
Vorsorge mit Mehrwert
25 JAHRE PENSEXPERT
Vorsorge mit Mehrwert
Ein Blick zurück und nach vorne Woher kommt die Firma PensExpert und wie sieht die Vorsorgewelt der Zukunft aus? Ein Vorwort von Jörg Odermatt. → 5
WIE ALLES BEGANN: DIE
VON PENSEXPERT
«Die Zeit war reif für unsere Idee»
Ein Gespräch mit den Gründungspartnern Karl Reichmuth, Leo Bolfing und Jörg Odermatt über ihre Vision für PensExpert und ihre schrittweise Verwirklichung. → 12
Eine Erfolgsgeschichte aus drei Perspektiven
Jean Wey, Urs Zuber und Caroline Jacobs-Graf, die Tochter von Alois Graf, erinnern sich an Glücksmomente, aber auch an Hürden und Zweifel der ersten Jahre. → 21
«Habe ich eine Idee, dann bleibe ich dran»
Jörg Odermatt ist als Pionier und Innovator bis heute einer der prägenden Köpfe von PensExpert. Was treibt ihn an? Ein Porträt des heutigen Verwaltungsratspräsidenten. → 31
VON NULL AUF HUNDERT: GESCHICHTE UND AUSBLICK
Ein Vierteljahrhundert Veränderung
Seit 2000 gestaltet PensExpert die Zukunft der Vorsorge mit. Eine Chronologie mit den wichtigsten Ereignissen, Innovationen, Herausforderungen, Anekdoten sowie Stimmen von Weggefährten. → 42
Herz, Verstand und Engagement: das PensExpert-Team Sie prägen das Unternehmen mit ihrem Engagement und machen dessen Erfolg möglich. Sieben Mitarbeitende erzählen, was zur Firmenkultur gehört und was ihnen ihre Arbeit bedeutet. → 71
Mit Pioniergeist, Macherqualität und Hartnäckigkeit
Rafael Lötscher (CEO) und seine Geschäftsleitungskollegen Mark Huber und Fabio Preite blicken zurück und denken darüber nach, wohin die Reise gehen soll. → 77
83
WANDEL VERSTEHEN UND REFORMEN ANTREIBEN
Vorsorge fürs Leben
Der Politgeograf Michael Hermann hat das Vorsorgeverständnis der Bevölkerung untersucht. Mit dem Zeitwertkonto schlägt er in einem Essay eine aktuelle Reformidee vor. → 84
Auswirkungen von Künstlicher
Intelligenz auf die Altersvorsorge
In einer Studie hat Prof. Dr. Martin Eling von der Universität St. Gallen analysiert, welche Chancen und Risiken die Künstliche Intelligenz bezüglich der Altersvorsorge aufweist. → 92
Grosse Wissenslücken rund um die Vorsorge
Prof. Dr. Yvonne Seiler Zimmermann untersucht seit 2021 den Wissensstand der Schweizer Bevölkerung rund um Finanzen und Altersvorsorge. Im Interview erzählt sie, welches die grössten Baustellen sind. → 104
113
INTERESSEN UND IDEEN RUND UM DIE VORSORGE
«Die Kosten der Langzeitpflege werden durch die Decke schiessen»
Jérôme Cosandey, ehemaliger Vizedirektor von Avenir Suisse, und Diego Taboada, Direktor für die Romandie ad interim, sprechen über den Reformstau in der zweiten Säule sowie neue Modelle für die Finanzierung der Langzeitpflege. → 116
«Wir befinden uns in einer völlig neuen Welt – das aktuelle BVG ist nicht mehr zeitgemäss»
Ein Gespräch mit der Steuerexpertin
Sirgit Meier (Bern) und den Steuerexperten André Bänziger (Zürich), Mario Lazzarini und Max Ledergerber. → 124
Acht Vorschläge für eine starke berufliche Vorsorge
Die Individualisierung schreitet voran und die Arbeitswelt hat sich seit der Einführung der zweiten Säule markant verändert. Ein Manifest der PensExpert. → 145
Jörg Odermatt
Ein Blick zurück und nach vorne
Vor 25 Jahren machten wir uns auf den Weg, die berufliche Vorsorge in der Schweiz zu modernisieren. Wir wollten den Eigentümern der Pensionskassengelder die Freiheit bei der Anlage ihrer Vorsorgegelder zurückgeben. Unser Ziel war es, Vorsorgestiftungen mit individuellen Anlagemöglichkeiten zu schaffen. Der Blick zurück zeigt: Die Idee fand Anklang – und hatte Erfolg.
«Wir wagten es, neue Modelle auszuprobieren, die gesetzlich noch nicht geregelt waren.»
Zu Beginn hatten wir keinerlei Sicherheit, dass dies vorsorgerechtlich funktionieren würde. Aber wir brachten den Pioniergeist, die Hartnäckigkeit und die Innovationskraft mit. Wir wagten es, neue Modelle auszuprobieren, die zwar gesetzlich noch nicht geregelt waren, aber einem grossen Bedürfnis entsprachen. Dies war das Umfeld, in dem wir uns Anfang der 2000erJahre bei der Gründung von PensExpert bewegten.
Aus einem kleinen Start-up-Team ist unterdessen ein Unternehmen mit fast 90 Mitarbeitenden, 5 Stiftungen und einem verwalteten Vorsorgevermögen von 10 Milliarden Franken herangewachsen. Unseren Werten und unserem Anspruch, die Vorsorgewelt in der Schweiz zu bewegen und zu reformieren, sind wir treu geblieben. In den vergangenen 25 Jahren hat PensExpert viele Regulierungen erlebt. Diese haben uns immer wieder gezwungen, neue Innovationen
zu entwickeln, um Mehrwert für unsere Kundinnen und Kunden zu schaffen. Viele unserer Geschäftsideen sind auf diese Weise entstanden.
Warum dieses Buch? Wir wollten unsere Mission, unser Wissen und unsere Geschichte festhalten. Das Werk unserer Denkarbeit halten Sie als Leserin oder Leser nun in den Händen. Wir haben unsere Erfahrungen niedergeschrieben und wichtige Erkenntnisse zur Vorsorge festgehalten – für unsere Kundschaft, unsere Geschäftspartner sowie für die heutigen und zukünftigen Mitarbeitenden von PensExpert.
In diesem Buch lassen wir zuerst Weggefährten und Mitarbeitende erzählen. Wir zeigen, wer wir sind und auf welcher Wertebasis wir unsere Entscheidungen treffen. Anschliessend lassen wir die Wissenschaft, aber auch Expertinnen und Experten aus der Vorsorge- und Steuerwelt zu Wort kommen. Ihre fachlichen Einschätzungen, Umfragen und Studien geben uns die empirische Sicherheit, die richtigen Modelle für die Vorsorge der Zukunft zu entwickeln.
«Vorsorge verstehen heisst auch, die Gesellschaft zu lesen und ihre Bedürfnisse zu kennen.»
Vorsorge verstehen heisst auch, die Gesellschaft zu lesen und ihre Bedürfnisse zu kennen. Wie bei der Gründung machen wir uns auch heute wieder intensiv Gedanken darüber, wie sich die Gesellschaft in den kommenden 25 Jahren verändern wird. PensExpert hatte immer den Anspruch, solche Entwicklungen zu antizipieren und zeitgerechte Vorsorgemodelle zu kreieren. Jüngere Generationen haben andere Vorstellungen davon, wie die Vorsorge aussehen soll. Selbstverwirklichung und Individualisierung sind heute noch
wichtiger. In Zukunft wollen die Beschäftigten nicht nur für ihre Pensionierung sparen, sondern einen Teil ihres Vorsorgevermögens auch für bestimmte Lebensphasen wie Weiterbildung, Elternzeit oder Elternpflege einsetzen. Eine moderne Volkswirtschaft sollte sich vom reinen Altersvorsorgesparen verabschieden. Die Zukunft gehört der Lebensphasenvorsorge, davon sind wir überzeugt.
Wie vor einem Vierteljahrhundert stehen wir erneut an einem Punkt, an dem wir nicht genau wissen, wie wir unsere Idee in der Schweiz realisieren können. Und wie damals sind wir überzeugt, dass wir genug Innovationskraft und Hartnäckigkeit mitbringen, um unsere Vision umzusetzen.
Mit dem vorliegenden Buch blicken wir zurück und nach vorne. Wir wollen verstehen und erklären, was notwendig ist, um die Vorsorge der Zukunft mit Mehrwert für alle zu gestalten. Wir hoffen, dass Sie die Lektüre dieses Buches inspiriert und Ihnen den einen oder anderen Denkanstoss auf den Weg geben wird.
Jörg Odermatt
Verwaltungsratspräsident
→ Erfahren Sie mehr über Jörg Odermatt im Porträt ab Seite 31
«Die Zeit war reif für unsere Idee»
Ein Gespräch mit den Gründungspartnern Karl Reichmuth, Leo Bolfing und Jörg Odermatt über ihre Vision für PensExpert und ihre schrittweise Verwirklichung. → 12
Eine Erfolgsgeschichte aus drei Perspektiven
Jean Wey, Urs Zuber und Caroline Jacobs-Graf, die Tochter von Alois Graf, erinnern sich an Glücksmomente, aber auch an Hürden und Zweifel der ersten Jahre. → 21
«Habe ich eine Idee, dann bleibe ich dran»
Jörg Odermatt ist als Pionier und Innovator bis heute einer der prägenden Köpfe von PensExpert. Was treibt ihn an? Ein Porträt des heutigen Verwaltungsratspräsidenten. → 31
WIE ALLES BEGANN: DIE GRÜNDUNG VON PENSEXPERT
Zur Jahrtausendwende galt die berufliche Vorsorge in der Schweiz als verkrustet. Eine kleine Gruppe visionärer Köpfe beschloss, ein neues Unternehmen zu gründen, um den Vorsorgemarkt zu modernisieren. Ihr Ziel war es, Selbstständigen und Verantwortlichen von Unternehmen individuelle Anlagestrategien für ihre Vorsorgegelder im Überobligatorium anzubieten. Das Konzept stiess auf grosses Interesse. Die an der Gründung beteiligten Personen erinnern sich an die Anfänge.
Das reale Resultat zählt Systemmängel in der beruflichen Vorsorge treiben die Gründung von PensExpert an
2003 kam es zum Aufschrei in der Bevölkerung, als der BVG-Mindestzins von 4 auf 3,25 Prozent reduziert wurde. Diese «Rentenklau-Debatte» kam aber viel zu spät. Bereits Anfang der 1990erJahre befand sich die berufliche Vorsorge in einer Schräglage: Die Inflationsrate stieg weit über den BVG-Mindestzins.
1991 resultierte ein realer Kaufkraftverlust von 1,9 Prozent. Hingegen lagen im freien Anlagemarkt die Verzinsungen bei über 6 Prozent. Aber nur wenige Versicherte erhielten mehr als 4 Prozent und die Anlagegewinne wanderten in die Reserven der Pensionskassen. Das System war nicht transparent und die BVG-Mindestzinssatz 1991: Inflationsrate 1991:
4,0 %
Kaufkraftverlust 1991:
5,9 % - 1,9 %
Inflation
Daten: Bundesamt für Statistik; WEKA Schweiz
BVG-Mindestzinssatz
Kaufkraftverlust
Pensionskassen konnten bei der Strategiewahl den individuellen Bedürfnissen der Versicherten nicht gerecht werden.
Diese Erkenntnisse motivierten die Gründer von PensExpert dazu, transparente und individuelle Anlagelösungen zu finden. Jede versicherte Person soll
ihre Anlagestrategie selbst wählen und von den tatsächlich erzielten Anlageresultaten profitieren. In aller Regel wird das Guthaben mit einer freiheitlichen Anlage mehr zulegen, als wenn das Vorsorgegeld von einer Pensionskasse kollektiv angelegt wird, wie das Beispiel unten zeigt.
NUR BEI INDIVIDUELLER STRATEGIE PROFITIERT MAN VON DER GESAMTEN RENDITE
BVG-Mindestzinssatz annualisiert: Rendite IST Mixta Optima 35 annualisiert:
2,81 %
5,44 %
Beispiel: Eine Person zahlt ab 1985 (BVG-Gesetzeseinführung) jeweils am Jahresende CHF 10’000 in die berufliche Vorsorge ein. Wie viel beträgt ihr Vermögen nach 40 Jahren per Dezember 2024?
0,63 Mio. 1,05 Mio.
Erzieltes Vermögen bei einer Pensionskasse, wenn diese stets nur den BVGMindestzinssatz berücksichtigt hat.
Erzieltes Vermögen bei einer Anlage in einen konservativen Fonds mit 35 Prozent Aktienanteil (IST Mixta Optima 35).
Daten: Bundesamt für Statistik; Anlagestiftung IST. Hinweis: Vor Bestehen der Anlage «IST Mixta Optima 35» (vor 2005) wurden gleichwertige Indizes verwendet.
«Die
Zeit war reif für unsere Idee»
Aus einer kühnen Idee entstand vor 25 Jahren PensExpert.
Drei visionäre Köpfe – Leo Bolfing, Karl Reichmuth und Jörg Odermatt – hatten das Ziel, die verkrustete berufliche Vorsorge in der Schweiz zu modernisieren. Heute prägt das Unternehmen den Markt mit massgeschneiderten Lösungen für Selbstständige und Unternehmen. Die drei Gründer blicken zurück auf die Anfänge und diskutieren, wie die zweite Säule für die Zukunft gestärkt werden kann.
INTERVIEW MARC LUSTENBERGER
PensExpert ist heute ein schweizweit bekannter Name in der beruflichen Vorsorge. Was hat Sie vor 25 Jahren dazu bewogen, dieses Unternehmen zu gründen?
Karl Reichmuth: Am Anfang stand eine Skitour mit Leo Bolfing. Ich hatte Mitte der Neunzigerjahre zusammen mit meinem ältesten Sohn Christof die Bank Reichmuth & Co gegründet. Uns war bewusst, wie verkrustet das Vorsorgesystem damals war. Auf dem Gipfel angekommen, diskutierten wir angeregt über innovative Ideen und Reformmöglichkeiten. Unsere Idee war es, den Angestellten in Schweizer Unternehmen, aber auch den Selbstständigerwerbenden eine gute Lösung für ihre berufliche Vorsorge zu bieten. Das Ziel war es, eine Vorsorgestiftung mit mehr Freiheiten und individuellen Anlagemöglichkeiten zu schaffen. Da
«Das Ziel war es, eine Vorsorgestiftung mit mehr Freiheiten und individuellen Anlagemöglichkeiten zu schaffen.»
Karl Reichmuth
es aber damals – wie auch heute – zahlreiche regulatorische Einschränkungen gab, haben wir uns in einem ersten Schritt auf Führungskräfte konzentriert. Wir wollten ihnen sogenannte Kaderlösungen anbieten.
Was ist Ihr Bezug zum Thema berufliche Vorsorge und zu PensExpert?
Leo Bolfing: Ich habe mich bereits in den Sechzigerjahren im Rahmen meiner
LEO BOLFING
Dr. oec. Leo Bolfing war Gründungspartner von PensExpert und von 2000 bis 2012 Verwaltungsratsmitglied.
KARL REICHMUTH
Der Bankier Karl Reichmuth gründete 1996 die Privatbank Reichmuth & Co, welche auch Gründungspartner der PensExpert war.
Dissertation «Rechnungswesen und Kontrolle von Personalvorsorgeeinrichtungen» an der Universität St. Gallen intensiv damit auseinandergesetzt. Dieses Thema hat mich dann mein ganzes Berufsleben lang interessiert und beschäftigt. 1972 wurde in der Verfassung das Drei-Säulen-Prinzip der Altersvorsorge verankert und die berufliche Vorsorge für obligatorisch erklärt. Umgesetzt wurde die berufliche Vorsorge (BVG) erst 1985. Die Versicherten konnten in diesen ersten Jahren ihre Bedürfnisse aber kaum geltend machen – die Renditen waren im Vergleich zu den damaligen Zinsen bescheiden. Die Situation schien uns daher unbefriedigend. Nach der besagten Skitour legten wir unsere Idee nicht zur Seite, sondern spannen sie weiter. Ein Glücksfall
war, dass wir kurz darauf mit Jörg Odermatt einen Mann kennenlernten, der unabhängig von uns ähnliche Ziele verfolgte.
Wie muss man sich den Vorsorgemarkt in den Neunzigerjahren vorstellen?
Jörg Odermatt: Während meiner Pensionskassenweiterbildung beschäftigte ich mich intensiv mit dem damaligen System. Der Anlageerfolg, den die Pensionskassen in den Neunzigerjahren erzielten, gelangte oft gar nicht zu den Versicherten. Ein grosser Teil der Renditen landete in einem der vielen Reservetöpfe der Pensionskassen – und es gab wenig Transparenz bei den Kosten. Ich hatte dann das Glück, ein knappes Jahr in Brüssel für die Swiss
Life zu arbeiten. In den Benelux-Ländern gab es bereits Modelle mit individueller Anlagestrategiewahl. Meine Erkenntnis daraus war, dass es in der Schweiz dafür auch ein Bedürfnis geben musste. Als ich nach Luzern zurückkam, traf ich Alois Graf, der später unser erster Verwaltungsratspräsident wurde. Ich erzählte ihm von meiner Idee einer personalisierten und individuellen Vorsorgelösung. Er stellte mich dann Karl Reichmuth und Leo Bolfing vor. So entstanden zur gleichen Zeit und völlig unabhängig in verschiedenen Köpfen ähnliche Ideen – und im Jahr 2000 wurde schliesslich die Firma PensExpert gegründet. Die Zeit war wohl reif dafür.
Karl Reichmuth: Das Vorsorgegeld gehörte damals wie heute den Mitarbeitenden. Dies wurde in der Praxis aber nicht wirklich so gehandhabt. In den Neunzigerjahren war die Intransparenz in der beruflichen Vorsorge sehr gross – und das Sicherheitsdenken dominant. Die Interessen der Versicherten mit längerem Anlagehorizont wurden nicht berücksichtigt. Daher wurde der Ruf nach mehr Selbstbestimmung und mehr Freiheiten immer lauter. Gerade für die kleineren Unternehmen und die Selbstständigen gab es keinerlei Vorsorgelösungen mit individueller Anlagestrategiewahl.
Was war die ursprüngliche Geschäftsidee von PensExpert?
Jörg Odermatt: In Schwyz führten die Gründer 1999 ein aufschlussreiches Gespräch. Karl Reichmuth und Leo
«Ein grosser Teil der Renditen landete in einem der vielen Reservetöpfe der Pensionskassen – und es gab wenig Transparenz bei den Kosten.»
Jörg Odermatt
Bolfing wollten eine Kaderlösung mit freier Strategiewahl für Selbstständige schaffen. Mein Ansatz hingegen war es, dies zuerst in einer Freizügigkeitsstiftung umzusetzen. Dort gab es bedeutend tiefere regulatorische Hürden zu überwinden und wir konnten rascher mit Einnahmen rechnen. Wir haben uns zwar verstanden, aber der Fokus war zu Beginn ein anderer.
Leo Bolfing: Diese kontroverse Diskussion war wichtig. Die Kombination der beiden Teile war am Schluss massgebend für den Erfolg von PensExpert. Wir beschlossen, die schweizweit erste Sammelstiftung zu gründen, die dem einzelnen Versicherten für den überobligatorischen Bereich der beruflichen Vorsorge eine persönliche Strategiewahl anbieten konnte.
Karl Reichmuth: Die Geschäftsidee war ganz klar. Wir wollten den Versicherten ihre Freiheit zurückgeben – und zwar an den Geldern, die ihnen gehörten und die sie ansparten. Mein Fokus war es immer, den Kundinnen und Kunden unserer Bank eine ganzheitliche Vermögensberatung anzubieten, und dazu gehörte auch die berufliche Vorsorge. Durch die
Individualisierung der Kapitalanlage sollten die Versicherten ihr Geld eigenverantwortlich bewirtschaften und somit selbst entscheiden, wie hoch der Anteil an Aktien, Obligationen oder anderen Anlagekategorien in ihrem Portfolio ist.
Wie kam es zur Zusammenarbeit mit der damals noch jungen Bank Reichmuth & Co und in der Folge zur Gründung der PensExpert?
Karl Reichmuth: Vonseiten der Bank stellten wir uns die Frage, wie wir mit neuen Angeboten auch jüngere Führungskräfte für unser Modell der integralen Vermögensverwaltung ansprechen könnten. Die Gründung einer Sammelstiftung im BVG-Überobligatorium schien uns damals – und auch heute noch – eine passende Antwort darauf.
Jörg Odermatt: Für mich war es wichtig, diese Idee mit unternehmerisch denkenden Partnern aus der Zentralschweiz umzusetzen. Idealerweise mit einer Bank, die selbst noch jung war und offen für neue Ideen. Die Bank Reichmuth brachte das regulatorische Anlagewissen und ihr Netzwerk mit. Und so hat das perfekt zusammengepasst.
Warum haben Sie diese Idee zusammen mit Jörg Odermatt und nicht selbst in der Bank Reichmuth umgesetzt?
Karl Reichmuth: Das stand nie zur Diskussion. Wir brannten alle für die gleiche Idee. Es war für uns ein Glücksfall, dass wir
die Firma PensExpert zusammen mit Jörg Odermatt und weiteren Partnern gründen konnten. Er war damals 38 Jahre alt, im besten Alter, mit dem notwendigen Willen und voller Energie. Es gelang uns, aus einer Idee, die auf einem Berggipfel geboren worden war, ein konkretes Geschäftsmodell zu formen und eine erfolgreiche Firma aufzubauen.
Was hat Sie von Beginn an so überzeugt, dass Sie Teilhaber der Firma wurden?
Leo Bolfing: Es gibt viele Ideen, die nie das Licht der Welt erblicken. Aber bei uns hat einfach alles gepasst – das Menschliche, die Strategie und auch das Marktumfeld. Als ich mich als Partner bei der PensExpert AG beteiligte, war meine Frau zuerst skeptisch. «Dieses Geld schreibst du am besten gleich ab», meinte sie damals nüchtern. Es kam bekanntlich anders.
«Als ich mich als Partner bei der PensExpert AG beteiligte, war meine Frau zuerst skeptisch. ‹Dieses Geld schreibst du am besten gleich ab›, meinte sie damals nüchtern.»
Leo Bolfing
Gab es auch schwierige Phasen und Zweifel an diesem Investment?
Jörg Odermatt: Angefangen haben wir ganz bescheiden in einem kleinen Büro
JÖRG ODERMATT
Gründungspartner Jörg Odermatt war bis 2021 CEO der PensExpert und ist heute deren Verwaltungsratspräsident.
in Luzern. Die Arbeitstage waren lang und intensiv, aber wir waren alle sehr motiviert.
Als Geschäftsführer spürte ich den Druck auf meinen Schultern – und in den ersten beiden Jahren gab es eine Durststrecke.
Ich musste die Löhne und alle anderen Kosten bezahlen und gleichzeitig sah ich, wie das einbezahlte Eigenkapital langsam wegschmolz. Doch schon bald ging es langsam aufwärts. Im Geschäftsjahr 2003 konnten wir schliesslich erstmals einen kleinen Gewinn erzielen.
Karl Reichmuth: Goethe hat einmal gesagt: «Nur was von Herzen kommt, schafft es zum Herzen.» Und mit dieser Einstellung gelang es uns auch, erste Kundinnen und Kunden zu gewinnen. Jörg Odermatt ging
mit voller Überzeugung in die Gespräche und Leo Bolfing hat ihm mit seiner breiten Erfahrung den Rücken gestärkt. Es war eine grossartige Leistung, als Start-up bereits nach so kurzer Zeit schwarze Zahlen zu schreiben.
In diesem Markt waren vor allem firmeneigene Pensionskassen und grosse Sammelstiftungen von etablierten Unternehmen tätig. Wie wurde die Idee der freien Wahl der Anlagestrategie aufgenommen?
Jörg Odermatt: Wir haben vor allem Unternehmer und Führungskräfte angesprochen. Sie waren fast durchwegs begeistert von unseren Ideen. Diese Menschen waren
es gewohnt, selbst Verantwortung zu übernehmen. Zu den Schwierigkeiten am Anfang gehörte, dass wir noch keine Kunden hatten. Dies war stets eine der ersten Fragen. Sie wollten zudem wissen, warum andere Vorsorgeunternehmen nicht auch das Gleiche tun. In diesen ersten Gesprächen ging es darum, das Vertrauen zu gewinnen – und das gelang uns auch, denn wir hatten mit der Bank Reichmuth & Co sowie der PKG Pensionskasse zwei starke Mitgründer.
Wie haben die Aufsichts- und Steuerbehörden auf diesen neuen Ansatz der beruflichen Vorsorge reagiert?
Leo Bolfing: Zu Beginn hatten sie sowohl steuerrechtliche als auch vorsorgerechtliche Bedenken. Wir boten damals eine im Markt noch nicht bekannte Vorsorgelösung an. Die individuelle Wahl der Anlagestrategie wurde rechtlich in Frage gestellt. Eigentlich waren À-la-carte-Lösungen verboten. Wir standen aber in engem Kontakt mit den Steuerverwaltungen in den Kantonen Schwyz und insbesondere Zug. So gelang es uns, die Innerschweizer Steuerverwaltungen schrittweise davon zu überzeugen, dass die fiskalischen Grundsätze bei der Sammelstiftung PensFlex eingehalten wurden.
Seit wann ist der Ansatz der individuellen Anlagestrategien in allen Schweizer Kantonen steuerlich akzeptiert?
Leo Bolfing: Wir waren den anderen immer ein, zwei Schritte voraus. Seit dem 1. Januar
«Wir waren den anderen immer ein, zwei Schritte voraus. Seit dem 1. Januar 2006 ist die individuelle Strategiewahl auch im Gesetz der beruflichen Vorsorge verankert.»
Leo Bolfing
2006 ist die individuelle Strategiewahl auch im Gesetz der beruflichen Vorsorge verankert. So gesehen haben wir mit unserer Innovation eine erfreuliche Vorreiterrolle gespielt.
Jörg Odermatt: Von diesem Zeitpunkt an konnten wir unser Modell in allen Regionen anbieten. In den folgenden Jahren haben wir Niederlassungen in verschiedenen Schweizer Städten eröffnet.
Heute ist PensExpert ein etabliertes Unternehmen mit rund 90 Mitarbeitenden, 5 Stiftungen und gegen 10 Milliarden Franken verwaltetem Vermögen. Was sind aktuell die grössten Herausforderungen?
Jörg Odermatt : Die heutigen Führungskräfte haben eine andere Denkweise und andere Lebensmodelle als vor 25 Jahren –und diese Entwicklung geht weiter. Sie verbringen nicht mehr den Grossteil ihres Lebens im gleichen Unternehmen. Sie fordern flexiblere Arbeitsmodelle, wollen vielleicht mehrmals eine längere Auszeit nehmen. Dafür in der beruflichen Vorsorge die passenden Lösungen zu finden, ist eine
«Wir sind der festen Überzeugung, dass gerade unser Drei-Säulen-Modell eine grosse Stärke der Schweiz ist. Darum versuchen wir, die zweite Säule zu modernisieren.»
Jörg Odermatt
Herausforderung. Politisch wird die zweite Säule von einzelnen Parteien in Frage gestellt. Wir sind der festen Überzeugung, dass gerade unser Drei-Säulen-Modell eine grosse Stärke der Schweiz ist. Darum versuchen wir, mit politischer Lobby- und Aufklärungsarbeit die zweite Säule zu modernisieren und Gegensteuer zu geben.
PensExpert ist seit über zehn Jahren auch in Deutschland tätig. Was bietet sie den deutschen Kundinnen und Kunden?
Karl Reichmuth : Wir wollten auch in Deutschland investmentbasierte Vorsorgelösungen anbieten. Das heisst, die Kundinnen und Kunden sollen selbst entscheiden, wie sie ihre Gelder anlegen – und nicht eine Versicherungsgesellschaft, die kaum Transparenz bietet. Deutschland ist wie die Schweiz vom Fachkräftemangel betroffen. Die Unternehmen müssen ihren Kadermitarbeitenden überzeugende Lösungen in der betrieblichen Vorsorge anbieten, um sie langfristig an sich zu binden.
Die berufliche Vorsorge entspricht der Arbeitswelt der Achtzigerjahre. Was
ist heute im Berufsleben anders? Und wie müsste die berufliche Vorsorge angepasst werden?
Jörg Odermatt: Eigentlich wüssten alle, Politik wie auch Pensionskassen, wie die berufliche Vorsorge reformiert und modernisiert werden müsste. Doch es gibt Parteien, die sich aus ideologischen Gründen gegen eine Reform stellen. Sie möchten die alte, verkrustete zweite Säule beibehalten –um sie so zu schwächen. Im Gegenzug bauen sie die AHV schrittweise aus. Das ist kurzsichtig gedacht, denn wir benötigen eine starke und stabile zweite Säule.
Leo Bolfing: Wir müssten die heutige berufliche Vorsorge deutlich vereinfachen. Dann würden die Leute auch den Nutzen besser verstehen. Die zweite Säule muss zudem an die neuen Arbeitsrealitäten angepasst werden. Selbstständige werden im Vorsorge- und Steuerrecht seit 1985 stiefmütterlich behandelt. Das entspricht nicht mehr der heutigen Welt, wo wir immer mehr Freelancer in flexiblen Beschäftigungsmodellen haben. In diesem Punkt muss Bundesbern endlich einen Schritt nach vorn machen und das Gesetz anpassen.
Reformen der beruflichen Vorsorge haben es an der Urne schwer. Ist das für das Geschäftsmodell von PensExpert ein Vor- oder ein Nachteil?
Jörg Odermatt: Weder noch. Wir sind mit unserem Geschäftsmodell im Überobligatorium zu Hause. An der Urne stimmt
die Bevölkerung mehrheitlich über die Vorsorge im Obligatorium ab. Indirekt hat es aber durchaus einen Einfluss. Die Bevölkerung beschäftigt sich zwar mit dem Thema – aber es wird polemisch zerredet. Darunter leidet der Ruf der zweiten Säule.
Gleichzeitig macht es unsere flexiblen Lösungen für die Kundinnen und Kunden sicher noch attraktiver.
Gibt es etwas, was Sie der nächsten Generation bei PensExpert auf den Weg geben möchten?
Leo Bolfing: Mir ist es ein wichtiges Anliegen, dass PensExpert die zweite Säule als Ganzes stärkt und zu reformieren versucht. In den ersten Jahren standen die Kaderlösungen im Fokus – aber nun geht es darum, auch Arbeitnehmenden mit mittlerem Einkommen gute, flexible Lösungen in der zweiten Säule anzubieten.
Karl Reichmuth : Für mich steht heute und in Zukunft das Eigentum als Basis für Freiheit und Selbstbestimmung im Vordergrund. Das Eigentum ist in unserer Gesellschaft unter Druck geraten. Die Umverteilung nimmt in allen Bereichen zu. Gleichzeitig gibt es viele Leute, die ihr Geld selbstbestimmt verwalten möchten und daher individuelle Anlagemöglichkeiten suchen. Das ist für uns eine Chance –auch in Zukunft.
Jörg Odermatt: PensExpert war zu Beginn eher auf Topverdiener ausgerichtet, weil wir aus regulatorischen Gründen keine andere Wahl hatten. In Zukunft würden wir gern auch für den Mittelstand individuelle Lösungen in der Altersvorsorge anbieten. Das gehört daher zu unserer stetigen Lobbyarbeit. Entscheidend sollte sein, welches Vorsorgemodell die Mitarbeitenden und das Unternehmen wünschen – und nicht unnötige regulatorische Einschränkungen. An solchen Lösungen arbeiten wir aktuell. ●
Das Gespräch wurde im Oktober 2024 geführt.
STIMMEN
Eine Erfolgsgeschichte aus drei
Perspektiven
Die Gründung von PensExpert brachte vor 25 Jahren neben
Jörg Odermatt, Karl Reichmuth und Leo Bolfing noch weitere Menschen zusammen: Urs Zuber wollte sich gemeinsam mit Jörg Odermatt selbstständig machen und Beratungsdienstleistungen für Firmen in der beruflichen Vorsorge anbieten. Doch schon bald entwickelten sich daraus zwei Unternehmen.
Jean Wey, damals Leiter der PKG Pensionskasse, stand der Geschäftsidee von PensExpert zunächst skeptisch gegenüber. Er übernahm jedoch bald eine bedeutende Rolle in der jungen Firma. Alois Graf, der erste Verwaltungsratspräsident, prägte und gestaltete das Unternehmen massgeblich. Seine Tochter, Caroline Jacobs-Graf, erinnert sich an seine Begeisterung für das neue Geschäftsmodell.
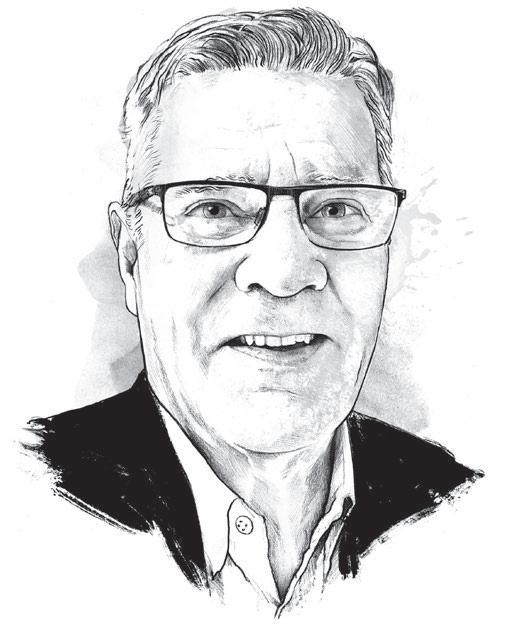
War es Zufall oder war es Schicksal? Als Gymnasiast in Basel hätte ich sicher nie gedacht, dass ich einmal 29 Jahre in Luzern eine Pensionskasse leiten und zu den Gründern von PensExpert gehören würde. Ich bin in Basel aufgewachsen, habe dort Recht studiert und das Anwaltspatent gemacht. Da mein Vater aus Luzern stammte, pflegten wir stets enge Kontakte in seine alte Heimat. So kam es, dass ich Praktika beim Gericht und in einer Anwaltskanzlei in Luzern machte und hier auch meine Frau kennenlernte und eine Familie gründete.
«Pensionskassen galten Ende der Achtzigerjahre als verstaubt und wenig innovativ.»
«Die
Gründung der PensExpert war eine unternehmerische Erfolgsgeschichte.»
Gründungspartner der PensExpert, CEO der PKG Pensionskasse (1990–2019)
Später leitete ich die Rechtsabteilung eines Treuhandunternehmens.
Mit beruflicher Vorsorge habe ich mich damals kaum beschäftigt. Die Pensionskassen galten Ende der Achtzigerjahre als verstaubt und wenig innovativ. 1985 wurde das Obligatorium für die berufliche Vorsorge (BVG) eingeführt, doch zunächst wurde dies vor allem als Verwaltungsaufgabe betrachtet. Daher reagierte ich erst zurückhaltend, als mich ein Personalvermittler als Geschäftsführer für die PKG Pensionskasse gewinnen wollte. Mich für den Rest meines Lebens mit Scheidungen oder Streitigkeiten vor Gericht zu beschäftigen, war jedoch auch keine Option. So sagte ich nach reiflicher Überlegung zu, die Geschäftsführung dieser damals noch kleinen
Jean Wey
Gemeinschaftsstiftung zu übernehmen. Ein Entscheid, den ich nie bereuen sollte.
In den folgenden Jahren konnte ich erste innovative Ideen umsetzen. Das Wachstum setzte ein, die PKG wurde wahrgenommen. Eines Tages sass Privatbankier Karl Reichmuth in meinem Büro – mit einer noch vagen Idee. Wir als Pensionskasse sollten mit seiner Bank individuell verwaltete Vorsorgelösungen für Führungskräfte
«Es trafen zwei gegensätzliche Welten aufeinander.»
anbieten. Es trafen zwei gegensätzliche Welten aufeinander. Schliesslich mussten wir als Pensionskasse den Versicherten eine Nominalwertgarantie abgeben. Mir schien das zuerst unvereinbar. Doch einige Wochen später kam ich mit Jörg Odermatt ins Gespräch. Mit tatkräftiger Unterstützung meines Stellvertreters Peter Fries entwickelten wir einen Weg, um die Risiken als Pensionskasse gesetzeskonform zu verteilen. Daraus entstand die Idee, sich auf Angebote im überobligatorischen Bereich zu fokussieren. Die Schwankungsreserven würden jedem einzelnen Versicherten zugeschrieben. So wurde eine individuelle Verwaltung der Vorsorgegelder erst möglich.
Ich konnte meinen Stiftungsrat davon überzeugen, dieses Risiko einzugehen, und so hat sich die PKG schliesslich mit fünf Prozent an der PensExpert beteiligt. Unsere Motivation war nicht finanzieller
Natur. Es ging um die Innovation und das Wissen, das wir uns erarbeiten konnten. Die PKG hat die Versichertenverwaltung und die Buchführung für die Sammelstiftung PensFlex übernommen, die in der Folge gegründet wurde. Am Anfang war das eine kleine Aufgabe, die aber stetig gewachsen ist. Die Übernahme der Sammelstiftung der Providentia war ein erster Durchbruch. Für einen symbolischen Wert wechselten 2004 nicht weniger als 400 Firmen mit rund 4000 Versicherten und einem Anlagevermögen von rund 300 Millionen Franken von der Mobiliar-Tochtergesellschaft Providentia zur PKG. Und PensFlex hat für einen Franken rund 120 Kadervorsorgelösungen von der Providentia übernommen. Das war mit gewissen Risiken verbunden, hat aber der PensExpert einen grossen Schub gegeben.
Die Gründung der PensExpert war eine unternehmerische Erfolgsgeschichte. Dennoch hat sich die PKG nach 18 Jahren aus dem Unternehmen zurückgezogen. Der Aufwand für die Verwaltung und die Buchführung wurde zu gross, da zu viele interne Ressourcen beansprucht wurden. Ausserdem war ich als Verwaltungsrat der PensExpert überzeugt, dass das Unternehmen diese wichtigen Aufgaben selbst übernehmen muss. Dies ist nun bereits wieder sieben Jahre her. Unterdessen bin ich im Ruhestand und habe keine Ämter mehr. Der Region Luzern bin ich jedoch treu geblieben – trotz meines Basler Dialekts. Beim Fussball schlägt mein Herz allerdings weiterhin für den FCB. ●
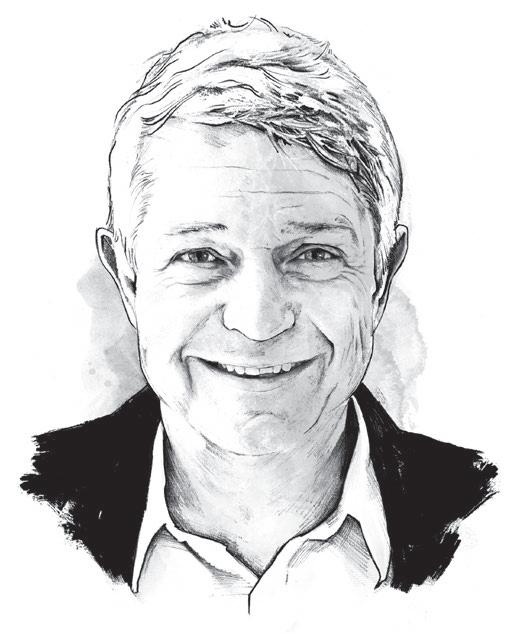
Urs Zuber
Ende der Neunzigerjahre rief mich Jörg Odermatt an. Ich arbeitete bei der Helvetia, hatte dort eine Versicherungslehre absolviert, das eidg. Versicherungsdiplom erworben und war dem Unternehmen während über 20 Jahren in verschiedenen Funktionen treu geblieben. Die Branche gefiel mir. Mit meiner Tätigkeit erhielt ich einen tiefen Einblick in die Schweizer Firmenwelt im KMU-Bereich. Zudem durfte ich früh Führungsaufgaben übernehmen. Und bei der Helvetia hatte ich auch Jörg, der ebenfalls einige Jahre dort tätig gewesen war, kennen- und schätzen gelernt. Er fragte mich bei diesem Telefongespräch, ob ich mit ihm in Baden die Ausbildung zum eidg. Finanzplaner machen möchte.
Ich war offen für Neues. Tief in mir spürte ich wie Jörg den Wunsch, den Schritt aus
«Ich fand die Idee spannend, aber risikoreich. Das Bauchgefühl hat jedoch von Anfang an gestimmt.»
Gründungspartner der PensExpert, Geschäftsführer Odermatt Zuber & Partner AG (2000–2025)
der Komfortzone zu wagen und selbst eine Firma zu gründen. Während der gemeinsamen Kurstage in Baden diskutierten wir intensiv verschiedene Geschäftsideen. Bald stand der Entschluss. Unser Plan war es, Beratungsdienstleistungen für Firmen im Bereich der zweiten Säule anzubieten.
Am 1. Februar 2000 liessen wir die Odermatt Zuber & Partner AG ins Handelsregister eintragen. Heute klingt das einfach. Zu dieser Zeit haben mich diese Entscheidungen aber schon beschäftigt. Ich musste meine gut bezahlte Stelle kündigen. Meine Frau war schwanger, wir erwarteten unser erstes Kind. Grosse Einnahmen waren so schnell nicht zu erwarten.
Bereits vor der Gründung der Odermatt Zuber & Partner AG erhielten wir über Alois
Graf sel. einen Termin beim Privatbankier Karl Reichmuth. Eigentlich wollten wir ihm unsere Pläne für die Finanzplanung für Geschäftsführer und Kader vorstellen. Es kam anders. Wir diskutierten mit ihm schon bald einmal die Idee einer gemeinsamen Firma, die massgeschneiderte Vorsorgelösungen innerhalb der zweiten Säule nach den Regeln des Private Banking anbieten sollte. Wieso konnten Novartis oder ABB Geld für ihr Kader individuell anlegen, ein KMU hingegen nicht? Ich fand die Idee spannend, aber risikoreich. Das Bauchgefühl hat jedoch von Anfang an gestimmt. So war ich einige Monate später bereits an der Gründung einer zweiten Firma beteiligt: PensExpert.
Das hatte Konsequenzen für die Odermatt Zuber & Partner AG, die wir zu einem Versicherungsbroker umwandelten. Unseren Businessplan mussten wir komplett umschreiben. In der Analyse stellten wir schnell fest, dass Ärztinnen und Ärzte für uns eine interessante Zielgruppe sind. Wir schauten ihren Finanzbereich gesamtheitlich an und konnten ihnen den Anschluss an die berufliche Vorsorge sowie die entsprechenden Versicherungslösungen aufzeigen. Es gelang uns, ihnen interessante Pakete anzubieten. Schnell überzeugten wir erste Kunden, die wir zum Teil auch an PensExpert vermitteln konnten.
Dies führte durchaus zu gewissen Zielkonflikten. Wir traten zwar als neutraler Broker auf, boten aber mit PensFlex ein Produkt an, an dem ich beteiligt war. Wir kommunizierten dies immer sehr
transparent und unsere Kunden hat das nie gestört. Damals gab es noch keinerlei Konkurrenz in diesem Bereich. Wichtig war das Vertrauen, das wir vermitteln konnten. Wir hatten schnell Erfolg.
«Wichtig war das Vertrauen, das wir vermitteln konnten.
Wir hatten schnell Erfolg.»
Noch heute arbeiten wir mit PensExpert zusammen, auch wenn sich das Geschäft und der Markt inzwischen verändert haben. Es gibt inzwischen auch andere Anbieter in diesem Bereich, die wir bei unseren Analysen berücksichtigen müssen. Viele unserer ersten Kunden kommen nun ins Pensionsalter – wie ich auch. Derzeit befinden wir uns mitten in einem Führungswechsel.
Die Entwicklung von PensExpert in den letzten 25 Jahren macht mich stolz. Ich war neben Jörg der erste Berater im neuen Unternehmen. Ich konnte diese Lösung in den Markt tragen und miterleben, wie erfolgreich sich die Idee entwickelte. Wichtig scheint mir, dass die nächste Generation die Ursprungsidee der individuellen Anlagemöglichkeiten, kombiniert mit Vorsorgeleistungen für die Versicherten, nicht aus den Augen verliert. Das ist das Vermächtnis von mir als Mitgründer, und dies sollte weiter gepflegt werden. ●
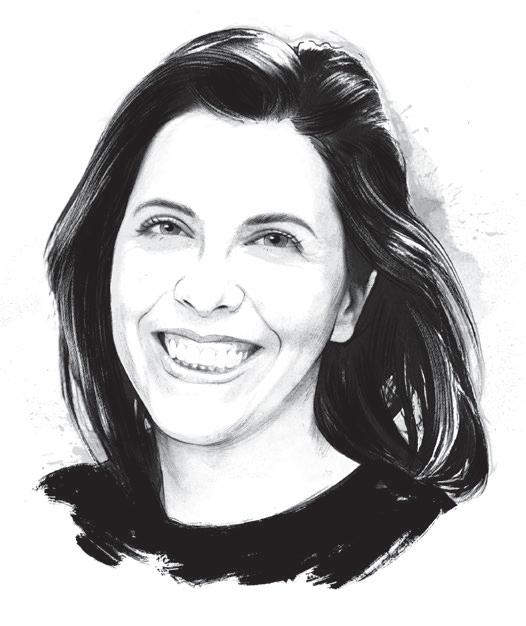
Ich war Mitte zwanzig und noch am Studieren, als ich zusammen mit meinem Vater Alois Graf zum ersten Mal das kleine Büro von PensExpert in Luzern besuchte. Ich kann mich noch genau an mein erstes Gespräch mit Jörg Odermatt erinnern, als er mir das Geschäftsmodell erklärte.
Wie die meisten in diesem Alter hatte ich mich mit dem Thema Vorsorge noch nicht genauer auseinandergesetzt. Mein Vater war Mitgründer der jungen Firma und deren erster Verwaltungsratspräsident. Mit seiner Erfahrung und seinem Netzwerk half er, den Markteintritt voranzutreiben. Gleichzeitig entwarf und prägte er die Strukturen, die teilweise noch heute bestehen.
Er sah eine Möglichkeit, alte Strukturen aufzubrechen und ein neues, zukunfts-
«Ich bin überzeugt, dass mein Vater sehr stolz darauf wäre, wie sich seine Vision entwickelt hat.»
Tochter von Gründungspartner Alois Graf sel., seit 2005 Aktionärin der PensExpert
orientiertes Geschäftsmodell zu schaffen. Ziel war es, den Kundinnen und Kunden spezifische Lösungen mit Mehrwert für die berufliche Vorsorge zu bieten. Die Idee der individuellen Anlagestrategie in der beruflichen Vorsorge war etwas komplett Neues, das es in der Schweiz zu dieser Zeit nicht gab. In vieler Hinsicht deckte sich das Geschäftsmodell von PensExpert mit den Überzeugungen meines Vaters, und er engagierte sich begeistert für das frischgegründete Unternehmen.
Mein Vater war ein liberaler Mensch mit starkem Verantwortungsgefühl gegenüber der Gesellschaft. Was er anpackte, machte er mit grosser Fachkompetenz, Leidenschaft und aus einer tiefen Überzeugung heraus. Bei all seinen Unternehmen war es ihm immer ein wichtiges
Caroline Jacobs-Graf
Anliegen, die Mitarbeitenden fair und gleichzeitig motivierend am Erfolg zu beteiligen. So hat er auch bei PensExpert gleich zu Beginn einen Verteilschlüssel etabliert, der noch heute Gültigkeit hat. Ein Drittel des Gewinns bleibt im Unternehmen, ein Drittel geht als Dividende an die Aktionäre und ein Drittel erhalten die Mitarbeitenden. Dieses Vermächtnis meines Vaters hat sich bis heute bewährt. Die
«Ein Drittel des Gewinns bleibt im Unternehmen, ein Drittel geht als Dividende an die Aktionäre und ein Drittel erhalten die Mitarbeitenden.
Dieses Vermächtnis
meines
Vaters
hat sich bis heute bewährt.»
Kadermitarbeitenden sind als Aktionäre involviert und sehen sich als Teil des Ganzen. Das hat eine Firmenkultur ermöglicht, die Vertrauen schafft, sehr erfolgreich ist und den unternehmerischen Geist bewahrt.
Als Visionär war mein Vater seiner Zeit oft voraus. Aufgewachsen ist er in Ruswil in einfachen Verhältnissen. Er war bereits als Bub wissbegierig und hätte gern studiert, was jedoch nicht möglich war. Er sollte eigentlich Lehrer werden, entschied sich jedoch für eine Lehre bei der Post. Schon früh leitete er eine Filiale im Entlebuch und verbrachte Zeit in der Romandie. Als sich die Möglichkeit ergab, wechselte er in die Versicherungsbranche, wo er schnell Karriere machte und Generalagent der Innerschweiz wurde. 1985 erkannte er eine Marktlücke, gründete die Firma GWP und schuf damit den ersten
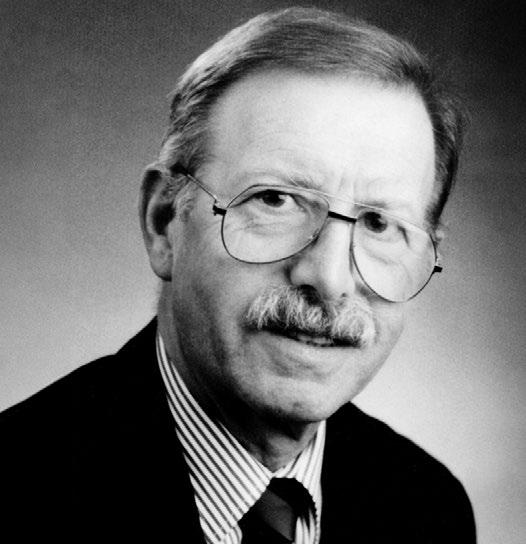
ALOIS GRAF (1935–2005)
Alois Graf wurde 1935 in Ruswil/LU geboren. Er war 2000 Gründungspartner und erster Verwaltungsratspräsident der PensExpert AG. Davor war der Versicherungsbroker Mitgründer der GWP Luzern (1985). Von 1974 bis 1980 amtete er als Kantonalpräsident und Fraktionschef der FDP (damals Liberale Partei), von 1979 bis 1991 als Kantonsrat (damals Grossrat) und von 1991 bis 1997 als Präsident des Gewerbeverbands des Kantons Luzern. Alois Graf kam 2005 bei einem Velounfall ums Leben.
Versicherungsmakler der Schweiz. Das Unternehmen bot Gewerbe und Industrie neue, innovative Versicherungslösungen an. Es war eine ähnliche Idee wie jene, die PensExpert rund 15 Jahre später im Vorsorgemarkt umsetzte.
Ehrgeiz und Engagement zeichneten meinen Vater in allem aus, was er tat. Es ging aber nie um sein Ego oder um Geld. Er machte alles aus Überzeugung und setzte sich stets auch für die Ärmeren und Schwächeren ein. Politik spielte sein ganzes Leben lang eine wichtige Rolle. Während vieler Jahre war er intensiv für die Liberale Partei aktiv, zuerst als Gemeinderat in Ruswil, später als Luzerner Kantonsrat, als Fraktionschef der FDP und in weiteren Ämtern. Er war dafür bekannt, kein Blatt vor den Mund zu nehmen und kritischen Fragen nicht aus dem Weg zu gehen – nicht nur in der Politik.
«Mein Vater hat es immer verstanden, Menschen zusammenzubringen, Netzwerke zu schaffen und neue Märkte zu erschliessen.»
Start-up zu einem erfolgreichen KMU. Einige Jahre nach meinem ersten Bürobesuch – ich hatte unterdessen mein Studium abgeschlossen und arbeitete bei einem internationalen Beratungsunternehmen – kam ich auf tragische Weise erneut in Kontakt mit PensExpert. 2005 starb mein Vater bei einem Velounfall. Nach dem ersten Schock ging es darum, seinen Nachlass zu regeln; dazu gehörte auch seine Beteiligung an der Firma PensExpert. Ich beschäftigte mich intensiv mit diesem Erbe und beschloss, weiterhin Aktionärin zu bleiben. Mein Vater hätte sich das sicher so gewünscht.
Ich sehe mich nicht als Investorin, sondern als Vertretung meines Vaters. Obschon ich keine aktive Rolle im Unternehmen habe, verfolge ich die Entwicklung und die Projekte aufmerksam. Digitalisierung, Internationalisierung und Brand Marketing sind Themen, die mich sehr interessieren.
Mein Vater hat es immer verstanden, Menschen zusammenzubringen, Netzwerke zu schaffen und neue Märkte zu erschliessen. Dank des geschickten Einsatzes der Gründer und des stetig wachsenden Teams entwickelte sich die Firma PensExpert innert weniger Jahre vom 28
Von meinem Vater habe ich sein Unternehmer-Gen geerbt: Ich habe selbst zwei Firmen gegründet, geführt und schliesslich erfolgreich verkauft. Mit meinem Mann und drei schulpflichtigen Kindern lebe ich seit einigen Jahren in England und beobachte mit Interesse, was im Vorsorgesystem meiner neuen Heimat vor sich geht. Ich bin überzeugt, dass das Potenzial für innovative Vorsorgelösungen und die Nachfrage danach auch hier in England und anderswo in der Welt vorhanden sind. Dies zeigt auch die Entwicklung von PensExpert in Deutschland, wo der Markteintritt bereits vor einigen
«Als Unternehmer hat man im Leben viele Ideen. Doch nur wenige setzen sich auch durch. PensExpert gehört definitiv dazu.»
Jahren erfolgt ist. Das Unternehmen ist in den vergangenen Jahren organisch und strategisch gewachsen, dabei jedoch stets bedacht und nachhaltig vorgegangen. Das Team überzeugt durch Kompetenz und Engagement, während die Führung auf allen Ebenen durchdacht und vorausschauend agiert.
Obwohl PensExpert heute bald 100 Mitarbeitende an verschiedenen Standorten beschäftigt, steht das unternehmerische Denken weiterhin im Vordergrund. Ich bin überzeugt, dass mein Vater sehr stolz darauf wäre, wie sich seine Vision entwickelt hat. Als Unternehmer hat man im Leben viele Ideen. Doch nur die wenigsten setzen sich auch durch. PensExpert gehört definitiv dazu. ●
«Habe ich eine Idee, dann bleibe ich dran»
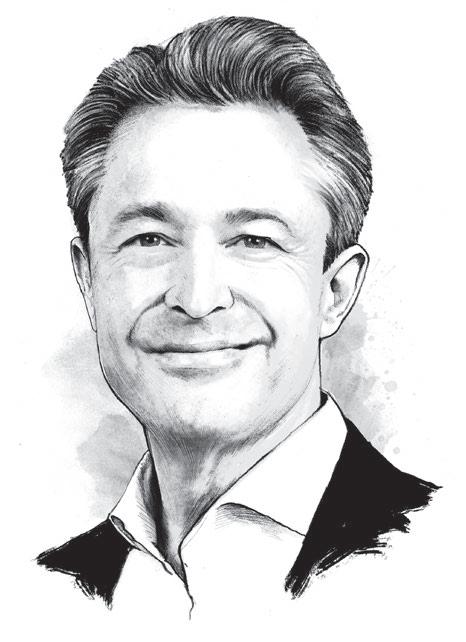
Jörg Odermatt ist Unternehmer aus Überzeugung. Das Unternehmertum wurde ihm jedoch nicht in die Wiege gelegt. Mit kreativen Ideen und grossem Willen ist es ihm gelungen, aus einer Geschäftsidee ein Unternehmen zu formen, das in den vergangenen 25 Jahren den Schweizer Vorsorgemarkt reformiert hat. Und die Reise geht weiter – er möchte auch in Zukunft Grenzen überschreiten.
TEXT MARC LUSTENBERGER
Konzentriert steht Jörg Odermatt vorne am Flipchart. Die Haare trägt er zurückgekämmt. Ein Einführungsseminar steht heute auf dem Programm. Ein Dutzend neue Mitarbeitende haben sich an diesem Morgen im Sitzungszimmer versammelt. Energetisch und leidenschaftlich erzählt der 62-jährige Geschichten aus seinem Unternehmerleben. Vor 25 Jahren hat er mit Partnern eine Firma gegründet, der es gelang, die verkrusteten Strukturen im Schweizer Vorsorgemarkt aufzubrechen. Mit ihren innovativen Lösungen war PensExpert den Mitbewerbern, aber auch den Steuerbehörden und den Gesetzgebern meist einen Schritt voraus. Jörg Odermatt schildert die Geschichte und somit die DNA seines Unternehmens mittels kurzer Anekdoten. Er erzählt, warum es sich lohnt, hartnäckig zu bleiben. Denn trotz einer Flut von neuen Regulierungen ist es PensExpert gelungen, stets kreative Lösungen zu finden und so neue Geschäftsfelder zu erschliessen. Er will den neuen Mitarbeitenden eine Firmenkultur vermitteln, bei der Kreativität, Mut und Unternehmertum im Vordergrund stehen.
MEHR TALENT FÜR FINANZEN ALS FUSSBALL
Das Unternehmersein wurde ihm nicht in die Wiege gelegt. Aufgewachsen ist Jörg Odermatt in der Stadt Luzern. Sein Vater war bei der Kantonspolizei und die Mutter kümmerte sich, wie es damals üblich war, um die drei Kinder und den Haushalt. Der Grossvater betrieb in Beckenried im Kanton Nidwalden eine Fabrik, die Rucksäcke und anderes Material für die Schweizer Armee produzierte. Studieren oder gar einmal selbst eine Firma zu gründen, war in der Familie aber kein Thema. Eine solide Berufsausbildung stand im Vordergrund. «Mir war schon früh klar, dass ich in der Finanz- oder Versicherungswelt arbeiten möchte», erinnert er sich an die Zeit der Berufswahl zurück. Im Sommer 1978 begann er eine Lehre bei der Zürich Versicherungs-Gesellschaft, die damals am Hauptsitz der Kantonalbank in Luzern eingemietet war. In seiner Freizeit spielte er leidenschaftlich Fussball bei den Junioren des FC Luzern. Für den Weg nach ganz oben hätte ihm jedoch das Talent gefehlt, erzählt er. In der Folge setzte er seine Energie voll in die berufliche Ausbildung.
LERNEN AUS LEIDENSCHAFT
Mit der kaufmännischen Ausbildung erwachte sein Wissensdurst – er wollte mehr lernen und erfahren. Als Erstes absolvierte er berufsbegleitend die Höhere Kaufmännische Gesamtschule. Dieser Lehrgang dauerte knapp vier Jahre. Mittwochs und samstags drückte er die Schulbank, unter der Woche arbeitete er tagsüber und abends wurde gelernt. «Am Samstag um 6 Uhr aufzustehen war zwar streng, aber mich hat das nie gestört», erinnert er sich an seine erste berufsbegleitende Weiterbildung vor vierzig Jahren. Mitte der Achtzigerjahre wechselte Jörg Odermatt zur SwissRe nach Zürich. Dort beschäftigte er sich zum ersten Mal intensiv mit dem Thema Vorsorge. Danach folgten die Pensionskassenschule in Olten, die Sozialversicherungsfachschule in Luzern
«Andere waren in meinem Alter sicher öfter im Ausgang. Aber ich hatte nie das Gefühl, etwas zu verpassen.»
DIE VISION VON VERÄNDERUNG
und die Ausbildung zum Finanzplaner in Baden. «Zwischen 23 und 35 besuchte ich während insgesamt acht Jahren Weiterbildungen. Warum? Mich hat das einfach interessiert. Andere waren in meinem Alter sicher öfter im Ausgang. Aber ich hatte nie das Gefühl, etwas zu verpassen.»
Während der Pensionskassenausbildung wurde ihm bewusst, dass ein Grossteil der erwirtschafteten Performance nicht für die Versicherten verwendet wurde. Mehr als den garantierten Mindestzins gab es in der Regel nicht. Die Überschüsse wanderten in die vielen Reservetöpfe der Pensionskassen. Das empfand er als nicht korrekt. «Hier bestand Reformbedarf», erinnert sich Jörg Odermatt an sein Aha-Erlebnis. Seine Karriere nahm Fahrt auf. Mitte der Neunzigerjahre arbeitete er in einer Kaderfunktion bei Swiss Life in Zürich und wurde 1999 für zehn Monate nach Brüssel entsandt. Dort lernte er neue Modelle der beruflichen Vorsorge kennen. So auch die freie Wahl der Anlagestrategie für die Versicherten. Noch war die Gründung eines eigenen Unternehmens aber kein Thema. Er stellte den Verantwortlichen von Swiss Life seine Idee einer individuellen
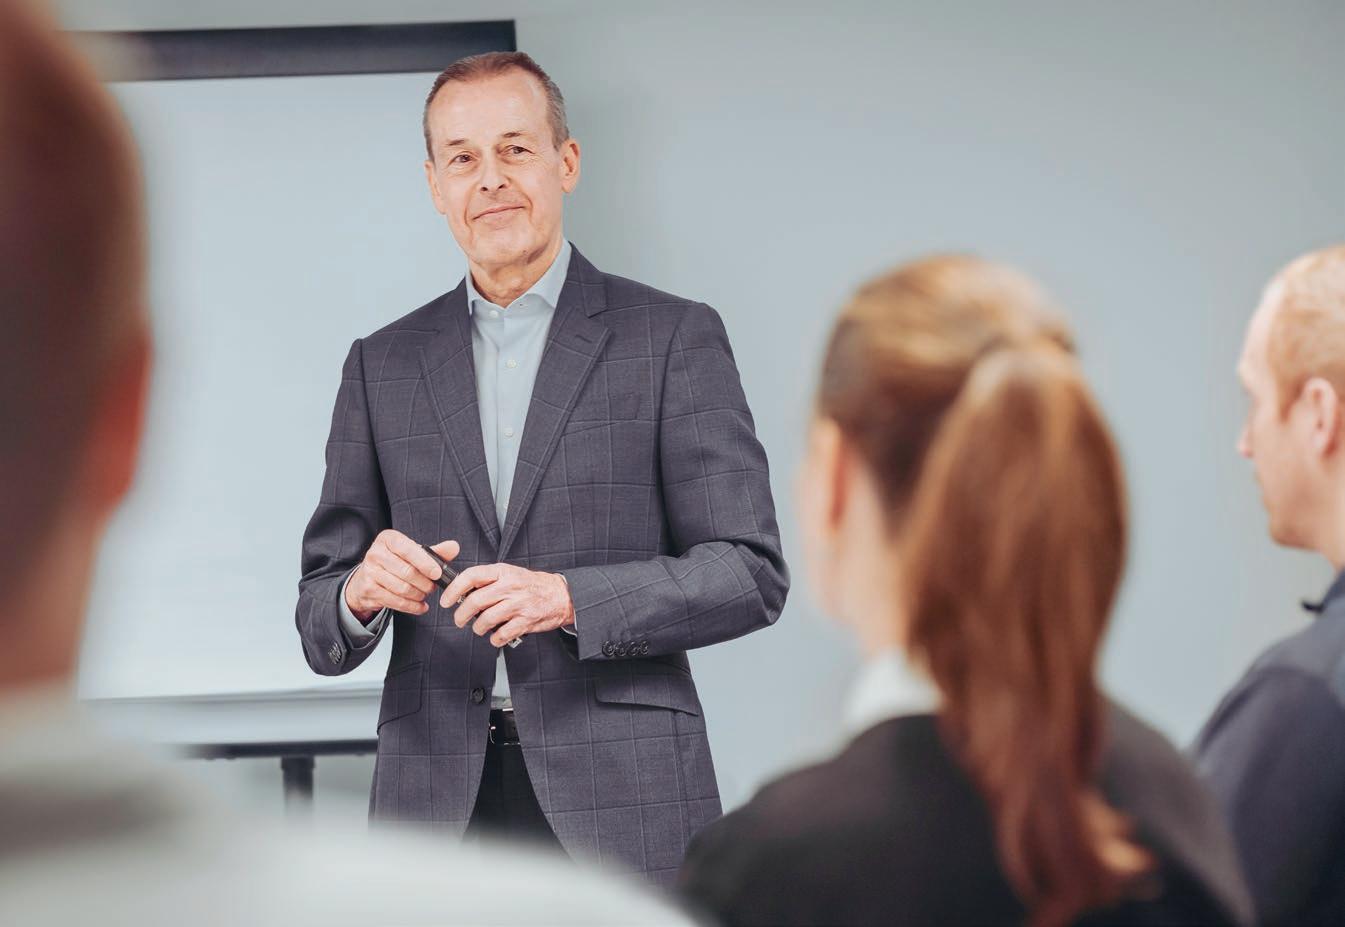
Jörg Odermatt lässt es sich nicht nehmen, neue Mitarbeitende selbst in die Geschichte und DNA der PensExpert einzuführen.
Das erste Büro von PensExpert war eine 3,5-Zimmer-Wohnung in der Luzerner Neustadt. PensExpert ist dem Quartier bis heute treu geblieben.
«Ich bin sicher etwas hartnäckig und analytisch. Wenn ich eine Idee habe, dann bleibe ich dran und versuche diese zielstrebig umzusetzen.»
Strategiewahl für berufliche Vorsorgegelder vor. Diese nickten, zeigten sich beeindruckt – und liessen das Projekt in der Schublade verschwinden.
EIN PERFEKTER MATCH
Jörg Odermatt hatte nun aber eine Vision im Kopf. «Ich bin sicher etwas hartnäckig und analytisch. Wenn ich eine Idee habe, dann bleibe ich dran und versuche diese zielstrebig umzusetzen», beschreibt er sich selbst. Anfang 2000 kam er mit dem Luzerner Privatbankier Karl Reichmuth in Kontakt. Dieser verfolgte seit einigen Jahren eine ähnliche Idee – der Match war perfekt. Im Mai 2000 wurde zusammen mit weiteren Partnern in Luzern die Firma PensExpert gegründet. Das Start-up logierte in einem kleinen Büro, mit Jörg Odermatt als erstem Geschäftsführer. Die Businessidee sah eine maximale Individualisierung der Vorsorgegelder für den einzelnen Versicherten vor. Als erstes Unternehmen in der Schweiz bot die junge Firma im Rahmen einer Sammelstiftung eine freie Strategiewahl für berufliche Vorsorgegelder an. Das Vorsorgeangebot wurde
«Wenn das so einfach und vorteilhaft ist, warum machen es die anderen Pensionskassen nicht auch, fragten sie uns im Gespräch.»
in den Jahren schrittweise ausgeweitet, unter anderem mit zwei Freizügigkeitsstiftungen im Kanton Schwyz und der schweizweit tiefsten Quellenbesteuerung bei einer Abreise ins Ausland.
GRÜNDUNG MIT HÜRDEN
Doch der Erfolg fiel ihnen nicht in den Schoss. Die ersten drei Jahre lief das Geschäft zäh. Die Kunden zeigten sich bei den ersten Meetings zwar interessiert, blieben aber kritisch. «Wenn das so einfach und vorteilhaft ist, warum machen es die anderen Pensionskassen nicht auch, fragten sie uns im Gespräch», erinnert sich Odermatt. Sein Büropartner Urs Zuber und er zahlten sich in den ersten Jahren einen Lohn von 6000 Franken. Und trotzdem schmolz das Eigenkapital dahin. Doch sie waren überzeugt von ihrer Idee; mit genügend Einsatz würde sich der Erfolg einstellen. Und sie sollten recht behalten. Nach knapp vier Jahren startete die Firma PensExpert durch. Seitdem sind mehr als 20 Jahre vergangen, die Anzahl der Mitarbeitenden und der angeschlossenen Firmen sowie das Volumen der verwalteten Vorsorgegelder sind stetig gestiegen. PensExpert hat längst weitere Standorte in der Schweiz eröffnet und mit der Expansion nach Deutschland auch die Landesgrenze überschritten.
DEN WANDEL GESTALTEN
Jörg Odermatt spricht gern über die erfreuliche Entwicklung der PensExpert. Er sitzt auf einem Stuhl und spielt mit der Brille in der Hand. Seine Geschichten sind spannend, die zum Teil sehr jungen Mitarbeitenden hören ihm aufmerksam zu. Niemand schaut ins Handy oder verliert sich in seinem Computer. Die Firma PensExpert war den Gesetzgebern, der Steuerverwaltung und den Mitbewerbern oft einen Schritt voraus. Nun steht er wieder auf, skizziert am Flipchart, wie er sich die Vorsorge der Zukunft vorstellt. Die Arbeitswelt habe sich stark verändert und werde stetig flexibler. Die junge Generation möchte neue Modelle wie eine Lebensphasenvorsorge. An entsprechenden Lösungen würden sie zurzeit arbeiten. Der erfahrene Unternehmer ist auch bei den zukünftigen Entwicklungsschritten zielstrebig und geht strategisch vor. «Ich denke oft in Zehn-Jahres-Plänen», erzählt er dem Journalisten einige Tage später im Gespräch.
PENDELN ZWISCHEN LUZERN UND NEUCHÂTEL
Sein grosser Wille, etwas zu bewegen, seine Leidenschaft für das Thema Vorsorge und die Freude an kreativen Lösungen sind seine wichtigsten Treiber. «Ich mache im Berufsleben nur das, was ich gern tue», betont er im Gespräch mehrmals. Daneben gibt es aber
auch die Privatperson Jörg Odermatt. Er ist seit 18 Jahren mit einer Japanerin verheiratet, die er 1998 in Frankreich in einer Sprachschule kennenlernte. In ihrer Heimat hatte sie französische Literaturgeschichte studiert. Anfang 2000 trafen sie sich wieder, als sie in der Nähe von Strassburg japanische Kultur und Geografie lehrte. Seither sind sie zusammen. Sie bringt musische, kulturelle und soziale Themen in sein Leben. Unter der Woche wohnt er arbeitsbedingt meist allein in Luzern und am Wochenende zusammen mit seiner Frau in der Stadt Neuchâtel. «Diese zwei Mietwohnungen sind der einzige wirkliche Luxus in unserem Leben», erklärt Jörg Odermatt. Er geht mit seiner Frau gern in gute Restaurants oder sie unternehmen kleinere Reisen. Insgesamt lebt er jedoch eher asketisch: Er raucht nicht, trinkt nur wenig und treibt mehrmals in der Woche Sport.
WEITERDENKEN STATT ZURÜCKLEHNEN
Vor einigen Jahren hat er sich aus der operativen Leitung zurückgezogen. Als Verwaltungsratspräsident arbeitet er jedoch weiterhin genauso viel wie zuvor. Warum? Er hat doch bereits viel erreicht und könnte auch einen Gang zurückschalten. «Es ist
1962
Jörg Odermatt wird in der Stadt Luzern geboren, wo er auch aufwächst.
1978–1981
Er absolviert eine dreijährige kaufmännische Lehre bei der Zürich VersicherungsGesellschaft in Luzern.
1985–1988
Berufsbegleitend besucht er die Höhere Kaufmännische Gesamtschule. Während dieser Weiterbildung wechselt er zu SwissRe nach Zürich und beschäftigt sich zum ersten Mal mit dem Thema berufliche Vorsorge.
1990–1999
In den Neunzigerjahren arbeitet er für SwissLife in Zürich und Brüssel.
Ausserdem schliesst er die Pensionskassen- und die Sozialversicherungsfachschule in Olten beziehungsweise Luzern ab und macht eine Ausbildung zum Finanzplaner in Baden.
2000–2020
Gemeinsam mit der Bank Reichmuth & Co sowie weiteren Partnern gründet er 2000 die PensExpert AG und führt sie bis Ende 2020 als CEO. In dieser Zeit werden fünf Vorsorgestiftungen und vier Niederlassungen in der Schweiz sowie eine Tochtergesellschaft in Deutschland gegründet.
2021
Jörg Odermatt übernimmt von Urs Düggelin das Präsidium des Verwaltungsrates der PensExpert AG.
«Ich bin überzeugt, dass die berufliche Vorsorge für die Schweizer Volkswirtschaft wichtig ist und zur Stabilität unseres Landes und zum Wohlstand beiträgt.»
das Interesse daran, weiterhin etwas zu bewegen im Bereich der Vorsorge. Ich sehe, dass bei den vergangenen Reformen einiges schiefgelaufen ist. Wir könnten in der Schweiz vieles besser machen. Ich bin überzeugt, dass die berufliche Vorsorge für die Schweizer Volkswirtschaft wichtig ist und zur Stabilität unseres Landes und zum Wohlstand beiträgt. Die Schweiz braucht eine zeitgerechte und moderne Altersvorsorge. Nur so bleiben wir auch in Zukunft attraktiv für jüngere Generationen und Talente. Das schafft uns einen Konkurrenzvorsprung», erklärt er. Die Pläne dazu reifen in seinem Kopf heran.
VON LUZERN IN DIE WELT
In zwei Jahren erreicht Jörg Odermatt das Pensionsalter. Er könnte dann das Leben geniessen und von seinen eigenen, klug konzipierten Vorsorgeplänen profitieren. Ist das seine Absicht? Er schweigt einen Moment lang. «In der Annahme, dass ich gesundheitlich fit bleibe, werde ich sicher noch einige Jahre voll im Berufsleben tätig bleiben. Ich denke nie an meine eigene Pensionierung. Das liegt mir fern.» Wer ihn kennt, kann abschätzen, dass er auch dafür längst einen Plan entwickelt hat. Jörg Odermatt ist nicht nur visionär, innovativ und durchsetzungsfähig. Er denkt auch unternehmerisch über die Grenzen hinaus. Das von ihm mitbegründete Modell der beruflichen Vorsorge stösst auch ausserhalb der Schweiz auf Interesse. Seine Fühler hat er bereits ausgestreckt: Die Marke PensGlobal ist eingetragen. Die Erfolgsgeschichte soll weitergehen. Von der Luzerner Neustadt in die Welt hinaus. ●
Ein Vierteljahrhundert Veränderung
Seit 2000 gestaltet PensExpert die Zukunft der Vorsorge mit. Eine Chronologie mit den wichtigsten Ereignissen, Innovationen, Herausforderungen, Anekdoten sowie Stimmen von Weggefährten. → 42
Herz, Verstand und Engagement: das PensExpert-Team
Sie prägen das Unternehmen mit ihrem Engagement und machen dessen Erfolg möglich. Sieben Mitarbeitende erzählen, was zur Firmenkultur gehört und was ihnen ihre Arbeit bedeutet. → 71
Mit Pioniergeist, Macherqualität und Hartnäckigkeit
Rafael Lötscher (CEO) und seine Geschäftsleitungskollegen Mark Huber und Fabio Preite blicken zurück und denken darüber nach, wohin die Reise gehen soll. → 77
VON NULL AUF HUNDERT: GESCHICHTE UND AUSBLICK
Wie jedes Start-up musste auch PensExpert in den ersten Jahren um das Vertrauen von Kundinnen und Kunden werben. Anfangs waren sie zurückhaltend und wollten genau wissen, ob das Modell der individuellen Strategiewahl funktioniert. Doch spätestens mit der Übernahme der Providentia-Sammelstiftung und der Gründung von PensFree nahm die junge Firma Fahrt auf. Heute ist PensExpert ein etabliertes Unternehmen mit rund 90 Mitarbeitenden, fünf Stiftungen und fast zehn Milliarden Franken verwaltetem Vermögen an sechs Standorten in der Schweiz und einem Unternehmen in Deutschland. Chronologie, Stimmen und Ausblicke.
Gestartet ist PensExpert mit drei Angestellten, heute sind es 85 2000–2025 (per 1. Januar)
Betreut werden aktuell rund 15’700 versicherte Personen 2000–2025 (per 1. Januar)
Das verwaltete Vermögen beträgt per 1.1.2025 rund 10 Mrd. CHF 2000–2025 (per 1. Januar, in Mio.)
DIE GRÜNDER UND IHRE AUFGABEN
Am 19. Mai 2000 wurde die PensExpert AG mit Sitz in Luzern im Handelsregister eingetragen. Als Gründer signierten:
– Karl Reichmuth für die Reichmuth & Co Holding, zuständig für die Vermögensverwaltung der Vorsorgegelder und die Umsetzung der Anlagestrategie;
– Jean Wey für die PKG Pensionskasse, zuständig für die Versichertenverwaltung und die Buchführung der Sammelstiftung PensFlex;
– Dr. Leo Bolfing, zuständig für das Kundennetzwerk und die Unterstützung bei der Stiftungsgründung;
– Alois Graf, zuständig für das Kundennetzwerk und erster Verwaltungsratspräsident;
– Urs Zuber, zuständig für die Kundenberatung und Akquisition;
– Jörg Odermatt, Delegierter des Verwaltungsrates und zuständig für die Gründung, Vermarktung sowie Geschäftsführung der Stiftungen.
Die Gründer, mit Ausnahme von Urs Zuber, bildeten zugleich den ersten Verwaltungsrat, den Alois Graf präsidierte.
Obligatorium und Überobligatorium kurz erklärt
BVG-Grenzbeträge 2025 (in CHF)
Überobligatorium max. 816’480
1e-Bereich max. 771’120
BVG-Obligatorium max. 64’260
Koordinationsabzug BVG
Eintrittsschwelle: 22’680
0
2000 GRÜNDUNG PENSFLEX
DIE GESCHÄFTSIDEE
Nach der Gründungsphase der PensExpert AG ging es darum, so schnell wie möglich operativ tätig zu werden. Dazu musste zuerst eine Vorsorgestiftung gegründet werden. Der Entscheid fiel auf eine Sammelstiftung im ausserobligatorischen Bereich der beruflichen Vorsorge. Nur so konnte die Geschäftsidee «freie Wahl der Anlagestrategie für jede einzelne versicherte Person» umgesetzt werden. Im BVG-Obligatorium waren die gesetzlichen Hürden für solche individuellen Vorsorgemodelle zu hoch und eine Mindestzinsgarantie hätte dem Gedanken der freiheitlichen und selbstbestimmten Geldanlage widersprochen. Aber es gab auch im Überobligatorium der zweiten Säule grosse Herausforderungen. Denn die individuelle Anlage der Vorsorgegelder war gesetzlich überhaupt nicht geregelt. Im Gegensatz zu heute war die BVG-Aufsicht grundsätzlich liberal eingestellt, aber eine Garantie für die Realisierung ihrer Ideen hatten die Gründer beim Start nicht.
DAS ZIELPUBLIKUM
Die Gründer waren überzeugt: Nur mit einer individuellen Anlagestrategie werden die Vorsorgegelder für jede einzelne versicherte Person transparent und effizient
Die BVG-Aufsicht war liberaler eingestellt als heute, aber eine Garantie für die Realisierung ihrer Ideen hatten die Gründer beim Start nicht.
bewirtschaftet. Denn in den 1980er- und 1990er-Jahren wanderte ein Teil der erzielten Erträge oft in die vielen Reservetöpfe der Vorsorgeeinrichtungen. Und einen Rechtsanspruch auf diese Reserven – zum Beispiel bei einer beruflichen Veränderung oder einer Pensionierung – hatten die Versicherten nicht. Das wollte Pens Expert ändern. Für die junge Firma war schnell klar, dass sie mit der Philosophie einer eigenverantwortlichen Anlagestrategie vor allem bei Inhaberinnen und Inhabern von Unternehmen sowie bei Führungskräften punkten kann. Solche Kunden und Kundinnen waren es gewohnt, Verantwortung im Betrieb zu übernehmen. Entsprechend konzentrierte sich PensExpert auf dieses Zielpublikum.
VORBEREITUNG UND ÜBERZEUGUNGSARBEIT
Zu Beginn wussten die Gründer nicht, wie die Aufsichts- und Steuerbehörden ihre Ideen bewerten würden. Für die Gründung und Führung einer Stiftung braucht es aber das Einverständnis der BVGAufsichtsbehörden. Und die freie Wahl der Anlagestrategie im Vorsorgebereich war für diese unbekanntes Terrain. Viele Meetings mit intensiven Gesprächen und
STECKBRIEF
Art der Stiftung: 1e-Sammelstiftung (individuelle Wahl der Anlagestrategie)
Gründungsjahr: 2000
Stiftungssitz: Luzern
Stifterinnen: PensExpert AG, Reichmuth & Co, PKG Pensionskasse
Stiftungsrat: Marcus Waldispühl (Präsident),
Dionys Berwert, Franziska Bur, Sebastien Godin
Geschäftsführung und Beratung: PensExpert AG
Rückversicherung: Schweizerische Mobiliar
Aufsicht: Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA)
Vorsorgekapital per 1.1.2025: CHF 2’022 Mio.
Angeschlossene Firmen per 1.1.2025: 1’019
Versicherte per 1.1.2025: 4’504
STECKBRIEF
Art der Stiftung: Sammelstiftung (kollektive Wahl der Anlagestrategie)
Gründungsjahr: 2018
Stiftungssitz: Luzern
Stifterin: PensExpert AG
Stiftungsrat: Marcus Waldispühl (Präsident), Dionys Berwert, Franziska Bur, Sebastien Godin Geschäftsführung und Beratung: PensExpert AG
Rückversicherung: Schweizerische Mobiliar
Aufsicht: Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA)
Vorsorgekapital per 1.1.2025: CHF 1’424 Mio.
Angeschlossene Firmen per 1.1.2025: 980
Versicherte per 1.1.2025: 1’956
ENTWICKLUNG DES VORSORGEKAPITALS
(per 1. Januar, in Mio. CHF)
PensUnit PensFlex
«Ihre Geschäftsidee gefällt mir. Zeigen Sie mir, wo ich unterschreiben soll.»
An einem garstigen Wintertag im Dezember 2000 reiste Jörg Odermatt mit dem Zug nach Zürich. Um 19 Uhr stand ein wichtiger Kundentermin in seiner Agenda. Die Stadt versank im Schneetreiben. In der Aktentasche hatte er die vorbereitete Offerte und den Vorsorgeplan. Trotz Chaos rund um den Bahnhof traf er rechtzeitig in der Kanzlei am Bellevue ein. Dort wollte er einem potenziellen Kunden noch einmal die Vorteile der neuen Vorsorgelösung erklären. Doch der Zürcher Rechtsanwalt machte es kurz und bündig. «Sie müssen mich nicht mehr überzeugen. Ihre Geschäftsidee gefällt mir. Zeigen Sie mir, wo ich unterschreiben soll.» Dieser Besuch in Zürich war ein verfrühtes Weihnachtsgeschenk. Noch vor den Festtagen entschieden sich drei weitere Firmen für einen Anschluss bei der Sammelstiftung PensFlex. Nach einem arbeitsreichen Jahr konnte das kleine Team die ersten Erfolge feiern.
zweiten, ebenso wichtigen Schritt galt es die Steuerbehörden von der Geschäftsidee zu überzeugen. Glücklicherweise erteilte die kantonale Steuerverwaltung Luzern ihren «Segen» rasch. Mit dieser Zusage im Gepäck konnte PensExpert die Steuerbewilligung für eine Sammelstiftung mit freier Anlagestrategiewahl bei weiteren kantonalen Steuerbehörden in der Deutschschweiz einholen. Und dann galt es erste Kundinnen und Kunden zu gewinnen.
KILLERFRAGEN
Überzeugungsarbeit waren angesagt. Schliesslich erhielt PensExpert grünes Licht für ihre Geschäftsidee und gründete die Sammelstiftung PensFlex. Bereits am 30. Juni 2000 erfolgte der Eintrag ins Handelsregister. Dies war ein erster grosser Meilenstein. In einem
Als junges Unternehmen mit einer attraktiven Geschäftsidee erhielt PensExpert schnell Termine bei renommierten Unternehmen. Allerdings war bei den ersten Gesprächen eine gewisse Zurückhaltung spürbar. «Das ist eine spannende Idee. Aber warum hat PensExpert noch keine Kunden? Ist das vorsorgerechtlich überhaupt möglich? Und warum macht die Konkurrenz nicht das gleiche?» Diese Fragen mussten mit überzeugenden und gut vorbereiteten Argumenten gemeistert werden. Und eine gewisse Hartnäckigkeit war angesagt. Manchmal waren mehrere Gespräche notwendig, um die Kunden und Kundinnen vom neuen Vorsorgemodell zu überzeugen. Sicher hilfreich waren die Genehmigungen der BVG-Aufsicht sowie der kantonalen Steuerbehörden.
2001 GRÜNDUNG PENSFREE
DIE GESCHÄFTSIDEE
Im Businessplan war auch festgehalten, dass schnell eine Freizügigkeitsstiftung gegründet werden sollte. Das junge Unternehmen wollte für die austretenden
Ein
PensFlex-Versicherten die Möglichkeit bieten, ihre Anlagestrategie auch bei einer beruflichen Veränderung oder bei einer vorzeitigen Pensionierung unverändert weiterführen zu können. Aber auch bei der individuellen Anlage der Vorsorgegelder sah PensExpert Handlungsbedarf und neue Möglichkeiten im stark wachsenden Freizügigkeitsmarkt. Denn die Mehrheit der Freizügigkeitseinrichtungen konnte ihren Kunden und Kundinnen nur gemischte Anlagefonds mit wenig Transparenz und sehr hohen Fondsgebühren anbieten. Bei
Freizügigkeitskonto im Kanton Schwyz
lohnt sich
Quellensteuern bei Wegzug ins Ausland 2001/2025
Beispiel: Steuerbetrag und Steuersatz (inkl. Bund, verheiratet, katholisch) bei einem Bezug von CHF 500’000 Kapitalleistung aus Vorsorge
Daten: 2001 eigene Berechnungen aufgrund der Steuergesetze soweit abrufbar oder (*) annäherungsweise anhand der ältesten verfügbaren Daten; 2025 TaxWare/Version 2.42.32.0
der Festlegung der Anlagestrategie wurden Vorsorge- und Privatvermögen nicht miteinander abgestimmt. Entsprechend waren oft die gleichen Schweizer Aktien sowohl im Vorsorgetopf als auch im Privatvermögen zu finden. Mit diesem Wissen und den vielen vorhandenen Chancen hat PensExpert die Gründung der Freizügigkeitsstiftung PensFree vorbereitet. Doch war noch nicht klar, wo die neue Stiftung ihren Sitz haben würde.
DAS ZIELPUBLIKUM
Die neue Freizügigkeitsstiftung richtete sich an Vorsorgenehmende, die nach einer beruflichen Veränderung über keine neue Pensionskasse verfügten, oder an Führungskräfte, die sich zwar vorzeitig aus einer Führungsposition, aber nicht vollständig aus dem Arbeitsleben zurückziehen wollten. Für PensExpert war klar: Diese Zielkunden und -kundinnen sollten ihre Vorsorgegelder individuell und abgestimmt mit ihrem Privatvermögen möglichst lange steuerfrei bewirtschaften können. Eine weitere Zielgruppe kam eher zufälligerweise dazu, nämlich die Auslandabreisenden. Vor allem Letztere liessen die Telefone bei der Firma PensExpert in Luzern schon bald heiss laufen.
DIE GRÜNDUNG
Während der Gründungsphase erhielt Jörg Odermatt Anrufe von der Schwyzer Aufsichtsbehörde und vom kantonalen Steueramt in Schwyz. Ob die Firma PensExpert nicht interessiert wäre, ihre geplante Freizügigkeitsstiftung im Kanton Schwyz zu führen, wurde er gefragt.
Diese Gelegenheit konnte sich PensExpert nicht entgehen lassen. Nach einem ersten Treffen mit der Schwyzer Aufsichtsbehörde war man sich schnell einig.
Es gäbe im Kanton Schwyz noch keine Freizügigkeitsstiftung und viele Auslandabreisende wollten ihre Vorsorgegelder im Kanton Schwyz besteuern lassen. Kurz zuvor hatte der Kanton Aargau seine Nullsteuerpolitik bei der Abreise ins Ausland beendet. In der ganzen Schweiz gab es deshalb Vorsorgenehmende, die auf der Suche nach einer Stiftung mit einer attraktiven Quellenbesteuerung waren. Entscheidend für die Besteuerung der Vorsorgegelder ist nämlich nicht der letzte Wohnort, sondern der Sitzkanton der letzten Vorsorgestiftung. Und der Kanton Schwyz hatte im Jahr 2001 die schweizweit tiefsten Quellensteuern anzubieten.
Diese Gelegenheit konnte sich PensExpert nicht entgehen lassen. Nach einem ersten Treffen mit der Schwyzer Aufsichtsbehörde war man sich schnell einig. Im März 2001 wurde die Freizügigkeitsstiftung PensFree beim Handelsregister in Schwyz angemeldet. Die neue Stiftung entwickelte sich höchst erfreulich. Nach nur einem Jahr hatte PensFree bereits rund 170 Kundinnen und Kunden, die mehr als 60 Millionen Franken Vorsorgegelder angelegt hatten.
STECKBRIEF
Art der Stiftung: Freizügigkeitsstiftung
Gründungsjahr: 2001
Stiftungssitz: Schwyz
Stifterin: Reichmuth & Co
Stiftungsrat: Marcus Waldispühl (Präsident), Dionys Berwert, Iwan Brot, Mark Huber
Geschäftsführung und Beratung: PensExpert AG
Aufsicht: Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA)
Vorsorgekapital per 1.1.2025: CHF 2’466 Mio.
Vorsorgenehmende per 1.1.2025: 3’910
STECKBRIEF
Art der Stiftung: Freizügigkeitsstiftung
Gründungsjahr: 2010
Stiftungssitz: Schwyz
Stifterin: PensExpert AG
Stiftungsrat: Marcus Waldispühl (Präsident), Dionys Berwert, Iwan Brot, Mark Huber
Geschäftsführung und Beratung: PensExpert AG
Aufsicht: Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA)
Vorsorgekapital per 1.1.2025: CHF 4’022 Mio.
Vorsorgenehmende per 1.1.2025: 4’755
ENTWICKLUNG DES FREIZÜGIGKEITSKAPITALS
(per 1. Januar, in Mio. CHF)
7’000
6’000
5’000
4’000
3’000 Independent PensFree
Marco Pedrocchi
Die Geschäftsidee war einfach und klar: Wir wollten Banken und Versicherungen bei Projekten im Business- und IT-Bereich unterstützen. Die beiden anderen Gründer und ich verfügten über jahrelange Erfahrung im Finanzwesen, in der IT und in der Beratung. Wir wussten, was die Kunden brauchen. «Lasst es uns selbst versuchen», sagten wir uns. Im Jahr 2001 setzten wir den Plan um und gründeten die Firma Finalix AG. Im Bereich der Vorsorge entschieden wir uns zunächst für die Standardlösung einer grossen Versicherung. Das Thema hat uns nicht gross beschäftigt; wichtig war, erste Kunden zu gewinnen. Der Start glückte: Innerhalb von drei Jahren wuchs unser Team von drei auf zehn Mitarbeitende.
«Die individuelle Wahl der Anlagestrategie ist nicht zuletzt bei Einstellungsgesprächen ein überzeugendes Argument.»
Gründer und Senior Advisor Finalix AG, PensExpert-Kunde seit 2002
Ein Geschäftspartner hatte Kontakte zur Bank Reichmuth, die eng mit PensExpert zusammenarbeitete. So ergab es sich, dass wir 2002 in Luzern erstmals mit Jörg Odermatt an einem Tisch sassen. Er stellte uns seine Vorsorgelösungen nach den Prinzipien des Private Banking vor. Das war damals neu und innovativ – wir waren sofort überzeugt. Heute beschäftigen wir 75 Mitarbeitende in der Schweiz und in Singapur. Unser gesamtes Kader ist im überobligatorischen Teil bei PensFlex versichert. Das Besondere an dieser Lösung ist, dass alle Mitarbeitenden individuell entscheiden können, wie ihr Vorsorgeguthaben angelegt wird. Dieses Angebot ist nicht zuletzt bei Einstellungsgesprächen ein überzeugendes Argument. ●
Übernahmephase und neuer VRP
2003 MOBILIARDEAL
ÜBERNAHME PROVIDENTIASAMMELSTIFTUNG PLUS Kontinuierlich konnte die Sammelstiftung PensFlex ihre Kundschaft erweitern, doch zu Beginn war der Weg steinig und die Aufgabe verlangte einen grossen Zeiteinsatz. Deshalb war die junge Firma offen für die Übernahme einer überobligatorischen Stiftung. Im Herbst 2002 wurde in der Branche gemunkelt, dass sich die Providentia von ihrer Sammelstiftung Plus trennen wollte. Die Providentia respektive die Mobiliar Gruppe hatte die strategische Entscheidung getroffen, ihr gesamtes Sammelstiftungsgeschäft aufzugeben und war somit auf der Suche nach einem Käufer. Diese Kaufoption wollte PensExpert wahrnehmen und bewarb sich für die Übernahme der Kadervorsorgestiftung.
Nach einer intensiven Due-Diligence-Prüfung durch die PWC wurde PensExpert zusammen mit zwei anderen Anbieterinnen für die Schlussrunde eingeladen. Die Mobiliar erwartete ein offizielles Übernahmeangebot. Dass es PensExpert bis
zur Schlussrunde geschafft hatte, war eine freudige Botschaft. Doch leider war das Eigenkapital in den ersten beiden Geschäftsjahren stark geschrumpft. Eigentlich konnte PensExpert gar nichts bezahlen. An der entscheidenden Sitzung bot sie einen symbolischen Franken für die Übernahme der Providentia-Sammelstiftung Plus und ihre 120 Firmen mit einer Kadervorsorge. Zum Glück hatte PensExpert einen anderen Trumpf in der Hinterhand: Sie stand in keiner Weise in Konkurrenz zum Kerngeschäft der Mobiliar, welches somit nicht gefährdet war. Sie erhielt für nur einen Franken den Zuschlag.
Anschliessend hatte das noch sehr kleine Team acht Monate Zeit, die 120 bestehenden Providentia-Kunden für die PensFlex-Lösung zu begeistern. Jörg Odermatt, Urs Zuber und Walter Blum waren im Dauereinsatz. Fast alle Firmen unterschrieben den neuen Anschlussvertrag. Mit dieser Übernahme wurde die finanzielle Basis für das zukünftige Wachstum des Unternehmens gelegt.
2004 PENSFREE STARTET DURCH
PENSFREE KNACKT 100-MILLIONEN-MARKE
Gleichzeitig mit der Übernahme der Providentia-Kunden und -Kundinnen startete auch das Geschäft mit der
PensExpert konnte für die beiden Übernahmen jeweils nur einen Franken bieten.
Freizügigkeitsstiftung PensFree richtig durch. Bereits kurz nach der Gründung kam das Backoffice kaum mehr hinterher mit dem Verschicken von Offerten und Vorsorgeverträgen. Viele Kundinnen und Kunden hatten seit Langem darauf gewartet, dass endlich eine Freizügigkeitsstiftung im Kanton Schwyz gegründet wurde. Und die Mund-zu-Mund-Propaganda bei den Auslandabreisenden führte zu einem erfreulichen Wachstum der verwalteten Vorsorgeguthaben. Die Firma hatte zu dieser Zeit nicht viel Geld für ein richtiges Marketing – umso wichtiger waren die persönlichen Empfehlungen. Der Start war geglückt, die neue Stiftung ein voller Erfolg. PensFree hatte in den ersten vier Jahren eine Art Monopolstellung im Kanton Schwyz, bis schliesslich andere Freizügigkeitsstiftungen auftauchten.
1. BVG-REVISION 2005/2006
Zwanzig Jahre nach der Einführung der obligatorischen beruflichen Vorsorge hatte sich in Bundesbern die Überzeugung durchgesetzt, dass eine erste Revision des BVG notwendig war. Einer der vielen Punkte dieser Revision betraf auch die freie Wahl der Anlagestrategie im überobligatorischen Bereich der zweiten Säule. Diese war bis zu diesem Zeitpunkt gesetzlich noch nicht geregelt und musste bilateral mit den Aufsichtsbehörden und den kantonalen Steuerbehörden verhandelt werden. Im Rahmen der 1. BVG-Revision wurde die individuelle Anlagestrategiewahl erstmals im Gesetz festgehalten. Dadurch war es für PensExpert ab sofort möglich, Kundinnen und Kunden in der ganzen Schweiz zu gewinnen.
ÜBERNAHME GENERALI-OPTIMASTIFTUNG
Ende 2004 war die Übernahme der Providentia-Sammelstiftung halbwegs verdaut.
Der Zufall wollte es, dass schon kurz darauf mit der Generali-Optima-Stiftung eine nächste Kaufgelegenheit vor der Tür stand. Der italienische Versicherer Generali hatte erfahren, dass PensExpert vor Kurzem eine komplexe Übernahme erfolgreich bewältigt hatte. Das Gespräch am Schweizer Hauptsitz in Adliswil verlief ähnlich wie zwei Jahre zuvor mit der Mobiliar. PensExpert bot wiederum einen symbolischen Franken und garantierte im Gegenzug die reibungslose Übernahme der Kundschaft. Nach wenigen Tagen waren sich die Parteien auch bei diesem Deal einig. Walter Blum finalisierte dieses Geschäft anschliessend im Alleingang. In der Folge wechselten
sämtliche 50 Firmen der Generali-OptimaStiftung in die Sammelstiftung PensFlex.
2006 NEUER VRP
URS DÜGGELIN FOLGT AUF ALOIS GRAF
Im Januar 2005 erschütterte ein tragischer Todesfall das junge Unternehmen. Der erste Verwaltungsratspräsident Alois Graf starb nach einem Velounfall in seiner Wohnsitzgemeinde. Nach dem ersten Schock galt es, schnellstmöglich einen Ersatz für den begnadeten Netzwerker und Unternehmer zu finden. 2006 konnte mit dem Verleger und Unternehmer Urs Düggelin ein überzeugender Nachfolger für das Präsidentenamt gefunden werden.
bei der gleichen Bank individuell zu verwalten. Im ursprünglichen Businessplan war eine 3a-Stiftung nie vorgesehen, weil die Vermögen eher kleiner und deshalb Innovationen auf der Anlageseite schwieriger waren. Nach reiflichem Überlegen und auch etwas Druck seitens der Bankpartner entschloss sich der Verwaltungsrat, dieses Kundenbedürfnis abzudecken. Mitte
2006 wurde mit Pens3a die dritte Stiftung gegründet.
3A-STIFTUNG ERGÄNZT DAS ANGEBOT
Einige Jahre nach der Firmengründung war bei Kundengesprächen immer häufiger die Frage aufgetaucht, ob PensExpert nicht auch eine Säule-3a-Stiftung gründen wolle. Das würde es den Kundinnen und Kunden ermöglichen, ihr gesamtes Vorsorgegeld
STECKBRIEF
Art der Stiftung: Vorsorgestiftung 3a
Gründungsjahr: 2006
Stiftungssitz: Schwyz
Stifterin: Reichmuth & Co
Stiftungsrat: Marcus Waldispühl (Präsident), Dionys Berwert, Iwan Brot, Mark Huber
Geschäftsführung, Beratung: PensExpert AG
Aufsicht: Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA)
Vorsorgekapital per 1.1.2025: CHF 39 Mio.
Vorsorgenehmende per 1.1.2025: 586
Urs Düggelin
Der Anruf kam überraschend. 2005 fragte mich Privatbankier Karl Reichmuth, ob ich das Präsidium des Verwaltungsrats einer jungen Firma im Vorsorgebereich übernehmen möchte. PensExpert war damals ein Start-up mit fünf Mitarbeitenden. Ich war mir der Herausforderung bewusst. 1974 hatte ich in Luzern den FaksimileVerlag gegründet. Wir veröffentlichten originalgetreue Faksimile-Editionen von bedeutenden Bilderhandschriften der europäischen Kulturgeschichte. In der Schweiz und in Deutschland beschäftigten wir bis zu 50 Mitarbeitende. Mit der Vorsorgewelt hingegen hatte ich mich nie vertieft auseinandergesetzt. Nach kurzer Bedenkzeit beschloss ich, als Gast an zwei Verwaltungsratssitzungen teilzunehmen,
«Ich merkte gleich, dass die Chemie stimmte.»
Verwaltungsratspräsident der PensExpert von 2006 bis 2021
um herauszufinden, ob die Chemie stimmte und ich mich fachlich einarbeiten könnte. Danach sagte ich zu. Während jener Zeit wurde mir klar, dass es zwischen dem Faksimile-Verlag Luzern und PensExpert erstaunliche Parallelen gab: die klaren Alleinstellungsmerkmale, der Kundennutzen, der im Vordergrund stand, die hohe Qualität der Produkte, die ständige Innovation, eine wertebasierte und offene Unternehmenskultur – und das Potenzial zum Marktführer.
Meine erste Aufgabe war es, das junge Unternehmen zu professionalisieren: Strukturen zu schaffen, die Wachstum ermöglichten, und das Unternehmen bekannt zu machen. Wir waren uns schnell
einig, dass wir in die Personalentwicklung und ins Marketing investieren mussten. Wir entschlossen uns, den Schritt nach vorne zu wagen, neue Leute einzustellen und neue Angebote auszuarbeiten. Dazu gehörte auch ein frischer, zeitgemässer Auftritt. Mit einer Agentur entwickelten wir ein neues Logo, das auch heute noch aktuell ist, und den Claim «Vorsorgelösungen mit Mehrwert». Zusätzlich kreierten wir eine neue Website, konzipierten den gedruckten Newsletter «PensCheck» und erste Broschüren. Diese Marketinginstrumente waren ein grosser Erfolg. Sie wurden von Kunden und Kundinnen, Journalisten sowie Geschäftspartnern sehr geschätzt. Es gelang uns damit, den Mehrwert von PensExpert zu vermitteln. Alle diese Kommunikationsmittel sowie einige weitere sind heute immer noch im Einsatz.
In den ersten fünf Jahren war ich operativ sehr präsent und half aktiv mit, verschiedene Bereiche auf- und auszubauen. Danach stand die strategische Führung zunehmend im Vordergrund. Dank des soliden Geschäftsmodells und einer schlüssigen Strategie gelang es uns, das Unternehmen schrittweise zum Branchenführer für 1e-Lösungen weiterzuentwickeln. PensExpert eröffnete neue Standorte in der Schweiz und wagte 2014 sogar den Schritt nach Deutschland. In meiner Rolle als Verwaltungsratspräsident verstand ich mich in erster Linie als Coach. Erfreulich war, dass es in den
Parametern unserer Entwicklungsplanung ständig aufwärts ging.
2021 konnte ich das Präsidium an Jörg Odermatt übergeben. Mit Rafael Lötscher hatten wir bereits davor einen fähigen neuen CEO gefunden. Zudem wurde eine Geschäftsleitung aufgebaut. Ich bin stolz, dass diese langfristig geplante Nachfolgelösung geglückt ist. Sie ist die wichtigste und schönste Aufgabe eines Verwaltungsratspräsidenten.
«Die Organisation ist ungebrochen innovativ und kundenbezogen.»
Inzwischen sind einige Jahre vergangen und ich stelle fest, dass die Gene von PensExpert weiterhin intakt sind. Die Organisation ist ungebrochen innovativ und kundenbezogen, zudem ist sie noch etwas verkaufsorientierter geworden. Mit diesen Werten und dem bewährten Fokus auf das unternehmerische Denken wird PensExpert auch in den nächsten 25 Jahren noch einiges bewegen können. ●
2007–2020
Weitere Standorte und Stiftungen
2007–2018 VIER NEUE STANDORTE
EXPANSION STARTET IN ZÜRICH
Die Partnerbank Reichmuth & Co hatte sich 2007 entschieden, in Zürich eine Niederlassung zu eröffnen. Kurz darauf lag die Anfrage auf dem Tisch, ob PensExpert ebenfalls expandieren und einen Teil der repräsentativen Räumlichkeiten an der Tödistrasse beziehen möchte. Diese Chance liess sich das Unternehmen nicht
Das Zürcher Team 2010 (v. l. n. r.):
Fabio Preite, Mark Huber, Juan Puente
ERSTER PENSCHECK 2007
Im November 2007 erschien der erste «PensCheck». Der PensExpert-Newsletter wird seither zweimal jährlich – im Sommer und im Winter – versendet.
entgehen. Der gemeinsame Standort und die kombinierte Beratung einer innovativen Bank und eines Vorsorgeanbieters würden der Kundschaft einen grossen Mehrwert bringen. Mark Huber, heutiges Mitglied der Geschäftsleitung, wurde 2008 als erster Standortleiter eingestellt. Der Schritt nach Zürich zahlte sich aus. Die Nähe zu den Kundinnen und Kunden vereinfachte die Abläufe, führte schnell zu neuen Vertragsabschlüssen und stärkte das Netzwerk. Aufgrund der positiven Erfahrung mit dem Büro in Zürich entschied PensExpert, in den folgenden Jahren auch geografisch weiter zu wachsen. Mit den Büros in Lausanne (2010), Basel (2013) und St. Gallen (2018) wurden schrittweise weitere Standorte eröffnet.
Nach Luzern folgten fünf weitere Standorte in der Schweiz und ein Unternehmen in Deutschland 2000–2025
FRANKFURT/ BENSHEIM (AB 2021) 2014
BERN 2024
BASEL 2013
LUZERN 2000
ZÜRICH 2008
ST. GALLEN 2018
LAUSANNE 2010
2010 JUBILÄUMSJAHR
GEBURTSTAGSPARTY IN PARIS
Nach einem intensiven Jahrzehnt durfte PensExpert im Jahr 2010 erstmals einen
runden Geburtstag feiern. Das Unternehmen war in dieser Zeit zweimal in grössere Büroräumlichkeiten umgezogen – aber immer im Stadtzentrum von Luzern. Die Zahl der Mitarbeitenden war inzwischen von vier auf fünfzehn angewachsen. Dieses Ereignis galt es mit einem besonderen Anlass zu würdigen. Im Herbst 2010 reiste das ganze Team für drei Tage nach Paris, um gemeinsam auf die ersten zehn erfolgreichen Jahre anzustossen.
Das Luzerner Team 2010, aufgenommen im Luzerner Neustadtquartier
2010 GRÜNDUNG INDEPENDENT
EINE ZWEITE FREIZÜGIGKEITSSTIFTUNG
Der Geschäftsbereich Freizügigkeitsgelder blieb ein wichtiger strategischer Pfeiler der PensExpert – viele Kundinnen und Kunden sowie Steuerberater wurden so auf das Luzerner Unternehmen aufmerksam. Gleichzeitig meldeten sich immer mehr Banken, die ebenfalls mit PensExpert zusammenarbeiten wollten. Dies konnte strategisch nicht mehr mit der bestehenden Stiftung PensFree allein abgedeckt werden. Die Lösung war nach einigen Diskussionen im Verwaltungsrat relativ einfach. Mit Independent wurde im Februar 2010 eine zweite Freizügigkeitsstiftung mit ähnlicher Ausrichtung gegründet. Weitere Bankpartner konnten so die Vorsorgegelder ihrer Kundschaft bei PensExpert verwalten lassen.
Independent hatte noch weitere USPs zu bieten. Als erste Freizügigkeitsstiftung bot sie den Kunden und Kundinnen auch einen Versicherungsschutz bei Invalidität und Tod an. Zudem hatte Independent als einzige Stiftung in der Schweiz den QROPSStatus erhalten. Mit dieser Registrierung durfte Independent auch Vorsorgegelder aus dem UK steuerfrei entgegennehmen. Das heutige Geschäftsleitungsmitglied Fabio Preite wurde als Geschäftsführer
der neuen Freizügigkeitsstiftung engagiert. Independent legte einen Blitzstart hin und wurde zu einer richtigen Erfolgsstory mit heute über vier Milliarden Franken verwaltetem Vorsorgeguthaben.
2014 EXPANSION NACH DEUTSCHLAND
EXPORT EINES ERFOLGSGESCHÄFTS
Das Geschäft in der Schweiz lief gut. Wäre es nicht möglich, das Vorsorgemodell mit der individuellen Strategiewahl auch in Deutschland anzubieten?
Diese Anfrage kam von Karl Reichmuth. Jörg Odermatt war am Anfang eher kritisch eingestellt, weil die deutschen Arbeitnehmenden eher staatsgläubisch veranlagt sind und deshalb vermutlich weniger eigenverantwortliche Vorsorgelösungen nachfragen werden. Aber vorsorgerechtlich und mit den richtigen Innovationen gab es durchaus Wege für die freie Strategiewahl. Karl Reichmuth war natürlich bereits einen Schritt weiter und hatte Kontakte zu einem interessierten Vorsorgespezialisten aufgebaut. Nach einigen Gesprächen war klar, dass die Chemie mit Thomas Hasslöcher stimmte. Er und sein Geschäftspartner Christian Wiecha entschieden sich, ihre bestehende Firma stillzulegen und zur PensExpert GmbH mit Sitz in Frankfurt am Main zu wechseln.
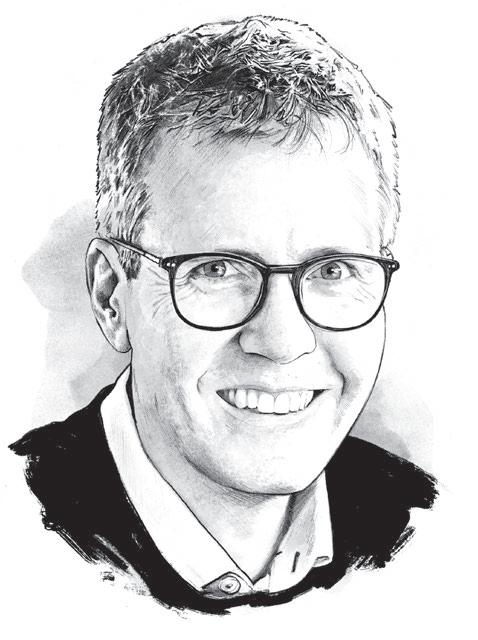
«Die Zeit spricht für uns» – dieser Satz von Jörg Odermatt begleitet uns seit den Anfängen unserer Zusammenarbeit. Vor über zehn Jahren, als wir uns kennenlernten, steckte unsere Idee der «Lebensphasenvorsorge» noch in den Kinderschuhen. Von Anfang an waren wir überzeugt, dass die Partnerschaft mit der PensExpert AG, dem Schweizer Marktführer in freiheitlicher Vorsorge, erfolgreich sein würde. Wir erkannten das Potenzial im Bereich Zeitwertkonto und dessen Fähigkeit, die Vorsorge in Deutschland zu revolutionieren. Doch Deutschland tat sich mit Innovationen schwer. Zudem ist Deutschland gross, die PensExpert unbekannt und das Thema Zeitwertkonto eine Nische. Fondsbasierte Vorsorgemodelle hatten es
«Unsere Vision eines Lebenskontos könnte in naher Zukunft Realität werden.»
Rechtsanwalt, Geschäftsführer der PensExpert Gruppe Deutschland, Vorstand des Verbandes Arbeitsgemeinschaft Zeitwertkonten, Dozent beim Studiengang Betriebswirt bAV (FH) an der Hochschule Koblenz
gegen die Versicherungswirtschaft schwer. Sogar Karl Reichmuth fragte sich regelmässig, wie das Land von Schiller und Goethe so «zinstreu» sein könne.
Heute steht die Altersvorsorge in Deutschland vor einem Umbruch, die private und betriebliche Altersvorsorge ist überholt. Mit der Diskussion um Aktienrente und garantiefreie Fondsanlagen kommt neuer Schwung in den Vorsorgemarkt. Wir haben die Chance, mit der Verbindung aus Zeitwertkonto und PensFlex-Altersvorsorge eine wichtige Rolle im zukünftigen Markt zu spielen. Mit unserem Ein-Konto-Prinzip könnte die PensExpert GmbH zu einer Vorreiterin moderner Lebensvorsorge in Deutschland werden. ●
Dr. Thomas Hasslöcher
NACHFRAGE MUSSTE GEWECKT WERDEN
Die heutige PensExpert GmbH wurde im Jahr 2014 unter dem Namen «Deutsche PensFlex» von Reichmuth & Co gegründet. Sie sollte die Idee der freiheitlichen Vermögensanlage in der betrieblichen Altersvorsorge nach Deutschland bringen. Schnell wurde klar, dass die Nachfrage nach einer eigenverantwortlichen und fondsbasierten Vorsorge erst noch geweckt werden musste.
MIT EINEM NEUEN THEMA AUFFALLEN
Um mit mehr Mitteln und Vorsorgewissen einen Markt mit 80 Millionen Menschen besser zu erreichen, wurde zum einen
die PensExpert GmbH Teil der Schweizer PensExpert AG. Zum anderen, und das war für den deutschen Markt entscheidend, wurde von Beginn an auf das damalige Nischenthema Zeitwertkonto fokussiert. Dank des grossen Einsatzes der Mitarbeitenden und des Vertrauens von Jörg Odermatt und Karl Reichmuth konnte sich innerhalb von zehn Jahren ein starkes Team in Deutschland bilden. In Zukunft soll sich die PensExpert GmbH zu einem der namhaften Anbieter moderner Zeitwertkontensysteme für den Mittelstand, ergänzt um eine digitale Lösung für Vorsorgekapitalkonten, weiterentwickeln.
Das Team der deutschen PensExpert im Januar 2025
NZZ AM SONNTAG, 11.01.2015
Charlotte Jacquemart berichtet vom Entscheid der Oberaufsichtskommission der zweiten Säule (OAK-BV), dass Eigenhypotheken ab sofort begrenzt zulässig sind: […] Jörg Odermatt von PensExpert ist erfreut über diese Wende: «Eigenhypotheken sind eine nutzvolle und sinnvolle Anlageform für die Versicherten.» Odermatt war es gewesen, der nach dem BSV-Entscheid 2011 an die lokale Stiftungsaufsicht gelangt war, um die Legalität von Eigenhypotheken klären zu lassen. Der Ball wurde darauf an die OAK-BV weitergereicht, und die hat nun entschieden.
GRÜNDUNG PENSUNIT
DIE ZWEITE KADERVORSORGESTIFTUNG
Leider werden Vorsorgestiftungen mit einer freien Wahl der Anlagestrategie (sogenannte 1e-Lösungen) mit immer mehr gesetzlichen Bestimmungen konfrontiert.
Im Sommer 2017 wollte das Bundesamt für Sozialversicherung (BSV) die Anzahl der Strategien auf nur noch drei Optionen
reduzieren. PensExpert konnte aber mit einem erfolgreichen Lobbying in Bundesbern einflussreiche Parlamentarierinnen und Parlamentarier überzeugen, dass man diesen Vorschlag zurückweisen müsse. Dies führte schlussendlich zu maximal zehn Anlagestrategien. So weit, so gut, könnte man meinen, aber leider hat das BSV mit der definitiven Festlegung der Anzahl Strategien auch die Spielregeln bei den freiwilligen Einkäufen verändert. So dürfen 1e-Lösungen bei der Berechnung der Einkaufslücken keine Aufzinsung mehr berücksichtigen. Entsprechend sind die Einkaufslücken bei 1e-Lösungen markant gefallen.
Die Kunden und Kundinnen waren mit dieser neuen Situation überhaupt nicht glücklich. PensExpert war gefordert und gründete im September 2018 ihre zweite Kadervorsorgestiftung PensUnit. Regulierung schafft nämlich oft Raum für Innovationen. Mit PensUnit konnte PensExpert ihrer Kundschaft den bisherigen Steuervorteil wieder zurückgeben. Und mit der neuen Power-Lösung – einer Kombination aus PensFlex und PensUnit – profitieren sie sowohl auf der Anlage- als auch auf der fiskalischen Seite von einem weiteren Mehrwert. PensExpert konnte ihre Innovationskraft im Bel-Etage-Geschäft erneut unter Beweis stellen.
Regulierungen schaffen oft Raum für Innovationen.
Vor fast 35 Jahren eröffnete ich mit zwei Partnern die erste Gemeinschaftspraxis für Kardiologie in der Zentralschweiz. Wir waren jung, engagiert und mit dem Aufbau der Praxis beschäftigt. Das Thema Vorsorge spielte für uns damals eine untergeordnete Rolle. So entschieden wir uns zunächst für einen 3a-Vertrag für Selbstständige, einige Jahre später ersetzten wir diesen durch den Anschluss an eine Pensionskasse. Diese standardisierten Lösungen, die keine individuellen Anlagemöglichkeiten boten, überzeugten uns jedoch nie vollständig. Im Jahr 2006 machte uns ein Ärzteberater auf ein innovatives, junges Unternehmen aufmerksam, das speziell für selbstständige Ärzte eine flexiblere und steueroptimierte Altersvorsorge versprach. Bereits beim
«Als ich die Praxis 2017 an meinen Nachfolger übergab, konnte ich die Vorsorgegelder bis zu meinem 70. Lebensjahr in eine Freizügigkeitsstiftung der PensExpert übertragen.»
Facharzt für Kardiologie, langjähriger PensExpert-Kunde
ersten Gespräch mit dem Berater von PensExpert waren wir überzeugt. Pens Expert bot uns massgeschneiderte Lösungen, die sich an unsere individuellen Bedürfnisse anpassten: Jeder von uns konnte sein Vorsorgevermögen mit einem eigenen Risikoprofil anlegen und hatte einen persönlichen Berater. Besonders schätzte ich die Möglichkeit, eine Hypothek über meine eigenen Vorsorgegelder zu finanzieren.
Als ich meine Praxis im Jahr 2017 an meinen Nachfolger übergab, konnte ich die angesparten Vorsorgegelder bis zu meinem 70. Lebensjahr in eine Freizügigkeitsstiftung der PensExpert übertragen. Die Zusammenarbeit war während all dieser Jahre äusserst wertvoll. ●
Dr. med. Renato Schwendener
Neuorganisation und Digitalisierung
RAFAEL LÖTSCHER WIRD CEO
Nach über 20 Jahren kam es bei PensExpert im Jahr 2021 zu einer organisatorischen Neuausrichtung. Anfang 2021 übernahm Rafael Lötscher das Amt des CEO. Mark Huber und Fabio Preite ergänzen die Geschäftsleitung. Der neue CEO hat klare Ziele gesetzt für die Organisation. Die Prozesse sollen optimiert und die Digitalisierung der einzelnen Stiftungen vorangetrieben werden. Weitere wichtige Vorhaben sind der Ausbau und die Neuausrichtung des Marketings sowie die Erhöhung des Bekanntheitsgrads von Pens Expert. Und als Hauptwirtschaftspartner unterstützt PensExpert die Hochschule Luzern beim jährlichen «VorsorgeDIALOG». Rafael Lötscher hat diese Aufgaben zielstrebig angepackt und setzt sie Schritt für Schritt um.
JÖRG ODERMATT WIRD VR-PRÄSIDENT
Auch im Verwaltungsrat gab es einen Wechsel: Jörg Odermatt übernahm im Mai 2021 das VR-Präsidium von Urs Düggelin. Komplettiert wurde der Verwaltungsrat
durch das bisherige Mitglied Christof Reichmuth und die beiden neu gewählten VR-Mitglieder Markus Helbling und Dimitri Wittwer.
DIE VOLLDIGITALISIERTE VORSORGELÖSUNG
In der Vorsorgewelt gewinnt die Rolle digitaler Modelle zunehmend an Bedeutung. Im Herbst 2023 lancierte Pens Expert ihre volldigitalisierte Lösung für 3a- und Freizügigkeitsgelder. «relevate» ist eine unkomplizierte und benutzerfreundliche Vorsorgeplattform. Kundinnen und Kunden können ihre 3a- und Freizügigkeitskonten in wenigen papierlosen Schritten eröffnen. Das neue Angebot wird trotz bescheidenem Marketingeinsatz mehr und mehr entdeckt. Auch bestehende PensFlex- oder PensUnit-Kunden profitieren nach einer beruflichen Veränderung von einem einfachen On-Boarding für ihre Freizügigkeitsgelder. Ende 2024 konnte «relevate» bereits rund 90 Millionen Franken an Vorsorgeguthaben generieren. Für PensExpert ist die Plattform gleichzeitig eine Möglichkeit, digitale Innovationen umzusetzen und weitere wichtige Erfahrungen zu sammeln.
2024 WALTER BLUM
EIN MANN DER ERSTEN STUNDE
Ende März 2024 verstarb Walter Blum völlig unerwartet kurz vor seiner wohlverdienten Pensionierung. Walter Blum war «ein Mann der ersten Stunde» bei PensExpert. Er war lange Zeit in der Geschäftsleitung der PensExpert AG und verantwortlich für die Führung der verschiedenen Vorsorgestiftungen.
2024 STANDORT BERN
ERÖFFNUNG DES SECHSTEN STANDORTS
Seit 2018 war PensExpert in der Schweiz mit Standorten in Luzern, Zürich, Lausanne, Basel und St. Gallen vertreten. Nun war die Zeit reif, die Lücke im Mittelland zu schliessen. Im Herbst 2024 wurde eine Niederlassung in der Bundeshauptstadt eröffnet. Zum Start sind drei Mitarbeitende vor Ort für die Kundschaft da. Das Team bietet zudem eine neue Dienstleistung an: Die Beratung von Unternehmern und Unternehmerinnen in Sachen Finanz- und KMU-Nachfolgeplanung.
HSG-STUDIE: GENDER PENSION GAP
Die Renten von Frauen in der Schweiz liegen durchschnittlich ein Drittel unter jenen der Männer. Hauptursachen für diesen «Gender Pension Gap» sind die geringere Arbeitsmarktpartizipation, niedrigere Löhne sowie institutionelle Nachteile wie der Koordinationsabzug und die Eintrittsschwelle.
2021 beauftragte PensExpert die Universität St. Gallen deshalb mit der Entwicklung und Prüfung von Reformvorschlägen. Es resultierte eine grosse Einigkeit bei der repräsentativ befragten Bevölkerung und bei den Fachleuten, dass
1. die Eintrittsschwelle für die berufliche Vorsorge abgeschafft,
2. das Eintrittsalter für das Sparen in der beruflichen Vorsorge auf 18 Jahre gesenkt und
3. die Nachfinanzierung von etwaigen Lücken in der Säule 3a aufgrund von Auszeiten für Kinderbetreuung und Pflege ermöglicht werden soll.
Der Autor, Prof. Dr. Martin Eling, resümiert im Jahr 2025: «Der Gender Pension Gap hat sich seither nur minimal verkleinert. Leider wurde die BVG-Reform von der Schweizer Stimmbevölkerung im September 2024 wegen der geplanten Senkung des Umwandlungssatzes abgelehnt. Die Senkung der Eintrittsschwelle und die Anpassungen beim Koordinationsabzug waren hingegen weitgehend unumstritten.»
Die Geschäftsleitung der PensExpert: Rafael Lötscher, CEO (Mitte), Fabio Preite (links), Mark Huber (rechts)
Von links oben nach rechts unten in der Reihenfolge ihres Eintrittes (Stand 1.1.2025)
P i o n iergeist Hartnäcki g k e ti Mehrwert Kunde
Macher qualität
SEIT 2000 UNVERÄNDERT: DIE DNA VON PENSEXPERT
Herz, Verstand und Engagement: das PensExpert-Team
Zu Beginn beschäftigte PensExpert einen Gründer sowie zwei Angestellte – ein Vierteljahrhundert später sind es rund 90 Mitarbeitende. Sie alle bringen unterschiedliche Geschichten und Hintergründe mit. Gemeinsam sind sie Herz und Verstand sowie der Motor des Unternehmens. Einige sind seit über zwanzig Jahren dabei, andere sind erst kürzlich nach ihrer Ausbildung eingestiegen. Sie eint Hartnäckigkeit, Innovationskraft und Pioniergeist. Zusammen wollen sie die Zukunft der Vorsorge gestalten. Sieben von ihnen erzählen, warum sie bei PensExpert sind und was sie dabei inspiriert.
Am 1. August 2001 startete ich bei PensExpert als Sachbearbeiterin mit einem Pensum von 20 Prozent. Zuvor war ich Mutter geworden und hatte eine Teilzeitstelle gesucht. Wir waren ein vierköpfiges Team mit den beiden Gründern Jörg Odermatt und Urs Zuber. Unser erstes Büro befand sich in einer umgebauten 3,5-ZimmerWohnung. Damals hatte das Unternehmen noch fast keine Kundschaft. Meine Aufgabe war es, Firmen anzuschreiben, um so weitere Kunden zu gewinnen. Wir arbeiteten bereits mit Computern, aber noch wurde alles ausgedruckt und abgelegt.
Ich hatte eine KV-Lehre bei einer Versicherung gemacht. Zu Beginn war es für mich eine Herausforderung, in der Vorsorgewelt zu arbeiten. Auch die Arbeitswelt im Büro war im Umbruch – die
«Wir sind nicht nur grösser, sondern auch jünger, schneller und digitaler geworden.»
Kundenberaterin Freizügigkeit und 3a, seit 2001
Digitalisierung nahm langsam Fahrt auf. Meine beiden Chefs schickten mich in einen Excel-Kurs. Zudem besuchte ich eine Weiterbildung im Bereich der beruflichen Vorsorge. Schnell wuchs ich in die neuen Aufgaben hinein.
Bald darauf begann auch das Wachstum. PensExpert gewann laufend neue Kunden, mein Pensum wurde erhöht und es stiessen neue Kolleginnen und Kollegen dazu. In den vergangenen 24 Jahren zügelten wir fünfmal. Jedes Mal in ein grösseres Büro, aber stets im Neustadtquartier in Luzern. Unterdessen sind wir ein Unternehmen mit bald 90 Mitarbeitenden an verschiedenen Standorten. Wir sind nicht nur grösser, sondern auch jünger, schneller und digitaler geworden. Ich freue mich, Teil dieser Erfolgsgeschichte zu sein. ●
Silvia Thalmann
«Nimm dir Zeit, die Firma kennenzulernen.»
Verantwortlicher Produkte und Prozessentwicklung, seit 2015 «Nimm dir Zeit, die Firma kennenzulernen», sagte mir Jörg Odermatt beim Einstellungsgespräch. Dieses langfristige Denken hat mir von Anfang an gefallen. Auch der persönliche Kontakt, den wir trotz Digitalisierung zu unseren Kundinnen und Kunden sowie Partnern pflegen. Inzwischen arbeite ich seit zehn Jahren bei PensExpert. Nach sieben Jahren in der Kundenberatung darf ich seit 2022 meine Fähigkeiten als Verantwortlicher in der Produkt- und Prozessentwicklung einbringen. Mein Berufsleben ist vielseitig, spannend und herausfordernd. ●
«Wir verbinden Innovation mit Weitsicht und Menschlichkeit.»
Partnerin, Mitglied der erweiterten GL, Leiterin IT und Digitalisierung, seit 2012 Ich suchte eine Herausforderung – und fand sie bei PensExpert. Viele wissen bis heute nicht, dass man in der Vorsorge «das Steuer selbst in die Hand nehmen kann». Seit dreizehn Jahren gestalte ich aktiv mit: zuerst als Kundenberaterin, nach der Mutterschaftspause in Prozessen und ITProjekten. Heute bin ich als Leiterin IT und Digitalisierung Teil einer Transformation, in der wir digitale Kompetenzen stärken. Unsere Devise: Immer voraus – mit Innovation und Weitsicht echten Mehrwert schaffen. Denn für jede Herausforderung gibt es die passende Lösung. ●
Mario Bucher Arta Lulaj
«Das visionäre Denken haben wir beibehalten.»
Kundenverantwortlicher Zürich, seit 2009 Am Anfang waren wir zu zweit am Standort Zürich, der im Herbst 2008 eröffnet wurde. Zusammen mit der Privatbank Reichmuth & Co hatten wir Büros in der Nähe des Paradeplatzes bezogen. Ich kam aus einem durchorganisierten Grossbetrieb und plötzlich war ich in einem KMU tätig, in dem wir die Briefmarken selbst kaufen mussten. Gleichzeitig durften wir die Finanzchefs grosser Unternehmen beraten. Beim ersten Anlass brachten wir mit Müh und Not dreissig Leute zusammen. Wir nahmen aber schnell Fahrt auf und das Team ist auf zehn Personen angewachsen. Das visionäre Denken haben wir beibehalten. ●
«PensExpert ist klein, fein,
familiär und wertschätzend.»
Co-Leiterin Region Mittelland, seit 2024 Als ich das Angebot erhielt, am neuen PensExpert-Standort in Bern die Co-Leitung zu übernehmen, musste ich nicht lange überlegen. Am 1. September 2024 haben wir unser charmantes Büro an der Neuengasse bezogen. Wir sind ein dreiköpfiges Team und betreuen hauptsächlich die Kantone Bern, Solothurn und Freiburg. Zuvor war ich fast dreissig Jahre bei Grossbanken tätig – der Unterschied ist erheblich. PensExpert ist klein, fein und familiär. Man spürt die Wertschätzung gegenüber den Mitarbeitenden. Die Geschäftsleitung schenkt uns viel Vertrauen. Das bereitet Freude. ●
Juan Puente
Nadia Bögli
Edric Speckert
Anja Blum
«Es ist
herausfordernd, alle drei Bereiche zu beherrschen.»
Leiter Region Westschweiz, seit 2021
Man trifft sich bekanntlich meist mehrmals im Leben – und so lernte ich auch PensExpert bereits früher kennen, als ich noch für eine Bank tätig war. Seit vier Jahren bin ich nun Teamleiter am Standort Lausanne. Wir arbeiten in einem schönen Gebäude aus dem 19. Jahrhundert und betreuen die sechs Kantone der Romandie. Der Fokus liegt auf Genf und Waadt, wo die meisten grossen Firmen ansässig sind. Unser fünfköpfiges Team kümmert sich um Vorsorge, Anlageberatung und Steuerfragen. Es ist herausfordernd, alle drei Bereiche zu beherrschen. Doch der Erfolg zeigt, dass wir es richtig machen. ●
«Unsere Tätigkeit ist anspruchsvoll, aber auch spannend.»
Teamleiterin PK-Administration, seit 2023
Ich kam wegen der Liebe nach Luzern. In der Ostschweiz habe ich das KV gemacht und dann Betriebswirtschaft studiert. PensExpert ist mein dritter Arbeitgeber in der beruflichen Vorsorge und für mich ein Glücksfall, weil familiär und wertschätzend. In der Verwaltung sind wir der Dreh- und Angelpunkt des Unternehmens. Mit unserem Team verwalten wir die Sammelstiftungen PensFlex und PensUnit. Dabei fordern uns die hohen Ansprüche und Bedürfnisse der Kundinnen und Kunden sowie der Arbeitskollegen täglich aufs Neue heraus. Dies macht unsere Tätigkeit anspruchsvoll, aber auch spannend. ●
Rafael Lötscher
Mit Pioniergeist, Macherqualität und Hartnäckigkeit
In den letzten 25 Jahren hat PensExpert die Vorsorge in der Schweiz umgewälzt. Aus einem kleinen Boot ist in dieser Zeit ein grosses Dampfschiff mit fünf Stiftungen und rund zehn Milliarden Franken verwaltetem Vorsorgevermögen geworden. Mit Rafael Lötscher, Mark Huber und Fabian Preite durften vor über vier Jahren drei erfahrene Führungskräfte das Steuer übernehmen. Die Geschäftsleitungsmitglieder blicken zurück und sagen, wohin die Reise in Zukunft geht.
DIE GEMEINSAME REISE GEHT WEITER
Die Reise begann vor einem Vierteljahrhundert: Eine kleine Gruppe visionärer Köpfe gründete PensExpert mit dem Ziel, den Schweizer Vorsorgemarkt nachhaltig zu verändern. Anfangs war es ein sehr kleines Team, das ein wendiges Schnellboot durch lokale Gewässer steuerte. Dabei galt es, regulatorische Hürden geschickt zu umschiffen, ohne das Ziel aus den Augen zu verlieren. Mit Pioniergeist, Innovationskraft und hartnäckigem Unternehmergeist hielten die Gründer das Schiff auf Kurs und steuerten immer weiter entfernte Ziele an. Ihre Mission war es, die Vorsorgegelder der Kundschaft mit maximaler Sorgfalt individuell und massgeschneidert zu verwalten. Dieses Konzept war in der Schweiz neu, das Interesse der Kundinnen und Kunden
entsprechend gross. Aus dem kleinen Boot ist in den vergangenen 25 Jahren ein grosses Dampfschiff geworden – mit fünf Stiftungen und rund zehn Milliarden Franken verwaltetem Vorsorgevermögen.
Anfang 2021 durfte ich das Steuer übernehmen. Seither lenke ich das Schiff durch mal ruhigere, mal stürmischere Vorsorgegewässer. Mein Vorgänger und heutiger Verwaltungsratspräsident, Jörg Odermatt, unterstützt mich dabei als Navigator. Er setzt den Kompass, akzeptiert aber auch, wenn ich gelegentlich einen anderen Kurs einschlage. Unser strategisches Ziel bleibt dabei stets dasselbe: für unsere Kundinnen und Kunden Vorsorgelösungen mit echtem Mehrwert zu schaffen. In den vergangenen Jahren konnten wir das Unternehmen gemeinsam mit unserem Team
gezielt weiterentwickeln. Die damals definierten Schwerpunkte – Digitalisierung und Steigerung unserer Bekanntheit –haben wir konsequent verfolgt und erfolgreich umgesetzt.
Das Thema Vorsorge hat viele Facetten. Es geht dabei um weit mehr als Geldanlage und Steuerfragen. Im Zentrum stehen bei PensExpert immer die Menschen und ihre individuellen Geschichten. Um massgeschneiderte Lösungen zu bieten, müssen wir die Bedürfnisse unserer Kundschaft genau kennen. Unsere Beratung basiert auf persönlichen Gesprächen und einem tiefen Verständnis für individuelle Lebenssituationen. Gleichzeitig stellen wir sicher, dass sämtliche Stiftungen jederzeit digital zugänglich sind. Besonders junge Menschen möchten wir für unser Konzept der Lebensphasenvorsorge begeistern – mit der vollständig digitalisierten Säule 3a haben wir dafür eine attraktive Lösung geschaffen.
«Die Lebens- und Arbeitswelten verändern sich im 21. Jahrhundert rasant.
Auf diese Veränderungen müssen wir reagieren.»
Vorsorge ist ein essenzielles Instrument zur finanziellen Absicherung und Zukunftsgestaltung. Es geht darum, vorausschauend zu planen und die rechtlichen Möglichkeiten optimal zu nutzen. Um alle
Aspekte bestmöglich zu verknüpfen, haben wir unser Steuerteam in den vergangenen Jahren gezielt ausgebaut. Die Lebens- und Arbeitswelten verändern sich im 21. Jahrhundert rasant. Auf diese Veränderungen müssen wir reagieren. Unsere Vorsorgelösungen bieten Arbeitgebern eine wertvolle Möglichkeit, sich als fortschrittlich und verantwortungsbewusst zu positionieren. Gerade in Zeiten des zunehmenden Fachkräftemangels und sich wandelnder gesetzlicher Rahmenbedingungen gewinnt dies weiter an Bedeutung.
Wie begegnen wir diesen politischen und gesellschaftlichen Herausforderungen? Wir tätigen nicht nur Investitionen in technologischen Fortschritt, sondern analysieren auch fortlaufend unsere Organisation. Wir digitalisieren die persönliche Beratung dort, wo es sinnvoll ist, optimieren Prozesse und steigern die Effizienz zum Nutzen aller Stakeholder. Unser Wissen rund um Vorsorge und Steuern teilen wir aktiv in Schulungen und Fachvorträgen. Unsere Ideen für eine freie und sichere berufliche Vorsorge diskutieren wir mit unserer Kundschaft, mit Geschäftspartnern, Medienschaffenden und politischen Akteuren – so schaffen wir Sichtbarkeit und Vertrauen.
Was uns auszeichnet, sind Pioniergeist, Macherqualität und Hartnäckigkeit. Es sind die Werte unserer Gründer, die heute unseren Markenkern bilden. Eine meiner zentralen Aufgaben in den ersten Jahren war es, diese Werte zu stärken und in den Köpfen zu verankern. Um unsere Vision zu
verwirklichen, brauchen wir herausragende Mitarbeitende. Glücklicherweise gelingt es uns immer wieder, solche Talente zu gewinnen. Für unsere Beratungstätigkeit suchen wir nicht nur hervorragend ausgebildete Fachkräfte, sondern Menschen mit Empathie und einem grossen Herzen. Der Schlüssel zum Erfolg liegt im Verständnis unserer Kundschaft – wir verkaufen keine Produkte, sondern bieten optimale Lösungen an, die über Jahre oder sogar Jahrzehnte mit unseren Kunden wachsen.
Unser Unternehmen hat sich in den vergangenen Jahren dynamisch entwickelt. Durch die Digitalisierung, den Aufbau neuer Geschäftsfelder, die Erweiterung unseres Expertenteams und die Professionalisierung unseres Marketings hat sich unser Personalbestand seit 2021 von über 50 auf fast 90 Mitarbeitende vergrössert. Trotz dieser Zunahme konnten wir den Zusammenhalt weiter stärken. Ich bin stolz darauf, was wir gemeinsam erreicht haben: Wir sind in allen Geschäftsbereichen gewachsen und konnten sowohl den Versichertenbestand als auch das verwaltete Vorsorgevermögen um über 60 Prozent steigern.
Doch mit dem Wachstum stehen wir vor neuen Herausforderungen. Einerseits müssen wir unser Dampfschiff sicher auf Kurs halten und es durch unruhige Gewässer steuern. Andererseits muss das Boot agil und wendig bleiben, um flexibel auf all die regulatorischen und wirtschaftlichen Veränderungen reagieren zu können. Wir wollen noch schneller werden – die
Digitalisierung hilft uns dabei. Um auch in Zukunft auf Kurs zu bleiben, stützen wir uns auf unsere Werte und unsere Geschichte.
«Wir wollen in Zukunft noch schneller werden – die Digitalisierung hilft uns dabei.»
Der Kurs ist gesetzt, unsere Kundschaft ist an Bord — die gemeinsame Reise geht weiter. Zusammen mit unserem grossartigen Team steuern wir die nächsten 25 Jahre an. ●
RAFAEL LÖTSCHER ist seit 2020 für PensExpert tätig und seit dem 1. Januar 2021 Partner und CEO.
DIENSTLEISTUNGSPALETTE ERWEITERN
Ich durfte die erfreuliche Entwicklung von PensExpert von Anfang an begleiten. 2008 übernahm ich die Leitung des neuen Standortes in Zürich. Heute verantworte ich alle sechs Niederlassungen in der Schweiz. Eine der Herausforderungen dabei ist es, an allen Standorten ein einheitlich hohes Leistungsniveau sowie eine exzellente Beratungskompetenz sicherzustellen.
Das bedeutet, dass unsere Dienstleistungen und Produkte an jedem Standort in gleichbleibend hoher Qualität verfügbar sein müssen – unabhängig davon, wo unsere Kundinnen und Kunden mit uns in Kontakt treten. Gleichzeitig erfordert die kleinräumige Schweiz, dass wir auf die
individuellen Gegebenheiten der jeweiligen Regionen eingehen.
Ein weiterer zentraler Aspekt ist die Kommunikation. Trotz räumlicher Distanzen ist es essenziell, alle Mitarbeitenden gleichermassen einzubinden, Transparenz zu schaffen und ein starkes Gemeinschaftsgefühl zu fördern. Moderne digitale Tools erleichtern die Zusammenarbeit, doch der persönliche Austausch vor Ort – oder auch der Zusammenzug ganzer Teams – bleibt unverzichtbar.
Im September 2024 haben wir in Bern unseren sechsten Standort eröffnet, um unsere Geschäftspartner und Kunden in der Region Mittelland noch besser betreuen zu können. Mit dem Berner Team erweitern wir zudem unser Dienstleistungsangebot: Unternehmerinnen und Unternehmer profitieren von einer umfassenden Finanz- und KMU-Nachfolgeplanung, die wir in Zusammenarbeit mit Treuhändern, Notaren, Banken und Versicherungen anbieten. Künftig wollen wir diese Dienstleistungen an sämtlichen Standorten verfügbar machen. ●
MARK HUBER ist seit 2021 Mitglied der Geschäftsleitung und verantwortlich für die Niederlassungen.
Mark Huber
VORSORGE ZUKUNFTSFÄHIG UND FLEXIBEL GESTALTEN
In meinen 15 Jahren bei PensExpert habe ich gelernt, dass die Verwaltung von Vorsorgestiftungen eine anspruchsvolle Aufgabe ist. Jede Stiftung unterliegt unterschiedlichen gesetzlichen Vorgaben. Jedes Jahr wächst die Zahl an gesetzlichen Regulierungen, die Auswirkungen auf die berufliche Vorsorge haben. Die Änderungen sind nicht immer im Interesse der Versicherten und oft hinken sie der gesellschaftlichen Entwicklung hinterher.
Um den Herausforderungen zu begegnen, braucht es eine stärkere Vernetzung und einen intensiven Dialog mit den Aufsichtsbehörden, einschliesslich der Oberaufsichtskommission der beruflichen Vorsorge. Auch das gehört zu meinen Aufgaben. Ziel ist es, politischen und regulatorischen Druck zu erzeugen und praxisnahe Lösungen zu fördern. Wir versuchen, gut gemeinten Regulierungen, die über das Ziel hinausschiessen, die Bürokratie erhöhen und keinen Mehrwert für die Versicherten schaffen, entgegenzuwirken.
Ich bin überzeugt, dass PensExpert bereits vor 25 Jahren die Lösung für eine zeitgemässe berufliche Vorsorge gefunden hat: die Trennung der überobligatorischen Vorsorge von der Basispensionskasse. 1e-Stiftungen wie PensFlex ermöglichen den Versicherten, individuelle Anlagestrategien zu wählen und Umverteilungen zu vermindern.
Der demografische Wandel und die zunehmende Individualisierung erfordern eine stetige Weiterentwicklung der beruflichen Vorsorge. PensExpert wird daher auch künftig ihre Kundinnen und Kunden ins Zentrum stellen und kreative Produkte und Lösungen anbieten, bei denen Eigenverantwortung gefragt ist. ●
FABIO PREITE ist seit 2021 Mitglied der Geschäftsleitung und verantwortlich für die Stiftungen.
Fabio Preite
Vorsorge fürs Leben
Der Politgeograf Michael Hermann hat das Vorsorgeverständnis der Bevölkerung untersucht. Mit dem Zeitwertkonto schlägt er in einem Essay eine aktuelle Reformidee vor. → 84
Auswirkungen von Künstlicher Intelligenz auf die Altersvorsorge
In einer Studie hat Prof. Dr. Martin Eling von der Universität St. Gallen analysiert, welche Chancen und Risiken die Künstliche Intelligenz bezüglich der Altersvorsorge aufweist. → 92
Grosse Wissenslücken rund um die Vorsorge
Prof. Dr. Yvonne Seiler Zimmermann untersucht seit 2021 den Wissensstand der Schweizer Bevölkerung rund um Finanzen und Altersvorsorge. Im Interview erzählt sie, welches die grössten Baustellen sind. → 104
WANDEL VERSTEHEN UND REFORMEN ANTREIBEN
Für PensExpert war es stets ein zentrales Anliegen, die berufliche Vorsorge in der Schweiz weiterzuentwickeln und zu stärken. Das Schweizer Vorsorgesystem benötigt Reformen, damit es den modernen Arbeitsund Lebensmodellen langfristig gerecht werden kann. Um fundierte Vorschläge zu entwickeln, arbeitet PensExpert eng mit Hochschulen und Universitäten zusammen, gibt Umfragen und Studien in Auftrag. Drei aktuelle wissenschaftliche Arbeiten zeigen, welche Defizite bei der Vorsorge bestehen und mit welchen Reformansätzen diese behoben werden könnten.
Vorsorge fürs Leben
Der Politgeograf Michael Hermann hat mit seinem Forschungsinstitut Sotomo für PensExpert im Frühling 2025 das Vorsorgeverständnis der Schweizer Bevölkerung untersucht. Er ist auf Zuspruch für innovative Reformideen gestossen. In diesem Essay fokussiert er sich auf den in Deutschland bereits erprobten Ansatz eines Zeitwertkontos – auch Lebensarbeitszeitkonto genannt –und zeigt, wie damit die Altersvorsorge breiter gedacht werden kann. Denn der Wandel von Gesellschaft und Arbeitswelt geht einher mit Erwerbsbiografien, die immer seltener linear verlaufen und nach einem Vorsorgekonzept verlangen, das mehr bietet als eine blosse Absicherung der Zeit nach der Pensionierung.
TEXT MICHAEL HERMANN
Dreht sich eine politische Debatte um den Begriff der Vorsorge, bezieht sich dies fast immer auf die Altersvorsorge. Entsprechend stehen, wenn es um den Reformbedarf im Bereich der Vorsorge geht, der demografische Wandel und die alternde Gesellschaft im Vordergrund. Wie eine exklusive und repräsentative Befragung für diese Publikation zeigt, hat die Schweizer Bevölkerung ein breiteres Vorsorgeverständnis als die Politik.
Mehr als 70 Prozent der insgesamt 2’320 Befragten verstehen unter Vorsorge nicht ausschliesslich Altersvorsorge, sondern ganz generell die finanzielle Absicherung für die Zukunft. Dies ist relevant, weil mit dem Wandel von Gesellschaft und Arbeitswelt klassische Berufsbiografien aufbrechen: Das Leben teilt sich nicht mehr in drei geschlossene Phasen Ausbildung, Berufstätigkeit, Ruhestand. Vielmehr verlangen Auszeiten, Weiterbildungen und Neuorientierungen nach einer eigenen Form von Vorsorge und nach einem breiter gefassten Vorsorgebegriff – genau dies scheint die Bevölkerung intuitiv zu verstehen.
MICHAEL HERMANN
Michael Hermann gehört zu den führenden Meinungsforschern und Politikanalysten der Schweiz. Mit seinem Forschungsinstitut Sotomo vermisst er die Schweizer Politik und untersucht den Wandel der Einstellungen der Schweizer Bevölkerung. Der promovierte Geograf ist unter anderem verantwortlich für das Wahlbarometer der SRG. Er schreibt eine Kolumne für die NZZ am Sonntag. Sein letztes Buch hiess «Was die Schweiz zusammenhält. Vier Essays zu Politik und Gesellschaft eines eigentümlichen Lands» (2016).
Die Mehrheit versteht unter Vorsorge mehr als Altersvorsorge
Frage: Wenn Sie den Begriff Vorsorge hören, woran denken Sie?
An generelle finanzielle Absicherung für die Zukunft
Ausschliesslich an Altersvorsorge
Keine davon
ZEITWERTKONTO
Doch wie lässt sich die eher abstrakte Vorstellung einer Vorsorge fürs Leben konkret umsetzen? Ein in Deutschland erprobter Ansatz ist das Zeitwertkonto. Wer nicht weiss, was das ist, befindet sich in der Schweiz in guter Gesellschaft. Drei Viertel der Befragten geben an, noch nie etwas von einem Zeitwertkonto gehört zu haben.
Ein Zeitwertkonto ermöglicht es Arbeitnehmerinnen und Arbeitnehmern, Überstunden oder nicht genutzte Ferientage in ein spezielles Konto einzuzahlen. Zusätzliche Zeit kann durch finanzielle Beiträge «eingekauft» werden. Das angesparte Guthaben kann dann flexibel für die Finanzierung von Auszeiten wie Weiterbildung, Sabbaticals, Elternzeit, Pflege von Angehörigen oder eine frühere Pensionierung genutzt werden.
Werden die Befragten auf diese Weise mit dem Konzept des Zeitwertkontos vertraut gemacht, zeigen sie sich sehr offen für diesen Ansatz. 76 Prozent beurteilen das Zeitwertkonto positiv, wobei die meisten «eher positiv» angeben. Doch für welche Zwecke würde ein solches Zeitwertkonto eingesetzt? Rund die Hälfte der Befragten gibt an, dass sie dieses Vorsorgevermögen unter anderem für eine frühzeitige Pensionierung einsetzen würden. Fast ebenso viele können sich vorstellen, damit eine Auszeit bzw. ein Sabbatical zu finanzieren. Insbesondere für jüngere Menschen stehen aber noch andere Verwendungszwecke im Vordergrund. Je rund 40 Prozent der 18- bis 35-Jährigen geben an, ein Zeitwertkonto für eine Weiterbildung benutzen zu wollen oder für die Verlängerung der Elternzeit nach der Geburt eines Kindes.
76 Prozent sind offen für die Idee eines Zeitwertkontos
Frage: Wie beurteilen Sie grundsätzlich die Idee eines Zeitwertkontos?
Sehr positiv
Eher positiv
Weiss nicht
Eher negativ
Sehr negativ
Gründe für die Nutzung eines Zeitwertkontos nach Alter
Frage: Welche der folgenden Situationen kämen für Sie als Hauptgrund/Hauptgründe in Frage, ein Zeitwertkonto zu nutzen? Für Pensionierte: Welche der folgenden Situationen wären für Sie als Hauptgrund/Hauptgründe in Frage gekommen, ein Zeitwertkonto zu nutzen?
Vorzeitige Pensionierung
Sabbatical oder persönliche Auszeit (z. B. unbezahlter Urlaub, Reisen/Ferien)
Elternzeit (nach Geburt)
Weiterbildung/Studium
Care-Arbeit (z. B. Betreuung und Pflege von Kindern/ Eltern)
Krankheitsbedingte Auszeit Stellensuche
Keine davon
Mit dem Konzept des Zeitwertkontos lässt sich die Arbeitszeit flexibler auf verschiedene Lebensphasen aufteilen. Wird in einer Lebensphase Überzeit angesammelt und auf ein Zeitwertkonto übertragen, kann dieses Vorsorgevermögen für eine Entlastung in Phasen stärkerer privater Beanspruchung eingesetzt werden. 62 Prozent sind überzeugt, dass ein Zeitwertkonto die Vereinbarkeit von Beruf und Privatleben verbessern würde – nur die wenigsten gehen vom Gegenteil aus.
Das Zeitwertkonto kann jedoch auch einen Beitrag dafür leisten, Berufstätige länger im Erwerbsleben zu halten. So kann sich jede zweite befragte Person vorstellen, ein Jahr später in Pension zu gehen, wenn sie dafür in früheren Jahren eine bezahlte Auszeit von sechs Monaten beziehen kann. Es geht somit nicht nur um eine Umverteilung der Erwerbsarbeit innerhalb einer fixen Erwerbsphase, sondern auch um eine Ausdehnung der Lebensarbeitszeit über das Referenzalter hinaus.
Die positive Haltung gegenüber diesem Anliegen zeigt sich auch bei einem anderen Thema: 71 Prozent der Schweizerinnen und Schweizer sind dafür, dass man sich nach dem Erreichen des Erwerbsalters weiterhin in einer Pensionskasse versichern lassen kann. Dies schafft einen Anreiz, länger zu arbeiten und ermöglicht es, die eigene Erwerbsbiografie den beruflichen und privaten Bedürfnissen anzupassen.
HYBRIDES ARBEITEN
Der Wandel von Gesellschaft und Erwerbsarbeit stellt nicht nur hergebrachte Berufsbiografien in Frage, es verändern sich auch die Berufs- und Anstellungsrealitäten. Teilweise stehen wir hier erst am Anfang einer Entwicklung, die sich mit dem Bedeutungsgewinn von Künstlicher Intelligenz (KI) jedoch beschleunigen dürfte. Bereits heute kann sich mehr als jede zweite Person im Erwerbsalter vorstellen, neben einer Festanstellung zusätzlich einer selbstständigen Tätigkeit nachzugehen. Bei den unter 36-Jährigen ist es sogar für mehr als zwei von drei Personen eine Option. Bereits in einer solchen hybriden Kombination von Anstellung und Selbstständigkeit gearbeitet haben insbesondere Personen mit einem tertiären Berufsabschluss – und zwar jede zehnte.
Das hybride Arbeitsmodell ermöglicht es, die Vorteile beider Welten zu vereinen. Arbeiten in Selbstständigkeit übt für die überwiegende Mehrheit der heutigen Angestellten einen besonderen Reiz aus: nämlich die damit verbundene Unabhängigkeit und der persönliche Gestaltungsspielraum. Mit Selbstständigkeit verbinden allerdings noch mehr Angestellte die Kehrseite der damit einhergehenden finanziellen Unsicherheit. Das hybride Verbinden von Anstellung und Selbstständigkeit senkt das persönliche finanzielle Risiko. Dies insbesondere dann, wenn dieses Modell durch ein starkes und angepasstes Vorsorgemodell gesichert wird. Ein Aspekt ist das Zeitwertkonto, das Versuche in der Selbstständigkeit
Eine bezahlte Auszeit motiviert dazu, später länger zu arbeiten
Frage: Könnten Sie sich vorstellen, ein Jahr später in Pension zu gehen, wenn Sie dafür während Ihres Berufslebens eine bezahlte Auszeit von sechs Monaten erhalten würden? Für Pensionierte: Hätten Sie sich vorstellen können, ein Jahr später in Pension zu gehen, wenn Sie dafür während Ihres Berufslebens eine bezahlte Auszeit von sechs Monaten erhalten hätten?
Ja
Eher ja
Weiss nicht
Eher nein
Nein
Bei hybridem Arbeiten soll Pensionskasse gepoolt werden können
Frage: Wie beurteilen Sie den Vorschlag, in einer solchen Situation (Kombination aus angestellter und selbstständiger Tätigkeit) die Versicherung des gesamten Einkommens in derselben Pensionskasse zu ermöglichen?
Sehr positiv
Eher positiv
Weiss nicht
Eher negativ
Sehr negativ
Zustimmung und Ablehnung der Befragten zu verschiedenen Reformideen
Eher
Ablehnung
Eher Zustimmung
Nichterwerbstätigen Einzahlung in Säule 3a ermöglichen
Einführung von Zeitwertkonto
Hybrid Arbeitende das Gesamteinkommen in einer PK versichern lassen
PK-Einzahlung für alle Erwerbstätigen zulassen (auch im AHV-Rentenalter)*
Einführung von abgestuftem Referenzalter*
Säule-3a-Vorbezug während Lebensphasen der Care-Arbeit ermöglichen
PK-Sparbeiträge bei niedrigem Einkommen erhöhen
PK-Leistungen gleichmässig an Ehe-/Lebenspartner aufteilen
«Weiss nicht / keine Angabe»-Antwortoptionen sind in der Abbildung nicht dargestellt.
* Beantwortet von der Hälfte der insgesamt 2’320 Befragten.
absichern kann, ein anderer ist die Erweiterung der Pensionskassendeckung. Wer heute hybrid arbeitet, kann das in selbstständiger Tätigkeit erwirtschaftete Einkommen nicht mit der Pensionskasse der unselbstständigen Erwerbstätigkeit poolen. 72 Prozent der Befragten sind der Ansicht, dass dies möglich gemacht werden sollte.
NEUES VORSORGEVERSTÄNDNIS
Eine exklusive Analyse der nachträglichen Abstimmungsbefragungen zu den Volksentscheiden zur Altersvorsorge der letzten 25 Jahre zeigt, dass die persönliche Relevanz dieser Vorlagen aus Sicht der Befragten meist überdurchschnittlich hoch war. Einen Peak erreichte das Thema Ende der 10er-Jahre, als unter anderem über die grosse Reform «Altersvorsorge 2020» abgestimmt wurde. Seither verliert das Thema für die Stimmbevölkerung tendenziell an persönlicher Virulenz.
Innovative Reformideen für eine flexiblere und individuellere Altersvorsorge finden spontan Zuspruch in der Bevölkerung. Die hier diskutierten sowie weitere Ergebnisse der PensExpert-Befragung zeigen neue Ansätze auf, mit denen das Thema Vorsorge wieder näher an die Bevölkerung gebracht werden kann. Es braucht auch in der Politik ein neues Vorsorgeverständnis. Vorsorge ist mehr als Altersvorsorge. Vorsorge soll Sicherheit und Freiheit für alle Phasen des erwachsenen Lebens schaffen. ●
Erscheinungstermin der vollständigen Studie: Juni 2025
Auswirkungen von Künstlicher Intelligenz auf
die Altersvorsorge
Künstliche Intelligenz (KI) verändert bereits heute die Altersvorsorge und wird künftig noch mehr Einfluss haben. Martin Eling von der Universität St. Gallen hat die Potenziale und Herausforderungen von KI im Bereich der Altersvorsorge analysiert. Es wurden sieben Handlungsfelder identifiziert und im Rahmen einer Expertenbefragung verifiziert. Für das Jubiläumsbuch der PensExpert hat Martin Eling eine Kurzfassung der Studie erstellt.
STUDIE PROF. DR. MARTIN ELING, UNIVERSITÄT ST. GALLEN
VIELE LEBENSBEREICHE WERDEN VON DER DIGITALISIERUNG BEEINFLUSST
Die fortschreitende Digitalisierung verändert nahezu alle Lebensbereiche, einschliesslich der Altersvorsorge. Wirtschaft und Gesellschaft in der digitalen Welt des 21. Jahrhunderts sind zunehmend von Unsicherheit und intensivem Wettbewerb geprägt, was zu instabileren Arbeitsverhältnissen und Erwerbsbiografien führt. Häufigere Jobwechsel, flexible und temporäre Beschäftigungen sowie Selbstständigkeit sind in traditionellen Vorsorgemodellen oft unzureichend berücksichtigt. Parallel dazu verändert sich das gesellschaftliche Wertesystem hin zu mehr Individualisierung. Menschen erwarten massgeschneiderte Lösungen, die ihren spezifischen Bedürfnissen und Lebenssituationen entsprechen. Die Altersvorsorge muss folglich flexibler und stärker an individuellen Lebensrealitäten ausgerichtet werden. Dies erfordert innovative Ansätze und den Einsatz neuer Technologien.
Künstliche Intelligenz spielt in diesem Transformationsprozess eine zentrale Rolle. Obwohl bisher nur wenig erforscht, bietet KI grosses Potenzial für tiefgreifende Veränderungen in der Altersvorsorge. Sie kann administrative Prozesse automatisieren, personalisierte Vorsorgepläne erstellen und präzisere Risikoanalysen ermöglichen. Zudem erleichtert KI den Zugang zu Finanzbildung und individuellen Empfehlungen.
Die Studie der Universität St. Gallen beleuchtet, wie KI die Altersvorsorge künftig beeinflussen wird. Es wurden die Potenziale von KI in der Vorsorgeberatung, Personalisierung und Finanzbildung betrachtet. Sieben zentrale Handlungsfelder, von der Automatisierung administrativer Prozesse bis hin zur Risikoabschätzung, wurden identifiziert und mit der Meinung von Experten gespiegelt. Abschliessend wurden Herausforderungen und Perspektiven diskutiert und Massnahmen vorgeschlagen, um die Chancen der KI optimal zu nutzen.
DIE ROLLE VON KI IN DER FINANZWIRTSCHAFT
KI umfasst Systeme, die durch Algorithmen grosse Datenmengen analysieren, Muster erkennen und autonome Entscheidungen treffen können. Dabei handelt es sich nicht um menschliches Denken, sondern um regelbasierte Reaktionen und maschinelles Lernen. Wesentliche Bereiche der KI sind maschinelles Lernen, neuronale Netze und Sprachverarbeitung.
Die Finanzbranche zählt dabei zu den Vorreitern beim Einsatz von KI-Technologien. So werden diese etwa für personalisierte Beratung, automatisierte Vermögensverwaltung sowie verbesserte Risikoprognosen eingesetzt. Allerdings hängen KI-Anwendungen stark von der Qualität der verfügbaren Daten ab. Auch Datenschutz sowie ethische
MARTIN ELING
Prof. Dr. Martin Eling ist seit 2011 Direktor am Institut für Versicherungswirtschaft der Universität St. Gallen und Lehrstuhlinhaber für Versicherungsmanagement. Seine Forschungsschwerpunkte sind neue Versicherungsmärkte, Alternative Investments, die Regulierung der Versicherungswirtschaft, Risikomanagement sowie die Gestaltung zukunftsfähiger Sozialversicherungssysteme.
Fragen sind grosse Herausforderungen. Viele Firmen stehen noch am Anfang der Nutzung von KI. Das Potenzial von KI, insbesondere im Hinblick auf Effizienz und Personalisierung in der Altersvorsorge, ist allerdings sehr gross.
SIEBEN HANDLUNGSFELDER IN DER ALTERSVORSORGE
Es wurden sieben zentrale Handlungsfelder und Potenziale wie auch Herausforderungen der Nutzung von KI im Kontext der Altersvorsorge identifiziert.
1. Vorsorgeberatung
Das Ziel der Vorsorgeberatung ist es, informierte Entscheidungen für die finanzielle Zukunft zu treffen. KI verändert diese Beratung grundlegend: Sie wird automatisierter, personalisierter und einfacher zugänglich. Traditionell erfolgt Vorsorgeberatung durch persönliche Gespräche, bei denen Beraterinnen und Berater die Situation analysieren und Produkte empfehlen. KI-basierte Systeme wie Robo-Advisors übernehmen diese Aufgaben, indem sie grosse Datenmengen in Echtzeit auswerten und individuelle Empfehlungen geben. Dadurch wird Beratung nicht nur schneller und präziser, sondern auch skalierbar und jederzeit verfügbar. KI verbessert die Vorsorgeberatung auch durch personalisierte Strategien, die auf individuellen Umständen, Zielen und Risikoprofilen basieren. Sie ermöglicht automatisierte Anlageentscheidungen, indem sie Anlagestrategien dynamisch anpasst. Zusätzlich kann KI verschiedene wirtschaftliche Szenarien simulieren, etwa Wirtschaftskrisen oder steigende Lebenserwartung, um Kundinnen und Kunden wie Beraterinnen und Berater bei ihrer Planung besser zu unterstützen.
Säule 3a und Freizügigkeitsstiftungen eignen sich gut für eine KI-gestützte Beratung.
Vorteile der KI-gestützten Beratung sind Zeitersparnis, präzisere Empfehlungen und niedrigere Kosten im Vergleich zur traditionellen Beratung. Dadurch könnten mehr Menschen zur Vorsorge motiviert und finanziell integriert werden. In der Schweiz gibt es bereits zahlreiche Anwendungsmöglichkeiten, etwa in der Säule 3a, bei Freizügigkeitsstiftungen oder 1e-Lösungen. Gerade ein Zusammenspiel von klassischer Beratung und KI kann die Qualität enorm steigern und der beratenden Person mehr Zeit für den persönlichen Austausch geben.
Allerdings bestehen auch Risiken: KI-Systeme sind stark datenabhängig, und fehlerhafte oder unvollständige Daten können zu falschen Empfehlungen führen. Kundinnen und Kunden wie Beraterinnen und Berater könnten sich zudem zu stark auf KI verlassen und eigene Kenntnisse vernachlässigen. Das Thema Datenschutz ist ebenfalls kritisch, da sensible Finanzdaten geschützt verarbeitet werden müssen.
Sieben Handlungsfelder bezüglich KI in der Altersvorsorge
7. Gesundheitsvorsorge und Langzeitpflege
6. Finanz- und Vorsorgebildung
5. Betrugsprävention und Datenschutz
1. Vorsorgeberatung
2. Personalisierte Altersvorsorgepläne und Risikoanalyse
4. Optimierung der Anlagestrategien
3. Automatisierung und Effizienzsteigerung
2. Personalisierte Altersvorsorgepläne und Risikoanalyse KI eröffnet Möglichkeiten, Altersvorsorgepläne effizienter und individueller zu gestalten. Anstelle standardisierter Lösungen ermöglicht KI personalisierte Pläne, die auf die spezifischen Bedürfnisse und Lebenssituationen zugeschnitten sind. KI-Systeme analysieren dabei etwa Daten zu Einkommen, Ausgaben, Investitionen sowie Lebensstilfaktoren wie Gesundheit und Familienplanung. Dadurch können Vorsorgepläne flexibel an Veränderungen wie Berufseinstieg, Familiengründung oder unerwartete finanzielle Ereignisse angepasst werden. KI erlaubt zudem genauere Prognosen, etwa zur Lebenserwartung oder zu künftigen Gesundheitskosten, wodurch Risiken frühzeitig erkannt und besser eingeplant werden können.
Ein weiterer Vorteil ist die verbesserte Risikoanalyse. KI überwacht kontinuierlich Marktbedingungen und passt Anlageportfolios automatisch an die Risikobereitschaft und Lebensphase der Kundinnen und Kunden an. Dies erhöht die Sicherheit der Vorsorge und reduziert finanzielle Risiken. Personalisierte Risikoabschätzungen helfen zudem, Vorsorgelücken zu erkennen und so Altersarmut vorzubeugen.
Personalisierte KI-Risikoanalysen können Vorsorgelücken erkennen.
Die Qualität der Empfehlungen hängt allerdings stark von der Vollständigkeit und Genauigkeit der Daten ab. Fehlerhafte oder verzerrte Daten führen zu ungenauen Vorhersagen. Auch hier stellt sich zudem die Frage, ob eine KI-Abhängigkeit dazu führen könnte, dass Kundinnen und Kunden ihre eigene finanzielle Kompetenz vernachlässigen. Datenschutz ist ebenfalls kritisch.
3. Automatisierung und Effizienzsteigerung
Die zunehmende Automatisierung durch KI bietet insbesondere bei administrativen Prozessen grosses Potenzial. KI-Systeme können Aufgaben wie Beitragszahlungen, Rentenauszahlungen und die Umsetzung regulatorischer Anforderungen automatisieren, was Fehler reduziert und Abläufe deutlich beschleunigt. Zusätzlich verbessern KI-gestützte Chatbots den Kundenservice, indem sie Anfragen rund um die Uhr beantworten. Dies ermöglicht ausserdem die Skalierung bei wachsender Kundenzahl. Durch Automatisierung könnten die Betriebskosten sinken, was sich positiv auf die Preisgestaltung auswirken und Vorsorgeprodukte für eine grössere Kundschaft erschwinglich machen kann.
Ein kritischer Aspekt ist der mögliche Verlust von Arbeitsplätzen in Bereichen, die durch KI ersetzt werden könnten. Dies macht es notwendig, Mitarbeitende umzuschulen und stärker in kundenorientierte Rollen zu integrieren. Ein weiteres Risiko könnten technische Fehler sein, die finanzielle und rechtliche Konsequenzen haben. Robuste Kontrollsysteme sind daher wichtig. Zudem könnte der Einsatz von KI den persönlichen Kundenkontakt verringern, was bei einigen Kundinnen und Kunden zu Unzufriedenheit führen könnte.
4. Optimierung der Anlagestrategien
Die Optimierung von Anlagestrategien ist entscheidend für die Altersvorsorge, insbesondere in der kapitalgedeckten zweiten und dritten Säule in der Schweiz. KI verspricht hier durch Datenanalyse und Marktprognosen effizientere und präzisere Anlageentscheidungen. KI-Systeme analysieren umfangreiche Finanzdaten, erkennen verborgene Muster und treffen Entscheidungen, die besser auf individuelle Bedürfnisse zugeschnitten sind. Robo-Advisors automatisieren die Portfolioverwaltung und reagieren schnell auf Marktveränderungen, etwa durch automatisierte Risikominderungsstrategien wie Stop-Loss-Orders.
Ein grosser Vorteil der KI liegt in der Personalisierung von Anlagestrategien, wobei Alter, Einkommen und die familiäre Situation berücksichtigt werden. Zudem ermöglichen
Echtzeit-Marktdatenanalysen frühzeitige Anpassungen der Portfolios, was gerade in volatilen Marktphasen hilfreich ist.
KI-Systeme können allerdings nicht alle unvorhersehbaren Ereignisse erfassen, wodurch bei plötzlichen Krisen Verluste drohen. Zudem können Marktverzerrungen entstehen, wenn viele Anleger ähnliche KI-Strategien nutzen, was Herdenverhalten und erhöhte Volatilität begünstigt. Ein weiteres Problem ist die oft mangelnde Transparenz von KIEntscheidungen, was das Vertrauen der Anleger beeinträchtigen könnte.
5. Betrugsprävention und Datenschutz
In der Altersvorsorge gewinnen Betrugsprävention und Datenschutz durch die zunehmende Digitalisierung und den Einsatz von KI stark an Bedeutung. KI ermöglicht es, grosse Datenmengen schnell und präzise zu analysieren, um Betrugsversuche frühzeitig zu erkennen und zu verhindern. Systeme können Transaktionsmuster in Echtzeit überwachen und Anomalien identifizieren, beispielsweise ungewöhnliche Kontobewegungen oder verdächtige Aktivitäten bei Invaliditäts- und Unfallversicherungen. Durch maschinelles Lernen verbessert sich die Effizienz der Betrugserkennung kontinuierlich. KI-Systeme können Schwachstellen erkennen und schliessen, was insbesondere angesichts steigender Cyberkriminalität von grosser Bedeutung ist.
Parallel dazu stellt der Datenschutz eine erhebliche Herausforderung dar. Vorsorgeanbieter müssen sensible persönliche und finanzielle Daten sorgfältig schützen und strenge Datenschutzrichtlinien einhalten, wie etwa die Datenschutz-Grundverordnung (DSGVO). Hier gilt es, eine Balance zwischen einer effizienten Datennutzung und dem Schutz der Privatsphäre der Versicherten zu finden.
Die Nutzung von KI wirft damit auch ethische Fragen auf, etwa bezüglich Transparenz und Nachvollziehbarkeit automatisierter Entscheidungen. Viele KI-Systeme agieren als «Black Boxes», was das Vertrauen der Kundinnen und Kunden beeinträchtigen kann. Zudem besteht das Risiko diskriminierender Entscheidungen, wenn KI Vorurteile in historischen Daten reproduziert. Eine regelmässige Überprüfung der Fairness und klare Richtlinien zum verantwortungsvollen Einsatz von KI sind daher unerlässlich. Ebenso sollten Risiken durch Cyberattacken berücksichtigt und aktiv gemanagt werden.
6. Finanz- und Vorsorgebildung
In einer zunehmend komplexen Finanzwelt gewinnt die finanzielle Bildung an Bedeutung, besonders bei der Altersvorsorge. Viele Menschen fühlen sich mit Finanzprodukten überfordert, doch KI bietet Möglichkeiten, Finanzwissen individuell und effizient zu vermitteln.
Komplexe Finanz- und Vorsorgethemen kann KI oft einfacher vermitteln.
KI-gestützte Tools bieten personalisierte Lernprogramme, die gezielt auf finanzielle Bedürfnisse und Wissenslücken eingehen. Beispiele sind Chatbots oder digitale Berater, die komplexe Finanzthemen verständlich erklären und individuelle Empfehlungen zu Vorsorgeprodukten oder Anlageoptionen geben. Interaktive Simulationen ermöglichen es Nutzern zudem, verschiedene Szenarien wie Sparpläne oder Anlagestrategien durchzuspielen, um informierte Entscheidungen zu treffen. Die Vorteile der KI-gestützten Finanzbildung liegen in personalisierten und jederzeit verfügbaren Inhalten sowie der vereinfachten Vermittlung komplexer Themen.
Dennoch hat die automatisierte Bildung auch Grenzen. KI-Systeme können emotionale und psychologische Aspekte finanzieller Entscheidungen kaum erfassen, weshalb der persönliche Kontakt weiterhin wichtig bleibt. Zudem könnten Nutzer zu stark auf automatisierte Empfehlungen vertrauen und eigenes Finanzwissen vernachlässigen. Die Qualität und Genauigkeit der Daten sind auch hier kritische Faktoren.
7. Gesundheitsvorsorge und Langzeitpflege
Ausser bei der Optimierung von Anlagestrategien und in der Betrugsprävention kann KI auch in den Bereichen Prävention, Gesundheitsförderung und Pflege eine entscheidende Rolle spielen. Diese Bereiche bieten grosses Potenzial, um Altersvorsorge ganzheitlicher zu gestalten und die Lebensqualität älterer Menschen zu verbessern.
Prävention und Gesundheitsförderung gewinnen zunehmend an Bedeutung, da ein gesünderes Leben im Alter die Lebensqualität steigert und Pflegekosten reduziert. KI ermöglicht es, individuelle Gesundheitsrisiken frühzeitig zu erkennen und präventive Massnahmen gezielt umzusetzen. Durch die Analyse von Gesundheitsdaten wie Vitalwerten, genetischen Informationen oder Lebensgewohnheiten können personalisierte Gesundheitspläne erstellt werden. Diese berücksichtigen individuelle Risikofaktoren und geben Empfehlungen zu Ernährung, Bewegung oder Stressmanagement. KI-gestützte Wearables ermöglichen zudem die Echtzeitüberwachung des Gesundheitszustands und unmittelbare Handlungsempfehlungen.
Dank KI könnten Pflegedienste effizienter werden.
In der Pflege kann KI helfen, den steigenden Druck durch eine alternde Gesellschaft abzumildern und Pflegedienste effizienter zu gestalten. KI-gesteuerte Roboter
übernehmen körperliche Aufgaben, unterstützen ältere Menschen bei alltäglichen Aktivitäten und fördern deren Autonomie. In jüngerer Zeit bieten auch «soziale» Roboter emotionale Unterstützung, helfen gegen Einsamkeit und verbessern die psychische Gesundheit. Auch die Gesundheitsüberwachung mittels Sensoren und KI-Analysetools ermöglicht eine frühzeitige Erkennung von Gesundheitsveränderungen und eine effektivere Pflege, wodurch mehr Zeit für soziale Interaktionen entsteht.
Trotz dieser Vorteile existieren auch hier erhebliche Herausforderungen und ethische Fragen. Der Schutz der Privatsphäre und Datensicherheit ist wesentlich, da KI sensible Gesundheitsdaten verarbeitet. Ebenso wichtig ist es, einer möglichen Entmenschlichung der Pflege entgegenzuwirken. Menschlicher Kontakt bleibt für das Wohlbefinden älterer Menschen unverzichtbar.
EXPERTENBEFRAGUNG ZU DEN SIEBEN HANDLUNGSFELDERN
Im Rahmen einer Befragung unter 75 Experten aus dem Bereich der Altersvorsorge wurden die sieben zentralen Handlungsfelder zur Diskussion gestellt. Für jedes Handlungsfeld wurde eine These formuliert und auf einer Skala von 1 (stimme überhaupt nicht zu) bis 5 (stimme voll zu) bewertet.
Resultate der Expertenbefragung
Die Themen Automatisierung und Effizienzsteigerung (4,03) sowie Finanz- und Vorsorgebildung (3,97) wurden hier als besonders vielversprechend bewertet. Die geringste Zustimmung erhielt das Thema Betrugsprävention (2,95), gefolgt von der Optimierung von Anlagestrategien (3,13). Diese Ergebnisse unterstreichen, dass KI vor allem dort als wertvoll erachtet wird, wo sie Prozesse automatisiert und Wissen vermittelt, während in spezifischen, komplexeren Einsatzbereichen noch Klärungsbedarf und Skepsis besteht.
Qualitatives Feedback der Experten
49 der 75 befragten Experten haben neben der Einschätzung der Thesen auch qualitatives Feedback abgegeben. Die Feedbacks der Experten bestätigen, dass der Einsatz von KI in der Altersvorsorge grosse Chancen bietet. Sie ermöglicht eine erhebliche Effizienzsteigerung, indem Prozesse automatisiert, Kosten gesenkt und Entscheidungen schneller getroffen werden können. Routineaufgaben lassen sich vereinfachen, und durch KI werden komplexe Situationen verständlicher gemacht. Darüber hinaus kann KI personalisierte Beratungslösungen schaffen, die auf die individuellen Bedürfnisse der Versicherten zugeschnitten sind, während sie gleichzeitig Transparenz in Anlagestrategien und Finanzentscheidungen fördert. Besonders Laien profitieren von KI, da Vorsorgeoptionen durch Automatisierung und Datenanalysen verständlicher und zugänglicher werden. Zudem eröffnet KI neue Möglichkeiten für innovative Konzepte.
Ergebnisse der Expertenbefragung
1 = stimme gar nicht zu, 5 = stimme voll zu; N = 75
1. Vorsorgeberatung
These: KI-gestützte Beratung wird bis 2030 die menschliche Beratung in der Altersvorsorge in vielen Bereichen ergänzen.
2. Personalisierte Altersvorsorgepläne und Risikoanalyse
These: KI-gestützte Vorsorgepläne werden eine bessere Absicherung und Anpassung an individuelle Lebenssituationen ermöglichen.
3. Automatisierung und Effizienzsteigerung
These: KI wird zu Kosteneinsparungen in der Verwaltung von Altersvorsorgeprodukten führen.
4. Optimierung der Anlagestrategien
These: KI wird das Risiko von Anlageentscheidungen reduzieren und Anlagestrategien verbessern.
5. Betrugsprävention und Datenschutz
These: KI wird Betrugsversuche in der Altersvorsorge (etwa Invalidität) effektiver aufdecken.
6. Finanz- und Vorsorgebildung
These: KI-basierte Plattformen werden den Zugang zu Wissen und Entscheidungen über Finanzen und Altersvorsorge verbessern.
7. Gesundheitsvorsorge und Langzeitpflege
These: Die Integration von KI in die Gesundheitsprävention und Pflege wird die Vorsorge insgesamt verbessern und langfristig Kosten sparen.
Qualitatives Feedback der Expertenbefragung
Zusammenfassung; N = 45
Chancen
– Effizienzsteigerung
– Automatisierung
– Kostensenkung
– Personalisierte
Lösungen
– Transparenz
Risiken
– Datenqualität
– Datenschutz
– Abhängigkeit von KI
– Fehlende
Berücksichtigung emotionaler Aspekte
– Soziale Ungleichheiten
Übersehene Handlungsfelder
– Datenschutz und Datensicherheit
– Transparenz bei Datenquellen
– Haftungsfragen bei KI-Fehlern
– Regulatorische und ethische Fragestellungen
– Umgang mit nichtdigitalaffinen Personen
Risiken bei KI-Einsatz
Gleichzeitig bringt der Einsatz von KI gemäss den Experten erhebliche Risiken mit sich. Die Qualität und der Schutz der Daten stellen dabei zentrale Herausforderungen dar. Fehlerhafte oder manipulierte Daten könnten zu Fehlinformationen und Vertrauensverlust führen, während Datenschutzverletzungen das Risiko für sensible Informationen erhöhen. Ein weiteres Problem ist die mögliche Abhängigkeit von KI: Blindes Vertrauen in KI-Entscheidungen könnte den gesunden Menschenverstand verdrängen und zu Fehlentscheidungen führen, insbesondere bei Personen, die wenig Erfahrung oder Schwierigkeiten mit der Nutzung von KI haben. Zudem besteht die Gefahr, dass emotionale und persönliche Aspekte der Altersvorsorge nicht ausreichend berücksichtigt werden und individuelle Beratung dadurch an Bedeutung verliert.
Soziale Ungleichheiten könnten sich durch eine wachsende Kluft zwischen denjenigen, die KI bedienen können, und denjenigen, die dies nicht können, verschärfen. Hinzu kommen regulatorische Unsicherheiten, Cyberrisiken wie Datenlecks und Hackerangriffe sowie die Gefahr, dass KI-basierte Systeme auf lange Sicht stagnieren, da sie auf ihren eigenen, selbst generierten Daten basieren. Diese Herausforderungen verdeutlichen, dass der Einsatz von KI stets kritisch hinterfragt und durch klare Regulierungen begleitet werden sollte.
Weitere Handlungsfelder
Ungleichheiten müssen im Auge behalten werden.
Es gibt auch Handlungsfelder, die nach Meinung der Experten in der Diskussion um KI und Altersvorsorge übersehen wurden. Ein zentrales Handlungsfeld ist der Datenschutz und die Sicherheit persönlicher Daten. Viele Experten betonen die Notwendigkeit, die Privatsphäre zu schützen und zu klären, wohin Daten fliessen und wie sie genutzt werden. Dabei stellt sich auch die Frage, wie die Datenqualität sichergestellt werden kann, um Fehlinformationen und falsche Entscheidungen zu vermeiden. Ein weiterer Aspekt ist die Transparenz bei der Datenzusammenführung, insbesondere im Zusammenspiel verschiedener Quellen wie AHV, Pensionskassen und private Vorsorge. Zudem wird auf ethische Risiken hingewiesen, etwa durch die Verwendung von grossen Sprachmodellen (LLMs), die zu einer Vereinheitlichung von Antworten und potenziellen Fehleinschätzungen führen können. Darüber hinaus wird die Frage aufgeworfen, wie mit Menschen umgegangen werden soll, die Schwierigkeiten mit der Nutzung von KI haben, zum Beispiel ältere Personen. Weitere Themen umfassen die Gefahr einer übermässigen Abhängigkeit von KI und die damit verbundenen Risiken, wie übertriebene Erwartung an die Plansicherheit, oder systemische Risiken wie die Entstehung von Blasen durch einheitliche Anlageempfehlungen. Auch der Faktor Mensch sollte nicht vernachlässigt werden – individuelle Analysen und die Berücksichtigung kultureller und regionaler Unterschiede bleiben unerlässlich. Schliesslich fehlen oft Überlegungen zu Haftungsfragen bei unbeabsichtigten Fehlern durch KI sowie zu den potenziellen Auswirkungen neuer regulatorischer Anforderungen oder des Abbaus von Regulierungen. Diese Felder verdeutlichen die Vielschichtigkeit der Herausforderungen, die im Umgang mit KI in der Altersvorsorge angegangen werden müssen.
SCHLUSSFOLGERUNGEN UND AUSBLICK
Die zunehmende Integration von KI bringt tiefgreifende Veränderungen und Chancen mit sich, wirft aber auch Fragen zu langfristigen Auswirkungen, ethischer Verantwortung und regulatorischen Anforderungen auf. Diese gekürzte KI-Studie fasst die wichtigsten Erkenntnisse zusammen, gibt Empfehlungen für den Einsatz von KI in der Altersvorsorge und bietet einen Ausblick auf zukünftige Entwicklungen und Forschungspotenziale.
Die Analyse zeigt, dass KI grosse Potenziale besitzt, um Effizienz und Personalisierung von Vorsorgeplänen zu verbessern. KI kann administrative Prozesse automatisieren, personalisierte Anlageempfehlungen geben und durch Datenanalyse präzisere Risikoabschätzungen ermöglichen. Darüber hinaus unterstützt KI die Prävention, Gesundheitsförderung und Pflege, indem sie individuelle Gesundheitsdaten analysiert und Datenschutz und soziale
proaktiv Empfehlungen gibt. Gleichzeitig bestehen Herausforderungen, insbesondere beim Datenschutz, ethischen Fragen und möglichen Marktverzerrungen durch die breite Anwendung von KI-Strategien.
Die Automatisierung von Entscheidungen könnte den menschlichen Kontakt und die persönliche Beratung reduzieren, die für viele Versicherte essenziell sind. Zudem könnten weniger technikaffine Bevölkerungsgruppen benachteiligt werden. Um die Vorteile von KI optimal zu nutzen und Risiken zu minimieren, sind folgende Empfehlungen zentral:
– Transparenz und Nachvollziehbarkeit
KI-Entscheidungen sollten nachvollziehbar sein. Audits für KI-gestützte Entscheidungen könnten das Vertrauen der Nutzerinnen und Nutzer stärken.
– Sicherstellung des Datenschutzes
Strenge Datenschutzrichtlinien und die Anonymisierung sensibler Daten sind erforderlich, um die Privatsphäre der Versicherten zu schützen.
– Inklusive Gestaltung von KI-Technologien
KI-Lösungen sollten für alle zugänglich sein, insbesondere für weniger technikaffine Menschen. Der menschliche Kontakt bleibt essenziell. Ein ideales Modell könnte darin bestehen, dass persönliche Beratung durch KI ergänzt wird, nicht ersetzt.
– Ethische Standards und Fairness
Klare Richtlinien und regelmässige Überprüfungen sind notwendig, um Diskriminierung zu vermeiden. Eine diverse Datengrundlage ist entscheidend.
– Dynamische Regulierung
Gesetzgeber müssen flexibel auf technologische Entwicklungen reagieren und faire Rahmenbedingungen für den sicheren KI-Einsatz schaffen.
Die Zukunft der Altersvorsorge ist eng mit der Entwicklung von KI-Technologien verknüpft. Noch präzisere und personalisierte Vorsorgelösungen, die auch finanzielle und gesundheitliche Aspekte integrieren, könnten entstehen. Offene Forschungsfragen betreffen die langfristige Stabilität von Vorsorgesystemen, ethische Implikationen und Standards für die Nachvollziehbarkeit von KI-Entscheidungen. Zudem sollten Studien untersuchen, wie sich menschliche Beratung mit KI-gestützten Tools konkret kombinieren lässt. So kann KI die Altersvorsorge effizienter, personalisierter und zugänglicher machen. ●
Erscheinungstermin der vollständigen Studie: Herbst 2025
VORSORGEDIALOG
Grosse Wissenslücken rund um die Vorsorge
Prof. Dr. Yvonne Seiler Zimmermann von der Hochschule Luzern untersucht seit 2021 den Wissensstand der Schweizer Bevölkerung rund um Finanzen und Altersvorsorge. Ziel der Studie ist es, die Gesellschaft für dieses Thema zu sensibilisieren und Handlungsoptionen für Verbesserungen aufzuzeigen.
PensExpert unterstützt die jährliche Studie als Wirtschaftspartner.
INTERVIEW MARC LUSTENBERGER
Yvonne Seiler Zimmermann, Sie führen seit vier Jahren eine Studie durch, die den Wissensstand der Schweizer Bevölkerung zur Altersvorsorge untersucht. Welche Entwicklungen sehen Sie in diesem Zeitraum?
Das Vorsorgewissen hat sich leider nicht verbessert, obwohl in den vergangenen Jahren im Rahmen wichtiger Abstimmungen viel informiert und diskutiert wurde. Das Wissen darüber, wie die Altersvorsorge in der Schweiz mit ihren drei Säulen konkret funktioniert, ist dennoch eher gering. Bemerkenswert ist für mich, dass insbesondere im Bereich der persönlichen Altersvorsorge grosse Wissenslücken bestehen – obwohl dieses Thema jeden betrifft.
Die jüngeren Generationen beschäftigen sich generell wenig mit der Altersvorsorge, obwohl gerade für sie die Hebelwirkung am grössten wäre, da sie noch einen langen Anlagehorizont haben. Jedoch erscheint nach der Ausbildung das Rentenalter einfach noch zu weit «Die jungen Generationen beschäftigen sich generell wenig mit der Altersvorsorge, obwohl für sie die Hebelwirkung am grössten wäre.»
Was sind die Gründe für den bescheidenen Wissensstand?
YVONNE SEILER ZIMMERMANN
Prof. Dr. Yvonne Seiler Zimmermann ist Professorin am Institut für Finanzdienstleistungen Zug IFZ der Hochschule Luzern, Co-Leiterin des MAS/ DAS Pensionskassen Management und Vorstandsmitglied der Luzerner Pensionskasse (LUPK).
Tiefes Interesse zum Thema berufliche Vorsorge bei den Jungen
Anteile nach Altersgruppen, 2024
Frage: Wie hoch ist Ihr Interesse am Thema der beruflichen Vorsorge im Allgemeinen?
Tief/Eher tief Eher hoch /Hoch
20–35 Jahre
36–50 Jahre
Über 50 Jahre
Zu bequem, zu wenig Einflussmöglichkeiten, zu kompliziert … Gründe für das tiefe Interesse, 2024
Frage: Weshalb ist Ihr Interesse an der beruflichen Vorsorge nicht hoch?
Bequemlichkeit
Ich kann sowieso nichts beeinflussen
Zu kompliziert
Ich sorge selbst vor (private Vorsorge)
Ich erhalte sowieso kein Geld mehr im Alter
Ich habe kein Vertrauen in die berufliche Vorsorge
Der Staat legt die Vorsorge fest
Zu jung (betrifft mich noch nicht)
Zu wenig Informationen erhältlich
«Die meisten empfinden das Thema als zu kompliziert oder scheuen
den Aufwand.»
entfernt. Wenn die Pensionierung jedoch kurz bevorsteht, fehlt oft der Spielraum, persönliche Vorsorgelücken noch zu korrigieren. Mit unserer Studie möchten wir das Bewusstsein dafür schärfen.
Wie zeigt sich das mangelnde Vorsorgewissen konkret?
Rund 40 Prozent der Befragten verstehen zum Beispiel den eigenen Vorsorgeausweis wenig oder gar nicht. Besonders besorgniserregend ist jedoch, dass viele dieser Personen nicht bereit sind, sich eigenständig zu informieren und ihre Wissenslücken zu schliessen. Die meisten empfinden das Thema als zu kompliziert oder scheuen den Aufwand.
Welche Auswirkungen haben diese Wissenslücken für den Einzelnen?
Das Hauptproblem ist nicht nur das fehlende Wissen, sondern vor allem die Unkenntnis über die eigenen Wissenslücken, die wir in unseren Studien immer wieder
feststellen. Wer fälschlicherweise meint, gut informiert zu sein, wird sich weniger beraten lassen und trifft unweigerlich Fehlentscheidungen in der persönlichen Altersvorsorge.
Welches sind die grössten Sorgen der Schweizer Bevölkerung rund um das Thema Vorsorge?
Der demografische Wandel und das weiterhin tiefe Zinsumfeld gefährden die nachhaltige Finanzierung der zweiten Säule. Die Arbeitnehmenden in der Schweiz sind sich dieser Herausforderungen mehrheitlich bewusst. Rund drei von fünf Befragten glauben nicht, dass sie im Alter genug Geld aus der AHV und der zweiten Säule erhalten werden, um den gewohnten Lebensstandard zu halten. Besonders interessant ist: Frauen vertrauen dem Vorsorgesystem noch weniger als Männer.
Unsere Altersvorsorge basiert nicht nur auf der AHV und der beruflichen Vorsorge, sondern auch auf Eigenverantwortung – insbesondere bei der dritten Säule.
«Das Hauptproblem ist die Unkenntnis über die eigenen Wissenslücken.»
Der Staat muss ein Interesse daran haben, dass die Bevölkerung über ein gutes Vorsorgewissen verfügt. Dies stärkt die Eigenverantwortung und entlastet die Sozialausgaben, beispielsweise bei Sozialhilfe oder Ergänzungsleistungen. Gut informierte Versicherte unterstützen zudem notwendige strukturelle Anpassungen im Vorsorgesystem.
Das eigene Wissen wird überschätzt
Einschätzung Informiertheit versus richtige Antworten, 2024
67 % der Männer und 52 % der Frauen geben an, generell gut über das System der beruflichen Vorsorge informiert zu sein.
Aber nur 38 % der Männer und 27 % der Frauen konnten mehr als die Hälfte von zehn Wissensfragen richtig beantworten.
Das Vertrauen ins Vorsorgesystem ist gering Anteile nach Geschlecht und Alter, 2024
Frage: Denken Sie, dass Sie nach der Pensionierung genügend Geld aus Ihrer Altersvorsorge (AHV und 2. Säule) zur Verfügung haben werden, um Ihren gewohnten Lebensstandard beibehalten zu können?
Männer
Frauen
20–35 Jahre
36–50 Jahre
Über 50 Jahre
1. Welche natürlichen Personen sind obligatorisch in der beruflichen Vorsorge versichert?
2. Welches Vorsorgesystem funktioniert nach dem Prinzip der Kapitaldeckung (individuelles Sparen)?
3. Wer ist in wirtschaftlicher Hinsicht Eigentümer des angesparten Vorsorgeguthabens?
4. Gehören Pensionskassengelder im Todesfall in den Nachlass der verstorbenen Person?
5. Was ist der Umwandlungssatz in der beruflichen Vorsorge?
6. Können Pensionskassengelder für Wohneigentum bezogen werden?
7. Kann in jedem Fall freiwillig in die berufliche Vorsorge eingezahlt werden?
8. Besteht für Arbeitnehmende die Möglichkeit, in der beruflichen Vorsorge ihre Anlagestrategie selbst zu wählen?
9. Können alle Personen in die Säule 3a einbezahlen?
Alle in der Schweiz wohnhaften Personen
Alle berufstätigen Arbeitnehmenden in der Schweiz
AHV
AHV und BVG
Weiss nicht
Pensionskasse
Arbeitnehmende
Alle berufstätigen Arbeitnehmenden in der Schweiz ab einem gewissen Mindestlohn
Weiss nicht
Weder AHV noch BVG
Berufliche Vorsorge (BVG) Arbeitgebende
Weiss nicht
Weiss nicht
Er kalkuliert die Altersrente
Er berechnet das Todesfallkapital
Ja, aber nur für selbstgenutztes Wohneigentum
Nein
QUIZ Testen Sie Ihr Vorsorgewissen mit diesen zehn Fragen aus der Studie! (Auflösung → S. 111)
Er ist der Zinssatz des Altersguthabens
Weiss nicht
Ja, für selbstgenutztes Wohneigentum und Ferienhaus/Zweitwohnung
Weiss nicht
Weiss nicht
Ja, in bestimmten überobligatorischen Vorsorgelösungen
Nein
10. Kann der Zeitpunkt der Auszahlung der Säule 3a nach dem Renteneintritt frei gewählt werden?
Nein, ausgenommen sind pensionierte Personen
Nein, es dürfen nur erwerbstätige Personen einbezahlen
Ja, man kann so lange warten, wie man will
Weiss nicht
Ja, die Arbeitnehmenden haben immer ein Mitbestimmungsrecht
Weiss nicht
Nein, ausgenommen sind Personen im nichterwerbsfähigen Alter
Weiss nicht
Nein, mit dem Renteneintritt muss die Säule 3a ausbezahlt werden
Steigendes Interesse bei den Frauen und den 36- bis 50-Jährigen Anteile, 2021–2024
Der Anteil der Frauen und der 36- bis 50-Jährigen, die sich bereits Gedanken über ihre Altersvorsorge gemacht haben, ist seit 2022 deutlich gestiegen.
36- bis 50-Jährige
Frauen
Die Solidarität in der AHV ist weiterhin überwältigend gross
Anteile nach Geschlecht, 2024
Frage: Finden Sie, dass das Ausmass der derzeitigen Umverteilung über Lohnbeiträge in der AHV angemessen ist?
Nein, sollte höher sein
Ja, ist im richtigen Ausmass Weiss nicht
Nein, sollte tiefer sein
Beobachten Sie positive Entwicklungen in den vergangenen Jahren?
Obwohl das Vorsorgewissen generell tief ist, machen sich Frauen und die Altersgruppe der 36- bis 50-Jährigen deutlich öfter Gedanken über ihre Altersvorsorge als noch vor einigen Jahren. Ausserdem ist die Solidarität in der ersten Säule in der Schweiz weiterhin gross: Eine überwältigende Mehrheit möchte Altersarmut vermeiden und die AHV nach dem Umlageverfahren finanzieren. Über ein Drittel spricht sich sogar für eine stärkere Umverteilung in der AHV aus, Männer (39 %) noch deutlicher als Frauen (33 %).
Welche Massnahmen sind nötig, um das Vorsorgewissen zu verbessern?
Die Themen Finanzen und Altersvorsorge müssten in der Bildung intensiver vermittelt werden. So könnten die Arbeitnehmenden besser Eigenverantwortung übernehmen und Vorsorgelücken vermeiden. Langfristig führt dies zu geringerer Altersarmut und damit zu weniger Ergänzungsleistungen aus den Sozialsystemen. ●
Das Gespräch wurde im Dezember 2024 geführt. Alle Daten stammen aus dem VorsorgeDIALOG 2024.
Quiz
Auflösung
1. Alle berufstätigen Arbeitnehmenden in der Schweiz ab einem gewissen Mindestlohn
2. Berufliche Vorsorge (BVG)
3. Arbeitnehmende 4. Nein 5. Er kalkuliert die Altersrente 6. Ja, aber nur für selbstgenutztes Wohneigentum 7. Nein 8. Ja, in bestimmten überobligatorischen Vorsorgelösungen 9. Nein, es dürfen nur erwerbstätige Personen einbezahlen 10. Nein, mit dem Renteneintritt muss die Säule 3a ausbezahlt werden
VORSORGEDIALOG
Seit 2021 untersucht das Institut für Finanzdienstleistungen Zug IFZ der Hochschule Luzern jährlich den aktuellen Wissensstand der Schweizer Bevölkerung rund um Finanzen und Altersvorsorge. Die Analysen basieren auf einer schweizweit repräsentativen Umfrage unter 1’245 berufstätigen Personen im Alter von 20 bis 65 Jahren im Angestelltenverhältnis. PensExpert unterstützt die Studie als Wirtschaftspartner. Mehr dazu unter → www.hslu.ch/ifz
«Die Kosten der Langzeitpflege werden durch die Decke schiessen»
Jérôme Cosandey, ehemaliger Vizedirektor von Avenir Suisse, und Diego Taboada, Direktor für die Romandie ad interim, sprechen über den Reformstau in der zweiten Säule sowie neue Modelle für die Finanzierung der Langzeitpflege. → 116
«Wir befinden uns in einer völlig neuen Welt – das aktuelle BVG ist nicht mehr zeitgemäss»
Ein Gespräch mit der Steuerexpertin
Sirgit Meier (Bern) und den Steuerexperten André Bänziger (Zürich), Mario Lazzarini und Max Ledergerber. → 124
Acht Vorschläge für eine starke berufliche Vorsorge
Die Individualisierung schreitet voran und die Arbeitswelt hat sich seit der Einführung der zweiten Säule markant verändert. Ein Manifest der PensExpert. → 145
INTERESSEN UND IDEEN RUND UM DIE VORSORGE
Die Einführung der obligatorischen beruflichen Vorsorge war ein wichtiger Schritt für die Schweiz. Das Drei-Säulen-Konzept ist ein Erfolgsmodell, das Sicherheit, Stabilität und Wohlstand gebracht hat. Seither stehen die Themen Vorsorge und Steuern in engem Zusammenhang und manchmal auch im Konflikt. Gleichzeitig haben sich die Arbeitswelt und die Bedürfnisse der Versicherten rasant gewandelt. Die in den vergangenen Jahren nicht umgesetzten Anpassungen haben zu einem Reformstau geführt. In zwei Gesprächen machen sich Expertinnen und Experten Gedanken, wie die Vorsorge reformiert werden kann. Ein Manifest der PensExpert zeigt zudem auf, wie sich die Vorsorge dem gesellschaftlichen Wandel anpassen kann.
40 Jahre BVG: Entwicklung Versicherte und Vorsorgevermögen
Anzahl Versicherte in Tausend (linke Skala)
Die wichtigsten politischen Ereignisse
1985
Das Bundesgesetz über die berufliche Alters-, Hinterlassenenund Invalidenvorsorge (BVG) tritt in Kraft
Freizügigkeitsgesetz und Wohneigentumsförderungsgesetz treten in Kraft
Scheidungsrecht: Vorsorgegelder werden im Scheidungsfall geteilt
Erstmalige Anpassung des BVG-Mindestzinses von 4 % auf 3,25 %
1. Paket BVG-Revision: Inkraftsetzung der Bestimmungen über Transparenz und paritätische Verwaltung
Daten: Bundesamt für Statistik, Pensionskassenstatistik 1992–2024; * Schätzung gemäss BFS, «Die berufliche Vorsorge in der Schweiz», Ausgabe 2003
2. Paket BVG-Revision: Inkraftsetzung der Bestimmungen über Herabsetzungen von Eintrittsschwelle, Koordinationsabzug, Umwandlungssatz usw.
Vorsorgevermögen in Milliarden CHF (rechte Skala)
2011/12
Strukturreform BVG: Verbesserung von Aufsicht, Governance und Transparenz usw.
2010
Volk sagt Nein zu einer weiteren Reduktion des Mindestumwandlungssatzes von 6,8 % auf 6,4 %
3. Paket BVG-Revision: Inkraftsetzung der steuerrechtlichen Bestimmungen
2017
Altersvorsorge 2020: Volk sagt Nein zur Reform der ersten und zweiten Säule
2024
Volk sagt erneut Nein zur BVG-Reform
2025 BVG feiert das 40-Jahre-Jubiläum
«Die
Kosten der Langzeitpflege
werden durch die Decke schiessen»
Mit 75 Prozent Ja-Stimmen beschloss die Bevölkerung am 3. Dezember 1972 die Verankerung des Drei-Säulen-Konzepts in der Bundesverfassung. Mehr als 50 Jahre später ist die Lebenserwartung stark gestiegen, neue Berufsmodelle haben sich entwickelt und die immer höheren Pflegekosten rufen nach strukturellen Veränderungen. Avenir Suisse sieht den Aufschub der individuellen Pensionierung als Chance und empfiehlt, die zunehmenden Kosten der Langzeitpflege durch ein kapitalgedecktes System in Form eines Pflegekapitals zu finanzieren.
INTERVIEW JÖRG ODERMATT UND EDRIC SPECKERT VORSORGEGESPRÄCH
JÉRÔME COSANDEY
Dr. Jérôme Cosandey war bis Mitte Mai 2025 Direktor für die Romandie und Senior Fellow bei Avenir Suisse. Er hat sich als Forschungsleiter vorwiegend mit der Altersvorsorge, Gesundheitspolitik sowie mit dem Generationenvertrag auseinandergesetzt.
Die letzten drei BVG-Revisionen in den Jahren 2010, 2017 und 2024 hat das Volk abgelehnt. Was waren die Hauptgründe für diese Misserfolge an der Urne?
Jérôme Cosandey: Im Gegensatz zum Bundesgesetz über die berufliche Vorsorge (BVG) war die AHV immer «High Politics». Die AHV hat die Bevölkerung stets bewegt, und es kam zu unzähligen Volksabstimmungen. Das BVG war hingegen eine technische Angelegenheit; es ist sehr komplex, dezentral organisiert und wird paritätisch von Arbeitgebenden und Arbeitnehmenden geführt. Im Jahr 2010 wollte das Parlament aufgrund der gestiegenen Lebenserwartung den BVGUmwandlungssatz reduzieren. Es war aber eine rein technische Vorlage, ohne politische Kompensationsmassnahmen. Zur Überraschung vieler kam es zu einer Referendumsabstimmung, und das Volk hat diese Reduktion klar abgelehnt. Das BVG war nun plötzlich «High Politics» für Bundesbern, der Umwandlungssatz wurde zum Streitpunkt und landete so auf dem politischen Radar der Parteien. Die beiden BVG-Revisionen 2017 und 2024 scheiterten unter anderem auch an der Komplexität der Abstimmungsvorlage. Im Weiteren haben die linken Parteien sowie Gewerkschaften ausgezeichnet mobilisiert und es verstanden, die Dringlichkeit einer BVGReform in Frage zu stellen.
Sind die zu hohen obligatorischen Umwandlungssätze überhaupt noch ein Problem für die Pensionskassen? Oder hat man gelernt, damit zu leben?
«Für die Mehrheit der Pensionskassen ist der Umwandlungssatz nicht mehr matchentscheidend.»
Jérôme Cosandey
Cosandey: Natürlich bleibt der zu hohe Umwandlungssatz in einer minimalen BVGLösung ein Problem. Aber die Pensionskassen, die überobligatorische Leistungen anbieten, haben gelernt, damit umzugehen. Die paritätisch geführten Organisationen haben sich eigenverantwortlich reformiert. Und die Menschen realisieren immer mehr, dass ein korrekter Umwandlungssatz auch ein Qualitätsmerkmal einer Pensionskasse ist. Denn zu hohe Umwandlungssätze, die weder die steigende Lebenserwartung noch die tieferen Renditen an den Finanzmärkten berücksichtigen, muss jemand finanzieren. Und das waren in der Vergangenheit vor allem die jüngeren Erwerbstätigen über höhere Risikoprämien sowie eine geringere Verzinsung ihrer Guthaben. Aber entscheidend für die Höhe der Altersrente ist nicht allein der Umwandlungssatz, sondern auch die Höhe des angesparten Altersguthabens. Man kriegt die Rente schliesslich nicht in Prozenten, sondern in Franken!
Aber bei der Revision 2024 ging es ja nicht nur um den Umwandlungssatz. Geringverdiener und Teilzeitbeschäftigte wollte man auch besserstellen. Stehen wir vor einem Scherbenhaufen?
Diego Taboada: Natürlich sollten die Eckwerte der beruflichen Vorsorge – wie zum Beispiel der Koordinationsabzug – an die heutige Arbeitswelt angepasst werden. Aber nicht zwingend durch neue Gesetzesvorschriften.
Wie meinen Sie das?
Taboada: Die dezentrale Organisation der zweiten Säule ist eine grosse Stärke, die politisch kaum erwähnt wird. Die Pensionskassen kennen ihr Geschäft: die Bedürfnisse ihrer Versicherten, aber auch die Finanzierungsmöglichkeiten der Arbeitgeber. Sie können sich selbst mit dem richtigen Tempo anpassen. Die Pensionskassen sind robuster und flexibler als eine zentrale Organisation wie die AHV. Auch ohne Gesetzgeber werden sich die Pensionskassen organisieren und versuchen, sich den neuen Arbeitsmodellen anzupassen.
Cosandey: Neun von zehn Pensionskassen haben heute einen tieferen Umwandlungssatz als 6,8 Prozent. Ebenfalls neun von zehn haben den Koordinationsabzug freiwillig reduziert oder ganz abgeschafft, damit Teilzeitangestellte besser versichert werden. Das ist die heutige Realität.
Hat nicht auch der Arbeitsmarkt einen positiven Einfluss auf strukturelle Anpassungen in der zweiten Säule?
Cosandey: Tatsächlich hilft der Druck des Arbeitsmarktes. Damit Arbeitgeber Fachkräfte rekrutieren können, benötigen sie
auch zeitgemässe und ausgebaute Vorsorgelösungen. Aber auch bei der Finanzierung tut sich einiges. So sind viele Arbeitgeber heute bereit, mehr als die Hälfte der Prämien zu finanzieren.
Aber es gibt immer noch BVG-Minimalkassen, die keine überobligatorischen Leistungen versichern. Wie gehen diese Pensionskassen mit dem zu hohen Umwandlungssatz von 6,8 Prozent um?
Cosandey: Rund 10 bis 15 Prozent der Pensionskassen bieten einen reinen BVGMinimalplan an. Diese Pensionskassen haben oft nur wenige Altersrentnerinnen und -rentner. So verlassen zum Beispiel in der Gastronomie viele Angestellte die Branche, bevor sie das Rentenalter erreichen. Entsprechend geringer ist der Druck des – technisch gesehen – zu hohen Umwandlungssatzes. Der Quersubventionierungsbedarf durch die jüngeren Generationen hält sich damit in Grenzen. Aber ja, bei solchen Kassen kann es zu Problemen kommen, wenn sich das Verhältnis zwischen den Aktiven und den Altersrentnern ungünstig verändert.
Avenir Suisse plädiert für die freie Wahl der Pensionskasse. Was steckt hinter dieser Idee?
Cosandey: Ja, eine freie Wahl der Pensionskasse wäre wünschenswert. Dabei ist es wichtig, zu präzisieren, was wir unter freier Wahl verstehen. In unserer Vorstellung definieren die Arbeitgeberund Arbeitnehmervertreter weiterhin
gemeinsam den Umfang der Vorsorgelösung und die Finanzierungsmodalitäten. Einzig bei welcher Pensionskasse das paritätisch vereinbarte Vorsorgepaket umgesetzt und die Vorsorgegelder verwaltet werden, kann jeder einzelne Versicherte wählen. Aber die Vorsorgelösung bleibt ein Teil der Personalpolitik des Unternehmens, die von den Sozialpartnern geprägt wird.
Die Babyboomer kommen jetzt ins Rentenalter. Der Arbeitsmarkt benötigt aber weiterhin diese gut qualifizierten Fachkräfte. Wieso sollten diese erfahrenen Fachkräfte über das ordentliche AHVAlter hinaus weiterarbeiten?
Taboada: In der öffentlichen Debatte wird stets die Erhöhung des Rentenalters als Sanierungsmassnahme für die AHV diskutiert. Das ist zwar richtig, wir sollten aber auch betonen, dass ein freiwilliges Weiterarbeiten über das Referenzalter hinaus ein guter Weg ist, eine höhere persönliche Altersrente in allen drei Säulen zu erreichen.
Cosandey: Genau. Wenn ich später die AHV- und BVG-Renten beziehe, kriege ich eine höhere Altersleistung, ohne dass es zu einer Mehrbelastung für die jüngeren Arbeitskolleginnen und -kollegen kommt. Das ist Generationengerechtigkeit! Diesen Punkt sollte man in der öffentlichen Debatte viel mehr hervorheben.
DIEGO TABOADA
Diego Taboada ist seit
September 2020 bei Avenir Suisse und ist heute Direktor für die Romandie ad interim.
Gibt es noch weitere Gründe, im AHVAlter keinen «Full Stop» vorzunehmen?
Cosandey: Die gibt es tatsächlich. Studien zeigen nämlich, dass die wichtigsten Faktoren bei der Entscheidung für oder gegen das Weiterarbeiten das Arbeitsklima und die Wertschätzung der Arbeit durch den Arbeitgeber und die Mitarbeitenden sind.
In der Schweiz definieren wir uns nach wie vor stark über die Arbeit. Und mit einem Fuss in einer sinnstiftenden Erwerbsarbeit zu stehen, zum Beispiel mit einer Teilzeitanstellung, ist auch aus sozialen Gründen wichtig. Aber natürlich kann auch Geld eine Rolle spielen.
Im BVG haben die Regulierungen in den vergangenen Jahren stark zugenommen.
Oder täuscht dieser Eindruck?
Cosandey: Ja, der Trend zu mehr Regulierung ist eindeutig. Leider scheint das Grundvertrauen verloren gegangen zu sein. Beim Gesetzgeber hat man die naive Hoffnung, dass man über mehr Regulierung sämtliche Probleme – oft sind es Einzelfälle – lösen kann. Aber jede neue Regulierung schafft neue offene Punkte, die man mit noch mehr Regulierung zu klären versucht. Das System der Sozialversicherungen wird dadurch komplexer und teurer.
Die AHV kommt immer mehr in finanzielle Schieflage, und jetzt hat das Volk auch noch die 13. AHV-Rente angenommen. Viele Pensionierte benötigen diese Zusatzrente aber nicht. Führt der zuneh-
mende Individualismus auch zu einer Art «Moral Hazard» bei den Sozialversicherungen?
Taboada: Nach der Abstimmung zur 13. AHV-Rente dachten wir auch, dass eine Art von «Moral Hazard»-Verhalten bei der älteren Bevölkerung festzustellen war, also dass Ältere sich auf Kosten der Jüngeren Leistungen zusprechen würden. Aber wenn man den Vergleich mit anderen Abstimmungen macht, man denke an die Prämienentlastungsinitiative einige Monate später, dann darf man hoffen, dass die 13. AHV-Rente eine Ausnahme bleibt. In jedem Fall gibt es noch keinen neuen politischen Trend in der Schweiz, wir können momentan keinen generellen Graben zwischen den Generationen feststellen. Aber der demografische Wandel könnte das «Moral Hazard»-Risiko bei der Altersvorsorge tatsächlich erhöhen. Man muss dieses Thema sicher genau beobachten.
Der Bund hat erst kürzlich die Bedingungen für Einkäufe in die Säule 3a bekannt gegeben. Halten Sie die gebotenen Möglichkeiten für genügend?
«Der demografische Wandel könnte das ‹Moral Hazard›Risiko bei der Altersvorsorge, das heisst Ältere versus Junge, tatsächlich erhöhen.»
Diego Taboada
Seit 1948 ist die Lebenserwartung erheblich gestiegen
Lag 1948 die durchschnittliche Lebenserwartung bei der Geburt noch bei 67 Jahren, erreichte sie 2022 bereits 84 Jahre. Im gleichen Zeitraum ist die Lebenserwartung im Alter von 65 Jahren um 63 % gestiegen.
Lebenserwartung bei Geburt Lebenserwartung mit 65 Jahren
Cosandey: Die Motion Erich Ettlin war klar und einfach formuliert, was solche nachträglichen Einkaufsmöglichkeiten in die Säule 3a anbelangt. Auch fehlende Beitragsjahre ohne AHV-Lohn hätte man gemäss dieser Motion nachzahlen können. Davon hätten viele Mütter oder Väter mit längeren Babypausen profitieren können.
Aber der Bund und die Kantone hatten
vermutlich Respekt vor den kurzfristigen Steuerausfällen. Die vom Bund kommunizierte Lösung ist zwar besser als die bisherige Regelung, aber nicht im Sinne des Erfinders.
Avenir Suisse fordert ein individuelles Pflegekapital und empfiehlt, dafür eine weitere Säule im Kapitaldeckungsverfahren einzurichten. Was sind die Hintergründe für diesen Vorschlag?
«Die vom Bund kommunizierte Lösung bei 3a-Einkäufen ist überhaupt nicht im Sinne des Erfinders.»
Jérôme Cosandey
Taboada: Der Pflegebedarf steigt mit zunehmendem Alter exponentiell an. Jede vierte Person, die 85 Jahre oder älter ist, und mehr als jede zweite Person ab 90 ist mittelmässig oder sogar schwer pflegebedürftig. Wenn Ehepartner und Familien
«In Zukunft werden wir eine Kostenexplosion bei der Langzeitpflege sehen.»
Diego Taboada
ältere Menschen nicht mehr allein unterstützen können, muss die Langzeitpflege von qualifiziertem Personal einer SpitexOrganisation oder einem Alters- und Pflegeheim übernommen werden. Die Alterung der Bevölkerung wird den Trend zu immer mehr Pflegebedürftigen beschleunigen.
Was heisst das auf der Kostenseite?
Taboada: Im Jahr 2013 betrugen die öffentlichen Ausgaben für die Langzeitpflege 1,6 Prozent des BIP. Dieser Aufwand wird in den kommenden Jahren gewaltig zunehmen. Bis im Jahr 2045 wird die Schweizer Volkswirtschaft rund 3,4 Prozent des BIP für die Langzeitpflege ausgeben. In dieser Grössenordnung werden sich die Kosten entwickeln. Um die Finanzierung sicherzustellen, müssen die bestehenden Steuern erhöht oder neue Steuern eingeführt und die Krankenkassenprämien nach oben angepasst werden.
Kann der stark steigende Bedarf an Langzeitpflege von der erwerbstätigen Bevölkerung noch finanziert werden?
Cosandey: Der stark steigende Bedarf an Langzeitpflege wird ohne Gegenmassnahmen eine erhebliche Verschiebung
der finanziellen Lasten auf die Schultern der erwerbstätigen Bevölkerung zur Folge haben. Wir müssen die Generationengerechtigkeit besser schützen.
Welche Finanzierungsmodelle für die Langzeitpflege sieht Avenir Suisse für die Zukunft?
Taboada: Wir sehen drei Modelle. Als erstes könnte man sich mit der bisherigen Finanzierung «durchwursteln», das heisst die Krankenkassenprämien und die Steuern laufend erhöhen. Die zweite Möglichkeit wäre die Einführung einer separaten, obligatorischen Pflegeversicherung. Diese würde nach einer ähnlichen Logik wie die AHV im Umlageverfahren finanziert werden, das heisst, die Ausgaben eines Jahres werden mit den Einnahmen im gleichen Jahr finanziert. Doch damit würde man das Problem der Generationengerechtigkeit nicht lösen. Deshalb schlägt Avenir Suisse als dritte Lösung die Schaffung eines individuellen, obligatorischen Pflegekapitals vor.
Wie würde die Organisation des obligatorischen Pflegekapitals funktionieren?
Cosandey: Bei diesem Modell zahlen die Versicherten einen monatlichen Kopfbeitrag auf ein Sperrkonto ein. Das angesparte Vermögen wird nur dann verwendet, wenn der Bedarf an Langzeitpflege besteht und medizinisch festgestellt wird. Ähnlich wie bei der beruflichen Vorsorge werden die Ersparnisse des Pflegekapitals auf dem Kapitalmarkt investiert.
Drei Modelle für die Pflegefinanzierung sind denkbar
Das Pflegekapital löst das Problem der Generationengerechtigkeit am besten.
Status quo plus Pflegeversicherung Alterspflegekapital
Beitragspflicht
Finanzierung
Altersspezifisch
Generationengerecht
Obligatorisch Obligatorisch/ freiwillig Obligatorisch/ freiwillig
Umlageverfahren Umlageverfahren Kapitaldeckungsverfahren
Ab welchem Alter müsste das Pflegekapital aufgebaut werden? Und sind die Beiträge steuerlich abzugsfähig?
Taboada: Die Beitragspflicht könnte zum Beispiel bei 55 Jahren beginnen und würde bis zum Tod der beitragspflichtigen Person andauern. Da der Staat mit dieser neuen Finanzierungsform Geld spart, wäre die Abzugsfähigkeit vom steuerpflichtigen Einkommen zu prüfen. Dies würde zudem die Akzeptanz des Pflegekapitals fördern.
Und was geschieht, wenn das angesparte Pflegekapital nicht oder nur teilweise benötigt worden ist?
Taboada: Die beim Tod der Person nicht verwendeten Ersparnisse sind vererbbar. Die Erben können frei darüber verfügen oder das Geld zur Aufstockung ihres eigenen Pflegekapitals einsetzen.
Eigentlich wäre das Pflegekapital etwas für das Zeitwertkonto. Kennen Sie dieses Modell?
Cosandey: Ich habe mich bisher wenig mit dem Konzept des Zeitwertkontos auseinandergesetzt. Aber es ist sicher ein spannender Gedanke, nicht bezogene Überstunden und Ferientage auch für die Finanzierung des Pflegekapitals einzusetzen. Wir plädieren aber für eine obligatorische Lösung, und das Zeitwertkonto ist, glaube ich, freiwillig. Aber die Finanzierung via Zeitwertkonto wäre natürlich eine sehr eigenverantwortliche und somit generationengerechte Lösung. ●
Das Gespräch wurde im März 2025 geführt. Die Daten/Grafiken stammen aus der Publikation «Altersvorsorge neu gedacht» von Avenir Suisse (2024).
STEUERGESPRÄCH
«Wir befinden uns in einer völlig neuen Welt – das aktuelle BVG ist nicht mehr zeitgemäss»
In der Schweiz wurde im Jahr 1985 die berufliche Vorsorge eingeführt. In Bezug auf die steuerliche Behandlung der Beiträge und Leistungen wurde entschieden, dass Einzahlungen in die Vorsorge steuerlich abzugsfähig sind und Auszahlungen aus der Vorsorge im Gegenzug besteuert werden. Seither stehen die Themen Vorsorge und Steuern in engem Zusammenhang und manchmal auch im Konflikt. So haben in den letzten 40 Jahren unzählige Gerichtsentscheide und Gesetzesänderungen die berufliche Vorsorge geprägt und gestaltet. Wir durften mit André Bänziger, Sirgit Meier, Mario Lazzarini und Max Ledergerber – vier langjährigen Mitgliedern der Arbeitsgruppe Vorsorge der Schweizerischen Steuerkonferenz SSK – über die Geschichte der beruflichen Vorsorge sowie historische und aktuelle Steuerfragen in diesem Bereich diskutieren.
INTERVIEW MARK BAER UND JÖRG ODERMATT TEXT MARK BAER
Blicken wir zurück in der Geschichte der beruflichen Vorsorge in der Schweiz. Beiträge an die Pensionskassen sind bei den Steuern abzugsfähig und werden erst bei der Auszahlung besteuert. War das für den Gesetzgeber so immer klar oder standen auch andere Modelle zur Diskussion?
Max Ledergerber: Vor der Einführung des BVG-Obligatoriums waren die Beiträge an die Pensionskassen steuerlich nicht abziehbar. Auch freiwillige Einkäufe konnten steuerlich nicht abgesetzt werden, deshalb variierte die Besteuerung der Altersrenten je nach Kanton zwischen 60 und 80 Prozent.
Sirgit Meier: Vor der Industrialisierung war die Familie für die Altersvorsorge zuständig. Im frühen 20. Jahrhundert haben die Arbeitgeber Personalfürsorgefonds für die Mitarbeitenden geschaffen. Diese Fonds waren steuerbefreit. Einzahlungen der Arbeitgeber waren steuerlich absetzbar für die Firma. Aber die persönlichen Beiträge der Mitarbeitenden waren bis zur Einführung des Obligatoriums der zweiten Säule auf Bundesebene nicht absetzbar.
Mario Lazzarini: Zu erwähnen ist auch, dass Selbstständige erst mit der Einführung des BVG ab 1985 steuerprivilegierte Vorsorge betreiben konnten.
Sirgit Meier: Auch Inhaber von Aktiengesellschaften und GmbHs konnten sich vor dem Obligatorium nur unter bestimmten
Voraussetzungen versichern lassen. Die Kollektivität – es waren jeweils mindestens zwei Versicherte nötig – war immer wichtig für die steuerliche Akzeptanz der Beiträge. Der kollektive Gedanke war bereits vor der Einführung des BVG vorherrschend.
André Bänziger: In der vorobligatorischen Zeit hat das Waadtland die Beiträge als steuerlich absetzbar anerkannt und im Gegenzug wurden die Altersleistungen zum Zeitpunkt der Auszahlung besteuert.
Dieses Waadtländer-Prinzip bildet bis heute die Basis.
Sirgit Meier: Die junge Generation von Steuermitarbeitenden können sich unter dem Waadtländer Modell heute nichts mehr vorstellen. Für sie ist das seit 1985 harmonisierte System der «nachgelagerten Besteuerung» selbstverständlich.
Waren mit der Einführung des BVG die Steuergrundsätze schon klar definiert?
Lazzarini: Das BVG war am Anfang ein miliztaugliches, sehr einfaches Gesetz. Steueraspekte haben 1985 gar keine Rolle gespielt.
«Das BVG war am Anfang ein miliztaugliches, sehr einfaches Gesetz. Steueraspekte spielten 1985 gar keine Rolle.»
Mario Lazzarini
Ledergerber: Aber schon bald nach der Einführung des BVG wurde von den Vorsorgeberatern erkannt, dass Einkäufe steuerlich absetzbar waren. Deshalb haben die Steuerbehörden die erste Missbrauchsregelung rasch eingeführt. Man wollte schnelle Einzahlungen und Auszahlungen in der zweiten Säule verhindern. Deshalb waren Einkäufe nur vom steuerbaren Einkommen abziehbar, wenn die Altersleistungen nach Ende 2001 flossen.
Lazzarini: Tatsächlich haben die Steuerbehörden nur wenige Jahre nach Einführung der obligatorischen beruflichen Vorsorge reagiert und erste Spielregeln für Einkäufe definiert.
Meier: Man legte mit diesen ersten Missbrauchsregelungen den Fokus vor allem auf den Unternehmer und die Unternehmerin, weniger auf das Personal.
War die Arbeit der Steuerbehörden vor der 1. BVG-Revision 2006 schwieriger als heute? Vielleicht auch, weil der Kreativität kaum Grenzen gesetzt waren?
Ledergerber: Für mich war die Situation vor der 1. BVG-Revision nicht schwieriger. Ich habe keinen Unterschied gespürt.
Lazzarini: Ich empfand es als klare Erleichterung, dass es ab 2006 klare steuerliche Richtlinien und Grundsätze gab. Vorher musste ich in eigener Regie entscheiden, ob etwas abzugsfähig war. Natürlich unterhielten wir uns damals auch mit Kollegen von anderen Kantonen.
ZWEI WELTEN IN DER BERUFLICHEN VORSORGE
Aus steuerlicher Sicht gibt es zwei Welten: die berufliche Vorsorge vor 2006 und diejenige danach. Mit der 1. BVG-Revision wurden per 1.1.2006 verschiedene steuerlich motivierte Normen ins Gesetz der beruflichen Vorsorge aufgenommen.
Bänziger: Die Kantone mussten damals eigene Grundsätze definieren, insbesondere zur Angemessenheit. Ab und zu brauchte es auch ein Gerichtsurteil, bis Klarheit herrschte. So gestaltete die steuerliche Rechtsprechung die Entwicklung der vorsorgerechtlichen Grundsätze massgeblich mit.
Das heisst, vor 2006 waren Sie kleine Könige und Königinnen?
Bänziger: Nein, nein, es gab schon vor 2006 Grundsätze und Bundesgerichtsurteile. Aber die Klarheit, die nach der 1. BVG-Revision da war, fehlte.
Ledergerber: Vieles war überhaupt nicht geregelt. Zum Beispiel die Begünstigungsregelung. Die Steuerbehörde machte eigentlich eine Zeit lang das Vorsorgegesetz. Man hatte keine klaren gesetzlichen Grundlagen und schaute einfach, ob es nun richterlich Bestand hielt oder nicht. Das war sicherlich keine befriedigende Situation.
MARIO LAZZARINI
Ehemaliger Leiter Vorsorge kantonale
Steuerverwaltung Zug, ehemaliges Mitglied der Arbeitsgruppe Vorsorge der Schweizerischen Steuerkonferenz SSK
Meier: Viele Grundsätze der beruflichen Vorsorge sind steuerlich motiviert und entsprechend durch die steuerliche Praxis geschaffen worden. Man hat diese dann in die 1. BVG-Revision inkludiert und zu Vorsorgegrundsätzen gemacht.
«Viele Grundsätze der beruflichen Vorsorge sind durch die steuerliche Praxis geschaffen worden.»
Sirgit Meier
Gab es denn vor der BVG-Revision keine Aufgabenteilung zwischen Steuer- und Vorsorgebehörden?
Meier: Nein, diese Aufgabenteilung kam erst mit der 1. BVG-Revision. Mir hat vor allem gefallen, dass die versicherungstechnischen Aspekte nach der Revision bei der Aufsichtsbehörde lagen und die steuerliche Seite im Einzelfall durch uns kontrolliert und geprüft wurde. Als Juristin bin ich für Rechtliches und weniger für Rechnerisches zuständig. Deshalb war diese Aufgabenteilung eine grosse Erleichterung für mich.
«Eine gewisse Willkür war vor der Revision vorhanden.»
Max Ledergerber
Bänziger: Tatsächlich war es nach der BVG-Revision viel einfacher für uns, weil die Pensionskassenexperten die Einhaltung der Vorsorgegrundsätze nunmehr gegenüber der Aufsichtsbehörde nachweisen mussten. Vorher war die Rolle der Steuerbehörden oft unklar und entsprach wohl vielfach auch eher einer aufsichtsrechtlichen Funktion.
Ledergerber: Eine gewisse Willkür war vor der Revision schon vorhanden, das muss man sagen.
Lazzarini: Es waren zwar ein paar Grundsätze vorhanden, aber es gab viele Lücken. Die Steuerkommissäre mussten nach bestem Wissen und Gewissen Entscheidungen fällen.
Ledergerber: Wenn uns etwas gestört hat, haben wir einfach gesagt: «Das ist missbräuchlich und wir akzeptieren es nicht.» (Gelächter in der Runde …)
Lazzarini: Ich hatte auch einmal so einen Fall. Die Inhaber einer Finanzboutique haben sich Millionengehälter ausbezahlt und Mithilfe der beruflichen Vorsorge ihr steuerbares Einkommen auf null hinuntergesetzt. Ich wollte dies nicht akzeptieren. Dann kamen ihre Steueranwälte aus Bern. Ich habe trotzdem erreicht, dass sie die
Hälfte ihres Salärs besteuern mussten. Das spülte dann mehrere Hunderttausend Franken in die Kantons- und Gemeindekassen. Als Steuerbehörde haben wir das einfach durchgezogen und es hat trotz Anwälten geklappt.
War da nicht ein noch krasserer Fall im Kanton Aargau?
Ledergerber: Jawohl, das war Anfang 2000. Der damalige CEO und Verwaltungsratspräsident der ABB drückte sein Millionensalär jeweils durch Sparbeiträge und Einkäufe auf nahezu null Franken steuerbares Einkommen herunter. Bei der Pensionskasse sparte er sich so ein Guthaben von über 100 Millionen an und verliess danach die Schweiz. Weil der Kanton Aargau damals bei Wohnsitz im Ausland keine Quellensteuer auf Kapitalbezügen aus der Vorsorge kannte, konnte er sich diese Summe kantonalrechtlich steuerfrei aus der Pensionskasse auszahlen lassen.
Damals kam es in den Medien und in der Bevölkerung zu einem Aufschrei. Was waren die Konsequenzen?
Bänziger: Im Rahmen der 1. BVG-Revision wurde eine Lohnplafonierung vorgenommen. Seit 2006 darf nur noch maximal der zehnfache BVG-Maximallohn versichert werden. Heute entspricht dies einem Lohn von ca. 900’000 Franken.
Handelte es sich dabei um Einzelfälle oder war es damals für Topverdiener eine gängige Praxis, um Steuern zu vermeiden?
Ledergerber: Das waren schon immer Einzelfälle, die aber das Gerechtigkeitsempfinden extrem gestört haben. Und solch unschöne Einzelfälle führen dann oft zu mehr Regulierung.
Konnte man im BVG vor der Plafonierung des Jahreslohnes auch Saläre von über einer Million Franken problemlos versichern?
Lazzarini: Tatsächlich war es in der beruflichen Vorsorge möglich, auch Löhne von über einer Million Franken versichern zu lassen. Eigentlich hat jeder Kanton bezüglich Akzeptanz, wie viel in der beruflichen Vorsorge gespart werden darf, seine ganz eigene Steuerpraxis gelebt.
«Tatsächlich war es im BVG lange möglich, auch Löhne von über einer Million Franken versichern zu lassen.»
Marco Lazzarini
Bänziger: Ja, es gab aber Vorstellungen zur maximalen Beitragshöhe. Wir im Kanton Zürich erachteten Beiträge bis zu 20 Prozent des AHV-Lohnes noch als angemessen und haben diese Abzüge akzeptiert. Und auch bei der Berechnung der Vorsorgelücke kam es immer wieder zu Diskussionen, ob diese Lücke statisch oder dynamisch mit einer Aufzinsung zu kalkulieren sei. Bis zur 1. BVG-Revision haben
also die kantonalen Steuerbehörden hierzu autonom Regeln entwickelt.
Meier: Eigentlich mussten wir Steuerbehörden sicherstellen, dass die Fortführung der gewohnten Lebenshaltung in angemessener Weise gewährleistet war. Und deshalb war die Aufgabenteilung zwischen Steuer- und Aufsichtsbehörde nach der 1. BVG-Revision ein grosser Segen. Seither müssen wir nur noch prüfen, ob die Versicherten ihre Einzahlungen im Rahmen des Vorsorgereglements auch wirklich korrekt getätigt haben.
War diese Aufgabenteilung für die Steuerbehörden eine spürbare Vereinfachung?
Lazzarini: Ja, es hat Sicherheit gegeben. Rechtssicherheit für die Bevölkerung, aber auch für uns, die Steuerbehörden.
Aber eigentlich wurde dadurch ja auch Ihr Königreich verkleinert. War das kein Problem für Sie?
Ledergerber: Nein, im Gegenteil, wir waren alle froh darüber. Im Grunde genommen sind wir Steuerrechtler und müssen Steuergesetze interpretieren. Und das Vorsorgerecht gehört ja nicht zu unserem Business und das wollten wir auch nie.
Wie sieht es mit dem Gerechtigkeitsempfinden beim aktuell versicherbaren BVGLohn von 900’000 Franken aus? Tendieren die Steuerbehörden zu einer tieferen Lohnplafonierung?
Meier: Diese Frage ist berechtigt. Meiner Meinung nach könnte man sich überlegen, ob der versicherbare Lohn heute nicht tiefer, zum Beispiel bei 450’000 Franken, liegen müsste. Die grosse Mehrheit der Erwerbstätigen wäre von einer tieferen Lohnplafonierung sowieso nicht betroffen. Und alle Spitzenlohnbezüger müssten dann den Rest individuell privat vorsorgen.
In diesem Zusammenhang wundert es, dass die Linke sich nicht deutlicher und entschlossener hierfür einsetzt.
Bänziger: Auch ich bin erstaunt, dass mit der politischen Konstellation bei
«Auch ich bin erstaunt, dass die Lohngrenze von 900’000 Franken von der linken Seite nicht als Problem erkannt worden ist.»
André Bänziger
Inkraftsetzung des BVG im Jahr 1985 und auch nach der 1. BVG-Revision diese Lohngrenze von 900’000 Franken von der linken Seite nicht als Problem erkannt worden ist.
SIRGIT MEIER
Leiterin Geschäftsbereich Recht und Koordination bei der Steuerverwaltung des Kantons Bern, Mitglied der Arbeitsgruppe Vorsorge der Schweizerischen Steuerkonferenz SSK
ANDRÉ BÄNZIGER
Juristischer Mitarbeiter kantonale
Steuerverwaltung Zürich, Mitglied für den Kanton Zürich in der Arbeitsgruppe Vorsorge der Schweizerischen Steuerkonferenz SSK
Ist der Grund dafür nicht, dass viele in der Bundesverwaltung über sehr hohe Saläre mit gut ausgebauter Pensionskasse verfügen? Und deshalb ihre aktuelle Situation nicht in Frage stellen wollen?
Bänziger: Nein, das denke ich nicht. Aber es ist zu vermuten, dass man schon geschaut hat, dass die Lohnsumme politisch nicht unbedingt gross thematisiert wird.
Meier: La gauche caviar (lacht).
Gab es für die Steuerbehörden in den ersten 20 Jahren des BVG typische Problemfälle, die ein Dauerthema waren?
Ledergerber: Ja, der freiwillige Einkauf mit einem rasch darauffolgenden Kapitalbezug war ein Dauerthema! So gab es Versicherte, die kurz vor der Pensionierung noch grosse Einkäufe getätigt haben und sich nach kurzer Zeit die Vorsorgegelder als Kapitalbezug auszahlen liessen. Heute geht das nicht mehr, weil die Kantone Sperrfristen eingeführt haben.
Lazzarini: Wir in Zug hatten zwischen Einkauf und Kapitalbezug ein Jahr als Sperrfrist akzeptiert und Luzern hatte eine Regelung von fünf Jahren. Für das Waadtland und die weiteren Westschweizer Kantone galt eine Dreijahresfrist.
Ledergerber: In der Tat! Bei den Sperrfristen herrschte ein regelrechter Wildwuchs.
Bänziger: Die Verantwortlichen der kantonalen Steuerrechtsdienste haben damals eigentlich die Regeln gemacht. Insbesondere Solothurn, Thurgau, St. Gallen und Neuenburg vertraten ziemlich strenge Ansichten.
Meier: Um eine gewisse Harmonisierung der kantonalen Praxen zu erreichen, hat die SSK die Arbeitsgruppe Vorsorge gebildet.
Ledergerber: Aber beispielsweise Solothurn hat sich nicht immer an die vorgeschlagenen Steuerregelungen gehalten.
Meier: Kleinere Kantone wie Neuenburg oder Solothurn sind nicht in unserer Arbeitsgruppe vertreten. Vielleicht halten sich diese Kantone deshalb weniger an die Empfehlungen der Arbeitsgruppe Vorsorge. Jedenfalls ist ihre Steuerpraxis manchmal strenger.
Gab es weitere Problemfälle?
Meier: Ja, Teilpensionierungen bei Selbstständigerwerbenden waren immer wieder ein Thema. Denn die Selbstständigen
«Früher konnte man aus der Pensionskasse Gelder für das Eigenheim rausnehmen und gleichzeitig eine Vorsorgelücke mit Einkäufen schliessen. Das war den Steuerbehörden ein Dorn im Auge.»
Max Ledergerber
arbeiten ja 24/7 und können eigentlich gar nicht teilpensioniert sein.
Bänziger: Die Begründung bei uns in Zürich war jeweils, dass die Selbstständigerwerbenden gar keinen Beschäftigungsgrad haben können, da sie ihre Zeit selbst einteilen. Deshalb hatten wir eine Teilpensionierung mit teilweisem Bezug der Altersleistungen zu Beginn nicht akzeptiert.
Meier: Im Kanton Bern bestand schon lange die Praxis, dass wir Teilpensionierungen bei Selbstständigen zulassen. Manchmal kamen Leute mit ihren Agenden, in denen der Freitag durchgestrichen war. So wollten sie beweisen, dass es sich wirklich um eine Teilpensionierung handelte.
Bänziger: Erst später, aufgrund eines Gerichtsentscheids, haben wir dann auch bei uns die Teilpensionierung zugelassen.
Ledergerber: Ein weiterer Problemfall war der Bezug von Pensionskassengeldern für die Eigenheimfinanzierung. Früher konnte
man aus der Pensionskasse Gelder für das Eigenheim rausnehmen und gleichzeitig eine Vorsorgelücke mit Einkäufen schliessen. Das war den Steuerbehörden ein Dorn im Auge. Deshalb ist nun gesetzlich verankert, dass zuerst sämtliche Eigenheimvorbezüge ganz zurückbezahlt werden müssen, bevor Pensionskasseneinkäufe wieder gestattet sind.
Welche Meilensteine fallen Ihnen rückblickend auf 40 Jahre BVG spontan ein, wenn es um die steuerliche Entwicklung in der beruflichen Vorsorge geht?
Ledergerber: In der beruflichen Vorsorge gab es über die Zeit einige gewichtige Veränderungen. So wurden in der ersten BVG-Revision im Jahr 2006 die Steuergrundsätze in der Verordnung des Vorsorgerechts festgehalten. Weiter wurde auch eine dreijährige Sperrfrist für Pensionskasseneinkäufe gesetzlich festgehalten. Eigentlich war die ganze Verordnung BVV 2 eine enorme Erleichterung für uns Steuerverwaltungen.
Lazzarini: Für mich waren auch das Freizügigkeitsgesetz und das Gesetz für Wohneigentumsförderung wichtige Veränderungen. Weil beide Bereiche den Steuerbehörden Rechtssicherheit gaben in Bezug auf die steuerlichen Möglichkeiten.
Meier: Aber auch für die älteren Erwerbstätigen wurden wichtige Änderungen vorgenommen. So können Arbeitnehmende bei Fortführung der Erwerbstätigkeit über das AHV-Alter hinaus weiter Einzahlungen
«Dass in der Schweiz das Nachzahlen von Vorsorgelücken gestattet wird, ist international betrachtet einzigartig.»
André Bänziger
in die Säule 3a und in die Pensionskasse vornehmen. Bemerkenswert sind auch die fortschreitende Flexibilisierung und Individualisierung der beruflichen Vorsorge. Diese führen aber auch dazu, dass sich Vorsorgerecht und Steuerrecht wieder etwas auseinanderbewegen. Denn Eingriffe in die Neutralität des Steuerrechts fragen immer nach den Grenzen. Das ist sicher eine Herausforderung für die Steuerbehörden.
Bänziger: Dass in der Schweiz das Nachzahlen von Vorsorgelücken gestattet wird, ist international betrachtet in dieser umfassenden Form aussergewöhnlich und einzigartig.
Wieso werden eigentlich die Kapitalbezüge aus der Vorsorge tiefer besteuert?
UMWANDLUNGSSÄTZE UND KAPITALBEZÜGE
Die stark gesunkenen Umwandlungssätze haben dazu geführt, dass bei der Pensionierung immer mehr Kapitalbezüge vorgenommen werden. Und im Vergleich zur Altersrente werden Kapitalbezüge tiefer besteuert.
MAX LEDERGERBER
Ehemaliger Stv. Leiter kantonale Steuerverwaltung Aargau, ehemaliges Mitglied der Arbeitsgruppe Vorsorge der Schweizerischen Steuerkonferenz SSK
Meier: Die sehr tiefe Besteuerung entspricht noch dem aktuellen politischen Willen (lacht)
Lazzarini: In der Tat wurde dieses Thema schon Ende der 1990er-Jahre diskutiert und ist damit überhaupt nicht neu.
Bänziger: Im Vergleich zur Altersrente werden die Kapitalbezüge tatsächlich moderater besteuert. Aber die Diskussion wurde mit dem Gaillard-Bericht im September 2024 neu lanciert. Darin wurde unter anderem eine höhere Besteuerung für Kapitalbezüge auf Bundesebene gefordert.
Ledergerber: Aber es gibt auch eine sachliche Begründung. Wenn ein Versicherter sein Alterskapital beim Bezug mit dem übrigen Einkommen versteuern müsste, käme es zu einer extremen Steigerung der Steuerprogression, was nicht korrekt wäre. Es war nie die Idee der beruflichen Vorsorge, dass es beim Kapitalbezug zu solch einer Überbesteuerung kommt.
Käme es wirklich zu einer Überbesteuerung bei den Kapitalbezügen?
Meier: Nach dem heutigen System eigentlich nicht, denn die Kapitalauszahlung wird
ja aus der steuerlichen Bemessungsgrundlage herausgenommen und darüber hinaus noch privilegiert besteuert. Deshalb werden solche Kapitalauszahlungen fiskalisch tendenziell zu niedrig belastet.
Man hat das Gefühl, dass unter den Kantonen ein regelrechter Wettbewerb herrscht, wenn es um die Besteuerung der Kapitalbezüge geht. Sehen Sie das auch so, oder täuscht dieser Eindruck möglicherweise?
Ledergerber: Ja, es ist eigentlich so. Jeder Kanton versucht, die Gutverdienenden mit grossen Pensionskassenvermögen zu halten oder anzuziehen. Da denke ich an die Bergkantone. Denn insbesondere Ferienhauskantone sind hier sehr aggressiv unterwegs. Kantone wie zum Beispiel Graubünden mit einer Flatrate ziehen Versicherte mit einem grossen Altersguthaben regelrecht an.
Meier: Bei uns im Kanton Bern hat eine Studie ergeben, dass die Bürgerinnen und Bürger nicht unbedingt flexibel sind. Es gibt zwar Personen mit grossem Pensionskassenvermögen, die einen Umzug in einen steuergünstigeren Kanton ins Auge fassen. Aber die Mehrheit sieht klar davon ab. Es ist sicher kein Massenphänomen.
Ledergerber: Tatsache ist, dass bei den Kantonen Tarifautonomie besteht und jeder Kanton versucht, hier mit seinem Steuertarif vorne dabei zu sein. Es herrscht ein grosser Wettbewerb und dies ist für mich nicht sachgerecht.
Lazzarini: Zur Berner Studie möchte ich sagen, dass der Kanton Bern weit weg ist vom Bündnerland. Aber der Kanton Zürich ist sehr nah. Viele Zürcher sind hochpräsent, vor allem Flims Laax im Kanton Graubünden ist zu einem eigentlichen Steuerparadies geworden. Ich mache mal ein Beispiel mit einer Auszahlung eines PK-Vermögens von drei Millionen Franken. In Laax bezahlt eine verheiratete Person dafür etwa 310’000 Franken weniger Steuern als in der Stadt Zürich. Das Businessmodell, im Bündnerland die Besteuerung der Pensionskassengelder vorzunehmen und dann zeitnah wieder nach Zürich zurückzukehren, funktioniert aber heute nicht mehr.
Bänziger: Ja, das kann ich bestätigen. Heute schauen wir genau, ob der Lebensmittelpunkt wirklich verlegt wurde. Wir verlangen hier jeweils genaue Nachweise.
Ledergerber: Auch im Kanton Aargau werden zum Beispiel die Kreditkartenabrechnungen genau geprüft oder geschaut, wo getankt wird. Auch der Standort des Hausarztes oder des Zahnarztes «Tatsache ist, dass bei den Kantonen Tarifautonomie besteht und jeder Kanton versucht, hier mit seinem Steuertarif vorne dabei zu sein.»
Max Ledergerber
können wichtig sein. Das wird sehr detailliert abgeklärt.
Meier: Im Kanton Bern sind wir bei solchen Themen eher provinziell. Unsere Bürgerinnen und Bürger haben weniger hohe Pensionskassenvermögen, weshalb das bei uns nicht so ein grosses Thema wie in Zürich ist. Aber generell kann man sagen, dass man bei einer Verschiebung des Wohnsitzes seine Zelte wirklich abbrechen und länger am neuen Ort verbleiben muss, damit ein Kantonswechsel steuerlich akzeptiert wird.
Bänziger: Wenn der Lebensmittelpunkt nicht genau festgelegt werden kann, führt das zu einer Doppelbesteuerung, im bisherigen und im neuen Wohnsitzkanton. Am Schluss muss dann ein Gericht darüber entscheiden.
Würden Sie eine Praxisverschärfung bei der virtuellen Kollektivität bestätigen? Falls ja, ist das gewollt und mit welchen Überlegungen?
LEBENSMITTELPUNKT
Der steuerliche Wohnsitz ist dort, wo sich der Mittelpunkt der persönlichen und wirtschaftlichen Interessen befindet. Fallen Wohn- und Arbeitsort sehr weit auseinander, dann ist in der Regel der Mittelpunkt der persönlichen Lebensinteressen und nicht der Arbeitsort für die Steuerpflicht bestimmend.
Ledergerber: Die virtuelle Kollektivität hat sich in der Praxis durchgesetzt und eine Einpersonen-AG oder -GmbH ist heute unbestritten. Solche Personen können sich problemlos im BVG versichern lassen. So gesehen gibt es keine Einschränkungen bei der virtuellen Kollektivität. Aber der Kanton Zürich hat in der Praxis tendenziell eine etwas strengere Regelung.
«Das Businessmodell, im Bündnerland die Besteuerung der Pensionskassengelder vorzunehmen und dann zeitnah wieder nach Zürich zurückzukehren, funktioniert aber heute nicht mehr.»
Mario Lazzarini
Bänziger: Nein, das sehe ich nicht so. Auch im Kanton Zürich ist keine allgemeine Praxisverschärfung festzustellen, obschon Einzelfälle geprüft werden. Wenn der Zugang zum Vorsorgeplan offen formuliert ist und weitere Beschäftigte in Zukunft ebenfalls versichert werden können, sollte es mit der virtuellen Kollektivität auch im Kanton Zürich keine Probleme geben.
Meier: Der Grundsatz der Kollektivität hat eine lange Geschichte und begann im letzten Jahrhundert. Die Entwicklung hat dazu geführt, dass sich die Selbstständigen seit Einführung des BVG im Jahr 1985 bei ihrem Berufsverband oder bei der Pensionskasse
VIRTUELLE KOLLEKTIVITÄT
Mit der 1. BVG-Revision wurde der Begriff der «virtuellen Kollektivität» geschaffen. So kann sich auch ein alleinangestellter Inhaber einer GmbH bei einer Pensionskasse versichern lassen. Seit einiger Zeit ist dazu eine Praxisverschärfung bei den Steuerbehörden zu erkennen.
ihres Personals versichern lassen können. Und dieser Trend zur Individualisierung wurde anlässlich der 1. BVG-Revision im Jahr 2006 mit der virtuellen Kollektivität bei einer AG oder GmbH weiter verstärkt.
Wieso können sich Selbstständigerwerbende nur bei ihrem Verband oder bei ihrem Personal versichern lassen?
Bänziger: Stand heute können sich Freiberufler tatsächlich nur bei ihrer Verbandspensionskasse oder bei ihrem eigenen Personal versichern lassen. In der Realität findet man heute aber vermehrt Mix-Berufsverbandskassen. Diese bieten unterschiedlichen Branchen Vorsorgelösungen an.
Meier: Genau. So können sich zum Beispiel Beratungsunternehmen aus verschiedenen Branchen in solchen Verbandspensionskassen versichern lassen. Wir hatten im Kanton Bern eine Anfrage für eine Verbandslösung der beratenden Berufe zu beurteilen und waren anfangs eher skeptisch. Aber mit Untergruppen
wie Finanzberater, IT-Berater oder Kommunikationsberater konnten wir unser Einverständnis erteilen. Weiter haben wir in der Praxis festgestellt, dass gewisse Berufsverbände für die Selbstständigerwerbenden eigene Vorsorgewerke mit persönlichen Vorsorgeplänen führen, was den Trend zur Individualisierung bestätigt.
Ledergerber: In der Praxis wurde oft gesehen, dass Selbstständigerwerbende versucht haben, ein Kollektiv mit Hilfe der Ehefrau zu bilden. Dies stellt vorsorgetechnisch tatsächlich ein Kollektiv dar, aber seitens Steuerbehörden wird ein solch familieninternes Kollektiv nicht per se akzeptiert. Dies hat auch ein Bundesgerichtsurteil bestätigt. Damit ein Kollektiv auch steuerlich genehmigt wird, muss eine weitere, nicht nahestehende Person versichert werden.
Meier: Es war nie die Meinung, dass der Inhaber einer Firma für sich allein eine wunderbare Vorsorge organisiert und am meisten von den steuerlichen Vorteilen der zweiten Säule profitiert. Das Prinzip der Kollektivität wird so oft nicht eingehalten und deshalb fiskalisch genau geprüft.
Wurde dank diesen Branchenuntergruppen das Kollektiv für die Steuerbehörden erfüllt?
Meier: Ja, grundsätzlich stellen wir fest, dass man langsam wegkommt vom engen Denken des Berufsverbandes. Solange diese Voraussetzung aber noch im Vorsorgerecht enthalten ist, passt eine solche
Kategorisierung nach Branchen für uns, weil in jeder Untergruppe ausschliesslich die gleiche Berufsbranche vertreten ist.
Aber wieso sollten sich Selbstständigerwerbende nicht bei irgendeiner Pensionskasse anschliessen können?
Lazzarini: Heute kann man tatsächlich diskutieren, weshalb sich die Selbstständigen nicht irgendeiner Pensionskasse nach ihrer Wahl anschliessen können.
Meier: Der Schritt dazu, dass sich Selbstständige in Zukunft jeder Pensionskasse anschliessen können, ist nicht mehr gross. Es braucht nun einfach eine Gesetzesänderung.
Ledergerber: Auch beim Dozieren kann ich jeweils nicht begründen, warum ein Inhaber einer AG sich vollständig bei irgendeiner Pensionskasse versichern lassen kann und der Freiberufler ohne Personal oder Berufsverband keine Möglichkeit dazu hat. Das ist für mich nicht nachvollziehbar.
Meier: Man wollte das eigentlich lösen, doch das Volk hat die BVG-Vorlagen und damit auch die Verbesserung bei den Selbstständigen in den Jahren 2017 und 2024 zweimal «bachab» geschickt. Aber ich glaube, das Gros der kantonalen Steuerverwaltungen ist der Meinung, dass es keine Unterscheidung zwischen Selbstständigen und Einpersonen-AGs beziehungsweise -GmbHs braucht.
Die virtuelle Kollektivität wird aber bei Selbstständigerwerbenden nicht zugelassen. Macht das heute noch Sinn?
Lazzarini: Definitiv nein. Aber leider schliesst das Gesetz die virtuelle Kollektivität bei den Selbstständigen aus. Eigentlich müsste man im BVG nur einen Satz streichen.
Ledergerber: Genau! Dieser Satz, dass die virtuelle Kollektivität für Selbstständige keine Gültigkeit hat, muss weg.
«Der Schritt, dass sich Selbstständige in Zukunft jeder Pensionskasse anschliessen können, ist nicht mehr gross. Es braucht nun einfach eine Gesetzesänderung.»
Sirgit Meier
Meier: Halt, halt! Gemäss bundesgerichtlicher Rechtsprechung muss bei der virtuellen Kollektivität eine reelle Chance gegeben sein, dass eine weitere Person im Kollektiv versichert werden kann. Deshalb ist das bei Freiberuflern bei der aktuell gültigen Gesetzeslage kein Thema.
Ledergerber: Wieso muss ein Selbstständiger über eigenes Personal verfügen, um BVG-versichert zu sein? Das macht überhaupt keinen Sinn. Denn bei einer Einpersonen-GmbH kann sich der Inhaber der Firma ja auch allein versichern!
Hat das Bundesgericht im April 2023 nicht noch einmal Stellung zur virtuellen Kollektivität genommen?
Meier: Genau. Bei diesem Entscheid wurde nochmals darauf hingewiesen, dass die Chance realistisch sein muss, dass eine weitere Person in absehbarer Zeit mitversichert wird.
Ledergerber: Und eine gut ausgebaute Altersvorsorge für die Mitarbeitenden ist auch ein ausgezeichnetes Rekrutierungsinstrument.
Meier: Nicht akzeptiert wird, wenn zum Beispiel für den Geschäftsführer einer GmbH, der gleichzeitig Inhaber der Firma ist, eine super BVG-Lösung kreiert wird und das übrige Personal mit dem Minimum leben muss. In solchen Fällen müssen die Firmeninhaber mit den Steuerbehörden rechnen.
Aber wann wird die Gleichbehandlung von Freiberuflern und Einpersonen-AGs geschaffen?
Meier: Es braucht eine BVG-Revision, die vom Volk die nötige Zustimmung erhält.
Bänziger: Das sehe ich genau gleich.
Lazzarini: Aber solange eine Umwandlungssatz-Debatte geführt wird, hat eine BVGRevision vor dem Volk kaum eine Chance.
Müssen wir die übrigen Revisionsthemen im BVG daher nicht vom Umwandlungssatz entkoppeln?
Lazzarini: Ja, ich glaube auch, das muss tatsächlich separiert werden.
Meier: Und alle sehen auch die Notwendigkeit, die Selbstständigen gleich zu behandeln.
Lazzarini: Das BVG ist mittlerweile 40 Jahre alt. Damals hatte man eine ganz andere Gesellschaftsstruktur. Der Ehemann war auf der Arbeit und die Ehefrau war für den Haushalt zuständig. Heute gibt es aber hybride Arbeitsmodelle und immer mehr Menschen arbeiten auf eigene Rechnung. Wir befinden uns also in einer völlig neuen Welt und das aktuelle BVG ist wirklich nicht mehr zeitgemäss.
«Solange eine Umwandlungssatz-Debatte geführt wird, hat eine BVG-Revision vor dem Volk kaum eine Chance.»
Mario Lazzarini
Die Berufsmodelle haben sich stark gewandelt. Immer mehr Beschäftigte arbeiten sowohl als Arbeitnehmer als auch als Selbstständigerwerbende. Was bedeutet das für die Altersvorsorge?
Bänziger: Tatsächlich kennen wir im BVG ein Verbot, welches das Versichern von Einkommen aus selbstständiger und unselbstständiger Tätigkeit bei der gleichen Pensionskasse nicht zulässt. Das hat
natürlich für Menschen, die hybrid arbeiten, einen gewaltigen Einfluss auf ihre Altersvorsorge. Aus meiner persönlichen Sicht wäre dieser Punkt ebenfalls in einer nächsten Revision zu berücksichtigen.
Meier: Ich als Mutter von zwei jungen Erwachsenen sehe das genauso. Es handelt sich hier um einen wichtigen gesellschaftspolitischen Entscheid, wie wir die neuen Berufsmodelle versichern wollen. Wir von der Steuerbehörde sind nicht für politische Entscheidungen zuständig, sondern wenden nur das Gesetz an. In Zukunft geht es sicher darum, den kollektiven Ge-
«Es handelt sich um einen wichtigen gesellschaftspolitischen Entscheid, wie wir die neuen Berufsmodelle versichern wollen.»
Sirgit Meier
danken der beruflichen Vorsorge zu reduzieren und dem Individualismus mehr Platz einzuräumen. Solche hybriden Berufsmodelle sollten bei der Altersvorsorge nicht benachteiligt sein.
Lazzarini: Alle wissen, dass sich die Berufswelt verändert hat. Es ist Zeit, für ein modernes und zeitgerechtes Gesetz in der beruflichen Vorsorge. Es wird spannend, wie die Entwicklung weitergeht.
Könnten sich die Steuerbehörden vorstellen, das steuerprivilegierte 3a-Sparen auch für nichterwerbstätige Frauen –zum Beispiel während einer Babypause –zu akzeptieren?
Meier: Heute kennt das Vorsorgerecht diese Möglichkeit nicht. Aus fiskalischer Sicht könnte ich mir aber vorstellen, dass zum Beispiel der erwerbstätige Ehepartner einen Teil seines maximalen Säule-3a-Beitrags auf das 3a-Konto der nicht erwerbstätigen Ehepartnerin einzahlt. Mehr aber nicht.
Lazzarini: Das sehe ich auch so. Beide Ehepartner sollten zusammen nur einmal den maximalen 3a-Betrag einbezahlen können.
Ledergerber: Die Säule 3a wurde aber für die Erwerbstätigen geschaffen. So gesehen stehe ich dieser Idee eher kritisch gegenüber.
GENDER PENSION GAP
Der Gender Pension Gap in der beruflichen Vorsorge wird heftig diskutiert. Aber auch in der gebundenen Säule 3a gibt es zwischen Mann und Frau grosse Unterschiede zu verzeichnen, weil das Sparen in der Säule 3a nur für Erwerbstätige zugelassen wird.
Bei einer Scheidung wird das während der Ehe angesparte Vorsorgeguthaben aus der zweiten Säule geteilt. Eigentlich könnte man unabhängig von einer Scheidung die Altersleistung im Rentenalter ebenfalls aufteilen. Wie beurteilen Sie diese Möglichkeit aus steuerlicher Sicht?
Ledergerber: Wo genau soll hier der Vorteil liegen? Ich sehe keine Notwendigkeit. Ehepartner können ja ein gemeinsames privates Konto für die ausbezahlten Altersleistungen der Pensionskasse eröffnen, falls sie das wünschen.
Meier: Wenn es sich um eine Aufteilung der Altersrente handelt, spielt es aus steuerlicher Sicht keine Rolle, weil die Einkommen ja gemeinsam besteuert werden. Und bei der AHV kennt man heute ja auch ein Splitting der Altersrenten.
Ledergerber: In der Tat würde es sich bei einer PK-Altersrente eigentlich nur um einen anderen Auszahlungsmodus handeln, welcher nicht steuerrelevant wäre.
Lazzarini: Stimmt, fiskalisch betrachtet sollte es hier deshalb absolut keine Einwände geben.
Bänziger: Es sind ja vor allem die Frauen, die jeweils tiefere Altersleistungen erhalten. So gesehen wäre ein Altersrentensplitting im BVG in jeder Hinsicht ein positives Signal, um den Gender Pension Gap zu reduzieren.
«Ein Altersrentensplitting im BVG wäre ein positives
Signal, um den Gender Pension Gap zu reduzieren.»
André Bänziger
Meier: Genau, weil die Einkommen ja gemeinsam besteuert werden, bleibt das Steuerrecht somit gewahrt. Aus steuerlicher Sicht gibt es hier deshalb keine Einwände.
Bänziger: Eigentlich sollte das Vorsorgerecht eine Aufteilung der BVG-Altersrenten jetzt nur noch legitimieren.
Und wie würden die Steuerbehörden eine gesplittete BVG-Kapitalauszahlung an die beiden Ehepartner beurteilen?
Lazzarini: Bei einer Alterskapitalauszahlung würde die Steuerverwaltung ein Splitting sicher nicht akzeptieren.
Ledergerber: Korrekt. Eine gesplittete Kapitalauszahlung wäre nicht tolerierbar.
Bänziger: Das sehe ich genau gleich. Höchstens eine gesplittete Altersrentenzahlung wäre für die Steuerbehörden vertretbar, mehr nicht.
Bekanntlich herrscht ein Fachkräftemangel und dieser wird mit der Pensionierung der Babyboomer noch weiter anwachsen. Deshalb sollte es interes-
sierten «Rückkehrern» eigentlich auch nach dem AHV-Alter gestattet sein, wieder in eine Pensionskasse eintreten zu können. Wie wird diese Frage von den Steuerbehörden eingeschätzt?
Bänziger: Es bräuchte vermutlich eine Gesetzesänderung. Aber ich frage mich auch, weshalb ein Wiedereintritt in eine Pensionskasse nicht möglich sein sollte.
Ledergerber: Aber wo liegt denn das Problem? Es gibt heute ja bereits die Möglichkeit, sich bis zum Alter von 70 Jahren weiterversichern zu lassen.
Das Vorsorgerecht regelt aktuell nur die Weiterversicherung der beruflichen Vorsorge im AHV-Alter. Wieso aber soll ein 67-jähriger Altersrentenbezieher und Rückkehrer ins Erwerbsleben nicht einer Pensionskasse beitreten dürfen?
Ledergerber: Wenn eine 67-jährige Person wieder in eine Pensionskasse eintreten würde, kann sich diese Person laut geltendem Gesetz maximal noch drei Jahre versichern lassen. Die daraus folgende Altersrente wäre sicherlich nicht substanziell. Weshalb ich hier keine Notwendigkeit sehe, das Vorsorgerecht anzupassen.
Meier: Hier stellt sich doch die Frage, weshalb ich mich ab Erreichen des AHV-Alters nur bei der bisherigen Pensionskasse weiterversichern lassen darf, nicht aber einer neuen Pensionskasse beitreten kann, nachdem die Erwerbstätigkeit während zwei Jahren unterbrochen worden ist. Hier
fehlt mir die Logik. Wenn sich jemand nach ein oder zwei Jahren Unterbrechung wieder neu versichern lassen möchte, sollte er nicht schlechtergestellt sein. Ich wäre hier für eine Gesetzesänderung.
Bänziger: Die Umwandlungssätze sind in den vergangenen Jahren stark gefallen. Mit einer zusätzlichen Altersrente könnten sich viele Menschen ihre BVG-Rente sicher etwas aufbessern.
Meier: Steuerlich spielt es keine Rolle, ob man sich weiterversichern lässt oder neu anschliesst.
Lazzarini: Stimmt, weil ja sowohl das Renteneinkommen der bisherigen wie auch der neuen Pensionskasse besteuert wird.
Meier: Tatsächlich sind Erwerbstätige im AHV-Alter, die bereits eine Rente aus AHV und Pensionskasse beziehen, steuerlich aufgrund der Progression stark benachteiligt. Deshalb würde ein Neuanschluss die Steuerbelastung etwas abfedern.
Lazzarini: Die Arbeitgeber brauchen heute gute Argumente, damit sie Pensionäre und Pensionärinnen für eine gewisse Zeit wieder ins Erwerbsleben zurückholen können. Die Aufbesserung der Altersrente nach einem kurzen Time-out und die Möglichkeit, die PK-Beiträge vom steuerbaren Einkommen abzuziehen, wären für Arbeitnehmende von grossem Vorteil.
Ledergerber: Ich denke, dass unter diesem Aspekt von der Steuerseite her kein Widerstand entstehen dürfte.
Bänziger: Aber leider sind wir angehalten, das geltende Gesetz einzuhalten. Deshalb ist im AHV-Alter ein Neuanschluss bei einer Pensionskasse aktuell nicht möglich. ●
Das Gespräch wurde im Oktober 2024 geführt.
DAS 1 × 1 BEI PK-EINKÄUFEN
Nach einer Eigenheim-Finanzierung:
– Vor dem Einkauf ist der Pensionskassenvorbezug zurückzuzahlen.
Nach einer Scheidungsauszahlung:
– Lücken nach einer Scheidung sind vor den ordentlichen Beitragslücken aufzufüllen.
Mit Sperrfrist bei Kapitalbezug:
– Bei ordentlichen Einkäufen gilt eine dreijährige fiskalische Sperrfrist.
– Jegliche Kapitalbezüge, z. B. auch ein Eigenheimvorbezug, unterliegen dieser Sperrfrist.
Gesamtbetrachtung bei der dreijährigen Sperrfrist:
– Nach einem Einkauf dürfen während dreier Jahre auch keine Kapitalbezüge aus weiteren Pensionskassen oder Freizügigkeitsstiftungen erfolgen.
Ohne Sperrfrist:
– Bei ordentlichen Einkäufen mit vollständigem Rentenbezug.
– Bei Scheidungseinkäufen.
MANIFEST
Acht Vorschläge für eine starke berufliche Vorsorge
Der Megatrend Individualisierung schreitet weiter voran, und die Arbeitswelt hat sich seit Einführung der obligatorischen beruflichen Vorsorge markant verändert. Höchste Zeit, die Vorsorge zu modernisieren und die Vorsorgebedürfnisse der jüngeren Generationen zu berücksichtigen.
Regulierungen stoppen und Eigenverantwortung fördern
Die Mehrheit der Arbeitgebenden ist bereit, in der beruflichen Vorsorge mehr als die vom Gesetzgeber vorgesehenen Mindestleistungen für ihre Mitarbeitenden zu versichern. Dabei ist die Finanzierung bei vielen Unternehmen überparitätisch organisiert. Leider werden diese freiwilligen und für die Arbeitnehmenden wichtigen Vorsorgeleistungen mit immer mehr Vorschriften belastet, was die berufliche Vorsorge verteuert. Damit die Arbeitgebenden auch in Zukunft bereit sind, solche überobligatorischen Leistungen zu finanzieren, braucht es nicht mehr, sondern weniger gesetzliche Regulierung. Auch die Flut an Weisungen seitens der Aufsichtsbehörden muss gestoppt werden. Mehr Eigenverantwortung für die Versicherten und wieder mehr Entscheidungskompetenz für den Stiftungsrat – das sind die beiden Erfolgspfeiler für eine prosperierende berufliche Vorsorge.
Vorsorgemodelle der neuen Arbeitswelt anpassen
Die Gesellschaft und die Arbeitsformen haben sich in den vergangenen Jahrzehnten stark verändert. Das im Jahr 1985 in Kraft getretene berufliche Vorsorgegesetz BVG hinkt dieser Entwicklung hinterher, und die regulatorischen Strukturen sind oft nicht mehr zeitgemäss. Neue Vorsorgemodelle sind gefragt. Die Zahl der Mehrfachbeschäftigten und der Hybrid-Mitarbeitenden, die sowohl selbstständig als auch in einem angestellten Verhältnis tätig sind, nimmt stetig zu. Aber auch die vielen Selbstständigerwerbenden, die ohne eigenes Personal für verschiedene Auftraggebende unterwegs sind, rufen nach passenden Vorsorgelösungen. Was erst ansatzweise beobachtet werden kann, ist die wachsende Gruppe der im Ausland lebenden Remote-Angestellten. Dank KI fallen die Sprachbarrieren weg und ausländische Talente können für ein Unternehmen in der Schweiz weltweit ortsunabhängig arbeiten.
Längeres Arbeiten unterstützen
Die Babyboomer gehen in den nächsten Jahren «en masse» in Pension. Dadurch geht dem Schweizer Arbeitsmarkt ein erheblicher Teil an Fachwissen und Erfahrung verloren. Die Schweizer Volkswirtschaft sollte ein grosses Interesse daran haben, dass die älteren Fachkräfte möglichst lange im Arbeitsmarkt verbleiben. Dazu braucht es Steueranreize und Anpassungen in der beruflichen Vorsorge. Die unnötige Regelung, dass nach dem Erreichen des AHV-Alters ein Neueintritt in eine Vorsorgeeinrichtung nicht mehr zulässig ist, sollte sofort korrigiert werden. Ebenso ist die Steuerbelastung für die Erwerbstätigen im AHV-Alter zu reduzieren. Dazu zählt auch die Möglichkeit, eine laufende Pensionskassenrente bei einem erneuten Eintritt ins Berufsleben vorübergehend stillzulegen.
Vorsorgewissen fördern, Vertrauen stärken
Für viele Erwerbstätige liegt der wichtigste Vermögensteil in der beruflichen Vorsorge. Deshalb ist es nach wie vor erstaunlich, wie gross die Wissenslücken in diesem Bereich sind. So sind sich viele Versicherte nicht bewusst, dass sie selbst Eigentümer ihres Vorsorgeguthabens sind. Besser aufgeklärte Versicherte haben mehr Vertrauen in die berufliche Vorsorge und je mehr Vorsorgewissen besteht, desto mündiger können die Versicherten bei Abstimmungen zu AHV und BVG entscheiden.
Insbesondere bei den jüngeren Generationen ist der Kenntnisstand oft sehr gering. Dieses Unwissen und insbesondere falsches Wissen haben einen grossen Einfluss auf die persönliche Altersvorsorge. Gefordert sind die Pensionskassen und die Arbeitgebenden. Aber auch Berufsschulen, Fachhochschulen und Universitäten sollten entsprechende Aus- und Weiterbildungen anbieten.
Gender Pension Gap reduzieren
Die Renten von Frauen in der Schweiz liegen weiterhin deutlich unter denjenigen der Männer. Freiwilliges Säule-3a-Sparen sollte auch für Nichterwerbstätige während einer Babypause möglich sein. Ebenso sind nachträgliche Einkäufe in der Säule 3a auch dann zuzulassen, wenn aufgrund einer Babypause in einem Einkaufsjahr kein AHV-Lohn erzielt worden ist. Mit der im Jahr 2025 eingeführten 3a-Einkaufsregelung hat es der Gesetzgeber leider verpasst, Einkäufe für unbezahlte Babypausenjahre zu ermöglichen. Auch in der beruflichen Vorsorge gäbe es eine pragmatische und kostenneutrale Lösung, um den «Gender Pension Gap» zu reduzieren: Verheiratete oder in Lebensgemeinschaft lebende Versicherte könnten auf Wunsch ihre Altersleistung gesplittet an beide Partner auszahlen lassen. Die AHV kennt das Splitting bei der Altersrente schon länger.
Geringverdiener und Teilzeitbeschäftigte besserstellen
Die BVG-Abstimmung vom September 2024 hat erneut gezeigt, dass eine Reform mit einem tieferen Umwandlungssatz beim Volk keine Chance hat. Entsprechend bleiben die systemfremden Umverteilungen weiterhin bestehen und die jüngeren Versicherten sowie solche mit höheren Einkommen werden nach wie vor zur Kasse gebeten. Eine grosse Einigkeit besteht aber darin, dass es bei den Geringverdienenden und Teilzeitbeschäftigten Handlungsbedarf gibt. Für sie muss die Eintrittsschwelle wegfallen und der Koordinationsabzug sollte sich dem Beschäftigungsgrad anpassen. Davon würden vor allem Frauen profitieren. Eine BVG-«MiniReform» ist deshalb rasch in die Wege zu leiten.
Freie Wahl der Anlagestrategie früher ermöglichen
Heute ist die freie Anlagestrategiewahl nur für Gutverdienende mit einer Lohnsumme von über 136’080 Franken möglich. Dem Mittelstand werden aus regulatorischen Gründen solche eigenverantwortlichen Lösungen leider nicht zugetraut. Anders verhält es sich, wenn die Vorsorgegelder bei einer Freizügigkeitseinrichtung liegen. Hier darf der gleiche Mittelstand seine persönliche Anlagestrategie selbst wählen. Die freie Wahl der Anlagestrategie sollte für das gesamte Überobligatorium der zweiten Säule und somit bereits ab einer Lohnsumme von 90’720 Franken ermöglicht werden. Der aktuelle Gesetzestext ist entsprechend anzupassen.
Lebensphasenvorsorge einführen
In Zukunft sollen die Beschäftigten nicht nur für ihre Pensionierung sparen, sondern auch für bestimmte Lebensphasen wie Weiterbildung, Elternzeit, Elternpflege oder für das eigene Pflegekapital. Finanziert werden diese Lebensphasen eigenverantwortlich mit nicht ausbezahlten Überstunden und nicht bezogenen Ferientagen. Dieses «Wertguthaben» kann steuerfrei auf ein persönliches Lebensphasenkonto übertragen werden. Die Besteuerung würde erst beim Bezug des Wertguthabens – beispielsweise bei einer unbezahlten Elternzeit – anfallen. Eine moderne Volkswirtschaft sollte sich vom reinen Altersvorsorgesparen verabschieden. Die Zukunft gehört eindeutig der Lebensphasenvorsorge.
1e-Lösungen
1e-Lösungen sind nach dem Artikel 1e BVV 2 benannt. Diese Vorsorgelösungen richten sich an Personen mit einem AHV-Lohn, der mindestens 450 Prozent der maximalen, einfachen AHV-Rente beträgt (2025: CHF 136’080). Die versicherte Person kann die Anlagestrategie für ihr angespartes 1e-Altersguthaben eigenständig wählen. Jedes Vorsorgewerk darf maximal zehn unterschiedliche Anlagestrategien anbieten, wobei eine davon risikoarm sein muss.
Altersrentensplitting
Die AHV kennt die gesplittete Altersrente. Dies bedeutet, dass beide Ehepartner eine persönliche AHV-Altersrente ausbezahlt erhalten. Hingegen darf eine Pensionskasse keine Aufteilung der Altersleistungen vornehmen, auch wenn die Ehepartner einverstanden wären. Bei einer entsprechenden Änderung des BVG würde sich der Gender Pension Gap markant reduzieren.
Bel-Etage-Lösung
Eine Bel-Etage-Lösung ist eine Kadervorsorge für Fach- und Führungskräfte, bei der die Sparbeiträge oft höher sind als die normalen
Pensionskassenbeiträge und die Arbeitgebenden in der Regel mehr als die Hälfte der Prämien finanzieren. Immer öfter werden solche Modelle in Form von 1e-Vorsorgelösungen mit freier Anlagestrategiewahl angeboten.
Demografischer Wandel
Der demografische Wandel bezeichnet die Entwicklung der Bevölkerung, insbesondere bezüglich der Altersstruktur. In der westlichen Welt ist dieser Wandel aufgrund tiefer Geburtenraten und steigender Lebenserwartung durch die zunehmende Alterung der Bevölkerung geprägt. Folgen sind unter anderem der Fachkräftemangel und eine Überlastung der Sozialversicherungssysteme. Das Phänomen verschärft sich weiter mit der laufenden Pensionierungswelle der Babyboomer-Generation (Jahrgänge 1946–1964).
Drei-Säulen-Prinzip
Die schweizerische Alters-, Hinterlassenenund Invalidenvorsorge basiert auf drei Säulen: der staatlichen, der beruflichen und der privaten Vorsorge. Die drei Säulen haben unterschiedliche Aufgaben und sind auch
Drei-Säulen-Prinzip Art. 111 Abs. 1 BV
Basisleistungen
Ergänzungsleistungen
Existenzsicherung
Obligatorische Vorsorge
Überobligatorische Vorsorge
3a: Gebundene Selbstvorsorge 3b: Freie Selbstvorsorge
Fortsetzung des gewohnten Lebensstandards Zusatzbedarf
1. SÄULE
2. SÄULE
3. SÄULE
hinsichtlich der Leistungen und deren Finanzierung unterschiedlich geregelt. Die erste und die zweite Säule sind für die meisten Personen in der Schweiz obligatorisch, die dritte Säule ist freiwillig.
Flatrate
Im Steuerkontext bezeichnet eine Flatrate eine pauschale Besteuerung, bei der ein einheitlicher Steuersatz unabhängig von der Einkommenshöhe oder den tatsächlichen Ausgaben angewendet wird. Einige Kantone kennen eine «Flatrate Tax» für Einkommen und Vermögen sowie bei der Auszahlung von Vorsorgeguthaben in Kapitalform.
Gender Pension Gap
Der Gender Pension Gap entspricht dem Unterschied der Altersleistungen zwischen Frauen und Männern der ständigen Wohnbevölkerung ab 65 Jahren. Dabei belegt die Schweiz im europäischen Vergleich einen Spitzenplatz. Der Gender Pension Gap ist besonders ausgeprägt in der beruflichen Vorsorge, welche nur für Erwerbstätige ab einem bestimmten Einkommen möglich ist. Um den Gender Pension Gap reduzieren zu können, müssen Politik und Arbeitgebende neue Lösungen kreieren.
Hybride Arbeitsmodelle
Hybride Arbeitsmodelle beschreiben den Mix aus selbstständiger und unselbstständiger Erwerbstätigkeit. Immer mehr Menschen in der Schweiz wenden dieses Modell an, um die Vorteile beider Welten zu verbinden.
Kapitaldeckungsverfahren
Beim Kapitaldeckungsverfahren spart jede Person für sich selbst. Die Beiträge werden am Kapitalmarkt angelegt und am Ende der Versicherungsperiode inklusive Zinsen an die Versicherten als Alterskapital oder -rente
Drei Ursachen für den Gender Pension Gap
Geringere Arbeitsmarktpartizipation
Geringere Löhne Institutionelle Nachteile
ausbezahlt. Das Kapitaldeckungsverfahren kennen wir in der Schweiz typischerweise in der beruflichen Vorsorge.
Mindestleistungen BVG
Das Gesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVG) definiert Mindestleistungen, die die Vorsorgeeinrichtungen im Alter, im Todesfall und bei Invalidität zu garantieren haben. Von diesen darf abgewichen werden, jedoch nicht zuungunsten der Arbeitnehmenden. Viele Arbeitgebende haben bereits heute deutlich bessere Leistungen in der beruflichen Vorsorge versichert, als das Gesetz vorsieht.
Mindestzins BVG
Der Bundesrat legt jährlich die Mindestverzinsung für das Vorsorgeguthaben im Obligatorium der zweiten Säule fest. Im Jahr 2025 beträgt diese Verzinsung 1,25 Prozent. Der BVGMindestzins berücksichtigt unter anderem die Renditeentwicklung verschiedener Wertanlagen wie Bundesobligationen, Anleihen, Aktien und Liegenschaften. Dieser Mindestzins
Entwicklung des Mindestzinses seit
gilt nicht für überobligatorische Vorsorgeguthaben. In diesem Bereich legt jede Pensionskasse den Zinssatz eigenständig fest. Die Höhe ist unter anderem abhängig von der erzielten Wertentwicklung und dem Deckungsgrad der Pensionskasse.
Moral Hazard
Moral Hazard bezeichnet die Gefahr, gewisse Leistungen zu beanspruchen, für welche keine Gegenleistung erbracht wurde. Der Begriff wurde nach der Abstimmung zur 13. AHV-Altersrente am 3. März 2024 oft erwähnt. Gemeint war, dass viele pensionierte Personen aus finanzieller Sicht gar keine 13. AHV-Altersrente benötigen, sie aber dennoch erhalten, womit es zu einer übermässigen Inanspruchnahme der ersten Säule auf Kosten der jüngeren Generationen kommt.
Pflegekapital
Das Pflegekapital ist eine neuartige Idee, um die steigenden Pflegekosten in der alternden Gesellschaft zu finanzieren. Eine Möglichkeit besteht darin, diese Finanzierung
ähnlich wie die berufliche Vorsorge als Kapitaldeckungsverfahren aufzubauen. Damit spart jede Person für sich ein Pflegekapital an, um im Alter gewisse Pflegekosten selbst zu tragen. Nicht verwendetes Pflegekapital würde im Todesfall an die Hinterbliebenen vererbt.
Steuerprogression
Steuerprogression bedeutet: Wer mehr verdient, zahlt nicht nur absolut, sondern auch prozentual mehr Steuern als Personen mit niedrigeren Einkommen. In der Schweiz gelten beim Bund und in den meisten Kantonen progressive Einkommenssteuersätze, wobei die Progression bei einem gewissen Einkommen endet. Auch die Vermögenssteuersätze und die Steuersätze für den Bezug von Kapitalleistungen aus Vorsorge sind in vielen Kantonen progressiv gestaltet.
Systemfremde Umverteilung
Die systemfremde Umverteilung in der beruflichen Vorsorge beschreibt eine im Kapitaldeckungsverfahren nicht vorgesehene Quersubventionierung zwischen den Erwerbstätigen und den Altersrentenbeziehern. Dabei müssen Erwerbstätige die (zu hohen) Umwandlungssätze für die Altersrentnerinnen und -rentner mitfinanzieren. Dies geschieht durch eine geringere Verzinsung auf den Vorsorgeguthaben der Erwerbstätigen oder mit höheren Risikoprämien.
Teilpensionierung
Eine Teilpensionierung beschreibt einen schrittweisen Übergang in den Ruhestand durch sukzessive Reduktion des Arbeitspensums. Immer mehr Erwerbstätige in der Schweiz wählen dieses Modell. Eine Teilpensionierung vor Erreichen des Rentenalters muss allerdings gut geplant werden, um die finanziellen Einbussen tragen zu können.
Überparitätische Finanzierung
In der beruflichen Vorsorge ist die paritätische Finanzierung der Beiträge gesetzlich festgehalten; Arbeitgebende und Arbeitnehmende tragen die Kosten also zu gleichen Teilen. Tatsächlich übernehmen viele Arbeitgebende in der Schweiz freiwillig mehr als 50 Prozent der Beiträge, tragen die Finanzierung also überparitätisch.
Umlageverfahren
Beim Umlageverfahren werden die eingezahlten Beiträge unmittelbar zur Finanzierung der Leistungen für andere Versicherte verwendet. Es wird also kein Vermögen im grossen Stil angespart. Das Umlageverfahren kennen wir in der Schweiz typischerweise in der AHV.
Umwandlungssatz
Das BVG legt einen gesetzlichen Mindestumwandlungssatz fest. Dieser schreibt vor, wie das Alterskapital in der obligatorischen beruflichen Vorsorge zum Zeitpunkt der Pensionierung in eine Rente umzurechnen ist. Beim Start des BVG im Jahr 1985 lag der Umwandlungssatz bei 7,2 Prozent, heute beträgt er 6,8 Prozent. Hingegen darf im überobligatorischen Bereich der beruflichen Vorsorge jede Pensionskasse den Umwandlungssatz selbst festlegen. Aufgrund der stark gestiegenen Lebenserwartung wird der überobligatorische Umwandlungssatz in der Regel deutlich tiefer angesetzt als im Obligatorium.
Zeitwertkonto
Mit dem Zeitwertkonto sollen besondere Lebensphasen finanziert werden, weshalb man auch von Lebensphasenvorsorge spricht. Auf das Zeitwertkonto können Mitarbeitende –in Absprache mit den Arbeitgebenden – Überstunden, nicht genutzte Ferientage oder auch Teile des Einkommens einzahlen. Das ange-
sparte Vermögen kann dann für Weiterbildung, Elternzeit, Elternpflege oder auch für ein Sabbatical eingesetzt werden. Dabei erfolgt die Besteuerung erst beim Bezug des Guthabens. Das Zeitwertkonto ist in Deutschland seit vielen Jahren etabliert und bei den Arbeitnehmenden sehr beliebt.
Herausgeberin
PensExpert AG
Kauffmannweg 17
6003 Luzern
Projektleiter & Autor
Jörg Odermatt (PensExpert)
Redaktionsleiter & Autor
Marc Lustenberger (media-work gmbh), Luzern
Grafisches Konzept & Gestaltung
Susanne Gmür, Meggen
Kommunikation
Natalie Jäggi & Corinne Galliker (PensExpert)
Gastautoren
Mark Baer, Prof. Dr. Martin Eling (Universität St. Gallen), Michael Hermann (Sotomo)
Fotografie
Johanna Unternährer Fotografie GmbH, Luzern; Renée Löwer, Weinheim DE
Illustration (Porträts)
Kornel Stadler, Bern
Lektorat & Korrektorat
punktgenau Kommunikation gmbh, Luzern; Apostroph Group, Luzern
Druck
Druckerei Odermatt AG, Dallenwil
Bindung
Bubu AG, Mönchaltorf/Zürich
Auflage
Deutsch: 4’500
Französisch: 1’300
ISBN 978-3-033-11211-7
Danksagung
Ursprünglich wollten wir lediglich die 25-jährige Geschichte der PensExpert AG aufarbeiten und in einem «Büchlein» festhalten. Schliesslich ist daraus ein richtiges Buch entstanden, das auch einen Blick in die Zukunft der Vorsorgewelt wirft. An dieser Stelle bedanken wir uns herzlich bei den zahlreichen Interviewpartnerinnen und -partnern aus dem Vorsorge- und Steuerbereich, aber auch bei Prof. Dr. Yvonne Seiler Zimmermann von der Hochschule Luzern, Prof. Dr. Martin Eling von der Universität St. Gallen und Michael Hermann vom Forschungsinstitut Sotomo für ihre wertvollen Buchbeiträge und Einschätzungen. Weiter geht ein grosser Dank an sämtliche Gründer, Mitarbeiterinnen und Mitarbeiter der PensExpert AG, die bei diesem Buch tatkräftig mitgewirkt haben. Last but not least möchten wir ein ganz grosses Dankeschön an Marc Lustenberger für die Redaktionsleitung und an Susanne Gmür für das grafische Konzept sowie die Gestaltung des Buches aussprechen. Beide haben mit grossem Einsatz dazu beigetragen, dass dieses Buchprojekt realisiert werden konnte.
Copyright Dieses Werk ist urheberrechtlich geschützt. Die dadurch begründeten Rechte, insbesondere die der Übersetzung, des Nachdrucks, des Vortrags, der Entnahme von Abbildungen und Tabellen, der Funksendung, der Mikroverfilmung oder der Vervielfältigung auf anderen Wegen und der Speicherung in Datenverarbeitungsanlagen, bleiben, auch bei nur auszugsweiser Verwertung, vorbehalten. Eine Vervielfältigung dieses Werks oder von Teilen dieses Werks ist auch im Einzelfall nur in den Grenzen der gesetzlichen Bestimmungen des Urheberrechtsgesetzes in der jeweils geltenden Fassung zulässig. Sie ist grundsätzlich vergütungspflichtig. Zuwiderhandlungen unterliegen den Strafbestimmungen des Urheberrechts.
© 2025 PensExpert AG, Luzern
PensExpert hat sich vor 25 Jahren auf den Weg gemacht, die berufliche Vorsorge in der Schweiz zu modernisieren. Ihr Ziel war es, den Eigentümern der Pensionskassengelder die Freiheit bei der Anlage ihrer Vorsorgegelder zurückzugeben. Heute prägt das Unternehmen den Vorsorgemarkt mit massgeschneiderten Lösungen. Dank Innovationen ist es PensExpert immer wieder gelungen, Mehrwert für die Kundinnen und Kunden zu schaffen. In diesem Buch blickt das Unternehmen zurück auf wichtige Meilensteine der eigenen Geschichte und auf die Entwicklung der beruflichen Vorsorge in der Schweiz. Es lässt prägende Köpfe zu Wort kommen und stellt aktuelle Studien zum Reformbedarf vor. Gleichzeitig werden Vorschläge präsentiert, damit die Vorsorge attraktiv bleibt und die Bedürf nisse der jüngeren Generationen besser berücksichtigt werden.
ISBN 978-3-033-11211-7