
ANS PENSEXPERT
Prévoyance à forte valeur ajoutée
ANS PENSEXPERT
Prévoyance à forte valeur ajoutée
5 ÉDITORIAL
Un regard sur le passé et sur l’avenir
D’où vient l’entreprise PensExpert et à quoi ressemblera la prévoyance à l’avenir? Une préface de Jörg Odermatt. → 5
9 COMMENT TOUT A COMMENCÉ: LA FONDATION DE PENSEXPERT
«Le bon moment pour lancer notre idée»
Un entretien avec les partenaires fondateurs Karl Reichmuth, Leo Bolfing et Jörg Odermatt qui évoquent leur vision pour PensExpert et la manière dont celle-ci se concrétise. → 12
Trois perspectives sur une histoire de réussite
Jean Wey, Urs Zuber et Caroline JacobsGraf, la fille d’Alois Graf, se souviennent des moments de joie, mais aussi des difficultés et des doutes durant les premières années. → 21
«Quand j’ai une idée, je m’y accroche» Pionnier et innovateur, Jörg Odermatt est aujourd’hui encore l’une des têtes pensantes de PensExpert. Qu’est-ce qui le pousse à avancer? Un portrait de l’actuel président du conseil d’administration. → 31
39 DE ZÉRO À CENT: HISTOIRE ET PERSPECTIVES
Un quart de siècle de changements
Depuis 2000, PensExpert contribue à façonner l’avenir de la prévoyance. Une chronologie retraçant les principaux événements, innovations, défis, anecdotes ainsi que des témoignages de compagnons de route. → 42
Passion, réflexion et engagement: l’équipe PensExpert Ils forgent le succès de l’entreprise par leur engagement. Sept membres du personnel évoquent la culture de l’entreprise et expliquent ce que leur travail signifie pour eux. → 71
Un esprit d’entrepreneur, de la proactivité et de la persévérance
Rafael Lötscher (CEO) et ses collègues de la direction, Mark Huber et Fabio Preite, jettent un regard en arrière et réfléchissent à la voie à suivre. → 77
COMPRENDRE LE CHANGEMENT ET INITIER LES RÉFORMES
Prévoyance pour la vie
Michael Hermann, géographe et politologue, a enquêté sur le niveau de compréhension de la population en matière de prévoyance. Il propose dans une étude une idée pour réformer le système: le compte épargne-temps. → 84
Impact de l’intelligence artificielle sur la prévoyance vieillesse
Dans une étude, le professeur Martin Eling de l’Université de Saint-Gall a analysé les opportunités et les risques que présente l’intelligence artificielle pour la prévoyance vieillesse. → 92
Les connaissances en matière de prévoyance sont très lacunaires
Yvonne Seiler Zimmermann étudie depuis 2021 l’état des connaissances de la population suisse en matière de finances et de prévoyance vieillesse. Elle explique dans cette interview quelles sont les plus grandes lacunes en la matière. → 104
113
INTÉRÊTS ET IDÉES RELATIFS À LA PRÉVOYANCE
«Les coûts des soins de longue durée vont exploser»
Jérôme Cosandey, ancien vice-directeur d’Avenir Suisse, et Diego Taboada, directeur ad interim pour la Suisse romande, s’expriment sur l’impasse des réformes dans le deuxième pilier ainsi que sur de nouveaux modèles de financement des soins de longue durée. → 116
«Nous vivons dans un monde totalement nouveau – la LPP actuelle n’est plus adaptée à notre époque»
Un entretien avec l’experte fiscale
Sirgit Meier (Berne) et les experts fiscaux
André Bänziger (Zurich), Mario Lazzarini et Max Ledergerber. → 124
Huit propositions pour renforcer la prévoyance professionnelle
La tendance à l’individualisation se poursuit et le monde du travail a considérablement changé. Un manifeste. → 147
Jörg Odermatt
Un regard sur le passé et sur l’avenir
Il y a 25 ans, nous avons entrepris de moderniser la prévoyance professionnelle en Suisse. Nous voulions redonner aux propriétaires des avoirs des caisses de pension la liberté d’investir leurs fonds de prévoyance. Notre objectif était de créer des fondations de prévoyance offrant des solutions de placement individuelles. Avec le recul, on constate que l’idée a été bien accueillie et qu’elle a rencontré un grand succès.
«Nous nous sommes risqués à essayer de nouveaux modèles qui n’étaient pas encore réglementés par la loi.»
Au début, nous n’avions aucune certitude que cette idée fonctionnerait du point de vue du droit de la prévoyance. Mais nous avons fait preuve d’un esprit pionnier, de ténacité et de capacité d’innovation. Nous nous sommes risqués à essayer de nouveaux modèles qui n’étaient certes pas encore réglementés par la loi, mais qui répondaient à un profond besoin. C’est dans ce contexte que nous avons créé PensExpert au début des années 2000.
La petite équipe initiale s’est transformée en une entreprise employant près de 90 personnes, comptant 5 fondations et gérant une fortune de prévoyance de 10 milliards de francs. Nous sommes restés fidèles à nos valeurs et à notre ambition de faire évoluer et de moderniser le paysage de la prévoyance en Suisse. Au cours des 25 dernières
années, PensExpert a dû s’adapter à de nombreuses réglementations. Cela nous a sans cesse contraints à développer de nouvelles innovations en vue de créer une plus-value pour nos clientes et clients. Nombre de nos idées commerciales sont nées de cette manière.
Mais pourquoi rédiger cette publication? Nous voulions garder une trace de notre mission, de nos connaissances et de notre histoire. Les lectrices et lecteurs tiennent maintenant entre leurs mains le fruit de notre travail de réflexion. Nous y avons consigné nos expériences et les principaux enseignements que nous avons tirés en matière de prévoyance – pour notre clientèle, nos partenaires commerciaux ainsi que pour le personnel actuel et futur de PensExpert.
Dans cette publication, nous laissons avant tout la parole à nos compagnons de route et à nos collaboratrices et collaborateurs. Nous montrons qui nous sommes et quelles sont les valeurs sur lesquelles nous nous basons pour prendre nos décisions. Ensuite, nous invitons des scientifiques, mais aussi des spécialistes du monde de la prévoyance et de la fiscalité à s’exprimer. Grâce à leurs appréciations professionnelles, à leurs sondages et à leurs études, nous avons la certitude empirique de pouvoir développer les modèles adaptés à la prévoyance de demain.
«Bien comprendre la prévoyance implique aussi de savoir appréhender la société et de connaître ses besoins.»
Bien comprendre la prévoyance implique aussi de savoir appréhender la société et de connaître ses besoins. Tout comme au moment de la création de PensExpert, nous réfléchissons aujourd’hui encore à la manière dont la société va évoluer au cours des 25 prochaines années. PensExpert a toujours eu l’ambition d’anticiper
de telles évolutions et de concevoir des modèles de prévoyance adaptés à notre temps. Les jeunes générations ont une vision différente de ce à quoi doit ressembler la prévoyance. De nos jours, la réalisation de soi et l’individualisme revêtent une plus grande importance. À l’avenir, les salariés ne voudront pas seulement épargner pour leur retraite. Ils utiliseront également une partie de leur capital de prévoyance pendant certaines phases de leur vie, comme pour une formation complémentaire, un congé parental ou la prise en charge de parents. Une économie moderne devrait abandonner l’idée d’épargner uniquement pour la prévoyance vieillesse. L’avenir appartient à la prévoyance des phases de vie, nous en sommes convaincus.
Nous nous trouvons à nouveau, comme il y a un quart de siècle, à un moment où nous ne savons pas exactement comment réaliser notre idée en Suisse. Et comme à l’époque, nous sommes convaincus que nous avons suffisamment de capacité d’innovation et de ténacité pour concrétiser notre vision.
La présente publication est un regard sur le passé et sur l’avenir. Nous souhaitons comprendre et expliquer les conditions nécessaires pour que la prévoyance de demain génère une plus-value pour tous. Nous vous souhaitons une agréable lecture en espérant qu’elle vous apportera un peu d’inspiration et quelques pistes de réflexion.
Jörg Odermatt
Président du conseil d’administration → Apprenez-en plus sur Jörg Odermatt à travers son portrait à partir de la page 31
«Le bon moment pour lancer notre idée»
Un entretien avec les partenaires fondateurs Karl Reichmuth, Leo Bolfing et Jörg Odermatt qui évoquent leur vision pour PensExpert et la manière dont celle-ci se concrétise. → 12
Trois perspectives sur une histoire de réussite
Jean Wey, Urs Zuber et Caroline JacobsGraf, la fille d’Alois Graf, se souviennent des moments de joie, mais aussi des difficultés et des doutes durant les premières années. → 21
«Quand j’ai une idée, je m’y accroche» Pionnier et innovateur, Jörg Odermatt est aujourd’hui encore l’une des têtes pensantes de PensExpert. Qu’est-ce qui le pousse à avancer? Un portrait de l’actuel président du conseil d’administration. → 31
COMMENT TOUT A COMMENCÉ: LA FONDATION DE PENSEXPERT
Au tournant du millénaire, la prévoyance professionnelle en Suisse était perçue comme un système sclérosé. Un petit groupe d’esprits visionnaires décida alors de fonder une nouvelle entreprise en vue de moderniser le marché de la prévoyance. Leur objectif était de proposer aux indépendants et aux responsables d’entreprises des stratégies de placement individuelles pour leurs avoirs de prévoyance dans le régime surobligatoire. Le concept a suscité un grand intérêt. Les personnes ayant participé à sa création se souviennent de leurs débuts.
C’est le résultat qui compte
La fondation de PensExpert répond aux défaillances du système de la prévoyance professionnelle
En 2003, la réduction du taux d’intérêt minimal LPP de 4% à 3,25% a provoqué un tollé au sein de la population. Ce «débat sur le vol des rentes» est toutefois arrivé bien trop tard. Au début des années 1990, la prévoyance professionnelle accusait déjà un certain déséquilibre: le taux d’inflation dépassait largement le taux d’intérêt
minimal LPP. Et en 1991, la perte réelle de pouvoir d’achat atteignait 1,9% en 1991. En revanche, sur le marché libre des placements, la rémunération était supérieure à 6%. Mais seule une poignée d’assurés ont perçu plus de 4% et les bénéfices des placements sont allés alimenter les réserves des caisses de pension. Le système
TAUX D’INTÉRÊT LPP, IL EN RÉSULTE DES PERTES
Taux d’intérêt minimal LPP en 1991:
4,0%
Taux d’inflation en 1991: Perte de pouvoir d’achat en 1991:
5,9% - 1,9%
Inflation
Données: Office fédéral de la statistique; WEKA Suisse
Perte de pouvoir d’achat
Taux d’intérêt minimal LPP
n’était pas transparent et les caisses ne pouvaient pas tenir compte des besoins individuels des assurés lors du choix de la stratégie. Ce sont ces constatations qui ont poussé les fondateurs de PensExpert à trouver des solutions de placement transparentes et personnalisées. Chaque personne assurée doit pouvoir choisir
elle-même sa stratégie de placement et profiter des résultats effectivement obtenus par ces placements. En règle générale, les fonds progressent davantage en étant placés librement que lorsque l’avoir de prévoyance est investi collectivement par une caisse de pension, comme le montre l’exemple ci-dessous.
SEULE UNE STRATÉGIE INDIVIDUELLE PERMET D’OBTENIR LA TOTALITÉ DU RENDEMENT
Taux d’intérêt minimal LPP annualisé: Rendement annualisé du fonds IST Mixta Optima 35:
2,81%
5,44%
Une personne verse à partir de 1985 (introduction de la LPP) CHF 10 000 à la fin de chaque année dans la prévoyance professionnelle. À combien s’élève sa fortune en décembre 2024, après 40 ans de cotisation?
0,63 Mio
Fortune constituée auprès d’une caisse de pension si celle-ci a appliqué uniquement le taux d’intérêt minimal LPP.
1,05 Mio
Fortune réalisée pour un investissement dans un fonds conservateur avec 35% d’actions (IST Mixta Optima 35).
Données: Office fédéral de la statistique; IST Fondation d’investissement. Remarque: avant le lancement du fonds «IST Mixta Optima 35» (avant 2005), des indices équivalents étaient utilisés.
«Le bon moment pour lancer notre idée»
PensExpert est née il y a 25 ans d’une idée audacieuse. Trois visionnaires – Leo Bolfing, Karl Reichmuth et Jörg Odermatt –s’étaient mis en tête de moderniser la prévoyance professionnelle sclérosée en Suisse. Aujourd’hui, l’entreprise se distingue sur le marché avec ses solutions taillées sur mesure pour les indépendants et les entreprises. Les trois fondateurs reviennent sur les débuts de cette aventure et parlent de la manière de renforcer le deuxième pilier pour l’avenir.
INTERVIEW MARC LUSTENBERGER
PensExpert s’est aujourd’hui fait un nom en Suisse dans la prévoyance professionnelle. Qu’est-ce qui vous a incité, il y a 25 ans, à créer cette entreprise?
Karl Reichmuth: Tout a commencé lors d’une randonnée à skis avec Leo Bolfing. Au milieu des années 1990, j’avais fondé la banque Reichmuth & Co avec Christof, mon fils aîné. Nous savions à quel point le système de prévoyance était sclérosé à l’époque. Arrivés au sommet de la montagne, nous avons discuté avec enthousiasme d’idées innovantes et de possibilités de réforme. Notre idée était de proposer aux employés des entreprises suisses mais également aux indépendants une bonne solution pour leur prévoyance professionnelle. L’objectif était
«L’objectif était de créer une fondation de prévoyance offrant plus de liberté et des possibilités de placement individuelles.»
Karl Reichmuth
de créer une fondation de prévoyance offrant plus de liberté et des possibilités de placement individuelles. Mais comme à l’époque et aujourd’hui encore, les restrictions réglementaires étaient nombreuses, nous nous sommes concentrés dans un premier temps sur les cadres. Nous voulions leur proposer des solutions pour cadres.
LEO BOLFING
Dr oec. Leo Bolfing a été partenaire fondateur de PensExpert et membre du conseil d’administration de 2000 à 2012.
KARL REICHMUTH
Le banquier Karl Reichmuth a fondé en 1996 la banque privée Reichmuth & Co, laquelle a également été partenaire fondatrice de PensExpert.
Quel lien avez-vous avec le thème de la prévoyance professionnelle et avec PensExpert?
Leo Bolfing: Je m’étais déjà intéressé de près à ce sujet dans les années 1960, dans le cadre de ma thèse «Comptabilité et contrôle des institutions de prévoyance du personnel» à l’Université de Saint-Gall. Cette thématique m’a intéressé et occupé durant toute ma carrière professionnelle. En 1972, le principe des trois piliers de la prévoyance vieillesse a été ancré dans la Constitution et la prévoyance professionnelle a été déclarée obligatoire. Toutefois, la prévoyance professionnelle (LPP) n’a été mise en œuvre qu’en 1985. Durant les premières années, les assurés ne pouvaient
pratiquement pas faire valoir leurs droits. Les rendements étaient modestes par rapport aux taux d’intérêts à cette époque. Pour nous, cette situation n’était pas satisfaisante. Après cette randonnée à skis, nous n’avons pas laissé de côté notre idée. Au contraire, nous l’avons développée. Peu après, nous avons eu la chance de faire la connaissance de Jörg Odermatt qui avait de son côté les mêmes objectifs que nous.
À quoi ressemblait le marché de la prévoyance dans les années 1990?
Jörg Odermatt: Pendant ma formation continue sur les caisses de pension, je me suis penché intensément sur le système de l’époque. Les succès des placements
réalisés par les caisses de pension dans les années 1990 ne profitaient souvent pas aux assurés. Une grande partie des rendements rejoignait l’un des nombreux fonds de réserve des caisses de pension et les coûts étaient souvent peu transparents. J’ai eu ensuite la chance de travailler pour Swiss Life pendant près d’un an à Bruxelles. Dans les pays du Benelux, il existait déjà des modèles permettant de choisir individuellement sa stratégie de placement. J’en ai conclu qu’il devait également exister un besoin en Suisse. Quand je suis revenu à Lucerne, j’ai rencontré Alois Graf qui fut plus tard notre premier président du conseil d’administration. Je lui ai expliqué alors mon idée d’une solution de prévoyance personnalisée et individuelle. Il me présenta ensuite Karl Reichmuth et Leo Bolfing. C’est comme ça que, de manière totalement indépendante, des idées similaires ont vu le jour en même temps dans différents esprits, aboutissant en 2000 à la création de l’entreprise PensExpert. C’était le bon moment.
Reichmuth: À l’époque comme aujourd’hui, l’argent de la prévoyance appartenait aux employés. Mais dans la pratique, cela n’était pas vraiment appliqué. Dans les années 1990, il y avait un très grand manque de transparence dans la prévoyance professionnelle et la priorité était donnée à la sécurité. Les intérêts des assurés ayant un horizon de placement plus long n’étaient pas pris en compte. Du coup, les appels à plus de liberté et d’auto-détermination se sont multipliés. Les entreprises de plus petite taille et les
«Une grande partie des rendements rejoignait l’un des nombreux fonds de réserve des caisses de pension et les coûts étaient souvent peu transparents.»
Jörg Odermatt
indépendants ne disposaient justement pas de solutions de prévoyance avec choix individuel de la stratégie de placement.
Quel a été le concept commercial initial de PensExpert?
Odermatt: En 1999 à Schwytz, les fondateurs ont eu un entretien qui s’est avéré être révélateur. Karl Reichmuth et Leo Bolfing entendaient créer une solution pour cadres avec libre choix de la stratégie pour les indépendants. Mon approche en revanche était de mettre cela en œuvre tout d’abord dans une fondation de libre passage. Les obstacles réglementaires à surmonter y étaient nettement moins importants et nous pouvions compter sur des recettes rapides. Nous nous sommes certes entendus, mais l’objectif n’était pas le même au début.
Bolfing: Cette discussion controversée a été importante. Au final, la combinaison des deux aspects évoqués a été déterminante pour le succès de PensExpert. Nous avons donc décidé de créer la première fondation collective de Suisse à même de
proposer à chaque assuré un choix de stratégie personnel pour le domaine surobligatoire de la prévoyance professionnelle.
Reichmuth: Le concept commercial était très clair. Nous voulions rendre aux assurés leur liberté, notamment en ce qui concerne les fonds qui leur appartenaient et qu’ils avaient épargnés. Mon but a toujours été de proposer aux clientes et clients de notre banque un conseil global en matière de patrimoine. Et la prévoyance professionnelle en faisait aussi partie. L’individualisation des placements des capitaux devait permettre aux assurés de gérer eux-mêmes leur argent et ainsi de décider de la part d’actions, d’obligations ou d’autres catégories de placement dans leur portefeuille.
Qu’est-ce qui a motivé la collaboration avec la banque Reichmuth & Co, alors toute jeune et, par la suite, la création de PensExpert?
Reichmuth: Du côté de la banque, nous nous demandions comment nous pouvions attirer également les cadres plus jeunes vers notre modèle de gestion de patrimoine intégral. La création d’une fondation collective dans le régime surobligatoire LPP nous a paru à l’époque être une réponse adaptée. Et ça l’est toujours.
Odermatt: Pour moi, il était important de concrétiser cette idée avec des partenaires de Suisse centrale ayant une pensée entrepreneuriale. Dans l’idéal, avec une banque qui était elle-même encore toute jeune et ouverte aux nouvelles idées. La banque
Reichmuth a apporté ses connaissances en matière de réglementation des investissements ainsi que son réseau. Et cela a parfaitement fonctionné.
Pourquoi avez-vous mis en œuvre cette idée avec Jörg Odermatt et non pas vousmême au sein de la banque Reichmuth?
Reichmuth : Il n’en a jamais été question. Nous étions tout feu tout flamme pour la même idée. Cela a été pour nous une chance de pouvoir créer l’entreprise PensExpert avec Jörg Odermatt et d’autres partenaires. Jörg avait 38 ans à l’époque. Il était dans la fleur de l’âge et avait la volonté nécessaire et toute l’énergie requise. Nous sommes parvenus, à partir d’une idée qui a vu le jour au sommet d’une montagne, à former un modèle d’affaires concret et à mettre sur pied une entreprise prospère.
Qu’est-ce qui vous a convaincu, dès le début, de participer à l’entreprise?
Bolfing: Beaucoup d’idées ne se concrétisent jamais. Mais dans notre cas, tout a bien fonctionné: l’aspect humain, la stratégie et aussi l’environnement de marché. Quand je suis devenu partenaire chez PensExpert SA, ma femme a tout d’abord été sceptique. «Autant faire directement une croix sur cet argent», avait-elle alors dit sobrement. Comme chacun sait, les choses se sont passées différemment.
Y-a-t-il eu aussi des phases difficiles et des périodes de doutes concernant cet investissement?
JÖRG ODERMATT
Le partenaire fondateur Jörg Odermatt a été CEO de PensExpert jusqu’en 2021 et en est aujourd’hui le président du conseil d’administration.
«Quand je suis devenu partenaire chez PensExpert SA, ma femme a tout d’abord été sceptique. ‹Autant faire directement une croix sur cet argent›, avait-elle alors dit sobrement.»
Leo Bolfing
Odermatt: Nous avons commencé modestement dans un petit bureau à Lucerne. Les journées de travail étaient longues et intensives mais nous étions tous motivés. En tant que directeur, je sentais la pression
sur mes épaules et les deux premières années ont été une période de vaches maigres. Je devais payer les salaires et tous les autres frais et en même temps, je voyais fondre lentement les fonds propres versés. Mais très vite, les choses ont commencé à s’améliorer. À l’exercice 2003, nous avons enfin pu enregistrer pour la première fois un petit bénéfice.
Reichmuth: Goethe a dit un jour: «Seul ce qui vient du cœur parvient au cœur.» C’est en adoptant cette maxime que nous avons gagné nos premiers clients et clientes. Jörg Odermatt s’est lancé dans les entretiens avec une conviction totale et Leo Bolfing l’a épaulé grâce à sa grande expérience. Cela a été une grande réussite de faire du 17
profit au bout de si peu de temps en tant que start-up.
Ce marché était principalement constitué de caisses de pension d’entreprise et de grandes fondations collectives d’entreprises établies. Comment vous est venue l’idée du libre choix de la stratégie de placement?
Odermatt: Nous avons surtout approché les entrepreneurs et les cadres. Ils ont presque tous été enthousiasmés par nos idées. Ces personnes étaient habituées à prendre leurs propres responsabilités. L’une des difficultés au début a été que nous n’avions pas encore de clientes et clients. C’était toujours l’une des premières questions que l’on nous posait. Les gens voulaient également savoir pourquoi les autres entreprises de prévoyance ne faisaient pas aussi la même chose. Pendant les premiers entretiens, il s’agissait de gagner la confiance. Et nous y sommes parvenus car avec la banque Reichmuth & Co et la PKG Pensionskasse, nous avions à nos côtés deux co-fondateurs forts.
Comment les autorités de surveillance et fiscales ont-elles réagi face à cette nouvelle approche en matière de prévoyance professionnelle?
Bolfing: Au début, elles ont eu des doutes tant sur le plan fiscal que sur celui de la prévoyance. Car nous proposions à l’époque une solution de prévoyance totalement inconnue sur le marché. Le libre choix de la stratégie de placement a été
«Nous avons toujours eu une ou deux longueurs d’avance sur les autres. Le choix individuel de la stratégie est ancré également dans la loi sur la prévoyance professionnelle depuis le 1er janvier 2006.»
Leo Bolfing
remis en question sur le plan juridique. En fait, les solutions «à la carte» étaient interdites. Mais nous étions en contact étroit avec les administrations fiscales dans les cantons de Schwytz et de Zoug. Ainsi, nous avons réussi peu à peu à convaincre les administrations fiscales de Suisse centrale que la fondation collective PensFlex respectait les principes fiscaux.
Depuis quand cette approche des stratégies individuelles de placement est-elle acceptée fiscalement dans tous les cantons suisses?
Bolfing: Nous avons toujours eu une ou deux longueurs d’avance sur la concurrence. Le choix individuel de la stratégie est ancré également dans la loi sur la prévoyance professionnelle depuis le 1er janvier 2006. De ce point de vue, nous avons joué un rôle de pionner avec notre innovation, ce qui nous réjouit.
Odermatt: À partir de ce moment, nous avons pu proposer notre modèle dans
«Nous sommes fermement convaincus que c’est précisément notre système des trois piliers qui constitue une grande force pour la Suisse. C’est pourquoi nous essayons de moderniser le deuxième pilier.»
Jörg Odermatt
toutes les régions. Les années suivantes, nous avons ouvert des succursales dans différentes villes suisses.
Aujourd’hui, PensExpert est une entreprise bien établie avec environ 90 collaboratrices et collaborateurs, 5 fondations et près de 10 milliards de francs d’actifs sous gestion. Quels sont les défis actuels?
Odermatt : Les cadres d’aujourd’hui ont une autre façon de penser ainsi que d’autres modèles de vie qu’il y a 25 ans. Et l’évolution continue. Ils ne passent plus la majeure partie de leur vie dans la même entreprise. Ils demandent des modèles de travail plus flexibles et souhaitent peut-être parfois prendre un congé plus long. Trouver dans ce cas les solutions adéquates en matière de prévoyance professionnelle est un défi. Sur le plan politique, le deuxième pilier est remis en cause par différents partis. Nous sommes fermement convaincus que c’est précisément notre système des trois piliers qui constitue une grande force pour la Suisse. C’est pourquoi nous
essayons, par un travail de lobbying et de sensibilisation politique, de moderniser le deuxième pilier et de faire contrepoids.
Pens Expert est également active en Allemagne depuis plus de dix ans. Que proposez-vous aux clientes et clients allemands?
Reichmuth: Nous souhaitions aussi proposer en Allemagne des solutions de prévoyance basées sur l’investissement.
Ce sont les clientes et clients qui doivent décider eux-mêmes de la manière dont ils investissent leurs fonds. Et pas une société d’assurance qui offre peu de transparence. La pénurie de main-d’œuvre qualifiée affecte l’Allemagne, tout comme la Suisse. Les entreprises doivent proposer à leurs cadres des solutions convaincantes en matière de prévoyance en entreprise afin de les fidéliser sur le long terme.
La prévoyance professionnelle reflète le monde du travail des années 1980. Qu’est-ce qui a changé aujourd’hui? Comment faudrait-il adapter la prévoyance professionnelle?
Odermatt: En fait, tout le monde, les responsables politiques comme les caisses de pension, sait comment la prévoyance professionnelle devrait être réformée et modernisée. Mais il existe des partis qui, pour des raisons idéologiques, s’opposent à une réforme. Ils souhaitent préserver un deuxième pilier démodé et sclérosé pour mieux l’affaiblir. En contrepartie, ils développent progressivement l’AVS. C’est une
pensée à très court terme car nous avons besoin d’un deuxième pilier solide et stable.
Bolfing: Nous devrions radicalement simplifier la prévoyance professionnelle d’aujourd’hui. Les gens en comprendraient mieux les avantages. Le deuxième pilier doit par ailleurs être adapté aux nouvelles réalités du monde du travail. En matière de droit fiscal et de la prévoyance, les travailleurs indépendants sont traités en parent pauvre depuis 1985. Cela ne correspond plus au monde d’aujourd’hui où de plus en plus de freelances ont adopté des modèles d’emploi flexibles. Sur ce point, la Berne fédérale doit enfin changer la loi.
Les réformes de la prévoyance professionnelle ont du mal à être acceptées dans les urnes. Est-ce là un avantage ou un inconvénient pour le modèle d’affaires de PensExpert?
Odermatt: Ni l’un, ni l’autre. Avec notre modèle d’affaires, nous sommes à l’aise dans le régime surobligatoire. Dans les urnes, la population se prononce majoritairement sur la prévoyance dans le régime obligatoire. Mais indirectement, cela a une influence. La population se préoccupe certes de cette thématique, mais c’est un sujet de polémiques. La réputation du 2e pilier en souffre. Parallèlement, cela rend certainement encore plus attractives nos solutions pour nos clientes et clients.
Y-a-t-il quelque chose que vous aimeriez transmettre à la prochaine génération chez PensExpert?
Bolfing: Il me tient à cœur que PensExpert renforce le deuxième pilier dans sa globalité et cherche à le réformer. Durant les premières années, les solutions pour les cadres ont été prioritaires. Mais désormais, il s’agit aussi de proposer aux employés percevant un revenu moyen de bonnes solutions flexibles dans le deuxième pilier.
Reichmuth : Pour moi, aujourd’hui et à l’avenir, la propriété est primordiale et constitue la base de la liberté et de l’autodétermination. Dans notre société, la propriété est menacée. La redistribution augmente dans tous les domaines. Dans le même temps, de nombreuses personnes souhaitent gérer elles-mêmes leur argent et donc disposer de possibilités de placement individuelles. C’est pour nous une opportunité – à l’avenir également.
Odermatt: Au début, Pens Expert était plutôt orientée sur les gros salaires parce que, pour des raisons de réglementation, nous n’avions pas d’autre choix. À l’avenir, nous aimerions aussi proposer à la classe moyenne des solutions individuelles en matière de prévoyance vieillesse. Cela fait donc partie de notre travail de lobbying constant. Ce qui est vraiment déterminant, c’est ce que souhaitent les employés et l’entreprise en matière de modèle de prévoyance et non pas des limitations réglementaires inutiles. Nous travaillons actuellement à l’élaboration de telles solutions. ●
L’entretien a eu lieu en octobre 2024.
TÉMOIGNAGES
Trois perspectives sur une histoire de
réussite
La création de PensExpert il y a 25 ans est le fruit de la rencontre de Jörg Odermatt, Karl Reichmuth et Leo Bolfing, mais aussi d’autres personnes. Urs Zuber voulait en effet se mettre à son compte avec Jörg Odermatt et proposer des prestations de conseil aux entreprises dans le domaine de la prévoyance professionnelle. Mais très vite, deux entreprises se sont développées autour de cette idée. Jean Wey, alors directeur de la caisse de pension PKG, était d’abord sceptique face à l’idée commerciale sur laquelle reposait PensExpert. Il a cependant rapidement assumé un rôle important dans la jeune entreprise. Alois Graf, premier président du conseil d’administration, a laissé une empreinte déterminante sur l’entreprise. Sa fille, Caroline Jacobs-Graf, se souvient de son enthousiasme pour le nouveau modèle commercial.
Jean Wey
Était-ce le hasard ou le destin? Lorsque j’étais gymnasien à Bâle, je n’aurais jamais imaginé que je dirigerais pendant 29 ans une caisse de pension à Lucerne et que je ferais partie des fondateurs de PensExpert. J’ai grandi à Bâle où j’ai étudié le droit et obtenu mon brevet d’avocat. Comme mon père était originaire de Lucerne, nous avons toujours entretenu des contacts étroits avec cette ville. C’est ainsi que j’ai effectué des stages au tribunal et dans un cabinet d’avocats à Lucerne. Et c’est également là que j’ai rencontré ma femme et fondé une famille. Plus tard, j’ai dirigé le service juridique d’une entreprise fiduciaire.
À l’époque, je ne m’occupais guère de la prévoyance professionnelle. À la fin des années 1980, les caisses de pension
«La
création de PensExpert a été l’histoire d’une réussite entrepreneuriale.»
Partenaire fondateur de PensExpert, CEO de la caisse de pension PKG (1990–2019)
étaient perçues comme des structures poussiéreuses et peu innovantes. Le régime obligatoire de la prévoyance professionnelle (LPP) a été introduit en 1985, mais au départ, on le considérait surtout comme une tâche administrative. C’est pourquoi j’ai d’abord réagi avec réticence lorsqu’un cabinet de placement a voulu me recruter comme directeur de la caisse de pension PKG. Mais passer le reste de ma vie à m’occuper de divorces ou de litiges devant les tribunaux ne m’intéressait pas non plus. Après mûre réflexion, j’ai donc accepté de prendre la direction de ce qui n’était alors qu’une petite fondation commune. Une décision que je n’ai jamais regrettée.
Au cours des années suivantes, j’ai réussi à concrétiser quelques idées novatrices.
PKG a commencé à se développer et à se faire connaître. Un jour, le banquier privé Karl Reichmuth s’est assis dans mon bureau – avec une idée encore vague en tête. L’idée était que notre caisse de pension propose, en collaboration avec sa banque, des solutions de prévoyance gérées individuellement et destinées aux cadres. C’étaient deux mondes opposés qui se rencontraient. En fin de compte, en
«C’étaient deux mondes opposés qui se rencontraient.»
tant que caisse de pension, nous devions fournir aux assurés une garantie de valeur nominale. Cela m’a d’abord semblé incompatible. Mais quelques semaines plus tard, j’en ai discuté avec Jörg Odermatt. Grâce au soutien actif de mon suppléant, Peter Fries, nous avons développé un moyen de répartir les risques en conformité avec la loi à laquelle nous sommes soumis en tant que caisse de pension. De là est née l’idée de se concentrer sur les offres dans le domaine surobligatoire. L’intention était d’attribuer les réserves de fluctuation à chaque assuré. C’est ainsi qu’il a été possible de mettre en place une gestion individuelle des fonds de prévoyance.
J’ai pu convaincre le conseil de fondation de prendre ce risque et PKG a finalement pris une participation de 5% dans PensExpert. Notre motivation n’était pas de nature financière. Ce qui comptait, c’était l’innovation et les connaissances que
nous pouvions acquérir. PKG s’est chargée de la gestion des assurés et de la comptabilité pour la fondation collective PensFlex, qui a été créée par la suite. Au début, il s’agissait d’une tâche modeste mais qui n’a cessé de croître au fil du temps. La reprise de la fondation collective de Providentia a marqué une première percée. Pour une valeur symbolique, pas moins de 400 entreprises comptant quelque 4000 assurés et une fortune de placement d’environ 300 millions de francs sont passées en 2004 de la filiale de la Mobilière Providentia à PKG. Et Pens Flex a repris pour un franc symbolique près de 120 solutions de prévoyance pour les cadres de Providentia. Ce projet comportait certains risques, mais il a permis à PensExpert de faire un bond en avant.
La création de PensExpert a été l’histoire d’une réussite entrepreneuriale. Cependant, PKG s’est retirée de l’entreprise après 18 ans. La charge de travail administrative et comptable devenait trop lourde, ce qui absorbait trop de ressources internes. De plus, comme membre du conseil d’administration de PensExpert, j’étais convaincu que l’entreprise devait prendre en charge elle-même ces tâches importantes. C’était il y a sept ans déjà. Entre-temps, j’ai pris ma retraite et je n’assume plus aucune fonction. Je suis cependant resté attaché à la région de Lucerne, malgré mon dialecte bâlois. Mais quand il est question de football, mon cœur continue de battre pour le FCB. ●
Urs Zuber
À la fin des années 1990, j’ai reçu un appel de Jörg Odermatt. Je travaillais chez Helvetia, j’y avais fait un apprentissage en assurance, obtenu le diplôme fédéral en assurances et j’étais resté fidèle à l’entreprise en occupant différentes fonctions pendant plus de 20 ans. Le secteur me plaisait. Mon activité m’a permis d’obtenir un aperçu approfondi du monde des PME suisses. C’est aussi chez Helvetia que j’avais fait la connaissance de Jörg Odermatt qui y avait également travaillé quelques années et que j’appréciais beaucoup. Il m’a demandé si je voulais suivre avec lui la formation de conseiller financier avec brevet fédéral à Baden.
J’étais ouvert au changement. Au fond de moi, je sentais, comme Jörg Odermatt, le désir de sortir de ma zone de confort et de
«L’idée me semblait passionnante, mais un peu risquée. Mais j’ai eu un bon feeling dès le début.»
Partenaire fondateur de PensExpert, directeur d’Odermatt Zuber & Partner SA (2000–2025)
créer moi-même une entreprise. Pendant les journées de formation communes à Baden, nous avons discuté longuement de différents concepts commerciaux. Nous avons rapidement pris notre décision. Notre projet était de proposer des services de conseil aux entreprises dans le domaine du deuxième pilier. Le 1er février 2000, nous avons inscrit la société Odermatt Zuber & Partner SA (OZP) au registre du commerce. Aujourd’hui, cela semble simple. Mais à cette époque, ces décisions me préoccupaient déjà. J’ai dû quitter mon emploi bien rémunéré. Ma femme était enceinte, nous attendions notre premier enfant. Il ne fallait pas s’attendre à de gros revenus.
Avant même la création d’OZP, nous avons obtenu un rendez-vous avec le banquier privé Karl Reichmuth par l’intermédiaire
de feu Alois Graf. En fait, nous voulions lui présenter nos plans de planification financière pour les directeurs et les cadres. Les choses se sont passées différemment. Nous avons rapidement discuté avec lui de l’idée de créer une entreprise commune qui proposerait des solutions de prévoyance sur mesure dans le cadre du deuxième pilier, selon les règles de la gestion privée. Pourquoi Novartis ou ABB pouvaient-ils placer des fonds à titre individuel pour leurs cadres alors qu’une PME ne pouvait pas le faire? L’idée me semblait passionnante, mais un peu risquée. Mais j’ai eu un bon feeling. Quelques mois plus tard, je participais déjà à la création d’une deuxième entreprise: PensExpert.
Cette décision a eu des conséquences pour OZP, que nous avons transformée en société de courtage en assurances. Nous avons dû réécrire complètement notre business plan. Dans le cadre de nos analyses, nous avons rapidement constaté que les médecins constituaient pour nous un groupe cible intéressant. Nous avons étudié leur situation financière dans son ensemble et avons pu leur montrer les possibilités de s’affilier à la prévoyance professionnelle et de bénéficier des solutions d’assurance correspondantes. Nous sommes parvenus à leur proposer des formules intéressantes. Nous avons rapidement réussi à convaincre les premiers clients et clientes et à en diriger une partie vers PensExpert.
Cela a entraîné certains conflits d’objectifs. Nous agissions certes de manière neutre en tant que courtiers, mais nous
proposions avec PensFlex un produit dans lequel j’étais impliqué. Nous avons toujours communiqué cela en toute transparence et cela n’a jamais gêné nos clientes et clients. À l’époque, il n’y avait aucune concurrence dans ce domaine. Ce qui comptait, c’était la confiance que nous inspirions. Nous avons rapidement eu du succès.
«Ce qui comptait, c’était la confiance que nous inspirions.
Nous avons rapidement eu du succès.»
Nous travaillons aujourd’hui encore avec PensExpert, même si le métier et le marché ont depuis lors beaucoup évolué. Il existe désormais d’autres prestataires dans ce segment, dont nous devons tenir compte dans nos analyses. Beaucoup de nos premiers clients et clientes arrivent maintenant à l’âge de la retraite – tout comme moi. Nous nous trouvons actuellement en plein changement de direction.
Je suis fier de l’évolution de PensExpert au cours des 25 dernières années. J’ai été, aux côtés de Jörg Odermatt, le premier conseiller de la nouvelle entreprise. J’ai pu lancer cette solution sur le marché et être témoin du succès de notre idée. Il me semble important que la prochaine génération ne perde pas de vue l’idée initiale consistant à proposer des possibilités de placement individuelles, combinées à des prestations de prévoyance pour les assurés. Il faut continuer à le cultiver. ●
J’étais dans la vingtaine et encore étudiante lorsque je me suis rendue pour la première fois avec mon père, Alois Graf, dans le petit bureau de PensExpert à Lucerne. Je me souviens encore très bien de ma première conversation avec Jörg Odermatt, lorsqu’il m’a expliqué leur modèle commercial. Comme la plupart des gens de mon âge, je ne m’étais pas encore intéressée de près au thème de la prévoyance. Mon père était cofondateur de la jeune entreprise et le premier président de son conseil d’administration. Par son expérience et son réseau, il a contribué à accélérer l’entrée sur le marché. En même temps, il a conçu et forgé les structures qui existent encore partiellement aujourd’hui.
Il a vu la possibilité de briser les anciens systèmes et de créer un nouveau modèle
«Je suis convaincue que mon père serait très fier de voir comment s’est développée sa vision.»
Fille du regretté partenaire fondateur Alois Graf, actionnaire de PensExpert depuis 2005
d’affaires axé sur l’avenir. L’objectif était de proposer aux clientes et clients des solutions spécifiques apportant une valeur ajoutée à la prévoyance professionnelle. L’idée d’une stratégie de placement individuelle dans la prévoyance professionnelle était quelque chose de complètement nouveau qui n’existait pas en Suisse à l’époque. À bien des égards, le modèle d’affaires de PensExpert correspondait aux convictions de mon père et il s’est engagé avec enthousiasme dans cette nouvelle entreprise.
Mon père était un libéral doté d’un fort sentiment de responsabilité envers la société. Ce qu’il entreprenait, il le faisait avec une grande compétence professionnelle, avec passion et avec une conviction profonde. Il a toujours eu à cœur de faire participer ses collaboratrices et collaborateurs au
Caroline Jacobs-Graf
succès de toutes ses entreprises de façon équitable et motivante. C’est ainsi qu’il a établi dès le début chez PensExpert une clé de répartition qui est encore appliquée aujourd’hui. Un tiers du bénéfice reste dans l’entreprise, un tiers est versé aux actionnaires sous forme de dividendes et un tiers est réparti entre le personnel. Ce legs de mon père a porté ses fruits jusqu’à
aujourd’hui. Les cadres participent en tant qu’actionnaires et considèrent qu’ils font partie d’un tout. Cela a permis de créer une culture d’entreprise qui instaure la confiance, connaît un grand succès et perpétue l’esprit d’entreprise.
«Un
tiers du bénéfice reste dans
l’entreprise,
un tiers est versé aux actionnaires sous forme de dividendes et un tiers est réparti entre le personnel. Ce legs de mon père a porté ses fruits jusqu’à aujourd’hui.»
Véritable visionnaire, mon père était souvent en avance sur son temps. Il a grandi à Ruswil LU dans des conditions modestes. Dès son plus jeune âge, il avait soif d’apprendre et aurait aimé faire des études, mais cela n’a pas été possible. Il était censé devenir enseignant, mais a opté pour un apprentissage à la poste. Très tôt, il a dirigé une filiale dans l’Entlebuch et a passé quelque temps en Suisse romande. Lorsque l’occasion s’est présentée, il est passé au secteur des assurances où il a rapidement fait carrière et est devenu agent général pour la Suisse centrale. En 1985, il a identifié un créneau sur le marché et a
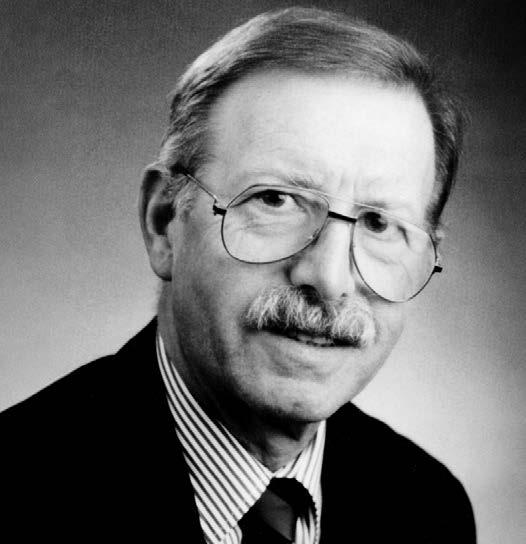
ALOIS GRAF (1935–2005)
Alois Graf est né en 1935 à Ruswil (LU). Il a été partenaire fondateur et premier président du conseil d’administration de PensExpert SA en 2000. Auparavant, ce courtier en assurances avait cofondé la société GWP à Lucerne (1985). De 1974 à 1980, il a été président cantonal et chef de groupe du PLR (alors Parti libéral), de 1979 à 1991, il a été membre du Conseil cantonal (alors Grand Conseil) et de 1991 à 1997, il a présidé l’Union des arts et métiers du canton de Lucerne. Alois Graf est décédé en 2005 suite à un accident de vélo.
fondé la société GWP, créant ainsi la première entreprise de courtier en assurances de Suisse. L’entreprise proposait aux commerces et à l’industrie des solutions d’assurance nouvelles et innovantes. C’était une idée similaire à celle que PensExpert a mise en œuvre une quinzaine d’années plus tard sur le marché de la prévoyance.
Mon père se distinguait par son ambition et son engagement dans tout ce qu’il faisait. Mais ce n’était jamais une question d’ego ou d’argent. Il a toujours fait les choses par conviction et s’est toujours engagé en faveur des plus pauvres et des plus faibles. La politique a joué un rôle important tout au long de sa vie. Pendant de nombreuses années, il a été très actif au sein du parti libéral, d’abord en tant que conseiller communal à Ruswil, puis en tant que conseiller cantonal de Lucerne, en tant que chef de groupe du PLR et dans d’autres fonctions. Il était connu pour ne pas mâcher ses mots et ne pas éluder les questions critiques –et pas seulement en politique.
«Mon père a toujours su rassembler les gens, créer des réseaux et développer de
nouveaux
marchés.»
Mon père a toujours su rassembler les gens, créer des réseaux et développer de nouveaux marchés. Grâce aux efforts avisés des fondateurs et à la croissance constante de l’équipe, l’entreprise PensExpert est passée en quelques années du statut de start-up
à celui d’une PME prospère. Quelques années après ma première visite au bureau –j’avais entre-temps terminé mes études et travaillais dans une société internationale de conseil –, je suis entrée à nouveau en contact avec PensExpert de manière tragique. En 2005, mon père est décédé d’un accident de vélo. Passé le premier choc, il a fallu régler sa succession et notamment sa participation dans l’entreprise PensExpert. Je me suis occupée à fond de cet héritage et j’ai décidé de rester actionnaire. C’est certainement ce qu’aurait souhaité mon père.
Je ne me considère pas comme une investisseuse, mais comme la représentante de mon père. Bien que je n’aie pas de rôle actif dans l’entreprise, je suis de près son évolution et ses projets. La numérisation, l’internationalisation et le brand marketing sont des sujets qui m’intéressent beaucoup.
J’ai hérité de mon père le gène entrepreneurial: j’ai moi-même créé, dirigé et finalement vendu avec succès deux entreprises. Je vis en Angleterre depuis quelques années avec mon mari et mes trois enfants en âge scolaire et j’observe avec intérêt les évolutions du système de prévoyance de ma nouvelle patrie. Je suis convaincue que les solutions de prévoyance innovantes ont un potentiel et répondent à une demande, ici en Angleterre et ailleurs dans le monde. C’est ce que montre également le développement de PensExpert en Allemagne, où la société a fait son entrée sur le marché il y a quelques années déjà. Au cours des dernières années, l’entreprise a connu
«Quand on est entrepreneur, on a beaucoup d’idées dans la vie. Mais seules quelques-unes finissent par se concrétiser.
PensExpert en fait sans aucun doute partie.»
une croissance organique et stratégique, mais elle a toujours adopté une approche prudente et durable. L’équipe se distingue par sa compétence et son engagement et la direction agit de façon réfléchie et prévoyante à tous les niveaux.
Bien que Pens Expert emploie bientôt 100 collaboratrices et collaborateurs sur différents sites, l’esprit d’entreprise reste primordial. Je suis convaincue que mon père serait très fier de voir comment s’est développée sa vision. Quand on est entrepreneur, on a beaucoup d’idées dans la vie. Mais seules quelques-unes finissent par se concrétiser. PensExpert en fait sans aucun doute partie. ●
«Quand j’ai une idée, je m’y accroche»
Jörg Odermatt est entrepreneur par conviction. Son esprit d’entreprise n’est toutefois pas tombé du ciel. À force d’idées créatives et d’une grande dose de volonté, il est parvenu à transformer une idée commerciale en une entreprise qui a réformé le marché suisse de la prévoyance au cours des 25 dernières années. Et il n’a pas l’intention de s’arrêter là: il entend continuer à repousser les limites.
TEXTE MARC LUSTENBERGER
Concentré, Jörg Odermatt se tient devant le flipchart, les cheveux coiffés en arrière. Il y a un séminaire d’introduction au programme aujourd’hui. Une douzaine de nouveaux collaborateurs et collaboratrices se sont réunis ce matin-là dans la salle de réunion. Énergique et passionné, cet homme de 62 ans nous parle de sa vie d’entrepreneur. Il y a 25 ans, il a fondé avec ses partenaires une entreprise qui est venue bousculer les structures sclérosées du marché suisse de la prévoyance. Avec ses solutions innovantes, PensExpert avait le plus souvent une longueur d’avance sur ses concurrents, mais aussi sur les autorités fiscales et le législateur. Jörg Odermatt évoque l’histoire et donc l’ADN de son entreprise au travers de brèves anecdotes. Il nous explique pourquoi l’opiniâtreté s’avère payante. Car malgré une avalanche de nouvelles réglementations, PensExpert a toujours réussi à trouver des solutions créatives et à développer ainsi de nouveaux domaines d’activité. Il entend transmettre aux nouveaux collaborateurs et collaboratrices une culture d’entreprise axée sur la créativité, le courage et l’esprit d’entreprise.
PLUS DE TALENT POUR LA FINANCE QUE POUR LE FOOTBALL
L’esprit d’entreprise ne lui est pas tombé du ciel. Jörg Odermatt a grandi dans la ville de Lucerne. Son père faisait partie de la police cantonale et sa mère s’occupait, comme c’était l’usage à l’époque, de leurs trois enfants et du ménage. Le grand-père dirigeait une usine à Beckenried, dans le canton de Nidwald, qui fabriquait des sacs à dos et d’autres matériels pour l’armée suisse. Dans la famille, il n’était pas question d’étudier ou même de fonder une entreprise. La priorité était donnée à une solide formation professionnelle. «Très tôt, j’ai su que je voulais travailler dans le monde de la finance ou de l’assurance», se souvient-il en évoquant l’époque où il a choisi son métier. En été 1978, il a commencé un apprentissage à la Zurich Compagnie d’Assurances, qui louait alors ses locaux au siège de la banque cantonale à Lucerne. Pendant son temps libre, il pratiquait avec passion le football avec les juniors du FC Lucerne. Mais il n’avait pas le talent nécessaire pour atteindre le sommet, raconte-t-il. Il a alors consacré toute son énergie à sa formation professionnelle.
APPRENDRE PAR PASSION
Sa formation commerciale a éveillé sa soif de connaissances: il voulait continuer à apprendre et à découvrir. Il a d’abord suivi une école commerciale supérieure en cours d’emploi. Cette formation a duré près de quatre ans. Il était sur les bancs de l’école les mercredis et les samedis. La semaine, il travaillait la journée et étudiait le soir. «Se lever à 6 heures le samedi était certes contraignant, mais cela ne m’a jamais dérangé», dit-il en se rappelant sa première formation en cours d’emploi il y a quarante ans. Au milieu des années 1980, Jörg Odermatt a rejoint SwissRe à Zurich. C’est là qu’il s’est intéressé pour la première fois de près à la question de la prévoyance. Il a ensuite suivi l’école de prévoyance professionnelle à Olten, l’école des assurances sociales à Lucerne et une
«D’autres
à mon âge
sont
certainement sortis plus souvent. Mais je n’ai jamais eu l’impression de rater quelque chose.»
LA VISION DU CHANGEMENT
formation de conseiller financier à Baden. «Entre 23 et 35 ans, j’ai suivi au total huit années de formation continue. Pourquoi? Cela m’intéressait, tout simplement. D’autres à mon âge sont certainement sortis plus souvent. Mais je n’ai jamais eu l’impression de rater quelque chose.»
Pendant sa formation dans le domaine des caisses de pension, il s’est rendu compte qu’une grande partie de la performance générée ne profitait pas aux assurés. En général, on n’appliquait pas plus que le taux d’intérêt minimum garanti. Les excédents allaient dans les nombreux fonds de réserve des caisses de pension. Cette pratique ne lui semblait pas correcte. «Une réforme était nécessaire», souligne Jörg Odermatt en se remémorant le moment où il a pris conscience du problème. Sa carrière a pris son envol. Au milieu des années 1990, il a occupé une fonction de cadre chez Swiss Life à Zurich, avant d’être détaché à Bruxelles pour dix mois en 1999. Cette expérience lui a permis de découvrir de nouveaux modèles de prévoyance professionnelle. Notamment le libre choix de la stratégie de placement pour les assurés. Mais il n’envisageait pas encore
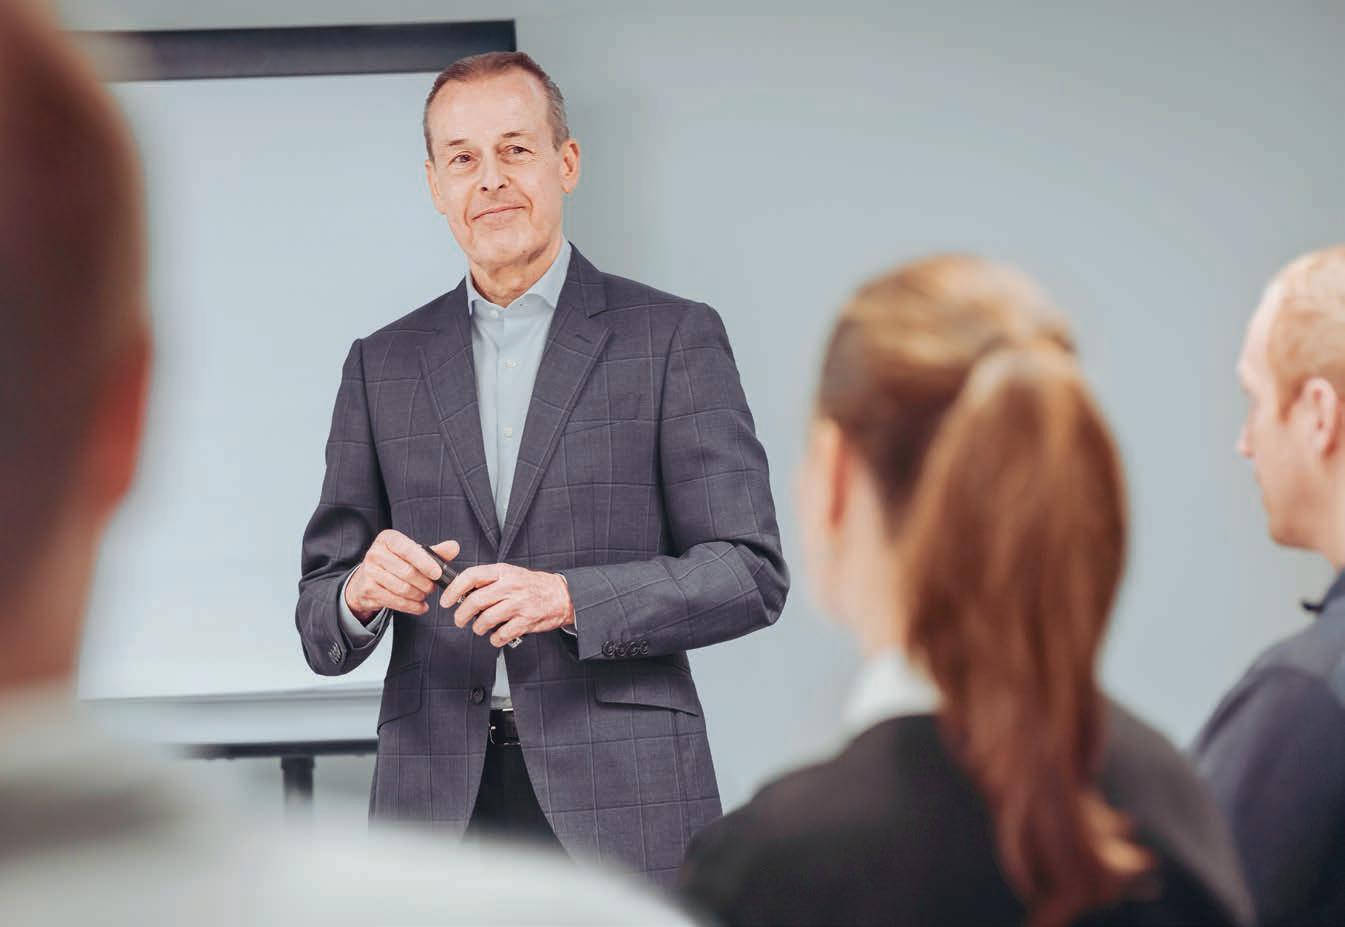
Jörg Odermatt ne manque pas de faire connaître lui-même aux nouveaux collaborateurs et collaboratrices l’histoire et l’ADN de PensExpert.
Le premier bureau de PensExpert était un appartement de 3,5 pièces dans la Neustadt de Lucerne. PensExpert est restée fidèle à ce quartier jusqu’à aujourd’hui.
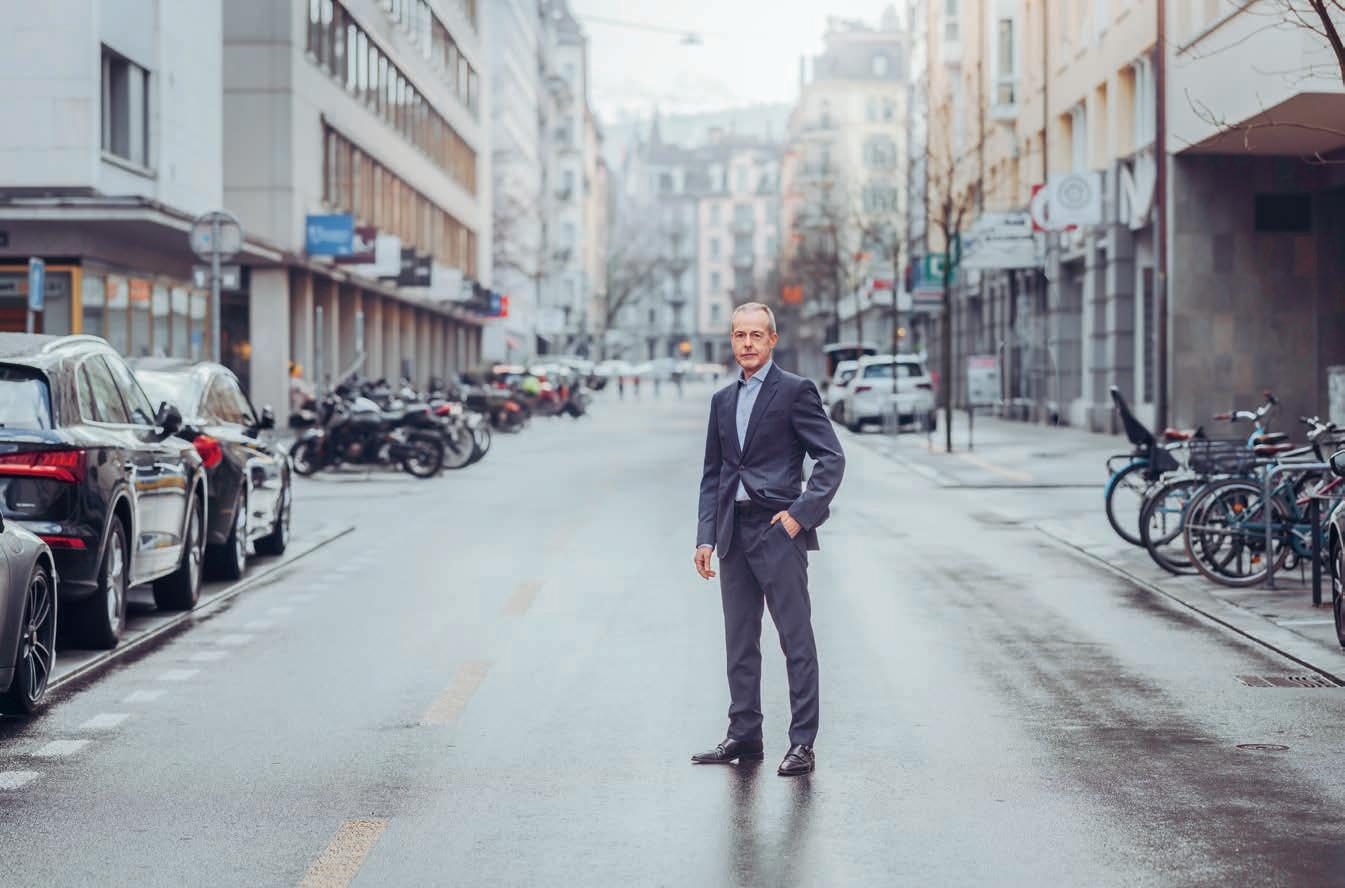
«Je suis sans doute quelque peu obstiné et analytique.
Quand j’ai une idée, je m’y accroche et j’essaie de la concrétiser sans lâcher prise.»
de créer sa propre entreprise. Il a donc présenté aux dirigeants de Swiss Life son idée relative à la possibilité de choisir une stratégie individuelle pour les fonds de prévoyance professionnelle. Ceux-ci ont acquiescé, se sont montrés impressionnés – mais ils ont finalement laissé le projet dans un tiroir.
LES DEUX FONT LA PAIRE
Mais Jörg Odermatt avait désormais une vision en tête. «Je suis sans doute quelque peu obstiné et analytique. Quand j’ai une idée, je m’y accroche et j’essaie de la concrétiser sans lâcher prise», dit-il de lui-même. Au début de l’année 2000, il est entré en contact avec le banquier privé lucernois Karl Reichmuth. Celui-ci poursuivait une idée similaire depuis quelques années – ils faisaient vraiment la paire. En mai 2000, la société PensExpert a été fondée à Lucerne avec d’autres partenaires. La start-up s’est installée dans un petit bureau et Jörg Odermatt en a été le premier directeur. L’idée commerciale proposait une individualisation maximale des fonds de prévoyance pour chaque assuré.
«Si c’est tellement simple et avantageux, pourquoi les autres caisses de pension ne le font-elles pas aussi, nous demandaient-ils au cours de l’entretien.»
UNE NAISSANCE SEMÉE D’EMBÛCHES
La jeune entreprise a été la première en Suisse à proposer le libre choix de la stratégie pour les fonds de prévoyance professionnelle dans le cadre d’une fondation collective. Au fil des années, l’offre de prévoyance a été progressivement élargie, avec notamment deux fondations de libre passage établies dans le canton de Schwyz et l’imposition à la source la plus basse de Suisse en cas de départ à l’étranger.
Mais le succès n’est pas tombé du ciel. Les trois premières années, les affaires ont été difficiles. Lors des premières rencontres, les clientes et clients se montraient intéressés, mais restaient critiques. «Si c’est tellement simple et avantageux, pourquoi les autres caisses de pension ne le font-elles pas aussi, nous demandaient-ils au cours de l’entretien», se souvient Jörg Odermatt. Son collègue de bureau, Urs Zuber et lui-même se sont versé un salaire de 6000 francs les premières années. Et pourtant, leurs fonds propres ont fondu. Mais ils étaient convaincus de leur idée: avec suffisamment d’engagement, le succès finirait par arriver. Et ils ont eu raison. Après quatre ans à peine, l’entreprise PensExpert a commencé à percer. Depuis lors, au cours des 20 années qui ont suivi, le nombre de collaboratrices, de collaborateurs et d’entreprises affiliées ainsi que le volume des fonds de prévoyance gérés n’ont cessé d’augmenter. Cela fait longtemps que PensExpert a ouvert d’autres sites en Suisse et son expansion en Allemagne lui a même permis de franchir la frontière.
ASSURER LE CHANGEMENT
Jörg Odermatt évoque avec plaisir l’évolution réjouissante de PensExpert. Assis sur une chaise, il joue avec ses lunettes dans la main. Ses histoires sont passionnantes, les membres du personnel, dont certains sont très jeunes, l’écoutent attentivement. Personne ne regarde son téléphone portable. L’entreprise PensExpert a souvent eu une longueur d’avance par rapport au législateur, à l’administration fiscale et à la concurrence. Jörg Odermatt se relève maintenant pour esquisser sur le flipchart sa vision de la prévoyance de demain. Le monde du travail a beaucoup changé et gagne en flexibilité. La nouvelle génération aspire à de nouveaux modèles tels que la prévoyance des phases de vie. Cet entrepreneur aguerri se montre déterminé quant aux futures étapes du développement et adopte une approche stratégique. «Je réfléchis souvent à des plans sur dix ans», confie-t-il au journaliste quelques jours plus tard lors d’une conversation.
PENDULAIRE
Sa détermination à faire bouger les choses, sa passion pour tout ce qui a trait à la prévoyance et son goût pour les solutions créatives lui servent de motivation. «Dans ma vie professionnelle, je ne fais que ce que j’aime», insiste-t-il à plusieurs reprises lors de l’entretien. Mais au-delà de ces activités, Jörg Odermatt a également une vie privée. Il est marié depuis 18 ans à une Japonaise rencontrée en 1998 dans une école de langues en France. Dans son pays, celle-ci avait étudié l’histoire de la littérature française. Ils se sont retrouvés au début de l’année 2000, alors qu’elle enseignait la culture et la géographie japonaises près de Strasbourg. Ils sont ensemble depuis lors. Elle apporte une touche artistique, culturelle et sociale à sa vie. Pendant la semaine, il vit généralement seul à Lucerne pour des raisons professionnelles et le week-end, il habite à Neuchâtel avec sa femme. «Ces deux appartements en location sont le seul vrai luxe dans notre vie», explique Jörg Odermatt. Il apprécie les bons restaurants en compagnie de sa femme. Ils font aussi de petits voyages. Mais dans l’ensemble, il mène une vie plutôt ascétique: il ne fume pas, boit peu et fait du sport plusieurs fois par semaine.
1962
Jörg Odermatt naît à Lucerne où il grandit.
1978–1981
Il effectue un apprentissage de commerce de trois ans auprès de Zurich Compagnie d’assurances à Lucerne.
1985–1988
En cours d’emploi, il suit les cours de l’école supérieure de commerce. Pendant cette formation, il rejoint SwissRe à Zurich et se penche pour la première fois sur le thème de la prévoyance professionnelle.
1990–1999
Dans les années 1990, il travaille pour SwissLife à Zurich et à Bruxelles.
Il termine en outre des études de spécialiste en caisses de pension et en assurances sociales à Olten et Lucerne respectivement et suit une formation de conseiller financier à Baden.
2000–2020
En collaboration avec la banque
Reichmuth & Co ainsi que d’autres partenaires, il fonde en 2000 la société PensExpert SA et la dirige en tant que CEO jusqu’à fin 2020. Durant cette période, cinq fondations de prévoyance et quatre succursales sont créées en Suisse ainsi qu’une société en Allemagne.
2021
Jörg Odermatt succède à Urs Düggelin à la présidence du conseil d’administration de PensExpert SA.
«Je suis convaincu que la prévoyance professionnelle est importante pour l’économie suisse et qu’elle contribue à la stabilité et à la prospérité de notre
pays.»
NE PAS SE REPOSER SUR SES LAURIERS
Il y a quelques années, il s’est retiré de la direction opérationnelle. En tant que président du conseil d’administration, il continue toutefois à travailler autant qu’avant. Pourquoi? Il a déjà accompli beaucoup et pourrait bien ralentir le pas. «Ce qui m’intéresse, c’est de continuer à faire bouger les choses dans le domaine de la prévoyance. Il est clair que certaines choses ont mal tourné lors des précédentes réformes. Nous pourrions faire beaucoup mieux en Suisse. Je suis convaincu que la prévoyance professionnelle est importante pour l’économie suisse et qu’elle contribue à la stabilité et à la prospérité de notre pays. C’est pourquoi la Suisse doit se doter d’une prévoyance vieillesse moderne et adaptée à son temps. Ce n’est qu’ainsi que nous resterons attractifs à l’avenir pour les jeunes générations et les talents. Cela nous donne une longueur d’avance sur la concurrence», explique-t-il. Les plans mûrissent dans sa tête.
DE LUCERNE AU MONDE ENTIER
Dans deux ans, Jörg Odermatt atteindra l’âge de la retraite. Il pourrait alors profiter de la vie et de ses propres plans de prévoyance intelligemment conçus. Est-ce bien son intention? Il reste silencieux pendant un moment. «En supposant que je reste en bonne santé, je vais certainement continuer à travailler à temps plein pendant quelques années encore. Je ne pense jamais à ma propre retraite. Cela me semble encore loin.» Ceux qui le connaissent savent qu’il a depuis longtemps élaboré un plan pour cela aussi. Jörg Odermatt n’est pas seulement visionnaire, innovant et assertif. Son esprit d’entreprise dépasse également les frontières. Le modèle de prévoyance professionnelle qu’il a contribué à créer suscite également de l’intérêt en dehors de la Suisse. Il a déjà déployé ses antennes et a fait enregistrer la marque PensGlobal. L’histoire de ce succès doit se poursuivre. De la Neustadt de Lucerne au monde entier. ●
Un quart de siècle de changements
Depuis 2000, PensExpert contribue à façonner l’avenir de la prévoyance. Une chronologie retraçant les principaux événements, innovations, défis, anecdotes ainsi que des témoignages de compagnons de route. → 42
Passion, réflexion et engagement: l’équipe PensExpert Ils forgent le succès de l’entreprise par leur engagement. Sept membres du personnel évoquent la culture de l’entreprise et expliquent ce que leur travail signifie pour eux. → 71
Un esprit d’entrepreneur, de la proactivité et de la persévérance
Rafael Lötscher (CEO) et ses collègues de la direction, Mark Huber et Fabio Preite, jettent un regard en arrière et réfléchissent à la voie à suivre. → 77
DE ZÉRO À CENT: HISTOIRE ET PERSPECTIVES
Comme toute start-up, au cours des premières années, PensExpert a dû gagner la confiance de ses clientes et clients. Au début, ils se montraient réticents et voulaient vraiment savoir si le modèle du choix individuel de la stratégie fonctionnait. Mais dès la reprise de la fondation collective Providentia et la création de PensFree, la jeune entreprise a véritablement décollé. Aujourd’hui, PensExpert est une entreprise bien établie qui emploie quelque 90 personnes, compte cinq fondations et gère près de dix milliards de francs d’actifs sur six sites en Suisse et une société en Allemagne. Chronologie, témoignages et perspectives.
Quelque 15 700 assurées sont actuellement prises en charge 2000–2025 (au 1er janvier)
La fortune sous gestion s’élève à environ CHF 10 milliards 2000–2025 (au 1er janvier, en millions)
Départ
2000 CRÉATION DE PENSEXPERT
LES FONDATEURS ET LEURS TÂCHES
Le 19 mai 2000, la société PensExpert SA, basée à Lucerne, a été inscrite au registre du commerce. Ont signé en tant que fondateurs:
– Karl Reichmuth pour Reichmuth & Co Holding, responsable de la gestion de
Les
fortune des fonds de prévoyance et de la mise en œuvre de la stratégie de placement;
– Jean Wey pour la caisse de pension PKG, responsable de la gestion des assurés et de la comptabilité de la fondation collective PensFlex;
– Dr Leo Bolfing, responsable du réseau de clientes et clients et du soutien à la création de la fondation;
– Alois Graf, responsable du réseau de clientes et clients et premier président du conseil d’administration;
– Urs Zuber, responsable du conseil à la clientèle et de l’acquisition de nouveaux clients et clientes;
– Jörg Odermatt, délégué du conseil d’administration et responsable de la création, de la commercialisation et de la gestion des fondations.
régimes obligatoire et surobligatoire en bref
Montants limites LPP 2025 (en CHF)
Régime surobligatoire max. 816 480
Domaine 1e max. 771 120
Régime obligatoire LPP max. 64 260
Montant de coordination LPP
Seuil d’entrée: 22 680
Les fondateurs, à l’exception d’Urs Zuber, ont également formé le premier conseil d’administration, présidé par Alois Graf.
2000 CRÉATION DE PENSFLEX
L’IDÉE COMMERCIALE
Après avoir créé la société PensExpert SA, le but était de devenir opérationnel le plus rapidement possible. Pour cela, il fallait d’abord créer une fondation de prévoyance. Le choix s’est porté sur une fondation collective active dans le domaine surobligatoire de la prévoyance professionnelle. C’était le seul moyen de mettre en œuvre l’idée commerciale du «libre choix de la stratégie de placement pour chaque personne assurée». Dans le régime de la prévoyance professionnelle obligatoire, il y avait trop d’obstacles légaux pour de tels modèles de prévoyance individuels et garantir un taux d’intérêt minimum aurait été en contradiction avec la notion des
La surveillance LPP était plus libérale qu’aujourd’hui, mais les fondateurs n’avaient aucune garantie quant à la réalisation de leurs idées au moment de se lancer.
placements financiers libres et autonomes. Mais il y avait aussi de grands défis à relever dans le régime surobligatoire du deuxième pilier. En effet, le placement individuel des fonds de prévoyance n’était pas du tout réglementé par la loi. Contrairement à aujourd’hui, la surveillance LPP adoptait une approche foncièrement libérale, mais les fondateurs n’avaient aucune garantie quant à la réalisation de leurs idées au moment de se lancer.
LE PUBLIC CIBLE
Les fondateurs étaient convaincus que seule une stratégie de placement individuelle permettrait de gérer les fonds de prévoyance de manière transparente et efficace pour chaque personne assurée. En effet, dans les années 1980 et 1990, une partie des rendements obtenus finissait souvent dans les nombreux fonds de réserve des institutions de prévoyance. Et les assurés n’avaient pas de droit légal à ces réserves – par exemple en cas de changement de profession ou de départ à la retraite. C’est ce que PensExpert voulait changer. La jeune entreprise a rapidement compris qu’elle pouvait tirer son épingle du jeu avec son approche de stratégie de placement responsable, surtout auprès des propriétaires d’entreprises et des cadres. De tels clients et clientes étaient habitués à assumer des responsabilités dans l’entreprise. PensExpert s’est donc concentré sur ce public cible.
TRAVAIL DE PERSUASION
Au début, les fondateurs ne savaient pas ce que les autorités de surveillance et fiscales
FICHE DESCRIPTIVE
Type de fondation: fondation collective 1e (choix individuel de la stratégie de placement)
Année de fondation: 2000
Siège de la fondation: Lucerne
Fondatrices: PensExpert SA, Reichmuth & Co, caisse de pension PKG
Conseil de fondation: Marcus Waldispühl (prés.), Dionys Berwert, Franziska Bur, Sebastien Godin
Direction et conseil: PensExpert SA
Réassurance: Mobilière Suisse
Surveillance: Autorité de surveillance LPP et des fondations de Suisse centrale (ZBSA)
Capital de prévoyance au 1.1.2025:
CHF 2022 millions
Entreprises affiliées au 1.1.2025: 1019
Personnes assurées au 1.1.2025: 4504
FICHE DESCRIPTIVE
Type de fondation: fondation collective (choix collectif de la stratégie de placement)
Année de fondation: 2018
Siège de la fondation: Lucerne
Fondatrice: PensExpert SA
Conseil de fondation: Marcus Waldispühl (prés.), Dionys Berwert, Franziska Bur, Sebastien Godin
Direction et conseil: PensExpert SA
Réassurance: Mobilière Suisse
Surveillance: Autorité de surveillance LPP et des fondations de Suisse centrale (ZBSA)
Capital de prévoyance au 1.1.2025: CHF 1424 millions
Entreprises affiliées au 1.1.2025: 980
Personnes assurées au 1.1.2025: 1956
ÉVOLUTION DU CAPITAL DE PRÉVOYANCE
(au 1er janvier, en millions de CHF)
PensUnit PensFlex
LE PREMIER CLIENT
«Votre idée commerciale me plaît. Montrez-moi où je dois signer.»
Par un vilain jour d’hiver en décembre 2000, Jörg Odermatt a pris le train pour Zurich. Il avait un rendez-vous important avec un client à 19 heures. La ville croulait sous la neige. Dans sa serviette, il avait préparé son offre et son plan de prévoyance. Malgré le chaos qui régnait autour de la gare, il est arrivé à temps au cabinet de Bellevue. Il souhaitait y expliquer une nouvelle fois à un client potentiel les avantages de la nouvelle solution de prévoyance. Mais l’avocat zurichois a été bref et concis. «Vous n’avez plus besoin de me convaincre. Votre idée commerciale me plaît. Montrez-moi où je dois signer.» Cette visite à Zurich était un cadeau de Noël anticipé. Avant même les fêtes de fin d’année, trois autres entreprises ont décidé de s’affilier à la fondation collective PensFlex. Après une année laborieuse, la petite équipe a pu fêter ses premiers succès.
allaient penser de leurs idées. La création et la gestion d’une fondation nécessitent toutefois l’accord des autorités de surveillance LPP. Et le libre choix de la stratégie de placement dans le domaine de la prévoyance était pour ces dernières un terrain inconnu. Il a fallu organiser de nombreuses réunions pour mener des discussions intensives et déployer des efforts de persuasion. Finalement, PensExpert a obtenu le feu vert
pour son idée commerciale et a créé la fondation collective PensFlex. L’inscription au registre du commerce a été effectuée dès le 30 juin 2000. Ce fut une première étape importante. La deuxième étape, tout aussi importante, consistait à convaincre les autorités fiscales du bien-fondé de l’idée commerciale. Par chance, l’administration fiscale cantonale de Lucerne a rapidement donné sa «bénédiction». Avec cet accord en poche, PensExpert a pu obtenir l’autorisation fiscale pour créer une fondation collective permettant de choisir librement la stratégie de placement auprès d’autres autorités fiscales cantonales en Suisse alémanique. Ensuite, il s’agissait d’acquérir les premiers clients et clientes.
«KILLER QUESTIONS»
Jeune entreprise dotée d’une idée commerciale intéressante, PensExpert a rapidement obtenu des rendez-vous auprès d’entreprises de renom. Toutefois, une certaine réticence était palpable lors des premiers entretiens. «C’est une idée intéressante. Mais pourquoi PensExpert n’a-t-elle pas encore de clientes et clients? Est-ce vraiment possible du point de vue du droit de la prévoyance? Et pourquoi la concurrence ne fait-elle pas la même chose?» Il a fallu répondre à ces questions avec des arguments convaincants et bien préparés. Et il fallait faire preuve d’une certaine ténacité. Il a parfois fallu plusieurs entretiens pour convaincre les clientes et clients du nouveau modèle de prévoyance. Les autorisations de l’autorité de surveillance LPP ainsi que des autorités fiscales cantonales ont certainement facilité les choses.
2001 CRÉATION DE PENSFREE
L’IDÉE COMMERCIALE
Le business plan prévoyait également la création rapide d’une fondation de libre passage. La jeune entreprise voulait offrir aux assurés sortant de PensFlex la
Avoir
possibilité de poursuivre leur stratégie de placement sans modification, même en cas de changement d’emploi ou de retraite anticipée. Mais PensExpert a également estimé qu’il fallait faire quelque chose en matière de placement individuel des fonds de prévoyance et a identifié de nouvelles possibilités sur le marché en forte croissance du libre passage. En effet, la majorité des institutions de libre passage ne pouvaient proposer à leurs clientes et clients que des fonds de placement mixtes, manquant de transparence et
un compte de libre passage à Schwytz est avantageux
Impôts à la source en cas de départ à l’étranger 2001/2025
Exemple: montant de l’impôt et taux d’imposition (y c. fédéral, marié, catholique) pour un retrait de CHF 500 000 de prestation en capital de prévoyance
Données:
assortis de frais très élevés. La stratégie de placement n’était pas harmonisée entre la fortune de prévoyance et la fortune privée. On trouvait donc souvent les mêmes actions suisses aussi bien dans le portefeuille de prévoyance que dans la fortune privée. Forte de ces connaissances et des nombreuses opportunités existantes, PensExpert a préparé la création de la fondation de libre passage PensFree. Mais le siège de la nouvelle fondation n’était pas encore clairement déterminé.
LE PUBLIC CIBLE
La nouvelle fondation de libre passage s’adressait aux preneurs de prévoyance ne disposant pas d’une nouvelle caisse de pension après avoir changé d’emploi ou aux cadres souhaitant abandonner prématurément un poste de direction, mais sans se retirer complètement de la vie professionnelle. Pour PensExpert, une chose était claire: ces clientes et clients cibles devaient pouvoir gérer leurs avoirs de prévoyance individuellement et de manière coordonnée avec leur fortune privée, aussi longtemps que possible sans payer d’impôts. C’est un peu par hasard qu’est apparu un autre groupe de clientes et clients: les personnes partant à l’étranger. Ce sont surtout celles-ci qui ont rapidement fait chauffer les téléphones de PensExpert à Lucerne.
LA CRÉATION DE PENSFREE
Au cours de la phase de création, Jörg Odermatt a reçu des appels de l’autorité de surveillance et de l’administration fiscale du canton de Schwytz. On lui demanda si la société Pens Expert ne
Après une première rencontre avec l’autorité de surveillance schwytzoise, un accord a rapidement été trouvé.
serait pas intéressée à gérer dans le canton de Schwytz la fondation de libre passage qu’elle prévoyait de constituer. Il n’y avait encore aucune fondation de libre passage dans ce canton et de nombreux expatriés souhaitaient y faire imposer leurs avoirs de prévoyance. Peu auparavant, le canton d’Argovie avait mis fin à sa politique d’imposition nulle en cas de départ à l’étranger. Il y avait donc partout en Suisse des preneurs de prévoyance à la recherche d’une fondation proposant une imposition à la source attractive. Car l’imposition des fonds de prévoyance ne se fait pas en fonction du dernier lieu de résidence, mais dépend du canton où se trouve le siège de la dernière fondation de prévoyance. Et en 2001, le canton de Schwytz proposait les impôts à la source les plus bas de Suisse.
Pens Expert ne pouvait pas laisser passer cette occasion. Après une première rencontre avec l’autorité de surveillance schwytzoise, un accord a rapidement été trouvé. PensFree a été inscrite au registre du commerce de Schwytz en mars 2001. La fondation s’est développée avec beaucoup de succès. Au bout d’un an seulement, PensFree comptait déjà 170 clientes et clients, qui avaient placé plus de 60 millions de francs d’avoirs de prévoyance.
FICHE DESCRIPTIVE
Type de fondation: fondation de libre passage
Année de fondation: 2001
Siège de la fondation: Schwytz
Fondatrice: Reichmuth & Co
Conseil de fondation: Marcus Waldispühl (prés.), Dionys Berwert, Iwan Brot, Mark Huber
Direction et conseil: PensExpert SA
Surveillance: Autorité de surveillance LPP et des fondations de Suisse centrale (ZBSA)
Capital de prévoyance au 1.1.2025:
CHF 2466 millions
Preneurs de prévoyance au 1.1.2025: 3910
FICHE DESCRIPTIVE
Type de fondation: fondation de libre passage
Année de fondation: 2010
Siège de la fondation: Schwytz
Fondatrice: PensExpert SA
Conseil de fondation: Marcus Waldispühl (prés.), Dionys Berwert, Iwan Brot, Mark Huber
Direction et conseil: PensExpert SA
Surveillance: Autorité de surveillance LPP et des fondations de Suisse centrale (ZBSA)
Capital de prévoyance au 1.1.2025:
CHF 4022 millions
Preneurs de prévoyance au 1.1.2025: 4755
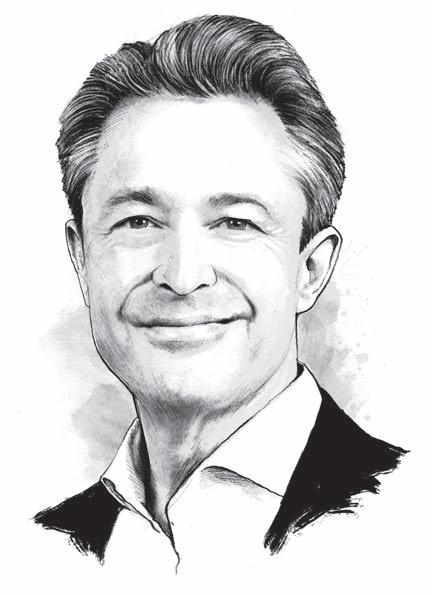
Marco Pedrocchi
L’idée commerciale était simple et claire: nous voulions soutenir les banques et les assurances dans leurs projets commerciaux et informatiques. Les deux autres fondateurs et moi-même avions des années d’expérience dans le domaine de la finance, de l’informatique et du conseil. Nous savions ce dont les clientes et clients avaient besoin. «Essayons de le faire nousmêmes», pensions-nous. En 2001, nous avons mis notre plan à exécution et fondé la société Finalix AG. Dans le domaine de la prévoyance, nous avons d’abord opté pour la solution standard d’une grande compagnie d’assurance. La question ne nous a pas beaucoup préoccupés; l’important était de gagner nos premiers clients et clientes. Le démarrage a bien marché: en l’espace de trois ans, notre équipe est passée de trois à dix collaboratrices et collaborateurs.
«Le choix individuel de la stratégie de placement constitue notamment un argument convaincant lors des entretiens d’embauche.»
Fondateur et Senior Advisor Finalix AG, client de PensExpert depuis 2002
L’un de nos partenaires commerciaux avait des contacts avec la banque Reichmuth & Co, qui travaillait en étroite collaboration avec PensExpert. C’est ainsi qu’en 2002, nous nous sommes retrouvés pour la première fois autour d’une table avec Jörg Odermatt à Lucerne. Il nous a présenté ses solutions de prévoyance basées sur les principes du private banking. C’était à l’époque quelque chose de nouveau et d’innovant – nous avons été immédiatement convaincus. Aujourd’hui, nous employons 75 personnes. Tous nos cadres sont assurés auprès de Pens Flex. La particularité de cette solution est que tous les collaborateurs et collaboratrices peuvent décider individuellement de la manière dont leur avoir de prévoyance sera investi. Cette offre constitue notamment un argument convaincant lors des entretiens d’embauche. ●
2003–2006
Phase de reprise et nouveau président du CA
2003 ACCORD AVEC LA MOBILIÈRE
REPRISE DE PROVIDENTIA FONDATION COLLECTIVE
PLUS
La fondation collective PensFlex est parvenue à accroître constamment sa clientèle, mais les débuts ont été semés d’embûches et les tâches à accomplir exigeaient beaucoup de temps. Pour cette raison, la jeune entreprise était prête à reprendre une fondation surobligatoire. En automne 2002, des rumeurs ont circulé dans le secteur, selon lesquelles Providentia voulait se séparer de sa fondation collective Plus. Providentia, c’est-à-dire le Groupe
Mobilière, avait pris la décision stratégique de renoncer à l’ensemble de ses activités de fondation collective et était donc à la recherche d’un acheteur. Pens Expert a voulu profiter de cette option d’achat et a soumis sa candidature à la reprise de la fondation de prévoyance des cadres.
Après un examen préalable minutieux effectué par PwC, PensExpert a été invitée avec deux autres prestataires à participer à la phase finale. La Mobilière attendait une offre officielle de reprise. Le fait que
PensExpert ait réussi à se hisser jusqu’à la phase finale était une nouvelle réjouissante. Mais malheureusement, les fonds propres avaient fortement diminué au cours des deux premiers exercices. En fait, PensExpert n’était pas en mesure de payer quoi que ce soit. Lors de la séance décisive, elle a offert un franc symbolique pour la reprise de Providentia fondation collective Plus et de ses 120 entreprises. Par chance, PensExpert avait un autre atout dans sa manche: elle n’était aucunement en concurrence avec l’activité principale de la Mobilière qui n’était donc pas menacée. Elle s’est vu attribuer le contrat pour un franc symbolique.
Ensuite, l’équipe encore très réduite a eu huit mois pour convaincre les 120 clientes et clients existants de Providentia d’adopter la solution PensFlex. Jörg Odermatt, Urs Zuber et Walter Blum ont travaillé sans relâche. Presque toutes les entreprises ont signé le nouveau contrat d’affiliation. Cette reprise a permis de poser les bases financières de la croissance future de l’entreprise.
PENS FREE FRANCHIT LA BARRE DES 100 MILLIONS
Suite à la reprise des clientes et clients de Providentia, les activités de la fondation
de libre passage Pens Free ont également pris leur essor. Peu de temps après sa création, le back office avait déjà du mal à envoyer toutes ses offres et ses contrats de prévoyance. De nombreux clients et clientes attendaient depuis longtemps qu’une fondation de libre passage soit enfin créée dans le canton de Schwytz. Le bouche-à-oreille parmi les personnes partant à l’étranger a entraîné une croissance réjouissante des avoirs de prévoyance sous gestion. À l’époque, l’entreprise n’avait pas beaucoup d’argent pour financer de véritables actions de marketing – les recommandations personnelles étaient donc d’autant plus importantes. Le lancement a été réussi et la nouvelle fondation a connu un franc succès. Pendant les quatre premières années, PensFree a bénéficié d’une sorte de monopole dans le canton de Schwytz, jusqu’à ce que d’autres fondations de libre passage finissent par faire leur apparition.
2004
ACCORD AVEC GENERALI
REPRISE DE LA FONDATION OPTIMA DE GENERALI
Fin 2004, la reprise de la fondation collective Providentia était à moitié digérée. Le hasard a voulu qu’une nouvelle opportunité d’achat se présente peu de temps après avec la fondation Optima de
PensExpert n’a pu offrir qu’un franc symbolique pour chacune des deux reprises.
Generali. L’assureur italien Generali avait appris que PensExpert avait récemment mené à bien une reprise complexe. L’entretien au siège suisse à Adliswil s’est déroulé de la même manière que deux ans auparavant avec la Mobilière. PensExpert a de nouveau proposé un franc symbolique et a garanti en contrepartie une reprise fluide de la clientèle. Après quelques jours,
RE RÉVISION LPP 2005/2006
Vingt ans après l’introduction de la prévoyance professionnelle obligatoire, il était devenu évident dans la Berne fédérale qu’une première révision de la LPP était nécessaire. L’un des nombreux points de cette révision portait également sur le libre choix de la stratégie de placement dans le domaine surobligatoire du deuxième pilier. Jusque-là, cette option n’était pas encore réglée par la loi et devait faire l’objet de négociations bilatérales avec les autorités de surveillance et les autorités fiscales cantonales. Le choix individuel de la stratégie de placement a été inscrit pour la première fois dans la loi dans le cadre de la première révision de la LPP. PensExpert a ainsi eu la possibilité d’acquérir immédiatement des clientes et clients dans toute la Suisse.
les parties se sont également mises d’accord sur cette transaction. Walter Blum a ensuite finalisé cette affaire seul. Les 50 entreprises de la fondation Optima ont ensuite été transférées à la fondation collective PensFlex.
URS DÜGGELIN SUCCÈDE À ALOIS GRAF
En janvier 2005, un décès tragique a bouleversé la jeune entreprise. Le premier président du conseil d’administration, Alois Graf, décédait suite à un accident de vélo dans sa commune de résidence. Passé le premier choc, il a fallu trouver au plus vite un remplaçant à cet entrepreneur et réseauteur talentueux. En 2006, l’entreprise a trouvé en la personne d’Urs Düggelin, éditeur et entrepreneur, un successeur convaincant à la présidence.
plus souvent lors des entretiens avec les clientes et clients, à savoir si PensExpert ne souhaitait pas également créer une fondation du pilier 3a. Cela permettrait aux clientes et clients de gérer individuellement l’ensemble de leurs avoirs de prévoyance auprès de la même banque. Le plan d’affaires initial ne prévoyait pas de fondation 3a, car les fortunes étaient plutôt petites et il était donc plus difficile d’innover en matière de placement. Après mûre réflexion et une certaine pression de la part des partenaires bancaires, le conseil d’administration a décidé de répondre à ce besoin de la clientèle. Une troisième fondation, Pens3a, a donc été créée à la mi-2006.
LA FONDATION 3A ÉLARGIT L’OFFRE
Quelques années après la création de la société, une question revenait de plus en
FICHE DESCRIPTIVE
Type de fondation: fondation de prévoyance 3a
Année de fondation: 2006
Siège de la fondation: Schwytz
Fondatrice: Reichmuth & Co
Conseil de fondation: Marcus Waldispühl (prés.), Dionys Berwert, Iwan Brot, Mark Huber
Direction et conseil: PensExpert SA
Surveillance: Autorité de surveillance LPP et des fondations de Suisse centrale (ZBSA)
Capital de prévoyance au 1.1.2025:
CHF 39 millions
Preneurs de prévoyance au 1.1.2025: 586
DEPUIS
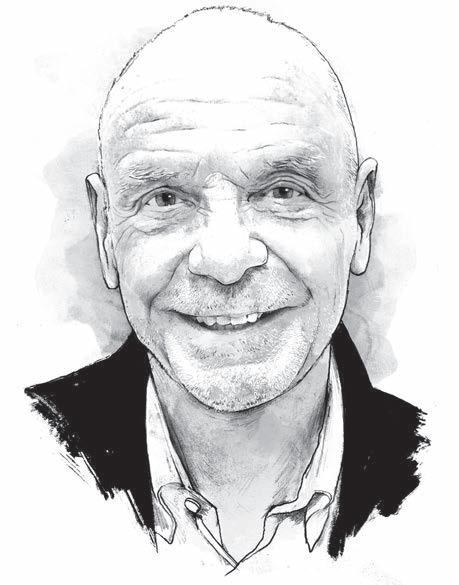
Urs Düggelin
L’appel m’a surpris. En 2005, le banquier privé Karl Reichmuth m’a demandé si je voulais assumer la présidence du conseil d’administration d’une jeune entreprise du secteur de la prévoyance. PensExpert était alors une start-up employant cinq personnes. J’étais conscient du défi à relever. En 1974, j’avais fondé les Éditions Facsimilé à Lucerne. Nous publiions des éditions en fac-similé fidèles à l’original de manuscrits enluminés importants pour l’histoire culturelle européenne. Nous employions jusqu’à 50 personnes en Suisse et en Allemagne. En revanche, je n’avais jamais approfondi la question de la prévoyance. Après une courte période de réflexion, j’ai décidé d’assister à deux réunions du conseil d’administration en tant qu’invité, afin de voir si l’alchimie était bonne et si je pouvais me mettre dans le
«J’ai tout de suite remarqué que l’alchimie était bonne.»
Président du conseil d’administration de PensExpert de 2006 à 2021
bain sur le plan technique. J’ai ensuite accepté. Durant cette période, je me suis rendu compte qu’il existait des parallèles étonnants entre les Éditions Facsimilé Lucerne et Pens Expert: des caractéristiques uniques et claires, la priorité donnée aux avantages pour la clientèle, la grande qualité des produits, l’innovation permanente, une culture d’entreprise ouverte et basée sur des valeurs – et le potentiel de s’imposer comme leader sur le marché.
Ma première tâche a été de professionnaliser la jeune entreprise: mettre en place des structures susceptibles de favoriser la croissance et faire connaître l’entreprise. Nous sommes rapidement tombés d’accord sur le fait que nous devions investir dans le développement du personnel et le marketing. Nous avons décidé de faire
un pas en avant, de recruter de nouvelles personnes et d’élaborer de nouvelles offres. Cela passait aussi par la création d’une image fraîche et moderne. En collaboration avec une agence, nous avons développé un nouveau logo, qui est toujours utilisé aujourd’hui ainsi que le slogan «Solutions de prévoyance à forte valeur ajoutée». De plus, nous avons créé un nouveau site Internet ainsi qu’élaboré la newsletter papier «PensCheck» et les premières brochures. Ces instruments de marketing ont rencontré un grand succès. Ils ont été très appréciés par la clientèle, les journalistes ainsi que par nos partenaires commerciaux. Cela nous a permis de faire connaître la plus-value apportée par PensExpert. Tous ces outils de communication, plus quelques autres, sont toujours utilisés aujourd’hui.
Au cours des cinq premières années, j’ai été très présent sur le plan opérationnel et j’ai activement contribué à la mise en place et au développement de différents services. Ensuite, je me suis de plus en plus concentré sur la gestion stratégique. Grâce à un modèle d’affaires solide et à une stratégie cohérente, nous avons pu développer progressivement l’entreprise et en faire le leader de la branche en matière de solutions 1e. PensExpert a ouvert de nouveaux sites en Suisse et s’est même lancée à la conquête du marché allemand en 2014. Dans mon rôle de président du conseil d’administration, je me considérais avant tout comme un coach.
Le plus réjouissant a été de constater la progression constante des paramètres de notre plan de développement.
En 2021, Jörg Odermatt m’a succédé à la présidence. Nous avions déjà trouvé un nouveau CEO compétent en la personne de Rafael Lötscher. De plus, nous avions mis en place un comité de direction. Je suis fier du succès de cette solution de succession planifiée à long terme. C’est la plus importante et la plus belle tâche d’un président de conseil d’administration.
«L’organisation est toujours aussi innovante et centrée sur la clientèle.»
Quelques années se sont écoulées depuis et je constate que l’ADN de PensExpert reste intact. L’organisation est toujours aussi innovante et centrée sur la clientèle, elle s’est en outre axée davantage sur la vente. Forte de ces valeurs et de la priorité accordée depuis toujours à l’esprit d’entreprise, PensExpert pourra encore accomplir de grandes choses au cours des 25 prochaines années. ●
2007–2020
Autres sites et fondations
2007–2018 QUATRE NOUVEAUX SITES
L’EXPANSION COMMENCE À ZURICH
En 2007, la banque partenaire Reichmuth & Co avait décidé d’ouvrir une succursale à Zurich. Peu de temps après, on a demandé à PensExpert si elle souhaitait également s’agrandir et occuper une partie des locaux représentatifs situés à la Tödistrasse. L’entreprise n’a pas voulu laisser passer cette opportunité. Le fait d’avoir un site commun
L’équipe zurichoise en 2010 (de g. à dr.):
Fabio Preite, Mark Huber, Juan Puente
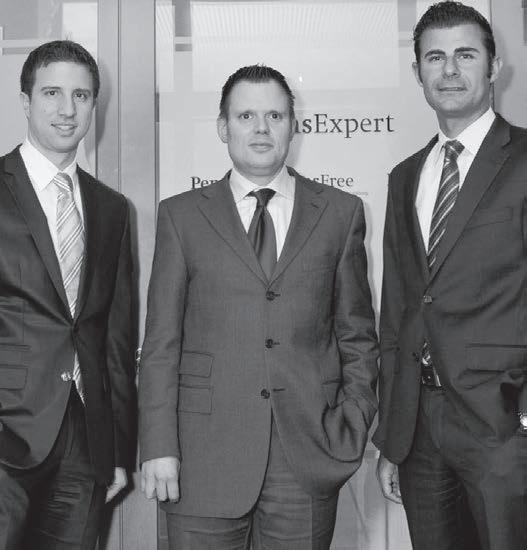
PREMIER PENS CHECK EN 2007
Le premier «PensCheck» a été publié en novembre 2007. Depuis, la newsletter de PensExpert est envoyée deux fois par an, en été et en hiver.
ainsi que le conseil combiné fourni par une banque innovante et un prestataire de prévoyance apporteraient une grande valeur ajoutée à la clientèle. Mark Huber, aujourd’hui membre de la direction, a été engagé en 2008 pour diriger le site. La décision de s’installer à Zurich s’est avérée judicieuse. La proximité avec la clientèle a simplifié les processus, a permis de conclure rapidement de nouveaux contrats et a renforcé le réseau. Suite à l’expérience positive du bureau de Zurich, PensExpert a décidé de poursuivre sa croissance géographique au cours des années suivantes. De nouveaux sites ont été progressivement inaugurés avec l’ouverture de bureaux à Lausanne (2010), Bâle (2013) et Saint-Gall (2018).
Après Lucerne, cinq autres sites en Suisse et une entreprise en Allemagne ont été ouverts 2000–2025
BERNE 2024
BÂLE 2013
LAUSANNE 2010
FRANCFORT/ BENSHEIM (DÈS 2021) 2014
LUCERNE 2000 ZURICH 2008
SAINT-GALL 2018
2010 ANNIVERSAIRE ROND
FÊTE D’ANNIVERSAIRE À PARIS
Après dix ans d’activité intense, PensExpert a pu fêter son premier anniversaire rond
en 2010. Durant cette période, l’entreprise avait déménagé deux fois pour occuper des bureaux plus grands, mais toujours au centre de Lucerne. Dans l’intervalle, les effectifs étaient passés de quatre à quinze personnes. Il convenait de célébrer cet événement de manière particulière. En automne 2010, toute l’équipe s’est rendue à Paris durant trois jours pour célébrer ensemble les dix premières années de succès.
L’équipe de Lucerne en 2010, photographiée dans le quartier de la Neustadt
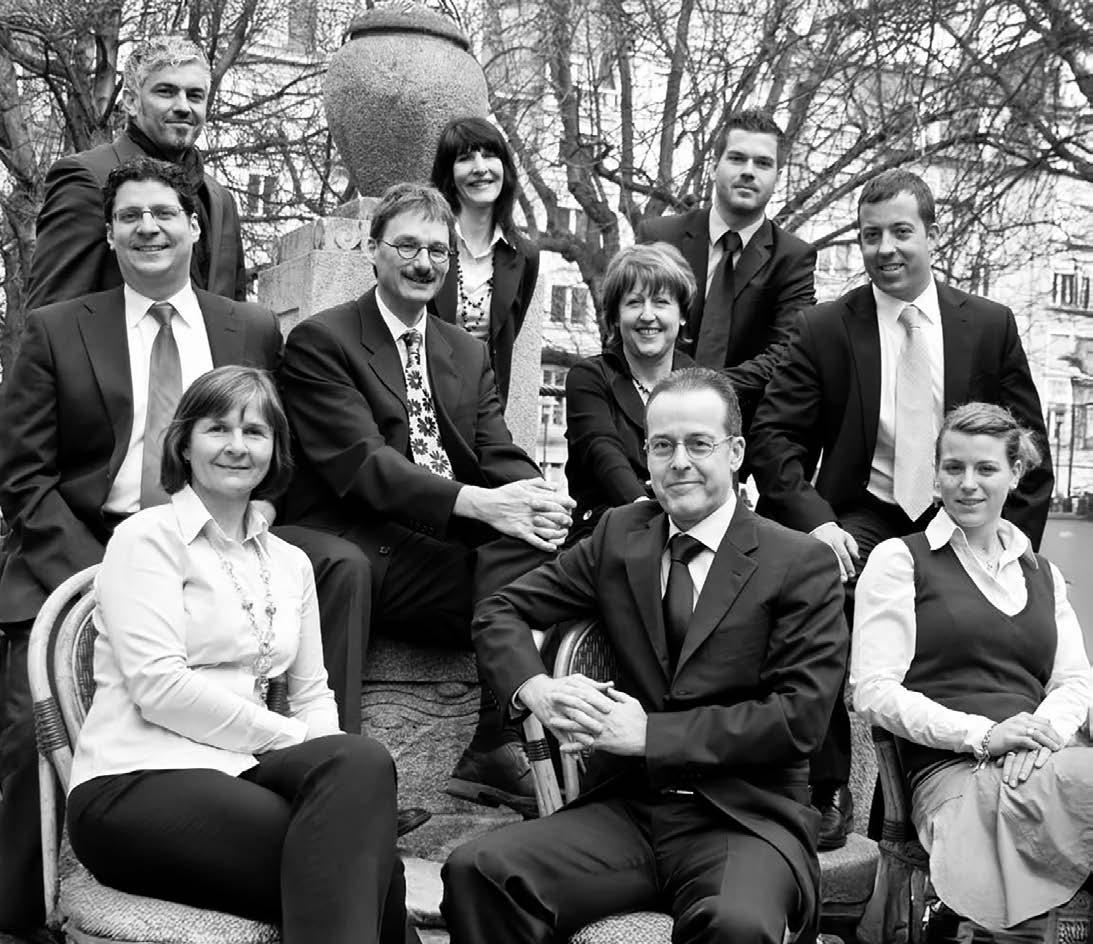
2010 CRÉATION DE INDEPENDENT
UNE DEUXIÈME FONDATION DE LIBRE
PASSAGE
Le domaine des avoirs de libre passage a continué à constituer un pilier stratégique important pour PensExpert – c’est par ce biais que de nombreux clients et clientes et conseillers fiscaux ont découvert l’entreprise lucernoise. Par ailleurs, de plus en plus de banques ont exprimé leur intérêt à collaborer avec PensExpert. D’un point de vue stratégique, il n’était plus possible de répondre à cette demande avec la seule fondation existante, Pens Free. Après quelques discussions, le conseil d’administration a trouvé une solution relativement simple. Une deuxième fondation de libre passage ayant une orientation similaire, Independent, a donc été créée en février 2010. D’autres partenaires bancaires ont ainsi pu faire gérer les fonds de prévoyance de leur clientèle par PensExpert.
Independent avait encore d’autres atouts à offrir. Elle était la première fondation de libre passage à proposer une couverture d’assurance en cas d’invalidité et de décès. De plus, Independent était la seule fondation en Suisse à avoir obtenu le statut QROPS. Cet enregistrement a permis à Independent de recevoir également des fonds de prévoyance du Royaume-Uni en
franchise d’impôt. Fabio Preite, aujourd’hui membre de la direction, fut engagé pour diriger la nouvelle fondation de libre passage. Independent a pris un départ fulgurant et a connu une véritable success story avec aujourd’hui plus de quatre milliards de francs d’avoirs de prévoyance sous gestion.
2014
EXPANSION EN ALLEMAGNE
EXPORTER LE SUCCÈS
Les affaires en Suisse marchaient bien. Ne serait-il pas possible de proposer en Allemagne également ce modèle de prévoyance offrant le choix d’une stratégie individuelle? Ce fut Karl Reichmuth qui formula cette proposition. Au début, Jörg Odermatt était plutôt critique, car les salariés allemands se reposent davantage sur l’État et demanderont donc probablement moins de solutions de prévoyance autonomes. Mais du point de vue du droit de la prévoyance et moyennant les bonnes innovations, il y avait tout à fait moyen de choisir librement sa stratégie. Karl Reichmuth avait bien sûr déjà pris les devants et établi des contacts avec un spécialiste de la prévoyance qui s’était montré intéressé. Après quelques entretiens, il était clair qu’il y avait une bonne alchimie avec Thomas Hasslöcher. Ce dernier et Christian Wiecha ont décidé de fermer leur entreprise existante et de rejoindre PensExpert GmbH.
Dr Thomas Hasslöcher
«Le temps joue en notre faveur» – cette phrase de Jörg Odermatt nous accompagne depuis les débuts de notre collaboration. Il y a plus de dix ans, lorsque nous nous sommes rencontrés, notre idée de «prévoyance des phases de vie» n’en était qu’à ses balbutiements. Dès le début, nous étions convaincus que le partenariat avec PensExpert SA, le leader suisse de la prévoyance libre, serait un succès. Nous avions identifié un potentiel dans le domaine du compte épargne-temps et sa capacité à révolutionner la prévoyance en Allemagne. Mais l’Allemagne peinait à innover. De plus, c’est un grand pays, PensExpert y est inconnue et la question du compte épargne-temps constitue une niche. Les modèles de prévoyance reposant sur des fonds de placement avaient du mal à s’imposer face au secteur de
«Notre vision d’un compte vie pourrait devenir réalité dans un avenir proche.»
Avocat, directeur du groupe PensExpert Allemagne, Comité directeur de l’association Arbeitsgemeinschaft Zeitwertkonten, chargé de cours dans le cadre du cursus Betriebswirt bAV (FH) à la Hochschule Koblenz
l’assurance. Même Karl Reichmuth se demandait régulièrement comment le pays de Schiller et de Goethe pouvait être aussi «attaché aux taux d’intérêt».
Aujourd’hui, la prévoyance vieillesse en Allemagne est à la veille d’une profonde mutation, car la prévoyance vieillesse privée et d’entreprise est obsolète. Le débat sur la rente en actions et les placements en fonds sans garantie donne un nouvel élan au marché de la prévoyance. Nous avons l’opportunité de jouer un rôle important sur le futur marché en combinant le compte épargne-temps et la prévoyance vieillesse de PensFlex. En appliquant notre principe de compte unique, Pens Expert GmbH pourrait faire figure de précurseur dans la prévoyance vie en Allemagne. ●
BESOIN DE STIMULER LA DEMANDE
L’actuelle société PensExpert GmbH a été fondée en 2014 par Reichmuth & Co sous le nom de «Deutsche PensFlex». Son objectif était de lancer en Allemagne l’idée du placement libre de la fortune de la retraite professionnelle. Il s’est rapidement avéré qu’il fallait encore stimuler la demande pour une prévoyance individuelle basée sur des fonds.
SE DÉMARQUER PAR UN NOUVEAU THÈME
Pour mieux approcher un marché de 80 millions de personnes en disposant de plus de moyens et de connaissances en matière de prévoyance, PensExpert GmbH est devenue partie intégrante de
la société suisse PensExpert SA. D’autre part et c’était décisif pour le marché allemand, l’accent a été mis dès le début sur la thématique de niche de l’époque, à savoir le compte épargne-temps. Grâce à l’engagement sans faille des collaboratrices et collaborateurs et à la confiance témoignée par Jörg Odermatt et Karl Reichmuth, une équipe solide a été constituée en Allemagne en l’espace de dix ans. À l’avenir, PensExpert GmbH est appelée à se développer pour devenir l’un des principaux prestataires de systèmes modernes de comptes épargne-temps pour les PME, complétés par une solution numérique pour les comptes de capital de prévoyance.
L’équipe de la société PensExpert en Allemagne en janvier 2025
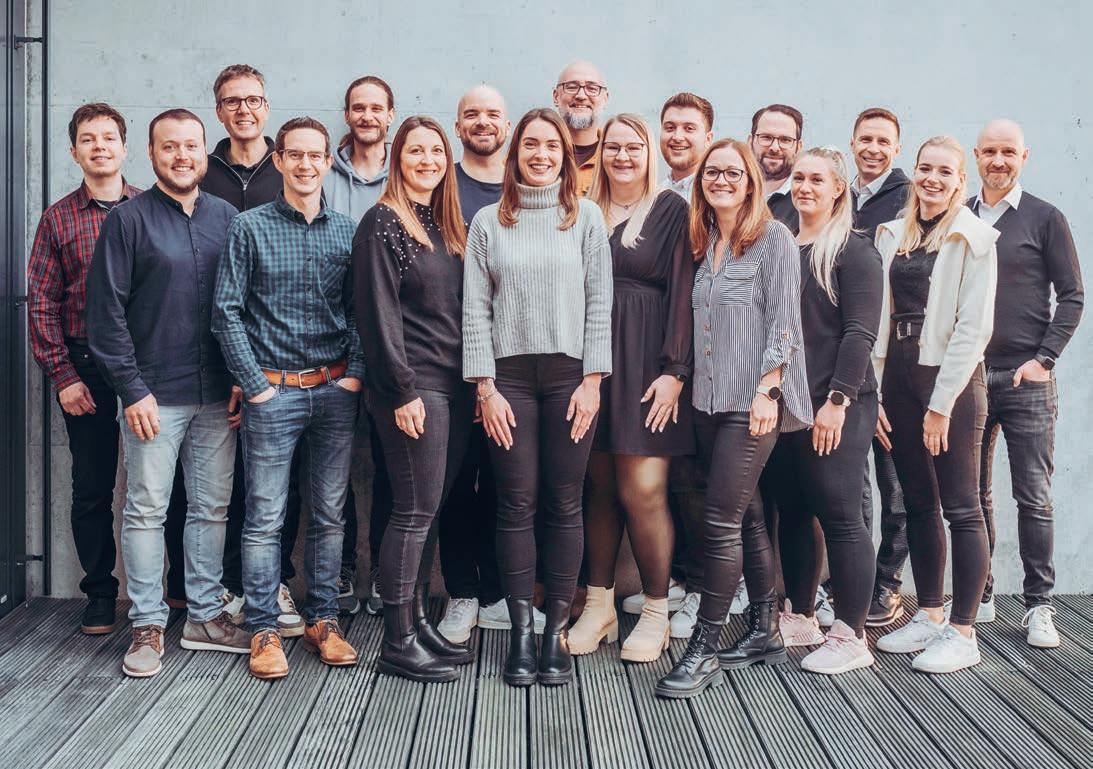
Charlotte Jacquemart rend compte de la décision de la Commission de haute surveillance de la prévoyance professionnelle (CHS-PP), selon laquelle les hypothèques personnelles sont désormais autorisées de manière limitée: [...] Jörg Odermatt, de PensExpert, se réjouit de ce revirement: «Les hypothèques personnelles sont une forme de placement utile et judicieuse pour les assurés.» C’est lui qui, après la décision de l’OFAS en 2011, s’est adressé à l’autorité locale de surveillance des fondations pour qu’elle clarifie la légalité des hypothèques personnelles. Le relais a ensuite été passé à la CHS-PP, qui a maintenant pris sa décision.
2018 CRÉATION DE PENSUNIT
LA DEUXIÈME FONDATION DE PRÉVOYANCE POUR CADRES
Malheureusement, les fondations de prévoyance qui proposent le libre choix de la stratégie de placement (les solutions 1e) se voient imposer un nombre croissant de
contraintes légales. En été 2017, l’Office fédéral des assurances sociales (OFAS) a voulu réduire le nombre de stratégies à seulement trois options. Mais grâce à un lobbying efficace, PensExpert a réussi à convaincre certains parlementaires influents au sein de la Berne fédérale de rejeter cette proposition. En définitive, le nombre maximum de stratégies de placement a été fixé à dix. Jusque-là, tout va bien, pourrait-on penser, mais malheureusement, en fixant définitivement le nombre de stratégies, l’OFAS a également modifié les règles du jeu pour les rachats facultatifs. Ainsi, les solutions 1e ne peuvent plus intégrer le taux de capitalisation dans le calcul des lacunes de rachat. En conséquence, les lacunes de rachat pour les solutions 1e ont considérablement baissé.
Les clientes et clients n’étaient pas du tout satisfaits de cette nouvelle situation. PensExpert a dû prendre le taureau par les cornes et a créé en septembre 2018 sa deuxième fondation de prévoyance pour cadres: PensUnit. Le fait est que les réglementations libèrent souvent un espace propice à l’innovation. Avec PensUnit, PensExpert a pu redonner à sa clientèle les avantages fiscaux dont elle bénéficiait jusqu’alors. Et avec la nouvelle solution Power – une combinaison de PensFlex et de PensUnit –, les clientes et clients bénéficient d’une valeur ajoutée supplémentaire, tant au niveau des placements que du point de vue fiscal. PensExpert a pu démontrer une fois de plus sa capacité d’innovation dans les activités Bel-Étage. NZZ AM SONNTAG, 11.1.2015
Dr Renato Schwendener
Cela fait presque 35 ans que j’ai ouvert avec deux partenaires le premier cabinet collectif de cardiologie en Suisse centrale. Nous étions jeunes, engagés et occupés à développer notre cabinet. La question de la prévoyance était alors secondaire pour nous. Nous avons donc d’abord opté pour un contrat 3a pour indépendants, que nous avons remplacé quelques années plus tard par une affiliation à une caisse de pension. Ces solutions standardisées, qui n’offraient aucune possibilité de placement individuel, ne nous ont toutefois jamais totalement convaincus. En 2006, un conseiller médical nous a parlé d’une jeune entreprise innovante qui proposait une prévoyance vieillesse plus flexible et optimisée sur le plan fiscal, spécifiquement destinée aux médecins
«Lorsque j’ai transmis le cabinet à mon successeur en 2017, j’ai pu transférer à une fondation de libre passage de PensExpert les fonds de prévoyance épargnés jusqu’à mes 70 ans.»
Cardiologue, client de PensExpert depuis de nombreuses années
indépendants. Le premier entretien avec le conseiller de PensExpert a suffi à nous convaincre. PensExpert nous a proposé des solutions sur mesure qui s’adaptaient à nos besoins individuels: chacun d’entre nous pouvait investir sa fortune de prévoyance en fonction de son propre profil de risque et disposait d’un conseiller personnel. J’ai particulièrement apprécié la possibilité de financer une hypothèque avec mes propres fonds de prévoyance.
Lorsque j’ai transmis mon cabinet à mon successeur en 2017, j’ai pu transférer à une fondation de libre passage de PensExpert les fonds de prévoyance épargnés jusqu’à mes 70 ans. Pendant toutes ces années, la collaboration a été extrêmement fructueuse. ●
2021–2025
Réorganisation et numérisation
2021 NOUVEAU CEO ET NOUVEAU CONSEIL
RAFAEL LÖTSCHER DEVIENT CEO
Après plus de 20 ans, PensExpert a entrepris une restructuration organisationnelle. Début 2021, Rafael Lötscher a repris le poste de CEO. Mark Huber et Fabio Preite viennent compléter la direction. Le nouveau CEO a fixé des objectifs clairs pour l’organisation. Il s’agit d’optimiser les processus et de poursuivre la numérisation des différentes fondations. Parmi les autres projets importants figurent le développement et la réorientation du marketing ainsi que le renforcement de la notoriété de PensExpert. Par ailleurs, PensExpert soutient le «VorsorgeDIALOG» annuel de la Haute école de Lucerne à titre de sponsor principal. Rafael Lötscher s’est attelé à ces tâches avec détermination et les met en œuvre pas à pas.
JÖRG ODERMATT ASSUME
LA PRÉSIDENCE DU CA
Le conseil d’administration a lui aussi changé: en mai 2021, Jörg Odermatt a succédé à Urs Düggelin à la présidence. Cet organe est désormais complété par
Christof Reichmuth, qui en était déjà membre et par deux nouvelles têtes, Markus Helbling et Dimitri Wittwer.
UNE SOLUTION DE PRÉVOYANCE
ENTIÈREMENT NUMÉRIQUE
Les modèles numériques jouent un rôle de plus en plus important dans le domaine de la prévoyance. En automne 2023, PensExpert a lancé sa solution entièrement numérique pour les avoirs 3a et de libre passage. «relevate» se veut une plateforme de prévoyance simple et conviviale. Les clientes et clients peuvent y ouvrir leurs comptes 3a et de libre passage en quelques clics. En dépit des modestes dépenses de marketing, cette nouvelle offre suscite un intérêt croissant. La clientèle actuelle de PensFlex ou PensUnit bénéficie également d’un onboarding simplifié pour ses avoirs de libre passage après un changement d’emploi. Fin 2024, «relevate» avait déjà accumulé près de 90 millions de francs d’avoirs de prévoyance. Pour PensExpert, cette plateforme est également l’occasion de mettre en œuvre des innovations numériques et d’acquérir de nouvelles expériences importantes.
2024 WALTER BLUM
HOMME DE LA PREMIÈRE HEURE
Walter Blum est décédé de manière totalement inattendue fin mars 2024, peu avant de prendre une retraite bien méritée. Walter Blum était «un homme de la première heure» dans l’entreprise. Il a longtemps fait partie de la direction de PensExpert SA et était responsable de la gestion des différentes fondations de prévoyance.
ÉTUDE DE LA HSG: ÉCART DE RENTE ENTRE LES SEXES EN SUISSE
Les rentes des femmes sont en moyenne inférieures d’un tiers à celles des hommes. Les principales raisons de cet «écart de rente entre les sexes» sont une participation plus faible au marché du travail, des salaires plus bas ainsi que des handicaps d’ordre institutionnel tels que le montant de coordination et le seuil d’accès.
En 2021, PensExpert a donc chargé l’Université de Saint-Gall de développer et d’examiner des propositions de réforme. Tant l’échantillon représentatif de la population que les experts sont tombés d’accord sur les points suivants:
1. le seuil d’accès à la prévoyance professionnelle doit être supprimé,
2. l’âge d’accès à l’épargne dans la prévoyance professionnelle doit être abaissé à 18 ans et
OUVERTURE DU SIXIÈME SITE
Depuis 2018, Pens Expert était présente en Suisse avec des sites à Lucerne, Zurich, Lausanne, Bâle et Saint-Gall: le temps était maintenant venu de combler la lacune existante dans le Mittelland. En automne 2024, une succursale a été ouverte à Berne. Pour son lancement, trois personnes se tiennent à la disposition de la clientèle sur place. L’équipe propose en outre un nouveau service: un conseil aux entrepreneurs et entrepreneuses en matière de planification financière et de succession pour les PME.
3. il faut permettre de combler les éventuelles lacunes du pilier 3a dues à des arrêts de travail pour s’occuper d’enfants ou de personnes dépendantes.
L’auteur de l’étude, le professeur Martin Eling, résume la situation en 2025: «L’écart de rente entre les sexes n’a que très peu diminué depuis lors. Malheureusement, le peuple suisse a rejeté la réforme de la LPP en septembre 2024 en raison de la baisse prévue du taux de conversion. En revanche, l’abaissement du seuil d’accès et les adaptations du montant de coordination n’ont pas suscité de grandes controverses.»
La direction de PensExpert: Rafael Lötscher, CEO (au centre), Fabio Preite (à gauche) et Mark Huber (à droite)
D’en haut à gauche à en bas à droite dans l’ordre de leur entrée (état au 1.1.2025)
’entrepreneur
Proactivité
INCHANGÉ DEPUIS L’AN 2000: L’ADN DE PENS EXPERT
TÉMOIGNAGES
Passion, réflexion et engagement: l’équipe
PensExpert
À ses débuts, PensExpert comptait un fondateur et deux employés – un quart de siècle plus tard, elle rassemble quelque 90 collaboratrices et collaborateurs. Ils ont tous des histoires et des parcours différents. Ensemble, ils constituent le cœur, l’esprit et le moteur de l’entreprise. Certains sont là depuis plus de vingt ans, d’autres n’ont rejoint l’entreprise que récemment, après leur formation. Ils allient ténacité, capacité d’innovation et esprit pionnier. Ils entendent façonner ensemble l’avenir de la prévoyance. Sept d’entre eux parlent des raisons qui les ont poussés à rejoindre PensExpert et de ce qui les motive.
Silvia Thalmann
J’ai commencé à travailler à 20% chez PensExpert le 1er août 2001 en tant que collaboratrice spécialisée. Auparavant, j’avais été maman et je cherchais un emploi à temps partiel. Nous formions une équipe de quatre personnes, avec les deux fondateurs Jörg Odermatt et Urs Zuber. Notre premier bureau se trouvait dans un appartement de 3,5 pièces réaménagé. À l’époque, l’entreprise n’avait encore presque pas de clientèle. Mon travail consistait à écrire aux entreprises afin d’acquérir de nouveaux clients et clientes. Nous utilisions déjà des ordinateurs, mais tout était encore imprimé et classé.
J’avais fait un apprentissage d’employée de commerce dans une compagnie d’assurance. Au début, c’était un véritable défi pour moi de travailler dans le secteur de la prévoyance. Le travail de bureau était lui aussi en pleine mutation – la numérisation
«Nous n’avons pas seulement grandi, nous sommes aussi devenus plus jeunes, plus rapides et plus numériques.»
Spécialiste Libre Passage & Pilier 3a, depuis 2001
prenait lentement son essor. Mes deux chefs m’ont envoyé suivre un cours Excel. J’ai également suivi une formation continue dans le domaine de la prévoyance professionnelle. Je me suis rapidement familiarisée avec mes nouvelles tâches.
Très vite, l’entreprise a commencé à se développer. Comme PensExpert gagnait sans cesse de nouveaux clients et clientes, mon taux d’occupation a augmenté et de nouveaux collègues m’ont rejointe. Au cours des 24 dernières années, nous avons déménagé cinq fois. Chaque fois dans des bureaux plus grands, mais toujours dans le quartier de la Neustadt à Lucerne. Aujourd’hui, nous sommes une entreprise employant près de 90 personnes sur différents sites. Nous n’avons pas seulement grandi, nous sommes aussi devenus plus jeunes, plus rapides et plus numériques. Je suis heureuse de participer à cette réussite. ●
Mario Bucher Arta Lulaj
«Prends le temps de connaître l’entreprise.»
Responsable développement de produits et de processus, depuis 2015 «Prends le temps de connaître l’entreprise», m’a dit Jörg Odermatt lors de l’entretien d’embauche. Cette approche à long terme m’a plu dès le début. De même que le contact personnel que nous entretenons avec notre clientèle et nos partenaires, malgré la numérisation. Cela fait maintenant dix ans que je travaille chez PensExpert. Après sept ans dans le conseil à la clientèle, je peux depuis 2022 mettre à profit mes compétences en tant que responsable du développement des produits et des processus. Mon travail est varié, intéressant et stimulant. ●
«Nous conjuguons innovation et qualités humaines.»
Partenaire, responsable pour l’informatique et la numérisation, depuis 2012 Je cherchais un défi – et je l’ai trouvé chez PensExpert. Aujourd’hui encore, beaucoup ignorent qu’en matière de prévoyance, on peut «prendre soi-même le volant». Cela fait treize ans que j’y travaille activement: d’abord comme conseillère à la clientèle, puis, après mon congé maternité, dans le domaine des processus et des projets informatiques. Aujourd’hui responsable informatique et numérisation, je prends part à une transformation visant à renforcer les compétences numériques. Notre devise: toujours de l’avant – créer une véritable valeur ajoutée grâce à l’innovation et à la vision à long terme. ●
Juan Puente Nadia Bögli
«Nous avons conservé notre esprit visionnaire.»
Responsable de la clientèle Zurich, depuis 2009
Au début, nous n’étions que deux sur le site de Zurich, qui a ouvert ses portes à l’automne 2008. Nous avions emménagé dans des bureaux à côté de la banque privée Reichmuth & Co. Je venais d’une grande entreprise parfaitement organisée et je me suis soudain retrouvé dans une PME où nous devions acheter nous-mêmes les timbres. En même temps, nous pouvions conseiller les directeurs financiers de grandes entreprises. Lors de notre premier événement, nous avons péniblement réuni une trentaine de personnes. Mais nous avons rapidement pris notre envol et nous avons conservé notre esprit visionnaire. ●
«PensExpert est une entreprise petite et sympathique.»
Co-responsable de la région «Mittelland», depuis 2024
Lorsque l’on m’a proposé de codiriger le nouveau site de PensExpert à Berne, je n’ai pas eu à réfléchir longtemps. Le 1er septembre 2024, nous avons emménagé dans nos charmants bureaux de la Neuengasse. Nous sommes une équipe de trois personnes et nous nous occupons principalement des cantons de Berne, Soleure et Fribourg. Auparavant, j’avais travaillé près de trente ans dans de grandes banques –la différence est considérable. PensExpert est une entreprise petite, sympathique et familiale. La direction nous accorde une grande confiance. Cela fait plaisir. ●
Edric Speckert Anja Blum
«Maîtriser ces trois domaines représente un véritable défi.»
Responsable région Suisse romande, depuis 2021
Comme chacun le sait, on se rencontre souvent plusieurs fois dans une vie – j’avais déjà fait la connaissance de Jörg Odermatt en 2007. Cela fait maintenant quatre ans que j’ai rejoint PensExpert. Notre bureau de Lausanne se situe dans un bel immeuble depuis lequel nous couvrons la Suisse romande. Nous nous concentrons sur les cantons de Genève et de Vaud où se trouvent la plupart des grandes entreprises. Les six membres de notre équipe s’occupent de prévoyance, de placement et de fiscalité. Maîtriser ces trois domaines représente un défi, mais notre succès démontre que nous faisons bien les choses. ●
«Notre activité est à la fois exigeante et passionnante.»
Responsable administration caisses de pension, depuis 2023
Je suis venue à Lucerne par amour. J’ai fait mon apprentissage de commerce en Suisse orientale, où j’ai ensuite étudié la gestion d’entreprise. PensExpert est la troisième entreprise pour laquelle j’ai travaillé dans le domaine de la LPP et c’est pour moi une chance, car l’ambiance est familiale et respectueuse. L’administration représente la cheville ouvrière de l’entreprise. Nous gérons avec notre équipe les fondations collectives PensFlex et PensUnit. Les exigences élevées et les besoins de la clientèle et des collègues de travail constituent pour nous un défi quotidien. Cela rend notre activité à la fois exigeante et passionnante. ●
Rafael Lötscher
PERSPECTIVES DE LA DIRECTION
Un esprit d’entrepreneur, de la proactivité et de la persévérance
Au cours des 25 dernières années, PensExpert a transformé le secteur de la prévoyance en Suisse. Durant cette période, le petit bateau est devenu un grand paquebot comptant cinq fondations et près de dix milliards de francs de fortune de prévoyance sous administration. Il y a plus de quatre ans, trois cadres expérimentés, Rafael Lötscher, Mark Huber et Fabio Preite, ont repris la barre. Les membres de la direction jettent un regard sur le passé et évoquent les perspectives d’avenir.
LE VOYAGE CONTINUE
Le voyage a commencé il y a un quart de siècle: un petit groupe d’esprits visionnaires a fondé PensExpert en vue de transformer durablement le marché suisse de la prévoyance. Au début, il s’agissait d’une toute petite équipe qui pilotait une vedette rapide et maniable dans les eaux locales. Il fallait contourner habilement les obstacles réglementaires sans perdre de vue l’objectif. Avec une attitude de pionniers, une grande capacité d’innovation et un fort esprit d’entreprise, les fondateurs ont maintenu le cap et navigué vers des destinations de plus en plus lointaines. Leur mission était d’assurer avec le plus grand soin une gestion individuelle et sur mesure des avoirs de prévoyance de la clientèle. Ce concept était nouveau en Suisse et a
suscité un grand intérêt auprès de la clientèle. Au cours des 25 dernières années, le petit bateau est devenu un grand paquebot comptant cinq fondations et près de dix milliards de francs de fortune de prévoyance sous administration.
J’ai repris la barre début 2021. Depuis, je dirige le navire dans les eaux tantôt calmes, tantôt agitées de la prévoyance. Mon prédécesseur Jörg Odermatt, actuel président du conseil d’administration, m’assiste dans la navigation. Il tient la boussole, mais accepte aussi que je prenne parfois un autre cap. Notre objectif stratégique reste toujours le même: proposer des solutions de prévoyance offrant une véritable valeur ajoutée à notre clientèle. Au cours des dernières années, nous avons pu poursuivre de manière ciblée le développement
de l’entreprise avec notre équipe. Nous avons rigoureusement suivi les priorités définies à l’époque – la numérisation et le renforcement de notre notoriété –et les avons mises en œuvre avec succès.
La prévoyance a de multiples facettes. Il ne s’agit pas seulement de placements financiers et de considérations fiscales. Chez Pens Expert, nous accordons toujours une place centrale aux personnes et à leurs histoires individuelles. Pour pouvoir proposer des solutions sur mesure, nous devons parfaitement connaître les besoins de notre clientèle. Notre conseil se base sur des entretiens personnels et une profonde compréhension de la situation individuelle de chacune et chacun de nos clientes et clients. En même temps, nous veillons à ce que toutes les fondations restent accessibles à tout moment par voie numérique. Nous cherchons en particulier à attirer les jeunes vers notre concept de prévoyance des phases de vie – nous avons créé pour eux une solution attrayante avec le pilier 3a entièrement numérique.
La prévoyance est un instrument essentiel pour assurer sa sécurité financière et préparer son avenir. L’important est de
planifier de manière anticipée et d’utiliser au mieux les possibilités légales. Afin de combiner au mieux les différents aspects, nous avons systématiquement renforcé notre équipe fiscale au cours des dernières années. Au XXIe siècle, les environnements de vie et de travail évoluent rapidement. Il est nécessaire de s’adapter à ces changements. Nos solutions de prévoyance offrent aux employeurs une opportunité unique de se positionner comme une entreprise moderne et consciente de ses responsabilités. Cet aspect gagne encore en importance en ces temps de pénurie croissante de main-d’œuvre qualifiée et d’évolution du cadre légal.
Comment relevons-nous ces défis politiques et sociaux? Nous ne nous contentons pas d’investir dans le progrès technologique. Nous réfléchissons aussi en permanence à notre propre organisation. Nous numérisons le conseil personnalisé lorsque cela s’avère judicieux, optimisons les processus et améliorons l’efficacité au profit de toutes les parties prenantes. Nous partageons activement nos connaissances en matière de prévoyance et de fiscalité dans le cadre de formations et de conférences spécialisées. Nous discutons avec notre clientèle, nos partenaires commerciaux, les journalistes et les acteurs politiques de nos idées visant une prévoyance professionnelle libre et sûre – ce qui nous permet de gagner en visibilité et de renforcer la confiance.
Nous nous distinguons par notre esprit d’entrepreneur, notre proactivité et notre «Au XXIe siècle, les environnements de vie et de travail évoluent rapidement. Il est nécessaire de s’adapter à ces changements.»
grande persévérance. Ce sont les valeurs de nos fondateurs qui constituent aujourd’hui le cœur de notre marque. L’une de mes principales tâches au cours des premières années a été de renforcer ces valeurs et de les enraciner dans les esprits. Nous avons besoin de collaboratrices et collaborateurs exceptionnels pour concrétiser notre vision. Heureusement, nous parvenons toujours à recruter de tels talents. Pour notre activité de conseil, nous ne recherchons pas seulement des spécialistes ayant une excellente formation, mais aussi des personnes dotées d’empathie et d’un grand cœur. La clé du succès repose sur la compréhension de notre clientèle – nous ne vendons pas des produits, mais proposons des solutions optimisées qui croissent avec nos clientes et clients pendant des années, voire des décennies.
Au cours des dernières années, notre entreprise s’est développée de manière dynamique. La numérisation, le développement de nouveaux secteurs d’activité, l’élargissement de notre équipe d’experts et la professionnalisation de notre marketing ont fait passer nos effectifs de plus de 50 à près de 90 personnes depuis 2021. Malgré cette croissance, nous avons pu continuer à renforcer la cohésion. Je me sens fier de ce que nous avons accompli ensemble: nous avons progressé dans tous les domaines d’activité et avons pu accroître de plus de 60% tant le nombre de personnes assurées que la fortune de prévoyance administrée.
Mais cette croissance nous place face à de nouveaux défis. D’une part, nous devons
maintenir le cap de notre paquebot et le piloter dans des eaux agitées. D’autre part, notre bateau doit rester agile et maniable afin de pouvoir réagir avec souplesse à tous les changements réglementaires et économiques. Nous voulons être encore plus rapides et la numérisation nous y aide. Pour garder le cap à l’avenir également, nous nous appuyons sur nos valeurs et notre histoire.
«Nous voulons être encore plus rapides à l’avenir et la numérisation nous y aide.»
Nous avons fixé le cap, notre clientèle est à bord – le voyage continue. Avec l’aide de notre formidable équipe, nous naviguerons au fil des 25 prochaines années. ●
RAFAEL LÖTSCHER travaille pour PensExpert depuis 2020 et est partenaire et CEO depuis le 1er janvier 2021.
ÉLARGIR LA PALETTE DE PRESTATIONS
J’ai pu participer au développement réjouissant de PensExpert dès le début. En 2008, j’ai pris la direction du nouveau site de Zurich. Aujourd’hui, je suis responsable des six succursales en Suisse. L’un des enjeux est de veiller à ce que tous les sites offrent un niveau de prestations élevé et uniforme ainsi qu’une excellente compétence en matière de conseil. Cela signifie que nous devons fournir en permanence des services et des solutions de qualité sur tous les sites, quel que soit l’endroit où nos clientes et clients prennent contact avec nous. En même temps, en dépit de la petite taille de la Suisse, nous devons tenir compte des spécificités de chaque région.
Un autre aspect central est la communication. Malgré les distances, il est essentiel d’intégrer l’ensemble de notre personnel sur un pied d’égalité, de garantir la transparence et de renforcer le sentiment d’appartenance à une communauté. Les outils numériques modernes facilitent la collaboration, mais il est indispensable de maintenir des échanges personnels sur place, voire de réunir des équipes entières.
Nous avons ouvert notre sixième site à Berne en septembre 2024 de manière à assurer un meilleur service à nos partenaires commerciaux et à notre clientèle dans la région du Mittelland. L’équipe bernoise nous permet en outre d’élargir notre offre de services: les entrepreneuses et entrepreneurs bénéficient d’un conseil complet en matière de planification financière et de succession pour les PME, que nous proposons en collaboration avec des fiduciaires, des notaires, des banques et des assurances. À l’avenir, nous souhaitons que ces services soient disponibles sur tous les sites. ●
MARK HUBER membre de la direction et responsable des succursales depuis 2021
Mark Huber
UNE PRÉVOYANCE FLEXIBLE ET TOURNÉE VERS L’AVENIR
Chez Pens Expert, j’ai appris que l’administration des fondations de prévoyance est une tâche complexe. Chaque fondation est soumise à des dispositions légales différentes. Le nombre de réglementations légales affectant la prévoyance professionnelle augmente chaque année. Les changements ne sont pas toujours dans l’intérêt des assurés et se produisent souvent avec un temps de retard sur l’évolution de la société.
Pour relever de tels défis, il est nécessaire de renforcer les réseaux et d’intensifier le dialogue avec les autorités de surveillance et notamment avec la Commission de haute surveillance de la LPP. Cela fait également partie de mes tâches. L’objectif est d’exercer une pression politique et réglementaire et de promouvoir des solutions adaptées à la pratique. Nous tentons de contrecarrer les effets de réglementations bien intentionnées, mais qui dépassent leur objectif, augmentent la paperasserie et ne génèrent aucune valeur ajoutée pour les assurés.
Je suis convaincu que PensExpert a trouvé il y a 25 ans déjà la solution pour une prévoyance professionnelle moderne: séparer la prévoyance surobligatoire de la caisse de pension de base. Les fondations 1e comme PensFlex permettent aux assurés de choisir des stratégies de placement individuelles et de limiter les effets de la redistribution.
L’évolution démographique et l’individualisation croissante exigent de poursuivre le développement de la prévoyance professionnelle. C’est pourquoi Pens Expert continuera à l’avenir à accorder la priorité à ses clientes et clients et à proposer des produits et des solutions créatifs qui font appel à la responsabilité individuelle. ●
FABIO PREITE membre de la direction et responsable des fondations depuis 2021
Fabio Preite
Prévoyance pour la vie
Michael Hermann, géographe et politologue, a enquêté sur le niveau de compréhension de la population en matière de prévoyance. Il propose dans une étude une idée pour réformer le système: le compte épargne-temps. → 84
Impact de l’intelligence artificielle sur la prévoyance vieillesse
Dans une étude, le professeur Martin Eling de l’Université de Saint-Gall a analysé les opportunités et les risques que présente l’intelligence artificielle pour la prévoyance vieillesse. → 92
Les connaissances en matière de prévoyance sont très lacunaires
Yvonne Seiler Zimmermann étudie depuis
2021 l’état des connaissances de la population suisse en matière de finances et de prévoyance vieillesse. Elle explique dans cette interview quelles sont les plus grandes lacunes en la matière. → 104
COMPRENDRE LE CHANGEMENT ET INITIER LES RÉFORMES
PensExpert a toujours eu à cœur de développer et de renforcer la prévoyance professionnelle en Suisse. Il est nécessaire de réformer le système de prévoyance suisse afin qu’il soit en mesure de répondre aux exigences des nouveaux modèles de travail et de vie sur le long terme. Afin de pouvoir élaborer des propositions fondées, PensExpert travaille en étroite collaboration avec différentes hautes écoles et universités, à qui elle confie des enquêtes et des études. Trois travaux scientifiques récents mettent en évidence les déficits de la prévoyance et décrivent les réformes qui permettraient d’y remédier.
Prévoyance pour la vie
Le géographe et politologue Michael Hermann, au printemps 2025, a mené pour le compte de PensExpert une étude sur la compréhension de la prévoyance par la population suisse en collaboration avec son institut de recherche Sotomo. Il a recueilli un fort soutien en faveur d’idées de réforme novatrices. Dans cette étude, il se concentre sur une méthode déjà expérimentée en Allemagne d’un compte épargne-temps et montre comment cela permet d’envisager la prévoyance vieillesse de manière plus complète. En effet, l’évolution de la société et du monde du travail s’accompagne de parcours professionnels de moins en moins linéaires, ce qui exige un concept de prévoyance qui offre plus qu’une simple couverture pour la retraite.
TEXTE MICHAEL HERMANN
Lorsqu’un débat politique porte sur le terme «prévoyance», il s’agit presque toujours de la prévoyance vieillesse. Par conséquent, les discussions sur les réformes nécessaires dans le domaine de la prévoyance mettent principalement l’accent sur l’évolution démographique et le vieillissement de la société. Une enquête exclusive et représentative réalisée pour cette publication montre que la population suisse a une compréhension de la prévoyance plus approfondie que de la politique.
Plus de 70% des 2320 personnes interrogées comprennent la prévoyance non seulement comme une couverture vieillesse, mais plus généralement comme une sécurité financière pour l’avenir. Ce point est particulièrement pertinent, car l’évolution de la société et du monde du travail bouleverse les parcours professionnels classiques: la vie ne se divise plus en trois phases bien distinctes: formation, activité professionnelle, retraite. Désormais, les périodes d’inactivité, les formations continues et les réorientations exigent une forme spécifique de prévoyance – et une conception élargie de celle-ci – ce que la population semble comprendre intuitivement.
MICHAEL HERMANN
Michael Hermann est l’un des experts en études d’opinion publique et en analyse politique les plus influents de Suisse. Il dirige l’institut de recherche Sotomo, qui mesure les tendances politiques et sociales du pays et analyse l’évolution des attitudes au sein de la population suisse. Docteur en géographie, il est notamment responsable du baromètre électoral de la SSR. Il tient une chronique dans le journal NZZ am Sonntag. Son dernier livre s’intitulait «Ce qui unit la Suisse. Quatre études sur la politique et la société d’un pays singulier» (2016).
Pour la majorité, la prévoyance va au-delà de la prévoyance vieillesse
Question: Lorsque vous entendez le terme de prévoyance, à quoi pensez-vous?
À une protection financière générale pour l’avenir
Exclusivement à la prévoyance vieillesse
Aucune de ces notions
COMPTE ÉPARGNE-TEMPS
Mais comment concrétiser cette notion plutôt abstraite d’une prévoyance pour la vie?
Un modèle testé en Allemagne est le compte épargne-temps. En Suisse, ce concept reste largement méconnu: trois quarts des personnes interrogées n’en ont jamais entendu parler.
Un compte épargne-temps permet aux salariés de convertir des heures supplémentaires ou des jours de congé non utilisés en crédit sur un compte spécial. Il est aussi possible d’ «acheter» du temps supplémentaire par des contributions financières. Le solde accumulé peut ensuite être utilisé de manière flexible pour financer des périodes d’inactivité professionnelles telles que des formations continues, des congés sabbatiques, un congé parental, une prise en charge d’un proche ou une retraite anticipée.
Une fois informées du fonctionnement de ce compte, 76% des personnes interrogées s’y montrent favorables, bien que la majorité le fasse de manière plutôt modérée («plutôt positif»). Mais à quoi serviraient ces comptes? Environ la moitié des personnes interrogées indiquent qu’elles utiliseraient ce capital de prévoyance pour une retraite anticipée. Presque autant se disent prêtes à l’utiliser pour financer un congé sabbatique. Cependant, les jeunes générations privilégient d’autres usages. Environ 40% des 18–35 ans disent qu’ils utiliseraient ce compte pour une formation continue ou pour prolonger le congé parental après la naissance d’un enfant.
76% sont ouverts à l’idée d’un compte épargne-temps
Question: Comment jugez-vous fondamentalement l’idée d’un compte épargne-temps?
Très positif
Plutôt positif
Ne sait pas
Plutôt négatif
Très négatif
Raisons d’utiliser un compte épargne-temps selon les tranches d’âge
Question: Parmi les options suivantes, quelles seraient pour vous les principales raisons d’utiliser un compte épargne-temps? Pour les retraités: Parmi les options suivantes, quelles seraient pour vous les principales raisons d’utiliser un compte épargne-temps?
Retraite anticipée
Congé sabbatique ou congé personnel (par ex. congé non payé, voyages/vacances)
Congé parental (après une naissance)
Formation continue/ études
Travail de soins (par ex. garde et soins des enfants/parents)
Congé maladie
Recherche d’emploi
Aucun d’entre eux
Ce modèle permet une répartition plus souple du temps de travail sur les différentes phases de la vie. Les heures supplémentaires accumulées durant certaines périodes de vie peuvent être transférées sur un compte épargne-temps et alléger d’autres phases, plus exigeantes sur le plan privé. 62% pensent que ce compte permettrait de mieux concilier vie professionnelle et vie privée – seule une minorité pense le contraire.
Par ailleurs, le compte épargne-temps peut également inciter les travailleurs à rester plus longtemps dans la vie active. Une personne interrogée sur deux accepterait de partir à la retraite un an plus tard, si elle pouvait en contrepartie bénéficier auparavant d’un congé payé de six mois. L’enjeu ne se limite donc pas seulement à redistribuer le travail à l’intérieur d’une période de travail fixe, mais à étendre la durée de vie active au-delà de l’âge de référence.
Ce soutien se manifeste également dans un autre domaine: 71% des Suissesses et des Suisses sont favorables à ce que l’on puisse continuer à s’assurer auprès d’une caisse de pension après avoir atteint l’âge de la retraite. Cela incite à travailler plus longtemps et permet d’adapter son parcours professionnel à ses besoins professionnels et privés.
TRAVAIL HYBRIDE
L’évolution de la société et du monde du travail rémunéré ne bouleverse pas uniquement les parcours professionnels traditionnels, mais transforme également les réalités professionnelles et les conditions d’emploi. Nous n’en sommes encore qu’au début de cette évolution, mais celle-ci devrait toutefois s’accélérer avec l’essor de l’intelligence artificielle (IA). Aujourd’hui, plus de la moitié des personnes en âge de travailler envisagent de cumuler un emploi salarié avec une activité indépendante. Parmi les moins de 36 ans, plus de deux personnes sur trois envisagent cette option. Une personne sur dix, en particulier parmi les personnes titulaires d’un diplôme de l’enseignement supérieur, a déjà travaillé dans une telle combinaison hybride de salariat et d’activité indépendante.
Le modèle de travail hybride permet de combiner les avantages des deux mondes. Travailler en tant qu’indépendant présente un attrait particulier pour une majorité d’employés actuels: l’indépendance séduit par la liberté qu’elle offre, mais elle est aussi perçue comme une source d’insécurité financière. Le modèle hybride combinant salariat et indépendance, réduit ce risque financier. Ceci est particulièrement vrai lorsque ce modèle est soutenu par un système de prévoyance solide et adapté. Un aspect de ce système est le compte épargne-temps, qui peut soutenir une transition vers une activité indépendante. Un autre est l’extension de la couverture de la caisse de pension. Aujourd’hui, une personne ayant un travail hybride ne peut pas regrouper ses revenus d’independante avec
Un congé rémunéré motive à travailler plus longtemps
Question: Pourriez-vous envisager de prendre votre retraite un an plus tard si vous pouviez bénéficier pour cela d’un congé payé de 6 mois pendant votre vie professionnelle? Pour les retraités: Auriez-vous envisagé de prendre votre retraite un an plus tard si vous aviez pu bénéficier pour cela d’un congé payé de 6 mois pendant votre vie professionnelle?
Plutôt oui
Ne sait pas
Plutôt non
Non
La caisse de pension devrait pouvoir regrouper les revenus en cas de travail hybride
Question: Quel est votre avis sur la proposition de permettre, dans une telle situation (combinaison d’une activité salariée et d’une activité indépendante), d’assurer l’ensemble du revenu auprès de la même caisse de pension?
Très positif
Plutôt positif
Ne sait pas
Plutôt négatif
Très négatif
Approbation et rejet par les personnes interrogées face aux différentes idées de réforme
Plutôt un rejet
Plutôt d’accord
Permettre aux personnes sans activité lucrative de cotiser pour le pilier 3a
Introduction d’un compte épargne-temps
Permettre aux travailleurs hybrides d’assurer l’ensemble de leurs revenus dans une caisse de pension
Autoriser les cotisations à la caisse de pension pour toutes les personnes actives (y compris après l’âge de la retraite AVS)*
Introduction d’un âge de référence échelonné*
Autoriser les retraits anticipés du pilier 3a durant les phases de vie du travail consacrées au travail des soins
Augmenter les cotisations d’épargne de la caisse de pension en cas de bas revenus
Répartir équitablement les prestations de la caisse de pension de manière égale entre les conjoints/concubins
Les options de réponse «ne sait pas / pas de réponse» ne sont pas représentées dans le graphique. * Réponse de la moitié des 2320 personnes interrogées au total.
ceux d’un emploi salarié dans une seule caisse de pension. 72% des personnes interrogées souhaitent que cela devienne possible.
NOUVEAU RAPPORT À LA PRÉVOYANCE
Une analyse exclusive des sondages post-votations concernant les réformes de la prévoyance vieillesse de ces 25 dernières années montre que la population s’est toujours sentie personnellement concernée par ces objets. Le sujet a atteint un pic à la fin des années 2010, lorsque la grande réforme «Prévoyance vieillesse 2020» a été soumise au vote. Depuis, le sujet perd progressivement en importance aux yeux des électeurs.
Les idées de réforme innovantes pour une prévoyance vieillesse plus flexible et individualisée rencontrent un soutien spontané auprès de la population. Les résultats discutés ici de l’enquête PensExpert, ainsi que d’autres résultats, suggèrent de nouvelles pistes pour rapprocher à nouveau le thème de la prévoyance de la population. La politique doit également adopter une nouvelle perception de la prévoyance. La prévoyance est plus que la prévoyance vieillesse. C’est une garantie de sécurité et liberté pour toutes les phases de la vie adulte. ●
Date de publication de l’étude complète: juin 2025
Impact de l’intelligence artificielle sur la prévoyance vieillesse
L’intelligence artificielle (IA) est déjà en train de transformer la prévoyance vieillesse et aura encore plus d’influence à l’avenir. Martin Eling de l’Université de Saint-Gall a analysé les potentiels de l’IA et les défis qu’elle pose dans le domaine de la prévoyance vieillesse. Une enquête menée auprès d’experts a permis d’identifier et de vérifier sept champs d’action. Martin Eling a rédigé un résumé de l’étude à l’occasion de la publication du livre anniversaire de PensExpert.
ÉTUDE MARTIN ELING, UNIVERSITÉ DE SAINT-GALL
LA NUMÉRISATION AFFECTE DE NOMBREUX DOMAINES DE LA VIE
L’avancée de la numérisation transforme presque tous les domaines de la vie, y compris la prévoyance vieillesse. Dans le monde numérique du XXIe siècle, l’économie et la société sont toujours davantage soumises à l’incertitude et à une concurrence intense, ce qui entraîne une instabilité des rapports de travail et des trajectoires professionnelles. Les modèles de prévoyance traditionnels ne tiennent souvent pas suffisamment compte de la fréquence des changements de poste, des emplois flexibles et temporaires, ainsi que du travail indépendant. Parallèlement, le système de valeurs de la société évolue vers une plus grande individualisation. Les gens recherchent des solutions sur mesure qui répondent à leurs besoins spécifiques et à leur situation de vie. La prévoyance vieillesse doit par conséquent être plus flexible et s’axer davantage sur les réalités de la vie de chacun. Cela nécessite des approches innovantes et le recours aux nouvelles technologies.
L’intelligence artificielle joue un rôle central dans ce processus de transformation. Bien que peu étudiée jusqu’à présent, l’IA recèle un potentiel important pour apporter des changements profonds dans la prévoyance vieillesse. Elle permet d’automatiser les processus administratifs, de créer des plans de prévoyance personnalisés et de réaliser des
analyses de risques plus précises. En outre, l’IA facilite l’accès à la formation financière et à des recommandations personnalisées.
L’étude de l’Université de Saint-Gall examine la manière dont l’IA affectera la prévoyance vieillesse à l’avenir. Elle analyse le potentiel de l’IA dans le conseil en prévoyance, la personnalisation et la formation financière. Sept champs d’action principaux, allant de l’automatisation des processus administratifs à l’évaluation des risques, ont été identifiés et confrontés à l’avis d’experts. Enfin, l’étude aborde les enjeux et les perspectives, en proposant des mesures permettant d’exploiter au mieux les opportunités offertes par l’IA.
LE RÔLE DE L’IA DANS L’ÉCONOMIE FINANCIÈRE
L’IA englobe des systèmes capables d’analyser de grandes quantités de données, d’identifier des modèles et de prendre des décisions autonomes au moyen d’algorithmes. Ces systèmes ne relèvent pas du raisonnement humain, mais impliquent des réactions basées sur des règles et utilisent l’apprentissage automatique. Les principaux domaines couverts par l’IA comprennent l’apprentissage automatique, les réseaux neuronaux et le traitement du langage.
MARTIN ELING
Le professeur Martin Eling est directeur de l’Institut d’économie des assurances de l’Université de Saint-Gall depuis 2011 et titulaire de la chaire de gestion des assurances. Ses recherches portent principalement sur les nouveaux marchés de l’assurance, les investissements alternatifs, la réglementation dans le secteur de l’assurance, la gestion des risques ainsi que la conception de systèmes de sécurité sociale viables.
Le secteur financier a été l’un des premiers à recourir aux technologies de l’IA. Ces dernières servent par exemple à fournir des conseils personnalisés, à automatiser la gestion de fortune et à améliorer les prévisions de risque. Cependant, les applications de l’IA dépendent largement de la qualité des données disponibles. La protection des données ainsi que certaines questions éthiques constituent également de grands défis. De nombreuses entreprises n’en sont encore qu’à leurs débuts en matière d’IA. Le potentiel de cette technologie, notamment en termes d’efficacité et de personnalisation dans la prévoyance vieillesse, est toutefois considérable.
SEPT CHAMPS D’ACTION DANS LA PRÉVOYANCE VIEILLESSE
L’étude a identifié sept champs d’action principaux ainsi que les opportunités et les défis de l’utilisation de l’IA dans le contexte de la prévoyance vieillesse.
1. Conseil en prévoyance
Le pilier 3a et les fondations de libre passage se prêtent parfaitement à un conseil basé sur l’IA.
L’objectif du conseil en prévoyance est de prendre des décisions informées concernant l’avenir financier. L’IA est en train de transformer en profondeur les prestations de conseil: celles-ci deviennent plus automatisées, plus personnalisées et plus faciles d’accès. Traditionnellement, le conseil en prévoyance prend la forme d’entretiens personnels au cours desquels les conseillères et conseillers analysent la situation et recommandent des solutions. Des systèmes basés sur l’IA, tels que les robo-advisors, se chargent de ces tâches en analysant de grandes quantités de données en temps réel et en fournissant des recommandations personnalisées. Cela permet non seulement de fournir rapidement des conseils plus précis, mais aussi de proposer des services évolutifs et disponibles à tout moment. L’IA améliore également le conseil en prévoyance en proposant des stratégies personnalisées en fonction des circonstances, des objectifs et des profils de risque individuels. Elle permet de prendre des décisions d’investissement automatisées en adaptant les stratégies de placement de manière dynamique. De plus, l’IA peut simuler différents scénarios conjoncturels, tels que des crises économiques ou l’augmentation de l’espérance de vie, afin de mieux aider les clientes et clients et les conseillers dans leur planification.
Dans le domaine du conseil, l’IA permet de gagner du temps, de formuler des recommandations plus précises et de réduire les coûts par rapport au conseil traditionnel. Il est ainsi possible d’inciter davantage de personnes à prendre en charge leur prévoyance et d’assurer leur intégration financière. En Suisse, il existe déjà de nombreuses applications possibles, par exemple dans le cadre du pilier 3a, des fondations de libre passage
Sept champs d’action relatifs à l’IA dans la prévoyance vieillesse
7. Prévention de la santé et soins de longue durée
6. Formation en matière de finance et de prévoyance
5. Prévention des fraudes et protection des données
1. Conseil en prévoyance
2. Plans de retraite personnalisés et analyse des risques
4. Optimisation des stratégies de placement
3. Automatisation et gain d’efficacité
ou des solutions 1e. En combinant le conseil classique et l’IA, il est possible d’améliorer considérablement la qualité et de consacrer plus de temps aux échanges personnels.
Les risques ne sont toutefois pas absents: les systèmes d’IA dépendent fortement des données et si celles-ci sont incorrectes ou incomplètes, cela peut donner lieu à des recommandations erronées. Il existe également un risque que la clientèle et les conseillers se fient trop à l’IA et négligent leurs propres connaissances. La question de la protection des données est également critique, car il est nécessaire de sécuriser le traitement des données financières sensibles.
2. Plans de retraite personnalisés et analyse des risques
L’IA offre la possibilité d’accroître l’efficacité et la personnalisation des plans de prévoyance vieillesse. Au lieu de solutions standardisées, l’IA permet de mettre en place des plans personnalisés, adaptés aux besoins et à la situation spécifiques de chacun. Les systèmes d’IA analysent par exemple les données relatives aux revenus, aux dépenses,
Les analyses de risque personnalisées fournies par l’IA peuvent identifier des lacunes de prévoyance.
aux investissements ainsi qu’à différents facteurs liés au mode de vie tels que la santé et la planification familiale. Il est ainsi possible d’adapter les plans de prévoyance de manière flexible à des changements tels que le début d’une activité professionnelle, la fondation d’une famille ou des événements financiers inattendus. L’IA permet en outre de faire des prévisions plus précises, par exemple sur l’espérance de vie ou les futurs frais de santé, ce qui facilite l’identification précoce des risques et permet une meilleure planification.
Un autre avantage réside dans l’amélioration de l’analyse des risques. L’IA surveille en permanence les conditions du marché et adapte automatiquement les portefeuilles de placement en fonction de la propension au risque et de la phase de vie des clientes et clients. Cela augmente la sécurité de la prévoyance et réduit les risques financiers. Des estimations personnalisées des risques aident en outre à identifier les lacunes de prévoyance et à éviter ainsi toute précarité à la retraite.
La qualité des recommandations dépend toutefois étroitement de l’exhaustivité et de l’exactitude des données. Des données erronées ou biaisées donnent lieu à des prédictions incorrectes. Ici aussi, on peut en outre se demander si une trop grande dépendance à l’égard de l’IA ne pourrait pas amener les clientes et clients à négliger leurs propres compétences financières. La protection des données constitue également un point critique.
3. Automatisation et gain d’efficacité
L’automatisation croissante permise par l’IA offre un grand potentiel, en particulier pour les processus administratifs. Les systèmes d’intelligence artificielle peuvent automatiser des tâches telles que le paiement des cotisations, le versement des rentes et l’application des exigences réglementaires, ce qui réduit les erreurs et accélère considérablement les processus. De plus, les chatbots basés sur l’IA améliorent le service à la clientèle en répondant aux demandes 24 heures sur 24. Cela permet en outre de réaliser des économies d’échelle lorsque le nombre de clientes et clients augmente. L’automatisation pourrait réduire les coûts d’exploitation, ce qui aurait un effet positif sur les prix et permettrait à un plus grand nombre de clientes et clients d’accéder aux produits de prévoyance.
L’un des aspects critiques tient à la perte potentielle d’emplois dans des domaines susceptibles d’être remplacés par l’IA. Il est donc nécessaire de recycler les collaboratrices
et collaborateurs et de leur confier davantage de fonctions axées sur la clientèle. Un autre risque pourrait provenir d’erreurs techniques ayant des conséquences financières et juridiques. Il est donc important de disposer de solides systèmes de contrôle. Par ailleurs, le recours à l’IA pourrait limiter le contact personnel avec la clientèle, suscitant ainsi un certain mécontentement.
4. Optimisation des stratégies de placement
L’optimisation des stratégies de placement est cruciale pour la prévoyance vieillesse, en particulier dans les deuxième et troisième piliers qui sont financés par capitalisation en Suisse. L’IA apporte ici une plus grande efficacité et une plus grande précision dans les décisions d’investissement grâce à l’analyse des données et aux prévisions de marché. Les systèmes d’IA analysent de vastes données financières, identifient des tendances sous-jacentes et prennent des décisions qui répondent mieux aux besoins de chacun. Les robo-advisors automatisent la gestion de portefeuille et réagissent rapidement aux évolutions du marché, par exemple grâce à des stratégies automatisées de réduction des risques telles que les ordres stop-loss.
L’un des grands avantages de l’IA réside dans la personnalisation des stratégies de placement, en tenant compte de l’âge, du revenu et de la situation familiale. De plus, l’analyse en temps réel des données de marché permet d’adapter suffisamment tôt les portefeuilles, ce qui est particulièrement appréciable quand les marchés sont volatils.
Les systèmes d’IA ne peuvent toutefois pas détecter tous les événements imprévisibles, exposant ainsi les portefeuilles à des pertes en cas de crise soudaine. De plus, des distorsions de marché peuvent se produire si de nombreux investisseurs utilisent des stratégies d’IA similaires, ce qui favorise les phénomènes grégaires et augmente la volatilité. Un autre problème concerne la transparence souvent insuffisante des décisions prises par l’IA, ce qui pourrait nuire à la confiance des investisseurs.
5. Prévention des fraudes et protection des données
Dans le domaine de la prévoyance vieillesse, la prévention des fraudes et la protection des données acquièrent une importance accrue en raison des progrès croissants en matière de numérisation et d’IA. L’intelligence artificielle permet d’analyser rapidement et avec précision de grandes quantités de données afin de détecter et d’empêcher à temps les tentatives de fraude. Les systèmes peuvent analyser en temps réel les profils de transaction et identifier les anomalies, telles que les mouvements inhabituels sur les comptes ou les activités suspectes en matière d’assurance invalidité et accident. L’apprentissage automatique permet d’améliorer continuellement l’efficacité de la détection des fraudes. Les systèmes d’IA sont capables de détecter et de remédier
aux vulnérabilités, ce qui est particulièrement important face à l’augmentation de la cybercriminalité.
Parallèlement, la protection des données représente un défi considérable. Les prestataires de prévoyance doivent protéger scrupuleusement les données personnelles et financières sensibles et observer des directives strictes en matière de protection des données, comme le règlement général sur la protection des données (RGPD). Il s’agit ici de trouver un équilibre entre une utilisation efficace des données et la protection de la vie privée des personnes assurées.
L’utilisation de l’IA soulève donc également des questions éthiques, notamment en ce qui concerne la transparence et la traçabilité des décisions automatisées. De nombreux systèmes d’IA agissent comme des «boîtes noires», ce qui peut entamer la confiance de la clientèle. Il existe en outre le risque de prendre des décisions discriminatoires lorsque l’IA reproduit des biais et préjugés présents dans les données historiques. Il est donc indispensable de vérifier régulièrement l’équité et d’établir des directives claires pour une utilisation responsable de l’IA. De même, il convient d’identifier et de gérer activement les risques liés aux cyberattaques.
6. Formation en matière de finance et de prévoyance
Dans un environnement financier de plus en plus complexe, l’éducation financière gagne en importance, notamment en ce qui concerne la prévoyance vieillesse. De nombreuses personnes se sentent perdues face aux produits financiers, mais l’IA offre la possibilité de transmettre des connaissances financières de manière individuelle et efficace.
L’IA permet souvent d’aborder plus facilement des sujets complexes en matière de finances et de prévoyance.
Certains outils basés sur l’IA proposent des programmes d’apprentissage personnalisés qui répondent de manière ciblée aux besoins financiers et aux lacunes en matière de connaissances. On peut citer par exemple les chatbots ou les conseillers numériques, qui expliquent de manière compréhensible des sujets financiers complexes et donnent des recommandations individuelles sur les produits de prévoyance ou les options de placement. Des simulations interactives permettent également aux utilisateurs de simuler différents scénarios, tels que des plans d’épargne ou des stratégies d’investissement, afin de prendre des décisions en toute connaissance de cause. L’éducation financière basée sur l’IA présente l’avantage d’offrir des contenus personnalisés disponibles à tout moment et de simplifier la compréhension de sujets complexes.
Néanmoins, la formation automatisée a aussi ses limites. Les systèmes d’IA ne peuvent guère appréhender les aspects émotionnels et psychologiques des décisions financières, raison pour laquelle le contact personnel reste important. De plus, les utilisateurs pourraient se fier excessivement aux recommandations automatisées et négliger leurs propres connaissances financières. La qualité et la précision des données sont ici aussi des facteurs critiques.
7. Prévention de la santé et soins de longue durée
Outre l’optimisation des stratégies d’investissement et la prévention des fraudes, l’IA peut également jouer un rôle décisif dans les domaines de la prévention, de la promotion de la santé et des soins. Ces domaines offrent un grand potentiel pour aménager de manière plus cohérente la prévoyance vieillesse et améliorer la qualité de vie des personnes âgées.
l’IA peut contribuer à atténuer la
pression croissante exercée par une société vieillissante et à accroître l’efficacité des services de soins.
La prévention et la promotion de la santé prennent de plus en plus d’importance, car vivre une vie plus saine à un âge avancé améliore la qualité de vie et réduit les coûts des soins. L’IA permet d’identifier à temps les risques individuels pour la santé et de mettre en œuvre des mesures préventives de manière ciblée. L’analyse de données de santé telles que les constantes vitales, les informations génétiques ou les habitudes de vie permet d’établir des plans de santé personnalisés. Ceux-ci tiennent compte des facteurs de risque individuels et fournissent des recommandations en matière d’alimentation, d’exercice physique ou de gestion du stress. Les wearables (ou technologies portables) basés sur l’IA permettent en outre d’assurer un suivi en temps réel de l’état de santé et de fournir des recommandations immédiates sur les mesures à prendre.
Dans le domaine des soins, l’IA peut contribuer à atténuer la pression croissante exercée par une société vieillissante et à accroître l’efficacité des services de soins. Des robots contrôlés par l’IA effectuent des tâches physiques, aident les personnes âgées dans leurs activités quotidiennes et renforcent leur autonomie. Plus récemment, les robots «sociaux» offrent également un soutien émotionnel, aident à lutter contre la solitude et améliorent la santé mentale. De même, la surveillance de l’état de santé à l’aide de capteurs et d’outils d’analyse IA permet de détecter rapidement les changements affectant la santé et de fournir des soins plus efficaces, ce qui laisse plus de temps pour les interactions sociales.
Mais en dépit de ces avantages, il reste des défis importants à relever et des questions éthiques à résoudre. Il est essentiel de protéger la vie privée et la sécurité des données, car l’IA traite des données de santé sensibles. Il est tout aussi important d’éviter une éventuelle déshumanisation des soins. Le contact humain reste indispensable au bienêtre des personnes âgées.
ENQUÊTE AUPRÈS D’EXPERTS SUR LES SEPT CHAMPS D’ACTION
Une enquête menée auprès de 75 experts du domaine de la prévoyance vieillesse a permis de centrer le débat sur sept champs d’action principaux. Une thèse a été formulée pour chacun d’entre eux et évaluée sur une échelle de 1 (pas du tout d’accord) à 5 (tout à fait d’accord).
Résultats de l’enquête auprès des experts
Les thèmes de l’automatisation et du gain d’efficacité (4,03) ainsi que de la formation en matière de finances et de prévoyance (3,97) ont été jugés ici particulièrement prometteurs. C’est le thème de la prévention des fraudes qui a reçu le moins de suffrages (2,95), suivi par l’optimisation des stratégies de placement (3,13). Ces résultats montrent que l’on reconnaît surtout la valeur de l’IA pour automatiser des processus et transmettre des connaissances, alors que d’autres domaines d’application spécifiques et plus complexes suscitent encore un certain scepticisme et nécessitent des éclaircissements.
Feedback qualitatif des experts
49 des 75 experts interrogés ont fourni un feedback qualitatif en plus de leur évaluation des thèses. Ces feedbacks confirment que l’utilisation de l’IA dans la prévoyance vieillesse offre de grandes opportunités. Elle permet d’accroître considérablement l’efficacité en automatisant les processus, en réduisant les coûts et en accélérant la prise de décision. L’IA permet de faciliter les tâches de routine et de simplifier la compréhension de situations complexes. En outre, l’IA peut élaborer des solutions de conseil personnalisées, adaptées aux besoins individuels des assurés, tout en contribuant à la transparence des stratégies d’investissement et des décisions financières. Ce sont les non-spécialistes qui profitent le plus de l’intelligence artificielle, car l’automatisation et l’analyse des données facilitent la compréhension des options de prévoyance et leur accessibilité. Par ailleurs, l’IA ouvre la voie à des concepts innovants.
Risques liés à l’utilisation de l’IA
En même temps, l’utilisation de l’IA comporte des risques considérables selon les experts. La qualité et la protection des données constituent à cet égard des défis majeurs. Des données incorrectes ou manipulées risqueraient d’entraîner des erreurs d’information et une perte de confiance, tandis que les atteintes à la protection des données
100
Résultats de l’enquête auprès des experts
1 = pas du tout d’accord, 5 = tout à fait d’accord; N = 75
1. Conseil en prévoyance
Thèse: D’ici 2030, les conseils basés sur l’IA viendront compléter les conseils humains en matière de prévoyance vieillesse dans de nombreux domaines.
2. Plans de retraite personnalisés et analyse des risques
Thèse: L’IA permettra d’améliorer la couverture des plans de prévoyance et de les adapter à la situation de chacun.
3. Automatisation et gain d’efficacité
Thèse: L’IA permettra de réduire les coûts de gestion des produits de prévoyance vieillesse.
4. Optimisation des stratégies de placement
Thèse: L’IA réduira le risque des décisions de placement et améliorera les stratégies d’investissement.
5. Prévention des fraudes et protection des données
Thèse: L’IA détectera plus efficacement les tentatives de fraude dans le domaine de la prévoyance vieillesse (par exemple en matière d’invalidité).
6. Formation en matière de finance et de prévoyance
Thèse: Les plateformes basées sur l’IA amélioreront l’accès aux connaissances et la prise de décision en matière de finances et de prévoyance vieillesse.
7. Prévention de la santé et soins de longue durée
Thèse: L’intégration de l’IA dans la prévention sanitaire et les soins améliorera la prévoyance dans son ensemble et permettra de réaliser des économies à long terme.
Feedback qualitatif de l’enquête auprès des experts
Résumé; N = 45
Opportunités Risques
– Augmentation de l’efficacité
– Automatisation
– Réduction des coûts
– Solutions personnalisées
– Transparence
– Qualité des données
– Protection des données
– Dépendance vis-à-vis de l’IA
– Absence de prise en compte des aspects émotionnels
– Inégalités sociales
Champs d’action non pris en compte
– Protection des données et sécurité des données
– Transparence des sources de données
– Responsabilité en cas d’erreurs commises par l’IA
– Questions réglementaires et éthiques
– Interaction des personnes non familiarisées avec le numérique
augmenteraient le risque lié aux informations sensibles. Un autre problème est la dépendance potentielle vis-à-vis de l’IA: une confiance aveugle dans les décisions de l’IA pourrait se substituer au bon sens et déboucher sur des décisions erronées, en particulier pour les personnes qui ont peu d’expérience ou des difficultés à utiliser cette technologie. En outre, il existe un risque que les aspects émotionnels et personnels de la prévoyance vieillesse ne soient pas suffisamment pris en compte et que les conseils individuels perdent ainsi de leur importance.
L’écart croissant entre ceux qui peuvent utiliser l’IA et ceux qui ne le peuvent pas pourrait aggraver les inégalités sociales.
L’écart croissant entre ceux qui peuvent utiliser l’IA et ceux qui ne le peuvent pas pourrait aggraver les inégalités sociales. À cela s’ajoutent les incertitudes réglementaires, les cyberrisques tels que les fuites de données et les attaques de hackers, ainsi que le risque de voir les systèmes basés sur l’IA stagner pendant longtemps, car ils se basent sur les données qu’ils génèrent eux-mêmes. Ces défis mettent en évidence que l’utilisation de l’IA devrait toujours faire l’objet d’un examen critique et être accompagnée de réglementations claires.
Il ne faut pas perdre de vue la protection des données et la sécurité des données personnelles.
Autres champs d’action
Selon les experts, il existe également des champs d’action qui ont été oubliés dans les discussions sur l’IA et la prévoyance vieillesse. Un champ d’action clé est celui de la protection des données et de la sécurité des données personnelles. De nombreux experts soulignent la nécessité de protéger la sphère privée et de clarifier la destination des données et la manière dont elles sont utilisées. La question se pose également de savoir comment garantir la qualité des données de manière à éviter les informations erronées et les mauvaises décisions. Un autre aspect concerne la transparence du regroupement des données, notamment dans le cadre des interactions entre différentes sources telles que l’AVS, les caisses de pension et la prévoyance privée. De plus, certains soulignent les risques éthiques liés, par exemple, à l’utilisation de grands modèles de langages (GML) qui peuvent conduire à une uniformisation des réponses et à d’éventuelles erreurs d’appréciation. En outre, on s’interroge aussi sur la manière de traiter les personnes qui ont des difficultés à utiliser l’IA, comme par exemple les personnes âgées.
D’autres thèmes concernent le danger d’une dépendance excessive vis-à-vis de l’IA et les risques qui y sont liés, tels que les attentes trop élevées concernant la sécurité de la planification, ou les risques systémiques comme la formation de bulles dues à une uniformisation des recommandations de placement. Il convient également de ne pas négliger le facteur humain: les analyses individuelles et la prise en compte des différences culturelles et régionales restent indispensables.
Enfin, il manque souvent une certaine réflexion sur les questions de responsabilité en cas d’erreurs involontaires imputables à l’IA ainsi que sur les conséquences potentielles des nouvelles exigences réglementaires ou du démantèlement des réglementations. Ce qui précède illustre la complexité des défis liés à l’utilisation de l’IA dans la prévoyance vieillesse.
CONCLUSIONS
L’intégration croissante de l’IA apporte des changements profonds et des opportunités, mais soulève également des questions sur les effets à long terme, la responsabilité éthique et les exigences réglementaires. La présente étude abrégée sur l’IA résume les principales conclusions, formule des recommandations relatives à l’utilisation de l’IA dans la prévoyance vieillesse et offre un aperçu des développements futurs et des pistes de recherche. ●
Les connaissances en matière de prévoyance sont très lacunaires
Yvonne Seiler Zimmermann, professeure à la Haute école de Lucerne, étudie depuis 2021 l’état des connaissances de la population suisse en matière de finances et de prévoyance vieillesse. L’objectif de l’étude est de sensibiliser la société à ce sujet et d’indiquer des pistes d’action pour améliorer la situation. PensExpert soutient l’étude annuelle en qualité de partenaire économique.
INTERVIEW MARC LUSTENBERGER
Yvonne Seiler Zimmermann, vous réalisez depuis quatre ans une étude qui analyse l’état des connaissances de la population suisse en matière de prévoyance vieillesse. Quelle évolution avez-vous constatée au cours de cette période?
Les connaissances en matière de prévoyance ne se sont malheureusement pas améliorées, bien qu’un important travail d’information et de discussion ait été réalisé ces dernières années dans le cadre de votations importantes. Cependant, le fonctionnement concret de la prévoyance vieillesse en Suisse, avec ses trois piliers, est plutôt mal connu. Ce qui m’étonne le plus, c’est de constater la méconnaissance de la prévoyance vieillesse personnelle alors que ce sujet concerne tout le monde.
«Les jeunes générations se préoccupent généralement peu de la prévoyance vieillesse, alors que c’est pour elles que l’effet de levier pourrait être le plus important.»
Quelles sont les raisons de cette méconnaissance?
Les jeunes générations se préoccupent généralement peu de la prévoyance vieillesse, alors que c’est justement pour elles que l’effet de levier pourrait être le plus important, car elles bénéficient encore d’un long horizon de placement. Après leur formation, la retraite semble encore bien
YVONNE SEILER ZIMMERMANN
Yvonne Seiler Zimmermann est professeure à l’Institut des services financiers de Zoug IFZ de la Haute école de Lucerne, codirectrice du MAS/DAS Gestion des caisses de pension et membre du comité directeur de la Luzerner Pensionskasse (LUPK).
Faible intérêt pour la prévoyance professionnelle parmi les jeunes
Proportions par groupe d’âge, 2024
Question: Dans quelle mesure vous intéressez-vous au thème de la prévoyance professionnelle en général?
20–35 ans
36–50 ans
Plus de 50 ans
Raisons du faible intérêt, 2024 Faible/plutôt faible
Pour des raisons de commodité, de manque de possibilités d’exercer une influence, de complexité…
Question: Pourquoi la prévoyance professionnelle vous intéresse-t-elle peu?
Par commodité
Je ne peux de toute façon pas exercer d’influence
Trop compliqué
J’assure moi-même ma prévoyance (prévoyance privée)
Je ne reçois de toute façon plus d’argent à la retraite
Je ne fais pas confiance à la prévoyance professionnelle
L’État détermine la prévoyance
Trop jeune (cela ne me concerne pas encore)
Trop peu d’informations disponibles
«La plupart des gens trouvent le sujet trop compliqué ou rechignent à faire un effort.»
loin. Mais lorsque la retraite approche, il n’y a souvent pas de marge de manœuvre pour corriger les lacunes de cotisation de la prévoyance personnelle. Notre étude vise à sensibiliser les gens à ce sujet.
Comment se traduit concrètement ce manque de connaissances en matière de prévoyance?
Environ 40% des personnes interrogées ne comprennent par exemple que peu ou pas du tout leur propre certificat de prévoyance. Mais ce qui est particulièrement inquiétant, c’est que nombre de ces personnes sont réticentes à s’informer par elles-mêmes et à combler leurs lacunes en la matière. La plupart d’entre elles trouvent le sujet trop compliqué ou rechignent à faire un effort.
Quelles sont les conséquences de ces lacunes de connaissances pour les individus?
Le problème principal n’est pas seulement le manque de connaissances, mais sur-
«Le problème principal est l’ignorance de ses propres lacunes.»
tout l’ignorance de ses propres lacunes, comme nous le constatons régulièrement dans nos études. Ceux qui pensent à tort être bien informés auront moins tendance à demander conseil et prendront inévitablement de mauvaises décisions en matière de prévoyance vieillesse personnelle.
Quelles sont les principales préoccupations de la population suisse concernant le thème de la prévoyance?
L’évolution démographique et le faible niveau des taux d’intérêt compromettent le financement durable du deuxième pilier. La plupart des salariés en Suisse sont conscients de ces défis. Environ trois sondés sur cinq pensent qu’ils ne recevront pas assez d’argent de l’AVS et du deuxième pilier pour maintenir leur niveau de vie habituel à la retraite. Il est particulièrement intéressant de constater que les femmes ont encore moins confiance dans le système de prévoyance que les hommes.
Notre prévoyance vieillesse repose non seulement sur l’AVS et la prévoyance professionnelle, mais aussi sur la responsabilité individuelle – en particulier pour le troisième pilier.
Il est dans l’intérêt de l’État que la population possède de bonnes connaissances en matière de prévoyance. Cela renforce la responsabilité individuelle et allège les dépenses sociales, par exemple en matière d’aide sociale ou de prestations complémentaires. En outre, des assurés bien
Les connaissances personnelles sont surestimées
Niveau d’information estimé par rapport aux réponses correctes, 2024
67% des hommes et 52% des femmes déclarent être généralement bien informés sur le système de la prévoyance professionnelle.
Mais seuls 38% des hommes et 27% des femmes ont pu répondre correctement à plus de la moitié des dix questions sur leurs connaissances en la matière.
La confiance dans le système de prévoyance est faible
Pourcentages par sexe et par âge, 2024
Question: Pensez-vous qu’une fois à la retraite, vous disposerez de suffisamment d’argent venant de votre prévoyance vieillesse (AVS et 2e pilier) pour pouvoir maintenir votre niveau de vie habituel?
Hommes
Femmes
20–35 ans
36–50 ans
Plus de 50 ans
1. Quelles personnes physiques sont obligatoirement assurées dans le cadre de la prévoyance professionnelle?
2. Quel système de prévoyance fonctionne selon le principe de la capitalisation (épargne individuelle)?
3. D’un point de vue économique, qui est propriétaire de l’avoir de prévoyance épargné?
4. En cas de décès, les avoirs de la caisse de pension fontils partie de la succession de la personne décédée?
5. À quoi sert le taux de conversion dans la prévoyance professionnelle?
6. Peut-on retirer des fonds de la caisse de pension pour acquérir un logement?
Toutes les personnes domiciliées en Suisse
Toutes les personnes salariées exerçant une activité professionnelle en Suisse
AVS
AVS et LPP
Ne sait pas
La caisse de pension
Le salarié
Oui
Non
Toutes les personnes exerçant une activité professionnelle en Suisse à partir d’un certain salaire minimum
Ne sait pas
Prévoyance professionnelle (LPP)
Ni l’AVS, ni la LPP
L’employeur
Ne sait pas
Ne sait pas
Il permet de calculer la rente de vieillesse
Il permet de calculer le capital-décès
Oui, mais uniquement pour un logement en propriété à usage personnel
Non
7. Est-il toujours possible de cotiser volontairement à la prévoyance professionnelle?
8. Les personnes salariées ontelles la possibilité de choisir elles-mêmes leur stratégie de placement dans la prévoyance professionnelle?
9. Est-ce que tout le monde peut cotiser au pilier 3a?
10. Peut-on choisir librement le moment du versement du pilier 3a après le départ à la retraite?
Oui
Non
Ne sait pas
Oui, dans certaines solutions de prévoyance surobligatoires
Non
Oui
Non, à l’exception des personnes à la retraite
Non, seules les personnes exerçant une activité lucrative peuvent cotiser
Oui, on peut attendre aussi longtemps que l’on veut
Ne sait pas
QUIZ
Testez vos connaissances en matière de prévoyance avec ces dix questions tirées de l’étude! (Solution →
p. 111)
C’est le taux d’intérêt de l’avoir de vieillesse
Ne sait pas
Oui, pour un logement en propriété à usage personnel et une maison de vacances/ résidence secondaire
Ne sait pas
Oui, les personnes salariées ont toujours un droit de participation aux décisions
Ne sait pas
Non, à l’exception des personnes n’étant pas en âge de travailler
Ne sait pas
Non, le pilier 3a doit être versé au moment du départ à la retraite
Intérêt croissant chez les femmes et dans la tranche d’âge 36–50 ans Pourcentages, 2021–2024
La proportion de femmes et de personnes âgées de 36 à 50 ans qui ont déjà réfléchi à leur prévoyance vieillesse a nettement augmenté depuis 2022. 36–50 ans
Femmes
La solidarité reste très forte concernant l’AVS
Pourcentages par sexe, 2024
Question: Pensez-vous que le niveau actuel de redistribution via les cotisations salariales dans l’AVS est approprié?
Hommes
Femmes
Non, il devrait être plus élevé
Oui, le niveau est adéquat
Ne sait pas
Non, il devrait être plus bas
informés tendront à soutenir les adaptations structurelles nécessaires du système de prévoyance.
Observez-vous des évolutions positives au cours des dernières années?
Bien que le niveau de connaissances en matière de prévoyance soit généralement bas, les femmes et la tranche d’âge de 36 à 50 ans se soucient davantage de leur prévoyance vieillesse qu’il y a quelques années. En outre, la solidarité reste forte dans le premier pilier en Suisse: une majorité écrasante souhaite prévenir la pauvreté chez les personnes âgées et financer l’AVS selon le système de répartition. Plus d’un tiers se prononce même en faveur d’une plus grande redistribution dans l’AVS, les hommes (39%) encore plus nettement que les femmes (33%).
Que faudrait-il faire pour améliorer le niveau de connaissances en matière de prévoyance?
Il faudrait intensifier l’enseignement des questions financières et relatives à la prévoyance vieillesse dans le cadre de la formation. Les salariés pourraient ainsi mieux assumer leur responsabilité personnelle et éviter les lacunes de prévoyance. À long terme, cela permettrait de réduire le risque de pauvreté chez les personnes âgées et donc les prestations complémentaires versées par les systèmes sociaux. ●
L’entretien a été réalisé en décembre 2024. Toutes les données proviennent du «VorsorgeDIALOG» 2024.
DIALOGUE AU SUJET DE LA PRÉVOYANCE
Solutions du quiz
1. Toutes les personnes exerçant une activité professionnelle en Suisse à partir d’un certain salaire minimum 2. Prévoyance professionnelle (LPP) 3. Le salarié 4. Non 5. Il permet de calculer la rente de vieillesse 6. Oui, mais uniquement pour un logement en propriété à usage personnel 7. Non 8. Oui, dans certaines solutions de prévoyance surobligatoires 9. Non, seules les personnes exerçant une activité lucrative peuvent cotiser 10. Non, le pilier 3a doit être versé au moment du départ à la retraite
Depuis 2021, l’Institut des services financiers de Zoug (IFZ) de la Haute école de Lucerne évalue chaque année l’état actuel des connaissances de la population suisse en matière de finances et de prévoyance vieillesse. Les analyses se basent sur une enquête représentative menée dans toute la Suisse auprès de 1245 personnes actives âgées de 20 à 65 ans et employées par une entreprise. PensExpert soutient l’étude en qualité de partenaire économique. Plus d’informations sur → www.hslu.ch/ifz
«Les coûts des soins de longue durée vont exploser»
Jérôme Cosandey, ancien vice-directeur d’Avenir Suisse, et Diego Taboada, directeur ad interim pour la Suisse romande, s’expriment sur l’impasse des réformes dans le deuxième pilier ainsi que sur de nouveaux modèles de financement des soins de longue durée. → 116
«Nous vivons dans un monde totalement nouveau – la LPP actuelle n’est plus adaptée à notre époque»
Un entretien avec l’experte fiscale
Sirgit Meier (Berne) et les experts fiscaux
André Bänziger (Zurich), Mario Lazzarini et Max Ledergerber. → 124
Huit propositions pour renforcer la prévoyance professionnelle
La tendance à l’individualisation se poursuit et le monde du travail a considérablement changé. Un manifeste. → 147
INTÉRÊTS ET IDÉES RELATIFS À LA PRÉVOYANCE
L’introduction de la prévoyance professionnelle obligatoire a constitué une étape importante pour la Suisse. Le concept des trois piliers est un modèle qui a fait ses preuves en apportant sécurité, stabilité et prospérité.
Les questions relatives à la prévoyance et à la fiscalité sont depuis lors étroitement liées et entrent parfois en conflit. Parallèlement, le monde du travail a connu une évolution rapide, tout comme les besoins des personnes assurées. Les adaptations qui n’ont pas pu être mises en œuvre ces dernières années ont entraîné un blocage des réformes. Dans le cadre de deux entretiens, des experts réfléchissent à la manière de réformer la prévoyance. PensExpert décrit par ailleurs dans un manifeste la façon dont la prévoyance pourrait s’adapter à l’évolution de la société.
40 ans de LPP: évolution du nombre de personnes assurées et de la fortune de prévoyance
Nombre de personnes assurées en milliers (échelle de gauche)
Les principales évolutions politiques
1985
La loi fédérale sur la prévoyance professionnelle vieillesse, survivants et invalidité (LPP) entre en vigueur
Données: Office fédéral de la statistique, statistique des caisses de pension 1992–2024; * Estimation selon l’OFS, «La prévoyance professionnelle en Suisse», édition 2003
1995
La loi sur le libre passage et la loi sur l’encouragement à la propriété du logement entrent en vigueur
2000
Droit du divorce: les avoirs de prévoyance sont partagés en cas de divorce
Première adaptation du taux d’intérêt minimal LPP de 4% à 3,25%
1er paquet de la révision LPP: entrée en vigueur des dispositions relatives à la transparence et à la gestion paritaire
2e paquet de la révision LPP: entrée en vigueur des dispositions relatives aux abaissements du seuil d’accès, de la déduction de coordination, du taux de conversion etc.
Fortune de prévoyance en milliards de CHF (échelle de droite)
2011/12
Réforme structurelle de la LPP: amélioration de la surveillance, de la gouvernance et de la transparence etc. 2006
2010
Le peuple rejette une nouvelle réduction du taux de conversion minimum de 6,8% à 6,4%
3e paquet de la révision LPP: entrée en vigueur des dispositions fiscales
2017
Prévoyance vieillesse
2020: le peuple rejette la réforme du premier et du deuxième pilier
Le peuple rejette à nouveau la réforme de la LPP
2025
La LPP fête son 40e anniversaire
INTERVIEW AU SUJET DE LA PRÉVOYANCE
«Les coûts des soins de longue durée vont exploser»
Avec 75% de votes favorables, la population suisse a adopté le 3 décembre 1972 l’ancrage du concept des trois piliers dans la Constitution fédérale. Plus de 50 ans plus tard, l’espérance de vie a fortement augmenté, de nouveaux modèles professionnels ont émergé et le coût croissant des soins appelle à des changements structurels. Avenir Suisse considère le report du départ à la retraite comme une opportunité et recommande de financer l’augmentation des coûts des soins de longue durée par un système de capitalisation sous forme d’un capital-soins.
INTERVIEW JÖRG ODERMATT ET EDRIC SPECKERT
JÉRÔME COSANDEY
Dr Jérôme Cosandey a été jusqu’en mai 2025 directeur romand et Senior Fellow chez Avenir Suisse. En tant que responsable de recherche, il s’est principalement consacré à la prévoyance vieillesse, à la politique de santé ainsi qu’au contrat entre les générations.
Les trois dernières révisions de la loi sur la prévoyance professionnelle (LPP) en 2010, 2017 et 2024 ont été rejetées par le peuple. Quelles ont été les principales raisons de ces échecs dans les urnes?
Jérôme Cosandey: Contrairement à l’assurance vieillesse et survivants (AVS), qui a toujours été un enjeu politique majeur, la LPP était jusqu’alors une question technique, car très complexe, décentralisée et cogérée par les employeurs et les employés. En 2010, le Parlement souhaitait réduire le taux de conversion LPP en raison de l’augmentation de l’espérance de vie. Cette réforme, purement technique et sans mesures compensatoires, a fait l’objet d’un référendum et a été massivement rejetée par la population. Soudain, la LPP est devenue un sujet hautement politique à Berne et le taux de conversion représente aujourd’hui un enjeu de débat partisan. Les révisions de 2017 et 2024 ont échoué en raison de la complexité des projets soumis au vote, mais aussi à cause de la mobilisation efficace de la gauche et des syndicats qui ont réussi à remettre en question l’urgence d’une réforme de la LPP.
Les taux de conversion obligatoires trop élevés sont-ils toujours un problème pour les caisses de pension? Ou ont-elles appris à vivre avec?
Cosandey: Bien sûr, le taux de conversion trop élevé dans un plan minimum LPP reste un problème. Mais les caisses de pension qui offrent des prestations
«Pour la majorité des caisses de pension, le taux de conversion n’est plus un facteur décisif.»
Jérôme Cosandey
surobligatoires ont su s’adapter. Elles se sont réformées d’elles-mêmes et les assurés comprennent de plus en plus qu’un taux de conversion adapté est un critère de qualité. Un taux trop élevé, qui ne prend pas en compte l’augmentation de l’espérance de vie ni la baisse des rendements financiers, doit être financé par quelqu’un – en l’occurrence les jeunes actifs, via des primes de risque plus élevées et une rémunération moindre de leur épargne. Toutefois, ce qui détermine réellement le montant de la rente, ce n’est pas seulement le taux de conversion, mais surtout le montant du capital accumulé. Après tout, la rente est versée en francs, pas en pourcentage!
Mais la révision de 2024 ne portait pas uniquement sur le taux de conversion. L’objectif était aussi d’améliorer la couverture des bas salaires et des employés à temps partiel. Sommes-nous dans une impasse?
Diego Taboada: Il est certain que des éléments clés de la prévoyance professionnelle, comme la déduction de coordination, devraient être adaptés au monde du travail actuel. Mais cela ne doit pas
forcément passer par de nouvelles dispositions légales.
Que voulez-vous dire par là?
Taboada: La structure décentralisée du deuxième pilier est un atout sous-estimé politiquement. Les caisses de pension connaissent bien les besoins de leurs assurés ainsi que les capacités financières des employeurs. Elles peuvent s’adapter à leur propre rythme. Contrairement à l’AVS, qui est une organisation centralisée, les caisses de pension sont plus flexibles et résilientes. Elles continueront à s’organiser sans législation supplémentaire pour s’adapter aux nouveaux modèles de travail.
Cosandey: Aujourd’hui, neuf caisses de pension sur dix appliquent un taux de conversion inférieur à 6,8% et neuf sur dix ont réduit ou supprimé la déduction de coordination pour mieux couvrir les travailleurs à temps partiel. C’est déjà une réalité.
Le marché du travail a-t-il un impact positif sur les ajustements structurels du deuxième pilier?
Cosandey: Oui, la pression du marché du travail aide. Les employeurs doivent proposer des solutions de prévoyance modernes et attractives pour recruter des talents. Par ailleurs, de nombreux employeurs acceptent de financer plus de la moitié des cotisations.
Les caisses minimales LPP ne couvrent que les prestations obligatoires. Comment gèrent-elles le taux de conversion de 6,8%?
Cosandey: Environ 10 à 15% des caisses de pension offrent uniquement un plan minimal LPP. Ces caisses comptent souvent peu de retraités. Par exemple, dans le secteur de la restauration, de nombreux employés quittent la branche avant d’atteindre l’âge de la retraite. Par conséquent, la pression exercée par un taux de conversion – techniquement trop élevé – est plus faible. Le besoin de subventionnement croisé par les jeunes générations reste ainsi limité. Cependant, des problèmes peuvent survenir si l’équilibre entre les assurés actifs et les retraités se détériore.
Avenir Suisse plaide pour le libre choix de la caisse de pension. Qu'est-ce qui se cache derrière cette idée?
Cosandey: Oui, la liberté de choix de la caisse de pension serait souhaitable. Il est cependant essentiel de préciser ce que nous entendons par là. Dans notre vision, les représentants des employeurs et des salariés continueraient à définir ensemble le cadre des prestations de prévoyance et les modalités de financement. La seule différence serait que chaque assuré pourrait choisir la caisse de pension qui gère ses avoirs et met en œuvre l’accord paritaire sur la prévoyance. Mais la solution de prévoyance resterait une composante de la politique des ressources humaines
de l’entreprise, définie par les partenaires sociaux.
Les baby-boomers arrivent à l’âge de la retraite, mais le marché du travail a toujours besoin de ces professionnels qualifiés. Pourquoi ces travailleurs expérimentés devraient-ils continuer à travailler au-delà de l’âge légal de l’AVS?
Taboada: Le débat public se concentre souvent sur le relèvement de l’âge de la retraite comme mesure de stabilisation de l’AVS. C’est vrai, mais il faut aussi souligner qu’un travail volontaire après l’âge de référence permet d’augmenter sa rente dans les trois piliers.
Cosandey: Exactement. En retardant la perception des rentes AVS et LPP, on bénéficie de prestations plus élevées, sans pour autant créer une charge supplémentaire pour les plus jeunes. C’est ce qu’on appelle la «justice intergénérationnelle». Cet aspect devrait être davantage mis en avant dans le débat public.
Y a-t-il d’autres raisons de ne pas arrêter totalement de travailler à l’âge de l’AVS?
Cosandey: Absolument. Des études montrent que la principale motivation pour continuer à travailler est l’environnement professionnel et la reconnaissance du travail par l’employeur et les collègues. En Suisse, l’identité professionnelle
DIEGO TABOADA
Diego Taboada a rejoint Avenir Suisse en septembre 2020 et occupe actuellement le poste de directeur romand ad interim.
reste importante. Conserver un pied dans une activité rémunérée qui a du sens, par exemple avec un emploi à temps partiel, est essentiel aussi d’un point de vue social. Bien sûr, l’aspect financier peut aussi jouer un rôle.
Les réglementations dans la LPP ont fortement augmenté ces dernières années. Cette impression est-elle correcte?
Cosandey: Oui, la tendance vers une réglementation accrue est indéniable. Malheureusement, la confiance semble s’être perdue. Le législateur espère naïvement que chaque problème – souvent des cas isolés –peut être résolu par une nouvelle régulation. Mais chaque nouvelle réglementation ouvre de nouvelles questions, entraînant une spirale d’encadrement toujours plus complexe et coûteuse pour le système de sécurité sociale.
L’AVS se trouve dans une situation financière de plus en plus précaire et le peuple vient d’accepter la 13e rente AVS. Pourtant, de nombreux retraités n’ont pas besoin de cette rente supplémentaire. L’individualisme croissant entraînet-il un risque d’«aléa moral» dans la sécurité sociale?
Taboada: Après la votation sur la 13e rente AVS, nous avons aussi pensé que cela pouvait traduire un comportement opportuniste des générations âgées, s’attribuant des prestations aux dépens des jeunes. Mais si l’on compare avec d’autres votations, comme l’initiative sur la réduction
des primes maladie quelques mois plus tard, on est en droit d’espérer que cette 13e rente reste une exception. Il n’existe pour l’instant pas de tendance politique généralisée indiquant une fracture entre les générations. Toutefois, le vieillissement démographique pourrait effectivement accroître le risque d’«aléa moral» dans la prévoyance vieillesse. Ce sujet mérite une attention particulière.
Le Conseil fédéral a récemment défini les conditions pour les rachats dans le pilier 3a. Pensez-vous que les possibilités offertes sont suffisantes?
Cosandey: La motion d’Erich Ettlin était claire et simple: elle aurait permis de racheter les années de cotisation manquées, y compris celles sans revenu soumis à l’AVS. Cela aurait bénéficié notamment aux parents ayant pris un congé parental prolongé. Mais la Confédération et les cantons ont sans doute craint une baisse des recettes fiscales à court terme. La solution finalement adoptée est meilleure que le «Le vieillissement démographique pourrait effectivement accroître le risque d’‹aléa moral› dans la prévoyance vieillesse, c’est-à-dire l’opposition entre les personnes âgées et les jeunes.»
Diego Taboada
Depuis 1948, l’espérance de vie a considérablement augmenté
Alors qu’en moyenne l’espérance de vie à la naissance était de 67 ans en 1948, elle était de 84 ans en 2022. Pendant cette période, l’espérance de vie à 65 ans a augmenté de 63%.
Espérance de vie à la naissance
régime précédent, mais elle ne reflète pas pleinement l’esprit de la motion initiale.
Avenir Suisse propose un capital-soins individuel et recommande la création d’un pilier supplémentaire financé par
«La solution communiquée par la Confédération concernant les rachats dans le pilier 3a ne correspond absolument pas à l’intention initiale du législateur.»
Jérôme Cosandey
Espérance de vie à 65 ans
capitalisation. Quelles sont les raisons de cette proposition?
Taboada: Les besoins en soins augmentent exponentiellement avec l’âge. Une personne sur quatre âgée de 85 ans ou plus et plus d’une personne sur deux dès 90 ans nécessitent des soins moyens ou lourds. Lorsque les conjoints et les familles ne peuvent plus assurer seuls l’accompagnement, les soins de longue durée doivent être pris en charge par du personnel qualifié d’une organisation de soins à domicile ou d’un établissement médico-social (EMS). Le vieillissement de la population va encore accélérer cette tendance vers toujours plus de personnes nécessitant des soins.
«À l’avenir, nous assisterons à une explosion des coûts dans les soins de longue durée.»
Diego Taboada
Quelles en sont les conséquences financières?
Taboada: En 2013, la Suisse consacrait 1,6% de son PIB aux dépenses publiques des soins de longue durée. Ce chiffre va fortement augmenter à l’avenir. D’ici 2045, les dépenses atteindront environ 3,4% du PIB. Pour garantir le financement, il faudrait augmenter les impôts existants ou en créer de nouveaux et relever les primes d’assurance maladie.
La hausse des besoins en soins de longue durée peut-elle encore être financée par la population active?
Cosandey: Sans mesures correctrices, la forte augmentation des besoins en soins entraînera un transfert financier considérable des actifs vers les retraités. Nous devons veiller à mieux protéger l’équité entre générations.
Quels modèles de financement pour les soins de longue durée Avenir Suisse envisage-t-il pour l’avenir?
Taboada: Nous voyons trois modèles. Premièrement, il serait possible de continuer avec le financement actuel en «bricolant»,
c’est-à-dire en augmentant progressivement les primes d’assurance maladie et les impôts. Deuxièmement, on pourrait introduire une assurance soins séparée et obligatoire. Celle-ci serait financée par un système de répartition, selon une logique similaire à celle de l’AVS, où les dépenses d’une année seraient couvertes par les recettes de cette même année. Toutefois, cela ne résoudrait pas le problème de l’équité intergénérationnelle. C’est pourquoi Avenir Suisse propose une troisième solution: la création d’un capital-soins individuel et obligatoire.
Comment fonctionnerait l’organisation du capital-soins obligatoire?
Cosandey: Dans ce modèle, les assurés verseraient une cotisation mensuelle fixe sur un compte bloqué. L’épargne ainsi constituée ne serait utilisée que si un besoin en soins de longue durée était médicalement constaté. Comme avec la prévoyance professionnelle, les fonds du capital-soins seraient investis sur les marchés financiers.
À partir de quel âge faudrait-il commencer à constituer ce capital soins? Les cotisations seraient-elles déductibles fiscalement?
Taboada: L’obligation de cotisation pourrait commencer, par exemple, dès 55 ans et durer jusqu’au décès de l’assuré. Comme cette nouvelle forme de financement permettrait à l’État d’économiser de l’argent, il conviendrait d’examiner
Trois modèles de financement des soins sont envisageables
Le capital-soins résout au mieux le problème de la solidarité intergénérationnelle.
Status Quo Plus Assurance-soins Capital-soins
Contribution
Obligatoire
Obligatoire/ volontaire
Obligatoire/ volontaire Financement
Spécifique à l’âge
intergénérationnelle
la possibilité de rendre ces cotisations déductibles fiscalement. Cela renforcerait également l’acceptation du capital-soins auprès de la population.
Que se passe-t-il si le capital-soins n’est pas utilisé ou seulement partiellement?
Taboada: Les fonds restants au décès de l’assuré seraient transmissibles aux héritiers. Ceux-ci pourraient en disposer librement ou les affecter à leur propre capital soins.
En théorie, le capital-soins pourrait être financé via un compte épargne-temps. Connaissez-vous ce modèle?
Cosandey: Je ne me suis jusqu’à présent que peu penché sur le concept de compte épargne-temps. Mais c’est une idée à priori intéressante: permettre d’utiliser
des heures supplémentaires et des jours de congé non pris pour financer le capitalsoins. Cependant, nous plaidons pour une solution obligatoire, tandis que le compte épargne-temps est, à ma connaissance, basé sur le volontariat. Mais un financement via un compte épargne-temps représenterait une approche basée sur la responsabilité individuelle et donc équitable entre les générations. ●
L’entretien a été réalisé en mars 2025. Les chiffres et les graphiques de cet article proviennent de la publication «Repenser la prévoyance vieillesse» d’Avenir Suisse (2024).
ENTRETIEN SUR LA FISCALITÉ
«Nous vivons dans un monde totalement nouveau – la LPP actuelle n’est plus adaptée à notre époque»
La prévoyance professionnelle a été introduite en Suisse en 1985. Concernant le traitement fiscal des cotisations et des prestations, il a été décidé que les versements à la prévoyance seraient déductibles des impôts, tandis que les avoirs retirés de la prévoyance seraient en contrepartie imposés. Les questions relatives à la prévoyance et à la fiscalité sont depuis lors étroitement liées et entrent parfois en conflit. D’innombrables décisions judiciaires et modifications de la loi ont ainsi marqué et façonné la prévoyance professionnelle au cours des 40 dernières années. Nous avons pu discuter avec André Bänziger, Sirgit Meier, Mario Lazzarini et Max Ledergerber – quatre membres de longue date du groupe de travail Prévoyance de la Conférence suisse des impôts CSI – de l’histoire de la prévoyance professionnelle ainsi que de questions fiscales historiques et actuelles dans ce domaine.
Revenons sur l’histoire de la prévoyance professionnelle en Suisse. Les cotisations versées aux caisses de pension sont déductibles des impôts et ne sont imposées qu’au moment du retrait. Est-ce que ce principe a toujours été clair pour le législateur ou a-t-on envisagé d’autres modèles?
Max Ledergerber: Avant l’introduction du régime de la prévoyance professionnelle obligatoire, les cotisations aux caisses de pension n’étaient pas déductibles des impôts. Les rachats volontaires non plus ne pouvaient pas être déduits des impôts, c’est pourquoi l’imposition des rentes de vieillesse variait entre 60% et 80% selon les cantons.
Sirgit Meier: Avant l’industrialisation, c’était la famille qui assurait la prévoyance vieillesse. Au début du XXe siècle, les employeurs ont créé des fonds de prévoyance pour le personnel. Ces fonds étaient exonérés d’impôts. Les versements des employeurs étaient déductibles des impôts pour l’entreprise. Mais les cotisations personnelles des employés n’étaient pas déductibles jusqu’à l’introduction du système obligatoire du deuxième pilier au niveau fédéral.
Mario Lazzarini: Il convient également de mentionner que les indépendants n’ont pu bénéficier d’avantages fiscaux en matière de prévoyance qu’avec l’introduction de la LPP en 1985.
Sirgit Meier: Avant le régime de la prévoyance professionnelle obligatoire, les
propriétaires de sociétés anonymes et de Sàrl ne pouvaient s’assurer qu’à certaines conditions. La dimension collective – il fallait toujours au moins deux assurés – a toujours été importante pour que les cotisations soient acceptées fiscalement. Cette idée de collectivité prévalait déjà avant l’introduction de la LPP.
André Bänziger: Avant la prévoyance obligatoire, le canton de Vaud considérait que les cotisations étaient fiscalement déductibles et, en contrepartie, les prestations de vieillesse étaient imposées au moment de leur versement. Ce principe adopté par le canton de Vaud a servi de base jusqu’à ce jour.
Sirgit Meier: Aujourd’hui, la jeune génération de fiscalistes n’a plus aucune idée de ce qu’est le modèle vaudois. À leurs yeux, le système de l’«imposition différée», harmonisé depuis 1985, tombe sous le sens.
Les principes fiscaux étaient-ils déjà clairement définis au moment de l’introduction de la LPP?
«Au début, la LPP était une loi très simple, compatible avec le principe de milice. Les aspects fiscaux ne jouaient aucun rôle en 1985.»
Mario Lazzarini
Lazzarini: Au début, la LPP était une loi très simple, compatible avec le principe de milice. Les aspects fiscaux ne jouaient aucun rôle en 1985.
Ledergerber: Mais peu après l’introduction de la LPP, les conseillers en prévoyance se sont rendu compte que les rachats étaient déductibles des impôts. C’est pourquoi les autorités fiscales ont rapidement introduit la première réglementation pour éviter les abus. L’idée était d’empêcher des versements et des retraits rapides dans le deuxième pilier. C’est pourquoi les rachats n’étaient déductibles du revenu imposable que si les prestations de vieillesse étaient perçues après fin 2001.
Lazzarini: En fait, les autorités fiscales ont réagi quelques années seulement après l’introduction du régime de la prévoyance professionnelle obligatoire et ont défini de premières règles du jeu en matière de rachats.
Meier: Ces premières réglementations contre les abus visaient avant tout les entrepreneuses et entrepreneurs et moins le personnel.
Avant la première révision de la LPP en 2006, le travail des autorités fiscales était-il plus difficile qu’aujourd’hui? Peutêtre aussi parce que la créativité n’avait guère de limites?
Ledergerber: Dans mon cas, la situation n’était pas plus difficile avant la première révision de la LPP. Je n’ai pas vu de différence.
DEUX MONDES DANS LA PRÉVOYANCE PROFESSIONNELLE
D’un point de vue fiscal, il existe deux mondes: la prévoyance professionnelle antérieure à 2006 et celle postérieure à 2006. Avec la première révision de la LPP, différentes normes répondant à des motivations fiscales ont été introduites dans la loi sur la prévoyance professionnelle au 1er janvier 2006.
Lazzarini: Pour moi, le fait d’avoir des directives et des principes fiscaux clairs à partir de 2006 a été un vrai soulagement. Avant, je devais décider de mon propre chef si quelque chose était déductible. Bien sûr, à l’époque, nous avons aussi discuté avec des collègues d’autres cantons.
Bänziger: Les cantons devaient alors définir leurs propres principes, notamment en ce qui concerne l’adéquation. De temps en temps, les tribunaux devaient se prononcer pour clarifier les choses. La jurisprudence fiscale a ainsi amplement contribué à l’évolution des principes du droit de la prévoyance.
Cela signifie-t-il qu’avant 2006, vous agissiez comme de petits rois ou de petites reines?
Bänziger: Non, non, des principes avaient déjà été définis avant 2006 et le Tribunal fédéral avait rendu des arrêts. Mais les
MARIO LAZZARINI
Ancien responsable Prévoyance de l’administration fiscale du canton de Zoug, ancien membre du groupe de travail Prévoyance de la Conférence suisse des impôts CSI
choses n’étaient pas aussi claires qu’après la première révision de la LPP.
Ledergerber: De nombreux points n’étaient pas du tout réglés. Par exemple l’ordre des
bénéficiaires. En fait, pendant un certain temps, c’est l’administration fiscale qui faisait la loi en matière de prévoyance. Il n’y avait pas de bases légales claires et on regardait simplement si cela tenait ou non devant le juge. Cette situation n’était assurément pas satisfaisante.
«De nombreux principes de la prévoyance professionnelle ont été établis par la pratique fiscale.»
Sirgit Meier
Meier: De nombreux principes de la prévoyance professionnelle répondent à des motivations fiscales et ont donc été établis par la pratique fiscale. Ils ont ensuite été intégrés dans la première révision de la LPP pour constituer les principes de la prévoyance.
«Il y avait un certain caractère arbitraire avant la révision.»
Max Ledergerber
Les autorités fiscales et les autorités de prévoyance ne se répartissaient-elles pas les tâches avant la révision de la LPP?
Meier: Non, cette répartition des tâches n’est apparue qu’avec la première révision de la LPP. J’ai surtout apprécié le fait qu’après la révision, les aspects actuariels étaient du ressort de l’autorité de surveillance et que les aspects fiscaux étaient contrôlés et vérifiés par nos soins au cas par cas. En tant que juriste, je m’occupe des aspects juridiques et moins des aspects comptables. C’est pourquoi cette répartition des tâches a été un grand soulagement pour moi.
Bänziger: En fait, après la révision de la LPP, les choses ont été beaucoup plus simples pour nous, car les experts en matière de prévoyance professionnelle devaient désormais prouver le respect des principes de prévoyance à l’autorité de surveillance. Avant, leur rôle était souvent peu clair et s’apparentait dans bien des cas à une fonction de surveillance.
Ledergerber: Il y avait déjà un certain caractère arbitraire avant la révision, il faut bien le dire.
Lazzarini: Quelques principes avaient bien été établis, mais il restait de nombreuses
lacunes. Les fonctionnaires fiscaux devaient prendre des décisions au mieux de leurs connaissances.
Ledergerber: Si quelque chose nous dérangeait, nous disions simplement: «c’est abusif et nous ne l’acceptons pas».
Lazzarini: J’ai eu un cas de ce genre. Les propriétaires d’une société financière se versaient des salaires de plusieurs millions et réduisaient leur revenu imposable à zéro par le biais de la prévoyance professionnelle. Je me refusais à accepter une telle pratique. Leurs avocats fiscaux sont alors venus de Berne. J’ai tout de même pu faire en sorte qu’ils soient imposés sur la moitié de leur salaire. Cela a permis de récupérer plusieurs centaines de milliers de francs pour les caisses du canton et de la commune. En tant qu’autorité fiscale, nous avons mené cette affaire à bien et cela a fonctionné malgré leurs avocats.
N’y avait-il pas un cas encore plus flagrant dans le canton d’Argovie?
Ledergerber: Oui, c’était au début de l’année 2000. La personne en question, qui était alors CEO et président du conseil d’administration d’ABB, a réduit son salaire de plusieurs millions de francs à un revenu imposable presque nul grâce à des cotisations d’épargne et à des rachats. Il s’est ainsi constitué un avoir de plus de 100 millions de francs auprès de la caisse de pension et a ensuite quitté la Suisse. Comme le canton d’Argovie n’appliquait pas à l’époque d’impôt à la source sur les
retraits de capitaux de la prévoyance en cas de domicile à l’étranger, il a pu se faire verser cette somme par la caisse de pension sans payer d’impôt, conformément au droit cantonal.
À l’époque, cela avait provoqué un tollé dans les médias et parmi la population. Quelles en ont été les conséquences?
Bänziger: Un plafonnement du salaire a été mis en place dans le cadre de la première révision de la LPP. Depuis 2006, il n’est possible d’assurer que dix fois le salaire maximum LPP. Aujourd’hui, cela correspond à un salaire d’environ 900 000 francs.
S’agissait-il de cas isolés ou d’une pratique courante à l’époque, permettant aux hauts salaires d’éviter les impôts?
Ledergerber: C’étaient toujours des cas isolés, mais qui engendraient un fort sentiment d’injustice. Et de tels cas, isolés mais déplaisants, ont souvent conduit à une plus grande réglementation.
Avant le plafonnement du salaire annuel, la LPP permettait-elle d’assurer sans problème des salaires de plus d’un million de francs?
Lazzarini: Il était en effet possible d’assurer des salaires de plus d’un million de francs dans la prévoyance professionnelle. En fait, chaque canton a appliqué sa propre pratique fiscale pour déterminer le montant pouvant être épargné dans la prévoyance professionnelle.
«En effet, il a longtemps été possible d’assurer des salaires de plus d’un million de francs dans la LPP.»
Marco Lazzarini
Bänziger: Oui, mais il existait différentes visions concernant le montant maximal des cotisations. Dans le canton de Zurich, nous considérions que des cotisations allant jusqu’à 20% du salaire AVS étaient encore raisonnables et ces déductions étaient acceptées. De même, le calcul de la lacune de prévoyance a toujours fait l’objet de discussions pour savoir si celle-ci devait être calculée de manière statique ou dynamique avec capitalisation des intérêts. Jusqu’à la première révision de la LPP, chaque autorité fiscale cantonale a développé ses propres règles en la matière.
Meier: En fait, en tant qu’autorités fiscales, nous devions nous assurer que le maintien du niveau de vie habituel était garanti de manière appropriée. Et c’est pourquoi la répartition des tâches entre l’autorité fiscale et l’autorité de surveillance après la première révision de la LPP a été un immense soulagement. Désormais, nous n’avons plus qu’à vérifier que les assurés ont effectué correctement leurs versements dans le cadre du règlement de prévoyance.
Cette répartition des tâches a-t-elle simplifié les choses pour les autorités fiscales?
Lazzarini: Oui, cela a apporté une certaine sécurité. Sécurité juridique pour les citoyens, mais aussi pour nous, les autorités fiscales.
Mais en fait, cela a aussi réduit la taille de votre royaume. Ça ne vous a pas posé de problème?
Ledergerber: Non, au contraire, nous en étions tous ravis. Au fond, nous sommes des spécialistes du droit fiscal et nous devons interpréter les lois fiscales. Le droit de la prévoyance ne fait pas partie de notre
métier et nous n’avons jamais voulu nous en occuper.
Qu’en est-il du sentiment d’équité avec le salaire LPP actuellement assurable de 900 000 francs? Les autorités fiscales ont-elles tendance à plafonner les salaires à un niveau plus bas?
Meier: Cette question est justifiée. À mon avis, on pourrait se demander si le salaire assurable ne devrait pas être plus bas aujourd’hui, par exemple à 450 000 francs. La grande majorité des personnes
SIRGIT MEIER
Responsable du domaine Droit et coordination de l’administration fiscale du canton de Berne, membre du groupe de travail Prévoyance de la Conférence suisse des impôts CSI
ANDRÉ BÄNZIGER
Collaborateur juridique de l’administration fiscale cantonale de Zurich, membre pour le canton de Zurich du groupe de travail Prévoyance de la Conférence suisse des impôts CSI
actives ne serait de toute façon pas concernée par un plafonnement plus bas du salaire. Et les personnes percevant des salaires plus élevés devraient alors
assurer individuellement le reste à titre privé. Dans ce contexte, il est surprenant que la gauche ne s’engage pas plus clairement et plus résolument dans ce sens.
«Je suis moi aussi étonné que le plafond salarial de 900 000 francs n’ait pas été considéré comme un problème par la gauche.»
André Bänziger
Bänziger: Je suis moi aussi étonné qu’avec la situation politique qui prévalait lors de l’entrée en vigueur de la LPP en 1985 et même après la première révision de la LPP, ce plafond salarial de 900 000 francs n’ait pas été considéré comme un problème par la gauche.
Ne faut-il pas en chercher la raison dans le fait que beaucoup de fonctionnaires de
l’administration fédérale ont des salaires très élevés et une excellente caisse de pension? Et ne veulent donc pas mettre en péril leur situation actuelle?
Bänziger: Non, je ne le pense pas. Mais on peut supposer qu’on a déjà fait en sorte que la masse salariale ne fasse pas forcément l’objet d’un grand débat politique.
Meier: La gauche caviar (rires).
Au cours des 20 premières années de la LPP, y a-t-il eu des exemples typiques de cas problématiques pour les autorités fiscales, qui se sont transformés en problèmes permanents?
Ledergerber: Oui, les rachats facultatifs rapidement suivis d’un versement en capital constituaient un problème récurrent! Certains assurés ont effectué des rachats importants juste avant la retraite et se sont fait verser les avoirs de prévoyance sous forme de capital peu de temps après. Aujourd’hui, ce n’est plus possible, car les cantons ont introduit des périodes de blocage.
Lazzarini: À Zoug, nous avions convenu d’une période de blocage d’un an entre le rachat et le versement en capital et Lucerne prévoyait un délai de cinq ans. Pour Vaud et les autres cantons romands, le délai était de trois ans.
Ledergerber: En effet! Il existait une véritable jungle sur les périodes de blocage.
Bänziger: À l’époque, ce sont les responsables des services cantonaux fiscs qui fixaient les règles. Soleure, Thurgovie, Saint-Gall et Neuchâtel, en particulier, avaient un point de vue assez strict.
Meier: La CSI a créé le groupe de travail Prévoyance afin d’harmoniser quelque peu les pratiques cantonales.
Ledergerber: Mais Soleure, par exemple, n’a pas toujours respecté les règles fiscales proposées.
Meier: Les petits cantons comme Neuchâtel ou Soleure ne sont pas représentés dans notre groupe de travail. C’est peutêtre la raison pour laquelle ces cantons respectent moins les recommandations du groupe de travail Prévoyance. Dans tous les cas, leurs pratiques fiscales sont parfois plus strictes.
Y a-t-il eu d’autres cas problématiques?
Meier: Oui, la retraite partielle des indépendants a toujours suscité des débats. Car les indépendants travaillent jour et nuit et ne peuvent pas vraiment prendre une retraite partielle.
Bänziger: Chez nous à Zurich, le motif invoqué était que les indépendants ne peuvent pas avoir de degré d’occupation, car ils gèrent eux-mêmes leur temps de travail. C’est pourquoi, initialement, nous n’avions pas accepté de retraite partielle avec perception partielle des prestations de vieillesse.
Meier: Dans le canton de Berne, nous avions depuis longtemps pour pratique d’autoriser les retraites partielles pour les indépendants. Parfois, des gens venaient avec leurs agendas dans lesquels le vendredi était biffé. Ils voulaient ainsi prouver qu’il s’agissait vraiment d’une retraite partielle.
Bänziger: Ce n’est que plus tard, suite à une décision de justice, que nous avons nous aussi autorisé la retraite partielle.
Ledergerber: Un autre cas problématique concernait le retrait des avoirs de la caisse de pension pour financer son propre logement. Autrefois, il était possible de retirer des fonds de la caisse de pension pour financer son propre logement et de combler en même temps une lacune de prévoyance en effectuant des rachats. Cette pratique déplaisait aux autorités fiscales. C’est pourquoi la loi stipule désormais que tous les retraits anticipés pour l’acquisition d’un logement doivent d’abord
«Autrefois, il était possible de retirer des fonds de la caisse de pension pour financer son propre logement et de combler en même temps une lacune de prévoyance en effectuant des rachats. Cette pratique déplaisait aux autorités fiscales.»
Max Ledergerber
être intégralement remboursés avant de pouvoir à nouveau procéder à des rachats dans la caisse de pension.
En jetant un regard rétrospectif sur les 40 ans de la LPP, quels sont les jalons qui vous viennent spontanément à l’esprit en matière d’évolution fiscale dans la prévoyance professionnelle?
Ledergerber: La prévoyance professionnelle a connu quelques changements importants au fil du temps. Ainsi, les principes fiscaux ont été inscrits dans l’ordonnance sur la prévoyance professionnelle lors de la première révision de la LPP en 2006. En outre, une période de blocage de trois ans pour les rachats dans la caisse de pension a été inscrite dans la loi. En fait, toute l’ordonnance de l’OPP 2 a été un énorme soulagement pour les administrations fiscales.
Lazzarini: Pour moi, la loi sur le libre passage et la loi sur l’encouragement à la propriété du logement ont également représenté des changements importants. Parce qu’elles ont toutes deux apporté davantage de sécurité juridique aux autorités fiscales en ce qui concerne les possibilités fiscales.
Meier: Mais des évolutions importantes ont également eu lieu pour les personnes actives plus âgées. Les salariés peuvent désormais continuer à effectuer des versements dans le pilier 3a et dans la caisse de pension s’ils poursuivent leur activité professionnelle au-delà de l’âge de l’AVS. Il convient également de relever la
MAX LEDERGERBER
Ancien directeur adjoint de l’administration fiscale du canton d’Argovie, ancien membre du groupe de travail Prévoyance de la Conférence suisse des impôts CSI
flexibilisation et l’individualisation progressives de la prévoyance professionnelle. Mais cela entraîne aussi une nouvelle divergence entre le droit de la prévoyance et le droit fiscal. En effet, les atteintes à la neutralité du droit fiscal posent toujours la
«Le fait que la Suisse autorise le rachat des lacunes de prévoyance est unique en son genre au niveau international.»
André Bänziger
question des limites. Cela représente certainement un défi pour les autorités fiscales.
Bänziger: Le fait que la Suisse autorise le rachat des lacunes de prévoyance est exceptionnel et unique en son genre au niveau international.
Pourquoi les retraits de capitaux de la prévoyance bénéficient-ils d’une imposition plus faible?
Meier: L’imposition très basse correspond ici encore à la volonté politique actuelle (rires).
TAUX DE CONVERSION ET VERSEMENTS EN CAPITAL
La forte baisse des taux de conversion a entraîné une augmentation des retraits en capital au moment de la retraite. De plus, les versements en capital bénéficient d’une imposition plus faible que les rentes de vieillesse.
Lazzarini: En fait, ce sujet a déjà été discuté à la fin des années 1990 et n’est donc pas du tout nouveau.
Bänziger: Par rapport à la rente de vieillesse, les versements en capital sont en effet imposés plus modérément. Mais le débat a été relancé par le rapport Gaillard en septembre 2024. Celui-ci demandait notamment une imposition plus élevée des versements en capital au niveau fédéral.
Ledergerber: Mais il y a aussi une justification objective. Si un assuré devait payer l’impôt sur son capital vieillesse conjointement avec ses autres revenus lors du retrait, il en résulterait une augmentation extrêmement forte de la progressivité de l’impôt, ce qui ne serait pas juste. L’idée de la prévoyance professionnelle n’a jamais été d’aboutir à une telle surimposition lors du versement en capital.
Les retraits en capital entraîneraient-ils vraiment une surimposition?
Meier: Dans le système actuel, non, car le versement en capital est exclu de la
base de calcul de l’impôt et bénéficie en outre d’une imposition privilégiée. C’est pourquoi ces versements en capital sont généralement trop peu imposés du point de vue fiscal.
On a le sentiment qu’il existe une certaine concurrence entre les cantons en matière d’imposition des versements en capital. Est-ce également votre avis ou cette impression est-elle peut-être trompeuse?
Ledergerber: Oui, c’est effectivement le cas. Chaque canton essaie de garder ou d’attirer les hauts salaires disposant d’importants avoirs de caisse de pension. Je pense ici aux cantons de montagne. Car les cantons abritant de nombreuses maisons de vacances, en particulier, sont très agressifs dans ce domaine. Des cantons comme les Grisons, par exemple, qui proposent un taux forfaitaire, cherchent délibérément à attirer les assurés disposant d’avoirs de vieillesse importants.
Meier: Chez nous, dans le canton de Berne, une étude a montré que les citoyennes et citoyens ne sont pas forcément flexibles. Il y a certes des personnes disposant d’importants avoirs de caisse de pension qui envisagent de déménager dans un canton fiscalement plus avantageux. Mais la majorité ne le fait clairement pas. Ce n’est certainement pas un phénomène de masse.
Ledergerber: Le fait est que les cantons jouissent d’une certaine autonomie tarifaire et que chacun essaie de se positionner en tête avec son barème fiscal. La
«Le
fait est que les cantons jouissent d’une certaine autonomie tarifaire et que chacun essaie de se positionner en tête avec son barème fiscal.»
Max Ledergerber
concurrence est forte et je ne crois pas que cela soit une bonne chose.
Lazzarini: En ce qui concerne l’étude bernoise, je voudrais rappeler que le canton de Berne est très éloigné des Grisons. Mais le canton de Zurich est très proche. Il y a un grand nombre de Zurichois dans le canton des Grisons, notamment à Flims Laax, qui est devenu un véritable paradis fiscal. Prenons l’exemple du versement d’un capital de caisse de pension de trois millions de francs. À Laax, une personne mariée paie pour cela environ 310 000 francs d’impôts de moins qu’en ville de Zurich. Mais le business model consistant à faire imposer
ses avoirs de caisse de pension dans les Grisons et à revenir ensuite rapidement à Zurich ne fonctionne plus aujourd’hui.
Bänziger: Oui, je peux le confirmer. Aujourd’hui, nous regardons de près où se trouve véritablement le centre des intérêts vitaux. Nous demandons toujours des justificatifs détaillés.
Ledergerber: Dans le canton d’Argovie aussi, nous examinons par exemple de près les décomptes de cartes de crédit, ou l’endroit où l’on fait le plein de carburant. Le lieu où exerce le médecin de famille ou le dentiste peut également être important. Tout cela est examiné de manière très détaillée.
Meier: Le canton de Berne est plus provincial sur ces questions. Nos concitoyens disposent d’avoirs de caisse de pension moins élevés, c’est pourquoi ce n’est pas un problème aussi important chez nous qu’à Zurich. Mais en général, on peut dire qu’en cas de changement de domicile, il faut vraiment quitter son ancien cadre de vie et rester plus longtemps dans sa nouvelle localité pour que le changement de canton soit accepté sur le plan fiscal.
«Mais le ‹business model› consistant à faire imposer ses avoirs de caisse de pension dans les Grisons et à revenir ensuite rapidement à Zurich ne fonctionne plus aujourd’hui.»
Mario Lazzarini
Bänziger: Si le centre des intérêts vitaux ne peut pas être déterminé avec précision, cela entraîne une double imposition, dans l’ancien et le nouveau canton de domicile. Au final, c’est un tribunal qui doit trancher.
Diriez-vous qu’il y a un durcissement de la pratique en matière de collectivité
CENTRE DES INTÉRÊTS VITAUX
Le domicile fiscal est le lieu où se trouve le centre des intérêts personnels et économiques. Si le lieu de résidence et le lieu de travail sont très éloignés l’un de l’autre, c’est généralement le centre des intérêts vitaux personnels et non le lieu de travail qui détermine l’assujettissement à l’impôt.
virtuelle? Dans l’affirmative, est-ce voulu et dans quel esprit?
Ledergerber: La collectivité virtuelle s’est imposée dans la pratique et nul ne conteste aujourd’hui la possibilité d’une SA ou d’une Sàrl unipersonnelle. De telles personnes peuvent sans aucun problème s’assurer dans le cadre de la LPP. De ce point de vue, il n’y a pas de restrictions à la collectivité virtuelle. Mais dans la pratique, le canton de Zurich a tendance à avoir une réglementation un peu plus stricte.
Bänziger: Non, je ne partage pas cet avis. Il n’y a pas non plus de durcissement général de la pratique dans le canton de Zurich, bien que certains cas individuels soient examinés. Si l’accès au plan de prévoyance est ouvert et que d’autres employés peuvent également être assurés à l’avenir, il ne devrait pas y avoir de problèmes avec la collectivité virtuelle dans le canton de Zurich non plus.
Meier: Le principe de collectivité a une longue histoire qui a commencé au siècle
dernier. Depuis l’introduction de la LPP en 1985, cette évolution a permis aux indépendants de s’assurer auprès de leur association professionnelle ou de la caisse de pension de leur personnel. Et cette tendance à l’individualisation a encore été renforcée lors de la première révision de la LPP en 2006 avec la collectivité virtuelle dans une SA ou une Sàrl.
Pourquoi les indépendants ne peuvent-ils s’assurer qu’auprès de leur association ou avec leur personnel?
Bänziger: Actuellement, les indépendants ne peuvent effectivement se faire assurer qu’auprès de la caisse de pension de leur association ou de celle de leur propre personnel. En réalité, on trouve aujourd’hui de plus en plus de caisses professionnelles mixtes. Celles-ci proposent des solutions de prévoyance à différents secteurs.
Meier: Exactement. Par exemple, les sociétés de conseil de différents secteurs peuvent s’assurer auprès de telles caisses de pension professionnelles. Dans le canton de Berne, nous avons dû évaluer une demande pour une solution de prévoyance collective des professions de conseil et étions plutôt sceptiques au début. Mais en incluant des sous-groupes comme les conseillers financiers, les conseillers en informatique ou les conseillers en communication, nous avons pu donner notre accord. En outre, nous avons constaté dans la pratique que certaines associations professionnelles gèrent leurs propres œuvres de prévoyance pour les
COLLECTIVITÉ VIRTUELLE
La notion de «collectivité virtuelle» a été créée dans le cadre de la première révision de la LPP. Le propriétaire d’une Sàrl peut ainsi également s’assurer auprès d’une caisse de pension en tant qu’employé unique. Depuis quelque temps, on constate à ce sujet un durcissement de la pratique des autorités fiscales.
indépendants avec des plans de prévoyance personnels, ce qui confirme la tendance à l’individualisation.
Ledergerber: Dans la pratique, on a souvent vu des indépendants tenter de constituer une collectivité avec l’aide de leur épouse. Du point de vue de la prévoyance, cela constitue effectivement une collectivité, mais les autorités fiscales ne reconnaissent pas en soi une telle collectivité intrafamiliale. Un arrêt du Tribunal fédéral l’a d’ailleurs confirmé. Pour qu’une collectivité soit également acceptée sur le plan fiscal, elle doit également assurer une autre personne qui ne soit pas un proche.
Meier: Il n’a jamais été question que le propriétaire d’une entreprise mette sur pied pour lui seul une superbe prévoyance tout en bénéficiant au maximum des avantages fiscaux du deuxième pilier. Il arrive ainsi souvent que le principe de collectivité ne soit pas respecté et soit donc examiné de près du point de vue fiscal.
Grâce à ces sous-groupes sectoriels, le principe de collectivité a-t-il été respecté aux yeux des autorités fiscales?
Meier: Oui, sur le fond, nous constatons que l’on se détache progressivement d’une conception étroite de l’association professionnelle. Mais aussi longtemps que cette condition reste inscrite dans le droit de la prévoyance, une telle catégorisation par branche nous convient, car chaque sousgroupe représente exclusivement la même branche professionnelle.
Mais pourquoi les indépendants ne pourraient-ils pas s’affilier à n’importe quelle caisse de pension?
Lazzarini: Aujourd’hui, on peut effectivement discuter de la raison pour laquelle les indépendants ne peuvent pas s’affilier à la caisse de pension de leur choix.
Meier: Le pas à franchir pour que les indépendants puissent à l’avenir s’affilier à n’importe quelle caisse de pension n’est plus très grand. Il suffit de modifier la loi.
«Le pas à franchir pour que les indépendants puissent à l’avenir s’affilier à n’importe quelle caisse de pension n’est plus très grand. Il suffit de modifier la loi.»
Sirgit Meier
Ledergerber: Même lorsque je donne des cours, je n’arrive pas à justifier pourquoi le propriétaire d’une SA peut s’assurer intégralement auprès d’une caisse de pension quelconque et pourquoi l’indépendant qui n’a pas de personnel ou d’association professionnelle ne dispose pas de cette possibilité. C’est incompréhensible.
Meier: Il était prévu de résoudre ce problème, mais le peuple a rejeté par deux fois, en 2017 et 2024, les projets relatifs à la LPP et donc aussi l’amélioration de la situation des indépendants. Mais je crois que la plupart des administrations fiscales cantonales sont d’avis qu’il n’est pas nécessaire de faire une distinction entre les indépendants et les SA ou Sàrl unipersonnelles.
Pourtant, la collectivité virtuelle n’est pas admise pour les indépendants. Cela a-t-il encore un sens aujourd’hui?
Lazzarini: Non, absolument pas. Mais malheureusement, la loi exclut la collectivité virtuelle pour les indépendants. En fait, il suffirait de supprimer une phrase dans la LPP.
Ledergerber: Absolument! Cette phrase selon laquelle la collectivité virtuelle ne s’applique pas aux indépendants doit disparaître.
Meier: Attendez un peu! Selon la jurisprudence du Tribunal fédéral, dans le cas de la collectivité virtuelle, il doit y avoir une possibilité réelle qu’une autre personne puisse être assurée dans la collectivité.
C’est pourquoi cela n’entre pas en ligne de compte pour les indépendants, en l’état actuel de la législation.
Ledergerber: Pourquoi un indépendant doit-il avoir son propre personnel pour être assuré par la LPP? Cela n’a absolument aucun sens. Car dans le cas d’une Sarl unipersonnelle, le propriétaire de l’entreprise peut aussi s’assurer seul!
Le Tribunal fédéral ne s’est-il pas prononcé une nouvelle fois sur la collectivité virtuelle en avril 2023?
Meier: Absolument. Il a rappelé lors de cette décision qu’il devait exister une chance réaliste qu’une autre personne soit également assurée dans un avenir proche.
Ledergerber: Et une solide prévoyance vieillesse du personnel est aussi un excellent instrument de recrutement.
Meier: Ce qui n’est pas acceptable, par exemple, c’est qu’un directeur de Sàrl, qui est également propriétaire de l’entreprise, bénéficie d’une super solution LPP et que le reste du personnel doive vivre avec le minimum. Dans de tels cas, les propriétaires de l’entreprise risquent d’avoir affaire aux autorités fiscales.
Mais quand va-t-on établir l’égalité de traitement entre les professions libérales et les SA unipersonnelles?
Meier: Il faut une révision de la LPP qui soit approuvée par le peuple.
Bänziger: Je suis tout à fait d’accord.
Lazzarini: Mais tant que le débat portera sur le taux de conversion, une révision de la LPP n’aura guère de chance d’être acceptée par le peuple.
Ne faudrait-il donc pas dissocier le taux de conversion des autres points de la révision de la LPP?
Lazzarini: Oui, je pense aussi que l’on devrait séparer les deux.
«Tant que le débat portera sur le taux de conversion, une révision de la LPP n’aura guère de chance d’être acceptée par le peuple.»
Mario Lazzarini
Meier: Et tout le monde reconnaît la nécessité de traiter les indépendants sur un pied d’égalité.
Lazzarini: La LPP a aujourd’hui 40 ans. À l’époque, la structure de la société était très différente. Le mari allait au travail et la femme s’occupait du ménage. Mais aujourd’hui, nous avons des modèles de travail hybrides et de plus en plus de personnes travaillent pour leur propre compte. Nous vivons donc dans un monde totalement nouveau et la LPP actuelle n’est plus du tout adaptée à notre époque.
Les modèles professionnels ont beaucoup évolué. De plus en plus de personnes actives travaillent à la fois en tant que salariés et en tant qu’indépendants. Qu’est-ce que cela implique pour la prévoyance vieillesse?
Bänziger: En effet, la LPP interdit d’assurer auprès de la même caisse de pension les revenus d’une activité indépendante et ceux d’une activité salariée. Pour les personnes qui travaillent de manière hybride, cela a bien sûr un impact énorme sur leur prévoyance vieillesse. Selon moi, ce point devrait également être pris en compte dans une prochaine révision.
Meier: En tant que mère de deux jeunes adultes, je suis du même avis. Il s’agit d’une décision sociopolitique importante sur la manière dont nous voulons assurer les nouveaux modèles professionnels. En tant qu’autorité fiscale, nous ne sommes pas responsables des décisions politiques, nous ne faisons qu’appliquer la loi. À l’avenir, la tendance sera certainement de revoir la notion de prévoyance professionnelle collective et de laisser plus de place à
«Il s’agit d’une décision sociopolitique importante sur la manière dont nous voulons assurer les nouveaux modèles professionnels.»
Sirgit Meier
l’individualisme. De tels modèles professionnels hybrides ne devraient pas se voir désavantagés en matière de prévoyance vieillesse.
Lazzarini: Tout le monde sait que le monde professionnel a changé. Il est temps d’adopter une loi moderne et adaptée à notre époque dans le domaine de la prévoyance professionnelle. Il sera passionnant de voir la suite des événements.
Les autorités fiscales pourraient-elles envisager d’étendre les avantages fiscaux de l’épargne 3a aux femmes sans activité lucrative, par exemple pendant une pause maternité?
Meier: Aujourd’hui, le droit de la prévoyance ne prévoit pas cette possibilité. D’un point de vue fiscal, je pourrais toutefois m’imaginer que le conjoint qui travaille, par exemple, verse une partie de sa cotisation maximale au pilier 3a sur le compte 3a de la conjointe qui n’exerce pas d’activité lucrative. Mais rien de plus.
Lazzarini: Je partage cet avis. Les deux conjoints ne devraient pouvoir verser
ensemble qu’une seule fois le montant maximal du pilier 3a.
Ledergerber: Mais le pilier 3a a été créé pour les personnes exerçant une activité professionnelle. De ce point de vue, je suis plutôt critique vis-à-vis de cette idée.
En cas de divorce, l’avoir de prévoyance du deuxième pilier épargné pendant le mariage est partagé. En fait, indépendamment d’un divorce, on pourrait également partager la prestation de vieillesse à l’âge de la retraite. Comment évaluez-vous cette possibilité d’un point de vue fiscal?
Ledergerber: Quels seraient les avantages? Je n’en vois pas la nécessité. Les conjoints peuvent ouvrir un compte privé commun pour les prestations de vieillesse versées par la caisse de pension s’ils le souhaitent.
Meier: S’il s’agit d’un partage de la rente de vieillesse, cela est sans incidence du point de vue fiscal, car les revenus sont imposés conjointement. Et l’AVS prévoit aujourd’hui également un splitting des rentes de vieillesse.
Ledergerber: En fait, dans le cas d’une rente de vieillesse de la caisse de pension, il ne s’agirait en fait que d’un autre mode de versement, qui n’aurait pas de conséquences fiscales.
Lazzarini: C’est exact. Sur le plan fiscal, il ne devrait y avoir en principe aucune objection.
«Un splitting des rentes de vieillesse dans la LPP serait un signal positif pour réduire l’écart de rente entre les sexes.»
André Bänziger
Bänziger: Ce sont surtout les femmes qui perçoivent des prestations de vieillesse moins élevées. De ce point de vue, un splitting des rentes de vieillesse dans la LPP serait à tous égards un signal positif pour réduire l’écart de rente entre les sexes.
Meier: Comme les revenus sont imposés en commun, cela respecte le droit fiscal. D’un point de vue fiscal, il n’y a donc pas d’objection.
Bänziger: En fait, le droit de la prévoyance ne devrait plus que légitimer un partage des rentes de vieillesse LPP.
ÉCART DE RENTE ENTRE LES SEXES
L’écart de rente entre les sexes dans la prévoyance professionnelle fait l’objet de vives discussions. Mais il existe également de grandes différences entre hommes et femmes dans le pilier 3a lié, car seules les personnes exerçant une activité lucrative sont autorisées à cotiser dans le pilier 3a.
Et comment les autorités fiscales considéreraient-elles un versement fractionné du capital LPP aux deux conjoints?
Lazzarini: Dans le cas du versement d’un capital vieillesse, l’administration fiscale n’accepterait certainement pas un splitting.
Ledergerber: Effectivement. Un versement fractionné du capital ne pourrait pas être admis.
Bänziger: Je suis tout à fait d’accord. Les autorités fiscales pourraient tout au plus
tolérer un versement fractionné de la rente de vieillesse, mais pas plus.
On sait qu’il y a une pénurie de maind’œuvre qualifiée et que celle-ci va encore s’accroître avec le départ à la retraite
«Un versement fractionné du capital ne pourrait pas être admis.»
Max Ledergerber
des baby-boomers. C’est pourquoi les personnes qui souhaitent reprendre leur activité professionnelle devraient pouvoir s’affilier à nouveau à une caisse de pension même après l’âge AVS. Comment les autorités fiscales évaluent-elles cette question?
Bänziger: Il faudrait probablement modifier la loi. Mais je me demande aussi pourquoi il ne serait pas possible de réintégrer une caisse de pension.
Ledergerber: Mais où est le problème? Il existe déjà aujourd’hui la possibilité de rester assuré jusqu’à l’âge de 70 ans.
Le droit de la prévoyance ne règle actuellement que la poursuite de la prévoyance professionnelle à l’âge AVS. Mais pourquoi un bénéficiaire d’une rente de vieillesse âgé de 67 ans et de retour à la vie active ne pourrait-il pas s’affilier à une caisse de pension?
Ledergerber: Si une personne âgée de 67 ans réintègre une caisse de pension, elle peut, selon la loi en vigueur, s’assurer pendant encore trois ans au maximum. La rente de vieillesse ainsi obtenue ne serait certainement pas substantielle. C’est pourquoi je ne vois pas la nécessité d’adapter le droit de la prévoyance.
Meier: La question qui se pose ici est de savoir pourquoi, à partir de l’âge AVS, je ne peux continuer à m’assurer qu’auprès de la caisse de pension actuelle et non pas m’affilier à une nouvelle caisse de pension
après avoir interrompu mon activité professionnelle pendant deux ans. Je n’en comprend pas la logique. Si quelqu’un souhaite se réassurer après une ou deux années d’interruption, il ne devrait pas être désavantagé. Je serais favorable à une modification de la loi sur ce point.
Bänziger: Les taux de conversion ont fortement baissé ces dernières années. Avec une rente de vieillesse supplémentaire, de nombreuses personnes pourraient certainement améliorer un peu leur rente LPP.
Meier: Du point de vue fiscal, cela ne change rien que l’on continue à s’assurer ou que l’on s’affilie nouvellement.
Lazzarini: C’est exact, car l’imposition porte à la fois sur le revenu de la rente de l’ancienne et de la nouvelle caisse de pension.
Meier: En fait, les actifs en âge AVS qui perçoivent déjà une rente de l’AVS et de la caisse de pension sont fortement désavantagés sur le plan fiscal en raison de la progressivité de l’impôt. C’est pourquoi une
«Les actifs en âge AVS qui perçoivent déjà une rente de l’AVS et de la caisse de pension sont fortement désavantagés sur le plan fiscal.»
Sirgit Meier
LE B.A.-BA DES RACHATS DANS LA CAISSE DE PENSION
Après le financement d’un logement en propriété:
– Le retrait anticipé de l’avoir de la caisse de pension doit être remboursé avant le rachat.
Après un versement consécutif à un divorce:
– Les lacunes consécutives à un divorce doivent être comblées avant les lacunes de cotisations ordinaires.
Avec la période de blocage en cas de versement en capital:
– Les rachats ordinaires sont soumis à une période de blocage fiscal de trois ans.
– Tous les versements en capital, y compris les versements anticipés pour l’acquisition d’un logement, sont soumis à cette période de blocage.
Considérations générales sur la période de blocage de trois ans:
– Après un rachat, aucun versement en capital ne peut être effectué pendant trois ans par d’autres caisses de pension ou fondations de libre passage.
Sans période de blocage:
– En cas de rachats ordinaires avec versement intégral de la rente.
– En cas de rachat consécutif à un divorce.
nouvelle affiliation permettrait d’atténuer quelque peu la charge fiscale.
Lazzarini: Les employeurs ont aujourd’hui besoin de bons arguments pour convaincre les retraités de reprendre le travail pendant un certain temps. L’amélioration de la rente de vieillesse après une courte pause professionnelle et la possibilité de déduire les cotisations à la caisse de pension du revenu imposable constitueraient un grand avantage pour les salariés.
Ledergerber: Je pense que de ce point de vue, il ne devrait pas y avoir d’opposition de la part des autorités fiscales.
Bänziger: Mais nous sommes malheureusement tenus de respecter la loi en vigueur. C’est pourquoi une nouvelle affiliation à une caisse de pension n’est actuellement pas possible à l’âge de l’AVS. ●
L’entretien a été réalisé en octobre 2024.
MANIFESTE
Huit propositions pour renforcer la
prévoyance professionnelle
La tendance globale à l’individualisation se poursuit et le monde du travail a considérablement évolué depuis l’introduction de la prévoyance professionnelle obligatoire. Il est grand temps de moderniser la prévoyance et de prendre en compte les besoins des jeunes générations à cet égard.
TEXTE JÖRG ODERMATT
Freiner les réglementations et encourager la responsabilité individuelle
La majorité des employeurs est disposée à assurer pour la prévoyance professionnelle de leur personnel des prestations plus élevées que les prestations minimales prévues par la loi. À cet égard, de nombreuses entreprises ont adopté un financement surparitaire. Malheureusement, ces prestations de prévoyance facultatives, si importantes pour les salariés, sont soumises à un nombre croissant de prescriptions, ce qui renchérit la prévoyance professionnelle. Si nous voulons que les employeurs soient disposés à financer de telles prestations surobligatoires à l’avenir également, il ne faut pas multiplier les réglementations légales, mais les réduire. Il faut également mettre un terme à l’avalanche de directives émanant des autorités de surveillance. Plus de responsabilité personnelle pour les assurés et davantage de compétences décisionnelles pour le conseil de fondation – tels sont les deux piliers du succès pour assurer la prospérité de la prévoyance professionnelle.
Adapter les modèles de prévoyance au nouveau monde du travail
La société et les formes de travail ont fortement évolué au cours des dernières décennies. La loi sur la prévoyance professionnelle (LPP), entrée en vigueur en 1985, est en retard par rapport à cette évolution et les structures réglementaires ne sont souvent plus adaptées à notre époque. Il est nécessaire de développer de nouveaux modèles de prévoyance. Le nombre de personnes exerçant plusieurs activités et de collaboratrices et collaborateurs hybrides, qui sont à la fois indépendants et salariés, ne cesse d’augmenter. Mais les nombreux indépendants qui ne disposent pas de personnel propre et travaillent pour différents mandants ont besoin également de solutions de prévoyance adaptées. On commence seulement à remarquer l’augmentation du nombre de personnes travaillant à distance et vivant à l’étranger. L’IA fait tomber les barrières linguistiques et permet aux talents étrangers de travailler pour une entreprise en Suisse depuis n’importe quel endroit du monde.
Encourager la prolongation de l’activité professionnelle
Dans les années à venir, les baby-boomers partiront en masse à la retraite. Cela impliquera une perte considérable de savoirfaire et d’expérience sur le marché du travail helvétique. Il serait dans l’intérêt de l’économie suisse que le personnel qualifié âgé reste le plus longtemps possible sur le marché du travail. Dans cette optique, il est nécessaire de mettre en place des incitations fiscales et d’adapter la prévoyance professionnelle. Il faudrait corriger immédiatement la règle inutile selon laquelle une personne n’est plus autorisée à s’affilier à une nouvelle institution de prévoyance une fois qu’elle a atteint l’âge AVS. De même, il convient de réduire la charge fiscale pour les personnes actives ayant atteint l’âge AVS. Cela implique également la possibilité de geler temporairement une rente de caisse de pension en cours en cas de reprise d’une activité professionnelle.
Développer les connaissances en matière de prévoyance, renforcer la confiance
Pour de nombreuses personnes actives, la majeure partie de leur patrimoine réside dans la prévoyance professionnelle. C’est pourquoi il est toujours surprenant de constater l’ampleur des lacunes de connaissances dans ce domaine. Ainsi, de nombreux assurés ne sont pas conscients qu’ils sont euxmêmes propriétaires de leur avoir de prévoyance. Les personnes mieux informées ont davantage confiance dans la prévoyance professionnelle et plus leurs connaissances en la matière sont grandes, plus elles peuvent prendre des décisions responsables lors des votations sur l’AVS et la LPP. En particulier parmi les jeunes générations, le niveau de connaissances est souvent très faible. Cette ignorance et en particulier les connaissances erronées à ce sujet ont une grande influence sur la prévoyance vieillesse personnelle. Les caisses de pension et les employeurs sont appelés à agir. Mais les écoles professionnelles, les hautes écoles spécialisées et les universités devraient également proposer des formations et des perfectionnements dans ce domaine.
Réduire l’écart de rente entre les sexes
En Suisse, les femmes continuent de percevoir des rentes nettement inférieures à celles des hommes. L’épargne volontaire dans le cadre du pilier 3a devrait également être possible pour les personnes n’exerçant pas d’activité professionnelle pendant une pause maternité. De même, les rachats ultérieurs dans le pilier 3a doivent être autorisés même dans les cas où aucun salaire AVS n’a été perçu au cours de l’année du rachat en raison d’une pause maternité. En introduisant la réglementation sur les rachats dans le pilier 3a en 2025, le législateur n’a malheureusement pas prévu la possibilité d’effectuer des rachats pour les années non payées en raison d’une pause maternité. Dans la prévoyance professionnelle également, il existerait une solution pragmatique et sans incidence sur les coûts pour réduire l’écart de rente entre les sexes: les personnes assurées mariées ou vivant en communauté de vie pourraient, si elles le souhaitent, faire verser leur prestation de vieillesse aux deux partenaires de manière fractionnée. L’AVS prévoit déjà depuis longtemps le splitting de la rente de vieillesse.
Améliorer la situation des bas salaires et des personnes travaillant à temps partiel
La votation sur la LPP de septembre 2024 a montré une fois de plus qu’une réforme prévoyant un taux de conversion plus bas n’a aucune chance d’être acceptée par le peuple. En conséquence les redistributions contraires au système sont maintenues et les assurés les plus jeunes et les revenus les plus élevés continuent de passer à la caisse. Il existe cependant une large unanimité quant à la nécessité de prendre des mesures en faveur des bas salaires et des personnes travaillant à temps partiel. Dans leur cas, il faudrait supprimer le seuil d’entrée et adapter la déduction de coordination au degré d’occupation. Cela profiterait surtout aux femmes. Il convient donc de mettre rapidement en place une «mini-réforme» de la LPP.
Permettre plus tôt le libre choix de la stratégie de placement
Aujourd’hui, le libre choix de la stratégie de placement n’est possible que pour les personnes qui gagnent bien leur vie et dont la masse salariale est supérieure à 136 080 francs. Pour des raisons réglementaires, on ne fait malheureusement pas confiance à la classe moyenne pour adopter de telles solutions responsables. Il en va autrement lorsque les fonds de prévoyance sont déposés auprès d’une institution de libre passage. Dans ce cas, cette même classe moyenne peut choisir elle-même sa stratégie de placement personnelle. Le libre choix de la stratégie de placement devrait être autorisé pour l’ensemble du régime surobligatoire du deuxième pilier et donc à partir d’une masse salariale de 90 720 francs. Le texte de loi actuel doit être adapté en conséquence.
Introduire une prévoyance des phases de vie
À l’avenir, les salariés devront épargner non seulement pour leur retraite, mais aussi pour certaines phases de leur vie comme une formation complémentaire, un congé parental, la prise en charge de parents ou pour leur propre capital de soins individuel. Ces phases de vie sont financées sous la responsabilité de chacun par des heures supplémentaires non payées et des jours de vacances non pris. Cet «avoir d’unités de valeur» peut être transféré en franchise d’impôt sur un compte de phases de vie personnel. L’imposition n’interviendrait qu’au moment du retrait de l’avoir d’unités de valeur –par exemple lors d’un congé parental non payé. Une économie moderne devrait abandonner l’idée d’épargner uniquement pour la prévoyance vieillesse. L’avenir appartient sans aucun doute à la prévoyance des phases de vie.
1e-solutions
Les solutions 1e tirent leur nom de l’article 1e OPP 2. Ces solutions de prévoyance s’adressent aux personnes dont le salaire AVS s’élève à 450% au moins de la rente AVS simple maximale (2025: CHF 136 080). La personne assurée peut choisir elle-même sa stratégie de placement pour l’avoir de vieillesse 1e qu’elle a épargné. Chaque œuvre de prévoyance peut proposer un maximum de dix stratégies de placement différentes, dont l’une doit comporter un faible risque.
Bel-Étage
Une solution Bel-Étage est une prévoyance pour spécialistes et cadres, dans laquelle les cotisations d’épargne sont souvent plus élevées que les cotisations normales à la caisse de pension et pour laquelle les employeurs financent en général plus de la moitié des primes. De plus en plus souvent, de tels modèles sont proposés sous la forme de solutions de prévoyance 1e avec libre choix de la stratégie de placement.
Compte épargne-temps
Le compte épargne-temps vise à financer des phases de vie particulières, raison pour laquelle on parle aussi de prévoyance des phases de
vie. En accord avec leur employeur, les collaboratrices et collaborateurs peuvent verser sur le compte épargne-temps des heures supplémentaires travaillées, des jours de vacances non utilisés ou encore une partie de leur revenu. Le capital épargné peut ensuite être utilisé pour une formation continue, un congé parental, la prise en charge des parents ou encore un congé sabbatique. Cet avoir n’est imposé qu’au moment de son retrait. Le compte épargne-temps existe depuis de nombreuses années en Allemagne, où cette formule est très appréciée des salariés.
Écart de rente entre les sexes
L’écart de rente entre les sexes correspond à la différence de prestations de vieillesse entre les femmes et les hommes de la population résidente permanente âgée de 65 ans et plus.
La Suisse figure dans le peloton de tête des pays européens. L’écart de rente entre les sexes est particulièrement marqué dans la prévoyance professionnelle, qui n’est ouverte qu’aux personnes actives à partir d’un certain revenu. Pour réduire l’écart de rente entre les sexes, il est nécessaire que les responsables politiques et les employeurs développent de nouvelles solutions.
Prestations de base Prestations complémentaires
Prévoyance obligatoire Prévoyance surobligatoire 3a: prévoyance individuelle liée 3b: prévoyance individuelle libre Couverture
Trois causes de l’écart de rente entre les sexes
Moindre participation au marché du travail
Salaires moins élevés Handicaps d’ordre
Modèles de travail hybrides
Les modèles de travail hybrides décrivent une combinaison d’activité indépendante et d’activité salariée. De plus en plus de personnes en Suisse adoptent ce modèle afin de combiner les avantages des deux univers.
Système de capitalisation
Dans le système de capitalisation, chaque personne épargne pour elle-même. Les cotisations sont placées sur le marché des capitaux et versées aux personnes assurées à la fin de la période d’assurance, avec les intérêts, sous forme de capital ou de rente de vieillesse. Le système de capitalisation est celui que nous utilisons en Suisse dans le cadre de la prévoyance professionnelle.
Système de répartition
Dans le système de répartition, les cotisations versées sont directement utilisées pour financer les prestations destinées aux autres assurés. Aucune fortune de prévoyance n’est donc constituée sur le long terme. Le système de répartition est celui que nous utilisons en Suisse dans le cadre de l’AVS.
Taux de conversion
La LPP fixe un taux de conversion minimum légal. Celui-ci détermine la manière dont le capital vieillesse de la prévoyance professionnelle obligatoire doit être converti en rente au moment de la retraite. Lors de l’introduction de la LPP en 1985, le taux de conversion était de 7,2%. Il est aujourd’hui de 6,8%. En revanche, dans le domaine surobligatoire de la prévoyance professionnelle, chaque caisse de pension peut fixer elle-même son taux de conversion.
Taux d’intérêt minimal LPP
Le Conseil fédéral fixe chaque année le taux d’intérêt minimal applicable à l’avoir de prévoyance dans le régime obligatoire du deuxième pilier. En 2025, ce taux d’intérêt est de 1,25%. Le taux d’intérêt minimal LPP tient compte, entre autres, de l’évolution du rendement de différents placements tels que les obligations de la Confédération et autres emprunts, les actions et l’immobilier. Ce taux d’intérêt minimal ne s’applique pas aux avoirs de prévoyance surobligatoires. Dans ce domaine, chaque caisse de pension fixe elle-même son propre taux d’intérêt.
Évolution du taux d’intérêt minimal depuis 1985
IMPRESSUM
Éditeur
PensExpert SA, Kauffmannweg 17, 6003 Lucerne
Chef de projet et auteur
Jörg Odermatt (PensExpert)
Rédacteur en chef et auteur
Marc Lustenberger (media-work gmbh), Lucerne
Conception graphique et mise en page
Susanne Gmür, Meggen
Communication
Natalie Jäggi et Corinne Galliker (PensExpert)
Auteurs invités
Mark Baer, Pr Martin Eling (Université de Saint-Gall),
Michael Hermann (Sotomo)
Photographie
Johanna Unternährer Fotografie GmbH, Lucerne; Renée Löwer, Weinheim DE
Illustration (portraits)
Kornel Stadler, Berne
Relecture et correction
punktgenau Kommunikation gmbh, Lucerne; Apostroph Luzern AG, Lucerne
Traduction
Apostroph Luzern AG, Lucerne; Avenir Suisse, Lausanne
Impression
Druckerei Odermatt AG, Dallenwil
Reliure
Bubu AG, Mönchaltorf/Zurich
Tirage en allemand: 4500 en français: 1300
ISBN 978-3-033-11212-4
Remerciements
Initialement, l’idée était simplement de retracer les 25 ans d’histoire de PensExpert SA et d’en faire un «petit livre». Nous avons finalement élaboré un véritable livre qui porte également un regard sur l’avenir du monde de la prévoyance. Nous tenons ici à remercier chaleureusement les nombreuses personnes interviewées dans le domaine de la prévoyance et de la fiscalité, ainsi que la professeure Yvonne Seiler Zimmermann de la Haute école de Lucerne, le professeur Martin Eling de l’Université de Saint-Gall et Michael Hermann de l’institut de recherche Sotomo, pour leurs précieuses contributions au livre et leurs observations. Nous remercions également tous les fondateurs, les collaboratrices et les collaborateurs de PensExpert SA qui ont participé activement à la réalisation de ce livre. Enfin, nous souhaitons adresser un grand merci à Marc Lustenberger pour la direction rédactionnelle et à Susanne Gmür pour la conception graphique et la mise en page du livre. Tous deux se sont investis sans compter pour que ce projet puisse voir le jour.
Copyright
Cet ouvrage est protégé par des droits d’auteur. Les droits qui en découlent, notamment les droits de traduction, de réimpression, de présentation, d’extraction d’illustrations et de tableaux, de radiodiffusion, de microfilmage ou de reproduction par d’autres moyens et d’enregistrement dans des systèmes de traitement de données, demeurent réservés pour toute utilisation même partielle. La reproduction de cette œuvre ou de parties de cette œuvre, même dans un cas ponctuel, n’est autorisée que dans les limites des dispositions légales de la loi sur le droit d’auteur dans sa version en vigueur. Elle est en principe soumise à redevance. Le non-respect de ces dispositions est passible des sanctions prévues par la loi sur le droit d’auteur.
© 2025 PensExpert SA, Lucerne
Il y a 25 ans, PensExpert a entrepris de moderniser la prévoyance professionnelle en Suisse. Son objectif était d’offrir aux propriétaires des avoirs de caisses de pension la possibilité d’investir leur capital de prévoyance avec la plus grande latitude possible. Aujourd’hui, l’entreprise constitue une référence sur le marché de la prévoyance avec ses solutions sur mesure. En innovant, PensExpert a toujours su créer une plus-value importante pour ses clientes et clients. Dans ce livre, nous évoquons les étapes importantes de l’histoire de la société et le développement de la prévoyance professionnelle en Suisse. L’ouvrage donne également la parole à des personnalités qui ont marqué le secteur et présente des études récentes sur la nécessité d’une réforme du système de prévoyance. Parallèlement, il met en avant diverses propositions visant à maintenir l’attrait de la prévoyance et à mieux prendre en compte les besoins des jeunes générations.
ISBN 978-3-033-11212-4