L’édito du Président
Chers adhérents,
Je tenais à vous faire part de ma grande satisfaction pour la tenue de notre assemblée générale le 12 mai dernier à l’Académie de l’Agriculture: elle démontre la vitalité de notre association. J’ai pu rappeler notre attachement indéfectible à la notion d’ordre public financier. Les échanges avec vos délégués furent riches tant en AG qu’au cocktail qui a suivi. Nous avons également pu entendre le représentant du ministre ainsi que le nouveau président de la chambre du Contentieux de la Cour des Comptes nous exposer leur vision de la RGP. Je les en remercie personnellement. Vous trouverez ci-après quelques articles intéressant particulièrement les gestionnaires publics.
Je vous souhaite de bonnes vacances.
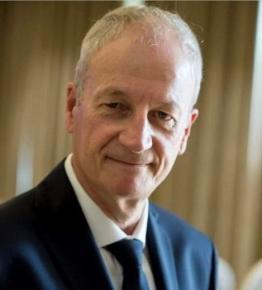
Vincent BOUILLAGUET
Sommaire
L’édito du Président P.1
Brèves P.1
Actualités Juridiques P.3
Contrôle interne et maîtrise des risques P.4
Brèves
Modification du code des juridictions financières
Trois modifications ont été apportées au code des juridictions financières avec la loi de finances du 21 février 2026.
La première porte sur l’article L131-16 et tend à régler le mauvais sort fait par le Conseil Constitutionnel qui avait déclaré inconstitutionnel l’article déterminant le montant de l’amende sanctionnant un gestionnaire élu en référence à une rémunération annuelle (cf. notre précédente lettre AFCM) Ce nouvel article de loi fait dorénavant référence à l’indice brut spécifique le plus élevé mentionné à l’article 3 du décret d’octobre 1985. Le même article ajoute que les amendes sont proportionnées à la gravité des faits, qu’elles sont déterminées individuellement et tiennent compte - c’est la nouveauté - notamment de la situation financière et de son niveau de responsabilité dans l’exercice des fonctions Ces deux précisions ne sont pas neutres, loin de là!
La deuxième porte sur l’article L131-18 (gestion de fait) et s’aligne sur les dispositions précédentes avec la référence de l’indice brut spécifique le plus élevé et la prise en compte de la situation financière du comptable de fait.
Enfin, la troisième porte sur l’article L142-1-3 et modifie le terme d’ordonnance de mise en cause par celui d’ordonnance d’ouverture d’instruction. Terme plus neutre et plus respectueux.
Toujours la protection fonctionnelle !
Nous vous avons rendu compte du projet de loi en cours permettant l’octroi de la protection fonctionnelle devant les procédures RGP conduites par la Cour des Comptes.
Ce projet de loi “visant à renforcer l’Etat local, articuler son action avec les collectivités territoriales et sécuriser les décideurs publics” comporte en son article 13 l’extension de la protection fonctionnelle à la RGP sauf faute personnelle détachable de l’exercice des fonctions.
Dernière minute
Ce 25 juin, le gouvernement indique avoir retiré de l’ordre du jour du Sénat l’examen du projet de loi sur l Etat local.
Le Conseil d’Etat a rendu son avis, plutôt nuancé, comme suit : il constate que les dispositions du projet de loi prévoyant que la protection fonctionnelle est accordée, de plein droit, aux agents publics, aux militaires et aux élus locaux qui, n’ayant pas commis de faute personnelle détachable de l’exercice de leurs fonctions, font l’objet de poursuites devant les juridictions financières au titre des infractions prévues aux articles L. 131-9 et suivants du code des juridictions financières, qui vont au-delà du principe général du droit qui leur est applicable (CE, 29 janvier 2025, Société UGGC avocats et a., n° 497840 et s. aux tables), ne se heurte à aucun obstacle d’ordre constitutionnel. Il considère que le seul motif susceptible de conduire au refus d’octroi de la protection fonctionnelle doit être tiré de la commission d’une faute personnelle détachable de l’exercice des fonctions, dont le champ est plus large que celui de l’agissement commis par intérêt personnel direct ou indirect que le projet de loi proposait de retenir pour les élus locaux dans le code général des collectivités territoriales, lequel s’articulait en outre difficilement avec les dispositions de l’article L. 131-12 du code des juridictions financières qui fait de la recherche d’un tel intérêt un élément constitutif d’une infraction financière.
Ce projet de loi sera devant le Sénat, en commission, et normalement en séance la première semaine de juillet : on verra ce qu’il en sort. Toutefois, la doctrine s’interroge fortement: le fait que le projet de loi indique que la collectivité accorde la protection fonctionnelle au lieu de peut accorder interroge sur le caractère obligatoire ou non de cette protection. On connaît déjà le contentieux riche sur l’octroi de la protection fonctionnelle des élus devant les juridictions civiles et pénales accordé ou non par l’assemblée délibérante : ouvre-t-on un nouveau front ?
Plus complexe reste la question de la faute détachable de l’exercice des fonctions. Cette limite peut se comprendre aisément dans les cas les plus simples , mais quelle attitude adoptée lors de fautes diverses (certains juristes parlent de fautes bigarrées).
Enfin, la doctrine soulève les octrois à la protection fonctionnelle alors qu’il est reconnu ultérieurement une atteinte à la probité. Pour les juristes on rappellera l’arrêt de la Cour de Cassation (chambre criminelle du 22 février 2012, n° 11.81476) qui a déclaré comptable de fait le Président d’une collectivité territoriale qui avait accordé la protection fonctionnelle (Attendu qu'il résulte de l'arrêt attaqué et des pièces de procédure que M. X... est poursuivi pour avoir, en qualité de président du conseil territorial de Saint-Pierre et Miquelon, dépositaire de l'autorité publique, détourné des fonds publics en faisant verser la somme de 17 542,76 euros à M. Y..., qui en avait sollicité le paiement en remboursement de frais d'avocat et de frais de justice qu'il avait exposés dans le cadre de deux procédures pénales suivies contre lui pour des infractions de favoritisme, commises dans l'exercice de ces mêmes fonctions et pour lesquelles il a été pénalement condamné ; qu'il est reproché à M. Y... d'avoir sciemment recelé cette somme).
Donc affaire à suivre !
Actualités Juridiques
Activités juridictionnelles
Lors des discours de clôture de notre assemblée générale, le Président de la Chambre du Contentieux a tenu a indiqué que l’activité juridictionnelle de la Cour couvrait également tout ce qui se situait en amont des procédures et que nombre d’affaires pouvaient être classées sans suite, comme seulement imposer un rappel à la loi : Il a indiqué que 37 affaires de premières instances avaient été jugées et 10 affaires en appel.
Lors de l’assemblée générale de l’AMF (assurance mutuelle des fonctionnaires) qui est un partenaire historique de notre association, son président a complété ces données en indiquant que depuis 2023 (date de la RGP) jusqu’à 2025 inclus, il y avait eu 140 affaires ouvertes pour près de 486 incriminés, essentiellement dans la sphère du bloc local à 70%.
Assurance
Nous vous rappelons que l’AFCM distribue les contrats d’assurance de la compagnie AMF Vous pouvez souscrire en ligne à titre individuel au produit APICO à partir votre espace personnel de l’extranet AFCM en suivant le lien ci-dessous. lien https://www.afcm.asso.fr/ form/devis-amf
Le sort de ces incriminés est de voir leur dossier “classé sans audience” pour 400 personnes (soit 82% des cas) et pour 86 personnes renvoyées en audience (soit 18% des cas). Pour ces derniers , 57 ont été condamnés en première instance et 28 relaxés.
On signalera le bilan de l’activité contentieuse des juridictions financières 2025 https://www.ccomptes.fr/fr/publications/lactivitecontentieuse-des-juridictions-financieres-en-2025
On ne manquera pas de signaler la nécessité pour les gestionnaires publics de souscrire tant aux offres assurantielles de l’AMF que de la protection de l’AFCM !
Jurisprudence financière
Le site de l’AFCM (afcm.asso.fr) retrace in extenso l’ensemble des arrêts de la chambre du Contentieux et de la Cour d’Appel Financière.
Arrêt ENSA de Paris La Villette du 16 avril 2026 : Cas ô combien classique d’une arnaque au faux-virement, pour 100.000 euros, qui a touché ce service facturier de l’école d’architecture en décembre 2023. Les techniques mises en œuvre sont connues (néo banques, contact direct…) et la vigilance a été trompée. Compte tenu de circonstances particulières, l’amende a été fixée à 1.000 euros pour l’agentcomptable.
Arrêt Commune de Petit Quevilly et SA HLM Seine Habitat du 7/5/2026 : Affaire originale portée devant la Cour des Comptes par le DRFiP76. La commune de Petit-Quevilly avait conclu un bail emphytéotique en 1983 avec un opérateur du logement social pour une durée de 40 ans. A l'échéance du bail, l’immeuble devait revenir à la commune. Or, par suite de tergiversations, de modalités de reprises, l’immeuble est resté géré par la SA HLM. On entre donc de plein pied dans la procédure de gestion de fait car les recettes comme les dépenses ne pouvaient être que maniées par un comptable public. Le maire et le président directeur général ont donc été condamnés à 1.500 euros chacun au titre de l’article L 131-15 du CJF. On remarquera que la Cour a fait usage du nouveau texte pour fonder les amendes infligées (cf. au-dessus).
Cotisations AFCM:
La cotisation pour les adhérents en RGP (comptable, régisseurs, ordonnateurs, personnels …) est valable pour une année civile à compter du 1er janvier.
Le montant de la cotisation 2026 est inchangé.
A titre exceptionnel, il est possible de cotiser rétroactivement pour l’année 2025 en cotisant à l’année 2026
Arrêt Association Confluence (Hérault) du 22 mai 2026
La présidente de cette association a été condamnée par la Cour du fait de dépenses engagées sans avoir le mandat du conseil d’administration. Comme les financements de cette association sont grandement publics, la Cour fait usage du contrôle existant sur les subventions publiques et donc examine la gestion de la Présidente aux travers de la réglementation financière. En conséquence, elle est condamnée à une amende de 4.000 euros pour avoir d’une part engager une dépense sans pouvoir et d’autre part pour avoir causé un préjudice financier significatif.
Arrêt Commune de KOUROU du 29 mai 2026
Encore un ordre de réquisition qui conduit à la Cour des Comptes ! Dans cette affaire, deux types de dépenses (prestations fournies par une agence de voyages aux élus de la commune, et prestations de location longue durée pour des véhicules) ont été suspendues par le comptable public pour non-respect de la réglementation. Ces dépenses cumulées pour près de 200.000 euros ont fait l’objet d’une réquisition. La Cour a jugé que le maire avait trouvé un intérêt personnel indirect au sens de l’article L 312-12. Il a été condamné à 3.000 euros d’amende.
Contrôle interne et maîtrise des risques
Amendes 2026
Une troisième amende a été réglée à la DCST par l’AFCM, correspondant à une avance sans intérêt pour le compte du gestionnaire public (un maire; deux comptables de la DGFiP).
La pertinence de l’offre de l’association est une nouvelle fois démontrée!
Depuis plusieurs lettres, nous consacrons un développement sur les bons usages pour chaque gestionnaire d’avoir un dispositif de contrôle interne et de maîtrise des risques qui soit suffisamment robuste.
Cet article présente le diagnostic de maîtrise des risques allégé (DMRA) qui a été mis en place il y a peu de temps par la DGFiP et dont sa représentante en a évoqué les grandes lignes lors de notre assemblée générale.
Voici le lien d’accès sur le site https://www.collectiviteslocales.gouv.fr/le-controle-interne avec l’accès au diagnostic (soit sur Excel, soit sur Format libre Office Calc)
L’objectif de ce DMRA est d’effectuer un état des lieux d’un service, d’une collectivité locale, d’une régie afin d’évaluer de manière simple et rapide le niveau de maîtrise des risques de la structure amis également de cibler les procédures internes pour renforcer la maîtrise des risques.
Par sa simplicité d’utilisation, c’est un outil recommandé. Il permet soit une approche globale (au niveau de l’entité) soit une approche par métiers ou procédure.
C’est un autodiagnostic, c’est à dire qu’il convient de répondre avec sérieux aux questions sans biaiser la réalité. Suite à ce complètement, le niveau de maîtrise des risques est indiqué.
C’est de ces enseignements que le responsable mettra en œuvre son plan d’action pour corriger les défaillances apparues.
Vous l’aurez compris, nous vous invitons tous à tester la robustesse de votre contrôle interne
Siège : 36 avenue Marceau, 75381 PARIS Cedex 08
Tél : 01 44 43 93 30,
Courriel : Contact@afcm.asso.fr
Site : afcm.asso.fr