Jornal do empreendedor
Ano 90 - Nº 24.092
Conclusão: 23h55
www.dcomercio.com.br
R$ 1,40
São Paulo, sexta-feira, 28 de março de 2014
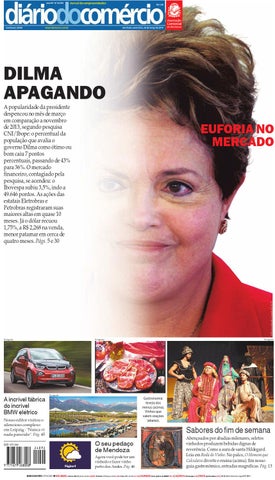
DILMA APAGANDO A popularidade da presidente despencou no mês de março em comparação a novembro de 2013, segundo pesquisa CNI/Ibope: o percentual da população que avalia o governo Dilma como ótimo ou bom caiu 7 pontos percentuais, passando de 43% para 36%. O mercado financeiro, contagiado pela pesquisa, se acendeu: o Ibovespa subiu 3,5%, indo a 49.646 pontos. As ações das estatais Eletrobras e Petrobras registraram suas maiores altas em quase 10 meses. Já o dólar recuou 1,75%, a R$ 2,268 na venda, menor patamar em cerca de quatro meses. Págs. 5 e 30
Ed Ferreira/Estadão Conteúdo-03/10/12
EUFORIA NO MERCADO
Divulgação
Divulgação
A incrível fábrica do incrível BMW elétrico
Divulgação
Gastronomia: leveza dos menus (acima). Vinhos que valem orações (abaixo).
Nosso editor visitou o silencioso complexo em Leipzig : "Nunca vi nada parecido". Pág. 45
Sabores do fim de semana O seu pedaço de Mendoza
ISSN 1679-2688
24092
9 771679 268008
Divulgação
Página 4
Agora você pode ter um vinhedo e fazer vinho perto dos Andes. Pág. 46
Abençoados por abadias milenares, seletos vinhedos produzem bebidas dignas de reverência. Como a aura de santa Hildegard. Leia em Roda do Vinho. No palco, O Homem que Calculava diverte e ensina (acima). Em nosso guia gastronômico, entradas magníficas. Pág. 13
DIÁRIO DO COMÉRCIO
2
sexta-feira, 28 de março de 2014
Tomou pelas mãos logo a proposta do governo Lula de prorrogar a vigência da CPMF, o famigerado imposto do cheque. José Márcio Mendonça
DOIS CRAQUES UM HERÓI. CARA A CARA MACUNAÍMICO, MAS HERÓI. F O Joel Rodrigues/EC
ernando Henrique e Lula se enfrentaram duas vezes em eleições presidenciais e, em ambas, o tucano levou vantagem e governou o País por oito anos. A primeira vitória de FHC foi em 1994 e, a segunda, em 1998, depois que o PSDB conseguiu aprovar no Congresso – em meio a denúncias de compra de votos de deputados – a Emenda Constitucional permitindo a reeleição de prefeito, governador e presidente da República. O primeiro presidenciável beneficiado com a reeleição foi exatamente Fernando Henrique. Depois que FHC deixou o cargo, Lula também se elegeu presidente duas vezes, derrotando os candidatos do PSDB: José Serra em 2002 e Geraldo Alckmin em 2006.
nome dele é Eduardo Cunha, o retrato mais bem acabado do típico político brasileiro desses bicudos tempos do segundo decêndio do século 21. É cantado em prosa e versos em Brasília e não há rodinha política em que não seja pronunciado, ora com admiração, ora em tom de execração. É conhecido na vida pública desde que se tornou diretor da Telerj, a telefônica estatal no Rio de Janeiro, pelas mãos de PC Farias, operador de todas as horas e latitudes do presidente Fernando Collor de Mello. De técnico passou para a política e ganhou notoriedade quando conseguiu ser indicado por seu partido, o PMDB, para a poderosa Comissão de Constituição e Justiça da Câmara dos Deputados em Brasília. Nada ingênuo, embora ainda neófito nas artimanhas do Congresso, descobriu o poder de pressão (e alguns dirão de chantagem e coisitas mais) que tem o cargo de relator dos projetos que a casa vai votar. omou pelas mãos logo a proposta do governo Lula de prorrogar a vigência da Contribuição Provisória sobre Movimentações Financeiras (CPMF), o famigerado imposto do cheque. Com diligência, foi segurando o seu parecer e só o liberou quando o presidente Lula liberou a nomeação de um apaniguado dele para a diretoria de Furnas, uma estatal que sempre coube muito ao gosto dos políticos fluminenses. Quando liberou o parecer, favorável à prorrogação, já se estava no final do ano e o Senado ficou com apenas 13 dias para debater e votar a proposta. Com as pressões da sociedade muito elevadas e sem tempo para negociar com os senadores e os partidos (negociar com e sem aspas) o governo acabou derrotado, com votos decisivos de aliados, pois a oposição sozinha não tinha votos suficientes para barrar a CPMF.
gora, Fernando Henrique e Lula devem se enfrentar novamente, mas apenas nos bastidores da eleição presidencial, desde que o PT não substitua Dilma Rousseff pelo expresidente. Os petistas que defendem o "Volta Lula" torcem para Dilma despencar nas pesquisas em consequência do episódio da Petrobras. Com Dilma, é quase certo que haverá 2º turno; com Lula, o PT tem certeza que "mata" a eleição no 1º turno, "sem susto". Mas, por enquanto, o quadro sucessório aponta que Lula e Fernando Henrique são os dois principais puxadores de votos dos candidatos de seus partidos: FHC tentando tirar voto de pedra para eleger Aécio Neves, que ainda está em situação incômoda nas pesquisas e, Lula, querendo "iluminar" pela segunda vez o mesmo poste que "iluminou" em 2010, Dilma Rousseff.
A
T
oi assim, com grande senso de oportunidade (e oportunismo) que Cunha foi crescendo, criando fidelidades no chamado baixo clero parlamentar, uma massa amorfa de congressistas que não tem muita voz e está sempre à procura de que a ajude a ser ouvida. Foi esta massa que fez do indefectível Severino Cavalcanti presidente da Câmara, aproveitando-se das divisões de egos na bancada petista. Nessa toada, Cunha virou líder do PMDB, depois reeleito, contra a vontade expressa da presidente Dilma Rousseff. Nas rodas palacianas ele é conhecido por várias alcunhas não propriamente elogiosas, como, por exemplo, "o Coisa-ruim". Nesse mister, o deputado do PMDB fluminense aperfei-
F
O nome dele é Eduardo Cunha (PMDB/RJ), o retrato mais bem acabado do típico político brasileiro.
aliados com o tratamento dispensado a eles pela presidente Dilma e com o modo de agir e usar do PT, armou na Câmara um blocão suprapartidário para atuar na casa, com independência da base de aliados.
JOSÉ MÁRCIO MENDONÇA
çoou suas armas. Com desenvoltura, se autoindicou para relator de alguns dos projetos mais caros ao Palácio do Planalto, polêmicos por natureza, como o do Marco Civil da Internet e a MP que trata da tributação de ganhos das empresas brasileiras no exterior. E, aproveitando-se da insatisfação do PMDB e de outros
oi um pandemônio, o governo botou a boca no mundo, reclamou com razão dos interesses ocultos – nem todos, mas a maioria – nas ações de Eduardo Cunha, mas teve de acabar cedendo para não experimentar derrotas dramáticas no Congresso e ver esgarçar de vez a aliança reeleitoral de Dilma. Os cofres foram abertos para fazer passar as emendas parlamentares, os partidos aliados estão levando cargos
F
É conhecido na vida pública desde que se tornou diretor da Telerj pelas mãos de PC Farias, operador de todas as horas e latitudes do presidente Fernando Collor de Mello .
de segundo escalão para acalmar suas bases. próprio PMDB não saiu de todo mal – apenas Cunha e seus seguidores ficaram fora das benesses, embora o deputado carioca tenha conseguido algumas alterações que preconizava (nem todas) no Marco Civil da Internet e na Medida Provisória da tributação das multinacionais brasileiras. Ao confrontar-se com Cunha, Dilma acabou dando força a ele, pois não percebeu que seu desafeto parlamentar era o desaguadouro do desgosto do Congresso com o governo. Cunha é hoje forte candidato à Presidência da Câmara no ano que vem, naturalmente caso se reeleja, o que não parece difícil. Por ironia, se chegar à presidência de um poder, deverá isto à sua principal desafeta. Cunha é um herói no universo do Congresso Nacional. Bem ao estilo macunaímico desses nossos tenebrosos tempos da política.
O
em explicações convincentes, o PSDB marginalizou Fernando Henrique das campanhas dos candidatos do partido ao Planalto nas últimas eleições: a mais recente foi em 2010, quando os marqueteiros tucanos convenceram José Serra a "esconder" FHC do eleitor, por entender que ele estava atravessando uma fase impopular e poderia prejudicar sua votação. Aécio Neves, no entanto, deu uma guinada de mil graus e faz o oposto de Serra, escalando Fernando Henrique para atuar no comando de sua campanha, chegando a
EYMAR MASCARO
Fernando Henrique e Lula devem se enfrentar novamente, mas apenas nos bastidores da eleição presidencial, desde que o PT não substitua Dilma Rousseff pelo expresidente. pensar inclusive em convidar o ex-presidente para ser o seu vice. O pega entre Lula e FHC vai esquentar quando os dois trocarem farpas na campanha na televisão. terceiro candidato ao Planalto, o socialista Eduardo Campos, que também é oposição ao governo do PT, levou um choque na semana passada com a divulgação da primeira pesquisa do Ibope em 2014, que mediu os índices de intenção de voto dos candidatos. Campos alcançou apenas 7%, enquanto Aécio Neves ficou com 15% e Dilma Rousseff com 43%. O governador pernambucano esperava crescer com a transferência de votos de sua vice, Marina Silva, para ele, mas a surpresa da pesquisa foi que a exministra também sofreu
O
S
JOSÉ MÁRCIO MENDONÇA É JORNALISTA E ANALISTA POLÍTICO
uma queda em relação à pesquisa Datafolha. A esperança de Eduardo Campos é que Marina Silva recupere a expressiva votação que arrancou das urnas como candidata do PV ao Planalto, em 2010, cerca de 20 milhões de votos. Campos necessita, e muito, desses votos. Só assim terá chance de brigar pela segunda vaga com Aécio Neves no 2º turno, caso a eleição não acabe no 1º turno. EYMAR MASCARO É JORNALISTA E COMENTARISTA POLÍTICO MASCARO@BIGHOST.COM.BR
Presidente Rogério Amato Vice-Presidentes Alfredo Cotait Neto Antonio Carlos Pela Carlos Roberto Pinto Monteiro Cesário Ramalho da Silva Edy Luiz Kogut João Bico de Souza José Maria Chapina Alcazar Lincoln da Cunha Pereira Filho Luciano Afif Domingos Luís Eduardo Schoueri Luiz Gonzaga Bertelli Luiz Roberto Gonçalves Miguel Antonio de Moura Giacummo Nelson Felipe Kheirallah Nilton Molina Renato Abucham Roberto Mateus Ordine Roberto Penteado de Camargo Ticoulat Sérgio Belleza Filho Walter Shindi Ilhoshi
Fundado em 1º de julho de 1924 CONSELHO EDITORIAL Rogério Amato, Guilherme Afif Domingos, João Carlos Maradei, Marcel Solimeo Diretor de Redação Moisés Rabinovici (rabino@acsp.com.br) Editor-Chefe: José Guilherme Rodrigues Ferreira (gferreira@dcomercio.com.br). Editor de Reportagem: José Maria dos Santos (josemaria@dcomercio.com.br). Editores Seniores: chicolelis (chicolelis@dcomercio.com.br), José Roberto Nassar (jnassar@dcomercio.com.br), Luciano de Carvalho Paço (luciano@dcomercio.com.br), Luiz Octavio Lima (luiz.octavio@dcomercio.com.br), Marcus Lopes (mlopes@dcomercio.com.br) e Marino Maradei Jr. (marino@dcomercio.com.br). Editores: Cintia Shimokomaki (cintia@dcomercio.com.br), Heci Regina Candiani (hcandiani@dcomercio.com.br), Tsuli Narimatsu (tnarimatsu@dcomercio.com.br) e Vilma Pavani (pavani@dcomercio.com.br. Subeditores: Rejane Aguiar e Ricardo Osman. Redatores: Adriana David, Evelyn Schulke, Jaime Matos e Sandra Manfredini. Repórteres: André de Almeida, Karina Lignelli, Lúcia Helena de Camargo, Mariana Missiaggia, Paula Cunha, Rejane Tamoto, Renato Carbonari Ibelli, Sílvia Pimentel e Victória Brotto. Editor de Fotografia: Agliberto Lima. Arte e Diagramação: José dos Santos Coelho (Editor), André Max, Evana Clicia Lisbôa Sutilo, Gerônimo Luna Junior, Hedilberto Monserrat Junior, Lino Fernandes, Paulo Zilberman e Sidnei Dourado. Gerente Executiva e de Publicidade Sonia Oliveira (soliveira@acsp.com.br) Gerente de Operações Valter Pereira de Souza (valter.pereira@dcomercio.com.br) Serviços Editoriais Material noticioso fornecido pelas agências Estadão Conteúdo, Folhapress, Efe e Reuters Impressão S.A. O Estado de S. Paulo. Assinaturas Anual - R$ 118,00 Semestral - R$ 59,00 Exemplar atrasado - R$ 1,60
FALE CONOSCO E-mail para Cartas: cartas@dcomercio.com.br E-mail para Pautas: editor@dcomercio.com.br E-mail para Imagens: dcomercio@acsp.com.br E-mail para Assinantes: circulacao@acsp.com.br Publicidade Legal: 3180-3175. Fax 3180-3123 E-mail: legaldc@dcomercio.com.br Publicidade Comercial: 3180-3197, 3180-3983, Fax 3180-3894 Central de Relacionamento e Assinaturas: 3180-3544, 3180-3176 Esta publicação é impressa em papel certificado FSC®, garantia de manejo florestal responsável, pela S.A. O Estado de S. Paulo.
REDAÇÃO, ADMINISTRAÇÃO E PUBLICIDADE Rua Boa Vista, 51, 6º andar CEP 01014-911, São Paulo PABX (011) 3180-3737 REDAÇÃO (011) 3180-3449 FAX (011) 3180-3046, (011) 3180-3983 HOME PAGE http://www.acsp.com.br E-MAIL acsp@acsp.com.br
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
3
O REGIME MILITAR COMETEU OS SEUS EQUÍVOCOS, MAS AGIU IMPULSIONADO PELOS MAIS NOBRES IDEAIS.
Celebrando o 31 de Março Folha Imagem
odos os anos, por volta do 31 de março, reacende-se a discussão entre defensores e opositores em torno dos contornos positivos e negativos da Revolução ou Golpe de 1964. Vejam que até mesmo a terminologia alimenta essa disputa, que se caracteriza muito pouco pelo debate de ideias e quase que exclusivamente pelo choque de ideologias. E não há espaço para indefinições. Ou você é a favor, ou é contra. Essa lógica maniqueista, todavia, está muito longe de oferecer respostas a questões mais importantes dentro de um tema tão controverso. A principal delas, e que deve martelar na cabeça de quem tem urticária ao ouvir falar de militar, é sobre o que pensa, afinal de contas, quem festeja a data.
T
erão sádicos antidemocráticos que buscam resgatar uma época de trevas, sofrimento e terror? Por lógica, penso que não, ou estariam colocando a si próprios nesse cenário sombrio que desejam ver restabelecido. Por conseguinte, excluindo a hipótese de serem não sádicos, mas masoquistas, enxergam aqueles tempos com um olhar bem diferente. Uma época de ordem, respeito, disciplina e organização, especulo, já que não posso falar por todos. E o que explica visões tão diferentes sobre o mesmo fato histórico? Na minha opinião, algo muito simples, embora piegas no mundo atual. Simples, mas de uma força capaz de subverter o óbvio e balizar a significação de nossas experiências pessoais conforme uma determinada linha de pensamento. Valores! Penso que o culto ao militarismo, de modo geral, seja nada mais do que uma
S
ALEXANDRE PAZ GARCIA
ssa é a l ó g i c a q u e o s simpáticos aos militares não toleram. Essa é a lógica que dá combustível a quem celebra um tempo em que a primazia do cumprimento do dever era um valor universal. Essa é a lógica, enfim, que norteia os saudosos do Regime Militar. E não todos os evidentes e inegáveis aspectos negativos aos quais convenientemente se agarram os detratores das Forças Armadas. A celebração do 31 de Março e o clamor pelas Forças Armadas não são, portanto, uma ode ao fascismo ou à tirania. Também não são um tapa na cara daqueles que sofreram nos chamados porões da ditadura ou na luta armada. Não são, por fim, a materialização de um saudosismo ignorante ou o culto a uma realidade arcaica e vergonhosa. Trata-se de uma celebração de valores. Uma nostálgica saudação a um Regime que cometeu os seus equívocos, mas que agiu impulsionado pelos mais nobres ideais. Que agiu para nos livrar do mal que, anos depois, decidimos democraticamente acolher. Celebração repudiada, curiosamente, por quem normalmente festeja o Regime de Fidel. Gente que chora os mortos daqui, mas celebra os de lá. Viva o 31 de Março!
E
busca por valores perdidos. As pessoas não sentem saudade do autoritarismo, da truculência ou da censura, mas da hierarquia, da educação rígida, do patriotismo. Estas, características inegavelmente associadas à ética militar, mas que, inevitavelmente, tomaram contornos pejorativos em meio ao massacre moral de que foram e são vítimas nossas Forças Armadas desde a reabertura. Ocorre que valores, por si só, não conduzem necessariamente à modificação de comportamento. Para que isso aconteça, é indispensável que haja uma diretriz maior balizando o processo de transformação da ideia abstrata em ação concreta. E aí reside a grande, a enorme, a gigantesca, a abissal diferença entre a ética militar e as demais. militar, antes de ser sujeito de direitos, é sujeito de deveres. Essa é a ordem das coisas. É a forma, inclusive, como o assunto é tratado em seu Estatuto.
O
Uma busca por valores perdidos. As pessoas não sentem saudade do autoritarismo, da truculência ou da censura, mas da hierarquia, da educação rígida, do patriotismo. Confiram lá. Deveres no art. 31. Direitos e prerrogativas no art. 50. Uma bela mensagem subliminar deixada pelo legislador a respeito de prioridades. E que se faz sentir de maneira concreta na vida de cada homem e mulher que veste uma farda neste País, sem limitação de jornada, direito a greve e submetidos a transferências compulsórias constantemente. A Constituição Federal oferece um parâmetro de quão
Imagens de 1964: A posse do presidente Humberto Castello Branco (acima), realizada em Brasília, e a Marcha pela Liberdade pelas ruas do Centro de São Paulo.
alienígena é essa lógica comutativa na sociedade excessivamente garantista em que vivemos. Basta ver o art. 5º, cujo título sugere tratar de direitos e deveres individuais e coletivos. Na prática, todavia, um rol de 78 direitos individuais e alguns poucos deveres coletivos. Nos artigos seguintes, mais
direitos: sociais e políticos. Direitos, direitos e mais direitos. Um claro recado deixado, agora, pelo Constituinte, no sentido de que o interesse individual está acima do coletivo. Não à toa, a premissa que orienta a ação de nossos rebeldes sem causa até hoje.
ALEXANDRE PAZ GARCIA É ANALISTA JUDICIÁRIO DO TRT DA 4ª REGIÃO E FOI CADETE DA
AMAN DE 1998 A 2001
PEQUENOS ACIONISTAS GRANDES OTÁRIOS Alexandre Brum/EC
tários como eu, detentores do papel pintado que são as ações da Petrobras, Eletrobras, Banco do Brasil, Nossa Caixa (Deles) e mais um monte de estatais e do Brasil, rebaixados pela Standard & Poors. Lá vai o Brasi descendo a ladeira. Digressão: Peço vários minutos de silêncio em respeito ao gênio Nelson Rodrigues, torturado e assassinado quase diariamente pela Miss Piggy, a quem peço vênia para ter respeito à memória de tão importante autor que ela nunca deve ter lido. Suas deliciosas hipérboles beiravam os exageros operísticos da língua italiana.
O
erta vez fui a um cinema em Roma ver um filme do Pasolini, "120 dias de Sodoma", proibido no Brasil. Pedi um bom lugar e o bilheteiro me disse: – Habiamo poltronissima e poltrona. Perguntei a diferença: – C`è La stessa roba, e completou com indiferença: – Poltronissima c`èst piu (meu italiano acaba aqui) caro. Fim da digressão: Digo eu: como pode entender de futebol quem gasta 30 Bilões em 12 arenas da Copa, padrão Fifa, se somos incapazes de ter hospitais, escolas, estradas, aeroportos, saneamento também padrão Fifa? O Ministro Marco Aurélio Mello é flamenguista roxo. Sei disso porque vi e ouvi seu celular tocar o hino do
C
Flamengo a 200 decibéis a cada chamada, em diversas reuniões que fiz com ele, quando era Ministro Presidente do TSE, que ao tomar posse pronunciou o histórico discurso denunciando o Brasil como o "país do faz de conta". Quando ia votar no Julgamento do Mensalão eu ficava gelado, não sabendo o que viria da sua cabeça. Eu, sabe-se, com toda isenção bisinidem, torcia pra que toda quadrilha mensaleira pegasse prisão pérpetua como punição pelo assalto aos cofres públicos, de antemão atacados com mãos amplas pela rataiada da corrupção. osto dele como pessoa; como Ministro do STF estranhei quando dizia-se "maioria de um" no Julgamento do Mensalão, rindo de situações tão sérias. Miss Piggy deve também ser flamenguista doente pois nomeou a filha do Ministro para um altíssimo cargo federal, o que, segunda a minha paranoia, dá pra sonhar com uma futura cadeira nepotista no STFF. "Passa açúcar nos beiços dos filhos que adoça o bico dos pais". 100% de acordo. Aquele "fim da digressão" que falei lá atrás era propaganda enganosa, agora é que é mesmo o fim digressão: Já escrevi um texto aqui publicado com o título "Bebo pra escrever. Escrevo pra esquecer". Se não escrever
G
não esqueço o que está e o que vem por aí. Vai piorar muito antes de melhorar um pouquinho. areta não dá pra encarar o que estão nos fazendo engolir. Papa Hemengwy só bebia seu bourbon depois que escrevia. Derrubava seis doses duplas a partir do meio dia, quando encerrava sua jornada de trabalho, escrevendo em pé, à mão, numa prancheta. Terminava um trecho com
C
satisfação ou jogava no lixo as páginas por ele escritas e por ele recusadas. Escrevo com uma dose dupla de chá gelado ao meu lado. Depois da minha temporada de UTI no Einstein, voltei pra casa com Resoluções Pós UTI e uma delas é trocar o café pelo chá. No Einstein só me davam chá, então acostumei, como o letrista francês Chiquê Buarquê du Holandá vota no Lula "porque está
acostumado". De maus hábitos o chão do inferno está calçado. Uma lenda urbana diz: os avestruzes enfiam a cabeça na areia quando percebem perigo iminente (é assim que estou). O perigo iminente chegou em 1º de janeiro de 2003, quando a Petrobras passou para as mãos cumpanheiras que velozmente aparelharam a "Jóia da Coroa", então a maior empresa brasileira e a 12º maior do mundo, hoje lá nas profundezas dos inexistentes poços do Pré Sal; fala-se em 22º lugar e descendo. É a refinaria das Mãos Sujas; "sujas do petróleo do Pré Sal", emprestado de outro poço antigo, do tempo do FHC, marcando "a nossa autossuficiência em petróleo". Hoje, autossuficientes, importamos petróleo, gasolina e etanol. Estou no time dos pequenos acionistas grandes otários, que caíram no conto do vigário aplicado pelo governo, que nos convenceu a enfiar nossos fundos de garantia em ações da Petrobras e de outras estatais. O ferro na boneca que levamos chega em torno de 50% de desvalorização. Se você investiu 10 agora tem 5. Além disso, os pequenos acionistas têm que digerir um prejuízo de 220 Bilhões de Dólares. O grande acionista é o tesouro nacional, com 51%; esse tesouro não é o tesouro do Ali Babá, nem faz
NEIL a Petrobras é deles FERREIRA
dinheiro, só gasta. As maiores obras da Petrobras são o Porto de Cuba, a renovação da frota de ônibus de Havana, o metrô de Caracas, a doação à Bolívia de uma refinaria de petróleo de 1 Bilhão e 500 Milhões de dólares tomada por eles a força, a Estrada da Coca, que liga a região cocaleira à fronteira com o Brasil. E o exemplo de investimento foi a compra por aproximados 1 Bilhão e 400 Milhões de dólares da "refinaria" Pasadena, sucata que não vale nem 160 Milhões de dólares. A compra foi feita com a aprovação da Miss Piggy, então "presidenta" do Conselho, que rubricou o relatório de aprovção da compra. Anos depois (agora), já "presidenta" do Brasil, explicou: – Rubricá é rubricá, então rubriquei. Atacada pela Síndrome de Genoíno, Miss Piggy rubricou sem ler. Dá pra desconfiar de amplo refino de propinas nesse negócio. NEIL FERREIRA É PUBLICITÁRIO
DIÁRIO DO COMÉRCIO
4
)KDC7O
gibaum@gibaum.com.br
Ideli Salvatti assumirá Direitos Humanos no lugar de Maria do Rosário e no final do ano, será indicada para o TCU.
2 “Só a saúde poderia me impedir de ser candidato, mas os médicos asseguraram que posso enfrentar mais três mandatos.”
EDUARDO MATARAZZO SUPLICY // senador (PT-SP), 72 anos, novamente candidato ao Senado. Fotos: BusinessNews
Dia 2 de abril Historiadores mais lúcidos estão lembrando que o golpe dos militares tem por data de largada, para valer, dia 2 de abril de 1964: foi quando, de madrugada, o senador Auro de Moura Andrade declarou vaga a Presidência (e deu posse ao presidente da Câmara) estando ainda o presidente João Goulart no Brasil. Os militares sempre insistiram na data de 31 de março (e mais ainda porque 1º de abril é o Dia da Mentira) porque foi quando o general Olimpio Mourão Filho colocou os soldados na estrada de Juiz de Fora, em Minas Gerais.
TRAVESSA Nos anos de chumbo, o general Olimpio Mourão Filho teve de agüentar as travessuras de sua filha, Laurita Mourão, funcionária da embaixada brasileira em Washington. Escritora, ela se dedicou a publicar livros onde misturava ficção com os bastidores de todos os tipos da diplomacia, provocando muita polêmica. Laurita teve romances com diplomatas, falava (e escrevia) exatamente o que pensava e uma de suas frases ficou famosa na época: “As mulheres estão sentadas sobre um parque de diversões, embora poucas saibam bem administrá-lo”.
Nas primeiras 24 horas, o novo clipe de Lady Gaga batizado de G.U.Y. (Girl Under You) atingiu a marca de mais de 58 milhões de visualizações no canal oficial da cantora. São 11 minutos e 46 segundos, 16 trocas de roupas, 13 cenários (quase todos montados no Hearst Castle, na Califórnia) e 175 pessoas na produção, figurantes, bailarinos e até atrizes do seriado The Real Housewives of Beverly Hills. É o terceiro single do disco Artpop, que ressuscita Michael Jackson, Jesus Cristo e Gandhi, com direção da própria Lady Gaga. Entre temas e imagens, tem de tudo: pássaro, fantasmas e nos quatro minutos finais, créditos ao som da faixa Manicure.
Lady Gaga, superclipe
A revista America Economia acaba de dedicar grande matéria sobre volume de homicídios que alcançam índices epidêmicos em 12 dos 19 países da América Latina, ressaltando que apenas o Chile exibe chances de paz. No Brasil, a taxa de homicídios de 2007 a 2011, foi anualmente de 27,4 mortes por 100 mil habitantes e “nem mesmo o fato de ser um país continental justifica esse número”. São mais de 50 mil homicídios por ano (quase 137 por dia). Em termos absolutos, em nenhum país se mata mais do que no Brasil. Na população jovem, a taxa de homicídios sobe para 54,8 por 100 mil dessa faixa etária. Para comparar: no Chile, é de 5,4 mortes para cada 100 mil habitantes.
Onde mais se mata
PLANO B Quem imaginar que lulistas fanáticos tenham desistido de ver o ex-presidente disputando as próximas eleições no lugar de Dilma, engana-se. Eles comentam – e há um fundo de verdade nesses comentários – que Lula acompanha todos os passos de Dilma (ficou uma fera com a nota da pupila sobre Pasadena), malgrado as novas pesquisas repitam que ela poderá se reeleger ao primeiro turno. E não perdem as esperanças, de que, se ele sentir a reeleição de Dilma ameaçada, pode entrar no lugar dela até 10 dias antes do pleito. Detalhe: também candidatos a vice podem ser trocados.
Em 2009, a Petrobras comprou 50% da usina BSBios em Marialva, no Paraná, produtora de biodiesel e dois anos depois, comprou a unidade de Passo Fundo, no Rio Grande do Sul, desembolsando ao todo R$ 250 milhões. Deputados gaúchos reclamam que os ativos não valeriam nem a metade. Agora, a estatal gostaria de vender o bloco, ficando só com 20%, especialmente porque deve R$ 50 milhões ao Banrisul. Na época da compra, quem comandava a Petrobras Bicombustível era Miguel Rosseto, que acaba de voltar para o Desenvolvimento Agrário.
LOVE AFFAIR Está na coluna Page Six, do New York Post: a brasileira Thaila Ayala, que está em temporada em Nova York (ficará por lá três meses, estudando interpretação) estaria mantendo um love affair com o ator James Franco. Foram fotografados, na saída de um teatro da Broadway onde ele se apresenta, de mãos dadas e entraram num carro juntos. Thaila está separada do ator Paulinho Vilhena, desde o ano passado. Detalhe: a separação teria ocorrido devido a um suposto e rápido relacionamento dela com Justin Timberlake.
MISTURA FINA HÁ QUEM aposte que Renan Calheiros (PMDB-AL), presidente do Senado, não pilotará a anunciada CPI da Petrobras, com maiores generosidades ao Planalto, sem levar um mimo em troca. E já pensa em mais um ministério para o PMDB, desde que ele indique o nome.
MAIS UMA rede internacional de fast fashion, com cinco mil lojas espalhadas em 20 países, estaria preparando seu desembarque no Brasil: é a chinesa Yishion, conhecida como “a Zara da Ásia”. Já negociaria com um parceiro local, que poderá ser Paulo Borges, criador da SP Fashion Week . Quem diria: a atriz Mariana Ximenez, 32 anos, a vedete Aurora de Jóia Rara, resolveu encarnar na nova edição de Vip, a loira da laje, tomando até banho de mangueira numa mini-piscina. As fotos foram feitas no Morro do Vidigal, no Rio de Janeiro e a escolha da locação teve a ser com o envolvimento de Mariana com projeto do artista Vik Muniz, que ensina artes às crianças da comunidade. As fotos são de Alê de Souza e texto de Zeca Camargo: “Ela gosta de transformar chatice em gostosura”.
A loura da lage
Algo em comum O barão Albert Frère, 88 anos, é o homem mais rico da Bélgica, com uma fortuna estimada em US$ 5 bilhões. Dono da Astra Oil, foi quem empurrou a refinaria de Pasadena a Petrobras. Tem negócios de energia no Brasil e começou salvando empresa de sucata de sua família. Não terminou o colegial e gosta muito de vinhos, especialmente Romanée Conti. Nesses dois quesitos, empata com o ex-presidente Lula.
CHEGA a ser mais do que surpreendente o volume de deputados e mais ainda senadores que conhecem o doleiro Alberto Yousseff, preso na Operação Lava-Jato e que teria, entre tantos outros, relações com o ex-diretor da Petrobras, Paulo Roberto Costa. Na hora do cafezinho, congressistas trocam idéias sobre Yousseff e, para não se comprometer, referem-se a ele apenas como “o cara”.
/
O Papa Francisco acha que a Igreja tem que se comunicar mais – e melhor. Em São Paulo, o Cardeal Scherer quer revitalizar a comunicação da Arquidiocese e começa reestruturando o seminário O São Paulo, que tem mais de 50 anos. Ganhou nova feição gráfica, formato tablóide (37cm por 27cm), cores e Scherer chamou para diretor de redação o padre Michelino Roberto, formado em Jornalismo e pároco da igreja de N. S. do Brasil, o mesmo que ajudava jornalistas brasileiros na posse do Papa Francisco (ele já trabalhou no Vaticano com o Cardeal Emérito Claudio Hummes).
Mais uma
Comunicação de fé
MAIS: o Planalto já perdeu duas indicações para o Tribunal e o nome de Ideli, poderá ter grandes complicações para ser aprovado.
/ IN
Gravata xadrez.
OUT
O DEPUTADO federal Ricardo Berzoini (PT-RJ), que poderá assumir a Secretaria de Relações Institucionais, sempre foi um dos maiores entusiastas do movimento Volta, Lula. Agora, o próprio ex-presidente que apadrinha sua nomeação, recomenda que o entusiasmo de Berzoini seja muito reduzido.
Gravata estampada. NESSA onda da moda que atingiu sua gloria no verão e que continua, dependendo da temperatura, de mulheres – e de todas as idades – usarem microssaias e shorts no cotidiano, surgiu no paralelo uma nova distração. Quase 30% delas exibem de pequenas a colossais tatuagens nas pernas, onde vale de pequenos corações a enormes dragões e anjos.
Especialista Quem está em São Paulo, participando da 21ª edição da Erotika Fair, feira de mercado erótico, é o ator, produtor e empresário do cinema pornô americano John Stagliano, hoje com 62 anos. Quer investir no mercado brasileiro, embora garanta que trabalhar com cinema pornô não é mais tão rentável como antigamente. Os aficcionados do segmento lembram bem de Stagliano: é o criador do Buttman . Entre seus primeiros filmes com esse personagem, alguns apresentavam referência ao Rio, uma espécie de homenagem à fartura da região mais louvada das brasileiras.
Colaboração:
Paula Rodrigues / Alexandre Favero
sexta-feira, 28 de março de 2014
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
5
Menos 7 pontos de aprovação popularidade da presidente Dilma Rousseff caiu no mês de março em comparaç ã o a n o v e m b ro d e 2 0 1 3 , aponta pesquisa CNI/Ibope divulgada ontem. O percentual da população que avalia o governo Dilma como ótimo ou bom caiu 7 pontos percentuais, passando de 43% para 36%. Já o percentual de pessoas que confiam na presidente teve uma pequena redução de quatro pontos, indo de 52% para 48%. Já em relação a forma com que a presidente Dilma governa caiu de 56% para 51%. Com a queda, a presidente interrompe um ciclo de recuperação da popularidade que vinha tendo desde setembro passado. A pesquisa CNI/Ibope foi realizada entre os dias 14 e 17 deste mês – antes de a presidente ter dito, na última sexta-feira, que sua aprovação à compra da usina de Pasadena (EUA) pela Petrobras em 2006 só aconteceu porque desconhecia cláusulas do contrato. Foram ouvidas 2.002 pessoas em 141 municípios. O levantamento, primeiro realizado em 2014, focou na avaliação dos brasileiros sobre o desempenho do governo fe-
A
deral e a atuação de Dilma. A margem de erro é de dois pontos para mais ou para menos. O resultado foi puxado principalmente pelas pessoas que
moram em municípios pequenos, com até 20 mil habitantes. Segundo a pesquisa, Dilma também perdeu mais popularidade entre os jovens de 16 a 24
Mercadante estreia: queda é 'motivação a mais' para trabalhar. ministro Aloizio Mercadante (Casa Civil) afirmou ontem que a queda de popularidade da presidente Dilma Rousseff é "uma motivação a mais para a gente trabalhar, trabalhar e trabalhar ainda mais duro para melhorar o Brasil e a vida do nosso povo". Ele minimizou o impacto político da sondagem e afirmou que, na mesma época, os ex-presidentes Fernando Henrique Cardoso e Luiz Inácio Lula da Silva tinham percentual inferior. É a primeira vez que, como ministro-chefe da Casa Civil, Mercadante faz uma declaração à imprensa. Em meio a uma das mais graves crises políticas do governo, com a iminente instalação da CPI da Petrobras no Congresso e mudanças na equipe de articulação do Planalto, o ministro não comentou a sucessão de fatos no Legislativo. Antes, o presidente do Senado, Renan Calheiros (PMDBAL), disse que "não há mais o que fazer" e que vai combinar com os líderes da Casa a instalação da Comissão Parlamentar de Inquérito para investigar a Petrobras (leia na pág. 6). Segundo a pesquisa, a popularidade da presidente Dilma Rousseff caiu no mês de março em comparação a novembro de 2013, aponta pesquisa CNI/Ibope. O percentual da população que avalia o governo Dilma como ótimo ou bom caiu sete pontos, passando de 43% para 36%. Já o percentual de pessoas que confiam na presidente teve uma redução de seis pontos percentuais, indo de 52% para 48%. Já em relação a forma com que a presidente Dilma governa caiu de 56% para 51%. A queda interrompe o ciclo de recuperação iniciado em setembro. "É a segunda divulgação de uma mesma pesquisa, que foi a campo em meados de março. No dia 20 de março, essa pesquisa apresentou as intenções de votos que o instituto colheu junto à população que mostrava a presidenta Dilma num cenário mais provável com 43% das intenções de voto, o segundo colocado com 15% e o terceiro com 7%", disse Mercadante. "Ela tinha mais que o dobro das intenções de votos e vencia no primeiro turno nas eleições e tinha uma intenção de votos que era superior a que o presidente FHC e o presidente Lula tinham em igual período do seu governo." Segundo o ministro, "essa segunda divulgação é mais uma tentativa de retratar aspectos da conjuntura". (Folhapress)
O
anos e entre os eleitores com renda familiar superior a cinco salários mínimos, e os residentes no interior. A queda nos indicadores
Campos: 'O cristal da confiança se quebrou'. ré-candidato à Presidência da República, o governador de Pernambuco, Eduardo Campos (PSB), disse ontem que o governo Dilma Rousseff, além de não conseguir melhorar o país, "piorou" a política no Brasil, promovendo uma "crise de confiança". "O cristal quebrou. E qual é o cristal? O cristal da confiança, da relação de confiança entre o governo e a sociedade." Ele voltou a dizer que o governo Dilma foi eleito para melhorar o Brasil, "mas não conseguiu fazê-lo". "O governo sinalizou que ia melhorar a política e piorou a política no Brasil." Para Campos, a confiança só será restabelecida após as eleições de outubro, nas quais deve enfrentar Dilma. "Só a vontade popular em uma eleição, no rumo da mudança, restabelece as condições políticas para o Brasil fazer uma retomada da confiança dos brasileiros no futuro do Brasil." (Folhapress)
P
nteúdo
o adão C
sek/Est
u André D
Aloizio Mercadante falou pela 1ª vez com jornalistas como ministro da Casa Civil
também fez elevar o percentual da população que considera o governo Dilma pior do que o governo Lula, passando de 34% para 42%. Já o registro das
pessoas que consideram Dilma melhor não oscilou dentro da margem de erro e teve uma leve queda de 14% para 11%. Das nove áreas de atuação do governo avaliadas, a presidente teve queda na aprovação em todas elas, sendo que o percentual dos que aprovam as ações governamentais não supera o percentual dos que as desaprovam. A área econômica é a que teve a maior rejeição. Na educação, houve um aumento de 7 pontos entre os que desaprovam a área, passando de 58% para 65%. Mesmo com o programa Mais Médicos, a saúde também teve aumento dentre os que a desaprovam, com 77% da população, ante 72% registrado anteriormente. Já na segurança, o governo registra 76% de desaprovação, ante 70% registrado na última pesquisa. Na área econômica, o governo tem um índice de desaprovação acima dos 70% nas questões relativas a impostos (77%), combate à inflação (71%) e taxa de juros (73%). A única área que não teve alteração significativa foi a de combate à fome e à pobreza, que se manteve no patamar de 49% de desaprovação. (Folhapress)
Na tevê, Aécio vai na cola do pernambucano. ome dos tucanos para disputar o Planalto, o senador Aécio Neves (PSDB-MG) mudou a data da propaganda e das inserções do PSDB em rede nacional de TV e rádio para posicionálas logo após as aparições de seu colega na oposição à presidente Dilma Rousseff (PT) nas eleições deste ano, o governador Eduardo Campos (PSB-PE). Com isso, Aécio garantiu três semanas consecutivas de exposição dos adversários da petista na TV e no rádio. Juntos, PSDB e PSB terão no total uma hora para apresentar seus candidatos. Cada um dos partidos terá direito a quatro dias para exibir suas inserções, que são peças publicitárias com 30 segundos ou um minuto de duração. Somadas, não devem ultrapassar o limite de cinco minutos diários. Elas irão ao ar sempre às terças, quintas e sábados. Além disso, as siglas terão a propaganda partidária: um programa com dez minutos de duração para cada uma. O programa do PSB foiao ar na noite de ontem, estrelado pelo governador pernambucano e a ex-senadora Marina Silva, cotada para sua vice.
N
Depois, o partido começará a exibir suas inserções, dos dias 29 de março a 5 de abril. O PSDB fará o inverso. Abrirá seu bloco de propagandas com as inserções e fechará com o programa partidário. As peças curtas de publicidade começarão a ser exibidas no dia 8 de abril e seguirão no ar até o dia 15. No dia 17, irá ao ar o programa da legenda, com dez minutos de duração. Será o principal filme na estreia do novo marqueteiro de Aécio, Paulo Vasconcelos, que coordena o conselho de comunicação do tucano. A exposição sequencial dos dois adversários de Dilma só foi possível porque Aécio, que é presidente nacional do PSDB, negociou com dois partidos diferentes a troca das datas do horário eleitoral gratuito. As datas das inserções que entram logo após a propaganda de Campos estavam reservadas ao PSC. Já o programa partidário, que vai ao ar no dia 17, estava reservado para o DEM. Entre os aliados do senador, o único lamento é que a peça será veiculada às vésperas da Semana Santa. Eles acreditam que, por conta do feriado, a audiência possa ser menor. (Folhapress)
DIÁRIO DO COMÉRCIO
6
sexta-feira, 28 de março de 2014
As forças que estão no seu entorno são tão poderosas que se chegou ao cúmulo de ter um comitê que ela próprio desconhecia e decidindo o destino de milhões e milhões de dólares da companhia Aécio Neves, virtual candidato (PSDB) à Presidência da República
Petrobras: CPI deve perfurar na 3ª-feira.
Dida Sampaio/Estadão Conteúdo
Ideli: 'Tarefa com prazo de validade' na Esplanada.
Presidente do Senado disse que "não há mais o qu e fazer". Ele vai combinar com os líderes a instalação da comissão presidente do S en a d o , Re n a n C alheiros (PMDB-AL), disse ontem que "não há mais o qu e fazer" e que vai combinar com os líderes da Casa a instalação da CPI (Comissão Parlamentar de Inquérito) para investigar a Petrobras. A oposição entregou ontem o requerimento de criação da comissão para investigar irregularidades na estatal como a compra da refinaria de Pasadena (EUA), que envolve a presidente Dilma Rousseff, e a suspeita de que a empresa holandesa SBM Offshore, que aluga plataformas a companhias de petróleo, teriam pago suborno a funcionários da estatal. O pedido foi assinado por 28 senadores, um a mais do que o número mínimo exigido. A oposição cobrou pública e reservadamente que Renan leia o pedido de criação da CPI até terça-feira. "Evidentemente que, uma CPI em ano eleitoral, ela mais atrapalha do que facilita a vida do Brasil. Mas agora não há mais o que fazer. Temos o re-
O
querimento, o fato determinado, o número e vamos marcar a data, fazer a conferência dos nomes e instalar a comissão", disse o peemedebista. Segundo ele, as investigações do Congresso devem ganhar um tom eleitoral. A aliado do Planalto, ele disse que sua resistência à comissão é motivada porque os órgãos de controle já estão apurando as denúncias, como a compra da refinaria de Pasadena (EUA), que envolve Dilma. "A nossa preocupação com a CPI é porque ela vai montar palanque muito próximo com a eleição. Do ponto de vista da investigação, ela tem que caminhar", completou. Renan evitou avaliar a criação de uma comissão conjunta com a Câmara para tocar a investigação. "É difícil avaliar porque a CPI é sempre uma investigação política do Parlamento. Ela acontece geralmente quando as investigações não estão acontecendo. Não é o caso, mas não sei se teremos duas CPIs". Pelo regimento do Senado, os senadores podem retirar assinaturas do pedido até a
om sua saída prevista do comando das articulações políticas com o Congresso, a ministra Ideli Salvatti (Relações Institucionais) brincou ontemque seu cargo "tem prazo de validade". Por orientação do ex-presidente Lula, o Planalto deve substituir Ideli pelo deputado Ricardo Berzoini (PT-SP). A expectativa é que a mudança ocorra na terça-feira. Apesar de não assumir a troca, Ideli adotou um discurso de despedida e fez um balanço positivo. "Sou a ministra da SRI com maior tempo. Estou completando dois anos e nove meses em uma tarefa que todo mundo brinca que tem prazo de validade, quem vai para lá não fica muito tempo. Estou praticamente com o dobro do tempo de quem mais ficou". Ainda ontem, a ainda ministra evitou falar sobre esforços do Planalto para tentar abafar a CPI da Petrobras no Senado. Disse que a prioridade do governo é evitar que a estatal "seja exposta a um palanque, a uma briga eleitoral". "Estamos acompanhando. Para nós o fundamental é que a empresa do porte da Petrobras não seja exposta a um palanque, a uma briga eleitoral. Até porque as investigações estão sendo feitas por órgãos como Polícia Federal e Ministério Público." Segundo ela, não há receio no governo de que aliados (PMDB) usem a CPI para impor derrotas. E evitou assegurar que o governo trabalhava com a instalação da CPI. "É do regimento, é da democracia." (Folhapress)
C
Renan Calheiros e ministra Ideli Salvatti em cerimônia de assinatura de acordos de cooperação técnica para utilização de sistema eletrônico de envio de documentos legislativos entre o Senado e a Presidência. meia-noite do dia em que ele for lido no plenário da Casa. A data da leitura é marcada por Renan, aliado de Dilma que declarou publicamente ser contrário às investigações e contemplado recentemente na reforma ministerial dela. ATO FALHO – A Folha revelou
ontem que a Petrobras conhece há mais de sete anos o misterioso comitê interno da refinaria de Pasadena (EUA) cuja existência a presidente da estatal, Graça Foster, tinha afirmado ignorar. Em entrevista ao jornal O Globo anteontem, Graça dis-
se que não sabia da existência do comitê e não conhecia suas atribuições e seu poder, nem que o representante da estatal no comitê era Paulo Roberto Costa, ex-diretor da Petrobras que foi preso pela Polícia Federal na semana passada. (Agências)
Em retaliação, PT defende 'CPI do Fim do Mundo'. Ed Ferreira/Estadão Conteúdo
ressionado até por aliados, o governo vai tentar ampliar o foco de investigação da Comissão Parlamentar de Inquérito (CPI) da Petrobras para desgastar a oposição. Se não conseguir retirar as assinaturas para evitar a instalação da comissão, a estratégia do Palácio do Planalto será apostar numa espécie de "CPI do Fim do Mundo". A meta do governo é incluir no rol de apuração denúncias que atingem o PSDB do senador Aécio Neves (MG) e o governador de Pernambuco, Eduardo Campos (PSB), adversários da presidente Dilma Rousseff nas eleições. Com 28 assinaturas, uma a mais que o mínimo necessário, o senador Álvaro Dias (PSDB-PR) protocolou ontem pedido de abertura de uma CPI
P
exclusiva no Senado para investigar a polêmica compra da refinaria de Pasadena, nos Estados Unidos, pela Petrobras. Para constranger a oposição, o governo orientou os p a r l a m e n t a re s d a b a s e a anunciarem que também vão querer investigar, na mesma CPI, o cartel de trens e Metrô em São Paulo, no governo de Geraldo Alckmin (PSDB), e irregularidades no Porto de Suape, em Pernambuco, Estado governado por Campos. "Se eu tiver um fato determinado que envolva recursos federais, eu posso tentar ampliar o objeto da investigação", disse a senadora Gleisi Hoffmann (PT-PR), ex-ministra da Casa Civil. "Por que não incluir na CPI o caso Alstom, em São Paulo, e as obras do Porto de Suape?
A preocupação e a prioridade do governo é evitar que a Petrobras "seja exposta a um palanque, a uma briga eleitoral". A base aliada do governo Dilma Rousseff passou o dia de ontem tentando convencer aliados a não apoiar requerimento do PSDB do presidenciável Aécio Neves, já que é fundamental não expor o governo a mais desgastes em ano eleitoral.
Queremos ver Eduardo Campos explicar o Porto de Suape, alvo de denúncia de corrupção. É uma obra com dinheiro federal", emendou o líder do governo no Senado, Eduardo Braga (PMDB-AM). O requerimento da CPI protocolado ontem, com apoio de
Contradição de Graça Foster atesta incompetência, diz oposição. oposição atacou a versão da presidente da Petrobras, Graça Foster (abaixo), que disse desconhecer comitê interno da refinaria de Passadena (EUA) identificado pela estatal há mais de sete anos, conforme revelou a Folha ontem.
Wilton Junior/Estadão Conteúdo
A
Para o vice-líder do PSDB no Senado, Alvaro Dias (PR), a fala de Graça mostra que a gestão do PT trata a estatal com desinteresse. "Isso revela descaso com uma empresa tão importante para o país. São negócios de valores expressivos tratados como se fossem migalhas, com desdém. Isso beira a irresponsabilidade administrativa." O líder do DEM na Câmara, Mendonça Filho (PE), afirmou que a contradição reforma a necessidade de uma CPI (Comissão Parlamentar de Inquérito) para investigar as denúncias de irregularidades na empresa. "É estarrecedora essa revelação porque ou a presidente da Petrobras desconhecia o comitê, o que revela uma in-
competência de que não tem domínio sobre a empresa, ou que ela mentiu. Essa é uma situação delicada e vai ter que apresentar suas explicações ao Parlamento." Para tentar esvaziar as articulações para a criação de uma CPI, o governo negociou a ida de Graça ao Senado e a Câmara em abril. A ideia é transformar a fala da presidente numa defesa da empresa. Os oposicionistas, no entanto, dizem que a estratégia governista cada vez mais perde força com a sequência de suspeitas de irregularidades envolvendo a estatal. O pré-candidato do PSDB à Presidência, o senador Aécio Neves (PSDB-MG), disse que a presidente da Petrobras perdeu a "capacidade de comandar" a estatal depois que disse ignorar o comitê interno de Pasadena (EUA). (Agências)
três senadores da base aliada do governo e cinco "independentes", diz que a comissão investigará denúncias de irregularidades cometidas na Petrobras entre 2005 e 2014. Quatro pontos são citados: compra da refinaria de Pasadena; pagamento de propina
a funcionários da estatal pela holandesa SMB Offshore para obtenção de contratos com a Petrobras; acusação de que plataformas estariam sendo lançadas ao mar sem equipamentos de segurança; e indícios de superfaturamento na construção de refinarias.
"Infelizmente o PT trata empresas estatais, como a Petrobras, como propriedade privada. Nós queremos reestatizar a Petrobras, e não submeter a empresa a grupos partidários e ideológicos", protestou o senador Aécio Neves. Pré-candidato do PSDB à Presidência, ele disse que a oposição quer ler o requerimento em plenário e instalar a CPI na terça-feira. "Duvido que o governo consiga retirar as assinaturas de quem está cobrando explicações por esse crime de lesa pátria cometido contra a Petrobras." O plano da oposição é instalar CPI mista, com senadores e deputados. Há dois requerimentos pedindo uma comissão para investigar a Petrobras correndo na Câmara: um deles, do PPS, já com 178 assinaturas – sete a mais que o mínimo necessário. (Agência Estado)
Documento sobre Pasadena enviado ao Congresso foi violado ocumento elaborado pela Petrobras com informações sobre a compra da refinaria de Pasadena, no Texas, e encaminhado em dezembro de 2012 em caráter reservado à Câmara dos Deputados, chegou violado ao seu destinatário. Além de chegar sem lacre, faltavam duas páginas que, soube-se depois, diziam respeito exatamente ao negócio do Texas. A primeira-secretaria da Câmara, então controlada pelo ex-tucano Eduardo Gomes (TO), hoje no partido Solidariedade, recebeu um ofício do deputado Antonio Imbassahy (PSDB-BA) no dia 18 de dezembro de 2012 comunicando que o conteúdo de caráter "reservado'' das respostas prestadas pela Petrobras (e encaminhadas pelo Ministério de Minas e Energia) a um requerimento de informações chegaram ao seu gabinete "totalmente aberto", sem identificação do grau de sigilo. Ao tomar conhecimento do teor do documento, o deputado constatou, segundo ofício da primeira-secretaria, "a ausência das folhas 3 e 4, coincidentemente, essas folhas
D
continham respostas aos questionamentos sobre a operação de aquisição, pela Petrobras, da refinaria situada em Pasadena". Gomes, então, abriu uma apuração administrativa à época para apurar a "violação do citado sigilo". A assessoria de Gomes disse que, conforme apuração, "houve uma falha nas cópias enviadas ao parlamentar" pois os originais ficam arquivados e que desconhecia o conteúdo das páginas "pois não foi dado acesso de seu teor a ninguém". O serviço administrativo da seção diz ter constatado que os documentos foram enviados pelo Ministério das Minas e Energia "sem envelope" e sem os procedimentos que regulamentam o tratamento de informação classificada em grau de sigilo. O ministério foi, então, comunicado para corrigir o documento para o nível reservado. A primeira-secretaria nega que tenham vazado informações do documento. Imbassahy confirmou o episódio, mas não quis comentar os detalhes. A assessoria do ministério não retornou à reportagem. (Folhapress)
POLÍTICA - 7
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
BEC - Distribuidora de Títulos e Valores Mobiliários Ltda. Empresa da Organização Bradesco CNPJ 07.299.480/0001-82 Sede: Cidade de Deus - Prédio Prata - 4º Andar - Vila Yara - Osasco - SP RELATÓRIO DA ADMINISTRAÇÃO Senhores Cotistas,
No exercício, a BEC DTVM registrou Lucro Líquido de R$ 1,8 milhão, Patrimônio Líquido de R$ 41,1 milhões e Ativos Totais de R$ 42,1 milhões.
Submetemos à apreciação de V.Sas. as demonstrações contábeis do exercício encerrado em 31 de dezembro de 2013, da BEC - Distribuidora de Títulos e Valores Mobiliários Ltda. (BEC DTVM), de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil.
Osasco, SP, 29 de janeiro de 2014. Diretoria
BALANÇO PATRIMONIAL EM 31 DE DEZEMBRO - Em Reais mil ATIVO
2013
2012
PASSIVO
CIRCULANTE ................................................................................................................................
42.115
40.412
DISPONIBILIDADES (Nota 4) ........................................................................................................
40
47
TÍTULOS E VALORES MOBILIÁRIOS E INSTR. FINANC. DERIVATIVOS (Nota 5)......................
42.065
40.319
Carteira Própria ..............................................................................................................................
42.065
40.319
OUTROS CRÉDITOS.....................................................................................................................
10
46
Diversos (Nota 6)............................................................................................................................
10
46
REALIZÁVEL A LONGO PRAZO..................................................................................................
23
-
OUTROS CRÉDITOS.....................................................................................................................
23
-
Diversos (Nota 6)............................................................................................................................
23
-
PERMANENTE ..............................................................................................................................
1
1
INVESTIMENTOS ..........................................................................................................................
1
1
Outros Investimentos......................................................................................................................
2
2
Provisões para Perdas ...................................................................................................................
(1)
(1)
TOTAL ............................................................................................................................................
42.139
40.413
2013
2012
CIRCULANTE ................................................................................................................................ OUTRAS OBRIGAÇÕES ............................................................................................................... Sociais e Estatutárias (Nota 9d) ..................................................................................................... Fiscais e Previdenciárias (Nota 8a)................................................................................................ Diversas (Nota 8b)..........................................................................................................................
1.089 1.089 17 989 83
1.099 1.099 16 984 99
PATRIMÔNIO LÍQUIDO ................................................................................................................. Capital: - De Domiciliados no País (Nota 9a) .............................................................................................. Reservas de Lucros (Nota 9c)........................................................................................................
41.050
39.314
22.500 18.550
20.000 19.314
TOTAL ............................................................................................................................................
42.139
40.413
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
DEMONSTRAÇÃO DO RESULTADO - Em Reais mil
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO - Em Reais mil
RECEITAS DA INTERMEDIAÇÃO FINANCEIRA .............................................................
2º Semestre 2013 1.852
Exercícios findos em 31 de dezembro 2013 2012 3.275 3.253
Resultado de Operações com Títulos e Valores Mobiliários (Nota 5b) ..............................
1.852
3.275
3.253
RESULTADO BRUTO DA INTERMEDIAÇÃO FINANCEIRA............................................
1.852
3.275
3.253
OUTRAS RECEITAS/(DESPESAS) OPERACIONAIS......................................................
(202)
(393)
(364)
Outras Despesas Administrativas (Nota 10).......................................................................
(88)
(219)
(195)
Despesas Tributárias (Nota 11) ..........................................................................................
(114)
(191)
(175)
Eventos Saldos em 30.6.2013.............................................................................
Capital Social 22.500
Lucro Líquido.......................................................................................... Destinações: - Reservas......................................................................... - Dividendos Propostos.....................................................
-
Saldos em 31.12.2013........................................................................... Saldos em 31.12.2011...........................................................................
Reservas de Lucros Legal Estatutárias 125 17.433
22.500
175
18.375
-
41.050
16.500
1.706
19.373
-
37.579
3.500 -
88 -
-
17
-
-
RESULTADO OPERACIONAL ..........................................................................................
1.650
2.882
2.889
Aumento de Capital com Reservas ........................................................ Lucro Líquido.......................................................................................... Destinações: - Reservas......................................................................... - Dividendos Propostos.....................................................
RESULTADO ANTES DA TRIBUTAÇÃO SOBRE O LUCRO ...........................................
1.650
2.882
2.889
Saldos em 31.12.2012...........................................................................
20.000
1.794
(1.129)
(1.138)
2.500 -
(1.706) 87 -
22.500
IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL (Nota 14) ........................................
(648)
LUCRO LÍQUIDO...............................................................................................................
1.002
1.753
1.751
Número de cotas (Nota 9a) ................................................................................................
22.500.000
22.500.000
20.000.000
Aumento de Capital com Reservas ........................................................ Lucro Líquido.......................................................................................... Destinações: - Reservas......................................................................... - Dividendos Propostos.....................................................
Lucro por lote de mil cotas em R$......................................................................................
44,53
77,91
87,55
Saldos em 31.12.2013...........................................................................
(3.500) 1.647 -
(794) 1.649 -
175
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
DEMONSTRAÇÃO DO VALOR ADICIONADO - Em Reais mil
Fluxo de Caixa das Atividades Operacionais: Lucro Líquido antes do Imposto de Renda e Contribuição Social ............................
1.650
2.882
2.889
Lucro Líquido Ajustado antes dos Impostos...............................................................
1.650
2.882
2.889
(1.558)
(1.746)
(1.511)
Descrição 1 - RECEITAS ......................................................... 1.1) Intermediação Financeira......................... 1.2) Outras ........................................................
2º Semestre 2013 % 1.852 105,0 1.852 105,0 -
-
-
% 106,4 106,2 0,2
7
7
6
7
(13)
(14)
Imposto de Renda e Contribuição Social Pagos.............................................................
(90)
(1.121)
(1.254)
3 - VALOR ADICIONADO BRUTO (1-2) .................
1.764
100,0
3.073
100,0
3.064
100,0
4 - VALOR ADICIONADO LÍQUIDO PRODUZIDO PELA ENTIDADE.............................................
1.764
100,0
3.073
100,0
3.064
100,0
5 - VALOR ADICIONADO A DISTRIBUIR ..............
1.764
100,0
3.073
100,0
3.064
100,0
6 - DISTRIBUIÇÃO DO VALOR ADICIONADO...... 6.1) Impostos, Taxas e Contribuições ............ Federal ........................................................ 6.2) Remuneração de Capitais Próprios ........ Dividendos Propostos ................................. Lucros Retidos ............................................
1.764 762 762 1.002 10 992
100,0 43,2 43,2 56,8 0,6 56,2
3.073 1.320 1.320 1.753 17 1.736
100,0 43,0 43,0 57,0 0,6 56,4
3.064 1.313 1.313 1.751 16 1.735
100,0 42,9 42,9 57,1 0,5 56,6
16
9
116
Dividendos Pagos.............................................................................................................
(16)
(16)
(78)
Caixa Líquido Proveniente/(Utilizado) nas Atividades de Investimentos....................
(16)
(16)
(78)
(7)
38
Fluxo de Caixa das Atividades de Financiamentos:
Aumento/(Redução) Líquida, de Caixa e Equivalentes de Caixa .................................
-
Caixa e Equivalentes de Caixa - Início do Período ............................................................
40
47
9
Caixa e Equivalentes de Caixa - Fim do Período ...............................................................
40
40
47
Aumento/(Redução) Líquida, de Caixa e Equivalentes de Caixa .................................
-
(7)
38
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
(195) (12) (137) (14) (32)
41.050
(Aumento)/Redução em Outros Créditos........................................................................
Caixa Líquido Proveniente/(Utilizado) das Atividades Operacionais ..........................
(7,1) (0,5) (3,9) (0,7) (2,0)
1.753 (17)
Aumento/(Redução) em Outras Obrigações...................................................................
Financeiros Derivativos.................................................................................................
(219) (13) (120) (22) (64)
39.314
1.753 (1.736) (17)
Exercícios findos em 31 de dezembro 2013 % 2012 3.292 107,1 3.259 3.275 106,6 3.253 17 0,5 6
(5,0) (0,4) (2,4) (2,2)
1.751 (16)
2 - INSUMOS ADQUIRIDOS DE TERCEIROS ....... Serviços do Sistema Financeiro ........................ Propaganda, Promoções e Publicidade............. Contribuição Sindical Patronal ........................... Serviços Técnicos Especializados .....................
(Aumento)/Redução em Títulos e Valores Mobiliários e Instrumentos
(88) (7) (42) (39)
1.002 (10)
1.751 (1.735) (16)
18.375
DEMONSTRAÇÃO DO FLUXO DE CAIXA - Em Reais mil Exercícios findos em 31 de dezembro 2013 2012
1.002 (992) (10)
17.520
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
2º Semestre 2013
Totais 40.058
942 -
Outras Receitas Operacionais (Nota 12)............................................................................
28
-
50 -
Outras Despesas Operacionais (Nota 12)..........................................................................
(22)
Lucros Acumulados
(6,4) (0,4) (4,5) (0,5) (1,0)
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS 1) CONTEXTO OPERACIONAL b) Resultado de títulos e valores mobiliários A BEC - Distribuidora de Títulos e Valores Mobiliários Ltda. (BEC DTVM ou Instituição) é uma instituição financeira que tem por objetivo efetuar operações Exercícios findos em 31 de dezembro - R$ mil de intermediação no mercado aberto, além de gerir e administrar recursos de terceiros. É parte integrante da Organização Bradesco, utilizando-se de seus 2013 2012 recursos administrativos e tecnológicos, e suas demonstrações contábeis devem ser entendidas neste contexto. Fundos de investimento.................................................................................................................. 3.275 3.253 Total ............................................................................................................................................... 3.275 3.253 2) APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS As demonstrações contábeis foram elaboradas a partir das diretrizes contábeis emanadas das Leis nº 4.595/64 (Lei do Sistema Financeiro Nacional) c) A BEC DTVM não possuía operações com instrumentos financeiros derivativos em 31 de dezembro de 2013 e de 2012. e 6.404/76 (Lei das Sociedades por Ações) com as alterações introduzidas pelas Leis nº 11.638/07 e 11.941/09, para a contabilização das operações, associadas às normas e instruções do Conselho Monetário Nacional (CMN) e do Banco Central do Brasil (BACEN). Incluem estimativas e premissas, tais 6) OUTROS CRÉDITOS Em 31 de dezembro - R$ mil como: estimativas do valor justo de determinados instrumentos financeiros; provisões cíveis, fiscais e trabalhistas e perdas por redução ao valor recuperável (impairment) de ativos não financeiros. Os resultados efetivos podem ser diferentes daqueles estabelecidos por essas estimativas e premissas. 2013 2012 As demonstrações contábeis foram aprovadas pela Administração em 29 de janeiro de 2014. Créditos tributários (1) .................................................................................................................... 33 40 Impostos e contribuições a compensar .......................................................................................... 6 3) PRINCIPAIS PRÁTICAS CONTÁBEIS Total ............................................................................................................................................... 33 46 a) Moeda funcional e de apresentação (1) Sobre adições temporárias. As demonstrações contábeis estão apresentadas em Real, que é a moeda funcional da Instituição. b) Apuração do resultado 7) ATIVOS E PASSIVOS CONTINGENTES E OBRIGAÇÕES LEGAIS - FISCAIS E PREVIDENCIÁRIAS O resultado é apurado de acordo com o regime de competência, que estabelece que as receitas e despesas devem ser incluídas na apuração dos resultados dos períodos em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento. As operações a) Ativos contingentes com taxas prefixadas são registradas pelo valor de resgate, e as receitas e despesas correspondentes ao período futuro são apresentadas em conta Não são reconhecidos contabilmente ativos contingentes. redutora dos respectivos ativos e passivos. As receitas e despesas de natureza financeira são contabilizadas pelo critério pro rata dia e calculadas com base b) Passivos contingentes classificados como perdas possíveis no método exponencial. As operações com taxas pós-fixadas são atualizadas até a data do balanço. A Instituição mantém um sistema de acompanhamento para todos os processos administrativos e judiciais em que a instituição figura como “autora” ou “ré” e, amparada na opinião dos assessores jurídicos, classifica as ações de acordo com a expectativa de insucesso. Periodicamente são realizadas análises c) Caixa e equivalentes de caixa sobre as tendências jurisprudenciais e efetivadas, se necessária, a reclassificação dos riscos desses processos. Neste contexto, os processos contingentes Caixa e equivalentes de caixa são representados por disponibilidades em moeda. avaliados como de risco de perda possível não são reconhecidos contabilmente. d) Títulos e valores mobiliários - classificação • Títulos para negociação - adquiridos com o propósito de serem ativa e frequentemente negociados. São registrados pelo custo de aquisição, acrescidos c) Em 31 de dezembro de 2013, não há processos contingentes avaliados como de perda possível de natureza relevante. dos rendimentos auferidos e ajustados pelo valor de mercado em contrapartida ao resultado do período; 8) OUTRAS OBRIGAÇÕES • Títulos disponíveis para venda - são aqueles que não se enquadram como para negociação nem como mantidos até o vencimento. São registrados pelo custo de aquisição, acrescidos dos rendimentos auferidos em contrapartida ao resultado do período e ajustados pelo valor de mercado em contrapartida a) Fiscais e previdenciárias Em 31 de dezembro - R$ mil ao patrimônio líquido, deduzido dos efeitos tributários, os quais só serão reconhecidos no resultado quando da efetivas realização; e 2013 2012 • Títulos mantidos até o vencimento - adquiridos com a intenção e capacidade financeira para sua manutenção em carteira até o vencimento. São registrados pelo custo de aquisição, acrescidos dos rendimentos auferidos em contrapartida ao resultado do período. Impostos e contribuições sobre lucros a pagar .............................................................................. 973 973 Os títulos e valores mobiliários classificados nas categorias de negociação e disponível para venda, bem como os instrumentos financeiros derivativos, são Impostos e contribuições a recolher............................................................................................... 16 11 demonstrados no balanço patrimonial pelo seu valor justo estimado. O valor justo geralmente baseia-se em cotações de preços de mercado ou cotações de Total ............................................................................................................................................... 989 984 preços de mercado para ativos ou passivos com características semelhantes. Se esses preços de mercado não estiverem disponíveis, os valores justos são b) Diversas baseados em cotações de operadores de mercado, modelos de precificação, fluxo de caixa descontado ou técnicas similares, para as quais a determinação Refere-se à provisão para pagamentos a efetuar, no montante de R$ 83 mil (2012 - R$ 99 mil). do valor justo possa exigir julgamento ou estimativa significativa por parte da Administração. e) Imposto de renda e contribuição social (ativo e passivo) 9) PATRIMÔNIO LÍQUIDO Os créditos tributários de imposto de renda e contribuição social sobre o lucro líquido, calculados sobre adições temporárias, são registrados na rubrica a) Capital social “Outros Créditos - Diversos”. O capital social no montante de R$ 22.500 mil (2012 - R$ 20.000 mil) totalmente subscrito e integralizado é composto por 22.500.000 (2012 - 20.000.000) Os créditos tributários sobre adições temporárias serão realizados quando da utilização e/ou reversão das respectivas provisões sobre as quais foram de cotas, com valor nominal de R$ 1,00 cada. constituídos. Tais créditos tributários são reconhecidos contabilmente com base nas expectativas atuais de realização, considerando os estudos técnicos e b) Movimentação do capital social análises realizadas pela Administração. Quantidade A provisão para imposto de renda é constituída à alíquota-base de 15% do lucro tributável, acrescida de adicional de 10%. A contribuição social sobre o lucro de cotas R$ mil é calculada considerando a alíquota de 15% para empresas do segmento financeiro. Em 31 de dezembro de 2012........................................................................................................ 20.000.000 20.000 Foram constituídas provisões para os demais impostos e contribuições sociais, de acordo com as respectivas legislações vigentes. 2.500.000 2.500 De acordo com a Lei nº 11.941/09, as modificações no critério de reconhecimento de receitas, custos e despesas computadas na apuração do lucro líquido Aumento de capital - alteração contratual de 19.4.2013 (1)........................................................... 22.500.000 22.500 do período, introduzidas pela Lei nº 11.638/07 e pelos artigos 37 e 38 da Lei nº 11.941/09, não terão efeitos para fins de apuração do lucro real, devendo Em 31 de dezembro de 2013........................................................................................................ ser considerados, para fins tributários, os métodos e critérios contábeis vigentes em 31 de dezembro de 2007. Para fins contábeis, os efeitos tributários da (1) Em 21 de maio de 2013 o BACEN homologou o Instrumento Particular de Alteração do Contrato Social, que deliberou o aumento do capital social, adoção das mencionadas Leis estão registrados nos ativos e passivos diferidos correspondentes. mediante a capitalização do saldo da conta “Reservas de Lucros - Reserva Legal” no montante de R$ 1.706 mil e de parte do saldo da conta “Reservas f) Investimentos de Lucros - Estatutária” no montante de R$ 794 mil, com a criação de 2.500.000 cotas, de valor nominal de R$ 1,00 cada, atribuindo-as a Sócio Cotista Outros investimentos são avaliados pelo custo de aquisição, deduzidos de provisão para perdas/redução ao valor recuperável (impairment), quando aplicável. Alvorada Cartões, Crédito, Financiamento e Investimento S.A., com a concordância do Sócio Cotista Banco Bradesco S.A. g) Redução ao valor recuperável de ativos (impairment) c) Reservas de lucros Os ativos financeiros e não financeiros são avaliados para verificar se há evidência objetiva de que tenha ocorrido uma perda no seu valor contábil. Em 31 de dezembro - R$ mil A evidência objetiva de que os ativos financeiros perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de 2013 2012 processo de falência ou mesmo, um declínio significativo ou prolongado do valor do ativo. 18.550 19.314 Uma perda por redução ao valor recuperável (impairment) de um ativo financeiro ou não financeiro é reconhecida no resultado do período se o valor contábil Reservas de lucros....................................................................................................................... - Reserva legal (1) .......................................................................................................................... 175 1.794 do ativo ou unidade geradora de caixa exceder o seu valor recuperável. - Reserva estatutária (2)................................................................................................................. 18.375 17.520 h) Provisões, ativos e passivos contingentes e obrigações legais - fiscais e previdenciárias O reconhecimento, a mensuração e a divulgação das provisões, das contingências ativas e passivas e também das obrigações legais são efetuados de (1) Constituída obrigatoriamente à base de 5% do lucro líquido do exercício, até atingir 20% do capital social realizado, ou 30% do capital social, acrescido acordo com os critérios definidos pelo CPC 25, o qual foi aprovado pela Resolução nº 3.823/09 do CMN, sendo: das reservas de capital. Após esse limite a apropriação não mais se faz obrigatória. A reserva legal somente poderá ser utilizada para aumento de capital • Ativos contingentes: não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou para compensar prejuízos; e ou decisões judiciais favoráveis, sobre as quais não caibam mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da (2) Visando à manutenção de margem operacional compatível com o desenvolvimento das operações ativas da Sociedade, pode ser constituída em 100% capacidade de sua recuperação por recebimento ou compensação com outro passivo exigível. Os ativos contingentes, cuja expectativa de êxito é provável, do lucro líquido remanescente após destinações estatutárias, sendo o saldo limitado a 80% do Capital Social Integralizado. são divulgados nas notas explicativas (Nota 7a); • Provisões: são constituídas levando em consideração a opinião dos assessores jurídicos, a natureza das ações, a similaridade com processos anteriores, d) Dividendos e juros sobre o capital próprio a complexidade e o posicionamento de Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para Aos Sócios Cotistas estão assegurados juros sobre o capital próprio e/ou dividendo mínimo obrigatório, em cada exercício, que somados não seja inferior a 1% do lucro líquido ajustado, nos termos da legislação societária. Fica a Diretoria autorizada a declarar e pagar dividendos intermediários, especialmente a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança; • Passivos contingentes: de acordo com o CPC 25, o termo “contingente” é utilizado para passivos que não são reconhecidos, pois a sua existência semestrais e mensais, utilizando-se das contas de Reservas de Lucros existentes, e, podendo ainda, autorizar a distribuição de lucros a título de juros sobre somente será confirmada pela ocorrência ou não de um ou mais eventos futuros e incertos que não estejam totalmente sob o controle da Administração. o capital próprio em substituição total ou parcial aos dividendos intermediários, ou, em adição aos mesmos. Os passivos contingentes não satisfazem os critérios de reconhecimento, pois são considerados como perdas possíveis, devendo apenas ser divulgados O cálculo dos dividendos relativos aos exercícios findos em 31 de dezembro está demonstrado a seguir: R$ mil em notas explicativas, quando relevantes. As obrigações classificadas como remotas não são provisionadas e nem divulgadas (Nota 7b); e • Obrigações legais - provisão para riscos fiscais: decorrem de processos judiciais, cujo objeto de contestação é sua legalidade ou constitucionalidade que, 2013 2012 independentemente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos integralmente nas demonstrações contábeis. Lucro líquido ................................................................................................................................... 1.753 1.751 i) Outros ativos e passivos (-) Reserva legal - 5% sobre o lucro............................................................................................... (87) (88) Os ativos estão demonstrados pelos valores de realização, incluindo, quando aplicável, os rendimentos e as variações monetárias auferidas (em base Base de cálculo ............................................................................................................................ 1.666 1.663 pro rata dia) e provisão para perda, quando julgada necessária. Os passivos demonstrados incluem os valores conhecidos e mensuráveis, acrescidos dos Dividendos propostos ..................................................................................................................... 17 16 encargos e das variações monetárias incorridos (em base pro rata dia). Percentual em relação ao lucro líquido ajustado ...................................................................... 1,0% 1,0% j) Eventos subsequentes Valor em Reais por lote de mil cotas .......................................................................................... 0,76 0,80 Correspondem aos eventos ocorridos entre a data-base das demonstrações contábeis e a data de autorização para sua emissão. 10) OUTRAS DESPESAS ADMINISTRATIVAS São compostos por: Exercícios findos em 31 de dezembro - R$ mil • Eventos que originam ajustes: são aqueles que evidenciam condições que já existiam na data-base das demonstrações contábeis; e 2013 2012 • Eventos que não originam ajustes: são aqueles que evidenciam condições que não existiam na data-base das demonstrações contábeis. Serviços do sistema financeiro....................................................................................................... 13 12 4) CAIXA E EQUIVALENTES DE CAIXA Obrigações sociais - contribuição sindical...................................................................................... 22 14 Em 31 de dezembro - R$ mil Propaganda e publicidade.............................................................................................................. 120 137 2013 2012 Serviços técnicos especializados................................................................................................... 64 32 Disponibilidades em moeda nacional ............................................................................................. 40 47 Total ............................................................................................................................................... 219 195 Total de disponibilidades (caixa) ................................................................................................ 40 47 Total caixa e equivalentes de caixa ............................................................................................
40
47
5) TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS a) Classificação por categorias e prazos
Em 31 de dezembro - R$ mil 2013
Títulos (1) Títulos para negociação: (3) Certificados de depósitos bancários ... Debêntures .......................................... Letras do tesouro nacional .................. Letras financeiras do tesouro .............. Operações compromissadas............... Outros.................................................. Total em 2013 ..................................... Total em 2012 .....................................
1 a 30 dias 1.119 4.063 5.182 11.465
31 a 180 dias
181 a 360 dias
907 23 438 1.408 2.776 4.576
32 130 2.575 6.054 8.791 1.668
Acima de 360 dias 2.936 1.634 17.735 3.011 25.316 22.610
Valor de mercado/ Valor de contábil custo (2) atualizado 2.058 3.089 1.634 20.748 4.063 10.473 42.065
2.058 3.089 1.634 20.748 4.063 10.473 42.065
2012 Valor de mercado/ Marcação contábil a (2) mercado
Marcação a mercado -
2.072 1.895 1.006 17.947 11.465 5.934
-
40.319
-
(1) As aplicações em cotas de fundos de investimento foram distribuídas de acordo com os papéis que compõem suas carteiras, preservando a classificação da categoria dos fundos. No encerramento do exercício, os investimentos em fundos exclusivos administrados pelo Conglomerado Bradesco somavam R$ 42.065 mil (2012 - R$ 40.319 mil). Na distribuição dos prazos, foram considerados os vencimentos dos papéis, independentemente de sua classificação contábil; (2) O valor de mercado dos títulos e valores mobiliários é apurado de acordo com a cotação de preço de mercado disponível na data do balanço. Se não houver cotação de preços de mercado disponível, os valores são estimados com base em cotações de distribuidores, modelos de precificações, modelos de cotações ou cotações de preços para instrumentos com características semelhantes. No caso das aplicações em fundos de investimento, o custo atualizado reflete o valor de mercado das respectivas cotas; e (3) Para fins de apresentação do Balanço Patrimonial os títulos classificados como “para negociação” estão demonstrados no ativo circulante.
11) DESPESAS TRIBUTÁRIAS
Contribuição à COFINS.................................................................................................................. Contribuição ao PIS........................................................................................................................ Despesas com impostos e taxas.................................................................................................... Total ...............................................................................................................................................
Exercícios findos em 31 de dezembro - R$ mil 2013 2012 131 130 21 21 39 24 191 175
12) OUTRAS RECEITAS/(DESPESAS) OPERACIONAIS
Atualizações de impostos e contribuições...................................................................................... Reversões de provisões ................................................................................................................. Outras............................................................................................................................................. Total ...............................................................................................................................................
Exercícios findos em 31 de dezembro - R$ mil 2013 2012 (19) 17 28 (3) 17 6
13) TRANSAÇÕES COM PARTES RELACIONADAS a) As transações com o controlador e empresa coligada são efetuadas em condições e taxas compatíveis com as médias praticadas com terceiros, quando aplicável, vigentes nas datas das operações e estão assim representadas: Em 31 de dezembro - R$ mil 2013 2012 2013 2012 Ativos Ativos Receitas Receitas (passivos) (passivos) (despesas) (despesas) Disponibilidades: Banco Bradesco S.A. ....................................................................... 40 47 Dividendos: Alvorada Cartões, Crédito, Financiamento e Investimento S.A. ...... (17) (16) continua...
DIÁRIO DO COMÉRCIO
8
sexta-feira, 28 de março de 2014
...continuação
BEC - Distribuidora de Títulos e Valores Mobiliários Ltda. Empresa da Organização Bradesco CNPJ 07.299.480/0001-82 Sede: Cidade de Deus - Prédio Prata - 4º Andar - Vila Yara - Osasco - SP NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS b) Remuneração do pessoal-chave da Administração Anualmente na Reunião de Sócios cotistas é fixado: • O montante global anual da remuneração dos Administradores, que é definido em reunião do Conselho de Administração da Organização Bradesco, a ser paga aos membros do próprio Conselho e da Diretoria, conforme determina o Estatuto Social; e • A verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores da Instituição. Não foi fixada remuneração aos Administradores da Sociedade, tendo em vista que todos já recebem remuneração pelas funções que exercem no Banco Bradesco S.A., controlador indireto, em consonância com a prática da Organização Bradesco. A Instituição não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração em instrumento baseado em ações, nos termos do CPC 10 - Pagamento Baseado em Ações, aprovado pela Resolução CMN nº 3.989/11, para seu pessoal-chave da Administração. Outras informações Conforme legislação em vigor, as instituições financeiras não podem conceder empréstimos ou adiantamentos para: a) Diretores e membros dos conselhos consultivos ou administrativo, fiscais e semelhantes, bem como aos respectivos cônjuges e parentes até o 2º grau; b) Pessoas físicas ou jurídicas que participem de seu capital, com mais de 10%; e c) Pessoas jurídicas de cujo capital participem, com mais de 10%, a própria instituição financeira, quaisquer diretores ou administradores da própria instituição, bem como seus cônjuges e respectivos parentes até o 2º grau. Dessa forma, não são efetuados pelas instituições financeiras empréstimos ou adiantamentos a qualquer subsidiária, membros do Conselho de Administração ou da Diretoria Executiva e seus familiares.
O processo de gerenciamento permite que os riscos sejam proativamente identificados, mensurados, mitigados, acompanhados e reportados, o que se faz necessário em face da complexidade dos produtos financeiros e do perfil da atividade da Organização Bradesco. A BEC DTVM como parte integrante da Organização Bradesco adota a estrutura de gerenciamento de riscos desta, no gerenciamento de risco de crédito, de mercado, de liquidez e operacional. b) Em aderência ao processo de convergência com as normas internacionais de contabilidade, o Comitê de Pronunciamentos Contábeis (CPC) emitiu vários pronunciamentos contábeis, bem como suas interpretações e orientações, os quais serão aplicáveis às instituições financeiras somente quando aprovado pelo CMN. Os pronunciamentos contábeis já aprovados pelo CMN foram: • Resolução nº 3.566/08 - Redução ao Valor Recuperável de Ativos (CPC 01); • Resolução nº 3.604/08 - Demonstração do Fluxo de Caixa (CPC 03); • Resolução nº 3.750/09 - Divulgação sobre Partes Relacionadas (CPC 05); • Resolução nº 3.823/09 - Provisões, Passivos Contingentes e Ativos Contingentes (CPC 25); • Resolução nº 3.973/11 - Evento Subsequente (CPC 24); • Resolução nº 3.989/11 - Pagamento Baseado em Ações (CPC 10); • Resolução nº 4.007/11 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro (CPC 23); e • Resolução nº 4.144/12 - Pronunciamento Conceitual Básico (R1). Atualmente, não é possível estimar quando o CMN irá aprovar os demais pronunciamentos contábeis do CPC e tampouco se a utilização dos mesmos será 14) IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL de maneira prospectiva ou retrospectiva. Demonstração do cálculo dos encargos com imposto de renda e contribuição social c) Em 11 de novembro de 2013, foi publicada a Medida Provisória nº 627 (MP 627/13) que altera a Legislação Tributária Federal sobre IR, CS, PIS e Cofins. Exercícios findos em 31 de dezembro - R$ mil A MP 627/13 dispõe sobre: 2013 2012 • A revogação do Regime Tributário de Transição (RTT), disciplinando os ajustes decorrentes dos novos métodos e critérios contábeis introduzidos em razão Resultado antes do imposto de renda e contribuição social .......................................................... 2.882 2.889 da convergência das normas contábeis brasileiras aos padrões internacionais; Encargo total do imposto de renda e contribuição social às alíquotas de 25% e 15%, respectivamente (1.153) (1.156) • A tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior Outros valores ................................................................................................................................ 24 18 por controladas e coligadas; e Imposto de renda e contribuição social do exercício ............................................................... (1.129) (1.138) • O parcelamento especial de contribuição para o PIS/Pasep e à Contribuição para o Financiamento da seguridade Social - Cofins. 15) OUTRAS INFORMAÇÕES A Instituição aguardará a conversão em Lei da MP 627/13 para uma análise mais profunda e conclusiva. Em uma avaliação preliminar, não haverá a) Gerenciamento de riscos impactos relevantes. A atividade de gerenciamento dos riscos é altamente estratégica em virtude da crescente complexidade dos serviços e produtos e da globalização dos d) Não houve qualquer evento subsequente que requerem ajustes ou divulgações para as demonstrações contábeis encerradas em 31 de dezembro de 2013. negócios da Organização Bradesco, motivo de constante aprimoramento desta atividade na busca das melhores práticas. A Organização Bradesco exerce o controle corporativo dos riscos de modo integrado e independente, preservando e valorizando o ambiente de decisões A DIRETORIA colegiadas, desenvolvendo e implementando metodologias, modelos, ferramentas de mensuração e controle. Promove ainda a atualização dos colaboradores em todos os níveis hierárquicos, desde as áreas de negócios até o Conselho de Administração. Célio Magalhães – Contador – CRC 1SP199295/O-5
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS desses controles internos da Instituição. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.
Aos Administradores da BEC - Distribuidora de Títulos e Valores Mobiliários Ltda. Osasco - SP
Opinião Examinamos as demonstrações contábeis da BEC - Distribuidora de Títulos e Valores Mobiliários Ltda. (“Instituição”), que compreendem o balanço Em nossa opinião, as demonstrações contábeis acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o financeira da BEC - Distribuidora de Títulos e Valores Mobiliários Ltda. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos semestre e exercício findos naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. de caixa para o semestre e exercício findos naquela data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil. Responsabilidade da administração sobre as demonstrações contábeis A Administração da Instituição é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas Outros assuntos contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil e pelos controles internos que ela determinou Demonstrações do valor adicionado como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Examinamos também, as demonstrações do valor adicionado (DVA), elaboradas sob a responsabilidade da Administração da Instituição, para o semestre e exercício findos em 31 de dezembro de 2013, que estão sendo apresentadas como informações suplementares. Essas demonstrações foram submetidas Responsabilidade dos auditores independentes aos mesmos procedimentos de auditoria descritos anteriormente e, em nossa opinião, estão adequadamente apresentadas, em todos os seus aspectos Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com relevantes, em relação às demonstrações contábeis tomadas em conjunto. as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Osasco, 24 de fevereiro de 2014 Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Instituição para KPMG Auditores Independentes Cláudio Rogélio Sertório planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia CRC 2SP028567/O-1 F SP Contador CRC 1SP212059/O-0
A renúncia do réu a seu mandato poucos dias depois das alegações finais tem a finalidade clara de evitar o julgamento... Joaquim Barbosa, presidente do STF
Mensalão tucano voa para... Minas. STF decidiu enviar para 1ªinstância ação penal contra o ex-deputado federal Eduardo Azeredo (PSDB-MG), que perdeu foro privilegiado no Supremo ao renunciar. Joel Rodrigues/Estadão Conteúdo
or maioria de votos (oito a um), o plenário do Supremo Tribunal Federal (STF) decidiu ontem enviar para a primeira instância da Justiça de Minas Gerais a ação penal contra o ex-deputado federal Eduardo Azeredo (PSDB-MG) pelo caso conhecido como Mensalão tucano. O único ministro a votar para que o Supremo julgasse o ex-parlamentar foi o presidente da Corte, Joaquim Barbosa. Para ele, a renúncia de Azeredo a seu cargo de deputado no mês passado teve a clara intenção de impedir que ele fosse julgado pelo Supremo. Barbosa também considerou que o envio do processo para a 1ª instância deverá fazer com que exista a prescrição dos crimes. Segundo ele, como os supostos fatos criminosos ocorreram em 1998 e a Justiça brasileira se utiliza de "prazos elásticos" para concluir seus julgamentos, é grande a chance de Azeredo, mesmo condenado, acabar não sendo punido: "No caso em análise, a renúncia do réu a seu mandato poucos dias depois das alegações finais tem a finalidade clara de evitar o julgamento, não só por essa corte, mas pelo juízo a que for indicado pois, ao que tudo indica, a prescrição poderá se consumar tendo em vista os prazos elásticos para julgamento de causas criminais no nosso País", disse Barbosa. Azeredo é acusado de peculato e lavagem de dinheiro por ter supostamente desviado recursos públicos, por meio de empresas de publicidade, para sua campanha à releição como em 1998.
so. Para Barbosa, a renúncia não pode servir como "ardil para se esquivar ou retardar a decisão". "Deixar à parte o poder de escolha de seu julgador afronta e é um deboche ao Poder Judiciário. Retrata a eficácia que a renúncia pode ter. (...) No caso em concreto, acredito que a renúncia no momento processual teve finalidade ilegítima de obstar o exercício desta Corte".
P
Ministros Joaquim Barbosa e Marco Aurelio Mello durante sessão que decidiu quem vai julgar o Mensalão tucano Outros acusados de envolvimento, como o empresário Marcos Valério – co nd en ad o como operador do Mensalão do PT no Supremo – são processados por varas da Justiça Estadual e Federal em Minas. Os ministros consideraram que, ao renunciar ao mandato, Eduardo Azeredo perdeu o foro privilegiado. Pela lei, o Supremo só pode julgar autoridade com foro, como parlamentar e ministro de Estado. Os magistrados também consideraram que não houve intenção de atrasar o processo com a renúncia.
MP e Siemens fecham acordo Ministério Público do Estado de São Paulo e a Siemens assinaram ontem acordo de cooperação – Termo de Ajustamento de Conduta – para as investigam o cartel do sistema metroferroviário. Pelo TAC, a multinacional se compromete a repassar aos promotores todos os documentos preservados em seus arquivos, inclusive da matriz na Alemanha, "notadamente cópia de contratos de consultoria (business agreement consultancies) e respectivos comprovantes de
O
A dúvida em denação. relação a julgar C o m a r eou não Azeredo messa do proNão havendo risco o c o r r e u p o rc e s s o à p r ipara o interesse que ele renunmeira instânpúblico, entendo ciou ao mandac i a , A z e re d o que a renúncia to parlamentar poderá recorexercida de modo em fevereiro, rer à segunda em meio ao legítimo faz cessar instância caso processo no seja condenaa competência do Supremo. Em do, depois ao Supremo. 2010, o SupreSuperior TribuCELSO DE MELLO mo decidiu julnal de Justiça gar Natan Do(STJ) e somennadon, que renunciou quando te então ao Supremo. o julgamento já estava marcaCom isso, pode levar mais do, por entender que houve tempo para que o processo manobra para evitar uma con- transite em julgado, ou seja,
transferência ou pagamentos bancários". Os contratos de consultoria são o principal alvo da promotoria porque podem revelar os destinatários de recursos ilícitos, inclusive agentes públicos brasileiros. O pacto, com validade de 90 dias, deverá acelerar os trabalhos da Promotoria do Patrimônio Público e Social braço do MP que investiga corrupção. O acordo é subscrito por sete promotores de Justiça do MP paulista e, pela Siemens, seu presidente no Brasil, Paulo Roberto Stark, o vice jurídico, Fábio Luciano Gomes Selhorst e o advogado Domingos Fernando Refinetti. O TAC é diferente do acordo de leniência firmado pela Siemens com o Conselho Administrativo de Defesa Econômica (Cade) em maio de 2013, pelo qual a empresa repassou ao órgão anti-
que não caiba mais recurso. Magistrado com mais tempo de atuação no STF, Celso de Mello destacou que, no caso do tucano, não há risco de prescrição da pena: "Não havendo risco para o interesse público, entendo que a renúncia exercida de modo legítimo faz cessar a competência do Supremo Tribunal Federal". Último a votar, Barbosa, foi o único a defender que o processo continuasse na Corte. Ele foi relator do processo antes de assumir a presidência e, então, o caso migrou para a relatoria de Luís Roberto Barro-
truste do governo brasileiro documentação relativa aos contratos firmados em São Paulo e no Distrito Federal e arquivos com correspondências pessoais de seis executivos. Em troca da cooperação em nível internacional, a Siemens se livra de eventual ação judicial. O MP conduz ao menos 45 inquéritos para investigar o cartel do qual a Siemens e outras multinacionais participaram no âmbito do Metrô e da Companhia Paulista de Trens Metropolitanos. Esses inquéritos poderão se transformar am ações civis contra a Siemens. A Siemens também se compromete a apresentar, em prazos não inferiores a 15 dias, as testemunhas residentes no país ou no exterior "que poderão ser ouvidas e que possam prestar auxílio nas investigações". O
ARGUMENTOS Barroso afirmou que, por entendimentos anteriores do Supremo, Azeredo perdeu o foro privilegiado ao renunciar ao mandato. Mas propôs que a Suprema Corte estipulasse uma regra para os próximos casos nos quais parlamentares processados renunciem ao mandato. Para ele, quem renunciasse após o recebimento da denúncia pelo plenário deveria ser julgado pelo STF. Não houve consenso, e a decisão foi adiada. Para Barroso, uma decisão condenatória pode ser mais rápida pelo juiz de primeira instância. O ministro Luiz Fux destacou que todo cidadão sem foro privilegiado tem direito ao chamado "juiz natural", ou seja, ser julgado pela primeira instância. "No caso concreto, o processo está pronto para ser julgado. Se baixar, está pronto para emitir a sentença. Quem garante que aqui não vá demorar mais?" Durante o julgamento, Barroso disse que o ideal seria que uma vara do Distrito Federal, com magistrados indicados pelo Supremo, ficasse responsável pelos processos contra parlamentares para desafogar o Supremo. (Agências)
acordo terá de ser homologado pelo Conselho Superior do Ministério Público. PREVENTIVO – O MP pediu à Justiça a decretação da prisão preventiva de seis executivos. Todos são estrangeiros. Segundo a Promotoria, os acusados não foram localizados durante as investigações do caso do cartel de trens e residem no exterior – e por isso as detenções são necessárias para que possam ser processados e punidos. O MP requisitou também que os denunciados sejam incluídos na lista de procurados da Interpol, a organização internacional que reúne polícias de 190 países. Os pedidos de prisão preventiva foram feito em duas das cinco denúncias criminais apresentadas pelo Ministério Público à Justiça na segunda-feira. (Agências)
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
TORTURA
YEDA CRUSIUS: JUSTIÇA ARQUIVA PROCESSO.
A
.Ó..RBITA
9
A
Anistia Internacional lançará na terça-feira uma campanha pela punição de agentes que torturaram e mataram militantes de esquerda durante o regime militar. A ONG pedirá a revisão da Lei da Anistia, de 1979, que perdoou crimes políticos cometidos no regime.
Justiça Federal de Santa Maria arquivou a representação criminal contra a ex-governadora do Rio Grande do Sul Yeda Crusius (PSDB) por suposto envolvimento com a fraude que desviou R$ 44 milhões do Detran entre os anos de 2003 e 2007. "Acredito que o Ministério Público Federal se
AMORIM: DEFESA PRECISA DE MAIS VERBA.
conscientizou de que não havia nenhum elemento, nenhum indício contra ela", comentou seu advogado, Fábio Medina Osório. "A ex-governadora foi submetida a um processo de linchamento moral e político sem precedentes o Rio Grande do Sul. Agora começa a se restabelecer a verdade".
O
ministro Celso Amorim (Defesa) afirmou ontem que a pasta precisa de mais recursos para as atividades das Forças Armadas. Ele reconheceu que alguns programas recebem recursos aquém do previsto e citou como exemplo o Proteger, sistema desenvolvido pelo
Exército para proteção das instalações estratégica do país. No ano passado, o orçamento para a ação foi de R$ 125 milhões. "É um orçamento que gostaríamos que fosse maior. Para este ano, temos apenas pouco menos de R$ 50 milhões, o que é, talvez, insuficiente".
BRADSEG PROMOTORA DE VENDAS S.A. CNPJ 10.428.992/0001-06
RELATÓRIO DA ADMINISTRAÇÃO
Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Bradseg Promotora de Vendas S.A., relativas ao exercício findo em 31 de dezembro de 2013, na forma da Legislação Societária e dos pronunciamentos contábeis emitidos pelo Comitê de Pronunciamentos Contábeis – CPC. Informamos que as demonstrações contábeis completas acompanhadas do relatório de revisão dos auditores independentes encontram-se à disposição de V. Sas. na sede da Companhia. São Paulo, 28 de março de 2014. Diretoria DEMONSTRAÇÕES DE RESULTADOS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais, exceto o lucro líquido por ação)
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
ATIVO CIRCULANTE ................................................................................. Disponível ...................................................................................... Caixa e bancos................................................................................ Aplicações...................................................................................... Títulos e créditos a receber.......................................................... Títulos e créditos a receber. ............................................................ Créditos tributários e previdenciários .............................................. ATIVO NÃO CIRCULANTE ............................................................ Realizável a longo prazo .............................................................. Títulos e créditos a receber.......................................................... Créditos tributários e previdenciários ............................................. TOTAL DO ATIVO ..........................................................................
2013 13.791 23 23 9.522 4.246 3.565 681 7 7 7 7 13.798
2012 7.235 13 13 3.800 3.422 2.861 561 1 1 1 1 7.236
PASSIVO
2013
2012
CIRCULANTE ...............................................................................
1.712
962
Contas a pagar.............................................................................
1.712
962
Obrigações a pagar .......................................................................
1.005
627
Impostos e encargos sociais a recolher ........................................
316
181
Impostos e contribuições...............................................................
391
154
PATRIMÔNIO LÍQUIDO................................................................
12.086
6.274
Capital social .................................................................................
6.690
3.690
Reservas de lucros........................................................................
5.396
2.584
TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO........................
13.798
7.236
As notas explicativas da administração são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
Reservas de lucros
Reserva
Lucros
Capital Social
Reserva legal
estatutária
acumulados
Total
SALDOS EM 1º DE JANEIRO DE 2012...................................................................
3.690
91
1.203
-
4.984
Lucro líquido do exercício..........................................................................................
-
-
-
1.692
1.692
Destinação do lucro líquido .......................................................................................
-
84
1.206
(1.290)
Dividendos propostos ................................................................................................
-
-
-
(402)
SALDOS EM 31 DE DEZEMBRO DE 2012..............................................................
3.690
175
2.409
-
6.274
Aumento de Capital ...................................................................................................
3.000
-
-
-
3.000
3.688
3.688
Lucro líquido do exercício..........................................................................................
-
-
-
Proposta para destinação do lucro líquido ................................................................
-
184
2.628
(2.812)
Dividendos propostos ................................................................................................
-
-
-
(876)
5.037 359 6.690 SALDOS EM 31 DE DEZEMBRO DE 2013.............................................................. As notas explicativas da administração são parte integrante das demonstrações contábeis.
-
-
-
(876)
12.086
EM 31 DE DEZEMBRO DE 2013 E DE 2012
2. APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS As presentes demonstrações contábeis foram preparadas em conformidade com práticas contábeis adotadas no Brasil, que incluem as práticas contábeis emanadas da Lei das Sociedades por Ações - Lei nº 6.404/1976, alteradas pela Lei nº 11.638/2007 e pela Lei nº 11.941/2009, bem como os pronunciamentos, orientações e instruções emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), deliberados pelo Conselho Federal de Contabilidade (CFC).
A DIRETORIA João Batista Zorzete - Contador - CRC 1SP248285/O-9
2012 13.765 (8.527) 5.238 (733) (2.204) 339 (3)
2.637 (687) (258) 1.692 430.262 3,93
DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) 2012 2013 1.692 3.688 Lucro líquido do exercício....................................................... 1.692 3.688 Total do resultado abrangente do exercício .......................... Atribuível aos acionistas: Controladores ............................................................................. 3.688 1.692 As notas explicativas da administração são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
(402)
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS DOS EXERCÍCIOS FINDOS
1. CONTEXTO OPERACIONAL A Bradseg Promotora de Vendas S.A. (Companhia) é uma sociedade por ações regidas por Estatuto Social e disposições legais que lhes forem aplicáveis, e pode, para a consecução de seus fins, instalar ou suprimir filiais, escritórios e dependências de qualquer natureza no País e no Exterior, a critério da Diretoria, observados os preceitos legais.
2013 Receita de prestação de serviços ............................................. 16.093 Custos operacionais - Comissões ............................................. (8.190) 7.903 LUCRO BRUTO ........................................................................ Despesas administrativas .......................................................... (83) Despesas tributárias .................................................................. (2.328) Receitas financeiras .................................................................. 294 Despesas financeiras ................................................................ (1) RESULTADO ANTES DOS IMPOSTOS 5.785 E CONTRIBUIÇÕES ............................................................. Imposto de renda ....................................................................... (1.535) (562) Contribuição social .................................................................... 3.688 LUCRO LÍQUIDO DO EXERCÍCIO ........................................... Quantidade de ações ................................................................ 572.061 Lucro líquido por ação em R$ .................................................... 6,45 As notas explicativas da administração são parte integrante das demonstrações contábeis.
Resultado antes dos Impostos ................................................ Lucro ajustado do exercício..................................................... Variações nas contas patrimoniais (Aumento)/Redução: Aplicações - títulos a valor justo por meio do resultado ........... Títulos e créditos a receber ...................................................... Contas a pagar ......................................................................... Caixa consumido pelas operações.......................................... Imposto de renda sobre o lucro pago....................................... Contribuição social sobre o lucro pago .................................... Caixa líquido (Consumido)/Gerado nas atividades operacionais........................................................................... Atividades de financiamento Aumento de capital................................................................... Dividendos pagos ..................................................................... Caixa líquido gerado nas atividades de financiamento ......... Aumento líquido de caixa e equivalente de caixa.................. Caixa e banco no ínicio do exercício........................................ Caixa e banco no final do exercício.......................................... Aumento líquido de caixa e equivalente de caixa.................. As notas explicativas da administração são parte integrante das demonstrações contábeis.
2013 5.785 5.785
2012 2.637 2.637
(5.722) (830) (224) (6.776) (1.159) (438)
176 (1.568) 119 (1.273) (718) (292)
(2.588)
354
3.000 (402) 2.598 10 13 23 10
(349) (349) 5 8 13 5
BRADSEG PARTICIPAÇÕES S.A. CNPJ: 02.863.655/0001-19
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Bradseg Participações S.A., relativas ao exercício findo em 31 de dezembro de 2013, na forma da Legislação Societária e dos pronunciamentos contábeis emitidos pelo Comitê de Pronunciamentos Contábeis – CPC. Informamos que as demonstrações contábeis completas acompanhadas do relatório dos auditores encontram-se à disposição de V. Sas. na sede da Companhia. São Paulo, 28 de março de 2014. Diretoria BALANÇOS PATRIMONIAIS INDIVIDUAIS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) ATIVO 2013 2012 PASSIVO CIRCULANTE ........................................................................ 2.388.757 2.310.933 CIRCULANTE .......................................................................... 11 16 Disponível ............................................................................. Contas a pagar........................................................................ Caixa e bancos....................................................................... 11 16 Aplicações............................................................................. 1.474.017 2.285.658 Obrigações a pagar .................................................................. 914.729 25.259 Impostos e encargos sociais a recolher ................................... Títulos e créditos a receber................................................. Títulos e créditos a receber .................................................... 869.299 1.135 Impostos e contribuições.......................................................... Créditos tributários e previdenciários ..................................... 45.430 24.124 PASSIVO NÃO CIRCULANTE ................................................ NÃO CIRCULANTE ............................................................... 15.949.965 18.521.218 Outros débitos ........................................................................ 311.604 65.036 Provisões judiciais .................................................................... Realizável a longo prazo...................................................... 243.732 - PATRIMÔNIO LÍQUIDO........................................................... Aplicações............................................................................. 67.872 65.036 Títulos e créditos a receber................................................. Créditos tributários e previdenciários ..................................... 63.772 61.778 Capital social ............................................................................ 4.100 3.258 Reserva de reavaliação............................................................ Depósitos judiciais e fiscais.................................................... Investimentos ....................................................................... 15.638.361 18.456.182 Reservas de lucros................................................................... Investimentos em controladas................................................ 15.638.361 18.456.182 Ajuste com títulos e valores mobiliários ................................... TOTAL DO ATIVO ................................................................. 18.338.722 20.832.151 TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO ......................... As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DE RESULTADOS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais, exceto o lucro líquido por ação) 2013 2012 Despesas administrativas.............................................. (1.077) (1.813) Despesas tributárias...................................................... (645) (540) Outras receitas operacionais......................................... 404 750 Resultado financeiro ..................................................... 96.734 319.459 Resultado patrimonial ................................................... 3.665.961 3.366.091 Ganhos ou perdas de ativos não correntes .................. 148 RESULTADO ANTES DOS IMPOSTOS ...................... 3.761.377 3.684.095 Imposto de renda........................................................... (15.947) (71.284) Contribuição social ........................................................ (5.887) (26.171) LUCRO LÍQUIDO DO EXERCÍCIO............................... 3.739.543 3.586.640 Quantidade de ações .................................................... 7.680.339.661 7.680.339.661 Lucro líquido por ação................................................ 0,49 0,47 As notas explicativas são parte integrante das demonstrações contábeis.
2013 1.081.661 1.081.661 1.066.266 263 15.132 3.952 3.952 3.952 17.253.109 8.250.000 140 9.096.838 (93.869) 18.338.722
2012 1.030.242 1.030.242 1.025.846 94 4.302 3.167 3.167 3.167 19.798.742 7.869.558 142 7.303.506 4.625.536 20.832.151
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
2013 2012 Resultado antes dos Impostos e participações ................. 3.761.377 3.684.095 Ajustes para: Redução ao valor recuperável de títulos de renda variável . 40.781 32.075 Resultado positivo de equivalência patrimonial....................... (3.665.961) (3.366.091) Lucro ajustado do exercício................................................. 136.197 350.079 Variações nas contas patrimoniais (Aumento)/Redução: Aplicações - Títulos a valor justo por meio do resultado ...... 835.308 1.488.228 Títulos e créditos a receber .................................................. (30.602) 22.340 Contas a pagar ..................................................................... (836) (69.752) Outros débitos ...................................................................... 785 560 804.655 1.441.376 Caixa gerado pelas operações............................................. Imposto de renda sobre o lucro pago................................... (3.323) (3.464) (9.836) (19.096) Contribuição social sobre o lucro pago ................................ 927.693 1.768.895 Caixa líquido gerado nas atividades operacionais ............ DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 Atividades de investimento (Em milhares de reais) Dividendos e juros sobre capital próprio recebidos ............. 1.067.603 1.720.015 Aplicações - Títulos disponíveis para venda ........................ (308.180) (74.837) 2013 2012 Ajustes com títulos e valores mobiliários positivos............... 28.485 32.046 Lucro líquido do exercício.................................................... 3.739.543 3.586.640 Ajustes com títulos e valores mobiliários negativos ............. (10.384) Ajuste a valor justo dos ativos financeiros (183.030) (300.000) Aquisição de investimentos .................................................. disponíveis para venda: 594.494 1.377.224 Caixa líquido gerado nas atividades de investimento ....... - Sociedade ............................................................................ 18.101 64.121 Atividades de financiamento - Controladas .......................................................................... (7.885.586) 4.978.828 Dividendos pagos ................................................................. (1.522.192) (3.146.109) - Efeitos dos impostos Sociedade .......................................... (6.154) (21.801) Caixa Líquido consumido nas atividades de financiamento .... (1.522.192) (3.146.109) - Efeitos dos impostos Controladas........................................ 3.154.234 (1.991.532) Redução/Aumento líquido de caixa e equivalente de caixa.. (5) 10 Caixa e equivalente de caixa no início do exercício............. 16 6 Total do resultado abrangente do exercício.......................... (979.862) 6.616.256 11 16 Caixa e equivalente de caixa no final do exercício.............. Atribuível aos acionistas: (5) 10 Controladores .......................................................................... (979.862) 6.616.256 Redução/Aumento líquido de caixa e equivalente de caixa.. As notas explicativas são parte integrante das demonstrações contábeis. As notas explicativas são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Reservas de lucros Capital Reserva Reserva Reserva Ajuste com títulos e Lucros Total Social reavaliação legal estatutária valores mobiliários acumulados SALDOS EM 1º DE JANEIRO DE 2012.................................................. 7.869.558 143 580.249 5.958.808 1.595.920 - 16.004.678 Reserva de reavaliação: -Realização .......................................................................................... (1) 1 Ajuste com títulos e valores mobiliários .................................................. 3.029.616 3.029.616 Dividendos Antecipados .......................................................................... (1.800.000) - (1.800.000) Lucro líquido do exercício ........................................................................ 3.586.640 3.586.640 Destinação do lucro líquido ..................................................................... 179.332 2.385.117 (2.564.449) (1.022.192) (1.022.192) Dividendos propostos (R$ 0,13 por ação) ................................................ 142 759.581 6.543.925 4.625.536 - 19.798.742 SALDOS EM 31 DE DEZEMBRO DE 2012 ............................................ 7.869.558 Aumento de Capital ................................................................................. 380.442 - (380.442) Reserva de reavaliação: -Realização .......................................................................................... (2) 2 Ajuste com títulos e valores mobiliários .................................................. (4.719.405) - (4.719.405) Complemento de dividendos com reservas ............................................. (500.000) (500.000) Lucro líquido do exercício......................................................................... 3.739.543 3.739.543 Proposta para destinação do lucro líquido ............................................... 186.977 2.486.797 (2.673.774) (1.065.771) (1.065.771) Dividendos propostos (R$ 0,14 por ação) ................................................ 140 566.116 8.530.722 (93.869) - 17.253.109 SALDOS EM 31 DE DEZEMBRO DE 2013............................................. 8.250.000 As notas explicativas são parte integrante das demonstrações contábeis.
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS INDIVIDUAIS 1. CONTEXTO OPERACIONAL A Bradseg Participações S.A. é uma sociedade por ações de capital fechado regida por Estatuto Social e disposições legais que lhes forem aplicadas, sediada em Osasco, e pode, para consecução de seus fins e por critério da Diretoria, instalar ou suprir sucursais, filiais, escritórios e dependências de qualquer natureza no País e no Exterior. Constitui objeto exclusivo da Sociedade a participação no Capital Social do Banco Bradesco S.A. e/ou de outras sociedades que detenham, direta ou indiretamente, parcelas do Capital Social daquela Instituição. 2. APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS As demonstrações contábeis foram elaboradas com base nas práticas contábeis adotadas no Brasil, que incluem as práticas contábeis emanadas da Lei das Sociedades por Ações Lei nº 6.404/1976, alteradas pela Lei nº 11.638/2007 e pela Lei nº 11.941/2009, bem como os pronunciamentos, orientações e instruções emitidos pelo Comitê de Pronunciamentos Contábeis (CPC). A DIRETORIA João Batista Zorzete - Contador - CRC 1SP248285/O-9
DIÁRIO DO COMÉRCIO
10
sexta-feira, 28 de março de 2014
MALÁSIA Satélite localiza 300 objetos em área de busca por avião desaparecido
PELOS ARES Em guerra civil, Síria ganha uma nova companhia aérea, a Kinda Airlines. Miraflores/Reuters - 26/03/14
or meio de seu ministro das Relações Exteriores, Luiz Alberto Figueiredo, o Brasil fará parte de uma comissão de chanceleres que irá intermediar o diálogo entre a oposição e o governo da Venezuela. Segundo a imprensa venezuelana, fontes diplomáticas do país informaram que os c h a n c e l e re s d o B r a s i l , d o Equador, Ricardo Patiño, e da Colômbia, María Ángela Holguín, formarão o grupo. A informação não foi confirmada pelo Itamaraty. Mas o presidente da Colômbia, Juan Manuel Santos, disse ontem que foi criado um grupo de três chanceleres - cujos nomes não foram anunciados para mediar o diálogo entre o governo e a oposição. "Interessa a todos que a situação na Venezuela melhore", disse o mandatário. "A oposição tinha uma série de condições para que esse diálogo ocorresse, aparentemente o governo (de Maduro) aceitou ontem à noite (essas condições)", salientou Santos. A medida foi sugestão dos chanceleres da União das Nações Sul-Americanas (Unasul), que se reuniram na terça e quarta-feira em Caracas para discutir a situação do país. A d e l e g aç ã o d a U n asul - integrada por 12 países da região Claro que - conseguiu temos que se reunir com pensar em quase todos os atores posanções. líticos veneE estamos z u e l a n o s , pensando desde o prenisso. sidente Nicolás Maduro, ROBERTA passando por JACOBSON líderes opositores, personalidades religiosas e até estudantes, um setor considerado radical por inicialmente se opor a qualquer diálogo com o governo. Os protestos na Venezuela já deixaram 36 mortos desde o dia 12 de fevereiro. De acordo com o comunicado final da visita, os chanceleres registraram que há disposição para o diálogo em todos os setores, mas ressaltaram que é preciso "moderar a linguagem" para gerar um ambiente pacífico, que favoreça
Diálogo terá mediação do Brasil
P
Chanceler Luiz Alberto Figueiredo integrará comissão que reunirá presidente Maduro (foto) e oposição venezuelana
as conversações. No comunicado emitido pelo Suriname, país que ocupa a presidência temporária do bloco, a Unasul diz ter identificado "rejeição à violência em protestos, por todos os setores do país". O texto também condena qualquer tentativa de ruptura da ordem constitucional estabelecida na Venezuela. Direitos Humanos - Maduro também aceitou a sugestão de comissão da Unasul de criar um Conselho Nacional de Direitos Humanos, ligado à Presidência, informou o vicepresidente venezuelano, Jorge Arreaza. Segundo Arreaza, a proposta surgiu de uma conversa direta entre Maduro e a chanceler colombiana, que disse ao presidente venezuelano que em seu país existe um órgão semelhante, chefiado pelo vice-presidente. Ele declarou ainda que o conselho receberia denúncias de violações dos direitos hum a n o s . O o rg a n i s m o s e r á
composto por representantes da comunidade, ONGs e outros órgãos de defesa dos direitos humanos. Ontem, a ONG Foro Penal Venezolano informou que apresentou à missão da Unasul um relatório com 59 casos de tortura e quase 2 mil detenções arbitrárias desde o início da onda de protestos contra o governo, em 12 de fevereiro. "Falamos de um padrão de tortura porque as atuações lascivas e humilhantes são muito similares em, pelo menos, 19 Estados", disse o diretor da ONG, Alfredo Romero. O grupo entregou ainda um documento no qual pede à Unasul que solicite ao governo o desarmamento de grupos paramilitares e o "cessar imediato" da repressão contra os manifestantes e do uso de substâncias tóxicas proibidas para dispersar os protestos. Sanções - Os Estados Unidos informaram ontem que já estão pensando em sanções contra a Venezuela, caso não
sejam dadas as condições para um diálogo profundo que resolva a crise no país e se não for aberto um espaço democrático para que a oposição venezuelana se manifeste. As declarações foram dadas pela subsecretária de Estado norte-americana responsável pela América Latina, Roberta Jacobson. Apesar de considerar as
sanções um "recurso extremo", Jacobson afirmou que elas poderiam ser "uma ferramenta muito importante se as possibilidades de diálogo entre o governo e seus adversários se estancarem". "Claro que temos que pensar nisso (sanções). E estamos pensando nisso", disse a diplomata em uma videoconferência com jornalistas.
Ela não especificou quais seriam os tipos de punições, mas advertiu que os EUA avaliam apenas o uso de medidas pacíficas, que não incluem uma ação militar. Ela acrescentou ainda que, antes das possíveis sanções, Washington buscará um acordo "interamericano", apesar de as propostas dos EUA para a crise venezuelana terem sido recentemente bloqueadas pela maioria dos países da Organização dos Estados Americanos (OEA). Há duas semanas, o secretário de Estado norte-americano, John Kerry, já havia advertido para a possibilidade de o país adotar sanções contra a Venezuela. Já o senador republicano Marco Rubio, da Flórida, declarou que irá propor sanções específicas contra empresas e indivíduos relacionados ao governo de Maduro, "para que saibam que há consequências pelo que acontece na Venezuela". (Agências)
EABS SERVIÇOS DE ASSISTÊNCIA E PARTICIPAÇÕES S.A. CNPJ 09.060.236/0001-98
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da EABS Serviços de Assistência e Participações S.A., relativas ao exercício findo em 31 de dezembro de 2013, na forma da Legislação Societária e dos pronunciamentos contábeis emitidos pelo Comitê de Pronunciamentos Contábeis – CPC. Informamos que as demonstrações contábeis completas encontram-se à disposição de V. Sas. na sede da Companhia. Cidade de Deus, 11 de março de 2014. Diretoria BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) ATIVO CIRCULANTE ........................................................................ Disponível ............................................................................. Caixa e bancos....................................................................... Aplicações............................................................................. Títulos e créditos a receber................................................. Títulos e créditos a receber .................................................... Créditos tributários e previdenciários ..................................... NÃO CIRCULANTE ............................................................... Realizável a longo prazo...................................................... Títulos e créditos a receber................................................. Créditos tributários e previdenciários ..................................... Investimentos ....................................................................... Participações societárias........................................................ Intangível............................................................................... Ágio em investimentos ........................................................... TOTAL DO ATIVO .................................................................
2013 14.217 175 175 26 14.016 13.998 18 81.100 498 498 498 48.907 48.907 31.695 31.695 95.317
2012 7.162 13 13 7.149 7.130 19 72.655 150 150 150 40.809 40.809 31.696 31.696 79.817
2013
2012
CIRCULANTE .....................................................................
13.940
7.053
PASSIVO
Contas a pagar...................................................................
13.940
7.053
Obrigações a pagar .............................................................
13.889
7.052
Impostos e encargos sociais a recolher ..............................
51
1
PATRIMÔNIO LÍQUIDO......................................................
81.377
72.764
Capital social .......................................................................
46.247
46.247
Reservas de lucros..............................................................
35.130
26.517
TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO..............
95.317
79.817
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Reservas de lucros Reserva para Capital Social Reserva legal expanção 46.247 1.628 15.128 SALDOS EM 1º DE JANEIRO DE 2012................................................................................. Ratificação de dividendos 2011 conforme ata de 29.08.2012................................................. 2.027 Lucro líquido do exercício ....................................................................................................... Proposta para destinação do lucro líquido ............................................................................. 737 6.997 Dividendos propostos (R$ 321,30 por ação) ........................................................................... 46.247 2.365 24.152 SALDOS EM 31 DE DEZEMBRO DE 2012............................................................................ Aumento de capital.................................................................................................................. Ratificação de dividendos 2012 conforme AGO de 30.04.2013.............................................. 598 Lucro líquido do exercício........................................................................................................ Proposta para destinação do lucro líquido .............................................................................. 763 7.252 Dividendos propostos (R$ 332,92 por ação) ........................................................................... 46.247 3.128 32.002 SALDOS EM 31 DE DEZEMBRO DE 2013............................................................................ As notas explicativas são parte integrante das demonstrações contábeis.
Lucros acumulados 14.732 (7.734) (6.998) 15.266 (8.015) (7.251) -
Total 63.003 2.027 14.732 (6.998) 72.764 598 15.266 (7.251) 81.377
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS 1. CONTEXTO OPERACIONAL A EABS Serviços de Assistência e Participações S.A. (Companhia) é uma sociedade por ações, regida por Estatuto Social e disposições legais que lhes forem aplicadas, sediada em Osasco, e pode, para consecução de seus fins e por deliberação do Conselho de Administração, abrir, manter e fechar filiais, escritórios ou agências de representações, em qualquer parte do território nacional ou no exterior. 2. RESUMO DAS PRINCIPAIS PRÁTICAS CONTÁBEIS As demonstrações contábeis foram elaboradas com base nas práticas contábeis adotadas no Brasil, que incluem as práticas contábeis emanadas da Lei das
Sociedades por Ações - Lei nº 6.404/1976, alteradas pela Lei nº 11.638/2007 e pela Lei nº 11.941/2009, bem como os pronunciamentos, orientações e instruções emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), deliberados pelo Conselho Federal de Contabilidade (CFC). As presentes demonstrações contábeis da EABS Serviços de Assistência e Participações S.A. foram aprovadas pelo Conselho de Administração da Companhia em 11 de março de 2014. A DIRETORIA João Batista Zorzete - Contador - CRC 1SP248285/O-9
DEMONSTRAÇÕES DE RESULTADOS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais, exceto o lucro líquido por ação) 2013 2012 Outras receitas operacionais...................................................... 41 Despesas administrativas........................................................... (936) (101) Despesas tributárias................................................................... (87) (1) Receitas financeiras ................................................................... 1 3 Despesas financeiras ................................................................. (282) Resultado patrimonial................................................................. 15.941 14.958 14.919 14.618 RESULTADO ANTES DOS IMPOSTOS E CONTRIBUIÇÕES. Imposto de renda........................................................................ 255 84 92 30 Contribuição social ..................................................................... 15.266 14.732 LUCRO LÍQUIDO DO EXERCÍCIO............................................ 21.780 21.780 Quantidade de ações ................................................................. 700,94 676,40 Lucro líquido por ação em R$ .................................................... As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
2013 2012 15.266 14.732 Lucro líquido do exercício........................................................ 15.266 14.732 Total do resultado abrangente do exercício .......................... Atribuível aos acionistas: Controladores ...................................................................... 15.266 14.732 As notas explicativas são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) 2013 2012 14.919 14.618 Resultado antes dos Impostos e participações ........................ Ajustes para: Resultado positivo de equivalência patrimonial........................... (15.941) (14.958) Lucro ajustado do exercício........................................................ (1.022) (340) Variações nas contas patrimoniais (Aumento)/ Redução: Aplicações - Títulos a valor justo por meio do resultado ................. (26) 21 Títulos e créditos a receber ......................................................... 182 1.903 Contas a pagar ............................................................................ 233 (1.891) 389 33 Caixa gerado pelas operações .................................................. Caixa líquido (consumido) nas atividades (633) (307) operacionais Atividades de investimento - Aquisição de investimentos....................................................... (2.000) 795 7.351 - Dividendos recebidos ................................................................ Caixa líquido gerado nas atividades de investimentos............................................................................ 795 5.351 Atividades de financiamento (5.039) Dividendos pagos ........................................................................ Caixa líquido (consumido) nas atividades financeiras ............................................................................... (5.039) 162 5 Aumento líquido de caixa e equivalente de caixa ................... Caixa e equivalente de caixa no ínicio do exercício.................... 13 8 175 13 Caixa e equivalente de caixa no final do exercício...................... 162 5 Aumento líquido de caixa e equivalente de caixa ................... As notas explicativas são parte integrante das demonstrações contábeis.
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
11
Ninguém está pedindo ao Brasil para comprar briga (com a Rússia).... mas gostaríamos que nosso parceiro estratégico não fique em cima do muro. Rostyslav Tronenko, embaixador da Ucrânia.
Na queda de braço na ONU, Brasil se abstém. Assembleia-Geral aprova texto contra referendo da Crimeia. Patriota pede diálogo entre Ucrânia e Rússia. Gleb Garanich/Reuters
Brasil foi um dos 58 países que se abstiveram na votação de ontem de uma resolução da Assembleia-Geral da Organização das Nações Unidas (ONU) que considerou inválido o referendo que levou a Rússia a anexar a Crimeia, região autônoma da Ucrânia. As resoluções da Assembleia-Geral não são de cumprimento obrigatório, mas representam a pressão da comunidade internacional quando aprovadas por um grande número de países. O texto, apoiado por Estados Unidos e União Europeia, foi aprovado ontem por 100 dos 169 países participantes. Outros 11 países rejeitaram a resolução, incluindo Rússia, Síria, Coreia do Norte e Venezuela. Diplomatas ocidentais disseram à Reuters que o número de votos a favor do "sim" foi maior do que o esperado, apesar do que eles definiram como esforços do lobby agressivo de Moscou contra a resolução. O Brasil vem sendo criticado por não se posicionar sobre a crise e preferiu a neutralidade. O representante brasileiro na ONU, Antonio Patriota, defendeu o diálogo, mas não fez menção à Crimeia. A falta de posição foi um pedido da presidente Dilma Rousseff. Segundo diplomatas, o governo teme que o presidente russo, Vladimir Putin, cancele sua vinda ao país para a cúpula dos Brics, em julho. Além do Brasil, os demais membros do grupo de emergentes - Índia, China e África do Sul - se abstiveram. A resolução repete um texto que a Rússia vetou no início do mês no Conselho de Segurança. A declaração aprovada descarta o referendo como "não tendo validade, (e) não pode servir de base para qualquer alteração do estatuto da Repúbli-
O
Fuzileiros navais ucranianos participam de cerimônia de boas-vindas em Kiev após deixarem a Crimeia. ca Autônoma da Crimeia ou da cidade de Sebastopol". Falando antes da votação, o embaixador russo Vitaly Churkin pediu aos países que apoiassem o que disse ser o direito à autodeterminação da Crimeia e respeitassem a escolha do povo de se colocar sob a autoridade de Moscou. Ajuda - A votação aconteceu no mesmo dia em que o Fundo Monetário Internacional (FMI) autorizou um resgate financeiro à Ucrânia, que poderá receber até US$ 18 bilhões nos próximos dois anos. O valor é a metade dos US$ 35 bilhões que o governo local diz serem necessários para levantar sua economia. O acordo ainda precisa da aprovação da diretoria do FMI e deve fazer com que o país faça ajustes econômicos. Ontem, Kiev já anunciou um aumento de 79% no preço do gás, que começará em abril. (Agências)
Medida é adotada uma semana depois de suspender o Twitter
'Parceiro, saia de cima do muro' embaixador da Ucrânia no Brasil, Rostyslav Tronenko, fez um apelo ontem para que o Brasil apoie seu país diante da anexação da Crimeia pela Rússia. "Apelamos ao mundo e ao Brasil que nos apoiem nisso, em suas palavras e ações. Ninguém está pedindo ao Brasil para comprar briga (com a Rússia).... mas gostaríamos que nosso parceiro estratégico não fique em cima do muro", disse o diplomata em audiência pública na comissão de Relações Exteriores do Senado
O
Federal em Brasília. Tronenko destacou que países da América Latina como Argentina, México e Panamá já se posicionaram em defesa da "soberania e integridade territorial do meu país". O embaixador argumentou ainda que o referendo realizado na Crimeia, que decidiu pela anexação à Rússia, fere não apenas a legislação nacional como normas internacionais. Até o momento, o governo brasileiro não se posicionou sobre a crise entre Ucrânia e a vizinha Rússia. (Folhapress)
'Welcome, Mister President' Obama encontra papa Francisco no Vaticano, mas não obtém endosso de suas políticas. Gabriel Bouys/EFE
izendo-se "um g r a n d e a d m i r ador", o presidente d o s E s t a d o s U n idos, Barack Obama, teve uma conversa particular de quase uma hora com o papa Francisco sobre a situação mundial, ontem, e convidou o pontífice a visitar a Casa Branca. Obama parecia à vontade e brincou com o papa durante a parte aberta aos repórteres de seu primeiro encontro com ele, dizendo em dado momento não saber como sua mulher e suas filhas "o aguentam". O pontífice tinha um semblante mais sério, mas o recepcionou com a frase: "Welcome, Mister President" (Bem-vindo, Senhor Presidente), em inglês, idioma que não costuma falar. A Casa Branca e o Vaticano deram versões diferentes sobre a conversa reservada de 50 minutos entre os dois, na biblioteca do papa. Em entrevista em Roma, Obama disse que boa parte do encontro tratou de desigualdade de renda e da paz mundial. "Não falamos muito de assuntos sociais controver-
Turquia bloqueia acesso a YouTube
D
Na troca de presentes, Obama ganhou cópia de 'A Alegria do Evangelho' e deu sementes da Casa Branca. sos", afirmou. Mas nota emitida pelo Vaticano afirma que o papa e o presidente norte-americano discutiram "o exercício da liberdade religiosa, o direito à vida e a objeção de consciência". Os bispos norte-america-
Ettore Ferrari/EFE
Após encontro com o papa, Obama fez uma visita ao Coliseu, em Roma, que foi fechado aos turistas comuns para receber sua equipe. O passeio durou cerca de meia hora.
nos têm criticado o novo programa de saúde universal criado por Obama por obrigar que empregadores, inclusive religiosos, cubram os custos de anticoncepcionais de suas funcionárias. Organizações católicas entraram na Justiça
contra o governo usando o mesmo termo do Vaticano, "objeção de consciência". Analistas acreditam que Obama buscava apoio de Francisco, hoje uma figura mais popular nos EUA que o próprio presidente. (Agências)
governo turco ordenou ontem o bloqueio do YouTube, uma semana depois de ter feito a mesma coisa com o Twitter, após gravações sobre possíveis planos de ação militar na Síria terem sido vazadas no site de compartilhamento de vídeos. O primeiro-ministro turco, Recep Tayyip Erdogan, disse que a divulgação de áudio com fotografias de funcionários de segurança máxima foi uma "vilania". "Eles chegaram mesmo a vazar uma reunião de segurança nacional", disse Erdogan em um comício de campanha. "Isso é vilania, é desonestidade... A quem vocês estão servindo, fazendo espionagem do áudio de uma reunião tão importante?" Uma conta anônima postou no YouTube o que seria uma gra-
O
vação de uma conversa entre o chefe de inteligência turco, Hakan Fidan, o ministro das Relações Exteriores, Ahmet Davutoglu, e oficiais militares. Os líderes falam sobre possível retaliação ao Estado Islâmico do Iraque e do Levante, grupo rebelde ligado à Al-Qaeda, caso o túmulo de Suleyman Shah, avô do fundador do Império Otomano, que fica no norte da Síria, seja atacado. Autoridades turcas disseram ter adotado uma "medida administrativa" para impor um bloqueio ao YouTube, uma semana depois de terem bloqueado o acesso ao site de microblog Twitter. Erdogan tem sido alvo de um fluxo de postagens anônimas na internet que sugerem o seu envolvimento em corrupção. O premiê nega as acusações. (Agências)
DIÁRIO DO COMÉRCIO
12
sexta-feira, 28 de março de 2014
Cabeça humana é encontrada na Sé Órgão foi achado por morador de rua dentro de um saco plástico. Polícia acredita em ligação com as outras partes de um corpo encontradas em Higienópolis. Adriano Lima/Agência O Dia
m morador de rua no DHPP, mas a polícia descarencontrou uma ca- tou que ele fosse o morto. A cabeça foi encontrada por beça em um saco de lixo na manhã de on- volta do meio-dia, por um motem, na Praça da Sé, no Centro rador de rua que procurava code São Paulo. A polícia acredi- mida em um saco plástico no ta que ela é parte do corpo es- chão, ao lado de uma fonte, quartejado encontrado no próximo ao marco zero da cabairro de Higienópolis, no últi- pital paulista. Ao mexer no embrulho, o mo fim de semana. A investigação do Departa- homem sentiu um forte cheiro mento de Homicídios e de Pro- e chamou a Guarda Civil Meteção à Pessoa (DHPP) con- tropolitana (GCM). A Polícia Cicluiu que os cortes no pescoço vil acredita que o saco tenha e no dorso são compatíveis, sido deixado pouco tempo anmas o Instituto Médico-Legal tes na Sé, já que equipes de limpeza haviam (IML) ainda reapassado recenliza exames patemente pela ra comprovar a área. ligação. Ontem à noi"Trata-se da Trata-se da te, agentes ainmesma vítima, mesma vítima, da procuravam mas vamos ter mas vamos ter imagens de câc a u t e l a e cautela e meras de seguaguardar os aguardar os rança do local. exames", resFita crepe – saltou Itagiba exames. Ta n t o o s a c o Franco, delegaITAGIBA FRANCO, DELEGADO quanto a fita do do DHPP. QUE INVESTIGA O CASO. crepe usada paSegundo a ra guardar a caPolícia Civil, a vítima é um homem que teria beça serão periciados para sade 30 a 40 anos, branco, com ber se eles são os mesmos que cabelos escuros e que usava embrulharam as partes do bigode. Como a cabeça estava corpo da vítima deixadas em em estado de decomposição Higienópolis. A fita usada, no entanto, avançado, Franco disse que tem um material de difícil deele está irreconhecível. Os restos mortais encontra- tecção de impressões digitais. dos em Higienópolis no do- Segundo o delegado Franco, a mingo passado já passaram Polícia Civil está fazendo uma por exame de DNA. Agora, no- investigação no Brás, tamvos testes serão feitos na ca- bém na região central, após beça para completar a identi- uma denúncia de que o crime estaria ligado a esse bairro, ficação. Na tarde de ontem, a família mas o policial não forneceu de um jovem de 23 anos que maiores detalhes do que teria está desaparecido foi ouvida provocado a mutilação.
U
Policiais e curiosos se aglomeram na Praça da Sé, no Centro da Capital: cabeça pode ser do mesmo corpo achado em Higienópolis. Leo Martins/Frame
Consolação – A polícia já reuniu 40 minutos de gravação de câmeras na região do Cemitério da Consolação, na zona oeste de São Paulo, onde um homem com um carrinho de compras passou pelos locais onde os pedaços do corpo foram postos. Foi em cima de um carrinho de compras que o dorso da vítima foi localizado. Reunindo as imagens, a polícia calcula que o homem tenha chegado no domingo às 7h41 na Rua Itacolomi, pas-
sando pelas Ruas Sergipe e Sabará às 7h45. Na esquina dessas ruas foi deixado o saco com as pernas e braços, que teriam sido a primeira parte do corpo jogada na rua. As pontas dos dedos das mãos foram arrancadas. Agora, a polícia tenta estimar o trajeto do suspeito nos outros dois pontos onde foram encontrados pedaços do cadáver. Um retrato falado com base nas imagens está sendo realizado. (Estadão Conteúdo)
Cabeça estava dentro de um saco plástico próximo à fonte da praça
Pouca roupa justifica assédio, diz pesquisa. pesar de concordar majoritariamente (91,4%) com a afirmação de que "homem que bate na esposa tem que ir para a cadeia", 65% dos brasileiros concordam que "mulheres que usam roupas que mostram o corpo merecem ser atacadas". É o que aponta pesquisa divulgada ontem pelo Ipea (Instituto de Pesquisa Econômica Aplicada), feita a partir da entrevista de 3.810 pessoas de ambos os sexos, entre maio e junho do ano passado. "Embora o homem seja ainda percebido como o chefe da família, seus direitos sobre a mulher não são irrestritos, e excluem as formas mais abertas e extremas de violência. Um homem deve tratar bem sua esposa e, enquanto o fizer, rusgas menores devem ser resolvidas no espaço privado", diz a pesquisa. Entre as afirmações apresentadas aos entrevistados, está a de que "o que acontece com o casal em casa não interessa aos outros", que teve a concordância total de 58,4% e concordância parcial de 23,5%. A de que "se as mulheres soubessem se comportar, haveria menos estupros" teve concordância total de 35,3% e parcial de 23,2%. Já a afirmação de que "a mulher que apanha em casa deve ficar quieta para não prejudicar os filhos", teve concordância de apenas 15,5%. "Os principais resultados aqui apresentados indicam uma ambiguidade nos discursos. O primado do homem sobre a mulher ainda é bastante aceito pela população, mas a violência física não é tolerada", afirma a conclusão do estudo. "No entanto, no que toca à violência sexual, a maioria das pessoas continua a considerar
TURISMO
C .Ó..RBITA
MORTE NO VOO
A
A
passageira Fátima Cristina Martins, de 41 anos, sofreu uma parada cardiorrespiratória e morreu durante um voo da TAM entre Brasília e a capital paulista, anteontem à noite. O piloto fez um pouso em Ribeirão Preto (SP) para que Fátima fosse atendida com urgência. Equipes de resgate do Corpo de Bombeiros e do Samu ficaram de prontidão, mas, antes de ser socorrida, Fátima sofreu a parada cardiorrespiratória. Ela foi levada até a Santa Casa de Ribeirão. O corpo foi mandado para o Serviço de Verificação de Óbito (SVO) e liberado para familiares da passageira, que residia no Pará. (Agências)
omeçaram a ser instaladas ontem placas com informações de pontos históricos e turísticos de São Paulo. Até maio, a São Paulo Turismo pretende sinalizar 72 locais, por meio de três tipos diferentes de sinalização. No total, serão 316 novas placas. No primeiro dia de instalação receberam a novidade cinco pontos, todos na região central: o Beco do Pinto, a Igreja Santa Ifigênia, o Mercado Municipal, o Mosteiro de São Bento e o Viaduto Santa Ifigênia. De acordo com a SPTuris, a ideia é ajudar sobretudo o turista que vier para São Paulo durante a Copa do Mundo. As sinalizações vêm acompanhadas de uma novidade muito útil hoje em dia: um QR Code, ou seja, um código de barras bidimensional que, escaneado com a câmera do celular, leva a mais informações sobre o referido monumento. (Agências)
CONFRONTO NA CRACOLÂNDIA
F
requentadores da Cracolândia, na região central, entraram em confronto mais uma vez com policiais militares durante uma ação de rotina para prender traficantes de drogas, ontem à tarde. Com
maior parte dos brasileiros se incomoda em ver dois homens ou mulheres se beijando. Dos entrevistados, 59% relataram desconforto diante da cena. A relação afetiva entre pessoas do mesmo sexo também não tem uma aceitação expressiva. Das pessoas ouvidas, 41% disseram concordar com a frase "um casal de dois homens vive um amor tão bonito quando entre um homem e uma mu-
lher" e 52% concordam com a proibição de casamento gay. O levantamento identificou, no entanto, um avanço na aceitação do princípio da igualdade dos direitos de casais homossexuais e heterossexuais. Metade dos entrevistados concorda com a afirmação de que casais de pessoas do mesmo sexo devem ter mesmos direitos de outros casais. (Agências)
José Patrício/Estadão Conteúdo
as próprias mulheres responsáveis, seja por usarem roupas provocantes, seja por não se comportarem 'adequadamente'", completa. Um outro estudo também divulgado pelo Ipea estima que haja, anualmente, 527 mil tentativas ou casos de estupros no País, dos quais somente 10% são reportados à polícia. Homossexuais – A pesquisa do Ipea também revela que a
paus e pedras, os usuários quebraram vidros de quatro viaturas da PM, que revidou com bombas e balas de borracha. Também houve assaltos e três pessoas foram presas. (Estadão Conteúdo)
PROTESTO – Cerca de mil manifestantes fecharam ontem à
noite os dois sentidos da Avenida Paulista em um protesto contra a Copa do Mundo no Brasil. Não foram registrados confrontos.
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
13
Vinhos que valem orações ENCONTRO MISTRAL vinicultor português Luís Pato (foto) é um dos convidados do Encontro Mistral 2014. Organizado pela importadora, o evento contará este ano com a presença de 60 prestigiados produtores das principais regiões vinícolas de todo mundo. Em São Paulo, o Encontro Mistral será nos dias 5, 6 e 7 de maio, no hotel Grand Hyatt. No Rio de Janeiro, no dia 8, no Sofitel Copacabana. Reservas (11) 3372 3400 e www.mistral.com.br
O
BORGONHA ill Nanson, um químico de formação que há décadas pesquisa o terroir da Borgonha, e o fotógrafo Jon Wyand são autores de um guia fundamental sobre os vinhos da Côte d'Or. The Finest Wines of Burgundy (Aurum/ 2012) é mais que um guia sobre os principais produtores e seus vinhos, pois apresenta uma competente síntese do que foi a Borgonha dos mosteiros beneditinos até a Revolução Francesa.
B
estida com tradicional hábito preto, a abadessa Clementia Killewald dá as boas-vindas aos turistas na Abadia de Santa Hildegard, em Rüdesheim, no Vale do Reno, Alemanha. Segue tradição beneditina de bem receber os visitantes "como a Cristo". Além de pouso, sossego e orações, o mosteiro oferece também os frutos do trabalho das 55 freiras que ali vivem - têm entre 25 e 94 anos - e seguem à risca o sintético e profundo ora et labora (reza e trabalha) de São Bento. Dos seus recheados fornos, apresentam biscoitos, massas e farinha feitas com dinkel, uma saudável espécie de trigo que cresce na região desde remoto 5000 a.C. .De seus vinhedos de não mais de 2,5 hectares, saem vinhos das uvas Riesling e Spätburgunder (como os alemães chamam a Pinot Noir). Seguindo outra das regras de São Bento, "os monges devem viver do trabalho de suas mãos", as irmãzinhas fazem de tudo na abadia, da colheita das uvas aos rótulos das garrafas, desenhados manualmente e que ilustram escritos e ideias da monja pregadora Hildegard. Duas dessas religiosas estão estudando para serem mestres vinhateiras, o que indica que os vinhos terão ainda mais qualidade´. A produção monacal de vinhos, licores, cervejas, geleias, queijos, bolos e outras delícias doces tem uma tradição de muitos séculos. Desde a Idade Média, cada abadia mantinha pelo menos um
V
Divulgação
TEATRO
vinhedo para a produção do vinho ritual, para a missa. Sendo que "os monges vendiam o excedente para peregrinos e convidados, como alguns fazem até hoje", escreve a jornalista Madeline Scherb em A Taste of Heaven (Tarcher-Penguin/2009). Ao apresentar as bebidas e as receitas feitas com produtos de mosteiros da Europa e dos Estados Unidos, Madeline acabou criando um inusitado roteiro de viagem. A autora visitou a Abadia New Clairvaux, uma comunidade de monges cistercienses (trapistas) na cidade de Vina, na Califórnia. Em New Clairvaux, sinal dos tempos, houve uma divisão do trabalho. Enquanto os monges mantêm os vinhedos, a vinificação foi entregue ao produtor Aimée Sunseri, representante da quinta geração de vinicultores da família. Frei Paul Mark Schwan comemora a combinação dessa experiência californiana com a histórica paixão dos trapistas, que fizeram fama com seus vinhedos na Europa do século XII. O papel dos religiosos na expansão da vitivinicultura foi fundamental. Um dos exemplos borbulhantes é o da criação do Champagne pelo abade Dom Pérignon (16381715), na Abadia de Hautvillers. Séculos antes, a região vinícola de Côte D'Or, na Borgonha, tinha ficado marcada pela presença dos
No alto, à direita, Abadia de Santa Hildegard. Ao lado, rótulo de um New Clairvaux
beneditinos e seus caprichados vinhedos, uma história que começou com a fundação da Abadia de Cluny, no ano 910. Em 1098, quase um século depois, foi a vez da Ordem Cisterciense, com a construção da Abadia de Cîteaux, a sudeste de Dijon. A vida de austeridade como mandamento dos "monges de branco" os levou à completa dedicação à agricultura, especialmente aos vinhedos. Na Abadia de Santa Madalena, na Provença, os monges ainda produzem vinhos com Syrah, Grenache e Cinsault cultivadas nos próprios vinhedos. Orgulham-se de ter um vinho ao estilo de Côtes de Ventoux. Já no Mosteiro de Kosterneuburg, o maior e mais antigo da Áustria, ao norte de Viena, de adegas do século XIV saem bons vinhos preparados com Sauvignon Blanc, Gewüstraminer, Pinot Noir e outras variedades do país.
José Guilherme R. Ferreira é membro da Academia Brasileira de Gastronomia e autor de Vinhos no Mar Azul – Viagens Enogastronômicas (Editora Terceiro Nome)
Fim de semana com o Circo de Borracha
Tadeu Brunelli
Neste fim de semana (29 e 30) tem espetáculo infantil promovido pelo Itaú Cultural. Exibição do Circo de Borracha, do Grupo 2TTR - Dois Pierre. Sessão organzizada pelo Núcleo de Educação e Relacionamento do Instituto. Itaú Cultural. Avenida Paulista, 149. Tels.: 2168-1776/1777. A partir das 16h. Entrada franca. Livre.
O Teatro Heliópolis convida
Peça O Homem que Calculava
O pastor matemático streia neste sábado (29) a peça O Homem que Calculava, baseada no livro homônimo do escritor e matemático carioca Malba Tahan (pseudônimo de Júlio Cesar de Melo e Sousa/1895/1974). Tahan ficou conhecido por ter criado modelos lúdicos de ensinar matemática, demonstrados de forma divertida no texto de O Homem que Calculava - uma coleção de problemas e curiosidades matemáticas traduzidos nas aventuras de um calculista persa (à maneira dos episódios de Mil e uma Noites). A história narra a trajetória de Beremiz Samir, humilde pastor de ovelhas (o calculista). Um dia, ele resolve sair de sua pequena aldeia perdida no deserto, rumo a Bagda (capital do Iraque). Já em
E
Bagdá, o grão-vizir Ibrahim Iezid o contrata para dar aulas à filha Telassim. Desse relacionamento, nasce um grande amor. O livro de Tahan mereceu de Monterio Lobato um belo elogio: "Ficará a salvo das vassouradas do Tempo como a melhor expressão do binômio ciência-imaginação". O texto da peça é de Atilio Bari, que divide a direção com Mônica Peres. No elenco, Adriano Bedin, César Baccan, Lucio Dicetaro, Maira Cardoso e Paulo Pompéia. Teatrto Ruth Escobar - Sala Dina Sfat. Rua dos Ingleses, 209. Tel.: 3289-2358. Ingressos: R$ 30 e R$ 15 (www.ingresso.com). Site do teatro: www.teatroruthescobar.com.br. Informações: 996676884/99854-7269. De 29/3 a 4/5, aos sábados, às 19h15.
O espetáculo Um Lugar ao Sol volta ao cartaz neste fim de semana. Apresentado pela Companhia de Teatro Heliópolis, fica em cartaz até o dia 27 de abril. Com direção e concepção de Miguel Rocha, estará no palco da Casa de Teatro Maria José de Carvalho. Rua Silva Bueno, 1533. 20h. Informações: 966697302/2060-0318, 20h. R$ 10 e R$ 5. Livre
Experimental de Repertório no Municipal Concerto neste domingo (30), sob a regência de Carlos Moreno. No programa, obras de Brahms. Sinfonia Nº 3 em Fá Maior Op. 90 e Sinfonia Nº 1 em Dó Menor Op. 68. Teatro Municipal. Praça Ramos de Azevedo. Tel.: 3397-0327. 11h. R$ 10 a R$ 40.
Salada Madeleine no Josephine Bistrot
GASTRONOMIA
Vale a pena ficar nas entradas Lúcia Helena de Camargo ual o tamanho da sua fome? Ao chegar a um restaurante, a resposta pode surgir ao examinar o cardápio. Em algumas ocasiões, se deseja nada menos do que uma suculenta picanha com batatas fritas ou uma macarronada com muito molho de tomate; em outras, uma singela salada pode ser suficiente. E em certas casas os itens que estão listados como entradas nos menus já são suficientes para alimentar, como se pratos principais fossem. Reunimos aqui sugestões para pequenos lanches, almoços frugais ou jantares leves. O tradicional espanhol Don Curro serve, a título de entrada, a tortilla de batatas (R$28) que preenche o estômago. Na mesma categoria há também as ostras da Cananéia servidas frescas com limão (R$58 a dúzia), o pulpo a la feria, o polvo cozido, cortado em fatias, com sal gros-
Q
so, colorau espanhol e azeite (R$70) e a generosa porção de jamón Pata Negra (R$64). Don Curro. Rua Alves Guimarães, 230. Pinheiros. Tel.: 3062-4712. No Josephine Bistrot, peça bruschetta de Parma – pão italiano, presunto de Parma, queijo brie, figo e mel (R$31,40) e mais nada. Ou, mais leve ainda, a salada Madeleine, feita com folhas, mussarela de búfala e frutas da época salpicadas com lascas de amêndoas ao molho mostarda com mel (R$35,60). Josephine. Rua Jacques Félix, 253. Vila Nova Conceição. Tel.: 3842-5891 Se for ao alemão Konstanz, entre as boas pedidas estão o canapé Blumenau, preparado com lingüiça defumada sobre pão preto (R$33,60); o beef tartar (R$40,70), à base de carne crua, e o carpaccio de salmão
(R$24,80), coberto por molho de alcaparras. Konstanz. Avenida Aratãs, 713. Moema. Tel.: 5041-0969. Já o Felix Bistrot faz tartar de robalo com pimenta rosa e limão siciliano (R$33) e polenta com ovo pochê e perfume de trufas (R$32), duas entradas frescas boas para comer ao lado da piscina, ao redor da qual são dispostas mesas do restaurante. Felix Bistrot. Rua José Felix de Oliveira, 555, Granja Viana, Cotia. Tel.: 4702-3555. E o Antipasti Boutique de Pães serve a burrata (mussarela de búfala cremosa) com salada, que pode vir na versão al limone ou com amêndoas (R$35), além da focaccia recheada com salada, rúcula e tomate Seco (R$30). Para saciar sem pesar. Antipasti. Rua Melo Alves, 301. Jardins. Tel.: 3081-6309.
BBD Participações S.A.
Cidade de Deus - Companhia Comercial de Participações
Comunicamos que se encontram à disposição dos acionistas, a partir desta data, na sede social, na Cidade de Deus, Prédio Prata, 4o andar, Vila Yara, Osasco, SP, Departamento de Contadoria Geral, os documentos de que trata o Artigo 133 da Lei no 6.404, de 15.12.1976, relativos ao exercício social encerrado em 31.12.2013. Osasco, SP, 27 de março de 2014. Diretoria. 28 e 29.3 e 1º.4.14
AVISO - Comunicamos que se encontram à disposição dos acionistas, a partir desta data, na sede social, na Cidade de Deus, Prédio Prata, 4o andar, Vila Yara, Osasco, SP, Departamento de Contadoria Geral, os documentos de que trata o Artigo 133 da Lei n o 6.404, de 15.12.1976, relativos ao exercício social encerrado em 31.12.2013. Osasco, SP, 27 de março de 2014. Diretoria. 28 e 29.3 e 1º.4.14
CNPJ no 07.838.611/0001-52 - NIRE 35.300.335.295 AVISO
CNPJ no 61.529.343/0001-32 - NIRE 35.300.053.800
DIÁRIO DO COMÉRCIO
14
sexta-feira, 28 de março de 2014
Cabelo da moda Depois que o líder norte-correano Kim Jong-un provou ao mundo seu talento de estadista ao ordenar que todos os universitários de seu país usem seu corte de cabelo, as piadas não param. Há desde aqueles que desconfiam totalmente da veracidade da notícia até aqueles que começam a imaginar o que aconteceria se o corte de cabelo peculiar se tornasse obrigatório em outros países. O site Mashable testou, com a ajuda do Photoshop, o que essa moda faria por celebridades como John Travolta, Justin Bieber, Beyoncé e Lady Gaga. http://goo.gl/M9UMH5
.C..INEMA
.A..RTE
Oscar latino para Sônia Braga A e esforço reconhecido além de seu próprio país e todo um modelo a ser seguido pelo resto dos intérpretes e profissionais de nossa indústria", assinalou a organização em nota. Sônia Braga, de 63 anos, estreou na TV aos 14 - no infantil Vila Sésamo -, entrou para o cinema com 17 e, aos 19, rodou seu primeiro filme. Seu primeiro êxito internacional foi Dona Flor e seus dois
maridos (1976), adaptação do livro de Jorge Amado dirigida por Bruno Barreto, que voltou a dirigi-la em 1983, junto a Marcello Mastroianni, em Gabriela, Cravo e Canela, também de Jorge Amado. Sonia Braga receberá o troféu de honra do Platina em 5 de abril no teatro Anayansi da Cidade do Panamá, onde será realizada a primeira edição do prêmio. (EFE)
Um site para Renato Russo O cantor Renato Russo (1960-1996) ganha hoje um site oficial, que trará diariamente fotos, vídeos e áudios inéditos. O site entra no ar no dia em que Renato Russo faria 54 anos e foi criado pelo filho do músico, Giuliano Manfredini. www.renatorusso.com.br
Marcos Arcoverde/Estadão Conteúdo
atriz Sônia Braga, em re c o n h e c i m e n t o a o conjunto de sua trajetória profissional, receberá uma estatueta de honra na primeira edição dos Prêmios Platina do Cinema Ibero-americano, anunciou ontem o comitê executivo da premiação. O prêmio quer se tornar o Oscar dos países de línguas latinas. "A carreira de Sônia Braga é um bom exemplo de trabalho
.M..ÚSICA
Tetris da vida real O artista Michael Johansson decidiu brincar de Tetris com os objetos da vida cotidiana. E ele é bom no jogo, não deixou nenhum espacinho vazio.
.P..OLÍTICA
Mick Jagger herda patrimônio de L'Wren
Namorada de Hollande ganha processo
A estilista L'Wren Scott, que cometeu suicídio neste mês, deixou todo seu patrimônio de US$ 9 milhões para Mick Jagger, vocalista dos Rolling Stones e seu namorado desde 2001, de acordo com um testamento registrado em um tribunal de Nova York. Scott, de 49 anos, deixou joias, roupas, móveis, carros e propriedades para Jagger. Ela excluiu seus dois irmãos do testamento, assinado em maio de 2013.
Um tribunal francês ordenou ontem que a revista Closer pague à atriz Julie Gayet 15 mil euros pela publicação das fotos que revelaram o romance entre ela e o presidente da França, François Hollande. As fotos, publicadas em 10 de janeiro, mostravam ela e um homem de capacete, que seria Hollande, chegando e saindo do apartamento alugado por Julie em Paris. Eles não negaram a autenticidade das fotos.
43 ANOS DEPOIS - Uma das quatro telas do pintor Di Cavalcanti, pintadas em 1952, que entraram em exposição no Centro Cultural Light, no Rio de Janeiro. As telas não são expostas desde 1971 e mostram a relação do Rio com a imprensa, o futebol, o carnaval e a boemia.
.A..NIMAIS Alexandre Lombardi/Prefeitura de Sorocaba
.C..ELEBRIDADES
s
http://goo.gl/famd7o
.I..NTERNET
Facebook quer web via drone O Facebook anunciou ontem que está desenvolvendo drones, satélites e lasers para levar acesso à internet a todos os lugares. A empresa criou um grupo, o Connectivity Lab, para se dedicar exclusivamente à missão. A iniciativa tem como parceiras Opera, Ericsson, Qualcomm, MediaTek, Nokia e Samsung.
.L..OTERIAS
s
O Parque Zoológico Quinzinho de Barros, de Sorocaba (SP), apresentou ontem ao público seu mais novo morador: um filhote de hipopótamo. Nascido na sexta-feira passada, o filhote tem cerca de 50 quilos e é filho do casal Yara e Yuri, que está junto há 37 anos, dividindo o mesmo recinto no zoo.
Bandas icônicas recriadas em Lego Viciado assumido em Lego, Adly Syairi Ramly criou uma coleção representando 20 bandas icônicas. As fotos, feitas com iPhone 5, não tiveram nenhum retoque. http://instagram.com/adlysyairi#
Concurso 3450 da QUINA
18
22
37
43
66
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
15
OS CAMPEÕES DA BOA GESTÃO Os vencedores do MPE Brasil 2013, o troféu das Micro e Pequenas Empresas. perfeiçoar a gestão da empresa, deixando todas as informações organizadas e documentadas, exige transpiração do pequeno empresário, que geralmente tem de se concentrar na atividade principal de seu negócio. Mas, apesar de ser difícil lembrar desses detalhes no dia a dia, não é impossível. Isso é o que mostram os vencedores do MPE Brasil 2013 - Prêmio de Competitividade para Micro e
Rejane Tamoto
A
Pequenas Empresas, realizado pelo Sebrae, Movimento Brasil Competitivo (MBC), Gerdau e a Fundação Nacional da Qualidade (FNQ). Ao todo, nove empresas foram reconhecidas nacionalmente por terem adotado melhores práticas de gestão em oito categorias (agronegócio, comércio, educação,
indústria, saúde, serviços, tecnologia da informação e turismo). Houve também um prêmio de destaque de boas práticas de responsabilidade social e outro de inovação. A cerimônia de entrega ocorreu na noite da última terçafeira, em Brasília. O Diário do Comércio ouviu as experiências de três em-
EDUCAÇÃO
O ponto que faltava
P
Fotos Charles Damasceno/Divulgação
O
Vanessa Tenório, da System Idiomas, de Maceió (AL): "Foi a primeira vez que concorremos, e vencemos."
equenos detalhes fazem enorme diferença. A Fazenda das Almas, na qual são produzidos cerca de 3,7 mil sacas por ano de café gourmet em Cabo Verde (Minas Gerais), por pouco conquistou o MPE na edição de 2012. Desta vez, na edição de 2013, foi diferente e a Fazenda conseguiu aquele ponto que faltava para que ela fosse a vencedora de seu setor. "Do ano passado para cá percebi falhas na gestão e corrigi. Coloquei na fazenda um quadro para o funcionário saber o que está acontecendo na empresa, os valores, a visão e a missão", avalia Virgolino Adriano Muniz, proprietário da Fazenda das Almas e também engenheiro agrônomo com MBA (Master of Business Administration) na Fundação Getúlio Vargas (FGV). Além de graduação e especialização, ele mantém contato constante com o programa Educampo há três anos, o que o ajuda a ter informações sobre colheita e lucro das demais fazendas da região. Muniz conta que o investimento em sua formação e na de seu filho, que vai sucedê-lo, fizeram a diferença ao longo da história de cultivo da Fazenda das Almas, que é tocada pela mesma família desde 1942. A produção de café gourmet, no entanto, começou em 1982, quando Muniz herdou a terra e percebeu que o clima era propício para essa cultura, já que a altitude dos 102 hectares oscila de 950 a 1,150 metros acima do nível do mar. "É uma região muito favorável para produção e desenvolvimento do café. Além disso, adoto boas práticas de cultivo e de sustentabilidade. Chego a exportar 70% da produção", conta. Entre as práticas que adota estão o consumo racional de água e de plantio de árvores, para não sequestrar carbono. Com os trinta funcionários, Muniz diz que o principal desafio na gestão foi aplicar as técnicas com liderança para que todos entendam e façam o que foi planejado. "Além disso, é preciso comprometimento de todos e disciplina para cumprir as metas", diz.
Virgolino Muniz, da Fazenda das Almas, de Cabo Verde (MG): investimento em formação para pai e filho.
INDÚSTRIA / INOVAÇÃO
Geladeira de vacinas
AGRONEGÓCIOS
INDÚSTRIA
TURISMO
n Fazenda das Almas Cabo Verde (MG)
n Biotecno - Santa Rosa (RS)
n Don Ramon Spa Relaxante - Canela (RS)
n Efetiva Informática - Rio do Sul (SC)
SERVIÇOS DE EDUCAÇÃO n System Idiomas Maceió (AL)
SERVIÇOS DE SAÚDE n Lab Vita - Patos (PB)
SERVIÇOS n Borkenhagen Contabilidade Foz do Iguaçu (PR)
SERVIÇOS DE TECNOLOGIA DA INFORMAÇÃO n Vision System - Chapecó (SC)
DESTAQUE DE BOAS PRÁTICAS DE RESPONSABILIDADE SOCIAL n Ourocar - Ourolândia (BA)
DESTAQUE DE INOVAÇÃO n Biotecno - Santa Rosa (RS)
Biotecno, especializada em refrigeração médica, venceu o prêmio de gestão na categoria indústria após passar por um verdadeiro raio-X. Era a segunda vez que a pequena indústria de 20 funcionários de Santa Rosa (Rio Grande do Sul) concorria ao prêmio de gestão, que foi recebido pelas mãos de Nerci Linck, diretor-geral da empresa. "De uma edição para a outra conseguimos ter os dados completos de três anos anteriores, para comprovar nossos resultados da área financeira até a de produção, processos e Recurs o s H u m anos. Não ficou nada de fora", conta Lidia Linck, filha de Nerci e gerente a d m i n i s t r ativa da Biotecno. Lidia lembra que a empresa, no mercado há 12 anos, já tinha como vantagens c o m p e t i t ivas um registro de boas práticas, que inclui o rastreamento de todos os componentes usados na fabricação. Além disso, já tinha um setor de pesquisa e desenvolvimento, que deu origem a uma inovação e também a mais um prêmio por isso na competição nacional. A inovação foi o desenvolvimento de
A
OS VENCEDORES POR TODO PAÍS
COMÉRCIO
vestirem em conceitos e práticas de gestão. É que a empresa que concorre ao prêmio deve preencher um questionário extenso de autoavaliação, elaborado a partir de uma metodol o g i a p a d ro n i z a d a p a r a a premiação e que utiliza critérios do Modelo de Excelência da Gestão® (MEG), desen-
AGRONEGÓCIO
À espera de um empurrãozinho dia-a-dia de um pequeno empresário é tão exaustivo que sempre fica uma pendência. E geralmente ela é burocrática, um simples registro. Era assim na rotina de Vanessa Tenório, sócia da System Idiomas, de Maceió (Alagoas). E não porque ela não sabia da importância de manter registros em ordem, já que é graduada em engenharia agronômica, fez cursos de marketing, um mestrado em educação no exterior e, mais recentemente, participou de um programa de gestão da Fundação Dom Cabral. Era falta de tempo mesmo e também de um empurrãozinho – este dado pela vontade de levar o prêmio MPE em seu setor de atuação. "Foi a primeira vez que concorremos, e vencemos. Empresas do setor de educação geralmente têm dificuldades de implantar uma gestão profissional, algo que temos na veia há 29 anos", conta Vanessa. A preparação para o MPE fez a empresária e sua irmã e sócia colocarem novamente em prática o que aprenderam em um curso de gestão em 2005. "Os avaliadores olham todos os registros da gestão, até ata de reunião e de treinamento. Tudo o que fazíamos informalmente passamos a formalizar. Foi importante organizar tudo até para comparar a evolução da empresa de um ano para o outro", diz. O que o prêmio deixou de bom para a empresa, diz Vanessa, são os indicadores de produtividade, que mostram se a empresa está indo bem e qual a tendência. "No nosso caso, nas nossas duas escolas de idiomas, há flutuação do número de alunos e os indicadores ajudam a observar isso e a tomar decisões para reverter uma situação de muitas desistências. Tomamos decisões baseadas em números e dados", diz. Com a "casa" em ordem, o plano da empresária é expandir o método Systemic, que ensina inglês por meio de disciplinas escolares como matemática e ciências, desenvolvido em 2002. Hoje, o sistema está em 44 escolas do Brasil. "O foco é expandir o método não só para escolas de idiomas, mas também colégios que querem implantar um programa bilíngue. Fornecemos assessoria técnica e trenamento aos professores", conclui.
presários que conseguiram se destacar em quatro categorias, entre os 93 mil inscritos de todas as regiões do Brasil. Em comum, eles consideraram a preparação para o prêmio uma grande oportunidade de aprendizado. Na prática, o MPE Brasil acabou sendo um incentivo para essas pequenas empresas in-
volvido pela FNQ. Após o preenchimento, as candidatas são auditadas duas vezes. Primeiro por uma empresa de seu próprio estado e depois por uma de outro estado. No fim do processo, elas recebem um relatório de diagnóstico da gestão, com os pontos fortes e fracos, que servem de base para que sejam realizadas melhorias na gestão. Veja como as vencedoras se beneficiaram dessa experiência.
Nerci Linck, da Biotecno, de Santa Rosa (RS): uma minigeladeira para substituir a caixa de isopor com gelo.
uma câmara portátil que mantém vacinas, órgãos e quaisquer materiais do tipo refrigerados em caso de falta de energia elétrica. "Os laboratórios e até as equipes de campanhas de vacinação mantinham a refrigeração em caixa térmica e gelo. Nosso produto tem isolamento térmico e mantém a temperatura na faixa de dois a oito graus", explica Lidia. "Quando uma vacina passa da temperatura de 8 graus, tem de ser descartada. A bateria tem duração de 72 horas e pode ser recarregada no carro. Está sendo um sucesso, principalmente com as campanhas contra a gripe e HPV". Apesar de não ter acesso ao número de vacinas que são perdidas no Brasil por um mau armazenamento durante as campanhas, ela diz que metade dos seus clientes são órgãos públicos e a outra metade são empresas privadas. O equipamento lançado em 2013 custa cerca de R$ 8 mil e, assim como os demais produtos da empresa, é registrado na Anvisa. O plano agora é expandir a comercialização na América Latina.
16
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
17
BC admite inflação maior neste ano A projeção subiu de 5,6% para 6,1%, aproximando-se mais do teto da meta do governo. Para o Produto Interno Bruto (PIB), o banco estima expansão de 2%. Marcello Casal Jr./ABr
om forte pressão dos preços administrados, o Banco Central elevou bastante sua projeção de inflação neste ano, de anteriores 5,6% para 6,1%, aproximando-se ainda mais do teto da meta do governo, de 4,5%, com margem de dois pontos percentuais para mais ou menos. Ao mesmo tempo, o banco piorou as contas para o crescimento do Produto Interno Bruto (PIB), projetando 2%, ou seja, desacelerando sobre o resultado de 2013, de 2,3%,. Para o diretor de Política Econômica do BC, Carlos Hamilton Araújo, a expansão da economia neste ano será puxada mais pelo setor privado e menos pelo setor público, mas enxerga que a expansão dos investimentos vai recuar. Uma recuperação neste quadro virá com melhora da confiança das empresas. O BC também piorou a sua estimativa para a inflação em 2015, a 5,5%, um pouco acima da medida anterior (5,4%) e projeta que fechará o primeiro trimestre de 2016 em 5,4%, também pelo cenário de referência, que vê o dólar a R$ 2,35 e a Selic a 10,75%. Os riscos desse cenário, alerta a autoridade monetária, vêm "do comportamento das expectativas de inflação, impactadas negativamente nos últimos meses pelo nível
C
R
Segundo Araújo, do BC, a expansão da economia neste ano será puxada mais pelo setor privado e menos pelo setor público. da inflação corrente". Isso porque há dispersão de aumentos de preços e incertezas sobre os preços da gasolina e de alguns serviços públicos, como eletricidade. Por isso, o BC elevou suas estimativas para a alta nos preços administrados a 5%
em 2014 e 2015, 0,5 ponto percentual a mais do que a conta anterior. Especificamente para os preços de eletricidade neste ano, a projeção de alta saltou de 7,5% para 9,5%. Bastante questionado sobre essa questão, Araújo, afirmou apenas que as contas
se dão "com base nos instrumentos que temos". Segundo ele, a inflação vai ceder, mas acrescentou que o horizonte de trabalho do BC, de 24 meses à frente, "não contempla convergência da inflação para a meta". O diretor também disse que a políti-
primeiros meses do ano, a economia feita para o pagamento de juros é de R$ 9,9 bilhões, 49,8% abaixo dos R$ 19,7 bilhões registrados no primeiro bimestre de 2013. O déficit da Previdência Social no mês passado foi de R$ 2,6 bilhões, segundo dados do Tesouro, acumulando no ano saldo negativo de R$ 7,1 bilhões. As despesas do governo central atingiram R$ 68,3 bilhões, enquanto a receita líquida ficou em R$ 65,3 bilhões. No ano, os gastos do governo central somam R$ 158,5 bilhões 15,5% acima de igual
período do ano passado, insufladas por despesas maiores com o pagamento de benefícios sociais, servidores e com a máquina pública. No período, a receita totalizou R$ 168,3 bilhões, com aumento bem menos expressivo de 7,3%, atestando a fraqueza do caixa em 2014. Com gastos elevados e receitas contidas, o Tesouro contou com dividendos das estatais de R$ 2,9 bilhões, dos quais R$ 2 bilhões vieram do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e R$ 700 milhões da Caixa Econômica
3,1
bilhões de reais foi o déficit primário de fevereiro, ante superávit de R$ 12,9 bilhões em janeiro. Federal. As contas públicas estão sendo monitoradas com lupa diante do esforço do governo federal em melhorar a confiança. Para tanto,
ca fiscal é neutra e "não adiciona demanda agregada" em 2014 e em 2015. No relatório, o BC voltou a afirmar que é preciso ficar "especialmente vigilante" e que os efeitos da política monetária ocorrem com defasagem. (Reuters)
anunciou nova meta ajustada de superávit primário do setor público consolidado (governo central, Estados, municípios e estatais), de R$ 99 bilhões, o equivalente a 1,9% do PIB. Com dados fiscais fracos neste início de ano e altas obrigações a serem cumpridas, o governo vai aumentar tributos e parcelar impostos atrasados. Na segunda-feira, o governo sofreu um revés no esforço de recuperação da confiança, com o rebaixamento do rating do Brasil pela Standard & Poor's. (Reuters)
Marcello Casal Jr./Abr
Mantega: longevidade na Fazenda.
A gestão de Mantega na Fazenda ficará marcada pela tentativa de inflexão desenvolvimentista, acentuada no período de combate à crise mundial.
É o segundo em tempo de permanência no cargo economista Guido Mantega completou ontem oito anos à frente do Ministério da Fazenda. Com isso, empata, em tempo de permanência no cargo com Pedro Malan (1995-2002). A partir de hoje, passa a ser o segundo mais longevo ministro da Fazenda desde a instauração da República, em 1889. Caso permaneça na Fazenda até o fim deste ano – completando 8 anos e 9 meses no cargo – tirará de Artur de Sousa Costa, ministro do governo Vargas, a marca de ministro mais longevo. Sousa Costa ocupou a cadeira por 8 anos e 9 meses, em períodos alternados. Com Mantega no comando da política econômica, o Brasil viveu períodos muito distintos. Em 2006, seu primeiro ano, a inflação registrou alta de 3,14%, a menor de toda a gestão do PT no governo fe-
O
taxa de desemprego de fevereiro nas seis principais regiões metropolitanas do País foi de 5,1%, informou ontem o Instituto Brasileiro de Geografia e Estatística (IBGE). O resultado é superior ao de janeiro (4,8%), quando a taxa teve leve alta após o menor percentual da história, de 4,3% em dezembro de 2013, mas é a menor marca para o mês desde 2003. Em fevereiro do ano passado, havia sido de 5,6%. As dispensas de 111 mil pessoas empregadas no setor de comércio foram o principal motivo para a ligeira alta na taxa. Essa dispensa é típica do período: atinge os trabalhadorestemporários que foram contratados para as festas de final de ano. A população desocupada atingiu 1,2 milhão de pessoas no mês de fevereiro, alta de 6,8% frente a janeiro e queda de 8,3% ante fevereiro de 2013. Já a população ocupada manteve-se estável nas comparações mensal e anual, em 23 milhões. O mesmo ocorreu no indicador de trabalhadores com carteira assinada no setor privado, que encerrou fevereiro em 11,7 milhões. Ainda que o comércio tenha sido o setor que puxou o desemprego no início do ano, foi ele também que contribuiu, ao lado da construção civil, para o aumento do rendimento médio do trabalhador, segundo a pesquisa do IBGE. O rendimento médio real dos trabalhadores atingiu, no segundo mês deste ano, R$ 2.015,60, alta de 0,8% frente a janeiro (R$ 2.000,53) e de 3,1% a n t e f e v e re i ro d e 2 0 1 3 (R$ 1.954,99). Na construç ã o c i v i l , o re n d i m e n t o médio em fevereiro foi de R$ 1.700,67, alta de 5,1% sobre janeiro. (Agências)
A
Déficit, em lugar de superávit . eceitas tributárias fracas combinadas com gastos elevados frustaram a tentativa do governo central –governo federal, Banco Central e Previdência Social – de reforçar o cumprimento da meta de superávit primário. Em fevereiro, ao contrário, o que se registrou foi um déficit primário de R$ 3,1 bilhões de reais, informou ontem o Tesouro Nacional. É um resultado ruim em comparação ao superávit de R$ 12,9 bilhões apurado em janeiro, mas melhor que o déficit de R$ 6,6 bilhões de fevereiro de 2013. Nos dois
Desemprego sobe, mas renda melhora levemente.
deral, iniciada em 2003. Também naquele ano, o saldo comercial atingiu o maior patamar da história. As taxas de crescimento da economia foram muito expressivas. Em 2006, o PIB cresceu 4%, acelerou a 6,1% no ano seguinte e continuou forte (5,2%) em 2008, apesar da explosão da crise mundial. Também em 2008, a Standard & Poor's (S&P) elevou o rating brasileiro, e pela primeira vez, o País passou a ser considerado "grau de investimento", o que ajudou a ampliar o ingresso de capital estrangeiro no Brasil. (Na semana de aniversário de Mantega na Fazenda, a mesma S&P anunciou o rebaixamento da nota brasileira. para BBB-, a menor entre o grupo de países considerados "grau de investimento".) No fim de 2009, a economia brasileira começara a crescer fortemente. Resulta-
do: no ano seguinte, o PIB registrou alta de 7,5%, a maior em 24 anos, com o consumo das famílias e os investimentos crescendo a dois dígitos. Freio na economia – Nesse ano de 2010, o ministro chegou a dizer a amigos que não continuaria no cargo caso Dilma Rousseff vencesse as eleições presidenciais. Mas ao longo do ano o quadro mudou. Uma vez na Presidência, a partir de janeiro de 2011, Dilma se aproximou rapidamente do mandatário da Fazenda. Ficaram mais próximos ainda a partir de junho daquele ano, depois que An-
tônio Palocci – antecessor de Mantega na Fazenda, e de quem o atual ministro sempre discordou – foi demitido da Casa Civil. A gestão de Mantega na Fazenda ficará marcada pela inflexão desenvolvimentista. Essa tendência foi acentuada no período de combate à crise mundial, a partir do fim de 2008. Mas com Dilma eleita, o governo começou a operar uma política de freio na economia. A partir de 2012, passou a anunciar uma série de pacotes de medidas de toda sorte, nas áreas fiscal e monetária.
A partir de 2013, o custo começou a ficar salgado. Para fechar as contas do ano anterior, o Tesouro aplicou uma complexa triangulação de recursos que envolveu as ações da Petrobras de posse do Fundo Soberano do Brasil, o BNDES e a Caixa. O mau humor do mercado em relação ao governo, que atingiu o ápice em outubro do ano passado, começou a ser dissipado. Em entrevista ao jornal O Estado de S.Paulo, publicada na edição de 15 de dezembro de 2013, Mantega afirmou que a ordem na política fiscal passara a ser sim-
ples e direta: "uma operação, agora, não basta ser correta, mas ela também precisa parecer correta". Comprada como "choque de realidade" pelo mercado, a entrevista de Mantega ajudou a suavizar o ambiente. Ao final, a meta fiscal de 2013 foi cumprida, ainda que graças a entrada de recursos extraordinários em volume muito superior ao normal. O PIB cresceu 2,3% em 2013, mais do que o mercado esperava, e o anúncio da meta fiscal de 1,9% do PIB para 2014 foi bem recebido pelos agentes financeiros. (Estadão Conteúdo)
DIÁRIO DO COMÉRCIO
18
sexta-feira, 28 de março de 2014
O PREÇO DA BELEZA o ano passado, o do mais nos cremes e a es- xas. O negócio fez sucess e t o r d e b e l e z a , tética para quem passou so, especialmente porque que inclui higiene e dos 40 anos. Avon, com a essas mulheres passaram limpeza pessoal, injetou linha Renew, é líder no a atender mulheres como R$ 11 bilhões no mercado mercado, onde aportam elas, criando confiança na publicitário, 30% a mais todos os dias novos con- venda e no produto e caque em 2012, segundo correntes. O próprio Ibope pazes de entender os propesquisa Ibope. É um seg- aponta que, em 2013, os blemas que ambas enmento em franca e aberta gastos com produtos de frentavam: como se manascensão, no qual as mu- beleza ultrapassaram R$ ter belas após os 40 anos. Com o crescimento das lheres lideram o consumo. 55,13 bilhões e quem tem É o que justifica as novas mais de 40 responde por vendas, Mary Kay acabou jogadas de fabricantes cerca de metade do volu- por perceber que não ultradicionais como O Boti- me de vendas e é um dos trapassavam os limites de cário, que criou duas no- segmentos mais rentá- Dallas, especialmente vas linhas de produtos pa- veis. São executivos, que porque carros, cada vez ra atender os ingressantes dispõem de pouco tempo melhores das colaboradoFotos Divulgação ras, acabavam das classes C, nas mãos de D e E nesse seus maridos. mercado: a Ela não teve Eudora, de dúvidas: fez venda direta, u m a e n c oe a franquia menda de CaQuem Disse d i l a c s ( e s t aBerenice, que vam para sair busca ir ao ende linha e a GM contro do pútinha milhares blico mais jono pátio) e pevem das clasd i u à m o n t ases emergendora que todos tes. O grupo tivessem algo manteve ainem comum: a d a O B o t i c ácor rosa. O carrio, uma das ro se tornou mais populaA PIONEIRA Mary Kay: para quarentonas. um excelente res redes de beleza do país. para frequentar salões e veículo de marketing e os Já a Natura, que atua ex- se preocupam com a apa- casados machões do Teclusivamente no mercado rência no mundo profissio- xas nunca mais pegaram de porta a porta, amplia o nal. Compram os cremes o carro de suas mulheres. portfólio dos catálogos ofe- que prometem reduzir os Ficou fácil, desde então, recendo promoções, sus- traços, as terríveis rugas, reconhecer uma consultentadas por campanhas d o e n v e l h e c i m e n t o e tora (elas detestam o rótulo de vendedoras) Mary publicitárias. A norte-ame- manchas. ricana Avon continua a lideA norte-americana Ma- Kay, inclusive no Brasil: rar o maior número de ven- ry Kay Ash (1918-2001) foi estão sempre a bordo de dedores porta a porta do pioneira no segmento. De- um carro GM (Chevrolet) país, oferecendo um leque pois de trabalhar durante rosa, quanto mais caro o diversificado de produtos e décadas como vendedora carro, melhor as vendas preços, levando a promes- porta a porta, decidiu, em que faz. E os produtos, é sa de beleza a todos os can- 1963, abrir seu próprio ne- claro, continuam a ter foco tos do país. gócio vendendo cremes e nos cremes de tratamento A busca pela beleza é bases para quarentonas. da pele. No mundo da publicidaum ideal de todos, incluin- Convidou para a empreido os homens, mas os fa- tada antigas vendedoras de, é claro, todas podem bricantes e as grandes re- com as quais atuou no por- ser belas. Ou melhor, a vides de varejo têm se foca- ta a porta em Dallas, no Te- da pode ser cor de rosa.
N
Envie informações para esta coluna. E-mail: carlosfranco@revistapublicitta.com.br
CARNÍVORO?
POLÊMICA real: comeu ou não comeu carne?
Friboi dá continuidade à campanha com Roberto Carlos patrocinando os shows do "rei". E leva seus clientes, incluindo os que compram a carne para revenda, aos palcos, com direito a jantar e tudo mais, com produtos da marca. Os consumidores também vão pegar carona por onde Roberto Carlos passar. Já o cineasta Fernando Meirelles, que filmou os comerciais com o cantor, tem falado a amigos que ele não tocou na carne e continua vegetariano. Bem, no dinheiro, não há dúvidas, ele tocou. A carne é fraca, não importa a marca.
A
FORA DOS TRILHOS Metrô de São Paulo parece andar fora dos trilhos nas últimas semanas. Seus administradores dos últimos dez anos são alvo de investigação pelo Ministério Público e a campanha publicitária que GAVIÃO (1º à esq.) e Giscreuza: Transamérica saiu dos trilhos. lançou no mês passado em parceria com a rádio Transamérica está entre tado. É bom pra xavecar a mulherada, né maas mais comentadas nas redes sociais, pelo no? Foi assim que eu conheci a Giscreuza". O tom abusado no momento em que se multipli- governo do Estado de São Paulo divulgou nota cam as queixas por assédio nos seus vagões. oficial dizendo que desconhecia o texto da A intenção da campanha era a de que os locu- campanha. A agência NOVA/sb também. A rátores da rádio dessem seu depoimento para dio Transamérica se defende dizendo que Gafalar das vantagens de se andar de Metrô em vião é humorista. O trem descarrilou, agora São Paulo. O humorista Gavião deu o seu reca- procura-se o condutor da campanha, que já do: "Pra falar a verdade, até gosto do trem lo- está fora do ar.
O
DESEJOS Ford, em campanha assinada pela JWT/São Paulo, reforça o slogan “O desejo de dirigir ”, criado para o novo Focus, e mostra o carro à noite, quando pessoas tomadas pela vontade incontrolável de pilotar o modelo ganham as ruas. Além do comercial, foram criados testemunhos de personagens que adoram pilotar à noite em lugares especiais da cidade. A ideia é reforçar os itens de conforto e segurança do Focus.Mas é semp r e b o m l e mbrar: se beber, não dirija. Só em sonhos mesmo, nunca nas ruas e principalmente à noite. FOCUS: se beber, não dirija.
A SAI o coelhinho da Páscoa, entra a Hello Kitty.
HELLO QUARENTONA Lacta aproveita os 40 anos de Hello Kity e a Páscoa para lançar um ovo especial de 120 gramas, o Hello Kitty Geek, que vem dentro de pelúcia da personagem usando óculos de grau com armação de acetato. Além dessa edição, são mais duas opções de ovos com chocolate ao leite, porém o de 170g conta com um brinde da personagem e um carrinho de pipoca, enquanto o de 250g oferece uma pelúcia da Hello Kitty com asas de borboleta. Para os fãs, um prato (digo, ovo) cheio.
A
Office no iPad: Apple vende Microsoft. Pacote de programas Word, Excell e Powerpoint, da Microsoft, estará à venda na loja virtual App Store, e poderá ser baixado pelos donos de iPhone e iPad. Robert Galbraith/Reuters
Microsoft lançou ontem a versão para iPad do Office, que inclui os aplicativos Word, Excel e PowerPoint e que concorrerá com os apps de produtividade nativos da Apple, que tornaram-se gratuitos recentemente. Os programas estão disponíveis para "todos", segundo a empresa, por meio da App Store, e serão gratuitos para visualizar documentos. Já para criar e editar arquivos com os formatos proprietários da Microsoft, como DOC, XLS e PPS, será necessário assinar o Office 365, que custa R$ 209 por ano ou R$ 21 por mês. Para os já assinantes, o software estará disponível gratuitamente. A ideia por trás do lançamento, diz a empresa, é prover ao bilhão de usuários que tem o Office uma experiência "sem atrito" entre os dispositivos que eles possuem. Junto com o anúncio, a Microsoft apresentou novas ferramentas para desenvolvedores e para empresas. O Word terá ferramentas avançadas de edição de texto, com opção de visualizar e criar gráficos. "O iPad tem a reputação de te fazer parecer bacana, mas, agora [com o Excel disponível para o tablet], também o fará parecer esperto", disse Julia White, gerente-geral da divisão do Office na Microsoft. Até agora, do pacote de produtividade da Microsoft, só o OneNote, de anotações,
Como investir no cinema chinês
A
gigante de comércio virtual Alibaba anunciou uma nova forma para financiar filmes chineses, através do "crowdfunding". O sistema consiste em pedir pequenas doações de internautas para projetos específicos. A diferença é que, no modelo da Alibaba, o doador seria uma espécie de investidor, e teria um retorno de 7% em um ano colocando quantias pequenas de dinheiro. O produto foi chamado de "Yu Le Bao", ou "Tesouro do Entretenimento", e é vendido como uma maneira do chinês comum se tornar um "produtor cinematográfico", só que
A
Satya Nadella, o novo presidente da Microsoft: "a alta fidelidade do Office em qualquer dispositivo". havia sido lançado para a plataforma móvel da Apple. Para o Mac OS X, sistema dos computadores Mac, o Word foi lançado em 1984; o Excel em 1985; e o Office em 1989, antes mesmo de chegar ao Windows. A versão mais recente do Office para Mac é a versão Office for Mac 2011, mas o modelo de distribuição do pacote, tanto na versão para Windows quanto na para Mac, mudou para o de assinatura e passou a se chamar Office 365. Parte da receita derivada da comercialização do Office para iPad vai para a Apple, rival histórica da Microsoft, assim como a de qualquer aplicativo vendido por meio
da loja App Store, seja para iPad, para iPhone ou para Mac OS. O Google, outro grande rival, oferece para iOS o Drive, que tem ferramentas de edição de texto, planilhas e apresentações de slides quando o dispositivo está conectado à internet. O anúncio foi realizado durante um evento em San Francisco. Sobre a recente ascensão ao cargo de presidente-executivo da companhia, Satya Nadella, que participou da conferência, disse que a experiência "tem sido incrível para mim. Estou reaprendendo as coisas, revendo tudo de uma nova perspectiva, apesar de estar
na Microsoft há muito tempo." Quanto ao novo lançamento, segundo Nadella, "a ideia é simples: fazer com que o bilhão de usuários tenha acesso à experiência de alta fidelidade do Office em qualquer dispositivo". Ele disse que, ao longo da semana que vem, durante o evento Build, realizado pela Microsoft para desenvolvedores, falará sobre a "inovação no Windows" que é "parte gigantesca" das preocupações da companhia. "Ao longo das próximas três ou quatro semanas vocês verão muito da inovação que está nos nossos planos", disse. (Folhapress)
em uma escala reduzida. Isso porque, segundo o Alibaba, os investidores poderão sugerir quais filmes serão feitos, e quem deve dirigir ou atuar. Para os quatro projetos iniciais, a empresa quer arrecadar cerca de US$ 11, 7 milhões. Esse tipo de produto financeiro tende a ter sucesso em um país em que o retorno é quase o dobro do que os bancos públicos estão autorizados a pagar em investimentos. Em breve, a gigante da internet chinesa deve abrir seu capital na Bolsa de valores de Nova York, em uma oferta inicial que deve chegar a US$ 16 bilhões. (Folhapress)
Amazon: conexão de internet e TV. Amazon.com realizará uma rara entrevista coletiva para a imprensa em 2 de abril, em meio à intensa especulação de que irá divulgar um dispositivo de streaming para competir com a Apple TV e o Google Chromecast. Peter Larsen, vice-presidente da divisão Kindle da companhia, irá fornecer uma atualização do negócio de vídeo da empresa no evento, limitou-se a anunciar a Amazon ontem. É alta a especulação de que a Amazon está
A
próxima de divulgar um dispositivo de streaming – um decodificador ou um dispositivo externo do tipo "dongle" – que pode levar o video para a sala de estar. Ele competiria com dispositivos fabricados pela Apple, Google e a start-up norte-americana Roku. O blog de tecnologia Re/Code noticiou ontem, citando pessoas familiarizadas com o assunto, que a Amazon lançaria um decodificador que conecta a televisão à internet. (Reuters)
ECONOMIA - 19
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
C.N.P.J. 60.518.222/0001-22 Associado ao SUMITOMO MITSUI BANKING CORPORATION Tokyo - Japão - Sede: Av. Paulista nº 37 - 11º e 12º andares - São Paulo Fax nº 0xx11 - 3178-8194 - Tel.: 0xx11 - 3178-8000 Ouvidoria: 0800.722.2762 - Sac: 0800.722.0248 www.smbcgroup.com.br
RELATÓRIO DA ADMINISTRAÇÃO Senhores acionistas: Em cumprimento às disposições legais, submetemos à apreciação de V.Sas. as demonstrações financeiras relativas ao exercício findo em 31 de dezembro de 2013. Permanecemos à disposição de V.Sas., para quaisquer esclarecimentos que se acharem necessários, informando ainda que, todos os documentos contábeis suporte dessas demonstrações financeiras se encontram na sede deste estabelecimento. São Paulo, 28 de fevereiro de 2014 A Diretoria
BALANÇOS PATRIMONIAIS
em 31 de Dezembro de 2013 e 2012
(Em milhares de Reais) Nota explicativa
Ativo 2013 2012 Passivo Circulante 2.457.343 2.028.604 Circulante Disponibilidades 10.662 34.296 Aplicações interfinanceiras de liquidez 5 1.060.412 483.894 Depósitos Depósitos à vista Aplicações no mercado aberto 926.147 400.090 Aplicações em depósitos interfinanceiros 52.294 42.945 Depósitos em moeda estrangeira Aplicações em moedas estrangeiras 81.971 40.859 Depósitos a prazo Títulos e valores mobiliários e instrumentos Captações no mercado aberto financeiros derivativos 60.473 171.778 Carteira de terceiros Carteira própria 6.a 38.439 95.938 Vinculados prestação de garantias – 75.820 Relações interdependências Instrumentos financeiros derivativos 6.b 22.034 20 Recursos em trânsito de terceiros Relações interfinanceiras 84.632 141.061 Obrigações por empréstimos Créditos vinculados 84.632 141.061 Empréstimos no exterior Depósitos no Banco Central 25.173 34.031 Repasses interfinanceiros 7 59.311 106.975 Obrigações por repasses no país Finame Correspondentes no país 148 55 Operações de crédito 8 592.856 638.077 Obrigações por repasses do exterior Setor privado 593.722 639.089 Repasses do exterior Provisão para créditos de liquidação duvidosa (866) (1.012) Instrumentos financeiros derivativos Outros créditos 648.078 559.220 Instrumentos financeiros derivativos Carteira de câmbio 9 643.929 553.274 Rendas a receber 550 150 Outras obrigações Diversos 10 7.270 10.893 Cobrança e arrecadação de tributos Provisão para outros créditos e assemelhados de liquidação duvidosa (2.831) (4.257) Carteira de câmbio Provisão para outros créditos (840) (840) Sociais e estatutárias Outros valores e bens 11 230 278 Fiscais e previdenciárias Despesas antecipadas 196 245 Dívidas subordinadas Material em estoque 34 33 Realizável a longo prazo 1.860.940 541.064 Diversas Aplicações interfinanceiras de liquidez 5 45.418 23.829 Exigível a longo prazo Aplicações em depósitos interfinanceiros 45.418 23.829 Depósitos Títulos e valores mobiliários e instrumentos Depósitos interfinanceiros financeiros derivativos 6.a 746.466 323.406 Carteira própria 485.972 299.630 Obrigações por repasses no país Vinculados à prestação de garantias 6.c 260.494 23.776 Finame Relações interfinanceiras 7 480.155 – Obrigações por repasses do exterior Repasses interfinanceiros 480.155 – Repasses do exterior Operações de crédito 8 503.535 104.888 Setor privado 505.070 105.209 Obrigações por empréstimos Empréstimos no exterior Provisão para créditos de liquidação duvidosa (1.535) (321) Outros créditos 10 85.351 88.922 Outras obrigações Diversos 85.351 88.922 Fiscais e previdenciárias Outros valores e bens 11 15 19 Dívidas subordinadas Despesas antecipadas 15 19 Diversas Permanente 2.615 3.055 Investimentos 12 1.131 1.075 Resultados de exercícios futuros Participações em controladas 1.106 1.049 Resultados de exercícios futuros No País 1.106 1.049 Patrimônio líquido Outros investimentos 25 26 Capital Imobilizado de uso 13 1.112 1.231 De domiciliados no país Outras imobilizações de uso 5.521 5.312 De domiciliados no exterior Depreciações acumuladas (4.409) (4.081) Diferido 89 60 Reserva de lucros Gastos de organização e expansão 1.652 1.609 Ajuste ao valor de mercado - títulos Amortizações acumuladas (1.563) (1.549) e valores mobiliários Intangível 283 689 Ajuste passivos atuariais Ativos intangíveis 5.762 5.762 Amortizações acumuladas (5.479) (5.073) Prejuízos acumulados Total do ativo 4.320.898 2.572.723 Total do passivo As notas explicativas são parte integrante das demonstrações financeiras
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO
Exercícios Findos em 31 de Dezembro de 2013 e 2012 e Semestre Findo em 31 de Dezembro de 2013
Nota explicativa 14
15
16.a 16.c 16.b 6.b
9 17.a 17.c 17.b
16.c 16.b 16.a
17.a 17.c 17.b
19
2013 2012 2.197.760 1.668.892 1.159.684 853.856 80.803 69.788 10.690 10.161 1.068.191 773.907 127.642 53.587 127.642 53.587 22.817 41.400 22.817 41.400 617.561 567.437 617.561 567.437 320 11 320 11 142.838 108.147 142.838 108.147 2.644 2.396 2.644 2.396 124.254 42.058 351 88.109 5.160 16.334 1.812 12.488 1.442.953 – – 40.000 40.000 890.289 890.289 11.513 11.513 501.151 13.252 468.400 19.499 1.739 1.739 678.446 667.806 1 667.805 11.964
440 19.157 1.035 15.833 89 5.504 257.228 29.339 29.339 – – 88.662 88.662 14.045 14.045 125.182 12.711 81.716 30.755 1.776 1.776 644.827 667.806 1 667.805 6.132
(2.036) 25 712 (6.110) – (23.026) 4.320.898 2.572.723
(Em milhares de Reais)
Ajustes de avaliação Reserva Lucros patrimonial Outros ajustes Nota Capital de avaliação Prejuízos explicativa realizado Legal Estatutárias Próprios patrimonial acumulados Total Saldos em 31 de dezembro de 2011 667.806 2.206 – (171) – (141.735) 528.106 Reversão de reservas – (2.206) – – – 2.206 – Ajuste ao valor de mercado - tít. e val. mobiliários e derivativos – – – 196 – – 196 Lucro líquido do exercício – – – – – 122.635 122.635 Reserva Legal – 6.132 – – – (6.132) – Saldos em 31 de dezembro de 2012 667.806 6.132 – 25 – (23.026) 650.937 Plano de benefício a funcionários (adoção CPC 33-R1) – – – – (6.110) – (6.110) Saldos ajustados em 31 de dezembro de 2012 667.806 6.132 – 25 (6.110) (23.026) 644.827 Reversão de Reservas – (6.132) – – – 6.132 – Ajuste ao valor de mercado - títulos e valores mobiliários e derivativos – – – (2.061) – – (2.061) Ajuste passivos atuariais – – – – 6.822 – 6.822 Reserva legal 19.c – 798 – – – (798) – Reserva estatutária 19.d – – 11.166 – – (11.166) – Dividendos 19.b – – – – – (3.988) (3.988) Lucro líquido do exercício – – – – – 32.846 32.846 Saldos em 31 de dezembro de 2013 667.806 798 11.166 (2.036) 712 – 678.446 Saldos em 30 de junho de 2013 667.806 717 – (2.834) (6.110) (3.267) 656.312 Reversão de Reservas – (717) – – – 717 – Ajuste passivos atuariais – – – – 6.822 – 6.822 Reserva legal 19.c – 798 – 798 – (798) 798 Reserva estatutária 19.d – – 11.166 – – (11.166) – Dividendos 19.b – – – – – (3.988) (3.988) Lucro líquido do semestre – – – – – 18.502 18.502 Saldos em 31 de dezembro de 2013 667.806 798 11.166 (2.036) 712 – 678.446 As notas explicativas são parte integrante das demonstrações financeiras
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS
Exercícios Findos em 31 de Dezembro de 2013 e 2012 e Semestre Findo em 31 de Dezembro de 2013
1. CONTEXTO OPERACIONAL O Banco Sumitomo Mitsui Brasileiro S.A. (“Banco”) está constituído como banco múltiplo, operando as carteiras comercial, inclusive operações de câmbio, e de investimento, nos termos da Resolução nº 1.524/88 do Conselho Monetário Nacional - CMN. O Banco é responsável pela administração de fundos de investimento cujos patrimônios líquidos, em 31 de dezembro de 2013, somavam R$ 297.724 (R$ 265.751 em 2012). Em 18 de janeiro de 2012, o Banco recebeu autorização do Banco Central do Brasil, para a instalação de uma agência nas Ilhas Cayman. A documentação de aprovação para a instalação da agência foi emitida em 08 de janeiro de 2013. O Banco iniciou efetivamente, as atividades operacionais na agência em setembro de 2013. Os saldos contábeis das dependências no exterior estão contemplados nas demonstrações financeiras.
2. APRESENTAÇÃO DAS DEMONSTRAÇÕES FINANCEIRAS As práticas contábeis adotadas para a contabilização das operações e para elaboração das demonstrações financeiras emanam da Lei das Sociedades por Ações, consideram as alterações trazidas pela Lei nº 11.638/07 e a Lei nº 11.941/08, associadas às normas e instruções do Banco Central do Brasil - BACEN, consubstanciadas no Plano Contábil das Instituições do Sistema Financeiro Nacional - COSIF. Os pronunciamentos contábeis já aprovados pelo Banco Central do Brasil são: • Resolução CMN nº 3.566/08 - Redução ao valor recuperável de ativos (CPC 01); • Resolução CMN nº 3.604/08 - Demonstração do fluxo de caixa (CPC 03); • Resolução CMN nº 3.750/09 - Divulgação sobre partes relacionadas (CPC 05); • Resolução CMN nº 3.823/09 - Provisões, passivos contingentes e ativos contingentes (CPC 25); • Resolução CMN nº 3.973/11 - Eventos subsequentes (CPC 24); • Resolução CMN nº 3.989/11 - Pagamento baseado em ações (CPC 10); • Resolução CMN nº 4.007/11 - Políticas contábeis, mudança de estimativa e retificação de erro (CPC 23); • Resolução nº 4.144/12 - Pronunciamento Conceitual Básico (R1).
3. PRINCIPAIS PRÁTICAS CONTÁBEIS O Banco adota as seguintes principais práticas contábeis na elaboração de suas demonstrações financeiras: a. Apuração do resultado: As receitas e despesas são apropriadas de acordo com o regime de competência, observando-se o critério “pro rata die” para as de natureza financeira. As receitas e despesas de natureza financeira são calculadas com base no método exponencial, exceto aquelas relativas a títulos descontados, ou relacionados com operações no exterior, as quais são calculadas com base no método linear. As operações com taxas prefixadas são registradas pelo valor de resgate e as receitas e despesas correspondentes ao período futuro são registradas em conta redutora dos respectivos ativos e passivos. As operações com taxas pós-fixadas ou indexadas a moedas estrangeiras são atualizadas até a data do balanço. b. Caixa e equivalentes de caixa: Caixa e equivalentes de caixa são representados por disponibilidades em moeda nacional, e aplicações no mercado aberto, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo, que são utilizados pelo Banco para gerenciamento de seus compromissos de curto prazo. c. Aplicações interfinanceiras de liquidez: As aplicações interfinanceiras de liquidez são apresentadas pelo valor de aplicação, acrescidas dos rendimentos auferidos até a data do balanço. d. Títulos e valores mobiliários e instrumentos financeiros derivativos: De acordo com a Circular BACEN nº 3.068, de 8 de novembro de 2001, os títulos e valores mobiliários são classificados de acordo com a intenção da Administração, nas seguintes categorias: • Títulos para negociação - Títulos e valores mobiliários adquiridos com o propósito de serem ativa e frequentemente negociados, são ajustados pelo valor de mercado em contrapartida ao resultado do exercício. • Títulos disponíveis para venda - Títulos e valores mobiliários que não se enquadram na categoria de títulos para negociação nem são mantidos até o vencimento, são ajustados pelo valor de mercado em contrapartida à conta destacada do patrimônio líquido, pelo valor líquido dos efeitos tributários. • Títulos mantidos até o vencimento - Títulos e valores mobiliários para os quais há intenção e capacidade financeira para sua manutenção em carteira até o vencimento, são avaliados pelo custo de aquisição, acrescido dos rendimentos auferidos em contrapartida ao resultado do exercício. O Banco realiza operações com instrumentos financeiros derivativos, visando à proteção das variações de preços de mercado e diluição de riscos de moedas e de taxas de juros de seus ativos e passivos e fluxos de caixa contratados por prazos, taxas e montantes compatíveis. Instrumentos Financeiros Derivativos são usados como ferramenta de transferência de risco com o objetivo de cobertura das posições das carteiras de não negociação (Banking Book) e de negociação (Trading Book). Adicionalmente, derivativos de alta liquidez transacionados em Bolsa de Valores são usados, dentro dos limites estreitos e periodicamente revistos, com o objetivo de gerenciar exposições na carteira de negociação. Visando administrar os riscos decorrentes, foram determinados limites internos para exposição global e por carteiras. Esses limites são acompanhados diariamente. Considerando a eventual possibilidade de existência de limites excedidos em decorrência de situações não previstas, a administração definiu políticas internas que implicam na imediata definição das condições de realinhamento. Esses riscos são monitorados por área independente das áreas operacionais e são reportados diariamente à alta administração. De acordo com a Circular BACEN nº 3.082, de 30 de janeiro de 2002, e a Carta-Circular BACEN nº 3.026, de 5 de julho de 2002, os instrumentos financeiros derivativos são compostos exclusivamente por operações de Swap e contabilizados com os seguintes critérios: Diferencial a receber ou a pagar contabilizado em conta de ativo ou passivo, respectivamente, apropriado como receita ou despesa “pro-rata” dia até a data do balanço. As operações com instrumentos derivativos, efetuadas por solicitação de clientes ou por conta própria, que atendam ou não aos critérios de proteção (hedge) à exposição global de riscos e que não caracterizem como operações associadas de acordo com as premissas divulgadas pela Circular nº 3.150/2002 do BACEN, são avaliadas pelo valor de mercado, contabilizando a valorização ou desvalorização conforme segue: • Instrumentos financeiros derivativos não considerados como hedge, em conta de receita ou despesa, no resultado do período. • Instrumentos financeiros considerados como hedge: - De risco de mercado são destinados a compensar os riscos decorrentes da exposição à variação no valor de mercado do item objeto de hedge e a sua valorização ou desvalorização é contabilizada em contrapartida às contas de receita ou despesa, no resultado do semestre/exercício. - De fluxo de caixa são destinados a compensar a variação no fluxo de caixa futuro estimado e a sua valorização ou desvalorização é contabilizada em contrapartida à conta destacada do patrimônio líquido. Os instrumentos financeiros derivativos destinados a hedge e os respectivos itens objeto de hedge são ajustados ao valor de mercado na data do balanço. Em 31 de dezembro de 2013, o Banco não possui instrumentos financeiros derivativos destinados como hedge. e. Operações de crédito e provisão para operações de crédito de liquidação duvidosa: As operações de crédito são classificadas de acordo com o julgamento da administração quanto ao nível de risco, levando em consideração a conjuntura econômica, a experiência passada e os riscos específicos em relação a cada operação, seus devedores e garantidores, observando os parâmetros estabelecidos pela Resolução CMN nº 2.682/99, que requer a análise periódica da carteira e sua classificação em nove níveis, sendo “AA” (risco mínimo) e “H” (perda). O Banco possui políticas e procedimentos definidos para concessão de crédito, aprovados por seu Comitê de Crédito e incorporados aos sistemas de controles internos do Banco. Tais políticas e procedimentos determinam a necessidade de avaliação de dados dos clientes para definição do “Obligor Grade” - “grading” do cliente, considerando os aspectos qualitativos e quantitativos. As rendas das operações de crédito vencidas há mais de 60 dias, independentemente de seu nível de risco, só são reconhecidas como receita quando efetivamente recebidas. As operações classificadas como nível “H” (100% de provisão) permanecem nessa classificação por seis meses, quando então são baixadas contra a provisão existente e controladas, por cinco anos, em contas de compensação, não mais figurando no balanço patrimonial. As operações renegociadas são mantidas, no mínimo, no mesmo nível em que estavam classificadas. As renegociações de operações de crédito que já haviam sido baixadas contra a provisão existente e que estavam controladas em contas de
(Em milhares de Reais)
compensação são classificadas como nível “H” e os eventuais ganhos provenientes da renegociação só são reconhecidos como receita quando efetivamente recebidos. Quando houver amortização significativa da operação ou quando novos fatos relevantes justificarem a mudança de nível de risco, poderá ocorrer a reclassificação da operação para categoria de menor risco. f. Outros ativos circulantes e realizável a longo prazo: São demonstrados pelos valores de custo, incluindo, quando aplicável, os rendimentos e as variações monetárias auferidos, deduzidos das correspondentes provisões para perdas ou ajustes ao valor de realização. g. Ativo imobilizado: É demonstrado pelo custo de aquisição, deduzido das respectivas depreciações acumuladas, calculadas até a data de encerramento do exercício. A depreciação é calculada pelo método linear, de acordo com taxas anuais que contemplam o prazo de vida útil-econômica estimada dos bens. As principais taxas anuais de depreciação são 20% para veículos e equipamentos de processamento de dados e 10% para outros bens. h. Ativo diferido: É demonstrado pelo custo de aquisição ou formação, deduzido da amortização acumulada calculada até a data de encerramento do exercício e representado, basicamente, por benfeitorias em imóveis de terceiros, amortizadas pelo prazo contratual de locação. i. Ativo intangível: O ativo intangível corresponde aos gastos com aquisições e desenvolvimentos de sistemas, amortizados linearmente pela taxa anual de 20%. j. Redução do valor recuperável de ativos não monetários: É reconhecida uma perda por impairment se o valor de contabilização de um ativo ou de sua unidade geradora de caixa excede seu valor recuperável. Uma unidade geradora de caixa é o menor grupo identificável de ativos que gera fluxos de caixa substancialmente independentes de outros ativos e grupos. Perdas por impairment são reconhecidas no resultado do período em que forem observados. Os valores dos ativos não financeiros, exceto os créditos tributários, são revistos, no mínimo, anualmente para determinar se há alguma indicação de perda por impairment. k. Atualização monetária de direitos e obrigações: Os direitos e as obrigações, legal ou contratualmente sujeitos à variação cambial ou de índices, são atualizados até a data do balanço. As contrapartidas dessas atualizações são refletidas no resultado do semestre/ exercício. l. Depósitos e captações no mercado aberto: Os depósitos e as captações no mercado aberto são demonstrados pelos valores das exigibilidades e consideram os encargos exigíveis até a data do balanço, reconhecidos em base “pro rata die.” m. Ativos e passivos contingentes e obrigações legais: O reconhecimento, a mensuração e a divulgação dos ativos e passivos contingentes e das obrigações legais (fiscais e previdenciárias) são efetuados de acordo com os critérios definidos na Resolução CMN nº 3.823/09, a qual aprovou o CPC 25 emitido pelo Comitê de Pronunciamentos Contábeis (CPC). Os critérios utilizados pela administração para mensuração e divulgação dos ativos e passivos contingentes são: • Ativos contingentes - Não são reconhecidos nas demonstrações financeiras, exceto quando da existência de evidências que propiciem a garantia de sua realização, sobre as quais não cabem mais recursos. • Contingências passivas - São reconhecidas nas demonstrações financeiras quando da existência de uma obrigação presente como resultado de um evento passado e com base na opinião de assessores jurídicos e da administração for considerado provável uma saída de recurso que incorporam os benefícios econômicos para liquidar esta obrigação, e sempre que os montantes envolvidos forem mensuráveis com suficiente segurança. Para contingências trabalhistas, as provisões são constituídas a partir da decisão estabelecida em primeira instância em vara trabalhista. • Obrigações legais - Fiscais e previdenciárias Referem-se a demandas judiciais, nas quais estão sendo contestadas a legalidade e a constitucionalidade de alguns tributos e contribuições. Os montantes discutidos são integralmente registrados nas demonstrações financeiras e atualizados de acordo com a legislação vigente. Os passivos contingentes são divulgados em notas explicativas, a menos que seja remota a possibilidade de ocorrer qualquer desembolso na liquidação. Os depósitos judiciais são mantidos em conta de ativo, atualizados com base nos extratos bancários dos mesmos, sem dedução das provisões para passivos contingentes e obrigações legais, em atendimento às normas do BACEN. n. Imposto de renda e contribuição social: A provisão para imposto de renda é calculada à alíquota de 15%, com um adicional de 10% sobre o lucro tributável excedente a R$240 no exercício, ajustado pelas adições e exclusões previstas na legislação. A contribuição social apurada sobre o lucro ajustado na forma da legislação em vigor é calculada à alíquota de 15%. Os créditos tributários são constituídos com base nas disposições constantes na Resolução n° 3.059 de 31 de dezembro de 2002 e na Resolução n° 3.355 de 31 de março de 2006, do Conselho Monetário Nacional que determinam que a Instituição deve atender, cumulativamente, para registro e manutenção contábil de créditos tributários decorrentes de prejuízo fiscal de imposto de renda, base negativa de contribuição social e aqueles decorrentes de diferenças temporárias, as seguintes condições: i. Apresentar histórico de lucros ou receitas tributáveis para fins de imposto de renda e contribuição social, no mínimo, em três exercícios dos últimos cinco exercícios sociais, incluindo o exercício em referência; ii. Expectativa de geração de lucros tributáveis futuros para fins de imposto de renda e contribuição social, conforme o caso, em períodos subsequentes, baseada em estudos técnicos que permitam a realização do crédito tributário em um prazo máximo de dez anos. Os créditos tributários sobre prejuízo fiscal e base negativa de contribuição social foram computados às alíquotas de 25% para o imposto de renda e 15% para contribuição social sobre o lucro e estão apresentados como “Outros créditos - diversos” conforme demonstrado na nota explicativa nº 20.b. Os benefícios fiscais provenientes do direito de compensação de outras diferenças temporárias somente são reconhecidos quando efetivamente utilizados, conforme explicado na nota explicativa nº 20.c. o. Plano de benefícios a funcionários: O plano de benefícios pós-empregado compreende o compromisso assumido pelo Banco de complemento dos benefícios do sistema de previdência. Plano de Benefício Definido: Para esta modalidade de plano, a obrigação da Patrocinadora é a de fornecer os benefícios pactuados junto aos empregados, assumindo o potencial risco atuarial de que os benefícios venham a custar mais do que o esperado. A deliberação CVM nº 695, de 13 de dezembro de 2012, aprovou o Pronunciamento Técnico CPC nº 33 (R1), que trata de benefícios a empregados, em conformidade com as alterações nas Normas Internacionais de Contabilidade IAS 19. O Pronunciamento Técnico CPC 33 (R1) estabeleceu alterações fundamentais na contabilização e divulgação dos benefícios a empregados como a remoção do mecanismo do corredor no registro das obrigações dos planos, bem como alterações no critério de reconhecimento dos ativos dos planos (valorizações e desvalorizações). A adoção do referido Pronunciamento se aplica ao exercício iniciado a partir de 1º de janeiro de 2013, sendo os efeitos registrados contabilmente de forma retrospectiva, como alteração de práticas contábeis. A adoção desta nova prática contábil implicará, fundamentalmente, no reconhecimento integral em conta de passivo das perdas atuariais (déficit atuarial), em contrapartida de conta do patrimônio líquido, líquidos dos efeitos tributários. O valor presente de obrigação de benefício definido é o valor presente sem a dedução de quaisquer ativos do plano, dos pagamentos futuros esperados necessários para liquidar a obrigação resultante do serviço do empregado nos períodos corrente e passados. Em conformidade com o CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, homologado pelo Bacen através da Resolução 4.007, de 25 de agosto de 2011, os valores correspondentes a 31 de dezembro de 2012 apresentados na demonstração das mutações do patrimônio líquido estão sendo reapresentados, em virtude da adoção do CPC 33 (R1). Os valores registrados no Banco originalmente e ajustados foram: Saldos apresentados Saldos reapresentados em 31 de dezembro em 31 de dezembro de 2012 de 2012 Outros ajustes de avaliação patrimonial – (6.110) Patrimônio líquido 650.937 644.827 Em 31 de dezembro de 2013, os efeitos da adoção do CPC 33 (R1) são de R$ 712. A redução do valor foi devido ao aumento das taxas de juros de mercado, quando comparadas a 31 de dezembro de 2012, as quais reduziram o valor presente das obrigações de benefício definido para com o plano.
DEMONSTRAÇÕES DE RESULTADOS
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA
Exercícios Findos em 31 de Dezembro de 2013 e de 2012 e Semestre Findo em 31 de Dezembro de 2013 (Em milhares de Reais, exceto o lucro por lote de mil ações)
Exercícios Findos em 31 de Dezembro de 2013 e 2012 e Semestre Findo em 31 de Dezembro de 2013 (Em milhares de Reais)
Nota 2013 2012 explicativa 2º semestre Exercício Exercício Rec. da intermediação financeira 172.411 317.121 244.261 Operações de crédito 21.a 49.988 86.626 55.168 Resultado de operações com títulos e valores mobiliários 21.b 69.723 120.805 86.526 Resultado de oper. de câmbio 21.d 52.700 109.690 102.567 Despesas da intermediação financeira (127.227) (234.025) (161.288) Oper. de captação no mercado 21.e (52.350) (90.990) (56.250) Oper. de emprést. e repasses 21.f (97.782) (169.783) (104.366) Resultado com instrumentos financeiros derivativos 6.b 23.310 26.390 2.208 Prov. p/créd. de liquid. duvidosa 8.e (405) 358 (2.880) Resultado bruto da intermediação financeira 45.184 83.096 82.973 Outras receitas (despesas) operacionais (16.100) (30.780) (19.298) Receitas de prestação de serv. 21.g 7.351 15.655 15.780 Despesas de pessoal 21.h (19.659) (32.756) (28.689) Outras desp. administrativas 21.i (9.007) (15.812) (14.851) Despesas tributárias 21.j (3.105) (5.835) (5.844) Resultado de participações em coligadas e controladas 12 194 216 59 Outras receitas operacionais 21.k 9.533 11.047 23.301 Outras despesas operacionais 21.l (1.407) (3.295) (9.054) Resultado operacional 29.084 52.316 63.675 Resultado não operacional 15 85 31 Resultado antes da tributação e das participações 29.099 52.401 63.706 IR e contribuição social 20 (9.673) (18.631) 59.722 Imposto de renda (4.129) (8.041) (8.625) Contribuição social (2.555) (4.910) (5.158) Ativo fiscal diferido - IR e CS 20.b (2.989) (5.680) 73.505 Participações estatutárias (924) (924) (793) Lucro líq. do semestre/exercícios 18.502 32.846 122.635 Lucro por lote de mil ações - R$ 27,71 49,18 183,64 As notas explicativas são parte integrante das demonstrações financeiras
Banco 2013 2012 2º Semestre Exercício Exercício Fluxo de caixa de atividades operacionais Lucro líq. do semestre/exercícios 18.502 32.846 122.635 Ajustes inclusos que não afetam o fluxo de caixa: Depreciações e amortizações 374 892 788 Provisão (reversão) p/contingências 1.824 4.676 (12.764) Equivalência patrimonial (35) (57) (59) Provisão (reversão) para créditos de liquidação duvidosa 405 (358) 2.880 Dividendos (3.988) (3.988) – Lucro líquido antes das mudanças 17.082 34.011 113.480 no capital de giro Variação de ativos e passivos: (Aumento) redução de aplicações interfinanceiras de liquidez (53.375) (30.938) 16.115 (Aumento) redução em títulos e valores mobiliários (227.096) (292.304) 215.973 (Aumento) redução em relações interfinanceiras (542.646) (423.726) (31.686) (Aumento) redução em operações de crédito (450.215) (354.494) (513.736) (Aumento) redução em outros créditos 229.921 (83.861) 8.340 (Aumento) redução em outros valores e bens 222 52 7.965 Aumento (redução) em depósitos 117.889 276.489 360.583 Aumento (redução) em captações no mercado aberto 28.591 74.055 (3.307) Aumento (redução) em obrigações por empréstimos e repasses 1.926 (2.505) 3.105 Aumento (redução) em instrumentos de dív. subordin. elegíveis a capital 1.723 1.723 – Aumento (redução) em relações interdependências 9.418 (18.583) 12.521 Aumento (redução) em outras obrigações 9.561 65.082 (4.716) Aumento (redução) em instrumentos financeiros derivativos (18.120) (19.203) 4.970 Aumento (redução) em resultados 4. CAIXA E EQUIVALENTES DE CAIXA de exercícios futuros (13) (37) 411 O caixa e equivalentes de caixa apresentados na demonstração dos fluxos de caixa estão Aumento (redução) ajuste patrimonial compostos da seguinte forma: títulos e val. mobiliários e CVM 600 7.620 4.761 196 2013 2012 Caixa líquido proveniente das Disponibilidades 10.662 34.296 (usado nas) ativ. operacionais (867.512) (769.478) 190.214 Aplicações interfinanceiras de liquidez 1.008.118 440.949 Fluxos de caixa das atividades Total de caixa e equivalentes de caixa 1.018.780 475.245 de investimento: Alienação de investimentos – – 203 5. APLICAÇÕES INTERFINANCEIRAS DE LIQUIDEZ Alienação do imobilizado – – 354 As aplicações no mercado aberto, em 31 de dezembro de 2013 e de 2012, estão Aquisição de imobilizado de uso (–) (316) (353) (256) compostas como segue: Aplicações no intangível (–) (42) (42) (52) 2013 Caixa líquido proveniente das Até 3 De 3 a Acima de (358) (395) 249 (usado nas) ativ. de investimento meses 12 meses 12 meses Total Fluxos de caixa das atividades Aplicações no mercado aberto 926.147 – – 926.147 de financiamento: Posição bancada 798.505 – – 798.505 Aumento (redução) em obrigações Letras Tesouro Nacional 698.469 – – 698.469 por empréstimos e repasses 686.916 926.724 22.635 Notas do Tesouro Nacional - série B 100.036 – – 100.036 Aumento (redução) instrumentos de Posição financiada 127.642 – – 127.642 dív. subordinada elegíveis a capital 379.804 386.684 6.706 Letras Tesouro Nacional 127.642 – – 127.642 Caixa líq. proveniente das (usado Aplicações de depósitos nas) atividades de financiamento 1.066.720 1.313.408 29.341 interfinanceiros 29.900 22.394 45.418 97.712 Não ligadas 29.900 22.394 45.418 97.712 Aumento (redução) líquido de caixa e equivalentes de caixa 198.850 543.535 219.804 Aplicações em moedas Disponibilidades 24.274 34.296 7.195 estrangeiras 81.971 – – 81.971 Aplicações interfinanceiras de liquidez 795.656 440.949 248.246 Total 1.038.018 22.394 45.418 1.105.830 Caixa e equivalentes a caixa no 2012 819.930 475.245 255.441 início do semestre/exercícios Até 3 De 3 a Acima de Disponibilidades 10.662 10.662 34.296 meses 12 meses 12 meses Total Aplicações interfinanceiras de liquidez 1.008.118 1.008.118 440.949 Aplicações no mercado aberto 400.090 – – 400.090 Caixa e equivalentes a caixa no Posição bancada 346.503 – – 346.503 1.018.780 1.018.780 475.245 final do semestre/exercícios Letras Tesouro Nacional 216.468 – – 216.468 Letras Financeiras do Tesouro 30.008 – – 30.008 Aumento (redução) líquido de caixa e equivalentes de caixa 198.850 543.535 219.804 Notas do Tesouro Nacional - série F 100.027 – – 100.027 As notas explicativas são parte integrante das demonstrações financeiras Posição financiada 53.587 – – 53.587 Letras Financeiras do Tesouro 53.587 – – 53.587 Aplicações de depósitos 6. TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS interfinanceiros 3.817 39.128 23.829 66.774 a. Títulos e valores mobiliários: O Banco não adota como estratégia de atuação Não ligadas 3.817 39.128 23.829 66.774 adquirir títulos e valores mobiliários com o propósito de negociá-los de forma ativa e Aplicações em moedas frequente. Dessa forma, a carteira de títulos e valores mobiliários, em 31 de dezembro estrangeiras 40.859 – – 40.859 de 2013 e de 2012, está classificada na categoria títulos disponíveis para venda e está Total 444.766 39.128 23.829 507.723 apresentada como segue: 2013
Títulos disponíveis para venda Carteira própria: Letras Financeiras do Tesouro Letras do Tesouro Nacional Cotas de fundos de investimentos Cotas de fundos de participação - FIP Vinculados à prestação de garantiasLetras Financeiras do Tesouro Total geral Títulos disponíveis para venda Carteira própria: Letras Financeiras do Tesouro Letras do Tesouro Nacional
Valor de mercado (contábil) Até 90 dias De 180 a 360 dias Acima de 360 dias – – – – – –
38.439 – 38.439
– – –
– – 38.439
95.938 – 95.938
– – –
– –
Total Ajuste a mercado Valor do custo atualizado
449.594 488.033 36.053 36.053 485.647 524.086 325 325
325 325
(80) (3.063) (3.143)
488.113 39.116 527.229
(65) (65)
390 390
260.494 260.494 (146) 260.640 260.494 260.494 (146) 260.640 746.466 784.905 (3.354) 788.259 2012 Valor de mercado (contábil) Até 90 dias De 180 a 360 dias Acima de 360 dias Total Ajuste a Mercado Valor do custo atualizado 268.477 364.415 30.892 30.892 299.369 395.307
18 66 84
364.397 30.826 395.223
Cotas de fundos de investimentos Cotas de fundos de participação - FIP
– – 261 261 (49) 310 – – 261 261 (49) 310 Vinculados à prestação de garantias Letras Financeiras do Tesouro 75.820 – 23.776 99.596 2 99.594 Total geral 171.758 – 323.406 495.164 37 495.127 O valor de mercado dos títulos e valores mobiliários são apurados da seguinte forma: • Títulos indexados a Taxas SELIC e DI - O valor de mercado é obtido pela atualização do preço unitário de emissão pela SELIC acumulada no período, considerando o ágio ou deságio obtido junto ao mercado. O ágio ou deságio utilizado é obtido diariamente da expectativa da ANBIMA - Associação Brasileira das Entidades do Mercado Financeiro e de Capitais para cada vencimento no dia anterior ao cálculo. Títulos indexados a taxas prefixadas - O valor de mercado é obtido através da taxa de desconto do(s) fluxo(s) futuro de pagamento do papel. A taxa é apurada através da curva de juros pré da BM&FBOVESPA S.A. - Bolsa de Valores, Mercadorias e Futuros (DI Futuro). • Cotas de fundos de investimentos - O fundo de investimento é avaliado com base no último valor de cota divulgada na data do balanço do patrimônio do respectivo fundo, divulgados pelo administrador. Os títulos públicos são escriturais e estão registrados no Sistema Especial de Liquidação e de Custódia do Banco Central do Brasil - SELIC. b. Instrumentos financeiros derivativos: Os instrumentos derivativos, compostos de operações de Swap e Non Deliverable Forward - NDF, encontram-se custodiados na BM&FBOVESPA e CETIP. Demonstramos, a seguir, as exposições nas posições ativas e passivas e os valores registrados em conta de ativo e compensação em 31 de dezembro de 2013 e de 2012, segregados nas categorias indexador, faixas de vencimento, valores de referência e contábil, cuja contraparte são participantes do sistema financeiro nacional: 2013 Valor de mercado (contábil) Indexador Local de negociação Valor de referência Até 90 dias Acima de 90 dias Total Valor do custo atualizado SWAP Posição ativa: Dólar BM&FBOVESPA 455.103 – 482.821 482.821 481.980 Posição passiva: CDI BM&FBOVESPA 455.103 – 462.566 462.566 462.566 Diferencial a receber – 20.255 20.255 19.414 Posição ativa: CDI Cetip 11.027 – 11.327 11.327 11.327 Posição passiva: Dólar Cetip 11.027 – 11.840 11.840 11.790 Diferencial a (pagar) – (513) (513) (463) NDF Posição ativa: Dólar BM&FBOVESPA 32.584 32.696 – 32.696 32.796 Posição passiva: Pré BM&FBOVESPA 32.584 33.067 – 33.067 32.800 Diferencial a (pagar) (371) – (371) (4) NDF Posição ativa: Pré Cetip 3.828 3.872 – 3.872 3.860 Posição passiva: Dólar Cetip 3.828 3.845 – 3.845 3.865 Diferencial a (pagar) 27 – 27 (5) 2012 Valor de mercado (contábil) Indexador Local de negociação Valor de referência Até 90 dias Acima de 90 dias Total Valor do custo atualizado Posição ativa: Dólar BM&FBOVESPA 84.184 – 82.146 82.146 81.855 Posição passiva: CDI BM&FBOVESPA 84.184 – 84.542 84.542 84.542 Diferencial a (pagar) – (2.396) (2.396) (2.688) NDF Posição ativa: Pré Cetip 933 – 936 936 936 Posição passiva: Dólar Cetip 933 – 916 916 919 Diferencial a receber 20 20 17 A avaliação a valor de mercado dos instrumentos financeiros derivativos é efetuada descontando-se os valores futuros a valor presente pelas curvas de taxas de juros por metodologia de mercado a qual se baseia principalmente em dados divulgados pela BM&FBOVESPA S.A. - Bolsa de Valores, Mercadorias e Futuros. O ajuste de marcação a mercado apurados com instrumentos financeiros derivativos referentes ao exercício findo em 31 de dezembro de 2013 foi de (R$ 456) (2012 - R$ 295), e registrado em contas de resultado. Os resultados apurados com instrumentos financeiros derivativos referentes aos exercícios findos em 31 de dezembro de 2013 e de 2012, são influenciados diretamente pelas taxas de juros de mercado praticadas por ocasião de sua negociação, bem como pela variação da taxa do dólar, estão assim compostos: Resultado 2013 2012 Instrumentos financeiros derivativos Receita Despesa Líquido Receita Despesa Líquido “Swap” 28.823 (2.196) 26.627 6.008 (3.820) 2.188 “NDF” 194 (431) (237) 20 – 20 29.017 (2.627) 26.390 6.028 (3.820) 2.208 c. Valor e tipo de margem dados em garantia: O montante de margem depositado em garantia das operações envolvendo instrumentos financeiros derivativos na BM&FBOVESPA S.A. - Bolsa de Valores, Mercadorias e Futuros em 31 de dezembro de 2013 e de 2012 tem a seguinte composição: Valor de mercado 2013 2012 Títulos disponíveis para venda Letras Financeiras do Tesouro 113.029 23.776 Total 113.029 23.776 Demais montantes depositados em garantia, incluindo garantia de fiança, em 31 de dezembro de 2013 e de 2012, têm a seguinte composição: Valor de mercado 2013 2012 Títulos disponíveis para venda Letras Financeiras do Tesouro 147.465 75.820 Total 147.465 75.820 O valor de mercado dos títulos e valores mobiliários e instrumentos financeiros derivativos é calculado com base em cotações de preços de mercado ou de agentes de mercado e modelos de precificação desenvolvidos pela administração, que utilizam modelos matemáticos de interpolação de taxas para prazos intermediários.
7. RELAÇÕES INTERFINANCEIRAS Refere-se a operações de repasse de empréstimo do exterior, à Instituição Financeira no país e no exterior (agência em Cayman). Essas operações têm vencimento até novembro de 2016, cujo montante em 31 de dezembro de 2013 representa R$ 539.466 (R$ 106.975 em 2012).
8. OPERAÇÕES DE CRÉDITO As informações da carteira de operações de crédito, em 31 de dezembro de 2013 e de 2012, estão assim demonstradas: a. Por operação: Descrição 2013 2012 Conta garantida 106.043 67.634 Resolução nº 3.844 (antiga Resolução nº 63) 109.722 92.277 Repasses de recursos BNDES - FINAME - FINEM E EXIM 40.461 11 “Compror” 25.496 19.531 Capital de giro 530.279 509.422 “Vendor” 3.445 4.929 Financiamentos para pessoa física 68 68 Financiamentos em moeda estrangeira 234.490 22.384 Notas de Créditos para Exportação - NCE 48.788 28.042 Total de operações de crédito 1.098.792 744.298 Adiantamento sobre contratos de câmbio (nota explicativa nº 9) 516.179 504.313 Rendas a receber sobre adiantamentos (nota explicativa nº 9) 5.165 8.662 Total da carteira de crédito 1.620.136 1.257.273 b. Por vencimento: 2013 2012 A vencer: Até 30 dias 276.123 254.213 De 31 a 60 dias 62.697 158.467 De 61 a 90 dias 235.129 176.951 De 91 a 180 dias 190.988 339.178 De 181 a 360 dias 350.129 221.605 Acima de 360 dias 505.070 106.859 Vencidas – – Total 1.620.136 1.257.273 As operações de crédito dos 20 maiores devedores em 31 de dezembro de 2013 representam 86,85% da carteira de crédito (89,48% em 2012), no montante de R$1.407.134 (R$1.125.005 em 2012).
c. Por nível de risco (“rating”): 2013 2012 Nível de risco Taxa de provisão % Total das operações % da carteira Provisão constituída Total das operações % da carteira Provisão constituída AA 1.369.108 84 2.879 850.152 68 1.360 A 0,5 184.334 11 1.548 277.595 22 2.148 B 1,0 66.694 5 805 108.818 8 1.415 C 30 – – – 20.708 2 667 Total 1.620.136 100 5.232 1.257.273 100 5.590 d. Por setor de atividade: Setor privado: Indústria Comércio Outros serviços Pessoas físicas Total
2013
2012
1.497.230 113.261 9.577 68 1.620.136
1.134.129 90.296 32.780 68 1.257.273
e. Movimentação da provisão para créditos de liquidação duvidosa: 2013 2012 Saldo inicial 5.590 2.710 Reversão de provisão para créditos de liquidação duvidosa (358) – Constituição de provisão para créd. de liquidação duvidosa – 2.880 Saldo final 5.232 5.590 continua
20 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
C.N.P.J. 60.518.222/0001-22 Associado ao SUMITOMO MITSUI BANKING CORPORATION Tokyo - Japão - Sede: Av. Paulista nº 37 - 11º e 12º andares - São Paulo Fax nº 0xx11 - 3178-8194 - Tel.: 0xx11 - 3178-8000 Ouvidoria: 0800.722.2762 - Sac: 0800.722.0248 www.smbcgroup.com.br continuação
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS
Exercícios Findos em 31 de Dezembro de 2013 e 2012 e Semestre Findo em 31 de Dezembro de 2013
9. CARTEIRA DE CÂMBIO (OUTROS CRÉDITOS E OUTRAS OBRIGAÇÕES) As operações de câmbio estão registradas em contas patrimoniais, conforme segue: Ativo: 2013 2012 Câmbio comprado a liquidar 581.382 540.966 Direitos sobre venda de câmbio 65.436 8.029 Adiantamentos em moeda nacional recebidos (8.054) (4.383) Rendas a receber de adiantamentos concedidos (nota explicativa nº 8) 5.165 8.662 Total 643.929 553.274 Passivo: Câmbio vendido a liquidar 65.536 7.960 Obrigações por compra de câmbio 538.752 515.509 Adiantamento sobre contratos de câmbio (nota explicativa nº 8) (516.179) (504.313) – 1 Valores a pagar em moeda estrangeira Total 88.109 19.157
10. OUTROS CRÉDITOS - DIVERSOS Estão representados pelos valores a seguir: 2013 2012 Crédito tributário - Base negativa IR e CSL (Vide nota explicativa nº 20) 67.825 73.505 Devedores por depósitos em garantia 15.202 14.675 Antecipações de imposto de renda e contribuição social 7.172 7.489 Programa de Integração Social - PIS a compensar (*) 840 840 Crédito tributário COFINS/CSL – 562 Outros créditos tributários 1.457 – Valores a receber - Comissão por intermediação de negócios – 2.671 Outros 125 73 Total 92.621 99.815 Ativo circulante 7.270 10.893 85.351 88.922 Realizável a longo prazo (*) O valor de R$ 840, contabilizado em outros créditos de liquidação sem característica de concessão de crédito, refere-se ao saldo residual do ativo de PIS a compensar objeto de discussão judicial.
(Em milhares de Reais)
11. OUTROS VALORES E BENS O saldo é assim composto: Material em estoque Despesas antecipadas Total
2013 34 211 245
2012 33 264 297
12. INVESTIMENTOS Em 1º de julho de 2008, foi constituída a BSMB Consultoria Ltda. (“BCC”), cujo capital social, totalmente subscrito e integralizado em 31 de dezembro de 2013, é de R$800 e está dividido em 1.000 cotas com valor nominal de R$800 (oitocentos reais) cada uma. O Banco participa com 99,9% do total do capital social. A BCC tem por objeto social: (a) a exploração do ramo de atividade de planejamento, elaboração, execução e assessoria técnico-financeira em projetos de energia e de redução de emissão de gases de efeito estufa; e (b) serviços de intermediação, corretagem, mediação e gerenciamento de serviços e negócios que envolvam o mercado de créditos de carbono. 2013 2012 Dados da controlada: Capital social realizado da controlada 800 800 Patrimônio líquido 1.107 1.050 Lucro líquido do exercício 57 60 Percentual de participação 99,9% 99,9% Movimentação dos investimentos: Saldo exercício anterior 1.049 990 Resultado de equivalência patrimonial no exercício 57 59 Valor atualizado dos investimentos 1.106 1.049
13. IMOBILIZADO Em 31 de dezembro de 2013 e de 2012 está assim representado: 2013 2012 Taxa anual de Deprec. Valor Valor deprec. - % Custo acum. líquido líquido Descrição Sistema de processamentos de dados 20 2.884 (2.601) 283 456 Móveis e equipamentos de uso 10 1.049 (672) 377 360 Sistema de comunicação 10 232 (215) 17 22 Sistema de segurança 10 287 (277) 10 11 Sistema de transporte 20 1.069 (644) 425 382 Total 5.521 (4.409) 1.112 1.231
14. DEPÓSITOS Composição por vencimento em 31 de dezembro de 2013 e de 2012: 2013 Depósitos Depósitos Depósitos em à vista a prazo moeda estrangeira Descrição Sem vencimento 80.803 – 10.690 Até 30 dias – 30.271 – De 31 a 60 dias – 11.245 – De 61 a 90 dias – 43.455 – De 91 a 180 dias – 62.399 – De 181 a 360 dias – 522.379 – Acima de 360 dias – 398.442 – 80.803 1.068.191 10.690 Total
Depósitos à vista 69.788 – – – – – – 69.788
Depósitos a prazo – 22.310 17.623 42.718 94.315 298.660 298.281 773.907
2012 Depósitos em moeda estrangeira 10.161 – – – – – – 10.161
Depósitos interfinanceiros – – – – – – 29.339 29.339
A carteira de depósitos a prazo foi classificada no passivo circulante, em virtude de consultores jurídicos, entende que os encaminhamentos e as providências legais cabíveis estarem em sua totalidade, registrada no Cetip S.A. - Mercados Organizados com que já foram tomados em cada situação são adequados. O Banco neste exercício realizou acordos judiciais que representaram uma reversão de provisão no valor de R$ 1.612 (vide cláusula de resgate antecipado. item a. movimentação das provisões e das obrigações legais). (g) A provisão refere-se a 15. CAPTAÇÕES NO MERCADO ABERTO ações movidas por ex-empregados pleiteando direitos trabalhistas que entendem que sejam devidos. As ações são controladas individualmente e as provisões são 2013 2012 constituídas a partir da decisão estabelecida em primeira instância em vara trabalhista. Carteira Carteira terceiros Títulos Total terceiros Total A Administração, consubstanciada na opinião dos seus consultores jurídicos, entende que os valores atualmente provisionados são adequados. A Administração entende com Letras do Tesouro Nacional 127.642 127.642 – – base na opinião dos seus consultores jurídicos, que as chances de êxito das contingências Letras Financeiras do Tesouro – – 53.587 53.587 mencionadas abaixo são possíveis, e, portanto não efetuou o provisionamento conforme 127.642 127.642 53.587 53.587 determina a Resolução nº 3.823 do BACEN. - O Banco também possuía contingências cíveis relacionadas aos processos de expurgos inflacionários sobre operações de depósitos 16. OBRIGAÇÕES POR EMPRÉSTIMOS E REPASSES interfinanceiros, as quais, conforme decisão transitada em julgado a favor do Banco, foi As captações de recursos do exterior são basicamente realizadas mediante utilização de encerrada no mês de dezembro de 2013. Portanto, o Banco baixou o valor que estava linhas de crédito concedidas pelo acionista Sumitomo Mitsui Banking Corporation, como provisionado a título de honorários de advogados (provisão realizada em dezembro de segue: a. Obrigações por empréstimos no exterior: saldo em 31 de dezembro de 2012), no valor atualizado de R$4.798, transferindo o mesmo para contas a pagar. (vide 2013 de US$266.945 (2012 - US$282.945, e Euro 25) é composto por financiamentos movimentação das provisões e das obrigações legais). - O Banco ainda possui contingências às exportações e importações, vencíveis até 30 de setembro de 2015, sujeitos às taxas de passivas relacionadas a uma Ação Civil Pública que questiona a incidência de tarifa cobrada mercado, acrescidos de variação cambial para essas operações. O saldo em 31 de por cheques emitidos acima de R$5. Baseada na opinião dos consultores jurídicos, onde os dezembro de 2013 é de R$ 629.074 (R$ 581.482 em 2012). b. Obrigações por mesmos informaram serem possíveis as chances de perdas, a administração não efetuou repasses do exterior: Os repasses do exterior, em 31 de dezembro de 2013, a provisão dos valores envolvidos que atualizados até 31 de dezembro de 2013 totalizam correspondem a US$440.548 (2012 - US$94.866). Tais obrigações, convertidas à taxa R$ 305 (2012 - R$ 288). a. Movimentação das provisões e das obrigações legais: 2013 oficial de compra no fim do período, são regidas pela Resolução CMN nº 3.844/00 e Fiscal Trabalhista Cível Total estão sujeitas às taxas de juros para essas operações, acrescidos de variação cambial, com prazos de liquidação entre 1 e 60 meses. O saldo em 31 de dezembro de 2013 é de Saldo em 31 de dezembro de 2012 12.711 4.171 20.474 37.356 R$1.033.127 (R$196.809 em 2012). c. Obrigações por repasses no país: Os repasses Constituição de provisão – 281 – 281 no país são compostos por financiamentos do Banco Nacional de Desenvolvimento Atualização monetária 541 58 2.232 2.831 Econômico e Social - BNDES na modalidade EXIM, vencíveis até 16 de abril de 2016, Reversões operacionais – (355) (46) (401) no montante de R$40.320 (Finame - R$11 em 2012). Baixas por pagamento – (2.064) (5.252) (7.316) 17. OUTRAS OBRIGAÇÕES 13.252 2.091 17.408 32.751 Saldo em 31 de dezembro de 2013 a. Fiscais e previdenciárias 19. PATRIMÔNIO LÍQUIDO Descrição 2013 2012 Provisão para imposto de renda e contribuição social a. Capital social: O capital social em 31 de dezembro de 2013 está representado por (nota explicativa nº 20.a) 12.951 13.784 ações ordinárias, no valor de R$1,00 cada uma, assim distribuídas: Provisão para riscos fiscais (nota explicativa nº 18) 7.159 6.813 Quantidade Imposto Sobre Serviços - ISS 159 170 de ações (mil) Imposto de Renda Retido na Fonte - IRRF sobre operações Sumitomo Mitsui Banking Corporation (Japão) 667.805 de renda fixa 291 175 Acionistas domiciliados no país 1 Contribuição para o Financiamento da Seguridade Social - COFINS 645 374 Total 667.806 Programa de Integração Social 105 61 b. Dividendos: Aos acionistas é assegurado um dividendo mínimo de 25% do lucro Imposto de renda e contribuição social diferidos 755 11 líquido do exercício, ajustado de acordo com a legislação societária e o estatuto social. Fundo de Garantia do Tempo de Serviço - FGTS 167 148 O montante destacado no exercício foi de R$3.988 (zero em 2012 em virtude do prejuízo Impostos e contribuições - serviços de terceiros 7 7 acumulado). c. Reserva legal: A reserva legal foi constituída na forma prevista na PIS Compensação (nota explicativa nº 18) 2.563 2.495 legislação societária, podendo ser utilizada para a compensação de prejuízos ou para PIS emenda constitucional (nota explicativa nº 18) 3.530 3.403 aumento do capital social. d. Reserva estatutária: A reserva estatutária corresponde à Impostos e Contribuições sobre salários 856 794 transferência de saldo de lucros acumulados e servirá para futuras destinações a serem Contribuição ao Fundo Garantidor de Crédito- FGC 291 215 ratificadas em AGO/AGE, conforme previsto em estatuto e legislação societária. Outros 107 94 20. IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL: Total 29.586 28.544 16.334 15.833 a. Em 31 de dezembro de 2013 e 2012, a despesa com imposto de renda Passivo circulante Exigível a longo prazo 13.252 12.711 e contribuição social foi assim apurada: 2013 2012 2013 2012 b. Diversas ContriContriExigível Exigível Imposto buição Imposto buição Circu- a longo Circu- a longo de renda social de renda social lante prazo Total lante prazo Total Resultado antes da tributação após Descrição Provisão para riscos participações 51.477 51.477 62.913 62.913 cíveis e trabalhistas Reversão de provisões (nota explicativa nº 18) – 19.499 19.499 – 24.645 24.645 operacionais – – (19.538) (19.538) Provisão para despesas Provisão para crédito de liquidação de pessoal 5.845 – 5.845 4.391 – 4.391 duvidosa (358) (358) 2.880 2.880 Provisão para despesas gerais 6.369 – 6.369 1.089 – 1.089 Provisões temporárias 1.246 1.246 3.621 3.621 Passivos Atuariais 164 164 – – 6.110 6.110 Ajuste a valor de mercado de Diversas 110 – 110 24 – 24 instrumentos financ. derivativos 29 29 (907) (907) Total 12.324 19.663 31.987 5.504 30.755 36.259 Despesas não dedutíveis 1.453 529 1.006 213 c. Dívidas subordinadas elegíveis a capital: O Banco possui um empréstimo no valor de Resultado de equivalência patrimonial (57) (57) (59) (59) US$ 40 milhões com o acionista controlador Sumitomo Mitsui Banking Corporation por Outras exclusões (6.107) (6.107) – – um período de 15 anos, o qual foi autorizado pelo BACEN, em 10 de novembro de 2006, Compensação de prejuízos a ser considerado como dívida subordinada, integrando o nível II do patrimônio de fiscais anteriores (14.305) (14.028) (14.974) (14.737) referência do Banco. O Banco obteve um novo empréstimo no valor de US$ 160 milhões 33.378 32.731 34.942 34.386 em outubro de 2013, por um período de 10 anos, o qual foi autorizado pelo Bacen em 05 Lucro tributável de dezembro de 2013, também a integrar o nível II do patrimônio de referência do Banco. Imposto de renda - 15% (nota explicativa nº 3.o) 5.007 – 5.241 – Ambos os empréstimos já estão autorizados com base nos termos da Resolução nº 4.192 de 1º de março de 2013, alterada pela Resolução nº 4.278 de 31 de outubro de 2013. Adicional de imposto de renda 10% (nota explicativa nº 3.o) 3.314 – 3.470 – O saldo atualizado em 31 de dezembro de 2013 é de R$ 470.212 (R$ 81.805 em Programa de Alimentação ao 31 de dezembro de 2012). Trabalhador (PAT) (97) – (86) – 18. PROVISÕES PARA RISCOS FISCAL, CÍVEL E TRABALHISTA Contribuição Lei Rouanet (180) – – – Entre os processos judiciais que envolvem o Banco, há processos de natureza fiscal, cível Lei Empresa Cidadã (3) – – – e trabalhista. Os valores de provisão e respectivos depósitos judiciais estão demonstrados Contribuição social - 15% como segue: (nota explicativa nº 3.o) – 4.910 – 5.158 Depósitos Total 8.041 4.910 8.625 5.158 judiciais Provisão b. Créditos tributários: Em 30 de junho de 2012, o Banco constituiu crédito tributário Descrição 2013 2012 2013 2012 no valor de R$76.113 tomando-se por base o total de prejuízo fiscal e base negativa de Provisão para riscos fiscais: contribuição social nesta data. O Banco entende que irá compensar esse crédito ISS - RJ (a) – – 3.082 2.898 tributário no prazo de até 10 anos. Esses valores encontram-se apresentados na rubrica ISS - SP (b) 195 170 1.925 1.801 “Outros créditos - diversos”. Obrigações legais: 1 - Composição do crédito tributário em 31/12/2013 PIS compensação (c) 2.563 2.495 – – Composição do crédito tributário 31/12/2013 PIS emenda constitucional (d) 3.530 3.403 1.374 1.278 Prejuízo fiscal 42.627 Contribuição Social sobre o Lucro Líquido - CSLL (e) 6.964 6.643 6.964 6.643 Base negativa de contribuição social 25.198 Total 13.252 12.711 13.345 12.620 Total 67.825 2 - Previsão de realização do crédito tributário em 31/12/2013: Provisão para riscos: Imposto de Contribuição Cíveis (f) 17.408 20.474 – – renda diferido social diferida Total Trabalhistas (g) 2.091 4.171 1.572 1.766 Exercício 5.992 3.645 9.637 Total 19.499 24.645 1.572 1.766 2014 6.315 3.797 10.112 Total de provisões e depósitos judiciais 32.751 37.356 14.917 14.386 2015 6.868 4.129 10.997 (a) O Banco possui processos fiscais relacionados a Imposto Sobre Serviços - Rio de 2016 6.794 4.085 10.879 Janeiro, onde são cobrados o respectivo imposto sobre comissões recebidas em 2017 2018 6.599 3.967 10.566 operações de empréstimos e repasses e também como receitas registradas sobre a rubrica rateio de resultados internos. A Administração entende, como base na opinião 2019 6.826 4.103 10.929 dos seus consultores jurídicos de que as chances de êxito desse processo são possíveis, 2020 3.233 1.472 4.705 e portanto não foi efetuado provisionamento, mantendo, entretanto, o depósito judicial, Total 42.627 25.198 67.825 requerido para andamento do processo na esfera jurídica que o montante atualizado em 3 - Movimentação do crédito tributário: A realização dos créditos tributários está 31 de dezembro de 2013 é de R$ 3.082. (R$ 2.898 em 2012). (b) A provisão se refere a ocorrendo conforme os valores estimados no respectivo estudoe suas premissas. uma parte do processo em discussão relacionados a Imposto Sobre Serviços - São Paulo, Saldos em Saldo em basicamente à parte cobrada relativa aos serviços de operações de câmbio no período de 31/12/2012 Realizações 31/12/2013 2001 a 2003 e garantias prestadas no ano de 2004, onde o Banco entende ser provável 46.203 3.576 42.627 o desembolso financeiro. Com relação à parte não provisionada no montante de Prejuízo fiscal R$ 1.736, a Administração entende com base na opinião dos seus consultores jurídicos, Base Negativa CSL 27.302 2.104 25.198 que as chances de êxito desse processo são possíveis, e, portanto não efetuou o Total 73.505 5.680 67.825 provisionamento. O depósito judicial requerido para andamento do processo na esfera 4 - Valor presente do crédito tributário: jurídica representa o montante de R$ 1.925 (R$1.801 em 2012). (c) Refere-se ao Imposto de Contribuição processo de compensação de créditos do Programa de Integração Social - PIS que vem Exercício renda diferido social diferida Total sendo solicitada judicialmente relativa à glosa efetuada pela Receita Federal do Brasil de 2014 5.253 3.195 8.448 créditos compensados e não homologados. O Banco efetuou uma reversão de parte do 2015 4.715 2.835 7.550 valor anteriormente provisionado, considerando esse montante como um passivo 2016 4.206 2.529 6.735 contingente baseado em sentença favorável, bem como na opinião dos advogados. 3.262 1.962 5.224 Os valores revertidos compreendem aos períodos que abrangem de janeiro de 2004 a 2017 2018 2.352 1.414 3.766 outubro de 2005, permanecendo provisionados os valores de setembro de 2002 a 1.691 1.016 2.707 dezembro de 2003. O montante total revertido deste processo no ano de 2012 foi de 2019 2020 516 235 751 R$ 15.439, o qual foi registrado em contrapartida em “Outras receitas operacionais”. 21.995 13.186 35.181 (d) O Banco possui processos relativos ao PIS anterioridade EC 10/96 e 17/97, onde vem Total discutindo a inconstitucionalidade dos tributos. O Banco efetuou no mês de setembro de c. Outros créditos tributários: Existem créditos tributários não ativados sobre provisões 2012, depósito judicial referente ao processo da EC 17/97, conforme exigência do para contingências no montante de R$ 15.193 (R$ 17.178 em 2012), devido à incerteza julgamento do processo, ajustando também nesta data o valor provisionado. (e) O Banco de sua realização em prazo inferior a 10 anos. O Banco possui ainda, créditos e questiona a majoração de alíquotas de 18% para 30% referente ao ano de 1996 e a obrigações fiscais diferidas nos montantes de R$1.458 e R$ 755, respectivamente, que determinação da base de cálculo da contribuição social. Foi constituída provisão relativa estão relacionados exclusivamente com os ajustes ao valor de mercado das operações ao diferencial recolhido a menor em virtude das matérias em discussão judicial. com títulos e valores mobiliários classificados como disponíveis para venda, conforme De acordo com a opinião dos consultores jurídicos as chances de perda relacionadas a determina a Circular BACEN nº 3.068, ao valor de mercado de instrumentos derivativos esta discussão judicial é possível. (f) A provisão refere-se basicamente a processos de de acordo com a circular nº 3.082 e às regras de reconhecimento dos efeitos do exigível expurgos inflacionários sobre operações de depósitos a prazo, em que há probabilidade atuarial relacionados ao plano de aposentaria de benefícios definido no qual o Banco é de desembolso financeiro. A Administração, consubstanciada na opinião dos seus patrocinador conforme CVM 600 e 695/2012 e cujos valores presentes são R$987 e A DIRETORIA
R$687. Esses valores estão registrados nas rubricas, “Outros créditos - Diversos” e do término do vínculo empregatício, calculado de acordo com as disposições do regulamento e cujo valor dependerá do salário e tempo de serviço do participante na “Outras obrigações - fiscais e previdenciárias” respectivamente. data do desligamento. O exigível atuarial da Entidade foi apurado de acordo com o 21. DEMONSTRAÇÃO DO RESULTADO modelo estabelecido no plano respectivo e representa o montante dos compromissos assumidos e a assumir. Os ganhos e perdas atuariais são aqueles resultantes de diferenças a. Operações de crédito: 2013 2012 entre as premissas atuariais anteriores e o que efetivamente ocorreu e dos efeitos de Rendas de empréstimos 66.777 43.568 mudanças nas premissas atuariais. O Banco utiliza o método do corredor e reconhece no Rendas de financiamentos e repasses 19.849 11.600 resultado o valor líquido dos ganhos e/ou das perdas atuariais acumulados que Total 86.626 55.168 excederem o maior valor entre 10% do valor presente das obrigações ou 10% do valor justo dos ativos do plano. A Deliberação CVM 695, de 13 de dezembro de 2012, b. Resultado de operações com títulos e valores mobiliários: 2013 2012 aprovou o Pronunciamento Técnico CPC 33 (R1), que trata de benefícios a empregados, em conformidade com as alterações nas Normas Internacionais de Contabilidade IAS 19. Rendas de aplicações interfinanceiras de liquidez 76.155 32.354 O Pronunciamento Técnico CPC 33 estabeleceu alterações fundamentais na Rendas de operações com tít. e valores mobiliários 47.650 54.172 contabilização e divulgação dos benefícios a empregados como a remoção do Total 120.805 86.526 mecanismo do corredor no registro das obrigações dos planos, bem como alterações no c. Resultado com instrumentos financeiros derivativos: critério de reconhecimento dos ativos dos planos (valorizações e desvalorizações). 2013 2012 A adoção do referido Pronunciamento se aplica aos exercícios iniciados a partir de 1º de Receitas com operações de Swaps 26.627 2.188 janeiro de 2013, sendo os efeitos registrados contabilmente de forma retrospectiva, Despesas com operações de NDF (237) 20 como alteração de práticas contábeis. A adoção desta nova prática contábil implica, Total 26.390 2.208 fundamentalmente, no reconhecimento integral em conta de passivo das perdas atuariais (déficit atuarial) não reconhecidas até o momento, em contrapartida de conta d. Resultado operações de câmbio: 2013 2012 do patrimônio líquido. Plano de Aposentadoria Rendas de câmbio 140.272 146.934 Descrição 2013 2012 Despesas de câmbio (30.582) (44.367) 29.719 37.061 Total 109.690 102.567 Valor presente das obrigações atuariais (29.555) (27.202) Valor justo dos ativos do plano e. Operações de captação no mercado: 164 9.859 2013 2012 Déficit/(Superávit) para planos cobertos Despesas com depósitos a prazo (80.631) (52.127) Ganhos/(Perdas) atuariais não reconhecidos – (10.164) Despesas com depósitos interfinanceiros (410) (443) Despesas com operações compromissadas (8.346) (2.604) Ajustes por diferimentos permitidos Despesas com contrib. ao fundo garant. de crédito (1.603) (1.076) Efeito do limite do parágrafo 58(b) (incluindo as recomendações do IFRIC (14) – – Total (90.990) (56.250) f. Operações de empréstimos e repasses: Passivo (ativo) atuarial líquido 164 (305) 2013 2012 Premissas atuariais: Despesas com repasses do BNDES (728) (2) Taxa de desconto nominal para Despesas com empréstimos e repasses no exterior (128.254) (96.109) obrigação atuarial 11,30% a.a. 8,68% a.a. Despesas com dívida subordinada (40.801) (8.255) Taxa de rendimento nominal esperada Total (169.783) (104.366) sobre ativos 10,46% a.a. 10,46% a.a. g. Receita de prestação de serviços: Índice estimado de aumento nominal 2013 2012 dos salários 7,63% a.a. 7,63% a.a. Receitas de tarifas e serviços 159 129 Índice estimado de aumento nominal Receitas de intermediação de negócios 10.941 11.699 dos benefícios 4,50% a.a. 4,50% a.a. Rendas de garantias prestadas 4.555 3.952 Índice estimado de inflação 4,50% a.a. 4,50% a.a. Total 15.655 15.780 Tábua Biométrica de mortalidade geral AT-2000 AT-1983 h. Despesas de pessoal Tábua Biométrica de 2013 2012 entrada em invalidez Tábua “Mercer” Tábua “Mercer” Proventos (18.454) (16.348) 0,30/(tempo de 0,30/(tempo de Encargos sociais (5.904) (5.874) Taxa de rotatividade esperada serviço +1) serviço +1) Benefícios (5.638) (3.468) Probabilidade de ingresso em 10% na 1ª data de elegibilidade à Honorários da Administração (2.622) (2.823) aposentadoria aposentadoria antecipada Treinamento (138) (172) 3% entre a 1ª elegibilidade à apoEstagiários – (4) sentadoria antecipada e normal Total (32.756) (28.689) 100% na data de elegibilidade à i. Outras despesas administrativas: aposentadoria normal 2013 2012 Em 31 de dezembro de 2013, a Entidade tem 101 participantes ativos no plano de benefício Despesas com aluguel (3.620) (3.447) definido e 18 participantes em gozo de benefícios (aposentadoria e pensão). No exercício Despesas de processamento de dados (3.882) (3.075) findo em 31 de dezembro de 2013, o Banco efetuou contribuições à Sociedade de Despesas com serviços técnicos especializados (2.386) (2.536) Previdência Privada mencionada anteriormente, no valor de R$2.239 (R$1.718 em 2012). Despesas de comunicação (1.467) (1.263) 26. ESTRUTURA DE GERENCIAMENTO DE RISCO OPERACIONAL, RISCO Despesas com serviços do sistema financeiro (303) (252) DE MERCADO, RISCO DE CRÉDITO E DE GERENCIAMENTO DE CAPITAL Despesas de manutenção e conservação de bens (268) (288) Despesas com serviços de vigilância e segurança (346) (413) Risco Operacional: Risco Operacional é definido como a possibilidade de ocorrência de Despesas de transporte (101) (99) perdas resultantes de falha, deficiência ou inadequação de processos internos, Despesas de material (90) (82) comportamento humano e sistemas, ou ainda, proveniente de eventos externos. Nesta definição, inclui-se o risco legal. A estrutura de Gerenciamento do Risco Operacional é Despesas de água, energia e gás (122) (150) considerada um fator estratégico e competitivo para o Banco Sumitomo Mitsui Brasileiro Despesas com serviços de terceiros (647) (582) S.A. e está definida na Política de Gerenciamento de Risco Operacional da instituição Despesas de propaganda e publicidade (185) (159) estabelecida e aprovada pela Diretoria da instituição, no mínimo anualmente, nos Despesas de seguros (142) (103) moldes da Resolução nº 3.380/2006, se reportando diretamente à Vice-Presidência da Despesas de promoções e relações públicas (93) (41) Instituição. É importante ferramenta para o gerenciamento eficaz do capital econômico Despesas de contribuições filantrópicas (195) (14) e regulatório da instituição. A estrutura tem dimensão proporcional aos riscos referentes Despesas de amortização e depreciação (893) (1.142) à complexidade dos produtos oferecidos pela instituição, natureza das operações e Outras despesas administrativas (1.072) (1.205) diretrizes de exposição ao risco do Banco e das empresas integrantes do consolidado Total (15.812) (14.851) econômico-financeiro. O Gerenciamento de Risco Operacional do Banco Sumitomo Mitsui Brasileiro S.A. adota um modelo de gestão em parceria com as áreas de negócios j. Despesas tributárias: 2013 2012 do Banco, proporcionando assim uma visão clara da divisão dos papéis e responsabilidades COFINS (4.173) (4.133) táticos e estratégicos entre as áreas de negócios e a área de Gestão de Risco Operacional, ISS (859) (919) possibilitando a coordenação e cooperação de todos do Banco na redução de perdas PIS (678) (672) operacionais e duplicidade nas atividades. Neste modelo de gestão a área de Gestão de Risco Operacional é responsável por: - Definir as estrutura, políticas e ferramentas para o Outros (125) (120) gerenciamento de risco operacional; - Efetuar testes periódicos e independentes dos Total (5.835) (5.844) controles dos riscos identificados; - Elaborar relatórios periódicos; - Coordenar os comitês k. Outras receitas operacionais: de gerenciamento de risco operacional instituídos na Instituição - Consolidar e monitorar 2013 2012 as perdas ocorridas na instituição. A Diretoria, alinhada à sua Política de Governança Reversão de provisões operacionais-passivos Corporativa, reconhece, participa e é responsável pela contínua melhoria nessa estrutura, contingentes 460 19.538 visando garantir o cumprimento dos objetivos e metas traçados e a segurança e Taxa de administração de fundos de investimento 1.868 1.255 qualidade aos clientes, acionistas e partes relacionadas com o Banco. Com relação ao Atualização depósitos judiciais 728 700 cálculo de requerimento de capital para Risco Operacional, o Banco Sumitomo Mitsui Recuperação de encargos e despesas 427 1.094 Brasileiro S.A. adotou o modelo de cálculo com base na Abordagem do Indicador Básico, Recuperação créditos baixados como prejuízo 4.729 405 também conhecida como “BIA”. As informações relacionadas à Estrutura de Rendas de outros créditos a receber – 309 Gerenciamento de Risco Operacional da Instituição, bem como a responsabilidade da Valores recebidos comissões Cayman 2.773 – Diretoria pelas informações divulgadas, constam em relatório de acesso público, Outros 62 – disponível no sítio eletrônico www.smbcgroup.com.br (não auditado). Risco de Mercado e Liquidez: O Risco de Mercado é a possibilidade de ocorrência de perdas Total 11.047 23.301 decorrentes do efeito da oscilação de preços, índices e taxas sobre os descasamentos de l. Outras despesas operacionais: prazos, moedas e indexadores das carteiras ativa e passiva. O Banco Sumitomo Mitsui 2013 2012 Brasileiro S.A. adota uma política e uma exposição bastante conservadora aos fatores de Despesas com provisões operacionais risco de mercado. O Risco de Liquidez é a possibilidade de a instituição não ser capaz de passivos contingentes (336) (8.498) honrar eficientemente suas obrigações esperadas e inesperadas, correntes e futuras, Atualização monetária de provisões inclusive as decorrentes de vinculação de garantias, sem afetar suas operações diárias e (fiscal,cível e trabalhista) (2.776) (428) sem incorrer em perdas significativas; e a possibilidade de a instituição não conseguir Outras (183) (128) negociar a preço de mercado uma posição, devido ao seu tamanho elevado em relação Total (3.295) (9.054) ao volume normalmente transacionado ou em razão de alguma descontinuidade no mercado. A estrutura de Gerenciamento de Risco de Mercado e Liquidez é representada m. Resultado não operacional: 2013 2012 por uma unidade específica no Banco, independente da área de negócios e auditoria, e Outras receitas não operacionais 85 31 se reporta diretamente à Vice-Presidência do Banco. É responsável pelo gerenciamento Total 85 31 de risco de mercado, liquidez e de crédito, tendo como responsabilidade assegurar práticas prudentes e técnicas idôneas de controles de risco. A estrutura tem dimensão proporcional aos riscos referentes à complexidade dos produtos oferecidos pela 22. TRANSAÇÕES E SALDOS COM PARTES RELACIONADAS instituição, natureza das operações e diretrizes de exposição ao risco do Banco e das a. Transações com controladores (diretas e indiretas): Os saldos de transações com empresas integrantes do consolidado econômico-financeiro. A política de Gerenciamento partes relacionadas (basicamente com o Sumitomo Mitsui Banking Corporation), de Risco de Mercado e Liquidez é pautada no controle diário das posições de risco de efetuadas substancialmente em condições normais de mercado, no que se refere a mercado do Banco, no controle dos Limites para posições, dividido em Limites para prazos de vencimento e taxas de remuneração pactuadas, são os seguintes: exposição à taxa de juros e exposição em taxas de câmbio, além de Limites/Diretrizes Ativo Receitas para “Stop Loss”. Além disso, o Departamento de Gerenciamento de Risco monitora o risco de mercado também através da metodologia de Value at Risk (VAR) paramétrico e (passivo) (despesas) 2013 2012 2013 2012 testes de estresse. A estrutura de Gerenciamento de Risco de Mercado e Liquidez foi implementada de acordo com os requerimentos da Resolução nº 3.464/2007 e Disponibilidades - depósito no exterior em moeda estrangeira 6.419 32.993 – – Resolução nº 4.090/2012, sendo aprovada e revisada no mínimo, anualmente pela Diretoria do Banco. Com o intuito de garantir a implantação das diretrizes e políticas Aplicações em moeda estrangeira no exterior 81.971 40.859 6.928 1.151 vigentes, o Banco Sumitomo Mitsui Brasileiro S.A. tem implementado o Comitê de Ativos e Passivos (ALM), que se reúne mensalmente, com a participação de membros da Valores a receber - comissão Diretoria, e extraordinariamente sempre que necessário. Dentre seus objetivos estão a por intermediação de negócios – 2.612 10.515 10.812 deliberação sobre a política de gerenciamento de riscos de mercado e liquidez, política Obrigações por empréstimos de gerenciamento de ativos e passivos, a garantia da observância de limites/diretrizes no exterior (629.074) (581.482) (95.069) (81.850) para o risco de mercado e liquidez, assegurar que a instituição mantenha níveis Obrigações por repasses adequados e suficientes de liquidez e verificação de procedimentos no tratamento de do exterior (1.033.127) (196.809) (33.185) (14.259) novos produtos e sua estrutura de gerenciamento de riscos. As informações relacionadas Dívida subordinada (470.212) (81.805) (40.801) (8.255) à Estrutura de Gerenciamento de Risco Mercado e Liquidez da Instituição constam em Total (2.044.023) (783.632) (151.612) (92.401) relatório de acesso público, disponível no sítio eletrônico www.smbcgroup.com.br (não b. Remuneração do pessoal-chave da Administração: Para atendimento da auditado). A Diretoria do Banco Sumitomo Mitsui Brasileiro S.A. é responsável por todas Resolução nº 3.750 do Banco Central e também ao Pronunciamento Técnico CPC 05 - as informações divulgadas. Risco de Crédito: O Risco de Crédito é definido como a Divulgação de Partes Relacionadas, foi definido como pessoal chave dessa instituição, possibilidade de perdas associadas ao não cumprimento pelo tomador ou contraparte de todos os membros que compõem sua Diretoria. O montante global da remuneração dos suas respectivas obrigações nos termos pactuados, a desvalorização dos ativos de Diretores é distribuído de acordo com o que determina o Estatuto Social do Banco crédito, decorrente da deterioração na classificação de risco do tomador, a redução de Sumitomo Mitsui Brasileiro S.A. Na última Ata da Assembleia Geral Ordinária - AGO ganhos ou remunerações, as vantagens concedidas na renegociação e aos custos de ocorrida em abril de 2012 foi fixado o valor mensal máximo global de R$ 250 recuperação. O Risco de Crédito está fortemente relacionado com outros tipos de risco, para remuneração dos diretores (proventos). • Benefícios de curto prazo a diretores: como o Risco de Mercado e de Liquidez. Estes tipos de riscos, muitas vezes, derivam do 2013 2012 Risco de Crédito e podem se manifestar simultaneamente. A estrutura de Gerenciamento Proventos 2.622 2.822 de Risco de Crédito foi implementada nos moldes da Resolução nº 3.721/2009, aprovada e revisada, no mínimo, anualmente pela Diretoria da Instituição. É representada por uma Remuneração variável 1.062 567 unidade específica, independente da área de negócios e auditoria e se reporta Contribuições ao INSS/FGTS 1.005 900 diretamente à Vice-Presidência do Banco. A estrutura tem dimensão proporcional aos Total 4.389 4.289 riscos referentes à complexidade dos produtos oferecidos pela instituição, natureza das • Benefícios pós-emprego: De acordo com o regulamento do Fundo de Pensão, os operações e diretrizes de exposição ao risco do Banco e das empresas integrantes do diretores podem optar pela participação no Plano de Previdência Complementar de consolidado econômico-financeiro. A estrutura de Gerenciamento de Risco de Crédito benefício definido, patrocinado integralmente pelo Banco Sumitomo Mitsui Brasileiro do Banco está implementada de forma a manter as políticas, procedimentos e sistemas S.A. nas mesmas condições dos demais funcionários do Banco (nota explicativa nº 25). para o monitoramento e controle de risco de crédito de acordo com as regras vigentes, O Banco não concede benefícios de longo prazo ou remuneração baseada em ações assegurando assim, que o risco de crédito é identificado, mensurado, monitorado, para seu pessoal-chave da Administração. c. Outras informações: Conforme legislação controlado e reportado à Diretoria, de forma a permitir o adequado tratamento do risco em vigor, as instituições financeiras não podem conceder empréstimos, financiamentos como um dos vetores de crescimento e rentabilidade. A estrutura de Gerenciamento de ou adiantamentos para: • Diretores e membros dos conselhos consultivos ou Risco de Crédito contempla políticas e estratégias claramente definidas e devidamente administrativo, fiscais e semelhantes, bem como aos respectivos cônjuges e parentes até documentadas e revisadas, estabelecendo limites operacionais, mecanismos de 2º grau; • Pessoas físicas ou jurídicas que participem de seu capital, com mais de 10%; e mitigação de risco e procedimentos destinados a manter a exposição ao risco de crédito • Pessoas jurídicas de cujo capital participem, com mais de 10%, a própria instituição em níveis considerados aceitáveis pela Diretoria do Banco; As informações relacionadas financeira, quaisquer diretores ou administradores da própria instituição, bem como seus à Estrutura de Gerenciamento de Risco Crédito da Instituição, bem como a cônjuges e respectivos parentes de 2º grau. Com base nisso, não são e não foram responsabilidade da Diretoria pelas informações divulgadas, constam em relatório de efetuados pelo Banco, empréstimos, financiamentos ou qualquer outro adiantamento à acesso público, disponível no sítio eletrônico www.smbcgroup.com.br (não auditado). Diretoria ou qualquer um de seus familiares. Os membros da Diretoria, não possuíam Gerenciamento de Capital: O gerenciamento do capital é definido como um processo qualquer participação acionária no Banco. contínuo de monitoramento e controle do capital mantido pela instituição; avaliação da necessidade de capital para fazer face aos riscos a que a instituição está sujeita; e 23. LIMITES OPERACIONAIS planejamento de metas e de necessidade de capital, considerando os objetivos Índice da Basileia: O Banco está enquadrado nos limites estabelecidos na Resolução estratégicos da instituição. A estrutura de gerenciamento de capital foi implementada CMN nº 2.099/94, com alterações introduzidas pelas Resoluções CMN nº 4.912/13 e nos moldes da Resolução nº 3.988, aprovada e revisada, no mínimo, anualmente pela 4.913/13 e Circular BACEN nº 3.644/13, apresentando índice de Patrimônio em relação Diretoria da Instituição. A estrutura de gerenciamento de capital está sob a responsabilidade do Departamento de Gerenciamento de Riscos, independente da área aos Ativos Ponderados, conforme segue: 2013 2012 de negócios e auditoria e se reporta diretamente à Vice-Presidência do Banco. A estrutura Risco de Crédito 2.976.243 2.159.909 tem dimensão proporcional aos riscos referentes à complexidade dos produtos oferecidos pela instituição, natureza das operações e diretrizes de exposição ao risco do Banco e das Risco de Mercado 172.416 150.482 empresas integrantes do consolidado econômico-financeiro. Tem como objetivo Risco Operacional 130.742 111.427 identificar e avaliar todos os riscos relevantes da instituição de acordo com políticas e Ativos ponderados pelo Risco (RWA) 3.279.401 2.421.818 estratégias para manter o capital compatível com os riscos incorridos. O Banco no intuito Parcela Rban 32.878 1.265 de adotar uma postura prospectiva, e antecipar-se a necessidade de capital, tem Patrimônio de Referência Níveis I e II (PR) 1.148.570 723.515 estabelecido o Comitê de Novos Produtos e Serviços, com a participação permanente do Patrimônio de Referência Exigido (RWA*11%) 360.734 266.400 Departamento de Gerenciamento de Riscos, onde é feita uma análise do produto Margem sobre o Patr. de Referência Requerido 787.836 457.115 e/ou serviço antes de sua implantação na Instituição. O Banco não adota Processo Índice de Basileia (IB) - PR/RWA 35,02 29,87 Interno de Avaliação da Adequação de Capital (ICAAP) segundo Artigo 6º da Resolução nº 3.988 de 30 de junho de 2012. O Departamento de Gerenciamento de Riscos 24. GARANTIAS PRESTADAS E RESPONSABILIDADES POR CRÉDITOS acompanha o comportamento da carteira diariamente, e em caso de discrepâncias, ABERTOS PARA IMPORTAÇÃO comunica a Alta Administração imediatamente de forma a dar tratamento adequado à adequação de capital. As informações relacionadas à Estrutura de Gerenciamento de Em 31 de dezembro de 2013 e de 2012, as fianças prestadas pelo Banco totalizam: 2013 2012 Capital constam em relatório de acesso público, disponível no sítio eletrônico No País 701.675 509.992 www.smbcgroup.com.br (não auditado). A Diretoria do Banco Sumitomo Mitsui No exterior 16.327 38.773 Brasileiro S.A. é responsável por todas as informações divulgadas. Total 718.002 548.765 27. OUTRAS INFORMAÇÕES Em 31 de dezembro de 2013, o Banco possuía saldo de R$ 33 na rubrica de A Administração efetuou uma avaliação inicial das disposições contidas na Medida responsabilidade por créditos abertos para importação (R$ 1.098 em 2012). Provisória 627, de 11 de novembro de 2013 (“MP 627”) e Instrução Normativa 1397, de 16 de setembro de 2013, alterada pela IN 1422 de 19 de dezembro de 2013 25. BENEFÍCIOS PÓS-EMPREGO PATROCINADOS (“IN 1397”). Embora a MP 627 entre em vigor a partir de 1º de janeiro de 2015, há a O Banco é patrocinador do Banco Sumitomo Mitsui Brasileiro Sociedade de Previdência possibilidade de opção (de forma irretratável) pela sua aplicação a partir de 1º de janeiro Privada (“Entidade”), constituída em 20 de abril de 1992, e que tem como finalidade de 2014. A Administração não tem a intenção de efetuar a opção pela adoção básica a concessão de benefícios de pecúlios e/ou rendas suplementares aos funcionários antecipada. De acordo com as análises da Administração e de seus consultores, e diretores do patrocinador, através de um plano de aposentadoria do tipo “benefício não foram identificados impactos relevantes decorrentes da MP 627 e da IN 1397 nas definido”. No plano, os participantes (empregados) têm o direito a um benefício na data demonstrações financeiras do exercício findo em 31 de dezembro de 2013.
CONTADOR José Maria da Cruz - CRC - TC1SP144272/O-0 - CPF 041.300.778-21
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS Aos Administradores e Acionistas do Banco Sumitomo Mitsui Brasileiro S.A. São Paulo - SP Examinamos as demonstrações financeiras individuais do Banco Sumitomo Mitsui Brasileiro S.A. (“Banco”), que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício e semestre findos naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras: A administração do Banco é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes: Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria,
conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras do Banco para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos do Banco. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião: Em nossa opinião, as demonstrações financeiras acima
referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira do Banco Sumitomo Mitsui Brasileiro S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício e semestre findos naquela data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil.
São Paulo, 28 de fevereiro de 2014
KPMG Auditores Independentes CRC 2SP014428/O-6
Luciana Liberal Sâmia Contadora CRC 1SP198502/O-8
sexta-feira, 28 de março de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 21
ECONOMIA - 25
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
ODEBRECHT REALIZAÇÕES IMOBILIÁRIAS E PARTICIPAÇÕES S.A. CNPJ/MF Nº 10.917.143/0001-16
RELATÓRIO DOS ADMINISTRADORES – 2013 Senhores Acionistas: Submetemos à apreciação de V.Sas. as demonstrações financeiras relativas ao exercício findo em 31 de dezembro de 2013, acompanhadas das notas explicativas e do parecer dos Auditores Independentes. Permanecemos à disposição de V.Sas. para quaisquer esclarecimentos necessários. São Paulo, 20 de março de 2014. Balanço patrimonial em 31 de dezembro (em milhares de reais) Nota Controladora expliATIVO 2013 2012 cativa
Circulante Caixa e equivalentes de caixa............................. Títulos e valores mobiliários ................................ Sociedades ligadas .............................................
6 7 12
593.199 111.749 229.184
Contas a receber de clientes...............................
8
55.650
Imóveis a comercializar e terrenos a incorporar.. Estoque de materiais........................................... Adiantamentos a fornecedores............................ Dividendos a receber........................................... Tributos a recuperar ............................................ Contas a receber de vendas de participações .... Despesas antecipadas e outros ativos................
9
Não circulante Contas a receber de clientes............................... Sociedades ligadas ............................................. Imóveis a comercializar e terrenos a incorporar.. Adiantamentos para futuro aumento de capital... Ativo fiscal diferido............................................... Contas a receber de vendas de participações .... Despesas antecipadas e outros ativos................ Investimentos ...................................................... Imobilizado .......................................................... Intangível .............................................................
Total do ativo .....................................................
359.377 101.108 216.561
Consolidado 2013
856.970 111.749
2012 (Reapresentado) 594.025 101.108
54.209 1.709.411 1.721.148
63.235 62.219 1.983.275 1.891.771 903 1.118 40.056 49.594 14.769 4.546 60.124 38.318 10 212.829 148.561 1.345 4.351 45.470 46.997 54.864 60.099 11 218.941 218.941 21.493 68.950 132.979 91.292 1.567.422 1.063.646 5.169.714 4.551.706 8 12 9 13 14 11
8.316 10.957 255.429 213.358 747.247 876.941 72.298 1.093 130.287 132.640 891.252 197.895 65.293 50.947 33.436 405 71.566 71.566 71.566 71.566 27.250 27.250 44.678 20.541 28.785 24.997 1.094.637 1.163.592 1.380.016 509.314 15 1.252.923 1.032.150 165.433 67.108 16 34.470 22.340 191.189 140.568 314.551 246.300 314.620 317.805 17 2.696.581 2.464.382 2.051.258 1.034.795
4.264.003 3.528.028 7.220.972 5.586.501
PASSIVO E PATRIMÔNIO LÍQUIDO
Circulante Empréstimos e financiamentos ........................... Credores por debêntures..................................... Fornecedores e subempreiteiros ........................ Obrigações por compra de imóveis..................... Adiantamentos recebidos de clientes ................. Dividendos a pagar.............................................. Participação nos resultados ................................ Tributos, taxas e salários a pagar ....................... Outros passivos...................................................
Nota explicativa
18 19
Controladora 2013
62.632 109.557 10.052
48.767 310.185 3.705
50.000 26.540 88.303 347.084
50.000 25.156 21.183 458.996
20 10
Não circulante Exigível a longo prazo Empréstimos e financiamentos ........................ 18 270.286 Credores por debêntures ................................. 19 399.591 Ações preferenciais resgatáveis ...................... 21 Sociedades ligadas .......................................... 12 1.503.218 Obrigações por compra de imóveis ................. 20 Adiantamentos recebidos de clientes ............. Tributos diferidos.............................................. 1.606 Provisão para perdas em investimentos .......... 15 (i) 74.229 Adiantamentos para futuro aumento de capital 13 28 39.949 Outros passivos ............................................... 2.288.907 Patrimônio líquido 22 Capital social ....................................................... 1.079.527 548.485 Reservas de lucros.............................................. 1.628.012 Participação dos não controladores .................... 1.628.012 Total do passivo e patrimônio líquido.............
2012
Consolidado 2013
2012 (Reapresentado)
436.601 299.275 109.557 310.185 145.490 100.116 71.511 280.752 1.073.246 662.924 36.096 7.220 53.300 50.000 138.463 201.941 172.107 109.202 2.236.371 2.021.615
327.291 1.094.158 795.278 299.871 399.591 299.871 300.000 300.000 961.565 13.030 17.291 376.839 228.830 578.569 1.606 828 10.822 37.224 145 37.877 9.189 25.656 47.100 60.531 1.653.358 2.847.992 1.721.812 1.079.527 1.079.527 1.079.527 336.147 548.485 336.147 1.415.674 1.628.012 1.415.674 508.597 427.400 1.415.674 2.136.609 1.843.074
4.264.003 3.528.028 7.220.972 5.586.501
As notas explicativas da Administração são parte integrante das demonstrações financeiras. Demonstração das mutações do patrimônio líquido (em milhares de reais) Nota explicativa
Capital Reserva social legal 300.051 1.902 779.476
Atribuível aos acionistas da controladora Reservas de lucros Participação Reserva de lu- Reserva Reserva para Lucros acudos não conTotal cros a realizar especial investimentos mulados troladores 36.140 338.093 779.476 298.105 298.105 43.933 (15.438) 15.438
Em 31 de dezembro de 2011.............................................................................. Aumento de capital decorrente de incorporações ................................................ 1 (i) Lucro líquido do exercício Realização de lucros a realizar Destinação do lucro líquido do exercício Constituição de reservas................................................................................... 22 (b) 14.905 29.389 253.811 Efeito de não controladores sobre entidades consolidadas ................................. 1.079.527 16.807 20.702 44.827 253.811 Em 31 de dezembro de 2012.............................................................................. Lucro líquido do exercício..................................................................................... Destinação do lucro líquido do exercício Constituição de reservas................................................................................... 22 (b) 10.617 50.430 151.291 Destinação para reserva para investimento ......................................................... 22 (b) (20.702) (44.827) 65.529 Efeito de não controladores sobre entidades consolidadas ................................. 1.079.527 27.424 50.430 470.631 Em 31 de dezembro de 2013.............................................................................. As notas explicativas da Administração são parte integrante das demonstrações financeiras.
Total 338.093 779.476 342.038
(298.105)
212.338
1.415.674 212.338
383.467 383.467 427.400 1.843.074 70.912 283.250
1.628.012
10.285 10.285 508.597 2.136.609
(212.338)
Notas explicativas da Administração às demonstrações financeiras em 31 de dezembro de 2013 (em milhares de reais, exceto quando indicado de outra forma) 1 Informações gerais – A Odebrecht Realizações Imobiliárias e Participações S.A. (“OR” ou informações da Companhia e de suas controladas, nas quais são mantidas as seguintes participações “Companhia”) foi constituída em 29 de maio de 2009 e tem como objeto social: (a) a realização de acionárias, diretas e indiretas em 31 de dezembro de 2013 e 2012: empreendimentos imobiliários, urbanos e rurais, incluindo-se a elaboração de projetos, as respectivas Participação no divulgações publicitárias e as operações de comercialização de unidades residenciais e/ou comerciais; capital social (b) a execução dos necessários serviços e obras de construção civil; (c) a exploração no Brasil, (%) direta ou indireta, de concessões de obras de serviços públicos de infraestrutura, incluindo, mas não 31/12/ 31/12/ se limitando a rodovias, pontes e outras atividades na área de infraestrutura; e (d) a participação no Controladas diretas 2013 2012 País capital social de outras sociedades. A OR incorpora seus empreendimentos imobiliários por meio de Alcor Empreendimento Imobiliário Ltda. ("Alcor") ............................................................... Brasil 100,00 participações em Sociedades de Propósitos Específicos (“SPE”), controladas integralmente ou sob Alya Empreendimento Imobiliario Ltda. ("Alya").................................................................. Brasil 100,00 100,00 controle compartilhado. A Companhia é parte integrante da Organização Odebrecht, sendo controlada pela Odebrecht S.A. (“ODB”). (i) Reestruturação societária. (a) Incorporação da OR em 2012 – Em Ancha Empreendimento Imobiliário Ltda. ("Ancha") ........................................................... Brasil 87,00 87,00 10 de maio de 2010, a GIF adquiriu participação societária na Odebrecht Realizações Imobiliárias e Arrakis Empreendimento Imobiliário Ltda. ("Arrakis") ......................................................... Brasil 75,00 75,00 Investimentos S.A. (“ORINV”), representativa de 14,5% do capital social desta, mediante aporte de R$ Askella Empreendimento Imobiliário Ltda. ("Askella")......................................................... Brasil 75,00 75,00 300.000. A Companhia teve sua razão social mais uma vez modificada para GIF Realty Incorporações Asterope Empreendimento Imobilario Ltda. ("Asterope").................................................... Brasil 100,00 70,00 Imobiliárias e Participações S.A., nos termos de Assembleia Geral Extraordinária (“AGE”) realizada Bairro Novo Campinas 01 Empreendimento Imobiliário S.A. ("BN SPE Campinas I") ....... Brasil em 17 de outubro de 2011. Em 30 de abril de 2012 foi aprovada a incorporação da ORINV pela Bairro Novo Campo Grande Empreendimentos Imobiliários Ltda. ("BN Campinas Campo GIF, passando a operar com a atual denominação social de OR. Como consequência da referida Grande") .............................................................................................................................. Brasil 100,00 100,00 incorporação, a GIF teve seu capital social aumentado em R$ 779.476, passando de R$ 300.051 para Bairro Novo Empreendimentos Imobiliários S.A. ("Bairro Novo") ....................................... Brasil 100,00 100,00 R$ 1.079.527, mediante emissão de 1.769.265.062 (um bilhão, setecentos e sessenta e nove milhões Bairro Novo Porto Velho Empreendimento Imobiliário S.A. ("BN Porto Velho") ................ Brasil 70,00 70,00 , duzentos e sessenta e cinco mil e sessenta e duas) novas ações ordinárias, nominativas e sem valor Bairro Novo RJ 01 – Empreendimento Imobiliário Ltda. ("Samuel das Neves") ................. Brasil 100,00 100,00 nominal. Em 2 de maio de 2012, foi aprovada a incorporação da Odebrecht Realizações Imobiliárias Bairro Novo RJ 02 – Empreendimento Imobiliário Ltda. ("Dumontina") .............................. Brasil 100,00 S.A. (“antiga OR”) pela GIF. As extinções da antiga OR e ORINV por incorporação tiveram como Bairro Novo RJ 04 – Empreendimento Imobiliário Ltda. ("Camorim")................................. Brasil 100,00 100,00 objetivos a simplificação da estrutura societária e maior eficiência e redução dos custos operacionais, Bairro Novo SP 05 – Empreendimento Imobiliário Ltda. ("BN SP 05") ............................... Brasil 100,00 administrativos e financeiros, além de viabilizar uma situação patrimonial e financeira mais adequada às suas necessidades empresariais. As incorporações citadas integraram um projeto de reestruturação Beira Lago Empreendimento Imobiliário S.A. ("Beira Lago") ............................................. Brasil 100,00 100,00 societária que permitiram a participação direta dos acionistas da OR na sociedade operacional, uma vez BMX SPE Realizações Imobiliárias Ltda. ("BMX Holding")................................................. Brasil 100,00 100,00 que a própria OR passou a sê-la, assumindo as atividades prestadas pela antiga OR, quais sejam: (a) BN SPE Tres Empreendimentos Imobiliários S.A. ("Construtora Ipês") ............................. Brasil 53,00 53,00 a realização de empreendimentos imobiliários, urbanos e rurais, incluindo-se a elaboração de projetos, Bonnaire Residencial Empreendimentos Imobiliários Ltda. ("Bonnaire Residencial") ........ Brasil 55,00 55,00 as respectivas divulgações publicitárias e as operações de comercialização de unidades residenciais e/ CEC Empreendimento Imobiliário Ltda. ("Poliedro") ........................................................... Brasil 100,00 100,00 ou comerciais; (b) a execução dos necessários serviços e obras de construção civil; (c) a exploração no Diphada Emprendimento Imobiliário Ltda. ("Diphada") ....................................................... Brasil 100,00 Brasil, direta ou indireta, de concessões de obras de serviços públicos de infraestrutura, incluindo, mas Galeria Empreendimento Imobiliário S.A. ("Galeria").......................................................... Brasil 70,00 70,00 não se limitando a rodovias, pontes e outras atividades na área de infraestrutura; e (d) a participação no Giedi Empreendimento Imobiliário Ltda. ("Giedi") ............................................................... Brasil 25,51 100,00 capital social de outras sociedades. O aumento de capital social gerado na GIF com a incorporação foi de Habilita Consultoria em Crédito Imobiliário Ltda. ("Habilita") .............................................. Brasil 100,00 100,00 R$ 779.476 (1.769.265.062 ações ordinárias), passando de R$ 300.051 para R$ 1.079.527, representado Hangar Empresarial Empreendimento Imobiliário Ltda. ("Hangar Empresarial")................ Brasil 100,00 100,00 por 2.069.315.862 ações ordinárias, nominativas e sem valor nominal. (b) OR incorpora investidas da Hangar Hoteleiro Emprendimento Imobiliario Ltda. ("Hangar Hoteleiro") ........................... Brasil 100,00 100,00 Bairro Novo Empreendimentos Imobiliários S.A (“BN”) – Em linha com as diretrizes empresariais Jardim do Mar Empreendimento Imobiliario Ltda. ("Jardim do Mar").................................. Brasil 100,00 100,00 definidas pelos órgãos da administração, teve início um processo de reestruturação societária no âmbito Jardins Mangueiral Empreendimentos Imobiliários S.A. ("Jardins Mangueiral") ................ Brasil 53,00 53,00 da Companhia e suas controladas, objetivando a simplificação de estruturas societárias, a eliminação de relações intercompany, a versão de participações societárias detidas pela investida Bairro Novo e Mesarthin Empreendimento Imobiliário S.A. ("Mesarthin") ................................................. Brasil 66,00 66,00 a gradativa transferência das atividades empresariais ora realizadas pela investida Bairro Novo para Mintaka Empreendimento Imobiliário S.A. ("Mintaka")........................................................ Brasil 80,00 80,00 a Companhia. Neste sentido, foram realizadas as seguintes principais movimentações em 2012, no Mixcamp Empreendimentos Imobiliários S.A. ("Mixcamp")................................................. Brasil 90,00 90,00 âmbito da Companhia e suas controladas: • em 6 de novembro de 2012, foi aprovada a cisão parcial Morada da Península Empreendimento Imobiliário S.A. ("Morada da Península") ............ Brasil 100,00 100,00 da controlada direta Jardins Mangueiral Empreendimentos Imobiliários S.A. (“Jardins Mangueiral”), a Murano Empreendimentos Imobiliários S.A. ("Murano") ..................................................... Brasil 90,00 90,00 valor contábil, sendo o acervo cindido composto por participação societária e crédito de adiantamento Odebrecht Realizações e Investimentos S.A ("OR Investimentos").................................... Brasil 100,00 100,00 para futuro aumento de capital em relação à investida Construtora Ipês Ltda. (“Ipês”), incorporado pela Odebrecht Realizacoes RJ 03 – Empreendimento Imobiliario Ltda. ("Parque Olimpico") ...... Brasil 33,40 Companhia e pelos demais acionistas da Jardins Mangueiral. Como consequência da referida cisão, o Odebrecht Realizacoes RJ 04 – Empreendimento Imobiliario Ltda. ("Hotel Praia Formosa") Brasil 100,00 capital social da Jardins Mangueiral foi reduzido em R$ 63.121, passando de R$ 88.142 para R$ 25.021. • Odebrecht Realizações SP 02 – Empreendimento Imobiliário Ltda. ("Henry Dunant") ............. Brasil 100,00 100,00 em 8 de novembro de 2012, foi aprovada a cisão parcial da Ipês, a valor contábil, sendo o acervo cindido Odebrecht Realizações SP 02 – Empreendimento Imobiliário Ltda. ("Henry Dunant") Lote 1 Brasil 90,00 composto por terrenos, incorporado pela Gama Incorporação Imobiliária Ltda. (“Gama”), empresa que Odebrecht Realizações SP 02 – Empreendimento Imobiliário Ltda. ("Henry Dunant") Lote 3 Brasil 80,00 tem em seu quadro societário os mesmos acionistas da Jardins Mangueiral. Como resultado do evento Odebrecht Realizações SP 06 – Empreendimentos Imobiliários Ltda. ("Valongo")............ Brasil 80,00 80,00 de cisão parcial da Ipês, o seu capital social foi reduzido em R$ 16.959, passando de R$ 82.474 para R$ Odebrecht Realizações SP 07 – Empreendimentos Imobiliários Ltda. ("Olímpia Towers") Brasil 100,00 100,00 65.515. • em 10 de novembro de 2012, foi aprovado o aumento de capital da Bairro Novo mediante aporte de créditos detidos pela Companhia contra a própria Bairro Novo, a valor contábil, no montante de R$ Odebrecht Realizações SP 08 – Empreendimentos Imobiliários Ltda. ("Águas Claras") ....... Brasil 100,00 100,00 63.477. No mesmo ato societário, foi aprovada a cisão parcial da Bairro Novo, a valor contábil, sendo o Odebrecht Realizações SP 11 – Empreendimentos Imobiliários Ltda. ("Ricardo Jafet")...... Brasil 100,00 100,00 acervo cindido composto por participações societárias em investidas da Bairro Novo, abaixo discriminado, Odebrecht Realizações SP 16 – Empreendimento Imobiliário S.A. ("Clube Sírio") ............ Brasil 80,00 80,00 Odebrecht Realizações SP 17 – Empreendimento Imobiliário Ltda. ("OR SP 17") ............ Brasil 100,00 incorporado pela Companhia. Odebrecht Realizações SP 18 – Empreendimento Imobiliário Ltda. ("Caieiras") ............... Brasil 100,00 100,00 Participação no Odebrecht Realizações SP 20 – Empreendimento Imobiliário Ltda. ("OR SP 20") ............ Brasil 100,00 100,00 Ativo não circulante capital social (%) Odebrecht Realizações SP 22 – Empreendimento Imobiliário Ltda. ("OR SP 22") ............ Brasil 100,00 100,00 Investimentos Odebrecht Realizações SP 23 – Empreendimento Imobiliário Ltda. ("Gonçalo da Cunha") Brasil 100,00 100,00 Bairro Novo Campinas 01 – Empreendimento Imobiliário S.A. ............. 70,00 6.899 Odebrecht Realizações SP 24 – Empreendimento Imobiliário Ltda. ("Jorge Tibiriçá") ....... Brasil 100,00 100,00 Construtora Ipês Ltda............................................................................. 53,00 24.201 Gama Incorporadora Imobiliária Ltda..................................................... 53,00 8.994 Odebrecht Realizações SP 25 – Empreendimento Imobiliário Ltda. ("Olimpíadas") .......... Brasil 100,00 100,00 20.345 Jardins Mangueiral Empreendimentos Imobiliários S.A......................... 53,00 Odebrecht Realizações SP 28 – Empreendimento Imobiliário Ltda. ("Robert Bosch")....... Brasil 100,00 100,00 60.439 Odebrecht Realizações SP 29 – Empreendimento Imobiliário Ltda. ("FZ Xingú") .............. Brasil 100,00 100,00 Passivo não circulante Odebrecht Realizações SP 30 – Empreendimento Imobiliário Ltda. ("CIT Taguatinga") ...... Brasil 100,00 Provisão para Perdas em Investimentos Odebrecht Realizações SP 31 – Empreendimento Imobiliário Ltda. ("OR SP 31") ............ Brasil 100,00 100,00 Alya Empreendimento Imobiliário Ltda. ................................................. 100,00 (57) Odebrecht Realizações SP 34 – Empreendimento Imobiliário Ltda. ("Royal Palm") .......... Brasil 100,00 100,00 Bairro Novo Campo Grande Empreendimentos Imobiliários Ltda. ........ 100,00 (16) Odebrecht Realizações SP 36 – Empreendimento Imobiliário Ltda. ("Matarazzo")............ Brasil 100,00 Bairro Novo Porto Velho Empreendimento Imobiliário S.A.................... 70,00 (4.419) Odebrecht Realizações SP 37 – Empreendimento Imobiliário Ltda. ("H. Brandão IndianóHabilita Consultoria em Crédito Imobiliário Ltda. ................................... 100,00 (828) polis")................................................................................................................................... Brasil 100,00 100,00 Bairro Novo Edu Chaves Empreendimento Imobiliário Ltda.................. 100,00 (39) Odebrecht Realizações SP 38 – Empreendimento Imobiliario Ltda. ("OR SP 38") ............ Brasil 100,00 Santo André Boulevard Jardim 1 Empreendimento Imobiliário Ltda. .... 100,00 (437) Odebrecht Realizações SP 39 – Empreendimento Imobiliário Ltda. ("OR SP 39") ............ Brasil 100,00 Santo André Boulevard Jardim 2 Empreendimento Imobiliário Ltda. .... 100,00 (23) Odebrecht Realizações SP 40 – Empreendimento Imobiliario Ltda. ("Noroeste") .............. Brasil 100,00 Zaniah Empreendimento Imobiliário Ltda. ............................................. 100,00 (7.057) Odebrecht Realizações SP 41 – Empreendimento Imobiliário Ltda. ("Cayowaa").............. Brasil 100,00 (12.876) Odebrecht Realizações SP 44 – Empreendimento Imobilario Ltda. ("OR SP 44") ............. Brasil 100,00 Acervo líquido incorporado pela OR ..................................................... 47.563 Odebrecht Realizações SP 46 – Empreendimento Imobiliário Ltda. ("OR SP 46") ............ Brasil 100,00 Como resultado da referida cisão parcial, o capital social da Bairro Novo foi reduzido em R$ 47.563. Odebrecht Realizações SP 49 – Empreendimento Imobiliário Ltda. ("OR SP 49") ............ Brasil 100,00 2 Resumo das principais políticas contábeis – As principais políticas contábeis aplicadas na Odebrecht Realizações SP 50 – Empreendimento Imobiliário Ltda. ("OR SP 50") ............ Brasil 100,00 preparação destas demonstrações financeiras individuais e consolidadas estão definidas abaixo. Essas Odebrecht Realizações SP 51 – Empreendimento Imobiliario Ltda. ("Liberdade")............. Brasil 100,00 políticas vêm sendo aplicadas de modo consistente em todos os exercícios apresentados, exceto pela Odebrecht Realizações SP 55 – Empreendimento Imobiliário Ltda. ("OR SP 55") ............ Brasil 100,00 adoção do CPC 19/R2 descrita na Nota 2.2 (c). 2.1 Base de preparação – As presentes demonstrações Odebrecht Realizações SP 56 – Empreendimento Imobiliário Ltda. ("OR SP 56") ............ Brasil 100,00 financeiras foram aprovadas pela Diretoria da Companhia em 20 de março de 2014. A preparação das demonstrações financeiras requer o uso de certas estimativas contábeis críticas e também o exercício de Odebrecht Realizações SP 57 – Empreendimento Imobiliário Ltda. ("OR SP 57") ............ Brasil 100,00 julgamento por parte da administração da Companhia no processo de aplicação das políticas contábeis Odebrecht Realizações SP 58 – Empreendimento Imobiliário Ltda. ("OR SP 58") ............ Brasil 100,00 da Companhia. Aquelas áreas que requerem maior nível de julgamento e possuem maior complexidade, Odebrecht Realizações SP 59 – Empreendimento Imobiliário Ltda. ("OR SP 59") ............ Brasil 100,00 bem como as áreas nas quais premissas e estimativas são significativas para as demonstrações Odebrecht Realizações SP 61 – Empreendimento Imobiliário Ltda. ("OR SP 61") ............ Brasil 100,00 financeiras consolidadas, estão divulgadas na Nota 3. (a) Demonstrações financeiras consolidadas Odebrecht Realizações SP 62 – Empreendimento Imobiliário Ltda. ("OR SP 62") ............ Brasil 100,00 – As demonstrações financeiras consolidadas foram preparadas e estão sendo apresentadas conforme Odebrecht Realizações SP 63 – Empreendimento Imobiliário Ltda. ("OR SP 63") ............ Brasil 100,00 as práticas contábeis adotadas no Brasil, incluindo os pronunciamentos emitidos pelo Comitê de Odebrecht Realizações SP 64 – Empreendimento Imobiliário Ltda. ("OR SP 64") ............ Brasil 100,00 Pronunciamentos Contábeis (“CPC”). (b) Demonstrações financeiras individuais – As demonstrações Odebrecht Realizações SP 65 – Empreendimento Imobiliário Ltda. ("OR SP 65") ............ Brasil 100,00 financeiras individuais da Companhia foram preparadas conforme as práticas contábeis adotadas no Odebrecht Santos 01 SPE Empreendimento Imobiliário S.A. ("Santos 1")......................... Brasil 80,00 80,00 Brasil emitidas pelo CPC e são divulgadas em conjunto com as demonstrações financeiras consolidadas. Oeiras Empreendimento Imobiliário Ltda. ("Rio Vermelho") ............................................... Brasil 100,00 100,00 (c) Mudança nas políticas contábeis e divulgações – Não há novos pronunciamentos ou interpretações OR BA Patamares Empreendimento Imobiliário Ltda. ("Patamares")................................. Brasil 100,00 100,00 de CPC vigentes em 2013 que poderiam ter um impacto significativo nas demonstrações financeiras da Companhia. 2.2 Consolidação. (a) Demonstrações financeiras consolidadas – As seguintes políticas Paula Bueno SPCIA 05 Empreendimento Imobiliário Ltda. ("Taquaral Campinas") ........... Brasil 100,00 100,00 contábeis são aplicadas na elaboração das demonstrações financeiras: (i) Controladas – Controladas Performance Paraty Empreendimentos Imobiliários Ltda. ("Paraty Performance") ............ Brasil 50,00 50,00 são todas as entidades nas quais a Companhia tem o poder de determinar as políticas financeiras e Reserva do Paiva PE 03A Empreendimento Imobiliário Ltda. ("Terraço Laguna")............. Brasil 51,00 51,00 operacionais, geralmente acompanhada de uma participação correspondente a mais da metade dos Reserva do Paiva PE 03B Empreendimento Imobiliário Ltda. ("Novo Mundo Empresarial") Brasil 51,00 51,00 direitos a voto (capital votante) da investida. Nas sociedades em que a Companhia detém menos Reserva do Paiva PE 03C Empreendimento Imobiliário Ltda. ("Novo Mundo Mall") .......... Brasil 100,00 100,00 de 50% do capital votante, acordos garantem à Companhia direito de veto em decisões que afetem Reserva do Paiva PE 03D Empreendimento Imobiliário Ltda. ("Flat") ................................ Brasil 51,00 51,00 significativamente os negócios da sociedade, garantindo-lhe o controle compartilhado. As controladas são Reserva do Paiva Residence Sul Empreendimentos Imobiliários Ltda. ("Residence Sul") ....... Brasil 100,00 100,00 consolidadas a partir da data em que o controle é transferido para a Companhia e é interrompida a partir Reside Consultoria em Crédito Imobiliário Ltda. ("Reside") ................................................ Brasil 100,00 da data em que o controle termina. Transações entre companhias, saldos e ganhos não realizados entre Rio Office Park 2 S.A. ("ROP2").......................................................................................... Brasil 72,04 72,04 as empresas consolidadas são eliminados. Os prejuízos não realizados também são eliminados a menos Rio Office Park 3 S.A. ("ROP3").......................................................................................... Brasil 73,00 73,00 que a operação forneça evidências de uma perda (impairment) do ativo transferido. As políticas contábeis Rio Office Park 4 S.A. ("ROP4").......................................................................................... Brasil 100,00 100,00 das controladas são alteradas quando necessário para assegurar a consistência com as políticas adotadas pela Companhia. (ii) Transações e participações de não controladores – A Companhia Rio Office Park H S.A. ("ROPH")......................................................................................... Brasil 62,00 62,00 trata as transações com participações de não controladores como transações com proprietários de Santo André Boulevard Jardim 2 - Empreendimento Imobiliário Ltda. ("BN Santo André I") Brasil 100,00 100,00 100,00 ativos da Companhia. Para as compras de participações não controladoras, a diferença entre qualquer Solace Empreendimentos Imobiliários S.A. ("Solace Olímpica") ........................................ Brasil contraprestação paga e a parcela adquirida do valor contábil dos ativos líquidos da controlada é registrada SPCIA 02 Empreendimento Imobiliario Ltda. ("Jorge Zolner")............................................ Brasil 100,00 no patrimônio líquido. (iii) Controladas em conjunto – Controle compartilhado – São aquelas entidades Thuban Empreendimentos Imobiliários Ltda. ("Thuban").................................................... Brasil 100,00 100,00 cujas atividades são controladas em conjunto pela Companhia e por um ou mais sócios, mediante Varanda do Parque Empreendimento Imobiliario Ltda. ("Varanda do Parque") ................. Brasil 100,00 100,00 acordos de acionistas. Controle conjunto é o compartilhamento do controle, contratualmente estabelecido, Zaniah Empreendimento Imobiliário Ltda. ("Zaniah") ......................................................... Brasil 100,00 100,00 sobre uma atividade econômica e que existe somente quando as decisões estratégicas, financeiras e Participação no operacionais relativas à atividade exigirem o consentimento unânime das partes que compartilham o capital social controle (Nota 2.2 (c)). (iv) Coligadas – Coligadas são todas as entidades sobre as quais a Companhia (%) tem influência significativa, mas não o controle, geralmente resultante de participação acionária de 20% a 31/12/ 31/12/ 50% dos direitos de voto. Os investimentos em coligadas são contabilizados pelo método de equivalência Controladas indiretas País 2013 2012 patrimonial e são, inicialmente, reconhecidos pelo seu valor de custo. O investimento da Companhia em coligadas inclui o ágio identificado na aquisição, líquido de qualquer perda por impairment acumulada. A Bairro Novo Edu Chaves Empreendimento Imobiliário Ltda. ("Parque Edu Chaves") ........ Brasil 60,00 100,00 participação da Companhia nos lucros ou prejuízos de suas coligadas pós-aquisição é reconhecida na Bonnaire Comercial Empreendimentos Imobiliários Ltda. ("Bonnaire Comercial") ............ Brasil 100,00 100,00 demonstração do resultado e sua participação na movimentação em reservas pós-aquisição é reconhecida Bonnaire Mall Empreendimentos Imobiliários Ltda. ("Bonnaire Mall") ............................... Brasil 100,00 100,00 nas reservas. As movimentações cumulativas pós-aquisição são ajustadas contra o valor contábil do Grumium Empreendimentos Imobiliários Ltda. ("Vistas do Vale") ...................................... Brasil 100,00 100,00 investimento. Quando a participação da Companhia nas perdas de uma coligada for igual ou superior Ilha Pura Empreendimentos Imobiliarios Ltda. ("Ilha Pura") ............................................... Brasil 100,00 100,00 a sua participação na coligada, incluindo quaisquer outros recebíveis, a Companhia não reconhece Odebrecht Realizações SP 01 – Empreendimentos Imobiliários Ltda. ("Santos 2")........... Brasil 100,00 100,00 perdas adicionais, a menos que tenha incorrido em obrigações ou efetuado pagamentos em nome da Odebrecht Realizações SP 04 – Empreendimento Imobiliário Ltda. ("Correa de Lemos")....... Brasil 100,00 100,00 coligada. Os ganhos não realizados das operações entre a Companhia e suas coligadas são eliminados Odebrecht Realizações SP 09 – Empreendimentos Imobiliários Ltda. ("Barra Funda") Brasil 100,00 100,00 na proporção da participação da Companhia nas coligadas. As perdas não realizadas também são Odebrecht Realizações SP 32 – Empreendimento Imobiliário Ltda. ("Gabrielle Danuzzio") ...... Brasil 60,00 100,00 eliminadas, a menos que a operação forneça evidências de uma perda (impairment) do ativo transferido. Petrus Investimentos Imobiliários S.A. ("Petrus")................................................................ Brasil 100,00 As políticas contábeis das coligadas foram alteradas, quando necessário, para assegurar consistência com as políticas adotadas pela Companhia. Se a participação acionária na coligada for reduzida, mas for Sagitário Corporate Empreendimento Imobiliário Ltda. ("Sagitário Corporate") ................ Brasil 100,00 100,00 retida influência significativa, somente uma parte proporcional dos valores anteriormente reconhecidos Sagitário Mall Empreendimento Imobiliário Ltda. ("Sagitário Mall") ................................... Brasil 100,00 100,00 em outros resultados abrangentes será reclassificada no resultado, quando apropriado. Os ganhos e Sagitário Office Empreendimento imobiliário Ltda. ("Sagitário Office") .............................. Brasil 100,00 100,00 as perdas de diluição, ocorridos em participações em coligadas, são reconhecidos na demonstração do Sagitário Torres Empreendimento Imobiliário Ltda. ("Sagitário Torres") ............................ Brasil 100,00 100,00 resultado. (v) Companhias consolidadas – As demonstrações financeiras consolidadas abrangem as Solace 2016 Empreendimentos Imobiliários S.A. ("Solace 2016") ..................................... Brasil 100,00 100,00
Demonstração do resultado – Exercícios findos em 31 de dezembro (em milhares de reais, exceto quando indicado de outra forma) Nota Controladora expli2013 2012 cativa Operações continuadas Receitas............................................................ Custos de incorporação e venda de imóveis.... Lucro bruto ..................................................... Despesas comerciais .......................................
23
12 (ii) Remuneração dos administradores.................. e 25 Despesas gerais e administrativas................... 25 Outras despesas, líquidas ................................ Equivalências patrimoniais ............................... 15 (i) Provisão para perdas em investimentos .......... 15 (i) 1 (i) e Ganho na alienação de participação societária 15 (i) Lucro operacional .......................................... Resultado financeiro, líquido ............................ 26 Lucro antes do imposto de renda e da contribuição social ............................................... Imposto de renda e contribuição social ............ 2.17 Lucro líquido do exercicio............................. Atribuível a ...................................................... Acionistas da Companhia................................. Participação dos não controladores .................
101.009 (31.230) 69.779 (19.100)
Consolidado 2013
59.706 2.511.128 (30.097) (1.884.549) 29.609 626.579 (13.075) (140.645)
2012 (Reapresentado) 1.968.084 (1.293.109) 674.975 (86.691)
(5.672) (318.561) (5.099) 350.989 (54.232)
(3.958) (178.494) (10.158) 483.475 (42.299)
(6.563) (357.155) (7.804) 31.249 (12.089)
(6.443) (239.155) (10.857) 44.805 (1.474)
186.850 204.954 7.384
33.000 298.100 1.158
185.179 318.751 (3.591)
32.974 408.134 (9.725)
212.338
299.258 (1.153) 298.105 65.529
315.160 (31.910) 283.250
398.409 (56.365) 342.044
212.338 70.912 283.250
298.105 43.939 342.044
212.338 10.617
Lucro por ação das operações continuadas atribuível aos acionistas da Companhia durante o exercício (expresso em R$ por ação)........ 0,14 0,23 Não houve outros elementos componentes de resultados abrangentes além do lucro líquido nos exercícios apresentados, razão pela qual as demonstrações do resultado e do resultado abrangente apresentam os mesmos valores. As notas explicativas da Administração são parte integrante das demonstrações financeiras. Demonstrações dos fluxos de caixa – Exercícios findos em 31 de dezembro de 2013 (em milhares de reais) Controladora Consolidado 2013 2012 2013 2012 (ReapreFluxo de caixa das atividades operacionais sentado) Lucro líquido antes do imposto de renda e contribuição social ................................................................................... 212.338 299.258 315.160 398.404 Ajustes para reconciliação do lucro do exercício Depreciação e amortização .............................................. 4.314 5.206 6.454 10.689 Resultado de equivalência patrimonial ............................. (350.989) (483.475) (20.515) 101.733 Provisão para perda de investimentos.............................. 54.233 48.188 Ganho (perda) na alienação de participação societária.... (186.849) (33.000) (185.177) (73.259) Ajuste de receita e custo pela evolução da obra .............. 1.875 (421) (540.491) 179.494 Ajuste a valor presente ..................................................... (2.678) 1.108 (433) 9.277 Juros e variações monetárias, líquidas............................. 32.711 40.081 59.988 88.488 Outras receitas (despesas) ............................................... 4.899 27.191 Ágio ................................................................................... 1.739 1.739 (5.914) Impostos de renda e contribuição social diferidos ............ (233.306) (118.156) (369.189) 742.017 Efeito das incorporações e movimentações societárias....... (5.889) (107.406) Variação nos ativos e passivos Aplicações financeiras.......................................................... (10.642) 94.551 (10.642) 94.651 Contas a receber de clientes................................................ 17.116 66.440 1.830.254 80.807 Imóveis a comercializar, terrenos a incorporar e outros estoques................................................................................... (35.811) (14.294) (1.550.094) (928.368) Adiantamento a fornecedores, subempreiteiros e outros..... (10.223) (668) (27.664) (29.516) Despesas pagas antecipadamente ...................................... 71 1.382 (8.456) Tributos a recuperar ............................................................. (5.719) (12.748) (8.164) (14.877) Tributos diferidos .................................................................. 11.143 Outros ativos ........................................................................ 51.004 (2.242) (35.132) 33.293 Fornecedores e subempreiteiros ......................................... 6.348 92 48.268 29.130 Salários, encargos e contribuições sociais........................... 4.467 (4.148) 6.303 9.080 Impostos, taxas e contribuições ........................................... 5.230 6.630 (43.645) (1.065) Adiantamentos recebidos de clientes................................... (1.315) (3.243) 384.248 114.112 Dividendos a pagar Obrigações por compra de imóveis...................................... 10 (109.711) (181.297) Adiantamento para futuro aumento de capital Intagível ................................................................................ (71.250) (71.250) Outros passivos.................................................................... 81.258 17.512 73.855 (9.551) Caixa líquido (aplicado) gerado nas operações .............. (202.762) 25.219 12.718 (61.584) Juros pagos .......................................................................... (1.558) (74.990) (103.518) Caixa líquido (aplicado) gerados nas atividades operacionais...................................................................................... (202.762) 23.661 (62.272) (165.102) Fluxos de caixa das atividades de investimento Movimentações de investimentos ........................................ (40.086) 37.692 Ágio pago na aquisição de investimentos ............................ (71.250) Aquisições de bens do ativo imobilizado.............................. (12.394) (2.719) (60.360) (63.334) Adiantamento para futuro aumento de capital...................... (75.077) Adições ao intangível ........................................................... (32.263) 31 (32.291) Dividendos recebidos ........................................................... 65.477 86.226 Caixa líquido (aplicado) gerados na atividade de investimento................................................................................. 53.083 (63.919) (60.329) (129.183) Fluxo de caixa das atividades de financiamento Ingressos de empréstimos, financiamentos e debêntures ... 236.778 849.573 677.464 Amortizações de empréstimos, financiamentos e debêntures (226.429) (50.141) (585.083) (76.334) Sociedades ligadas .............................................................. 551.047 85.579 (78.281) 80.558 Dividendos pagos ................................................................. (18.351) (52.993) Adiantamento para futuro aumento de capital...................... (80.996) 81.140 (35.784) Ganho de participação societária ......................................... 111.979 111.979 Aumento de capital social..................................................... 27.729 63.802 Redução de capital social..................................................... 27.900 (3.100) (41.834) Caixa líquido (aplicado) gerado na atividade de financiamento.............................................................................. 383.501 272.216 385.606 614.879 Caixa e equivalentes de caixa de Companhias incorporadas na consolidação, líquido ................................................ 127.405 96.416 Aumento líquido de caixa e equivalentes de caixa ......... 233.822 359.363 263.005 417.010 Caixa e equivalentes de caixa no início do exercício ..... 359.377 14 593.965 177.015 Caixa e equivalentes de caixa no final do exercício ....... 593.199 359.377 856.970 594.025 As notas explicativas da Administração são parte integrante das demonstrações financeiras.
Controladas em conjunto Edificações Itaigara S.A. ("PTUS") Odebrecht Realizações RJ 05 – Empreendimento Imobiliário Ltda. ("Ilha Pura Holding")........ Odebrecht Realizações SP 54 – Empreendimento Imobiliario S.A. ("Jaçanã Holding") ..... Recife PE 01 – Empreendimento Imobiliário S.A (Agamenon) ........................................... Santo André Boulevard Jardim 1 – Empreendimento Imobiliário Ltda. ("BN Santo André II") Sia-Offices Empreendimentos Imobiliários S.A. ("SIA Office")............................................ Solace Empreendimentos Imobiliários S.A. ("Solace") .......................................................
País Brasil Brasil Brasil Brasil Brasil Brasil Brasil
Coligada País Erioteca Empreendimentos S.A. ("Erioteca") ...................................................................... Brasil
31/12/ 31/12/ 2013 2012 49,90 49,90 50,00 50,00 60,00 66,80 53,00 100,00 50,00 50,00 37,50 27,27 31/12/ 31/12/ 2013 2012 50,00 50,00
(b) Demonstrações financeiras individuais – Nas demonstrações financeiras individuais, as controladas são contabilizadas pelo método de equivalência patrimonial. Os mesmos ajustes são feitos tanto nas demonstrações financeiras individuais quanto nas demonstrações financeiras consolidadas para chegar ao mesmo resultado e patrimônio líquido atribuível aos acionistas da controladora. (c) Controle compartilhado (Joint Ventures) – Até 31 de dezembro de 2012, as participações da Companhia em entidades controladas em conjunto eram consolidadas proporcionalmente. Mudança na política contábil – A Companhia adotou o CPC 19(R2) “Acordos Conjuntos”, em 1° de janeiro de 2013, alterando, assim, sua política contábil para participações em acordos conjuntos. A Companhia também adotou, ao mesmo tempo, o CPC 36(R3) - “Demonstrações Financeiras Consolidadas”, CPC 45 -”Divulgação de Participações em Outras Entidades” e as consequentes alterações CPC 18(R2) - “Investimentos em Coligadas e em Joint Ventures”. Em conformidade com o CPC 19(R2), os investimentos em acordos conjuntos são classificados como operações conjuntas ou como joint ventures, dependendo dos direitos e das obrigações contratuais de cada investidor, e não de acordo com a estrutura jurídica do acordo conjunto. A Companhia avaliou a natureza de seus acordos conjuntos e concluiu se tratarem de joint ventures. A Companhia aplicou a nova política de participações em joint ventures a partir de 1° de janeiro de 2013, de acordo com as disposições transitórias do CPC 19(R3). O investimento em joint ventures passou a ser reconhecido, nas demonstrações financeiras consolidadas, em uma única linha, e mensurado pelo método de equivalência patrimonial, em vez de ser objeto de consolidação proporcional, a partir do período imediatamente anterior apresentado. Pelo método de equivalência patrimonial, as participações em joint ventures são reconhecidas inicialmente ao custo e posteriormente ajustadas para reconhecer a participação da Companhia nos lucros ou prejuízos pós-aquisição e a movimentação de outros componentes do resultado. Os ganhos não realizados em transações entre a Companhia e suas joint ventures são eliminados na medida de sua participação. As perdas não realizadas também são eliminadas, a não ser que a operação forneça evidência de um impairment do ativo transferido. As políticas contábeis das joint ventures são modificadas, quando necessário, para assegurar a consistência com as políticas adotadas pela Companhia. A referida norma é aplicável a partir de 1º de janeiro de 2013 e de acordo com o requerimento obrigatório do CPC 19 (R2), foi realizada a reclassificação do balanço patrimonial de 31 de dezembro de 2012, resultado consolidado do exercício findo em 31 de dezembro de 2012 e demonstração do fluxo de caixa de 31 de dezembro de 2012 conforme apresentado a seguir: Consolidado Saldo anterior Ajuste Adoção ATIVO 2012 CPC 19 (R2) Saldo atual Circulante Caixa e equivalentes de caixa....................................... 611.813 (17.788) 594.025 Títulos e valores mobiliários .......................................... 101.108 101.108 Contas a receber ........................................................... 1.722.148 (1.000) 1.721.148 Imóveis a comercializar e terrenos a incorporar............ 2.224.653 (332.882) 1.891.771 Estoque de materiais..................................................... 49.594 49.594 Adiantamentos a fornecedores...................................... 39.916 (1.598) 38.318 Dividendos a receber..................................................... 4.351 4.351 Tributos a recuperar ...................................................... 60.214 (115) 60.099 82.853 8.439 91.292 Outros ativos ................................................................. 4.892.299 (340.593) 4.551.706 Não circulante Contas a receber ........................................................... 213.358 213.358 Sociedades ligadas ....................................................... 1.093 1.093 Imóveis a comercializar e terrenos a incorporar............ 197.895 197.895 Adiantamento para futuro aumento de capital............... 405 405 Ativo fiscal diferido......................................................... 71.566 71.566 24.997 24.997 Outros ativos ................................................................. 509.314 509.314 Investimentos ................................................................ 67.108 67.108 Imobilizado .................................................................... 159.006 (18.438) 140.568 317.883 (78) 317.805 Intangível ....................................................................... 986.203 48.592 1.034.795 5.878.502 (292.001) 5.586.501 Total do ativo ...............................................................
26 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
Continuação das demonstrações financeiras em 31 de dezembro de 2013 da Odebrecht Realizações Imobiliárias e Participações S.A. PASSIVO E PATRIMÔNIO LÍQUIDO Circulante Empréstimos e financiamentos ..................................... Credores por debêntures............................................... Fornecedores e subempreiteiros .................................. Obrigações por compra de imóveis............................... Adiantamentos recebidos de clientes ........................... Dividendos a pagar........................................................ Participação nos resultados .......................................... Tributos, taxas e salários a pagar ................................. Outros passivos............................................................. Não circulante Exigível a longo prazo Empréstimos e financiamentos ..................................... Credores por debêntures............................................... Arrendamentos financeiros Ações preferenciais resgatáveis.................................... Sociedades ligadas ....................................................... Obrigações por compra de imóveis............................... Tributos diferidos ........................................................... Provisão para perdas em investimentos Adiantamento para futuro aumento de capital............... Outros passivos............................................................. Patrimônio líquido Capital social ................................................................. Reservas de lucros........................................................ Participação dos não controladores .............................. Total do passivo e patrimônio líquido.......................
Consolidado Saldo anterior Ajuste Adoção 2012 CPC 19 (R2) Saldo atual 316.348 310.185 111.967 280.752 907.110 7.220 50.000 207.053 99.957 2.290.592
(17.073) (11.851) (244.186)
(5.112) 9.245 (268.977)
835.710 299.871
(40.432)
300.000 3.353 228.830 10.822
13.938
9.059 60.532 1.748.177 1.079.527 336.147 1.415.674 424.059 1.839.733 5.878.502
299.275 310.185 100.116 280.752 662.924 7.220 50.000 201.941 109.202 2.021.615
795.278 299.871 300.000 17.291 228.830 10.822
130 (1) (26.365)
9.189 60.531 1.721.812
3.341 3.341 (292.001)
1.079.527 336.147 1.415.674 427.400 1.843.074 5.586.501
Exercício findo em 31 de dezembro de 2012 – Consolidado Saldo Ajuste Adoanterior ção CPC Saldo Publicado 19 (R2) ajustado Operações continuadas Receitas....................................................................................... 2.132.952 Custos de incorporação e venda de imóveis............................... (1.410.410) Lucro bruto ................................................................................ 722.542 Despesas comerciais .................................................................. (86.780) Remuneração dos administradores............................................. (6.443) Despesas gerais e administrativas.............................................. (242.716) Outras despesas, líquidas ........................................................... (10.891) Equivalências patrimoniais .......................................................... Provisão para perdas em investimentos ..................................... Ganho na alienação de participação societária........................... 33.000 Lucro operacional ..................................................................... 408.712 (7.980) Resultado financeiro, líquido ....................................................... Lucro antes do imposto de renda e da contribuição social.. 400.732 (58.688) Imposto de renda e contribuição social ....................................... Lucro líquido do exercício........................................................ 342.044 Atribuível a Acionistas da Companhia............................................................ 298.105 43.939 Participação dos não controladores ............................................ 342.044 Lucro por ação das operações continuadas atribuível aos acionis0,23 tas da Companhia durante o exercício (expresso em R$ por ação)
Fluxo de caixa das atividades operacionais Lucro líquido antes do imposto de renda e contribuição social ...................................................................... Ajustes para reconciliação do lucro (prejuízo) do período Depreciação e amortização ....................................... Resultado de equivalência patrimonial ...................... Perda na alienação de participação societária .......... Ajuste de receita e custo pela evolução da obra ....... Ajuste a valor presente .............................................. Juros e variações monetárias, líquidas...................... Outras receitas ..........................................................
Saldo anterior 2012
(164.868) 1.968.084 117.301 (1.293.109) (47.567) 674.975 89 (86.691) (6.443) 3.561 (239.155) 34 (10.857) 44.805 44.805 (1.474) (1.474) (26) 32.974 (578) 408.134 (1.745) (9.725) (2.323) 398.409 2.323 (56.365) 342.044 298.105 43.939 342.044
Consolidado Ajuste Adoção IFRS Saldo atual
400.732
(2.328)
10.755
(66) 101.733 (40.259)
(33.000) 179.494 9.277 92.826 27.191 687.275 115.662
(4.338)
398.404
10.689 101.733 (73.259) 179.494 9.277 88.488 27.191 742.017
54.742 Efeito das incorporações e movimentações societárias Variação nos ativos e passivos Aplicações financeiras................................................... 94.651 94.651 Contas a receber de clientes......................................... 79.807 1.000 80.807 Imóveis a comercializar, terrenos a incorporar e outros estoques.......................................................................... (1.262.461) 334.093 (928.368) Adiantamento a fornecedores, subempreiteiros e outros (31.108) 1.592 (29.516) Tributos a recuperar ...................................................... (14.992) 115 (14.877) Outros ativos ................................................................. 33.374 (81) 33.293 Fornecedores e subempreiteiros .................................. 39.661 (10.531) 29.130 Salários, encargos e contribuições sociais.................... 11.975 (2.895) 9.080 Impostos, taxas e contribuições .................................... (2.247) 1.182 (1.065) Adiantamentos recebidos de clientes............................ 348.305 (234.193) 114.112 Obrigações por compra de imóveis............................... (181.297) (181.297) (12.979) 3.428 (9.551) Outros passivos............................................................. Caixa líquido aplicado nas operações ...................... (94.374) 148.452 (61.584) Juros pagos ................................................................... (106.501) 2.983 (103.518) Caixa líquido aplicado nas atividades operacionais (200.875) 151.435 (165.102) Fluxos de caixa das atividades de investimento Movimentações de investimentos ................................. 37.692 37.692 Ágio pago na aquisição de investimentos ..................... (71.250) (71.250) Aquisições de bens do ativo imobilizado....................... (83.633) 20.299 (63.334) Adições ao intangível .................................................... (32.352) 61 (32.291) Caixa líquido proveniente (aplicado) da atividade de investimento ........................................................... (149.543) 20.360 (129.183) Fluxo de caixa das atividades de financiamento Ingressos de empréstimos, financiamentos e debêntures 741.113 (63.649) 677.464 Amortizações de empréstimos, financiamentos e debêntures......................................................................... (83.834) 7.500 (76.334) Sociedades ligadas ....................................................... 84.603 (4.045) 80.558 Dividendos pagos .......................................................... (62.408) 9.415 (52.993) Adiantamento para futuro aumento de capital............... (18.525) (17.259) (35.784) Aumento de capital social.............................................. 67.919 (4.117) 63.802 Redução de capital social.............................................. (41.834) (41.834) Caixa líquido proveniente (aplicado) da atividade de financiamento ......................................................... 687.034 (72.155) 614.879 Caixa e equivalentes de caixa de Companhias incorporadas na consolidação, líquido ...................................... 88.704 7.712 96.416 Aumento líquido de caixa e equivalentes de caixa .. 425.320 107.352 417.010 Caixa e equivalentes de caixa no início do exercício 186.493 (9.478) 177.015 Caixa e equivalentes de caixa no final do exercício 611.813 97.874 594.025 2.3 Moeda funcional – As empresas do grupo atuam em um mesmo ambiente e econômico, usando o real (R$) como moeda funcional, que é a moeda de apresentação das demonstrações financeiras individuais da controladora e do consolidado. 2.4 Caixa e equivalentes de caixa – Caixa e equivalentes de caixa incluem o caixa, os depósitos bancários, outros investimentos de curto prazo de alta liquidez e com risco insignificante de mudança de seu valor de mercado. 2.5 Ativos financeiros. 2.5.1 Classificação – A Companhia e suas controladas classificam seus ativos financeiros sob a categoria de empréstimos e recebíveis e ativos ao valor justo por meio do resultado. A classificação depende da finalidade para a qual os ativos financeiros foram adquiridos. A administração determina a classificação de seus ativos financeiros no reconhecimento inicial. (a) Ativos ao valor justo por meio de resultado – Os ativos financeiros ao valor justo por meio do resultado são ativos financeiros mantidos para negociação. Um ativo financeiro é classificado nessa categoria se foi adquirido, principalmente, para fins de venda no curto prazo. (b) Empréstimos e recebíveis – Os empréstimos e recebíveis são ativos financeiros não derivativos com pagamentos fixos ou determináveis, que não são cotados em um mercado ativo. São incluídos como ativo circulante, exceto aqueles com prazo de vencimento superior a 12 meses após a data de emissão do balanço (estes são classificados como ativos não circulantes). Os empréstimos e recebíveis da Companhia compreendem “Caixa e equivalentes de caixa”, “Títulos e valores mobiliários” e “Contas a receber de clientes e adiantamentos recebidos de clientes” (Notas 6, 7, 8 e 2.6, respectivamente). 2.5.2 Reconhecimento e mensuração – As compras e as vendas regulares de ativos financeiros são reconhecidas na data de negociação – data na qual a Companhia se compromete a comprar ou vender o ativo. Os investimentos são, inicialmente, reconhecidos pelo valor justo, acrescidos dos custos da transação para todos os ativos financeiros não classificados como ao valor justo por meio do resultado. Os ativos financeiros mensurados ao valor justo por meio do resultado são, inicialmente, reconhecidos pelo valor justo e os custos de transação são debitados à demonstração do resultado. Os ativos financeiros são baixados quando os direitos de receber fluxos de caixa dos investimentos tenham vencido ou tenham sido transferidos, neste último caso, desde que a Companhia e suas controladas tenham transferido significativamente todos os riscos e os benefícios da propriedade. Os empréstimos e recebíveis são contabilizados pelo custo amortizado, usando o método de taxa efetiva de juros. Os ganhos ou perdas decorrentes de variações no valor justo dos ativos financeiros mensurados ao valor justo através do resultado são apresentados na demonstração do resultado no período em que ocorrem. 2.5.3 Impairment de ativos financeiros e não financeiros. (a) Ativos mensurados ao custo amortizado – A Companhia e suas controladas avaliam no final de cada período do relatório se há evidência objetiva de que o ativo financeiro ou o grupo de ativos financeiros está deteriorado. Um ativo ou grupo de ativos financeiros está deteriorado e os prejuízos de impairment são incorridos somente se há evidência objetiva de impairment como resultado de um ou mais eventos ocorridos após o reconhecimento inicial dos ativos (um “evento de perda”) e aquele evento (ou eventos) de perda tem um impacto nos fluxos de caixa futuros estimados do ativo financeiro ou grupo de ativos financeiros que pode ser estimado de maneira confiável. Para os ativos não financeiros que estão sujeitos à amortização, é feita uma revisão periódica pela Administração sempre que eventos ou mudanças nas circunstâncias indicarem que o valor contábil pode não ser recuperável. Uma perda por impairment é reconhecida quando o valor contábil do ativo excede seu valor recuperável. Este último é o valor mais alto entre o valor justo de um ativo menos os custos de venda e o seu valor em uso. A Companhia e suas controladas avaliam em primeiro lugar se existe evidência objetiva de impairment. Para o exercício findo em 31 de dezembro de 2013, não foram identificadas pela Companhia e suas controladas evidências objetivas que pudessem justificar o registro de perdas de impairment tanto para ativos financeiros, quanto para os não financeiros. 2.6 Contas a receber de clientes de incorporação e serviços prestados e adiantamentos recebidos de clientes – As contas a receber de clientes são avaliadas no momento inicial pelo valor presente (Nota 2.19) e acrescidas de atualização monetária até a data do balanço. As parcelas em aberto são atualizadas com base no Índice Nacional da Construção Civil (“INCC”) para a fase de construção do projeto, e pelo Índice Geral de Preços de Mercado (“IGP-M”) e juros, após a data de entrega das chaves das unidades concluídas. (a) Contas a receber de clientes de incorporação – A comercialização das unidades são efetuadas, substancialmente, durante as fases de lançamento e construção dos empreendimentos. As contas a receber de clientes, nesses casos, são constituídas aplicando-se o percentual de evolução da obra (POC) sobre a receita das unidades vendidas, ajustada segundo as condições dos contratos de venda, sendo assim determinado o montante das receitas acumuladas a serem reconhecidas, sobre o qual deduz-se as parcelas recebidas, determinando-se o valor do contas a receber. Tendo em vista os critérios utilizados para reconhecimento de receitas e correspondentes custos de unidades não concluídas, descritos na Nota 2.20 (b), o saldo das contas a receber não contempla o valor integral referente às unidades vendidas e não concluídas. Pagamentos realizados por clientes em montante superior à receita reconhecida são registrados como adiantamentos recebidos de clientes. (b) Contas a receber de clientes de serviços prestados – As contas a receber de clientes de serviços prestados são constituídas aplicando-se o percentual de evolução da obra (POC) sobre a receita contratada, sendo assim determinado o montante das receitas acumuladas a serem reconhecidas, sobre o qual deduz-se as parcelas recebidas, determinando-se o valor do contas a receber. Pagamentos realizados por clientes em montante superior à receita total a ser reconhecida são registrados como adiantamentos recebidos, no passivo. 2.7 Imóveis a comercializar e terrenos a incorporar – Incluem os custos para a aquisição de terreno e dos imóveis não vendidos. O registro do terreno é efetuado no momento da assinatura do contrato ou da lavratura da escritura do imóvel. A Companhia e suas controladas adquirem parte dos terrenos através de operações de permutas, nas quais, em troca dos terrenos adquiridos, compromete-se a entregar unidades imobiliárias de empreendimentos em construção. No caso de permutas por unidades a serem construídas, seu custo corresponde ao preço de venda à vista previsto para as unidades a serem construídas e entregues em permuta. O registro do terreno é efetuado apenas por ocasião da lavratura da escritura do imóvel, não sendo reconhecido nas demonstrações financeiras enquanto em fase de negociação, independentemente da probabilidade de sucesso ou estágio de andamento da mesma. Os imóveis são demonstrados ao custo de aquisição, que não excede ao seu valor líquido realizável. No caso de imóveis em construção, correspondem ao custo incorrido das unidades ainda não comercializadas, e compreendem os custos de incorporação, de construção (mão-de-obra, materiais e outros relacionados), o terreno e os encargos financeiros incorridos para os financiamentos à produção aplicados no empreendimento durante a fase de construção. O valor líquido de realização é o preço de venda estimado, no curso normal dos negócios, deduzidos os custos estimados de conclusão e as despesas estimadas para efetuar a venda. 2.8 Arrendamentos – Os arrendamentos nos quais uma parcela significativa dos riscos e benefícios da propriedade é retida pelo arrendador são classificados como arrendamentos financeiros. Os pagamentos efetuados para arrendamentos financeiros (líquidos de quaisquer incentivos recebidos do arrendador) são reconhecidos na demonstração do resultado pelo método linear, durante o período do arrendamento. A controlada, “Bairro Novo” arrenda formas para construção de imóveis residenciais. Os arrendamentos, nos quais detém, substancialmente, todos os riscos e benefícios da propriedade, são classificados como arrendamentos financeiros. Estes são capitalizados no início do arrendamento pelo menor valor entre o valor justo do bem arrendado e o valor presente dos pagamentos mínimos do arrendamento. Cada parcela paga do arrendamento é alocada, parte ao passivo e parte aos encargos financeiros, para que,
dessa forma, seja obtida uma taxa constante sobre o saldo da dívida em aberto. As obrigações correspondentes, líquidas dos encargos financeiros, são incluídas em arrendamentos financeiros não circulantes. Os juros das despesas financeiras são reconhecidos na demonstração do resultado durante o período do arrendamento, para produzir uma taxa periódica constante de juros sobre o saldo remanescente do passivo para cada período. O imobilizado adquirido por meio de arrendamentos financeiros é depreciado durante a vida útil do ativo. 2.9 Adiantamento a fornecedores – Os adiantamentos a fornecedores representam valores concedidos a fornecedores, em virtude de cumprimento de cláusulas contratuais. 2.10 Demais ativos – Os demais ativos são apresentados pelo valor de realização, incluindo, quando aplicável, os rendimentos e as variações monetárias auferidas ou, no caso de despesas do exercício seguinte, ao custo. 2.11 Imobilizado – Compreende as edificações e benfeitorias, equipamentos e instalações, móveis e utensílios, equipamentos de informática e estandes de vendas. O imobilizado é mensurado pelo seu custo histórico deduzido depreciação acumulada. O custo histórico inclui os gastos diretamente atribuíveis à aquisição dos itens e também inclui os custos de financiamento relacionados com a aquisição de ativos qualificados. Os custos subsequentes são incluídos no valor contábil do ativo ou reconhecidos como um ativo separado, conforme apropriado, somente quando for provável que fluam benefícios econômicos futuros associados ao item e que o custo do item possa ser mensurado com segurança. O valor contábil de itens ou peças substituídos é baixado. Todos os outros reparos e manutenções são lançados em contrapartida ao resultado do exercício, quando incorridos. A parcela de depreciação diretamente associada à construção dos empreendimentos é capitalizada no ativo circulante como “imóveis a comercializar e terrenos a incorporar”. A depreciação é calculada usando o método linear para alocar seus custos aos seus valores residuais durante a vida útil estimada. Os valores residuais e a vida útil dos ativos são revisados e ajustados, se apropriado, ao final de cada exercício. O valor contábil de um ativo é imediatamente baixado para seu valor recuperável se o valor contábil do ativo for maior do que seu valor recuperável estimado. Os ganhos e as perdas de alienações são determinados pela comparação dos resultados com o valor contábil e são reconhecidos em “Outras despesas, líquidas” na demonstração do resultado. As taxas de depreciação estão sendo apresentadas na Nota 16. 2.12 Intangível. (a) Ágio – O ágio (goodwill) é representado pela diferença positiva entre o valor pago e/ou a pagar pela aquisição de um negócio e o montante líquido do valor justo dos ativos e passivos da controlada adquirida. O ágio de aquisições de controladas é registrado como “Ativo intangível”. Se a adquirente apurar deságio, deverá registrar o montante como ganho no resultado do período, na data da aquisição. O ágio é testado anualmente para verificar perdas (impairment). Ágio é contabilizado pelo seu valor de custo menos as perdas acumuladas por impairment. Perdas por impairment reconhecidas sobre ágio não são revertidas. Os ganhos e as perdas da alienação de uma entidade incluem o valor contábil do ágio relacionado com a entidade vendida. Em atendimento à Instrução CVM 319/99 e em função da operação de incorporação ocorrida (Nota 1 e 1(i)), foi apurada e registrada provisão para manutenção da integridade do patrimônio líquido em montante correspondente a 66% do ágio incorporado, de forma a ajustar seu efeito ao valor do benefício fiscal remanescente. (b) Softwares – As licenças de software adquiridas são capitalizadas com base nos custos incorridos para adquirir os softwares e fazer com que eles estejam prontos para ser utilizados. Esses custos são amortizados durante sua vida útil estimável no prazo de até 10 anos. 2.13 Fornecedores e subempreiteiros – As contas a pagar aos fornecedores são obrigações a pagar por bens ou serviços que foram adquiridos de fornecedores no curso normal dos negócios, sendo classificadas como passivos circulantes se o pagamento for devido no período de até um ano. Caso contrário, as contas a pagar aos fornecedores são apresentadas como passivo não circulante. Elas são, inicialmente, reconhecidas pelo valor justo e, subsequentemente, mensuradas pelo custo amortizado. Na prática, são normalmente reconhecidas ao valor da fatura correspondente. 2.14 Empréstimos e financiamentos – Os empréstimos e financiamentos são reconhecidos, inicialmente, pelo valor justo, líquido dos custos incorridos na transação e são, subsequentemente, demonstrados pelo custo amortizado. Qualquer diferença entre os valores captados (líquidos dos custos da transação) e o valor de liquidação é reconhecida como parcela complementar do custo do empreendimento (ativo qualificável em construção) ou na demonstração do resultado durante o período em que os empréstimos estejam em aberto, utilizando o método da taxa efetiva de juros. As taxas pagas no estabelecimento do empréstimo são reconhecidas como custos da transação do empréstimo, uma vez que seja provável que uma parte ou todo o empréstimo seja sacado. Nesse caso, a taxa é diferida até que o saque ocorra. Quando não houver evidências da probabilidade de saque de parte ou da totalidade do empréstimo, a taxa é capitalizada como um pagamento antecipado de serviços de liquidez e amortizada durante o período do empréstimo ao qual se relaciona. Os empréstimos e financiamentos são classificados como passivo circulante, a menos que a Companhia tenha um direito incondicional de diferir a liquidação do passivo por, pelo menos, 12 meses após a data do balanço. 2.15 Obrigações por compra de imóveis e adiantamentos de clientes por permuta – As obrigações por aquisições de imóveis e terrenos são reconhecidas pelos valores correspondentes às obrigações contratuais assumidas. Em seguida, são apresentadas pelo custo amortizado, acrescidas, quando aplicável, de encargos e juros proporcionais ao período incorrido (“pro rata temporis”) e ajustado a valor presente. As obrigações relacionadas com as operações de permutas de terrenos por unidades imobiliárias estão demonstradas ao seu valor justo, como adiantamentos de clientes. São classificadas como passivos circulantes se o pagamento for devido no período de até um ano, caso contrário são apresentadas como passivo não circulante. 2.16 Provisões – As provisões são reconhecidas quando: a Companhia tem uma obrigação presente e é provável que uma saída de recursos seja necessária para liquidar a obrigação; e o valor tiver sido estimado com segurança. As provisões são mensuradas pelo valor presente dos gastos que devem ser necessários para liquidar a obrigação, usando uma taxa antes de impostos, a qual reflita as avaliações atuais de mercado do valor temporal do dinheiro e dos riscos específicos da obrigação. O aumento da obrigação em decorrência da passagem do tempo é reconhecido como despesa financeira. 2.17 Imposto de renda e contribuição social corrente e diferido – As despesas de imposto de renda e contribuição social do exercício compreendem os impostos correntes e diferido, ambos reconhecidos na demonstração do resultado. (a) Imposto de renda e contribuição social – correntes – O encargo de imposto de renda e contribuição social corrente é calculado com base nas leis tributárias vigentes na data do balanço. Estabelece provisões, quando apropriado, com base nos valores estimados de pagamento às autoridades fiscais. Nas empresas tributadas pelo lucro real, os tributos são calculados pelas alíquotas regulares de 15% acrescida de adicional de 10% para o imposto de renda e de 9% para a contribuição social, sobre o lucro contábil do exercício, ajustado segundo critérios estabelecidos pela legislação fiscal vigente. Conforme facultado pela legislação tributária, certas controladas, cujo faturamento anual do exercício anterior tenha sido inferior a R$ 48.000, optaram pelo regime de lucro presumido. Para essas sociedades, a base de cálculo do imposto de renda é calculada à razão de 8% e a da contribuição social à razão de 12% sobre as receitas brutas (sobre 32% da receita quando esta for proveniente da prestação de serviços e 100% das receitas financeiras), sobre as quais aplicam-se as alíquotas regulares do respectivo imposto e contribuição. Adicionalmente, como também facultado pela legislação tributária, certas controladas efetuaram a opção irrevogável pelo “Regime Especial de Tributação – RET”, adotando o “patrimônio de afetação”, segundo o qual o imposto de renda e contribuição social são calculados à razão de 1,63% sobre as receitas brutas (4% se consideradas as contribuições ao Programa de Integração Social (PIS) e Contribuição para o Financiamento da Seguridade Social (COFINS). (b) Imposto de renda e contribuição social – diferidos – O imposto de renda e contribuição social diferidos são calculados sobre os prejuízos fiscais do imposto de renda, base negativa de contribuição social e diferenças temporárias. Uma das principais diferenças corresponde ao critério de apuração das receitas pelo regime fiscal (regime de caixa) e societário (POC). – As alíquotas definidas atualmente para determinação desses créditos diferidos são de 25% de imposto de renda e de 9% para a contribuição social. Os impostos diferidos ativo são reconhecidos na extensão em que seja provável que o lucro futuro tributável esteja disponível para ser utilizado na compensação dos prejuízos fiscais e base negativa, com base em projeções de resultados futuros elaboradas e fundamentadas em premissas internas e em cenários econômicos futuros que podem, portanto, sofrer alterações. Os impostos de renda diferidos ativos e passivos são apresentados pelo líquido no balanço quando há o direito legal e a intenção de compensá-los quando da apuração dos tributos correntes, em geral quando relacionado com a mesma entidade legal e mesma autoridade fiscal. Dessa forma, impostos diferidos ativos e passivos em diferentes entidades ou em diferentes países, em geral são apresentados em separado, e não pelo líquido. A Companhia não constitui imposto de renda e contribuição social ativo diferido sobre prejuízos fiscais e bases negativas de contribuição social, uma vez, não tem expectativa e históricos de lucro tributável suficiente para compensação futura dos prejuízos fiscais não utilizados. Em 11 de novembro de 2013, foi publicada a MP nº 627 que trouxe diversas providências, dentre as quais destacamos as seguintes: (i) revogação do Regime Tributário de Transição (RTT); (ii) alterações no Decreto-Lei nº 1.598/77 que trata do IRPJ bem como na legislação pertinente à CSL; (iii) definição de que a modificação ou a adoção de métodos e critérios contábeis, por meio de atos administrativos emitidos com base em competência atribuída em lei comercial, posteriores à publicação desta MP, não terá implicação na apuração dos tributos federais até que lei tributária regule a matéria; (iv) inclusão de tratamento específico sobre a tributação de lucros ou dividendos; (v) inclusão de disposições sobre o cálculo de juros sobre capital próprio; e (vi) novas considerações sobre investimentos avaliados pelo método de equivalência patrimonial. As providências da MP indicadas nos itens (i) a (iii) acima entram em vigor a partir de 2015. Entretanto, a referida MP permite que o contribuinte opte pela antecipação dos efeitos para 2014 como condição para eliminar eventuais efeitos tributários relacionados a dividendos pagos até a data da publicação da referida MP, ao cálculo dos juros sobre capital próprio e à avaliação dos investimentos relevantes em sociedades controladas e coligadas pelo método de equivalência patrimonial. Em que pese existir uma tendência da Companhia manifestar-se pela referida adoção antecipada, a decisão final sobre o efetivo exercício de tal opção será tomada quando da conversão do texto final da MP em lei. A Companhia elaborou estudos sobre os possíveis efeitos que poderiam advir da aplicação das referidas disposições da MP, e concluiu não resultar em ajustes relevantes nas suas demonstrações financeiras de 31 de dezembro de 2013. 2.18 Adiantamento para futuro aumento de capital (AFAC) – Refere-se a adiantamentos efetuados pela controladora para as controladas. O AFAC é registrado ao custo, e não são acrescidos de encargos e juros. Os valores das ações não estão prédefinidas no momento das transações. 2.19 Ajustes a valor presente (“AVP”) – Os elementos integrantes do ativo e do passivo, decorrentes de operações de longo prazo ou de curto prazo quando houver efeito relevante, são ajustados a valor presente. Entidades de Incorporação Imobiliária, nas vendas a prazo de unidades não concluídas, apresentam recebíveis com atualização monetária, inclusive a parcela das chaves, sem juros, e devem ser descontados a valor presente, uma vez que os índices de atualização monetária contratados não incluem o componente de juros. A reversão do ajuste a valor presente, considerando-se que parte importante do contexto operacional da Companhia é a de financiar os seus clientes, foi realizada, tendo como contrapartida o próprio grupo de receitas de incorporação imobiliária, de forma consistente com os juros incorridos sobre a parcela do saldo de contas a receber referentes ao período “pós-chaves”. Os encargos financeiros de recursos utilizados na construção dos empreendimentos imobiliários, e os relativos ao financiamento da construção dos empreendimentos imobiliários, devem ser capitalizados. Portanto, entende-se que a reversão do ajuste a valor presente de uma obrigação vinculada a esses itens deve ser apropriada ao custo dos imóveis vendidos ou estoques de imóveis a comercializar, conforme o caso, até o momento em que a construção do empreendimento estiver concluída. Desse modo, determinados elementos integrantes do ativo e do passivo são ajustados a valor presente, com base em taxas de desconto, as quais visam refletir as melhores avaliações atuais do mercado, quanto ao valor do dinheiro no tempo e os riscos específicos do ativo e do passivo. O cálculo do ajuste a valor presente em 31 de dezembro de 2013, foi efetuado considerando-se uma taxa anual de juros de 3,51% e tem como fundamento e premissa a taxa média dos empréstimos e financiamentos obtidos pela Companhia (Nota 18), líquidas do efeito inflacionário de correção do IPCA. As rubricas impactadas pelo AVP nos exercícios findos em 31 de dezembro foram: Controladora Consolidado 31/12/2013 31/12/2012 31/12/2013 31/12/2012 (ReapreAtivo circulante sentado) Contas a receber de clientes (Nota 8)....................... (2.678) (26.855) (24.461) Imóveis a comercializar e terrenos a incorporar (Nota 9) (151) (740) (2.678) (27.006) (25.201) Ativo não circulante Imóveis a comercializar e terrenos a incorporar (Nota 9) (697) (2.041) Passivo circulante Obrigações por compra de imóveis (Nota 20)........... (1.206) (3.726) Passivo não circulante Obrigações por compra de imóveis (Nota 20)........... 32 (977) Resultado do exercício Receita de incorporação e venda (Nota 23) (1.108) (2.177) (6.962) Receitas financeiras (Nota 26) .................................. (2.678) 1.744 (2.678) (1.108) (433) (6.962) 2.20 Reconhecimento de receita – A receita compreende o valor justo da contraprestação recebida ou a receber pela comercialização de unidades imobiliárias e de serviços no curso normal das atividades da Companhia e de suas controladas. A receita é apresentada líquida dos impostos, das devoluções, dos abatimentos e dos descontos. A Companhia e suas controladas reconhecem a receita quando o valor da receita pode ser mensurado com segurança, é provável que benefícios econômicos futuros fluirão para a entidade e quando critérios específicos tiverem sido atendidos para cada uma das atividades da Companhia e suas controladas. A Companhia e suas controladas baseiam suas estimativas em resultados históricos, levando em consideração o tipo de cliente, o tipo de transação e as especificações de cada venda. (a) Apuração do resultado de incorporações e venda de imóveis – Nas vendas a prazo de unidades concluídas, o resultado é apropriado no momento em que a venda é efetivada e a unidade entregue, independentemente do prazo de recebimento do valor contratual, e as seguintes premissas são atendidas: (a) o seu valor pode ser estimado, ou seja, o recebimento do preço de venda é conhecido ou o valor que não será recebido pode ser razoavelmente estimado e (b) o processo de reconhecimento de receita de venda encontra-se substancialmente concluído, ou seja, a Companhia está desobrigada a cumprir com parte significativa de atividades que venham a gerar gastos futuros relacionados com a venda da unidade concluída. Nas vendas de unidades não concluídas, foram observados os procedimentos e normas estabelecidas pelas Resolução nº. 1.266/09 (Interpretação Técnica ICPC 02) e Resolução 1.317/10 (Orientação OCPC 04) do Conselho Federal de Contabilidade (“CFC”), os quais determinam que, avaliando-se o ambiente econômico brasileiro e a essência econômica dos contratos e/ou promessas de compra e venda de unidades a serem entregues no futuro, as receitas e custos relativos a tais unidades são reconhecidos à medida da evolução da construção do empreendimento, uma vez a transferência de riscos e benefícios ao adquirente ocorre do forma contínua. Dessa forma, os procedimentos adotados são: • O custo incorrido das unidades vendidas, incluindo o terreno, projetos e custos de construção é apropriado integralmente ao resultado. • Apura-se o percentual do custo incorrido das unidades vendidas, em relação ao seu custo total orçado, sendo esse percentual aplicado sobre a receita das unidades vendidas ajustada segundo as condições dos contratos de venda, sendo assim determinado o montante das receitas de vendas a serem reconhecidas. • Os recebimentos referentes à venda das unidades, que sejam superiores ao valor da receita de vendas a ser apropriada no período em questão, calculado conforme mencionado acima, devem ser registrados no passivo circulante ou não circulante, como adiantamento de clientes. • Caso o valor da receita de vendas a ser apropriada no período em questão seja superior ao valor efetivamente recebido pela venda das unidades, deve ser registrado em uma conta de clientes de incorporação do ativo circulante ou não circulante. • Os encargos financeiros das operações de crédito imobiliário e de financiamentos diretamente atribuídos ao projeto imobiliário, incorridos durante o período de construção, são apropriados aos custos das unidades sendo apropriados ao resultado por ocasião da venda. No resultado do exercício, estão contempladas as variações decorrentes da adequação entre os custos incorridos e previstos até o término dos empreendimentos. Tais variações são reconhecidas no exercício corrente, com ajustes na margem dos empreendimentos em relação à receita das unidades vendidas e o custo orçado. (b) Receita de contratos de construção – A receita de contratos de construção é reconhecida levando-se em conta o estágio de execução de cada contrato na database das demonstrações financeiras. O método utilizado para determinar o estágio de execução considera a proporção entre os custos incorridos com os serviços até então executados e o total dos custos orçados de cada contrato. Para contratos que não possam ter sua receita avaliada de maneira confiável em
relação ao trabalho executado de acordo com esse método, a Companhia e suas controladas levam em consideração medições do trabalho executado com a finalidade de apurar a receita contábil. A receita de construção superior as receitas apropriadas são registradas na rubrica “Adiantamentos de clientes”, no passivo circulante e não circulante, de acordo com o prazo de execução da obra. Caso a receita de construção seja inferior às receitas apropriadas, a diferença é registrada na rubrica “Contas a receber de clientes”, no ativo circulante e não circulante, de acordo com o prazo de execução da obra. (c) Receita de serviços – A controladora vende serviços de administração de obra para suas controladas. A receita de prestação de serviços é reconhecida no período em que os serviços são prestados, usando o método linear de reconhecimento de receita na proporção dos gastos incorridos no empreendimento imobiliário que está sendo administrado. 2.21 Despesas comerciais – Despesas comerciais, incluindo propaganda e publicidade, são apropriadas ao resultado quando incorridas, de acordo com o regime de competência. 2.22 Distribuição de dividendos – A distribuição de dividendos para os acionistas da Companhia é reconhecida como um passivo nas demonstrações financeiras ao final do exercício, com base no estatuto social da Companhia. Qualquer valor acima do mínimo obrigatório somente é provisionado na data em que são aprovados pelos acionistas, em Assembleia Geral. 2.23 Participação nos resultados – A Companhia concede participação nos resultados aos seus empregados, que está vinculada a um plano de ação, objeto da avaliação dos resultados, bem como ao alcance de objetivos específicos, os quais são estabelecidos e acordados no início de cada ano. 3 Estimativas e julgamentos contábeis críticos – As estimativas e os julgamentos contábeis são continuamente avaliados e baseiam-se na expectativa histórica e em outros fatores, incluindo expectativas de eventos futuros, consideradas razoáveis para as circunstâncias. Com base em premissas, a Companhia e suas controladas fazem estimativas com relação ao futuro. Por definição, as estimativas contábeis resultantes raramente serão iguais aos respectivos resultados reais. As estimativas e premissas que apresentam um risco significativo, com probabilidade de causar um ajuste relevante nos valores contábeis de ativos e passivos para o próximo exercício social, estão contempladas abaixo: (a) Reconhecimento de receita – Algumas controladas usam o método de porcentagem de conclusão (“PoC”) para contabilizar seus contratos de venda de unidades dos empreendimentos de incorporação imobiliária, conforme metodologia descrita no item 2.20. O uso do método PoC requer que as referidas controladas estimem os custos a serem incorridos até o término da construção e entrega das chaves das unidades imobiliárias de cada empreendimento para estabelecer uma proporção em relação aos custos já incorridos. (b) Imposto de renda, contribuição social – A Companhia e suas controladas estão sujeitas ao imposto de renda. É necessário um julgamento significativo para determinar a provisão para impostos sobre a renda. Em muitas operações, a determinação final do imposto é incerta. A Companhia e suas controladas também reconhecem provisões por conta de situações em que é provável que valores adicionais de impostos forem devidos. Quando o resultado final dessas questões é diferente dos valores inicialmente estimados e serão registrados, essas diferenças afetam os ativos e passivos fiscais atuais e diferidos no período em que o valor definitivo é determinado. (c) Perda (impairment) estimada de ativos financeiros – A Companhia e suas contradas verificam se há evidência objetiva de que o ativo financeiro ou o grupo de ativos financeiros está deteriorado. Um ativo ou grupo de ativos financeiros está deteriorado e os prejuízos de impairment são incorridos somente se há evidência objetiva de impairment como resultado de um ou mais eventos ocorridos após o reconhecimento inicial dos ativos (um “evento de perda”) e aquele evento (ou eventos) de perda tem impacto nos fluxos de caixa futuros estimados do ativo financeiro ou grupo de ativos financeiros que pode ser estimado de maneira confiável. Para o exercício findo em 31 de dezembro de 2013, não foram identificadas pela administração evidências objetivas que requeressem o registro de perdas de impairment para os ativos financeiros. 4 Gestão de risco financeiro. 4.1 Fatores de risco financeiro – A Companhia e suas controladas restringem sua exposição a riscos de créditos associados a bancos e a aplicações financeiras, efetuando seus investimentos em instituições financeiras de primeira linha e com remuneração em títulos de curto prazo. Com relação às contas a receber, a Companhia e suas controladas restringem a sua exposição a riscos de créditos por meio de vendas para uma base ampla de clientes e de análises de créditos contínuas. Em 31 de dezembro de 2013, não havia concentração de risco de crédito relevante associado a clientes. Os principais instrumentos financeiros mantidos pela Companhia e suas controladas são as contas de caixa e equivalentes de caixa, títulos e valores mobiliários, contas a receber de clientes, empréstimos e financiamentos, credores por debentures, fornecedores e subempreiteiros, obrigações por compra de imóveis e outros ativos. (a) Risco do fluxo de caixa ou valor justo associado com taxa de juros – O risco de taxa de juros da Companhia e suas controladas decorrem de empréstimos de longo prazo. Os empréstimos emitidos às taxas variáveis expõem a Companhia e suas controladas ao risco de taxa de juros de fluxo de caixa. Os empréstimos emitidos às taxas fixas expõem a Companhia e suas controladas ao risco de valor justo associado à taxa de juros. A Companhia e suas controladas analisam sua exposição à taxa de juros de forma dinâmica. São simulados diversos cenários levando em consideração refinanciamento, renovação de posições existentes e opções alternativas de financiamentos. Com base nesses cenários, a Companhia e suas controladas definem uma mudança razoável na taxa de juros e calcula o impacto sobre o resultado. Os cenários são elaborados somente para os passivos que representam as principais posições com juros. (b) Risco de liquidez – É o risco de a Companhia e suas controladas não disporem de recursos líquidos suficientes para honrar seus compromissos financeiros, em decorrência de descasamento de prazo ou de volume entre os recebimentos e pagamentos previstos. A Companhia e suas controladas possuem e seguem políticas financeiras que definem as diretrizes para o gerenciamento de riscos. Nos termos dessas políticas, a natureza e a posição geral dos riscos financeiros é regularmente monitorada e gerenciada a fim de avaliar os resultados e o impacto financeiro no fluxo de caixa e na liquidez de suas operações. 4.2 Gestão de capital – Consolidado – Os objetivos da Companhia ao administrar seu capital são os de salvaguardar a capacidade de continuidade da Companhia para oferecer retorno aos acionistas e benefícios às outras partes interessadas, além de manter uma estrutura de capital ideal para reduzir esse custo. Condizente com outras empresas do setor, a Companhia monitora o capital com base no índice de alavancagem financeira. Esse índice corresponde à dívida líquida dividida pelo capital total. A dívida líquida, por sua vez, corresponde ao total de empréstimos e financiamentos (incluindo empréstimos de curto e longo prazos, conforme demonstrado no balanço patrimonial consolidado), subtraído do montante de caixa e equivalentes de caixa. O capital total é apurado através da soma do patrimônio líquido, conforme demonstrado no balanço patrimonial consolidado, com a dívida líquida. Nota 31/12/2012 explicativa 31/12/2013 (Reapresentado) Total dos empréstimos e financiamentos ............................. 18 1.530.759 1.094.553 Total dos credores por debêntures....................................... 19 509.148 610.056 (856.970) (594.025) (-) Caixa e equivalentes de caixa ......................................... 6 Dívida líquida (sobra de caixa) ............................................. 1.182.937 1.110.584 Total do patrimônio líquido ................................................... 2.136.609 1.843.074 3.319.546 2.953.658 Total do capital ..................................................................... 36 38 Índice de alavancagem financeira - %.................................. 5 Instrumentos financeiros por categoria – Consolidado Valor justo por Empréstimos e meio do resultado recebíveis 31/12/2013 31/12/2013 Total Ativos, conforme o balanço patrimonial Caixa e equivalentes de caixa .................... 856.970 856.970 Títulos e valores mobiliários........................ 111.749 111.749 Contas a receber de clientes ...................... 1.964.840 1.964.840 246.191 246.191 Contas a receber de vendas de participações 111.749 3.068.001 3.179.750 Outros passivos financeiros 31/12/2013 Passivo, conforme o balanço patrimonial Empréstimos e financiamentos ................... 1.530.759 Credores por debêntures ............................ 509.148 Fornecedores e subempreiteiros ................ 145.490 Obrigações por compra de imóveis ............ 448.350 262.352 Outros passivos .......................................... 2.896.099 Valor justo por Empréstimos e meio do resultado recebíveis 31/12/2012 31/12/2012 Total Ativos, conforme o balanço patrimonial (Reapresentado) (Reapresentado) Caixa e equivalentes de caixa .................... 594.025 594.025 Títulos e valores mobiliários........................ 101.108 101.108 1.934.506 1.934.506 Contas a receber de clientes ...................... 101.108 2.528.531 2.629.639 31/12/2012 Passivo, conforme o balanço patrimonial (Reapresentado) Empréstimos e financiamentos ................... 1.094.553 Credores por debêntures ............................ 610.056 Fornecedores e subempreiteiros ................ 100.116 Obrigações por compra de imóveis ............ 509.582 169.733 Outros passivos .......................................... 2.484.040 6 Caixa e equivalentes de caixa
Controladora 31/12/2013 31/12/2012 31/12/2013
Consolidado 31/12/2012 (Reapresentado) Caixa ............................................................. 65 42 201 182 Bancos conta movimento .............................. 1.748 10.046 49.829 106.093 591.386 349.289 806.940 487.750 Aplicações de liquidez imediata .................... 593.199 359.377 856.970 594.025 As aplicações financeiras de liquidez imediata são mantidas para negociação diária e frequente, sendo substancialmente certificados de depósito bancário (“CDB”), compromissadas e fundos de investimento em renda fixa com remuneração entre 75% e 103% do certificado de depósito interbancário (“CDI”). Controladora Consolidado 7 Títulos e valores mobiliários 31/12/2013 31/12/2012 31/12/2013 31/12/2012 Ativo circulante (Reapresentado) Títulos e valores mobiliários .......................... 111.749 101.108 111.749 101.108 Os recursos aplicados estão atrelados às debêntures emitidas em outubro de 2009 e sua liberação ocorre através da aprovação por parte de seu agente fiduciário, portanto, não resgatáveis para outras finalidades. 8 Contas a receber de clientes – Os valores de contas a receber de clientes totalizam os montantes a seguir demonstrados e estão apresentados em vista dos critérios utilizados para reconhecimento de receitas descritas na Nota 2.20 não contemplando o valor integral referente às unidades vendidas e não concluídas. Controladora Consolidado 31/12/2013 31/12/2012 31/12/2013 31/12/2012 (Reapresentado) Contas a receber de clientes......................... 63.966 67.844 1.991.695 1.958.967 (2.678) (26.855) (24.461) Ajuste a valor presente.................................. 63.966 65.166 1.964.840 1.934.506 (8.316) (10.957) (255.429) (213.358) (-) Ativo não circulante................................... Ativo circulante .............................................. 55.650 54.209 1.709.411 1.721.148 As contas a receber estão, substancialmente, atualizadas pela variação do Índice Nacional da Construção Civil (INCC) até a entrega das chaves e, posteriormente, a parcela que não foi recebida através de repasse de financiamento obtido diretamente pelos clientes junto às instituições financeiras, pela variação do Índice Geral de Preços - Mercado (IGP-M) ou pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), acrescido de juros contratuais ao exercício, apropriados de forma pro rata temporis a partir da conclusão da construção e entrega da unidade vendida. Dessa forma, estimase que o contas a receber dos empreendimentos concluídos e o contas a receber apropriado dos empreendimentos em construção, deduzido do ajuste a valor presente, estão próximos ao valor justo. O saldo de contas a receber das unidades vendidas e ainda não concluídas não está totalmente refletido nas demonstrações financeiras, uma vez que o seu registro é limitado à parcela da receita reconhecida contabilmente (conforme critérios descritos na Nota 2.20), líquida das parcelas já recebidas. A carteira total de recebíveis de clientes de incorporação, incluindo o valor das unidades vendidas e não concluídas totaliza em 31 de dezembro de 2013, R$ 38.397 na Controladora e R$ 3.276.846 no Consolidado, pode ser assim demonstrado por ano de vencimento: Controladora Consolidado 31/12/2013 31/12/2013 Vencidas................................................................................................... 10.680 218.991 2014.......................................................................................................... 9.991 1.224.296 2015.......................................................................................................... 5.880 1.030.816 11.846 802.742 2016 em diante......................................................................................... 38.397 3.276.846 A parcela apropriada que supera o total da carteira de recebíveis vencida e com vencimento em até um ano está apresentada no realizável a longo prazo. A análise de vencimentos do total das parcelas a receber dos contratos de venda das unidades concluídas e não concluídas, sem considerar os efeitos de ajuste a valor presente (Nota 2.19). Conforme mencionado na Nota 4.1, a administração considera muito baixo o risco de crédito dos empreendimentos em construção. A administração da Companhia tem como política interna acompanhar mensalmente a carteira de recebíveis e realizar distratos de unidades que estejam inadimplentes. Após os distratos, essas unidades são realocadas à venda ao valor de mercado. Essa prática evita uma concentração de distrato no momento da entrega das chaves e o repasse da carteira à instituições financeiras de concessionárias de créditos. 9 Imóveis a comercializar e terrenos a incorporar – Representados pelos terrenos para futuras incorporações e pelos custos incorridos das unidades imobiliárias a comercializar (imóveis prontos em construção) como segue: Controladora Consolidado 31/12/2013 31/12/2012 31/12/2013 31/12/2012 (Reapresentado) Terrenos a incorporar (i)................................ 100.250 21.654 1.875.475 952.719 Ajuste a valor presente.................................. (848) (2.781) Imóveis em construção (ii)............................. 14.599 710.306 898.292 Unidades concluídas ..................................... 93.272 158.606 289.593 241.436 193.522 194.859 2.874.527 2.089.666 (130.287) (132.640) (891.252) (197.895) (-) Ativo não circulante................................... Ativo circulante .............................................. 63.235 62.219 1.983.275 1.891.771 A parcela classificada no ativo não circulante corresponde a terrenos de empreendimentos previstos para serem lançados em período superior a 12 meses. (i) O saldo consolidado de terrenos a incorporar é representado substancialmente pelos projetos, Ancha, Askella, Henry Dunant, OR SP 39, Campinas Campo Grande, OR SP 44 e Robert Bosch; (ii) O saldo consolidado de imóveis em construção é representado substancialmente pelos projetos BMX, Henry Dunant e Ilha Pura.
ECONOMIA - 27
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
Continuação das demonstrações financeiras em 31 de dezembro de 2013 da Odebrecht Realizações Imobiliárias e Participações S.A. 10 Dividendos 31/12/2013 Ativo circulante Águas Claras ......................................................................................................................... Alya........................................................................................................................................ Arrakis ................................................................................................................................... Brasal .................................................................................................................................... Beira Lago ............................................................................................................................. BMX Holding.......................................................................................................................... Caieiras ................................................................................................................................. Clube Sírio............................................................................................................................. Gonçalo da Cunha................................................................................................................. Holding CEF Jaçanã.............................................................................................................. Hangar Empresarial............................................................................................................... Hangar Hoteleiro ................................................................................................................... Hotel Praia Formosa.............................................................................................................. Henry Dunant ........................................................................................................................ Jardins Mangueiral ................................................................................................................ Jorge Tibiriçá ......................................................................................................................... Mesarthin............................................................................................................................... Mintaka .................................................................................................................................. Murano .................................................................................................................................. Novo Mundo Empresarial ...................................................................................................... Olímpia Towers ..................................................................................................................... Olimpíadas ............................................................................................................................ OR Investimentos .................................................................................................................. Patamares ............................................................................................................................. Porto Velho............................................................................................................................ PTUS ..................................................................................................................................... Residence Sul ....................................................................................................................... ROP3..................................................................................................................................... ROP4..................................................................................................................................... ROPH .................................................................................................................................... Samuel das Neves ................................................................................................................ Santos 01 .............................................................................................................................. SIA Office .............................................................................................................................. Taquaral Campinas ............................................................................................................... Terraço Laguna ..................................................................................................................... Thuban .................................................................................................................................. Valongo ................................................................................................................................. Verano ...................................................................................................................................
2.230 2.646 3.349 1 3.476 12.960 181 4.808 1.345 6.755 16.743 3.604 3.953 28.912 3.372 94 1.242 3.574 55.059 4.444 20.740 5.961 368
4.468 11.789 785 14 323
Controladora 31/12/2012
31/12/2013
Consolidado 31/12/2012 (Reapresentado)
4.536
2.039 36.196 2.618 2.354 2.007 1.345 19.599 2.816 94 3.141
1.242 4.448 1.347 33.817 5.822
368 4.347 11.903 2.028 1.022
4.347
8 323 4
2.259 1.241 4.002 2.131 212.829
661 5.354 471 148.561
Passivo circulante Bolsa Imobiliária Ltda. (i) ....................................................................................................... Cidade Jardins Incorporação (i) ............................................................................................ GM Engenharia e Construções Ltda. (i) ................................................................................ Silco Engenharia (i) ............................................................................................................... Franz Santos '1' Empreendimentos Imobiliários Ltda. (i) ...................................................... Franz Santos '2' Empreendimentos Imobiliários Ltda. (i) ...................................................... Franz Santos '3' Empreendimentos Imobiliários Ltda. (i) ...................................................... Franz Santos '4' Empreendimentos Imobiliários Ltda. (i) ...................................................... Franz Comercial e Construtora Ltda. (i) ................................................................................ Performance Office Park Participações S.A. (i)..................................................................... BV Empreendimentos e Participações S.A. (i) ...................................................................... Performance Icaraí Empreendimentos Imobiliários Ltda. (i) ................................................. Performance Office Park Participações S.A. (i)..................................................................... Performance Porto Real Empreendimentos Imobiliários Ltda. (i) ......................................... Petrus Investimentos Imobiliários S.A. (i).............................................................................. Mar Incorporações Ltda. (i) ................................................................................................... Serra do Curral Participações Ltda. (i) .................................................................................. Sia-Offices Empreendimentos Imobiliários S.A. (i)................................................................ Sig Empreendimentos Imobiliários Ltda. (i)........................................................................... Silco Engenharia Ltda. (i) ...................................................................................................... Zabo Engenharia S.A. (i) ....................................................................................................... Promovalor (i) ........................................................................................................................
1.345
(158) (25.639)
4.351 (63) (1.996) (158) (81) (311) (589) (118)
(437) (2.133) (1.940) (494) (139) (1.115) (1) (215) (195) (4) (138) (789) (1.929)
(49) (4.625) (36.096) (7.220) (i) Acionista de SPE sem relação societária com a OR. Referem-se a dividendos mínimos obrigatórios das controladas (SPEs) a serem aprovados em Assembleia Geral Ordinária. Controladora Consolidado 11 Contas a receber de vendas de participações 31/12/2013 31/12/2013 Ativo circulante Bairro Novo Campinas 01 – Empreendimento Imobiliário S.A........................................................................................................ 24.150 24.150 Odebrecht Realizações SP 02 – Empreendimento Imobiliário Ltda................................................................................................ 39.089 39.089 Odebrecht Realizações SP 48 – Empreendimento Imobiliário Ltda................................................................................................ 171.230 171.230 11.722 11.722 Santo André Boulevard Jardim 1 – Empreendimento Imobiliário Ltda............................................................................................ 246.191 246.191 (27.250) (27.250) (-) Ativo não circulante..................................................................................................................................................................... 218.941 218.941 Durante o exercício de 2013, a Companhia efetuou a venda de participação das empresas: Campinas I, Henry Dunant, Santo André II. O ganho das respectivas vendas foi registrado na conta “Ganhos na alienação de Participação Societária”, conforme descrita na nota 15 (i). Controladora Consolidado 12 Sociedades Ligadas. (i) Saldos 31/12/2013 31/12/2012 31/12/2013 31/12/2012 Ativo circulante (Reapresentado) 229.184 216.561 Jardins Mangueiral (a)........................................................................................................ 229.184 216.561 Ativo não circulante ROP H ................................................................................................................................ 2.932 2.692 920 Ricardo Jafet ...................................................................................................................... 10.172 7.361 Thuban ............................................................................................................................... 4.659 Águas Claras ...................................................................................................................... 607 18.183 H Brandão Indianópolis ...................................................................................................... 2.699 240 Morada da Península ......................................................................................................... 25.798 28.456 Residence Sul .................................................................................................................... 24.147 Terraço Laguna .................................................................................................................. Novo Mundo Mall................................................................................................................ 1 Rio Vermelho...................................................................................................................... 27.902 9.212 Poliedro .............................................................................................................................. 519 Henry Dunant ..................................................................................................................... 34.972 30.847 Gonçalo da Cunha.............................................................................................................. 2.310 17.848 Jorge Tibiriçá ...................................................................................................................... 29.704 19.425 Taquaral Campinas ............................................................................................................ 16.362 16.452 Ilha Pura ............................................................................................................................. 72.298 72.298 BN Santo André II............................................................................................................... 51.189 1 Via Funchal......................................................................................................................... 110 130 Robert Bosch...................................................................................................................... 21.210 830 Gabrielle Danuzzio ............................................................................................................. 2.190 Jardim do Mar..................................................................................................................... 179 Varanda do Parque ............................................................................................................ 1.259 OR SP 44 ........................................................................................................................... 82.782 Dumontina .......................................................................................................................... 489 OR SP 38 ........................................................................................................................... 572 Jorge Zolner ....................................................................................................................... 3.964 Noroeste ............................................................................................................................. 2.597 OR SP 39 ........................................................................................................................... 167 Reside ................................................................................................................................ 92 Praia Formosa .................................................................................................................... 2.796 Cayowaa............................................................................................................................. 1.150 Bairro Novo......................................................................................................................... 27.223 34.021 Zaniah................................................................................................................................. 20.817 30.744 BN Porto Velho................................................................................................................... 159.348 138.680 Campinas Campo Grande.................................................................................................. 29.535 13.170 BN Santo André I................................................................................................................ 3.791 2.402 Parque Edu Chaves ........................................................................................................... 10.238 20 Alya..................................................................................................................................... 4.299 Camorim ............................................................................................................................. 8.809 3.455 Habilita................................................................................................................................ 6.905 1.846 Jardins Mangueiral (a)........................................................................................................ 216.561 Construtora Ipês ................................................................................................................. 2.730 Samuel das Neves ............................................................................................................. 1.444 1.480 Sagitário Torres .................................................................................................................. 120.952 128.334 Santos 02 ........................................................................................................................... 6.933 150 Vistas do Vale..................................................................................................................... 2.591 2.645 Correa Lemos..................................................................................................................... 1.263 Barra Funda........................................................................................................................ 29.162 Bonnaire Comercial ............................................................................................................ 7.288 1 30.019 OR SP 20 ........................................................................................................................... 747.247 876.941 72.298 1.093 31/12/2013 Passivo não circulante ROP H ................................................................................................................................ ROP 2................................................................................................................................. ROP 4................................................................................................................................. Beira Lago .......................................................................................................................... Giedi ................................................................................................................................... Hangar Empresarial............................................................................................................ Hangar Hoteleiro ................................................................................................................ Thuban ............................................................................................................................... Patamares .......................................................................................................................... Residence Sul (Vila dos Corais)......................................................................................... Novo Mundo Empresarial .................................................................................................. Verano (Novo Mundo Mall)................................................................................................. Poliedro DF......................................................................................................................... Gonçalo da Cunha.............................................................................................................. PTUS ................................................................................................................................. Olimpíadas ......................................................................................................................... BMX Holding....................................................................................................................... Olímpia Towers .................................................................................................................. Jardim do Mar..................................................................................................................... Varanda do Parque ............................................................................................................ Alya .................................................................................................................................... ORI ..................................................................................................................................... Sagitário Mall ..................................................................................................................... Sagitário Corporate ............................................................................................................ Sagitário Office .................................................................................................................. Santos 02 ........................................................................................................................... Correa Lemos..................................................................................................................... Barra Funda........................................................................................................................ Bonnaire Comercial ............................................................................................................ Bonnaire Mall ..................................................................................................................... Serra do Curral Participações ............................................................................................ Mar Incorporações Imobiliárias .......................................................................................... Performance Office Park .................................................................................................... SIG Empreendimentos .......................................................................................................
18.157 10.078 77.629 49.766 21.391 63.683
Controladora 31/12/2012
31/12/2013
Consolidado 31/12/2012 (Reapresentado) 1.582 940
28.211 31.657 11.268 52.488 33.148 41.672 7.749 1
1
4.659 10.568 10.832 37.662 556.007 95.321 7.309 13.888 5.204 213.891 39.482 81.897 75.072 33.261 27.753 34.411 3.165 12.132
13.966 6.830 155.433 146.620
10.832
13.966 1
240.340 38.141 74.284 68.928
10.829
400 801 521 521 520 236 1.503.218 961.565 13.030 17.291 Os principais saldos mantidos com as sociedades ligadas referem-se a operações de repasses de recursos, cessões de créditos e assunções de obrigações, sem cobrança de juros e sem vencimento. (a) Contrato de mútuo celebrado junto à controlada Jardins Mangueiral em 18 de janeiro de 2010, com vencimento em quatro parcelas semestrais, sendo a primeira em 8 de abril de 2013. O contrato prevê atualização monetária de TR mais 8,16% a.a. (ii) Remuneração do pessoal chave da administração – O pessoal-chave da administração contempla os conselheiros e diretores da Companhia. A remuneração referente ao pessoal-chave da administração, por serviços de empregados, no exercício findo em 31 de dezembro de 2013 no montante de R$ 5.672 na controladora (2012 – R$ 3.958) e R$ 6.563 no consolidado (2012 – R$ 6.443). 13 Adiantamentos para futuro aumento de capital – AFAC Controladora Consolidado 31/12/2013 31/12/2012 31/12/2013 31/12/2012 Ativo não circulante Galeria ............................................................................................................................... 463 219 ROP H ............................................................................................................................... 131 2.115 131 Mintaka .............................................................................................................................. 9.248 1.755 Santos 01 ......................................................................................................................... 197 197 Solace ............................................................................................................................... 29.491 29.492 Thuban .............................................................................................................................. 2.398 2.398 Valongo ............................................................................................................................. 5.111 Paraty Performance .......................................................................................................... 540 130 Arrakis ............................................................................................................................... 11.123 Askella ............................................................................................................................... 13.815 7.751 30 H. Brandão Indianópolis .................................................................................................... 7.819 Ancha ................................................................................................................................ 4.517 3.291 Gonçalo da Cunha............................................................................................................. 30 Ilha Pura ........................................................................................................................... 320 320 BN Santo André II.............................................................................................................. 2.044 2.044 OR SP 32 .......................................................................................................................... 8.769 1.341 1.341 Agamenon ......................................................................................................................... Parque Olímpico................................................................................................................ 518 BN Porto velho .................................................................................................................. 5 BN Campinas Campo Grande........................................................................................... 30 240 239 239 239 Erioteca ............................................................................................................................. 65.293 50.947 33.436 405
Passivo não circulante Galeria ............................................................................................................................... Mixcamp ............................................................................................................................ Valongo ............................................................................................................................. Paraty Performance .......................................................................................................... Ancha ................................................................................................................................ BN Campinas Campo Grande........................................................................................... Realize Empreend. Imob. (i).............................................................................................. Silco Engenharia (i) ........................................................................................................... Cidade Jardim Incorporação S.A....................................................................................... Franz Com. e Construtora Ltda. (i).................................................................................... Serra do Curral Participações S.A. (i) ............................................................................... Mar Incorporações Imob. Ltda. (i) ..................................................................................... Performance Office Park Participações S.A. (i)................................................................. Sig Empreendimentos Imobiliários Ltda. (i)....................................................................... Performance Porto Real Empreendimentos Imobiliários Ltda. (i) ..................................... Performance Botafogo Empr. e Participações (i) .............................................................. Araguaia 1302 SPE Empr. Imob. Ltda. (i) .........................................................................
31/12/2013
Controladora 31/12/2012
28
145
31/12/2013
Consolidado 31/12/2012 62 145 184 130 50 30
204
2.206
32 81 536 352 352 352 160 6.363 360
5.227 593 29.647 28 145 37.877 9.189 (i) Acionista de SPE sem relação societária com a OR. Os saldos referem-se a recursos enviados aos empreendimentos com finalidade exclusiva de aumento de capital. Os AFACs são registrados ao valor do custo e não são acrescidos de encargos e juros. Os valores das ações/quotas não estão pré-definidas no momento das transações, motivo pelo qual os valores não estão sendo classificados como investimentos e/ou patrimônio líquido, permanecendo classificados como ativos ou passivos não circulante. 14 Ativo fiscal diferido Controladora e Controladora e Consolidado Consolidado 31/12/2013 31/12/2012 Ágio Reserva do Paiva (*) .............................................................................................................................................. 210.488 210.488 (138.922) (138.922) Provisão para manutenção da integridade do patrimônio líquido (*).............................................................................. 71.566 71.566 71.566 71.566 (*) Ágio pago na aquisição de ações de emissão da Reserva do Paiva S.A. (posteriormente incorporada pela antiga OR). Em atendimento à Instrução CVM 319/99 e em função da operação de incorporação da ORINV pela Companhia, foi apurada e registrada provisão para manutenção da integridade do patrimônio líquido em montante correspondente a 66% do ágio incorporado, de forma a ajustar seu efeito ao valor do benefício fiscal remanescente. Em 2013, a Companhia efetuou à avaliação dos ágios e não foram identificados a necessidade de se registrar impairment. 15 Investimentos Controladora Patrimônio líquido ajustado (passivo a Lucro líquido ajustado Participação direta (%) Ativo Passivo descoberto) (prejuízo) do exercício 31/12/2013 31/12/2012 31/12/2013 31/12/2012 31/12/2013 31/12/2012 31/12/2013 31/12/2012 31/12/2013 31/12/2012 Investimentos avaliados por equivalência patrimonial Águas Claras ....................... 100,00 100,00 95.726 64.134 76.016 51.424 19.710 12.710 4.695 3.244 Alcor .................................... 100,00 1 1 Alya...................................... 100,00 100,00 24.793 15.220 22.146 15.395 2.647 (175) 5.468 (176) Ancha .................................. 87,00 87,00 135.238 124.205 128.589 117.940 6.649 6.265 1 (71) Arrakis ................................. 75,00 75,00 150.529 91.292 104.091 83.096 46.438 8.196 37.229 (3.067) Askella ................................. 75,00 75,00 72.997 64.005 37.785 56.095 35.212 7.910 (660) (664) Asterope .............................. 100,00 1 1 Bairro Novo.......................... 100,00 100,00 163.400 130.198 86.891 71.141 76.509 59.057 17.451 (26.877) Beira Lago ........................... 100,00 100,00 83.550 189.059 39.428 105.283 44.122 83.776 (38.217) 40.793 BMX Holding........................ 100,00 100,00 1.172.874 622.811 986.481 514.223 186.393 108.588 54.569 132.960 BN SP 05............................. 100,00 1 1 Bonnaire Residencial........... 55,00 55,00 165.244 103.402 107.905 59.446 57.339 43.956 21.383 18.611 Caieiras ............................... 100,00 100,00 1.234 1.198 1.137 3.764 97 (2.566) 45 (10.420) Camorim .............................. 100,00 100,00 903 7.864 979 7.864 (76) (76) (1) BN Campinas Campo Grande 100,00 100,00 14.637 42.501 14.889 42.518 (252) (17) (235) (3) OR SP 44 ............................ 100,00 100,00 370.078 370.716 (638) (1.145) CIT Taguatinga.................... 100,00 8.525 8.525 Clube Sírio........................... 80,00 80,00 96.048 75.207 68.985 44.422 27.063 30.785 4.772 4.280 Construtora Ipês .................. 53,00 53,00 94.179 59.992 55.735 8.003 38.444 51.989 (13.545) (6.213) Diphada ............................... 100,00 1 1 Dumontina ........................... 100,00 88 89 (1) (2) Flat....................................... 51,00 51,00 1.243 827 2 1.241 827 (36) (44) FZ Xingú .............................. 100,00 100,00 Galeria ................................. 70,00 70,00 10.346 10.028 741 405 9.605 9.623 (18) (39) Giedi .................................... 25,51 100,00 29.810 20.437 29.878 20.344 (68) 93 (163) (6) OR SP 38 ............................ 100,00 1 1 Gonçalo da Cunha............... 100,00 100,00 42.293 30.247 33.068 28.239 9.225 2.008 10.018 4.015 H. Brandão Indianópolis ...... 100,00 100,00 3.505 15.251 7.735 15.252 (4.230) (1) (4.229) (2) Habilita................................. 100,00 100,00 902 790 682 2.336 (1.584) (1.546) (137) (1.547) Hangar Empresarial............. 100,00 100,00 215.851 157.222 160.422 128.858 55.429 28.364 14.221 39.198 Hangar Hoteleiro ................. 100,00 100,00 69.061 36.082 50.380 32.472 18.681 3.610 28.997 5.633 Henry Dunant ...................... 100,00 100,00 265.993 277.530 256.680 182.651 9.313 94.879 3.997 134 Hotel Praia Formosa............ 100,00 55.429 51.824 3.605 7.209 Jardim do Mar...................... 100,00 100,00 8.307 379 9.211 1.355 (904) (976) (1.281) (977) Jardins Mangueiral ............. 53,00 53,00 421.113 534.685 313.104 478.142 108.009 56.543 99.849 12.475 Jorge Tibiriçá ....................... 100,00 100,00 8.094 27.072 4.721 27.129 3.373 (57) 6.801 (58) Jorge Zolner ........................ 100,00 26.293 26.675 (382) (472) Liberdade............................. 100,00 48.084 48.083 1 Matarazzo............................ 100,00 160.001 160.000 1 Mesarthin............................. 66,00 66,00 8.765 25.676 1.520 4.642 7.245 21.034 2.854 29.220 Mintaka ................................ 80,00 80,00 89.798 106.635 55.510 60.207 34.288 46.428 (12.140) 15.905 Mixcamp .............................. 90,00 90,00 2.534 2.417 1 2.533 2.417 (8) Morada da Península ......... 100,00 100,00 17.708 11.007 1.527 29.843 (19.235) (18.836) (400) (1.984) Murano ................................ 90,00 90,00 17.750 124.336 15.334 74.501 2.416 49.835 (12.360) 20.808 Novo Mundo Empresarial .... 51,00 51,00 159.970 44.992 124.967 34.510 35.003 10.482 28.945 13.858 Novo Mundo Mall................. 100,00 100,00 15.281 1 3.663 11.618 1 4.487 Olímpia Towers ................... 100,00 100,00 180.251 149.878 145.315 116.060 34.936 33.818 22.360 67.634 Olimpíadas .......................... 100,00 100,00 60.797 40.726 44.241 34.903 16.556 5.823 9.355 11.643 OR Investimentos ................ 100,00 100,00 690.143 447.640 522.622 303.042 167.521 144.598 43.663 (2.187) OR SP 46 ........................... 100,00 1 1 OR SP 17 ............................ 100,00 1 1 OR SP 20 ............................ 100,00 75.545 76.588 (1.043) (1.044) Gabrielle Danuzzio .............. 100,00 23.237 23.242 (5) (6) OR SP 49 ............................ 100,00 1 1 OR SP 50 ............................ 100,00 1 1 OR SP 55 ............................ 100,00 1 1 OR SP 56 ............................ 100,00 1 1 OR SP 57 ............................ 100,00 1 1 OR SP 58 ............................ 100,00 1 1 OR SP 59 ............................ 100,00 1 1 OR SP 61 ............................ 100,00 1 1 OR SP 62 ............................ 100,00 1 1 OR SP 63 ............................ 100,00 1 1 OR SP 64 ............................ 100,00 1 1 OR SP 65 ............................ 100,00 1 1 Paraty Performance............. 50,00 50,00 8.681 6.957 1.145 276 7.536 6.681 (17) Parque Edu Chaves ............ 100,00 18.313 18.354 (41) (42) Parque Olimpico .................. 33,40 52.970 21.800 31.170 (885) Patamares ........................... 100,00 100,00 109.692 59.604 94.237 56.502 15.455 3.102 12.549 (1.193) Poliedro ............................... 100,00 100,00 38.245 28.912 23.904 10.470 14.341 18.442 (4.101) (2.062) BN Porto Velho ................... 70,00 70,00 112.005 177.540 154.366 171.683 (42.361) 5.857 (48.295) 3.216 Reside Consultoria .............. 100,00 37 41 (4) (104) Residence Sul ..................... 100,00 100,00 18.551 130.573 2.605 108.948 15.946 21.625 (5.679) 23.805 Ricardo Jafet ....................... 100,00 100,00 30.953 40.232 31.198 40.409 (245) (177) (68) (74) Rio Vermelho....................... 100,00 100,00 20.118 40.772 20.553 40.894 (435) (122) (313) (123) ROP2................................... 72,04 72,04 24.970 102.363 26.429 95.064 (1.459) 7.299 (7.044) 14.432 ROP3................................... 73,00 73,00 87.383 39.682 54.371 22.139 33.012 17.543 24.809 11.701 ROP4................................... 100,00 100,00 18.313 31.118 10.905 18.804 7.408 12.314 5.861 4.305 ROPH .................................. 62,00 62,00 35.688 32.302 16.483 20.964 19.205 11.338 5.932 492 Royal Palm .......................... 100,00 Samuel das Neves .............. 100,00 100,00 35 1.507 25 1.498 10 9 6 17 BN Santo André I................. 100,00 100,00 7.658 2.382 7.681 2.405 (23) (23) (24) Santos 01 ............................ 80,00 80,00 113.259 86.970 81.566 54.111 31.693 32.859 (1.166) 8.493 Noroeste .............................. 100,00 185 193 (8) (9) BN SPE Campinas I ............ 70,00 13.666 2.924 10.742 (36) Cayowaá.............................. 100,00 37.128 37.127 1 OR SP 39 ............................ 100,00 22.515 22.515 (1) Taquaral Campinas ............. 100,00 100,00 5.546 18.773 3.082 18.775 2.464 (2) 4.554 (3) Terraço Laguna ................... 51,00 51,00 94.418 33.459 80.795 28.659 13.623 4.800 10.188 6.251 Thuban ................................ 100,00 100,00 57.618 47.441 42.484 42.085 15.134 5.356 8.427 10.709 Valongo ............................... 80,00 80,00 66.819 47.757 48.322 26.710 18.497 21.047 10.257 12.392 Varanda do Parque ............. 100,00 100,00 16.693 1.197 17.857 3.192 (1.164) (1.995) (1.718) (1.995) OR SP 22 ............................ 100,00 100,00 96 33 129 (96) (96) (97) Zaniah ................................. 100,00 100,00 5.392 31.125 8.651 40.229 (14.043) (9.104) (4.939) (2.934) Controladas em conjunto Ilha Pura Holding ................. 50,00 50,00 75.548 90.164 1.863 73.685 90.164 (16.479) 61.628 Jaçanã Holding.................... 60,00 49.604 1.121 48.483 2.288 Agamenon ........................... 66,80 7.402 4.769 2.633 (54) BN Santo André II................ 53,00 100,00 111.967 91.895 32.985 92.333 78.982 (438) (2.200) (439) SIA-Oficces.......................... 50,00 17.676 11.363 6.313 (6.750) PTUS ................................... 49,90 49,90 139.626 71.728 51.562 51.536 88.064 20.192 59.873 55.157 Solace.................................. 37,50 27,27 96.890 11.009 78.732 1.102 18.158 9.907 (7.087) (6.807) Coligada Erioteca ............................... 50,00 1 1 (*) As SPEs Gabriele Danuzio e Parque Edu Chaves ao longo do exercício de 2013 passaram a ser controladas pela empresa Jaçanã Holding. (i) Movimentação dos investimentos em sociedades controladas Equivalência patriSaldo no Incorpo- Saldo no monial (provisão início do rações e final do para perda em IncorporaBaixas Dividendos ções (**) cisões (***) exercício exercício Adições investimentos) (*) Investimentos Águas Claras (a)............................................ 12.710 4.535 (2.230) 4.695 19.710 Alcor .............................................................. 1 1 Alya................................................................ (175) (2.646) 5.468 2.647 Ancha ............................................................ 5.450 333 1 5.784 Arrakis (b) ...................................................... 6.147 14.946 (14.187) 27.922 34.828 Askella (c)...................................................... 5.933 20.971 (495) 26.409 Asterope ........................................................ 1 1 Bairro Novo.................................................... 59.058 17.451 76.509 Beira Lago ..................................................... 83.776 2.040 (3.476) (38.217) 44.123 BMX Holding (d) ............................................ 108.589 36.195 (12.960) 54.569 186.393 BN Santo André II (e) .................................... (438) 81.622 (38.157) (1.167) 41.860 BN SP 05....................................................... 1 1 BN SPE Campinas I (f).................................. 7.248 (7.248) Bonnaire Residencial..................................... 24.176 (4.400) 11.761 31.537 Caieiras ......................................................... (2.567) 2.619 45 97 Cayowaá........................................................ 1 1 Clube Sírio (g) ............................................... 24.628 (6.795) 3.818 21.651 Construtora Ipês ............................................ 27.554 (7.179) 20.375 Diphada ......................................................... 1 1 Erioteca ......................................................... 1 1 Flat................................................................. 422 229 (18) 633 Gabrielle Danuzzio ........................................ (5) 703 (698) Galeria ........................................................... 6.724 (12) 6.712 Globo ............................................................. 1 1 Gonçalo da Cunha......................................... 2.008 2.007 (4.808) 10.018 9.225 Hangar Empresarial (h) ................................. 28.364 19.599 (6.755) 14.221 55.429 Hangar Hoteleiro (i) ....................................... 3.610 2.818 (16.743) 28.997 18.682 Henry Dunant (j) ............................................ 94.879 94 (85.705) (3.953) 3.997 9.312 Hotel Praia Formosa...................................... (3.604) 7.209 3.605 Ilha Pura Holding ........................................... 45.082 (8.239) 36.843 Jaçanã Holding (k)......................................... 47.157 (18.768) (1.345) 1.373 28.417 Jardins Mangueiral ........................................ 29.968 129 (25.771) 52.920 57.246 Jorge Tibiriçá ................................................. (57) (3.372) 6.801 3.372 Liberdade....................................................... 1 1 Matarazzo...................................................... 1 1 Mesarthin (l)................................................... 13.882 (10.984) 1.884 4.782 Mintaka .......................................................... 37.143 (9.712) 27.431 Mixcamp ........................................................ 2.280 2.280 Murano (m) .................................................... 44.850 (27.900) (3.652) (11.124) 2.174 Noroeste (n)................................................... 8.525 (8.525) Novo Mundo Empresarial .............................. 5.346 1.340 (23) (3.574) 14.762 17.851 Olímpia Towers (o) ........................................ 33.818 33.817 (55.059) 22.360 34.936 Olimpíadas (p) ............................................... 5.823 5.822 (4.444) 9.355 16.556 OR Investimentos .......................................... 144.599 (20.740) 43.663 167.522 OR SP 46 ...................................................... 1 1 OR SP 17 ...................................................... 1 1 OR SP 49 ...................................................... 1 1 OR SP 50 ...................................................... 1 1 OR SP 55 ...................................................... 1 1 OR SP 56 ...................................................... 1 1 OR SP 57 ...................................................... 1 1 OR SP 58 ...................................................... 1 1 OR SP 59 ...................................................... 1 1
28 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
Continuação das demonstrações financeiras em 31 de dezembro de 2013 da Odebrecht Realizações Imobiliárias e Participações S.A. Saldo no início do exercício OR SP 61 ...................................................... OR SP 62 ...................................................... OR SP 63 ...................................................... OR SP 64 ...................................................... OR SP 65 ...................................................... Paraty Performance....................................... Parque Edu Chaves ...................................... Parque Olimpico (q)....................................... Patamares (r)................................................. Poliedro ......................................................... Projeto Agamonon......................................... PTUS ............................................................. Residence Sul ............................................... ROP 3 (s)....................................................... ROP 4............................................................ ROP H ........................................................... Samuel das Neves ........................................ Santos 01 ...................................................... SIA Office (t) .................................................. Solace (u) ...................................................... Taquaral ........................................................ Terraço Laguna ............................................. Thuban (v) ..................................................... Valongo (x) .................................................... Verano (w) ..................................................... Ágio Beira Lago ..................................................... Erioteca ......................................................... ROP 4............................................................ Solace............................................................
3.341 (41) 3.101 18.442
Baixas Dividendos
(1.979) (6.708) (5.961)
1.797 14.067 21.625 12.807 12.314 7.029 10 26.287 2.702 (2) 2.448 5.356 16.838 1 1.015.677
(6.820) (11.788) (785) (14)
1.022 1.985 8 6.532 7.407 171 631 5.354 4.882 9.261 341.682
964 2.000 775 3.739
Provisão para perdas em investimentos Camorim ........................................................ BN Campinas Campo Grande....................... Carrefour ....................................................... Dumontina ..................................................... Giedi .............................................................. H. Brandão Indianópolis ................................ Habilita........................................................... Jardim do Mar................................................ Jorge Zolner .................................................. Morada da Península .................................... Noroeste ........................................................ Brasal ............................................................ Peralta ........................................................... Porto Velho.................................................... Reside ........................................................... Ricardo Jafet ................................................. Rio Vermelho................................................. Robert Bosch................................................. ROP 2 (z)....................................................... BN Santo André I........................................... Varanda do Parque ....................................... Via Funchal.................................................... Zaniah............................................................
Adições 1 1 1 1 1 436 2.020 17.414 5.765
Equivalência patrimonial (provisão para perda em investimentos) (*)
(642) (2.259) (1.241) (4.003) (15.129) (2.130) (261.628)
(86)
(196.439)
(296) 12.549 (4.101) (36) 29.876 (5.679) 18.111 5.861 3.678 6 (933) (3.375) (2.658) 4.554 5.196 8.427 8.205 4.486 350.989
2.000 (775) 642 642
642 2.642
(1.739) (76) (235) (1.145) (2) (42) (4.229) (137) (1.281) (471) (401) (9)
507 (68) 99 1.352 89
(18.836) 1 (1.043)
(76) (251) (638) (2) (17) (4.230) (1.584) (905) (382) (19.237) (8) 1.043
1 55 100
(1) (33.806) (104) (68) (313) (182) (5.074)
(29.652) (4) (177) (245) (122) (435) (4) (186) 5.258 (1.235) (1.051) (24) (24) (1.995) 2.549 (1.718) (1.164) (96) (96) (9.104) (4.938) (14.042) (24.490) 4.753 (68) (1.235) (54.232) 1.043 (74.229) 1.178.694 1.043 296.757 (262.863) 347.077 (198.246) Total em 31 de dezembro de 2013 ............. 994.926 Total em 31 de dezembro de 2012 ............. 338.080 199.918 (106.645) (129.723) 449.438 132.818 111.040 994.926 (*) Refere-se às equivalências patrimoniais posteriores às incorporações e cisões mencionadas na Nota 1 e 1(i), quais sejam: • Equivalência patrimonial de nove meses (abril a dezembro de 2012) para as empresas investidas diretas da OR na data de sua incorporação pela GIF; • Equivalência patrimonial de dois meses (novembro e dezembro de 2012) para as empresas investidas diretas da BN e incorporadas pela OR. (**) O valor de R$ 132.818 refere-se ao saldo de investimento nas controladas em 30 de abril de 2012 e 2 de maio de 2012, datas das incorporações ocorridas no exercício, conforme descrito nas Notas 1 e 1(i). (***) O valor de R$ 111.040 refere-se ao saldo de investimento nas investidas em 31 de dezembro de 2012 da Bairro Novo Empreendimentos Imobiliários para Odebrecht Realizações Imobiliárias, datas das incorporações ocorridas no exercício, conforme descrito nas Notas 1 e 1(i). Informações sobre as principais investidas. (a) Águas Claras: No dia 11 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 2.022 para R$ 6.557, aumento de R$ 4.535 com a emissão de 4.535.948 novas ações ordinárias, nominativas e sem valor nominal. (b) Arrakis: em 30 de abril de 2013, ocorreu aumento de capital social de R$ 11.264 para R$ 31.192, aumento de R$ 19.928 (19.928.609 ações ordinárias, nominativas e sem valor nominal) integralizados pelas sócias com créditos de adiantamento para futuro aumento de capital (AFAC) na seguinte proporção: OR, R$ 14.946 (14.946.457 ações) e Performance Porto Real Empreendimentos Imobiliários Ltda. (“Performance Porto Real”), R$ 4.982 (4.982.152 ações). Em 13 de junho de 2013, pelo montante de R$ 14.187, ocorreu a destinação de dividendos intercalares, distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (c) Askella: em 30 de abril de 2013, ocorreu aumento de capital social de R$ 8.575 para R$ 36.536, aumento de R$ 21.961 (27.961.474 ações ordinárias, nominativas e sem valor nominal) integralizados pelas sócias com créditos de adiantamento para futuro aumento de capital (AFAC) na seguinte proporção: OR, R$ 20.971 (20.971.106 ações) e Performance Porto Real Empreendimentos Imobiliários Ltda. (“Performance Porto Real”), R$ 6.990 (6.990.368 ações). (d) BMX: No dia 10 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 36.195, com a emissão de 36.195.472 novas ações ordinárias, nominativas e sem valor nominal. No mesmo dia, pelo montante de R$ 12.960 ocorreu a destinação de dividendos intercalares , os quais serão distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (e) Santo Andre II: No dia 22 de agosto de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 1.622 para R$ 81.622, sendo emitidas 81.622.000 novas ações ordinárias, nominativas e sem valor nominal, nesta mesma data foi celebrado a venda de 47% das ações com a baixa do capital social em R$ 38.157 reflexo que gerou um ganho no resultado de R$ 15.629 na Odebrecht Realizações Imobiliárias e Participações S.A, contabilizados como Ganhos na alienação de Participação Societária. (f) BN Campinas I: Em 26 de dezembro de 2013, foi celebrada a venda de 70% das ações com a baixa do Investimento em R$ 7.248, gerando um ganho no resultado de R$ 16.162 na Odebrecht Realizações Imobiliárias e Participações S.A, contabilizados como Ganhos na alienação de Participação Societária. (g) Clube Sírio: Em 29 de novembro de 2013, pelo montante de R$ 6.795 ocorreu a destinação de dividendos intercalares , os quais serão distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (h) Hangar Empresarial: No dia 9 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 1 para R$ 19.599, sendo emitidas 19.598.934 novas ações ordinárias, nominativas e sem valor nominal. (i) Hangar Hoteleiro: No dia 9 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade de R$ 2.818 sendo com emissão de 2.817.577 novas ações ordinárias, nominativas e sem valor nominal. (j) Henry Dunant: No dia 2 de dezembro de 2013, foi aprovada a cisão seletiva da Odebrecht Realizações SP 02 – Empreendimento Imobiliário Ltda. por meio do qual o imóvel a ser desenvolvida Fase 2 do empreendimento imobiliário Praça São Paulo, foi transferido para a Odebrecht Realizações SP 48 – Empreendimento Imobiliário Ltda. através da incorporação do acervo cindido. Como consequência da cisão, a Henry Dunant reduziu seu capital social de R$ 94.811 para R$ 9.106, mediante o cancelamento de 85.705.202 quotas. Em 30 de dezembro de 2013 a Companhia alienou 100% das ações representativas do capital social da OR SP 48 gerando um ganho no resultado de R$ 85.524 e contabilizados como Ganhos na alienação de Participação Societária. Para o desenvolvimento da Fase 1 e Fase 3 do empreendimento Praça São Paulo, a Odebrecht Realizações SP 02 – Empreendimento Imobiliário Ltda. constituiu, em 2 de dezembro de 2013, duas Sociedades em Conta de Participação com a Odebrecht Realizações SP 63 – Empreendimento Imobiliário S.A., as quais passaram a deter uma participação de 10 e 20% na Fase 1 e 3 do Empreendimento respectivamente. No dia 26 de dezembro de 2013, a Odebrecht Realizações Imobiliárias e Participações S.A. alienou 100% das ações representativas do capital social da OR SP 63 gerando um ganho no resultado de R$ 34.737 e contabilizados como Ganhos na alienação de Participação Societária. (k) Jaçanã Holding: No dia 29 de setembro de 2013, foi aprovado o aumento do capital social da Sociedade de R$ 47.157, com a emissão de 47.157.000 novas ações ordinárias, nominativas e sem valor nominal, No dia 17 de dezembro de 2013 a Companhia vendeu 40% do capital social por R$ 39.467, gerando um ganho no resultado de R$ 20.698 na Odebrecht Realizações Imobiliárias e Participações S.A. contabilizados como Ganhos na alienação de Participação Societária. (l) Mesarthin: Em 29 de novembro de 2013, ocorreu a destinação de dividendos intercalares no montante de R$ 10.984, os quais serão distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (m) Murano: Em 18 de dezembro de 2013, foi aprovada a redução de capital social da Companhia, dos atuais R$ 32.125 para R$ 1.125 no montante de R$ 27.900, mediante o cancelamento de 31.000.000 de ações ordinárias, nominativas e sem valor nominal de emissão da Companhia, a acionista Odebrechet Realizações Imobiliárias S.A passará a deter 1.1012.183 de ações ordinárias e a acionista Performance Icaraí Empreendimentos Imobiliários Ltda. passará a deter 112.465 de ações ordinárias. No mesmo dia, pelo montante de R$ 3.652 ocorreu a destinação de dividendos intercalares , foram distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (n) Noroeste: em 8 de fevereiro de 2013, ocorreu a venda da SPE para a GPL Investiments e Fundo de Investimentos em Participações IV Real States, deixando de ser considerada como investimento da OR. (o) Olímpia Towers: No dia 9 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 33.817, com a emissão de 33.816.592 novas ações ordinárias, nominativas e sem valor nominal. A expectativa da Companhia é de capitalizar em AGO de 2014, o montante de R$ 55.059 referente à dividendos obrigatórios registrados em 2013. (p) Olimpíadas: No dia 9 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 1 para R$ 5.823, aumento de R$ 5.822 com emissão de 5.821.697 novas ações ordinárias, nominativas e sem valor nominal. (q) Parque Olímpico: No dia 6 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 1 para R$ 9.101, aumento de R$ 9.100, com emissão de 9.098.523 novas ações ordinárias, nominativas e sem valor nominal, totalmente subscritas e integralizadas pela acionista Odebrecht realizações Imobiliárias e Participações S.A. No dia 28 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 9.101 para R$ 31.083, aumento de R$ 21.982, com emissão de 21.982.418 novas ações ordinárias, nominativas e sem valor nominal na seguinte proporção: OR, R$ 7.342 (7.342.000 novas ações) e outros acionistas R$ 14.640 (14.640.000 novas ações). Na mesma data a Odebrecht Realizações Imobiliárias e Participações S.A. alienou o montante de R$ 6.708. Em 20 de dezembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 31.083 para R$ 33.994, aumento de R$ 2.911, com emissão de 2.911.021 novas ações ordinárias, nominativas e sem valor nomina na seguinte proporção: OR, R$ 972 (972.000 novas ações) e outros acionistas R$ 1.939 (1.939.000 novas ações). (r) Patamares: No dia 29 de setembro de 2013, foi aprovado o aumento do capital social da Sociedade, com aumento de R$ 5.765, com a emissão de 5.765.165 novas ações ordinárias, nominativas e sem valor nominal. (s) ROP3: No dia 21 de novembro de 2013, pelo montante de R$ 6.820 ocorreu a destinação de dividendos intercalares , os quais serão distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (t) SIA Office: No dia 20 de dezembro de 2013, foi aprovado o aumento do capital social da Sociedade, em R$ 6.532, com a emissão de 6.532.000 novas ações ordinárias, nominativas e sem valor nominal. (u) Solace: No dia 28 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, no montante de R$ 4.182, com a emissão de 4.182.000 novas ações e R$ 3.225 referente a compra de participação acionária. (v) Thuban: No dia 9 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade de R$ 5.354, com a emissão de 5.354.400 novas ações ordinárias, nominativas e sem valor nominal. (x) Valongo: No dia 9 de dezembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 9.243 para R$ 15.347, aumento de R$ 6.104, com a emissão de 6.103.749 novas ações ordinárias, nominativas e sem valor nominal, integralizados pelas sócias com créditos de adiantamento para futuro aumento de capital (AFAC) na seguinte proporção: OR, R$ 4.882 (4.882.000 ações) e Franz Santos 4 Empreendimentos Imobiliários Ltda. (“Franz”), R$ 1.220 (1.220.750 ações). No mesmo dia, pelo montante de R$ 15.129 ocorreu a destinação de dividendos intercalares, os quais serão distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (w) Verano: No dia 27 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 1 para R$ 9.262, aumento de R$ 9.261, com a emissão de 9.261.287 novas ações ordinárias, nominativas e sem valor nominal. (z) ROP2: Em 18 de maio de 2013, pelo montante de R$ 1.235 ocorreu a destinação de dividendos intercalares , os quais serão distribuídos aos acionistas com base na participação detida por cada um no capital social da Companhia nesta data. (aa) Agamenon: Em 18 de outubro de 2013, a Companhia vendeu 33% do capital social, gerando um ganho no resultado de R$ 14.100 na Odebrecht Realizações Imobiliárias e Participações S.A. contabilizados como Ganhos na alienação de Participação Societária. 16 Imobilizado Controladora Consolidado Depreciação Depreciação acumulada acumulada Custo Líquido Custo Líquido % (*) Edificações e instalações ............................................. 32.474 (2.620) 29.854 37.270 (3.583) 33.687 4 Equipamentos de informática ....................................... 2.144 (1.199) 945 4.862 (2.498) 2.364 20 Estandes de vendas ..................................................... 2.599 (2.599) 29.607 (15.330) 14.277 50 Máquinas e equipamentos ........................................... 2.041 (1.035) 1.006 54.039 (14.491) 39.548 10 Móveis e utensílios ....................................................... 1.431 (822) 609 5.079 (1.816) 3.263 10 Obras em andamento................................................... 1.983 1.983 97.822 97.822 Terrenos ....................................................................... Veículos........................................................................ 228 (155) 73 849 (621) 228 20 42.900 (8.430) 34.470 229.528 (38.339) 191.189 Em 31 de dezembro de 2013...................................... 30.506 (8.166) 22.340 169.168 (28.600) 140.568 Em 31 de dezembro de 2012...................................... (*) Taxas anuais de depreciação. (**) Os gastos com a construção dos estandes de vendas e do apartamento modelo são capitalizados apenas quando a expectativa de vida útil-econômica for superior a um ano e depreciados de acordo o prazo de vida útil-econômica de aproximadamente 24 meses, o qual varia de acordo com cada empreendimento, sendo baixados por ocasião do término da comercialização ou demolição. Movimentação do imobilizado Controladora Consolidado (Reapresentado) Em 31 de dezembro de 2012............................................................................................................................................ 22.340 140.568 (+) Aquisições..................................................................................................................................................................... 14.291 84.150 (-) Baixas ........................................................................................................................................................................... (1.897) (23.790) (-) Depreciação.................................................................................................................................................................. (264) (9.739) (-) Transferências .............................................................................................................................................................. 34.470 191.189 Em 31 de dezembro de 2013............................................................................................................................................ 17 Intangível
4.099
10.410 15.454 14.341 1.761 43.943 15.946 24.098 7.409 11.907 10 25.354 3.157 6.809 2.464 6.948 15.134 14.796 11.618 1.250.281
(964)
(16) 93 (1) (1.546) (976)
Incorpo- Saldo no Incorporarações e final do ções (**) cisões (***) exercício 1 1 1 1 1 (9) 3.768
Controladora Amortização acumulada
Amortização acumulada Custo Líquido Custo Ágio ORINV e OR SP 20 (*) (**)................................... 285.396 285.396 285.396 Softwares e direitos de uso .......................................... 35.731 (6.576) 29.155 36.064 (6.840) Em 31 de dezembro de 2013...................................... 321.127 (6.576) 314.551 321.460 (6.840) Em 31 de dezembro de 2012...................................... 249.877 (3.577) 246.300 321.699 (3.894) (*) Ágio pago na aquisição de ações de emissão da ORINV. (**) Ágio pago na aquisição da Petrus pela OR SP 20. (i) Movimentação do intangível Controladora
Consolidado (Reapresentado) Líquido 285.396 29.224 314.620 317.805
% (*) 20
Consolidado (Reapresentado) Softwares e Softwares e Ágio direitos de uso Total Ágio direitos de uso Total Em 31 de dezembro de 2012............................................ 214.146 32.154 246.300 285.396 32.409 317.909 (+) Adições ......................................................................... 35 35 (+) Incorporações (**) ......................................................... 71.250 71.250 71.250 71.250 (-) Baixas, líquidas de amortização (**) ............................. (71.250) (66) (71.316) (-) Amortização .................................................................. (2.999) (2.999) (3.154) (3.154) Em 31 de dezembro de 2013............................................ 285.396 29.155 314.551 285.396 29.224 314.724 (*) Ágio pago na aquisição de ações de emissão da ORINV em 30 de abril de 2012. (**) Ágio pago na aquisição da Petrus pela OR SP 20 (antiga Brasal) em 4 de outubro de 2012 após aquisição de 3.500.000 ações gerando um ágio de R$ 71.250. Em julho de 2013, a Brasal foi incorporada pela OR controladora, tendo o saldo de ágio sido transferido para OR Controladora. Controladora Consolidado 18 Empréstimos e financiamentos Encargos financeiros anuais 31/12/2013 31/12/2012 31/12/2013 31/12/2012 Financiamentos à produção (Reapresentado) Banco Itaú S.A................................................................................... 9,50 a 10,30% + TR 229.920 94.374 HSBC Bank Brasil S.A....................................................................... 9,80 a 10,50% + TR 1 57.713 1 Banco do Brasil S.A........................................................................... 9,00 a 10,50% + TR 153.809 144.933 Safra .................................................................................................. 9,0% + TR/110% do CDI 51.496 88.486 Banco Santander (Brasil) S.A............................................................ 9,50 a 10,00% + TR 218.927 252.763 Banco Bradesco S.A. ........................................................................ 8,5 a 10,00% + TR 437.500 200.154 Certificado de recebíveis imobiliários e cédula de crédito bancário Banco Votorantim S.A. ...................................................................... 109,50% do CDI 130.075 130.075 Domus Companhia de Crédito Imobiliário S.A. ................................. 9,38% + IPCA 47.763 47.763 Cibrasec ............................................................................................ 109,5% do CDI 130.106 130.106 Capital de giro Banco do Brasil S.A........................................................................... 115,50 a 120% do CDI 151.316 150.928 151.316 150.928 HSBC Bank Brasil S.A....................................................................... 0,80% + 100% do CDI 12.115 26.271 Banco Safra S.A. ............................................................................... 1,40% + 110% do CDI 47.291 50.867 47.291 332.918 376.058 1.530.759 1.094.553 (-) Passivo não circulante .................................................................. (270.286) (327.291) (1.094.158) (795.278) Passivo circulante.............................................................................. 62.632 48.767 436.601 299.275 O montante a longo prazo tem a seguinte composição, por ano de vencimento: Controladora Consolidado 31/12/2013 31/12/2012 31/12/2013 31/12/2012 (Reapresentado) 2014....................................................................................................... 82.004 474.300 2015....................................................................................................... 113.428 88.429 566.173 193.848 2016....................................................................................................... 78.429 78.429 372.568 88.301 78.429 78.429 155.417 38.829 2017....................................................................................................... 270.286 327.291 1.094.158 795.278 O valor contábil dos empréstimos e financiamentos se aproxima do valor de mercado. (i) Principais informações sobre os empréstimos e financiamentos:
(a) Financiamento à produção – A Companhia e suas controladas possuem linhas de financiamento junto às principais instituições financeiras para captação de recursos necessários aos empreendimentos. Durante o exercício de 2013, foram aprovadas R$ 862.294 em linhas de financiamentos à produção para viabilizar as realizações dos empreendimentos Biografia, Varanda do Parque, Jardim do Mar, Parque da Cidade, Vitrium, Parque Avenida, Wind, Porto Atlântico Leste, Valongo Brasil, Led São Paulo (comercial). As principais garantias das captações são as hipotecas dos terrenos, imóveis em construção, penhor dos recebíveis dos empreendimentos citados anteriormente e fiança por parte da OR para atender todas as suas operações. Em 31 de dezembro de 2013, a Companhia possui um montante de R$ 2.676.923 em linhas de financiamentos à produção contratadas para os empreendimentos, a citar: Alpha Park Fase 1 e Alpha Park Fase 2 (Sagitário Torres), The Garden (Mintaka), Brisas do Lago (Beira Lago), Dimension (ROP2), Verde Morumbi (Bonnaire Residencial), Selleto, (ROP3), Park One (Santos 2), The Blue (Santos 1), Legend Hotel (Clube Sírio), Legend Residencial (Clube Sírio), Hangar Empresarial, Hangar Hoteleiro, Bella Vila Mariana (Correa Lemos), Terraço Laguna, Novo Mundo Empresarial, LED Águas Claras, Parque Tropical, e LED Barra Funda, Essence (ROP H) , Biografia (SP 23), Varando do Parque, Jardim do Mar, Parque da Cidade Offices (BMX), Vitrium, Parque Avenida (Thuban), Wind (Alya), Porto Atlântico Leste (Arrakis), Valongo Brasil (SP 06) e Led Barra Funda Comercial. Em 2013, a OR liquidou suas operações de financiamento à produção dos empreendimentos Vila Grimm fase 2, Murano e Vila dos Corais. Certificado de recebíveis imobiliários – Em 21 de dezembro de 2009, foi realizada operação de “CRI” relacionada ao empreendimento Icaraí Praia Clube (“Murano”) no valor de R$ 40.000 distribuídos pela Domus e RB Capital Securitizadora S.A. (“RB Capital” ou “Cessionária”). Em 21 de dezembro de 2013, foram efetuados pagamentos no montante de R$ 52.605. Em 3 de julho de 2012, foi realizada operação de “CRI” com o banco Votorantim no valor de R$ 130.178 com o objetivo de captação de recursos para os empreendimentos Jaçanã e Parque Tropical. A Companhia efetuou pagamentos de juros a Cessionária do CRI no valor de R$ 39.194 durante o exercício findo em 31 de dezembro de 2013. 19 Debêntures – Consolidado – Em 8 de outubro de 2009, a OR emitiu 600 debêntures não conversíveis em ações, tendo como debenturista e agente fiduciário, a Pavarini Distribuidora de Títulos e Valores Mobiliários Ltda. (“Pavarini ou “Agente Fiduciário”), e como interveniente garantidora a ODB. O objetivo desta emissão foi obter recursos que serão utilizados para financiar os empreendimentos imobiliários, no montante de até 90% do custo de produção das unidades habitacionais limitado a 80% do VGV, cujo valor de comercialização seja menor ou igual ao valor máximo permitido para financiamento de unidades habitacionais pelo Sistema de Financiamento Habitacional (“SFH”). Em 5 de junho de 2013, foi aprovada a ata da nona assembleia geral de debenturistas com a deliberação do cancelamento da hipoteca constituída sobre o imóvel remanescente da fazenda de Sauípe, dispensa da necessidade de constituição de hipoteca de terrenos dos Empreendimentos Elegíveis e alteração da data de vencimento das debenturistas para o dia 8 de outubro de 2017. Emissão Valor unitário Vencimento Remuneração Valor total 1ª ......................................................................... R$ 1.000 8 de outubro de 2017 Atual. TR + juros de 8,16% a.a. R$ 600.000 (i) A remuneração é de 10,25% ao ano para a parcela dos recursos da emissão que for utilizada para financiar unidades habitacionais que apresentem valor de venda médio superiores ao estabelecido na Resolução do Conselho Curador do FGTS nº 460/04, porém menor ou igual ao valor máximo permitido para unidades habitacionais dentro do SFH. As amortizações de principal serão realizadas em 10 parcelas semestrais e sucessivas, a partir de junho de 2013 até outubro de 2017, de acordo com o cronograma abaixo: Data de pagamento Amortizações abr/14 .................................................................................................................................................................................................................... 50.000 out/14..................................................................................................................................................................................................................... 50.000 abr/15 .................................................................................................................................................................................................................... 50.000 out/15..................................................................................................................................................................................................................... 50.000 abr/16 .................................................................................................................................................................................................................... 50.000 out/16..................................................................................................................................................................................................................... 50.000 abr/17 .................................................................................................................................................................................................................... 100.000 out/17..................................................................................................................................................................................................................... 100.000 500.000 As garantias reais encontram-se constituídas pela alienação fiduciária das ações da Bairro Novo, hipoteca do terreno da Fazenda do Sauípe, cessão fiduciária dos recebíveis dos empreendimentos financiados, alienação fiduciária das ações/quotas das SPEs. Vencimentos 31/12/2013 31/12/2012 (Representado) Juros......................................................................... Parcelas semestrais iniciando em abril de 2010 9.806 10.551 Principal (*) ............................................................... Parcelas semestrais iniciando em abril de 2013 até outubro de 2014 500.000 600.000 (-) Custo.................................................................... (658) (495) 509.148 610.056 (-) Passivo circulante ................................................ (399.591) (299.871) Passivo circulante..................................................... 109.557 310.185 (*) Para o exercício de 2013, foram pagos o montante de R$ 46.683 a título de juros e R$ 100.000 como amortização principal. Abaixo segue o fluxo de pagamentos, sem juros, até outubro de 2017: 31/12/2013 2014....................................................................................................................................................................................................................... 100.000 2015....................................................................................................................................................................................................................... 100.000 2016....................................................................................................................................................................................................................... 100.000 2017....................................................................................................................................................................................................................... 200.000 500.000 20 Obrigações por compra de imóveis – As obrigações por aquisições de imóveis e terrenos são reconhecidas pelos valores correspondentes às obrigações contratuais assumidas. Em seguida, são apresentadas pelo custo amortizado, acrescidas, quando aplicável, de encargos e juros proporcionais ao período incorrido (“pro rata temporis”) e ajustado a valor presente. Consolidado 31/12/2013 31/12/2012 (Reapresentado) Obrigações por compra de imóveis........................................................................................................................................... 449.524 514.285 Ajuste a valor presente.............................................................................................................................................................. (1.174) (4.703) 448.350 509.582 (-) Passivo não circulante .......................................................................................................................................................... (376.839) (228.830) Passivo circulante...................................................................................................................................................................... 71.511 280.752 21 Ações preferenciais resgatáveis – Atendendo a estratégia de crescimento, bem como a manutenção de sua rigidez financeira, a Companhia por meio de sua controlada, OR Investimentos, emitiu em 17 de dezembro de 2010, 40.586.999 ações preferenciais, resgatáveis e divididas em duas classes, sendo: i) Classe A: 20.293.500 ações, com resgate para 17 de dezembro de 2015; e ii) Classe B:20.293.499 ações, com resgate para 17 de dezembro de 2016. Através da referida emissão a OR Participações captou R$150.000, dos quais R$148.500 foram destinados à reserva de capital e o restante, R$1.500, destinados ao capital social. Em 28 de junho de 2011, foi realizada nova emissão de 30.095.737 de novas ações preferenciais resgatáveis e divididas em duas classes, sendo: i) Classe C: 15.047.869 ações, com resgate para 28 de junho de 2016; e ii) Classe D: 15.047.868 ações, com resgate para 28 de junho de 2017. Através da referida emissão a OR Participações captou R$150.000, dos quais R$148.500 foram destinados à reserva de capital e o restante, R$1.500, destinados ao capital social. Os acionistas preferencialistas farão jus a dividendos fixos cumulativos a serem pagos semestralmente equivalentes a variação do CDI acrescido de 1,15% ao ano. O estatuto social da OR Participações prevê submeter à aprovação determinadas matérias como o direito dessas ações, aumento ou redução de capital, criação de reservas de lucro e alienação de investimentos. Em virtude dos direitos conferidos às ações preferenciais, como pagamento de dividendos fixos e resgates, em 31 de dezembro de 2013, a operação encontra-se registrada no passivo não circulante e os dividendos fixos cumulativos provisionados no resultado como despesas financeiras (Nota 26). 22 Patrimônio líquido. (a) Capital social – No dia 30 de abril de 2012, foi assinado o Protocolo de Incoporação da Odebrecht Realizações Imobiliárias Investimentos S.A. (“ORINV”) pela GIF Realty Incorporações Imobiliárias e Participações S.A. (”GIF”). O aumento de capital social gerado na GIF é de R$ 779.476 (1.769.265.062 ações ordinárias), passando de R$ 300.051 para R$ 1.079.527 representado por 2.069.315.862 ações ordinárias, nominativas e sem valor nominal. Na mesma data a razão social da GIF Realty Incorporações Imobiliárias e Participações S.A. foi alterada para Odebrecht Realizações Imobiliárias e Participações S.A. (b) Apropriação do resultado – De acordo com o estatuto social, as importâncias apropriadas às reservas de lucros são determinadas como descrito abaixo, sendo que o saldo remanescente após essas apropriações e a distribuição de dividendos terá a aplicação que decidir a Assembleia Geral dos Acionistas. (i) Reserva legal – A reserva legal é constituída anualmente como destinação de 5% do lucro líquido do exercício e não poderá exceder a 20% do capital social ou até que o saldo dessa reserva, acrescido do montante de reserva de capital, exceda 30% do capital social. A reserva legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízo e aumentar o capital. (ii) Reserva de lucros a realizar e reserva legal – Em 29 de abril de 2013, foi aprovado pelos acionistas da companhia a transferência da reservas de lucros a realizar e a reserva especial nos montantes de R$ 20.702 e R$ 44.827, respectivamente para a conta de reserva para investimento. (iii) Reservas de lucros e especial – De acordo com o Estatuto Social, são assegurados aos acionistas dividendos mínimos obrigatórios equivalentes a 25% do lucro líquido, ajustado em consonância com a legislação em vigor. Entretanto, e na prerrogativa do artigo 176 parágrafo 3 e com base na previsão expressa no artigo 202 parágrafos 4 e 5 da Lei 6404/76 e alterações posteriores, a administração da Companhia propôs a retenção dos dividendos mínimos obrigatórios relativos a lucros não realizados no montante de R$ 50.430, em reserva especial, em função de compromissos assumidos e relevantes investimentos estratégicos que deverão ser efetuados em curto e médio prazos, para a viabilização dos projetos da Companhia conforme já previsto em seu plano de negócios. O saldo remanescente de R$ 151.291, foi proposto como reserva para investimentos, com o objetivo de atender a necessidade de capital a ser investido nos próximos três anos, conforme estabelecido em seu plano de negócios e no orçamento de capital proposto pelos administradores da Companhia, a ser deliberado na Assembleia Geral. 23 Receitas Controladora Consolidado 31/12/2013 31/12/2012 31/12/2013 31/12/2012 (Reapresentado) Receitas Incorporação e venda de imóveis 21.203 49.320 2.254.627 1.935.988 Ajuste a valor presente (1.108) (2.177) (6.962) Receitas de serviços 89.309 15.555 296.476 106.218 Tributos sobre vendas (9.503) (4.061) (37.798) (67.160) 101.009 59.706 2.511.128 1.968.084 24 Resultado a apropriar – O saldo de receitas e custos a serem apropriados decorrentes de unidades vendidas e não concluídas que não estão refletidos nas demonstrações contábeis são demonstrados a seguir: Consolidado 31/12/2013 31/12/2012 (Reapresentado) Receita de venda a apropriar ................................................................................................................................................ 2.709.511 3.320.447 Custo de venda a apropriar ................................................................................................................................................... (1.777.200) (2.042.769) Resultado de venda a apropriar ............................................................................................................................................ 932.311 1.277.678 25 Despesas administrativas e remuneração dos administradores 31/12/2013 Despesas administrativas Consumos diversos ............................................................................................................ Despesas com pessoal e encargos.................................................................................... Despesas com depreciação ............................................................................................... Remuneração dos administradores.................................................................................... Serviços prestados ............................................................................................................. Viagens e deslocamentos ..................................................................................................
(36.789) (207.165) (4.314) (6.563) (57.891) (11.511) (324.233)
26 Resultado financeiro, líquido 31/12/2013 Receitas financeiras Descontos obtidos ............................................................................................................. Ajuste a valor presente...................................................................................................... Receitas com juros ............................................................................................................ Rendimentos de títulos e valores mobiliários .................................................................... Variações monetárias........................................................................................................ Outros................................................................................................................................ Despesas financeiras Descontos concedidos ...................................................................................................... Despesas com juros .......................................................................................................... Dividendos ações preferenciais (Nota 21)......................................................................... Tributos sobre operações financeiras ............................................................................... Variações cambiais ........................................................................................................... Variações monetárias........................................................................................................ Outros................................................................................................................................
Controladora 31/12/2012 (18.498) (110.094) (3.563) (3.958) (40.331) (6.008) (182.452) Controladora 31/12/2012
67 2.678 991 33.983 2.185 1.173 41.077
173
47.282
(191) (33.402)
(395) (45.162)
1.177 45.881 51
31/12/2013 (45.913) (250.614) (6.454) (5.672) (42.206) (12.859) (363.718)
Consolidado 31/12/2012 Reapresentado (22.892) (145.835) (4.587) (6.443) (57.671) (8.170) (245.598)
31/12/2013
Consolidado 31/12/2012 (Reapresentado)
2.906 1.744 12.805 49.059 2.944 1.239 70.697
3.012 56.426 1.113
2.177
62.728
(6.556) (2.251) (28.561) (46.310) (26.577) (19.495) (69) (120) (11.823) (3.656) (4) (6) (280) (13) (266) (13) (461) (14) (181) (752) (33.693) (46.124) (74.288) (72.453) 7.384 1.158 (3.591) (9.725) 27 Cobertura de seguros – A uniformidade no tratamento de riscos na Organização Odebrecht é assegurada através da sua Política de Seguros e Garantias (“Política”), que define os conceitos básicos, diretrizes gerais e competências para a contratação e administração dos mesmos e para o relacionamento com o mercado segurador. A Política, que inclui seguros e garantias contratados junto as seguradoras é: (i) observada pela ODB e suas controladas de capital fechado; (ii) serve de orientação à elaboração da Política das empresas de capital aberto controladas pela ODB; e (iii) como referência para voto dos seus representantes na aprovação de políticas semelhantes nas empresas com empresariamento ou controle compartilhado. A Odebrecht Corretora de Seguros Ltda., subsidiária integral da ODB com experiência internacional e atuação global, em alinhamento com a ODB, é responsável pela aplicação da Política e pelo apoio ao empresariamento do risco no âmbito da Organização Odebrecht, assegurando a contratação a preço certo das coberturas adequadas a cada contrato ou empreendimento do segmento de engenharia e construção. No exercício de 2013 a Política foi cumprida em toda sua extensão, não havendo notícia de qualquer risco sob o amparo da Política que não tenha sido devidamente analisado e mitigado, ou de ocorrência de sinistro sem cobertura adequada. A OR e suas controladas mantêm seguros de risco de engenharia, responsabilidade civil, garantia de permuta, garantia de término de obra e propriedades para estande s de vendas e escritórios. A cobertura contratada é considerada suficiente pela administração para cobrir eventuais riscos sobre seus ativos e/ou responsabilidades. 28 Eventos subsequentes – No dia 7 de janeiro de 2014, dando continuidade ao processo de restruturação societária, iniciada em 2012, no âmbito da Companhia e suas controladas objetivando a simplificação de estruturas societárias, a versão de participações societárias detidas pela investida Bairro Novo e a gradativa transferência das atividades empresariais ora realizadas pela Bairro Novo para a Companhia, foram realizadas as seguintes movimentações: i) Em 7 de janeiro de 2014, foi aprovada a cisão da controlada Bairro Novo, a valor contábil, sendo o acervo cindido composto (i) pelos empreendimentos DG Campinas, DG Salvador, DG Blumenau, Camaçari, (ii) marcas Jardim Mangueiral, Habilita e Suítes Duo de propriedades da Bairro Novo e (iii) outros ativos descritos no laudo de avaliação, incorporados pela Companhia. Em consequência da referida cisão, o capital social da Bairro Novo foi reduzido em R$ 41.609, passando de R$ 148.332 para R$ 106.723; e ii) Em 21 e 28 de janeiro de 2014, foram aprovados os aumentos de capital da Bairro Novo mediante aportes de R$ 35.997 e R$ 4.746, respectivamente, passando capital social de R$ 106.723 para R$ 147.466. DIRETORIA Paul Elie Altit – Diretor Presidente Ciro Barbosa de Pereira Cardoso – Diretor Marcelo Britto Sinay Neves – Diretor Rodrigo José de Pontes Seabra Monteiro Salles – Diretor Sergio Kertész – Diretor Sergio Bernardi Benini – Contador CRC 1SP 172182/O-2 Relatório dos auditores independentes sobre as demonstrações financeiras individuais e consolidadas Aos Administradores e Acionistas Odebrecht Realizações Imobiliárias e Participações S.A. Examinamos as demonstrações financeiras individuais da Odebrecht Realizações Imobiliárias e Participações S.A. (“Companhia”) que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, assim como as demonstrações financeiras consolidadas da Odebrecht Realizações Imobiliárias e Participações S.A. e suas controladas (“Consolidado”), que compreendem o balanço patrimonial consolidado em 31 de dezembro de 2013 e as respectivas demonstrações consolidadas do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, assim como o resumo das principais políticas contábeis e as demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras – A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou por erro. Responsabilidade dos auditores independentes – Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelo auditor e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou por erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui também a avaliação da adequação das políticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião – Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Odebrecht Realizações Imobiliárias e Participações S.A. e da Odebrecht Realizações Imobiliárias e Participações S.A. e suas controladas em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa, bem como o desempenho consolidado de suas operações e os seus fluxos de caixa consolidados para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil. Salvador, 20 de março de 2014 PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Felipe Edmond Ayoub Contador CRC 1SP187402/O-4
sexta-feira, 28 de março de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 29
DIÁRIO DO COMÉRCIO
30
Bolsa sobe e dólar cai, por contágio político. Pesquisa CNI/Ibope que mostra queda de popularidade do governo Dilma influenciou os mercados
O
altas em quase 10 meses, e do Banco do Brasil apareceram entre as maiores valorizações do índice. Mas a bolsa teve alta generalizada, apesar da queda de Wall Street. Recuo do dólar – A pesquisa CNI/Ibope, segundo analistas, também foi a principal motivação para o dólar recuar quase 2% ante o real. O resultado da pesquisa ajudou o dólar a
3,5
por cento foi a valorização do Ibovespa, principal indicador da Bolsa brasileira, ontem; o dólar recuou 1,75%, a R$ 2,268 reais na venda.
ampliar as perdas desde o início da sessão. Na primeira hora do pregão, prevaleceu o otimismo de investidores em relação a ativos emergentes e fluxos de entrada. Contudo, as perdas foram contidas nos primeiros negócios, diante de dúvidas sobre a disposição do Banco Central em permitir que a moeda norte-americana recuasse abaixo de R$ 2,30. Ainda não está claro para os analistas, no entanto, se a moeda norte-americana deve se acomodar nesses
níveis mais baixos. Alguns argumentam que a pesquisa não indica mudança significativa nas expectativas eleitorais, e que o mercado teve um movimento exagerado. Segundo dados da BM&F, o giro financeiro de ontem ficou em torno de R$ 2,1 bilhões, acima da média diária de R$ 1,7 bilhão vista neste mês até então. Pela manhã, o BC deu continuidade às intervenções diárias, vendendo a oferta total de 4 mil swaps cambiais – que equivalem a venda futura de dólares – com vencimento a 1º de dezembro deste ano, com volume correspondente a US$ 198,2 milhões. A autoridade monetária também ofertou swaps para 1º de outubro, mas não vendeu nenhum. Além disso, também vendeu a oferta total de 10 mil swaps em leilão para rolagem dos contratos que vencem na próxima terçafeira. No total, o BC já rolou pouco menos de 70% do lote total, que equivale a US$ 10,1 bilhões. A autoridade monetária tem agora apenas dois dias úteis para terminar a rolagem e, se continuar com o atual ritmo, de ofertar até 10 mil contratos por dia, ficariam faltando cerca de 45 mil swaps para serem rolados. No mercado, as avaliações de que o BC não intensificará o ritmo de ofertas vêm crescendo, principalmente após a forte queda desta sessão. (Reuters)
Tesouro lança 1 bilhão de euros em bônus Tesouro Nacional captou € 1 bilhão nos mercados europeu e norte-americano, em emissão de bônus realizada ontem. A emissão, liderada pelos bancos BB Securities, J.P. Morgan e Santander, resultou em taxa de retorno de 2,9%, o menor custo de captação externa feita pelo governo brasileiro em euros. A baixa taxa de retorno foi um sinal positivo para o governo, por servir de indicativo do impacto do rebaixamento da nota de crédito do País, de BBB para BBB- pela agência de risco Standard and Poor's.
O
Pela manhã, o Tesouro apenas comunicou que havia aberto a emissão em euros nos mercados europeu e norte-americano. Essa é a primeira operação externa brasileira realizada desde outubro do ano passado, quando foram lançados títulos em dólar no mercado americano. É também a primeira em euros desde janeiro de 2006, quando foram vendidos € 300 milhões com vencimento em fevereiro de 2015. Além desse título, o Brasil tem outro papel denominado em euro no mercado, com vencimento em junho de 2017. (Agências)
Trabalhadores da Ambev querem negociar unificação do piso salarial rabalhadores da Ambev deram prazo até meados de abril para a maior cervejaria da América Latina negociar com eles para a unificação do piso salarial nas operações no Brasil. A Confederação Nacional dos Trabalhadores nas Indústrias de Alimentação (CNTA) não descarta possibilidade de greve se a empresa não quiser negociar. A entidade se reuniu com representantes de pelo menos 12 entidades sindicais onde foi estabelecido aquele prazo. A principal reivindicação
T
dos trabalhadores é um piso salarial nacional de R$ 1,5 mil ante um valor atual que varia de R$ 900 a R$ 1,2 mil dependendo da região do País. "Se não houver essa vontade por parte da Ambev, podemos iniciar uma grande mobilização nacional. Não está descartada a possibilidade de greve, assim como a de uma campanha de boicote aos produtos da Ambev", disse, em nota, o presidente da CNTA, Artur Bueno de Camargo. A Ambev afirma que está aberta ao diálogo com os sindicatos, incluindo a CNTA,
"porém, de maneira individualizada, pois, acredita que essa é a melhor forma de assegurar o tratamento das peculiaridades locais das negociações junto aos sindicatos e aos trabalhadores das suas unidades". A CNTA, que afirma ter entre seus membros nove federações de trabalhadores do setor, informou que a categoria tenta há cinco anos que a Ambev aceite discutir reivindicações em nível nacional e não individualmente com cada região onde tem operações no Brasil. (Reuters)
Luciano Bergamaschi/Estadão Conteúdo
Ibovespa, principal indicador da Bolsa brasileira, teve ontem sua maior valorização desde 2 de setembro de 2013, de 3,5 por cento, indo a 49.646 pontos, enquanto o dólar recuou 1,75%, a R$ 2,268 reais na venda, menor patamar em cerca de quatro meses. Com a alta de ontem, o Ibovespa firmou sua oitava sessão no azul das últimas nove, em movimento atribuído em partes por especialistas à entrada de estrangeiros. Tais investidores ingressaram com R$ 1,58 bilhão na Bolsa em março até o dia 25. Em pregão de forte volume financeiro, de R$ 10,4 bilhões, os investidores foram às compras ontem após pesquisa CNI/Ibope mostrar que o percentual dos brasileiros que consideram o governo Dilma ótimo ou bom caiu para 36% em março, ante 43% em novembro do ano passado, apesar de a presidente ainda manter a liderança em pesquisas eleitorais. A aprovação popular de Dilma e a confiança na presidente registraram a primeira queda desde julho de 2013. O mercado, cético em relação à capacidade do governo de cumprir metas fiscais e ressentido com o gerenciamento das empresas estatais, reagiu ao resultado. As ações das estatais Eletrobras e Petrobras, que registraram suas maiores
sexta-feira, 28 de março de 2014
SÓ PARA MAIORES – A Erótika Fair abriu ontem as portas de sua 21º edição, no Centro de
Exposições Imigrantes, em São Paulo (SP), onde permanece até domingo. Considerada a quarta maior feira erótica do mundo, deve ser visitada por 50 mil pessoas neste ano.
ECONOMIA - 31
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
HP Financial Services Arrendamento Mercantil S.A. Sociedade Anônima de Capital Fechado CNPJ/MF nº 97.406.706/0001-90 Internet - http://www.hp.com.br Tel.: (11) 4197-8000 Fax: (11) 4197-8356 RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Em cumprimento às disposições estatutárias e legislação em vigor, submetemos à apreciação de V.Sas., os Balanços Patrimoniais, as Demonstrações do Resultado, as Demonstrações das Mutações do Patrimônio Líquido e as Demonstrações do Fluxo de Caixa relativos aos exercícios findos em 31 de dezembro de 2013 e 2012, juntamente com o Relatório dos Auditores Independentes sobre as Demonstrações Financeiras. Carteira de Arrendamento e Mercado Arrendador O mercado arrendador brasileiro apresentou um volume em dezembro de 2013 de novos negócios de R$ 874 milhões contra R$ 1.075 milhões no mesmo periodo de 2012. O valor acumulado do ano foi de R$ 9.977 milhões registrando uma queda de 12,01% em comparação ao mesmo período de 2012 que foi de R$ 11.339 milhões, segundo informações da ABEL – Associação Brasileira das Empresas de Leasing.
A Carteira de arrendamento mercantil da HP Financial Services Arrendamento Mercantil S.A. alcançou o montante em 31 de dezembro de 2013 de R$ 1.255.846 mil (R$ 1.234.312 mil em 2012), composta por contratos vinculados à variação cambial, certificados de depósitos interfinanceiros e taxas prefixadas, com prazos entre 24 e 60 meses. Fontes de Recursos A HP Financial Services Arrendamento Mercantil S.A. faz suas captações de recursos diretamente do exterior, tendo como política manter o casamento de prazos e indexadores entre as operações ativas e passivas se utilizando de instrumentos financeiros derivativos, quando necessário. A empresa está estruturada e capitalizada acreditando no crescimento da economia brasileira.
BALANÇOS PATRIMONIAIS 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
DEMONSTRAÇÕES DO RESULTADO Semestre findo em 31 de dezembro de 2013 e exercícios findos em 31 de dezembro de 2013 e 2012 (Em milhares de reais, exceto lucro por ação)
PASSIVO
ATIVO Circulante Disponibilidades Operações de arrendamento mercantil Arrendamentos a receber – setor privado Rendas a apropriar de arrendamentos a receber Outros créditos Diversos Outros valores e bens Bens não de uso próprio Realizável a longo prazo Operações de arrendamento mercantil Arrendamentos a receber – setor privado Rendas a apropriar de arrendamentos a receber Provisão para créditos de arrendamento mercantil de liquidação duvidosa Outros créditos Diversos Permanente Imobilizado de arrendamento Bens arrendados Superveniência de depreciações Depreciações acumuladas Diferido Perdas em arrendamento a amortizar Amortizações acumuladas Total do ativo
2013 38.934 16.603 15.397 545.150 (529.753) 6.587 6.587 347 347 16.826 (35.980) 763.715 (763.715)
2012 57.417 26.146 23.917 534.139 (510.222) 7.081 7.081 273 273 10.232 (29.034) 875.070 (875.070)
(35.980) 52.806 52.806 1.193.432 1.192.673 2.182.803 347.197 (1.337.327) 759 2.559 (1.800) 1.249.192
(29.034) 39.266 39.266 1.294.717 1.292.587 2.099.102 306.494 (1.113.009) 2.130 5.204 (3.074) 1.362.366
Circulante Obrigações por empréstimos Empréstimos no País – outras instituições Empréstimos no exterior Outras obrigações Fiscais e previdenciárias Sociais e estatutárias Diversas
2013 292.100 261.523 57.621 203.902 30.577 5.303 591 24.683
2012 244.056 193.564 – 193.564 50.492 5.968 343 44.181
Exigível a longo prazo Obrigações por empréstimos Empréstimos no exterior Outras obrigações Fiscais e previdenciárias Diversas
503.539 407.553 407.553 95.986 86.799 9.187
668.854 586.458 586.458 82.396 76.624 5.772
Patrimônio líquido Capital social – de domiciliados no exterior Reservas de lucros
453.553 267.251 186.302
449.456 267.251 182.205
1.249.192
1.362.366
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO Semestre findo em 31 de dezembro de 2013 e exercícios findos em 31 de dezembro de 2013 e 2012 (Em milhares de reais)
Saldos em 31 de dezembro de 2011 Reclassificação para reservas de lucros Lucro líquido do exercício Destinações: Reserva legal Dividendos propostos Reversão dos dividendos de exercícios anteriores Constituição de reservas de lucros – outras Saldos em 31 de dezembro de 2012 Lucro líquido do exercício Destinações: Reserva legal Dividendos propostos Constituição de reservas de lucros – outras Saldos em 31 de dezembro de 2012 Saldos em 30 de junho de 2013 Lucro líquido do semestre Destinações: Reserva legal Dividendos propostos Constituição de reservas de lucros – outras Saldos em 31 de dezembro de 2013
Reservas de lucros Legal Outras 10.220 165.358 – – – –
Lucros acumulados – – 6.019
Total 442.829 – 6.019
– – – – 267.251 –
301 – – – 10.521 –
– – – 6.326 171.684 –
(301) (343) 951 (6.326) – 4.345
– (343) 951 – 449.456 4.345
– – – 267.251 267.251 –
217 – – 10.738 10.580 –
– – 3.880 175.564 172.747 –
(217) (248) (3.880) – – 3.155
– (248) – 453.553 450,578 3.155
– – – 267.251
158 – – 10.738
– – 2.817 175.564
(158) (180) (2.817) –
– (180) – 453.553
As notas explicativas são parte integrante das demonstrações financeiras
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS 31 DEZEMBRO DE 2013 E 2012 (Em milhares de reais) 1. Contexto operacional O objetivo principal da HP Financial Services Arrendamento Mercantil S.A. (“Instituição”) é a prática de operações de arrendamento mercantil que são contratadas diretamente com os clientes corporativos da Hewlett Packard Brasil S.A., por meio do fornecimento de máquinas e equipamentos de informática e soluções tecnológicas e com clientes usuários de microcomputadores e periféricos por meio do canal de distribuição dos produtos HP. A sede social da Instituição é: Alameda Rio Negro, 750, 2º andar – Sala 3 – Alphaville – Barueri – SP – CEP06454-000. Os contratos de arrendamento mercantil são efetuados a taxas pré-fixadas ou pós-fixadas. As operações com taxas pré-fixadas ou indexadas a variação dos Certificados de Depósitos Interfinanceiros (CDI) são efetuadas com recursos próprios e com recursos de empréstimos contraídos diretamente do exterior, e as operações vinculadas à variação cambial, exclusivamente com recursos de empréstimos contraídos diretamente no exterior. As operações são conduzidas no contexto de um conjunto de sociedades que atuam integradamente, e certas operações têm a intermediação de outras sociedades integrantes do Grupo HP (“Grupo”). Os benefícios dos serviços prestados entre as empresas do Grupo e os custos das estruturas operacional e administrativa são absorvidos, em conjunto ou individualmente, por essas empresas. 2. Base de preparação e apresentação das demonstrações financeiras As demonstrações financeiras foram preparadas de acordo com as práticas contábeis adotadas no Brasil, que incluem as diretrizes contábeis emanadas pela Lei nº 6.404/76, alterações introduzidas pelas Leis nº 11.638/07 e 11.941/09 e em conformidade com as Normas do Banco Central do Brasil e estão sendo apresentadas de acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF). As estimativas contábeis são determinadas pela Administração, considerando fatores e premissas estabelecidas com base em julgamento. Itens significativos sujeitos a essas estimativas e premissas incluem as provisões para ajuste dos ativos ao valor provável de realização ou recuperação, as provisões para perdas, as provisões para contingências, marcação a mercado de instrumentos financeiros, impostos diferidos, entre outros. A liquidação das transações envolvendo essas estimativas poderá resultar em valores divergentes em razão de imprecisões inerentes ao processo de sua determinação. A Administração revisa as estimativas e premissas pelo menos semestralmente. 3. Resumo das principais práticas contábeis a) Rendas de arrendamento mercantil e apuração do resultado As rendas de arrendamento são registradas quando dos vencimentos das parcelas contratuais, conforme determinado pela Portaria MF-140/84, não observando o regime de competência. As demais receitas e despesas são reconhecidas pelo regime de competência, sendo que as de natureza financeira são calculadas com base no método exponencial, exceto aquelas relativas a operações com o exterior, as quais são calculadas com base no método linear. As operações com taxas pré-fixadas são registradas pelo valor de resgate e as receitas e despesas, correspondentes ao período futuro, são registradas em conta redutora dos respectivos ativos e passivos. As operações com taxas pós-fixadas ou indexadas a moedas estrangeiras são atualizadas até a data do balanço. b) Títulos e valores mobiliários e instrumentos financeiros derivativos Os títulos e valores mobiliários são classificados de acordo com a intenção da Administração, nas seguintes categorias: • Títulos para negociação; • Títulos disponíveis para venda; • Títulos mantidos até o vencimento. Os títulos classificados como para negociação e os disponíveis para venda são avaliados, na data do balanço, pelo seu valor de mercado e os classificados como títulos mantidos até o vencimento são avaliados pelo seu custo de aquisição, acrescido dos rendimentos auferidos até a data do balanço. Os títulos para negociação estão classificados no ativo circulante, independente do prazo de vencimento. Os ajustes para o valor de mercado dos títulos classificados para negociação são reconhecidos no resultado do período. Os ajustes para o valor de mercado dos títulos classificados como disponíveis para venda são contabilizados em contrapartida a conta destacada do patrimônio líquido, deduzido dos efeitos tributários, sendo transferidos para o resultado do período quando da efetiva realização, através da venda definitiva dos respectivos títulos e valores mobiliários. Os instrumentos financeiros derivativos são contabilizados em conta de ativo ou passivo, respectivamente, apropriado como receita ou despesa “pro rata” até a data do balanço. As operações com instrumentos financeiros derivativos não considerados como “hedge accounting” são avaliadas, na data do balanço, a valor de mercado, contabilizando a valorização ou a desvalorização em conta de receita ou despesa, no resultado do período. A HP Financial Services Arrendamento Mercantil S.A. não tinha nenhuma operação de derivativos na data-base de 31 de dezembro de 2013 e 2012. c) Caixa e equivalentes de caixa Caixa e equivalentes de caixa, conforme Resolução Conselho Monetário Nacional (CMN) nº 3.604/08 inclui dinheiro em caixa, depósitos bancários, investimentos de curto prazo de alta liquidez, com risco insignificante de mudança de valor, com prazo de vencimento igual ou inferior a 90 dias. d) Operações de arrendamento mercantil e provisão para créditos de arrendamento mercantil de liquidação duvidosa As operações de arrendamento mercantil são classificadas de acordo com o julgamento da administração quanto ao nível de risco, levando em consideração a conjuntura econômica, a experiência passada e os riscos específicos em relação à operação, aos devedores e garantias, observando os parâmetros estabelecidos pela Resolução nº 2682, do (CMN) que requer a análise periódica da carteira e sua classificação em nove níveis distintos, sendo “AA” (risco mínimo) e “H” (risco máximo).
Receitas da intermediação financeira Operações de arrendamento mercantil Resultado de operações de títulos e valores mobiliários Despesas da intermediação financeira Operações de empréstimos e repasses Operações de arrendamento mercantil Provisão para créditos de liquidação duvidosa Resultado bruto da intermediação financeira Outras receitas (despesas) operacionais Outras despesas administrativas Despesas tributárias Outras receitas operacionais Outras despesas operacionais Resultado operacional Resultado não operacional Resultado antes da tributação sobre o lucro Imposto de renda e contribuição social Imposto de renda Contribuição social Ativo fiscal diferido Lucro líquido/(prejuízo) do semestre/exercício Lucro por ação – R$
2º semestre 2013 316.961 316.972 (11) (303.418) (38.811) (255.050) (9.557) 13.543 (9.783) (9.725) (2.510) 5.015 (2.563) 3.760 767 4.527 (1.372) (250) (2.992) 1.870 3.155 0,01
2013 630.369 629.904
Exercícios 2012 593.892 593.547
465 345 (608.933) (564.396) (79.910) (83.050) (513.101) (467.885) (15.922) (13.461) 21.436 29.496 (19.758) (19.160) (18.468) (18.079) (4.404) (4.037) 7.221 3.071 (4.107) (115) 1.678 10.336 3.512 1.166 5.190 11.502 (845) (5.483) 3.804 700 (4.557) (4.513) (92) (1.670) 4.345 6.019 0,02 0,02
As notas explicativas são parte integrante das demonstrações financeiras Total do passivo e patrimônio líquido
As notas explicativas são parte integrante das demonstrações financeiras
Capital social 267.251 – –
Capital Social e Patrimônio Líquido O Capital Social, no montante de R$ 267.251 mil, composto de 264.508.606 ações ordinárias e 1.001 ações preferenciais, nominativas, sem valor nominal, está totalmente subscrito e integralizado, sendo seu acionista majoritário a HPFS Brazil Holding B.V. O Patrimônio Líquido em 31 de dezembro de 2013 foi de R$ 453.553 mil. (2012 – R$ 449.456 mil). Agradecimentos Agradecemos aos clientes pela preferência, aos senhores acionistas pela confiança e apoio e aos funcionários e colaboradores pela dedicação e comprometimento de nossos objetivos e pelos resultados alcançados no exercício findo em 31 de dezembro de 2013. Barueri, 05 de março de 2014 A Administração
As operações classificadas como nível “H” permanecem nessa classificação por seis meses, quando então são baixadas contra a provisão existente e controladas, por cinco anos, em contas de compensação, não mais figurando no balanço patrimonial. As operações renegociadas são mantidas, no mínimo, no mesmo nível em que estavam classificadas. As renegociações de operações de arrendamento mercantil que já haviam sido baixadas contra a provisão, e que estavam em contas de compensação, são classificadas como nível “H” e os eventuais ganhos provenientes da renegociação somente são reconhecidos como receita, quando efetivamente recebidos. e) Imobilizado de arrendamento Substancialmente representado por equipamentos de informática. A depreciação é calculada pelo método linear, contabilizada mensalmente, com base nos respectivos prazos usuais de vida útil, prazos estes considerados com redução de 30% conforme previsto pela legislação fiscal. f) Imposto e contribuição sobre a renda A provisão para imposto de renda foi constituída à alíquota de 15%, acrescida de adicional de 10% sobre o lucro real excedente a R$240 no ano, e a contribuição social foi calculada à alíquota de 15%, ambos calculados com base no lucro contábil ajustado pelas adições e exclusões de caráter permanente. Os créditos tributários de imposto de renda foram calculados sobre adições e exclusões temporárias e prejuízo fiscal acumulado. Os créditos tributários de contribuição social foram calculados sobre adições e exclusões temporárias. Os créditos tributários sobre prejuízo fiscal serão realizados de acordo com a geração de lucros tributáveis, observando o limite de 30%. O imposto de renda e a contribuição social diferidos são registrados na rubrica “Outros créditos – diversos”, e as obrigações fiscais diferidas são registradas na rubrica “Outras obrigações – fiscais e previdenciárias”, respectivamente no realizável e exigível a longo prazo. g) Ativos e passivos contingentes e obrigações legais, fiscais e previdenciárias O reconhecimento, a mensuração e a divulgação dos ativos e passivos contingentes, e obrigações legais são efetuados de acordo com os critérios descritos abaixo: • Contingências ativas – não são reconhecidas nas demonstrações financeiras. Os direitos decorrentes são registrados somente quando da existência de evidências que propiciem a garantia de sua realização, sobre as quais não caibam mais recursos. • Contingências passivas – são reconhecidas nas demonstrações financeiras quando, baseado na opinião de assessores jurídicos e da Administração, for considerado provável o risco de perda de uma ação judicial ou administrativa, com uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como perdas possíveis pelos assessores jurídicos são apenas divulgados em notas explicativas, enquanto aquelas classificadas como perda remota não requerem provisão e divulgação. • As questões relacionadas às obrigações legais, fiscais e previdenciárias, onde estão sendo contestadas, através de demandas judiciais, a legalidade e a constitucionalidade de alguns tributos e contribuições, são tratadas como obrigações com efeito suspensivo. O montante discutido é quantificado, registrado e atualizado mensalmente. h) Redução do valor recuperável de ativos não financeiros – (impairment) É reconhecida uma perda por impairment se o valor de contabilização de um ativo ou de sua unidade geradora de caixa excede seu valor recuperável. Uma unidade geradora de caixa é o menor grupo identificável de ativos que gera fluxos de caixa substancialmente independentes de outros ativos e grupos. Perdas por impairment são reconhecidas no resultado do período. Os valores dos ativos não financeiros, exceto outros valores e bens e créditos tributários, são revistos, no mínimo, anualmente para determinar se há alguma indicação de perda por impairment. A HP Financial Services Arrendamento Mercantil S.A. realizou um estudo do valor recuperável de ativos, não sendo identificadas perdas por redução ao valor recuperável. 4. Ajustes nas operações de arrendamento mercantil Os registros contábeis da Instituição são mantidos conforme exigências legais. Os procedimentos adotados e sumariados na Nota Explicativa nº 3, principalmente os itens “a” e “d”, diferem das práticas contábeis emanadas da legislação societária brasileira, principalmente por não adotarem o regime de competência no registro das receitas e despesas relacionadas aos contratos de arrendamento mercantil. No sentido de considerar esses efeitos, de acordo com a Circular nº 1.429 do Banco Central do Brasil, foi calculado o valor atual das contraprestações em aberto, utilizando-se a taxa interna de retorno de cada contrato, registrando um ajuste contábil no resultado e o consequente aumento ou redução no ativo permanente (superveniência ou insuficiência de depreciação). Este ajuste gerou um crédito (superveniência) no resultado do exercício findo em 31 de dezembro de 2013 de R$ 45.597 (R$32.889 de superveniência em 2012). Em decorrência do registro contábil desse ajuste, o lucro líquido e o patrimônio líquido estão apresentados de acordo com as práticas contábeis emanadas da legislação societária brasileira, porém as rubricas de ativo e resultado de arrendamento permanecem inadequadamente apresentadas. 5. Títulos e valores mobiliários Em 31 de dezembro de 2013, a carteira de títulos e valores mobiliários estava classificada como para negociação, conforme estabelecido pela Circular nº 3.068, do Banco Central do Brasil, sendo composta por aplicações em cotas de fundos de investimento, administrados pelo Itaú Unibanco e HSBC Bank. As cotas de fundos de investimento são ajustadas a mercado pelo gestor dos fundos de acordo com a composição da carteira. 6. Operações de arrendamento mercantil As operações de arrendamento mercantil são contratadas de acordo com a opção feita pelo arrendatário, com cláusulas de atualização pós-fixada ou com taxa de juros prefixada, tendo o arrendatário a opção contratual de compra do bem, renovação do arrendamento ou devolução ao final do contrato. A garantia dos arrendamentos a receber está suportada pelos próprios bens arrendados.
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA Semestre findo em 31 de dezembro de 2013 e exercícios findos em 31 de dezembro de 2013 e 2012 (Em milhares de reais) 2º semestre 2013 Fluxo de caixa proveniente das atividades operacionais Lucro líquido do semestre/exercícios 3.155 Ajustes para reconciliar o lucro líquido ao caixa líquido proveniente de (aplicado em): 234.556 Provisão para créditos de liquidação duvidosa 3.831 Imposto de renda e contribuição social diferidos – ativo e passivo (1.234) Provisão para perdas em bens não de uso próprio (46) Depreciações e amortizações 248.256 Provisão para perdas na venda de valor residual 6.969 Superveniência de depreciação (18.942) Prejuízo/lucro na alienação de bens não de uso próprio (647) Lucro na alienação de imobilizado de uso e de arrendamento (3.631) Lucro líquido ajustado 237.711 Variação de ativos e obrigações 3.216 Aumento de títulos e valores mobiliários 17 Redução em operações de arrendamento mercantil (1.593) Redução em outros créditos 5.774 Redução (aumento) em outros valores e bens 39 Aumento (redução) em outras obrigações (1.021) Caixa líquido proveniente das atividades operacionais 240.927 Fluxo de caixa proveniente das atividades de investimento: (Aquisição)/alienação de bens não de uso próprio 998 Alienação de imobilizado de uso e de arrendamento 22.435 (Aquisição) de imobilizado de uso e de arrendamento (201.051) Aplicação no diferido (1.617) Caixa líquido aplicado nas atividades de investimento (179.235) Fluxo de caixa proveniente das atividades de financiamento: Redução em obrigações por empréstimos (67.946) Juros sobre capital próprio e dividendos pagos e/ou provisionado (180) Reversão de dividendos – Caixa líquido proveniente das atividades de financiamento (68.126) Aumento (redução) de caixa e equivalentes de caixa (6.434) Modificações em caixa e equivalentes de caixa Caixa e equivalentes de caixa no início do semestre/exercícios 23.037 Caixa e equivalentes de caixa no fim do semestre/exercícios 16.603 Aumento (redução) de caixa e equivalentes de caixa (6.434) Composição de caixa e equivalentes de caixa Disponibilidades Total
Exercícios 2013 2012
4.345
6.019
464.599 6.946
421.762 13.461
(3.365) 970 139 (2.385) 500.504 440.070 12.698 6.941 (45.597) (32.889) (1.199) (954) (5.527) (3.452) 468.944 427.781 (7.486) 42.428 – – 8.520 34.348 494 1.306 – – (16.500) 6.774 461.458 470.209
986 4.046 36.563 29.876 (394.137) (650.859) (3.219) (6.320) (359.807) (623.257)
(110.946) 171.472 (248) –
(343) 951
(111.194) 172.080 (9.543) 19.032
26.146
7.114
16.603 (9.543)
26.146 19.032
16.603 16.603
26.146 26.146
As notas explicativas são parte integrante das demonstrações financeiras O valor dos contratos de arrendamento mercantil financeiros é representado pelo seu respectivo valor presente, apurado com base na taxa interna de cada contrato. Esse valor, em atendimento às normas do Banco Central do Brasil, é apresentado em diversas rubricas patrimoniais, as quais são resumidas a seguir: 2013 Arrenda- Arrendamento mento operacional financeiro Total Operações de arrendamentos a receber 135.828 1.173.037 1.308.865 Rendas a apropriar de arrendamento mercantil (134.506) (1.158.962) (1.293.468) Imobilizado de arrendamento 243.355 1.979.478 2.222.833 Depreciações acumuladas (111.108) (1.226.219) (1.337.327) Superveniência de depreciação – 347.197 347.197 Provisão pra perdas de bens arrendados (40.030) – (40.030) Perdas em arrendamentos a amortizar – 760 760 Credores por antecipação do valor residual (Nota 8.b) – (16.819) (16.819) Valor presente 93.539 1.098.472 1.192.011 2012 Arrenda- Arrendamento mento operacional financeiro 98.866 1.310.343
Total Operações de arrendamentos a receber 1.409.209 Rendas a apropriar de arrendamento mercantil (96.652) (1.288.639) (1.385.291) Imobilizado de arrendamento 174.108 1.953.168 2.127.276 Depreciações acumuladas (78.641) (1.034.369) (1.113.010) Superveniência de depreciação – 306.495 306.495 Provisão pra perdas de bens arrendados (28.174) – (28.174) Perdas em arrendamentos a amortizar – 2.130 2.130 Credores por antecipação do valor residual (Nota 8.b) – (14.816) (14.816) Valor presente 69.507 1.234.312 1.303.819 Abaixo se encontram apresentadas algumas informações baseadas no valor presente dos contratos de arrendamento financeiro: a) Diversificação por vencimento 2013 2012 Vencidos A partir de 15 dias 5.780 6.222 5.780 6.222 A vencer Até 3 meses 125.126 133.214 De 3 a 12 meses 321.645 326.040 De 1 a 3 anos 543.060 564.173 De 3 a 5 anos 102.861 204.663 1.092.692 1.228.090 Total 1.098.472 1.234.312 b) Diversificação por segmento de mercado 2013 2012 % – Sobre % – Sobre R$ total R$ total Setor Público Federal Indústria 66.606 6,1 75.165 6,1 Setor privado Rural 867 0,1 13 – Indústria 167.263 15,2 187.063 15,2 Comércio 56.958 5,2 52.356 4,2 Instituição financeira 386.801 35,2 533.153 43,2 Outros serviços 419.977 38,2 386.562 31,3 Total 1.098.472 100,0 1.234.312 100,0 continua na próxima página . . .
32 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de março de 2014
HP Financial Services Arrendamento Mercantil S.A. Sociedade Anônima de Capital Fechado CNPJ/MF nº 97.406.706/0001-90 Internet - http://www.hp.com.br Tel.: (11) 4197-8000 Fax: (11) 4197-8356 … continuação das Notas Explicativas às Demonstrações Financeiras 31 dezembro de 2013 e 2012 (Em milhares de reais) c) Provisão para créditos de liquidação duvidosa Nos exercícios findos em 31 de dezembro de 2013 e 2012, com base no valor presente dos contratos, os níveis de risco da carteira estavam assim compostos: 2013 2012 Nível de Curso Ven- Total da Percentual Total da risco normal cidas Carteira de Provisão Provisão Carteira Provisão AA 614.739 – 614.739 – – 723.665 – A 225.096 304 225.400 0,50% 1.127 275.946 1.380 B 113.914 233 114.147 1,00% 1.141 100.786 1.008 C 66.018 622 66.640 3,00% 1.999 80.001 2.400 D 30.043 331 30.374 10,00% 3.037 19.379 1.938 E 6.088 60 6.148 30,00% 1.845 12.166 3.650 F 19.197 874 20.071 50,00% 10.036 4.921 2.460 G 13.763 95 13.858 70,00% 9.700 4.166 2.916 H 6.464 631 7.095 100,00% 7.095 13.282 13.282 35.980 1.234.312 29.034 Total 1.095.322 3.150 1.098.472 d) Movimentação da provisão para créditos de liquidação duvidosa Exercícios 2013 2012 29.034 18.339 15.922 13.461 (8.976) (2.766) 35.980 29.034
Saldo inicial Complemento (reversão) da provisão Baixas contra a provisão Saldo final e) Movimentação da provisão para perdas de bens arrendados
Exercícios 2013 2012 Saldo inicial 28.174 21.233 Constituições 12.698 6.941 (Reversões) (842) – Saldo final 40.030 28.174 O valor da provisão corresponde a 100% dos valores residuais dos contratos de arrendamento operacional e está contabilizado na rubrica “Despesas da intermediação financeira”. 7. Outros créditos – diversos Créditos tributários (Nota 7a) Crédito tributário sobre Imposto de renda – corrente (15a) Imposto de renda a compensar Devedores diversos – país Outros devedores Total Parcela de curto prazo Parcela de longo prazo
2013 48.247 3.804 5.245 1.326 771 59.393 6.587 52.806
2012 37.811 700 6.142 930 764 46.347 7.081 39.266
a) Créditos tributários No exercício findo em 31 de dezembro de 2013, os créditos tributários apresentaram a seguinte movimentação: Saldo Consti- ReverSaldo tuição são final inicial Créditos tributários de imposto de renda Crédito tributário sobre prejuízo fiscal 7.931 – (561) 7.370 Provisão para perdas com bens de arrendamento operacional (a) 7.044 2.964 – 10.008 Provisão para créditos de arrendamento mercantil de liquidação duvidosa (a) 12.024 3.980 (544) 15.460 Passivos contingentes 7 – – 7 Imposto de renda sobre BNDU 38 35 – 73 Subtotal 27.044 6.979 (1.105) 32.918 Créditos tributários de contribuição social Provisão para perdas com bens de arrendamento operacional (a) 4.226 1.779 – 6.005 Provisão para créditos de arrendamento mercantil de liquidação duvidosa (a) 7.214 2.388 (326) 9.276 Passivos contingentes 4 – – 4 Contribuição social sobre BNDU 23 21 – 44 (326) 15.329 Subtotal 11.467 4.188 11.167 (1.431) 48.247 Total 38.511 (a) O Crédito tributário de Imposto de Renda e Contribuição Social sobre a provisão para créditos de liquidação duvidosa sobre os contratos de arrendamento financeiro é composto basicamente pela provisão existente de R$ 35.980 (2012 – R$29.034), acrescida dos créditos baixados para prejuízo que ainda não atendem aos critérios de dedutibilidade estabelecidos pela Lei nº 9.430. Com base no atual nível de capitalização e operações da Instituição, e considerando as expectativas de resultados futuros determinados com base em premissas que incorporam, entre outros fatores, a manutenção do nível de operações, o atual cenário econômico, e as expectativas futuras de taxas de juros, a Administração acredita que os créditos tributários, registrados em 31 de dezembro de 2013, tenham a sua realização futura da seguinte forma: Expectativa de realização 2014 2015 2016 2017 2018 Créditos tributários de imposto de renda Prejuízo fiscal 586 615 646 677 712 Provisão para perdas com bens de arrendamento operacional 796 835 877 920 967 Provisão para créditos de arrendamento mercantil de liquidação duvidosa 1.229 1.291 1.356 1.420 1.494 BNDU 6 6 6 6 7 Passivos contingentes 7 – – – – 2.624 2.747 2.885 3.023 3.180 Valor presente 2.345 2.194 2.059 1.928 1.813 Créditos tributários de contribuição social Provisão para perdas com bens de arrendamento operacional 477 501 527 552 580 Provisão para créditos de arrendamento mercantil de liquidação duvidosa 738 775 813 852 896 BNDU 4 4 4 4 4 Passivos contingentes 4 – – – – 1.223 1.280 1.344 1.408 1.480 Valor presente 1.093 1.022 959 898 844 2019 2020 2021 2022 2023 Total Créditos tributários de imposto de renda Prejuízo fiscal 748 785 825 866 910 7.370 Provisão para perdas com bens de arrendamento operacional 1.015 1.066 1.120 1.176 1.236 10.008 Provisão para créditos de arrendamento mercantil de liquidação duvidosa 1.568 1.647 1.730 1.817 1.908 15.460 BNDU 8 8 8 9 9 73 Passivos contingentes – – – – – 7 3.339 3.506 3.683 3.868 4.063 32.918 Valor presente 1.701 1.596 1.498 1.406 1.320 17.860 Créditos tributários de contribuição social Provisão para perdas com bens de arrendamento operacional 609 640 672 706 741 6.005 Provisão para créditos de arrendamento mercantil de liquidação duvidosa 941 988 1.038 1.090 1.145 9.276 BNDU 4 5 5 5 5 44 Passivos contingentes – – – – – 4 1.554 1.633 1.715 1.801 1.891 15.329 Valor presente 792 743 698 655 614 8.318 Para fins de determinação do valor presente da realização futura estimada de créditos tributários em cada ano, foi adotada a taxa média de 11,719% ao ano, referente ao custo médio de captação da Instituição.
8. Outras obrigações a) Fiscais e previdenciárias 2013 2012 Provisão para imposto de renda 110 650 Provisão para contribuição social 4.557 4.826 Imposto de renda retido na fonte a recolher 56 29 PIS e COFINS 408 308 Imposto sobre serviços a recolher 172 155 Provisão para imposto de renda diferido (Nota 8a1) 86.799 76.624 Total 92.102 82.592 Parcela de curto prazo 5.303 5.968 Parcela de longo prazo 86.799 76.624 a.1) Provisão para imposto de renda diferido As obrigações fiscais diferidas foram constituídas sobre o total de superveniência de depreciação apurado pela Instituição. No semeste findo em 31 de dezembro de 2013, a provisão para impostos diferidos apresentou a seguinte movimentação: Saldo Saldo inicial Constituição Reversão final Imposto de renda diferido sobre superveniência de depreciação 76.624 11.399 (1.224) 86.799 Total 76.624 11.399 (1.224) 86.799 As obrigações fiscais diferidas terão sua realização com base na fluência dos prazos da carteira de arrendamento mercantil. Com base no atual nível de capitalização e operações da Instituição, e considerando as expectativas de resultados futuros determinados com base em premissas que incorporam, entre outros fatores, a manutenção do nível de operações, o atual cenário econômico, e as expectativas futuras de
taxas de juros, a Administração acredita que as obrigações fiscais diferidas, registradas em 31 de dezembro de 2013, tenham a sua realização futura da seguinte forma: Expectativa de realização 2014 2015 2016 2017 2018 Imposto de renda diferido Superveniência de depreciação 6.900 7.246 7.610 7.975 8.386 6.900 7.246 7.610 7.975 8.386 Valor presente 6.167 5.788 5.431 5.086 4.780 2019 2020 2021 2022 2023 Total Imposto de renda diferido Superveniência de depreciação 8.807 9.247 9.714 10.200 10.714 86.799 8.807 9.247 9.714 10.200 10.714 86.799 Valor presente 4.487 4.209 3.952 3.708 3.481 47.089 Para fins de determinação do valor presente da realização futura estimada do imposto de renda diferido em cada ano, foi adotada a taxa média de 11.719% ao ano, referente ao custo médio de captação da Instituição. b) Outras obrigações – diversas 2013 2012 Credores por antecipação de valor residual (Nota 6) 16.819 14.816 Obrigações por aquisição de bens e direitos 12.167 30.982 Provisão para pagamento a efetuar 2.851 2.592 Provisões para contingências (Nota 10) 28 28 Outros credores 2.005 1.536 49.954 Total 33.870 Parcela de curto prazo 24.683 44.181 Parcela de longo prazo 9.187 5.773
9. Obrigações por empréstimos Empréstimos no país outras Instituições Bank of America HSBC Subtotal Empréstimos no exterior HP Coordination Center HP Coordination Center Hewlett-Packard Financial Services Company Hewlett-Packard Financial Services Company Subtotal Total Parcela de curto prazo Parcela de longo prazo
Juros
Indexador
Vencimento
2013
2012
0,85% 0,91 %
CDI CDI
Até janeiro 2014 Até janeiro 2014
52.605 5.016 57.621
– – –
4,92 % a.a. 19,4537% a.a. 101,5% do CDI a.a. 4,30% a.a.
US$ Pré-Fixado CDI US$
Até setembro 2016 Até junho 2017 Até dezembro 2017 Até dezembro 2014
25.097 319.462 255.869 11.027 611.455 669.076 261.523 407.553
27.667 364.253 368.863 19.239 780.022 780.022 193.564 586.458
10. Contingências As provisões constituídas e as respectivas movimentações no semestre foram as seguintes: Saldo inicial Movimentação Saldo final Causas cíveis 28 – 28 28 – 28 Representam o valor provável das obrigações a serem cumpridas, segundo avaliação dos advogados, decorrentes dos processos movidos contra a Instituição. Em 31 de dezembro de 2013, a Instituição possuía passivos contingentes classificados como perda possível no total de R$ 487 oriundos de causas cíveis e ações fiscais. 11. Patrimônio líquido a) Capital social Em 31 de dezembro de 2013, e 2012, o capital social totalmente subscrito e integralizado estava representado por 264.509.607 ações, sendo 264.508.606 ações ordinárias e 1.001 ações preferenciais, nominativas, sem valor nominal. b) Dividendos Aos acionistas é assegurado dividendo mínimo obrigatório de 6% do lucro líquido anual ajustado de acordo com a lei: Exercício 2013 2012 Lucro líquido do semestre 4.345 6.019 Constituição de reserva legal (5%) 217 301 Base para cálculo dos dividendos 4.128 5.718 Constituição de dividendos (6%) (248) 343 12. Outras despesas administrativas Exercícios 2013 2012 Rateio de despesas administrativas (Nota 14) 14.686 14.718 Serviços prestados por terceiros 2.300 2.025 Processamento de dados 1.011 875 Publicações 198 198 Aluguéis 17 13 Despesas do sistema financeiro 52 56 Outras 204 194 18.468 18.079 13. Outras receitas (despesas) operacionais Exercícios 2013 2012 Outras receitas operacionais Multas e juros de mora sobre recebimentos em atraso 4.208 1.235 Recuperação de créditos baixados como prejuízo 779 – Outras 2.234 1.836 7.221 3.071 Outras despesas operacionais Multas e juros sobre impostos (231) (4) Descontos concedidos (3.282) – Diversos (594) (111) (4.107) (115) 14. Transações com partes relacionadas e remuneração da Administração Os saldos e resultados de operações com partes relacionadas, as quais são efetuadas com base em taxas e condições usuais de mercado, estão refletidos nas seguintes contas: Exercícios 2013 2012 Passivo Sociais e estatutárias 591 343 Obrigações por empréstimos Hewlett-Packard Financial Services Company 266.896 392.685 HP Coordination Center 344.559 206.861 Outras obrigações – Valores a pagar ligadas 1.452 – Resultado Despesas com operações de empréstimos (*) HP Coordination Center (*) 50.017 47.582 Hewlett-Packard Financial Services Company (*) 27.182 29.011 Despesas administrativas Rateio de despesas 14.686 14.718 (*) Inclui o resultado da variação cambial do período sobre as operações de empréstimos em moeda estrangeira. Os administradores da HP Financial Services Arrendamento Mercantil S.A. são remunerados através do regime de Consolidação das Leis do Trabalho (CLT), sendo que eles estão alocados na entidade HP Financial Services Brasil Ltda. 15. Imposto de renda e contribuição social a) Demonstrativo do imposto de renda e contribuição social 2013 2012 Constituição do crédito tributário diferido sobre provisão para perdas com bens de arrendamento operacional (Nota 7a) 4.743 2.777 Constituição do crédito tributário diferido sobre provisão para créditos de arrendamento mercantil de liquidação duvidosa (Nota 7a) 5.498 4.383 Constituição (realização) do crédito tributário diferido sobre BNDU (Nota 7a) 56 (954) Reversão do crédito tributário diferido sobre prejuízo fiscal (Nota 7a) (561) – Constituição do imposto de renda diferido passivo sobre superveniência de depreciação (Nota 8a1) (10.175) (7.876) Impostos exercícios anteriores 347 – Total ativo fiscal diferido (92) (1.670) Apuração do imposto de renda – corrente (Nota 15.b) 3.804 700 Apuração da contribuição social – corrente (Nota 15.b) (4.557) (4.513) (845) (5.483)
b) Demonstrativo da base de cálculo do imposto de renda e contribuição social 2013 2012 Imp. de Contrib. Imp. de Contrib. renda social renda social Resultado antes da tributação sobre o lucro 5.190 5.190 11.502 11.502 Adições (exclusões) Permanentes 50 50 134 134 Despesas/provisões dedutíveis e outras 50 50 134 134 (20.455) 25.142 (14.436) 18.452 Provisão para créditos de liquidação duvidosa – Arrendamento financeiro 15.922 15.922 11.723 11.723 Provisão para créditos de liquidação duvidosa – Arrendamento operacional 11.856 11.856 6.941 6.941 Superveniência de depreciação (45.597) – (32.888) – Provisão para perdas em BNDU 139 139 (212) (212) Outras despesas operacionais 548 548 – – Reversão provisões não operacionais (185) (185) – – Outras adições/exclusões (3.139) (3.139) – – Base de cálculo antes da compensação do prejuízo fiscal (15.216) 30.381 (2.800) 30.088 Compensação de prejuízo fiscal – – – – Base de calculo após compensações 15.216 30.381 (2.800) 30.088 Encargos às alíquotas de 25% imposto de renda e 15% contribuição social – (4.557) 700 (4.513) (Nota 3 item “f”) 3.804 16. Cobertura de seguros (não auditado) O seguro dos bens arrendados está incluso no custo do imobilizado de arrendamento, com cláusula de benefício em favor da arrendadora. 17. Limites operacionais (Acordo de Basileia) De acordo com a Resolução nº 2.844/1998 do Conselho Monetário Nacional o limite individual de risco por cliente ou grupo econômico é de 25% do patrimônio líquido ajustado. A HP Financial Services Arrendamento Mercantil S.A. realizou operações com um mesmo cliente cujo montante da dívida ultrapassou o limite permitido. No sentido de regularizar a situação, a Instituição vinculou parte dos empréstimos que mantém junto à sua matriz no exterior, Hewlett Packard Company, equivalente ao valor do excesso de limite apresentado, conforme previsto na Resolução nº 2.921/04 do Conselho Monetário Nacional, mantendo, dessa forma, seu enquadramento de acordo com os limites operacionais estabelecidos pelo Banco Central do Brasil. Em 31 de dezembro de 2013 e 2012, a Instituição está enquadrada nos demais limites de risco estabelecidos pelo Banco Central do Brasil. O Banco Central do Brasil, através da Resolução nº 3.490 de 29 de agosto de 2007, instituiu nova forma de apuração do Patrimônio de Referência Exigido (PRE), com efeito a partir de 1º de julho de 2008. O índice da Basileia para 31 de dezembro de 2013 é de 28,46705% (35,86515% em 2012): 2013 2012 Risco de crédito 167.483 117.515 Taxa de juros Risco operacional 7.481 8.075 Patrimônio de Referência Exigido 174.964 125.590 Patrimônio de Referência (PR) 452.791 409.483 Excesso de patrimônio em relação ao limite 277.216 283.368 18. Gerenciamento de riscos a.1) Risco de mercado A HP Financial Services Arrendamento Mercantil S.A. participa de operações ativas – arrendamentos a receber, aplicações financeiras e operações passivas – captações no mercado interno e externo junto à Matriz, bem como operações com derivativos financeiros, se aplicável, com o objetivo de atender às necessidades próprias, no sentido de administrar exposições. O gerenciamento e o acompanhamento desses riscos são efetuados pela área financeira da Instituição através de políticas e estratégias de operação para posições assumidas, consoante as diretrizes estabelecidas pela Administração. a.2) Risco de liquidez A gestão de risco de liquidez tem como objetivo estabelecer níveis eficientes de recursos líquidos mantidos pelo Grupo com o objetivo de atender suas obrigações com clientes, parceiros e fornecedores, além de permitir que a instituição continue expandindo suas atividades com a estratégia da Administração. a.3) Risco de crédito A gestão de risco de crédito busca oferecer subsídios a definição de estratégias, além do estabelecimento de limites, abrangendo análises de exposições e tendências, bem como eficácia da política de crédito. a.4) Risco operacional O Conselho Monetário Nacional, através da Resolução nº 3.380 de 29/06/2006, determinou a implementação de estrutura de gerenciamento do risco operacional compatível com a natureza e complexidade dos produtos, serviços, atividades, processos e sistemas da instituição. Define-se como risco operacional a possibilidade de ocorrência de perdas resultantes de falha, deficiência ou inadequação de processos internos, pessoas e sistemas, ou de eventos internos. A HP Financial Services Arrendamento Mercantil S.A. implementou a estrutura de risco operacional, a qual está subordinada à diretoria da Instituição e tem como objetivo avaliar, monitorar, controlar e mitigar os riscos, bem como identificá-los e acompanhá-los tomando as devidas providências para que sejam eliminados ou monitorados pelos gestores de risco operacional.
CONSELHO DE ADMINISTRAÇÃO Irving Harold Rothman Presidente
Ian Colin Fowlis Membro
Brian James Slattery Membro
DIRETORIA
CONTADOR
Ismael Paes Gervásio Diretor
Ismael Paes Gervásio CRC 1SP130.437/O-0
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS Ilmos. Srs. Diretores e Acionistas da HP Financial Services Arrendamento Mercantil S.A. Examinamos as demonstrações financeiras da HP Financial Services Arrendamento Mercantil S.A.(“Companhia”) que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as Demonstrações Financeiras A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos Auditores Independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segu-
rança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e a adequada apresentação das demonstrações financeiras da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para expressar uma opinião sobre a eficácia dos controles internos da Companhia. Uma auditoria inclui também a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião com ressalva. Base para opinião com ressalva A Companhia registra as suas operações e elabora as suas demonstrações financeiras com observância das diretrizes contábeis estabelecidas pelo Banco Central do Brasil, que requerem o ajuste ao valor presente da carteira de arrendamento mercantil como provisão para superveniência de depreciação, classificada no ativo permanente (Nota
4). Essas diretrizes não requerem a reclassificação das operações, que permanecem registradas de acordo com a disposição da Lei nº 6.099/74, para as rubricas do ativo circulante, realizável a longo prazo e rendas de arrendamento, mas resultam na adequada apresentação do resultado e do patrimônio líquido de acordo com as práticas contábeis adotadas no Brasil. Opinião com ressalva Em nossa opinião, exceto quanto a não reclassificação referida no parágrafo anterior, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da HP Financial Services Arrendamento Mercantil S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil. São Paulo, 26 de março de 2014
Ernst & Young Auditores Independentes S.S. CRC-2SP015199/O-6
Emerson Morelli Contador CRC 1SP249.401/O-4 Flavio Serpejante Peppe Contador CRC 1SP172.167/O-6
DIÁRIO DO COMÉRCIO
46
sexta-feira, 28 de março de 2014
LIGAÇÃO DIRETA Em junho, a Aerolineas Argentinas deve lançar voo semanal direto de São Paulo para Mendoza. A novidade foi anunciada na semana passada pelo ministro do Turismo da cidade, Javier Espina, no workshop da CVC, parceira com sistema de part-charter.
NOVO RESORT NOS VINHEDOS DE MENDOZA Fotos: Divulgação
Fotos: Divulgação
The Vines of Mendoza, empreendimento que propõe a investidores ter seu próprio vinhedo, lança um resort exclusivo.
Restaurant Week no Sul
om o tema Sabores do Brasil, as três principais cidades da região Sul dão a largada na segunda-feira, 31/3, às suas edições da Restaurant Week, cuja proposta é popularizar o acesso à alta gastronomia, com menus a preços fixos. Florianópolis abriga o evento pela primeira vez e tem a participação de sete dos melhores restaurantes locais, entre eles Taberna Ibérica (foto acima, prato com polvo). Em Curitiba, a 9ª edição do Restaurant Week já reúne 63 estabelecimentos, incluindo o premiado Ernesto Ristorante. Já Porto Alegre recebe o evento pelo 5º ano e tem 16 participantes. Até 13 de abril, www.restaurantweek. com.br
C
Sky Airline chega ao País
The Vines Resort & Spa, Argentina: vista para a área da piscina, os vinhedos e a Cordilheira dos Andes.
Antonella Salem á quase uma década, o então estrategista de campanha política norte-americano Michael Evans viajou de férias para Mendoza, na Argentina, e se apaixonou pelo lugar e a cultura em torno de sua maior riqueza: o vinho. Lá, conheceu o argentino Pablo Gimenez Riilli, cuja família se dedica à elaboração da bebida há gerações. E fez de um sonho, realidade. Se uniu a Riilli para criar ali, na região vinícola do Vale de Uco, a uma hora e meia do centro da cidade, um modelo de negócio onde investidores do mundo todo adquirem uma área de terra para o cultivo de uva e produção de vinho. A ideia: compartilhar a experiência de ter seu próprio vinhedo. Surgia a empresa The Vines of Mendoza. Hoje, na fazenda de 670 hectares aos pés da Cordilheira dos Andes, 390 hectares estão plantados e The Vines soma cerca de 140 investidores de 13 países, dos quais 25% brasileiros. É possível comprar um mínimo de 1,2 hectare por US$ 255 mil, fee que inclui a escolha da uva e assessoria da equipe de 150 funcionários, que cultiva e colhe, dá consultoria em design de rótulo e assistência em loja de varejo online. É produzir lá a bebida personalizada ou vender a uva. A cada ano, a empresa fabrica 240 vinhos de seus investidores, sob a orientação do argentino Santiago Achaval, reconhecido pela Wine Spectator.
H
egunda maior companhia aérea chilena, a Sky Airline (www.skyairline.cl) inicia suas operações no Brasil neste domingo, 30/3, com a rota direta SP-Santiago. Frente à concorrência, o diferencial é a qualidade do serviço de bordo, que oferece atendimento personalizado e refeições preparadas pela empresa Sky Chefs, subsidiária da Lufthansa.
S
Genebra: destino em alta entre brasileiros. Sala e cozinha de uma das 22 confortáveis villas de um ou dois quartos. O resort - Aos meros turistas, a proposta é agendar visitas e degustações e, a partir de agora, dormir em alto estilo entre as vinhas e experimentar um pouco do dia-a-dia rural. The Vines Resort & Spa, recém-inaugurado na propriedade, foi erguido nos últimos dois anos e tem arquitetura contemporânea e design em harmonia com a paisagem ao redor, com muita madeira, pedra e tons naturais. Ao todo, são 22 espaçosas villas, que são como casas, de um ou dois quartos - todas com deque externo panorâmico com jacuzzi, ducha ou pequena piscina. Em comum ao hóspede, há a
área da piscina, a sala de degustações, o fitness center e o restaurante Siete Fuegos, do chef-celebridade argentino Francis Mallmann, onde revela sete técnicas de cozinhar com fogo. O spa, previsto para abrir as portas ainda este ano, será baseado nos elementos fogo, vento e terra. Desde a chegada, o hóspede tem os serviços de um anfitrião exclusivo, que se encarrega de planejar as atividades sob medida - recomendase estada de três noites. “A ideia é
Abaixo, sala de degustação da propriedade e o vinho Recuerdo (detalhe), premiado rótulo da The Vines. À esq., anfitriões do resort, vestidos à caráter.
que ele surpreenda o cliente como se fosse seu amigo”, conta Lucas Paracha, diretor de Operações do novo resort. “A programação depende de cada cliente. O Vale de Uco tem mais de 100 vinícolas para visitar”, exemplifica. Há bicicletas à disposição para o passeio pela propriedade. Atividades na montanha, a 15 minutos de lá, incluem trekking, rafting, mountain biking, cavalgadas e pescaria. E no The Vines, tudo é possível. Fazer asados (churrasco) ou ter aulas de cozinha. Plantar uvas, colher e separar, tomar vinhos dos tonéis, preparar seu próprio blend, etiquetar garrafas etc. Brincar de produtor.
m dos centros financeiros mais importantes do planeta, Genebra, na Suíça, faz fama por sediar inúmeras organizações e encontros mundiais e pela tradição hoteleira. E o destino tem captado cada vez mais brasileiros. De 2009 a 2013, registrou aumento de 43% de pernoites. Onze integrantes do Groupement d’Hôtels 5 Etoiles Genève estiveram no Brasil para estreitar o relacionamento com o trade. Entre eles, Beau Rivage, Hotel d’Anglettere, Kempinski e La Réserve. O grupo divulgou investimentos de mais de 700 milhões de francos suíços em infra-estrutura nos últimos dez anos.
U
Eat in Rio em App m sua 3ª edição, o guia Eat in Rio (www.eat inrio.com.br), com uma seleção de restaurantes e bistrôs na cidade, ganhou um aplicativo gratuito na Apple Store. Nele, informações dos estabelecimentos - de localização às sugestões dos chefs - e a possibilidade de reservas sem custo. Em breve, também estará disponível para outros smartphones.
E
T HE V INES OF M ENDOZA R E S O RT & S PA : www.thevinesresortandspa.com. Diária a partir de US$ 595. Crianças só a partir de 12 anos. O resort faz parte da rede The Leading Hotels of the World (www.lhw.com, tel. 3171-4000). Melhor época para a vista é entre o fim de fevereiro e meados de abril, na vindima, mas também em maio e na primavera (outubro e novembro).