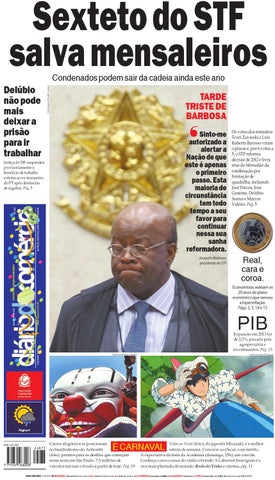
Sexteto do STF salva mensaleiros Delúbio não pode mais deixar a prisão para ir trabalhar
Dida Sampaio/Estadão Conteúdo
Condenados podem sair da cadeia ainda este ano
TARDE TRISTE DE BARBOSA Sinto-me autorizado a alertar a Nação de que este é apenas o primeiro passo. Esta maioria de circunstância tem todo tempo a seu favor para continuar nessa sua sanha reformadora.
São Paulo, sexta-feira, 28 de fevereiro de 2014
R$ 1,40
Justiça do DF suspendeu provisoriamente o benefício de trabalho externo ao ex-tesoureiro do PT após denúncias de regalias. Pág. 5
Jornal do empreendedor
Joaquim Barbosa, presidente do STF
Real, cara e coroa. Economistas avaliam os 20 anos do plano econômico que venceu a hiperinflação. Págs. 2, 3, 14 e 15
www.dcomercio.com.br Conclusão: 23h40
Ano 90 - Nº 24.073
Os votos dos ministros Teori Zavascki e Luís Roberto Barroso viram o placar e, por 6 votos a 5, o STF reforma decisão de 2012 e livra réus do Mensalão da condenação por formação de quadrilha, incluindo José Dirceu, José Genoino, Delúbio Soares e Marcos Valério. Pág. 5
PIB
Expansão em 2013 foi de 2,3%, puxada pela agropecuária e investimentos. Pág. 13 Felipe Rau/Estadão Conteúdo
Califórnia Filmes/Divulgação
Página 4 Página 4
ISSN 1679-2688
24073
9 771679 268008
Carros alegóricos se posicionam no Sambódromo do Anhembi (foto), prontos para os desfiles que começam nesta sexta em São Paulo. 7,3 milhões de veículos iniciam o êxodo a partir de hoje. Pág. 19
Vidas ao Vento (foto), do japonês Miyazaki, é a melhor estreia de semana. Concorre ao Oscar, com mérito. À expectativa da festa da Academia (domingo, 23h), um convite. Conheça o novo censo do vinho e brinde! A Cabernet Sauvignon é a uva mais plantada do mundo. Roda do Vinho e cinema, pág. 11
É CARNAVAL
DIÁRIO DO COMÉRCIO
2
sexta-feira, 28 de fevereiro de 2014
No caso brasileiro, se nada fosse feito, poderíamos facilmente caminhar para um processo hiperinflacionário. Roberto Fendt
MINISTRO NÃO
MORDE A ISCA tucano Aécio Neves e o socialista Eduardo Campos convidaram Joaquim Barbosa para ser candidato ao Senado nas suas chapas, representando o Estado do Rio, porque, como relator do Mensalão do PT, o ministro ganhou notoriedade e poderia ajudar os presidenciáveis a ampliar seus votos num estado em que PSDB e PSB não são bons de urna. Aécio e Campos acreditam que o ministro ajudaria suas candidaturas também em outras regiões, devido à grande repercussão que o julgamento do Mensalão pelo STF alcançou de Norte a Sul e de Leste a Oeste do País. Sem fome de voto, Barbosa ainda não mordeu as iscas lançadas pelos dois candidatos. Os convites a Barbosa foram feitos porque os dois presidenciáveis não estão seguros de que seus principais puxadores de voto – como o ex- presidente Fernando Henrique e a ex-ministra Marina Silva – teriam força eleitoral para superar em votos a candidata favorita ao Palácio do Planalto, a petista Dilma Rousseff, que mais uma vez vai depender do carisma e dos votos de Lula para se reeleger. Ou, então, para enfrentar a candidatura do próprio Lula. Aécio Neves e Eduardo Campos confundem fama com voto: ter fama não significa necessariamente que a pessoa tem votos. O País está cheio de exemplos de que nem nem sempre aquele que é admirado pela população conseguiria galgar cargo importante na vida pública, se dependesse do voto. O próprio avô de Aécio, Tancredo Neves, por exemplo, era um dos políticos mais admirados no Brasil. Ele, no entanto, jamais se candidatou a presidente da República, porque sabia que não tinha votos suficientes para se eleger numa eleição direta e democrática, da qual participariam cerca de 100 milhões de eleitores.
SXC
O
O PLANO QUE DEU CERTO É motivo de júbilo para todos os brasileiros que o Congresso Nacional tenha comemorado em sessão especial os vinte anos do Plano Real nessa última terça-feira. O Plano Real transformou a vida dos brasileiros. Antes, com a inflação beirando os 40% ao mês, quem dispunha de reservas em dinheiro aplicava diariamente no overnight e obtinha retorno maior que a inflação. O restante da população, o povo em geral, amargava uma perda de mais de 1% ao dia no resultado de seu trabalho. O Plano Real mudou tudo isso. Hoje a URV—Unidade Real de Valor—, que constituiu a espinha dorsal do Plano Real, comemora 20 anos. Havia que por um paradeiro à inflação que corria a uma velocidade surpreendente, mesmo para nós brasileiros. Foi o que fez o Plano Real. Esquecemos todas as tentativas anteriores e fracassadas de parar a inflação. Esquecemos também quem se opôs ao Plano. Passados vinte anos, já vai longe o tempo da hiperinflação com que convivemos.
udo mudou com o Plano Real. Com muita sobriedade, o ex-presidente Fernando Henrique Cardoso acertou ao afirmar que o Plano Real só deu certo devido à plena adesão da população à URV. Ele sublinhou , especialmente, a velocidade com que a sociedade percebeu que a URV manteria o poder de compra da moeda e permitiria colocar fim à hiperinflação, que destruía o poder de compra do dinheiro e a renda real do trabalhador. Mas não foi fácil chegar à fórmula simples que permitiu transformar uma inflação
T
mensal de 40% em junho de 1994 em uma inflação anual de 1,6% em 1998. Expediente semelhante já havia sido aplicada antes, com sucesso.
Alemanha havia experimentado uma hiperinflação infinitamente pior que a brasileira em suas consequências. Lá, em utubro de 1923, a inflação mensal atingiu o incrível patamar de 29.500%, equivalente a uma inflação diária de quase 21%. Visto por outro ângulo, em 1922 um pão custava 163 marcos. Em setembro de 1923, no auge da hiperinflação, o preço havia subido para um milhão e meio de marcos. As pessoas recebiam seus proventos duas vezes ao dia e corriam para comprar o que fosse possível adquirir antes que a perda do poder de compra de seu trabalho fizesse evaporar o dinheiro. Coube a Hjalmar Schacht encontrar a fórmula salvadora para dar um fim à espiral inflacionária que corroía a renda do trabalhador e desorganizava a economia alemã.
A
o caso brasileiro, se nada fosse feito, poderíamos facilmente caminhar também para um processo hiperinflacionário. E observe-se que a hiperinflação alemã não é um exemplo iso-
N
ROBERTO FENDT lado. Em março de 1990, a inflação na Argentina atingiu o assombroso patamar de 197%. Em agosto de 1990, a inflação mensal chegou a 397%. Casos ainda piores também ocorreram na Grécia e na Hungria depois da segunda guerra mundial. Aqui não faltou quem se opusesse ao Plano Real. Leonel Brizola, então candidato a presidente da república, comparou o Plano Real a um "cálice envenenado", um "remendo" que desestruturaria ainda mais a nossa economia. PT também apostou no fracasso do Plano e opôs-se tenazmente a ele no Congresso Nacional. Em 29 de junho de 1995, o partido votou em bloco contra a medida provisória do real. Tendo perdido na votação, impetrou no Supremo Tribunal Federal uma Ação Direita de Inconstitucionalidade contra o plano. Posteriormente, depois da edição da Lei de Res-
O
Passados vinte anos de sua implantação e a despeito de diversos desvios ao longo de seu curso, os benefícios devidos ao Plano Real estão à vista de todos.
ponsabilidade Fiscal, procurou impugná-la naquele mesmo tribunal. O povo, contudo, apoiou entusiasticamente o plano. A URV, lançada em 28 de janeiro de 1994, serviu como unidade de conta que acompanhava diariamente a desvalorização da moeda brasileira promovida pelo Banco Central. Todos os preços, a partir de primeiro de janeiro de 1994, passaram a ser cotados tanto na moeda nacional como na URV. Rapidamente as pessoas se habituaram à fixidez dos preços marcados em URVs. Passar da URV para o real incorporou à nova moeda as propriedades adicionais de meio de troca e reserva de valor. Plano Real, e posteriormente a tríade composta pela Lei de Responsabilidade Fiscal, meta de superávit primário para as contas públicas e câmbio flutuante, constituíram a herança bendita herdada de seu antecessor pelo presidente Lula. Foi a principal virtude deste manter o arcabouço econômico recebido e escolher uma equipe econômica qualificada para manter a estabilização da economia. Passados vinte anos e a despeito de diversos desvios ao longo do curso, os benefícios do real estão à vista de todos. Melhor, o Plano deu certo, e impediu que suas premissas fossem violentamente rejeitadas, a despeito de alguns que gostariam de repelir a Lei de Responsabilidade Fiscal, das intervenções do banco central no mercado de câmbio e dos que teimam em afirmar que é preciso reduzir o superávit fiscal para acelerar a economia.
O
Dr. Tancredo só se candidatou ao Palácio do Planalto quando o sistema eleitoral no Brasil era biônico e o candidato se elegia com os votos de cerca de 200 pessoas manipuláveis e
O
ROBERTO FENDT É ECONOMISTA
EYMAR MASCARO
credenciadas que compunham o Colégio Eleitoral, no fim do regime militar, em 1984. Será que como candidato ao Senado, Barbosa derrotaria o governador Sérgio Cabral, que pleiteia mesmo cargo e que está em baixa nas pesquisas mas que terá a máquina do Estado trabalhando para ele? ilma Rousseff continua liderando as pesquisas com folga, como constatou a do Datafolha, publicada domingo passado. Mas os partidos dos candidatos não se preocupam com os resultados das pesquisas, porque faltam ainda sete meses para as eleições e surpresas podem surgir até lá, inclusive com mudanças de candidatos. No PSB, por exemplo, os marinistas ainda querem Marina Silva na cabeça de chapa e Eduardo Campos na vice, enquanto o PT só trocaria Dilma por Lula se a reeleição da presidente estivesse em situação de levar o xeque-mate. Aécio Neves ainda é o mais provável adversário de Dilma Rousseff no 2º turno, caso a eleição não
D
Carlos Humberto/ST
termine no 1º turno. Eduardo Campos poderia estar em situação mais confortável se não estivesse atrelado a Aécio Neves, o que não dá para entender, pois eles disputam a única vaga que sobra no 2º turno: a outra está quase assegurada pela candidata ou candidato do PT. EYMAR MASCARO É JORNALISTA E COMENTARISTA
Presidente Rogério Amato Vice-Presidentes Alfredo Cotait Neto Antonio Carlos Pela Carlos Roberto Pinto Monteiro Cesário Ramalho da Silva Edy Luiz Kogut João Bico de Souza José Maria Chapina Alcazar Lincoln da Cunha Pereira Filho Luciano Afif Domingos Luís Eduardo Schoueri Luiz Gonzaga Bertelli Luiz Roberto Gonçalves Miguel Antonio de Moura Giacummo Nelson Felipe Kheirallah Nilton Molina Renato Abucham Roberto Mateus Ordine Roberto Penteado de Camargo Ticoulat Sérgio Belleza Filho Walter Shindi Ilhoshi
Fundado em 1º de julho de 1924 CONSELHO EDITORIAL Rogério Amato, Guilherme Afif Domingos, João Carlos Maradei, Marcel Solimeo Diretor de Redação Moisés Rabinovici (rabino@acsp.com.br) Editor-Chefe: José Guilherme Rodrigues Ferreira (gferreira@dcomercio.com.br). Editor de Reportagem: José Maria dos Santos (josemaria@dcomercio.com.br). Editores Seniores: chicolelis (chicolelis@dcomercio.com.br), José Roberto Nassar (jnassar@dcomercio.com.br), Luciano de Carvalho Paço (luciano@dcomercio.com.br), Luiz Octavio Lima (luiz.octavio@dcomercio.com.br), Marcus Lopes (mlopes@dcomercio.com.br) e Marino Maradei Jr. (marino@dcomercio.com.br). Editores: Cintia Shimokomaki (cintia@dcomercio.com.br), Heci Regina Candiani (hcandiani@dcomercio.com.br), Tsuli Narimatsu (tnarimatsu@dcomercio.com.br) e Vilma Pavani (pavani@dcomercio.com.br. Subeditores: Rejane Aguiar e Ricardo Osman. Redatores: Adriana David, Evelyn Schulke, Jaime Matos e Sandra Manfredini. Repórteres: André de Almeida, Karina Lignelli, Kety Shapazian, Lúcia Helena de Camargo, Mariana Missiaggia, Paula Cunha, Rejane Tamoto, Renato Carbonari Ibelli e Sílvia Pimentel. Editor de Fotografia: Agliberto Lima. Arte e Diagramação: José dos Santos Coelho (Editor), André Max, Evana Clicia Lisbôa Sutilo, Gerônimo Luna Junior, Hedilberto Monserrat Junior, Lino Fernandes, Paulo Zilberman e Sidnei Dourado. Gerente Executiva e de Publicidade Sonia Oliveira (soliveira@acsp.com.br) Gerente de Operações Valter Pereira de Souza (valter.pereira@dcomercio.com.br) Serviços Editoriais Material noticioso fornecido pelas agências Estadão Conteúdo, Folhapress, Efe e Reuters Impressão S.A. O Estado de S. Paulo. Assinaturas Anual - R$ 118,00 Semestral - R$ 59,00 Exemplar atrasado - R$ 1,60
FALE CONOSCO E-mail para Cartas: cartas@dcomercio.com.br E-mail para Pautas: editor@dcomercio.com.br E-mail para Imagens: dcomercio@acsp.com.br E-mail para Assinantes: circulacao@acsp.com.br Publicidade Legal: 3180-3175. Fax 3180-3123 E-mail: legaldc@dcomercio.com.br Publicidade Comercial: 3180-3197, 3180-3983, Fax 3180-3894 Central de Relacionamento e Assinaturas: 3180-3544, 3180-3176 Esta publicação é impressa em papel certificado FSC®, garantia de manejo florestal responsável, pela S.A. O Estado de S. Paulo.
REDAÇÃO, ADMINISTRAÇÃO E PUBLICIDADE Rua Boa Vista, 51, 6º andar CEP 01014-911, São Paulo PABX (011) 3180-3737 REDAÇÃO (011) 3180-3449 FAX (011) 3180-3046, (011) 3180-3983 HOME PAGE http://www.acsp.com.br E-MAIL acsp@acsp.com.br
POLÍTICO
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
3
MAIOR VIRTUDE DO REAL É QUE ALÉM DE UM PLANO ECONÔMICO, FOI TAMBÉM POLÍTICO.
Estabilizando a política : Edu Garcia/Estadão Conteúdo
té agora estão sendo menos enfáticas do que deveriam e mereciam as comemorações pelo lançamento, 20 anos atrás, em 28 de fevereiro de 1994, da Medida Provisória que instituiu na economia brasileira a Unidade Real Valor (URV) e representou o ponto de partida para o Plano Real, o mais bem sucedido da história moderna do Brasil na busca de estabilização econômica Resumem-se aalguns festejos, quase somente partidários, programados pelo PSDB – o partido que na época fazia parte da coalização governista dirigida pelo presidente Itamar Franco, do PMDB, e comandava a área econômica com o posteriormente presidente da República Fernando Henrique Cardoso. As lembranças de agora dão ênfase também, e com toda razão, aos aspectos econômicos do Plano Real e ao sucesso alcançado, apesar do ceticismo – e até de certa torcida – para que ele desse errado por parte da principal oposição da época, o PT. Algumas cabeças petistas chegaram a dar pouco mais de quatro meses para sua derrocada.
A
ão sem lógica, o destaque do Plano é com relação o seu aspecto principal – o econômico. Com ele o Brasil recuperou um dos símbolos de sua soberania, a moeda,símbolo que estava perdido pelo menos desde meados dos anos 1950, e que ganhou possibilidades de fazer políticas econômicas ativas. Não é pouco, mas a verdade é que essa a conquista foi ainda maior. Se pegarmos apenas alguns acontecimentos nacionais dos últimos 60 anos, que têm alguma data fechada neste ano de final 4, veremos que nada transformou a vida nacional tanto quanto o Plano
N
JOSÉ MÁRCIO MENDONÇA
Fernando Henrique Cardoso e Itamar Franco: o início de um plano bem sucedido, tanto econômica como politicamente. Real de 1994: o suicídio de Getúlio Vargas em 2014, o golpe militar de 1964, as diretas já de 1984. Não há precedentes em nenhum deles em comparação com o real. Este foi, além de um plano econômico, também um plano de estabilização política, e esta talvez seja a sua maior virtude.
elas eram alimentadas pela insatisfação da sociedade com as questões da vida cotidiana. Um pouco como hoje, conforme mostraram as – agora afogadas– manifestações de rua que explodiram em junho de 2013. Para efeito de demonstração fiquemos apenas nos três
ara lembrar os anos antecedentes, o Brasil viveu uma série de crises políticas, todas elas – a maioria embora de cunho político – consequências nefastas da alta inflação e dos desarranjos econômicos por ela causados no corpo social. É certo que tivemos no meio termo disputas político-partidárias e ideológicas, porém
primeiros governos pós-debacle da ditadura de 1964. O próprio fim melancólico do governo João Figueiredo foi consequência de um início de debacle – o primeiro de muitos – da economia. E não se deu sem muitos esguichos de quem saía, até a última hora. O governo Sarney, na se-
Se a instabilidade econômica tivesse se mantido no País, os experimentos lulistas, diversos deles muito bem sucedidos, não teriam conseguido vingar.
P
quência, foi um suceder de crises; fracote, com o interregno de uns poucos meses do Plano Cruzado. Fernando Collor, eleito como grande esperança por equívoco de interpretação de informação de boa parte da coletividade, tropeçou no primeiro passo econômico e arrastou um pesado governo até o impeachment inglório e humilhante. Foi uma queda cuja solução institucional mostrou a solidez da democracia brasileira, mas também alguns de seus riscos. governo Itamar Franco, inicialmente, seguiu o mesmo figurino – acuado politicamente, sem forças para grande iniciativa, parecendo contar o tempo pa-
O
O SAMBA DO AFRODESCENDENTE Reprodução
NEIL carnavalesco Ferreira
O
delegado Tuma Jr. escreveu um livro-bomba em que denuncia Lula, codinome "Barba", de ter sido informante do DOPS, onde militantes da oposição, armada ou não, eram torturados, alguns até que a morte os libertasse do sofrimento. erra, depois de perder duas eleições presidenciais e uma para prefeito de São Paulo, não compareceu à recente sessão do Senado, reunido para comemorar os 20 anos do Plano Real. FHC estava lá, todo sorrisos, recebendo os justos salamaleques. Não só Serra não compareceu, o PT também não. Foi o partido de idiotas fundamentalistas que entrou na Justiça contra o Plano Real e mentiu que era "um plano eleitoreiro que não duraria 3 meses". Durou 1 ano de Itamar, 8 de FHC, 8 de Lula e 3 e meio até agora da Miss Piggy. Foi e é ferramenta essencial para que Noço Guia balbucie o mantra "nunca antes neçepaíz". Ao perceber os olhares de "cadê o Serra", lembrei que FHC, cheio de humor venenoso, sugeriu certa ocasião que " Serra, embora
S Corrupção de Todos os Tempos tem seu principal carro alegórico com papagaios repetindo ( voz de papagaio): "Corrupto! Corrupto! Corrupto !" s discursos lidos pela Miss Piggy são um desastre conhecido. O improviso de Bruxelas obrigou brasileiros por acaso ou residentes no exterior a fingir que são paraguaios. Eu me enfiei num café e pedi no meu inglês mais escorreito: "Acófi, prísi" . O barman educadamente fingiu que entendeu e foi conferir com um garçom latino o que aquilo significaria. A reunião durou 15 minutos, o barman voltou e me serviu uma Coca Cola morna, com o seu melhor sorriso. Ficou provado que o meu melhor
O
inglês se equipara ao melhor português da Miss Piggy. s candidatos que se apresentaram apanhariam dela no 1º turno. Aécio aparece desde o início do desfile como carta fora do baralho, não tem carnavalesco de truz. FHC poderia ser, mas parece que quer é curtir o casamento. Ninguém me perguntou, nem o Ibope nem o DataFalha, nem você, mas taparei o nariz e votarei no Aécio. O Dr. Ulysses deu essa palavra de ordem, tapar o nariz, para que se votasse no Tancredo na eleição indireta, consentida pela ditadura militar. A derrota do Maluf, candidato do partido oficial, Arena, se mostrou possível; e foi. O PMDB era o que tínhamos. Uma Arca de Noé, que
O
reuniu de FHC a Serra a Montoro a Richa a Lula e políticos e cidadãos desde então chamados de "sociedade civil". Resistiam pelos poucos meios disponíveis. Entupiram as ruas nas "Diretas Já". lguns mergulharam na aventura infeliz da luta armada – estilingues contra tanques e metralhadoras, muitos pagaram com a vida. O PMDB deu origem ao PSDB, que se diz de centroesquerda na vida virtual; não é. Na vida real é de centro-direita. E ao PT , que se diz de esquerda na vida virtual; não é. Na vida real é mais de direita que qualquer generalão da ditadura. Lula não se cansa de elogiar o general Médici, o mais duro dos militares que ocupou o Planalto. O
A
om instabilidade econômica, os experimentos lulistas, muitos deles muito bem sucedidos, não teriam vingado. Não há dúvida, também, que uma vitória de Lula sobre Collor, que em algum momento esteve perto de acontecer, em 1989, teria sido um desastre para o hoje consagrado ex-presidente e para sua carreira política. Portanto, ao se falar em Plano Real deve-se pensar em mais do que em um plano de estabilização econômica. Deve-se celebrar um plano de estabilização política, em seu sentido mais amplo.
C
JOSÉ MÁRCIO MENDONÇA É JORNALISTA E ANALISTA POLÍTICO
sendo talvez o quadro político mais bem preparado do Brasil, deveria matar o demônio que mora dentro dele" (risos gerais). Deveria.
COM DEFICIÊNCIA MENTAL
STF já botou seu bloco na rua e ficou claro que a Gangue dos 6 vai livrar Dirceu, Delúbio, Genoino e João Paulo Cinquenta Conto Cunha da cana em regime fechado. Os votos que vi, de Gilmar Mendes, Celso Mello e Joaquim Barbosa foram aulas da Ciência do Direito, pronunciados com a indignação minha e sua. No Rio e na Bahia, é carnaval desde o Natal e vai até a Copa, com os Black Blocs quebrando agências bancárias pra destruir o Capitalismo. Wall Street treme, mas não para de trabalhar, não dámuita bola para o que rola abaixo do Rio Grande. Nosso país é bizarro, já apresenta o samba-enredo para o carnaval de Outubro. A ala Marina Cheia de Graça, fantasiada de Virgem Maria, Porta - Bandeira; o ala Joaquinzão o Bom, fantasiado dele mesmo; Mestre-Sala, dois nãocandidatos, são os destaques – levariam o desfile para o 2º turno, dizem o Ibope, DataFalha e os jurados da Globo. A presença de uma ou outro encabeçando uma Comissão de Frente tiraria o sono da Miss Piggy. Ela teme levar outra bronca do Lula e não o perigo sem perigo dos adversários. Lula disse que "se me encheram o saco, me candidato". A Maior
ra uma nova eleição e, no campo econômico, tendo de trocar três vezes de ministro da Fazenda, até acertar com o Plano Real. Estabilizada a economia, apesar de alguns percalços, soluços e ameaças pelo caminho, um pouco como agora, nunca mais se falou em crise política aguda; apenas em crises congressuais, pontuais, mais próprias da política dos políticos. E isso num momento em que as instituições do Estado estão sob constante contestação. Não seria nada audacioso, por exemplo, afirmar que graças à estabilidade trazida pelo Plano Real foi possível, sem crises mais pesadas, a existência no Brasil de oito anos de um governo ao estilo do inaugurado por Lula, em 2003.
PT é pai de uma coleção de partidecos de quinta categoria, metidos a radicais mas não sei do que vivem, como PSOL, PSTU, com eleitorado quase sem votos visíveis, mas que supostamente nadam em dinheiro . O PMDB virou esse (des)troço humano, pendurado nas bocas mais sórdidas e com quadros vergonhosos, está aí o Renan Avacalheiros que não me deixa mentir, está aí Sarney, o imortal. O PSDB elegeu e reelegeu FHC presidente, elege e reelege o governo de São Paulo, o Estado mais adiantado do País, há 20 anos. Lula elegeu dois postes, Miss Piggy e o brimo Haddad, e nos ameaça com outro, o Padilha, para o governo de São Paulo.
O
isse o Cara (de pau): "De poste em poste vamos iluminar o Brasil". Ainda goza com a cara da gente. Este poste recente, Padilha, ainda não acendeu nenhuma lâmpada, mas é bom lembrar que os postes anteriores começaram com 4 e 7 pontos nas pesquisas. O problema é como vota o "país dos mais de 80%". E nós sabemos como. É aqui que coloco meu white bloc na rua, cantando: "Se você fosse sincera ô ô ô Rose do Lula, veja só que bom que era ô ô ô Rose do Lula". Dona Marisa adoraria.
D
NEIL FERREIRA É PUBLICITÁRIO
DIÁRIO DO COMÉRCIO
4
)KDC7O
O Barcelona é o primei- MAIS: o maior volume fica ro clube do mundo a ulrapassar a marca dos 100 milhões de seguidores nas redes sociais.
gibaum@gibaum.com.br
2 “Esse projeto é antidemocrático, é uma espécie de AI-5 social. Parece que estamos na Venezuela.”
MIGUEL TORRES // presidente da Força Sindical, sobre projeto federal que proíbe anonimato em atos públicos.
Fotos: BusinessNews
entre o Facebook (64%) e o Twitter (23,3%) e na maioria dos posts, Messi e Neymar estão presentes.
Na cola Sob o comando de Fernanda Lima, a Globo levará ao ar dia 3, um dia depois do Oscar (a emissora não transmitirá a premiação por causa do desfile das escolas, ficando a TNT sozinha), um especial chamado O Tapete Vermelho do Oscar, com comentários sobre melhores e piores momentos. Ao lado de Fernanda, estarão Alexandre Borges, Monica Iozzi, Erika Palomino e Julia Petit. É uma fusão entre dois programas do canal E! : Red Carpet e Fashion Police (nesse, sem o talento de uma Joan Rivers).
UNIDOS Sabem de tudo Para quem ainda não acredita nos privilégios concedidos aos mensaleiros presos: todas as manhãs, na Papuda, chega aos detentos o mesmo clipping preparado pela Empresa Brasileira de Comunicação (EBC), ligada ao Planalto com resumo das principais manchetes e matérias de jornais e revistas. É o mesmo material enviado ao gabinete da presidente Dilma e demais ministros do núcleo próximo à Chefe do Governo. Ou seja: o ex-ministro José Dirceu, logo cedo, acompanha toda a movimentação do poder central. Também são incluídas informações envolvendo as atividades do ex-presidente Lula. Ninguém revela quem manda o clipping.
MUITAS PRECES
“Se os homens tivessem atração apenas por mulheres que se parecem com Victoria Beckham, então seriamos todas como ela. E não sendo verdade, temos diferentes formas e tamanhos”. É a opinião de Whitney Thompson, 26 anos, a única plus size a ganhar o programa America’s Next Top Model. Hoje, sua agenda anda lotada e seu novo trabalho é uma campanha e catálogo para a marca de lingerie Panache. Detalhe: ela foi fotografada no camarim, se preparando para as fotos, com direito a bobs e tudo mais. Medidas: 91-81-108.
Bobs para inspirar
A idéia de Dilma Rousseff levar uma camisa da seleção e uma bola (não oficiais da Copa) para o Papa Francisco, que gosta de futebol e é torcedor do San Lorenzo, foi – e nem poderia ser diferente – do marqueteiro João Santana. Ele quer aproveitar cenas do encontro quando começar a campanha pela televisão, numa contra-ofensiva aos pecadilhos cometidos pela Chefe do Governo em outras oportunidades. Uma vez, ela se declarou a favor da descriminalização do aborto; em outra, numa missa, não comungou; e numa terceira, confessou-se religiosa, embora não praticante. Na mesma época, disse que, quando o avião começa a balançar, pede “socorro a Nossa Senhora”.
Fé na campanha
O carnaval no Rio já começou e os cariocas dedicam até preces para que faça bom tempo no desfile das escolas e que, durante o dia, o calor não alcance as altas temperaturas das últimas semanas. Motivo: esse é o período em que, malgrado banheiros químicos sejam espalhados pela cidade inteira, foliões de todos os tipos transformem cada canto ou cada esquina numa toalete pública. E o aroma que se espalha pelo Rio é digno de se usar máscaras.
Depois da novela Meu Pedacinho de Chão, de Benedito Ruy Barbosa, a Globo exibirá uma do autor moçambicano Rui Vilhena, que já trabalhou com Aguinaldo Silva. O título provisório é Boogie Oogie, será passada nos anos 70 e deverá reeditar a dupla romântica entre Regina Duarte e Lima Duarte. Se o título for uma referencia a um estilo de blues, caracterizado pelo uso sincopado da mão esquerda ao piano, o correto é Boogie-woogie, em alta nos anos 30 e 40 (nada a ver com anos 70, auge das Discos). No Brasil, teve até um samba chamado Boogie-woogie na favela (1945), de Denis Brean, cantado por Ciro Monteiro.
TV BÍBLIA Inspirada pelo sucesso das séries História de Esther, Sansão e Dalila, Rei Davi e Milagre de Jesus e reforçada por pesquisa do Ibope, a Record deverá transformar em novela a série Moisés – Os Dez Mandamentos. Por outro lado, na grade da Record News, cuja audiência nunca disparou, o programa Love School, de Renato e Cristiane Cardoso (ela é filha de Edir Macedo) ganha diversos espaços durante o dia e de madrugada. E – surpresa – com os primeiros reflexos positivos de audiência.
O hairstylist Marco Antonio de Biaggi, que a preparou para as fotos de Nova, não resistiu: “É uma deusa nipônica, de tirar o fôlego”. Sabrina Sato está na capa e recheio da edição de março da revista, onde aparece no banco de trás de um carro conversível retrô. As fotos são de Jairo Goldflus, marido da atriz Gabriela Duarte, que também a retratou toda nua. Essa foto será estampada na camiseta do pessoal da bateria da Vila Isabel, no Rio (ela também desfilará na Gaviões da Fiel, em São Paulo).
Deusa nipônica
Carteira ameaçada Há quem garanta que José Dirceu, nesses dias, em meio ao clipping diário de noticias que recebe na Papuda, teria recebido também uma informação privilegiada de que um escândalo deverá ocorrer dentro de dias envolvendo o exministro Alexandre Padilha, candidato ao governo de São Paulo. Mais: a OAB marcou para o dia 17 de março o julgamento do pedido feito pelo advogado Paulo Fernando para cassar a carteira da Ordem do ex-ministro José Dirceu, condenado e preso como chefe do mensalão .
/ IN
Plumas e paetês.
/
Não é bem assim
OUT
Está sendo criado um novo modelo de negócios unindo os marqueteiros Duda Mendonça, sua sócia Zilmar Fernandes, Elsinho Mouco e Antonio Lavareda, que já foi sócio de Duda. A idéia é atender o PMDB totalmente nas eleições em diversos estados: Paulo Skaf, em São Paulo; Junior Friboi, em Goiás, Eunicio Oliveira, no Ceará, Henrique Alves, no Rio Grande do Norte, Helder Barbalho, no Pará, Renan Filho, em Alagoas e Romero Jucá Filho, em Roraima.
MISTURA FINA E NEM poderia ser diferente: a CNN Internacional vem dedicando diversas reportagens, com direito a opinião de especialistas em segurança e veteranos esportistas, sobre a capacidade do Brasil de garantir a integridade de torcedores de todo o mundo durante a Copa. Ilustrando o debate, esta semana, muitas referências às agressões de torcedores sampaulinos a santistas, quando um deles foi espancado até a morte.
A BANDA de rock Guns N’Roses volta ao Brasil para shows entre março e abril. E seus integrantes já enviaram uma lista de exigências à produtora responsável pelos concertos entre nós: comidas típicas da Tailândia, México, Itália e churrasco brasileiro, pratos e talheres não descartáveis, 108 toalhas pretas espalhadas entre camarins, palcos e outros resrvados à produção dos espetáculos.
O PRESIDENTE paraguaio, Horácio Cartes, quer construir uma nova Ponte da Amizade entre seu país e o Brasil. Não tem dinheiro e quer fazer a obra com empreiteiras brasileiras, no modelo parceira público-privada (PPP) “ou com financiamento do BNDES como foi feito em Cuba”. E já pensa também na ampliação do aeroporto de Assunção, hidrovias e três hidrelétricas.
A CANDIDATURA de Pimenta da Veiga (PSDB) ao governo mineiro já está alavancada por uma superparceria de 20 partidos, incluindo nanicos. Só que Aécio Neves quer que o vice de Pimenta seja do PMDB, malgrado já exista romance com o candidato do PT, Fernando Pimentel.
Penas e lantejoulas.
Antiga musa Na festa dos 20 anos do Planalto Real, no Senado, embora a atração maior fosse o expresidente Fernando Henrique Cardoso, quem também fez sucesso e atraiu muitos olhares e suspiros, foi a ex-deputada federal Rita Camata, do Espírito Santo (cinco mandatos consecutivos), 53 anos. Durante muito tempo, ela foi a musa do Congresso e em 2002, foi candidata a vice-presidente na chapa de José Serra. Em 2010, não conseguiu se eleger para o Senado. Casada com o ex-governador Gerson Camata foi, muito jovem, a primeira-dama do Espírito Santo.
THALITA Rebouças, escritora favorita dos adolescentes, vai desfilar como destaque num carro-alegórico da Portela que, neste ano, sai com o enredo “Um rio de mar a mar: do Valongo a gloria de São Sebastião”. Quem viu Thalita nos ensaios, garante que ela não é competente apenas nas letras.
Colaboração:
Paula Rodrigues / Alexandre Favero
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
5
STF: mensaleiros, sim; quadrilheiros, não.
Joel Rodrigues/EC
Supremo Tribunal Federal, em nova composição, volta atrás na condenação por formação de quadrilha. presidente do Supremo Tribunal Fed e r a l ( S T F ) , J o aquim Barbosa, fez um desabafo ao anunciar a absolvição de oito réus do Mensalão do crime de formação de quadrilha. A maioria da Corte aceitou o recurso de condenados como José Dirceu, José Genoino, Delúbio Soares e Marcos Valério Fernandes e os livrou dessa condenação. A revisão da decisão proferida em 2012 foi decidida com o voto dos ministros Teori Zavascki e Luís Roberto Barroso, os últimos indicados pela presidente Dilma Rousseff. A posição deles foi determinante para a virada no placar, já que os seus antecessores, os ministros Carlos Ayres Britto e Cezar Peluso, haviam votado pela condenação.
O
penal", reclamou. Os dois ministros apresentaram cálculos para demonstrar que as penas impostas aos réus eram exageradas. Caso os recursos tivessem sido rejeitados, condenados como o ex-ministro José Dirceu e o ex-tesoureiro do PT Delúbio Soares, que cumprem pena em regime semiaberto, passariam para o fechado, sem possibilidade de deixar a prisão para trabalhar durante o dia (leia mais sobre a composição das penas abaixo). PRÁTICA REITERADA Para Barbosa, não há dúvida de que os acusados no Mensalão se associaram de maneira permanente para praticar crimes. "Como não dizer que toda essa trama não constitui quadrilha?", questionou. Segundo ele, ao contrário de
uma associação eventual, havia uma estrutura sólida para a prática reiterada de quadrilha, sem a alteração de sua composição e de seus objetivos. Na visão do ministro, a decisão do plenário embute um "determinismo social". E a acusação de formação de quadrilha valeria se os acusados fossem desempregados: "O objetivo do grupo era preservar o poder para o partido que venceu as eleições. Para tanto, o número de crimes era ilimitado. Muitos outros crimes seriam praticados se não fosse a delação premiada." Após o desabafo de Barbosa, a sessão foi interrompida por uma hora. O voto contrário dele aos recursos apresentados pela defesa fecharam o placar em seis a cinco. Além de Luís Roberto Barroso e Teori Zavascki, também acolheram
os argumentos da defesa os ministros Cármen Lúcia, Ricardo Lewandowski e Rosa Weber. Votaram pela manutenção da condenação por formação de quadrilha Luiz Fux, que relatou o pedido, Gilmar Mendes, Marco Aurélio Mello e Celso de Mello. DESMONTE A etapa inicial do desmonte do julgamento, segundo Barbosa, ocorreu em 2013, quando o STF, por maioria, resolveu aceitar os embargos infringentes e pedir novo julgamento quando um réu é condenado com pelo menos quatro votos pela absolvição. "Inventou-se um recurso regimental totalmente à margem da lei com o objetivo específico de anular e reduzir a nada um trabalho que fora feito", disse. (Agências)
Esta é uma tarde triste para este pleno do STF, porque com argumentos pífios foi jogada por terra, extirpada do mundo jurídico, uma decisão sólida. JOAQUIM BARBOSA, PRESIDENTE DO SUPREMO TRIBUNAL FEDERAL
AVISO À NAÇÃO "Aviso o Brasil que este é só o começo, apenas o primeiro passo, dessa maioria de circunstância formada sob medida para lançar por terra todo um trabalho primoroso, levado a cabo por esta Corte no segundo semestre de 2012", disse. "Esta é uma tarde triste para este pleno do STF, porque com argumentos pífios foi reformada, foi, como eu disse, jogada por terra, extirpada do mundo jurídico uma decisão plenária sólida, bem fundamentada, tomada por esse plenário", protestou Barbosa. Mesmo sem serem citados nominalmente, Teori e Barroso foram os principais alvos das críticas de Joaquim Barbosa. "Ouvi argumentos tão espantosos como aqueles que se basearam simplesmente em cálculos aritméticos e em estatísticas totalmente divorciadas da prova dos autos, da gravidade dos crimes praticados e documentados nos autos dessa ação
PENAS Decisão tira o peso da acusação de que o PT montou, dentro do Palácio do Planalto, uma quadrilha para operar o esquema de desvio de dinheiro público para a compra de apoio político no primeiro mandato de Lula. Marlene Bergamo/Folhapress- 09.04.13
DIRCEU Inicialmente condenado a 10 anos e 10 meses em regime fechado. Com a decisão de ontem do STF, a pena dele passa a ser de 7 anos e 11 meses em regime semiaberto. Ele poderá estar fora até cadeia já em 2014.
Como fica na prática o cumprimento das condenações
Dirceu fica preso até março de 2015, já Delúbio Soares e José Genoino devem sair neste ano.
André Marques/Folhapress - 09.04.13
A Lei de Execução Penal prevê a diminuição da pena para quem trabalhar ou estudar. Réus passarão poucos dias na cadeia. Erbs Jr/Folhapress
om a absolvição das acusações de formação de quadrilha no Supremo Tribunal Federal (STF), os réus do núcleo político do Mensalão devem deixar as prisões entre o segundo semestre deste ano e março de 2015. O ex-ministro José Dirceu, o ex-tesoureiro do PT Delúbio Soares e o ex-presidente do partido José Genoino começaram a cumprir as penas em novembro de 2013. Condenado agora a 7 anos e 11 meses por corrupção ativa no semiaberto, Dirceu poderá progredir ao regime aberto após cumprir um 1 e 4 meses, completados em março de 2015. A conta não leva em consideração a remição, quando o detento tem a pena abreviada por trabalhar ou estudar enquanto cumpre pena. Na prática ele poderá sair já em 2014. Isso porque a Lei de Execução Penal prevê que, a cada 3 dias trabalhando ou 12 horas de estudo, haja o desconto de 1 dia do tempo total de condenação. Dirceu está detido no Complexo Penitenciário da Papu-
meses de pena, ou seja, já em agosto deste ano.
C
Aécio evita criticar decisão do STF da, em Brasília, onde realiza trabalhos na biblioteca. Se continuar trabalhando, poderá pedir para deixar a prisão antes de março de 2015. Genoino tem agora a menor pena total, de 4 anos e 8 meses em regime semiaberto, pelo crime de corrupção ativa. O ex-deputado permanece em prisão domiciliar por conta de problemas de saúde. Ele poderá migrar para o regime aberto depois de nove
MÁ NOTÍCIA PARA DELÚBIO Delúbio passou para 6 anos e 8 meses no semiaberto. Ele está detido no Centro de Progressão Penitenciária, em Brasília, e pode migrar ao regime aberto em dezembro de 2014, se voltar a obter autorização para trabalhar. Ontem, a Vara de Execuções Penais do Distrito Federal suspendeu provisoriamente o benefício do trabalho externo dele após pedido feito pelo Ministério Público para que fossem adotadas providências em relação a denúncias de supostas "regalias". A progressão de regime depende de pedido da defesa do detento e autorização do juiz da Vara de Execuções Penais, que avalia o histórico e o comportamento do preso. SITUAÇÃO DELICADA Questionado sobre as novas penas, o senador Aécio Neves (MG), pré-candidato do PSDB à Presidência, evitou criticar o STF. Para ele, "não
cabe entrar no mérito da votação dos novos ministros". "O fato concreto é que a mais alta Corte do Brasil condenou, pela primeira vez, por crimes extremamente graves, um grupo de importantes agentes públicos. A expectativa da sociedade brasileira é que esse precedente possa ser pedagógico".
Para o líder do DEM na Câmara, Mendonça Filho, "a sensação plena de impunidade não existe, mas o desfecho esperado era a da condenação inclusive por quadrilha". Já o presidente da sigla, José Agripino (RN), disse que "a população brasileira fica frustrada porque queria que a justiça fosse feita". (Agências)
Última etapa pode livrar João Paulo Cunha niciado em agosto de 2012, o julgamento do Mensalão chega praticamente ao seu fim. Restam apenas decisões sobre recursos de três condenados por lavagem de dinheiro, entre eles o ex-deputado João Paulo Cunha (PT-SP). Segundo o advogado de Cunha, Pierpaolo Bottini, não houve a tentativa de esconder o recebimento do dinheiro. "Não parece
I
aqui que exista ocultação, que exista dissimulação. A esposa foi ao banco durante o dia, pegou os R$ 50 mil e assinou um recibo. Se houve ocultação está contido no crime de corrupção passiva, pelo recebimento indireto", argumentou o defensor. O julgamento do Mensalão deve ser retomado em 13 de março.
GENOINO Foi condenado inicialmente a 6 anos e 11 meses no regime semiaberto. Pela decisão de ontem, terá que cumprir pena de 4 anos e 8 meses. Na prática, poderá migrar para o regime aberto já em agosto deste ano. Dida Sampaio/EC -29.01.14
DELÚBIO Recebeu a pena de 8 anos e 11 meses em regime fechado, mas após a absolvição de ontem passou para 6 anos e 11 meses no semiaberto. Até o fim do ano pode conseguir migrar para o regime aberto e sair da cadeia.
DIÁRIO DO COMÉRCIO
6
sexta-feira, 28 de fevereiro de 2014
Não tem ensino de qualidade sem professores bem pagos. Presidente Dilma Rousseff
Dilma é vaiada em SP ao lado de Haddad
Mister Shadow/Estadão Conteúdo
Presidente enaltece seu governo. E prefeito minimiza o clima: "Ali todo o mundo foi um pouquinho vaiado." p re s i d e n t e D i l m a Rousseff afirmou ontem, sob vaias, que o governo federal investirá no aumento dos salários de professores da rede pública e na construção de escolas em tempo integral para abandonar o que chamou de "história trágica de desigualdade do nosso País". Segundo ela, que se baseou nos dados do Censo Escolar 2013 divulgados pelo Ministério da Educação no início da semana, o Brasil deu "um passo bem grande para aumentar o ensino em tempo integral mas ainda está longe do que nós queremos e devemos ter". De acordo com os números oficiais, as matrículas em educação integral cresceram 45,2% no último ano.
A
A presidente participou da cerimônia de formatura de alunos do Pronatec (Programa Nacional de Acesso ao Ensino Técnico e Emprego) na capital paulista e lembrou que, em 2011, quando o programa foi idealizado, "havia um certo pessimismo no ar" em relação à meta de oito milhões de matrículas até 2014. "Hoje estamos em 5,8 milhões (matrículas) e eu tenho certeza de que vamos chegar lá". O ministro da Educação, Henrique Paim, também reforçou a promessa durante seu discurso. Mesmo com a participação da presidente Dilma, o evento não atraiu muitas autoridades. Nenhum outro ministro além de Paim acompanhou a comitiva presidencial. Já prefeito de São Paulo e ex-minis-
MÉDICOS CUBANOS
VAIAS FAZEM PARTE Haddad, bastante vaiado no início de seu discurso, afirmou que quem está na política deve se acostumar com esse tipo de episódio. "Não, ali todo mundo foi um pouquinho (vaiado). Você tem que se acostumar na política com isso, se não é melhor sair". As equipes de Dilma e Haddad atribuíram as vaias a uma
.Ó..RBITA
RUBENS PAIVA
A
Comissão Nacional da Verdade acusou o general reformado José Antonio Nogueira Belham, 80 anos, pela morte do deputado Rubens Paiva, preso e torturado pelo regime militar. O parlamentar era perseguido pelo regime e foi preso em 20 de janeiro de 1971. Morreu no dia seguinte, após sofrer espancamentos em bases da Aeronáutica e do Exército no Rio.
O
manteve, neste período, dois camarotes no carnaval, sem questionar". Para ele, a decisão está consumada, não havendo mais razão para discussão. O secretário de governo do Recife, Sileno Guedes, admitiu que
a contestação popular foi o principal motivo da decisão. "O prefeito Geraldo Julio (PSB) tem os ouvidos abertos para o que as ruas estão dizendo", frisou. "Nosso governo está atento às exigências dos novos tempos". Em nota, o grupo Direitos Urbanos comemorou a decisão, que assegura ter sido resultado da campanha "Quero minha vaga no camarote VIP do governo – tô pagando". O grupo havia protocolado pedido de informações sobre os valores totais e individualizados de todos os gastos à prefeitura e a relação completa de quem teria acesso aos camarotes.
Dilma: "Hoje estamos em 5,8 milhões (matrículas) e vamos chegar lá".
Bancada do PT na Câmara declara apoio a Maduro
A
Justiça Federal decidiu abrir ação criminal contra a ex-chefe do Gabinete da Presidência da República em São Paulo, Rosemary Nóvoa de Noronha, e outros 17 alvos da Operação Porto Seguro – investigação sobre suposto esquema de venda de pareceres técnicos de órgãos públicos federais. Amiga de Lula, que a colocou no cargo, Rose é acusada formalmente por formação de quadrilha, tráfico de influência e corrupção passiva. Além de Rose, a Justiça também abriu ação criminal contra o ex-senador Gilberto Miranda (PMDB-AM) e o exnúmero 2 da Advocacia-Geral da União, José Weber Holanda, ambos acusados de corrupção.
PREFEITURA DO RECIFE CANCELA CAMAROTE VIP PT nacional usou sua página no Facebook para ironizar o ex-aliado e agora adversário político, o governador Eduardo Campos (PSB), diante da decisão do governo de Pernambuco e da prefeitura do Recife de cancelar os camarotes oficiais no bairro do Recife Antigo e no bloco Galo da Madrugada. O anúncio foi feito menos de uma semana antes do carnaval. "O governo de Pernambuco entrou numa saia justa para o carnaval", postou oPT na quartafeira, um dia depois do anúncio do cancelamento. "Argumentaram que o objetivo é reduzir custos, mas a história não é bem esta". O PT observa que os pernambucanos fizeram, nas redes sociais, um grande movimento de contestação às despesas que o governo teria com os camarotes VIP's. "A população exigiu que os camarotes oficiais, que seriam montados para abrigar autoridades, artistas, políticos e outros convidados durante a festa, fossem cancelados". "O PT não tem autoridade para discutir esta questão", rebateu o secretário estadual de Imprensa, Evaldo Costa. "O PT esteve 12 anos à frente da Prefeitura do Recife e
disputa entre as instituições de ensino. Enquanto um grupo vaiava, outro aplaudia. Dilma usou praticamente todo o discurso para enaltecer as próprias realizações na área da educação, um dos principais alvos de críticas de manifestantes que foram às ruas contra a realização da Copa do Mundo no País, e alfinetou adversários. A presidente afirmou ainda que o investimento em educação, inclusive de ensino técnico, e a formação e pagamento de bons professores, é fundamental para "superar a pobreza de forma perene no País". "Não tem ensino de qualidade sem professores bem pagos e nós vamos gastar dinheiro para pagar professores e fazer escolas de dois turnos". (Agências)
ROSEMARY NORONHA
A
inda na esteira das denúncias contra o Programa Mais Médicos, o DEM protocolou ontem requerimentos de convocação dos ministros Arthur Chioro (Saúde) e Manoel Dias (Trabalho) para que o governo esclareça as condições de trabalho dos médicos cubanos aos parlamentares da Comissão de Seguridade Social e Família da Câmara dos Deputados. "O Brasil, em hipótese alguma, pode aceitar contratos sob regras do regime ditatorial cubano que impõe condições análogas à escravidão", afirmou o deputado Ronaldo Caiado (GO), de acordo com nota distribuída pela assessoria de imprensa da bancada na Casa.
tro da Educação, Fernando Haddad, participou da cerimônia e foi acompanhado de dois secretários municipais, César Callegari (Educação) e Luciana Temer (Assistência e Desenvolvimento Social). Segundo Haddad, o evento foi marcado "meio em cima da hora", por isso, muitas autoridades não compareceram.
"O PT expressou o que Dilma pensa e não teve coragem de dizer", diz líder do DEM. m dos vice-líderes do PT na Câmara, o deputado federal Fernando Ferro (PE) subiu ontem à tribuna da Casa para declarar o apoio da bancada petista ao governo da Venezuela. O petista criticou a onda de manifestações públicas contra o presidente venezuelano Nicolás Maduro, sucessor de Hugo Chávez. Já a oposição denunciou violação de direitos no vizinho sul-americano. A Venezuela enfrenta momentos de tensão nas últimas semanas após estudantes e líderes da oposição saírem às ruas para protestar contra o regime chavista. Os protestos se intensificaram devido à es-
U
cassez de mercadorias no país, alta dos preços e elevados índices de criminalidade. Ao menos 14 pessoas morreram desde o início das manifestações (mais na página 8). Discursando como portavoz da liderança do PT na Câmara, Ferro disse que o cenário venezuelano não é de "pânico" como estariam tentando demonstrar os opositores do governo Maduro. Segundo ele, estaria ocorrendo "montagem de fotografias e instrumentos de mídia" para tenter desgastar o presidente. "Aqui manifestamos a nossa integral solidariedade ao governo da Venezuela, porque foi soberanamente eleito e está,
portanto, dentro dos marcos da democracia", ressaltou. O discurso do ocorre três dias após a presidente Dilma Roussef declarar a jornalistas, na Bélgica, que não faz parte da política externa brasileira se intrometer em temas como o da Venezuela. Para líderes oposicionistas da Câmara, o Palácio do Planalto está "comprometendo" a liderança do Brasil na América Latina. Na avaliação do líder do DEM na Casa, deputado Mendonça Filho (PE), a chefe do Executivo tem se omitido em relação à crise no país vizinho. "O PT expressou o que a Dilma pensa e não teve coragem de dizer." (Agências)
Suécia vai emprestar caças ao Brasil Comandante diz que tampões serão usados até a chegada dos novos, em 2018. Divulgação
ois meses após o anúncio da compra dos 36 caças Gripen NG, que têm previsão de entrega a partir do final de 2018, o comandante da Aeronáutica, Juniti Saito, disse na manhã de ontem que deverá receber da Suécia, até o início de 2016, de 10 a 12 dos chamados "caças tampões". Segundo o comandante, há o compromisso do comandante da força aérea e do ministério da defesa suecos para "suprir a demanda da defesa aérea" brasileira entre 2016 e 2020, quando ele espera já ter montado o esquadrão com os novos Gripen. "Há compromisso do País, do comandante da força aérea e da defesa sueca de proporcionar esse tipo de apoio", afirmou Saito durante au-
D
Comandante diz que Suécia deve enviar, até 2016, "caças tampões". diência pública na Comissão de Relações Exteriores do Senado. Questionado pelo presidente da comissão, Ricardo Ferraço (PMDB-ES), se o envio já era certo, Saito confirmou. A jornalistas Saito disse que assunto ainda está em fase de tratativas. Os "aviões tampões" serão do modelo C/D, que é de uma geração anterior ao protótipo NG. Segundo ele, há acerto para que dois pilotos da Força Aérea Brasileira comecem, em agosto, o treinamento pa-
ra comandar os C/D. Em dezembro, o Brasil anunciou a conclusão de um processo de 12 anos de procura por novos caças de combate, interceptação e ataque ao solo, ao optar pelo avião sueco em detrimento da Boeing (EUA) e Dassault (França). O contrato de US$ 4,5 bilhões prevê a entrega de 36 unidades de 2018 a 2023. Hoje, a FAB tem, segundo ele, 57 antigas aeronaves F-5modernizadas para a defesa aérea em todo o território. (Agências)
Azeredo apresenta defesa no STF ex-deputado federal Eduardo Azeredo (PSDBMG) protocolou ontem no Supremo Tribunal Federal (STF) sua defesa final no processo do Mensalão tucano, em que é acusado pelo Ministério Público dos crimes de peculato e lavagem de dinheiro. As alegações finais apresentadas pelo advogado Gerardo Grossi, que o representa, estão no gabinete do relator da ação penal, ministro
O
Luís Roberto Barroso. O teor da defesa não foi divulgado pela assessoria do ministro nem pela defesa do ex-deputado. Azeredo é réu na ação penal por ter, supostamente, desviado recursos públicos para sua campanha à reeleição para governador de Minas Gerais, em 1998. A Procuradoria Geral da República recomendou ao Supremo que o ex-parlamentar tucano seja condenado a 22 anos de prisão.
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
7
Essa é uma maneira de preservar um espaço para os poderes estabelecidos numa futura sociedade cubana. Jorge Dámaso, 75 anos, coronel cubano aposentado
Cuba recompensa comunistas fiéis com condomínio fechado A ilha está em transição. Fiel ao antigo sistema de recompensas pela obediência, o presidente Raúl Castro se esforça para melhorar a vida dos fiéis e manter sua lealdade. Fotos: Todd Heisler/The New York Times
Damien Cave The New York Times os bairros mais elegantes de Havana, essa cidade em ruínas, mansões antigas estão sendo reformadas com tijolos importados. Os empresários almoçam sushi e dirigem Audis luxuosos. Agora, esperando acompanhar essa tendência, o governo está construindo algo especial em benefício próprio: um empreendimento habitacional chamado Projeto Granma, com centenas de apartamentos confortáveis, em um condomínio fechado que terá cinema e escolas próprias. Cuba está em transição. As reformas econômicas dos últimos anos abalaram a ordem de classe e condição social, permitindo que os cubanos que possuem pequenas empresas ou têm acesso a capital estrangeiro cheguem mais alto que muitos comunistas fiéis. Enquanto esses novos caminhos rumo ao prestígio se expandem, desafiando o antigo sistema de recompensas pela obediência, o presidente Raúl Castro redobra esforços para melhorar a vida dos fiéis e manter sua lealdade. O Projeto Granma e as "cidades militares" por todo o país são edifícios reservados para os mais ardentes defensores da Revolução Cubana de 1959: famílias ligadas aos militares e ao Ministério do Interior. Com sacadas, ar-condicionado e recém-pintados, os novos apartamentos são os presentes mais notórios do governo para seus funcionários médios. Um claro sinal da nova economia híbrida de Cuba, em que o Estado às vezes compete com a iniciativa privada. Para analistas e ex-autoridades, Castro, no curto prazo, conta com os militares para levar adiante suas reformas e manter a estabilidade enquanto ele experimenta a liberalização econômica.
Pintura externa, nas cores do Caribe ou à moda da Flórida.
N
NECESSIDADE "Raúl sabe que a resposta militar não é a resposta, mas também sabe que hoje ele precisa absolutamente da lealdade dos militares", diz Hal Klepak, um estudioso canadense que observa de perto os militares cubanos. "Eles são os únicos que o seguirão se a reforma tiver êxito, como se ela falhar." Raúl e seu irmão Fidel sem-
Do lado interno, não há como esconder a roupa no varal.
Nos novos condomínios, os moradores têm direito a jardim externo e ar-condicionado. pre recorreram aos militares em momentos de necessidade. Nos anos 60 e início dos 70, quando a classe profissional de Cuba fugia do país, oficiais de uniforme dirigiram ministérios do governo e nacionalizaram indústrias. Desde os anos 90, depois da queda da União Soviética, as Forças Armadas, antes com cerca de 200 mil homens, foram cortadas para 55 mil, mas também passaram a ter uma presença mais marcante na economia. Como presidente, Raúl Castro, de 82 anos, acelerou o crescimento do que alguns estudiosos descreveram como oligarquia militar. O presidente da Comissão de Política Econômica, Marino Murillo, é um ex-oficial. O maior conglomerado estatal cubano, o Cimex, que processa aproximadamente um bilhão de dólares em remessas de dinheiro de cubanos ao exterior, entre outras tarefas, é dirigido pelo coronel Héctor Oroza Busutin. O genro de Raúl Castro, general Luis Alberto Rodríguez, é o principal executivo da companhia holding militar conhecida como GAESA, que controla de 20% a 40 % da economia. Em 2011, um braço financeiro da empresa comprou a participação de 27% da Telecom Italia na companhia de telecomunicações cubana por U$ 706 milhões. A GAESA tem uma rede de centenas de lojas de varejo – de alimentos a eletrodomésticos. Ela é também uma força em expansão no turismo, controlando frotas de ônibus de luxo, uma pequena companhia aérea e uma lista
de hotéis. E uma de suas subsidiárias supervisiona a zona de livre comércio junto ao maior projeto de infraestrutura cubano das últimas décadas – o novo porto de contêineres em Mariel. Os interesses dos militares proporcionam privilégios especialmente aos oficiais graduados.
ros do governo, o orçamento para construção dos militares mais que dobrou desde 2010. Quando combinadas com o Ministério do Interior (muitas vezes descrito como uma filial dos militares), as Forças Armadas são hoje a segunda entidade de construção. O Projeto Granma é um dos vários empreendimentos haDESVANTAGEM bitacionais militares do país. Os militares têm de relatar Seu equivalente em Santiatodas as remessas que rece- go de Cuba, onde começou a bem e não podem ter "contato revolução de Castro, passou não autorizado" com estran- a ser criticado por cubanos geiros ou cubanos no exterior que vivem com dificuldade – limitando o e m c a s a s d e sa c e s s o a o d itroçadas pelo nheiro que oufuracão Sandy. tros cubanos Mas como tentausam não apetiva de acompan a s p a r a c o mnhar as tendênpras, mas tamcias do setor prib é m p a r a m evado ou a vida lhorar suas cae m o u t ro s p a ísas e abrir ses, talvez não p e q u e n a s e mseja por acaso presas. que as cores e a "Isso tem moarquitetura do tivado um êxodo Projeto Granma, de pessoas tano mesmo bairlentosas do Es- Cãozinho faz parte do visual ro que Raúl Castado para o setor tro chama de privado", escreve Jorge Dáma- lar, lembram muito os condoso, 75 anos, coronel aposenta- mínio da Flórida. do em seu blog. "A qualidade Dámaso, que serviu por 32 de vida da maioria dos milita- anos nas Forças Armadas, diz res diminuiu, especialmente que os líderes, embora desese comparada a de um garçom jem melhorias econômicas, ou quem tem pequena empre- querem preservar a Cuba que sa. Eles podem ver que estão conhecem. "Quem tem emem desvantagem." presa dirigida por militares As novas moradias, neces- não vai se livrar de toda essa sidade básica com oferta ex- gente quando houver transitremamente baixa em toda a ção. Essa é uma maneira de ilha, parecem para muitos cu- preservar um espaço para os banos mais uma tentativa de poderes estabelecidos numa favoritismo. Segundo núme futura sociedade cubana."
Na parte frontal, varandas abrandam calor interno.
Mediservice - Administradora de Planos de Saúde S.A. CNPJ no 57.746.455/0001-78 - NIRE 35.300.360.249 Grupo Bradesco de Seguros e Previdência Ata Sumária da Assembleia Geral Extraordinária realizada em 20.1.2014 Data, Hora e Local: Em 20.1.2014, às 13h, na sede social, Avenida Ipiranga, 210, 12 o andar, República, São Paulo, SP, CEP 01046-010. Mesa: Presidente: Marcio Serôa de Araujo Coriolano; Secretário: Ariovaldo Pereira. Quórum de Instalação: Totalidade do Capital Social. Presença Legal: Representantes da Bradesco Saúde S.A., única acionista da Sociedade. Edital de Convocação: Dispensada a publicação, de conformidade com o disposto no §4o do Art.124 da Lei no 6.404/76. Deliberação: aprovada a reformulação da Convenção do Grupo Bradesco de Seguros e Previdência, destacando a mudança da denominação para “Grupo Bradesco Seguros” e o aprimoramento das redações da Cláusula Terceira e do Anexo “A” da referida Convenção. A mencionada Convenção consolidada será levada a registro nas Juntas Comerciais dos Estados de São Paulo e Rio de Janeiro, e ficará arquivada na sede da Sociedade, nos termos da alínea “a” do Parágrafo Primeiro do Artigo 130 da Lei no 6.404/76. Encerramento: Nada mais havendo a tratar e como ninguém se manifestou, foi a Ata lavrada no livro próprio e lida, sendo aprovada por todos e assinada. aa) Presidente: Marcio Serôa de Araujo Coriolano; Secretário: Ariovaldo Pereira; Acionista: Bradesco Saúde S.A., representada por seus Diretores, senhores Marcio Serôa de Araujo Coriolano e Haydewaldo Roberto Chamberlain da Costa. Declaração: Declaramos para os devidos fins que a presente é cópia fiel da Ata lavrada no livro próprio e que são autênticas, no mesmo livro, as assinaturas nele apostas. a) Ariovaldo Pereira - Secretário. Certidão - Secretaria de Desenvolvimento Econômico, Ciência e Tecnologia - Junta Comercial do Estado de São Paulo - Certifico o registro sob número 80.917/14-8, em 24.2.2014. a) Gisela Simiema Ceschin - Secretária Geral.
DIÁRIO DO COMÉRCIO
8
sexta-feira, 28 de fevereiro de 2014
Longe de Kiev, fervor russo continua forte na Crimeia. Região etnicamente dominada por russos dissolve governo local e pede plebiscito de independência, alarmando o novo governo da Ucrânia, cada vez mais preocupado com uma eventual demonstração de força a partir de Moscou. Sumido desde sábado, Viktor Yanukovich promete reaparecer hoje. Wael Hamzeh/EFE
Baz Ratner/Reuters
queda do governo local, a convocação de um referendo de independência e a invasão do prédio do Parlamento aumentaram ontem a tensão na Crimeia, região autônoma da Ucrânia onde a etnia russa é majoritária. O local se transformou no principal foco de conflito na Ucrânia desde a queda do presidente Viktor Yanukovich. Ele foi deposto no último sábado, após meses de protesto contra sua política de aproximação com a Rússia. A maioria russa do território não reconhece o novo governo de Kiev, que quer privilegiar as relações com a União Europeia em detrimento da Rússia. Na madrugada de ontem, homens armados invadiram o Parlamento e a sede do governo na capital da Crimeia, Simferopol. O grupo hasteou bandeiras russas e gritou mensagens a favor do país vizinho. Segundo testemunhas, os invasores usavam fardas e roupas pretas e laranjas, cores símbolo da honra militar na Rússia. Para a ala favorável à queda de Yanukovich, há soldados russos entre os invasores. O ex-líder do Legislativo da Crimeia Serhiy Kunitsyn, aliado do novo governo em Kiev, afirmou que os invasores pareciam treinados. Já o líder da minoria muçulmana no Parlamento, Mustafa Jemilev, disse que, além de russos da base de Sebastopol, há também integrantes da Berkut, a tropa de choque de Yanukovich que foi dissolvida no início desta semana. A ação ocorreu um dia de-
A
CENSURA – Ativista em Beirute, no Líbano, participa de
campanha mundial de manifestações contra a prisão de 20 jornalistas da rede Al Jazeera no Egito. Eles são acusados de divulgar notícias falsas e de colaborar com a Irmandade Muçulmana. A próxima audência está prevista para 5 de março.
pois de um confronto ocorrido em frente ao Parlamento entre milhares de manifestantes pró-Rússia e tártaros da Crimeia, que deram amplo apoio ao movimento que levou à deposição de Yanukovich. Alguns radicais russos que vivem na Crimeia, uma península do Mar Negro que pertenceu à Rússia até 1954 e abriga uma frota naval russa, exigem que a região autônoma se separe definitivamente da Ucrânia ou volte a fazer parte do território russo. Mesmo com o prédio ocupado, o Parlamento da Crimeia decidiu dissolver o gabinete do primeiro-ministro local, Anatoli Mohyliov, e convocou um referendo sobre a emancipação da região em 25 de
maio, junto com a eleição presidencial ucraniana. Em Kiev, o governo provisório aprovou a formação de um gabinete de coalizão nacional, propondo o nome de Arseny Yatseniuk, ex-ministro da Economia, como premiê. Aos 39 anos, ele é visto como um tecnocrata que conta com o apoio dos Estados Unidos. Soberania - Ontem, o secretário de Estado dos EUA, John Kerry, afirmou ter recebido garantias da Rússia de que o país irá respeitar a soberania da Ucrânia e que exercícios militares perto da fronteira entre as duas nações não são um prelúdio de uma intervenção militar por parte de Moscou. Kerry disse ter conversado com o chanceler russo, Sergey
Lavrov, que disse que o acúmulo maciço de tropas, aviões e navios de guerra já havia sido previamente programado. Deposto - Além da instabilidade na Crimeia, a divulgação de uma nota de Yanukovich pode aumentar a tensão no país. O líder deposto, procurado por assassinato em massa, marcou para hoje uma entrevista na cidade russa de Rostov-na-Donu, a 130 km da fronteira da Ucrânia. Ele não aparece em público desde sábado. O aviso de entrevista pode ser um sinal de que ele conseguiu fugir do país. Ontem, Yanukovich disse que ainda era chefe de Estado e pediu à Rússia proteção contra o governo interino, que chamou de "extremista". (Agências)
Maduro pede ajuda aos amigos Chanceler venezuelano faz giro pelo Mercosul, que se mobiliza para discutir a crise na Unasul. Carlos Garcia Rawlins/Reuters
nquanto prosseguem na Venezuela os protestos contra o governo, o ministro das Relações Exteriores venezuelano, Elías Jaua, faz um giro pelas nações do Mercosul para expor a situação em seu país e buscar respaldo ao presidente Nicolás Maduro. Os governos de Argentina e Uruguai declararam apoio à estratégia de Caracas de fazer com que a crise venezuelana seja analisada pela União de Nações Sul-Americanas (Unasul), grupo de 12 países da América do Sul, e não pela Organização dos Estados Americanos (OEA), da qual os Estados Unidos fazem parte. Jaua se reuniu na manhã de ontem com a presidente argentina, Cristina Kirchner. Após o encontro, Jaua afirmou que "a força popular que governa a Venezuela ganhou 18 de 19 eleições" em 25 anos e que seu país sofreu uma "campanha internacional que tem como objetivo satanizar o governo" de Maduro. Da Argentina, o chanceler foi para o Uruguai, onde se reuniu
Um paraíso per dido no Egito
Manifestantes fazem protesto a favor da Rússia diante do Parlamento da Crimeia, em Simferopol.
E
David Fernánd
ez/EFE
com o presidente José Mujica. Ele estava previsto para chegar ontem à noite a Brasília. Mujica se ofereceu a mediar a crise. Jaua agradeceu a oferta, mas afirmou ter pedido ao presidente que trabalhe para convocar a Unasul, um organismo que "soube dar soluções aos problemas da região". No entanto, o apoio a Maduro foi duramente criticado pela oposição uruguaia, e três expresidentes - Julio María Sanguinetti, Luis Alberto Lacalle e Jorge Batlle - denunciaram em um inusitado comunicado os
Jaua busca apoio (acima), enquanto crise aumenta com protestos e filas nos supermercados (foto maior).
fatos da Venezuela como uma ferida "na consciência democrática" do continente. Na última quarta-feira, o ministro venezuelano ainda esteve na Bolívia e no Paraguai. Feriado - Os venezuelanos começaram ontem a comemorar o Carnaval, enquanto algumas manifestações ainda se mantinham firmes. Maduro, de 51 anos e sucessor de Hugo Chávez, antecipou em dois dias o feriado, quando os venezuelanos tradicionalmente abandonam as cidades e seguem para as praias da costa do Caribe. Mas protestos ontem em várias partes de Caracas deixaram pelo menos 15 pessoas feridas, e os policiais lançaram bombas de gás lacrimogêneo e jatos de água contra os manifestantes. Haverá um outro dia de feriado, em 5 de março, por ser o aniversário da morte de Hugo Chávez. Maduro anunciou que o país fará um tributo de dez dias em memória ao presidente, que morreu em decorrência de um câncer na região pélvica no ano passado. (Agências)
Turistas estrangeiros fogem do balneário de Sharm el-Sheikh devido à violência entenas de turistas alemães começaram a ser retirados ontem da cidade egípcia de Sharm elSheikh por seus operadores de turismo, após a recomendação das autoridades da Alemanha a respeito da deterioração da situação no país. Neste mês um ônibus transportando turistas coreanos foi alvo de um atentado. Dois deles, além do motorista, foram mortos no ataque. Grandes companhias, como a Thomas Cook, têm trazido de volta seus clientes dessa área de resort no Mar Vermelho, na instável Península do Sinai, informou a Reuters. A indústria do turismo é fon-
C
te de renda para milhões no Egito, mas a violência dos últimos anos - incluindo um massacre no Cairo, no ano passado - tem desestimulado as visitas. O turismo teve uma queda de 41%, em 2013. Alemães estão, assim como os russos, entre os visitantes mais frequentes no país. O Ministério do Exterior russo disse ontem que é "importante" que turistas evitem viajar ao redor do Egito, desviando de grandes cidades e também do interior do Sinai. Há também advertências por parte dos governos da França e do Reino Unido a respeito de viagens na península entre Israel e Egito. (Folhapress)
De espião a herói: agente cubano volta para casa. m agente de inteligência cubano que ficou preso por mais de 15 anos nos Estados Unidos, sob a acusação de espionagem, foi libertado ontem e será deportado logo que possível, informaram fontes oficiais. Fernando González, de 50 anos, foi preso em 1998, juntam e n t e c o m o u t ro s q u a t ro agentes cubanos. Todos foram condenados em 2001. O grupo de agentes, chamado de Avispa Roja (Vespa Vermelha), se infiltrou no movimento ativista Hermanos al Rescate (Irmãos ao Resgate) de Miami e tentou espionar instalações militares norteamericanas, enviando mensagens codificadas para Havana, sem muito sucesso. Cuba considera que os "Cinco Cubanos" são heróis e argu-
U
menta que foram injustamente condenados, porque estavam coletando informações sobre exilados cubanos que supostamente planejavam ações de guerrilha contra a ilha. Ex-aliado - Huber Matos, um ex-revolucionário cubano que lutou ao lado de Fidel, mas depois se voltou contra ele e foi preso, morreu em Miami, ontem, aos 95 anos. A causa da morte foi um "forte ataque cardíaco", segundo a família. Matos apoiou a Revolução liderada por Fidel, foi nomeado comandante na província de Camaguey, mas logo renunciou em protesto contra a inclinação comunista de Fidel. Ele foi sentenciado a 20 anos de prisão por traição em 1959. Libertado em 1979, ele foi à Costa Rica, mudando-se depois para Miami. (Agências)
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
9
A curandeira sexual americana Desde os anos 1980, não houve ninguém que atraísse tanta atenção para o seu trabalho sobre a sexualidade humana. Esther Perel preencheu esta lacuna. Danny Ghitis/The New York Times
Susan Dominus The New York Times uando o assunto é sexo, assunto esse que faz muita gente gaguejar, se fechar ou fazer piadas, Esther Perel, terapeuta de casais e autora, é excepcionalmente eloquente. Esse dom da retórica em particular está aparentemente em alta demanda: em julho, Perel fez o discurso de abertura do Summit Outside, um encontro de três dias com 900 empreendedores e pessoas criativas realizado em Powder Mountain no Eden, Utah. "Pense em um momento no qual você tem uma experiência de grande aventura, de novidade, de surpresa, de risco". Perel, 55, uma belga fluente em nove idiomas, falou aos ouvintes, que estavam sentados em um gramado estendido diante do palco. "Um momento talvez onde você manifeste desejos em seu ser que você normalmente não se permite conhecer." Os organizadores do Grupo Summit sabiam que as palestras de Perel, que tratam do paradoxo de querer tanto aventura quanto segurança nos relacionamentos monógamos, teria boa aceitação da plateia cheia de gurus, como o diretor executivo da Zappos, Tony Hsieh. Todavia, ficaram surpresos quando mais da metade dos 900 hóspedes do evento compareceu na manhã seguinte para ouvir a palestra sobre "Amor, Sexo e Poder". Perel acabou fazendo três oficinas extras para atender a demanda. "Ela trouxe essa discussão à baila, e também se tornou a companhia predileta de todos", disse Emily Greener, uma das fundadoras da organização sem fins lucrativos, com sede em São Francisco, "I Am That Girl" (Sou Essa Garota, em tradução livre), que esteve no evento. "Houve um monte de comentários, 'Oh, estive com Esther no jantar, e ela disse isso'. Ela se tornou o capital social". Desde 2006, quando Perel publicou o livro campeão de vendas Sexo no Cativeiro (Editora Objetiva), ela se tornou a autoridade em sexualidade e relacionamentos no mundo da terapia de casais, assim como no cenário luxuoso da realização pessoal. Ela frequentemente cria discussões em resorts durante os eventos que o magnata do autoaperfeiçoamento Tony Robbins realiza para os seus membros de Platina, que estão entre os que mais doam para a sua fundação. A sua palestra na conferência TED em 2013, "O Se-
A intimidade tornase cruel quando ela exclui qualquer possibilidade de descoberta
Q
ESTHER PEREL, EM SEU LIVRO SEXO NO CATIVEIRO. Esther, uma belga fluente em nove idiomas, escreve e fala dos aspectos sexuais que não podem ser captados através de uma tela, os estados psicológicos ocultos que ativam - ou não - o funcionamento desses mecanismos.
gredo do Desejo em um Relacionamento Duradouro", teve um milhão de acessos nas primeiras duas semanas em que foi publicada. Talvez, desde que a Dra. Ruth comandou as transmissões americanas nos anos 1980, não houve ninguém que atraísse tanta atenção para o seu trabalho sobre a sexualidade humana. Porém, se a Dra. Ruth tentou falar explicitamente sobre os mecanismos sexuais em um ambiente de comunicação relativamente domesticado e pré-Monica Lewinsky, Perel conseguiu atenção na era exageradamente sexual.
Os programas de educação sexual no ensino médio não ensinam como se comunicar com a sua parceira ADAM SAUL, UM DOS FILHOS DE ESTHER
Ao invés de oferecer algo mais explícito, ela escreve e fala dos aspectos sexuais que não podem ser captados através de uma tela, os estados psicológicos ocultos que ati-
vam ou não o funcionamento desses mecanismos. "Atualmente, o que é veemente demais não inspira", declarou Perel, tomando café no seu apartamento em Manhattan, recentemente. Inspirador – "Mas falar sobre o mistério é imensamente inspirador". Ao abraçar os mistérios do desejo significa que ela também não tem a obrigação de oferecer respostas normativas para ressuscitar uma vida sexual já morta. "Os americanos acreditam profundamente que não existe problema sem solução – é a abordagem da Nike: Simplesmente faça. Entretanto, tente aplicar isso ao erotismo", afirmou a terapeuta. "Não tenho respostas como 'é isso que você deve fazer'. O que realmente digo 'é assim que acho que funciona'". Os livros e as palestras de Perel alegam que, na busca do conforto e intimidade totais, os casais, às vezes, destroem qualquer possibilidade de reacender a chama. "A intimidade torna-se cruel quando ela exclui qualquer possibilidade de descoberta", escreveu em Sexo no Cativeiro. E também: "Quando não existe nada mais a esconder, não existe nada mais a procurar". Essa noção, por mais intuitiva que possa ser para
Restaurantes e lanchonetes vão ganhar notas no ano da Copa té junho, cerca de 2.700 mil restaurantes brasileiros terão que estampar, na entrada principal, as letras "A", "B" ou "C", a depender da nota que receberem pelas condições de higiene do estabelecimento. A proposta foi aprovada ontem pela diretoria da Anvisa (Agência Nacional de Vigilância Sanitária) e segue experiências adotadas em outros países, como Nova York e Dinamarca. "Entre os estabelecimentos habilitados, há restaurantes com excelência sanitária e outros que não têm. Não existe um demérito, mas um caminho a ser percorrido até a excelência", disse Jaime Olivei-
A
ra, diretor da Anvisa. O projeto piloto vai abranger o período da Copa do Mundo e se estender até 31 de agosto. Dele vão participar 11 sedes da Copa (com exceção de Salvador), 23 outras cidades que aderiram ao projeto e 11 aeroportos. Cada cidade optou por um recorte de estabelecimentos a serem avaliados. Porto Alegre vai fiscalizar as churrascarias e São Paulo vai avaliar estabelecimentos em shoppings perto de estações do metrô. A participação no piloto é optativa para as cidades. É obrigatória, porém, para os restaurantes abrangidos no recorte definido pelo municí-
pio. E também é obrigatório que o restaurante estampe com destaque a nota. O piloto deve abranger cerca de 2.700 restaurantes, avalia a Anvisa, de um total estimado pelo setor de 1 milhão de estabelecimentos (incluindo os informais). Finalizado o piloto, a agência vai avaliar o impacto da medida e decidir, provavelmente em 2015, se adota a categorização como um modelo nacional. Para ter nota "A" um restaurante não pode ter uma das falhas mais graves: problemas no controle da temperatura dos alimentos, importante responsável pela ocorrência de surtos. (Folhapress)
qualquer mulher comum, surgiu como uma espécie de revelação para a comunidade da terapia de casais. A terapia de casais nos últi-
mos 20 anos enfatiza a necessidade de segurança em um relacionamento. "No entanto, se a mulher fosse tão domesticada e tudo o que ela quisesse fosse segurança, por que todas as civilizações precisaram trancafiá-las, já que elas não iam a lugar algum, afinal?" Em vez das respostas, Perel oferece visões embaladas tentadoramente e também de um jeito franco, dizem os fãs, o que facilita o diálogo sincero. Casada, Perel prefere deixar o marido, Jack Saul, diretor do Programa Internacional de Estudos de Traumas na cidade de Nova York, fora das histórias do seu trabalho. Por outro lado, quando o mais velho dos seus dois filhos, Adam Saul, chegou em casa em uma tarde, ela o convidou (em francês, idioma no qual ela geralmente fala com ele) para comentar sobre o trabalho dela, se ele assim quisesse. Adam, que está no segundo ano de faculdade, disse que, durante anos, ele implorou para que a mãe escondesse os seus livros sobre sexo quando os amigos os visitassem.
"Mas ela disse que não escondia os livros sobre a destruição em massa, 'E assim, ela tampouco esconderia os outros'", disse Adam, imitando o sotaque europeu da mãe. Com toda a vergonha que ele deve ter passado, ele também teve algumas coisas legais para falar sobre ter uma mãe psicoterapeuta. Comunicação – "Os programas de educação sexual no ensino médio não ensinam como se comunicar com a sua parceira. Mostram uma foto, e eu sei dizer se é gonorreia ou clamídia, mas não como ter um relacionamento íntimo normal e saudável". Perel ainda atende clientes, mas, ultimamente, só aceita os que passaram por casos de infidelidade, assunto do seu próximo livro. A sua abordagem até agora é tanto empática quanto provocativa. "Nem toda infidelidade é um sintoma de um problema no relacionamento. Às vezes, isso tem a ver com outros anseios que são bem mais existenciais. Às vezes, a pessoa procura outras companhias não porque não está gostando do parceiro; não está gostando da pessoa que se tornou". Ela está pronta para ser mal interpretada, declarou recentemente, se é isso o que é necessário para provocar um diálogo. "Qualquer coisa que eu possa fazer que inclua a ambiguidade nas vidas complicadas que levamos, me sentirei fazendo algo de bom no mundo", concluiu Perel.
DIÁRIO DO COMÉRCIO
10
sexta-feira, 28 de fevereiro de 2014
Começa a folia de Momo Carnaval paulistano tem início hoje com o desfile das escolas de samba no Sambódromo do Anhembi. Luis Moura/Estadão Conteúdo
Samba em descompasso As associações de moradores da zona oeste são contrárias à utilização de recursos da Operação Urbana Água Branca na conclusão da Fábrica de Sambas que está sendo erguida na Barra Funda para produzir alegorias e fantasias do Grupo Especial. Os moradores querem que a verba seja utilizada em melhorias viárias e combate às enchentes, já que a taxa paga pela verticalização causou enormes transtornos à região. A entidade vai procurar o Ministério Público para evitar que os R$ 627 milhões em caixa caiam no samba...
O
Carros alegóricos já estão sendo montados no Sambódromo do Anhembi: desfile começa às 23h15. falando de fé com o samba-enredo “Poder, fé e devoção, São Jorge Guerreiro”. Na região do Anhembi, o trânsito estará complicado devido aos bloqueios da Companhia de Engenharia de Tráfego (CET), que começam às 17h de hoje. A Avenida Olavo Fontoura estará completamente bloqueada, assim como a pista local da Marginal Tietê, sentido Castelo Branco, entre as pontes das Bandeiras e da Casa Verde. Estradas – Para quem for viajar, as estradas devem estar cheias a partir da manhã de hoje. O rodízio municipal de veículos ficará suspenso de segunda-feira até a QuartaFeira de Cinzas. Os motoristas encontrarão obras em algumas estradas e as concessionárias alertam para a possibilidade de chuvas. O
Sistema Anchieta-Imigrantes, acesso às praias da Baixada Santista, que deve receber entre 390 e 520 mil veículos, terá operação especial na descida
da Serra do Mar, do km 40 ao km 55, a partir das 11h de hoje até as 21h de amanhã. Rumo ao interior, cerca de 734 mil veículos devem circular pelas rodovias Castello Branco, Raposo Tavares e SP075, de acordo com a CCR ViaOeste, que administra as estradas. Pelo sistema Anhanguera-Bandeirantes devem passar 970 mil veículos. Já a Via Dutra, que liga São Paulo ao Rio de Janeiro, deve receber 525 mil carros durante a saída para o Carnaval. Nos aeroportos, o movimento também será intenso. Apenas o Aeroporto de Viracopos, em Campinas, deve receber 10% a mais de passageiros em relação à mesma época no ano passado, quando 100.203 passageiros passaram pelo terminal. (Mariana Missiaggia, com agências)
Apuração será segregada A apuração do Carnaval 2014 será novamente fechada às torcidas e comunidades. Apenas organizadores, imprensa, autoridades e apenas 10 representantes das 22 escolas irão assistir ao vivo, às 16h, de terça-feira, dia 4, no Sambódromo do Anhembi. As escolas e a Liga terão que identificar os 10 componentes das mesas. O Regulamento 2014 indica que todas as agremiações devem abrir as portas para seus integrantes acompanharem a transmissão. As fichas de apuração com as notas terão cópias guardadas em local seguro. Lá vem ela... para deslumbrar a passarela... A Mocidade Alegre, atual b i c a m p e ã d o C a rn a v a l ,
José Patrício/Estadão Conteúdo-31/12/08
vem com fé no seu bom retrospecto e desponta como uma das favoritas ao lado de Rosas de Ouro e Vai-Vai, entre outras. Desde que a presidente Solange Cruz Bichara Rezende assumiu a escola, em 2003, foram cinco títulos (2004, 2007 e 2009, 2012 e 2013), dois vice-campeonatos (2008 e 2010) e duas terceiras colocações (2005 e 2006). Só ficou de fora do Desfile das Campeãs em 2011, devido à quebra de carro alegórico. Além disso, conquistou 45 estatuetas do Troféu Nota 10. Como poucas, a agremiação da zona norte desfila com o regulamento na cabeça, o samba na boca, a alegria nos pés e a emoção no coração.
Divulgação
s batuques começam a soar hoje à noite no Anhembi. E os foliões em busca da festa ainda podem comprar os últimos ingressos para curtir ao vivo os desfiles das escolas de samba de São Paulo do Grupo Especial, que se apresentam a partir das 23h15. Já para quem vai viajar, é importante ficar atento à movimentação nas estradas. A expectativa é que 7,3 milhões de veículos utilizem as rodovias paulistas durante o feriado de Carnaval. Para quem pretende ir ao Anhembi e ainda não adquiriu seu ingresso (confira o horário das escolas no quadro ao lado), a compra pode ser feita apenas na bilheteria, localizada no portão 1 do Sambódromo do Anhembi, na zona norte da capital paulista. Cerca de 90% das entradas já foram vendidas. Os preços variam de R$ 90 (arquibancada) a R$ 2.640 (mesa de pista com quatro lugares). O valor do camarote deve ser consultado pelo telefone (11) 39815188. Estudantes, aposentados, pessoas com mais 60 anos, professores da rede pública de ensino e portadores de deficiência têm direito à meia-entrada. A primeira escola a pisar da avenida pelo grupo especial será a Leandro de Itaquera, com o tema Copa do Mundo. A escola conquistou o primeiro lugar do grupo de acesso no desfile do ano passado e volta a pertencer à elite do carnaval paulistano. Quem fecha a festa em São Paulo, amanhã, será a Acadêmicos do Tatuapé, que ficou em 11º em 2013 e este ano entrará no Sambódromo
Valeska Reis, rainha da Bateria da Império da Casa Verde.
Guilherme Beltrami/Futura Press/Estadão Conteúdo
Oswaldinho da Cuíca no Réveillon da Paulista. À dir., cenas do Bloco Banda do Candinho na 4ª-feira.
O
SR. CARNAVAL
sambista e compositor paulista Oswaldo "Oswaldinho da Cuíca" Barro, 74 anos, é um verbete potencial do Livro Guiness de Recordes em várias categorias. Poderia ser o folião mais longevo em atividade ininterrupta no ziriguidum, pois neste ano está chegando ao seu 59º carnaval, dividido entre autor, baterista, tema de samba-enredo ou simples desfilante. Ou o remanescente mais duradouro do samba rural, modalidade ímpar de batuque paulista que teve sua origem nas senzalas e nos carreadores dos cafezais. Ou ainda o mais antigo (e habilidoso) cuíqueiro a fazer aquele barrilzinho roncar. Este currículo, acumulado numa profusão de terreiros, de rodas de bambas sob luz de poste, quadras, palcos e pistas de desfile, sustentou sua paixão pelo Carnaval, cuja intensidade pode ser verificada pelos dias febris que está vivendo nesta semana. No sábado passado, saiu, debaixo de chuva, em três blocos numa só noite. É possível que as roupas encharcadas tenham agravado a gripe que o acompanhava, levando-o a uma pneumonia. Sem se dar conta da doença no dia seguinte, domingo, participava do ensaio de bateria da Escola de Samba Vai Vai. Saiu de lá com febre alta e na segunda-feira, após passar uma noite desconfortável, estava sendo medicado em um hospital. O bom senso aconselhava resguardo enquanto os antibióticos agiam. Mas na terça-feira já se achava em estúdio, aprimorando seu novo disco. Na quarta, além de prosseguir na gravação, tinha outro
bloco pela frente. Ontem, pouco se soube do que fez. Mas hoje à noite estará desfilando pela Vai Vai no Sambódromo. Amanhã, tem show do Sesc... "Nessa semana eu não posso parar", diz ele, sugerindo que vive momentos especiais. De fato, Oswaldinho está entusiasmado com a proliferação de blocos no Carnaval paulistano de 2014. São 214 oficialmente inscritos, o triplo do ano passado. Ele enxerga nessa circunstância uma possibilidade de assistir ao renascimento do carnaval de rua na Cidade, conforme explica na entrevista a seguir.
Metrópole – A que o senhor atribui essa explosão de blocos? Oswaldinho da Cuíca – A minha impressão é que o Carnaval, como é apresentado oficialmente, ficou um modelo esgotado no sentido de identificação popular. Está acontecendo uma espécie de reversão ao carnaval de rua, coisa que, aliás, mostra a força do seu enraizamento no povo brasileiro. Também sinto que esse movimento é reforçado pelas próprias comunidades das escolas de samba. As escolas viraram empresa e o desfile, um grande show. Os sambistas, os batuqueiros, aqueles foliões legítimos, parecem que estão perdendo o prazer com a escola de samba. É só uma hora de carnaval, é só uma programação. Eles estão de saco cheio e engrossando o revigoramento dos blocos. Outro dia, saiu um bloco por ai, em São Paulo, que tinha parte da bateria da Unidos de Padre Miguel.
Metrópole – Por que o senhor valoriza tanto o bloco? Oswaldinho da Cuíca – Porque é a matriz, o óvulo do Carnaval. As pessoas se juntam espontaneamente para se divertir, para fazer o Carnaval. E no bloco – extensivo às bandas - cabe todo mundo. Basta comprar uma camiseta, que é barata. O maior exemplo dessa espontaneidade democrática foi o bloco Sovaco de Cristo, do Rio. Tão vigoroso que ficou inviável, pois saiam umas cem mil pessoas. Parava a cidade. A grande coisa do bloco é que o bloco não tem compromissos, a liberdade é que manda ali. O problema dos blocos e também dos cordões é o de querer imitar as escolas de samba por causa do efeito midiático.,
Metrópole – Qual é a diferença de bloco e cordão? Oswaldinho da Cuíca – O bloco é livre. Já o cordão tem alguns enquadramentos. O cordão tem um modelo claro. Vinha com metais, com clarins. Traz as roupas a Luiz XV, o rei, a rainha, os escravos, as balizas que vem na frente. Tem as rumbeiras. Mas não tem carro alegórico. O nome cordão vem justamente das cordas que eram esticadas e seguradas para isolar o cordão na sua passagem. Para impedir que o povo invadisse. As escolas de samba Camisa Verde e Branco e Vai Vai, antes, eram cordões. Meu prognóstico é que os blocos vão reviver o Carnaval.
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
11
OSCAR ESPECIAL Tudo sobre os prêmios da Academia. No site do Diário do Comércio. Acesse: www.dcomercio.com.br/especiais/oscar/index.htm
Cabernet Sauvignon, a uva de Bordeaux, retoma liderança
Um mundo de Cabernet Cabernet Sauvignon é a uva mais plantada no mundo. São 290.091 hectares da cepa, segundo recente pesquisa feita na Universidade de Adelaide, Austrália. Algo como 700 mil campos de futebol. No final do mesmo ranking, A Airén, está a Tinta Aurélio, uma da Espanha. cepa que os portugueses mantém em cena, como muito menos de um hectare plantado. Os patrícios tratam também com carinho de variedades como a Esgana Cão Preto e Fepiro, em produção estritamente doméstica. O mesmo ocorre, por exemplo, com a Hajnalka, na Hungria. Nesses pequenos vinhedos estão plantados, mais que tudo, tradição. O abrangente levantamento considerou nada menos do que 1.271 variedades, de 521 regiões e 44 países produtores. Os dados cobrem aproximadamente 99% dos vinhedos destinados à produção global de vinhos, diz Kym Anderson, um dos coordenadores da pesquisa e pioneiro nos estudos que relacionam vinho e economia. (Veja ao lado as 15 variedades mais plantadas e suas respectivas áreas de produção). A extensão do trabalho se deve também ao aprimoramento do censo vitícola da União Européia. O Brasil aparece na lista com as seguintes variedades locais: Moscato Embrapa (862 hectares/ 289 no ranking), Lorena (519 ha/ 359), Violeta (98 ha/ 616), Rubea (81 ha/ 645) e Patricia (1 ha/ 1.180).
A
HUMAHUACA engenheiro Fernando Dupont montou sua vinícola em Maimara, no coração de um vale profundo, na província de Jujuy, norte da Argentina. Quem faz roteiros montado em lhamas pela chamada Quebrada de Humahuaca, Patrimônio Cultural e Natural da Humanidade desde 2003, pode visitar a vinícola de Dupont e apreciar seu respeitado vinho Punta Corral 2008, corte de Malbec, Syrah e Cabernet Sauvignon. http://www.bodegafernandodupont.com/
O
DOCES im Hanni tem um MW colado ao nome: a famosa sigla para o título inglês Master of Wine. Mas ele mereceu mesmo destaque com o polêmico livro Why You Like the Wines You Like (New Wine Fundamentals/2013), no qual ataca os esnobes e mostra como os gostos são diferentes entre pessoas diferentes, devido a naturezas fisiológicas distintas. Uma de suas conclusões: gostar de vinhos doces não é sinal de paladar de segunda categoria.
T
O projeto do Wine Economics Research Centre da Universidade de Adelaide foi financiado pela Grape and Wine Research and Development Corporation (GWRDC), entidade que investe em pesquisas em todas as áreas da cadeia produtiva do vinho, "da videira ao copo", com o objetivo declarado de aumentar a lucratividade, competitividade e sustentabilidade da indústria do vinho australiana. E a competitividade, segundo Kym Anderson, tem de ser buscada com a exploração ideal das variedades em cada ponto geográfico do planeta. Stuart Thomson, diretor-executivo da GWRDC, comemorou o novo banco de dados como útil ferramenta de decisão dos viticultores australianos. E, em certa medida, de todo o mundo
Califórnia Filmes/Divulgação
Há 20 anos a cepa Airen, uma variedade da Espanha para vinhos brancos, era a mais plantada mundialmente. "No ano 2000, as uvas brancas ainda eram as mais cultivadas, mas dez anos depois as tintas aumentaram a participação global, com incremento da área de 49% para 55%", disse o professor Anderson ao site da Universidade de Adelaide. Essa alteração coincide com as mudanças verificadas no próprio consumo global, onde a China é fiel da balança. Milhões de chineses entraram no mercado de vinhos e, diga-se, preferem os tintos. Os estudos sobre mudanças climáticas estão levando os agricultores a projetar o futuro de seus vinhedos. Daí o valor desses levantamentos. Duas outras obras seminais que apontam na mesma direção são o Atlas Mundial do Vinho, escrito em 1971 pelos ingleses Hugh Johnson e Jancis Robinson e já na sétima edição, completamente atualizada, e o colossal Wine Grapes(Ecco/2012), de autoria de Jancis Robinson, Julia Harding e o biogeneticista Jose Vouillamoz - um guia detalhado de 1.368 variedades de uvas, seus sinônimos e parentescos, consideradas as técnicas mais avançadas de DNA. PS: Vale a pena consultar o estudo australiano, c o m g r á f i c o s e t a b e l a s , e m w w w. a d e l a ide.edu.au/news/news67562.html
José Guilherme R. Ferreira é membro da Academia Brasileira de Gastronomia e autor de Vinhos no Mar Azul – Viagens Enogastronômicas (Editora Terceiro Nome)
Jesus Cristo Superstar Jesus Cristo Superstar, ópera-rock de Tim Rice e Andrew Lloyd Webster, ganha versão teatral na Cidade. A estreia está marcada para 14 de março, no complexo Tohmie Ohtake. Ingresso à venda, pelo site pelo site ticketsforfun.com.br. De R$ 50 a R$ 250. O musical ganhou versão cinematográfica (1973), dirigida por Norman Jewison. Está disponível em DVD.
CINEMA Tudo pela paz. Com a marca do Oscar. Lúcia Helena de Camargo mestre japonês da animação Hayao Miyazaki, de 73 anos, anunciou que Vidas ao Vento será seu último longametragem. O trabalho encerra a carreira de maneira primorosa. Estreia desta sexta (28) de carnaval no Brasil, o filme não poderia ser menos carnavalesco. Singelo, delicado e composto por desenhos extremamente bem feitos, entra no circuito apenas em cópias com som original em japonês, e legendas em português. Decisão lúcida da
O
distribuidora, California Filmes, já que não é infantil. Embora possa até agradar a crianças que saibam ler, gostem de aviões e apreciem duas horas de projeção sem perseguições de carros, explosões ou personagens histriônicos. Vidas ao Vento conta a história de Jiro, jovem apaixonado por aviões, que possui o sonho de se tornar designer para projetá-los. Talentoso, ele acaba chefiando a equipe que constrói o avião Mitsubishi A6M Zero, considerado uma das maiores
obras- primas da engenharia aeronáutica de todos os tempos. Ambientalista assumido, nos filmes anteriores Miyazaki foca a poluição dos rios e outras questões ecológicas. Em Vidas ao Vento direciona sua crítica à perversa lógica da guerra: bilhões são destinados à construção de artefatos bélicos, enquanto populações passam fome. A base para o roteiro foi o romance de Tatsuo Hori, que se inspirou para dar o título em uma frase de um poema de Paul Valéry, "Le vent se lève, il faut
tenter de vivre" (O vento se levanta, é preciso tentar viver). Jiro passa ainda por um terremoto, pela Grande Depressão, vê desemprego, pobreza. E há romance, na figura de uma moça que, assim como os aviões que ele projeta, é movida pelo vento. Indicada ao Oscar de melhor animação, Vidas ao Vento tem poucas chances de levar a estatueta, que já está praticamente garantida para Frozen, da Disney. Premiada por Hollywood ou não, vale a pena assistir.
ÓPERA - O jornalista Irineu Franco Perpétuo fala sobre Il Trovatore, de Verdi. Amanhã (1/3). Teatro Municipal. (Tel.: 3397-0362). 17h. Grátis. A ópera estreia no dia 8/3 (sábado).
DIÁRIO DO COMÉRCIO
12
sexta-feira, 28 de fevereiro de 2014
Celebridades saem bem na fita Antigas fitas cassete e de vídeo foram recicladas pela artista Erika Iris Simmons. Com elas, criou retratos de celebridades, a começar de Audrey Hepburn, Madonna, além de uma divertida cena de Pulp Fiction. www.flickr.com/photos/iri5/
Heróis de latinhas Latas de cerveja e de refrigerante transformam-se em super-heróis nas mãos do escultor Makaon. Batman, Darth Vader... O chapéu do Super Mario é de Coca-Cola. Seu sobretudo é da cerveja japonesa Suntory. http://weezbo.com/sculptures-madefrom-beverage-cans-by-makaon.html
.O..SCAR
.C..AFÉ DA MANHÃ
.M..IAMI
DeGeneres no comando do show Mario Anzuoni / Reuters
la é conhecida pelo humor fino, pela presença de espírito e pela gentileza com que trata os entrevistados no programa de TV American Idol. Ela é a atriz Ellen DeGeneres, convidada com muitta propriedade para ser a apresentadora da 86ª edição do Oscar, cuja cerimônia será no domingo (2). Dotada de tremendo timing para a comédia, DeGeneres é expert no comando de talk shows -
E
Embrapa/Reuters
exatamente o que pede a celebração da Academia. Ela apresentou a cerimônia de 2007 e chegou a receber
uma indicação ao Emmy pelo trabalho. "Poucas estrelas hoje têm o talento de Ellen para comédia, com humanidade e entusiasmo. Éamada em todos os lugares e esperamos que o público do Dolby Theatre, e e as pessoas nos lares ao redor do mundo, fiquem felizes como ficamos com essa escolha", comentaram os produtores Craig Zadan e Neil Meron sobre o retorno ao Oscar da anfitriã do The Ellen DeGeneres Show.
O porta-baguette que vem da Ucrânia
Facundo Arrizabalaga/EFE
s
en.rocketnews24.com/2014/02/16/weorder-awesome- baguette-bag-fromukraine-now-we-can-have-french-breadanytime-anywhere/
.C..OPA
Jogo-teste em Curitiba
Concurso 3428 da Quina
09
10
24
59
66
anuncia que o jogo-teste da Arena da Baixada para a Copa do Mundo de 2014, atendendo as recomendações da Fifa, acontecerá no dia 29 de março de 2014. O estádio abrigará uma partida entre a equipe sub-23 do Atlético e um adversário a ser ainda definido", diz comunicado do clube, proprietário do estádio. Considerado o estádio mais moderno do Brasil, a Arena da Baixada enfrentou problemas para financiar a reforma, estimada em 330 milhões de reais, o que causou o atraso no andamento das obras.
s
.L..OTERIAS
A Procuradoria de Miami divulgou nove vídeos da detenção de Justin Bieber, exceto cinco trechos considerados de caráter íntimo, que serão divulgados somente se um juiz autorizar, no dia 4 de março. Uma das imagens reveladas mostra o cantor canadense cambaleando enquanto caminha ao longo de uma linha branca, minutos após ser detido, informaram vários meios de comunicação locais, que solicitaram os vídeos, a um custo de US$ 135 cada um. (EFE)
.L..EILÃO
Baguette debaixo do braço é coisa do passado. Pelo menos para a designer ucraniana Victoria Panyukova, que criou essa bolsa especial para carragála. Com o benefício extra de chegar em casa ainda quentinha.
Confirmada pela Fifa na Copa do Mundo, apesar dos atrasos, a cidade de Curitiba programou um jogo--teste no dia 29 de março na Arena da Baixada, que ainda está em obras. O estádio, que tem previsão de conclusão em 15 de maio - menos de um mês antes do início do Mundial, foi mantido pela Fifa em evento na semana passada, depois de a federação ter alertado, em janeiro, que poderia retirar a capital paranaense da Copa, por causa dos problemas na reforma do estádio. "O Clube Atlético Paranaense
Justin Bieber cambaleando
LAGARTA VORAZ - Uma variedade de lagarta conhecida como a Helicoverpa armigera é pesquisada na Embrapa de Brasília. Ela desafia o Brasil, a caminho de se tornar o maior produtor de soja do mundo.
.T..ATU-BOLA
Fuleco na linha de produção Uma fábrica em São Bernardo do Campo, no ABC (foto), trabalha sem parar na fabricação do Fuleco, o mascote oficial da Copa do Mundo de 2014. O Fuleco, todo em pelúcia, também está sendo produzido a todo vapor em Tianchang, na província de Anhui, na China. De lá, o mascote alcançará o mundo, como aconteceu com os Zakumi, mascote da Copa na África. A mascote da Copa no Brasil é um tatu-bola, espécie em risco de extinção. O nome Fuleco foi escolhido numa votação popular, que contou com mais de 1,7 milhão de votos. Fuleco é uma mistura das palavras futebol e ecologia.
"Kate Moss, 2005" é obra do artista de rua londrino Bansky e pode alcançar até US$ 43 mil em leilão. Não, não é um quadro de Andy Warhol.
.A..RQUEOLOGIA
O sacrifíco da mulher doente A múmia de uma mulher jovem, que teve Doença de Chagas, mostra indícios de forte trauma na cabeça, que pode ter sido parte de um homicídio ritual há cerca de cinco séculos. A múmia, achada no litoral do Pacífico, na fronteira entre Chile e Peru, permaneceu quase um século sem identificação na Coleção Arqueológica da Baviera, na Alemanha. Agora, foi examinada por Stephanie Panzer, do Centro Murau de Trauma sob a direção do paleontólogo Andreas Nerlich, da Universidade de Munique. (EFE)
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
13
Agropecuária e investimentos puxam a economia em 2013 A surpresa foi a recuperação do quarto trimestre acima das expectativas. Contando com o resultado de 2013, na média dos três anos do governo Dilma Rousseff, a economia do País avançou 2%. cima das últimas es- 2012, mas converte-se no tertimativas do merca- ceiro ano de fraco crescimendo e puxado por uma to econômico – em 2011, a alta reação um tanto sur- foi de 2,7%. Na média dos três preendente da economia no anos do governo Dilma Rousterceiro trimestre, o Produto seff, a economia do país avanInterno Bruto (PIB) cresceu çou 2%. No início do ano pas2,3% em 2013, chegando a R$ sado, esperava-se mais. Mas 4,8 trilhões, divulgou ontem o vários fatores contribuíram Instituto Brap a r a a f r u ssileiro de tração, denGeografia e tre os quais o Estatística esfri amento (IBGE). O PIB do consumo per capita do diante de jupor cento foi quanto País reagiu e ros maiores, expandiu crédito restriexpandiu o PIB, que 1,4%, ante to e inadimchegou ao valor de 0,1% de 2012 plência ainda R$ 4,8 trilhões. Na e ficou em R$ elevada. Ou24.065, o que tra trava veio medição per capita coloca o Brada alta de subiu 1,4% e está sil na lista de preços. Com batendo nos países de rena inflação de R$ 24.065. da média. 5,91% de No quarto 2013 concentrimestre, trada em alihouve avanço de 0,7% em re- mentos e serviços, as famílias lação ao terceiro trimestre – reduziram suas cestas de conacima das previsões de uma sumo. alta em torno de 0,5% – quanCom esses fatores, a indúsdo o PIB havia se contraído em tria, responsável por 24,9% na 0,5%. Já na comparação com o formação do PIB, produziu quarto trimestre de 2012, o in- apenas 1,3% mais em 2013. Já dicador registrou expansão de no caso dos serviços (peso de 1,9%. 69,4%), a alta foi de 2% no ano O resultado anunciado on- passado. O brilho, mais uma tem supera a alta de 1% de vez, ficou com o setor agrope-
A
2,3
Sergio Neves/Estadão Conteúdo
Setor agropecuário: expansão de 7%, graças à safra recorde de grãos.
cuário – que contribui com 5,7% –, que registrou expansão de 7%, embalado pela safra recorde de grãos. Investimento – Pela ótica dos setores que demandam os produtos desses ramos, o consumo das famílias – principal componente do sob tal ótica, com participação de 62,5% em 2013 – desacelerou de 3,2% em 2012 para 2,3%, a marca mais fraca desde 2004, e contribuiu com 1,4 ponto percentual para o avanço de PIB. É uma prova do um esgotamento do modelo seguido nos últimos dez anos, de ba-
sear o crescimento no consumo doméstico. O consumo do governo, que cresceu 1,9% no ano passado, nunca teve um peso tão grande na economia do País como em 2013, ao chegar a 22%, ante 21,3% de 2012. A participação era de 19,2% em 2000, segundo o IBGE. Na conta do consumo do governo, estão todos os bens e serviços, excluídos seus respectivos insumos, usados por União, Estados e Municípios para atender à população em saúde, educação, Justiça, na própria administração das es-
feras de poder, entre outros. Os investimentos reagiram e foram o destaque positivo, com expansão de 6,3%, invertendo a queda de 4% de 2012. Dessa forma, a taxa de investimento na economia brasileira subiu ligeiramente, de 18,2% em 2012, para 18,4%. Já a taxa de poupança ficou em 13,9%, ante 14,6% em 2012. Entende-se por taxa de poupança as economias das famílias mais os recursos disponíveis do governo e das empresas, e também o saldo das transações correntes (exportações e importações de bens
e serviços mais transferência de lucros e juros). O resultado de 2013 é o pior desde 2001, quando o indicador chegou a 13,5%. O melhor resultado havia sido de 2008, quando bateu em 18,8%. Um dos motivos para a piora dessa conta é que o País ampliou seu deficit corrente e sua necessidade de se financiar com recursos do exterior subiu de R$ 130,7 bilhões em 2012 para R$ 195,5 bilhões em 2013 em decorrência da piora do salda da balança comercial, segundo Palis. (Folhapress)
Para o governo, "satisfatório". O ministro da Fazenda, Guido Mantega, garante que crescimento vai continuar em 2014 e mantém a projeção de 2,5% para este ano. Renato Costa/EC
g o v e r n o c o m emorou o resultado "satisfatório" da economia no ano passado, que poderia ter sido "ainda maior" caso o cenário internacional fosse mais favorável. "Se não houvesse essa dificuldade, teríamos crescido mais, aproveitando o mercado externo, com aumento das exportações", afirmou o ministro da Fazenda, Guido Mantega. "Estamos numa trajetória de crescimento que vai continuar em 2014". Assim, ele mantem a projeção oficial de crescimento para este ano em 2,5%, embora a expectativa do mercado seja de 1,7%. Segundo o ministro, o crescimento de 2,3% foi “de qualidade", puxado por investimentos. "A indústria e agricultura adquiriram máquinas e equipamentos, se tornaram mais produtivos, e o aumento de produtividade terá consequências para 2014." Neste ano, segundo ele, as concessões de projetos de infraestrutura, vão manter os
O
As concessões de projetos de infraestrutura dão suporte a investimentos em alta, segundo Mantega. investimentos em alta. O desempenho fraco da indústria, disse o ministro, foi influenciado pela crise internacional e pela falta de mercados. Já o agronegócio não sofreu tanto com a turbulência cambial e as mudanças nos fluxos de capi-
tal, motivadas, entre outros fatores, pela desaceleração do crescimento da China e a retirada dos estímulos do banco central americano. "É difícil que caia o consumo de commodities agrícolas para alimentação, e o Brasil é um grande exportador. Tive-
mos safras melhores e a produtividade do setor continua subindo." Revisões – O presidente do Banco Central, Alexandre Tombini, fez coro a Mantega. O crescimento da economia, afirmou em nota, "confirmou a gradual recuperação da ati-
vidade econômica iniciada n o s e g u n d o s e m e s t re d e 2012". Tombini afirmou que a demanda doméstica continuou sendo o principal suporte da economia e destacou a recuperação dos investimentos e, pelo lado da oferta, o setor agropecuário. O resultado positivo e acima do previsto do quarto trimestre do ano passado estancou um pouco o pessimismo do mercado em relação ao PIB de 2014 e analistas já refazem suas projeções. As expectativas apontam ainda que este será o quarto ano consecutivo de baixo crescimento econômico, mas não tão ruim como o previsto anteriormente. A Rosenberg & Associados avalia que o cenário mudou e que o crescimento do PIB en 2014 deve ficar mais próximo de 2% do que de 1% neste ano. A consultoria ressalta, porém, que "venceu-se uma batalha, não a guerra", pois o consumo doméstico "é um indício preocupante, ao mesmo tempo em que o investimento permaneceu muito
baixo". "Os balanços de importantes empresas sinalizam dificuldades de investimentos, enquanto a confiança da indústria e do consumidor só recua", diz a consultoria. Já para a LCA, a "grande surpresa" dos dados do PIB ficou por conta dos investimentos, por crescerem no último trimestre, quando era esperada retração e avançaram 6,3% no ano apesar do cenário desfavorável: juros altos, crédito em desaceleração e menor confiança de empresários. A LCA afirma que não revisou ainda suas projeções, mas ressaltou que "foram principalmente fatores ligados à demanda externa e interna, e não à capacidade de oferta, que limitaram a alta do PIB brasileiro" nos últimos três anos. O economista André Perfeito, da corretora Gradual, diz que o "resultado do quarto trimestre forçará uma revisão para cima das nossas projeções de PIB para 2014" hoje em 2%. (Folhapress)
DIÁRIO DO COMÉRCIO
14
sexta-feira, 28 de fevereiro de 2014 Ari Vicentini/AE
Real chega à vida adulta
Há 20 anos o brasileiro, cansado da hiperinflação, conhecia a URV, primeiro passo da estabilização. Rejane Aguiar m 28 de fevereiro de 1994 o Brasil começava a retomar a chance de ser um país normal. Naquela segunda-feira os brasileiros ainda não tinham como saber, mas estavam diante do início de uma estabilização monetária que deixaria para trás anos de confusão, sofrimento, susto, pânico e caos e abriria as portas para um desenvolvimento mais equilibrado para o país, as empresas, as pessoas. Acabaria o pesadelo de uma inflação de 1,1 quatrilhão por cento (IGP-DI de julho de 1965 a junho de 1994). Com base na Medida Provisória 434, de 27 de fevereiro de 1994, o Brasil Wilson Pedrosa/AE conhecia, há exatos 20 anos, uma forma inusitada de combate à inflação: a convivência oficial de uma “moeda” virtual (a URV, Unidade Real de Valor) com a moeda corrente (o combalido cruzeiro real). A partir de então, o Banco Central divulgaria diariamente o valor da URV para conversão obrigatória de salários e tarifas públicas e, de maneira facultativa, para cálculo de preços de produtos e serviços. O real, concretizado em cédulas e moedas, só passaria a circular em 1º de julho, como uma etapa seguinte do programa montado pela equipe do ministro da Fazenda Fernando Henrique Cardoso, com a anuência do presidente Itamar Franco. O plano precisou de ajustes ao longo do tempo, mas deu certo. A inflação voltou a patamares civilizados, onde se mantém. À parte os méritos técnicos do programa, é possível arriscar a hipótese de que o Real deu certo porque, no início de 1994, o brasileiro estava cansado. Cansado de planos-surpresa, feriados bancários,
Em meados de 1994, caixas registradoras ainda tinham cédulas de cruzeiros reais e de reais. Gradualismo foi um dos trunfos do Plano Real, "inaugurado" pelo ministro FHC com a URV.
E
congelamentos, formulação do fracassado Cruzado. O fato tablitas, cortes de é que cada um dos naufragados planos zeros; de ver deixou ao menos uma lição e uma medida questões benéfica – e o Real aproveitou várias delas. econômicas Exemplo: um dos motivos do fracasso do virarem caso de Cruzado foi a explosão de consumo polícia; de vigiar provocada pelo congelamento de preços. diariamente a O problema é que, com uma economia conta bancária; e fechada para importações, a oferta interna de precisar gastar não conseguiu dar conta do ímpeto horas em consumista e faltaram produtos. O Plano compras mensais Collor, apesar da violência do confisco, nos começou a abrir a economia e isso deixou supermercados, raízes anos depois. estocando A própria crise do Real, que chegou ao mercadorias. A proposta do Real era auge em 1999, criou bases que ainda totalmente diferente. O plano foi divulgado sustentam a economia brasileira. O com antecedência e dividido em etapas. As principal fundamento do plano era a coisas não mudariam de maneira abrupta, âncora cambial. Para criar uma moeda como nos planos Cruzado (1986) e Collor descontaminada de memória inflacionária, (1990): haveria uma mudança gradual, era necessário vinculá-la a um valor que permitiria à sociedade se adaptar às estável como o do dólar. O governo conversões até que percebesse que a nova precisava garantir que a cotação da moeda unidade de valor, atrelada ao dólar, estava ficasse travada em um certo valor (perto “descontaminada” de inflação passada – de um real para cada dólar), em um câmbio ou, para usar o economês, desindexada. fixo, o que só é possível com reservas A arquitetura do Real – depois cambiais elevadas. Tudo caminhava bem modificada e adaptada – veio de um até que o volume de entrada de dólares no modelo não convencional de combate à País foi diminuindo (principalmente pelo inflação elaborado em 1984 pelos rombo na balança comercial causado pelas economistas Persio Arida e André Lara Reprod importações) até chegar a níveis ução Resende, ambos participantes da baixíssimos em janeiro
de 1999, depois de crises que afetaram México (1995), Tailândia (1997) e Rússia (1998). No dia 13 de janeiro de 1999, o BC foi obrigado a adotar o regime de câmbio flutuante (oferta e demanda de moeda estabelecem as cotações) e o dólar saiu da casa de R$ 1,20 para mais de R$ 2. Houve tumultuadas mudanças na equipe econômica e muita apreensão. Mas a superinflação não voltou: a armadilha da indexação estava desarmada – a inflação de 1999 foi de 8,94%, taxa de apenas um mês no início dos anos 1980. Convivendo havia quase cinco anos com estabilidade, a sociedade entendeu que os preços não precisavam disparar por causa do câmbio. O governo agiu e, pouco tempo depois, montou o que hoje conhecemos como tripé macroeconômico: câmbio flutuante, superávit primário (economia para pagamento de juros) e metas de inflação. Nossa moeda é estável há 20 anos e os jovens de hoje vivem ser ter qualquer referência pessoal de inflação explosiva, um extraordinário avanço. Mas não se pode esquecer das tristes experiências de quem viveu tendo que entender o valor das coisas mais simples, precisando se acostumar com aberrações como a de ver carros usados valendo mais que os novos. Esses tempos, todos esperam, não voltam.
NOS TEMPOS DO OVERNIGHT José Roberto Nassar terça-feira gorda de 1986 caiu no dia 11 de fevereiro. No dia 28 de fevereiro brotava o Plano Cruzado. Nasceu com estardalhaço e congelamento de preços, como convinha, na época. Festa nas ruas, tablitas e tabelas afixadas nas padarias, supermercados e vendas de encruzilhada. Embalados na inesperada cidadania, os “fiscais do Sarney” vigiavam o cumprimento do plano e regozijavam-se com a parada dos preços. Foi sensacional – como a paixão – enquanto durou. A t e rç a - f e i r a g o r d a d e 1994 caiu no dia 15 de fevereiro. No dia 28 de fevereiro surgiu o Plano Real, pelas mãos de parte da equipe do Cruzado. Salvo os objetivos ambiciosos, as semelhanças não vão muito além disso. Nasceu na maciota, silenciosamente, sem carnaval. A lagarta virou libélula, quase que por milagre. Capengan-
A
do aqui e ali, dura até hoje. Elegeu um presidente da República (o então ministro da Fazenda Fernando Henrique Cardoso) e só ensejou comemorações comedidas quando se descobriu que o quilo “do frango do FHC” custava um real por muitos meses à frente. Ganhamos até uma Copa, mas foi com um time medíocre (exceto Romário) e nos pênaltis (um deles perdid o p e l o i n i m i g o Ro b e r t o Baggio). Transição De lá para cá, apareceram explicações em penca para o sucesso do Real: abertura comercial, amarração a um dólar baixo, importações competitivas, desindexação de contratos e salários, juros altíssimos para atrair dinheiro estrangeiro. Mas essencial foi a fase de transição de quatro meses, em que uma moeda virtual (um bitcoin da época) se transformaria numa moeda real, a partir de 1º de julho de 1994. Chamava-se Unidade Real de Valor (URV),
nome criado pelo próprio FHC a partir da Nova Unid a d e d e Re f e rê n c i a (NUR) sugerida por um assessor (segundo Maria Clara do Prado, em “Real História do Real”, editora Record, Rio), que começou valendo 647,50 cruzeiros reais e, corrigida diariamente, fechou em 2.750,00 cruzeiros reais. Podia ter dado tudo errado. Mas a implantação sem surpresas permitiu a absorção da URV e da nova moeda. As pessoas, ricos e pobres, estavam cansadas daquele ambiente de correção (artificial) de salários e preços, daquela zorra que – apesar da correção monetária – conturbava o dia-a-dia, destroçava o poder aquisitivo real, bagunçava orçamentos familiares e até os planos de curto prazo. Parecia a hiperinflação alemã de 1923 (a República de Weimar), em que, por conta dos reajustes mais que diários, o bônus do almoço já não pagava o jantar. A classe média se defendia
Troca em 01/07/94: 23.800 cruzeiros reais viram 8,65 reais.
parcialmente com o overnight – lembram-se dele? –, que permitia corrigir contas e aplicações fincado que estava em títulos públicos. Faziam-se romarias diárias a agências ou postos bancários para tirar o extrato que mostrasse o dinheiro corrigido. Mas os assalariados de renda mais baixa, os trabalhadores em geral, os autônomos não tinham acesso àquela maquininha – n em conta bancária, por sinal. A uma inflação mensal de 40%, vigente na época, quem vivia de salário perdia 10% todo mês, porque só recebia o pagamento no começo do mês seguinte. Enquanto isso, a maquininha de reajustes de preços e tarifas estava correndo aceleradamente. Todo mundo – uns mais, ou-
tros menos, claro – ganhou, incluindo os mais de 40 milhões que não viram a inflação. Em 1993, éramos 148 milhões de habitantes (75% dos quais já urbanizados). Desses, 42% viviam abaixo d a l i n h a d a p o b re z a ; e m 1995, esse contingente havia caído para 34% e atualmente está em torno de 15%. Interitulo Assim caminhou o Plano Real. Em 1998, às vésperas da reeleição de FHC, a libélula perdeu uma de suas asas: foi quando se percebeu que o ilusório frenesi do real valorizado (o dólar chegou a valer R$ 0,80 em 1994) não poderia durar. Crises externas e
ataques especulativos levaram o dólar a R$ 2,07 no início de 1999 e a Selic a – pasmem! – 45%. Radicais mudanças – implantação do tripé (metas de inflação, superávit primário e câmbio flutuante) – permitiram trazer de novo o real à realidade. Em 2003, Lula manteve o curso, adicionando ao cenário os programas de transferência de renda e de estimula ao consumo, que seguiram reduzindo a pobreza, a desigualdade de renda e incorporando os 40 milhões da nova classe média. Quanto ao crescimento, a atmosfera permanece misteriosa. De Getúlio a Delfim, o PIB avançou 7% ao ano, com uma inflação de 20%/25%. De FHC a Dilma, com uma inflação de 6%, a média anual do PIB é de apenas 2%. Para quem enfrentou um impeachment naqueles conturbados anos 90, além de várias recessões e crises internacionais, será uma pena se não conseguirmos escapar dessa armadilha.
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
15
O olhar de quem estava lá Rejane Tamoto
clima da época, os detalhes que fizeram do Real o plano certo para a economia brasileira e os passos que ele ainda deve trilhar, 20 anos depois. Sobre estes três tópicos, o Diário do Comércio ouviu depoimentos de integrantes do governo no período e de economistas que acompanharam de perto a transição para a estabilidade. Nesta página, o que eles têm a dizer a respeito.
O
Alkimar Ribeiro Moura
Edmar Bacha
Professor da Escola de Administração de Empresas de São Paulo (EAESP) da FGV. Diretor de Política Monetária do Banco Central em 1994.
"E
u fazia parte da equipe econômica encarregada de operacionalizar o Plano Real e minha função era preparar o sistema bancário e financeiro para a introdução da nova moeda, sem traumas e nem fuga de capitais, para ativos reais ou moeda estrangeira. Isto significava fixar diariamente o valor da URV, que era a moeda virtual usada para corrigir ativos e passivos financeiros, taxa de câmbio nominal, contratos, duplicatas, aluguéis, salários e outros rendimentos. A URV era o estágio preparatório para a introdução do real no dia 1 de julho de 1994, quando houve a conversão de 2.750 cruzeiros reais para R$ 1 e US$ 1. Após a introdução do real, a principal tarefa era ajustar a oferta de meios de pagamentos às necessidades de uma economia com moeda estável e com crescimento econômico, evitando também problemas de crises bancárias que ocorreram mais à frente (em 1995, 1996 e 1997). O Plano Real pode ser considerado bem-sucedido porque se baseou em experiências de políticas de estabilização que deram certo, aqui e no exterior, e evitou os erros das tentativas anteriores de estabilização monetária no Brasil (...). O Plano Real nos livrou do risco da hiperinflação e preparou a economia e a sociedade para viver em um ambiente de preços relativamente estáveis. Os problemas críticos da economia mudam de acordo com a conjuntura interna e externa. Uma boa gestão da política macroeconômica deve cuidar desses problemas."
Marcel Solimeo Economista-chefe da Associação Comercial de São Paulo
sucesso e foi música para os ouvidos da população, mas permanece como uma sinfonia inacabada. Uma parte frouxa da partitura que deixou é o lado fiscal, que depende mais dos políticos, que definem receitas, gastos e dívida do governo. E políticos, em geral, são gastadores e não se importam com a dívida pública, exceto quando ela entra numa crise (...). Minha esperança é que o país se canse das taxinhas do PIB, como se cansou da inflação pré-Plano Real, e assim surja uma forte demanda política para aumentá-las."
"O
Antônio Delfim Netto Professor emérito da USP e ex-ministro da Fazenda
Clayton de Souza/AE
"E
ntre 1990 e 1994, os índices anuais estavam muito próximos de uma hiperinflação. Se existiu no Brasil algo que se possa chamar de caos econômico foi esse período. Em 1994, com a hiperinflação "soprando no cangote", após o fracasso dos vários planos, o presidente Itamar Franco conseguiu reunir uma equipe brilhante de economistas de altíssimo nível, que produziu uma das obras mais inteligentes que se têm registro em matéria de planos de estabilização. Esses economistas foram capazes de mimetizar uma hiperinflação sem que a sociedade brasileira tivesse que sofrer as suas trágicas consequências (como, por exemplo, a hiperinflação alemã nos anos 1920). Eles construíram a URV, que se autocorrigia e depois se transformou no Real. Eles fizeram um congelamento de salários com sutileza tal, que até hoje as pessoas não sabem que seus salários foram congelados por vários meses, sem que tenha sido necessário recorrer ao congelamento de preços (...). Nesses vinte anos, o Plano Real tornou-se uma obra inacabada, porque nunca se perseguiu o equilíbrio fiscal como o plano previa, e adotamos políticas apoiadas num câmbio supervalorizado e em taxas de juros escorchantes, que corroeram as estruturas econômicas do País. (...) Falta fazer pelo menos duas reformas básicas, a da Previdência e a Tributária."
"Q
Plano Real inovou em relação aos pacotes anteriores ao não adotar medidas heterodoxas. Utilizouse de um criativo sistema de indexação total da economia via URV, com o objetivo de desindexá-la, apoiado em uma reforma monetária e em um forte ajuste fiscal. Como ocorreu no início do Plano Cruzado, o consumo foi fortemente beneficiado pela estabilidade da moeda, que propiciou a elevação do salário real e recompôs os mecanismos de crédito que haviam sido quase destruídos pela inflação. Deve-se destacar que a abertura comercial iniciada no Plano Collor foi componente importante da estabilização, pois a valorização cambial facilitou as importações, o que ajudou a redução da taxa de inflação, que atingiu 14,8% em 1995, com crescimento do PIB de 4,4% naquele mesmo ano (...). A grande falha na implementação do Plano Real foi a falta de um ajuste fiscal efetivo. A expectativa de que as privatizações permitissem o equilíbrio das finanças públicas não se confirmou, pois as resistências encontradas retardaram a venda de empresas estatais e os esforços de contenção dos gastos foram insuficientes, apesar do aumento da carga tributária. Também ficou incompleta a desindexação, especialmente dos serviços públicos."
Rubens Ricupero Diretor da Faculdade de Economia da FAAP e ministro da Fazenda do governo Itamar Franco
"O
Letícia Moreira/Folhapress
aquele ano o clima era péssimo, pois a inflação estava rodando na casa dos 3.000% ao ano. As eleições presidenciais de outubro de 1994 se aproximavam, com a expectativa de que Lula assumisse a Presidência, pois estava muito à frente nas pesquisas eleitorais (...). Estudávamos formas de controlar a inflação e alguns de nós havíamos participado da experiência frustrada de estabilização do Plano Cruzado. Com FHC, tínhamos uma liderança política forte. O principal efeito do sucesso do Plano Real foi converter todas as lideranças políticas à crença na estabilização de preços. Infelizmente, estas lideranças nem sempre se deram conta de que para fazer o país crescer com estabilidade de preços é necessária uma política de reformas. Como essas reformas foram abandonadas desde 2005, hoje a economia brasileira está doente, produzindo "pibinhos", com inflação alta, déficit no balanço de pagamentos e desindustrialização (...)."
Tina Cezaretti/Hype
uando o Plano Real foi lançado eu estava trabalhando em uma consultoria econômica e educacional, depois de me aposentar como professor e passar pouco mais de um ano como secretário de Política Econômica do governo Collor. Sou da equipe que devolveu o dinheiro bloqueado na gestão da ministra Zélia Cardoso de Mello (...). Fernando Henrique Cardoso montou uma assessoria com forte presença acadêmica, onde predominava o pessoal da PUC-Rio. Daí veio a ideia da URV, de um estudo de André Lara Resende e Pérsio Arida. O objetivo era evitar, como em planos anteriores, que fosse introduzido mais um pacote em que os preços já começassem desalinhados, por terem sido reajustados em diferentes instantes de tempo. A URV alinhou prévia e praticamente todos os preços em relação ao índice de preços. O país já estava exausto com tanta inflação (...). O Plano Real teve
Newton Santos/Hype
"N
Professor aposentado da FEA-USP e ex-secretário de Política Econômica do Ministério da Fazenda no governo Collor Reprodução
Wilton Junior/Estadão Conteúdo/AE
Sócio-fundador e co-diretor do Instituto de Estudos em Política Econômica da Casa das Garças. Um dos pais do Plano Real.
Roberto Macedo
clima geral naquela época era de confiança no êxito do Plano Real, mas ao mesmo tempo de um pouco de preocupação porque a inflação havia chegado a um ponto alto. O desejo era de que ele fosse definitivo (...). Muitos membros da equipe econômica participaram do Cruzado e usaram a experiência para corrigir o que não tinha dado certo. O Plano Real não teve choque, surpresa, foi explicado com antecedência e não teve o componente do congelamento de preços (...). Ele deixou como legado a ideia de que a inflação não pode mais voltar. Tudo o que se tinha para fazer foi feito naquela época. Agora, o que ainda falta é acabar com a indexação monetária, eliminar o déficit do orçamento e resolver a situação fiscal."
Reprodução
"A Simão Davi Silber Professor da Departamento de Economia da FEA-USP
vantagem é que o Plano Real não teve surpresas porque foi anunciado com quatro meses de antecedência. Era o sexto plano para acabar com a inflação e havia uma expectativa de que fosse um fracasso. No entanto, algumas condições foram favoráveis, como o ajuste fiscal com a arrumação das contas públicas, além da abertura da economia, que foi um bônus dos governos Collor e Itamar. A população não aguentava mais a inflação e estava a fim de colaborar. Houve enorme boa vontade e uma capacidade das pessoas de
entender o Plano Real rapidamente (...). Nada tinha dado certo antes do Plano Real, com a adoção de congelamento de preços, uso de tablitas e sequestro de ativos. Naquela época, todos aprenderam com o que não deu certo. E a grande sacada foi fazer a URV. Foi o plano mais bemsucedido dos últimos setenta anos no mundo, extremamente engenhoso e que conseguiu acabar com o grande transtorno da época, que era desorganização econômica provocada pela inflação. O governo atual desaprendeu
tudo o que foi aprendido antes do Real. Por isso, está congelando preços de novo. Voltamos atrás na abertura econômica e temos uma economia mais fechada. Ainda falta coragem para fazer reformas microeconômicas, como a simplificação burocrática e a desregulamentação de setores. As grandes reformas macroeconômicas desejáveis são a da Previdência e a Tributária (...). Outro desafio do governo é ser explícito com a sociedade e dizer que, maquiada ou não, a inflação de 6% é indecorosa. E definir que a inflação deve ser de 3% ao ano em até três anos."
16 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
17
Com informações da Sefaz, o Instituto de Economia da ACSP irá elaborar os balanços de vendas estadual e regionais.
Dados valiosos sobre o comércio A Associação Comercial de São Paulo fechou parceria com a Sefaz-SP para trocar informações sobre o desempenho do comércio de todo o Estado de São Paulo. Sílvia Pimentel Associação Comerc i a l d e S ã o Pa u l o (ACSP) passa a divulgar a partir do mês de maio indicadores econômicos mais abrangentes, com a inclusão de informações referentes ao desempenho do comércio em todo o Estado. Há décadas, a entidade elabora e divulga o desempenho das vendas do varejo no município paulista. O aperfeiçoamento na divulgação de dados econômicos é resultado de um convênio firmado com a Secretaria da Fazenda do Estado de São Paulo (Sefaz-SP). O acordo foi assinado na última quartafeira pelo presidente da Federação das Associações Comerciais do Estado de São Paulo (Facesp) e ACSP, Rogério Amato e, do lado do fisco, pelo secretário da Fazenda Andrea Calabi. “A Sefaz vai nos fornecer informações extraídas de sua base de dados e, a partir disso, o nosso Instituto de Economia irá elaborar os balanços de vendas estadual e reg i on a is ”, explica Rogério Amato. Em contrapartida, a Associação Comercial enviará à Sefaz-SP dados relativos ao Índice de Confiança do Consumidor (INC), aos boletins de conjuntura econômi-
A
Danielle Pessanha
ca e às pesquisas sobre expectativas do consumidor quanto às compras. O e c o n o m i s t a d a AC S P , Marcel Solimeo, responsável pelo Instituto de Economia Gastão Vidigal (IEGV), afirma que a troca de informações será importante em várias frentes. “Teremos dados sobre o movimento do comércio em todo o estado paulista. Essas informações serão trabalhadas e transferidas para empresários, que poderão balizar seus negócios”, disse. Com as informações vindas da base de dados da Sefaz, por exemplo, será possível produzir indicadores sobre o faturamento das empresas paulistas, além de dados econômicos divididos por regiões. A ACSP vai divulgar o desempenho do comércio paulista mês a mês, antes da divulgação pelo Instituto Brasileiro de Geografia e Estatística (IBGE), que é realizada cerca de dois meses após o período analisado. A expectativa é que as primeiras informações econômicas baseadas na troca de dados sejam divulgadas a partir do mês de maio, com dados relativos a abril. O Boletim de Conjuntura elaborado pela ACSP é uma síntese mensal dos principais assuntos ligados à economia nacional. A publicação traz temas como a situação
Amato (esq.) e o secretário Calabi assinam parceria para o intercâmbio de dados relacionados ao comércio entre a ACSP e o fisco paulista. do crédito, inflação, vendas do varejo, finanças públicas e outros. Já a pesquisa ACSP/ Ipsos é realizada em várias re g i õ e s m e t ro p o l i t a n a s e mais de 70 cidades do interior paulista. O índice varia de zero a 200 pontos. O otimismo é constatado toda vez
que atinge 100 ou mais pontos. Estavam presentes durante o evento de assinatura do convênio o coordenador de Administração Tributária (CAT) da Secretaria da Fazenda, José Clóvis Cabrera e os economistas Marcel Solimeo e Ulisses Ruiz de Gamboa.
Teremos dados sobre o movimento do comércio em todo o estado paulista. Essas informações serão trabalhadas e transferidas para empresários, que poderão balizar seus negócios MARCEL SOLIMEO, ACSP
Tecnologia, essencial ao varejo. Paula Cunha varejo brasileiro está atravessando uma fase importante na qual busca caminhos para conquistar e fidelizar clientes cuja renda cresceu significativamente nos últimos anos e que estão cada vez mais exigentes e bem informados. Denominados consumidores multicanal, eles utilizam todos os recursos tecnológicos ao seu alcance para pesquisar lançamentos e obter informações para adquirir produtos diferenciados a preços atrativos. Eles também procuram pontos de venda que apresentem ambientes que estimulem os sentidos e façam com que eles desejem não apenas realizar compras como também ter uma experiência de consumo que possa se repetir e se reinventar. Para alcançar este objetivo, os varejistas precisam utilizar tecnologias adequadas para conhecer bem sua clientela. No seminário “Tendências e Perspectivas para o Varejo em 2014”, realizado ontem na Fundação Getúlio Vargas (FGV), Regiane Romano, professora da instituição, enfati-
Tina Cezaretti/Hype
O
Processos otimizados para experiências de compra especiais
zou que os pequenos varejistas podem, sim, investir em tecnologias como o sistema de identificação por radio frequência denominado RFID, internet com cloud computing, processos, infraestrutura e redes sociais. Ela relatou as novidades mostradas na Euroshop, realizada neste mês na Alemanha. Recursos como a iluminação que interage com trilha sonora e tablets com wi-fi gratuito potencializam a experiência de compra. Em lojas de vestuário, as clientes podem experimentar os modelos e ser fotografadas com eles. Suas imagens são enviadas diretamente aos seus smartphones em uma espécie de desfile editado que pode ser mostrado a outras pessoas. Outro destaque do evento foi a máquina de autoatendimento, semelhantes a carrinhos, que contam com a tecnologia mais avançada para a realização da compra com conexão com a internet e aceitação de todos os tipos de cartões e outras formas de pagamento. A l é m d i s s o , h á e q u i p amentos que leem as medidas dos clientes e indicam os modelos de grifes existentes nos seus tamanhos. Segun-
do a professora, estas novidades estão se disseminando rapidamente e uma das mais importantes é o sistema RFID de identificação por radiofrequência, que agora começa a ser adotado por gigantes do varejo mundial como Walmart, Macy's e J.C. Penneys e que terá seus custos reduzidos expressivamente à medida que outros grandes varejistas de porte semelhante começarem a utilizá-lo em todo o mundo. Para ela, a adoção de toda esta tecnologia deve ser um meio e não um fim em si, pois o ponto de venda deve utilizá-lo para otimizar processos e possibilitar experiências de compra cada vez mais diferenciadas e especiais. Universo familiar – Uma loja de meias, pijamas e acessórios que transportam as clientes e suas filhas para um ambiente divertido e que remete à infância. Com esta proposta, a Puket criou uma estratégia para conquistar, com uma linha própria, o público feminino. As meias são a mercadoria principal, com produção anual de 15 milhões de pares, e as coleções de pijamas combinados somam 2,5 milhões de peças produzidas anualmente. Esses itens podem ser adquiridos com acessórios
como pantufas, chinelos, mochilas, porta iPads e outros itens, todos em cores fortes. Seu criador, Claudio Bobrow, explicou no seminário da FGV, que o empreendimento atua com 150 pontos de venda no País porque, desde o início de suas atividades em 1988, suas coleções resultam de pesquisas realizadas no mercado que determinaram que seu público desejava modelos de meias e pijamas com cores e modelos diferentes dos tradicionais. Para atender estes consumidores, ele decidiu adotar o mesmo padrão visual em suas lojas e criou espaços semelhantes aos de desenhos animados. Este modelo foi adotado em todas as unidades e foi um dos fatores que determinou o bom desempenho do grupo. A rede está passando por um processo de expansão por meio do modelo de franquias e se prepara para internacionalizar a marca. "Participamos da edição deste ano da feira NRF nos Estados Unidos, e vimos que é possível internacionalizar a marca porque aplicamos técnicas de fabricação e gestão de pessoal adequados aos processos de transformação pelo qual o varejo está passando", concluiu o empresário.
DIÁRIO DO COMÉRCIO
18
sexta-feira, 28 de fevereiro de 2014
Essa questão do clima vai pesar um pouco e pode ser que leve a uma aceleração do IGP Salomão Quadros, superintende adjunto do IBRE
IGP-M recua, mas seca pressiona alimentos Apesar da queda em fevereiro, a FGV, que elabora o índice, aposta em alta a partir de março por causa do efeito da falta de chuva na produtividade das lavouras Marcio Fernandes/EC
Índice Geral de Preços - Mercado (IGPM), utilizado como base de cálculo em renovações de contratos de aluguel, voltou desacelerar em fevereiro, com variação de 0,38% ante 0,48%, em janeiro. Porém, ficou acima da taxa registrada em igual mês do ano passado (0,29%) e atingiu no acumulado de 12 meses alta de 5,76%. Mas a trajetória de desaceleração do índice não deve se sustentar, de acordo com o superintende adjunto de inflação do Instituto de Economia (Ibre) da Fundação Getúlio Vargas (FGV), Salomão Quadros. Segundo ele, os próximos resultados devem refletir a pressão exercida pela seca deste início de ano para os alimentos. "Essa questão do clima vai pesar um pouco e pode ser que leve a uma aceleração do IGP no mês que vem" afirmou, sem arriscar uma estimativa. O economista pondera, no entanto, que o impacto no curto prazo aparecerá mais no atacado e menos no varejo. Para o resultado geral de março, segundo ele, o efeito da seca tende a ser "pequeno". Em janeiro, o IGP-M acumulado alcançou 5,66%. Nesse primeiro bimestre, o índice está em 0,87%. A apuração recente feita pelo Ibre indica decréscimos nos três componentes da taxa. O Índice de Preços ao Produtor Amplo (IPA), que teve alta de 0,27% ante 0,31%; o Índice de Preços ao Consumidor (IPC), que passou de 0,87% para 0,7% e o Índice Nacional de Custo da Construção (INCC), que atingiu 0,44% ante 0,7%.
O
O arrefecimento dos custos da mão de obra da construção civil ajudou na continuidade da desaceleração do IGP-M.
trigo em grão (de -2,85% para -0,71%). No comércio varejista, as maiores influências para o decréscimo partiram dos grupos alimentação (de 1,06% para 0,49%) e educação, leitura e recreação (de 2,92% para 1,91%). Já no segmento da construção civil, o que ajudou a conter a velocidade dos preços foi a mão de obra, com alta de apenas 0,22% ante 1%. Já os materiais, equipamentos e serviços tiveram forte avanço, passando de 0,37% para 0,68%. (Agências)
Juros ao consumidor atingem maior patamar em dois anos Taxa foi de 39,9% em janeiro. Já a inadimplência recuou 0,1% no mês. Joka Madruga /EC
pós recuo em dezembro, a taxa média de juros cobrada do consumidor voltou a subir e chegou a 39,9% ao ano em janeiro, informou ontem o Banco Central (BC). É o maior patamar desde março de 2012, quando estava em 41,2%. A inadimplência teve pequeno recuo de 0,1 ponto percentual, voltando ao patamar de 6,6% verificado em novembro, próximo ao menor da série histórica, de 6,4% em abril de 2011. As taxas referemse ao crédito concedido a pessoas físicas com os chamados recursos livres, que excluem o crédito habitacional, rural e o concedido pelo Banco Nacional de Desenvolvimento Econômico e Social (BNDES). A alta dos juros verificada no mês de janeiro para este segmento foi expressiva, de 1,9 ponto percentual na comparação com o observado no mês anterior. Já para as empresas, o aumento foi de 1,4 ponto percentual neste mesmo período de comparação, o que levou a taxa para 22,8%. Com isso, a taxa média total com recursos livres chegou a 30,7%, também a maior desde março de 2012. "Isso acontece todo ano. As pessoas usam a renda de fim de ano para sair do cheque especial, onde há taxas mais caras. Há um efeito de recomposição em janeiro. O consumo dessa linha agora voltou ao patamar normal", diz Tulio Maciel, chefe do departamento econômico do Banco Central. A alta dos juros ao consumidor reflete o novo ciclo de aperto monetário promovido pelo Banco Central. Desde abril do ano passado, a autoridade monetária já subiu a taxa básica de juros (Selic) em 3,5 pontos percentuais. Atualmente, ela está em 10,75% ao ano.
A
EC Andre Dusek/
Contribuições – Entre as contribuições para a redução no ritmo de alta do IGP-M está a queda de 0,43% no grupo matérias-primas brutas, que mede as oscilações de itens no setor atacadista, entre os quais, as commodities, caso do minério de ferro (de 1,98% para 0,73%) e da soja em grão (de 5,38% para -6,38%). Também houve recuo no preço das aves (de 0,24% para -3,49%). Elevações – Em sentido oposto, aumentaram os preços do leite in natura (de -6,84% para -0,9%); da laranja (de 4,16% para 12,48%) e do
A taxa de inadimplência está em 3%, segundo Tulio Maciel, do Banco Central, o que a coloca bem próxima de seu mínimo histórico.
Com os juros altos, fica mais caro tomar empréstimos e fazer compras parceladas. Ao aumentar a taxa básica, o governo busca desestimular o consumo e conter a inflação. No segmento de recursos direcionados, que consideram as linhas do BNDES e do crédito habitacional, o juro total aumentou bem menos do que no crédito onde os bancos são livres para escolher as taxas. Ficou em 7,9% ao ano, alta de apenas 0,4%. Já a inadimplência se manteve em 0,9%. Com isso, a taxa de calote consolidada do sistema financeiro, que considera a inadimplência em todos os segmentos, alcançou 3%. "As taxas estão bem próximas de seu mínimo histórico. Há o efeito do crescimento do emprego e da renda contribuindo para isso", diz o chefe do departamento econômico do Banco Central. Ele sinaliza, contudo, que houve um pequeno aumento nos atrasos de 15 a 90 dias nos pagamentos, importante indicador para medir o risco de alta da inadimplência no futuro. Estoque – O estoque total de empréstimos chegou a R$ 2,72 trilhões em janeiro, aumento de apenas 0,1% em janeiro. "O avanço foi
mais modesto, o que é uma característica comum para este mês. Isso acompanha o ciclo da economia, mais ligado ao comércio. Temos expansão mais significativa do saldo em dezembro. E, em janeiro, a expansão tende a ser menor ou apresentar uma pequena queda, como vimos nos últimos anos", diz Maciel. A pequena alta ocorreu por conta do desempenho do crédito com recursos direcionados, cujo saldo subiu 1,5%. No segmento de recursos livres houve recuo de 1,1%. Nos último doze meses, o estoque do crédito direcionado acumula alta de 25,3%. Já o saldo do crédito livre aumentou apenas 7,5% no período. O crédito disponível no país chegou a 56,1% do Produto Interno Bruto (PIB). No mês anterior, a proporção era 56,5% e, em janeiro do ano passado, de 53,3%. A previsão do BC é que ele alcance 58% do PIB no fim deste ano. Para Maciel, o crédito continua sendo um elemento importante para o crescimento da economia. "Cresceu acima do PIB nominal em 2013, portanto, segue como fator que contribui para a expansão da atividade econômica. No início do ano, o crescimento de 0,1% tem uma carga do efeito sazonal muito acentuada", afirmou. Spread O spread total – que é a entre o custo de captação dos bancos e o valor cobrado por eles do tomador de empréstimo e que constitui a maior parte do lucro bancário – subiu 0,7 ponto percentual para 11,8 pontos percentuais. (Folhapress)
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 19
20 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
ECONOMIA - 21
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
O Ministério Público vai dar seu parecer em 15 dias e, depois, o relator do processo no STJ já deve colocar o caso para julgamento. Otávio Pinto e Silva, advogado do escritório Siqueira Castro.
Decisão sobre FGTS deve sair em abril O Superior Tribunal de Justiça deve decidir nessa data sobre qual índice será feita a correção do Fundo de Garantia do Tempo de Serviço Superior Tribunal de Justiça (STJ) pode começar a julgar em abril a ação que servirá de referência aos demais processos que pedem a correção do FGTS (Fundo de Garantia do Tempo de Serviço) por um índice inflacionário, e não pela TR (Taxa Referencial) – mudança que aumentaria o rendimento do fundo. A estimativa é do advogado Otávio Pinto e Silva, sócio da área trabalhista do escritório Siqueira Castro. "O Ministério Público Federal vai dar seu parecer em 15 dias e, depois, o relator do processo no STJ já deve colocar o caso para julgamento. Isso deve acontecer no início de abril", diz. Procurado pela reportagem, porém, o STJ não respondeu sobre a viabilidade desse prazo até o momento. De acordo com a advogada Beatriz Rodrigues Bezerra,
O
do escritório Innocenti Advogados, o MP já está com o caso e o prazo para a entrega do parecer começa a correr a partir de hoje. Mais tempo – Há, no entanto, a possibilidade de que o MP peça mais tempo para analisar o processo, diz Bezerra. Além disso, mesmo após o parecer do MP, outras partes, como sindicatos, podem entrar como interessadas no processo, o que atrasaria o início do julgamento. Até lá, a recomendação a quem já está com uma ação em trâmite é aguardar. A cautela também é indicada a quem deseja entrar com uma ação pedindo a revisão do FGTS. "Se entrar com ação nova agora, ela vai ficar parada, pois ninguém vai julgar. Não vale a pena gastar dinheiro com advogado sem saber se existe chance de ganho de causa", afirma Pinto e Silva.
Também vale a pena ao trabalhador interessado em iniciar um processo verificar no sindicato que representa a sua categoria se já não há uma ação coletiva em trâmite. Ontem, o ministro do STJ Benedito Gonçalves determinou a suspensão de todas as ações do País que reivindicam que o FGTS seja corrigido por um índice inflacionário, como o IPCA (Índice Nacional de Preços ao Consumidor Amplo) ou o INPC (Índice Nacional de Preços ao Consumidor). A decisão do STJ, que será tomada com base no rito do regime de recurso repetitivo, deverá balizar o entendimento dos tribunais inferiores e padronizar o entendimento judicial sobre o tema. Segundo a Caixa, gestora do FGTS, há mais de 50 mil ações sobre o tema em trâmite no Brasil. Dessas, ainda de acordo com a Caixa, 22.697 ti-
veram decisões favoráveis ao banco e 57, desfavoráveis. O pedido para que o STJ analisasse o caso partiu da Caixa, principal afetada caso a correção seja validada. "Se eventualmente a Caixa ganhar esse recurso, as ações tendem a ser julgadas desfavoravelmente e isso desencorajaria novos ", afirma Pinto e Silva. Por outro lado, uma decisão favorável ao trabalhador levaria a uma "enxurrada" de ações, na avaliação do advogado. Mas mesmo uma decisão desfavorável não significaria o fim da reivindicação dos trabalhadores, diz. Isso porque ainda há a possibilidade de recorrer ao STF (Supremo Tribunal Federal) alegando inconstitucionalidade do artigo que define a TR como taxa de correção do FGTS. Entenda – As sentenças que deram ganho aos trabalhado-
res em primeira instância até agora que determinam que o saldo do fundo seja atualizado pela inflação, e não pela TR, que, há mais de uma década, não tem acompanhado a alta do custo de vida. Mesmo quem não entrar na Justiça no momento – o que implica custos iniciais de cerca de R$ 200 mais 1% sobre o valor reclamado caso supere 60 salários mínimos – poderá ter direito a um novo reajuste se ele for aprovado pelo Supremo Tribunal Federal. Em ações coletivas, os sindicatos cobram cerca de R$ 5 do trabalhador, que paga também 20% sobre o dinheiro recebido na Justiça de honorários advocatícios. Banco Central – Uma possível mudança valeria para recursos depositados a partir de 1999, quando começou a ser aplicado pelo Banco Central um fator redutor da TR, que di-
minuiu a remuneração do fundo. Até então, a TR acompanhava os índices de inflação. Em caso de julgamento favorável aos trabalhadores, seria necessário, para obter o reajuste, entrar com uma ação na Justiça solicitando a correção. Isso pode ser feito até 30 anos depois do fato que gerou a reclamação -no caso, 1999. Ainda de acordo com advogados consultados, o pagamento devido pela Caixa Econômica aos trabalhadores em caso de decisão final favorável pode chegar a 80% do que atualmente está depositado no FGTS. O saldo do FGTS em dezembro de 2012 (dado mais recente disponível) era de R$ 325 bilhões. Para a Caixa, o valor total da correção seria menor, embora a instituição financeira não informe um valor. (Folhapress)
22 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 23
24 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
A busca por crédito no setor financeiro registrou aumento de 2,8% entre dezembro e janeiro
Procura por crédito tem alta de 1,2%, diz Boa Vista Serviços.
procura do consumidor por crédito apresentou crescimento de 1,2% no mês de janeiro na comparação com dezembro de 2013, descontados os efeitos sazonais, informou ontem, dia 27, a Boa Vista Serviços, administradora do Serviço Central de Proteção ao Crédito (SCPC).
A
Em contrapartida, na comparação com janeiro de 2013, houve decréscimo de 0,8% na demanda por recursos. Na variação acumulada em doze meses, a administradora informou que houve retração de 0,5%. De acordo com os dados da Boa Vista Serviços, considerando os segmentos que compõem o indicador geral, em ja
neiro ante o mês de dezembro, a busca por crédito no setor financeiro registrou aumento de 2,8% e no segmento não financeiro houve um acréscimo de apenas 0,2%, ambos na série dessazonalizada. Já na comparação interanual, a Boa Vista Serviços divulgou que, enquanto o setor financeiro registrou variação
negativa de 4,2%, o não financeiro apresentou elevação de 1,4%. E na variação acumulada em doze meses, os dados da administradora do SCPC mostram que o setor financeiro registrou decréscimo de 1% enquanto o setor não financeiro teve retração de 0,4%. (Estadão Conteúdo)
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 25
26 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
ECONOMIA - 27
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
O resultado do PIB tirou um pouco do pessimismo que havia com a possibilidade de entrarmos em recessão técnica no final de 2013 Gustavo Mendonça
Crescimento do PIB anima a Bovespa... O Ibovespa, principal indicador, subiu 2,16% na sessão de ontem, na maior valorização desde 6 de fevereiro. Georgina Garcia/Brazil Photo Press
Bovespa teve sua maior alta em três semanas ontem, c o m i n v e s t i d o re s animados pelo crescimento acima do esperado da economia brasileira no quarto trimestre – de 0,7% – e impulsionada pelas ações de Petrobras, Vale e do setor financeiro. O Ibovespa, principal indicador, subiu 2,16%, a 47.606 pontos, maior valorização desde 6 de fevereiro. O giro financeiro do pregão foi de R$ 5,4 bilhões. O Produto Interno Bruto (PIB) do Brasil cresceu "O resultado do PIB tirou um pouco do pessimismo que havia com a possibilidade de entrarmos em recessão técnica no final de 2013", disse o economista Gustavo Mendonça, da Saga Capital, acrescentando que o número provocou alta generalizada na bolsa. As ações preferenciais da Petrobras subiram 2,63% e deram a maior contribuição positiva ao Ibovespa, em movimento de recuperação após fecharem na véspera na cotação mínima desde 2005, por conta de seu resultado no quarto trimestre. Ao lado dos papéis da estatal, as ações da Vale também avançaram, mesmo depois de a mineradora ter anunciado prejuízo líquido no quarto tri-
A
mestre mais de duas vezes superior ao registrado um ano antes, em resultado afetado por despesas financeiras. Analistas do BTG Pactual afirmaram que, apesar de o prejuízo ter aumentado pela perda não recorrente com ativos como o projeto Rio Colorado e pelo pagamento de dívidas tributárias ao governo, a Vale continua a fazer sua "lição de casa", com o controle de custos e a melhora do balanço patrimonial. Analistas do Citi Research destacaram que o Ebitda recorrente ficou acima de suas projeções e que o resultado
operacional foi forte, diante dos preços elevados do minério de ferro. Ainda na área corporativa, as ações da incorporadora Gafisa dispararam 6,07%, depois que a companhia reverteu prejuízo no quarto trimestre de 2013 e anunciou que seu Conselho de Administração aprovou programa de recompra de ações. Por sua vez, a construtora e incorporadora Rossi Residencial, que divulga seu resultado no fim de março, teve a maior alta do Ibovespa, de 8,48%. Segundo o analista Raphael Figueredo, da Clear Corretora,
o movimento de ontem da Bovespa também foi influenciado por fatores técnicos. "Estamos na quarta semana que a bolsa abre em queda e recupera na quinta e sexta-feiras. É uma maneira de ver que o mercado está bastante resistente a perder a região dos 46.100 pontos", disse. O avanço das ações norteamericanas, em meio à declaração de Janet Yellen, presidente do Federal Reserve, de que o banco central dos EUA de que manterá a política de redução dos estímulos, contribuíram para o índice acelerar alta durante a tarde. (Reuters)
...e ajuda a baixar o dólar no mercado de câmbio. dólar fechou em queda de 1,19%, a R$ 2,32 reais na venda, no menor nível de fechamento desde 17 de dezembro. A queda foi influenciada pelo anúncio do crescimento acima do esperado da economia brasileira no ano passado, que trouxe certo alívio às perspectivas do País. Especialistas alertam, no entanto, que a trégua não deve ser duradoura pois o cenário ainda é de preocupações. O tombo ganhou fôlego, afirmam, porque investidores, sobretudo estrangeiros, voltaram a desmontar posições compradas na divisa, dando continuidade a um movimento que já vem da semana passada. "Num primeiro momento, esse PIB melhor do que o esperado deve estancar o crescimento do pessimismo, mas temos que ver como o País se comportará no primeiro trimestre para definir se vai ser suficiente para reverter essa onda de pessimismo", disse o estrategista-chefe do Banco Mizuho, Luciano Rostagno. A notícia da expansão do PIB brasileiro acima das expectativas vem em um momento de relativa tranquilidade nos mercados financeiros brasileiros. O dólar já acumula queda de 3,64%
O
em fevereiro, após sofrer intensa pressão no início do ano em meio à onda global de mau humor que dominou os mercados emergentes. "Ao longo das últimas sessões, está havendo bastante fluxo vendedor (de dólares) por parte dos estrangeiros", afirmou o gerente de análise da XP Investimentos, Caio Sasaki. O alívio recente foi sustentado pela divulgação, na semana passada, da nova meta de superávit primário para 2014, considerada plausível por investidores. "O mercado comprou a história de um fiscal melhor e desmontou toda aquela alta que tinha acumulado no começo do ano", resumiu o diretor de câmbio da corretora Pioneer, João Medeiros. No final de janeiro, o dólar chegou a ser negociado próximo a R$ 2,45. Também contribui para o recuo do dólar a constante intervenção do Banco Central. Na sessão de ontem, a autoridade monetária deu continuidade , colocou no mercado a oferta total de até 4 mil swaps cambiais, que equivalem a venda futura de dólares. Foram 500 contratos para 1º de agosto e 3,5 mil para 1º de dezembro deste ano, com volume equivalente a US$ 197,9 milhões. (Reuters)
28 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
A banda “Suvaco de Cristo” este ano saiu às ruas embalada pelo tradicional Leite de Rosas, que as avós dos foliões usavam literalmente no suvaco.
É CARNAVAL Fotos: Divulgação/Reprodução
publicidade e o carnaval sempre tiveram profunda relação. As marcas caem na folia como mostram reclames do passado e peças sofisticadas de hoje. Tudo para participar, estar presente, nos memoráveis momentos de alegria de seus consumidores, mesmo daqueles que fogem da folia em direção às praias e serras, pois lá estarão as marcas com guarda sol e latas de refrigerantes e cervejas vestidas para a festa. As bandas, os blocos e as escolas de samba de todas as cidades brasileiras também descobriram o filão e dele tiram seu quinhão enquanto veículos a levar uma imagem ou mensagens a todos. A banda carioca “Suvaco de Cristo” este ano saiu às ruas embalada pelo tradicional Leite de Rosas, que as avós dos foliões usavam literalmente no suvaco. Nessa festa patrocinada, entram prefeituras buscando
A
estimular o turismo, empresas, profissionais, entidades e tudo que se possa colar aos enredos, até produtos inusitados a lembrar o surgimento da festa, o intrudo, como farinha de trigo e ovos. Os carnavalescos e os organizadores de blocos, bandas e qualquer agrupamento de foliões sempre têm uma solução pronta para abrir alas para as marcas, favorecidos pela diversidade brasileira, suas diferentes correntes migratórias e suas manifestações regionais. Tudo acaba em samba. E, diga-se,
Envie informações para esta coluna. E-mail: carlosfranco@revista publicitta.com.br
não é de hoje. Nos anos 1900, os automóveis se valiam dos corsos, o desfile de foliões nos carros, para exibirem suas capotas conversíveis e o sonhado conforto automotivo. Confete, serpentina e muit o
lança-perfume (hoje proibidas por serem produzidas com éter) faziam a festa. E tinha ainda as modistas, que produziam memoráveis colombinas e pierrôs. Dos corsos para os clubes, o carnaval foi encontrando no percurso parcerias com a publicidade, inclusive de governos, seus feitos, suas realizações ou o cantar de um Brasil grande e faceiro tanto em ambientes fechados, nos clubes, no tradicional palco do Teatro Municipal que antes abrigava as noites de gala no eixo Rio-São Paulo ou nas praças. As cervejas foram abrindo camarotes nas avenidas do samba e os medicamentos, principalmente aqueles que combatem a ressaca, foram
entrando na dança. O importante, desde tempos distantes preservados em amareladas fotos, é que a alegria reine. E nesse ano encurtado por Copa e eleições, é a paulistana Leandro de Itaquera que hoje abre alas para o desfile no Anhembi. É tempo de carnaval e de celebrar a Copa. Com o enredo “Ginga Brasil, Futebol é Raça. Em 2014, a Copa do Mundo Começa Aqui”, a escola que fica no bairro em que o estádio do Corinthians foi construído promete levantar as arquibancadas. Só que, hoje, o mais importante é garantir a audiência na televisão e nisso as escolas se esmeram e a publicidade se vangloria. Depois de longos seis meses de negociação com a Fifa, a Leandro de Itaquera vai
poder usar os símbolos oficiais da Fifa convidando todos para os jogos. Na sequência virão a Rosas de Ouro para falar de beleza, seguida da X-9, dos Dragões da Real da Acadêmicos do Tucuruvi e da tradicional VaiVai. E como os enredos e o samba se desdobram, amanhã tem mais com Pérola Negra, Gaviões da Fiel e o “gorducho” e fenomenal Ronaldo, Mocidade Alegre, Nenê de Vila Matilde, Águia de Ouro, Impéril de Casa Verde e Acadêmicos do Tatuapé. No dia seguinte e na segunda-feira, são as grandes escolas do Rio de Janeiro que desfilam, enquanto todas as ruas sambam com seus blocos e as praças como os clubes com suas bandas. É carnaval. E no país do carnaval a publicidade samba junto como os divertidos reclames que ilustram essa coluna. Não fuja da folia, participe, mesmo porque ela estará presente onde você estiver. Bom carnaval!
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 29
30 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
… continuação das Notas Explicativas da Administração às Demonstrações Financeiras Individuais em 31 de dezembro de 2013 e de 2012 (Em milhares de Reais, exceto quando indicado) Em 31 de dezembro de 2013, a Seguradora registrou um saldo de R$ 519 em PCC-PMBaC e PCC-PMBC, conforme determinam as Circulares SUSEP nos 457/12 e 462/13. Também em função do que determina a Circular SUSEP nº 462/13, a PDA passa a ser registrada como PDR (Provisão de Despesas Relacionadas), tendo sido excluída da análise do TAP. Os valores das insuficiências apuradas no TAP, para as fases de acumulação e de concessão de benefícios foram os seguintes (valores em reais): Saldo em Valor a Saldo 31/12/2013 constituir Provisão Complementar de Cobertura (PCC) Contabilizado Pós TAP (reverter) PMBaC 418 81 (337) PMBC 101 26 (75) Total 519 107 (412) Assim, em 31 de dezembro de 2013, há um excesso de provisão de R$ 412, a ser revertido em fevereiro de 2014. A título de demonstração dos resultados dos fluxos de caixa, as contribuições registradas foram segregadas das contribuições futuras. Os resultados podem ser observados nos quadros abaixo: Contribuições Registradas Fluxo – Valores Presentes Valores Resgates no período de diferimento 212.948 Benefícios 15.715 Total das obrigações 228.663 Insuficiência demonstrada em PCC – Contribuições Futuras Fluxo – Valores Presentes Valores Resgates no período de diferimento 190.105 Benefícios 14.987 Total das obrigações 205.092 Valor Líquido das Contribuições futuras 212.356 Resultado das Contribuições Futuras 7.264 Insuficiência demonstrada em PCC 81 Características dos principais produtos comercializados A Zurich Vida e Previdência S.A. possui em sua carteira os produtos com as características abaixo: Tabela de Excedente Financeiro Tábua Juros carregamento AT 2000 Male/Female (básica) 0% de 0% a 5% de 0% a 80% AT 83 Male 4% de 0% a 5% 0% BR-EMSsb 0% de 0% a 5% de 10% a 90% Para fazer face às despesas do plano oriundas de administração, corretagem e colocação, a Seguradora cobra carregamento sobre os valores de contribuição ou de resgates e portabilidades. 2.9. Principais tributos A contribuição social foi constituída pela alíquota de 15% e o imposto de renda foi constituído pela alíquota de 15%, acrescido do adicional de 10% para os lucros que excedem R$ 240 no exercício. Os créditos tributários decorrentes de diferenças temporárias entre os critérios contábeis e os fiscais de apuração de resultados, são registrados no exercício de ocorrência do fato e são calculados com base nessas mesmas alíquotas. O imposto de renda e contribuição social diferidos ativos são reconhecidos somente na proporção da probabilidade de que lucro tributário futuro esteja disponível e contra o qual as diferenças temporárias possam ser compensadas, em conformidade com a Circular SUSEP 464/13. As contribuições para o PIS são provisionadas pela alíquota de 0,65% e para a COFINS pela alíquota de 4%, na forma da legislação vigente. 2.10. Capital social As ações ordinárias e as preferenciais são classificadas no patrimônio líquido. 2.11. Distribuição de dividendos A distribuição de dividendos para os acionistas da Seguradora é reconhecida como um passivo nas demonstrações financeiras ao final do exercício, com base no estatuto social da Seguradora. Qualquer valor acima do mínimo obrigatório de 25% somente é provisionado na data em que são aprovados pelos acionistas, em Assembleia Geral. 2.12. Apuração do resultado O resultado é apurado pelo regime de competência, observando-se o critério “Pro-Rata Die”. As receitas e despesas decorrentes de operações de seguros do ramo DPVAT são contabilizadas de acordo com a regulamentação da SUSEP/CNSP, com base nos informes recebidos da Seguradora Líder dos Consórcios do Seguro DPVAT S.A. As contribuições de planos previdenciários e os prêmios de seguros de vida com cobertura de sobrevivência são reconhecidos no resultado quando do seu efetivo recebimento. 2.13. Demonstração de resultados abrangentes As demonstrações do resultado abrangente estão sendo apresentada em quadro demonstrativo próprio e compreende itens de receita e despesa (incluindo ajustes de reclassificação) que não são reconhecidos na demonstração do resultado como requerido ou permitido pelos CPC’s. 2.14. Resultado por ação O lucro por ação básico da Seguradora para o exercício é calculado pela divisão do lucro atribuível aos acionistas pela quantidade média de ações da Seguradora. Durante o período de reporte a Seguradora não possuía instrumentos ou transações que gerassem efeito dilutivo ou antidilutivo sobre o lucro por ação do exercício e consequentemente o lucro por ação básico é equivalente ao lucro por ação diluído segundo os requerimentos do CPC 41. 2.15. Normas alterações e interpretações que ainda não estão em vigor e não foram adotadas antecipadamente As normas existentes a seguir foram publicadas, e são obrigatórias para os períodos subsequentes ao iniciado em 01 de janeiro de 2014. IFRS 9, “Instrumentos Financeiros”, emitido em novembro de 2009. Esta norma é o primeiro passo no processo para substituir o CPC 38/IAS 39 “Instrumentos Financeiros: Reconhecimento e Mensuração”. O IFRS 9 introduz novas exigências para classificar e mensurar os ativos financeiros. Em 2013 foram publicadas diversas normas emitidas pelo CNSP e pela SUSEP, sendo as mais relevantes: (a) Resolução CNSP Nº 300/13, que trata das regras e procedimentos para o cálculo do patrimônio líquido ajustado. A Resolução entra em vigor a partir de janeiro de 2014 com prazo de adequação até 31 de dezembro de 2014; (b) Resolução CNSP 301/13, que trata das regras e procedimentos para cálculo dos limites de retenção aplicáveis às operações com cobertura de risco dos produtos de previdência complementar das sociedades seguradoras e entidades abertas de previdência complementar; (c) Resolução CNSP 302/13, que dispõe sobre o capital mínimo requerido e sobre o plano de regularização de solvência, também entrando em vigor em janeiro de 2014 com prazo de adequação até 31 de dezembro de 2014; e (d) Resolução CNSP Nº 281 de 30 de janeiro de 2013 e Circular SUSEP Nº 462 de 31 de janeiro de 2013, que instituem regras para a constituição de provisões técnicas, com prazo de adequação até 31 de dezembro de 2014. A Seguradora está avaliando os impactos dessas normas. Em 11 de novembro de 2013, foi publicada a Medida Provisória nº 627 (MP 627/13) que altera a Legislação Tributária Federal sobre IR, CS, PIS e Cofins. A MP 627/13 dispõe sobre: • A revogação do Regime Tributário de Transição (RTT), disciplinando os ajustes decorrentes dos novos métodos e critérios contábeis introduzidos em razão da convergência das normas contábeis brasileiras aos padrões internacionais; • A tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior por controladas e coligadas; e A Seguradora está avaliando os impactos da Medida Provisória e estima que não haverá efeitos contábeis relevantes. 3. Estimativas e premissas contábeis críticas Algumas práticas contábeis requerem julgamentos mais subjetivos e/ou complexos por parte da administração, frequentemente, como resultado da necessidade de fazer estimativas que têm impacto sobre questões que são inerentemente incertas. À medida que aumenta o número de variáveis e premissas que afetam a possível solução futura dessas incertezas, esses julgamentos se tornam ainda mais subjetivos e complexos. Na preparação das demonstrações financeiras, a Seguradora adotou variáveis e premissas com base na sua experiência histórica e vários outros fatores que entende como razoáveis e relevantes. Itens significativos cujos valores são determinados com base em estimativa incluem: os títulos mobiliários avaliados pelo valor de mercado; as provisões para ajuste dos ativos ao valor de realização ou recuperação; e as provisões que envolvem valores em discussão judicial. Destacamos, especialmente, a utilização de estimativas na avaliação de passivos de seguros, descrito no item (a) abaixo, e as estimativas utilizadas para o cálculo de recuperabilidade (impairment) de ativos financeiros, descrito no item (b) abaixo. Alterações em tais premissas ou diferenças destas em face da realidade poderão causar impactos sobre as atuais estimativas e julgamentos. Tais estimativas e premissas são revisadas periodicamente. As revisões das estimativas contábeis são reconhecidas no período em que as estimativas estão sendo revisadas, bem como nos períodos futuros afetados. (a) Estimativas e julgamentos utilizados na avaliação de passivos de seguros As estimativas utilizadas na constituição dos passivos de seguros da Seguradora representam a área onde a Seguradora aplica estimativas contábeis mais críticas na preparação das demonstrações financeiras. Existem diversas fontes de incertezas que precisam ser consideradas na estimativa dos passivos que a Seguradora irá liquidar em última instância. A Seguradora utiliza todas as fontes de informação internas e externas disponíveis sobre experiência passada e indicadores que possam influenciar as tomadas de decisões da administração e atuários da Seguradora para a definição de premissas atuariais e da melhor estimativa do valor de liquidação de sinistros para contratos cujo evento segurado já tenha ocorrido. Consequentemente, os valores provisionados podem diferir dos valores liquidados efetivamente em datas futuras para tais obrigações. As provisões que são mais impactadas por uso de julgamento e incertezas são aquelas relacionadas aos ramos de vida e previdência complementar. (b) Estimativas utilizadas para cálculo de recuperabilidade (impairment) de ativos financeiros A Seguradora aplica as regras de análise de recuperabilidade para os ativos financeiros mensurados pelo custo amortizado. Nesta área, a Seguradora aplica alto grau de julgamento para determinar o grau de incerteza associado com a realização dos fluxos contratuais estimados dos ativos financeiros. A Seguradora segue as orientações do CPC 38 para determinar quando um ativo financeiro disponível para venda está impaired. Essa determinação requer um julgamento significativo. Para esse julgamento, a Seguradora avalia, entre outros fatores, a duração e a proporção na qual o valor justo de um investimento é menor que seu custo, a saúde financeira e perspectivas do negócio de curto prazo para a investida, incluindo fatores como: desempenho do setor e do segmento e fluxo de caixa operacional e financeiro. (c) Provisões judiciais não relacionadas a sinistro A Seguradora possui diversos processos judiciais e administrativos, essas provisões são constituídas para todas as contingências referentes a processos judiciais e potenciais riscos que representam perdas prováveis e estimadas com certo grau de segurança. A avaliação da probabilidade de perda inclui a avaliação das evidências disponíveis, a hierarquia das leis, as jurisprudências disponíveis, as decisões mais recentes nos tribunais e sua relevância no ordenamento jurídico, bem como a avaliação dos assessores jurídicos externos. A Administração considera que essas provisões judiciais estão corretamente apresentadas nas demonstrações financeiras. 4. Estrutura de gerenciamento de riscos O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e da Seguradora. A Seguradora considera ainda que a atividade de gerenciamento de riscos é altamente relevante em virtude da crescente complexidade dos serviços e produtos ofertados e também em função da globalização dos negócios. Por essa razão, as atividades relacionadas ao gerenciamento de riscos são aprimoradas continuamente, buscando as melhores práticas utilizadas internacionalmente, devidamente adaptadas à nossa realidade. Consideráveis investimentos nas ações relacionadas ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de funcionários. Tem-se o objetivo de elevar a qualidade de gerenciamento de riscos e de garantir o necessário foco a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de governança corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho de uma Seguradora e proteger os stakeholders, a exemplo de acionistas, investidores, clientes, empregados, fornecedores etc., bem como facilitar o acesso ao capital, agregar valor à empresa e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência, equidade de tratamento dos acionistas e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de governança corporativa que abrange desde a alta administração até as diversas áreas de negócios e produtos na identificação dos riscos. O gerenciamento de todos os riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado na sua estrutura de controles internos e compliance (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração. A estrutura do processo de gerenciamento de riscos da Seguradora permite que os riscos de seguro, crédito, liquidez e mercado sejam identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Para assegurar unicidade ao processo de gerenciamento de riscos, há um departamento específico, denominado Risk Management, com o intuito de obter sinergia entre estas atividades na Seguradora, tendo por atribuição assessorar a alta administração na aprovação de políticas institucionais, diretrizes operacionais e estabelecimento de limites de exposição a riscos no âmbito do consolidado econômico financeiro. (a) Risco de seguro O gerenciamento de risco de seguro é um aspecto crítico no negócio. Para uma proporção significativa dos contratos de vida e previdência, o fluxo de caixa está vinculado, direta e indiretamente, com os ativos que suportam esses contratos. A teoria de probabilidade é aplicada para a precificação e provisionamento das operações de seguros. O principal risco é que a frequência ou severidade de sinistros/benefícios seja maior do que o estimado. (i) Estratégia de subscrição A estratégia de subscrição visa diversificar as operações de seguros para assegurar o balanceamento da carteira e baseia-se no agrupamento de riscos com características similares, de forma a reduzir o impacto de riscos isolados. Essa estratégia é definida anualmente em um planejamento estratégico que estabelece as classes de negócios, regiões territoriais e segmentos de mercado em que a Seguradora irá operar. Com base nas estratégias definidas, são elaboradas as políticas de aceitação e os processos de gestão de riscos dos contratos de seguros. A política de aceitação de riscos abrange a totalidade os ramos de seguros operados e considera a experiência histórica e premissas atuariais. (ii) Gerenciamento de ativos e passivos Um dos aspectos principais no gerenciamento de riscos é o encontro dos fluxos de caixa dos ativos e passivos. Os investimentos financeiros são gerenciados ativamente com uma abordagem de balanceamento entre qualidade, diversificação, liquidez e retorno de investimento. O principal objetivo do processo de investimento é otimizar a relação entre taxa, risco e retorno, alinhando os investimentos aos fluxos de caixa dos passivos. Para tanto, são utilizadas estratégias que levam em consideração os níveis de risco
aceitáveis, prazos, rentabilidade, sensibilidade, liquidez, limites de concentração de ativos por emissor e risco de crédito. As estimativas utilizadas para determinar os valores e prazos aproximados para o pagamento de indenizações e benefícios são periodicamente revisadas. Essas estimativas são inerentemente subjetivas e podem impactar diretamente na capacidade de manter o balanceamento de ativos e passivos. O gerenciamento de ativos e passivos é monitorado pelo Comitê ALMIC (Asset Liability Management Investment Committee), que aprova trimestralmente as metas, limites e condições de investimentos, bem como acompanha a maturidade dos ativos e passivos envolvidos na provisão técnica, afim de prevenir o descasamento de ambos. A equipe atuarial faz a análise da maturidade dos passivos de seguros e a disponibiliza para o Comitê. (iii) Gerenciamento de riscos por segmento de negócios O monitoramento da carteira de contratos de seguros permite o acompanhamento e a adequação das tarifas praticadas, bem como avaliar a eventual necessidade de alterações. São consideradas, também, outras ferramentas de monitoramento: (i) análises de sensibilidade; (ii) verificação de algoritmos e alertas dos sistemas corporativos (de subscrição, emissão e sinistros); e (iii) gerenciamento de ativos e passivos. Além disso, o teste de adequação do passivo é realizado, semestralmente, com o objetivo de averiguar a adequação do montante contábil registrado a título de provisões técnicas. Riscos de seguro vida e previdência Os riscos que abrangem o seguro de vida e previdência são: • risco de mortalidade, é o risco que a experiência real da morte do tomador de seguros de vida seja maior do que o esperado; • risco de longevidade, é o risco de que pensionistas vivam mais do que o esperado; • risco de morbidade, é o risco que as alegações de segurados relacionados com a saúde sejam maiores que o esperado; • risco do comportamento do segurado, é o risco em que os segurados que apresentam descontinuidade e redução nas contribuições de períodos anteriores para maturidade dos contratos sejam piores que o esperado, reduzindo o fluxo de caixa de negócios subscritos impactando na habilidade de cobertura das despesas de comissão diferida; • risco de despesa, é o risco de que as despesas de aquisição e gestão das políticas sejam maiores do que o esperado. Um portfólio mais diversificado de riscos é menos suscetível de ser afetado por uma alteração em qualquer subconjunto dos riscos. A Seguradora conta com comitês locais de desenvolvimento de produto e um comitê de aprovação do produto, sob a liderança da Chief Risk Officer Global Life, para potenciais produtos de vida nova que poderá aumentar significativamente ou alterar a natureza de seus riscos. Estes exames permitem a Seguradora gerir novos riscos inerentes às suas proposições de novos negócios. A Seguradora analisa periodicamente a adequação continuada e os riscos potenciais dos produtos existentes. Segue uma visão geral das principais linhas do grupo de negócio: • Plano gerador de benefício livre (PGBL): É um plano de previdência complementar, que objetiva a concessão de benefícios, em vida, ao participante, cujo valor do benefício é livre, ou seja, irá variar de acordo com as contribuições pagas e a rentabilidade do fundo no qual suas provisões serão aplicadas. • Vida gerador de benefício livre (VGBL): É um seguro de vida com cobertura por sobrevivência, que objetiva a concessão de indenizações em vida ao Segurado, cujo valor do benefício é livre, ou seja, irá variar de acordo com os prêmios pagos e a rentabilidade do fundo no qual suas provisões serão aplicadas. (iv) Resultados da análise de sensibilidade Alguns resultados da análise de sensibilidade estão apresentados abaixo. Para cada teste é demonstrado o impacto de uma mudança razoável e possível em apenas um único fator. Vida e previdência Impacto no resultado (lucro líquido) e no patrimônio líquido 2013 Bruto de Líquido de Premissas atuariais resseguro resseguro Aumento de 100 bps na taxa de juros 0,39% -0,39% Redução de 100 bps na taxa de juros -0,47% 0,47% Aumento de 5% na taxa de mortalidade 0,08% -0,08% Redução de 5% na taxa de mortalidade -0,09% 0,09% Redução de 300 bps na conversão em renda 0,43% 0,43% Aumento de 300 bps na conversão em renda -0,43% -0,43% Impacto no resultado (lucro líquido) e no patrimônio líquido 2012 Bruto de Líquido de Premissas atuariais resseguro resseguro Aumento de 100 bps na taxa de juros 0,96% -0,96% Redução de 100 bps na taxa de juros -1,16% 1,16% Aumento de 5% na taxa de mortalidade 0,14% -0,14% Redução de 5% na taxa de mortalidade -0,15% 0,15% Redução de 300 bps na conversão em renda 0,04% 0,04% Aumento de 300 bps na conversão em renda -0,04% -0,04% No Brasil, uma queda nas taxas de juros de mercado tem um impacto benéfico sobre os planos de previdência tradicionais e sem garantias devido ao aumento no valor de mercado dos títulos de juros pré-fixados e nos vencimentos de ativos e passivos, da mesma forma, uma elevação nas taxas de juros tem um impacto negativo dependendo da estratégia mantida para os ativos financeiros. A maioria dos títulos públicos é classificada na categoria “Disponível para venda”, o que limita a sensibilidade global do lucro às movimentações das taxas de juros. (b) Concentração de riscos A Seguradora efetua análise de concentração de riscos com base nas provisões técnicas (nota 9). O quadro a seguir demonstra a concentração de risco no âmbito do negócio por região e linha de negócios baseada nas rendas de contribuições e prêmios. Total de rendas de contribuições e prêmios por regiões geográficas Linhas de negócios Sul Sudeste Norte Nordeste Centro-Oeste Total PGBL 479 12.073 12 238 119 12.921 VGBL 106 2.851 – 53 48 3.058 Total em 31/12/2013 585 14.924 12 291 167 15.979 Total em 31/12/2012 485 10.906 8 267 195 11.861 (c) Risco de crédito Risco de crédito é a possibilidade da contraparte de uma operação financeira não desejar cumprir ou sofrer alteração na capacidade de honrar suas obrigações contratuais, podendo gerar assim alguma perda para a Seguradora. As áreas-chave em que a Seguradora está exposta ao risco de crédito são os ativos financeiros. O gerenciamento de risco de crédito inclui o monitoramento de exposições ao risco de crédito de contrapartes individuais em relação às classificações de crédito dos ativos financeiros, tais como Fitch Ratings, Standard & Poor’s, Moody’s entre outras. Além disso, é avaliada a concentração de exposições por setor da indústria e região geográfica de renda de contribuições, conforme Nota 4 (b). Exposições ao risco de crédito A tabela abaixo demonstra a exposição máxima ao risco de crédito antes de qualquer garantia ou outras intensificações de crédito. Os ativos anteriores são analisados na tabela abaixo usando o rating da Standard &Poor´s (S&P), ou equivalente quando o da S&P não estiver disponível. A concentração do risco de crédito não alterou substancialmente comparada ao período anterior. Composição de carteira por classe e por categoria contábil AAA A- Sem Rating 2013 Caixa e equivalentes de caixa – – 1.887 1.887 Ao valor justo por meio do resultado Privados 9.031 79.078 40.920 129.029 Públicos 18.555 118.524 – 137.079 Disponíveis para venda Públicos 14.310 – – 14.310 Privados 532 – – 532 Exposição máxima ao risco de crédito 42.428 197.602 42.807 282.837 Composição de carteira por classe e por categoria contábil Aaa A- Sem Rating 2012 Caixa e equivalentes de caixa – – 773 773 Ao valor justo por meio do resultado Privados 38.481 139.652 – 178.133 Disponíveis para venda Públicos 10.640 – – 10.640 Privados 8.350 – – 8.350 Exposição máxima ao risco de crédito 57.471 139.652 773 197.896 d) Risco de liquidez O risco de liquidez é o risco da Seguradora não ter recursos financeiros líquidos suficientes para cumprir suas obrigações ou ter de incorrer em custos excessivos para fazê-lo. A política da Seguradora é manDe 1 a 30 dias ou sem vencimento 13.113
De 31 a 180 dias 62.537
Ao valor justo por meio do resultado Fundos de investimentos exclusivos Certificado de depósito bancário (CDB) – 54.661 Letras financeiras do tesouro (LFT) – – Letras do tesouro nacional (LTN) – – Operações compromissadas (LTN) – 7.389 Letras financeiras (LF) – – Notas do tesouro nacional (NTN-B) – – Fundos de investimentos 9.286 – Ações 3.785 – Debêntures 42 487 Fundos de investimentos não exclusivos Quotas de fundos de investimentos 31.633 – Títulos disponíveis para venda – – Letras tesouro nacional (LTN) – – Notas do tesouro nacional (NTN-B) – – Letras financeiras do tesouro (LFT) – – Letras financeiras (LF) – – Total em 31 de dezembro de 2013 44.746 62.537 Total em 31 de dezembro de 2012 73.624 40.855 Nenhum desses ativos financeiros está vencido ou impaired. (b) Resumo da movimentação das aplicações financeiras Saldo em 31 de dezembro de 2011 184.692 Aplicações 41.022 Resgates (42.127) Juros e correção monetária 13.536 Saldo em 31 de dezembro de 2012 197.123 Aplicações 241.456 Resgates (164.336) Juros e correção monetária 6.707 Saldo em 31 de dezembro de 2013 280.950 (c) Estimativa do valor justo A tabela a seguir apresenta a análise do método de valorização de ativos financeiros trazidos ao valor justo. Os valores de referência foram definidos como se segue: • Nível 1 – títulos com cotação em mercado ativo; • Nível 2 – títulos não cotados nos mercados abrangidos no “Nível 1” mas que cuja precificação é direta ou indiretamente observável; • Nível 3 – títulos que não possuem seu custo determinado com base em um mercado observável. 2013 Nível 1 Nível 2 Total Ao valor justo por meio do resultado 124.807 109.668 234.475 Fundos de investimentos exclusivos Certificado de Depósito Bancário (CDB) – 56.148 56.148 Letras Financeiras do Tesouro (LFT) 28.563 – 28.563 Letras do Tesouro Nacional (LTN) 64.282 – 64.282 Operações compromissadas (LTN) – 7.389 7.389 Letras Financeiras (LF) – 36.845 36.845 Notas do Tesouro Nacional (NTN-B) 19.095 – 19.095 Quotas de fundos de investimentos – 9.286 9.286 Ações 3.785 – 3.785 Debêntures 9.082 – 9.082 Fundos de investimentos não exclusivos Quotas de fundos de investimentos – 31.633 31.633 Títulos disponíveis para venda 14.310 532 14.842 Letras do Tesouro Nacional (LTN) 8.005 – 8.005 Notas do Tesouro Nacional (NTN-B) 1.885 – 1.885 Letras Financeiras do Tesouro (LFT) 4.420 – 4.420 Letras Financeiras (LF) – 532 532 Total aplicações 139.117 141.833 280.950 2012 Nível 1 Nível 2 Total Ao valor justo por meio do resultado 61.177 116.956 178.133 Fundos de investimentos exclusivos Certificados de Depósito Bancário (CDB) – 87.046 87.046 Letras Financeiras do Tesouro (LFT) 15.050 – 15.050
ter uma liquidez adequada e liquidez contingente para atender suas obrigações tanto em condições normais quanto de estresse. Para alcançar este objetivo, a Seguradora avalia, monitora e gerencia suas necessidades de liquidez em uma base contínua. A Seguradora tem políticas de liquidez em todo o grupo de gestão e de diretrizes específicas sobre a forma de planejar, gerenciar e relatar sua liquidez local, propiciando recursos financeiros suficientes para cumprir suas obrigações à medida que estas atinjam seu vencimento. (i) Gerenciamento de risco de liquidez O gerenciamento do risco de liquidez é realizado pelo departamento financeiro e tem por objetivo controlar os diferentes descasamentos dos prazos de liquidação de direitos e obrigações, assim como a liquidez dos instrumentos financeiros utilizados na gestão das posições financeiras. O conhecimento e o acompanhamento desse risco é crucial, sobretudo para permitir à Seguradora liquidar as operações em tempo hábil e de modo seguro. (ii) Exposição ao risco de liquidez O risco de liquidez é limitado pela reconciliação do fluxo de caixa de nossa carteira de investimentos com os respectivos passivos. Para tanto, são empregados métodos atuariais para estimar os passivos oriundos de contratos de seguro. A qualidade dos investimentos também garante a capacidade da Seguradora de cobrir altas exigências de liquidez, por exemplo, no caso de um desastre natural. A administração do risco de liquidez envolve um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados. A tabela abaixo demonstra o agrupamento dos passivos para análise de liquidez. Todos os passivos financeiros são apresentados em uma base de fluxo de caixa contratual com exceção dos passivos de seguro que estão apresentados pelos fluxos de caixa esperados. Maturidade dos passivos no exercício de 31 de dezembro de 2013 um a três a Acima zero a três cinco de cinco Valor Valor um ano anos anos anos total contábil Passivos de previdência e vida c/ cobertura de sobrevivência (provisões) 58.486 38.488 30.710 108.820 236.504 265.561 Total de passivos de previdência e vida c/ cobertura de sobrevivência (provisões) 58.486 38.488 30.710 108.820 236.504 265.561 Maturidade dos passivos no exercício de 31 de dezembro de 2012 um a três a Acima zero a três cinco de cinco Valor Valor um ano anos anos anos total contábil Passivos de previdência e vida c/ cobertura de sobrevivência (provisões) 21.497 54.530 31.547 45.490 153.064 178.763 Total de passivos de previdência e vida c/ cobertura de sobrevivência (provisões) 21.497 54.530 31.547 45.490 153.064 178.763 O valor da maturidade dos passivos não contempla o saldo de DPVAT de R$ 29.057 em 31 de dezembro de 2013 (R$ 25.699 em 31 de dezembro de 2012). Os valores estão registrados no circulante e não circulante. (e) Risco de mercado (i) Gerenciamento de risco de mercado: O risco de mercado está ligado à possibilidade de perda por oscilação de preços e taxas em função dos descasamentos de prazos, moedas e indexadores das carteiras ativa e passiva. Este risco tem sido acompanhado com crescente interesse pelo mercado, com substancial evolução técnica nos últimos anos, no intuito de evitar, ou pelo menos minimizar, eventuais prejuízos para as instituições, dada a elevação na complexidade das operações realizadas nos mercados. (ii) Controle do risco de mercado: O risco de mercado é gerenciado por meio de metodologias e modelos condizentes com a realidade do mercado nacional e internacional, permitindo embasar decisões estratégicas com grande agilidade e alto grau de confiança, tendo como consequência uma melhor avaliação e definição dos limites de investimentos em títulos públicos federais, privados, nacionais e internacionais, e também o estabelecimento de limites operacionais de descasamento de ativos, passivos e moedas. A principal atividade da gestão de risco de mercado é de elaborar análises de sensibilidade e simular resultados em cenários de estresse para as posições da Seguradora. O controle do risco de mercado é acompanhado pela área financeira, cujas principais atribuições são: • definir estratégias de atuação para a otimização dos resultados e apresentar as posições mantidas pela organização; • analisar o cenário político-econômico nacional e internacional (envolvendo oscilação cambial); • avaliar os limites de investimentos em títulos públicos federais, privados, nacionais e internacionais; • avaliar e definir os limites de VaR (Value at Risk) e das carteiras; • analisar a política de liquidez; • estabelecer limites operacionais de descasamento de ativos, passivos e moedas; • realizar reuniões extraordinárias para análise de posições e situações em que os limites de posições ou VaR sejam ultrapassados. Dentre as principais atividades da área de Gestão de Risco de Mercado, destacamos o acompanhamento, cálculo e análise do risco de mercado das posições, por meio da metodologia do VaR. (iii) Análise do risco de mercado A política da Seguradora, em termos de exposição a riscos de mercado, é conservadora, sendo que os limites de VaR são definidos pelo Comitê ALMIC (Asset Liability Management Investment Committee), sendo o cumprimento destes acompanhado diariamente por área independente à do gestor das posições. A metodologia adotada para a apuração do VaR tem nível de confiança de 99% e horizonte de tempo de 250 dias. As volatilidades e as correlações utilizadas pelos modelos são calculadas a partir de métodos estatísticos e são ajustadas, quando necessário, a fatos ainda não capturados pelos dados utilizados nos modelos e a sensibilidade dos participantes dos trabalhos. A metodologia aplicada e os modelos estatísticos existentes são validados diariamente utilizando-se técnicas de backtesting. O backtesting compara o VaR diário calculado com o resultado obtido com essas posições (excluindo resultado com posições intraday, taxas de corretagem e comissões). O principal objetivo do backtesting é monitorar, validar e avaliar a aderência do modelo de VaR, sendo que o número de rompimentos deve estar de acordo com o intervalo de confiança previamente estabelecido na modelagem. A seguradora considera o modelo de simulação histórica para o cálculo do VaR. Esse modelo considera que é possível medir a perda máxima em um dia para uma carteira de ativos, dado um intervalo de confiança. Seguem os resultados obtidos para 31 de dezembro de 2013 e de 2012: 2013 2012 Patrimônio da carteira de custódia em 17.363 20.744 Percentil -0,002255112 0,00048489 VaR – 250 dias (39) 10 % do patrimônio da carteira de custódia 0,22% 0,05% O valor de patrimônio demonstra apenas as custódias administradas pela Seguradora. Os fundos de investimentos exclusivos somam R$ 234.475 (R$ 150.670 em 31 de dezembro de 2012) e DPVAT R$ 29.112 (R$ 25.709 em 31 de dezembro de 2012). 5. Caixa e equivalentes de caixa Para 31 de dezembro de 2013 e de 2012 foram considerados apenas caixa e depósito bancário como caixa e equivalentes de caixa. 2013 2012 Caixa e bancos 1.887 773 1.887 773 6. Aplicações (a) Classificação das aplicações As tabelas abaixo demonstram a classificação das aplicações e os respectivos vencimentos: 2013 2012 Ao valor justo por meio do resultado 266.108 94,72% 178.133 90,36% Fundos de investimentos exclusivos 234.475 83,46% 150.670 76,43% Certificado de Depósito Bancário (CDB) 56.148 19,98% 87.046 44,16% Letras Financeiras do Tesouro (LFT) 28.563 10,17% 15.050 7,63% Letras do Tesouro Nacional (LTN) 64.282 22,88% 41.655 21,13% Operações compromissadas (LTN) 7.389 2,63% – – Notas do Tesouro Nacional (NTN-B) 36.845 13,11% 217 0,11% Letras Financeiras (LF) 19.095 6,80% – – Quotas de fundos de investimentos 9.286 3,31% 416 0,21% Ações 3.785 1,35% 2.031 1,03% Debêntures 9.082 3,23% 4.255 2,16% Fundos de investimentos não exclusivos 31.633 11,26% 27.463 13,93% Renda fixa – quotas de fundos de investimentos 31.633 11,26% 27.463 13,93% Títulos disponíveis para venda 14.842 5,28% 18.990 9,64% Letras do Tesouro Nacional (LTN) 8.005 2,85% 10.640 5,40% Notas do Tesouro Nacional (NTN-B) 1.885 0,67% – – Letras Financeiras do Tesouro (LFT) 4.420 1,57% – – Letras Financeiras (LF) 532 0,19% – – Certificado de Depósito Bancário (CDB) – – 8.350 4,24% Total aplicações 280.950 100,00% 197.123 100,00% De 181 a 360 dias 14.201
Acima de 360 dias 144.624
Valor de mercado 234.475
Ajustes de avaliação patrimonial, líquidos dos efeitos tributário –
Custo Atualizado 234.475
609 – 4.051 – 9.289 – – – 252
878 28.563 60.231 – 9.806 36.845 – – 8.301
56.148 28.563 64.282 7.389 19.095 36.845 9.286 3.785 9.082
– – – – – – – – –
56.148 28.563 64.282 7.389 19.095 36.845 9.286 3.785 9.082
– 8.005 8.005 – – – 22.206 8.407
– 6.837 – 1.885 4.420 532 151.461 74.237
31.633 14.842 8.005 1.885 4.420 532 280.950 197.123
Letras do Tesouro Nacional (LTN) Quotas de fundos de investimentos Notas do Tesouro Nacional (NTN-B) Ações Debêntures Fundos de investimentos não exclusivos Quotas de fundos de investimentos Títulos disponíveis para venda Letras Financeiras do Tesouro (LTN) Certificados de Depósito Bancário (CDB) Total aplicações (d) Taxas contratadas Ativos NTN-B LFT-POS LF-POS LTN-PRE Itaú – FI RF Dpvat Bradesco – FI RF Dpvat BB – FI RF Dpvat Icatú Vanguarda Fdo. de Invest. RF Dpvat Safra Fdo. de Invest. RF Dpvat Caixa Fdo. de Invest. RF Dpvat Mapfre Fdo. de Invest. RF Dpvat Ativos LTN-PRE CDB-POS CDB-POS CDB-POS BNP Paribas Match DI FI CP BNP Paribas Match DI FI CP BNP Paribas Match DI FI CP Itaú – FI RF Dpvat Bradesco – FI RF Dpvat BB – FI RF Dpvat Icatú Vanguarda Fdo. de Invest. RF Dpvat Safra Fdo. de Invest. RF Dpvat Caixa Fdo. de Invest. RF Dpvat
– (228) (48) (179) (1) – (228) 120 Nível 2 – 416 – 2.031 –
2012 Total 41.655 416 217 2.031 4.255
27.463 8.350 – 8.350 125.360 Data vencimento 15/8/2022 1/9/2018 6/4/2015 1/7/2014 Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento Data vencimento 1/1/2016 16/5/2013 23/12/2013 26/12/2013 Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento Sem vencimento
27.463 18.990 10.640 8.350 197.123 2013 Taxa de juros 4,055% POS CDI 105,5% 8,75% POS POS POS POS POS POS POS 2012 Taxa de juros 8,94% CDI 105,5% CDI 102,5% CDI 102,5% POS POS POS POS POS POS POS POS POS
Nível 1 41.655 – 217 – 4.255
Data aquisição 4/4/2013 25/11/2013 5/4/2013 5/4/2013 1/12/2010 1/12/2010 1/12/2010 2/2/2012 3/2/2012 15/2/2012 15/1/2013 Data aquisição 10/9/2012 21/5/2012 27/12/2012 28/12/2012 10/2/2012 11/4/2012 31/10/2012 1/12/2010 1/12/2010 1/12/2010 2/2/2012 3/2/2012 15/2/2012
31.633 15.070 8.053 2.064 4.421 532 281.178 197.003
– 10.640 10.640 – 71.817
(e) Instrumentos financeiros por categoria 2013 Ativos e passivos ao valor Disponível Empréstimos, recebíveis e Ativos financeiros justo por meio do resultado % para venda % passivos ao custo amortizados % Aplicações financeiras 266.108 100,00% 14.842 100,00% – 0,00% Créditos das operações com previdência complementar e outros créditos operacionais – – – – 1.856 34,65% Títulos e créditos a receber, exceto depósitos judiciais e fiscais – – – – 3.501 65,35% Total 266.108 100,00% 14.842 100,00% 5.357 100,00% Passivos ao custo amortizado Contas a pagar – – – – 1.492 92,38% Débitos com operações com seguros e previdência complementar – – – – 123 7,62% Total – – – – 1.615 100,00% continua na página seguinte …
ECONOMIA - 31
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
… continuação das Notas Explicativas da Administração às Demonstrações Financeiras Individuais em 31 de dezembro de 2013 e de 2012 (Em milhares de Reais, exceto quando indicado) 2012 Ativos e passivos ao valor Disponível Empréstimos, recebíveis e Ativos financeiros justo por meio do resultado % para venda % passivos ao custo amortizados % Aplicações financeiras 178.133 100,00% 18.990 100,00% – 0,00% Créditos das operações com pendência complementar e outros créditos operacionais – – – – 2.087 31,34% Títulos e créditos a receber, exceto depósitos judiciais e fiscais – – – – 4.572 68,66% Total 178.133 100,00% 18.990 100,00% 6.659 100,00% Passivos ao custo amortizado Contas a pagar – – – – 3.987 97,72% Débitos com operações com seguros – – – – 93 2,28% Total – – – – 4.080 100,00% (f) Análise de sensibilidade A Seguradora realizou análise de sensibilidade de seus instrumentos financeiros, com base na variação da taxa Selic, conforme destacado no quadro a seguir: 2013 Títulos Títulos Quotas de fundos p federais privados de investimentos Total Aplicações 151.389 88.642 40.919 280.950 Selic – % a.a. 8,21 8,21 8,21 8,21 Projeção de rentabilidade – próximos 12 meses Cenário provável de: 12.429 7.278 3.359 23.066 Queda 25% 9.322 5.459 2.519 17.300 Queda 50% 6.215 3.639 1.680 11.533 Elevação 25% 15.536 9.098 4.199 28.833 Elevação 50% 18.644 10.917 5.039 34.599 2012 Títulos Títulos Quotas de fundos federais p privados de investimentos Total Aplicações 67.562 101.682 27.879 197.123 Selic – % a.a 7,25 7,25 7,25 7,25 Projeção de rentabilidade – próximos 12 meses Cenário provável de: 4.898 7.372 2.021 14.291 Queda 25% 3.674 5.529 1.516 10.718 Queda 50% 2.449 3.686 1.011 7.146 Elevação 25% 6.123 9.215 2.527 17.764 Elevação 50% 7.347 11.058 3.032 21.437 7. Imposto de renda e contribuição social (a) Apuração do imposto de renda e contribuição social O imposto de renda e a contribuição social são calculados com base nas alíquotas oficiais, e conciliados para os valores registrados como despesa de cada período findo, conforme segue: Descrição 2013 2012 Lucro/(prejuízo) antes dos impostos (965) (965) 3.426 3.426 Alíquotas oficiais IR – 15% CS – 15% IR – 15% CS – 15% Impostos conforme alíquotas oficiais (145) (145) 514 514 Adicional de imposto de renda – 10% (97) – 319 – Impostos sobre outros ajustes (13) 5 11 7 Resultado de IRPJ e CSLL no exercício (255) (140) 844 521 (b) Composição dos créditos tributários Os créditos tributários diferidos registrados em 31 de dezembro de 2013 e de 2012 são compostos como segue: Imposto de renda 2013 2012 Provisão para obrigação legal 7.118 5.964 Ajuste de avaliação patrimonial 380 – Base de cálculo 7.498 5.964 Alíquota 25% 25% Saldo final 1.874 1.491
9. Provisões técnicas (a) Seguros
Contribuição social 2013 2012 Provisão para obrigação legal 7.118 5.964 Ajuste de avaliação patrimonial 380 – Base de cálculo 7.498 5.964 Alíquota 15% 15% Saldo final 1.124 895 Descrição 2013 2012 Imposto de renda diferido 1.874 1.491 Contribuição social diferido 1.124 895 Antecipação do imposto de renda/contribuição social 485 2.186 Outros 18 – Total de créditos tributários e previdenciários 3.501 4.572 A movimentação dos créditos fiscais diferidos de diferenças temporais está assim demonstrada: Imposto Contribuição de renda social Saldo em 31 de dezembro de 2011 890 534 Constituição 601 361 Saldo em 31 de dezembro de 2012 1.491 895 Constituição 383 229 Saldo em 31 de dezembro de 2013 1.874 1.124 8. Provisões judiciais Contingências passivas e depósitos judiciais 2013 2012 Descrição Depósito Provisão Depósito Provisão COFINS 6.210 6.214 5.093 5.093 CPMF 906 906 871 871 Outros depósitos benefícios 156 – 90 – TOTAL 7.272 7.120 6.054 5.964 (i) COFINS: Obrigação legal – COFINS: em razão da decisão do Supremo Tribunal Federal declarando inconstitucional o recolhimento das contribuições nos moldes previstos pela Lei nº 9.718/98, a Seguradora vem discutindo judicialmente a base de cálculo da COFINS, em cujo montante provisionado em 31 de dezembro de 2013 é de R$ 6.214 (R$ 5.093 em 31 de dezembro de 2012). Em setembro de 2011 foi publicado acórdão cassando a liminar com base na qual a Zurich Vida e Previdência S.A. deixava de recolher a COFINS, desta forma, em outubro de 2011 foi realizado depósito integral da referida provisão. (ii) CPMF: Outras contas a pagar – CPMF: a Seguradora questiona a incidência de CPMF sobre a transferência das carteiras de previdência e vida, ocorrida em 2004. Em 31 de dezembro de 2013 os valores depositados e provisionados são de R$ 906 (R$ 871 em 31 de dezembro de 2012). Movimentação das obrigações legais: Fiscais Saldo em 31 de dezembro de 2011 4.912 Constituições 725 Atualização monetária 327 Saldo em 31 de dezembro de 2012 5.964 Constituições 405 Atualização monetária 751 Saldo em 31 de dezembro de 2013 7.120
DPVAT Vida com cobertura de sobrevivência Total
Provisão de (i) q sinistros a liquidar 15.867 – 15.867
Provisão de sinistros ocorridos e não avisados 13.060 – 13.060
Provisão matemática de benefícios a conceder e concedidos – 101.281 101.281
Provisão de insuficiência de p prêmios – – –
Outras p provisões 130 644 774
DPVAT Vida com cobertura de sobrevivência Total
Provisão de (i) q sinistros a liquidar 13.387 – 13.387
Provisão de sinistros ocorridos e não avisados 11.968 – 11.968
Provisão matemática de benefícios a conceder e concedidos – 90.058 90.058
Provisão de insuficiência de p prêmios – 736 736
Outras provisões p 344 298 642
(i) A Seguradora não está apresentando o quadro de desenvolvimento de sinistros, pois esta provisão é composta apenas de seguros do ramo DPVAT. (b) Previdência complementar 2013 2012 Provisão matemática benefícios a conceder 132.671 60.162 Provisão de riscos não expirados 89 2 Provisão matemática benefícios concedidos 530 519 Provisão de benefícios a regularizar 73 69 Provisão eventos ocorridos não avisados 49 38 Provisão de resgate e outros valores a regularizar 66 54 Provisão oscilação de riscos – 97 Provisão de insuficiência de contribuições 260 831 Provisão despesas administrativas 841 165 Provisão complementar – 35 Total 134.579 61.972 (c) Movimentação das provisões técnicas – seguros Saldo em 31 de dezembro de 2011 113.513 Inclusões 19.209 Baixas/pagamentos (22.720) Atualização monetária 6.789 Saldo em 31 de dezembro de 2012 116.791 Inclusões 89.001 Baixas/pagamentos (80.154) Atualização monetária 5.344 Saldo em 31 de dezembro de 2013 130.982
Total 29.057 101.925 130.982 2012 Total 25.699 91.092 116.791
(d) Movimentação das provisões técnicas – previdência complementar Saldo em 31 de dezembro de 2011 54.006 Inclusões 23.800 Baixas/pagamentos (18.874) Atualização monetária 3.040 Saldo em 31 de dezembro de 2012 61.972 Inclusões 189.702 Baixas/pagamentos (122.705) Atualização monetária 5.610 Saldo em 31 de dezembro de 2013 134.579 (e) Garantias das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes: 2013 2012 Total das provisões técnicas 265.561 178.763 Total das provisões técnicas a ser coberto 265.561 178.763 Ativos oferecidos em garantia Fundos especialmente exclusivos 234.475 150.670 Certificados de Depósito Bancário (CDB) – 8.350 Letras do Tesouro Nacional (LTN) 8.005 10.640 Letras Financeiras do Tesouro (LFT) 4.420 – Notas do Tesouro Nacional (NTN) 1.885 – Letras Financeiras (LF) 532 – Fundos de investimento de renda fixa 2.563 1.754 Provisão do consórcio DPVAT 29.069 25.699 Total dos ativos oferecido em garantia 280.949 197.113 Suficiência de garantia das provisões técnicas 15.388 18.350
DIRETORES Richard Emiliano Soares Vinhosa
2013
Luiz Fernando Barsotti
10. Patrimônio líquido (a) Capital social O capital social, totalmente subscrito e integralizado, está representado, em 31 de dezembro de 2013 e de 2012 por 329.236 ações ordinárias nominativas, sem valor nominal. (b) Reservas de lucros 2013 2012 Reserva legal 886 886 Reserva estatutária 8.452 9.022 Reservas de lucros 9.338 9.908 (i) A reserva legal é constituída na forma prevista na legislação societária, sendo calculada na base de 5% do lucro líquido do exercício, limitado a 20% do capital social, e poderá ser utilizada para compensação de prejuízos ou aumento de capital social. (ii) A reserva estatutária refere-se ao saldo remanescente do lucro líquido do exercício após a constituição da reserva legal e distribuição dos dividendos mínimos obrigatórios, o qual, por proposta da Administração, está retido nos termos da lei societária. Sua destinação será submetida à deliberação da Assembleia Geral. (c) Dividendos propostos São assegurados dividendos mínimos de 25% do lucro líquido anual ajustado de acordo com a legislação societária. (d) Patrimônio líquido ajustado (PLA) e margem de solvência Descrição 2013 2012 Patrimônio líquido 21.292 21.721 Patrimônio líquido ajustado 21.292 21.721 20% do prêmio retido anual médio (12 meses) 6.241 5.606 33% do sinistro retido anual médio (36 meses) 7.646 7.232 Margem de solvência 7.646 7.232 Suficiência da margem de solvência 13.646 14.489 11. Detalhamento das principais contas das demonstrações do resultado (a) Prêmios emitidos 2013 2012 Prêmios convênio DPVAT 28.144 25.948 Total prêmios emitidos 28.144 25.948 (b) Sinistros ocorridos 2013 2012 Indenizações avisadas – DPVAT (17.953) (17.075) Despesas de sinistros – DPVAT (4.659) (3.616) Variação da provisão sinistros/eventos ocorridos mas não avisados (2.019) (1.864) Despesas com benefícios VGBL (282) (310) Total sinistros ocorridos (24.913) (22.865) (c) Custos de aquisição 2013 2012 Comissão VGBL (404) (377) Despesas de corretagem (532) (64) Total custos de aquisição (936) (441) (d) Outras receitas e despesas operacionais 2013 2012 Convênio DPVAT 1.811 1.711 Outras Receitas – 14 Outras receitas operacionais 1.811 1.725 Convênio DPVAT (2.202) (1.468) Outras despesas (58) (8) Outras despesas operacionais (2.260) (1.476) Total (449) 249 (e) Despesas administrativas 2013 2012 Serviços de terceiros (vide nota 12) (3.940) (923) Localização e funcionamento (38) (22) Publicidade e propaganda institucional (378) (378) Publicações (87) (11) Donativos e contribuições (33) (38) Despesas administrativas compartilhadas (vide nota 12) (694) (694) Despesas administrativas diversas (12) (13) Despesas administrativas do convênio DPVAT (1.185) (1.468) Total despesas administrativas (6.367) (3.547) (f) Despesas com tributos 2013 2012 Impostos Federais, Municipais e Estaduais (157) (19) COFINS e PIS (896) (843) Contribuição sindical (11) (11) Taxa de fiscalização (282) 130 Impostos sobre remessa para o exterior (483) (76) Total despesa com tributos (1.829) (819) (g) Resultado financeiro 2013 2012 Rendimento das aplicações de renda fixa 1.470 1.402 Rendimento com quotas de fundos 13.132 11.771 Outras receitas financeiras 422 554 Encargos sobre provisões técnicas (11.873) (10.521) Despesas financeiras de renda fixa (11) (14) Despesas financeiras com convênio DPVAT (1.137) (939) Despesas financeiras sobre encargos tributários (380) (327) Outros (88) (70) Total resultado financeiro 1.535 1.856 12. Partes relacionadas A Companhia Zurich Financial Services mantém estrutura operacional comum para suas empresas na América Latina. Os custos incorridos com essa estrutura são absorvidos proporcionalmente à receita auferida em cada empresa desta região, com base em termos contratuais. Estão demonstrados abaixo os valores pagos efetuados pela Seguradora: 2013 Zurich Miami 1.586 Zurich América Latina Serviços Ltda 1.982 Total 3.568 A Zurich Vida e Previdência S.A. teve transação de despesas administrativas compartilhadas com a Zurich Minas Brasil Seguros S.A. empresa controladora, no montante de R$ 694 em 31 de dezembro de 2013 e de 2012. (a) Remuneração do pessoal chave da administração A partir de 2009, com a extinção do conselho da administração, os membros chave da administração não receberão remuneração pela Seguradora.
CONTADOR
ATUÁRIO
Luiz Henrique Machado de Azambuja – CRC 114031/SP
Severino Garcia Ramos – MIBA 357
COMITÊ DE AUDITORIA Introdução O Comitê de Auditoria (o “Comitê”) da ZURICH VIDA E PREVIDÊNCIA S.A. (“Seguradora”) é constituído nos termos da Resolução do Conselho Nacional de Seguros Privados – CNSP nº 118/04, tendo o seu regulamento revisado e aprovado pelo Conselho de Administração da Seguradora. Compete ao Comitê assessorar o Conselho de Administração na supervisão (i) da qualidade e integridade das demonstrações financeiras, (ii) do cumprimento pela Seguradora das exigências legais e regulamentares, (iii) das habilitações e independência dos Auditores Externos, (iv) do desempenho da função da auditoria interna da Seguradora e dos auditores externos, e (v) das atividades de gerenciamento de riscos e de controles internos. É responsabilidade da Administração a elaboração das demonstrações financeiras em conformidade com as leis e regulamentos vigentes no Brasil, a definição e manutenção de controles internos adequados para garantir a qualidade e integridade das informações financeiras, bem como, as de controles e gerenciamento de riscos. As avaliações do Comitê são efetuadas com base nas informações recebidas da Administração, dos auditores externos, da auditoria interna, dos responsáveis pelo gerenciamento dos controles internos e de riscos, além de suas próprias análises.
1. Atividades do Comitê No decorrer do exercício de 2013, o Comitê desenvolveu as seguintes atividades, cujos temas e discussões abordados, foram: a. Discussão dos procedimentos operacionais e do status do plano de trabalho do Comitê; b. Auditoria Interna – discussão do plano de trabalho para o exercício de 2013 e dos relatórios emitidos; c. Auditoria Externa – discussão do plano de trabalho e dos aspectos relacionados aos procedimentos de independência e qualificação dos Auditores Externos, bem como, dos relatórios emitidos e dos resultados alcançados decorrentes da auditoria das demonstrações financeiras do exercício de 2013; d. Controladoria – Discussão dos processos de contabilização, avaliação das estimativas contábeis, consistência dos saldos contábeis e dos relatórios gerenciais; e. Revisão das demonstrações financeiras do exercício de 2013. 2. Auditoria Interna O Comitê apreciou o plano de trabalho desenvolvido pela Auditoria Interna para o exercício de 2013 e os relatórios gerados. O Comitê considera que os trabalhos propostos e realizados pela Auditoria Interna para o exercício de 2013, mostram-se suficientes. 3. Auditoria Externa O Comitê avaliou que os trabalhos desenvolvidos pelos auditores externos da Seguradora, PricewaterhouseCoopers Auditores Independentes, foram adequados para suportar a sua opinião sobre as
Aos Senhores Administradores e Acionistas da Zurich Vida e Previdência S/A Ref.: Parecer referente Avaliação Atuarial 2013 Prezados Senhores, Em cumprimento ao disposto na legislação vigente, apresentamos o Parecer Atuarial a seguir contendo os resultados da Avaliação Atuarial das operações dos planos de Previdência Complementar Aberta da ZURICH VIDA E PREVIDÊNCIA S/A, na data-base de 31.12.2013, incluindo o exame das provisões técnicas. Não foi observada diferença significativa nos valores das provisões técnicas apuradas para esses planos, em relação aos valores contabilizados pela Seguradora, que opera planos de pecúlio, pensão, de acumulação PGBL e VGBL e produtos de seguros de pessoas. Não foi constituída provisão Complementar de Cobertura – PCC, tendo em vista os resultados do teste de adequação de passivos – TAP, realizado na data base do balanço. Não houve alteração significativa nos
dados cadastrais em relação à avaliação atuarial anterior, bem como não houve mudança nas hipóteses atuariais dos planos, verificando-se que estas hipóteses estão adequadas aos compromissos assumidos pela Seguradora, conforme resultados da avaliação das mesmas. Em nossa opinião, com base nos resultados da avaliação atuarial, as provisões técnicas constituídas pela Seguradora em 31.12.2013 estão adequadas ao cumprimento das obrigações futuras assumidas pela mesma e que não há superávit ou déficit técnico a ser contabilizado no exercício, inclusive em relação ao TAP, cabendo o registro de que a empresa vem obtendo resultado contábil operacional satisfatório e as provisões técnicas encontram-se devidamente cobertas por ativos garantidores vinculados. Foram adotados na avaliação atuarial critérios, procedimentos técnicos usuais, práticas atuariais usuais e padrões de razoabilidade quanto às premissas de cálculo, em consonância com o disposto na legislação em vigor e nas Notas Técnicas Atuariais dos planos avaliados. Os estudos atuariais, assim como os cálculos e apurações referentes aos demais itens da avaliação e as respectivas verificações tiveram por base as informações e os dados fornecidos pela Seguradora, que
demonstrações financeiras do exercício de 2013. 4. Controladoria Os processos de contabilização das principais operações são altamente automatizados, havendo pouca intervenção manual. Os saldos contábeis são conciliados com os registros auxiliares e não foram apuradas diferenças significativas, o que permite assegurar a sua consistência. As estimativas contábeis são feitas de acordo com critérios usualmente aceitos. 5. Demonstrações Financeiras O Comitê revisou as demonstrações financeiras da Seguradora relativa ao exercício de 2013, bem como os respectivos relatórios da Administração. 6. Conclusão Com base nas atividades desenvolvidas, conforme acima exposto, o Comitê recomenda ao Conselho de Administração da ZURICH VIDA E PREVIDÊNCIA S.A. a aprovação das demonstrações financeiras, relativas ao exercício de 2013. São Paulo, 24 de fevereiro de 2014. Membros: Edson Saraiva
João Aldemir Dornelles
Paulo dos Santos
PARECER ATUARIAL depois de submetidos à crítica e à devida consistência realizada em conjunto com a mesma, foram considerados adequados para os fins da avaliação atuarial objeto deste parecer. A avaliação atuarial foi realizada conforme estabelecido nas normas vigentes, sendo a constituição das provisões técnicas de responsabilidade da Administração da Seguradora, cabendo ao atuário responsável técnico examiná-las e expressar opinião sobre as mesmas, conforme consta neste Parecer. O Relatório Anexo integra este Parecer. Em, 25 de Fevereiro de 2014. Richard Emiliano Soares Vinhosa Diretor Responsável Técnico SETAT Serviços Técnicos e Atuariais Registro no IBA: CIBA 32 – CNPJ 31.250.103/0001-33 Severino Garcia Ramos – MIBA Reg. 357
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS Aos Administradores e Acionistas Zurich Vida e Previdência S.A. Examinamos as demonstrações financeiras individuais da Zurich Vida e Previdência S.A. (a “Seguradora”) que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, assim como o resumo das principais práticas contábeis e as demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras A Administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados (SUSEP) e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou por erro.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelo auditor e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou por erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui também a avaliação da adequação das
políticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Zurich Vida e Previdência S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados (SUSEP). São Paulo, 27 de fevereiro de 2014. PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Edison Arisa Pereira Contador CRC 1SP 127241/O-0
Nível dos reservatórios continua baixando Volume das reservas das hidrelétricas do sudeste está abaixo dos 35%. Em 2001, quando do racionamento, volume estava em 33,4% da capacidade. nível dos reservatórios das hidrelét r i c a s n o S u d e ste/Centro Oeste do País, principal para abastecimento de energia elétrica no Brasil, caiu para abaixo de 35% de armazenamento, volume inferior à estimativa do Operador Nacional do Sistema Elétrico (ONS) para o término de fevereiro. O nível das represas no Su-
O
deste/Centro-Oeste estão a 34,91% de armazenamento, ante previsão do ONS de que fechasse o mês a 35,7%, segundo dados do ONS, mantendo a trajetória de queda verificada desde janeiro, em pleno período úmido. Do início janeiro até agora, o nível das represas do Sudeste caiu mais de 8 pontos percentuais, diante de chuvas muito abaixo da média histórica e
forte consumo de energia pelas altas temperaturas, que elevam o uso de equipamentos de refrigeração. O nível dos reservatórios do Sudeste ainda não está no patamar registrado ao final de fevereiro de 2001, ano de racionamento, quando terminou em 33,45%, mas agentes do setor já admitem que é preciso ações de incentivo à economia voluntária de energia.
Especialistas do setor e o governo dizem ser preciso aguardar até o fim de abril, quando termina o período úmido, para definir se haverá a necessidade de decretar um racionamento formal. Embora o sistema elétrico atualmente tenha maior capacidade de geração de energia em relação ao cenário de 2001, as térmicas estão praticamente todas acionadas e o
País depende de chuvas em março e abril capazes de elevar o nível das represas no Sudeste a cerca de 43% – o que segundo o ONS garantiria o fornecimento de energia ao longo do ano. Para que isso aconteça é preciso que chova o equivalente a cerca de 76% da média histórica para esses meses. O ONS divulga hoje as previsões para as chuvas e nível dos re-
servatórios em março. Os reservatórios do Sul estão atualmente a 37,1 % de armazenamento, o que indica que também devem fechar o mês abaixo da previsão do ONS, de estarem a 41,9%. No Nordeste, estão a 42,26%, acima da estimativa de fecharem o mês a 41,5%. Já os do Norte estão a 80,88%, acima da estimativa para o mês do ONS, que é de 80,2%. (Reuters)
32 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
A Eletropaulo prevê instalar 5 mil "chuveiros inteligentes" na capital paulista até o fim do ano.
Painéis solares reduzem consumo de energia om o intuito de estimular a economia de energia, a Eletropaulo está instalando desde 2012 painéis solares nos prédios da CDHU (Companhia de De-
C
senvolvimento Habitacional e Urbano) para o aquecimento dos chuveiros das casas. Até agora, foram 4.025 painéis instalados nos bairros de Itaquera e Cidade Tiraden-
tes, na zona leste de São Paulo. Até o fim do ano, quando acaba a primeira fase do projeto, a previsão é de 5.000. A Eletropaulo é responsável por instalar um chuveiro
nas casas dos moradores, o chamado "chuveiro inteligente", segundo Moisés de Oliveira, coordenador de Novos Mercados da empresa. É esse chuveiro que despertou a atenção de alguns moradores: após dez minutos de banho, um alarme começa a tocar avisando que o tempo ideal para o banho acabou. A água continua quente. Para interromper o barulho, é necessário desli-
gar o chuveiro e iniciar uma nova contagem de mais dez minutos. Para desativar o sistema, o morador pode ligar no sistema de atendimento da Eletropaulo. Segundo Oliveira, o apito serve para aumentar a efetividade da redução de energia e foi um pedido dos próprios moradores, que não conseguiam controlar o banho dos filhos. "O apito não me incomodou", afirma Luiz Martins Ju-
nior, que vive em uma das casas de um condomínio beneficiado em Itaquera e diz ter recebido bem o chuveiro. Ele ainda não sabe se houve de fato redução no consumo. Segundo a Eletropaulo, esse número tem variado de 30% a 50% nas moradias que ganharam o painel, pois o chuveiro elétrico é um dos aparelhos residenciais que mais consomem energia. (Folhapress)
CENTRO DE ASSISTÊNCIA SOCIAL SÃO VICENTE DE PAULO CNPJ/RFB nº. 56.265.580/0001-01 - Praça Frederico Ozanan, 158, Moinho Velho, CEP 04.286-010, São Paulo, SP DEMONSTRAÇÃO DO FLUXO DE CAIXA DAS OPERAÇÕES DO PERÍODO EM 31 DE DEZEMBRO DE 2013 E DE 2012 (PELO MÉTODO DIRETO) RUBRICAS 2013 – R$ Fluxos de caixa das atividades operacionais Recebimento de mensalidades escolares do período 7.521.338,72 Pagamentos dos custos educacionais -8.107.530,11 Caixa gerado pelas operações educacionais -586.191,39 Pagamentos de despesas gerais -1.295.466,94 Pagamentos de despesas antecipadas 0,00 Pagamentos de despesas tributárias -22.708,21 Recebimentos de receitas financeiras 470.113,59 Pagamentos de despesas financeiras -36.446,65 Recebimentos de receitas eventuais 633.636,13 Recebimentos de mensalidades escolares de períodos anteriores 266.210,95 Recebimentos antecipados de mensalidades escolares 146.374,39 Recebimentos de doações de pessoas jurídicas 472.104,67 Recebimentos de doações de pessoas físicas 15.078,85 Caixa líquido proveniente das atividades operacionais 62.705,39 Fluxos de caixa das atividades de investimentos Compras de ativo imobilizado -160.371,88 Compras de ativo intangível -3.627,80 Recebimento pela venda de ativo imobilizado 25.783,04 Caixa líquido proveniente das atividades de investimentos -138.216,64 Fluxos de caixa das atividades assistenciais Recebimentos de subvenções municipais 725.649,14 Pagamentos dos custos assistenciais -1.434.475,77 Caixa líquido proveniente das atividades assistenciais -708.826,63 Diminuição líquida de caixa e equivalentes de caixa -784.337,88 Caixa e equivalentes de caixa no início do período 8.568.859,32 Caixa e equivalentes de caixa no fim do período 7.784.521,44
BALANÇO PATRIMONIAL ENCERRADO EM 31 DE DEZEMBRO DE 2013 E DE 2012 2013 – R$ 2012 – R$ 2013 – R$ 2012 – R$ PASSIVO 8.320.247,89 9.954.790,13 PASSIVO CIRCULANTE nota 7 1.346.934,00 2.014.954,42 7.784.521,44 8.568.859,32 Financiamentos e Capital de Giro 76.040,53 9.856,36 145.649,13 148.683,79 3.678,07 3.804,60 Obrigações Tributárias, Previdenciárias e Trabalhistas 313.964,20 377.561,84 474.444,16 312.524,04 Provisões Exigíveis 0,00 836.239,74 7.306.399,21 8.252.530,68 Subvenções Municipais a Pagar 811.280,14 642.612,69 486.449,27 1.313.523,12 Outras Obrigações g ç g , , 0,00 0,00 694.927,52 681.833,40 PASSIVO NÃO CIRCULANTE -208.478,25 -204.550,02 Subvenções Municipais nota 8 0,00 0,00 0,00 836.239,74 PATRIMÔNIO LÍQUIDO nota 9 15.217.749,04 16.260.770,76 49.277,18 72.407,69 Patrimônio Social 16.260.770,76 17.683.660,66 -1.043.021,72 -1.422.889,90 15.342,12 67.576,82 (-) Deficit do Período 16.564.683,04 18.275.725,18 33.935,06 4.830,87 PASSIVO TOTAL (+) PATRIMÔNIO LÍQUIDO 8.244.435,15 8.320.935,05 DEMONSTRAÇÃO DO RESULTADO DO PERÍODO ENCERRADO EM 31 DE DEZEMBRO DE 2013 E DE 2012 0,00 0,00 RUBRICAS 2013 – R$ 2012 – R$ 8.202.019,88 8.267.097,94 + PRESTAÇÃO DE SERVIÇOS EDUCACIONAIS 12.275.713,92 13.911.962,01 42.415,27 53.837,11 - Gratuidades Integrais Concedidas (Lei 12.101/09) -1.295.420,00 -1.278.937,00 16.564.683,04 18.275.725,18 - Gratuidades Parciais Concedidas (Lei 12.101/09) -289.088,50 -253.685,05 DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EM 31 DE DEZEMBRO DE 2013 E DE 2012 - Bolsas de Estudos Institucionais -2.844.452,81 -4.878.749,46 = RECEITA LÍQ. PREST. SERVIÇOS EDUCACIONAIS 7.846.752,61 7.500.590,50 RUBRICAS PATRIMÔNIO DEFICIT DO TOTAL - Custo dos Serviços Prestados -10.389.712,03 -10.098.894,27 SOCIAL PERÍODO R$ = RESULTADO BRUTO -2.542.959,42 -2.598.303,77 SALDOS EM 31 DE DEZEMBRO DE 2011 18.456.350,01 -772.689,35 17.683.660,66 - Despesas Administrativas -1.566.721,09 -1.630.005,65 INCORPORAÇÃO DO DEFICIT DE 2011 -772.689,35 772.689,35 0,00 - Despesas Tributárias -352.892,77 -332.103,76 DEFICIT DO PERÍODO DE 2012 0,00 -1.422.889,90 -1.422.889,90 + Receitas Financeiras 536.763,16 802.321,12 SALDOS EM 31 DE DEZEMBRO DE 2012 17.683.660,66 -1.422.889,90 16.260.770,76 - Despesas Financeiras -36.446,65 -37.151,61 INCORPORAÇÃO DO DEFICIT DE 2012 -1.422.889,90 1.422.889,90 0,00 + Outras Receitas Operacionais 364.269,76 179.556,41 DEFICIT DO PERÍODO DE 2013 0,00 -1.043.021,72 -1.043.021,72 = RESULTADO OPERACIONAL -3.597.987,01 -3.615.687,26 SALDOS EM 31 DE DEZEMBRO DE 2013 16.260.770,76 -1.043.021,72 15.217.749,04 + Outras Receitas (não operacionais) 2.890.671,05 2.588.190,00 NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS EM 31 DE DEZEMBRO DE 2013 E DE 2012 - Outras Despesas (não operacionais) -99.201,65 -104.166,14 Nota 1 - Contexto Operacional: O “Centro de Assistência Social São Vicente de Paulo”, foi cons+ Receitas Assistenciais 1.212.832,66 1.691.511,33 tituído sob a forma de sociedade civil sem fins lucrativos, tendo como objetivo principal a prestação - Despesas Assistenciais -1.393.690,90 -1.946.298,34 de serviços educacionais na educação infantil, ensino fundamental e médio, e reconhecido como de - Outros Projetos Assistenciais Desenvolvidos -55.645,87 -36.439,49 Utilidade Pública Federal de acordo com o Decreto nº 61.518 de 12.10.1967, Estadual Lei nº 4.919 de = DEFICIT DO PERÍODO -1.043.021,72 -1.422.889,90 11.11.1958 e Municipal Decreto nº 8.666 de 16.02.1970. Nota 2 - Apresentação e Elaboração das Demonstrações Contábeis: Na elaboração das demonstrações financeiras de 2013, a Entidade adotou governamentais, e tem como objetivo principal operacionalizar projetos e atividades pré-determinadas, a Lei nº 11.638/07 e a Lei nº 11.941/09 que alteraram artigos da Lei nº 6.404/76 em aspectos relativos à e atendem o que preceitua a Resolução CFC nº 1.305/10–NBC TG 07 (R1). A Entidade recebeu no ano elaboração e divulgação das demonstrações financeiras. As demonstrações contábeis foram elaboradas de 2013 auxílios e subvenções do Poder Público Municipal de São Paulo, demonstradas em contas em observância às práticas contábeis adotadas no Brasil, características qualitativas da informação próprias, e que totalizaram um montante de R$ 725.649,14 (setecentos e vinte e cinco mil, seiscentos contábil, conforme Resolução CFC nº 1.374/11 (NBC TG), que trata da Estrutura Conceitual para a e quarenta e nove reais e quatorze centavos), contabilizadas em receitas assistenciais, para fazer face Elaboração e Apresentação das Demonstrações Contábeis, Resolução CFC nº 1.376/11 (NBC TG 26), à manutenção e programação dos Núcleos Sócios Educativos - NSE - Vila São João, Cidade Nova e que trata da Apresentação das Demonstrações Contábeis, Pronunciamentos, as Orientações e as Inter- Vila Curuçá, sob sua responsabilidade, sendo integralmente aplicadas nas mesmas. Aplicou ainda, com pretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC), Deliberações da Comissão de recursos próprios, R$ 396.616,15 (trezentos e noventa e seis mil, seiscentos e dezesseis reais e quinze Valores Mobiliários (CVM) e outras Normas emitidas pelo Conselho Federal de Contabilidade (CFC) e centavos). Os convênios firmados com a Prefeitura Municipal de São Paulo, para realização de projetos aplicáveis às Entidades sem Fins Lucrativos, e especialmente a Resolução CFC nº 1.409/12 (ITG 2002), assistenciais dos Núcleos Sócios Educativos, supra citados, encerraram-se em 30/06/2013, não sendo que estabelece critérios e procedimentos específicos de avaliação, de reconhecimento das transações renovados. O término destes convênios foi devidamente comunicado e protocolado junto aos órgãos e variações patrimoniais, de estruturação das demonstrações contábeis e as informações mínimas a competentes. Nota 13 - Doações Recebidas: Eventualmente a Entidade recebe doações de pessoas serem divulgadas em notas explicativas das entidades sem finalidade de lucros, e ainda, as Resolu- físicas, jurídicas e cooperadores conforme previsão estatutária. No ano de 2013, a Entidade recebeu R$ ções do CFC nº 1.255/09, nº 1.285/10 e nº 1.319/10 (NBC TG 1000), que tratam da Contabilidade para 15.078,85 (quinze mil, setenta e oito reais e oitenta e cinco centavos) de donativos e contribuições de Pequenas e Médias Empresas, naqueles aspectos não abordados pela Resolução CFC nº 1.409/12 pessoas físicas nacionais, mais R$ 381.616,18 (trezentos e oitenta e um mil, seiscentos e dezesseis (ITG 2002, item 4). Nota 3 - Formalidade da Escrituração Contábil: Em atendimento a Resolução do reais e dezoito centavos) de pessoas jurídicas nacionais e R$ 90.488,49 (noventa mil, quatrocentos e CFC nº 1.330/11 (NBC ITG 2000), a Entidade mantém um sistema de escrituração uniforme dos seus oitenta e oito reais e quarenta e nove centavos) de pessoas jurídicas internacionais, as quais foram atos e fatos administrativos, por meio de processo eletrônico. O registro contábil contém o número de contabilizadas em conta própria, totalizando R$ 487.183,52 (quatrocentos e oitenta e sete mil, cento identificação dos lançamentos relacionados ao respectivo documento de origem externa ou interna ou, e oitenta e três reais e cinquenta e dois centavos). Nota 14 - Cobertura de Seguros: Para atender na sua falta, em elementos que comprovem ou evidenciem fatos e a prática de atos administrativos. As medidas preventivas adotadas permanentemente, a Entidade efetua contratação de seguros em valor demonstrações contábeis, incluindo as notas explicativas, elaboradas por disposições legais e estatutá- considerado suficiente para cobertura de eventuais sinistros, definidos pelos Administradores da entirias, serão transcritas no “Diário” da Entidade, e posteriormente registrado no Cartório de Registros de dade em função do valor de mercado ou do valor do bem novo, conforme o caso. Em 31/12/2013, as Pessoas Jurídicas. A documentação contábil da Entidade é composta por todos os documentos, livro, apólices vigentes são: Itaú Seguros de Autos e Residências S.A., apólice nº 33.31.13533042.0, e respapéis, registros e outras peças, que apóiam ou compõem a escrituração contábil. A documentação con- pectivo aditamento nº 33.31.13533042.0-1, com vigência até 14/02/2014 (veículos); e, Sul América Cia. tábil é hábil, revestida das características intrínsecas ou extrínsecas essenciais, definidas na legislação, Nacional de Seguros, apólice nº 002808174, com vigência até 05/03/2014 (riscos diversos/empresarial). na técnica contábil ou aceitas pelos “usos e costumes”. A Entidade mantém em boa ordem a documen- Nota 15 - Da Concessão dos Recursos em Assistência Educacional e Social: As aplicações dos tação contábil. Nota 4 - Principais Práticas Contábeis Adotadas: a) Caixa e Equivalentes de Caixa: recursos em Gratuidades atenderam o que preceitua a Constituição Federal no Art. 195, III, §7º, que Conforme determina a Resolução do CFC nº 1.296/10 (NBC TG 03) - Demonstração do Fluxo de Caixa, concede a isenção da Contribuição Social (INSS) às entidades beneficentes de assistência social que e Resolução CFC nº 1.376/11 (NBC TG 26) - Apresentação das Demonstrações Contábeis, os valores atendem as exigências estabelecidas em lei. A Lei nº 12.101 de 27 de novembro de 2009, regulamencontabilizados neste sub-grupo representam moeda em caixa e depósitos à vista em conta bancária, tada pelo Decreto nº 7.237 de 20 de julho de 2010, alterado pelo Decreto nº 7.300 de 14 de setembro bem como recursos que possuem as mesmas características de liquidez de caixa e de disponibilidade de 2010, dispõe sobre o processo de certificação das entidades beneficentes de assistência social para imediata ou até 90 (noventa) dias e que estão sujeitos a insignificante risco de mudança de valor; b) obtenção da isenção das contribuições para a seguridade social, e dá outras providências. DEMONSTRAÇÃO DAS GRATUIDADES E BENEFICÊNCIAS Bancos conta Investimentos: As aplicações financeiras estão demonstradas pelos valores originais RUBRICA Educação Básica aplicados, acrescidos dos rendimentos pró-rata até a data do balanço; c) Anuidades a Receber: ReBASE DE CÁLCULO TOTAL - R$ presentam as parcelas de anuidades escolares já emitidas, porém não recebidas, acordos firmados com Anuidades a Receber no início do período 681.833,40 estudantes de parcelas vencidas e cobranças judiciais, assim distribuídas: (+) Receita Bruta de anuidades do período: PERÍODOS SALDOS EM 31.12.2013 - R$ SALDOS EM 31.12.2012 - R$ Receitas Educação Infantil 1.935.808,92 2010 – 108.237,79 Ensino Fundamental I 3.737.523,00 2011 126.349,73 126.349,73 Ensino Fundamental II 2.638.298,00 2012 181.034,93 447.245,88 Ensino Médio 1.572.432,00 2013 387.542,86 Creche 407.652,00 SOMA 694.927,52 681.833,40 Núcleos Sócios Educativos 1.984.000,00 d) Provisão p/ Crédito de Liquidação Duvidosa (PCLD): Esta provisão foi constituída em montante (1.295.420,00) considerado suficiente pela Administração para suprir as eventuais perdas na realização dos créditos. (-) Gratuidades Integrais Concedidas Lei 12.101/09 (289.088,50) Esta provisão foi calculada seguindo os critérios estabelecidos pela Entidade (média de inadimplência (-) Gratuidades Parciais Concedidas Lei 12.101/09 (2.844.452,81) dos últimos três anos), e assim atendendo a Resolução CFC nº 1.409/12 (ITG 2002), e o Parecer de (-) Bolsas de Estudos Institucionais (108.237,79) Orientação da CVM nº 021/90; e) Subvenções Municipais: Conforme determina a Resolução do CFC (-) Perdas no recebimento de Anuidades (694.927,52) nº 1.305/10-NBC TG 07 (R1) - Subvenção e Assistência Governamentais, os valores registrados neste (-) Anuidades a Receber no final do período 7.725.420,70 grupo referem-se aos Convênios firmados com a Prefeitura Municipal de São Paulo, para realização de (=) Receita efetivamente recebida 1.545.084,14 projetos assistenciais dos Núcleos Sócios Educativos (NSE), da Vila São João–processo nº 511/SMA- Aplicação mínima em gratuidades (Art. 13 Lei 12.101/09) 20% DS/2008, Cidade Nova–processo nº 527/SMADS/2008, e Vila Curuçá–processo nº 510/SMADS/2008, Gratuidades Realizadas: Bolsas de Estudos 1.584.508,50 os quais encerraram-se em 30/06/2013, não sendo renovados. O término destes convênios foi devidaAssistência Social 396.616,15 mente comunicado e protocolado junto aos órgãos competentes; f) Provisão para Contingências: As 1.981.124,65 contingências existentes nas datas de 31/12/2013 e 31/12/2012 correspondem, respectivamente, ao Total Gratuidade Realizada: 25,64% montante de R$ 61.294,93 (sessenta e um mil, duzentos e noventa e quatro reais e noventa e três cen- Notas: a) As receitas da Atividade Educacional estão apuradas pelo regime de competência, incluindotavos), oriundas do aviso de cobrança do INSS nº 31.841.254-3, e foram provisionadas para fazer face -se as inadimplências, os valores considerados incobráveis e o valor dos serviços educacionais gratuitos ao pagamento de eventual perda do processo nº 98.0530413-2, protocolado em 30/04/1998, perante a prestados a alunos; b) Para os exercícios sociais de 2013 e 2012 foram deduzidas da Receita da AtiJustiça Federal, em atendimento a Resolução CFC nº 1.180/09 (NBC TG 25) - Provisões, Passivos Con- vidade Educacional os valores das matrículas canceladas e as gratuidades educacionais concedidas tingentes e Ativos Contingentes, e o Parecer de Orientação da CVM nº 549/09; g) Imobilizado: Os ativos (filantropia) para evitar os efeitos da dupla incidência; c) Excluíram-se também da Receita Base as imobilizados são registrados pelo custo de aquisição ou construção, deduzido da depreciação calculada subvenções municipais e as reversões de provisões; d) A Entidade também se atentou quanto ao atenpelo método linear com base nas taxas admitidas pela legislação em vigor, e leva em consideração a dimento (quando aplicável) da Medida Provisória nº 446, de 7 de novembro de 2008, que dispõe sobre a vida útil e utilização dos bens, conforme determina a Resolução CFC nº 1.177/09–NBC TG 27 (R1); h) certificação das entidades beneficentes de assistência social, que regula os procedimentos de isenção Passivo Circulante e Não Circulante: Os passivos circulantes e não circulantes são demonstrados de contribuições para a seguridade social, e dá outras providências. Nota 16 - Demonstrativo do Cumpelos valores conhecidos ou calculáveis acrescidos, quando aplicável, dos correspondentes encargos primento do Mínimo de Bolsas Integrais: Em atendimento ao artigo 13 da Lei 12.101/09 (Educação incorridos até a data do balanço patrimonial. Quando aplicável, os passivos circulantes e não circulantes Básica), a Entidade concedeu 1 (uma) bolsa integral para cada 9 (nove) estudantes pagantes no ano de são registrados com base em taxas de juros que refletem o prazo, a moeda e o risco de cada transa- 2013, conforme demonstrativo abaixo: Quantidade ção. - Provisões - Uma provisão é reconhecida em decorrência de um evento passado que originou um EDUCAÇÃO BÁSICA 990 passivo, sendo provável que um recurso econômico possa ser requerido para saldar a obrigação. As Alunos matriculados Alunos pagantes 856 provisões são registradas quando julgadas prováveis e com base nas melhores estimativas do risco en99 volvido; i) Prazos: Os ativos realizáveis e os passivos exigíveis até o encerramento do período seguinte Alunos necessários (relação 1 para 9) Alunos com bolsa integral (100%) 93 são classificados como circulantes; j) Provisão de Férias e Encargos: Foram provisionadas com base 61 nos direitos adquiridos pelos empregados até a data do balanço; k) Provisão de 13º Salário e Encar- Alunos com bolsa parcial (50%) gos: Foram provisionadas com base nos direitos adquiridos pelos empregados e baixadas conforme Mês de referência: dezembro de 2013. TOTAL GRATUIDADES ALUNOS TOTAL o pagamento até a data do balanço; l) As Despesas e as Receitas: Estão apropriadas obedecendo DE ESPECIAIS COM DE ao regime de competência; m) Apuração do Resultado: O resultado foi apurado segundo o Regime CURSOS ALUNOS Filhos Func. GRATUIDADES ALUNOS de Competência. As receitas de prestação de serviços são mensuradas pelo valor justo (acordado em MATRICULADOS (100%) (100%) PAGANTES contrato - valores recebidos ou a receber) e reconhecidas quando for provável que benefícios econômi189 05 74 110 cos futuros fluam para a entidade e assim possam ser confiavelmente mensuradas. Os rendimentos e Educação Infantil 47 ——————47 encargos incidentes sobre os Ativos e Passivos e suas realizações estão reconhecidos no resultado; n) Ed. Infantil (Integral) 295 17 05 273 Estimativas contábeis: A elaboração das demonstrações contábeis de acordo com as práticas contá- Fundamental I 67 ——————67 beis adotadas no Brasil, requer que a Administração da Entidade use de julgamento na determinação e Fundamental I (Integral) 264 11 10 243 no registro de estimativas contábeis. Ativos e Passivos sujeitos a essas estimativas e premissas incluem Fundamental II 128 08 04 116 o valor residual do Ativo Imobilizado, Provisão para Devedores Duvidosos, Provisão para Contingências Ensino Médio 990 41 93 856 e Ativos e Passivos relacionados a benefícios à empregados. A liquidação das transações envolvendo TOTAL essas estimativas poderá resultar em valores diferentes dos estimados, em razão de imprecisões ine- Mês de referência: dezembro de 2013. rentes ao processo da sua determinação. A Entidade revisa as estimativas e as premissas pelo menos Nota 17 - Isenção das Contribuições Sociais Usufruídas (INSS/COFINS): Em vista das alterações consanualmente. Nota 5 - Outros Ativos Circulantes: Este grupo é composto pelos seguros e despesas tantes da Lei 9.732/98, em vigor desde abril de 1999, foram introduzidas mudanças que visam limitar a com manutenções pagos no exercício 2013, cujo período de vigência beneficia o exercício seguinte e Isenção (Imunidade) das contribuições à Seguridade Social - INSS. A Entidade possui Medida Liminar que estão representadas pelo seu valor nominal, bem como adiantamentos de férias e adiantamentos a lhe assegura a situação aplicável à Lei anterior. Entretanto, em se tratando de entidade de fins filantrópicos, fornecedores, valores a recuperar e outros valores a receber das atividades sustentáveis. Nota 6 - Ativo está Isenta (Imune) da quota patronal de Previdência Social e, ainda, protegida pela liminar concedida na não Circulante (Imobilizado e Intangível): Os ativos Imobilizados e Intangíveis são contabilizados ação direta de inconstitucionalidade (ADIN) nº. 2028-5 de 14/07/1999 do STF. A entidade vem calculando pelo custo de aquisição ou construção, deduzidos da depreciação do período, originando o valor liquido suas contribuições sociais usufruídas com base na Lei 8.212/91 em sua redação primitiva. Após análise contábil. O valor de recuperação dos bens e direitos do imobilizado e intangível são periodicamente detida pela Administração e seus consultores jurídicos, o entendimento é que a exigência é inconstitucional, avaliados para que se possa efetuar o registro de perdas potenciais ou uma revisão dos critérios das indevida e remota a possibilidade de perda. Portanto, embora esses valores sejam calculáveis, decidiu-se taxas de depreciação, amortização e exaustão na finalidade de atender a Lei nº 11.638/07, Pronun- não constituir provisão para esse fim. Esses valores, anuais, equivalem a Isenção (Imunidade) Usufruída ciamento Técnico CPC 04 (R1) - Ativo Intangível, Pronunciamento Técnico CPC 27 - Ativo Imobilizado, INSS, elencadas nas contas de compensação. 2013 – R$ 2012 – R$ Deliberação CVM nº 583/09, Deliberação CVM nº 644/10, Resolução CFC nº 1.177/09 - NBC TG 27 RUBRICA/ANOS Contribuições Sociais (Cota Patronal, Terceiros, SAT, Autônomos, Cooperativas) 1.389.286,53 1.400.603,97 (R1), e Resolução CFC nº 1.303/10 - NBC TG 04 (R1). Assistência Educacional e Social Concedida 4.484.607,18 6.447.811,00 CONTAS DO ATIVO IMOBILIZADO 3.095.320,65 5.047.207,03 RUBRICAS DEPRECIAÇÃO ANUAL - % 2013 - R$ 2012 - R$ Valor aplicado a maior (conforme Decreto 7.237/10) Prédios e Benfeitorias 4,00 8.022.882,69 8.022.882,69 Nos termos do artigo 29 da Lei nº 12.101/09, a Entidade também faz jus à isenção do pagamento da Maquinismos e Instalações Coml. 10,00 383.214,47 382.031,47 COFINS - Contribuição para Financiamento da Seguridade Social, de que tratam os artigos 22 e 23 Móveis Utens/Máq.Escr/Aparelhos 10,00 1.495.461,79 1.489.721,79 da Lei nº 8.212/91, observados ainda, o disposto nos artigos 10 e 23 da Instrução Normativa da SRF Veículos 20,00 282.822,71 332.479,86 nº 247. Esses valores, anuais, equivalem a Isenção (Imunidade) Usufruída - COFINS, elencadas nas Microcomputadores e Acessórios 20,00 769.917,59 747.939,56 contas de compensação. 2013 – R$ 2012 – R$ Equipamentos de Imagens e Sons 10,00 743.422,82 663.296,37 RUBRICA/ANOS 330.184,56 313.171,89 Outras imobilizações 10,00 300.122,08 298.322,18 Isenção Usufruída - COFINS (-) Depreciações Acumuladas (3.795.824,27) (3.669.575,98) Nota 18 - Atividades Filantrópicas - Educações e Assistência Social: A) Os recursos da Entidade foram TOTAL 8.202.019,88 8.267.097,94 aplicados em suas finalidades institucionais em conformidade com seu Estatuto Social, demonstrados pelas suas despesas e investimentos patrimoniais. B) A Entidade registra as gratuidades concedidas em suas conCONTAS DO ATIVO INTANGÍVEL RUBRICAS AMORTIZAÇÃO ANUAL - % 2013 - R$ 2012 - R$ tas de resultado (receitas e despesas) e também utiliza do grupo Compensado constante da Demonstração Softwares 20,00 305.039,60 301.411,80 das Contas Extra Patrimoniais, para o registro e controle das Gratuidades, do Custo da Isenção (Imunidade) (-) Amortizações Acumuladas (262.624,33) (247.574,69) da quota patronal de Previdência Social usufruída e para outros controles de interesse da Entidade, sendo TOTAL 42.415,27 53.837,11 que os valores alocados neste grupo não compõem os Ativos e Passivos da Entidade. C) No atendimento ao Nota 7 - Obrigações a Curto Prazo (Passivo Circulante): Este grupo está composto pelo seu valor disposto do Artigo 25 do Decreto nº 7.237/10 a Entidade, no ano de 2013, concedeu através de seus Projetos nominal original, e representa o saldo credor de fornecedores em geral, obrigações fiscais empregatí- Filantrópicos, as seguintes gratuidades, valorizadas em R$ 4.484.607,18 (quatro milhões, quatrocentos e oicias, tributárias e outras obrigações, as provisões sociais, bem como das obrigações contraídas pelas tenta e quatro mil, seiscentos e sete reais e dezoito centavos), além dos R$ 396.616,15 de recursos próprios subvenções municipais descritas nos termos da “nota explicativa 4.e”. Nota 8 - Obrigações a Longo aplicados nos Núcleos Sócios Educativos subvencionados parcialmente pela Prefeitura do Município de São Prazo (Passivo não Circulante): Este grupo demonstra as obrigações contraídas pelas subvenções Paulo, cujo convênios encerraram-se em 30/06/2013. R$ municipais do período 01/01/2013 à 30/06/2013, e referem-se aos convênios firmados com a Prefeitura PROJETOS DESENVOLVIDOS Municipal de São Paulo para realização de projetos assistenciais dos Núcleos Sócios Educativos Vila PROJETOS EDUCACIONAIS 4.428.961,31 São João, Cidade Nova e Vila Curuçá, descritas nos termos da “nota explicativa 4.e”. Em 2013, não há (11.289 bolsas educacionais) saldo registrado neste grupo. Nota 9 - Patrimônio Líquido: O Patrimônio Líquido é apresentado em 1.193 bolsas integrais CVP concedidas para o ensino infantil, 823.104,00 valores atualizados e compreende o Patrimônio Social, acrescido do resultado do período (superávit ensinos fundamental I e II, e ensino médio. ou déficit) ocorrido, os bens recebidos através de doações patrimoniais e os ajustes de avaliação pa- 678 bolsas parciais CVP concedidas para o ensino infantil, 289.088,50 trimonial considerado enquanto não computado no resultado do período em obediência ao regime de ensinos fundamental I e II, e ensino médio. competência, as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do 844 bolsas integrais concedidas para creche maternal, ensino infantil I, ensino infantil II e ensino infantil III. 407.652,00 passivo, em decorrência da sua avaliação e preço de mercado. Nota 10 - Demonstração do Fluxo de Caixa (DFC): A Demonstração do Fluxo de Caixa foi elaborada em conformidade com a Resolução CFC 3.961 bolsas integrais concedidas para os NSE - Núcleos 1.984.000,00 no 1.152/09 (NBC TG 13), e também de acordo com a Resolução CFC no 1.296/10 - NBC TG 03 (R1). Sócios Educativos (São João, Cidade Nova e Vila Curuçá) 925.116,81 O Método na elaboração do Fluxo de Caixa que a Entidade optou foi o DIRETO. Nota 11 - Demonstra- 4.613 outras bolsas concedidas 55.645,87 ção do Valor Adicionado (DVA): A Demonstração do Valor Adicionado foi elaborada em conformidade PROJETOS ASSISTENCIAIS 2.919 pessoas atendidas nos Programas Assistenciais de 2013 55.645,87 com as Resoluções CFC no 1.138/08 (NBC TG 09), nº 1.162/09 (NBC T 3.7), e nº 1.152/09 (NBC TG 4.484.607,18 13). Nota 12 - Subvenções Governamentais: São provenientes de convênios firmados com órgãos TOTAL
Nota 19 - Passivo Circulante - Anuidades Antecipadas: Para o ano de 2014, as anuidades escolares serão cobradas em 12 parcelas mensais, vencendo-se a primeira em janeiro de 2014. Porém, excepcionalmente, foram feitas antecipações de anuidades escolares no decorrer do exercício 2013, no valor total de R$ 494.900,92 (quatrocentos e noventa e quatro mil, novecentos reais e noventa e dois centavos), classificadas em conta própria no Passivo Circulante, subgrupo Outras Obrigações a Pagar. Nota 20 Imunidade Tributária: A Entidade é imune à incidência de impostos por força do art. 150, Inciso VI, alínea “C” e seu parágrafo 4º e artigo 195, parágrafo 7º da Constituição Federal de 05 de outubro de 1988. Nota 21 - Forma Jurídica Conforme a Legislação Vigente: A Entidade é uma associação sem fins lucrativos e econômicos regida pelo seu Estatuto Social que contempla os artigos 44 à 61 do Código Civil. Nota 22 - Característica da Imunidade: A Entidade é uma instituição educacional e social sem fins lucrativos e econômicos, previsto no artigo 9º do CTN, e por isso imune, no qual usufrui da seguinte característica: A Instituição é regida pela Constituição Federal. Nota 23 - Requisitos para Imunidade Tributária: A única Lei Complementar que traz requisitos para o gozo da imunidade tributária é o Código Tributário Nacional (CTN). O artigo 14 do Código Tributário Nacional estabelece os requisitos para o gozo da imunidade tributária, esses estão previstos no Estatuto Social da Entidade e seu cumprimento (operacionalização) pode ser comprovado pela sua escrituração contábil (Demonstrações Contábeis, Diário e Razão), no qual transcrevemos: a) Não distribuem qualquer parcela de seu patrimônio ou de suas rendas, a qualquer titulo (art.25 do Estatuto Social); b) Aplicam integralmente, no País, os seus recursos na manutenção dos seus objetivos institucionais (art.26 do Estatuto Social); c) Mantêm a escrituração de suas receitas e despesas em livros revestidos de formalidades capazes de assegurar sua exatidão (art.27 do Estatuto Social); Nota 24 - Segregação Contábil por Área de Atuação: A Entidade atendeu o que está determinado no artigo 33 da Lei nº 12.101/09 e artigo 11 do Decreto nº 7.237/10, e elaborou no exercício de 2013 sua escrituração contábil segregada por área de atuação, de modo a evidenciar o seu patrimônio, as suas receitas, os custos e as despesas de cada área de atuação, conforme demonstrativo a seguir: BALANÇO PATRIMONIAL Encerrado em 31 de dezembro de 2013 ATIVO ÁREA ÁREA TOTAL ATIVO EDUCACIONAL SOCIAL ENTIDADE ATIVO CIRCULANTE 8.320.247,89 8.320.247,89 Caixa e Equivalentes de Caixa 7.784.521,44 7.784.521,44 Caixa 3.678,07 3.678,07 Bancos conta Movimento 474.444,16 474.444,16 Bancos conta Investimentos 7.306.399,21 7.306.399,21 Clientes e Outros Recebíveis 486.449,27 486.449,27 Anuidades a Receber 694.927,52 694.927,52 (-) Prov. p/ Crédito Liq. Duvidosa (208.478,25) (208.478,25) Subvenções Municipais 0,00 0,00 Outros Ativos Circulantes 49.277,18 49.277,18 Outros Créditos 15.342,12 15.342,12 Despesas período seguinte 33.935,06 33.935,06 ATIVO NÃO CIRCULANTE 8.244.435,15 8.244.435,15 Realizável a Longo Prazo 0,00 0,00 Imobilizado 8.202.019,88 8.202.019,88 Bens em uso 8.202.019,88 8.202.019,88 Intangível 42.415,27 42.415,27 Softwares 42.415,27 42.415,27 ATIVO TOTAL 16.564.683,04 16.564.683,04 PASSIVO ÁREA ÁREA TOTAL PASSIVO EDUCACIONAL SOCIAL ENTIDADE PASSIVO CIRCULANTE 1.324.229,76 22.704,24 1.346.934,00 Financiamentos e Capital de Giro 76.040,53 76.040,53 Obrigações Trabalhistas 123.075,48 7.401,38 130.476,86 Obrigações Tributárias 14.730,41 441,86 15,172,27 Provisões Exigíveis 299.103,20 14.861,00 313.964,20 Subvenções Municipais 0,00 0,00 Outras Obrigações a Pagar 811.280,14 811.280,14 PASSIVO NÃO CIRCULANTE 0,00 0,00 PATRIMÔNIO LÍQUIDO 15.454.253,15 (236.504,11) 15.217.749,04 Patrimônio Social 16.260.770,76 16.260.770,76 (-) Deficit do Período (806.517,61) (236.504,11) (1.043.021,72) PASSIVO TOTAL (+) P.L. 16.778.482,91 (213.799,87) 16.564.683,04 DEMONSTRAÇÃO DO RESULTADO DO PERÍODO Encerrado em 31 de Dezembro de 2013 RUBRICAS ÁREA ÁREA TOTAL EDUCACIONAL SOCIAL ENTIDADE PRESTAÇÃO DE SERVIÇOS EDUCACIONAIS 12.275.713,92 12.275.713,92 - Grat. Integrais Concedidas (Lei 12.101/09) (1.295.420,00) (1.295.420,00) - Grat. Parciais Concedidas (Lei 12.101/09) (289.088,50) (289.088,50) - Bolsas de Estudos Institucionais (2.844.452,81) (2.844.452,81) = RECEITA LÍQ. PREST. SERV. EDUCACIONAIS 7.846.752,61 7.846.752,61 - Custo dos Serviços Prestados (10.389.712,03) - (10.508.134,65) = RESULTADO BRUTO (2.542.959,42) (2.661.382,04) - Despesas Administrativas (1.566.721,09) (1.566.721,09) - Despesas Tributárias (352.892,77) (352.892,77) + Receitas Financeiras 536.763,16 536.763,16 - Despesas Financeiras (36.446,65) (36.446,65) + Outras Receitas Operacionais 364.269,76 364.269,76 = RESULTADO OPERACIONAL (3.597.987,01) (3.716.409,63) + Outras Receitas 2.890.671,05 2.890.671,05 - Outras Despesas (99.201,65) (99.201,65) + Receitas Assistenciais 1.212.832,66 1.212.832,66 - Despesas Assistenciais - (1.393.690,90) (1.393.690,90) (55.645,87) (55.645,87) - Outros Projetos Assistenciais Desenvolvidos = DEFICIT DO PERÍODO (806.517,61) (236.504,11) (1.043.021,72) Nota 25 - Do Resultado do Período: O deficit do período de 2013 será incorporado ao Patrimônio Social em conformidade com as exigências Legais, estatutárias e de acordo com a Resolução CFC nº 1.409/12 que aprovou a ITG 2002 - Entidades sem Finalidade de Lucros, em especial no item 15, que descreve que o superavit ou deficit deve ser registrado na conta Superavit ou Deficit do Período enquanto não aprovado pela assembléia dos associados e, após a sua aprovação, deve ser transferido para a conta do Patrimônio Social. Reconhecemos a exatidão do presente Balanço Patrimonial, da Demonstração do Deficit do Período, da Demonstração das Mutações do Patrimônio Líquido, da Demonstração dos Fluxos de Caixa, da Demonstração do Valor Adicionado e das Notas Explicativas, levantados em 31 de dezembro de 2013, totalizando o Ativo e Passivo a importância de R$ 16.564.683,04 (dezesseis milhões, quinhentos e sessenta e quatro mil, seiscentos e oitenta e três reais e quatro centavos), os quais damos por verdadeiro. São Paulo, 31 de dezembro de 2013. FARIDE DUTRA PEREIRA MARIA DE NAZARÉ B. MARQUES DA SILVA CPF: 701.597.187-91 CPF: 327.881.777-04 Presidenta Tesoureira ESCRIT. CONT. ANCHIETA LTDA. CARLOS JOSÉ DE LIMA CASTRO CRC nº 2 SP 001.085/0-3 Contador CRC nº 1 SP 095.656/O-8
RELATÓRIO DOS AUDITORES INDEPENDENTES relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. 4) Opinião sobre as demonstrações contábeis: Em nossa opinião, as demonstrações contábeis acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira do CENTRO DE ASSISTÊNCIA SOCIAL SÃO VICENTE DE PAULO em 31 de dezembro de 2013, o desempenho de
suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis para pequenas e médias empresas. 5) Outros assuntos: Auditoria dos valores correspondentes ao exercício anterior: Os valores correspondentes ao exercício findo em 31 de dezembro de 2012, apresentados para fins de comparação, foram anteriormente por nós auditados de acordo com as normas de auditoria vigentes por ocasião da emissão do relatório em 27 de março de 2013, que não conteve nenhuma modificação. Demonstração do valor adicionado: Examinamos também, a demonstração do valor adicionado (DVA), referente ao exercício findo em 31 de dezembro de 2013, como informação suplementar pelas IFRS que não requerem a apresentação da DVA. Essas demonstrações foram submetidas aos mesmos procedimentos de auditoria descritos anteriormente e, em nossa opinião, estão adequadamente apresentadas, em todos os seus aspectos relevantes, em relação às demonstrações contábeis tomadas em conjunto. São Paulo - SP, 24 de fevereiro de 2014. AUDISA AUDITORES ASSOCIADOS Alexandre Chiaratti do Nascimento - Contador CRC/SP 2SP 024298/O-3 CRC/SP 187.003/ O- 0 - CNAI - SP - 1620
ATIVO ATIVO CIRCULANTE CAIXA E EQUIVALENTES DE CAIXA Caixa nota 4.a Bancos conta Movimento - Recursos sem Restrição nota 4.a Bancos conta Investimentos - Recursos sem Restrição nota 4.b CRÉDITOS E OUTROS RECEBÍVEIS Anuidades a Receber nota 4.c (-) Provisão p/ Créditos de Liquidação Duvidosa nota 4.d Subvenções Municipais nota 4.e OUTROS ATIVOS CIRCULANTES Outros Créditos nota 5 Despesas do Período Seguinte nota 5 ATIVO NÃO CIRCULANTE Subvenções Municipais nota 4.e Imobilizado nota 6 Intangível nota 6 ATIVO TOTAL
À Diretoria: 1) Examinamos as demonstrações contábeis do CENTRO DE ASSISTÊNCIA SOCIAL SÃO VICENTE DE PAULO, que compreende o balanço patrimonial em 31 de dezembro de 2013, e as respectivas Demonstrações do Resultado do Período, das Mutações do Patrimônio Líquido, e dos Fluxos de Caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. 2) Responsabilidade da administração sobre as demonstrações contábeis: A administração da Entidade é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às pequenas e médias empresas (NBC TG 1000), e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. 3) Responsabilidade dos auditores independentes: Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção
nota 10
1 1.1 1.2 1.3 2 2.1 2.2 2.3 3 4 5
-
6
-
6.1 6.2 6.3 6.4
-
7
-
8 8.1 8.1.1 8.1.2 8.1.3 8.2 8.2.1 8.2.2 8.3 8.3.1 8.4 8.4.1
-
2012 – R$ 7.107.817,06 -8.004.684,27 -896.867,21 -1.192.220,18 0,00 -18.931,87 744.057,48 -37.151,61 416.660,70 218.040,18 -41.491,15 193.199,41 6.377,00 -608.327,25 -630.730,41 -16.115,00 40.000,00 -606.845,41 1.491.934,92 -1.911.168,09 -419.233,17 -1.634.405,83 10.203.265,15 8.568.859,32
DEMONSTRAÇÃO DO VALOR ADICIONADO DO PERÍODO EM 31 DE DEZEMBRO DE 2013 E DE 2012 RUBRICAS nota 11 2013 – R$ % 2013 2012 – R$ % 2012 RECEITAS Serviços Educacionais 7.846.752,61 7.500.590,50 Outras receitas 1.477.134,60 968.068,05 Provisão para créditos de liquidação duvidosa -208.478,25 -204.550,02 INSUMOS ADQUIRIDOS DE TERCEIROS Custo dos serviços prestados -2.957.475,75 -2.952.042,28 Materiais, energia, serviços de terceiros e outros -1.110.967,89 -1.104.922,80 Custo assistencial -497.195,71 -926.832,03 VALOR ADICIONADO BRUTO (1-2) 4.549.769,61 3.280.311,42 DEPRECIAÇÃO, AMORTIZAÇÃO E EXAUSTÃO -237.282,62 -294.338,22 VALOR ADICIONADO LÍQUIDO PRODUZIDO PELA ENTIDADE (3-4) 4.312.486,99 2.985.973,20 VALOR ADICIONADO RECEBIDO EM TRANSFERÊNCIA Subvenções Municipais 725.649,14 1.491.934,92 Receitas Financeiras 470.113,59 744.057,48 Recursos Recebidos pela Venda de Bens 25.783,04 40.000,00 Donativos e Contribuições de Pessoas Físicas e Jurídicas 487.183,52 199.576,41 VALOR ADICIONADO TOTAL A DISTRIBUIR (5+6) 6.021.216,28 5.461.542,01 DISTRIBUIÇÃO DO VALOR ADICIONADO PESSOAL Remuneração direta 5.751.604,18 95,53% 5.677.052,86 103,95% Benefícios 26.151,11 0,43% 43.796,34 0,80% FGTS 623.672,26 10,36% 509.443,44 9,33% IMPOSTOS, TAXAS E CONTRIBUIÇÕES Federais 53.142,98 0,88% 53.651,79 0,98% Municipais 1.857,47 0,03% 487,48 0,01% REMUNERAÇÃO DE CAPITAIS DE TERCEIROS Aluguéis 607.810,00 10,09% 600.000,00 10,99% REMUNERAÇÃO DE CAPITAIS PRÓPRIOS Deficit do período -1.043.021,72 -17,32% -1.422.889,90 -26,05%
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 33
34 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
Dezembro do ano passado foi um mês em que a indústria praticamente parou Guilherme Moreira, gerente do Departamento de Pesquisas e Estudos Econômicos da Fiesp
Fiesp: alta do índice de atividade. Federação afirma, porém, que alta de 2,2% do Indicador de Nível de Atividade (INA) em janeiro não é suficiente para recuperar as perdas de dezembro. gerente do Departamento de Pesquisas e Estudos Econômicos (Depecon) da Federação das Indústrias (Fiesp) e do Centro das Indústrias do Estado de São Paulo (Ciesp), Guilherme Moreira, afirmou ontem que a alta de 2,2% do Indicador de Nível de Atividade (INA) em janeiro ante dezembro não é suficiente para recuperar as perdas registradas em dezembro ante novembro, quando o índice caiu 5%, na leitura revisada.
O
"A forte queda da atividade em dezembro se deu por conta dos números mais baixos que o esperado da Pesquisa Industrial Mensal Produção Física (PIM) de São Paulo, indicador de produção industrial mensal do Instituto Brasileiro de Geografia e Estatística (IBGE), e uma acentuada diminuição das vendas reais da produção derrubou os números do último mês do ano", explicou, em nota. Segundo Moreira, apesar do resultado de janeiro ser positi-
vo, é preciso avaliar o dado com cautela, já que "a base de comparação é o pior resultado para o mês de dezembro desde 2008, início da crise econômica mundial", alerta. "Dezembro do ano passado foi um mês que a indústria praticamente parou", disse. A entidade trabalha com uma expectativa de crescimento da atividade industrial de 1,8% em 2014, mas informa que deve revisar para baixo essa estimativa. "A atividade industrial deve conti-
nuar mostrando pouco vigor no ano também em função da perspectiva negativa para investimentos em 2014, uma vez que as taxas de juros no Brasil e no mundo estão em rota de alta e as previsões para o crescimento econômico do país continuam com viés de baixa", diz Moreira. Para ele, mesmo que o INA mantenha estabilidade até o final do ano, o indicador pode encerrar 2014 com redução de 4,2%. "Para fechar o ano com variação zero, o indicador
precisa crescer 0,8% todos os meses", estima. Máquinas – De acordo com o levantamento da Fiesp, a indústria de máquinas e equipamentos se destacou na atividade levantada em janeiro, com variação positiva de 6,6% versus o mês anterior. "O setor recuperou as perdas ocorridas em dezembro do ano passado, quando caiu 5,2%", afirmou. Ele ressaltou, no entanto, que da mesma forma que o resultado do INA deve ser visto com cuidado, o
desempenho positivo da indústria de máquinas deve ser relativizado. "O setor está muito exposto ao aumento da taxa de juros e está muito associado também ao investimento", afirmou. Outro setor que apresentou um bom desempenho foi o de Produtos Químicos, que ficou positivo em 5,9% em janeiro ante dezembro. "Também recuperou perdas do mês anterior, de 6,8%", disse o gerente do Departamento de Pesquisas. (Estadão Conteúdo)
ECONOMIA - 35
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
EULER HERMES SEGUROS DE CRÉDITO S.A. Seguros de Crédito
CNPJ 04.573.811/0001-32 RELATÓRIO DA ADMINISTRAÇÃO
Senhores Acionistas: Em conformidade com as disposições legais, submetemos ao exame de V.Sas. as Demonstrações Financeiras da Euler Hermes Seguros de Crédito S.A. (“Seguradora”) relativas ao exercício findo em 31 de dezembro de 2013, acompanhadas das notas explicativas, do parecer atuarial e do relatório dos auditores independentes. O volume de negócios da Seguradora atingiu R$ 36,6 milhões em prêmios emitidos, 9,9% superior aos R$ 33,3 milhões auferidos no mesmo período do ano anterior. Essencialmente, os principais fatores que impactaram o resultado contábil apresentado no exercício foram os investimentos que o Grupo Euler Hermes tem destinado para a ampliação e desenvolvimento de sua estrutura operacional no país, almejando sustentar o crescimento dos negócios ao longo dos próximos anos, e o aumento da sinistralidade, ainda que controlado, resultante de perdas pontuais em determinados setores. Essas ocorrências geraram aumento de 13,5% nas despesas administrativas e 94,5% nos sinistros ocorridos do exercício, quando comparados ao mesmo período de 2012. Com o intuito de proteger seus segurados e a própria solvência, a Seguradora
adota politica rígida de aceitação de riscos (underwriting), envidando seus esforços na manutenção e no monitoramento da exposição de riscos. Como resultado dessa política prudente de gestão, a sinistralidade da Seguradora, embora tenha demonstrado aumento substancial quando comparado ao mesmo período do ano anterior, tem apresentado performance acima do esperado, com índice de sinistralidade de 48,8% no período, inferior a média do mercado para o mesmo segmento. A Seguradora permanece seguindo política conservadora e prudente para os seus investimentos, alinhada fielmente aos preceitos regulatórios. Acreditamos no vasto mercado potencial a ser explorado para o produto de seguro de crédito no Brasil. O Grupo ratifica sua confiança no País e visa à consolidação das atividades na América Latina, projetando ampliação do apetite de risco e expansão constante dos negócios por meio de parcerias com corretores, bancos e desenvolvimento de novos canais de vendas. As políticas de reinvestimento de lucros e distribuição de dividendos seguem as diretrizes advindas do acionista, que determinam a alocação do lucro no próprio negócio, sem a distribuição
Demonstrações de Resultados - Exercícios findos em 31 de dezembro de 2013 e 2012 Em milhares de reais, exceto prejuízo por ação
Balanços Patrimoniais em 31 de dezembro de 2013 e 2012 - Em milhares de reais Ativo Circulante Disponível Caixa e bancos Aplicações (Nota 4) Créditos das operações com seguros e resseguros Prêmios a receber (Nota 5) Operações com resseguradoras (Nota 6) Outros créditos operacionais Ativos de resseguro - provisões técnicas (Nota 6) Títulos e créditos a receber Títulos e créditos a receber Créditos tributários e previdenciários (Nota 7a) Outros créditos Despesas antecipadas Custos de aquisição diferidos Seguros Ativo não circulante Realizável a longo prazo Aplicações (Nota 4) Imobilizado (Nota 8) Bens móveis Outras imobilizações Intangível Outros intangíveis Total do ativo
2013 _______ 63.788 _______ 1.014 _______ 1.014 19.704 _______
2012 _______ 49.596 _______ 396 _______ 396 19.273 _______
11.638 _______ 10.754 800 84
9.054 _______ 8.140 876 38
29.361 _______ 530 _______ 98 413 19 32 1.509 _______ 1.509 4.256 _______ 3.722 _______ 3.722 _______ 528 _______ 372 156 6 _______ 6 _______ 68.044 _______
19.205 _______ 374 _______ 45 329 33 1.261 _______ 1.261 9.144 _______ 8.507 _______ 8.507 _______ 597 _______ 324 273 40 _______ 40 _______ 58.740 _______
Passivo Circulante Contas a pagar Obrigações a pagar Impostos e encargos sociais a recolher Encargos trabalhistas Empréstimos e financiamentos (Nota 8) Impostos e contribuições Débitos de operações com seguros e resseguros Prêmios à restituir Operações com resseguradoras (Nota 6) Corretores de seguros Outros débitos operacionais Depósitos de terceiros Provisões técnicas - seguros Danos (Nota 9) Passivo não circulante Contas a pagar Empréstimos e financiamentos (Nota 8) Patrimônio líquido (Nota 10) Capital social Aumento de capital (em aprovação) Ajustes com títulos e valores mobiliários Prejuízos acumulados Total do passivo e patrimônio líquido
2013 _______ 51.782 _______ 2.469 _______ 957 972 445 45 50
2012 _______ 38.279 _______ 2.504 _______ 1.384 763 319 38
11.927 _______ 14 9.896 1.590 427 45 _______ 37.341 _______ 37.341 56 _______ 56 _______ 56 _______ 16.206 _______ 22.925 3 (6.722) _______ 68.044 _______ _______
10.553 _______ 7 8.976 1.090 480 45 _______ 25.177 _______ 25.177 _____________________20.461 _______ 19.925 3.000 (2.464) _______ 58.740 _______ _______
Demonstrações das Mutações do Patrimônio Líquido - Exercícios findos em 31 de dezembro de 2013 e 2012 - Em milhares de reais
Em 1º de janeiro de 2012 Aumento de capital: AGE de 27/02/2012 AGE de 30/11/2012 Prejuízo no exercício Títulos e valores mobiliários Em 31 de dezembro de 2012 Aumento de capital: Aprovação AGE de 30/11/2012 - Portaria SUSEP 5.211/13 Prejuízo no exercício Títulos e valores mobiliários Em 31 de dezembro de 2013
Capital social _____________ 16.925 ________
Aumento de capital em aprovação _________________ ______________-
3.000 ________19.925 ________
3.000 ______________3.000 ______________
(2.415) (2) _______________________ (2.464) ___________- ____________
3.000 3.000 (2.415) (2) ________ 20.461 ________
3.000 ________22.925 ________
(3.000) ____________________________-
3 ___________ 3 ___________
(4.258) 3 ________ 16.206 ________
Ajuste TVM __________ 2 ___________
Prejuízos acumulados ___________ (49) ____________
(4.258) ____________(6.722) ____________
Total ________ 16.878 ________
Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2012 e 2012 - Em milhares de reais 1. Contexto operacional - A Euler Hermes Seguros de Crédito S.A. (“Seguradora”) é uma sociedade de capital fechado individual, controlada no Brasil pela Euler Hermes Serviços de Gestão de Riscos Ltda. Por questões geográficas, a estrutura societária e diretiva do Brasil está sob responsabilidade da Euler Hermes North America, situada nos Estados Unidos, que, por sua vez, é subsidiária integral da Euler Hermes S.A., entidade localizada na França. A Euler Hermes é líder mundial no segmento de seguros de crédito, sendo subsidiária integral do Grupo Allianz, um dos maiores grupos seguradores do mundo. Seu controlador em última instância é a Allianz SE, situada na Alemanha. A Seguradora, com sede em São Paulo, situada à Avenida Paulista nº 2421 - 3º andar, atua exclusivamente no ramo de seguros de crédito doméstico em todo o território nacional, oferecendo aos seus clientes proteção contra o risco de crédito da carteira de recebíveis de vendas a prazo no mercado interno. Conforme informado na Nota Explicativa nº 13, a Seguradora compartilha com a Euler Hermes Seguros de Crédito à Exportação S.A. (empresa ligada) estrutura administrativa-operacional, sendo os custos comuns atribuídos a cada uma das empresas, de acordo com os critérios estabelecidos entre as partes. A autorização para a conclusão destas demonstrações financeiras foi dada pela Diretoria em reunião realizada em 24 de fevereiro de 2014. 2. Elaboração e apresentação das demonstrações financeiras - Base de elaboração - As demonstrações financeiras foram preparadas no pressuposto da continuidade dos negócios em curso normal e foram elaboradas em consonância com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e referendados pela SUSEP. Na elaboração das presentes demonstrações financeiras foi observado o modelo de publicação contido na Circular SUSEP nº 464/13. Base para mensuração - As demonstrações financeiras foram elaboradas sob o regime de competência. Os registros estão mensurados de acordo com o custo histórico, com exceção dos ativos financeiros que são mensurados ao valor justo para as categorias “ativos mensurados pelo valor justo por meio do resultado” e “ativos financeiros disponíveis para venda”. Moeda funcional - A moeda do ambiente econômico principal no qual a Seguradora opera, utilizada na preparação das demonstrações financeiras, é o Real. Exceto quando mencionado, os valores estão apresentados em milhares de reais (R$ (000)), arredondados pela casa decimal mais próxima. Estimativas e julgamentos - Na preparação destas demonstrações financeiras, a Administração utilizou julgamentos, estimativas e premissas que afetam a aplicação das políticas contábeis do Grupo e os valores reportados dos ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. As estimativas e premissas são revisadas de forma continua. As revisões das estimativas são reconhecidas prospectivamente. As notas explicativas listadas abaixo incluem: (i) as informações sobre julgamentos realizados na aplicação das políticas contábeis que tem efeitos significativos sobre os valores reconhecidos nas demonstrações financeiras; (ii) as informações sobre as incertezas sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material no exercício a findar-se em 31 de dezembro de 2014. • Nota 4 Aplicações. • Nota 7 - Imposto de renda e contribuição social. • Nota 9 - Provisões técnicas (danos). 3. Principais políticas contábeis - (a) Contratos de seguros - A Administração avaliou que suas operações atendem todas as características de “Contratos de Seguros”, de acordo com as determinações previstas no CPC 11 - Contratos de Seguros. As operações de resseguros também se enquadram na característica de um “Contrato de Seguro”, pois se tratam de transferências de riscos de seguro significativo e, portanto, são reconhecidas pelos mesmos critérios das operações de seguros. Os resseguros são contratados com vistas a assegurar o cumprimento do limite de retenção da Seguradora e a mitigar perdas expressivas, compartilhando e diversificando o risco abrangido pelo contrato de seguro. Os ativos e passivos decorrentes dos contratos de seguros são apresentados de forma bruta, segregando os direitos e obrigações entre as partes, uma vez que os contratos de resseguro não eximem a Seguradora de honrar suas obrigações perante os segurados. Os prêmios de seguros, os prêmios de resseguros cedidos, e os respectivos custos de comercialização são registrados por ocasião da emissão das apólices e reconhecidos no resultado no transcorrer da vigência do período de cobertura do risco, por meio da constituição da provisão de prêmios não ganhos e do diferimento dos custos de comercialização. As operações contratadas, cujo período de risco está em curso, mas cujas apólices ainda não foram emitidas (riscos vigentes mas não emitidos), são registradas por estimativa e segundo critérios estabelecidos pela Circular SUSEP nº 448/12. (b) Caixa e equivalentes de caixa - Caixa e equivalentes de caixa incluem disponíveis em conta corrente da rede bancária e investimentos financeiros em moeda nacional com vencimentos originais de três meses, ou menos, a partir da data da transação, e que apresentem risco insignificante de mudança do valor justo que são monitorados pela Seguradora para o gerenciamento de seus compromissos no curto prazo. As totalidades dos montantes que atendem cumulativamente os critérios de caixa e equivalentes de caixa estão registradas na rubrica “caixa e bancos” e referem-se a saldos de contas correntes mantidas em instituições financeiras. (c) Instrumentos financeiros - Compreendem, principalmente, aplicações financeiras e créditos das operações com seguros e resseguros. São classificados conforme se seguem: i. Valor justo por meio do resultado: Um ativo financeiro é classificado pelo valor justo por meio do resultado se a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos alinhadas ao gerenciamento dos passivos oriundos das operações de seguros. Esses ativos são registrados pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do período. ii. Empréstimos e recebíveis: São ativos financeiros com pagamentos determináveis, que não são cotados em mercados ativos e compreendem substancialmente os prêmios a receber que são registrados no grupo “Créditos das operações com seguros e resseguros”. iii. Disponíveis para venda: Ativos financeiros disponíveis para venda são ativos não derivativos, e que não tenham sido classificados como ativos financeiros designados pelo valor justo por meio do resultado, mantidos até o vencimento e empréstimos e recebíveis. Os ativos financeiros disponíveis para venda são registrados pelo valor justo, e o ajuste ao valor justo é reconhecido em conta específica do patrimônio líquido, pelo seu valor líquido de efeitos tributários. Redução ao valor recuperável: Os ativos financeiros, incluindo as aplicações financeiras, são avaliados na data do levantamento das demonstrações financeiras visando apurar eventuais evidências objetivas de perdas destes valores. Essas evidências podem estar relacionadas a atrasos de pagamentos por parte de devedores, dúvida razoável de realização de créditos e declínio significativo ou prolongado do valor justo em relação ao valor de custo de um instrumento patrimonial. A reversão dessas reduções ocorrerá caso haja mudança nas estimativas utilizadas para se determinar o valor recuperável de um ativo financeiro. Uma provisão para riscos de crédito sobre prêmios a receber é constituída por valor equivalente ao montante das parcelas vencidas há mais de sessenta dias, líquido da parcela ressegurada, e que representa a melhor estimativa da Administração em relação a possíveis perdas incorridas. Valor justo das aplicações financeiras: As quotas de fundos de investimentos são valorizadas pelo valor da quota informado pelos Administradores dos fundos na data de levantamento das demonstrações financeiras. Os títulos e valores mobiliários que constituem a carteira dos fundos de investimentos abertos são compostos substancialmente por títulos públicos federais, e estão registrados a valor justo com base nos preços de mercado secundário divulgados pela ANBIMA - Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. (d) Ativos de resseguros e operações com resseguradoras - Os ativos de resseguros compreendem: (i) prêmios de resseguros diferidos das apólices, líquidos das respectivas comissões, conforme os contratos firmados para cessão de riscos, cujo período de cobertura dos riscos ainda não expirou. O montante de prêmios é reconhecido inicialmente pelo valor contratual e ajustado conforme o período de exposição do risco que foi contratado; e (ii) parcelas correspondentes às indenizações pagas aos segurados ou pendentes de liquidação, que são recuperadas junto aos resseguradores. A Seguradora constituí provisão para risco de crédito pelo valor integral das parcelas de resseguro à recuperar vencidas há mais de cento e oitenta dias, de acordo com a Circular SUSEP nº 464/13. (e) Ativo imobilizado - Os ativos imobilizados estão demonstrados pelo custo de aquisição ou aplicação e são compostos substancialmente por móveis e utensílios, equipamentos de informática, veículos e benfeitorias em imóveis de terceiros. As depreciações são calculadas e reconhecidas no resultado pelo método linear que leva em consideração a vida útil-econômica estimada dos bens, de acordo com estudo interno baseado em fatores históricos, parâmetros de mercado e obrigações contratuais. O método para definição da vida útil-econômica de um ativo imobilizado é revisto periodicamente e, caso haja constatação de alterações significativas no prazo estimado, as mesmas são reconhecidas. (f) Provisão para imposto de renda e contribuição social - A provisão para imposto de renda é constituída à alíquota de 15%, acrescida do adicional de 10% sobre a parcela do lucro tributável anual que excede a R$ 240. A contribuição social sobre o lucro líquido é constituída à alíquota de 15%, aplicada sobre a base de cálculo definida pela legislação em vigor. As despesas com imposto de renda e contribuição social sobre o lucro líquido compreendem os impostos correntes e diferidos que são reconhecidos no resultado, a menos que estejam relacionadas a ítens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar (ou a recuperar) esperado sobre o lucro (prejuízo) tributável do exercício, às taxas correntes na data do levantamento das demonstrações financeiras. O imposto diferido é reconhecido sobre os prejuízos fiscais e bases negativas, bem como sobre as diferenças temporárias entre critérios contábeis e fiscais de apuração de imposto de renda e contribuição social sobre o lucro líquido, e são calculados às aliquotas praticadas na data base das demonstrações financeiras. Os ativos e passivos gerados pelo diferimento de imposto de renda e contribuição social sobre o lucro líquido são revisados periodicamente, por ocasião do encerramento do balanço, ou de outro fator relevante detectado no período, e são ajustados à medida em que haja qualquer dúvida na probabilidade de realização dos impostos diferidos. (g) Provisões técnicas - A Seguradora constitui suas provisões técnicas em conformidade com as determinações da Resolução CNSP nº 281/13 e da Circular SUSEP nº 462/13 e alterações posteriores. Provisão de prêmios não ganhos - PPNG: Constituída pelas parcelas do prêmio direto correspondente ao período de risco a decorrer, calculado em bases pro rata dia, e inclui estimativa dos riscos vigentes mas não emitidos, calculada considerando os percentuais definidos no Anexo à Circular SUSEP nº 448/12. Provisão de sinistros à liquidar: Constituída por estimativa de pagamentos prováveis, determinada com base nos avisos de sinistros recebidos até a data do levantamento das demonstrações financeiras e contempla estimativas para os sinistros ocorridos e não suficientemente avisados (IBNER), apurado pela estimativa da evolução ou desenvolvimento de sinistros avisados e ainda não liquidados, calculado por meio da metodologia de desenvolvimento de sinistros incorridos, utilizando o modelo matemático “triângulo de run-off”. f Provisão de sinistros ocorridos mas não avisados: Constituída para fazer frente ao pagamento dos eventos que já tenham ocorrido e que ainda não tenham sido avisados. Abrange também estimativas para IBNER. O cálculo é realizado com base no método de desenvolvimento de sinistros incorridos que visa estimar os sinistros finais, ou seja, o total de sinistros esperados para um determinado período de ocorrência. Para o cálculo utilizamos modelo matemático “triângulo de run-off” f considerando o período histórico de 24 meses agrupados por trimestres. Provisão de despesas relacionadas: Estabelecida para cobrir despesas esperadas relacionadas a sinistros. Estimada com base na razão histórica entre as despesas diretamente relacionadas aos pagamentos de sinistros e os pagamentos de sinistros líquidos destas despesas para todo o período de experiência disponível. O percentual apurado é calculado por meio da razão histórica entre as despesas diretas relacionadas aos pagamentos de sinistros e os pagamentos de sinistros líquidos destas despesas e é aplicado sobre a Provisão de sinistros à liquidar e sobre a Provisão de sinistros ocorridos mas não avisados. Teste de adequação de passivos - TAP: Conforme requerido pelo CPC 11, na data do levantamento das demonstrações financeiras deve ser elaborado o teste de adequação de passivos para todos os contratos em curso na data da execução do teste. Realizado de acordo com a Circular SUSEP n° 457/12, esse teste visa avaliar a necessidade de eventuais ajustes nas provisões técnicas constituídas nas demonstrações financeiras. Caso haja diferença positiva entre os passivos atuariais recalculados e as provisões técnicas constituídas, líquidas de despesas de comercialização diferidas e de ativos intangíveis diretamente relacionados aos contratos de seguros, tal diferença deverá ser reconhecida nas demonstrações financeiras. A metodologia utilizada compara o valor presente dos passivos atuariais com as provisões técnicas correspondentes a esses passivos. No desenvolvimento dos trabalhos foram adotadas as premissas de sinistros ainda não pagos, sinistros a ocorrer, despesas
de dividendos. A Seguradora monitora constantemente o nível de seu patrimônio líquido com vistas a garantir a manutenção do capital mínimo requerido durante o período corrente de investimento e desenvolvimento. A Euler Hermes apoia a iniciativa de colaboradores do Grupo Allianz que mantêm associação beneficente visando proporcionar oportunidades de crescimento pessoal e social à crianças e adolescentes em condições de baixa renda. No exercício corrente foram destinados R$ 28 mil para o projeto. Agradecemos a confiança de nossos acionistas, a parceria estabelecida com corretores, prestadores e resseguradores, a atenção e orientação prestadas pelos reguladores e, a dedicação, profissionalismo e comprometimento de nossos colaboradores. Ficamos à disposição para quaisquer esclarecimentos que se fizerem necessários. São Paulo, 24 de fevereiro de 2014. A ADMINISTRAÇÃO.
administrativas, outras receitas e despesas diretamente relacionadas ao contrato, outras receitas e despesas operacionais e ressarcimentos. O resultado do teste de adequação realizado para a database de 31 de dezembro de 2013 demonstrou uma suficiência das provisões técnicas constituídas naquela data-base, não indicando necessidade de constituição de PCC - Provisão Complementar de Cobertura. (h) Provisões judiciais (não relacionadas a sinistros) - São constituídas provisões pelo valor estimado dos pagamentos a serem realizados em relação às ações judiciais em curso, cuja probabilidade de perda é considerada provável. Eventuais contingências ativas não são reconhecidas até que as ações sejam julgadas favoravelmente à Seguradora em caráter definitivo. As contingências passivas são avaliadas pela Administração de forma individualizada, em conjunto com seus assessores jurídicos externos. (i) Benefícios aos empregados - As obrigações com benefícios de curto prazo para empregados são mensuradas em bases sem desconto e são lançadas como despesa a medida que o serviço inerente ao benefício é prestado. A Seguradora é patrocinadora de plano de previdência complementar para seus funcionários e administradores, na modalidade de contribuição definida. O montante reconhecido como despesa nos planos de contribuição definida para funcionários totalizou R$ 145 em 2013 (R$ 112 em 2012). A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. 4. Aplicações: A classificação e composição dos títulos e valores mobiliários estão detalhados no quadro apresentado a seguir: 31/12/2013 31/12/2012 ____________________________________________ ________________ Valor Valor Sem Entre Custo justo Custo justo atualiconatualiconvenciAté 1e Títulos mento _______ 1 ano _______ 5 anos ______ zado _______ tábil zado tábil __________________ __________ ______ Valor justo por meio do resultado Quotas de fundos de investimentos 14.219 _______- _______- ______ 14.219 _______ 14.219 19.273 19.273 __________________ __________ ______ Total 14.219 _______- _______- ______ 14.219 _______ 14.219 19.273 19.273 __________________ __________ ______ Disponíveis para venda Letras Financeiras do Tesouro - LFT 5.480 _______ 3.722 ______ 9.202 _______ 9.207 8.507 8.507 __________________ __________- _______ ______ Total 5.480 _______ 3.722 ______ 9.202 _______ 9.207 8.507 8.507 __________________ __________- _______ ______ Total geral 14.219 _______ 5.480 _______ 3.722 ______ 23.421 _______ 23.426 27.780 27.780 __________________ __________ ______ A seguir apresenta-se a movimentação dos títulos e valores mobiliários: Saldos em Ajuste Saldos em Títulos 31/12/2012 Aplicação Resgate ____________ Rendimentos _______ TVM __________ 31/12/2013 _________________ __________ ________ ________ Letras Financeiras do Tesouro - LFT 8.507 695 5 9.207 Quotas de fundos de investimentos 19.273 4.500 (10.725) 1.171 14.219 _________________ __________ ________ ________ ____________ _______ __________ Total 27.780 ________ 4.500 ________ (10.725) ____________ 1.866 _______ 5 __________ 23.426 _________________ __________ Saldos em Ajuste Saldos em Títulos 31/12/2011 Aplicação Resgate ____________ Rendimentos _______ TVM __________ 31/12/2012 _________________ __________ ________ ________ Letras Financeiras do Tesouro - LFT 5.997 5.374 (3.381) 521 (4) 8.507 Quotas de fundos de investimentos 18.487 ________ 6.500 ________ (7.130) ____________ 1.416 _______- __________ 19.273 _________________ __________ Total 24.484 ________ 11.874 ________ (10.511) ____________ 1.937 _______ (4) __________ 27.780 _________________ __________ Os investimentos em quotas de fundos são compostos por fundos abertos cujo objetivo é proporcionar uma rentabilidade próxima a variação do depósito interfinanceiro (DI), sendo a carteira formada substancialmente por títulos públicos e administrada pelo banco HSBC Bank Brasil S.A.. A rentabilidade da carteira de investimentos no exercício atingiu 97% da taxa básica de juros - SELIC (93% em 2012). Cobertura das provisões técnicas 31/12/2013 _________ 31/12/2012 _________ Provisões técnicas - Seguros 37.341 __________ 25.177 __________ Exclusões: Provisões técnicas - Resseguros (29.361) __________ (19.205) __________ Total à ser coberto 7.980 5.972 Ativos garantidores: Títulos públicos 9.207 8.507 Quotas de fundos de investimentos 846 __________ 784 __________ Total 10.053 __________ 9.291 __________ Suficiência 2.073 __________ 3.319 __________ Hierarquia do valor justo dos ativos financeiros - Ao mensurar o valor justo de um ativo ou um passivo, a Seguradora usa dados observáveis de mercado, tanto quanto possível. Os valores justos são classificados em diferentes níveis em uma hierarquia baseada nas informações (inputs) utilizadas nas técnicas de avaliação da seguinte forma: • Nível 1: preços cotados (não ajustados) em mercados ativos para ativos e passivos e idênticos. • Nível 2: inputs, exceto os preços cotados incluídos no Nível 1, que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços). • Nível 3: inputs, para o ativo ou passivo, que não são baseados em dados observáveis de mercado (inputs não observáveis). Os títulos públicos enquadram-se no nível 1 e os fundos de investimento no nível 2 da hierarquia do valor justo, segundo suas características de valorização. 5. Prêmios a receber - A vigência das apólices é anual e os prêmios são, em geral, pagos em parcelas trimestrais. A seguir demonstram-se o detalhamento dos saldos, considerando os prazos de vencimento, bem como a movimentação ocorrida no período. a) Prêmios a receber por vencimento 31/12/2013 __________ 31/12/2012 __________ Vencidos 1.410 317 Redução ao valor recuperável (169) A vencer entre 1 e 30 dias 1.904 1.830 A vencer entre 31 e 60 dias 3.399 2.459 A vencer entre 61 e 120 dias 1.213 565 A vencer entre 121 e 180 dias 1.694 2.074 A vencer entre 181 e 365 dias 1.303 __________ 895 __________ Total 10.754 __________ 8.140 __________ b) Movimentação de prêmios a receber 31/12/2013 __________ 31/12/2012 __________ Prêmios pendentes no início do exercício 8.140 __________ 5.943 __________ Prêmios emitidos 43.786 36.804 Cancelamentos (7.086) (3.535) Restituições (58) (7) IOF sobre prêmios 191 151 Recebimentos (34.050) (31.225) Redução ao valor recuperável (169) __________ 2 __________ Prêmios pendentes no final do exercício 10.754 8.140 6. Ativos e passivos de resseguros. Os saldos patrimoniais das contas de resseguro estão assim demonstrados: 31/12/2013 __________ 31/12/2012 __________ Ativo circulante 30.161 __________ 20.081 __________ Ativos de resseguro - provisões técnicas 29.361 __________ 19.205 __________ Provisão de prêmios não ganhos, líquidos de comissão 9.372 9.342 Provisão de sinistros a liquidar/IBNER 13.029 5.313 Provisão de sinistros ocorridos mas não avisados 6.731 4.550 Provisão de despesas relacionadas 229 ____________________ Operações com resseguradoras 800 __________ 876 __________ Sinistros pagos a recuperar 818 846 Redução ao valor recuperável (19) Outros 1 __________ 30 __________ Passivo circulante - Operações com resseguradoras 9.896 __________ 8.976 __________ Prêmios de resseguro emitidos, líquidos de comissões 6.792 4.813 Prêmios de resseguro à liquidar, líquidos de comissões 3.092 4.148 Outros 12 15 7. Imposto de renda e contribuição social. a) Créditos tributários e impostos diferidos. Compreendem: I - Créditos tributários decorrentes de diferenças temporárias entre critérios contábeis e fiscais de apuração do resultado e tributos diferidos referentes a rendimentos sobre títulos de renda fixa público (disponíveis para venda), no montante de R$ 415 (R$ 329 em 2012); II - Créditos tributários decorrentes de prejuízos fiscais e bases negativas de contribuição social, no montante de R$ 463 (R$ 463 em 2012). A Administração revisou o estudo de realização dos créditos tributários sobre prejuízos fiscais e bases negativas e, devido principalmente a investimentos para desenvolvimento e ampliação dos negócios no Brasil, constatou que não registrará lucro tributável nos próximos exercícios. Desta forma, em atendimento a circular SUSEP nº 464/13, em 2010 foi constituída provisão integral para não realização dos referidos créditos tributários. Os créditos decorrentes de prejuízos fiscais e bases negativas referem-se aos seguintes exercícios e não estão sujeitos a prescrição: Exercício Valor ____________________________________________________________________ ________ 2003 19 2004 236 2008 208 Total 463 (-) Provisão para não realização (463) A Seguradora apurou prejuízo fiscal de R$ 3.720 no exercício corrente, no entanto, não registrou esse montante em função de não atender cumulativamente as condições previstas nos itens I e II do Art. 33 do Anexo IV à Circular SUSEP nº 464/13 que determina a existência de base tributável em pelo menos três, dos últimos cinco exercícios sociais, e expectativa de lucro tributável para os próximos. b) Conciliação das despesas de imposto de renda e contribuição social Imposto de renda ___________________ Contribuição social ___________________ 31/12/2013 31/12/2012 _________ 31/12/2012 _________ 31/12/2013 _________ _________ Prejuízo antes dos impostos e participações sobre o resultado (4.195) (2.269) (4.195) (2.269) Participação nos lucros (150) _________ (119) _________ (150) _________ (119) _________ Prejuízo antes das adições e exclusões (4.345) (2.388) (4.345) (2.388) _________ _________ _________ _________ Adições/(exclusões) temporárias: Provisão para licença e manutenção de softwares 239 (239) 239 (239) Provisão para redução ao valor recuperável 188 (2) 188 (2) Provisão para bônus e participações (255) 252 (255) 252
2012 _________ 20111 _________ 36.642 33.262 23 _________ (4.486) _________ 36.665 _________ 28.776 _________ (17.882) (9.195) (3.872) (2.680)
Prêmios emitidos líquidos (Nota 11a) Variação das provisões técnicas (Nota 11b) Prêmios ganhos Sinistros ocorridos (Nota 11c) Custo de aquisição (Nota 11d) Outras receitas e despesas operacionais (Nota 11e) Resultado com resseguro Receita com resseguro (Nota 11f) Despesa com resseguro (Nota 11g) Despesas administrativas (Nota 11h) Despesas com tributos (Nota 11i) Resultado financeiro (Notas 11j e k) Resultado operacional Ganhos ou perdas com ativos não correntes Resultado antes dos impostos e participações Imposto de renda (Nota 7b) Contribuição social (Nota 7b) Participações sobre o resultado Prejuízo do exercício Quantidade de ações no final do exercício Prejuízo por ação - R$
(169)
8
15.374 8.488 (25.451) (20.172) (10.007) (8.819) (668) (543) 1.786 _________ 1.868 _________ (4.224) _________ (2.269) _________ 29 __________________ (4.195) _________ 54 33 (150) _________ (4.258) _________ 23.174.375 _________ (0,18) _________
(2.269) _________ (17) (10) (119) _________ (2.415) _________ 23.174.375 _________ (0,10) _________
Demonstrações de Resultados Abrangentes - Exercícios findos em 31 de dezembro de 2013 e 2012 Em milhares de reais 2013 _________ 2012 _________ (4.258) (2.415)
Prejuízo do exercicio Variação líquida no valor justo dos ativos financeiros disponíveis para venda Efeitos tributários sobre prejuízos abrangentes (40%) Resultados abrangentes atribuíveis aos acionistas controladores
5
(4)
(2) _________ 2 _________ (4.255) _________ (2.417) _________
Demonstrações dos Fluxos de Caixa - Método indireto Exercícios findos em 31 de dezembro de 2013 e 2012 - Em milhares de reais 2013 _________ 2012 _________ Atividades operacionais Prejuízo do exercício Ajuste para: Depreciação e amortizações Perda por redução do valor recuperável de ativos Reversão de perdas por redução do valor recuperável dos ativos Ganho na alienação de imobilizado Variação das provisões técnicas Ativo fiscal diferido Variação nas contas patrimoniais: Ativos financeiros Créditos das operações de seguros Ativos de resseguro Créditos fiscais e previdenciários Despesas antecipadas Outros ativos Fornecedores e outras contas à pagar Empréstimos e financiamentos Impostos e contribuições Débitos de operações com seguros e resseguros Depósitos de terceiros Provisões técnicas - Seguros Caixa gerado/(consumido) pelas operações Juros pagos Caixa líquido gerado/(consumido) nas atividades operacionais Atividades de investimento Recebimento pela venda: Imobilizado Pagamento pela compra: Imobilizado Rendimento - Disponível para venda Resgates - Disponível para venda Aplicações - Disponível para venda Caixa gerado nas atividades de investimento Atividades de financiamento Aumento de capital Caixa líquido gerado nas atividades de financiamento Aumento líquido de caixa e equivalentes de caixa no exercício Caixa e equivalentes de caixa no início do exercício Caixa e equivalentes de caixa no final do exercício
(4.258)
(2.415)
245 188
231 -
(30) 169 (84)
(2) 1.266 28
3.661 (2.829) (5.581) 1 (72) (92) 108 12
(1.826) (2.193) (3.781) 132 (32) 16 804 (32) 2
1.374 (1.108) 33 7.229 _________ 4.704 _________ 41 (6.173) (7) _________ (12) _________ 34
74
(4.185)
5
(186) (77) 696 521 3.381 (5.374) _________- _________ 584 (1.544) __________________618 _________ 396 1.014 _________
6.000 _________ 6.000 _________ 271 _________ 125 396 _________
Imposto de renda ___________________ Contribuição social ___________________ 31/12/2013 31/12/2012 _________ 31/12/2012 _________ 31/12/2013 _________ _________ 45 (79) 45 (79)
Outras Adições permanentes: Despesas com bônus e participações 341 202 341 202 Entidades de classe, donativos e brindes 61 70 61 70 Multas não dedutíveis 6 _________- _________ 6 __________________ Base de cálculo (3.720) _________ (2.184) _________ (3.720) _________ (2.184) _________ Créditos tributários sobre diferenças temporárias 54 _________ (17) _________ 33 _________ (10) _________ Resultado do imposto de renda e da contribuição social 54 (17) 33 (10) _________ _________ _________ _________ 8. Ativo imobilizado - a) Os ativos imobilizados estão assim compostos: Taxa de Descrição Depreciação ______ Custo ___________ Depreciação _________ 31/12/2013 31/12/2012 _____________________________ ___________ _________ Computadores e periféricos 20% 421 (323) 98 84 Móveis e utensílios 10% 279 (117) 162 191 Veículos 20% 134 (22) 112 49 Benfeitorias em imóveis de terceiros 25% ______ 457 ___________ (301) _________ 156 _________ 273 Total 1.291 (763) 528 597 ______ ______ ___________ ___________ _________ _________ _________ _________ b) A movimentação do ativo imobilizado está assim apresentada: Saldos Saldos Residuais em Depreciações Residuais em Descrição 31/12/2012 ________ Adições _______ Baixas ____________ acumulada ____________ 31/12/2013 __________________________ ____________ Computadores e periféricos 84 52 (38) 98 Móveis e utensílios 191 (29) 162 Veículos 49 134 (44) (27) 112 Benfeitorias em imóveis de terceiros 273 ________- _______- ____________ (117) ____________ 156 ____________ Total 597 ________ 186 _______ (44) ____________ (211) ____________ 528 ____________ Saldos Saldos Residuais em Residuais em Descrição 31/12/2011 ________ Adições _______ Baixas ____________ Depreciações ____________ 31/12/2012 __________________________ ____________ Computadores e periféricos 81 42 (39) 84 Móveis e utensílios 200 16 (5) (20) 191 Veículos 74 (25) 49 Benfeitorias em imóveis de terceiros 365 19 (111) 273 ____________ ________ _______ ____________ ____________ Total 720 ________ 77 _______ (5) ____________ (195) ____________ 597 ____________ Os veículos foram adquiridos no exercício por meio de contratos de arrendamento mercantil financeiro, cujo saldo devedor encontra-se registrado na rubrica “Empréstimos e Financiamentos”, nos passivos circulante e não circulante. 9. Provisões técnicas (Danos) - A movimentação das provisões técnicas está assim demonstrada: a) Brutas de resseguro (passivo): ConstiPaga31/12/2012 _______ tuições Reversões mentos _________ 31/12/2012 _________ _________ _______ Provisão de prêmios não ganhos (PPNG + RVNE) 12.441 31.426 (30.338) 13.529 Provisão de sinistros a liquidar (PSL + IBNER) 6.263 65.552 (49.636) (6.338) 15.841 Provisão de sinistros ocorridos mas não avisados (IBNR) 5.362 8.726 (6.393) 7.695 Provisão de despesas relacionadas (PDR) 276 276 Outras provisões técnicas (OPT) (*) 1.111 _______- _________ (1.111) _______- __________________ Total 25.177 _______ 105.980 _________ (87.478) _______ (6.338) _________ 37.341 _________
Total b) Resseguro (ativo):
ConstiPaga31/12/2011 _______ tuições Reversões mentos _________ 31/12/2012 _________ _________ _______ 14.133 _______ 62.290 _________ (47.711) _______ (3.535) _________ 25.177 _________ ConstiPaga31/12/2012 _______ tuições Reversões mentos _________ 31/12/2013 _________ _________ _______
Provisão de prêmios não ganhos (PPNG + RVNE) 8.406 22.431 (21.465) 9.372 Provisão de sinistros a liquidar (PSL+ IBNER) 5.313 53.891 (40.932) (5.243) 13.029 Provisão de sinistros ocorridos mas não avisados (IBNR) 4.550 7.997 (5.816) 6.731 Provisão de despesas relacionadas (PDR) 229 229 Outras provisões técnicas (OPT) (*) 936 _______- _________ (936) _______- __________________ Total 19.205 _______ 84.548 _________ (69.149) _______ (5.243) _________ 29.361 _________ ConstiPaga31/12/2011 _______ tuições Reversões mentos _________ 31/12/2012 _________ _________ _______ Total 10.385 _______ 54.638 _________ (42.828) _______ (2.990) _________ 19.205 _________ (*) Refere-se a Provisão Complementar de Prêmios (PCP) que foi revertida em 2013 em atendimento a Circular SUSEP nº 462/13. c) Desenvolvimento de sinistros: O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões. Partindo do ano em que o sinistro foi avisado, a parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia a medida que as informações mais precisas a respeito da severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis. Brutos de resseguro: ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ 2013 ________ No ano do aviso 20.245 23.717 18.597 535 2.144 7.136 13.331 Um ano após o aviso 16.652 22.894 15.787 532 2.371 7.396 Dois anos após o aviso 16.413 22.542 15.770 532 2.371 Três anos após o aviso 16.410 22.492 15.653 532 Quatro anos após o aviso 16.410 22.641 15.653 Cinco anos após o aviso 17.255 22.618 Seis anos após o aviso 17.255 ______- ______- ______- ______- ______- ______________ Incorridos (-) Pagos Total PSL (*)
Anterior a 2007 _______ 2008 _______ 2009 _______ 2010 _______ 2011 _______ 2012 _______ 2013 _______ Total _____________ 17.255 22.618 15.653 532 2.371 7.396 13.331 79.156 (17.255) _______ (22.455)_______ (15.541)_______ (532)_______ (2.371)_______ (6.592) _______ (917) _______ (65.663) _____________ 163 _______ 112 _______- _______- _______ 804 _______ 12.414 _______ 13.493 _____________- _______
Líquidos de resseguro:
No ano do aviso Um ano após o aviso Dois anos após o aviso Três anos após o aviso Quatro anos após o aviso Cinco anos após o aviso Seis anos após o aviso
ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ 2013 ________ 1.705 3.804 2.094 107 245 1.120 2.547 1.426 3.672 1.711 106 314 1.264 1.400 3.601 1.722 106 314 1.400 3.591 1.698 106 1.400 3.621 1.698 1.442 3.616 1.442 ______- ______- ______- ______- ______- ______________ continua
36 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
continuação
EULER HERMES SEGUROS DE CRÉDITO S.A. CNPJ 04.573.811/0001-32
Seguros de Crédito
Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2013 - Em milhares de reais Anterior a 2007 _______ 2008 _______ 2009 _______ 2010 _______ 2011 _______ 2012 _______ 2013 _______ Total _____________ Incorridos 1.442 3.616 1.698 106 314 1.264 2.547 10.987 (-) Pagos (1.442) (3.584) (1.676) (106) (314) (1.141) (183) (8.446) _____________ _______ _______ _______ _______ _______ _______ _______ Total PSL (*) 32 _______ 22 _______- _______- _______ 123 _______ 2.364 _______ 2.541 _____________- _______ Não inclui a parcela da estimativa relacionada aos sinistros não suficientemente avisados (IBNER). A Seguradora possui prazo definido no contrato de seguro para realizar cobranças dos créditos inadimplentes de seus segurados junto aos respectivos devedores, antes que as indenizações sejam processadas. Essas ações iniciam-se imediatamente após o recebimento dos avisos de sinistros e, a medida que se concretizam, geram reduções ao longo dos anos nos valores das estimativas dos sinistros observadas acima. d) Teste de adequação de passivos (TAP): O TAP foi realizado para o segmento de risco de crédito interno, que representa a totalidade da carteira da Seguradora e o seu cálculo foi efetuado bruto de resseguro. O programa de resseguro da Seguradora prevê, substancialmente, cessão de 75% para negócios gerados localmente e 100% para programas globais, emitidos na modalidade de quota-parte, e cobertura adicional para riscos severos, na modalidade excesso de danos. No que tange às premissas econômicas utilizadas no cálculo do TAP, os fluxos de sinistros futuros foram trazidos a valor presente pela taxa a termo pré livre de risco definida pela SUSEP (ETTJ). A sinistralidade projetada foi de 29,80%. O teste realizado na data base das demonstrações financeiras não apresentou a necessidade no registro das provisões técnicas em relação às obrigações da Seguradora já registradas na data-base. 10. Patrimônio líquido - (a) Capital social. O capital social está representado por 21.074.291 ações ordinárias e 2.100.084 ações preferenciais, todas nominativas e sem valor nominal. (b) Dividendos. O estatuto social assegura aos acionistas dividendo mínimo correspondente a 25% do lucro do exercício, deduzido da reserva legal e observando o disposto nos artigos 189 e 190 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07. Os dividendos são refletidos nas demonstrações financeiras quando pagos ou quando sua distribuição é deliberada pelos acionistas, o que ocorrer primeiro. 11. Detalhamento das contas de resultado 31/12/2013 _________ 31/12/2012 _________ a) Prêmios emitidos líquidos 36.642 __________ 33.262 __________ Prêmios emitidos 43.786 36.804 Prêmios cancelados (7.086) (3.535) Prêmios restituidos (58) __________ (7) __________ b) Variação das provisões técnicas 23 __________ (4.486) __________ Provisão de prêmios não ganhos (941) (3.760) Provisão de prêmios não ganhos - RVNE (147) (515) Outras provisões técnicas 1.111 __________ (211) __________ c) Sinistros ocorridos (17.882) __________ (9.195) __________ Indenizações avisadas e IBNER (15.916) (8.239) Despesas com sinistros (58) (93) Variação da provisão de sinistros ocorridos mas não avisados e despesas relacionada (2.609) (1.854) Ressarcimentos 701 __________ 991 __________ d) Custo de aquisição (3.872) __________ (2.680) __________ Comissões sobre prêmios (4.078) (3.237) Variação de comissão de corretagem 248 264 Outras despesas de comercialização (42) __________ 293 __________ e) Outras receitas e despesas operacionais (169) __________ 8 __________ Redução ao valor recuperável (prêmios) (169) 2 Outros 6 __________- __________ f) Receita com resseguro 15.374 __________ 8.488 __________ Recuperação de sinistros e IBNER 12.959 7.001 Redução ao valor recuperável (resseguro) (19) Recuperação de despesas com sinistros 24 92 Variação da provisão de sinistros ocorridos mas não avisados e despesas relacionadas 2.410 __________ 1.395 __________ g) Despesa com resseguro (25.451) __________ (20.172) __________ Prêmios cedidos em resseguro, liquidos de comissão (24.907) (22.709) Provisão de prêmios não ganhos 966 2.656 Ressarcimento (574) (877) Outras provisões técnicas (936) __________ 758 __________ h) Despesas administratrivas (10.007) (8.819) __________ __________ Pessoal (6.208) (5.563) Serviços de terceiros (1.824) (1.573) Localização e funcionamento (1.571) (1.337) Publicidade e propaganda (167) (194) Publicações (90) (92) Donativos e contribuições (45) (42) Outras (102) __________ (18) __________ i) Despesas com tributos (668) __________ (543) __________ PIS e COFINS (530) (426) Taxa de fiscalização - SUSEP (95) (93) Demais tributos (43) __________ (24) __________ j) Receitas financeiras 1.868 __________ 1.948 __________ Valor justo por meio do resultado - Fundos de investimento 1.171 1.416 Rendimento sobre títulos de renda fixa público - disponíveis para venda 696 521 Outros 1 __________ 11 __________ k) Despesas financeiras (82) __________ (80) __________ Serviços de custódia e liquidação (71) (65) Outras (11) __________ (15) __________ Resultado Financeiro (j - k) 1.786 1.868 __________ __________ 12. Gerenciamento de riscos - O grupo Euler Hermes, subsidiária integral do Grupo Allianz, estrutura seu gerenciamento de riscos corporativos promovendo e disseminando uma cultura interna voltada a gestão de riscos. Tal prática visa proteger a base de capital do grupo e identificar riscos potenciais, que auxiliam na gestão e tomada de decisões. O processo de gerenciamento de riscos está apoiado na estrutura de controles internos, auditoria interna e compliance, e abrange todas as camadas da organização. Dentro de um contexto de governança corporativa, o gerenciamento dos riscos da Seguradora está amparado (i) pela formalização de normas e políticas internas, que alinham as práticas aos processos e procedimentos definidos pelo grupo, bem como a requerimentos legais, (ii) por treinamentos aos seus colaboradores, com foco no engajamento às práticas legais e do grupo, e (iii) por constante análise e monitoramento das práticas atuais, visando acompanhar as tendências de desenvolvimento dos negócios e garantir a manutenção do gerenciamento de riscos adotado. A Euler Hermes comercializa no Brasil somente produtos do segmento de crédito e, portanto, gerencia seus riscos com ênfase nas características específicas desse produto. Com foco à mitigação dos riscos, o grupo possuí comitês constituídos, com objetivos e responsabilidades definidos, conforme seguem: Comitê de gestão - Formado por diretores e gerentes de áreas diversas, o comitê de gestão visa discutir semanalmente assuntos relevantes em andamento relativos a estratégia de atuação, ao cumprimento de políticas e guidelines definidos pela Seguradora e pelo grupo, e a ações necessárias para manutenção de regras e procedimentos. Comitê de riscos - Com periodicidade quinzenal, os integrantes do departamento de Risco e Informações reunem-se com os principais executivos responsáveis pela função no âmbito das Américas para tratar de questões inerentes à subscrição de riscos. Neste comitê são discutidos critérios utilizados no estabelecimento de crédito aos compradores elencados nas apólices de seguros de crédito, assegurando-se que os mesmos estejam alinhados às políticas e aos guidelines da Seguradora. Comitê de sinistros - Estabelecido para acompanhar os casos de sinistros em curso, bem como o andamento de cobranças ativas e os impactos dessas ocorrências para o resultado da Seguradora. O ponto focal do comitê é discutir tendências de variações da sinistralidade, avaliar casos de sinistros ocorridos fora da curva normal esperada e implementar ações para mitigar o risco de que eventos como estes sejam recorrentes. Este comitê reune-se mensalmente e é composto por integrantes das áreas de Sinistros, Finanças, Subscrição e Risco. Comitê de Administração - Formado por diretores e vice-presidentes responsáveis pelas Américas e representantes do acionista, que em conjunto com a diretoria local, reunem-se trimestralmente para tratar da estratégia do grupo e de assuntos relevantes que devem ser considerados para questões de gerenciamento de riscos do negócio. Os principais riscos monitorados pela Seguradora estão apresentados como se seguem: a) Risco de seguro: Trata-se de risco significativo transferido por qualquer contrato que exista incerteza de que o evento de seguro ocorra (sinistro). Os riscos de seguro são gerenciados sob o suporte de dois pilares principais, sendo eles: políticas de subscrição comercial e políticas de subscrição de risco. Ambos estão amparados por rígidas estruturas, cujos guides são fornecidos e praticados pelo grupo em escala global. O grupo administra um banco de dados com mais de 40 milhões de empresas cadastradas ao redor do mundo que serve de fundação para aplicação e cumprimento da política de subscrição de riscos. A compilação desses dados fornece uma análise detalhada da situação financeira da empresa analisada e, em conjunto com o cenário macro econômico de seu setor de atuação, permite subscrever riscos de crédito com níveis de segurança avançados. A subscrição comercial é regida por políticas operacionais e definição de processos baseados em modelos próprios que levam em consideração características do seguro de crédito, experiências históricas e premissas atuariais. Como forma de pulverizar o risco de seguro subscrito, a Seguradora mantém contratos de resseguro para diluir a responsabilidade da aceitação dos riscos de seguro. Os contratos firmados possuem condições proporcionais, que visam reduzir e proteger os riscos de maneira isolada, e não proporcionais, utilizados para garantir a cobertura de riscos catastróficos e severos, que podem ameaçar o limite de retenção da Seguradora. Análise de sensibilidade: Deve demonstrar os principais impactos que podem ser gerados sobre o resultado e o patrimônio líquido da entidade no caso de variações favoráveis ou desfavoráveis em premissas e variáveis observadas nos contratos de seguros e de investimentos da Seguradora, dados a característica e o perfil desses contratos. Testes de sensibilidade requerem avaliações e projeções subjetivas que, mesmo amparadas por dados históricos e de mercado, possuem limitações nos resultados obtidos. O teste de sensibilidade levou em consideração a realização de estresses nos percentuais de acréscimo ou diminuição dos sinistros na ordem de 25% e 50%, com o objetivo de verificar o impacto, líquido de efeitos fiscais, no
resultado e no patrimônio líquido da Seguradora. Bruto de Resseguro ____________________ Líquido de Resseguro ____________________ Variável 25% _________ 50% _________ 25% _________ 50% _________ Sinistros 2.682 5.365 462 924 Política de resseguro: A totalidade dos riscos vigentes da carteira da Seguradora está ressegurada com os resseguradores locais Allianz Global Corporate & Speciality Resseguros Brasil S.A. (AGCS) e IRB Brasil Re S.A. por meio de contratos de quota parte e excesso de danos. Os negócios emitidos com início de vigência anterior a 30 de junho de 2013 estão sob cobertura do IRB Brasil Re S.A, cujo contrato de quota parte prevê, substancialmente, a cessão de 80% dos prêmios emitidos da totalidade da carteira de seguro de crédito doméstico, sendo garantida a participação proporcional do ressegurador em caso de perdas. A partir de julho de 2013, a Seguradora passou a ressegurar seus negócios com a Allianz Global Corporate & Speciality Resseguros Brasil S.A. cujo contrato de quota parte define cessão de 75% para negócios gerados localmente e 100% para negócios globais. O contrato de excesso de danos com ambos os resseguradores visa proteger a exposição da carteira contra eventuais sinistros vultosos, garantindo cobertura quando a participação proporcional da Seguradora sobre uma perda exceder o seu limite de retenção. Os dados históricos de relacionamento com os resseguradores citados não apresentam estatística de inadimplência efetiva ao longo da vigência dos contratos. Contratos de resseguros e discriminação do ressegurador: Contratos proporcionais - Quota parte Categoria Prêmio Prêmio % médio Ressegurador Classe _______________ Ramo ___________________ (rating) emitido _______________ cedido cedido Comissão _______________ ______ _________ IRB Brasil Re S.A. Local Crédito doméstico A. M.Best “A-” 20.795 16.996 82% 3.364 AGCS Resseguros Brasil S.A. Local Crédito doméstico S&P “A-” 15.847 13.749 87% 2.749 Contratos não proporcionais - Excesso de danos Categoria Prêmio Limite Ressegurador Classe _______________ Ramo _____________ (rating) ________ depósito _________ Prioridade _______ máximo _______________ ______ IRB Brasil Re S.A. Local Crédito doméstico A. M. Best “A-” 141 800 22.800 AGCS Resseguros Brasil S.A. Local Crédito doméstico S&P “A-” 134 800 150.000 Concentração de riscos: O risco do seguro de crédito, analisado de maneira pura e conceitual, está na empresa que compra produtos ou serviços de uma empresa detentora de apólice de seguro de crédito. A carteira de clientes de cada segurado é nomeada pela Seguradora e pode conter características específicas quando analisadas sob a ótica de concentração, sendo concentração setorial a mais relevante. Da mesma maneira, o crédito estabelecido para um determinado comprador pode ser dinâmico, sendo ampliado ou reduzido a qualquer momento, a medida que o monitoramento desse risco aponte uma tendência de aumento ou degradação da qualidade financeira-econômica desse comprador. Para obter uma estimativa da concentração do risco inerente as apólices em curso, apresenta-se a seguir a exposição total dos limites de crédito ativos na data base do levantamento das demonstrações financeiras, segregados pelos principais setores de atuação dos compradores, segundo critérios de classificação do grupo Euler Hermes: Setor Exposição ___________________ Representatividade _______________________________________ ___________________ Varejo 6.800 45% Computadores & Telefonia 2.460 16% Serviços 1.082 7% Alimentos & Bebidas 1.009 7% Químico 865 6% Maquinas & Equipamentos 567 4% Construção Civil 434 3% Utensílios Domésticos 344 2% Metal 298 2% Automotivo 285 2% Outros 968 ___________________ 6% _______________________________________ ___________________ Total 15.112 ___________________ 100% _______________________________________ ___________________ Automotivo Metal
Outros
Equipamentos Domésticos Construção Maquinários & Equipamentos
Varejo
Quimico
Alimentos & Bebidas
Serviços
Computadores & Telefonia
Além disso, de acordo com as características do produto, ainda resta um universo aproximado de R$ 8 milhões em exposição de risco, que pode ser alocado pelos segurados de acordo com sua conveniência e necessidade operacional, desde que observado a política de subscrição de risco da Seguradora. Para essa parcela, inviabiliza-se qualquer monitoramento com vistas à concentração de riscos tratadas anteriormente. Toda a exposição demonstrada, inclusive a exposição de riscos com característica discricionária, está ressegurada pelos resseguradores locais AGCS Resseguros Brasil S.A. e IRB Brasil Re S.A. no regime de participação proporcional e excesso de danos. A Administração entende que a concentração de riscos nestes resseguradores é mitigada por tratarem-se de contrapartes com alta qualidade e solidez, rating de crédito A- e pelas entidades receberem supervisão direta do órgão regulador do setor. b) Risco de crédito: Refere-se ao risco da contraparte de uma operação financeira desejar não honrar ou sofrer alterações significativas em sua situação patrimonial-financeira que afete a capacidade de cumprir suas obrigações contratuais, podendo gerar algum tipo de perda à Seguradora. Na operação de seguro, a exposição ao risco de crédito está atrelada a capacidade de pagamento dos prêmios de seguros por parte dos segurados. Como a Seguradora opera somente em ramo de seguro cuja característica é de risco a decorrer, a exposição ao risco de crédito é sensivelmente reduzida, já que a cobertura é fornecida somente mediante pagamento do prêmio de seguro correspondente. Além disso, no processo de subscrição comercial, o proponente é avaliado por meio de pesquisas cadastrais. Devido aos riscos vultosos subscritos nas apólices, a Seguradora mantém contratos de resseguros que também estão expostos ao risco de crédito. Atualmente, por questões estratégicas, esses contratos são firmados com um único ressegurador local, ressaltando-se que ainda restam riscos vigentes relativos ao run-off de contratos assinados anteriormente com outro ressegurador local. Para gerenciamento dos riscos inerentes a operação, leva-se em conta a qualidade de crédito da contraparte, o rating atribuído por agências classificadoras de risco e o histórico de perdas no relacionamento. Ainda em relação ao risco de crédito, a Seguradora segue política conservadora de investimentos, buscando alocar seus recursos em ativos de alta qualidade. A totalidade dos investimentos está alocada em títulos da dívida pública federal, cujo risco de crédito tende a zero, ou fundos de investimentos DI, administrados por bancos de primeira linha, cuja composição da carteira atinge aproximadamente 95% em títulos da dívida federal. O quadro a seguir demonstra a exposição máxima ao risco de crédito da Seguradora, segregada por classe, na data base do levantamento das demonstrações financeiras: Saldos em Composição da carteira: A- _______ BBB __________ Sem rating __________ 31/12/2013 ____________________________________ _______ Caixa e equivalentes de caixa 1.014 1.014 Títulos públicos (Disponíveis para venda) 9.207 9.207 Fundos de investimentos 14.219 14.219 Prêmios a receber de segurados 10.754 10.754 Ativos de resseguros (sinistros a recuperar) 11.751 _______- __________- __________ 11.751 _______ Exposição máxima ao risco de crédito 20.958 _______ 15.233 __________ 10.754 __________ 46.945 _______ Adequação de Capital O principal objetivo da Seguradora em relação a gestão de capital é manter níveis suficientes para atender os requerimentos regulatórios determinados pelo Conselho Nacional de Seguros Privados - CNSP e SuperintendênciadeSegurosPrivados-SUSEP,alémdeotimizarretornossobrecapitalparaosacionistas. 31/12/2013 _________ Patrimônio líquido 16.206 Despesas antecipadas (32) Ativos intangíveis (6) __________ Patrimônio líquido ajustado (PLA) 16.168 __________ Margem de solvência (I) 2.347 __________ Capital Base (II) 15.000 __________ Capital de Risco (III) 3.125 __________ Subscrição 2.385 Crédito 765 Operacional 279 Benefício da diversificação (304) __________ Capital mínimo requerido (CMR) - maior entre (I), (II) e (III) 15.000 __________ Suficiência de capital (PLA - CMR) 1.168 __________ A Resolução CNSP nº 282/13 estabeleceu novos requerimentos relacionados ao capital mínimo requerido para funcionamento das sociedades seguradoras. O capital mínimo requerido - CMR será o capital total que a Seguradora deverá manter, a qualquer tempo, para operar, sendo equivalente ao maior entre o capital base, o capital de risco e a margem de solvência. As Resoluções CNSP nº 280/13 e 283/13 e a Circular SUSEP nº 228/10 estabeleceram critérios para a determinação do capital de risco baseado nos riscos de subscrição, operacional e de crédito, respectivamente. A
SUSEP espera regulamentar regras pertinentes ao capital de risco baseado no risco de mercado a partir do exercício de 2014. c) Risco de mercado: Associado à possibilidade de perda por oscilações de preços e taxas, em função de descasamentos de prazos, moedas e indexadores das carteiras ativas e passivas. As atividades da Seguradora são estritamente de curto prazo, em que o passivo está atrelado à variações dos índices de inflação. Os investimentos são atrelados, substancialmente, à variação do depósito interfinanceiro (DI), e, portanto, a operação não requer modelos sofisticados de gestão de risco de mercado. Teste de sensibilidade: O teste aplicado visa capturar efeitos nos investimentos da Seguradora, considerando cenários de flutuações na taxa de juros de mercado. A seguir, apresentam-se os impactos, líquidos de impostos, no resultado e no patrimônio líquido, fruto do resultado de estresse de juros de carteira na ordem de 1% e 5% de acréscimo ou diminuição, na data base 31 de dezembro de 2013: 1% __________ 5% __________ Impacto 134 670 d) Risco de liquidez: Compreende o descasamento de fluxos financeiros ativos e passivos, bem como a capacidade financeira do grupo em adquirir ativos para garantia de suas obrigações. O gerenciamento desse risco é realizado pelo monitoramento dos prazos e exposição dos passivos operacionais. Além disso, a Seguradora busca assegurar, por meio da qualidade e grau de liquidez e retorno dos investimentos, que os ativos estejam disponíveis e façam frente ao fluxo de caixa requerido pelos passivos. A tabela a seguir apresenta os ativos e passivos financeiros detidos pela Seguradora classificados segundo o fluxo contratual de caixa não descontado. Liquidez A vencer Vencidos Ativos financeiros imediata ____________ até 1 ano _________ até 1 ano _______ Total _____________________________________ ________ Caixa e equivalentes de caixa 1.014 1.014 Aplicações financeiras 23.426 23.426 Prêmios a receber 9.513 1.241 10.754 Resseguros a recuperar 11.751 11.751 Títulos e créditos a receber 117 _________- _______ 117 ________- ____________ Total dos ativos financeiros 24.440 ____________ 21.381 _________ 1.241 _______ 47.062 ________ A vencer em A vencer Passivos financeiros até 1 ano _____________ acima de 1 ano _______ Total ______________________________________ _____________ Contas a pagar 2.469 56 2.525 Resseguros a liquidar 9.896 9.896 Comissões a pagar 1.590 1.590 Sinistros a liquidar 13.493 _____________- _______ 13.493 _____________ Total dos passivos financeiros 27.448 _____________ 56 _______ 27.504 _____________ No horizonte de curto prazo, a Seguradora não apresenta descasamento entre seus fluxos de caixa ativos e passivos para garantir a liquidação tempestiva de suas obrigações. (*) Para o propósito de análise da capacidade da Seguradora honrar seus fluxos de caixa passivos, embora os títulos que compõem suas carteiras de investimentos possuam datas de vencimentos superiores a um ano, a totalidade das aplicações financeiras foi apresentada na primeira coluna, em função de sua característica denotar liquidez imediata. e) Risco operacional: Possibilidade de perdas resultantes de falhas, ineficiência ou inadequação de processos internos, pessoas e sistemas, de processos externos, deficiência em contratos, descumprimento de dispositivos legais, práticas comerciais inadequadas e indenização por danos à terceiros. Esse risco é gerenciado pela Seguradora por meio de políticas, normas e procedimentos, formalmente emitidos e divulgados aos seus associados, que levam em consideração a determinação de práticas esperadas pelo grupo na condução dos negócios. Além disso, a Seguradora utiliza-se da estrutura de auditoria interna e Compliance para avaliar seus processos de controle e sistêmico, visando mitigar riscos de falhas em seu ambiente de negócios. Os procedimentos elencados acima são constantemente monitorados e revisados. 13. Transações com partes relacionadas - Seguindo as definições contidas no Pronunciamento Técnico CPC nº 5, a Administração identificou como partes relacionadas à Seguradora os seus administradores, a empresa ligada Euler Hermes Seguros de Crédito à Exportação S.A., a resseguradora AGCS Resseguros do Brasil S.A. e a entidade francesa do Grupo, Euler Hermes Tech, cujos controles em última instância são detidos pelo mesmo acionista da Seguradora brasileira. A remuneração paga aos Administradores, contabilizada na rubrica “Despesas administrativas”, totaliza R$ 670 (R$ 939 em 2012) e compreende, substancialmente, benefícios de curto prazo relacionados a honorários. A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. A Seguradora compartilha com a empresa ligada Euler Hermes Seguros de Crédito à Exportação S.A. organização operacional e administrativa que, substancialmente, refere-se a estrutura física e de pessoal utilizadas em comum. Os custos dessas estruturas são atribuídos a cada uma das empresas segundo critérios estabelecidos entre as partes, que leva em consideração o volume das operações geradas em cada uma das estruturas. A Seguradora ainda compartilha infra-estrutura de tecnologia e comunicação com a empresa Euler Hermes Tech France que atribuí os custos incorridos de acordo com critérios técnicos acordados. A Euler Hermes Seguros de Crédito S.A. mantém contratos de resseguro na modalidade quota parte e excesso de danos com a Allianz Global Corporate & Speciality Resseguros Brasil S.A., empresa do Grupo Allianz. Membro do Conselho de Administração da Allianz Seguros atua como membro da Diretoria da Seguradora. As transações com partes relacionadas estão assim apresentadas: 31/12/2013 _________ 31/12/2012 _________ ATIVO Ativo circulante 6.500 29 __________ __________ Títulos e créditos a receber 89 __________ 29 __________ Euler Hermes Seguros de Crédito à Exportação S.A. 89 __________ 29 __________ Ativos de resseguro - provisões técnicas 6.411 ____________________ Allianz Global Corporate & Speciality Resseguros Brasil S.A. 6.411 31/12/13 __________ 31/12/12 __________ PASSIVO Passivo circulante 12.318 __________ 415 __________ Obrigações a pagar 239 __________ 415 __________ Euler Hermes Tech France 239 __________ 415 __________ Operações com resseguradoras 2.627 ____________________ Allianz Global Corporate & Speciality Resseguros Brasil S.A. 2.627 ____________________ Provisões técnicas - seguros 9.452 ____________________ Allianz Global Corporate & Speciality Resseguros Brasil S.A. 9.452 31/12/13 __________ 31/12/12 __________ DEMONSTRAÇÃO DE RESULTADO Resultado com resseguro 4.723 ____________________ Despesa com resseguro 4.723 ____________________ Allianz Global Corporate & Speciality Resseguros Brasil S.A. 4.723 ____________________ Despesas administrativas 740 __________ 804 __________ Euler Hermes Tech France 1.064 900 Euler Hermes Seguros de Crédito à Exportação S.A. (324) (96) 14. Outras informações: a) Ressarcimentos - A Seguradora é detentora de créditos vencidos e não pagos, cuja titularidade lhe foi transferida em função das indenizações por sinistros pagas aos seus segurados. A tabela a seguir apresenta a composição desse saldo por ano de origem e bruto da participação do ressegurador: Ano de origem 31/12/2013 __________ 31/12/2012 __________________________________________________________ __________ Anterior a 2008 19.575 19.674 2009 16.855 17.180 2010 12.739 12.799 2011 1.816 1.837 2012 3.429 3.445 2013 6.114 ____________________________________________________________________ __________ Total 60.528 __________ 54.935 __________________________________________________________ __________ A Seguradora desenvolve ações de cobrança visando a recuperação desses valores. Os valores recuperados no exercício totalizam R$ 701 (R$ 991 em 2012), líquidos de despesas incorridas no processo de cobrança, e estão registrados no grupo “Sinistros ocorridos” como ressarcimentos. b) Normas emitidas e ainda não adotadas - Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 2014. Dentre aquelas que podem ser relevantes para a Companhia, encontra-se a IFRS 9 - Instrumentos financeiros, que introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma, para não antes de 2017. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. c) Medida provisória - A Administração efetuou uma avaliação inicial das disposições contidas na Medida Provisória nº 627, de 11 de novembro de 2013 (“MP 627”) e Instrução Normativa 1397, de 16 de setembro de 2013, alterada pela IN nº 1422 de 19 de dezembro de 2013 (“IN 1397”).Embora a MP 627 entre em vigor a partir de 1º de janeiro de 2015, há a possibilidade de opção (de forma irretratável) pela sua aplicação a partir de 1º de janeiro de 2014. A Administração ainda não concluiu se irá ou não efetuar a opção pela adoção antecipada.De acordo com as análises da Administração e de seus consultores, não foram identificados impactos relevantes decorrentes da MP 627 e da IN 1397 nas demonstrações financeiras do exercício findo em 31 de dezembro de 2013. Diretoria Nilton Yuji Sugiyama - Diretor-Presidente Max Joaquin Ernesto Thiermann Weller - Diretor Marcel Santos Farbelow - Contador - CRC 1SP 218768/O-4 Alessandra Castor de Miranda - Atuário - MIBA 997
Parecer Atuarial Aos Acionistas da Euler Hermes Seguros de Crédito S.A. Elaboramos a avaliação atuarial das Provisões Técnicas com base em 31 de dezembro de 2013, conforme estabelecido na Circular SUSEP no 272/04. Elaboramos também o Teste de Adequação de Passivos a partir dos parâmetros definidos pela Circular SUSEP nº 457/12 e não foi identificada necessidade de ajuste nas Provisões Técnicas para a data-base de 31 de dezembro de 2013. Nossa responsabilidade é a de emitir um parecer sobre essas análises. Nossos exames foram conduzidos de acordo com os princípios atuariais e compreenderam, principalmente, avaliar a adequação das Provisões Técnicas em relação aos compromissos, passados e futuros da Companhia, com os segurados. Desta forma, verificamos a precisão dos dados, a metodologia e consistência das Provisões Técnicas constituídas, bem como, a movimentação na carteira durante o período compreendido entre 01 de janeiro de 2013 e 31 de dezembro de 2013. Sendo assim, ratificamos que os critérios estabelecidos nas normas vigentes e nas Notas Técnicas das provisões estão sendo obedecidos, e as provisões
Aos Administradores e Acionistas da Euler Hermes Seguros de Crédito S.A. São Paulo - SP Examinamos as demonstrações financeiras da Euler Hermes Seguros de Crédito S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações financeiras A Administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
técnicas constituídas na data de 31 de dezembro de 2013 encontram-se adequadas em todos os aspectos relevantes no que diz respeito às práticas atuariais aplicáveis. São Paulo, 25 de fevereiro de 2014 Alessandra Castor de Miranda Atuário Responsável MIBA 997 Towers Watson CIBA 19 CNPJ 50.245.935/0002-97
Relatório dos Auditores Independentes sobre as Demonstrações Financeiras Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto.
Analistas veem pontos positivos nos resultados da Vale programa de desinvestimentos da Vale "continuará forte" em 2014, com repercussão positiva para o caixa da empresa, afirmou ontem o presidente da companhia, Murilo Ferreira (foto) em teleconferência para detalhar os resultados do último trimestre. Na mesma linha, a maior produtora de minério do mundo manterá esforços para reduzir a dívida e os custos da empresa, disse o executivo.
O
O controle de custos foi um dos pontos positivos vistos por analistas, que receberam bem o resultado apesar de a mineradora ter registrado um prejuízo líquido trimestral mais de duas vezes maior que o verificado um ano antes, por conta de despesas financeiras, sobretudo pelo pagamento de dívidas tributárias com o governo brasileiro. "A Vale vem fazendo um bom trabalho em termos de controle dos custos", afirmou o analista Ed-
mo Chagas em relatório do BTG Pactual. A geração de caixa medida pelo Ebitda ajustado em 2013 foi de R$ 49,3 bilhões, o segundo mais alto da história, ressaltou a empresa em relatório de resultado. Esse indicador foi destacado, assim como a receita. "Vendas e preços maiores do que o esperado de minério de ferro resultaram em receita líquida acima de nossas estimativas e do consenso do mercado...", dizem
analistas em relatório do banco Votorantim. Também ajudará a Vale a manter um ritmo positivo neste ano a obtenção de licenciamento para desenvolver minas na região dos Carajás, no Pará. A mineradora conseguiu aval do Ibama recentemente para explorar a região a despeito da existência de cavernas, um tema que preocupa órgãos ambientais. A facilidade com a obtenção de licenças não fará a Vale revisar para ci-
Nilton Yuji Sugiyama Diretor Presidente Euler Hermes
Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Euler Hermes Seguros de Crédito S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP. São Paulo, 27 de fevereiro de 2014 Auditores Independentes CRC 2SP014428/O-6 Érika Carvalho Ramos Contadora CRC 1SP224130/O-0
O controle de custos é um desses pontos, apesar de a mineradora ter registrado um prejuízo líquido trimestral mais de duas vezes maior que o verificado um ano antes, por conta de despesas financeiras. Fabio Motta/Estadão Conteúdo
ma suas metas de produção, mas a companhia poderá eventualmente superar com folga as estimativas, afirmou o diretor de Ferrosos e Estratégia, José Carlos Martins. Na teleconferência de onte, Murilo Ferreira anunciou que a unidade da área de produção de níquel da Vale poderia contribuir com R$ 3 bilhões a R$ 7 bilhões em Ebitda anual, quando novas minas começarem a produzir e se preços melhorarem. (Reuters)
ECONOMIA - 37
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
EULER HERMES SEGUROS DE CRÉDITO À EXPORTAÇÃO S.A. CNPJ 05.809.815/0001-30
Seguros de Crédito
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas: Em conformidade com as disposições legais, submetemos ao exame de V.Sas. as Demonstrações Financeiras da Euler Hermes Seguros de Crédito à Exportação S.A. (“Seguradora”) relativas ao exercício findo em 31 de dezembro de 2013, acompanhadas das notas explicativas, do parecer atuarial e do relatório dos auditores independentes. O volume de negócios da Seguradora atingiu R$ 6,1 milhões em prêmios emitidos, 144% superior aos R$ 2,5 milhões auferidos no mesmo período do ano anterior. Com o intuito de proteger seus segurados e a própria solvência, a Seguradora adota política rígida de aceitação de riscos (underwriting), envidando seus esforços na manutenção e no monitoramento da exposição de riscos. Como resultado dessa política prudente de gestão, a sinistralidade tem demonstrado excelente performance, apresentando, inclusive, recuperações de
perdas registradas em exercícios anteriores. Esse fator, aliado ao aumento no volume de prêmios emitidos, tem contribuído para os resultados positivos nos últimos meses. A Seguradora permanece seguindo política conservadora e prudente para os seus investimentos, alinhada aos preceitos regulatórios. Acreditamos no vasto mercado potencial a ser explorado para o produto de seguro de crédito no Brasil. O grupo ratifica sua confiança no País e visa a consolidação das atividades na América Latina, projetando ampliação do apetite de risco e expansão constante dos negócios por meio de parcerias com corretores, bancos e desenvolvimento de novos canais de vendas. As políticas de reinvestimento de lucros e distribuição de dividendos seguem as diretrizes advindas do acionista, que determinam o reinvestimento do lucro no próprio negócio, sem distribuição de dividendos. A Euler
Demonstrações de resultados - Exercícios findos em 31 de dezembro de 2013 e 2012 Em milhares de reais, exceto o lucro por ação
Balanços Patrimoniais em 31 de dezembro de 2013 e 2012 e 01 de janeiro de 2012 - Em milhares de reais Ativo Circulante Disponível Caixa e bancos Aplicações (Nota 4) Créditos das operações com seguros e resseguros Prêmios a receber (Nota 5) Operações com resseguradoras (Nota 6) Ativos de resseguro - provisões técnicas (Nota 6) Títulos e créditos a receber Títulos e créditos à receber Créditos tributários e previdenciários (Nota 7a) Outros créditos Despesas antecipadas Custos de aquisição diferidos Seguros Ativo não circulante Realizável a longo prazo Aplicações (Nota 4) Títulos e créditos a receber Créditos tributários e previdenciários (Nota 7a) Intangível Outros intangíveis Total do ativo
2013 _______ 23.436 416 _______ 416 15.635 _______ 3.194 _______ 3.165 29 3.510 _______ 231 _______ 231 11 _______ 439 _______ 439 2.851 _______ 2.845 _______ 2.766 _______ 79 _______ 79 6 _______ 6 _______ 26.287 _______
2012 _______ 18.918 1.139 _______ 1.139 14.724 _______ 736 _______ 694 42 1.880 _______ 343 _______ 343 14 _______ 82 _______ 82 2.630 _______ 2.620 _______ 2.556 _______ 64 _______ 64 10 _______ 10 _______ 21.548 _______
01/01/2012 __________ 25.846 751 __________ 751 21.646 __________ 653 __________ 633 20 2.137 __________ 576 __________ 23 538 15 13 __________ 70 __________ 70 32 __________ 13 __________ __________13 __________ 13 19 __________ 19 __________ 25.878 __________
Passivo Circulante Contas a pagar Obrigações a pagar Impostos e encargos sociais a recolher Encargos trabalhistas Impostos e contribuições (Nota 7a) Débitos de operações com seguros e resseguros Operações com resseguradoras (Nota 6) Corretores de seguros Outros débitos operacionais Depósitos de terceiros Provisões técnicas - seguros Danos (Nota 8) Patrimônio líquido (Nota 9) Capital social Reservas de lucros Ajustes com títulos e valores mobiliários
2013 _______ 8.888 _______ 609 _______ 278 24 57 250 3.816 _______ 3.338 440 38 66 _______ 4.397 _______ 4.397 _______ 17.399 _______ 15.900 1.499 -
2012 _______ 4.535 _______ 679 _______ 240 26 53 360 1.444 _______ 1.318 83 43 64 _______ 2.348 _______ 2.348 _______ 17.013 _______ 15.900 1.114 (1)
Total do passivo e patrimônio líquido
_______ _______ __________ 26.287 _______ 21.548 __________ 25.878 _______
Demonstrações das Mutações do Patrimônio Líquido - Exercícios findos em 31 de dezembro de 2013 e 2012 - Em milhares de reais Capital social Reservas de lucros Ajuste TVM Lucros acumulados _____________ ________________ ___________ _________________ Saldos em 1º de janeiro de 2012 15.900 4.603 1 _____________ _________________ ___________ _________________Títulos e valores mobiliários (2) Dividendos (4.000) Lucro no exercício 511 Proposta para distribuição do resultado Reserva legal 26 (26) Outros 485 (485) ______________________________ ____________________________ Saldos em 31 de dezembro de 2012 15.900 1.114 (1) _____________ _________________ ___________ _________________Títulos e valores mobiliários 1 Lucro no exercício 385 Proposta para distribuição do resultado Reserva legal 19 (19) Outros 366 (366) ______________________________ ____________________________ Saldos em 31 de dezembro de 2013 15.900 1.499 _____________ _________________ ____________________________-
01/01/2012 __________ 5.374 __________ 898 __________ 214 28 41 615 1.749 __________ 1.639 73 37 59 __________ 2.668 __________ 2.668 __________ 20.504 __________ 15.900 4.603 1
Total _________ 20.504 _________ (2) (4.000) 511 _________17.013 _________ 1 385 _________17.399 _________
Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2013 e 2012 - Em milhares de reais 1 Contexto operacional - A Euler Hermes Seguros de Crédito à Exportação S.A. (“Seguradora”) é uma sociedade de capital fechado individual, controlada no Brasil pela Euler Hermes Serviços de Gestão de Riscos Ltda. Por questões geográficas, a estrutura societária e diretiva do Brasil está sob responsabilidade da Euler Hermes North America, situada nos Estados Unidos, que, por sua vez, é subsidiária integral da Euler Hermes S.A., entidade localizada na França. A Euler Hermes é líder mundial no segmento de seguros de crédito, sendo subsidiária integral do grupo Allianz, um dos maiores grupos seguradores do mundo. Seu controlador em última instância é a Allianz SE, situada na Alemanha. A Seguradora, com sede em São Paulo, situada à Avenida Paulista nº 2421 - 3º andar, atua exclusivamente no ramo de seguros de crédito à exportação em todo o território nacional, oferecendo aos seus clientes proteção contra o risco de crédito da carteira de recebíveis de vendas a prazo provenientes de exportações. Conforme informado na Nota Explicativa nº 12, a Seguradora compartilha com a Euler Hermes Seguros de Crédito S.A. (empresa ligada) estrutura administrativa-operacional, sendo os custos comuns atribuídos a cada uma das empresas, de acordo com os critérios estabelecidos entre as partes. A autorização para a conclusão destas demonstrações financeiras foi dada pela Diretoria em reunião realizada em 24 de fevereiro de 2014. 2 Elaboração e apresentação das demonstrações financeiras - Base de elaboração - As demonstrações financeiras foram preparadas no pressuposto da continuidade dos negócios em curso normal e foram elaboradas em consonância com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e referendados pela SUSEP. Na elaboração das presentes demonstrações financeiras foi observado o modelo de publicação contido na Circular SUSEP nº 464/13. Base para mensuração - As demonstrações financeiras foram elaboradas sob o regime de competência. Os registros estão mensurados de acordo com o custo histórico, com exceção dos ativos financeiros que são mensurados ao valor justo para as categorias “valor justo por meio do resultado” e “disponíveis para venda”. Reapresentação dos valores correspondentes - Os valores correspondentes relativos aos balanços patrimoniais em 31 de dezembro de 2012 e 1º de janeiro de 2012 (derivado das demonstrações financeiras de 31 de dezembro de 2011), originalmente apresentados nas demonstrações financeiras daqueles exercícios, estão sendo reapresentados para fins de comparação, em conformidade com os pronunciamentos técnicos CPC 23 – Políticas Contábeis, Mudança de Estimativas e Retificação de Erro e CPC 26(R1) – Apresentação das Demonstrações Contábeis, pelo fato de que os ativos e passivos fiscais diferidos foram apresentados de forma segregada no balanço patrimonial, sem ter sido considerado que a Companhia detinha o direito legalmente executável de compensá-los. Esses saldos estão sendo compensados com os créditos tributários e reapresentados no balanço patrimonial. Além disso, os saldos estão sendo reapresentados no ativo não circulante. Abaixo, demonstramos um resumo dos balanços patrimoniais acima referidos, contemplando os valores correspondentes originalmente em comparação com os valores reclassificados: 31 de dezembro de 2012 ____________________________________________ Saldos publicados Saldos Saldos após ATIVO em 2012 ________________ reclassificados ______________ reclassificações ____________ CIRCULANTE 21.186 ________________ (2.268) ______________ 18.918 ____________ TÍTULOS E CRÉDITOS A RECEBER 2.611 ________________ (2.268) ______________ 343 ____________ Créditos tributários e previdenciários 2.611 (2.268) 343 DEMAIS ATIVOS 18.757 18.575 NÃO CIRCULANTE 2.566 ________________ 64 ______________ 2.630 ____________ TÍTULOS E CRÉDITOS A RECEBER 64 64 Créditos tributários e previdenciários 64 64 DEMAIS ATIVOS 2.566 2.566 TOTAL ATIVO 23.752 ________________ (2.204) ______________ 21.548 ____________
PASSIVO PASSIVO CIRCULANTE CONTAS A PAGAR Impostos e contribuições DEMAIS PASSIVOS PATRIMÔNIO LÍQUIDO TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO
ATIVO CIRCULANTE TÍTULOS E CRÉDITOS A RECEBER Créditos tributários e previdenciários DEMAIS ATIVOS NÃO CIRCULANTE TÍTULOS E CRÉDITOS A RECEBER Créditos tributários e previdenciários TOTAL ATIVO
31 de dezembro de 2012 ____________________________________________ Saldos publicados Saldos Saldos após anteriormente ________________ reclassificados ______________ reclassificações ____________ 6.739 ________________ (2.204) ______________ 4.535 ____________ 2.883 ________________ (2.204) ______________ 679 ____________ 2.564 (2.204) 360 3.856 3.856 17.013 ________________- ______________ 17.013 ____________ 23.752 ________________ (2.204) ______________ 21.548 ____________ 1 de janeiro de 2012 ____________________________________________ Saldos publicados Saldos Saldos após em 2011 ________________ reclassificados ______________ reclassificações ____________ 27.792 ________________ (1.946) ______________ 25.846 ____________ 2.522 ________________ (1.946) ______________ 576 ____________ 2.484 (1.946) 538 25.270 25.270 19 ________________ 13 ______________ 32 ____________ 13 ______________ 13 ____________- ________________ 13 ______________ 13 ____________- ________________ 27.811 ________________ (1.933) ______________ 25.878 ____________ 1 de janeiro de 2012 ____________________________________________ Saldos publicados Saldos Saldos após anteriormente ________________ reclassificados ______________ reclassificações ____________ 7.307 ________________ (1.933) ______________ 5.374 ____________ 2.831 ________________ (1.933) ______________ 898 ____________ 2.548 (1.933) 615 4.476 4.476 20.504 ________________- ______________ 20.504 ____________
PASSIVO CIRCULANTE CONTAS A PAGAR Impostos e contribuições DEMAIS PASSIVOS PATRIMÔNIO LÍQUIDO TOTAL PASSIVO E DO PATRIMÔNIO LÍQUIDO 27.811 ________________ (1.933) ______________ 25.878 ____________ Moeda funcional - A moeda do ambiente econômico principal no qual a Seguradora opera, utilizada na preparação das demonstrações financeiras, é o Real. Exceto quando mencionado, os valores estão apresentados em milhares de reais (R$ (000)), arredondados pela casa decimal mais próxima. Ativos e passivos em moeda estrangeira - Parte das disponibilidades e das aplicações financeiras é mantida em moeda estrangeira, conforme autorizado pela Resolução nº 3.543 do Banco Central do Brasil de 28 de fevereiro de 2008. Os valores em moeda estrangeira, representados também por ativos e passivos decorrentes das transações usuais da Seguradora, foram convertidos para reais com base na taxa de câmbio vigente na data de liquidação das transações ou na data das demonstrações financeiras, quando pendentes de liquidação. Nesse caso, os ativos e passivos são convertidos pela cotação do dólar comercial de venda, divulgado pelo Banco Central do Brasil. Os resultados de variação cambial, positivos ou negativos, são reconhecidos no resultado. Estimativas e julgamentos - Na preparação destas demonstrações financeiras, a Administração utilizou julgamentos, estimativas e premissas que afetam a aplicação das políticas contábeis do Grupo e os valores reportados dos ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. As estimativas e premissas são revisadas de forma continua. As revisões das estimativas são reconhecidas prospectivamente. As notas explicativas listadas abaixo incluem: (i) as informações sobre julgamentos realizados na aplicação das políticas contábeis que tem efeitos significativos sobre os valores reconhecidos nas demonstrações financeiras; (ii) as informações sobre as incertezas sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material no exercício a findar-se em 31 de dezembro de 2014. • Nota 4 - Aplicações; • Nota 7 - Imposto de renda e contribuição social; • Nota 8 - Provisões técnicas (danos); 3 Principais práticas contábeis - (a) Contratos de seguros - A Administração avaliou que suas operações atendem todas as características de “Contratos de Seguros”, de acordo com as determinações previstas no CPC 11 - Contratos de Seguros. As operações de resseguros também se enquadram na característica de um “Contrato de Seguro”, pois se tratam de transferências de riscos de seguro significativo e, portanto, são reconhecidas pelos mesmos critérios das operações de seguros. Os resseguros são contratados com vistas a assegurar o cumprimento do limite de retenção da Seguradora e a mitigar perdas expressivas, compartilhando e diversificando o risco abrangido pelo contrato de seguro. Os ativos e passivos decorrentes dos contratos de seguros são apresentados de forma bruta, segregando os direitos e obrigações entre as partes, uma vez que os contratos de resseguro não eximem a Seguradora de honrar suas obrigações perante os segurados. Os prêmios de seguros, os prêmios de resseguros cedidos, e os respectivos custos de comercialização são registrados por ocasião da emissão das apólices e reconhecidos no resultado no transcorrer da vigência do período de cobertura do risco, por meio da constituição da provisão de prêmios não ganhos e do diferimento dos custos de comercialização. As operações contratadas, cujo período de risco está em curso, mas cujas apólices ainda não foram emitidas (riscos vigentes mas não emitidos), são registradas por estimativa e segundo critérios estabelecidos pela Circular SUSEP nº 448/12. (b) Caixa e equivalentes de caixa - Caixa e equivalentes de caixa incluem disponíveis em conta corrente da rede bancária e investimentos financeiros em moeda nacional com vencimentos originais de três meses, ou menos, a partir da data da transação, e que apresentem risco insignificante de mudança do valor justo que são monitorados pela Seguradora para o gerenciamento de seus compromissos no curto prazo. As totalidades dos montantes que atendem cumulativamente os critérios de caixa e equivalentes de caixa estão registradas na rubrica “caixa e bancos” e referem-se a saldos de contas correntes mantidas em instituições financeiras. (c) Instrumentos financeiros - Compreendem principalmente aplicações financeiras e créditos das operações com seguros e resseguros. São classificados e mensurados conforme se seguem: i. Valor justo por meio do resultado: Um ativo financeiro é classificado como mensurado pelo valor justo por meio do resultado caso seja classificado como mantido para negociação, ou seja, designado como tal no momento do reconhecimento inicial. Os custos da transação são reconhecidos no resultado conforme incorridos. Ativos financeiros mensurados pelo valor justo por meio do resultado são mensurados pelo valor justo e mudanças no valor justo desses ativos, incluindo ganhos com juros e dividendos, são reconhecidas no resultado do exercício. ii. Empréstimos e recebíveis: São ativos financeiros com pagamentos determináveis, que não são cotados em mercados ativos e compreendem substancialmente os prêmios a receber que são registrados no grupo “Créditos das operações com seguros e resseguros”. iii. Disponíveis para venda: Ativos financeiros disponíveis para venda são ativos não derivativos, e que não tenham sido classificados como ativos financeiros designados pelo valor justo por meio do resultado, mantidos até o vencimento e empréstimos e recebíveis. Os ativos financeiros disponíveis para venda são registrados pelo valor justo, e o ajuste ao valor justo é reconhecido em conta específica do patrimônio líquido, pelo seu valor líquido de efeitos tributários. Redução ao valor recuperável: Os ativos financeiros, incluindo as aplicações financeiras, são avaliados na data do levantamento das demonstrações financeiras visando apurar eventuais evidências objetivas de perdas destes valores. Essas evidências podem estar relacionadas a atrasos de pagamentos por parte de devedores, dúvida razoável de realização de créditos e declínio significativo ou prolongado do valor justo em relação ao valor de custo de um instrumento patrimonial. A reversão dessas reduções ocorrerá caso haja mudança nas estimativas utilizadas para se determinar o valor recuperável de um ativo financeiro. Uma provisão para riscos de crédito sobre prêmios a receber é constituída por valor equivalente ao montante das parcelas vencidas há mais de sessenta dias, líquido da parcela ressegurada, e que representa a melhor estimativa da Administração em relação a possíveis perdas incorridas. Valor justo das aplicações financeiras: As quotas de fundos de investimentos são valorizadas pelo valor da quota informado pelos Administradores
Hermes apóia a iniciativa de colaboradores do Grupo Allianz que mantêm associação beneficente visando proporcionar oportunidades de crescimento pessoal e social à crianças e adolescentes em condições de baixa renda. No exercício corrente foram destinados R$ 3 mil para o projeto. Agradecemos a confiança de nossos acionistas, a parceria estabelecida com corretores, prestadores e resseguradores, a atenção e orientação prestadas pelos reguladores e, a dedicação, profissionalismo e comprometimento de nossos colaboradores. Ficamos à disposição para quaisquer esclarecimentos que se fizerem necessários. São Paulo, 24 de fevereiro de 2014. A ADMINISTRAÇÃO.
dos fundos na data de levantamento das demonstrações financeiras. Os títulos e valores mobiliários que constituem a carteira dos fundos de investimentos abertos, são compostos substancialmente por títulos públicos federais e estão registrados a valor justo com base nos preços de mercado secundário divulgados pela ANBIMA - Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. (d) Ativos de resseguros e operações com resseguradoras - Os ativos de resseguros compreendem: (i) prêmios de resseguros diferidos das apólices, líquidos das respectivas comissões, conforme os contratos firmados para cessão de riscos, cujo período de cobertura dos riscos ainda não expirou. O montante de prêmios é reconhecido inicialmente pelo valor contratual e ajustado conforme o período de exposição do risco que foi contratado; e (ii) parcelas correspondentes às indenizações pagas aos segurados ou pendentes de liquidação, que são recuperadas junto aos resseguradores. A Seguradora constituí provisão para risco de crédito pelo valor integral das parcelas de resseguro à recuperar vencidas há mais de cento e oitenta dias, de acordo com a Circular SUSEP nº 464/13. (e) Ativo imobilizado - Os ativos imobilizados estão demonstrados pelo custo de aquisição ou aplicação e são compostos substancialmente por móveis e utensílios e equipamentos de informática. As depreciações são calculadas e reconhecidas no resultado pelo método linear que leva em consideração a vida útil-econômica estimada dos bens, de acordo com estudo interno baseado em fatores históricos, parâmetros de mercado e obrigações contratuais. O método para definição da vida útil-econômica de um ativo imobilizado é revisto periodicamente e, caso haja constatação de alterações significativas no prazo estimado, as mesmas são reconhecidas. (f) Provisão para imposto de renda e contribuição social - A provisão para imposto de renda é constituída à alíquota de 15%, acrescida do adicional de 10% sobre a parcela do lucro tributável anual que excede a R$ 240. A contribuição social sobre o lucro líquido é constituída à alíquota de 15%, aplicada sobre a base de cálculo definida pela legislação em vigor. As despesas com imposto de renda e contribuição social sobre o lucro líquido compreendem os impostos correntes e diferidos que são reconhecidos no resultado, a menos que estejam relacionadas a ítens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar (ou a recuperar) esperado sobre o lucro (prejuízo) tributável do exercício, às taxas correntes na data do levantamento das demonstrações financeiras. O imposto diferido é reconhecido sobre as diferenças temporárias entre critérios contábeis e fiscais de apuração de imposto de renda e contribuição social sobre o lucro líquido, e são calculados às alíquotas praticadas na data base das demonstrações financeiras. Os ativos e passivos gerados pelo diferimento de imposto de renda e contribuição social sobre o lucro líquido são revisados periodicamente, por ocasião do encerramento do balanço, ou de outro fator relevante detectado no período, e são ajustados à medida em que haja qualquer dúvida na probabilidade de realização dos impostos diferidos. Os ativos e passivos fiscais diferidos são compensados para apresentação no balanço patrimonial caso haja um direito legal de compensar, e eles se relacionam a imposto de renda e contribuição social lançado pela mesma autoridade tributária sobre a entidade sujeita à tributação. (g) Provisões técnicas - A Seguradora constitui suas provisões técnicas em conformidade com as determinações da Resolução CNSP nº 281/13 e da Circular SUSEP nº 462/13 e alterações posteriores. Provisão de prêmios não ganhos - PPNG: Constituída pelas parcelas do prêmio direto correspondente ao período de risco a decorrer, calculado em bases pro rata dia, e inclui estimativa dos riscos vigentes mas não emitidos, calculada considerando os percentuais definidos no Anexo à Circular SUSEP nº 448/12. Provisão de sinistros à liquidar: Constituída por estimativa de pagamentos prováveis, determinada com base nos avisos de sinistros recebidos até a data do levantamento das demonstrações financeiras. Provisão de sinistros ocorridos mas não avisados: Constituída baseada no percentual definido pela Circular SUSEP nº 448/12, que determina o montante de provisão à ser estabelecido com base no valor que resultar maior entre o somatório de 1,5% dos prêmios-base ou 9,2% dos sinistros-base no período de doze meses, considerando o mês de constituição e os onze meses anteriores. Provisão de despesas relacionadas: Estabelecida para cobrir despesas esperadas relacionadas a sinistros. Estimada com base na razão histórica entre as despesas diretamente relacionadas aos pagamentos de sinistros e os pagamentos de sinistros líquidos destas despesas para todo o período de experiência disponível. O percentual apurado é aplicado sobre a Provisão de sinistros à liquidar e sobre a Provisão de sinistros ocorridos mas não avisados. Teste de adequação de passivos - TAP: Conforme requerido pelo CPC 11, na data do levantamento das demonstrações financeiras deve ser elaborado o teste de adequação de passivos para todos os contratos em curso na data da execução do teste. Realizado de acordo com a Circular SUSEP n° 457/12, esse teste visa avaliar a necessidade de eventuais ajustes nas provisões técnicas constituídas nas demonstrações financeiras. Caso haja diferença positiva entre os passivos atuariais recalculados e as provisões técnicas constituídas, líquidas de despesas de comercialização diferidas e de ativos intangíveis diretamente relacionados aos contratos de seguros, tal diferença deverá ser reconhecida nas demonstrações financeiras. A metodologia utilizada compara o valor presente dos passivos atuariais com as provisões técnicas correspondentes a esses passivos. No desenvolvimento dos trabalhos foram adotadas as premissas de sinistros ainda não pagos, sinistros a ocorrer, despesas administrativas, outras receitas e despesas diretamente relacionadas ao contrato, outras receitas e despesas operacionais e ressarcimentos. O resultado do teste de adequação realizado para a database de 31 de dezembro de 2013 demonstrou uma suficiência das provisões técnicas constituídas naquela data-base, não indicando necessidade de constituição de PCC - Provisão Complementar de Cobertura. (h) Provisões judiciais (não relacionadas a sinistros) - São constituídas provisões pelo valor estimado dos pagamentos a serem realizados em relação às ações judiciais em curso, cuja probabilidade de perda é considerada provável. Eventuais contingências ativas não são reconhecidas até que as ações sejam julgadas favoravelmente à Seguradora em caráter definitivo. As contingências passivas são avaliadas pela Administração de forma individualizada, em conjunto com assessoria jurídica externa. (i) Benefícios aos empregados - As obrigações com benefícios de curto prazo para empregados são mensuradas em bases sem desconto e são lançadas como despesa à medida que o serviço inerente ao benefício é prestado. A Seguradora é patrocinadora de plano de previdência complementar para seus funcionários e administradores, na modalidade de contribuição definida. O montante reconhecido como despesa nos planos de contribuição definida para funcionários totalizou R$ 7 em 2013 (R$ 9 em 2012). A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. 4 Aplicações A classificação e composição dos títulos e valores mobiliários estão detalhados no quadro apresentado a seguir: 31/12/2013 31/12/2012 _______________________________________ __________________ Sem Valor Valor vencimento Entre Custo justo/ Custo justo/ Títulos definido _________ 1 e 5 anos __________ atualizado Contábil atualizado ________ Contábil _____________________ __________ ________ __________ Valor justo por meio do resultado Quotas de fundos de investimentos 15.635 _________- __________ 15.635 ________ 15.635 __________ 14.724 ________ 14.724 _____________________ __________ Total 15.635 _________- __________ 15.635 ________ 15.635 __________ 14.724 ________ 14.724 _____________________ __________ Disponíveis para venda Letras Financeiras do Tesouro - LFT 2.766 __________ 2.766 ________ 2.766 __________ 2.557 ________ 2.556 _____________________ __________- _________ Total 2.766 __________ 2.766 ________ 2.766 __________ 2.557 ________ 2.556 _____________________ __________- _________ Total geral 15.635 _________ 2.766 __________ 18.401 ________ 18.401 __________ 17.281 ________ 17.280 _____________________ __________ A seguir apresenta-se a movimentação dos títulos e valores mobiliários: Saldos em Saldos em Títulos 31/12/2012 Aplicação _______ Resgate ___________ Rendimentos ___________ Ajuste TVM 31/12/2013 __________________ _________ _________ _________ Letras Financeiras do Tesouro - LFT 2.556 208 2 2.766 Quotas de fundos de investimentos 14.724 (250) 1.161 15.635 __________________ _________ _________ _______ ___________ ___________ _________ Total 17.280 _________- _______ (250) ___________ 1.369 ___________ 2 _________ 18.401 __________________ _________ Saldos em Saldos em Títulos Aplicação _______ Resgate ___________ Rendimentos ___________ Ajuste TVM 31/12/2012 __________________ 31/12/2011 _________ _________ _________ Letras Financeiras do Tesouro - LFT 2.371 2.504 (2.518) 202 (3) 2.556 Quotas de fundos de investimentos 19.275 _________- _______ (5.895) ___________ 1.344 ___________- _________ 14.724 __________________ _________ Total 21.646 _________ 2.504 _______ (8.413) ___________ 1.546 ___________ (3) _________ 17.280 __________________ _________ Os investimentos em quotas de fundos são compostos por fundos abertos cujo objetivo é proporcionar uma rentabilidade próxima a variação do depósito interfinanceiro (DI), sendo a carteira formada substancialmente por títulos públicos e administrada pelo Banco HSBC Bank Brasil S.A. A rentabilidade da carteira de investimentos no exercício atingiu 98% da taxa básica de juros - SELIC (95% em 2012). Cobertura das provisões técnicas 31/12/2013 31/12/2012 _________ _________ Provisões técnicas - Seguros 4.397 2.348 _________ _________ Exclusões: Provisões técnicas - Resseguros (3.510) _________ (1.880) _________ Total a ser coberto 887 468 _________ _________ Ativos garantidores: _________ _________ Títulos públicos 2.766 2.556 _________ _________ Suficiência 1.879 2.088 _________ _________ Hierarquia do valor justo dos ativos financeiros - Ao mensurar o valor justo de um ativo ou um passivo, a Seguradora usa dados observáveis de mercado, tanto quanto possível. Os valores justos são classificados em diferentes níveis em uma hierarquia baseada nas informações (inputs) utilizadas nas técnicas de avaliação da seguinte forma. • Nível 1: preços cotados (não ajustados) em mercados ativos para ativos e passivos e idênticos. • Nível 2: inputs, exceto os preços cotados incluídos no Nível 1, que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços). • Nível 3: inputs, para o ativo ou passivo, que não são baseados em dados observáveis de mercado (inputs não observáveis). Os títulos públicos enquadram-se no nível 1 e os fundos de investimentos no nível 2 da hierarquia do valor justo, segundo suas características de valorização. 5 Prêmios a receber - A vigência das apólices é anual e os prêmios são, em geral, pagos em parcelas trimestrais. A seguir demonstram-se o detalhamento dos saldos, considerando os prazos de vencimento, bem como a movimentação ocorrida no período. a) Prêmios a receber por vencimento 31/12/2013 31/12/2012 _________ _________ Vencidos 32 15 Redução ao valor recuperável (6) (7) A vencer entre 1 e 30 dias 755 169 A vencer entre 31 e 60 dias 974 244 A vencer entre 61 e 120 dias 92 49 A vencer entre 121 e 180 dias 683 175 A vencer entre 181 e 365 dias 635 49 _________ _________ TOTAL 3.165 694 _________ _________ b) Movimentação de prêmios a receber 31/12/2013 31/12/2012 _________ _________ Prêmios pendentes no início do período 694 633 _________ _________ Prêmios emitidos 6.394 2.696 Cancelamentos (296) (161) Recebimentos (3.810) (2.518) Redução ao valor recuperável 1 (2) Variação cambial sobre prêmios a receber 182 46 _________ _________ Prêmios pendentes no final do período 3.165 694 _________ _________ 6 Ativos e passivos de resseguros - Os saldos patrimoniais das contas de resseguro estão assim demonstrados:
2013 _________ 2012 _________ 6.098 2.535 (2.369) (344) 3.729 _________ 2.191 _________ 239 (347) (444) (222) (2) (5)
Prêmios emitidos líquidos (Nota 10a) Variação das provisões técnicas (Nota 10b) Prêmios ganhos Sinistros ocorridos (Nota 10c) Custo de aquisição (Nota 10d) Outras despesas operacionais Resultado com resseguro Receita com resseguro (Nota 10e) Despesa com resseguro (Nota 10f) Despesas administrativas (Nota 10g) Despesas com tributos (Nota 10h) Resultado financeiro (Notas 10i e j) Resultado operacional Resultado antes dos impostos e participações Imposto de renda (Nota 7b) Contribuição social (Nota 7b) Participações sobre o resultado Lucro líquido do exercício Quantidade de ações no final do exercício Lucro líquido por ação - R$
(224) (2.506) (1.236) (206) 1.270 _________ 620 _________ 620 (127) (91) (17) _________ 385 _________ 15.900.000 _________ 0,02 _________
325 (1.499) (859) (163) 1.402 _________ 823 _________ 823 (180) (123) (9) _________ 511 _________ 15.900.000 _________ 0,03 _________
Demonstrações de resultados abrangentes Exercícios findos em 31 de dezembro de 2013 e 2012 - Em milhares de reais Lucro líquido do exercício Outros resultados abrangentes Variação líquida no valor justo dos ativos financeiros disponíveis para venda Efeitos tributários sobre lucros abrangentes (40%) Resultados abrangentes atribuíveis aos acionistas controladores
2013 _________ 385
2012 _________ 511
2 (3) (1) _________ 1 _________ 386 _________ 509 _________
Demonstrações dos Fluxos de Caixa - Método indireto Exercícios findos em 31 de dezembro de 2013 e 2012 - Em milhares de reais Atividades operacionais Lucro líquido do período Ajuste para: Depreciação e amortizações Perda por redução do valor recuperável dos ativos Variação das provisões técnicas Variação cambial não realizada Ativo fiscal diferido Variação nas contas patrimoniais: Ativos financeiros Créditos das operações de seguros e resseguros Ativos de resseguro Créditos fiscais e previdenciários Despesas antecipadas Outros ativos Fornecedores e outras contas à pagar Impostos e contribuições Débitos de operações com seguros e resseguros Depósitos de terceiros Provisões técnicas Caixa (consumido)/gerado pelas operações Impostos sobre o lucro pagos Caixa líquido (consumido)/gerado nas atividades operacionais Atividades de investimento Rendimento Disponível para venda Resgates - Disponível para venda Aplicações - Disponível para venda Caixa líquido gerado nas atividades de investimento Atividades de financiamento Distribuição de dividendos Caixa líquido consumido nas atividades de financiamento (Redução)/aumento líquido de caixa e equivalentes de caixa Caixa e equivalentes de caixa no início do exercício Caixa e equivalentes de caixa no final do exercício
2013 _________
2012 _________
385
511
4 85 83 (15)
9 2 33 82 (52)
(1.329) 4.148 (2.440) (117) 208 778 342 539 3 (1) 38 40 36 (110) (255) 2.285 (267) 2 5 (244) _________ (974) _________ (701) 4.515 (230) _________ (343) _________ (931) 4.172 208 _________208
202 2.518 (2.504) _________ 216
__________________(723) _________ _________ 1.139 _________ 416 _________
(4.000) _________ (4.000) _________ 388 _________ _________ 751 _________ 1.139 _________
31/12/2013 31/12/2012 _________ _________ Ativo circulante 3.539 1.922 _________ _________ Ativos de resseguro - provisões técnicas 3.510 1.880 _________ _________ Provisão de sinistros a liquidar 636 753 Provisão de prêmios não ganhos, líquidos de comissão 2.783 822 Provisão de sinistros ocorridos mas não avisados 85 305 Provisão de despesas relacionadas 6 _________ _________Operações com resseguradoras 29 42 _________ _________ Despesas de sinistros a recuperar 52 42 Redução ao valor recuperável (23) __________________ Passivo circulante - Operações com ressguradoras 3.338 1.318 _________ _________ Prêmios de resseguro emitidos, líquidos de comissões 2.776 680 Prêmios de resseguro à liquidar, líquidos de comissões 545 618 Outros 17 20 _________ _________ 7 Imposto de renda e contribuição social - a) Créditos tributários e impostos diferidos Compreendem: I - Antecipações de imposto de renda e contribuição social do exercício em curso, no montante de R$ 231 (R$ 343 em 2012); II - Créditos tributários decorrentes de diferenças temporárias no montante de R$ 79 (R$ 64 em 2012), sendo R$ 2.614 de natureza ativa (R$ 2.267 em 2012) e R$ 2.535 de natureza passiva (R$ 2.203 em 2012), registrados no ativo não circulante. O saldo refere-se, substancialmente, aos tributos diferidos oriundos de variações cambiais não realizadas incorridas sobre ativos e passivos. III - Outros créditos tributários que montam R$ 1 (R$ 1 em 2012). b) Conciliação das despesas de imposto de renda e contribuição social sobre o lucro líquido Imposto de renda Contribuição social ___________________ ___________________ 31/12/2013 31/12/2012 _________ 31/12/2012 _________ 31/12/2013 _________ _________ Lucro antes dos impostos e participações sobre o resultado 620 823 620 823 Participação nos lucros (17) _________ (9) _________ (17) _________ (9) _________ Lucro antes das adições e exclusões 603 _________ 814 _________ 603 _________ 814 _________ Adições/(exclusões) temporárias: Provisão para bônus e participações (30) 23 (30) 23 Variações cambiais 46 114 46 114 Provisão para redução ao valor recuperável 22 2 22 2 Outras (11) (11) Adições permanentes: Brindes e donativos 5 _________ 4 _________ 5 _________ 4 _________ Base de cálculo 646 _________ 946 _________ 646 _________ 946 _________ Alíquotas: Imposto de renda e Contribuição social a alíquota básica - 15% (a) (96) (142) (96) (142) Adicional de 10% sobre parcela excedente a R$ 240 anuais (a) (41) (71) Créditos tributários sobre diferenças temporárias (IR - 25%/CS - 15%) 10 33 5 19 _________ _________ _________ _________ Resultado do imposto de renda e da contribuição social (127) _________ (180) _________ (91) _________ (123) _________ (a) Os tributos correntes são apresentados no passivo circulante na rubrica “Impostos e contribuições”, juntamente com o saldo à pagar de PIS e COFINS no montante de R$ 17 (R$ 5 em 2012). A alíquota efetiva do imposto de renda e contribuição social é de 36,15% (37,22% em 2012). 8 Provisões técnicas - A movimentação das provisões técnicas está assim demonstrada: a) Brutas de resseguro (passivo): ConstiPaga- Variação 31/12/2012 tuições __________ Reversões _______ mentos _________ cambial 31/12/2013 _________ _______ _________ Provisão de prêmios não ganhos (PPNG + RVNE) 1.061 5.579 (3.113) 85 3.612 Provisão de sinistros a liquidar (PSL) 847 6.738 (6.806) (177) 85 687 Provisão de sinistros ocorridos mas não avisados (IBNR) 343 487 (739) 91 Provisão de despesas relacionadas (PDR) 7 7 Outras provisões técnicas (OPT) * 97 _______- __________ (97) _______- _________- __________________ Total 2.348 _______ 12.811 __________ (10.755) _______ (177) _________ 170 _________ 4.397 _________
Total b) Resseguro (ativo):
ConstiPaga- Variação tuições __________ Reversões _______ mentos _________ cambial 31/12/2012 31/12/2011 _________ _______ _________ 2.668 _______ 6.861 __________ (6.202) _______ (1.170) _________ 191 _________ 2.348 _________
31/12/2012 _________ Provisão de prêmios não ganhos (PPNG + RVNE) 737 Provisão de sinistros a liquidar (PSL) 753 Provisão de sinistros ocorridos mas não avisados (IBNR) 305 Provisão de despesas relacionadas (PDR) Outras provisões técnicas (OPT) * 85 _________ Total 1.880 _________
ConstiPaga- Variação tuições __________ Reversões _______ mentos _________ cambial 31/12/2013 _______ _________ 4.010
(2.015)
5.391
(5.445)
439
(659)
6
-
-
51
2.783
79
636
-
-
85
-
-
6
(142)
(85) _______- _________- ________________- __________ 9.846 __________ (8.204) _______ (142) _________ 130 _________ 3.510 _______ ConstiPaga- Variação 31/12/2011 tuições __________ Reversões _______ mentos _________ cambial 31/12/2012 _________ _______ _________ Total 2.137 _______ 5.964 __________ (5.387) _______ (967) _________ 133 _________ 1.880 _________ (*) Refere-se a Provisão Complementar de Prêmios (PCP) que foi revertida em 2013 em atendimento a Circular SUSEP nº 462/13. c) Desenvolvimento de sinistros: O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões. Partindo do ano em que o sinistro foi avisado, a parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia a medida que as informações mais precisas a respeito da severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis. Brutos de resseguro: ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2007 2008 2009 ______ 2010 ______ 2011 ______ 2012 ______ 2013 ________ ______ ______ No ano do aviso 15.546 11.794 2.190 3 18 344 166 Um ano após o aviso 8.948 10.418 2.231 48 18 110 Dois anos após o aviso 8.868 10.418 2.231 48 18 Três anos após o aviso 8.848 10.418 2.145 48 Quatro anos após o aviso 8.846 10.418 2.145 Cinco anos após o aviso 8.846 10.418 Seis anos após o aviso 8.846 Anterior a 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ 2013 ______ Total ________ Incorridos 8.846 10.418 2.145 48 18 110 166 21.751 (341) 1.512 (231) (4) 4 (8) 66 998 (+/-) Variação cambial (-) Pagos (7.927) (11.930) (1.914) ______ (44) ______ (22) ______ (102) ______ (123) (22.062) ________ ______ ______ ______ Total PSL 578 ______- ______- ______- ______- ______- ______ 109 ______ 687 ________ Líquidos de resseguro: ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2007 2008 2009 ______ 2010 ______ 2011 ______ 2012 ______ 2013 ________ ______ ______ No ano do aviso 1.162 674 388 1 3 76 33 Um ano após o aviso 737 586 396 10 3 29 Dois anos após o aviso 733 566 396 10 3 Três anos após o aviso 732 566 396 10 Quatro anos após o aviso 732 566 396 Cinco anos após o aviso 732 566 Seis anos após o aviso 732 Continua
38 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
EULER HERMES SEGUROS DE CRÉDITO À EXPORTAÇÃO S.A. CNPJ 05.809.815/0001-30
Seguros de Crédito
Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2013 e 2012 - Em milhares de reais ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ 2013 ______ Total ________ Incorridos 732 566 396 10 4 29 33 1.770 (+/-) Variação cambial (17) 85 (44) (1) (9) 14 28 (-) Pagos (686) ______ (651) ______ (352) ______ (9) ______ (4) ______ (20) ______ (25) ______ (1.747) ________ Total PSL 29 ______- ______- ______- ______- ______- ______ 22 ______ 51 ________ A Seguradora possui um prazo definido no contrato de seguro para realizar cobranças dos créditos inadimplidos de seus segurados junto aos respectivos devedores, antes que as indenizações sejam processadas. Essas ações iniciam-se imediatamente após o recebimento dos avisos de sinistros e, a medida que se concretizam, geram reduções ao longo dos anos nos valores das estimativas dos sinistros observadas acima. d) Teste de adequação de passivos (TAP): O TAP foi realizado para o segmento de risco de crédito à exportação, que representa a totalidade da carteira da Seguradora e o seu cálculo foi efetuado bruto de resseguro. O programa de resseguro da Seguradora prevê, substancialmente, cessão de 75% para negócios gerados localmente e 100% para programas globais, emitidos na modalidade de quota-parte, e cobertura adicional para riscos severos, na modalidade excesso de danos. No que tange às premissas econômicas utilizadas no cálculo do TAP, os fluxos de sinistros futuros foram trazidos a valor presente pela taxa a termo pré livre de risco definida pela SUSEP (ETTJ). A sinistralidade projetada foi de 29,8%. O teste realizado na data base das demonstrações financeiras não apresentou a necessidade no registro das provisões técnicas em relação às obrigações da Seguradora já registradas na data-base. 9 Patrimônio líquido - (a) Capital social: O capital social está representado por 15.900.000 ações ordinárias, todas nominativas e sem valor nominal. (b) Dividendos: Conforme reunião da Diretoria, realizada em 13 de dezembro de 2013, que contou com a participação dos acionistas, foi proposto a retenção integral dos lucros do exercício com base na prerrogativa indicada pelo Estatuto Social. Em 2012, deliberou-se pela distribuição de dividendos intermediários ao Acionista Euler Hermes Serviços de Gestão de Riscos Ltda, nos termos do artigo 26 de estatuto social da Sociedade e do Artigo 204 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, no montante total de R$ 4.000, à conta de reserva de Retenção de Lucros. (c) Reservas de lucros: i) Reserva legal - é constituída em conformidade com a Lei das Sociedades por Ações, na base de 5% do lucro líquido de cada exercício até atingir 20% do capital. ii) Retenção de lucros - é constituída com o saldo remanescente do lucro líquido do exercício após deduzida a reserva legal. A Assembleia Geral Ordinária pode ainda deliberar sobre a utilização desta reserva para futuro aumento de capital, reinvestimento nas operações ou para distribuição complementar de dividendos. 10 Detalhamento das contas de resultado 31/12/2013 31/12/2012 _________ _________ a) Prêmios emitidos líquidos 6.098 2.535 _________ _________ Prêmios emitidos 6.394 2.696 Prêmios cancelados (296) _________ (161) _________ b) Variação das provisões técnicas (2.369) _________ (344) _________ Provisão de prêmios não ganhos (2.122) (245) Provisão de prêmios não ganhos - RVNE (344) (132) Provisão para insuficiência de prêmios 73 Outras provisões técnicas 97 (40) _________ _________ c) Sinistros ocorridos 239 (347) _________ _________ Indenizações avisadas 68 (258) Despesas com sinistros (81) (52) Ressarcimentos 20 Variação da provisão de sinistros ocorridos mas não avisados 252 (57) _________ _________ d) Custo de aquisição (444) _________ (222) _________ Comissões sobre prêmios (787) (233) Variação de comissão de corretagem 343 11 _________ _________ e) Receita com resseguro (224) 325 _________ _________ Recuperação de sinistros (54) 220 Recuperação de despesas com sinistros 50 49 Variação da provisão de sinistros ocorridos mas não avisados (220) _________ 56 _________ f) Despesa com resseguro (2.506) (1.499) _________ _________ Prêmios cedidos em resseguro, líquidos de comissões (4.416) (1.783) Provisão de prêmios não ganhos 1.995 265 Outras provisões técnicas (85) 36 Ressarcimentos (17) __________________ g) Despesas administratrivas (1.236) _________ (859) _________ Pessoal (669) (438) Serviços de terceiros (276) (210) Localização e funcionamento (180) (112) Publicações (80) (81) Publicidade e propaganda (17) (15) Outras (14) _________ (3) _________ h) Despesas com tributos (206) _________ (163) _________ PIS e COFINS (94) (47) Taxa de fiscalização - SUSEP (93) (93) Demais tributos (19) _________ (23) _________ i) Receitas financeiras 2.793 2.578 _________ _________ Valor justo por meio do resultado - Fundos de investimento 1.161 1.344 Variação cambial ativa - operações de seguros e resseguros 1.122 826 Variação cambial ativa - conta corrente em moeda estrangeira 292 150 Rendimento sobre títulos de renda fixa público - disponíveis para venda 210 202 Outras receitas financeiras 8 56 _________ _________ j) Despesas financeiras (1.523) _________ (1.176) _________ Variação cambial passiva - operações de seguros e resseguros (1.286) (945) Variação cambial passiva - conta corrente em moeda estrangeira (141) (144) Serviços de custódia e liquidação (74) (65) (22) _________ (22) Outras despesas financeiras _________ Resultado Financeiro (i - j) 1.270 1.402 _________ _________ 11 Gerenciamento de riscos - O grupo Euler Hermes, subsidiária integral do grupo Allianz, estrutura seu gerenciamento de riscos corporativos promovendo e disseminando uma cultura interna voltada a gestão de riscos. Tal prática visa proteger a base de capital do grupo e identificar riscos potenciais, que auxiliam na gestão e tomada de decisões. O processo de gerenciamento de riscos está apoiado na estrutura de controles internos, auditoria interna e compliance, e abrange todas as camadas da organização. Dentro de um contexto de governança corporativa, o gerenciamento dos riscos da Seguradora está amparado (i) pela formalização de normas e políticas internas, que alinham as práticas aos processos e procedimentos definidos pelo grupo, bem como a requerimentos legais, (ii) por treinamentos aos seus colaboradores, com foco no engajamento às práticas legais e do grupo, e (iii) por constante análise e monitoramento das práticas atuais, visando acompanhar as tendências de desenvolvimento dos negócios e garantir a manutenção do gerenciamento de riscos adotado. A Euler Hermes comercializa no Brasil somente produtos do segmento de crédito e, portanto, gerencia seus riscos com ênfase nas características específicas desse produto. Com foco à mitigação dos riscos, o grupo possuiu comitês constituídos, com objetivos e responsabilidades definidos, conforme seguem: Comitê de gestão - Formado por diretores e gerentes de áreas diversas, o comitê de gestão visa discutir semanalmente assuntos relevantes em andamento relativos a estratégia de atuação, ao cumprimento de políticas e guidelines definidos pela Seguradora e pelo grupo, e a ações necessárias para manutenção de regras e procedimentos. Comitê de riscos - Com periodicidade quinzenal, os integrantes do departamento de Risco e Informações reunem-se com os principais executivos responsáveis pela função no âmbito das Américas para tratar de questões inerentes à subscrição de riscos. Neste comitê são discutidos critérios utilizados no estabelecimento de crédito aos compradores elencados nas apólices de seguros de crédito, assegurando-se que os mesmos estejam alinhados às políticas e aos guidelines da Seguradora. Comitê de sinistros - Estabelecido para acompanhar os casos de sinistros em curso, bem como o andamento de cobranças ativas e os impactos dessas ocorrências para o resultado da Seguradora. O ponto focal do comitê é discutir tendências de variações da sinistralidade, avaliar casos de sinistros ocorridos fora da curva normal esperada e implementar ações para mitigar o risco de que eventos como estes sejam recorrentes. Este comitê reune-se mensalmente e é composto por integrantes das áreas de Sinistros, Finanças, Subscrição e Risco. Comitê de administração - Formado por diretores e vice-presidentes responsáveis pelas Américas e representantes do acionista, que em conjunto com a diretoria local, reunem-se trimestralmente para tratar da estratégia do grupo e de assuntos relevantes que devem ser considerados para questões de gerenciamento de riscos do negócio. Os principais riscos monitorados pela Seguradora estão apresentados como se seguem: a) Risco de seguro: Trata-se de risco significativo transferido por qualquer contrato que exista incerteza de que o evento de seguro ocorra (sinistro). Os riscos de seguro são gerenciados sob o suporte de dois pilares principais, sendo eles: políticas de subscrição comercial e políticas de subscrição de risco. Ambos estão amparados por rígidas estruturas, cujos guides são fornecidos e praticados pelo grupo em escala global. O grupo administra um banco de dados com mais de 40 milhões de empresas cadastradas ao redor do mundo que serve de fundação para aplicação e cumprimento da política de subscrição de riscos. A compilação desses dados fornece uma análise detalhada da situação financeira da empresa analisada e, em conjunto com o cenário macro econômico de seu setor de atuação, permite subscrever riscos de crédito com níveis de segurança avançados. A subscrição comercial é regida por políticas operacionais e definição de processos baseados em modelos próprios que levam em consideração características do seguro de crédito, experiências históricas e premissas atuariais. Como forma de pulverizar o risco de seguro subscrito, a Seguradora mantém contratos de resseguro para diluir a responsabilidade da aceitação dos riscos de seguro. Os contratos firmados possuem condições proporcionais, que visam reduzir e proteger os riscos de maneira isolada, e não proporcionais, utilizados para garantir a cobertura de riscos catastróficos e severos, que podem ameaçar o limite de retenção da Seguradora. Análise de sensibilidade: Deve demonstrar os principais impactos que podem ser gerados sobre o resultado e o patrimônio líquido da entidade no caso de variações favoráveis ou desfavoráveis em premissas e variáveis observadas nos contratos de seguros da Seguradora, dados a característica e o perfil desses contratos. Testes de sensibilidade requerem avaliações e projeções subjetivas que, mesmo amparadas por dados históricos e de mercado, possuem limitações nos resultados obtidos. O teste de sensibilidade levou em consideração a realização de estresses nos percentuais de acréscimo ou diminuição dos sinistros ocorridos e da taxa de câmbio sobre as exposições patrimoniais em moeda estrangeira na ordem de 25% e 50%, com o objetivo de verificar o impacto, líquido de efeitos fiscais, no resultado e no patrimônio líquido da Seguradora. As exposições patrimoniais em moeda estrangeira representam saldos de US$ 3.449 em exposições ativas e US$ 3.727 em exposições passivas, que na data base do levantamento das demonstrações financeiras representavam R$ 8.082 e R$ 8.732, respectivamente. Os efeitos gerados pela atualização cambial de ativos e passivos em moeda estrangeira são classificados como não realizados e, portanto, não geram impactos financeiros e fiscais até que ocorra a liquidação dos mesmos.
_____________________ _____________________ Bruto de Resseguro _____________________ Líquido de Resseguro _____________________ Variável 25% 50% 25% 50% Sinistros (R$) 36 72 2 4 ___________________ ___________________ ___________________ Exposição Ativa Exposição Passiva ___________________ Impacto líquido ___________________ ___________________ Variável 25% 50% 25% 50% 25% 50% Variação Cambial (R$ ) 1.212 2.425 (1.310) (2.620) (98) (195) Política de resseguro: A totalidade dos riscos vigentes da carteira da Seguradora está ressegurada com os resseguradores locais Allianz Global Corporate & Speciality Resseguros Brasil S.A. (AGCS) e IRB Brasil Re S.A. por meio de contratos de quota parte e excesso de danos. Os negócios emitidos com inícios de vigências anteriores a 30 de junho de 2013 estão sob cobertura do IRB Brasil Re S.A., cujo contrato de quota parte prevê, substancialmente, a cessão de 80% dos prêmios emitidos da totalidade da carteira de seguro de crédito à exportação, sendo garantida a participação proporcional do ressegurador em caso de perdas. A partir de julho de 2013, a Seguradora passou a ressegurar seus negócios com a Allianz Global Corporate & Speciality Resseguros Brasil S.A. cujo contrato de quota parte define cessão de 75% para negócios gerados localmente e 100% para negócios globais. O contrato de excesso de danos com ambos os resseguradores visa proteger a exposição da carteira contra eventuais sinistros vultosos, garantindo cobertura quando a participação proporcional da Seguradora sobre uma perda exceder o seu limite de retenção. Os dados históricos de relacionamento com os resseguradores citados não apresentam estatística de inadimplência efetiva ao longo da vigência dos contratos. Contratos de resseguros e discriminação do ressegurador: Contratos proporcionais - Quota parte Categoria Prêmio Prêmio% médio Ressegurador Classe ________________ Ramo (rating) _______ emitido _______ cedido _______ cedido Comissão ______________ ______ _________ _________ IRB Brasil Re S.A. Local Crédito à A. M. 2.987 2.406 81% 502 exportação Best “A-” AGCS Resseguros Local Crédito à S&P “A-” 3.111 2.944 95% 543 Brasil S.A. exportação Contratos não proporcionais - Excesso de danos Prêmio Categoria mínimo Limite Ressegurador Classe ________________ Ramo (rating) _________ depósito __________ Prioridade ___________ máximo ______________ ______ ________ IRB Brasil Re S.A. Local Crédito à A. M. Best “A-” 56 US$ 286 US$ 19.714 exportação AGCS Resseguros Local Crédito à S&P “A-” 55 US$ 286 US$ 9.000 Brasil S.A. exportação Concentração de riscos: O risco do seguro de crédito, analisado de maneira pura e conceitual, está na empresa que compra produtos ou serviços de uma empresa detentora de apólice de seguro de crédito. A carteira de clientes de cada segurado é nomeada pela Seguradora e pode conter características específicas quando analisadas sob a ótica de concentração, sendo concentração por país a mais relevante. Da mesma maneira, o crédito estabelecido para um determinado comprador pode ser dinâmico, sendo ampliado ou reduzido a qualquer momento, a medida que o monitoramento desse risco aponte uma tendência de aumento ou degradação da qualidade financeira-econômica desse comprador. Para obter uma estimativa da concentração do risco inerente as apólices em curso, apresenta-se o quadro a seguir que contempla a exposição total dos limites de créditos ativos na data base do levantamento das demonstrações financeiras, segregados por países: Exposição dos limites de créditos em 31 de dezembro de 2013 Em milhares de dólares País Exposição _________________ Representatividade ______________________________________ _____________ Estados Unidos 91 13% Chile 80 12% Itália 73 11% Alemanha 61 9% Colômbia 44 6% Argentina 37 5% México 35 5% França 34 5% Austria 30 4% Reino Unido 30 4% Outros ¹ 171 26% ______________________________________ _____________ _________________ Total 686 _________________ 100% ______________________________________ _____________ ¹ Os valores elencados como “Outros”, embora sejam representativos quando comparados ao montante total em exposição, possuem alto grau de pulverização e, assim, se analisados individualmente, não representariam mais do que 4% do total do risco subscrito. Estados Unidos
Outros
Chile
Reino Unido Austria
Itália
França Alemanha
Mexico Argentina
Colômbia
Além disso, de acordo com as características do produto, ainda resta um universo aproximado de US$ 1.810 em exposição de risco, que pode ser alocado pelos segurados de acordo com sua conveniência e necessidade operacional, desde que observada a política de subscrição de risco da Seguradora. Para essa parcela, inviabiliza-se qualquer monitoramento com vistas às concentrações de riscos tratadas anteriormente. Toda a exposição demonstrada, inclusive a exposição de riscos com característica discricionária, está ressegurada pelos resseguradores locais AGCS Resseguros Brasil S.A. e IRB Brasil Re S.A. no regime de participação proporcional e excesso de danos. A Administração entende que a concentração de riscos nestes resseguradores é mitigada por tratar-se de contrapartes com alta qualidade e solidez, rating de crédito A- e pelas entidades receberem supervisão direta do órgão regulador do setor. b) Risco de crédito: Refere-se ao risco da contraparte de uma operação financeira desejar não honrar ou sofrer alterações significativas em sua situação patrimonial-financeira que afete a capacidade de cumprir suas obrigações contratuais, podendo gerar algum tipo de perda à Seguradora. Na operação de seguro, a exposição ao risco de crédito está atrelada a capacidade de pagamento dos prêmios de seguros por parte dos segurados. Como a Seguradora opera somente em ramo de seguro cuja característica é de risco a decorrer, a exposição ao risco de crédito é sensivelmente reduzida, já que a cobertura é fornecida somente mediante pagamento do prêmio de seguro correspondente. Além disso, no processo de subscrição comercial, o proponente é avaliado por meio de pesquisas cadastrais. Devido aos riscos vultosos subscritos nas apólices, a Seguradora mantém contratos de resseguros que também estão expostos ao risco de crédito. Atualmente, por questões estratégicas, esses contratos são firmados com um único ressegurador local, ressaltandose que ainda restam riscos vigentes relativos ao run-off de contratos assinados anteriormente com outro ressegurador local. Para gerenciamento dos riscos inerentes a operação, leva-se em conta a qualidade de crédito da contraparte, o rating atribuído por agências classificadoras de risco e o histórico de perdas no relacionamento. Ainda em relação ao risco de crédito, a Seguradora segue política conservadora de investimentos, buscando alocar seus recursos em ativos de alta qualidade. A totalidade dos investimentos está alocada em títulos da dívida pública federal, cujo risco de crédito tende a zero, ou fundos de investimentos DI, administrados por bancos de primeira linha, cuja composição da carteira atinge aproximadamente 95% em títulos da dívida federal. O quadro a seguir demonstra a exposição máxima ao risco de crédito da Seguradora, segregada por classe, na data base do levantamento das demonstrações financeiras: Saldos em Composição da carteira: A- __________ BBB __________ Sem rating __________ 31/12/2013 __________________________________ __________ Caixa e equivalentes de caixa 416 416 Títulos públicos 2.766 2.766 Fundos de investimentos 15.635 15.635 Prêmios a receber de segurados 3.165 3.165 Ativos de resseguros (sinistros a recuperar) __________ 665 __________- __________- __________ 665 __________________________________ Exposição máxima ao risco de crédito 3.431 __________ 16.051 __________ 3.165 __________ 22.647 __________________________________ __________ Adequação de Capital O principal objetivo da Seguradora em relação a gestão de capital é manter níveis suficientes para atender os requerimentos regulatórios determinados pelo Conselho Nacional de Seguros Privados (CNSP) e Superintendência de Seguros Privados (SUSEP), além de otimizar retornos sobre capital para os acionistas. 31/12/2013 _________ Patrimônio líquido 17.399 Despesas antecipadas (11) Ativos intangíveis (6) _________ Patrimônio líquido ajustado (PLA) 17.382 _________ Margem de solvência (I) 336 _________ Capital Base (II) 15.000 _________ Capital de Risco (III) 443 _________ Subscrição 281 Crédito 189 Operacional 34 Benefício da diversificação (61) _________ Capital mínimo requerido (CMR) - maior entre (I), (II) e (III) 15.000 _________ Suficiência de capital (PLA - CMR) 2.382 _________ A Resolução CNSP nº 282/13 estabeleceu novos requerimentos relacionados ao capital mínimo requerido para funcionamento das sociedades seguradoras. O capital mínimo requerido - CMR será o capital total que a Seguradora deverá manter, a qualquer tempo, para operar, sendo equivalente ao maior entre o capital base, o capital de risco e a margem de solvência. As Resoluções CNSP nº 280/13 e 283/13 e a Circular SUSEP nº 228/10 estabeleceram critérios para a determinação do capital de risco baseado nos riscos de subscrição, operacional e de crédito, respectivamente. A SUSEP espera regulamentar regras pertinentes ao capital de risco baseado no risco de mercado a partir do exercício
de 2014. c) Risco de mercado: Associado à possibilidade de perda por oscilações de preços e taxas, em função de descasamentos de prazos, moedas e indexadores das carteiras ativas e passivas. As atividades da seguradora são estritamente de curto prazo, em que o passivo está atrelado à variações de índices de inflação e cambiais. Os investimentos são atrelados, substancialmente, à variação do depósito interfinanceiro (DI), e, portanto, a operação não requer modelos sofisticados de gestão de risco de mercado. Para a exposição passiva em dólares americanos, há sempre a parcela ativa correspondente indexada à mesma moeda. Todas as operações de seguros de crédito à exportação, ativas e passivas, ocorrem em dólares americanos, inclusive os recursos financeiros gerados na operação, que são alocados e mantidos em conta corrente em moeda estrangeira. Portanto, a própria operação gera um hedge natural que protege a Seguradora contra o risco de oscilações cambiais. Teste de sensibilidade: O teste aplicado visa capturar efeitos nos investimentos da Seguradora, considerando cenários de flutuações na taxa de juros de mercado. A seguir, apresentam-se os impactos, líquidos de impostos, no resultado e no patrimônio líquido da entidade, fruto do resultado de estresse de juros de carteira na ordem de 1% e 5% de acréscimo ou diminuição, na data base 31 de dezembro de 2013: 1% __________ 5% __________ Impacto 105 __________ 526 __________ d) Risco de liquidez: Compreende o descasamento de fluxos financeiros ativos e passivos, bem como a capacidade financeira do grupo em adquirir ativos para garantia de suas obrigações. O gerenciamento desse risco é realizado pelo monitoramento dos prazos e exposição dos passivos operacionais. Além disso, a Seguradora busca assegurar, por meio da qualidade e do grau de liquidez e retorno dos investimentos, que os ativos estejam disponíveis e façam frente ao fluxo de caixa requerido pelos passivos. A tabela a seguir apresenta os ativos e passivos financeiros detidos pela Seguradora classificados segundo o fluxo contratual de caixa não descontado. Vencidos Liquidez A vencer Vencidos acima Ativos financeiros imediata ___________ até 1 ano ________ até 1 ano _________ de 1 ano _______ Total ____________________________ ________ Caixa e equivalentes de caixa 416 416 Aplicações financeiras (*) 18.401 18.401 Prêmios a receber 3.139 20 6 3.165 Resseguros a recuperar 665 ________- _________- _______ 665 ____________________________ ________- ___________ Total dos ativos financeiros 18.817 ___________ 3.804 ________ 20 _________ 6 _______ 22.647 ____________________________ ________ Sem vencimento A vencer A vencer Passivos financeiros definido _________ até 1 ano _____________ acima de 1 ano ________ Total ____________________________ _______________ Contas à pagar 609 609 Resseguros a liquidar 3.338 3.338 Sinistros a liquidar 687 687 Comissões a pagar 440 440 Outros débitos operacionais 38 _____________- ________ 38 ____________________________ _______________- _________ Total dos passivos financeiros 5.112 _____________- ________ 5.112 ____________________________ _______________- _________ No horizonte de curto prazo, a Seguradora não apresenta descasamento entre seus fluxos de caixa ativos e passivos para garantir a liquidação tempestiva de suas obrigações. (*) Para o propósito de análise da capacidade da Seguradora honrar seus fluxos de caixa passivos, embora os títulos que compõem suas carteiras de investimentos possuam datas de vencimentos superiores a um ano, a totalidade das aplicações financeiras foi apresentada na primeira coluna, em função de suas características denotarem liquidez imediata. Além disso, os saldos que possuem exposição em dólar estão atualizados pela taxa de câmbio corrente à época e representam a melhor estimativa na data base do levantamento das demonstrações financeiras. e) Risco operacional: Possibilidade de perdas resultantes de falhas, ineficiência ou inadequação de processos internos, pessoas e sistemas, de processos externos, deficiência em contratos, descumprimento de dispositivos legais, práticas comerciais inadequadas e indenização por danos à terceiros. Esse risco é gerenciado pela Seguradora por meio de políticas, normas e procedimentos, formalmente emitidos e divulgados aos seus associados, que levam em consideração a determinação de práticas esperadas pelo grupo na condução dos negócios. Além disso, a Seguradora utiliza-se da estrutura de auditoria interna e Compliance para avaliar seus processos de controle e sistêmico, visando mitigar riscos de falhas em seu ambiente de negócios. Os procedimentos elencados acima são constantemente monitorados e revisados. 12 Transações com partes relacionadas Seguindo as definições contidas no Pronunciamento Técnico CPC nº 5, a Administração identificou como partes relacionadas à Seguradora os seus administradores, a empresa ligada Euler Hermes Seguros de Crédito S.A. e a resseguradora Allianz Global Corporate & Speciality Resseguros Brasil S.A. cujo controle em última instância é detido pelo mesmo acionista da Seguradora brasileira. A remuneração paga aos Administradores, contabilizada na rubrica “Despesas administrativas”, totaliza R$ 70 (R$ 73 em 2012) e compreende, substancialmente, benefícios de curto prazo relacionados a honorários. A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. A Seguradora compartilha com a empresa ligada Euler Hermes Seguros de Crédito S.A. organização operacional e administrativa que, substancialmente, refere-se a estrutura física e de pessoal utilizadas em comum. Os custos dessas estruturas são atribuídos a cada uma das empresas segundo critérios estabelecidos entre as partes, que leva em consideração o volume das operações geradas em cada uma das estruturas. A Euler Hermes Seguros de Crédito à Exportação S.A. mantém contratos de resseguro na modalidade quota parte e excesso de danos com a Allianz Global Corporate & Speciality Resseguros Brasil S.A., empresa do Grupo Allianz. Membro do Conselho de Administração da empresa ligada Allianz Seguros atua como membro da Diretora da Seguradora. As transações com partes relacionadas estão assim apresentadas: 31/12/2013 _________ 31/12/2012 ATIVO _________ __________________________________________________ Ativo circulante 1.901 __________________ Ativos de resseguro - provisões técnicas 1.901 __________________ Allianz Global Corporate & Speciality Resseguros Brasil S.A. 1.901 PASSIVO __________________________________________________ Passivo circulante Obrigações à pagar Euler Hermes Seguros de Crédito S.A. Operações com resseguradoras Allianz Global Corporate & Speciality Resseguros Brasil S.A. Provisões técnicas - seguros Allianz Global Corporate & Speciality Resseguros Brasil S.A.
89 _________ 89 _________ 89 49 _________ 49 2.438 _________ 2.438
29 _________ 29 _________ 29 __________________-
DEMONSTRAÇÃO DE RESULTADO 31/12/2013 _________ 31/12/2012 _________ __________________________________________________ Resultado com resseguro 556 __________________ Despesa com resseguro 556 __________________ Allianz Global Corporate & Speciality Resseguros Brasil S.A. 556 Despesas administrativas 324 96 _________ _________ Euler Hermes Seguros de Crédito S.A. 324 96 13 Passivos contingentes - Em 31 de dezembro a Seguradora apresenta a seguinte posição em contingências relacionadas a reclamações judiciais: Quantidade Valor da causa ________________ ________________ Probabilidade de perda Natureza ______ 2013 2012 2013 2012 _________________________________ ________ ______ ______ ______ Possível Cível 3 3 3.219 3.219 A avaliação dos casos foi realizada segundo opinião de consultores jurídicos e, de acordo com definições contidas no Pronunciamento Técnico CPC nº 25, nenhuma provisão foi constituída. 14 Outras informações a) Ressarcimentos - A Seguradora é detentora de créditos vencidos e não pagos, cuja titularidade lhe foi transferida em função das indenizações por sinistros pagas aos seus segurados. A tabela a seguir apresenta a composição desse saldo por ano de origem e bruto da participação do ressegurador, atualizado à taxa de câmbio corrente em 31 de dezembro de 2013: Ano de origem 31/12/2013 ___________________ 31/12/2012 _________________________________________ _________________ Anterior a 2008 8.569 8.569 2009 10.532 10.532 2010 4.375 4.375 2011 62 62 2012 1.351 1.351 2013 191 ____________________________________________________________ _________________ Total 25.080 ___________________ 24.889 _________________________________________ _________________ A Seguradora desenvolve ações de cobrança visando a recuperação desses valores. Não ocorreram recuperações no período (R$ 20 em 2012). Os ressarcimentos são registrados no grupo “Sinistros ocorridos”, convertidos em moeda nacional pela taxa de câmbio corrente à data do lançamento e liquidos de despesas incorridas no processo de cobrança, quando efetivamente recebidos. b) Normas emitidas e ainda não adotadas - Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 2014. Dentre aquelas que podem ser relevantes para a Companhia, encontra-se a IFRS 9 - Instrumentos financeiros, que introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma, para não antes de 2017. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. c) Medida Provisória - A Administração efetuou uma avaliação inicial das disposições contidas na Medida Provisória nº 627, de 11 de novembro de 2013 (“MP 627”) e Instrução Normativa 1397, de 16 de setembro de 2013, alterada pela IN nº 1422 de 19 de dezembro de 2013 (“IN 1397”).Embora a MP 627 entre em vigor a partir de 1º de janeiro de 2015, há a possibilidade de opção (de forma irretratável) pelºa sua aplicação a partir de 1º de janeiro de 2014. A Administração ainda não concluiu se irá ou não efetuar a opção pela adoção antecipada.De acordo com as análises da Administração e de seus consultores, não foram identificados impactos relevantes decorrentes da MP 627 e da IN 1397 nas demonstrações financeiras do exercício findo em 31 de dezembro de 2013. Diretoria Nilton Yuji Sugiyama Diretor-Presidente Max Joaquin Ernesto Thiermann Weller Diretor Marcel Santos Farbelow - Contador - CRC 1SP 218768/O-4 Alessandra Castor de Miranda - Atuário - MIBA 997
Parecer Atuarial Aos Acionistas da Euler Hermes Seguros de Crédito à Exportação S.A. Elaboramos a avaliação atuarial das Provisões Técnicas com base em 31 de dezembro de 2013, conforme estabelecido na Circular SUSEP no 272/04. Elaboramos também o Teste de Adequação de Passivos a partir dos parâmetros definidos pela Circular SUSEP nº 457/12 e não foi identificada necessidade de ajuste nas Provisões Técnicas para a data base de 31 de dezembro de 2013. Nossa responsabilidade é a de emitir um parecer sobre essas análises. Nossos exames foram conduzidos de acordo com os princípios atuariais e compreenderam, principalmente, avaliar a adequação das Provisões Técnicas em relação aos compromissos, passados e futuros da Companhia, com os segurados. Desta forma, verificamos a precisão dos dados, a metodologia e consistência das Provisões Técnicas constituídas, bem como, a movimentação na carteira durante o período compreendido entre 01 de janeiro de 2013 e 31 de dezembro de 2013.
Sendo assim, ratificamos que os critérios estabelecidos nas normas vigentes e nas Notas Técnicas das provisões estão sendo obedecidos, e as provisões técnicas constituídas na data de 31 de dezembro de 2013 encontram-se adequadas em todos os aspectos relevantes no que diz respeito às práticas atuariais aplicáveis. São Paulo, 25 de fevereiro de 2014 Alessandra Castor de Miranda Atuário Responsável MIBA 997 Towers Watson CIBA 19 CNPJ 50.245.935/0002-97
Nilton Yuji Sugiyama Diretor Presidente Euler Hermes
Relatório dos Auditores Independentes sobre as Demonstrações Financeiras Aos Administradores e Acionistas da Euler Hermes Seguros de Crédito à Exportação S.A. São Paulo – SP Examinamos as demonstrações financeiras da Euler Hermes Seguros de Crédito à Exportação S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações financeiras A Administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto.
Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Euler Hermes Seguros de Crédito à Exportação S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP. São Paulo, 27 de fevereiro de 2014
KPMG Auditores Independentes CRC 2SP014428/O-6
Érika Carvalho Ramos Contadora CRC 1SP224130/O-0
Ferrovia da CSN vai abrir capital Ferrovia Transnordestina Logística, controlada pela siderúrgica CSN, pediu registro de companhia aberta na Comissão de Valores Mobiliários (CVM), um passo que costuma preceder a emissão de dívida ou ações, conforme dados publi-
A
cados no site da autarquia ontem. O pedido veio um dia antes da CSN anunciar resultados de quarto trimestre. Até setembro, a dívida da companhia somava R$ 17,78 bilhões, com uma relação dívida líquida sobre lucro antes de juros, impostos, deprecia-
A participação da CSN na Transnordestina era de 75,92% até março de 2013 ção e amortização (Ebitda) de 3,65 vezes. A participação da CSN no capital social da Transnor-
destina era de 75,92% segundo dados da companhia até março do ano passado. A empresa faz parte da uni-
dade de logística da CSN, que no terceiro trimestre do ano passado teve receita líquida de R$ 338 milhões, 6,3% do faturamento total do grupo. Em setembro passado, a CSN assinou termos para construção de 1.730 quilômetros de trechos da Trans-
nordestina que interligarão o terminal ferroviário em Eliseu Martins (PI) aos portos de Pecém (CE) e Suape (PE). O investimento nessa segunda malha soma R$ 7,5 bilhões, dos quais R$ 4,1 bilhões tinham sido aportados até junho de 2013. (Reuters)
ECONOMIA - 39
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
A Mobile World Congress, feira de tecnologia do setor móvel realizada em Barcelona, teve 85 mil visitantes durante os quatro dias de evento.
Google nega interesse na compra do aplicativo WhatsApp.
Um novo filão em baterias de carro
O Facebook adquiriu o WhatsApp na semana passada por US$ 16 bilhões Google nunca fez qualquer proposta de compra pelo aplicativo WhatsApp, diferentemente do divulgado pela revista "Fortune", segundo Sundar Pichai, um dos principais executivos da companhia, ao falar da venda do aplicativo para o Facebook. Sundar Pichai, que é responsável pelas áreas de Android, aplicativos e Chrome, disse durante uma conferência no Mobile World Congress que a informação era "simplesmente falsa", apesar de o WhatsApp ser "definitivamente um produto empolgante". A empresa por trás do aplicativo de mensagens para smartphones, que diz ter 465 milhões de usuários no mundo sendo 38 milhões
O
deles no Brasil, foi comprada na semana passada pelo Facebook num negócio que totaliza US$ 16 bilhões, entre dinheiro, ações e ações futuras. Feira – A Mobile World Congress, feira de tecnologia do setor móvel que começou na segunda e terminou ontem em Barcelona, teve 85 mil visitantes durante quatro dias de evento. O número representa salto de 18% em comparação ao público de 2013. As informações são da
GMSA, empresa organizadora. A feira tinha estandes de 1.800 empresas e análises econômicas independentes, segundo a GSMA, estimam que o evento contribuiu com mais de 350 milhões de euros e 7.200 empregos temporários. Mais de 4.500 executivos-chefes de companhias de todo o mundo estavam presentes. Apenas a área fechada da feira conhecida como cidade conectada atraiu 17 mil visitantes. Diversas
empresas apresentaram sugestões tecnológicas para educação, trânsito, saúde e transportes. Quem visitou a área pode conhecer o método de iluminação de ruas feito por luzes LED, ver uma escova de dentes conectada por Bluetooth ou conhecer mais sobre ferramentas de educação que usam o smartphone. A GSMA disse ainda que a MWC é um evento "verde" toda emissão de carbono foi neutralizada com financiamento de projetos de energia limpa ao redor do mundo, como uma usina eólica na Índia e uma geotérmica no Quênia. A MWC 2015 acontece na Fira Gran Via, em Barcelona, mesmo local da feira deste ano, entre os dias 2 e 5 de março. (Agências)
Panasonic está avaliando investir em uma fábrica de baterias para carros planejada pela Tesla Motors nos Estados Unidos, disseram fontes com conhecimento do plano ontem, sendo que o investimento total foi estimado em cerca de 100 bilhões de ienes (US$ 979 milhões) por uma fonte. A fábrica, que deve entrar em operação em 2017, faz parte dos esforços da Tesla para ofertar veículos elétricos mais acessíveis. Ela será a primeira grande e integrada unidade norte-americana a produzir células de bateria
A
para carros elétricos. A Tesla não quis comentar o assunto. A Panasonic, fornecedora primária de baterias de íon-lítio para a montadora, disse que deseja ampliar sua cooperação com a Tesla mas não quis dar outros comentários. O valor de 100 bilhões de ienes foi divulgado primeiro pelo jornal Nikkei, que disse que a Panasonic está convidando diversos fabricantes japoneses para o projeto. O Nikkei informou que a fábrica produzirá baterias pequenas e leves para a Tesla e poderá também ser fornecedora da Toyota. (Reuters)
40 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Em cumprimento às disposições legais e societárias, submetemos à apreciação de V.Sas. as demonstrações financeiras da CESCEBRASIL Seguros de Garantias e Crédito S.A. relativas ao exercício findo em 31 de dezembro de 2013, elaborada na forma da legislação societária brasileira e das normas expedidas pelo Conselho Nacional de Seguros Privados (CNSP) e Superintendência de Seguros Privados (SUSEP), acompanhadas das respectivas notas explicativas e pareceres elaborados pelos Auditores e Atuários Independentes. Mensagem da administração: No primeiro semestre de 2013, a Seguradora passou por uma fase de reestruturação que englobou tanto mudanças em alguns processos operacionais quanto em seu quadro diretivo. Com a reestruturação foi possível integrar processos e plataformas tecnológicas com o Grupo CESCE gerando sinergia e agilidade em várias atividades e permitindo que a Seguradora apresentasse uma redução significativa em seus custos operacionais e administrativos. Todo esse processo cria a base na qual a CESCEBRASIL pretende manter-se como referência no mercado de seguros de Garantias e Crédito. Em um mercado com enorme potencial de crescimento, principalmente no ramo de
Seguro de Crédito, a Seguradora lançou recentemente novos produtos em consonância com o que já opera nos mercados da Europa e onde tem apresentado excelentes resultados nos últimos anos. Cenário econômico e operacional: A economia brasileira vem apresentando um crescimento tímido nos últimos anos o que se repetiu em 2013. Os investimentos em infraestrutura ficaram aquém do previsto, apesar de toda a movimentação em torno da Copa do Mundo de 2014. Essas medidas resultaram em menores contratações no ramo de Seguro Garantia, que tente a crescer em 2014 ancorado em garantias judiciais que não corresponde a uma modalidade tradicional do setor. O cenário para 2014 não é otimista e por se tratar de ano eleitoral não são esperados grandes investimentos em infraestrutura. Nesse contexto a Seguradora aposta no ramo de Seguro de Crédito onde, ao contrário, existe um grande potencial de crescimento quando analisamos a baixa penetração desse ramo no Brasil. Apesar do baixo crescimento do PIB e da atividade industrial do Brasil em 2013, as empresas ainda conhecem pouco esse mecanismo de proteção que o seguro de crédito oferece o que nos leva a investir e acreditar em um crescimento gradual e sustentado desse ramo para os próximos
BALANÇO PATRIMONIAL EM 31 DE DEZEMBRO (Valores expressos em milhares de reais) Ativo 2013 2012 Passivo e Patrimônio Líquido Circulante 162.172 151.388 Circulante Disponível 3.878 4.992 Contas a pagar Caixa e bancos 3.878 4.992 Obrigações a pagar Aplicações 68.789 50.907 Impostos e encargos sociais a recolher Títulos de renda fixa 39.632 24.171 Encargos trabalhistas Títulos de renda variável – 770 Impostos e contribuições Quotas de fundos de investimentos 29.157 25.966 Débitos das operações com seguros e resseguros Créditos das operações com seguros e resseguros 21.597 31.891 Prêmios a Restituir Prêmios a receber 18.951 23.408 Operações com seguradoras Operações com seguradoras 57 140 Operações com resseguradoras Operações com resseguradoras 2.589 8.343 Corretores de seguros e resseguros Outros créditos operacionais 7.844 4.481 Outros débitos operacionais Ativos de resseguro - Provisões técnicas 50.858 46.467 Depósito de terceiros Sinistros pendentes de pagamento 31.349 16.418 Depósito de terceiros IBNR-Sinistros ocorridos e não avisados 610 555 Provisões técnicas - seguros Prêmio de resseguro diferido 18.899 29.494 Danos Títulos e créditos a receber 7.044 8.792 Provisão de prêmios não ganhos Títulos e créditos a receber 5.979 7.634 Provisão de sinistros a liquidar Créditos tributários e previdenciários 337 1.003 Provisão de sinistros ocorridos mas não avisados Depósitos judiciais e fiscais 128 4 Provisão de despesas relacionadas Outros créditos 600 149 Outras provisões Outros valores e bens – 2 Passivo não Circulante Despesas Antecipadas – 52 Débitos das operações com seguros e resseguros Custos de aquisição diferidos 2.162 3.806 Operações com resseguradoras Seguros 2.162 3.806 Corretores de seguros e resseguros Ativo não Circulante 23.763 34.978 Provisões técnicas - seguros Realizável a Longo Prazo 21.905 31.192 Danos Créditos das operações com seguros e resseguros 6.543 9.998 Provisão de prêmios não ganhos Prêmios a receber 6.543 9.998 Outros débitos Outros créditos operacionais 636 – Provisões trabalhistas Ativos de resseguro - Provisões técnicas 9.114 10.930 Provisões civeis Prêmio de resseguro diferido 9.114 10.930 Patrimônio Líquido Títulos e créditos a receber 3.891 8.159 Capital social Títulos e créditos a receber 3.891 2.740 Aumento de capital (em aprovação) Créditos tributários e previdenciários – 4.565 Prejuízos acumulados Depósitos judiciais e fiscais – 853 Custos de aquisição diferidos 1.721 2.105 Seguros 1.721 2.105 Investimentos 191 1.024 Participações societárias - não financeiras 187 1.020 Outros investimenos 4 4 1.273 1.826 Imobilizado Bens móveis 1.072 1.661 Outras imobilizações 201 165 Intangível 394 936 Outros intangíveis 394 936 Total do Ativo 185.935 186.366 Total do Passivo e Patrimônio Líquido As notas explicativas da administração são parte integrante das demonstrações financeiras
2013 132.820 8.746 2.945 639 446 4.716 30.883 – 3.321 21.473 1.086 5.003 243 243 92.948 92.948 26.802 52.031 13.925 60 130 21.977 5.187 4.185 1.002 15.139 15.139 15.139 1.651 614 1.037 31.138 70.204 8.555 (47.621)
2012 132.083 9.536 496 2.095 653 6.292 30.149 220 62 28.333 1.103 431 2.668 2.668 89.729 89.729 42.650 33.270 12.815 – 994 25.509 7.979 6.476 1.503 16.561 16.561 16.561 969 53 916 28.775 44.862 15.344 (31.431)
185.935
186.366
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO (Valores expressos em milhares de reais) Reservas de lucros Capital Aumento (Redução) Reserva de Lucros/ (Prejuizos) Social de Capital em aprovação Reserva legal retenção acumulados 20.943 1.810 512 2.506 – – 412 – – – 22.109 – – (7.043) – 1.810 (1.810) – – – – 14.932 – – – – – (512) (2.506) 1.018 – – – – (27.406) 44.862 15.344 – – (31.431)
Em 1 de Janeiro de 2012 Aumento de capital social em aprovação conforme AGE de 21 de junho de 2012 Incorporação CESCEBRASIL Seguros de Crédito S/A Aumento de Capital Social conforme Portaria SUSEP nº 4.848 de 17 de setembro de 2012 Aumento de capital social em aprovação conforme AGE de 31 de outubro de 2012 Absorção de prejuízo Prejuízo do exercício Em 31 de Dezembro de 2012 Aumento de capital social aprovado através da portaria SUSEP nº 5.222 de 20 de março de 2013 15.344 (15.344) Aumento de capital social aprovado através da portaria SUSEP nº 5.597 de 11 de novembro de 2013 9.998 – Aumento de capital social em aprovação conforme AGE de 20 de dezembro de 2013 – 8.555 Prejuízo do exercício – – Em 31 de Dezembro de 2013 70.204 8.555 As notas explicativas da administração são parte integrante das demonstrações financeiras
–
–
– – – –
– – – –
–
Total 25.771 412 15.066 – 14.932 – (27.406) 28.775 –
– 9.998 – 8.555 (16.190) (16.190) (47.621) 31.138
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES FINANCEIRAS EM 31 DE DEZEMBRO DE 2013 (Em milhares de reais) 1.Contexto operacional: A CESCEBRASIL Seguros de Garantias e Crédito S.A. é uma Seguradora de capital fechado e tem por objeto social a exploração das operações de seguros e resseguros nos ramos de seguro garantia, crédito interno e seguro de crédito à exportação, operando através de sucursais nos principais centros econômicos do País e está localizada na Alameda Santos, 787, Cerqueira Cesar, São Paulo - SP. No Brasil, o Grupo CESCE é representado pela Seguradora CESCEBRASIL Seguros de Garantias e Crédito S.A. devidamente autorizada a atuar nos ramos de seguro de garantias, crédito interno e seguros de crédito à exportação, em todo território nacional. O Grupo CESCE é especializado na gestão integrada de risco comercial e seu principal acionista é o estado espanhol, tendo ainda participação acionária dos principais bancos e empresas Seguradoras da Espanha. O seu objeto social é prover seguro às empresas contra os riscos de falta de pagamento decorrentes das vendas dos seus produtos e da prestação de serviços, tanto no mercado interno como no externo, além de garantias de cumprimento de obrigações contratuais. Em 31 de maio de 2012 os administradores da CESCEBRASIL em conformidade com o disposto na Lei no 6.404/76 (“Lei das S.A.”) e tendo em vista o processo de reestruturação operacional no Brasil iniciado em 2012, que prevê entre outros a simplificação da estrutura societária do grupo em que as Seguradoras fazem parte, concluíram a operação de incorporação da CESCEBRASIL Seguros de Crédito S.A. pela CESCEBRASIL Seguros de Garantias e Crédito S.A. Atendendo aos interesses das Seguradoras e de seu grupo, maximizando sua estrutura operacional e permitindo um melhor aproveitamento dos recursos das Seguradoras. A incorporação trará vantagens às Seguradoras e ao grupo a qual pertencem, resultando em benefícios de ordem operacional, financeira e comercial. No contexto da reestruturação operacional a administração da Seguradora conta, inclusive, com a eventual necessidade de novos aportes de capital de sua controladora na Espanha com o objetivo principal de manter a solvência e os limites de capital mínimos requeridos para a operação dos negócios no Brasil. Em continuidade ao processo de reestruturação em janeiro de 2013 a Seguradora iniciou o “Plano de Viabilização” das operações no Brasil e nesse contexto em 30 de julho de 2013 a controladora espanhola da CESCEBRASIL, o grupo Consórcio Internacional de Aseguradores de Credito S.A. (CIAC), aprovou novo aporte de capital no montante de R$ 9.998 mil, o qual foi efetivamente recebido em 7 de agosto de 2013 e outro aporte de capital no montante aproximado de R$ 8.555 mil, efetivado em 20 de dezembro de 2013, o qual encontra-se em processo de aprovação pela SUSEP. 2. Apresentação das demonstrações financeiras: As demonstrações financeiras da Seguradora foram preparadas em conformidade com as práticas contábeis adotadas no Brasil para entidades supervisionadas pela SUSEP, em conformidade com as normas estabelecidas pela Lei das Sociedades por Ações (Lei 6.404 alterada pela 11.638/07) e em conjunto com os pronunciamentos e interpretações emitidos pelo Comitê de Pronunciamentos Contábeis (CPC) e aprovados pela Superintendência de Seguros Privados (SUSEP), bem como dos normativos contábeis requeridos pela Circular no 464/2013, a qual requereu a aplicação integral das disposições e os critérios contidos nos CPC´s com exceção aos que contrariem a referida Circular SUSEP, bem como com as normas regulamentadas do Conselho Nacional de Seguros Privados (CNSP) e da SUSEP. Em 1o de março de 2013, foi emitida a Circular SUSEP no 464 que, embora tenha revogado a Circular SUSEP no 430/2011, não causou mudanças significativas e não gerou efeitos no resultado e no patrimônio de períodos anteriores da Seguradora. A Circular SUSEP no 464/13 estabeleceu o novo plano de contas das Seguradoras a partir de 1o de janeiro de 2013, alterando principalmente a política contábil de reconhecimento das receitas de faturas emitidas antecipadamente. Dentre as mudanças, foi exigida a reclassificados dos saldos de “Faturas emitidas antecipadamente” para contas patrimoniais, as quais eram registradas anteriormente em contas de compensação. Em 31 dezembro de 2012 o saldo da conta “Faturas emitidas antecipadamente” era R$ 706 e, conforme exigido pela norma contábil, foram realizadas avaliações baseadas no CPC 23 “Políticas Contábeis, Mudança de Estimativa e Retificação de Erro” e CPC 26 “Apresentação das Demonstrações Contábeis”, no entanto considerando a imaterialidade de tais ajustes, julgamos não serem necessárias reclassificações das informações comparativas de períodos anteriores. A demonstração do fluxo de caixa de 2012, para fins de comparação, está sendo apresentada pelo método indireto conforme permitido pela Circular SUSEP no 464/13. A Seguradora não está apresentando a demonstração do resultado abrangente, tendo em vista que não existem outros itens além do resultado do exercício. As demonstrações financeiras foram preparadas seguindo os princípios da convenção do custo histórico, modificada pela avaliação de ativos financeiros na categoria “Avaliados ao valor justo através do resultado”. As demonstrações financeiras foram preparadas segundo a premissa de continuação dos negócios da Seguradora em curso normal de seus negócios no Brasil. As áreas que envolvem alto grau de julgamento ou complexidade, ou áreas onde as premissas e estimativas são significativas para a preparação das demonstrações financeiras estão divulgadas na Nota 4 destas demonstrações financeiras. A Seguradora revisa essas estimativas e premissas periodicamente e, quando necessário, são ajustadas para melhor refletir sua situação financeira e patrimonial. 2.1 Normas e interpretações de normas que ainda não estão em vigor: A Seguradora avaliou os Pronunciamentos Técnicos do CPC que ainda não foram aprovados pela SUSEP que estão em vigor e constatou que nenhum deles tem aplicabilidade em seus negócios. 2.2 Moeda funcional e moeda de apresentação: Os itens incluídos nas demonstrações financeiras são mensurados usando a moeda do principal ambiente econômico no qual a Seguradora atua (“moeda funcional”). A moeda funcional da Seguradora é o real, também utilizada na apresentação das demonstrações financeiras. 3. Resumo das principais políticas contábeis: As principais políticas contábeis utilizadas na preparação das demonstrações financeiras da Seguradora estão demonstradas a seguir. Estas políticas foram aplicadas consistentemente para todos os exercícios apresentados, exceto quanto indicado o contrário. 3.1 Caixa e equivalentes de caixa: A Seguradora considera como caixa e equivalentes de caixa as disponibilidades, que compreendem o caixa, as contas correntes em bancos e outros ativos de curto prazo (vencimento original de três meses ou período menor) de alta liquidez e com baixo risco de variação no valor justo de mercado, considerados na rubrica “Disponível”. 3.2 Ativos financeiros: As aplicações financeiras são efetuadas em títulos de renda fixa públicos e privados, e de acordo com a Circular SUSEP no 464/13 e normas específicas do CMN, os títulos e valores mobiliários são classificados de acordo com a intenção de sua negociação, em quatro categorias específicas. A Seguradora não possui ativos financeiros classificados como “Disponíves para venda” ou para serem “Mantidos até o vencimento”. (a) Classificação: A classificação depende da finalidade para a qual os ativos e passivos financeiros foram adquiridos ou contratados e é determinada no reconhecimento inicial dos instrumentos financeiros. (i) Ativos financeiros ao valor justo por meio do resultado: São ativos financeiros mantidos para negociação, quando são adquiridos para esse fim, principalmente no curto prazo. Os ativos dessa categoria são classificados no ativo circulante. No exercício a Seguradora não realizou operações com instrumentos financeiros derivativos. (ii) Empréstimos e recebíveis: São incluídos nessa classificação os ativos financeiros não derivativos com recebimentos fixos ou determináveis, que não são cotados em um mercado ativo. São registrados no ativo circulante, exceto, nos casos aplicáveis, aqueles com prazo de vencimento superior a 12 meses após a data do balanço, os quais são classificados como ativo não circulante. Os recebíveis originados de contratos de seguros, tais como os saldos de prêmios a receber de segurados, são classificados pela Seguradora nesta categoria e são mensurados pelo valor de prêmio emitido. Todos os recebíveis são avaliados para impairment a cada data de balanço (vide nota 3.2 (c)). (b) Reconhecimento e mensuração: As compras e vendas regulares de ativos financeiros são reconhecidas na data da negociação, ou seja, na data em que a Seguradora se compromete a comprar ou vender o ativo. Os ativos financeiros a valor justo por meio do resultado são, inicialmente, reconhecidos pelo valor justo, e os custos de transação são debitados na demonstração do resultado. Os empréstimos e recebíveis são contabilizados pelo custo amortizado. Os ganhos ou as perdas decorrentes de variações no valor justo de ativos financeiros mensurados ao valor justo por meio do resultado são registrados na demonstração do resultado em “Receita financeira” ou “Despesa financeira”, respectivamente, no período em que ocorrem. (c) Ativos financeiros avaliados ao custo amortizado (incluindo prêmios a receber de segurados): A Seguradora avalia anualmente se há evidência de que um determinado ativo classificado na categoria, empréstimos ou recebíveis (ou se um grupo de ativos) esteja deteriorado ou impaired. Caso um ativo financeiro seja considerado como impaired, a Seguradora somente registra a perda no resultado do exercício se houver evidência objetiva de impairment como resultado de um ou mais eventos que ocorram após a data inicial de reconhecimento do ativo financeiro nesta categoria e se o valor da perda puder ser mensurado com confiabilidade pela administração. As perdas são registradas e controladas em uma conta retificadora do ativo financeiro. Para a análise de impairment, a Seguradora utiliza diversos fatores observáveis que incluem: • dificuldades significativas do emissor ou do devedor; • quebra de termos contratuais, tais como default ou não cumprimento dos pagamentos devidos pelo devedor; • é provável que o emissor ou devedor entre em falência ou concordata; • desaparecimento de um determinado ativo de um mercado ativo (para títulos e valores mobiliários); • informações observáveis que indicam que há uma redução mensurável dos fluxos de caixa futuros de um grupo de ativos (para o acesso coletivo de impairment), embora esta redução não possa ser atribuída individualmente para os ativos individualmente
não significativos. Para avaliação de impairment de ativos financeiros classificados nesta categoria a Seguradora reconhece os valores de perdas incorrida decorrentes dos valores a receber há mais de 60 dias, independente de existirem outros valores a receber de determinado devedor, conforme orientação da Circular SUSEP no 464/13, considera se existe evidência objetiva de impairment para ativos individualmente significativos. Se a Seguradora considerar que não existe evidência de que um ativo individualmente significativo esteja impaired, a Seguradora inclui o ativo em um grupo de ativo de risco de crédito com características similares e acessa este ativo para impairment juntamente com os demais ativos financeiros que serão testados em uma base coletiva. Para o cálculo coletivo de impairment a Seguradora agrupa os ativos em uma base de características de risco de crédito (como por exemplo, ratings internos, indústria ou tipos de contrato de seguro para avaliação de prêmios a receber). Estas características são relevantes para a determinação dos fluxos de caixa coletivos dos grupos avaliados. Os ativos individualmente significativos que são avaliados para impairment em uma base individual não são incluídos na base de cálculo de impairment coletivo. A Seguradora designa os prêmios a receber para acesso de impairment nesta categoria e os estudos econômicos de perda considera emissões feitas em exercícios anteriores e elimina eventos de cancelamento de apólices não diretamente associados com perdas originadas por fatores de risco de crédito, tais como cancelamentos, baixa dos ativos por sinistros, emissões incorretas ou modificações de apólices solicitadas por corretores que resultam na baixa do ativo em conformidade com a Circular SUSEP no 464/13. 3.3 Ativos não financeiros: Ativos não financeiros sujeitos a depreciação ou amortização (incluindo ativos intangíveis não originados de contratos de seguros) são avaliados para impairment quando ocorram eventos ou circunstâncias que indiquem que o valor contábil do ativo não seja recuperável. Uma perda para impairment é reconhecida no resultado do exercício para o valor pelo qual o valor contábil do ativo exceda o valor recuperável do ativo. O valor recuperável é definido pelas práticas contábeis adotadas, como o maior valor entre o valor em uso e o valor justo do ativo (reduzido dos custos de venda dos ativos). Para fins de testes de impairment de ativos não financeiros os ativos são agrupados no menor nível para o qual a Seguradora consegue identificar fluxos de caixa individuais gerados dos ativos, definidos como unidades geradoras de caixa. 3.4 Ativos intangíveis - outros intangíveis: (a) Softwares: Os custos associados à manutenção de softwares são reconhecidos como despesa, conforme incorridos. Os custos de desenvolvimento que são diretamente atribuíveis ao projeto e aos testes de produtos de software identificáveis e exclusivos, controlados pela Seguradora, são reconhecidos como ativos intangíveis quando os seguintes critérios são atendidos: (i) É tecnicamente viável concluir o software para que ele esteja disponível para uso. (ii) A administração pretende concluir o software e usá-lo ou vendê-lo. (iii) O software pode ser vendido ou usado. (iv) O software gerará benefícios econômicos futuros prováveis, que podem ser demonstrados. (v) Estão disponíveis recursos técnicos, financeiros e outros recursos adequados para concluir o desenvolvimento e para usar ou vender o software. (vi) O gasto atribuível ao software durante seu desenvolvimento pode ser mensurado com segurança. Outros gastos de desenvolvimento que não atendam a esses critérios são reconhecidos como despesa, conforme incorridos. Os custos de desenvolvimento previamente reconhecidos como despesa não são reconhecidos como ativo em exercício subsequente. Os custos durante sua vida útil estimada (vida útil definida), não superior a cinco anos e são alocados as suas respectivas unidades geradoras de caixa e avaliados para impairment periodicamente pela Seguradora. (b) Licenças de uso de software adquiridos: As licenças de software adquiridas são capitalizadas com base nos custos incorridos para adquirir os softwares e fazer com que eles estejam prontos para ser utilizados. Esses custos são amortizados durante sua vida útil estimável de até cinco anos. 3.5 Imobilizado: O custo do ativo imobilizado é reduzido por depreciação acumulada do ativo até a data de preparação das demonstrações financeiras. O custo histórico do ativo imobilizado compreende gastos que são diretamente atribuíveis para a aquisição dos itens capitalizáveis e para que o ativo esteja em condições de uso. Gastos subsequentes são capitalizados ao valor contábil do ativo imobilizado ou reconhecido como um componente separado do ativo imobilizado somente quando é provável que benefícios futuros econômicos associados com o item do ativo irão fluir para a Seguradora e o custo do ativo possa ser avaliado com confiabilidade. A depreciação de outros itens do ativo imobilizado é calculada segundo o método linear e conforme o exercício de vida útil estimada dos ativos. As taxas de depreciação utilizadas pela Seguradora estão divulgadas na Nota 13. O valor residual dos ativos e a vida útil dos bens são revisados, e ajustados, se necessário, a cada data de balanço. O valor contábil de um item do ativo imobilizado é baixado imediatamente se o valor recuperável do ativo é inferior ao seu valor contábil. 3.6 Classificação de contratos de seguro e contratos de investimento: A Seguradora emite diversas modalidades de contratos de seguro de garantias e créditos que transferem riscos de seguro, financeiro ou ambos. A Seguradora classifica os contratos emitidos como contratos de seguro quando os contratos transferem risco significativo de seguro. Como guia geral, a Seguradora define risco significativo de seguro como a possibilidade de pagar benefícios adicionais significativos aos segurados na ocorrência de um evento de seguro (com substância comercial) que são maiores do que os benefícios pagos caso o evento segurado não ocorra. Contratos de investimento são aqueles contratos que não transferem risco de seguro ou transferem risco de seguro insignificante. Os contratos de resseguro também são classificados segundo os princípios de transferência de risco de seguro do CPC 11 - “Contratos de Seguros”, equivalente ao IFRS 4. Os contratos de resseguro que não atendem à definição de um contrato de seguro segundo o CPC 11 são classificados como ativos financeiros. Na data de adoção inicial do CPC 11, a Seguradora não identificou contratos de seguro ou resseguro que deveriam ser classificados como contratos de investimento, e consequentemente, todos os contratos foram classificados como contratos de seguro por transferir risco significativo de seguro para a Seguradora ou para as entidades resseguradoras em que a Seguradora opera. 3.7 Passivos oriundos de contratos de seguros: A Seguradora utilizou as diretrizes do CPC 11 para avaliação dos contratos de seguro na adoção inicial dos IFRS. Segundo o CPC 11, a Seguradora utilizou a isenção de aplicar as políticas contábeis anteriores, ou seja, BR GAAP (políticas e práticas contábeis adotadas no Brasil que estão relacionadas abaixo) utilizada para avaliação dos passivos de contratos de seguro e ativos de contratos de resseguro. Além da utilização desta isenção, a Seguradora aplicou as regras de procedimentos mínimos para avaliação de contratos de seguro tais como: (a) teste de adequação de passivos, (b) avaliação de nível de prudência utilizado na avaliação de contratos de seguro, dentre outras políticas contábeis previstas e permitidas segundo o CPC 11 para uma entidade que adota essas normas pela primeira vez. A Seguradora não aplicou os princípios de Shadow Accounting (ou Contabilidade Reflexa) já que não possui contratos cuja avaliação dos passivos, ou benefícios aos segurados, sejam impactados por ganhos ou perdas não realizados de títulos classificados como disponíveis para a venda segundo o CPC 40 que são registrados em reserva do patrimônio líquido. As provisões técnicas são constituídas de acordo com as determinações do CNSP e da Superintendência de Seguros Privados (SUSEP), cujos critérios, parâmetros e fórmulas são documentados em Notas Técnicas Atuariais (NTA), descritas a seguir: (i) A Provisão de Prêmios Não Ganhos (PPNG) é constituída pelas parcelas de riscos assumidos, correspondentes ao exercício de risco não decorrido do prazo de vigência de cada apólice, segundo parâmetros e normas determinadas pelo CNSP, atualizada monetariamente no caso de seguros indexados. (ii) A Provisão de Prêmios Não Ganhos referente aos Riscos Vigentes e ainda Não Emitidos (RVNE) é constituída conforme Nota Técnica Atuarial submetida à SUSEP, em que são justificadas as metodologias de estimação, conforme Resolução CNSP no 462/13 e alterações posteriores. (iii) A Provisão de Sinistros a Liquidar (PSL) é constituída com base na estimativa de pagamentos prováveis, avisados até a data das demonstrações financeiras, líquidos de recuperações, resseguros e cosseguros cedidos e determinada com base nas notificações de sinistros avisadas. (iv) A Provisão de Sinistros Ocorridos mas Não Avisados (IBNR) é constituída para todos os ramos de atuação da Seguradora, com base em metodologia submetida e aceita pela SUSEP e leva em consideração a experiência de sinistralidade da Seguradora. (v) As receitas de comercialização de contratos de resseguro e custos de originação dos contratos (DAC) são amortizados no decorrer do prazo de vigência das apólices. A Circular SUSEP no 462 de 31 de janeiro de 2013 dispôs sobre a forma de cálculo e os procedimentos para a constituição das provisões técnicas das sociedades seguradoras. Os principais aspectos considerados pela adoção da Circular pela Seguradora são: • adoção do cálculo do IBNeR (Sinistros Ocorridos e Não Suficientemente Avisados) para o desenvolvimento agregado dos sinistros avisados e ainda não pagos, cujos valores poderão ser alterados ao longo do processo até a sua liquidação final. A Seguradora realizou o teste de cálculo no IBNeR e até o final do exercício de 2013, foi constatado que não há necessidade de adoção de tal metodologia; • possibilidade de calcular a PPNG reduzindo os custos iniciais de contratação. A Seguradora optou não adotar essa prática; • a Provisão de Despesas Relacionadas (PDR) deve ser constituída para a cobertura dos valores esperados relativos a despesas relacionadas a sinistros. • a reversão da Provisão complementar de prêmios (PCP) até 31 de dezembro de 2014. A Seguradora optou pela reversão total da PCP no primeiro semestre de 2013 (vide nota 20). A Provisão Complementar de Cobertura (PCC) deve ser constituída, quando for constatada insuficiência nas provisões técnicas, conforme valor apurado no Teste de Adequação de Passivos (TAP), de acordo com o disposto na Circular SUSEP no 457/12. 3.7.1 Teste de adequação dos passivos: Conforme Circular SUSEP no 457, de 14 de dezembro de 2012, que instituiu o teste de adequação de passivos para fins de elaboração das demonstrações financeiras e definiu regras e procedimentos para a sua realização, a Seguradora deve avaliar se o seu passivo está adequado, utilizando estimativas correntes de fluxos de caixa futuros de seus contratos de seguro. Se a diferença entre o valor das estimativas correntes dos fluxos de caixa e a soma do saldo contábil das provisões técnicas na data-base, deduzida dos custos de aquisição diferidos e dos ativos intangíveis diretamente relacionados às provisões técnicas resultar em valor positivo, caberá à sociedade supervisionada reconhecer este valor na Provisão Complementar de Cobertura (PCC), quando a insuficiência for proveniente das
anos. Desempenho financeiro e operacional: A Seguradora optou por adotar uma política conservadora na política de aceitação e precificação dos riscos o que levou a uma queda no volume de prêmios pelos fatores anteriormente relacionados, a Seguradora apresentou redução de aproximadamente 37% nos prêmios em relação ao mesmo período do ano passado, atingindo um montante no período de R$ 58.167mil, encerrando o ano com um prejuízo de R$ 16.191 mil. Os investimentos foram realizados dentro da política aprovada pelo Conselho de Administração, sendo que a capacidade financeira está condizente com as normas legais previstas pela Superintendência de Seguros Privados (SUSEP). Os projetos na área de tecnologia contemplam a implantação de um Portal para os corretores realizarem suas operações, tornando o processo mais ágil e integrado com as demais áreas operacionais da Seguradora. Também introduzimos melhorias na nossa estrutura de Auditoria Interna, Controles Internos e procedimentos de compliance e, com isso, nosso processo operacional tem se tornado cada vez mais eficaz e eficiente. Governança Corporativa: A instância máxima de governança na Seguradora é o Conselho de Administração,
que representa os controladores e determina as diretrizes estratégicas e as orientações principais para a atuação comercial, operacional e corporativa da CESCEBRASIL que são executadas pela Diretoria local. Para a gestão das atividades operacionais, permanecem estabelecidos os organismos dentro da Seguradora com os seguintes objetivos: 1. Comitê de Riscos e de Subscrição - avaliação e aprovação das operações apresentadas pela área comercial e analisadas pelas áreas de Riscos e de Subscrição da Seguradora. 2. Comitê Financeiro - avaliação do fluxo de caixa e investimentos financeiros. 3. Comitê Comercial - avaliação e aprovação das operações de acordo com as alçadas e acompanhamento do desempenho das atividades comerciais. Dessa maneira, a condução das atividades operacionais tem uma gestão mais participativa entre a Diretoria e os respectivos gestores. Por fim, nossos agradecimentos às autoridades do mercado segurador e aos clientes, funcionários e colaboradores. São Paulo, 28 de fevereiro de 2014 Conselho de Administração
DEMONSTRAÇÃO DO RESULTADO EXERCÍCIO FINDO EM 31 DE DEZEMBRO (Valores expressos em milhares de reais, exceto quando indicado) 2013 2012 Prêmios emitidos líquidos 58.167 92.011 Variações das provisões técnicas de prêmios 18.400 (3.162) Prêmios ganhos 76.567 88.849 Receitas com emissão de apólices (DPVAT) 1.681 1.769 Sinistros ocorridos (49.859) (38.231) Custos de aquisição (5.288) ( 7.411) Outras receitas e despesas operacionais (7.973) (14.737) Resultado com resseguro (2.726) (23.916) Receita com resseguro 27.176 17.425 Despesa com resseguro (29.902) (41.341) Despesas administrativas (22.562) (25.938) Despesas com tributos (1.614) (6.977) Resultado financeiro 2.544 (1.059) Resultado patrimonial (1.019) (1.266) Resultado operacional (10.249) (28.917) Ganhos e perdas com ativos não correntes (574) (109) Resultado antes dos impostos e participações (10.823) (29.026) Imposto de renda (2.950) 1.175 Contribuição social (2.154) 705 Participações sobre o resultado (263) (260) Prejuízo do exercício (16.190) (27.406) Quantidade de ações 190.697.468 87.687.816 Prejuízo por ação - R$ (0,08) (0,31) As notas explicativas da administração são parte integrante das demonstrações financeiras provisões de PPNG, PMBaC e PMBC, as quais possuem regras de cálculos rígidas, que não podem ser alteradas em decorrência de insuficiências. Os ajustes decorrentes de insuficiências nas demais provisões técnicas apuradas no TAP devem ser efetuados nas próprias provisões. Nesse caso, a companhia deverá recalcular o resultado do TAP com base nas provisões ajustadas, e registrar na PCC apenas a insuficiência remanescente. O TAP foi elaborado bruto de resseguro, e para a sua realização a Seguradora considerou a segmentação estabelecida pela SUSEP no 457, de 14 de dezembro de 2012, ou seja, entre Eventos a Ocorrer e Eventos Ocorridos e, posteriormente, entre seguros de danos e seguros de pessoas, excluindo-se as operações com seguro DPVAT. Para a elaboração dos fluxos de caixa considerou-se a estimativa de prêmios, sinistros, despesas e impostos, mensurados na data base de junho de 2013, descontados pela relevante estrutura a termo da taxa de juros livre de risco (ETTJ), com base na metodologia proposta pela SUSEP, usando o modelo de Svensson para interpolação e extrapolação das curvas de juros, e o uso de algoritmos genéticos, em complemento aos algoritmos tradicionais de otimização não-linear, para a estimação dos parâmetros do modelo. Com base no Estudo Atuarial do Teste de Adequação de Passivos da Seguradora, data-base de 31 de dezembro de 2013, concluiu-se que o seu passivo por contrato de seguro está adequado para os Grupos de Eventos a Ocorrer e de Eventos Ocorridos, não sendo necessário o ajuste das provisões constituídas, deduzidas dos custos de aquisição diferidos e dos ativos intangíveis diretamente relacionados às provisões técnicas, visto que estas se mostraram superiores aos valores estimados dos fluxos de caixa, os quais foram elaborados em conformidade com os parâmetros mínimos estabelecidos pela Circular SUSEP no 457/2012. 3.8 Contas a pagar: As obrigações a pagar são inicialmente reconhecidas ao valor justo de mercado e quaisquer efeitos significativos de ajuste a valor presente são reconhecidos segundo o método da taxa efetiva de juros até a data de liquidação. 3.9 Benefícios a empregados: De acordo com CPC 33 a Seguradora possui participação nos lucros de acordo com o disposto na Lei no 10.101/2000, devidamente acordado com os funcionários e outros benefícios de curto prazo (Nota 24). 3.10 Imposto de renda e contribuição social corrente e diferido: A contribuição social foi constituída pela alíquota de 15%, conforme disposto na Medida Provisória no 413/08 convertida na Lei no 11.727 de 23 de junho de 2008. O imposto de renda foi constituído pela alíquota de 15%, acrescido do adicional de 10% para os lucros que excedem R$ 240 mil no exercício. Os créditos tributários, decorrentes de diferenças temporárias entre os critérios contábeis e os fiscais de apuração de resultados, são registrados no exercício de ocorrência do fato e são calculados com base nas alíquotas de 15% e 25%. As contribuições para o PIS são provisionadas pela alíquota de 0,65% e para a COFINS pela alíquota de 4%, na forma da legislação vigente. A despesa de imposto de renda e contribuição social dos períodos reportados inclui as despesas de impostos correntes e os efeitos de tributos diferidos. A Seguradora reconhece no resultado do período os efeitos dos impostos de renda e contribuição social, exceto para os efeitos tributários sobre itens que foram diretamente reconhecidos no patrimônio líquido, onde nestes casos, os efeitos tributários também são reconhecidos no patrimônio líquido. Os impostos diferidos são reconhecidos utilizando-se o d segundo o CPC 32 sobre diferenças temporárias e método dos passivos (ou liability method) prejuízos fiscais originadas entre as bases tributárias de ativos e passivos e valores contábeis respectivos destes ativos e passivos. As taxas utilizadas para constituição de impostos diferidos são as taxas vigentes na data de preparação do balanço patrimonial. Impostos diferidos ativos são reconhecidos no limite de que seja provável que lucros futuros tributáveis estejam disponíveis. Em função da Seguradora ter apurado prejuízos fiscais nos últimos dois exercícios, não foram constituídos créditos tributários sobre prejuízo fiscal e diferenças temporárias. 3.11 Outras provisões, ativos e passivos contingentes: A Seguradora reconhece uma provisão somente quando a existe uma obrigação presente como resultado de um evento passado, quando é provável que o pagamento de recursos deverá ser requerido para liquidar a obrigação e quando a estimativa pode ser feita de forma confiável para a provisão, de acordo com as regras estabelecidas no CPC 25 - “Provisões, Passivos Contingentes e Ativos Contingentes”. Quando alguma destas características não é atendida a Seguradora não reconhece uma provisão. As provisões são ajustadas a valor presente quando o efeito do desconto a valor presente é material. A Seguradora constitui provisões face a desembolsos futuros que possam decorrer de ações judiciais em curso de natureza cível, fiscal e trabalhista. As provisões são constituídas a partir de uma análise individualizada, efetuada pelos assessores jurídicos da Seguradora e de sua Controlada, dos processos judiciais em curso e das perspectivas de resultado desfavorável implicando num desembolso futuro. Ativos contingentes não são reconhecidos contabilmente, exceto quando a administração dispõe de adequado controle da situação de um evento futuro certo, apesar de não ocorrido, e depende apenas dela, ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo. Os tributos cuja exigibilidade está sendo questionada na esfera judicial são registrados levando-se em consideração o conceito de “obrigação legal”. As obrigações legais (fiscais e previdenciárias) decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independentemente da avaliação acerca da probabilidade de sucesso, têm seus montantes reconhecidos integralmente nas demonstrações financeiras e são atualizadas monetariamente de acordo com a legislação fiscal (taxa SELIC mais juros). 3.12 Arrendamentos: A Seguradora não mantém operações de arrendamento mercantil. 3.13 Capital social: As ações emitidas pela Seguradora são classificadas como um componente do patrimônio líquido quando a Seguradora não possuir a obrigação de transferir caixa ou outros ativos para terceiros. Custos incrementais, diretamente atribuíveis à emissão das ações próprias são registrados no patrimônio líquido, deduzidos dos recursos recebidos. 3.14 Reconhecimento da receita: 3.14.1 Apuração do resultado: O resultado é apurado pelo regime de competência e considera: (a) os prêmios de seguros e as despesas de comercialização, contabilizados por ocasião da emissão das apólices ou faturas e reconhecidos nas contas de resultados, pelo valor proporcional no prazo de vigência do risco; (b) as receitas e despesas de prêmios e comissões relativas a responsabilidades repassadas a outros resseguradores, pelo regime de competência. As receitas e os custos relacionados às apólices com faturamento mensal, cuja emissão da fatura ocorre no mês subsequente ao período de cobertura, são reconhecidos por estimativa, calculados com base no histórico de emissão. Os valores estimados são mensalmente ajustados quando da emissão da fatura/apólice. Os saldos relativos aos riscos vigentes e não emitidos foram calculados e registrados conforme metodologia definida em Nota Técnica Atuarial. 3.14.2 Receitas de juros: As receitas de juros de instrumentos financeiros (incluindo as receitas de juros de instrumentos avaliados ao valor justo através do resultado) são reconhecidas no resultado do exercício segundo o método do custo amortizado e pela taxa efetiva de retorno. Quando um ativo financeiro é reduzido como resultado de perda por impairment, a Seguradora reduz o valor contábil do ativo ao seu valor recuperável, correspondente ao valor estimado dos fluxos de caixa futuro, descontado pela taxa efetiva de juros e continua reconhecendo juros sobre estes ativos financeiros como receita de juros no resultado do exercício. Os juros cobrados sobre o parcelamento de prêmios de seguros são diferidos para apropriação no resultado no mesmo prazo do parcelamento dos correspondentes prêmios de seguros. 3.15 Resseguro: Os processos de resseguros são registrados no sistema operacional da Seguradora, de acordo com cada contrato negociado, para cada uma das linhas de coberturas. Os contratos de resseguros facultativos são negociados de acordo com as políticas e a legislação em vigor, sendo a conformidade do processo monitorado pela superintendência de resseguros da Seguradora. No processo de resseguro facultativo, executado pela área Técnica da Seguradora, as operações devem ser aprovadas através do controle de aceitação de risco. Além disso, toda a documentação do processo de resseguros é devidamente verificada pela gerência de resseguros da Seguradora. Para evitar o risco de crédito com corretores de resseguros e resseguradoras, foram estabelecidos procedimentos e políticas que visam a manutenção da liquidez das operações. Para tratar tais questões, foi criado um comitê, o qual decide sobre as operações novas e em curso. Todas as alterações nos termos e condições de resseguros estão de acordo com os manuais e políticas de subscrição. Toda e qualquer mudança ocorrida nos termos e condições dos tratados de resseguro são comunicadas para os subscritores pela superintendência de resseguros da Seguradora. Antes desta comunicação as áreas subscrição/produto executam as alterações no sistema de acordo com as novas condições da apólice. 4. Estimativas e julgamentos contábeis críticos utilizados pela administração na preparação das demonstrações financeiras em conformidade com o CPC: (a) Estimativas e julgamentos utilizados na avaliação de passivos de seguros: As estimativas utilizadas na constituição dos passivos de seguros da Seguradora representam a área onde a Seguradora aplica estimativas contábeis mais críticas na preparação das demonstrações financeiras em conformidade com o CPC. Existem diversas fontes de incertezas que precisam ser consideradas na estimativa dos passivos que a Seguradora irá liquidar em última instância. A Seguradora utiliza todas as fontes de informação internas e externas disponíveis sobre experiência passada e indicadores que possam influenciar as tomadas de decisões da administração e atuários da Seguradora para a definição de premissas atuariais e da melhor estimativa do valor de liquidação de sinistros para contratos cujo evento segurado já tenha ocorrido. Consequentemente, os valores provisionados podem diferir dos valores liquidados efetivamente em datas futuras para tais obrigações. As provisões que são mais impactadas por uso de julgamento e incertezas são aquelas relacionadas aos ramos de contratos de seguro de grandes riscos (como exemplo, riscos especiais). A Seguradora divulga análises de sensibilidade para estas premissas (Nota 5). (b) Cálculo de impairment de ativos: A administração avalia anualmente seus ativos para a verificação da necessidade de registro de impairment quando existem evidências claras de que o ativo pode não ser recuperável conforme o CPC 01 - “Redução ao Valor Recuperável de Ativos”, quando não contrariem o disposto na Circular SUSEP 464/13. (c) Estimativas e julgamentos utilizados na avaliação de provisões para contingências fiscais, cíveis e trabalhistas: A Seguradora possui um grande número de processos judiciais trabalhistas, fiscais e cíveis em aberto na data de preparação das demonstrações financeiras. Consequentemente, o processo utilizado pela administração para a contabilização e construção das estimativas contábeis levam em consideração a assessoria jurídica de especialistas na área, evolução dos processos e status (ou instância) de julgamento de cada caso específico. Adicionalmente, a Seguradora utiliza seu melhor julgamento sobre estes casos, informações históricas de perdas onde existe alto grau de julgamento aplicado para a constituição destas provisões segundo CPC 25 - “Provisões, Passivos Contingentes e Ativos Contingentes”. (d) Cálculo de valor justo de ativos financeiros: Conforme requerido pelo CPC 40, a Seguradora aplica as regras para avaliação de valor justo de instrumentos financeiros designados nas categorias “disponíveis para a venda” e ativos “ao valor justo através do resultado”. Nesse processo a Seguradora estabelece metodologias de avaliação de valor justo com base em inputs diretamente observáveis no mercado. (e) Estimativas utilizadas para avaliação de créditos tributários: Impostos diferidos ativos são reconhecidos no limite de que seja provável que lucros futuros tributáveis estejam disponíveis. Esta é uma área que requer a utilização de alto grau de julgamento da administração da Seguradora na determinação das estimativas futuras quanto à capacidade e determinação de horizonte de geração de lucros futuros tributáveis. Quando os cenários futuros não apresentam probabilidade provável de realização dos créditos tributários registrados, são constituídas provisões para impairment nos montantes considerados suficientes e dentro das normas de manutenção previstas na Circular SUSEP 464/13. 5. Gerenciamento de riscos: 5.1 Resumo da estrutura de gerenciamento de risco: A Seguradora detém em sua estrutura políticas e procedimentos que visam o gerenciamento de riscos. A estrutura existente é adequada aos riscos a que a Seguradora encontra-se exposta e é compatível com a natureza e a complexidade das operações e dos produtos comercializados. A Seguradora mantém em sua estrutura um Comitê de Gerenciamento de risco que mantém reporte imediato junto à Diretoria da Seguradora assim como o Conselho de Administração e que tem como objetivo auxiliar a administração na revisão e na discussão de informações acerca do gerenciamento dos riscos empresariais, incluindo as políticas, procedimentos, práticas e reportes com relação aos riscos de subscrição, crédito, investimento, operacional e de liquidez, assim como a aderência da Seguradora com os requerimentos legais e regulatórios. 5.2 Risco de seguro: Os fatores que agravam o risco de seguro incluem a habilidade de diversificação de risco, tipo do risco, questões geográficas e o tipo de indústria. A Seguradora possui diversos mecanismos que tem como principal objetivo a minimização do risco de seguro ou redução de custos operacionais na liquidação de sinistros ou pagamento de benefícios aos segurados. • Segmento de risco seguros de garantias - o seguro garante a indenização, até o valor da garantia fixada na apólice, pelos prejuízos decorrentes do inadimplemento das obrigações assumidas pelo tomador no contrato principal, para construção, adiantamentos, inexecução dentro do prazo acordado, fornecimento e prestação de serviços, até o valor da garantia fixado na apólice. Encontram-se também garantidos por este contrato de seguro, os valores das multas e indenizações devidos à Administração Pública, tendo em vista o disposto no inciso III do artigo 80 da Lei no 8.666/93. A avaliação dos riscos no seguro garantia consiste na avaliação do tomador, exigindo que esse não apresente problemas financeiros no presente e no futuro para cumprir com suas obrigações de execução ou pagamento. Em todas avaliações são observadas capacidade patrimonial e de geração de lucros a liquidez e solvência dos tomadores. A avaliação é realizada com base nos dados mantidos pela Seguradora os quais foram obtidas através de diferentes fontes de informações, tais como agências de informações, bancos, câmaras de comércio, informações gerais do mercado, etc. • Segmento de risco seguros de crédito - a gestão dos limites de crédito concedidos é realizada através da análise das informações constantes em base de dados e informações da Seguradora, sendo que os principais focos da avaliação são: liquidez, solvência, moralidade e capacidade de
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) 2013 2012 Atividades Operacionais Lucro (Prejuízo) líquido do exercício (16.190) (27.406) Ajustes para: Equivalência Patrimonial 1.019 1.266 Depreciações e amortizações 315 516 Amortização de ativos intangíveis 149 644 Descontinuação de ativo intangível 398 634 (Ganho) ou perda na alienação de imobilizado e intangível 574 109 Variações das contas patrimoniais Aplicações (17.882) (9.321) Créditos das operações de seguros, incluindo ativos oriundos de contratos de seguros 10.386 (15.518) Ativos de resseguro e retrocessões - provisões técnicas (2.575) (19.755) Créditos fiscais e previdenciários 5.232 (1.414) Despesas antecipadas 52 (6) Outros ativos 1.266 (3.552) Depósitos judiciais e fiscais 729 4 Contas a pagar (791) 3.560 Débitos de operações com seguros e resseguros (2.058) 17.327 Depósitos de terceiros (2.425) 1.558 Provisões técnicas - seguros e resseguros 1.797 25.209 Provisões judiciais 682 617 Caixa gerado/(consumido) pelas operações (19.322) (25.528) Impostos e contribuições pagos – – Caixa Líquido Gerado (Consumido) nas Atividades Operacionais (19.323) (25.528) Atividades de Investimento Aquisição de imobilizado (341) (540) Despesas de desenvolvimento (4) (79) Caixa Líquido Gerado/(Consumido) nas Atividades de Investimento (345) (619) Atividades de Financiamento Incorporação da CESCEBRASIL Seguros de Crédito S.A. – 15.066 Aumento de Capital 18.553 14.932 Caixa Líquido Gerado/(Consumido) nas Atividades de Investimento 18.553 29.998 Aumento/(Diminuição) Liquído de Caixa e Equivalente de Caixa (1.114) 3.851 Caixa e equivalente de caixa no início do exercício 4.992 1.141 Caixa e equivalente de caixa no final do exercício 3.878 4.992 Caixa e Equivalente de Caixa no Final do Exercício (1.114) 3.851 Aumento/(Diminuição) nas Aplicações Financeiras - Recursos Livres – – As notas explicativas da administração são parte integrante das demonstrações financeiras geração de resultado. As informações são obtidas através de agências de informações, câmaras de comércio e informações gerais, sendo que a Seguradora monitora a posição desses devedores e tomadores com certa periodicidade, a fim de verificar se sua posição financeira atualizada está adequada para a manutenção dos limites concedidos. A capacidade financeira dos tomadores é reavaliada periodicamente, a fim de verificar se sua posição financeira não se deteriorou de forma significativa desde a emissão dos limites de créditos vigentes. A concentração de riscos Provisão de Prêmios Não Ganhos (PPNG) para os produtos de seguro garantias e créditos em 31 de dezembro estão distribuídos por região da seguinte forma: • Provisão de Prêmios Não Ganhos (PPNG) Bruta 2013 Região Produto Nordeste Sudeste Sul Total geral Crédito à exportação – 2.255 – 2.285 Crédito doméstico 9 1.743 314 2.066 Garantia de concessões públicas – 40 – 40 Garantia de obrigações privadas 101 11.603 2.028 13.732 Garantia de obrigações públicas 342 21.909 1.343 23.594 Garantia judicial – 254 – 254 Total geral 452 37.804 3.685 41.941 2012 Região Produto Nordeste Sudeste Sul Total geral Crédito à exportação – 2.447 (230) 2.217 Crédito doméstico – 1.956 522 2.478 Garantia de concessões públicas – 118 – 118 Garantia de obrigações privadas – 13.283 4.032 17.315 Garantia de obrigações públicas 617 32.858 1.326 34.801 Garantia judicial – 2.282 – 2.282 Total geral 617 52.944 5.650 59.211 • Provisão de Prêmios Não Ganhos (PPNG) Resseguro 2013 Região Produto Nordeste Sudeste Sul Total geral Crédito à exportação – (1.806) – (1.806) Crédito doméstico (7) (1.403) (38) (1.448) Garantia de concessões públicas – (44) – (44) Garantia de obrigações privadas (180) (9.549) (3.540) (13.269) Garantia de obrigações públicas (291) (20.964) (1.253) (22.508) Garantia judicial – (210) – (210) Total geral (478) (33.976) (4.831) (39.285) 2012 Região Produto Nordeste Sudeste Sul Total geral Crédito à exportação – (1.950) 189 (1.761) Crédito doméstico – (1.685) (358) (2.043) Garantia de concessões públicas – (116) – (116) Garantia de obrigações privadas – (12.834) (3.344) (16.178) Garantia de obrigações públicas (524) (31.516) (1.207) (33.247) Garantia judicial – (2.142) – (2.142) Total geral (524) (50.243) (4.720) (55.487) (a) Análise de sensibilidade: Há incertezas inerentes ao processo de estimativa das provisões técnicas, quando estas são obtidas através de metodologias estatístico-atuariais. Por exemplo, o atual montante de sinistros estimados será confirmado apenas quando todos os sinistros forem efetivamente liquidados pela seguradora. Isto posto, acrescenta-se que o Teste de Sensibilidade visa demonstrar os efeitos quantitativos sobre o montante estimado de sinistros declarados no Passivo da seguradora, bem como no Patrimônio Líquido Ajustado (PLA) e no Resultado, quando alterada alguma das variáveis aplicadas à metodologia de cálculo da provisão constituída numa determinada data base. Neste contexto, o Teste de Sensibilidade realizado para a CESCEBRASIL SEGUROS DE Garantias e Crédito S.A., na data base de 31/12/2013, foi aplicado sobre a Provisão de Sinistros Ocorridos e Não Avisados (IBNR), a Provisão de Despesas Relacionadas e a Provisão de Sinistros a Liquidar (PSL), declaradas para todos os ramos operacionalizados pela Seguradora, sendo que os resultados poderão ser vistos a seguir: Premissas Atuariais Impacto causado no: Data Base: 31/12/2013 Data Base: 31/12/2012 Passivo Ativo Resul- Passivo Ativo Resul(9) (10) (9) (10) PLA tado (11) PLA tado (11) Aumento de 5,0% na Sinistralidade, aplicada à Provisão de IBNR (1) 101 60 41 41 210 172 38 38 Redução de 5,0% na Sinistralidade, aplicada à Provisão de IBNR (2) (103) (72) (31) (31) (210) (172) (38) (38) Aumento de 5,0% na Sinistralidade, aplicada à PDR (referente à IBNR) (3) 1 1 – – Redução de 5,0% na Sinistralidade, aplicada à PDR (referente à IBNR) (4) (1) (1) – – Aumento de 0,5% no Índice de Inflação, aplicado sobre a PSL (5) 180 156 24 24 2 2 – – Redução de 0,5% no Índice de Inflação, aplicado sobre a PSL (6) (180) (156) (24) (24) (2) (2) – – Aumento de 0,5% no Índice de Inflação, aplicado sobre a PDR (referente à PSL) (7) 1 1 – – Redução de 0,5% no Índice de Inflação, aplicado sob re a PDR (referente à PSL) (8) (1) (1) – – Observações: (1) Aumentando em 5,0 (cinco) pontos percentuais a taxa de sinistralidade verificada da Provisão de IBNR e mantendo as demais variáveis aplicadas às respectivas datas base analisadas. (2) Reduzindo em 5,0 (cinco) pontos percentuais a taxa de sinistralidade verificada da Provisão de IBNR e mantendo as demais variáveis aplicadas às respectivas datas base analisadas. (3) Aumentando em 5,0 (cinco) pontos percentuais a taxa de sinistralidade da PDR (referente à Provisão de IBNR) e mantendo as demais variáveis aplicadas às respectivas datas base analisadas. (4) Reduzindo em 5,0 (cinco) pontos percentuais a taxa de sinistralidade da PDR (referente à Provisão de IBNR) e mantendo as demais variáveis aplicadas às respectivas datas base analisadas. (5) Aumento de 0,5 (meio) ponto percentual no índice de atualização aplicado sobre os sinistros pendentes de pagamento, constantes da Provisão de Sinistros a Liquidar (PSL) declarada nas respectivas datas base analisadas, e mantendo as demais variáveis. (6) Redução de 0,5 (meio) ponto percentual no índice de atualização aplicado sobre os sinistros pendentes de pagamento, constantes da Provisão de Sinistros a Liquidar (PSL) declarada nas respectivas datas base analisadas, e mantendo as demais variáveis. (7) Aumento de 0,5 (meio) ponto percentual no índice de atualização aplicado sobre os sinistros pendentes de pagamento, constantes da PDR (referente à PSL) declarada nas respectivas datas base analisadas, e mantendo as demais variáveis. (8) Redução de 0,5 (meio) ponto percentual no índice de atualização aplicado sobre os sinistros pendentes de pagamento, constantes da PDR (referente à PSL) declarada nas respectivas datas base analisadas, e mantendo as demais variáveis. (9) Valores que deverão ser adicionados ao passivo da seguradora, para apurar o impacto causado no Patrimônio Líquido e no Resultado. (10) Valores que deverão ser adicionados ao ativo da seguradora, para apurar o impacto causado no Patrimônio Líquido e no Resultado. (11) Valores obtidos após a dedução do Imposto de Renda e Contribuição Sindical. (b) Riscos financeiros: A carteira de investimentos está substancialmente protegida de riscos financeiros, os riscos são monitorados através de instrumentos e modelos de análise de risco, pela BRAM Bradesco Asset Management, que leva em consideração o cenário econômico e os requerimentos regulatórios que norteiam os negócios e ativos financeiros da Seguradora. Com o objetivo de promover uma melhor gestão e controle da carteira e dos riscos financeiros existentes, é realizado o estudo de gestão de ativos e passivos a fim de adequar os parâmetros da carteira de ativos à do passivo, garantindo assim a solvência e os recursos de caixa necessários à operação. Os principais fatores de risco que afetam o negócio da Seguradora são: Títulos de Renda Fixa e Quotas de Fundos 31 de dezembro de 2013 Saldo Variação contábil resultado Novo saldo Aplicações financeiras Aumento taxa juros 1,50% 68.789 1.032 69.820 Aplicações financeiras Redução taxa juros 1,50% 68.789 (1.032) 67.757 31 de dezembro de 2012 Saldo Variação Novo contábil resultado saldo Aplicações financeiras Aumento taxajuros 1,50% 50.137 752 50.889 Aplicações financeiras Redução taxa juros 1,50% 50.137 (752) 49.385 31 de dezembro de 2013 Saldo Variação Novo contábil resultado saldo Aplicações financeiras Aumento do dólar 0,20% 68.789 5.846 74.635 Aplicações financeiras Aumento do dólar 0,20% 68.789 (5.846) 62.943 31 de dezembro de 2012 Saldo Variação Novo contábil resultado saldo Aplicações financeiras Aumento do dólar 0,20% 50.137 4.895 55.032 Aplicações financeiras Aumento do dólar 0,20% 50.137 (4.895) 45,242 O valor de R$ 770 mil registrado como “Títulos de Renda Variável” em 2012 referem-se a ações do IRB Brasil Resseguros, que não tem impacto dos juros. A Seguradora possui como política de gestão de risco financeiro, a contratação de produtos financeiros prontamente disponíveis no mercado brasileiro, cujo valor de mercado pode ser mensurado com confiabilidade, visando alta liquidez para honrar suas obrigações futuras e como uma política prudente de gestão de risco de liquidez. As tabelas a seguir apresentam todos os ativos financeiros detidos pela Seguradora classificados mensurados ao justo valor. (c) Risco de mercado: (i) Taxa de juros: Para reduzir a exposição às variações nas taxas de juros do mercado doméstico, a Seguradora realiza suas aplicações financeiras em títulos continua
continuação
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES FINANCEIRAS EM 31 DE DEZEMBRO DE 2013 (Em milhares de reais)
públicos e títulos privados indexadas à variação do CDI. (ii) Câmbio: A Seguradora não possui instrumentos financeiros derivativos atrelados ao câmbio ou outro indicador. Para todos os instrumentos financeiros, o CPC 40, requer a divulga ção relacionada a mensuração do valor justo com base nos seguintes níveis: • Preços quotados (não ajustados) em mercados ativos para ativos ou passivos idênticos (nível 1). • Inputs de outros preços quotados não incluidos em nível 1 os quais são observáveis para o ativo ou passivo, diretamente (como preços) ou indiretamente (derivado dos preços) (nível 2). • Inputs para o ativo ou passivo que não são com base em dados observáveis do mercado (input não observável) (nível 3). As aplicações financeiras da Seguradora estão classificados como: 2013 2012 Valor de Valor de Nível I Nível II mercado Nível I Nível II mercado Quotas de fundo de investimentos – 29.157 29.157 – 29.157 25.966 Letras Financeiras do Tesouro (LFTs) 33.726 – 33.726 19.313 – 19.313 Ações IRB – – – – 770 770 Certificado de Depósitos Bancários – 5.297 5.297 – 4.250 4.250 Notas do Tesouro Nacional - Série B 609 – 609 608 – 608 34.335 34.454 68.789 19.921 30.986 50.907 (d) Risco de liquidez: O risco de liquidez é o risco onde recursos de caixa possam não estar disponíveis para pagar obrigações futuras quando vencidas. A política de gestão de risco da Seguradora não possui tolerância ou limites para risco de liquidez e possuímos o compromisso de honrar todos os passivos de seguros e passivos financeiros quando vencidos em suas datas contratuais ou quando os processos de sinistros atenderem todos os critérios exigidos para a pronta liquidação. (e) Risco de crédito: Para o controle e avaliação do risco de crédito, a Seguradora utiliza a classificação de risco de crédito das emissões não bancárias e bancárias das agências classificadoras de risco em funcionamento no País. Se duas ou mais agências classificarem o mesmo papel, a Seguradora adotará, para fins de classificação de risco de crédito, aquela mais conservadora. A política de gestão de riscos da Seguradora visa assegurar que a carteira de investimentos esteja adequada ao perfil e limites de risco apropriados ao negócio da empresa e alinhados à política de investimento definida. A Seguradora busca realizar a gestão dos ativos financeiros através da diversificação das aplicações quanto ao nível de exposição e limites de alocação dos ativos, visando mitigar os riscos e garantir retornos sustentáveis. A tabela a seguir apresenta os ativos financeiros, distribuídos por ratings de crédito fornecidos pelas agências classificadoras de risco. • Composição da carteira por classe e por categoria contábil em 31 de dezembro de 2013 Classificação AAA Sem rating Valor demercado Caixa e bancos 3.869 8 3.877 Empréstimos e recebíveis - prêmios a receber – 25.938 25.938 Operações com resseguradoras 2.589 – 2.589 Disponíveis para negociação Ativos pós-fixados 68.789 – 68.789 Públicos 34.335 – 34.335
Valor justo por meio do resultado Certificado de Depósito Bancário (CDB) Letras Financeiras de Tesouro (LFTs) Notas do Tesouro Nacional (NTN-B) Quotas e fundos de investimentos (DPVAT)
Valor justo por meio do resultado Certificado de Depósito Bancário (CDB) Letras Financeiras de Tesouro (LFTs) Notas do Tesouro Nacional (NTN-B) Ações IRB Quotas e fundos de investimentos (DPVAT)
Classificação AAA Sem rating Valor demercado Letras do Tesouro Nacional 33.726 – 33.726 Notas do Tesouro Nacional (NTN-B) 609 – 609 Privados 34.454 – 34.454 Letras financeiras 350 – 350 Certificado de Depósitos Bancários 4.947 – 4.947 Quotas de Fundos de Investimentos (DPVAT) 29.157 – 29.157 101.193 25.946 75.247 Exposição máxima ao risco de crédito • Composição da carteira por classe e por categoria contábil em 31 de dezembro de 2012 AAA Sem rating Valor de mercado Classificação Caixa e bancos 4.985 7 4.992 Empréstimos e recebíveis - prêmios a receber – 36.162 36.162 Operações com resseguradoras 8.343 – 8.343 Disponíveis para negociação Ativos pós-fixados 50.137 770 50.907 Públicos 19.921 – 19.921 Letras do Tesouro Nacional 19.313 – 19.313 Notas do Tesouro Nacional (NTN-B) 608 – 608 Privados 30.216 770 30.986 Letras financeiras 323 – 323 Certificado de Depósitos Bancários 3.927 – 3.927 Quotas de Fundos de Investimentos (DPVAT) 25.966 – 25.966 Ações IRB – 770 770 Exposição máxima ao risco de crédito 63.465 36.939 100.404 (f) Risco de capital - capital adicional para risco de subscrição e de crédito: No Brasil, acompanhando a tendência mundial de fortalecimento do mercado segurador, a SUSEP divulgou normas que alteraram, a partir de janeiro de 2008, as regras de alocação de capital dos riscos provenientes da subscrição para os diversos ramos de seguros e também os critérios de atuação do órgão regulador em relação à eventual insuficiência de capital das seguradoras. A partir de 2011, passaram a vigorar regras de alocação de capital para os riscos provenientes das operações de crédito realizadas com congêneres, resseguradores e entidades financeiras. O Patrimônio Líquido Ajustado (PLA) da Seguradora está sendo apresentado na Nota 21.1. Visando a adoção das melhoras práticas de gestão de risco, a Seguradora esta estudando modelo interno para cálculo do capital requerido. 6. Caixa e equivalente de caixa: Composto pelos valores da rubrica “Disponível”: 2013 2012 Caixa e saldos bancários 3.878 4.992 3.878 4.992 7. Aplicações financeiras: 7.1 Aplicações financeiras por categoria e prazo de vencimento: A classificação das aplicações financeiras por categoria e prazo de vencimento é apresentada da seguinte forma em 31 de dezembro:
2013 Sem vencimento De 61 a 120 dias De 181 a 365 dias Acima de 365 dias Valor de mercado Valor de custo atualizado Percentual 29.157 10.348 609 28.675 68.789 68.789 100 350 4.947 5.297 5.297 7 9.998 23.728 33.726 33.726 50 609 609 609 1 29.157 29.157 29.157 42 29.157 10.348 609 28.675 68.789 68.789 100 2012 Sem vencimento De 61 a 120 dias De 181 a 365 dias Acima de 365 dias Valor de mercado Valor de custo atualizado Percentual 26.736 9.272 201 14.698 50.907 50.907 100 4.250 4.250 4.250 8 9.272 201 9.840 19.313 19.313 38 608 608 608 1 770 770 770 2 25.966 25.966 25.966 51 26.736 9.272 201 14.698 50.907 50.907 100
As taxas de juros contratadas para as aplicações da carteira são a SELIC, IPCA e o CDI, Indexador Aplicações Certificado de Depósito Bancário (CDB) CDI Letras Financeiras de Tesouro (LFTs) SELIC Notas do Tesouro Nacional (NTN-B) IPCA As movimentações das aplicações no exercício estão abaixo demonstradas: Títulos de renda fixa Quotas de fundo de investimentos Ações IRB Total das aplicações financeiras
2012 Aplicações Resgates Rendimentos 2013 24.171 64.309 (50.829) 1.981 39.632 25.966 5.469 (4.345) 2.067 29.157 770 – (770) – – 50.907 69.778 (55.944) 4.048 68.789
8. Operações de seguros e resseguros: 8.1. Prêmios a receber: Ramos Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação Circulante Longo prazo
36.162 209.854 (3.391) (216.687) 25.938 2013 18.149 6.909 329
A vencer Vencidos até 30 dias Vencidos de 31 a 60 dias
7.2. Ativos em cobertura de provisões técnicas: 2013 5.297 34.335 39.632 108.087 (3.496) (59.972) (29.146) – (3.413) 12.061 27.571
Títulos de renda fixa privados Títulos de renda fixa públicos Total dos ativos em cobertura Provisões técnicas - seguros (–) Comissões diferidas direta (–) Ativos de resseguros - provisões técnicas (–) Provisões técnicas - seguros DPVAT (–) Depósitos judiciais (–) Direitos creditórios Total a ser coberto Excedente de cobertura
2012 4.250 19.921 24.171 106.290 (73.012) (25.955) (853) – 6.467 17.704
31 de dezembro de 2013 31 de dezembro de 2012 Prêmios a Redução Prêmios a Período médio de Prêmios a Redução Prêmios a Período médio de receber de ao valor receber parcelamento receber de ao valor receber parcelamento segurados recuperável líquido (meses) segurados recuperável líquido (meses) 6.190 (56) 6.134 2 3.426 (24) 3.402 2 14.181 (323) 13.857 2 23.848 (1.824) 22.024 2 – – – 1 1 1 70 – 70 2 824 (69) 755 2 2.714 (16) 2.698 2 3.180 (130) 3.050 2 2.784 (49) 2.735 2 4.883 (709) 4.174 2 25.938 (444) 25.494 36.162 (2.756) 33.406 19.395 (444) 18.951 26.164 (2.756) 23.408 6.543 6.543 9.998 9.998
Movimentações 31 de dezembro de 2012 Emissões Cancelamentos Recebimentos 31 de dezembro de 2013 Composição quanto aos prazos de vencimento:
2012 19.806 11.452 1.368
2013 2012 17 483 20 236 221 1.123 293 1.694 25.938 36.162 (444) (2.756) Redução ao valor recuperável 25.494 33.406 8.2. Prêmios a restituir (passivo circulante): Os saldos registrados nesta rubrica apresenta zero em 2013 (R$ 220 em 2012) referem-se às restituições originadas das apólices do ramo de seguro “Garantias de operações privadas”. 8.3. Operações com seguradoras “ativo”: Vencidos de 61 a 120 dias Vencidos de 121 a 180 dias Vencidos de 181 a 365 dias Vencidos há mais de 365 dias
2013 2012 Operações com Redução ao valor Operações com Operações com Redução ao valor Operações com seguradoras recuperável seguradoras líquido seguradoras recuperável seguradoras líquido 56 56 16 16 1 1 124 124 57 57 140 140
Ramos de seguro Garantia de operações privadas Garantia de concessões públicas
8.6. Outros créditos operacionais:
8.4. Operações com seguradoras “passivo”: Operações com seguradoras 2013 2012 3.223 176 98 (125) – 11 3.321 62 8.5. Operações com resseguradoras: 8.5.1. Operações ativas: As operações ativas com resseguradoras estão representadas por: Descrição 2013 2012 Sinistros pagos 2.584 3.915 Prêmios a recuperar – 1.365 Outros créditos conta-corrente 5 3.063 2.589 8.343 Abaixo demonstramos o prazo dos saldos em aberto: 2013 Descrição Abertos em até um ano Total geral Sinistros pagos 2.584 2.584 Prêmios a recuperar – – Outros créditos conta-corrente 5 5 2.589 2.589 2012 Descrição Abertos em até um ano Total geral Sinistros pagos 3.915 3.915 Prêmios a recuperar 1.365 1.365 Outros créditos conta-corrente 3.063 3.063 8.343 8.343 8.5.2. Operações passivas: A seguir, demonstramos as operações com resseguradoras, relacionadas ao repasse de prêmios, líquidas de comissão, registrados na rubrica “Débitos das operações com seguros e resseguros - operações com resseguradoras”: Descrição 2013 2012 Resseguradora local 16.294 27.381 Resseguradora admitida 9.110 5.812 Resseguradora eventual 254 1.616 25.658 34.809 Circulante 21.473 28.333 Longo prazo 4.185 6.476 Durante o primeiro semestre de 2013 iniciamos um trabalho de revisão dos controles internos e dos procedimentos de apuração dos saldos relacionados às operações com resseguradoras. O processo de revisão e conciliação dos saldos das operações de resseguro foi concluído no mês de setembro de 2013, de acordo com as recomendações descritas no ofício SUSEP/ DEFIS/COSU1/n. 19/13-04 - Processo n. 15414.100288/2013-50. Como resultado deste trabalho, identificamos divergências entre os saldos dos relatórios operacionais e os saldos contábeis, as quais resultaram no registro de uma despesa no montante de R$ 2.024 na rubrica contábil “Outras Receitas e Despesas Operacionais” (nota 22.6), uma vez que não foi praticável identificar o período de competência do ajuste. Apresentamos a seguir o rating das principais resseguradoras com as quais a Seguradora possui contratos de excesso de danos, quota e cobertura de catástrofe. Classe da resseguradora Resseguradora Rating Local IRB Brasil Resseguros S.A. A Local Münchener Rück do Brasil Resseguradora S.A. A+ Admitida Swiss Reinsurance Company AAAdmitida Hannover Ruckversicherung AG AAAdmitida Scor Reinsurance Company A+ Admitida Axis RE Limited A+ Admitida Partner Reinsurance Europe Limited AAAdmitida XL RE Latin America Ltd. A Admitida Odyssey America Reinsurance Corporation AEventual Office National Du Ducroire AA+ Ramos de seguro Garantia de operações privadas Garantia de operações públicas Garantia judicial
2013 126 – 89 737 2.142 5.386 8.480 7.844 636
Recuperação corretagem Acordos de recuperação de sinistros Ressarcimento Despesa administrativa diferida Outros créditos - resseguro ED Valores a receber DPVAT Circulante Longo prazo
2012 129 – 189 1.332 2.203 628 4.481 4.481 –
9. Ativos de resseguros - provisões técnicas: 9.1. Ativos de seguros e resseguros:
Ativo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação Circulante Longo Prazo
Ativo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação Circulante Não Circulante Movimentação Prêmios não Ganhos Sinistros a Liquidar - Administrativo Sinistros a Liquidar - Judicial Sinistros Ocorridos mas não Avisados Total
2013 Sinistros IBNR sinistros Prêmio de pendentes de ocorridos e resseguro pagamento não avisados diferido Total 8.496 78 8.939 17.513 5.893 33 16.371 22.297 8.056 – 28 8.084 – 4 145 149 1.431 366 1.299 3.096 7.473 129 1.231 8.833 31.349 610 28.013 59.972 50.858 9.114 2012 Sinistros IBNR sinistros Prêmio de pendentes de ocorridos e resseguro pagamento não avisados diferido Total 2.439 37 11.233 13.709 2.857 90 24.355 27.302 85 85 8 1.543 1.551 3.873 356 1.767 5.996 7.249 64 1.441 8.754 16.418 555 40.424 57.397 46.467 10.930 Constituição Reversão 31/12/2012 no exercício no exercício 31/12/2013 40.424 (1.440.889) 1.428.478 28.013 7.295 (51.059) 66.407 22.643 9.123 (20.235) 19.818 8.706 555 57.397
(6.102) (1.518.285)
6.157 1.520.860
610 59.972
9.1.1. Sinistros pendentes de pagamento - ativo: 2013 Garantia de operações privadas 4.296 4.072 128 8.496
Ativo Ressegurador - local Ressegurador - admitida Ressegurador - eventual
Garantia de operações públicas 3.981 1.844 68 5.893 Garantia de operações privadas 1.378 1.059 2 2.439
Ativo Ressegurador - local Ressegurador - admitida Ressegurador - eventual
9.1.2. Prêmios de resseguro diferidos - ativo 2013 Ativo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação
Provisão de Prêmios não Ganhos 13.269 22.509 40 209 1.657 1.601 39.285
PCP e comissão diferida (*) (4.329) (6.138) (12) (64) (358) (371) (11.272)
Total 8.940 16.371 28 145 1.299 1.230 28.013 2012
Provisão de Prêmios PCP e comissão não Ganhos diferida (*) Total 16.178 (4.945) 11.233 33.247 (8.892) 24.355 116 (32) 84 2.142 (599) 1.543 2.043 (276) 1.767 1.761 (319) 1.442 55.487 (15.063) 40.424 (*) Conforme mencionado na Nota 3.7 a Provisão Complementar de Prêmios foi revertida integralmente para o resultado conforme determinado pela Circular SUSEP no 462/2013. O efeito no resultado da Seguradora, em 31 de dezembro de 2013 foi de R$ 95, líquido das participações dos resseguradores. 10.Títulos e créditos a receber: 10.1.Títulos e créditos a receber: 2013 2012 Participação nos lucros (*) 9.869 10.027 Outros 1 347 9.870 10.374 (*) Refere-se aos valores a receber das resseguradoras, relacionados à participação nos lucros previstos nos contratos entre as partes, auferidos nas cessões dos prêmios de resseguros, registrados por estimativa da administração da Seguradora com base no volume de prêmios e sinistros gerados no período contratual e na sua competência contábil. Os saldos apresentados nesta rubrica, referem-se aos contratos firmados no exercício de 2009, 2010 e de 2011, reconhecidos como valores a receber de participações nos lucros em 2012. A expectativa é de que as participações nos lucros resultantes das operações registradas no contrato de 2009, sejam realizadas até o primeiro semestre de 2014. 10.2. Créditos tributários e previdenciários: 2013 2012 (a) Composição créditos tributários e previdenciários: Ativo - circulante Crédito tributário IRPJ a compensar 127 410 Contribuição social a compensar 12 290 PIS e COFINS 198 303 1.003 337 Total circulante Realizável a longo prazo IRPJ sobre prejuízo fiscal – 2.285 1.634 Contribuição social sobre base negativa – Total créditos diferidos – 3.919 IRPJ sobre diferenças temporais – 404 Contribuição social sobre diferenças temporais – 242 Ativo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação
ECONOMIA - 41
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
Garantia de concessões públicas 6.256 1.800 – 8.056
Crédito doméstico 460 938 33 1.431
Crédito à exportação 7.065 394 14 7.473
Total 22.058 9.048 243 31.349
Percentual 70,36 28,86 0,78 100 2012
Garantia de operações públicas 2.540 299 18 2.857
Crédito doméstico 1.785 2.005 83 3.873
Crédito à exportação 7.112 115 22 7.249
Total 12.815 3.478 125 16.418
Percentual 78,06 21,18 0,76 100,00
2013 2012 Total créditos tributários sobre diferenças temporais – 646 Total não circulante – 4.565 Total de créditos tributários 337 5.568 (b) Movimentação dos créditos tributários de imposto de renda e contribuição social sobre prejuízo fiscal, base negativa e diferenças temporárias: Imposto Contribuição de renda social Total Saldo inicial em 31 de dezembro de 2012 2.689 1.876 4.565 (–) Baixa de créditos Tributários (i) (2.937) (2.154) (5.092) Saldo final em 31 de dezembro de 2013 – – – (i) Em 2013 a administração da Seguradora reavaliou a recuperabilidade dos créditos tributários Com base nos requerimentos estabelecidos na Circular SUSEP 464/13 e com base nos resultados obtidos baixou a parcela não realizável contra o resultado do exercício. 10.3. Depósitos judiciais e previdenciários: 2013 2012 Depósito judicial sinistros – 853 – 853 Os passivos contingentes decorrentes de litígios são avaliados pela administração com o apoio dos consultores jurídicos da Seguradora e reconhecidos nas demonstrações financeiras quando considerado provável o risco de perda de uma ação judicial ou administrativa. Em função do andamento dos processos relativos a ações ligadas a sinistros, foram efetuados depósitos judiciais nos montantes descritos acima. No segundo semestre de 2013, foi definido pelos consultores jurídicos que o referido valor não deveria mais constar como recuperável, pois, o processo já havia julgado desfavorável à seguradora. Assim a adiministração decidiu por baixar o montante da conta “Depósito judicial sinistros”. 10.4. Outros créditos: 31 de dezembro 31 de dezembro de 2013 de 2012 Adiantamentos a funcionários 55 77 Adiantamento a fornecedores 532 13 Outros 13 60 600 149 11. Custos de aquisição diferidos: Custos de aquisição diferidos 2012 Constituição Reversão 2013 Garantia de operações privadas 1.617 28.322 (28.882) 1.057 Garantia de operações públicas 3.739 89.568 (90.713) 2.594 Garantia de concessões públicas 18 183 (195) 6 Garantia judicial 271 1.733 (1.974) 30 Crédito interno 182 2.654 (2.701) 135 84 1.504 (1.527) 62 Crédito à exportação 5.911 123.966 (125.993) 3.883 Os custos de aquisição diferidos são representados por comissões sobre prêmios emitidos diferidos pro rata dia com base na vigência das apólices. 12. Investimento: 2013 2012 Participações societárias (*) CESCE Brasil Serviços e Gestão de Riscos Ltda. – 840 Seguradora Líder dos Consórcios do Seguro DPVAT S.A. 187 180 187 1.020 Outros investimentos 4 4 Obras de arte 191 1.024
Informações da controlada: 2013 2012 5.963 5.963 (232) 840 – 271 (6.195) (5.394) Resultado de % participação Investimento em controlada Participação 2012 em controlada 2013 CESCE Brasil Serviços e Gestão de Riscos Ltda. 99,99 840 (1.072) (232) 13. Imobilizado: Descrição 2012 Aumento Baixas 2013 Benfeitorias em imóveis de terceiros 654 140 (563) 231 Equipamentos 1.430 12 (307) 1.135 Instalações 1.159 9 (744) 424 Móveis, máquinas e utensílios 1.106 39 (290) 855 Veículos 356 141 (67) 430 341 (1.971) 3.075 4.705 Taxa anual de depreDescrição ciação -% 2012 Aumento Baixas 2013 (–) Depreciação benfeitorias em imóveis de terceiros 20 (489) (37) 496 (30) (–) Depreciação equipamentos 20 (1.069) (100) 247 (922) (–) Depreciação instalações 10 (569) (73) 491 (151) (–) Depreciação móveis, máquinas e utensílios 10 (478) (67) 98 (447) (–) Depreciação veículos 20 (274) (38) 60 (252) (2.879) (315) 1.392 (1.802) Saldo imobilizado 1.826 26 (579) 1.273 14. Intangível: Descrição 2012 Aumento Baixas 2013 Direito de uso de terceiros 3.294 4 (2.649) 649 Desenvolvimento de programas 1.178 – (716) 462 4.472 4 (3.365) 1.111 (–) Amortização de uso de terceiros (2.775) (74) 2.288 (561) (–) Amortização desenvolvimento de programas (761) (75) 681 (155) (3.536) (149) 2.969 (716) (145) (396) 395 936 Saldo O intangível é constituído por despesas com direito de uso de sistemas de computação, sendo as amortizações efetuadas com base em taxa anual de 20% e as instalações com base em taxa anual de 10%. 15. Obrigações a pagar: As obrigações a pagar da Seguradora são representadas por: Capital social Patrimônio líquido Ajuste exercícios anteriores Resultado acumulado
2013 2012 234 1 745 46 373 242 1.593 207 496 2.945 16. Impostos e contribuições a pagar: A Seguradora possui os seguintes impostos a pagar: 2013 2012 PIS e COFINS (*) 4.716 6.292 4.716 6.292 (*) Refere-se principalmente à provisão para PIS e COFINS sobre receitas de comissões de resseguro. 17. Corretores de seguros e resseguros: 2013 2012 Comissões sobre prêmios - direto 1.086 1.103 Comissões a pagar 1.002 1.503 2.088 2.606 Circulante 1.086 1.103 Longo Prazo 1.002 1.503 18. Outros débitos operacionais: 2013 2012 Repasse de ressarcimento 7 114 Repasse de ressarcimento - DPVAT 97 86 Contas a pagar - DPVAT 4.899 229 Agentes e correspondentes – 2 5.003 431 19. Depósitos de terceiros: 2013 De 1 De 31 De 61 De 121 De 181 Superior a 30 a 60 a 120 a 180 a 365 a 365 dias dias dias dias dias dias Total Passivo Prêmios e emolumentos recebidos 207 3 (22) 2 41 12 243 2012 De 1 De 31 De 61 De 121 De 181 Superior a 30 a 60 a 120 a 180 a 365 a 365 dias dias dias dias dias dias Total Passivo Prêmios e emolumentos recebidos 1.394 320 144 322 (19) 507 2.668 Operações com partes relacionadas Fornecedores Participação nos lucros a pagar Outros
20. Provisões técnicas: 2013 Passivo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito domestico Crédito à exportação DPVAT Outros Total Circulante Longo Prazo Passivo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação DPVAT Outros Total Circulante Longo Prazo
Prêmios não Ganhos 13.991 23.594 40 245 2.066 2.005 – – 41.941
Sinistros a Liquidar 9.581 7.509 8.628 – 1.772 8.625 15.916 – 52.031
Sinistros Ocorridos mas não Avisados 98 40 – 4 528 159 13.099 – 13.928
Provisão de Despesas Relacionadas 2 5 – – 18 32 – – 57
Outras Provisões – – – – – – 130 – 130
Prêmios não Ganhos 17.313 34.801 117 2.283 2.479 2.218 – – 59.211
Sinistros a Liquidar 3.033 3.687 – – 4.698 8.332 13.520 – 33.270
Sinistros Ocorridos mas não Avisados 70 143 – 8 426 80 12.088 – 12.815
Provisão de Despesas Relacionadas – – – – – – – – –
Outras Provisões 96 142 4 70 169 166 347 – 994
Constituição Reversão do Movimentação 2012 do exercício exercício 2013 Prêmios não Ganhos 59.211 1.203.865 (1.221.135) 41.941 Sinistros a Liquidar - Administrativo 11.026 49.643 (32.470) 28.199 Sinistros a Liquidar - Judicial 22.244 16.779 (15.191) 23.832 Sinistros Ocorridos mas não Avisados 12.815 21.572 (20.459) 13.928 Provisão de Despesas Relacionadas – 60 (3) 57 Outras Provisões 994 4.810 (5.674) 130 Total 106.290 1.296.729 (1.294.932) 108.087 (*) Conforme mencionado na Nota 3.7 a Provisão Complementar de Prêmios foi revertida integralmente para o resultado conforme determinado pela Circular SUSEP no 462/2013. O efeito no resultado da Seguradora em 31 de dezembro de 2013 foi de R$ 95, líquido das participações dos resseguradores. 20.1. Provisões técnicas - PSL Judicial: As contingências passivas relacionadas a sinistros em discussão judicial estão provisionadas com base nos pareceres de nossos consultores jurídicos, foram constituídas provisões pela administração suficientes para garantir eventuais perdas com estas ações e estão registradas na rubrica “Provisão de sinistros a liquidar”. Até Mais de quatro Quan- cinco QuanQuan2013 anos tidade anos tidade Total tidade Garantia de operações públicas 1.259 3 1.401 3 2.660 6 Garantia de concessões públicas 188 1 – – 188 1 Crédito à exportação – – 7.535 8 7.535 8 DPVAT 12.754 2.086 694 93 13.448 2.179 14.201 2.090 9.630 104 23.831 2.194 Até Mais de quatro Quan- cinco QuanQuan2012 anos tidade anos tidade Total tidade Garantia de operações públicas 827 2 1.830 4 2.657 6 Crédito à exportação 1.524 2 6.437 6 7.961 8 DPVAT 11.626 2.092 – – 11.626 2.092 13.977 2.096 8.267 10 22.244 2.106 20.2. Desenvolvimento de sinistros: As tabelas a seguir apresentam a evolução da tabela de desenvolvimento de sinistros administrativos e de sinistros judiciais acumulada bruta e líquida de resseguros das estimativas dos sinistros ocorridos e seus pagamentos até totalizarem o passivo corrente. O objetivo desta tabela é demonstrar a consistência da política de provisionamento de sinistros da Seguradora. (a) Desenvolvimento de sinistros brutos de resseguro: (i) Sinistros administrativos bruto de resseguro: Data de aviso/cadastro 2006 2008 2009 2010 2011 2012 2013 Total geral Até um ano 13.931 13.931 Um ano após 688 688 Dois anos após 10.737 10.737 Três anos após 143 143 Quatro anos após – A mais de cinco anos 172 172 Cinco anos após 60 60 Total geral 172 60 – 143 10.737 688 13.931 25.731 Provisões sinistros a liquidar DPVAT 2.469 Total de sinistros administrativos (a) 28.199 Despesas Relacionadas aos sinistros (b) 22 Total do Passivo registrado no balanço (a) + (b) 28.221 (ii) Sinistros judicial - bruto de resseguro: Data de aviso/cadastro 2004 2006 2008 2009 2011 2012 Total geral Um ano após 43 43 Dois anos após 1.209 1.209 Quatro anos após 1.314 1.314 Cinco anos após 986 986 A mais de cinco anos 1.256 5.575 6.831 Total geral 1.256 5.575 986 1.291 1.151 43 10.383 Provisões sinistros a liquidar DPVAT 13.448 Total de sinistros judiciais (c) 23.832 Despesas Relacionadas aos sinistros (d) 35 Total do Passivo registrado no balanço (a) + (b) + (c) + (d) 52.088 (b) Desenvolvimento de sinistros líquidos de resseguro: (i) Sinistros administrativos líquido de resseguro: Data de aviso/cadastro 2006 2008 2009 2010 2011 2012 2013 Total geral Até um ano 2.108 2.108 Um ano após 105 105 Dois anos após 639 639 Três anos após 68 68 A mais de cinco anos 138 138 48 48 Cinco anos após Total geral 138 48 – 68 639 105 2.108 3.107 Provisões sinistros a liquidar DPVAT 2.467 Provisão de sinistros resseguros 22.625 Total do passivo incluso no balanço 28.199 (ii) Sinistros judicial - líquido de resseguro: Data de aviso/cadastro 2004 2006 2008 2009 2011 2012 Total geral Um ano após – Dois anos após 550 550 Quatro anos após 168 168 Cinco anos após 148 148 A mais de cinco anos 75 763 838 75 763 148 168 550 – 1.704 Total geral Provisões sinistros a liquidar DPVAT 13.449 Provisão de sinistros resseguros 8.679 Total do passivo 23.832 incluso no balanço As provisões de retrocessão e DPVAT não são consideradas para fins de desenvolvimento. A inclusão destas provisões pode distorcer as informações apresentadas nesta tabela, tendo em vista que a retrocessão não é material e o DPVAT é calculado com base em regulamentação própria. Ambas as informações foram incluídas apenas para fins de conciliação com o passivo da Provisão de Sinistros a Liquidar. 21. Patrimônio líquido: (a) Capital social: O capital social subscrito e integralizado é representado por 190.697.468 ações ordinárias nominativas, sem valor nominal, sendo o total de 50.386.716 ações estão pendentes a integralizar o capital social e estão distribuídas como segue: Percentual 2013 2012 Consórcio Internacional de Asseguradores de Crédito (CIAC) 99,99 99,99 Outros 0,01 0,01 Em Assembleia Geral Extraordinária realizada em 30 de julho de 2013, após a aprovação da incorporação do Capital Social da CESCEBRASIL Seguros de Crédito S.A., foi realizado aporte de capital no montante de R$ 9.998 mil, o qual foi efetivamente recebido em 7 de agosto de 2013 e aprovado através da portaria SUSEP nº 5.597, de 11 de novembro de 2013. Em Assembleia Geral Extraordinária realizada 30 de julho de 2013, após a aprovação da incorporação do Capital Social da CESCEBRASIL Seguros de Crédito S.A., foi realizado outro aporte de capital no montante aproximado de R$ 8.555 mil, efetivado em 20 de dezembro de 2013 e ainda se encontra em processo de aprovação pela SUSEP. (b) Reservas de lucros: A reserva legal é constituída por 5% do lucro líquido, limitado a 20% do capital social. O lucro do exercício, após dedução da reserva legal, é transferido para reserva de lucros para reinvestimento nas operações da Seguradora, quando aplicável, consoante a Lei 6.404/76, os prejuízos acumulados estão sendo absorvidos pelo saldo de reserva de lucros para fins de apresentação das demonstrações financeiras. A referida destinação será submetida à apreciação na próxima assembleia de acionistas. 21.1. Patrimônio líquido ajustado e margem de solvência: A partir das regras de Capital Mínimo Requerido, estabelecidas pela Resolução CNSP no 282/2013 (regulamenta o CMR), pela Resolução CNSP no 280/2013 (regulamenta o Risco de Subscrição), pela Resolução CNSP no 228/2010 (regulamenta o Risco de Crédito) e pela Resolução CNSP no 283/2013 (regulamenta o Risco Operacional) foram realizados todos os cálculos necessários para apurar a suficiência ou insuficiência do Patrimônio Líquido Ajustado da CESCE BRASIL. Os valores apurados são. Os valores apurados são: 2013 2012 Patrimônio líquido 31.138 28.775 Crédito tributário – (3.919) Participações societárias (187) (1.020) Despesas antecipadas – (52) Ativos intangíveis (395) (936) Obras de arte (4) (4) Patrimônio Líquido Ajustado (PLA) 30.553 22.844 Margem de solvência (a) 20% do prêmio retido anual dos últimos 12 meses 8.250 6.687 (b) 33% do sinistro retido anual médio dos últimos 36 meses 8.261 7.505 Margem de solvência (i) 8.261 7.505 Capital base 15.000 15.000 Capital adicional - risco de subscrição 2.345 819 Capital adicional - risco de crédito 6.503 5.947 Capital adicional - risco operacional 489 – Benefícios da correlação entre os riscos (909) (370) Capital adicional total 8.428 6.396 Capital de risco (ii) 23.428 21.396 Capital mínimo requerido (iii) 15.000 21.396 Suficiência/(insuficiência) de capital (iv) 15.553 1.448 (i) O montante informado para margem de solvência é maior valor entre os itens (a) e (b). (ii) Correspondente à soma do capital adicional de subscrição, crédito, benefício da diversificação e do capital de risco operacional. (iii) Em 2013, o capital mínimo requerido é o maior valor entre o capital base, margem de solvência e o capital de risco. Em 2012, o capital mínimo requerido correspondia ao maior valor entre a margem de solvência e o capital de risco, somado ao capital base. (iv) A suficiência de capital corresponde ao resultado obtido do cálculo do PLA
Total 23.672 31.148 8.668 249 4.384 10.821 29.145 – 108.087 92.948 15.139 2012 Total 20.512 38.773 121 2.361 7.772 10.796 25.955 – 106.290 89.729 16.561
menos capital mínimo requerido. Conforme descritos nas Notas 1 e 18(a), em decorrência do processo de reestruturação operacional iniciado em 2012 e que seguiu até dezembro de 2013 a Seguradora aumentou seu capital social em R$ 18.553 mil no exercício de 2013, com o objetivo, entre outros, de regularizar seus limites de capital mínimo requerido, em conformidade com as regulamentações em vigor da SUSEP. Em 31 de dezembro de 2013, considerando a integralização e posterior aprovação do referido aumento de capital, a Seguradora apresenta suficiência de capital no montante de R$ 15.553 mil. 22. Detalhamento das contas da demonstração do resultado: 22.1. Prêmios emitidos líquidos: 2013 2012 Garantia financeira Garantia operações privadas 15.429 13.845 Garantia obrigações públicas 4.576 37.293 Garantia de concessões públicas (9) (68) Garantia judicial 690 1.713 Crédito doméstico risco comercial 6.350 6.898 Crédito à exportação 2.829 6.035 Convênio DPVAT 28.302 26.295 58.167 92.011 22.2. Prêmio ganho: 2013 2012 Garantia financeira – – Garantia operações privadas 19.149 25.448 Garantia obrigações públicas 15.944 18.662 Garantia de concessões públicas 72 1.106 Garantia judicial 2.797 5.943 Crédito doméstico risco comercial 6.932 5.740 Crédito à exportação 3.299 5.952 Convênio DPVAT 28.374 25.998 76.567 88.849 22.3. Receitas com emissão de apólices: 2013 2012 Garantia operações privadas – 38 Garantia obrigações públicas – 88 Crédito doméstico risco comercial – 1 Convênio DPVAT 1.681 1.642 1.681 1.769 22.4. Sinistros ocorridos: Índice de Sinistralidade % 2013 2012 2013 2012 Garantia financeira – 1 0% 0% Garantia operações privadas (6.916) (9.075) -45% 66% Garantia obrigacoes públicas (4.740) (610) -104% 2% Garantia de concessões públicas (8.656) (7) 98196% 11% Garantia judicial 3 (8) 0% 0% Crédito doméstico risco comercial (3.259) (6.408) -51% 93% Crédito à exportação (1.522) 732 -54% -12% Convênio DPVAT (24.769) (22.856) -88% 87% Total (49.859) (38.231) 22.5. Custos de aquisição: Índice de Comercialização % 2013 2012 2013 2012 Garantia financeira – (1) 0% 103% Garantia operações privadas (1.737) (2.834) 36% 58% Garantia obrigacoes públicas (1.877) (2.375) 56% 65% Garantia de concessões públicas (10) (171) 59% 88% Garantia judicial (277) (824) 53% 73% Crédito doméstico risco comercial (719) (513) 86% 85% Crédito à exportação (261) (311) 30% 37% Convênio DPVAT (407) (382) 100% 23% Total (5.288) (7.411) 22.6. Outras receitas (despesas) operacionais: 2013 2012 Diferimentos Excesso de Danos Resseguro (2.832) (2.670) Ajuste Operação Resseguro (nota 8.5.2) (2.024) – Diferimentos Desconto Emissão (1.571) (1.374) Despesas Inspeção De Risco (1.626) (3.302) Despesas com Sinistros (574) (533) Processos Civeis - Operacionais (18) (4.130) Despesas Comerciais (43) (456) Variação da Provisão para perdas (PDD) 2.120 (1.544) Despesas - DPVAT (2.074) (1.404) Outros 669 676 (7.973) (14.737) Resultado com resseguro: 22.7. Receita com resseguro: 2013 2012 Garantia financeira Garantia operações privadas 6.424 7.640 Garantia obrigações públicas 8.337 302 Garantia de concessões públicas 8.270 6 Garantia judicial (4) 3.311 Crédito doméstico risco comercial 2.820 5.491 Crédito à exportação 1.328 675 27.176 17.425 22.8. Despesa com resseguro: 2013 2012 Garantia financeira Garantia operações privadas (11.665) (16.241) Garantia obrigações públicas (9.834) (11.667) Garantia de concessões públicas (51) (763) Garantia judicial (1.981) (4.435) Crédito doméstico risco comercial (4.292) (3.599) Crédito à exportação (2.079) (4.636) (29.902) (41.341) Total do resultado com resseguro (2.726) (23.916) 22.9. Despesas administrativas: 2013 2012 Despesas com pessoal próprio (10.569) (11.873) Despesas com serviço de terceiros (3.833) (6.311) Despesas com localização e funcionamento (4.499) (5.418) Despesas com publicação (190) (60) Despesas com propaganda e publicidade (288) (244) Despesas com donativos (33) (142) Despesas administrativas convênio DPVAT (1.188) (1.486) (1.962) (404) Despesas administrativas diversas (22.562) (25.938) 22.10. Despesas com tributos: 2013 2012 PIS e COFINS (953) (5.347) Taxa de fiscalização (299) (425) IOF (189) (936) Outros (173) (269) (1.614) (6.977) 22.11. Resultado financeiro: (a) Receitas financeiras: 2013 2012 Receitas financeiras – – Receitas com títulos renda fixa públicos 1.628 1.333 Receitas com títulos renda fixa privados 353 916 Receitas com títulos renda variável – – Receitas Fundos de investimentos DPVAT 2.067 2.195 Receitas com operações de seguros 2.532 5.237 Outras receitas financeiras 341 109 9.790 6.921 (b) Despesas financeiras: 2013 2012 Despesas com operações de seguros e resseguros (4.383) (7.914) IOF (114) (275) Outras despesas financeiras 120 (2.660) (4.377) (10.849) Resultado financeiro 2.544 (1.059) 22.12. Resultado patrimonial: 2013 2012 Resultado patrimonial Resultado com equivalência patrimonial CESCE Serviços (1.072) (1.961) Resultado com equivalência patrimonial IRB Resseguros 41 695 Resultado com equivalência patrimonial DPVAT 12 – (1.019) (1.266) 23. Reconciliação do imposto de renda e contribuição social correntes: 2013 2012 Imposto Contribuição Imposto Contribuição de renda social de renda social Resultado antes dos impostos e participações (10.824) (10.824) (29.026) (29.026) Participação sobre o resultado (263) (263) (260) (260) Provisão pagamento juros s/capital próprio – – – – Equivalência patrimonial 1.019 1.019 1.266 1.266 Outras exclusões Provisões temporariamente indedutíveis (368) (368) 2.156 2.156 Despesas indedutíveis 549 549 684 684 Reversão/Constituição impostos diferidos Base de cálculo (9.885) (9.885) (25.180) (25.180) 25 15 25 15 Alíquota nominal - % – – – – IRPJ e CSLL continua
42 -.ECONOMIA
DIÁRIO DO COMÉRCIO
continuação
sexta-feira, 28 de fevereiro de 2014
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES FINANCEIRAS EM 31 DE DEZEMBRO DE 2013 (Em milhares de reais)
Redução Base Negativa e Prej. Fiscal (2.298) (1.634) 1.175 705 (–) Imposto Diferido (138) (83) – – (248) (279) – – Baixa créditos tributários (2.950) (2.155) 1.175 705 Total 24. Benefícios a empregados: A Seguradora possui benefícios de curto prazo a empregados tais como: vale-alimentação, assistência médica e odontologia, seguro de vida, auxílio bolsa de estudo para graduação e pós-graduação. O passivo para tais obrigações foi calculado em conformidade com a legislação vigente e definição do CPC 33 - “Benefícios a Empregados”. 2013 2012 Vale alimentação (287) (362) Assistência médica e odontológica (603) (658) Seguro de vida (57) (72) Instrução (143) (90) Plano previdência complementar (75) (181) Uniformes – (2) (39) (22) Outras despesas assistenciais (*) (1.203) (1.387) A Seguradora possui programa de participação nos lucros de acordo com o disposto na Lei no 10.101/2000, devidamente acordado com os funcionários. As demais provisões trabalhistas
são calculadas segundo normas e leis trabalhistas em vigor na data de preparação das demonstrações financeiras e registradas segundo regime de competência e conforme os serviços são prestados pelos funcionários. 25. Partes relacionadas: A administração considera como partes relacionadas da Seguradora as operações com CESCEBRASIL Serviços e Gestão de Riscos Ltda., seus diretores, demais membros-chave da diretoria e seus familiares, conforme definições contidas no Pronunciamento Técnico CPC 05. A movimentação de tais transações está demonstrada a seguir: Ativos Passivos Despesas (i) Saldos em 31 de dezembro 2011 3.859 54 – Operações no exercício de 2012 (ii) (3.859) (54) 1.961 Saldos em 31 de dezembro 2012 – – – Operações no exercício de 2013 332 (232) 1.072 – (232) 332 Saldos em 31 de dezembro 2013 (i) As despesas pagas pela Seguradora para sua controlada são relacionadas a prestação de serviço de análise de crédito. 26. Outras informações: (a) Remuneração da administração: O total das despesas com remuneração da administração atingiu em 31 de dezembro de 2013 o montante de R$ 1.291 mil (R$ 1.214 mil em 2012). (b) Novas normas regulatórias - SUSEP: Em 18 de fevereiro de 2013 foram publicadas diversas normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes (a) as Resoluções CNSP nos 280 e 283 de 30 de janeiro de 2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31 de dezembro de 2013; e (b) Resolução CNSP no 281 de 30 de janeiro de 2013 e Circular SUSEP no 462 de 31 de janeiro de 2013, que institui regras para a constituição de provisões
De acordo com o disposto na Resolução CNSP Nº 135, de 11/10/2005, e na Circular SUSEP Nº 272, de 22/10/2004, foi realizada a Avaliação Atuarial de cada um dos ramos de seguro operacionalizados pela Cescebrasil Seguros de Garantias e Crédito S.A., no exercício de 2013. A Avaliação Atuarial foi elaborada a partir dos efetivos períodos de competência dos riscos assumidos pelos contratos de seguros em vigor em 30/09/2013, 31/10/2013, 30/11/2013 e 31/12/2013, recalculando, para cada ramo, as correspondentes provisões técnicas contabilizadas nestas datas base. O recálculo das provisões técnicas determina a totalidade dos compromissos financeiros que a Seguradora terá com o
pagamento dos sinistros já ocorridos e que ainda vão ocorrer e com a manutenção dos custos administrativos de todos os contratos de seguros em vigor em 30/09/2013, 31/10/2013, 30/11/2013 e 31/12/2013, independente da emissão de novos prêmios. Os resultados encontrados demonstram que as provisões técnicas consignadas no Balanço Patrimonial de 31/12/2013 da Cescebrasil Seguros de Garantias e Crédito S.A. estão adequadas, não havendo necessidade de ajustes de valores, bem como não foi detectada nenhuma situação relevante que comprometa a solvência atuarial da Seguradora. Por fim, em relação ao Estudo Atuarial de data base 31/12/2013 do Teste de Adequação de
31/12/2013 31/12/2012 Imposto Contribuição Imposto Contribuição de renda social de renda social
técnicas, com prazo de adequação até 31 de dezembro de 2013. A Companhia adequou seus procedimentos e metodologias de cálculo respeitando os prazos regulatórios previstos. (c) Medida provisória 627/13: A Medida Provisória no 627 (“MP 627/13”), publicada em 11 de novembro de 2013, alterou diversos dispositivos da legislação tributária federal sobre IRPJ, CSLL, PIS e COFINS, dentre os quais se incluem (i) a revogação do Regime Tributário de Transição (RTT), instituído pela Lei no 11.941, de 27 de maio de 2009, disciplinando os ajustes decorrentes dos novos métodos e critérios contábeis introduzidos em razão da convergência das normas contábeis brasileiras aos padrões internacionais; e (ii) a tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior por controladas e coligadas. A MP 627/13 encontra-se presentemente em tramitação no Congresso Nacional, sendo que há um número significativo de emendas propostas. Além disso, a Receita Federal do Brasil (RFB) deverá disciplinar diversos dispositivos legais introduzidos pela Medida Provisória, razões pelas quais é possível que algumas das suas disposições sejam alteradas, suprimidas ou esclarecidas. Com base em sua redação atual, a Administração entende que não há ajustes relevantes decorrentes da MP 627/13 a serem reconhecidos nas demonstrações financeiras. A regra geral estabelecida pela MP 627/13 é que a sua entrada em vigor ocorrerá apenas em 1o de janeiro de 2015, exceto se houver opção do contribuinte pela antecipação de seus efeitos para 1o de janeiro de 2014 (a forma de exercício dessa opção ainda carece de regulamentação). A Administração não pretende optar pela antecipação dos efeitos da MP 627/13, e aguardará a regulamentação definitiva das alterações proferidas de forma a avaliar seus eventuais efeitos futuros.
CONSELHO DE ADMINISTRAÇÃO José Américo Peón de Sá - Presidente Juan Antonio Mateo Jimenez - Conselheiro Luis Antonio Ibañez Guzman - Conselheiro Ricardo Santamaría Burgos - Conselheiro Maria Pilar Andres Herman - Conselheiro Mariano Arnáiz Mateo - Conselheiro Manuel Fernando Antunes Alves - Conselheiro DIRETORIA Manuel Fernando Antunes Alves Diretor-presidente Cristina Rocco Salazar Diretora técnica CONTADOR João Carlos Ramos Junior Contador CRC 1 SP 206118/o-7
PARECER ATUARIAL Passivos da Cescebrasil Seguros de Garantias e Crédito S.A., concluiu-se que o seu passivo por contrato de seguro está adequado, não sendo necessário o ajuste das Provisões Técnicas constituídas, deduzidas dos Custos de Aquisição Diferidos e dos Ativos Intangíveis Diretamente Relacionados às Provisões Técnicas, visto que estas se mostraram superiores aos valores estimados dos Fluxos de Caixa, os quais foram elaborados em conformidade com os parâmetros mínimos estabelecidos pela Circular SUSEP Nº 457/2012. São Paulo, 19 de fevereiro de 2014
Ricardo César Pessoa Atuário Responsável Técnico MIBA 1076
Bruna Takata Atuária - MIBA 1670
Escritório Técnico de Assessoria Atuarial S/S Ltda. CNPJ 57.125.353/0001-35 - CIBA - 33 Cristina Rocco Salazar Diretora Responsável Técnico Cescebrasil Seguros de Garantias e Crédito S.A.
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS INDIVIDUAIS Aos Administradores e Acionistas CESCEBRASIL Seguros de Garantias e Crédito S.A. Examinamos as demonstrações financeiras individuais da CESCEBRASIL Seguros de Garantias e Crédito S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, assim como o resumo das principais políticas contábeis e demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras: A administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados (SUSEP) e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes: Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção
relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das políticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião com ressalva. Base para opinião com ressalva: Conforme descrito na Nota 8.5.2, a administração da Seguradora concluiu o processo de conciliação dos saldos de operações de resseguro, registrados nas rubricas contábeis “Créditos das operações de seguros - operações com resseguradoras” e “Débitos das operações de seguros - operações com resseguradoras” onde foram ajustadas divergências
entre o saldo contábil e os relatórios operacionais da Seguradora, no montante de R$ 2.024 mil, registradas integralmente como despesas na rubrica contábil “Outras despesas operacionais”, no exercício de 2013. Devido à ausência de evidências de auditoria apropriada e suficiente em relação ao período de competência dos ajustes efetuados, não nos foi praticável concluir sobre qual seria o impacto desse ajuste no resultado do exercício findo em 31 de dezembro de 2013 e de exercícios anteriores a 2013, caso as referidas evidências tivessem sido obtidas. Opinião com ressalva: Em nossa opinião, exceto pelos possíveis efeitos do assunto descrito no parágrafo “Base para opinião com ressalva”, as demonstrações financeiras anteriormente referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da CESCEBRASIL Seguros de Garantias e Crédito S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados (SUSEP). Ênfase: Conforme mencionado nas notas explicativas 1 e 21, chamamos a atenção para o fato de que a companhia está implementando um plano formal de viabilização de seus negócios desde o início de 2013, visando a geração de resultados futuros e a manutenção dos limites mínimos de capital e margens de solvência, necessários à sua continuidade operacional.
Em 30 de julho de 2013 e em 20 de dezembro de 2013 foram efetuados aumentos de capital nos valores de R$ 9.998 mil e R$ 8.555 mil, respectivamente, pelo acionista controlador como parte do “Plano de Viabilização” das operações da Seguradora no Brasil, sendo que o último aumento está pendente de aprovação pela Superintendência de Seguros Privados - SUSEP. A manutenção futura dos limites mínimos de capital e margens de solvência da Seguradora, necessários a sua continuidade operacional dependem do êxito do referido “Plano de Viabilização”, que incluem a geração de resultados futuros e a manutenção do suporte que vem sendo prestado pelo acionista. As demonstrações financeiras em 31 de dezembro de 2013 não incluem quaisquer ajustes em virtude desse assunto. Nossa opinião não está ressalvada em função desses assuntos. São Paulo, 28 de fevereiro de 2014 PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Edison Arisa Pereira Contador CRC 1SP127241/O-0
Não é tão fácil regular os bitcoins Janet Yellen, presidente do Fed
Bitcoin não é da alçada do FED, diz Yellen Gary Cameron/ Reuters
Congresso dos Estados Unidos discute se a nova moeda virtual não pode ser usada em golpes. Para o Fed, a moeda virtual não interfere nas atividades dos bancos.
FMI apoia transferência de renda
A Para Yellen, presidente do Fed, Congresso norteamericano deveria estudar estrutura legal correta para supervisionar moeda virtual.
presidente do Federal Reserve (Fed), Janet Yellen, disse que o banco central norte-americano não tem autoridade para regular o bitcoin, uma moeda virtual. "O Federal Reserve simplesmente não tem autoridade para supervisionar ou regular bitcoins, de maneira alguma", afirmou em audiência no Comitê Bancário do Senado. "Isso é uma inovação de pagamento que está ocorrendo plenamente fora da indústria bancária e, pelo meu conhecimento, não há intersecção nenhuma" entre os bitcoins e os bancos que o Fed pode supervisionar. Yellen disse que "certamente seria apropriado que o Congresso fizesse perguntas sobre qual seria a estrutura legal correta" para supervisionar a
A
nova moeda, que cresceu em popularidade e valor durante o ano passado. Contudo, Yellen disse que a questão pode criar desafios para os legisladores. "Não é tão fácil regular os bitcoins porque não há emissor central ou operador de rede para isso", disse. Yellen estava respondendo a perguntas do senador Joe Manchin, democrata de Virgínia Ocidental, que afirmou que os bitcoins "permitem que golpistas e hackers roubem dinheiro de americanos que trabalham duro". Ele sugeriu que os reguladores deveriam proibir a moeda. Bolhas Ainda ontem, Yellen disse também que longos períodos de taxas de juros baixas po-
O Instituto Geológico da Secretaria do Meio Ambiente – SP, informa a abertura da Tomada de Preços 002/2014, que tem por objeto a contratação de empresa para execução de obras e serviços de Reforma . Abertura da sessão pública será dia 24 de março de 2014, ás 9h 30 min noAuditório do Instituto Geológico, sito à Av. Miguel Stéfano, 3.900, Água Funda, São Paulo. O edital poderá ser obtido gratuitamente no site www.igeologico.sp.gov.br, e seus anexos em CD-R no Núcleo de Comunicações Administrativas do Instituto Geológico de segunda a sexta-feira das 09:00 as 16:00 h. Maiores informações pelo telefone (11) 5058 9994 R. 2076 Com a Sra. Elaine Viana.
PREFEITURA MUNICIPAL DE BIRIGUI EDITAL Nº 024/2014 – PREGÃO PRESENCIAL Nº 07/2014. OBJETO:-Registro de preços para aquisição de materiais de construção, destinados à Secretaria de Obras e Serviços Públicos, Água e Esgoto, pelo período de 12 (doze) meses. Data da Abertura - 28/02/2014, às 08:00 horas. Melhores informações poderão ser obtidos junto a Seção de Licitações na Rua Santos Dumont nº 28, Centro, ou pelos telefones (018) 3643.6126. O Edital poderá ser lido naquela Seção e retirado gratuitamente no site www. birigui.sp.gov.br., Pedro Felício Estrada Bernabé, Prefeito Municipal, Birigui, 14/02/2014.
desigualdade de renda é um freio ao crescimento econômico e, embora soluções como aumentos de impostos e transferências de renda possam ser o remédio errado, "a redistribuição parece em geral benigna, em termos de seu impacto no crescimento; apenas em casos extremos há alguma evidência de que ela pode ter efeitos negativos diretos no crescimento". Essa é uma das conclusões de um estudo do FMI. O relatório "Redistribuição, desigualdade e crescimento", dos economistas Jonathan Ostry, Andrew Berg e Charalambos Tsangarides, focaliza os vínculos entre desigualdade crescente e a fragilidade do crescimento econômico. "As narrativas incluem o relacionamento entre desigualdade, alavancagem e o ciclo financeiro, que semeou as sementes da crise, e o papel de fatores político-econômicos (especialmente a influência dos ricos) em permitir que excessos financeiros crescessem antes da crise", diz o documento. Segundo economistas do FMI, "nosso trabalho se baseia no consenso preliminar na literatura de que a desigualdade pode minar os progressos em saúde e educação, causar instabilidade política e econômica que resulta em redução dos investimentos e minar o consenso social requerido para ajustes diante de choques, e, portanto, tende a reduzir o ritmo e a durabilidade do crescimento". "Embora uma controvérsia considerável envolva essas questões, não devemos saltar para a conclusão de que o tratamento para a desigualdade pode ser pior para o crescimento do que a própria doença. Intervenções como impostos sobre atividades com externalidades negativas, pagos principalmente pelos ricos (talvez por riscos excessivos no setor financeiro) ou transferências de renda visando a encorajar maior comparecimento nas escolas em países em desenvolvimento, ajudam o crescimento". (EC)
PREFEITURA MUNICIPAL DE BIRIGUI EDITAL Nº 29/2014 – PREGÃO PRESENCIAL Nº 09/2014 OBJETO: Registro de preços para aquisição de saco plástico, lâmpadas compactas, materiais de construção e jardinagem para a Secretaria de Serviços Públicos, Água e Esgoto e Almoxarifado Central, pelo período de 12 (doze) meses . Data da Abertura - 17/03/2014, às 13:30 horas. Melhores informações poderão ser obtidos junto a Seção de Licitações na Rua Santos Dumont nº 28, Centro, ou pelos telefones (018) 3643.6126. O Edital poderá ser lido naquela Seção e retirado gratuitamente no site www. birigui.sp.gov.br., Pedro Felício Estrada Bernabé, Prefeito Municipal, Birigui, 27/02/2014.
FALÊNCIA, RECUPERAÇÃO EXTRAJUDICIAL E RECUPERAÇÃO JUDICIAL Conforme informação da Distribuição Cível do Tribunal de Justiça de São Paulo, foram ajuizados no dia 27 de fevereiro de 2014, na Comarca da Capital, os seguintes pedidos de falência, recuperação extrajudicial e recuperação judicial: Requerente: Indústria de Pregos Leon Ltda. - Requerido: Z Norte Comercial e Distribuição Ltda. - Rua Soldado Dionisio Chagas, 420 - Sala 01 – Parque Novo Mundo - 1ª Vara de Falências Requerente: Sina Indústria de Óleos Vegetais Ltda. - Requerido: Dofar Distribuidora de Rações e Farelos Ltda. - Rua Anita Garibaldi, 45 - Sala 203 - Sé - 2ª Vara de Falências Requerente: Banco Safra S/A - Requerido: Fulana Grill Pasta Pizza Ltda. - Avenida Luiz Dumont Villares, 651 - Jardim São Paulo (Zona Norte) - 1ª Vara de Falências
dem contribuir para a criação de bolhas, contudo a autoridade afirmou que não acredita que haja atualmente formação de bolhas. "Eu não acho que nós promovemos esses excessos, pelo menos nesse momento", afirmou. Sobre a normalização da economia, Yellen disse que houve progressos em várias áreas, mas ainda levará alguns anos para que a economia volte ao normal. Apoio O senador republicano Bob Corker, do Tennessee, que normalmente se mostra um crítico ao Federal Reserve, mostrou apoio a Stanley Fischer, o nomeado do presidente Barack Obama para vicepresidência do banco.
Corker disse ontem a Yellen, durante a audiência no Comitê Bancário do Senado, que Fischer é uma pessoa "impressionante". "E eu acho que ele é um bom complemento para o seu background", afirmou. "Estou ansioso pela confirmação" de Fischer, disse. Ex-presidente do Banco de Israel, Fischer precisa ser confirmado pelo Senado para tomar posse do novo posto de vice-presidente do Fed. O Comitê Bancário deverá realizar uma audiência na terça-feira para fazer perguntas a Fisher e outros dois nomeados para assentos no conselho de diretores do Fed, Lael Brainard e Jerome Powell. O senador Corker também havia apoiado a nomeação de Yellen para a presidência do Fed. (Agências)
AS Service Peças e Serviços Automotivos Ltda. CNPJ/MF n° 12.568.809/0001-01 - NIRE 35.224.683.780 Incorporação da AS After Market Participações Ltda. pela AS Service Peças e Serviços Automotivos Ltda. Em 27/11/2013, as sócias da AS After Market Participações Ltda. (incorporada), CNPJ/MF nº 12.401.093/000145 e NIRE 35.224.617.582, e as sócias da AS Service Peças e Serviços Automotivos Ltda. (incorporadora), CNPJ/MF nº 12.568.809/0001-01 e NIRE 35.224.683.780, aprovaram a incorporação da primeira pela segunda, nos seguintes termos: o patrimônio líquido contábil da incorporada em 31/10/2013, data-base da incorporação, era de R$1.842.190,56; o capital social da incorporadora não foi aumentado como decorrência da incorporação, ocorrendo, apenas, redistribuição de quotas entre as sócias da incorporada e incorporadora; a incorporada foi extinta; a denominação da incorporadora foi alterada; e o objeto social da incorporadora foi alterado. Os documentos societários da incorporação foram registrados na Junta Comercial de São Paulo em 18/02/2014 sob nº 75.741/14-3.
AS After Market Participações Ltda. CNPJ/MF n° 12.401.093/0001-45 - NIRE 35.224.617.582 Incorporação da AS After Market Participações Ltda. pela AS Service Peças e Serviços Automotivos Ltda. Em 27/11/2013, as sócias da AS After Market Participações Ltda. (incorporada), CNPJ/MF nº 12.401.093/0001-45 e NIRE 35.224.617.582, e as sócias da AS Service Peças e Serviços Automotivos Ltda. (incorporadora), CNPJ/MF nº 12.568.809/0001-01 e NIRE 35.224.683.780, aprovaram a incorporação da primeira pela segunda, nos seguintes termos: o patrimônio líquido contábil da incorporada em 31/10/2013, data-base da incorporação, era de R$1.842.190,56; o capital social da incorporadora não foi aumentado como decorrência da incorporação, ocorrendo, apenas, redistribuição de quotas entre as sócias da incorporada e incorporadora; e a incorporada foi extinta. Os documentos societários da incorporação foram registrados na Junta Comercial de São Paulo em 18/02/2014 sob nº 75.742/14-7.
ISPM Serviços de Informática Ltda. CNPJ/MF nº 04.439.566/0001-75 –NIRE (SP) – 35.228.167.000 Edital de Convocação – Reunião de Sócios Ficam convocados, pelo presente edital, todos os sócios da ISPM Serviços de Informática Ltda. (“Sociedade”) a se reunirem em Reunião de Sócios, a ser realizada no dia 11 de março de 2014, às 17:45 horas, na sede da Sociedade, na Cidade de São Paulo – SP, Rua Butantã, 518, 5º andar, Pinheiros, CEP 05424-000, com a seguinte ordem do dia: (i) tomar as contas dos administradores; (ii) deliberar sobre os balanços patrimoniais e de resultados econômicos da Sociedade; (iii) deliberar sobre o orçamento para o exercício a se encerrar em 31.12.2014; e (iv) eleição dos membros da administração. Os documentos relacionados às matérias da ordem do dia encontram-se à disposição do sócio na sede da Sociedade, desde o dia 10.02.2014. São Paulo, 26 de fevereiro de 2014. João Carlos dos Santos Silva e Bruno Ferraz Musa, sócios.
OAS Empreendimentos S.A. CNPJ/MF nº 06.324.922/0001-30 – NIRE 35.3.0036333-7 Renúncia ao Cargo de Diretor Jurídico Prezados Senhor, Eu, ADRIANO CLAUDIO PIRES RIBEIRO, brasileiro, casado, advogado, portador da carteira de identidade RG nº 07081274-87 SSP/BA, inscrito no CPF/MF sob o nº 016.817.877-09, com domicílio profissional no endereço abaixo, neste ato renuncio expressamente ao cargo de Diretor Jurídico da OAS Empreendimentos S.A., sociedade anônima fechada, com sede na Avenida Angélica, 2.220, 7º andar, parte, Consolação, São Paulo/SP, CEP 01228-200, inscrita no CNPJ/MF sob o 06.324.922/0001-30, com seus atos constitutivos e demais documentos societários arquivados perante a Junta Comercial do Estado de São Paulo sob o NIRE 35.3.0036333-7 (“Companhia”), para o qual fui eleito na Assembleia Geral Extraordinária e Ordinária da Companhia, realizada em 29 de abril de 2013. Declaro, igualmente, que não existe qualquer obrigação pendente entre mim e a Companhia e afirmo, ainda, que não tenho nada a reclamar dela, a qualquer tempo, a qualquer título, com relação a todo e qualquer ato ou omissão durante o prazo que exerci cargo de Diretor Jurídico, pelo que dou à Companhia a mais plena, geral, ampla, rasa, irrevogável e irretratável quitação. Atenciosamente, Adriano Claudio Pires Ribeiro Jucesp nº 77.646/14-9 em 21/02/2014.Gisela Simiema Ceschin-Secretária Geral.
OAS Empreendimentos S.A. CNPJ/MF nº 06.324.922/0001-30 – NIRE 35.3.0036333-7 Renúncia ao Cargo de Diretor Superintendente Prezados Senhor, Eu, CARMINE DE SIERVI NETO, brasileiro, casado, advogado, portador da carteira de identidade RG nº 03917103-54 SSP/BA, inscrito no CPF/MF sob o nº 515.484.295-20, com domicílio profissional no endereço abaixo, neste ato renuncio expressamente ao cargo de Diretor Superintendente da OAS Empreendimentos S.A., sociedade anônima fechada, com sede na Avenida Angélica, 2.220, 7º andar, parte, Consolação, São Paulo/SP, CEP 01228-200, inscrita no CNPJ/ MF sob o 06.324.922/0001-30, com seus atos constitutivos e demais documentos societários arquivados perante a Junta Comercial do Estado de São Paulo sob o NIRE 35.3.0036333-7 (“Companhia”), para o qual fui eleito na Assembleia Geral Extraordinária e Ordinária da Companhia, realizada em 29 de abril de 2013. Declaro, igualmente, que não existe qualquer obrigação pendente entre mim e a Companhia e afirmo, ainda, que não tenho nada a reclamar dela, a qualquer tempo, a qualquer título, com relação a todo e qualquer ato ou omissão durante o prazo que exerci cargo de Diretor Superintendente, pelo que dou à Companhia a mais plena, geral, ampla, rasa, irrevogável e irretratável quitação. Atenciosamente, CARMINE DE SIERVI NETO. Jucesp nº 77.627/14-3 em 21/02/2014.Gisela Simiema Ceschin-Secretária Geral.
Organização Médica Cruzeiro do Sul S/A C.N.P.J. nº. 61.613.287/0001-10 Assembléia Geral Ordinária e Extraordinária - Convocação Ficam convocados os Senhores Acionistas da sociedade para se reunirem em Assembléia Geral Ordinária e Extraordinária, a realizar-se no dia 28 de março de 2014 às 15:00 (quinze horas), em sua sede social, na Av. dos Autonomistas, 2502, na cidade de Osasco, Estado de São Paulo, a fim de tomarem conhecimento e deliberarem sobre a seguinte ordem do dia: AGO - a) Exame, discussão e votação das contas da diretoria, do balanço geral e das demais demonstrações financeiras relativas ao exercício social encerrado em 31/12/2013; b) Fixação da Remuneração dos Administradores; c) Destinação do Resultado Liquido do Exercício; d) Eleição dos Membros do Conselho de Administração para o triênio 2014/2017; AGE - e) Analise e avaliação de propostas de venda total ou parcial da empresa; e f) Outros assuntos de interesse social. Aviso: Acham-se à disposição dos Senhores Acionistas na sede da sociedade os documentos a que se refere o art. 133 da Lei 6.404/76, relativos ao exercício social encerrado em 31/12/2013. Osasco, 25 de fevereiro de 2014. Dr. Ronaldo Jorge Azze - Presidente do Conselho de Administração. (26-27-28)
sexta-feira, 28 de fevereiro de 2014
ECONOMIA/LEGAIS - 43
DIÁRIO DO COMÉRCIO
VCB Comunicações S.A.
Colégio Brasil-Europa S.A.
CNPJ/MF Nº 00.859.826/0001-00 – NIRE 35.300.175.603 Assembleia Geral Extraordinária - Edital de Convocação Convidamos os Srs. Acionistas da (“Cia.”) a se reunirem em AGE, que será realizada no dia 11/03/14, às 10hs, em São José dos Campos/SP, na R. Alfredo Ignácio Nogueira Penido, nº 300, sala 41, Jardim Aquarius, CEP 12246-000, para deliberar sobre (i) a destituição de Alceu Alves Passos do cargo de Diretor de Marketing da Companhia; e (ii) ratificar a eleição dos atuais membros de Diretoria da Companhia. São José dos Campos (SP), 27/02/2014. Leandro Salatti dos Santos - Diretor Presidente. (26,27e28/02/2014)
CNPJ 60.758.513/0001-98 São convidados os Acionistas a reunirem-se em AGO/E à Av. Nove de Julho, 4.459, Jd. Paulistano, Capital, em 01/04/14, às 10h, a fim de discutir e deliberar a seguinte ordem do dia: a) Discussão e votação do Relat. da Diret. e das Demonst. Financ. relat. ao exerc. findo em 31/12/13; b) Fixação dos honorários da dir.; c) Distribuição de dividendos; d) outros assuntos de interesse social. Encontram-se à dispos. dos acionistas os doctos. a que se ref. o art.133, Lei 6.404/76. Inês H. Reingenheim - Dir. Presidente.
Empreendimentos Itahyê Ltda. CNPJ/MF n. 48.072.375/0001-93 – NIRE 35.2.0245448-6 Edital de Convocação Ficam os sócios convocados a se reunirem em AGE na sede da Sociedade, situada em SP/SP, na R. Joaquim Távora, nº 1517, parte, no dia 17/03/2014, às 09hs em 1º convocação, às 10:30 hs em 2º convocação e às 12hs em 3º convocação, para deliberar sobre a seguinte Ordem do Dia: (i) eleger os membros do Conselho Técnico Consultivo e da Diretoria da Sociedade, nos termos das cláusulas 7ª, 8ª e 13ª do Contrato Social, para o mandato de 2014 a 2017, a contar a partir da data da Assembleia; (ii) deliberar sobre a outorga de procuração pela Sociedade, com indicação dos procuradores, nos termos das cláusula 11ª e 14ª do Contrato Social; (iii) deliberar sobre a nova redação das cláusulas 25ª e 26ª do Contrato Social face à eleição dos membros do Conselho Técnico Consultivo e da Diretoria; (iv) deliberar sobre alteração ao parágrafo terceiro da cláusula 8ª do Contrato Social e consolidação do Contrato Social; (v) deliberar, nos termos da cláusula 11ª, item (K), do Contrato Social, sobre a contratação, pela Sociedade, de prestadores de serviço técnico e especializado para a elaboração, coordenação e suporte dos estudos necessários para o plano diretor dos imóveis de propriedade da Sociedade (“Plano Diretor”), incluindo confecção do próprio Plano Diretor, seguido do necessário EIA-RIMA (Estudo de Impacto Ambiental - Relatório de Impacto ao Meio-Ambiente), tudo com o objetivo final de obtenção de Licença Prévia a ser pleiteada junto aos órgão ambientais competentes. São Paulo, 18/02/2014. Brasília Byington Egydio Martins; Maria Elisa Botelho Byington; Maria Lúcia Botelho Byington; e Carlos Amadeu Botelho Byington - sócios representando 66,66% do capital da Sociedade (28/02, 01 e 06/03/2014)
Posto de Serviços Nova Gabriela Ltda , torna público que recebeu da Cetesb a Licença de Operação N30008998, val. até 26/02/2012, para Combust. e Lubrificantes para Veiculos; Comercio Varejista, à Av. Gabriela Mistral, 556- Penha - São Paulo - SP COMUNICADO DE EXTRAVIO A PSJ EMPREENDIMENTOS IMOBILIÁRIOS LTDA., CNPJ n° 12.480.938/0001-35, Inscrição Estadual Isenta, estabelecida à Rua Joaquim Floriano, 243 - 1º And. Conj. 15 - Itaim Bibi - CEP 04534-010 - São Paulo-SP, declara, para os devidos fins de direito, que extraviou Livro diário 2010 e 2011.
Fazenda Velha Ltda. CNPJ/MF n. 51.938.934/0001-00 – NIRE 35202454516 Edital de Convocação Ficam os sócios convocados a se reunirem em AGE, na sede da Sociedade, situada em SP/SP, na R. Joaquim Távora, nº 1517, parte, no dia 17/03/2014, às 10hs em 1º convocação, às 11:30hs em 2º convocação e às 12:45hs em 3º convocação, para deliberar sobre a seguinte Ordem do Dia: (i) eleger os membros do Conselho Técnico Consultivo e da Diretoria da Sociedade, nos termos das cláusulas 7ª, 8ª e 13ª do Contrato Social, para o mandato de 2014 a 2017, a contar a partir da data da Assembleia; (ii) deliberar sobre a outorga de procuração pela Sociedade, com indicação dos procuradores, nos termos das cláusula 11ª e 14ª do Contrato Social; (iii) deliberar sobre a nova redação das cláusulas 25ª e 26ª do Contrato Social face à eleição dos membros do Conselho Técnico Consultivo e da Diretoria; (iv) deliberar sobre alteração ao §3º da cláusula 8ª do Contrato Social e consolidação do Contrato Social; (v) deliberar, nos termos da cláusula 11ª, item (K), do Contrato Social, sobre a contratação, pela Sociedade, de prestadores de serviço técnico e especializado para a elaboração, coordenação e suporte dos estudos necessários para o plano diretor dos imóveis de propriedade da Sociedade (“Plano Diretor”), incluindo o próprio Plano Diretor, seguido do necessário EIA-RIMA (Estudo de Impacto Ambiental Relatório de Impacto ao Meio-Ambiente), tudo com o objetivo final de obtenção de Licença Prévia a ser pleiteada junto aos órgão ambientais competentes. São Paulo, 18 de Fevereiro de 2014 Brasília Byington Egydio Martins; Maria Elisa Botelho Byington; Maria Lúcia Botelho Byington; e Carlos Amadeu Botelho Byington – sócios representando 66,66% do capital da Sociedade (28/02, 01 e 06/03/2014)
“A Imprensa Oficial do Estado S/A - IMESP roga a quem souber da existência de parentes próximos, representantes, prepostos, administradores dos direitos autorais de textos e/ou imagens dos Compositores: Gastão Viana; Augusto do Amaral (relacionados à Vidraça); Juvenal Peixoto; José Resende de Almeida; José Ferreira Ramos e Pedro Antonio da Silva, que entre em contato no endereço Rua da Mooca, 1.921 - CEP 03103-902 - São Paulo, Gerência de Produtos Editoriais, para fins de autorização sobre a publicação da edição denominada Carnaval de Pixinguinha 25 arranjos para a banda a ser coeditada com o Instituto Moreira Salles-IMS e Serviço Social do Comércio - Sesc, Administração Regional de São Paulo, em atendimento ao disposto no artigo 20 da Lei nº 10.406/2001, de 10/01/2002, Constituição Federal em seu artigo 5º, incisos V e X e art. 7º, inciso I, da Lei Federal nº 9.610/98.”
COOPERATIVA PAULISTA DE TEATRO Convocação da Assembleia Geral Ordinária A Cooperativa Paulista de Teatro convoca todos/as os/as cooperados/as para participarem da Assembleia Geral Ordinária que será realizada dia 17 de março de 2014, no Galpão do Folias, sito à Rua Ana Cintra, nº 213, Sta Cecília, São Paulo, SP. 1ª chamada: 17h00 – quórum mínimo de 2/3 dos cooperados; 2ª chamada: 18h00 – quórum mínimo de 50%, mais 1 dos cooperados; 3ª e última chamada: 19h00 – quórum mínimo de 10 cooperados. PAUTA: I - Informes Gerais; II – Prestação de contas e parecer do Conselho Fiscal (balanço e aprovação de contas). Número de sócios ativos: 3.163 em 18/02/2014. Rudifran de Almeida Pompeu – Presidente do Conselho de Administração.
ASSEMBLEIA LEGISLATIVA DO ESTADO DE SÃO PAULO Comunicado de Errata No Pregão Eletrônico nº 07/2014 - Processo Digital nº 1191/2013, que tem
Ministério da Fazenda
por objeto o fornecimento parcelado de lanches, comunicamos que a Oferta de Compra cujo número 010101000012014OC000014 foi alterada para o número 010101000012014OC000016; e no modelo de proposta comercial,
SERVIÇO FEDERAL DE PROCESSAMENTO DE DADOS (SERPRO) REGIONAL SÃO PAULO
anexo do edital, onde constou item 01 e item 02, deverá ser considerado como Item ÚNICO. Fica mantida a data e hora de abertura: 17/03/2014, às
AVISO DE LICITAÇÃO
14h30m (início do credenciamento), bem como todos os demais termos do
Pregão Eletrônico nº 0145/2014 São Paulo
Edital. Local: Bolsa Eletrônica de Compras do Estado de São Paulo (http://
PROCESSO VERDE Nº 0145/2014. OBJETO: Manutenção da Rede. DATA DE ABERTURA: 18/03/2014, às 09h. LOCAL: www.comprasnet.gov.br. O Edital poderá ser obtido nos sítios www.serpro.gov.br e www.comprasnet.gov.br. Pregoeiro Designado.
www.bec.sp.gov.br).
PREFEITURA MUNICIPAL DE TAUBATÉ/SP CONCORRÊNCIA PÚBLICA Nº 05/14 A PREFEITURA MUNICIPAL DE TAUBATÉ, pela Presidência da Comissão Permanente de Licitações e com base na Lei Federal nº 8.666/93 e suas alterações, torna público aos interessados, que se acha aberta: Concorrência Pública nº 05/14 - Execução de projetos, apoio técnico e gerenciamento com a finalidade de acompanhamento de processos para obtenção de financiamentos externos do Ministério do Planejamento, Orçamento e Gestão, com vencimento às 08h30 do dia 04.04.14. O Edital completo encontra-se disponível no Departamento de Compras, no horário das 08h às 12h e das 14h às 18h, podendo ser adquirido mediante recibo original de depósito do Banco Santander, agência 0056, Conta-corrente nº 45000273-2, no valor de R$ 52,00 (Cinquenta e Dois Reais) cada edital ou gratuitamente no site desta Prefeitura: www.taubate.sp.gov.br. Taubaté, 27 de fevereiro de 2014 Márcia Ferreira dos Santos - Presidente C.P.L.
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO
EDITAL DE PREGÃO ELETRÔNICO Nº. 31/2014 PROCESSO N°. 0255/2014 OBJETO: “Registro de Preços” para contratações futuras na aquisição de sulfato de alumínio ferroso líquido destinado ao uso no tratamento de água, conforme Edital. O Edital na íntegra poderá ser obtido nos sites: www.bb.com.br, e www.saaesaocarlos.com.br - opção licitações. Abertura das propostas às 09h00min do dia 18/03/2014 e o início da sessão de disputa às 15h00min do dia 18/03/2014 (horário de Brasília). Marcel Rodrigo dos Santos - Pregoeiro São Carlos, 27 de fevereiro de 2014 Gerência de Finanças e Suprimentos.
PREFEITURA MUNICIPAL DE TAUBATÉ/SP CONCORRÊNCIA PÚBLICA nº 06/14 A PREFEITURA MUNICIPAL DE TAUBATÉ, pela Presidência da Comissão Permanente de Licitações e com base na Lei Federal nº 8.666/93 e suas alterações, torna público aos interessados que se acha aberta: Concorrência Pública nº 06/14 – Execução de reformas e coberturas em quadras poliesportivas da rede Municipal de ensino, com vencimento às 14h30 do dia 04.04.14. O Edital completo encontra-se disponível no Departamento de Compras, no horário das 08h às 12h e das 14h às 18h, podendo ser adquirido mediante recibo original de depósito do Banco Santander, Agencia 0056 Conta Corrente nº 45000273-2, no valor de R$ 52,00 (Cinquenta e Dois Reais) cada edital ou gratuitamente no site desta Prefeitura www.taubate.sp.gov.br. Taubaté, 27 de feveiroro de 2014. Márcia Ferreira dos Santos - Presidente C.P.L.
PREFEITURA MUNICIPAL DE TAUBATÉ/SP PREGÃO nº 23/14 A Prefeitura Municipal de Taubaté comunica que o pregão presencial 23/14, ora renomeado para 23-A/14 - Contratação de empresa especializada em informática para o fornecimento de licenças de uso de uma solução de informática, destinada a atender demandas da Secretária Municipal de Saúde, abrangendo os serviços de instalação, treinamento, migração e carga de dados, customização, suporte técnico, manutenções corretivas e/ou de ordem legal, por um período de 12 (doze) meses prorrogáveis até o limite da Lei, está adiado para o dia 17.03.14, às 16h30, no mesmo local já anteriormente informado.Comunica ainda que o novo edital está disponível pelo site www.taubate.sp.gov.br. Taubaté, 27 de fevereiro de 2014. José Bernardo Ortiz Monteiro Júnior - Prefeito Municipal
PREFEITURA MUNICIPAL DE TAUBATÉ/SP PREGÃO nº 31/14 A Prefeitura Municipal de Taubaté informa que se acha aberto pregão presencial 31/14, Contratação de empresa especializada na Prestação de Serviço de consultoria especializada e apoio técnico para a elaboração do plano de ação imediata de tráfego, por um período de 06 (seis) meses , com encerramento dia 17.03.14, às 08h30, junto ao respectivo Departamento de Compras. Maiores informações pelo telefone (0xx12) 3621.6023, ou à Praça Felix Guisard, 11 – 1º andar – centro, mesma localidade, das 08h às 12h e das 14h às 17h, sendo R$ 26,50 (Vinte e Seis Reais e Cinquenta Centavos) o custo do edital, para retirada na Prefeitura. O edital também estará disponível pelo site www.taubate.sp.gov.br. Taubaté, 28 de fevereiro de 2014. José Bernardo Ortiz Monteiro Júnior - Prefeito Municipal
PREFEITURA MUNICIPAL DE TAUBATÉ/SP PREGÃO nº 368/13 A Prefeitura Municipal de Taubaté informa que será dado sequência à abertura do pregão presencial nº 368/13, ora renomeado para 368-A/13, que trata do Registro de Preços para eventual contratação de empresa especializada em Locação de Máquinas e Caminhões, incluindo a mão de obra, por um período de 12 (doze) meses, improrrogáveis, com encerramento dia 18.03.14, às 08h30, junto ao respectivo Departamento de Compras. Maiores informações pelo telefone (0xx12) 3621.6023, ou à Praça Felix Guisard, 11 – 1º andar – centro, mesma localidade, das 08h às 12h e das 14h às 17h, sendo R$ 26,50 (Vinte e Seis Reais e Cinquenta Centavos) o custo do edital, para retirada na Prefeitura. O edital também estará disponível pelo site www.taubate.sp.gov.br. Taubaté, 27 de fevereiro de 2014. José Bernardo Ortiz Monteiro Júnior - Prefeito Municipal
PREFEITURA DO MUNICÍPIO DE ANDRADINA Extrato de Aditamento Contratual. Processo nº 72/13 - Pregão nº 39/13. Objeto: Registro de Preços para aquisição de diversos tipos de materiais de insumos para uso dos pacientes em cumprimento às determinações de Mandatos Judiciais. Fica ajustado entre as partes que o contrato em vigor será aditado conforme: Contratado: CIRURCENTER PRODUTOS HOSPITALARES LTDA. - EPP no valor de R$ 2.340,00 (dois mil, trezentos e quarenta reais). Contratado: ELDA P FAZANHA SANCHES - EPP no valor de R$ 3.933,00 (três mil, novecentos e trinta e três reais). Contratado: MEDIMPORT COMÉRCIO DE PRODUTOS HOSPITALARES LTDA. no valor de R$ 1.446,00 (um mil, quatrocentos e quarenta e seis reais). Contratado: RAGA PRODUTOS FARMACEUTICOS LTDA. no valor de R$ 1.625,00 (um mil, seiscentos e vinte e cinco reais). As demais cláusulas e condições do contrato permanecem inalteradas. Data: 21 de novembro de 2013. Jamil Akio Ono - Prefeito.
PREFEITURA DO MUNICÍPIO DE ANDRADINA Considerando a decisão do Egrégio Tribunal de Contas do Estado de São Paulo proferida nos autos do processo TC-444.989.14-9, DECIDO, designar a data 21 de março de 2014, às 10 horas, para realização da sessão de recebimento e julgamento das propostas do Processo n° 08/14 – Pregão nº 06/14, que tem como objeto a contratação de empresa jornalística ou agência de publicação, para publicação dos atos oficiais em jornal de circulação local e de grande circulação no estado, tratado no preâmbulo do edital, e, em consequência, fica determinado que a redação do descritivo do item 02 do Anexo I – Termo de referência passa a ser: “Contratação de empresa jornalística ou agência de publicidade..., com periodicidade diária e tiragem mínima de 20.000 mil jornais por dia, auditada pelo IVC – Instituto Verificador de Circulação ou outro instituto ou orgão verificador de circulação, por qualquer meio idôneo”. Ficam mantidas as demais cláusulas e condições previstas no instrumento convocatório. Andradina, 27 de fevereiro de 2014. Jamil Akio Ono - Prefeito.
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO DE SÃO CARLOS EDITAL N°. 2.08.2014 - PROCESSO N°. 4609/2013 OBJETO: contratação de empresa especializada para dimensionamento, fornecimento de material e montagem de 02 (dois) painéis elétricos de partida, para instalação dos novos conjuntos de recalque do reservatório elevado do Ipanema e Parque Faber II, conforme edital. MODALIDADE: Tomada de Preços pelo Regime de Preço por Item e Tipo Menor Preço. ENCERRAMENTO: 20/03/2014 às 14hs30min. O Edital poderá ser examinado através do site www.saaesaocarlos. com.br - opção licitações, ou adquirido junto à GFS, Av. Getúlio Vargas, 1500 Bairro Jardim São Paulo - São Carlos - SP, mediante o recolhimento de emolumentos no valor de R$ 50,00, no Banco ITAÚ - Agência instalada na sede da licitante no horário das 11HS às 16HS, cuja guia deverá ser retirada antecipadamente no Setor de Tesouraria do SAAE. Informações pelo telefone: (16) 3373-6448. São Carlos, 27 de fevereiro de 2014 Comissão de Licitações.
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO ERRATA Processo nº. 0064/2014. Licitação por Tomada de Preços nº. 2.07.14. Objeto: execução de adutoras de água tratada entre centros de produção, reservação e distribuição. Onde se lê: O envelope da documentação relativa à Habilitação (Envelope nº. 01) e o envelope contendo a Proposta (Envelope nº. 02), deverão ser entregues, impreterivelmente, até o dia 11/02/2014 às 8hs30min, junto à Comissão de Licitações, e serão abertos às 9hs do mesmo dia, a critério da Comissão de Licitações, de acordo com o item 10 (Do processamento e Procedimento) e 11 (Classificação e Julgamento). Leia-se: O envelope da documentação relativa à Habilitação (Envelope nº. 01) e o envelope contendo a Proposta (Envelope nº. 02), deverão ser entregues, impreterivelmente, até o dia 11/03/2014 às 8hs30min, junto à Comissão de Licitações, e serão abertos às 9hs do mesmo dia, a critério da Comissão de Licitações, de acordo com o item 10 (Do processamento e Procedimento) e 11 (Classificação e Julgamento).
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO ERRATA Processo nº. 136/2014. Licitação por Concorrência nº. 3.01.14. Objeto: contratação de empresa especializada para locação de veículos, máquinas e caminhões, para auxiliarem na execução dos serviços prestados pelo SAAE no município de São Carlos e seus 02 (dois) Distritos. No edital, item 2.1.1: Onde se lê: Item 3 - Veículo utilitário tipo pick-up: 01 (um) veículo. Item 4 - Veículo tipo standard, 2 ou 4 portas: 02 (dois) veículos. Leia-se: Item 3 - Veículo utilitário tipo pick-up: 02 (dois) veículos. Item 4 - Veículo tipo standard, 2 ou 4 portas: 01 (um) veículo. Na minuta do Contrato, Cláusula 2ª (Anexo III): Onde se lê: Item 3 - Veículo utilitário tipo pick-up: 01 (um) veículo. Item 4 - Veículo tipo standard, 2 ou 4 portas: 02 (dois) veículos. Leia-se: Item 3 - Veículo utilitário tipo pick-up: 02 (dois) veículos. Item 4 - Veículo tipo standard, 2 ou 4 portas: 01 (um) veículo. No Termo de Referência, item 3.0 (Anexo VI): Onde se lê: Veículo utilitário tipo pick-up: 01 (um) veículo. Veículo tipo standard, 2 ou 4 portas: 02 (dois) veículos. Leia-se: Veículo utilitário tipo pick-up: 02 (dois) veículos. Veículo tipo standard, 2 ou 4 portas: 01 (um) veículo. Na Planilha Orçamentária (Anexo II). Onde se lê: Item 1.3 coluna preço por hora ou mês R$ 3.500,00. Leia-se: Item 1.3 coluna preço por hora ou mês R$ 2.250,00. Portanto, o total do item 1.3 será R$ 54.000,00 e o valor total estimado de R$ 1.224.000,00. Fica adiada a data do encerramento e entrega dos envelopes para 04/04/2014, às 14hs30min. São Carlos, 27 de fevereiro de 2014. (a) Presidente da Comissão de Licitações.
VOTORANTIM INDUSTRIAL S.A. CNPJ/MF 03.407.049/0001-51 - NIRE 35300313216 ATA DE ASSEMBLEIA GERAL EXTRAORDINÁRIA REALIZADA EM 17 DE FEVEREIRO DE 2014 1. DATA, HORÁRIO E LOCAL: 17 de fevereiro de 2014, às 10h, na sede social da Votorantim Industrial S.A. (“Companhia”) situada na Cidade de São Paulo, Estado de São Paulo, na Rua Amauri 255, 13º andar, conjunto A. 2. PRESENÇA: acionistas representando a totalidade do capital social da Companhia, conforme se verificou pelas assinaturas constantes do Livro de Presença de Acionistas. 3. MESA DIRIGENTE: João Carvalho de Miranda, Presidente e Luiz Marcelo Pinheiro Fins, Secretário. 4. CONVOCAÇÃO: Dispensada em virtude da presença da totalidade dos acionistas. 5. ORDEM DO DIA: Deliberar sobre (I) a aprovação da 2ª (segunda) emissão, pela Companhia, de debêntures simples, não conversíveis em ações, em série única, da espécie quirografária, sem garantia real ou fidejussória (“Emissão”), para distribuição pública com esforços restritos de colocação (“Debêntures”), em consonância com Lei n.º 6.385, de 7 de dezembro de 1976, conforme alterada (“Lei do Mercado de Valores Mobiliários”), a Instrução da Comissão de Valores Mobiliários (“CVM”)n.º 476,de 16 de janeiro de 2009, conforme alterada (“Instrução CVM 476”), e as demais disposições legais e regulamentares aplicáveis (“Oferta”); (II) a autorização à Diretoria da Companhia a, caso aprovadas a Emissão e a Oferta, (a) celebrar todos os documentos e seus eventuais aditamentos e praticar todos os atos necessários ou convenientes à realização da Emissão e da Oferta; e (b) contratar (i) o Banco Bradesco BBI S.A. para intermediar a Oferta (“Coordenador Líder”); e (ii) os demais prestadores de serviços para a Emissão e a Oferta, incluindo a instituição prestadora de serviços de escrituração das Debêntures (“Escriturador Mandatário”), instituição prestadora de serviços de banco liquidante das Debêntures (“Banco Liquidante”), agente fiduciário dos debenturistas (“Agente Fiduciário”) e assessores legais, entre outros, podendo, para tanto, negociar e assinar os respectivos contratos e fixar-lhes os honorários; e (III) a ratificação de todos os atos já praticados relacionados às deliberações acima. 6. DELIBERAÇÕES: Os acionistas da Companhia, por unanimidade de votos e sem quaisquer ressalvas ou restrições, aprovaram: (I) a realização da Emissão e da Oferta, com as seguintes características e condições principais, as quais serão detalhadas e reguladas por meio de escritura de emissão das Debêntures, a ser celebrada entre a Companhia e o Agente Fiduciário (“Escritura de Emissão”): (a) Número da Emissão: Esta é a 2ª (segunda) emissão pública de debêntures da Companhia; (b) Número de Séries: A Emissão será realizada em série única; (c) Quantidade de Debêntures: Serão emitidas 45.000 (quarenta e cinco mil) Debêntures; (d) Montante da Emissão: O montante total da Emissão será de R$450.000.000,00 (quatrocentos e cinquenta milhões de reais), na Data de Emissão (conforme definido abaixo); (e) Destinação dos Recursos: Os recursos líquidos obtidos pela Companhia com a Emissão serão destinados a negócios de gestão ordinária da Companhia e/ou de suas controladas, na forma de repactuação do endividamento existente; (f) Colocação e Procedimento de Distribuição: As Debêntures serão objeto de oferta pública de distribuição com esforços restritos de colocação, nos termos da Lei do Mercado de Valores Mobiliários, da Instrução CVM 476 e das demais disposições legais e regulamentares aplicáveis, sob o regime de garantia firme de colocação, com relação à totalidade das Debêntures, nos termos do contrato de distribuição das Debêntures (“Contrato de Distribuição”), com a intermediação do Coordenador Líder, instituição integrante do sistema de distribuição de valores mobiliários, tendo como público alvo investidores qualificados, assim definidos nos termos do artigo 4º da Instrução CVM 476 (“Investidores Qualificados”), observado que (i) todos os fundos de investimento serão considerados investidores qualificados, ainda que se destinem a investidores não qualificados; e (ii) as pessoas naturais e jurídicas mencionadas no artigo 109, inciso IV, da Instrução CVM n.º 409, de 18 de agosto de 2004, conforme alterada, deverão, obrigatoriamente, subscrever e integralizar, no âmbito da Oferta, Debêntures no montante mínimo de R$1.000.000,00 (um milhão de reais); (g) Distribuição Parcial: Não haverá distribuição parcial das Debêntures; (h) Valor Nominal Unitário: O valor nominal de cada uma das Debêntures será de R$10.000,00 (dez mil reais), na Data de Emissão (“Valor Nominal”), observado o disposto no artigo 4º, inciso II, da Instrução CVM 476; (i) Data de Emissão: Para todos os fins e efeitos legais, a data de emissão das Debêntures será 25 de fevereiro de 2014 (“Data de Emissão”); (j) Data de Vencimento: O vencimento final das Debêntures ocorrerá em 25 de fevereiro de 2017 (“Data de Vencimento”), ressalvadas as hipóteses de vencimento antecipado previstas na Escritura de Emissão e/ou de resgate antecipado previsto na Escritura de Emissão. Na ocasião do vencimento, a Companhia obriga-se a proceder ao pagamento das Debêntures que ainda estejam em circulação pelo saldo devedor do Valor Nominal, acrescido dos Juros Remuneratórios (conforme definidos abaixo) devidos, calculados na forma prevista na Escritura de Emissão; (k) Forma: As Debêntures serão emitidas na forma nominativa e escritural, sem a emissão de cautelas ou certificados; (l) Espécie: As Debêntures serão da espécie quirografária, nos termos do artigo 58 da Lei das Sociedades por Ações, sem garantia real ou fidejussória e sem preferência; (m) Conversibilidade: As Debêntures serão simples, não conversíveis em ações de emissão da Companhia; (n) Prazo de Subscrição: Respeitado o atendimento dos requisitos a que se refere a Escritura de Emissão, as Debêntures serão subscritas, a qualquer tempo, a partir da data de início de distribuição da Oferta, observado o disposto no artigo 8º, parágrafo 2º, da Instrução CVM 476; (o) Forma de Subscrição e de Integralização e Preço de Integralização: As Debêntures serão subscritas e integralizadas por meio do MDA – Módulo de Distribuição de Ativos (“MDA”), administrado e operacionalizado pela CETIP S.A. – Mercados Organizados (“CETIP”), por, no máximo, 20 (vinte) Investidores Qualificados, em uma única data, à vista, no ato da subscrição (“Data de Integralização”), e em moeda corrente nacional, pelo Valor Nominal; (p) Negociação: As Debêntures serão registradas para negociação no mercado secundário por meio do Módulo CETIP21 – Títulos e Valores Mobiliários (“CETIP21”), administrado e operacionalizado pela CETIP. As Debêntures somente poderão ser negociadas por meio do CETIP21 depois de decorridos 90 (noventa) dias contados da data da respectiva subscrição ou aquisição pelo investidor, nos termos dos artigos 13 e 15 da Instrução CVM 476, e do cumprimento, pela Companhia, das obrigações previstas no artigo 17 da Instrução CVM 476. As Debêntures somente poderão ser negociadas entre Investidores Qualificados, exceto se a Companhia obtiver o registro de que trata o artigo 21 da Lei do Mercado de Valores Mobiliários; (q) Atualização Monetária do Valor Nominal: Não haverá atualização monetária do Valor Nominal das Debêntures; (r) Juros Remuneratórios das Debêntures: Sobre o saldo devedor do Valor Nominal de cada uma das Debêntures incidirão juros remuneratórios correspondentes a 107,95% (cento e sete inteiros e noventa e cinco centésimos por cento) da variação acumulada das taxas médias diárias dos DI – Depósitos Interfinanceiros de um dia, “over extra-grupo”, expressas na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP, no informativo diário disponível em sua página na Internet (http://www.cetip.com.br) (“Taxa DI”) (“Juros Remuneratórios”), calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos, desde a Data de Integralização ou a data de pagamento dos Juros Remuneratórios imediatamente anterior, conforme o caso, até a data do efetivo pagamento. Sem prejuízo dos pagamentos em decorrência de resgate antecipado das Debêntures e/ou de vencimento antecipado das obrigações decorrentes das Debêntures, nos termos previstos na Escritura de Emissão, os Juros Remuneratórios das Debêntures serão pagos semestralmente nos meses de fevereiro e agosto de cada ano, com início em 25 de agosto de 2014, até a Data de Vencimento, nas datas indicadas abaixo: 25/08/2014, 25/02/2015, 25/08/2015, 25/02/2016, 25/08/2016 e 25/02/2017; (s) Repactuação Programada: Não haverá repactuação programada das Debêntures; (t) Amortização: O Valor Nominal das Debêntures será amortizado em 1 (uma) única parcela, na Data de Vencimento; (u) Local de Pagamento: Os pagamentos referentes às Debêntures e a quaisquer outros valores eventualmente devidos pela Companhia, nos termos da Escritura de Emissão, serão realizados pela Companhia (i) no que se refere a pagamentos referentes ao Valor Nominal, aos Juros Remuneratórios, a prêmio de resgate antecipado e aos encargos moratórios, e com relação às Debêntures que estejam custodiadas eletronicamente na CETIP, por meio da CETIP; ou (ii) nos demais casos, por meio do Escriturador Mandatário ou na sede da Companhia, conforme o caso; (v) Resgate Antecipado Facultativo: A qualquer tempo a partir, inclusive, de 25 de fevereiro de 2015, as Debêntures poderão, a critério exclusivo da Companhia, ser facultativamente resgatadas, total ou parcialmente, com aviso prévio, nos termos e prazo previstos na Escritura de Emissão. O valor de resgate será correspondente ao saldo devedor do Valor Nominal, acrescido dos Juros Remuneratórios, calculados pro rata temporis, desde a Data de Integralização ou a data de pagamento de Juros Remuneratórios imediatamente anterior, conforme o caso, até a data do efetivo pagamento, e, se for o caso, dos encargos moratórios, e acrescido de prêmio de 0,25% (vinte e cinco centésimos por cento) ao ano, calculado sobre o saldo devedor do Valor Nominal, com base no prazo de vigência remanescente das Debêntures, na forma prevista na Escritura de Emissão; (x) Vencimento Antecipado: Por meio do Agente Fiduciário, os titulares das Debêntures poderão declarar antecipadamente vencidas todas as obrigações objeto da Escritura de Emissão e exigir o imediato pagamento, pela Companhia, do saldo devedor do Valor Nominal das Debêntures em circulação, acrescido dos Juros Remuneratórios, calculados pro rata temporis, desde a Data de Integralização ou a data de pagamento de Juros Remuneratórios imediatamente anterior, conforme o caso, até a data do efetivo pagamento, e, se for o caso, dos encargos moratórios, na ciência da ocorrência de quaisquer dos eventos de inadimplemento a serem definidos na Escritura de Emissão; (II) a autorização à Diretoria da Companhia para (a) celebrar todos os documentos e seus eventuais aditamentos e praticar todos os atos necessários ou convenientes à realização da Emissão e da Oferta, incluindo a Escritura de Emissão e o Contrato de Distribuição; e (b) contratar (i) o Coordenador Líder; e (ii) os demais prestadores de serviços para a Emissão e a Oferta, incluindo o Escriturador Mandatário, o Banco Liquidante, o Agente Fiduciário e assessores legais, entre outros; podendo, para tanto, negociar e assinar os respectivos contratos e fixar-lhes os honorários; (III) a ratificação de todos os atos já praticados relacionados às deliberações acima. 7. ENCERRAMENTO: Nada mais havendo a tratar, encerrou-se a sessão da qual se lavrou a presente ata, que lida, achada conforme e aprovada, segue assinada pelos acionistas presentes. (a.a.) João Carvalho de Miranda, Presidente; Luiz Marcelo Pinheiro Fins, Secretário e p. Votorantim Participações S.A., Antonio Joaquim Ferreira Custódio e Raul Calfat; José Roberto Ermírio de Moraes, acionista. A presente transcrição é cópia fiel da ata lavrada no livro próprio. São Paulo, 17 de fevereiro de 2014. João Carvalho de Miranda - Presidente - Luiz Marcelo Pinheiro Fins - Secretário. Secretaria de Desenvolvimento Econômico, Ciência e Tecnologia - Junta Comercial do Estado de São Paulo - Certidão - Certifico o Registro sob nº 81.538/14-5 em 24.02.14 (a) Gisela Simiema Ceschin - Secretária Geral.
PENSALAB EQUIPAMENTOS INDUSTRIAIS S/A CNPJ 01.382.559/0001-96
Ativo Ativo Circulante Caixa Bancos c/ Movimento Aplicações Financeiras Realizavel Duplicatas à Receber Outras Contas a Receber Antecipações Ativas Tributos a Recuperar Estoques Produtos, Partes e Peças Apropriações Adiantamento a Fornecedor Ativo Não Circulante Realizavel a Longo Prazo Depositos Judiciais Imobilizado Equipamentos de Informatica Moveis e Utensilios Instalações Equipamentos Outros Ferramentas e Utensilios Benfeitorias em Imovel de 3ºs (-)Depreciações Acumuladas Bens Intangiveis Marcas Direitos e Patentes/ Software (-)Amort.dep.marcas Direitos Patentes Total Ativo
2013 13.721.230,72 11.584,01 124.008,58 13.585.638,13 19.221.825,87 17.045.896,96 469.501,36 292.160,09 1.414.267,46 7.989.210,67 7.989.210,67 1.996.324,41 1.996.324,41 31.646,96
2012 8.005.663,91 3.429,67 3.967.496,22 4.034.738,02 15.840.492,16 13.998.876,42 429.891,72 97.267,18 1.314.456,84 10.136.528,17 10.136.528,17 6.173.328,65 6.173.328,65 31.646,96
31.646,96 31.646,96 1.114.058,27 1.194.269,29 799.530,27 736.518,11 274.306,38 273.502,98 75.985,50 75.985,50 107.551,66 99.404,04 216.150,43 211.647,48 341.738,80 320.298,30 (701.204,77) (523.087,12) 43.587,50 41.036,04 65.395,99 56.574,92 (21.808,49) (15.538,88) 44.117.884,40 41.422.965,18
01. Contexto Operacional: A empresa tem como atividade principal, comércio atacadista de máquinas e equipamentos para uso Industrial partes e peças. 02. Apresentações das Demonstrações Financeiras: As Demonstrações financeiras estão elaboradas de acordo com os princípios contábeis, estabelecidos pela lei das sociedades por ações, Lei 6.404/76 03. Principais práticas contábeis a) Apuração do Resultado: a) O resultado apurado pelo regime de competência do exercício: b) Ativo Circulante e Ativo não Circulante - Os ativos
Passivo Passivo Circulante Exigivel A Curto Prazo Fornecedores Fornecedores Exterior Obrigações Trabalhistas Antecipações Passivas Obrigacoes Fiscais/Sociais Outras Obrigacoes Passivo não Circulante Outras Obrigações Patrimonio Liquido Capital Social Resultado do Exercicio Reserva De Lucros A Realizar Lucro Liquido Exercicio Reserva Legal Total Passivo
Eventos Capital Social Saldos em 01.01.2012 2.000.000,00 Aumento de Capital Distrib. de Dividendos Rever. e Transf. de Res. Lucro Líquido do Exerc. Saldos em 31.12.2012 2.000.000,00 Distrib. de Dividendos Ajuste de Exerc. Anterior Lucro Líquido do Exerc. Saldos em 31.12.2013 2.000.000,00
2013 2012 17.678.107,26 16.322.610,82 3.430.400,37 3.015.586,53 1.064.588,30
1.764.678,01 4.328.227,71 1.387.290,48
2.464.447,67 7.703.084,39 -
3.121.392,65 5.721.021,97 2.751.015,60 2.751.015,60 2.000.000,00 2.000.000,00 20.349.338,76 20.227.121,13
2.000.000,00 2.000.000,00 24.439.777,14 19.686.936,25 4.630.623,26 122.217,63 122.217,63 44.117.884,40 41.422.965,18 Lucros/ Prejuizos Acumulados 19.903.354,49
Total 21.903.354,49
(3.000.000,00) 219.468,73 3.226.515,54 20.349.338,76
(3.000.000,00) 219.468,73 3.226.515,54 22.349.338,76
(540.184,87) 4.630.623,26 24.439.777,15
(540.184,87) 4.630.623,26 26.439.777,15
são representados pelo valor do custo ou realização, incluso quando aplicável, as variações monetárias e os rendimentos auferidos C) Passivo Circulante e Passivo não Circulante - São demonstrados pelos valores conhecidos ou calculáveis, acrescidos quando aplicável, dos correspondentes encargos e variações monetárias incorridas. 04. Capital Social e Dividendos: a) O capital social totalmente subscrito e integralizado, representado por 2.000.000 (Dois milhões) ações ordinárias nominativas, com valor nominal de R$ 1,00 cada.
Receita Operacional Bruta Deduções das Receitas Receita Líquida Custo Produtos Vendidos Lucro Bruto Operacional Despesas Operacionais Despesas Financeira Despesas Tributarias Outras Despesas Operacionais Receitas Financeiras Receitas Diversas Operacionais Lucro Líquido Operacional Lucro Antes da Imp.Renda Cont. Social Contribuição Social/Imp. Renda Lucro Líquido do Exercício
68.305.345,98 (13.926.467,83) 54.378.878,15 (23.250.552,85) 31.128.325,30 (13.683.471,47) (621.771,48) (1.070.773,30) (10.406.382,64) 1.219.109,58 535.386,65 7.100.422,64 7.100.422,64 (2.469.799,38) 4.630.623,26
Estoque Inicial (+) Compras de Mercadorias (-) Compras Anuladas (-) Estoque Final Custo de Mercadorias Vendidas
10.136.528,17 21.004.346,55 0,00 (7.989.210,67) 23.151.664,05
Vendas de Mercadorias (-) Vendas Anuladas (-) ICMS sobre Vendas (-) PIS sobre Faturamento (-) COFINS sobre Faturamento (-) IPI sobre Vendas Vendas Liquidas
55.848.915,94 (1.632.959,13) (4.761.435,15) (1.021.005,15) (4.827.727,54) (1.063.439,62) 42.542.349,35
Vendas Liquidas (-) Custo de Mercadorias Vendidas Resultado da Conta Mercadorias . Thomas Felipe Rodrigues Almeida CPF : 220.691.068-37 Antonio Carlos Lemos Segura CT CRC: 1SP198562/O-6
42.542.349,35 (23.151.664,05) 19.390.685,30
44 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
02ª Vara Cível do Fórum de Cotia – SP Citação Prazo 20 dias. Proc. nº 1001460-83.2013.8.26.0152, O Dr. Direito Diógenes Luiz de Almeida Fontoura Rodrigues, Juiz de Direito da 02ª Vara Cível do Fórum Cotia/SP faz Saber a Luiz Alberto Biazzeto CPF/MF 004.108.688-09 e Aline Isabel Weis Biazeto, CPF 703.350.608-20, que o Condomínio Residencial Altos da Raposo lhe ajuizou ação Rito Sumário para cobrança de R$ 3.857,37 (março/13) a título de despesas condominiais do apto. 32, Bloco 04, do condomínio da autora, sito à Rua Rua José Giorgi, 600 - Granja Viana, Cotia, São Paulo/SP. Encontrando-se os réus em lugar ignorado, foi deferida a citação por edital, para no prazo de 20 dias, contestarem o feito sob pena de presumirem-se verdadeiros os fatos alegados na forma da lei.
2ª Vara Cível do Foro Regional da Lapa/SP. 2º Ofício Cível do Foro Regional da Lapa/SP. Edital de Citação - Prazo - 20 dias, processo nº 0119272-35.2007.8.26.0004 (004.07.119272-4) . O Doutor Rodrigo de Castro Carvalho, Juiz de Direito da 2ª Vara Cível do Foro Regional da Lapa/SP., Comarca da Capital, na forma da lei, etc. FAZ SABER a Reinaldo Marracine Spinelli, CPF/MF nº 033.693.698-26, que Cooperforte - Cooperativa de Economia e Crédito Mútuo dos Funcionários de Instituições Financeiras Públicas Federais Ltda, ajuizou ação Monitória, objetivando a cobrança da quantia de R$ 22.736,25 (data base 05/07/07, que será atualizado até a data do efetivo pagamento, referente ao não cumprimento do contrato firmado em 25/07/2006, de abertura de Crédito do qual se originou empréstimo de nº 1341440/2008. Estando o réu em lugar ignorado, foi deferida a sua citação por edital, para que em 15 dias, a fluir após os 20 dias supra, pague o débito, isento de custas e honorários ou ofereça embargos, sob pena de conversão da ação Monitória em mandado executivo, conforme art. 1102 do CPC. Será o presente edital, por extrato, afixado e publicado na forma da lei. São Paulo,
1ª Vara Cível da Comarca de Cotia/SP - EDITAL DE INTIMAÇÃO DA PENHORA - PRAZO DE 30 DIAS - PROCESSO Nº 0003403-75.2001.8.26.0152. O(A) Doutor(a) Seung Chul Kim, MM. Juiz(a) de Direito da 1ª Vara Cível, do Foro Foro de Cotia, da Comarca de de Cotia, do Estado de São Paulo, na forma da Lei, etc. FAZ SABER a(o) a Sigma Administração e Negócios S/C. Ltda. CNPJ/MF nº 47.899.556/0001-77, na pessoa de seu representante legal, expedido nos autos da ação de Cobrança, procedimento Ordinário, ora em fase de Execução de Sentença, movida por Associação dos Moradores e Proprietários da Quadra A Jardim Pasárgada, que pelos termos do presente edital, fica a mesma, na pessoa de seu representante legal intimados da penhora que recaiu sobre o terreno, designado pelo lote nº 63, da quadra A, do Jardim Pasárgada Zona Urbana do direito, municipio e Comarca de Cotia, perfazendo a área de 1.273,13m². Matriculado sobre nº 2.755 do Cartório de Registros de Imóveis de Cotia/SP. Estando a ré, na pessoa de seu representante legal em lugar ignorado, foi deferida a intimação por edital, para que no prazo de 15 dias a fluir após os 30 dias supra, ofereça impugnação à penhora lavrada, na ausência dos quais prosseguirá o feito em seus ulteriores termos. Será o presente edital afixado e publicado na forma da lei. Cotia, 17 de Dezembro de 2013. Será o presente edital, por extrato, afixado e publicado na forma da lei, sendo este Fórum localizado na Avenida Professor Manoel Jose Pedroso, 1806, Parque Bahia - CEP 06717-100, Fone: (11)4703-2725, Cotia-SP.
5ª Vara Cível do Foro Regional do Jabaquara/SP. Edital de citação e Intimação. Prazo de 20 dias. Processo nº 012889121.2009.8.26.0003. O Dr. Marcos Gozzo, Juiz de Direito da 5ª Vara Cível do Foro Regional do Jabaquara/SP., na forma da lei, etc. Faz Saber a XL Fitness Comércio de Equipamentos Esportivos Ltda, CNPJ/MF nº 05.008.140/0001-09, na pessoa de seu representante legal, que Braganfer Comércio de Ferros e Metais Ltda, lhe ajuizou ação de Execução de Título Extrajudicial, alegando que é credor da quantia de R$ 15.884,25 (data base 30/07/2012), representadas por Duplicatas Mercantis, o qual a executada não honrou com os pagamentos. Encontrando-se a executada na pessoa de seu representante legal, em lugar ignorado, foi determinada a citação e intimação por edital, para que no prazo de 03 dias, a fluir após os 20 dias supra, pague o débito atualizado. Em caso de pagamento dentro do tríduo ficam os honorários advocatícios reduzidos para 50%. No prazo para embargos, reconhecendo o crédito do exequente e depositando 30% do valor em execução incluindo custas e honorários advocatícios de 10% sobre o débito atualizado poderá a executada requerer seja admitido pagar o restante em 06 parcelas mensais, acrescidas de correção monetária e juros de 1% ao mês (Lei nº 11.382/2006), sob pena de conversão em penhora do arresto procedido sobre o saldo da executada que foi bloqueado através do convênio do Bacen/Jud. no valor de R$ 4.868,27, passando a fluir automaticamente, o prazo de 15 dias para embargos à execução. Será o presente edital, afixado e publicado na forma da lei. São Paulo, 03 de Junho de 2013 Edital de Praças Artigo 686 do Código de Processo Civil 04ª Vara Cível do Foro Regional de Santo Amaro da Comarca de São Paulo. 04º Ofício Cível do Foro Regional de Santo Amaro da Comarca de São Paulo. Edital de 1ª e 2ª Praças de Bem(ns) Imóvel(eis) e para Intimação do(s) executado(s) Ermínia da Conceição Thome, de Caixa Econômica Federal - C E F, Prefeitura do Município de São Paulo, do(s) respectivo(s) eventual(ais) novo(s) cônjuge(s) da(s) pessoa(s) física(s) citada(s), além do(s) eventual(ais) atual(ais) ocupante(s) do(s) imóvel(eis) abaixo, expedido nos autos da Ação Sumária promovida por Condomínio Edifício American Park, processo nº 0017881-19.2002.8.26.0002. O(a) Dr(a). Hertha Helena Rollemberg Padilha Palermo, MM Juiz(a) de Direito da 04ª Vara Cível do Foro Regional de Santo Amaro da Comarca de São Paulo. na forma da lei, etc., com fulcro no artigo 689-A do CPC, regulamentado pelo Provimento CSM nº 1625/2009 do C. Conselho Superior da Magistratura do E. TJSP, na forma da lei e etc., Faz saber que no dia 12 (doze) de Março de 2014. às 15:00:00hs, no Setor de Hastas Públicas daquele Foro sito em/na São Paulo na Rua Alexandre Dumas, 206, o leiloeiro oficial Eduardo dos Reis, inscrito na JUCESP sob nº 748 (www.casareisleiloes.com.br), com endereço na cidade de São Paulo/SP na Rua da Glória, nº 18, cj. 53, Liberdade, CEP: 01510-000, fone: 11- 3101.2345, e-mail: contato@casareisleiloes. com.br, levará em 1º (Primeira) Praça o(s) bem(ns) abaixo descrito(s), entregando-o(s) a quem mais der acima da(s) avaliação(ões) atualizada(s), e caso não haja licitantes, fica desde já designado o dia 26 (vinte e seis) de Março de 2014 , às 15:00:00hs , no mesmo local, para a realização da 2º (Segunda) Praça, ocasião em que o(s) bem(ns) será(ão) entregue(s) a quem mais der, não sendo aceito lanço vil (cf. art. 692 do CPC). Intimação(ões). Pelo presente edital fica(m) intimado(s) das designações supra, na hipótese de não localizado(s) para intimação(ões) pessoal(ais), o(s) executado(s) Ermínia da Conceição Thome, além de Caixa Econômica Federal - C E F, Prefeitura do Município de São Paulo, o(s) respectivo(s) eventual(ais) novo(s) cônjuge(s) da(s) pessoa(s) física(s) citada(s), além do(s) eventual(ais) atual(ais) ocupante(s) do(s) imóvel(eis) abaixo. Bem(ns). Lote 01 (um): - Apartamento nº 21, localizado no 2º pavimento do Edifício 2, designado Edifício Los Angeles, integrante do “American Park”, situado nesta Capital/SP à Rua Clementino Cunha, nº 160, no 29º Subdistrito – Santo Amaro, com a área real privativa de 55,60m² e a área real comum de 45,623m², na qual já se acha incluída a área referente a 01 vaga indeterminada na garagem coletiva comum, localizada no subsolo, fora da projeção do edifício, e a nível do térreo do conjunto, destinada à guarda de igual número de automóvel de passeio, perfazendo a areal real total de 101,223m², correspondendo-lhe uma fração ideal de 0,362550% no terreno condominial. O(s) imóvel(eis) em tela é(são) objeto(s) da(s) matrícula(s) nº(s) 299.258 do 11ª CRI/SP e inscrito(s) na Municipalidade sob nº(s) 169.088.0149-6. Da(s) Matrícula(s) do(s) imóvel(eis) se verifica: - hipoteca em favor de Caixa Econômica Federtal - CEF (R. 04). Informações Complementares sobre o(s) bem(ns). Dos autos, verifica-se que no corpo da procuração trazida pela executada Ermínia da Conceição Thomé a mesma declara ser residente e domiciliada no endereço do imóvel objeto dessas considerações. Da(s) Avaliação(ões) do(s) bem(ns): Avaliação total original: R$ 183.000,00 para nov/2012. Avaliação total atualizada: R$ 194.261,38 para dez/2013. Dos autos não se verifica recurso pendente de julgamento. As cifras em tela serão atualizadas monetariamente pela tabela prática do E. TJSP até a data da alienação judicial. Condições de Leilão e Arrematação: O(s) bem(ns) será(ão) ofertado(s) para arrematação em lote único. Em primeira praça o(s) bem(ns) será(ão) entregue(s) a quem mais der acima(s) da(s) respectiva(s) avaliação(ões). Em segunda praças o(s) bem (ns) será(ão) entregue(s) a quem mais der, rejeitados lances inferiores ao equivalente a 60% (sessenta por cento) do valor da avaliação atualizada do respectivo lote. O(s) imóvel(eis) será(ão) vendido(s) em caráter “ad corpus”, sendo que as áreas mencionadas são meramente enunciativas e repetitivas das dimensões constantes do registro imobiliário, não sendo cabível qualquer pleito com relação ao cancelamento da(s) arrematação(ões), abatimento de preço(s) ou complemento(s) de área(s), por eventual (ais) divergência(s) entre o que constar da(s) descrição(ões) do(s) imóvel(eis) e a realidade existente. O(s) arrematante(s) adquire(m) o(s) imóvel(eis) no estado de conservação em que se encontra(m) e declara(m) ter pleno conhecimento de suas instalações, nada tendo a reclamar quanto a eventual(ais) vício(s), ainda que oculto(s), ou defeito(s) decorrente de uso, a qualquer título e a qualquer tempo, assumindo a responsabilidade pela eventual regularização que se fizer necessária. Condições de Pagamento e Penalidades: Do Preço da Arrematação: Nos termos do art. 690 do CPC, a arrematação far-se-á mediante o pagamento à vista e imediato do preço da arrematação, ou, no prazo improrrogável de 15 (quinze) dias mediante caução a ser apreciada e deferida pelo MM Juízo expropriatório. O pagamento do preço da aquisição judicial será realizado por meio de depósito judicial a ser efetivado em favor do Juízo expropriatório, em guia de depósito judicial do Banco do Brasil S/A, a ser obtida em uma de suas agências ou por meio do website http://www.bb.com.br (no campo Depósitos Judiciais), sob pena de desfazimento da arrematação e sem prejuízo das demais penalidades abaixo. Da Comissão Devida ao Leiloeiro Oficial: A comissão do leiloeiro oficial será de 5% sobre o valor da arrematação e correrá por conta do arrematante (cf. inciso IV do art. 705 do CPC), devendo ser paga no ato da arrematação também por meio de deposito judicial endereçado para os autos e por meio de guia a ser obtida junto ao Banco do Brasil S/A, sob pena de desfazimento da arrematação e sem prejuízo das demais penalidades abaixo. Penalidades. Decorridos o prazo sem que arrematante tenha realizado os depósitos, tal informação será encaminhada ao MM Juízo competente para a aplicação das medidas legais cabíveis. O não pagamento do preço da aquisição e/ou da comissão do leiloeiro oficial implicará ao ofertante remisso a imposição de multa a ser oportunamente arbitrada pelo MM Juízo expropriatório, a imposição das outras penalidades previstas pelo artigo 695 do CPC e a aplicação ao caso de adquirente remisso do previsto pelo artigo 358 do Código Penal. Documentos a Serem Apresentados Pelo Arrematante: No ato da arrematação, o arrematante deverá estar munido de seus documentos pessoais e apresentar ao leiloeiro oficial Eduardo dos Reis, a fim de que sejam juntados aos autos do processo, no caso de arrematante pessoa física, cópias da Cédula de Identidade e do Comprovante de Inscrição no CPF/MF; e no caso de arrematante pessoa jurídica: cópias autenticadas dos Atos Constitutivos da empresa (Contrato Social Consolidado ou Estatuto e Ata de Eleição da Diretoria); de Comprovante de Inscrição no CNPJ/MF; de Comprovante de Endereço; das Cédulas de Identidades e dos Comprovantes de Inscrição no CPF/ MF dos sócios e representantes legais. Remição da Execução: Se a(o) executada(o), após a publicação do presente edital liquidar e pagar a dívida exeqüenda antes de adjudicado(s) ou alienado(s) o(s) bem(ns), na forma do artigo 651, do Código de Processo Civil, deverá apresentar até a data e hora designadas para o(s) leilão (ões), a(s) guia(s) comprobatória(s) do(s) referido(s) pagamento(s) acompanhada(s) de petição fazendo menção expressa quanto à remição da execução, sendo vedado para tal finalidade o uso do protocolo integrado. Neste caso, deverá a(o) executada(o) pagar a importância atualizada da dívida, mais juros, custas, honorários advocatícios e a comissão devida ao Leiloeiro Oficial no importe equivalente a 5% sobre o valor pago (dívida exequenda), conforme já decidido pelo E. STJ em caso análogo (Resp 185656- DF, 3ª. T, Rel. Min. Ari Pargendler, DJU 22/10/2001, p. 00317), devendo o(a) pagador(a) arcar, ainda, com as despesas de publicação de edital e demais assumidas e comprovadas pelo leiloeiro. Acordo: Por analogia, sendo entabulado acordo entre as partes após a publicação do Edital de Praça(s), o pagador deverá arcar com o pagamento em favor Leiloeiro Oficial do equivalente em moeda nacional a 5% sobre o valor pago (dívida exequenda), a título de remuneração dos serviços executados até o momento, devendo o(a) pagador(a) arcar, ainda, com as despesas de publicação de edital e demais assumidas e comprovadas pelo leiloeiro. Dispositivos legais. Nos termos do parágrafo único do art. 130 do Código Tributário Nacional, os débitos tributários de caráter propter rem a incidirem sobre o imóvel ficarão sub- rogados sobre o preço da arrematação, ficando desonerado(s) o(s) eventual(ais) futuro(s) arrematante(s) do pagamento destes, se o caso. Aplicar-se-á, ainda, o art. 655-B do CPC, no sentido de que a meação do cônjuge/proprietário alheio a execução recairá sobre o produto da alienação. Serão aplicados, ademais, os artigos 1499, inciso VI, e 1501 do Código Civil, para fins de cancelamento da hipoteca, se o caso; Aplicar- se-á o parágrafo único do art. 693 c/c art. 707 do CPC, no tocante a(s) oportuna(s) expedição(ões) de Carta(s) de Arrematação(ões) e Mandado(s) de Entrega / Imissão na Posse do(s) bem(ns) arrematado(s) em favor do(s) adquirente(s), desde que preenchidos os requisitos do artigo 694 do CPC e mediante comando expresso do MM Juízo expropriatório. Serão aplicadas quaisquer outras normas e dispositivos legais cujo MM. Juízo expropriatório entenda pertinentes e cabíveis. Informações e Disposições Finais. Todas as providências e despesas necessárias à desocupação do(s) imóvel(eis) e efetiva imissão na posse correrão por conta do(s) arrematante(s). Eventuais demais ônus e pendências, bem como taxas e/ou impostos porventura incidentes sobre o(s) bem(ns) correrão por conta do(s) arrematante(s). Outras informações podem ser obtidas no webiste www.casareisleiloesonline.com.br ou, ainda, solicitadas por e-mail encaminhado para contato@casareisleiloes.com.br ou pelo telefone (11) 3101.2345. E para que produza seus efeitos de direito, será o presente edital, afixado e publicado na forma da lei. São Paulo, 17 de janeiro de 2014.
sexta-feira, 28 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
sexta-feira, 28 de fevereiro de 2014
45
Nº 505
COMPARANDO
PEQUENINO CITROËN
Entre brasileiros: caminhões x carros. Adivinhe quem é o melhor. Olhando aqueles "brutamontes" nas estradas, você pode achar que o seu 1.0 é mais confortável e até mais seguro. Mas não é! O editor da revista Transporte Mundial explica o porquê.
O C1 renovado O urbano da francesa já vendeu 760 mil unidades Fotos: divulgação
omo outras fábricas na Europa, a Citroën tem o seu modelo urbano, o C1, com pouco peso (840 kg), medindo 1,62 m de largura e 1,45 m de altura, com versões três e cinco portas, transportando quatro pessoas. Nesta nova geração, o carro oferece também um modelo conversível, o Ariscape, com capota de lona, comandada eletricamente. O carro vem equipado com tecnologias intuitivas e de fácil manuseio. Com isso, ele pode ser equipado com tablet tátil de 7", que permite ao motorista controlar o conjunto das funções de mídia, como som, telefone, vídeo e computador de bordo. Como em vários modelos de porte e categoria superior, sua chave é de "presença", com a qual o usuário não necessita tirá-la do bolso pa-
C
ra abrir, trancar ou dar partida no carro. Nos aclives acima de 3%, o Hill Assist segura o carro por 2 segundos, dando tranquilidade ao motorista nas ladeiras. O motor é um e-VT 68 Airdream 1.2 l e 82 cv de potência. O câmbio, automático, de cinco velocidades. O conjunto permite um consumo de até 23,2 km/l. O torque, 118 Nm e a aceleração, 0 a 100 km/ em 11s. O modelo renovado está sendo apresentado no Salão de Genebra e estará à venda no próximo mês na Europa. Ainda não existem planos para comercializá-lo no Brasil, a exemplo do que a Fiat faz com o seu pequeno Cinquecento, que tem a vantagem de ser fabricado no México e por esta razão tem isenção de impostos de importação. Ricardo Caruso/Auto e técnica
MOTO
A bela Lotus, só para 100 felizardos. Seu desenvolvimento levou dois anos. O motor tem 200 cv para levar apenas 181 kg.
MARCOS VILLELA nquanto na virada de 2013 para 2014 houve uma tentativa de adiar o 100% de obrigatoriedade na instalação dos equipamentos de segurança, freios ABS e air bag duplo frontal nos automóveis de 1º de janeiro de 2014 para 1º de janeiro de 2016, a indústria de caminhões dá uma demonstração de modernidade nos modelos do segmento de pesados, o de maior volume do País, com quase 40% do mercado total de caminhões, percentual equivalente ao que representa os automóveis 1.0 no Brasil. Desde o início de 2013, 100% da frota de cavalos-mecânicos já tinha ABS como equipamento de série, mas o mais interessante é observar o quanto avança a tecnologia de segurança nos caminhões pesados. O ESP (Electronic Stability Program ou Controle Eletrônico de Estabilidade) e o TC (Controle de Tração) são dois outros equipamentos de segurança que praticamente viraram padrão nos caminhões pesados brasileiros, sendo raros os modelos que não os possuem, inversamente ao que ocorre nos automóveis nacionais. Alinhado com o ABS, o ESP ajuda o condutor a manter o controle do caminhão em condições difíceis, contribuindo para reduzir o risco de tombamento em curvas ou manobras bruscas, além de reduzir para praticamente zero a possibilidade do conhecido efeito "L".
E
DESPERTADOR – Tecnologias mais sofisticadas também já podem ser encontradas em alguns caminhões
brasileiros, tanto em diversos modelos da Volvo, quanto no Mercedes-Benz Actros com cabine MegaSpace. Uma dessas inovações é o LKS (Lane Keepping Support ou Monitoramento da Faixa de Rodagem). Esse dispositivo emite um sinal sonoro e uma vibração quando o caminhão cruza a faixa pintada no asfalto caso o motorista tenha se esquecido de ligar a seta. Serve também para acordar o condutor se ele começar a sair da faixa de rodagem em razão da sonolência. Na Europa, onde o LKS passará a ser obrigatório a partir de 2015, já é oferecido por todas as marcas de caminhões. RADAR AJUDANDO – Outro item, disponível no Brasil nos mesmos modelos da Volvo e Mercedes-Benz e que também passará a ser obrigatório na Europa, é o AEBS (Autonomy Emergency Brake System), um sistema mais avançado de segurança que atua de forma independente da intervenção do motorista em caso de iminência de uma colisão na traseira de outro veículo. Trata-se de um radar que fica no para-choque dianteiro e, ao detectar qualquer obstáculo parado a uma determinada distância adiante, ele aciona os freios do caminhão e do implemento na força necessária para parar a composição com segurança dentro do menor espaço possível. E, mesmo que o motorista tenha visto o obstáculo e acionado os freios, se o AEBS entender que a força aplicada pelo condutor no pedal de freio não foi suficiente, o sistema entra em ação também.
Muitos dos acidentes envolvendo caminhões têm a sonolência como causa e por isso o DAS (Drive Alert System ou Detector de Atenção) é mais um item de segurança que vem se popularizando nos caminhões pesados europeus e já está disponível para alguns modelos no Brasil. Esse sistema emite um sinal e uma vibração na cabine quando o DAS detecta que o motorista está cometendo erros na condução. Há também o LCS (Lane Change Support ou Sensor de Ponto Cego), um sistema com um radar que informa se há um objeto ou veículo à direita do caminhão em troca de faixa. O ESP (Electronic Stability Program ou Controle Eletrônico de Estabilidade) complementa a lista de equipamentos de segurança presentes nos caminhões Volvo e já é um item de segurança que começa a ser padrão nos caminhões pesados brasileiros. A Volvo, a Scania, a Mercedes-Benz e a Ford já oferecem em alguns de seus modelos. Já há fabricantes de implementos rodoviários, como a Noma do Brasil, que oferecem o ESP em seus semirreboques e reboques. O controle eletrônico de estabilidade contribui para reduzir o risco de tombamento em curvas ou manobras bruscas. Alinhado com o ABS, o ESP ajuda o condutor a manter o controle do caminhão em condições difíceis. Essa é uma área de vital importância, já que acidentes nos quais o caminhão tomba, capota ou sai da estrada respondem por cerca da metade das ocorrências com fatalidades ou lesões sérias.
Lotus hoje é apenas uma marca, sem nenhuma relação com o genial Colin Chapman. Mas pelo menos algo ela herdou: continua surpreendendo. A Lotus Motorcycles apresentou, depois de dois anos de desenvolvimento, a esperada C01, primeira motocicleta que leva a marca da outrora tradicional fabricante de autos. Esta superesportiva nasceu da parceria da empresa alemã Kodewa e o HolzerGroup, que foram licenciados para projetar e colocar nas ruas esta maravilhosa máquina.
A
PARA POUCOS – Com tiragem limitada a apenas 100 unidades, a C-01 foi desenhada pelo alemão Daniel Simon, que trabalhou na Bugatti e foi responsável, por exemplo, pela Veyron. Além
disso, foi ele quem criou alguns veículos para o cinema, como as futuristas motos "Light Cycles" do filme Tr on , ou os carros usados no C ap itão America e o "Bubbleship", de Tom Cruise, em Oblivion. A primeira incursão da Lotus na área das duas rodas tem 200 cv e só 181 kg. Seu desenho lembra as motos de competição da década de 1960. Tem motor V2, de 1195 cm3, o mesmo da KTM RC8R; tanque com capacidade para 10,5 litros de gasolina. E não é só no desenho e motor que a C-01 se destaca. A primeira criação da Lotus Motorcycles usa materiais nobres como fibra de carbono, titânio e aço com qualidade aeroespacial. Os pneus são de 19" 120/70 e 17" 190/55, respectivamente na dianteira e na traseira. (R.C.)
DIÁRIO DO COMÉRCIO
46
sexta-feira, 28 de fevereiro de 2014 Fotos: Divulgação
Ao lado, massagem para o jet leg do cachorrinho no hotel Las Ventanas al Paraiso, no México. O pet hóspede tem uma cabana portátil para uso na praia, piscina ou na suíte.
Rafting no Rio Jacaré Pepira, em Brotas. Não há limite de peso nem raça para a aventura.
Antonella Salem Rex ficou em casa? Vo c ê v i a j o u c o m aquele aperto no coração de tê-lo deixado em um hotel para cães? Há quem se programe e vá feliz com o cachorro para uma infinidade de hotéis que se caracterizam pet friendly, ou seja, permitem o animal e, em muitos casos, oferecem mimos especiais para ele. O Unique Garden Hotel & S p a ( w w w . u n i q u e g a rden.com.br), em Mairiporã, interior de São Paulo, é um deles. Aos “pets hóspedes”, há uma equipe de veterinários e tratad o re s à d i s p o s i ç ã o , p l a yground com piscina e pequenos agrados no quarto, como caminha e brinquedos. O hotel tem a classificação máxima (SuperPremium) no portal Tur i s m o 4 Pa t a s ( w w w. t u r i smo4patas.com.br), dedicado ao segmento. Como um guia para quem quer levar o cachorro para todo lado, o site organiza viagens ecológicas em grupo (de cães e donos), dá dicas relacionadas ao “cão viajante” e avalia hotéis no Brasil em três categorias conforme requisitos que atendam às necessidades dos “hóspedes animais”. Todos os estabelecimentos acolhem o cachorro no mesmo quarto dos donos e é possível fazer uma pesquisa conforme o destino no País. Na categoria Standard, a mais básica, o hotel deve ter itens como lixeiras exclusivas para as fezes do animal, kit de primeiros-socorros, equipe com conhecimento ge-
O
Unique Garden Hotel & Spa: no interior, tratadores à disposição. ral sobre cachorros, indicação de veterinários e pet shops e bebedouros (potes) em lugares estratégicos. Água fresca – Se o destino for a praia, regra número um é não levar seu cachorro para banhos de mar e nem à faixa de areia. No litoral paulista e nas capitais, como o Rio de Janeiro, leis municipais proíbem a presença deles nas praias. Fezes (não recolhidas ou mal recolhidas) podem transmitir doenças aos banhistas. Já no interior de São Paulo, é possível proporcionar uma boa dose de emoção com água para o seu melhor amigo. A agência Território Selvagem Canoar (www.territorioselvagem.com.br) promove raftings no Rio Jacaré Pepira com cachorro e a sua parceira Canoar (www.canoar.com/) oferece a atividade no Rio Juquiá, em Juquitiba. Não há restrições de tamanho nem raça para a aventura, é só embarcar e prepararse para os cliques. Uma pessoa da equipe acompanha o rafting de canoa e tira as fotos. Tsuli Narimastu/DC
Broa Golf Resort – A Hospedaria Canina do Broa
(www.broagolfresort.com.br), a 180 km de São Paulo, tem diária de R$ 50 para o seu animal e taxa extra de R$ 20 para passeio, com direito a banho de represa e muito carinho. Célia Muylaert de Arruda Botelho, a proprietária, sentia falta de oferecer este conforto aos hóspedes que gostam de viajar com seus pets. Eles ficam em um canil que pode ser visitado o dia todo. A hospedaria é parte do resort que oferece campo de golfe, museu de aviação, pequeno zoológico e diversas atividades aquáticas. “Estamos profissionalizando o atendimento porque não há um lugar tão próximo de São Paulo que reúna tantas atrações para a família”, disse o novo gerente do Broa, Paulo Marques.
Tsuli Narimatsu
Em alto estilo – Hotéis cincoestrelas por todo o mundo, sobretudo nas grandes cidades, capricham nos luxos para os animais de quatro patas e muitos cobram uma taxa adicional por isso. Em São Paulo, o Sheraton São Paulo WTC Hotel ( w w w. s h e r a t o n s a o p a ulowtc.com.br) mantém o serv i ç o “ S h e r a t o n Lo v e T h a t Dog!” (R$ 250 de taxa única), que o recebe com toda mordomia. Na chegada, kit de boasvindas com cama, tigelas de ração e água, tapete higiênico, sacos de recolher resíduos e door knob - aviso de porta com a inscrição “animal de estimação descansando”. No exterior, extravagâncias. O Las Ventanas al Paraíso ( w w w . r o s e w o o d h ote ls.c om/ en/ las-ven tana slos-cabos), no México, um dos resorts mais luxuosos do mundo, tem massagens para o jet leg dos cães de férias – estada do animal custa US$ 60. Além disso, disponibiliza uma cabana portátil para uso nas suítes,
na piscina ou na praia. O cardápio “Canine Delights” inclui pratos como Mighty Mutt (ovos mexidos, arroz no vapor e queijo ralado), servidos em potes apropriados. Lá, porém, o limite de peso do animalzinho permitido é de 18 quilos. Em Nova York, no hotel The Surrey (www.thesurrey.com/), o programa “Posh Pets” providencia caminha, menu de biscoitos, caixa de guloseimas para cães e potes para água e comida no quarto. E o concierge tem à mão uma lista de parques, restaurantes, lojas e pet shops perfeitos. O Mandarin Oriental, Paris (www.mandarinoriental.com/) possui um mascote oficial o Archie, Border terrier do gerente-geral, que está por lá pelo menos uma vez por semana, às sextas-feiras. Ao seu pet, o hotel providencia tapete e coleira com medalhinha personalizados, tigela de comida, escova de dentes e menu com gostosuras aprovadas por Archie. Se for viajar de avião, devese levar registro do animal, carteira de vacinação e atestado de saúde emitido pelo veterinário com validade de dez dias da data de emissão. Entre em contato com a companhia aérea para saber as regras para o transporte – algumas permitem levar o cachorro na cabine, mas, geralmente, eles viajam no compartimento de carga em engradados providenciados pelo dono. No caso de voos internacionais, é preciso verificar as regras de cada país e ver com o doutor quais vacinas e certificados serão necessários.
10 dicas para viajar com o cachorro 1 - Antes de pôr as malas no carro, é preciso passar produtos antipulga e anticarrapato no seu cachorrinho. Pulgas e carrapatos transmitem doenças. 2 - Se for para o litoral paulista, é bom se prevenir também contra o parasita dirofilariose. Fale com o veterinário. 3 - Não se esqueça de incluir na malinha a caderneta de vacinação. O hotel pode exigir. 4 - Hidrate bem seu amigo antes de pegar a estrada. 5 - Faça paradas regulares para o pipi e ofereça água em seu potinho. 6 - Leve na mala a ração que ele está acostumado a comer. 7 - Não se esqueça que a coleira tem de ter plaquinha com o nome do animal e o telefone do dono. 8 - Se o seu cachorro não for castrado, fique atento. Uma cachorrinha nas redondezas que queira namorar pode atrapalhar o programa. O contrário também é verdadeiro. 9 - Recolha as fezes de seu animal em todos os locais, dentro e fora das instalações do hotel, nos campos, florestas e nas cachoeiras. 10 - Não passeie sob sol forte. O calor e o chão quente são prejudiciais à saúde dos cães. Ricardo Osman é jornalista, estudante de Medicina Veterinária e autor do blog AnimaisOk (www.dcomercio.com.br)
No Sheraton São Paulo WTC Hotel (ao lado), todo carinho ao cão, que recebe kit de boas-vindas; abaixo, mimos do programa 'Posh Pets' do The Surrey, em Nova York.
O bom é hotel de gente eg é uma yorkshire inteligente: não gosta de hoteizinhos para cães, prefere mesmo os hotéis de gente. Já se hospedou em São Paulo duas vezes, no Quality Alameda Campinas (www. atlanticahotels.com.br/) e no Etoile George V (www.etoilehotels.com.br/pt/) da Rua José Maria Lisboa, ambos nos Jardins. Imagino que preferiu o último, um apartamento grande, com sala separada, onde podia brincar à vontade. Já esteve numa pousada no litoral norte e também já curtiu ar puro do campo, na Pousada Villa Mantiqueira (www.pousadavillamantiqueira.com.br/), em Santo Antônio do Pinhal, no Re-
M
José Guilherme R. Ferreira
Viajando com o seu melhor amigo
São muitos os hotéis e roteiros pet friendly, que não só permitem cães como oferecem mimos, mordomias e experiências inesquecíveis
véillon de 2013. Ali Meg pode farejar à vontade, seguindo o instinto herdado dos yorkshires caçadores de marmota. As instalações, incluindo a cama com lençóis de linho egípcio de já não sei mais quantos fios, foram todas testadas por Meg (f ot o). Comportou-se como uma verdadeira dama inglesa. E só perdia mesmo a calma quando o cão do quarto vizinho aparecia na sacada. Hoje, véspera de Carnaval, sua mala está pronta e seus ossinhos-quitutes separados. Mas ela nem imagina que vai de novo para a farra e a mordomia em flat na Al. Luiz Eugênio de Lima. José Guilherme R. Ferreira