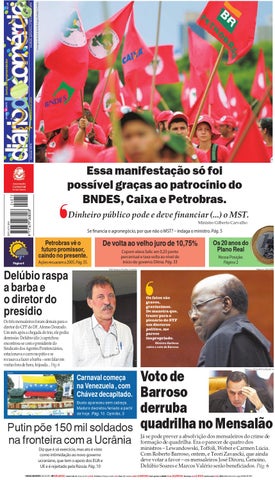
Montagem sobre foto de Joel Rodrigues/Estadão Conteúdo
São Paulo, quinta-feira, 27 de fevereiro de 2014
R$ 1,40
Conclusão: 00h10
Ano 90 - Nº 24.072
www.dcomercio.com.br
Jornal do empreendedor ISSN 1679-2688
9 771679 268008
24072
Essa manifestação só foi possível graças ao patrocínio do BNDES, Caixa e Petrobras. Dinheiro público pode e deve financiar (...) o MST. Ministro Gilberto Carvalho
Se financia o agronegócio, por que não o MST? – indaga o ministro. Pág. 5
Página 4
Petrobras vê o futuro promissor, caindo no presente.
Página 4
Ações recuaram a 2005. Pág. 35.
De volta ao velho juro de 10,75% Copom eleva Selic em 0,25 ponto percentual e taxa volta ao nível do início do governo Dilma. Pág. 33 Dida Sampaio/Estadão Conteúdo
Delúbio raspa a barba e o diretor do presídio
Os 20 anos do Plano Real Nossa Posição. Página 2 Nelson Jr./SCO/STF
Os fatos são graves, gravíssimos. De maneira que, trazer para o plenário do STF um discurso político, me parece inapropriado.
Os três mensaleiros foram demais para o diretor do CPP do DF, Afonso Dourado. Um mês após a chegada do trio, ele pediu demissão. Delúbio (dir.) caprichou: encontrou-se com o presidente do Sindicato dos Agentes Penitenciários, estacionava o carro no pátio e se recusava a fazer a barba – sem falar em visitas fora de hora, feijoada... Pág. 6
Ministro Barbosa sobre o voto de Barroso
Voto de Barroso derruba quadrilha no Mensalão
Nelson Jr./SCO/STF-12/02/2014
Reuters
Carnaval começa na Venezuela , com Chávez decapitado. Busto apareceu sem cabeça. Maduro decretou feriado a partir de hoje. Pág. 10. Opinião, 3
Putin põe 150 mil soldados na fronteira com a Ucrânia Diz que é só exercício, mas ato é visto como intimidação ao novo governo ucraniano, que tem o apoio dos EUA e UE e é rejeitado pela Rússia. Pág. 10
Já se pode prever a absolvição dos mensaleiros do crime de formação de quadrilha. Era o parecer de quatro dos ministros – Lewandowski, Toffoli, Weber e Carmen Lúcia. Com Roberto Barroso, ontem, e Teori Zavascki, que ainda deve votar a favor – os mensaleiros José Dirceu, Genoino, Delúbio Soares e Marcos Valério serão beneficiados. Pág. 6
DIÁRIO DO COMÉRCIO
2
quinta-feira, 27 de fevereiro de 2014
É assim mesmo que o mundo nos vê: somos o país do futebol, das mulatas seminuas e do carnaval. Paulo Saab
NOSSA POSIÇÃO
Vinte anos de Real Brasil viveu durante muitas décadas um processo inflacionário extremamente elevado e resistente que, de tempos em tempos, era interrompido por programas de estabilização baseados no congelamento dos preços. Isso acarretava profundas distorções na economia, mas não impedia a volta da inflação com mais intensidade. Mecanismos de convivência com a inflação, como a correção monetária, foram desenvolvidos nesse período, visando a preservar a receita fiscal e permitir a colocação de títulos pelo Tesouro. Na medida que a inflação se acelerava, foram reduzidos os prazos para a aplicação da correção, que chegaram a ser diários (o famoso "overnight"), e generalizado o seu uso, com o objetivo de reduzir as perdas provocadas pela desvalorização da moeda. Assim, o governo e os que tinham poupança, ou condições de aplicar seus salários ao longo do mês, conseguiam preservar suas rendas, ao menos parcialmente, enquanto o
O
trabalhador e a população mais pobre, em geral, eram pesadamente tributados pelo "imposto inflacionário", sendo a maior perdedora no conflito distributivo representado pela inflação elevada. desorganização da economia causada pela imprevisibilidade resultante do processo inflacionário afetava investimentos de prazos mais longos e, em especial, o crédito, reduzindo a capacidade de crescimento da economia e o consumo, especialmente das camadas de menor renda que, praticamente, não tinham acesso a bens de maior valor. Apenas a partir de 1993, no governo de Itamar Franco, e tendo como ministro da Fazenda Fernando Henrique Cardoso, iniciou-se a preparação de um plano de estabilização que não contemplava o congelamento dos preços, mas se baseava na desindexação da economia por meio de um mecanismo inteligente de "indexação" total através da URV. Implementado em 1994, o Plano Real previa também um ajuste forte nas contas
A
públicas e a privatização de empresas estatais para reduzir o montante da dívida pública. ponto mais relevante do Real foi, contudo, a credibilidade obtida da população na nova moeda, em parte pela confiança na equipe econômica mas também pelo cansaço com o processo inflacionário, que a predispôs a colaborar para o sucesso do real.
O
Devemos reconhecer os méritos do Plano real, mas precisamos avançar na política fiscal e no combate à inflação. Devemos reconhecer os méritos dos governos Itamar e Fernando Henrique em restabelecer o valor de um dos principais símbolos da nação – a moeda – embora a obra não tenha sido concluída no tocante às finanças públicas e à desindexação, considerando porém as dificuldades que se seguiram ao plano, como as reações às privatizações e à crise externa. Comemorações à parte, é
preciso analisar a situação presente, em que o Brasil vem mantendo há anos a meta de inflação em 4,5%, o que já seria sinal de certa tolerância com relação ao processo inflacionário –pois, mesmo com as incertezas e riscos decorrentes da situação internacional, outros países emergentes vêm conseguindo taxas inferiores à brasileira. preocupação se torna maior pelo fato de não estarmos conseguindo atingir o centro da meta e, o que é pior, não há sinais de que isso venha a ocorrer no curto prazo. Temos alternado pequenos recuos da taxa inflacionária, com aumentos às vezes significativos, e em cada variação buscamos justificativas em fatores pontuais que provocaram a elevação dos preços, os quais não devem se repetir nos próximos meses. Muitos desses fatores poderiam justificar alguma variação, como a seca que atravessamos, mas seria preciso que outros preços se acomodassem para evitar a alta da inflação. Isso não ocorre quando a demanda está forte, ou quando as
A
expectativas são negativas. A política econômica que vinha sendo adotada até recentemente não permitia vislumbrar qualquer ação efetiva no sentido de fazer a inflação convergir para o centro da meta. Embora não pareça haver no horizonte ameaças de descontrole da inflação no curto prazo – nem a sua convergência para o centro da meta – é preciso discutir como vamos reduzi-la no futuro. acumulação de taxas tão elevadas como as dos últimos anos provoca distorções na economia e deixa presente o temor de que possa vir a ocorrer um descontrole, com consequências negativas para as empresas e para os cidadãos. Devemos aproveitar as comemorações do Plano Real para mostrar aos mais jovens, e lembrar aos demais, os perversos efeitos políticos, econômicos e sociais do processo inflacionário.
A
SOMOS O
Depois das críticas, a Adidas decidiu não comercializar mais as camisetas, destinadas ao público americano.
QUE SOMOS desfilando nas escolas de samba. Sem esquecer também das negras ou brancas.
C
té o momento – como se dizia antigamente – do fechamento da coluna, ainda estávamos no terreno do protesto, mas a Adidas já
A
nfim, somos nós mesmos que nos vendemos assim.Por mais que a propaganda oficial do governo brasileiro, e mesmo das empresas aqui situadas queiram fugir da mesmice, na hora de identificar o Brasil, tome-se mulher seminua, carnaval e futebol. Isso vem de longe. Na década de 90, só para dar um exemplo que vivenciei, estava em um grupo de brasileiros em visita profissional a uma fábrica de automóveis na Espanha, para conhecer um modelo da marca que seria lançado no Brasil. Fomos muito bem recebidos e nos anunciaram sorridentes que ao final da "presentation" teríamos uma surpresa agradável. A cara deles era de quem achava mesmo que iria agradar. Encerradas as conversações profissionais, veio a "surpresa". Um vídeo com brasileiras sumariamente trajadas, no ritmo de uma escola de samba do Rio de Janeiro, desfilando suas naturezas para os pasmos brasileiros sorrindo amarelo. Foi um
E PAULO SAAB se adiantou e anunciou que as camisetas não mais serão comercializadas pela marca. Entretanto, apesar da aparentemente justa indignação do Sr.Dino (até os comunistas às vezes têm razão) é preciso fazer uma ressalva, antes de sair esgrimando contra o mundo: é assim mesmo que o mundo nos vê. Somos o país do futebol, das mulatas seminuas e do carnaval. E nada além disso, no imaginário popular fora dos limites do patropi abençoado por Deus. Sem nos indignarmos, e só para efeito de raciocínio, isso é fácil de constatar. Qualquer material promocional do Brasil, para qualquer efeito no Exterior, invariavelmente começa com:"Somos o país do futebol e do carnaval". E menos invariavelmente, ainda, as imagens são de mulatas seminuas
Reprodução
amisetas da Adidas inspiradas na Copa do Mundo, a ser realizada no Brasil em junho, retratando com conotação sexual o nosso país, causaram indignação, segundo relataram os jornais. A Embratur ficou até de formalizar uma reclamação oficial. As duas estampas da marca alemã, vendidas em um site dos Estados Unidos,supostamente reverenciavam a beleza da mulher brasileira (eta clichê), mas vulgarizando-a e promovendo, ainda de acordo com alguns indignados, o turismo sexual no País. O presidente (comunista) da Embratur, Flávio Dino, possesso, alegou em entrevista que o esforço oficial "é voltado para a promoção do Brasil pelos atributos naturais" e que não se aceitaria "que a Copa seja usada para práticas ilegais. Exigimos o fim da comercialização desses produtos", afirmou.
somos.Tudo faz parte de uma questão simples,chamada educação e conhecimento.O que no Brasil é ainda subprioridade da subprioridade . O slogan oficial deveria ser “povo ignorante vota ninóis”. qui, fica registrado meu verdadeiro constrangimento. Alguém perguntou outro dia, num desses textos que circulam na Internet, atribuídos a um ou outro nome mais conhecido, quantos Prêmios Nobel o Brasil já tinha conquistado. Em qualquer categoria. Como não há Prêmio Nobel para escola de samba, futebol e outros atributos pátrios, a resposta é de doer: Zero. Nenhum. Nadinha. E, humilhação final: a Argentina tem três, dizem. Despeitado, me recuso até a pesquisar quais são...
A
constrangimento geral. ste só não foi pior do que outro, daí dizer que somos o que somos, quando em outro grupo, visitando escritórios da mesma marca de automóveis (na verdade era sua agência de propaganda), em Detroit, atrasamos meia hora por conta de termos nos perdido nos labirintos do
E
Renaissence Center, em Detroit. Pedidos de desculpas formulados, responde o CEO da agência: “Tudo bem, vocês são brasileiros”... Somos o que somos.O mundo nos vê assim. Não é porque inventaram isso e usam de forma pejorativa: veem-nos assim porque é assim que nos mostramos. É assim que, infelizmente,
PAULO SAAB É JORNALISTA E ESCRITOR
Presidente Rogério Amato Vice-Presidentes Alfredo Cotait Neto Antonio Carlos Pela Carlos Roberto Pinto Monteiro Cesário Ramalho da Silva Edy Luiz Kogut João Bico de Souza José Maria Chapina Alcazar Lincoln da Cunha Pereira Filho Luciano Afif Domingos Luís Eduardo Schoueri Luiz Gonzaga Bertelli Luiz Roberto Gonçalves Miguel Antonio de Moura Giacummo Nelson Felipe Kheirallah Nilton Molina Renato Abucham Roberto Mateus Ordine Roberto Penteado de Camargo Ticoulat Sérgio Belleza Filho Walter Shindi Ilhoshi
Fundado em 1º de julho de 1924 CONSELHO EDITORIAL Rogério Amato, Guilherme Afif Domingos, João Carlos Maradei, Marcel Solimeo Diretor de Redação Moisés Rabinovici (rabino@acsp.com.br) Editor-Chefe: José Guilherme Rodrigues Ferreira (gferreira@dcomercio.com.br). Editor de Reportagem: José Maria dos Santos (josemaria@dcomercio.com.br). Editores Seniores: chicolelis (chicolelis@dcomercio.com.br), José Roberto Nassar (jnassar@dcomercio.com.br), Luciano de Carvalho Paço (luciano@dcomercio.com.br), Luiz Octavio Lima (luiz.octavio@dcomercio.com.br), Marcus Lopes (mlopes@dcomercio.com.br) e Marino Maradei Jr. (marino@dcomercio.com.br). Editores: Cintia Shimokomaki (cintia@dcomercio.com.br), Heci Regina Candiani (hcandiani@dcomercio.com.br), Tsuli Narimatsu (tnarimatsu@dcomercio.com.br) e Vilma Pavani (pavani@dcomercio.com.br. Subeditores: Rejane Aguiar e Ricardo Osman. Redatores: Adriana David, Evelyn Schulke, Jaime Matos e Sandra Manfredini. Repórteres: André de Almeida, Karina Lignelli, Kety Shapazian, Lúcia Helena de Camargo, Mariana Missiaggia, Paula Cunha, Rejane Tamoto, Renato Carbonari Ibelli e Sílvia Pimentel. Editor de Fotografia: Agliberto Lima. Arte e Diagramação: José dos Santos Coelho (Editor), André Max, Evana Clicia Lisbôa Sutilo, Gerônimo Luna Junior, Hedilberto Monserrat Junior, Lino Fernandes, Paulo Zilberman e Sidnei Dourado. Gerente Executiva e de Publicidade Sonia Oliveira (soliveira@acsp.com.br) Gerente de Operações Valter Pereira de Souza (valter.pereira@dcomercio.com.br) Serviços Editoriais Material noticioso fornecido pelas agências Estadão Conteúdo, Folhapress, Efe e Reuters Impressão S.A. O Estado de S. Paulo. Assinaturas Anual - R$ 118,00 Semestral - R$ 59,00 Exemplar atrasado - R$ 1,60
FALE CONOSCO E-mail para Cartas: cartas@dcomercio.com.br E-mail para Pautas: editor@dcomercio.com.br E-mail para Imagens: dcomercio@acsp.com.br E-mail para Assinantes: circulacao@acsp.com.br Publicidade Legal: 3180-3175. Fax 3180-3123 E-mail: legaldc@dcomercio.com.br Publicidade Comercial: 3180-3197, 3180-3983, Fax 3180-3894 Central de Relacionamento e Assinaturas: 3180-3544, 3180-3176 Esta publicação é impressa em papel certificado FSC®, garantia de manejo florestal responsável, pela S.A. O Estado de S. Paulo.
REDAÇÃO, ADMINISTRAÇÃO E PUBLICIDADE Rua Boa Vista, 51, 6º andar CEP 01014-911, São Paulo PABX (011) 3180-3737 REDAÇÃO (011) 3180-3449 FAX (011) 3180-3046, (011) 3180-3983 HOME PAGE http://www.acsp.com.br E-MAIL acsp@acsp.com.br
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
3
OS QUE DIZEM DEFENDER A DEMOCRACIA NA VENEZUELA SÃO DE FATO OS SEUS ALGOZES.
Democracia totalitária Venezuela vive uma intensa crise política, com repercussões importantes nas relações sociais e econômicas. O país está à beira do colapso, dado o fracasso evidente da política chavista, que, agora, mostra os seus efeitos mais manifestos. A violência está generalizada, com morte de opositores, perpetrada pelas milícias chavistas e por suas forças de inteligência, na verdade o seu serviço secreto. A fratura social expressa- se em manifestações de rua, com a oposição utilizando um dos poucos instrumentos ao seu alcance, pois o Judiciário está há muito amordaçado, o mesmo acontecendo com o Legislativo. Neste contexto, cabe uma análise do significado do "socialismo do século 21" ou movimento "bolivariano" como é também conhecido.
A
democracia, aparentemente, existe na Venezuela, considerando a existência de eleições naquele país. Trata-se, no entanto, de uma mera aparência, pois o projeto socialista considera as eleições de uma forma meramente instrumental, um meio para a conquista do Poder, sem nenhum respeito para com as suas instituições. Na concepção socialista/comunista clássica, a violência revolucionária era o instrumento utilizado para a conquista do Poder. Com a falência do projeto comunista, os seus militantes inventaram uma outra estratégia para alcançar os mesmos objetivos. Nesse sentido, pode-se dizer que institutos democráticos, como eleições, seriam meios democráticos de subversão da democracia. Frisese aqui que não há o abandono do projeto socialista/comunista, mas apenas a sua reinvenção, dadas as novas condições históricas.
A
imagem do comunismo ficou extremamente degastada com a falência da União Soviética e com a queda do Muro de Berlim. No entanto, os seus partidários partiram para uma nova estratégia, capaz de capturar os incautos, ainda crentes das ideias socialista/ comunista. Neste sentido, eles mudaram a sua roupagem, apresentando-se como defensores da "democracia". Como, no pós-guerra, a democracia acabou sendo considerada um valor universal, a estratégia socialista/comunista não poderia simplesmente colocá-la de lado. Dessa maneira, foi urdida uma nova concepção: colocar a democracia a serviço da causa socialista/comunista, consumando-se na ideia de que eleições seriam por si só a democracia, independentemente de seu uso posterior. J. L. Talmon, em seu célebre Origens da Democracia Totalitária, mostrou como a democracia pode ser utilizada enquanto instrumento de uma vontade popular manipulada, que se apresenta como fonte ilimitada de todo o poder.
A
democracia representativa é essencialmente limitada, pois possui freios e limitações que restringem o exercício do poder. Eleições, por exemplo, não podem deliberar sobre a liberdade e os artigos constitucionais que a defendem, ou sobre a igualdade de gênero ou a igualdade racial, que são pressupostos constitucionais de qualquer processo democrático. Não é o caso da democracia totalitária, cuja fonte de poder reside numa vontade popular ilimitada que, em eleições, poderia legislar sobre qualquer tema, inclusive a eliminação do direito de propriedade, da economia de mercado ou da liberdade de imprensa. Uma vez a conquista do po-
A
der ter sido efetivada, o modelo bolivariano partiu para a eliminação das instituições democráticas. Nenhuma instituição poderia fazer face a esse projeto, tendo em vista, precisamente, o seu caráter totalitário. O totalitarismo não convive com tolerância, a diversidade e o reconhecimento do outro. Isso significa que a oposição não pode ser aceita nem tolerada. Não existem adversários políticos, mas tão somente inimigos que devem ser eliminados, inclusive fisicamente. Não deveria, portanto, causar nenhuma surpresa que os oposicionistas sejam presos emesmo assassinados. ote-se que o "socialismo do século 21" partiu para a destruição de todas as instituições da sociedade civil. O Poder Judiciário foi completamente manietado, tendo se tornado totalmente submisso aos ditames do "líder máximo" – antes Hugo Chávez, agora a caricatura de Nicolás Maduro.
N
trumentos administrativos, chamados de Lei Habilitante. A imprensa e os meios de comunicação em geral foram progressivamente amordaçados, existindo, atualmente, poucos que sejam livres e independentes. Presenciamos, agora, uma terceira etapa, que se caracteriza pelo resgaste da violência revolucionária, em seu trabalho consistente em calar a oposição. indasob Chávez, foi criada a milícia bolivariana, dotada de armamentos e sob seu estrito controle. Eles funcionam à moda da SA nazista ou do Partido Comunista soviético, com sua KGB. O Exército foi igualmente incorporado ao projeto bolivariano, deixando de ser uma instituição de Estado para ser um órgão de tipo parti-
A
DENIS ROSENFIELD
dário, também a serviço do Líder Máximo. Observe-se que a violência, descartada na primeira etapa, passa então a ser reutilizada . Ressalte-se que o Mercosul emitiu uma nota oficial de apoio ao "presidente" Maduro em nome – pasmem!– da manutenção da "institucionalidade democrática", como se essa estivesse sendo ameaçada pela oposição. Ou seja, os que estão destruindo a democracia são
apresentados como os seus defensores. Acrescenta ainda a nota que, na Venezuela, há "plena vigência das instituições democráticas", o que significa manifestamente confundir a democracia com a mera existência de eleições. Os países do Mercosul estão fazendo o jogo da "democracia totalitária", o que revela a sua própria concepção da democracia. O silêncio mais constrangedor reina a propósito da violência das milícias bolivarianas, da subserviência de um Judiciário amordaçado, da quebra do equilíbrio dos Poderes e da censura introduzida na imprensa e nos meios de comunicação em geral. Os que dizem defender a democracia são simplesmente os seus algozes. DENIS LERRER ROSENFIELD É PROFESSOR DE FILOSOFIA NA UFRS Tomas Bravo/R
euters
Democracia na Venezuela não passa de aparência. Projeto socialista vê eleições como meio para a conquista do poder. Promotores e juízes "totalitários" lembram os tristes personagens dos processos de Moscou, que eliminaram a velha guarda bolchevique, fazendo uso sistemático da mentira e da tortura. O Poder Legislativo tornou-se igualmente subserviente, passando o Poder Executivo a legislar por intermédio de ins-
O MODELO REPRESSOR NA VENEZUELA FRANCISCO TORO rotestos abalaram a Venezuela nas últimas semanas, mas ninguém parece concordar sobre o motivo de grande número de pessoas, de repente, tomarem as ruas do país. Alguns observadores veem as manifestações como um veredito sobre a escassez de alimentos e de medicamentos, sobre a inflação e a estagnação econômica. Outros as veem como a birra de uma ex-elite retrógrada, determinada a anular os resultados da última eleição. O governo, por seu lado, está aderindo ao velho script: a Venezuela é vítima de uma conspiração fascista por parte das autoridades norte-americanas, que estariam apavoradas com as aspirações revolucionárias do país.
P
ntretanto, nenhuma dessas explicações capta o que há de especial sobre essa última manifestação de raiva. Os protestos da Venezuela são, de certa forma, autorreferenciais: diante de um governo que sistematicamente equipara os protestos à traição, as pessoas têm protestado em defesa do próprio direito de protestar. A crise começou em 4 de fevereiro, quando um grupo de ativistas estudantis na
E
cidade andina de San Cristóbal foi às ruas para protestar contra a onda de crimes que assola o seu campus. O fracasso do Departamento de Polícia em responder à agressão sexual a um estudante do primeiro ano fez com que os alunos saíssem em massa para exigir que o Estado os proteja. A resposta do governo foi uma repressão policial brutal – e não contra o suspeito do estupro, mas sim contra os manifestantes estudantis. As forças de segurança pulverizaram os manifestantes com gás lacrimogêneo; dois estudantes foram presos. No dia seguinte, uma manifestação maior chegou às ruas de San Cristóbal , contra a violência do dia anterior. E os ativistas estudantis, em uma segunda cidade, Maracaibo, se juntaram em solidariedade a eles, apenas para ser duramente espancados e atacados com gás lacrimogênio pela Guarda Nacional. Cinquenta alunos foram feridos no segundo dia. Na medida em que o ciclo de protestos, repressão e protestos contra a repressão se espalha, o foco do protesto começou a se transformar. O que estava em jogo, segundo os alunos perceberam, era o direito à liberdade de reunião.
repressão na Venezuela vem não só na forma de gás lacrimogêneo e balas de borracha. O governo também mobilizou a sua extensa máquina de propaganda – jornais e emissoras de rádio, seis emissoras de TV, centenas de sites – numa campanha orquestrada de difamação para demonizar os líderes das manifestações como sendo uma quadrilha fascista sombria em conluio com os imperialistas americanos. A alegação é estranha, mas sua repetição incessante revela que, para o governo venezuelano, toda dissidência é traição. O regime tem pouca dificuldade em justificar o uso da violência contra adversários.
A
impressionante que o governo agora escolheu "fascistas", como o epíteto favorito para atacar os dissidentes. Parece que o presidente Nicolás Maduro não consegue terminar uma frase sem denunciar um fascista. Maduro deve ter esquecido que um dos pilares do fascismo real é a recusa em reconhecer a legitimidade das opiniões divergentes. É contra essa intolerância a aceitar pontos de vista opostos, e contra a repressão violenta que os estudantes venezuelanos estão
É
mobilizados atualmente . Hoje, após 13 mortes, 18 supostos casos de tortura e mais de 500 prisões de alunos, o movimento virou uma bola de neve, em um paroxismo de raiva em todo o país – o que coloca em xeque a estabilidade do governo. A falta de estrutura dos protestos lhes deu resiliência, mas também uma margem anárquica. Não existe um líder único, em posição de dar ao movimento uma direção estratégica. A tática predileta de protesto – a barricada improvisada para isolar certos bairros do mundo exterior – parece contraproducente, na melhor das hipóteses, já que algumas dessas barricadas conduziram à violência. resposta do governo, no entanto, tem sido totalmente desproporcional – vão desde uma fonte quase inesgotável de gás lacrimogêneo e balas de borracha até o uso de veículos blindados de transporte de pessoal, tanques e tropas de choque paramilitares em motocicletas. Até a Força Aérea venezuelana usou os
A
seus caças Sukhoi de fabricação russa para sobrevoar San Cristóbal, a fim de assustar crianças que jogavam pedras. O desafio atualmente é moldar a grande indignação das últimas semanas em uma estrutura política organizada, coerente e ágil, capaz de defender os direitos básicos de todos os venezuelanos. Henrique Capriles, o líder da oposição moderada da Venezuela, fez o seu discurso. Em um grande comício em Caracas, no sábado passado, Capriles, ladeado por líderes estudantis, fez um apelo apaixonado pelo fim dos protestos noturnos, dos bloqueios das estradas e de outras táticas suscetíveis à violência dos tribunais. ontudo, poucos dos que estavam fora do comício o ouviram, porque a pressão governamental assegurou que nenhum meio de difusão fizesse a cobertura do evento. Hugo Chávez nunca foi tímido em incitar a oposição a lutar. Ele entendia que o confronto era a melhor maneira de reunir
C
os seus aliados essenciais enquanto consolidava o controle autocrático da sociedade. Maduro, o seu sucessor escolhido, certamente absorveu essa lição. Entretanto, Chávez também sabia quais eram os limites de tais táticas e nunca se envolveu na repressão em tal escala como a atual. É esse entendimento político das armadilhas –de ir longe demais, rápido demais – que parece faltar em Maduro. O que está claro, de todo modo, é que os estudantes da Venezuela não vão aguardar passivamente enquanto os direitos humanos básicos são desrespeitados. Tal qual ecoa o seu canto: "De jeito nenhum! De jeito nenhum! Eu não vou aceitar A ditadura ao estilo cubano Que você está esfregando na minha cara". FRANCISCO TORO É O FUNDADOR DO SITE POLÍTICO
CRÔNICAS DE CARACAS. THE NEW YORK TIMES NEWS SERVICE/SYNDICATE
DIÁRIO DO COMÉRCIO
4
)KDC7O
O marqueteiro Luiz
MAIS: a dinheirama refere-se
Gonzales está cobrando na justiça R$ 4,2 milhões que até agora não recebeu do PSDB.
gibaum@gibaum.com.br
2 “É por isso que votei contra a homenagem ao ditador, criminoso, que é o Madruga!”
SHEILA DO FLAMENGO // vereadora (PMDB-RJ), confundindo o venezuelano Maduro com personagem do seriado Chaves.
Fotos: BusinessNews
a eleição de 2010, especificamente a campanha presidencial de José Serra. Cansou de conversa mole .
No chuveiro Com mais de 25 anos de carreira, 24 álbuns lançados e mais de 18 milhões de discos vendidos, a cantora Roberta Miranda, 56 anos de idade, contabiliza outro grande sucesso: mais de 21 mil seguidores no Instagram, 26 mil no Twitter e muita repercussão nas redes sociais desde que postou foto sua, à base de topless, no chuveiro. E se diverte: “Estava em Punta del Este e minha amiga perguntou se podia tirar uma foto. Deixei e não imaginei que teria essa repercussão toda”.
DE SAÍDA Antes da viagem de Dilma Rousseff a Roma, o presidente do Supremo Tribunal Federal, Joaquim Barbosa, deu um telefonema à presidente informando que está de saída da Alta Corte. Contudo, ainda não precisou a data. Só que contou a Chefe do Governo que não deixará o tribunal antes de 30 de abril, limite para que pudesse se filiar a algum partido para disputar um cargo eletivo ainda este ano.
Não chega a ser novidade porque, no ano passado, a novela foi a mesma: faltando horas para o carnaval, o clima não é dos melhores nos bastidores do camarote da Brahma na avenida. Muitos famosos que foram convidados descobriram que alguns estão recebendo cachês e outros não. Os que estão se sentindo desprestigiados passaram a recusar o convite ou desmarcar a presença e se oferecendo de graça a camarotes concorrentes. Os organizadores reservam-se o direito de oferecer pagamentos a quem bem entenda. Os convites são feitos, no geral, por promoters que alegam não ter acesso a essas informações.
VOLTA, LULA Até os candidatos Aécio Neves e Eduardo Campos, em seu último encontro, conversaram sobre o movimento Volta, Lula, que quer ver o expresidente disputando este ano o Planalto e que vem aumentando. Os dois duvidam da possibilidade e o pernambucano, que já disse que não disputaria com Lula, agora acha que não pode voltar atrás porque sua campanha está nas ruas. Mais: petistas que defendem o Volta, Lula acham que o prazo fatal para a decisão é maio. Consideram perigoso junho, mês das convenções partidárias, sem saber da decisão de Dilma se concorrerá ou não.
Na sobremesa No jantar oferecido pela embaixada brasileira em Roma ao novo cardeal d.Orani Tempesta, a presidente Dilma Rousseff chegou com um hora e meia de atraso, quando todos os convidados se preparavam para comer a sobremesa. Mais: a camisa da seleção que a Chefe do Governo deu ao Papa Francisco não era a oficial. É um modelo antigo da CBF vendida em lojas de esportes e sem o logotipo da Nike. A bola igualmente não era a da Copa, chamada Brazuca, fabricada pela Adidas. Era a usada no último Campeonato Brasileiro – e com logo da Nike. Detalhe: camisa e bola foram providenciados pelo deputado Vicente Candido.
PEIXE, NÃO Nas comemorações dos 20 anos do Plano Real, esta semana, no Senado, tucanos mais veteranos, incluindo Fernando Henrique Cardoso, lembravam de um episódio inusitado. Na época do lançamento do Real, o então presidente Itamar Franco encrencou com a imagem de uma garoupa no verso da cédula de R$ 100. Mineiro e supersticioso, ele reclamava que imagens de peixe trazem azar.
A revista americana Sports Illustrated, todos os anos, em sua edição Swinsuit, recheada de modelos com biquínis, sempre reserva algumas surpresas a seu público leitor. Desta vez, produziu uma sessão de fotos com a modelo Kate Upton, uma das angels da Victoria’s Secret, 21 anos, à base de gravidade zero, inspirada no filme Gravity, com Sandra Bullock. As imagens foram feitas em um avião projetado com gravidade zero para demonstrar efeitos nos músculos, em Cabo Canaveral, que concentra a maior parte dos projetos da Nasa. Medidas: 84-63-92.
Gravidade zero
Está decidido: em toda sua campanha, Aécio Neves será apresentado como herdeiro de Fernando Henrique Cardoso: os tucanos se convenceram, finalmente, de que a grande figura nacional do partido é o ex-presidente, deixado de lado nas campanhas de 2002, 2006 e 2010. E ninguém se empenhou mais na escolha de Aécio para disputar o Planalto do que Fernando Henrique, que o mineiro considera seu padrinho na empreitada. Além disso, diversas figuras ligadas a FHC foram convocadas e já estão participando do bloco de coordenação da campanha. Entre outros, Arminio Fraga, Edmar Bacha, José Roberto Mendonça de Barros, Samuel Pessoa, Celso Lafer, Rubens Barbosa e Barjas Negri, só para começo de conversa.
Herdeiro de FHC
MISTURA FINA A EMPRESA nacional Vicunha Textil, maior produtora de índigos e brins do mundo (é da família Steinbruch) acaba de fechar contrato de venda para diversas renomadas marcas mundiais para fornecer denims e sarjas. Os tecidos são utilizados para confeccionar peças das próximas coleções da Benetton, Just Cavalli, Diesel, Liu Jo, Trussardi, Dior Homem e muitas mais.
ROBERTO CARLOS teria deixado a dieta vegetariana para participar da campanha da Friboi, o que irritou os adeptos desse hábito alimentar. Não é bem assim: ele não era vegetariano. Apenas não comia carne vermelha há décadas, mas nunca deixou de comer frango ou peixe.
Num ensaio feito no Hostel Mirante do Arvrão, no alto do Morro do Vidigal, no Rio de Janeiro, a atriz e rainha da bateria (pelo segundo ano) da Imperatriz Leopoldinense, Cris Vianna, foi transformada num anjo para o Ego. A inspiração nasceu no enredo “Liberdade, liberdade! Abre as asas sobre nós”, que deu o título à Imperatriz em 1989 e entrou para a história como um dos mais bonitos sambas de todos os carnavais. As curvas do anjo são resultado de exercícios, pilates, balé e musculação.
Anjo no carnaval
Paixão por pamonha A atriz e boa de cozinha Carolina Ferraz acaba de lançar, no Rio, a segunda edição do livro Na Cozinha com Carolina. Todos os pratos criados por ela foram devidamente provados por seus amigos. Na nova edição, duas receitas novas: galinhada e tartar de atum com gengibre. Mais: Carolina também apresentava seu novo marido (é o quarto), Marcelo Marins. Detalhe: o que Carolina mais gosta é mesmo de pamonha – e se for doce, melhor ainda.
/ IN
Sapatos brancos.
/
A mesma novela
OUT
Sapatos coloridos.
Arroz com azeite As manias na quadra do tenista espanhol Rafael Nadal, que veio pela terceira vez ao Brasil – e pela terceira vez vence um torneio por aqui – já ganharam até vídeos recheados de humor na internet. Agora, nos bastidores do Open Rio, foi descoberta outra das manias dele: mesmo tendo almoçado, Nadal come, uma hora antes do jogo, meio quilo de arroz, com sal e azeite, o que foi providenciado, com esmero, pela cozinha do Copacabana Palace. Sem arroz, não entra em quadra. Agora, o tenista vai descansar uns dias em Cozumel, no México.
NÃO CONVIDEM para o mesma roda de samba José Bonifácio (Boni) de Oliveira Sobrinho e Jaider Soares, presidente da Grande Rio. Há alguns anos. Jaider convidou Boni para ser enredo de sua escola e ele declinou, aceitando, no ano passado, o chamado de Anisio Abrahão David. Jaider está mais do que magoado.
LILIBETH Monteiro de Carvalho, uma das herdeiras do grupo Monteiro-Aranha, separada há algum tempo de seu último marido, o modelo Walter Rosa, agora está namorando Vicent Kieffer. Para quem tem memória curta: Lilibeth foi a primeira mulher de Fernando Collor.
QUEM está chegando ao Brasil é o ex-jogador Franz Beckenbauer. Vem como convidado da Unidos da Tijuca para assistir aos desfiles. Como o enredo da escola é uma homenagem a Ayrton Senna, o alemão, fã do piloto, pode acabar como destaque em algum carro alegórico.
SÉRGIO Cabral sairá mesmo candidato a deputado federal e está aceitando apostas de que conseguirá eleger Luis Fernando Pezão seu sucessor. Já longe do PT, avisa que não dará seus votos pela coligação na convenção do PMDB em junho.
Colaboração:
Paula Rodrigues / Alexandre Favero
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
5
O NOVO FELICIANO O deputado federal Assis do Couto (PT-PR) foi eleito ontem para presidir a Comissão de Direitos Humanos. Ele é integrante da "Frente Mista Em Defesa da Vida – Contra o Aborto".
Gilberto Carvalho ameaça manifestação politizada
Wilson Dias/ABr
"Quem politizar manifestação na Copa vai quebrar a cara", avisa ministro da Secretaria-Geral da Presidência. Joel Rodrigues/Frame - 12/02/2014
ministro da Secretaria-Geral da Presidência da República, Gilberto Carvalho, afirmou ontem que quem tentar politizar as manifestações na Copa irá "quebrar a cara". Responsável por dialogar com movimentos sociais, o ministro defendeu o MST como um grupo "legítimo e responsável". "Na história brasileira, quem tentar politizar uma manifestação na Copa vai quebrar a cara, porque o povo sabe distinguir as coisas. O povo brasileiro adora futebol e espera a Copa. Nós faremos da Copa uma grande festa popular."
ciamos e demos recursos para a feira agropecuária de Ribeirão Preto, de Minas e tantas outras. São iniciativas do agronegócio que também respeitamos. Portanto, o dinheiro público pode e deve ser utilizado para estimular todas as formas de organização da cidadania, da produção, e é isso que nós financiamos e seguiremos financiando."
O
fundir o MST com baderneiros. O MST não é um movimento de baderneiros, é um movimento legítimo e responsável por uma realização importante no País no processo de reforma agrária e, mais do que isso, hoje responsável pela produção de alimentos orgânicos, em
cooperativa em todo o País". Carvalho admitiu que o governo federal financiou o MST e explicou tratar-se da feira de produtos agroecológicos, que estava no congresso do MST, em uma demonstração de defesa da democracia. "Porque, da mesma forma, nós finan-
LULA O ministro aproveitou para rechaçar a possibilidade de o ex-presidente Lula disputar as eleições em outubro, no lugar da presidente Dilma Rousseff, conforme boatos que circulam pela internet. Para ele, o assunto é uma "fofoca natural" e está fora de pauta no PT. "Nossa candidata está muito bem definida. O presidente Lula é um grande cabo eleitoral e
ponto. Esse assunto não existe para nós." Recentemente, surgiram informações de movimentos de empresários que, insatisfeitos com o diálogo com a presidente, estariam falando na volta de Lula. O expresidente teria também feito algumas críticas à maneira de Dilma conduzir a economia, mas teria garantido que vai haver mudança de rumo. E negou ser candidato. (Agências) Ricardo Stuckert/Instituto Lula
MST Em defesa clara ao MST, Carvalho afirmou que o governo considera o movimento legítimo e não o vê como um mal. "Eu quero dizer de maneira clara que não se pode con-
Marcha do Movimento dos Sem Terra na semana passada em Brasília
SEGURANÇA NA COPA Carvalho disse que o governo vai garantir a segurança de todos os que vierem à Copa no Brasil. Ele destacou que violência existe em todos os países, afirmando que ele mesmo já foi assaltado na França e na Itália, mas que o Brasil não pode aceitar "atitude discriminatória" que mostre o País como um lugar inóspito.
Gilberto Carvalho: "Não se pode confundir o MST com baderneiros".
E insiste em financiamento do MST Para Carvalho, tanto faz se é agronegócio ou se é agricultura familiar. ministro da Secretaria Geral da Presidência, Gilberto Carvalho, defendeu o financiamento do governo ao Congresso do MST, realizado há 10 dias em Brasília. Gilberto classificou de "ideológicas e políticas" as revelações de que Caixa Econômica Federal, BNDES e Petrobras haviam patrocinado uma feira agroecológica realizada durante o congresso e comparou o financiamento ao que é dado a feiras agropecuárias em diversas cidades do País. "A Caixa, o BNDES e qualquer órgão público financiaram simplesmente o apoio à produção legítima de agricul-
O
tores que estão contribuindo muito para a melhoria da qualidade do produto que chega à mesa do brasileiro", afirmou. "E vamos seguir fazendo, seja com agronegócio, financiando em centenas de milhões por ano, seja financiando a agricultura familiar. É disso que se trata. O resto é tentativa de uso ideológico e político de uma ação que, ao nosso juízo, é legítima", justificou o ministro. Para Carvalho, é dever do governo financiar ações que estimulem a "organização da cidadania e da produção" e é próprio de um governo democrático fazê-lo: "Portanto re-
pelimos qualquer tentativa de dizer que estamos financiando a baderna ou a violência". Esta semana, o jornal O Estado de S. Paulo revelou que a Petrobras patrocinou a Mostra Nacional de Cultura Camponesa, realizada dentro do 6º Congresso Nacional do MST, com R$ 650 mil e a Caixa e o BNDES colaboraram com um total de R$ 550 mil para o evento, por meio de patrocínios para a Associação Brasil Popular (Abrapo). O Instituto Nacional de Colonização e Reforma Agrária (Incra) aplicou R$ 448,1 mil para montar a estrutura da feira agroecológica. (Agências)
IDEAIS SEMEADOS EM CUBA – O ex-presidente Lula está em Cuba. Consigo, levou o senador Blairo Maggi (PR-MT), para acompanhar o plantio de soja e feijão do regime cubano. Anos atrás, Maggi era criticado por petistas por ser um dos principais expoentes do agronegócio.
DIÁRIO DO COMÉRCIO
6
quinta-feira, 27 de fevereiro de 2014
O esforço para depreciar o voto divergente é um déficit civilizatório. Luís Roberto Barroso, ministro do Supremo Tribunal Federal.
MENSALÃO
Depois de Delúbio, a demissão de diretor do presídio. Governo não informou qual foi a motivação oficial do afastamento de Dourado rivilégios a mensaleiros como Delúbio Soares, ex-tesoureiro do PT, fizeram rolar a cabeça do diretor do Centro de Pro g re s s ã o Pe n i t e n c i á r i a ( C P P ) d o D i s t r i t o Fe d e r a l , Afonso Emilio Alvares Dourado. O CPP é um presídio do regime do semiaberto onde três condenados do Mensalão cumprem pena. O pedido de demissão de Dourado ocorre um mês após a chegada dos mensaleiros Delúbio, Jacinto Lamas e o exdeputado Carlos Rodrigues (PR-RJ) à penitenciária. No pedido de exoneração de Dourado, publicado ontem no Diário Oficial da União, consta que a saída foi "a pedido". Dourado foi transferido para o depósito de veículos apreendidos pela polícia do Distrito Federal. Terá salário maior. Essa é a segunda baixa na direção deste presídio nos últimos dias. O vice-diretor do CPP, Emerson Antonio Bernardes, foi demitido em 22 de fevereiro, depois que o presídio registrou ocorrência com Delúbio. O registro fala em encontro dele com o presidente do Sindicato dos Agentes de Atividades Penitenciárias no DF, Leandro Allan Vieira, em um fim de semana. Vieira é pré-candidato a deputado distrital.
P
O bom funcionamento do sistema prisional fica comprometido em razão da instabilidade gerada pelo tratamento diferenciado. MINISTÉRIO PÚBLICO DO DF BARBADO NÃO O registro da infração do petista teria sido feito pelo vicediretor do CPP. Outras duas medidas a cargo de Emerson Bernardes teriam desagradado a Delúbio Soares e a petistas próximos: a ordem de tirar a barba e proibição de estacionar o carro – da Central Única dos Trabalhadores (CUT) – onde ele trabalha, no pátio do Centro de Progressão Penitenciária. Nos dois casos, a permissão é vista como regalia, pois os detentos do CPP no semiaberto precisam fazer a barba e não podem estacionar o carro no pátio interno do presídio, quando retornam do trabalho. No CPP, antes das proibições, Delúbio chegou a ser interpelado por alguns detentos: "Agora pode?" (sobre a barba que usava até então).
O ex-tesoureiro do PT foi transferido do Complexo da Papuda para o CPP há pouco mais de um mês, depois que obteve autorização da Justiça para trabalhar na CUT. O CPP abriga detentos que têm trabalho externo durante o dia. À noite, dormem no CPP. É permitido visitar a família, em fins de semana alternados. FEIJOADA NO XADREZ Representantes da Vara de Execuções Penais do Distrito Federal fizeram, semana passada, uma inspeção e, segundo a Veja, ouviram depoimentos que reforçaram as denúncias sobre as regalias a Delúbio. Além de visitas fora do horário, ele contaria com cardápio exclusivo. Depois que chegou, o CPP passou a ter feijoada aos sábados. A secretaria de segurança pública do DF nega isso. E o Ministério Público do DF pediu ao governo local medidas para sanar os privilégio. Se o problema não for resolvido, os promotores requisitam que os mensaleiros que lá estão sejam "transferidos para presídios federais". Para o MP, o "bom funcionamento do sistema prisional fica comprometido em razão da instabilidade gerada pelo tratamento diferenciado" aos presos do Mensalão. (Agências)
Para advogado, feijoada é 'fantasia'. defesa de Delúbio Soares, negou ontem privilégios na prisão e classificou de "fantasia" a feijoada que teria sido organizada no fim de semana. Segundo o advogado Arnaldo Malheiros, Delúbio Soares está em regime rigoroso. "Não há regalia alguma. Pelo contrário. Eles estão num regime muito rigoroso, muito severo, e muito incoerente." Malheiros afirma que os co legas de Delúbio na cela é que compraram a comida na cantina. "Tem essa história da feijoada, que é uma fantasia. De
A
Joel Rodrigues/EC
VALDEMAR
Valdemar Costa Neto no CPP
JOSÉ BORBA
Valter Campanato/ABr
O
Dida Sampaio/ EC
dicato dos agentes penitenciários foi trivial. "Disseram que ele brigou com um funcionário porque tirou a barba. Se brigou ou não eu não sei, mas que tirou a barba, ele tirou. Então, também não tem privilégio nenhum. O que mais disseram? Que ele teria se encontrado com o presidente do Sindicato dos Agentes Penitenciários? Não, o presidente do sindicato vai praticamente dia sim, dia não, ao presídio. E obviamente passou pela cela dele e deu um oi. Só. Não tiveram conversa", afirmou Malheiros. (Folhapress)
Ex-deputado é suspeito de superfaturar cestas da pena alternativa
Sai da Papuda e se junta a três mensaleiros no CPP ex-deputado federal Valdemar Costa Neto (PRSP) foi transferido ontem do Complexo Penitenciário da Papuda para o Centro de Progressão Penitenciária (CPP), após ser autorizado pela Vara de Execuções Penais do DF a trabalhar fora do presídio. Ele deve começar a dar expediente hoje, quando poderá deixar o CPP de dia e voltar apenas para dormir. O CPP é alvo de investigação a pedido do Ministério Público do DF após dois diretores pedirem demissão supostamente por serem contrários a regalias concedidas aos mensaleiros que lá estão (Delúbio, Jacinto e Carlos Rodrigues). Costa Neto foi condenado a 7 anos e 10 meses de prisão por corrupção passiva e lavagem de dinheiro no Mensalão. Ele era presidente do PL (atual PR) e foi acusado de receber mais de R$ 8 milhões em troca de apoio do partido ao Congresso. Em 2006 ele foi eleito deputado federal e, em 2010, reeleito. Ao ser preso, em 15 de novembro do ano passado, renunciou. (Estadão Conteúdo)
fato, os companheiros de cela dele compraram na cantina uma costela de porco em lata, misturaram com a xepa e chamaram de feijoada. Nem foram eles, o pessoal do Mensalão. Foram os outros presos da mesma cela. Mas como é comum nas cadeias, é tudo coletivo. O que é de um é de todos. Não houve feijoada nenhuma nem tem a menor condição." O advogado disse ainda que não houve privilégios a Delúbio – que queria manter a barba. Também afirmou que a conversa entre o ex-tesoureiro do PT e um membro do sin-
Ministério Público do Distrito Federal e Territórios (MPDFT) suspeita que o ex-deputado federal José Borba, condenado no processo do Mensalão, tenha superfaturado não apenas tijolos, mas também as cestas básicas compradas como parte da pena alternativa imposta a ele pela Justiça. Em audiência realizada ontem na Vara de Penas Alternativas do DF, o ex-congressista foi intimado a explicar as diferenças de preço nos itens adquiridos por ele a partir de dezembro do ano passado. Borba comprou 170 cestas básicas por R$ 80 cada. No entanto, um levantamento do Governo do Distrito Federal (GDF) encontrou para os mesmos itens preços que variavam de R$ 29,90 a R$ 39,89. O advogado de Borba, Michel Saliba, disse que a intimação lhe dava prazo de cinco dias para explicar os valores. Segundo ele as cestas básicas foram compradas em dezembro, época de Natal, enquanto que a pesquisa do GDF é de fevereiro, o que explicaria a diferença nos valores. "Compramos cestas de Natal, não cestas básicas", argumentou, acrescentando que em dezembro os preços dos produtos estavam mais elevados. Uma perícia também constatou diferenças nos preços de tijolos comprados pelo ex-deputado para uma instituição como parte de sua pena, conforme revelou o jornal Correio Braziliense na edição de ontem. Segundo o
O Ministros do STF sinalizam absolvição por formação de quadrilha. Voto de Zavascki será decisivo.
STF está a um voto de absolver mensaleiros por quadrilha pós sessão marcada por acusações e insinuações de votos políticos e encomendados, o Supremo Tribunal Federal (STF) ficou a um voto de absolver oito condenados do processo do Mensalão, incluindo o ex-ministro José Dirceu, do crime de formação de quadrilha. A iminente decisão vai livrar José Dirceu do regime fechado e permitir que ele trabalhe fora da cadeia. De quebra, retira do esquema o peso da acusação de que o PT montou, de dentro do Palácio do Planalto, uma quadrilha para operar o esquema de desvio de dinheiro público para compra de apoio político no governo Lula. Na sessão de ontem, Joaquim Barbosa acusou o colega Luís Roberto Barroso, que absolvia os acusados, de fazer um voto político e insinuou que ele chegou ao STF no ano passado, indicado pela presidente
A
Dilma, com "voto pronto" pela absolvição. "Vossa Excelência chega aqui com uma fórmula prontinha. Já proclamou inclusive o resultado do julgamento na sua chamada preliminar de mérito. Já disse qual era o placar antes mesmo que o colegiado pudesse votar. A fórmula já é pronta", afirmou o presidente do Supremo, inconformado. Barroso disse que as acusações eram indevidas. "O esforço para depreciar o voto divergente é um déficit civilizatório", afirmou. Em seu voto, usou um argumento matemático e defendeu que as penas para os condenados por quadrilha foram artificialmente elevadas pelo tribunal para evitar a prescrição da pena. No julgamento de 2012, o STF fixou as penas por formação de quadrilha acima de dois anos. Se a pena fosse inferior a esse patamar, os acusados não seriam punidos porque a
pena já estaria prescrita. No caso de Dirceu, Barroso disse que a pena pelo crime de corrupção ativa foi aumentada em 21% em razão das circunstâncias. Por formação de quadrilha, o tribunal elevou em 75% a pena, o que significou uma punição de dois anos e seis meses de prisão. PLACAR Acompanharam Barroso os ministros Ricardo Lewandowski, Dias Toffoli e Cármen Lúcia. O único voto de ontem a favor da manutenção das penas foi do ministro Luiz Fux, relator dos recursos. O placar terminou em quatro votos a favor da absolvição e um contra. Se Teori Zavascki votar como Barroso e os demais ministros que ainda não votaram mantiverem os votos anteriores, as condenações serão revertidas. O STF retoma o julgamento amanhã . (EC)
Borba teria lucrado com cestas advogado de Borba, não havia tijolos em quantidade necessária para a pronta entrega no varejo de Brasília, na época. Como a fábrica não vendia diretamente a Pessoa Física– no caso, o deputado – foi necessário recorrer a uma empresa para que fizesse a compra pelo parlamentar. Por isso, o ex-congressista teve de pagar o preço solicitado pela empresa, mais alto que o encontrado pelo MP. PENA ALTERNATIVA Condenado a 2 anos e 6 meses de cadeia, ele conseguiu o benefício de trocar a prisão pelo pagamento de penas alternativas, como a compra de material de construção para o presídio feminino do DF. Foram 2,5 mil tijolos e dez sacos de cimento com 50 quilos cada. O juiz advertiu o deputado de que se as irregularidades forem confirmadas, ele pode até ser preso. Borba ainda não pagou a multa de R$ 617 mil. ( R$ 895 mil atualizados ). (EC)
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
7
RELATÓRIO DA ADMINISTRAÇÃO BSP EMPREENDIMENTOS IMOBILIÁRIOS S.A. Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da BSP Empreendimentos Imobiliários S.A. (“Sociedade” ou “BSP Empreendimentos Imobiliários”), relativas ao exercício findo em 31 de dezembro de 2013, de acordo com as práticas contábeis, legais e estatutárias em vigor, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis - CPC, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. Contexto O exercício de 2013 apresentou importante avanço na estruturação da BSP Empreendimentos Imobiliários e, seguindo o plano de negócios, consolidou o início do desenvolvimento de seus projetos imobiliários em ativos do portfólio, encerrando o ano com 807 imóveis, entre edifícios corporativos e lojas comerciais. A BSP Empreendimentos Imobiliários tem por escopos: (a) a participação em sociedades, consórcios, fundos de investimento e demais veículos que tenham por objeto a atividade imobiliária; e (b) a compra, venda, locação e administração de bens imóveis próprios. A Sociedade continua focada em maximizar o valor dos ativos imobiliários de seu portfólio, tendo iniciado diversas frentes de trabalho no sentido de: • otimizar a ocupação e buscar ganhos de eficiência no gerenciamento do portfólio; • estruturar projetos e produtos financeiros imobiliários, buscando explorar o potencial dos ativos próprios. Desempenho das Operações A Sociedade apresentou, no exercício de 2013, receita líquida de R$ 388,170 milhões, oriundas basicamente da locação de bens imóveis. O EBITDA totalizou R$ 367,284 milhões, atingindo Lucro Líquido de R$ 345,011 milhões, o que representa crescimento da ordem de 30% com relação a 2012. Como consequência do bom desempenho alcançado no ano, a BSP Empreendimentos Imobiliários proporá pagamento de dividendos no montante de R$ 400 milhões aos seus acionistas. Eventos Societários Em 2013, entre as alterações contratuais deliberadas, ressaltamos o aumento de capital na BSP Empreendimentos Imobiliários S.A., no montante de R$ 19,400 milhões, subscrito pela Bradesco Seguros S.A. – R$ 2,051 milhões, Bradesco Auto/RE Companhia de Seguros – R$ 1,703 milhões, Bradesco Capitalização S.A. - R$ 10,170 milhões e Bradesco Saúde S.A – R$ 5,476 milhões. Riscos: operacional, crédito, mercado e liquidez. Inserida no contexto das melhores práticas de Gestão de Riscos e de Governança Corporativa, a BSP Empreendimentos Imobiliários está em linha com as melhores práticas de mercado e com a legislação vigente. A Sociedade obedece às regras de gestão de riscos operacionais em vários níveis, seguindo as determinações das diretrizes de Políticas Corporativas, Normas Internas e Manual de Procedimentos Internos da Organização Bradesco, visando ao monitoramento contínuo da exposição e tolerância aos riscos. Governança Corporativa Com o objetivo de estar em linha com as melhores práticas de governança corporativa do segmento imobiliário, agindo com imparcialidade e transparência na prestação de contas, a BSP Empreendimentos Imobiliários busca permanentemente aperfeiçoar sua estrutura de gestão empresarial, a fim de assegurar e resguardar que os processos de tomada de decisão estejam definidos com clareza e alinhados com a delegação de autoridade e a segregação de função. Para isso, a Sociedade possui o Comitê Estratégico e o Comitê de Gestão de Riscos, Controles Internos e Compliance, entre outros, que dão suporte ao Conselho de Administração e à Diretoria na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos. Comitê Estratégico – assessora os Órgãos da Administração no desempenho de suas atribuições relacionadas à aprovação e adoção de estratégias, políticas e medidas voltadas à estruturação e manutenção do plano de negócios, mediante a análise de tendências do mercado e expectativas futuras e na análise e desenvolvimento das atividades e dos projetos.
Comitê de Gestão de Riscos, Controles Internos e Compliance - assessora os Órgãos da Administração no desempenho de suas atribuições relacionadas à adoção de estratégias, políticas, medidas voltadas à difusão da cultura de controles internos, mitigação de riscos e conformidade com normas aplicáveis à Organização. Empresa do Grupo Bradesco Seguros, conta também com Códigos de Conduta Ética disponibilizados a todos os públicos com os quais se relaciona, resultado do compromisso constante em promover e definir as responsabilidades e a postura que devem pautar a atuação dos profissionais que integram as empresas do Grupo. Destaca-se o CRM – Corporate Risk Management, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo. Controles Internos e Compliance No exercício de 2013, com base na política corporativa definida, a BSP Empreendimentos Imobiliários prosseguiu com a avaliação e aperfeiçoamento dos seus instrumentos que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Os processos foram documentados e os testes de aderência executados para aferir a efetividade dos controles existentes, em conformidade com os principais frameworks de controles, como o COSO – Committee of Sponsoring Organizations of the Treadway Commission e o COBIT – Control Objetives for Information and Related Technology, que abrangem, respectivamente, aspectos de negócios e tecnologia. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A BSP Empreendimentos Imobiliários possui o compromisso permanente de prevenir e combater sistematicamente a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção. Atua constantemente para assegurar a conformidade às leis e normas relativas ao tema, editadas pelas esferas de poder competentes, cooperando assim com os esforços das autoridades governamentais de controle. Prevenção à Fraude A BSP Empreendimentos Imobiliários, em consonância com as normas internas que versam sobre a Prevenção à Fraude, mantémse vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes, assim como em minimizar riscos operacionais, legais e reputacionais aos quais a Sociedade possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Segurança da Informação A informação é um dos elementos do negócio mais importante para a BSP Empreendimentos Imobiliários. O zelo pela informação, no que tange a sua disponibilidade, integridade e confidencialidade, tem sido uma meta constante da governança da informação. Nesta linha são analisados normas e regulamentos de caráter interno e externo que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, a Sociedade tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da organização de palestras, cursos e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos tipos de assuntos sobre o tema, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Agradecimentos Pelos êxitos obtidos, agradecemos a confiança dos nossos clientes e acionistas, e o trabalho dedicado dos nossos funcionários e colaboradores. São Paulo, SP, 28 de janeiro de 2014. Conselho de Administração e Diretoria
BALANÇO PATRIMONIAL EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Controladora Consolidado Nota 2013 2012 2013 2012 Ativo Circulante ................................................................ 589.234 424.810 771.708 546.937 Caixa e equivalentes de caixa.................................. 4 1 50 170 2.976 Aplicações ................................................................ 5 525.999 421.667 757.275 537.522 62.141 3.084 13.161 6.439 Títulos e créditos a receber ...................................... Valores a receber ..................................................... 48 5 6.719 2.491 Dividendos a receber................................................ 57.052 102 Créditos tributários e previdenciários ....................... 8 5.041 2.977 6.442 3.948 1.093 9 1.102 Outros Ativos ............................................................ 943.370 746.091 791.306 654.335 Ativo Não Circulante .............................................. 965 225 Títulos e créditos a receber ...................................... Valores a receber ..................................................... 965 225 335 691 253 Outros Ativos ............................................................ Investimentos ........................................................... 940.557 744.267 786.798 651.683 Participações societárias.......................................... 7 940.557 744.267 Propriedades para investimento.............................. 6 786.798 651.683 123 47 344 397 Imobilizado ............................................................... Máquinas e equipamentos ....................................... 134 50 836 751 Depreciação acumuladas ......................................... (11) (3) (492) (354) 2.355 1.777 2.508 1.777 Intangível .................................................................. Outros Intangíveis .................................................... 2.937 1.875 3.098 1.875 (582) (98) (590) (98) Amortização acumulada ........................................... Total do ativo .......................................................... 1.532.604 1.170.901 1.563.014 1.201.272 As notas explicativas da administração são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DE RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Controladora Nota 2013 2012
Consolidado 2013
7.082
38.062
37.453
7.652
7.082
38.062
37.453
1.405
1.834
6.798
3.949
Dividendos a pagar...................................................
3.278
2.524
3.278
2.524
Impostos e encargos sociais a recolher ...................
405
345
2.383
1.793
Circulante ................................................................
7.652
Contas a pagar ......................................................... Obrigações a pagar. .................................................
Impostos e contribuições..........................................
Controladora 2013
10
9
Patrimônio Líquido.................................................
2012
2.564
2.379
25.603
29.187
1.524.952
1.163.819
1.524.952
1.163.819
Capital social ............................................................
878.411
859.011
878.411
859.011
Reservas de lucros...................................................
646.541
304.808
646.541
304.808
Total do passivo .....................................................
1.532.604
1.170.901
1.563.014
1.201.272
As notas explicativas da administração são parte integrante das demonstrações contábeis. DEMONSTRAÇÃO DO RESULTADO ABRANGENTE DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Controladora Lucro líquido do exercício...........................................................................
Consolidado
2013
2012
2013
2012
345.011
265.721
345.011
265.721
Outros resultados abrangente ........................................................................
-
-
-
-
Total do resultado abrangente do exercício ..............................................
345.011
265.721
345.011
265.721
As notas explicativas da administração são parte integrante das demonstrações contábeis. Consolidado 2013
Receita Líquida Receita de aluguéis .................................................. 13a 382.466 Receita de venda de imóveis ................................... 5.704 Custos das operações Custos dos imóveis vendidos ................................... (724) Depreciação de imóveis para renda......................... (6.291) Lucro Bruto ............................................................. 381.155 Despesas gerais e administrativas........................... 13b (13.663) (9.499) (14.205) Outras receitas operacionais.................................... 172 Outras despesas operacionais. ................................ 13c (3.966) (4.505) (6.119) 331.156 262.194 Participação nos lucros de subsidiárias ................... Resultado Antes do Resultado Financeiro e 313.527 248.190 361.003 dos Tributos .......................................................... 38.423 19.820 50.535 Resultado financeiro................................................. 13d Receitas financeiras ................................................. 38.493 19.824 50.662 Despesas financeiras. .............................................. (70) (4) (127) 351.950 268.010 411.538 Resultado Antes dos Tributos sobre o Lucro ..... Imposto de renda...................................................... 12 (5.003) (1.784) (48.754) (1.936) (505) (17.773) Contribuição social ................................................... 12 Lucro líquido do exercício..................................... 345.011 265.721 345.011 As notas explicativas da administração são parte integrante das demonstrações contábeis.
Capital social Lucros Acumulados Em 31 de dezembro de 2011............................ 859.011 Lucro líquido do exercício................................... 265.721 Destinações: Reserva Legal .................................................... 13.286 (13.286) Reserva Estatutária ............................................ 249.911 (249.911) Dividendos mínimos obrigatórios ....................... (2.524) Em 31 de dezembro de 2012............................ 859.011 15.387 289.421 Aumento de capital em 03/06/2013.................... 19.400 Lucro líquido do exercício................................... 345.011 Destinações: Reserva Legal .................................................... 17.250 (17.250) Reserva Estatutária ............................................ 324.483 (324.483) Dividendos mínimos obrigatórios ....................... (3.278) Em 31 de dezembro de 2013............................ 878.411 32.637 613.904 As notas explicativas da administração são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
2012 312.414 (5.843) 306.571 (10.750) 2.585 (6.409) 291.997 35.603 35.671 (68) 327.600 (45.350) (16.529) 265.721
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Reserva de lucros Legal Estatutária 2.101 39.510 -
2012
Nota
Passivo
Controladora Lucro líquido do exercício...............................................................
Consolidado
2013
2012
2013
2012
345.011
265.721
345.011
265.721
101
6.934
6.083
Ajustes para: Depreciações e amortizações ............................................................
491
Resultado de equivalência patrimonial...............................................
(331.156)
Lucro líquido ajustado do exercício ...............................................
14.346
(262.194) 3.628
-
-
351.945
271.804
(219.753)
(182.187)
Variações nas contas patrimoniais (aumento)/redução: Ativos financeiros ...............................................................................
(104.332)
(412.193)
Títulos e créditos a receber ................................................................
(59.057)
12.923
Outros ativos ......................................................................................
(1.419)
(9)
(7.462)
992
(1.540)
1.421
Contas a pagar ...................................................................................
570
4.123
609
Dividendos recebidos .........................................................................
182.804
448.769
-
21.430 -
Caixa líquido gerado nas atividades operacionais .......................
32.912
57.241
123.799
113.460
Atividades de investimento
Total 900.622 265.721 (2.524) 1.163.819 19.400 345.011 (3.278) 1.524.952
Aquisição de imobilizado ....................................................................
(76)
(50)
Aquisição de investimentos ................................................................
(48.699)
(55.249)
Aquisição de propriedades para investimentos..................................
-
-
(85) (142.173)
(50) (109.763)
Ativo intangível desenvolvido internamente .......................................
(1.062)
(1.875)
(1.223)
(1.875)
Caixa líquido consumido nas atividades de investimento...........
(49.837)
(57.174)
(143.481)
(111.688)
Atividades de financiamento Aumento de capital.............................................................................
19.400
Dividendos pagos ...............................................................................
(2.524)
(399)
-
19.400 (2.524)
Caixa líquido gerado/(consumido) nas atividades de financiamento ..
16.876
(399)
(399)
16.876
Aumento líquido de caixa e equivalente de caixa .........................
(49)
(332)
(2.806)
Caixa e equivalente de caixa no início do exercício ........................
50
382
2.976
1.603
Caixa e equivalente de caixa no final do exercício ..........................
1
50
170
2.976
Aumento líquido de caixa e equivalente de caixa ........................ (49) (332) (2.806) As notas explicativas da administração são parte integrante das demonstrações contábeis.
(399) 1.373
1.373
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) 1
2
a.
b. c.
d.
e.
f.
Contexto operacional A Companhia foi constituída em 15 de julho de 2011 e iniciou suas atividades em novembro de 2011, tem por objeto: (a) a participação em sociedades, consórcios, fundos de investimento e demais veículos que tenham por objeto a atividade imobiliária; e (b) a compra, venda, locação e administração em geral de bens imóveis próprios. O endereço registrado da sede da Companhia é Avenida Paulista nº 1.415, parte, Bela Vista, São Paulo. A Companhia é controlada pela Bradesco Seguros S.A. e em última instância pelo Banco Bradesco S.A. Essas demonstrações contábeis foram aprovadas em Reunião da Diretoria em 28 de janeiro de 2014. Resumo das principais políticas contábeis As políticas contábeis abaixo descritas foram aplicadas nas demonstrações contábeis e, por todas as empresas controladas pela Companhia. Base de preparação As demonstrações contábeis individuais e consolidadas foram preparadas, de acordo com as práticas contábeis adotadas no Brasil, que incluem as práticas contábeis emanadas da Lei das Sociedades por Ações - Lei nº 6.404/76 alteradas pela Lei nº 11.638/07 e pela Lei nº 11.941/09 e os pronunciamentos, orientações e instruções emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), deliberados pelo Conselho Federal de Contabilidade (CFC). Combinação de negócios As combinações de negócios ocorridas entre empresas sobre controle comum são registradas pelo valor de custo. Base para avaliação As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção para: • Ativos e passivos financeiros mensurados pelo valor justo por meio do resultado; e • Ativos financeiros disponíveis para venda mensurados pelo valor justo. Moeda funcional e de apresentação As informações estão apresentadas em milhares de reais, que é a moeda funcional e de apresentação da Companhia e de suas controladas. As transações em moeda estrangeira são convertidas à taxa de câmbio em vigor na data da transação. As diferenças cambiais resultantes dessa conversão são reconhecidas no resultado. Uso de estimativas e julgamentos Na elaboração das demonstrações contábeis, a Administração é requerida a usar seu julgamento na determinação de estimativas que levam em consideração pressupostos e premissas quanto a eventos futuros. Os valores reais de liquidação das operações podem divergir dessas estimativas em função da subjetividade inerente ao processo de sua determinação. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no período em que as estimativas são revisadas e em quaisquer períodos futuros afetados. As informações sobre incertezas e julgamentos críticos considerados na aplicação das práticas contábeis, que apresentam efeitos significativos nos saldos registrados nas demonstrações contábeis e, portanto, que representam um risco de ajuste material dentro do próximo exercício financeiro estão descritas nas notas explicativas apresentadas abaixo: • Nota 5 – Aplicações – Mensuração do valor justo das aplicações financeiras; • Nota 6 – Propriedades para investimento – Determinação da taxa de depreciação e valor justo das propriedades. Base de consolidação As práticas contábeis destacadas nessa nota foram adotadas de forma uniforme em todas as empresas consolidadas. As demonstrações contábeis consolidadas incluem as demonstrações contábeis da BSP Empreendimentos Imobiliários S.A. e das suas controladas diretas.
Destacamos as Companhias incluídas nas demonstrações contábeis consolidadas: Investimentos Bréscia Empreendimentos e Participações Ltda................................................... Caboquenas Empreendimentos e Participações Ltda .......................................... Damanivá Empreendimento Imobiliário SPE Ltda ............................................... Danúbio Empreendimentos e Participações Ltda ................................................ Everest Empreendimentos e Participações Ltda .................................................. Itajubá Empreendimento Imobiliário SPE Ltda...................................................... Mississipi Empreendimentos e Participações Ltda ............................................... Niágara Participações e Empreendimentos Ltda. ................................................ Paineira Empreendimentos e Participações Ltda ................................................. Reno Empreendimentos e Participações Ltda. .................................................... Tamisa Empreendimentos e Participações Ltda .................................................. Maracay Empreendimentos Imobiliários Ltda ...................................................... BSP Park Estacionamentos e Participações S.A ................................................. Oviedo Empreendimentos Imobiliários SPE Ltda ................................................. BSP Empreendimentos Imobiliários R 15 Ltda .................................................... BSP Empreendimentos Imobiliários R 14 Ltda .................................................... BSP Empreendimentos Imobiliários R 5 Ltda ...................................................... Araguari Holdings Ltda (i)...................................................................................... Aícas Holdings S.A (i)............................................................................................ (i)
g.
h.
2013 Participação Direta 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999%
2012 Participação Direta 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% 99,999% -
Aquisições das Participações nas empresas Aicás Holdings S.A. e a Araguari Holdings Ltda. pela BSP Empreendimentos Imobiliários junto a Bradesco Saúde S.A., Bradesco Auto/RE Companhia de Seguros e da Bradesco SegPrev Investimentos Ltda. em 11 de junho de 2013. i. Controladas São classificadas como controladas as empresas sobre as quais a Companhia exerce controle, ou seja, quando detém o poder de exercer a maioria dos direitos de voto. As empresas controladas são consolidadas integralmente desde o momento em que a Companhia assume o controle sobre as suas atividades até ao momento em que esse controle cessa. ii. Saldos e transações eliminados na consolidação Saldos e transações entre empresas incluindo quaisquer ganhos ou perdas não realizadas resultantes de operações entre as empresas consolidadas são eliminados no processo de consolidação, exceto nos casos em que as perdas não realizadas indiquem a existência de impairment que deva ser reconhecido nas contas consolidadas. Caixa e equivalentes a caixa São representados por disponibilidades em moeda nacional, caixa, depósitos bancários, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações e Instrumentos financeiros A Companhia determina a classificação inicial de seus instrumentos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda, mantidos até o vencimento, empréstimos e recebíveis e passivo financeiro registrado ao custo amortizado. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado caso seja classificado como mantido para negociação e seja designado como tal no momento do reconhecimento inicial. Os ativos financeiros são designados pelo valor justo por meio do resultado se a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus continua
DIÁRIO DO COMÉRCIO
8
valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do exercício. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são medidos pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. iv. Empréstimos e recebíveis Empréstimos e recebíveis são ativos financeiros com pagamentos fixos ou calculáveis que não são cotados no mercado ativo. Tais ativos são reconhecidos inicialmente pelo valor justo acrescido de quaisquer custos de transação atribuíveis. Após o reconhecimento inicial, os empréstimos e recebíveis são medidos pelo custo amortizado através do método dos juros efetivos, decrescidos de qualquer perda por redução ao valor recuperável. v. Passivos financeiros registrados ao custo amortizado Os títulos de dívida emitidos e passivos subordinados inicialmente na data em que são originados. Todos os outros passivos financeiros são reconhecidos inicialmente na data de negociação na qual o Grupo se torna uma parte das disposições contratuais do instrumento. Tais passivos financeiros são reconhecidos inicialmente pelo valor justo acrescido de quaisquer custos de transação atribuíveis. Após o reconhecimento inicial, esses passivos financeiros são medidos pelo custo amortizado através do método dos juros efetivos. vi. Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. vii. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente.Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa que é reclassificada de outros resultados abrangentes para o resultado é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes. i. Provisão para perdas em valores a receber A Administração reconhece uma provisão para perdas em valores a receber com base em análise de crédito e expectativa da administração com perdas. j. Participações societárias No balanço patrimonial da Controladora, os investimentos em controladas são avaliados pelo método da equivalência patrimonial. k. Propriedades para investimento As propriedades para investimento são propriedades mantidas para auferir receita de aluguel ou para valorização de capital, para ambos ou para fins ainda não determinados, mas não para utilização na produção ou fornecimento de produtos ou serviços ou para propósitos administrativos. As propriedades para investimento são registradas pelo custo de aquisição, formação ou construção, deduzido das respectivas depreciações acumuladas, calculadas pelo método linear à taxas que levam em consideração o tempo de vida útil econômica estimado dos bens. A Companhia revisa periodicamente a estimativa da vida útil das propriedades para investimento. Os gastos incorridos com regularizações e exigências legais, impostos, reparos e manutenção que representem melhoria, aumento da capacidade ou de vida útil são capitalizados, enquanto que os demais são registrados no resultado do período. A recuperação das propriedades por meio das operações futuras é acompanhada periodicamente. As obras em andamento referem-se aos gastos incorridos com regularizações, exigências legais, impostos, e aos custos diretamente atribuíveis à construção de imóveis destinados à renda. l. Imobilizado O ativo imobilizado de uso próprio compreende máquinas e equipamentos utilizados para a condução dos negócios. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado, e são reconhecidos líquidos dos custos de transação no resultado do período. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. Gastos de reparo ou manutenção são reconhecidos no resultado do período à medida que são incorridos. Gastos com reformas e melhorias que prolongam a vida útil dos bens são incorporados ao custo do ativo imobilizado. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear considerando a vida útil estimada dos ativos. m. Ativos intangíveis Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. Despesas de desenvolvimento interno de software são reconhecidas como ativo quando é possível demonstrar sua intenção e capacidade de concluir o desenvolvimento, mensurando seu custo e a utilização dos softwares, de modo que gere benefícios econômicos futuros. Os custos capitalizados de softwares desenvolvidos internamente incluem todos os custos diretamente atribuíveis ao desenvolvimento, deduzido da amortização acumulada gerada durante a vida útil e são testados por impairment, caso haja indicativo de perda. Despesas subsequentes com softwares são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. n. Impairment de ativos não financeiros Os valores dos ativos não financeiros da Companhia, exceto créditos tributários, são revistos no mínimo anualmente para determinar se há alguma indicação de perda considerada permanente, que é reconhecida no resultado do período se o valor contábil de um ativo exceder seu valor recuperável. o. Ativos e passivos contingentes e obrigações legais - Fiscais e previdenciárias i. Ativos contingentes - Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes cuja expectativa de êxito é provável são divulgados, quando aplicável. ii. Passivos contingentes - São constituídos levando em conta: a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais - Fiscais e previdenciárias: decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos integralmente nas demonstrações contábeis. p. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável excedente a R$240 e a contribuição social sobre o lucro líquido é calculada à alíquota de 9% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável ou prejuízo fiscal do exercício calculado com base nas alíquotas vigentes na data de balanço. No lucro presumido as alíquotas de imposto de renda e contribuição social sobre o lucro líquido são de 15% e 9%, respectivamente, sobre uma base reduzida, ou seja, distinta conforme receita correspondente:
q.
r.
s. 7 a.
Classificação da receita Percentual presumido Arrendamento mercantil 32% Receitas financeiras 100% O imposto de renda e contribuição social diferidos são calculados às alíquotas vigentes na legislação fiscal e são provenientes de diferenças temporárias, originárias pelo regime de tributação com base no valor recebido em comparação do registrado conforme regime de competência. Resultado Os resultados são registrados pelo regime de competência. As receitas e custos são apresentados, de acordo com o objeto social específico de cada empresa. i. Receitas de aluguel A receita de aluguel de propriedade para investimento é reconhecida no resultado pelo método linear. As receitas de locação são reconhecidas em função dos prazos decorridos, resultados auferidos e serviços prestados no regime de competência. A linearização das receitas tem por objetivo equalizar as receitas de locação durante o prazo de vigência do contrato, diluindo o impacto decorrente das carências financeiras concedidas. ii. Receitas e despesas financeiras As receitas financeiras abrangem receitas de juros sobre aplicações financeiras, reconhecidas no resultado, através do método dos juros efetivos. As despesas financeiras abrangem despesas com juros e correção sobre contas a pagar. iii. Custos e despesas Os custos e despesas são apurados e reconhecidos em conformidade com o regime contábil de competência dos exercícios, ou seja, quando mensuráveis e incorridos. Distribuição de dividendos A distribuição de dividendos para os acionistas é reconhecida como passivo, quando previsto no estatuto, ao término do exercício. Na data da aprovação da Assembleia Geral, dividendos complementares podem ser aprovados e são reconhecidos apenas nesta ocasião, e eventual proposta complementar feita pela administração na preparação das informações financeiras é mantida como reserva de lucros no encerramento do balanço. Normas, interpretações e alterações de normas existentes que ainda não estão em vigor e não foram adotadas antecipadamente pela Companhia.
4
5 a.
As seguintes novas normas, alterações e interpretações de normas foram emitidas pelo IASB, mas não estão em vigor para o exercício de 2013. A adoção antecipada dessas normas, embora encorajada pelo IASB, não foi permitida, no Brasil, pelo Comitê de Pronunciamentos Contábeis (CPC). IFRS: Norma Assunto ICPC 09 Demonstrações Contábeis individuais, demonstrações separadas, demonstrações consolidadas e aplicação de método de equivalência patrimonial ICPC 19 Tributos. Gerenciamento de riscos A Companhia faz parte do Grupo Bradesco Seguros e consequentemente utiliza-se da estrutura de gerenciamento de risco do Grupo, administrando seus riscos de forma corporativa. A Administração desses riscos contempla políticas e estratégias consideradas adequadas pela sua Administração. O Grupo Bradesco Seguros possui controles internos que se destinam a garantir que as políticas e estratégias estão sendo cumpridas, de forma que os resultados obtidos estão de acordo com os objetivos definidos pela Administração. Caixa e equivalentes de caixa Controladora 2013 1 1
Depósitos bancários de curto prazo .......................................... Total .......................................................................................... Aplicações Resumo da classificação das aplicações
Controladora 2013 % 2012
b.
Consolidado 2013 170 170
2012 50 50
2012 2.976 2.976
Consolidado 2013 % 2012
%
% Títulos a valor justo por meio do resultado 525.999 100 421.667 100 757.275 100 537.522 100 Títulos de renda fixa - Fundos de investimento...... 525.999 100 421.667 100 757.275 100 537.522 100 Total ....................................................................... A carteira de investimento dos fundos exclusivos como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI), designado ao valor justo por meio de resultado, resgatáveis a qualquer momento pelo valor atualizado, garantindo liquidez imediata. Os fundos são administrados pela BRAM - Bradesco Asset Management S.A. Composição das aplicações financeiras por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a valor justo por meio do resultado estão apresentados no ativo circulante, independentemente dos prazos de vencimento.
Valor justo por meio do resultado ...... Notas do Tesouro Nacional - Op. comp . Letras Financeiras do Tesouro............... Total .......................................................
Controladora - 2013 1 a 30 dias sem vencimento 31 a 180 Acima de Valor contábil/ dias 360 dias Valor justo definido 279.364 92.080 154.555 525.999 279.364 279.364 92.080 154.555 246.635 525.999 154.555 92.080 279.364
Valor Ajuste a atualizado valor justo 525.997 2 279.364 246.633 2 2 525.997
Valor justo por meio do resultado ...... Notas do Tesouro Nacional - Op. comp . Letras do Tesouro Nacional ................... Letras Financeiras do Tesouro............... Total .......................................................
Controladora - 2012 1 a 30 dias sem vencimento 31 a 180 Acima de Valor contábil/ dias 360 dias Valor justo definido 248.494 30.693 142.480 421.667 241.515 241.515 6.979 6.979 30.693 142.480 173.173 248.494 30.693 142.480 421.667
Valor Ajuste a atualizado valor justo 421.725 (58) 241.515 6.979 173.231 (58) 421.725 (58)
Valor justo por meio do resultado....... Notas do Tesouro Nacional - Op. comp.. Letras do Tesouro Nacional - Op. comp . Letras do Tesouro Nacional .................... Letras Financeiras................................... Certificado de Depósito Bancário............ Letras Financeiras do Tesouro ............... Debêntures.............................................. Quotas de Fundos de Investimento ........ Depósito em Garantia Especial............... Total........................................................
1 a 30 dias sem vencimento 31 a 180 dias definido 378.744 3.825 376.790 1.940 1.542 1.250 603 32 412 378.744 3.825
Consolidado - 2013 Acima Valor 181 a Valor de contábil/ 360 dias 360 dias Valor justo atualizado 134.461 240.245 757.275 757.210 376.790 376.790 35 35 2.217 2.217 2.237 8.141 4.150 14.231 14.197 43 2.835 2.835 125.896 229.797 356.296 356.283 180 4.046 4.258 4.256 412 412 201 201 200 134.461 240.245 757.275 757.210
Ajuste a valor justo 65 35 (20) 34 13 2 1 65
Consolidado - 2012
c.
1 a 30 dias sem vencimento 31 a 180 dias definido Valor justo por meio do resultado....... 290.323 42.651 Notas do Tesouro Nacional - Op. comp.. 266.386 Letras do Tesouro Nacional - Op. comp . 23.560 Letras do Tesouro Nacional .................... 218 Letras Financeiras................................... Certificado de Depósito Bancário............ 654 Letras Financeiras do Tesouro ............... 41.779 Debêntures.............................................. Debêntures - Op. comp........................... 3 Quotas de Fundos de Investimento ........ 374 Depósito em Garantia Especial............... 290.323 42.651 Total........................................................ Movimentação das aplicações financeiras
Acima Valor 181 a Valor de contábil/ 360 dias 360 dias Valor justo atualizado 3.608 200.940 537.522 537.426 266.386 266.386 23.560 23.560 1.957 2.175 2.049 1.585 11.083 12.668 12.647 1.441 2.389 4.484 4.484 517 181.309 223.605 223.662 65 4.034 4.099 4.096 3 3 374 374 168 168 165 3.608 200.940 537.522 537.426 Controladora 2013 2012 421.667 9.474 154.963 440.660 (89.124) (48.291) 38.493 19.824 525.999 421.667
d.
6
(i)
Ajuste a valor justo 96 126 21 (57) 3 3 96
Consolidado 2013 2012 537.522 355.335 612.953 814.019 (443.697) (667.300) 50.497 35.468 757.275 537.522
Saldo no início do exercício.......................................................... (+) Aplicações .................................................................................. (-) Resgates................................................................................................ (+) Rendimentos ........................................................................................ Saldo no final do exercício............................................................ Desempenho e taxas contratadas AAdministração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2013, o desempenho global das aplicações financeiras, atingiu 102,79% do CDI no acumulado do exercício. Propriedades para investimento O valor de custo destes ativos é representado por:
Consolidado Obras em Depreciação Edificações Terrenos Andamento Acumulada Valor Líquido Saldo contábil em 31 de dezembro de 2011 ... 518.896 295.851 7.336 (274.320) 547.763 70.860 3.272 35.631 (5.843) 103.920 Adições ............................................................... 589.756 299.123 42.967 (280.163) 651.683 Saldo contábil em 31 de dezembro de 2012 ... 62.503 16.628 63.042 (6.291) 135.882 Adições ............................................................... (1.213) (306) 752 (767) Baixas ......................................................................... Acerto contábil entre contas (i).................................. 67.169 (67.169) 718.215 315.445 106.009 (352.871) 786.798 Saldo contábil em 31 de dezembro de 2013 ... Refere-se a acerto contábil de propriedades para investimentos de empresa adquirida ao qual apresenta seus ativos pelo valor líquido. As obras em andamento referem-se aos custos diretamente atribuíveis à construção de um imóvel, que esta localizado em Alphaville-SP. A Administração da Companhia tem expectativa de conclusão da obra, e posterior início de sua utilização para geração de receitas de aluguel, em 2015. Conforme facultado pelo CPC 28, a Companhia decidiu avaliar seus imóveis para investimento ao custo histórico menos a provisão para depreciação e perda por redução ao valor recuperável, se aplicável. A Companhia ao adquirir o controle das controladas revisou as taxas de depreciação das propriedades para investimento, passando de 4% a.a. (25 anos), para 1,49% a.a. (67 anos) e foi estimada baseada em estudos de engenharia que consideram o tempo de vida útil para construções de tipo sólido e padronizado, conforme os ativos que compõem a carteira da Companhia (agências bancárias e edifícios de escritórios). A nova taxa de depreciação está sendo calculada com base na vida útil remanescente das propriedades e aplicada sobre o valor residual do ativo. Em relação ao valor residual, o saldo foi considerado imaterial para registro em virtude do reduzido valor presente do saldo ao término da vida útil do bem. Em 31 de dezembro de 2013 os investimentos destinados para renda da Companhia correspondem a imóveis destinados a aluguel e a avaliação correspondente ao valor de mercado monta R$ 5.434.594 (R$ 3.772.798 em 2012). Para a mensuração do valor justo desses imóveis foi considerada a avaliação patrimonial elaborada por avaliadores independentes. Na Forma do CPC 28, nossos avaliadores independentes estimaram o valor justo das propriedades da Sociedades, apurando de acordo com a metodologia preceituada pela NBR 14.653-1 a 4 da Associação Brasileira de Normas Técnicas – ABNT, utilizados e reconhecidos para casos de avaliação e demais análises, dependendo da característica de cada imóvel foi aplicada a técnica para mensuração a valor justo o fluxo de caixa descontado para alguns ativos e para outros a avaliação a valor de mercado com base em transações similares.
Participações Societárias Informações contábeis das controladas
Aicas Araguari Holdings Holdings S.A. (i) Ltda. (i) Dados em 31 de dezembro de 2013 Capital social ....................................... Percentual de participação .................. Total de ativos ..................................... Total de passivos................................. Patrimônio líquido................................ Total de receitas .................................. Lucro líquido do período...................... b. Movimentação dos investimentos Saldo em 31 de dezembro de 2011 ... Aumento de capital dos controladores... Dividendos........................................... Aumento/Redução de capital .............. Resultado de equivalência patrimonial .. Saldo em 31 de dezembro de 2012 ... Aumento de capital dos controladores... Dividendos........................................... Aumento/Redução de capital .............. Resultado de equivalência patrimonial .. Saldo em 31 de dezembro de 2013 ... (i)
3
quinta-feira, 27 de fevereiro de 2014
66 99,99 18 18 (12)
20 99,99 4 1 4 (4)
30 (12) 18
8 (4) 4
Bréscia Empr. e Particip. Ltda. 25.000 99,99 71.821 1.084 70.736 30.475 25.050 60.321 (31.649) 20.114 48.786 (3.100) 25.050 70.736
BSP Park Estac. e Part. S.A. 501 99,99 428 2 426 29 (74) 1 (1) 500 (74) 426
BSP BSP BSP Empr. Empr. Empr. Imobiliá- Imobiliá- Imobiliários R5 rios R14 rios R 15 Ltda. Ltda. Ltda.
Cabo- Damanivá quenas Empr. Danúbio Empr. e Imobiliá- Empr. e Particip. rio SPE Particip. Ltda. Ltda. Ltda.
8.039 99,99 18.592 339 18.253 10.244 8.585
22.660 99,99 34.487 1.307 33.180 19.970 16.757
21.549 99,99 27.499 386 27.113 10.673 8.947
42.125 99,99 70.431 5.433 64.999 46.147 38.534
8.038 (22) 2.352 10.368 (700) 8.585 18.253
15.088 (40) 4.253 19.301 (10.236) 7.358 16.757 33.180
9.083 (23) 2.483 11.543 10.000 (5.718) 2.341 8.947 27.113
58.441 (30.340) (13.965) 27.909 42.045 5.000 (20.974) 394 38.534 64.999
20.092 99,99 22.322 1.069 21.253 774 360
30.961 99,99 56.952 5.007 51.944 43.339 35.490
20.731 100.968 (614) (84.378) 779 33.162 20.896 49.752 (3) (17.111) - (16.187) 360 35.490 21.253 51.944
Itajuba Empr. Everest Empr. e ImobiliáParticip. rio SPE Ltda. Ltda.
Mis- Maracay sissipi Empr. Empr. e ImobiParticip. liários Ltda. Ltda.
Oviedo Empr. Niágara Particip. Imobiliáe Empr. rios SPE Ltda. Ltda.
Paineira Empr. e Particip. Ltda.
Reno Empr. e Particip. Ltda.
Tamisa Empr. e Particip. Ltda.
Total
20.959 99,99 67.904 19.999 47.905 51.480 43.181
95.848 99,99 170 91 160.382 50.224 40.839
603.263 99,99 859.270 79.014 940.557 418.856 331.156
70.978 99,99 95.177 12.277 82.900 23.888 19.935
61.483 99,99 95.354 3.261 92.093 1.259 250
57.843 99,99 123.108 13.507 109.600 68.553 42.062
5.247 99,99 5.456 12 5.443 181 125
48.246 99,99 81.641 13.789 67.852 39.608 33.012
16.213 99,99 21.200 174 21.026 1.766 1.307
55.433 99,99 66.706 1.276 65.430 20.246 16.812
113.710 (44.242) 18.864 88.332 (25.443) 76 19.935 82.900
21.111 (599) 41.000 334 61.846 30.000 (3) 250 92.093
85.067 (44.776) (8.858) 38.405 69.838 (2.300) 42.062 109.600
1 5.246 71 5.318 (1) 125 5.442
91.318 (53.589) 29.689 67.418 (32.934) 357 33.012 67.853
3.213 (4) 8.000 523 11.732 8.000 (13) 1.307 21.026
83.226 (36.173) 14.758 61.811 (8.135) (5.058) 16.812 65.430
74.773 165.927 875.593 35.424 (59.891) (62.429) (448.769) (2.000) (9.598) 19.825 31.157 37.342 262.194 44.039 131.242 744.267 53.538 (44.434) (11.699) (182.804) 5.119 (5.600) 43.181 40.839 331.156 47.905 160.382 940.557
Aquisições das Participações acionárias nas empresas Aicás Holdings S.A. e a Araguari Holdings Ltda. pela BSP Empreendimentos Imobiliários junto a Bradesco Saúde S.A., Bradesco Auto/RE Companhia de Seguros e Bradesco SegPrev Investimentos Ltda. em 11 de junho de 2013, essas empresas não possuíam operações nas datas de aquisição. continua
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
8
14 Transações entre partes relacionadas
Créditos tributários e previdenciários
A Companhia, em conjunto com suas controladas, compartilham as estruturas e os custos corporativos gerenciais e operacionais. Controladora
9
9
Consolidado
2013
2012
2013
2012
Tributos diferidos .............................................................................
1.737
207
1.872
207
IRRF s/ Aplicações Financeiras ......................................................
3.304
2.769
4.545
3.717
Outros ..............................................................................................
-
1
25
24
Total................................................................................................. Impostos e contribuições a pagar
5.041
2.977
6.442
3.948
Controladora
Consolidado
Consolidado Ativo/(Passivos)
Receita
2013
2012
2013
2012
Disponibilidades: .....................................................
170
2.976
-
-
Banco Bradesco S.A ..................................................
170
2.976
-
-
-
-
Dividendos a pagar ..................................................
(3.278)
(2.524)
Bradesco Seguros S.A...............................................
(2.212)
(1.725)
-
-
Bradesco Vida e Previdência S.A ..............................
(544)
(425)
-
-
2013
2012
2013
2012
Bradesco SegPrev Investimentos Ltda. .....................
(263)
(205)
-
-
Imposto de renda .............................................................................
2.082
1.797
19.119
21.398
Bradesco Auto/RE Companhia de Seguros...............
(220)
(169)
-
-
Contribuição social...........................................................................
482
582
6.484
7.789
Bradesco Saúde S.A..................................................
(25)
-
-
-
Total ................................................................................................
2.564
2.379
25.603
29.187
Bradesco Capitalização S.A.......................................
(14)
-
-
-
10 Obrigações a pagar O saldo da conta de obrigações a pagar é formado substancialmente por provisão para remuneração dos administradores.
Receitas com aluguéis: (Bruta) ..............................
-
-
396.498
328.494
Banco Bradesco S.A ..................................................
-
-
356.035
296.340
11 Patrimônio líquido
Bradesco Seguros S.A. .............................................
-
-
13.309
8.861
Capital social
Bradesco Auto/RE Companhia de Seguros...............
-
-
8.929
5.470 4.648
Em 31 de dezembro de 2013, o capital social da Companhia é de R$878.411, está dividido em 863.321.904 ações ordinárias,
Bradesco Saúde S.A..................................................
-
-
8.858
nominativas escriturais sem valor nominal.
Finasa Promotora S.A................................................
-
-
4.893
4.572
Acionista
-
-
3.321
2.985
Quantidade de ações ON
Bradesco Vida e Previdência S.A ..............................
Bradesco Seguros S.A...................................................................................................................
582.621.494
Outros ........................................................................
Bradesco Vida e Previdência S.A. .................................................................................................
143.268.968
Total...........................................................................
Bradesco SegPrev Investimentos Ltda. .........................................................................................
69.272.192
Bradesco Auto/RE Companhia de Seguros...................................................................................
57.921.848
Bradesco Saúde S.A......................................................................................................................
3.582.922
Bradesco Capitalização S.A...........................................................................................................
6.654.480
Total...............................................................................................................................................
863.321.904
Política de Reinvestimento de Lucros e Política de Distribuição de Dividendos
(3.108)
-
1.153
5.618
452
396.498
328.494
Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária são fixados: O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social; e a verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores. Benefícios de curto prazo aos administradores
Os acionistas da BSP Empreendimentos Imobiliários, em cada exercício, terão direito a receber, a título de dividendos, o mínimo obrigatório de 1% do lucro líquido, de acordo com Estatuto Social.
Proventos .........................................................................................................................
2013
2012
3.061
3.377
O saldo do lucro líquido, verificado após as distribuições previstas no Estatuto Social, terá a destinação proposta pela Diretoria
Encargos sociais .............................................................................................................
612
676
e deliberada pela Assembleia Geral, podendo ser destinado 100% à Reserva de Lucros – Estatutária, até atingir o limite de
Total ....................................................................................................................................
3.673
4.053
95% do valor do capital social integralizado, visando à manutenção de margem operacional compatível com o desenvolvimento A Companhia não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações
das operações ativas da Sociedade.
para seu pessoal-chave da Administração.
Lucro líquido do exercício ....................................................................................................
2013 345.011
2012 265.721
Constituição de reserva legal...............................................................................................
(17.250)
(13.286)
Atualmente a empresa não possui ações judiciais, tributárias, trabalhistas e outros processos administrativos, portanto, não constituiu provisão para perdas prováveis. O Valor estimado das perdas possíveis monta R$ 756 mil.
Base de cálculo dos dividendos...........................................................................................
327.761
252.435
Dividendos propostos no exercício ......................................................................................
3.278
2.524
Percentagem sobre o lucro líquido do exercício ............................................................
1%
1%
15 Contingências
16 Instrumentos financeiros O valor contábil dos instrumentos financeiros registrados no balanço patrimonial equivale, aproximadamente, ao seu valor de mercado. A Companhia não possui operações com instrumentos financeiros não refletidas nas demonstrações contábeis em
12 Imposto de renda e contribuição social O imposto de renda e a contribuição social diferidos são calculados sobre os prejuízos fiscais do imposto de renda, a base negativa de contribuição social e as correspondentes diferenças temporárias entre as bases de cálculo do imposto sobre ativos e passivos e os valores contábeis das demonstrações contábeis. As alíquotas desses impostos, definidas atualmente para determinação dos tributos diferidos, são de 25% para o imposto de renda e de 9% para a contribuição social. Impostos diferidos ativos são reconhecidos na extensão em que seja provável que o lucro futuro tributável esteja disponível para ser utilizado na compensação das diferenças temporárias, com base em projeções de resultados futuros elaboradas e
31 de dezembro de 2013, assim como não realizou operações com derivativos financeiros. O valor contábil dos instrumentos financeiros registrados no balanço patrimonial reflete, conforme avaliação da administração, a melhor estimativa de valor de mercado pois cada instrumento contém variáveis de juros, riscos de mercado e de crédito, que na inexistência de um mercado ativo, não permitem que estes valores sejam recompostos com premissas diferentes daquelas em que as operações foram originalmente pactuadas. Classificação dos instrumentos financeiros
fundamentadas em premissas internas e em cenários econômicos futuros que podem, portanto, sofrer alterações.
Instrumento financeiro
Categorias
Reconciliação da alíquota efetiva de imposto de renda e contribuição social.
Aplicações
Valor justo por meio do resultado
Controladora 2013 351.950 (119.663)
Resultado antes dos Tributos (Imposto de Renda e Contribuição Social)........................... Encargo total do Imposto de Renda e Contribuição Social.................................................. Efeito das adições e exclusões no cálculo dos tributos: - Participações em Controladas, tributadas nas empresas correspondentes...................... - Efeito da movimentação dos valores de Créditos Tributários ........................................... Imposto de Renda e Contribuição Social do Exercício.................................................. Alíquota efetiva ..................................................................................................................
Valores a receber
Empréstimos e recebíveis
Obrigações a pagar
Passivo financeiro ao custo amortizado
Determinação do valor justo dos instrumentos financeiros Os valores de mercado informados em 31 de dezembro de 2013, não refletem mudanças subsequentes na economia, tais como taxas de juros e alíquotas de impostos e outras variáveis que possam ter efeito sobre sua determinação.
112.593 131 (6.939) (1,97%)
89.146 (311) (2.289) (0,85%)
Consolidado 2013 2012 411.538 327.600 (139.922) (111.384)
Resultado antes dos Tributos (Imposto de Renda e Contribuição Social)........................... Encargo total do Imposto de Renda e Contribuição Social.................................................. Efeito das adições e exclusões no cálculo dos tributos: Outros Valores .................................................................................................................. - Efeito da diferença de alíquota de Lucro Presumido para Lucro Real .............................. - Efeito da movimentação dos valores de Créditos Tributários ........................................... Imposto de Renda e Contribuição Social do Exercício.................................................. Alíquota efetiva .................................................................................................................. 13 Detalhamento das contas de resultado a - Receita líquida
2012 268.010 (91.124)
Especificamente quanto à divulgação, a Empresa aplica os requerimentos de hierarquização, que envolve os seguintes aspectos: • Definição do valor justo é a quantia pela qual um ativo poderia ser trocado, ou um passivo liquidado, entre partes conhecedoras e dispostas a isso em transação sem favorecimento; Hierarquização em 3 níveis para a mensuração do valor justo, de acordo com inputs observáveis para a valorização de um ativo ou passivo na data de sua mensuração. A valorização em 3 níveis de hierarquia para a mensuração do valor justo é baseada nos inputs observáveis e não observáveis. Inputs observáveis refletem dados de mercado obtidos de fontes independentes, enquanto inputs não observáveis refletem as premissas de mercado da Empresa. Esses dois tipos de inputs criam a hierarquia de valor justo apresentada a seguir:
73.395 73.666 (271) (66.527) (16,17%)
49.505 51.790 (2.285) (61.879) (18,89%)
Nível 1 - Preços cotados para instrumentos idênticos em mercados ativos; Nível 2 - Preços cotados em mercados ativos para instrumentos similares, preços cotados para instrumentos idênticos ou similares em mercados não ativos e modelos de avaliação para os quais inputs são observáveis; e Nível 3 - Instrumentos cujos inputs significantes não são observáveis. A composição abaixo demonstra ativos financeiros da companhia à classificação geral desses instrumentos em conformidade com a hierarquia de valorização.
Controladora
2013
Consolidado
2013
2012
2013
2012
Descrição
Receita de aluguel com partes relacionadas ...................................
-
-
396.498
328.494
Aplicações
Receita de aluguel com terceiros.....................................................
-
-
4.540
2.056
Deduções PIS e COFINS.................................................................
-
-
(18.572)
(18.136)
Descrição
Nível da hierarquia
Controladora
Consolidado
312.414
Aplicações
2
421.667
537.522
Total................................................................................................. b - Despesas gerais e administrativas
-
-
Controladora 2013
382.466 2013
Controladora
Consolidado
2
525.999
757.275
2012
Os investimentos em ativos financeiros nas modalidades de fundo de investimentos são classificados no Nível 2, pois a forma de
Consolidado 2012
Nível da hierarquia
2012
valorização a valor justo ocorre através da cotação de preços de instrumentos financeiros semelhantes em mercados não ativos. Análise de sensibilidade
Despesas com pessoal próprio........................................................
(11.760)
(8.479)
(11.760)
(8.479)
Despesas com publicações .............................................................
(290)
(403)
(390)
(430)
A empresa está exposta a taxas de juros flutuantes, principalmente relacionadas às por variações de índices de inflação
(354)
(IGP-M) referente aos aluguéis futuros a receber e variação do Certificado de Depósito Interbancário – CDI referente às
Despesas com locomoção ...............................................................
(617)
(354)
(618)
Despesas com material de expediente ............................................
(27)
(17)
(33)
(17)
Despesas legais...............................................................................
(72)
(56)
(97)
(286)
Com base no relatório FOCUS com a projeção do CDI para o ano de 2014 e este definido como o cenário provável, foram
Serviços prestados por terceiros......................................................
(821)
(122)
(841)
(162)
calculados cenários decrescentes de 25% e 50% sobre os ativos indexados, que apresentam a seguinte sensibilidade quanto
Despesas com donativos e contribuições........................................
(76)
(68)
(466)
(1.022)
Total.................................................................................................
(13.663)
(9.499)
(14.205)
(10.750)
c- Outras despesas operacionais
Controladora
Serviços prestados por terceiros......................................................
2013
2012
2013
2012
(3.424)
(4.341)
(4.720)
(5.389)
(419)
(554)
(338)
(365)
Despesas com vacância .................................................................. Despesas tributárias ........................................................................
Consolidado
(51)
(63)
Outras despesas (depreciações) .....................................................
(491)
(101)
(642)
(101)
Total.................................................................................................
(3.966)
(4.505)
(6.119)
(6.409)
d- Resultado financeiro
Controladora
Receitas com de fundo de investimentos ........................................
2012
2013
2012
38.493
19.824
50.497
35.468
-
165
203
-
(72)
Outras despesas financeiras............................................................ Total.................................................................................................
(64) (6) 38.423
(4) 19.820
(55) 50.535
à rentabilidade: Em 31 de dezembro de 2013
Saldo Consolidado
Queda de 50%
Queda de 25%
Cenário Provável
CDI ............................................
-
5,13%
7,69%
10,50%
Aplicações .................................
757.275
38.848
58.234
79.514
17 Seguros A Companhia possui política definida para assegurar as suas obras em andamento, alinhadas com as práticas de mercado. 18 Outras informações Em 11 de novembro de 2013, foi publicada a Medida Provisória nº 627 (MP 627/2013) que altera a Legislação Tributária Federal sobre IR, CS, PIS e COFINS. A MP 627/2013 dispõe sobre: • a revogação do Regime Tributário de Transição (RTT), disciplinando os ajustes decorrentes dos novos métodos e critérios
2013 Juros ativos ...................................................................................... Multas e juros...................................................................................
Consolidado
aplicações financeiras.
(68) 35.603
contábeis introduzidos em razão da convergência das normas contábeis brasileiras aos padrões internacionais; • a tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior por controladas e coligadas; e • o parcelamento especial de Contribuição para o PIS/PASEP e à Contribuição para o Financiamento da Seguridade Social – COFINS. A Companhia aguardará a conversão em Lei da MP 627/2013 para uma análise mais profunda e conclusiva. Em uma avaliação preliminar, não haverá impactos relevantes.
DIRETORIA Samuel Monteiro dos Santos Junior Diretor-Presidente
Ivan Luiz Gontijo Júnior Diretor
Haydewaldo Roberto Chamberlain da Costa Diretor
Vinicius José de Almeida Albernaz Diretor
Fernando Fernandez Netto Contador CRC - 1SP234779-O
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Acionistas e Diretores da BSP Empreendimentos Imobiliários S.A. São Paulo - SP Examinamos as demonstrações contábeis da BSP Empreendimentos Imobiliários S.A. (“Companhia”), individuais e consolidadas, que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da administração sobre as demonstrações contábeis A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil, assim como pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante.
Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações contábeis, acima referidas, apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da BSP Empreendimentos Imobiliários S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil. São Paulo, 26 de fevereiro de 2014 KPMG Auditores Independentes CRC 2SP014428/O-6
Ederson Rodrigues de Carvalho Contador CRC 1SP199028/O-1
DIÁRIO DO COMÉRCIO
10
EQUADOR Presidente Rafael Correa pede a renúncia do gabinete após ter perdido as três maiores prefeituras do país nas eleições municipais do fim de semana
quinta-feira, 27 de fevereiro de 2014
OLHO POR OLHO Em rara admissão, o Hezbollah diz que uma de suas bases na fronteira com a Síria foi alvo de um ataque aéreo de Israel na segundafeira. O grupo xiita libanês promete retaliar.
Baz Ratner/Reuters
Rússia mostra os dentes à Ucrânia
Tártaros a favor de Kiev protestam em frente ao Parlamento da Crimeia, onde 60% da população é de origem russa. Carlos Garcia Rawlins/Reuters
Tensão na fronteira: 150 mil tropas russas em prontidão e confrontos na Crimeia. Rússia anunciou ontem que fará exercícios militares no oeste do país, perto da fronteira com a Ucrânia, na primeira reação do presidente Vladimir Putin contra a perda da influência de Moscou sobre o país vizinho. O ministro da Defesa russo, Sergei Shoigu, negou que o alerta das tropas está relacionado à situação política na Ucrânia. "O comandante supremo ordenou um teste sobre as habilidades de nossas tropas de responder a situações de crise que ameacem a segurança militar do país, incluindo ameaças terroristas, biológicas e causada pelo homem", disse. Os números do exercício militar impressionam: mais de 150 mil soldados russos participarão das manobras - quase 20% do contingente das Forças Armadas do país na ativa -, além de 880 tanques, 90 aviões de guerra e 80 navios. Shoigu também revelou que a Rússia planeja ampliar a sua presença militar no mundo por meio da busca de permissões para navios da Marinha utilizarem portos na América Latina, Ásia e em outros loc a i s . S e g u n d o o m i n i s t ro , negociações estão em curso com Venezuela, Cuba, Nicarágua, Argélia, Chipre, Ilhas Seychelles, Vietnã e Cingapura.
A
'Rocky 4' - Analistas consideram os exercícios um sinal de intimidação contra o novo governo ucraniano, que tem o apoio dos Estados Unidos e da União Europeia, mas foi rejeitado pela Rússia. Na segunda-feira, o premiê russo, Dmitry Medvedev, acusou o governo interino de querer fomentar a discriminação e a divisão do país entre o oeste, aliado ao Ocidente, e o leste e o sul, de origem russa. Por sua vez, o secretário de Estado dos EUA, John Kerry, advertiu ontem que uma intervenção russa seria "um grave erro" e uma contradição com o discurso de Moscou contra as ações norte-americanas na Síria e na Líbia. "Não acho que isso deva ser um problema entre leste e oeste, Rússia e EUA. Isso aqui não é 'Rocky 4'", disse Kerry à emissora MSNBC, referindose ao filme, estrelado por Sylvester Stallone, no qual um boxeador norte-americano enfrenta um soviético, interpretado por Dolph Lundgren. Crimeia - Com a deposição de Yanukovich, os protestos pararam no oeste e passaram para o leste e o sul do país, perto da fronteira com a Rússia. O principal foco de tensão é a região autônoma da Crimeia, em que quase 60% da população é de origem russa.
Hoje, o Parlamento local deveria ter decidido sobre a aceitação ao governo interino. A sessão, porém, foi interrompida por choques entre manifestantes da maioria russa e muçulmanos tártaros, que correspondem a 10% da Crimeia e apoiam Kiev. Um manifestante russo morreu após um infarto, apesar de não ter tido nenhuma marca de agressão. Outras 20 pessoas ficaram feridas na briga na capital da Crimeia, Simferopol. Os tártaros fizeram sua manifestação sob uma bandeira azul clara, gritando "Ucrânia! Ucrânia!" e repetindo o refrão dos manifestantes da Praça da I n d e p e n d ê n c i a , e m K i e v: "Abaixo a quadrilha!". O grupo pró-Rússia, incluindo alguns cossacos com chapéus de lã e seda, respondia aos gritos de "A Crimeia é russa!". A região, que foi entregue à Ucrânia em 1954 pelos soviéticos, abriga a maior base naval russa no mar Negro, em Sebastopol. Os novos líderes do país manifestam preocupação com os sinais de separatismo na península. Kiev - O governo interino definiu ontem a nomeação de Arseni Yatseniuk como primeiroministro. Aliado da ex-premiê Yulia Timoshenko, ele era um dos principais opositores a Yanukovich. (Agências)
Emboscada mortal na Síria Exército de Assad avança em Damasco após operação que matou 175 rebeldes UNRWA/EFE
ropas do Exército sírio mataram 175 rebeldes e m u m a e mb o s c a d a , o ntem, no sul da c a p i t a l , D amasco, informou a agência estatal Sana. O ataque tinha como alvo combatentes ligados a Al-Qaeda e integrou os esforços do governo para garantir o controle da capital. Se confirmaRefugiados fazem fila durante distribuição de ajuda humanitária, no sul da Síria. do, este seria um dos mais mortais ataques cados quando se movimenta- Arábia Saudita, Chechênia e das forças do governo contra vam de um local para outro. do Catar para lutar na Síria. os rebeldes na área. A operação mostra o auA ação também foi relatada A Sana divulgou fotos que mento do domínio do país pe- pelo Observatório Sírio de Dimostram dezenas de corpos l a s f o r ç a s d o p r e s i d e n t e reitos Humanos, sediado em de homens caídos em uma pis- Bashar al-Assad. A periferia de Londres, que divulgou a morte ta de terra, alguns vestindo Damasco, anteriormente re- de 70 rebeldes e o desapareciuniformes, mas a maioria ves- belde, começa a ser retomada mento de outros 89. tindo roupas civis. Sacolas de pelo regime. A entidade ainda acusa o roupas e garrafas de água esO governo afirma que, den- grupo radical xiita libanês Hetavam espalhadas no chão, tre os combatentes, estavam zbollah de ter dado apoio às sugerindo que foram embos- estrangeiros que vieram da tropas sírias. (Agências)
T
Mulheres participam de marcha contra o governo em San Cristobal, no oeste da Venezuela.
Carnaval antecipado na Venezuela Na tentativa de aplacar as tensões no país, feriado começa hoje. Reprodução/Twitter
carnaval já começou na Venezuela. Na tentativa de colocar um fim aos protestos ao redor do país, o presidente Nicolás Maduro decretou o início do feriado para hoje e criticou os prefeitos que cancelaram as festividades devido à violência. "Proibir o carnaval é um ato criminoso", disse o mandatário. "É um ato de maldade, que demonstra o verdadeiro plano de quem proíbe o carnaval: retirar a liberdade, a democracia do povo." O prefeito de Valência, Miguel Cocchiola, foi uma das autoridades que cancelou as celebrações. "Estes não são dias para comemorar", justificou ele na última terça-feira à Unión Radio. Valência, no norte da Venezuela, foi destaque na imprensa depois que a Miss Turismo 2013 do Estado de Carabobo, Genésis Carmona, morreu durante um protesto na cidade na semana passada. Na Ilha de Margarita, cujas praias estão entre os locais mais visitados nesta época do ano, estudantes iniciaram ontem os protestos previstos para o feriado. "Este povo está de luto porque estão matando nossos filhos. Não queremos carnaval", disse ao site Últimas Notícias a deputada Amaiza Tamburrini. Os protestos, que em várias cidades se tornaram em prolongados confrontos de jovens manifestantes contra policiais, deixaram ao menos 13 mortos, mais de uma centena de feridos e centenas de presos. Maduro criticou os "atores da direita" por desistir do carnaval e advertiu que, se o governo cair nas mãos deles, os demais feriados correm o risco de serem proibidos. "Isto nunca aconteceu na Venezuela, nem na pior das ditaduras", afirmou. "Se chegarem ao (palácio presidencial) Miraflores, vão impor uma ditadura que abolirá o carnaval, a Semana Santa, o Natal e todas as celebrações."
O
Estátua de Hugo Chávez é decapitada em Táchira, no oeste do país. O governo explicou que os dias a mais no carnaval seriam em homenagem ao aniversário de 25 anos do "Caracazo", data que centenas de pessoas morreram durante distúrbios provocados pela alta no preço do petróleo e de transportes. Após o carnaval, as autoridades esperam manter o clima de celebração com diversos atos em comemoração ao primeiro ano da morte do ex-presidente Hugo Chávez, no dia 5 de março. Diálogo - Além de prolongar o carnaval, Maduro também tentou promover uma conferência de paz para aplacar a tensão no país. Mas a coalizão de partidos de
oposição, a Mesa da Unidade Democrática (MUD), disse que não compareceria à reunião. "Não nos submeteremos ao que resultará em um diálogo simulado que leve à ilusão de nossos compatriotas", disse em comunicado o porta-voz da MUD, Ramón Aveledo. EUA - O secretário de Estado dos EUA, John Kerry, declarou ontem que pretende melhorar a relação com o governo venezuelano, mas disse que os EUA não ficarão de braços cruzados diante das falsas acusações de fomentar a violência em Caracas. (Agências) Leia mais na página 3
= Missa de 7º dia
Décio de Paula Leite Novaes Presidente Emérito do Sinproquim Hoje, 27 de fevereiro, às 12h, Igreja São José, Rua Dinamarca, 32, Jardim Europa, São Paulo.
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
11
Mulher é jogada nos trilhos do metrô Sé Passageira que aguardava o trem foi empurrada por um homem "que saiu sorrindo". Na Estação da Luz, grávida sofre acidente ao ser abordada por seguranças. Reprodução/Estadão Conteúdo
ma passageira teve o braço direito amputado após cair nos trilhos do metrô na Estação Sé, ontem. Testemunhas informaram à polícia que um homem, que aparentava ter distúrbios mentais, empurrou Maria da Conceição de Oliveira aleatoriamente e saiu correndo com "um sorriso no rosto". Era o dia do aniversário da vítima, que completou 28 anos. O caso foi registrado na Delegacia do Metropolitano (Delpom) como tentativa de homicídio. De acordo com a assessoria de imprensa da Santa Casa, a mulher está internada na Unidade de Terapia Intensiva (UTI) e seu quadro é estável. Maria da Conceição mora na Vila Guilherme, zona norte, e usaria a Linha 3-Vermelha no sentido Itaquera, zona leste, para chegar à empresa em que trabalha como atendente. "Ela disse que nasceu de novo e o acidente foi muito feio", afirmou uma amiga da vítima, Ana Lívia de Souza. Segundo familiares, Maria da Conceição chegou ao pronto-socorro consciente. Eles a visitaram durante o período da tarde na UTI, onde continuava em observação para novas cirurgias. A paciente deverá passar por uma intervenção na coluna cervical e outra no ombro direito. Ela perdeu o braço ao ser atingida pelo trem. A assessoria de imprensa do Metrô afirmou que o acidente ocorreu às 7h16. A circulação na Linha 3-Vermelha foi interrompida por 15 minutos, em um sentido, para o resgate.
U
De acordo com depoimento dos familiares, três usuários do metrô entraram nos trilhos para remover a vítima. Quando viu a atendente caindo, o maquinista acionou os freios e teria ficado em estado de choque com o ocorrido. O suspeito usava uma camiseta branca e importunou outras passageiras na fila de embarque. Maria da Conceição estava distraída no momento da queda e o suspeito parecia não conhecer a vítima. Imagens da câmera de segurança da estação mostram o momento em que o suspeito, ainda não identificado, empurra a vítima, atravessa a área de catracas às pressas e depois foge para a rua. Também foi solicitada perícia no trem que atropelou a atendente. G r á v i da – Outra ocorrência no sistema metroferroviário foi registrada na noite de anteontem. A vigilante Nivanilde de Silva Souza, 38 anos, caiu na plataforma ao ser abordada por seguranças da CPTM na Estação da Luz, por volta das 22h. Ela foi internada em estado muito grave na Santa Casa, onde permanecia até ontem. Segundo a polícia, um funcionário de 17 anos disse que a passageira tentou entrar no vagão preferencial, mas não apresentou documento comprovando que era gestante. Enquanto funcionários tentavam barrá-la, Nivanilde caiu e bateu a cabeça no chão. Os seguranças disseram à polícia que ela caiu em meio à confusão, quando tentava se soltar. (Agências)
VILA MADALENA
O
Maria da Conceição de Oliveira: trem passou por cima do seu braço na Estação Sé do metrô.
Crack: vem aí as "salas seguras". epois de conhecer as políticas para redução de danos para dependentes de drogas em Amsterdã, na Holanda, há pouco mais de uma semana, secretários da gestão Fernando Haddad defenderam o conceito de "sala segura" para separar os dependentes de crack da Cracolândia, no Centro, da influência dos traficantes. Na Holanda, essas salas são clínicas vigiadas onde os viciados podem consumir droga, especificamente heroína, sob supervisão do Estado. "É um debate que precisa acontecer no Legislativo por-
D
Bar é fechado por vender bebida alcoólica a menor Secretaria Estadual da Saúde interditou na tarde de ontem o primeiro estabelecimento no Estado de São Paulo por vender bebidas alcoólicas a menores de idade. A lei foi sancionada em 2011. O bar Uni-Nóis, na Rua Andaraí, na zona norte da capital paulista, já havia sido multado em 2012 em R$ 3.800 por vender álcool para um menor de idade, mas não recorreu ou pagou o va-
A
lor da multa. Agora, o bar ficará fechado por 30 dias corridos e, em caso de reincidência, poderá perder a inscrição estadual e ser fechado de forma permanente. O responsável pelo bar no momento da interdição, Cristiano Roberto da Silva, disse que o adolescente flagrado pela fiscalização em 2012 estava fora do bar e não havia comprado bebidas no local. (Agências)
Nas salas seguras holandesas, os dependentes químicos chegam até a receber uma dose regular de heroína, que passa por controle de qualidade para evitar toxinas misturadas com as drogas. "Dessa forma, até os índices de infecção diminuíram", afirmou o secretário de Direitos Humanos, Rogério Sottili. A secretária Luciana Temer, no entanto, lembrou que, dadas as diferenças entre a dependência de heroína e crack, as salas precisariam ser repensadas para se adequar à realidade de São Paulo. (E st ad ão Conteúdo)
FEIRA DO BRÁS
A
Justiça quebrou o sigilo bancário do ex-gestor da Feira da Madrugada, no Brás, João Roberto da Fonseca, além do presidente da Comissão dos Comerciantes da Feira, Manoel Sabino Neto. Os dois são apontados por uma investigação do Ministério Público como os operadores de um suposto esquema de pagamento de propina para a obtenção de permissão de uso dos boxes. (Folhapress)
Ator preso por engano diz que não guarda rancor ator Vinícius Romão, 27, que ficou preso por 16 dias após uma identificação falsa, foi solto por volta das 13h de ontem e foi direto para o apartamento onde mora sozinho no Méier, zona norte do Rio, acompanhado pelo pai, Jair Romão, e pelo advogado Rubens Nogueira. No apartamento, foi recebido por cerca de 50 amigos, vizinhos e jornalistas e contou como foi esse tempo na Casa de Detenção Patricia Acioli. "Há muitos Vinícius lá dentro, e me senti acolhido pelos detentos", afirmou. Pálido e aparentemente mais magro, Romão chorou e cumprimentou um a um antes de falar com a imprensa. Ele disse que não guarda mágoas ou rancor da mulher que o acusou. "Ela foi vítima", resumiu. Já sobre a atuação da polícia, ele preferiu não comentar, designando ao advogado a informação. "Quando cheguei no
O
Proprietário desce as portas do bar fechado: o número 1.
que há aspectos legais que impedem a instalação dessas salas por aqui", disse o secretário municipal de Segurança Urbana, Roberto Porto. "Mas é fundamental. Nós precisamos encontrar uma forma de separar o traficante do usuário, de fazer uma separação física entre eles", enfatizou Porto. Essa separação permite o acesso do poder público - e de sua assistência médica - ao dependente e diminui a criminalidade associada à droga, como furtos e roubos, segundo a secretária de Assistência Social, Luciana Temer.
comerciante que atropelou e feriu 10 pessoas após a passagem de um bloco carnavalesco na Vila Madalena, zona oeste de São Paulo, no domingo, deixou o Centro de Detenção Provisória de Pinheiros no final da noite de terça. Segundo a Secretaria de Administração Penitenciária, a Justiça concedeu a liberdade provisória a Sulivan de Oliveira, 26, após o pagamento de uma fiança. O valor pago não foi divulgado pela secretaria. (Folhapress)
presídio, rasparam a minha cabeça e perguntaram sobre qual facção eu pertencia, e eu respondi que era neutro", relatou Romão. Na cela em que ficou até ser expedido seu mandato de soltura, ele estava ao lado de presos por crimes de tráfico de drogas e agressão doméstica. De terça para ontem, ele passou a noite com outros 14 homens numa cela onde havia três beliches. "Dormi no chão sobre papelão. O líder chegou a me sugerir pedir a declaração da faculdade para eu ser transferido para uma cela especial, mas preferi ficar onde estava para não ficar sozinho", contou. Formado em Psicologia, Romão disse que pretende retomar seu cargo de vendedor de roupas em um shopping. Com relação à carreira de ator, ele, que atuou em uma novela da TV Globo e, sutilmente, deixou clara sua vontade em fazer um curso de formação de atores. (Folhapress)
Mauricio Camargo/Eleven
Epitácio Pessoa/Estadão Conteúdo
.Ó..RBITA
CARNAVAL – Carros alegóricos são transportados para o
Sambódromo do Anhembi, na zona norte, onde será realizado o desfile das escolas de samba do Grupo Especial de São Paulo, amanhã. Para quem vai viajar, A Polícia Rodoviária Estadual vai distribuir 1,3 mil policiais nas principais rodovias paulistas.
NCF Participações S.A. CNPJ no 04.233.319/0001-18 Aviso aos Debenturistas A NCF Participações S.A. (“Emissora”) comunica aos debenturistas da sua primeira emissão de debêntures simples, não conversíveis em ações, da espécie quirografária, com garantia adicional real, série única, que efetuará um resgate antecipado facultativo parcial de debêntures em 7.3.2014 (“resgate”), de conformidade com o disposto na cláusula 6.1 da escritura da mencionada emissão. O valor do resgate corresponderá ao valor nominal unitário de cada debênture a ser resgatada, acrescido da remuneração de 107,00% da variação acumulada das taxas médias diárias dos depósitos interfinanceiros - DI de um dia, calculada pro rata temporis , desde a data da incorporação da Remuneração Inicial (25.5.2013), conforme disposto na Cláusula 4.2.1.1 da escritura da mencionada emissão, até a data do efetivo pagamento do resgate (7.3.2014). Considerando o resgate antecipado facultativo parcial, nos termos da cláusula 2.3 do Contrato de Alienação Fiduciária de Ações em Garantia e Outras Avenças, serão liberadas aproximadamente 24,5 milhões de ações alienadas. Osasco, SP, 25 de fevereiro de 2014. NCF Participações S.A. - Diretoria.
DIÁRIO DO COMÉRCIO
12
quinta-feira, 27 de fevereiro de 2014
Consumo de sorvete está nas alturas Assim como a temperatura em 2014, as vendas do setor estão superando todas as expectativas e as novidades são inúmeras. Vai um sorvete de massa de bolo aí? Fotos: Paulo Pampolin/Hype
Mariana Missiaggia
“É um sabor muito refrescante e um dos que mais vendo para restaurantes. Increuanto mais quente menta pratos de saladas e a melhor. Pelo menos harmonização fica perfeita”, esse é o desejo das explica Dalmira Soares Domisorveterias paulis- zi, proprietária. Ingredientes caros, como tanas, que não tem do que reclamar. Nas últimas semanas, um mix de frutas vermelhas a movimentação do setor vem (vindos diretamente da Itália), acompanhando as altas tem- queijo brie e gorgonzola (imperaturas. Para todos os gos- portados da França) e água de tos e bolsos, São Paulo está pétalas de rosas (trazidas do cheia de opções para quem Líbano) compõem um cardáquer fugir do calor e ainda pro- pio de encher os olhos e o pavar novos sabores do alimento ladar. E Dalmira já se prepara para lançar dois novos sabopreferido do verão. No Ipiranga, na zona sul, a res ainda neste verão. Um deles Damp produz será o de grusorvetes armixama, um tesanais há tipo de cereja 4 0 a n o s . nacional. O Além de seroutro, ela não vir um bocarevela. “Será do de clientes surpresa”. comuns, é de Frequentalá que sai o dora da sorsorvete dos veteria há restaurantes mais de 15 e dos buffets anos, a repremais requinsentante cotados da Camercial Talita pital. Rossi, 28, esSão mais t á a p r o v e id e 1 0 0 o ptando o verão ções de sabopara abusar res. Os tradiTalita Rossi, assídua da Damp. dos sorvetes. cionais estão “Sempre venho aos finais lá e valem cada colherada, mas são receitas com pimen- de semana, mas com esse cata, manjericão, amarena, gen- lor é impossível resistir e tamgibre, violeta, gorgonzola e bém venho durante a semana. muitos outros produtos inusi- Os sorvetes de tapioca e doce tados que chamam a atenção de leite são imperdíveis”, diz. Com tanto calor, o comércio de quem se serve. Provar um sorvete de man- não tem hora para fechar. “Esjericão com amora, por exem- se verão foi uma surpresa. Os plo, é quase o mesmo que co- clientes ligam pedindo para mer uma folha de manjericão. esperar um pouquinho porque A diferença está apenas na eles estão chegando. De pouco em pouco perdemos o contemperatura e na textura.
Q
trole e atendemos até o último cliente”, observa Dalmira. A produção também segue acelerada. Diariamente, das 7h às 13h, os funcionários se dedicam à preparação dos sorvetes, cujo consumo aumentou 40% em relação ao verão passado. Fila – Em Moema, a Cold Stone Creamery recebe clientes até de outras cidades. Uma freguesia que enfrenta no mínimo 30 minutos de fila aos finais de semana para saborear as iguarias da marca. Além de aumentar o consumo do produto, as altas temperaturas demandaram a contratação de uma equipe maior do que a de costume. “Nossas franquias costumam trabalhar com um quadro de 12 funcionários, mas em São Paulo já estamos com 26 para agilizar o atendimento
Acima, preparo do servete na pedra na Cold Stone. Ao lado, sorvete de amarena na Damp. e não deixar a clientela esperando por muito temp o”, explica Joaquin Presas, 41, diretor de marketing da rede Cold Stone. Pedra – Além de atrair pelo sabor, a sorveteria atrai pela novidade. Recém-inaugurada em São Paulo, a Cold Stone serve sorvetes frescos, que antes de serem servidos, são preparados numa pedra resfriada na sua frente, com a adição de ingredientes como brownies, torta de maçã, caramelo, caldas de chocolate, balas, frutas e muitos outros itens numa casquinha de waffle junto ao ocasional malabarismo dos atendentes. Exclusividade da sorveteria, o sabor massa de bolo é um dos
mais pedidos e aprovados pelos clientes. Segundo Presas, as vendas não param de crescer. Os números do mês de janeiro superaram o de dezembro e tudo indica que o mesmo acontecerá em fevereiro. “Estamos produzindo acima da média, nossa produção cresceu 30% nas últimas semanas. Nossa meta de vendas, que já era bastante ousada, também já foi ultrapassada em 15% e esperamos ainda mais. Que venha mais calor”. Mesmo com o lucro em as-
censão, Presas também se preocupa com as despesas que o verão traz. A oscilação de energia já queimou dois equipamentos da loja de São Paulo. “Esse aspecto nos preocupa bastante porque são itens caros, delicados e importados. Em apenas 20 minutos sem arcondicionado, a temperatura dentro da loja já sobe 5 graus e a consistência dos sorvetes já começa a mudar”, reclama. Sem números oficiais, Eduardo Weisberg, presidente da Associação Brasileira das Indústrias e do Setor de Sorvetes (ABIS), acredita que o consumo de sorvete já tenha aumentado em 2013 em relação a 2012 e que por conta das altas temperaturas, o mesmo deve acontecer em 2014. Consumo – " Com certeza tivemos um aumento na produção e no consumo de sorvetes em 2013. Ainda não temos dimensão de quanto porque o número não foi calculado oficialmente. Mensurar e dar números exatos é algo difícil, porém a consumação no ano passado teve um aumento em comparação ao ano de 2012, quando a consumação chegou a 1,2 bilhão de litros em todo o Brasil", afirma Weisberg.
S ERVIÇO Damp Sorvetes: Rua General Lecor, 512, Ipiranga. Telefone: 2274-0746 Cold Stone Creamery: Rua Gaivota, 1350, Moema. Telefone: 5093-4487
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
13
OSCAR ESPECIAL Tudo sobre os prêmios da Academia. No site do Diário do Comércio. Acesse: www.dcomercio.com.br/especiais/oscar/index.htm
Mestres e coadjuvantes Divulgação
AS TRILHAS A música, como personagem essencial dos filmes.
DIRETORES
Suzanne Plunkett
Ana Barella
Suzanne Plunkett
Alfonso Cuarón
Toby Melville
Martin Scorsese
Divulgação
Steve McQueen
Alexander Payne
este ano, os filmes indicados ao Oscar se destacam não só por direções impecáveis, efeitos visuais astronomicos e atuações surpreendentes. As trilhas que embalam esses longas-metragens são tão marcantes que podem ser interpretadas como um personagem protagonista invisível. Estas aparecem nos seguintes filmes indicados ao prêmio de melhor trilha sonora: A Menina Que Roubava Livros; Gravidade (foto ao lado); Ela; Philomena; e Walt nos Bastidores de Mary Poppins. As apostas do DCultura - O som não se propaga no espaço, porém, as melodias de Steven Price – que assina trilhas premiadas de filmes como O Senhor Dos Anéis – dão o tom às peripécias da Dra. Ryan Stone, interpretada por Sandra Bullock em Gravidade. Mesmo com os efeitos especiais que distraem os espectadores, a trilha consegue passar os sentimentos de angústia, tristeza e desespero da astronauta que paira pelo espaço. Assim como em Gravidade, a trilha de Ela também é composta por muitas músicas instrumentais. Mas as coincidências param por
Divulgação
N
Sony Pictures/Divulgação
ATRIZES Todas as atrizes que concorrem ao prêmio de melhor atriz coadjuvante do Oscar 2014, de cima para baixo: Sally Hawkins (Blue Jasmine); Jennifer Lawrence (Trapaça); June Squibb (Nebraska); Lupita Nyong'o (12 Anos de Escravidão); e Julia Roberts (Álbum de Família)
Sony Pictures/Divulgação
Joaquim Phoenix em Ela aí. No futuro pintado por Spike Jonze é regra ser hipster. Além dos filtros vintage e das roupas setentistas, a música também é a mesma apreciada pela tribo. O grupo indie Arcade Fire é quem assina parte da trilha. Destaque para a canção The Moon Song, composta por Karen O, vocalista de outra banda
A animação Frozen, da Disney. indie, a Yeah, Yeah, Yeahs. A música também concorre à estatueta de melhor canção original. Já este prêmio está quase garantido para a música Let It Go, interpretada pela diva da Broadway Idina Menzel no desenho da Disney Frozen. Outra forte candidata é a canção Ordinary Love, composta por Bono Vox, do U2, para o filme Mandela.
llace
a W. W
Suzanne Plunkett
Cinco atores e uma estatueta
Merie
Fhil MacCarten
credito
David O. Russell o jogo de exclusões, Alfonso Cuarón (Gravidade) deve levar. É quem melhor traduz o espírito conservador da Academia. Já conquistou o Globo de Ouro e o prêmio do sindicato dos diretores. Martin Scorsese (O Lobo de Wall Street) é acusado de glamorizar o crime. Stephen Frears (Philomena), discreto, é a antítese do superespetáculo. Alexander Payne (Nebraska) corre por fora. É discreto como Frears. David O. Russell (Trapaça) lida com a vigarice de forma demolidora. (Ah!, a Academia...) E Steve McQueen (12 Anos de Escravidão) tem sido elogiado pela visão sem atenuantes da escravidão. Pode ser... (MMJ)
N
MIA O ON R ST GA
Barhad Abdi
Bradley Cooper
Divulgação
a categoria de melhor ator coadjuvante, a disputa é travada entre três talentos: Jared Leto, que interpreta o travesti Rayon no filme Clube de Compras Dallas; Michael Fassbender, o escravocrata de 12 Anos de Escravidão; e Barkhad Abdi, que dá um show no esquecido Capitão Phillips. Além destes, Jonah Hill (O Lobo de Wall Street), que recebe sua segunda indicação, e Bradley Cooper ( Trapaça), novamente nomeado por um
N
filme de David O. Russell. No ano passado ele concorreu na categoria de melhor ator por seu trabalho em O Lado Bom da Vida , mas perdeu para Daniel DayLewis ( Lincoln). Divulgação
Jonah Hill
Até agora, o ator mais aclamado pela crítica foi Jared Leto, que levou para casa um Globo de Ouro e um SAG Awards, além de outras 11 indicações. Ele é a maior aposta de 2014. Por outro lado, tem grandes oponentes, também ganhadores de prêmios, como Barkhad Abdi, que ganhou um Bafta de melhor ator coadjuvante. Só esperando até domingo (2) para saber. (AB)
Para antes e depois da folia Lúcia Helena de Camargo
este final de semana de vinagrete de laranja; espaguete de O restaurante Chácara Santa Cecarnaval, é bom cuidar da grão de bico sem glúten com atum cília serve salada de folhas com lula alimentação e hidratação marinado (R$58) e confetes e ser- e polvo, mariscos frescos e açaí na antes e depois da folia. Seleciona- pentinas de frutas com sorbet tigela com banana e granola. Para mos algumas casas da Cidade que (R$19). Rua Joaquim Antunes, 217. beber, sucos de melancia com genoferecem cardápios e drinques esJardim Paulistano. Tel.: 3081-7204. gibre e manjericão, entre outros. O peciais para aproveitar melhor a bufê custa R$69 por pessoa no sáwww.merceariadoconde.com.br Beto Riginik/Divulgação Divulgação bado; R$85 no dominfesta. Na Mercearia do go e R$60 na terça. Conde, a chef Flávia Os sucos, R$8 cada. Marioto criou o cardápio Rua Ferreira de AraúTrio Elétrico, composto jo, 601, em Pinheiros. de entrada, prato prinTe l . : 3 0 3 4 - 6 2 5 1 . c i p a l e s o b re m e s a , www.chacarasantacealém de sugestões de cilia.com.br bebidas como o mojito O Obá oferece de Chandon (R$25), feicomo cortesia o to com o espumante. drinque margarita No menu, salada tropifrozen aos clientes cal (R$28), com abacaque pedirem o carte, mussarela de búfala dápio fechado até e amêndoas ao molho t e r ç a - f e i r a . I nMercearia: Trio Elétrico. Suri: manjubinhas.
N
Michael Fassbender
cluindo entrada, prato e sobremesa, custará R$49,90 por pessoa e terá bolinhos italianos de arroz arbório, cogumelos e queijo e caldinho de camarão ‘cura ressaca’ do chef, para depois do baile. O Obá decorou o salão para o carnaval e vai tocar músicas temáticas. Rua Dr. Melo Alves, 205. J a r d i n s . Te l . : 3 0 8 6 - 4 7 7 4 . www.obarestaurante.com.br O Suri sugere, para restaurar energias, caldinhos como o de sururu e de piranha, que serão vendidos a R$12. E, entre outros, manjubinhas encevichadas (R$23), empanadas, fritas e cobertas com molho à base de limão, cebola roxa e pimenta, boas para acompanhar a cerveja gelada. Rua Mateus Grou, 488. Pinheiros. Telefone: 30341763. www.suri.com.br
Divulgaçã
Apostas: novata Lupita e a ex-novata Jennifer Lawrence – ganhadora do Globo de Ouro e Bafta, além do Oscar em 2013. (AB) o
DIÁRIO DO COMÉRCIO
14
quinta-feira, 27 de fevereiro de 2014
' Homus animatus' Esqueletos de Pato Donald e seus sobrinhos, do Pateta e outros personagens dos quadrinhos foram esculpidos pelo artista sulcoreano Hyungkoo Lee.
Casinhas de cachorro, com design. Architecture for Dogs é um projeto dirigido por Kenya Hara, com a colaboração de grandes designers e arquitetos de todo mundo. Com 13 desenhos inusitados, eles tiram as casinhas de cachorro da monotonia.
hyungkoolee.kr /wordpress/
http://wootwootworld.org/architecture-for-dogs-by-kenya-hara/
.M..EMÓRIA
.N..ASA
O fim, junto dos filhos. E do mar.
Mais 715 planetas A equipe responsável pelo satélite americano Kepler anunciou ontem a descoberta de 715 novos planetas fora do Sistema Solar. O achado corresponde à análise dos dois primeiros anos de coleta de dados do telescópio espacial da Nasa, por meio de um novo método que permite confirmar que se tratam mesmo de planetas, e não de falsos positivos.
O Kepler operou por quase quatro anos, até que, em maio do ano passado, um defeito impediu o apontamento preciso do satélite e interrompeu a missão. Com isso, é certeza que o número de planetas ainda vai subir bastante quando mais dados forem processados. Por ora, o número saltou de cerca de 1.000 para 1.700 planetas. (Folhapress)
.V..ATICANO
O
mento do governo espanhol à sua contribuição para a cultura. De Lucía era também doutor honoris causa pela Universidade de Cádiz e pelo Berklee College of Music de Boston.
No último mês de novembro, havia feito três apresentações no País - Rio, São Paulo e Porto Alegre. Não vinha ao Brasil há 16 anos -"porque é muito longe", declarou na
Alessandro Bianchi/Reuters
Osservatore Romano/EFE
violonista espanhol Pa c o d e Lu c í a , 6 6 anos, morreu ontem, em Cancún, México, vítima de um ataque cardíaco. Em comunicado oficial, a família diz que "não há consolo nem para os que o conheciam, nem para os que o amavam, sem conhecê-lo". Segundo eles, De Lucía "viveu como quis" e morreu brincando com seus filhos "ao lado do mar". "Boa viagem nosso amado", conclue o documento. Paco de Lucía foi um dos maiores expoentes da música flamenca. A partir dos anos 1960, revolucionou o estilo, então "uma música de museu", com a introdução de novas influências, como o jazz e a bossa-nova. Em 2004, recebeu o Prêmio Príncipe das Astúrias das Artes, reconheci-
O choro do papinha
.C..IÊNCIA
Vacina contra o Alzheimer
Um bebê vestido de papa é abençoado na Praça de São Pedro, mas arma um berreiro. Papa Francisco discursou contra a violência na Venezuela.
.L..OTERIAS Concurso 1024 da Lotofácil
Concurso 1430 da Lotomania
01
02
04
07
09
09
11
13
19
23
10
11
12
13
14
26
28
37
40
51
17
20
21
22
23
55
68
72
75
80
85
86
92
94
00
Concurso 3427 da Quina
38
73
76
79
s
33
Concurso 1577 da Mega Sena
11
14
25
32
51
59
época. "Abri uma porta para que entrasse ar, com muito respeito à tradição, mas não obediência, o que é muito diferente", comentava a respeito de sua arte. A morte de Lucía representa "uma perda irreparável para o mundo da cultura, para a Andaluzia", declarou o prefeito de Algeciras, José Ignacio Landaluce. O corpo do músico deve ser enterrado na sua cidade natal. Francisco Sánchez Gómez, mais conhecido pelo nome artístico, começou a carreira aos 12 anos, quando formou o dueto Los Chiquitos, com seu irmão Pepe nos vocais. Ele gostava de lembrar que devia a carre i r a a o p a i , A n t o n i o S á nchez, um cantor de flamenco desconhecido.
EM PÉ - O navio Costa Concordia, que naufragou em Giglio, na Itália, em 2012, matando 32 pessoas, é visto fora da área de encalhe. Deve ser visitado hoje pelo capitão Schettino, em sessão de seu julgamento.
Anjos no Mosteiro de São Bento Não se assuste ao cruzar na rua com alguns anjos. Nada a ver com o Carnaval. Eles são, na verdade, mensageiros do artista Luiz Bhittencourt, que organiza uma retrospectiva de 15 anos de carreira, no Mosteiro de São Bento, centro de São Paulo. Os anjos, modelos de sua grife, são portadores dos convites da exposição "Santos, humanos e divinos", que será aberta dia 9 de março, às 10h, depois de missa dominical solene, ao som de cantos gregorianos.
Uma vacina contra o Alzheimer, desenvolvida pela empresa Araclon Biotech, entrou na fase clínica de testes em humanos na Espanha. Será aplicada em 24 pessoas, para avaliar sua tolerância e segurança. A notícia foi anunciada durante a inauguração da nova sede da empresa em Zaragoza. Na primeira fase, prevista para ser concluída em 2015, será analisada a toxicidade do medicamento e não tanto sua efetividade. (EFE).
Reprodução/site
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
15
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Bradesco Vida e Previdência S.A., relativas ao exercício findo em 31 de dezembro de 2013, de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo as normas expedidas pelo Conselho Nacional de Seguros Privados - CNSP, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. O Mercado de Seguros A Bradesco Vida e Previdência, desde a sua fundação em 1981, apresenta crescimento contínuo no segmento de atuação, um dos mais dinâmicos da economia brasileira, em virtude do compromisso de manter uma política de produtos inovadores e seguros, retribuindo a confiança de seus participantes e segurados e a sólida posição conquistada no mercado. Desempenho das Operações de Seguros e Previdência Complementar O Lucro Líquido do exercício de 2013 foi de R$ 2,395 bilhões e o Patrimônio Líquido somou R$ 5,349 bilhões. As receitas de Contribuições de Planos de Aposentadoria, Pensão e Pecúlio, somadas aos Prêmios do VGBL, apresentaram crescimento de 6,89%, totalizando no exercício R$ 22,307 bilhões (R$ 20,870 bilhões em 2012). O volume de prêmios de seguros de Pessoas atingiu R$ 4,401 bilhões, aumento de 11,98% (R$ 3,930 bilhões em 2012). As Provisões Técnicas cresceram 10,02%, somando R$ 119,228 bilhões (R$ 108,371 bilhões em 2012), e os Investimentos 6,16%, atingindo R$ 124,651 bilhões (R$ 117,417 bilhões em 2012). Manteve posição de destaque em receitas dos produtos de Previdência Complementar Aberta e VGBL - Vida Gerador de Benefício Livre, participando com 29,73% do mercado, e deteve 17,08% dos prêmios de seguros de Pessoas, dados divulgados pela SUSEP - Superintendência de Seguros Privados, em novembro de 2013. A Bradesco Vida e Previdência, com base nos investimentos relativos aos planos de previdência e VGBL, deteve 32,14% do total do mercado, conforme dados divulgados pela Fenaprevi - Federação Nacional de Previdência Privada e Vida, em novembro de 2013. Distribuição de Dividendos e Eventos Societários Informações sobre distribuição de dividendos e eventos societários constam das Notas Explicativas às Demonstrações Contábeis. Investimento Em atenção ao disposto na Circular SUSEP nº 464, de 1º de março de 2013, a Bradesco Vida e Previdência declara possuir capacidade financeira e intenção de manter até o vencimento os títulos classificados na categoria “títulos mantidos até o vencimento”. Riscos: subscrição, crédito, mercado e operacional O Grupo Bradesco Seguros, em linha com os modelos adotados nos mercados nacional e internacional, e em atendimento à legislação vigente, possui um departamento independente denominado de Estudos Atuariais e Gestão de Riscos, com estrutura operacional especializada por tipo de risco/função, possibilitando uma visão integrada na gestão de riscos e o alinhamento com a estrutura do Banco Bradesco. Estão inseridos, nesse contexto, o aculturamento de gestão de risco e capital nos vários níveis de atuação nas empresas do Grupo, a difusão das Políticas e Normas Corporativas e Manual de Procedimentos Internos, visando ao monitoramento contínuo da exposição e tolerância aos riscos. O Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros reúne-se, trimestralmente, com o objetivo de aprovar estratégias, normas e procedimentos relacionados à Gestão de Riscos do Grupo, além de acompanhar, avaliar e definir alternativas de mitigação dos riscos específicos da atividade do Grupo e possíveis impactos na Organização Bradesco. O Grupo Bradesco Seguros mantém níveis de capital de acordo com os requerimentos regulatórios. Nos termos da legislação vigente, até que o CNSP regule as regras de requerimento de capital de risco pertinentes a todos os riscos previstos na legislação, o capital mínimo requerido para funcionamento das sociedades seguradoras deverá ser o maior valor entre o capital base, o capital de risco e a margem de solvência, conforme Resolução CNSP nº 282/13. Governança Corporativa Em consonância com as boas práticas de governança corporativa, com base nos princípios de equidade e transparência na prestação de contas, o Grupo Bradesco Seguros busca permanentemente aperfeiçoar sua estrutura de gestão empresarial, a fim de assegurar e resguardar que os processos de tomada de decisão estejam definidos com clareza e revestidos de adequada segregação de função. Para isso, possui Comitês que dão suporte à Administração na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos e de responsabilidade corporativa. O Grupo conta também com área de Ouvidoria para acolher opiniões, críticas e reclamações, que são tratadas com confidencialidade, bem como os Códigos de Conduta Ética Setorial, disponíveis a todos os públicos com os quais se relaciona, e um canal de comunicação, objetivando recepcionar informações sobre violações aos princípios contidos nos Códigos, demonstrando o compromisso constante em traçar, com clareza, as diretrizes e responsabilidades que devem pautar a atuação e orientar a conduta cotidiana dos profissionais que integram as empresas do Grupo. Destaca-se o CRM – Corporate Risk Management, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo. Controles Internos e Compliance Com base na política corporativa definida e visando atender às determinações legais sobre o tema, a Bradesco Vida e Previdência prosseguiu com a avaliação e aperfeiçoamento dos seus instrumentos, que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Os processos são continuamente reavaliados e os testes de aderência são executados para aferir a efetividade dos controles existentes, em conformidade com os principais frameworks de controles, como o COSO – Committee of Sponsoring Organizations of the Treadway Commission e o COBIT – Control Objetives for Information and Related Technology, que abrangem, respectivamente, processos de negócios e tecnologia da informação. Os trabalhos de controles internos são desenvolvidos em conjunto com as diversas áreas gestoras de serviços, produtos e processos, sendo que os resultados obtidos são reportados periodicamente pelo Comitê de Controles Internos e Compliance e, sob demanda, ao Comitê de Auditoria da Organização Bradesco.
Quanto à Lei Sarbanes-Oxley, a Bradesco Vida e Previdência é certificada anualmente por Auditoria Independente, que ratifica a efetividade, eficácia e suficiência dos controles que suportam as Demonstrações Contábeis, de acordo com sólidos padrões de conduta. Para obtenção e manutenção de conformidade às leis e aos regulamentos, o Grupo Bradesco Seguros monitora, diariamente, a publicação de novos normativos pelos Órgãos Reguladores, informa as áreas envolvidas e acompanha a implementação tempestiva das ações necessárias, de forma a garantir que as práticas operacionais estejam aderentes. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A Bradesco Vida e Previdência, com o compromisso constante de prevenir e combater a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção em suas operações, atividades e relacionamentos, atua continuamente para assegurar a conformidade às leis e normas relativas aos temas, editadas pelos Órgãos competentes (nacionais e internacionais) e, principalmente, cooperando com os esforços das autoridades governamentais de controle para o enfrentamento dessas práticas. Reafirmando esse compromisso, no ano de 2013, a Bradesco Vida e Previdência aprimorou as ferramentas tecnológicas, mecanismos de trabalho e os controles existentes, que são permanentemente reavaliados e fundamentais para o processo de prevenção, detecção e comunicação das operações/ocorrências (de ofício e com indícios de suspeitas) ao Conselho de Controle de Atividades Financeiras – COAF. Merecem destaque os programas de treinamento para conscientização e capacitação constante do quadro de funcionários. Prevenção à Fraude A Bradesco Vida e Previdéncia, em consonância com a regulamentação vigente no que diz respeito à Prevenção à Fraude, mantém-se vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes, assim como em minimizar riscos operacionais, legais e reputacionais aos quais a empresa possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Dada a importância do tema, o Grupo adota mecanismos de controles internos, tais como a disponibilização de canais de denúncia aos funcionários e à sociedade para que possam relatar situações com indícios de cometimento dessa prática ilícita, e o acompanhamento e apuração, quando cabível, das operações que apresentam irregularidades. Plano e Gestão de Continuidade de Negócios A Bradesco Vida e Previdência, com a finalidade de assegurar a continuidade de seus processos críticos/essenciais de negócios, principalmente aqueles voltados para relacionamento e atendimento aos clientes, possui Plano de Continuidade de Negócios – PCN, que consiste em um conjunto de estratégias e planos de ação, que são ativados quando da ocorrência de um evento, independentemente de sua proporção, que interrompa a continuidade de suas operações. Segurança da Informação A informação é um dos elementos do negócio mais importante para a Bradesco Vida e Previdência. O zelo pela informação, no que tange a sua disponibilidade, integridade e confidencialidade, tem sido uma meta constante da governança da informação. Nesta linha, são analisados normas e regulamentos de caráter interno e externo, que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, a Bradesco Vida e Previdência tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da administração de palestras, cursos e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos tipos de assuntos sobre o tema, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Recursos Humanos Durante o exercício de 2013, a Companhia manteve o foco na ampliação dos canais de distribuição, na qualidade das vendas realizadas e na especialização das pessoas. O investimento em treinamento possibilitou 79.012 participações de funcionários e de Corretores de Seguros. Inovações em Produtos e Serviços A Bradesco Vida e Previdência lançou o BVPNext, uma evolução do software “BVPWeb” em que o corretor acessa o programa pela Internet, por meio do site 100% Corretor (www.bradescoseguros.com.br), agilizando assim o processo de digitação das propostas e sem precisar fazer downloads para atualização do programa. Visando aperfeiçoar o atendimento aos seus clientes, a Bradesco Vida e Previdência implantou uma central de atendimento exclusiva para a comunicação de sinistro de seguros de vida e de acidentes pessoais. Reconhecimentos No exercício de 2013, dentre os reconhecimentos do mercado à Bradesco Vida e Previdência, destacam-se os prêmios “Top of Mind”, “Segurador Brasil” , “Marcas de Quem Decide 2013” e “Empresas Mais Admiradas do Brasil”, na categoria Previdência Privada. Liderou, pela oitava vez consecutiva, os rankings em “Lucro Líquido”, “Lucro Operacional”, “Patrimônio Líquido” e “Prêmios Ganhos”, conforme publicado no anuário Valor 1000, do jornal Valor Econômico. Certificação ISO 9001 A Companhia manteve seus investimentos no controle de qualidade, com foco no atendimento e no relacionamento, resultando na manutenção do Certificado ISO 9001:2008, pela Fundação Vanzolini, na área de Pagamento de Sinistros e Benefícios. Agradecimentos A Bradesco Vida e Previdência continuará investindo na formação e ampliação dos canais de distribuição, objetivando atingir diferentes segmentos de mercado e proporcionar melhorias nos produtos e serviços oferecidos aos clientes. Continuará, ainda, com sua estratégia de pioneirismo e inovação, centrando esforços no aumento da oferta de produtos e facilitando o acesso à previdência complementar e ao seguro de pessoas no Brasil. Pelos êxitos obtidos, agradecemos a preferência e a confiança dos nossos segurados e corretores, o apoio recebido do Órgão regulador e o trabalho dedicado dos nossos funcionários e colaboradores. Cidade de Deus, 28 de janeiro de 2014.
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) ATIVO CIRCULANTE ............................................................................. Disponível ............................................................................... Caixa e bancos ....................................................................... Aplicações............................................................................... Créditos das operações com seguros e resseguros .......... Prêmios a receber................................................................... Operações com seguradoras.................................................. Operações com resseguradoras............................................. Outros créditos operacionais................................................ Ativos de resseguros - Provisões técnicas ......................... Títulos e créditos a receber................................................... Títulos e créditos a receber..................................................... Créditos tributários e previdenciários...................................... Outros créditos........................................................................ Despesas antecipadas ........................................................... Custo de aquisição diferidos ................................................ Seguros................................................................................... ATIVO NÃO CIRCULANTE ........................................................ Realizável a longo prazo ......................................................... Aplicações............................................................................... Ativos de resseguros - Provisões técnicas ......................... Títulos e créditos a receber................................................... Títulos e créditos a receber ................................................... Créditos tributários e previdenciários .................................... Depósitos judiciais e fiscais ................................................... Outros créditos a receber ...................................................... Investimentos ......................................................................... Participações societárias ........................................................ Outros investimentos .............................................................. Imobilizado.............................................................................. Bens móveis............................................................................ Outras imobilizações............................................................... Intangível................................................................................. Outros intangíveis ................................................................... TOTAL.........................................................................................
Nota
4 6 7 7
8.a
14.c
4 7
8.b 15.b
9
10
2013 98.557.561 3.559 3.559 97.553.477 230.121 216.648 12.872 601 6.964 1.190 658.935 600.479 57.554 902 5.251 98.064 98.064 28.105.961 27.693.035 27.097.776 4.858 590.401 54.783 52.904 480.595 2.119 281.420 276.653 4.767 6.733 6.732 1 124.773 124.773 126.663.522
2012 86.105.560 962 962 85.560.402 222.723 206.018 13.048 3.657 7.950 2.481 203.366 197.771 3.769 1.826 15.441 92.235 92.235 33.079.818 32.782.429 31.856.864 7.249 918.316 318.017 597.661 2.638 219.242 217.688 1.554 5.609 5.608 1 72.538 72.538 119.185.378
01/01/2012 70.946.647 7.752 7.752 70.511.640 172.094 158.420 11.638 2.036 8.202 1.708 120.110 114.462 3.674 1.974 17.386 107.755 107.755 26.300.063 25.966.606 25.411.432 6.782 548.392 548.047 345 288.065 286.533 1.532 5.917 5.916 1 39.475 39.475 97.246.710
PASSIVO CIRCULANTE ............................................................................. Contas a pagar........................................................................ Obrigações a pagar ............................................................... Impostos e encargos sociais a recolher ................................ Encargos trabalhistas ............................................................ Impostos e contribuições....................................................... Débitos de operações com seguros e resseguros ............. Prêmios a restituir.................................................................. Operações com seguradoras ................................................ Operações com resseguradoras ........................................... Corretores de seguros e resseguros ..................................... Outros débitos operacionais .................................................. Débitos de operações com previdência complementar ..... Outros débitos operacionais ................................................. Depósitos de terceiros .......................................................... Provisões técnicas - Seguros ............................................... Danos .................................................................................... Pessoas ................................................................................ Vida individual........................................................................ Vida com cobertura por sobrevivência .................................. Provisões técnicas - Previdência complementar ............. Planos não bloqueados ........................................................ PGBL/PRGP ......................................................................... PASSIVO NÃO CIRCULANTE ................................................... Contas a pagar........................................................................ Tributos diferidos ................................................................... Provisões técnicas - Seguros ............................................... Danos .................................................................................... Pessoas ................................................................................. Vida individual........................................................................ Vida com cobertura de sobrevivência.................................... Provisões técnicas - Previdência complementar ................ Planos não bloqueados ......................................................... PGBL / PRGP ........................................................................ Outros débitos ........................................................................ Provisões judiciais ................................................................. PATRIMÔNIO LÍQUIDO.............................................................. Capital social ......................................................................... Reservas de lucros ................................................................ Ajustes com títulos e valores mobiliários............................... TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO......................
Nota
11
12
7c
13 14
14
8b 14
14
15 a 16
2013 5.428.210 1.335.463 481.232 61.014 8.372 784.845 80.711 1.124 17.754 1.720 60.113 54 54 131.148 2.750.744 300.542 1.028.946 1.289.328 131.928 1.130.090 1.001.808 128.282 115.886.440 77.400.966 254.067 1.495.014 1.261.599 74.390.286 37.946.477 16.621.127 21.325.350 538.997 538.997 5.348.872 2.100.000 2.529.952 718.920 126.663.522
2012 4.150.726 713.988 79.063 49.950 10.066 574.909 83.410 1.728 18.485 8.400 54.797 219 219 129.140 2.204.731 189.645 910.689 988.618 115.779 1.019.238 916.401 102.837 108.027.828 2.155.025 2.155.025 68.041.249 151.395 1.505.930 1.012.812 65.371.112 37.106.146 16.600.481 20.505.665 725.408 725.408 7.006.824 2.100.000 1.087.445 3.819.379 119.185.378
01/01/2012 3.358.040 577.193 74.113 46.164 9.484 447.432 86.609 959 34.588 10.898 39.799 365 4.329 4.329 50.670 1.671.386 131.932 719.341 733.527 86.586 967.853 892.491 75.362 89.552.565 684.267 684.267 55.371.307 150.125 1.385.999 746.057 53.089.126 32.997.566 15.728.326 17.269.240 499.425 499.425 4.336.105 2.100.000 877.304 1.358.801 97.246.710
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DE RESULTADOS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais, exceto o lucro líquido por ação) Nota Prêmios emitidos ................................................................................................ Contribuições para cobertura de riscos.............................................................. Variações das provisões técnicas de prêmios ................................................... Prêmios ganhos................................................................................................... Receita com emissão de apólices ......................................................................... Sinistros ocorridos ................................................................................................. Custos de aquisição .............................................................................................. Outras receitas e despesas operacionais ............................................................. Resultado com operações de resseguro .......................................................... Receita com resseguro....................................................................................... Despesa com resseguro..................................................................................... Receitas de contribuições e prêmios de VGBL................................................ Rendas de contribuições e prêmios ................................................................... Constituição da provisão de benefícios a conceder ........................................... Rendas com taxas de gestão ................................................................................ Variação de outras provisões técnicas.................................................................. Custos de aquisição .............................................................................................. Outras receitas e despesas operacionais ............................................................. Despesas administrativas...................................................................................... Despesas com tributos .......................................................................................... Resultado financeiro.............................................................................................. Receitas financeiras ........................................................................................... Despesas financeiras ......................................................................................... Resultado patrimonial............................................................................................ Resultado operacional ........................................................................................ Ganhos ou perdas com ativos não correntes .................................................. Resultado antes dos impostos e participações ............................................... Imposto de renda................................................................................................ Contribuição social ............................................................................................. Participações sobre o resultado ......................................................................... Lucro líquido do exercício.................................................................................. Quantidade de ações .......................................................................................... Lucro líquido por ação - R$ ................................................................................
21.a 21.b 21.c 21.d 21.e 7.c 21.f 21.g
21.h 21.i 21.j 21.k
9
21.m 21.m
2013 4.883.452 1.468.731 (1.272.832) 5.079.351 28.623 (1.883.862) (864.466) (166.786) (20.499) 2.288 (22.787) 4.495 20.838.371 (20.833.876) 1.343.752 1.434.926 (191.283) (242.792) (552.468) (357.368) 142.332 7.457.615 (7.315.283) 60.033 3.813.988 (52.304) 3.761.684 (835.683) (518.304) (12.544) 2.395.153 181.570 13.191,35
2012 4.271.239 1.164.009 (1.736.092) 3.699.156 (1.561.301) (801.209) (76.835) (13.818) 6.145 (19.963) 58.163 19.706.008 (19.647.845) 1.233.216 (368.841) (169.120) (62.239) (553.863) (232.457) 2.365.112 10.412.027 (8.046.915) 51.282 3.567.246 (39.006) 3.528.240 (812.839) (490.809) (14.451) 2.210.141 181.570 12.172,39
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Lucro líquido do exercício............................................................................................................ Ajuste a valor justo de ativos financeiros disponíveis para venda ............................................... Efeito dos impostos ...................................................................................................................... Total do resultado abrangente do exercício ............................................................................... Atribuível aos acionistas: ............................................................................................................. Controladores .............................................................................................................................. As notas explicativas são parte integrante das demonstrações contábeis.
2013 2.395.153 (5.167.431) 2.066.972 (705.306) (705.306)
2012 2.210.141 4.100.963 (1.640.385) 4.670.719 4.670.719
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Resultado antes dos impostos e participações ......................................................................... Ajustes para: Depreciações e amortizações ................................................................................................... Perdas por redução ao valor recuperável dos ativos ................................................................ Resultado positivo de equivalência patrimonial......................................................................... Despesas antecipadas .............................................................................................................. Variação das provisões técnicas ............................................................................................... Custo de aquisição diferidos...................................................................................................... Lucro ajustado do exercício......................................................................................................... Variações nas contas patrimoniais Aumento/(Redução): Aplicações - Títulos a valor justo por meio do resultado ........................................................... Créditos das operações de seguros e resseguros .................................................................... Outros créditos operacionais ..................................................................................................... Ativos de resseguros - Provisões técnicas................................................................................ Títulos e créditos a receber ....................................................................................................... Contas a pagar .......................................................................................................................... Débitos das operações de seguros e resseguros ..................................................................... Débitos das operações de previdência ..................................................................................... Depósitos de terceiros ............................................................................................................... Provisões técnicas..................................................................................................................... Outros débitos ........................................................................................................................... Caixa consumido pelas operações: ......................................................................................... Imposto de renda sobre o lucro pago........................................................................................ Contribuição social sobre o lucro pago ..................................................................................... Caixa Líquido gerado nas atividades operacionais .................................................................... Atividades de Investimento Dividendos recebidos ................................................................................................................ Aplicações - Títulos disponíveis para venda ............................................................................. Aplicações - Títulos mantidos até o vencimento ....................................................................... Ajustes com títulos e valores mobiliários (PL) - positivos........................................................... Ajustes com títulos e valores mobiliários (PL) - negativos ......................................................... Aquisição de imobilizado ........................................................................................................... Aquisição de investimentos ....................................................................................................... Ativo intangível desenvolvido internamente .............................................................................. Caixa Líquido gerado/(consumido) nas atividades de investimentos ...................................... Atividades de Financiamento Dividendos e juros sobre capital próprio pago .......................................................................... Caixa Líquido consumido nas atividades de financiamento .................................................... Aumento líquido de caixa e equivalente de caixa ..................................................................... Caixa e equivalente de caixa no início do exercício ................................................................. Caixa e equivalente de caixa no final do exercício ................................................................... Aumento/redução líquido de caixa e equivalente de caixa ......................................................
2013 3.761.684
2012 3.528.240
10.789 5.271 (60.033) 10.190 6.624.915 (5.829) 10.346.987
7.679 4.435 (51.282) 1.945 10.464.481 15.520 13.971.018
(12.710.979) (12.669) 986 3.682 (127.536) 168.535 (2.699) (165) 2.008 4.231.998 (186.411) (8.633.250) (868.939) (539.206) 305.592
(14.767.328) (55.064) 252 (1.240) (435.454) (58.905) (3.199) (4.110) 78.470 6.898.771 225.983 (8.121.824) (804.055) (489.821) 4.555.318
950 20.866.485 (15.389.493) 355.550 (5.522.981) (2.119) (3.212) (62.030) 243.150
1.362 (6.453.197) (170.769) 4.101.094 (131) (1.467) (33) (38.967) (2.562.108)
(546.145) (546.145) 2.597 962 3.559 2.597
(2.000.000) (2.000.000) (6.790) 7.752 962 (6.790)
As notas explicativas são parte integrante das demonstrações contábeis. continua
DIÁRIO DO COMÉRCIO
16
quinta-feira, 27 de fevereiro de 2014
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO – EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
Saldos em 1º de janeiro de 2012 .......................................................................................................................................................... Ajustes com títulos e valores mobiliários ................................................................................................................................................ Lucro líquido do exercício........................................................................................................................................................................ Dividendos antecipados (R$ 7.336,74 por ação) ...................................................................................................................................... Juros sobre capital próprio pagos (R$ 881,20 por ação) .......................................................................................................................... Proposta para destinação do lucro líquido .............................................................................................................................................. Saldos em 31 de dezembro de 2012 .................................................................................................................................................... Ajustes com títulos e valores mobiliários................................................................................................................................................. Complemento de dividendos com reserva de 2012 ................................................................................................................................ Lucro líquido do exercício........................................................................................................................................................................ Dividendos antecipados (R$ 330,45 por ação) ......................................................................................................................................... Juros sobre capital próprio pagos (R$ 857,15 por ação) .......................................................................................................................... Proposta para destinação do lucro líquido .............................................................................................................................................. Dividendos propostos (R$ 2.238,81 por ação) .......................................................................................................................................... Saldos em 31 de dezembro de 2013 ....................................................................................................................................................
Capital Social 2.100.000 2.100.000 2.100.000
Reservas de Lucros Reserva Estatutária 507.869 (507.869) 667.445 667.445 (330.513) 1.773.020 2.109.952
Reserva Legal 369.435 50.565 420.000 420.000
Ajustes com Títulos e Valores Mobiliários 1.358.801 2.460.578 3.819.379 (3.100.459) 718.920
Lucros Acumulados 2.210.141 (1.332.131) (160.000) (718.010) 2.395.153 (60.000) (155.632) (1.773.020) (406.501) -
Total 4.336.105 2.460.578 2.210.141 (1.840.000) (160.000) 7.006.824 (3.100.459) (330.513) 2.395.153 (60.000) (155.632) (406.501) 5.348.872
As notas explicativas são parte integrante das demonstrações contábeis. NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS (Em milhares de reais) 1
Contexto operacional A Companhia é uma subsidiária do Grupo Bradesco Seguros, sociedade anônima de capital fechado, sediada em São Paulo, autorizada pela Superintendência de Seguros Privados - SUSEP a operar em todas as modalidades de seguros de pessoas e previdência em todo o território nacional. O endereço registrado da sede da Companhia é Cidade de Deus, Vila Yara, Osasco, São Paulo. A Companhia controladora direta da Bradesco Vida e Previdência S.A. é a Bradesco Seguros S.A., e o controlador em última instância é o Banco Bradesco S.A. A Bradesco Vida e Previdência, por intermédio de subsidiárias e filiais, atua nos segmentos de seguro de vida e previdência complementar aberta. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, e os custos das estruturas operacional e administrativa comuns são absorvidos segundo a praticabilidade e a razoabilidade de lhes serem atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas em Reunião da Diretoria em 28 de janeiro de 2014. 2 Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. a. Base de preparação Em consonância à Circular SUSEP n° 464/2013, as demonstrações contábeis foram preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) quando referendadas pela SUSEP. As demonstrações contábeis estão apresentadas em conformidade com os modelos de publicação estabelecidos pela referida Circular. De acordo com o item 4 do CPC 36, a preparação das demonstrações contábeis consolidadas desta Companhia não é requerida, uma vez que as demonstrações contábeis consolidadas do acionista controlador direto (Bradesco Seguros S.A.), entidade domiciliada no Brasil, foram preparadas, e publicadas no Diário Oficial do Estado de São Paulo em 27 de fevereiro de 2014. Reapresentação dos valores correspondentes Os valores correspondentes referentes ao exercício findo em 31 de dezembro de 2012 e os saldos iniciais do balanço patrimonial em 1° de janeiro de 2012 (que foram derivados das demonstrações contábeis do exercício findo em 31 de dezembro de 2011), originalmente apresentados nas demonstrações contábeis daqueles exercícios, estão sendo reapresentados para fins de comparação, em conformidade com os pronunciamentos técnicos CPC 23 – Políticas Contábeis, Mudança de Estimativas e Retificação de Erro e CPC 26 (R1) – Apresentação das Demonstrações Contábeis, pelos seguintes motivos: i) Os ativos e passivos fiscais diferidos foram apresentados de forma segregada no balanço patrimonial, sem ter sido considerado que a Companhia detinha o direito legalmente executável de compensá-los. Esses saldos estão sendo compensados e reapresentados no balanço patrimonial; ii) Reclassificação entre ativo e passivo circulantes e não circulantes relativos a Provisão de Sinistros Ocorridos e Não Avisados (IBNR) de resseguros e seguros, respectivamente. Abaixo demonstramos um resumo do balanço patrimonial em 31 de dezembro de 2012 e os saldos iniciais do balanço patrimonial em 1° de janeiro de 2012, originalmente apresentados, comparativo as demonstrações ora retificadas: Saldo divulgado Saldo anteriormente em reclassificado em Reclassificação 31/12/2012 31/12/2012 Ativo 86.108.794 (3.234) 86.105.560 Circulante ...................................................................... 5.715 (3.234) 2.481 Ativos de resseguros - Provisões técnicas ............ 33.545.031 (465.213) 33.079.818 Não Circulante .............................................................. 4.015 3.234 7.249 Ativos de resseguros - Provisões técnicas ............ 1.386.763 (468.447) 918.316 Títulos e créditos a receber ...................................... 468.447 (468.447) Créditos tributários e previdenciários......................... 119.653.825 (468.447) 119.185.378 Total do ativo .................................................................. Passivo 4.653.023 (502.297) 4.150.726 Circulante ...................................................................... 2.707.028 (502.297) 2.204.731 Provisões técnicas - Seguros................................... Pessoas .................................................................... 1.370.089 (459.400) 910.689 Vida individual........................................................... 1.031.515 (42.897) 988.618 107.993.978 33.850 108.027.828 Não Circulante .............................................................. 2.623.472 (468.447) 2.155.025 Contas a pagar ......................................................... Tributos diferidos ...................................................... 2.623.472 (468.447) 2.155.025 Provisões técnicas - Seguros ..................................... 67.538.952 502.297 68.041.249 Pessoas .................................................................... 1.046.530 459.400 1.505.930 969.915 42.897 1.012.812 Vida individual........................................................... 119.653.825 (468.447) 119.185.378 Total do Passivo .............................................................. Saldo divulgado anteriormente em 01/01/2012
b.
c.
d.
e.
f.
Saldo reclassificado em 01/01/2012
Reclassificação Ativo Circulante ...................................................................... 70.949.769 (3.122) 70.946.647 4.830 (3.122) 1.708 Ativos de resseguros - Provisões técnicas ............ 26.584.877 (284.814) 26.300.063 Não Circulante .............................................................. 3.660 3.122 6.782 Ativos de resseguros - Provisões técnicas ............ 836.328 (287.936) 548.392 Títulos e créditos a receber ...................................... 287.936 (287.936) Créditos tributários e previdenciários .......................... 97.534.646 (287.936) 97.246.710 Total do ativo ................................................................... Passivo 3.762.648 (404.608) 3.358.040 Circulante ...................................................................... 2.075.994 (404.608) 1.671.386 Provisões técnicas - Seguros................................... Pessoas ....................................................................... 1.089.394 (370.053) 719.341 Vida individual.............................................................. 768.082 (34.555) 733.527 89.435.893 116.672 89.552.565 Não Circulante ................................................................. 972.203 (287.936) 684.267 Contas a pagar.............................................................. Tributos diferidos ......................................................... 972.203 (287.936) 684.267 54.966.699 404.608 55.371.307 Provisões técnicas - Seguros ..................................... Pessoas ........................................................................ 1.015.946 370.053 1.385.999 711.502 34.555 746.057 Vida individual ............................................................... 97.534.646 (287.936) 97.246.710 Total do passivo .............................................................. Base para avaliação e moeda funcional As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção para ativos financeiros mensurados pelo valor justo por meio do resultado e ativos financeiros disponíveis para venda mensurados pelo valor justo. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no período em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas listadas abaixo incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo período contábil. • Nota 2d – Classificação dos contratos de seguro; • Nota 4 – Aplicações; • Nota 8 – Ativos e passivos fiscais; • Nota 14 - Provisões técnicas; e • Nota 15 - Provisões judiciais. Classificação dos contratos de seguros A Companhia classifica os contratos emitidos como contratos de seguro quando os contratos transferem risco significativo de seguro. Como guia geral, define-se risco significativo de seguro como a possibilidade de pagar benefícios adicionais significativos ao segurado na ocorrência de um acontecimento futuro incerto específico que possa afetá-lo de forma adversa. Disponível São representados por depósitos bancários sem vencimento que apresentam risco insignificante de mudança de valor justo e são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações (Caixa e equivalentes de caixa) A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. Os ativos de renda fixa são contabilizados na data da liquidação e as ações são contabilizadas na data da transação. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo e mudanças no valor justo desses ativos são reconhecidas no resultado do período. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são medidos pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. iv. Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. Os títulos de renda fixa públicos tiveram seu valor justo obtido a partir das tabelas de referência divulgadas pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Os títulos de renda variável e os fundos de investimentos imobiliários tiveram seus valores de mercado obtidos a partir da última cotação publicada pela Bolsa de Valores, Mercadorias e Futuros de São Paulo (BM&FBOVESPA). Para os ativos financeiros sem mercado ativo ou cotação pública, a Companhia estabelece o valor justo por meio de técnicas de avaliação. Essas técnicas incluem o uso de operações recentes contratadas com terceiros, referência a outros instrumentos que são similares, análise do fluxo de caixa descontado e contam o mínimo possível com informações geradas pela Administração da própria Companhia. v. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não-pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa, que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa, que é reclassificada de outros resultados abrangentes para o resultado, é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes.
g. Instrumentos financeiros derivativos A Companhia mantém operações envolvendo instrumentos financeiros derivativos destinados exclusivamente à proteção de riscos associados com a variação de taxas de juros dos investimentos. As operações com derivativos são registradas e negociadas na BM&FBovespa. Derivativos são reconhecidos inicialmente pelo valor justo e os custos de transação são reconhecidos no resultado quando incorridos. Após o reconhecimento inicial, os derivativos são mensurados pelo valor justo e as variações no valor justo são registradas no resultado do período e estão classificados na categoria ativos financeiros mensurados ao valor justo por meio do resultado. Para instrumentos financeiros derivativos, cotações de preço de mercado são usadas para determinar o valor justo destes instrumentos. O valor justo dos contratos de futuros é determinado com base em cotações de preços de mercado para derivativos negociados em bolsa ou utilizando técnicas de modelagem de fluxo de caixa descontado que usam curvas de rendimento, refletindo os fatores de risco adequados. As informações para construir as curvas de rendimento são obtidas principalmente na BM&FBovespa e no mercado secundário doméstico. Estas curvas de rendimento são utilizadas para determinar o valor justo de taxa de juros. h. Redução ao valor recuperável A Companhia reconhece uma provisão para risco de crédito sobre prêmios a receber, com base em estudo que apura o percentual médio de perda efetiva sobre os valores a receber que permaneceram certo período de tempo em atraso. i. Imobilizado O ativo imobilizado de uso próprio compreende equipamentos, móveis, máquinas e utensílios. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado e são reconhecidos líquidos dos custos de transação no resultado do período. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. Gastos de reparo ou manutenção são reconhecidos no resultado do período à medida que são incorridos. Gastos com reformas e melhorias que prolongam a vida útil dos bens são incorporados ao custo do ativo imobilizado. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear de acordo com as seguintes taxas anuais para os períodos correntes e comparativos: 10% para móveis, utensílios, máquinas e equipamento; 20% para equipamentos de informática. j. Ativos intangíveis i. Softwares Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. A amortização do intangível é reconhecida no resultado considerando a taxa linear de 20% ao ano. Despesas de desenvolvimento interno de software são reconhecidas como ativo quando é possível demonstrar sua intenção e capacidade de concluir o desenvolvimento, mensurando seu custo e a utilização dos softwares, de modo que gere benefícios econômicos futuros. Os custos capitalizados de softwares desenvolvidos internamente incluem todos os custos diretamente atribuíveis ao desenvolvimento, deduzido da amortização acumulada gerada durante a vida útil e são testados por impairment, caso haja indicativo de perda. Despesas subsequentes com softwares são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. k. Ativos de resseguros A cessão de resseguros é efetuada no curso normal de suas atividades com o propósito de limitar sua perda potencial, por meio da diversificação de riscos. Os passivos relacionados às operações de resseguros são apresentados brutos de suas respectivas recuperações, uma vez que a existência do contrato não exime as obrigações para com os segurados. Conforme determinado pelo Órgão Regulador, as empresas de resseguro sediadas no exterior devem possuir rating mínimo, de acordo com agência classificadora de risco, para operar no país, sendo as demais operações efetuadas com resseguradores locais. Desta forma, a Administração entende que os riscos de impairment desses ativos são reduzidos. No caso de serem identificados indícios de que os valores não serão realizados pelos montantes registrados, estes ativos serão ajustados ao seu valor recuperável. l. Custos de aquisição diferidos É composto substancialmente por valores referentes a comissões, agenciamentos e angariações relativos à comercialização de apólices de seguros, sendo a apropriação ao resultado das despesas com comissão realizadas pelo período de vigência das respectivas apólices, e as despesas com agenciamentos e angariações realizadas no período de doze meses. m. Impairment de ativos não financeiros Os valores dos ativos não financeiros, exceto créditos tributários, são revistos no mínimo anualmente para determinar se há alguma indicação de perda considerada permanente, que é reconhecida no resultado do período se o valor contábil de um ativo exceder seu valor recuperável. n. Provisões técnicas i. Seguros de pessoas, exceto seguros de vida com cobertura de sobrevivência (VGBL) A provisão de prêmios não ganhos (PPNG) é calculada pro rata dia, com base nos prêmios líquidos de cessão de cosseguros, porém contemplando as operações de transferência em resseguro, e é constituída pela parcela correspondente aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os riscos vigentes mas não emitidos (RVNE); A provisão matemática de benefícios a conceder (PMBaC) é calculada pela diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações assumidas; A provisão de resgates e outros valores a regularizar (PVR) abrange os valores relativos aos resgates a regularizar, às devoluções de prêmios e às portabilidades solicitadas e ainda não transferidas para a entidade receptora; A provisão para sinistros ocorridos e não avisados (IBNR) é constituída com base nos Sinistros ocorridos e ainda não Pagos (IBNP) subtraído do saldo da PSL na data-base do cálculo. Para apurar o IBNP é calculada a estimativa final de sinistros já ocorridos e ainda não pagos com base em triângulos de run-off semestrais, que consideram o desenvolvimento histórico dos sinistros pagos nos últimos 14 semestres para estabelecer uma projeção futura por período de ocorrência; A provisão de sinistros a liquidar (PSL) considera todos os avisos de sinistros recebidos até a data do balanço, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial; A provisão de excedente técnico (PET) corresponde à diferença entre o valor esperado e o valor observado de eventos ocorridos no período para os seguros de pessoas com cláusula de participação em excedente técnico; ii. Previdência complementar aberta e seguros de vida com cobertura de sobrevivência (VGBL) A provisão de prêmios não ganhos (PPNG) é calculada pro rata dia, com base nos prêmios líquidos de cessão de cosseguros, porém contemplando as operações de transferência em resseguro, e é constituída pela parcela correspondente aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os riscos vigentes mas não emitidos (RVNE); A provisão matemática de benefícios a conceder (PMBaC) refere-se aos participantes cujos benefícios ainda não iniciaram. Nos planos de previdência, com característica de benefício definido, a provisão representa a diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações assumidas sob a forma de planos de aposentadoria, invalidez, pensão e pecúlio. A provisão é calculada segundo metodologia e premissas estabelecidas em notas técnicas atuariais; As provisões matemáticas de benefícios a conceder vinculadas a seguros de vida e planos de previdência da modalidade “gerador de benefícios livres” (VGBL e PGBL), além dos planos de contribuição definida, representam o montante das contribuições efetuadas pelos participantes, líquidas de carregamento e outros encargos contratuais, acrescidas dos rendimentos financeiros gerados pela aplicação dos recursos em fundos de investimento em quotas de fundos de investimento especialmente constituídos (FIEs); A provisão de resgates e outros valores a regularizar (PVR) abrange os valores relativos aos resgates a regularizar, às devoluções de prêmios e às portabilidades solicitadas e ainda não transferidas para a entidade receptora; A provisão matemática de benefícios concedidos (PMBC) refere-se aos participantes que se encontram em gozo de benefícios e corresponde ao valor atual das obrigações futuras referentes aos pagamentos de benefícios continuados; A provisão complementar de cobertura (PCC) refere-se ao valor necessário para complementar as provisões técnicas, apurado no Teste de Adequação de Passivos (TAP). O TAP é elaborado utilizando métodos estatísticos e atuariais com base em considerações realistas, considerando a tábua biométrica BR-EMS ambos os sexos, improvement da Escala G e estruturas a termo da taxa de juros (ETTJ) livre de risco estabelecida pela SUSEP. Improvement é uma técnica que atualiza a tábua biométrica automaticamente, considerando o aumento esperado da sobrevida futura; A provisão de despesas relacionadas (PDR) é constituída para a cobertura dos valores esperados relativos a despesas relacionadas a sinistros e benefícios; A provisão de excedente financeiro (PEF) corresponde à parte do rendimento financeiro obtido com a aplicação das provisões que excede a rentabilidade mínima dos planos de previdência com cláusula de participação de excedente financeiro; A provisão de excedente técnico (PET) corresponde à diferença entre o valor esperado e o valor observado de eventos ocorridos no período para os planos de previdência com cláusula de participação em excedente técnico; A provisão de eventos ocorridos e não avisados (IBNR) é constituída com base nos sinistros ocorridos e ainda não avisados com base em triângulos de run-off, que considera o desenvolvimento histórico dos sinistros nos últimos 20 trimestres para estabelecer uma projeção futura por período de ocorrência; A provisão de sinistros a liquidar (PSL) considera todos os avisos de sinistros recebidos até a data do balanço, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial; Em outras provisões técnicas (OPT), foram constituídos valores de acordo com as determinações da Circular SUSEP nº 462/2013. Os encargos financeiros creditados às provisões técnicas, bem como a constituição e/ou reversão da provisão de excedente financeiro, são classificados como despesas financeiras e estão apresentados no grupo “Resultado financeiro”. iii. Operações com o Convênio DPVAT As operações do seguro DPVAT, incluindo as respectivas provisões técnicas, são contabilizadas com base nas informações recebidas da Seguradora Líder dos Consórcios do Seguro DPVAT S.A. iv. Tábuas, taxas e carregamento dos principais produtos atualmente comercializados: Taxa de Produto Tábua Taxa de juros carregamento Planos de Aposentadoria (PGBL E VGBL) ........................................ BR-EMS 0% 0% a 5% Seguros de Pessoas e Coberturas de Risco..................................... AT83 e CSO-58 3% a 6% 20% a 30% v. Teste de adequação de passivo (LAT) A Companhia elaborou o teste de adequação de passivos para todos os contratos que atendem à definição de um contrato de seguro segundo o CPC 11 e que estão vigentes na data de execução do teste. Este teste é elaborado semestralmente e considera a soma do saldo contábil das provisões técnicas de contratos de seguro bruto de resseguro, deduzido da despesa de comercialização diferida (Custos de aquisição diferidos) e os ativos intangíveis relacionados, comparado ao valor esperado dos fluxos de caixa que decorram do cumprimento dos contratos e certificados comercializados. O teste considerou a projeção dos sinistros e benefícios ocorridos e a ocorrer, as despesas administrativas, as despesas alocáveis relacionadas aos sinistros, opções intrínsecas e excedentes financeiros e ressarcimentos e outras receitas e despesas diretamente relacionadas aos contratos de seguros. Para o cálculo do valor presente dos fluxos projetados a Companhia utilizou as taxas a termo livres de risco estabelecidas pela SUSEP. De acordo com a Circular SUSEP nº 457/2012, o teste deve ser segmentado em seguros de pessoas e Danos. A Companhia opera somente com seguros de pessoas e, consequentemente, o cálculo foi realizado considerando os ramos que a Companhia opera de maneira conjunta. Para os produtos de previdência complementar aberta, seguros de vida individual e vida com cobertura por sobrevivência o teste foi realizado por tipo de risco, que entre outros inclui, garantia de inflação, tabua de mortalidade, morte, invalidez, e demais riscos. Os fluxos relativos a prêmios futuros não registrados na PPNG só foram incluídos no resultado quando o resultado do valor presente foi negativo. O resultado do teste de adequação não apresentou necessidade de registro de provisões adicionais aos passivos de seguro já registrados na data-base. Em linha com as determinações da Circular SUSEP n° 457/2012, não foram incluídos no teste de adequação os passivos relacionados ao seguro DPVAT. continua
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
o. Ativos e passivos contingentes e obrigações legais - Fiscais e previdenciárias i. Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes, cuja expectativa de êxito é provável são divulgados, quando aplicável. ii. Passivos contingentes São constituídos levando em conta: a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e o posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas, quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais - fiscais e previdenciárias Decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos integralmente nas demonstrações contábeis. p. Benefícios a empregados i. Obrigações de curto prazo As obrigações de benefícios de curto prazo para empregados são mensuradas e lançadas como despesa à medida que o serviço respectivo é prestado. ii. Obrigações por aposentadorias Plano de contribuição definida A Companhia é patrocinadora de plano de previdência complementar para seus funcionários e administradores, na modalidade Plano Gerador de Benefícios Livres (PGBL). O PGBL é um plano de previdência do tipo de contribuição variável, que permite acumular recursos financeiros ao longo da carreira profissional do participante mediante contribuições pagas por ele mesmo e pela empresa patrocinadora, sendo os recursos investidos em um Fundo de Investimento Exclusivo (FIE). As obrigações atuariais do PGBL estão integralmente cobertas pelo FIE correspondente. As contribuições dos funcionários e administradores são equivalentes a 4% do salário, exceto para os participantes que em 2001 optaram em migrar do plano de benefício definido para o PGBL, cujas contribuições foram mantidas nos níveis que vigoravam no plano de benefício definido quando da transferência de plano, observando-se sempre o mínimo de 4% do salário. As obrigações das contribuições para planos de previdência de contribuição definida são reconhecidas como despesa no resultado quando incorridas. Uma vez pagas as contribuições, a Companhia, na qualidade de empregador, não tem qualquer obrigação de pagamento adicional. Além do PGBL anteriormente apresentado, está assegurado aos participantes transferidos do plano de benefício definido um benefício proporcional diferido, correspondente aos seus direitos acumulados nesse plano até a data de migração. Para os participantes do plano de benefício definido, transferidos ou não para o PGBL, participantes aposentados e pensionistas, o valor presente das obrigações atuariais está aplicado no FIEs. iii. Outras obrigações pós-emprego Há custeio do plano de saúde para ex-funcionários por um período de 6 meses a 9 meses da data de desligamento. iv. Outros benefícios de curto prazo Outros benefícios de curto prazo tais como seguro saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional são oferecidos aos funcionários e administradores e reconhecidos no resultado à medida que são incorridos. q. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável anual excedente a R$ 240 para o exercício e a contribuição social sobre o lucro líquido é calculada à alíquota de 15% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado, a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do exercício, calculado com base nas alíquotas vigentes na data de balanço e qualquer ajuste aos impostos a pagar com relação aos exercícios anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Os ativos e passivos fiscais diferidos são compensados caso haja um direito legal de compensar passivos e ativos fiscais correntes, e eles se relacionam a imposto de renda e contribuição social lançado pela mesma autoridade tributária sobre a mesma entidade sujeita a tributação. Ativos de imposto de renda e contribuição social diferidos são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. r. Resultado O resultado é apurado pelo regime de competência. Os prêmios de seguros e cosseguros e comissões, deduzidos dos prêmios cedidos em cosseguros e resseguro e comissões correspondentes, são registrados quando da emissão das respectivas apólices\certificados\endossos e faturas de seguro, ou pelo início da vigência do risco para casos em que o risco tem início antes da emissão, e apropriados, em bases lineares, no decorrer do prazo de vigência das apólices, por meio de constituição e reversão da provisão de prêmios não ganhos e dos correspondentes custos de aquisição diferidos (despesas de comercialização diferidas). As receitas de prêmios e as correspondentes despesas de comercialização, relativas aos riscos vigentes ainda sem emissão das respectivas apólices, são reconhecidas ao resultado no início da cobertura do risco, em bases estimadas. As angariações e agenciamento das operações de seguros são diferidos e apropriados ao resultado, de forma linear, pelo prazo de 12 meses. As receitas e despesas decorrentes de operações de seguros do ramo DPVAT são contabilizadas com base nas informações recebidas da Seguradora Líder dos Consórcios do Seguro DPVAT S.A. As operações de cosseguros aceitos e de retrocessões são contabilizadas com base nas informações recebidas das congêneres e do IRB - Brasil Resseguros S.A. As operações de resseguro são registradas com base em prestações de contas que estão sujeitas a análise pelos resseguradores. O diferimento dos prêmios de resseguros cedidos é realizado de forma consistente com o respectivo prêmio de seguro relacionado. As contribuições de planos previdenciários e os prêmios de seguros de vida com cobertura de sobrevivência são reconhecidos no resultado quando do seu efetivo recebimento. As rendas com taxa de gestão são apropriadas ao resultado pelo regime de competência segundo taxas estabelecidas contratualmente. A participação dos funcionários no resultado é apurada com base na convenção coletiva firmada com o sindicato da categoria, sendo reconhecida no resultado de acordo com as metas estipuladas pela Administração do Grupo Bradesco Seguros. s. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2014 e, dentre aquelas que podem ser relevantes para a companhia, encontra-se a IFRS 9 – Instrumentos financeiros, que introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma para não antes de 2017. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. 3 Gerenciamento de riscos a. Introdução A Companhia está exposta aos riscos de seguro/subscrição, crédito, liquidez, mercado e operacional, proveniente de suas operações e que poderiam afetar os objetivos estratégicos e financeiros. Esta nota apresenta informações sobre a exposição a cada um dos riscos acima, os objetivos, as políticas, os processos de mensuração e o gerenciamento de riscos. Estrutura de gerenciamento de riscos O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e das operações da Companhia. Consideráveis investimentos relacionados ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de colaboradores. Tem-se como objetivo elevar a qualidade de gerenciamento dos riscos e garantir o foco necessário a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de Governança Corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho de uma companhia e proteger os acionistas, investidores, clientes, colaboradores, fornecedores, etc., bem como agregar valor e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de Governança Corporativa que abrange desde a Alta Administração até as diversas áreas de negócios e produtos na identificação e gestão dos riscos. Esta estrutura encontra-se alinhada com as melhores práticas de mercado, contando com políticas, Comitês com funções específicas e estrutura diretiva, estabelecendo diretrizes e normas, provendo recursos humanos e tecnológicos voltados a estas atividades. O gerenciamento de riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado em estrutura independente (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração. A estrutura do Processo de Gerenciamento de Riscos permite que os riscos de seguro/subscrição, crédito, liquidez, mercado e operacional sejam identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Para assegurar uniformidade ao processo de gerenciamento de riscos, há um fórum constante de alto nível sobre o tema, com o intuito de se obter sinergia entre estas atividades. Essa instância, denominada Comitê Executivo de Gestão de Riscos do Grupo, estuda todos os riscos (seguro/subscrição, crédito, mercado, liquidez e operacional), define os limites de tolerância aos seus respectivos riscos e elabora planos de mitigação, entre outras atribuições. Adicionalmente, existem os Comitês Executivos definidos pelo Banco Bradesco para tratar os assuntos relacionados ao Risco de Crédito, Mercado, Liquidez e Operacional, que são submetidos ao Comitê de Gestão Integrada de Riscos e Alocação de Capital, que têm por atribuição assessorar o Conselho de Administração na aprovação de políticas institucionais, diretrizes operacionais e estabelecimento de limites de exposição a riscos.
17
b. Risco de seguro/subscrição O risco de seguro é o risco transferido por qualquer contrato de seguro onde haja a possibilidade futura de que o evento de sinistro ocorra e onde haja incerteza sobre o valor de indenização resultante do evento de sinistro. Dentro do risco de seguro, destaca-se também o risco de subscrição, que advêm de uma situação econômica adversa que contraria as expectativas da companhia no momento da elaboração de sua política de subscrição no que se refere às incertezas existentes, tanto na definição das premissas atuariais quanto na constituição das provisões técnicas e cálculo de prêmios e contribuições. Em síntese, é o risco de que a frequência ou a severidade de sinistros ou benefícios ocorridos sejam maiores do que aqueles estimados pela Companhia. O gerenciamento do risco de subscrição é realizado pela Superintendência Técnica. As políticas de subscrição e aceitação de riscos são periodicamente avaliadas através de grupos de trabalho. Além disso, o Departamento de Estudos Atuariais e Gestão de Riscos, parte integrante da estrutura de gerenciamento de riscos, têm como uma de suas principais atribuições o desenvolvimento de modelo interno para o cálculo do capital adicional baseado no risco de subscrição. Incertezas na estimativa de pagamentos futuros de sinistros Os sinistros são devidos à medida que ocorridos. A Companhia deve efetuar a indenização de todos os eventos ocorridos durante a vigência da apólice, mesmo que a perda seja descoberta após o término da vigência deste. Como resultado, os sinistros são avisados ao longo de um período, e parte significativa destes sinistros está relacionada à Provisão de Sinistros Ocorridos mas Não Avisados (IBNR). O custo estimado de sinistro inclui despesas diretas a serem incorridas na sua liquidação dos sinistros. Considerando as incertezas inerentes ao processo de estimativa das provisões de sinistros, pode acontecer da liquidação final mostrar-se diferente do passivo inicialmente constituído. Gerenciamento de ativos e passivos (ALM) A Companhia realiza periodicamente a análise dos fluxos de ativos e passivos mantidos em carteira, ALM – Asset Liability Management. A metodologia da análise compreende a observação de suficiência ou insuficiência do valor presente do fluxo de ativos em relação ao valor presente do fluxo de passivos, assim como a duração dos ativos em relação à duração dos passivos. O objetivo é verificar se a situação da carteira de ativos e passivos está equilibrada para honrar os compromissos futuros da Companhia com seus participantes e segurados. As premissas atuariais utilizadas na geração do fluxo dos passivos estão em linha com a carteira de produtos da Companhia. Gerenciamento de riscos por segmento de negócios O monitoramento da carteira de contratos de seguros permite o acompanhamento e a adequação das tarifas praticadas, bem como avaliar a eventual necessidade de alterações. São consideradas, também, outras ferramentas de monitoramento: (i) análises de sensibilidade; (ii) verificação de algoritmos e alertas dos sistemas corporativos (de subscrição, emissão e sinistros). Principais riscos associados aos Seguros de Vida e Previdência Os seguros de vida e previdência são de natureza de longo prazo, exceto as apólices de vida em grupo sem cobertura por sobrevivência, e, por este motivo, são utilizadas diversas premissas atuariais para gerenciar e estimar os riscos envolvidos, tais como: premissas sobre retornos de investimento, longevidade, despesas, taxas de mortalidade e persistência. As estimativas são baseadas na experiência histórica e nas expectativas atuariais. Os riscos associados ao seguro de vida e previdência incluem, entre outros: • Risco biométrico, que inclui experiência de mortalidade, morbidade adversa e invalidez. O risco de mortalidade pode se referir aos segurados que vivam mais tempo do que o previsto (longevidade) ou que morram antes do que o previsto. Isto porque alguns produtos garantem uma indenização se a pessoa morre, outros produtos garantem o pagamento de quantias regulares enquanto o segurado permanecer vivo; • Risco de comportamento do segurado, que inclui experiência de persistência. Taxas de persistências baixas para alguns produtos podem fazer com que menos apólices/contratos permaneçam contratados para ajudar a cobrir as despesas fixas e reduzir os fluxos de caixa positivos futuros do negócio subscrito. A persistência baixa pode causar impacto de liquidez quando se trata de produtos que prevejam o benefício de resgate; • O risco do seguro de vida coletivo resulta da exposição à mortalidade e morbidade e à exposição à experiência operacional pior do que o previsto sobre fatores tais como, níveis de persistência e despesas de administração; • Alguns produtos de vida e previdência possuem garantias de rentabilidades pré-definidas que incluem um risco devido a movimentações nos mercados financeiros, retornos de investimento e risco de taxa de juros que são gerenciados como parte do risco de mercado. Gerenciamento dos riscos de seguro de vida e previdência A Companhia monitora e avalia a exposição de risco, sendo responsável pelo desenvolvimento, implementação e revisão das políticas referentes à subscrição, tratamento de sinistros e provisões técnicas de seguros. A implementação dessas políticas e o gerenciamento desses riscos são apoiados pela Superintendência Técnica. A Superintendência Técnica desenvolveu mecanismos, tais como análise de eventuais acúmulos de riscos com base em relatórios mensais, que identificam, quantificam e gerenciam exposições acumuladas para contê-las dentro dos limites definidos nas políticas internas. O risco de longevidade é monitorado em relação aos mais recentes dados e às tendências do ambiente que a Companhia opera. A Administração monitora a exposição a este risco e as implicações de capital para gerenciar os possíveis impactos, bem como a captação de capital que os negócios poderão exigir. A Administração adota para o cálculo das provisões técnicas premissas de melhoria contínua na longevidade futura da população, de forma a se antever e assim estar coberta de possíveis impactos gerados pela melhora da expectativa de vida da população segurada/assistida. Riscos de mortalidade e morbidade são atenuados mediante a cessão de resseguro na modalidade catástrofe. O risco de persistência é gerenciado por meio do monitoramento frequente da experiência histórica da Companhia. A Administração também estabeleceu diretrizes sobre o gerenciamento da persistência para monitorar e implementar iniciativas específicas para melhorar, quando for o caso, a retenção de apólices que possam prescrever. O risco de um elevado nível de despesas é monitorado principalmente pela avaliação da rentabilidade das unidades de negócio e o monitoramento frequente dos níveis de despesa. Concentração de riscos As potenciais exposições à concentração de riscos são monitoradas por relatórios gerenciais onde são observados os resultados dos contratos vendidos por região geográfica e segmentos de negócio. O quadro abaixo mostra a concentração de risco no âmbito do negócio por região e por segmento baseada nos valores de prêmios e contribuições de previdência. Distribuição do Prêmio Emitido Líquido - 2013 Previdência Seguros de PGBL VGBL Total Tradicional Vida Região Geográfica Sudeste ....................................................... 1.785.395 987.004 13.490.675 3.338.968 19.602.042 Sul ............................................................... 58.864 265.497 1.944.428 440.316 2.709.105 Nordeste ...................................................... 85.007 158.819 1.916.155 268.298 2.428.279 Centro Oeste ............................................... 21.144 134.089 898.695 243.146 1.297.074 22.984 65.371 472.975 110.769 672.099 Norte............................................................ 1.973.394 1.610.780 18.722.928 4.401.497 26.708.599 Total ............................................................ Distribuição do Prêmio Emitido Líquido - 2012 Previdência Seguros de PGBL VGBL Total Tradicional Vida Região Geográfica Sudeste ....................................................... 1.745.404 833.109 12.270.969 2.892.745 17.742.227 Sul ............................................................... 52.366 186.068 2.012.927 403.887 2.655.248 Nordeste ...................................................... 87.619 142.384 1.867.435 241.004 2.338.442 Centro Oeste ............................................... 21.802 117.904 880.935 284.901 1.305.542 24.899 61.724 564.472 107.926 759.021 Norte............................................................ 1.932.090 1.341.189 17.596.738 3.930.463 24.800.480 Total ............................................................ O valor total da exposição não considera o montante de R$ 481.955 (R$ 340.776 em 2012) relativo aos prêmios do convênio DPVAT e Retrocessões. Resultados da análise de sensibilidade Alguns resultados do teste estão apresentados abaixo. Para cada cenário de sensibilidade, é demonstrado o impacto no resultado da Companhia de uma mudança razoável e possível em apenas um único fator. Ressaltamos que nas operações de seguros não existem riscos cambiais significativos. Fator de sensibilidade Descrição do fator de sensibilidade aplicado Taxa de juros O impacto de uma redução na curva da taxa a termo livre de risco Sinistralidade O impacto de um aumento na sinistralidade para o negócio. Longevidade O impacto de um aumento na estimativa de melhoria da sobrevivência para contratos de anuidade. Conversão em Renda O impacto de um aumento no índice de conversão em renda para contratos de anuidade. Seguros de Vida com Cobertura de Sobrevivência, Previdência e Seguros de Vida Individual - Sensibilidades em 31 de dezembro de 2013. O teste de sensibilidade foi efetuado considerando as mesmas bases do teste do LAT com variação nas premissas listadas abaixo: Taxas de Conversão juros Longevidade em renda Variação 5 pontos Impacto no resultado e patrimônio líquido após impostos e contribuições.... de -5% 0,002% percentuais Planos Tradicionais (fase de contribuição)............................................................... (108.134) (17.494) 9.956 PGBL/VGBL (fase de contribuição).......................................................................... (191.553) (31.244) 5.930 Todos os planos (fase de concessão)...................................................................... (85.499) (23.628) Vida Individual .......................................................................................................... (8.196) 11.046 Total ........................................................................................................................ (393.382) (61.320) 15.886 Seguros de Pessoas, exceto Vida Individual - Sensibilidades em 31 de dezembro de 2013. Para os seguros de Pessoas, a tabela abaixo apresenta o impacto no Resultado e Patrimônio Líquido caso houvesse aumento na sinistralidade em 1 ponto percentual nos últimos 12 meses da data-base do cálculo: Bruto de Líquido de Impacto no resultado e patrimônio líquido após impostos e contribuições resseguro resseguro Seguros de Vida ......................................................................................................................... (20.741) (20.604)
c. Risco de crédito Risco de crédito consiste na possibilidade de ocorrer perdas associadas ao não cumprimento, pelo tomador ou contraparte, de suas respectivas obrigações financeiras nos termos pactuados, bem como à desvalorização de contrato decorrente da deterioração na classificação de risco do tomador, e a outros valores relativos ao descumprimento de obrigações financeiras da contraparte. Gerenciamento do risco de crédito A Administração entende que, no que se refere às operações de seguros do ramo vida, não há uma exposição significativa ao risco de crédito, uma vez que a Companhia opera com produtos fundamentalmente massificados. No que tange as aplicações financeiras, a Administração avalia o risco de crédito como baixo visto que a maior parte do total da carteira de investimentos está concentrada em títulos de renda fixa público e operações compromissadas com lastro em título publico federal como demonstrado abaixo: 2013 Exposto exclusivamente Aplicações / Rating AAA AA A BBB BB B Sem rating Total a risco de mercado 88.081.378 2.664.098 258.246 2.675.081 4.685 453.144 411.280 1.851.990 96.399.902 Valor justo por meio do resultado ............................................................................ Título de renda fixa privado .......................................................................................... 65.499.033 2.664.098 258.246 2.675.081 4.685 453.144 411.280 71.965.567 Título de renda fixa público .......................................................................................... 22.582.345 22.582.345 Título de renda variável ................................................................................................ 1.851.990 1.851.990 7.914.954 92.820 1.113.701 9.121.475 Disponíveis para a venda .......................................................................................... Título de renda fixa público .......................................................................................... 7.876.388 7.876.388 Título de renda fixa privado .......................................................................................... 38.566 92.820 131.386 Título de renda variável ................................................................................................ 1.113.701 1.113.701 19.129.876 19.129.876 Mantidos até o vencimento ....................................................................................... Título de renda fixa público .......................................................................................... 19.047.536 19.047.536 82.340 82.340 Título de renda fixa privado .......................................................................................... 115.126.208 2.664.098 351.066 2.675.081 4.685 453.144 411.280 2.965.691 124.651.253 Total ............................................................................................................................. A Administração classificou os títulos públicos na categoria AAA uma vez que a contraparte é o Governo Federal. Trimestralmente, são realizadas as reuniões do Comitê Executivo de Gestão de Risco de Crédito e do Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros para as tratativas deliberativas, possuindo as atribuições necessárias para o atendimento regulatório/aprimoramento nos processos de gestão. d. Risco de liquidez Risco de liquidez é a possibilidade da não existência de recursos financeiros suficientes para que a Companhia honre seus compromissos em razão dos descasamentos entre pagamentos e recebimentos, considerando as diferentes moedas e prazos de liquidação de seus direitos e obrigações. O conhecimento e o acompanhamento deste risco são cruciais, sobretudo para que a Companhia possa liquidar as operações em tempo hábil e de modo seguro. Exposição ao risco de liquidez O risco de liquidez é limitado pela reconciliação do fluxo de caixa da carteira de investimentos com os respectivos passivos. Para tanto, são empregados métodos atuariais para estimar os passivos oriundos de contratos de seguro. A qualidade dos investimentos também garante a capacidade de cobrirmos altas exigências de liquidez. Prazo estimado de realização Acima de 5 anos Até 1 ano 1 a 5 anos Total Ativo Disponível................................................................... 3.559 3.559 Aplicações (i) ............................................................... 10.793.355 31.675.533 81.631.464 124.100.352 Créditos das operações com seguros e resseguros .. 230.121 230.121 Ativos de resseguro - Provisões técnicas................... 1.190 4.858 6.048 Títulos e créditos a receber (iii) ................................... 658.935 537.497 1.196.432 Outros créditos operacionais...................................... 6.964 6.964 Despesas antecipadas ............................................... 5.251 5.251 98.064 98.064 Custos de aquisição diferidos..................................... Total ativo.................................................................. 11.797.439 32.217.888 81.631.464 125.646.791
Até 1 ano Passivo Provisões técnicas (ii).................................................. Contas a pagar ........................................................... Débitos das operações com seguros e resseguros ... Depósitos de terceiros................................................ Provisões judiciais (iii) ................................................. Total do passivo .......................................................
10.321.381 1.335.463 80.765 131.148 11.868.757
Prazo estimado de realização Acima de 1 a 5 anos 5 anos 30.290.419 538.997 30.829.416
78.061.868 78.061.868
Total 118.673.668 1.335.463 80.765 131.148 538.997 120.760.041
(i) Para a alocação do prazo estimado de reabilitação entre as faixas de vencimento foi considerada a mesma expectativa de saída de recursos das provisões técnicas. (ii) A estimativa de saída de desembolso financeiro das provisões técnicas de longo prazo levou-se em consideração as premissas de mortalidade, cancelamento e conversão em renda utilizada para estimar os passivos atuarias. No que se refere ao fluxo de saída de sinistros, foi considerado a experiência histórica observada do padrão de pagamento e, não foi considerado o DPVAT no montante de R$ 550.668 e retrocessão de R$ 3.941. (iii) O prazo de realização relativo aos montantes registrados nas rubricas “Depósitos judiciais e fiscais” e “Provisões judiciais” foram estimados com base na projeção de realização apresentada na nota explicativa 8. Ativos e passivos fiscais diferidos não são considerados nesta exposição. Gerenciamento do risco de liquidez O gerenciamento do risco de liquidez é exercido de forma corporativa, envolvendo um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados. continua
18
DIÁRIO DO COMÉRCIO
A política corporativa de gestão de riscos de mercado e liquidez tem por objetivos assegurar a existência de normas, critérios e procedimentos que garantam à Companhia o estabelecimento de reserva mínima de liquidez, bem como a existência de estratégia e de planos de ação para situações de crise de liquidez. e. Risco de mercado O risco de mercado é representado pela possibilidade de perda financeira por oscilação de preços e taxas de juros dos instrumentos financeiros da Companhia, uma vez que suas carteiras ativas e passivas podem apresentar descasamentos de prazos, moedas e indexadores. Este risco é identificado, mensurado, mitigado e gerenciado, sendo as diretrizes e limites monitorados diariamente, de maneira independente. O controle do risco de mercado é realizado para todas as empresas do Grupo Bradesco Seguros. As atividades expostas a risco de mercado são mapeadas, mensuradas e classificadas quanto à probabilidade e magnitude, com seus respectivos planos de mitigação devidamente aprovados pela estrutura de governança. Gerenciamento do risco de mercado O processo realizado de forma corporativa é aprovado pelo Conselho de Administração e reavaliado anualmente pelos comitês específicos, bem como pelo próprio Conselho de Administração. Definição de limites As propostas de limites de risco de mercado são validadas em Comitês específicos de negócios, bem como pelos Comitês Executivos de Investimentos e de Gestão de Riscos do Grupo Bradesco Seguros quando os limites são relacionados ao segmento de seguros. Posteriormente, são submetidas à aprovação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, observando os limites definidos pelo Conselho de Administração, conforme as características das operações. A carteira da Companhia consiste em operações estruturais provenientes das linhas de negócio de uma Companhia. Nesse tipo de operação a intenção não é a negociação no curto prazo, que visa se beneficiar de oscilações de mercado, mas sim a manutenção do investimento pelo período necessário ao seu tipo de negócio e demanda, atendendo suas necessidades específicas. Os principais riscos monitorados são os riscos de taxa de juros e de carteira de ações. Modelos de mensuração do risco de mercado As posições em ações são mensuradas mediante a metodologia de VaR Delta-Normal para o horizonte de 1 dia, com nível de confiança de 99% e volatilidades e correlações calculadas a partir de métodos estatísticos que atribuem maior peso aos retornos recentes. A mensuração e o controle do risco de taxa de juros são feitos a partir da metodologia EVE (Economic Value Equity), que mede o impacto econômico sobre as posições, de acordo com os cenários elaborados pela área econômica do Banco Bradesco. Nesses cenários são determinados movimentos positivos e negativos que podem ocorrer nas curvas de taxas de juros, com impactos sobre os ativos e passivos ao longo da vida das operações, não representando necessariamente prejuízo contábil. Análise de Sensibilidade de Risco de Mercado Cenário Choque de 1 ponto base para taxa de juros e 1% de variação para preços Fator de Risco Índice Bovespa em pontos ............................ 50.992 Taxa Prefixada de 1 ano ............................... 10,59% Cupom de IPCA de 1 ano.............................. 4,07% Os impactos, líquidos de efeitos fiscais, desse cenário sobre as posições seriam as seguintes: Fatores de risco Índices de Renda Total sem Total com Período Taxa de juros preços variável correlação correlação Dezembro/2013 ................. (642) (5.738) (4.142) (10.522) (6.559) Variação da taxa Impacto sobre as Variações de taxas de dos cupons Variação do exposições sujeitas à: juros prefixadas e de índices de preço de cupons de taxas de juros preços ações f. Risco operacional O risco operacional é representado pela perda resultante de processos internos, pessoas e sistemas inadequados ou falhos e de eventos externos. Essa definição inclui o Risco Legal, mas exclui o Estratégico e o de Imagem. Gerenciamento do risco operacional A Companhia aborda o gerenciamento do risco operacional num processo de aprimoramento contínuo, visando acompanhar a evolução dinâmica dos negócios e minimizar a existência de lacunas que possam comprometer a qualidade deste gerenciamento. Todo o processo de Governança Corporativa para gerenciamento do risco operacional é acompanhado trimestralmente pelos comitês executivos do Grupo Bradesco Seguros e do Banco Bradesco, cada qual com a sua especificidade, possuindo as seguintes atribuições: • Garantir o cumprimento das Políticas de Gestão de Risco Operacional e de Continuidade de negócios da Companhia; • Assegurar a efetividade do processo de gerenciamento de risco operacional e de continuidade de negócios da Companhia;
quinta-feira, 27 de fevereiro de 2014
• Aprovar e revisar, as definições e critérios, modelagens matemáticas e estatísticas e cálculos referentes ao montante da alocação de capital; • Avaliar e submeter à validação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, com reporte aos comitês específicos, a política, estrutura, papéis, procedimentos e responsabilidades das dependências envolvidas no processo, bem como as revisões executadas anualmente. Procedimentos de controle e monitoramento contínuo • Identificar junto às dependências interna e externa da Companhia os eventos de perdas decorrentes do risco operacional assegurando o correto tratamento mediante as origens/causas, para a avaliação, monitoramento e controle do processo, possibilitando a redução dos impactos, ao menor custo. • Estabelecer reuniões com os gestores e executivos, quanto ao tratamento das perdas junto às áreas, visando à melhoria contínua, ações corretivas e preventivas do Risco Operacional. g. Gerenciamento de Capital O processo de gerenciamento de capital é realizado de forma corporativa, visando proporcionar condições para o alcance dos objetivos estratégicos do Grupo Bradesco Seguros, levando em consideração o ambiente econômico e comercial onde atua. Este processo é compatível com a natureza das operações, complexidade e especificidade de cada produto e serviços no mercado de atuação do Grupo associado a dimensão da exposição a riscos. O processo de adequação e gerenciamento de capital é acompanhado de forma contínua e visa assegurar que o Grupo Bradesco Seguros mantenha uma sólida base de capital para apoiar o desenvolvimento das atividades e fazer face aos riscos, seja em situações de normalidade de mercado, ou em condições extremas, em atendimento aos requerimentos regulatórios e/ou aos aspectos de Governança Corporativa. O Grupo Bradesco Seguros acompanha de maneira permanente os limites requeridos (margem de solvência, capital mínimo requerido e capital de risco) pelo respectivo Órgão Regulador. h. Limitações das análises de sensibilidade As análises de sensibilidade demonstram o efeito de uma mudança em uma premissa importante enquanto as outras premissas permanecem inalteradas. Na realidade, existe uma correlação entre as premissas e outros fatores. Deve-se também ser observado que essas sensibilidades não são lineares, impactos maiores ou menores não devem ser interpolados ou extrapolados a partir desses resultados. As análises de sensibilidade não levam em consideração que os ativos e passivos são altamente gerenciados e controlados. Além disso, a posição financeira da Seguradora poderá variar na ocasião em que qualquer movimentação no mercado ocorra. Por exemplo, a estratégia de gerenciamento de risco visa gerenciar a exposição a flutuações no mercado. A medida que os mercados de investimentos se movimentam através de diversos níveis, as ações de gerenciamento poderiam incluir a venda de investimentos, mudança na alocação da carteira, entre outras medidas de proteção. Outras limitações nas análises de sensibilidade incluem o uso de movimentações hipotéticas no mercado para demonstrar o risco potencial que somente representa a visão da Administração de possíveis mudanças no mercado no futuro próximo que não podem ser previstas com qualquer certeza, além de considerar como premissa, que todas as taxas de juros se movimentam de forma idêntica. 4 Aplicações a. Resumo da classificação das aplicações financeiras 2013 % 2012 % 96.399.902 77,34% 83.688.923 71,28% Títulos a valor justo por meio do resultado........................................ Quotas de fundos especialmente constituídos........................................ 93.443.360 74,96% 82.964.196 70,66% Títulos de renda fixa - fundos de investimentos ...................................... 2.887.698 2,32% 622.483 0,53% Fundos de investimentos de terceiros..................................................... 68.844 0,06% 21.556 0,02% Títulos de renda variável - fundos de investimentos ............................... 70.104 0,06% Títulos de renda fixa - notas do tesouro nacional.................................... 10.584 0,01% 9.121.475 7,31% 29.987.960 25,53% Títulos disponíveis para venda ............................................................ Títulos de renda fixa - fundos de investimentos ...................................... 6.538.027 5,25% 21.651.510 18,44% Títulos de renda fixa - notas do tesouro nacional ................................... 1.283.127 1,03% 6.508.015 5,54% Títulos de renda variável - ações ........................................................... 1.113.701 0,89% 1.613.839 1,37% Títulos de renda fixa - debêntures .......................................................... 116.873 0,09% 134.343 0,11% Títulos de renda fixa - letras financeiras do tesouro - depósito judicial... 53.729 0,04% 58.543 0,05% Fundos de investimentos de terceiros..................................................... 9.201 0,01% 9.911 0,01% Títulos de renda fixa - fundos de investimentos imobiliários ................... 4.185 0,00% 5.266 0,00% Títulos de renda fixa - letras financeiras do tesouro................................ 2.632 0,00% 6.533 0,01% 19.129.876 15,35% 3.740.383 3,19% Títulos mantidos até o vencimento .................................................... Títulos de renda fixa - fundos de investimentos ...................................... 15.059.870 12,08% Títulos de renda fixa - notas do tesouro nacional.................................... 3.989.031 3,20% 3.659.576 3,12% 80.975 0,07% 80.807 0,07% Títulos de renda fixa - certificados de recebíveis imobiliários ................ 124.651.253 100,00% 117.417.266 100,00%
b. Composição das aplicações por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a “valor justo por meio do resultado” estão apresentados no ativo circulante, independentemente dos prazos de vencimento. 2013 De 1 a 30 ou sem Valor contábil/ Valor Ajuste a De 31 a 180 dias De 181 a 360 dias Acima de 360 dias vencimento definido Valor justo (i) atualizado Valor justo (ii) Valor justo por meio do resultado .......................................................................... 54.210.271 3.876.272 12.867.818 25.445.541 96.399.902 96.124.323 275.579 Notas do tesouro nacional - Op. compromissada ...................................................... 38.381.145 38.381.145 38.381.145 Letras financeiras de emissores privados .................................................................. 2.879.088 5.528.063 5.529.159 13.936.310 13.904.616 31.694 Notas do tesouro nacional.......................................................................................... 2.665.620 1.681.060 7.617.655 11.964.335 11.896.738 67.597 Letras do tesouro nacional - Op. compromissada ..................................................... 10.381.020 10.381.020 10.381.020 Letras do tesouro nacional ........................................................................................ 8.122 949.449 3.243.742 3.440.543 7.641.856 7.595.250 46.606 Certificados de depósitos bancários........................................................................... 2.269.068 3.343.791 5.612.859 5.604.762 8.097 Letras financeiras do tesouro .................................................................................... 15.987 2.830 69.296 2.888.043 2.976.156 2.858.269 117.887 Debêntures ................................................................................................................. 2.414 44.905 16.222 2.579.909 2.643.450 2.639.881 3.569 Ações ......................................................................................................................... 1.851.990 1.851.990 1.851.990 Quotas de fundos de investimentos .......................................................................... 847.023 847.023 847.023 Depósito em garantia especial ................................................................................... 60.367 36.046 96.413 96.284 129 Letras financeiras do tesouro - Op. compromissada ................................................. 56.950 56.950 56.950 Certificados de recebíveis imobiliários ....................................................................... 10.395 10.395 10.395 1.128.215 50.191 27.026 7.916.043 9.121.475 8.976.957 144.518 Disponíveis para venda ........................................................................................... Notas do tesouro nacional.......................................................................................... 7.820.026 7.820.026 7.665.007 155.019 Ações.......................................................................................................................... 1.113.701 1.113.701 1.131.957 (18.256) Debêntures ................................................................................................................. 10.594 10.262 96.017 116.873 104.964 11.909 Letras financeiras do tesouro - judiciais(iii) ................................................................. 39.597 14.132 53.729 53.728 1 Quotas de fundos de investimentos ........................................................................... 9.201 9.201 9.201 Fundos de investimentos imobiliários......................................................................... 4.185 4.185 8.392 (4.207) Letras financeiras do tesouro ..................................................................................... 2.632 2.632 2.580 52 Notas do tesouro nacional - Op. compromissada ...................................................... 1.128 1.128 1.128 1.365 507 19.128.004 19.129.876 19.129.876 Mantidos até o vencimento ..................................................................................... Notas do tesouro nacional.......................................................................................... 19.047.029 19.047.029 19.047.029 Certificados de recebíveis imobiliários ....................................................................... 80.975 80.975 80.975 Notas do tesouro nacional - Op. compromissada ...................................................... 1.365 1.365 1.365 507 507 507 Letras financeiras do tesouro ..................................................................................... 55.339.851 3.926.463 12.895.351 52.489.588 124.651.253 124.231.156 420.097 Total ........................................................................................................................... 2012 1 a 30 dias ou sem Valor contábil/ Valor Ajuste a vencimento definido Valor justo (i) atualizado valor justo (ii) 31 a 180 dias 181 a 360 dias Acima de 360 dias Valor justo por meio do resultado .......................................................................... 31.876.175 18.299.911 280.729 33.232.108 83.688.923 82.970.599 718.324 Notas do tesouro nacional - Op. Compromissada...................................................... 23.580.575 23.580.575 23.580.575 Letras do tesouro nacional - Op. Compromissada ..................................................... 4.737.274 15.132.633 19.869.907 19.869.907 Letras financeiras ....................................................................................................... 70.758 1.254.078 44.079 13.071.369 14.440.284 14.329.438 110.846 Notas do tesouro nacional.......................................................................................... 13.731 49.983 9.912.332 9.976.046 9.477.082 498.964 Certificado de depósito bancário ................................................................................ 33.502 945.269 162.194 5.333.860 6.474.825 6.457.109 17.716 Letras do tesouro nacional ......................................................................................... 7.112 613.519 9.516 2.061.573 2.691.720 2.652.005 39.715 Debêntures ................................................................................................................. 26.131 6.482 2.622.394 2.655.007 2.519.667 135.340 Ações.......................................................................................................................... 2.286.396 2.286.396 2.378.616 (92.220) Quotas de fundos de investimento ............................................................................. 868.779 868.779 868.779 Letras financeiras do tesouro .................................................................................... 121.758 6.788 24.898 174.809 328.253 319.569 8.684 Notas Comerciais do Agronegócio ............................................................................. 51.569 270.187 321.756 322.856 (1.100) Letras financeiras do tesouro - Op. Compromissada ................................................ 104.721 104.721 104.721 Depósito em Garantia Especial .................................................................................. 54.795 54.795 54.519 276 Debêntures - Op. Compromissada............................................................................. 1.323 33.560 34.883 34.883 Certificados de recebíveis imobiliários ....................................................................... 976 976 873 103 Disponíveis para venda ........................................................................................... 1.871.479 6.592 28.109.889 29.987.960 23.622.329 6.365.631 Notas do tesouro nacional.......................................................................................... 27.919.780 27.919.780 21.191.847 6.727.933 Ações.......................................................................................................................... 1.613.839 1.613.839 1.987.593 (373.754) Notas do tesouro nacional - Op. Compromissada...................................................... 197.571 197.571 197.571 Debêntures ................................................................................................................. 2.718 131.625 134.343 121.028 13.315 Letras financeiras do tesouro - judiciais (iii) ................................................................. 6.592 51.951 58.543 58.436 107 Letras do tesouro nacional - Op. Compromissada ..................................................... 42.174 42.174 42.174 Quotas de fundos de investimentos ........................................................................... 9.911 9.911 9.911 Letras financeiras do tesouro .................................................................................... 6.533 6.533 6.533 Fundos de investimentos imobiliários......................................................................... 5.266 5.266 7.236 (1.970) Mantidos até o vencimento ..................................................................................... 3.740.383 3.740.383 3.740.383 Notas do tesouro nacional.......................................................................................... 3.659.576 3.659.576 3.659.576 Certificados de recebíveis imobiliários ....................................................................... 80.807 80.807 80.807 Total ........................................................................................................................... 33.747.654 18.306.503 280.729 65.082.380 117.417.266 110.333.311 7.083.955 (i) A coluna reflete o valor justo dos Títulos e Valores Mobiliários, exceto para os papéis classificados na categoria “mantidos até o vencimento”, cujo valor justo é superior ao valor de custo atualizado no montante de R$ 1.469.894 mil (R$ 2.623.544 mil em 2012); (ii) Em dezembro de 2013, a Companhia negociou títulos públicos federais disponíveis para venda, no montante de R$ 4.101.107 mil, e reclassificou a menos valia correspondente a esses ativos, no montante de R$ 1.164.039 mil, do patrimônio líquido para o resultado do exercício. Em contrapartida, houve a aquisição de títulos de renda fixa com taxas de juros que refletem o atual cenário econômico do País. Ainda durante o exercício, foram realizadas vendas de ações classificadas como disponíveis para venda, no montante de R$ 1.147.265 mil, o que representou a realização da menos valia no montante de R$ 264.425 mil; Adicionalmente, em função da capacidade financeira da Companhia e, conforme facultado pela norma em vigor, a Administração decidiu pela reclassificação do montante de R$ 15.136.703 mil relativo a títulos classificados na categoria “Disponível para Venda” para a categoria “Mantidos até o Vencimento”. A mais valia no montante de R$ 1.053.682 mil, correspondente ao ajuste ao valor justo dos títulos reclassificados na data da reclassificação, foi mantida no Patrimônio Líquido e será reconhecida no resultado pelo prazo de vencimento remanescente dos títulos. Considerando a política adotada pela Companhia para caracterização de redução ao valor recuperável (impairment) de ativos financeiros disponíveis para venda, foi reconhecido no resultado do exercício a despesa, líquida de tributos, no montante de R$ 111.358 mil (R$ 135.268 mil em 2012); (iii) As letras financeiras do tesouro dadas em garantias de processos judiciais estão apresentadas no ativo não circulante independente do vencimento dos títulos. c. Cobertura das provisões técnicas 2013 2012 Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes: Nível 1 Nível 2 Total Nível 1 Nível 2 Total 2013 2012 Títulos a valor justo por meio do resultado...... 24.275.056 72.124.846 96.399.902 13.903.713 69.785.210 83.688.923 Total das provisões técnicas ...................................................................................................... 119.228.277 108.371.364 Notas do tesouro nacional - Op. compromissada . - 38.381.145 38.381.145 - 23.580.575 23.580.575 Letras financeiras de emissores privados.............. - 13.936.310 13.936.310 - 14.440.284 14.440.284 Total a ser coberto ................................................................................................................... 119.228.277 108.371.364 Notas do tesouro nacional ...................................... 11.821.041 143.294 11.964.335 9.954.120 21.926 9.976.046 Quotas de fundos especialmente constituídos........................................................................... 93.443.360 82.964.196 Letras do tesouro nacional - Op. compromissada - 10.381.020 10.381.020 - 19.869.907 19.869.907 Letras do tesouro nacional ..................................... 7.641.856 7.641.856 1.470.895 1.220.825 2.691.720 Quota de fundos de investimentos ............................................................................................. 20.251.340 13.297.804 Certificados de depósitos bancários ...................... 5.612.859 5.612.859 6.474.825 6.474.825 Títulos de renda fixa - públicos................................................................................................... 5.281.167 10.174.124 Letras financeiras do tesouro ................................ 2.960.169 15.987 2.976.156 192.302 135.951 328.253 Ações.......................................................................................................................................... 1.048.629 1.504.244 Debêntures .............................................................. 2.643.450 2.643.450 2.655.007 2.655.007 Ações ....................................................................... 1.851.990 1.851.990 2.286.396 2.286.396 Quota de fundos de investimentos (DPVAT)............................................................................... 550.901 338.166 Quotas de fundos de investimentos....................... 847.023 847.023 868.779 868.779 Debêntures ................................................................................................................................. 113.676 131.625 Depósito em garantia especial ............................... 96.413 96.413 54.795 54.795 Letras financeiras do tesouro - Op. Compromissada 56.950 56.950 104.721 104.721 Títulos de renda fixa - privados .................................................................................................. 80.975 80.807 Crédito de recebíveis imobiliários........................... 10.395 10.395 976 976 Depósitos judiciais (nota 15b) ..................................................................................................... 54.704 59.437 Notas comerciais do agronegócio ......................... 321.756 321.756 Parcela correspondente a resseguros contratados (nota 7) ....................................................... 6.048 9.730 Debêntures - Op. Compromissada ........................ 34.883 34.883 Ativos disponíveis para venda ........................... 6.695.686 2.425.789 9.121.475 8.858.119 21.129.841 29.987.960 Total dado em cobertura ......................................................................................................... 120.830.800 108.560.133 Notas do tesouro nacional ..................................... 5.524.071 2.295.955 7.820.026 7.177.284 20.742.496 27.919.780 1.602.523 188.769 Suficiência ................................................................................................................................ Ações ...................................................................... 1.113.701 1.113.701 1.613.839 1.613.839 Debêntures ............................................................. 116.873 116.873 2.718 131.625 134.343 d. Hierarquia do valor justo Letras financeiras do tesouro - judiciais................ 53.729 53.729 6.533 6.533 As tabelas abaixo apresentam os instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os Quotas de fundos de investimentos...................... 9.201 9.201 9.911 9.911 diferentes níveis foram definidos como a seguir: Fundo de investimento imobiliário......................... 4.185 4.185 5.266 5.266 • Nível 1: Preços cotados (não ajustados) em mercados ativos; Letras financeiras do tesouro ................................ 2.632 2.632 52.479 6.064 58.543 • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) Notas do tesouro nacional - Op. Compromissada 1.128 1.128 197.571 197.571 Letras financeiras do tesouro - Op. compromissada 42.174 42.174 ou indiretamente (derivado de preços); e Total......................................................................... 30.970.742 74.550.635 105.521.377 22.761.832 90.915.051 113.676.883 • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis). continua
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
e. Desempenho e taxas contratadas A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2013, o desempenho global dos ativos financeiros que compõem a carteira de aplicações financeiras, sem considerar o ajuste ao valor justo dos investimentos classificados na categoria “disponível para venda” e os fundos de investimentos especialmente constituídos (PBGL/VGBL), atingiu 164,18 % no acumulado do exercício, em relação ao referido benchmark. f. Movimentação das aplicações financeiras 2013 2012 Saldo em 1º de janeiro ............................................................................................................. 117.417.266 95.923.072 (+) Aplicações.............................................................................................................................. 28.029.123 26.162.967 (-) Resgates................................................................................................................................. (21.713.721) (18.789.556) (+) Rendimentos.......................................................................................................................... 6.086.016 9.916.920 (-/+) Ajuste a Valor Justo............................................................................................................. (5.167.431) 4.100.963 Incorporação Alvorada Vida S.A ................................................................................................ 102.900 Saldo em 31 de dezembro ....................................................................................................... 124.651.253 117.417.266 5 Instrumentos financeiros derivativos Em 31 de dezembro de 2013, a Companhia possuía em fundos de investimentos contratos futuros de DI sendo que os diferenciais a pagar ou a receber dos contratos futuros são liquidados diariamente. O objetivo de atuação no mercado de derivativos, seja através de posições ativas ou proteção (hedge), visa administrar a exposição a riscos de mercado, de moeda ou taxa de juros e proteção das posições detidas à vista. Ano de Tipo de Valor de Vencimento Compromisso Referência 2013 Fundo de Investimento Mercadoria Quantidade FRAM Capital Previdência RV 20 FIM ......... DI1 10 2017 Venda (663) Subtotal (663) BGT Pactual HYP Previdência FIM.............. DI1 330 2014 Compra 32.976 Subtotal 32.976 6.195 BGT Pactual Juros e Moeda FIM ................. DI1 62 2014 Compra Subtotal 6.195 (66) FRAM Capital Previdência FI RF LP ............ DI1 1 2017 Venda Subtotal (66) FIF Renda Fixa Riviera................................. DI1 1 2014 Venda (100) (90) FIF Renda Fixa Riviera................................. DI1 1 2015 Venda Subtotal (190) Bradesco FI RE Master II Previdência ......... DI1 6.583 2014 Venda (639.732) Bradesco FI RE Master II Previdência ......... OC1 50 2014 Compra 4.996 Bradesco FI RE Master II Previdência ......... DI1 22.051 2015 Compra 1.991.736 Bradesco FI RE Master II Previdência ......... DI1 3.140 2015 Venda (272.851) Bradesco FI RE Master II Previdência ......... DI1 16.091 2016 Venda (1.227.135) Bradesco FI RE Master II Previdência ......... DI1 55.250 2017 Venda (3.903.238) Bradesco FI RE Master II Previdência ......... DI1 5.313 2021 Compra 225.407 Bradesco FI RE Master II Previdência ......... DI1 2.542 2023 Venda (83.571) Subtotal (3.904.388) Bradesco FI RF Master Prefixado ................ DI1 20 2014 Venda (1.998) Bradesco FI RF Master Prefixado ................ DI1 79 2014 Compra 7.580 Bradesco FI RF Master Prefixado ................ DI1 250 2015 Compra 22.435 Bradesco FI RF Master Prefixado ................ DI1 80 2016 Venda (6.418) Bradesco FI RF Master Prefixado ................ DI1 70 2016 Compra 5.272 Bradesco FI RF Master Prefixado ................ DI1 90 2017 Compra 6.358 Bradesco FI RF Master Prefixado ................ DI1 30 2018 Compra 1.867 Bradesco FI RF Master Prefixado ................ DI1 35 2021 Compra 1.485 (658) Bradesco FI RF Master Prefixado ................ DI1 20 2023 Venda Subtotal 35.923 Bradesco FIF RF Crédito Privado Master .... DI1 39 2014 Compra 3.897 Bradesco FIF RF Crédito Privado Master .... DI1 36 2015 Compra 3.252 Bradesco FIF RF Crédito Privado Master .... DI1 7 2016 Compra 561 Bradesco FIF RF Crédito Privado Master .... DI1 1 2017 Compra 71 Bradesco FIF RF Crédito Privado Master .... DI1 1 2020 Compra 48 Subtotal 7.829 Bradesco FI RF Master Previdência............. DI1 20.863 2014 Venda (2.060.843) Bradesco FI RF Master Previdência............. DI1 8.889 2015 Venda (782.244) Bradesco FI RF Master Previdência............. DI1 14.826 2016 Venda (1.131.797) Bradesco FI RF Master Previdência............. DI1 29.354 2017 Venda (2.071.648) Bradesco FI RF Master Previdência............. DI1 615 2018 Venda (38.271) Bradesco FI RF Master Previdência............. DI1 655 2019 Venda (35.905) Bradesco FI RF Master Previdência............. DI1 1.440 2021 Compra 61.093 (81.269) Bradesco FI RF Master Previdência............. DI1 2.472 2023 Venda Subtotal (6.140.884) Bradesco FI RF Master III Previdência......... DI1 2.490 2014 Compra 247.988 Bradesco FI RF Master III Previdência......... DI1 2.576 2015 Compra 232.675 Bradesco FI RF Master III Previdência......... DI1 30 2015 Venda (2.637) Bradesco FI RF Master III Previdência......... DI1 751 2016 Venda (59.204) Bradesco FI RF Master III Previdência......... DI1 2.534 2017 Venda (179.019) Bradesco FI RF Master III Previdência......... DI1 277 2021 Compra 11.752 251.555 Subtotal FIM CMD ...................................................... DOL 15 2014 Compra 1.786 1.786 Subtotal Total ................................................................................................................................................................ (9.709.927) Ano de Tipo de Valor de Vencimento Compromisso Referência 2012 (3.984) 2013 Venda Subtotal (3.984) FRAM Capital Previdencia RV 20 FIM .......... DDI 50 2020 Venda (4.195) Subtotal (4.195) BTG Pactual FI RF ........................................ DI1 38 2013 Venda (3.798) BTG Pactual FI RF ........................................ DI1 77 2013 Compra 7.443 BTG Pactual FI RF ........................................ DI1 19 2014 Compra 1.772 (450) BTG Pactual FI RF ........................................ DI1 5 2014 Venda Subtotal 4.967 BTG Pactual Juros em Moeda FIM ............... DI1 855 2013 Venda (85.454) BTG Pactual Juros em Moeda FIM ............... DI1 690 2013 Compra 66.695 BTG Pactual Juros em Moeda FIM ............... DI1 162 2014 Compra 15.108 (4.048) BTG Pactual Juros em Moeda FIM ............... DI1 45 2014 Venda Subtotal (7.699) FRAM Capital Previdência FI RF Longo Prazo. DDI 30 2020 Venda (2.517) (3.615) FRAM Capital Previdência FI RF Longo Prazo. DI1 50 2017 Venda Subtotal (6.132) FIF Renda Fixa Riviera.................................. DI1 2 2013 Compra 197 20.610 FIF Renda Fixa Riviera.................................. DI1 221 2014 Compra 20.807 Subtotal Bradesco FI RE Master II Previdência .......... DI1 10.667 2013 Venda (1.048.942) Bradesco FI RE Master II Previdência .......... DI1 36.883 2014 Compra 3.439.680 Bradesco FI RE Master II Previdência .......... DI1 2.092 2015 Venda (176.709) Bradesco FI RE Master II Previdência .......... DI1 9.230 2016 Venda (711.200) (285.345) Bradesco FI RE Master II Previdência .......... DI1 3.947 2017 Venda Subtotal 1.217.484 Bradesco FIF RF Master Prefixado ............... DI1 105 2013 Venda (10.494) Bradesco FIF RF Master Prefixado ............... DI1 160 2013 Compra 15.541 Bradesco FIF RF Master Prefixado ............... DI1 240 2014 Compra 22.202 Bradesco FIF RF Master Prefixado ............... DI1 105 2015 Compra 9.022 Bradesco FIF RF Master Prefixado ............... DI1 115 2016 Venda (9.075) Bradesco FIF RF Master Prefixado ............... DI1 10 2016 Compra 755 Bradesco FIF RF Master Prefixado ............... DI1 25 2017 Compra 1.807 Bradesco FIF RF Master Prefixado ............... DI1 20 2018 Compra 1.323 Bradesco FIF RF Master Prefixado ............... DI1 40 2021 Compra 1.987 1.437 Bradesco FIF RF Master Prefixado ............... DI1 35 2023 Compra 34.505 Subtotal Bradesco FI RF Crédito Privado Master........ DI1 19 2013 Compra 1.899 Bradesco FI RF Crédito Privado Master........ DI1 32 2014 Compra 2.984 Bradesco FI RF Crédito Privado Master........ DI1 27 2015 Compra 2.325 394 Bradesco FI RF Crédito Privado Master........ DI1 5 2016 Compra 7.602 Subtotal Bradesco FI RF Master Previdência.............. DI1 11.873 2013 Venda (1.167.258) Bradesco FI RF Master Previdência.............. DI1 1.946 2014 Compra 181.482 Bradesco FI RF Master Previdência.............. DI1 3.665 2015 Venda (311.794) Bradesco FI RF Master Previdência.............. DI1 7.089 2016 Venda (548.068) (285.200) Bradesco FI RF Master Previdência.............. DI1 3.945 2017 Venda Subtotal (2.130.838) Bradesco FI RF Master III Previdência.......... DI1 114 2013 Compra 11.120 Bradesco FI RF Master III Previdência.......... DI1 1.743 2014 Compra 162.551 Bradesco FI RF Master III Previdência.......... DI1 30 2015 Venda (2.529) Bradesco FI RF Master III Previdência.......... DI1 239 2016 Venda (18.134) 72 Bradesco FI RF Master III Previdência.......... DI1 1 2017 Compra 153.080 Subtotal Total ................................................................................................................................................................. (714.403) IND - Contrato futuro de Ibovespa; DI1- Contrato futuro de taxa média de depósitos interfinanceiros de 1 dia; DDI - Contrato futuro de cupom cambial; OC1 – taxa média das operações compromissadas de 1 dia. O Resultado do exercício foi de R$ 217.818 (R$ 138.200 em 2012) e, não houve valores a receber/pagar em 2013, (R$ 917 a pagar em 2012). 6 Prêmios a receber a. Ramos de seguros 2013 2012 Vida em grupo ............................................................................................................................ 77.862 72.455 Prestamista................................................................................................................................. 52.656 41.321 Dotal misto.................................................................................................................................. 67.454 72.072 Acidentes pessoais coletivo ....................................................................................................... 26.239 27.000 Vida individual ............................................................................................................................ 7.779 6.347 Acidentes pessoais..................................................................................................................... 8.114 6.865 Eventos aleatórios ...................................................................................................................... 6.242 4.587 Outros......................................................................................................................................... 689 487 Redução ao valor recuperável.................................................................................................... (30.387) (25.116) Total ........................................................................................................................................... 216.648 206.018 b. Faixas de vencimento 2013 2012 A vencer Até 30 dias.................................................................................................................................. 119.314 114.316 De 31 a 120 dias ........................................................................................................................ 2.428 1.359 Acima de 121 dias ...................................................................................................................... 2 30 Total a vencer ........................................................................................................................... 121.744 115.705 Vencidos: Até 30 dias.................................................................................................................................. 89.245 76.943 De 31 a 120 dias ........................................................................................................................ 27.675 31.813 Acima de 121 dias ...................................................................................................................... 8.371 6.673 Total vencidos .......................................................................................................................... 125.291 115.429 Subtotal ..................................................................................................................................... 247.035 231.134 Redução ao valor recuperável.................................................................................................... (30.387) (25.116) Total ........................................................................................................................................... 216.648 206.018 c. Movimentação dos prêmios a receber 2013 2012 Saldo em 1º de janeiro (*) ......................................................................................................... 179.890 131.300 (+) Prêmios emitidos ................................................................................................................... 4.887.929 4.374.611 (+) IOF ......................................................................................................................................... 17.165 12.929 (-) Prêmios cancelados ............................................................................................................... (427.511) (347.306) (-) Recebimentos ......................................................................................................................... (4.461.506) (3.987.209) Constituição/(reversão) de provisão para perda ........................................................................ (5.271) (4.435) Saldo em 31 de dezembro (*).................................................................................................... 190.696 179.890 (*) Não contempla os prêmios de riscos vigentes não emitidos e prêmios de cosseguro aceito no montante de R$ 25.952 (R$ 26.128 em 2012). Fundo de Investimento Ibiúna Previdência FIM..................................
Mercadoria Quantidade IND 65
19
7 Ativos de resseguro e operações com resseguro a. Composição Provisão de sinistros ocorridos mas não avisados (IBNR).......................................................... Provisão de sinistros a liquidar................................................................................................... Provisão benefícios a regularizar ............................................................................................... Sinistros a recuperar .................................................................................................................. Total ........................................................................................................................................... b. Movimentação de ativos de resseguros
c.
8 a.
b.
(i)
(ii)
Saldo em 1º de janeiro ............................................................................................................. Reversão/Constituição de provisões .......................................................................................... Sinistros recuperados................................................................................................................. Atualização monetária e juros de sinistros ................................................................................ Provisão de sinistro a recuperar................................................................................................. Saldo em 31 de dezembro........................................................................................................ Composição por ressegurador 2013 Prêmio Prêmios a Recuperação Resseguradores Categoria cedido liquidar de sinistros IRB Brasil Resseguros ..... Local 22.555 1.720 2.323 232 Outros............................... Admitida 22.787 1.720 2.323 2012 Prêmio Prêmios a Recuperação Resseguradores Categoria cedido liquidar de sinistros IRB Brasil Resseguros ..... Local 19.301 8.177 3.541 Outros............................... Admitida 578 223 84 Outros............................... Eventual 19.963 8.400 3.541 Ativos e passivos fiscais Créditos tributários e previdenciários 2013 57.554 Impostos a compensar ..................................................................................... 57.554 Total ................................................................................................................. Créditos tributários e Tributos diferidos líquidos 2013 Créditos tributários diferidos (i)......................................................................... 570.070 (517.166) Obrigações fiscais diferidas (ii)......................................................................... Total ................................................................................................................ 52.904 Movimentação de créditos tributários diferidos Saldo em 2012 Constituição Provisões judiciais - cíveis........................................................... 122.263 41.225 Provisões para riscos de crédito ................................................ 115.678 196.143 Provisões judiciais - fiscais.......................................................... 97.759 39.420 Provisões para desvalorização/impairment ................................ 100.972 18.139 Provisões judiciais - trabalhistas ................................................. 4.574 1.450 Outros.......................................................................................... 7.512 Total dos créditos tributários sobre diferenças temporárias 448.758 296.377 Ajuste a valor justo - títulos disponíveis para a venda ................ 19.689 Total dos créditos tributários diferidos................................... 468.447 296.377 Saldo em 01/01/2012 Constituição Provisões judiciais - cíveis............................................................ 97.174 69.626 Provisões para riscos de crédito ................................................. 103.330 27.119 Provisões judiciais - fiscais........................................................... 65.403 32.759 Provisões para desvalorização/impairment ................................. 10.793 90.179 Provisões judiciais - trabalhistas .................................................. 4.633 2.329 Outros........................................................................................... 6.603 6.459 Total dos créditos tributários sobre diferenças temporárias 228.471 287.936 Ajuste a valor justo - títulos disponíveis para a venda ................. 19.689 Total dos créditos tributários diferidos.................................... 287.936 248.160 Movimentação das obrigações fiscais diferidas Saldo em 2012 Constituição Ajuste a valor justo - títulos disponíveis para a venda (nota 4b) ... 2.565.943 801.499 57.529 10.852 Atualização de depósito judicial ................................................... 2.623.472 812.351 Total .............................................................................................
Saldo em 2011 Ajuste a valor justo - títulos disponíveis para a venda .................. 923.376 48.827 Atualização de depósito judicial .................................................... 972.203 Total .............................................................................................. (iii) Previsão de realização dos créditos tributários sobre diferenças temporárias
Constituição 1.982.600 8.702 1.991.302
2013 2.569 3.479 601 6.649
2012 5.502 3.047 1.181 3.657 13.387
2013 13.387 (2.933) (2.813) (258) (734) 6.649
2012 10.525 4.305 (4.042) 977 1.622 13.387
Sinistros a recuperar 601 601
Sinistros a liquidar 3.479 3.479
Sinistros a recuperar 3.657 3.657
Sinistros a liquidar 3.047 3.047
2012 3.769 3.769
01/01/2012 3.674 3.674
2012 468.447 (2.623.472) (2.155.025)
01/01/2012 287.936 (972.203) (684.267)
Realização (44.537) (14.771) (403) (2.388) (5.550) (67.649) (67.649)
Saldo em 2013 136.415 239.401 65.083 119.111 4.143 5.917 570.070 570.070 Saldo em 2012 122.263 115.678 97.759 100.972 4.574 7.512 448.758 19.689 468.447
Realização (2.888.162) (30.495) (2.918.657)
Saldo em 2013 479.280 37.886 517.166
Realização (340.033) (340.033)
Saldo em 2012 2.565.943 57.529 2.623.472
Realização (27.073) (72.420) (72.096) (1.881) (1.595) (175.065) (19.689) (194.754)
Diferenças temporárias Imposto de Contribuição renda social Total 2014.................................................................................................................. 57.118 34.270 91.388 2015.................................................................................................................. 38.925 23.355 62.280 2016.................................................................................................................. 29.211 17.526 46.737 2017.................................................................................................................. 22.646 13.588 36.234 2018.................................................................................................................. 208.480 124.951 333.431 Total ................................................................................................................. 356.380 213.690 570.070 A projeção de realização de crédito tributário é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários monta a R$ 506.075. 9 Investimentos - Participações societárias BPS BSP BMC Particip. e Empreend. Previdência Marília Refl. Serviços Imobiliários Privada e AgropeAlvorada Ltda. S.A. (*) S.A. cuária Ltda. Vida S.A. Total Dados 31 de dezembro de 2013 Capital social ...................................................... 5.400 878.411 7.250 1.756 Quantidade de ações/quotas possuídas - ON .. 5.400.000 143.268.968 7.200.000 1.727.033 Percentual de participação ................................ 100,00% 16,60% 100,00% 98,38% Total de ativos ................................................... 11.716 1.532.604 10.681 2.243 Total de passivos................................................ 218 7.652 754 46 Patrimônio líquido .............................................. 11.498 1.524.952 9.927 2.197 Total de receitas ................................................. 10.306 369.649 973 169 Lucro líquido do período..................................... 1.938 345.011 382 123 Saldo em 1º de janeiro de 2012 ....................... 124.272 8.595 151.689 1.977 286.533 Dividendos.......................................................... (324) (425) (92) (29) (870) Aquisição de investimento.................................. 10 9.656 9.666 Incorporação....................................................... (128.707) - (128.707) Ajuste com títulos e valores mobiliários............. (216) (216) Resultado de equivalência patrimonial............... 4.641 1.693 44.755 72 121 51.282 Saldo em 31 de dezembro de 2012 ................. 9.964 196.019 9.636 2.069 217.688 Dividendos.......................................................... (404) (544) (91) (29) (1.068) Resultado de equivalência patrimonial............... 1.938 57.592 382 121 60.033 Saldo em 31 de dezembro de 2013 ................. 11.498 253.067 9.927 2.161 276.653 (*) O acionista controlador da Bradesco Vida e Previdência S.A. detém direta e indiretamente mais que 20% do poder de voto, consequentemente, há influência significativa para fins de equivalência patrimonial. 10 Ativos intangíveis Sistema de Outros Total computação intangíveis Saldo em 31 de dezembro de 2012 ............................................................... 72.529 9 72.538 Desenvolvimento interno .................................................................................. 62.991 62.991 Amortização...................................................................................................... (9.795) (9.795) (952) (9) (961) Baixa................................................................................................................. Saldo em 31 de dezembro de 2013 ............................................................... 124.773 124.773
Saldo em 31 de dezembro de 2011 ............................................................... Desenvolvimento interno .................................................................................. Amortização...................................................................................................... Saldo em 31 de dezembro de 2012 ............................................................... 11 Obrigações a pagar
Sistema de computação 39.466 38.967 (5.904) 72.529
Outros intangíveis 9 9
Total 39.475 38.967 (5.904) 72.538
2013 406.857 12.536 3.276 2.401 3.241 52.921 481.232
2012 359 13.244 3.766 23.163 398 38.133 79.063
2013 Imposto de renda........................................................................................................................ 386.733 Contribuição social ..................................................................................................................... 305.826 COFINS ...................................................................................................................................... 79.386 12.900 PIS.............................................................................................................................................. 784.845 Total ........................................................................................................................................... 13 Depósitos de terceiros 2013 Até 30 dias 31 a 180 dias 181 a 365 dias Acima de 365 dias Cobrança antecipada de prêmios....... 11.944 5.121 25 Prêmios e emolumentos..................... 93.824 10.950 5.027 2.352 1.905 Outros................................................. 107.673 16.071 5.052 2.352 Total ...................................................
2012 298.401 253.695 19.624 3.189 574.909
Dividendos a pagar.................................................................................................................... Participação nos lucros a pagar ................................................................................................ Honorários, remunerações e gratificações a pagar................................................................... Fornecedores ............................................................................................................................ Pagamentos a efetuar ............................................................................................................... Outras obrigações ..................................................................................................................... Total ......................................................................................................................................... 12 Impostos e contribuições a pagar
Até 30 dias Cobrança antecipada de prêmios....... 14.819 Prêmios e emolumentos..................... 66.314 10.624 Outros................................................. 91.757 Total ................................................... 14 Provisões técnicas e custos de aquisição diferidos a. Composição
Provisão matemática de benefícios a conceder....... Provisão matemática de benefícios concedidos ...... Provisão complementar de cobertura....................... Provisão de sinistros a liquidar - judicial................... Provisão de sinistros a liquidar - administrativo ....... Provisão de sinistros ocorridos e não avisados ....... Provisão de resgates e outros valores a regularizar Provisão de excedente financeiro ............................ Provisão de prêmios não ganhos ............................. Provisão de despesas relacionadas......................... Provisão para excedente técnico ............................. Outras provisões técnicas ........................................ Total das provisões................................................
2012 31 a 180 dias 181 a 365 dias 3.576 20 5.535 6.173 18.680 27.791 6.193
VGBL 74.053.885 81.339 4.782 50.534 55 8.574 323.045 74.522.214
Acima de 365 dias 3.399 3.399
2013 PGBL Tradicionais 19.389.474 9.357.970 1.141.558 5.224.820 160.866 1.232.261 56.257 22.624 42.445 25.885 9.273 395.146 13.301 154.422 94.851 787 581.427 1.173.200 21.453.632 17.622.935
Vida* 2.169.288 72.326 872.466 312.460 1.142.575 792.934 26 249.775 14.362 3.284 5.629.496
Total 17.090 112.153 1.905 131.148 Total 18.415 81.421 29.304 129.140
Total 104.970.617 6.447.717 1.470.235 928.723 335.084 1.185.020 878.626 395.227 263.076 272.209 4.071 2.077.672 119.228.277 continua
DIÁRIO DO COMÉRCIO
20
Provisão matemática de benefícios a conceder....... Provisão matemática de benefícios concedidos ...... Provisão de insuficiência de contribuição................. Provisão de sinistros a liquidar - judicial................... Provisão de sinistros a liquidar - administrativo ....... Provisão de sinistros ocorridos e não avisados ....... Provisão de insuficiência de prêmio ......................... Provisão de resgates e outros valores a regularizar Provisão de excedente financeiro ............................ Provisão de benefícios a regularizar - judicial .......... Provisão de benefícios a regularizar - administrativo.... Provisão de prêmios não ganhos ............................. Provisão de despesas administrativas ..................... Provisão de riscos não expirados............................. Outras provisões ...................................................... Total das provisões................................................ * i.
VGBL 65.020.316 62.842 335.858 52.895 42 14.938 65.486.891
2012 PGBL Tradicionais 17.943.880 8.629.988 1.033.640 4.850.196 1.573.709 3.488.314 23.522 15.855 11.708 367.966 50.411 23.840 41.417 58.000 12.157 780 20.608.501 17.516.882
ii. Seguros - Vida com Cobertura de Sobrevivência (VGBL) Vida* 1.729.285 805.711 219.778 918.989 132.903 595.148 25 76.345 24.580 187.868 4.531 4.778 59.149 4.759.090
Total 93.323.469 5.946.678 5.062.023 805.711 219.778 942.511 468.761 675.606 368.033 126.756 48.420 187.868 118.886 16.935 59.929 108.371.364
Inclui DPVAT e retrocessões. Até novembro de 2013, por autorização da SUSEP, era utilizada uma taxa de juros para desconto do fluxo do passivo atuarial baseada em estudo próprio e, consequentemente, a rubrica “Provisão complementar de cobertura” refletia o resultado desta taxa. Em dezembro de 2013, por determinação da SUSEP, passou-se a ser utilizada a taxa de desconto “ETTJ - Estrutura a Termo de Taxas de Juros”, que acarretou no aumento da rubrica “Outras provisões técnicas” e na diminuição da rubrica “Provisão complementar de cobertura”, que produziu uma reversão líquida de R$ 1.840.309 no resultado do exercício sendo R$ 10.231 na rubrica “Variação das provisões técnicas de prêmios” para os produtos de previdência – risco para os produtos de previdência - Renda uma variação de R$ 1.830.078 na rubrica “Variação de outras provisões técnicas”.
b. Movimentação das provisões técnicas de seguros e previdência i. Seguros - Vida e Previdência - Planos Tradicionais de Risco Saldo em 1º de janeiro ............................................................................................................. (-) Seguros DPVAT e retrocessões ............................................................................................. Subtotal em 1º de janeiro......................................................................................................... Constituição................................................................................................................................ Reversão .................................................................................................................................... Sinistros avisados....................................................................................................................... Sinistros, benefícios e resgates pagos....................................................................................... Ajuste de estimativa de sinistros ................................................................................................ Atualização monetária e juros de sinistros ................................................................................. Subtotal em 31 de dezembro................................................................................................... (+) Seguros DPVAT e retrocessões ............................................................................................ Saldo em 31 de dezembro .......................................................................................................
quinta-feira, 27 de fevereiro de 2014
2013 10.076.249 (341.040) 9.735.209 2.056.541 (902.784) 1.394.941 (2.254.803) (303.696) 655.933 10.381.341 554.609 10.935.950
2012 8.435.683 (282.056) 8.153.627 1.804.505 (73.553) 1.255.614 (1.828.783) (246.414) 670.213 9.735.209 341.040 10.076.249
2013 65.486.891 18.616.864 (13.037) (12.201.838) 3.026.956 (393.622) 74.522.214
2012 53.175.712 17.469.175 (8.495) (9.155.922) 4.359.943 (353.522) 65.486.891
2013 32.808.224 2.100.389 (473.760) (1.541.817) 1.847.372 (970.295) 33.770.113
2012 29.396.717 2.093.058 (394.260) (1.276.002) 2.690.842 297.869 32.808.224
2013 Saldo em 1º de janeiro ............................................................................................................. 92.235 Constituição................................................................................................................................ 122.009 Apropriação ............................................................................................................................... (116.180) Saldo em 31 de dezembro ....................................................................................................... 98.064 d. Aging de sinistros judiciais 2013 Até 1 ano De 1 a 3 anos Acima de 3 anos Provisão de sinistros a liquidar.................................... 191.784 280.725 456.214 Total ............................................................................ 191.784 280.725 456.214
2012 107.755 113.282 (128.802) 92.235
Saldo em 1º de janeiro ............................................................................................................ Recebimento de prêmios líquidos de carregamento ................................................................. Pagamento de benefícios.......................................................................................................... Pagamento de resgates ............................................................................................................ Atualização monetária e juros ................................................................................................... Outras movimentações.............................................................................................................. Saldo em 31 de dezembro ...................................................................................................... iii. Previdência - PGBL e Planos Tradicionais de Renda Saldo em 1º de janeiro ............................................................................................................ Recebimento de contribuições líquidas de carregamento......................................................... Pagamento de benefícios.......................................................................................................... Pagamento de resgates ............................................................................................................ Atualização monetária e juros ................................................................................................... Outras movimentações.............................................................................................................. Saldo em 31 de dezembro ...................................................................................................... c. Movimentação dos custos de aquisição diferidos
Provisão de sinistros a liquidar.................................... Provisão de benefícios a regularizar ........................... Total ............................................................................
Até 1 ano De 1 a 3 anos 127.759 279.310 14.352 41.219 142.111 320.529
2012 Acima de 3 anos 398.642 71.185 469.827
Total 928.723 928.723 Total 805.711 126.756 932.467
e. Desenvolvimento de sinistros O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões, partindo do ano em que o sinistro foi avisado. A parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia à medida que as informações mais precisas a respeito da frequência e severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis. Vida - Sinistros brutos de resseguro Ano do Aviso do Sinistro Até 2005 2006 2007 2008 2009 2010 2011 2012 2013 Total Montante estimado para os sinistros No ano do aviso.............................................................................. 816.255 624.866 778.085 819.262 885.177 997.287 1.183.335 1.228.706 1.303.216 Um ano após o aviso...................................................................... 778.352 608.403 766.642 829.831 909.937 1.006.142 1.180.974 1.219.349 Dois anos após o aviso .................................................................. 755.274 590.246 772.788 845.582 926.808 1.012.326 1.181.021 Três anos após o aviso .................................................................. 747.555 586.480 776.168 841.047 920.827 1.002.115 Quatro anos após o aviso............................................................... 738.165 590.823 779.660 838.726 927.503 Cinco anos após o aviso ................................................................ 738.659 583.930 773.646 836.488 Seis anos após o aviso................................................................... 734.144 580.137 778.029 Sete anos após o aviso .................................................................. 725.395 581.401 Oito anos após o aviso ................................................................... 720.079 Estimativa dos sinistros na data-base ....................................... 720.079 581.401 778.029 836.488 927.503 1.002.115 1.181.021 1.219.349 1.303.216 8.549.201 (698.041) (545.574) (701.005) (787.369) (856.416) (908.557) (1.064.600) (1.070.045) (958.400) (7.590.007) Pagamentos de sinistros efetuados ............................................... Provisão de sinistros a liquidar (administrativos e judicial) ............. 22.038 35.827 77.024 49.119 71.087 93.558 116.421 149.304 344.816 959.194 Não foram considerados no desenvolvimento de sinistros os seguros relacionados ao Convênio DPVAT no montante de R$ 300.710 e operação de retrocessão de R$ 3.903. O valor do resseguro da PSL monta R$ 3.479. f.
Desenvolvimento da provisão de sinistro judicial - vida PSL 882.056 (405.293) (229.389) 15.376 266.648 23.164 74.756 (29.787) 109.067 (24.980) 872.467
15
a.
(i)
b.
16 a.
b.
Resseguro 4.015 (1.285) (1.285) 1 2 1.590 (843) (266) 3.211
Saldo em 1º de janeiro de 2013 .............................................................................................. (-) Total pago no exercício........................................................................................................... Total provisionado até 31/12/2012 para ações pagas no exercício .......................................... Quantidade de ações pagas no exercício ................................................................................. (+) Novas constituições referentes a citações do exercício ........................................................ Quantidade de ações referentes a novas constituições no exercício ....................................... (+) Constituições referentes a citações de exercícios anteriores................................................ (-) Baixas por êxito ..................................................................................................................... (+/-) Alteração de estimativas...................................................................................................... (-) Alteração da provisão por Atualização Monetária e Juros...................................................... Saldo em 31 de dezembro de 2013 ........................................................................................ Provisões judiciais A Administração entende que as provisões constituídas são suficientes para fazer face a eventuais perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até a definição da ação. Não existem passivos contingentes relevantes para os quais as chances de perdas sejam prováveis que não tenham sido razoavelmente estimados. i. Obrigações legais - fiscais e previdenciárias A Companhia vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, em especial os descritos abaixo, os quais estão provisionados. As principais discussões são: • CSLL - R$ 14.134 (R$ 13.809 em 2012): pleiteia calcular e recolher a CSLL, relativa ao ano-base de 1997 e subsequentes, sem efetuar a adição da CSLL na respectiva base de cálculo, determinada pelo artigo 1° da Lei n° 9.316/1996, uma vez que essa contribuição representa uma despesa efetiva, necessária e obrigatória. • INSS – Valor depositado judicialmente R$ 144.479 (R$ 111.768 em 2012) e valor provisionado - R$ 144.479: Discute a incidência da contribuição previdenciária sobre as remunerações pagas a corretores de seguro e previdência, instituída, inicialmente pela Lei Complementar nº 84/1996, e após, pela Lei nº 9.876/1999 (nova redação dada ao artigo 22, inciso I da Lei nº 8.212/1991), à alíquota de 20% e adicional de 2,5%, sob o argumento de que os serviços não são prestados às seguradoras, mas aos segurados, estando desta forma fora do campo de incidência da referida contribuição. ii. Processos trabalhistas São ações ajuizadas por ex-empregados, visando obter indenizações, em especial o pagamento de “horas extras”. Nos processos em que é exigido depósito judicial, o valor das contingências trabalhistas é constituído considerando o valor depositado. Para os demais processos, a provisão é constituída com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses, considerando o ano de ajuizamento. iii. Processos cíveis As ações propostas referem-se a assuntos pertinentes à atividade comercial normal desenvolvida pela Companhia, sendo assuntos referentes à devolução de contribuições de planos previdenciários, à cobrança de benefícios e indenizações por danos morais. Processos judiciais movidos por terceiros, visando obter vínculo empregatício, são provisionados com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses. Movimentação das provisões judiciais constituídas Fiscais Trabalhistas Cíveis Total Saldo em 1º de janeiro de 2013 ................................................ 408.317 11.434 305.657 725.408 Constituições ............................................................................ 161.220 3.626 103.063 267.909 Reversões/Pagamentos ........................................................... (19.931) (4.702) (67.682) (92.315) Reversões de processos - Objeto de anistia fiscal (i) ............... (407.114) (407.114) 45.109 45.109 Atualização monetária .............................................................. 187.601 10.358 341.038 538.997 Saldo em 31 de dezembro de 2013 .......................................... Fiscais Trabalhistas Cíveis Total Saldo em 1º de janeiro de 2012 ................................................ 244.907 11.582 242.936 499.425 Constituições ............................................................................ 149.731 5.823 174.065 329.619 Reversões/Pagamentos ........................................................... (54) (5.971) (111.344) (117.369) 13.733 13.733 Atualização monetária .............................................................. 408.317 11.434 305.657 725.408 Saldo em 31 de dezembro de 2012 .......................................... refere-se a baixa de processos que foram objeto de adesão ao programa de parcelamento e pagamentos à vista de débitos tributários (Lei nº 12.865/2013) Em novembro de 2013, a Bradesco Vida e Previdência aderiu ao programa de parcelamento e pagamento à vista de débitos tributários, com anistia para liquidação de débitos administrados pela Receita Federal do Brasil (RFB) e pela Procuradoria-geral da Fazenda Nacional (PGFN), instituído pela lei nº 12.865/2013, utilizando-se da prerrogativa do artigo 17, que reabriu, até 31 de dezembro de 2013, o prazo para adesão ao programa previsto na Lei nº 11.941/2009. Na Bradesco Vida e Previdência, os principais processos incluídos nesses programas referem-se aos questionamentos: (i) IRPJ e CSLL – auto de infração, referente à glosa de despesas com perdas que foram deduzidas da base de cálculo dos referidos tributos; (ii) CSLL – Dedutibilidade na base de cálculo do IRPJ, que pleiteava calcular e recolher o imposto de renda devido, relativo ao ano base 1997 e subsequentes, sem efetuar a adição da CSLL na base de cálculo respectiva, determinada pelo artigo 1º, da Lei nº 9.316/1996, uma vez que essa contribuição representa uma despesa efetiva, necessária e obrigatória à empresa. Considerando as determinações específicas dos referidos programas, os efeitos contábeis das ações judiciais incluídas na modalidade pagamento à vista foram reconhecidos no momento da adesão. O total líquido resultante da adesão aos programas foi, substancialmente, registrado na rubrica de “Outras Receita Operacionais”. A Bradesco Vida e Previdência não se utilizou de prejuízo fiscal ou base negativa de Contribuição Social na liquidação de juros dos débitos inseridos no programa que facultava a Lei nº 12.865/2013. Depósitos judiciais e fiscais 2013 2012 IR e CSLL .................................................................................................................................. 99.394 226.840 Cíveis e trabalhistas ................................................................................................................. 181.782 197.428 Sinistros .................................................................................................................................... 54.704 59.437 INSS ......................................................................................................................................... 144.479 113.305 136 651 Outros ....................................................................................................................................... 480.495 597.661 Total .......................................................................................................................................... Patrimônio líquido Capital social e dividendos O capital social, totalmente subscrito e integralizado, já considerados os atos societários abaixo, é representado por 181.570 ações escriturais, ordinárias e nominativas, sem valor nominal. De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 25% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. Foram creditados aos acionistas juros sobre capital próprio no montante de R$ 155.632 (R$ 160.000 em 2012), calculados mediante a aplicação da Taxa de Juros de Longo Prazo sobre o patrimônio líquido, limitados a 50% do resultado antes da provisão para o imposto de renda. Os juros reduziram a despesa de imposto de renda e contribuição social em, aproximadamente, R$ 62.253 (R$ 64.000 em 2012). A distribuição de lucros foi calculada como se segue: 2013 2012 Lucro líquido do exercício....................................................................................................... 2.395.153 2.210.141 (50.565) Constituição da reserva legal ..................................................................................................... Base de cálculo dos dividendos ............................................................................................. 2.395.153 2.159.576 Dividendos antecipados ............................................................................................................. 60.000 1.332.131 Juros sobre capital próprio creditados antecipados (líquidos dos impostos retidos na fonte) .... 132.287 136.000 406.501 Dividendos propostos ................................................................................................................. 25,00% 67,98% Percentagem sobre o lucro líquido ajustado do exercício................................................... Atos societários Em Assembleia Geral Extraordinária e Assembleia Geral Ordinária, realizada em 06 de março de 2013, foi deliberado pagamento de dividendos à Bradesco Seguros S.A., única acionista da sociedade, no montante de R$ 100.000 como complemento dos dividendos de exercício encerrado em 2012. Em 2 de setembro de 2013 foi deliberado, por meio de reunião de Diretoria o pagamento de dividendos antecipados, por conta do resultado do exercício de 2013, no montante R$ 60.000. Em Ata de Reunião da Diretoria, realizada em 26 de dezembro de 2013, foi deliberado pagamento de dividendos à Bradesco Seguros S.A., única acionista da sociedade, no montante de R$ 230.513 oriundos da conta “Reserva de lucros – Estatutária 2012”. Nos pagamentos de dividendos, não houve a retenção de imposto de renda na fonte, nos termos do artigo 10 da Lei nº 9.249/1995.
c. Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social. Em dezembro de 2013, o saldo da reserva manteve o limite permitido por lei e, dessa forma não foi constituído nenhum valor no exercício de 2013. d. Reserva estatutária Constituída por até 100% do lucro líquido remanescente após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral. A administração irá propor ao acionista que delibere pelo aumento de capital ou por pagamento de dividendos em montante equivalente a parcela de reservas de lucro que exceder o valor do capital social da seguradora ao final do exercício. 17 Demonstração do cálculo do patrimônio líquido ajustado e adequação de capital Nos termos das Resoluções CNSP nº 228/2010, 280/2013, 282/2013, e 283/2013, as sociedades deverão apresentar patrimônio liquido ajustado (PLA) igual ou superior ao capital mínimo requerido (CMR), que é equivalente ao maior valor entre o capital base, o capital de risco e a margem de solvência. Até que o CNSP regule o capital adicional pertinente a risco de mercado, a Companhia está apurando o capital de risco com base nos riscos de subscrição, crédito e operacional, como demonstrado abaixo: Patrimônio líquido .............................................................................................................................................. 5.348.872 (-) Participações societárias ................................................................................................................................. (276.653) (-) Despesas antecipadas..................................................................................................................................... (5.251) (124.773) (-) Ativos intangíveis ............................................................................................................................................. Patrimônio líquido ajustado (PLA)..................................................................................................................... 4.942.195 707.422 Margem de solvência (I)...................................................................................................................................... Capital base (II) .................................................................................................................................................... 15.000 2.870.801 Capital de risco (III) ............................................................................................................................................. Capital adicional de risco de subscrição ............................................................................................................. 2.501.550 Capital adicional de risco de crédito.................................................................................................................... 484.406 Capital adicional operacional............................................................................................................................... 95.163 Efeito da correlação entre os riscos .................................................................................................................... (210.318) 2.870.801 Capital mínimo requirido (CMR) = (maior entre (I);(II) e (III)) ........................................................................... 2.071.394 Suficiência (PLA - CMR)...................................................................................................................................... 18 Benefícios a empregados Planos de Previdência Complementar A contribuição para os planos durante o exercício de 2013 foi de R$ 16.639 (R$ 18.442 em 2012), que estão integralmente cobertos por provisões técnicas, que totalizam R$ 122.469 (R$ 150.995 em 2012), sendo: benefícios concedidos R$ 45.523 (R$ 54.917 em 2012), benefícios a conceder R$ 76.946 (R$ 96.078 em 2012). Além desse benefício, a Companhia oferece aos seus funcionários e administradores seguro saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional. 19 Transações e saldos com partes relacionadas 2013 2012 Ativo........................................................................................................................................... 48.877.005 43.886.570 Disponibilidades....................................................................................................................... 32 527 Banco Bradesco S.A. (controlador final) .................................................................................. 32 527 Aplicações - Op. compromissadas......................................................................................... 48.821.608 43.829.831 Banco Bradesco S.A. (controlador final) .................................................................................. 48.821.608 43.829.831 Dividendos a receber ............................................................................................................... 664 546 BSP Empreendimentos Imobiliários S.A. (coligada) ................................................................ 544 425 BMC Previdência Privada S.A. (controlada direta)................................................................... 91 92 Marília Reflorestamento e Agropecuária Ltda. (controlada direta)........................................... 29 29 Valores a receber...................................................................................................................... 53.800 53.800 Banco Bradesco S.A. (controlador final) .................................................................................. 53.800 53.800 Cosseguro aceito ..................................................................................................................... 901 1.866 Bradesco Seguros S.A. (controladora direta)........................................................................... 901 1.496 Passivo ...................................................................................................................................... 416.030 6.481 Valores a pagar......................................................................................................................... 9.529 6.481 Bradesco Seguros S.A. (controladora direta) (b) ..................................................................... 6.573 6.480 BSP Affinity Ltda (ligada).......................................................................................................... 2.550 Bradesco Auto/RE Cia. de Seguros S.A. (ligada) .................................................................... 406 Banco Bradesco S.A. (controlador final) (a) ............................................................................. 1 Dividendos a pagar .................................................................................................................. 406.501 Bradesco Seguros S.A. (controladora direta)........................................................................... 406.501 Total ........................................................................................................................................... 48.460.975 43.880.089 2013 2012 30.975 30.203 Receitas.................................................................................................................................... 30.975 30.203 Cosseguro aceito .................................................................................................................... Bradesco Seguros S.A. (controladora direta).......................................................................... 30.975 30.203 120.401 83.918 Despesas.................................................................................................................................. 20.202 15.811 Recuperação de indenização de coseguro aceito ............................................................... Bradesco Seguros S.A. (controladora direta).......................................................................... 20.202 15.811 26 12 Prestação de Serviços de Custódia....................................................................................... Banco Bradesco S.A (controlador final) .................................................................................. 26 12 58.400 56.823 Despesas Administrativas (c) ................................................................................................. Bradesco Seguros S.A. (controladora direta).......................................................................... 57.250 55.185 Scopus Tecnologia (ligada) ..................................................................................................... 1.150 1.638 4.772 5.379 Custo de aquisição/Comissão ............................................................................................... Bradesco Seguros S.A. (controladora direta).......................................................................... 4.273 4.461 Bradescor Corretora de Seguros (coligada)............................................................................ 265 229 Baneb Corretora de Seguros S.A (coligada) ........................................................................... 234 262 Companhia Brasileira de Gestão e Serviços (ligada).............................................................. 427 6.390 5.883 Despesas com aluguéis.......................................................................................................... Banco Bradesco S.A. (controlador final) ................................................................................. 3.067 2.875 Bréscia Empreendimentos e Participações Ltda (controlada indireta).................................... 1.616 1.438 Caboquenas Empreendimentos e Participações (controlada indireta) ................................... 573 533 Tamisa Empreendimentos e Participações Ltda (controlada indireta) .................................... 357 415 Danúbio Holdings Ltda. (controlada indireta) .......................................................................... 305 309 Everest Holding Ltda. (controlada indireta) ............................................................................. 232 173 Reno Holdings Ltda. (controlada indireta) ............................................................................... 163 140 BSP Empreendimentos Imobiliários R15 Ltda (controlada indireta) ....................................... 77 30.611 10 Outras despesas...................................................................................................................... Bradescor Corretora de Seguros (coligada) (d) ...................................................................... 11 10 30.600 BSP Affinity Ltda (ligada) (e) ................................................................................................... Total .......................................................................................................................................... (89.426) (53.715) (a) Corresponde a provisão de taxa de custódia a ser liquidada no mês seguinte; (b) Correspondem aos valores a liquidar decorrente do rateio das despesas administrativas; (c) O rateio das despesas administrativas compartilhadas é efetuado a partir de aplicações de percentuais de alocação para cada sociedade filiada, sobre o total de despesas incorridas pela sociedade de comando do Grupo Bradesco Seguros, no desenvolvimento de atividades de: a) administração financeira; b) tecnologia da informação; c) administração; d) jurídico; e) recursos humanos; f) marketing e g) corporativo, percentuais estes definidos com base em medidores de atividades e critérios estabelecidos na Convenção do Grupo Bradesco Seguros e Previdência; (d) Despesas com taxa de custódia e serviços de ações escriturais; (e) Consultoria comercial em seguros no desenvolvimento de produtos. continua
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
a) Remuneração do pessoal-chave da Administração
i.
Anualmente na Assembleia Geral Ordinária são fixados: • O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social; • A verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores; e
DPVAT e retrocessão........................................................ Previdência - risco ............................................................. Total ..................................................................................
483.165 1.139.371 5.079.351
Ramos Seguros de pessoas..........................................................
Prêmios Ganhos 2.989.021
DPVAT e retrocessão........................................................ Previdência - risco ............................................................. Total .................................................................................. 21 Detalhamento das contas de resultado a. Prêmios ganhos
336.935 373.200 3.699.156
87,51 12,60
2013
Comercialização % 23,04
87,91 29,13
1,47 28,79
2012
(314.024)
(262.336)
Honorários da administração ....................................................................................................
(7.523)
(9.099)
Ordenados ................................................................................................................................
(69.798)
(73.868)
INSS/FGTS ...............................................................................................................................
(42.134)
(38.182)
Planos de previdência privada..................................................................................................
(16.639)
(18.442) (122.745)
Outras .......................................................................................................................................
(177.930)
Despesas com localização e funcionamento .............................................................................
(88.816)
(83.228)
Despesas com serviços de terceiros..........................................................................................
(56.181)
(83.252)
Despesas com publicidade e propaganda institucional..............................................................
(36.692)
(34.213)
Despesas com donativos e contribuições ..................................................................................
(31.643)
(27.918)
Despesas administrativas do convênio DPVAT .........................................................................
(20.996)
(19.234)
Despesas administrativas diversas ............................................................................................
(4.604)
(42.922)
Despesas com publicações........................................................................................................
488
(760)
Total ........................................................................................................................................... Despesas com tributos
(552.468)
Despesas com COFINS .............................................................................................................
(279.720)
(175.605)
Despesas com PIS .....................................................................................................................
(45.454)
(28.536)
Despesas com ISS .....................................................................................................................
(26.876)
(24.666)
Despesas com taxa de fiscalização ...........................................................................................
(3.417)
Outras despesas com tributos....................................................................................................
(1.901)
(3.650)
Total ........................................................................................................................................... k. Resultado financeiro
(357.368)
(232.457)
j.
(553.863)
2013
1,44 10,61
2012 Sinistralidade % 40,47
Despesas administrativas
Despesas com pessoal próprio ..................................................................................................
• Foi determinado o valor máximo de R$ 9.200 (R$ 10.700 em 2012), líquido de encargos sociais, para remuneração dos Administradores e de R$ 9.200 (R$ 10.800 em 2012) para custear planos de previdência complementar de contribuição definida. Benefícios de curto prazo à Administradores 2013 2012 Proventos ................................................................................................................................. 7.866 9.099 Encargos sociais ...................................................................................................................... 1.770 2.047 Planos de previdência complementar de contribuição definida ............................................... 8.087 9.256 Total ......................................................................................................................................... 17.723 20.402 A Companhia não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações para seu pessoal-chave da Administração. b) Outros As operações compromissadas indicadas na nota explicativa nº4, tem como contraparte o Banco Bradesco S.A. 20 Principais ramos de atuação 2013 Ramos Prêmios Ganhos Sinistralidade % Comercialização % Seguros de pessoas.......................................................... 3.456.815 38,09 21,31
21
i. Receitas financeiras
2012
-
2013
2012
Receitas financeiras com quotas de fundos especialmente constituídos garantidores de planos de benefícios................................................................................................................
3.828.937
5.644.615
Receitas com títulos de renda fixa .............................................................................................
3.429.002
4.582.553 34.224
2012 4.107.314 1.164.009 340.775
Outras receitas financeiras.........................................................................................................
60.707
Prêmios diretos.......................................................................................................................... Contribuições de riscos ............................................................................................................. Prêmios convênio DPVAT .........................................................................................................
2013 4.535.565 1.468.731 481.954
Receitas com títulos de renda variável - Juros ao capital próprio e dividendos.........................
59.717
-
Atualização monetária de depósitos judiciais e fiscais...............................................................
38.548
32.167
Receitas com títulos de renda variável.......................................................................................
40.013
116.676
Prêmios de retrocessões...........................................................................................................
1
1
Receitas com operações de seguros e resseguros ...................................................................
691
1.792
Total ...........................................................................................................................................
7.457.615
10.412.027
Prêmios cedidos cosseguros..................................................................................................... Variações das provisões técnicas ............................................................................................. Total .......................................................................................................................................... b. Sinistros ocorridos
(134.068) (1.272.832)
(176.851) (1.736.092)
5.079.351
3.699.156
Atualização monetária - VGBL ...................................................................................................
(3.026.956)
(4.359.943)
2012 (1.197.826)
Atualização monetária - Planos Previdência e PGBL ................................................................
(2.350.883)
(3.204.673)
Sinistros.....................................................................................................................................
2013 (1.294.541)
Despesas com títulos de renda fixa ...........................................................................................
(1.164.039)
Sinistros de consórcios e fundos............................................................................................... Variação da provisão de sinistros ocorridos mas não avisados................................................
(405.210) (168.957)
(271.926) (156.836)
Despesas com títulos de renda variável.....................................................................................
(309.822)
Despesas com operações com seguros e resseguros...............................................................
(217.418)
(173.513)
Serviço de assistência............................................................................................................... Recuperação de sinistros ..........................................................................................................
(64.129) 48.951
(42.962) 108.155
Recuperação ao valor recuperável de títulos de renda variável ................................................
(185.596)
(225.447)
Outras despesas financeiras - impostos, contribuições e eventuais..........................................
(15.460)
(21.571)
Atualização monetária de processos judiciais............................................................................
(45.109)
(61.768)
Total ...........................................................................................................................................
(7.315.283)
(8.046.915)
Ressarcimentos......................................................................................................................... Total .......................................................................................................................................... c. Custos de aquisição - Seguros e previdência
24
94
(1.883.862)
(1.561.301)
Comissões e agenciamento .......................................................................................................
2013 (751.360)
2012 (681.245)
Comissões de riscos .................................................................................................................. Inspeção de riscos...................................................................................................................... Variação das despesas de comercialização diferidas................................................................
(120.861) (3.051) 5.829
(107.459) (2.647) (15.520)
Recuperação de comissões ....................................................................................................... Total ........................................................................................................................................... d. Outras receitas e despesas operacionais – Vida
ii. Despesas financeiras
4.977
5.662
(864.466)
(801.209)
Despesas com administração de apólice ...................................................................................
2013 (61.480)
2012 (43.685)
Receita com DPVAT................................................................................................................... Outras despesas operacionais ...................................................................................................
(35.166) (27.650)
3.138 (28)
Provisão para riscos de crédito .................................................................................................. Despesas com lucros atribuídos ................................................................................................ Provisão de processos judiciais cíveis .......................................................................................
(16.519) (15.745) (9.394)
233 (13.860) (22.368)
Despesas com encargos sociais ................................................................................................ Total ........................................................................................................................................... e. Resultado com operações de resseguro
(832)
(265)
(166.786)
(76.835)
Prêmios resseguros cedidos .....................................................................................................
2013 (22.787)
Variação da provisão IBNR – Resseguro.................................................................................. Receitas com participações em Lucros..................................................................................... Recuperação de indenização de resseguro .............................................................................. Total .......................................................................................................................................... Rendas de contribuições e prêmios de VGBL
-
Total ........................................................................................................................................... Resultado financeiro por categoria
142.332 2013
2012
Títulos a valor justo por meio do resultado.................................................................................
3.966.151
3.778.646
Títulos disponíveis para venda...................................................................................................
1.624.549
5.500.129
Títulos mantidos até o vencimento.............................................................................................
599.190
521.605
Total ........................................................................................................................................... m. Imposto de renda e contribuição social
6.189.890
9.800.380
2013
2012
140.957
152.087
l.
2.365.112
Impostos diferidos Constituição no exercício sobre adições temporárias ................................................................. Impostos correntes Imposto de renda e contribuição social devidos........................................................................
(1.494.944)
(1.455.735)
Imposto de renda e contribuição social devidos ................................................................. n. Reconciliação da alíquota efetiva de imposto de renda e contribuição social
(1.353.987)
(1.303.648)
2013
2012
Resultado antes de impostos e participações ......................................................................
3.761.684
3.528.240
2012 (19.963)
Imposto de renda e contribuição social às alíquotas de 25% e 15%, respectivamente ............
(1.504.674)
(1.411.296)
(2.933) 2.898
764 1.840
Equivalência patrimonial tributada nas controladas ...................................................................
24.013
Participações no lucro ................................................................................................................
5.018
5.780
2.323
3.541
(20.499)
(13.818)
Juros sobre capital próprio .........................................................................................................
62.253
64.000
Receitas não tributáveis, líquidas de despesas indedutíveis:.............................................
59.402
62.282
2013
2012
Dividendos...............................................................................................................................
12.702
7.682
VGBL ..........................................................................................................................................
18.722.928
17.596.738
Contribuições para entidade de classe ...................................................................................
(1.080)
(1.088)
PGBL ..........................................................................................................................................
1.973.394
1.932.090
Outros......................................................................................................................................
58.149
65.545
Previdência.................................................................................................................................
142.049
177.180
Doações e patrocínios.............................................................................................................
(10.369)
Total ........................................................................................................................................... g. Rendas com taxas de gestão
20.838.371
19.706.008
Ajustes efetuados na declaração de rendimentos......................................................................
2013 954.412 377.669
2012 925.480 292.130
f.
VGBL .......................................................................................................................................... PGBL .......................................................................................................................................... Previdência.................................................................................................................................
11.671
15.606
Total ........................................................................................................................................... h. Outras receitas e despesas operacionais – Previdência
1.343.752
1.233.216
Efeito das adições e exclusões no cálculo dos tributos:
Imposto de renda e contribuição social no exercício........................................................... Alíquota efetiva...........................................................................................................................
20.506
(9.857)
1 (1.353.987)
(44.920) (1.303.648)
35,99%
36,95%
22 Informações complementares a. Outras Informações. Em 11 de novembro de 2013, foi publicada a Medida Provisória nº 627 (MP 627/2013) que altera a Legislação Tributária Federal sobre IR, CS, PIS e COFINS. A MP 627/2013 dispõe sobre:
2013
2012
Provisão para riscos sobre outros créditos ................................................................................ (299.196) (41.254) Provisão de processos judiciais cíveis ....................................................................................... (25.987) (40.353) Outras receitas e despesas operacionais .................................................................................. (2.008) 19.368 Outras receitas operacionais - Anistia (i)..................................................................................... 84.399 Total ........................................................................................................................................... (242.792) (62.239) (i) Refere-se ao efeito da reversão da provisão anteriormente registrada, relativa a adesão ao programa de parcelamento e pagamento à vista de débitos tributários.
• A revogação do Regime Tributário de Transição (RTT), disciplinando os ajustes decorrentes dos novos métodos e critérios contábeis introduzidos em razão da convergência das normas contábeis brasileiras aos padrões internacionais; • A tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior por controladas e coligadas; e • O parcelamento especial de Contribuição para o PIS/PASEP e à Contribuição para o Financiamento da Seguridade Social – COFINS. A Companhia aguardará a conversão em Lei da MP 627/2013 para uma análise mais profunda e conclusiva. Em uma avaliação preliminar, não haverá impactos relevantes.
DIRETORIA Lúcio Flávio Condurú de Oliveira Ivan Luiz Gontijo Júnior Jair de Almeida Lacerda Júnior Eugênio Liberatori Velasques Enrique Adan Y Coello
- Diretor-Presidente - Diretor-Gerente - Diretor - Diretor - Diretor
Haydewaldo Roberto Chamberlain da Costa
- Diretor
Jair de Almeida Lacerda Júnior
Tarcísio José Massote de Godoy
- Diretor
Atuário - MIBA nº 809
Alexandre Nogueira da Silva
- Diretor
João Batista Zorzete
Vinicius José de Almeida Albernaz
- Diretor
Contador - CRC 1SP248285/O-9
PARECER ATUARIAL Aos Acionistas e a Diretoria da Bradesco Vida e Previdência S.A. Cidade de Deus - Osasco – SP Em atendimento a Circular SUSEP Nº 272 de 22/10/2004, e a Carta Circular SUSEP/DECON/GAB/Nº 002/08 de 11/02/2008, procedemos a Avaliação Atuarial para todos os planos de Previdência Complementar e Seguros de Pessoas da Bradesco Vida e Previdência em 31 de dezembro de 2013. O trabalho foi conduzido de acordo com as normas e melhores práticas atuariais, abrangendo a revisão, análise e consistência das Provisões Técnicas, visando aferir possíveis desvios nas hipóteses atuariais dos planos e seguros vigentes. As provisões técnicas apresentadas em 31 de dezembro de 2013 foram calculadas de acordo com as normas vigentes e
suas respectivas Notas Técnicas Atuariais, mostrando-se adequadas e suficientes para fins da presente Avaliação Atuarial. Em 31 de dezembro de 2013 os desvios verificados nas coberturas por sobrevivência encontravam-se totalmente integralizados sob a Provisão Complementar de Cobertura (PCC), representando 1,24% do total das Provisões Técnicas, sendo 0,77% referente a participantes ativos e 0,47% referente a participantes inativos. Tendo em vista o acima disposto, consideramos a Bradesco Vida e Previdência em equilíbrio técnico atuarial quanto aos compromissos assumidos com seus participantes e segurados. São Paulo, 28 de janeiro de 2014 Jair de Almeida Lacerda Junior Atuário MIBA nº 809
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Administradores e Acionistas da Bradesco Vida e Previdência S.A. São Paulo - SP Examinamos as demonstrações contábeis individuais da Bradesco Vida e Previdência S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações contábeis A Administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas
não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações contábeis acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Bradesco Vida e Previdência S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP. Reapresentação dos valores correspondentes Conforme mencionado na Nota Explicativa n° 2(a), em decorrência da compensação entre ativos e passivos fiscais diferidos e da segregação da provisão de sinistros ocorridos mas não avisados (IBNR), entre ativo e passivo circulantes e não circulantes, os valores correspondentes referentes ao exercício findo em 31 de dezembro de 2012 e os saldos iniciais do balanço patrimonial em 1° de janeiro de 2012 (que foram derivados das demonstrações contábeis do exercício findo em 31 de dezembro de 2011), apresentados para fins de comparação, foram ajustados e estão sendo reapresentados como previsto nos Pronunciamentos Técnicos CPC 23 – Políticas Contábeis, Mudanças de Estimativas e Retificação de Erro e CPC 26(R1) – Apresentação das Demonstrações Contábeis. Nossa opinião não contém modificação relacionada a esse assunto. São Paulo, 26 de fevereiro de 2014.
KPMG Auditores Independentes CRC 2SP014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
DIÁRIO DO COMÉRCIO
22
quinta-feira, 27 de fevereiro de 2014
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Bradesco Capitalização S.A., relativas ao exercício findo em 31 de dezembro de 2013, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo as normas expedidas pelo Conselho Nacional de Seguros Privados CNSP, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. Desempenho das Operações de Capitalização No exercício de 2013, a Bradesco Capitalização S.A. manteve a política de fortalecimento de sua participação no mercado, atingindo receita de R$ 4,639 bilhões e apresentando um crescimento de 20,99% em relação ao ano anterior, quando a receita alcançou R$ 3,834 bilhões. Foram sorteados 2.523 títulos (2.269 em 2012), atingindo o montante de R$ 92,804 milhões (R$ 91,279 milhões em 2012) de prêmios sorteados aos clientes. Com isso, baseada por uma política de fidelização dos clientes voltada à qualidade no atendimento e à oferta de produtos inovadores, a Bradesco Capitalização encerrou o ano com 3,475 milhões de clientes (3,459 milhões em 2012) e uma carteira de 23,406 milhões de títulos ativos (21,913 milhões em 2012). Inovação em Produtos e Serviços Na linha do pioneirismo nesse segmento, a Bradesco Capitalização lançou os produtos: • Torcida Pé Quente Bradesco – Agora é Bra: de pagamento único, o novo produto permite que os clientes concorram a 10 sorteios mensais de R$ 100 mil (valor líquido), sorteados pela Loteria Federal. O prazo de vigência do título é de 36 meses e a carência de 12 meses. Ao final do prazo, o cliente receberá o valor pago, atualizado pela TR; e • Bradesco Solução de Aluguel: comercializado através de imobiliárias e Corretores cadastrados no Grupo Bradesco Seguros, o produto é destinado a substituir o fiador na locação de imóveis comerciais e residenciais. Possui valor flexível entre R$ 100 e R$ 50 mil, com vigência de 15 meses e sem carência para resgate. O cliente ainda concorre semanalmente ao equivalente a cinco vezes o valor contratado pelo título. Resultado do Exercício A Bradesco Capitalização apresentou, no exercício de 2013, Lucro Líquido de R$ 451,665 milhões (R$ 383,924 milhões no exercício de 2012), representando uma rentabilidade de 79,62% sobre o Patrimônio Líquido Médio. Política de Reinvestimento de Lucros e Política de Distribuição de Dividendos O acionista da Bradesco Capitalização, em cada exercício, terá direito a receber, a título de dividendos, o mínimo obrigatório de 25% do lucro líquido. Reconhecimentos A Bradesco Capitalização foi premiada na cerimônia de entrega da 10ª edição do Prêmio Segurador Brasil, que ocorreu na cidade de São Paulo. A Empresa venceu nas categorias: “Líder de Mercado de Capitalização” e “Melhor Desempenho”. Conquistou também, pelo terceiro ano consecutivo, o “Prêmio Top Socioambiental de RH”. Realizada no Estado de Pernambuco, a premiação reconheceu a Bradesco Capitalização na categoria “Meio Ambiente” pelo case “Projeto Tamar”. O apoio ao Projeto Tamar protege três milhões de tartarugas marinhas. Concedido pela Associação de Dirigentes de Vendas e Marketing do Brasil (ADVB-PE). Destacou-se também pela conquista da segunda colocação entre as maiores empresas do seu segmento e venceu os rankings referentes a “Lucro Operacional” e “Lucro Líquido”, publicados no anuário Valor 1000, e pela sétima vez consecutiva, venceu o Prêmio Marketing Best Sustentabilidade, organizado pela Editora Referência e a Madia Marketing School. Responsabilidade Socioambiental Em uma ação pioneira, o Grupo Bradesco Seguros, por meio da Bradesco Capitalização, oferece títulos de capitalização com foco socioambiental em áreas como ecologia, educação e saúde, onde parte do valor arrecadado é direcionada a projetos de responsabilidade social, além de possibilitar ao cliente a formação de uma reserva financeira. Atualmente, a Bradesco Capitalização mantém parceria com as seguintes instituições de caráter socioambiental: Fundação SOS Mata Atlântica (promove a conservação da diversidade biológica e cultural do Bioma Mata Atlântica, estimulando a cidadania socioambiental); Instituto Ayrton Senna (promove a educação e o desenvolvimento humano, reduzindo o analfabetismo, a reprovação e o abandono escolar); Fundação Amazonas Sustentável (promove o desenvolvimento sustentável, conservação ambiental e melhoria da qualidade de vida das comunidades usuárias das unidades de conservação no Estado do Amazonas); Instituto Brasileiro de Controle do Câncer (promove a prevenção, o diagnóstico precoce e o tratamento do câncer de mama no Brasil); e o Projeto Tamar (criado para executar o trabalho de conservação das tartarugas marinhas). O Programa Florestas do Futuro, criado em 2004 pela Fundação SOS Mata Atlântica, financia o plantio de mudas de árvores, apoia ações socioambientais e oferece capacitação técnica para a recuperação ambiental. Desde o início do programa, mais de 4,7 milhões de mudas de árvores nativas foram plantadas. As etapas de 2013 da Corrida e Caminhada Contra o Câncer de Mama foram realizadas nas cidades do Rio de Janeiro e de São Paulo. Cada etapa reuniu cerca de oito mil pessoas e contou com o patrocínio do Grupo Bradesco Seguros e com o apoio da Bradesco Capitalização. Parte do valor arrecadado com as inscrições foi destinada ao Instituto Brasileiro de Controle do Câncer (IBCC), que tem parceria firmada com a Bradesco Capitalização desde 2006, com a criação do “Pé Quente Bradesco O Câncer de Mama no Alvo da Moda”. Rating A Bradesco Capitalização possui a classificação de grau de investimento com o mais alto rating em escala nacional “brAAA”, concedida pela agência de classificação de riscos Standard & Poor’s. Esse resultado conquistado reflete o sólido padrão de proteção financeira e patrimonial que a Bradesco Capitalização garante aos seus clientes. Sistema de Gestão da Qualidade A Bradesco Capitalização foi a primeira Empresa do País, no mercado de capitalização, a receber o certificado ISO 9001 de Gestão da Qualidade e o mantém desde então. Desde 2009, foi certificada pela Fundação Vanzolini já na Norma ISO 9001 Versão 2008, na categoria “Gestão de Títulos de Capitalização Bradesco”. Isso atesta a qualidade dos processos internos e confirma o princípio de bons produtos, serviços e evolução permanente. Riscos: operacional, crédito, mercado, subscrição e liquidez O Grupo Bradesco Seguros, em linha com os modelos adotados no mercado nacional, e em atendimento à legislação vigente, estruturou um departamento independente denominado de Estudos Atuariais e Gestão de Riscos. A estrutura operacional de gestão de riscos do departamento é especializada por tipo de risco/função, possibilitando uma visão integrada na gestão de riscos e o alinhamento com a estrutura do Banco Bradesco. Estão inseridos, nesse contexto, o aculturamento de gestão de risco e capital nos vários níveis de atuação nas Empresas do Grupo, a difusão das Políticas e Normas Corporativas e do Manual de Procedimentos Internos, visando ao monitoramento contínuo da exposição e tolerância aos riscos.
O Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros reúne-se, trimestralmente, com o objetivo de aprovar estratégias, normas e procedimentos relacionados à Gestão de Riscos do Grupo, além de acompanhar, avaliar e definir alternativas de mitigação dos riscos específicos da atividade do Grupo e possíveis impactos na Organização Bradesco. O Grupo Bradesco Seguros mantém níveis de capital de acordo com os requerimentos regulatórios. Nos termos da legislação vigente, até que o CNSP regule as regras de requerimento de capital de risco pertinentes a todos os riscos previstos na legislação, o capital mínimo requerido para funcionamento das sociedades seguradoras deverá ser o maior valor entre o capital base, o capital de risco e a margem de solvência, conforme resolução CNSP nº 282/13. Governança Corporativa Em consonância com as boas práticas de governança corporativa, com base nos princípios de equidade e transparência na prestação de contas, o Grupo Bradesco Seguros busca permanentemente aperfeiçoar sua estrutura de gestão empresarial, a fim de assegurar e resguardar que os processos de tomada de decisão estejam definidos com clareza e revestidos de adequada segregação de função. Para isso, possui Comitês que dão suporte a Administração na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos e de responsabilidade corporativa. O Grupo conta também com Área de Ouvidoria para acolher opiniões, críticas e reclamações, que são tratadas com confidencialidade, bem como com Códigos de Conduta Ética Setorial, disponíveis a todos os públicos com os quais se relaciona, e um canal de comunicação, objetivando recepcionar informações sobre violações aos princípios contidos nos Códigos, demonstrando o compromisso constante em traçar, com clareza, as diretrizes e responsabilidades que devem pautar a atuação da conduta cotidiana dos profissionais que integram as Empresas do Grupo. Destaca-se o CRM – Corporate Risk Management, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo. Controles Internos e Compliance Com base na política corporativa definida, e visando atender as determinações legais sobre o tema, a Bradesco Capitalização prosseguiu com a avaliação e o aperfeiçoamento dos seus instrumentos, que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Os processos são continuamente reavaliados, e os testes de aderência são executados para aferir a efetividade dos controles existentes, em conformidade com os principais frameworks de controles, como o COSO – Committee of Sponsoring Organizations of the Treadway Commission e o COBIT – Control Objetives for Information and Related Technology, que abrangem, respectivamente, aspectos de negócios e de tecnologia da informação, e dos requerimentos da Seção 404 da Lei Americana Sarbanes-Oxley. Os trabalhos de controles internos são desenvolvidos em conjunto com as diversas áreas gestoras de serviços, produtos e processos, sendo que os resultados obtidos são reportados periodicamente ao Comitê de Controles Internos e Compliance e, sob demanda, ao Comitê de Auditoria da Organização Bradesco. Para obtenção e manutenção de conformidade as leis e aos regulamentos, o Grupo Bradesco Seguros monitora, diariamente, a publicação de novos normativos pelos Órgãos reguladores, informa as áreas envolvidas e acompanha a implementação tempestiva das ações necessárias e realiza testes, de forma a garantir que as práticas operacionais estejam aderentes. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A Bradesco Capitalização, com o compromisso constante de prevenir e combater a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção em suas operações, atividades e relacionamentos, atua continuamente para assegurar a conformidade as leis e normas relativas aos temas, editadas pelos Órgãos competentes e, principalmente, cooperando com os esforços das autoridades governamentais de controle para o enfrentamento dessas práticas. Reafirmando esse compromisso, no exercício de 2013, a Bradesco Capitalização aprimorou as ferramentas tecnológicas, os mecanismos de trabalho e os controles existentes, que são permanentemente reavaliados e fundamentais para o processo de prevenção, detecção e comunicação das operações/ocorrências (de ofício e com indícios de suspeitas) ao Conselho de Controle de Atividades Financeiras – COAF. Merecem destaque os programas de treinamento para conscientização e capacitação constante do quadro de funcionários. Prevenção à Fraude A Bradesco Capitalização, em consonância com a regulamentação vigente no que diz respeito a Prevenção a Fraude, mantém-se vigilante para desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes, assim como em minimizar riscos operacionais, legais e reputacionais aos quais a Empresa possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Dada a importância do tema, a empresa adota mecanismos de controles internos, como a disponibilização de canais de denúncia aos funcionários e à sociedade para que possam relatar situações com indícios de cometimento dessa prática ilícita, e o acompanhamento e apuração, quando cabível, das operações que apresentam suspeitas de irregularidades. Plano e Gestão de Continuidade de Negócios A Bradesco Capitalização, com a finalidade de assegurar a continuidade de seus processos críticos/essenciais de negócios, principalmente aqueles voltados para relacionamento e atendimento aos clientes, possui Plano de Continuidade de Negócios – PCN, que consiste em um conjunto de estratégias e planos de ação que são ativados quando da ocorrência de um evento, independentemente de sua proporção, que interrompa a continuidade de suas operações. Segurança da Informação A informação é um dos elementos do negócio mais importante para a Bradesco Capitalização. O zelo pela informação, no que tange a sua disponibilidade, integridade e confidencialidade, tem sido uma meta constante da governança da informação. Nessa linha, são analisadas as normas e os regulamentos de caráter interno e externo, que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, a Empresa tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da organização de palestras, cursos e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos tipos de assuntos sobre o tema, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Agradecimentos Pelos êxitos obtidos, agradecemos a preferência e a confiança dos nossos clientes, o apoio recebido do Órgão regulador e o trabalho dedicado dos nossos funcionários e colaboradores. São Paulo, 28 de janeiro 2014. Diretoria
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2013, 2012 e de 2011 (Em milhares de reais) ATIVO
2013
2012
2011
2013
2012
2011
CIRCULANTE ........................................................................................................
Nota
3.031.671
2.613.148
2.950.802
CIRCULANTE ............................................................................
6.204.668
5.777.462
4.750.556
Disponível............................................................................................................
135
5.873
7.665
Contas a pagar ........................................................................
304.580
328.761
179.279
Caixa e bancos....................................................................................................
135
5.873
7.665
Obrigações a pagar .................................................................
122.122
117.500
17.075
2.944.048
2.532.692
2.842.278
Impostos e encargos sociais a recolher ..................................
773
1.340
916
Títulos e créditos a receber ...............................................................................
48.662
55.086
50.872
Encargos trabalhistas ..............................................................
238
615
548
Títulos e créditos a receber .................................................................................
1.655
545
1.864
Impostos e contribuições.........................................................
11
181.447
209.306
160.740
Provisões técnicas - capitalização........................................
12
Aplicações ...........................................................................................................
Créditos tributários e previdenciários ..................................................................
4
47.007
54.541
49.008
Outros créditos operacionais ............................................................................
38.826
19.497
49.987
ATIVO NÃO CIRCULANTE ...................................................................................
3.654.271
4.299.633
2.276.892
REALIZÁVEL A LONGO PRAZO..........................................................................
3.636.532
4.286.412
2.207.545
3.500.028
4.077.231
2.033.018
136.504
209.181
174.527
Aplicações ...........................................................................................................
6
4
Títulos e créditos a receber ............................................................................... Créditos tributários e previdenciários ..................................................................
6
89.236
-
-
Depósitos judiciais e fiscais.................................................................................
13.v
47.260
209.181
174.527
Outros créditos a receber ....................................................................................
8
-
-
Nota
PASSIVO
5.900.088
5.448.701
4.571.277
Provisão para resgates............................................................
5.755.457
5.206.899
4.321.133
Provisão para sorteios.............................................................
59.738
64.032
76.051
Outras provisões .....................................................................
84.893
177.770
174.093
PASSIVO NÃO CIRCULANTE ..................................................
23.085
327.119
183.709
EXIGÍVEL A LONGO PRAZO....................................................
23.085
327.119
183.709
Contas a pagar ........................................................................
-
139.546
29.085
Tributos diferidos .....................................................................
-
139.546
29.085
Outros débitos ........................................................................
23.085
187.573
154.624
11.754
9.521
67.668
Participações societárias - financeiras ................................................................
7
11.754
-
57.832
Provisões judiciais ...................................................................
13
23.085
187.573
154.624
Imóveis destinados a renda.................................................................................
8
-
9.521
9.836
PATRIMÔNIO LÍQUIDO.............................................................
15
458.189
808.200
293.429
526
Capital social ............................................................................
180.034
180.034
Redução de capital em aprovação...........................................
-
-
Investimentos......................................................................................................
Imobilizado ..........................................................................................................
9
422
435
250.000 (100.000)
Bens móveis ........................................................................................................
280
316
380
Outras imobilizações ...........................................................................................
142
119
146
Reservas de reavaliação..........................................................
-
725
764
1.153
Reservas de lucros...................................................................
372.676
360.235
88.032
5.563
3.265
Outros intangíveis................................................................................................
5.563
3.265
1.153
Ajustes com títulos e valores mobiliários .................................
TOTAL DO ATIVO .................................................................................................
6.685.942
6.912.781
5.227.694
TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO.....................
Intangível .............................................................................................................
10
(94.521) 6.685.942
267.206
54.633
6.912.781
5.227.694
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DOS RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais, exceto o lucro líquido por ação) Nota
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
2013
2012
Receita líquida com títulos de capitalização .....................................................................
570.531
531.429
Arrecadação com títulos de capitalização ...........................................................................
4.638.788
3.834.156
Variação da provisão para resgate......................................................................................
(4.068.257)
(3.302.727)
Resultado antes dos impostos e participações
2013
2012
720.499
630.984
1.276
888
Ajustes para:
Variação das provisões técnicas ........................................................................................
92.876
(3.677)
Depreciações e amortizações...........................................................................................
Resultado com outras provisões técnicas ...........................................................................
92.876
(3.677)
Reversão das perdas por redução ao valor recuperável dos ativos .................................
(713)
(8)
(96.363)
(78.896)
Resultado positivo de equivalência patrimonial ................................................................
(1.610)
(2.342)
Resultado com sorteio......................................................................................................... Custo de aquisição...............................................................................................................
18(a)
(47.481)
(63.413)
Variações das provisões técnicas.....................................................................................
Outras receitas e despesas operacionais..........................................................................
18(b)
53.644
44.061
Provisão para riscos sobre créditos ..................................................................................
Outras receitas operacionais................................................................................................
57.103
47.226
Lucro líquido ajustado do exercício ....................................................................................
Outras despesas operacionais.............................................................................................
(3.459)
(3.165)
Variações nas contas patrimoniais (Aumento)/Redução:
4.324.597
3.600.499
(13) 5.044.036
4.230.021
Despesas administrativas ...................................................................................................
18(c)
(83.434)
(67.083)
Ajustes com títulos e valores mobiliários - títulos a valor justo por meio do resultado .....
(664.805)
758.249
Despesas com tributos ........................................................................................................
18(d)
(30.496)
(24.649)
Títulos e créditos a receber...............................................................................................
320.291
(52.988)
Resultado financeiro ............................................................................................................
18(e)
257.209
287.358
Outros créditos operacionais ............................................................................................
(19.329)
30.490
739.438
630.382
Contas a pagar..................................................................................................................
(152.174)
20.719
(482.229)
(343.024)
Receitas financeiras ............................................................................................................. Despesas financeiras ........................................................................................................... Resultado patrimonial..........................................................................................................
18(g)
Resultado operacional .........................................................................................................
Provisões técnicas - capitalização ....................................................................................
(3.873.210)
3.300
5.846
Outros débitos...................................................................................................................
(164.488)
719.786
630.976
Caixa Consumido pelas operações .....................................................................................
(4.553.715)
(1.935.893) (136.562)
Ganhos e perdas com ativos não correntes......................................................................
713
8
Imposto de renda sobre o lucro pago..................................................................................
(176.645)
Resultado antes dos impostos e participações ................................................................
720.499
630.984
Contribuição de renda sobre o lucro pago ..........................................................................
(106.717)
Imposto de renda..................................................................................................................
19
(166.284)
(151.745)
Contribuição social ..............................................................................................................
19
(101.981)
(94.564)
(569)
(751)
Participações sobre o resultado .........................................................................................
Caixa Líquido Gerado nas atividades operacionais ..........................................................
206.959
Dividendos e juros sobre capital próprios recebidos.........................................................
-
451.665
383.924
Aplicações - Títulos disponíveis para a venda
Quantidade de ações ...........................................................................................................
196.359
196.359
Ajustes com títulos e valores mobiliários - positivos .........................................................
63.830
Lucro líquido por ação.........................................................................................................
2,30
1,96
Ajustes com títulos e valores mobiliários - negativos........................................................
(666.708)
Aquisição de imobilizado...................................................................................................
(98)
DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
Lucro líquido do exercício....................................................................................................
2013
2012
451.665
383.924
Ajuste a valor justo de ativos financeiros disponíveis para venda Companhia ..............................................................................................................................
(602.878)
354.288
Efeitos dos impostos ...............................................................................................................
241.151
(141.715)
Total do resultado abrangente do exercício .......................................................................
89.938
596.497
As notas explicativas são parte integrante das demonstrações contábeis.
30.729
(83.695) 2.073.871
Atividades de Investimento
Lucro líquido do exercício...................................................................................................
As notas explicativas são parte integrante das demonstrações contábeis.
(2.723.092)
Ativo intangível desenvolvido internamente...................................................................... Caixa Gerado (Consumido) nas atividades de investimentos ..........................................
830.652
(3.399) 224.277
415 (2.432.854) 359.362 (10) (2.576) (2.075.663)
Atividades de Financiamento Dividendos e juros sobre capital próprio ...........................................................................
(436.974)
Caixa Consumido nas atividades de financiamento..........................................................
(436.974)
Redução de caixa e equivalente de caixa ...........................................................................
(5.738)
(1.792)
Caixa e equivalente de caixa no início do exercício .........................................................
5.873
7.665
Caixa e equivalente de caixa no final do exercício ...........................................................
135
5.873
Redução de caixa e equivalente de caixa ........................................................................... (5.738) As notas explicativas são parte integrante das demonstrações contábeis.
(1.792) continua
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
23
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Reservas de lucros Capital Saldos em 01 janeiro de 2012........................................................................... Aumento/(Redução) de capital: AGE de 28/03/2012 ........................................................................................... Portaria SUSEP/CGRAT n° 4.759 de 15/08/2012............................................. AGE de 31/10/2012 ........................................................................................... Portaria SUSEP/CGRAT n° 5.058 de 26/12/2012............................................. Reserva de reavaliação: Realização........................................................................................................ Ajustes com títulos e valores mobiliários............................................................. Lucro líquido do exercício.................................................................................... Dividendos propostos (R$ 485,13 por ação) ....................................................... Proposta para destinação do lucro líquido .......................................................... Saldo em 31 de dezembro de 2012 .................................................................. Reserva de reavaliação: Realização........................................................................................................ Ajuste de títulos e valores mobiliários ................................................................. Dividendos pagos ................................................................................................ Lucro líquido do exercício.................................................................................... Dividendos propostos (R$ 500,29 por ação) ....................................................... Juros sobre o capital próprio (R$ 89,04 por ação) .............................................. Proposta para destinação do lucro líquido .......................................................... Saldos em 31 de dezembro de 2013 ................................................................
Aumento / (redução) de
social 250.000
Reservas de
Reserva
Reserva
Ajustes com títulos
Lucros
capital (em aprovação) reavaliação - imóveis (100.000) 764
legal 49.583
estatutária 38.449
e valores mobiliários 54.633
acumulados -
Total 293.429
-
-
-
13.534 -
285.780 324.229
212.573 267.206
39 383.924 (95.260) (288.703) -
212.573 383.924 (95.260) 808.200
(324.229) 336.670 336.670
(361.727) (94.521)
725 451.665 (98.235) (17.485) (336.670) -
(361.727) (324.229) 451.665 (98.235) (17.485) 458.189
(83.500) 13.534
16.500 83.500 13.534 (13.534)
-
180.034
-
(39) 725
180.034
-
(725) -
(16.500) 2.923 36.006 36.006
As notas explicativas são parte integrante das demonstrações contábeis.
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS (Em milhares de reais) 1
2 a.
b.
Contexto operacional A Companhia é uma subsidiária do Grupo Bradesco Seguros, sociedade anônima de capital fechado, sediada em São Paulo, autorizada pela Superintendência de Seguros Privados - SUSEP a operar em todas as modalidades de capitalização em todo o território nacional. O endereço registrado da sede da Companhia é Avenida Paulista, nº 1.415, São Paulo. A Companhia é controlada diretamente pela empresa Bradesco Seguros S.A. e em última instância pelo Banco Bradesco S.A. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, sendo os custos das estruturas operacional e administrativa comuns absorvidos segundo a praticabilidade e a razoabilidade de lhes serem atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas em Reunião de Diretoria em 28 de janeiro de 2014. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação Em consonância com a Circular SUSEP n° 464/13 as demonstrações contábeis foram preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados – SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) quando referendadas pela SUSEP. Reapresentação dos valores correspondentes Os valores correspondentes referentes ao exercício findo em 31 de dezembro de 2012 e os saldos iniciais do balanço patrimonial em 1° de janeiro de 2012 (que foram derivados das demonstrações contábeis do exercício findo em 31 de dezembro de 2011), originalmente apresentados nas demonstrações contábeis daqueles exercícios, estão sendo reapresentados para fins de comparação, em conformidade com os pronunciamentos técnicos CPC 23 – Políticas Contábeis, Mudança de Estimativas e Retificação de Erro e CPC 26 (R1) – Apresentação das Demonstrações Contábeis, devido aos ativos e passivos fiscais diferidos terem sido apresentados de forma segregada no balanço patrimonial, sem ter sido considerado que a Companhia detinha o direito legalmente executável de compensá-los. Esses saldos estão sendo compensados e reapresentados no balanço patrimonial. Abaixo demonstramos um resumo do balanço patrimonial em 31 de dezembro de 2012 e os saldos iniciais do balanço patrimonial em 1° de janeiro de 2012, originalmente apresentados, comparativo as demonstrações ora retificadas: Balanço anteriormente divulgado em 31/12/2012 Ativo 4.365.129 Ativo não circulante ........................................................... Títulos e créditos a receber............................................... 274.677 Créditos tributários previdenciários ...................................... 65.496 Total do ativo ...................................................................... 6.978.277 Passivo Passivo não circulante....................................................... 392.615 Contas a pagar.................................................................... 205.042 Tributos diferidos .................................................................. 205.042 6.978.277 Total do passivo ................................................................. Balanço anteriormente Ativo divulgado em 01/01/2012 2.314.988 Ativo não circulante ........................................................... Títulos e créditos a receber............................................... 212.623 38.096 Créditos tributários previdenciários ...................................... Total do ativo ...................................................................... 5.265.790 Passivo Passivo não circulante....................................................... 221.805 67.181 Contas a pagar.................................................................... Tributos diferidos .................................................................. 67.181 5.265.790 Total do passivo .................................................................
c.
d.
e.
f.
g.
Reclassificação (65.496) (65.496) (65.496) (65.496) (65.496) (65.496) (65.496) (65.496)
h.
i.
j.
Balanço com reclassificações em 31/12/2012 4.299.633 209.181 6.912.781
Reclassificação (38.096) (38.096) (38.096) (38.096)
327.119 139.546 139.546 6.912.781 Balanço com reclassificações em 01/01/2012 2.276.892 174.527 5.227.694
(38.096) (38.096) (38.096) (38.096)
183.709 29.085 29.085 5.227.694
Base para avaliação e moeda funcional A moeda funcional da Companhia é o Real. As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção para os ativos financeiros mensurados pelo valor justo por meio do resultado e os ativos financeiros disponíveis para venda mensurados pelo valor justo. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas 4 - Aplicações financeiras; 6 - Ativos e passivos fiscais; 12 - Provisões técnicas e 13 - Provisões judiciais incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício contábil. Disponível (caixa e equivalentes a caixa) São representados por depósitos bancários, sem vencimento e apresentam risco insignificante de mudança de valor justo e são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. Os ativos de renda fixa são contabilizados na data da liquidação, e as ações são contabilizadas na data da transação. (i) Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos, de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. (ii) Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então, tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do exercício. (iii) Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Os investimentos em títulos patrimoniais são classificados como ativos financeiros disponíveis para venda. Após o reconhecimento inicial, eles são medidos pelo valor justo, e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado no patrimônio líquido é transferido para o resultado. (iv) Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. Os títulos de renda fixa tiveram seu valor justo obtido a partir das tabelas de taxas médias do mercado secundário divulgadas pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Os títulos de renda variável e os fundos de investimentos imobiliários tiveram seus valores de mercado obtidos a partir da última cotação publicada pela Bolsa de Valores, Mercadorias e Futuros de São Paulo (BM&FBOVESPA). Para os ativos financeiros sem mercado ativo ou cotação pública, a Companhia estabelece o valor justo por meio de técnicas de avaliação. Essas técnicas incluem o uso de operações recentes contratadas com terceiros, referência a outros instrumentos que são similares, análise do fluxo de caixa descontado e contam o mínimo possível com informações geradas pela Administração da própria Companhia. (v) Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa que é reclassificada de outros resultados abrangentes para o resultado é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda, para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes. (vi) Empréstimos e recebíveis Os empréstimos e recebíveis são ativos financeiros não derivativos com pagamentos determináveis, que não são cotados em um mercado ativo. Os empréstimos e recebíveis da Companhia compreendem os valores registrados na rubrica “Títulos e créditos a receber” que são contabilizados pelo custo amortizado decrescidos de quaisquer perda por redução ao valor recuperável. Instrumentos financeiros derivativos A Companhia mantém operações envolvendo instrumentos financeiros derivativos destinados, exclusivamente, à proteção de riscos associados com a variação de taxas de juros dos investimentos. As operações com derivativos são registradas e negociadas na BM&FBovespa. Derivativos são reconhecidos inicialmente pelo valor justo, e os custos de transação são reconhecidos no resultado quando incorridos. Após o reconhecimento inicial, os derivativos são mensurados pelo valor justo, e as variações no valor justo são registradas no resultado e estão classificados na categoria ativos financeiros mensurados ao valor justo por meio do resultado. Para instrumentos financeiros derivativos, cotações de preço de mercado são usadas para determinar o valor justo destes instrumentos. O valor justo dos contratos de futuros é determinado com base em cotações de preços de mercado para derivativos negociados em bolsa ou utilizando técnicas de modelagem de fluxo de caixa descontado que usam curvas de rendimento, refletindo os fatores de risco adequados. As informações para construir as curvas de rendimento são obtidas principalmente na Bolsa de Mercadoria e Futuros - BM&FBovespa e no mercado secundário doméstico. Estas curvas de rendimento são utilizadas para determinar o valor justo de taxa de juros.
k.
Imobilizado O ativo imobilizado de uso próprio compreende equipamentos, móveis, máquinas e utensílios. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado, e são reconhecidos líquidos dos custos de transação no resultado do exercício. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. Gastos de reparo ou manutenção são reconhecidos no resultado do exercício à medida que são incorridos. Gastos com reformas e melhorias que prolongam a vida útil dos bens são incorporados ao custo do ativo imobilizado. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear considerando as seguintes taxas anuais para os exercícios correntes e comparativos: 4% para imóveis; 10% para móveis, utensílios, máquinas e equipamentos e 20% para equipamentos de informática, veículos e benfeitoria em imóveis de terceiros. Intangíveis Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. Despesas de desenvolvimento interno são reconhecidas como ativo quando é possível demonstrar sua intenção e capacidade de concluir o desenvolvimento, mensurando seu custo e a utilização dos softwares de modo que gere benefícios econômicos futuros. Os custos capitalizados de softwares desenvolvidos internamente incluem todos os custos diretamente atribuíveis ao desenvolvimento, deduzido da amortização acumulada gerada durante a vida útil, e são testados por impairment, caso haja indicativo de perda. Despesas subsequentes são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. Provisões técnicas A provisão matemática para capitalização (PMC) é constituída para cada título ativo ou suspenso durante o prazo previsto nas condições gerais do plano e é calculada através dos percentuais das quotas de capitalização, aplicável sobre os pagamentos realizados, sendo capitalizada mensalmente pelo indexador e taxas de juros definidas no plano até o resgate ou cancelamento do titulo. A provisão para resgate (PR) é constituída pelos valores dos títulos vencidos e antecipados e consiste na atualização do saldo dos títulos com prazos de vigência finalizados ou rescindidos, atualizada pelo indexador do plano até a data do efetivo pagamento do valor de resgate ao titular. A provisão para sorteios a realizar (PSR) é constituída para fazer face aos prêmios provenientes de sorteios futuros e seu saldo representa o valor presente dos sorteios já custeados e ainda não realizados. A metodologia de cálculo consiste na acumulação de aportes que provêm de percentuais de cotas de sorteios aplicáveis sobre os pagamentos, conforme estabelecido no plano e de baixas que provêm do valor equivalente ao risco decorrido. Os percentuais das cotas de sorteio são previamente definidos em nota técnica atuarial e não são modificados durante a vigência do título. A Provisão para sorteios a pagar (PSP) é constituída pelos valores das premiações dos títulos contemplados em sorteios e ainda não pagos, atualizada monetariamente pelo período entre a data do sorteio e a efetiva liquidação. A provisão de despesa administrativa (PDA) é constituída para cobrir as despesas de colocação e divulgação do plano, corretagem e demais despesas, e está em conformidade com a metodologia estabelecida em nota técnica atuarial. Taxas e carregamento dos principais produtos Processo SUSEP 15414.003682/2003-79 ................................................................................................................. 15414.004840/2008-12 ................................................................................................................. 15414.100154/2010-96 ................................................................................................................. 15414.000602/2009-19 ................................................................................................................. 15414.004834/2008-65 ................................................................................................................. 15414.001381/2006-53 ................................................................................................................. 15414.003354/11-82 ..................................................................................................................... 15414.003709/2008-38 ................................................................................................................. 15414.100494/12-89 ..................................................................................................................... 15414.100052/12-32 .....................................................................................................................
l.
Tipo PM PM PM PM PM PU PU PU PU PU
Carregamento 2013 e 2012 8,05% 11,38% 9,07% 9,07% 11,23% 8,90% 4,56% 8,90% 4,55% 8,86%
Ativos e passivos contingentes (provisões judiciais) (i) Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. (ii) Passivos contingentes São constituídos levando em conta a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. (iii) Obrigações legais Decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos nas demonstrações contábeis. m. Benefícios a empregados (i) Obrigações de curto prazo As obrigações de benefícios de curto prazo para empregados são mensuradas e lançadas como despesa à medida que o serviço respectivo é prestado. (ii) Obrigações por aposentadorias Plano de contribuição definida A Companhia é patrocinadora de plano de previdência complementar para seus funcionários e administradores, na modalidade Plano Gerador de Benefícios Livres (PGBL). O PGBL é um plano de previdência do tipo de contribuição variável, que permite acumular recursos financeiros ao longo da carreira profissional do participante mediante contribuições pagas por ele mesmo e pela patrocinadora, sendo os recursos investidos em um Fundo de Investimento Exclusivo (FIE). As obrigações atuariais do PGBL estão integralmente cobertas pelo FIE correspondente. O PGBL é administrado pela Bradesco Vida e Previdência S.A. As contribuições dos funcionários e administradores são equivalentes a 4% do salário, exceto para os participantes que em 2001 optaram em migrar do plano de benefício definido para o PGBL, cujas contribuições foram mantidas nos níveis que vigoravam no plano de benefício definido quando da transferência de plano, observando-se sempre o mínimo de 4% do salário. As obrigações das contribuições para planos de previdência de contribuição definida são reconhecidas como despesa no resultado quando são incorridas. Uma vez pagas as contribuições, a Companhia, na qualidade de empregador, não tem qualquer obrigação de pagamento adicional. Além do PGBL anteriormente apresentado, está assegurado aos participantes transferidos do plano de benefício definido um benefício proporcional diferido, correspondente aos seus direitos acumulados nesse plano até a data de migração. Para os participantes do plano de benefício definido, transferidos ou não para o PGBL, participantes aposentados e pensionistas, o valor presente das obrigações atuariais está aplicado nos FIEs. (iii) Outras obrigações pós-emprego Há custeio do plano de saúde para ex-funcionários por um período de 3 meses a 6 meses da data de desligamento. (iv) Outros benefícios de curto prazo Outros benefícios de curto prazo, tais como seguro-saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional são oferecidos aos funcionários e administradores e reconhecidos no resultado do exercício à medida que são incorridos. n. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável excedente a R$ 240, e a contribuição social sobre o lucro líquido é calculada à alíquota de 15% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do exercício calculado com base nas alíquotas vigentes na data de balanço e inclui qualquer ajuste aos impostos a pagar com relação aos exercícios anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Os ativos e passivos fiscais diferidos são compensados caso haja um direito legal de compensar passivos e ativos fiscais correntes, e eles se relacionam a imposto de renda e contribuição social lançado pela mesma autoridade tributária sobre a entidade sujeita à tributação. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. o. Resultado As receitas dos planos de capitalização são reconhecidas contabilmente no mês de sua emissão. As correspondentes provisões técnicas são constituídas simultaneamente ao reconhecimento das receitas. As receitas com planos de capitalização prescritos são reconhecidas após o período de prescrição, nos termos do Artigo 206 do Código Civil Brasileiro. As despesas com colocação de títulos de capitalização, classificadas como “Custo de aquisição”, são reconhecidas contabilmente quando incorridas. A participação mínima dos funcionários no resultado é apurada com base na convenção coletiva firmada com o sindicato da categoria. Complementos adicionais à participação mínima são reconhecidos de acordo com metas estipuladas pela Administração. p. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2014. Dentre aquelas que podem ser relevantes para a Companhia, encontra-se a IFRS 9 – Instrumentos financeiros, que introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma, para não antes de 2017. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. continua
DIÁRIO DO COMÉRCIO
24
3 a.
b.
c.
Gerenciamento de riscos Introdução A Companhia está exposta aos riscos de subscrição, crédito, liquidez, mercado e operacional, provenientes de suas operações e que poderiam afetar os objetivos estratégicos e financeiros. Esta nota apresenta informações sobre a exposição a cada um dos riscos acima, os objetivos, as políticas, os processos de mensuração e o gerenciamento de riscos. Estrutura de gerenciamento de risco O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e da Companhia. Consideráveis investimentos nas ações relacionadas ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de colaboradores. Tem-se o objetivo de elevar a qualidade de gerenciamento de riscos e de garantir o necessário foco a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de Governança Corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho de uma companhia e proteger os acionistas, investidores, clientes, colaboradores, fornecedores, etc., bem como, agregar valor à empresa e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de Governança Corporativa que abrange desde a Alta Administração até as diversas áreas de negócios e produtos na identificação e gestão dos riscos. Esta estrutura encontra-se alinhada com as melhores práticas de mercado, contando com políticas, Comitês com funções específicas e estrutura diretiva, estabelecendo diretrizes e normas, provendo recursos humanos e tecnológicos, voltados a estas atividades. O gerenciamento de todos os riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado em estrutura independente (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração. A estrutura do Processo de Gerenciamento de Riscos permite que os riscos de subscrição, crédito, liquidez, mercado e operacional sejam efetivamente identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Para assegurar a uniformidade ao processo de gerenciamento de riscos, há um fórum constante de alto nível, sobre o tema com o intuito de se obter sinergia entre estas atividades. Essa instância denominada Comitê Executivo de Gestão de Riscos do Grupo estuda todos os riscos (subscrição, crédito, mercado, liquidez e operacional), define os limites de tolerância aos seus respectivos riscos e elabora planos de mitigação, entre outras atribuições. Adicionalmente, existem os Comitês Executivos definidos pelo Banco Bradesco para tratar os assuntos relacionados ao Risco de Crédito, Mercado, Liquidez e Operacional, que são submetidos ao Comitê de Gestão Integrada de Riscos e Alocação de Capital que tem por atribuição assessorar o Conselho de Administração na aprovação de políticas institucionais, diretrizes operacionais e estabelecimento de limites de exposição a riscos. Risco de subscrição O risco de subscrição advém de uma situação econômica adversa que contraria as expectativas da Companhia no momento da elaboração de sua política de subscrição no que se refere às incertezas existentes tanto na definição das premissas atuariais relacionadas à constituição das provisões técnicas bem como para fins de precificação. O gerenciamento do risco de subscrição é realizado pela Superintendência Técnica. As políticas de subscrição e aceitação de riscos são periodicamente avaliadas através de grupos de trabalho. Além disso, o Departamento de Estudos Atuariais e Gestão de Riscos, parte integrante da estrutura de gerenciamento de riscos, têm como uma de suas principais atribuições o desenvolvimento de modelo interno para o cálculo do capital adicional baseado no risco de subscrição. Principais riscos associados aos Títulos de Capitalização Os títulos de capitalização são de natureza de médio e longo prazo, e por este motivo são utilizadas algumas premissas atuariais para gerenciar e estimar os riscos envolvidos, tais como: premissas sobre retorno de investimentos, despesas de colocação e administração relacionadas ao título, persistência e sorteios. As estimativas são baseadas na experiência histórica e nas expectativas atuariais. Os riscos associados aos títulos de capitalização incluem, entre outros: • Risco de sorteio, que corresponde à expectativa da Companhia em pagar prêmios de títulos sorteados em séries não integralizadas; • Risco de comportamento do cliente, que inclui experiência de persistência; • Os títulos de capitalização possuem garantias de rentabilidade pré-definidas, que corresponde ao risco de taxa de juros, que é gerenciado como parte do risco de mercado. Gerenciamento dos riscos dos Títulos de Capitalização A Companhia monitora e avalia a exposição de riscos, sendo responsável pelo desenvolvimento, implementação e revisão das políticas referentes à subscrição de riscos e adequação das provisões técnicas. A implementação dessas políticas e o gerenciamento desses riscos são apoiados pela Superintendência Técnica da Bradesco Capitalização. O risco de sorteio é gerenciado pelo acompanhamento constante do desempenho das séries de títulos não integralizadas; O risco de persistência é gerenciado por meio do monitoramento frequente da experiência histórica da Companhia. Risco de crédito O risco de crédito consiste na possibilidade de ocorrer perdas associadas ao não cumprimento, pelo tomador ou contraparte, de suas respectivas obrigações financeiras nos termos pactuados, bem como à desvalorização de contrato decorrente da deterioração na classificação de risco do tomador, e a outros valores relativos ao descumprimento de obrigações financeiras da contraparte. Gerenciamento do Risco de Crédito O gerenciamento do risco de crédito da Companhia é um processo contínuo e evolutivo de mapeamento, desenvolvimento, aferição e diagnóstico através de modelos, instrumentos e procedimentos vigentes, exigindo alto grau de disciplina e controle nas análises das operações efetuadas, preservando a integridade e a independência dos processos. Esse gerenciamento de risco inclui o monitoramento de exposições ao risco de crédito de contrapartes individuais em relação às classificações de crédito por companhias avaliadoras de riscos, tais Fitch Ratings, Standard & Poor’s, Moody’s entre outras. Conforme exposto acima, o gerenciamento de risco de crédito é realizado de forma corporativa mediante procedimentos internos estruturados, independentes, e embasados em documentação e relatórios próprios, devidamente avaliados pelas estruturas de gestão de riscos da Companhia e do Banco Bradesco, e baseado em modelos internos, em fase de implementação gradual, visando à apuração, mensuração e cálculo do capital. No que se refere as aplicações financeiras, a Administração avalia o risco de crédito como baixo pelo fato de que a maior parte da carteira está concentrada em Títulos de Renda Fixa Público e operações compromissadas com lastro em Título Público Federal como demonstrado no quadro abaixo:
quinta-feira, 27 de fevereiro de 2014
impactos sobre os ativos e passivos ao longo da vida das operações, não representando necessariamente prejuízo contábil. Análise de Sensibilidade de Risco de Mercado Cenário Choque de 1 ponto base para taxa de juros e 1% de variação para preços Fator de risco Índice Bovespa em pontos ........................................................................... 50.992 Taxa Prefixada de 1 ano .............................................................................. 10,59% Cupom de IPCA de 1 ano............................................................................. 4,07 Os impactos, líquidos de efeitos fiscais, desse cenário sobre as posições seriam as seguintes, em 31 de dezembro de 2013: Fatores de riscos Taxa de Juros Total sem Total com em reais Índices de preços Renda variável correlação correlação Posição.................................... (307) (869) (2.514) (3.690) (2.878) variações de taxas de juros prefixadas Impacto sobre as e cupons de taxas variação da taxa dos cupons variação do exposições sujeitas à: de juros de índices de preços preço de ações f.
g.
4 a.
Risco operacional O risco operacional é representado pela perda resultante de processos internos, pessoas e sistemas inadequados ou falhos e de eventos externos. Essa definição inclui o Risco Legal, mas exclui o Estratégico e o de Imagem. Gerenciamento do risco operacional A Companhia aborda o gerenciamento do risco operacional num processo de aprimoramento contínuo, visando acompanhar a evolução dinâmica dos negócios e minimizar a existência de lacunas que possam comprometer a qualidade deste gerenciamento. Todo o processo de Governança Corporativa para gerenciamento do risco operacional é acompanhado trimestralmente pelos comitês executivos do Grupo Bradesco Seguros e do Banco Bradesco, cada qual com a sua especificidade, possuindo as seguintes atribuições: • Garantir o cumprimento das políticas de gestão de risco operacional e de continuidade de negócios da Companhia; • Assegurar a efetividade do processo de gerenciamento de risco operacional e de continuidade de negócios da Companhia; • Aprovar e revisar, as definições e critérios, modelagens matemáticas e estatísticas e cálculos referentes ao montante da alocação de capital; • Avaliar e submeter à validação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, com reporte aos comitês específicos, a política, estrutura, papéis, procedimentos e responsabilidades das dependências envolvidas no processo, bem como as revisões executadas anualmente. Procedimentos de Controle e Monitoramento contínuo • Identificar junto às dependências interna e externa da Companhia os eventos de perdas decorrentes de risco operacional, assegurando o correto tratamento mediante as origens/causas, para a avaliação, monitoramento e controle, possibilitando à redução dos impactos, ao menor custo. • Estabelecer reuniões com os gestores e executivos, quanto ao tratamento das perdas junto às áreas, visando à melhoria contínua, ações corretivas e preventivas do Risco Operacional. Gerenciamento de capital O processo de gerenciamento de capital é realizado de forma corporativa, visando proporcionar condições para o alcance dos objetivos estratégicos do Grupo Bradesco Seguros, levando em consideração o ambiente econômico e comercial onde atua. Este processo é compatível com a natureza das operações, complexidade e especificidade de cada produto e serviços no mercado de atuação do Grupo associado dimensão da exposição a riscos. O processo de adequação e gerenciamento de capital é acompanhado de forma continua e visa assegurar que o Grupo Bradesco Seguros mantenha uma sólida base de capital para apoiar o desenvolvimento das atividades e fazer face aos riscos, seja em situações de normalidade de mercado, ou em condições extremas, em atendimento aos requerimentos regulatórios e/ou aos aspectos de Governança Corporativa. A Companhia deve manter, permanentemente, capital compatível com os riscos de suas atividades e operações conforme as características e peculiaridades representado por níveis adequados de capital. O Grupo Bradesco Seguros acompanha de maneira permanente os limites requeridos (margem de solvência, capital mínimo requerido e capital adicional) pelo respectivo órgão regulador. Aplicações Resumo da classificação das aplicações Títulos a valor justo por meio do resultado................................ Títulos de renda fixa - Fundos de investimento............................... Títulos de renda variável - Fundos de investimento........................ Títulos disponíveis para venda .................................................... Títulos de renda fixa - Fundos de investimento............................... Títulos de renda fixa – Notas do tesouro nacional .......................... Títulos de renda variável - Fundos de investimento........................ Títulos de renda fixa – Debêntures ................................................. Títulos de renda fixa - Fundos de investimentos imobiliários.......... Títulos de renda fixa - Certificados de recebíveis imobiliários ........ Total ................................................................................................
2013 2.299.901 2.299.616 285 4.144.175 1.978.141 1.480.672 578.417 91.698 9.983 5.264 6.444.076
% 35,69 35,69 64,31 30,70 22,98 8,98 1,42 0,15 0,08 100,00
2012 1.635.096 1.634.811 285 4.974.827 2.297.690 2.014.443 14.012 109.579 533.149 5.954 6.609.923
b. Composição das aplicações por prazo e por título Apresentamos, a seguir, a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a “valor justo por meio do resultado” estão apresentados no ativo circulante, independentemente dos prazos de vencimento. Os valores dos títulos que compõem os investimentos, relativos a fundos de investimentos exclusivos do Grupo Bradesco Seguros, estão abaixo apresentados com base no percentual de participação da Companhia naqueles fundos. 2013
2013
Ativos financeiros - Rating Valor justo por meio do resultado ......... Título de renda fixa privado ....................... Título de renda fixa público ....................... Título de renda variável ............................. Disponíveis para a venda ....................... Título de renda fixa público ....................... Título de renda fixa privado ....................... Título de renda variável .............................
d.
AAA 2.046.580 2.034.779 11.801 3.465.429 3.457.690 7.739 -
AA BBB 76.139 146.199 76.139 146.199 54.987 54.987 -
B 20.576 20.576 35.359 35.359 -
Sem rating 10.126 10.126 9.983 9.983 -
Exposto exclusivamente a risco de mercado 281 281 578.417 578.417
1 a 30 dias Valor ou sem Valor contábil/ vencimento 31 a 180 181 a 360 Acima de dias dias 360 dias Valor justo atualizado definido
Total 2.299.901 2.287.819 11.801 281 4.144.175 3.457.690 108.068 578.417
Títulos a valor justo por meio do resultado............................................. Notas do tesouro nacional – operação compromissada.................................... Letras financeiras de emissores privados ............................................... Debêntures .............................................. Certificados de depósitos bancários........ Depósito em garantia especial ................ Quotas de fundos de investimentos ........ Letras financeiras do tesouro .................. Ações....................................................... Títulos disponíveis para venda ............ Notas do tesouro nacional....................... Ações....................................................... Debêntures .............................................. Fundos de investimentos imobiliários...... Certificados de recebíveis imobiliários .... Notas do tesouro nacional – operação compromissada.................................... Total ........................................................
A Administração classificou os títulos públicos na categoria de rating AAA uma vez que a contraparte é o governo federal. Trimestralmente, são realizadas as reuniões dos Comitês Executivos de Gestão de Riscos do Grupo Bradesco Seguros e de Gestão de Risco de Crédito do Banco Bradesco, para as tratativas deliberativas, possuindo as atribuições necessárias para o atendimento regulatório e o aprimoramento nos processos de gestão. Risco de liquidez Risco de liquidez é a possibilidade da não existência de recursos financeiros suficientes para que a Companhia honre seus compromissos em razão dos descasamentos entre pagamentos e recebimentos, considerando as diferentes moedas e prazos de liquidação de seus direitos e obrigações. O conhecimento e o acompanhamento deste risco são cruciais, sobretudo para que a Companhia possa liquidar as operações em tempo hábil e de modo seguro. Exposição ao risco de liquidez O risco de liquidez é limitado pela reconciliação do fluxo de caixa da carteira de investimentos com os respectivos passivos. Para tanto, são empregados métodos atuariais para estimar os passivos oriundos de títulos de capitalização. A qualidade dos investimentos também garante a capacidade de cobrirmos altas exigências de liquidez. Ativo Disponível........................................................................... Aplicações (*) ..................................................................... Títulos e créditos a receber (**).......................................... Outros créditos operacionais.............................................. Total Ativo .........................................................................
Até 1 ano 135 2.669.106 4.098 38.826 2.712.165
1 a 5 anos 1.161.675 44.825 1.206.500
Passivo Contas a pagar ................................................................... Provisões técnicas.............................................................. Provisões judiciais (**)........................................................ Total Passivo ....................................................................
Até 1 ano 304.580 5.900.088 1.194 6.205.862
1 a 5 anos 21.891 21.891
Prazo estimado de realização Acima de 5 anos Total 135 2.613.295 6.444.076 48.923 38.826 2.613.295 6.531.960 . Prazo estimado de realização Acima de 5 anos Total 304.580 5.900.088 23.085 6.227.753
e.
Ajuste a valor justo
1.538.277
152.500
334.183
274.941
2.299.901
2.299.628
273
1.524.410
-
-
-
1.524.410
1.524.410
-
13.586 281 589.523 578.417 9.983 -
152.500 35.359 35.359 -
245.522 181.884 3.360 81.256 71.496 13.805 11.801 19.265 3.500.028 - 3.457.690 19.265 37.074 5.264
579.906 84.616 71.496 13.805 13.586 11.801 281 4.144.175 3.457.690 578.417 91.698 9.983 5.264
578.210 1.696 86.368 (1.752) 71.238 258 13.726 79 13.586 11.803 (2) 287 (6) 4.301.710 (157.535) 3.737.432 (279.742) 445.751 132.666 86.318 5.380 25.858 (15.875) 5.228 36
1.123 2.127.800
187.859
353.448 3.774.969
1.123 6.444.076
1.123 6.601.338 (157.262) 2012
1 a 30 dias ou sem Valor vencimento 31 a 180 181 a 360 Acima de contábil/ Valor definido dias dias 360 dias Valor justo atualizado Títulos a valor justo por meio do resultado............................................. Letras do tesouro nacional – operação compromissada.................................... Notas do tesouro nacional – operação compromissada ..................................... Letras financeiras de emissores privados ............................................... Debêntures .............................................. Certificados de depósitos bancários........ Quotas de fundos de investimentos ........ Depósito em garantia especial ................ Letras financeiras do tesouro .................. Notas comerciais ..................................... Ações....................................................... Títulos disponíveis para venda ............ Notas do tesouro nacional....................... Ações....................................................... Notas do tesouro nacional – operação compromissada.................................... Debêntures .............................................. Fundos de investimentos imobiliários...... Certificados de recebíveis imobiliários .... Letras do tesouro nacional – operação compromissada.................................... Total ........................................................
(*) Nas aplicações financeiras foram consideradas as datas de vencimento dos títulos e valores mobiliários. Ações e quotas de fundos de investimentos foram consideradas na faixa de realização de “até 1 (um) ano”. (**) O prazo de realização relativo aos montantes registrados nas rubricas “Depósitos Judiciais e Fiscais” e “Provisões Judiciais” foram estimados com base na projeção de realização apresentada na nota explicativa 6d. Ativos e Passivos Fiscais Diferidos não são considerados nesta exposição. Gerenciamento do Risco de Liquidez O gerenciamento do risco de liquidez é exercido de forma corporativa, envolvendo um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados. A política corporativa de gestão de riscos de mercado e liquidez tem por objetivo assegurar a existência de normas, critérios e procedimentos que garantam a Companhia o estabelecimento de reserva mínima de liquidez, bem como a existência de estratégia e de planos de ação para situações de crise de liquidez. Risco de mercado O risco de mercado é representado pela possibilidade de perda financeira por oscilação de preços e taxas de juros dos instrumentos financeiros da Companhia, uma vez que suas carteiras ativas e passivas podem apresentar descasamentos de prazos, moedas e indexadores. Este risco é identificado, mensurado, mitigado e gerenciado, sendo as diretrizes e limites monitorados diariamente, de maneira independente. O controle do risco de mercado é realizado para todas as empresas do Grupo Bradesco Seguros. As atividades expostas a risco de mercado são mapeadas, mensuradas e classificadas quanto à probabilidade e magnitude, com seus respectivos planos de mitigação devidamente aprovados pela estrutura de governança. Gerenciamento do risco de mercado O processo realizado de forma corporativa é aprovado pelo Conselho de Administração e reavaliado anualmente pelos comitês específicos, bem como pelo próprio Conselho de Administração. Definição de Limites As propostas de limites de risco de mercado são validadas em Comitês específicos de negócios, bem como pelos Comitês Executivos de Investimentos e de Gestão de Riscos do Grupo Bradesco Seguros quando os limites são relacionados ao segmento de seguros. Posteriormente são submetidas à aprovação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, observando os limites definidos pelo Conselho de Administração, conforme as características das operações. A carteira da Companhia consiste em operações estruturais provenientes das linhas de negócio de uma Companhia. Nesse tipo de operação a intenção não é a negociação no curto prazo, que visa se beneficiar de oscilações de mercado, mas sim a manutenção do investimento pelo período necessário ao seu tipo de negócio e demanda, atendendo suas necessidades específicas. Os principais riscos monitorados são os riscos de taxa de juros e de carteira de ações. Modelos de Mensuração do Risco de Mercado As posições em ações são mensuradas mediante a metodologia de VaR Delta-Normal para o horizonte de 1 dia, com nível de confiança de 99% e volatilidades e correlações calculadas a partir de métodos estatísticos que atribuem maior peso aos retornos recentes. A mensuração e o controle do risco de taxa de juros são feitos a partir da metodologia EVE (Economic Value Equity), que mede o impacto econômico sobre as posições, de acordo com os cenários elaborados pela área econômica do Banco Bradesco. Nesses cenários são determinados movimentos positivos e negativos que podem ocorrer nas curvas de taxas de juros, com
% 24,73 24,73 75,27 34,76 30,48 0,21 1,66 8,07 0,09 100,00
Ajuste a valor justo
1.016.815
5.154
2.256
610.871
1.635.096
1.632.591
2.505
531.067
-
-
-
531.067
531.067
-
468.302
-
-
-
468.302
468.302
-
17.161 285 901.518 533.149
5.154 -
- 439.647 2.256 84.596 63.527 12.202 10.899 - 4.073.309 - 3.957.727 -
439.647 86.852 63.527 17.161 12.202 10.899 5.154 285 4.974.827 3.957.727 533.149
438.609 85.841 63.261 17.161 12.014 10.910 5.152 274 4.529.484 3.556.148 464.312
1.038 1.011 266 188 (11) 2 11 445.343 401.579 68.837
351.002 1.150 14.012 -
-
1.199 108.429 5.954
352.201 109.579 14.012 5.954
352.201 99.632 49.707 5.279
9.947 (35.695) 675
2.205 1.918.333
5.154
2.256 4.684.180
2.205 6.609.923
2.205 6.162.075
-
447.848
Durante o exercício foram realizadas vendas de ações classificadas como disponíveis para venda, no montante de R$ 297.958 mil, o que representou a realização da menos valia no montante de R$ 36.787 mil. Adicionalmente, considerando a política adotada pela Companhia para caracterização de redução ao valor recuperável (impairment) de ativos financeiros disponíveis para venda, foi reconhecido no resultado do exercício a despesa, líquida de tributos, no montante de R$ 8.317 mil (R$ 34.616 mil em 2012). c.
Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes: Total das provisões técnicas ................................................................................................................ Total a ser coberto................................................................................................................................ Quotas de fundos de investimentos ..................................................................................................... Ações.................................................................................................................................................... Títulos de renda fixa públicos............................................................................................................... Títulos de renda fixa privados .............................................................................................................. Total dado em cobertura ...................................................................................................................... Suficiência...........................................................................................................................................
d.
2013 5.900.088 5.900.088 3.602.178 388.824 1.978.141 95.610 6.064.753 164.665
2012 5.448.701 5.448.701 3.148.903 370.971 2.014.443 114.383 5.648.700 199.999
Hierarquia do valor justo A tabela abaixo apresenta instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como se segue: • Nível 1: Preços cotados (não ajustados) em mercados ativos; • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços); • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis). continua
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
Valor justo por meio do resultado ............... Notas do tesouro nacional – operação compromissada............................................ Letras financeiras de emissores privados ....... Debêntures ...................................................... Certificados de depósitos bancários................ Depósito em garantia especial ........................ Quotas de fundos de investimentos ................ Letras financeiras do tesouro .......................... Ações............................................................... Letras do tesouro nacional – operação compromissada............................................ Notas comerciais ............................................. Disponíveis para venda ................................ Notas do tesouro nacional............................... Ações............................................................... Debêntures Fundos de investimentos imobiliários.............. Certificados de recebíveis imobiliários ............ Notas do tesouro nacional – operação compromissada............................................ Letras do tesouro nacional .............................. Total ................................................................ e.
Nível 1 12.082
Nível 2 2.287.819
2013 Total 2.299.901
Nível 1 11.184
Nível 2 1.623.912
2012 Total 1.635.096
11.801 281
1.524.410 579.906 84.616 71.496 13.805 13.586 -
1.524.410 579.906 84.616 71.496 13.805 13.586 11.801 281
10.899 285
468.302 439.647 86.852 63.527 12.202 17.161 -
468.302 439.647 86.852 63.527 12.202 17.161 10.899 285
4.046.090 3.457.690 578.417 9.983 -
98.085 91.698 5.264
4.144.175 3.457.690 578.417 91.698 9.983 5.264
4.504.888 3.957.727 533.149 14.012 -
531.067 5.154 469.939 109.579 5.954
531.067 5.154 4.974.827 3.957.727 533.149 109.579 14.012 5.954
4.058.172
1.123 2.385.904
1.123 6.444.076
4.516.072
352.201 2.205 2.093.851
352.201 2.205 6.609.923
5
6 a.
2012
CircuNão CircuNão Circulante circulante lante circulante lante Total Total 47.007 - 47.007 54.541 - 54.541 49.008 94.258 94.258 (5.022) (5.022) 47.007 89.236 136.243 54.541 - 54.541 49.008
2012 4.875.296 4.116.473 (3.331.768) 535.612 60.022 354.288 6.609.923
01/01/2012 Não circulante Total - 49.008 - 49.008
Tributos diferidos líquido-passivo não circulante 2013 CircuNão lante circulante Créditos tributos diferidos (i)......... Obrigações fiscais diferidas (ii)..... Total ............................................. -
c.
2013 6.609.923 1.956.921 (2.058.616) 538.726 (602.878) 6.444.076
Desempenho A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2013, o desempenho global dos ativos financeiros que compõem a carteira de aplicações financeiras, sem considerar o ajuste ao valor justo dos investimentos classificados na categoria “disponível para venda”, atingiu 135,19 % no acumulado do exercício, em relação ao referido benchmark. Instrumentos financeiros derivativos A Companhia não possuía posição pendente de derivativos na data-base, todavia, durante o semestre foram realizadas operações de derivativos, cujo montante reconhecido no resultado do exercício foi de R$ (1). Ativos e passivos fiscais Créditos tributários e previdenciários líquido 2013
b.
Total -
2012 01/01/2012 CircuNão CircuNão lante circulante lante circulante Total Total (65.496) (65.496) (38.096) (38.096) 205.042 205.042 67.181 67.181 139.546 139.546 29.085 29.085
Origem dos créditos tributários de imposto de renda e contribuição social diferidos (i) Créditos tributários diferidos Saldo em 31/12/2012
Constituição
26.846 309 28 37.528 785 65.496
4.271 29 12 11.659 601 63.014 79.586
Saldo em 31/12/2011
Constituição
22.673 335 88 178 13.992 830 38.096
4.173 309 28 23.536 726 28.772
Saldo em 31/12/2012
Constituição
178.137 26.421 484 205.042
3.992 473 4.465
Saldo em 01/01/2012
Constituição
44.422 22.249 510 67.181
166.413 4.387 170.800
Créditos tributários sobre diferenças temporárias Provisões para contingências fiscais............................................. Provisões para contingências cíveis ............................................. Provisões para contingências trabalhistas .................................... Provisão para desvalorização de títulos e investimentos.............. Outros............................................................................................ Ajuste a valor de mercado – títulos disponíveis para venda ......... Total dos créditos tributários.....................................................
Créditos tributários sobre diferenças temporárias Provisões para contingências fiscais............................................. Provisões para contingências cíveis ............................................. Provisões para contingências trabalhistas .................................... Provisão para desvalorização de bens móveis ............................. Provisão para desvalorização de títulos e investimentos.............. Outros............................................................................................ Total dos créditos tributários.....................................................
9
Ajuste a valor justo de títulos classificados como disponível para venda............................................................... Atualização de depósito judicial ................................................... Reserva de reavaliação................................................................ Total .............................................................................................
Ajuste a valor justo de títulos classificados como disponível para venda............................................................... Atualização de depósito judicial ................................................... Reserva de reavaliação................................................................ Total .............................................................................................
Bens móveis ............................................................................ Outras imobilizações ............................................................... Total ........................................................................................
Saldo em 2012 316 119 435
Aquisição 29 69 98
Depreciação Saldo em 2013 (65) 280 (46) 142 (111) 422
Bens móveis ............................................................................ Outras imobilizações ............................................................... Total ........................................................................................
Saldo em 2011 380 146 526
Aquisição 10 10
Depreciação Saldo em 2012 (64) 316 (37) 119 (101) 435
Saldo em Realização 31/12/2013 (26.599) (101) (13) (23.355) (757) (50.825)
4.518 237 27 25.832 630 63.014 94.258
Saldo em Realização 31/12/2012 (335) (88) (178) (771) (1.372)
26.846 309 28 37.528 785 65.496
Imposto de renda.......................................................................................................................... Contribuição social ....................................................................................................................... COFINS ........................................................................................................................................ PIS................................................................................................................................................ Total .............................................................................................................................................
Provisão matemática para capitalização ...................................................................................... Provisão para resgates................................................................................................................. Provisão para sorteios a realizar .................................................................................................. Provisão para sorteios a pagar..................................................................................................... Provisão para despesas administrativas ...................................................................................... Outras provisões técnicas ............................................................................................................ Total ............................................................................................................................................. b.
Diferenças temporárias Imposto de renda Contribuição social 954 662 442 216 363 178 299 146 17.728 10.256 19.786 11.458
Saldo em 1º de janeiro de 2013 ................................................................ Constituições ............................................................................................... Reversões/Pagamentos .............................................................................. Reversões de processos objeto de Anistia Fiscal (*) .................................. Pagamento .................................................................................................. Variações de provisões já constituídas por alteração de estimativas e probabilidades....................................................................................... Atualização monetária ................................................................................. Saldo em 31 de dezembro de 2013 .......................................................... Saldo em 1º de janeiro de 2012 ................................................................ Constituições ............................................................................................... Reversões ................................................................................................... Pagamento .................................................................................................. Variações de provisões já constituídas por alteração de estimativas e probabilidades ................................................................ Atualização monetária ................................................................................. Saldo em 31 de dezembro de 2012 ..........................................................
178.137 26.421 484 205.042
A projeção de realização de crédito tributário é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários monta a R$ 26.825. Investimentos - Participações societárias Dados em 31 de dezembro de 2013 Capital Social................................................................................................ Quantidade de ações possuídas ON ................................................................................................................ Percentual de participação ........................................................................... Total de ativos .............................................................................................. Total de passivos líquidos das provisões judiciais ....................................... Patrimônio líquido ajustado .......................................................................... Total das receitas ......................................................................................... Lucro líquido do exercício ajustado .............................................................. Saldo em 1º de janeiro de 2012 ................................................................. Integralização de Capital .............................................................................. Ajustes com títulos e valores imobiliários..................................................... Resultado de equivalência patrimonial......................................................... Incorporação................................................................................................. Saldo em 31 de dezembro de 2012 ........................................................... Integralização de Capital .............................................................................. Dividendos.................................................................................................... Resultado de equivalência patrimonial......................................................... Saldo em 31 dezembro de 2013 ................................................................
57.832 13.534 (3.044) 2.342 (70.664) -
(a) Embora a Companhia detenha menos que 20% do poder de voto da investida, o acionista controlador da Bradesco Capitalização S.A. detém direta e indiretamente mais que 20% do poder de voto. (b) Integralização de capital na BSP Empreendimentos Imobiliários S.A., em junho de 2013, no montante total de R$ 10.170, representada por a) 2.341.138 quotas de emissão da BSP Empreendimentos Imobiliários R15 Ltda no valor de R$ 2.341; b) 7.358.204 da BSP Empreendimentos Imobiliários R14 Ltda no valor de R$ 7.358; c) 76.349 da Everest Empreendimentos e Participações Ltda no valor de R$ 77; d) 394.069 da Caboquenas Empreendimentos e Participações Ltda no valor de R$ 394. As respectivas quotas foram adquiridas mediante a conferência de bens de sua propriedade. (c) Empresa incorporada conforme nota (14.b).
2013 5.215.073 540.384 44.103 15.635 84.893 5.900.088
2012 4.731.038 475.861 40.875 23.157 167.196 10.574 5.448.701
2013 5.448.701 4.071.744 (3.873.210) (55.620) 308.473 5.900.088
2012 4.571.277 3.385.300 (2.723.092) (47.133) 262.349 5.448.701
Fiscais Trabalhistas 186.732 69 25.819 8 (1) (33) (200.157) 10.033 22.426
22 66
Fiscais Trabalhistas 153.614 220 23.706 (11) (10) 9.423 186.732
(141) 69
Cíveis Total 772 187.573 73 25.900 (48) (82) - (200.157) (1.250) (1.250) 1.046 593
1.068 10.033 23.085
Cíveis 790 234 (378) (1.281)
Total 154.624 23.940 (399) (1.281)
1.407 772
1.266 9.423 187.573
(*) Refere-se à baixa de processos que foram objeto de adesão ao programa de parcelamento e pagamentos à vista de débitos tributários (Lei 12.865/13). (v) Depósitos judiciais e fiscais IR e CSLL ..................................................................................................................................... Plano verão - IR e CS................................................................................................................... ILL - Imposto sobre o Lucro Líquido............................................................................................. FINSOCIAL................................................................................................................................... Cíveis e trabalhistas ..................................................................................................................... Outros........................................................................................................................................... Total .............................................................................................................................................
2013 38.375 3.314 3.842 1.020 373 336 47.260
2012 200.390 3.187 3.842 1.020 413 329 209.181
14 Patrimônio líquido a. Capital social e dividendos O capital social, totalmente subscrito e integralizado, é representado por 196.359 ações escriturais, ordinárias e nominativas, sem valor nominal. De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 25% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. Os dividendos foram calculados conforme se segue:
BSP Empreendimentos Atlântica Imobiliários S.A.(a)(b) Capitalização S.A.(c) 878.411 6.654.480 0,77 1.532.604 7.652 1.524.952 369.649 345.011 10.170 (26) 1.610 11.754
2012 124.563 82.093 2.280 370 209.306
13 Provisões judiciais A Administração entende que as provisões constituídas são suficientes para fazer face a eventuais perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até o ganho definitivo da ação, representado por decisões judiciais favoráveis, sobre as quais não cabem mais recursos, ou a sua prescrição. (i) Obrigações legais - fiscais e previdenciárias A Companhia vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, os quais estão provisionados. A principal discussão refere-se à dedutibilidade da CSLL na base de cálculo do IR, com provisão e depósito judicial no valor de R$ 7.884 (R$ 172.501 em 31/12/2012), a qual a Companhia pleiteia calcular e recolher o imposto de renda devido, relativo ao ano-base de 1997 e subsequentes, sem efetuar a adição da CSLL na base de cálculo do IR, determinada pelo Artigo 1º da Lei nº 9.316/1996, uma vez que essa contribuição representa uma despesa efetiva, necessária e obrigatória. Em novembro de 2013, a Bradesco Capitalização aderiu ao programa de parcelamento e pagamento à vista de débitos tributários, com anistia para liquidação de débitos administrados pela Receita Federal do Brasil (RFB) e pela Procuradoriageral da Fazenda Nacional (PGFN), instituído pela Lei nº 12.865/13, utilizando-se da prerrogativa do Artigo 17, que reabriu, até 31 de dezembro de 2013, o prazo para adesão ao programa previsto na Lei nº 11.941/09. Na Bradesco Capitalização, os processos incluídos nesse programa de parcelamento referem-se aos questionamentos da CSLL – Dedutibilidade na base de cálculo do IRPJ, conforme tese já mencionada acima, do ano-base de 1997 e períodos subsequentes. O montante ainda provisionado de R$ 7.884, refere-se aos valores do ano base de 1997, que ainda são passíveis de discussão judicial. Considerando as determinações específicas dos referidos programas, os efeitos contábeis das ações judiciais incluídas na modalidade pagamento à vista foram reconhecidos no momento da adesão. O total líquido resultante da adesão aos programas foi, substancialmente, registrado na rubrica de “Outras Receitas Operacionais”. A Bradesco Capitalização não se utilizou de prejuízo fiscal ou base negativa de Contribuição Social na liquidação de juros dos débitos inseridos no programa que facultava a Lei 12.865/13. (ii) Processos trabalhistas São ações ajuizadas por ex-empregados, visando obter indenizações, em especial o pagamento de “horas extras”. Nos processos em que é exigido depósito judicial, o valor das contingências trabalhistas é constituído considerando a efetiva perspectiva de perda destes depósitos. Para os demais processos, a provisão é constituída com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses, considerando o ano de ajuizamento. (iii) Processos cíveis Referem-se à estimativa global de perdas com ações decorrentes do curso normal das operações, cujos valores estão sendo discutidos judicialmente pela Companhia. (iv) Movimentação das provisões judiciais constituídas
5.022 5.022
Total 1.616 658 541 445 27.984 31.244
2013 106.351 72.762 2.008 326 181.447
Movimentação das provisões técnicas Saldo em 1º de janeiro ............................................................................................................... (+) Constituições (resgates e sorteios)......................................................................................... (-) Resgates/sorteios pagos ......................................................................................................... (-) Baixa de títulos prescritos........................................................................................................ (+) Atualização monetária e juros................................................................................................. Saldo em 31 de dezembro .........................................................................................................
Saldo em Realização 31/12/2012 (32.698) (215) (26) (32.939)
2012 1.153 2.576 (472) 8 3.265
12 Provisões técnicas a. Composição
Saldo em Realização 31/12/2013 (178.137) (25.391) (957) (204.485)
2013 3.265 3.399 (1.101) 5.563
11 Impostos e contribuições
Previsão de realização dos créditos tributários sobre diferenças temporárias
2014................................................................................................... 2015................................................................................................... 2016................................................................................................... 2017................................................................................................... 2018...................................................................................................
7
2012 16.720 (6.486) (713) 9.521
O método de avaliação adotado para as propriedades de investimento é o de custo, deduzido da depreciação acumulada calculada pelo método linear. A receita obtida com o aluguel desses imóveis foi de R$ 1.755 em 2013 (R$ 3.818 em 2012). Em junho de 2013, os imóveis foram transferidos para as empresas integrantes do Grupo BSP Empreendimentos Imobiliários listadas nota 7b, em função da aquisição da participação acionária na BSP Empreendimentos Imobiliários em valor correspondente ao valor contábil dos imóveis. Imobilizado
Saldo em 1º de janeiro ............................................................................................................... Aquisição ...................................................................................................................................... Amortização.................................................................................................................................. Reversão ao valor recuperável..................................................................................................... Saldo em 31 de dezembro .........................................................................................................
(ii) Obrigações fiscais diferidas
d.
2013 -
Custo original............................................................................................................................. Depreciação .............................................................................................................................. Provisão para perda .................................................................................................................. Total ..........................................................................................................................................
Movimentação das aplicações financeiras
Impostos a compensar ................. Créditos tributos diferidos (i)......... Obrigações fiscais diferidas (ii)..... Total .............................................
Imóveis destinados à renda
10 Intangível
Saldo em 1º de janeiro .................................................................................................................. (+) Aplicações.................................................................................................................................. (-) Resgates..................................................................................................................................... (+) Rendimentos.............................................................................................................................. (+) Incorporação de empresa controlada ........................................................................................ (+/-) Ajuste a valor justo .................................................................................................................. Saldo em 31 de dezembro ............................................................................................................ f.
8
25
Lucro líquido do exercício......................................................................................................... Constituição da reserva legal ....................................................................................................... Realização de reservas: Realização de reavaliação.......................................................................................................... Base de cálculo dos dividendos ............................................................................................... Dividendos propostos no exercício............................................................................................... Juros sobre capital próprio creditados antecipadamente ............................................................. Imposto de renda sobre juros sobre capital próprio ..................................................................... Percentagem sobre o lucro líquido ajustado de exercício..................................................... b.
2013 451.665 -
2012 383.924 (2.923)
725 452.390 98.235 17.485 (2.623) 25,00%
39 381.040 95.260 25,00%
Atos societários Em Assembleia Geral Extraordinária, realizada em 28 de março de 2012, foi deliberado o aumento de capital com reservas no valor de R$ 16.500, sem emissão de ações mediante a capitalização de parte do saldo da conta “Reserva de Lucros – Reserva Legal”. Este ato foi aprovado pela Portaria SUSEP/CGRAT nº 4.759, de 15 de agosto de 2012. Em Assembleia Geral Extraordinária, realizada em 31 de outubro de 2012, foi deliberado aumento de capital, com investimento mantido na Atlântica Capitalização S.A., no valor de R$ 13.534, mediante a emissão de 3.556 ações ordinária nominativas escriturais. Este ato societário foi aprovado pela Portaria SUSEP/CGRAT nº 5.058, de 26 de dezembro de 2012. Em Assembleia Geral Extraordinária, realizada em 31 de outubro de 2012, foi aprovada a incorporação do patrimônio líquido contábil da controlada Atlântica Capitalização S.A., tendo por base o de protocolo e justificação de incorporação e o laudo de avaliação do patrimônio líquido contábil, levantado na data base de 30 de setembro de 2012. Este ato societário foi aprovado pela Portaria SUSEP n° 5.325 de 31 de maio de 2013. O patrimônio líquido contábil, objeto da mencionada incorporação, pode ser resumido como segue: Ativo Circulante ..................................................... Disponível...................................................... Aplicações ..................................................... Títulos e créditos a receber ........................... Despesas antecipadas .................................. Ativo não circulante .................................... Realizável a longo prazo............................. Títulos e créditos a receber ........................... Total do ativo ...............................................
60.774 10 60.022 721 21 12.964 12.964 12.964 73.738
Passivo Circulante ........................................................... Contas a pagar .................................................... Provisões técnicas - capitalização .................. Passivo não circulante...................................... Exigível a longo prazo....................................... Contas a pagar .................................................... Outros débitos ..................................................... Patrimônio líquido ............................................. Total do passivo e patrimônio líquido.............
474 457 17 2.600 2.600 380 2.220 70.664 73.738 continua
DIÁRIO DO COMÉRCIO
26
c.
Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social. O saldo da reserva alcançou o limite permitido por lei e, dessa forma, não houve constituição neste exercício. d. Reserva estatutária Constituída por até 100% do lucro líquido remanescente após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral. A Administração irá propor ao acionista que delibere pelo aumento de capital por pagamento de dividendos em montante equivalente à parcela de reservas de lucro que exceder o valor do capital social da seguradora ao final do exercício. 15 Patrimônio líquido ajustado e adequação de capital Nos termos das Resoluções CNSP nº 228/10, 280/2013, 282/2013, e 283/2013, as sociedades deverão apresentar patrimônio líquido ajustado (PLA) igual ou superior ao capital mínimo requerido (CRM), que é equivalente ou maior valor entre o capital base, o capital de risco e a margem de solvência. Até que o CNSP regule o capital adicional pertinente a risco de mercado a Companhia está apurando o capital de risco com base nos riscos de subscrição, crédito e operacional, como demonstrado abaixo:
c.
Despesas administrativas 2013 Despesas com pessoal próprio ......................................................................................................
2012
(26.099)
(25.378)
Honorários da Administração .....................................................................................................
(3.183)
(4.564)
Ordenados..................................................................................................................................
(10.723)
(8.523)
INSS/FGTS.................................................................................................................................
(4.573)
(4.148)
Planos de previdência privada ...................................................................................................
(4.073)
(5.085)
Outras.........................................................................................................................................
(3.547)
(3.058)
Despesas com serviços de terceiros..............................................................................................
(14.107)
(9.441)
Despesas com localização e funcionamento .................................................................................
(22.860)
(18.730)
Despesas com publicidade e propaganda institucional..................................................................
(13.140)
(8.167)
Despesas com publicações............................................................................................................
(175)
(336)
(4.769)
(4.335)
Patrimônio líquido..................................................................................................................................................
458.189
Despesas com donativos e contribuições ......................................................................................
(-) Participações societárias .................................................................................................................................
11.754
Despesas administrativas diversas ................................................................................................
(2.284)
(696)
(-) Ativos intangíveis .............................................................................................................................................
5.563
Total ...............................................................................................................................................
(83.434)
(67.083)
Patrimônio líquido ajustado (PLA).....................................................................................................................
440.872
Capital-base (I).....................................................................................................................................................
10.800
Capital de risco (II) ..............................................................................................................................................
142.851
Capital de risco de subscrição...............................................................................................................................
41.751
Capital de risco operacional ..................................................................................................................................
26.951
Capital de risco de crédito .....................................................................................................................................
89.240
Efeito em função da correlação entre os riscos de crédito e subscrição ..............................................................
(15.091)
Capital mínimo requerido (CMR) – (maior entre (I) e (II)).................................................................................
142.851
Suficiência de capital (PLA-CMR) ......................................................................................................................
298.021
d.
e.
16 Benefícios a empregados Planos de Previdência Complementar A contribuição feita nos planos durante o exercício de 2013 totalizou R$ 4.073 (R$ 5.085 em 2012), que estão integralmente cobertos por Fundos de Investimentos Especialmente Constituídos (FIEs) na empresa ligada Bradesco Vida e Previdência S.A. 17 Transações e saldos com partes relacionadas 2013
2012
Ativo..................................... 1.525.565 1.353.235 Disponibilidades.................
32
659
Banco Bradesco S.A. (controlador final) ..............
32
Banco Bradesco S.A.
104.885
98.251
98.235
95.260
(156)
(142)
Total ...............................................................................................................................................
(30.496)
(24.649)
Resultado financeiro 2013
2012 577.345
Receitas com títulos de renda fixa .................................................................................................
666.737
Receitas com títulos de renda variável...........................................................................................
16.449
22.544
Receitas com títulos de renda variável – dividendos e juros sobre o capital próprio .....................
42.653
17.963
11.022
9.470
2.428
3.029
Receitas com aluguéis..................................
1.755
3.818
Banco Bradesco S.A. (controlador final) .........
1.755
3.818
Outras receitas financeiras.............................................................................................................
149
31
Total ...............................................................................................................................................
739.438
630.382
Despesas financeiras Despesas........................................................
(45.887)
(24.272)
Despesas com títulos de renda fixa e renda variável.....................................................................
(144.460)
(6.583)
Redução ao valor recuperável de títulos de renda variável ...........................................................
(13.861)
(57.694)
Rateio das despesas administrativas (a) ....
(41.203)
(23.645)
Tributação sobre operações financeiras ........................................................................................
(4.231)
(4.118)
Bradesco Seguros S.A. (controlador direto)....
(41.203)
(23.645)
Atualização monetária das provisões técnicas...............................................................................
(308.473)
(262.349)
Despesas com aluguéis................................
(547)
(471)
Atualização monetária de provisões judiciais.................................................................................
(10.033)
(9.423)
Outras despesas financeiras ..........................................................................................................
(1.171)
(2.857)
Total ...............................................................................................................................................
(482.229)
(343.024)
Total ...............................................................................................................................................
257.209
287.358
2013 372.881 165.845 538.726
2012 333.621 201.991 535.612
2013 1.610 1.690 3.300
2012 2.342 3.504 5.846
2013
2012
Ltda. (empresa ligada) .................................
(461)
(397)
(81)
(70)
Valores a pagar (a) .............
6.650
2.991
Banco Bradesco S.A. (controlador final) .........
(5)
(4)
f.
Bradesco Seguros S.A. Outras despesas............................................
(4.137)
(156)
Banco Bradesco S.A. (controlador final) (b) ...
(25)
(16)
Scopus Tecnologia ..........................................
(152)
(140)
BSP Affinity (d) ................................................
(3.960)
Total (receita – despesa)...............................
(44.132)
-
Total (ativo – passivo)........ 1.420.680 1.254.984
(1.433)
Impostos federais/estaduais/municipais.........................................................................................
Atualização monetária de créditos tributários.................................................................................
Reno Holdings Ltda. (empresa ligada) ............
330
(19.849)
(1.461)
Atualização monetária de depósitos judiciais e fiscais...................................................................
95.260
BSP Affinity (d) ....................
(24.842)
Despesas com taxa de fiscalização ...............................................................................................
2012
98.235
2.991
Despesas com COFINS .................................................................................................................
3.818
(controlador direto)............
6.320
(3.225)
2013
Bradesco Seguros S.A.
(controlador direto) (a) ......
2012
(4.037)
1.755
Bréscia Empreendimentos e Participações Dividendos a pagar ............
2013 Despesas com PIS .........................................................................................................................
Receitas..........................................................
(controlador final) (c)......... 1.525.533 1.352.576 Passivo ................................
Despesas com tributos
Receitas financeiras
659
Aplicações........................... 1.525.533 1.352.576
Benefícios a Administradores Proventos ....................................................................................................................................... Encargos sociais ............................................................................................................................ Planos de previdência complementar de contribuição definida ..................................................... Total ...............................................................................................................................................
g.
2012
3.361 756 3.621 7.738
4.564 1.027 4.530 10.121
h.
Despesas de corretagem ............................................................................................................... Despesas de custeamento de venda ............................................................................................. Outros custos de aquisição ............................................................................................................ Total ...............................................................................................................................................
2013 (5.134) (42.187) (160) (47.481)
2012 (4.109) (58.583) (721) (63.413)
Despesas de imposto de renda e contribuição social Impostos diferidos Realização/Constituição no exercício sobre adições temporárias .................................................
(12.859)
22.894
Subtotal .........................................................................................................................................
(12.859)
22.894
Imposto de renda e contribuição social devidos.............................................................................
(255.406)
(269.203)
Imposto de renda e contribuição social do exercício...............................................................
(268.265)
(246.309)
19 Reconciliação da alíquota efetiva de imposto de renda e contribuição social 2013
2012
Resultado antes de impostos e participações ..........................................................................
720.499
630.984
Imposto de renda e contribuição social às alíquotas básicas de 25% e 15% respectivamente ....
(288.200)
(252.394)
Efeito das adições e exclusões no calculo dos tributos:
A Companhia não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações para seu pessoal-chave da Administração. 18 Detalhamento das contas de resultado a. Custo de aquisição
Resultado patrimonial Resultado de equivalência patrimonial........................................................................................... Receita com aluguel, líquida de depreciação................................................................................. Total ...............................................................................................................................................
(20.454)
2013
Resultado financeiro por categoria Ativos disponíveis para venda........................................................................................................ Ativos a valor justo por meio do resultado...................................................................................... Total ...............................................................................................................................................
-
(a) O rateio das despesas administrativas compartilhadas é efetuado a partir de aplicações de percentuais de alocação para cada sociedade filiada, sobre o total de despesas incorridas pela sociedade de comando do Grupo Bradesco Seguros, no desenvolvimento de atividades de: a) administração financeira; b) tecnologia da informação; c) administração; d) jurídico; e) recursos humanos; f) marketing e g) corporativo, percentuais estes definidos com base em medidores de atividades e critérios estabelecidos na Convenção do Grupo Bradesco Seguros. (b) Despesas com taxa de custódia e serviços de ações escriturais. (c) Refere-se à operações compromissadas. (d) Refere-se à consultoria comercial em seguros no desenvolvimento de produtos. Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária são fixados: • O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social. • A verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores do Grupo Bradesco Seguros. Em 2013, foi determinado o valor máximo de R$ 4.800, líquido de encargos sociais, para remuneração dos Administradores e de R$ 4.800 para custear planos de previdência complementar de contribuição definida.
Equivalência patrimonial tributada nas controladas e coligadas ....................................................
644
937
Participações no lucro ....................................................................................................................
228
300
Juros sobre o capital próprio ..........................................................................................................
6.994
-
Doações, patrocínios......................................................................................................................
(3.484)
(1.609)
Dividendos......................................................................................................................................
12.727
3.280
Contribuição de entidade de classe ...............................................................................................
(92)
(94)
Outros.............................................................................................................................................
1.726
954
Ajustes efetuados na declaração de rendimentos..........................................................................
1.192
2.317
Imposto de renda e contribuição social contabilizados no exercício.....................................
(268.265)
(246.309)
Alíquota efetiva.............................................................................................................................
37,23%
39,04 %
20 Outras informações a) Em 11 de novembro de 2013, foi publicada a Medida Provisória nº 627 (MP 627/13) que altera a Legislação Tributária Federal sobre IR, CS, PIS e COFINS. A MP 627/13 dispõe sobre: • a revogação do Regime Tributário de Transição (RTT), disciplinando os ajustes decorrentes dos novos métodos e critérios •
b.
quinta-feira, 27 de fevereiro de 2014
Outras receitas e despesas operacionais Receita com baixa de títulos prescritos.......................................................................................... Constituição de provisão para contingências cíveis....................................................................... Outras receitas e despesas operacionais ...................................................................................... Total ...............................................................................................................................................
2013 55.620 (1.071) (905) 53.644
2012 47.133 (1.263) (1.809) 44.061
•
contábeis introduzidos em razão da convergência das normas contábeis brasileiras aos padrões internacionais; a tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior por controladas e coligadas; e o parcelamento especial de Contribuição para o PIS/PASEP e à Contribuição para o Financiamento da Seguridade Social – COFINS.
A Companhia aguardará a conversão em Lei da MP 627/13 para uma análise mais profunda e conclusiva. Em uma avaliação preliminar, não haverá impactos relevantes.
DIRETORIA Norton Glabes Labes Ivan Luiz Gontijo Júnior Enrique Adan Y Coello
Diretor-Presidente Diretor-Gerente Diretor
Haydewaldo Roberto Chamberlain da Costa
Jair de Almeida Lacerda Júnior Atuário - MIBA no 809
Diretor
Eugênio Liberatori Velasques
Diretor
Vinicius José de Almeida Albernaz
Diretor
Getúlio Antônio Guidini Contador CRC-1RS034447/O-7S-SP
PARECER ATUARIAL À Diretoria e aos Acionistas da Bradesco Capitalização S.A. 1. Realizamos a Avaliação Atuarial da Bradesco Capitalização S.A. com base em 31 de dezembro de 2013, conforme estabelecido na Circular SUSEP nº 272/2004.
3. As Provisões Técnicas foram contabilizadas pelos valores calculados pelo atuário responsável, respeitando os critérios contábeis estabelecidos no plano de contas das Sociedades Seguradoras e de Capitalização. Os cálculos foram realizados de acordo com metodologias adequadas e constantes nas Notas Técnicas Atuariais encaminhadas à SUSEP – Superintendência de Seguros Privados. 4. Deste modo, com base na Avaliação Atuarial referida no parágrafo 1º, ratificamos que as Provisões Técnicas constituídas em 31 de dezembro de 2013 são suficientes para honrar os compromissos da Companhia junto aos seus subscritores/titulares.
2. Nossa análise foi conduzida de acordo com os princípios atuariais e compreendeu, principalmente, a avaliação da capacidade da Companhia em honrar seus compromissos passados e futuros junto aos seus subscritores/titulares. Deste modo, através de testes de consistência, atestamos a suficiência das Provisões Técnicas constituídas durante o período compreendido entre 1° de janeiro e 31 de dezembro de 2013.
São Paulo, 28 de janeiro de 2014 Jair de Almeida Lacerda Júnior
Norton Glabes Labes
Atuário – MIBA nº 809
Diretor-Geral
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Administradores e Acionistas da Bradesco Capitalização S.A. São Paulo - SP Examinamos as demonstrações contábeis da Bradesco Capitalização S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações contábeis A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das
demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações contábeis acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Bradesco Capitalização S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP. Reapresentação dos valores correspondentes Conforme mencionado na Nota Explicativa nº 2(b), em decorrência da compensação entre ativos e passivos fiscais diferidos, os valores correspondentes referentes ao exercício findo em 31 de dezembro de 2012 e os saldos iniciais do balanço patrimonial em 1º de janeiro de 2012 (que foram derivados das demonstrações contábeis do exercício findo em 31 de dezembro de 2011), apresentados para fins de comparação, foram ajustados e estão sendo reapresentados como previsto nos Pronunciamentos Técnicos CPC 23 – Políticas Contábeis, Mudanças de Estimativas e Retificação de Erro e CPC 26(R1) – Apresentação das Demonstrações Contábeis. Nossa opinião não contém modificação relacionada a esse assunto. São Paulo, 26 de fevereiro de 2014
KPMG Auditores Independentes CRC 2SP014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
27
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Mediservice - Administradora de Planos de Saúde S.A., relativas ao exercício findo em 31 de dezembro de 2013, elaboradas em consonância com as práticas contábeis adotadas no Brasil, aplicáveis as entidades supervisionadas pela Agência Nacional de Saúde Suplementar – ANS, as quais abrangem as normas instituídas pela própria Agência e os pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis - CPC quando referendados pela ANS, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. Desempenho das Operações A Mediservice - Administradora de Planos de Saúde S.A. apresentou, no exercício de 2013, uma arrecadação de R$ 967,590 milhões (R$ 776,765 milhões no ano de 2012), que representa um crescimento de 24,57% em relação ao ano anterior. A Mediservice, ao longo de 2013, intensificou a implementação de novas iniciativas que visam aprimorar os processos voltados para a administração de planos de pós-pagamento, com foco no oferecimento de novos produtos, soluções e serviços aos clientes, assim como na melhoria de resultado, além de projetos para o aumento da integração com a Bradesco Saúde, com geração de sinergias. Resultado do Exercício O resultado do exercício de 2013 atingiu R$ 30,305 milhões (R$ 17,147 milhões no exercício de 2012), apresentando crescimento de 76,74%. Política de Reinvestimento de Lucros e Política de Distribuição de Dividendos O acionista da Mediservice – Administradora de Planos de Saúde S.A., em cada exercício, terá direito a receber, a título de dividendos, o mínimo obrigatório de 1% do lucro líquido. Evento Societário Em Assembleia Geral Extraordinária realizada em 30 de julho de 2013, o acionista da Empresa deliberou sobre o aumento de capital social no montante de R$ 50 milhões, mediante a emissão de 15.084.467 ações ordinárias nominativas-escriturais, sem valor nominal. Principais Ações Estratégicas Realizadas • Implantação do projeto “Meu Doutor”: visa o oferecimento aos Segurados de rede selecionada de clínicos gerais, com agendamento de consulta via internet, objetivando reforçar a relação médico-paciente e melhorar o padrão de atenção à saúde; • Planos Administrados: intensificou o desenvolvimento de diversas iniciativas, visando aprimorar os processos voltados para a administração de planos na modalidade de pós-pagamento com foco no oferecimento de novos produtos e serviços aos clientes e na gestão de resultado; • Rede Referenciada: ampliação da Rede Referenciada de prestadores de serviços médicos, especialmente de clínicas de especialidades médicas, bem como da quantidade de transações eletrônicas, para recepção e tratamento de contas médicas ambulatoriais e hospitalares; • Acordos com a Rede Referenciada: introdução e repactuação dos procedimentos médicos gerenciados em vários estabelecimentos hospitalares que integram a Rede Referenciada de prestadores médicos. Ampliado o projeto de Segunda Opinião Médica para as cirurgias de joelho e quadril, buco-maxilo-facial e hemodinâmica, além das cirurgias de coluna em centros de referência médica, com vistas ao aumento da qualidade da saúde; • Projeto OPME: objetiva ampliar acordos com a Rede Referenciada de hospitais para colocação de materiais de alto custo previamente negociados, contribuindo para o controle de despesas assistenciais; e • Programas de Prevenção de Doenças e Promoção da Saúde: manutenção de programas que visam melhorar as condições de saúde dos segurados, pela ação preventiva sobre os principais fatores de risco da população, em conformidade com o programa aprovado pela Agência Nacional de Saúde Suplementar – ANS, em conformidade com o disposto na Resolução Normativa nº 197/09. Riscos: operacional, crédito, mercado, subscrição e liquidez O Grupo Bradesco Seguros, em linha com os modelos adotados no mercado nacional, e em atendimento à legislação vigente, estruturou um departamento independente denominado de Estudos Atuariais e Gestão de Riscos. A estrutura operacional de gestão de riscos do departamento é especializada por tipo de risco/função, possibilitando uma visão integrada na gestão de riscos e o alinhamento com a estrutura do Banco Bradesco. Estão inseridos, nesse contexto, o aculturamento de gestão de risco e capital nos vários níveis de atuação nas Empresas do Grupo, a difusão das Políticas e Normas Corporativas e Manual de Procedimentos Internos, visando ao monitoramento contínuo da exposição e tolerância aos riscos. O Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros reúne-se, trimestralmente, com o objetivo de aprovar estratégias, normas e procedimentos relacionados à Gestão de Riscos do Grupo, além de acompanhar, avaliar e definir alternativas de mitigação dos riscos específicos da atividade do Grupo e possíveis impactos na Organização Bradesco. O Grupo Bradesco Seguros mantém níveis de capital de acordo com os requerimentos regulatórios.
Governança Corporativa Em consonância com as melhores práticas de governança corporativa, com base nos princípios de equidade e transparência na prestação de contas, o Grupo Bradesco Seguros busca permanentemente aperfeiçoar sua estrutura de gestão empresarial, a fim de assegurar e resguardar que os processos de tomada de decisão estejam definidos com clareza e revestidos de adequada segregação de função. Para isso, possui Comitês que dão suporte à Administração na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos e de responsabilidade corporativa. O Grupo conta também com Área de Ouvidoria para acolher opiniões, críticas e reclamações, que são tratadas com confidencialidade, bem como com Códigos de Conduta Ética Setorial, disponíveis a todos os públicos com os quais se relaciona, e um canal de comunicação, objetivando recepcionar informações sobre violações aos princípios contidos nos Códigos, demonstrando o compromisso constante em traçar, com clareza, as diretrizes e responsabilidades que devem pautar a atuação da conduta cotidiana dos profissionais que integram as Empresas do Grupo. Destaca-se o CRM – Corporate Risk Management, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo. Controles Internos e Compliance Com base na política corporativa definida, e visando atender as determinações legais sobre o tema, a Mediservice - Administradora de Planos de Saúde S.A. prosseguiu com a avaliação e o aperfeiçoamento dos seus instrumentos, que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Para obtenção e manutenção de conformidade as leis e aos regulamentos, o Grupo Bradesco Seguros verifica, diariamente, a publicação de novos normativos pelos Órgãos reguladores, informa as áreas envolvidas e acompanha a implementação tempestiva das ações necessárias, de forma a garantir que as práticas operacionais estejam aderentes. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A Mediservice, com o compromisso constante de prevenir e combater a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção de suas operações, atividades e relacionamentos, atua continuamente para assegurar a conformidade as leis e normas relativas aos temas, editadas pelos Órgãos competentes, e principalmente, cooperando com os esforços das autoridades governamentais de controle para o enfrentamento dessas práticas. Reafirmando esse compromisso, no exercício de 2013, a Mediservice aprimorou as ferramentas tecnológicas, os mecanismos de trabalho e os controles existentes, que são permanentemente reavaliados e fundamentais para o processo de detecção e comunicação das operações/ocorrências a Agência Nacional de Saúde Suplementar – ANS. Merecem destaque os programas de treinamento para conscientização e capacitação constante do quadro de funcionários para detecção de operações suspeitas de lavagem de dinheiro. Prevenção à Fraude A Mediservice mantém-se vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes de qualquer natureza, assim como em minimizar riscos operacionais, legais e reputacionais aos quais a Empresa possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Dada a importância do tema, a empresa adota mecanismos de controles internos, como a disponibilização de canais de denúncia aos funcionários e a sociedade, para que possam relatar situações com indícios de cometimento dessa prática ilícita, e o acompanhamento e apuração, quando cabível, das operações que apresentam indícios de irregularidades. Segurança da Informação A informação é um dos elementos do negócio mais importante para a Mediservice. O zelo pela informação, no que tange a sua disponibilidade, integridade e confidencialidade, tem sido uma meta constante da governança da informação. Nessa linha, são analisadas as normas e os regulamentos de caráter interno e externo, que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, a Empresa tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da organização de palestras, cursos e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos tipos de assuntos sobre o tema, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Agradecimentos Pelos êxitos obtidos, agradecemos a preferência e a confiança dos nossos clientes, o apoio recebido do Órgão regulador e o trabalho dedicado dos nossos funcionários e colaboradores. São Paulo, 28 de janeiro de 2014. Diretoria
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) ATIVO CIRCULANTE .............................................................................................................. Disponível ................................................................................................................ Realizável ................................................................................................................. Aplicações financeiras ......................................................................................... Aplicações vinculadas a provisões técnicas ......................................................... Aplicações não vinculadas .................................................................................... Créditos de operações com planos de assistência à saúde ............................ Contraprestação pecuniária a receber .................................................................. Operadoras de planos de assistência à saúde ..................................................... Outros créditos de operações com planos de assistência à saúde ...................... Créditos tributários e previdenciários ................................................................ Bens e títulos a receber ....................................................................................... Despesas antecipadas ......................................................................................... ATIVO NÃO CIRCULANTE ......................................................................................... REALIZÁVEL A LONGO PRAZO ................................................................................ Créditos tributários e previdenciários.................................................................... Depósitos judiciais e fiscais.................................................................................... Imobilizado................................................................................................................ Imobilizado de uso próprio....................................................................................... Outras imobilizações ............................................................................................... Intangível ................................................................................................................. TOTAL DO ATIVO .....................................................................................................
Nota
4
5
6
6 7 8
2013 489.547 1.453 488.094 318.055 225.464 92.591 168.169 157.150 8.846 2.173 1.547 210 113 8.092 7.733 4.205 3.528 344 256 88 15 497.639
2012 376.827 873 375.954 249.198 153.341 95.857 125.055 116.919 7.058 1.078 1.212 334 155 6.764 6.647 3.417 3.230 99 96 3 18 383.591
Nota
PASSIVO CIRCULANTE .............................................................................................................. Provisões técnicas de operações de assistência à saúde ..................................
9
2013
2012
160.176
128.022
134.114
115.881
Provisão de eventos a liquidar para o SUS p/ outros prestadores de serviço .......
1.582
1.097
Provisão de eventos/sinistros a liquidar .................................................................
132.532
114.784
Outros débitos de operações de assistência à saúde .........................................
4.547
1.758
Tributos e contribuições a recolher ......................................................................
10
6.500
4.979
Débitos diversos ......................................................................................................
11
15.015
5.404
11.341
9.464
PASSIVO NÃO CIRCULANTE .................................................................................... Provisões................................................................................................................
12
11.341
9.464
PATRIMÔNIO LÍQUIDO ...............................................................................................
13
326.122
246.105 204.500
Capital social .............................................................................................................
254.500
Reservas de lucros ....................................................................................................
71.622
41.605
TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO ....................................................... As notas explicativas são parte integrante das demonstrações contábeis.
497.639
383.591
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
DEMONSTRAÇÕES DE RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Nota 2013 967.590 Contraprestações efetivas de planos de assistência à saúde................................ Contraprestações líquidas ........................................................................................ 909.177 Receita com administração ...................................................................................... 58.413 (-)Tributos diretos de outras operações de assistência à saúde ....................... 5.121 900.149 Eventos indenizáveis líquidos ................................................................................... 900.149 Eventos conhecidos .................................................................................................. Resultado das operações com planos de assistência à saúde .............................. 67.441 1.161 Outras receitas operacionais ..................................................................................... 729 Outras receitas operacionais de planos de assistência à saúde ........................... 432 Receita de assist. saúde não relac. c/ plano de saúde da operadora .................... Receita c/ operações de assist med-hosp SUS........................................................ 131 Outras receitas operacionais .................................................................................... 301 (15.255) Outras despesas operacionais .................................................................................. 16(b) Outras despesas de oper. de assist. médico hospitalar ........................................... (13.579) Programa de promoção da saúde e prevenção de riscos ........................................ (530) Provisão para perdas sobre créditos ........................................................................ (1.146) 62.320 Resultado bruto ........................................................................................................... (26.015) Despesas administrativas .......................................................................................... 16(a) Resultado financeiro líquido ...................................................................................... 16(c) 23.879 Receitas financeiras.................................................................................................. 24.202 (323) Despesas financeiras................................................................................................ RESULTADO OPERACIONAL..................................................................................... 46.090 46.090 RESULTADO ANTES DOS IMPOSTOS E PARTICIPAÇÕES .................................... Imposto de renda ...................................................................................................... 17(d) (11.494) Contribuição social.................................................................................................... 17(d) (4.319) Impostos diferidos ..................................................................................................... 17(d) 788 (760) Participações sobre o lucro....................................................................................... Lucro líquido do exercício.......................................................................................... 30.305 93.281.729 Quantidade de ações .................................................................................................. 0,32 Lucro líquido por lote de mil ações - R$ ................................................................... As notas explicativas são parte integrante das demonstrações contábeis.
2012 776.765 735.695 41.070 3.600 728.141 728.141 48.624 880 559 321 321 (8.658) (7.941) (636) (81) 45.024 (24.100) 13.780 14.003 (223) 26.926 26.926 (6.382) (2.387) 105 (1.115) 17.147 78.197.262 0,22
DEMONSTRAÇÕES DOS RESULTADOS ABRANGENTES EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Lucro líquido do exercício.......................................................................................................... Total do resultado abrangente do exercício ............................................................................. As notas explicativas são parte integrante das demonstrações contábeis.
2013 30.305 30.305
2012 17.147 17.147
Resultado antes dos impostos e participações ...................................................................... Ajustes para: Depreciações e amortizações............................................................................................... Despesas antecipadas.......................................................................................................... Variações das provisões técnicas......................................................................................... Provisão para riscos sobre créditos ..................................................................................... Lucro líquido ajustado do exercício ......................................................................................... Variações nas contas patrimoniais (aumento)/redução: Ajustes com títulos e valores mobiliários - títulos a valor justo por meio do resultado ......... Créditos de operações com planos de assistência à saúde ................................................. Créditos tributários e previdenciários.................................................................................... Bens e Títulos a receber ....................................................................................................... Depósitos judiciais e fiscais .................................................................................................. Tributos e contribuições a recolher ....................................................................................... Débitos diversos.................................................................................................................... Outros débitos de operações de assistência à saúde ......................................................... Provisões técnicas de operações de assistência à saúde.................................................... Provisões .............................................................................................................................. Caixa líquido (consumido) pelas operações ........................................................................... Imposto de renda sobre o lucro pago ....................................................................................... Contribuição de renda sobre o lucro pago ............................................................................... Caixa líquido (consumido) nas atividades operacionais........................................................ Atividades de investimento Aquisição de imobilizado....................................................................................................... Caixa líquido (consumido) nas atividades de investimentos ................................................ Atividades de financiamento Aumento de capital ............................................................................................................... Dividendos e juros sobre capital próprios pagos .................................................................. Caixa Líquido gerado nas atividades de financiamento......................................................... Aumento (redução) líquida de caixa e equivalente de caixa ................................................. Caixa e equivalente de caixa no início do exercício ................................................................. Caixa e equivalente de caixa no final do exercício ................................................................... Aumento (redução) líquida de caixa e equivalente de caixa ................................................. As notas explicativas são parte integrante das demonstrações contábeis.
2013 46.090
2012 26.926
43 42 901.209 1.146 948.530
53 (15) 728.622 81 755.667
(68.857) (44.260) (1.123) 124 (298) (4.085) 8.726 2.789 (882.976) 1.877 (988.083) (6.137) (3.282) (48.972)
(112.405) (43.949) 148 (199) (653) (2.120) (1.645) (920) (691.679) 81 (853.341) (2.820) (1.866) (102.360)
(285) (285)
(15) (15)
50.000 (163) 49.837 580 873 1.453 580
100.000 (103) 99.897 (2.478) 3.351 873 (2.478)
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Capital social Reserva legal Saldo em 1º de janeiro de 2012 .................................................................................................................................... 104.500 1.089 Aumento de capital: AGE de 23/11/2012 ....................................................................................................................................................... 100.000 Lucro líquido do exercício................................................................................................................................................. Dividendos propostos (R$ 2,08 por lote de mil ações)..................................................................................................... 857 Proposta para destinação do lucro líquido ....................................................................................................................... 204.500 1.946 Saldos em 31 de dezembro de 2012 ............................................................................................................................ Saldo em 1º de janeiro de 2013 .................................................................................................................................... 204.500 1.946 Aumento de capital: AGE de 30/07/2013 ....................................................................................................................................................... 50.000 Lucro Liquído do exercicio................................................................................................................................................ Dividendos proposto (R$ 3,09 por lote de mil ações)....................................................................................................... 1.515 Proposta para destinação do lucro líquido ....................................................................................................................... 254.500 3.461 Saldo em 31 de dezembro de 2013 .............................................................................................................................. As notas explicativas são parte integrante das demonstrações contábeis.
Reservas de lucros Reserva estatutária 23.532
Lucros acumulados -
Total 129.121
16.127 39.659 39.659
17.147 (163) (16.984) -
100.000 17.147 (163) 246.105 246.105
28.502 68.161
30.305 (288) (30.017) -
50.000 30.305 (288) 326.122
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS (Em milhares de reais) 1
2 a.
b.
c.
Contexto operacional A Companhia é uma subsidiária do Grupo Bradesco Seguros, sociedade anônima de capital fechado, sediada em São Paulo, autorizada pela Agência Nacional de Saúde - ANS a operar no exercício da atividade de assessoria, consultoria, planejamento e administração de planos de saúde e de benefícios de terceiros, o processamento de dados pertinentes ao ramo de assistência à saúde em todo o território nacional. O endereço da sede da Companhia é Avenida Ipiranga nº 210, 11º e 12º andar, São Paulo. A entidade é controlada diretamente pela Bradesco Saúde S.A. e em última instância pelo Banco Bradesco S.A. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, e os custos das estruturas operacional e administrativa comuns, são absorvidos segundo a praticabilidade e a razoabilidade de lhes serem atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas em Reunião da Diretoria em 28 de janeiro de 2014. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação As demonstrações contábeis foram elaboradas em consonância com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Agência Nacional de Saúde Suplementar - ANS, as quais abrangem os pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis quando referendados pela ANS, inclusive as normas instituídas pela própria ANS. As demonstrações contábeis estão sendo apresentadas segundo critérios estabelecidos pelo plano de contas instituído pela Resolução Normativa nº 322/2013 . Base para avaliação, de apresentação e moeda funcional As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, exceto para os ativos mensurados pelo valor justo por meio do resultado. A moeda funcional da Companhia é o Real. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos,
d.
e.
estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas 4 – Aplicações; 6 – Créditos tributários e previdenciários; 9 – Provisões técnicas e 12 – Provisões incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício financeiro. Disponível (Caixa e equivalentes a caixa) São representados por depósitos bancários, sem vencimento e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. Os ativos de renda fixa são contabilizados na data da liquidação e as ações são contabilizadas na data da transação. (i) Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do período. (ii) Ativos financeiros mantidos até o vencimento Caso a Administração tenha a intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do período. continua
DIÁRIO DO COMÉRCIO
28
(iii) Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são medidos pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado no patrimônio líquido é transferido para o resultado. (iv) Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. Os títulos de renda fixa tiveram seu valor justo obtido a partir das tabelas de taxas média do mercado secundário divulgadas pela Associação Brasileira das Entidades dos Mercados Financeiros e de Capitais (ANBIMA). Para os ativos financeiros sem mercado ativo ou cotação pública, a Companhia estabelece o valor justo por meio de técnicas de avaliação. Essas técnicas incluem o uso de operações recentes contratadas com terceiros, referência a outros instrumentos que são similares, análise do fluxo de caixa descontado e contam o mínimo possível com informações geradas pela Administração da própria Companhia. (v) Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. (vi) Empréstimos e recebíveis Os empréstimos e recebíveis são ativos financeiros não derivativos com pagamentos determináveis, que não são cotados em um mercado ativo. Os empréstimos e recebíveis da Companhia compreendem os valores registrados nas rubricas “Créditos de operações com planos de assistência à saúde” e “Bens e Títulos a receber” que são contabilizados pelo custo amortizado decrescidos de quaisquer perda por redução ao valor recuperável. f. Créditos de operações com planos de assistência à saúde São registrados e mantidos no balanço pelo valor nominal dos títulos representativos desses créditos, em contrapartida à conta de contraprestação efetivas de operações de assistência à saúde, provenientes de contratos vigentes na data do balanço e pelos valores a receber referentes a ressarcimentos de eventos. A Companhia constitui provisão para riscos de crédito sobre os valores pendentes de recebimento por mais de 60 dias. g. Imobilizado O ativo imobilizado de uso próprio compreende equipamentos, móveis, máquinas e utensílios. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado e são reconhecidos líquidos dos custos de transação no resultado do período. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear considerando as seguintes taxas para os exercícios correntes e comparativos: 10 % a.a. para móveis, utensílios, máquinas e equipamentos e 20% a.a. para equipamentos de informática. h. Intangíveis Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. Despesas subsequentes com softwares são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. i. Provisões técnicas de operações de assistência à saúde A totalidade da Provisão de eventos/sinistros a liquidar é baseada nos avisos de cobrança dos serviços médico-hospitalares e odontológicos realizados pelos prestadores de serviços, efetivamente recebidos pela Companhia até a data-base do balanço. j. Ativos e passivos contingentes e obrigações legais - fiscais e previdenciárias (i) Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes cuja expectativa de êxito é provável são divulgados. (ii) Passivos contingentes São constituídos levando em conta a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos Tribunais, sempre que a perda for avaliada como provável o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. (iii) Obrigações legais As obrigações fiscais e previdenciárias decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos nas demonstrações contábeis. k. Benefícios a empregados (i) Obrigações de curto prazo As obrigações de benefícios de curto prazo para empregados são mensuradas e registradas em contrapartida do resultado à medida que o respectivo serviço é prestado. (ii) Obrigações por aposentadorias Plano de contribuição definida A Companhia é patrocinadora de plano de previdência complementar para seus funcionários, na modalidade Plano Gerador de Benefícios Livres (PGBL). O PGBL é um plano de previdência do tipo de contribuição variável, que permite acumular recursos financeiros ao longo da carreira profissional do participante mediante contribuições pagas por ele mesmo e pela empresa, sendo os recursos investidos em um Fundo de Investimento Exclusivo (FIE). As obrigações atuariais do PGBL estão integralmente cobertas pelo FIE correspondente. O PGBL é administrado pela Bradesco Vida e Previdência S.A. As obrigações das contribuições para planos de previdência de contribuição definida são reconhecidas como despesa no resultado quando são incorridas. Uma vez pagas as contribuições, a Companhia, na qualidade de empregador, não tem qualquer obrigação de pagamento adicional. (iii) Outras obrigações pós-emprego Há custeio do plano de saúde para ex-funcionários por um período de 3 meses a 6 meses da data de desligamento. (iv) Outros benefícios de curto prazo Outros benefícios de curto prazo, tais como seguro saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional são oferecidos aos funcionários e Administradores e reconhecidos no resultado do exercício à medida que são incorridos. l. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável excedente a R$ 240 e a contribuição social sobre o lucro líquido é calculada à alíquota de 9% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado, a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do exercício, calculado com base nas alíquotas vigentes na data de balanço e inclui qualquer ajuste aos impostos a pagar com relação aos períodos anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. m. Resultado O resultado é apurado pelo regime de competência. As contraprestações e os eventos de planos de assistência à saúde, na modalidade de pós-pagamento, são reconhecidas a partir do aviso de cobrança dos serviços médico-hospitalares e odontológicos realizados pelos prestadores de serviços. As receitas relacionadas à taxa de administração dos planos de assistência à saúde são reconhecidas mensalmente considerando as disposições contratuais. A participação dos funcionários no resultado é apurada com base na convenção coletiva firmada com o sindicato da categoria, sendo reconhecida no resultado de acordo com as metas estipuladas pelo Grupo Bradesco Seguros. n. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2014. Dentre aquelas que podem ser relevantes para a Companhia, encontra-se a IFRS 9 – Instrumentos financeiros, que introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma para não antes de 2017. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. 3 Gerenciamento de riscos A Companhia faz parte do Grupo Bradesco Seguros e consequentemente utiliza-se da estrutura de gerenciamento de risco do Grupo, administrando seus riscos de forma corporativa. A administração desses riscos contempla políticas e estratégias consideradas adequadas pela sua Administração. Essas políticas e estratégias, além de serem reavaliadas frequentemente, contemplam, entre outras, a verificação tempestiva da adequação das aplicações financeiras comparadas aos vencimentos dos passivos. O Grupo Bradesco Seguros possui controles internos que se destinam a garantir que as políticas e estratégias estão sendo cumpridas, de forma que os resultados obtidos estão de acordo com os objetivos definidos pela Administração. 4 Aplicações a. Resumo da classificação das aplicações 2013 318.055 318.055
Títulos a valor justo por meio do resultado ................. Títulos de renda fixa - fundos de investimento.................. b.
% 100,00 100,00
2012 249.198 249.198
2012 1 a 30 dias ou sem vencimento definido Valor justo por meio do resultado ... 7.750 Letras financeiras do tesouro .............. Letras do tesouro nacional operação compromissada................ 4.961 Letras financeiras de emissores privados ........................................... Nota do tesouro nacional - operação compromissada .............................. 2.673 Certificados de depósitos bancários... Debêntures .......................................... Letras do tesouro nacional .................. Quotas de fundos de investimento ..... 115 Depósito em garantia especial .......... Debêntures - operação compromissada................................ 1 Total ................................................... 7.750 c.
d.
Valor justo por meio do resultado ... Letras financeiras do tesouro ............... Letras financeiras de emissores privados .............................................. Nota do tesouro nacional - operação
10.385 -
compromissada ................................ Debêntures ........................................... Certificados de depósitos bancários.... Letras do tesouro nacional ................... Quotas de fundos de investimento ......
7.698 2.120 567 -
Depósito em garantia especial ........... Total ....................................................
-
10.385
31 a 180 dias
181 a 360 dias
Acima de 360 dias
5.259 103.706 829 91.926
198.705 184.336
318.055 277.091
317.945 277.053
110 38
5.707
19.572
19.525
47
2.668 44 1.718 -
11.197
Valor contábil/ Valor Valor justo atualizado
Ajuste a valor justo
247 60 276
5.565 3.097 -
7.698 5.856 3.898 3.097 567 276
7.698 5.853 3.898 3.076 567 275
3 21 1
5.259 103.706
198.705
318.055
317.945
110
181 a 360 dias 21.513 20.561
Acima de 360 dias 161.894 155.848
Valor contábil/ Valor Valor justo atualizado 249.198 249.163 234.182 234.194
e.
-
-
-
4.961
4.961
-
-
488
3.413
3.901
3.895
6
201 67 -
444 20 -
736 1.242 603 52
2.673 1.381 1.262 670 115 52
2.673 1.381 1.261 631 115 51
1 39 1
58.041
21.513
161.894
1 249.198
1 249.163
35
2013 134.114 225.464 91.350
5 a.
Nível 1 280.188 277.091 -
Nível 2 37.867 19.572
2013 Total 318.055 277.091 19.572
Nível 1 234.852 234.182 -
Nível 2 14.346 3.901
2012 Total 249.198 234.182 3.901
3.097 280.188
7.698 5.856 3.898 567 276 37.867
7.698 5.856 3.898 3.097 567 276 318.055
670 234.852
2.673 1.262 1.381 115 52 4.961 1 14.346
2.673 1.262 1.381 670 115 52 4.961 1 249.198
Movimentação das aplicações financeiras 2013 249.198 893.940 (848.845) 23.762 318.055
2012 136.793 700.287 (601.179) 13.297 249.198
Desempenho A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2013, o desempenho global dos ativos financeiros atingiu 101,94% do CDI no acumulado do exercício, em relação ao referido benchmark. Contraprestação pecuniária a receber Contraprestações por faixa de vencimento
A vencer: Até 30 dias........................................................................................................................................ Total a vencer ................................................................................................................................. Vencidos: Até 30 dias........................................................................................................................................ De 31 a 120 dias .............................................................................................................................. Acima de 121 dias ............................................................................................................................ Total vencidos ................................................................................................................................ Provisão para risco de crédito .......................................................................................................... Total ................................................................................................................................................. b.
2012 115.881 153.341 37.460
Hierarquia do valor justo A tabela abaixo apresenta instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como se segue: • Nível 1: Preços cotados (não ajustados) em mercados ativos; • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços); • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis).
Saldo em 1º de janeiro .................................................................................................................. (+) Aplicações.................................................................................................................................. (-) Resgates..................................................................................................................................... (+) Rendimentos.............................................................................................................................. Saldo em 31 de dezembro ............................................................................................................ f.
Ajuste a valor justo 35 (12)
Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes:
Valor justo por meio do resultado ....................... Letras financeiras do tesouro ................................... Letras financeiras de emissores privados ................ Notas do tesouro nacional - operação compromissada..................................................... Debêntures ............................................................... Certificados de depósitos bancários......................... Letras do tesouro nacional ....................................... Quotas de fundos de investimento ........................... Depósito em garantia especial ................................. Letras do tesouro operação compromissada ........... Debêntures - operação compromissada .................. Total .........................................................................
2013
2012
126.296 126.296
106.354 106.354
19.344 12.145 939 32.428 (1.574) 157.150
9.427 1.113 547 11.087 (522) 116.919
2013 116.919 906.335 59.489 (924.541) (1.052) 157.150
2012 72.667 678.749 41.726 (676.288) 65 116.919
Movimentação de contraprestações a receber
Saldo em 1º de janeiro ................................................................................................................... (+) Contraprestações emitidas (*) .................................................................................................... (+) Taxa de Administração ............................................................................................................... (-) Recebimentos .............................................................................................................................. (-) Constituição de provisão de perda .............................................................................................. Saldo em 31 de dezembro .............................................................................................................
(*) Não contempla os movimentos de contraprestação/reembolso com operadores de planos de assistência médica hospitalar, no montante de R$ 2.862 (R$ 2.842 em 2012). 6 Créditos tributários e previdenciários líquidos
Créditos tributários diferidos (i)...... Impostos a compensar .................. Total .............................................. (i)
2013 Total 4.205 1.547 5.752
Até 1 ano Acima de 1 ano 4.205 1.547 1.547 4.205
Até 1 ano Acima de 1 ano 3.417 1.212 1.212 3.417
2012 Total 3.417 1.212 4.629
Movimentação dos créditos tributários diferidos
Provisão para contingências cíveis ............................................ Provisão para participação lucros empregados ......................... Provisão para contingências trabalhistas ................................... Provisão para riscos de crédito .................................................. Outros......................................................................................... Total ..........................................................................................
Saldo em 31/12/2012 2.453 387 192 178 207 3.417
Constituição 1.486 288 109 569 88 2.540
Realização (894) (387) (88) (176) (207) (1.752)
Saldo em 31/12/2013 3.045 288 213 571 88 4.205
Provisão para contingências cíveis ............................................. Provisão para contingências trabalhistas .................................... Provisão para riscos de crédito ................................................... Provisão para participação lucros empregados .......................... Outros.......................................................................................... Total ...........................................................................................
Saldo em 31/12/2011 2.287 356 151 363 155 3.312
Constituição 718 99 621 387 420 2.245
Realização (552) (263) (594) (363) (368) (2.140)
Saldo em 31/12/2012 2.453 192 178 387 207 3.417
(ii) Previsão de realização dos créditos tributários sobre diferenças temporárias
2014............................................................................................................... 2015............................................................................................................... 2016............................................................................................................... 2017............................................................................................................... 2018............................................................................................................... Total ..............................................................................................................
7
Diferenças temporárias Imposto de Contribuição renda social 576 207 263 95 229 82 199 72 1.825 657 3.092 1.113
8
9
Total 783 358 311 271 2.482 4.205
A projeção de realização dos créditos tributários é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários monta a R$ 3.735. Depósitos judiciais e fiscais INSS – contribuição SESC/SENAC......................................................................................... Imposto de renda..................................................................................................................... CSLL........................................................................................................................................ Trabalhistas ............................................................................................................................. Total ........................................................................................................................................
2013 1 a 30 dias ou sem vencimento definido
31 a 180 dias 58.041 57.773
Total das provisões técnicas ........................................................................................................ Quotas de fundos de investimentos ............................................................................................. Suficiência...................................................................................................................................
% 100,00 100,00
Composição das aplicações por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a “valor justo por meio do resultado” estão apresentados no ativo circulante, independentemente dos prazos de vencimento. Os valores dos títulos que compõem os investimentos, relativos a fundos de investimentos exclusivos do Grupo Bradesco Seguros, estão abaixo apresentados com base no percentual de participação da Companhia naquele fundo.
quinta-feira, 27 de fevereiro de 2014
2013 1.747 944 360 477 3.528
2012 1.680 914 348 288 3.230
Imobilizado Bens móveis ..................................................... Outras imobilizações ........................................ Total .................................................................
Saldo em 2012 96 3 99
Aquisição 192 93 285
Depreciação (32) (8) (40)
Saldo em 2013 256 88 344
Bens móveis ..................................................... Outras imobilizações ........................................ Total .................................................................
Saldo em 2011 131 3 134
Aquisição 14 14
Depreciação (49) (49)
Saldo em 2012 96 3 99
Provisões técnicas Saldo em 1º janeiro .............................................................................................................. Eventos conhecidos ................................................................................................................ Eventos pagos ........................................................................................................................ Saldo em 31 de dezembro ....................................................................................................
2013 115.881 901.209 (882.976) 134.114
2012 78.938 728.622 (691.679) 115.881 continua
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
15 Transações e saldos com partes relacionadas
10 Tributos e contribuições a recolher 2013
2012
2013
2012
Retenção de impostos e contribuições....................................................................................
4.452
3.525
Ativo.................................................................. 9.097
8.561
Imposto de renda.....................................................................................................................
1.080
754
Disponibilidades.............................................. 1.399
926
Rateio das despesas administrativas (a)......
Contribuição social ..................................................................................................................
467
282
Banco Bradesco S.A. (Controlador final)........... 1.399
926
Bradesco Seguros S.A. (Controladora indireta) .. 1.891
1.667
Contribuições previdenciárias .................................................................................................
171
155
FGTS a recolher ......................................................................................................................
37
38
Aplicações........................................................ 7.698
7.635
Despesa com prestação de serviços............
2.098
1.166
COFINS ...................................................................................................................................
19
-
de Serviços (Empresa ligada) (b) ............. 2.094
1.166
PIS...........................................................................................................................................
3
ISS...........................................................................................................................................
225
6.500
4.979
Depósito de terceiros (i) ..........................................................................................................
4.199
Scopus Tecnologia (Controladora indireta).......
4
-
Obrigações a pagar ........................................
188
164
Despesa com aluguel ................................
555
515
Bradesco Seguros S.A. (Controladora indireta) ...
188
164
Banco Bradesco S.A. (Controlador final)......
555
515
Dividendos a pagar .........................................
288
163
Eventos pagos ............................................ 33.701 26.286 Fleury S.A. (investida do Grupo Bradesco) .. 33.701 26.286
2012
Bradesco Saúde S.A (Controladora direta) .......
288
163 3.872
Obrigações com pessoal .........................................................................................................
1.645
2.253
Sinistros a pagar ............................................. 3.711
Fornecedores ..........................................................................................................................
551
1.110
Fleury S.A. (empresa ligada)............................. 3.711
3.872
Dividendos a pagar..................................................................................................................
288
164
Total (Ativo – Passivo) .................................... 4.910
4.362
Partes Relacionadas (Nota 16) ...............................................................................................
188
127
(a) O rateio das despesas administrativas compartilhadas é efetuado a partir de aplicações de percentuais de alocação para
Total ........................................................................................................................................
15.015
5.404
cada sociedade filiada, sobre o total de despesas incorridas pela sociedade de comando do Grupo Bradesco Seguros, no
De 1 a 30 dias .........................................................................................................................
10.969
1.474
De 31 a 180 dias .....................................................................................................................
1.325
176
De 181 a 360 dias ...................................................................................................................
49
42
(b) Refere-se à prestação de serviço de processamento de informações relativas a eventos. (c) Refere-se a operações compromissadas.
Total (Despesas)......................................... 38.245 29.634
desenvolvimento de atividades de: a) administração financeira; b) tecnologia da informação; c) administração; d) jurídico; e)
Superior a 360 dias .................................................................................................................
-
58
Total ........................................................................................................................................
12.343
1.750
•
recursos humanos; f) marketing e g) corporativo, percentuais estes definidos com base em medidores de atividades e critérios estabelecidos na Convenção do Grupo Bradesco Seguros.
Remuneração do pessoal-chave da Administração
SESC/SENAC e SEBRAE - Discute a incidência da contribuição social destinada ao custeio do SESC/SENAC e SEBRAE,
Anualmente na Assembleia Geral Ordinária são fixados: • •
16 Detalhamento das contas de resultado a.
médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses, considerando o ano de ajuizamento. (iii) Processos cíveis Referem-se a estimativa global de perdas com ações decorrentes do curso normal das operações, cujos valores estão sendo discutidos judicialmente pela Companhia. b.
Saldo em 1º de janeiro de 2013 ......................................................
1684
566
Cíveis
Total
7.214
9.464
Constituições .....................................................................................
-
319
4.371
4.690
Reversões .........................................................................................
-
(258)
(2.628)
(2.886)
Atualização monetária .......................................................................
73
-
-
73
Saldo em 31 de dezembro de 2013 ................................................
1.757
627
8.957
11.341
Fiscais Trabalhistas
Cíveis
Total
Saldo em 1° de janeiro de 2012.......................................................
1.610
1.047
6.726
9.383
Constituições ......................................................................................
3
37
2.041
2.081
Reversões ..........................................................................................
(3)
(518)
(1.553)
(2.074)
Atualização monetária .......................................................................
74
-
-
74
Saldo em 31 de dezembro de 2012 .................................................
1.684
566
7.214
9.464
c.
sem valor nominal (78.197.262 em 2012). De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 1% do lucro líquido de cada exercício, ajustado nos termos da legislação
d.
Em Assembleia Geral Extraordinária realizada em 30 de julho de 2013, o acionista da Empresa deliberou sobre o aumento do capital social no montante de R$ 50.000 mediante a emissão de 15.084.467 ações ordinárias nominativas-escriturais sem valor nominal.
compensação de prejuízos ou para aumento do capital social. Reserva estatutária
2013 (7.960) (738) (1.146) (530) (2.310) (2.571) (15.255)
2012 (7.039) (877) (81) (636) (25) (8.658)
2013
2012
23.762 184 19 237 24.202
13.297 536 35 135 14.003
(127) (73) (123) (323) 23.879
(124) (74) (25) (223) 13.780
Despesas de imposto de renda e contribuição social Impostos diferidos Constituição no exercício sobre adições temporárias ............................................................... Impostos correntes Imposto de renda e contribuição social devidos........................................................................ Imposto de renda e contribuição social devidos ....................................................................
Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a
2012 (14.402) (9.046) (2.118) (644) (2.594) (3.102) (5.210) (496) (207) (580) (103) (24.100)
Resultado financeiro Receitas financeiras Receitas com títulos de renda fixa ............................................................................................... Atualização monetária de créditos tributários............................................................................... Atualização monetária de depósitos judiciais e fiscais................................................................. Outras receitas financeiras........................................................................................................... Subtotal ...................................................................................................................................... Despesas financeiras Atualização monetária de adiantamento de cliente...................................................................... Atualização monetária de contingências passivas ....................................................................... Outras despesas financeiras ........................................................................................................ Subtotal ....................................................................................................................................... Total .............................................................................................................................................
Capital social O capital social, totalmente subscrito e integralizado, é representado por 93.281.729 ações escriturais, ordinárias e nominativas,
2013 (11.586) (6.126) (2.139) (504) (2.817) (5.398) (6.503) (835) (300) (700) (693) (26.015)
Outras despesas operacionais
Despesas com encargos sociais .................................................................................................. Materiais diversos......................................................................................................................... Reversão/(constituição) de provisão para perdas sobre créditos ................................................ Programa PROMOPREV ............................................................................................................. Despesa c/ condenações judiciais ............................................................................................... Despesas com serviços de terceiros............................................................................................ Total .............................................................................................................................................
13 Patrimônio líquido
societária brasileira. Atos Societários
Despesas administrativas
Despesas com pessoal próprio ................................................................................................... Ordenados................................................................................................................................. INSS/FGTS................................................................................................................................ Planos de previdência privada .................................................................................................. Outras........................................................................................................................................ Despesas com serviços de terceiros........................................................................................... Despesas com localização e funcionamento .............................................................................. Despesas com publicações......................................................................................................... Despesas com donativos e contribuições ................................................................................... Despesas com taxa de saúde suplementar ................................................................................ Outras.......................................................................................................................................... Total ............................................................................................................................................
São ações ajuizadas por ex-empregados, visando a obter indenizações, em especial o pagamento de “horas extras”. Nos processos em que é exigido depósito judicial, o valor das contingências trabalhistas é constituído considerando a efetiva perspectiva de perda destes depósitos. Para os demais processos, a provisão é constituída com base no valor
Fiscais Trabalhistas
Os Administradores abdicaram do direito de recebimento da remuneração, posto que receberam honorários de outra empresa do Grupo Bradesco Seguros.
provisionado em 31 de dezembro de 2013 monta a R$ 1.747 (R$ 1.680 em 31 de dezembro de 2012). (ii) Processos trabalhistas
(iv) Movimentação das provisões judiciais
O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social. Em 2013, foi determinado o valor máximo de R$ 120 para a remuneração dos Administradores.
instituída pelo art. 3º do Decreto-Lei n° 9.853/1946 e art. 4º do Decreto-Lei nº 8.621/1946, à alíquota de 1% incidente sobre a folha de pagamento da Companhia, sob o argumento de que não se enquadra dentre os contribuintes do tributo. O saldo
2013
2012
788
105
(15.813) (15.025)
(8.769) (8.664)
17 Reconciliação da alíquota efetiva de imposto de renda e contribuição social
Constituída por até 100% do lucro líquido remanescente após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral. e.
1.667
Passivo ............................................................. 4.187
1.750
decorrentes dos respectivos processos. O passivo relacionado a obrigação legal em discussão judicial é mantido até a definição da ação. (i) Obrigações legais - fiscais e previdenciárias A Companhia vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, os quais estão provisionados e depositados judicialmente. A principal discussão está detalhada abaixo:
d.
1.891
Companhia Brasileira de Gestão
2013
12 Provisões A Administração da Companhia entende que as provisões constituídas são suficientes para fazer face a eventuais perdas
c.
2012
7.635
12.343
(i) Aging
b.
2013
Despesas..................................................... 38.406 29.634
(Controlador final) (c) ...................................... 7.698
-
271
Total ........................................................................................................................................
Banco Bradesco S.A.
11 Débitos diversos
a.
29
Resultado antes de impostos e participações .............................................................................. Imposto de renda e contribuição social às alíquotas básicas de 25% e 9%, respectivamente ... Efeito das adições e exclusões no cálculo dos tributos: Participações no lucro ................................................................................................................... Receitas não tributáveis, líquidas de despesas indedutíveis ........................................................ Outros............................................................................................................................................ Imposto de renda e contribuição social do exercício.............................................................. Alíquota efetiva............................................................................................................................
Dividendos De acordo com o Estatuto da Companhia, os acionistas tem direito a dividendos mínimos de 1% sobre o lucro líquido do
exercício deduzido a reserva legal. 14 Patrimônio líquido ajustado e margem de solvência A seguir detalhamos o cálculo do patrimônio líquido ajustado e margem de solvência na data-base: Patrimônio líquido contábil ..............................................................................................................................
326.122
(+) Obrigações legais ..........................................................................................................................................
1.448
(-) Despesas antecipadas....................................................................................................................................
113
(-) Intangível .......................................................................................................................................................
15
Patrimônio líquido ajustado .............................................................................................................................
2013 46.090 (15.671)
2012 26.926 (9.155)
258 (125) 513 (15.025) 32,60%
379 (135) 247 (8.664) 32,17%
18 Outras Informações a.
Em 11 de novembro de 2013, foi publicada a Medida Provisória nº 627 (MP 627/13 que altera a Legislação Tributária Federal sobre IR, CS, PIS e Cofins. A MP 627/13 dispõe sobre: •
a revogação do Regime Tributário de Transição (RTT), disciplinando os ajustes decorrentes dos novos métodos e critérios contábeis introduzidos em razão da convergência das normas contábeis brasileiras aos padrões internacionais;
327.442 •
Margem de solvência
a tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior por controladas e coligadas; e
(A) 0,20 vezes de 50% das contraprestações – Últimos 12 meses ...................................................................
90.918
(B) 0,33 vezes de 50 % da média de eventos indenizáveis – Últimos 36 meses...............................................
123.492
Maior entre (A) e (B) ..........................................................................................................................................
123.492
A Companhia aguardará a conversão em Lei da MP 627/13 para uma análise mais profunda e conclusiva. Em uma
Suficiência..........................................................................................................................................................
203.951
avaliação preliminar, não haverá impactos relevantes.
•
o parcelamento especial de Contribuição para o PIS/Pasep e a Contribuição para o Financiamento da Seguridade Social – Cofins.
DIRETORIA Marcio Serôa de Araujo Coriolano
Diretor-Presidente
Ivan Luiz Gontijo Júnior
Diretor-Gerente
Manoel Antonio Peres
Diretor
Enrique Adan Y Coello
Diretor
Mauro Silvério Figueiredo
Diretor
Flávio Bitter
Diretor
Sérgio Azoury Galvão
Diretor
Getúlio Antônio Guidini
Haydewaldo Roberto Chamberlain da Costa
Diretor
Vinicius José de Almeida Albernaz
Diretor
Contador CRC-1RS034447/O-7S-SP
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos
Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das
Administradores e Acionistas da
divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor,
Mediservice Administradora de Planos de Saúde S.A.
incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou
São Paulo - SP
erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação
Examinamos as demonstrações contábeis da Mediservice Administradora de Planos de Saúde S.A. (“Companhia”), que compreendem
das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias,
o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das
mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também,
mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais
a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração,
práticas contábeis e demais notas explicativas.
bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.
Responsabilidade da Administração sobre as demonstrações contábeis A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de
Opinião
acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Agência Nacional de Saúde
Em nossa opinião, as demonstrações contábeis acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a
Suplementar - ANS e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações
posição patrimonial e financeira da Mediservice Administradora de Planos de Saúde S.A. em 31 de dezembro de 2013, o desempenho
contábeis livres de distorção relevante, independentemente se causada por fraude ou erro.
de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Agência Nacional de Saúde Suplementar - ANS.
Responsabilidade dos auditores independentes São Paulo, 26 de fevereiro de 2014.
Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações
KPMG Auditores Independentes
Luciene Teixeira Magalhães
contábeis estão livres de distorção relevante.
CRC 2SP014428/O-6
Contadora CRC RJ079849/O-3
DIÁRIO DO COMÉRCIO
30
quinta-feira, 27 de fevereiro de 2014
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da BMC Previdência Privada S.A., relativas ao exercício findo em 31 de dezembro de 2013, preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo as normas expedidas pelo Conselho Nacional de Seguros Privados – CNSP, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. A BMC Previdência Privada S.A., constituída em 2004, iniciou suas atividades em janeiro de 2007, comercializando planos de pecúlio com cobertura temporária.
As aplicações financeiras e os investimentos alcançaram, ao final do exercício, o montante de R$ 9.836 milhões (R$ 9.559 em 2012). O resultado acumulado do exercício de 2013 foi de R$ 382 mil e o patrimônio líquido monta R$ 9.927 mil em 31 de dezembro de 2013. Informações sobre distribuição de dividendos e eventos societários constam nas Notas Explicativas às Demonstrações Contábeis. Cidade de Deus, 28 de janeiro de 2014 Diretoria
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) ATIVO Circulante ................................................................................................................................... Disponível................................................................................................................................. Caixa e bancos ........................................................................................................................ Aplicações.................................................................................................................................. Outros créditos operacionais................................................................................................... Títulos e créditos a receber...................................................................................................... Créditos tributários e previdenciários ...................................................................................... Ativo não circulante .................................................................................................................. Realizável a longo prazo ......................................................................................................... Títulos e créditos a receber .................................................................................................. Créditos tributários e previdenciários ...................................................................................... Depósitos judiciais e fiscais ..................................................................................................... Investimentos ............................................................................................................................ Imóveis destinados a renda..................................................................................................... Total do ativo .............................................................................................................................
Nota
4
5
5
6
2013 9.862 8 8 9.836 12 6 6 819 501 501 168 333 318 318 10.681
2012 9.587 22 22 9.559 6 6 753 429 429 147 282 324 324 10.340
PASSIVO Circulante ................................................................................................................................... Contas a pagar ......................................................................................................................... Obrigações a pagar ................................................................................................................. Impostos e encargos sociais a recolher .................................................................................. Impostos e contribuições ......................................................................................................... Débitos de operações com previdência complementar ........................................................ Outros débitos operacionais .................................................................................................... Provisões técnicas - Previdência complementar ................................................................... Planos não bloqueados ........................................................................................................... Passivo não circulante.............................................................................................................. Outros débitos ......................................................................................................................... Provisões judiciais ................................................................................................................... Patrimônio líquido ..................................................................................................................... Capital social............................................................................................................................ Reservas de lucros .................................................................................................................. Total do passivo e patrimônio líquido.....................................................................................
Nota
7
8 9
2013 370 355 202 5 148 8 8 7 7 384 384 384 9.927 7.250 2.677 10.681
2012 379 351 202 5 144 9 9 19 19 325 325 325 9.636 7.250 2.386 10.340
As notas explicativas são partes integrantes das demonstrações contábeis.
DEMONSTRAÇÕES DE RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais, exceto o lucro líquido por ação) Nota Contribuições para cobertura de riscos....................................................................................... Variações das provisões técnicas ............................................................................................... Prêmios ganhos......................................................................................................................... Variação de outras provisões técnicas........................................................................................ Outras receitas e despesas operacionais ................................................................................... Despesas administrativas............................................................................................................ 12a Despesas com tributos ................................................................................................................ 12b Resultado financeiro.................................................................................................................... 12c Resultado patrimonial.................................................................................................................. 12e Resultado antes dos impostos ................................................................................................ Imposto de renda......................................................................................................................... 12f Contribuição social ...................................................................................................................... 12f Lucro Líquido do exercício....................................................................................................... Quantidade de ações ................................................................................................................ Lucro Líquido por lote de mil ações em R$ ............................................................................ As notas explicativas são partes integrantes das demonstrações contábeis.
2013 116 4 120 8 (8) (222) (139) 688 87 534 (105) (47) 382 7.200.000 53,06
2012 208 4 212 7 (255) (150) 701 33 548 (112) (49) 387 7.200.000 53,75
DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Lucro líquido do exercício........................................................................................................................ Total do resultado abrangente do exercício ........................................................................................... Atribuível aos acionistas: Controladores .......................................................................................................................................... As notas explicativas são partes integrantes das demonstrações contábeis.
2013 382 382
2012 387 387
382
387
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) Resultado antes dos impostos ................................................................................................................ Ajustes para: Depreciações e amortizações .................................................................................................................. Variação das provisões técnicas .............................................................................................................. Atualização monetária de provisões judiciais........................................................................................... Lucro ajustado do exercício..................................................................................................................... Variações nas contas patrimoniais (Aumento)/Redução: Aplicações - Títulos a valor justo por meio do resultado .......................................................................... Outros Créditos Operacionais .................................................................................................................. Títulos e créditos a receber ...................................................................................................................... Contas a pagar ......................................................................................................................................... Débitos das operações de previdência .................................................................................................... Outros débitos .......................................................................................................................................... Caixa consumido pelas operações: Imposto de renda sobre o lucro pago....................................................................................................... Contribuição social sobre o lucro pago .................................................................................................... Caixa Líquido gerado/consumido nas atividades operacionais........................................................... Atividades de Investimento Dividendos pagos ..................................................................................................................................... Caixa Líquido consumido nas atividades de investimentos................................................................. Redução líquido de caixa e equivalente de caixa .................................................................................. Caixa e equivalente de caixa no início do exercício................................................................................. Caixa e equivalente de caixa no final do exercício................................................................................... Redução líquido de caixa e equivalente de caixa ..................................................................................
2013 534
2012 548
6 (12) 25 553
10 (11) 20 567
(277) (12) (72) 22 (1) 34 (306) (119) (50) 78
4 (303) 21 (148) 41 (385) (167) (69) (54)
(92) (92) (14) 22 8 (14)
(100) (100) (154) 176 22 (154)
As notas explicativas são partes integrantes das demonstrações contábeis.
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais)
Capital Social 7.250 7.250 7.250
Saldos em 1º de janeiro de 2012 ........................................................................................................................................................... Lucro líquido do exercício......................................................................................................................................................................... Proposta para destinação do lucro líquido ............................................................................................................................................... Dividendos propostos (R$ 12,78 por lote de mil ações)........................................................................................................................... Saldos em 31 de dezembro 2012 .......................................................................................................................................................... Lucro líquido do exercício......................................................................................................................................................................... Proposta para destinação do lucro líquido ............................................................................................................................................... Dividendos propostos (R$ 12,64 por lote de mil ações)........................................................................................................................... Saldos em 31 de dezembro 2013 ..........................................................................................................................................................
Reservas de lucros Reserva legal Reserva estatutária 138 1.953 19 276 157 2.229 19 272 176 2.501
Lucros acumulados 387 (295) (92) 382 (291) (91) -
Total 9.341 387 (92) 9.636 382 (91) 9.927
As notas explicativas são partes integrantes das demonstrações contábeis.
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E 2012 (Em milhares de reais) 1
2 a.
b.
c.
d.
e.
f. g.
Contexto operacional A BMC Previdência Privada S.A. é uma sociedade anônima de capital fechado, sediada em São Paulo. É autorizada pela Superintendência de Seguros Privados - SUSEP a operar em todas as modalidades de previdência em todo o território nacional. O endereço registrado da sede da Companhia é Cidade de Deus, Vila Yara, Osasco, São Paulo. A controladora da BMC Previdência Privada S.A. é a Bradesco Vida e Previdência S.A., e o controlador final é o Banco Bradesco S.A. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado. Essas demonstrações contábeis foram aprovadas em Reunião de Diretoria em 28 de janeiro de 2014. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação Em consonância à Circular SUSEP n° 464/2013, as demonstrações contábeis foram preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) quando referendadas pela SUSEP. As demonstrações contábeis estão apresentadas em conformidade com os modelos de publicação estabelecidos pela referida Circular. Base para avaliação e moeda funcional A moeda funcional da Companhia é o Real. As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção dos ativos financeiros mensurados pelo valor justo por meio do resultado. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas listadas abaixo incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício financeiro. • Nota 4 - Aplicações • Nota 7 - Provisões técnicas • Nota 8 - Provisões judiciais Disponível São representados por depósitos bancários sem vencimento que apresentam risco insignificante de mudança de valor justo e são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, mantidos até o vencimento e disponíveis para venda. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do período. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como “mantidos até o vencimento”. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do período. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias mencionadas em (i) e (ii). Após o reconhecimento inicial, eles são medidos pelo valor justo, e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas no patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. iv. Determinação do valor justo Títulos públicos: com base nos preços unitários do mercado secundário divulgados pela Associação Brasileira das Entidades dos Mercados Financeiros e de Capitais (ANBIMA). O valor unitário da quota dos fundos de investimento abertos é determinado pela instituição financeira administradora e considera a valorização dos títulos mobiliários que compõem a carteira pelo valor justo, em consonância com a regulamentação aplicável. v. Redução ao valor recuperável (impairment ( ) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa, que é reclassificada de outros resultados abrangentes para o resultado, é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda, para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes. Investimento - Imóveis destinados à renda É composto por bem imóvel destinado à renda, depreciado pelo método linear, com base na vida útil estimada em 67 anos. Provisões técnicas A provisão de prêmios não ganhos (PPNG) é calculada “pro rata dia”, com base nos prêmios emitidos, e é constituída pela parcela correspondente aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os riscos vigentes mas não emitidos (RVNE); A provisão de despesas relacionadas (PDR) é constituída para a cobertura dos valores esperados relativos a despesas relacionadas a sinistros e benefícios; A provisão de eventos ocorridos e não avisados (IBNR) relativa às operações de previdência é constituída de acordo com as determinações da Circular SUSEP n° 448/2012.
h.
i.
j.
k.
3
4 a.
Teste de Adequação de Passivos (“LAT”) A Companhia elaborou o teste de adequação de passivos para todos os contratos que atendem à definição de um contrato de seguro segundo o CPC 11 e que estão vigentes na data de execução do teste. Este teste é elaborado semestralmente e considera a soma do saldo contábil das provisões técnicas de contratos de seguro bruto de resseguro, deduzido da despesa de comercialização diferida (Custos de aquisição diferidos) e os ativos intangíveis relacionados, comparado ao valor esperado dos fluxos de caixa que decorram do cumprimento dos contratos e certificados comercializados. O teste considerou a projeção dos benefícios a ocorrer, as despesas administrativas, opções intrínsecas, excedentes financeiros e outras receitas e despesas diretamente relacionadas aos contratos de seguros. Para o cálculo do valor presente dos fluxos projetados a Companhia utilizou as taxas a termo livres de risco estabelecidas pela SUSEP. Para os produtos de previdência complementar aberta, o teste foi realizado por tipo de risco, que inclui, garantia de inflação e tábua de mortalidade. Os fluxos relativos a prêmios futuros não registrados na PPNG só foram incluídos no resultado quando o resultado do valor presente foi negativo. O resultado do teste de adequação não apresentou necessidade de registro de provisões adicionais aos passivos de seguro já registrados na data-base. Ativos e passivos contingentes e obrigações legais - fiscais e previdenciárias i. Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes cuja expectativa de êxito é provável são divulgados, quando aplicável. ii. Passivos contingentes São constituídos levando em conta a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais – Fiscais e previdenciárias Decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos nas demonstrações contábeis. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável excedente a R$ 240 para o exercício e a contribuição social sobre o lucro líquido é calculada à alíquota de 9% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do período calculado com base nas alíquotas vigentes na data de balanço e qualquer ajuste aos impostos a pagar com relação aos períodos anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. Resultado O resultado é apurado pelo regime de competência. As contribuições de planos previdenciários são reconhecidas no resultado quando do seu efetivo recebimento. Gerenciamento de riscos A Companhia faz parte do Grupo Bradesco Seguros e, consequentemente, utiliza-se da estrutura de gerenciamento de risco do Grupo, administrando seus riscos de forma corporativa. A administração desses riscos contempla uma série de políticas e estratégias consideradas adequadas pela sua Administração. Essas políticas e estratégias, além de serem reavaliadas frequentemente, contemplam, entre outras, a verificação tempestiva da adequação das aplicações financeiras comparadas aos vencimentos dos passivos. O Grupo possui controles internos que se destinam a garantir que as políticas e estratégias estão sendo cumpridas, de forma que os resultados obtidos estejam de acordo com os objetivos definidos pela Administração da Companhia. Aplicações Resumo da classificação das aplicações financeiras Títulos a valor justo por meio do resultado............................................. Títulos de renda fixa - fundos de investimentos ...........................................
b.
2013 9.836 9.836 9.836
% 100,00 100,00 100,00
2012 9.559 9.559 9.559
% 100,00 100,00 100,00
Composição das aplicações financeiras por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a valor justo por meio do resultado estão apresentados no ativo circulante, independentemente dos prazos de vencimento. 2013 De 1 a 30 ou sem Valor contábil/ Valor vencimento definido Valor justo atualizado Valor justo por meio do resultado ........................................................ 9.836 9.836 9.836 Notas do tesouro nacional - Op. compromissada .................................... 9.836 9.836 9.836 Total ......................................................................................................... 9.836 9.836 9.836 2012 De 1 a 30 ou sem Valor contábil/ vencimento definido Valor justo Valor justo por meio do resultado ........................................................ 9.559 9.559 Letras do tesouro nacional - Op. compromissada.................................... 9.559 9.559 Total ......................................................................................................... 9.559 9.559
Valor atualizado 9.559 9.559 9.559 continua
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
c.
Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes:
d.
f.
2013 Nível 2 9.836 9.836 9.836
2012 Nível 2 9.559 9.559 9.559
Total 9.836 9.836 9.836
2013 9.559 194 (647) 730 9.836
a.
Créditos Tributários e Previdenciários
Circulante Impostos a compensar ............................................. 6 Diferenças temporárias (i) ........................................ Total ......................................................................... 6 i.
2013 Não Circulante 168 168
Total Circulante 6 6 168 174 6
ii.
2012 Não Circulante 147 147
b. Total 6 147 153
2012 111 36 147
Constituição 20 1 21
2014.................................................................................................... 2015.................................................................................................... 2016.................................................................................................... 2017.................................................................................................... 2018.................................................................................................... Total ...................................................................................................
b.
Diferenças temporárias Imposto de renda Contribuição social 38 13 12 4 10 3 9 3 56 20 125 43
Total 51 16 13 12 76 168
Taxa anual Imóveis destinados à renda............................... 1,49% Terrenos ............................................................ Total ..................................................................
Custo Depreciação acumulada 406 (105) 17 423 (105)
Valor contábil 2013 2012 301 307 17 17 318 324
Provisões técnicas Composição Provisão de eventos ocorridos mas não avisados ....................................................................... Provisão de despesas relacionadas............................................................................................. Outras provisões técnicas ............................................................................................................ Total .............................................................................................................................................
b.
2013 19 (12) 7
2012 30 (11) 19
Provisões judiciais A Companhia é parte em ação judicial envolvendo o questionamento da base de cálculo do PIS e COFINS e constitui provisão do valor total da contribuição, acrescido de juros e atualização monetária. Saldo em 1º de janeiro ................................................................................................................ Constituições ................................................................................................................................. Atualização monetária ................................................................................................................... Saldo em 31 de dezembro ..........................................................................................................
9 a.
2012 11 4 4 19
9.836 9.836
9.559 9.559
Passivo .......................................................... Contas a pagar.............................................. Bradesco Vida e Previdência S.A. (Controladora direta)................................... Total (ativo - passivo)...................................
91 91
92 92
91 9.752
92 9.488
2012 39 39
93
39
Despesas................................................... Taxas de custódia .................................... Banco Bradesco S.A. (Controlador final)....
39 39 39
36 36 36
Total (receitas - despesas) ......................
54
3
Remuneração do pessoal-chave da Administração Anualmente, na Assembleia Geral Ordinária, é fixado o montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social. Os administradores abdicaram do direito ao recebimento da remuneração anual. Outros As operações compromissadas indicadas na nota explicativa nº4, tem como contraparte o Banco Bradesco S.A.
d.
2013 325 34 25 384
2012 264 41 20 325
Patrimônio líquido Capital social e dividendos O capital social, totalmente subscrito e integralizado, é representado por 7.200.000 ações escriturais, ordinárias e nominativas, sem valor nominal. De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 25% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. Os dividendos foram calculados da seguinte forma: 2013 2012 Lucro líquido do exercício.......................................................................................................... 382 387 (19) (19) Constituição da reserva legal ........................................................................................................ Base de cálculo dos dividendos ................................................................................................ 363 368 91 92 Dividendos propostos no exercício........................................................................................... 25% 25% Percentagem sobre o lucro líquido ajustado do exercício......................................................
b.
Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social.
c.
Reserva estatutária Constituída por até 100% do lucro líquido após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral.
2012 (99) (44) (6) (1) (150)
2013 752 730 22 (64) (39) (25) 688
2012 762 760 2 (61) (36) (20) (5) 701
2013 730 730
2012 760 760
2013 93 (6) 87
2012 39 (6) 33
2013
2012
21
20
Resultado patrimonial
Despesas de imposto de renda e contribuição social Impostos diferidos Constituição sobre adições temporárias .................................................................................. Impostos correntes Imposto de renda e contribuição social devidos....................................................................... Imposto de renda e contribuição social devidos ................................................................
g.
2013 (100) (33) (6) (139)
Resultado financeiro por categoria
Receita com imóveis de renda ................................................................................................ Despesa com imóveis de renda - depreciação ....................................................................... Total ........................................................................................................................................ f.
2012 (113) (56) (35) (34) (17) (255)
Resultado financeiro
Títulos a valor justo por meio do resultado.............................................................................. Total ........................................................................................................................................ e.
2013 (108) (90) (23) (1) (222)
Despesas com tributos
Movimentação das provisões técnicas de previdência complementar Saldo em 1º de janeiro ............................................................................................................... Reversão ................................................................................................................................... Saldo em 31 de dezembro .........................................................................................................
8
2013 3 4 7
Aplicações- Op. Compromissadas ............. Banco Bradesco S.A. (Controlador final).....
2013 93 93
Receitas..................................................... Receitas com aluguéis ........................... Banco Bradesco Financiamentos S.A. (Empresa ligada ao Controlador final) .
Receitas financeiras.............................................................................................................. Receitas com fundos de investimentos ................................................................................... Outras receitas financeiras...................................................................................................... Despesas financeiras............................................................................................................ Taxa de Custódia .................................................................................................................... Atualização monetária - Provisões judiciais ............................................................................ Outras despesas ..................................................................................................................... Total ........................................................................................................................................
O valor justo dos Imóveis destinados à renda é de R$ 1.075. 7 a.
2012 9.580 21 21
Despesas com taxa de fiscalização ........................................................................................ Despesas com COFINS .......................................................................................................... Despesas com PIS .................................................................................................................. Outras despesas ..................................................................................................................... Total ........................................................................................................................................ c.
Investimentos - Imóveis destinados à renda
2013 9.843 7 7
Despesas com publicação....................................................................................................... Despesas com serviços de terceiros....................................................................................... Despesas com contribuição sindical ....................................................................................... Despesas com localização e funcionamento .......................................................................... Outras...................................................................................................................................... Total ........................................................................................................................................
2013 131 37 168
Previsão de realização dos créditos tributários sobre diferenças temporárias
Ativo............................................................... Disponibilidades ......................................... Banco Bradesco S.A. (Controlador final).....
12 Detalhamento das contas de resultado a. Despesas administrativas
Movimentação das diferenças temporárias
Provisão judiciais - fiscais......................................................................................... Outros....................................................................................................................... Total dos créditos tributários sobre diferenças temporárias ............................
6
11 Transações e saldos com partes relacionadas
Total 9.559 9.559 9.559
2012 9.563 326 (1.090) 760 9.559
2013 9.927 9.927 7.200 41 18 29 (6) 7.200 2.727
Patrimônio líquido ............................................................................................................................................. (-) Despesas antecipadas.................................................................................................................................... Patrimônio líquido ajustado (PLA)................................................................................................................... Capital de risco (I) ............................................................................................................................................. Capital adicional (II)........................................................................................................................................... Capital adicional de risco de subscrição ............................................................................................................. Capital adicional de risco de crédito.................................................................................................................... Efeito da correlação entre os riscos .................................................................................................................... Capital mínimo requerido (CMR) - (maior entre (I) e (II))................................................................................ Suficiência de capital (PLA (-) CMR)................................................................................................................
Desempenho e taxas contratadas A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2013, o desempenho global das aplicações financeiras, atingiu 98,39 % no acumulado do exercício. Movimentação das aplicações financeiras Saldo em 1º de janeiro ............................................................................................................... (+) Aplicações............................................................................................................................... (-) Resgates.................................................................................................................................. (+) Rendimentos........................................................................................................................... Saldo em 31 de dezembro .........................................................................................................
5
2012 19 19 61 61 42
Hierarquia do valor justo As tabelas abaixo apresentam os instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como a seguir: • Nível 1: Preços cotados (não ajustados) em mercados ativos; • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços); e • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis).
Títulos a valor justo por meio do resultado............................ Notas do tesouro nacional - Op. compromissada ....................... Letras do tesouro nacional - Op. compromissada....................... Total ............................................................................................ e.
capital de risco e a margem de solvência. Até que o CNSP regule o capital adicional pertinente a risco de mercado a Companhia está apurando o capital de risco com base nos riscos de subscrição, crédito e operacional, como demonstrado abaixo: 2013 7 7 65 65 58
Total das provisões técnicas ........................................................................................................ Total a ser coberto ..................................................................................................................... Quota de fundos de investimentos ............................................................................................... Total dado em cobertura............................................................................................................ Suficiência...................................................................................................................................
31
(173) (152)
(181) (161)
Reconciliação da alíquota efetiva de imposto de renda e contribuição social Resultado antes dos impostos ............................................................................................ Encargo total do imposto de renda e contribuição social às alíquotas de 25% e 9%, respectivamente ........................................................................................... Receitas não tributáveis, líquidas de despesas indedutíveis: Contribuição para entidade de classe .................................................................................. Outros................................................................................................................................... Imposto de renda e contribuição social devidos ............................................................... Alíquota efetiva......................................................................................................................
2013 534 (181) 29 (8) 37 (152) 28,46%
2012 548 (186) 25 (5) 30 (161) 29,38%
13 Informações complementares a.
10 Demonstração do cálculo do patrimônio líquido ajustado e adequação de capital Nos termos das Resoluções CNSP nº 280/2013, 282/2013, e 283/2013, as sociedades deverão apresentar patrimônio liquido ajustado (PLA) igual ou superior ao capital mínimo requerido (CMR), que é equivalente ou maior valor entre o capital base, o
Outras Informações Em 11 de novembro de 2013, foi publicada a Medida Provisória nº 627 (MP 627/13) que altera a Legislação Tributária Federal sobre IR, CS, PIS e COFINS. A MP 627/13 dispõe sobre: • A revogação do Regime Tributário de Transição (RTT), disciplinando os ajustes decorrentes dos novos métodos e critérios contábeis introduzidos em razão da convergência das normas contábeis brasileiras aos padrões internacionais; • A tributação da pessoa jurídica domiciliada no Brasil, com relação ao acréscimo patrimonial decorrente de participação em lucros auferidos no exterior por controladas e coligadas; e • O parcelamento especial de Contribuição para o PIS/PASEP e à Contribuição para o Financiamento da Seguridade Social – COFINS. A Companhia aguardará a conversão em Lei da MP 627/13 para uma análise mais profunda e conclusiva. Em uma avaliação preliminar, não haverá impactos relevantes.
DIRETORIA Lúcio Flávio Condurú de Oliveira
Diretor-Presidente
Eugênio Liberatori Velasques
Diretor
Ivan Luiz Gontijo Júnior
Diretor-Gerente
Haydewaldo Roberto Chamberlain da Costa
Diretor
Jair de Almeida Lacerda Júnior
Diretor
Vinicius José de Almeida Albernaz
Diretor
Jair de Almeida Lacerda Júnior Atuário - MIBA nº 809 João Batista Zorzete Contador - CRC 1SP248285/O-9
PARECER ATUARIAL Aos Acionistas e à Diretoria da BMC Previdência Privada S.A. Cidade de Deus - Osasco - SP
Os estudos realizados permitiram ainda verificar que não houve a necessidade de constituir a Provisão Complementar de Cobertura (PCC). Considerando os resultados apresentados na Avaliação Atuarial, atestamos que os seus ativos garantidores são bem superiores ao montante das Provisões Técnicas, levando-nos a concluir que a Entidade é superavitária.
A Avaliação Atuarial da BMC Previdência Privada S.A., foi realizada respeitando os princípios atuariais e a metodologia própria de cada tipo de cobertura em cumprimento à Circular SUSEP nº 272/04, com base em 31 de dezembro de 2013. Os cálculos atuariais têm como base os dados e informações contábeis e cadastrais fornecidas pela BMC Previdência Privada S.A.. As provisões técnicas foram verificadas através de testes de consistência que permitem assegurar que as mesmas foram constituídas suficientemente no decorrer do período analisado.
São Paulo, 28 de janeiro de 2014 Jair de Almeida Lacerda Júnior Atuário MIBA nº 809
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Administradores e Acionistas da BMC Previdência Privada S.A. São Paulo – SP Examinamos as demonstrações contábeis da BMC Previdência Privada S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações contábeis A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações
apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações contábeis acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da BMC Previdência Privada S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP. São Paulo, 26 de fevereiro de 2014
KPMG Auditores Independentes CRC SP014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
DIÁRIO DO COMÉRCIO
32
quinta-feira, 27 de fevereiro de 2014
INTEL, DE OLHO NO FUTURO. "Você precisa entender as pessoas para criar a próxima geração de tecnologia", resume a diretora de Pesquisa de Experiência do Usuário na Intel Labs. Fotos: Leah Nash/The New York Times
A antropóloga Genevieve Bell diante de objetos recolhidos em todo mundo para tentar entender como os consumidores usam a tecnologia. No alto, o robô Jimmy.
Natasha Singer The New York Times or trás das paredes cinzas das baias na Intel Corp. em Hillsboro, Oregon (EUA), pesquisadores que preveem o futuro da computação podem pressentir sua chegada. Reverberando pelo corredor vem uma marcante voz australiana, ao mesmo tempo que um rítmico bater de botas de salto alto. E, então, Genevieve Bell, antropóloga que é a intelectual tecnológica residente da Intel, se materializa – cabelos castanhos, brincos grandes, perfumando o ar com Chloé. Ela ainda pode se ver como "uma simples garota australiana", mas para a Intel, ela personifica algo maior: as aspirações da empresa de ser considerada mais do que apenas uma fabricante de chips. O cargo de Bell na Intel, a maior produtora mundial de semicondutores, é o de diretora de Pesquisa de Experiência do Usuário na Intel Labs, braço de pesquisa da empresa. Ela comanda o trabalho de cerca de 100 cientistas sociais e designers que viajam pelo mundo, observando como as pessoas usam a tecnologia em suas casas e em público. As descobertas da equipe ajudam a infor-
P
Alexandra Zafiroglu com painel de objetos recolhidos em carros.
mar e a alimentar o processo de desenvolvimento de produto da empresa, além de serem compartilhadas com os fabricantes de laptops, montadoras e outras empresas que utilizam processadores Intel. DE FORA – Há alguns anos, por exemplo, a equipe de Bell entrevistou pais na China que viam os computadores como distrações das tarefas escolares dos filhos. A Intel desenvolveu um "PC de Aprendizado Doméstico Chinês", eventual-
mente fabricado por um cliente da Intel, com uma chave que os pais podiam ativar para evitar que os filhos jogassem games online na hora de estudar. "Minha tarefa na Intel sempre foi trazer para dentro da empresa as histórias de pessoas de fora – e dar-lhes a devida importância", explicou Bell, que se considera uma pessoa de fora. "Você precisa entender as pessoas para criar a próxima geração de tecnologia". Por "de fora", ela não está se referindo apenas aos consumidores fora dos Estados Unidos. Bell e sua equipe são responsáveis por captar os atributos que as pessoas amam, ou que gostariam de possuir, em seus PCs, televisores etc. Ao longo dos últimos anos, eles vêm se concentrando no apetite dos consumidores por tecnologias hiperpessoais – como sistemas de reconhecimento de voz e acompanhamento de fitness. Em essência, eles estão encaminhando a Intel para uma era da computação pessoal mais centrada nas pessoas. Esse trabalho se tornou ainda mais importante para a empresa. Isso porque a Intel, que sempre dominou o campo de processadores para laptops, foi surpreendentemente lenta para reconhecer o mercado de chips para smartphones. Na verdade, Bell e sua equipe, entre outros, haviam previsto a tendência móvel bem no i n í c i o , a f i rmou Diane M. B r y a n t , g erente geral do grupo de dados da Intel, mas a Intel não a priorizou. Embora a e m p re s a t enha introduzid o r e c e n t emente novos chips para dispositivos móveis, os fabricantes de PCs ainda são a maior base de clientes da Intel, representando US$ 33 bilhões de sua receita de US$ 52,7 bilhões em 2013. Agora, atribuível em parte aos esforços de Bell e sua equipe, a Intel está tentando recuperar o tempo perdido, entrando em domínios como os aparelhos portáteis que possam exibir seus novos chips ultrapequenos e de baixo consumo de energia.
DESCOBRINDO O CARRO – Há alguns anos, Bell estava pensando sobre um usuário final em particular: o proprietário de um carro. Se o marketing estiver certo, os carros já não são apenas dispositivos de transporte, mas sistemas móveis de entretenimento. Bell nunca ficou muito impressionada por essas visões idealizadas de tecnologia. Então, quando essas noções começam a se estabelecer na sabedoria popular, ela quer chutar os pneus, por assim dizer. Esse desejo não é apenas para ser do contra. Se a Intel quisesse trazer inovações para seus clientes fabricantes de automóveis, segundo Bell, a empresa precisaria compreender melhor como as pessoas reais se alternam o tempo todo entre tecnologias embutidas e os dispositivos pessoais que carregam em seus carros. Assim, Bell e Alexandra Zafiroglu, outra antropóloga da Intel, partiram em uma expedição. Elas viajaram pelo mundo, examinando, registrando e fotografando o conteúdo dos carros das pessoas. Embora as montadoras tenham incorporado sistemas de comando por voz e afins em seus veículos com a ideia de reduzir as distrações, as pesquisadoras descobriram que, quando os motoristas ficam entediados no trânsito, eles acabam pegando seus dispositivos pessoais. "Algumas coisas ficaram claras: quanta tecnologia as pessoas levam para o carro, o quanto elas estavam ignorando a tecnologia embutida e quanto essa tecnologia não lhes era satisfatória", disse Bell. Essa visão mais fundamentada e sutil do comportamento do motorista serviu como um choque de realidade para a Intel e seus clientes. No outono, a Intel anunciou uma colaboração com a Jaguar e a Land Rover para desenvolver, entre outras coisas, melhores maneiras para o consumidor sincronizar seus dispositivos pessoais com o carro. A Intel possui uma iniciativa similar com a Toyota, para desenvolver sistemas de interação com o usuário envolvendo voz, gestos e toque. O objetivo é tornar a tecnologia do carro mais direta e substituir o reflexo do motorista de buscar seu dispositivo de mão. BANCANDO A IRRITANTE – Bell estava lecionando no Departamento de Antropologia de Stanford, em 1998, quando
um empresário de tecnologia sugeriu que ela se candidatasse a um emprego na Intel. Na época, a empresa tinha um punhado de cientistas sociais, mas executivos vinham procurando por um antropólogo para conduzir pesquisas sobre como as pessoas usavam tecnologia em suas casas. Em sua entrevista de emprego, Bell informou seus possíveis chefes que ela n ã o c o n s eguia se ver dentro da Intel. Afinal, ela não era uma tecnóloga, não mexia com o PowerPoint, usava um Mac e era, conforme disse a eles, uma "feminista rad i c a l e n e omarxista não reconstruída". Foi contratada. Na Intel, Bell começou a fazer viagens de pesquisa pelo mundo para ver como o consumidor usava tecnologia em suas cozinhas e salas de estar, em eventos de esporte e ritos religiosos. Quando retornavam, ela e seus colegas imprimiam cartazes com os comentários e fotos de pessoas que haviam entrevistado, pendurando-os pelos escritórios da Intel. Os funcionários ficavam tão interessados que formavam-se multidões nos corredores. Ela também descobriu que os engenheiros da Intel eram mais acolhedores em relação aos que os criticavam do que muitos professores que ela havia conhecido. "Em Stanford, eles não gostavam quando você dizia ao corpo docente que eles estavam errados, enquanto aqui isso era um valor cultural", explicou Bell. "Aqui eu dizia: 'Você está errado, e aqui estão 17 motivos e seis fontes de dados como explicação', e eles respondiam: 'Isso é muito interessante, conte mais'". JIMMY, O ROBÔ – Bell vem refletindo sobre uma questão contemporânea: a ansiedade pela possibilidade de computadores inteligentes e sensoriais que possam assumir vida própria. Em 1818, apontou ela, a publicação de Frankenstein, de Mary Shelley, alimentou temores de que as invenções pudessem ganhar vida e nos matar – um tema posteriormente abor-
dado em filmes como Exterminador do Futuro. Hoje, isso voltou a ser relevante, disse ela. Com o advento da internet das coisas, um número cada vez maior de objetos, como termostatos e semáforos, está sendo equipado com chips e sensores que podem coletar e transmitir informações sobre seus ambientes.
Bell vê esses objetos conectados como anúncios de dispositivos que terão relacionamentos com pessoas, em vez de meras interações. "Talvez a internet das coisas possa ser algo para nos agradar ou cuidar de nós, e não semáforos", ponderou ela em um almoço com Brian David Johnson, um futurista em seu laboratório. Johnson está conduzindo um projeto para desenvolver um robô pessoal, chamado Jimmy, que se relacionaria com pessoas como indivíduos. Branco e curvilíneo, Jimmy é um sistema personalizável com meio metro de altura – como um telefone celular com pernas – onde o usuário poderá baixar aplicativos. "Jimmy é uma plataforma de computador que anda. Ele possui poder computacional suficiente para perceber como está seu humor, onde você está, uma compreensão adquirida através de um relacionamento", explicou Johnson. Jimmy foi criado para mostrar aos clientes corporativos da Intel o que seus projetos – e chips – podem realizar. Entretanto, ele também está ligado à crença de Bell de que o futuro da computação está em dispositivos personalizados, voltados a pessoas. A Intel pretende tornar o software público para que usuários de impressoras 3D possam criar seus próprios Jimmys. "No fim, tudo se resumirá em coisas para pessoas e Jimmy deixa essas coisas bastante evidentes", concluiu Bell.
Genevieve diante da sede da Intel Corp., em Hillsboro, Oregon (EUA).
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
33
Economia fraca faz BC refrear subida dos juros Copom eleva a taxa básica Selic em 0,25 ponto percentual. Nos últimos doze meses, aumento é de 3,5 pontos. Agora, em 10,75% ao ano, Selic volta ao índice do início do governo Dilma e já ameaça a economia real, diz ACSP. Banco Central reduziu o ritmo do aperto monetário e elevou ontem a taxa básica de juro em 0,25 ponto percentual, para 10,75% ao ano, em linha com a expectativa do mercado. Em comunicado, o Comitê de Política Monetária (Copom) não explicou o motivo da redução do ritmo de aperto, depois de ter elevado a taxa em 0,50 ponto percentual nas seis reuniões anteriores. Segundo o Copom, a decisão unânime "dá prosseguimento ao processo de ajuste da taxa básica de juros, iniciado em abril de 2013". A única alteração no comunicado do Banco Central foi a retirada da expressão "neste momento" utilizada na reunião passada. Foi a oitava alta seguida da taxa básica de juros do País, que chegou à mínima histórica de 7,25% no ano passado. Com isso, a Selic volta para o patamar em que estava quando a presidente Dilma Rousseff assumiu a presidência em janeiro de 2011. Pesquisa da agência Reuters com 54 analistas de mercado mostrou que 40 deles previam alta de 0,25 ponto percentual da Selic na reunião desta semana, enquanto o restante esperava aumento de 0,50 ponto. ACSP – O presidente da Associação Comercial de São Paulo (ACSP) e da Federação das Associações Comerciais do Estado de São Paulo (Facesp), Rogério Amato, fez ontem à noite duro alerta à sociedade sobre a ameaça à economia real do País que a taxa bá-
O
Paulo Pampoli
n/Hype
Decolagem Confira a subida da taxa Selic no último ano (em%)
10,50
10,75
Fevereiro
Janeiro 2014
10,00
Novembro
9,50
Outubro
9,00
Agosto
O aumento de 0,25 ponto percentual da Selic confirma as expectativas dos representantes do mercado financeiro, mas se afigura negativo para o setor real da economia, pois o nível de atividade vem se reduzindo rapidamente e o impacto da nova alta dos juros vai acelerar esse processo. Esperamos que, agora, o BC não promova novos reajustes neste ano.
8,50 Julho
0,25
8,00 Maio
7,25
Janeiro 2013
7,25
Março
7,50
foi o aumento de ontem
Abril
ROGÉRIO AMATO, PRESIDENTE DA ACSP E DA FACESP Fonte: Banco Central
sica de juro em 10,75% ao ano provoca. "O aumento de 0,25 ponto percentual da Selic na reunião do Copom confirma as expectativas dos representantes do mercado financeiro, mas se afigura negativo para o setor real da economia, pois o nível de atividade vem se reduzindo rapidamente e o impacto da nova alta dos juros vai acelerar esse processo",
disse Rogério Amato. "Esperamos que, agora, o BC não promova novos reajustes neste ano, pois o efeito dos aumentos anteriores ainda não se esgotaram – e devem continuar a inibir as atividades econômicas. É de se esperar, também, que a política fiscal seja efetivamente implementada, com cumprimento da meta de superávit primário anunciado
sem, no entanto, qualquer aumento de impostos", declarou o presidente da ACSP. Firjan – A Federação das Indústrias do Estado do Rio de Janeiro (Firjan) apoiou a decisão do Copom de desacelerar o aumento da taxa Selic, que vinha subindo, nos últimos encontros, em 0,50 pontos percentuais. Segundo a instituição, foi "acertada a decisão do
Copom de reduzir o ritmo de alta dos juros". A associação destacou o crescimento baixo do PIB do País e a expectativa de manutenção da inflação em patamares altos, e afirmou que a política fiscal para manter os preços sob controle "imporá custos por demasiado elevados ao País em termos de investimentos, produção e geração de empregos".
"O BC estava se coçando há tempo para diminuir o ritmo do aperto", diz Alexandre Schwartsman, ex-diretor de Assuntos Internacionais do BC. Para ele, o Copom só não tomou a decisão em janeiro por causa da alta recorde de p re ç o s e m d e z e m b ro. E m 2013, a inflação oficial fechou em 5,91%, superior aos 5,84% de 2012. (Agências)
Previsão da FGV para o PIB: 2,1%. Dados da Fundação mostram menor atividade da economia no último trimestre do ano passado. Hoje, IBGE divulga o número oficial. Vidal Cavalcanti/EC
Instituto Brasileiro de Economia da Fundação Getulio Vargas (Ibre/FGV) rebaixou a expectativa para o crescimento do Produto Interno Bruto (PIB) no último trimestre de 2013 de 0,3% para 0,1%, na comparação com o terceiro trimestre. Segundo relatório da instituição, um dos motivos para a revisão foram os dados mais recentes da Pesquisa Mensal de Serviços (PMS) e da Pesquisa Industrial Mensal (PIM), divulgados pelo Instituto Brasileiro de Geografia e Estatística (IBGE). Para o acumulado de 2013, a previsão é de alta de 2,1%. O IBGE divulga hoje o resultado do PIB no quarto trimestre e no ano. A indústria deve ter um desempenho negativo em termos de PIB no quarto trimestre do ano passado, na avaliação do superintendente adjunto de Ciclos Econômicos da Fundação Getúlio Vargas (FGV), Aloisio Campelo. "A queda da produção industrial em dezembro foi tão forte (menos 3,5% em relação a novembro) que vai influenciar o dado do setor para o período, então é provável que o PIB da indústria fique negativo em algo em torno de 0,50%, destoando do resultado geral da economia, que deve ser positivo no quarto trimestre", disse Campelo ontem, ao comentar os dados
O
Forno da Usiminas: impacto do desempenho negativo do setor industrial será grande no PIB do País. da Sondagem da Indústria de Transformação de fevereiro, divulgado pela FGV. De acordo com Campelo, a produção industrial do último mês do ano passado veio "fora da normalidade", mesmo considerando o cenário de atividade fraca vivido pelo setor. "Foi um baque grande", afirmou. Entretanto, segundo ele, um dado de forte alta esperado para janeiro pode contribuir de forma positiva para o resultado do setor no primeiro trimestre de 2014. "Em janeiro vai haver um
pouco de compensação em termos de nível de produção, mas isso não significa recuperação", ponderou. A confiança da indústria rec u o u 1 % e m f e v e re i ro , d e acordo com a sondagem realizada pela FGV. "Este mês a percepção sobre a situação atual do País piorou, o nível de demanda piorou, houve acúmulo de estoques e as expectativas dos empresários também pioraram", explicou. "Para fins cíclicos, os dados da sondagem não sinalizam uma mudança. Não há otimismo
que indique uma aceleração no primeiro semestre." Construção – A indústria da construção apresentou queda no nível de atividade neste início de ano. Segundo a pesquisa Sondagem Indústria da Construção, divulgada ontem pela Confederação Nacional da Indústria (CNI), o indicador de evolução do nível de atividade do setor atingiu 45,8 pontos em janeiro, um pouco acima dos 44,5 pontos registrados em dezembro de 2013, mas ainda abaixo da linha divisória dos 50 pontos, o que re-
presenta queda na atividade. Os indicadores da Sondagem variam de zero a cem. Acima de 50 indicam crescimento ou atividade acima do usual e aquém representam queda na atividade ou abaixo do usual. A pesquisa revela ainda que o nível de atividade da indústria da construção ficou abaixo do usual para meses de janeiro, com indicador de 43,9 pontos. "Esse resultado aponta para o desaquecimento do segmento e com resultado mais desfavorável desde agosto do ano passado, quando esse indicador foi de 43,5 pontos", diz o documento. Emprego – Com relação à Utilização da Capacidade de Operação (UCO), que mede o prrcentual utilizado no mês do volume de recursos, mão de obra e maquinário, o indicador registrou 70% em janeiro, ante 69% verificado em dezembro do ano passado. Como consequência da desaceleração da atividade no setor, houve um ligeiro recuo no emprego. A Sondagem Indústria da Construção revela que as expectativas dos empresários desse setor (entrevistados neste mês de fevereiro) para os próximos seis meses estão positivas. Com relação à perspectiva do nível de atividade, o indicador registrou 56,9 pontos. (Agências)
34 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
35
O mercado de derivados no Brasil foi o que mais cresceu no mundo Graça Foster
Petrobras promete autossuficiência para 2020 O Brasil deverá processar 3,4 milhões de barris diários, ante 2 milhões de barris atuais, eliminando as importações que desequilibram as contas da companhia. Nacho Doce/Reuters
Brasil deverá atingir a autossuficiência na produção de derivados de petróleo em 2020, estimou ontem a presidente da Petrobras, Maria das Graças Foster, em teleconferência com analistas para comentar o balanço de 2013. Naquele ano o Brasil deverá processar 3,4 milhões de barris diários, ante 2 milhões de barris atuais, segundo a empresa. Até o final de 2016, a Petrobras pretende acrescentar 195 mil barris por dia à capacidade de produção de diesel, querosene e gasolina de seu parque de refino. No período, a empresa também deverá colocar em operação a refinaria Rnest, em Pernambuco, e parte do Comperj, no Rio. "O mercado de derivados no Brasil foi o que mais cresceu no mundo", disse a presidente da Petrobras. Isso cria um problema, pois as importações de combustíveis, necessárias para cobrir o atual déficit de produção, a preços mais altos que os de venda no mercado interno, têm reduzido as margens de lucro da companhia. Em 2013, apesar dos reajustes dos combustíveis, a divisão de Abastecimento fechou no vermelho: R$ 17,8 bilhões de prejuízo, ante R$ 22,9 bilhões em 2012. Apenas no quarto trimestre, as perdas líquidas da divisão foram de R$ 5,46 bilhões de reais, ligeiramente abaixo dos R$ 5,65 bilhões registrados no mesmo período do ano anterior. A produção de derivados neste ano será de 2.148 mbpd (mil barris por dia), aumento de 1% na comparação com 2013. A produção de diesel deve crescer 7%, mas a de gasolina cai para 408 mbpd, ante 491 mbpd de 2013. Quanto à produção de petróleo no País, Graça prevê um aumento de 50% em 2020, para 2,9 milhões de barris. Até 2030, a produção atingirá 4 milhões de barris por dia, o do-
Na Bolsa, baixas.
O
esmo com lucro acima das projeções dos especialistas no último trimestre de 2013, o balanço da Petrobras não agradou aos investidores e a resposta veio na venda das ações. Os papéis da estatal recuaram a níveis de 2005 e pressionaram o Ibovespa para baixo mais uma vez. Petrobras PN caiu 3,53%, a R$ 13,68, e a ON, 2,86%, a R$ 12,90, respectivamente primeira e segunda maiores quedas do principal indicador da Bolsa, o Ibovespa, que terminou a sessão em baixa de 0,25%, aos 46.599,21 pontos Já os papéis da Vale, à espera da divulgação do balanço, deram uma contribuição mais forte para o índice ao longo do dia, mas que, no final, ficou perto do zero a zero: a Vale ON subiu 0,03%, e a Vale PNA, 0,07%. (Estadão Conteúdo)
M
Graça Foster anunciou que a produção de petróleo aumentará 50% em 2020, para 2,9 milhões de barris/dia: em 2030, atingirá 4 milhões. bro do patamar atual, somente nos reservatórios da empresa. Ela afirmou que está em curso uma estratégia, na área de exploração e produção, para dar prioridade às atividades de desenvolvimento das reservas já descobertas. Por desenvolvimento, entende-se o trabalho realizado entre a descoberta de uma reserva e o início efetivo de sua produção comercial. Como resultado, a perfuração de novos poços "nas bordas do pré-sal", como define a executiva, entra em ritmo menor. "Temos um índice de reservas acumuladas pela empresa, equivalente a 20 anos de produção, que nos é muito confortável. Logo, podemos dar maior ênfase para fazer essas reservas já descobertas entrarem em produção", detalhou. (Agências)
Investimentos de US$ 206,8 bilhões ara atingir os objetivos traçados, o Plano de Negócios e Gestão (PNG) da Petrobras para o período 2014/2018 prevê investimentos de US$ 206,8 bilhões. O plano foi enxugado em 6,8%, pois o programa anterior previa US$ 220,6 bilhões. Além disso, estão programados pagamentos de dívidas de US$ 54,9 bilhões, ou seja, a saída de caixa será de US$ 261,7 bilhões no quinquênio. Na outra ponta, a companhia prevê gerar US$ 182,2 bilhões em fluxo de caixa operacional, após
P
pagar dividendos, além de desinvestimentos. Outros US$ 60,5 bilhões serão levantados via captações – em média US$ 12,1 bilhões anualmente no período. Finalmente, US$ 9,9 bilhões virão de reestruturações nos modelos de negócio e US$ 9,1 bilhões via uso do caixa atual. Neste ano de 2014, estão previstos investimentos de R$ 94,6 bilhões– a maior parte, 64%, para a área de Exploração e Produção. A cifra está 9% abaixo dos R$ 104,4 bilhões (57% em exploração e produção) de 2013. No ano
passado, a Petrobras investiu cerca de R$ 6,7 bilhões a mais do que o previsto inicialmente, porque teve desembolsar R$ 6 bilhões no pagamento do bônus de assinatura do prospecto de Libra, localizado no pré-sal e leiloado em outubro passado. Em 2013, os chamados programas estruturantes, grupo de iniciativas de redução de custos, otimização e desinvestimentos, geraram R$ 14,7 bilhões ao caixa da Petrobras. A maior parte, R$ 8,9 bilhões, foi capturada via programa de
Adesão ao Refis derruba lucro da Vale or ter assumido uma dívida de R$ 22 bilhões com o Refis, referente ao pagamento de Imposto de Renda de controladas no exterior, no final do ano passado, a Vale viu desabar seus resultados de 2013: registrou lucro de R$ 115 milhões, ante um lucro de R$ 9,8 bilhões em 2012. A mineradora brasileira reportou ontem um prejuízo líquido de US$ 6,4 bilhões no quarto trimestre, perda 146,7% superior à do mesmo trimestre de 2012, que marcou o primeiro prejuízo trimestral da Vale em 10 anos. Já a geração de caixa medida pelo Ebitda (lucros antes de juros, impostos, depreciação e amortização) somou no quarto trimestre US$ 6,6 bilhões, aumento de 49,7% em relação ao visto no mesmo período de 2012. Na comparação com o terceiro trimestre do ano passado houve um aumento de 12,8%. A receita operacional líquida, por sua vez, alcançou US$ 13,4 bilhões, aumento de 9,4% na relação anual e de 5,7% na trimestral. No ano o Ebitda foi de US$ 22,7 bilhões, alta de 18,3%. No mesmo intervalo a receita cresceu 0,75%, para US$ 48,050 bilhões. Ao aderir ao Refis – o programa de refinanciamento de dívidas tributárias do governo federal –, a companhia deixara claro ao mercado que o lucro seria fortemente impactado com a decisão. Com o acordo, a empresa terá de desembolsar, ao todo, R$ 22,3 bilhões. Desse total, R$ 5,9 bilhões foram pagos à vista no fim de novembro e R$ 16,4 bi-
Vendas de etanol avançam na safra
P
s vendas de etanol das usinas do Centro-Sul do Brasil para o mercado interno totalizaram 20,31 bilhões de litros e aumentaram 23,2% no acumulado da safra 2013/14 (abril a 16 de fevereiro) ante igual período do ciclo anterior, informou a União da Indústria de Cana-de-açúcar (Unica). Com 90% da oferta total de cana, essa é a principal região produtora do País e está no período de entressafra, após a conclusão da moagem na região. A moagem de cana no acumulado da safra atingiu o recorde de 596,2 milhões de toneladas, uma alta de 12% na comparação com o ciclo 2012/13. Diante de uma relação de preços mais vantajosa, a indústria optou por produzir mais etanol: 25,5 bilhões de litros, 20% acima do período anterior. A produção de açúcar avançou apenas 0,57%, para 34,3 milhões de toneladas. A oferta interna
Marcelo Coelho/Agência Vale
A
Vendas da mineradora não caíram: receita líquida aumentou 9,4% em 2013. lhões foram divididos em 179 parcelas mensais, corrigidas pela taxa básica de juros, a Selic. Apesar de a maior parte do valor ser paga a prazo, a empresa informou na ocasião que o impacto da dívida em seu lucro apurado em 2013 seria de R$ 20,7 bilhões. Ainda na oportunidade a companhia explicou que os pagamentos seriam feitos com caixa próprio, sem a necessidade de tomar novas dívidas. D e s i n v e s t i me n t o – O ano de 2013 também foi marcado pela continuidade do programa de desinvestimentos da Vale, a venda de ativos fora de seu negócio principal. Ao longo do ano a com-
panhia arrecadou mais de US$ 6 bilhões nessas vendas, como, por exemplo, a da Log-in, a norueguesa fabricante de alumínio Norsk Hydro e uma fatia da VLI. As vendas foram bem recebidas pelo mercado já que, para o entendimento dos analistas, o ganho com as vendas ajudaria a empresa a financiar o seu maior projeto, o Serra Sul, no Pará, orçado em US$ 20 bilhões e que adicionará 90 milhões de toneladas à sua capacidade. Esse é o maior projeto da Vale em curso, que acrescentará maiores volumes a partir de 2016, quando a companhia contará com um minério de baixo custo e de ótima
desinvestimentos (Prodesin). Desde outubro de 2012, foram concluídas 21 operações de desinvestimento, totalizando US$ 10,7 bilhões. Desse total, US$ 3,4 bilhões foram em 2012. Houve aumento de 115% entre o ano passado e 2012. Dos demais programa, o Procop adicionou R$ 4,3 bilhões ao caixa da estatal; o Programa de Redução de Custos (PRC) de Poços, R$ 700 milhões e o Infralog (programa de gestão integrada de projetos de logística), R$ 800 milhões. (Agências)
qualidade. Para 2014, o mercado aguarda novos desinvestimentos, assim como a busca de parceiros estratégicos para alguns projetos. Entre os projetos onde são esperados anúncios para este ano estão o corredor Nacala e os projetos de fertilizantes. No caso do corredor logístico na África, a Vale chegou a afirmar que deverá anunciar até o fim do primeiro semestre deste ano a venda da metade da sua fatia de 70% de Nacala. Outro projeto que pode sair, de vez, do guarda-chuva da mineradora é o de potássio no Rio Colorado, na Argentina. (Agências)
também foi beneficiada de queda nas exportações da região. O levantamento da Unica indica que a indústria exportou 27% menos, embarcando no acumulado da safra até 16 de fevereiro 2,4 bilhões de litros. ICMS – A Unica encaminhou ao governo de São Paulo uma proposta para reduzir de 12% para 7% a alíquota do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) do álcool hidratado vendido nos postos, em mais uma tentativa de retomar a competitividade da indústria sucroalcooleira. Como contrapartida, a alíquota da gasolina subiria de 25% para 26,1% a 28% no Estado. A proposta, elaborado pela Fundação Instituto de Pesquisas Econômicas (Fipe) a pedido da Única, avalia ainda que seriam gerados de 4,2 mil a mais de 7 mil empregos diretos e indiretos com a recuperação do setor. (Agências)
DIÁRIO DO COMÉRCIO
36
quinta-feira, 27 de fevereiro de 2014
Entre 2009 e 2013, a expansão média da indústria de embalagens ficou em 1,53%.
Carrinhos mais recheados Levantamento do setor supermercadista indica que as vendas em janeiro registraram aumento de 4,5% sobre o primeiro mês de 2013. Patrícia Cruz/LUZ
Paula Cunha ano de 2014 começou com desempenho positivo para os supermercados brasileiros em comparação com o ano passado. As vendas reais em janeiro registraram aumento de 4,5% sobre o primeiro mês de 2013. O resultado é consequência do aumento real do salário mínimo ocorrido no início do ano, que colaborou para a manutenção do poder aquisitivo da população. Na avaliação da Associação Brasileira de Supermercados (Abras), os rendimentos médios dos assalariados brasileiros registrou avanço de 3,3% na mesma base de comparação. Sussumu Honda, presidente do Conselho Consultivo da Abras, lembrou que "no início do ano passado, as vendas começaram a crescer de forma mais lenta e só ganharam mais ritmo a partir do mês de julho, beneficiadas pela redução do ritmo da inflação dos alimentos e também pelo impacto da desoneração da cesta básica". Neste ano, como já apontaram levantamentos da Abras e de institutos de pesquisa, a realização da Copa do Mundo de Futebol entre junho e julho deverá impulsionar as vendas de salgadinhos e bebidas como cervejas e refrigerantes, o que poderá beneficiar o segmento. O executivo da Abras afirmou que a base de comparação com os primeiros meses do ano passado ainda é fraca e existe espaço para elevações
O
A realização da Copa do Mundo de Futebol deverá impulsionar as vendas de salgadinhos e bebidas como cervejas e refrigerantes em supermercados, o que poderá beneficiar o segmento.
nos próximos meses. Em relação a dezembro, as vendas reais apresentaram retração de 20,85%, queda considerada normal para o mês. Os índices já foram deflacionados pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), do Instituto Brasileiro de Geografia e Estatística (IBGE). De acordo com Honda, a mudança no calendário neste ano, quando o Carnaval será comemorado no início do mês
de março, não afeta o segmento significativamente. E acrescentou que há cidades em que as festas acabam estimulando o consumo, como as litorâneas. Ab ra sm er c ad o – O índice composto por 35 produtos de largo consumo registrou alta de 1,15% no primeiro mês do ano ante dezembro. Avaliado pela GfK, com análise do Departamento de Economia e Pesquisa da Abras, seu valor
passou de R$ 360,35 para R$ 364,51 no mês passado. Em relação a janeiro de 2013, houve majoração de 4,47%. Entre os produtos que registraram alta ante dezembro, os destaques foram cebola (16,4%), carne traseiro (6,63%) e arroz (4,29%). A primeira foi afetada por fatores sazonais, enquanto o abastecimento de carne sofreu a influência da estiagem. No caso do arroz, o produto está em pe-
ríodo de entressafra, o que provoca redução na sua oferta. Entre as maiores quedas ante dezembro, situam-se a farinha de mandioca (4,68%), leite longa vida (4,17%) e tomate (3,79%). Seus preços recuaram em consequência do aumento de oferta. No caso do desempenho regional, a cesta que apresentou alta mais expressiva foi a do Centro-Oeste, de 2,67% ao terminar o mês de janeiro em
R$ 337,09, influenciada por fatores climáticos. A do Norte continua a mais cara do País ao fechar em R$ 425,13 (aumento de 0,27%), afetada por fatores logísticos de transporte. A cesta do Sudeste manteve-se praticamente estável (variação de 0,06%), fechando em R$ 346,08. No Nordeste, ela ficou em R$ 314,32, com alta de 2,51%. E na região Sul, o avanço foi de 0,07%, ao terminar em R$ 392,51.
Produção de embalagens tem crescimento de 1,41% em 2013, após queda no ano anterior. Já a receita líquida do setor teve uma expansão de 10,7% ante 2012. produção de embalagens da indústria brasileira cresceu 1,41% em 2013, na comparação com o ano anterior, de acordo com pesquisa da Fundação Getulio Vargas (FGV) encomendada pela Associação Brasileira de Embalagem (Abre). O montante reverte a queda de 1,56% apurada em 2012, mas reforça a tendência de fraco crescimento registrada pelo setor nos últimos anos. Entre 2009 e 2013, a expansão média da indústria de embalagens ficou em 1,53%. Para 2014, o coordenador de análises econômicas da FGV, Salomão Quadros, projetou, ontem, alta de 1,5%, em linha com o resultado médio dos últimos anos. "O setor continua crescendo, mas em um ritmo menos acelerado do que nos últimos anos. A indústria de embalagem funciona como um termômetro da economia e devemos ficar atentos aos sinais que ela apresenta", destacou em nota o presidente da Abre, Maurício Groke. O levantamento da FGV/Abre mostra que o crescimento da produção em 2013 foi pautado principalmente pela alta de 2,66% apurada no acumulado dos primeiros seis meses. No segundo semestre do ano passado, o indicador cresceu apenas 0,24%, pressionado
A
negativamente por uma retração de 0,8% no quarto trimestre. Quando considerada a produção por segmento, nova discrepância. As indústrias de vidro e de embalagens metálicas cresceram 9,31% e 7,57%, respectivamente, na comparação com 2012. Os dois principais segmentos da indústria de embalagens, papel, papelão e cartão, e plástico, por outro lado, fecharam 2013 em baixa. A produção do primeiro grupo caiu 1,03% em relação ao ano anterior. Já a indústria amargou queda de 2,03%. A indústria de madeira, a menos expressiva, teve retração de 17,06% em relação a 2012. O levantamento divulgado ontem revela que a receita líquida de vendas do setor totalizou R$ 51,764 bilhões em 2013, uma expansão de 10,7% em relação ao ano anterior. A taxa de utilização fechou 2013 em 86,6%, abaixo da marca de 87,5% apurada no ano anterior. A exportação brasileira da indústria de embalagens alcançou US$ 492,8 milhões no ano passado, montante 1,1% inferior ao registrado no ano anterior. As importações, por outro lado, cresceram 7,05% e totalizaram US$ 913,6 milhões, elevando assim o déficit comercial do setor para mais de US$ 400 milhões. Perspectivas – Levantamento feito pela
FGV em janeiro com mais de 100 empresários do setor plástico aponta que os fabricantes de embalagens estão menos otimistas em relação à demanda neste início de ano. Como consequência, eles acreditam que os estoques estejam em níveis elevados para atender a demanda projetada no curtíssimo prazo. Diante de um cenário menos otimista, os executivos do setor não demonstram intenção de aumentar a compra de insumos. Já em relação ao número de empregos, por outro lado, a sinalização é de retração nas vagas oferecidas. Mas, quando considerado um ambiente mais adiante, os executivos demonstram mais otimismo. Na análise de perspectiva de negócios dentro dos próximos seis meses, o levantamento da FGV aponta uma perspectiva positiva, com uma visão mais animadora do que a detectada no final do ano passado. Importante destacar que o ano de 2014, principalmente o segundo e o terceiro trimestres, será marcado por dois eventos importantes para o consumo de embalagens: Copa do Mundo e eleições. É justamente nesse período, de acordo com a Fundação Getúlio Vargas, que a produção do setor deve se acelerar, após um primeiro trimestre mais fraco. (Estadão Conteúdo)
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
37
A companhia atingiu todas suas principais estimativas para 2013 Frederico Curado, presidente da Embraer
InBev espera retorno maior com a Copa
Tasso Marcelo/ Estadão Conteúdo
A
em janeiro e fevereiro, pois o clima excepcionalmente frio e a neve implicam em menos pessoas frequentando bares. "Onde o clima tem sido bom, como na costa oeste, os volumes estão bons", disse o vicepresidente financeiro Felipe Dutra em uma teleconferência realizada ontem. A InBev, que vendeu mais do que uma em cada cinco cerv e j a s c o m e rc i a l i z a d a s n o mundo no ano passado, anunciou que os volumes caíram 1,7% no último trimestre do ano passado, mas a receita cresceu 4,6% para US$ 11,71 bilhões. A companhia divulgou ontem um aumento de 13% no lucro antes de juros, impostos, depreciação e amortização (Ebitda) no quarto trimestre, para US$ 5,2 bilhões de, acima da expectativa média de US$ 4,94 bilhões.
Dutra, vicepresidente financeiro da InBev, vê problema no mercado dos EUA por causa do início de ano frio, que afastou consumidores dos bares. Francois Lenoir/ Reuters
A metade brasileira – Já a brasileira Ambev viu o lucro líquido subir 27,2% quarto trimestre ante igual período de 2012, para um total de R$ 4,75 bilhões, um resultado impulsionado por melhor desempenho operacional e alíquota efetiva de impostos mais baixa. Entre outubro e dezembro, a geração de caixa medida pelo Ebitda subiu 17,4% na comparação anual, a R$ 6,45 bilhões. Apesar de uma queda de 2% no volume de cerveja vendido no trimestre e de um resultado praticamente estável em refrigerantes, a maior companhia de bebidas da América Latina elevou a receita líquida
em 9,1% no último trimestre, a R$ 11,05 bilhões, auxiliada por preços maiores. A receita líquida por hectolitro subiu 10,6% no período, avanço atribuído pela Ambev às iniciativas de gestão de receita em operações, ao maior peso da distribuição direta e à alta na participação de mercado das marcas premium (texto ao lado) no Brasil. A Ambev também disse ver as despesas gerais e administrativas crescendo entre um dígito alto e dois dígitos baixos em 2014. Os investimentos da companhia no Brasil deverão ficar "próximos dos níveis" observados em 2013, quando fecharam em R$ 2,8 bilhões, de
Momento é da aviação executiva
Luca Lacas Ruiz/ EC
Divulgação
um total aplicado pela companhia de R$ 3,8 bilhões no ano. No consolidado do 2013, a Ambev registrou lucro líquido de R$ 11,35 bilhões, alta de 9% sobre o ano anterior, e receita líquida de R$ 34,8 bilhões, avanço de 7,9% ante 2012. (Reuters)
Telefônica amplia base de clientes, mas lucro cai. Telefônica Brasil divulgou ontem queda no lucro líquido do quarto trimestre, embora tenha conseguido forte crescimento na base de usuários pós-pagos e nas receitas com dados e recuo nos investimentos do período. A companhia teve lucro líquido de R$ 1,2 bilhão no período, queda da 16,5% ante igual etapa de 2012. A geração de caixa medida pelo Ebitda (lucro antes de juros, impostos, depreciação e amortização) caiu 25,5% na mesma comparação, para R$ 2,8 bilhões. A margem no período caiu de 43,3% para 31,7%. Em teleconferência com analistas, o diretor geral da Telefônica Brasil, Paulo Cesar Teixeira, disse que a companhia vai reforçar investimentos em fibra óptica e em rede de telefonia 3G e 4G neste ano. O investimento de 2014 deve ser de 18% 19% da receita bruta, que em 2013 somou R$ 51,9 bilhões A operadora investiu no trimestre passado R$ 2,2 bilhões, queda de 22,5% sobre volume aplicado em igual período de 2012. No ano, porém, o investimento somo R$ 6 bilhões, praticamente estável. A Telefônica teve crescimento de 26% na base de usuários pós-pagos, mais rentáveis, de telefonia celular no quarto trimestre, a 23,69 mi-
A
Para Curado, presidente da Embraer, vendas de jatos executivos, como o Legacy, ofuscam a pressão no segmento de jatos comerciais. Embraer projeta fazer bons negócios no m e rc a d o d e j a t o s executivos. A fabricante prevê entregar entre 105 e 120 aeronaves leves e grandes deste segmento ao longo de 2014, volume alinhado com o desempenho verificado no ano passado, quando 119 destes jatos foram entregues. Ontem a empresa divulgou o resultado do quarto trimestre de 2013, que apontou um lucro líquido atribuível aos acionistas de R$ 607,2 milhões no período, mais que o dobro de um ano antes. Segundo Frederico Curado, presidente da Embraer, a s m a r g e n s m e l h o re s n a aviação executiva devem ofuscar a pressão no segmento de jatos comerciais
A
CLAUDIO LOPES ME CNPJ - 07.698.438/0003-04 Abandono de Emprego A Empresa Claudio Lopes ME vem atraves desta comunicar a dispensa por justa causa Filippe Campos de Araujo devido a faltas consecutivas desde 20/01/2014.
REABERTURA CHAMAMENTO PÚBLICO Nº 01/13-PROCESSO: 7.152/2013-OBJETO RESUMIDO: Credenciamento e a classificação de instituições universitárias ou associativas, nos moldes estabelecidos na Lei Federal n.° 8.666, de 21 de junho de 1993, objetivando apoiar a população de baixa renda que será beneficiada pelo Programa de Projetos Residenciais “Casa Legal”, de acordo com a Lei Municipal n.º 2806, de 06 de setembro de 2011, Anexo Único deste instrumento. CREDENCIAMENTO: de 17 a 21 de março de 2014, de segunda a sexta-feira, das 8h00 às 17h00. LOCAL: Praça Coronel Brasílio Fonseca, 35, centro, neste município. O Edital poderá ser lido e obtido na íntegra no site da Prefeitura Municipal de Guararema, no endereço http://www.guararema.sp.gov.br/arquivo/editor/file/ chamamento%20publico01.pdf MARCIO LUIZ ALVINO DE SOUZA, Prefeito Municipal.
em 2014. Para este segmento, a empresas estima entregar entre 92 a 97 jatos. No ano passado foram entregues 90 jatos comerciais. Ontem, em teleconferência com a imprensa, o vicepresidente financeiro e de relações com investidores da Embraer, José Filippo, informou que a empresa mantém a visão anterior de "certa estabilidade no setor". Para 2014, a empresa considerou que trabalhará com um câmbio no patamar atual, em torno de R$ 2,35 por dólar, embora considere que mas há mais chances de queda moderada do que de alta do real. A fabricante também manteve a previsão de margem Ebit (lucro operacional)
Ambev prevê o lançamento da marca Corona no Brasil no segundo semestre, dentro da estratégia de aumentar o peso dos rótulos premium, com maior margem, no volume total comercializado. Em teleconferência com analistas realizada ontem, o diretor geral da companhia, João Castro Neves, afirmou que a Corona deverá estrear no Brasil após a Copa do Mundo, posicionada como uma cerveja "super premium". A marca passou a integrar o portfólio global da AB InBev, controladora da Ambev, após a companhia comprar o controle do grupo mexicano Modelo, num negócio anunciado em meados de 2012. No ano passado, as marcas premium da Ambev responderam por cerca de 7% do volume de cerveja da empresa no Brasil, com avanço de dois dígitos em marcas como Original, Budweiser e Stella Artois, incluídas pela empresa nesta categoria. Segundo o diretor financeiro e de Relações com Investidores da companhia, Nelson Jamel, o percentual ficou acima do peso de 5% a 6% do segmento premium no mercado em geral. (Reuters)
A
Lucro da companhia cresceu 13% no último trimestre companhia belgabrasileira AnheuserBusch InBev, maior cervejaria do mundo, prevê um retorno ao crescimento nas vendas de cerveja no Brasil motivado pela Copa do Mundo, que, segundo a fabricante, deve impulsionar em 1 ou 2 pontos percentuais as vendas no País, seu segundo maior mercado, que sofreu uma redução no ano passado devido a um verão chuvoso e uma inflação alta que minou a renda pessoal disponível. A fabricante, que produz Budweiser e Stella Artois, entre outras cervejas, também informou que um crescimento econômico mais forte impulsionará o México e o seu maior mercado, os Estados Unidos, ao longo de 2014. Para o caso dos Estados Unidos, entretanto, a perspectiva é de vendas ruins ao menos
Mercado premium é a aposta da Ambev para 2014
de 9% a 9,5%, e margem Ebitda (lucro antes de juros, i m p o s t o s , d e p re c i a ç ã o e amortização) entre 13% e 14% para este ano. Bom resultado – O lucro líquido de R$ 607,2 milhões no quarto trimestre de 2013 foi obtido com recuo em despesas administrativas e comerciais e melhora na linha operacional, em meio a reversão de provisões após conclusão da concordata da American Airlines. A geração de caixa medida pelo Ebitda somou R$ 1,253 b i l h ã o , q u a s e o d o b ro n a comparação anual. A margem subiu de 16,3% para 23,7%. "O resultado da Embraer agradou pelo expressivo crescimento de margem Ebitda, como consequência
dos ganhos de eficiência oriundos da manutenção de despesas operacionais e pelo efeito de alguns itens não re c o rre n t e s " , a f i rm a r a m analistas do BB-Investimentos, liderados por Mário Bernardes Jr., em relatório. O lucro operacional (Ebit) também dobrou no período, para R$ 1,068 bilhão, com margem a 20,2%. "A companhia atingiu todas suas principais estimativas para 2013, como entregas de aero n a v e s , re c e i t a l í q u i d a , margens operacionais (Ebit) e Ebitda, mesmo excluindose alguns itens não recorrentes que impactaram positivamente", disse Curado. A empresa previa margem Ebit de 9,5% para 2013, alcançou 11,8%. (Reuters)
lhões. Já a base pré-paga encolheu 6,6%. Em dados móveis, a receita cresceu 19%, para R$ 1,8 bilhão, apoiando uma expansão da receita consolidada do segmento celular de 4,5% , a R$ 6 bilhões. Nova estrutura – O grupo Telefónica disse que espera fazer uma economia de R$ 1,5 bilhão de euros ao centralizar a maioria de suas unidades de negócios sob um único gestor, que ficará baseado em Madri. A nova estrutura também leva de volta para a Espanha a sede do negócio latino-americano apenas um ano depois de ter sido transferido para o Brasil. A transferência para o Brasil tinha sido vista como um passo preliminar para listagem em bolsa de valores da unidade latino-americana até que o plano foi cancelado no ano passado. A mudança na estrutura organizacional da Telefónica reforça o papel do vicepresidente de Operações, José Maria Alvarez-Pallete, visto por analistas como um possível "herdeiro" do presidente do Conselho de Administração, Cesar Alierta. Alvarez-Pallete supervisionará as operações da Espanha, América Latina e Europa, bem como a estratégia comercial e de recursos globais nos quais a Telefónica espera alcançar grande parte da economia. (Reuters)
40 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
41
Financial Times pede a saída de Mantega, por "perda de consideração". Em editorial, o jornal britânico insinua que a troca do ministro ajudaria o Brasil a recuperar a credibilidade junto aos investidores. jornal britânico Financial Times sugeriu, em editorial publicado na edição de ontem, que a saída do ministro da Fazenda, Guido Mantega, poderia ajudar o Brasil a recuperar a credibilidade. O jornal reconhece o esforço recente de Brasília em tentar melhorar a imagem com controle mais rígido da inflação e das contas públicas. Mesmo assim, sustenta que “a maneira mais fácil seria sacudir a equipe” e o primeiro alvo seria Mantega, “que há muito tempo perdeu a consideração por parte dos investidores”. “Substituí-lo por um nome pró-mercado poderia fazer maravilhas", diz o texto. Não é a primeira vez que a imprensa britânica fala na saída de Mantega. A revista The Economist sugeriu a troca do ministro pelo menos duas vezes nos últimos meses. O texto lembra que o Brasil cresceu a 4% durante o governo de Luiz Inácio Lula da Silva. Agora, o País está "à beira de uma recessão técnica e ninguém sabe de onde o crescimento pode vir". Entre os problemas da economia brasileira, o texto cita a desaceleração do consumo, baixo investimento, gargalos na infraestrutura e o aumento do déficit externo gerado pela desaceleração dos preços das commodities. "Dilma herdou alguns desses problemas de seu antecessor. Outros derivam do ambiente global pior. No entanto, enquanto se aproxima o fim de seu primeiro mandato, muitos problemas foram produzidos por ela também", diz o editorial. Entre os exemplos de erros da equipe de Dilma o FT cita as isenções tributárias e
O
outras medidas adotadas para incentivar a produção industrial, mas que "só aumentaram o déficit público, que foi camuflado pela contabilidade criativa". "Ela incentivou o Banco Central a cortar juros, o que estimulou a economia e também o aumento da inflação", diz o texto, ao lembrar que isso também enfraqueceu o real, acelerando a inflação. Adiar decisões – "Combinando o jeito mandão e o estilo sabe-tudo de Dilma, o resultado final é que a senhora Rousseff e seu governo perderam credibilidade aos olhos dos investidores, justo agora que os tempos estão ficando mais difíceis e ela precisa mais deles", diz o editorial. Apesar de apontar os vários problemas, o FT diz que a situação "está longe de ser perdida". "Quase todos, no governo e fora dele, concordam em que a economia precisa mudar. A questão é como", diz o texto. O FT diz que as eleições presidenciais de outubro limitam o campo de reação. A disputa eleitoral, afirma o texto, vai adiar decisões difíceis. Então, outro caminho seria acelerar os investimentos em infraestrutura. "No entanto, enquanto agora alguns projetos estão oferecendo condições mais atraentes aos investidores, outros estão definhando", diz o editorial, citando como exemplo que a concessão do Aeroporto de Guarulhos resultou, por enquanto, em apenas um "novo edifício garagem". Por fim, também há morosidade do Congresso e Dilma teria pouca capacidade política para persuadir parlamentares, diz o texto. (Estadão Conteúdo) Dida Sampaio/Estadão Conteúdo
Em lugar de Mantega, "um nome pró-mercado", sugere o FT
Nas contas em dólar, saldo positico em fevereiro. fluxo cambial está positivo em US$ 94 milhões em fevereiro até o dia 21, informou n o Banco Central (BC). O resultado é fruto de saídas de US$ 1,9 bilhão do segmento comercial e entradas de US$ 2,0 bilhões da área financeira. No segmento financeiro, foram registradas compras de US$ 24,5 bilhões e vendas de US$ 22,5 bilhões. Na área comercial, as importações somaram US$ 12,1 bilhões e as exportações, US$ 10,2 bilhões.
O
Dentro das vendas externas estão US$ 2,2 bilhões de Adiantamento de Contrato de Crédito (ACC), US$ 2,4 bilhões de Pagamento Antecipado (PA) e US$ 5,6 bilhões de demais operações. No acumulado do ano até 21 de fevereiro, o fluxo está positivo em US$ 1,7 bilhão, sendo positivo em US$ 2,0 bilhões no financeiro e negativo em US$ 342 milhões no comercial No mesmo período de 2013, o fluxo total estava negativo em US$ 4,9 bilhões. (Estadão Conteúdo) Lee Jae-Won/Reuters
Jequitibá Patrimonial S.A. CNPJ nº 10.928.350/0001-76 - NIRE 35.300.383.761 Assembleia Geral Extraordinária realizada em 30 de janeiro de 2014 Data, horário e local: 30/01/14, 14hs, na sede. Mesa: Pres.: Sr. Júlio César Campanhã; Secr.: Sra. Fernanda Gonzalez. Convocação: dispensada. Presença e Instalação: 100% do capital social. Deliberações tomadas por Unanimidade: (i) a celebração pela Companhia do Primeiro Aditivo ao Contrato de Suporte de Acionista e Patrocinador, nos termos e condições previstos na minuta apresentada; (ii) a celebração pela Companhia do Primeiro Aditivo ao Contrato de Financiamento, nos termos e condições previstos na minuta apresentada; (iii) a celebração pela Companhia do Primeiro Aditamento ao Contrato de Alienação Fiduciária de Quotas em Garantias e Outras Avenças, nos termos e condições previstos na minuta apresentada; (iv) a autorização de lavratura deste ata, na forma sumária, nos termos do art. 130, § 1º da LSA. Encerramento: Nada mais. Acionistas Presentes: Mauricio da Costa Ribeiro e Rodrigo Boccanera Gomes. São Paulo, 30/01/14. Mesa: Júlio César Campanhã-Pres. e Fernanda Gonzalez-Secr.. Acionistas: Mauricio da Costa Ribeiro e Rodrigo Boccanera Gomes. Jucesp nº 77.657/14-7 em 21/02/2014.Gisela Simiema Ceschin-Secretária Geral.
RB Capital p Commercial Properties p S.A.
NIRE 35.300.349.555 - CNPJ/MF nº 09.272.156/0001-04 Extrato da Ata da Assembleia Geral Extraordinária em 30.12.2013 Hora, Data, Local: 10hs, 30.12.2013, na sede, R. Amauri, 255, 5º and., parte, SP/SP. Convocação: Dispensada. Presença: Totalidade do capital social. Mesa: Presidente: Marcelo Meth; Secretário: Thiago Luiz Pereira Rosa Ribeiro. Deliberações Aprovadas: Aumento do capital em R$ 4.400.000,00, passando de R$ 73.999.564,74 para R$ 78.399.564,74, com a emissão de 2.984.002 novas ações ON e sem valor nominal, pelo preço de emissão de aproximadamente R$ 1,47 por ação, conforme apurado em balanço patrimonial levantado em 30.11.2013, sendo que a única acionista RB Capital Holding S.A. subscreve e integraliza, neste ato a totalidade das ações ora emitidas, com créditos relativos a Adiantamento para Futuro Aumento de Capital (AFAC) no valor de R$ 4.400.000,00.Alteração do caput do Art. 5º: “Art. 5º: O capital social totalmente subscrito e integralizado é de R$ 78.399.564,74, dividido em 81.815.120 ações ordinárias, nominativas e sem valor nominal . Encerramento: Nada mais, lavrou-se a ata. São Paulo, 30.12.2013.Thiago Luiz Pereira Rosa Ribeiro - Secretário. JUCESP 76.377/14-3 em 19.02.2014. Gisela Simiema Ceschin - Sec. Geral.
Flyers 24hs S.A. – Anúncio e Divulgação CNPJ/MF nº 14.787.266/0001-30 – NIRE 35.300.415.388 Ata de Assembleia Geral Extraordinária realizada em 27 de janeiro de 2014 Data, Horário e Local: 27/01/2014, às 10 horas, na sede social da Cia., na Av. Brig. Faria Lima, 1571, 7º, cjs. 7A e 7B, São Paulo-SP. Presença: Acionistas representando a totalidade do capital social da Cia.. Convocação: Convocação dispensada em razão da presença da totalidade dos acionistas. Mesa: Presidente: Flavio Benicio Jansen Ferreira; Secretário: Daniel Carlos de Castro Fernandes. Ordem do Dia: (i) aumento do capital social da Cia., no montante de R$1.800.000,00; e (ii) se aprovado o item (i) acima, a alteração da redação do Art. 4º do Estatuto Social. Deliberações: As matérias constantes da Ordem do Dia foram colocadas em discussão e votação pelo Sr. Presidente, tendo sido aprovadas por unanimidade de votos, na forma como segue: (i) Aumento do capital social da Cia. em R$1.800.000,00, passando, assim, o capital social dos atuais R$5.513.146,00, para R$7.313.146,00, mediante a emissão de 1.800.000 novas ações ordinárias, nominativas, com direito a voto e sem valor nominal, ao preço total de emissão de R$1.800.000,00, correspondente a R$1,00 por ação. Os Acionistas: (a) Bonial Ventures GmbH (atual denominação de Robo Holding GmbH), sociedade limitada constituída e existente de acordo com as leis da Alemanha, CNPJ/MF nº 15.460.035/0001-80, representada por seu procurador Gilberto Sales, RG nº 20.703.915 SSP/SP e CPF/MF nº 132.948.988-86; (b) Hasselt Empreendimentos e Participações S.A., CNPJ/ MF nº 17.829.462/0001-19, representada neste ato, por seus diretores Renato Marques Ramalho, RG nº 24.241.766-0 SSP/SP, CPF/MF nº 253.266.598-08 e Fernando Vaccari, RG nº 23.339.004-2 SSP/SP, CPF/MF nº 253.507.018-94; e (c) Flavio Benicio Jansen Ferreira, RG nº 6.484.884-9 IFP/RJ e CPF/MF nº 921.962.337-49, subscreveram a totalidade das 1.800.000 novas ações ordinárias, ora emitidas pela Cia., na proporção de suas respectivas participações no capital social da Cia., conforme Boletins de Subscrição anexos à presente Ata como Anexo I, II e III. De acordo com os termos constantes dos referidos Boletins de Subscrição, as novas ações serão integralizadas em moeda corrente nacional até 14/02/2014. (ii) Tendo em vista o aumento de capital social acima, foi aprovada a alteração do Art. 4º do Estatuto Social que passa a vigorar com a seguinte redação: “Art. 4º – O capital social da Cia. é de R$7.313.146,00, expresso em moeda corrente nacional, totalmente subscrito e parcialmente integralizado, dividido em 7.313.146 ações ordinárias, classe única, nominativas e sem valor nominal. § 1º - Cada ação ordinária dá direito a 1 voto nas Assembleias Gerais. § 2º - A propriedade das ações é presumida como legalmente adquirida mediante registro do nome do acionista no Livro de Registro de Ações. § 3º - Qualquer e todas as transferências, ônus, vendas, ofertas ou cessões, de qualquer natureza, envolvendo parte das ações ou todas as ações emitidas pela Cia. devem ser realizadas de acordo com os termos e condições estabelecidos no Acordo de Acionistas da Cia., devidamente arquivado na sede da Cia.. Qualquer ato em violação às disposições do Acordo de Acionistas da Cia. será nulo e os Diretores deverão abster-se de tomar qualquer medida de implementação contrária às referidas disposições.”. Encerramento: Nada mais tendo sido tratado, foi encerrada a Assembleia, da qual foi lavrada esta Ata que, lida e achada conforme, foi assinada pelos presentes. São Paulo (SP), 27/01/2014. (ass.) Mesa: Flavio Benicio Jansen Ferreira – Presidente; Daniel Carlos de Castro Fernandes – Secretário. Acionistas presentes: Bonial Ventures GmbH por Gilberto Sales; Hasselt Empreendimentos e Participações S.A. por Renato Marques Ramalho e Fernando Vaccari e Flavio Benicio Jansen Ferreira. Junta Comercial do Estado de São Paulo. Certifico o registro sob o nº 61.201/14-5 em 10/02/2014. Gisela Simiema Ceschin – Secretária Geral.
BOA VISTA SERVIÇOS S.A. CNPJ/MF nº 11.725.176/0001-27 - NIRE 35.300.377.605 Ata da Assembleia Geral Extraordinária realizada em 26 de fevereiro de 2014 DATA, HORA E LOCAL: Realizada às 10h do dia 26 de fevereiro de 2014, na sede social da Companhia, localizada na Cidade de São Paulo, Estado de São Paulo, na Rua Boa Vista, n° 51, 5º andar, CEP 01014911 (“Companhia”). CONVOCAÇÃO: Dispensada convocação nos termos do artigo 124, § 4° da Lei nº 6.404/76 (“Lei das S.A.”). PRESENÇAS: Presentes acionistas da Companhia representando a totalidade do capital social da Companhia. MESA: Presidente: Rogério Pinto Coelho Amato; Secretário: Dorival Dourado Junior. ORDEM DO DIA: (i) aprovação da primeira emissão de debêntures simples da Companhia, não conversíveis em ações, da espécie quirografária, nos termos do artigo 52 e seguintes da Lei das S.A. (“Emissão” e “Debêntures”, respectivamente), as quais serão objeto de distribuição pública com esforços restritos de colocação nos termos da Instrução da Comissão de Valores Mobiliários (“CVM”) n.º 476, de 16 de janeiro de 2009, conforme alterada (“Oferta Restrita” e “Instrução CVM 476”, respectivamente); (ii) aprovação da escolha das instituições financeiras integrantes do sistema de distribuição de valores mobiliários brasileiro para serem responsáveis pela estruturação e coordenação da Oferta Restrita; e (iii) autorização para que a Diretoria da Companhia pratique todo e qualquer ato necessário à realização da Emissão e/ou da Oferta Restrita, especialmente no que se refere a (a) discussão, negociação e definição dos termos e condições da escritura de emissão das Debêntures (“Escritura de Emissão”); (b) celebração de todos os documentos e prática de todos os atos necessários à realização da Oferta Restrita, incluindo a Escritura de Emissão e o contrato de distribuição das Debêntures (“Contrato de Distribuição”); e (c) contratação (x) dos Coordenadores (conforme definido abaixo), e (y) dos demais prestadores de serviços para a realização da Emissão e da Oferta Restrita, incluindo a instituição prestadora de serviços de escrituração das Debêntures, a instituição prestadora de serviços de banco mandatário das Debêntures, o agente fiduciário e assessores legais, entre outros, podendo, para tanto, negociar e assinar os respectivos contratos. DELIBERAÇÕES: Preliminarmente, os acionistas aprovaram por unanimidade que a presente ata fosse lavrada na forma sumária, conforme autorizado pelo Artigo 130, § 1º, da Lei das S.A. Ato seguinte, os acionistas, por unanimidade de votos: (i) aprovação da Emissão e Oferta Restrita das Debêntures da Companhia, com as seguintes características e condições: (a) Destinação dos Recursos. Os recursos obtidos por meio da Emissão serão destinados (i) ao alongamento do perfil da dívida da Companhia; e (ii) o saldo remanescente, a investimentos da Companhia; (b) Colocação. As Debêntures serão objeto de Oferta Restrita, com intermediação do Banco Itaú BBA S.A. (“Itaú BBA”) e do Banco Bradesco BBI S.A (“Bradesco BBI” e, quando referido em conjunto com o Itaú BBA, “Coordenadores”), instituições financeiras integrantes do sistema de distribuição de valores mobiliários, nos termos do Contrato de Distribuição, tendo como público alvo exclusivamente investidores qualificados, assim definidos nos termos do artigo 4º da Instrução CVM 476; (c) Preço de Subscrição, Integralização e Forma de Pagamento. As Debêntures serão subscritas e integralizadas à vista, em moeda corrente nacional, no ato da subscrição, de acordo com as normas e procedimentos de liquidação estabelecidas pela CETIP S.A. – Mercados Organizados (“CETIP”), pelo seu Valor Nominal Unitário (conforme definido abaixo) acrescido da respectiva Remuneração (conforme definida abaixo), calculada pro rata temporis desde a Data de Emissão (conforme definida abaixo) até a data da efetiva integralização; (d) Número da Emissão. A Emissão representa a primeira emissão de debêntures da Companhia; (e) Valor da Emissão. O valor da Emissão será de até R$ 75.000.000,00 (setenta e cinco milhões de reais), na Data de Emissão; (f) Data de Emissão. Para todos os efeitos legais, a data de emissão das Debêntures será 13 de março de 2014 (“Data de Emissão”); (g) Valor Nominal Unitário. O valor nominal unitário das Debêntures será de R$ 10.000,00 (dez mil reais), na Data da Emissão (“Valor Nominal” ou “Valor Nominal Unitário”); (h) Quantidade de Debêntures: Serão emitidas até 7.500 (sete mil e quinhentas) Debêntures; (i) Número de Séries. A Emissão será realizada em série única; (j) Forma e Emissão de Certificados. As Debêntures serão emitidas na forma nominativa e escritural, sem a emissão de certificados; (k) Espécie. As Debêntures serão da espécie quirografária e não contarão com quaisquer garantias; (l) Conversibilidade. As Debêntures serão simples e não serão conversíveis em ações de emissão da Companhia; (m) Negociação. As Debêntures serão registradas para distribuição no mercado primário e negociação no mercado secundário por meio do MDA – Módulo de Distribuição de Ativos, e por meio do sistema CETIP21 – Títulos e Valores Mobiliários, respectivamente, ambos administrados e operacionalizados pela CETIP, sendo a distribuição e a negociação liquidadas financeiramente e as Debêntures custodiadas eletronicamente na CETIP; (n) Prazo e Data de Vencimento. O prazo das Debêntures será de 5 (cinco) anos contados da Data da Emissão, ressalvadas as hipóteses de resgate antecipado e vencimento antecipado das Debêntures, nos termos previstos nos itens “r” e “s” abaixo, respectivamente; (o) Remuneração. Sobre o saldo devedor do Valor Nominal das Debêntures incidirão juros remuneratórios correspondentes a 100% (cem por cento) da variação acumulada das taxas médias diárias dos DI – Depósitos Interfinanceiros de um dia, “over extra-grupo”, expressas na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP, no informativo diário disponível em sua página na internet (http://www.cetip.com.br) (“Taxa DI”), acrescida de sobretaxa ou spread equivalente a 1,92% (um inteiro e noventa e dois centésimos por cento) ao ano, base 252 (duzentos e cinquenta e dois) dias úteis (“Sobretaxa” e, em conjunto com a Taxa DI, “Remuneração”), calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos desde a Data de Emissão ou data de pagamento da Remuneração imediatamente anterior, até a data do seu efetivo pagamento, de acordo com a fórmula prevista na Escritura de Emissão. Sem prejuízo dos pagamentos em decorrência de resgate antecipado ou vencimento antecipado das Debêntures, nos termos previstos nos itens “r” e “s” abaixo, respectivamente, a Remuneração será paga semestralmente, a contar da Data de Emissão, em parcelas sucessivas, ocorrendo o primeiro pagamento em 6 (seis) meses contados da Data da Emissão e, o último na data de vencimento das Debêntures; (p) Amortização do Valor Nominal. O Valor Nominal Unitário das Debêntures será amortizado em 6 (seis) parcelas semestrais e consecutivas, equivalentes à 16,6667% do Valor Nominal Unitário, exceto pela última, que será equivalente à 16,6665% do Valor Nominal Unitário, a partir do 30º (trigésimo) mês, inclusive, a contar da Data de Emissão, sendo a primeira devida em 13 de setembro de 2016 e a última na Data de Vencimento; (q) Atualização Monetária do Valor Nominal. Não haverá atualização monetária do Valor Nominal das Debêntures; (r) Resgate Antecipado Facultativo e Oferta de Resgate Antecipado. A Companhia poderá, a seu exclusivo critério e a qualquer tempo, realizar o resgate antecipado total ou parcial das Debêntures, pelo Valor Nominal Unitário ou saldo do Valor Nominal Unitário, conforme o caso, acrescido da Remuneração e prêmio máximo de 0,87% (oitenta e sete centésimos por cento), que decrescerá conforme transcurso do prazo das Debêntures, conforme estabelecido na Escritura de Emissão. Sem prejuízo do disposto acima, a Companhia poderá, a seu exclusivo critério e a qualquer tempo, realizar uma oferta de resgate antecipado, total ou parcial, das Debêntures (“Oferta de Resgate Antecipado”), endereçada a todos Debenturistas, sem distinção, sendo assegurado a todos os Debenturistas igualdade de condições para aceitar a Oferta de Resgate Antecipado das Debêntures de sua titularidade, na forma prevista na Escritura de Emissão; (s) Vencimento Antecipado. Observados os termos e condições estabelecidos na Escritura de Emissão, as Debêntures serão consideradas antecipadamente vencidas na ocorrência de qualquer das seguintes hipóteses: (i) vencimento antecipado de quaisquer obrigações pecuniárias financeiras a que esteja sujeita a Companhia, no mercado local ou internacional; (ii) inadimplemento, pela Companhia, de quaisquer obrigações pecuniárias financeiras a que esteja sujeita, no mercado local ou internacional, em valor individual ou agregado, superior a R$5.000.000,00 (cinco milhões de reais), salvo se, no prazo de 3 (três) dias úteis contados da data estipulada para pagamento, seja validamente comprovado pela Companhia que (a) o não pagamento foi motivado por descumprimento de obrigação pela outra parte; (b) o inadimplemento foi justificado; ou (c) foram prestadas garantias em juízo; (iii) alteração do atual controle acionário, direto ou indireto, da Companhia sem prévia aprovação dos titulares das Debêntures que representem, pelo menos, 75% (setenta e cinco por cento) das Debêntures em circulação, exceto (a) se tal alteração ou transferência for realizada entre os atuais controladores diretos da Companhia; e (b) o agente fiduciário for notificado de tal alteração na mesma data em que a Companhia publicar fato relevante dando notícia de tal alteração, de acordo com o previsto no artigo 17 da Instrução CVM 476; (iv) extinção, liquidação ou dissolução da Companhia; (v) cisão, fusão, incorporação, inclusive incorporação de ações, ou qualquer forma de reorganização societária da Companhia, exceto (a) se houver anuência prévia dos titulares das Debêntures que representem, pelo menos, 75% (setenta e cinco por cento) das Debêntures em circulação; ou (b) no caso de cisão, fusão ou incorporação da Companhia, se houver sido assegurado aos titulares das Debêntures que o desejarem, durante o prazo mínimo de 6 (seis) meses contados da data de publicação das atas dos atos societários relativos à operação, o resgate das Debêntures de que forem titulares, mediante o pagamento do Valor Nominal Unitário ou saldo do Valor Nominal Unitário das Debêntures, acrescido da Remuneração, calculada pro rata temporis desde a Data de Emissão ou da última data de pagamento da Remuneração, conforme o caso, até a data do efetivo pagamento; ou (c) nas hipóteses de cisão, fusão, incorporação, inclusive incorporação de ações, ou qualquer forma de reorganização societária da Companhia que não resulte em alteração igual ou superior a 10% (dez por cento) do patrimônio líquido ou EBITDA da Companhia; (vi) realização de redução de capital social da Companhia, após a data de assinatura da Escritura de Emissão, sem que haja anuência prévia dos titulares das Debêntures que representem, pelo menos, 75% (setenta e cinco por cento) das Debêntures em circulação; (vii) proposta pela Companhia, a qualquer credor ou classe de credores de plano de recuperação judicial ou extrajudicial, independentemente de ter sido obtida homologação judicial do referido plano; requerimento pela Companhia, de recuperação judicial, independentemente de deferimento do processamento da recuperação ou de sua concessão pelo juiz competente ou, ainda, decretação de falência e/ou pedido de autofalência pela Companhia; (viii) protesto legítimo de títulos contra a Companhia, no mercado local ou internacional, em valor individual ou agregado, superior a R$5.000.000,00 (cinco milhões de reais), salvo se, no prazo de 30 (trinta) dias corridos contados do referido protesto, seja validamente comprovado pela Companhia que (a) o protesto foi efetuado por erro ou má fé de terceiros; (b) o protesto foi cancelado no prazo legal; ou (c) foram prestadas garantias em juízo; (ix) descumprimento pela Companhia de qualquer obrigação não pecuniária prevista na Escritura de Emissão não sanada em 30 (trinta) dias corridos contados da data do respectivo inadimplemento; (x) pedido de falência formulado por terceiros em face da Companhia, e não devidamente elidido pela mesma no prazo 10 (dez) dias contado da respectiva citação; (xi) descumprimento pela Companhia das obrigações pecuniárias devidas aos titulares das Debêntures nas datas previstas na Escritura de Emissão; (xii) pagamento de dividendos (exceto pelo mínimo obrigatório, conforme previsto no artigo 202 da Lei das S.A.) ou juros sobre capital próprio pela Companhia caso a mesma esteja inadimplente com as suas obrigações pecuniárias descritas na Escritura de Emissão; (xiii) não cumprimento de qualquer decisão judicial, ou arbitral definitiva de natureza condenatória, ou sentença judicial transitada em julgado contra a Companhia em valor individual ou agregado, igual ou superior a R$1.000.000,00 (um milhão de reais), no prazo de até 15 (quinze) dias úteis da data estipulada para pagamento; (xiv) transformação do tipo societário da Companhia, na forma prevista no artigo 220 da Lei das S.A.; (xv) alteração do objeto social da Companhia, conforme disposto em seu estatuto social, que altere substancialmente as atividades atualmente praticadas pela Companhia; (xvi) não manutenção, pela Companhia, dos índices financeiros previstos na Escritura de Emissão; (xvii) provarem-se falsas quaisquer das declarações, informações ou garantias prestadas pela Companhia no âmbito da Emissão; (xviii) descumprimento da destinação dos recursos captados por meio da Emissão, conforme estabelecido no item (a) acima; (xix) a ocorrência de evento que caracterize estado de insolvência da Companhia, incluindo acordo de credores; (xx) vencimento antecipado ou inadimplemento no pagamento de quaisquer obrigações pecuniárias de natureza não financeira a que esteja sujeita a Companhia, assim entendidas aquelas obrigações pecuniárias que não decorram de dívidas contraídas pela Companhia por meio de operações no mercado financeiro ou de capitais, local ou internacional, observados os prazos de cura estabelecidos nos respectivos contratos; (xxi) não renovação, cancelamento, revogação ou suspensão das autorizações e licenças, inclusive as ambientais, relevantes para o regular exercício das atividades desenvolvidas pela Companhia e/ou por qualquer de suas subsidiárias; (xxii) comprovação de inveracidade, insuficiência, incorreção ou inconsistência material de qualquer declaração feita pela Companhia na Escritura de Emissão que afete materialmente a percepção de risco das Debêntures e/ ou da Companhia; (xxiii) arresto, sequestro, penhora, desapropriação, confisco ou outra medida de qualquer autoridade governamental ou judiciária que implique perda de bens da Companhia que, individual ou conjuntamente, representem 5% (cinco inteiros por cento) do seu ativo consolidado, apurado em suas últimas demonstrações financeiras consolidadas divulgadas, exceto se a Companhia, conforme o caso, comprovar, em até 20 (vinte) dias úteis da determinação da respectiva medida, ter obtido decisão judicial com efeito suspensivo suspendendo a respectiva medida; (xxiv) transferência ou qualquer forma de cessão ou promessa de cessão a terceiros pela Companhia, das obrigações a serem assumidas na Escritura de Emissão sem a prévia anuência dos Debenturistas reunidos em Assembleia Geral de Debenturistas especialmente convocada para este fim; e (xxv) concessão de mútuos pela Companhia a qualquer outra sociedade, integrante ou não do mesmo grupo econômico a que pertence a Companhia em valor individual ou agregado, superior a R$5.000.000,00 (cinco milhões de reais); (t) Repactuação Programada. As Debêntures não serão objeto de repactuação programada. (ii) aprovação da escolha do Itaú BBA e do Bradesco BBI como instituições financeiras responsáveis por estruturar e coordenar a Oferta Restrita; e (iii) autorização para que a Diretoria da Companhia pratique todo e qualquer ato necessário à realização da Emissão e/ou da Oferta Restrita, especialmente no que se refere a (a) discussão, negociação e definição dos termos e condições da Escritura de Emissão; (b) celebração de todos os documentos e prática de todos os atos necessários à realização da Oferta Restrita, incluindo a Escritura de Emissão e o Contrato de Distribuição; e (c) contratação (x) dos Coordenadores, e (y) dos demais prestadores de serviços para a realização da Emissão e da Oferta Restrita, incluindo a instituição prestadora de serviços de escrituração das Debêntures, a instituição prestadora de serviços de banco mandatário das Debêntures, o agente fiduciário e assessores legais, entre outros, podendo, para tanto, negociar e assinar os respectivos contratos. ENCERRAMENTO: Nada mais havendo a tratar, foi oferecida a palavra para quem dela quisesse fazer uso, como ninguém o fez, foram os trabalhos suspensos para a lavratura desta ata. Reabertos os trabalhos, foi a presente ata lida, achada conforme e aprovada, tendo sido assinada por todos os presentes. ASSINATURAS: Mesa: Rogério Pinto Coelho Amato, Presidente; Dorival Dourado Junior, Secretário. Acionistas: Associação Comercial de São Paulo, Associação Comercial do Paraná, Clube de Diretores Lojistas do Rio De Janeiro, Câmara de Dirigentes Lojistas de Porto Alegre, Bureau de Crédito do Brasil Participações S.A. e Equifax do Brasil Holdings Ltda. A presente é cópia fiel da via lavrada em livro próprio. São Paulo, 26 de fevereiro de 2014. Mesa: Rogério Pinto Coelho Amato - Presidente; Dorival Dourado Junior - Secretário.
FALÊNCIA, RECUPERAÇÃO EXTRAJUDICIAL E RECUPERAÇÃO JUDICIAL Conforme informação da Distribuição Cível do Tribunal de Justiça de São Paulo, foram ajuizados no dia 26 de fevereiro de 2014, na Comarca da Capital, os seguintes pedidos de falência, recuperação extrajudicial e recuperação judicial: Reqte : SP Banco de Fomento Mercantil e Consultoria Ltda. - Reqdo: Indústria e Comércio de Peças para Autos A N F Ltda. - R. da Gávea, 405 - Vila Maria - 1ª V.ara de Falências Reqte: Muriaço Ferro e Aço Ltda. - Reqdo: C A R Indústria e Comércio Ltda. EPP - R. Periperi, 06 - Vila Socorro - 1ª Vara de Falências Reqte: Embraloc Locadora e Comércio de Máquinas e Equipamentos Ltda. - EPP - Reqdo: Jaraguá Equipamentos Industriais Ltda. Av. Mofarrej, 687 - Complemento 710 - Vila Leopoldina - 2ª Vara de Falências
42 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
A declaração, na quinta de cinzas Receita Federal libera o programa do IRPF. Quem quiser pode usar smartphone ou tablet; o aplicativo sai no mesmo dia 6. Receita Federal liberou ontem o download do programa de d e c l a r a ç ã o d o I mposto de Renda da Pessoa Física (IRPF) de 2014. O prazo para envio do documento ao Fisco começa no dia 6 de março e termina em 30 de abril. O aplicativo para dispositivos móveis - tablet ou smartphone só estará liberado no próprio dia 6. São obrigadas a apresentar
A
a declaração as pessoas físicas que receberam rendimentos tributáveis superiores a R$ 25.661,70 ou rendimentos não tributáveis acima de R$ 40 mil, ou, ainda, quem tinha bens com valores a partir de R$ 300 mil em 31 de dezembro de 2013. O contribuinte que perder o prazo pagará multa de 1% ao mês sobre o imposto devido, sendo que o valor mínimo é R$ 165,74 O abatimento para quem
escolher a declaração simplificada está limitado a R$ 15.197,02. Para as pessoas que optarem pela declaração completa, a dedução por dependente é de R$ 2.063,64 e, com gastos com educação, de R$ 3.230,46. Os gastos com empregado doméstico poderão ser descontados em até R$ 1.078,08. A ampliação das funcionalidades do aplicativo para smartphones e tablets é uma
das inovações deste ano. No ano passado, quando iniciou o programa para dispositivos móveis, apenas 7 mil dos 26 milhões de pessoas que declararam Imposto de Renda usaram o instrumento. Isso porque havia muitas restrições. Agora, o aplicativo terá cerca de 90% das funcionalidades existentes no programa gerador para desktop. O contribuinte ainda poderá importar os dados da decla-
02ª Vara Cível do Fórum de Cotia – SP Citação Prazo 20 dias. Proc. nº 1001460-83.2013.8.26.0152, O Dr. Direito Diógenes Luiz de Almeida Fontoura Rodrigues, Juiz de Direito da 02ª Vara Cível do Fórum Cotia/SP faz Saber a Luiz Alberto Biazzeto CPF/MF 004.108.688-09 e Aline Isabel Weis Biazeto, CPF 703.350.608-20, que o Condomínio Residencial Altos da Raposo lhe ajuizou ação Rito Sumário para cobrança de R$ 3.857,37 (março/13) a título de despesas condominiais do apto. 32, Bloco 04, do condomínio da autora, sito à Rua Rua José Giorgi, 600 - Granja Viana, Cotia, São Paulo/SP. Encontrando-se os réus em lugar ignorado, foi deferida a citação por edital, para no prazo de 20 dias, contestarem o feito sob pena de presumirem-se verdadeiros os fatos alegados na forma da lei.
ração de 2013. A expectativa da Receita é de que 27 milhões de pessoas apresentem a declaração em 2014, 1 milhão a mais do que em 2013. O Fisco também iniciará este ano o sistema de declaração pré-preenchida para os contribuintes que possuem certificação digital ou com representante com procuração eletrônica. É necessário ainda que a pessoa física te-
nha apresentado a declaração de 2013. Aposentados - O extrato dos rendimentos de aposentados, pensionistas e de quem recebe outros benefícios da Previdência Social, como auxílio-doença, está disponível para consulta no site o órgão. Quem teve ganhos superiores a R$ 1.710,78 por mês poderá retirar o comprovante nos terminais do banco onde recebeu os benefícios. (Agências)
Colégio Brasil-Europa S.A. CNPJ 60.758.513/0001-98 São convidados os Acionistas a reunirem-se em AGO/E à Av. Nove de Julho, 4.459, Jd. Paulistano, Capital, em 01/04/14, às 10h, a fim de discutir e deliberar a seguinte ordem do dia: a) Discussão e votação do Relat. da Diret. e das Demonst. Financ. relat. ao exerc. findo em 31/12/13; b) Fixação dos honorários da dir.; c) Distribuição de dividendos; d) outros assuntos de interesse social. Encontram-se à dispos. dos acionistas os doctos. a que se ref. o art.133, Lei 6.404/76. Inês H. Reingenheim - Dir. Presidente.
ECONOMIA/LEGAIS - 43
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
COMUNICADO DE EXTRAVIO A PSJ EMPREENDIMENTOS IMOBILIÁRIOS LTDA., CNPJ n° 12.480.938/0001-35, Inscrição Estadual Isenta, estabelecida à Rua Joaquim Floriano, 243 - 1º And. Conj. 15 - Itaim Bibi - CEP 04534-010 - São Paulo-SP, declara, para os devidos fins de direito, que extraviou Livro diário 2010 e 2011.
Auto Posto Placar Ltda, torna público que requereu da Cetesb a Renovação da Licença de Operação, para comercio varejista de combustíves e lubrificantes, sito à Av. Dr. Eduardo Cotching, 833 - Vila Formosa - São Paulo - SP.
VCB Comunicações S.A. CNPJ/MF Nº 00.859.826/0001-00 – NIRE 35.300.175.603 Assembleia Geral Extraordinária - Edital de Convocação Convidamos os Srs. Acionistas da (“Cia.”) a se reunirem em AGE, que será realizada no dia 11/03/14, às 10hs, em São José dos Campos/SP, na R. Alfredo Ignácio Nogueira Penido, nº 300, sala 41, Jardim Aquarius, CEP 12246-000, para deliberar sobre (i) a destituição de Alceu Alves Passos do cargo de Diretor de Marketing da Companhia; e (ii) ratificar a eleição dos atuais membros de Diretoria da Companhia. São José dos Campos (SP), 27/02/2014. Leandro Salatti dos Santos - Diretor Presidente. (26,27e28/02/2014)
Outback Steakhouse Restaurantes Brasil S.A. CNPJ/MF nº 17.261.661/0001-73 Assembleia Geral Extraordinária - Edital de Convocação A Outback S.A. (“Outback” ou “Companhia”), convoca os senhores Acionistas da Companhia, na forma prevista no Artigo 124 da lei nº 6.404/76, para se reunirem em Assembleia Geral Extraordinária, a ser realizada no dia 06 de março de 2014, às 10:00 horas, na sede da Companhia, localizada na Cidade de São Paulo, Estado de São Paulo, na Avenida Dr. Chucri Zaidan, 80, 8º andar, conj. 8, CEP 04583-110, Vila Cordeiro, para deliberarem sobre a seguinte Ordem do Dia: (I) criação de novas classes de ações preferenciais, de acordo com o plano de expansão da Companhia; e (ii) aumento do capital social, mediante a emissão de novas ações preferenciais. Instruções Gerais: 1. Os documentos pertinentes às matérias a serem debatidas na Assembleia encontram-se à disposição dos acionistas, a partir desta data, na sede da Companhia. 2. O acionista que desejar ser representado por procurador, constituído na forma do Artigo 126, §1º, da Lei nº 6.404/76, deverá depositar o respectivo mandato na sede da Companhia, até 24 (vinte e quatro) horas antes da realização da Assembleia Geral. São Paulo, 24 de fevereiro de 2014. Silvio Jose Bandini - Conselheiro e Diretor. (25-26-27)
PREFEITURA MUNICIPAL DE ALUMÍNIO/SP ERRATA - Na publicação de 25/02/2014, onde-se lê: Pregão Presencial n° 03/2014 – Proc. n° 04/2014 - Objeto: Serv. de retífica completa em motores dos veículos da frota municipal. Tipo: menor preço - Encerramento: 12/03/2013, às 9h30. leia-se: Encerramento: 12/03/2014, às 9h30 e onde-se lê Pregão Presencial n° 04/2014 – Proc. n° 05/2014 Objeto: Aquisição de um caminhão basculante trucado com caçamba de 10 m³. Tipo: menor preço - Encerramento: 13/ 03/2013, às 9h30. leia-se: Encerramento: 13/03/2014, às 9h30.
PREFEITURA DO MUNICÍPIO DE ANGATUBA
Pregão nº 003/2014 –Processo nº 018/2014 Objeto: Aquisição de cestas básicas montadas para os servidores públicos do Município de Angatuba. Encerramento: 17 de Março de 2014 às 14.00 horas. Informações (15) 32559500. Angatuba, 26 de Fevereiro de 2014.
ISPM Serviços de Informática Ltda. CNPJ/MF nº 04.439.566/0001-75 –NIRE (SP) – 35.228.167.000 Edital de Convocação – Reunião de Sócios Ficam convocados, pelo presente edital, todos os sócios da ISPM Serviços de Informática Ltda. (“Sociedade”) a se reunirem em Reunião de Sócios, a ser realizada no dia 11 de março de 2014, às 17:45 horas, na sede da Sociedade, na Cidade de São Paulo – SP, Rua Butantã, 518, 5º andar, Pinheiros, CEP 05424-000, com a seguinte ordem do dia: (i) tomar as contas dos administradores; (ii) deliberar sobre os balanços patrimoniais e de resultados econômicos da Sociedade; (iii) deliberar sobre o orçamento para o exercício a se encerrar em 31.12.2014; e (iv) eleição dos membros da administração. Os documentos relacionados às matérias da ordem do dia encontram-se à disposição do sócio na sede da Sociedade, desde o dia 10.02.2014. São Paulo, 26 de fevereiro de 2014. João Carlos dos Santos Silva e Bruno Ferraz Musa, sócios.
Organização Médica Cruzeiro do Sul S/A C.N.P.J. nº. 61.613.287/0001-10 Assembléia Geral Ordinária e Extraordinária - Convocação Ficam convocados os Senhores Acionistas da sociedade para se reunirem em Assembléia Geral Ordinária e Extraordinária, a realizar-se no dia 28 de março de 2014 às 15:00 (quinze horas), em sua sede social, na Av. dos Autonomistas, 2502, na cidade de Osasco, Estado de São Paulo, a fim de tomarem conhecimento e deliberarem sobre a seguinte ordem do dia: AGO - a) Exame, discussão e votação das contas da diretoria, do balanço geral e das demais demonstrações financeiras relativas ao exercício social encerrado em 31/12/2013; b) Fixação da Remuneração dos Administradores; c) Destinação do Resultado Liquido do Exercício; d) Eleição dos Membros do Conselho de Administração para o triênio 2014/2017; AGE - e) Analise e avaliação de propostas de venda total ou parcial da empresa; e f) Outros assuntos de interesse social. Aviso: Acham-se à disposição dos Senhores Acionistas na sede da sociedade os documentos a que se refere o art. 133 da Lei 6.404/76, relativos ao exercício social encerrado em 31/12/2013. Osasco, 25 de fevereiro de 2014. Dr. Ronaldo Jorge Azze - Presidente do Conselho de Administração. (26-27-28)
PREFEITURA DO MUNICÍPIO DE ANDRADINA Extrato de Julgamento da Fase Habilitatória. Decisão da Comissão Permanente de Julgamento de Licitação no Processo Licitatório 11/14, Tomada de Preços 01/ 14, que tem como objeto a contratação de empresa especializada para execução de recapeamento asfáltico tipo CBUQ referente ao Convênio n° 409/05/2013 – Secretaria da Habitação. Decide: Inabilitar as empresas SANCHES & AQUINO CONSTRUTORA LTDA. por não atendimento ao item 5.1.3 do edital e G.P. PAVIMENTAÇÃO LTDA. por não atendimento ao item 5.1.1 do edital e Habilitar a empresa SKALLA COMÉRCIO E URBANIZAÇÃO LTDA.. Andradina, 26 de fevereiro de 2014. Paulo Henrique Bernardoni Caldas – Presidente da CPJL. GRANCOOPER COOPERATIVA DE TRABALHO DOS PROFISSIONAIS AUTÔNOMOS DE EVENTOS E SIMILARES DO ESTADO DE SÃO PAULO - CNPJ 08.322.636/0001-61 e NIRE 35400096365 O Presidente do Conselho de Administração da COOPERATIVA DE TRABALHO DOS PROFISSIONAIS AUTÔNOMOS DE EVENTOS E SIMILARES DO ESTADO DE SÃO PAULO, convoca os seus associados para participarem da Assembleia Geral Ordinária, que se realizará na Rua Caio Prado, 267, Consolação, São Paulo, no dia 28 de março de 2014 obedecendo aos seguintes horários e quórum para sua instalação, cumprindo o que determina a Lei 12690/12 e o Estatuto Social: 1) em primeira convocação às 09h00, com a presença de 2/3 do número total dos associados; 2) em segunda convocação às 10h00, com a presença de metade mais um do número de associados; 3) em terceira e última convocação às 11h00, com a presença de 50 (cinquenta) sócios ou, no mínimo, 20% (vinte por cento) do total de sócios, prevalecendo o menor número: a) Eleição dos Membros do Conselho Fiscal e do Conselho de Administração, b) Deliberação sobre a Prestação de Contas do exercício anterior compreendendo: Balanço Geral, Demonstrativo da Conta de Sobra ou Perdas e Parecer do Conselho Fiscal, c) Destinação das sobras ou rateio das perdas do exercício, d) Outros assuntos de interesse geral. São Paulo, 27 de fevereiro de 2014. Clelder Prospero Ferrari Neto – Presidente do Conselho de Administração.
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO DE SOROCABA
PREFEITURA MUNICIPAL DE CASTILHO/SP PROCESSO LICITATÓRIO 41/13 - PREGÃO 28/13 Objeto: Contratação de empresa qualificada para a execução de serviço de transporte escolar e de trabalhadores. Em cumprimento ao que estabelece o art. 109, inc. I, alínea “c”, da Lei Federal 8.666/93, cumpre-nos manifestar interesse em rescindir o contrato com a empresa Transportadora e Locadora J R Ltda. ME, firmado em decorrência da adjudicação dos itens 2 e 9 do edital do processo supra, na data de 01 de julho de 2013, face ao preço apurado, em idêntico objeto, no Processo Licitatório 102/13, Pregão 60/13, ser inferior ao do contrato em tela. Castilho – SP, 26 de fevereiro de 2014 – Joni Marcos Buzachero – Prefeito.
Seld Empreendimentos e Participações S.A CNPJ: 18.296.929/0001-75 - NIRE: 3530045372-7 Ata de Assembléia Extraordinária realizada em 20/08/ 2013 Data, Hora e Local: 20/08/13, 10hs, na sede, reuniram-se em 1ª convocação, os subscritores da totalidade das ações emitidas por Seld Empreendimentos e Participações Ltda. Composição da Mesa: Saulo Sidney Nicolau-Pres.e Eliana de Oliveira Alves Nicolau-Secr..Deliberações: (i)Tomaram conhecimento e ratificaram o pedido de renúncia manifestado pela Sra.Eliana de Oliveira Alves Nicolau, ao Cargo de Diretora da Sociedade, pelo que a Sociedade e seus acionistas manifestam seus agradecimentos pelos serviços prestados no exercícios de suas funções. (ii) Em virtude do item (i) acima, aprovaram a eleição de novos Diretores sem designação especifica da Sociedade (i) Sr. Lucas Alves Nicolau, RG n° 32.512.578-8 SSP/SP, CPF/MP n° 354.940.808-03, todos com mandado de 03 anos, iniciando-se na presente data e com término 20/08/16, podendo ser reeleito, nos termos do Estatuto Social da Sociedade. Ficou estabelecido que o valor dos honorários dos Diretores será fixado em Assembleia Geral a ser realizada oportunamente na sede da Sociedade.(iii) Permanece no cargo de Diretor sem designação específica da Sociedade Sr.Sailo Sidney Nicolau, RG n° 17.894.110-4 SSP/SP, e CPF/MF n° 059.417.088-58, com mandado de 03 anos, eleito em 20/04/13 e com término 20/04/16, podendo ser reeleito, nos termos do Estatuto Social da Sociedade. Declaração: Os diretores eleitos declaram, para os devidos fins, nos termos do disposto no art.147 § 1° da Lei 6.404/76, que não estão incursos em nenhum crime que os impeçam de exercer atividade mercantil. Encerramento e Aprovação da Ata: Termina a leitura, nada mais. Guarulhos, 20/08/13, Saulo Sidney Nicolau - Pres. e Eliana de Oliveira Alves Nicolau - Secr.; Diretores: (i) Saulo Sidney Nicolau; (ii) Lucas Alves Nicolau. Saulo Sidney Nicolau-Pres. e Eliana de Oliveira Alves Nicolau-Secr.. Diretores: Saulo Sidney Nicolau e Lucas Alves Nicolau.Visto do Advogado: Alonso Santos Alvares - OAB/SP. 246.387. Jucesp nº 77.207/14-2 em 20/02/2014.Gisela Simiema Ceschin-Secretária Geral.
Biofílica Investimentos Ambientais S.A.
CNPJ/MF nº 09.720.550/0001-50 – NIRE nº 35.300.358.201 Ata de Assembleia Geral Ordinária e Extraordinária Data/Hora/Local: 30/04/2013, às 9h00, na Rua Dr. Renato Paes de Barros, 714, 6º andar, conj. 62, S. Paulo/SP. Presenças:Totalidade do capital social. Convocação: Dispensada na forma da lei. Mesa: Presidente –Juscelino Fernandes Martins; Secretário – Plínio Pagnoncelli Aguiar Ribeiro. Publicações Prévias: Demonst.Financeiras publicadas nos jornais“Diário Oficial do Estado e Diário do Comércio”em 27/04/2013. Deliberações:“Aprovadas, por unanimidade”I. AGO: o Relatório da Administração, as contas da Diretoria da Cia e as Demonst. Financeiras auditadas, todos relativos ao exerc. social findo em 31/12/2012, ficando consignado que, nos termos do art. 133, § 4º da Lei 6.404/76, (i.a) foi considerada sanada pelos acionistas a inobservância do prazo legal para a publicação das Demonst. Financeiras; e (i.b) as Demonst. Financeiras foram colocadas à disposição dos acionistas 1 mês antes da presente data; e consignando-se que a Cia apresentou prejuízo no exercício de 2012, não havendo lucro líquido a ser destinado. Não foi solicitada a instalação do Cons. Fiscal. II. a remuneração global dos administradores da Cia p/ o exerc. social de 2013 em até R$ 184.320,00. III. AGE: reeleição dos membros do Cons. de Administração da Cia p/ um mandato até a AGO da Cia a ser realizada em 2014. Dessa forma, o Cons. de Administração da Cia passa a ser composto pelos seguintes membros: (i) Juscelino Fernandes Martins, brasileiro, CPF/MF nº 526.406.806-25 e RG nº MG 2.195.903- SSP/MG, como Presidente do Cons. de Administração, (ii) Cláudio Benedito Valladares Pádua, brasileiro, CPF/MF nº 025.266.467-15 e RG nº 2095470-IFP/RJ, como Vice-Presidente do Cons. de Administração, (iii) Guilherme Peirão Leal, brasileiro, CPF/MF nº 383599108-63 e RG nº 4.105.990-6 SSP/SP, (membro efetivo), (iv) Sérgio Alair Barroso, brasileiro, CPF/MF nº 609.555.898-00 e RG nº 810.098-6 SSP/SP, (membro efetivo), (v) Pedro Luiz Barreiros Passos, brasileiro, CPF/MF nº 672.924.618-91 e RG nº 4.700.753 SSP/SP, (membro efetivo), (vi) Haakon Lorentzen, norueguês, CPF/MF nº 667.258.797-72 e RNE nº W-2064-10-E expedida pela SE/DPMAF/DPF, (membro efetivo) e como seu suplente, José Manuel Oliveira Carregal, brasileiro, CPF/MF nº 010.774.337-00 e RG nº 05.418.484-1 IFP/RJ; (vii) José Roberto Marinho, brasileiro, CPF/ MF nº 374.224.487-68 e RG nº 03.653.668-8 IFP/RJ, (membro efetivo) e como seu suplente, Eduardo Gomes de Almeida, brasileiro, CPF/ MF nº 625.930.137-53 e RG nº 3.811.401 IFP/RJ, e (viii) Plínio Pagnoncelli Aguiar Ribeiro, brasileiro, CPF/MF nº 960.333.201-15 e RG nº 00.075.836-9 SSP/MS, (membro efetivo). Os Conselheiros ora eleitos declararam, sob as penas da lei, que cumprem todos os requisitos previstos no art. 147 da Lei 6.404/76 p/ a sua investidura como membros do Cons. de Administração da Cia. Os Conselheiros eleitos tomarão posse em seus cargos mediante a assinatura dos respectivosTermos de Posse lavrados no Livro de Atas de Reuniões do Cons. de Administração da Cia. Sendo assim, o Cons. de Administração da Cia, c/ mandato até AGO da Cia a ser realizada em 2014. Encerramento: Formalidades legais foram devidamente arquivadas e registradas na JUCESP nº 76.525/14-4 em 19/02/2014. Gisela Simiema Ceschin - Secretária Geral.
DIGITAL FLEX LTDA. - EPP torna público que recebeu da CETESB a Renovação da Licença de Operação Simplificada n° 32000233, válida até 24/02/2017, para Matrizes para impressão (fotolitos, clichês, chapas para offset) offset, sito à RUA ARACAJU, 80, JD. SÃO LUIZ, BARUERI/SP.
MTEL TECNOLOGIA S.A. CNPJ nº 71.738.132/0001-63 - NIRE 35.300.394.534 Extrato da Ata da Assembléia Geral Extraordinária Realizada em 17/02/14 Data, Hora e Local: 17/02/14, às 10 hs, na sede da Cia. Convocação e Presença: Dispensada, totalidade. Mesa: Presidente: Paulo Suplicy de Barros Barreto; Secretária: Renata Fraga Briso. Ordem do Dia e Deliberações Aprovadas por Unanimidade: a. aprovar a lavratura desta ata em forma de sumário, nos termos do art. 130, § 1º, da Lei das S.A.; b. aprovar a realização da Emissão das Debêntures pela Cia, para distribuição privada, com as seguintes características gerais: (i) Valor Total da Emissão: o valor total da Emissão será de R$ 20.000.000,00, na Data de Emissão (conforme definido abaixo), sendo (a) R$ 10.000.000,00 relativos à 1ª série; (b) R$ 5.000.000,00 relativos à 2ª série; e (c) R$ 5.000.000,00 relativos à 3ª série; (ii) Número de Séries: a Emissão será realizada em 3 séries; (iii) Quantidade de Debêntures: serão emitidas 200 Debêntures, sendo (i) a 1ª série composta de 100 Debêntures conversíveis e permutáveis; (ii) a 2ª série composta de 50 Debêntures conversíveis e permutáveis; e (iii) a 3ª série composta de 50 Debêntures conversíveis e permutáveis; (iv) Valor Nominal Unitário: O valor nominal unitário das Debêntures (“Valor Nominal Unitário”), na Data de Emissão, será de R$ 100.000,00. O Valor Nominal Unitário das Debêntures não será corrigido pela taxa CDI mais 2,5% ao ano da Data de Emissão até a data de subscrição. (v) Forma: As Debêntures da 1ª, 2ª e 3ª séries serão emitidas sob a forma nominativa, sem emissão de cautelas e certificados, e serão conversíveis em ações de emissão da Cia ou permutáveis por ações de emissão da Aynil Soluções S.A., cia fechada, inscrita no CNPJ sob o nº 05.280.162/0001-44 (“Aynil”); (vi) Constituição de Garantia: as Debêntures da Emissão serão garantidas por alienação fiduciária de 20% das ações ordinárias nominativas, sem valor nominal, de emissão da Aynil e atualmente de titularidade do Fundo de Investimento em Participações Integra, neste ato devidamente representado por seu administrador Planner Corretora de Valores S.A. (“Garantidor”), equivalentes nesta data a 4.000.000 de ações ordinárias nominativas sem valor nominal, sendo que a garantia será formalizada em instrumento próprio, em valor suficiente para garantir pelo menos 111% do montante da Emissão. Em caso de não conversão e permuta das Debêntures nos termos do item (ix) abaixo resultando na amortização das Debêntures nos termos do item (xiv) abaixo, a Cia deverá substituir a garantia ora estabelecida para uma outra garantia de natureza real; (vii) Data de Emissão e Prazo: Para todos os efeitos legais, a data de emissão das Debêntures será 25/02/14 (“Data de Emissão”) e terão prazo de vigência de 48 meses contados da Data de Emissão (“Data de Vencimento”); (viii) Colocação e Subscrição: a As Debêntures serão colocadas de forma privada e não será realizada qualquer modalidade de distribuição ou colocação pública e sem qualquer esforço de venda perante investidores; As Debêntures serão subscritas mediante a assinatura dos respectivos boletins de subscrição e integralizadas à vista e a totalidade dos acionistas da Cia renunciou, na presente data, ao direito de preferência para subscrição das Debêntures conversíveis e permutáveis, nos termos dos artigos 57, §1º, e 171, §3º, da Lei das S.A.; (ix) Conversibilidade e Permutabilidade: as Debêntures serão (i) conversíveis em ações ordinárias, nominativas e sem valor nominal, de emissão da Cia (“Ações MTEL”), que representem, com base na perspectiva de rentabilidade futura da Cia, até 9,7403% do capital social da Cia; e (ii) permutáveis em ações ordinárias, nominativas e sem valor nominal, de emissão da Aynil (“Ações Aynil”), que representem, com base na perspectiva de rentabilidade futura da Aynil, até 9,7403% do capital social da Aynil. As Debêntures Conversíveis e Permutáveis, à opção dos Debenturistas, poderão ser convertidas em Ações MTEL e permutáveis por Ações Aynil ou, alternativamente, resgatadas conforme previsto na cláusula 4.11 abaixo, a qualquer momento até o 5º Dia Útil que imediatamente anteceder o primeiro dia do 24º mês contado da Data de Emissão (“Período de Conversão e Permuta”). A conversão e a permuta poderão se referir a parte ou à totalidade das Debêntures Conversíveis e Permutáveis de titularidade do respectivo Debenturista; (x) Inexigibilidade de Registro: A Emissão não será objeto de registro perante a Comissão de Valores Mobiliários (“CVM”) ou perante a Associação Brasileira de Entidades dos Mercados Financeiro e de Capitais – ANBIMA ou qualquer outra autoridade, uma vez que as Debêntures emitidas serão objeto de colocação privada, sem qualquer esforço de venda perante Investidores ou qualquer forma de negociação no mercado de valores mobiliários; (xi) Local de Pagamento: Os pagamentos a que fizerem jus as Debêntures serão efetuados pela Cia no dia de seu respectivo vencimento por meio de depósito bancário para os titulares das Debêntures nas contas indicadas nos respectivos boletins de subscrição, sendo ineficaz em relação à Cia qualquer transferência das Debêntures para fins de pagamento; (xii) Forma de Integralização: As Debêntures serão integralizadas à vista, em moeda corrente nacional, no ato da subscrição, mediante depósito bancário na seguinte conta corrente de titularidade da Cia; (xiii) Remuneração: sobre o saldo do Valor Nominal Unitário incidirão juros remuneratórios correspondentes a 150% da variação acumulada das taxas médias diárias dos DI - Depósitos Interfinanceiros de 1 dia, denominada “Taxa DI over extra grupo”, expressa na forma percentual ao ano, base 252 Dias Úteis, calculada e divulgada diariamente pela CETIP S.A. – Mercados Organizados (“Taxa DI”), no informativo diário disponível em sua página na internet (http://www.cetip.com.br). A Remuneração será calculada de forma exponencial e cumulativa, a partir do 24º mês contado da Data de Emissão até a respectiva Data de Amortização; (xiv) Amortização: em caso de não conversão e permuta das Debêntures nos termos do item (ix) acima, o Valor Nominal Unitário corrigido durante os primeiros 24 meses pela taxa CDI mais 2,5% ao ano e acrescido da Remuneração será amortizada em 24 parcelas mensais e consecutivas a partir do 25º mês contado da Data de Emissão, sendo devida a primeira parcela no 5º dia útil do 25º mês e assim sucessivamente (“Datas de Amortização”); (xv) Vencimento Antecipado: os titulares das Debêntures, individualmente ou em conjunto poderão declarar antecipadamente vencidas todas as obrigações decorrentes das Debêntures e exigir o imediato pagamento pela Cia do Valor Nominal Unitário das Debêntures em circulação, acrescido da remuneração descrita no item (xiv) acima calculada pro rata temporis, desde a Data de Emissão até a data do seu efetivo pagamento, na ocorrência de hipóteses de vencimento a serem fixadas pela administração, as quais serão detalhadamente descritas na escritura da Emissão; (xvi) Prorrogação dos Prazos: considerarse-ão prorrogados os prazos referentes ao pagamento de qualquer obrigação prevista nesta Escritura até o primeiro dia útil subsequente, se o seu vencimento coincidir com feriado, sábado ou domingo, sem qualquer acréscimo aos valores a serem pagos. c. autorizar a Diretoria da Cia, observadas as disposições legais e o disposto no estatuto social da Cia, a praticar todos e quaisquer atos necessários à implementação das deliberações tomadas acima, especialmente para: (a) elaborar a minuta da escritura da Emissão e o plano de distribuição das Debêntures; e (c) formalizar a concessão de garantias às Debêntures no âmbito da Emissão;e d. Nos termos do Estatuto Social, autorizar a outorga e assinatura, pela Diretoria da Cia, de instrumento particular de mandato por meio do qual a Sra. Renata Fraga Briso e o Sr. Constantino Pereira Ramadas serão constituídos procuradores da Cia para representá-la na prática de todos os atos relacionados à Emissão. Encerramento: A presente ata foi lavrada, lida, aprovada e assinada pelos membros da Mesa e pelo acionista presente à Assembleia. Assinaturas: Mesa: Paulo Suplicy de Barros Barreto – Presidente; Renata Fraga Briso – Secretária; Acionista: Fundo de Investimento em Participações Integra e Annecto Holdings V, LP. Renata Fraga Briso - Secretária. O presente foi extraído do original registrado na Jucesp registrada sob o n° 81.535/14-4 em 24/02/14. Gisela Simiema Ceschin - Secretária Geral.
O Serviço Autônomo de Água e Esgoto de Sorocaba comunica que se acha aberto o
EDEP Engenharia e Consultoria S.A.
Pregão Eletrônico nº 16/2014 - Processo nº 375/2014, destinado ao fornecimento de botas
CNPJ nº 19.427.826/0001-60
e botinas, pelo tipo menor preço. SESSÃO PÚBLICA dia 14/03/2014, às 10:00 horas. O edital completo será disponibilizado no site www.licitacoes-e.com.br. Informações pelos telefones: (15) 3224-5814/5815 ou pessoalmente na Avenida Pereira da Silva, nº 1.285, no Setor de Licitação e Contratos. Sorocaba, 26 de fevereiro de 2014. Janaina Soler Cavalcanti - Pregoeira
ASSEMBLEIA LEGISLATIVA DO ESTADO DE SÃO PAULO Comunicado de Licitação Acha-se aberta, com instrumento convocatório disponibilizado no Portal da Bolsa Eletrônica de Compras do Estado de São Paulo (http://www. bec.sp.gov.br), bem como no Portal da ALESP (http://www.al.sp.gov.br) ou a ser retirado na Comissão Permanente de Licitação, sala T-71, andar térreo do “Palácio 9 de Julho”, situado na Av. Pedro Álvares Cabral, 201, CEP 04097-900, telefones (11) 3886-6521 e 3886-6872, no horário das 12 às 19 h, a seguinte licitação: Pregão Eletrônico nº 07/2014 - Processo Digital nº 1191/2013. Objeto: fornecimento parcelado de lanches. Abertura: 17/03/2014, às 14h30m (início do credenciamento). Local: Bolsa Eletrônica de Compras do Estado de São Paulo (http://www.bec.sp.gov.br). Oferta de Compra nº: 010101000012014OC000014. SÃO PAULO TRANSPORTE S.A.
CNPJ nº 60.498.417/0001-58 AVISO (REGISTRO DE PREÇOS) - CONCORRÊNCIA Nº 001/ 2014 A SÃO PAULO TRANSPORTE S.A. - SPTrans, inscrita no CNPJ-MF sob o nº 60.498.417/0001-58, comunica que se encontra aberta a licitação, para REGISTRO DE PREÇOS, conforme Aviso, na modalidade de CONCORRÊNCIA, do tipo menor preço, cujo objeto se dará pela forma de execução indireta pelo regime de empreitada por preços unitários, sob nº 001/2014, vinculada ao Processo Administrativo de Licitações e Contratos - PALC nº 2014/0086 e será regida pela Lei Federal nº 8.666, de 21/06/93; Lei Complementar nº 123, de 14/12/06, Decreto Municipal nº 44.279, de 24/12/03, 49.511, de 20/05/08 e 51.278, de 4/02/10; Leis Municipais nºs 13.278, de 07/01/02, 14.094, de 06/12/05 e 14.145, de 7/4/06, bem como demais diplomas aplicáveis à espécie e disposições deste Edital. OBJETO: REGISTRO DE PREÇOS PARA PRESTAÇÃO DOS SEGUINTES SERVIÇOS TÉCNICOS DE ENGENHARIA: ELABORAÇÃO DE ESTUDOS, PROJETOS, LAUDOS TÉCNICOS, MEMORIAIS DESCRITIVOS, ESPECIFICAÇÕES TÉCNICAS, AVALIAÇÃO ESTRUTURAL E/OU FUNCIONAL DOS PAVIMENTOS DE VIAS PÚBLICAS, VISANDO A CONSERVAÇÃO, ADEQUAÇÃO, COMPLEMENTAÇÃO DE INFRAESTRUTURA DE TRANSPORTES COLETIVO EXISTENTE (CORREDORES, TERMINAIS, CICLOVIAS E CICLOFAIXAS), DIVIDIDOS EM 5 (CINCO) AGRUPAMENTOS. Entrega dos Envelopes nºs 01 – Proposta Comercial; e 02 – Documentos de Habilitação. Abertura do Envelope nº 01 – Proposta Comercial. Data: 31/03/2014, às 10h. Endereço: Rua Boa Vista, nº 136, 5º andar - Centro – SP. Os interessados poderão obter gratuitamente os arquivos eletrônicos com a íntegra do edital e seus anexos, no site “www.sptrans.com.br”, dentro do link “LICITAÇÕES”. Alternativamente, os mesmos arquivos eletrônicos pertinentes ao presente certame estarão disponíveis para retirada mediante a entrega de um exemplar de DVD-ROM, virgem e lacrado, na Gerência de Contratações Administrativas – GCA, da Superintendência de Licitações e Contratos da Diretoria de Administração e Finanças da SPTrans localizada na Rua Boa Vista, nº 136, 4º andar - Centro - SP, de segunda a sexta-feira, no horário entre 9h e 12h e entre 13h30 e 17h. São Paulo, 26 de fevereiro de 2014. Waldomiro Carlos Moreira - Presidente da Comissão Permanente de Licitações
MUNICÍPIO DE NOVA ODESSA AVISO DE RETIFICAÇÃO DE EDITAL O Município de Nova Odessa leva ao conhecimento dos interessados que o edital de Pregão Presencial n.º 04/PP/2014, do tipo menor preço global, que tem por objeto o registro de preços para futuras e eventuais aquisições de gases medicinais, incluindo a locação de tanques e cilindros, bem como a manutenção preventiva e corretiva para utilização no Hospital e Maternidade Municipal de Nova Odessa, Unidades Básicas de Saúde e pacientes cadastrados no serviço social, sofreu alterações nos itens 01, 02 e 05 dos anexos I e II do Edital. Onde se lê no item 01: Dióxido de carbono USP – uso medicinal. Leia-se: Dióxido de carbono (CO2) – uso medicinal. Onde se lê no item 02: Nitrogênio gás para uso em equipamentos hospitalares/ pneumáticos – cilindro 6,6m³. Leia-se: Nitrogênio gás para uso em equipamentos hospitalares/pneumáticos – cilindro de 6m³ a 10m³. Onde se lê no item 05: Oxigênio gasoso medicinal em cilindros de 3,5m³. Leia-se: Oxigênio gasoso medicinal em cilindros de 3m³ a 3,5m³. A data de realização da sessão pública fica prorrogada para o dia 13 de março de 2014, às 09h:15min. O Edital em inteiro teor, com as alterações introduzidas, estará à disposição dos interessados, no seguinte link de acesso: http://www.novaodessa.sp.gov.br/ Licitacoes.aspx. Nova Odessa, 26 de fevereiro de 2014. Setor de Suprimentos e Licitações AVISO DE EDITAL DE LICITAÇÃO BENJAMIM BILL VIEIRA DE SOUZA, Prefeito do Município de Nova Odessa, torna público que se acha aberto Pregão Presencial nº. 02/PP/2014 que será realizada na sala de reuniões da Prefeitura Municipal de Nova Odessa, situada a Avenida João Pessoa, 777, Centro, Nova Odessa/SP, CEP: 13460-000, iniciandose a sessão no dia 17/03/2014, às 9h15min, e tem por objeto Registro de Preços para futuras e eventuais aquisições de medicamentos para Farmácia Central de Nova Odessa. Informações poderão ser obtidas das 8h00min às 16h30min, no endereço acima mencionado ou através do telefone (19) 3476.8602. O edital estará disponível para download no seguinte link de acesso: http://www. novaodessa.sp.gov.br/Licitacoes.aspx. Nova Odessa, 26 de fevereiro de 2014. Setor de Suprimentos e Licitações
Ativo Circulante Disponivel Caixa Permanente Ativo Intangível Total do Ativo
31/12/2013 19.820,53 19.820,53 19.820,53 1.054.220,00 1.054.220,00 1.074.040,53
Passivo Circulante Empréstimos de Terceiros Exigivel a Longo Prazo Empréstimos de Terceiros Patrimônio Liquido Capital Social Lucros Acumulados Total do Passivo
31/12/2013 8.002,67 8.002,67 12.004,00 12.004,00 1.054.033,86 1.054.220,00 (186,14) 1.074.040,53
Capital Result. do Constituição de S.A c/ Emissão Social Exercício Total impostos e eventuais mão de obras para instalação dos referidos bens. (b-) de 1.954.220 ações nominativas Todos os bens são depreciados em percentuais considerando-se a vida útil ordinárias em 01/01/2013 1.054.220,00 - 1.054.220,00 aplicável a cada bem mensalmente. No exercício findo de 31 de Dezembro Lucro (Prejuízo) Liq. do Exercício (186,14) (186,14) de 2.013 as contas representativas e seus respectivos saldos eram: (D-1-1) Saldo em 31/12/2013 1.054.220,00 (186,14) 1.054.033,86 Custo Corrigido - Nome Da Conta 31/12/2013 - Saldos:Total Geral Custo Corrigido - 0,00. (D-2-) Depreciação Acumulada - No exercício findo de 31 de Dezembro de 2.013 as contas representativas e seus respectivos saldos Nota 01 - Da Apresentação das Demonstrações Financeiras e da eram: Nome da Conta 31/12/2013 - Percental - Saldos: Móveis e Utensílios Administração - No que tange aos aspectos operacionais e administrativos, 0,00 - 10. Equipamentos de Informática 0,00 - 20. Veículos 0,00 - 20. o objetivo da constituição da EDEP Engenharia e Consultoria S/A., e a Máquinas e Equipamentos 0,00 - 10. Instalações 0,00 - 10. Outros Bens 0,00 realização de Desenvolvimento de programas de computador sob - 20.Total Geral Custo Corrigido - 0,00. (d-3-) Ativo Intangível - Os encomenda, Aluguel de Máquinas e Equipamentos Industriais e Comerciais acervos técnicos estão entre os ativos mais importantes de uma célula e Participação em Outras Sociedade. Como Subsidiária integral da TRENDS social, por serem fundamentais no exercício da empresa. A sua ausência S/A., que se encontra no Regime de Recuperação Judicial, esta sociedade implica a impossibilidade de se habilitar a uma licitação, como bem foi criada para com sua entrada em operação, seus dividendos carreados explicitado no dispositivo legal contido no inciso II, do artigo 27, da Lei nº. para a mesma possa contribuir para a quitação juntos aos credores 8.666/93. No artigo 31 da Lei nº. 8.666/93 determina que na documentação devidamente habilitados no processo de recuperação. Por derradeiro cumpre relativa a qualificação econômico-financeira, incluem-se balanço patrimonial esclarecer que: (a-) A criação desta subsidiária integral contou com a e as demonstrações contábeis do último exercício social, portanto, nele deve autorização de todos credores mais o Ilmo. Sr. Dr. Administrador Judicial, estar inclusa a avaliação monetária do acervo técnico. Por derradeiro, a sendo que com a ora constituição dessa sociedade, viabiliza-se as teoria da contabilidade identifica alguns requisitos básicos para que se operações, que consequentemente geraram os recursos necessários para efetue o reconhecimento contábil de um acervo técnico, como elemento do essa empreitada, e; (b-) A formalização da constituição da referida sociedade fundo de comércio, pelo método holístico, conforme segue: (1-) A posse do junto a Junta Comercial do Estado de São Paulo - JUCESP ocorreu em acervo técnico, com uma relação de imediatidade de seu uso; (2-) O valor de 18/12/2103, e a regularização perante aos demais órgãos, estando assim utilidade do acervo técnico para o exercício da empresa. Os valores apto para iniciar suas operações. No Mais as Demonstrações Financeiras contabilizados consta de Laudo de Acervo Técnico assinado pelo Sr. montadas de acordo com os princípios contábeis geralmente aceitos e Engenheiro Edison Luis Velasques - CREA 0600474872, e o laudo mais os norma e procedimentos estabelecidos pelo Conselho Regional de Anexos contendo a descrição do acervo técnicos foram formalmente Contabilidade. Nota 02-Do Resumo das Principais Práticas Contábeis - registrados e chancelados junto com o Estatuto pela Junta Comercial do (A-) Disponível - Recursos disponíveis representativos de dinheiros em Estado de São Paulo - JUCESP. Nome da Conta 31/12/2013 - Saldo: caixa, saldo em bancos e aplicações financeiras de liquidez imediata-(de Acervo Técnico Obras Metroviárias - 1.054.220,00 (E-) Exigibilidades curto prazo), e os rendimentos das aplicações são apropriadas pro rata (E-1-) Passivo Circulante - As obrigações, encargos e riscos, inclusive o tempore. No exercício findo de 31 de Dezembro de 2.013 as contas imposto de renda, foram avaliadas pelo valor atualizado até a data do representativas e seus respectivos saldos eram: Nome da Conta 31/12/2013 balanço (e-1-1-) Obrigações sujeitas a correção monetária Serão atualizadas - Saldos: Caixa Geral - 19.820,53. Total Geral - 19.820,53. (B-) Contas a até a data do balanço com base no índice de correção monetária pré Receber - Os saldos representativos de contas a receber são decorrentes determinado, e juros e encargos calculados pro-rata- temporis, todos pelo da venda e revistas/prestação de serviços e eventos. No exercício findo de regime de competência. (e-1-2-) Provisão de Férias e 13º Salários e 31 de Dezembro de 2.013 as contas representativas e seus respectivos Respectivos Encargos De conformidade com os artigos 337, 338 ambos do saldos eram: Nome da Conta 31/12/2013 - Saldos: Total Geral - 0,00. (C-) RIR/99 são provisionados a razão de 1/12 avos da remuneração paga aos Da Provisão para Devedores Duvidosos - Não a constituição de provisão funcionários sendo que no término de cada trimestre a provisão é ajustada a para devedores duvidosos no ano de 2013 em função da inexistência de menor ou a maior baseado em listagem individualizada refletindo assim o créditos que justifiquem tal procedimento, e pelo inicio das operações da valor real das referidas provisões. No exercício findo de 31 de Dezembro de sociedade dar-se-á a partir de 18/12/2013 data do registro dos atos 2.013 as contas representativas e seus respectivos saldos eram: Nome da societários.. (D-) Ativo Permanente - (D-1) Ativo Imobilizado - Nos termos Conta 31/12/2013 - Passivo Circulante: Empréstimos de Terceiros do artigo 179, inciso IV, da Lei 6.404/76 e NBC T 19.1 E 19.5 do Conselho 8.002,67. Total Geral Passivo Circulante - 8.002,67. Nome da Conta Regional de Contabilidade, são (a-) Classificados com bens do ativo 31/12/2013 - Exigivel a Longo Prazo: Empréstimos de Terceiros - 12.004,00. imobilizado os bens destinados a manutenção das atividades da companhia Total Exigível a Longo Prazo - 12.004,00. (F-) Do Patrimonio Liquido e da empresa, sendo contabilizados como custo da aquisição destes bens (F-1-) Capital Social: Totalmente subscrito e integralizado no montante de todos os valores pagos computando-se como custos de aquisição fretes, R$ 1.054.220,00 - , divididos em (1.054.220), ações ordinárias nominativas,
Despesas Operacionais Administrativas Resultado Operacional Primário Despesas / Receitas Financeiras Despesas Resultado Operacional Resultado Antes dos Impostos Lucro (Prejuízo) Liquido do Periodo
179,47 179,47 (179,47) (6,67) (6,67) (186,14) (186,14) (186,14)
(I-) Da Origem dos Recursos 31/12/2013 Saldo de Fornec. Empr.Banc.e Demais Compr. no Inicio do Exercicio 8.002,67 Total das Aplicações de Recursos do Período 8.002,67 (II-) Da Aplicação de Recursos Despesas Operacionais Administrativas 179,47 Saldo Final do Disponivel 19.820,53 Saldo Final de Fornec.Emprest.Banc. e Demais Compromissos 8.002,67 Total das Aplicações de Recursos do Período 28.002,67 Total do Acréscimos ao Cap. Circulante Líq. do Período (20.000,00) (III-) Demonstrativo da Varição do Capital Circulante Liq. Descrição/ Ativo Circlante 19.820,53 Passivo Circlante 8.002,67 Totais e Variação 11.817,86 sem valor nominal cada uma. (F-2-) Lucros Acumulados/Distribuição de Dividendos: Conforme previsto no parágrafo único, do artigo 20, por ser a sociedade oriunda de uma cisão da TRENDS S/A., que se encontra em recuperação judicial, e em função da responsabilidade solidaria com as obrigações do plano de recuperação judicial a Cia transferira a integralidade de seus lucros apurados em cada exercício, para a sua controladora TRENDS S/A., para que essa possa utilizar tais recursos no pagamento das parcelas da dividas prevista no Plano de Recuperação Judicial. (G-) Demosntração do Resultado do Exercicio - De conformidade com o art. 187 da Lei 6.404/76 e NBC T 3.3. os critérios adotados pela sociedade são: A demonstração do resultado compreenderá: (a-) As receitas e os ganhos do período, independentemente de seu recebimento sendo todas apropriadas pelo regime de competência; (b-) Os custos, despesas, encargos e perdas pagos ou incorridos, correspondentes a esses ganhos e receitas, todos também apropriados pelo regime de competência. (c-) A demonstração do resultado evidenciará, no mínimo, e de forma ordenada: (c-1) as receitas decorrentes da exploração das atividades-fins; (c-2) os impostos incidentes sobre as operações, os abatimentos, as devoluções e os cancelamentos; (c-3) os custos dos serviços prestados; (c-4-) o resultado bruto do período; (c-5) os ganhos e perdas operacionais; (c-6) as despesas administrativas, com vendas, financeiras e outras e as receitas financeiras; (c-7) o resultado operacional; (c-8) as receitas e despesas e os ganhos e perdas não decorrentes das atividades-fins; (c-9) as provisões para impostos e contribuições sobre o resultado; (c-10) o resultado líquido do período. No ano do 2013 não houve apuração de resultado em função da Cia esta na fase de regularização e registro junto a Junta Comercial do Estado de São Paulo JUCESP, fato esse que se ocorreu dia 18/12/2013.
EDEP Engenharia e Consultoria Ltda. - CNPJ Nº. 19.427.826/0001-60 Paulo Assis Benites - CPF/MF Nº. 093.243.108-95 VSC Serviços Auditoria e Pericias Contabeis Ltda. CNPJ Nº. 59.040.493/0001-36 Valter dos Santos Cota-Contador - CRC Nº. 1SP129534/O-0
AEROGLASS BRASILEIRA S/A - FIBRAS DE VIDRO CNPJ.: 61.665.212/0001-82 RELATÓRIO DA DIRETORIA Senhores Acionistas: Cumprindo às disposições legais e estatutárias, submetemos à V. Sas., o Balanço encerrado em 31 de dezembro de 2013 com todos os demonstrativos contábeis e financeiros correspondentes e permanecemos ao seu inteiros dispor para os esclarecimentos que julguem necessários. Cotia, 31 de janeiro de 2014. DEMONSTRATIVO DO RESULTADO DO EXERCÍCIO BALANÇO PATRIMONIAL 2013 2012 Ativo Passivo 25.504.417,86 24.182.810,45 Ativo Circulante 2013 2012 Passivo Circulante 2013 2012 Receita Bruta (3.514.481,00) (3.353.911,10) Disponibilidades 259.746,85 370.183,52 Fornecedores 844.129,90 848.689,33 Impostos Faturados (332.794,44) (156.814,28) Títulos e Valores Mobiliários 1.876.878,13 1.927.544,18 Contas à Pagar 304.714,07 344.531,23 Devoluções e Abatimentos Contas a Receber de Clientes 2.947.689,35 2.899.904,25 Encargos a Pagar 842.542,69 924.440,76 Receita Líquida 21.657.142,42 20.672.085,07 Antecipação Impostos 690.984,07 764.667,39 Total do Passivo Circulante 1.991.386,66 2.117.661,32 Custos dos Produtos (13.186.679,60) (12.520.206,42) Matérias Primas e Produtos 1.583.513,43 1.603.819,42 Não Circulante Lucro Bruto 8.470.462,82 8.151.878,65 Importações em Andamento 120.110,38 42.487,24 Provisão para contingências 1.625.654,51 1.625.654,51 Despesas administrativas, Outros Créditos 56.067,88 4.321,06 Processo Judicial 4.171.554,30 2.990.435,46 financeiras e de vendas (4.827.244,08) (4.584.174,12) Total do Ativo Circulante 7.534.990,09 7.612.927,06 Total Passivo não Circulante 5.797.208,81 4.616.089,97 Depreciações (155.510,92) (155.062,08) Não Circulante Patrimônio Líquido I.C.M.S (Judiciais) (1.181.118,84) (1.120.143,29) Realizável a Longo Prazo Capital 3.000.000,00 3.000.000,00 Provisões (842.542,69) (924.440,76) Depósitos Judiciais 4.106.548,92 2.944.636,57 Reservas de Capital 1.062.399,42 1.040.534,44 Reserva Legal (26.193,42) 4.106.548,92 2.944.636,57 Saldo do Exercício 1.464.046,29 1.341.864,98 Lucro do Exercício 1.464.046,29 1.341.864,98 Permanente Total do Patrimônio Líquido 5.526.445,71 5.382.399,42 Lucro p/ ação 48,8015 44,7288 Investimentos DEMONSTRATIVO DO FLUXO DE CAIXA Atividades Operacionais 2013 2012 Lucro Líquido do Exercício 1.464.046,29 1.341.864,98 Imobilizado Reserva Legal 0,00 26.193,42 Terrenos e Edifícios 1.667.894,69 1.190.466,20 Depreciações e Provisões 155.510,92 155.062,08 Máquinas e Instalações 1.244.986,70 1.217.007,47 Lucro Ajustado 1.619.557,21 1.523.120,48 Veículos 165.815,00 191.815,00 Redução (Aumento) do Ativo Novas Construções 230.389,71 Cliente (47.785,10) (426.984,99) Depreciações (1.485.386,05) (1.351.283,13) Estoques 20.305,99 (492.626,61) 1.593.310,34 1.478.395,25 Demais Ativos (1.166.932,94) 128.481,63 Total do Ativo não Circulante 5.780.051,09 4.503.223,65 Total (1.194.412,05) (791.129,97) Total do Ativo 13.315.041,18 12.116.150,71 Total do Passivo 13.315.041,18 12.116.150,71 Aumento (Redução) Passivo Fornecedores (4.559,43) (86.342,42) DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO Contas a Pagar (39.817,16) 6.247,89 Resultados Imposto / Contribuições (81.898,07) 181.417,06 Discriminação Capital Reservas do Exercício Dividendos Reserva Legal Patrimônio Líquido Demais Passivos 1.181.118,84 1.120.143,29 Saldo em 31.12.11 3.000.000,00 423.538,49 1.666.995,95 573.806,58 5.664.341,02 Total 1.054.844,18 1.221.465,82 Transf. do Resultado 16.995,95 (1.666.995,95) 1.650.000,00 Geração do Caixa antes Distribuições (150.000,00) (150.000,00) das Atividades Financeiras 1.479.989,34 1.953.456,33 (21.408,00) (2.830,00) Dividendos distribuídos (1.500.000,00) (1.500.000,00) Baixa Depreciação Geração Operacional de Caixa 1.458.581,34 1.950.626,33 Reserva Legal 26.193,42 26.193,42 Atividades de Investimento Resultado do Exercício 1.341.864,98 1.341.864,98 Investimento no Ativo Permanente 275.018,01 (303.887,95) Saldo em 31.12.12 3.000.000,00 440.534,44 1.341.864,98 600.000,00 5.382.399,42 Baixa no Ativo Permanente (26.000,00) 16.084,18 Transf. do Resultado 21.864,98 (1.341.864,98) 1.320.000,00 Caixa Utilizado no Investimento 249.018,01 (287.803,77) Distribuições (120.000,00) (120.000,00) Atividades de Financiamento 1.200.000,00 1.500.000,00 Dividendos distribuídos (1.200.000,00) (1.200.000,00) Dividendos Participações 120.000,00 150.000,00 Reserva Legal Caixa Utilizado no Investimento 1.320.000,00 1.650.000,00 Resultado do Exercício 1.464.046,29 1.464.046,29 Variação do Caixa (110.436,67) 12.822,56 Saldo em 31.12.13 3.000.000,00 462.399,42 1.464.046,29 600.000,00 5.526.445,71 Saldo Inicial 370.183,52 357.360,96 Saldo Final 259.746,85 370.183,52 NOTAS EXPLICATIVAS REFERENTE AO BALANÇO LEVANTADO EM 31/12/2013 (110.436,67) 12.822,56 1 - As Demonstrações financeiras foram efetuadas observando-se o (trinta mil) ações ordinárias nominativas sem valor nominal. 4 - As Variação do Caixa disposto na lei 11.638 e MP 449/08. 2 - Os Estoques foram avaliados depreciações do Ativo Imobilizado foram efetuadas pelo método WALDEMAR CORTEZ MANSO - (diretor) - CPF.: 032.044.478-39 ao custo de aquisição e ou produção. 3 - O Capital Social de R$ linear às taxas anuais que levam em consideração a estimativa de FRANCISCO XAVIER LOPES 3.000.000,00 (três milhões de reais) é representado por 30.000 vida útil dos bens. CPF.: 029.981.068-20 - Tec. Cont. CRC 1SP038535/O-6 Empréstimos Compulsórios Outras Participações
79.325,40 866,43 80.191,83
79.325,40 866,43 80.191,83
DIÁRIO DO COMÉRCIO
44
quinta-feira, 27 de fevereiro de 2014
Existe um potencial real para inventar experiências novas e melhores Larry Page, CEO do Google
Em busca de uma nova bateria Os celulares avançam, outros dispositivos móveis são criados, empresas se desdobram para fazer evoluir a velha bateria. Mas ela continua parada no tempo. Boyoun Kim/The New York Times
Brian X. Chen e Nick Bilton* próximo smartphone revolucionário, ou talvez o seguinte, pode não ter uma bateria tradicional como sua única fonte de energia. Em vez disso, ele poderá puxar energia do ar ou carregar a si mesmo por meio de sinais televisivos, celulares ou wi-fi. Engenheiros da Apple inclusive tentaram, por muitos anos, criar uma bateria inteligente acrescentando recarga solar a iPhones e iPods, afirmou um ex-executivo da Apple. E eles continuaram experimentando com o carregamento solar, segundo duas pessoas que trabalham na empresa. As baterias, antigas primas pobres dos chips de computador no Vale do Silício obcecado por pesquisas, hoje representam a ira. Conforme as empresas passaram a fazer dispositivos "de vestir", como pulseiras de fitness, óculos e relógios inteligentes, as limitações da tecnologia de bateria se tornaram o maior obstáculo para o aumento de vendas e lucros. Os consumidores não deverão adotar um computador de pulso como o que está sendo desenvolvido pela Apple, ou os óculos inteligentes do Google, se eles funcionarem apenas algumas horas por carga e precisarem ser conectados para recarregar. Então a corrida começou – para encontrar alternativas à bateria tradicional, e para descobrir maneiras de fazer as baterias durarem mais. Os consumidores irão dizer: "Me dê uma bateria melhor, pois esta não dura o suficiente", afirma Mujeeb Ijaz, diretor de tecnologia na A123 Systems, empresa que produz baterias para carros elétricos e investe em iniciantes que estão criando novas tecnologias de bateria. "Essa necessidade não
O
Pesquisas com diferentes tecnologias têm sido feitas. Há uma empresa que testa um sistema no qual os dispositivos puxam energia do ar. existia há cinco anos. Agora é uma questão do mercado e dos desenvolvedores se unirem e perguntar, qual é a necessidade e quantos dólares devemos investir em pesquisa e desenvolvimento? ", continua o diretor. Embora os chips de computador venham dobrando em velocidade de tempos em tempos, e as telas digitais estejam se tornando significati-
vamente mais nítidas e claras, a tecnologia de baterias está praticamente estacionada no século XX. Os fabricantes de dispositivos têm contado com algumas melhorias ao poder das baterias, hoje geralmente fornecido por uma mistura de íon-lítio com décadas de idade, em combinação com chips e telas que gastam menos energia. O problema, em parte, é que fica difícil assegurar a segurança de muitas das novas tecnologias. Uma bateria com defeito poderia potencialmente se transformar em uma bomba em miniatura. Assim, antes de chegar às prateleiras, os produtos exigem testes exaustivos pelas agências reguladoras. Mesmo se um novo sistema de energia for aprovado, isso muitas vezes requer a adoção por marcas respeitadas como Apple, Samsung ou Microsoft antes que os consumidores comecem a confiar. Alguns no Vale do Silício, como Tony Fadell, ex-vicepresidente da Apple que comandou o desenvolvimento do iPod e do iPhone, acham m e l h o r f o c a r o a p r i m o r amento das baterias e outros componentes por pequenos passos, em vez de tentar reinventar a bateria em si. "Para mim, esperar e apos-
tar em uma nova tecnologia de baterias não faz sentido", declara Fadell, atual CEO da Nest, fabricante de tecnologias domésticas que foi comprada pelo Google em janeiro. "Não espere que a tecnologia de baterias chegue lá, pois ela é incrivelmente lenta". Ao longo dos últimos anos, a Apple contratou engenheiros
As pessoas não querem ter de encontrar um carregador às três da tarde todos os dias MARK RANDALL, MOTOROLA.
com experiência em tecnologia de energia e design de baterias de empresas como Tesla, Toyota e A123 Systems. No ano passado, a Apple adquiriu a Passif Semiconductor, iniciante que desenvolveu chips de comunicação de baixo consumo de energia. Para seu relógio de pulso, a Apple vem testando um método de recarregar a bateria v i a w i re l e s s c o m i n d u ç ã o magnética, segundo um profissional informado sobre o produto. Uma tecnologia si-
milar já está sendo utilizada em alguns smartphones da Nokia – quando o celular é colocado sobre uma placa de carga, uma corrente elétrica cria um campo magnético, criando uma voltagem que recarrega o aparelho. A Apple também testou novos métodos de recarga para um possível relógio de pulso, disseram pessoas envolvidas na iniciativa – embora tais experimentos estejam a anos de se tornar realidade. O relógio teria uma tela curvada de vidro, e uma das ideias é acrescentar uma camada de recarga solar a essa tela, que poderia fornecer energia ao dispositivo com a luz do dia. No outono, a Apple publicou uma oferta de emprego buscando engenheiros especializados em energia solar. O Google também está analisando novas tecnologias de bateria, tentando encontrar maneiras de prolongar a vida de smartphones. "As pessoas não querem ter de encontrar um carregador às três da tarde todos os dias", afirma Mark Randall, vice-presidente de abastecimento e operações da Motorola. A Samsung também vêm projetando novos tipos de baterias com enfoque nos computadores de vestir. A empresa lançou baterias compactas
curvas que podem ser instaladas dentro de pulseiras. E, no ano passado, introduziu a Dream Battery, que usa eletrólitos sólidos, em vez do líquido ou polímero utilizado nas baterias de íon-lítio, para eliminar o risco de explosão e outros problemas de segurança para eletrônicos flexíveis. Universidades e iniciantes também estão fazendo esforços – alguns tão ambiciosos quanto os da Apple e, talvez, um pouco utópicos. Mesmo assim, os projetos vêm atraindo atenção e capital de risco. Por exemplo, investidores proeminentes como o Founders Fund; a CEO do Yahoo, Marissa Mayer; e a firma And re e s s e n H o ro w i t z e s t ã o apoiando a uBeam, iniciante em Mountain View, na Califórnia, que está trabalhando em um sistema onde os dispositivos puxarão energia do ar. A tecnologia envolve a piezoeletricidade – uma forma de carga criada através das vibrações de certos cristais e cerâmicas. "Os avanços na tecnologia de baterias estão ficando muito atrás dos avanços da tecnologia móvel, e a taxa de consumo de energia vem aumentando conforme os consumidores exigem mais de seus dispositivos", explica Meredith Perry, fundadora da uBeam. "Quando a energia wireless estiver em todo lugar, a vida da bateria e as taxas de recarga deixarão de ser fatores críticos para dispositivos móveis – pois nossos aparelhos estarão sempre se recarregando", afirma Perry. Yi C u i , u m p ro f e s s o r d e Stanford que fundou a iniciante Amprius, está desenvolvendo uma forma de substituir por silício os ânodos de carbono nas baterias de íonlítio. O silício, disse ele, possui dez vezes a capacidade de armazenamento do carbono, mas se expande e se quebra. Assim, Cui e sua equipe revestiram o silício com polímero, uma substância macia e elástica similar ao material usado em lentes de contato, que cura espontaneamente pequenas rachaduras durante a operação da bateria. Shyamnath Gollakota, um professor de ciências da computação e engenharia, está trabalhando no desenvolvimento de dispositivos móveis funcionar sem bateria na Universidade de Washington. No Google, criar uma bateria melhor é tão importante que a missão envolve até a cúpula da empresa. Durante uma divulgação de lucros no ano passado, Larry Page, CEO do Google, declarou que a vida da bateria em dispositivos móveis, incluindo tablets e smartphones, era primordial para a reinvenção. "Existe um potencial real para inventar experiências novas e melhores", afirma ele. * The New York Times
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 45
46 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 47
48 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 49
50 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 51
52 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 53
54 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 55
56 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 57
58 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014
quinta-feira, 27 de fevereiro de 2014
DIÁRIO DO COMÉRCIO
ECONOMIA - 59
60 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 27 de fevereiro de 2014