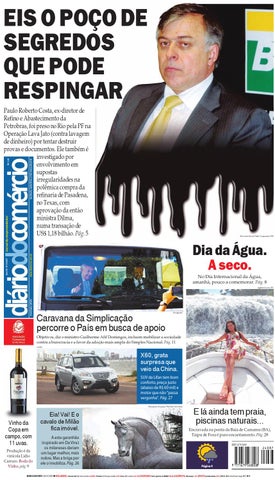
EIS O POÇO DE SEGREDOS QUE PODE RESPINGAR São Paulo, sexta-feira, 21 de março de 2014
Arte sobre foto de Valter Campanato/ABr
Dia da Água. A seco.
www.dcomercio.com.br
Ano 90 - Nº 24.087
Jornal do empreendedor
R$ 1,40
Paulo Roberto Costa, ex-diretor de Refino e Abastecimento da Petrobras, foi preso no Rio pela PF na Operação Lava Jato (contra lavagem de dinheiro) por tentar destruir provas e documentos. Ele também é investigado por envolvimento em supostas irregularidades na polêmica compra da refinaria de Pasadena, no Texas, com aprovação da então ministra Dilma, numa transação de US$ 1,18 bilhão. Pág. 5
No Dia Internacional da Água, amanhã, pouco a comemorar. Pág. 8
Conclusão: 23h45
Agliberto Lima /DC
Caravana da Simplicação percorre o País em busca de apoio
Divulgação
Objetivos, diz o ministro Guilherme Afif Domingos, incluem mobilizar a sociedade contra a burocracia e a favor da adoção mais ampla do Simples Nacional. Pág. 11 credito
X60, grata surpresa que veio da China. SUV da Lifan tem bom conforto, preço justo (abaixo de R$ 60 mil) e motor que não "passa vergonha". Pág. 27 Alessandro Grassani/The New York Times
Vinho da Copa em campo, com 11 uvas. Produção é da vinícola Lídio Carraro. Roda do Vinho, pág. 9
Eia! Vai! E o cavalo de Milão fica imóvel. A este garanhão inspirado em Da Vinci os milaneses dariam um lugar melhor, mais nobre. Mas a briga por ele o imobiliza. Pág. 26
E lá ainda tem praia, piscinas naturais... Encravada na ponta da Baía de Camamu (BA), Taipu de Fora é puro encantamento. Pág. 28 ISSN 1679-2688
24087
Página 4
9 771679 268008
DIÁRIO DO COMÉRCIO
2
sexta-feira, 21 de março de 2014
Em bom português, a pergunta é: reeleição ou uma política econômica responsável? José Márcio Mendonça
QUEM VAI SUBIR A RAMPA?
IGNORANDO OS SINAIS
aso supere em votos o socialista Eduardo Campos e passe para o 2º turno – desde que a eleição não seja decidida no 1º turno – o tucano Aécio Neves precisará não só repetir a expressiva votação de José Serra em 2010 (44 milhões de votos) como será obrigado a conseguir, no mínimo, mais 6 milhões de votos, se quiser vencer a corrida presidencial e subir a rampa do Palácio do Planalto. Os candidatos que forem para o 2º turno vão brigar pelos cerca de 100 milhões de votos válidos, e será eleito aquele que arrancar das urnas pelo menos 50 milhões de votos. O colégio é de 132milhões de eleitores, mas com a quebra de 20% a 25% dos votos que tradicionalmente ocorre nas eleições para presidente, correspondente às abstenções e votos em branco e votos nulos, o colégio se reduz a cerca de 100 milhões de votos.
C
epois de tergiversações, negaças e dribles nos fatos, dignos dos melhores momentos de Pelé e Garrincha, o governo passou a admitir que está, finalmente "aceso" o sinal amarelo no setor elétrico brasileiro, segundo a expressão usada pelo secretário Executivo do Ministério das Minas e Energia, Marcio Zimmermann, em contraste com o incorrigível otimismo de seu chefe, o ministro e senador Edison Lobão. Avestruz tirou a cabeça da areia. A mesma postura se aguarda das autoridades econômicas em relação à inflação – aquele insidioso aumento de preços que, segundo o ministro da Fazenda, Guido Mantega, e seus companheiros está constantemente "sob controle" e vai convergir para o centro da meta de 4,5% em "tempo hábil" ou "tempestivamente", conforme a canhestra novilíngua utilizada pelo Banco Central nos comunicados do Copom e nos relatórios trimestrais de inflação.
D
O
Setores do governo emitem finalmente sinal amarelo para a questão energética. Falta admitir a pressão inflacionária, que os discursos ocultam.
a hipótese de PT e PSDB decidirem mais uma vez a eleição de outubro, a missão de Aécio Neves será mais espinhosa, porque vai precisar crescer de forma acentuada na preferência dos eleitores, se levarmos em conta que seu índice de intenção de voto na última pesquisa Datafolha é baixo: apenas 17%. Na pesquisa anterior ele tinha 20% e, em vez de avançar com as críticas que faz ao governo do PT, o tucano caiu 3 pontos. Na mesma pesquisa, Dilma ficou com 47% de intenção de voto. Portanto, se a eleição fosse hoje, a candidata do PT estaria mais próxima de atingir os 50% de votos necessários para garantir a reeleição. Como a eleição será daqui a 7 meses, Aécio espera se recuperar, principalmente se Fernando Henrique for seu vice. A situação do outro candidato da oposição, Eduardo Campos, é mais emblemática ainda, porque seu índice de aceitação na pesquisa é de 12%, metade do que alcança sua candidata a vice, Marina Silva, que está com 23%. Aécio Neves precisa torcer, com fé, para que a ex-ministra não substitua Eduardo Campos na cabeça de chapa do partido, como ainda reivindicam os marinistas filiados ao PSB. Se a inversão dos candidatos
N
eitas as constatações – que, na verdade, não precisavam nem esperar as revelações dos índices mensais, bastando uma passada por feiras e supermercados – resta saber como o governo vai agir diante do dilema que está posto para ele: continuar apostando no vai e vem no preço de alguns produtos, levando a situação mais ou menos com a barriga, ou vai bater mais duro nas causas reais da inflação, antes que ela desgarre mais do que o razoável? Que consequência dará o presidente do BC,Alexandre Tombini, àquilo que seus olhos passaram a ver? Mantega terá novos truques em seu baú de mágicas?
F
JOSÉ MÁRCIO MENDONÇA
om base nas últimas sondagens, a economista Silvia Matos, do Instituto Brasileiro de Economia (Ibre) da Fundação Getúlio Vargas está prevendo que a inflação pode estourar o teto da meta de 6,5% ( a meta mesmo foi abandonada na política oficial) em julho. Eisso pode acontecer antes ainda, segundo ela, dependendo de como os alimentos vão se haver e São Pedro se comportar. Não é segredo para ninguém – nem para quem mora na Lapônia e agora hiberna esperando o próximo Natal – que o Ministério da Fazenda tem feito incríveis mágicas com o preço da gasolina, com as passagens de transportes coleti-
C
m bom português, a questão é: reeleição ou política econômica responsável? Pergunta similar vale para o ministro Edison Lobão e os seus comandados: reeleição ou risco de apagões com graves estragos no sistema elétrico brasileiro?
E
JOSÉ MÁRCIO MENDONÇA É
SXC
presidente do BC, em conferência no Congresso Nacional, na terça-feira, até chegou a admitir que o comportamento dos preços, neste início de ano, está surpreendendo – negativamente, é óbvio. E são puxados pelos alimentos, em decorrência especialmente da seca interna, que bateu forte no tomate, no chuchu e nos outros suspeitos de sempre. A situação parece que fugiu do planejamento oficial, que contava neste início de ano com uma "folga inflacionária", com a volta de maiores pressões somente lá pelo início do segundo semestre, quando a inflação medida em doze meses ficaria próxima dos 6%, para cair em seguida para um índice cheio em dezembro, inferior aos 5,91% de 2013. Pensava-se mesmo que os números poderiamficar, em alguns meses do primeiro semestre, abaixo de 5,5%. A ilusão, entretanto, se dilui. O IGPM, um dos numerosos índices que buscam medir a inflação no Brasil, usado entre outras coisas para corrigir os aluguéis, bateu em 1,24% – um salto quase seis vezes maior do que havia registrado em janeiro. OIPC da Fipe,que somente coleta os preços paulistas, marcou 0,68% para fevereiro e também extrapolou o otimismo oficial.
vos e com as tarifas de energia elétrica para não deixar que esse número mágico de 6,5% seja ultrapassado. São contas que já estão sendo jogadas para o futuro, a partir de 2015. Esse discreto "tabelamento" da inflação tem um claro objetivo: evitar o desgaste político que os preços em rebelião trazem para qualquer governo. Ainda mais quando se está iniciando uma campanha reeleitoral que não promete ser das mais tranqüilas, apesar de todo o otimismo oficial. As chances de vitória da presidente são elevadas, sim, mas o seu calcanhar de Aquiles, está mesmo na economia, no trinômio preços, salários/renda e emprego.
JORNALISTA E ANALISTA POLÍTICO
PETROBRÁS: FORTUNA PELO RALO.
TRUQUE COMPENSATÓRIO
A revelação de que a presidente Dilma deu seu aval à compra da refinaria de Pasadena por um valor absurdo e sem observar cláusulas importantíssimas do contrato, é, sem dúvida, um crime de lesa-pátria.
Se alguém pensa que o prefeito Haddad aceitou o golpe que lhe foi infringido pela Justiça ao vetar o aumento de até 35% no valor do IPTU na capital, enganou-se. Haddad logo providenciou um reajuste no
Perto dele, o famoso assalto ao "cofre do Adhemar" de que Dilma se orgulha de ter participado, é "pinto". Ela votou acompanhada dos então ministros Antonio Palocci e Jacques Wagner. Sílvio Natal- SP
valor venal dos imóveis, compensando assim a perda,já que quando se for fazer o cálculo do IPTU, este será feito pelo valor venal. Mara Montezuma Assaf- SP
EYMAR MASCARO
Como a eleição será apenas daqui a 7 meses, Aécio espera se recuperar, em especial se Fernando Henrique for o seu vice.
na chapa socialista ocorresse, Aécio perderia o 2º lugar nas pesquisas para Marina Silva e passaria a segurar a lanterninha na 3ª colocação, com 15% da preferência dos eleitores. Eduardo Campos aprofundou as críticas a Dilma Rousseff, acusando a presidente de distribuir cargos "como bananas". PT reagiu de forma irônica, dizendo que o governador pernambucano tem razão, mas lembrando que dezenas desses cargos foram distribuídos para o PSB nos 10 anos em que o partido de Eduardo Campos "mamou nas tetas dos governos de Lula e de Dilma". Além das dificuldades naturais de qualquer campanha, Aécio acaba de sofrer um golpe que passou a preocupar a cúpula do partido, que foi a morte
O
do ex-deputado pernambucano Sérgio Guerra. Era sob o comando de Guerra que Aécio pretendia difundir sua candidatura no Nordeste, uma região importante que concentra 35 milhões de eleitores e onde Lula tem reinado soberanamente nas últimas eleições. Além disso, Eduardo Campos, outro que luta para chegar no 2º turno, também é nordestino e vai ajudar a dificultar a campanha de Aécio na região. EYMAR MASCARO É JORNALISTA E COMENTARISTA
Presidente Rogério Amato Vice-Presidentes Alfredo Cotait Neto Antonio Carlos Pela Carlos Roberto Pinto Monteiro Cesário Ramalho da Silva Edy Luiz Kogut João Bico de Souza José Maria Chapina Alcazar Lincoln da Cunha Pereira Filho Luciano Afif Domingos Luís Eduardo Schoueri Luiz Gonzaga Bertelli Luiz Roberto Gonçalves Miguel Antonio de Moura Giacummo Nelson Felipe Kheirallah Nilton Molina Renato Abucham Roberto Mateus Ordine Roberto Penteado de Camargo Ticoulat Sérgio Belleza Filho Walter Shindi Ilhoshi
Fundado em 1º de julho de 1924 CONSELHO EDITORIAL Rogério Amato, Guilherme Afif Domingos, João Carlos Maradei, Marcel Solimeo Diretor de Redação Moisés Rabinovici (rabino@acsp.com.br) Editor-Chefe: José Guilherme Rodrigues Ferreira (gferreira@dcomercio.com.br). Editor de Reportagem: José Maria dos Santos (josemaria@dcomercio.com.br). Editores Seniores: chicolelis (chicolelis@dcomercio.com.br), José Roberto Nassar (jnassar@dcomercio.com.br), Luciano de Carvalho Paço (luciano@dcomercio.com.br), Luiz Octavio Lima (luiz.octavio@dcomercio.com.br), Marcus Lopes (mlopes@dcomercio.com.br) e Marino Maradei Jr. (marino@dcomercio.com.br). Editores: Cintia Shimokomaki (cintia@dcomercio.com.br), Heci Regina Candiani (hcandiani@dcomercio.com.br), Tsuli Narimatsu (tnarimatsu@dcomercio.com.br) e Vilma Pavani (pavani@dcomercio.com.br. Subeditores: Rejane Aguiar e Ricardo Osman. Redatores: Adriana David, Evelyn Schulke, Jaime Matos e Sandra Manfredini. Repórteres: André de Almeida, Karina Lignelli, Lúcia Helena de Camargo, Mariana Missiaggia, Paula Cunha, Rejane Tamoto, Renato Carbonari Ibelli e Sílvia Pimentel. Editor de Fotografia: Agliberto Lima. Arte e Diagramação: José dos Santos Coelho (Editor), André Max, Evana Clicia Lisbôa Sutilo, Gerônimo Luna Junior, Hedilberto Monserrat Junior, Lino Fernandes, Paulo Zilberman e Sidnei Dourado. Gerente Executiva e de Publicidade Sonia Oliveira (soliveira@acsp.com.br) Gerente de Operações Valter Pereira de Souza (valter.pereira@dcomercio.com.br) Serviços Editoriais Material noticioso fornecido pelas agências Estadão Conteúdo, Folhapress, Efe e Reuters Impressão S.A. O Estado de S. Paulo. Assinaturas Anual - R$ 118,00 Semestral - R$ 59,00 Exemplar atrasado - R$ 1,60
FALE CONOSCO E-mail para Cartas: cartas@dcomercio.com.br E-mail para Pautas: editor@dcomercio.com.br E-mail para Imagens: dcomercio@acsp.com.br E-mail para Assinantes: circulacao@acsp.com.br Publicidade Legal: 3180-3175. Fax 3180-3123 E-mail: legaldc@dcomercio.com.br Publicidade Comercial: 3180-3197, 3180-3983, Fax 3180-3894 Central de Relacionamento e Assinaturas: 3180-3544, 3180-3176 Esta publicação é impressa em papel certificado FSC®, garantia de manejo florestal responsável, pela S.A. O Estado de S. Paulo.
REDAÇÃO, ADMINISTRAÇÃO E PUBLICIDADE Rua Boa Vista, 51, 6º andar CEP 01014-911, São Paulo PABX (011) 3180-3737 REDAÇÃO (011) 3180-3449 FAX (011) 3180-3046, (011) 3180-3983 HOME PAGE http://www.acsp.com.br E-MAIL acsp@acsp.com.br
POLÍTICO
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
3
NÃO HÁ NO BRASIL POLÍTICAS PÚBLICAS PARA PORTADORES DA SÍNDROME DE DOWN .
Síndrome de Down: cada caso é um caso. Divulgação
oje é o Dia Internacional da Síndrome de Down, anomalia genética que afeta um a cada 550 nascimentos no planeta. Nos anos 50, um médico e pesquisador francês chamado Jérôme Lejeune descobriu, no Instituto de Progênese, em Paris, a etiologia da SD. Nos anos 90, trouxemos Lejeune duas vezes ao Brasil. Ele costumava usar duas colocações básicas para os portadores da deficiência. Uma: "É como se, numa orquestra, alguém estivesse tocando num compasso mais acelerado". Outra: "Cada caso é um caso". Achava que embora todos apresentassem a trissomia do 21, as características do desenvolvimento e rendimento de cada um seria diferente, o que pode acontecer também em outras síndromes.Para quem não sabe: existem cerca de duas mil síndromes conhecidas (e a de Down é a de incidência maior) e provavelmente, outras duas mil ainda sendo pesquisadas.
H
o Senado, hoje, com o atraso de muitas décadas, acontece, pela primeira vez, uma audiência pública para discutir direitos e políticas públicas para portadores da Síndrome de Down. Estarão lá representantes de entidades de todo Brasil e políticos, entre eles, o senador Lindbergh Farias (PT-RJ) e o deputado federal Romário (PSBRJ), que possuem filhos com SD. Ou seja: até hoje, governos e Congresso nunca dedicaram um momento para pensar nesses mesmos direitos e políticas públicas. Mas esse é um ano eleitoral e o universo dos deficientes sempre emociona e pode alavancar votos. Quando fundamos o Projeto Down - Centro de Informação e Pe s q u i s a d a S í n d ro m e d e Down, a expressão não era usada no Brasil : falava-se "mongol, mongolóide, mongolismo", comprovadamente
N
No Brasil, temos atualmente uma população de quase 300 mil portadores da Síndrome de Down, distribuidos em um universo de quase 29 milhões de deficientes de todos os tipos .
O médico e pesquisador francês Jérôme Lejeune foi que descobriu a etiologia da Síndrome de Down. expressões erradas e discriminatórias. Com grande campanha, introduzimos a expressão correta, Síndrome de Down e durante quase 30 anos, continuamos tentando ajudar famílias e portadores da síndrome. Durante todo esse tempo, participamos de congressos e seminários sobre a anomalia genética e nunca vimos quaisquer soluções serem adotadas por governos ou levadas adiante por congressistas. ontudo, nessas três décadas, com auxilio de especialistas da área –de geneticistas a fisioterapeutas (portadores da síndrome,no geral, apresentam deficiência mental e motora) – fomos presenciando um desab ro c h a r d e s s a s c r i a n ç a s , desses adolescentes e mesmo desses adultos, provando que poderiam ser sociáveis e até educáveis (sempre lembrando Lejeune, "cada caso é um caso"). Crianças e jovens participam de novelas, filmes, alguns trabalham, tocam ins-
C
trumentos e, claro, os mais velhos gostam de uma balada e de um namoro. o Brasil, temos uma população de quase 300 mil portadores da Síndrome de Down, num universo de quase 29 milhões de deficientes de todos os tipos. Desse bloco, 11% têm deficiência mental. Ou seja: estamos falando de mais de três milhões de brasileiros. No mundo, são 600 milhões de pessoas com alguma deficiência e 80% vivem em países em subdesenvolvimento, segundo a ONU, inclusive o Brasil. E entre nós, quais serão as primeiras providências a serem adotadas oficialmente a favor de deficientes mentais, especialmente de origem genética e, no caso, portadores da Síndrome de Down? A primeira, certamente, será a correção do direito de cada um receber um salário mínimo do Estado, sem que seus familiares tenham de provar que recebam, para sobreviver, até um quarto de um mínimo; segunda, o direito de frequentar
N
escolas públicas consideradas de ensino normal, desde que – e esse é o problema – com auxilio de pedagogas formadas em educação de crianças especiais e inclusão em classes com acompanhamento. Isso não existe no Brasil, onde se pretende fazer inclusão a fórceps (e sem acabar com as escolas especiais); e a terceira, centros de atendimento público para intervenção precoce em bebês com fisio, fono e tudo mais. Não há, na área pública, nada nesse campo; só clínicas particulares. Em associações ou escolinhas do gênero, o auxilio do Estado é ridículo, tipo esmola. Agora, há uma nova ameaça de acabar com escolas de educação especial (privadas), ainda em discussão no Plano Nacional de Educação, no Congresso: todos devem ser incluídos (a decisão ainda não foi tomada para valer) em escolas normais, sem a menor estrutura para abrigar quaisquer deficientes mentais. Mais: a Apae de São Paulo acaba de divulgar um estudo que indica que crianças com
deficiência intelectual em escola comum se desenvolvem melhor do que em unidade especial. A tradicional entidade acompanhou a evolução de 62 delas: 40 em escolas regulares públicas e 22 em escolas especiais. O estudo conclui que as crianças com deficiência passaram a se locomover sem ajuda pela escola, a procurar colegas para brincar e transmitir suas idéias por meio de fala, gestos ou imagens. Federação Nacional das Apaes não acredita que um estudo, feito apenas de observações com 62 crianças, possa significar qualquer resultado definitivo. E está forrada de razão, mais ainda no que se refere aos portadores da Síndrome de Down (no estudocitado, as crianças apresentam deficiências de origens diversas). Pais que já tentaram matricular seus filhos em escolas normais enfrentam os mais diversos problemas, a começar até mesmo por um tipo de preconceito gerado pelos pró-
A
GILBERTO DI PIERRO
prios colegas considerados normais. Depois, falta de formação de professores e pedagogos e acompanhamento de psicólogos e afinal, sugerir que essas crianças se comuniquem "por gesto ou imagens" é uma falácia. Falta ao estudo condições básicas de qualquer pesquisa cientifica ou mesmo comportamental, se bem que seja elogiável a iniciativa. O ideal seria acompanhar um universo muito maior de deficientes intelectuais. Isso tudo, sem levar em conta a qualidade de ensino e mesmo de instalações das escolas públicas brasileiras. ma informação, para quem desconhece o fato: Nápoles foi a primeira cidade do mundo a tentar esse modelo de inclusão educacional. Depois de anos, mesmo com acompanhamento total, desistiu e reconheceu que são necessárias escolas especiais. Nós vamos mais longe: antes de tudo , precisamos de clínicas gratuitas de intervenção precoce, orientação às famílias, condições de sobrevivência. Isso só para começo de conversa. E, claro, precisamos de menos, muito menos demagogia. Sem nunca esquecer Jérôme Lejeune: "Cada caso é um caso".
U
GILBERTO DI PIERRO É JORNALISTA, COLUNISTA DIÁRIO EM VÁRIOS JORNAIS BRASILEIROS COM O PSEUDÔNIMO DE
GIBA UM E FUNDADOR E PRESIDENTE DO PROJETO DOWN - CENTRO DE INFORMAÇÃO E PESQUISA DA SÍNDROME DE DOWN
COMO É MESMO ESSE NEGÓCIO? omo muito bem disse Miss Piggy, " A mulher abre o negócio, tem seus filhos, cria os filhos e se sustenta, tudo isso abrindo o negócio". Falô e disse, ou falô e abriu o negócio. Quem sou eu pra duvidar de uma mulher tão bem sucedida e do que ela sabe sobre o resultado prático da "mulher abrir o negócio", como declarou no Dia Internacional da Mulher? Não sei se sua carreira se deve ao fato de ter nascido com o negócio aberto e virado pra lua. É, talvez, com o "negócio aberto" que dará um jeito nas exigências e ameaças do blocão e de manter a base comprada recebendo em dia o pagamento da compra – querem mais ministérios do que os que já existem e mais grana, que vai tornar ainda mais afradescendenta (preta, na língua politicamente correta) a caixa mais que afradescendenta do BNDES. Tape o nariz se algum dia essa caixa for aberta. Não estou falando de maneira complicada; é só a "mulher abrir o negócio" que tudo se resolve com competência. Vejamos os casos das cabas eleitoralas: chuva, seca e a conta da luz, tudo do sexo mulher, querendo tirar proveito da abertura dos "negócios".
C
NEIL mas que calô ôôô ôôô FERREIRA
Explico: se temos presidenta temos cabas eleitoralas. E então, se você engole "presidenta", peço o favor de engolir "caba eleitorala". Muito obrigado. As cabas ditas cujas, estão em campo pra jogar na Copa do Brasil de outubro. E tem a Fifa, que também deve ser do sexo "mulher que abre o negócio", pois tem o nome no feminino, está com o "negócio aberto pra ter seus filhos e criar seus filhos e se sustentar abrindo o negócio". chuva, se vier, que venha do tipo criadeira, em cima das represas e dos rios e nascentes que as alimentam – de nada valem esses chuvões em cima do centrão, provocando cada inundação que vou te contar. A chuva criadeira é uma chuva PSDBista, ajuda
A
Alckmin a escapar do racionamento de água, o que a faria uma caba eleitorala de primeira. Se mandar-nos abençoadas chuvas PSDBistas, conte comigo pra sair no meio da rua cantando "tomara que chova três dias sem parar" Não serve chuva de granizo no Morumbi, pra ajudar o São Paulo a entregar o jogo e ferrar o Corinthians pela segunda vez numa semana. Se não vier e o racionamento vier, a falta de chuva será a principala caba eleitorala do Novo Poste que, se ganhar o governo de São Paulo, será o terceiro Poste a mijar no cachorro. ais uma vez essa cambada que aí está, a apostar no quanto pior melhor, leva a melhor e nós a pior. Com a seca continuando aqui, o que prova que São Paulo é mesmo a maior cidade nordestina do mundo, castigando os brasileiros do País inteiro que moram e trabalham aqui, estamos a ponto de jogar o guardachuva – pois não chove – a toalha e a entregar a rapadura de uma vez por todas. Se não encararmos uma sequinha de nada, de
M
SXC
alguns meses, precisamos aprender com eles, nossos vizinhos de acima de Queluz, que as aguentam muitas vezes as de anos e anos. Então, nós que somos declaradamente a favor da chuva, repito, em cima das represas e nas nascentes dos rios que as alimentam, chuvas PSDBistas portanto, vamos ser acusados de zelite decadente e os que apelam para a seca serão os heróis da resistência revolucionária. Quanto mais percebo o que estes caras fazem pelo país, menos confio neles e minha meda é que fiquem por aí mais do que os 60 anos do Perón e ultrapassem os 70 do PRI mexicano. E o apagão na redução de 16% ao mês na conta da luz ?
Alguém esqueceu essa promessona? Essa redução ficou tão no escuro que ninguém viu. Os emergentes pensaram que iam ter luz 16% mais barata nos "gatos" dos seus castelos, com tevês tela plana por conta da bolsa- Minha Casa Mais Bonita. A "minha casa" você sabe o que é quando o céu desaba, não onde deveria, mas por cima de quem não pode aguentar o tranco. qui lembro da pensadora granfina Martaxa, autora do Primeiro Postulado de Marta: "Relaxa e Goza" e do Segundo : "Pobre vive chorando que não tem nada e quando chove, chora que perdeu tudo". Prometeram-lhes, aos emergentes, com fanfarras e
A
foguetório, como se fosse uma grande subida de classe social, que ganhariam uns 2.400 reais de ordenado mensal e aí seriam Crasse Mérdia “B”. Não avisaram us alamão que a partir dessa base, os Novos Emergentes pagarão IR na fonte; vai ser aí que a porca torce o rabo. Quero ver a choradeira: INSS que não serve pra nada e IR na fonte que serve menos ainda. Vão sentir na pele o que nós sentimos há muito tempo: a dinheirama que nos é escorchada ser usada nas bolsas isso e aquilo, que compram quase certos 40 milhões de votos para os suspeitos de sempre. "negóço" é que a tal redução de 16% não veio no prometido ano de 2012, como não veio de novo em 2013, nem virá em 2014 mesmo sendo ano de Copa do Brasil, em outubro. Virá virada em aumento patriótico em 2015, porque a Poste 1 "abriu o negócio" e ligou as termoelétricas, de energia mais cara. E o "país dos mais de 80%" continua votando neles. O negócio é abrir o negócio e gastar o lucro do negócio em Paris.
O
NEIL FERREIRA É PUBLICITÁRIO
DIÁRIO DO COMÉRCIO
4
)KDC7O
gibaum@gibaum.com.br
O ex-jogador Roberto Carlos hoje é treinador do Anzhi Makhachkala, da Rússia. Ganha R$ 15 milhões por ano.
2 “A Petrobrás se transformou numa OGX da presidente da República”. AÉCIO NEVES // senador (PSDB-MG), sobre o escândalo da compra da refinaria Pasadena. Fotos: Paulo Vainer / Divulgação
Choro no banheiro Na época do escândalo da aquisição da refinaria americana Pasadena Refining System, nos Estados Unidos, o presidente da Petrobras era José Sérgio Gabrielli, que Lula manteve na posição no primeiro ano do governo Dilma, contra a vontade dela. Depois, o ex-presidente empurrou Gabrielli para a governo de Jaques Wagner na Bahia, que demorou muito tempo até lhe conseguir um posto (ele é Secretário do Planejamento). E queria ver o amigo candidato à sucessão no governo baiano, que Wagner, não topou. Mais: ele é o mesmo que levou uma superbronca de Dilma numa reunião – e foi chorar no banheiro.
CELEBRIDADE O ministro do Supremo, Marco Aurélio Mello, agora presidente do TSE, viveu momentos de celebridade, esta semana, no Senado, no lançamento da campanha para incentivar a participação de mulheres na política. Tirou diversas fotos com funcionários, deu autógrafos, foi simpático com todos, até quando uma jovem, aprovada em concurso, pediu que ele intercedesse junto a Renan Calheiros para que seu emprego no Senado saísse logo. Marco Aurélio saiu de cena: ele e Renan trocaram farpas no episódio dos supersalários no Legislativo.
Já não se vendem mais bolsas e sapatos como antigamente: a nova campanha da Arezzo, que começa a ser veiculada na mídia impressa, traz a apresentadora da TV Fernanda Lima toda nua, coberta apenas por acessórios, com direção de Giovanni Bianco. A nova coleção dá destaque aos calçados de bico fino. Xadrez e veludo também estão presentes – e muita cor cinza. Entre as botas, foco nas cut books e as moto bykers, com sola tratorada e fivelas, mais franjas e coturnos. E a grande aposta nas bolsas são as hobo bags , grandes, tipo desleixada e alça longa para passar por cima do ombro.
Bolsas e sapatos
Qualquer governante que, debaixo de denúncias e pressão, resolvesse se defender da maneira de Dilma Rousseff, esta semana, sobre o investimento de US$ 1,18 bilhão numa refinaria, em 2006, que até hoje não processa um único barril, seria brindado com a famosa sentença: “Ou é conivente ou é incompetente”. Ela foi secretária de Minas e Energia no governo do Rio Grande do Sul e por sua experiência ganhou o ministério homônimo no governo Lula. De cara, assumiu a presidência do Conselho de Administração da Petrobras e de lá não saiu, nem quando estava na Casa Civil. Confessar, de publico, às vésperas de nova campanha eleitoral, que votou a favor da compra da Pasadena, por ter na época “informações falhas e incompletas”, equivale a cometer suicídio (político ou empresarial) – em qualquer país sério.
Uma ou outra
NÃO VAI DAR Celso Russomano será, mais uma vez, candidato a deputado federal pelo PRB, partido que nasceu sob inspiração de Edir Macedo. Deverá se eleger com facilidade, mas trata de manter seu programa sobre direitos do consumidor nas tardes da Record, emissora do bispo da Universal, para reforçar a imagem. Agora, o SBT pensou em chamar Russomano. Não vai dar: as ligações entre ele e o PRB, incluem a Record no meio e um plano de sua candidatura a prefeito de São Paulo em 2016. Russomano, a propósito, tem uma UHF chamada Rede Brasil de Televisão, com estúdios em São Paulo, malgrado seja uma concessão para Campo Grande, no Mato Grosso do Sul.
“As pessoas me diziam que cigarros são mais difíceis de abandonar do que o álcool. Eu não acreditava, mas sabe? É mais difícil”. A modelo Naomi Campbell, 42 anos, ícone da safra dos anos 90, é capa e recheio da Shape americana, onde fala de cuidados com o corpo e seu grande vicio, o cigarro. Lembra que foi muito discriminada em sua carreira, mas aprendeu que “se você não aceita um não como resposta, geralmente recebe um sim”. Dieta: sucos, saladas e ioga. E sempre perucas: seus cabelos originais enfrentam sérios problemas.
Naomi, fumante
Dose dupla Os telespectadores que gostaram muito das cenas de sexo entre os personagens de Cauã Reymond e Dira Paes na minissérie Amores Roubados , não perdem por esperar o novo seriado O Caçador . Nele, o ator protagoniza um festival de cenas calientes com as personagens das atrizes Nanda Costa e Cleo Pires, com direito a nudez total dos três. A estréia está marcada na Globo para dia 11 de abril.
/ IN
Camisetas nerd.
/
A Unidos de Viradouro, que retornará ao Grupo Especial no ano que vem, pensa em homenagear em seu enredo para 2015 a consagrada atriz Fernanda Montenegro, a única brasileira ganhadora de um Emmy. Ainda não é certo: o carnavalesco João Vitor Araujo estuda outros dois temas. Depois do desfile da Viradouro, este ano, Juliana Paes ligou para o presidente da agremiação, Gusttavo Clarão, se oferecendo para voltar ao posto de rainha da bateria.
Conselho polêmico O Conselho de Administração da Petrobras, quase historicamente, provoca discussões: há anos, houve denúncia que um irmão de Franklin Martins ocupava uma cadeira e desde que assumiu o Ministério de Minas e Energia, Edison Lobão nunca sentou na presidência. Hoje, Guido Mantega, da Fazenda, preside o Conselho e Miriam Belchior, do Planejamento, também tem sua cadeira lá. Estima-se que tenham sido designados para reforçar seus orçamentos, o que, supostamente, seria também o caso de Luciano Coutinho, presidente do BNDES.
CLAQUE E VAIA Nas novas viagens da presidente Dilma Rousseff estão sendo tomadas, previamente, todas as providências possíveis para que, no caso de um evento público, a Chefe do Governo não seja alvo de vaias. Na ida a Fortaleza, armou-se grande aparato: prefeitos de todas as cidades num raio de cerca de 300 km tiveram de mobilizar moradores para comparecer ao ato, fornecendo transporte e lanche. Em território cearense, a mobilização até que não foi difícil porque foi pilotada pelo governador Cid Gomes, que queria mostrar força e prestigio. Detalhe: no Ceará, Dilma foi aplaudidíssima.
MISTURA FINA GISELE Bündchen e o marido Tom Brady estão vendendo a mansão que construíram em Los Angeles, que tem quatro acres só de jardins. A super-residência com cinco suítes, nove banheiros, mini-fazenda ao lado e sistema sustentável de água, foi criada pelo arquiteto Richard Landry. Preço: US$ 50 milhões.
QUEM diria: o Conselho Nacional da OAB do Brasil vai processar administrativamente o advogado Paulo Fernando, de Brasília, sob a alegação de que ele arranhou a imagem da entidade, reclamando da demora na apreciação do pedido de cassação de registro profissional do advogado e mensaleiro José Dirceu.
Na avenida
MAIS: no Brasil, dois exseguranças processam o ex-craque na justiça trabalhista. Cada um quer R$ 600 mil de indenização.
OUT
Camisetas hard.
Maisumarebelião Em São Paulo, o governaGeraldo Alckmin enfrenta outra , semelhante a que Dilma Rousseff encara na Câmara Federal: há mais de duas semanas, não consegue aprovar projeto algum. Além da tradicional obstrução do PT, os partidos da base aliada também têm dificultado projetos do Executivo, reclamando de emendas parlamentares que não foram liberadas. No comando da rebelião, o deputado Campos Machado (PTB) que, depois de não conseguir emplacar sua mulher na vice, na chapa de Alckmin, passou a guerrear contra o governo.
AMIGO da presidente Dilma Rousseff desde os tempos em que ela integrava as fileiras do PDT e seu antecessor na Secretaria de Minas e Energia do Rio Grande do Sul nos anos 90, Airton Dipp será nomeado para uma diretoria de Itaipu Binacional. A indicação é do PDT, presidido pelo exministro Carlos Lupi, denunciado por suposto envolvimento na fábrica de sindicatos do Ministério do Trabalho.
O BRASILEIRO Francisco Costa, diretor criativo da Calvin Klein, criou uma coleção especial para a rede C&A, que será lançada dia 1º de abril. Ele chega dia 30 a São Paulo.
A MILITÂNCIA petista em São Paulo está assustada com os anêmicos índices de intenção de votos nas pesquisas para Alexandre Padilha ao governo paulista. Daqui a pouco, entra o clima da Copa, eventuais manifestações e petistas mais tarimbados pedem calma, garantindo que, em setembro, Padilha decola.
Colaboração:
Paula Rodrigues / Alexandre Favero
sexta-feira, 21 de março de 2014
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
5
Valter Campanato/ABr - 04.12.07
Paulo Roberto Costa, um poço de segredos. O homem que pode afundar a diretoria da Petrobras se contar o que sabe foi preso ontem na Operação Lava Jato por lavagem de dinheiro. Polícia Federal prendeu ontem Paulo Roberto Costa, ex-diretor de Refino e Abastecimento da Petrobras, que já é considerado uma espécie de "caixa-preta" da estatal. Detido no Rio de Janeiro quando tentava destruir provas da chamada Operação Lava Jato, Costa construiu a carreira na Petrobras desde os anos 1970 e tem envolvimento com a polêmica compra da refinaria de Pasadena, no Texas (EUA). A compra da refinaria de Pasadena é alvo de investigações por suspeita de superfaturamento. Foi comprada pela Petrobras em 2006, da empresa belga Astra Oil, por US$ 1,18 bilhão. Um ano antes, tinha sido adquirida pela Astra por US$ 42 milhões. O Ministério Público Federal do Rio de Janeiro informou que investiga Paulo Roberto Costa por lavagem de dinheiro e também pelo envolvimento em supostas irregularidades na compra da refinaria.
A
pórteres da revista Vej a. Na campanha de 2010, doou R$ 10 mil para o PT do Rio. CAIXA PRETA Costa tem informações sigilosas, por exemplo, sobre a operação que levou a empresa brasileira de petróleo a comprar 50% da refinaria de Pasadena, no Texas, e depois, por meio de uma cláusula contratual denominada Put Option, pagar pelas ações da belga Astra Oil. O negócio, consolidado sob a gestão do petista
José Sergio Gabrielli à frente da estatal, custou mais de R$ 1 bilhão aos cofres da empresa. Após anos ocupando cargos na estatal – superintendência de produção da Bacia de Campos, a gerência de exploração da Bacia de Santos e a gerência-geral da logística da Unidade de Negócios Gás Natural da Petrobras –, Costa decidiu montar há dois anos uma consultoria para as áreas de combustível, engenharia e infraestrutura e se tornou uma espécie de lobista do setor.
Em 2007, o então presidente da Petrobras José Sergio Gabrielli com o diretor Paulo Roberto Costa. A Costa Global Consultoria e Participações, com sede no Rio, aliou-se a outra empresa do ex-diretor da Petrobras, a REF Brasil, para atuar em um dos mais recentes projetos da companhia: a instalação de uma refinaria em Carmópolis, principal bacia petrolífera de Sergipe. O investimento previsto é de R$ 120 milhões , com receita operacional de R$ 480
milhões. Ontem Paulo Roberto Costa foi preso na Operação Lava Jato. Os policiais cumpriram seis mandados de busca e apreensão em casas e endereços dele no Rio de Janeiro. Segundo as investigações, ele ganhou um carro de presente do doleiro Alberto Youssef, pivô do esquema de lavagem de dinheiro que movimentou cerca de R$ 10 bilhões. Na casa do
ex-diretor de Abastecimento e Refino da Petrobras foram apreendidos R$ 700 mil e US$ 200 mil em espécie. PF e MPF investigam ainda denúncia de que funcionários da estatal receberam propina para favorecer a empresa holandesa SBM Offshore, que aluga plataformas flutuantes a companhias petrolíferas. (Agências)
Oposição pede documentos da operação a Lobão líder do PSDB na Câmara dos Deputados, Antonio Imbassahy (BA), protocolou ontem um pedido de informações ao Ministério de Minas e Energia sobre o parecer técnico que embasou o voto favorável da presidente Dilma Rousseff à compra de 50% da refinaria de Pasadena, no Texas (EUA), pela Petrobras. Enquanto coleta assinaturas de apoio à criação de uma CPI, a oposição pede no requerimento que o ministro Edison Lobão entregue cópias de todos os documentos sobre o negócio que custou US$ 1,18 bilhões à estatal. E solicita cópia da ata de reunião do Conselho que definiu a compra da refinaria. (EC)
O
CARREIRA Paulo Roberto Costa à diretoria de Abastecimento da companhia em maio de 2004 pelas mãos do ex-presidente Lula. Na época, foi indicado pelo PP ao posto, ampliando sua influência política – já tinha respaldo de setores do PMDB e do grupo ligado ao deputado petista Cândido Vaccarezza (SP). "Ele era indicado do PP, mas depois virou [apadrinhado de] uma constelação de partidos", disse um político ligado à estatal a re-
Empurra-empurra sobre quem indicou Nestor Cerveró
Conselho de administração faz reunião de emergência
Delcídio Amaral diz que foi Renan Calheiros. E vice-versa.
Diretores da Petrobras e até ministro do TCU desmentem Dilma
presidente do Senado, Renan Calheiros (PMDB-AL), atribuiu ontem ao senador do PT Delcídio Amaral (MS) a indicação de Nestor Cerveró para a vaga de diretor da área internacional da Petrobras. Cerveró foi o responsável pela elaboração do laudo técnico que, em 2006, subsidiou o conselho administrativo da Petrobras na análise de proposta de compra de uma refinaria de petróleo no Texas (EUA). Ao Blog do Camarotti, Delcídio Amaral afirmou que a indicação de Nestor Cerveró
O
para a direção da estatal do petróleo partiu do presidente do Senado. Questionado sobre a declaração do parlamentar petista, Renan foi irônico ao afirmar que foi Delcídio quem apadrinhou o ex-diretor da Petrobras. "O Delcídio deve estar muito preocupado. Não se trata de saber se o Delcídio indicou o Cerveró ou não. O Delcídio tem que ficar despreocupado, porque, certamente, ele não o indicou para o Cerveró roubar a Petrobras. Ele deve ficar tranquilo, o Delcídio", respondeu Renan. André Dusek/EC
Renan Calheiros: "O Delcídio não o indicou para roubar a Petrobras".
"Eu não sabia que eu era tão poderoso para influenciar um negócio bilionário", ironizou Delcídio. "É bom lembrar que naquela ocasião eu era visado por todo mundo durante 24 horas , já que eu estava no comando da CPI dos Correios. Como poderia estar preocupado com os negócios da Petrobras?", questionouo petista. Delcídio Amaral admite que foi consultado pelo governo sobre a indicação no nome de Cerveró, já que tinha trabalhado na Petrobras, mas insiste que a indicação foi de Renan Calheiros. O ex-diretor Cerveró, que agora está na BR Distribuidora, é considerado o pivô do negócio da compra de refinaria americana pela Petrobras, que deu prejuízo aos cofres da estatal. "Eu fui consultado pelo governo por conhecer os quadros da Petrobras, mas foi o Renan quem bancou o nome do Nestor. O Nestor é uma indicação do Renan", pontuou Delcídio Amaral. Cerveró está na Europa em férias e completamente incomunicável em meio ao escândalo. (Agências)
Conselho de Administração da Petrobras se reúne hoje em meio à mobilização de deputados pela instalação de uma CPI para investigar a companhia. A expectativa é de que sejam cobradas explicações sobre o caso revelado pelo jornal O Estado de S. Paulo, de que a presidente Dilma Rousseff deu aval em 2006 à compra pela Petrobras da refinaria de Pasadena, no Texas (EUA). Os conselheiros também devem tratar das investigações sobre o suposto pagamento de propina a funcionários da empresa pela holandesa SBM Offshore.
O
DILMA SABIA O ministro do Tribunal de Contas da União (TCU) José Jorge afirmou ontem que o Conselho de Administração da Petrobras tinha acesso a informações completas antes de decidir sobre a compra da refinaria de Pasadena, nos EUA. José Jorge é o relator do processo sobre a compra da refinaria no TCU, tribunal de fiscalização do gasto público federal. Questionado se, antes de decidir, a presidente teria lido apenas um resumo das infor-
mações, em vez do relatório completo, José Jorge respond e u q u e " a p a re n t e m e n t e sim". "As informações estavam lá", sustentou. Atualmente, o processo que analisa a compra da refinaria de Pasadena tramita na área técnica do TCU, no Rio de Janeiro. O ministro José Jorge diz esperar que até abril o relatório já esteja em seu gabinete, para que ele possa redigir seu voto. "A gente quer analisar isso logo. Já está no TCU desde março do ano passado, queremos finalizar logo", afirmou. Como o procedimento ainda está em aberto, o TCU não
descarta ouvir os integrantes do Conselho de Administração e da Diretoria da Petrobras à época. "Como a compra passou pelo Conselho Administração e pela Diretoria, como regra geral do TCU, ele podem ser chamados a se explicar", informou o ministro. Ontem, dirigentes da Petrobrás afirmaram sob condição de anonimato que Dilma tinha acesso a todos os documentos produzidos sobre a refinaria de Pasadena, incluindo pareceres jurídicos, antes de dar seu voto pela aprovação da polêmica compra da planta no Texas. (Agências) André Dusek/EC
José Jorge, do TCU, diz que todas as informações estavam disponíveis.
DIÁRIO DO COMÉRCIO
6
sexta-feira, 21 de março de 2014
O governo anterior ao atual deu marcha à ré e o resultado está aí, com escândalo nos jornais. Fernando Henrique Cardoso (PSDB), ex-presidente
Aécio: Planalto precisa escolher sua versão.
André Dusek/Estadão Conteúdo
Aécio cobra: PT e Palácio do Planalto precisam optar ou pela versão de Dilma ou a de Gabrielli. epois de subir na quarta-feira à tribuna do Senado para cobrar explicações da presidente Dilma Rousseff sobre a compra da refinaria de Pasadena (EUA) pela Petrobras em 2006, o senador Aécio Neves (PSDB-MG) acusou ontem a petista de usar versões "contraditórias" para explicar a negociação. Aécio disse que o PT, assim como o Palácio do Planalto, precisam optar pela versão de Dilma sobre a venda da refinaria ou pela apresentada pelo ex-presidente da Petrobras Sérgio Gabrielli, de que a estatal estudou em detalhes a compra de Pasadena, com ampla análise da negociação. Em nota, Dilma disse que só apoiou a medida porque recebeu "informações incomple-
D
Gabrielli disse que foi uma medida pensada. Dilma contradiz a diretoria anterior. É preciso que o Brasil saiba a verdade. AÉCIO NEVES (PSDB-MG)
tas" de um parecer "técnica e juridicamente falho" sobre a negociação, sem ter acesso à totalidade da documentação. Na época da venda, em 2006, Dilma era presidente do Conselho de Administração da Petrobras – que avalizou a compra da refinaria. "Ele (Gabrielli) disse que foi uma medida pensada, estu-
dada. Segundo ele, naquele momento, a conjuntura de mercado orientava para os benefícios daquela ação. A presidente contradiz a diretoria anterior da Petrobras e é preciso que o Brasil saiba a verdade", afirmou Aécio. Segundo o tucano, Gabrielli apresentou essa versão publicamente quando prestou esclarecimentos no Congresso Nacional sobre a compra de Pasadena, no ano passado. Apesar de afirmar que acredita na "honestidade" de Dilma e a considera uma "pessoa de bem", Aécio disse estar em "xeque a incapacidade e incompetência" de Nestor Ceveró, então diretor internacional da Petrobras. Ceveró teria sido o responsável pelo "parecer técnico falho" que embasou a decisão da presidente.
S
o eleitorado de Dilma é maior que a soma dos eleitores dos adversários, a petista venceria no 1º turno. Se a disputa fosse entre Dilma, Aécio e Marina, os candidatos receberiam 41%, 14% e 12% dos votos, respectivamente. A pesquisa ouviu 2.002 eleitores em 140 municípios entre os dias 13 e 17 de março. A margem de erro é de dois pontos percentuais para mais ou para menos. (Folhapress)
DISPUTA ELEITORAL
Campos diz que Lula não o comparou a Collor E Lula, por sua vez, nega ter feito a comparação.
Aécio: "A presidente contradiz a diretoria anterior da Petrobras".
FHC é contra abertura de CPI
1ª pesquisa Ibope do ano aponta vitória de Dilma no 1º turno e as eleições fossem hoje, Dilma Rousseff (PT) seria reeleita à Presidência da República, de acordo com a primeira pesquisa Ibope do ano, divulgada ontem. A presidente manteve o mesmo percentual de intenções de voto que tinha em novembro do ano passado: 43%. Aécio Neves, pré-candidato do PSDB à Presidência, está com 15% das intenções enquanto Eduardo Campos, do PSB, está com 7%. Como
"O que se espera é que aquele que fez o encaminhamento ou fosse demitido ou investigado. Ele foi promovido no governo da presidente Dilma e ocupa diretoria na BR distribuidora. Isso é inaceitável, esse modus operandi do PT não é mais aceito pela sociedade brasileira", disse. O pré-candidato do PSB à Presidência, Eduardo Campos, disse via Twitter, que "o Brasil está perplexo". "Não é à toa que a Petrobras vive, hoje, a maior crise desde sua fundação. Perdeu metade de seu valor nos últimos três meses. Petrobras não é um recurso do governo. Ela é um patrimônio do Brasil. E precisa ser vista como tal". Campos ainda destacou o alto nível técnico de grande parte dos funcionários da Petrobras. (Folhapress)
ex-presidente tucano Fernando Henrique Cardoso disse ontem não ser favorável à abertura da CPI da Petrobras agora, mas avalia que o desdobramento do caso depende do empenho do governo em investigar as denúncias de irregularidades na estatal. Para FHC, a proximidade das eleições presidenciais pode "partidarizar" a apuração. Mas no Congresso a liderança do PSDB já participa da articulação que cobra abertura de comissão. "Acho que o mo-
O
mento eleitoral não é o mais propício. Não sou favorável a partidarizar. Mas se o governo não apurar direitinho, abre espaço", declarou, após ministrar palestra para novos alunos da universidade Estácio. Ele disse que a Petrobras "deu marcha à ré" durante o governo de seu sucessor, o petista Lula, quando, segundo ele, houve uma retomada da influência dos partidos na empresa. "Nós transformamos a Petrobras em uma corporation, uma empresa, não uma repartição pública. Para isso, tem
que tirar a influência dos partidos. O governo anterior ao atual deu marcha à ré e o resultado está aí, com escândalo nos jornais". "Já se sabia do caso, a novidade é que a própria presidente reconheceu que está errado. Então ela tem que agir em consequência. É estranho (a aprovação pelo Conselho com base em um relatório). Pelo que vi, o valor (atual da refinaria) é muito aquém do que foi pago, é muito escandaloso. Não quero culpar ninguém, não é só ela (Dilma), o conselho é formado
por muita gente, gente de peso. Mas quando se erra se paga a consequência". FHC lembrou que a compra da refinaria foi na gestão anterior à da presidente atual da Petrobras, Graça Foster. "Com essa presidência a Petrobras voltou um pouco ao que é necessário, a ter uma visão mais profissional". O caso Pasadena é investigado pela Polícia Federal, Ministério Público e Tribunal de Contas da União (TCU). Ambos suspeitam que tenha havido superfaturamento e evasão de divisas. (EC)
STF
Justiça manda prender deputado que trocou cirurgia por voto Asdrúbal Bentes foi condenado por ter realizado cirurgias irregulares em troca de votos nas eleições de 2004 Zeca Ribeiro/Agência Câmara
rovável adversário de Dilma Rousseff nas e l e i ç õ e s p re s i d e nciais deste ano, o governador Eduardo Campos (PSBPE) disse ontem que o expresidente Luiz Inácio Lula da Silva (2003-2010) não o comparou a Fernando Collor (1990-1992). "O presidente Lula não fez isso. Hoje está desmentido na imprensa nacional. Hoje saiu a frase correta. O presidente Lula disse, abre aspas: 'Eduardo é um dos nossos. Ele é é um dos nossos. Ele é nosso amigo e nós precisamos respeitá-lo', fecha aspas", disse Campos. "E é exatamente o que eu também tenho dito. O presidente Lula é um dos nossos e é nosso amigo e precisamos ter sempre atenção e respeito com ele por tudo o que ele fez pelo povo, pelo Nordeste e por Pernambuco", afirmou Eduardo Campos ao blog de Assis Ramalho, de Petrolândia, no sertão do Estado.
P
Anteontem, Campos havia rebatido a declaração de Lula ao dizer que estavam tentando colocar "medo no povo". "Toda vez que o País pede mudanças, alguns políticos tentam colocar o medo no coração do povo. Mas, desta vez, como aconteceu em 2002, a esperança vai vencer o medo", disse, em frase repassada por sua assessoria. O jornal Folha de S.Paulo informou que o presidente disse a um grupo de empresários no Paraná, na semana passada, que "a minha grande preocupação é repetir o que aconteceu em 1989: que venha um desconhecido, que se apresente muito bem, jovem... e nós vimos o que deu". A assessoria de imprensa do ex-presidente afirmou que Lula não citou o nome de pré-candidato algum no Paraná e negou tanto a declaração publicada pela Folha quanto a citada por Campos. (Folhapress) Erbs Jr./Estadão Conteúdo
Supremo Tribunal Federal (STF) determinou ontem a prisão do deputado federal Asdrúbal Bentes (PMDB-PA), condenado pela Corte em 2011 por compra de votos. Apesar de ter determinado a ordem de prisão, a expectativa é que ele cumpra a pena de 3 anos, 1 mês e 10 dias em casa. As punições inferiores a 4 anos devem ser cumpridas no regime aberto. Nesse tipo de pena, o condenado deve trabalhar durante o dia e recolher-se à noite a uma casa do albergado. Mas conforme informações do Judiciário, não existe no Distrito Federal casa do albergado. "Diante da inexistência de tal estabelecimento, as penas são cumpridas na própria
O
Bentes, sexto parlamentar a ter a prisão decretada pelo STF. residência dos sentenciados, que devem obedecer às determinações judiciais, que incluem, entre outras: recolher-se às suas residências diariamente, a partir das 21h e apresentarse bimestralmente junto ao Cartório da Vara de
Execuções das Penas e Medidas Alternativas (Vepema)", informa o site do Tribunal de Justiça do DF. O cumprimento de pena do regime aberto em prisão domiciliar impõe algumas condições ao condenado. Ele não pode se ausentar do DF
sem prévia autorização da Justiça, nunca deve andar em companhia de pessoas que estejam cumprindo pena e nem deve usar armas, entre outras restrições. Ao julgar e rejeitar, ontem, pela segunda vez recurso de Bentes, o plenário do STF reconheceu a ocorrência do trânsito em julgado (caso encerrado e condenação definitiva). Os ministros também decidiram encaminhar um ofício à Câmara para que delibere sobre a eventual perda do mandato de Bentes. A acusação sustenta que Bentes deu cirurgias de esterilização para eleitoras em troca dos votos na campanha de 2004, quando foi candidato a prefeito de Marabá (PA). Bentes é o 6º parlamentar a ter a prisão decretada pelo STF. (EC)
Romário é inocentado no Supremo Presidente da Federação Paulista de Futebol queria que Romário respondesse a uma ação penal Joel Rodrigues/Estadão Conteúdo
plenário do Supremo Tribunal Federal (STF) decidiu ontem, por unanimidade, rejeitar queixacrime apresentada pelo presidente da Federação Paulista de Futebol, Marco Polo Del Nero, contra o deputado federal Romário (PSB-RJ). Del Nero queria que Romário respondesse ação penal e fosse condenado pelo crime de injúria por ter afirmado, na imprensa, que o
O Campos rebate: "Lula disse 'Eduardo é um dos nossos'."
dirigente merecia 100 anos de prisão por "falcatruas". Os ministros do Supremo entenderam que a declaração de Romário não indica o cometimento de crime. Alguns ministros também afirmaram que, por atuar na área esportiva na Câmara dos Deputados, Romário deveria se beneficiar da imunidade parlamentar, quando não pode ser punido por dar declarações no exercício do mandato. Romário foi defendido por
um defensor público por não ter constituído advogado para o processo dentro do prazo. O defensor Gustavo Ribeiro destacou que Romário tem atuação "frequente" e "contundente" na área esportiva e a declaração foi somente um questionamento. "Entende a defesa que ficou evidenciado o liame entre a manifestação e sua atividade de parlamentar com atuação na Comissão de Turismo e Desporto". (EC)
Romário acusou "falcatruas"
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
7
Crimeia: sanções com efeito bumerangue. Amigos de Putin, inclusive seu companheiro de judô, são atingidos por novas punições dos EUA. A resposta veio minutos depois, na mesma moeda. Baz Ratner/Reuters
presidente dos Estados Unidos, Barack Obama, anunciou ontem sanções a mais 20 pessoas, inclusive amigos do presidente russo, Vladimir Putin, em mais um passo contra a anexação da península da Crimeia pela Rússia. Moscou respondeu com a mesma punição a nove norte-americanos. Entre eles estão o senador republicano John McCain e o presidente da Câmara dos Representantes, John Boehner. Horas depois, a União Europeia também anunciou sanções contra mais 12 indivíduos relacionados à anexação da Crimeia, levando o total de sanções a 33 pessoas. O bloco não divulgou a lista de nomes, que sofrerão proibições de viagens e congelamento de ativos, mas o presid e n t e d a U E , H e rm a n Va n Rompuy, declarou que essa nova rodada de sanções inclui
O
altos funcionários do governo russo. Ele também declarou que todos os encontros com a Rússia estão cancelados. A nova lista dos EUA representa uma ameaça maior a Putin, já que inclui aliados como o chefe de gabinete dele, Sergei Ivanov, e amigos de longa data como Vladimir Yakunin, presidente da empresa ferroviária russa, e Arkady Rotenberg, seu companheiro de judô. A medida congela os bens dessas pessoas nos EUA e as impede de entrarem no país. Os EUA também sancionaram o banco Rossiya, parcialmente em posse de Yuri Kovalchuk, cuja ligação com Putin remonta ao início dos anos 1990. Na segunda-feira, os EUA já haviam imposto restrições a 11 indivíduos, uma medida considerada leve no contexto da crise, vista como o episódio de maior tensão entre os dois países desde a Guerra Fria.
Militares ucranianos deixam base em Simferopol, na Crimeia. Obama assinou ainda um decreto-lei que lhe permitirá ampliar a punição a setores importantes da economia russa. Segundo funcionários do governo dos EUA, devem ser atingidas as áreas de energia, mineração, engenharia e defesa. "A Rússia precisa saber que uma escalada maior só irá isolá-
la ainda mais da comunidade internacional", disse Obama. Minutos depois, Moscou reagiu anunciando sanções contra políticos norte-americanos. O ministro das Relações Exteriores russo, Sergei Lavrov, disse que a ação dos EUA irá "atingilos como um bumerangue". Sobre a sanção que lhe foi
imposta, o senador McCain respondeu com ironia dizendo que suas férias na Sibéria estavam suspensas. Na última terça-feira, Putin assinou o tratado que anexa a Crimeia, em resposta a um referendo em que 97% da população decidiu pela união, considerada ilegítima pelos EUA e pela União Europeia. Ataques - Na Crimeia, a tensão continua elevada. Tropas russas tomaram três navios de guerra ucranianos ontem em Sebastopol, segundo Vladislav Seleznyov, um portavoz militar ucraniano. A Rússia não confirmou a informação. "Bombas de efeito moral foram usadas no ataque", relatou o porta-voz. Autoridades da Crimeia, porém, libertaram o comandante da Marinha da Ucrânia, Sergei Gaiduk, detido na quarta-feira. ONU - Em visita a Moscou, o secretário-geral da Organiza-
ção das Nações Unidas (ONU), Ban Ki-moon, pediu cautela aos envolvidos na crise. "Eu tenho enfatizado que todas as partes (devem) ter cautela em relação a quaisquer ações provocativas ou precipitadas que possam exacerbar a situação já muito tensa e muito volátil", disse Ban. B ra s il - O embaixador da Ucrânia no Brasil, Rostyslav Tronenko, disse ontem esperar que o governo brasileiro apoie o país em relação à Rússia. "Nós esperamos do Brasil, assim como se mostraram os países da UE, EUA e do G7, apoio à nossa soberania, liberdade territorial e à nossa independência", afirmou. Tronenko se reuniu ontem com o presidente da Comissão de Relações Exteriores do Senado, Ricardo Ferraço (PMDBES). A comissão vai realizar audiência na próxima quinta-feira para discutir a crise. (Agências) NTB Scanpix/Reuters
Caça aos prefeitos opositores Dois deles já foram detidos na Venezuela. Maduro diz que não 'pensará duas vezes' em prender os demais. Carlos Garcia Rawlins/Reuters
linhado ao governo chavista, o Judiciário venezuelano passou a decretar a prisão de prefeitos de oposição. Dois prefeitos foram presos na quarta-feira sob acusações de instigar a violência ou ser coniventes com ela - ao menos 31 pessoas já foram mortas na Venezuela desde 12 de fevereiro, início dos protestos contra o presidente Nicolás Maduro. As detenções de Daniel Ceballos, prefeito de San Cristóbal, e Enzo Scarano, prefeito de San Diego, parecem apontar para uma nova etapa da ofensiva contra a oposição. Ceballos foi acusado de fomentar uma "rebelião civil", e Scarano, de ter ignorado ordens judiciais para que fossem removidas barricadas de protestos em San Diego. Scarano foi julgado no mesmo dia pelo Tribunal Supremo de Justiça e condenado a 10 meses e 15 dias de prisão. Além disso, foi decidida sua destituição como prefeito e o Poder Eleitoral disse ontem que em breve serão convocadas eleições em San Diego. O presidente venezuelano comemorou a detenção e advertiu a outros prefeitos de oposição, especialmente o do município de Chacao, Ramón Muchacho, que não pensará duas vezes se receber a ordem para detê-lo. "Aí vocês veem o que felizmente aconteceu. O Estado
A
Autoridade norueguesa aponta para local onde navio realiza buscas
Esperança no mar Dois objetos são a 'melhor pista' do avião malaio Divulgação/Reuters
viões e navios abriram caminho em meio ao mau tempo ontem na busca por objetos flutuando em mares remotos na costa da Austrália que a Malásia chamou de "pista crível" do avião desaparecido há quase Imagem de satélite mostra objeto suspeito duas semanas com 239 pessoas a bordo. sudoeste da cidade australiana O c a r g u e i ro n o r u e g u ê s de Perth, correspondendo Hoegh St. Petersburg usou ho- aproximadamente à extremilofotes para fazer buscas no dade de uma rota ao sul que os sul do Oceano Índico nas pri- investigadores calcularam que meiras horas de sexta-feira a aeronave pode ter seguido (horário local), enquanto seis após ser desviada. aviões sobrevoavam a mesUm dos objetos teria 24 mema região. tros de comprimento e o outro, No que autoridades qualifi- cinco metros. A Austrália adcaram de "a melhor pista" para vertiu, entretanto, que eles poesclarecer o mistério do Boeing dem ser destroços marítimos, 777 da Malaysia Airlines, um sa- pois o local fica em uma rota ontélite detectou dois objetos de contêineres podem cair de boiando 2,5 mil quilômetros a navios de carga. (Agências)
A Manifestantes contrários ao governo se ajoelham diante de policiais durante protesto em Caracas Notitarde/EFE
só", disse ele em um ato de governo em Caracas. Segundo Maduro, Scarano chorou muito quando foi transferido à prisão militar de Ramo Verde, onScarano: 10 meses e 15 dias de prisão por desacato. d e t a m b é m se encontram venezuelano está atuando... Ceballos e o dirigente opositor ontem quando levavam à pri- Leopoldo López, que também são onde está o prefeito, per- foram detidos por incidentes dão, o ex-prefeito do município relacionados aos protestos San Diego, foi uma choradeira das últimas semanas.
Da prisão de O Guantánamo à liberdade no Uruguai
Uruguai aceitou um pedido dos Estados Unidos para receber cinco prisioneiros mantidos no centro de detenção da base militar norte-americana de Guantánamo, em Cuba, anteriormente considerados suspeitos de terrorismo, disse o presidente uruguaio,
José Mujica, ontem. "É um pedido por razões de direitos humanos", disse ele, acrescentando que vai considerá-los como refugiados. "Se os prisioneiros quiserem fazer seus ninhos no Uruguai, eles poderão fazê-lo." Mujica declarou que sua
Maduro ainda se dirigiu ao prefeito de Chacao, epicentro de atos violentos, acusando-o de estar "por trás da logística e do apoio a grupos fascistas". "Não pense que nosso pulso vai tremer se nos dão a ordem de detê-lo", disse, ao mesmo tempo em que o ameaçou a "olhar-se no espelho" de Scarano pois também "pode terminar em Ramo Verde". A ofensiva judicial contra os prefeitos reavivou os protestos. Ontem, estudantes que marcharam até a prisão militar, que fica num subúrbio de Caracas, foram dispersados com gás lacrimogêneo. (Agências)
resposta foi afirmativa porque ele passou "um montão de anos preso". O presidente de 78 anos foi um dos líderes da guerrilha Tupamaros e esteve preso 13 anos antes e durante a ditadura que governou o Uruguai entre 1973 e 1985. (Agências)
DIÁRIO DO COMÉRCIO
8
sexta-feira, 21 de março de 2014
No Dia da Água, pouco a comemorar. Amanhã será celebrado o Dia Mundial da Água. Com as represas secas, data deve servir de reflexão para uma boa gestão dos recursos hídricos, nos próximos anos. Mariana Missiaggia Dia Mundial da Água será comemorado amanhã em meio à uma das maiores crises de abastecimento de água na Grande São Paulo. Se este ano não há motivos para grandes comemorações, em especial na Região Sudeste, a data deve servir de reflexão para o bom gerenciamento dos recursos hídricos nos próximos anos. Em entrevista ao Diário do Comércio, o professor da Universidade de São Paulo (USP) e presidente do Instituto Internacional de Ecologia de São Carlos, José Galizia Tundisi, explica que o esvaziamento das represas é consequência de uma série de fatores, que vão da falta de planejamento para o manejo dos recursos hídricos nas últimas décadas até o clima adverso. Segundo o pesquisador, o racionamento de água na Grande São Paulo já deveria ter sido adotado pelo governo do Estado faz tempo, para evitar o colapso do Sistema Cantareira, que ontem operava com menos de 15% de sua capacidade, recorde negativo histórico.
O
DC - Como chegamos a essa crise, com uma queda acentuada no nível da água do Sistema Cantareira? José Galizia Tundisi - A crise é uma combinação de dois fatores: efeitos climáticos cíclicos e manutenção de sistemas e regras de operação tradicionais, sem mudanças que incorporem os eventos atuais (estiagem prolongada). Também não houve um esforço de mudanças e alterações de hábitos por parte da população e do governo, como o reúso e a economia de água. DC - O que deve ser feito para melhorar esse cenário? Tu ndi si – Para melhorar a
Mario Ângelo/Estadão Conteúdo
captação de recursos hídricos para a região metropolitana de São Paulo é necessário um planejamento de longo prazo e que envolva soluções estruturais (áreas de mananciais), transporte de águas, sistemas de tratamento e soluções não estruturais (reúso, economia da água e programas educativos). Também é necessário pensar em uma solução de longo prazo, com estudos estratégicos que apontem soluções mais duradouras e de longo alcance. DC - Como lidar com as ferramentas atuais para preservar os recursos hídricos? Tu nd isi – As ferramentas atuais (comitês de bacias, gestão integrada e monitoramento) são necessárias, mas ainda não são suficientes para preservar os recursos hídricos. São necessárias ferramentas mais avançadas, mais integradas e de amplo espectro, como monitoramento em tempo real, uso de imagens de satélites e maior participação da comunidade. DC - Existem alternativas para a situação atual? Tundisi – Sim. São elas: economia de água de maneira muito drástica, reúso de água, educação e conscientização da população. Pensa-se muito sobre a captação e preservação de recursos hídricos em termos de política pública. No entanto, a execução é lenta. DC - O racionamento é uma ferramenta importante? Já deveria ter sido adotado? Tun disi – Independente de qualquer problema, o racionamento é uma ferramenta importante em qualquer época do ano e deveria ser utilizado quando necessário. Sem dúvida, o racionamento (na Grande São Paulo) já deveria estar em operação há muito tempo. DC - Como o Brasil deve cuidar de suas águas?
Represa do Sistema Cantareira, que ontem operava com menos de 15% de sua capacidade: para especialista, racionamento já deveria estar em vigor. Divulgação
O racionamento é uma ferramenta importante em qualquer época do ano e deveria ser utilizado. JOSÉ GALIZIA TUNDISI
Tundisi – O Brasil deve tomar algumas iniciativas fundamentais, como proteger os mananciais de águas superficiais e subterrâneas, desenvolver campanhas intensivas para economia de água, ampliar e desenvolver novos avanços para monitorar
águas superficiais e subterrâneas. Além disso, é necessário proteger a Amazônia, o Pantanal e riachos da Mata Atlântica. Seria importante, por exemplo, declarar alguns rios da região amazônica como patrimônio nacional e não construir represas nestes rios.
PLANO DIRETOR
Haddad quer limitar altura de prédios em bairros adensados Dario Oliveira/Estadão Conteúdo
O
VERÃO RECORDE
O
verão deste ano chegou ao fim ontem e será lembrado como a estação mais quente da história de São Paulo. Um levantamento feito a partir dos dados do Instituto Nacional de Meteorologia (Inmet) comprova que a média das temperaturas máximas medidas a cada dia
governador do Rio, Sérgio Cabral, anunciou no Twitter que "jamais permitirá que se retire água que abastece o povo fluminense" e acrescentou que "nada que prejudique o abastecimento das residências e das empresas do Estado será autorizado". As afirmações são referentes à proposta de transposição do rio Paraíba do Sul, feita pelo governador de São Paulo, Geraldo Alckmin, com o objetivo de captar uma parte do recurso hídrico para abastecimento
O
neste verão ficou em 31,3ºC. Além deste recorde, a cidade de São Paulo teve a quebra de seguidas marcas históricas de temperaturas. O mês de janeiro, por exemplo, será lembrado como o mês mais quente da série histórica do Inmet, com médias de 31,9ºC. Fevereiro ficou em segundo neste ranking, com 31,8ºC de média, igualando o registrado em fevereiro de 1988. Somando-se os dias de calor de janeiro e fevereiro, São Paulo viveu 26 dias seguidos em que os termômetros sempre chegavam a 30ºC, fato inédito na capital paulista. (Folhapress)
do seu Estado. Anteontem, Cabral disse que, antes de decidir se autorizaria a obra no rio, que é federal, necessitaria de laudos do Instituto Estadual do Meio Ambiente e da Agência Nacional de Águas, principalmente um estudo de impacto ambiental. Alckmin afirmou que, além de São Paulo retirar apenas o que é necessário, o Rio de Janeiro também será beneficiado com a eventual interligação entre o sistema Cantareira e a bacia do Paraíba do Sul. (Folhapress)
USP LESTE
A
USP decidiu utilizar o prédio de uma universidade privada na zona leste e a sua unidade de Pinheiros, zona oeste, para abrigar provisoriamente os estudantes da USP Leste. Na zona leste será usado o campus da Unicid para os alunos da manhã e da tarde. Os detalhes da parceria não foram divulgados. A distância entre as duas unidades é de cerca de 10 quilômetros. Os do período noturno terão que ir até o chamado "quadrilátero da saúde", em Pinheiros, que abriga os cursos da área médica da USP. (Folhapress)
Denny Cesare/Estadão Conteúdo
p re f e i t o Fe r n a n d o Haddad (PT) disse ontem que a Cidade vai precisar de controle de altura dos prédios em determinados bairros. "Não queremos novos Itaims Bibis, com ruas estreitas e prédios de 25 andares, sem suporte para sair de dentro", afirmou. Haddad esteve na reunião do Conselho da Cidade, onde o relator do Plano Diretor, vereador Nabil Bonduki (PT), fez uma apresentação do texto final do projeto. O prefeito chancelou as informações sobre a versão final do Plano Diretor, que será entregue pelo relator à Câmara na semana que vem. O plano é o conjunto de diretrizes que define o crescimento de São Paulo nos próximos 16 anos. Entre as novidades que devem estar no texto apresentado por Bonduki estão o limite de oito andares para novas construções nos miolos dos bairros, especialmente os já adensados, como Itaim Bibi, na zona sul, citado por Haddad. O bairro nobre, com muitas torres habitacionais de alto padrão, sofre com o trânsito. Por outro lado, nas áreas dos grandes corredores viários, com boa estrutura de transporte coletivo, os espigões serão liberados. A ideia é adensar, com em-
.Ó..RBITA
Cabral defende água para abastecer o Rio
Fernando Haddad, sobre o Plano: "Não queremos novos Itaims Bibis." pregos e moradias, essas regiões com boa infraestrutura urbana. E, por outro lado, limitar o crescimento populacional dentro dos bairros já verticalizados e nas áreas rurais. Segundo a proposta, haverá incentivos financeiros a construtoras que fizerem empreendimentos com comércio no térreo e limites para vagas na garagem em áreas centrais (prédios com uma vaga). O plano prevê também ampliar o número de moradias para a população de baixa renda. Além de buscar áreas para ampliar moradias para pessoas na faixas de 0 a 6 salários mínimos, serão previstas Zeis (zonas especiais de interesse social) para a chamada nova classe média, cuja renda fami-
liar é de até dez salários. Integrantes do conselho ligados a movimentos sociais pediram ao prefeito que contenha a especulação imobiliária e reserve mais unidades de moradias para a baixa renda. O texto deve ser apresentado à Câmara na próxima quarta-feira, após 15 meses de discussões, entre reuniões da comissão de política urbana do Legislativo e audiências públicas. A apresentação seria feita na semana passada. Porém, os vereadores pressionaram para a inclusão de mudanças. Homenagem – O prefeito pediu um minuto de silêncio em memória ao urbanista Jorge Wilheim, que participava do conselho e morreu em fevereiro deste ano. (Folhapress)
CHOQUE NA CADEIA – A Tropa de Choque da Polícia Militar foi acionada ontem para garantir a
transferência de presos de cadeias em várias regiões do Estado, como em Hortolândia (foto acima). Agentes penitenciários em greve não queriam permitir a entrada e saída de presos das penitenciárias.
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
9 Reprodução/site Lídio Carraro
Patrícia, Juliano, Mônica Rossetti, Giovanni, Lídio e Isabel Carraro
Os Carraro jogam no 4-4-2 time da vinícola Lídio Carraro, em Bento Gonçalves (RS), já marcou vários gols nos últimos anos. O mais recente, um golaço, é a conquista dos direitos de produzir o vinho oficial da Copa do Mundo da Fifa de 2014, um projeto especial, desenvolvido desde o final de 2011, responsável por novos investimentos e grande movimentação na vinícola. Os Carraro já tinham experiência nessa área: seus vinhos foram escolhidos como oficiais de eventos importantes como os Jogos Panamericanos de 2007 e da temporada de Stock Car 2010. Mas agora é diferente: serão 600 mil garrafas com o rótulo Faces, vinho desenvolvido para a Copa, e não apenas um selo garantidor. Apresentado na importante Vinexpo, em Bordeaux, o "vinho da Copa" (nas versões tinto, branco e rosé) caiu no gosto dos importadores e já embarcou para vários países. O Faces branco homenageia o Rio Grande do Sul, com um blend das uvas Moscato, Riesling Itálico e Chardonnay, as variedades mais plantadas no Estado. Já o Faces tinto é resultado de um corte com 11 variedades diferentes, desta vez também colhidas em vinhedos de terceiros. "Foi a escalação das uvas dos melhores terroirs do Sul do Brasil", diz Patrícia Carraro, a diretora de marketing da vinícola. Por trás do Faces está a enóloga-chefe Mônica Rossetti, que a revista VIP já batizou de "Felipona". Diferentemente do esquema tático 4-3-3
O AURORA VIKING inhos da vinícola Aurora estarão à venda nos navios que cruzam mares na Escandinávia, da empresa Viking Line. Os viajantes encontrarão os rótulos made in Brazil tanto nos free shops como nos restaurantes das embarcações. Não é nada improvável que espumantes brasileiros sejam abertos para brindar os fantásticos smörgasboards geralmente servidos à bordo. www.vinicolaaurora.com.br/#
V
EVINO o primeiro ano de aniversário, o site de vinhos Epicerie recebe investimentos de R$ 1,6 milhão e, ousadamente, troca de nome. Modernizado, passa a se chamar evino, com espírito de mercearia francesa. Além dos vinhos despachados com presteza, sempre com preços de 15 a 35% abaixo do mercado, agora vai ofecerer produtos gourmet, como se fosse uma "vendinha" parisiense. www.evino.com.br/
N
A Orquestra Sinfônica Brasileira (OSB) será o tema do programa Clássicos da TV Cultura. Sob a batuta de Robeto Minczuk, com participação da soprano Angela Brown e do baixobarítono Kevin Deas, a orquestra interpreta, entre outras obras: Passacáglia para o Novo Milênio (Edino Krieger); Batuque (Alberto Nepomuceno); Reisado do Pastoreio/Batuque - Dança dos Negros (Lorenzo Fernandez); Frevo (Claudio Santoro) e Mourão (César Guerra-Peixe). O espetáculo foi gravado no dia 17 de março, iniciando a série de apresentações da OSB na Grande Sala da Cidade das Artes (Bairro da Tijuca), no Rio de Janeiro. TV Cultura. Sábado (22). 21h3o.
Ópera de Verdi no Teatro Municipal Il Trovatore, de Giuseppe Verdi, em bela temporada. Neste sábado (22), a récita terá a participação do barítono Rodolfo Giugliani, do tenor Stuart Neil e da soprano Susanna Branchini. Il Trovatore narra a rivalidade entre o trovador Manrico e o Conde de Luna, na disputa pelo anor de Leonora. Participa, também, o Coro Lírico. O maestro John Neschling dirige a Orquestra Sinfônica do Teatro. Sábado (22). 20h. Teatro Municipal. Tel.: 3397-0327. R$ 40 a R$ 100.
grantes chegaram do Vêneto ao Rio Grande do Sul em 1875. Nessa época, os Carraro se dedicaram às frutas. Foi a partir dos anos 1970 que Lídio Carraro passou à viticultura e a uma busca obsessiva pelos melhores locais de plantio, a começar de sete hectares no Vale dos Vinhedos. A adega foi criada em 1998. A fundação da Lídio Carraro veio em 2001, com a aquisição de mais 200 hectares em Encruzilhada do Sul, na Serra Sudeste, hoje um dos grandes pólos vitivinícolas do País. A primeira safra, de 2002, foi comercializada em 2004. O salto da vinícola se deve, sem dúvida, ao empenho da nova geração. Lembro-me bem da jovem Patrícia, ainda meio tímida, mas já apaixonada pelos vinhos da família, ao nos apresentar seus rótulos Quórum e Elos no restaurante La Bourse, da Bolsa de Valores de São Paulo, isso há quase sete anos. Hoje, Patrícia tira de letra as câmeras, defendendo, com paixão redobrada, a qualidade e a "pureza" dos vinhos da Lídio Carraro. Pureza que significa, principalmente, que a bebida não passa por nenhum tipo de barrica. O respeitadíssimo crítico de vinhos Jorge Lucki elogia os Nebbiolo da vinícola e o empenho desses jovens em busca de qualidade. Vinhos de "boutique" é certamente um rótulo preciso para esses vinhos elaborados com extremo profissionalismo, reconhecidos por especialistas do Le Monde e da revista Decanter. Certa vez escrevi aqui que esses irmãos Carraro eram os "Young Bloods gaúchos", emulando jovens australianos e franceses que injetaram "sangue novo" aos negócios das famílias. Patrícia explica que conseguem furar a barreira de um mercado muito fechado jogando fora de casa, ou seja, participando incansavelmente de feiras internacionais. Mas obtêm muita visibilidade ao jogar em campo próprio, atraindo para as cuidadas instalações da vinícola e seus organizados vinhedos jornalistas e negociantes de todo mundo.
José Guilherme R. Ferreira é membro da Academia Brasileira de Gastronomia e autor de Vinhos no Mar Azul – Viagens Enogastronômicas (Editora Terceiro Nome)
Rafael Waiberg/Divulgação
GASTRONOMIA
O primeiro concerto da OSB na Cidade das Artes. Veja na TV Cultura.
de Felipão, entretanto, ela aposta no tradicional 4-4-2. As uvas do ataque são a Cabernet Sauvignon e a Merlot, que representam mais de 50% do blend (convém lembrar que Lídio Carraro é viticultor pioneiro do cultivo da Merlot na Serra Gaúcha). No meio de campo, participando na complementação do aroma, aparecem as cepas Teroldego, Touriga Nacional, Pinot e Tempranillo. Na defesa, uvas mais tânicas garantem o corpo e estrutura do vinho: Tannat, Nebbiolo, Ancellotta e Alicante. Estas são as "zagueironas", como brinca o crítico de vinhos gaúcho Irineu Guarnier Filho. Para o gol, Mônica escalou a uva Malbec, eficiente no retrogosto, gol fechado durante toda a partida. Os irmãos Patrícia, Giovanni e Juliano Carraro, hoje à frente da vinícola, fazem parte da quinta geração de vinicultores da família. Os primeiros imi-
Estreia hoje a peça O Convidado Surpresa, no Sesc Pinhiros. A direção é de Rafael Gomes, mesmo diretor de Música Para Cortar Os Pulsos, que recebeu o Prêmio de Melhor Peça Jovem de 2010 pela Associação Paulista dos Críticos de Arte (APCA). O espetáculo é uma releitura de livro homonimno de Grégoire Bouillier e tem como protagonistas os atores Mayara Constantino e Thiago Ledier. Até 26 de abril. Todas as sextas e sábados, ÀS 21h. R$ 25.
Lenine repaginado e orquestrado Vinheria Percussi: salada de três cereais com bacalhau desfiado.
Restaurant Week 2014: sabores do Brasil. Lúcia Helena de Camargo uas vezes por ano temos em São Paulo o evento Restaurant Week (RW), que durante duas semanas oferece, em 200 restaurantes da Cidade, menus fechados – compostos de entrada, prato principal e sobremesa – a preços melhores do que os praticados no dia a dia. Custa R$37,90 no almoço e R$49,90 no jantar. A 14ª edição, que segue até o dia 30, tem como tema Sabores do Brasil. Nem todas as casas preparam cardápios dentro do tema, já que era apenas uma sugestão. “O objetivo foi potencializar a criatividade dos chefs”, diz Fernando Reis, responsável nacional pelo Restaurant Week.
D
Jovens talentos no Sesc Pinheiros
Entre os bons exemplos daqueles que decidiram encampar a ideia de incluir ingredientes genuinamente brasileiros no preparo estão o italiano Vinheria Percussi e o francês Blú Bistrô. Silvia Percussi, que comanda a cozinha da Vinheria Percussi, criou receitas como quiche de palmitos com salada verde; salada de três cereais com bacalhau desfiado para a entrada. Como opções de prato principal: galeto com laranjas e purê de cará e ravióli de abóbora com barreado paranaense. A massa merece um comentário à parte: a abóbora japonesa usada no recheio se combina com cada bocado do barreado, feito de carne cozida por sete horas na cachaça. Uma delícia. E
para sobremesa, espuma de manga com fita de coco ou mil folhas de doce de leite. No Blú Bistrô, o menu preparado pelo chef Wlisses Reis traz como opção de entrada o Trem Bão –angu de milho com queijo meia cura, ragu de costelinha suína e crisps de taioba. Para prato principal, a atração é o Arretado, que consiste em alcatra ao sol acompanhada de baião de dois, queijo coalho, farofa deusa, purê de alho assado e óleo de coentro. E no jantar entra a opção Pai d´égua: coxa de pato confitado com purê de aipim, caldo de tucupi com jambu e pimenta Cambuci, farofa d´água com castanha do Pará. Para encerrar, a sobremesa Maracatu (tapioca queimada com farofa
de amendoim, baba de moça e espuma de bacuri) e Onça da Mão torta que é um doce de três abóboras cozidas no cal virgem com creme de coco, coulis de taperebá e sorbet de capim santo. É sugerido que cada cliente do RW contribua com R$1 destinado a uma instituição social. A escolhida para esta edição é a Fundação Cafu. Fernando Reis anuncia que o restaurante que mais arrecadar vai poder levar toda a brigada da cozinha para assistir a uma partida de futebol da Copa do Mundo na casa do ex-jogador. Cardápios, endereços e reservas pelo site: www.restaurantweek.com.br
Domingo (23), às 15h, o cantor pernambucano Lenine fará apresentação com a Orquestra Sinfônica Heliópolis, no Palco da Orquestra Mágica do Sesc Itaquera. O show promete 12 canções com arranjos orquestrados do trabalho de Lenine, como as conhecidas Jack Soul Brasileiro e O Silêncio das Estrelas. Quem assina a produção é o maestro Ruriá Duprat. R$ 7.
Exposição sobre quatro rodas. Na Ornitorrinco. Começa hoje a exposição Antigomobilismo, que traz 22 obras sobre o universo do automobilismo. As ilustrações são assinadas por Marcelo Gomes e estão expostas na Galeria Ornitorrinco. Av. Pompeia, 520. De segunda a sábado. Das 10h às 19h. Entrada franca.
BALÉ DO TEATRO BOLSHOI NO CINEMA. UCI SALAS DE CINEMA. SÁBADO (22). 17H. R$ 60. WWW.UCICINEMAS.COM.BR
DIÁRIO DO COMÉRCIO
10
sexta-feira, 21 de março de 2014
Kiyoshi Ota/EFE
Fotos: Biblioteca Apostolica Vaticana/Reuters
Leveza em dois tempos
Calendário asteca do Codex Borgianus Mexicanus
Arte de Botticelli para 'A divina comédia'
Fragmento do Corão
Tesouro online François Nars/
EFE
Ao lado, imagem do Museu de Moda de Amberes, Bélgica, mostra criação em plumas do estilista Alexander McQueen, de 2009. Acima, peça da coleção 2014/2015 da estilista Diane von Furstenberg, apresentada ontem na semana de moda de Tóquio.
A Biblioteca Apostólica Vaticana anunciou uma parceria com a empresa japonesa NTT Data para digitalizar 82 mil de seus documentos dos séculos XIV a XX e 1,6 milhões de livros.
.F..UTEBOL
.H..ISTÓRIA Nicolas Bouvy/EFE
Bellini, capitão da nossa primeira estrela. C
Ormuzd Alves/Folhapress
Cem anos da Primeira Guerra Cemitério alemão da época da Primeira Guerra Mundial em Consenvoye, França. Este ano, o início do conflito completa cem anos. A guerra durou de 1914 a 1918 e estima-se que tenha causado 37 milhões de mortes.
apitão da seleção brasileira campeã mundial em 1958 e reserva na equipe do título da Copa de 1962, o ex-zagueiro Hilderaldo Luís Bellini morreu ontem aos 83 anos. O ex-jogador estava internado na Unidade de Terapia Intensiva do hospital Nove de Julho, em São Paulo. A pedido da família, não foi divulgado boletim médico com informações detalhadas sobre a morte do ex-zagueiro. Bellini sofria há mais de 10 anos de mal de Alzheimer e o quadro da doença vinha piorando gradativamente. Há cerca de três anos, o ex-zagueiro perdeu a fala. O ex-atleta iniciou sua carreira no Itapirense, de Itapira (SP), sua terra natal, e se tornou famoso no Vasco, onde chegou em 1952 e jogou até 1961. Também defendeu o São Paulo e encerrou a carreira
no Atlético -PR em 1969. E l e f o i o r e sponsável por criar o famoso gesto de levantar a t a ç a d e c a mpeão, quando o Brasil conquistou o primeiro título mundial, em 1958, na Suécia. O gesto foi feito a pedido dos fotógrafos, que não conseguiam imagem dele com a taça nas mãos e pediram que ele a erguesse sobre a cabeça. Antes disso, os capitães recebiam as taças e simplesmente as levavam embora. O ato acompanhou Bellini por toda a vida e acabou sendo repetido pelos capitães brasi-
leiros nas conquistas de 1962 (Mauro Ramos), 1970 (Carlos Alberto Torres), 1994 (Dunga) e 2002 (Cafu). A cobertura do estádio do
.F..OTOGRAFIA
A última refeição
.C..IÊNCIA Henry Hargraves viu as fichas de condenados à morte nos EUA e transformou em imagens suas últimas refeições. http://henr yhargreaves.com/
.M..ÚSICA
Fãs querem museu na casa de Cobain Um grupo de fãs do Nirvana está arrecadando fundos para comprar a casa do líder e guitarrista da banda Kurt Cobain -que se suicidou em 1994 -e transformá-la em um museu. O objetivo é
arrecadar US$ 700 mil, mas até agora a campanha só conseguiu US$ 135. Cobain morou na casa, próxima a Seattle, dos dois aos nove anos de idade, e de novo no fim de sua adolescência.
.C..RIATIVIDADE
TIMOTHY MCVEIGH - 33 anos - do estado de Indiana - 168 acusações de assassinato - condenado à morte por injeção letal - duas taças de sorvete de menta com pedaços de chocolate
Bagagem de memórias
O israelense Yuval Yairi usa antigas malas como tela para suas fotos, dando às imagens o aspecto de álbum de recordações. http://yuvalyairi.com
Maracanã, que tem uma estátua que homenageia o gesto de Bellini, foi iluminada na noite de ontem nas cores verde e amarelo em sua memória.
JOHN WAYNE GACY - 52 anos - do estado de Illinois - 33 acusações de assassinato e uma de estupro - morte por injeção letal - 12 camarões fritos, batas fritas, meio quilo de morangos e frango frito (receita original do KFC, ele foi gerente de três lojas da rede)
Olfato, nosso sentido mais apurado. Testes conduzidos nos EUA apontam que o nariz humano é capaz de detectar pelo menos um trilhão de odores. Com isso, para surpresa de muita gente, o olfato pode ganhar o status de sentido mais apurado de nossa espécie, ao menos em capacidade de discriminar entre um estímulo e outro. Para efeito de comparação, o olho humano consegue captar, no máximo, 7,5 milhões de cores, enquanto nosso ouvido percebe uma gama de diferentes tons sonoros da ordem de 350 mil. Mas os humanos ainda perdem de certos mamíferos, como os cães, que conseguem detectar odores em pequenas doses e à distâncias relativamente altas.
.L..OTERIAS Concurso 3444 da QUINA
53
56
60
64
68
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
11
Foto: Divulgação
O ministro Guilherme Afif Domingos, da Secretaria da Micro e Pequena Empresa, faz palestra na Associação Comercial e Empresarial de Minas Gerais, no primeiro evento da Caravana.
CARAVANA DA SIMPLIFICAÇÃO Já está na estrada a campanha de mobilização de cidadãos contra a burocracia e a favor da adoção mais ampla do Simples Nacional Karina Lignelli Caravana da Simplificação já está nas ruas: essa que é uma das grandes ações ligadas ao Comitê Interministerial de Avaliação do Simples Nacional, da Secretaria da Micro e Pequena Empresa do governo federal. A Caravana da Simplificação já percorreu sete das 27 unidades da federação, e chegará a São Paulo no dia 4 de abril. O objetivo da Caravana da S i mp l i f i ca ç ã o , segundo o ministro Guilherme Afif Domingos, é organizar e mobilizar a sociedade para pedir apoio aos estados em torno de pon-
A
tos que facilitem a vida do empreendedor, priorizando a desburocratização na abertura e fechamento de empresas, a universalização do Simples Nacional e o fim da substituição tributária para pequenas e médias empresas (PMEs). Nesses encontros, o ministro Afif Domingos, que também é presidente do Fórum Permanente das MicroEmpresas e Empresas de Pequeno Porte, destacou a importância da mobilização em torno de temas como a implantação da RedeSim (Rede Nacional para Simplificação do Registro e da Legalização de Empresas e Negócios), para reduzir o tempo de abertura e fechamento de uma empresa.
Hoje, segundo o Banco Mundial, o prazo no Brasil para o processo é de 150 dias. Com a RedeSim, o prazo deve cair para cinco dias, já que não será necessário dar entrada nos processos em balcões de órgãos públicos, mas só no cadastro único pelo sistema. "Essa ida aos estados terá como um dos objetivos preparar esse processo de integração, para a redução de prazos de abertura dentro do projeto especificado. Por isso, vamos procurar organizar primeiro a sociedade local através do Fórum, preparando os estados e promovendo esses encontros em suas capitais, onde sempre estarão presentes governadores, prefeitos e represen-
tantes de entidades empresariais para apoiar essa regulamentação", explicou Afif. Congresso – A universalização do Simples Nacional – ou seja, a possibilidade de que empreendedores de qualquer ramo de atividade se enquadrem no regime, desde que apresentem limite de faturamento anual de R$ 3,6 milhões –, que tramita hoje no Congresso Nacional (PLP 237/2012), é outra das grandes propostas apresentadas na Caravana para buscar o apoio dos estados. O objetivo, segundo o ministro Guilherme Afif Domingos, é que o projeto de alteração da Lei do Simples seja votado ainda no primeiro semes-
tre. "Já estamos convidando todos os membros do Fórum para participar de uma Comissão Plenária que acontecerá em 9 de abril, para atender a essa expectativa." ACaravana da Simplificaçãoluta também pelo fim da substituição tributária para micro e pequenas empresas. Hoje, segundo o ministro, essa cobrança antecipada do ICMS feita às indústrias, que seria recolhido de forma pulverizada em outras etapas, anula as vantagens do Simples, já que os pequenos pagam um imposto embutido e calculado para uma média ou grande companhia. "É um regime que tira a competitividade dos pequenos empreendimentos", disse Afif.
Segundo a Secretaria da Micro e Pequena Empresa, a Caravana da Simplificação teve início em Minas Gerais (o primeiro estado a recebê-la), e passou por estados como Goiás, Rio Grande do Sul (na cidade de Caxias do Sul), Paraná, Santa Catarina, Tocantins e Distrito Federal. Em 4 de abril será realizada em São Paulo, em local ainda não definido, e encerrará a jornada em dia 30 de maio em Rondônia. "A Secretaria e os fóruns têm que estar juntos e alinhados. Portanto, não podemos esquecer o tratamento diferenciado às micro e pequenas empresas, para que possamos avançar no sentido de ter mais direitos", ressaltou o ministro.
rtesãos de todo o Brasil estão no foco da Secretaria da Micro e Pequena Empresa (SMPE) da Presidência da República: para ajudar a escoar a produção desses empreendedores, a pasta vai entregar um caminhão-baú às Coordenações Estaduais do Artesanato, em cada unidade da federação, e a entidades representativas do segmento. Tudo isso até a primeira quinzena de maio. O objetivo, segundo a SMPE, é aumentar oportunidades de negócios com diferentes parceiros – e, consequentemente, fomentar a renda e a produção do artesão. O aumento da comercialização dos produtos artesanais é um dos principais focos do Programa do Artesanato Brasileiro (PAB), projeto vinculado à SMPE e responsável por desenvolver ações que valorizarem o nível cultural, profissional, social e econômico desses empreendedores. E com a melhoria na logística será possível aumentar a participação de um maior número de artesãos e produtos nas feiras, além de viabilizar a presença em eventos por todo o País.
A
Os caminhões são do modelo Atron 1719 Mercedes Benz, 4x2, com cabine em aço, baú de alumínio e plataforma de elevação acoplada, com espaço para aplicação da identificação visual dos estados. O primeiro veículo foi entregue na última quarta-feira, no Distrito Federal. Em São Paulo, a data prevista para entrega à Superintendência do Trabalho Artesanal nas Comunidades (Sutaco) é dia 8 de abril. Já a previsão para entrega do último veículo é no Acre, em 13 de maio. Para o titular da pasta, ministro Guilherme Afif Domingos, a doação marca ação conjunta entre artesãos e governo federal para impulsionar o setor. "A grande dificuldade do artesão é transportar suas peças para as feiras de artesanato, e ele vive disso. Por isso a ideia é promover uma grande feira em São Paulo no fim do ano – onde as mãos brasileiras vão enfrentar as máquinas chinesas, demonstrando os melhores trabalhos de todo o Brasil – para vender esses produtos, muito procurados, como presentes de Natal. E os caminhões estão aí, para ajudar a trazê-los." (KL)
Reprodução
Afif Domingos em um dos caminhões Mercedes Benz doados pela Secretaria da Micro e Pequena Empresa a cooperativas de artesões de todo o País. Ao lado, a reunião que marcou a entrega do veículo.
Carnês da Cidadania facilitam a vida do MEI gora vai: conforme adiantado no início de fevereiro pelo ministro Guilherme Afif Domingos, durante o anúncio do Comitê Interministerial de Avaliação do Simples Nacional, a Secretaria da Micro e Pequena Empresa (SMPE) começou este mês a enviar pelos Correios os Carnês da Cidadania aos Microempreendedores Individuais (MEIs). Ou seja, são os carnês de pagamento que contêm os Documentos de Arrecadação do Simples Nacional (DAS) relativos ao ano de 2014. Os primeiros a receberem, no dia 10 de março, foram os MEIs de cinco estados da região Norte.
A
Carnê inclui todas as taxas para microempreendedor trabalhar formalizado
Foto: Divulgação
Caminhões para o artesanato
A alta inadimplência de 2013, que atingiu 55% dos MEIs, levou a SMPE à iniciativa de emitir mais de 3 milhões de carnês para tentar reverter o quadro, conforme informou o ministro na ocasião. "O MEI utilizou o Portal do Empreendedor e conseguiu se inscrever. Mas como não tem o hábito de utilizar a internet para imprimir os boletos, resolvemos votar ao velho e bom carnê para os 3,8 milhões de MEIs inscritos em todo o Brasil neste ano", explicou. Em 10 de abril e 10 de maio, o carnê será entregue em 20 estados das regiões Nordeste, Centro-Oeste, Sudeste, Sul e em Rondônia, e por último, em 10 de junho, em São Paulo.
Segundo a SMPE, o carnê inclui todos os valores para o MEI trabalhar formalizado (5% do salário mínimo ao INSS, ou R$ 36,20, mais R$ 5 de ISS para o município, e R$ 1 em ICMS para o governo estadual), e pagá-lo no prazo facilita a manutenção de garantias como benefícios da Previdência Social (acidentes ou doença, aposentadoria por idade, saláriomaternidade e outros). Para mais informações, basta acessar o www.portaldoempreendedor.gov.br, o s i t e d a S e c r e t a r i a ( w w w . s mpe.gov.br), ou ligar na Central 135 da Previdência Social ou do Sebrae do estado: 0800-570-0800. (KL)
12
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
13
O acordo sofreu alteração muito positiva para as empresas Eduardo Cunha, relator da MP 627.
Outubro, a nova data para o eSocial. Início do programa foi adiado pela quarta vez. Empresas aplaudem mas alertam: há muitos pontos a aperfeiçoar e dúvidas a esclarecer para que o sistema funcione.
Re c e i t a Fe d e r a l adiou pela quarta vez o início de implantação do programa de Escrituração Fiscal Digital Social, o eSocial, que estava previsto para o mês de junho deste ano, inicialmente para as empresas tributadas pelo regime de lucro real, com faturamento anual acima de R$ 78 milhões. Com a mudança, comemorada pelo setor produtivo, só no mês de outubro as grandes companhias começarão a enviar as informações trabalhistas, previdenciárias e fiscais ao sistema. Para as optantes pelo Simples Nacional e pelo lucro presumido, o eSocial estará valendo a partir de 2015. O eSocial é considerado o módulo mais complexo do Sistema Público de Escrituração Digital (Sped) – projeto governamental que consiste na entrega de arquivos digitais da contabilidade das empresas em tempo real e embrião da Nota Fiscal Eletrônica. Tem incomodado as empresas, que têm inúmeras dúvidas devido à alta complexidade e detalhamento de dados exigidos. Atualmente, as empresas devem gerenciar cerca de 100 informações sobre cada funcionário; com o eSocial, esse número sobe para 160 com o agravante de que os dados devem ser enviados obrigatoriamente em tempo real para o sistema. Diante da complexidade e dos recuos anteriores da Receita sobre o início de operação, o adiamento era certo e atende pedido de entidades empresa-
Newton Santos/Hype
Paulo Pampolin/Hype
Silvia Pimentel
Para o economista Solimeo, adiamento é insuficiente, pois há ainda obstáculos a remover, enquanto Approbato, do Sescon-SP (abaixo), pede abertura de discussão de alguns pontos técnicos e práticos com os usuários do sistema.
A
Paulo Pampolin/Hype
Amato: “Entramos num processo terrível de excessiva burocratização" riais, como a Associação Comercial de São Paulo (ACSP) e o Sindicato das Empresas de Serviços Contábeis no Estado de São Paulo (Sescon-SP). Dúvidas e receios A ocorrência de problemas operacionais iniciada no final do ano passado, como a interrupção do processo de saneamento de dados cadastrais dos trabalhadores, também
pesou na decisão do fisco, que divide com o Ministério do Trabalho, a Previdência Social, Caixa Econômica e o Instituto Nacional de Seguro Social (INSS) a tarefa de desenvolver o gigantesco sistema. “Entramos num processo terrível de excessiva burocratização jamais visto em outros países, que pode trazer distorções no futuro”, critica o presidente da ACSP e da Federação
MP 627 pronta para o plenário m nova negociação realizada ontem à t a rd e , o g o v e rn o aceitou reduzir para 12,5% a parcela do Imposto de Renda sobre o lucro de empresas brasileiras com filiais no exterior, que deverá ser pago no ano seguinte à apuração. O restante do tributo será pago ao longo de oito anos. A decisão foi tomada em reunião, Mantega, com Temer e os parlamentares: nova fórmula para pagamento do IR. no Palácio do Planalto, entre o ministro da Fazenda, uma crise entre a Câmara e o téria na terça-feira. "Vamos Guido Mantega, o vice-presi- Palácio do Planalto nas últi- tentar levar para o plenário da dente Michel Temer, o relator mas semanas, ele garante Câmara na quarta-feira", disda medida provisória que trata que não há divergências entre se. A MP ainda precisa ser vodo assunto (MP 627), Eduardo ele e o governo nesta questão. tada pelo Senado até 21 de Cunha (PMDB-RJ) e o líder do "Quero deixar isso bem claro abril ou perderá a validade. governo no Senado, Eduardo para que não se misture nePela manhã, o ministro da Braga (PMDB-AM) nhuma divergência política Fazenda, Guido Mantega, reuO texto original da MP – que que aconteceu nos últimos niu-se com parlamentares paaltera a forma de tributação de dias com qualquer coisa com ra explicar-lhes a MP 627. Demultinacionais brasileiras no relação a esta medida provisó- pois do encontro, líderes da exterior – previa que, no pri- ria", afirmou. "O que há é a base já avaliavam ser possível meiro ano após a apuração, as construção conjunta de uma votar logo a proposta em coempresas teriam que pagar melhor solução que atenda à missão mista. O líder do gover2 5 % d o i m p o s t o d e v i d o . economia brasileira." no na Câmara, Arlindo ChinaEduardo Cunha já havia anunRefis, não – Uma nova reu- glia (PT-SP), informou que duciado que reduziria essa par- nião será realizada na próxima rante a reunião, o ministro cela para 17,5%. segunda-feira entre técnicos descartou a reabertura do Re"Este acordo sofreu altera- do Ministério da Fazenda e as- fis, o programa de parcelação muito positiva para as em- sessores das bancadas para mento de dívidas tributárias. presas. Então não cabe a mim, fechar o texto a ser votado, "Isso poderia estimular o não como relator, me sobrepor provavelmente, no dia se- pagamento, com as empresas àquilo que é mais benéfico do guinte. Segundo Cunha, a MP esperando a cada ano um noque foi acordado pelo gover- será votada na comissão mis- vo Refis. Aí ele [o ministro] foi no", afirmou Cunha. Pivô de ta especial que analisa a ma- muito duro." (Agências)
José Cruz/ABr
E
INSS facilita informe do Leão a aposentado Instituto Nacional de Seguro Social (INSS) retirou a obrigatoriedade da senha para os aposentados retirarem seu informe de rendimentos, necessário para o preenchimento da declaração de Imposto de Renda. O prazo para a declaração se encerra dia 30 de abril. Agora, para acessar o extrato basta informar nome,
O
data de nascimento, número do benefício, CPF e ano base de consulta. O documento é acessado pelo site www.previdenc i a . g o v. b r , c l i c a n d o e m "Serviços ao Cidadão" e, na sequência, em "Demonstrativo de Imposto de Renda". Também pode ser retirado nas Agências de Previdência Social. Quem recebeu mais de R$ 1.719,78 por
mês em 2013 pode ainda pedir o informe no banco em que recebe o benefício. A consulta está liberada desde o dia 24 de fevereiro. A mudança ocorreu porque alguns usuários não estavam conseguindo acessar o demonstrativo. O segurado que não conseguir acessar o informe pode solicitálo por meio da Central 135. (Folhapress)
das Associações Comerciais de São Paulo (Facesp), Rogério Amato. O dirigente inclui na lista de exigências recentes e complexas a serem cumpridas pelas empresas o Siscoserv (Sistema Integrado de Comércio Exterior de Serviços, Intangíveis e Outras Operações que Produzam Variações no Patrimônio), que reúne informações sobre as operações de serviços. Assim
como o eSocial, esse sistema tem gerado dúvidas e receios no meio empresarial. Para o presidente do Sescon-SP, Sérgio Approbato Machado Júnior, o adiamento do início de operação do eSocial é importante porque alguns pontos técnicos e práticos precisam ser discutidos com os usuários do sistema. Na opinião dele, o ideal seria que o prazo fosse ainda maior para
dar tempo de fazer os ajustes necessários para o correto funcionamento do sistema. “É preciso mais tempo para os debates com a sociedade, o aprimoramento da ferramenta e a adaptação das empresas”, afirmou. O economista da ACSP, Marcel Solimeo, vê com bons olhos o novo prazo, mas ressalva que a alteração não é suficiente para trazer tranqüilidade para os empresários, principalmente para os menores. “O adiamento era inevitável porque ninguém estava preparado para lidar com a ferramenta. Entretanto, não adianta esticar o prazo sem remover os obstáculos que cercam o sistema”, defende. Para o economista, as micro e pequenas empresas terão dificuldades operacionais para cumprir com a exigência e, portanto, deveriam ter um tratamento diferenciado nessa questão, previsto na Constituição Federal. “Para as empresas menores, o ideal é que as exigências fossem feitas de forma gradual”, defendeu.
DIÁRIO DO COMÉRCIO
14
Copa 2014 está resultando em altos e bons dividendos de patrocínio publicitário para a Confederação Brasileira de Futebol (CBF). É o que revela parceria do Ibope com a Repucom, líder mundial em análise e pesquisa de marca para patrocínio esportivo, apontando que a Seleção Brasileira de Futebol teve uma receita anual de R$ 126,4 milhões (40 milhões de euros) em publicidade no uniforme de treinamento. O principal patrocinador é a AmBev, que estampa a campanha do Guaraná Antarctica nas camisetas de treino. A intenção da multinacional de bebidas é conquistar mercado externo com o popular guaraná, ainda que mant e n h a a c o rd o de produção e distribuição da Pepsi no mercado brasileiro. A pesquisa “2013/14 Jersey Report” apresenta, em sua 15ª edição, o movimentado mercado das camisas de treinos na Europa e em países onde o futebol tem grande importância, como Brasil e Argentina. Em segundo lugar, depois do Brasil, com uma receita em patrocínio de uniformes de treino de R$ 41,6 milhões (13 milhões de euros) aparece a seleção alemã que, assim como o Brasil, tem contrato com uma marca doméstica. Essa estratégia reforça o espírito nacional e a lealdade regional da população à marca no país. Em contrapartida, a Seleção Argentina de Futebol soma R$ 11,2 milhões, aproximadamente 3,5 milhões de euros, em patrocínio de marcas internacionais. Segundo José Colagrossi, diretor executivo do IBOPE Repucom, a alternativa de publicidade na camisa de treinamento é uma re-
A
Fotos Divulgação
BOLA NA REDE
sexta-feira, 21 de março de 2014
ceita rentável para as seleções nacionais. “O patrocínio de seleções é um grande negócio e, neste ano, os holofotes estarão no Brasil, possibilitando mais exposição, reconhecimento e posicionamento de marca aos patrocinadores e parceiros”. O anúncio pelo Comitê Olímpico Internacional (COI) das cidades que vão sediar os jogos olímpicos de futebol – São Paulo, Rio de Janeiro, Salvador, Belo Horizonte e Brasília – em 2016, quando o Rio receberá as Olimpíadas, também estimula o investimento publicitário. É um jogo onde to-
ÁGUA água que falta em S ã o Pa u l o , c o m a exaustão do sistema Cantareira, abunda em Itaipu. E como amanhã é o Dia Mundial da Água, essencial para a vida e a geração de energia, o sistema Itaipu resolver não deixar a data passar em branco e, em campanha assinada pela Competence, mostra a beleza do precioso líquido.
A
PALADAR
SOBRA água em Itaipú, falta em São Paulo.
O
dos saem ganhando e o país fica em evidência, por isso a acirrada disputa para ser palco desses eventos, movimentando a economia, criando empregos e gerando renda nova. O brilhante escritor, dramaturgo e jornalista Nelson Rodrigues, autor entre outros do livro " A pátria de chuteiras", diz que o comportamento do brasileiro é típico daquele que reclama o tempo todo de tudo, mas que a paixão pelo futebol sempre vence. As agências e os patrocinadores estão convencidos disso, e o investimento tem sido alto e consistente. Se até treino já garante verba, imagina. Imagina a Copa. Os patrocinadores não têm dúvida de que faremos bonito e faremos a diferença. o Brasil começa a entrar em campo, mas como todo gigante leva um pouco de tempo para acordar que o momento é hoje, aqui e agora.
pós o sucesso das versões Chocolate c o m D o c e d e Le i t e e Chocolate com Avelã, a marca de picolés premium Magnum, da Kibon, a única feita com chocolate 100% belga, lança uma nova versão. Feito a partir de sorvete de framboesa e de morango, coberto com calda de chocolate branco belga e confeitos prateados, o Magnum Celebration promete seduzir os paladares mais exigentes. Além disso, a marca aposta também no brigadeiro.
A
COLECIONADORES s Correios do Brasil e a Fifa fecharam parceria para o lançamento de 12 históricos selos lingotes, banhados a ouro e cunhados na Suíça, para celebrar as conquistas do Brasil em sucessivas Copas. Os selos são autênticas obras de arte, que devem atrair colecionadores do mundo todo. Os Correios começam a aceitar reservas a partir da próxima semana. Na agência central de São Paulo, no Vale do Anhangabaú, é possível conferir esse objeto de desejo.
MAGNUM: agora também framboesa.
COPAS do Brasil, lembradas em selos banhados a ouro.
CAFÉ COM LEITE odrigo Hilbert e Fernanda Lima, a dupla preferida da Fifa, entra em cena com a campanha “O café é por nossa conta”, para ofertar as máquinas Senseo, líder de vendas no mercado europeu. E, por meio de parceria, lança o Pilão Senseo – sistema de café coado cremoso em sachês da marca Café Pilão. Criada pela agência NewStyle, a campanha quer mostrar as vantagens de se ter uma máquina de café gourmet em casa. Quem a compra leva o café para casa.
R
CASAL Fifa: do palco de sorteio para propaganda de café.
Envie informações para esta coluna. E-mail: carlosfranco@revistapublicitta.com.br Mister Shadow/ASI/Folhapress
Empresas brasileiras voam alto em fevereiro: crescimento de 11,2%. Total de passageiros transportados superou os 6 milhões de pessoas no mês demanda das companhias aéreas brasileiras cresceu 11,2% em fevereiro, na comparação com o mesmo mês de 2013, somando 7 bilhões de p a s s a g e i ro s - q u i l ô m e t ro s transportados (RPK), segundo dados compilados pela Associação Brasileira das Empresas Aéreas (Abear). Já a oferta teve leve recuo de 0,5%, para 8,7 bilhões de assentos-quilômetros oferecidos (ASKs). Com isso, a taxa de ocupação (load factor) subiu 8,5 pontos porcentuais, atingindo o patamar de 80,6%. O número total de passageiros transportados superou os 6 mi-
A
lhões de pessoas no mês, 11% acima do registrado em fevereiro de 2013 A associação destacou que as empresas estão mantendo a política de disciplina de oferta e lidando com um mercado doméstico aquecido nesse início de 2014. "Esses são resultados muito positivos para o mês de fevereiro, normalmente um período mais fraco para a estatística da indústria, até porque tem menos dias", destacou, em nota o presidente da Abear, Eduardo Sanovicz. "Assim como já havíamos notado em janeiro, percebemos uma demanda aquecida. É
possível que haja uma reprogramação de compromissos do público corporativo, que está adiantando reuniões e eventos que poderiam acontecer durante a Copa do Mundo ou no período eleitoral", acrescentou. A Abear destacou que as taxas de ocupação registradas nos dois primeiros meses de 2014, superiores a 80%, estão acima das médias de todo o ano de 2012 e 2013. Em termos de desempenho individual nesse indicador, em fevereiro sobressaiu o resultado da Avianca, que alcançou taxa de 88,7%, mais de oito pontos Divulgação
Projeto, com plantas no teto, é de Frank Gehry, o mago do museu Guggenheim de Bilbao.
A Tam ainda mantém a liderança do mercado, seguida de perto pela Gol. Depois vêm a Azul e a Avianca. acima da média. Em termos de participação de mercado, a TAM seguiu na liderança, com 37,86%, seguida pela Gol (36,83%), Azul (16,91%) e Avianca (8,39%). No mercado internacional,
no qual atuam apenas TAM (84,5%) e Gol (15,5%), a oferta caiu 9,6% em relação a fevereiro de 2013, para 8,7 bilhões de ASKs, enquanto a demanda teve leve recuo de 0,5%, para 6,3 bilhões de
RPKs, proporcionando um aumento de 7 pontos percentuais na taxa de ocupação, para 77,5%. O número de passageiros transportados teve retração de 6,2%, somando 5,4 milhões de pessoas. (EC)
Curta a nova sede ecológica do Facebook Revista "Time" antecipou, nesta semana, detalhes de como deve ser o novo campus do Facebook na Califórnia. O local está sendo projetado pelo arquiteto Frank Gehry, responsável pelos desenhos dos prédios do Museu Guggenheim, em Nova York, e do Walt Disney Concert Hall, em Los Angeles. Uma das partes mais ousadas do projeto é o teto, que deve ser coberto por um parque com
A
árvores transplantadas de toda Califórnia. A área deve ter capacidade para abrigar 2.800 funcionários. Os locais de trabalho serão totalmente abertos, sem divisões entre os colaboradores ou salas com paredes. Segundo a publicação, Gehry recebeu um pedido para que suavizasse sua "expressão" usual para o desenho do campus. As fotos de maquetes obtidas pela "Time" mostram um projeto mais
suave do que icônico, indo ao encontro do pedido da empresa que gostaria que o campus se "encaixasse naturalmente" na natureza do local. O "West Campus" tem extensão de nove hectares e um túnel deve conectá-lo ao já existente "East Campus". A construção tem previsão de término até primavera americana de 2015, aproximadamente em março. (Folhapress)
ECONOMIA - 15
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
TERRA NETWORKS BRASIL S.A. f.lopes
CNPJ nº 91.088.328/0001-67 Companhia Fechada RELATÓRIO DA ADMINISTRAÇÃO
Senhores acionistas: Cumprindo às disposições legais e estatutárias, submetemos a apreciação de V. Sªs. as Demonstrações Financeiras e o Relatório dos Auditores Independentes, relativos aos exercícios findos em 31 de dezembro de 2013 e 2012. Finalmente, a administração do Terra Networks Brasil S.A. agradece aos acionistas, clientes e instituições financeiras pelo apoio e confiança depositados, em especial aos funcionários, pela dedicação e esforços empreendidos. BALANÇOS PATRIMONIAIS - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais)
....................................................................................................................... ....................................................................................................................... ATIVO .................................................................................................................. ATIVO CIRCULANTE.......................................................................................... Caixa e equivalentes de caixa .......................................................................... Contas a receber de serviços, líquidas............................................................. Tributos a recuperar .......................................................................................... Despesas pagas antecipadamente................................................................... Operações com derivativos............................................................................... Outros ativos..................................................................................................... ATIVO NÃO CIRCULANTE................................................................................. Créditos com empresas ligadas........................................................................ Tributos diferidos ............................................................................................... Depósitos judiciais ............................................................................................ Despesas pagas antecipadamente................................................................... Outros ativos..................................................................................................... Investimento...................................................................................................... Imobilizado, líquido ........................................................................................... Intangível, líquido.............................................................................................. TOTAL DO ATIVO ...............................................................................................
Nota ____ 4 5 7 23
6 8 9 7 10 11 12
Controladora ______________________ 2012 Reapresentado 2013 (Nota 3 w) _______ _____________ 129.939 _____________ 142.599 _______ 30.245 18.163 74.131 91.584 11.959 12.265 10.248 18.119 2.255 2 1.101 2.466 306.529 _____________ 321.594 _______ 12.001 11.553 147.356 147.356 77.720 48.419 1.140 13.177 1.208 1.308 37.257 32.813 15.526 35.893 14.321 31.075 436.468 _____________ 464.193 _______ _______ _____________
Consolidado _____________________ 2012 Reapresentado 2013 (Nota 3 w) _______ _____________ 151.288 _____________ 177.659 _______ 37.215 19.780 87.296 122.011 11.998 13.040 11.874 19.968 2.255 2 650 2.858 290.052 _____________ 308.027 _______ 15.971 13.768 147.356 147.356 77.733 48.419 2.041 14.301 1.207 1.310 31.298 51.432 14.446 31.441 441.340 485.686 _______ _______ _____________ _____________
....................................................................................................................... ....................................................................................................................... PASSIVO ............................................................................................................. PASSIVO CIRCULANTE..................................................................................... Fornecedores ...................................................................................................... Empréstimos e financiamentos ........................................................................... Pessoal, encargos e benefícios sociais............................................................... Impostos, taxas e contribuições .......................................................................... Obrigações com empresas ligadas ..................................................................... Outras obrigações ............................................................................................... PASSIVO NÃO CIRCULANTE............................................................................ Empréstimos e financiamentos ........................................................................... Impostos, taxas e contribuições .......................................................................... Pessoal, encargos e benefícios sociais............................................................... Provisões............................................................................................................. Passivo a descoberto em controladas................................................................. Outras obrigações ............................................................................................... PATRIMÔNIO LÍQUIDO ...................................................................................... Capital social ....................................................................................................... Outros resultados abrangentes ........................................................................... Prejuízos acumulados ......................................................................................... TOTAL DO PASSIVO ..........................................................................................
Nota ____ 13 14 15 6 13 15 14 16 10 17
Controladora ______________________ 2012 Reapresentado 2013 _____________ (Nota 3 w) _______ 216.671 _____________ 223.925 _______ 103.827 142.561 84.480 54.499 14.232 14.470 7.641 5.860 6.331 6.535 160 112.104 _____________ 99.583 _______ 20.268 44.500 72.838 47.046 755 478 18.243 4.850 2.570 139 107.693 _____________ 140.685 _______ 1.035.870 1.035.870 1.890 (2.158) (930.067) (893.027) 436.468 _____________ 464.193 _______
Consolidado ______________________ 2012 Reapresentado 2013 _____________ (Nota 3 w) ________ 220.700 _____________ 247.187 ________ 103.899 159.683 84.480 54.499 14.363 15.381 7.874 6.708 9.924 10.916 160 112.947 _____________ 97.814 ________ 20.268 44.500 72.873 47.093 1.563 1.232 18.243 4.850 139 107.693 _____________ 140.685 ________ 1.035.870 1.035.870 1.890 (2.158) (930.067) (893.027) 441.340 _____________ 485.686 ________
As notas explicativas são parte integrante das demonstrações financeiras. DEMONSTRAÇÕES DE RESULTADOS - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais) Controladora ______________________ ....................................................................................................................... 2012 ....................................................................................................................... Reapresentado ....................................................................................................................... Nota 2013 (Nota 3 w) ____ __________ _____________ RECEITA OPERACIONAL LÍQUIDA .................................................................. 18 428.891 503.393 Custos dos serviços prestados ......................................................................... 19 __________ (358.339) _____________ (501.120) LUCRO BRUTO .................................................................................................. 70.552 2.273 RECEITAS (DESPESAS) OPERACIONAIS ....................................................... (94.089) (158.484) __________ _____________ Despesas com vendas...................................................................................... 19 (28.987) (96.090) Despesas gerais e administrativas ................................................................... 19 (52.787) (54.541) Resultado de equivalência patrimonial ............................................................. 526 (4.119) Outras despesas operacionais líquidas ............................................................ 20 __________ (12.841) _____________ (3.734) PREJUÍZO OPERACIONAL ANTES DO RESULTADO FINANCEIRO.............. (23.537) (156.211) Resultado financeiro ......................................................................................... 21 __________ (13.928) _____________ (1.114) PREJUÍZO ANTES DOS IMPOSTOS................................................................. (37.465) (157.325) Imposto de renda e contribuição social ............................................................ 22 __________ 425 _____________ 20 PREJUÍZO DO EXERCÍCIO ............................................................................... (37.040) _____________ (157.305) __________ Quantidade de ações ordinárias ...................................................................... 961.231.886 961.231.886 Quantidade de ações preferenciais ................................................................. 1.346.567 1.346.567 Prejuízo por ação ordinária/preferencial......................................................... (0,04) (0,16) As notas explicativas são parte integrante das demonstrações financeiras.
DEMONSTRAÇÃO DO FLUXOS DE CAIXA - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais)
Consolidado _____________________ 2012 Reapresentado 2013 (Nota 3 w) _______ _____________ 471.950 540.020 (390.033) (532.289) _______ _____________ 81.917 7.731 (105.761) (163.776) _______ _____________ (34.505) (99.811) (58.383) (60.227) (12.873) _____________ (3.738) _______ (23.844) (156.045) (12.907) _____________ (512) _______ (36.751) (156.557) (289) _____________ (748) _______ (37.040) _____________ (157.305) _______
DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais) Controladora ________________________ .................................................................................................................................. 2012 .................................................................................................................................. Reapresentado .................................................................................................................................. 2013 (Nota 3 w) ________ _____________ (37.040) (157.305) PREJUÍZO DO EXERCÍCIO .......................................................................................... Diferença de conversão de investimento no exterior...................................................... 3.842 1.701 Ganhos atuariais não realizados, líquidos de impostos ................................................. 206 _____________ 173 .................................................................................................................................. ________ abrangente do exercício ................................................................................ (32.992) (155.431) Resultado .................................................................................................................................. ________ _____________ Atribuíveis a: Participação de sócios não controladores...................................................................... Detentores do capital próprio da Companhia ................................................................. (32.992) (155.431) Ações em circulação - milhares...................................................................................... 962.578 962.578 Prejuízo básico e diluído por ação ordinária e preferencial............................................ (0,03) (0,16) As notas explicativas são parte integrante das demonstrações financeiras.
Consolidado ________________________ 2012 Reapresentado 2013 (Nota 3 w) ________ _____________ (37.040) (157.305) 3.842 1.701 206 _____________ 173 ________ (32.992) (155.431) ________ _____________
DEMONSTRAÇÃO DA MUTAÇÃO DO PATRIMÔNIO LÍQUIDO - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais)
Capital social _________ 1.035.870 _________1.035.870 _________ _________1.035.870 _________
Outros resultados abrangentes _______________ (4.032) 1.701 173 _______________(2.158) _______________ 3.842 206 _______________1.890 _______________
Saldos em 31 de dezembro de 2011 .......................................................... Diferença de conversão de investimento no exterior..................................... Ganhos atuariais não realizados, líquido de impostos .................................. Prejuízo do exercício ..................................................................................... Saldos em 31 de dezembro de 2012 .......................................................... Diferença de conversão de investimento no exterior..................................... Ganhos atuariais não realizados, líquido de impostos .................................. Prejuízo do exercício ..................................................................................... Saldos em 31 de dezembro de 2013 .......................................................... Quantidade de ações .................................................................................. VPA por mil ações ....................................................................................... As notas explicativas são parte integrante das demonstrações financeiras.
Prejuízos acumulados ___________ (735.722) (157.305) ___________ (893.027) ___________ (37.040) ___________ (930.067) ___________
Total do patrimônio líquido __________ 296.116 1.701 173 (157.305) __________ 140.685 __________ 3.842 206 (37.040) __________ 107.693 __________ 962.578.453 111,88
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS INDIVIDUAIS E CONSOLIDADAS DE 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais - R$, exceto quando indicado de outra forma) 1. INFORMAÇÕES SOBRE A COMPANHIA O Terra Networks Brasil S.A. (“Companhia” ou “Terra”) é uma controlada do Grupo Telefónica, com sede na Av. Nações Unidas, 12.901, 12º andar, em São Paulo, capital. A Companhia e suas controladas têm como atividade principal o provimento de serviços de acesso à Internet, a veiculação de conteúdos (Portal), a venda de espaços publicitários e a prestação de serviços corporativos de Internet. Em 31 de dezembro de 2013 e 2012, a SP Telecom, empresa do Grupo Telefônica, possuía uma participação total direta no capital social da Companhia de 99,9999997%, sendo 99,86% nas ações ordinárias e 0,14% nas ações preferenciais. No portal do Terra são disponibilizados os seguintes serviços: - Assinaturas: provimento de acesso à internet, e-mail, produtos de segurança e serviço de música. - Publicidade: veiculação de publicidade nos canais do Portal Terra, Terra TV, assim como em dispositivos celulares, smartphones, tablets e TV. 2. BASE DE ELABORAÇÃO E APRESENTAÇÃO DAS DEMONSTRAÇÕES FINANCEIRAS 2.1. Bases de preparação e apresentação As demonstrações financeiras da Companhia para os exercícios findos em 31 de dezembro de 2013 e 2012 são apresentadas em milhares de reais (exceto quando mencionado de outra forma) e foram preparadas no pressuposto da continuidade normal dos negócios da Companhia. As demonstrações financeiras foram preparadas considerando o custo histórico como base de valor (exceto quando exigido critério diferente) e ajustadas para refletir a avaliação de ativos e passivos mensurados a valor justo ou considerando a marcação a mercado quando classificado como disponíveis para venda. As demonstrações financeiras foram elaboradas com apoio em diversas bases de avaliação utilizadas nas estimativas contábeis. As estimativas contábeis envolvidas na preparação das demonstrações financeiras foram apoiadas em fatores objetivos e subjetivos, com base no julgamento da Administração para determinação do valor adequado a ser registrado nas demonstrações financeiras. Itens significativos sujeitos a essas estimativas e premissas incluem a seleção de vidas úteis do ativo imobilizado e sua recuperabilidade nas operações, avaliação de ativos financeiros pelo valor justo, análise do risco de crédito para determinação da provisão para a redução ao valor recuperável das contas a receber, assim como a análise dos demais riscos para determinação de outras provisões, inclusive para contingências. A liquidação das transações envolvendo essas estimativas poderá resultar em valores significativamente divergentes dos registrados nas demonstrações financeiras devido aos critérios inerentes ao processo de estimativas. A Companhia revisa suas estimativas pelo menos anualmente. As demonstrações financeiras individuais e consolidadas foram elaboradas e estão sendo apresentadas de acordo com os pronunciamentos, interpretações e orientações do Comitê de Pronunciamentos Contábeis (CPC), que estão em conformidade com as normas e procedimentos do International Financial Reporting Standards (IFRS), emitidos pelo International Accounting Standards Board (IASB), exceto pelos investimentos em sociedades controladas avaliadas pelo método de equivalência patrimonial, observando as diretrizes contábeis emanadas da legislação societária (Lei nº 6.404/76) que incluem os novos dispositivos introduzidos, alterados e revogados pelas Leis nº 11.638, de 28 de dezembro de 2007 e nº 11.941, de 27 de maio de 2009. A Companhia adotou todas as normas, revisões de normas e interpretações emitidas pelo CPC que estavam em vigor em 31 de dezembro de 2013. A autorização para conclusão da preparação destas demonstrações financeiras ocorreu na reunião de diretoria realizada em 21 de fevereiro de 2014. 2.2. Bases de consolidação e principais variações no âmbito de consolidação Na consolidação, todos os saldos de ativos e passivos, receitas e despesas decorrentes de transações e participação do patrimônio líquido entre a Companhia e suas controladas foram eliminados. As demonstrações financeiras consolidadas incluem as informações contábeis da Companhia e das seguintes controladas: Controladas Principal atividade País-sede _______ 2013 _______ 2012 _________________________________________ ________________________________________ _______________ Fortaleza Networks Prest. de Serv. de Internet S.A. Provimento de acesso e SVA’s Brasil 100% 100% Waves Networks e Prest. Serv. S.A. Provimento de acesso e SVA’s Brasil 100% Terra Networks USA, L.L.C Publicidade e serviço de hosting e serviços técnicos ao grupo Telefônica Estados Unidos 100% 100% Reorganização societária e venda da participação societária na Waves A Companhia, no intuito de organizar seus negócios e atuação para uma melhor sinergia de processos, decidiu vender a Waves à Telefónica On The Spot Services S.A.U. Com anterioridade à mencionada venda, a Companhia efetuou um aporte de capital conforme descrito a seguir: a) Reorganização societária e aporte de capital da Companhia na Waves: Em 01 de agosto de 2013, a Companhia realizou aporte de capital em sua subsidiária integral, naquele momento, Waves Networks e Prestação de Serviços de Internet S.A. que consistiu em transferência de ativos com data-base em 31 de julho de 2013. A Companhia transferiu todos os ativos referentes ao negócio DOOH - digital out of home, referente a monitores, videowalls, painéis de led, distribuídos em diferentes pontos de passagem em estabelecimentos comerciais e Linha 4 Amarela do Metrô, nos quais são transmitidos conteúdos informativos e de entretenimento intercalados com espaços publicitários. O aumento do capital social da Companhia na Waves ocorreu com base nos valores de livros de ativos na data-base de 31 de julho de 2013 mais as movimentações ocorridas até a mencionada data-base. O resumo dos ativos vertidos para a Waves é conforme segue: Aporte com créditos ....................................................................................................................................................................................... 2.648 Ativo imobilizado............................................................................................................................................................................................. 11.040 Despesas pagas antecipadamente ................................................................................................................................................................ 9.530 ________ Total aporte em 01/08/2013 .......................................................................................................................................................................... 23.218 ________ Com o aporte de capital, o patrimônio líquido da Waves é conforme abaixo: Capital social .................................................................................................................................................................................................. 23.229 Prejuízos acumulados .................................................................................................................................................................................... (2.657) ________ 20.572 Total do Patrimônio Líquido ........................................................................................................................................................................ ________ b) Venda da Waves à Telefónica On The Spot Services S.A.U. Em 13 de agosto de 2013 foi firmada a venda, conforme Contrato de Compra e Venda de Ações, com base no balanço em 01 de agosto de 2013, após os aportes de capital. Preço de venda .............................................................................................................................................................................................. 20.500 Total do Patrimônio Líquido da Waves em 01/08/2013................................................................................................................................... 20.572 ________ Resultado na Venda ....................................................................................................................................................................................... (72) ________ 3. SUMÁRIO DAS PRINCIPAIS PRÁTICAS CONTÁBEIS. a. Caixa e equivalentes a caixa: são mantidos com a finalidade de atender a compromissos de caixa de curto prazo, e não para investimento ou outros fins. A Companhia considera equivalente de caixa uma aplicação financeira de liquidez imediata, sujeita a um insignificante risco de mudança de valor. Aplicações financeiras se qualificam como equivalente de caixa quando resgatáveis no prazo de até 90 dias das datas das contratações. (Nota 4). b. Contas a receber de serviços, líquidas: estão avaliadas pelo valor dos serviços prestados de acordo com as condições contratadas, líquido da provisão para redução ao valor recuperável. Inclui os serviços prestados aos clientes que ainda não foram faturados até a data do balanço, bem como as contas a receber relacionadas à prestação de serviços à assinantes e de veiculação de publicidade. A provisão para redução ao valor recuperável é constituída em montante suficiente para cobrir eventuais perdas e considera principalmente a inadimplência esperada. (Nota 5). c. Despesas pagas antecipadamente: (i) conteúdo a apropriar - relativo ao direito de veiculação de conteúdo através de seu portal, reconhecidos no ativo quando do seu pagamento ou do início de sua exibição, amortizados pelo prazo de sua efetiva veiculação ou da vigência dos seus contratos; (ii) despesas a apropriar - relativamente a gastos pagos antecipadamente e que são apropriadas ao resultado em base linear de acordo com o período contratual do serviço ou período de exibição de publicidade. A amortização de conteúdo a apropriar é realizada à rubrica de custos de serviços prestados, enquanto as despesas a apropriar são reconhecidas às despesas com vendas ou administrativas, conforme sua natureza. (Nota 7). d. Investimentos: as participações societárias em controladas estão avaliadas pelo método da equivalência patrimonial nas demonstrações financeiras individuais. Nas demonstrações financeiras consolidadas os investimentos em controladas são consolidados integralmente. Com base no método da equivalência patrimonial, o investimento em controlada é contabilizado no balanço patrimonial ao custo, adicionado das variações após a aquisição da participação societária na controlada. As demonstrações financeiras das controladas são elaboradas para o mesmo período de divulgação da Companhia. Quando necessário, são efetuados ajustes para que as políticas contábeis estejam de acordo com as adotadas pela Companhia. As variações cambiais do patrimônio líquido do Terra Networks USA, L.L.C são reconhecidas no patrimônio líquido na Companhia em “Outros resultados abrangentes”. (Nota 10). e. Imobilizado: é demonstrado pelo custo de aquisição e/ou construção, deduzido da depreciação acumulada e de perdas por desvalorizações acumuladas, se aplicáveis. Os custos do ativo são capitalizados até o momento em que estejam nas condições previstas para sua entrada em operação. Os gastos subsequentes à entrada do ativo em operação são reconhecidos imediatamente no resultado, respeitando-se o regime de competência. Gastos que representem melhorias no ativo (aumento da capacidade instalada ou da vida útil) são capitalizados. A depreciação é calculada pelo método linear. As taxas de depreciação utilizadas estão de acordo com a expectativa de vida útil dos bens que se baseia em estudos técnicos (nota 11). f. Intangível: é demonstrado pelo custo de aquisição e/ou formação, deduzido da amortização acumulada e de perdas por desvalorizações acumuladas, se aplicáveis. A amortização é realizada pelo método linear para ativos intangíveis de vida útil definida com base no prazo de vida útil estimada (nota 12). g. Análise de recuperabilidade dos ativos: a Companhia e suas controladas revisam, quando as evidências lhes indicar, o valor contábil líquido dos ativos (incluindo entre outros, imobilizado e intangível) com o objetivo de avaliar eventos ou mudanças nas circunstâncias econômicas, operacionais ou tecnológicas, que possam indicar deterioração ou perda de seu valor recuperável. Sendo tais evidências identificadas e sendo o valor contábil líquido em excesso do valor recuperável, é constituída provisão para desvalorização ajustando o valor contábil líquido ao valor recuperável quando aplicável. Para determinar o valor de uso, são considerados os fluxos de caixa futuros gerados através do uso do ativo ou de sua unidade geradora de caixa, conforme o caso corresponda, os quais são descontados a valor presente utilizando uma taxa de desconto com base na taxa do custo médio ponderado de capital (Weight Average Cost of Capital ou WACC pelas suas siglas em inglês) obtida através da metodologia praticada no modelo The Capital Asset Pricing Model (CAPM) (Modelo de Precificação de Ativos) antes de impostos que reflita as condições de mercado atuais para o valor do dinheiro ao longo do tempo e os riscos associados ao ativo específico ou UGC (unidade geradora de caixa). As perdas em operações continuadas, são reconhecidas na demonstração dos resultados em contas de despesas compatíveis com a função dos ativos. A Companhia efetua uma avaliação em cada data de encerramento de exercício para identificar se há alguma indicação de que as perdas do valor recuperável anteriormente reconhecida podem já não existir ou possam ter diminuído. Uma perda do valor recuperável anteriormente reconhecida é revertida apenas se tiver ocorrido uma mudança nos pressupostos utilizados para determinar o valor recuperável do ativo ou UGC, desde quando a última perda do valor recuperável foi reconhecida. A reversão é limitada para que o valor contábil do ativo não exceda o seu valor recuperável, nem o valor contábil que teria sido determinado, líquido de depreciação, se nenhuma perda do valor recuperável tivesse sido reconhecida no ativo em exercícios anteriores. Essa reversão é reconhecida na demonstração dos resultados.
Controladora ________________________ .................................................................................................................................. 2012 .................................................................................................................................. Reapresentado Caixa gerado pelas atividades operacionais ............................................................. 2013 (Nota 3 w) .................................................................................................................................. ________ _____________ Prejuízo do exercício.................................................................................................... (37.040) (157.305) Despesas que não representam movimentação no caixa........................................ 69.201 _____________ 75.668 .................................................................................................................................. ________ Depreciações e amortizações ..................................................................................... 28.982 27.623 Resultado de equivalência patrimonial ........................................................................ (526) 4.119 Valor residual de investimentos ................................................................................... 72 Provisão para demandas judiciais ............................................................................... 13.393 967 Provisão para crédito de liquidação duvidosa.............................................................. 24.936 38.451 Juros de empréstimos.................................................................................................. 1.011 944 Valor residual de ativos imobilizados ........................................................................... 815 3.734 Outros .......................................................................................................................... 518 (170) Aumento (redução) no ativo operacional:....................................................................... (23.793) _____________ 4.862 .................................................................................................................................. ________ (7.483) (1.644) Contas a receber de clientes líquidos.......................................................................... Despesas antecipadas................................................................................................. 10.379 8.694 Depósitos judiciais ....................................................................................................... (29.301) (50) Créditos com empresas ligadas................................................................................... 3.094 (5.026) Outros ativos circulantes.............................................................................................. (582) 2.826 Outros não circulantes ................................................................................................. 100 62 (Aumento) redução no passivo operacional: .................................................................. (14.798) _____________ 5.600 .................................................................................................................................. ________ Pessoal, encargos e benefícios sociais ....................................................................... 39 (629) Fornecedores............................................................................................................... (38.734) 17.022 Impostos, taxas e contribuições................................................................................... 27.573 (12.883) Obrigações com empresas ligadas.............................................................................. (204) 1.951 Outros passivos não circulantes .................................................................................. (3.472) _____________ 139 .................................................................................................................................. ________ Total do caixa gerado (utilizado) pelas atividades operacionais............................. (6.430) (71.175) .................................................................................................................................. ________ _____________ Caixa utilizado nas atividades de investimentos Aquisições de imobilizado e intangível ........................................................................ (3.233) (35.863) Caixa recebido na venda de investimento ................................................................... 20.500 Aporte de capital em controladas ................................................................................ (15.282) .................................................................................................................................. ________- _____________ Total do caixa gerado utilizado pelas atividades de investimento .......................... 17.267 _____________ (51.145) .................................................................................................................................. ________ Captação de empréstimos ........................................................................................... 54.800 98.055 Pagamento de empréstimos ........................................................................................ (53.555) _____________.................................................................................................................................. ________ Total do caixa gerado pelas atividades de financiamento ....................................... 1.245 98.055 .................................................................................................................................. ________ _____________ Aumento no caixa e equivalentes a caixa .................................................................. 12.082 _____________ (24.265) .................................................................................................................................. ________ 18.163 42.428 Caixa e equivalentes no início do exercício............................................................... Caixa e equivalentes no final do exercício................................................................. 30.245 _____________ 18.163 .................................................................................................................................. ________ Aumento no caixa e equivalentes de caixa................................................................ 12.082 _____________ (24.265) .................................................................................................................................. ________ As notas explicativas são parte integrante das demonstrações financeiras.
Consolidado ________________________ 2012 Reapresentado 2013 (Nota 3 w) ________ _____________ (37.040) (157.305) 78.345 _____________ 79.690 ________ 37.078 35.796 72 13.393 967 25.318 38.787 1.011 944 818 3.738 655 (542) (3.929) _____________ (14.860) ________ 11.398 (18.015) 10.825 8.523 (29.314) (48) 2.203 (8.445) 995 3.065 (36) 60 (33.850) _____________ 12.945 ________ (687) (477) (55.784) 24.760 26.946 (13.587) (992) 2.110 (3.333) _____________ 139 ________ 3.526 (79.530) ________ _____________ (7.836) 20.500 ________12.664 ________ 54.800 (53.555) ________ 1.245 ________ 17.435 ________ 19.780 37.215 ________ 17.435 ________
(42.590) _____________(42.590) _____________ 98.055 _____________98.055 _____________ (24.065) _____________ 43.845 19.780 _____________ (24.065) _____________
Avaliação do valor em uso: As principais premissas usadas na estimativa do valor em uso são: • Receitas: As receitas são projetadas considerando o crescimento da base de clientes, a evolução das receitas do mercado frente ao PIB e a participação da Companhia neste mercado; • Custos e despesas operacionais: Os custos e despesas variáveis são projetados de acordo com a dinâmica da base de clientes, e os custos fixos são projetados em linha com o desempenho histórico da Companhia, bem como com o crescimento histórico das receitas; e • Investimentos de capital: Os investimentos em bens de capital são estimados considerando a infraestrutura tecnológica necessária para viabilizar a oferta dos serviços. As premissas chave são baseadas no desempenho histórico da Companhia e em premissas macroeconômicas razoáveis e fundamentadas com base em projeções do mercado financeiro, documentadas e aprovadas pela Administração da Companhia. O teste de recuperação dos ativos imobilizados e intangíveis da Companhia não resultou na necessidade de reconhecimento de perdas para os exercícios findos em 31 de dezembro de 2013 e 2012, visto que o valor recuperável excede o seu valor líquido contábil na data de avaliação. h. Provisões: As provisões são reconhecidas quando a Companhia tem uma obrigação presente (legal ou não formalizada) em consequência de um evento passado, onde é provável que uma saída de recursos envolvendo benefícios econômicos seja necessária para liquidar a obrigação e uma estimativa razoável possa ser efetuada do montante dessa obrigação. As provisões são atualizadas até a data do encerramento do exercício pelo montante provável da perda, observada a natureza de cada contingência. As provisões para demandas judiciais estão apresentadas pelo seu montante bruto, sem considerar os correspondentes depósitos judiciais e são classificadas como cíveis, trabalhistas, e tributárias. Os depósitos judiciais estão classificados como ativo, dado que não existem as condições requeridas para apresentá-los líquidos com a provisão (Nota 16). i. Outros ativos e passivos: um ativo é reconhecido no balanço quando for provável que seus benefícios econômicos futuros serão gerados em favor da Companhia e suas controladas e seu custo puder ser mensurado com segurança. Um passivo é reconhecido no balanço quando a Companhia e suas controladas possuem uma obrigação legal ou constituída como resultado de um evento passado. Os ativos e passivos são classificados como circulantes quando sua realização ou liquidação é provável que ocorra nos próximos doze meses. Caso contrário, são demonstrados como não circulantes. j. Reconhecimento das receitas: as receitas correspondem, substancialmente, ao valor das contraprestações recebidas ou recebíveis decorrentes da prestação de serviços e estão sendo apresentadas líquidas dos tributos e descontos incidentes sobre as mesmas. A receita é reconhecida quando o valor da mesma pode ser mensurado de maneira confiável, é provável que benefícios econômicos futuros sejam transferidos à Companhia e suas controladas, os custos incorridos na transação possam ser mensurados, os riscos e benefícios foram substancialmente transferidos ao comprador e quando critérios específicos forem satisfeitos para cada uma das atividades da Companhia e controladas. A Companhia avalia as transações de receita de acordo com os critérios específicos para determinar se está atuando como agente ou principal e, ao final, concluiu que está atuando como principal em todos os seus contratos de receita. As principais receitas são: • Serviços de valor agregado e provimento de acesso: reconhecido linearmente no período em que os serviços são prestados. Quando o serviço já tiver sido prestado, mas ainda não faturado, o valor é mensurado e registrado à conta de serviços de provimento de acesso a faturar. • Publicidade veiculada: reconhecida ao resultado durante o período de veiculação das peças publicitárias. As receitas de serviços estão sujeitas basicamente aos seguintes tributos indiretos: Programa de Integração Social - PIS, Contribuição para Financiamento da Seguridade Social - COFINS e Imposto sobre Serviços - ISS. Na demonstração de resultado, as receitas são apresentadas líquidas desses tributos (Nota 18). k. Moeda funcional e de apresentação das demonstrações financeiras: A moeda funcional e de apresentação das demonstrações financeiras da Companhia é o Real. As transações em moeda estrangeira foram convertidas com base na taxa de câmbio da data da transação. Os ativos e passivos em moeda estrangeira foram convertidos pela taxa de câmbio na data do balanço. As variações cambiais decorrentes das operações em moeda estrangeira foram reconhecidas no resultado como receita ou despesa financeira. l. Conversão de transações denominadas em moeda estrangeira: Os ativos e passivos monetários denominados em moeda estrangeira são convertidos para a moeda funcional (o Real) usando-se a taxa de câmbio (Ptax) na data da transação e convertidos subsequentemente usando a Ptax na data das demonstrações financeiras que, em 31 de dezembro de 2013, eram: US$1,00 = R$2,3426, 1,00 = R$3,23068, e em 31 de dezembro de 2012, eram: US$1,00 = R$2,0435, 1,00 = R$2,693946. Os ganhos e perdas resultantes da conversão desses ativos e passivos verificados entre a taxa de câmbio vigente na data da transação e os encerramentos dos exercícios são reconhecidos na demonstração do resultado. m. Imposto de renda e contribuição social: A despesa com imposto de renda e contribuição social inclui os efeitos de impostos correntes e diferidos. O valor contábil dos ativos e passivos referentes ao imposto corrente do período em curso e de períodos anteriores representa o montante que se estima recuperar ou a pagar às autoridades tributárias. As taxas fiscais e a legislação tributária utilizadas no cálculo dos mencionados montantes são as que estão vigorando na data do balanço. O valor dos impostos diferidos é obtido a partir da análise do balanço considerando as diferenças temporárias, que são aquelas geradas por diferenças entre os valores fiscais de ativos e passivos e seu respectivo valor contábil e de prejuízos fiscais e bases negativas. Os ativos e passivos fiscais diferidos são classificados no balanço patrimonial como não circulantes, independentemente da expectativa de realização. n. Instrumentos financeiros: os ativos e passivos financeiros são classificados e valorados em cada categoria da seguinte forma. Ativos financeiros Método de valoração ______________ _________________ Ativos financeiros mensurados ao valor justo por meio do resultado (caixa e equivalentes de caixa) ......................................... Valor justo Recebíveis..................................................................................................................................................................................... Custo amortizado Passivos financeiros _________________ Passivos financeiros não mensurados ao valor justo .................................................................................................................... Custo amortizado Os ativos e passivos financeiros existentes no balanço patrimonial em 31 de dezembro de 2013 e 2012 estão apresentados na nota 23 e classificados nas categorias acima descritas. Os ativos e passivos financeiros devem inicialmente ser valorados pelo seu valor justo. O critério para determinar o valor justo dos ativos e passivos financeiros segue: (i) o preço cotado em um mercado ativo ou, na ausência deste (ii) a utilização de técnicas de avaliação que permitam estimar o valor justo na data da transação levando-se em consideração o valor que seria negociado entre partes independentes, conhecedoras da transação e com interesse em realizá-la. A mensuração posterior de ativos e passivos financeiros segue o método do valor justo ou do custo amortizado, conforme a categoria. O custo amortizado corresponde: (i) ao valor reconhecido inicialmente para o ativo ou passivo financeiro; e (ii) menos as amortizações de principal; e (iii) mais/menos juros acumulados pelo método da taxa de juros efetiva. Recebíveis: são ativos financeiros não derivativos, com pagamentos fixos ou determináveis, não cotados em um mercado ativo. Após a mensuração inicial, esses ativos financeiros são contabilizados ao custo amortizado, utilizando o método de juros efetivos (taxa de juros efetiva), menos perda por redução ao valor recuperável, se e quando aplicável. O custo amortizado é calculado levando em consideração qualquer desconto ou prêmio na aquisição e taxas ou custos incorridos. A amortização do método de juros efetivos é incluída na linha de receita financeira na demonstração de resultado. Os efeitos da mensuração posterior dos ativos e passivos financeiros são alocados diretamente ao resultado do exercício. Ativos e passivos de longo prazo com características de instrumentos financeiros são registrados inicialmente pelo seu valor presente. o. Instrumentos financeiros derivativos e contabilidade de hedge: A Companhia utiliza instrumentos financeiros derivativos, como swaps de moeda e taxa de juros para fornecer proteção contra o risco de variação das taxas de câmbio. Os instrumentos financeiros derivativos designados em operações de hedge são inicialmente reconhecidos ao valor justo na data em que o contrato de derivativo é contratado, sendo reavaliados subsequentemente também ao valor justo. Derivativos são apresentados como ativos financeiros quando o valor justo do instrumento for positivo, e como passivos financeiros quando o valor justo for negativo. Quaisquer ganhos ou perdas resultantes de mudanças no valor justo de derivativos durante o exercício são lançados diretamente na demonstração de resultado, com exceção da parcela eficaz dos hedges de fluxo de caixa, que é reconhecida diretamente no patrimônio líquido em outros resultados abrangentes e posteriormente reclassificada para o resultado quando o item de hedge afetar o resultado. Para fins de contabilidade de hedge, existem duas classificações: hedge de fluxo de caixa e hedge a valor justo. No reconhecimento inicial de uma relação de hedge, a Companhia classifica formalmente e documenta a relação de hedge, à qual a Companhia deseja aplicar contabilidade de cobertura, bem como o objetivo e a estratégia de gestão de risco da Administração para levar a efeito o hedge. A documentação inclui a identificação do instrumento de hedge o item ou transação objeto de hedge, a natureza do risco objeto de hedge, a natureza dos riscos excluídos da relação de hedge, a demonstração prospectiva da eficácia da relação de hedge e a forma em que a Companhia irá avaliar a eficácia do instrumento de hedge para fins de compensar a exposição a mudanças no valor justo do item objeto de hedge ou fluxos de caixa relacionados ao risco objeto de hedge. Quanto ao hedge de fluxos de caixa, a demonstração do caráter altamente provável da transação prevista objeto do hedge, assim como os períodos previstos para a transferência dos ganhos ou perdas decorrentes dos instrumentos de hedge do patrimônio líquido para o resultado, são também incluídos na documentação da relação de hedge. Espera-se que esses hedges sejam altamente eficazes para compensar mudanças no valor justo ou fluxos de caixa, sendo permanentemente avaliados para verificar se foram, de forma efetiva, altamente eficazes ao longo de todos os períodos base para os quais foram destinados. Os contratos da Companhia não são classificados como hedges de fluxo de caixa Hedges de valor justo Hedges de valor justo que satisfazem os critérios para sua contabilidade são registrados da seguinte forma: (i) o ganho ou a perda resultante das mudanças do valor justo de um instrumento de hedge deve ser reconhecido no resultado como custo financeiro e (ii) o ganho ou a perda resultante do item coberto atribuível ao risco coberto deve ajustar a quantia escriturada do item coberto a ser reconhecido na demonstração do resultado, como custo financeiro. Para hedges a valor justo relacionados com itens contabilizados a custo amortizado, eventuais ajustes a valor contábil são amortizados por meio do resultado ao longo do prazo restante do hedge utilizando o método da taxa de juros efetiva. A amortização da taxa de juros efetiva pode ter início tão logo se faça um ajuste e durará, no máximo, até a data em que o item objeto de hedge deixa de ser ajustado para refletir mudanças no valor justo atribuível ao risco que está sendo objeto de hedge. Se o item objeto de hedge for baixado, o valor justo não amortizado deverá ser reconhecido imediatamente no resultado. Quando um compromisso firme não reconhecido for designado como item objeto de hedge, a variação acumulada subsequente no valor justo do compromisso firme atribuível ao risco objeto de hedge será reconhecida como ativo ou passivo, com reconhecimento do correspondente ganho ou perda no resultado. Classificação entre circulante e não circulante Instrumentos derivativos não classificados como instrumento de hedge eficaz são classificados como circulante e não circulante com base em uma avaliação dos fluxos de caixa contratados. • Quando a Companhia e Controlada mantiverem um derivativo como hedge econômico (e não aplicar contabilidade de hedge), por um período superior a 12 meses após a data do balanço, o derivativo é classificado como não circulante (ou segregado em parcela circulante e não circulante), consistentemente com a classificação do item correspondente. • Os instrumentos derivativos e classificados como hedge eficazes, são classificados de forma consistente com a classificação do correspondente item objeto de hedge. O instrumento derivativo é segregado em parcela de circulante e não circulante apenas quando uma alocação confiável puder ser feita. p. Mensuração do valor justo: a Companhia mensura instrumentos financeiros e ativos não financeiros a valor justo em cada data de encerramento do exercício. Valor justo é o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração. A mensuração do valor justo é baseada na presunção de que a transação para vender o ativo ou transferir o passivo ocorrerá: • No mercado principal para o ativo ou passivo; ou • Na ausência de um mercado principal, no mercado mais vantajoso para o ativo ou o passivo. O mercado principal ou mais vantajoso deve ser acessível à Companhia. O valor justo de um ativo ou passivo é mensurado com base nas premissas que os participantes do mercado utilizariam ao definir o preço de um ativo ou passivo, presumindo que os participantes do mercado atuam em seu melhor interesse econômico. A mensuração do valor justo de um ativo não financeiro leva em consideração a capacidade de um participante do mercado gerar benefícios econômicos por meio da utilização ideal do ativo ou vendendo-o a outro participante do mercado que também utilizaria o ativo de forma ideal. A Companhia utiliza técnicas de avaliação adequadas nas circunstâncias e para as quais haja dados suficientes para mensuração do valor justo, maximizando o uso de informações disponíveis pertinentes e minimizando o uso de informações não disponíveis. q. Planos de benefícios pós-emprego: a Companhia patrocina individualmente planos de aposentadoria para empregados ativos. Os passivos atuariais de planos com características de benefício definido foram calculados adotando-se o método de crédito unitário projetado. Os ganhos e perdas atuariais são reconhecidos de forma imediata em Outros Resultados Abrangentes. Para os planos com características de contribuições definidas, a obrigação é limitada ao pagamento das contribuições, as quais são reconhecidas no resultado nos respectivos períodos de competência.
continua
16 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
continuação
TERRA NETWORKS BRASIL S.A. CNPJ nº 91.088.328/0001-67 - Companhia Fechada NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS INDIVIDUAIS E CONSOLIDADAS DE 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais - R$, exceto quando indicado de outra forma) O ativo ou passivo de plano de benefício definido a ser reconhecido nas demonstrações financeiras corresponde ao valor presente da obrigação pelo benefício definido, menos custos de serviços passados ainda não reconhecidos e menos o valor justo dos ativos do plano que serão usados para liquidar as obrigações. Os ativos do plano são ativos mantidos por uma entidade fechada de previdência complementar. Os ativos do plano não estão disponíveis aos credores da Companhia e não podem ser pagos diretamente a Companhia. O valor justo se baseia em informações sobre preço de mercado e, no caso de títulos cotados, no preço de compra publicado. O valor de qualquer ativo de benefício definido reconhecido é limitado a soma de qualquer custo de serviço passado ainda não reconhecido e ao valor presente de qualquer benefício econômico disponível na forma de redução nas contribuições patronais futuras do plano. (Nota 25). r. Estimativas contábeis: a preparação das demonstrações financeiras da Companhia requer que a administração faça julgamentos e estimativas e adote premissas que afetam os valores apresentados de receitas, despesas, ativos e passivos, bem como as divulgações de passivos contingentes, na data-base das demonstrações financeiras. Contudo, a incerteza relativa a essas premissas e estimativas pode levar a resultados que requeiram um ajuste significativo ao valor contábil do ativo ou passivo afetado em períodos futuros. As principais premissas relativas a fontes de incerteza nas estimativas futuras e outras importantes fontes de incerteza em estimativas na data do balanço, envolvendo risco significativo de causar um ajuste significativo no valor contábil dos ativos e passivos no próximo exercício financeiro, são discutidas a seguir: • Perda por redução ao valor recuperável de ativos não financeiros: uma perda por redução ao valor recuperável existe quando o valor contábil de um ativo ou unidade geradora de caixa excede o seu valor recuperável, o qual é o maior entre o valor justo menos custos de venda e o valor em uso. O cálculo do valor justo menos custos de vendas é baseado em informações disponíveis de transações de venda de ativos similares ou preços de mercado menos custos adicionais para descartar o ativo. O cálculo do valor em uso é baseado no modelo de fluxo de caixa descontado. Os fluxos de caixa derivam do orçamento conforme plano de negócios da Companhia e não incluem atividades de reorganização com as quais a Companhia ainda não tenha se comprometido ou investimentos futuros significativos que melhorarão a base de ativos da unidade geradora de caixa objeto de teste. O valor recuperável é sensível à taxa de desconto utilizada no método de fluxo de caixa descontado, bem como aos recebimentos de caixa futuros esperados e à taxa de crescimento utilizada para fins de extrapolação. • Impostos: Existem incertezas com relação à interpretação de regulamentos tributários complexos e ao valor e época de resultados tributáveis futuros. A Companhia constitui provisões, com base em estimativas cabíveis, para eventuais consequências de auditorias por parte das autoridades fiscais das respectivas jurisdições em que opera. O valor dessas provisões baseia-se em vários fatores, como experiência de auditorias fiscais anteriores e interpretações divergentes dos regulamentos tributários pela entidade tributável e pela autoridade fiscal responsável. Essas diferenças de interpretação podem surgir numa ampla variedade de assuntos, dependendo das condições vigentes no respectivo domicílio da Companhia. • Provisões: A avaliação da probabilidade de perda inclui a avaliação das evidências disponíveis, a hierarquia das leis, as jurisprudências disponíveis, as decisões mais recentes nos tribunais e sua relevância no ordenamento jurídico, bem como a avaliação dos advogados externos. As provisões são revisadas e ajustadas para levar em conta alterações nas circunstâncias, tais como prazo de prescrição aplicável, conclusões de inspeções fiscais ou exposições adicionais identificadas com base em novos assuntos ou decisões de tribunais. • Benefícios de aposentadoria: O custo de planos de aposentadoria com benefícios definidos e o valor presente da obrigação de aposentadoria são determinados utilizando métodos de avaliação atuarial. A avaliação atuarial envolve o uso de premissas sobre as taxas de desconto, taxas de retorno de ativos esperadas, aumentos salariais futuros, taxas de mortalidade e aumentos futuros de benefícios de aposentadorias e pensões. A obrigação de benefício definido é altamente sensível a mudanças nessas premissas. Todas as premissas são revisadas a cada data-base. A taxa de mortalidade se baseia em tábuas de mortalidade disponíveis no país. Aumentos futuros de salários e de benefícios de aposentadoria e de pensão se baseiam nas taxas de inflação futuras esperadas para o País. s. Receitas e despesas financeiras: Representam juros e variações monetárias e cambiais decorrentes de aplicações financeiras, operações com derivativos, empréstimos, financiamentos, ajustes ao valor presente de transações que geram ativos e passivos monetários e outras operações financeiras. São reconhecidas pelo regime de competência quando ganhas ou incorridas pela Companhia. Para todos os instrumentos financeiros avaliados ao custo amortizado e ativos financeiros que rendem juros, classificados como disponíveis para venda, a receita ou despesa financeira é contabilizada utilizando-se a taxa de juros efetiva, que desconta exatamente os pagamentos ou recebimentos futuros estimados de caixa ao longo da vida estimada do instrumento financeiro ou em um período de tempo mais curto, quando aplicável, ao valor contábil líquido do ativo ou passivo financeiro. t. As demonstrações de fluxos de caixa foram elaboradas conforme o CPC 03 - Demonstrações dos Fluxos de Caixa e refletem as modificações no caixa que ocorreram nos exercícios apresentados utilizando o método indireto. u. Ajuste a valor presente de ativos e passivos: Os ativos e passivos monetários circulantes e não circulantes, quando o efeito é considerado relevante em relação às demonstrações financeiras tomadas em conjunto, são ajustados pelo seu valor presente. O ajuste a valor presente é calculado levando em consideração os fluxos de caixa contratuais e a taxa de juros explícita, e em certos casos implícita, dos respectivos ativos e passivos. Dessa forma, os juros embutidos nas receitas, as despesas e os custos associados a esses ativos e passivos são descontados com o intuito de reconhecê-los em conformidade com o regime de competência. Posteriormente, esses juros são realocados nas linhas de despesas e receitas financeiras na demonstração do resultado por meio da utilização do método da taxa efetiva de juros em relação aos fluxos de caixa contratuais. As taxas de juros implícitas aplicadas foram determinadas com base em premissas e são consideradas estimativas contábeis. Com base nas análises efetuadas e na melhor estimativa, a Companhia e suas controladas concluíram que o ajuste a valor presente dos ativos e passivos monetários circulantes é irrelevante em relação às demonstrações financeiras tomadas em conjunto e, dessa forma, não registrou nenhum ajuste. v. Impostos, taxas e contribuições: relacionamos as legendas relativas aos impostos, taxas e contribuições descritas nestas demonstrações financeiras: • CIDE - Contribuição de Intervenção no Domínio Econômico - Tributo Federal; • COFINS - Contribuição para Financiamento da Seguridade Social - Tributo Federal; • CSLL - Contribuição Social sobre o Lucro Líquido - Tributo Federal; • ICMS - Imposto sobre Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - Tributo Estadual; • IRRF - Imposto de Renda Retido na Fonte - Tributo Federal; • ISS - Imposto sobre Serviço Prestado - Tributo Municipal; • PIS - Programa de Integração Social - Tributo Federal; Tributos correntes Ativos e passivos tributários correntes do último exercício e de exercícios anteriores são mensurados ao valor que se espera recuperar ou pagar às autoridades tributárias. As alíquotas e a legislação tributária utilizadas no cálculo dos mencionados montantes são aquelas que estão em vigor ou substancialmente em vigor na data do encerramento do exercício. No balanço patrimonial os tributos correntes são apresentados líquidos dos valores recolhidos por antecipação ao longo do exercício, quando aplicável. Imposto de renda e contribuição social correntes relativos a itens reconhecidos diretamente no patrimônio líquido são reconhecidos no patrimônio líquido. A Administração periodicamente avalia a posição fiscal das situações nas quais a regulamentação fiscal requer interpretação e estabelece provisões quando apropriado. Tributos diferidos O valor dos tributos diferidos é gerado por diferenças temporárias, prejuízos fiscais e bases negativas de contribuição social na data do encerramento do exercício, entre as bases fiscais de ativos e passivos e seus valores contábeis. Tributos diferidos ativos são reconhecidos para todas as diferenças temporárias dedutíveis, créditos e perdas tributárias não utilizadas, na extensão em que seja provável que o lucro tributável esteja disponível para que as diferenças temporárias dedutíveis possam ser realizadas, e créditos e perdas tributárias não utilizadas possam ser utilizados, exceto: (i) quando o tributo diferido ativo relacionado com a diferença temporária dedutível é gerado no reconhecimento inicial do ativo ou passivo em uma transação que não é uma combinação de negócios e, na data da transação, não afeta o lucro contábil ou o lucro ou prejuízo fiscal; e (ii) sobre as diferenças temporárias dedutíveis, impostos diferidos ativos são reconhecidos somente na extensão em que for provável que as diferenças temporárias sejam revertidas no futuro próximo e o lucro tributável esteja disponível para que as diferenças temporárias possam ser utilizadas. O valor contábil dos tributos diferidos ativos é revisado em cada data do encerramento do exercício e baixado na extensão em que não é mais provável que lucros tributáveis estarão disponíveis para permitir que todo ou parte do ativo tributário diferido venha a ser utilizado. Tributos diferidos ativos baixados são revisados a cada data de encerramento do exercício e são reconhecidos na extensão em que se torna provável que lucros tributáveis futuros permitirão que os ativos tributários diferidos sejam recuperados. Tributos diferidos passivos são reconhecidos para todas as diferenças tributárias temporárias, exceto: (i) quando o tributo diferido passivo surge do reconhecimento inicial de um ativo ou passivo em uma transação que não for uma combinação de negócios e, na data da transação, não afeta o lucro contábil ou o lucro ou prejuízo fiscal; e (ii) sobre as diferenças temporárias tributárias relacionadas com investimentos em controladas, em que o período da reversão das diferenças temporárias pode ser controlado e é provável que as diferenças temporárias não sejam revertidas no futuro próximo. Tributos diferidos ativos e passivos são mensurados à alíquota de tributo que é esperada de ser aplicável no ano em que o ativo será realizado ou o passivo liquidado, com base nas alíquotas do imposto (e lei tributária) que foram promulgadas na data do encerramento do exercício. Os ativos e passivos fiscais diferidos não são descontados a valor presente e são classificados no balanço patrimonial como não circulantes, independentemente da expectativa de realização. Os efeitos fiscais de itens registrados diretamente no patrimônio líquido são reconhecidos igualmente no patrimônio líquido. Itens de tributo diferido são reconhecidos de acordo com a transação que originou o tributo diferido, no resultado abrangente ou diretamente no patrimônio líquido. Tributos diferidos ativos e passivos são apresentados líquidos se existe um direito legal ou contratual para compensar o ativo fiscal contra o passivo fiscal e os impostos diferidos são relacionados à mesma entidade tributada e sujeitos à mesma autoridade tributária. Tributos sobre vendas As receitas de prestação de serviços estão sujeitas à tributação do ISS às alíquotas vigentes em cada região e à tributação pelo PIS e COFINS na modalidade não cumulativa para as receitas auferidas com serviços valor agregado e provimento de acesso e publicidade veiculada, às alíquotas de 1,65% e 7,60%, respectivamente. As antecipações ou valores passíveis de compensação são demonstrados no ativo circulante ou não circulante, de acordo com a previsão de sua realização. ( ) Nº 627 Medida Provisória (MP) Em 11 de novembro de 2013 foi editada a Medida Provisória nº 627, a qual introduz várias modificações na legislação do IRPJ, CSLL, PIS e COFINS, entre as quais destacam-se: i) Revogação do Regime Tributário de Transição (RTT), instituído pela Lei nº 11.941/09, de 27 de maio de 2009, a partir de 1º de janeiro de 2015 e, em caráter opcional, a partir de 1º de janeiro de 2014; e, ii) Alteração de dispositivos específicos do Decreto-Lei nº 1.598/77 com o objetivo adequar a legislação tributária à legislação societária e às normas contábeis em vigor, em função da extinção do RTT e da necessidade de se estabelecer uma nova forma de apuração do IRPJ e da CSLL. Conforme facultado pelo artigo nº 71 desta MP, a Companhia optará pela adoção das disposições contidas em seus artigos 1º a 66, quando aplicáveis, a partir de 1º de janeiro de 2015, assim que a Receita Federal do Brasil (RFB) definir a forma, o prazo e as condições para a referida opção. w. Pronunciamentos do CPC revisado em 2013 CPC 33 ((R1)) Benefícios a Empregados (Revisão): p g ( ) O CPC emitiu alterações ao CPC 33. Tais emendas englobam desde alterações fundamentais, como a remoção do mecanismo do corredor e o conceito de retornos esperados sobre ativos do plano, até simples esclarecimentos sobre valorizações e desvalorizações e reformulação. Esta emenda entrou em vigor para exercícios sociais iniciados em ou após 1º de janeiro de 2013. A aplicação desta revisão não gerou impactos nas demonstrações financeiras ou no desempenho da Companhia. Apresentamos abaixo como informação comparativa de 2012, conforme segue: ................................................................................... Controladora ____________________________________ Consolidado ____________________________________ Balanço Patrimonial ...................................................... Publicado 2012 _________ CPC 33 _________ Reapres. ______________ Publicado 2012 _________ CPC 33 _________ Reapres. _____________________________________________ ______________ Ativo circulante ................................................................ 142.599 142.599 177.659 177.659 Caixa e equivalentes de caixa ...................................... 18.163 18.163 19.780 19.780 Contas a receber de serviços, líquidas......................... 91.584 91.584 122.011 122.011 Tributos a recuperar ...................................................... 12.265 12.265 13.040 13.040 Despesas pagas antecipadamente............................... 18.119 18.119 19.968 19.968 Operações de derivativos ............................................. 2 2 2 2 Outros ativos................................................................. 2.466 2.466 2.858 2.858 Ativo não circulante ......................................................... 322.016 _________ (422) _________ 321.594 ______________ 308.449 _________ (422) _________ 308.027 ______________ Créditos com empresas ligadas.................................... 11.553 11.553 13.768 13.768 Tributos diferidos ........................................................... 147.356 147.356 147.356 147.356 Depósitos Judiciais ....................................................... 48.419 48.419 48.419 48.419 Despesas pagas antecipadamente............................... 13.177 13.177 14.301 14.301 Outros ativos................................................................. 1.730 (422) 1.308 1.732 (422) 1.310 Investimento.................................................................. 32.813 32.813 Imobilizado, líquido ....................................................... 35.893 35.893 51.432 51.432 Intangível, líquido.......................................................... 31.075 31.075 31.441 31.441 Total do ativo ................................................................... 464.615 _________ (422) _________ 464.193 ______________ 486.108 _________ (422) _________ 485.686 ______________ Passivo circulante............................................................ 224.116 (191) 223.925 247.378 (191) 247.187 Fornecedores................................................................ 142.561 142.561 159.683 159.683 Empréstimos e financiamentos..................................... 54.499 54.499 54.499 54.499 Pessoal, encargos e benefícios sociais ........................ 14.470 14.470 15.381 15.381 Impostos, taxas e contribuições.................................... 6.051 (191) 5.860 6.899 (191) 6.708 Obrigações com empresas ligadas............................... 6.535 6.535 10.916 10.916 Passivo não circulante..................................................... 99.444 139 99.583 97.675 139 97.814 ______________ _________ _________ ______________ _________ _________ Empréstimos e financiamentos..................................... 44.500 44.500 44.500 44.500 Impostos, taxas e contribuições.................................... 47.046 47.046 47.093 47.093 Pessoal, encargos e benefícios sociais ........................ 478 478 1.232 1.232 Provisões ...................................................................... 4.850 4.850 4.850 4.850 Passivo a descoberto em controladas .......................... 2.570 2.570 Outras obrigações......................................................... 139 139 139 139 Patrimônio líquido............................................................ 141.055 (370) 140.685 141.055 (370) 140.685 ______________ _________ _________ ______________ _________ _________ Capital social................................................................. 1.035.870 1.035.870 1.035.870 1.035.870 Ajuste de avaliação patrimonial .................................... (2.158) (2.158) (2.158) (2.158) Prejuízos acumulados................................................... (892.657) (370) (893.027) (892.657) (370) (893.027) Total do passivo............................................................... 464.615 _________ (422) _________ 464.193 ______________ 486.108 _________ (422) _________ 485.686 ______________ ................................................................................... Controladora ____________________________________ Consolidado ____________________________________ Demonstração do resultado Publicado 2012 _________ CPC 33 _________ Reapres. ______________ Publicado 2012 _________ CPC 33 _________ Reapres. _____________________________________________ ______________ Receita operacional líquida ............................................. 503.393 503.393 540.020 540.020 Custos dos serviços prestados ..................................... (501.079) _________ (41) _________ (501.120) ______________ (532.248) _________ (41) _________ (532.289) ______________ Lucro bruto ...................................................................... 2.314 (41) 2.273 7.772 (41) 7.731 Receitas (despesas) operacionais .................................. (158.484) _________- _________ (158.484) ______________ (163.776) _________- _________ (163.776) ______________ Despesas com vendas.................................................. (96.090) (96.090) (99.811) (99.811) Despesas gerais e administrativas ............................... (54.541) (54.541) (60.227) (60.227) Resultado de equivalência patrimonial ......................... (4.119) (4.119) Outras despesas operacionais líquidas ........................ (3.734) _________- _________ (3.734) ______________ (3.738) _________- _________ (3.738) ______________ Prejuízo operacional antes do resultado financeiro......... (156.170) (41) (156.211) (156.004) (41) (156.045) Resultado financeiro........................................................ (1.114) _________- _________ (1.114) ______________ (512) _________- _________ (512) ______________ Prejuízo antes dos impostos ........................................... (157.284) (41) (157.325) (156.516) (41) (156.557) Imposto de renda e contribuição social ........................... 6 _________ 14 _________ 20 ______________ (762) _________ 14 _________ (748) ______________ Prejuízo do exercício ....................................................... (157.278) _________ (27) _________ (157.305) ______________ (157.278) _________ (27) _________ (157.305) ______________ 4. CAIXA E EQUIVALENTES DE CAIXA Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Caixa e contas bancárias .......................................................................................................... 1.558 5.442 8.528 7.059 Aplicações financeiras............................................................................................................... 28.687 12.721 28.687 12.721 _______ _______ _______ _______ 30.245 18.163 37.215 19.780 _______ _______ _______ _______ As aplicações financeiras de curto prazo, principalmente em CDB, são remuneradas com base na variação da taxa dos Certificados de Depósitos Interbancários - CDI, tem liquidez imediata e são mantidas junto a instituições financeiras de primeira linha (assim considerado os 10 maiores bancos por ativo do País). 5. CONTAS A RECEBER DE SERVIÇOS, LÍQUIDAS Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Serviços de valor agregado e de provimento de acesso faturados........................................... 56.447 90.910 57.870 100.296 Serviços de valor agregado e de provimento de acesso a faturar ............................................ 8.187 10.195 8.187 10.195 Publicidade veiculada ................................................................................................................ 29.248 30.283 41.344 51.823 _______ _______ _______ _______ 93.882 131.388 107.401 162.314 Provisão para créditos de liquidação duvidosa ......................................................................... (19.751) (39.804) (20.105) (40.303) _______ _______ _______ _______ 74.131 91.584 87.296 122.011 _______ _______ _______ _______ A seguir apresentamos análise dos valores a receber líquidos da provisão para redução ao valor recuperável, por idade de vencimento (aging list): Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ A vencer .................................................................................................................................... 63.540 72.939 72.815 103.404 Vencidos - 01 a 30 dias ............................................................................................................. 4.100 11.208 6.901 11.278 Vencidos - 31 a 60 dias ............................................................................................................. 1.956 4.904 2.958 4.948 1.999 2.533 2.601 2.381 Vencidos - 61 a 90 dias ............................................................................................................. Vencidos - 91 a 120 dias ........................................................................................................... 780 809 Vencidos há mais de 120 dias................................................................................................... 1.756 1.212 _______ ______________ _______74.131 91.584 87.296 122.011 _______ _______ _______ _______ As movimentações da provisão para redução ao valor recuperável, são como segue: Controladora Consolidado ____________________ ___________________ Movimentação da provisão para créditos de liquidação duvidosa 2013 2012 2013 2012 _______ _______ _______ _______ Saldo inicial ............................................................................................................................... (39.804) (14.420) (40.303) (14.532) Provisão constituída .................................................................................................................. (24.936) (38.451) (25.318) (38.787) Baixas........................................................................................................................................ 44.989 13.067 45.516 13.016 _______ _______ _______ _______ Saldo final.................................................................................................................................. (19.751) (39.804) (20.105) (40.303) _______ _______ _______ _______
6. SALDOS E TRANSAÇÕES COM PARTES RELACIONADAS Controladora ____________________ 2013 2012 _______ _______
Consolidado ___________________ 2013 2012 _______ _______
1.401 _______ 667 734
2.242 _______ 1.852 390
1.401 _______ 667 734
2.242 _______ 1.852 390
12.001 _______ 572 892 824 2.020 2.445 337 1.700 1.291 726 1.194 _______ 13.402 _______ _______
11.553 _______ 2.002 19 706 1.609 2.315 1.145 1.093 1.394 938 332 _______ 13.795 _______ _______
15.971 _______ 1.902 892 992 3.871 2.614 718 2.501 1.193 1.288 _______ 17.372 _______ _______
13.768 _______ 2.491 19 853 2.804 3.076 1.246 1.503 1.391 385 _______ 16.010 _______ _______
13.913 _______ 4.685 969 17 7.411 831 6.535 _______ 915 1.002 3.812 361 126 222 97 _______ 20.448 _______ _______ Controladora ____________________ 2013 2012 _______ _______
7.528 _______ 5.370 1.124 750 284 9.924 _______ 1.197 4.695 1.650 792 269 728 593 _______ 17.452 _______ _______
6.502 _______ 4.685 969 17 831 10.916 _______ 957 1.007 4.035 3.271 622 306 402 316 _______ 17.418 _______ _______ Consolidado ___________________ 2013 2012 _______ _______
RESULTADO Receitas Receita operacional .............................................................................................................. Telefônica Data S.A. ............................................................................................................. Telefônica Brasil S.A............................................................................................................. Terra Networks Argentina S.A. ............................................................................................. Terra Networks Chile S.A...................................................................................................... Terra Networks México S.A................................................................................................... Terra Networks Peru S.A. ..................................................................................................... Outras................................................................................................................................... Total de Receitas .....................................................................................................................
3.451 _______ 554 2.702 4 191 _______ 3.451 _______ _______
7.160 _______ 1.551 5.418 13 9 44 3 122 _______ 7.160 _______ _______
6.704 _______ 554 2.702 482 638 1.416 432 480 _______ 6.704 _______ _______
13.191 _______ 1.551 5.418 987 843 2.853 617 922 _______ 13.191 _______ _______
Custos e despesas Custos dos serviços prestados........................................................................................... Telefônica Brasil S.A............................................................................................................. Telefônica Data S.A. ............................................................................................................. Telefónica de España S.A.U. ................................................................................................ Telefónica Global Technology S.A.U..................................................................................... Telefónica S.A....................................................................................................................... Telefônica Serviços Empresariais do Brasil S.A................................................................... Telefónica USA ..................................................................................................................... Terra Networks Argentina S.A. ............................................................................................. Terra Networks Chile S.A...................................................................................................... Terra Networks Colômbia S.A............................................................................................... Terra Networks México S.A................................................................................................... Terra Networks Operations, Inc ............................................................................................ Terra Networks Peru S.A. ..................................................................................................... Outras................................................................................................................................... Despesas com vendas ......................................................................................................... Telefônica Brasil S.A............................................................................................................. Telefónica de España S.A.U. ................................................................................................ Terra Networks Colômbia S.A............................................................................................... Outras................................................................................................................................... Despesas gerais e administrativas ..................................................................................... Telefônica Brasil S.A............................................................................................................. Telefônica Serviços Empresariais do Brasil S.A................................................................... Vivo S.A................................................................................................................................ Outras ..................................................................................................................................... Total de Custos e Despesas ...................................................................................................
(36.686) _______ (1.971) (2.162) (722) (1.008) (282) (3.875) (523) (1.275) (326) (1.590) (21.063) (442) (1.447) (420) _______ (416) (1) (3) (3.103) _______ (1.968) (954) (164) (17) _______ (40.209) _______ _______
(38.515) _______ (4.720) (2.389) (815) (923) (474) (997) (913) (1.652) (342) (2.336) (21.860) (582) (512) (1.997) _______ (450) (971) (412) (164) (4.459) _______ (820) (916) (2.504) (219) _______ (44.971) _______ _______
(16.311) _______ (1.971) (2.162) (722) (1.008) (282) (3.875) (461) (1.110) (261) (1.255) (392) (2.812) (420) _______ (416) (1) (3) (3.086) _______ (1.968) (954) (164) _______(19.817) _______ _______
(22.243) _______ (4.720) (2.389) (815) (978) (531) (997) (4.367) (1.128) (1.709) (473) (2.367) (614) (1.155) (1.998) _______ (450) (971) (412) (165) (4.444) _______ (820) (916) (2.504) (204) _______ (28.685) _______ _______
ATIVO Ativo Circulante Contas a Receber.................................................................................................................. Telefônica Brasil S.A............................................................................................................. Telefônica Data S.A. ............................................................................................................. Ativo Não Circulante Créditos com empresas ligadas.......................................................................................... Telefónica de España S.A.U. ................................................................................................ Telefónica Digital de España S.L.U....................................................................................... Telefónica S.A....................................................................................................................... Terra Networks Argentina S.A. ............................................................................................. Terra Networks Chile S.A...................................................................................................... Terra Networks Colômbia S.A............................................................................................... Terra Networks México S.A................................................................................................... Terra Networks Operations, Inc ............................................................................................ Terra Networks Peru S.A. ..................................................................................................... Outras................................................................................................................................... Total do Ativo ........................................................................................................................... PASSIVO Passivo Circulante Fornecedores ........................................................................................................................ Telefônica Brasil S.A............................................................................................................. Telefônica Data S.A. ............................................................................................................. Telefônica Serviços Empresariais do Brasil S.A................................................................... Terra Networks Operations, Inc ............................................................................................ Outras................................................................................................................................... Obrigações com empresas ligadas..................................................................................... Telefónica Global Technology S.A.U..................................................................................... Telefónica Internacional S.A. ................................................................................................ Telefónica S.A....................................................................................................................... Telefónica USA ..................................................................................................................... Terra Networks Argentina S.A. ............................................................................................. Terra Networks Chile S.A...................................................................................................... Terra Networks México S.A................................................................................................... Outras................................................................................................................................... Total do Passivo ......................................................................................................................
9.411 _______ 5.370 1.124 750 1.883 284 6.331 _______ 1.197 4.376 431 145 102 80 _______ 15.742 _______ _______
a) Composição p ç dos saldos • O saldo de “Contas a receber de serviço” é composto principalmente por direitos a receber referente à prestação de serviços de veiculação de publicidade, desenvolvimento e venda de conteúdo. • O saldo de “Créditos com empresas ligadas” e “Obrigações com empresas ligadas” são representados principalmente por operações com empresas ligadas no exterior, referentes ao rateio de gastos corporativos, compra de conteúdo para Internet, veiculação de publicidade e serviços de auditoria de audiência. • A “Receita operacional” referem-se, principalmente, à veiculação de publicidade, à venda de soluções de caixas postais e ao desenvolvimento e venda de conteúdo para empresas ligadas ao Grupo Telefônica. • O “Custo dos serviços prestados” refere-se a serviços de telefonia, serviços de help desk e compra de conteúdo de internet, prestados por empresas ligadas ao grupo controlador. • As “Despesas com vendas” referem-se a serviços de marketing prestados por empresas ligadas ao grupo controlador. • As “Despesas gerais e administrativas” referem-se aos gastos cobrados pelo rateio corporativos e serviços de cobranças. b) Honorários da Administração A Companhia pagou aos seus administradores na forma de salário, pró-labore, benefícios de extinção de vínculo empregatício e remuneração variável (bônus), o valor total de R$5.500 (R$6.696 em 2012). Adicionalmente, o Terra para o exercício de 2013 não pagou nenhuma remuneração referente ao Performance Share Plan - PSP, incentivo de longo prazo. Esses montantes foram contabilizados como despesas de pessoal. 7. DESPESAS PAGAS ANTECIPADAMENTE Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Conteúdo a apropriar Contratos de conteúdo............................................................................................................ 470 2.329 470 2.329 Despesas a apropriar Contratos de publicidade ........................................................................................................ 281 4.996 2.808 7.970 Contratos de manutenção....................................................................................................... 10.033 13.306 10.033 13.306 Projeto Linha Amarela Metrô (*) ............................................................................................. 10.209 10.209 Outros ..................................................................................................................................... 604 456 604 455 _______ _______ _______ _______ Total ........................................................................................................................................... 11.388 31.296 13.915 34.269 _______ _______ _______ _______ _______ _______ _______ _______ Circulante .................................................................................................................................. 10.248 18.119 11.874 19.968 Não circulante............................................................................................................................ 1.140 13.177 2.041 14.301 _______ _______ _______ _______ _______ _______ _______ _______ (*) Direito de uso de espaço para a instalação e exploração comercial de telas para veiculação de publicidade.Valor foi vertido para a Waves e posteriormente vendido para a Telefónica On The Spot, conforme mencionado na nota 2. 8. TRIBUTOS DIFERIDOS A Companhia constitui imposto de renda e contribuição social diferido ativo sobre diferenças temporárias dedutíveis, prejuízos fiscais e bases negativas de contribuição social na extensão que seja provável que o lucro tributável futuro esteja disponível para que as diferenças temporárias dedutíveis e prejuízos fiscais e base negativa possam ser utilizados. Os impostos diferidos sobre prejuízos fiscais e bases negativas foram reconhecidos na extensão permitida pelo estudo técnico de avaliação do lucro tributário futuro, levando em consideração o pressuposto de realização futura como segue: Controladora/Consolidado _______________________________________ Constituição/ 2012 Reversão líquida 2013 ________ _______________ ________ Diferenças temporárias Provisão para créditos de liquidação duvidosa (a).............................................................................. 5.752 (3.951) 1.801 Provisões indedutíveis......................................................................................................................... 39.462 (11.220) 28.242 Depreciação e amortização (b) ........................................................................................................... 6.438 1.584 8.022 Provisão para litígios e passivos tributários (c) ................................................................................... 16.082 14.989 31.071 Prejuízos fiscais e bases negativas..................................................................................................... 79.622 (1.402) 78.220 ________ _______________ ________ Total não circulante.............................................................................................................................. 147.356 147.356 ________ _______________________ ________ _______________ ________ (a) Parte do valor da provisão para créditos de liquidação duvidosa, por atender aos critérios fiscais, já foi considerada como dedutível, sendo os impostos diferidos constituídos apenas para a parcela que ainda não é considerada como dedutível. (b) Refere-se a diferença entre a depreciação apurada pelas taxas fiscais e a depreciação com base nas taxas de vida útil efetiva adotada para fins contábeis. (c) Os passivos tributários referem-se a tributos com exigibilidade suspensa com base em medidas liminares. a) Prejuízo fiscal e base negativa: representa o montante registrado, pela Companhia, que conforme a legislação tributária brasileira poderá ser compensado no limite de 30% das bases apuradas nos próximos exercícios sem prazo de prescrição. b) IR e CS sobre diferenças temporárias: a realização ocorrerá por ocasião do pagamento das provisões, da efetiva perda para redução ao valor recuperável das contas a receber, bem como pela reversão de outras provisões. A seguir estão apresentados a previsão de realização de ativos fiscais diferidos da controladora e consolidado em 31 de dezembro de 2013 é, conforme demonstrado: Ano Valores _____________ __________ 2014.................................................................................................................................................................................................................... 32.911 2015.................................................................................................................................................................................................................... 16.880 2016.................................................................................................................................................................................................................... 15.408 2017.................................................................................................................................................................................................................... 25.299 2018.................................................................................................................................................................................................................... 20.149 36.709 2019 em diante................................................................................................................................................................................................... __________ Totais .................................................................................................................................................................................................................. __________ 147.356 __________ Os valores de tributos diferidos acima estão baseados em projeções que podem sofrer alterações no futuro. 9. DEPÓSITOS JUDICIAIS Consolidado ____________ Saldos em 31/12/2011.................................................................. Ingressos ....................................................................................... Saldos em 31/12/2012.................................................................. Ingressos ....................................................................................... Baixas/reversões ........................................................................... Atualização monetária ................................................................... Transferências ............................................................................... Saldos em 31/12/2013..................................................................
Trabalhista ___________ 2.992 2.992 ___________2.992 ___________ ___________
Tributário (*) ___________ 37.971 17 37.988 26.479 ___________64.467 ___________ ___________
Cível ___________ 1.543 1.543 450 ___________1.993 ___________ ___________
Bloqueio Judicial(**) ___________ 5.865 31 5.896 2.385 ___________8.281 ___________ ___________
Total ___________ 48.371 48 48.419 2.835 26.479 ___________77.733 ___________ ___________
Não Circulante...............................................................................
2.992 64.467 ___________ 1.993 ___________ 8.281 ___________ 77.733 ___________ ___________ ___________ ___________ ___________ ___________ ___________ (*) Referem-se substancialmente a depósitos judiciais relativos ao processo da Contribuição de Intervenção de Domínio Econômico - CIDE, conforme comentado na nota 15.b. (**) Refere-se a bloqueios efetuados em conta corrente bancária por determinação/decisão judicial. 10. INVESTIMENTOS A seguir demonstramos um sumário dos dados financeiros relevantes das investidas da Companhia em 31 de dezembro de 2013 e 2012. a) Informações das investidas - Subsidiárias Integrais: ç g 2013 _______________________________________________________________________ Patrimônio Resultado Controladas % de Participação Ativo Passivo Receita Líquido ___________ do Exercício ________________ ______ _______ _______ __________ Terra Networks USA, L.L.C ................................................... 100,00 44.118 14.715 62.154 29.403 (691) Fortaleza Networks Prest. de Serv. de Internet S.A............... 100,00 9.857 2.002 2.625 7.854 1.293 2012 _______________________________________________________________________ Patrimônio Resultado Controladas % de Participação Ativo Passivo Receita Líquido ___________ do Exercício ________________ ______ _______ _______ __________ Terra Networks USA, L.L.C ................................................... 100,00 44.536 18.284 55.581 26.252 (6.590) Fortaleza Networks Prest. de Serv. de Internet S.A............... 100,00 9.185 2.624 3.019 6.561 2.480 Waves Networks e Prest. Serv. S.A. ...................................... 100,00 2.570 (2.570) (9) b) Movimentação por ç dos investimentos é representada p p : Diferença de Resultado de conversão de equivalência Aporte de investimento 31/12/2012 ____________ patrimonial __________ capital Baixas ____________ no exterior __________ 31/12/2013 __________ __________ Terra Networks USA, L.L.C ........................................... 26.252 (691) 3.842 29.403 Fortaleza Networks Prest. de Serv. de Internet S.A....... 6.561 1.293 7.854 Waves Networks e Prest. Serv. S.A. .............................. (2.570) ____________ (76) __________ 23.218 (20.572) ____________- ____________________ __________ 30.243 ____________ 526 __________ 23.218 (20.572) ____________ 3.842 __________ 37.257 __________ __________ __________ ____________ __________ __________ ____________ __________ Total de Investimentos ................................................... Total de passivo a descoberto em controladas ............. Total ...............................................................................
32.813 (2.570) __________ 30.243 __________ __________
Terra Networks USA, L.L.C ..................................................................... Fortaleza Networks Prest. de Serv. de Internet S.A ............................... . Waves Networks e Prest. Serv. S.A. ........................................................ Total de Investimentos ............................................................................. Total de passivo a descoberto em controladas ....................................... Total .........................................................................................................
37.257 __________37.257 __________ __________ Diferença de Resultado de conversão de equivalência Aporte de investimento 31/12/2011 ____________ patrimonial __________ capital ____________ no exterior __________ 31/12/2012 __________ 15.859 (6.590) 15.282 1.701 26.252 4.081 2.480 6.561 (2.561) (9) (2.570) __________ ____________ __________ ____________ __________ 17.379 (4.119) 15.282 1.701 30.243 __________ ____________ __________ ____________ ____________ __________ __________ ____________ __________ __________ 19.940 32.813 (2.561) (2.570) __________ __________ 17.379 30.243 __________ __________ __________ __________
continua
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
ECONOMIA - 17
continuação
TERRA NETWORKS BRASIL S.A. CNPJ nº 91.088.328/0001-67 - Companhia Fechada NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS INDIVIDUAIS E CONSOLIDADAS DE 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais - R$, exceto quando indicado de outra forma) 11. IMOBILIZADO a)) Composição p ç Controladora _________________________________ Custo do Depreciação Saldo imobilizado ___________ acumulada ________ líquido __________ 15.060 (8.665) 6.395 7.731 (2.000) 5.731 4.225 (1.224) 3.001 73 73 326 ___________- ________ 326 __________ 27.415 (11.889) 15.526 __________ ___________ ________ Controladora _________________________________ Custo do Depreciação Saldo imobilizado ___________ acumulada ________ líquido __________ 31.046 (11.981) 19.065 8.142 (2.947) 5.195 12.400 (923) 11.477 192 (36) 156 __________- ___________- ________51.780 (15.887) 35.893 __________ ___________ ________
Composição do imobilizado 2013 Equipamentos de informática ................................................ Móveis e utensílios e benfeitorias.......................................... Máquinas, equipamentos e instalações ................................ Outros ativos ......................................................................... Bens e instalações em andamento ....................................... Total - 2013............................................................................
Consolidado _________________________________ Custo do Depreciação Saldo imobilizado ___________ acumulada ________ líquido __________ 31.754 (15.437) 16.317 8.487 (2.188) 6.299 6.047 (1.962) 4.085 200 (24) 176 4.421 ___________- ________ 4.421 __________ 50.909 (19.611) 31.298 __________ ___________ ________ Consolidado _________________________________ Custo do Depreciação Saldo imobilizado ___________ acumulada ________ líquido __________ 44.628 (17.858) 26.770 8.997 (3.113) 5.884 14.612 (1.538) 13.074 344 (77) 267 5.437 ___________- ________ 5.437 __________ 74.018 (22.586) 51.432 __________ ___________ ________
Composição do imobilizado 2012 Equipamentos de informática ................................................ Móveis e utensílios e benfeitorias.......................................... Máquinas, equipamentos e instalações ................................ Outros ativos ......................................................................... Bens e instalações em andamento ....................................... Total - 2012............................................................................ ç b)) Movimentação Controladora ______________________________________________________________________________ Baixa por Taxa Anual aporte de de DepreSaldo em capital em Saldo em Movimentação 2013 ciação % 31/12/2012 Adições ______ Baixas Transferências Depreciação ___________ Sociedades 31/12/2013 __________ _________ _______ ____________ ___________ _________ Equipamentos de informática ................ 20 19.065 36 (40) (8.665) (4.001) 6.395 Móveis e utensílios e benfeitorias.......... 10 a 33 5.195 (123) 2.729 (2.000) (70) 5.731 Máquinas, equipamentos e instalações 10 11.477 183 (661) (390) (1.224) (6.384) 3.001 Outros ativos ......................................... 20 156 (83) 73 Bens e instalações em andamento ....... 3.014 ______ (3) ____________ (2.685) ___________- ___________- _________ 326 _________- _______ 35.893 _______ 3.233 ______ (827) ____________ (429) ___________ (11.889) ___________ (10.455) _________ 15.526 _________ Custo total ............................................. 165.567 157.089 Depreciação acumulada........................ (129.674) (141.563) _________ _________ Imobilizado liquido ................................. 35.893 15.526 _________ _________ Controladora ______________________________________________________________________ Taxa Anual de DepreSaldo em Saldo em Movimentação 2012 ciação % 31/12/2011 Adições Baixas Transferências Depreciação ___________ 31/12/2012 __________ _________ _______ ______ ____________ ___________ Equipamentos de informática ................ 20 16.884 14.162 (11.981) 19.065 Móveis e utensílios e benfeitorias.......... 10 a 33 7.532 610 (2.947) 5.195 Máquinas, equipamentos e instalações 10 4.367 8.033 (923) 11.477 Outros ativos ......................................... 20 191 1 (36) 156 Bens e instalações em andamento ....... 22.806 (22.806) ___________- ___________________________ ______- ____________ 28.974 22.806 (15.887) ___________ 35.893 _________ _______ ______- ____________- ___________ Custo total ............................................. 145.522 165.567 Depreciação acumulada........................ (116.548) (129.674) _________ ___________ Imobilizado líquido................................. 28.974 35.893 _________ ___________ Consolidado ____________________________________________________________________________________ Baixa por aporte de Ajuste de capital em Saldo em Baixas Transferências Depreciação __________ conversão ___________ Sociedades _________ 31/12/2013 ______ ____________ ___________ (40) 7.418 (15.437) 1.571 (4.001) 16.317
Taxa Anual de Depre- Saldo em Movimentação 2013 ciação % 31/12/2012 Adições __________ _________ _______ Equipamentos de informática .. 20 26.770 36 Móveis e utensílios e benfeitorias ........................ 10 a 33 5.884 Máquinas, equipamentos e instalações ......................... 10 13.074 183 Outros ativos ........................... 20 267 Bens e instalações em andamento ...................... 5.437 _______ 7.617 _________ 51.432 _______ 7.836 _________ Custo total ............................... 206.195 Depreciação acumulada.......... (154.763) _________ Imobilizado liquido ................... 51.432 _________
(123)
2.733
(661) -
(390) (83)
(2.188)
63
(70)
6.299
(1.962) (24)
225 16
(6.384) -
4.085 176
(3) ____________ (10.107) ___________- __________ 1.477 ___________- _________ 4.421 ______ (827) ____________ (429) ___________ (19.611) __________ 3.352 ___________ (10.455) _________ 31.298 ______ 216.125 (184.827) _________ 31.298 _________ Consolidado _____________________________________________________________________________
Movimentação 2012 Equipamentos de informática .......... Móveis e utensílios e benfeitorias ................................ Máquinas, equipamentos e instalações ................................. Outros ativos ................................... Bens e instalações em andamento ..............................
Taxa Anual de Depreciação % __________ 20
Saldo em 31/12/2011 _________ 27.439
Adições _______ -
10 a 33
8.299
-
-
628
(3.113)
70
5.884
10 20
5.946 270
-
-
8.524 72
(1.538) (77)
142 2
13.074 267
Baixas _____________ Transferências ______ (4) 16.102
Ajuste de Saldo em Depreciação __________ conversão _________ 31/12/2012 ___________ (17.858) 1.091 26.770
1.345 29.418 ______- _____________ (25.326) ___________- __________- _________ 5.437 _________ _______ 43.299 29.418 ______ (4) _____________- ___________ (22.586) __________ 1.305 _________ 51.432 _________ _______ Custo total ....................................... 179.253 206.195 Depreciação acumulada.................. (135.954) (154.763) _________ _________ 43.299 51.432 Imobilizado líquido........................... _________ _________ Em 31 de dezembro de 2013 e 2012, a Companhia não capitalizou custos de empréstimos em função de não haver ativos qualificáveis. 12. INTANGÍVEL p ç a)) Composição Controladora _________________________________ Consolidado _________________________________ Custo do Amortização Saldo Custo do Amortização Saldo Composição 2013 intangível acumulada líquido intangível acumulada líquido __________ ___________ ________ __________ ___________ ________ Softwares............................................................................... 31.414 (17.093) 14.321 31.913 (17.467) 14.446 __________ ___________ ________ __________ ___________ ________ Total - 2013............................................................................ 31.414 ___________ (17.093) ________ 14.321 __________ 31.913 ___________ (17.467) ________ 14.446 __________ Controladora _________________________________ Consolidado _________________________________ Custo do Amortização Saldo Custo do Amortização Saldo Composição 2012 intangível ___________ acumulada ________ líquido __________ intangível ___________ acumulada ________ líquido __________ Softwares............................................................................... 42.811 ___________ (11.736) ________ 31.075 __________ 44.651 ___________ (13.210) ________ 31.441 __________ Total - 2012............................................................................ 42.811 ___________ (11.736) ________ 31.075 __________ 44.651 ___________ (13.210) ________ 31.441 __________ ç b)) Movimentação Controladora ______________________________________________________________________ Taxa Anual de amortiz. Saldo em Saldo em Movimentação 2013 % 31/12/2012 Adições Baixas Transferências Amortização ___________ 31/12/2013 __________ _________ _______ ______ ____________ ___________ Softwares............................................... 33,33 31.075 (90) 429 (17.093) 14.321 _________ _______ ______ ____________ ___________ ___________ 31.075 (90) ____________ 429 ___________ (17.093) ___________ 14.321 _________ _____________ Custo total ............................................. 99.920 100.259 Amortização acumulada........................ (68.845) (85.938) _________ ___________ Intangível líquido ................................... 31.075 14.321 _________ ___________ Controladora ______________________________________________________________________ Taxa Anual de amortiz. Saldo em Saldo em Movimentação 2012 % 31/12/2011 Adições Baixas Transferências Amortização ___________ 31/12/2012 __________ _________ _______ ______ ____________ ___________ Softwares............................................... 33,33 33.488 13.057 (3.734) ____________- ___________ (11.736) ___________ 31.075 _________ _______ ______ 33.488 13.057 (3.734) ____________- ___________ (11.736) ___________ 31.075 _________ _______ ______ Custo total ............................................. 92.027 99.920 Amortização acumulada........................ (58.539) (68.845) _________ ___________ Intangível líquido ................................... 33.488 31.075 _________ ___________ Consolidado _____________________________________________________________________________ Taxa Anual de amortiz.Saldo em Ajuste de Saldo em Movimentação 2013 % 31/12/2012 Adições ______ Baixas _____________ Transferências ___________ Amortização __________ conversão _________ 31/12/2013 __________ _________ _______ Softwares......................................... 33,33 31.441 (90) _____________ 429 ___________ (17.467) __________ 133 _________ 14.446 _________ _______- ______ 31.441 (90) _____________ 429 ___________ (17.467) __________ 133 _________ 14.446 _________ _______- ______ Custo total ....................................... 109.421 109.388 Amortização acumulada.................. (77.980) (94.942) _________ _________ Intangível líquido ............................. 31.441 14.446 _________ _________ Consolidado _____________________________________________________________________________ Taxa Anual de amortiz.Saldo em Ajuste de Saldo em Movimentação 2012 % 31/12/2011 Adições ______ Baixas _____________ Transferências ___________ Amortização __________ conversão _________ 31/12/2012 __________ _________ _______ Softwares......................................... 33,33 34.445 13.172 (3.734) (13.210) 768 31.441 _________ _______ ______ _____________ ___________ __________ _________ 34.445 13.172 ______ (3.734) _____________- ___________ (13.210) __________ 768 _________ 31.441 _________ _______ Custo total ....................................... 100.645 109.421 Amortização acumulada.................. (66.200) (77.980) _________ _________ Intangível líquido ............................. 34.445 31.441 _________ _________ 13. EMPRÉSTIMOS E FINANCIAMENTOS Os empréstimos e financiamentos estão apresentados a valor justo, quando aplicável. Controladora/Consolidado - 2013 Taxa de Não Instituição financeira Modalidade Moeda juros anual Vencimento Circulante (*) circulante (*) Total 2013 ____________________ _____________ ______ __________ __________ ___________ ___________ _________ BANCO DO BRASIL........................ Capital de Giro BRL 109,4% CDI Em 2014 28.155 28.155 Itaú-BBA .......................................... Capital de Giro BRL 111,0% CDI Em 2014 17.750 17.750 SAFRA............................................. Resolução 4131 USD 2,2330% Em 2014 38.575 38.575 Itaú-BBA .......................................... Resolução 4131 USD 2,960% Até 2015 20.268 20.268 ______________________ _________ 84.480 20.268 104.748 ___________ ___________ _________ Controladora/Consolidado - 2012 Taxa de Não Instituição financeira Modalidade Moeda juros anual Vencimento Circulante (*) circulante (*) Total 2012 ____________________ _____________ ______ __________ __________ ___________ ___________ _________ BRADESCO .................................... Capital de Giro BRL 110,0% CDI Em 2013 51.335 51.335 BANCO DO BRASIL........................ Capital de Giro BRL 109,0% CDI Em 2013 3.075 3.075 BANCO DO BRASIL........................ Capital de Giro BRL 109,4% CDI Até 2014 79 27.500 27.579 Capital de Giro BRL 111,0% CDI Até 2014 10 17.000 17.010 Itaú-BBA .......................................... ___________ ___________ _________ 54.499 44.500 98.999 ___________ ___________ _________ (*) Valores apresentados ao valor justo, quando aplicável. Os empréstimos estão atrelados à garantias e para tal, existem cláusulas específicas para penalidade em caso de quebra do contrato (covenants). A quebra de contrato prevista nos acordos efetuados com as instituições listadas acima é caracterizada por descumprimento de covenants, descumprimento q de cláusula contratual, resultando na liquidação antecipada do contrato. Nesta mesma data, todas essas cláusulas restritivas foram cumpridas. 14. PESSOAL, ENCARGOS E BENEFÍCIOS SOCIAIS Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Salários e remunerações........................................................................................................... 764 Encargos e benefícios sociais ................................................................................................... 7.773 9.382 8.712 9.529 Participação de empregados nos resultados (*)........................................................................ 6.459 5.088 6.459 5.842 Plano de remuneração baseado em ações............................................................................... 755 478 755 478 _______ _______ _______ _______ Total ........................................................................................................................................... 14.987 14.948 15.926 16.613 _______ _______ _______ _______ Circulante .................................................................................................................................. 14.232 14.470 14.363 15.381 Não circulante............................................................................................................................ 755 478 1.563 1.232 _______ _______ _______ _______ (*) Contempla no não circulante, o Plano de remuneração de ações da Telefônica S.A em 2013 ao PIP - Performance & Investment Plan e em 2012 ao PSP - Performance Share Plan: referente ao Plano de Remuneração a Diretores por Ações (“Plano”) do Grupo Telefónica, conforme descrito na nota 24. 15. IMPOSTOS, TAXAS E CONTRIBUIÇÕES Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Tributação dos serviços de provimento de acesso (a) .............................................................. 3.683 4.654 3.706 4.690 64.467 37.547 Contribuição de intervenção de domínio econômico (b) ........................................................... 64.467 37.547 Diferencial de PIS, COFINS e ISS importação (c) .................................................................... 4.574 4.308 4.574 4.308 PIS e COFINS sobre faturamento ............................................................................................. 2.355 3.309 2.373 3.333 Imposto de renda retido na fonte............................................................................................... 2.965 1.891 3.107 1.896 ISS............................................................................................................................................. 1.443 1.075 1.444 1.078 Outros........................................................................................................................................ 992 122 1.076 949 _______ _______ _______ _______ Total ........................................................................................................................................... 80.479 52.906 80.747 53.801 _______ _______ _______ _______ Circulante .................................................................................................................................. 7.641 5.860 7.874 6.708 Não Circulante........................................................................................................................... 72.838 47.046 72.873 47.093 _______ _______ _______ _______ ç dos serviços ç de provimento p a. Tributação de acesso O saldo de tributação dos serviços de provimento de acesso refere-se substancialmente, em 31 de dezembro de 2013 e 2012, a provisão de ICMS sobre serviços de acesso wireless e Star One (serviço de acesso à internet via satélite). ç de intervenção ç no domínio econômico (CIDE) ( ) b. Contribuição Em dezembro de 2001, a Lei nº 10.332 de 2001 estabeleceu a incidência, a partir de 1º de janeiro de 2002, da Contribuição de Intervenção no Domínio Econômico (CIDE) sobre serviços técnicos e de assistência administrativa e semelhantes a serem prestados por residentes ou domiciliados no exterior. Em 30 de janeiro de 2004, a Companhia obteve liminar em mandado de segurança cujo objeto é o não recolhimento da CIDE sobre os contratos de uso e aquisição de tecnologia e demais serviços prestados pelo exterior tanto dos valores futuros quanto dos fatos geradores ocorridos desde a data de vigência da contribuição. Em dezembro de 2005, o Superior Tribunal de Justiça proferiu decisão desfavorável à Companhia que, em consequência, efetuou o depósito judicial correspondente ao valor da CIDE sobre os contratos de uso e aquisição de tecnologia e demais serviços prestados pelo exterior no período de janeiro de 2004 a dezembro de 2005, acrescido de multa e juros. A Administração, orientada por seus consultores jurídicos depositou judicialmente os valores devidos a partir de janeiro de 2006, cujo saldo em 31 de dezembro de 2013 totaliza R$64.467. A partir de janeiro de 2010, a Companhia passou a efetuar o recolhimento da CIDE ao invés de depositá-la em juízo. A inconstitucionalidade da CIDE é matéria ainda em amadurecimento perante o poder judiciário e não existe posição definitiva dos Tribunais Superiores sobre a matéria. p ç c. Diferencial de PIS,, COFINS e ISS importação Trata-se de Mandado de Segurança impetrado contra a União Federal para discutir a incidência do PIS-Importação e da COFINS-Importação nos moldes da Lei nº 10.865/2004, ou, sucessivamente, o recolhimento dessas contribuições sobre o valor dos serviços contratados sem a inclusão do ISS e das próprias contribuições na sua base de cálculo. Encontra-se vigente decisão proferida pelo Tribunal Regional Federal da 4ª Região que manteve a sentença proferida em primeira instância judicial para reconhecer como indevida a inclusão do ISS e das próprias contribuições na base de cálculo do PIS-Importação e da COFINS-Importação. Em vista disso, atualmente, a Companhia recolhe o PIS-Importação e a COFINS-Importação, excluindo da base o ISS e as próprias contribuições.
16. PROVISÕES PARA DEMANDAS JUDICIAIS As provisões para demandas judiciais foram constituídas para fazer face às perdas prováveis em processos administrativos e judiciais relacionados a questões tributárias, cíveis e trabalhistas, em valor julgado suficiente pela Administração, segundo o aconselhamento e avaliação de advogados e assessores jurídicos, como segue: ............................................................................................................................................. Controladora/Consolidado _____________________________________________ Tributário _________ Cível _________ Total Trabalhista _________ ___________ Saldos em 31/12/2011.............................................................................................................. 2.478 1.405 3.883 Ingressos ................................................................................................................................... 451 516 967 Saldos em 31/12/2012.............................................................................................................. 2.929 1.921 4.850 Ingressos ................................................................................................................................... 1.944 _________ 9.475 _________ 1.974 _________ 13.393 ___________ Saldos em 31/12/2013.............................................................................................................. 4.873 _________ 9.475 _________ 3.895 _________ 18.243 ___________ Não Circulante........................................................................................................................... 4.873 _________ 9.475 _________ 3.895 _________ 18.243 ___________ Valores envolvidos ____________________ Natureza/Grau de Risco 2013 2012 _______ _______ Contingências trabalhistas possíveis....................................................................................................................................... 9.742 5.237 Contingências cíveis possíveis................................................................................................................................................ 62.806 49.384 Contingências tributárias possíveis ......................................................................................................................................... 510.025 475.659 _______ _______ Federais ................................................................................................................................................................................ 184.662 171.072 Estaduais .............................................................................................................................................................................. 322.220 304.587 Municipais ............................................................................................................................................................................. 3.143 As provisões e contingências trabalhistas envolvem diversas reclamações trabalhistas de ex-empregados e de empregados terceirizados (estes alegando responsabilidade subsidiária ou solidária), que reivindicam, entre outros: falta de pagamento de horas extraordinárias e equiparação salarial. As contingências cíveis referem-se em sua maioria às ações promovidas por assinantes, tendo como reclamatórias principais a cobrança de valor indevido, violação de direitos autorais e descumprimento contratual. Contingências tributárias g • Em 29 de dezembro de 2010, a Companhia recebeu auto de infração lavrado pela Secretaria da Receita Federal cujo objeto é o aproveitamento de despesas com ágio nos anos de 2005 e 2006 oriundos de uma operação societária ocorrida em 2000 e composição da provisão para créditos de liquidação duvidosa do exercício de 2005, no montante de R$91.175 (R$87.177 em 2012) que inclui principal, multa e juros. Em 21 de dezembro de 2012, a Companhia recebeu novo auto de infração dos exercícios de 2007 e 2008 referente ao aproveitamento de ágio, em consequência ao auto anterior, cujo montante envolvido é de R$83.985. O entendimento dos consultores legais internos e externos da Companhia é que a chance de perda nesses processos administrativos é possível. Sendo assim, não foi reconhecida qualquer provisão. Ambos os processos se encontram em segunda instância administrativa. • Em 17 de fevereiro de 2011 a Companhia recebeu auto de infração lavrado pelo Estado de São Paulo cobrando ICMS sobre veiculação de material publicitário iniciando discussão na esfera administrativa sobre a incidência do referido imposto no montante de R$322.220, (R$304.587 em 2012) referente ao principal, multa e juros. O entendimento dos consultores legais internos e externos da Companhia é de que o risco de perda é possível. Sendo assim, não foi reconhecida qualquer provisão. O processo se encontra em terceira instância administrativa. • Em 08 de março de 2013 a Companhia recebeu auto de infração lavrado pela Secretaria da Receita Federal do Brasil questionando o não recolhimento de Contribuição Social do exercício de 2009 no montante de R$7.688. O entendimento dos consultores legais internos e externos da Companhia é de que o risco de perda é provável, reconhecendo-se a provisão. O processo se encontra em segunda instância administrativa. 17. PATRIMÔNIO LÍQUIDO Capital social p Em 31 de dezembro de 2013 e 2012 o capital social subscrito e integralizado estava composto por 962.578.453 ações, sem valor nominal, das quais 961.231.886 são ordinárias, 1.346.567 são preferenciais. A composição do capital social, em 31 de dezembro de 2013 e 2012, é como segue: Ações SP Telecom __________ Outros ___________ Total ___________________________________________________________________________________ ___________ Ordinárias..................................................................................................................................................... 961.231.883 3 961.231.886 Preferenciais................................................................................................................................................. ___________ 1.346.567 __________- ___________ 1.346.567 Total de Ações .............................................................................................................................................. ___________ 962.578.450 __________ 3 ___________ 962.578.453 Conforme o estatuto social, os dividendos são distribuídos aos acionistas com base em pelo menos 25% do lucro remanescente do exercício, conforme deliberação em Assembleia Geral. 18. RECEITA OPERACIONAL LÍQUIDA Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Receita operacional bruta.......................................................................................................... 478.748 557.784 522.075 594.523 Deduções Impostos ................................................................................................................................. (47.197) (51.646) (47.465) (51.758) Cancelamentos ....................................................................................................................... (2.660) (2.745) (2.660) (2.745) _______ _______ _______ _______ 428.891 503.393 471.950 540.020 _______ _______ _______ _______ 19. CUSTOS E DESPESAS Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Pessoal ...................................................................................................................................... (110.301) (140.236) (127.541) (156.864) Serviços de terceiros................................................................................................................. (227.271) (378.761) (254.340) (404.644) Depreciação e amortização....................................................................................................... (28.982) (27.623) (37.078) (35.796) Aluguéis, seguros ...................................................................................................................... (46.161) (63.810) (35.413) (53.122) Provisão para créditos de liquidação duvidosa ......................................................................... (24.936) (38.451) (25.318) (38.787) Outros........................................................................................................................................ (2.462) (2.870) (3.231) (3.114) _______ _______ _______ _______ Total ........................................................................................................................................... (440.113) (651.751) (482.921) (692.327) _______ _______ _______ _______ Custos dos serviços prestados ................................................................................................. (358.339) (501.120) (390.033) (532.289) Despesas com vendas .............................................................................................................. (28.987) (96.090) (34.505) (99.811) Despesas gerais e administrativas ............................................................................................ (52.787) (54.541) (58.383) (60.227) _______ _______ _______ _______ Total geral .................................................................................................................................. (440.113) (651.751) (482.921) (692.327) _______ _______ _______ _______ 20. OUTRAS RECEITAS (DESPESAS) OPERACIONAIS, LÍQUIDA Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Resultado na venda de imobilizado e intangíveis...................................................................... 28 (3.734) 28 (3.734) Resultado na venda de investimentos....................................................................................... (72) (72) Despesa de contingencia .......................................................................................................... (14.915) (14.915) Outros, líquidos ......................................................................................................................... 2.118 2.086 (4) _______ _______ _______ _______ (12.841) (3.734) (12.873) (3.738) _______ _______ _______ _______ 21. RESULTADO FINANCEIRO Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Receitas financeiras .................................................................................................................. 47.700 10.193 47.280 10.221 Receita com juros...................................................................................................................... 2.544 3.104 2.553 3.116 Variação cambial ativa............................................................................................................... 7.273 5.606 7.273 5.620 Resultado positivo de operações com derivativos..................................................................... 6.270 1.366 5.838 1.366 Variações monetárias ativas...................................................................................................... 31.613 117 31.616 119 Despesas financeiras ................................................................................................................ (61.628) (11.307) (60.187) (10.733) _______ _______ _______ _______ Variação cambial passiva .......................................................................................................... (5.594) (4.996) (4.034) (5.021) Despesas com juros .................................................................................................................. (8.045) (3.397) (8.045) (3.397) Variações monetárias passivas ................................................................................................. (39.684) (39.684) Resultado negativo de operações com derivativos ................................................................... (5.488) (1.898) (5.488) (1.898) Outras despesas financeiras ..................................................................................................... (2.817) (1.016) (2.936) (417) _______ _______ _______ _______ (13.928) (1.114) (12.907) (512) _______ _______ _______ _______ 22. IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL O imposto de renda e a contribuição social, calculados em 31 de dezembro de 2013 e 2012, com base nas alíquotas nominais desses tributos, estão reconciliados para o valor registrado como despesa de imposto de renda e contribuição social como segue: Controladora Consolidado ____________________ ___________________ 2013 2012 2013 2012 _______ _______ _______ _______ Prejuízo antes de impostos ....................................................................................................... (37.465) (157.325) (36.751) (156.557) Imposto de renda e contribuição social Despesa referente ao imposto de renda e contribuição social sobre o lucro à alíquota nominal de 34% ...................................................................................................................... 12.738 53.491 12.495 53.229 Diferenças permanentes Equivalência patrimonial............................................................................................................ 166 1.400 Outras diferenças permanentes ................................................................................................ 7.311 1.014 7.311 1.908 Aumento (diminuição) de prejuízos fiscais e base negativa...................................................... Prejuízo fiscal não reconhecido................................................................................................. (19.790) (55.885) (20.095) (55.885) _______ _______ _______ _______ Total geral (IRPJ + CSLL).......................................................................................................... 425 20 (289) (748) _______ _______ _______ _______ Despesa (IRPJ + CSLL) ............................................................................................................ 425 20 (289) (748) _______ _______ _______ _______ 23. INSTRUMENTOS FINANCEIROS A Companhia e suas controladas procederam a uma avaliação de seus ativos e passivos financeiros em relação aos valores de mercado, por meio de informações disponíveis e metodologias de avaliação apropriadas. Entretanto, tanto a interpretação dos dados de mercado quanto a seleção de métodos de avaliação requerem considerável julgamento e razoáveis estimativas para se produzir o valor de realização mais adequado. Como consequência, as estimativas apresentadas não indicam, necessariamente, os montantes que poderão ser realizados no mercado corrente. O uso de diferentes hipóteses de mercado e/ou metodologias pode ter um efeito relevante nos valores de realização estimados. O quadro abaixo apresenta a composição dos ativos e passivos financeiros consolidados em 31 de dezembro de 2013. Custo Valor Justo ____________ amortizado _________________________ Nível 2 Mensurados estimativas ao valor justo baseadas em por meio do Empréstimos outros dados Total valor Total valor Ativos financeiros resultado __________ Coberturas ____________ e recebíveis ____________ de mercado __________ contábil __________ justo _____________ Circulante Caixa e equivalentes a caixa (nota 4) ....................... 37.215 37.215 37.215 Operações com derivativos ....................................... 182 __________ 2.073 ____________- ____________ 2.255 __________ 2.255 __________ 2.255 _____________ Total de ativos financeiros...................................... 182 __________ 2.073 ____________ 37.215 ____________ 2.255 __________ 39.470 __________ 39.470 _____________ Nível 2 Mensurados estimativas ao valor justo baseadas em por meio do Custo outros dados Total valor Total valor Passivos financeiros resultado ____________ Amortizado ____________ de mercado __________ contábil __________ justo ____________ Circulante Empréstimos e financiamentos (nota 13) ............................................... 84.480 84.480 90.424 Operações com derivativos .................................................................... 80 80 80 80 Não circulante Empréstimos e financiamentos (nota 13) ............................................... ____________- ____________ 20.268 ____________- __________ 20.268 __________ 23.075 Total de passivos financeiros.............................................................. ____________ 80 ____________ 104.748 ____________ 80 __________ 104.828 __________ 113.579 Política de Gestão de Riscos A Companhia está exposta a diversos riscos de mercado, como consequência da sua operação comercial que compreendem principalmente o provimento de serviços de acesso à Internet, a veiculação de conteúdos (Portal), a venda de espaços publicitários e a prestação de serviços corporativos de Internet e projetos de comércio eletrônico, de dívidas contraídas para financiar seus negócios e instrumentos financeiros relacionados ao seu endividamento. Os principais fatores de risco de mercado que afetam o negócio da Companhia são: a. Risco de taxa de câmbio Há o risco decorrente da possibilidade de a Companhia vir a incorrer em perdas por conta de flutuações nas taxas de câmbio, que aumentem as despesas decorrentes de seus passivos não financeiros em moeda estrangeira. A Companhia contrata operações de derivativos (hedge cambial) junto a instituições financeiras para proteger-se da variação cambial dessas operações em moeda estrangeira correspondente ao risco cambial associado aos ativos e passivos não financeiros, que podem gerar um menor valor a receber ou um maior valor a pagar, de acordo com a variação cambial do período. Este saldo sofre alterações diárias devido à dinâmica do negócio, no entanto a Companhia visa cobrir o saldo líquido destes direitos e obrigações. Abaixo demonstramos as operações ativas e passivas em moeda estrangeira: Em milhares ____________________ US$ Euro _______ _______ Obrigações e direitos em moeda estrangeira.......................................................................................................................... 2.449 (207) b. Risco de taxas de juros Este risco é oriundo da possibilidade de a Companhia vir a incorrer em perdas por conta de flutuações nas taxas de juros internas, que podem afetar negativamente as despesas financeiras decorrentes dos empréstimos referenciados ao CDI e das posições passivas em derivativos (hedges cambiais) contratados a taxas de juros flutuantes (CDI). A Companhia investe o excesso de disponibilidade principalmente em aplicações financeiras (Certificados de Depósitos Bancários) de curto prazo baseadas na variação do CDI, gerando desta forma uma exposição à taxa de juros variável local (CDI). Em 31 de dezembro de 2013 e 2012 estes valores foram considerados a equivalentes de caixa, por terem risco insignificante de modificação de seu valor justo e serem resgatáveis em até 90 dias da data de sua contratação. Os valores contábeis desses instrumentos, portanto, aproximam-se dos valores de mercado. c. Risco de Liquidez O risco de liquidez consiste na eventualidade da Companhia não dispor de recursos suficientes para cumprir com seus compromissos em função das diferentes moedas e prazos de realização/liquidação de seus direitos e obrigações. A Companhia estrutura os vencimentos dos contratos financeiros não derivativos e de seus respectivos derivativos de modo a não afetar a sua liquidez. O gerenciamento da liquidez e do fluxo de caixa da Companhia é efetuado diariamente pelas áreas de gestão da Companhia, de modo a garantir que a geração operacional de caixa e a captação prévia de recursos, quando necessária, sejam suficientes para a manutenção do seu cronograma de compromissos, não gerando riscos de liquidez. d. Risco de crédito A gestão de vendas da Companhia está subordinada às políticas de crédito fixadas por sua Administração e visam minimizar eventuais problemas decorrentes da inadimplência de seus clientes. Este objetivo é alcançado por meio da seleção criteriosa da carteira de clientes que considera a capacidade de pagamento (análise de crédito) e a diversificação das vendas (pulverização do risco). Em 31 de dezembro de 2013, a carteira de clientes da Companhia não apresentava registros de assinantes de acesso ou clientes corporativos cujos recebíveis eram, individualmente, superiores a 1% do total de contas a receber de clientes. e. Análise de sensibilidade A tabela abaixo demonstra a sensibilidade a uma possível mudança nas taxas de juros e/ou desvalorização do Real em relação ao Euro ou Dólar, mantendo-se todas as outras variáveis constantes e desconsiderando o fluxo de pagamentos. Foram considerados três cenários, sendo o cenário provável o adotado pela Companhia, mais dois cenários com deterioração de 25% e 50% da variável do risco considerado. Esses cenários foram definidos com base na expectativa da Administração para as variações da taxa de juros e cotação do Real nas datas de vencimento dos respectivos contratos sujeitos a estes riscos. A análise de sensibilidade leva em consideração as posições em aberto na data base de 31 de dezembro de 2013, com base em valores nominais e juros de cada instrumento contratado. Operação Risco Provável ________________ Deterioração 25% ________________ Deterioração 50% ____________________________________ __________________________________ __________ Hedge (Ponta Ativa) ...................................... Derivativos (Risco dep USD) 58.843 73.830 88.934 Dívida em USD.............................................. Dívidas (Risco app USD) (58.843) ________________ (73.830) ________________ (88.934) __________ Exposição Líquida Hedge (Ponta Ativa) ...................................... Derivativos (Risco dep EUR) 645 806 968 Contas a pagar em EUR ............................... Dívida (Risco app EUR) (3.832) (4.790) (5.748) Contas a receber em EUR ............................ Dívida (Risco dep EUR) 3.163 ________________ 3.954 ________________ 4.745 __________ Exposição Líquida (24) (30) (35) Hedge (Ponta Ativa) ...................................... Derivativos (Risco dep USD) (5.632) (7.289) (8.743) Contas a pagar em USD ............................... Dívida (Risco app USD) (3.001) (3.751) (4.502) Contas a receber em USD ............................ Dívida (Risco dep USD) 8.738 ________________ 10.923 ________________ 13.107 __________ Exposição Líquida 105 (117) (138) Hedge (Ponta CDI) ........................................ Derivativos (Risco Aumento CDI) (51.680) ________________ (51.740) ________________ (51.799) __________ Hedge USD (Ponta Passiva).............................................. Derivativos (Risco Aumento CDI) (56.771) (56.831) (56.890) Hedge USD e EUR (Ponta Passiva e Ativa).. Derivativo C (Risco Aumento CDI) 5.091 ________________ 5.091 ________________ 5.091 __________ Exposição Líquida ......................................... (51.680) ________________ (51.740) ________________ (51.799) __________ Exposição líquida total em cada cenário ....... (51.599) ________________ (51.887) ________________ (51.972) __________ Efeito líquido na variação do valor justo atual (288) ________________ (373) __________- ________________ Premissas para análise de sensibilidade Variável de Risco Provável ________________ Deterioração 25% ________________ Deterioração 50% ___________________________________________________________________ ________________ USD ............................................................................................................................ 2,3426 2,9283 3,5139 EUR ............................................................................................................................ 3,2307 4,0384 4,8460 CDI ............................................................................................................................. 9,77% 12,21% 14,66%
continua
DIÁRIO DO COMÉRCIO
18
sexta-feira, 21 de março de 2014
continuação
TERRA NETWORKS BRASIL S.A. CNPJ nº 91.088.328/0001-67 - Companhia Fechada NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS INDIVIDUAIS E CONSOLIDADAS DE 31 DE DEZEMBRO DE 2013 E DE 2012 (Em milhares de reais - R$, exceto quando indicado de outra forma) Derivativos Todas as contratações de instrumentos financeiros derivativos na Companhia têm o objetivo de proteção de risco cambial decorrentes de ativos e passivos em moeda estrangeira, conforme política corporativa de gestão de riscos. Desta forma, eventuais variações nos fatores de risco geram um efeito inverso na contrapartida que se propõem a proteger. Não há, portanto, instrumentos financeiros derivativos com propósitos de especulação e os possíveis riscos cambiais estão protegidos (hedged). d A Companhia mantém controles internos com relação aos seus instrumentos derivativos que, na opinião da Administração, são adequados para controlar os riscos associados a cada estratégia de atuação no mercado. Valores justos dos instrumentos financeiros de derivativos O método de valoração utilizado para o cálculo do valor de mercado dos instrumentos derivativos (swap cambial) foi o fluxo de caixa descontado considerando expectativas de liquidação ou realização de passivos e ativos às taxas de mercado vigentes na data do balanço. Os valores justos são calculados projetando os fluxos futuros das operações, utilizando as curvas da BM&FBovespa e trazendo a valor presente utilizando as taxas de DI de mercado para swaps, divulgadas pela BM&FBovespa. Os valores de mercado dos derivativos cambiais foram obtidos utilizando as taxas de câmbio de mercado vigentes na data do balanço e as taxas projetadas pelo mercado obtidas de curvas de Cupom da Moeda. Para a apuração do cupom das posições indexadas em moeda estrangeira foi adotada a convenção linear 360 dias corridos e para a apuração do cupom das posições indexadas ao CDI foi adotada a convenção exponencial 252 dias úteis. Os instrumentos financeiros derivativos consolidados abaixo estão registrados na CETIP, sendo todos classificados como swaps, não requerendo depósitos de margem. Valor de referência (notional) ________________ Valor Justo ________________ Efeito Acumulado ________________ Valor a Valor a Descrição Indexador _______ 2013 _______ 2012 _______ 2013 _______ 2012 _______ receber _______ pagar ______________________________________________________ __________ Contratos de swaps Ponta Ativa Moeda Estrangeira 66.742 _______ 727 _______ 70.709 _______ 727 _______ 2.073 _____________________________________________________________ _______ BRADESCO ...................................................................................... USD 11.294 11.221 BRADESCO ...................................................................................... EUR 727 727 ITAÚ ................................................................................................... USD 16.800 20.268 2.059 ITAÚ ................................................................................................... EUR 648 645 SAFRA............................................................................................... USD 38.000 38.575 14 Taxa pós 16.944 _______ 3.616 _______ 17.036 _______ 3.616 _______ 182 _____________________________________________________________ _______ BRADESCO ...................................................................................... CDI 8.399 8.455 28 ITAÚ ................................................................................................... CDI 8.545 3.616 8.581 3.616 154 Ponta Passiva Taxa pós (66.742) _______ (727) _______ (68.716) _______ (728) _______- _______ (80) ______________________________________________________ _______ BRADESCO ...................................................................................... CDI (11.294) (727) (11.298) (728) (77) ITAÚ ................................................................................................... CDI (17.448) (18.857) (3) SAFRA............................................................................................... CDI (38.000) (38.561) Moeda Estrangeira (16.944) _______ (3.616) _______ (16.854) _______ (3.613) _______- _____________________________________________________________ _______ BRADESCO ...................................................................................... USD (8.399) (8.427) ITAÚ ................................................................................................... USD (8.545) (3.616) (8.427) (3.613) _______- _______Total reconhecido nas demonstrações ......................................... 2.255 (80) _______ _______ _______ _______ a) Swap de moeda estrangeira USD x CDI (R$58.843) - operações de swap contratadas com vencimentos até novembro de 2014 e março de 2015, com o objetivo de proteger riscos de variação cambial das operações de empréstimo em dólares americanos (valor contábil total da dívida financeira de R$58.843). b) Swaps de moeda estrangeira (Euro e Dólar) x (CDI e CDI x USD (R$4.988) - operação de swap contratada com vencimento até 07 de fevereiro de 2014, com o objetivo de proteger risco de variação cambial do saldo líquido de contas em Dólar e Euro (valor a receber em dólar R$5.737 e pagar em Euro R$669). 24. PLANO DE REMUNERAÇÃO BASEADOS EM AÇÕES Durante os exercícios de 2013 e 2012, a Telefónica S.A, mantinha diferentes planos de remuneração baseados no valor da cotação de suas ações, os quais eram oferecidos também a dirigentes e empregados de suas controladas, entre elas Terra Networks Brasil S.A. O valor justo das opções é estimado na data de concessão, com base em modelo binomial de precificação das opções que considera os prazos e condições da concessão dos instrumentos. A Companhia reembolsa a Telefónica S.A o valor justo do beneficio entregue na data de concessão aos dirigentes empregados. Os principais planos em vigor no encerramento dos exercícios de 2013 e 2012 estão detalhados a seguir: a) Plano de direitos sobre ações da Telefónica S.A: Performance Share Plan ou “PSP” A Assembleia Geral Ordinária de Acionistas da Telefónica S.A, celebrada em 21 de junho de 2006, aprovou a aplicação de um Plano de incentivos de longo prazo dirigido aos executivos da Telefónica S.A, e suas controladas, que consiste na entrega aos participantes selecionados para esta finalidade, após cumprimento dos requisitos necessários fixados no mesmo plano, de um determinado número de ações da Telefónica S.A, como remuneração variável. A duração total inicialmente prevista do Plano é de sete anos. O Plano está divido em cinco ciclos, de três anos de duração cada um, iniciando-se cada um deles em 1º de julho (“data início”), e finalizando em 30 de junho do terceiro ano seguinte a data de início (“data de finalização”). No início de cada ciclo será determinado o número de ações que será objeto de entrega aos beneficiários do Plano em função do grau de cumprimento dos objetivos fixados. Essa entrega ocorrerá, conforme o caso, uma vez transcorrida a data de finalização de cada ciclo. Os ciclos são independentes entre si, começando o primeiro ciclo em 1º de julho de 2006 (com entrega de ações em 1º de julho de 2009), e o quinto ciclo em 1º de julho de 2010 (com entrega de ações, conforme o caso, a partir de 1º de julho de 2013). b) Plano Performance & Investment Plan (PIP) A Assembleia Geral Ordinária de Acionistas da Telefónica S.A., celebrada em 18 de maio de 2011, aprovou um programa de longo prazo com o objetivo de premiar o compromisso, o desempenho destacado e o alto potencial de seus Diretivos em nível global com a atribuição de ações da Telefónica S.A. Os participantes não precisam pagar por suas ações iniciais atribuídas e poderão aumentar a quantidade de ações possíveis a receber no fim do plano se decidirem fazer um investimento conjunto em seu PIP. O co-investimento exige que o participante compre e mantenha até o final do ciclo o equivalente a 25% das ações iniciais atribuídas pela Telefónica S.A. Sobre o co-investimento do participante a Telefónica S.A. incrementará as ações iniciais em mais 25%. A duração total inicialmente prevista do plano é de três anos. O início do ciclo foi em 1º de julho de 2011 e se estenderá até 30 de junho de 2014. O número de ações é informado no início do ciclo e após o período de 3 anos da data da concessão, as ações serão transferidas para o participante se atingida a meta.
A entrega das ações está condicionada a: • Manter uma relação de trabalho ativa no Grupo Telefónica na data de consolidação do ciclo; • Atingir por parte da Telefónica, resultados que representem o cumprimento dos objetivos estabelecidos para o plano: o nível de êxito está baseado na comparação da evolução da remuneração ao acionista, obtido, em relação à evolução dos TSRs (Total Shareholder Return) das empresas do Grupo de Comparação pré-definido. • serão entregues 100% das ações se o TSR da Telefónica S.A superar o TSR das empresas que representem 75% da capitalização na bolsa de valores do Grupo de Comparação. • serão entregues 30% das ações se o TSR da Telefónica S.A ficar no mesmo nível ou acima do TSR das empresas que representam 50% da capitalização na bolsa de valores do Grupo de Comparação. • determinado por interpolação linear caso o TSR da Telefónica S.A esteja entre 50% e 75% da capitalização na bolsa de valores do Grupo de Comparação. • não serão entregues ações se o TSR da Telefónica S.A ficar abaixo do TSR das empresas que representem 50% da capitalização na bolsa de valores de Grupo de Comparação c) Plano global de direitos sobre ações da Telefónica S.A: Global Employee Share Plan ou “GESP” A Assembleia Geral Ordinária de Acionistas da Telefónica S.A, celebrada em 21 de junho de 2009, aprovou um plano de compra incentivada de ações da Telefónica S.A dirigido aos empregados do Grupo Telefónica em âmbito internacional, inclusive aos empregados do Terra e suas subsidiárias. Através deste plano, é oferecida a possibilidade de adquirir ações da Telefónica S.A com o compromisso desta última de entregar gratuitamente aos participantes um determinado número de suas ações, sempre que forem cumpridos determinados requisitos. A duração total inicialmente prevista do Plano foi de dois anos. Os empregados inscritos no Plano puderam adquirir ações da Telefónica S.A. mediante contribuições mensais de até 100 euros (ou equivalente em moeda local), com um valor máximo de 1.200 euros ao longo de um período de doze meses (período de compra). A entrega de ações ocorrerá, conforme o caso, após o período de aquisição de direto do plano, a partir de 1º de dezembro de 2014, e está condicionada: • Pela permanência na empresa durante dois anos de duração do programa (período de aquisição de direito), sujeito a determinadas condições especiais em relação às baixas. • O número exato de ações a serem entregues ao final do período de aquisição de direito dependerá do número de ações adquiridas e mantidas pelos empregados. Assim, os empregados inscritos no Plano, e que continuem no Grupo que tenham mantido as ações adquiridas por um período adicional de mais de doze meses depois do fim do período de compra, terão direito a receber uma ação gratuita para cada ação que tenham adquirido e conservado até o fim do período de aquisição de direito. 25. PLANO DE BENEFÍCIOS PÓS-EMPREGO A Companhia patrocina individualmente um plano de contribuição definida: o Plano de Benefícios Visão Terra, administrados pela Visão Prev Companhia de Previdência Complementar, que possuía 228 participantes ativos em 2013 (304 em 2012). O plano é viabilizado através de contribuições feitas pelo participante e pela patrocinadora, creditadas em contas individuais. A Companhia é responsável pelo custeio de todas as despesas administrativas e de manutenção do plano, inclusive pelos riscos de morte e invalidez dos participantes. O participante pode fazer cinco tipos de contribuições ao plano, sendo: (a) contribuição normal básica: percentual de 2% do seu salário de participação; (b) contribuição normal adicional (opcional): percentual de 5% da parcela do salário de participação que for maior que 9 Unidades de Referência Padrão do Plano; (c) contribuição esporádica (opcional): percentual inteiro aplicável sobre o Salário de Participação, livremente escolhido pelo participante; (d) Específica (opcional): percentual inteiro livremente escolhido pelo participante aplicável sobre bônus, participação nos lucros e resultados ou qualquer outro pagamento efetuado pela Patrocinadora; (e) Suplementar (opcional): valor e frequência livremente escolhido pelo participante. Já a patrocinadora pode fazer três tipos de contribuições, sendo: (a) contribuição normal básica: contribuição igual à 100% da contribuição normal básica do participante; (b) contribuição normal adicional: igual à 100% da contribuição normal adicional do participante; (c) voluntária (opcional). A avaliação atuarial do plano foi efetuada em dezembro de 2013 e 2012, com base no cadastro dos participantes de 31 de agosto de 2013 e 2012, projetado para 31 de dezembro de 2013 e 2012, respectivamente, tendo sido adotado o método do crédito unitário projetado e os ganhos e perdas atuariais gerados em cada exercício são reconhecidos de forma imediata em Outros Resultados Abrangentes. Os ativos dos planos estão posicionados em 31 de dezembro de 2013 e 2012, respectivamente. O ativo/passivo atuarial líquido registrado pela Companhia em 31 de dezembro de 2013 e 2012 relativo aos riscos de morte e invalidez do plano é o seguinte: Conciliação de ativos e passivos 2013 2012 _______ _______ Total do passivo atuarial .......................................................................................................................................................... (122) (1.388) Valor justo dos ativos............................................................................................................................................................... 1.202 1.249 _______ _______ Ativo (passivo) líquido.............................................................................................................................................................. 1.080 (139) _______ _______ Limitador de ativo .................................................................................................................................................................... (981) _______ _______Passivo líquido reconhecido no balanço ................................................................................................................................. Ativo (passivo) líquido reconhecido no balanço (*).................................................................................................................. 99 (139) _______ _______ _______ _______ (*) registrado no grupo de outros ativos e outros passivos respectivamente, no não circulante. 26. COBERTURA DE SEGUROS A política da Companhia, bem como do Grupo Telefónica, inclui a manutenção de cobertura de seguros para todos os ativos e responsabilidades de valores relevantes de alto risco, de acordo com o julgamento da administração, seguindo orientações do programa corporativo da Telefónica S.A. As premissas de riscos adotadas, dadas a sua natureza, não fazem parte do escopo de uma auditoria de demonstrações financeiras, consequentemente, não foram examinadas por nossos auditores independentes. As principais apólices contratadas são: Importância Modalidade Vigência até Segurada _____________________________________________________________________________________________ ___________ ___________ Riscos Operacionais (Danos Materiais e Lucros Cessantes) .......................................................................................... 30/03/2014 235.057 Responsabilidade Civil Geral ........................................................................................................................................... 31/05/2014 10.579 Seguro Automóvel (Responsabilidade Civil Facultativa para Danos Materiais, Corporais e Morais)............................... 06/01/2014 220 27. COMPROMISSOS E GARANTIAS (ALUGUÉIS) A Companhia aluga equipamentos e instalações, por meio de vários contratos operacionais (não canceláveis) que vencem em datas diferentes, cujos pagamentos são mensais. Em 31 de dezembro de 2013, os valores totais equivalentes ao período integral dos contratos, eram de R$ 9.970. Cronograma temporal R$ ___________________ __________ Até um ano ......................................................................................................................................................................................................... 5.075 Um ano até cinco anos....................................................................................................................................................................................... 4.895 Mais de cinco anos............................................................................................................................................................................................. Total .................................................................................................................................................................................................................... 9.970
DIRETORIA Paulo Roberto Porto Castro Diretor Presidente
Victor Czarnobay Junior Diretor de Finanças e Controle de Gestão
Vinicius Santana Nunes Diretor Financeiro
Willian Ykeuti Contador - CRC - 1SP196148/O-6
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS Aos Acionistas, Conselheiros e Diretores do Terra Networks Brasil S.A. São Paulo - SP Examinamos as demonstrações financeiras individuais e consolidadas do Terra Networks Brasil S.A. (“Companhia”), identificadas como controladora e consolidado, que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil, e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante
Preço do boi sobe e pressiona a inflação
nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações financeiras individuais e consolidadas acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira individual e consolidada do Terra Networks Brasil S.A. em 31 de dezembro de 2013, o desempenho individual e consolidado de suas operações e os seus fluxos de caixa individuais e consolidados para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil. São Paulo, 19 de março de 2014 ERNST & YOUNG Auditores Independentes S.S CRC-2SP015199/O-6
Paulo Santos/ Reuters
PARA O OUTRO LADO DO PLANETA
Um volume maior de gado brasileiro, criado no Pará, começa a ser embarcado com destino à China. Os produtores brasileiros, assim como os indianos, querem preencher uma lacuna deixada pelo gado australiano.
A seca tem prejudicado a pastagem, reduzindo a oferta de gado. preço da arroba bovina no Estado de São Paulo, uma das referências para o mercado brasileiro, acumula alta de 10,03% no ano até 19 de março, destacou ontem o Centro de Estudos Avançados em Economia Aplicada (Cepea) em nota. A arroba atingiu R$ 126,28 na quarta-feira, o maior valor em termos nominais (sem considerar a inflação) da série histórica do Cepea iniciada em 1997. A alta do preço no acumulado do ano é uma das mais fortes para o período da série histórica do Cepea, iniciada em 1997, atrás somente da registrada em 1999, quando o indicador Esalq/BM&FBovespa subiu 11,3%. Os preços da arroba bovina tem registrado recordes nominais por conta da oferta restrita de animais para abate, resultado dos problemas para a recuperação das pastagens em função da forte seca atípica em alguns Estados do centro-sul no início do ano, o que atrasou a chegada do chamado boi da safra. Em termos reais (considerando a inflação), a média parcial do indicador do boi de março, de R$ 123,14 a arroba, é a mais alta desde dezembro de 2010, quando foi de R$ 124,33, disse o Cepea. O aumento do boi no acumulado do ano corresponde a praticamente metade da variação ao longo de todo o ano passado, de 18,7%, segundo dados do instituto. O Cepea notou ainda que os ganhos registrados neste ano são considerados atípicos, já que em 10 anos, dos 17 anos da série histórica do Cepea, os preços acumularam baixas nos
O
três primeiros meses do ano. Os preços do bezerro e da carne também têm subido no mercado brasileiro, atingindo novos patamares recordes nominais, acrescentou o centro de pesquisas. Par a o be zerro, o In dica dor ESALQ/BM&FBovespa (animal nelore, de 8 a 12 meses, Mato Grosso do Sul) acumula forte alta de 11,51% na parcial deste ano, fechando a R$ 979,05 na quarta-feira. Esse é o maior patamar nominal da série histórica do Cepea, iniciada em 2000. Em termos reais (valores deflacionados pelo IGP-DI de fevereiro/14), a média da parcial de março, de R$ 922,76, é a maior desde junho de 2010, quando o preço real foi de R$ 925,25. No mercado atacadista de carne com osso, a carcaça bovina negociada na Grande São Paulo se valorizou 6,05% neste ano, cotada a 8,24 reais/kg na quarta-feira – o maior patamar nominal de toda a série histórica do Cepea para este produto (iniciada em 2001) foi observado na terça-feira, de 8,32 reais/kg. Em termos reais, a média de março, de 8,13 reais/kg, é a maior desde nov e m b ro d e 2 0 1 0 , q u e f o i d e 8 , 5 7 reais/kg. A alta do preço da arroba bovina, no entanto, deverá perder força nos próximos meses, com a entrada do boi da safra, disseram representantes do setor. Mas a previsão é também de um novo impulso na cotação no final do ano por causa da forte demanda esperada, em meio à expectativa de exportações recordes do país, e de uma oferta mais restrita. (Reuters)
Alexandre Hoeppers Contador CRC-SC021011/O-3T-PR-S-SP
Outono de chuvas atípicas Meteorologista prevê um período com média de chuva acima do normal. Bom para lavoura. outono, que começou ontem, deve ser mais chuvoso que o normal no Centro-Oeste e no Sudeste do Brasil, beneficiando a segunda safra de milho e culturas como algodão, café e laranja, mas trazendo problemas à cana-deaçúcar, disse o agrometeorologista Marco Antônio Santos, da Somar. "Essa nova estação irá ter como característica a continuidade do período chuvoso no Brasil. As chuvas não deverão 'cortar' cedo este ano, pelo contrário, deverão se prolongar ao longo da estação", disse ele. Os maiores volumes deverão ser observados durante a primeira quinzena de abril. No período posterior, as previsões indicam apenas possibilidades de pancadas de chuvas. Estados como Paraná e Mato Grosso estão terminando de plantar a segunda safra de milho,
O
estimada em quase 44 milhões de toneladas pelo Ministério da Agricultura. O cultivo da chamada "safrinha" é considerado de risco climático e preocupa compradores no mercado brasileiro, porque o milho se desenvolve numa época do ano em que as chuvas, em geral, começam a diminuir. Ainda no Sudeste, as chuvas podem prejudicar o andamento da safra da cana, que já começou a ser colhida em algumas áreas que anteciparam a moagem da temporada 2014/15, com início oficialmente previsto em abril. As usinas precisam de tempo seco para realizar o trabalho de colheita e moagem. Para o café, há sempre a preocupação de chuvas no momento da colheita, mas Santos não acredita em grandes problemas este ano. "Para não atrapalhar o café, as chuvas deveriam ocorrer no
inverno, não no outono", disse. Em 2012, lembra o especialista, houve perda de qualidade nos grãos de café, por excesso de chuvas em maio e junho. No Sul do País, no entanto, há risco de "fortes ondas de frio", disse Santos. "Os modelos climatológicos já sinalizam a possibilidade da entrada de uma massa de ar polar de forte intensidade na segunda quinzena de maio." Embora seja cedo para garantir a ocorrência de geadas, há um risco maior este ano, principalmente no Rio Grande do Sul, Paraná e para o Mato Grosso do Sul, disse o agrometeorologista. Na região agrícola chamada de "Mapitoba" (Maranhão, Piauí, Tocantins e oeste da Bahia), as chuvas deverão ocorrer até meados de abril e até mesmo podendo ocorrer alguma ou outra pancada de chuva isolada em maio. (Reuters)
ECONOMIA - 19
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
Banco Itaú BBA S.A. RELATÓRIO DA ADMINISTRAÇÃO
CNPJ nº 17.298.092/0001-30
Senhores Acionistas: Apresentamos as Demonstrações Contábeis do Banco Itaú BBA S.A. (ITAÚ BBA) relativas aos exercícios de 01/01 a 31/12 de 2013 e de 2012, as quais seguem os dispositivos estabelecidos pelo Banco Central do Brasil (BACEN) e do Conselho Monetário Nacional (CMN). RESULTADO E PATRIMÔNIO LÍQUIDO O Lucro Líquido do ITAÚ BBA no período alcançou R$ 1.111 milhões e o Patrimônio Líquido R$ 5.930 milhões. O Lucro Líquido por ação foi de R$ 105,14, enquanto seu valor patrimonial por ação atingiu R$ 561,07. ATIVOS E RECURSOS CAPTADOS Os Ativos totalizaram R$ 263.423 milhões e estavam substancialmente formados por R$ 121.287 milhões de Aplicações Interfinanceiras de Liquidez, Títulos e Valores Mobiliários e Instrumentos Financeiros Derivativos e R$ 129.776 milhões de Operações de Crédito, Operações de Arrendamento Mercantil Financeiro e Carteira de Câmbio. Os Recursos Captados totalizaram R$ 245.069 milhões e estão representados pela Carteira de Câmbio e Captação de Recursos e Obrigações por Empréstimos e Repasses. BALANÇO PATRIMONIAL (Em Milhares de Reais) ATIVO NOTAS 31/12/2013 31/12/2012 CIRCULANTE .................................................................................................... 157.424.541 163.498.178 DISPONIBILIDADES .................................................................................. 3a e 4 1.952.462 1.092.202 APLICAÇÕES INTERFINANCEIRAS DE LIQUIDEZ......................... 3a, 3b, 4 e 5 22.061.530 20.269.704 Aplicações no Mercado Aberto........................................................... 3.149.090 9.570.206 Aplicações em Depósitos Interfinanceiros ..................................... 18.912.440 10.699.498 TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS............................................................. 3c, 3d e 6 49.072.645 70.697.626 Carteira Própria......................................................................................... 14.215.221 8.159.727 Vinculados a Compromissos de Recompra .................................... 22.939.838 55.217.399 Vinculados a Prestação de Garantias ................................................ 7.189.096 2.323.094 Títulos Objeto de Operações Compromissadas com Livre Movimentação ......................................................................................... 66.879 636.370 Instrumentos Financeiros Derivativos.............................................. 4.661.611 4.361.036 RELAÇÕES INTERFINANCEIRAS .......................................................... 5.287.751 2.962.057 Depósitos no Banco Central................................................................. 3b 5.072.854 2.835.656 Correspondentes...................................................................................... 214.897 110.708 Repasses Interfinanceiros ..................................................................... –.– 15.693 RELAÇÕES INTERDEPENDÊNCIAS Transferências Internas de Recursos............................................ 671 4.848 OPERAÇÕES DE CRÉDITO ...................................................................... 3e, 3g e 7 46.455.033 40.630.293 Operações de Crédito............................................................................. 47.212.991 41.243.592 (Provisão para Operações de Crédito de Liquidação Duvidosa)................................................................................................. (757.958) (613.299) OPERAÇÕES DE ARRENDAMENTO MERCANTIL.......................... 3f, 3g e 7 (25.910) (20.967) Arrendamentos a Receber e Valor Residual Garantido .............. 1.054.711 1.462.230 (Rendas a Apropriar e Valor Residual a Balancear)....................... (1.030.266) (1.418.714) (Provisão para Créditos de Arrendamento Mercantil de Liquidação Duvidosa)............................................................................ (50.355) (64.483) OUTROS CRÉDITOS................................................................................... 32.586.614 27.819.942 Créditos por Avais e Fianças Honrados ............................................ 17.357 17.935 Carteira de Câmbio.................................................................................. 8 28.370.905 23.328.046 Rendas a Receber..................................................................................... 403.710 616.458 Negociação e Intermediação de Valores ......................................... 988.665 1.241.127 Operações com Característica de Concessão de Crédito .......... –.– 385 Diversos ....................................................................................................... 11a 2.852.239 2.666.959 (Provisão para Outros Créditos de Liquidação Duvidosa)......... 3g e 7e (46.262) (50.968) OUTROS VALORES E BENS..................................................................... 3h 33.745 42.473 Outros Valores e Bens ............................................................................. 54 74 Despesas Antecipadas ........................................................................... 33.691 42.399 REALIZÁVEL A LONGO PRAZO ................................................................ 97.662.649 88.378.960 APLICAÇÕES INTERFINANCEIRAS DE LIQUIDEZ......................... 3b e 5 3.154.761 3.667.362 Aplicações no Mercado Aberto........................................................... 2.417.383 3.177.576 Aplicações em Depósitos Interfinanceiros ..................................... 737.378 489.786 TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS............................................................. 3c, 3d e 6 46.998.250 49.923.523 Carteira Própria......................................................................................... 16.778.964 13.527.385 Vinculados a Compromissos de Recompra .................................... 26.025.349 31.508.245 Vinculados a Prestação de Garantias ................................................ 332.401 2.099.189 Instrumentos Financeiros Derivativos.............................................. 3.861.536 2.788.704 OPERAÇÕES DE CRÉDITO ...................................................................... 3e, 3g e 7 44.998.347 32.857.365 Operações de Crédito............................................................................. 47.041.869 33.490.097 (Provisão para Operações de Crédito de Liquidação Duvidosa)................................................................................................. (2.043.522) (632.732) OPERAÇÕES DE ARRENDAMENTO MERCANTIL.......................... 3f, 3g e 7 (4.473) 4.666 Arrendamentos a Receber e Valor Residual Garantido .............. 493.951 1.455.840 (Rendas a Apropriar e Valor Residual a Balancear)....................... (489.023) (1.435.959) (Provisão para Créditos de Arrendamento Mercantil de Liquidação Duvidosa)............................................................................ (9.401) (15.215) OUTROS CRÉDITOS................................................................................... 2.480.162 1.896.971 Carteira de Câmbio.................................................................................. 8 612.983 850.230 Rendas a Receber..................................................................................... 14.920 9.419 Negociação e Intermediação de Valores ......................................... 52.491 110.332 Diversos ....................................................................................................... 11a 1.799.894 927.152 (Provisão para Outros Créditos de Liquidação Duvidosa)......... 3g e 7e (126) (162) OUTROS VALORES E BENS - Despesas Antecipadas ................. 3h 35.602 29.073 PERMANENTE.................................................................................................. 8.336.241 9.785.285 INVESTIMENTOS........................................................................................ 3i 6.326.360 6.403.778 Participação em Coligadas e Controladas....................................... 13I 6.244.346 6.325.287 No País......................................................................................................... 5.844.978 5.941.323 No Exterior................................................................................................. 399.368 383.964 Outros Investimentos ............................................................................. 123.604 115.173 (Provisões para Perdas) .......................................................................... (41.590) (36.682) IMOBILIZADO DE USO ............................................................................ 3j 279.771 164.008 Imóveis de Uso.......................................................................................... 4.958 4.958 Outras Imobilizações de Uso................................................................ 445.431 299.299 (Depreciações Acumuladas)................................................................. (170.618) (140.249) IMOBILIZADO DE ARRENDAMENTO................................................. 3k, 3l e 7d 1.409.963 2.613.149 Bens Arrendados ...................................................................................... 1.387.609 2.509.293 (Depreciações Acumuladas)................................................................. 22.354 103.856 INTANGÍVEL ................................................................................................. 3m e 13 II 320.147 604.350 TOTAL DO ATIVO............................................................................................ 263.423.431 261.662.423
São Paulo, 19 de março de 2014. A Administração DEMONSTRAÇÃO DO RESULTADO (Em Milhares de Reais)
PASSIVO NOTAS CIRCULANTE .................................................................................................... DEPÓSITOS................................................................................................... 3b e 9 Depósitos à Vista ...................................................................................... Depósitos Interfinanceiros ................................................................... Depósitos a Prazo..................................................................................... CAPTAÇÕES NO MERCADO ABERTO ................................................ 3b e 9 Carteira Própria......................................................................................... Carteira de Terceiros................................................................................ RECURSOS DE ACEITES E EMISSÃO DE TÍTULOS ........................ 3b e 9 Recursos de Letras Imobiliárias, Hipotecárias, de Crédito e Similares ............................................................................ Obrigações por Títulos e Valores Mobiliários no Exterior.......... RELAÇÕES INTERFINANCEIRAS .......................................................... Repasses Interfinanceiros ..................................................................... RELAÇÕES INTERDEPENDÊNCIAS Recursos em Trânsito de Terceiros................................................. OBRIGAÇÕES POR EMPRÉSTIMOS Empréstimos no Exterior ................................................................... 3b e 9 OBRIGAÇÕES POR REPASSES DO PAÍS ............................................ 3b e 9 Tesouro Nacional...................................................................................... BNDES........................................................................................................... CEF................................................................................................................. FINAME ........................................................................................................ Outras Instituições................................................................................... INSTRUMENTOS FINANCEIROS DERIVATIVOS............................. 3d e 6 OUTRAS OBRIGAÇÕES ............................................................................ Cobrança e Arrecadação de Tributos e Assemelhados .............. Carteira de Câmbio.................................................................................. 8 Sociais e Estatutárias............................................................................... Fiscais e Previdenciárias......................................................................... 3o, 3p e 12c Negociação e Intermediação de Valores ......................................... Credores por Antecipação de Valor Residual................................. 3f e 7d Diversas........................................................................................................ 11b EXIGÍVEL A LONGO PRAZO....................................................................... DEPÓSITOS................................................................................................... 3b e 9 Depósitos Interfinanceiros ................................................................... Depósitos a Prazo..................................................................................... CAPTAÇÕES NO MERCADO ABERTO - Carteira Própria........... 3b e 9 RECURSOS DE ACEITES E EMISSÃO DE TÍTULOS ........................ 3b e 9 Recursos de Letras Imobiliárias, Hipotecárias, de Crédito e Similares ............................................................................ Obrigações por Títulos e Valores Mobiliários no Exterior.......... OBRIGAÇÕES POR EMPRÉSTIMOS .................................................... 3b e 9 Empréstimos no País - Outras Instituições...................................... Empréstimos no Exterior....................................................................... OBRIGAÇÕES POR REPASSES DO PAÍS ............................................ 3b e 9 Tesouro Nacional...................................................................................... BNDES........................................................................................................... CEF................................................................................................................. FINAME ........................................................................................................ Outras Instituições................................................................................... INSTRUMENTOS FINANCEIROS DERIVATIVOS............................. 3d e 6 OUTRAS OBRIGAÇÕES ............................................................................ Carteira de Câmbio.................................................................................. 8 Sociais e Estatutárias............................................................................... Fiscais e Previdenciárias......................................................................... 3o, 3p e 12c Negociação e Intermediação de Valores ......................................... Credores por Antecipação de Valor Residual................................. 3f e 7d Diversas........................................................................................................ 11b RESULTADOS DE EXERCÍCIOS FUTUROS ............................................ 3q PATRIMÔNIO LÍQUIDO................................................................................ 14 Capital Social ............................................................................................. Reservas de Capital ................................................................................. Reservas de Lucros .................................................................................. Ajustes de Avaliação Patrimonial ....................................................... 3c e 6a
TOTAL DO PASSIVO ......................................................................................
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO (Nota 14) (Em Milhares de Reais)
31/12/2013 191.982.541 94.081.554 7.693.175 70.730.968 15.657.411 32.437.016 28.835.879 3.601.137 4.899.875
31/12/2012 195.999.801 78.889.288 5.789.910 55.028.485 18.070.893 65.461.441 57.562.691 7.223.386 3.828.352
4.318.236 581.639 –.– –.–
2.851.418 976.934 8.649 8.649
1.191.007
1.363.562
19.491.671 4.756.718 633 2.565.916 19.746 2.030.769 139.654 5.058.177 30.066.523 15.497 25.487.477 650.413 440.983 2.179.977 705.527 586.649 65.264.344 7.287.355 3.796.124 3.491.231 25.482.036 4.048.747
13.729.318 4.999.758 600 1.235.404 18.419 3.571.373 173.962 4.950.796 22.768.637 13.537 19.345.913 631.190 371.111 987.976 853.776 565.134 59.196.269 4.778.334 765.433 4.012.901 30.810.038 3.639.401
3.280.049 768.698 6.110.734 1.581 6.109.153 17.361.120 633 10.263.459 16.661 6.967.199 113.168 2.766.091 2.208.261 593.995 36.645 988.281 –.– 291.804 297.536 246.555 5.929.991 4.224.086 15.372 1.693.919 (3.386)
2.694.400 945.001 3.197.036 1.579 3.195.457 11.398.029 1.199 5.612.224 35.101 5.739.466 10.039 2.439.237 2.934.194 850.230 55.382 819.538 134.440 801.708 272.896 183.169 6.283.184 4.224.086 15.372 1.685.139 358.587
263.423.431
261.662.423
Reservas de Capital
Reservas de Lucros
Ajustes de Avaliação Patrimonial
Lucros Acumulados
4.224.086 –.– –.–
15.372 –.– –.–
1.831.112 –.– –.–
149.417 (152.803) –.–
–.– –.– 165.680
6.219.987 (152.803) 165.680
–.– –.– –.– –.– 4.224.086
–.– –.– –.– –.– 15.372
8.284 (145.477) –.– –.– 1.693.919
–.– –.– –.– –.– (3.386)
(8.284) 145.477 (43.217) (259.656) –.–
–.– –.– (43.217) (259.656) 5.929.991
Capital Social SALDOS EM 01/07/2013................................................................................................................................................................................ Variação do Ajuste ao Valor de Mercado ................................................................................................................................................... Lucro Líquido....................................................................................................................................................................................................... Destinação: Reserva Legal .................................................................................................................................................................................................. Reserva Estatutária........................................................................................................................................................................................ Dividendos Provisionados.......................................................................................................................................................................... Juros sobre o Capital Próprio .................................................................................................................................................................... SALDOS EM 31/12/2013................................................................................................................................................................................
CIRCULAR 3.068/01 - BACEN O ITAÚ BBA declara ter capacidade financeira e intenção de manter até o vencimento os títulos assim classificados, no montante de R$ 23 milhões, representando 0,02% do total de títulos e valores mobiliários. AGRADECIMENTOS Agradecemos aos senhores acionistas a confiança e apoio indispensáveis para o desenvolvimento contínuo alcançado pelo ITAÚ BBA. Aos funcionários e colaboradores expressamos reconhecimento por seu empenho e dedicação. Aos clientes, nossos agradecimentos pela confiança e fidelidade, que procuramos retribuir com produtos, serviços e atendimento diferenciados.
Total
MUTAÇÕES DO PERÍODO..............................................................................................................................................................................
–.–
–.–
(137.193)
(152.803)
–.–
(289.996)
SALDOS EM 01/01/2012................................................................................................................................................................................ Variação do Ajuste ao Valor de Mercado ................................................................................................................................................... Dividendos Pagos (Nota 14b) ........................................................................................................................................................................ Lucro Líquido....................................................................................................................................................................................................... Destinação: Reserva Legal .................................................................................................................................................................................................. Reserva Estatutária........................................................................................................................................................................................ Dividendos Provisionados.......................................................................................................................................................................... Juros sobre o Capital Próprio .................................................................................................................................................................... SALDOS EM 31/12/2012................................................................................................................................................................................
4.224.086 –.– –.– –.–
15.372 –.– –.– –.–
2.471.291 –.– (1.645.000) –.–
121.042 237.545 –.– –.–
–.– –.– –.– 1.189.008
6.831.791 237.545 (1.645.000) 1.189.008
–.– –.– –.– –.– 4.224.086
–.– –.– –.– –.– 15.372
59.450 799.398 –.– –.– 1.685.139
–.– –.– –.– –.– 358.587
(59.450) (799.398) (11.685) (318.475) –.–
–.– –.– (11.685) (318.475) 6.283.184
MUTAÇÕES DO EXERCÍCIO...........................................................................................................................................................................
–.–
–.–
(786.152)
237.545
–.–
(548.607)
SALDOS EM 01/01/2013................................................................................................................................................................................ Variação do Ajuste ao Valor de Mercado ................................................................................................................................................... Dividendos Pagos (Nota 14b) ........................................................................................................................................................................ Lucro Líquido....................................................................................................................................................................................................... Destinação: Reserva Legal .................................................................................................................................................................................................. Reserva Estatutária........................................................................................................................................................................................ Dividendos Provisionados.......................................................................................................................................................................... Juros sobre o Capital Próprio .................................................................................................................................................................... SALDOS EM 31/12/2013................................................................................................................................................................................
4.224.086 –.– –.– –.–
15.372 –.– –.– –.–
1.685.139 –.– (799.610) –.–
358.587 (361.973) –.– –.–
–.– –.– –.– 1.111.263
6.283.184 (361.973) (799.610) 1.111.263
–.– –.– –.– –.– 4.224.086
–.– –.– –.– –.– 15.372
55.563 752.827 –.– –.– 1.693.919
–.– –.– –.– –.– (3.386)
(55.563) (752.827) (43.217) (259.656) –.–
–.– –.– (43.217) (259.656) 5.929.991
MUTAÇÕES DO EXERCÍCIO...........................................................................................................................................................................
–.–
–.–
8.780
(361.973)
–.–
(353.193)
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS - EXERCÍCIOS DE 01/01 A 31/12 DE 2013 E DE 2012 (Em Milhares de Reais) NOTA 1 - CONTEXTO OPERACIONAL O Banco Itaú BBA S.A. (ITAÚ BBA) tem por objeto a atividade bancária, inclusive a de operações de câmbio, nas modalidades autorizadas para banco múltiplo, com carteiras comercial, de investimentos, de arrendamento mercantil, de crédito imobiliário e de crédito, financiamento e investimento. As operações do ITAÚ BBA são conduzidas no contexto de um conjunto de instituições que atuam integradamente no mercado financeiro, lideradas pelo Itaú Unibanco Holding S.A. Os benefícios dos serviços prestados entre essas instituições e os custos correspondentes são absorvidos segundo a praticabilidade e razoabilidade de lhes serem atribuídos. As Demonstrações Contábeis elaboradas para os exercícios findos em 31 de dezembro de 2013 e de 2012 foram aprovadas pela Diretoria em 19 de março de 2014. NOTA 2 - APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS As Demonstrações Contábeis do ITAÚ BBA foram elaboradas de acordo com a Lei das Sociedades por Ações, em consonância, quando aplicável, com os normativos do Banco Central do Brasil (BACEN) e do Conselho Monetário Nacional (CMN), que incluem práticas e estimativas contábeis no que se refere à constituição de provisões. Em função do processo de convergência com as normas internacionais de contabilidade, algumas normas e suas interpretações foram emitidas pelo Comitê de Pronunciamentos Contábeis (CPC), as quais serão aplicáveis às instituições financeiras somente quando aprovadas pelo BACEN, naquilo que não confrontar com as normas por ele já emitidas anteriormente. Os pronunciamentos contábeis já aprovadas, através das Resoluções do CMN são: • Resolução nº 3.566/08 - Redução ao Valor Recuperável de Ativos; • Resolução nº 3.604/08 - Demonstração dos Fluxos de Caixa; • Resolução nº 3.750/09 - Divulgação sobre Partes Relacionadas; • Resolução nº 3.823/09 - Provisões, Passivos Contingentes e Ativos Contingentes; • Resolução nº 3.973/11 - Evento Subsequente; • Resolução nº 3.989/11 - Pagamento Baseado em Ações; • Resolução nº 4.007/11 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro; e • Resolução nº 4.144/12 - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro. Conforme determinado no parágrafo 1º, do artigo 2º, da Circular no 2.804, de 11/02/1998, do BACEN, as Demonstrações Contábeis do ITAÚ BBA abrangem a consolidação de sua agência no exterior (Nota 16d). Conforme determina o parágrafo único do artigo 7º da Circular no 3.068, de 08/11/2001, do BACEN, os títulos e valores mobiliários classificados como títulos para negociação (Nota 6a) são apresentados no Balanço Patrimonial, no Ativo Circulante, independentemente de suas datas de vencimentos. NOTA 3 - RESUMO DAS PRINCIPAIS PRÁTICAS CONTÁBEIS a) Caixa e Equivalentes de Caixa - O ITAÚ BBA define como caixa e equivalentes de caixa as disponibilidades que compreendem o caixa e contas correntes em bancos (considerados na rubrica de Disponibilidades), Aplicações em Depósitos Interfinanceiros e Aplicações em Operações Compromissadas - Posição Bancada com prazo original igual ou inferior a 90 dias. b) Aplicações Interfinanceiras de Liquidez, Créditos Vinculados no BACEN, Depósitos Remunerados, Captações no Mercado Aberto, Recursos de Aceites e Emissão de Títulos, Obrigações por Empréstimos e Repasses e Demais Operações Ativas e Passivas - As operações com cláusula de atualização monetária/ cambial e as operações com encargos prefixados estão registradas a valor presente, líquidas dos custos de transação incorridos, calculadas pro rata die com base na taxa efetiva das operações, de acordo com a Deliberação nº 556, de 12/11/2008, da CVM. c) Títulos e Valores Mobiliários - Registrados pelo custo de aquisição atualizado pelo indexador e/ou taxa de juros efetiva e apresentados no Balanço Patrimonial conforme a Circular nº 3.068, de 08/11/2001, do BACEN. São classificados nas seguintes categorias: • Títulos para Negociação - Títulos e valores mobiliários adquiridos com o propósito de serem ativa e frequentemente negociados, avaliados pelo valor de mercado em contrapartida ao resultado do período; • Títulos Disponíveis para Venda - Títulos e valores mobiliários que poderão ser negociados, porém não são adquiridos com o propósito de serem ativa e frequentemente negociados, avaliados pelo valor de mercado em contrapartida à conta destacada do Patrimônio Líquido; • Títulos Mantidos até o Vencimento - Títulos e valores mobiliários, exceto ações não resgatáveis, para os quais haja intenção ou obrigatoriedade e capacidade financeira da instituição para sua manutenção em carteira até o vencimento, registrados pelo custo de aquisição ou pelo valor de mercado quando da transferência de outra categoria. Os títulos são atualizados até a data de vencimento, não sendo avaliados pelo valor de mercado. Os ganhos e perdas de títulos disponíveis para venda, quando realizados, serão reconhecidos na data de negociação na Demonstração do Resultado, em contrapartida de conta específica do Patrimônio Líquido. Os declínios no valor de mercado dos títulos e valores mobiliários disponíveis para venda e dos mantidos até o vencimento, abaixo dos seus respectivos custos atualizados, relacionados a razões consideradas não temporárias, serão refletidos no resultado como perdas realizadas. Os efeitos da aplicação dos procedimentos descritos anteriormente, nas coligadas e controladas do ITAÚ BBA, refletidos por estas em conta destacada dos seus Patrimônios Líquidos ou em contas de resultado, foram igualmente registrados diretamente no Patrimônio Líquido ou no Resultado de Equivalência Patrimonial da controladora proporcionalmente ao percentual de participação.
d) Instrumentos Financeiros Derivativos - São classificados, na data de sua aquisição, de acordo com a intenção da administração em utilizá-los como instrumento de proteção (hedge) ou não, conforme a Circular nº 3.082, de 30/01/2002, do BACEN. As operações que utilizam instrumentos financeiros, efetuadas por solicitação de clientes, por conta própria, ou que não atendam aos critérios de proteção (principalmente derivativos utilizados para administrar a exposição global de risco), são contabilizadas pelo valor de mercado, com os ganhos e as perdas realizados e não realizados, reconhecidos diretamente na Demonstração do Resultado. Os derivativos utilizados para proteger exposições a risco ou para modificar as características de ativos e passivos financeiros que sejam altamente correlacionados no que se refere às alterações no seu valor de mercado em relação ao valor de mercado do item que estiver sendo protegido, tanto no início quanto ao longo da vida do contrato e considerado efetivo na redução do risco associado à exposição a ser protegida, são classificados como hedge de acordo com sua natureza: • Hedge de Risco de Mercado - Os ativos e passivos financeiros, bem como os respectivos instrumentos financeiros relacionados, são contabilizados pelo valor de mercado com os ganhos e as perdas realizados e não realizados, reconhecidos diretamente na Demonstração do Resultado; • Hedge de Fluxo de Caixa - A parcela efetiva de hedge dos ativos e passivos financeiros, bem como os respectivos instrumentos financeiros relacionados, são contabilizados pelo valor de mercado com os ganhos e as perdas realizados e não realizados, deduzidos quando aplicável, dos efeitos tributários, reconhecidos em conta específica do Patrimônio Líquido. A parcela não efetiva do hedge é reconhecida diretamente na Demonstração do Resultado. e) Operações de Crédito e Outros Créditos (Operações com Características de Concessão de Crédito) Registradas a valor presente, calculadas pro rata die com base na variação do indexador e na taxa de juros pactuados, sendo atualizadas accrual” até o 60º dia de atraso. Após o 60º dia, o reconhecimento no resultado ocorre quando do efetivo recebimento das prestações. As receitas decorrentes da recuperação de operações levadas anteriormente a prejuízo (write-offs), estão classificadas na linha de Receitas de Intermediação Financeira - Operações de Crédito e as tarifas na contratação dessas operações são classificadas em Receitas de Prestação de Serviços. f) Arrendamentos a Receber e Valor Residual Garantido (VRG) - Registrados pelo valor contratual, em contrapartida às contas retificadoras de rendas de arrendamento a apropriar e valor residual a balancear, ambos apresentados pelas condições pactuadas. O VRG recebido antecipadamente é registrado em Outras Obrigações - Credores por Antecipação do Valor Residual até a data do término contratual. O ajuste a valor presente das contraprestações e do VRG a receber das operações de arrendamento mercantil é reconhecido como superveniência/insuficiência de depreciação no imobilizado de arrendamento mercantil. A prática adotada acima difere das práticas contábeis previstas na legislação brasileira, principalmente no que diz respeito ao regime de competência no registro das receitas e despesas relacionadas aos contratos de arrendamento mercantil. Em consequência, de acordo com a Circular BACEN nº 1.429/89, é calculado o valor presente das contraprestações em aberto, utilizando-se a taxa interna de retorno de cada contrato, registrando-se uma receita ou despesa de arrendamento mercantil, em contrapartida às rubricas de superveniência ou insuficiência de depreciação, respectivamente, registradas no Ativo Permanente, com o objetivo de adequar as operações de arrendamento mercantil ao regime de competência. As operações de arrendamento mercantil são atualizadas (accrual) até o 60º dia de atraso. Após o 60º dia, o reconhecimento no resultado ocorre quando do efetivo recebimento das prestações e a receita decorrente da recuperação de operações levadas anteriormente a prejuízo (write-offs) está classificada na linha de Receitas da Intermediação Financeira - Operações de Arrendamento Mercantil, as tarifas na contratação dessas operações são classificadas em Rendas de Tarifas Bancárias e as apropriações em resultado das operações de arrendamento mercantil operacional ocorrem na data da exigibilidade da contraprestação. g) Provisão para Créditos de Liquidação Duvidosa - Constituída com base na análise dos riscos de realização dos créditos, em montante considerado suficiente para cobertura de eventuais perdas, conforme as normas estabelecidas pela Resolução nº 2.682, de 21/12/1999, do CMN, alterada pelo artigo 2º da Resolução nº 2.697, de 24/02/2000, dentre as quais se destacam: • As provisões são constituídas a partir da concessão do crédito, baseadas nas classificações de risco do cliente, em função da análise periódica da qualidade do cliente e dos setores de atividade e não apenas quando da ocorrência de inadimplência; e • Considerando-se exclusivamente a inadimplência, os write-offs são efetuados após 360 dias do vencimento do crédito ou após 540 dias, para as operações com o prazo a decorrer superior a 36 meses. h) Outros Valores e Bens - Compostos basicamente por Bens Não Destinados a Uso, correspondentes a veículos disponíveis para venda e recebidos em dação de pagamento, os quais são ajustados a valor de mercado através da constituição de provisão, de acordo com as normas vigentes; e Despesas Antecipadas, correspondentes a aplicações de recursos cujos benefícios decorrentes ocorrerão em exercícios futuros e comissões pagas aos revendedores na concessão de financiamento ou leasing de veículos. i) Investimentos - Em controladas e coligadas estão avaliados pelo método de equivalência patrimonial, sendo as demonstrações contábeis das subsidiárias no exterior adaptadas aos critérios contábeis vigentes no Brasil e convertidas para reais. Os demais estão registrados pelo valor de custo e são ajustados a valor de mercado através da constituição de provisão, de acordo com as normas vigentes. Os ágios originados nas aquisições de investimentos são amortizados com base na expectativa de rentabilidade futura (10 anos) ou por sua realização.
NOTAS RECEITAS DA INTERMEDIAÇÃO FINANCEIRA ................ Operações de Crédito.............................................................. 3e Operações de Arrendamento Mercantil ........................... 3f Resultado de Operações com Títulos e Valores Mobiliários ................................................................ Resultado com Instrumentos Financeiros Derivativos................................................................................ 3d e 6b IV Resultado de Operações de Câmbio.................................. Resultado das Aplicações Compulsórias .......................... DESPESAS DA INTERMEDIAÇÃO FINANCEIRA............... Operações de Captação no Mercado................................. Operações de Empréstimos e Repasses............................ Operações de Arrendamento Mercantil ........................... 3f Provisão para Créditos de Liquidação Duvidosa............ 3g e 7e RESULTADO BRUTO DA INTERMEDIAÇÃO FINANCEIRA............................................................................... OUTRAS RECEITAS (DESPESAS) OPERACIONAIS.......... Receitas de Prestação de Serviços ...................................... 11c Despesas de Pessoal................................................................. Outras Despesas Administrativas........................................ 11d Despesas Tributárias................................................................. 3p e 12a II Resultado de Participação em Coligadas e Controladas.............................................................................. 3i e 13 I Outras Receitas Operacionais ............................................... Outras Despesas Operacionais............................................. 11e RESULTADO OPERACIONAL ................................................... RESULTADO NÃO OPERACIONAL......................................... RESULTADO ANTES DA TRIBUTAÇÃO SOBRE O LUCRO E PARTICIPAÇÕES .................................................... IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL ........... 3p e 12a I Devidos sobre Operações do Período ............................... Referentes a Diferenças Temporárias ................................. PARTICIPAÇÕES NO LUCRO .................................................... 15b LUCRO LÍQUIDO........................................................................... Nº DE AÇÕES.................................................................................. 14a LUCRO POR AÇÃO- R$............................................................... VALOR PATRIMONIAL POR AÇÃO - R$ ...............................
2º Semestre 01/01 a 01/01 a 2013 31/12/2013 31/12/2012 8.714.613 16.803.003 13.580.656 3.516.872 6.869.229 5.457.568 543.693 934.330 752.854 4.317.088
7.966.339
7.255.613
(2.660) 338.322 (384.320) 167.466 405.668 111.206 172.154 289.115 387.735 (9.003.681) (15.821.973) (11.677.664) (6.081.029) (11.402.218) (9.069.689) (846.283) (1.677.738) (987.916) (497.845) (818.854) (551.118) (1.578.524) (1.923.163) (1.068.941) (289.068) (115.953) 765.431 (456.102) (499.433) (86.367)
981.030 (330.230) 1.451.763 (807.165) (975.047) (198.919)
1.902.992 (827.256) 1.248.812 (931.550) (735.655) (230.963)
321.991 37.554 (199.027) (405.021) (453)
508.672 87.652 (397.186) 650.800 (210)
428.190 88.139 (694.229) 1.075.736 17.777
(405.474) 615.030 (89.613) 704.643 (43.876) 165.680
650.590 1.093.513 531.898 153.816 (354.838) (11.027) 886.736 164.843 (71.225) (58.321) 1.111.263 1.189.008 10.569.053 10.569.053 105,14 112,50 561,07 594,49
DEMONSTRAÇÃO DOS FLUXOS DE CAIXA (Em Milhares de Reais) 2º Semestre 2013 LUCRO LÍQUIDO AJUSTADO............................................................................. (2.586.225) Lucro Líquido......................................................................................................... 165.680 Ajustes ao Lucro Líquido: .................................................................................. (2.751.905) Ajustes ao Valor de Mercado de T.V.M. e Instrumentos Financeiros Derivativos (Ativos/Passivos).............................................. (804.329) Efeito das Mudanças das Taxas de Câmbio em Caixa e Equivalentes de Caixa ................................................................................... (6.692) Provisão para Créditos de Liquidação Duvidosa ................................... 1.578.524 Depreciações e Amortizações...................................................................... 40.457 Amortização de Ágio....................................................................................... 141.456 Tributos Diferidos.............................................................................................. (704.643) Resultado de Participação em Coligadas e Controladas .................... (321.991) Rendas de Títulos e Valores Mobiliários Disponíveis para Venda .... (2.671.990) Rendas de Títulos e Valores Mobiliários Mantidos até o Vencimento........................................................................ (1.741) (Ganho) na Alienação de Investimentos................................................... –.– Provisão para Perdas sobre Outros Investimentos ............................... –.– Outros ................................................................................................................... (956) VARIAÇÃO DE ATIVOS E OBRIGAÇÕES ........................................................ 10.168.459 (Aumento) Redução em Aplicações Interfinanceiras de Liquidez .. 2.539.386 (Aumento) Redução em Títulos e Valores Mobiliários e Instrumentos Financeiros Derivativos (Ativos/Passivos).................. 16.884.575 (Aumento) Redução em Depósitos Compulsórios no Banco Central do Brasil................................................................................. (1.341.879) (Aumento) Redução em Relações Interfinanceiras e Relações Interdependências (Ativos/Passivos).................................... (185.158) (Aumento) Redução em Operações de Crédito e Arrendamento Mercantil Financeiro ....................................................... (12.494.210) (Aumento) Redução em Outros Créditos e Outros Valores e Bens.................................................................................... (423.033) (Aumento) Redução em Operações de Câmbio e Negociação e Intermediação de Valores (Ativos/Passivos) ............. (176.166) (Redução) Aumento em Depósitos ............................................................ 22.126.711 (Redução) Aumento em Captações no Mercado Aberto ................... (22.375.771) (Redução) Aumento em Recursos por Emissão de Títulos................. (189.608) (Redução) Aumento em Obrigações por Empréstimos e Repasses ............................................................................................................ 5.570.613 (Redução) Aumento em Outras Obrigações........................................... 269.189 Variação nos Resultados de Exercícios Futuros...................................... 42.056 Pagamento de Imposto de Renda e Contribuição Social................... (78.246) CAIXA LÍQUIDO PROVENIENTE/(APLICADO) NAS ATIVIDADES OPERACIONAIS.............................................................. 7.582.234 Dividendos e Juros sobre o Capital Próprio Recebidos....................... 773.201 Recursos da Venda de Títulos e Valores Mobiliários Disponíveis para Venda................................................................................ –.– Recursos de Juros de Títulos e Valores Mobiliários Mantidos até o Vencimento........................................................................ 10.506 Alienação de Investimentos.......................................................................... –.– (Aquisição) de Títulos e Valores Mobiliários Disponíveis para Venda................................................................................ (1.916.534) Aumento de Capital em Controladas ........................................................ –.– (Aquisição) de Imobilizado de Uso............................................................. (129.660) Alienação de Imobilizado de Uso ............................................................... 243 (Aquisição) Alienação de Intangível........................................................... (19.449) CAIXA LÍQUIDO PROVENIENTE/(APLICADO) NAS ATIVIDADES DE INVESTIMENTO ................................................................. (1.281.693) Dividendos e Juros sobre o Capital Próprio Pagos ............................... 282.389 CAIXA LÍQUIDO PROVENIENTE/(APLICADO) NAS ATIVIDADES DE FINANCIAMENTO ............................................................. 282.389 AUMENTO/(REDUÇÃO) LÍQUIDO EM CAIXA E EQUIVALENTES DE CAIXA (Notas 3a e 4) ................................................ 6.582.930 Caixa e Equivalentes de Caixa no Início do Exercício........................... 11.486.978 Efeito das Mudanças das Taxas de Câmbio em Caixa e Equivalentes de Caixa ................................................................................... 6.692 Caixa e Equivalentes de Caixa no Final do Exercício ............................ 18.076.600
01/01 a 01/01 a 31/12/2013 31/12/2012 (2.808.655) (2.796.162) 1.111.263 1.189.008 (3.919.918) (3.985.170) 341.541
(46.872)
(200.050) 1.923.163 79.701 282.859 (886.736) (508.672) (4.940.887)
(1.693.174) 1.068.941 78.934 328.187 (164.843) (428.190) (3.084.266)
(5.498) (24.160) (268) (27.285) –.– 9.693 (5.071) (2.135) 6.859.633 14.263.885 3.524.187 (1.521.234) 27.470.726 (15.688.222) (2.237.198)
3.985.759
(265.525)
30.399
(19.334.493) (13.317.340) (44.845)
(1.041.131)
2.447.580 (946.067) 17.701.287 2.896.691 (38.352.427) 40.801.327 1.480.870 (4.295.786) 14.396.102 126.229 63.386 (116.246)
3.924.614 (58.165) 50.476 (557.436)
4.050.978 11.467.723 847.843 450.535 12.499.937
3.092.852
21.251 1.679
38.977 36.474
(10.964.473) (26.964.333) –.– (374.142) (154.440) (49.070) 259 896 (39.802) (41.089) 2.212.254 (23.808.900) (799.610) (1.645.000) (799.610) (1.645.000) 5.463.622 (13.986.177) 12.412.928 24.705.931 200.050 18.076.600
1.693.174 12.412.928
j) Imobilizado de Uso - Demonstrado ao custo de aquisição ou construção, menos depreciação acumulada. Corresponde aos direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou exercidos com essa finalidade, inclusive os bens decorrentes de operações que transfiram à companhia os benefícios, riscos e controles desses bens. As depreciações são calculadas pelo método linear, sobre o custo corrigido e às seguintes taxas anuais: Imóveis de Uso ....................................................................................................................................................................... 4% a 8% Benfeitorias em Imóveis de Terceiros............................................................................................................................. Até 10% Instalações, Móveis e Equipamentos de Uso e Sistemas de Segurança e Transporte e Comunicações.................................................................................................................................................................... 10% a 20% Sistemas de Processamentos de Dados........................................................................................................................ 20% a 50% k) Imobilizado de Arrendamento - Os bens arrendados são registrados no ativo imobilizado ao custo de aquisição. A depreciação dos bens arrendados é reconhecida pelo método linear no prazo de vida útil usual, considerando uma redução de 30% na vida útil do bem, se enquadrada nas condições previstas na Portaria nº 113, de 26/02/1988, do Ministério da Fazenda. As taxas anuais de depreciação, sem consideração da referida redução, são: edificações 4%, móveis e utensílios e instalações 10%, máquinas e equipamentos de 10% a 50%, veículos e afins de 20% a 25% e outros bens de 10% a 20%. l) Perdas em Arrendamento a Amortizar - A diferença apurada ao final do contrato, entre o valor residual atribuído e o valor residual garantido, quando devedora, é debitada ao ativo diferido para amortização no prazo restante de vida útil do bem. Para fins de publicação o saldo do ativo diferido está sendo classificado em Imobilizado de Arrendamento. m) Intangível - Corresponde aos direitos adquiridos que tenham por objeto bens incorpóreos destinados à manutenção da entidade ou exercidos com essa finalidade, de acordo com a Resolução nº 3.642, de 26/11/2008, do CMN. Está composto por ágios de incorporação correspondente ao valor pago na aquisição de sociedade, transferido para o ativo intangível em razão da incorporação do patrimônio da sociedade, conforme determina a Lei nº 9.532/97, amortizados conforme prazos estipulados em laudos de avaliação, e direitos na aquisição de folhas de pagamento, amortizados de acordo com os prazos dos contratos. n) Redução ao Valor Recuperável de Ativos - O ITAÚ BBA avalia os ativos a fim de verificar se seus valores contábeis são plenamente recuperáveis. Este procedimento, realizado semestralmente, submete os ativos à análise tanto qualitativa quanto quantitativa, sendo que todos os ativos são avaliados, no mínimo, uma vez por ano. As perdas por reduções ao valor recuperável são reconhecidas pelo montante no qual o valor contábil do ativo (ou grupo de ativos) excede seu valor recuperável. O valor recuperável de cada ativo é calculado como o maior valor entre o valor em uso (soma dos fluxos de caixa antes de imposto estimados descontados à data presente) e o valor justo menos seu custo de venda (preço de mercado subtraído das despesas de transação). Para fins de avaliar a redução ao valor recuperável, os ativos são agrupados ao nível mínimo para o qual podem ser identificados fluxos de caixa independentes (unidades geradoras de caixa). A avaliação pode ser feita ao nível de um ativo individual quando o valor justo menos seu custo de venda possa ser determinado de forma confiável. Nos exercícios findos em 31/12/2013 e de 31/12/2012 não houve indicação de redução ao valor recuperável de ativos. o) Ativos e Passivos Contingentes e Obrigações Legais - Fiscais e Previdenciárias - São avaliados, reconhecidos e divulgados de acordo com as determinações estabelecidas CMN e Carta Circular nº 3.429 de 11/02/2010 do BACEN. I - Ativos e Passivos Contingentes Referem-se a direitos e obrigações potenciais decorrentes de eventos passados e cuja ocorrência depende de eventos futuros. • Ativos Contingentes - Não são reconhecidos, exceto quando da existência de evidências que assegurem elevado grau de confiabilidade de realização, usualmente representado pelo trânsito em julgado da ação e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível; • Passivos Contingentes - Decorrem basicamente de processos judiciais e administrativos, inerentes ao curso normal dos negócios, movidos por terceiros, ex-funcionários e órgãos públicos, em ações cíveis, trabalhistas, de natureza fiscal e previdenciária e outros riscos. Essas contingências, coerentes com práticas conservadoras adotadas, são avaliadas por assessores legais e levam em consideração a probabilidade que recursos financeiros sejam exigidos para liquidar as obrigações e que o montante das obrigações possa ser estimado com suficiente segurança. As contingências são classificadas como prováveis, para as quais são constituídas provisões; possíveis, que somente são divulgadas sem que sejam provisionadas; e remotas, que não requerem provisão e divulgação. Os valores das contingências são quantificados utilizando-se modelos e critérios que permitam a sua mensuração de forma adequada, apesar da incerteza inerente ao prazo e valor. Os Depósitos Judiciais em Garantia correspondentes são atualizados de acordo com a regulamentação vigente. Contingências garantidas por cláusulas de indenização em processos de privatização e outros e com liquidez são reconhecidas quando da notificação judicial, sendo reconhecidos simultaneamente os valores a receber, não gerando efeito no resultado. II - Obrigações Legais - Fiscais e Previdenciárias Representadas por exigíveis relativos às obrigações tributárias, cuja legalidade ou constitucionalidade é objeto de contestação judicial, constituídas pelo valor integral em discussão. Os Exigíveis e os Depósitos Judiciais correspondentes são atualizados de acordo com a regulamentação vigente. p) Tributos - Calculados às alíquotas abaixo demonstradas, consideram, para efeito das respectivas bases de cálculo, a legislação vigente pertinente a cada encargo. Imposto de Renda................................ 15,00%
Contribuição Social......... 15,00%
COFINS......... 4,00%
Adicional de Imposto de Renda...... 10,00%
PIS..........................................
ISS até........... 5,00%
0,65%
q) Resultados de Exercícios Futuros - Referem-se basicamente as rendas recebidas antes do cumprimento do prazo da obrigação que lhes deu origem, sobre as quais não haja quaisquer perspectivas de exigibilidade e cuja apropriação, como renda efetiva, depende apenas da fluência do prazo. NOTA 4 - CAIXA E EQUIVALENTES DE CAIXA 31/12/2013 31/12/2012 Disponibilidades.................................................................................................................. 1.952.462 1.092.202 Aplicações em Operações Compromissadas - Posição Bancada ....................... 1.142.072 4.589.318 Aplicações em Depósitos Interfinanceiros................................................................. 14.982.066 6.731.408 TOTAL......................................................................................................................................
18.076.600
12.412.928
20 -.ECONOMIA
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
Banco Itaú BBA S.A. NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS - EXERCÍCIOS DE 01/01 A 31/12 DE 2013 E DE 2012 (Em Milhares de Reais) (Continuação) NOTA 5 - APLICAÇÕES INTERFINANCEIRAS DE LIQUIDEZ 31/12/2013 Aplicações no Mercado Aberto .......................................................................................................................................................................................................................................................... Posição Bancada (*)................................................................................................................................................................................................................................................................................ Posição Financiada................................................................................................................................................................................................................................................................................. Aplicações em Depósitos Interfinanceiros...................................................................................................................................................................................................................................
0-30 3.149.090 1.142.072 2.007.018 14.777.814
31-180 –.– –.– –.– 797.570
181-365 –.– –.– –.– 3.337.056
Acima de 365 2.417.383 242.500 2.174.883 737.378
Total 5.566.473 1.384.572 4.181.901 19.649.818
% 22,1 5,5 16,6 77,9
TOTAL.............................................................................................................................................................................................................................................................................................................. % por prazo de vencimento ....................................................................................................................................................................................................................................................................
17.926.904 71,1
797.570 3,2
3.337.056 13,2
3.154.761 12,5
25.216.291
100,0
TOTAL - 31/12/2012.................................................................................................................................................................................................................................................................................. % por prazo de vencimento ....................................................................................................................................................................................................................................................................
14.632.252 61,1
3.479.161 14,5
2.158.291 9,0
3.667.362 15,3
23.937.066
100,0
31/12/2012 Total 12.747.782 5.278.134 7.469.648 11.189.284 23.937.066
% 53,3 22,1 31,2 46,7 100,0
(*) Inclui R$ 3.817.266 em 31/12/2012 referente a Aplicação no Mercado Aberto com livre movimentação, cujos títulos estão vinculados à garantia de operações na Bolsa de Valores, Mercadorias e Futuros - BM&FBOVESPA e BACEN. Não há títulos vinculados em 31/12/2013. NOTA 6 - TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS (ATIVOS E PASSIVOS) Apresentamos a seguir a composição por tipo de papel e prazo de vencimento dos Títulos e Valores Mobiliários e de Instrumentos Financeiros Derivativos, já ajustados aos respectivos valores de mercado. a) Resumo por Vencimento 31/12/2013
Custo 19.566.512 1.122 8.421.245 8.790.043 2.354.102 –.– 5.109.037 2.630.777 2.455.365 22.855 40 63.305.799 4.122.487 –.– 1.459.587 49.309.027 1.231.443 –.– 646.761 2.710.793 2.522.942 187.851 620.439 2.604.914 600.348 87.981.348 27.702.782 60.255.199 23.367 7.203.245
TÍTULOS PÚBLICOS - BRASIL.................................................................................................................................. Letras Financeiras do Tesouro .............................................................................................................................. Letras do Tesouro Nacional ................................................................................................................................... Notas do Tesouro Nacional.................................................................................................................................... Títulos da Dívida Externa Brasileira .................................................................................................................... Outros ........................................................................................................................................................................... TÍTULOS PÚBLICOS - OUTROS PAÍSES............................................................................................................... Dinamarca ................................................................................................................................................................... Coréia ............................................................................................................................................................................ Uruguai......................................................................................................................................................................... Outros ........................................................................................................................................................................... TÍTULOS DE EMPRESAS............................................................................................................................................ Euro Bonds e Assemelhados................................................................................................................................. Certificados de Depósito Bancário..................................................................................................................... Ações............................................................................................................................................................................. Debêntures ................................................................................................................................................................. Notas Promissórias................................................................................................................................................... Letras Hipotecárias................................................................................................................................................... Cédula do Produtor Rural ...................................................................................................................................... Cotas de Fundos........................................................................................................................................................ Renda Fixa............................................................................................................................................................... Direitos Creditórios.............................................................................................................................................. Certificados de Recebíveis Imobiliários............................................................................................................ Letras Financeiras ..................................................................................................................................................... Outros ........................................................................................................................................................................... SUBTOTAL - TÍTULOS E VALORES MOBILIÁRIOS ........................................................................................... Títulos para Negociação......................................................................................................................................... Títulos Disponíveis para Venda............................................................................................................................ Títulos Mantidos até o Vencimento (1) ............................................................................................................. INSTRUMENTOS FINANCEIROS DERIVATIVOS .............................................................................................. TOTAL DE TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS (ATIVO)...........................................................................................................................................
95.184.593
Provisão para Ajuste ao Valor de Mercado Refletida no: Patrimônio Resultado Líquido (491.842) (206.099) (2) –.– (52.019) (63.364) (439.821) (15.144) –.– (127.591) –.– –.– 16 –.– –.– –.– –.– –.– 16 –.– –.– –.– 64.467 199.858 1 139.005 –.– –.– 59.851 (912) 4.203 102.922 –.– (3.865) –.– –.– –.– (22.189) –.– –.– –.– –.– –.– –.– 394 (6.268) –.– (4.480) 18 (4.355) (427.359) (6.241) (427.359) –.– –.– (6.241) –.– –.– 1.319.902 –.– 892.543
% POR PRAZO DE VENCIMENTO .......................................................................................................................... Impostos Diferidos (Nota 12 b)............................................................................................................................ Ajuste de coligadas e controladas...................................................................................................................... Benefícios Pós-Emprego ........................................................................................................................................ AJUSTES DE AVALIAÇÃO PATRIMONIAL ..........................................................................................................
(6.241)
Valor de Mercado 18.868.571 1.120 8.305.862 8.335.078 2.226.511 –.– 5.109.053 2.630.777 2.455.365 22.871 40 63.570.124 4.261.493 –.– 1.518.526 49.416.152 1.227.578 –.– 624.572 2.710.793 2.522.942 187.851 614.565 2.600.434 596.011 87.547.748 27.275.423 60.248.958 23.367 8.523.147
% 19,6 0,0 8,6 8,7 2,3 –.– 5,3 2,7 2,6 0,0 0,0 66,3 4,4 –.– 1,6 51,5 1,3 –.– 0,7 2,8 2,6 0,2 0,7 2,7 0,6 91,1 28,4 62,7 0,0 8,9
96.070.895
100,0
–.– –.– –.– –.– –.– –.– 428.701 428.661 –.– –.– 40 4.441.975 12.633 –.– 1.518.526 174.216 –.– –.– 20.395 2.710.793 2.522.942 187.851 –.– –.– 5.412 4.870.676 1.448.069 3.422.607 –.– 1.937.999
31-90 –.– –.– –.– –.– –.– –.– 697.262 697.262 –.– –.– –.– 835.773 153.639 –.– –.– –.– 401.296 –.– 69.255 –.– –.– –.– –.– 211.583 –.– 1.533.035 129.168 1.403.867 –.– 1.193.687
91-180 5.272.262 –.– 5.272.249 13 –.– –.– –.– –.– –.– –.– –.– 1.720.134 64.384 –.– –.– 506.589 826.282 –.– 84.997 –.– –.– –.– 57 237.825 –.– 6.992.396 90.921 6.901.475 –.– 383.084
181-365 2.658.462 –.– 2.058.487 599.975 –.– –.– 1.655.679 526.738 1.128.941 –.– –.– 1.720.036 351.285 –.– –.– 532.516 –.– –.– 82.414 –.– –.– –.– 215.877 537.944 –.– 6.034.177 626.515 5.407.662 –.– 1.146.841
366-720 110.889 1.120 7.433 102.336 –.– –.– 2.318.563 978.116 1.326.424 14.023 –.– 4.857.109 1.775.813 –.– –.– 1.124.585 –.– –.– 103.314 –.– –.– –.– –.– 1.611.081 242.316 7.286.561 137.834 7.134.857 13.870 1.953.005
Acima de 720 dias 10.826.958 –.– 967.693 7.632.754 2.226.511 –.– 8.848 –.– –.– 8.848 –.– 49.995.097 1.903.739 –.– –.– 47.078.246 –.– –.– 264.197 –.– –.– –.– 398.631 2.001 348.283 60.830.903 24.842.916 35.978.490 9.497 1.908.531
Valor de Mercado 40.262.898 4.167 21.245.880 16.796.900 2.215.446 505 3.960.272 2.278.209 1.661.993 19.980 90 69.248.239 2.495.662 –.– 1.541.009 57.464.675 777.351 –.– 778.096 2.698.122 2.441.379 256.743 875.575 2.275.336 342.413 113.471.409 55.950.239 57.482.050 39.120 7.149.740
6.808.675
2.726.722
7.375.480
7.181.018
9.239.566
62.739.434
120.621.149
7,1
2,8
7,7
7,5
9,6
65,3
100,0
(2.180.883) 27,9
(767.720) 9,8
(498.673) 6,4
(1.610.901) 20,6
(1.327.195) 17,0
(1.438.896) 18,4
100,0
7.036.963 5,8
4.903.257 4,1
1.944.449 1,6
2.966.217 2,5
17.462.438 14,5
86.307.825 71,5
(1.894.887)
(1.407.428)
(759.240)
(889.241)
(1.148.538)
(1.290.699)
0-30
3.317 (463) 1 (3.386)
INSTRUMENTOS FINANCEIROS DERIVATIVOS (PASSIVO)........................................................................ % POR PRAZO DE VENCIMENTO .......................................................................................................................... TOTAL DE TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS (ATIVO) - 31/12/2012............................................................................................................... % POR PRAZO DE VENCIMENTO ..........................................................................................................................
(6.400.488)
(1.423.780)
118.563.991
1.459.201
Impostos Diferidos ................................................................................................................................................... Ajuste de coligadas e controladas...................................................................................................................... AJUSTE DE AVALIAÇÃO PATRIMONIAL - 31/12/2012................................................................................. INSTRUMENTOS FINANCEIROS DERIVATIVOS (PASSIVO) - 31/12/2012............................................ (5.664.513) (1.725.520) (1) Os títulos classificados nesta categoria, se avaliados a valor de mercado, apresentariam um ajuste positivo no valor de R$ 3.748 (R$ 1.351 em 31/12/2012).
–.–
(7.824.268)
597.957
120.621.149
(256.085) 16.715 358.587 –.–
b) Instrumentos Financeiros Derivativos A globalização dos mercados nos últimos anos proporcionou um crescente nível de sofisticação dos produtos financeiros utilizados. Como consequência deste processo, houve uma crescente demanda por instrumentos financeiros derivativos para administrar riscos de mercado, resultantes basicamente de flutuações em taxas de juros, câmbio, commodities e demais preços de ativos. Desta forma o ITAÚ BBA opera nos mercados derivativos, tanto no atendimento às crescentes necessidades de seus clientes, como na execução de sua política de gestão de riscos. Tal política baseia-se na utilização dos instrumentos derivativos como forma de minimização dos riscos resultantes das operações comerciais e financeiras. A comercialização de instrumentos financeiros derivativos junto a clientes é precedida da aprovação de limites de crédito. O processo de aprovação dos limites também leva em consideração potenciais cenários de stress. O conhecimento do cliente, do setor em que atua e do seu perfil de apetite a riscos, assim como a prestação de informações sobre os riscos envolvidos na operação e sobre as condições negociadas, asseguram a transparência na relação entre as partes e permitem que se ofereça ao cliente o produto mais adequado às suas necessidades. As operações de derivativos efetuadas pelo ITAÚ BBA junto a clientes são neutralizadas de modo a eliminar os riscos de mercado. A maior parte dos contratos de derivativos negociados pela instituição com clientes no Brasil refere-se a operações de swap, termos, opções e futuros, registradas na BM&FBovespa ou na CETIP S.A. - Balcão Organizado de Ativos e Derivativos. No exterior, realizam-se operações com contratos derivativos de futuros, termos, opções, swaps com registro principalmente nas Bolsas de Chicago, Nova York e Londres. Importante destacar que no exterior existem operações de balcão, mas
(7.390.033)
seus riscos são baixos em relação ao total da instituição. Ressaltamos, também, que na carteira da instituição não existem operações estruturadas com base em ativos subprime e todas estas operações são baseadas em fatores de risco negociados em bolsa. Os principais fatores de risco dos derivativos assumidos em 31/12/2013 eram relacionados a taxas de câmbio, taxas de juros, commodities, cupons de dólar e de TR, Libor e renda variável. O gerenciamento destes e de outros fatores de risco de mercado está apoiado em modelos determinísticos e estatísticos sofisticados. Com base neste modelo de gestão, a instituição tem conseguido, com a utilização de operações envolvendo derivativos, otimizar a relação risco-retorno mesmo em situações de grande volatilidade. A maioria dos derivativos da carteira da instituição é negociada em bolsa. Para estes derivativos são utilizados os preços divulgados pelas próprias bolsas, exceto em casos em que se identifique baixa representatividade do preço por iliquidez de seu contrato específico. Os derivativos tipicamente apreçados desta forma são os contratos futuros. Da mesma forma, existem outros instrumentos que possuem cotações (preços justos) diretamente divulgadas por instituições independentes e que são apreçados utilizando estas informações diretas. Caem nesta situação grande parte dos títulos públicos brasileiros, títulos (públicos e privados) internacionais de alta liquidez e ações. Para derivativos que não têm preços diretamente divulgados por bolsas, os preços justos são obtidos por meio de modelos de apreçamento que utilizam informações de mercado, inferidas a partir de preços divulgados de ativos de maior liquidez. Destes preços são extraídas as curvas de juros e as volatilidades de mercado que servem de dados de entrada para os modelos. Nesta situação, encontram-se os derivativos de balcão, contratos a termos e títulos pouco líquidos. O valor total das margens dadas em garantia é de R$ 6.325.659 (R$ 2.464.092 em 31/12/2012).
I - Abaixo, composição da carteira de Instrumentos Financeiros (Ativos e Passivos) por tipo de instrumento e indexador de referência, demonstrada pelo seu valor referencial, valor de custo e valor de mercado. Valor Patrimonial a Ajustes ao Valor Conta de Compensação Receber/(Recebido) de Mercado Valor Referencial (A Pagar)/Pago (No Resultado) Valor de Mercado Contratos de Futuros................................ Compromissos de Compra................ Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Índices...................................................... Títulos ...................................................... Commodities.......................................... Compromissos de Venda ................... Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Índices...................................................... Títulos ...................................................... Commodities.......................................... Contratos de Swaps................................... Posição Ativa ........................................... Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Prefixados............................................... Pós-Fixados............................................ Índices...................................................... Títulos ...................................................... Commodities.......................................... Posição Passiva ...................................... Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Prefixados............................................... Pós-Fixados............................................ Índices...................................................... Títulos ...................................................... Commodities.......................................... Contratos de Opções ................................ De Compra - Posição Comprada..... Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Pós-Fixados............................................ Índices...................................................... Títulos ...................................................... Commodities.......................................... De Venda - Posição Comprada ........ Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Pós-Fixados............................................ Índices...................................................... Títulos ...................................................... Commodities.......................................... De Compra - Posição Vendida ......... Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Índices...................................................... Títulos ...................................................... Commodities.......................................... De Venda - Posição Vendida............. Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Pós-Fixados............................................ Índices...................................................... Títulos ...................................................... Commodities..........................................
31/12/2013
31/12/2012
31/12/2013
31/12/2013
31/12/2013
31/12/2012
124.384.799 67.723.691 4.148.555 50.287.647 12.890.553 217.023 179.913 56.661.108 4.676.675 29.799.620 21.823.319 179.719 181.775 237.043.148 118.299.582 19.495.639 75.270.011 18.974.852 975.136 3.543.223 37.574 3.147 118.743.566 68.654.601 22.157.490 17.761.096 2.133.637 7.855.818 175.128 5.796 777.573.202 166.259.303 21.027.003 15.616.722 95.906 128.721.040 400.425 398.207 390.020.484 17.974.009 34.198.867 500.355 334.620.340 2.107.291 619.622 157.997.051 14.088.351 12.498.369 131.149.462 –.– 260.869 63.296.364 10.110.008 23.152.522 495.085 28.208.314 773.058 557.377
295.957.807 198.068.760 11.697.747 168.252.220 17.573.507 –.– 545.286 97.889.047 1.707.193 85.776.765 9.661.653 250.860 492.576 216.855.610 108.106.250 20.508.812 53.422.979 25.443.775 5.733.336 2.763.506 233.842 –.– 108.749.360 37.421.048 30.378.367 26.496.135 7.406.489 6.824.649 194.685 27.987 2.005.613.216 524.048.925 15.635.430 80.332.450 174.168 427.706.343
(62.758) 53.582 23.145 13.074 17.600 (41) (196) (116.340) 464 (129) (116.665) 18 (28) (443.984) 2.212.842 1.393.248 128.913 339.504 25.454 325.723 –.– –.– (2.656.826) (1.787.646) (25.721) (240.141) (23.455) (485.699) (94.164) –.– 957.285 729.420 581.793 30.357 1.181 102.438 7.926 5.725 1.346.039 203.093 31.883 973 198.188 907.395 4.507 (822.546) (617.062) (36.765) (164.791) –.– (3.928) (295.628) (158.284) (17.946) (1.038) (46.926) (67.770) (3.664)
2.783 2.044 224 (625) 2.651 –.– (206) 739 (41) 1 (985) –.– 1.764 129.497 1.342.263 342.627 283.612 544.863 114.172 56.909 47 33 (1.212.766) (436.703) (151.901) (493.216) (95.332) (58.948) 23.334 –.– (498.712) (26.046) 1.588 (17.164) (1.179) (19.790) 7.467 3.032 (274.313) (108.870) (24.279) (423) (167.152) 27.096 (685) (325.809) (182.484) (31.271) (111.085) –.– (969) 127.456 107.248 10.631 724 7.111 754 988
(59.975) 55.626 23.369 12.449 20.251 (41) (402) (115.601) 423 (128) (117.650) 18 1.736 (314.487) 3.555.105 1.735.875 412.525 884.367 139.626 382.632 47 33 (3.869.592) (2.224.349) (177.622) (733.357) (118.787) (544.647) (70.830) –.– 458.573 703.374 583.381 13.193 2 82.648 15.393 8.757 1.071.726 94.223 7.604 550 31.036 934.491 3.822 (1.148.355) (799.546) (68.036) (275.876) –.– (4.897) (168.172) (51.036) (7.315) (314) (39.815) (67.016) (2.676)
20.472 13.821 35.375 3.930 (14.314) –.– (11.170) 6.651 3.157 (6.049) (1.173) –.– 10.716 (810.815) 2.716.867 875.840 401.892 907.262 15.749 515.595 529 –.– (3.527.682) (1.343.062) (96.177) (1.073.350) (57.568) (878.353) (78.930) (242) 215.363 187.578 118.173 1.614 16 57.026
200.534 560.892.784 12.065.984 20.343.136 922.865 526.149.571 1.303.306 107.922 294.904.070 11.901.911 45.296.444 237.617.637 4.626 83.452 625.767.437 9.331.905 117.429.473 927.464 496.986.745 919.575 172.275
Os contratos de derivativos possuem os seguintes vencimentos em dias: Compensação/Valor Referencial Contratos de Futuros............................................................................................................................ Contratos de Swaps............................................................................................................................... Contratos de Opções ............................................................................................................................ Operações a Termo................................................................................................................................ Derivativos de Crédito......................................................................................................................... Forwards..................................................................................................................................................... Swap com Verificação........................................................................................................................... Verificação de Swap .............................................................................................................................. Outros Instrumentos Financeiros Derivativos.........................................................................
10.749 2.148.738 113.526 223.960 1.088 979.037 821.571 9.556 (164.606) (118.288) (415) (34.529) (4.370) (7.004) (1.956.347) (170.590) (464.781) (688) (1.152.145) (157.246) (10.897)
Conta de Compensação Valor Referencial
Operações a Termo.................................... Compras a Receber............................... Moeda Estrangeira .............................. Prefixados............................................... Pós-Fixados............................................ Commodities.......................................... Obrigações por Compra a Pagar.... Moeda Estrangeira .............................. Prefixados............................................... Pós-Fixados............................................ Commodities.......................................... Vendas a Receber .................................. Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Prefixados............................................... Pós-Fixados............................................ Commodities.......................................... Obrigações por Venda a Entregar................................................. Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Prefixados............................................... Pós-Fixados............................................ Commodities.......................................... Derivativos de Crédito............................. Posição Ativa ........................................... Prefixados............................................... Títulos ...................................................... Posição Passiva ...................................... Prefixados............................................... Forwards......................................................... Posição Ativa ........................................... Moeda Estrangeira .............................. Posição Passiva ...................................... Moeda Estrangeira .............................. Swap com Verificação............................... Posição Ativa ........................................... Mercado Interfinanceiro ................... Posição Passiva ...................................... Moeda Estrangeira .............................. Mercado Interfinanceiro ................... Verificação de Swap .................................. Posição Ativa ........................................... Moeda Estrangeira .............................. Outros Instrumentos Financeiros Derivativos ............................................... Posição Ativa ........................................... Prefixados............................................... Pós-Fixados............................................ Posição Passiva ...................................... Prefixados............................................... Pós-Fixados............................................
Ajustes ao Valor de Mercado (No Resultado)
Valor de Mercado
31/12/2012
31/12/2013
31/12/2013
31/12/2013
31/12/2012
56.016.606 9.288.951 8.786.366 432.204 48.777 21.604 1.611.000 1.576.618 –.– –.– 34.382 24.713.900 3.245.630 20.960.744 432.204 48.777 26.545
20.678.934 3.247.200 3.115.723 1.530 127.911 2.036 5.894.165 5.759.261 –.– –.– 134.904 9.947.449 6.787.891 2.901.760 1.530 127.911 128.357
99.554 962.812 481.525 432.035 48.719 533 (502.585) (20.222) (432.035) (48.719) (1.609) 523.813 38.073 –.– 432.035 48.719 4.986
37.566 128.316 128.324 –.– –.– (8) 5.301 6.473 –.– –.– (1.172) (9.620) (13.853) 4.241 –.– –.– (8)
137.120 1.091.128 609.849 432.035 48.719 525 (497.284) (13.749) (432.035) (48.719) (2.781) 514.193 24.220 4.241 432.035 48.719 4.978
164.325 311.271 181.462 1.831 127.911 67 (208.627) (69.084) (1.831) (127.911) (9.801) 247.457 104.026 47 2.390 127.911 13.083
20.402.755 8.541.978 11.841.773 –.– –.– 19.004 19.246.405 11.522.853 11.511.536 11.317 7.723.552 7.723.552 30.285.620 13.984.437 13.984.437 16.301.183 16.301.183 1.646.622 770.981 770.981 875.641 810.211 65.430 885.907 885.907 885.907
1.590.120 1.558.344 –.– –.– –.– 31.776 1.214.924 1.000.970 991.098 9.872 213.954 213.954 36.137.190 19.064.559 19.064.559 17.072.631 17.072.631 1.087.222 543.086 543.086 544.136 479.035 65.101 546.972 546.972 546.972
(884.486) (399.584) –.– (432.035) (48.719) (4.148) 218.734 604.278 604.278 –.– (385.544) (385.544) 65.980 423.643 423.643 (357.663) (357.663) (104.660) –.– –.– (104.660) (104.455) (205) –.– –.– –.–
(86.431) (89.245) (722) –.– –.– 3.536 171.362 63.437 63.437 –.– 107.925 107.925 –.– –.– –.– –.– –.– (41.449) –.– –.– (41.449) (40.702) (747) 87.819 87.819 87.819
(970.917) (488.829) (722) (432.035) (48.719) (612) 390.096 667.715 667.715 –.– (277.619) (277.619) 65.980 423.643 423.643 (357.663) (357.663) (146.109) –.– –.– (146.109) (145.157) (952) 87.819 87.819 87.819
(185.776) (54.675) –.– (2.390) (127.911) (800) 22.032 38.708 38.708 –.– (16.676) (16.676) 84 386.734 386.734 (386.650) (386.650) (42.353) –.– –.– (42.353) (40.891) (1.462) 35.010 35.010 35.010
1.256.394 1.256.394 1.256.394 –.– –.– –.– –.–
2.029.852 2.029.852 1.744.468 285.384 –.– –.– –.– ATIVO PASSIVO TOTAL
72.606 400.398 400.398 –.– (327.792) (327.792) –.– 7.203.245 (6.400.488) 802.757
7.256 8.046 8.046 –.– (790) (790) –.– 1.319.902 (1.423.780) (103.878)
79.862 408.444 408.444 –.– (328.582) (328.582) –.– 8.523.147 (7.824.268) 698.879
155.589 1.077.377 815.567 261.810 (921.788) (634.502) (287.286) 7.149.740 (7.390.033) (240.293)
c) Evolução do Ajuste a Valor de Mercado do Período 0 - 30 30.099.510 33.675.216 534.185.512 9.090.480 –.– 16.936.957 7.528 9.370 –.–
31-180 41.052.598 28.085.536 100.335.655 30.470.597 –.– 7.023.556 6.967 9.370 –.–
181 - 365 15.852.434 11.596.369 125.634.094 10.415.871 46.852 4.417.578 50.730 66.799 701.971
Acima de 365 37.380.257 42.729.619 17.417.941 6.039.658 19.199.553 1.907.529 705.756 800.368 554.423
31/12/2013 124.384.799 116.086.740 777.573.202 56.016.606 19.246.405 30.285.620 770.981 885.907 1.256.394
31/12/2012 295.957.807 106.243.968 2.005.613.216 20.678.934 1.214.924 36.137.190 543.008 546.972 2.029.852
31/12/2013 Derivativos Swaps
Valor Patrimonial a Receber/(Recebido) (A Pagar)/Pago
31/12/2013
II - Abaixo, composição da carteira de Instrumentos Financeiros Derivativos por tipo de instrumento, demonstrada pelo seu valor referencial, por local de negociação (mercado organizado ou balcão) e contrapartes:
Futuros
31/12/2012
Opções
Termo
de Crédito
Forward
Swap com
Verificação
Verificação
de Swap
Outros
BM&F/Bovespa..............................................................
118.991.659
6.734.079
732.388.948
32.802.518
–.–
–.–
–.–
–.–
–.–
Balcão ................................................................................
5.393.140
109.352.661
45.184.254
23.214.088
19.246.405
30.285.620
770.981
885.907
1.256.394
Instituições Financeiras.............................................
5.217.445
81.812.519
41.832.296
8.114.122
19.235.088
28.299.035
–.–
–.–
1.256.394
Empresas........................................................................
175.695
27.476.417
3.351.958
15.087.443
11.317
1.986.585
770.981
885.907
–.–
Pessoas Físicas..............................................................
–.–
63.725
–.–
12.523
–.–
–.–
–.–
–.–
–.–
TOTAL em 31/12/2013................................................
124.384.799
116.086.740
777.573.202
56.016.606
19.246.405
30.285.620
770.981
885.907
1.256.394
TOTAL em 31/12/2012................................................
295.957.807
106.243.968
2.005.613.216
20.678.934
1.214.924
36.137.190
543.008
546.972
2.029.852
III - Derivativos de Crédito Abaixo, composição da carteira de Derivativos de Crédito (Ativos e Passivos), demonstrada pelo seu valor referencial: Valor Referencial 31/12/2013 31/12/2012 Transferidos.......................................................................................................................... 11.511.536 991.098 Swaps de créditos cujos ativos subjacentes são: Títulos e Valores Mobiliários.................................................................................... 11.511.536 991.098 Recebidos............................................................................................................................... (7.734.869) (223.826) Swaps de créditos cujos ativos subjacentes são: Títulos e Valores Mobiliários.................................................................................... (7.723.552) (213.954) Swap de taxa de retorno total cujos ativos subjacentes são: Títulos e Valores Mobiliários.................................................................................... (11.317) (9.872) TOTAL....................................................................................................................................... 3.776.667 767.272
Saldo Inicial ..................................................................................................................... Ajustes com efeitos no: Resultado ..................................................................................................................... Títulos para Negociação ...................................................................................... Instrumentos Financeiros Derivativos (Ativos e Passivos)....................... Patrimônio Líquido.................................................................................................. Disponíveis para Venda........................................................................................ Saldo Final........................................................................................................................ Ajuste a Valor de Mercado........................................................................................ Títulos para Negociação........................................................................................... Títulos Disponíveis para Venda.............................................................................. Instrumentos Financeiros Derivativos (Ativos e Passivos) ...........................
01/01 a 31/12/2013
01/01 a 31/12/2012
Swap.....................................................................................................................................
(984.194)
(696.952)
Termo...................................................................................................................................
(95)
–.–
Futuro ..................................................................................................................................
(254.751)
213.963
Opções ................................................................................................................................
553.459
(13.525)
Derivativos de Crédito...................................................................................................
82.806
(37.263)
Outros..................................................................................................................................
941.097
149.457
TOTAL..................................................................................................................................
338.322
(384.320)
01/01 a 31/12/2012 (71.807)
(264.918) (570.817) 305.899 (604.198) (604.198) (537.478) (537.478) (427.359) (6.241) (103.878)
14.459 130.454 (115.995) 388.986 388.986 331.638 331.638 143.458 597.957 (409.777)
d) Resultado Realizado na Carteira de Títulos e Valores Mobiliários e Instrumentos Financeiros Derivativos 01/01 a 01/01 a 31/12/2013 31/12/2012 Lucro (Prejuízo) - Títulos para Negociação............................................................. (1.124.163) 260.507 Lucro (Prejuízo) - Títulos Disponíveis para a Venda............................................. (25.595) 190.096 Lucro (Prejuízo) - Derivativos ...................................................................................... 18.247 (416.007) Lucro (Prejuízo) - Variação Cambial Investimentos no Exterior ...................... 971.197 395.276 Total ..................................................................................................................................
IV -.. Resultado Realizado e não Realizado na Carteira de Instrumentos Financeiros Derivativos
01/01 a 31/12/2013 331.638
(160.314)
429.873
e) Reclassificação de Títulos e Valores Mobiliários (artigo 5º da Circular nº 3.068, de 08/11/2001, do BACEN) A Administração determina diretrizes para a classificação de Títulos e Valores Mobiliários. As classificações dos títulos existentes na carteira, assim como aqueles adquiridos no período, são periódica e sistematicamente avaliadas de acordo com tais diretrizes. Conforme estabelecido no artigo 5º da Circular nº 3.068, de 08/11/2008, do BACEN, a reavaliação quanto à classificação de títulos e valores mobiliários só pode ser efetuada por ocasião dos balancetes semestrais. Além disso, no caso da transferência da categoria “mantidos até o vencimento” para as demais, essa só poderá ocorrer por motivo isolado, não usual, não recorrente e não previsto, que tenha ocorrido após a data da classificação. No período, não foram realizadas reclassificações ou alterações nas diretrizes existentes.
ECONOMIA - 21
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
Banco Itaú BBA S.A. NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS - EXERCÍCIOS DE 01/01 A 31/12 DE 2013 E DE 2012 (Em Milhares de Reais) (Continuação) NOTA 7 - OPERAÇÕES DE CRÉDITO, ARRENDAMENTO MERCANTIL FINANCEIRO E OUTROS CRÉDITOS a) Composição da Carteira de Crédito por Tipo de Operação e Níveis de Risco Níveis de Risco Operações de Crédito ............................................................................................................................................................................ Empréstimos e Títulos Descontados ............................................................................................................................................... Financiamentos....................................................................................................................................................................................... Financiamentos Rurais e Agroindustriais ...................................................................................................................................... Operações de Arrendamento Mercantil Financeiro (Nota 7d)........................................................................................................................................................................... Adiantamentos sobre Contratos de Câmbio (1)........................................................................................................................ Outros Créditos - Diversos (2)............................................................................................................................................................ Total Operações com Características de Concessão de Crédito......................................................................................................................................................................... Avais e Fianças (3).................................................................................................................................................................................... Total com Avais e Fianças..................................................................................................................................................................... TOTAL EM 31/12/2012............................................................................................................................................................................
E 374.481 364.062 10.419 –.–
F 121.005 97.178 23.827 –.–
G 709.890 707.284 1.203 1.003
H 431.890 386.956 25.588 19.346
Total 94.254.860 46.672.728 42.502.566 5.079.566
31/12/2012 Total 74.733.689 37.922.656 32.320.548 4.490.485
19.231 3.197 –.–
10.277 –.– –.–
8.050 –.– –.–
6.789 –.– –.–
44.039 22.826 15.265
442.058 3.103.259 22.347
1.021.136 3.933.134 25.384
2.141.620
2.666.115
384.758
129.055
716.279
514.020
97.822.524
79.713.343
–.– 2.141.620
–.– 2.666.115
–.– 384.758
–.– 129.055
–.– 716.279
–.– 514.020
56.952.033 154.774.557
47.187.064 126.900.407
5.690.438
302.123
537.604
341.300
447.782
338.875
79.713.343
AA 77.709.007 34.022.610 38.889.720 4.796.677
A 8.461.160 6.396.157 1.864.365 200.638
B 1.848.311 1.301.440 524.462 22.409
C 1.955.829 763.220 1.153.116 39.493
183.185 2.369.647 –.–
100.786 437.112 –.–
32.858 128.611 –.–
36.843 141.866 7.082
80.261.839
8.999.058
2.009.780
–.– 80.261.839
–.– 8.999.058
–.– 2.009.780
62.702.688
7.354.781
1.997.752
31/12/2013 D 2.643.687 2.633.821 9.866 –.–
(1) Compostos por Rendas a Receber de Adiantamentos Concedidos e Adiant. sobre Contratos de Câmbio e Imp. Fin. - Câmbio Contratado, contabilizados em Outros Créditos/Obrigações - Carteira de Câmbio (Nota 8); (2) Compostos por Títulos e Créditos a Receber, Devedores por Compra de Valores e Bens e Avais e Fianças Honrados: (Operações com Característica de Concessão de Crédito). (3) Contabilizados em Contas de Compensação. b) Composição da Carteira por Faixas de Vencimento e Níveis de Risco Curso Anormal (*) AA
A
B
C
D
E
F
G
H
Total
%
Parcelas Vincendas............................................................................................................................................................................. 01 a 60 ....................................................................................................................................................................................................... 61 a 90 ....................................................................................................................................................................................................... 91 a 180..................................................................................................................................................................................................... 181 a 365 .................................................................................................................................................................................................. Acima de 365 .......................................................................................................................................................................................... Parcelas Vencidas (em Atraso) ...................................................................................................................................................... 01 a 60 ....................................................................................................................................................................................................... 61 a 90 ....................................................................................................................................................................................................... 91 a 180..................................................................................................................................................................................................... 181 a 365 .................................................................................................................................................................................................. Acima de 365 ..........................................................................................................................................................................................
–.– –.– –.– –.– –.– –.– –.– –.– –.– –.– –.– –.–
–.– –.– –.– –.– –.– –.– –.– –.– –.– –.– –.– –.–
55.979 8.457 4.655 12.367 13.740 16.760 22.131 22.131 –.– –.– –.– –.–
34.279 6.045 2.036 5.934 9.538 10.726 80.358 80.281 58 19 –.– –.–
47.882 6.260 3.003 7.362 15.145 16.112 10.373 6.258 4.039 76 –.– –.–
6.610 945 419 1.220 1.918 2.108 2.289 987 481 725 96 –.–
48.218 919 3.472 4.167 7.970 31.690 55.442 32.336 19.650 3.245 211 –.–
70.352 2.496 443 9.524 12.362 45.527 187.570 57.071 94.633 35.468 398 –.–
158.633 5.858 10.741 15.558 29.343 97.133 238.403 16.804 12.956 115.359 89.963 3.321
421.953 30.980 24.769 56.132 90.016 220.056 596.566 215.868 131.817 154.892 90.668 3.321
0,43% 0,03% 0,03% 0,06% 0,09% 0,22% 0,60% 0,22% 0,13% 0,16% 0,09% 0,00%
Subtotal ...................................................................................................................................................................................................
–.–
–.–
78.110
114.637
58.255
8.899
103.660
257.922
397.036
1.018.519
1,03%
Curso Normal AA Parcelas Vincendas........................................................... 01 a 60 ..................................................................................... 61 a 90 ..................................................................................... 91 a 180................................................................................... 181 a 365 ................................................................................ Acima de 365 ........................................................................ Parcelas Vencidas até 14 dias......................................
80.202.446 16.440.744 4.518.080 8.513.594 11.745.726 38.984.302 59.393
A 8.974.336 973.064 646.413 1.091.925 1.702.407 4.560.527 24.722
B 1.927.848 524.829 112.811 208.195 356.214 725.799 3.822
C
D
2.026.346 192.056 72.166 244.179 506.032 1.011.913 637
E
2.588.350 45.439 266.117 30.145 1.211.517 1.035.132 19.510
375.826 47.089 2.215 41.520 200.357 84.645 33
F
G
H
25.228 13.136 242 660 2.076 9.114 167
458.345 213 98 5.908 16.406 435.720 12
116.553 549 3.312 1.414 20.997 90.281 431
Total
%
96.695.278 18.237.119 5.621.454 10.137.540 15.761.732 46.937.433 108.727
98,86% 18,65% 5,75% 10,36% 16,11% 47,99% 0,11%
Subtotal .................................................................................
80.261.839
8.999.058
1.931.670
2.026.983
2.607.860
375.859
25.395
458.357
116.984
96.804.005
98,97%
TOTAL GERAL EM 31/12/2013 ..................................... PDD EM 31/12/2013.........................................................
80.261.839 –.–
8.999.058 (89.090)
2.009.780 (60.093)
2.141.620 (213.948)
2.666.115 (800.503)
384.758 (384.719)
129.055 (129.043)
716.279 (716.208)
514.020 (514.020)
97.822.524 (2.907.624)
100,00%
TOTAL GERAL EM 31/12/2012 ..................................... PDD EM 31/12/2012.........................................................
62.702.688 –.–
7.354.781 (36.774)
1.997.752 (19.978)
5.690.438 (170.713)
302.123 (30.212)
537.604 (161.281)
341.300 (171.288)
447.782 (447.738)
338.875 (338.875)
79.713.343 (1.376.859)
(*) Para as operações que apresentem parcelas vencidas há mais de 14 dias ou com composições efetuadas ou de responsabilidade de empresas concordatárias ou em processo de falência. c) Composição por Setor de Atividade Setor Público....................................................................................................................... Setor Privado ...................................................................................................................... Pessoa Jurídica................................................................................................................. Pessoa Física .....................................................................................................................
31/12/2013 3.753.822 94.068.702 92.918.333 1.150.369
31/12/2012 530.507 79.182.836 77.869.651 1.313.185
TOTAL......................................................................................................................................
97.822.524
79.713.343
d) Composição do Valor Presente das Operações de Arrendamento Mercantil Financeiro 31/12/2013 Operações de Arrendamento Financeiro .............................................................. 29.373 Arrendamentos a Receber e Valor Residual Garantido.......................................... 1.548.662 (Rendas a Apropriar e Valor Residual a Balancear) .................................................. (1.519.289) Outros Valores e Bens - Bens Reintegrados ......................................................... 53 Imobilizado de Arrendamento................................................................................... 1.409.963 Bens Arrendados .......................................................................................................... 1.387.609 Veículos.......................................................................................................................... 1.386.715 Perdas em Arrendamento a Amortizar (Nota 3l) ............................................ 894 Depreciação Acumulada........................................................................................... 22.354 (Depreciação Acumulada)....................................................................................... (1.199.335) Superveniência de Depreciação........................................................................... 1.221.689 (Credores por Antecipação do Valor Residual)................................................... (997.331) TOTAL......................................................................................................................................
442.058
31/12/2012 63.397 2.918.070 (2.854.673) 74 2.613.149 2.509.293 2.509.250 43 103.856 (1.956.100) 2.059.956 (1.655.484) 1.021.136
e) Provisão para Créditos de Liquidação Duvidosa
Saldo Inicial ......................................................................................................................... Constituição Líquida do Período............................................................................... Requerida pela Resolução nº 2.682/99............................................................... Complementar ............................................................................................................ “Write-Offs”........................................................................................................................ Saldo Final............................................................................................................................ Provisão Requerida pela Resolução nº 2.682/99 (Nota 3g) ............................. Provisão Complementar (*).........................................................................................
01/01 a 31/12/2013 (1.376.859) (1.923.163) (665.936) (1.257.227) 392.398 (2.907.624) (1.591.324) (1.316.300)
01/01 a 31/12/2012 (602.616) (1.068.941) (1.005.975) (62.966) 294.698 (1.376.859) (1.241.931) (134.928)
(*) Refere-se à provisão complementar aos percentuais mínimos requeridos pela Resolução nº 2.682, de 21/12/1999, do CMN, utilizando-se da metodologia de perda esperada, adotada na gestão de risco de crédito da instituição. Em 31/12/2013, o saldo da provisão em relação à carteira de crédito equivale a 2,97 % (1,73% em 31/12/2012). f) Recuperação e Renegociação de Créditos f contra a Provisão para Créditos de Liquidação I - No período foram recuperados créditos baixados (write-off) Duvidosa no valor de R$ 94.999 (R$ 58.354 de 01/01 a 31/12/2012), que se encontram registrados em Receitas de Operações de Crédito e Arrendamento Mercantil. II - Em 31/12/2013 o saldo de créditos renegociados totalizava R$ 480.740 (R$ 530.451 em 31/12/2012), sendo a respectiva Provisão para Créditos de Liquidação Duvidosa de R$ 220.878 (R$ 231.185 em 31/12/2012). g) Operações de Venda ou Transferência de Ativos Financeiros A partir de janeiro de 2012, conforme determinação da Resolução 3.533/08, de 31/01/2008, do CMN e normatizações complementares, os registros contábeis passaram a ser efetuados considerando a retenção ou não dos riscos e benefícios nas operações de venda ou transferência de ativos financeiros. As operações de venda ou transferência de ativos financeiros sem retenção de riscos e benefícios totalizam R$ 345.077, com efeito no resultado de R$ 3.939, líquido da Provisão para Crédito de Líquidação Duvidosa. h) Operações Ativas Vinculadas Apresentamos abaixo informações relativas a operações ativas vinculadas, realizadas na forma prevista na Resolução nº 2.921, de 17/01/2002, do CMN: 01/01 a 01/01 a 31/12/2013 31/12/2013 31/12/2012 31/12/2012 Acima Receitas Receitas 31-180 181-365 de 365 Total (Despesas) Total (Despesas) Operações Ativas Vinculadas Operações de Crédito ...... 1.602 77.068 162.042 240.712 26.912 120.965 17.769 Obrigações por Operações Ativas Vinculadas Obrigações por Títulos e Valores Mobiliários no Exterior ........................
Obrigações Legais/Fiscais e Previdenciárias e Depósitos em Garantia para Interposição de Recursos: São passivos constituídos pelo valor integral em discussão e respectivos depósitos em garantia conforme abaixo: 01/01 a 01/01 a 31/12/2013 31/12/2012 Obrigação Legal Contingência Provisões (Nota 12c) (Nota 11b) Total Total Saldo Inicial ................................................. 32.549 167.264 199.813 131.533 Atualização/Encargos ................................ 770 20.231 21.001 4.475 Movimentação do Período Refletida no Resultado.............................................. –.– 5.304 5.304 63.805 Constituição............................................... –.– 5.312 5.312 86.139 Reversão...................................................... –.– (8) (8) (22.334) Pagamento .................................................... –.– (18.174) (18.174) –.– Saldo Final.................................................... 33.319 174.625 207.944 199.813 Depósitos em Garantia de Obrigação Legal e Contingências Saldo Inicial ........................................................................................................................ Apropriação de Rendas.................................................................................................... Movimentação do Período - Levantamentos Efetuados...................................... Reclassificação para Ativos Dados em Garantia de Contingências.................. Saldo Final (Nota 11a)....................................................................................................
01/01 a 31/12/2013 466.326 20.961 (4.015) –.– 483.272
01/01 a 31/12/2012 446.212 23.338 –.– (3.224) 466.326
Os ativos dados em garantia de contingências são relativos a processos de passivos contingentes e estão vinculados ou depositados, sendo o montante dos Depósitos em Garantia R$ 66.432 (R$ 63.555 em 31/12/2012) (Nota 11a). A principal natureza está descrita a seguir: • PIS - Anterioridade Nonagesimal e Irretroatividade - R$ 28.549: Pleiteamos o afastamento das Emendas Constitucionais 10/96 e 17/97, dado o princípio da anterioridade e irretroatividade, visando recolhimento pela Lei Complementar 07/70. O saldo do depósito em garantia correspondente totaliza R$ 19.836. II - Contingências classificadas como possíveis: Não são reconhecidas contabilmente e estão representadas por Processos Cíveis no valor de R$ 17.835, Processos Trabalhistas no valor de R$ 161.767 e Processos Fiscais e Previdenciários no valor de R$ 351.810, relativos basicamente a: • INSS - Verbas não Remuneratórias - R$ 256.141: Defendemos a não incidência do tributo sobre essas verbas, principalmente participação nos lucros, nos resultados, vale transporte e abono único; • ISS - Atividades Bancárias - R$ 70.581: Entendemos que a operação bancária não se confunde com serviço e/ou não está listada na Lei Complementar 116/03 ou do Decreto-Lei 406/68. O ITAÚ BBA, com base na opinião de assessores legais, não está envolvido em quaisquer outros processos administrativos ou judiciais que possam afetar significativamente os resultados de suas operações. c) Programa de Pagamento ou Parcelamento de Tributos Federais - Lei 12.865/13 , com alterações produzidas pela Medida Provisória 627/13. O ITAÚ BBA aderiu ao Programa de Pagamento ou Parcelamento de Tributos Federais, instituído pela Lei 12.865, de 09/10/2013. O programa incluiu débitos administrados pela Receita Federal do Brasil e pela Procuradoria Geral da Fazenda Nacional e foi definido de acordo com os principais artigos abaixo: • REFIS - Lucros no Exterior (art. 40 da Lei nº 12.865/13) Os débitos para com a Fazenda Nacional, relativos ao Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e à Contribuição Social sobre o Lucro Líquido (CSLL), decorrentes de lucros auferidos por controlada ou coligada no exterior (art. 74 da Medida Provisória no 2.158-35, de 24 de agosto de 2001), relativos a fatos geradores ocorridos até 31 de dezembro de 2012; • REFIS da crise (art. 17 da Lei nº 12.865/13) Esse programa se refere à renegociação dos débitos federais administrados pela RFB e pela PGFN, inscritos ou não em Dívida Ativa da União, mesmo em fase de execução fiscal ajuizada. O efeito líquido dos programas no resultado foi de R$ (10.384), registrado em Despesas Tributárias, Outras Receitas Operacionais e Imposto de Renda e Contribuição Social. NOTA 11 - DETALHAMENTO DE CONTAS a) Outros Créditos - Diversos Créditos Tributários (Nota 12b I).................................................................................... Títulos a Receber sem Característica de Concessão de Crédito ......................... Depósitos em Garantia (Nota 10) .................................................................................. Impostos e Contribuições a Compensar..................................................................... Devedores Diversos no Exterior..................................................................................... Devedores Diversos no País............................................................................................. Outros......................................................................................................................................
31/12/2013 2.096.712 1.142.052 590.743 439.870 310.846 47.005 24.905
31/12/2012 1.018.519 1.343.427 545.788 308.609 222.999 142.862 11.907
TOTAL......................................................................................................................................
4.652.133
3.594.111
Credores Diversos no Exterior ........................................................................................ Provisão para Passivos Contingentes (Nota 10b)..................................................... Provisão para Despesas de Pessoal............................................................................... Credores Diversos no País ................................................................................................ Obrigações por Operações Vinculadas a Cessão de Crédito ............................... Provisão para Pagamentos a Efetuar............................................................................ Outras ......................................................................................................................................
31/12/2013 319.641 256.771 103.705 89.105 61.641 48.557 4.765
31/12/2012 169.518 236.346 114.890 178.384 91.845 42.263 4.784
TOTAL......................................................................................................................................
884.185
838.030
Garantias Prestadas ........................................................................................................... Serviços de Assessoria Econômica e Financeira...................................................... Serviços de Cobrança........................................................................................................ Rendas de Corretagem/Colocação de Títulos.......................................................... Comissões ............................................................................................................................. Outros.....................................................................................................................................
01/01 a 31/12/2013 761.632 505.200 110.763 49.831 3.836 20.501
01/01 a 31/12/2012 626.775 431.915 103.543 34.377 42.791 9.411
TOTAL.....................................................................................................................................
1.451.763
1.248.812
Convênio de Rateio de Custos Comuns (Nota 15a) .............................................. Processamento de Dados e Telecomunicações...................................................... Instalações ........................................................................................................................... Despesas com Serviços do Sistema Financeiro...................................................... Serviços de Terceiros ........................................................................................................ Depreciação e Amortização .......................................................................................... Despesas com Viagens .................................................................................................... Despesa de Comunicação.............................................................................................. Outras ....................................................................................................................................
01/01 a 31/12/2013 (383.305) (190.538) (102.832) (76.702) (73.697) (41.593) (19.099) (7.348) (79.933)
01/01 a 31/12/2012 (121.991) (189.504) (94.157) (87.468) (85.628) (35.671) (16.964) (8.792) (95.480)
TOTAL....................................................................................................................................
(975.047)
(735.655)
b) Outras Obrigações - Diversas 1.602
77.005 162.042
240.649
Resultado Líquido das Operações Vinculadas......
(26.898)
120.965
(17.769)
14
Em 31/12/2013 e 31/12/2012, não havia operações inadimplentes. NOTA 8 - CARTEIRA DE CÂMBIO ATIVO - OUTROS CRÉDITOS............................................................................................ Câmbio Comprado a Liquidar - ME ............................................................................ Direitos sobre Vendas de Câmbio - MN .................................................................... (Adiantamentos Recebidos) - MN............................................................................... Rendas a Receber de Adiantamentos Concedidos............................................... PASSIVO - OUTRAS OBRIGAÇÕES................................................................................ Câmbio Vendido a Liquidar - ME................................................................................. Obrigações por Compras de Câmbio - MN.............................................................. (-) Adiant. sobre Contratos de Câmbio e Imp. Fin. - Câmbio Contratado ..... Outras.................................................................................................................................... CONTAS DE COMPENSAÇÃO.......................................................................................... Créditos Abertos para Importação - ME ................................................................... Créditos de Exportação Confirmados - ME..............................................................
31/12/2013 29.001.245 16.938.150 12.466.978 (479.228) 75.346 26.081.472 12.374.827 16.737.365 (3.027.914) (2.806) 799.781 776.784 22.997
31/12/2012 24.178.276 13.095.518 11.173.289 (175.342) 84.811 20.196.142 11.088.132 12.967.508 (3.848.322) (11.176) 959.135 941.487 17.647
NOTA 9 - CAPTAÇÃO DE RECURSOS E OBRIGAÇÕES POR EMPRÉSTIMOS E REPASSES 31/12/2013 31/12/2012 Acima 0-30 31/180 181-365 de 365 Total Total Depósitos............................. 24.667.704 34.551.046 34.862.804 7.287.355 101.368.909 83.667.622 Captações no Mercado Aberto............................... 13.593.295 10.778.794 8.064.927 25.482.036 57.919.052 96.271.479 Recursos de Aceites e Emissão de Títulos: ..... 498.190 2.167.866 2.233.820 4.048.747 8.948.622 7.467.753 Letras de Crédito Agronegócio ............... 489.262 2.058.887 1.627.895 3.096.692 7.272.736 5.306.920 Letras de Crédito Imobiliário.................... 5.309 89.698 47.187 157.657 299.850 238.898 Letras Financeiras .......... –.– –.– –.– 25.700 25.700 –.– Emitidos no Exterior ..... 3.619 19.281 558.738 768.698 1.350.336 1.921.935 Brazil Risk Note Programme ............. 2.033 17.314 534.862 558.970 1.113.180 1.799.986 Fixed Rate Notes........ 580 1.967 –.– 137.042 139.588 121.009 Euro Bonds................... 1.006 –.– 23.876 72.686 97.568 878 Outros............................ –.– –.– –.– –.– –.– 62 Obrigações por Empréstimos e Repasses(*)................. 2.613.709 12.073.487 9.561.193 23.471.854 47.720.243 33.324.141 Total ................................ 41.372.898 59.571.193 54.722.744 60.289.992 215.956.826 220.730.995 (*) Os Empréstimos no Exterior estão representados, basicamente, por aplicações em operações comerciais de câmbio, relativas a pré-financiamentos à Exportação e Financiamentos à Importação. NOTA 10 - ATIVOS E PASSIVOS CONTINGENTES E OBRIGAÇÕES LEGAIS - CÍVEIS, TRABALHISTAS, FISCAIS E PREVIDENCIÁRIAS O ITAÚ BBA, na execução de suas atividades normais, encontra-se envolvido em contingências como segue: a) Ativos Contingentes: Não existem ativos contingentes contabilizados. b) Passivos Contingentes: São quantificados e classificados conforme segue: Critérios de quantificação e de provisionamento: - Ações Cíveis, Trabalhistas, Fiscais e Previdenciárias: São analisadas e controladas de forma individual, pelo valor envolvido na demanda, atualizado mensalmente, a partir da análise concreta do caso, realizada por advogados externos que patrocinam as ações e/ou pelos advogados internos do ITAÚ BBA, levando-se em conta os subsídios fáticos levantados no caso em si, provas produzidas nos autos, jurisprudência atual em casos similares e, finalmente, as decisões judiciais que vierem a ser proferidas na própria ação. Esse conjunto de dados é usado para a indicação do valor financeiro de risco da ação e, ainda, definição da chance de perda da ação por parte do ITAÚ BBA, que pode ser: Provável, Possível ou Remota. I - Contingências classificadas como prováveis: São reconhecidas contabilmente e estão representadas por Ações Cíveis, Trabalhistas, Fiscais e Previdenciárias. Abaixo demonstramos a movimentação das respectivas provisões para passivos contingentes e os saldos dos respectivos depósitos em garantia de recursos: 01/01 a 01/01 a 31/12/2013 31/12/2012 Cíveis Trabalhistas Total Total Saldo Inicial ............................................................................. 1.460 67.622 69.082 120.982 Atualização/Encargos ............................................................ 17 5.220 5.237 260.779 Movimentação do Período Refletida no Resultado .... 2.780 11.618 14.398 18.071 Constituição........................................................................... 4.528 13.797 18.325 20.157 Reversão.................................................................................. (1.748) (2.179) (3.927) (2.086) Pagamento ................................................................................ (65) (6.506) (6.571) (330.750) Saldo Final (Nota 11b) ........................................................ 4.192 77.954 82.146 69.082 Depósitos em Garantia de Recursos em 31/12/2013 (Nota 11a) ............................................
31.297
9.742
41.039
Depósitos em Garantia de Recursos em 31/12/2012 (Nota 11a) ............................................
6.769
9.141
15.910
c) Receitas de Prestação de Serviços
d) Outras Despesas Administrativas
e) Outras Despesas Operacionais Amortização de Ágios de Incorporação (Nota 13 II)............................................ Despesas com Operações de Vendor........................................................................ Processos Cíveis ................................................................................................................ Comissões ........................................................................................................................... Outras ...................................................................................................................................
01/01 a 31/12/2013 (282.805) (74.541) (4.739) (1.009) (34.092)
01/01 a 31/12/2012 (328.133) (59.570) (255.482) (7.579) (43.465)
TOTAL...................................................................................................................................
(397.186)
(694.229)
01/01 a 31/12/2013 650.590
01/01 a 31/12/2012 1.093.513
(260.236)
(437.405)
202.955 352.669 103.862 129.042 3.606
177.094 153.411 127.390 101.607 31.719
531.898
153.816
NOTA 12 - TRIBUTOS a) Composição das Despesas com Impostos e Contribuições I - Demonstração do cálculo com Imposto de Renda e Contribuição Social:
Resultado Antes do Imposto de Renda e Contribuição Social..................... Encargos (Imposto de Renda e Contribuição Social) às alíquotas vigentes (Nota 3p).......................................................................................... Acréscimos/Decréscimos aos encargos de Imposto de Renda e Contribuição Social decorrentes de: Participações em Coligadas e Entidades Controladas em Conjunto .............. Variação Cambial de Investimentos no Exterior ..................................................... Juros sobre o Capital Próprio......................................................................................... Dividendos e Juros sobre Títulos da Dívida Externa ............................................. Outras Despesas Indedutíveis Líquidas das Receitas não Tributáveis............ Total de Imposto de Renda e Contribuição Social .............................................
II - As despesas tributárias estão representadas basicamente por PIS, COFINS e ISS. b) Tributos Diferidos I - O saldo de Créditos Tributários e sua movimentação estão representados por: ATIVO 31/12/2012 Realização Constituição 31/12/2013 Refletidos no Resultado.................................................... 1.018.519 (444.584) 1.514.894 2.088.829 Prejuízo Fiscal e Base Negativa de Contribuição Social......................................................... 8.944 (602) –.– 8.342 Provisão para Créditos de Liquidação Duvidosa ..... 469.458 (43.256) 575.230 1.001.432 Ajuste ao Valor de Mercado de TVM e Instrumentos Financeiros Derivativos ..................... 203.033 (203.033) 429.947 429.947 Obrigações Legais, Fiscais e Previdenciárias e Passivos Contingentes................................................... 46.745 (6.009) 7.363 48.099 Ajuste de Operações Realizadas em Mercado de Liquidação Futura............................................................ 1.890 (1.890) 331.219 331.219 Provisão para Participações no Lucro.......................... 167.037 (167.037) 156.120 156.120 Outras Provisões Indedutíveis........................................ 121.412 (22.757) 15.015 113.670 Refletida no Patrimônio Líquido - Ajustes ao Valor de Mercado de Títulos Disponíveis para Venda (Nota 6a) ................................................ –.– –.– 7.883 7.883 TOTAL......................................................................................... 1.018.519
(444.584)
1.522.777
TOTAL......................................................................................... 1.044.826 Total Líquido (Ativo - Passivo)........................................
(26.307)
(599.154) 154.570
514.100
959.772
1.008.677
1.136.940
III - A estimativa de realização e o valor presente dos Créditos Tributários existentes em 31/12/2013, de acordo com a expectativa de geração de lucros tributáveis futuros, com base no histórico de rentabilidade e em estudo técnico de viabilidade, é: Ano de Diferenças Prejuízo Fiscal e Realização Temporárias % Base Negativa % Total % 2014 1.075.976 51% 8.342 100% 1.084.318 52% 2015 284.258 14% –.– 0% 284.258 13% 2016 78.709 4% –.– 0% 78.709 4% 2017 110.792 5% –.– 0% 110.792 5% 2018 116.197 6% –.– 0% 116.197 6% acima de 2018 422.438 20% –.– 0% 422.438 20% TOTAL 2.088.370 100% 8.342 100% 2.096.712 100% Valor Presente (1) 1.552.714 7.541 1.560.255 (1) Para o ajuste a valor presente foi utilizada a taxa média de captação. As projeções de lucros tributáveis futuros incluem estimativas referentes a variáveis macroeconômicas, taxas de câmbio, taxas de juros, volume de operações financeiras e tarifas de serviços, entre outros, que podem apresentar variações em relação aos dados e valores reais. O lucro líquido contábil não tem relação direta com o lucro tributável para o imposto de renda e contribuição social, em função das diferenças existentes entre os critérios contábeis e a legislação fiscal pertinente, além de aspectos societários. Portanto, recomendamos que a evolução da realização dos créditos tributários decorrentes das diferenças temporárias não seja tomada como indicativo de lucros líquidos futuros. IV - Em 31/12/2013 e 31/12/2012, não existem Créditos Tributários não contabilizados. c) Obrigações Fiscais e Previdenciárias O saldo das Obrigações Fiscais e Previdenciárias está representado por: 31/12/2013 31/12/2012 Provisão para Impostos e Contribuições Diferidos (1)...................................... 959.772 1.044.827 Impostos e Contribuições sobre Lucros a Pagar ................................................. 316.888 –.– Impostos e Contribuições a Recolher ..................................................................... 119.284 113.273 Obrigações Legais - Fiscais e Previdenciárias....................................................... 33.320 32.549 Total....................................................................................................................................
1.429.264
1.190.649
(1) Representado principalmente por Superveniência de Arrendamento Mercantil Financeiro e Ajustes de Operações Realizadas em Mercado de Liquidação Futura.
NOTA 13 - INVESTIMENTOS E INTANGÍVEL l - Participações em Controladas e Coligadas Dividendos Saldos Pagos/ Empresas em 31/12/2012 Provisionados (1) No País................................................................................... 5.941.323 (572.438) Itaú-BBA Trading S.A.......................................................... 82.886 (65) Itauseg Participações S.A................................................. 1.334.550 (253.639) Intrag - Part Administração e Participações Ltda.... 4.523.887 (318.734) No Exterior .......................................................................... 383.964 –.– Banco Itaú Argentina S.A................................................. 4.669 –.– Itaú-BBA SAS. ....................................................................... 18.499 –.– Itau BBA Colombia S.A. Corporación Financiera ..... 360.796 –.– TOTAL GERAL ..................................................................... 6.325.287 (572.438) (1) Os dividendos deliberados e não pagos estão registrados em Dividendos a Receber.
2.096.712
II. O saldo da Provisão para Impostos e Contribuições Diferidos e sua movimentação estão representados por: PASSIVO 31/12/2012 Realização Constituição 31/12/2013 Refletido no Resultado...................................................... 788.741 (347.635) 514.100 955.206 Superveniência de Depreciação de Arrendamento Mercantil Financeiro....................................................... 558.713 (199.694) –.– 359.019 Ajustes de Operações Realizadas em Mercado de Liquidação Futura ..................................................... 11.614 –.– 356.905 368.519 Ajuste ao Valor de Mercado de TVM e Instrumentos Financeiros Derivativos ..................... 147.941 (147.941) 147.980 147.980 Atualização de Depósitos de Obrigações Legais e Passivos Contingentes................................................... 70.473 –.– 9.215 79.688 Refletida no Patrimônio Líquido - Ajustes ao Valor de Mercado de Títulos Disponíveis para Venda (Nota 6a)................................................... 256.085 (251.519) –.– 4.566
Resultado de Participações em Controladas Lucro/ Variação (Prejuízo) Cambial Total 493.268 –.– 493.268 7.038 –.– 7.038 220.737 –.– 220.737 265.493 –.– 265.493 (144) 15.548 15.404 907 (707) 200 (220) 816 596 (831) 15.439 14.608 493.124 15.548 508.672
Patrimônio Líquido
Lucro Líquido/Prejuízo do Período
Ajuste de TVM de Controladas e Outros (17.175) 1 (17.176) –.– –.– –.– –.– –.– (17.175)
Saldos em 31/12/2013 5.844.978 89.860 1.284.472 4.470.646 399.368 4.869 19.095 375.404 6.244.346
Resultado de Participações em Controladas de 01/01 a 31/12/2012 437.827 3.509 145.461 288.857 (9.637) 253 2.073 (11.963) 428.190
Nº de Ações/Cotas de Propriedade do Banco Itaú BBA Ordinárias Cotas
Empresas Capital No País Itaú-BBA Trading S.A....................................................................................................................................................... 46.442 89.860 7.038 3.938.518.832 Itauseg Participações S.A.............................................................................................................................................. 10.182.908 11.738.795 2.017.315 554.902.067 Intrag - Part Administração e Participações Ltda................................................................................................. 5.950.679 6.123.401 363.643 –.– No Exterior Banco Itaú Argentina S.A.............................................................................................................................................. 267.297 484.806 90.406 7.469.046 Itaú-BBA SAS. .................................................................................................................................................................... 22.808 19.095 (220) 1.880.288 Itau BBA Colombia S.A. Corporación Financiera .................................................................................................. 424.165 399.367 (885) 329.000 II) Intangível Outros Ativos Intangíveis Direitos Aquisição Gastos com Aquisição/ Ágio de Ágio de de Folha de Desenvolvimento Incorporação Incorporação Intangível Pagamento de Software Banco Único S.A. (1) Banco Itaú (1) Taxas Anuais de Amortização...................................................................................... 20% 20% 20% 20% Custo Saldo em 31/12/2012 ....................................................................................................... 270 44.449 1.163.514 254.794 Aquisições............................................................................................................................... –.– 39.802 –.– –.– Baixas........................................................................................................................................ –.– (608) –.– –.– Saldo em 31/12/2013 ....................................................................................................... 270 83.643 1.163.514 254.794 Amortização Saldo em 31/12/2012 ....................................................................................................... (195) (1.363) (892.028) (196.341) Despesa de Amortização................................................................................................... (54) (3.038) (232.702) (50.103) Saldo em 31/12/2013 ....................................................................................................... (249) (4.401) (1.124.730) (246.444) Saldo em 31/12/2013 ....................................................................................................... 21 79.242 38.784 8.350 Saldo em 31/12/2012 ....................................................................................................... 75 43.086 271.486 58.453 (1) Refere-se basicamente a ágio na aquisição de empresas quando na associação Itaú Unibanco, que foram incorporadas em 2009. (2) Contrato celebrado com a Tele Norte Leste Participações que garante o direito de recebimento do fluxo de juros sobre capital próprio/dividendos referentes às ações da Telemar Norte Leste S.A.
Participação no Capital Votante/ Social (%)
–.– –.– 60.816.478
100,00% 10,94% 73,01%
–.– –.– –.–
1,00% 100,00% 94,00%
Outros Ativos Intangíveis (2) 13%
Total
300.000 –.– –.– 300.000
1.763.027 39.802 (608) 1.802.221
(68.750) (37.500) (106.250) 193.750 231.250
(1.158.677) (323.397) (1.482.074) 320.147 604.350
DIÁRIO DO COMÉRCIO
22
sexta-feira, 21 de março de 2014
Banco Itaú BBA S.A. NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS - EXERCÍCIOS DE 01/01 A 31/12 DE 2013 E DE 2012 (Em Milhares de Reais) (Continuação) NOTA 14 - PATRIMÔNIO LÍQUIDO a) Capital Social - Está representado por 10.569.053 ações nominativas, sem valor nominal, sendo 5.284.526 ações ordinárias da classe “A”, 1 ação ordinária da classe “B” e 5.284.526 ações preferenciais. b) Dividendos e Juros sobre o Capital Próprio - Os acionistas têm direito de receber como dividendo mínimo obrigatório, em cada exercício, importância não inferior a 25% (vinte e cinco por cento) do lucro líquido ajustado, conforme disposto na Lei das Sociedades por Ações. Em Reunião da Diretoria de 31/01/2013, foi deliberado o pagamento de dividendos extraordinários no montante de R$ 799.610 (R$ 1.645.000 em 31/12/2012), pagos na mesma data, a razão de R$ 75,66 (R$ 155,643) por ação. Em Reunião da Diretoria de 31/12/2013 foram deliberados créditos de Juros sobre o Capital Próprio no montante líquido de R$ 220.708 (R$ 270.704 em 31/12/2012), sendo R$ 259.656 (R$ 318.475 em 31/12/2012) o valor bruto e de R$ 38.948 (R$ 47.771 em 31/12/2012) de Imposto de Renda Retido na Fonte, a razão de R$ 24,57 (R$ 30,13) por ação.
Em 31/12/2013 foi provisionado o montante de R$ 43.217 (R$ 11.685 em 31/12/2012) à razão de R$ 4,09 por ação, equivalente ao dividendo mínimo obrigatório, registrado em Outras Obrigações - Sociais e Estatutárias. c) Reservas 31/12/2013 31/12/2012 Reservas de Capital - Atualização de Títulos Patrimoniais................ Reservas de Lucros.................................................................................................
15.372 1.693.919
15.372 1.685.139
Legal ............................................................................................................................ Estatutária (*)............................................................................................................
737.829 956.090
682.266 1.002.873
(*) Constituída para assegurar à sociedade adequada margem operacional, conforme previsto em estatuto.
NOTA 15 - PARTES RELACIONADAS a) As operações realizadas entre partes relacionadas, são efetuadas a valores, prazos e taxas médias usuais de mercado, vigentes nas respectivas datas, e em condições de comutatividade. Entre essas operações destacam-se: Ativos/(Passivos) Taxa Anual Aplicações Interfinanceiras de Liquidez .................................. - Itaú Unibanco S.A. .......................
- Itaú Unibanco S.A. Agência Grand Cayman.........
31/12/2013 19.469.584
31/12/2012 20.342.040
Receitas/(Despesas) 01/01 a 01/01 a 31/12/2013 31/12/2012 343.670
651.637
1,5 a 19,83% prefixada 99,75 a 103,6% do CDI 100% SELIC
3.618.165
9.159.696
331.282
643.708
0,2 a 0,57% prefixada LIBOR + 1,41%
7.741.671
4.182.040
11.679
5.014
- Itaú Unibanco S.A. Agência New York....................
0,2 a 8,16% prefixada 79,50 a 100% do CDI 7.665.043 - Itau Bank Ltd.................................. 0,21% prefixada 362.232 - Outras............................................... 0,2 a 1,6% prefixada 82.473 Títulos e Valores Mobiliários .. 33.904.665 - Dibens Leasing S.A. Arrendamento Mercantil ...... 100% CDI 33.610.506 - Outras............................................... 294.159 Instrumentos Financeiros Derivativos - Posição Ativa .. 1.672.983 - Itaú Unibanco S.A. ....................... 1.361.768 - Licania Fund Limited .................. 275.745 - Itau Bank Ltd.................................. 31.326 - Jasper Internacional Investment LLC......................... –.– - Outras............................................... 4.144 Negociação e Intermediação de Valores - Posição Ativa..... 180.552 - Itaú Unibanco S.A. Agência Grand Cayman......... –.– - Banco Itau BBA International... 20.146 - Itau Bank Ltd.................................. 4.051 - Itaú Corretora de Valores S.A. . 156.355 Carteira de Câmbio Posição Ativa .............................. 5.391.282 - Itaú Unibanco S.A. ...................... 3.416.577 - Itaú Unibanco S.A. Agência Grand Cayman......... 1.701.520 - Outras............................................... 273.185 Valores a Receber de Sociedades Ligadas................. 1.115.979 - Itaú Unibanco S.A. Agência New York (*).............. 1.115.786 - Outras............................................... 193
5.903.490 317.979
–.– 709
2.309 606
778.835 43.222.490
–.– 2.923.747
–.– 2.303.274
43.222.490 –.–
2.923.800 (53)
2.303.274 –.–
1.414.452 928.131 358.512 63.758
5.115.759 4.422.255 –.– 495.725
5.363.558 4.785.760 –.– 428.423
–.– 64.051
97.927 99.852
–.– 149.375
18.481
–.–
–.–
7.364 3.161 –.– 7.956
–.– –.– –.– –.–
–.– –.– –.– –.–
10.094.693 6.216.095
248.847 227.537
537.051 451.754
3.878.598 –.–
21.310 –.–
85.266 31
1.311.540
65.477
91.528
1.311.540 –.–
65.253 224
91.065 463
Ativos/(Passivos) Taxa Anual Depósitos Interfinanceiros...... - Itaú Unibanco S.A. ...................... - Dibens Leasing S.A. Arrendamento Mercantil ...... - Itau Bank Ltd.................................. - Outras............................................... Depósitos a Prazo ........................ - Itaú BBA Trading S.A.................... - Itaú BBA Participações S.A. ...... - Outras............................................... Negociação e Intermediação de Bens (Posição Passiva)..... - Itau Bank Ltd.................................. - Outras............................................... Instrumentos Financeiros Derivativos - (Posição Passiva) ...................................... - Itaú Unibanco S.A. ...................... - Licania Fund Limited .................. - Itau Bank Ltd. ................................ - Banco Itaú BBA International PLC. .................... - Banco Itaú BBA International S.A. .................... - Outras............................................... Carteira de Câmbio (Posição Passiva)....................... - Itaú Unibanco S.A. ...................... - Itaú Unibanco S.A. Agência Grand Cayman......... - Outras............................................... Obrigações por Operações Compromissadas................... - Dibens Leasing S.A. Arrendamento Mercantil ...... - Itaú Unibanco S.A. ...................... Valores a Pagar de Sociedades Ligadas.............. - Itaú Unibanco S.A. ...................... - Itaú BBA USA SEC......................... - Itaú Corretora de Valores S.A. . - Fináustria Ass., Adm., Serv. Crédito e Partic. S.A. .... - Fina Promoção e Serviços S.A. - Mundostar S.A. ............................. - Outras...............................................
31/12/2013 (70.265.810) (50.210.335)
Receitas/(Despesas) 01/01 a 01/01 a 31/12/2012 31/12/2013 31/12/2012 (49.540.020) (3.872.174) (2.641.006) (48.590.310) (3.242.378) (2.632.833)
(16.263.741) (3.066.022) (725.712) (8.376) (8.376) –.– –.–
–.– –.– (949.710) (53.819) (8.541) (45.278) –.–
–.– –.– –.–
(7.903) (6.810) (1.093)
(575.651) (20.311) (33.834) (765) (699) –.– (66) –.– –.– –.–
–.– –.– (8.173) (4.702) (905) (3.718) (79) –.– –.–
(2.035.192) (1.290.075) (638.753) (84.864)
(1.421.440) (856.794) (400.418) (149.391)
(6.122.011) (5.338.967) –.– (569.055)
(5.470.549) (4.815.134) –.– (460.762)
(21.180)
(11.993)
(66.200)
(74.277)
–.– (320)
–.– (2.844)
–.– (147.789)
–.– (120.376)
(5.452.589) (3.520.801)
(10.002.266) (6.146.221)
(361.731) (193.362)
(108.607) (102.539)
(1.654.313) (277.475)
(3.856.045) –.–
(158.939) (9.430)
(6.037) (31)
(20.794.019)
(45.765.531)
(2.662.223)
(1.325.521)
(12.121.257) (8.672.762)
(10.852.334) (34.913.197)
(1.046.538) (1.615.685)
(942.084) (383.437)
(1.462) –.– (1.459) –.–
(2.162) (146) (971) –.–
(18.350) –.– (8.549) –.–
(27.700) –.– (17.513) (1.435)
–.– –.– –.– (3)
(3) –.– (1.042) –.–
–.– –.– (8.965) (836)
–.– –.– (8.750) (2)
(*) Refere-se, principalmente, a contrato de cessão de empréstimo no qual o ITAÚ BBA partilha os riscos e os resultados inerentes a operação. Além das operações acima discriminadas, o ITAÚ BBA, como parte integrante do Convênio de Rateio de Custos Comuns do Conglomerado Itaú, foi ressarcido pelas demais empresas do Conglomerado em R$ 145.721 (R$ 131.133 de 01/01 a 31/12/2012) e registrou em Outras Despesas Administrativas R$ (383.305) (R$ (121.991) de 01/01 a 31/12/2012) em função da utilização da estrutura comum. b) Remuneração do Pessoal-Chave da Administração Os honorários atribuídos no período aos Administradores do ITAÚ BBA são compostos conforme segue: 01/01 a 01/01 a 31/12/2013 31/12/2012 Remuneração Administradores .................................................................................... (85.948) (104.273) Participações no Lucro ..................................................................................................... (71.225) (58.321) Total........................................................................................................................................
(157.173)
(162.594)
NOTA 16 - INFORMAÇÕES COMPLEMENTARES a) Gerenciamento de Riscos - O ITAÚ BBA, por intermédio da instituição líder Itaú Unibanco Holding S.A., aderiu à estrutura de gerenciamento de riscos em atendimento às Resoluções do CMN: nº 3.380/06 - Risco CONSELHO DE ADMINISTRAÇÃO Presidente ROBERTO EGYDIO SETUBAL Vice-Presidentes ALFREDO EGYDIO SETUBAL CANDIDO BOTELHO BRACHER Conselheiros ANTONIO CARLOS BARBOSA DE OLIVEIRA CAIO IBRAHIM DAVID EDUARDO MAZZILLI DE VASSIMON HENRI PENCHAS JOÃO DIONÍSIO FILGUEIRA BARRETO AMOÊDO DIRETORIA Diretor Presidente CANDIDO BOTELHO BRACHER Diretores Vice-Presidentes ALBERTO FERNANDES DANIEL LUIZ GLEIZER JEAN-MARC ROBERT NOGUEIRA BAPTISTA ETLIN Diretores Executivos ÁLVARO DE ALVARENGA FREIRE PIMENTEL ANDRÉ LUÍS TEIXEIRA RODRIGUES FERNANDO FONTES IUNES JOSÉ AUGUSTO DURAND
Diretores ALBERTO ZOFFMANN DO ESPÍRITO SANTO ALEXANDRE ENRICO SILVA FIGLIOLINO ANDRÉ CARVALHO WHYTE GAILEY ANDRÉ FERRARI CAIO IBRAHIM DAVID CRISTIANO ROGÉRIO CAGNE EDUARDO CARDOSO ARMONIA EDUARDO CORSETTI ELAINE CRISTINA ZANATTA RODRIGUES VASQUINI EMERSON SAVI JUNQUEIRA FABIO MASSASHI OKUMURA FLÁVIO DELFINO JUNIOR GILBERTO FRUSSA ILAN GOLDFAJN JOÃO CARLOS DE GÊNOVA LUIZ FELIPE MONTEIRO ARCURI TREVISAN MARCELLO PECCININI DE CHIARO MARCELO ARIEL ROSENHEK MARCO ANTONIO SUDANO MÁRIO LÚCIO GURGEL PIRES MÁRIO LUÍS BRUGNETTI THALES FERREIRA SILVA VANESSA LOPES REISNER Contador REGINALDO JOSÉ CAMILO CRC - 1SP - 114.497/O-9
Sede: Av. Brigadeiro Faria Lima, 3.400 - 3º ao 8º, 11º e 12º andares - Itaim Bibi - São Paulo - SP.
A logística deficiente, segundo o Banco Mundial Brasil caiu 20 posições no ranking de logística feito pelo Banco Mundial, ficando em 65º lugar entre 160 países. Para a avaliação, são considerados fatores como procedimentos alfandegários, infraestrutura, prazos de entrega e rastreamento. O país ficou atrás de vizinhos como Argentina e Chile, e dos companheiros de BRICs China, Índia e África do Sul. O primeiro lugar ficou com a Alemanha, seguido da Holanda, da Bélgica e do Reino Unido. No último ranking divulgado, em 2012, o Brasil ocupava a 45ª posição. Desempenho Ruim Comparadas às médias obtidas pelo país nos quatro últimos relatórios divulgados (2007, 2010, 2012 e 2014), as notas do Brasil neste ano foram todas mais baixas -com exceção da qualidade logística, que se manteve. O pior desempenho do país foi no item eficiência do gerenciamento alfandegário. Nesse quesito, o Brasil ficou em 94º lugar, perdendo para vários outros países latinos e do Caribe, como El Salvador, Paraguai e Equador. Na avaliação sobre entregas internacionais - que mede, entre outros, a capacidade do país de conseguir preços competitivos -, o Brasil caiu para a 81ª posição. Segundo o Banco Mundial, a distância entre os países com melhor e os com pior performance em logística de comércio ainda é muito grande. "Uma cadeia de fornecimento pouco eficiente é a principal barreira para a integração do comércio mundial", observa o relatório. (Folhapress)
O
Operacional; nº 3.464/07 - Risco de Mercado; nº 3.721/09 - Risco de Crédito e nº 4.090/12 - Risco de Liquidez. As descrições dessas estruturas de gerenciamento de riscos, e dos demais riscos inerentes ao negócio, estão disponibilizadas no site de Relacionamento com Investidores da instituição líder (www.itau.com.br/ri) na rota: Governança Corporativa/Gerenciamento de Riscos, que não faz parte das demonstrações contábeis. b) Acordos para compensação e liquidação de obrigações no âmbito do Sistema Financeiro Nacional - Foram firmados alguns acordos para compensação e liquidação de obrigações ao amparo da Resolução nº 3.263, de 24 de fevereiro de 2005, do CMN, por meio de instrumentos públicos cujo objetivo é permitir a compensação de créditos e débitos mantidos com uma mesma contraparte, onde os vencimentos dos direitos e obrigações podem ser antecipados para a data em que ocorrer o evento de inadimplência por uma das partes ou em caso de falência do devedor. RELATÓRIO DOS AUDITORES INDEPENDENTES Aos Administradores e Acionistas Banco Itaú BBA S.A. Examinamos as demonstrações contábeis individuais do Banco Itaú BBA S.A. (“Banco”) que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o semestre e exercício findos nessa data, assim como o resumo das principais práticas contábeis e as demais notas explicativas. Responsabilidade da administração sobre as demonstrações contábeis A administração do Banco é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil - BACEN e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para expressar uma opinião sobre a eficácia desses controles internos. Uma auditoria inclui também a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto.
c) Comitê de Auditoria Único - Em atendimento à Resolução nº 3.198, de 27/05/2004, do CMN, o ITAÚ BBA aderiu ao Comitê de Auditoria Único instituído pelo Conglomerado Financeiro Itaú Unibanco, por intermédio da instituição lider, Itaú Unibanco Holding S.A. O resumo do relatório do referido Comitê é divulgado em conjunto com as Demonstrações Contábeis da instituição líder Itaú Unibanco Holding S.A. d) Informações da Agência no Exterior - O ITAÚ BBA realiza operações por meio de sua agência em Nassau, Bahamas. Os saldos das contas patrimoniais e de resultado são os seguintes: Ativo 31/12/2013 31/12/2012 Circulante e Realizável a Longo Prazo ................................................................... 91.368.551 68.102.174 Disponibilidades ............................................................................................................. 1.401.060 844.959 Aplicações Interfinanceiras de Liquidez................................................................. 16.576.903 12.114.638 Títulos e Valores Mobiliários e Instrumentos Financeiros Derivativos......... 16.656.468 12.706.506 Operações de Crédito, Arrendamento Mercantil e Outros Créditos ............ 33.565.694 26.297.535 Carteira de Câmbio......................................................................................................... 20.888.924 13.229.819 Outros Ativos.................................................................................................................... 2.279.502 2.908.717 Permanente ........................................................................................................................ 17.262 15.519 Outros Investimentos.................................................................................................... 16.473 14.369 Imobilizado ....................................................................................................................... 789 1.150 TOTAL.....................................................................................................................................
91.385.813
68.117.693
Passivo Circulante e Exigível a Longo Prazo....................................................................... Depósitos.......................................................................................................................... Captações no Mercado Aberto ................................................................................. Recursos de Aceites e Emissão de Títulos ............................................................. Obrigações por Empréstimos.................................................................................... Instrumentos Financeiros Derivativos.................................................................... Carteira de Câmbio........................................................................................................ Outras Obrigações......................................................................................................... Resultado de Exercícios Futuros.............................................................................. Patrimônio Líquido ........................................................................................................ Capital Social e Reservas ............................................................................................. Resultado do Período...................................................................................................
83.304.042 28.356.378 3.415.473 1.210.748 24.783.182 2.167.846 20.800.862 2.569.553 106.529 7.975.242 7.001.778 973.464
61.883.044 21.351.320 5.440.729 1.800.864 16.296.565 2.383.940 13.212.231 1.397.395 70.235 6.164.414 5.831.807 332.607
TOTAL....................................................................................................................................
91.385.813
68.117.693
Demonstração do Resultado Receitas da Intermediação Financeira.................................................................... Despesas da Intermediação Financeira ................................................................. Resultado Bruto da Intermediação Financeira................................................. Outras Receitas/Despesas Operacionais ............................................................... Resultado Operacional................................................................................................. Resultado não Operacional........................................................................................ Resultado antes da Tributação sobre Lucros e Participações ................... Lucro Líquido ....................................................................................................................
01/01 a 31/12/2013 2.089.344 (1.164.224) 925.120 48.344 973.464 –.– 973.464 973.464
01/01 a 31/12/2012 1.486.946 (1.203.248) 283.698 58.602 342.300 (9.693) 332.607 332.607
NOTA 17 - EVENTO SUBSEQUENTE Em AGE de 31/01/2014, em fase de homologação pelo BACEN, com base no Balanço Patrimonial de 31/12/2013, foi deliberada a cisão parcial do Banco Itaú BBA S.A. (ITAÚ BBA) para o Itaú Unibanco S.A. (ITAÚ UNIBANCO), no montante líquido de R$ 909.037, conforme demonstrado abaixo: ATIVO ITAÚ BBA Circulante e Realizável a Longo Prazo........................................................................................................ 174.124.240 Disponibilidades ............................................................................................................................................ 551.402 Aplicações Interfinanceiras de Liquidez................................................................................................ 8.939.405 Títulos e Valores Mobiliários....................................................................................................................... 81.083.215 Instrumentos Financeiros Derivativos.................................................................................................... 5.818.661 Relações Interfinanceiras e Interdependências.................................................................................. 5.288.443 Operações de Crédito................................................................................................................................... 61.141.869 Operações de Arrendamento Mercantil................................................................................................ (30.383) Carteira de Câmbio........................................................................................................................................ 8.094.964 Outros Créditos............................................................................................................................................... 3.236.664 Permanente......................................................................................................................................................... 10.119.848 Investimentos.................................................................................................................................................. 8.351.660 Imobilizado ...................................................................................................................................................... 278.983 Imobilizado de Arrendamento.................................................................................................................. 1.409.963 Intangível.......................................................................................................................................................... 79.242 Total....................................................................................................................................................................... Circulante e Exigível a Longo Prazo............................................................................................................ Depósitos Interfinanceiros ......................................................................................................................... Captações no Mercado Aberto ................................................................................................................. Recursos de Aceites e Emissão de Títulos ............................................................................................. Relações Interfinanceiras e Interdependências.................................................................................. Obrigações por Empréstimos e Repasses ............................................................................................. Instrumentos Financeiros Derivativos.................................................................................................... Operações de Crédito................................................................................................................................... Outras Obrigações......................................................................................................................................... Resultados de Exercícios Futuros.................................................................................................................
183.196.066 72.792.229 54.503.579 7.598.284 1.191.028 33.581.098 5.598.688 5.280.610 2.650.550 138.985
Total.......................................................................................................................................................................
183.335.051
ACERVO LÍQUIDO INCORPORADO..........................................................................................................
909.037
Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião com ressalva. Base para opinião com ressalva O Banco registra as suas operações e elabora suas demonstrações contábeis com a observância das diretrizes contábeis estabelecidas pelo Banco Central do Brasil, que requerem que o ajuste a valor presente da carteira de arrendamento mercantil seja classificado no ativo permanente como superveniência/insuficiência de depreciação. Essas diretrizes não requerem a reclassificação das operações, que permanecem registradas de acordo com a Lei n° 6.099/74, para as rubricas de ativos circulante e realizável a longo prazo e receitas/despesas de intermediação financeira - operações de arrendamento mercantil, mas resultam na apresentação do lucro líquido e do patrimônio líquido de acordo com as práticas contábeis adotadas no Brasil. Opinião com ressalva Em nossa opinião, exceto pela não reclassificação descrita no parágrafo acima, as demonstrações contábeis referidas anteriormente apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira do Banco Itaú BBA S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa para o semestre e exercício findos nessa data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil. Ênfase Conforme mencionado na nota explicativa 17, a Assembleia Geral Extraordinária realizada em 31 de janeiro de 2014 aprovou a cisão parcial do patrimônio líquido do Banco Itaú BBA S.A., na data-base de 31 de dezembro de 2013, no montante de R$ 909.037 mil, para incorporação no Itaú Unibanco S.A.. Essa cisão encontra-se em fase de análise e aprovação pelo Banco Central do Brasil. São Paulo, 19 de março de 2014.
PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Menos crédito, lucros menores. É o que aconteceu com os bancos em 2013, segundo o Banco Central. lucro dos bancos brasileiros em 2013 aumentou exato R$ 1 bilhão frente ao ano anterior e chegou a R$ 60,6 bilhões, revelou o Relatório de Estabilidade Financeira (REF), do Banco Central, divulgado ontem. A desaceleração do crédito afetou os ganhos. Para compensá-la, "houve redução de despesas administrativas e ampliação de receita de serviços", explicou Anthero Meirelles, diretor de Fiscalização do BC. No primeiro caso, o recuo foi de R$ 4,7 bilhões na mesma comparação; no segundo, houve avanço de R$ 4,3 bilhões. O ganho bruto com intermediação financeira caiu R$ 3,8 bilhões. Meirelles comentou que a adesão dos bancos ao Refis em 2013 diminuiu a liquidez das instituições financeiras no ano. No entanto, por outro lado, também diminuiu o provisionamento delas para ações judiciais tributárias. "No geral, os bancos estavam provisionados acima desse valor, então houve aumento do lucro", comentou. Para o diretor de Fiscalização do BC, o ambiente global
O
O sistema financeiro brasileiro se manteve com "baixo risco de liquidez e elevada resiliência". ANTHERO MEIRELLES, DIRETOR DO BANCO CENTRAL
desafiador continua neste primeiro semestre de 2014. A mudança na política monetária nos Estados Unidos, detalhou, tem trazido volatilidade aos mercados emergentes e a dinâmica de preços, moedas e juros está ligada à comunicação do Federal Reserve (Fed, o BC dos EUA). Nesse ambiente, “o comportamento do Brasil está muito semelhante ao de outras economias parecidas, talvez um pouco melhor". No relatório, o BC diz que mesmo diante do cenário de redução na liquidez global, provocado pela retirada dos
184.244.088
PASSIVO
estímulos de política monetária nos Estados Unidos, o sistema financeiro brasileiro se manteve com "baixo risco de liquidez e elevada resiliência" no segundo semestre do ano passado. Meirelles avaliou ainda que haverá pouca pressão para o Sistema Financeiro Nacional se adaptar aos requisitos do acordo Basileia 3 até 2019. (Os acordos de Basileia, firmados depois da crise de 2008/2009, são iniciativas de regulamentação bancária internacional, promovidas pelo Fórum de Estabilidade Financeira e pelo G20, para defender o sistema financeiro. De acordo com o Basileia 3 os bancos devem aumentar suas reservas de capital para proteção contra crises.) Segundo informou, somente quatro dos 135 bancos do País precisariam de capital adicional hoje para atender a exigência. "Essa necessidade somada é de R$ 10 bilhões, equivalentes a 60% do lucro dessas instituições em um ano. Ou seja, com retenção de lucro de um ano, já conseguem preencher esse requisito", completou. (Agências)
Paulo Sergio Miron Contador CRC 1SP173647/O-5
Chineses não perdem o interesse em investir s investimentos chineses no Brasil, que somaram US$ 7,6 bilhões até o ano passado, seguirão em alta, mesmo com a recente crise no mercado mundial e diante das incertezas econômicas do País. A avaliação foi feita ontem pelo conselheiro comercial do Consulado da China em São Paulo, Yu Yong. "Acreditamos que o Brasil é o país do futuro e confiamos na economia, independente do contexto internacional", disse Yong. Segundo o conselheiro comercial, os setores que mais atraem e devem seguir com a prospecção de investimentos no País são o automotivo, máquinas de construção, financeiro, energia e petróleo e gás. "As condições recentes de investimento nesses setores são excelentes", afirmou Yong, responsável no consulado pelos acordos comerciais de empresas chinesas no Brasil no Estado de São Paulo e nos três estados da Região Sul. Outro setor que pode atrair empresas chinesas é o da agroindústria. "É necessário um trabalho de orientação para que os investimentos ocorram", concluiu Yong. Para Frederico Hanczaryk, diretor do Centro de Intercâmbio Econômicocomercial Brasil China, a intenção dos chineses é ter participação em empresas do agronegócio do Brasil como acionistas, em joint ventures. Segundo ele, investidores chegaram a até procurar negócios em usinas de açúcar e etanol, mas recuaram diante da crise no setor. "Os chineses até tiveram interesse em usinas. Mas, se os prórios investidores e bancos do Brasil estão reticentes, os chineses também estão". (Estadão Conteúdo)
O
sexta-feira, 21 de março de 2014 Edital de Abandono - A empresa Yoki Alimentos solicita que Paulo Soares da Costa, CPTS 0068121-00140/SP, compareça em seu local de trabalho no prazo de 48 horas para justi car as faltas até o momento, sob pena de con gurar abandono de emprego.
Banco Itaú BBA S.A. CNPJ 17.298.092/0001-30 NIRE 35300318951 ATA SUMÁRIA DA REUNIÃO DO CONSELHO DE ADMINISTRAÇÃO DE 15 DE JANEIRO DE 2014 DATA, HORA E LOCAL: Em 15.1.14, às 18h, na Av. Brigadeiro Faria Lima, 3.400, 4º andar, em São Paulo (SP). PRESIDÊNCIA: Roberto Egydio Setubal. QUORUM: Maioria dos membros eleitos. DELIBERAÇÕES TOMADAS POR UNANIMIDADE: 1. Eleito Diretor Executivo CHRISTIAN GEORGE EGAN, brasileiro, casado, bancário, RG-SSP/SP 24.949.501-6, CPF 151.686.338-03, domiciliado em São Paulo (SP), na Av. Brigadeiro Faria Lima, 3.400, 10° andar, Bairro Itaim Bibi, CEP 04538-132, para o término do mandato trienal em curso, que vigorará até a posse dos eleitos na Reunião do Conselho de Administração que suceder a Assembleia Geral Ordinária de 2016. 2. Registrado que o eleito: (i) apresentou os documentos comprobatórios do atendimento das condições prévias de elegibilidade previstas nos arts. 146 e 147 da Lei 6.404/76 e na regulamentação vigente, em especial na Resolução 4.122/12 do Conselho Monetário Nacional; e (ii) será investido no cargo após homologação de sua eleição pelo Banco Central do Brasil. 3. Atribuída, ainda, a responsabilidade pelas Operações realizadas com Valores Mobiliários em Mercados Regulamentados (ICVM 505/11) ao Christian George Egan, eleito neste ato, sendo que, até sua investidura, essa responsabilidade permanecerá temporariamente com o Jean-Marc Robert Nogueira Baptista Etlin. ENCERRAMENTO: Encerrados os trabalhos, lavrou-se esta ata que, lida e aprovada por todos, foi assinada. São Paulo (SP), 15 de janeiro de 2014. (aa) Roberto Egydio Setubal - Presidente; Caio Ibrahim David, Eduardo Mazzilli de Vassimon, Henri Penchas e João Dionísio Filgueira Barreto Amoêdo - Conselheiros. Cópia fiel da original lavrada em livro próprio e homologada pelo BACEN. JUCESP - Registro nº 88.614/14-1, em 6.3.14. (a) Gisela Simiema Ceschin - Secretária Geral.
SINDICATO DOS PROPAGANDISTAS, PROPAGANDISTAS-VENDEDORES E VENDEDORES DE PRODUTOS FARMACÊUTICOS DE GUARULHOS E REGIÃO EDITAL DE CONVOCAÇÃO O SINDICATO DOS PROPAGANDISTAS, PROPAGANDISTAS-VENDEDORES E VENDEDORES DE PRODUTOS FARMACÊUTICOS DE GUARULHOS E REGIÃO convoca todos os propagandistas, propagandistas vendedores e vendedores de produtos farmacêuticos de Guarulhos, Arujá, Santa Isabel, Itaquaquecetuba, Poá, Ferraz de Vasconcelos, Suzano, Mairiporã e Mogi das Cruzes, para assembleia geral extraordinária de rerratificação da eleição e posse dos membros eleitos, a ser realizada no dia 17.04.2014, às 17h em primeira convocação e às 18h em segunda e última convocação, com qualquer número de presentes, na Rua Rubens Guedes, nº 140, sala 04, CEP 07091-010, Centro, Município e Comarca de Guarulhos – Estado de São Paulo, a fim de deliberarem sobre a ordem do dia: ITEM 01. rerratificar a eleição realizada no ato de constituição do dia 16 de novembro de 2010 e, por conseguinte, dar posse dos membros efetivos e suplentes da Diretoria, Conselho Fiscal e Delegação Representativa do Sindicato, rerratificando o período de vigência dos mandatos de 16 (dezesseis) de novembro de dois e dez (2010) a 15 (quinze) de novembro de dois mil e quatorze (2014); ITEM 02. ratificar os atos praticados pela Diretoria, Conselho Fiscal e Delegação Representativa do Sindicato desde a fundação em 16 (dezesseis) de novembro de dois e dez (2010) até a presente data; ITEM 03. deliberar acerca dos andamentos e arquivamento do processo 46219.012634/2011-11, em trâmite no MTE, bem como deliberar sobre a reapresentação do processo de concessão de carta sindical, nos termos da Portaria MTE nº 326/2013 de 1º de março de 2013. Guarulhos, 11 de fevereiro de 2014. Valdir Fernandes - Presidente, com endereço para correspondência: Rua Rubens Guedes, nº 140, sala 04, CEP 07091-010, Centro, Município e Comarca de Guarulhos - Estado de São Paulo.
AVISO DE LICITAÇÃO. MODALIDADE: Pregão Presencial 08/2014, PROCESSO: 016/2014, OBJETO RESUMIDO: SRP DE UNIFORMES ESCOLARES, DATA E HORA DA LICITAÇÃO: 03/04/2014 às 09:00h. LOCAL DA LICITAÇÃO: Sala de Licitações do Paço Municipal, na Praça Cel. Brasílio Fonseca, 35, Centro, Guararema – SP. O Edital poderá ser lido e obtido na íntegra no Paço Municipal, no período das 08h30min às 16h00. Os interessados poderão obter o Edital por e-mail, enviando mensagem eletrônica para o endereço licitacao@guararema.sp.gov.br, informando os dados da empresa, a modalidade e o número da licitação. Outras informações podem ser obtidas pelo telefone (11) 4693-8016. MARCIO LUIZ ALVINO DE SOUZA, Prefeito Municipal.
ATA DA REUNIÃO EXTRAORDINÁRIA DO CONSELHO DE ADMINISTRAÇÃO DO BANCO MERCANTIL DO BRASIL S.A. COMPANHIA ABERTA CNPJ Nº 17.184.037/0001-10 NIRE 31300036162 1 - Local, data e hora: Sede social, na Rua Rio de Janeiro, 654/680 - 5º andar, em Belo Horizonte, Minas Gerais, 19 de fevereiro de 2014, 10:05 (dez horas e cinco minutos). 2 - Presenças: Totalidade dos membros do Conselho de Administração. 3 - Deliberação: O Secretário do Conselho, Dr. José Ribeiro Vianna Neto informou aos demais membros do Conselho ter recebido correspondência do Sr. José Mauricio Carvalho de Barros, em que o mesmo renunciava ao cargo, que ocupa no Banco. Nada mais havendo a tratar, foi encerrada a reunião, da qual, para constar, lavrou-se esta ata que, após lida e aprovada, vai por todos os Conselheiros presentes assinada. Belo Horizonte, 19 de fevereiro de 2014. CONSELHO DE ADMINISTRAÇÃO: José Ribeiro Vianna Neto, Mauricio de Faria Araujo, Luiz Henrique Andrade de Araújo, Marco Antônio Marques Cardoso, Marco Antônio Andrade de Araújo, José Carneiro de Araújo, Glaydson Ferreira Cardoso, Clarissa Nogueira de Araújo e Peter Edward Cortes Marsden Wilson. CONFERE COM O ORIGINAL LAVRADO NO LIVRO PRÓPRIO. BANCO MERCANTIL DO BRASIL S.A. Luiz Carlos de Araújo - Diretor Executivo, André Luiz Figueiredo Brasil - Vice-Presidente Executivo. Junta Comercial do Estado de Minas Gerais. Certifico o registro sob o nº: 5238719 em 10/03/2014. Banco Mercantil do Brasil S.A. Protocolo: 14/205.798-3. Marinely de Paula Bomfim - Secretária Geral.
FALÊNCIA, RECUPERAÇÃO EXTRAJUDICIAL E RECUPERAÇÃO JUDICIAL Conforme informação da Distribuição Cível do Tribunal de Justiça de São Paulo, foram ajuizados no dia 20 de março de 2014, na Comarca da Capital, os seguintes pedidos de falência, recuperação extrajudicial e recuperação judicial: RECUPERAÇÃO JUDICIAL Requerente: Econ Distribuição S/A. Requerido: Econ Distribuição S/A. Avenida Duque de Caxias, 325 - Sobreloja - 1ª Vara de Falências.
DIÁRIO DO COMÉRCIO ASSOCIAÇÃO SAÚDE DA FAMÍLIA – ASF A ASSOCIAÇÃO Ç SAÚDE DA FAMÍLIA – ASF torna público que se acha aberto procedimento licitatório de SELEÇÃO DE FORNECEDORES – COLETA DE PREÇO Nº 002/2014, PROCESSO ASF Nº 011/2014, OBJETIVANDO A CONTRATAÇÃO DE EMPRESA ESPECIALIZADA NA EXECUÇÃO DE SERVIÇOS MÉDICOS DE ANESTESIOLOGIA, SOB DEMANDA, PARA ATENDIMENTO AOS USUÁRIOS DOS SERVIÇOS DE SAÚDE OFERTADOS PELA REDE HORA CERTA, PELO CRITÉRIO MENOR PREÇO GLOBAL. O edital na íntegra poderá ser consultado no sítio ASF: www.saudedafamilia.org e ou retirado na sede da Associação, situada à Praça Mal. Cordeiro de 3154.7050. Informações no endereço Farias, 65 – Tel: (11) eletrônico: licitacoesasf@saudedafamilia.org | Data da Sessão Pública: 28/03/2014, às 09h30 – Local da Sessão: Associação Saúde da Família, Praça Mal. Cordeiro de Farias, 65 – Higienópolis – São Paulo/SP.
PREFEITURA DO MUNICÍPIO DE BRAGANÇA PAULISTA RERRATIFICAÇÃO - AVISO DE ABERTURA DE LICITAÇÃO Encontra-se aberto, na Prefeitura do Município de Bragança Paulista, o seguinte certame licitatório: CONCORRÊNCIA PÚBLICA Nº 003/2014 OBJETO: CONTRATAÇÃO DE AGÊNCIA DE PUBLICIDADE PARA PRESTAÇÃO DE SERVIÇOS DE PUBLICIDADE INSTITUCIONAL DATA DA SESSÃO DE ABERTURA: 14 de maio de 2014, às 09 horas e 30 minutos. O edital completo e os envelopes a serem utilizados pelos participantes estarão disponíveis para retirada, a partir de 26 de março de 2014, SOMENTE no Balcão da Divisão de Licitações, Compras e Almoxarifado da Prefeitura do Município de Bragança Paulista, localizada na Prefeitura Municipal, sita à Avenida Antônio Pires Pimentel nº 2.015, Centro, Bragança Paulista (SP), das 09 às 16 horas, mediante o pagamento dos emolumentos referentes ao custo desses. Informações poderão ser obtidas na Divisão de Licitação, Compras e Almoxarifado da Prefeitura do Município de Bragança Paulista, no endereço supra, ou pelos telefones (11) 4034-7059/7056, em dias úteis das 09 às 16 horas. Bragança Paulista (SP), 20 de março de 2014. PATRÍCIA MARIA MACHADO SANTOS Chefe Interina da Divisão de Licitações, Compras e Almoxarifado
PREFEITURA MUNICIPAL DE TAUBATÉ/SP CHAMAMENTO PÚBLICO Nº 01/14 Comunicamos que a nova versão do Edital, ora renomeado 01-A/14 - Chamamento Público, que cuida do convênio com entidade filantrópica e sem fins lucrativos para complementar o atendimento em saúde no Município de Taubaté com encerramento para o dia 23/04/14, às 9h, está disponível no site www.taubate.sp.gov.br. Taubaté, 20 de março de 2014. José Bernardo Ortiz Monteiro Júnior – Prefeito
ECONOMIA/LEGAIS - 23 José Kalil S/A Participações e Empreendimentos - CNPJ/MF Nº 60.937.653/0001-23 Convocação de Assembleia Geral Ordinária Ficam convocados os Senhores Acionistas da José Kalil S/A Participações e Empreendimentos a se reunirem em Assembléia Geral Ordinária, que será realizada no dia 23 de abril de 2014, às 11 (onze) horas, na sede social, na Rua Professor Cesare Lombroso nº 259, Bairro Bom Retiro, nesta Capital, que tem a seguinte Ordem do Dia: a) Exame, discussão e votação do Relatório da Diretoria, Balanço Patrimonial e Demonstrações Financeiras relativos ao exercício findo em 31 de dezembro de 2013; b) Deliberação sobre a “reserva de investimento”, a destinação do lucro líquido do exercício e a distribuição de dividendos; c) Eleição da Diretoria e fixação dos respectivos honorários e deliberação quanto ao Conselho Fiscal; e d) Outros assuntos de interesse social. João Carlos Piccelli - Diretor-Presidente. (19, 20 e 21/03/2014)
VOTORANTIM METAIS S.A. CNPJ/MF nº 18.499.616/0004-67 - NIRE 35300340477 Assembleia Geral Extraordinária Realizada em 25 de Novembro de 2013 1. Data, Horário e Local - Dia 25 de novembro de 2013, às 14:30 horas, na sede social, localizada na Av. Dr. José Artur Nova, nº 1.309, Capital do Estado de São Paulo, CEP: 08090-000. 2. Convocação Dispensada em virtude da presença da totalidade dos acionistas, de acordo com os termos do parágrafo 4º do Art. 124 da Lei nº 6.404/76, conforme alterada (“Lei das S.A.”). 3. Presença - Acionistas representando a totalidade do capital social, conforme assinaturas lançadas no livro “Presença de Acionistas”. 4. Mesa Dirigente - Tito Botelho Martins Junior, Presidente e Arlene Vasconselos Heiderich Domingues, Secretária. 5. Ordem do Dia - Alterar o quadro de diretoria da Companhia. 6. Deliberações - (i) Foi aceito o pedido de renúncia do Sr. Paulo Prignolato, portador da Cédula de Identidade RG nº 13.525.536 SSP/SP e do CPF/MF nº 085.379.378-60, que deixará o cargo de Diretor Financeiro a partir de 29 de Novembro de 2013.A Companhia e a Diretoria agradecem pela inestimável contribuição prestada no período de sua direção; (ii) Em razão da deliberação anterior, os acionistas decidem eleger para o cargo de Diretor Financeiro, com mandato a partir de 29 de Novembro de 2013 até a Assembleia Geral Ordinária de 2014, o Sr. Mario Antonio Bertoncini, brasileiro, casado, administrador de empresas, portador da Cédula de Identidade RG nº 14.065.058-1 SSP/SP e do CPF/MF nº 085.771.768-51, com endereço comercial à Avenida Eusébio Matoso, 1375, 13º andar, município de São Paulo, Estado de São Paulo, CEP: 05423-180. O Diretor eleito firma o respectivo termo de posse em livro próprio, e declara, sob as penas da lei, que não está impedido de exercer a administração da Sociedade, por lei especial ou em virtude de condenação criminal ou por se encontrar sob os efeitos dela, a pena que vede, ainda que temporariamente, o acesso a cargos públicos ou por crime falimentar, de prevaricação, peita ou suborno, concussão, peculato ou contra a economia popular, contra o sistema financeiro nacional, contra normas de defesa da concorrência, contra as relações de consumo, fé pública ou a propriedade. Desta forma, a partir de 29.11.2013 até a Assembleia Geral Ordinária de 2014, todavia permanecendo em seus cargos até que seja feita a nova eleição, a Diretoria da sociedade estará composta da seguinte forma: Tito Botelho Martins Junior, brasileiro, casado, economista, portador da Cédula de Identidade RG nº 157589/CRE/RJ e do CPF/MF nº 501.888.956-04, Diretor Presidente; Mario Antonio Bertoncini, brasileiro, casado, administrador de empresas, portador da Cédula de Identidade RG nº 14.065.058-1 SSP/SP e do CPF/MF nº 085.771.768-51, Diretor Financeiro; Wagner Adherbal Fernandes Lourenço, brasileiro, casado, engenheiro, portador da cédula de identidade RG nº M-2834098-SSP/MG e do CPF/MF nº 541.137.176-72, Diretor do Negócio Níquel e Arlene Vasconcelos Heiderich Domingues, brasileira, casada, administradora de empresas, portadora da Cédula de Identidade RG nº 12.668.397-9 SSP/SP e do CPF/MF nº 063.370.858-50, Diretora, todos acima residentes e domiciliados na Capital do Estado de São Paulo, com endereço comercial na Avenida Eusébio Matoso, nº 1375, 13º andar, CEP:05423-180.7. Observações Finais - a) Em todas as deliberações deixaram de votar os legalmente impedidos;b) O Sr.Presidente franqueou o uso da palavra, não havendo, todavia, nenhuma manifestação; c) Os trabalhos foram suspensos para a lavratura da presente ata, que tendo sido lida e achada conforme, foi assinada pelo Presidente, Secretária, administrador eleito e acionistas presentes: p. Votorantim Industrial S.A., Alexandre Silva D’Ambrosio e João Carvalho de Miranda, Diretores; p. Votorantim Metais Participações Ltda, Tito Botelho Martins Junior e Arlene Vasconselos Heiderich Domingues, Diretores; p. Companhia Brasileira de Alumínio, Tito Botelho Martins Junior e Arlene Vasconselos Heiderich Domingues, Diretores. A presente transcrição é cópia fiel da ata lavrada no livro próprio. São Paulo, 25 de novembro de 2013. Tito Botelho Martins Junior - Presidente; Arlene Vasconcelos Heiderich Domingues - Secretária. JUCESP nº 60.518/14-5 em 07/02/2014. Gisela Simiema Ceschin - Secretária Geral.
24 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
ICV: varejo cresceu 7,5% em fevereiro. Em parte, resultado deveu-se ao fato de o Carnaval ter ocorrido só em março. Instituto para Desenvolvimento do Varejo (IDV) divulgou ontem que suas associadas tiveram, em média, um avanço de 7,5% nas vendas de fevereiro, ante igual período do ano passado, num resultado impactado positivamente pelo efeito calendário, com o carnaval deste ano caindo apenas em março. O resultado mostrado pelo grupo, do qual fazem parte grandes companhias do setor,
O
como Grupo Pão de Açúcar, Lojas Americanas e Lojas Renner, representa uma aceleração ante janeiro, quando o crescimento na comparação anual foi de 6,8%. Quando considerado o varejo em geral, o avanço nas vendas em janeiro foi de 6,2%, segundo dados do Instituto Brasileiro de Geografia e Estatística. Os dados de fevereiro ainda não foram divulgados. No bimestre, o crescimento medido pelo índice IAV-IDV foi
de 7,1%, contra 0,5% em 2013, o que sugere, na visão do presidente da entidade, perspectivas melhores para o varejo nacional no ano. "Emprego, renda e crédito, embora com tendência de taxas de crescimento mais baixas, ainda não indicam um obstáculo para um crescimento superior ao de 2013", disse Flavio Rocha, que também comanda a varejista de moda Riachuelo. Em nota, ele ressalvou que a confiança dos consumidores
mostra trajetória de baixa há mais de 12 meses, em um alerta quanto à continuidade do bom desempenho do início de 2014 num contexto de crise no setor elétrico no front doméstico e desafios no cenário macroeconômico internacional. Para março, a entidade projeta um crescimento de vendas de 4%, em função da ocorrência do carnaval. Já para abril e maio, as estimativas são mais otimistas, de um avanço de 10,3% e 10,5%. (Reuters)
OPORTUNIDADES PARA SEU INVESTIMENTO.
sexta-feira, 21 de março de 2014
Materiais de construção em alta s vendas de materiais de construção cresceram 5,7% em fevereiro, em relação a 2013, informou ontem a Abramat, associação que representa o setor. Na comparação com janeiro, as vendas de fevereiro caíram 1% e no acumulado dos dois primeiros meses do ano houve crescimento de 3,5% em relação ao mesmo período de 2013. A previsão da Abramat para as vendas no fechado de 2014 é
A
d e c re s c i m e n t o d e 4,5%. Na indústria de materiais de acabamento, as vendas subiram 7,4% em fevereiro na comparação anual, enquanto o avanço sobre o mês de janeiro foi de 3,1%. Em relação aos materiais básicos, as vendas subiram 4,6% em fevereiro ante o mesmo mês em 2012, e caíram 3,7% em relação a janeiro. O nível de emprego subiu 6,7% na comparação anual. (Reuters)
FONE: 2741-9515 WWW.LEILOESGOLD.COM.BR
Edital de 1ª e 2ª Praça de bem imóvel e para intimação do(a)(s) executado(a)(s) SÉRGIO SETRAK ZEITULIAN (CPF 013.881.758-86), se sua cônjuge se casado for, e demais interessados, expedido nos autos da Ação Execução – Proc. nº 0188738-51.2009.8.26.0100 (583.00.2009.188738) – requerida por DI BERTONI VEÍCULOS LTDA. O Dr. MARCELLO DO AMARAL PERINO, Juiz de Direito da 42ª Vara Cível do Fórum Central da Comarca da Capital/SP, na forma da lei, etc. FAZ SABER que, com fulcro no artigo 689-A do CPC e regulamentado pelo Prov. CSM 1625/2009 do TJ/SP, através da GOLD LEILÕES – Gold Intermediação de Ativos Ltda. (www.canaljudicial.com.br/goldleiloes) portal de leilões on-line, levará a público pregão de venda e arrematação na 1ª Praça com início no dia 26/03/2014 às 10:15h, e com término no dia 28/03/2014 às 10:15h, entregando-o a quem mais der valor igual ou superior ao da avaliação, ficando desde já designado para a 2ª Praça com início no dia 28/03/2014 às 10:16h, e com término no dia 17/04/2014 às 10:15h, caso não haja licitantes na 1ª, ocasião em que os bens serão entregues a quem mais der, não sendo aceito lance inferior a 60% do valor de avaliação (Art. 692 do CPC e art. 13 do Prov. CSM n. 1625/2009) do(s) bem(ns) abaixo descrito(s). RELAÇÃO DO(S) BEM(NS): UM PRÉDIO COMERCIAL tipo “GALPÃO” situado na Avenida Celso Garcia. Nº 4.339 e 4.343, e sua respectivo terreno no 27º Subdistrito – Tatuapé, medindo 15,75m de frente, por 50,00m da frente aos fundos de ambos os lados, confrontando de um lado com José Ferreira de Andrade, por outro lado com Maria Jacob, e nos fundos com prédio nº 63 da Rua Baguari, (contribuinte nº 062.118.0045-2). Matricula nº 226.679 do 9º CRI de São Paulo. BENFEITORIAS: consta do laudo uma área total construída de 600,00m2. AVALIAÇÃO: R$ 1.916.000,00 (Hum milhão, novecentos e dezesseis mil reais), atualizado até (julho/2013), e que deverá ser atualizada na data do efetivo leilão eletrônico ÔNUS: Consta da referida matricula, conforme AV.09 de 17/05/2012 – HIPOTECA em favor do Banco Santander (Brasil) S/A; conforme AV.10 de 08/08/2012 – PENHORA EXEQUENDA; e Conforme AV.11 de 17/02/2014 – ADITAMENTO DA HIPOTECA em favor do Banco Santander (Brasil) S/A. As fotos e a descrições detalhadas do(s) bem(ns) a ser(em) levado(s) a leilão estão disponíveis no Portal www.canaljudicial.com.br/goldleiloes. DO CONDUTOR DO LEILÃO – O Leilão será conduzido pelo Advogado Dr. Mauricio Geraldo Quaresma, devidamente matriculado na OAB/SP nº 134.740. DO PAGAMENTO - O arrematante deverá efetuar o pagamento do preço do bem arrematado, no prazo de até 24h (vinte e quatro horas) após o encerramento do leilão, através de guia de depósito judicial do Banco do Brasil S.A. (obtida em suas agências bancárias) ou através do site www.bb.com.br, em favor do Juízo responsável, sob pena de se desfazer a arrematação. DA COMISSÃO – O arrematante deverá depositar em dinheiro na rede bancária, DOC ou TED, no prazo de até 24h a contar do encerramento do leilão, a título de comissão, o valor correspondente a 5% (cinco por cento) sobre o preço de arrematação do imóvel (não incluso no valor do lanço), na conta da gestora de leilão: Gold – Intermediação de Ativos – CNPJ: 18.067.544/0001-36, Banco Itaú, Agência 6404, C/C 29.949-4.DA ADJUDICAÇÃO OU ACORDO – Na hipótese de adjudicação do bem pelo exequente, este ficará responsável pela comissão devida. Todas as regras e condições do Leilão estão disponíveis no Portal www.canaljudicial.com.br/goldleiloes. Sendo firmado acordo entre as partes, deverá o(a) executado(a) arcar com as despesas de divulgação assumidas pelo leiloeiro correspondentes a 2,5% (dois e meio por cento) sobre o valor acordado. DÚVIDAS E ESCLARECIMENTOS: Pessoalmente perante o Oficio onde estiver ocorrendo à ação, pelos telefones da gestora: (11) 2741-9515 / 2741-9946, ou ainda no e-mail: duvidas@leiloesgold.com.br. Fica(m) do presente edital o(a)(s) executado(a)(s) INTIMADO(A)(S) das designações supra, caso não seja(m) localizado(a)(s) para a intimação pessoal. Não consta dos autos haver recurso ou causa pendente de julgamento. "Eventuais ônus sobre os imóveis, correrão por conta do arrematante", exceto eventuais débitos de IPTU/ITR e demais taxas e impostos que serão sub-rogados no valor da arrematação nos termos do art. 130, “caput” e parágrafo único, do CTN, mediante apresentação de extrato pelo arrematante. A venda será efetuada em caráter “ad corpus” e no estado de conservação em que se encontra. Será o presente edital, por extrato, afixado e publicado na forma da lei. ♦
ECONOMIA/LEGAIS - 25
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
Shopping Center Ibirapuera S/A.
CASA DE SAÚDE SANTA RITA S/A CNPJ/MF nº 60.882.289/0001-41 – Aviso aos Acionistas À disposição, na sede social documentos do Artigo 133, Lei nº 6404/76, referente ao exercício social encerrado em 31 de dezembro de 2013. São Paulo, 18/03/2014. A Diretoria. (19, 20, 21/3/2014)
CNPJ/MF nº 58.579.467/0001-18
Os documentos a que se refere o artigo 133 da Lei nº 6.404, relativos ao exercício social encerrado em 31/12/2013, encontram-se à disposição dos Srs. Acionistas, na sede social. São Paulo, 18 de março de 2014. Armando de Angelis Filho - Presidente do Conselho de Administração
SÃO PAULO TRANSPORTE S.A. CNPJ nº 60.498.417/0001-58 AVISO AOS ACIONISTAS Acham-se à disposição dos Senhores Acionistas desta Sociedade, na Superintendência Financeira da Diretoria de Administração e Finanças, na Rua 3 de Dezembro, 34 – 1º and., os documentos a que faz referência o art. 133 da Lei 6.404, de 15/12/1976, relativos ao exercício findo em 31/12/2013. São Paulo, 17 de março de 2014. JILMAR TATTO - Diretor Presidente.
Halógica Tecnologia S.A.
CNPJ/MF nº 26.349.969/0001-66 - NIRE 35.300.363.001 Edital de Convocação – ASSEMBLEIA GERAL EXTRAORDINÁRIA Ficam os Srs Acionistas convocados para se reunirem em 27/03/2014 às 14 horas na sede social situada em Osasco - SP, na Rua João Collino, 225, Sala 8, Centro, para deliberarem sobre a seguinte Ordem do Dia: (a) Retificação do nome do diretor da companhia eleito em 07/11/2013 e (b) Ratificação das demais deliberações da Assembleia Geral Extraordinária de 07/11/2013. Osasco, 18 de março de 2014. Juan Maria Cuberes Montserrat - Presidente (19, 20 e 21/03/2014)
HITS COMÉRCIO DE MÓVEIS E OBJETOS PARA DECORAÇÃO LTDA.
BR Advisory Partners Participações S.A. CNPJ/MF nº 10.739.356/0001-03 – NIRE 35.300.366.727 Ata da Assembleia Geral Extraordinária realizada em 03 de Junho de 2013 Data,Horário e Local. 3/6/13, 10hs, na sede. Convocação e Presença. Dispensada. Mesa. Pres.:José Flávio Ferreira Ramos, Secr.Caio Blaj. Deliberações. 1. A eleição como membro do Cons. de Adm. da Cia. de Pedro Oliva Marcilio de Sousa, RG nº 4.468.328-63 SSP/BA e CPF/MF nº 726.224.745-04, c/ mandato a se expirar na AGO da Cia.que deliberar sobre as demonstr.financ.do exercício social findo em 31/12/13.2.Aprovar a constituição do capital autorizado da Cia., permitindo o aumento de seu capital social, independentemente de reforma estatutária, até o limite de 1.000.000 de ações, sendo 500.000 Ações Ordinárias e 500.000 Ações Preferenciais.Os aumentos de cap.social dentro do limite do capital autorizado serão aprovados pelo Cons.de Adm., órgão social competente p/ deliberar os respectivos aumentos, mediante a emissão de ações ordinárias pela Cia..Em decorrência da deliberação tomada, aprova-se a inclusão do §1º do Art.4º do Estatuto da Cia., passando, por conta das deliberações desta Assembleia, o “§único” a denominar-se “§4º”, c/ a seguinte redação:“§1º - A Cia. está autorizada a aumentar o seu capital social, por deliberação do Cons.de Adm.e independentemente de reforma estatutária, mediante a emissão de ações, até o limite de 1.000.000 de ações, sendo 500.000 Ações Ordinárias e 500.000 Ações Preferenciais.” 3. Aprovar a possibilidade de outorga de opção de compra de ações de emissão da Cia., dentro do limite do capital autorizado e de acordo c/ plano aprovado pela Assembleia, a seus administradores, empregados ou pessoas naturais que prestem serviços à Cia.ou a sociedade sob seu controle. As ações emitidas em decorrência de aumento dentro do limite do capital autorizado, desde que no âmbito do Plano de Outorga de Opção de Compra de Ações da Cia., não estão sujeitas ao direito de preferência estabelecido no art. 172 da Lei das S.A. e no Acordo de Acionistas arquivado na sede da Cia..Em decorrência da deliberação tomada, aprova-se a inclusão dos §s 2º e 3º ao Art.4º do Estatuto da Cia., c/ a seguinte redação:“§2º - A Cia., dentro do limite do capital autorizado e de acordo c/ o plano aprovado pela Assembleia, poderá outorgar opção de compra de ações: a seus administradores, empregados ou pessoas naturais que prestem serviços à Cia. ou a sociedade sob seu controle.” “§3º - Na hipótese de emissão de ações nos termos do §2º deste Art., fica excluído o direito de preferência estabelecido no art. 172 da Lei das S.A. e em Acordo de Acionistas, arquivados na sede da Cia.. 4. Aprovar a alteração do “Art. 7º”, que passa a vigorar c/ a seguinte redação:“Art. 7º - Os aumentos de cap.social da Cia.que não forem efetuados, nos termos do §1º, Art.4º, do presente Estatuto, deverão ser efetuados de acordo c/ o deliberado na respectiva Assembleia.” 5. Aprovar a criação do Plano de Outorga de Opção de Compra de Ações da Cia., na forma do Anexo II, cujas principais características e condições, são as seguintes:(i) Beneficiários e objetivo: os Beneficiários serão seus administradores, empregados, ou empregados de sociedades sob o controle da Cia., a serem indicados pelo Cons.de Adm., tendo por objetivo incentivar, atrair e reter profissionais considerados estratégicos, talentosos e compromissados c/ os objetivos da Cia. e de suas controladas, bem como premiar colaboradores por metas e resultados obtidos nos exercícios de sua funções, através da participação em ações da Cia.; (ii) Condições Gerais: a Cia. distribuirá opções no formato do Stock Option Plan a critério do Cons. de Adm. e em quantidade definida pelo mesmo; (iii) Modelo de Remuneração Variável: (a) Quantidade de programas: Será adotado o modelo em que, inicialmente, haverá a realização de 5 programas anuais consecutivos do modelo de distribuição do Programa de Stock Option, que terá carência de 1 ano e 5 parcelas.Haverá a destinação de 10% do Cap.social relacionado às ações ordinárias da BR Advisory Partners Participações S.A., ou até 2% do mesmo programa, conforme previsto no programa; (b) Preço de exercício: O preço da ação na data da outorga é igual ao valor justo da ação ordinária da BR Partners em dezembro do ano imediatamente anterior à data do exercício; (c) Diferimento: A remuneração variável terá pagamentos diferidos ao longo do tempo, sendo o período de diferimento de cada programa de 5 anos. Ocorrerá o pagamento de forma igualitária, em 5 parcelas (“tranches”) anuais consecutivas; (d) Carência: haverá, obrigatoriamente, carência inicial de 1 ano p/ o exercício da primeira tranche; (e) Desconto por exercício: o exercício imediato do plano de opções concede ao funcionário um desconto máximo de 75% na compra das ações ordinárias relacionadas a cada tranche da cada programa, caso o funcionário postergue o exercício de cada tranche, haverá o decaimento de até 20% ao ano em relação ao desconto máximo p/ exercícios postergados;(f) Não exercício das opções dentro do prazo de vigência:caso não haja o exercício do direito de compra de ações pelo colaborador no período máximo estipulado, a opção vencerá, não terá mais valor, nem poderá ser exercida futuramente; e (iv) Quantidade de opções distribuídas: ficará a critério do Cons. de Adm. a determinação da quantidade de opções a serem distribuídas dentro do plano de Stock Option anualmente, bem como a determinação dos beneficiários.6.Aprovar a consolidação do Estatuto da Cia., em virtude das deliberações acima, passando o Estatuto da Cia. a vigorar, c/ a redação constante do Anexo I à presente ata. Encerramento. Nada mais. SP, 3/6/13. José Flávio Ferreira Ramos - Pres., Caio Blaj - Secr.. Estatuto - Cap. I - Denominação, Duração, Sede e Objeto - Art. 1º. BR Advisory Partners Participações S.A. (“Cia.”) é uma S.A., c/ prazo de duração indeterminado, regida pelo disposto neste Estatuto e pelas disposições legais aplicáveis, em especial a Lei nº 6.404/76, e suas alterações posteriores (“Lei das S.A.”).Art.2º. A Cia.tem sua sede e foro em SP/SP, competindo ao Cons. de Adm. deliberar sobre a localização e alteração da sede social, bem como sobre a abertura ou encerramento de filiais, escritórios e representações no país ou no exterior. Art. 3º. A Cia. tem por objeto social a participação em outras sociedades, nacionais ou estrangeiras, na qualidade de sócia, quotista ou acionista, e a adm. de bens próprios. Cap. II - Cap. social e Ações - Art. 4º. O cap. social da Cia., totalmente subscrito e parcialmente integralizado, é de R$ 184.487.081,02 dividido em 102.981.918 ações, sendo 56.885.128 ações ordinárias e 46.096.789 ações preferenciais, todas nominativas e s/ valor nominal.§1º . A Cia. está autorizada a aumentar o seu capital social, por deliberação do Cons.de Adm.e independentemente de reforma estatutária, mediante a emissão de ações, até o limite de 1.000.000 de ações, sendo 500.000 ações ordinárias e 500.000 ações preferenciais.§2º. A Cia., dentro do limite do capital autorizado e de acordo c/ o plano aprovado pela Assembleia, poderá outorgar opção de compra de ações: a seus administradores, empregados ou pessoas naturais que prestem serviços à Cia.ou a sociedade sob seu controle.§3º.Na hipótese de emissão de ações nos termos do §2º deste Art., fica excluído o direito de preferência estabelecido no art. 172 da Lei das S.A. e em Acordo de Acionistas, arquivados na sede da Cia.. §4º. A propriedade das ações será comprovada pela inscrição do nome do Acionista no livro de “Registro de Ações Nominativas” da Cia..Qualquer transferência de ações será feita por meio da assinatura do respectivo termo no livro de “Transferência de Ações Nominativas” da Cia.. Mediante solicitação de qualquer dos Acionistas, a Cia. deverá emitir certificados de ações, assinados por 02 diretores.Art. 5º. A cada ação ordinária corresponderá um voto nas deliberações das Assembleias .Art. 6º. As ações preferenciais da Cia. não conferirão aos seus titulares direito de voto. As ações preferenciais farão jus ao dividendo fixo previsto no Art. 31 abaixo e conferem ainda, a seus titulares, prioridade no reembolso do capital em caso de liquidação da Cia., conforme as regras previstas no Art. 34 abaixo.Art. 7º. Os aumentos de cap.social da Cia.que não forem efetuados, nos termos do §1º, Art.4º, do presente Estatuto, deverão ser efetuados de acordo c/ o deliberado na respectiva Assembleia.§Único.A Assembleia poderá, observado o limite legal, criar ações preferenciais de classe diversa da existente ou aumentar classe de ações preferenciais s/ guardar proporção c/ as demais.Cap. III - Assembleias - Art. 8º. As Assembleias de Acionistas realizar-se-ão ordinariamente uma vez por ano, nos 4 primeiros meses seguintes ao encerramento de cada exercício social, a fim de que sejam discutidos os assuntos previstos em lei.Art. 9º.As Assembleias Extraordinárias serão realizadas sempre que necessário, quando os interesses sociais assim o exigirem, ou quando as disposições do presente Estatuto ou da legislação aplicável exigirem deliberação dos acionistas.Art.10. A convocação e a instalação da Assembleia obedecerão aos preceitos legais aplicáveis. §1º. s/ prejuízo das formalidades e prazos previstos na Lei das S.A., na forma do caput deste Art. 10, as Assembleias serão convocadas por qualquer dos administradores ou por qualquer acionista, a qualquer tempo, c/ antecedência mínima de 10 dias corridos, mediante convocação escrita que fixe a data, a hora e o lugar da reunião, indique a ordem do dia e forneça toda documentação de apoio razoavelmente necessária que permita a adequada deliberação de todas as matérias previstas.§2º.Independentemente das formalidades legais, será considerada regular a Assembleia a que comparecerem todos os Acionistas da Cia..Art.11. As Assembleias serão presididas pelo Pres. do Cons. de Adm. ou, na ausência deste, por qualquer dos administradores ou acionistas presentes, escolhido por maioria de votos dos presentes. O secretário será escolhido pelo Pres. da mesa. Art. 12. As deliberações da Assembleia, ressalvadas as hipóteses especiais prevista em lei, serão tomadas por maioria de votos dos presentes, não se computando os votos em branco.Cap. IV - Adm. da Cia. - Art. 13. A Cia.será administrada por um Cons.de Adm.e uma Diretoria.Art. 14. Os membros do Cons.de Adm.e da Diretoria serão investidos nos respectivos cargos mediante assinatura dos termos de posse lavrado, respectivamente, em livro de atas das Reuniões do Cons. de Adm. e livro de Atas das Reuniões de Diretoria, neles permanecendo até a eleição e posse de seus substitutos. No ato de assinatura do termo de posse, os membros do Cons. de Adm. e diretores da Cia. assinarão as declarações de que trata o Art. 147 da Lei das S.A., conforme aplicável. Art. 15. A Assembleia estabelecerá a remuneração anual global dos administradores da Cia., nesta incluídos os benefícios de qualquer natureza e as verbas de representação, s/ prejuízo da participação no lucro da Cia., competindo ao Cons. de Adm. a alocação individual da remuneração entre os administradores.Cap.V - Cons. de Adm. - Art. 16. O Cons.de Adm.da Cia.será composto por 3 membros efetivos, podendo ser eleitos igual número de suplentes, todos Acionistas, residentes no país ou não, eleitos pela Assembleia p/ mandato unificado de 01 ano, permitida a reeleição. §Único. A Assembleia que eleger o Cons. de Adm. indicará seu Pres.. Se houver apenas 2 conselheiros em exercício, o Pres.do Cons.de Adm.terá voto de desempate nos casos de impasse nas deliberações do Cons. de Adm.. Art. 17. O Cons. de Adm. reunir-se-á sempre que convocado por seu Pres. ou pela maioria dos conselheiros, mediante convocação escrita entregue aos demais conselheiros, conforme previsto no §1º abaixo. §1º. As reuniões do Cons. de Adm. serão convocadas c/ antecedência mínima de 10 dias corridos, mediante convocação escrita que fixe a data, a hora e o lugar da reunião, indique a ordem do dia e forneça toda documentação de apoio razoavelmente necessária que permita a adequada deliberação de todas as matérias previstas.§2º.Atendido o prazo de convocação, as reuniões do Cons.de Adm.instalar-se-ão c/ a presença de tantos conselheiros quantos bastem p/ aprovar as matérias a serem deliberadas. Independentemente das formalidades de convocação, será considerada regular a reunião a que comparecem todos os membros do Cons. de Adm.. §3º. Será considerado presente às reuniões do Cons. de Adm., o conselheiro que: (a) nomear qualquer outro conselheiro como seu procurador p/ votar em tal reunião, desde que a respectiva procuração seja entregue ao Pres.do Cons.de Adm.ou ao Pres.da reunião antes da sua instalação;ou (b) enviar seu voto por escrito ao Pres.do Cons.de Adm. (ou ao Pres. da mesa da reunião em questão) antes da instalação da reunião do Cons. de Adm., via fac-símile, carta registrada ou carta entregue em mãos. Art. 18. Em caso de impedimentos ou ausências permanentes de qualquer membro efetivo do Cons. de Adm. e de seu suplente, se houver, o Pres. ou qualquer outro membro do Cons. de Adm. deverá convocar uma Assembleia de Acionistas dentro de até 10 dias corridos do respectivo evento, p/ a eleição do substituto.Art.19. As reuniões do Cons.de Adm.serão presididas por seu Pres. ou, na ausência deste, por qualquer membro do Cons.de Adm., escolhido por maioria de votos dos presentes.O secretário será escolhido dentre qualquer dos presentes pelo Pres. da mesa.Art. 20. As deliberações do Cons. de Adm. serão tomadas pelo voto de pelo menos 2 conselheiros, exceto quando quorum maior for exigido pela legislação aplicável.Art.21. Competirá ao Cons.de Adm.da Cia.deliberar sobre as seguintes matérias: I. fixar a orientação geral dos negócios da Cia.; II. aprovar o orçamento geral, o plano de negócios da Cia. e das Subsidiárias e quaisquer alterações aos mesmos (“Plano de Negócios”);III.eleger e destituir os diretores da Cia.e fixar-lhes as designações e atribuições, observado o que dispõe este Estatuto ; IV.manifestar-se sobre o relatório da adm.e as contas da Diretoria;V.fixar a remuneração individual dos membros do Cons.de Adm.e da Diretoria, dentro do limite máximo anual estabelecido pela Assembleia;VI.determinar os critérios gerais de remuneração e política de benefícios dos funcionários de escalão superior da Cia., incluindo a instituição, alteração, extinção e alocação individual de plano de bônus e/ou de opção de ações, no âmbito da Cia.ou das Subsidiárias, dentro do limite máximo anual estabelecido pela Assembleia;VII.escolher ou destituir os auditores independentes;VIII.declarar e fixar as condições de pagamento de juros sobre o capital próprio e a distribuição de dividendos intermediários ou intercalares pela Cia.; IX. opinar sobre as propostas dos órgãos de adm. a serem submetidas à aprovação da Assembleia; X. aprovar (i) a aquisição (por subscrição ou outra forma), transferência (por alienação ou outra forma) de Participações Societárias; (ii) a constituição de ônus, por qualquer forma, direta ou indiretamente, de Participações Societárias, ou de direitos decorrentes das referidas Participações Societárias; (iii) a celebração de qualquer novo acordo de acionistas, de sócios ou cotistas relativos às Pessoas em que a Cia. detenha Participações Societárias, direta ou indiretamente, por meio de qualquer Subsidiária, ou alteração de qualquer dos acordos de acionistas, de sócios ou de cotistas existentes; XI. deliberar sobre a prestação, pela Cia., de garantia em obrigações de terceiros, incluindo as das Subsidiárias; XII. aprovar a recompra de ações de emissão da Cia.p/ manutenção em tesouraria, bem como a alienação ou cancelamento de ações em tesouraria;XIII.deliberar sobre a emissão, pela Cia., de valores mobiliários conversíveis em ações de qualquer natureza, inclusive debêntures simples e s/ garantia real, o montante, assim como seus termos e condições; XIV. emissão de títulos de dívida acima do valor do patrimônio líquido da Cia., exceção feita à emissão de títulos de dívida por Subsidiárias que sejam instituições financeiras, hipótese em que se sujeitarão à regulamentação aplicável do Banco Central do Brasil; XV.aprovar a contratação de obrigações financeiras c/ ou em favor de Afiliadas ou terceiros, não contempladas no Plano de Negócios e cujo valor individual (ou agregado, no caso de operações realizadas dentro de um período de doze meses) seja superior a R$ 5.000.000,00; XVI.deliberar sobre a realização de qualquer operação ou a celebração de qualquer contrato entre, de um lado, a Cia.e/ ou suas Subsidiárias, e de outro, qualquer administradores ou acionistas da Cia.ou Partes Relacionadas aos Acionistas titulares de ações ordinárias ou administradores da Cia.; e XVII. determinar o voto da Cia. como acionista, sócia ou cotista de quaisquer Pessoas em que a Cia. detenha Participações Societárias, ou o voto das Subsidiárias em quaisquer Pessoas nas quais tais Subsidiárias detenham Participações Societárias, bem como determinar o voto e vincular a atuação dos administradores e gestores das Subsidiárias. §1º. Os valores previstos nos incisos deste Art.21 serão atualizados ao final de cada exercício social pela variação do Índice de Preços ao Consumidor, divulgado pela Fundação Instituto de Pesquisas Econômicas, ou, em caso de sua extinção, por outro índice que venha legalmente a substituí-lo. §2º. p/ fins deste Art. 21, os termos abaixo indicados terão o seguinte significado: I. “Afiliadas” significa (a) no caso de uma Pessoa física, seus descendentes ou ascendentes, diretos ou indiretos, e demais herdeiros;e (b) no caso de uma Pessoa jurídica, qualquer outra pessoa física ou jurídica, conforme o caso, que ela direta ou indiretamente e individualmente Controle, pela qual seja individualmente Controlada ou que esteja sob Controle comum c/ a referida pessoa jurídica; II.“Partes Relacionadas” significa qualquer uma de suas Afiliadas e seus respectivos acionistas/quotistas, administradores e gestores; III. “Participações Societárias” significam ações de sociedades anônimas, quotas de sociedades limitadas, bem como quaisquer participações em outros tipos societários, consórcios, fundos de investimento e associações de qualquer natureza;IV.“Pessoa” significa qualquer pessoa física, jurídica ou entidade não personificada, incluindo, mas s/ limitação, sociedades de qualquer tipo, de fato ou de direito, consórcio, parceria, associação, joint venture, fundos de investimento e universalidade de direitos; e V.“Subsidiária” significa quaisquer pessoas controladas ou que venham a ser controladas, direta ou indiretamente, pela Cia., tendo “controle” o significado que lhe é atribuído pelo Art. 116 da Lei das S.A. Cap.VI - Diretoria - Art. 22. A Diretoria será composta por 2 a 4 diretores, Acionistas ou não, residentes no país, eleitos pelo Cons. de Adm., e por este destituíveis a qualquer tempo, p/ um mandato unificado de 1 ano, permitida a reeleição.§Único. Um dos diretores será designado Diretor Pres..A designação e atribuições dos demais diretores será determinada pelo Cons. de Adm.. Art. 23. Em caso de renúncia ou impedimento permanente de qualquer diretor durante o prazo de gestão p/ o qual foi eleito, o Pres.do Cons.de Adm.deverá convocar reunião do Cons.de Adm.p/ eleger seu substituto que completará o prazo de gestão em curso.§Único.Em caso de omissão do Pres.do Cons.de Adm., qualquer dos membros do Cons.de Adm.poderá convocar a reunião do Cons.de Adm.de que trata o caput desde Art..Art.24. A Cia.será representada, ativa ou passivamente, perante quaisquer terceiros, por (i) 2 diretores em conjunto;(ii) 1 diretor em conjunto c/ 1 procurador;ou (iii) 2 procuradores, em conjunto. §1º. p/ o fim de representação da Cia. em juízo e perante repartições públicas federais, estaduais ou municipais, a Cia. poderá ser representada por 1 procurador c/ poderes específicos. §2º. As procurações outorgadas pela Cia. deverão especificar os poderes conferidos e serão assinadas por 02 diretores em conjunto. §3º. c/ exceção daquelas p/ fins judiciais, as procurações outorgadas pela Cia. terão um período máximo de validade de 1 ano e, na ausência de determinação de período de validade, presumir-se-á que as mesmas foram outorgadas pelo prazo de 1 ano. Art. 25. As reuniões da Diretoria serão convocadas pelo Diretor Pres. ou pela maioria dos demais diretores, sempre que o interesse social assim exigir, sendo as deliberações tomadas por maioria de votos dos presentes. O Diretor Pres. terá voto de desempate nos casos de impasse nas deliberações da Diretoria. Art. 26. São expressamente vedados, sendo nulos e inoperantes c/ relação à Cia., os atos de qualquer diretor, procurador ou funcionário que a envolverem em obrigações relativas a negócios ou operações estranhos ao seu objeto social, salvo quando expressamente autorizados pela Assembleia.Cap.VII - Cons.Fiscal - Art.27. A Cia.terá um Cons.Fiscal não permanente, na forma da Lei das S.A., composto por no mínimo 03 e no máximo 5 membros efetivos, e por igual número de suplentes, Acionistas ou não, residentes no país e eleitos em Assembleia, podendo ser reeleitos.§Único.A remuneração dos membros do Cons. Fiscal, quando em funcionamento, será fixada pela Assembleia que os eleger. Art. 28. Os membros suplentes do Cons. Fiscal substituirão os respectivos membros titulares em caso de vacância do cargo ou impedimento temporário.Cap.VIII - Exercício Social, Lucro e sua Destinação - Art. 29. O exercício social terá início em 1º de janeiro e término em 31 de dezembro de cada ano, quando serão elaboradas as demonstr. financ. previstas na legislação aplicável. Art. 30. Os Acionistas terão direito a um dividendo obrigatório não cumulativo correspondente a 0,01% do Lucro Líquido Ajustado. §1º. Considera-se Lucro Líquido Ajustado, p/ efeitos deste Art. 30 e do Art. 31 abaixo, aquele definido no Art. 191 da Lei das S.A., diminuído ou acrescido dos valores previstos no inciso I do Art. 202 da Lei das S.A. e observadas as disposições do inciso II e III do mesmo Art., conforme aplicável. §2º. Depois de atendidas as disposições legais, e pagos o dividendo fixo das ações preferenciais, o saldo remanescente será distribuído às ações ordinárias.§3º.A adoção da política estabelecida neste Cap.VIII não será obrigatória no exercício social em que o Cons.de Adm.informar aos acionistas, c/ exposição justificada e aprovada por unanimidade, ser ela incompatível c/ a situação financeira da Cia., caso em que poderá ser distribuída parcela do lucro líquido ou aprovada a sua retenção como reserva, conforme o caso. Os lucros que deixarem de ser distribuídos na forma deste §serão pagos assim que o permitir a situação financeira da Cia., aplicando-se as disposições do Art. 202, §5º da Lei das S.A. §4º. p/ fins do §3º deste Art. 30, a Assembleia poderá, desde que não haja oposição de qualquer acionista presente, deliberar a distribuição de dividendo inferior ao estabelecido no caput deste Art..Art.31.As ações preferenciais terão direito ao recebimento de dividendo fixo correspondente, em cada exercício, à parcela do Lucro Líquido Ajustado calculado de acordo c/ a seguinte fórmula: Dividendo Fixo = Lucro Base x 0,6 x NºAP NºAT Onde: Lucro Base = Lucro Líquido Ajustado, acrescido da Parcela da Participação dos Executivos que já tiver sido deduzida p/ fins do cálculo do Lucro Líquido Ajustado, conforme aprovação do Cons. de Adm. ou da Assembleia, conforme e se for o caso. Nº AP = número total de ações preferenciais de emissão da Cia.. Nº AT = número total de ações ordinárias e ações preferenciais de emissão da Cia.. §1º. O valor a ser pago aos executivos a titulo de PLR, participação nos lucros, bonificação ou outra compensação (exceto pelos valores pagos a título de salário, pro labore ou bônus semestrais), não poderá exceder 40% do Lucro Base (“Participação dos Executivos”). §2º. Os dividendos (ou juros sobre capital próprio) a serem distribuídos aos Executivos que detiverem participação societária direta nas Subsidiárias serão computados como Participação dos Executivos nos termos e p/ fins do caput e §1º deste Art. 31.Art. 32. A Cia. poderá, a qualquer tempo, ad referendum da Assembleia, levantar balanços semestralmente ou em períodos menores em cumprimento a requisitos legais ou p/ atender a interesses societários, declarar e pagar dividendos intermediários, intercalares ou juros sobre capital próprio à conta de lucros do exercício corrente ou de reserva de lucros de exercícios anteriores.§Único.Dividendos intermediários e juros sobre capital próprio serão sempre considerados como antecipação do dividendo fixo e do mínimo obrigatório. Cap. IX - Dissolução, Liquidação e Extinção - Art. 33. A Cia. entrará em dissolução, liquidação e extinção nos casos previstos em lei, sendo a Assembleia o órgão competente p/ determinar o modo de liquidação e indicar o liquidante. Art. 34. Em caso de liquidação da Cia., as Ações Preferenciais conferirão aos seus titulares o direito de receber reembolso do capital investido, c/ prêmio, correspondente:(a) (i) ao valor total investido na Cia.por cada acionista titular de ações preferenciais (inclusive mediante capitalização de dividendos), tenha sido o investimento destinado à conta cap. social ou à reserva de ágio na subscrição; menos (ii) o valor total pago ao acionista titular de ações preferenciais em questão a título de restituição de capital e distribuição de dividendos (ou juros sobre o capital próprio), (iii) sendo (i) e (ii) acrescidos da remuneração equivalente à variação do IPC, e de juros de 4% ao ano, calculado pro rata temporis, a partir da data de cada aporte ou restituição, conforme o caso, até o momento em que a apuração seja necessária p/ fins deste Estatuto (“Valor de Restituição Prioritário”);ou (b) valor líquido total apurado no processo de liquidação da Cia., após o pagamento do passivo e realização dos ativos, conforme previsto nos Arts.208 e seguintes da Lei das S.A.;dentre (a) e (b), o que for menor Art. 35.Os demais acionistas da Cia.somente farão jus a qualquer restituição de capital em caso de liquidação após o integral pagamento doValor de Restituição Prioritário devido aos acionistas preferencialistas nos termos do Art.34.§1º.Após o pagamento doValor de Restituição Prioritário devido aos acionistas preferencialistas, o valor remanescente a restituir pela Cia., se houver, será alocado aos acionistas titulares de ações ordinárias, até o valor correspondente (i) ao valor total investido na Cia.pelos acionistas titulares de ações ordinárias (inclusive mediante capitalização de dividendos), tenha sido o investimento destinado à conta cap.social ou à reserva de ágio na subscrição; menos (ii) o valor total pago aos acionistas detentores de ações ordinárias a título de restituição de capital e/ou distribuição de dividendos (ou juros sobre o capital próprio), (iii) sendo (i) e (ii) acrescidos da remuneração equivalente à variação do IPC, e de juros de 4% ao ano, calculado pro rata temporis, a partir da data de cada aporte ou restituição, conforme o caso, até o momento em que a apuração seja necessária p/ fins deste Estatuto .§2º.Se, após a restituição aos acionistas titulares de ações ordinárias ainda houver saldo, este será distribuído entre as ações preferenciais e as ações ordinárias, na proporção que tais espécies de ações representarem em relação ao cap. social total da Cia. na data em que ocorrer a deliberação de restituição. §3º. O saldo de restituição devido aos acionistas titulares de ações preferenciais, se houver, será alocado entre os mesmos, indistintamente, na proporção de suas participações no cap. social representado por ações preferenciais, na data em que ocorrer a deliberação de restituição. Cap. X - Acordos de Acionistas - Art. 36. A Cia. cumprirá todas as disposições dos acordos de acionistas arquivados em sua sede durante todo o período de vigência desses acordos. A Cia. não irá registrar, consentir ou ratificar qualquer voto ou aprovação dos Acionistas ou de qualquer administrador, ou realizar ou deixar de realizar qualquer ato que viole ou que seja incompatível c/ as disposições de tais acordos de acionistas ou que, de qualquer forma, possa prejudicar os direitos dos acionistas sob tais acordos. §1º. Nos termos do §8o do Art. 118 da Lei das S.A., o Pres. da Assembleia, bem como os membros dos órgãos de adm. da Cia., não deverão computar votos proferidos em desacordo c/ as disposições dos acordos de acionistas arquivados na sede da Cia., observando-se o previsto no §9º do Art.118 no caso de não comparecimento ou abstenção de voto em deliberações das Assembleias . §2º. A Cia. deverá providenciar o arquivamento dos referidos acordos de acionistas na sede de suas Subsidiárias.Cap.XI - Disposições gerais - Art.37. Este Estatuto será regido e interpretado de acordo c/ as Leis da República Federativa do Brasil.Jucesp nº 51.367/14-2 em 05/02/2014. Gisela S.C.-Secr.Geral.
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO DE SOROCABA O Serviço Autônomo de Água e Esgoto de Sorocaba comunica que se acha aberto, o Pregão Eletrônico nº 29/2014 - Processo nº 884/2014, destinado ao fornecimento de cimento comum CP II E 32, NBR 11578, pelo
site
CNPJ Nº 09.625.106/0001-55 – NIRE 35.222.200.960 Ata de Reunião de Sócios Anúncio de Convocação Ficam convocados as Srs. Sócias Sociedade a se reunirem em Reunião de Sócios na sede da Sociedade, em SP/SP, na Al. Gabriel Monteiro da Silva, nº 958, sala 01, Jardim América, às 10hs do dia 10/04/2014, com o objetivo de deliberarem a respeito da seguinte matéria constante da Ordem do Dia: Ana Claudia Corrêa de Camargo, RG 17.384.308-6 SSP/SP e CPF/MF 143.876.338-75, do cargo de Sócia-Administradora da Sociedade; (ii) se aprovada a matéria indicada no item (i) da Ordem do Dia, alterar a Cláusula 9ª do Contrato Social da Sociedade, com a sua consequente consolidação; (iii) tomar as contas dos administradores e deliberar sobre o balanço patrimonial e o de resultado econômico, elaborados pelo contabilista da Sociedade, referentes ao exercício social encerrado em 31/12/2013. Adriana Coelho da Silva - Sócia-Administradora. (21, 22 e 23/03/2014)
SESSÃO PÚBLICA dia 04/04/2014 às 10:00 horas. Informações
www.licitações-e.com.br,
pelos
tel.
(15)
3224-5810/5811/5812/5813/
5814/5815/
58165817/5819/5821/5822/5823/ 5824/5825 e 5826, ou pessoalmente na Av. Pereira da Silva, nº 1.285, no Setor de Licitação e Contratos. Sorocaba, 20 de março de 2014. Érica Aparecida de Menezes Ribeiro - Pregoeira
SECRETARIA DE ESTADO DA EDUCAÇÃO
GOVERNO DO ESTADO DE SÃO PAULO
FDE AVISA: Pregão Eletrônico de Registro de Preços Nº 36/00040/14/05. OBJETO: AQUISIÇÃO DE REFRIGERADOR COMBINADO FROST FREE (260 A 320 LITROS). A FUNDAÇÃO PARA O DESENVOLVIMENTO DA EDUCAÇÃO - FDE comunica às empresas interessadas que se acha aberta licitação para: Aquisição de Refrigerador Combinado Frost Free (260 A 320 Litros) - RF-04. As empresas interessadas poderão obter informações e verificar o Edital a partir de 21/03/2014, no endereço eletrônico www.bec.sp.gov.br ou na sede da FDE, na Supervisão de Licitações, na Av. São Luís, 99 - República - CEP: 01046-001 - São Paulo/SP, de segunda a sexta-feira, no horário das 08:30 às 17:00 horas, ou verificar o edital na íntegra, através da Internet no endereço: http://www.fde.sp.gov.br. A sessão pública de processamento do Pregão Eletrônico será realizada no endereço eletrônico www.bec.sp.gov.br, no dia 03/04/2014, às 10:00 horas, e será conduzida pelo pregoeiro com o auxílio da equipe de apoio, designados nos autos do processo em epígrafe e indicados no sistema pela autoridade competente. Todas as propostas deverão obedecer, rigorosamente, ao estabelecido no edital e seus anexos e serão encaminhadas, por meio eletrônico, após o registro dos interessados em participar do certame e o credenciamento de seus representantes previamente cadastrados. A data do início do prazo para envio da proposta eletrônica será de 21/03/2014, até o momento anterior ao início da sessão pública. BARJAS NEGRI - Presidente.
SECRETARIA DE ESTADO DA EDUCAÇÃO
GOVERNO DO ESTADO DE SÃO PAULO
FDE AVISA: Pregão Eletrônico de Registro de Preços Nº 36/01627/13/05. OBJETO: AQUISIÇÃO DE FOGÃO INDUSTRIAL 6 BOCAS FO - 04 + TERMINAL DE ACOPLAMENTO PARA CONDUÇÃO DE GASES - KIT GLP, REFRIGERADOR COM 4 PORTAS - RF-01 E REFRIGERADOR 2 PORTAS RF-03. A FUNDAÇÃO PARA O DESENVOLVIMENTO DA EDUCAÇÃO - FDE comunica às empresas interessadas que se acha aberta licitação para: Aquisição de Fogão Industrial 6 Bocas FO-04 + Terminal de Acoplamento para Condução de Gases - Kit GLP, Refrigerador Com 4 Portas - Rf-01 E Refrigerador 2 Portas RF-03. As empresas interessadas poderão obter informações e verificar o Edital a partir de 21/03/2014, no endereço eletrônico www.bec.sp.gov.br ou na sede da FDE, na Supervisão de Licitações, na Av. São Luís, 99 - República - CEP: 01046-001 - São Paulo/SP, de segunda a sexta-feira, no horário das 08:30 às 17:00 horas, ou verificar o edital na íntegra, através da Internet no endereço: http://www.fde.sp.gov.br. A sessão pública de processamento do Pregão Eletrônico será realizada no endereço eletrônico www.bec.sp.gov.br, no dia 03/04/2014, às 10:00 horas, e será conduzida pelo pregoeiro com o auxílio da equipe de apoio, designados nos autos do processo em epígrafe e indicados no sistema pela autoridade competente. Todas as propostas deverão obedecer, rigorosamente, ao estabelecido no edital e seus anexos e serão encaminhadas, por meio eletrônico, após o registro dos interessados em participar do certame e o credenciamento de seus representantes previamente cadastrados. A data do início do prazo para envio da proposta eletrônica será de 21/03/2014, até o momento anterior ao início da sessão pública. BARJAS NEGRI - Presidente.
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO
EDITAL DE PREGÃO ELETRÔNICO Nº. 35/2014 PROCESSO N°. 2782/2013 OBJETO: Aquisição de veículos tipo caminhão de médio e grande porte, ano e modelo 2014, conforme edital. O Edital na íntegra poderá ser obtido nos sites www.bb.com.br e www.saaesaocarlos.com.br - opção licitações. Abertura das propostas às 09h00min do dia 03/04/2014 e o início da sessão de disputa às 15h00min do dia 03/04/2014 (horário de Brasília). Marcel Rodrigo dos Santos - Pregoeiro São Carlos, 20 de março de 2014 Gerência de Finanças e Suprimentos
SERVIÇO AUTÔNOMO DE ÁGUA E ESGOTO DE SÃO CARLOS EDITAL N°. 2.09.2014 PROCESSO N°. 0356/2014 OBJETO: Contratação de empresa para construção de base em concreto armado para futura instalação de reservatório metálico apoiado com capacidade de 2650 m³, junto ao Centro de Produção, Reservação e Distribuição do bairro Cidade Aracy , conforme edital - MODALIDADE: Tomada de Preços do Tipo Menor Preço, sob Regime de Preço Global. ENCERRAMENTO: 09/04/2014 às 14hs30min. O Edital poderá ser examinado através do site www.saaesaocarlos.com.br - opção licitações, ou adquirido junto à GFS, Av. Getúlio Vargas, 1500 - Bairro Jardim São Paulo - São Carlos - SP, mediante o recolhimento de emolumentos no valor de R$ 50,00, no Banco ITAÚ - Agência instalada na sede da licitante no horário das 11:00 às 16:00 horas, cuja guia deverá ser retirada antecipadamente no Setor de Tesouraria do SAAE. Informações pelo telefone: (16) 3373-6448. São Carlos, 20 de Março de 2014 Comissão de Licitações.
INTERMEZZO COMERCIAL DE PRODUTOS GOURMET S.A., CNPJ 04.107.954/0001-59, IE nº 116.035.001.111, Rua Olimpio Portugal, 148, São Paulo/SP, DECLARA para os devidos fins de direito o extravio da Impressora Fiscal, marca: Bematech, modelo MP20FI-02, série 4708020535817, conforme B.O. 327/2014 de 23/02/2014.
Finelli Serviços de Cobrança S.A CNPJ/MF nº 18.612.551/0001-71 • NIRE nº 3530045517-7 Extrato da Ata da Assembleia Geral Ordinária DATA, HORA E LOCAL: 31/01/2014, às 10:00hs, na sede da Cia. PRESENÇA: Acionistas representando a totalidade do capital social. Mesa: Henrique Finelli Neto, Presidente, Denize Cristina Marino Finelli, Secretária. Convocação: Dispensada, nos termos do parágrafo 4º do artigo 124 da Lei n.º 6.404/76. Deliberações: Foram adotadas e aprovadas pelos acionistas, as seguintes deliberações: 1. Foi examinado, discutido e aprovado o balanço patrimonial e as demonstrações financeiras referentes ao exercício social findo em 31 de dezembro de 2013; e 2. Não houve distribuição de lucro, em vista de não ter sido apurado lucro líquido no período. Encerramento: Lida e aprovada pela totalidade dos acionistas, foi a ata assinada pelos integrantes da mesa, a saber: (i) Henrique Finelli Neto – Presidente da mesa; e (ii) Denize Cristina Marino Finelli – Secretária da mesa. Acionistas presentes: Denize Cristina Marino Finelli e Henrique Finelli Neto, lavrada no livro próprio. Osasco, SP, 31 de janeiro de 2014. Denize Cristina Marino Finelli – Secretária da Mesa. JUCESP sob o nº 101.382/ 14-5 em sessão realizada em 17 de março de 2014.
PREFEITURA MUNICIPAL DE IGARATÁ AVISOS DE LICITAÇÃO TOMADA DE PREÇO Nº 002/2014 – P.A. Nº 000305/2014. OBJETO: CONTRATAÇÃO DE EMPRESA ESPECIALIZADA EM OBRAS DE ENGENHARIA, REFERENTE A MÃO DE OBRA, MATERIAIS PARA ADEQUAÇÃO E REFORMA DA UNIDADE MISTA DE SAÚDE – CENTRO IGARATÁ – SP. Abertura e Credenciamento: 09/04/2014 – 14h00. Visita Técnica: 25/03/ 2014 – 03/04/2014 com agendamento prévio na Secretaria Municipal Planejamento Urbano, Obras e Serviços, através do telefone (0xx11) 4658-1055 das 12h00 às 17h00. Igaratá, 20 de março de 2014. BENEDITO SERGIO DE MORAES - PRES. CPL
Nova Cintra Participações S.A. CNPJ/MF nº 14.143.785/0001-66 - Nire nº 35.300396812 ATA DE ASSEMBLEIA GERAL EXTRAORDINÁRIA Data: 04 de Fevereiro de 2014-02-27. Local: Sede Social, na Cidade de São Paulo, Estado de São Paulo, na Praça General San Martin, 23, CEP: 01439-030. Presença: Acionistas representando a TOTALIDADE do capital social, dispensada a publicação dos Editais de Convocação, de acordo com o art. 124, parágrafo 4º, da Lei nº. 6.404, de 15.12.76. Mesa Diretora: Presidente: Fábio Colletti Barbosa. Secretária: Ana Lúcia Gracioso Colletti Barbosa. Ordem do Dia: a) Reunião do Capital Social; b) Outros assuntos de interesse social. Deliberações - I - Iniciado os trabalhos, o Sr. Presidente esclareceu a intenção de reduzir o capital social da sociedade de R$ 20.010.000,00 (vinte milhões e dez mil reais), para R$ 2.010.000,00 (dois milhões e dez mil reais), com a transferência de R$ 18.000.000,00 (dezoito milhões de reais) da conta da sociedade, para os acionistas Fábio Colletti Barbosa e Ana Lúcia Gracioso Colletti Barbosa, sendo metade para cada um. Posto em discussão e votação, aprovaram por unanimidade a redução do valor do capital social. Em consequência da redução aqui levada a efeito, ficam canceladas 18.000.000 (dezoito milhões) de ações ordinárias nominativa da sociedade, com valor nominal de R$ 1,00 (um real) cada uma, o que foi aceito por unanimidade. Diante da Redução aqui levada a efeito, os artigos 5º e 6º, que tratam do capital social, passarão a ter a seguinte redação: Art. 5º - O capital social é de R$ 2.010.000,00 (dois milhões e dez mil de reais), representado pro 2.010.000,00 (dois milhões e dez mil) ações ordinárias nominativas, com valor nominal de R$ 1,00 (um real) cada uma, com direito a voto. Art. 6º - Cada ação ordinária nominativa dará direito a um voto nas deliberações da Assembleia Geral”. - II - Encerramento: Nada mais havendo a tratar, o Senhor Presidente ofereceu a palavra a quem dela quisesse fazer uso e como ninguém se manifestou, declarou suspensos os trabalhos pelo tempo necessário à lavratura desta ata, que após lida e aprovada, vai assinada. São Paulo, 04 de fevereiro de 2014. Presidente: Fábio Colletti Barbosa. Secretária: Ana Lúcia Gracioso Colletti Barbosa. Acionistas: Fábio Colletti Barbos, Ana Lúcia Gracioso Colletti Barbosa. A presente é cópia fiel da original: (a) presidente.
CENTRO COMERCIAL GRANDES GALERIAS - Rua Vinte e Quatro de Maio, nº 62 Edital de Convocação São Paulo, 20 de março de 2014. Prezado Sr. Condômino, Vimos convocar V.Sª. para, na qualidade de Condômino do Condomínio em epígrafe, comparecer à Assembleia Geral Ordinária de 2014, a realizar-se no dia 31 de Março de 2014 (2ª-feira), no próprio Edifício – 5º andar, em primeira convocação às 18h30, com o número regimental de Condôminos presentes, ou em segunda convocação às 19h, com qualquer número, para deliberação da seguinte Ordem do Dia: 1. Apreciação, discussão e votação das contas do Condomínio referentes ao período de Janeiro/2013 a Dezembro/13 e ratificação dos atos praticados pelo Síndico e Membros do Corpo Diretivo Condominial referente ao mesmo período: (Contratação da empresa responsável pela execução dos serviços de adequação do piso superior (5º andar) para instalação dos novos elevadores); 2. Eleição dos Membros do Conselho Consultivo do Condomínio para o exercício de 01/04/2014 a 31/03/2015; 3. Apreciação, discussão e votação do orçamento do Condomínio para o próximo exercício; 4. Apreciação, discussão e votação referente à proposta para instalação de sistema de energia solar no Edifício, apresentação dos orçamentos coletados e definição de rateio de verba extraordinária destinada ao pagamento dos serviços que vierem a ser contratados; 5. Apreciação, discussão e votação do projeto de arquitetura para reestruturação e reforma do piso superior (5º andar) e definição de rateio de verba extraordinária destinada ao pagamento dos serviços que vierem a ser contratados; 6. Assuntos de interesse geral do Condomínio; Tendo em vista a relevância dos assuntos em pauta, é de extrema importância o comparecimento de todos os Srs. Condôminos nesta Assembleia Geral. Lembramos aos Srs. Condôminos que as deliberações tomadas nas Assembleias Gerais obrigam-se à totalidade de Condôminos, ainda que ausentes. Sendo o que por ora se nos oferece, reiteramos nesta oportunidade nossos protestos da mais elevada estima e distinguida consideração. Atenciosamente, C. C. GRANDES GALERIAS - Antônio de Souza Neto - Síndico. Observações: 1ª) Condôminos poderão se fazer representar por procuradores habilitados, portadores de instrumentos legalizados. 2ª) De acordo com o inciso 3º do Artigo 1.335 do Novo Código Civil - terão direito a voto somente os Condôminos quites com as obrigações condominiais.
Rimo Participações e Empreendimentos S/A CNPJ: 67.370.536/0001-70 Demonstrações ç Financeiras
Balanço Patrimonial Ativo/Circulante 31/12/2012 31/12/2013 Passivo/Circulante 31/12/2012 31/12/2013 Bancos c/movimento 1.084,46 78,45 Contribuições Previdenciárias 1.200,00 Realizavel A L.Prazo: Emprést. à coligadas1.170.041.04 852.041,04 IRRF a recolher 957,21 Adiant.lmp.a Parcelar 2.600,00 2.600.00 Exigivel a Longo Prazo: Emprést. de coligadas 654.299.74 344.057,74 Permanente Patrimonio Líquido Investimentos em empresas coligadas 33.805.047,00 33.805.047,00 Capital subscrito 454.374,00 454.374.00 (-) Investimentos em empresas coligadas (33.805.047,00) (33.805.047.00) Lucros Acumulados 579.133.46 559.897.68 Imóvel 497.003,13 497.003,13 Lucro (Prejuizo) no exercício (19 235,78) (6 606.80) Total do Ativo 1.670.728,63 1.351.722,62 Total do Passivo 1.670.728,63 1.351.722,62
Demonstração de Resultados Despesas Despesas Administrativas Despesas tributárias Despesas financeiras Resultado de Equivalência Patrimonial Resultado Liquido No Exercício
31/12/2012 31/12/2013 (18.928,09) (6.304,30) (307,69) (302,50) (19.235,78) (6.606,80)
Dr. José Radomysler - Diretor Execultivo Antonio Carlos Guerra - Contador CRC 1 SP 120.233/O-6
DIÁRIO DO COMÉRCIO
26
sexta-feira, 21 de março de 2014
Seria melhor manter o cavalo no hipódromo. E mandar os visitantes da feira até lá. Enrico Fedrighini, vereador milanês.
O cavalo de Troia de Milão A cidade italiana, sede da próxima Exposição Mundial, discute a mudança de lugar da gigantesca estátua equestre baseada em um projeto de Leonardo da Vinci. Fotos Alessandro Grassani/NYT
Elisabetta Povoledo* ilhares de anos depois que os cidadãos de Troia descobriram as complicações apresentadas por esculturas equinas descomunais, os residentes atuais de Milão estão novamente enredados em um debate sobre como tirar o máximo proveito de um cavalo presenteado, colossal corcel de bronze doado por um grupo de doadores norte-americanos. Inspirados pela estátua incompleta projetada por Leonardo da Vinci (o molde de argila foi destruído em 1499), com 7,3 metros de altura, o garanhão de 15 toneladas chegou a Milão em 1999, fruto de uma fundição de Beacon, Nova York, e foi colocado em uma praça no hipódromo da cidade, bairro de San Siro. Para seus admiradores, colocar a escultura em um local que recebe poucos visitantes além dos apostadores, cujo interesse em cavalos estáticos é compreensivelmente limitado, seria o equivalente a jogála em qualquer canto. Agora, com a abertura da Exposição Mundial em Milão, que acontecerá em menos de 15 meses, aumentaram os pedidos para que o cavalo fosse movido para uma posição mais visível, e até mesmo torná-la um símbolo da cidade durante a feira, que as autoridades esperam que atraia milhões de visitantes à capital da Lombardia. O cavalo de bronze "seria um marco", um monumento cultural similar à Estátua da Liberdade, disse Carlo Orlandini, presidente do Comitê pelo Grande Cavalo, grupo de voluntários que há anos defende a transferência do corcel a um local mais apropriado. "Nós precisamos convencer as pessoas de que a solução atual não é apropriada e não corresponde ao espírito com q u e o p re s e n t e f o i d a d o " , acrescentou Orlandini, cujo grupo estimula o debate público sobre a estátua. Concebida há quase quatro décadas por um piloto de avião aposentado, Charles C. Dent, de Allentown, Pensilvânia, como um substituto contemporâneo do original de Leonardo, a intenção da estátua de bronze era ser um presente do povo norte-americano ao povo italiano "para homenagear Leonardo da Vinci e o Renascimento italiano", explica uma placa no pedestal. Antes de morrer, em 1994, Dent envolveu dezenas de
M
Carregar o garanhão de 15 toneladas de seu atual domicílio, no hipódromo de San Siro, para outro lugar da cidade custaria R$ 1 milhão. doadores para arrecadar mais de US$ 6,5 milhões para fundir o cavalo. Em 1999, ele foi despachado para Milão e inaugurado com muita pompa no hipódromo de San Siro, longe do centro da cidade. Ali, no entender de Orlandini, ele terminou sendo "abandonado". Um parque cultural e educativo que a Prefeitura prometera construir no hipódromo como parte do acordo de doação nunca se materializou, "o que foi uma decepção", disse Peter C. Dent, sobrinho de Charles Dent, que participou da diretoria de várias instituições "que cuidam dos interesses do cavalo". Ao longo dos anos, as tentativas de mudar o cavalo encontraram uma série de obstáculos, incluindo um ruidoso comitê de moradores de San Siro interessados na permanência da estátua. A Prefeitura tem feito corpo mole porque achar um local alternativo se revelou um enigma municipal. Agora, os preparativos municipais par a a Exposição Mundial, cuja abertura está marcada para maio de 2015, deram novo ânimo para os defensores do corcel no sentido de que ele encontre uma nova casa, ainda que somente para
Terra Nova Rodobens Incorporadora Imobiliária – Araçatuba I – SPE Ltda
os seis meses de duração da feira. "Eu acho que devemos conversar a respeito", afirmou Giangiacomo Schiavi, subeditor do "Corriere della Sera", que há pouco tempo abriu o debate no jornal sobre a mudança da estátua, que para ele seria vista como um "símbolo de boas-vindas de Milão" por todos os visitantes. Ele disse que exibir o cavalo também serviria para destacar os laços pouco explorados de Leonardo com Milão. Afinal, Leonardo morou na cidade durante quase 20 anos, deixando a obra-prima " A Última Ceia" como o testemunho mais conhecido de sua estada. O cavalo inacabado pretendia homenagear um poderoso duque milanês do século XV, Francesco Sforza. Se os soldados franceses que ocuparam a cidade não tivessem usado o molde de argila para a prática do tiro, em 1499, ele teria sido o maior cavalo de bronze de todos os tempos. A publicidade relacionada à mudança do sucessor moderno – o que por si só já não seria fácil – chamaria novamente a atenção para esse vínculo histórico, ainda que a história de Charles C. Dent e seu sonho de ressuscitar o cavalo perdido
de Leonardo representem "um símbolo da superação do impossível", disse Schiavi. Porém, o debate sobre a linhagem confusa do cavalo aborreceu críticos, descritos como "puristas" por Orlandini, os quais afirmam que os vínculos do cavalo norte-americano com a obra perdida de Leonardo são, no máximo, questionáveis. Quando Charles Dent se envolveu na saga para reconstruir o cavalo de Leonardo, ele criou um modelo baseado nos desenhos e escritos existentes do artista. Quando o modelo de argila foi aumentado, no entanto, viram-se distorções anatômicas e de proporção, assim, em 1996, os apoiadores convocaram a escultora norte-americana Nina Akamu para completar o projeto. Ela começou do zero e sua versão, ainda que inspirada em Leonardo, "não pretende ser uma recriação de sua escultura", escreveu a escultora. "Nós a tratamos e tentamos falar a seu respeito pelo que ela é", disse Joseph Antenucci Becherer, vice-presidente e curador-chefe do Programa de Esculturas do Frederik Meijer Gardens & Sculpture Park, Grand Rapids, Michigan, que tem sua própria versão da es-
Rodobens Incorporadora Imobiliária 350 - SPE Ltda
CNPJ Nº 09.219.241/0002-81 - NIRE 35.221.844.782 18ª ALTERAÇÃO E CONSOLIDAÇÃO DE CONTRATO SOCIAL Data 27.01.2014. Local S.J.Rio Preto. A totalidade dos sócios da TERRA NOVA RODOBENS INCORPORADORA IMOBILIÁRIA – ARAÇATUBA I - SPE LTDA, sede em São José do Rio Preto-SP, Av. Francisco das Chagas de Oliveira, nº 2500, sala 27A, CEP 15.085-485, DELIBERAM, reduzir o capital social, conf. art. 1082, II do CC, de R$2.547.607,00 para R$2.247.607,00, representando uma redução de R$300.000,00 que serão devolvidos até 31.01.2014, em moeda corrente nacional, à sócia Rodobens Negócios Imobiliários S/A. Sócios: Rodobens Negócios Imobiliários S/A e Carlos Bianconi.
CNPJ Nº 15.288.047/0001-70 - NIRE 35.226.120.677 14ª ALTERAÇÃO E CONSOLIDAÇÃO DE CONTRATO SOCIAL Data 06.01.2014. Local S.J.Rio Preto. A totalidade dos sócios da RODOBENS INCORPORADORA IMOBILIÁRIA 350 - SPE LTDA, com sede em São José do Rio PretoSP, na Av. Francisco das Chagas de Oliveira, nº 2500, sala 37F, Higienópolis, CEP 15.085485, DELIBERAM, reduzir o capital social, conf. art. 1082, II do CC, de R$6.443.525,00 para R$4.343.525,00, representando uma redução de R$2.100.000,00, que serão devolvidos até 31.01.2014, em moeda corrente nacional, à sócia Rodobens Negócios Imobiliários S/A. Sócios: Rodobens Negócios Imobiliários S/A e Carlos Bianconi.
Terra Nova Rodobens Incorporadora Imobiliária - Montes Claros II - SPE Ltda
Terra Nova Rodobens Incorporadora Imobiliária – Itapetininga I – SPE Ltda
CNPJ Nº 09.536.219/0002-65 - NIRE 35.222.210.205 18ª ALTERAÇÃO E CONSOLIDAÇÃO DE CONTRATO SOCIAL Data 16.01.2014. Local S.J.Rio Preto. A totalidade dos sócios da TERRA NOVA RODOBENS INCORPORADORA IMOBILIÁRIA – MONTES CLAROS II - SPE LTDA, sede em São José do Rio Preto-SP, na Av. Francisco das Chagas de Oliveira, nº 2500, sala 07C, CEP 15.085485, DELIBERAM, reduzir o capital social, conf. artigo 1082, II do CC, passando de R$9.296.297,00 para R$4.496.297,00, representando uma redução de R$4.800.000,00, que serão devolvidos até 31.01.2014, em moeda corrente nacional, à sócia Marans Holdings S/A. Sócios: Marans Holdings S/A e Carlos Bianconi.
Sistema Fácil, Incorporadora Imobiliária – São Carlos I – SPE Ltda CNPJ Nº 08.946.001/0001-35 - NIRE 35.221.471.293 15ª ALTERAÇÃO E CONSOLIDAÇÃO DE CONTRATO SOCIAL Data 01.04.2013. Local S.J.Rio Preto. A totalidade dos sócios da SISTEMA FÁCIL, INCORPORADORA IMOBILIÁRIA – SÃO CARLOS I - SPE LTDA, sede em São José do Rio Preto-SP, na Av. Francisco das Chagas de Oliveira, nº 2500, sala 30D, CEP 15.085485, DELIBERAM, reduzir o capital social, conf. artigo 1082, II do CC, passando de R$12.995.833,00 para R$8.895.833,00, representando uma redução de R$4.100.000,00, que serão devolvidos até 30.04.2013, em moeda corrente nacional, à sócia Marans Holdings S/A. Sócios: Marans Holdings S/A e Carlos Bianconi.
CNPJ Nº 09.455.289/0002-99 - NIRE 35.222.208.383 19ª ALTERAÇÃO E CONSOLIDAÇÃO DE CONTRATO SOCIAL Data 16.01.2014. Local S.J.Rio Preto. A totalidade dos sócios da TERRA NOVA RODOBENS INCORPORADORA IMOBILIÁRIA – ITAPETININGA I - SPE LTDA, sede em São José do Rio Preto-SP, Av. Francisco das Chagas de Oliveira, nº 2500, sala 40B, CEP 15.085-485, DELIBERAM, reduzir o capital social, conf. art. 1082, II do CC, de R$7.379.109,00 para R$409.109,00, representando uma redução de R$6.970.000,00, que serão devolvidos até 31.01.2014 em moeda corrente nacional, à sócia Marans Holdings S/A. Sócios: Marans Holdings S/A e Carlos Bianconi.
tátua. "É uma obra de arte original de Nina Akamu, embora seja difícil transmitir isso às pessoas." Ele chamou o cavalo de "um monumento à criatividade". Críticos do cavalo não perdem tempo em ressaltar sua estética moderna, considerada posterior a Leonardo. "Com todo o respeito, o cavalo de Nina nunca teria sido aceito, porque é uma obra contemporânea e meio banal", afirm o u M a rc o Castelli, emp r e s á r i o a p osentado e promotor da herança artística que escreveu um livro acerca do cavalo. Ainda não existe uma decisão oficial sobre o futuro da estátua. As autoridades milanesas parecem abertas a um novo local com a chegada da exposição mundial. Todavia, muito depende de o comitê do Grande Cavalo pagar a conta do transporte, estimada, em números conservadores, em aproximadamente US$ 412
mil (cerca de R$ 1 milhão). A logística complicada de deslocar o cavalo inteiro envolveria vários departamentos municipais, pois poderia envolver o corte de cabos de bonde e elétricos ao longo da rota, além de garantir que as ruas poderiam suportar o peso. De acordo com a Prefeitura, um possível local alternativo seria diante do castelo Sforza, área em que o centro de informações da feira está sendo c on st ru íd o. Vereadores, no entanto, a f i rm a m
que transportar o cavalo só por seis meses é um desperdício de recursos e dinheiro em um momento em que a cidade deveria se concentrar em outras prioridades. "Seria melhor manter o cavalo no hipódromo", argumentou Enrico Fedrighini, vereador milanês. "E mandar os visitantes da feira até lá." *The New York Times
DIÁRIO DO COMÉRCIO
sexta-feira, 21 de março de 2014
27
Nº 508
Abaixo o preconceito!
SUV CHINESA
X60, BOA SURPRESA. Com preços abaixo dos R$ 60 mil, SUV da Lifan agrada. São duas versões, com e sem teto solar. Fotos: divulgação
CHICOLELIS
uando comentei com alguns colegas que iria testar o SUV X60 da Lifan, muitos torceram o nariz. Chinês???!!!!! Pois bem, não é, claro, o melhor SUV do mercado. Longe disso, mas é, sem dúvida, um carro que não merece o preconceito que se tem com relação a ele. Ele lembra o garoto da escola que, meio gordinho, sofre bullying dos colegas que não reconhec e m n e l e , p o r exe m p l o , a i n t e l i gência, a rapidez de raciocínio, o domínio do idioma e outras qualidades. Só veem seu peso. Tirando a origem, o Lifan X60 é um veículo que devemos chamar de honesto. Entrega tudo o que promete seu fabricante. Bom conforto a bordo, preço justo, abaixo dos R$ 60 mil – com ou sem teto solar, respectivamente, R$55.990 e R$59.250, com seguro incluído até o final de abril, e um motor que não "passa vergonha" (1.8 l VVT, 4 cilindros, com 128 cv). Um pecado é que só é vendido aqui
Q
na versão com câmbio mecânico, enquanto todos os seus concorrentes, como Ford EcoSport e Chevrolet Tracker, por exemplo, oferecem transmissão automática. Ainda assim é agradável de dirigir, com baixo teor de ruído e consumo misto cidade/estrada em torno dos 11 km/l. Além do sistema de freios com ABS e EDB, e air bag duplo, o carro vem com câmera de ré e sistema multimídia com todos os quesitos necessários para o entretenimento dos ocupantes. Uma observação negativa fica para o GPS. Não se conseguiu acioná-lo. Nem mesmo com a ajuda daqueles jovens que tudo entendem e resolvem qualquer dificuldade enfrentada pelos mais velhos que não conseguem se entender com a linguagem da modernidade do século 21. No quesito design, não é possível classificá-lo entre os mais belos. Mas, como estes modelos SUV se parecem tanto, também não se pode incluí-lo no grupo "comum". Tem gente que o achou bonito, com porte elegante e aparentando força. E tem aqueles que não viram nele nada de excepcional. A única certeza é que ele não merece o precon ceito que sofre de muitos. É um veículo honesto. A garantia, a l é m d o p re ç o , é outro atrativo do chinês. São cinco anos.
O PEQUENO CRESCE
Mini: mais modelos, mais vendas. BMW cria novas versões e modelo conquista mais espaço
diversificação dos modelos da Mini é responsável pela ampliação significativa de vendas da marca em todo o mundo. Um desses modelos é o novo Paceman, um Mini anabolizado, com bom espaço interno e que tem capacidade real de levar quatro passageiros. A BMW, fabricante do modelo, define o Paceman como um Sports Activity Coupé (coupê de atividade esportiva), embora não lembre em nada um coupé. Na parte dianteira, o design segue as linhas do Countryman, outro derivado do Mini, com linhas mais "brutas" e mais retas, e destacando os enormes faróis arredondados e grade exclusiva. Na traseira, lanternas horizontais. Nos demais modelos elas são verticais. Os paralamas, destacados, abrigam rodas de 18". São dois tetos solares e só um abre. Uma coisa é verdade, se com o tradicional Mini você não passava despercebido, com este a exibição será muito maior. Com 4,11 m de comprimento, ele é maior que o Cooper em 40 cm e 12 cm também maior no entre-eixos, que é de 2,59 m. Assim, cresceu o espaço interno e o porta-malas (330 l). No interior, todo em couro, a maior se-
A
melhança com o Mini. No centro do painel, um velocímetro gigantesco "denuncia" a velocidade a todos os ocupantes. O Paceman é muito bem equipado. De série dispõe de controle eletrônico de estabilidade e tração, seis air bags (frente, cortinas laterais e nas laterais dianteiras na altura do tórax). O arcondicionado é automático e o som de alta qualidade. Como o Paceman é um modelo relativamente pesado, era de se esperar um carro com saídas e retomadas mais lentas. Porém, é exatamente o contrário. O carro tem um ótimo desempenho. É muito esperto. Isso graças ao bom motor 1.6, turbo, com injeção direta, que disponibiliza 184 cv. A sintonia é perfeita com o câmbio automático de seis marchas, com possibilidade de trocas manuais, usandose as borboletas atrás do volante. Por ser um modelo com a suspensão mais elevada, esperava-se uma estabilidade prejudicada, como acontece nos modelos tidos como aventureiros. Não é o caso. O Paceman tem boa estabilidade, mesmo em velocidades mais elevadas. Porém, em pisos irregulares, fica barulhento e pula um pouco. Antônio Fraga (Sportmotor)
DIÁRIO DO COMÉRCIO
28
sexta-feira, 21 de março de 2014
PÉROLA DA COSTA DO DENDÊ De nome divertido, a praia de Taipu de Fora, na Península de Maraú, Bahia, conquista os turistas com suas piscinas naturais de águas cristalinas, pousadas charmosas e muito sossego. Margareth Lemos
Fotos: Agliberto Lima
uem nunca ouviu falar da praia baiana de Taipu de Fora faz piada e se diverte com o nome. A pergunta é inevitável: Taipu de quê? Mas a brincadeira vira encantamento assim que os pés tocam as areias brancas desse paraíso ecológico pouco conhecido e de difícil acesso, situado no coração da Península de Maraú, no sudeste da Bahia. É a pérola da Costa do Dendê, encravada na ponta da Baía de Camamu. Com sete quilômetros de águas cristalinas e piscinas naturais, areia clarinha e coqueiral a perder de vista, além de rico patrimônio bem preservado, Taipu de Fora foi eleita a oitava entre as dez praias mais belas do Brasil pelo Guia Quatro Rodas. Posto mais que merecido. Saindo de Ilhéus, passando pela badalada Itacaré, são cerca de 100 quilômetros, 40 km dos quais em estrada de terra, até Taipu. Apesar dos trechos difíceis para veículos sem tração nas quatro rodas, a viagem é agradável. A paisagem exuberante, que varia entre faixas de Mata Atlântica e vista panorâmica do mar, compensa qualquer desconforto. Outra opção é sair de Salvador e percorrer 180 km até Camamu. Ali, é só guardar o carro num estacionamento e atravessar de barco até a acolhedora vila de Barra Grande. Os táxis cobram R$ 50 para percorrer os oito quilômetros até Taipu de Fora. Já o transfer do aeroporto de Ilhéus até lá custa cerca de R$ 600 (ida-e-volta).
Q
Oásis à vista! Quando termina a estrada principal, uma trilha conduz a Taipu, que logo surge como um oásis. Deixe as malas no hotel e não perca tempo: entregue-se à contemplação. Com a maré baixa, desfrute das águas transparentes e limpinhas das piscinas naturais – livres de plástico e objetos estranhos à natureza – e arrisque um mergulho livre com snorkel (na praia mesmo tem equipamento para alu-
No topo, trecho da praia em frente à Pousada Taipu de Fora; acima, piscina natural, vila de Barra Grande e ilha da Pedra Furada. gar). Se a lua estiver cheia, então, o espetáculo é completo. Há grupos que organizam mergulhos noturnos e cobram R$ 75 pela aventura. Mas este é só o ponto de partida de um roteiro que se estende por 40 km de praias primitivas, ilhas, rios, cachoeiras e manguezais, belezas que a natureza caprichosamente desenhou na Península de Maraú. Não por acaso, seu nome origina-se da palavra indígena “m ay rah ú”, que quer dizer "luz do sol ao amanhecer". Antiga aldeia, foi descoberta em 1705 pelos frades Capuchinhos italianos.
Passados pouco mais de três séculos, o santuário ecológico resiste à ação do homem e revela toda sua diversidade e exuberância em ecossistemas costeiros, como águas interiores, piscinas naturais, estuários e o Oceano Atlântico com extensas praias desertas, restingas, recifes coralinos e manguezais – além de campos naturais e tipos florestais típicos da Mata Atlântica com variada fauna e flora. Dá até para brincar de Adão e Eva. Explore a baía por mar Lugar perfeito para amantes do ecoturismo ou mesmo
RAIO X
para quem só quer ficar de papo para o ar, a península convida a atividades ao ar livre. Os dias são sempre ensolarados – temperatura média de 25°C – e permitem passeios de barco, quadriciclo, motocicleta, bicicleta, a cavalo ou a pé. Mas a melhor maneira de desfrutar todas as belezas de Maraú é passar o dia no mar, ou melhor, nos canais que cortam o interior da península e da baía de Camamu. Os passeios podem ser feitos em escunas (R$ 120 por pessoa) ou lanchas (R$ 150 por pessoa com até seis ocupantes), reservadas no hotel ou no próprio píer. O nosso foi numa lancha novinha e veloz, a Maria Helena, conduzida pelo comandante Edmilson dos Passos, que conhece a região e suas histórias como a palma da mão. Saindo de Barra Grande, o roteiro inclui as ilhas da Pedra Furada, do Sapinho, do Goió e a de Campinho. Entre um “causo” e outro de nosso guia, o cenário muda e surpreende a cada momento: ora a exuberância do coqueiral, ora o manguezal impenetrável, até que surge no meio do nada um imenso banco de areia. E ali, numa praia inteiramente deserta e com águas rasas e mornas, alguém sussurra que estamos em Shangri-La.
COMO CHEGAR A partir de São Paulo, a TAM (www.tam.com.br) e a Azul (www.voaazul.com.br) têm voo direto para Ilhéus. A partir de R$ 953 ida-e-volta (na TAM). A rota SP-SalvadorSP é operada pela TAM, Azul, Gol (www.voagol.com.br) e Avianca (www.avianca. com.br). A partir de R$ 670 (na TAM). ONDE DORMIR Kiaroa Eco Luxury Resort: www.kiaroa.com.br. Diárias a partir de R$ 1.060, média estação (de março a julho) . Pousada Taipu de Fora: www.taipudefora.com.br. Diárias a partir de R$ 350, com café e chá da tarde (março a junho). Encanto da Lua: www.pousadaencantoda lua.com.br. A partir de $ 345, meia pensão (média estação). FAÇA AS MALAS A viagem: antes de viajar de carro até Taipu, informe-se sobre a situação do trecho de terra, intransitável após chuvas fortes. Os veículos 4x4 são melhores. Melhor época: o período das chuvas vai de abril a junho. Vá na lua cheia. Prepare- se: leve dinheiro suficiente para pagar os passeios e alguns restaurantes, que ainda não aceitam cartões de crédito. Passeios: lanchas Maria Helena (tel. 73/ 8102-1832); Camamu Adventure (tel. 73/ 3258-6236).
Banho de Oxum Mas o melhor ainda estava por vir: a inacreditável Cachoeira do Tremembé, que cai lindamente no mar. Experiência para jamais esquecer é quando a lancha se aproxima da potente queda d'água e proporciona um inusitado banho de água doce – como um “batismo” gelado. O médico radiologista Eliece José de Lima certamente não imaginou que comemoraria seus 42 anos assim, sob o “véu de noiva”, junto com a mulher Elisângela. Naquele momento mágico, ela até esqueceu que tinha medo de água e posou de Oxum, a rainha das águas doces. A parada para o almoço, que não está incluído no preço
do passeio, é na ilha do Sapinho, à sombra de uma enorme ingazeira. A lagosta fresquinha sai por R$ 90 para duas pessoas e o peixe com camarão, R$ 80. Tudo preparado com capricho na cozinha de uma casa de pescadores. Se a opção for percorrer a península por terra, o quadriciclo é um meio divertido e ágil, muito usado por ali. As crianças adoram. A diária custa R$ 250. A bordo do brinquedinho – o uso de capacete é obrigatório –, é possível percorrer as belas trilhas que levam às praias próximas, como Saquaíra e Concha, às lagoas Azul e do Cassange, à floresta das bromélias gigantes e ao morro do farol.
Charme da vila Entre um passeio e outro, é gostoso bater perna na vila de Barra Grande, centrinho comercial com bares, restaurantes e lojinhas bacanas, de aspecto rústico, construídas com muita madeira e cores vibrantes. Come-se bem por ali, em restaurantes aconchegantes e com bastante verde em volta. O arroz de polvo é uma iguaria local que sai por R$ 85 no A Tapera e serve duas pessoas. No Bar das Meninas, em Taipu de Fora, sai por R$ 80. Em qualquer lugar que se vá, dá para comer uma tapioca quentinha com recheios variados a R$ 5. A vila tem ruas de terra e há quebra-molas naturais para evitar que os motoristas andem em alta velocidade. O que faz muita falta em toda a península é o caixa eletrônico. Como a energia elétrica oscila muito, pagar com cartão às vezes é impossível. O jeito é ter sempre dinheiro na carteira. Toda a região é muito bem servida de hotéis e pousadas aconchegantes, com estrutura despojada e serviço atencioso. Há opções para todos os gostos e bolsos. Taipu de Fora abriga o luxuoso Kiaroa Eco Luxury Resort, cujas diárias são a partir de R$ 1.336, na alta temporada. Nessa mesma praia, as pousadas pé-na-areia não deixam a desejar. Estrategicamente situada em frente às piscinas naturais, a Pousada Taipu de Fora tem apartamentos com varanda, rede e vista para o mar – além de camas no gramado para o deleite dos hóspedes. A diária na alta, em apartamento padrão, é a partir de R$ 380. Todas oferecem café da manhã farto, com muita tapioca e banana da terra frita. Dá para resistir? Em Taipu de Fora, próximo às pousadas, tem ainda uma espécie de centrinho gastronômico, bem organizado e com dois bons restaurantes: o Bar das Meninas e o Budha Beach. Logo ao lado, fica a casa do publicitário Duda Mendonça, que virou atração turística do lugar.
Passeio de lancha chega pertinho da Cachoeira do Tremembé, onde a turista Elisângela toma um banho.