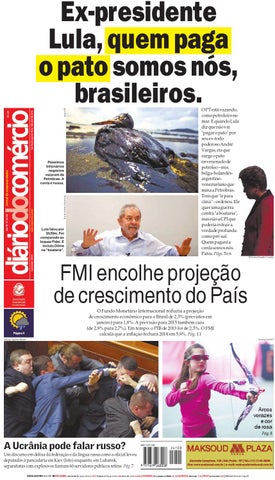
O PT está vazando, como petroleiro no mar. E quando Lula diz que não vai "pagar o pato" por seu ex-todo poderoso André Vargas, eis que surge o pato envenenado de petróleo –mix belga-holandêsargentinovenezuelano que mina a Petrobras. Tem que "ir para cima" –ordenou. Ele quer uma guerra contra "a boataria", mas não a CPI que poderia extrair a verdade profunda como pré-sal. Quem pagará a conta somos nós. Patos. Págs.5e6
Arquivo DC
R$ 1,40
São Paulo, quarta-feira, 9 de abril de 2014
Ex-presidente Lula, quem paga o pato somos nós, brasileiros.
Conclusão: 23h35
Página 4
Ricardo Stuckert/Instituto Lula
Ano 90 - Nº 24.100
www.dcomercio.com.br
Jornal do empreendedor
Péssimos bilionários negócios vazaram da Petrobras. A conta é nossa.
Lula falou por 3h30m. Foi comparado ao loquaz Fidel. E incluiu Dilma na "boataria".
Ed Ferreira/Estadão Conteúdo
FMI encolhe projeção de crescimento do País O Fundo Monetário Internacional reduziu a projeção de crescimento econômico para o Brasil de 2,3% (previstos em janeiro) para 1,8%. A previsão para 2015 também caiu (de 2,9% para 2,7%). Em tempo: o PIB de 2013 foi de 2,3%. O FMI calcula que a inflação fechará 2014 em 5,9%. Pág. 11
Valentyn Ogirenko/Reuters
Gretchen Ertl/NYT
Arcos vorazes e cor de rosa Pág. 8
A Ucrânia pode falar russo? Um discurso em defesa da federação e da língua russa como a oficial levou deputados à pancadaria em Kiev (foto) enquanto, em Luhansk, separatistas com explosivos fizeram 60 servidores públicos reféns. Pág. 7
ISSN 1679-2688
24100
9 771679 268008
DIÁRIO DO COMÉRCIO
2
quarta-feira, 9 de abril de 2014
A perda de prestígio vem ocorrendo há algum tempo. As entidades viraram associações paraestatais. José Márcio Mendonça
CENTRAIS VAZIAS Jessé Giotti/Agência RBS
tradicional marcha dos trabalhadores, com reivindicações dos trabalhadores, nos meses de abril, que chegaram a causar transtornos em Brasília em muitas ocasiões e infernizaram em seus últimos anos de poder o ex-presidente Fernando Henrique Cardoso, mudou de lugar este ano. De última hora, ontem, os dirigentes sindicais anunciaram que ela este ano, hoje, quarta-feira, ocorrerá não mais na capital da República, mas em São Paulo. O ato começa na Praça da Sé, no centro paulistano e caminha em direção à inevitável Avenida Paulista, palco comum desses eventos em São Paulo.
A
egundo o secretário-geral da Central Única dos Trabalhadores (CUT), Sérgio Nobre, a mudança tem o objetivo de dar maior ressonância ao movimento e aos programas e projetos que os trabalhadores vão defender, entre outras coisas, a jornada de trabalho de 40 horas semanais para todos os assalariados sem redução dos salários, o fim do fator previdenciário, a correção da tabela do Imposto de Renda na fonte e a valorização do salário, cuja regra de correção atualmente em vigor
JOSÉ MÁRCIO MENDONÇA
S
Mudança de última hora: sindicatos e centrais transferiram marcha de Brasília para São Paulo. se extingue no próximo ano. Segundo Nobre, a repercussão em São Paulo, o maior centro econômico financeiro do País, será bem maior que um evento em Brasília. ão é bem assim. A pauta dos trabalhadores, seu cumprimento ou recusa, depende da boa vontade do governo e do apoio do Congresso Nacional, situa-
N
dos ambos em Brasília, e, portanto, mais suscetíveis ao barulho que se possa fazer na capital federal e não a mil q u i l ô m e t ro s d a Pr a ç a d o s Três Poderes. Os trabalhadores não precisam ser conquistados para esses temas. O duro é convencer os dos palácios no Planalto Central. A realidade é outra. As centrais sindicais há bom tempo perderam totalmente a capa-
cidade de mobilização, a capacidade de empolgar uma quantidade razoável de trabalhadores para manifestações de rua. O risco que elas corriam – e deve ter sido bem medido às vésperas do evento, era o de uma marcha vazia na Esplanada dos Ministérios e da Praça dos Três Poderes. Melhor tentar em São Paulo, com uma população gigantesca e onde fica mais fácil ar-
regimentar contingentes de insatisfeitos. Os nunca assaz lembrados movimentos de junho passado, que até hoje assombram noites mal dormidas de governantes e políticos de um modo geral e podem se repetir, não se sabe ainda em que proporções, nos dias da Copa do Mundo, mostraram muito bem o esvaziamento (ou alheamento) dos sindicatos e de suas centrais – assim como também dos partidos políticos. Eles ocorreram à margem dessas forças, às vezes até contra a vontade delas. E quando alguns tentaram pegar carona nos protestos, foram devidamente escorraçados. A perda de prestígio dos sindicatos e das centrais sindicais vem ocorrendo há algum tempo e nas circunstâncias em que eles se encontram parece inexorável. E nada tem a
SÍSIFO E A DÍVIDA
ver com melhor renda e a melhor qualidade de vida alcançada pelos trabalhadores nos últimos anos. A razão é mais simples: a perda de garra dessas entidades, que praticamente viraram associações paraestatais. O início do esvaziamento das centrais sindicais coincide exatamente com o momento, no governo Lula, que elas passaram a engordar seus cofres com uma parcela do imposto sindical. Ficaram mais balofas e menos ágeis. Foram cooptadas e deixaram em segundo plano a luta pelos interesses dos trabalhadores. oram cooptadas, se refestelaram, e agora pagam o preço de terem caído na vida. Servem ao poder e a interesses político-partidários. Podem até hoje reunir ao todo 50 mil pessoas na passeata em São Paulo, mas não será por causa deles, mas pela insatisfação crescente da sociedade brasileira com o que está aí na economia, na política e em seus penduricalhos. E quanto às centrais, quanto mais elas se imiscuírem na política partidária, mais perderão.
F
JOSÉ MÁRCIO MENDONÇA É JORNALISTA E ANALISTA POLÍTICO Agliberto Lima/DC
DA CIDADE DE SÃO PAULO
egundo a mitologia grega, Sísifo, o mais astuto dos mortais, resolveu desafiar os deuses. Derrotado, recebeu como pena a interminável tarefa de empurrar uma pedra montanha acima, até o cume, de onde ela sempre rolaria de volta. O escritor Albert Camus, ao compor ensaio a respeito, concluiu que não existe nada pior que o trabalho inútil e sem esperança. A dívida de São Paulo com a União, regida pela Lei de Responsabilidade Fiscal, é uma ameaça permanente que torna a Cidade refém dos desígnios federais, subjugada e condenada ao imobilismo. Não importa o quanto a Cidade produza para quitá-la, a partir dos impostos arduamente pagos por seus cidadãos, ela só faz crescer. Liquidá-la, portanto, não é menos inútil e sem esperanças que a tarefa de Sísifo. Vejamos então como foi possível chegarmos a esse ponto.
S
m maio de 2000 foi firmado refinanciamento da dívida entre Prefeitura e União. O valor – R$ 11,3 bilhões à época – havia se transformado, ao final de 2012, no exorbitante saldo devedor de R$ 53,2 bilhões, quase o quíntuplo do montante inicial, ainda que no período a Prefeitura tenha pago R$ 19,5 bilhões em juros e amortização, o equivalente a 173% do principal.
E
ALFREDO COTAIT
Mas qual a causa de tamanho absurdo, que não as condições então pactuadas, em especial a correção pelo IGPDI mais juros nominais de 9% a.a., o que explica o comportamento explosivo da dívida. amos à análise. Primeiramente, o IGP-DI, índice calculado pela Fundação Get ú l i o Va r g a s , t e m e m s u a composição forte participação de preços de atacado, nos quais preponderam commodities cotadas internacionalmente. Ora, desde o final do século passado, o real sofreu fortes desvalorizações, que elevaram bastante o IGPDI. A partir de 2004, em função de um crescimento acelerado da economia mundial, houve significativa valorização das commodities, puxando com ela aquele índice para além da variação média dos preços em geral. Para ilustrar a incoerência, quando o aço exportado para a China subia de preço, também aumentava a dívida municipal, sem nenhuma relação
V
com a realidade ou com a geração de riqueza pela Cidade. Seria muito mais sensato que o saldo devedor da dívida tivesse atualização monetária aplicada mês a mês, com base na variação do Índice de Preços ao Consumidor - Ampliado (IPCA), calculado pelo Instituto Brasileiro de Geografia e Estatística (IBGE), que indica a inflação no período. ambém a analisar estão as taxas de juros adotadas no refinanciamento com a União. Fixadas em 6%, elas seriam punitivamente elevadas a 9%, em municípios devedores que não tivessem honrado pagamentos anteriores. Esse foi o caso da Cidade de São Paulo. Na gestão da ex-
T
prefeita Marta Suplicy, o descumprimento de cláusulas contratuais levou os juros incidentes aos monumentais 9%. As gestões seguintes foram pontuais nas obrigações, mas nem por isso a penalidade deixou de pesar sobre a Cidade e seus cidadãos. m vista dessa situação insustentável, durante meu mandato, protocolei no Senado Federal os projetos de lei 303 e 326 de 2010, com o objetivo de evitar que a dívida deixasse de ser obstáculo ao desenvolvimento da Cidade. Essas moções não contemplavam a retroatividade que hoje se faz necessária, já que a dívida com a União é impagável e sua renegociação,
E
inevitável, sob pena de se inviabilizar financeiramente o município. s custos de rolagem de financiamentos concedidos pelo governo após 2002, através do BNDES ou de outras modalidades bancadas pelo Tesouro, nos leva a outra reflexão. Se a nossa dívida fosse retroativamente a TJLP, utilizada amplamente nos contratos do BNDES, o saldo devedor seria de (em fins de 2012) R$ 4,3 bilhões. No caso de aplicação do mesmo índice utilizado para a amortização da dívida pública federal, o IPCA + 3% de juros ao ano, o saldo devedor seria, naquela mesma data, de R$ 7,9 bilhões. Agora, pelo índice oficial de
O
inflação, o valor seria de R $ 1 9 , 2 b ilhões. Por fim, se utilizássemos as condições originais de contrato, ou seja, IGPDDI + 6%, ainda assim o estoque da dívida de São Paulo seria pouco mais que a metade do que é hoje. As autoridades parecem insensíveis à questão, que vem asfixiando a Cidade, hoje incapaz de financiar novos investimentos necessários à infraestrutura e aos serviços públicos. É chegada a hora da população ganhar consciência e reivindicar seus direitos; exigir num movimento para livrar dessa verdadeira aberração a Cidade de São Paulo, para que esta possa melhor cumprir seu papel de principal geradora de riqueza do País. Esse movimento pela vanguarda inata da Cidade encontra fiel expressão em sua voz de comando, do latim NON DVCOR, DVCO, em alto e claro português, NÃO SOU CONDUZIDO, CONDUZO. ALFREDO COTAIT SENADOR DA REPÚBLICA EM 2010 E VICE-PRESIDENTE DA ACSP
Presidente Rogério Amato Vice-Presidentes Alfredo Cotait Neto Antonio Carlos Pela Carlos Roberto Pinto Monteiro Cesário Ramalho da Silva Edy Luiz Kogut João Bico de Souza José Maria Chapina Alcazar Lincoln da Cunha Pereira Filho Luciano Afif Domingos Luís Eduardo Schoueri Luiz Gonzaga Bertelli Luiz Roberto Gonçalves Miguel Antonio de Moura Giacummo Nelson Felipe Kheirallah Nilton Molina Renato Abucham Roberto Mateus Ordine Roberto Penteado de Camargo Ticoulat Sérgio Belleza Filho Walter Shindi Ilhoshi
Fundado em 1º de julho de 1924 CONSELHO EDITORIAL Rogério Amato, Guilherme Afif Domingos, João Carlos Maradei, Marcel Solimeo Diretor de Redação Moisés Rabinovici (rabino@acsp.com.br) Editor-Chefe: José Guilherme Rodrigues Ferreira (gferreira@dcomercio.com.br). Editor de Reportagem: José Maria dos Santos (josemaria@dcomercio.com.br). Editores Seniores: chicolelis (chicolelis@dcomercio.com.br), José Roberto Nassar (jnassar@dcomercio.com.br), Luciano de Carvalho Paço (luciano@dcomercio.com.br), Luiz Octavio Lima (luiz.octavio@dcomercio.com.br), Marcus Lopes (mlopes@dcomercio.com.br) e Marino Maradei Jr. (marino@dcomercio.com.br). Editores: Cintia Shimokomaki (cintia@dcomercio.com.br), Heci Regina Candiani (hcandiani@dcomercio.com.br), Tsuli Narimatsu (tnarimatsu@dcomercio.com.br) e Vilma Pavani (pavani@dcomercio.com.br. Subeditores: Rejane Aguiar e Ricardo Osman. Redatores: Adriana David, Evelyn Schulke, Jaime Matos e Sandra Manfredini. Repórteres: André de Almeida, Karina Lignelli, Lúcia Helena de Camargo, Mariana Missiaggia, Paula Cunha, Rejane Tamoto, Renato Carbonari Ibelli, Sílvia Pimentel e Victória Brotto. Editor de Fotografia: Agliberto Lima. Arte e Diagramação: José dos Santos Coelho (Editor), André Max, Evana Clicia Lisbôa Sutilo, Gerônimo Luna Junior, Hedilberto Monserrat Junior, Lino Fernandes, Paulo Zilberman e Sidnei Dourado. Gerente Executiva e de Publicidade Sonia Oliveira (soliveira@acsp.com.br) Gerente de Operações Valter Pereira de Souza (valter.pereira@dcomercio.com.br) Serviços Editoriais Material noticioso fornecido pelas agências Estadão Conteúdo, Folhapress, Efe e Reuters Impressão S.A. O Estado de S. Paulo. Assinaturas Anual - R$ 118,00 Semestral - R$ 59,00 Exemplar atrasado - R$ 1,60
FALE CONOSCO E-mail para Cartas: cartas@dcomercio.com.br E-mail para Pautas: editor@dcomercio.com.br E-mail para Imagens: dcomercio@acsp.com.br E-mail para Assinantes: circulacao@acsp.com.br Publicidade Legal: 3180-3175. Fax 3180-3123 E-mail: legaldc@dcomercio.com.br Publicidade Comercial: 3180-3197, 3180-3983, Fax 3180-3894 Central de Relacionamento e Assinaturas: 3180-3544, 3180-3176 Esta publicação é impressa em papel certificado FSC®, garantia de manejo florestal responsável, pela S.A. O Estado de S. Paulo.
REDAÇÃO, ADMINISTRAÇÃO E PUBLICIDADE Rua Boa Vista, 51, 6º andar CEP 01014-911, São Paulo PABX (011) 3180-3737 REDAÇÃO (011) 3180-3449 FAX (011) 3180-3046, (011) 3180-3983 HOME PAGE http://www.acsp.com.br E-MAIL acsp@acsp.com.br
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
3
O R T O TA N Á S I A E E U TA N Á S I A S Ã O C O I S A S C O M P L E TA M E N T E D I F E R E N T E S
Dignificar a vida grego Hipócrates (460-370 a.C.), chamado de pai da medicina, fez a primeira descrição do limite do esforço terapêutico ao afirmar que "um dos papéis da medicina é recusar-se a tratar dos que foram vencidos pela doença". Você leitor pode achar estranho o início deste artigo, lembrando uma afirmação em que mais de dois mil anos se passaram e o debate sobre o direito à vida e à morte continua! A palavra é estranha, mas o assunto é de grande importância. Ortotanásia. Já ouviram falar disso? Essa palavrinha esquisita passou a frequentar os noticiários no final do ano passado, quando a Justiça Federal revogou a liminar que suspendia a regulamentação dessa prática no Brasil. E que prática é essa? Trata-se de interromper tratamentos médicos desnecessários, realizados apenas para prolongar artificialmente a vida de pacientes terminais. Em 2006, o Conselho Federal de Medicina (CFM) editou uma resolução esclarecendo aos profissionais de saúde que a ortotanásia não representava uma infração ética. Mas a Procuradoria da República no Distrito Federal ingressou com uma ação civil pública alegando que a recomendação era inconstitucional e a resolução foi suspensa por uma liminar – a mesma que foi derrubada pela Justiça Federal. Isso significa que, de agora em diante, os médicos não possuem nenhuma restrição legal para praticar a ortotanásia.
"A Lição de Anatomia do Dr. Tulp", pintura a óleo sobre tela de Rembrandt (1632).
O
omo era de se esperar, já tem muita gente alardeando por aí que a medida seria um primeiro passo para uma suposta legalização da eutanásia. E, pior ainda, tem gente confundindo uma coisa com outra. Contudo, as duas práticas são completamente diferentes. A eutanásia consiste em provocar a antecipação da morte de alguém que está em estado terminal. Exemplos disso podem ser vistos no filme You Don't Know Jack, exibido no Brasil pelo canal pago HBO. No filme, Al Pacino interpreta o controvertido médico americano Jack Kevorkian, que, alegando razões humanitárias, ajudou dezenas de pacientes terminais a abreviarem seus sofrimentos – a pedido dos próprios pacientes e de suas famílias. No Brasil, embora não haja
Reprodução
C
IVONE ZEGER
uma legislação específica para a eutanásia, a prática é considerada auxílio ao suicídio e, como tal, está sujeita a penas previstas por lei. Aliás, nos Estados Unidos, após longas batalhas judiciais, o dr. Kevorkian também acabou sendo condenado à prisão. ortotanásia, por outro lado, não envolve nenhum meio direto de abreviar a vida do paciente – como as injeções letais usadas pelo dr. Kevorkian. Tratase simplesmente da interrupção de tratamentos e intervenções invasivas que não contribuem para a melhoria
A
do estado de saúde de um paciente terminal, mas apenas prolongam artificialmente sua agonia. Em outras palavras, trata-se de deixar que a vida siga seu curso natural quando não há mais nada a fazer. Em abril de 2010, a nova versão do Código de Ética Médica aprovada pelo Conselho Federal de Medicina passou a recomendar aos profissionais que evitem exames ou tratamentos desnecessários nos pacientes em estado terminal. Em vez de ações "inúteis ou obstinadas", como diz o texto do novo Código de Ética, é aconselhada a adoção de
cuidados paliativos, que reduzem o sofrimento do doente. A orientação é um passo importante numa futura introdução do "testamento vital", também chamado de "diretriz antecipada de vontade", documento que permitiria à pessoa decidir previamente se deseja que sua vida seja artificialmente prolongada em caso de doença terminal ou não. Esse procedimento é comum em outros países, como nos Estados Unidos, por exemplo – a ex-primeira dama Jacqueline Kennedy, que morreu de câncer, foi uma das pessoas que se utilizou desse
O grego Hipócrates, chamado de pai da medicina, fez a primeira descrição do limite do esforço terapêutico: "Um dos papéis da medicina é recusar-se a tratar dos que foram vencidos pela doença".
documento a fim de evitar que fosse submetida a tratamentos desnecessários. aralelamente a isso, está em tramitação o Projeto de Lei 6715/09, do Senado, que permite ao doente terminal optar pela suspensão dos procedimentos médicos que o mantêm vivo artificialmente. O projeto altera o Código Penal e estabelece que o médico que atender ao pedido de suspensão do tratamento não poderá ser processado por homicídio doloso. Prevê, também, que se o paciente não estiver em condições de solicitar a suspensão do tratamento, o pedido poderá ser feito por seu cônjuge, companheiro, ascendente (pais ou avós), descendentes (filhos ou netos) ou irmãos. Temas como este provocam debates acalorados. De um lado, há os que dizem que tais práticas contrariam o direito à vida garantido pela Constituição – apesar do parecer da Justiça Federal julgando improcedente a alegação da Procurado-
P
ria da República de que a ortotanásia seria inconstitucional. De outro lado, há os que afirmam que as medidas garantem o respeito à dignidade da pessoa humana, que também é assegurado pela Constituição. Cabe, porém, uma pergunta que parece escapar a esse debate. E quanto aos brasileiros que não teriam o direito de decidir se querem prosseguir com tratamentos médicos ou não, pelo simples motivo de que não têm acesso a tratamentos – inclusive aos que poderiam salvar suas vidas? Fica a impressão, ou talvez a certeza, de que, quando se trata de discutir questões de vida e morte no Brasil, o problema é muito, mas muito mais "embaixo". IVONE ZEGER É ADVOGADA ESPECIALISTA EM DIREITO DE
FAMÍLIA E SUCESSÃO, MEMBRO EFETIVO DA COMISSÃO DE DIREITO DE FAMÍLIA DA OAB-SP, AUTORA DOS LIVROS "HERANÇA: PERGUNTAS E RESPOSTAS" E "FAMÍLIA: PERGUNTAS E RESPOSTAS" - DA MESCLA EDITORIAL
A FALSA MORAL VIGENTE receita é simples, até ordinária, mas busca seguir a máxima de Goebbels ,segundo a qual, uma mentira repetida mil vezes se torna uma verdade. A falsa moral imposta pelo petismo ao Brasil, refletida na situação exemplar de três de seus maiores próceres, atrás das grades, como Dirceu, Genoíno, Delúbio, sem falar em Cunha, começa a perder espaço pela avassaladora onda de malfeitos nas duas últimas décadas. Foram e são tantas e tamanhas que só o dique da falácia, da mentira, não consegue mais conter que venha a público de forma escandalosa o quanto de mal faz ao País o governo que se elegeu a primeira vez sob a bandeira da ética e que transformou o País num imenso balcão de negócios com o dinheiro público e a banda podre do empresariado. Quando dirigentes
A
petistas como Ruy Falcão, o Stalin brasileiro, vem com a tentativa diversionista de falsear a verdade mais uma vez, sua verborragia não encontra mais eco pelo transbordo da represa de erros. Afirmar que a Petrobras está sob ataque da mídia e da oposição, para buscar justificar o quanto de mal ao País tem feito a gestão desastrosa, corrupta, daquela estatal hoje aparelhada totalmente, agindo como instrumento político do PT e não do governo, é tapar o sol com a peneira por falta de argumentos práticos, reais. uando Vicentinho, líder do PT na Câmara (até tu, Vicentis?), vem com a conversa mole de que o deputado André Vargas não pode ser julgado pelo partido antes que haja uma investigação para apurar as denúncias contra ele, fica exposto ao ridículo público. Quando a presidente
Q
Dilma afirma que a disputa eleitoral motivou crise na Petrobras, esquecendo-se sem nenhum pudor que foi ela quem assinou a autorização da compra da já famosa refinaria de Pasadena, igualmente expõe-se a perder o respeito dos brasileiros. Os membros do alto escalão petista e da República instauraram no País a metalinguagem de George Orwell em "1984". A mentira vira verdade. E a verdade vira mentira. Após tantos anos de desatinos, de espraiamento da corrupção em todas as direções, esta passou dos limites de contenção e o dique furou. O que vaza e vem a público não é complô das "zelites" ou oposição burguesa contra o petismo. É a situação natural decorrente de um estado de coisas onde o volume ficou tão elevado que não se pode mais conter que venha a tona até espontaneamente. O ministro da Justiça quer
investigar os vazamentos. Por ele, então, o problema não são os malfeitos. O problema é isso vazar. O Congresso Nacional, tapetão do Planalto, tenta impedir com a ajuda de petistas influentes a CPI para investigar o que já está investigado: como a Petrobras está sendo dilapidada. Ouvir as explicações de pessoas que presidem a Câmara, o Senado, também constrange quem ainda tem vergonha na cara. Por trás de tudo isso, na raiz do mal, no DNA do esfacelamento da moral pública em nosso País e do crescimento sem medidas da corrupção, está a manipulação do expresidente Lula, que não consegue mais conter sua vontade de voltar ao Palácio do Planalto, o que ele e Rui Falcão dão como favas contadas no momento em que ele quiser. Todos mentem sobre tudo.
poderes todos, a máquina pública) é o fruto de mais de dez anos de solapamento da ética, da moral, das leis, do vale tudo em que se transformou a caça ao tesouro no País.
PAULO SAAB ão adianta mais esbravejar raivosamente na direção da imprensa, da sociedade que não comunga com os métodos stalinistas do petismo. A onda não é contra por ser contra. É naturalmente decorrente do excesso de agressão ao patrimônio público, e a até então certeza de impunidade. O que será que atrás das grades Dirceu diz de tudo isso, ele que com Lula arquitetou o Brasil petista? Aliás, teremos eleições neste ano. Acorda, Brasil.
N entem para o povo. Mentem para a mídia que tentam calar, sufocar. Para poderem roubar os cofres públicos sem serem incomodados. Atribuir à burguesia, à oposição que quer desestabilizar o governo, às elites (às quais hoje Lula e família pertencem) não está colando mais. O discurso falacioso dos conchavos está perdendo aderência. O que se revela quase diariamente de escândalos no País envolvendo em alta escala o governo federal petista (e também os estaduais e municipais, os
M
PAULO SAAB É JORNALISTA E ESCRITOR
DIÁRIO DO COMÉRCIO
4
)KDC7O
gibaum@gibaum.com.br
Está no site Bom Negócio: aluga-se um quarto, na Zona Norte do Rio, durante a Copa do Mundo, por R$ 12 mil mensais.
2 “Se não acabarmos o estádio, vai do jeito que está.”
Só no Brasil
ANDRES SANCHES // sobre todas as incertezas que pairam sobre o Itaquerão. Fotos: Paula Lima
Exemplo de Lula O deputado federal Paulo Maluf (PP-SP), 83 anos, que vai se candidatar novamente (espera meio milhão de votos), acha que nenhum candidato ao governo de São Paulo rejeitará seu apoio (Paulo Skaf já avisou que quer distancia). Está decidindo quem apoiará e esse processo envolverá a cúpula do partido: qualquer que seja sua decisão terá de ter o aval da Executiva Nacional. Quando perguntado, Maluf responde: “Pergunte ao Haddad se ele não gostou de receber meu apoio”.
SUPER-AVIÃO A Air France, que voltou a fazer propaganda depois de muito tempo, queria trazer a seleção francesa ao Brasil para o Copa do Mundo, a bordo do seu Airbus A-380, com 500 lugares e colocar a aeronave na rota ParisGuarulhos. A Anac, contudo, não deu permissão para o Airbus A-380 e também não deu nenhum sinal de quando isso poderá acontecer.
Festa de rock
Nos dois dias da terceira edição do festival Lollapalooza que neste ano mudou para o Autódromo de Interlagos, em São Paulo, cerca de 130 mil pessoas enfrentaram transito de duas horas e andaram a pé mais meia hora para ir de um palco a outro, distantes 2,5 quilômetros. Os shows foram aplaudidos, especialmente Muse, New Order, Arcade Fire e a cantora Lorde que, malgrado seus 17 anos, mostrou todo seu talento. Lá entre tantas, da esquerda para a direta, Cléo Pires, Mariana Ximenez, Ellen Jabour, a transexual Lea T. e até Christiane Pelajo, âncora do Jornal da Globo .
Durante anos, portadores de deficiências lutaram para que o SUS lhes fornecesse ósteses e próteses. Ainda hoje, dependendo do caso, a alternativa é recorrer à justiça que determina o fornecimento em poucos dias. Só que agora o Ministério Público está investigando o surgimento de outra máfia, reunindo médicos, fabricantes e fornecedores que cartelizam os preços desses equipamentos. Os pedidos médicos e gastos com eles crescem de maneira surpreendente e as próteses têm preços diferentes, dependendo do estado: pode custar R$ 15 mil num e R$ 50 mil em outro. Nesses dias, grupo de deputados, incluindo gente do PT, coleta assinaturas para uma CPI de investigação dessas irregularidades.
Outra máfia
Luz amarela As revistas semanais são as primeiras a lembrar, em suas matérias de capa sobre a Petrobras, o nome de dois exdiretores da estatal afastados na mesma época de Paulo Roberto Costa: Renato Duque (Serviços) e Guilherme Estrella (Exploração). Estrella ganhou até elogios na sua saída, o que não significa que ele não tenha tido relações cordiais com representantes de feudos instalados na empresa. Outros garantem que a cordialidade de Duque era bem maior.
Para garantir atendimento melhor nos aeroportos brasileiros, também por conta da Copa do Mundo, o governo anunciou 106 empreendimentos nesses locais há três anos através do PAC 2. Agora, balanço feito no setor revela que apenas 32% das obras previstas nem saíram do papel. Do lado anunciado, 32 foram concluídos, quatro estão em execução, 36 em obras, oito em licitação e 26 em ação preparatória.
MISTURA FINA O EX-deputado Professor Luizinho (PT-SP), que quase entrou no processo do mensalão, circulava pela Câmara, na semana passada. Ele teria uma empresa de consultoria, mas não gosta de falar disso: “Consultoria só dou para minha família”.
O CANDIDATO do PMDB ao governo do Ceará, Eunicio Oliveira, que lidera as pesquisas com 42% de intenções de voto, ainda não desistiu de acertar uma aliança com os irmãos Cid e Ciro Gomes. Detalhe: Eunicio está incentivando a bancada do PMDB no Senado a apoiar a CPI da Petrobras.
A atriz Milena Toscano, 30 anos, a Barbara de Malhação, é capa e recheio de Corpo a Corpo , onde revela seus segredos para manter a boa forma. Do lado da alimentação, torradas integrais, legumes, verduras e arroz integral; do lado de exercícios, stand paddle três vezes por semana. “Remar em pé é ótimo para fortalecer braços, barriga e pernas”. Outros exercícios ela faz com ajuda de seu personal Douglas Mota. Detalhe: Milena é uma cozinheira e tanto. Ficou em segundo lugar no concurso Super Chef no programa de Ana Maria Braga.
Remando na vida
Homem forte Quem mais torcia pelo afastamento do deputado André Vargas (PT-PR), vice-presidente da Câmara, de cena nacional (pediu licença de 60 dias, depois de consultar diversos parlamentares) era o ministro Paulo Bernardo, das Comunicações e a senadora Gleisi Hoffmann, candidata ao governo do Paraná. Vargas já estava sacramentado como o homem forte da campanha, autorizado a passar o chapéu entre empresários para engordar o caixa. Mesmo fora, a oposição vai insistir na ligação do deputado com o casal.
/
O único empresário presente da noite de gala da amfAR, em São Paulo, sem smoking, era Joesley Batista, presidente da JBS (Friboi): usava um paletó desestruturado e camisa esporte, ao lado de sua mulher Ticiana Villas Boas. Joesley não gosta de smoking e não gosta nem mesmo de gravata. Seu nome foi citado várias vezes para que oferecesse uma doação, mas ele não enfiou a mão no bolso.
NO PAPEL
O CINEASTA Cacá Diegues, 73 anos, já entregou a editora os originais de sua biografia. No livro, conta seus tempos de militância na UNE, no Rio, ao lado de Oduvaldo Vianna Filho, Arnaldo Jabor e de Nara Leão, sua primeira mulher.
SEM-RIGOR
Nove ministros, seis governadores e muitos secretários estaduais deixaram seus cargos nesses dias, atendendo a lei, porque concorrerão a outros cargos eletivos. Só que um vice-governador que assuma pode disputar o posto na maior, sem deixar o governo e contando com toda a estrutura e mordomias habituais. Mais: gestores públicos que ficarão apenas nove meses em cargos, não farão nada, a não ser que continuem guiados pelo que saiu. Esse tempo é curto até para esquentar a cadeira.
À brasileira Num episódio da 15ª temporada de Law & Order, exibido há semanas nos Estados Unidos, há várias referencias ao Brasil: na história tem um embaixador brasileiro chamado Marcelo Guaraná , viciado em jogo e que aparece tomando caipirinha . Em sua casa, tem várias peças de arte, como pinturas (até um tanto semelhantes) de Beatriz Amarante, alusão a Beatriz Milhazes e, de quebra, tem a participação da brasileira Fernanda Andrade, de São José dos Campos, interior de São Paulo.
MAIS: no texto, está assinalado que "o quarto é bom para casal preferivelmente homossexual". É quase preconceito contra héteros.
/ IN
Barra italiana.
OUT
Barra lisa.
Preparando o topete Quem acompanha o cotidiano de Alexandre Tombini, presidente do Banco Central, vai notando suas mudanças: está mais magro, faz exercícios, segue uma dieta e tem circulado com ternos novos e aderido a gravatas muito finas, moda entre os hipters (é o pessoal mais novo e descolado). Não contente, está marcando sua primeira consulta com o cirurgião plástico Fernando Basto, do Recife: Tombini quer fazer implante de cabelos.
O EX-presidente da CUT, João Felício, deverá presidir a maior federação de sindicatos do mundo, o Internacional Trade Union Confederation, que reúne contrais da Europa, África e Américas. Foi eleito por unanimidade, graças a esforço pessoal e aval do expresidente Lula. Felício será o primeiro latino-americano a presidir a federação, hoje, comandada por um alemão.
O DEPUTADO Ricardo Izar (PSD-SP) está empenhado na aprovação de diversos projetos relacionados à defesa dos animais. Um deles proíbe o uso de animais em filmes pornográficos. Ele diz que esse tipo de produção é proibido em todo o mundo e que os estrangeiros vêm filmar no Brasil, que não tem legislação sobre o assunto.
O PSB trabalha com dois cenários em São Paulo: apóia a reeleição de Geraldo Alckmin ou lança candidatura própria, que poderá ser a do deputado Marcio França (PSB-SP). Agora, de repente, os marineiros querem marchar com a possível candidatura de Vladimir Satafle, do Psol.
Colaboração:
Paula Rodrigues / Alexandre Favero
quarta-feira, 9 de abril de 2014
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
5
VARGAS DECIDE SOBRE RENÚNCIA O vice-presidente licenciado da Câmara, o petista André Vargas (PR), deverá decidir até hoje se renuncia ou não ao mandato parlamentar. Ricardo Stuckert/ Instituto Lula
Onze representantes de blogs compareceram à coletiva exclusiva marcada pelo ex-presidente Lula ontem. O encontro presencial aconteceu na sede do Instituto Lula, em São Paulo.
Surpresa: Lula de volta, em guerra contra 'a boataria'.
Em coletiva exclusiva a blogueiros, o ex-presidente falou sobre CPI da Petrobras, cobrou explicações de Dilma sobre a economia e negou que sairá candidato. Sérgio Lima/ Folhapress
ex-presidente Luiz Inácio Lula da Silva chamou blogueiros alinhados à esquerda para conversar ontem no Instituto Lula, em São Paulo. Lula, garimpando o noticiário das últimas semanas, falou de uma economia que ainda precisa melhorar, cobrou da presidente Dilma Rousseff uma "explicação clara" dos rumos econômicos do País e disse ainda que André Vargas, vicepresidente da Câmara dos Deputados, terá que se explicar senão o PT "pagará o pato." Lula descartou ainda sua possível volta como candidato à Presidência da República. "Dilma é a melhor pessoa para vencer as eleições". Para o petista, a CPI da Petrobras é uma "ideia levantada" pela "oposição que não tem bandeira" e que o governo tem que "ir para cima" para evitar boatos. Sobre o Mensalão, o ex-presidente falou que a imprensa condenou os réus antes do Supremo Tribunal Federal e que não se arrepende de ter nomeado Joaquim Barbosa. E questionou ainda onde
O
Ed Ferreira/ Estadão Conteúdo
Dilma tem que dizer isso na campanha: como é que vamos melhorar a economia brasileira. Eu já cumpri o meu dever. LULA, EX-PRESIDENTE DO BRASIL
estaria o "entusiasmo inicial" com a Copa. Segundo blogueiros, Lula "falou como um Fidel Castro". O discurso durou três horas e meia. Confira os principais pontos: INFLAÇÃO A inflação em 5,9% é muito, queria em 2% [ao ano], mas temos que pensar nela quando era 80% ao mês. Não era ao
Espero que Vargas consiga convencer a sociedade e provar que não tem nada além da viagem de avião, porque quem paga o pato é o PT. LULA ano, era ao mês. A economia do Brasil não está crescendo 5% como nós gostaríamos, mas qual país está crescendo mais que o Brasil? Pega o G-20, você vai achar a China, que é sempre um pouco suspeita porque não tem sindicato pedindo aumento de salário e tantos obstáculos como aqui. É mais fácil fazer economia na China do que economia em um país democrático. Mas o povo quer mais, tem mais demandas e nós temos que atender. A Dilma tem que dizer isso na campanha: como é que vamos melhorar a economia brasileira . PT PAGA O PATO André Vargas (PT) é vicepresidente de uma instituição importante, que é a Câmara dos Deputados, e acho que quando você está em um cargo desse, você tem que ser exemplo. Espero que ele consiga convencer a sociedade e provar que não tem nada além da viagem de avião, porque, no final, quem paga o pato é o PT. Torço para que não haja nada além da viagem, o que já é um erro. CANDIDATURA Eu não sou candidato. Minha candidata é a Dilma Rousseff. E eu conto com vocês para divulgar isso e acabar com essa boataria. Isso eu não posso registrar em cartório, mas não sou candidato. Hoje estou começando um novo momento. Não sou candidato, minha candidata é Dil-
Anderson Gores/Agência O Dia
ma Rousseff. Dilma é disparadamente a melhor pessoa para ganhar essas eleições e fazer o Brasil continuar a andar. Eu já cumpri com minha tarefa, já me dou por realizado. É um privilégio para o Brasil têla como candidata. Tem que ter cuidado para não ficar dando palpite no mandato de quem está governando. É preciso, ao sair da Presidência, saber ser ex-presidente e não ficar dando palpite. Tem que ter cuidado para não ficar dando palpite no mandato de quem está governando. Não faltou gente na imprensa querendo fabricar uma briga minha com a Dilma. Eu já disse que se por acaso tivesse divergência entre a Dilma e eu, ela estaria certa e a divergência acabaria. COPA DO MUNDO Por que a anulação disso [comoção nacional quando o Brasil foi escolhido como sede] agora? O dinheiro usado
Eu não sou candidato. Minha candidata é a Dilma Rousseff. E eu conto com vocês para divulgar e acabar com essa boataria. LULA para a construção de estádios não é dinheiro do orçamento, não foi desviado da saúde ou da educação para este fim. Para o BNDES emprestar dinheiro para construir um hospital, precisa haver um empresário querendo construir um hospital. Não teve nenhum país no mundo em que não teve protesto durante a Copa. Temos que ver que teremos o encontro das civilizações no Brasil proporcionado pelo esporte e isso é fantástico. MENSALÃO Espero que o partido tenha aprendido a lição com a CPI do Mensalão. Devia ter feito o debate político e não ficar esperando uma solução jurídica. A imprensa ajudou a construir o resultado desse julgamento. Ainda quero entender como uma CPI que começou com uma fraude de R$ 3 mil nos Correios, envolvendo uma pessoa ligada ao PTB, acabou
de em processo de evolução, tentando conquistar cada dia mais coisa. Aprendemos a fazer política, fazendo manifestação, fazendo greve. A democracia não é um pacto de silêncio.
estourando no PT, que pagou um alto preço por isso. A elite nunca foi condescendente com a esquerda, e a esquerda costuma ser condescendente com a direita. Acho que a história do Mensalão vai ser recontada. E se eu puder ajudar a recontá-la, farei isso. O tempo vai se encarregar de repor a verdade.
Por que a anulação da comoção nacional agora? O dinheiro usado para a construção de estádios não foi desviado da saúde ou da educação. LULA
BARBOSA Não me arrependo de ter indicado o Joaquim Barbosa. Eu queria um advogado negro na Suprema Corte. De todos os currículos, o dele era o melhor. O comportamento dele é de sua inteira responsabilidade. Precisamos lembrar que o STF também aprovou algumas coisas importantes neste período como a questão das células tronco, a reserva Raposa do Sol e a união civil de pessoas do mesmo sexo. Uma coisa que é grave é que tem muita gente falando deErbs Jr./ Estadão Conteúdo
Não me arrependo de ter indicado Barbosa. Eu queria um advogado negro na Suprema Corte. Dos currículos, o dele era o melhor. LULA
REFORMA POLÍTICA A reforma política é a mais importante reforma que tem que acontecer neste País, sem ela todas as outras ficam muito mais difíceis. O financiamento público de campanha é a forma mais barata, mais honesta, de fazer eleição no Brasil, para o cidadão saber quanto custa o seu voto. CAMPOS E MARINA Tenho uma belíssima relação com o Eduardo Campos, tinha uma bela relação com o Miguel Arraes, avô dele. Não entendo por que ele resolveu antecipar um processo que poderia ser natural no desenvolvimento da aliança com o
mais na Suprema Corte. Ela tem de se manifestar nos autos do processo. Alguns inclusive mentiram descaradamente. Eu fiquei desconjurado com muitas coisas. Felizmente, caiu o crime de quadrilha, lavagem de dinheiro do João Paulo, porque as pessoas precisam provar alguma coisa. PETROBRAS Qual o interesse em enfraquecer a Petrobras? Acho que o governo tem que ir pra cima com unhas e dentes. Mais uma vez, os interesses políticos estão fazendo com que, em época de eleição, a oposição que não tem bandeira, não tem voto, levanta essa ideia de fazer uma CPI. O caso da refinaria de Pasadena já está sendo investigado pelo TCU, pelo Ministério Público e por outros órgãos de controle. Estão fazendo o trabalho que sempre fizeram. O PT também tem que ir para cima nesta questão. As pessoas precisam levantar a cabeça e brigar de verdade. A capitalização que a Petrobras realizou foi a maior da história do capitalismo mundial. TERRORISMO Não acho que o Brasil precisa dessa Lei, porque não tem terrorismo no Brasil. No país do carnaval, fazer uma lei contra alguém que usa máscaras é impensável. As manifestações representam a socieda-
Carlos Ezequiel Vannoni/Fotoarena
Não entendo por que Campos resolveu antecipar um processo que poderia ser natural no desenvolvimento da aliança com o PT. LULA
PT. A Marina, entendo, sei de uma parte das divergências entre as duas, ela e Dilma, quando estavam no governo, mas o Eduardo eu não compreendo. Participaram da coletiva exclusiva 11 blogueiros: a Revista Fórum, Blog do Rovai, Blog do Miro, Viomundo, Tijolaço, Sul 21, Carta Maior, Blog da Cidadania, Escrivinhador, Diário do Centro do Mundo e O Cafezinho. (Instituto Lula e agências)
DIÁRIO DO COMÉRCIO
6
quarta-feira, 9 de abril de 2014
Wikileaks: EUA ouviram Dilma sobre Pasadena.
Reprodução DC
Documentos mostram que Casa Branca consultou a então ministra antes que a refinaria fosse comprada ocumentos da diplomacia americana revelados pelo Wikileaks mostram que o governo dos EUA enviou, em 2006, um comitiva ao Brasil para se encontrar com a então ministra da Casa Civil Dilma Rousseff e tratar da compra pela Petrobras da refinaria de Pasadena, no Texas. À época do negócio, Dilma era a chefe da Casa Civil e presidia o Conselho de Administração da Petrobras, que aprovou a compra de 50% da refinaria. Intitulado "A Aquisição da Petrobras da Pasadena Refining Systems", o documento foi enviado pela embaixada americana em Brasília ao Departamento de Estado dos EUA. Nele, consta informações de encontro entre representantes americanos com Dilma e Nestor Cerveró, então diretor da área internacional da estatal brasileira.
D
EQUADOR Além de obter informações sobre o possível investimento brasileiro em território
americano, os enviados que- 2006)", diz o documento. Tanto Dilma quanto Nestor riam levantar dados sobre as pretensões da Petrobras em Cerveró deram ao governo outros países da América La- americano garantias de que o tina. Um dos temas tratados caso Occidental não seria um foi a nacionalização de ope- obstáculo para a aquisição da rações de petróleo feitas pelo estatal brasileira da refinaria presidente do Equador, Ra- e, também, que não seria um fael Correa, que excluíram risco à segurança nacional americana. u m a e m p re s a "Dadas as gaamericana do r a n t i a s c r e d ísetor. veis, feitas em "A missão ren í v e l m i n i s t ecebeu garantias O posto não rial, o posto repetidas, de acredita que a acredita que o maneira mais aquisição da caso Occidental proeminente Petrobras não deve ser um durante a visita signifique risco obstáculo para do secretário de a Petrobras para c o m é r c i o G uà segurança adquirir 50% da tierrez no dia 7 nacional. Pasadena Refide junho com a DOCUMENTO DIPLOMÁTICO ning Systems chefe da Casa (PRS)." E contiC i v i l d o p re s idente Lula, Dilma Rousseff - nua, "o posto não acredita que que também atua como presi- a aquisição da Petrobras da dente do Conselho de Admi- PRS signifique um risco à senistração da Petrobras- de que gurança nacional". A aquisição virou alvo da Poa Petrobras não tem interesse em assumir os ativos da Occi- lícia Federal porque há a susdental Petroleum's Equador peita de que o negócio foi con(que perdeu o direito de explo- duzido de maneira a causar r a r p e t r ó l e o n o p a í s e m prejuízos à estatal brasileira.
Após uma disputa na Justiça, a Petrobras acabou pagando US$ 1,18 bilhão pelo total do ativo em 2012, que os belgas adquiriram por US$ 42,5 milhões em 2005. CRISE Dilma detonou uma crise política ao afirmar que só aprovou a compra porque se baseou em "resumo técnico e juridicamente falho", que não continha cláusulas contratuais prejudiciais à Petrobras. Cerveró, que presidia a diretoria internacional da estatal, elaborou o resumo. Cerveró é apontado como o responsável pelo resumo do documento. Na quarta-feira passada, Edson Ribeiro, advogado de Cerveró, afirmou à imprensa que os conselheiros receberam toda a documentação com 15 dias de antecedência da reunião do conselho, que ocorreu no dia 3 de fevereiro de 2006. Nesse encontro foi discutida a compra de metade da refinaria, que pertencia ao grupo belga Astra. Dois ex-conse-
lheiros da Petrobras negaram ter recebido com antecedência cópia do contrato da refinaria de Pasadena, nos Estados Unidos, contrariando a versão da defesa do ex-diretor da estatal, Nestor Cerveró. Fábio Barbosa, presidenteexecutivo do Grupo Abril, e Jorge Gerdau, presidente do conselho da siderúrgica Gerdau, corroboraram a informação da presidente Dilma, de que "não receberam previamente o contrato". Documento interno da Petrobras obtido pela Folha de S.Paulo mostra que, na véspera da reunião, os conselheiros
já tinham acesso ao acordo de acionistas. Não foi possível estabelecer se esse documento já estava disponível com mais antecedência. Um dia antes da reunião do conselho, a diretoria da estatal deu aval à operação tendo em mãos todos os documentos. O material poderia ter sido solicitado e consultado por assistentes designados para abastecer os conselheiros com informações mais aprofundadas, afirmaram ex-profissionais ligados à administração da empresa ouvidos pela reportagem. (Folhapress)
Antônio Cruz/Agência Brasil Alex Silva/Estadão Conteúdo
Ex-prefeito não é réu de julgamento de Tribunal de Contas
Parlamentares de oposição vão ao STF impetrar mandado de segurança para garantir a instalação de CPI no Senado
Oposição vai ao STF por CPI exclusiva epresentantes de partidos de oposição e senadores considerados independentes protocolaram onte m no Supremo Tribunal Federal (STF) um pedido para que a CPI da Petrobras seja instalada no Congresso e investigue exclusivamente a estatal. Com o pedido, a oposição quer evitar que a base governista consiga incluir na CPI denúncias sobre o cartel do metrô de São Paulo e irregularidades na construção do Porto de Suape e nas obras da refinaria Abreu e Lima, em Pernambuco, para atingir tucanos e pessebistas.
R
Segundo o presidente do PSDB e pré-candidato à Presidência, Aécio Neves, a ida ao STF tenta preservar o direito à investigação por parte da minoria no Congresso. "Esse é um ato sobretudo em defesa do parlamento e de suas prerrogativas", disse. "Se prevalecer a posição do presidente Renan (Calheiros) nós estamos abdicando para sempre o direito das minorias de investigar qualquer denúncia grave em relação a atos do governo", completou. Na semana passada, Renan disse que o plenário do Senado é que terá a palavra final sobre a instalação da CPI, o que deve
ocorrer hoje. "Vai para o plenário porque esse é o caminho regimental. Eu decidi e mandei ouvir a CCJ". Com isso, a decisão vai ficar nas mãos do plenário, composto em sua maioria por aliados de Dilma. Pelas regras do Senado, a decisão que for tomada pela Comissão de Constituição e Justiça (CCJ) sobre o pedido do PT para inviabilizar a instalação da CPI terá que ser analisada pelos senadores. A regra do regimento do Senado abre caminho para que os governistas tenham a palavra final sobre instalação da CPI, porque, ao contrário da CCJ, os senadores alinhados com o
Palácio do Planalto têm ampla maioria no plenário. Além de Aécio, estavam os senadores Agripino Maia (DEM-RN), Aloysio Nunes Ferreira (PSDB-SP), Randolfe Rodrigues (PSol-AP), Pedro Taques (PDT-MT), Cristovam Buarque (PDT-DF) e Jarbas Vanconcellos (PMDB-PE). Segundo Randolfe, ao ampliar o foco da CPI o governo tenta evitar uma investigação mais profunda e eficaz na Petrobras. "O governo não quer CPI, não quer investigação. CPI ampla é um bode no meio da sala. Façam CPI do metrô, façam CPI do Porto e façam CPI da Petrobras. Nós assinaremos todas". (Folhapress)
CCJ do Senado deve decidir hoje sobre pedido que sepulta a investigação Comissão de Constituição e Justiça (CCJ) do Senado adiou para hoje a decisão sobre pedido do PT que inviabiliza a instalação da CPI da Petrobras. Presidente da comissão, o senador Vital do Rêgo (PMDB-PB), suspendeu as atividades da comissão após o início das votações no plenário da Casa. Pelas regras do Senado, as comissões não podem realizar votações ao mesmo tempo em que o plenário. Vital remarcou para hoje a sessão da CCJ que vai analisar o pedido do PT.
A
Relator do questionamento dos petistas, o senador Romero Jucá (PMDB-RR) rejeitou o argumento do PT e determinou ontem a instalação da CPI da Petrobras no Senado. Jucá também rejeitou pedido do PSDB para que a CPI investigue apenas a Petrobras e autorizou que a comissão investigue denúncias que envolvem o cartel do metrô de São Paulo e as atividades do Porto de Suape (PE). Na prática, a decisão de Jucá segue a orinetação do governo porque permite que a CPI mais ampliada seja instalada
no Senado com assuntos que desgastam adversários da presidente Dilma Rousseff nas eleições de outubro, o senador Aécio Neves (PSDB-MG) e o ex - g o v e rn a d o r E d u a rd o Campos (PSB-PE). Se a CCJ e o plenário do Senado seguirem a posição de Jucá, a CPI ampliada da Petrobras será instalada. A oposição protestou contra a posição de Jucá ao argumentar que ela abrirá caminho para que as CPIs não sejam mais instaladas no Congresso. "O que estamos decidindo aqui é se o Congresso Nacional vai
continuar com a prerrogativa de investigar o governo a partir de fato determinado. A jurisprudência que está se criando aqui é extremamente danosa ao parlamento", disse Aécio. O senador Aloysio Nunes Ferreira (PSDB-SP) acusou o Senado de aprovar a criação de uma "CPI chapa-branca" que vai "escamotear as investigações da Petrobras": "Como eu vou decidir essa questão no plenário se o governo tem maioria? CPI é direito constitucional da minoria parlamentar. Não está sujeito a deliberação do plenário, nem desta comissão". (Folhapress)
TCM não condenou Kassab por varrição Victória Brotto Tribunal de Contas do Município de São Paulo (TCM-SP) não julgou o contrato de serviços de varrição firmado pela Prefeitura de São Paulo com a empresa Delta, em 2007, nem determinou que Kassab devolvesse R$ 3,97 milhões aos cofres públicos, ao contrário do que publicou o jornal O Estado de S. Paulo. Em nota ao Diário do Comércio ontem, o TCM esclarece que nenhum parecer final foi emitido e que o processo envolve a Secretaria Municipal de Serviços e não o então prefeito Gilberto Kassab. Segundo explicou o presidente do Tribunal de Contas Municipal, Edson Simões, o relator do processo, o conselheiro João Antônio, entendeu como irregular o contrato –entendimento esse que foi publicado no Diário Oficial da União no último sábado (5) – e levou a questão ao plenário. Lá os outros conselheiros pediram vista no processo, o que significa que o Conselho requereu mais tempo e informações para emitir um parecer final. "Esse processo não está concluso. Houve pedido de vista no plenário e um contrato só é julgado irregular ou não depois da decisão do pleno", explica Simões. "Portanto, não há nenhum
O
acórdão em relação a esse processo, que está em fase de julgamento. Também não existe nenhuma irregularidade praticada pelo exprefeito Kassab, que não é réu nesse julgamento", acrescenta o TCM, esclarecendo a informação dada pelo jornal O Estado de S. Paulo sustentando que a decisão era final e que Kassab teria sido condenado. "Mesmo após a decisão processual desfavorável à origem, poderá haver recurso, com base no amplo direito de defesa", adverte Simões.
Não há nenhum acórdão em relação a esse processo, que está em fase de julgamento. Também não existe nenhuma irregularidade praticada pelo ex-prefeito Kassab, que não é réu nesse julgamento. EDSON SIMÕES, PRESIDENTE DO TRIBUNAL DE CONTAS DO MUNICÍPIO DE SÃO PAULO
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
7
ARGENTINA Cristina pede 'humanidade' após 17º linchamento em duas semanas Olga Ivashchenko/EFE
URUGUAI Governo adia regulamentação sobre compra, venda e cultivo da maconha
Ucrânia lança operação 'antiterror' Rússia alerta para risco de guerra civil no leste ucraniano governo da Ucrânia reagiu ontem, pela primeira vez de maneira efetiva, à ação de ativistas pró-Rússia que tentam tomar o controle das principais cidades do leste do país, foco de tensão desde domingo. Com uma operação chamada de "antiterrorista", o governo anunciou a prisão de pelo menos 70 militantes pró-Moscou e a retomada de u m d o s p r édios públicos que haviam sido ocupados em Kharkiv, s e g u n d a maior cidade do país. Na cidade d e Lu h a n s k , separatistas com explosivos fizeram 60 servidores públicos reféns dentro da sede do serviço secreto da Ucrânia. Os invasores divulgaram um vídeo dizendo que querem um referendo sobre o status da região. Um homem mascarado identificou os invasores como veteranos ucranianos da invasão soviética no Afeganistão e disse que se autoridades tentarem retomar o prédio, serão "bem-vindas ao inferno". Enquanto isso, em Donetsk, 250 quilômetros ao sul de Kharkiv, manifestantes se mantiveram pelo terceiro dia seguido na sede da administração re-
O Policiais ucranianos mantêm guarda diante de prédio do governo em Kharkiv, após expulsarem manifestantes pró-Rússia do local. Divulgação/Reuters
Corrida contra o relógio
'Um diálogo sincero e sério'
As buscas pela caixa-preta do avião desaparecido da Malaysia Airlines se intensificaram ontem no Oceano Índico. A corrida é contra o tempo: teme-se que a vida útil da bateria do objeto termine.
Venezuelanos poderão acompanhar Maduro e oposição Ben Stansall/Reuters
presidente da Venezuela, Nicolás Maduro, e a principal coalizão opositora do país concordaram ontem em iniciar um processo de diálogo para pôr fim à violenta onda de protestos que já deixou 39 mortos e 600 feridos desde fevereiro passado. Após encontro de mais de três horas, as partes decidiram que o diálogo será público e terá a presença de três chanceleres da União de Nações Sul-Americanas (Unasul). "Esperamos que nas próximas horas ocorra a reunião formal, que será pública e que os venezuelanos poderão também compartilhar e ver; e ali nos estarão acompanhando, como testemunhas, de boa-fé, três chanceleres", disse o vice-presidente do país, Jorge Arreaza. O ministro das Relações Exteriores do Brasil, Luiz Alberto Figueiredo, será uma dessas "testemunhas" e estará acompanhando dos colegas da Colômbia, María Ángela Holguín, e do Equador, Ricardo Patiño. Além disso, Arreaza declarou que "muito provavelmente" também acompanhe o encontro, para o qual ainda não há data e local, o representante do Vaticano na Venezuela. Já o secretário-executivo da coalizão opositora Mesa de Unidade Democrática (MUD), Ramón Guillermo Aveledo, disse que na reunião se abriu o caminho "à possibilidade de um diálogo sincero e sério" e se al-
O
A rainha Elizabeth e o irlandês MIchael Higgins: elogios mútuos.
Melhores amigos Uma visita que demorou um século ntem foi um dia histórico em Londres. Pela primeira vez, o presidente da Irlanda fez uma visita oficial ao Reino Unido como chefe de Estado quase um século após a independência do seu país do território britânico. O presidente Michael D. Higgins foi recebido com um banquete de gala pela rainha Elizabeth II no Castelo de Windsor. "Nós, os irlandeses e britânicos, estamos nos tornado bons e confiáveis vizinhos, e melhores amigos", afirmou a rainha, perante os convidados
O
do jantar, incluindo autoridades britânicas e irlandesas. No menu da "paz", filé de alabote com alho-poró e molhos de ervas de entrada, tendo como prato principal filé de carne com cogumelos selvagens, purê de agrião, brócolis e cebola. De sobremesa, sorvete. Antes, em discurso no Parlamento britânico, Higgins disse que o Reino Unido e a Irlanda superaram a hostilidade que se seguiu desde a separação, em 1922, e agora desfrutam de uma relação de respeito, amizade e cooperação. (Agências)
cançou o acordo com o governo de conversar em termos "mutuamente respeitosos". Por sua vez, o líder opositor Henrique Capriles afirmou que o diálogo não significa renunciar aos princípios e ao direito de protesto que tem a população pelos "milhares de problemas sem solução". Mas María Corina Machado, deputada cassada pelo Parlamento venezuelano em decisão sumária e apenas com os votos de governistas, disse ontem pelo Twitter que se reuniu com representantes da Unasul, mas não aceitará dialogar "para estabilizar a ditadura" na Venezuela. Dentro da oposição venezuelana há diferentes correntes. Uma delas, representada por Corina e o líder opositor preso Leopoldo López, pede a renúncia de Maduro. Já a MUD, liderada por Capriles, candidato derrotado por Maduro na eleição presidencial de 2013, exige que o Executivo responda aos problemas que o país enfrenta. TV Globo - A Venezuela negou solicitações de visto feitos pela TV Globo para a gravação em seu território da próxima novela das 21h, "Falso Brilhante", informou o jornal venezuelano El Universal ontem. A recusa seria uma retaliação contra a cobertura da emissora brasileira de cenas violentas envolvendo os protestos estudantis, cuja exibição está proibida pelas TVs venezuelanas. (Agências)
gional capturado no domingo e começaram a formar seu próprio governo paralelo. Apesar de negar relação com as ações, o governo russo m a n d o u o n t e m re c a d o s a Kiev. "Fazemos um apelo ao fim imediato de todo preparativo militar que poderá desencadear uma guerra civil", afirmou a chancelaria russa. A Ucrânia e os EUA acusam Moscou de fomentar a turbulência como um pretexto para outra incursão militar russa, como ocorreu na Crimeia no mês passado. Todas as cidades afetadas pelos levantes estão no leste, coração industrial da Ucrânia, que tem uma grande parcela de russos étnicos. O secretário de Estado norte- americano, John Kerry, voltou com a ameaça de novas sanções contra a Rússia. Segundo Kerry, os EUA e seus aliados europeus estão dispostos a impor novas punições contra os setores de energia, bancário e de mineração russos se Moscou não respeitar a soberania da Ucrânia. Tensão - Enquanto a crise se aprofundava no leste do país, cenas de pancadaria foram vistas no Parlamento em Kiev. Deputados do partido nacionalista Svoboda interromperam o discurso do líder do Partido Comunista da Ucrânia, Piotr Simonenko, que defendia o uso da língua russa e a federalização da Ucrânia para dar mais autonomia às diferentes regiões do país (como quer a Rússia). Imagens mostraram tapas, socos e empurrões, sendo que os comunistas, minoria, foram os mais agredidos. (Agências)
Catalunha: sonho adiado. Pedido de referendo de independência é rejeitado TGustau Nacarino/Reuters
Pa r l a m e n t o que não vai perda Espanha mitir a votação. A rejeitou ontem a Constituição da solicitação de um Espanha estabereferendo de inlece que somendependência da te o governo cenCatalunha. Por tral tem poder de 299 votos contra, instaurar um re47 a favor e uma ferendo. abstenção, os Apesar do repa rlam enta res sultado, os líderes decidiram que o catalães afirmam Mas: insistência. p e d i d o e r a i nque vão continuar constitucional. em sua luta pela independên"Eu não posso imaginar cia. Pesquisas indicam que uma uma Espanha sem a Catalu- ligeira maioria dos catalães é a nha, nem uma Catalunha fora favor da separação. de Espanha e da Europa", disO presidente da Catalunha, se o primeiro-ministro espa- Artur Mas, um dos defensores nhol, Mariano Rajoy. da separação do território, tenO governo catalão, que tem ta retirar a consulta do papel como capital Barcelona, de- desde que fracassou na tentatifende que o referendo aconte- va de conseguir um pacto finança no dia 9 de novembro, mas ceiro mais vantajoso para a reo governo espanhol sinalizou gião, em 2012. (Agências)
O
DIÁRIO DO COMÉRCIO
8
quarta-feira, 9 de abril de 2014
MENINAS SUPER PODEROSAS Inspirada em filmes como Jogos Vorazes, indústria de brinquedos dos Estados Unidos desenvolve produtos de luta e guerra para as meninas. Com a bênção das mães. Fotos: Gretchen Ertl/The New York Times
Hilary Stout e Elizabeth A. Harris
tudante que mora em Atlanta, está tão apaixonada por Katniss que ela e suas amigas brincam de "Jogos Vorazes" no recreio, autenticamente recriado com a riqueza imaginária e a presidência de uma "criadora do jogo". Os seus avós ficaram horrorizados com o seu interesse em uma história que gira em torno de crianças lutando entre si até a morte em um mundo distópico. Porém, a mãe não se incomoda com isso. "Isso é 'O Senhor das Moscas' com uma protagonista mulher e armas melhores", disse a mãe, Amy Baxter, que foi arqueira na faculdade. Em uma sessão de teste de brinquedos no Laboratório de Diversão da Hasbro, em Pawtucket, Rhode Island, em março, cerca de 10 meninas na faixa etária entre 7 e 12 anos testaram os mais recentes modelos de Nerf Rebelle, inclusive o Jogo de Tiro ao Alvo Estrela. "Bam! Bam! Bam!", berrou Kendall Fisher, de seis anos, agitando uma arma rosa e branca na mão. Ryan Medeiros, de oito anos, com sapatos e vestido de bolinhas rosa, mostrou ter boa mira ao derrubar pequenos alvos de papelão com a Pistola "Rapid Red" motorizada e o seu pente cheio de dardos. "Estou sem munição", Ryan anunciou, e se preparou para recarregar. The New York Times
ra uma vez, Grace M a h e r ro d o p i a n d o pela casa em trajes de princesa da Disney, uma cena de paetês, tiaras e rosa. Ela agora tem oito anos e abandonou tudo isso. O único rosa que sobrou está em seu novo arco e flecha. Esse seria o seu Arco Dourado Exclusivo, Destruidor de Corações Nerf Rebelle da Hasbro, uma arma cor de petúnia com ornamentos dourados e brancos que atira dardos coloridos feitos de espuma. Esqueça Ariel, a linda princesa sereia. O novo exemplo de Grace é Katniss Everdeen, a caçadora/sobrevivente na trilogia do livro e do filme "Jogos Vorazes". As heroínas das meninas estão mudando rapidamente e a indústria de brinquedos – há muito peritos em faturar com os estereótipos de gênero – está lutando para não ficar para trás. Os fabricantes de brinquedos começaram a comerMeninas brincam com jogos de arco e flecha personalizados nos Estados Unidos: filmes inspiram brinquedos que instigam a violência. cializar uma linha mais competitiva de produtos e armas nina, em breve ganhará o seu têm de ser "re-belles" ("re-be- brinquedos. vendas dobraram durante as para meninas – inspirados na próprio aplicativo móvel e las")? Por que elas precisam Vender heróis de ação para duas semanas em que divulsucessão de heroínas guerrei- acessórios, de forma que ela ser atraentes quando agri- meninas teve menos sucesso, gou no filme "Jogos Vorazes: ras como Katniss, a Viúva Ne- possa se produzir e se lançar dem, defendem os indefesos diz Silver, apontando a Princesa Em Chamas", em 3.600 salas gra de "Os Vingadores", em ao ar para destruir as fortale- ou combatem os vilões?" Tenko e os Guardiões da Mágica de cinema, planeja divulgar o Merida de "Valente" e, agora, zas dos porcos. Carmen Wong Ulrich, cuja fi- da Mattel e a Princesa Guineve- dobro disso na primeira parte em Tris, do livro e novo filme A estreia do filme "Diver- lha de sete anos tem dois ar- re e as Joias Encantadas, da do final da série em dois capí"Divergente" – mesmo quan- gente" em março só aumen- cos – um da Merida da Disney e Kenner, ambos um fracasso. tulos – "Jogos Vorazes: A Espedo a indústria ainda se prende tou o frenesi do mercado em o outro da Rebelle – não se imPara muitas meninas, as rança - Parte 1" – que será lanaos tons de rosa. torno das garotas armadas. A porta com o glamour. coisas mudaram com a chega- çada em novembro. O resultado é uma seleção de boneca Tris, da Barbie, finaliJill Calderon, de 11 anos, es"É isso o que ela é – feminina da de Katniss. A Zing, cujas brinquedos que, estranhamen- zada com a tatuagem de três e cheia de brilhos e adora pete, tanto desafiam as noções corvos, que é a sua assinatu- gar minha maquiagem, mas antiquadas quanto brincam ra, também já está à venda no ama o herói e ama estar no com elas de forma profunda. site da Amazon. controle", disse Carmen. A linha Rebelle, lançada no Tudo isso é o bastante para Facebook – Na Zing, que coano passado, chegou nas cores causar vertigem – particular- meçou comercializando brinrosa, roxa, branca e dourado, e mente nas mães – mesmo no quedos apenas para meninos, as armas têm nomes – como a momento da compra. Embora a ideia da sua linha Caçadora Destruidora de Corações e a a separação dos brinquedos Aérea surgiu dos clientes em Paixão Rosa – que são o bastan- dos meninos e das meninas sites como o Facebook e o te para tirar suspiros de uma em corredores, divididos en- Amazon – assim como dos funmãe iluminada do tre o rosa e a ca- cionários que haviam lido "Joséculo 21. muflagem, per- gos Vorazes". Porém, cerca de Os esforços anteriores dos Isso não torna as maneça irritante, uma dúzia de noalguns também fabricantes de brinquedos de meninas mais vos brinquedos na t ê m d ú v i d a s s e comercialização dos brinqueagressivas, e sim suas meninas de- dos tradicionalmente de melinha será lançada este ano. Os arcos permite que elas veriam adotar os ninos para meninas só tivedas caçadoras aémesmos jogos de ram sucesso em algumas casaibam que os reas e os estilinguerra que eles tegorias, como na construção seus impulsos gues da Zing – cujo toleram, meio que e nos carros guiáveis, disse Jim agressivos são Armas de brin slogan é preparar, com apreensão, Silver, o editor chefe do Timequedo ganham versões person aceitáveis. apontar, poder fepara os meninos. toPlayMag.com, um site sobre alizadas para meninas minino! –, há pou" B a s i c am e n t e , as tendências no mundo dos SHARON LAMB, PSICÓLOGA co mais de um ano sou uma hipócrita no mercado, são responsáveis total porque é uma arma rosa, por mais de um quarto das ven- mas elas gostam de verdade, das da empresa. e é algo com que brincam junA "caça chitas", com ação a tas", disse Robin Chwatko, cuorocaba será sede da quinta proposta será sancionada pelo São Miguel Arcanjo, Pilar do Sul, ar, da Marshmallow Fun Co., é ja filha de três anos ganhou região metropolitana do governador Geraldo Alckmin. A Piedade e Ibiúna. banhada em rosa claro com uma Nerf Rebelle há alguns Estado de São Paulo. O projeto de nova região metropolitana tem Na justificativa do projeto, o manchas escuras e o brinque- meses por invejar o arco Zing lei complementar que confere cerca de 1,8 milhão de habitantes governador alegou que a região é do atira miniaturas de marsh- do seu irmão de cinco anos. esse status à região formada por e um Produto Interno Bruto (PIB) composta por agrupamentos .Ó..RBITA mallows. Polêmica – Sharon Lamb, psioutros 25 municípios foi de R$ 50 bilhões. urbanos com características B ar bi e – A boneca Barbie, cóloga infantil e ludoterapeuta aprovado por unanimidade, Além de Sorocaba, fazem parte metropolitanas, como a sempre linda e loira, natural- que ensina psicologia de aconontem, pela Assembleia municípios industrializados, integração social e territorial e mente entrou em ação com selhamento na Universidade Legislativa do Estado de São como Itu, Salto, Votorantim e expressiva conurbação, ou seja, a Polícia Civil já tem um uma boneca de Katniss auten- de Massachusetts, em Boston, Paulo. Como a iniciativa do Mairinque, e outros fusão das áreas urbanas. suspeito pela morte do ticamente morena portando afirma que os brinquedos que projeto é do governo estadual, a essencialmente agrícolas, como (Estadão Conteúdo) estudante Lucas Lima, de 18 um arco e flecha. As pratelei- estimulam a agressão fazem anos, que ficou famoso por ras dos heróis de ação nas lo- bem para as crianças. organizar "rolezinhos" na jas de brinquedo agora exi"Em minha opinião, isso não internet. Ele seria o namorado bem a figura de uma Viúva Ne- torna as meninas mais agresde uma garota de 18 anos, que gra (que teve Scarlett Johans- sivas, e sim permite que elas teria sido abordada por Lucas. son como modelo) lado a lado saibam que os seus impulsos A polícia não sabe a idade do do novo Capitão América. agressivos são aceitáveis e rapaz e tenta localizá-lo. O último jogo Skylanders da que elas deveriam ter liberdaSegundo o delegado José Lopes, Activision, o Swap Force, apre- de de externá-los", disse. do 64.º DP (Cidade AE Carvalho), senta a Ninja Stealth Elf, a RolEntretanto, ela acrescenta: a namorada deu ler Brawl e a Smolderdash, to- "O que eu não gosto é a femium depoimento ontem. Sua das elas em condições iguais nização disso. Os brinquedos versão foi confirmada por outras aos seus colegas masculinos. precisam ter a cor rosa? Por testemunhas que estavam E Stella, uma Angry Bird femi- que não podem ser rebeldes e com a vítima. "O namorado dela não gostou dessa iniciativa (de Lima) e se desentendeu com ele. Houve luta corporal, a vítima caiu no chão e bateu a cabeça", disse o delegado. Lima organizou um "rolezinho" no dia 11 de janeiro no Shopping Metrô Itaquera. O evento acabou em confusão, com a PM usando bombas de PRESOS TOMBAM – Uma viatura do sistema penitenciário transportando presos tombou no começo gás lacrimogêneo e balas de da tarde de ontem na Marginal Tietê, próximo à Ponte Cruzeiro do Sul, no sentido Penha-Lapa. Quatro borracha. (Estadão Conteúdo) presos estavam sendo transportados no momento. Ninguém ficou ferido e os detentos não fugiram.
E
SOROCABA É SEDE DE NOVA REGIÃO METROPOLITANA
S
ROLEZINHO
A
Nelson Antoine/Folhapress
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
9
Grupo inglês encena Shakespeare Royal Shakespeare Company encena A Violação de Lucrécia, do autor inglês. Sesc Pinheiros. Tel.: 3095-9400. Sexta (11), sábado (12). R$ 10 a R$ 50. Fotos: Divulgação
ANIMAÇÃO
Viagem à arte do mestre Miyazaki Ana Barella e os boatos sobre a aposentadoria do mestre das animações japonesas, Hayao Miyazaki, de 73 anos, são verdadeiros, é difícil dizer. Enquanto os fãs se descabelam para tentar descobrir, o Sesc já se adiantou e preparou uma verdadeira homenagem ao diretor de animes considerados cult, como A Viagem de Chihiro (2001). Nos dias 13, 20 e 27 de abril, e 4 e 11 de maio, o Sesc Ipiranga exibirá grande parte de sua obra. E tudo de graça. É uma boa oportunidade para aqueles que ainda não conhecem os mundos incríveis criados por Miyazaki, e os seres fantásticos que lá habitam. E para quem quiser rever alguns de seus filmes na telona, claro. Entre os títulos em cartaz na mostra, Laputa – O Castelo No Céu (1986) (neste domingo, 13); Meu vizinho Totoro (1988) (no dia 20); O Castelo Animado (2004) ( no dia 4 de maio); e Ponyo – Uma Amizade que Veio do Mar ( 2006) (no dia 11 de maio). O destaque da mostra é Princesa Mononoke (1997) (foto ao lado), que será exibido no dia 27 deste mês. Este, foi o filme com maior arrecadação de bilheteria da história do japão (mais de 150 milhões de dólares), além de ser a obra de Miyazaki com mais referências
S
ambientalistas, uma verdadeira homenagem à natureza. No longa-metragem, um príncipe é amaldiçoado após uma luta, e irá morrer se não achar a cura. Para encontrá-la, decide viajar, e acaba em uma batalha entre os deuses e animais da floresta. Saindo de cena? - Esta é a segunda vez que o diretor anuncia sua aposentadoria. A primeira foi em 1997, porém ele voltou em 2001, com A Viagem de Chihiro, que levou o Oscar de melhor animação. Desta vez, em entrevista ao site americano Buzz Feed,
Cena da animação Meu vizinho Totoro , de 1988. Miyazaki diz que os boatos de que iria sair de cena são verdadeiros. Fontes próximas ao diretor, porém, afirmam que ele estaria trabalhando em um mangá sobre samurais. Só esperando para saber. Enquanto isso, além da mostra, os fãs podem conferir sua última
animação em cartaz nos cinemas da Cidade. Vidas ao Vento está na contramão, pois é baseado em uma história real. A animação é quase uma cinebiografia, narra a vida de Jiro Horikoshi, designer que criou o famoso avião japonês Mitsubishi A6M Zero, muito usado na Segunda Guerra Mundial. Mostra Hayao Miyazaki. Sesc Ipiranga. Rua Bom Pastor, 822. Aos domingos. 13, 20 e 27 de abril e 4 e 11 de maio. Sempre às 17h. De graça.
Vidas ao Vento, suposto último filme de Miyazaki.
O Castelo Animado , de 2004.
Hayao Miyazaki
RECITAL DE EGBERTO GISMONTI (PIANO E VOZ) NA SALA DO CONSERVATÓRIO DA PRAÇA DAS ARTES. HOJE (9). 20H. TEL.: 3311-0194. R$ 30.
Cá... entre nós Carlos Celso Orcesi da Costa ntre Nós é o novo cinema brasileiro. Não sei bem porque sempre o chamamos de novo, como se fosse eterna criança aprendendo a caminhar ou, porque não, jovens iniciando a vida. Sete universitários tendo pela frente o mundo e sonhando com o sucesso. O resultado, cá entre nós, é cinema adulto e prazeroso de ver, mais ainda por fugir do atual estereótipo nacional da “comedinha engraçada” repleta de atores da Globo. Para resumir, o filme inteligente de Paulo e Pedro Morelli encanta.
E
Encanta pela boa estória, roteiro e direção divididos entre pai e filho, sem pressa mas sem lentidão ao estilo cinema de autor, pela boa música de Beto Vilares, pelo grupo de atores que parecem mesmo amigos da faculdade de letras. Encanta pela paisagem de São Francisco Xavier, e até pela casa dos Morelli, que visitei há mais de dez anos, quando nosso arquiteto comum, Carlos Motta, se preparava para desenhar a minha. Lá do altíssimo da montanha acompanhei, durante as semanas imaculadas de maio
de 2013, as luzes e fogueiras noturnas. Os sete amigos se reúnem lá atrás em 1992, quando tudo parecia possível, dividindo sonhos comuns e guardando seus segredos numa caixa vazia de charutos (metade Pedro). Carolina Dieckman e Paulo Vilhena estavam apaixonados. Lee Taylor havia terminado seu primeiro romance, escrito a mão, num tempo em que não havia computadores. O suspense começa com o acidente de automóvel, ficando implícito que o caderno espiral terá sido salvo
do incêndio pelo amigo Caio Blat. Como combinaram, os seis amigos voltam ao rancho dez anos depois, em 2002 (metade Paulo). A bela Lúcia (Dieckmann) agora está casada... com Caio Blat. Terá sido mais conveniente a vida burguesa confortável do que a paixão arrebatadora por Gus, o ótimo Paulinho Vilhena? Enfim, no comum da vida, Martha Nowill e Julio Andrade discutem sobre terem filhos, enquanto a dona do sítio Maria Ribeiro (Silvana) sente que o tempo lhe escapa. A verdade vem à tona quando Silvana percebe que seria ela a protagonista do romance. Inclusive do final, uma espécie de renascimento da esperança na simbologia do passarinho preso na bromélia. Até que chega o anticlímax do desterro das memórias. Preparem-se para a revelação do suspense. Vencerá a moral ou a vida seguirá seu curso, acomodados os partidos políticos, como hoje, neste Congresso Nacional desfigurado de ideologia e abarrotado de fisiologia, no dizer do personagem Felipe (Blat), a discutirem política na mesa do jantar, sobre que Lula e muitos de nós teriam vendido a alma ao diabo para afinal sobrevivermos. Há quem pudesse sugerir um final mais agreste, como a paisagem de São Chico, mas a “beleza brasileira” desse esplêndido filme preferiu o caminho da sutileza, sem rompantes, sem tentar consertar o mundo. A bem meditar sob a luz da Mantiqueira, a mesmice da acomodação dos interesses pode ser mais chocante do que a verdade.
Ouça a música oficial da Copa música oficial da Copa, We Are One (Ole Ola), foi lançada oficialmente ontem, após ter vazado na internet. A cantora Claudia Leitte, que interpreta a canção ao lado do rapper americano Pitbull e Jennifer Lopez, confirmou em sua conta no Instagram: "Lançou, gente! A música oficial da Copa está disponível no ITunes agora!", escreveu a cantora em sua página na rede social. A música integrará um álbum oficial da Copa do Mundo,
A
que inclui também o hino Dar um Jeito (We Will Find a Way), interpretado pelo guitarrista Carlos Santana, o cantor Alexandre Pires, além do DJ sueco Avicili e o cantor haitiano Wyclef. Todos eles apresentarão o hino durante a cerimônia de encerramento ( 13/7), no Maracanã. O disco incluirá canção gravada por Ricky Martin e o hino do mascote oficial, lançado em 2012 pelo cantor Arlindo Cruz. A nova música pode ser conferida na página oficial do cantor Pitbull, no YouTube.
Cinema na TV Tudo por Uma Esmeralda (1984) narra narra a história de uma escritora (Kathleen Turner) que precisa ir à Colômbia em busca da irmã, sequestrada. Muita ação, do início ao fim, envolvendo uma esmeralda, sustos na floresta, e ameaça de vilões. A escritora encontrará um mercenário (Douglas) disposto a ajudá-la. Ótima aventura, dirigida por Robert Zemeckis. Quarta (9). TCM. 18h35.
PINTURAS E INSTALAÇÕES NA MOSTRA CHINAARTEBRASIL. ABERTURA NESTA QUINTA (10). NA OCA. TEL.: 3105-6118.
DIÁRIO DO COMÉRCIO
10
quarta-feira, 9 de abril de 2014
Conforto na medida Criado por Luce Couillet para o Bina Baitel Studio, este apoio ajustável é inspirado nos foles de ferreiros. http://goo.gl/gI8eQ9
.C..OPA 2014
.C..RIATIVIDADE
FBI e CIA estarão a postos O equipes destacadas para manter a segurança dos atletas da seleção de futebol dos EUA. Um grupo de policiais do FBI estará permanentemente junto da seleção em todos os treinos e jogos. A prática a ser adotada no Mundial do Brasil repete o que os Estados Unidos já haviam feito em 2010, durante o Mundial de futebol da África do Sul, e em 2007, nos Jogos PanAmericanos do Rio. Nenhuma das outras delegações que disputarão o Mundial do Brasil montará um esquema de segurança própria
semelhante ao adotado pelos norte-americanos. Mesmo com a presença dos agentes dos Estados Unidos, o governo brasileiro informou manterá a equipe de segurança dos atletas, formada por policiais federais e militares das Forças Armadas. Todas as delegações que participam da Copa 2014 terão segurança do governo brasileiro. O planejamento dos EUA começou a ser feito há dois anos quando os primeiros integrantes da equipe chegaram ao país para observar as instalações para a competição.
Manoel de Oliveira roda novo filme O diretor português Manoel de Oliveira, de 105 anos, diretor de longas como A Carta (1999) e Um Filme Falado (2003), vai filmar agora um curta-metragem no Porto, sua cidade natal. O filme O Velho do Restelo é inspirado numa das passagens mais célebres do poema épico Os Lusíadas, de Luís de Camões, e retrata as grandes descobertas marítimas dos portugueses.
Charles Platiau/Reuters
Physical Graffiti, do Led Zeppelin, em East Village, Nova York.
s Estados Unidos anunciaram que pretendem montar dois centros de vigilância no Brasil durante a Copa do Mundo. Um ficará em Brasília e outro, menor, no Rio. As duas unidades terão homens da CIA, o serviço de inteligência norte-americano, e do FBI, a polícia federal norte-americana. A missão dos profissionais das duas instituições será acompanhar a movimentação dos turistas que vierem dos EUA para o Brasil para acompanhar o Mundial. Além disso, haverá
.C..INEMA
(What's the Story) Morning Glory, do Oasis, no Soho londrino.
Abbey Road, dos Beatles, em Londres.
Clássicos no Google Street View O site do jornal britânico The Guardian superpôs capas de álbuns clássicos com imagens do Google Street View. O resultado é a combinação de imagens antigas com a aparência atual dos endereços onde foram feitas as imagens. http://goo.gl/xTu2SR
.C..IÊNCIA
Usar o Facebook provoca infelicidade
Brasileiros detectam dengue em 20 minutos
Pesquisa realizada na Universidade de Innsbruck, na Áustria, aponta que usar o Facebook pode causar sensação de infelicidade. Os pesquisadores disseram que, embora os usuários acessem o site em busca de felicidade, o resultado é, na maioria das vezes, o oposto. A pesquisa sugere que as pessoas não conseguem avaliar bem o efeito que o uso do Facebook terá em seu humor e, por isso, retornam ao site. O estudo mostrou ainda que usuários passivos, que só navegam por perfis e posts, são mais propensos a se sentir infelizes do que os ativos, que interagem com os amigos.
Cientistas brasileiros desenvolveram um sistema capaz de detectar a dengue em apenas 20 minutos e de forma mais barata que os dispositivos atuais, que demoram em média três semanas para detectar a doença. De acordo com o professor da Universidade de São Paulo (USP) Francisco Guimarães, um dos responsáveis pela pesquisa, através de um exame de sangue do paciente, o biossensor que está em desenvolvimento consegue identificar a doença em seu estado inicial e informar sobre o resultado em apenas 20 minutos. O Brasil teve 87 mil casos da doença em janeiro e fevereiro.
.L..OTERIAS Concurso 1270 da DUPLA-SENA
14
Primeiro sorteio
04
05
11
Segundo sorteio
13
16
20
17
20
26
30
Concurso 3460 da QUINA
08
39
45
56
57
32
s
.I..NTERNET
OPEN HOUSE - Girafas ocupam seu novo recinto no zoológico de Bois de Vincennes, a leste de Paris. Inaugurado em 1934, o zoo reabrirá para o público no dia 12, depois de passar quatro anos fechado para reforma e ampliação das áreas reservadas aos animais.
.G..@DGETS
.C..ELEBRIDADES
Movido a energia solar
Sírio nega internação de Sharon Stone
Som portátil, com bateria recarregável com energia solar, para levar na bicicleta, no carro, no piquenique, na festinha improvisada. Assim é o Eton Rugged Rukus. E o melhor: o aparelho ainda serve de carregador para seu smartphone. http://goo.gl/d5hvKK
Charme retrô para iPhone Qual a família que, no fim dos anos 1970 não teve um desses gravadores cassete? Pois agora o charme retrô está de volta como amplificador de som para iPhones. É movido a pilha e com a opção de usar a energia do computador via conexão USB. http://goo.gl/ThbKF7
No início da noite de ontem, a assessoria de imprensa do Hospital Sírio-Libanês, em São Paulo, negou que a atriz norte-americana Sharon Stone, 56, tenha sido internada ali. Sharon Stone veio ao Brasil na semana passada e, segundo informações divulgadas na imprensa e atribuídas a funcionários do hospital, ela teria sido internada no último domingo e recebido alta ontem. Os funcionários não souberam informar o motivo da suposta internação. Sharon Stone veio ao Brasil para participar do baile de gala da fundação amfAr, que capta recursos para o combate à aids, uma causa com a qual a atriz colabora há 20 anos.
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
11
FMI pessimista com o Brasil...
Stephen Jaffe/FMI
Projeção de crescimento econômico do País caiu de 2,3% para 1,8% o relatório "Perspectiva Econômica Global" para o segundo trimestre, divulgado ontem, o Fundo Monetário Internacional (FMI) reduziu sua projeção de crescimento econômico para o Brasil em 2014 a 1,8%, ante 2,3% previstos em janeiro. Para 2015, a previsão baixou menos e foi a 2,7 %, ante 2,9% anteriores. As projeções para alguns dos maiores países de renda média como o Brasil –Rússia, Turquia e África do Sul – também foram revistas para baixo. Mas os mercados emergentes no geral vão crescer 4,9% neste ano, 0,2 ponto percentual abaixo da estimativa feita em janeiro, estima o FMI. "Nas economias de mercados emergentes, as vulnerabilidades aparecem em sua maior
N
parte de maneira localizada", informou o relatorio. "Mesmo assim, desaceleração geral ainda maior nestas economias permanece um risco". Um dos fatores que explicam a redução na previsão de crescimento do Brasil é o recente aperto monetário promovido pelo Banco Central, explica o diretor-assistente do Departamento Econômico do Fundo, Gian Maria Milesi-Ferretti. A medida, no entanto, foi "apropriada" e “positiva em termos de ação política econômica”, ele repara. O Produto Interno Bruto (PIB) brasileiro surpreendeu ao crescer 0,7% no quarto trimestre de 2013 na comparação com os três meses anteriores, e encerrou o ano de 2013 com expansão de 2,3%. No entanto, a avaliação de
"recuperação gradual" feita pelos agentes econômicos e pelo próprio governo é de que este ano a atividade perca força. Pesquisa Focus do Banco Central aponta que a expectativa dos especialistas consultados é a de uma expansão do PIB de 1,63% neste ano e de 2% em 2015. Segundo o FMI, a economia brasileira está sendo afetada pelas restrições de oferta no mercado interno, especialmente em infraestrutura, e pelo contínuo fraco crescimento do investimento privado. Também pesa a "perda de competitividade e a baixa confiança empresarial". O FMI calcula que a inflação ao consumidor no País fechará este ano em 5,9% e em 5,5% em 2015. Por isso, avalia que o Brasil pode precisar de mais
Para o o diretor-assistente do departamento econômico do Fundo, aperto no Brasil foi "apropriado". alta de juros. "Apesar de as taxas terem sido elevadas em muitos países no último ano, aperto adicional pode ser necessário para combater a inflação", destaca o relatório ao falar de política monetária, mencionando Brasil, Índia e Indonésia.
A inflação tem se mantido elevada e próxima do teto da meta oficial, de 4,5% pelo IPCA, com margem de dois pontos percentuais para mais ou menos. Hoje, o Instituto Brasileiro de Geografia e Estatística (IBGE) divulgará o IPCA de março e as expectativas
de economistas é de que a taxa tenha chega a 6,08% nos doze meses encerrados em março. O FMI também projetou que o déficit em conta corrente do Brasil ficará em 3,6 por cento do PIB em 2014 e em 3,7 por cento em 2015. (Agências)
... aposta na recuperação global puxada por ricos. esmo recuando levemente sua projeção o FMI se mantém otimista em relação à economia mundial, cravando um crescimento de 3,6% para este ano, ante 3,9% de janeiro. A recuperação global vai se fortalecer este ano puxada pela aceleração da produção em países mais ricos, enquanto há riscos em economias emergentes, alerta o organismo. No entanto, o número esconde divergência cada vez maior entre os países. Enquanto menos austeridade fiscal deve ajudar a liberar o crescimento nos Estados Unidos e na Europa, os mercados emergentes devem crescer mais lentamente do que se acreditava apenas alguns meses atrás devido a condições financeiras mais apertadas, segundo o FMI. Riscos geopolíticos também entraram no cenários devido ao conflito entre Rús-
Kevin Lamarque/Reuters
M
Apelo de Christine Lagarde ao Banco Central Europeu: afrouxamento na política monetária. sia e países ocidentais sobre a Ucrânia. Tal disputa pode sabotar o crescimento em outras economias que faziam parte da antiga União Soviética. A Rússia, impor-
tante produtora de commodities e fornecedora de gás natural à Europa, foi atingida por sanções da União Europeia e dos EUA devido à anexação da região ucraniana da
Crimeia. Apesar da fraqueza relacionada ao clima no começo do ano, o FMI informou que os Estados Unidos devem apro-
veitar crescimento acima da tendência de 2,8% este ano e de 3,0% em 2015 graças ao corte orçamentário menos severo, ao mercado imobiliário em recuperação e à política monetária expansionista. O Fundo argumenta que não espera que o Federal Reserve, o banco central dos EUA, eleve as taxas de juros da economia até o terceiro trimestre do ano que vem. A atividade econômica dos países da zona do euro deve se recuperar levemente conforme os países desacelerem o ritmo da austeridade fiscal, mesmo que a região continue sofrendo de fragmentação financeira e fraca oferta e demanda de crédito, segundo o FMI. O FMI repete alertas sobre o nível muito baixo de inflação na zona do euro e vê risco em que uma deflação de cerca de 20% prejudique o crescimento na região. Na semana passada, durante palestra na Johns Hop-
kins School of Advanced International Studies, a diretora-gerente do FMI, Christine Lagarde, manifestou preocupação sobre essa situação e adiantou recomendação feita agora no relatório: que o Banco Central Europeu (BCE) afrouxe a política monetária. "Maior ex p a n s ã o m o n e t á r i a , i ncluindo medidas não convencionais, é necessária na zona do euro", afirmou. O potencial de crescimento já é baixo em economias avançadas e provavelmente caiu em mercados emergentes conforme a China muda a base de sua economia de investimentos para o consumo, segundo o FMI. "A política fiscal precisa ter um papel crítico se o crescimento permanece em níveis abaixo do adequado", informou o FMI. "Nesse caso, medidas mais ambiciosas visando elevar o potencial de crescimento... devem ser contempladas". (Reuters)
Na Europa, boa previsão não chega ao emprego. presidente da Comissão Europeia, José Manuel Barroso, disse ontem que, apesar das previsões de crescimento para a Europa, as condições econômicas ainda não estão chegando ao mercado de trabalho. Segundo ele, o desemprego ainda está perigosamente alto em muitos países. De acordo com os últimos números da Comissão Europeia, apesar de a Europa ter emergido de anos de recessão, a recuperação ainda é fraca, com crédito limitado dos bancos e quase 26 milhões de homens e mulheres ainda desempregados. "Apesar de haver recuperação, ainda não podemos dizer que a crise acabou. Como podemos dizer isso com níveis tão altos e inaceitáveis de desemprego?", questionou Barroso, acrescentando que a Comissão está insistindo para que os países introduzam políticas que visam a criação de empregos. Apesar de o desemprego na Europa estar atualmente em 11,9%, há desequilíbrio entre os países. Barroso disse esperar que o desemprego na região caia para 10,4% até 2016, mas que serão necessários grandes esforços para combater o desemprego en-
Em Bruxelas, 40 mil foram às ruas protestar contra as medidas de austeridade que estão cortando postos de trabalho.
O
Duratex S.A. CNPJ. 97.837.181/0001-47
Companhia Aberta
NIRE 35300154410
Edital de Convocação ASSEMBLEIA GERAL ORDINÁRIA E EXTRAORDINÁRIA
Julien Warnand/EFE
Os Senhores Acionistas da DURATEX S.A. são convidados a se reunirem em Assembleia Geral Ordinária e Extraordinária, que será realizada em 22.04.2014, às 8:30 horas, no auditório da sede social, na Avenida Paulista, 1938 - 5º andar, em São Paulo (SP), a fim de:
tre os jovens, atualmente na taxa de 22,9%. O desemprego continua sendo a principal preocupação dos cidadãos europeus e motiva manifestações freqüentes pelo continente. Ontem, em Bruxelas, na Bélgica, a Confederação Europeia de Sindicatos (ETUC, na sigla original) botou nas ruas 40 mil pessoas protestando contra as medidas de austeridade – que incluem cortes de postos de trabalho – adotadas por diversos países. Participaram da marcha 20 sindicatos, de 12 países da União Européia. (Agências)
Japão mantém política presidente do banco central do Japão, Haruhiko Kuroda, disse que não há necessidade de mais estímulos para escapar da deflação que o país enfrenta 15 anos. "O Japão está fazendo um progresso estável rumo a uma inflação de 2%”, disse. Assim, ele descartou as expectativas de que o BC poderia afrouxar sua política para aliviar o impacto do
O
aumento do imposto sobre vendas que entrou em vigor no dia 1º, destacando que um distúrbio de curto prazo não afetará a recuperação estável já em andamento. Uma demanda robusta e uma aguardada retomada das exportações ajudará a economia a se recuperar da baixa pós-aumento do imposto por volta de julho a set e m b ro , a s s e g u r a o BC . (Reuters)
EM PAUTA ORDINÁRIA: 1. tomar conhecimento dos Relatórios da Administração, do Comitê de Auditoria e de Gerenciamento de Riscos e dos Auditores Independentes e examinar, discutir e deliberar sobre as Demonstrações Financeiras relativas ao exercício social encerrado em 31.12.2013; 2. deliberar sobre proposta para destinação do lucro líquido do exercício de 2013 e ratificar a distribuição antecipada de juros sobre o capital próprio; 3. fixar o número de membros titulares e suplentes e eleger os membros do Conselho de Administração para o próximo mandato anual; os interessados em requerer a adoção do voto múltiplo nessa eleição deverão representar, no mínimo, 5% do capital social, nos termos das Instruções CVM 165/91 e 282/98; 4. deliberar sobre a verba destinada à remuneração dos integrantes do Conselho de Administração e da Diretoria; EM PAUTA EXTRAORDINÁRIA: Examinar proposta do Conselho de Administração para: 5. elevar o atual capital social, de R$ 1.705.271.709,44 para R$ 1.875.800.000,00, mediante capitalização de reservas de lucros, com bonificação de 10% em ações, que serão atribuídas aos acionistas na proporção de 1 (uma) ação nova para cada 10 (dez) ações que possuírem na posição final do dia 22.04.2014; 6. alterar e consolidar o Estatuto Social para: (i) no Artigo 3º, excluir do objeto social a atividade de transporte e incluir as atividades relacionadas à indústria, comércio, importação e exportação, armazenamento e distribuição de produtos eletroeletrônicos, aquecedores solar e elétrico de água, chuveiros e duchas, e (ii) no “caput” do Artigo 5º, registrar a nova composição do capital social decorrente do item 5 acima; e 7. alterar o jornal de divulgação das publicações legais da Companhia para “O Estado de S. Paulo”. Informações Gerais: Os documentos a serem analisados na Assembleia encontram-se à disposição dos Acionistas no website de relações com investidores da Companhia (www.duratex.com.br/ri), bem como no website da CVM (www.cvm.gov.br) e da BM&FBOVESPA (www.bmfbovespa.com.br). Para exercer seus direitos, os Acionistas deverão comparecer à Assembleia portando documento de identidade e comprovante de depósito das ações emitido pela instituição depositária, contendo a respectiva participação acionária. Os Acionistas podem ser representados na Assembleia por procurador, nos termos do artigo 126 da Lei 6.404/76, desde que o procurador esteja com documento de identidade e os seguintes documentos comprovando a validade da procuração (para documentos produzidos no exterior, a respectiva tradução consularizada e juramentada): (a) Pessoas Jurídicas: cópia autenticada do contrato/estatuto social da pessoa jurídica representada, comprovante de eleição dos administradores e a correspondente procuração, com firma reconhecida em cartório; (b) Pessoas Físicas: a correspondente procuração, com firma reconhecida em cartório. De modo a facilitar os trabalhos na Assembleia, a Companhia sugere que os Acionistas representados por procuradores enviem, com antecedência mínima de 48 horas, cópia dos documentos acima elencados por correio ou portador para: Duratex S.A. - Assuntos Paralegais: Av. Paulista nº 1938 - 19º andar - Bela Vista, São Paulo-SP - CEP 01310-942. São Paulo (SP), 21 de março de 2014. Conselho de Administração Salo Davi Seibel - Presidente
(7/8/9)
12
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
quarta-feira, 9 de abril de 2014
DIÁRIO DO COMÉRCIO
13
Os Microempreendedores Individuais (MEIs) estão livres da exigência da SAT.
Cupom eletrônico do SAT disponível em julho O sistema está sendo testado por redes de varejo. A ideia é que o SAT substitua, gradualmente, o ECF.
1º de novembro, o uso do SAT será obrigatório para as empresa recém constituídas, para novo equipamento os contribuintes que tiverem o c o n h e c i d o c o m o ECF há mais de cinco anos e os S AT (Sistema Au- postos de gasolina. A partir do tenticador e Trans- dia 1º de abril de 2015, será vez missor de Cupons Fiscais Ele- dos contribuintes com faturatrônicos), que vai substituir, mento superior a R$ 100 mil em São Paulo, o Emissor de Cu- por ano. E a partir de janeiro de pom Fiscal (ECF), deverá estar 2016 e 2017, o uso será obrigadisponível para a venda aos tório para os comerciantes varejistas entre julho e agosto com faturamento acima de 80 deste ano. A partir do dia 1º de mil e 60 mil por ano, respectinovembro, o uso do novo sis- vamente. Os Microempreendedores Inditema passa a Newton Santos/Hype viduais (MEIs) ser obrigatóestão livres rio para um da exigência. grupo de conN o m otribuintes, mento, o SAT como postos está sendo de gasolina. testado por De acordo redes de com o supervarejo e emvisor de fiscapresas fabrilização de cantes num d oc u me n to s projeto piloto fiscais da Sei n i c i a d o r ecretaria da c en te m en te . Fa z e n d a d o “ P a r a l e l aEstado de mente, há faSão Paulo Os contribuintes bricantes pro(Sefaz-SP), terão alternativas v i de n c i an d o Marcelo Ferpara registrar suas a homologanandez, as operações a um ção do equiempresas custo bem menor na pamento com que forem os órgãos técc on s ti tu í da s comparação com o nicos”, inforantes da cheECF mou Fernangada dos EDSON KONDO, DA SEFAZ-SP dez. O estado eq uipa mentem hoje 900 tos no mercado e estão obrigadas a regis- mil empresas do varejo. Destrar suas vendas eletronica- tas, 130 mil estão obrigadas a mente – com faturamento até usar o ECF. No próximo mês, o R$ 120 mil por ano – de vem fisco vai iniciar testes com NFe, comprar o ECF, que terá um a nota fiscal eletrônica do conprazo de cinco anos de sobre- sumidor, que será usada de vida estabelecido pelo fisco. forma experimental por dez Passado esse período, deve- grandes redes de varejo. A rão migrar para o novo siste- principal diferença entre os ma, que vai custar a metade dois sistemas é que o registro das operações de vendas pelo do preço do atual. O fisco paulista elaborou um SAT pode ser feito com o equicronograma de obrigatorieda- pamento offline. Já o sistema de para o uso do novo sistema e NF-e, que é um sotfware apefixou em cinco anos o prazo de nas, requer conexão ininterutilização do ECF. A partir do dia rupta com a internet.
O
“Os contribuintes terão duas alternativas para registrar suas operações a um custo bem menor na comparação com o ECF”, destaca o coordenador adjunto da Sefaz-SP, Edson Kondo. A considerar pelo volume de operações, o fisco acredita que as grandes redes deverão usar as duas soluções fiscais. Vale lembrar que a Sefaz só aceitará a alegação de problemas técnicos dos contribuintes (contingência) com o SAT. Segundo Kondo, o uso cada vez maior de documentos fiscais eletrônicos vai dificultar a vida do contribuinte que pensa em deixar de recolher seus impostos.
As soluções fiscais trarão novidades também para os consumidores. Quando os dois sistemas estiverem em funcionamento, o consumidor poderá optar pela impressão completa do cupom ou a versão resumida, que informa apenas o valor total da compra. No site da Sefaz, caso opte pela impressão resumida, o consumidor poderá visualizar o cupom fiscal de forma detalhada. Além disso, como as informações sobre as vendas chegarão mais rápido aos sistemas do fisco, o consumidor terá acesso aos dados de sua compra em dois ou três dias, em vez do prazo máximo atual de 90 dias.
Comissão de Assuntos Econômicos (CAE) do S e n a d o a p ro v o u o ntem, em votação simbólica, um projeto que trata da substituição tributária para os optantes do Simples Nacional. Os senadores concordaram com o parecer apresentado pelo relator na comissão, Armando Monteiro Neto (PTBPE), que diminui a lista de produtos sujeitos ao regime especial de tributação. A matéria seguirá agora para o plenário da Casa. Se for aprovado, o texto segue para apreciação dos deputados federais. A substituição tributária foi criada para simplificar a cobrança de tributos de setores que têm como característica produção concentrada e venda pulverizada, como bebida, cigarro e pneus. Contudo, segundo o relator, "lamentavelmente", quase todos os Estados alargaram para as micro e pequenas empresas esse regime de tributação, inclusive aquelas que estão no Simples Nacional. Na prática, isso levou a um aumento da carga tributária delas. A discussão do tema tem merecido especial atenção do Palácio do Planalto. Na semana passada, num evento em Brasília sobre empreendedores, a presidente Dilma Rousseff falou sobre o assunto. O ministro da Secretaria Especial da Micro e Pequena Empresa, Guilherme Afif Domingos, é favorável à mudança nesta forma de tributação. Benefício – O relator estima que, se a proposta, virar lei, 1 milhão de micro e pequenas empresas serão beneficiadas porque serão retiradas desse regime de recolhimento de impostos. Ele disse, conforme estudo feito pela Consultoria Legislativa do Senado, que a mudança vai derrubar de 1,15 milhão as empresas alcançadas desse porte pela substituição tributária para apenas
A
155 mil. "É um grande alívio para esse universo das micro e pequenas empresas", destacou. No último parecer apresentado, o relator acatou parcialmente emendas apresentadas pelos senadores petistas Eduardo Suplicy (SP) e Gleisi Hoffmann (PR). Ele reduziu para cerca de 40 o cardápio de operações sujeitas ao regime, como o setor de bebidas, óleos vegetais, farinha de trigo, açúcar, veículos automotivos, produtos farmoquímicos, eletroeletrônico e eletrodomésticos, adubos e PVC. Essa lista só pode ser aumentada, segundo Monteiro, se for aprovada lei específica para tanto. Durante os debates, Gleisi Hoffmann elogiou a votação a proposta. Ao dizer que acompanhou os debates do tema na Casa Civil, ela ressalvou que poderia propor mudanças ao projeto no plenário, mas achou que, no momento, não iria pedir vista da proposta. "Se nós avaliarmos que é necessário fazer alguma emenda, faremos no plenário", observou. Eduardo Suplicy também desistiu de pedir vista do projeto após fazer um acordo para discutir com o relator o projeto antes de ele ir à votação em plenário. O relator concordou em se reunir em breve com pessoas indicadas pelo petista para tratar do tema Ao Broadcast, serviço de notícias em tempo real da Agência Estado, Monteiro disse que ainda não há um acordo para votação do projeto em plenário. Mas acredita que há chances de a proposta ir à votação este ano. "Por ser ano eleitoral, a matéria se inscreve, a meu ver, numa agenda positiva do Congresso por ajudar toda uma legião de empreendedores", disse. "O Congresso tem que ter protagonismo nessas questões", completou Monteiro. (EC) Danielle Pessanha
Silvia Pimentel
Mudança na substituição tributária aprovada na CAE
AUTOMAÇÃO O presidente da ACSP, Rogério Amato,
participou da abertura da AUTOCOM, principal feira de automação comercial da América Latina. Ele falou da importância das novas tecnologias para o varejo.
DIÁRIO DO COMÉRCIO
14
quarta-feira, 9 de abril de 2014
Nós não temos inaugurado shoppings com menos de 60% a 70% de lojas abertas Luiz Quinta, diretor de desenvolvimento da BR Malls
Passageiro Vip
Afinal, quem manda no turismo? P
téis, restaurantes e atrações em 139 mil destinos. Nenhum empresário está imune a radar tão poderoso. As fotos profissionais tiradas por um hotel ou restaurante são superadas por 19 milhões clicadas por usuários como eu e você. Elas apresentam, de forma honesta, por vezes nua e crua, a realidade, para o bem ou mal. Com 90 novas postagens por minuto, 60 milhões de membros do TripAdvisor cadastrados pelo mundo julgam sem restrições serviços e instalações. Este processo subverteu a ordem das coisas existente até recentemente. Tornaram-se imunes aos potenciais hóspedes tanto opiniões marqueteiras e ten-
denciosas de locais a respeito deles próprios, como avaliações desqualificadas de eventuais agentes de viagens despreparados. Quem acha que já viu tudo, aí vai um aviso: esta revolução está longe de acabar. “O nosso próximo passo é a notificação personalizada de avaliações, tornando-as relevantes para os interesses in divi duai s”, anuncia Julio Bruno, Vice-Presidente Global de Vendas do TripAdvis o r , q u e e s t e v e re c e n t emente no Brasil a convite do Fórum Panrotas. Mas não é nem o TripAdvisor nem qualquer outro tipo de mídia social a dona da verdade do turismo. “Somos apenas um barômetro, uma
plataforma democrática e transparente dos usuários”, afirma Julio Bruno. Ele está coberto de razão. O maior mérito deste filho legítimo da revolução da internet é a capacidade de juntar e organizar milhões de informações dando a elas uma lógica e utilidade. É a tal da Big Dat a . A p o n t a n d o t e ndências, desmistific a n d o e s t a b e l e c imentos e destinos, e dando voz a qualquer consumidor, permite uma radical mudança de paradigmas. Isto é particularmente verdade no Brasil, onde o TripAdvisor atirou no que viu e acertou no que não viu. Serviu para despertar a capacidade crítica e analógica do consumidor, tornando-o mais preparado para exigir qualidade dos produtos e serviços. Sim, tem razão quem apostou que não são nem agências, governos, fornecedores, ou mesmo redes sociais que mandam no turismo. Com a ajuda da tecnologia, o poder está cada vez mais onde sempre deveria ter ficado: nas mãos do consumidor.
Divulgação
Reprodução
ara quem busca uma resposta imediata para conhecer a resposta à pergunta acima, esta coluna oferece uma alternativa expressa: vá direto à última linha deste texto. Um dia a história do turismo será dividida em duas fases: antes e depois do TripAdvisor - a mais emblemática das redes sociais que modificaram para sempre a forma de viajar. Pense no que é capaz de fazer uma ferramenta, que em questão de minutos, horas ou dias, consegue const r u i r o u d e s t r u i r re p u t ações. E isto ocorre de forma virtual, invisível, à velocidade da luz. Maior site de viagem do mundo, o TripAdvis o r ( w w w . t r i p a d v isor.com. br) criou uma comunidade que supera barreiras de idiomas, etnias e culturas. São 260 milhões de visitantes por mês que consultam 150 milhões de avaliações – 3,3 milhões delas de brasileiros. Este exército de escribas voluntários e independentes escrutina 3,7 milhões de estabelecimentos, entre ho-
Leandro César
CEO da Web Viagens, Leandro César, tal qual a empresa que fundou em 2010, é bem jovem. Com 28 anos, é formado em Turismo com experiência profissional obtida na MMT GAPNET. Depois de observar durante estágio nos Estados Unidos o empreendedorismo dos jovens, quando voltou ao Brasil juntou-se à Thiara Haydée para abrir uma agência de viagens com foco na internet. De uma pequena sala nasceu um site que oferece pacotes turísticos. Com o sucesso da iniciativa, dois funcionários foram contratados, um para
O
atender o consumidor final e outro para o mercado corporativo. Já no primeiro ano, a agência comercializou 400 pacotes e logo depois tornou-se operadora. Mais dois anos e conta com 50 colaboradores, passando a atuar em incentivos. Hoje, com o dobro de empregados e um faturamento de R$ 90 milhões, também organiza eventos. “Para um negócio dar certo, é preciso acreditar no seu sonho e capacidade”, complementa Leandro, que nas horas livres pratica esportes, como musculação e jiu-jitsu.
Contatos com o autor pelo e-mail: fabio@steinberg.com.br
Mais shoppings, menos vendas. Administradoras de centros comerciais reconhecem que houve crescimento acelerado nos últimos anos. Apesar de negarem que o mercado de locação para o varejo vive a iminência de uma bolha, nos últimos 12 meses as ações de cinco delas desvalorizaram. mpresários e analistas não veem a existência de uma bolha no mercado imobiliário de aluguel para o varejo, embora o aumento da oferta de shoppings no Brasil tenha impactado donos de lojas no último ano, expondo as diferenças entre inquilinos e locadores. Em evento realizado ontem em São Paulo, o presidenteexecutivo da rede Giraffa's, Alexandre Guerra, citou "problemas nas inaugurações em novos shoppings", com "menos vendas sendo feitas", lembrando que para além do excesso de oferta de empreendimentos em algumas regiões, houve arrefecimento do varejo em 2013. Classificando o momento atual como "difícil, mas cíclico", Guerra pontuou que a situação é pior nas regiões Sul e Sudeste, onde muitos shoppings abriram as portas no interior. Segundo a associação de shoppings Abrasce, foram inaugurados 38 empreendimentos em 2013, sendo metade deles fora de capitais. Para 2014, a expectativa é de ou-
E
Há muitas aberturas de shoppings com áreas locadas, mas com tapumes. O consumidor que vê as lojas fechadas demora a voltar. CARLOS FERNANDES, RI-HAPPY E PB KIDS tros 40 shoppings novos, com 30 desses centros em cidades que não são capitais. Por ora, o Giraffa's, que tem cerca de 60% das suas unidades em shoppings, dará maior atenção à expansão em lojas de rua, disse Guerra. Para o diretor das redes de brinquedos Ri-Happy e PB Kids Carlos Fernandes, a relação entre shoppings e varejistas "ainda é assimétrica, e em favor dos shoppings". As duas bandeiras têm mais de 95% de seus pontos de venda nesses centros. "Você tem muitas aberturas de shoppings com áreas locadas, mas com tapumes. O con-
sumidor que vê as lojas fecha- ciais têm que se preocupar em das demora a voltar", disse criar um relacionamento meFernandes, apontando que a lhor com os lojistas. "A gente demora na abertura das lojas tem buracos que precisam ser adia a maturação das unida- corrigidos, que foram causades. "Será que não é melhor dos principalmente pelo cresesperar para inaugurar (shop- cimento acelerado nos últiping)?", questionou. mos anos", disse Quinta. Para evitar o problema, a BR Ele lembrou, por outro lado, Malls tem assessorado vare- que num cenário de expanjistas de mesão econôminor porte na ca mais moexecução das desta do país obras de suas e avanço do lojas seis mecomércio Há cidades com ses antes da mais shoppings que e l e t r ô n i c o , abertura dos os lojistas tedeveriam ter e e m p re e n d irão que mevamos ter que mentos, afirl h o r a r a e xpassar por uma fase periência de mou o diretor de desenvolcompra para de digestão desses vimento da atrair os conexcessos. c om pa nh ia , sumidores. DAVID LAWANT, ITAÚ BBA Luiz Quinta. O analista "Nós não do Itaú BBA temos inaugurado shoppings David Lawant concordou que com menos de 60% a 70% de mercado de locação para o valojas abertas", disse. rejo não vive o estouro de uma Durante a apresentação, o bolha, apesar da acentuada executivo negou que o au- queda nas ações das empremento da oferta de shoppings sas de shopping centers. tenha criado uma bolha imobiNos últimos 12 meses até a liária no setor, mas reconhe- véspera, as ações da adminisceu que donas e administra- tradora de shopping Sonae doras desses centros comer- Sierra Brasil tiveram queda de
30,3% e os papéis da rival Aliansce tiveram desvalorização de 21,4%. Enquanto isso, ações da BR Malls sofreram perda de 15,8%, Multiplan teve baixa de 10,8% e Iguatemi recuou 9,55%. Alvos de aquisição – Lawant, do Itaú BBA, observou que as companhias listadas em bolsa vêm apresentando bons números operacionais, como baixa inadimplência, alta ocupação e "razoável crescimento" médio de 8% nas vendas nas mesmas lojas, que considera os pontos abertos há pelo menos um ano. "Boa parte da performance negativa (em bolsa) é reflexo da alta da taxa de juros reais de longo prazo", disse Lawant, que acredita que os shoppings com piores indicadores são controlados por companhias menores, podendo eventualmente virar alvo de aquisições - tendência que deve ganhar força a partir do próximo ano. "O mercado continua saudável. No entanto, estamos vivendo período de ajustes. Há cidades com mais shoppings que deveriam ter e vamos ter que passar por uma fase de di-
Confira reportagem com as promoções de shoppings para a Páscoa na página 22.
40
shoppings novos no Brasil devem ser abertos em 2014, sendo 30 deles em cidades que não são capitais.
gestão desses excessos", afirmou o analista, acrescentando que os lançamentos levaram em conta expectativas econômicas mais positivas e que não se materializaram, já que o ciclo de construção de um shopping é longo. "Em período em que o mercado está mais complicado, faz parte do jogo que surjam essas faíscas entre o varejo e as empresas de shoppings", disse Lawant, prevendo um melhor equilíbrio entre oferta e demanda a partir de 2015, quando haverá uma significativa redução no número de aberturas de shoppings no país. (Reuters)
ECONOMIA - 15
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
ODEBRECHT REALIZAÇÕES E INVESTIMENTOS S.A. CNPJ/MF Nº 12.346.670/0001-43
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas: Submetemos à apreciação de V.Sas. as demonstrações financeiras relativas ao exercício findo em 31 de dezembro de 2013, acompanhadas das notas explicativas e do parecer dos Auditores Independentes. Permanecemos à disposição de V.Sas. para quaisquer esclarecimentos necessários. São Paulo, 28 de março de 2014. Balanço patrimonial em 31 de dezembro (em milhares de reais) Nota Controladora explicativa ATIVO 2013 2012 Circulante Caixa e equivalentes de caixa........................... 5 49 17 Contas a receber de clientes............................. 6 Adiantamentos a fornecedores.......................... Imóveis a comercializar e terrenos a incorporar 7 Estoque de materiais......................................... Dividendos a receber......................................... 8 54.316 93.273 3 4 Outros ativos ..................................................... 54.368 93.294 Não circulante Sociedades ligadas ........................................... 9 213.891 240.340 Outros ativos ..................................................... 213.891 240.340 Investimentos .................................................... 10 223.210 114.006 Imobilizado ........................................................ 11 437.101 354.346
Consolidado 2013 2012 2.719 216.052 6.477 62.217 2.704
6.803 226.123 898 88.848 3.818
1.513 291.682
3.107 339.597
520.658 520.658
424.434 33 424.467
1.345 522.003
3.905 428.372
PASSIVO E PATRIMÔNIO LÍQUIDO Circulante Financiamentos ................................................. Ações preferenciais resgatáveis........................ Fornecedores e subempreiteiros....................... Adiantamentos recebidos de clientes................ Dividendos a pagar............................................ Tributos a pagar ................................................ Salários e encargos........................................... Outros passivos................................................. Não circulante Financiamentos ................................................. Ações preferenciais resgatáveis........................ Sociedades ligadas ........................................... Provisões para perdas em investimentos.......... Tributos diferidos ............................................... Outros passivos................................................. Patrimônio líquido Capital social ..................................................... Reservas de lucros............................................ Prejuízos acumulados .......................................
Total do ativo ...................................................
491.469
447.640
813.685
767.969
Total do passivo e patrimônio líquido...........
Nota explicativa 12 13 2.11 14 8
12 13 9 10 2.16
Controladora 2013 2012
622
461
20.740
21.362
1 462
300.000
300.000
2.586
2.580
302.586
302.580
Consolidado 2013 2012 16.097 622 8.103 24.433 20.740 1.893 1.472 4.354 77.714
17.381 461 7.908 31.079
135.202 300.000 123.541
76.993 300.000 168.187
8.839 868 568.450
15.586 65 560.831
2.077 1.476 2.158 62.540
15 74.153 93.368 167.521 491.469
74.153 74.153 72.632 93.368 (2.187) 144.598 167.521 447.640 813.685
74.153 72.632 (2.187) 144.598 767.969
As notas explicativas da Administração são parte integrante das demonstrações financeiras. Notas explicativas da Administração às demonstrações financeiras em 31 de dezembro de 2013 (em milhares de reais) 1 Informações gerais – A Odebrecht Realizações e Investimentos S.A. (“ORI” ou “Companhia”) foi circulante e são apresentadas pelo valor da obrigação de resgate assumida junto aos acionistas em constituída em 18 de junho de 2010, como uma sociedade limitada, denominada Odebrecht Reali- data futura determinada. As ações preferenciais fazem jus a dividendos fixos cumulativos os quais são zações SP 10 – Empreendimentos Imobiliários Ltda., tendo como objetivo social a participação, na provisionados no resultado como despesas financeiras de acordo com sua competência. 2.14 Obrigaqualidade de sócia ou acionista, em sociedades atuantes no mercado imobiliário e responsáveis por ções por compra de imóveis e adiantamentos de clientes por permuta – As obrigações por aquisiincorporação imobiliária. Em 10 de novembro de 2010, por meio de Reunião dos sócios, a Odebrecht ções de imóveis e terrenos são reconhecidas pelos valores correspondentes às obrigações contratuais Realizações SP 10 alterou sua razão social e seu tipo jurídico, passando de sociedade limitada para assumidas. Em seguida, são apresentadas pelo custo amortizado, acrescidas, quando aplicável, de sociedade por ações passando a ser denominada Odebrecht Realizações Imobiliárias e Participações encargos e juros proporcionais ao período incorrido (“pro rata temporis”) e ajustado a valor presente. As S.A. Em 24 de novembro de 2011, por meio de Assembleia Geral Extraordinária, a razão social foi obrigações relacionadas com as operações de permutas de terrenos por unidades imobiliárias estão alterada de Odebrecht Realizações Imobiliárias e Participações S.A, para Odebrecht Realizações e demonstradas ao seu valor justo, como adiantamentos de clientes. São classificadas como passivos Investimentos S.A. A ORI incorpora seus empreendimentos imobiliários por meio de participações em circulantes se o pagamento for devido no período de até um ano, caso contrário são apresentadas como Sociedades de Propósitos Específicos (“SPE”), controladas integralmente ou sob controle comparti- passivo não circulante. 2.15 Provisões – As provisões são reconhecidas quando: a Companhia tem lhado. A Companhia é parte integrante da Organização Odebrecht, sendo controlada pela Odebrecht uma obrigação presente e é provável que uma saída de recursos seja necessária para liquidar a obrigaRealizações Imobiliárias e Participações S.A. (“OR”). ção; e o valor tiver sido estimado com segurança. As provisões são mensuradas pelo valor presente dos 2 Resumo das principais políticas contábeis – As principais políticas contábeis aplicadas na prepara- gastos que devem ser necessários para liquidar a obrigação, usando uma taxa antes de impostos, a ção destas demonstrações financeiras consolidadas estão definidas abaixo. Essas políticas vêm sendo qual reflita as avaliações atuais de mercado do valor temporal do dinheiro e dos riscos específicos da aplicadas de modo consistente em todos os períodos apresentados, salvo disposição em contrário. obrigação. O aumento da obrigação em decorrência da passagem do tempo é reconhecido como des2.1 Base de preparação – As presentes demonstrações financeiras foram aprovadas pela Diretoria pesa financeira. 2.16 Imposto de renda e contribuição social corrente e diferido – As despesas de da Companhia em 28 de março de 2014. A preparação de demonstrações financeiras requer o uso de imposto de renda e contribuição social do exercício compreendem os impostos correntes e diferido, certas estimativas contábeis críticas e também o exercício de julgamento por parte da administração ambos reconhecidos na demonstração do resultado. (a) Imposto de renda e contribuição social – da Companhia no processo de aplicação das políticas contábeis do Companhia. Aquelas áreas que correntes – O encargo de imposto de renda e contribuição social corrente é calculado com base nas requerem maior nível de julgamento e possuem maior complexidade, bem como as áreas nas quais leis tributárias vigentes na data do balanço. Estabelece provisões, quando apropriado, com base nos premissas e estimativas são significativas para as demonstrações financeiras consolidadas, estão divul- valores estimados de pagamento às autoridades fiscais. Nas empresas tributadas pelo lucro real, os gadas na Nota 3. Não houve outros elementos componentes de resultados abrangentes além do lucro tributos são calculados pelas alíquotas regulares de 15% acrescida de adicional de 10% para o imposto líquido (prejuízo) nos exercícios apresentados, razão pela qual as demonstrações do resultado e do de renda e de 9% para a contribuição social, sobre o lucro contábil do exercício, ajustado segundo criresultado abrangente apresentam os mesmos valores. (a) Demonstrações financeiras consolidadas térios estabelecidos pela legislação fiscal vigente. Conforme facultado pela legislação tributária, certas – As demonstrações financeiras consolidadas foram preparadas e estão sendo apresentadas conforme controladas, cujo faturamento anual do exercício anterior tenha sido inferior a R$ 48.000, optaram pelo as práticas contábeis adotadas no Brasil, incluindo os pronunciamentos emitidos pelo Comitê de Pro- regime de lucro presumido. Para essas sociedades, a base de cálculo do imposto de renda é calculada nunciamentos Contábeis (“CPC”). (b) Demonstrações financeiras individuais – As demonstrações à razão de 8% e a da contribuição social à razão de 12% sobre as receitas brutas (sobre 32% da receifinanceiras individuais da controladora foram preparadas conforme as práticas contábeis adotadas no ta quando esta for proveniente da prestação de serviços e 100% das receitas financeiras), sobre as Brasil emitidas pelo CPC e são publicadas juntas com as demonstrações financeiras consolidadas. (c) quais aplicam-se as alíquotas regulares do respectivo imposto e contribuição. Adicionalmente, como Mudança nas políticas contábeis e divulgações – Não há novos pronunciamentos ou interpretações também facultado pela legislação tributária, certas controladas efetuaram a opção irrevogável pelo “Rede CPC vigendo a partir de 1° de janeiro de 2013 que poderiam ter um impacto significativo nas demons- gime Especial de Tributação – RET”, adotando o “patrimônio de afetação”, segundo o qual o imposto de trações financeiras da Companhia e de suas controladas. 2.2 Consolidação. (a) Demonstrações fi- renda e contribuição social são calculados à razão de 1,63% sobre as receitas brutas (4% se considenanceiras consolidadas – As seguintes políticas contábeis são aplicadas na elaboração das demons- radas as contribuições ao Programa de Integração Social (PIS) e Contribuição para o Financiamento da trações financeiras: (i) Controladas – Controladas são todas as entidades nas quais a Companhia tem Seguridade Social (COFINS). (b) Imposto de renda e contribuição social – diferidos – O imposto de o poder de determinar as políticas financeiras e operacionais, geralmente acompanhada de uma parti- renda e contribuição social diferidos são calculados sobre os prejuízos fiscais do imposto de renda, base cipação correspondente a mais da metade dos direitos a voto (capital votante) da investida. Transações negativa de contribuição social e diferenças temporárias. Uma das principais diferenças corresponde ao entre companhias, saldos e ganhos não realizados entre as empresas consolidadas são eliminados. Os critério de apuração das receitas pelo regime fiscal (regime de caixa) e societário (POC). As alíquotas prejuízos não realizados também são eliminados a menos que a operação forneça evidências de uma definidas atualmente para determinação desses créditos diferidos são de 25% de imposto de renda e de perda (impairment) do ativo transferido. As políticas contábeis das controladas são alteradas quando 9% para a contribuição social. Os impostos diferidos ativo são reconhecidos na extensão em que seja necessário para assegurar a consistência com as políticas adotadas pela Companhia. (ii) Companhias provável que o lucro futuro tributável esteja disponível para ser utilizado na compensação dos prejuízos consolidadas – As demonstrações financeiras consolidadas abrangem as informações da Companhia fiscais e base negativa, com base em projeções de resultados futuros elaboradas e fundamentadas em e de suas controladas, nas quais são mantidas as seguintes participações acionárias, diretas e indiretas premissas internas e em cenários econômicos futuros que podem, portanto, sofrer alterações. Os impostos de renda diferidos ativos e passivos são apresentados pelo líquido no balanço quando há o diem 31 de dezembro de 2013 e 2012: Participação no reito legal e a intenção de compensá-los quando da apuração dos tributos correntes, em geral quando capital social (%) relacionado com a mesma entidade legal e mesma autoridade fiscal. Dessa forma, impostos diferidos Controladas diretas 2013 2012 ativos e passivos em diferentes entidades ou em diferentes países, em geral são apresentados em seBonnaire Comercial Empreendimentos Imobiliários Ltda. (“Bonnaire Comercial”) ..... 100,00 100,00 parado, e não pelo líquido. A Companhia não constitui imposto de renda e contribuição social ativo difeGrumium Empreendimentos Imobiliários Ltda. (“Vistas doVale”)................................ 100,00 100,00 rido sobre prejuízos fiscais e bases negativas de contribuição social, uma vez, não tem históricos de Odebrecht Realizações SP o1 Empreendimento Imobiliário Ltda. (“Santos 02”)........ 100,00 100,00 lucro tributável suficiente para compensação futura dos prejuízos fiscais não utilizados. Em 11 de noOdebrecht Realizações SP 04 Empreendimento Imobiliário Ltda. (“Correa de Lemos”).. 100,00 100,00 vembro de 2013, foi publicada a MP nº 627 que trouxe diversas providências, dentre as quais destacaOdebrecht Realizações SP 09 Empreendimento ImobiliárioLtda. (“Barra Funda”)..... 100,00 100,00 mos as seguintes: (i) revogação do Regime Tributário de Transição (RTT); (ii) alterações no Decreto-Lei Sagitário Corporate Empreendimento Imobiliário Ltda. (“Sagitário Corporate”).......... 100,00 100,00 nº 1.598/77 que trata do IRPJ bem como na legislação pertinente à CSL; (iii) definição de que a modifiSagitário Mall Empreendimento Imobiliário Ltda. (“Sagitário Mall”) ............................ 100,00 100,00 cação ou a adoção de métodos e critérios contábeis, por meio de atos administrativos emitidos com Sagitário Office Empreendimento Imobiliário Ltda. (“Sagitário Office”)....................... 100,00 100,00 base em competência atribuída em lei comercial, posteriores à publicação desta MP, não terá implicaSagitário Torres Empreendimento Imobiliário Ltda. (“Sagitário Torres”)..................... 100,00 100,00 ção na apuração dos tributos federais até que lei tributária regule a matéria; (iv) inclusão de tratamento Participação no específico sobre a tributação de lucros ou dividendos; (v) inclusão de disposições sobre o cálculo de capital social (%) juros sobre capital próprio; e (vi) novas considerações sobre investimentos avaliados pelo método de Controladas indiretas 2013 2012 equivalência patrimonial. As providências da MP indicadas nos itens (i) a (iii) acima entram em vigor a Bonnaire Mall Empreendimentos Imobiliários Ltda. (“Bonnaire Mall”) ........................ 100,00 100,00 partir de 2015. Entretanto, a referida MP permite que o contribuinte opte pela antecipação dos efeitos (b) Demonstrações financeiras individuais – Nas demonstrações financeiras individuais, as controla- para 2014 como condição para eliminar eventuais efeitos tributários relacionados a dividendos pagos das são contabilizadas pelo método de equivalência patrimonial. Os mesmos ajustes são feitos tanto até a data da publicação da referida MP, ao cálculo dos juros sobre capital próprio e à avaliação dos nas demonstrações financeiras individuais quanto nas demonstrações financeiras consolidadas para investimentos relevantes em sociedades controladas e coligadas pelo método de equivalência patrimochegar ao mesmo resultado e patrimônio líquido atribuível aos acionistas da controladora. 2.3 Moeda nial. Em que pese existir uma tendência da Companhia manifestar-se pela referida adoção antecipada, funcional – As empresas do grupo atuam em um mesmo ambiente e econômico, usando o real (R$) a decisão final sobre o efetivo exercício de tal opção será tomada quando da conversão do texto final da como moeda funcional, que é a moeda de apresentação das demonstrações financeiras individuais da MP em lei. A Companhia elaborou estudos sobre os possíveis efeitos que poderiam advir da aplicação controladora e do consolidado. 2.4 Caixa e equivalentes de caixa – Caixa e equivalentes de caixa in- das referidas disposições da MP, e concluiu não resultar em ajustes relevantes nas suas demonstracluem o caixa, os depósitos bancários, outros investimentos de curto prazo de alta liquidez e com risco ções financeiras de 31 de dezembro de 2013. 2.17 Ajustes a valor presente (“AVP”) – Os elementos insignificante de mudança de seu valor de mercado. 2.5 Ativos financeiros. 2.5.1 Classificação – A integrantes do ativo e do passivo, decorrentes de operações de longo prazo ou de curto prazo quando Companhia e suas controladas classifica seus ativos financeiros sob a categoria de empréstimos e re- houver efeito relevante, são ajustados a valor presente. Entidades de Incorporação Imobiliária, nas cebíveis e ativos ao valor justo por meio do resultado. A classificação depende da finalidade para a qual vendas a prazo de unidades não concluídas, apresentam recebíveis com atualização monetária, incluos ativos financeiros foram adquiridos. A administração determina a classificação de seus ativos finan- sive a parcela das chaves, sem juros, e devem ser descontados a valor presente, uma vez que os índiceiros no reconhecimento inicial. (a) Ativos ao valor justo por meio de resultado – Os ativos financei- ces de atualização monetária contratados não incluem o componente de juros. A reversão do ajuste a ros ao valor justo por meio do resultado são ativos financeiros mantidos para negociação. Um ativo fi- valor presente, considerando-se que parte importante do contexto operacional da Companhia é a de financeiro é classificado nessa categoria se foi adquirido, principalmente, para fins de venda no curto nanciar os seus clientes, foi realizada, tendo como contrapartida o próprio grupo de receitas de incorpoprazo. (b) Empréstimos e recebíveis – Os empréstimos e recebíveis são ativos financeiros não deriva- ração imobiliária, de forma consistente com os juros incorridos sobre a parcela do saldo de contas a tivos com pagamentos fixos ou determináveis, que não são cotados em um mercado ativo. São incluí- receber referentes ao período “pós-chaves”. Os encargos financeiros de recursos utilizados na construdos como ativo circulante, exceto aqueles com prazo de vencimento superior a 12 meses após a data ção dos empreendimentos imobiliários, e os relativos ao financiamento da construção dos empreendibase do balanço (estes são classificados como ativos não circulantes). Os empréstimos e recebíveis da mentos imobiliários, devem ser capitalizados. Portanto, entende-se que a reversão do ajuste a valor Companhia e suas controladas compreendem “Caixa e equivalentes de caixa” , “Adiantamentos recebi- presente de uma obrigação vinculada a esses itens deve ser apropriada ao custo dos imóveis vendidos dos de clientes” e “Contas a receber de clientes” (Notas 5, 14 e 6, respectivamente). 2.5.2 Reconheci- ou estoques de imóveis a comercializar, conforme o caso, até o momento em que a construção do mento e mensuração – As compras e as vendas regulares de ativos financeiros são reconhecidas na empreendimento estiver concluída. Desse modo, determinados elementos integrantes do ativo e do data de negociação, quando a Companhia e suas controladas se compromete a comprar ou vender o passivo são ajustados a valor presente, com base em taxas de desconto, as quais visam refletir as ativo. Os investimentos são, inicialmente, reconhecidos pelo valor justo, acrescidos dos custos da tran- melhores avaliações atuais do mercado, quanto ao valor do dinheiro no tempo e os riscos específicos sação para todos os ativos financeiros não classificados como ao valor justo por meio do resultado. Os do ativo e do passivo. O cálculo do ajuste a valor presente foi efetuado considerando-se uma taxa de ativos financeiros mensurados ao valor justo por meio do resultado são, inicialmente, reconhecidos pelo juros de 3,51% (2012 – 3,46%) e tem como fundamento e premissa a taxa média dos financiamentos valor justo e os custos de transação são debitados à demonstração do resultado. Os ativos financeiros obtidos pela Companhia (Nota 11), líquidas do efeito inflacionário de correção do IPCA. As rubricas são baixados quando os direitos de receber fluxos de caixa dos investimentos tenham vencido ou te- impactadas pelo AVP foram: nham sido transferidos, neste último caso, desde que a Companhia e suas controladas tenham transfeConsolidado 2013 2012 rido significativamente todos os riscos e os benefícios da propriedade. Os empréstimos e recebíveis são Ativo circulante contabilizados pelo custo amortizado, usando o método de taxa efetiva de juros. Os ganhos ou perdas (5.198) (6.641) decorrentes de variações no valor justo dos ativos financeiros mensurados ao valor justo através do Contas a receber de clientes.................................................................................... resultado são apresentados na demonstração do resultado no período em que ocorrem. 2.5.3 Impair- Resultado do exercício (1.783) 1.443 ment de ativos financeiros e não financeiros. (a) Ativos mensurados ao custo amortizado – A Receita de incorporação e venda............................................................................. Companhia e suas controladas avaliam no final de cada exercício se há evidência objetiva de que o 2.18 Reconhecimento de receita – A receita compreende o valor justo da contraprestação recebida ou ativo financeiro ou o grupo de ativos financeiros está deteriorado. Um ativo ou grupo de ativos financei- a receber pela comercialização de unidades imobiliárias e de serviços no curso normal das atividades ros está deteriorado e os prejuízos de impairment são incorridos somente se há evidência objetiva de da Companhia e de suas controladas. A receita é apresentada líquida dos impostos, das devoluções, impairment como resultado de um ou mais eventos ocorridos após o reconhecimento inicial dos ativos dos abatimentos e dos descontos. A Companhia e suas controladas reconhecem a receita quando o (um “evento de perda”) e aquele evento (ou eventos) de perda tem um impacto nos fluxos de caixa fu- valor da receita pode ser mensurado com segurança, é provável que benefícios econômicos futuros turos estimados do ativo financeiro ou grupo de ativos financeiros que pode ser estimado de maneira fluirão para a entidade e quando critérios específicos tiverem sido atendidos para cada uma das atividaconfiável. Para os ativos não financeiros que estão sujeitos à amortização, é feita uma revisão periódica des da Companhia e suas controladas. A Companhia e suas controladas baseiam suas estimativas em pela Administração sempre que eventos ou mudanças nas circunstâncias indicarem que o valor contábil resultados históricos, levando em consideração o tipo de cliente, o tipo de transação e as especificações pode não ser recuperável. Uma perda por impairment é reconhecida pelo valor ao qual o valor contábil de cada venda. (a) Apuração do resultado de incorporações e venda de imóveis – Nas vendas a do ativo excede seu valor recuperável. Este último é o valor mais alto entre o valor justo de um ativo prazo de unidades concluídas, o resultado é apropriado no momento em que a venda é efetivada e a menos os custos de venda e o seu valor em uso. A Companhia e suas controladas avaliam em primeiro unidade entregue, independentemente do prazo de recebimento do valor contratual, e as seguintes lugar se existe evidência objetiva de impairment. Para o exercício findo em 31 de dezembro de 2013, premissas são atendidas: (a) o seu valor pode ser estimado, ou seja, o recebimento do preço de venda não foram identificadas pela Companhia e suas controladas evidências objetivas que pudessem justifi- é conhecido ou o valor que não será recebido pode ser razoavelmente estimado e (b) o processo de recar o registro de perdas de impairment tanto para ativos financeiros, quanto para os não financeiros. 2.6 conhecimento de receita de venda encontra-se substancialmente concluído, ou seja, a Companhia está Contas a receber de clientes e adiantamentos recebidos de clientes – As contas a receber de desobrigada a cumprir com parte significativa de atividades que venham a gerar gastos futuros relacioclientes são avaliadas no momento inicial pelo valor presente (Nota 2.17) e acrescidas de atualização nados com a venda da unidade concluída. Nas vendas de unidades não concluídas, foram observados monetária até a data do balanço. As parcelas em aberto são atualizadas com base no Índice Nacional os procedimentos e normas estabelecidas pelas Resolução 1.266/09 (Interpretação Técnica ICPC 02) da Construção Civil (“INCC”) para a fase de construção do projeto, e pelo Índice Geral de Preços de e Resolução 1.317/10 (Orientação OCPC 04) do Conselho Federal de Contabilidade (“CFC”), os quais Mercado (“IGP-M”), após a data de entrega das chaves das unidades concluídas. Tendo em vista os determinam que, avaliando-se o ambiente econômico brasileiro e a essência econômica dos contratos critérios utilizados para reconhecimento de receitas e correspondentes custos de unidades não concluí- e/ou promessas de compra e venda de unidades a serem entregues no futuro, as receitas e custos das, descritos na Nota 2.18, o saldo das contas a receber não contempla o valor integral referente às relativos a tais unidades são reconhecidos à medida da evolução da construção do empreendimento, unidades vendidas e não concluídas. Pagamentos realizados por clientes e referentes a essas opera- uma vez a transferência de riscos e benefícios ao adquirente ocorre de forma contínua. Dessa forma, os ções são registrados como adiantamentos recebidos de clientes. 2.7 Imóveis a comercializar e terre- procedimentos adotados são: • O custo incorrido das unidades vendidas, incluindo o terreno, projetos e nos a incorporar – Incluem os custos para a aquisição de terreno e dos imóveis não vendidos. O regis- custos de construção é apropriado integralmente ao resultado. • O percentual do custo incorrido das unitro do terreno é efetuado no momento da assinatura do contrato ou da lavratura da escritura do imóvel. dades vendidas é apurado, em relação ao seu custo total orçado, sendo esse percentual aplicado sobre A Companhia e suas controladas adquirem parte dos terrenos através de operações de permutas, nas a receita das unidades vendidas ajustada segundo as condições dos contratos de venda, sendo assim quais, em troca dos terrenos adquiridos, compromete-se a entregar unidades imobiliárias de empreen- determinado o montante das receitas de vendas a serem reconhecidas. • Os recebimentos referentes à dimentos em construção. Os imóveis são demonstrados ao custo de aquisição, que não excede ao seu venda das unidades, que sejam superiores ao valor da receita de vendas a ser apropriada no período valor líquido realizável. No caso de imóveis em construção, correspondem ao custo incorrido das unida- em questão, calculado conforme mencionado acima, sendo registrados no passivo circulante ou não des ainda não comercializadas, e compreendem os custos de incorporação, de construção (mão de circulante, como adiantamento de clientes. • O valor da receita de vendas a ser apropriada no período obra, materiais e outros relacionados), o terreno e os encargos financeiros incorridos para os financia- em questão sendo superior ao valor efetivamente recebido pela venda das unidades, é registrado em mentos à produção aplicados no empreendimento durante a fase de construção. 2.8 Adiantamento a uma conta de clientes de incorporação do ativo circulante ou não circulante. • Os encargos financeiros fornecedores – Os adiantamentos a fornecedores representam valores concedidos a fornecedores, em das operações de crédito imobiliário e de financiamentos diretamente atribuídos ao projeto imobiliário, virtude de cumprimento de cláusulas contratuais. 2.9 Demais ativos – Os demais ativos são apresen- incorridos durante o período de construção, são apropriados aos custos das unidades sendo apropriatados pelo valor de realização, incluindo, quando aplicável, os rendimentos e as variações monetárias dos ao resultado por ocasião da venda. No resultado do exercício, estão contempladas as variações auferidas ou, no caso de despesas do exercício seguinte, ao custo. 2.10 Imobilizado – Compreende as decorrentes da adequação entre os custos incorridos e previstos até o término dos empreendimentos. móveis e utensílios, equipamentos de informática e estandes de vendas. O imobilizado é mensurado Tais variações são reconhecidas no exercício corrente, com ajustes na margem dos empreendimentos pelo seu custo histórico deduzido depreciação acumulada. O custo histórico inclui os gastos diretamen- em relação à receita das unidades vendidas e o custo orçado. 2.19 Despesas comerciais – Despesas te atribuíveis à aquisição dos itens e também inclui os custos de financiamento relacionados com a comerciais, incluindo propaganda e publicidade, são apropriadas ao resultado quando incorridas, de aquisição de ativos qualificados. Os custos subsequentes são incluídos no valor contábil do ativo ou acordo com o regime de competência. A Companhia e suas controladas registram no imobilizado os reconhecidos como um ativo separado, conforme apropriado, somente quando for provável que fluam gastos incorridos e diretamente relacionados com a construção de estande de vendas e do apartamenbenefícios econômicos futuros associados ao item e que o custo do item possa ser mensurado com to-modelo, e estes itens são depreciados de acordo com o respectivo prazo de vida útil estimado, bem segurança. O valor contábil de itens ou peças substituídos é baixado. Todos os outros reparos e manu- como aqueles para aquisição das mobílias e da decoração de cada empreendimento imobiliário. Quantenções são lançados em contrapartida ao resultado do exercício, quando incorridos. A depreciação é do a vida útil estimada é inferior a 12 meses, os gastos são reconhecidos diretamente no resultado como calculada usando o método linear para alocar seus custos aos seus valores residuais durante a vida útil despesa de vendas. 2.20 Distribuição de dividendos – A distribuição de dividendos para os acionistas estimada. Os valores residuais e a vida útil dos ativos são revisados e ajustados, se apropriado, ao final da Companhia é reconhecida como um passivo nas demonstrações financeiras ao final do exercício, de cada exercício. O valor contábil de um ativo é imediatamente baixado para seu valor recuperável se com base no estatuto social da Companhia. Qualquer valor acima do mínimo obrigatório somente é o valor contábil do ativo for maior do que seu valor recuperável estimado. Os ganhos e as perdas de provisionado na data em que são aprovados pelos acionistas, em Assembleia Geral. alienações são determinados pela comparação dos resultados com o valor contábil e são reconhecidos 3 Estimativas e julgamentos contábeis críticos – As estimativas e os julgamentos contábeis são em “Outras despesas, líquidas” na demonstração do resultado. As taxas de depreciação estão sendo continuamente avaliados e baseiam-se na expectativa histórica e em outros fatores, incluindo expecapresentadas na Nota 11 . 2.11 Fornecedores e subempreiteiros – As contas a pagar aos fornecedo- tativas de eventos futuros, consideradas razoáveis para as circunstâncias. Com base em premissas, a res e subempreiteiros são obrigações a pagar por bens ou serviços que foram adquiridos no curso Companhia e suas controladas fazem estimativas com relação ao futuro. Por definição, as estimativas normal dos negócios, sendo classificadas como passivos circulantes se o pagamento for devido no pe- contábeis resultantes raramente serão iguais aos respectivos resultados reais. As estimativas e preríodo de até um ano. Caso contrário, as contas a pagar são apresentadas como passivo não circulante. missas que apresentam um risco significativo, com probabilidade de causar um ajuste relevante nos Elas são, inicialmente, reconhecidas pelo valor justo e, subsequentemente, mensuradas pelo custo valores contábeis de ativos e passivos para o próximo exercício social, estão contempladas abaixo: (a) amortizado com o uso do método de taxa efetiva de juros. Na prática, são normalmente reconhecidas Reconhecimento de receita – As controladas usam o método de porcentagem de conclusão (“PoC”) ao valor da fatura correspondente. 2.12 Empréstimos e financiamentos – Os financiamentos são re- para contabilizar seus contratos de venda de unidades dos empreendimentos de incorporação imobiliáconhecidos, inicialmente, pelo valor justo, líquido dos custos incorridos na transação e são, subsequen- ria, conforme metodologia descrita na Nota 2.18. O uso do método PoC requer que a Companhia e suas temente, demonstrados pelo custo amortizado. Qualquer diferença entre os valores captados (líquidos controladas estimem os custos a serem incorridos até o término da construção e entrega das chaves dos custos da transação) e o valor de liquidação é reconhecida na demonstração do resultado durante das unidades imobiliárias de cada empreendimento para estabelecer uma proporção em relação aos o período em que os empréstimos estejam em aberto, utilizando o método da taxa efetiva de juros. Os custos já incorridos. (b) Imposto de renda, contribuição social e impostos – A Companhia e suas financiamentos são classificados como passivo circulante, a menos que a Companhia tenha um direito controladas estão sujeitas ao imposto de renda. É necessário um julgamento significativo para deterincondicional de diferir a liquidação do passivo por, pelo menos, 12 meses após a data do balanço. 2.13 minar a provisão para impostos sobre a renda. Em muitas operações, a determinação final do imposto Ações preferenciais resgatáveis – As ações preferenciais resgatáveis são registradas no passivo não é incerta. A Companhia e suas controladas também reconhecem provisões por conta de situações em
Demonstrações do resultado – Exercícios findos em 31 e dezembro (em milhares de reais, exceto quando indicado de outra forma) Nota Controladora Consolidado expli2013 2012 2013 2012 cativa Operações continuadas Receitas de incorporação e venda de imóveis.............. 16 233.286 171.648 (144.370) (119.389) Custos de incorporação e venda de imóveis................. Lucro bruto .................................................................. 88.916 52.259 Despesas comerciais .................................................... 18 (10.778) (9.255) Despesas gerais e administrativas................................ 18 (1) (5.989) (13.615) Outras despesas líquidas .............................................. (3) Equivalência patrimonial................................................ 10 70.247 33.442 (6) (7.957) (1.672) Provisão para perda em investimentos ......................... 10 Lucro operacional ....................................................... 70.240 25.485 70.474 29.389 (26.577) (27.672) (24.167) (26.182) Resultado financeiro, líquido ......................................... 19 Lucro (prejuízo) antes do imposto de renda e da contribuiÇão social ..................................................... 43.663 (2.187) 46.307 3.207 (2.644) (5.394) Imposto de renda e contribuição social ......................... 2.16 (2.187) 43.663 (2.187) 43.663 Lucro líquido (prejuízo) do exercício......................... Lucro (prejuízo) por ação das operações continuadas atribuível aos acionistas da Companhia durante o exer0,59 (0,03) cício (expresso em R$ por ação)................................... As notas explicativas a Administração são arte integrante as demonstrações financeiras. Demonstrações das mutações do patrimônio líquido (em milhares de reais) Reservas de lucros Lucros Nota Re- Reserva Dividendo (prejuízos) expli- Capital serva de lucros adicional acumulaTotal cativa social legal a realizar proposto dos Em 31 de dezembro de 2011 74.153 3.632 34.500 8.531 120.816 Prejuízo do exercício .............. (2.187) (2.187) Reinvestimento de dividendos mínimos obrigatórios .............. 25.969 25.969 8.531 (8.531) Reversão de dividendos ......... Em 31 de dezembro de 2012 74.153 3.632 69.000 (2.187) 144.598 Lucro líquido do exercício....... 43.663 43.663 Destinação do lucro líquido do exercício ................................. Dividendos mínimos obrigatórios ................................... 15 (b) (20.740) (20.740) 2.183 18.553 (20.736) Constituição de reservas..... 15 (b) 167.521 87.553 74.153 5815 Em 31 de dezembro de 2013 As notas explicativas da Administração são parte integrante das demonstrações financeiras. Demonstrações dos fluxos de caixa – Exercícios findos em 31 de dezembro (em milhares de reais) Controladora Consolidado Fluxo de caixa das atividades operacionais 2013 2012 2013 2012 Lucro (prejuízo) antes do imposto de renda e contribuição social ........................................................................................... 43.663 (2.187) 46.307 3.207 Ajustes para reconciliação do lucro do semestre Depreciação e amortização.......................................................... 2.127 Resultado de equivalência patrimonial......................................... (70.241) (25.485) 1.673 Ajuste de receita e custo pela evolução da obra.......................... (87.247) (44.200) Ajuste a valor presente................................................................. (1.807) 62 Juros e variações monetárias, líquidas ........................................ 26.577 28.421 26.577 29.256 Outras receitas ............................................................................. 7.770 (1) 749 (11.626) (1.778) Variação nos ativos e passivos Contas a receber de clientes........................................................ 190.541 186.278 Imóveis a comercializar, terrenos a incorporar e outros estoques (46.944) (126.884) Outros ativos ................................................................................ (3.935) (74) Fornecedores ............................................................................... 194 4.258 Salários, encargos e contribuições sociais................................... (5) 695 Impostos, taxas e contribuições ................................................... (4.500) (7.947) Adiantamentos recebidos de clientes........................................... (1.539) (2.287) Obrigações por compra de imóveis.............................................. (1 .593) Outros passivos............................................................................ (1) (3.763) (165) Caixa líquido (aplicado) gerado nas operações ...................... (1) 748 118.423 50.503 Juros pagos .................................................................................. (26.416) (28.709) (38.056) (35.328) Caixa líquido (aplicado) gerado nas atividades operacionais (26.417) (27.961) 80.367 15.175 Fluxo de caixa das atividades de investimento Aquisições de bens do ativo imobilizado...................................... (315) (2.536) Caixa líquido (aplicado) gerado nas atividades de investimento (315) (2.536) Fluxo de caixa das atividades de financiamento Ingressos de financiamentos........................................................ 138.712 67.211 Amortizações de financiamentos.................................................. 1 (81.978) (72.306) Sociedades ligadas ...................................................................... 26.448 27.960 (140.870) (6.002) Caixa líquido (aplicado) gerado nas atividades de financiamento........................................................................................... 26.449 27.960 (84.136) (11.097) Aumento (redução) líquido de caixa e equivalentes de caixa 32 (1) (4.084) 1.542 Caixa e equivalentes de caixa no início do exercício ............. 17 18 6.803 5.261 49 17 2.719 6.803 Caixa e equivalentes de caixa no final do exercício ............... As notas explicativas a Administração são arte integrante as demonstrações financeiras. que é provável que valores adicionais de impostos forem devidos. Quando o resultado final dessas questões é diferente dos valores inicialmente estimados e serão registrados, essas diferenças afetam os ativos e passivos fiscais atuais e diferidos no período em que o valor definitivo é determinado. (c) Perda (impairment) estimada de ativos financeiros – A Companhia e suas contradas verificam se há evidência objetiva de que o ativo financeiro ou o grupo de ativos financeiros está deteriorado. Um ativo ou grupo de ativos financeiros está deteriorado e os prejuízos de impairment são incorridos somente se há evidência objetiva de impairment como resultado de um ou mais eventos ocorridos após o reconhecimento inicial dos ativos (um “evento de perda”) e aquele evento (ou eventos) de perda tem impacto nos fluxos de caixa futuros estimados do ativo financeiro ou grupo de ativos financeiros que pode ser estimado de maneira confiável. Para o exercício findo em 31 de dezembro de 2013, não foram identificadas pela administração evidências objetivas que requeressem o registro de perdas de impairment para os ativos financeiros. 4 Gestão de risco financeiro. 4.1 Fatores de risco financeiro – A Companhia e suas controladas restringem sua exposição a riscos de créditos associados a bancos e a aplicações financeiras, efetuando seus investimentos em instituições financeiras de primeira linha e com remuneração em títulos de curto prazo. Com relação às contas a receber, a Companhia e suas controladas restringem a sua exposição a riscos de créditos por meio de vendas para uma base ampla de clientes e de análises de créditos contínuas. Em 31 de dezembro de 2013, não havia concentração de risco de crédito relevante associado a clientes. Os principais instrumentos financeiros mantidos pela Companhia e suas controladas são caixa e equivalentes de caixa, contas a receber de clientes, fornecedores e subempreiteiros e financiamentos. (a) Risco do fluxo de caixa ou valor justo associado com taxa de juros – Considerando que a Companhia e suas controladas não tem ativos significativos em que incidam juros, o resultado e os fluxos de caixa operacionais da Companhia e suas controladas são, substancialmente, independentes das mudanças nas taxas de juros do mercado. O risco de taxa de juros da Companhia e suas controladas decorrem de financiamentos de longo prazo e das ações preferenciais. Os financiamentos e as ações preferenciais emitidos às taxas variáveis expõem a Companhia e suas controladas ao risco de taxa de juros de fluxo de caixa. Os financiamentos emitidos às taxas fixas expõem a Companhia e suas controladas ao risco de valor justo associado à taxa de juros. A Companhia e suas controladas analisam sua exposição à taxa de juros de forma dinâmica. São simulados diversos cenários levando em consideração refinanciamento, renovação de posições existentes e opções alternativas de financiamentos. Com base nesses cenários, a Companhia e suas controladas definem uma mudança razoável na taxa de juros e calcula o impacto sobre o resultado. Os cenários são elaborados somente para os passivos que representam as principais posições com juros. (b) Risco de liquidez – É o risco de a Companhia e suas controladas não disporem de recursos líquidos suficientes para honrar seus compromissos financeiros, em decorrência de descasamento de prazo ou de volume entre os recebimentos e pagamentos previstos. A Companhia e suas controladas possuem e seguem políticas financeiras que definem as diretrizes para o gerenciamento de riscos. Nos termos dessas políticas, a natureza e a posição geral dos riscos financeiros é regularmente monitorada e gerenciada a fim de avaliar os resultados e o impacto financeiro no fluxo de caixa e na liquidez de suas operações. 4.2 Gestão de capital – Consolidado – Os objetivos da Companhia ao administrar seu capital são os de salvaguardar a capacidade de continuidade da Companhia para oferecer retorno aos acionistas e benefícios às outras partes interessadas, além de manter uma estrutura de capital ideal para reduzir esse custo. Condizente com outras empresas do setor, a Companhia monitora o capital com base no índice de alavancagem financeira. Esse índice corresponde à dívida líquida dividida pelo capital total. A dívida líquida, por sua vez, corresponde ao total de empréstimos (incluindo empréstimos de curtos e longos prazos, conforme demonstrado no balanço patrimonial consolidado), subtraído do montante de caixa e equivalentes de caixa. O capital total é apurado através da soma do patrimônio líquido, conforme demonstrado no balanço patrimonial consolidado, com a dívida líquida. Nota explicativa 2013 2012 Total dos financiamentos..................................................................... 11 151.299 94.374 Total de ações preferenciais resgatáveis ............................................ 12 300.622 300.461 (-) Caixa e equivalentes de caixa ........................................................ 15 (2.719) (6.803) Dívida líquida (sobra de caixa) ............................................................ 449.202 388.032 Total do patrimônio líquido .................................................................. 167.521 144.598 Total do capital .................................................................................... 616.723 532.630 Índice de alavancagem financeira – %................................................ 73 73 4.3 Instrumentos financeiros por categoria – Consolidado Ativos, conforme o balanço patrimonial Caixa e equivalentes de caixa.................................................................................. Contas a receber de clientes.................................................................................... Outros ativos ............................................................................................................
Passivos, conforme o balanço patrimonial Financiamentos ........................................................................................................ Ações preferenciais resgatáveis............................................................................... Fornecedores e subempreiteiros.............................................................................. Outros passivos........................................................................................................
Consolidado 2013 2012 Caixa ...................................................................................... 8 6 Bancos conta movimento ....................................................... 49 17 2.711 6.797 49 17 2.719 6.803 6 Contas a receber de clientes – Os valores de contas a receber de clientes totalizam os montantes a seguir demonstrados e estão apresentados em vista dos critérios utilizados para reconhecimento de receitas descritas na Nota 2.18 não contemplando o valor integral referente às unidades vendidas e não concluídas. Consolidado 2013 2012 Contas a receber de clientes.................................................................................... 221,250 232.764 (5.198) (6.641) Ajuste a valor presente............................................................................................. Ativo circulante ......................................................................................................... 216.052 226.123 As contas a receber estão, substancialmente, atualizadas pela variação do Índice Nacional da Construção Civil (INCC) até a entrega das chaves e, posteriormente, a parcela que não foi recebida através de repasse de financiamento obtido diretamente pelos clientes junto às instituições financeiras, pela variação do Índice Geral de Preços - Mercado (IGP-M) ou pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), acrescido de juros contratuais ao exercício, apropriados de forma pro rata temporis a partir da conclusão da construção e entrega da unidade vendida. Dessa forma, estima-se que as contas a receber dos empreendimentos concluídos e as contas a receber apropriadas dos empreendimentos em construção, deduzido do ajuste a valor presente, estão próximas ao valor justo. O saldo de contas a receber das unidades vendidas e ainda não concluídas não está totalmente refletido nas demonstrações financeiras, uma vez que o seu registro é limitado à parcela da receita reconhecida contabilmente (conforme critérios descritos na Nota 2.18), líquida das parcelas já recebidas. A carteira total de recebíveis de clientes, incluindo o valor das unidades vendidas e não concluídas totaliza em 31 de dezembro de 2013, R$ 247.489 no Consolidado (31 de dezembro de 2012 – R$ 440.248). 5 Caixa e equivalentes de caixa
Controladora 2013 2012
Empréstimos e recebíveis 2013 2012 2.719 6.803 216.052 226.123 1.513 3.140 220.284 236.066 Outros passivos financeiros 2013 _012 151.299 94.374 300.622 300.461 8.103 7.908 5.222 2.223 465.246 404.966
16 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
ODEBRECHT REALIZAÇÕES E INVESTIMENTOS S.A. CNPJ/MF Nº 12.346.670/0001-43
CONTINUAÇÃO DAS DEMONSTRAÇÕES FINANCEIRAS EM 31 DE DEZEMBRO DE 2013 7 Imóveis a comercializar e terrenos a incorporar
Controladora 2013 2012 Ativo não circulante OR .......................................................................................... 213.891 240.340 Bonnaire Comercial ................................................................ Sagitário Office ....................................................................... SagitárioMall........................................................................... Santos 02 ............................................................................... Correa de Lemos.................................................................... Barra Funda............................................................................ Sagitário Corporate ................................................................ 213.891 240.340 Passivo não circulante (*) Barra Funda............................................................................ Bonnaire Comercial ................................................................ Correa de Lemos.................................................................... Sagitário Torres ...................................................................... Santos 02 ............................................................................... Vistas do Vale......................................................................... 9 Sociedades ligadas
Consolidado 2013 2012 Terrenos a incorporar Imóveis em construção............................................................................................. Unidades concluídas ................................................................................................ Ativo circulante .........................................................................................................
27.807 34.410 62.217
80.018 18.830 98.848
Controladora Consolidado 2013 2012 2013
8 Dividendos Ativo circulante Bonnaire Comercial .......................................................................... Correa Lemos................................................................................... Barra Funda...................................................................................... Sagitário Corporate .......................................................................... Sagitário Mall.................................................................................... Sagitário Office ................................................................................. Sagitário Torres ................................................................................ Santos 02 .........................................................................................
4.012 4.840 8.958 8.631 5.621 5.011 8.304 8.939 54.316
12.514 6.249 8.740 13.405 21.238 10.901 12.295 7.931 93.273
Passivo circulante OR (Nota 15) .................................................................................... 20.740 20.740 93.273 20.740 Saldo ................................................................................................ 33.576 Todo o montante dos dividendos do exercício de 2012 foram baixados mediante a capitalização com aumento de capital de suas investidas, conforme Nota 10. Participação (%) no capital social 2013 2012
10 Investimentos
Investimentos avaliados por equivalência patrimonial Barra Funda.................................................................................................... Bonnaire Comercial ........................................................................................ Correa de Lemos............................................................................................ Sagitário Corporate ........................................................................................ Sagitário Mall.................................................................................................. Sagitário Office ............................................................................................... SagitárioTorres ............................................................................................... Santos 02 ....................................................................................................... Vistas do Vale.................................................................................................
100,00 100,00 100,00 100,00 100,00 100,00 100,00 100,00 100,00
100,00 100,00 100,00 100,00 100,00 100,00 100,00 100,00 100,00
(i) Movimentação dos investimentos em sociedades controladas Saldo no Equivalên- Saldono Diviinício do cia patrifinal do exercício Adições dendos monial exercício Investimentos Barra Funda..................................................... 9.082 8.740 (8.958) 17.186 26.050 Bonnaire Comercial (a).................................... 13.856 12.514 (4.012) 3.172 25.530 Correa de Lemos............................................. 15.211 6.249 (4.840) 10.190 26.810 Sagitário Corporate (b) .................................... 17.469 13.405 (8.631) 3.278 25.521 Sagitário Mall (c).............................................. 11.663 21.238 (5.621) (2.867) 24.413 Sagitário Office (d)........................................... 14.376 10.901 (5.011) 2.987 23.253 SagitárioTorres (e)........................................... 23.693 12.295 (8.304) 17.483 45.167 8.656 7.931 (8.939) 18.818 26.466 Santos 02 ........................................................ 114.006 93.273 (54.316) 70.247 223.210 Provisão para perdas em investimentos (2.580) (6) (2.586) Vistas do Vale.................................................. Total em 31 de dezembro de 2013 ............... 111.426 93.273 (54.316) 70.241 220.624 3.257 (26.959) 25.485 111.426 Total em 31 de dezembro de 2012 ............... 109.643 Informações sobre as principais investidas. (a) Bonnaire Comercial: No dia 10 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 5.033 para R$ 17.547, aumento de R$ 12.514 com a emissão de 12.514.072 novas quotas, totalmente subscritas e integralizadas. (b) Sagitário Corporate: No dia 10 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 4.696 para R$ 18.101, aumento de R$ 13.405 com a emissão de 13.405.079 novas quotas, totalmente subscritas e integralizadas. (c) Sagitário Mall: No dia 10 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 2.011 para R$ 23.248, aumento de R$ 21.238 com a emissão de 21.237.632 novas quotas, totalmente subscritas e integralizadas. (d) Sagitário Office: No dia 10 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 5.795 para R$ 16.697, aumento de R$ 10.901 com a emissão de 10.902.355 novas quotas, totalmente subscritas e integralizadas. (e) Sagitário Torres: No dia 10 de novembro de 2013, foi aprovado o aumento do capital social da Sociedade, de R$ 10.103 para R$ 22.398, aumento de R$ 12.295 com a emissão de 12.295.319 novas quotas, totalmente subscritas e integralizadas. Máquinas e Móveis e Estande de 11 Imobilizado Total equipamentos utensílios Vendas Custo ..................................................................... 7.182 7.182 (3.277) (3.277) Depreciação acumulada........................................ Saldo em 31 de dezembro de 2012 .................... 3.905 3.905 34 51 230 315 Aquisições ............................................................. (1) (2) (2.872) (2.875) Depreciação .......................................................... Saldo contábil ...................................................... 33 49 1.263 1.345 Custo ..................................................................... 34 51 7.412 7.497 (1) (2) (6.149) (6.152) Depreciação acumulada........................................ Saldo em 31 de dezembro de 2013 .................... 33 49 1.263 1.345 Taxas anuais de depreciação (%) ......................... 10 10 50 Encargos financeiros anuais
12 Financiamentos Financiamentos à produção Banco ltaú S.A................................................................ Banco do Brasil ..............................................................
9,50 a 10,00% +TR 8,8 a 8,9% +TR
(-) Passivo não circulante ............................................... Passivo circulante........................................................... O montante a longo prazo tem a seguinte composição, por ano de vencimento.
Consolidado 2013 2012 97.099 54.200 151.299 (135.202) 16.097
94.374 94.374 (76.993) 17.381
Consolidado 2013 2012 60.422 81.321 8.180 32.468 8.391 21.413 135.202 76.993 (i) Principais informações sobre os financiamentos: A Companhia e suas controladas possuem linhas de financiamento junto às principais instituições financeiras para captação de recursos necessários aos empreendimentos. Durante o exercício de 2013, foram contratadas mais R$ 122.626 em linhas de financiamentos à produção para viabilizar a realização do empreendimento Led Barra Funda – Comercial, já tendo sido liberados R$ 49.094. Em 31 de dezembro de 2013, a Companhia possui um 2014.......................................................................................................................... 2015.......................................................................................................................... 2016.......................................................................................................................... 2017..........................................................................................................................
Consolidado 2013 2012 213.891 14.897 75.072 39.483 33.254 27.753 34.411 81.897 520.658
240.340 2.741 68.928 38.141
121.437 38.612 82.438 34.265 30.086 28.593 69.668 79.267 (2.581)
79.844 29.446 33.179 86.167 45.571 77.877 256.236 37.402 64
74.284 424.434 29.162
120.951
Patrimônio líquido Lucro liquido (prejuízo) Total dos passivos (passivo a descoberto) do exercício 2013 2012 2013 2012 2013 2012 95.387 13.082 55.628 8.744 5.673 5.340 24.501 52.801 5
70.761 15.591 17.968 68.698 33.908 63.501 232.543 28.747 2.644
26.050 25.530 26.810 25.521 24.413 23.253 45.167 26.466 (2.586)
9.083 13.855 15.211 17.469 11.663 14.376 23.693 8.655 (2.580)
18.857 3.173 10.190 3.278 2.987 (2.867) 17.483 18.818 (6)
Controladora Consolidado 2013 2013 2012 3.235 1.934 530 290 5.989
9.516 3.499 396 204 13.615
293 3.531 5.593 49 1.312 10.778
46 2.939 6.221 20 29 9.255
1
1
1.263 128.334 6.783 2.590 2.645 123.541 168.187 Saldo líquido........................................................................... 213.891 240.340 397.117 256.247 (*) Saldos passivos mantidos com investidas integrais da ORI que, por sua vez, é controlada direta da OR. Os principais saldos mantidos com as sociedades ligadas referem-se a operações de repasses de recursos, cessões de créditos e assunções de obrigações, geridos por contrato de gestão única de caixa, sem cobrança de juros e com prazo de vencimento indefinido. Total dos ativos 2013 2012
18 Despesas administrativas Despesas administrativas Consumos diversos .......................................................................... Serviços de terceiros ........................................................................ Despesas com pessoal e encargos.................................................. Despesas com aluguéis ...................................................................
17.686 (4.698) 8.415 (1.571) (11.987) (3.423) 21.182 7.840 (7.957)
montante de R$ 242.979 em linhas de financiamentos à produção contratadas e disponíveis para os empreendimentos, a citar: Park One (Santos 02), Bella Vila Mariana (Correa Lemos), Led Barra Funda Comercial e Led Barra Funda Residencial. As principais garantias das captações são as hipotecas dos terrenos, imóveis em construção, penhor dos recebíveis dos empreendimentos. 13 Ações preferenciais resgatáveis – Atendendo a estratégia de crescimento, bem como a manutenção de sua higidez financeira, a ORI emitiu em 17 de dezembro de 2010, 40.586.999 ações preferenciais, resgatáveis e divididas em duas classes, sendo: i) Classe A: 20.293.500 ações, com resgate para 17 de dezembro de 2015; e ii) Classe B:20.293.499 ações, com resgate para 17 de dezembro de 2016. Através da referida emissão a ORI captou R$150.000, dos quais R$148.500 foram destinados à reserva de capital e o restante, R$1.500, destinados ao capital social. Em 28 de junho de 2011, foi realizada nova emissão de 30.095.737 de novas ações preferenciais resgatáveis e divididas em duas classes, sendo: i) Classe C: 15.047.869 ações, com resgate para 28 de junho de 2016; e ii) Classe D: 15.047.868 ações, com resgate para 28 de junho de 2017. Através da referida emissão a ORI captou R$150.000, dos quais R$148.500 foram destinados à reserva de capital e o restante, R$1.500, destinados ao capital social. Os acionistas preferencialistas farão jus a dividendos fixos cumulativos a serem pagos semestralmente equivalentes a variação do CDI acrescido de 1,15% ao ano. O estatuto social da ORI prevê submeter a aprovação determinadas matérias como o direito dessas ações, aumento ou redução de capital, criação de reservas de lucro e alienação de investimentos. Em virtude dos direitos conferidos às ações preferenciais, como pagamento de dividendos fixos e resgate, em 31 de dezembro de 2013, a operação encontra-se registrada no passivo não circulante e os dividendos fixos cumulativos provisionados no passivo circulante e resultado como despesas financeiras. Os saldos desta operação, no balanço, são compostos da seguinte forma: Controladora Consolidado 2013 2012 2013 2012 Ações preferenciais resgatáveis........................................ 300.622 300.461 300.622 300.461 (-) Passivo não circulante .................................................. (300.000) (300.000) (300.000) (300.000) Passivo circulante.............................................................. 622 461 622 461 14 Adiantamento recebido de clientes Consolidado 2013 2012 31.079 Adiantamentos recebidos de clientes....................................................................... 24.433 31.079 Passivo circulante..................................................................................................... 24.433 15 Patrimônio líquido. (a) Capital social – Em 31 de dezembro de 2013, o capital social da Companhia é de R$ 74.153 (31 de dezembro de 2011 – R$ 74.153) dividido em 74.838.348 (31 de dezembro de 2011 – 74.838.348) ações ordinárias sem valor nominal. (b) Apropriação do resultado – De acordo com o estatuto social, as importâncias apropriadas às reservas de lucros são determinadas como descrito abaixo, sendo que o saldo remanescente após essas apropriações e a distribuição de dividendos, terá a aplicação que decidir a Assembleia Geral dos Acionistas. (i) Reserva legal e de retenção de lucros – A reserva legal é constituída anualmente como destinação de 5% do lucro líquido do exercício e não poderá exceder a 20% do capital social ou até que o saldo dessa reserva, acrescido do montante de reserva de capital, exceda 30% do capital social. A reserva legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízo e aumentar o capital. A reserva de retenção de lucros refere-se à retenção do saldo remanescente de lucros acumulados, a fim de atender ao projeto de crescimento dos negócios estabelecido em seu plano de investimentos, conforme orçamento de capital proposto pelos administradores da Companhia, a ser deliberado em Assembleia. (ii) Reversão de dividendos – Conforme deliberado pela ata de Assembleia Geral Ordinária realizada em 26 de abril de 2012, foi aprovada à destinação para formação da reserva de retenção de lucros os dividendos mínimos obrigatórios e os dividendos adicionais referente ao exercício de 2011 no montante de R$ 34.500 para serem reinvestidos na Companhia, conforme orçamento de capital. 16 Receitas Consolidado 2013 2012 Incorporação e venda de imóveis............................................................................. 234.789 179.379 Ajuste a valor presente............................................................................................. (1.783) Tributos sobre vendas .............................................................................................. (1.503) (5.948) 233.286 171.648 17 Resultado a apropriar – O saldo de receitas e custos a serem apropriados decorrentes de unidades vendidas e não concluídas que não estão refletidos nas demonstrações contábeis são demonstrados a seguir: Consolidado 2013 2012 Receita de venda a apropriar ................................................................................... 192.652 239.360 Custo de venda a apropriar ...................................................................................... (115.386) (140.116) Resultado de venda a apropriar ............................................................................... 77.266 99.744
Despesas comerciais Despesas com corretagem............................................................... Despesas com estande e apartamento modelo ............................... Despesas com publicidade e propaganda ....................................... Informações e mídia ......................................................................... Outras despesas com vendas .......................................................... 19 Resultado financeiro, líquido
Controladora 2013 2012
Receitas financeiras Ajuste a valor presente........................................................... Descontos obtidos .................................................................. Receitas com juros ................................................................. Outros.....................................................................................
Consolidado 2013 2012 1.443 146 3.255 96 4.940
277 1.801 351 2.429
Despesas financeiras Descontos concedidos ........................................................... Despesas com juros ............................................................... Dividendos ações preferenciais (i) ......................................... Outros.....................................................................................
(801) (157) (809) (106) (26.577) (27.672) (26.577) (27.672) (920) (676) (26.577) (27.672) (29.107) (28.611) Resultado financeiro, líquido .................................................. (26.577) (27.672) (24.167) (26.182) (i) Despesa financeira com dividendos relativos à operação de ações preferenciais. Vide notas 13. 20 Cobertura de seguros – A uniformidade no tratamento de riscos na Organização Odebrecht é assegurada através da sua Política de Seguros e Garantias (“Política”), que define os conceitos básicos, diretrizes gerais e competências para a contratação e administração dos mesmos e para o relacionamento com o mercado segurador. A Política, que inclui seguros e garantias contratados junto as seguradoras é: (i) observada pela ODB e suas controladas de capital fechado; (ii) serve de orientação à elaboração da Política das empresas de capital aberto controladas pela ODB; e (iii) como referência para voto dos seus representantes na aprovação de políticas semelhantes nas empresas com empresariamento ou controle compartilhado. A Odebrecht Corretora de Seguros Ltda., subsidiária integral da ODB com experiência internacional e atuação global, em alinhamento com a ODB, é responsável pela aplicação da Política e pelo apoio ao empresariamento do risco no âmbito da Organização Odebrecht, assegurando a contratação a preço certo das coberturas adequadas a cada contrato ou empreendimento do segmento de engenharia e construção. No exercício findo em 31 de dezembro de 2012 a Política foi cumprida em toda sua extensão, não havendo notícia de qualquer risco sob o amparo da Política que não tenha sido devidamente analisado e mitigado, ou de ocorrência de sinistro sem cobertura adequada. A ORI e suas controladas mantêm seguros de risco de engenharia, responsabilidade civil, garantia de permuta, garantia de término de obra e propriedades para estandes de vendas e escritórios. A cobertura contratada é considerada suficiente pela administração para cobrir eventuais riscos sobre seus ativos e/ou responsabilidades. DIRETORIA Ciro Barbosa de Pereira Cardoso – Diretor Marcelo Britto Sinay Neves – Diretor Rodrigo José de Pontes Seabra Monteiro Salles – Diretor Sergio Kertesz – Diretor Sergio Bernardi Benini – Contador CRC 1SP 172182/O-2 Relatório dos auditores independentes sobre as demonstrações financeiras individuais e consolidadas Aos Administradores e Acionistas Odebrecht Realizações e Investimentos S.A. Examinamos as demonstrações financeiras individuais da Odebrecht Realizações e Investimentos S.A. (“Companhia”) que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa, bem como as demonstrações financeiras consolidadas da Odebrecht Realizações e Investimentos S.A. e suas controladas (“Consolidado”) que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações consolidadas do resultado, das mutações do patrimônio líquido e dos fluxos de caixa, assim como o resumo das principais políticas contábeis e as demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras – A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou por erro. Responsabilidade dos auditores independentes – Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelo auditor e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou por erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui também a avaliação da adequação das políticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião – Em nossa opinião, as demonstrações financeiras anteriormente referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Odebrecht Realizações e Investimentos S.A. e da Odebrecht Realizações e Investimentos S.A. e suas controladas em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa, bem como o desempenho consolidado de suas operações e os seus fluxos de caixa consolidados para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil. Salvador, 31 de março de 2014
PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Felipe Edmond Ayoub Contador CRC 1SP187402/O-4
Dólar volta a cair e namora os R$ 2,20 É bom para a inflação e ruim para as exportações; mas há muito dinheiro especulativo na praça - vindo do exterior. Lee Jae-Won/Reuters
dólar fechou em queda pelo terceiro dia consecutivo, com investidores aproveitando a depreciação nos mercados globais para testar a tolerância do Banco Central brasileiro a cotações mais baixas. Caiu 0,77%, a 2,2030 reais na venda, acumulando baixa de 3,48% só nas últimas três sessões e de 6,55% no ano, anulando boa parte da alta de 15% vista em 2013 todo. A Bolsa, depois de altas sucessivas, também caiu (1%). "A queda do dólar abaixo dos patamares atuais tem seu preço. Produtos importados voltam a ganhar atratividade e a competitividade dos produtos brasileiros perde força, piorando a balança e deixando a indústria com preços menos atrativos", escreveram analistas da Lerosa Investimentos em relatório. Alguns analistas acreditam que as cotações mais baixas poderiam desagradar o governo, pois apesar de ajudarem no combate à inflação, prejudicam as exportações. "Já não é de hoje que o dólar está mostrando que tem espaço para cair. Ontem, a queda do dólar no exterior animou o mercado a buscar novos patamares", disse o analista de
O
uma corretora nacional. A divisa dos EUA tem se firmado recentemente em trajetória de queda em relação ao real, diante de expectativas de ingresso de recursos externos na economia brasileira atrás de maiores rendimentos, do humor global mais positivo sobre mercados emergentes e da constante intervenção do BC no câmbio. A queda nas intenções de v o t o d a p re s i d e n t e D i l m a Rousseff em pesquisa divulgada no fim de semana, num momento em que os mercados mostram-se céticos com a condução da política econômica doméstica, trouxe mais fôlego a esse viés. A Bovespa, por sua vez, fechou no negativo, pressionada pelas ações de Petrobras e bancos, que devolveram parte de lucros acumulados nos últimos pregões (caíram 3%), e pela Usiminas, cuja ação refletiu temores com julgamento envolvendo a siderúrgica no Cade. O Ibovespa caiu 1,01%, a 51.629 pontos. O giro financeiro do pregão foi forte, de R$ 10,5 bilhões. O índice chegou a subir 2% cerca de meia hora após o início do pregão. As ações de bancos, como Bradesco e Itaú Unibanco, também caíram. (Reuters)
Compras online acordam Receita e Correios Receita Federal e os Correios estão desenvolvendo um sistema informatizado integrado para rastrear todas as remessas postais vindas de fora do País e aplicar os impostos federais devidos. A criação desse sistema foi uma resposta ao número cada vez maior de remessas postais que entram no País, aumento estimulado pelo desenvolvimento do comércio online de empresas estrangeiros, sobretudo da China. Em 2013, entraram no Brasil 20,8 milhões de pacotes (entre cartas, produtos e demais remessas), número 44% maior do que no ano anterior. A questão é que boa parte dos produtos remetidos ao País, sobre os quais deveria incidir uma alíquota de 60% de imposto, fica fora do radar da Receita. São isentas de imposto apenas as mercadorias abaixo de US$ 50 enviadas por pessoa física e alguns produtos, como livros e medicamentos com receita médica.
A
Segundo Ernani Checcucci, subsecretário de Aduana da Receita, aumentar o rigor da fiscalização não tem a finalidade de "financiar o Estado", já que os tributos aduaneiros respondem a 10% da arrecadação total. "A tributação é necessária e importante para uma questão de regulação econômica, de proteção do mercado. O produto estrangeiro sem tributação concorre diretamente com produto industrializado brasileiro. Tem questões negociais e associadas a emprego." A Receita espera que o sistema fique pronto até o fim do ano. Hoje, a fiscalização é feita por amostragem. Quando um produto chega ao País e cai na amostragem, é calculado o valor do imposto. O consumidor deve pagar o tributo e buscar o produto em uma agência dos Correios. Com o sistema integrado, a Receita espera acompanhar o trajeto da mercadoria desde o momento da compra. (Folhapress)
ECONOMIA - 17
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
BAIRRO NOVO EMPREENDIMENTO IMOBILIÁRIO S.A. CNPJ/MF Nº 08.758.695/0001-87
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas: Submetemos à apreciação de V.Sas. as demonstrações financeiras relativas ao exercício findo em 31 de dezembro de 2013, acompanhadas das notas explicativas e do parecer dos Auditores Independentes. Permanecemos à disposição de V.Sas. para quaisquer esclarecimentos necessários. São Paulo, 31 de março de 2014. Balanço patrimonial em 31 de dezembro (em milhares de reais) Nota explicativa ATIVO 2013 Circulante Caixa e equivalentes de caixa........................... 6 852 Contas a receber ............................................... 7 93.209 Imóveis a comercializar e terrenos a incorporar Estoque de materiais......................................... Adiantamentos a fornecedores.......................... Tributos a recuperar .......................................... Outros ativos ..................................................... Não circulante Imóveis a comercializar e terrenos a incorporar Outros ativos ..................................................... Imobilizado ........................................................ Intangível ...........................................................
Total do ativo ...................................................
8
8
9
2012 3.403 68.608
7.536 4.490 2.324 4.895 3.999 117.305
867 5.311 3.816 4.154 617 86.776
10.519 109 10.628 35.420 47 46.095
12.159 238 12.397 28.300 199 40.896
163.400 127.672
PASSIVO E PATRIMÔNIO LÍQUIDO Circulante Arrendamentos financeiros............................... Fornecedores e subempreiteiros ..................... Adiantamentos recebidos de clientes............... Tributos a pagar ............................................... Obrigações sociais e trabalhistas..................... Provisão para garantia ..................................... Participação nos resultados ............................. Outros passivos................................................ Não circulante Arrendamentos financeiros............................... Sociedades ligadas .......................................... Provisão para contingências ............................ Patrimônio líquido Capital social .................................................... Prejuízos acumulados ...................................... Total do passivo e patrimônio líquido..........
Nota explicativa
10
2013
2012
3.601 10.073 4.705 2.350 6.360 1.458 3.300 3.067 34.914
4.446 12.306 2.786 2.926 3.960 1.144
1.689 46.650 3.625 51.964
4.078 34.021 436 38.535
2.498 30.066
11 148.332 148.332 (71.810) (89.261) 76.522 59.071 163.400 127.672
As notas explicativas da Administração são parte integrante das demonstrações financeiras. Notas explicativas da Administração às demonstrações financeiras em 31 de dezembro de 2013 (em milhares de reais, exceto quando indicado de outra forma) 1 Informações gerais – A Bairro Novo Empreendimentos Imobiliários S.A. sendo reconhecido nas demonstrações financeiras enquanto em fase de nego(“Bairro Novo” ou “Companhia”) tem como foco principal, o segmento popular no ciação, independentemente da probabilidade de sucesso ou estágio de andasetor imobiliário e possui como principais objetos sociais: (a) a construção de em- mento da mesma. Os imóveis são demonstrados ao custo de aquisição, que não preendimentos imobiliários sob regime de empreitada e (b) participação em ou- excede ao seu valor líquido realizável. No caso de imóveis em construção, comtras sociedades ou consórcios. A Companhia é parte integrante da Organização preendem os custos de incorporação, de construção (mão-de-obra, materiais e Odebrecht, sendo controlada pela Odebrecht Realizações Imobiliárias e Partici- outros relacionados), o terreno e os encargos financeiros incorridos para os fipações S.A. (“OR”). (i) Reestruturação societária – Em linha com as diretrizes nanciamentos à produção aplicados no empreendimento durante a fase de consempresariais definidas pelos órgãos da administração, iniciou-se um processo trução. O valor líquido de realização é o preço de venda contratado, deduzidos os de reestruturação societária no âmbito do acionista OR, da própria Companhia e custos estimados de conclusão e as despesas estimadas para efetuar a venda. suas até então controladas, objetivando a simplificação de estruturas societárias, 2.6 Estoque de materiais – Os estoques de materiais são destinados à aplicaa eliminação de relações entre Companhias, e a gradativa transferência das ati- ção direta nas diferentes etapas do processo de construção dos empreendimenvidades empresariais ora realizadas pela Companhia para o acionista OR. Neste tos imobiliários. Os estoques de materiais são demonstrados ao custo médio de sentido, foram realizadas as seguintes principais movimentações em 2012: • em aquisição, inferior ao valor de reposição ou realização. 2.7 Adiantamentos a 6 de novembro de 2012, foi aprovada a incorporação da investida Zaurak Em- fornecedores – Os adiantamentos a fornecedores representam valores concedipreendimento Imobiliário Ltda. pela Companhia, a valor contábil. • nesta mesma dos a fornecedores, em virtude de cumprimento de cláusulas contratuais. 2.8 data, foi aprovado o aumento de capital da controlada direta Jardins Mangueiral Demais ativos – Os demais ativos são apresentados pelo valor de realização, Empreendimentos Imobiliários S.A. (“Jardins Mangueiral”) no montante de R$ incluindo, quando aplicável, os rendimentos e as variações monetárias auferidas 79.000, mediante utilização de reservas de lucros. No mesmo ato societário, foi ou, no caso de despesas do exercício seguinte, ao custo. 2.9 Imobilizado – aprovada a cisão parcial da Jardins Mangueiral, a valor contábil, sendo o acer- Compreende as edificações e benfeitorias, equipamentos e instalações, móveis vo cindido composto por participação societária e crédito de adiantamento para e utensílios, equipamentos de informática e estandes de vendas. O imobilizado é futuro aumento de capital em relação à investida Construtora Ipês Ltda. (“Ipês”), mensurado pelo seu custo histórico deduzido depreciação acumulada. O custo incorporado pela Companhia e pelos demais acionistas da Jardins Mangueiral. histórico inclui os gastos diretamente atribuíveis à aquisição dos itens e também Como consequência da referida cisão, o capital social da Jardins Mangueiral inclui os custos de financiamento relacionados com a aquisição de ativos qualififoi reduzido em R$ 63.121, passando de R$ 88.142 para R$ 25.021. • em 8 de cados. Os custos subsequentes são incluídos no valor contábil do ativo ou reconovembro de 2012, foi aprovado o aumento de capital da Ipês mediante aporte nhecidos como um ativo separado, conforme apropriado, somente quando for do crédito de adiantamento para futuro aumento de capital detido pelos seus provável que fluam benefícios econômicos futuros associados ao item e que o acionistas no valor total de R$ 57.600. No mesmo ato societário, foi aprovada custo do item possa ser mensurado com segurança. O valor contábil de itens ou a cisão parcial da Ipês, a valor contábil, sendo o acervo cindido composto por peças substituídos é baixado. Todos os outros reparos e manutenções são lanterrenos, incorporado pela Gama Incorporação Imobiliária Ltda. (“Gama”), em- çados em contrapartida ao resultado do exercício, quando incorridos. A depreciapresa que tem em seu quadro societário os mesmos acionistas da Jardins Man- ção é calculada usando o método linear para alocar seus custos aos seus valores gueiral. Como resultado do evento de cisão parcial da Ipês, o seu capital social residuais durante a vida útil estimada. Os valores residuais e a vida útil dos ativos foi reduzido em R$ 16.959, passando de R$ 82.474 para R$ 65.515. • em 10 de são revisados e ajustados, se apropriado, ao final de cada exercício. O valor novembro de 2012, foi aprovado o aumento de capital da Companhia mediante contábil de um ativo é imediatamente baixado para seu valor recuperável se o aporte de créditos detidos pelo acionista OR contra a própria Companhia, a valor valor contábil do ativo for maior do que seu valor recuperável estimado. Os gacontábil, no montante de R$ 63.477. No mesmo ato societário, foi aprovada a nhos e as perdas de alienações são determinados pela comparação dos resultacisão parcial da Companhia, a valor contábil, sendo o acervo cindido composto dos com o valor contábil e são reconhecidos em “Outras despesas, líquidas” na por participações societárias em investidas da Companhia, abaixo discriminado, demonstração do resultado. As taxas de depreciação estão sendo apresentadas na Nota 9. 2.10 Arrendamentos financeiros – Os arrendamentos nos quais incorporado pelo acionista OR. uma parcela significativa dos riscos e benefícios da propriedade é retida pelo Particiarrendador são classificados como arrendamentos operacionais. Os pagamentos pação no efetuados para arrendamentos operacionais (líquidos de quaisquer incentivos capital recebidos do arrendador) são reconhecidos na demonstração do resultado pelo social (%) método linear, durante o período do arrendamento. A Companhia arrenda certos Ativo não circulante bens do imobilizado. Os arrendamentos, nos quais detém, substancialmente, toInvestimentos dos os riscos e benefícios da propriedade, são classificados como arrendamenBairro Novo Campinas 01 - Empreendimento Imobiliário S.A. 70,00 6.899 tos financeiros. Estes são capitalizados no início do arrendamento pelo menor Construtora Ipês Ltda. ........................................................ 53,00 24.201 valor entre o valor justo do bem arrendado e o valor presente dos pagamentos Gama Incorporadora Imobiliária Ltda. ................................ 53,00 8.985 mínimos do arrendamento. Cada parcela paga do arrendamento é alocada, parte Jardins Mangueiral Empreendimentos Imobiliários S.A. .... 53,00 20.345 ao passivo e parte aos encargos financeiros, para que, dessa forma, seja obtida 60.430 uma taxa constante sobre o saldo da dívida em aberto. As obrigações corresponPassivo não circulante dentes, líquidas dos encargos financeiros, são incluídas em arrendamentos fiProvisão para perdas em investimentos Alya Empreendimento Imobiliário Ltda............................... 99,90 (57) nanceiros não circulantes. Os juros das despesas financeiras são reconhecidos na demonstração do resultado durante o período do arrendamento, para produzir Bairro Novo Campo Grande Empreendimentos Imobiliários Ltda.............................................................................. 99,90 (16) uma taxa periódica constante de juros sobre o saldo remanescente do passivo Bairro Novo Porto Velho Empreendimento Imobiliário S.A. 70,00 (4.419) para cada período. O imobilizado adquirido por meio de arrendamentos financeiHabilita Consultoria em Crédito Imobiliário Ltda. ............... 99,90 (828) ros é depreciado durante a vida útil do ativo. 2.11 Fornecedores e subempreiteiros – As contas a pagar aos fornecedores e subempreiteiros são obrigações a Bairro Novo Edu Chaves Empreendimento Imobiliário Ltda..................................................................................... 99,90 (39) pagar por bens ou serviços que foram adquiridos de fornecedores no curso normal dos negócios, sendo classificadas como passivos circulantes se o pagamenSanto André Boulevard Jardim 1 Empreendimento Imobiliário Ltda. ........................................................................... 99,80 (437) to for devido no período de até um ano. Caso contrário, as contas a pagar são apresentadas como passivo não circulante. Elas são, inicialmente, reconhecidas Santo André Boulevard Jardim 2 Empreendimento Imobiliário Ltda. ........................................................................... 99,90 (23) pelo valor justo e, subsequentemente, mensuradas pelo custo amortizado com o Zaniah Empreendimento Imobiliário Ltda........................... 99,90 (7.057) uso do método de taxa efetiva de juros. Na prática, são normalmente reconheci(12.876) das ao valor da fatura correspondente. 2.12 Intangível – As licenças de software adquiridas são capitalizadas com base nos custos incorridos para adquirir os Acervo líquido incorporado pela OR .............................. 47.554 Como resultado da referida cisão parcial,o capital social da Companhia foi redu- softwares e fazer com que eles estejam prontos para serem utilizados. Esses zido em R$ 47.554, passando de R$ 195.886 para R$ 148.332. Após realização custos são amortizados durante sua vida útil estimável no prazo de até 10 anos. das movimentações de reestruturação societária, a expressão Bairro Novo e 2.13 Provisões – As provisões são reconhecidas quando a Companhia tem uma suas controladas deixa de ser utilizada, sendo tratada apenas por Bairro Novo obrigação presente e é provável que uma saída de recursos seja necessária para liquidar a obrigação; e o valor tiver sido estimado com segurança. Dentre as ou Companhia. 2 Resumo das principais políticas contábeis – As principais políticas contá- provisões efetuadas, a Companhia efetua provisão para garantia sobre a entrega beis aplicadas na preparação destas demonstrações financeiras estão definidas das construções com base na legislação vigente. Uma provisão é reconhecida a abaixo. Essas políticas vêm sendo aplicadas de modo consistente em todos os valor presente da estimativa dos custos a serem incorridos no atendimento de períodos apresentados, salvo disposição em contrário. 2.1 Base de preparação eventuais reivindicações, compondo o custo total da obra. 2.14 Imposto de ren– As presentes demonstrações financeiras foram aprovadas pela Diretoria da da e contribuição social corrente e diferido – As despesas de imposto de Companhia em 31 de março de 2014. As demonstrações financeiras foram pre- renda e contribuição social do exercício compreendem os impostos correntes e paradas conforme as práticas contábeis adotadas no Brasil emitidas pelo Comitê diferidos, ambos reconhecidos na demonstração do resultado. (a) Imposto de de Pronunciamentos Contábeis (CPCs). A preparação de demonstrações finan- renda e contribuição social – correntes – O encargo de imposto de renda e ceiras requer o uso de certas estimativas contábeis críticas e também o exercício contribuição social corrente é calculado com base nas leis tributárias vigentes na de julgamento por parte da administração da Companhia no processo de aplica- data do balanço. Estabelece provisões, quando apropriado, com base nos valoção das suas políticas contábeis. Aquelas áreas que requerem maior nível de res estimados de pagamento às autoridades fiscais. Para a Companhia, tributada julgamento e possuem maior complexidade, bem como as áreas nas quais pre- pelo lucro real, os tributos são calculados pelas alíquotas regulares de 15%acresmissas e estimativas são significativas para as demonstrações financeiras, estão cida de adicional de 10% para o imposto de renda e de 9% para a contribuição divulgadas na Nota 3. Não houve outros elementos componentes de resultados social, sobre o lucro contábil do exercício, ajustado segundo critérios estabeleciabrangentes além dos lucros nos exercícios apresentados, razão pela qual as dos pela legislação fiscal vigente. (b) Imposto de renda e contribuição social demonstrações do resultado e do resultado abrangente apresentam os mesmos – diferidos – O imposto de renda e contribuição social diferidos são calculados valores. 2.2 Caixa e equivalentes de caixa – Caixa e equivalentes de caixa in- sobre os prejuízos fiscais do imposto de renda, base negativa de contribuição cluem o caixa, os depósitos bancários, outros investimentos de curto prazo de social e diferenças temporárias. Uma das principais diferenças corresponde ao alta liquidez, com vencimentos originais de até três meses, e com risco insignifi- critério de apuração das receitas pelo regime fiscal (regime de caixa) e societário cante de mudança de seu valor de mercado. 2.3 Ativos financeiros. 2.3.1 Clas- (POC). As alíquotas definidas atualmente para determinação desses créditos disificação – A Companhia classifica seus ativos financeiros sob a categoria de feridos são de 25% de imposto de renda e de 9% para a contribuição social. Os empréstimos e recebíveis e ativos ao valor justo por meio do resultado. A classi- impostos diferidos ativos são reconhecidos na extensão em que seja provável ficação depende da finalidade para a qual os ativos financeiros foram adquiridos. que o lucro futuro tributável esteja disponível para ser utilizado na compensação A administração determina a classificação de seus ativos financeiros no reconhe- dos prejuízos fiscais e base negativa, com base em projeções de resultados futucimento inicial. (a) Empréstimos e recebíveis – Os empréstimos e recebíveis ros elaboradas e fundamentadas em premissas internas e em cenários econômisão ativos financeiros não derivativos com pagamentos fixos ou determináveis, cos futuros que podem, portanto, sofrer alterações. Os impostos de renda diferique não são cotados em um mercado ativo. São incluídos como ativo circulante, dos ativos e passivos são apresentados pelo líquido no balanço quando há o diexceto aqueles com prazo de vencimento superior a 12 meses após a data de reito legal e a intenção de compensá-los quando da apuração dos tributos correnemissão do balanço (estes são classificados como ativos não circulantes). Os tes, em geral quando relacionado com a mesma entidade legal e mesma autoriempréstimos e recebíveis da Companhia compreendem “Caixa e equivalentes de dade fiscal. Dessa forma, impostos diferidos ativos e passivos em diferentes encaixa” e “Contas a receber de clientes e adiantamentos recebidos de clientes” tidades ou em diferentes países, em geral são apresentados em separado, e não (Notas 6, 7 e 2.4, respectivamente). 2.3.2 Reconhecimento e mensuração – As pelo líquido. A Companhia não constitui imposto de renda e contribuição social compras e as vendas regulares de ativos financeiros são reconhecidas na data ativo diferido sobre prejuízos fiscais e bases negativas de contribuição social, de negociação - data na qual a Companhia se comprometem a comprar ou ven- uma vez que ainda não reúnem as condições para registro do IR Diferido. Em 11 der o ativo. Os investimentos são, inicialmente, reconhecidos pelo valor justo, de novembro de 2013, foi publicada a MP nº 627 que trouxe diversas providênacrescidos dos custos da transação para todos os ativos financeiros não classifi- cias, dentre as quais destacamos as seguintes: (i) revogação do Regime Tributácados como ao valor justo por meio do resultado. Os ativos financeiros são bai- rio de Transição (RTT); (ii) alterações no Decreto-Lei nº 1.598/77 que trata do xados quando os direitos de receber fluxos de caixa dos investimentos tenham IRPJ bem como na legislação pertinente à CSL; (iii) definição de que a modificavencido ou tenham sido transferidos, neste último caso, desde que a Companhia ção ou a adoção de métodos e critérios contábeis, por meio de atos administratitenha transferido significativamente todos os riscos e os benefícios da proprieda- vos emitidos com base em competência atribuída em lei comercial, posteriores à de. Os empréstimos e recebíveis são contabilizados pelo custo amortizado, publicação desta MP, não terá implicação na apuração dos tributos federais até usando o método de taxa efetiva de juros. 2.3.3 Impairment de ativos financei- que lei tributária regule a matéria; (iv) inclusão de tratamento específico sobre a ros e não financeiros. (a) Ativos mensurados ao custo amortizado – A Com- tributação de lucros ou dividendos; (v) inclusão de disposições sobre o cálculo de panhia avalia no final de cada período do relatório se há evidência objetiva de juros sobre capital próprio; e (vi) novas considerações sobre investimentos avaque o ativo financeiro ou o grupo de ativos financeiros está deteriorado. Um ativo liados pelo método de equivalência patrimonial. As providências da MP indicadas ou grupo de ativos financeiros está deteriorado e os prejuízos de impairment são nos itens (i) a (iii) acima entram em vigor a partir de 2015. Entretanto, a referida incorridos somente se há evidência objetiva de impairment como resultado de um MP permite que o contribuinte opte pela antecipação dos efeitos para 2014 como ou mais eventos ocorridos após o reconhecimento inicial dos ativos (um “evento condição para eliminar eventuais efeitos tributários relacionados a dividendos de perda”) e aquele evento (ou eventos) de perda tem um impacto nos fluxos de pagos até a data da publicação da referida MP, ao cálculo dos juros sobre capital caixa futuros estimados do ativo financeiro ou grupo de ativos financeiros que próprio e à avaliação dos investimentos relevantes em sociedades controladas e pode ser estimado de maneira confiável. Para os ativos não financeiros que es- coligadas pelo método de equivalência patrimonial. Em que pese existir uma tentão sujeitos à amortização, é feita uma revisão periódica pela Administração sem- dência da Companhia manifestar-se pela referida adoção antecipada, a decisão pre que eventos ou mudanças nas circunstâncias indicarem que o valor contábil final sobre o efetivo exercício de tal opção será tomada quando da conversão do pode não ser recuperável. Uma perda por impairment é reconhecida pelo valor texto final da MP em lei. A Companhia elaborou estudos sobre os possíveis efeiao qual o valor contábil do ativo excede seu valor recuperável. Este último é o tos que poderiam advir da aplicação das referidas disposições da MP, e concluiu valor mais alto entre o valor justo de um ativo menos os custos de venda e o seu não resultar em ajustes relevantes nas suas demonstrações financeiras de 31 de valor em uso. A Companhia avalia em primeiro lugar se existe evidência objetiva dezembro de 2013. 2.15 Reconhecimento de receita – A receita compreende o de impairment. Para o exercício findo em 31 de dezembro de 2013, não foram valor justo da contraprestação recebida ou a receber pela prestação de serviços identificadas pela Companhia, evidências objetivas que pudessem justificar o no curso normal das atividades da Companhia. A receita é apresentada líquida registro de perdas de impairment tanto para ativos financeiros, quanto para os dos impostos, das devoluções, dos abatimentos e dos descontos. A Companhia não financeiros. 2.4 Contas a receber de clientes e adiantamentos recebidos reconhece a receita quando o valor da receita pode ser mensurado com segurande clientes – As contas a receber de clientes são avaliadas no momento inicial ça, é provável que benefícios econômicos futuros fluirão para a entidade e quanpelo valor presente e acrescidas de atualização monetária até a data do balanço. do critérios específicos tiverem sido atendidos para cada uma das atividades da As parcelas em aberto são atualizadas com base no Índice Nacional da Constru- Companhia. A receita de contratos de construção é reconhecida levando-se em ção Civil (“INCC”) para a fase de construção do projeto, e pelo Índice Geral de conta o estágio de execução de cada contrato na database das demonstrações Preços de Mercado (“IGP-M”), após a data de entrega das chaves das unidades financeiras. O método utilizado para determinar o estágio de execução considera concluídas. Tendo em vista os critérios utilizados para reconhecimento de recei- a proporção entre os custos incorridos com os serviços até então executados e o tas e correspondentes a custos de unidades não concluídas, descritos na Nota total dos custos orçados de cada contrato. A receita de construção superior as 2.15, o saldo das contas a receber não contempla o valor integral referente às receitas apropriadas são registradas na rubrica “Adiantamentos de clientes”, no unidades vendidas e não concluídas. Pagamentos realizados por clientes e refe- passivo circulante ou não circulante, de acordo com o prazo de execução da rentes a essas operações são registrados como adiantamentos recebidos de obra. clientes. 2.5 Imóveis a comercializar e terrenos a incorporar – Incluem os 3 Estimativas e julgamentos contábeis críticos – As estimativas e os julgacustos para a aquisição de terreno e dos imóveis em construção. O registro do mentos contábeis são continuamente avaliados e baseiam-se na expectativa terreno é efetuado apenas por ocasião da lavratura da escritura do imóvel, não histórica e em outros fatores, incluindo expectativas de eventos futuros, conside-
Demonstrações do resultado em 31 dezembro (em milhares de reais, exceto quando indicado de outra forma) Nota 2013 explicativa Operações continuadas Receitas............................................................ 12 226.190 (181.099) Custos de incorporação e venda de imóveis.... Lucro bruto ..................................................... 45.091 Gerais e administrativas ................................... 14 (26.795) (695) Outras despesas, líquidas ................................ Lucro (Prejuízo) operacional ......................... 17.601 Provisão para perda em investimentos ............ 917 Resultado financeiro, líquido ............................ 15 Lucro (Prejuízo) antes do imposto de renda e da contribuição social................................. 18.518 (1.067) Imposto de renda e contribuição social ............ Lucro Líquido (Prejuízo) do exercício .......... 17.451 Lucro (Prejuízo) por ação das operações continuadas durante o exercício (expresso em R$ 0,12 por ação) .......................................................... As notas explicativas da Administração são parte integrante das demonstrações financeiras.
2012 93.930 (57.847) 36.083 (45.878) (258) (10.053) (15.440) (1.006) (26.499) (378) (26.877)
(0,19)
radas razoáveis para as circunstâncias. Com base em premissas, a Companhia faz estimativas com relação ao futuro. Por definição, as estimativas contábeis resultantes raramente serão iguais aos respectivos resultados reais. As estimativas e premissas que apresentam um risco significativo, com probabilidade de causar um ajuste relevante nos valores contábeis de ativos e passivos para o próximo exercício social, estão contempladas abaixo: (a) Reconhecimento de receita – A Companhia usa o método de porcentagem de conclusão (“POC”) para contabilizar seus contratos de construção. O uso do método POC requer que a Companhia estime o estágio de execução de cada contrato até a data base do balanço como uma proporção entre os custos incorridos com os serviços até então executados e o total dos custos orçados de cada contrato. (b) Imposto de renda, contribuição social e outros impostos – A Companhia está sujeita ao imposto de renda. É necessário um julgamento significativo para determinar a provisão para impostos sobre a renda. Em muitas operações, a determinação final do imposto é incerta. A Companhia também reconhece provisões por conta de situações em que é provável que valores adicionais de impostos forem devidos. Quando o resultado final dessas questões é diferente dos valores inicialmente estimados e serão registrados, essas diferenças afetam os ativos e passivos fiscais atuais e diferidos no período em que o valor definitivo é determinado. 4 Gestão de risco financeiro. 4.1 Fatores de risco financeiro – A Companhia restringe sua exposição a riscos de créditos associados a bancos e a aplicações financeiras, efetuando seus investimentos em instituições financeiras de primeira linha e com remuneração em títulos de curto prazo. Com relação às contas a receber, a Companhia restringe a sua exposição a riscos de créditos por meio de vendas para uma base ampla de clientes e de análises de créditos contínuas. Em 31 de dezembro de 2013, não havia concentração de risco de crédito relevante associado a clientes. Os principais instrumentos financeiros mantidos pela Companhia são: caixa e equivalentes de caixa, contas a receber de clientes, fornecedores e subempreiteiros e arrendamentos financeiros. (a) Risco de liquidez – É o risco de a Companhia não dispor de recursos líquidos suficientes para honrar seus compromissos financeiros, em decorrência de descasamento de prazo ou de volume entre os recebimentos e pagamentos previstos. A Companhia possui e segue políticas financeiras que definem as diretrizes para o gerenciamento de riscos. Nos termos dessas políticas, a natureza e a posição geral dos riscos financeiros é regularmente monitorada e gerenciada a fim de avaliar os resultados e o impacto financeiro no fluxo de caixa e na liquidez de suas operações. 4.2 Gestão de capital – Os objetivos da Companhia ao administrar seu capital são os de salvaguardar a capacidade de continuidade da Companhia para oferecer retorno aos acionistas e benefícios às outras partes interessadas, além de manter uma estrutura de capital ideal para reduzir esse custo. Condizente com outras empresas do setor, a Companhia monitora o capital com base no índice de alavancagem financeira. Esse índice corresponde à dívida líquida dividida pelo capital total. A dívida líquida, por sua vez, corresponde ao total de financiamentos (incluindo financiamentos de curto e longo prazos), subtraído do montante de caixa e equivalentes de caixa. O capital total é apurado através da soma do patrimônio líquido com a dívida líquida. Nota 2013 2012 explicativa Total de arrendamentos financeiros ................. 2.11 5.290 8.524 (852) (3.403) (-) Caixa e equivalentes de caixa ..................... 5 Dívida líquida ................................................... 4.438 5.121 76.522 59.071 Total do patrimônio líquido ............................... 80.960 64.192 Total do capital ................................................. Índice de alavancagem financeira – %............. 5% 8% 5 Instrumentos financeiros por categoria Empréstimos e recebíveis 2013 2012 Ativos, conforme o balanço patrimonial Caixa e equivalentes de caixa................................................ 852 3.403 Contas a receber de clientes.................................................. 93.209 68.608 3.999 617 Outros ativos .......................................................................... 98.060 72.628 Outros passivos financeiros 2013 2012 Passivos, conforme o balanço patrimonial Arrendamentos financeiros..................................................... 5.290 8.524 Fornecedores e subempreiteiros............................................ 10.073 12.306 15.363 20.830 2013 2012 27 30 825 3.373 852 3.403 7 Contas a receber – Os valores de contas a receber de clientes totalizam os montantes a seguir demonstrados e estão apresentados em vistas dos critérios utilizados para reconhecimento de receitas descritos na Nota 2.15. 2013 2012 Contas a receber de clientes.................................................. 93.209 68.608 Em função do reconhecimento de receita dos contratos de construção ocorrer em função do andamento das obras, o saldo das contas a receber nesses casos pode ser superior à carteira total de recebíveis de clientes (valores faturados). A carteira de recebíveis de clientes totaliza, em 31 de dezembro de 2013, R$ 35.736 (31 de dezembro de 2012 – R$ 18.963). 2013 2012 8 Imóveis a comercializar e terrenos a incorporar Terrenos a incorporar ............................................................. 9.911 10.605 8.144 2.421 Imóveis em construção........................................................... 18.055 13.026 (-) Ativo não circulante............................................................ (10.519) (12.159) Ativo circulante ....................................................................... 7.536 867 6 Caixa e equivalentes de caixa Caixa ...................................................................................... Bancos conta movimento .......................................................
Depreciação Custo % (*) acumulada Líquido Edificações e instalações .............. 659 (127) 532 4 Equipamentos de informática ........ 1.152 (896) 256 20 Máquinas e equipamentos (a) ....... 40.147 (7.018) 33.129 10 Móveis e utensílios ........................ 1.065 (268) 797 10 Outros............................................ 987 (283) 704 5 a 20 210 (208) 2 20 Veículos......................................... (8.800) 35.420 Em 31 de dezembro de 2013....... 44.220 (5.455) 28.300 Em 31 de dezembro de 2012....... 33.755 (*) Taxas anuais de depreciação. (a) Na rubrica de máquinas e equipamentos são também registradas Formas adquiridas através de arrendamentos financeiros. Durante o ano de 2013 a Companhia realizou amortizações do passivo referente a esses arrendamentos no valor de R$ 3.737, bem como efetuou pagamento de juros no montante de R$ 197. Movimentação do imobilizado Em 31 de dezembro de 2011................................................................ 28.731 (+) Aquisições......................................................................................... 5.422 (- ) Baixas ............................................................................................... (2.318) (- ) Depreciação...................................................................................... (3.535) Em 31 de dezembro de 2012................................................................ 28.300 (+) Aquisições......................................................................................... 12.093 (- ) Baixas ............................................................................................... (1.628) (- ) Depreciação...................................................................................... (3.345) Em 31 de dezembro de 2013................................................................ 35.420 9 Imobilizado
10 Sociedades ligadas. (i) Saldos Passivo não circulante OR ......................................................................................
2013
2012
46.650 34.021 46.650 34.021 Os principais saldos mantidos com as sociedades ligadas referem-se a operações de repasses de recursos, cessões de créditos e assunções de obrigações, sem cobrança de juros e com prazo de vencimento indefinido. Essas transações não tiveram efeito de resultado nos exercícios de 2013 e 2012. 11 Patrimônio líquido. Capital social – Em 28 de dezembro de 2011, foi aprovado, em Assembleia Geral Extraordinária, o aumento de capital social da Bairro Novo em R$ 51.735, passando de R$ 80.674 para R$ 132.409 com a emissão de 51.734.519 novas ações ordinárias nominativas, sem valor nominal, totalmente subscritas e integralizadas pela OR através de bens integrantes do seu ativo. Em 10 de novembro de 2012, foi aprovado o aumento de capital da Companhia,a valor contábil, no montante de R$ 63.477. No mesmo ato societário, foi aprovada a cisão parcial da Companhia, com redução de seu capital social em R$ 47.554 (Nota 1 (i)). Em 31 de dezembro de 2013, o capital social da Companhia é R$ 148.332 (2012 – R$ 148.332) subscrito e integralizado pela OR, sendo representado por 148.331.618 ações ordinárias, todas sem valor nominal. 2013 2012 12 Receitas Receitas de serviços .............................................................. 230.914 96.389 Tributos sobre vendas ............................................................ (4.724) (2.459) 226.190 93.930 13 Resultado a apropriar – O saldo de receitas e custos a serem apropriados até a conclusão das obras e que não estão refletidos nas demonstrações contábeis são demonstrados a seguir: 2013 2012 Receita de venda a apropriar ............................................... 121.084 172.983 Custo de venda a apropriar .................................................. (96.283) (125.542) Resultado de venda a apropriar ........................................... 24.801 47.441
Demonstração das mutações do patrimônio líquido (em milhares de reais) Nota Capital Prejuízos Total explicativa social acumulados Em 31 de dezembro de 2011.... 132.409 (62.384) 70.025 Aumento de capital social........... 1(i) 63.477 63.477 Redução de capital social decorrente de cisão parcial ................. 1(i) (47.554) (47.554) Prejuízo do exercício .................. (26.877) (26.877) Em 31 de dezembro de 2012.... 148.332 (89.261) 59.071 17.451 17.451 Lucro líquido do exercício........... 148.332 (71.810) 76.522 Em 31 de dezembro de 2013.... 11 As notas explicativas da Administração são parte integrante das demonstrações financeiras. Demonstrações dos fluxos de caixa – Exercícios findos em 31 de dezembro (em milhares de reais) 2013 Fluxo de caixa das atividades operacionais Lucro (Prejuízo) antes do imposto de renda e contribuição social ....................................................................................... 18.518 Ajustes para reconciliação do lucro (prejuízo) do exercício Depreciação e amortização...................................................... 3.470 Provisão para perda de investimentos ..................................... Ajuste de receita e custo pela evolução da obra...................... (10.544) Provisão para participação nos resultados............................... 3.300 700 Juros e variações monetárias, líquidas .................................... 15.444 Variação nos ativos e passivos Contas a receber ...................................................................... (12.138) Imóveis a comercializar, terrenos a incorporar e outros estoques.......................................................................................... (4.208) Adiantamento a fornecedores, subempreiteiros e outros......... 1.492 Tributos a recuperar ................................................................. (741) Outros ativos ............................................................................ (3.253) Fornecedores e subempreiteiros ............................................. (2.233) Obrigações sociais e trabalhistas............................................. 2.400 Tributos a pagar ....................................................................... (1.654) Conta corrente com consorciadas Outros passivos........................................................................ 4.082 Caixa líquido aplicado nas operações ................................. (809) (197) Juros pagos de arrendamentos financeiros (Nota 9) ............... Caixa líquido aplicado nas atividades operacionais........... (1.006) Aquisições de bens do ativo imobilizado.................................. (12.093) Baixas de bens do ativo imobilizado ........................................ 1.628 28 Adições ao intangível ............................................................... Caixa líquido aplicado nas atividades de investimento ..... (10.437) Fluxo de caixa das atividades de financiamento Pagamentos de arrendamentos financeiros (Nota 9)............... (3.737) Sociedades ligadas .................................................................. 12.629 Caixa líquido gerado nas atividades de financiamento...... 8.892 Aumento líquido (redução) de caixa e equivalentes de caixa (2.551) Caixa e equivalentes de caixa no início do exercício ......... 3.403 852 Caixa e equivalentes de caixa no final do exercício ........... As notas explicativas da Administração são parte integrante das demonstrações financeiras. 14 Despesas administrativas 2013 Despesas administrativas Consumos diversos ................................................................ 4.315 Serviços de terceiros .............................................................. 1.249 Despesas com pessoal e encargos........................................ 20.567 Despesas com aluguéis ......................................................... 428 Outros..................................................................................... 236 26.795 15 Resultado financeiro, líquido Receitas financeiras Descontos obtidos .................................................................. Receitas com juros .................................................................
2012
(26.499) 3.550 15.440 (43.995)
(51.504) 11.574 (1.527) (2.793) (376) 1.130 9.458 (2.499) 1.373 217 2.769 (32.178) (1.079) (33.257) (5.422) 2.318 (3.104) (4.008) 41.545 37.537 1.176 2.227 3.403
2012 4.034 4.363 35.121 2.012 348 45.878
2013
2012
606 1.510 2.116
136 3 139
Despesas financeiras Despesas com juros ............................................................... Outros.....................................................................................
(1.165) (1.106) (34) (39) (1.199) (1.145) 917 (1.006) 16 Cobertura de seguros – A identificação, mitigação, gerenciamento de riscos e contratação de seguros são tratados pela Companhia obedecendo a parâmetros estabelecidos em política específica da Organização Odebrecht e contando com o apoio da OCS – Odebrecht Administradora e Corretora de Seguros Ltda. (“OCS”), seus consultores, corretores e seguradoras parceiras nacionais e internacionais de primeira linha, para assegurar a contratação, a preço certo, das coberturas adequadas a cada contrato ou empreendimento, em valores suficientes para fazer face à indenização de eventuais sinistros. Em 31 de dezembro de 2013, o valor de cobertura de seguros da Companhia é considerado suficiente pela contratação para fazer face a eventuais sinistros. A Companhia mantém contrato de seguros com coberturas determinadas, considerando a natureza e o grau de risco, por valores considerados suficientes para cobrir eventuais perdas significativas sobre seus ativos. Em 31 de dezembro de 2013, a Companhia apresentava as seguintes principais apólices de seguro contratadas com terceiros: Vigência Cobertura - R$ mil 01/04/2014 82.382 Riscos de engenharia e condições especiais 16/03/2016 133.291 de obras civis em construção e/ou instalação 28/02/2014 80.591 e montagem, incêndio, responsabilidade 10/03/2014 68.138 civil. 01/07/2014 36.420 17 Eventos subsequentes – No dia 7 de janeiro de 2014, dando continuidade ao processo de restruturação societária, iniciada em 2012, no âmbito da OR e suas controladas, objetivando a simplificação de estruturas societárias, foram realizadas as seguintes movimentações: i) Em 7 de janeiro de 2014, foi aprovada a cisão parcial da Bairro Novo, a valor contábil, sendo o acervo cindido composto (i) pelos empreendimentos DG Campinas, DG Salvador, DG Blumenau, Camaçari, (ii) pelas marcas Jardim Mangueiral, Habilita e Suítes Duo e (iii) por outros ativos descritos no laudo de avaliação, incorporado pela OR. Em consequência da referida cisão, o capital social da Bairro Novo foi reduzido em R$ 41.609, passando de R$ 148.332 para R$ 106.723; e ii) Em 21 e 28 de janeiro de 2014, foram aprovados os aumentos de capital da Bairro Novo, mediante aportes de R$ 35.997 e R$ 4.746, respectivamente, totalmente subscritos e integralizados pela OR, passando o capital social de R$ 106.723 para R$ 147.466. DIRETORIA Paul Elie Altit – Diretor Presidente Andre Viana Portela – Diretor Antonio Manoel Amado de Mello Leitão – Diretor Cezar Augusto Mello Chaves de Aragão – Diretor Daniel Bezerra Villar – Diretor Marcelo Britto Sinay Neves – Diretor Marcio Pellegrini Ribeiro – Diretor Mauricio Couri Ribeiro – Diretor Rodrigo José de Pontes Seabra Monteiro Salles– Diretor Sergio Kertész – Diretor Sergio Bernardi Benini – Contador – CRC 1SP 172182/O-2 Relatório dos auditores independentes sobre as demonstrações financeiras individuais Aos Administradores e Acionistas Bairro Novo Empreendimentos Imobiliários S.A. Examinamos as demonstrações financeiras da Bairro Novo Empreendimentos Imobiliááios S.A. (“Companhia”) que compreendem o balanço patrimonial em 31 de dezembro de 2013 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, assim como o resumo das principais políticas contábeis e as demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras – A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou por erro. Responsabilidade dos auditores independentes – Nossa responsabilidade é a ele expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelo auditor e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável ele que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção ele evidência a respeito dos valores e das divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem elo julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou por erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui também a avaliação da adequação das políticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião – Em nossa opinião, as demonstrações financeiras anteriormente referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Bairro Novo Empreendimentos Imobiliários S.A. em 31 de dezembro de 2013, o desempenho de suas operações e os seus fluxos de caixa, para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil. Salvador, 31 de março de 2014
PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Felipe Edmond Ayoub Contador CRC 1SP187402/O-4
DIÁRIO DO COMÉRCIO
18
quarta-feira, 9 de abril de 2014
Tivemos que criar uma experiência similar à do Netflix ou do Spotify Adrian Sanders, do Beacon. Peter DaSilva/The New York Times
Notícias na medida do leitor O Beacon, um site iniciante, arrecada fundos entre os leitores para financiar reportagens investigativas independentes. Sydney Ember*
nquanto em que cobram cada vez mais pelo uso de sites e aplicativos que já foram gratuitos, os jornais ainda debatem uma questão fundamental: os leitores pagarão por conteúdos digitais? Agora, uma iniciante da internet acrescenta outra pergunta à equação: os leitores pagarão pelo trabalho dos jornalistas? A iniciante, um site chamado Beacon, iniciou uma campanha de arrecadação de fundos no mês passado para financiar Shane Bauer, viajante e jornalista que passou 26 meses preso no Irã. Se tudo der certo, os leitores pagarão o salário anual dele, de US$ 75.000, para que faça uma reportagem sobre o sistema prisional dos EUA. "Nosso plano é identificar leitores e jornalistas dispostos a usarem o Beacon para serem completamente independentes", afirma Adrian
E
Sanders, um dos fundadores do site, em sua casa em Sunnyvale, Califórnia, usada como escritório pelos quatro funcionários da empresa. Há quem possa questionar a viabilidade de se aplicar o crowdfunding no jornalismo de interesse público. Além disso, sempre é possível dizer que repórteres como Bauer, que recebeu inúmeros prêmios por seu trabalho e publicou recentemente um livro chamado A Sliver of Light (Um fio de luz, em tradução livre), sobre o período que passou preso no Irã, teria um público mais amplo em publicações mais bem estabelecidas. Porém, Bauer tem uma opinião diferente. Com o projeto Beacon, afirma, não estará preso aos pontos de vista de um editor, nem terá que se preocupar com o pagamento de seu salário por parte de alguma publicação à beira da falência. "Adoro a liberdade de
ser freelancer e acredito que meus melhores trabalhos são resultado do tempo em que atuo por conta própria". O Beacon, que recebe apoio da incubadora de iniciantes Y Combinator e de investidores individuais, abriu as portas em setembro com a ideia de que os leitores pudessem financiar pessoalmente os jornalistas. Dois dos três fundadores da empresa – Sanders e Dmitri Cherniak – já haviam trabalhado no Backspaces, uma plataforma de criação de narrativas online. Alguns dos usuários do Backspaces estavam começando a ter milhares de seguidores, mas não havia forma concreta de fazê-los ganhar dinheiro com isso. "Eu comecei a pensar sobre um novo modelo por meio do
Os sócios do Beacon (da esquerda para a direita) Fletcher, Cherniak e Sanders: crença na ideia de que os leitores pagariam por cobertura investigativa.
qual as pessoas pagam pelos trabalhos de que mais gostam", conta Sanders. Salada comparativa Para ajudar com o aspecto do jornalismo, eles chamaram Dan Fletcher, ex-editor do Facebook. O Beacon possui um modelo de negócios bastante simples. O leitor paga US$ 5 ao mês ao jornalista e, em troca, recebe acesso a todo o conteúdo do site. Desde que entrou no ar há cinco meses, o site já conta com mais de 100 jornalistas e "muitos milhares de assinantes", de acordo com Sanders. Os jornalistas recebem 70% do dinheiro pago pelos leitores a cada mês e uma parte do dinheiro restante vai para um banco de bônus que é pago aos que escrevem as matérias mais compartilhadas. A empresa fica com o restante. Entre os colaboradores do Beacon está um grupo de jornalistas freelancer focados em questões ambientais que escrevem para o site Climate Confidential. Outro é Sion Fullana, escritor e jornalista que
conta a vida cotidiana dos nova-iorquinos. Os fundadores do Beacon são um pouco incongruentes quando falam sobre a empresa. Fletcher e Sanders comparam o site a uma mídia social como o Twitter (cada autor possui um pequeno perfil) e o Facebook (os leitores seguem seus jornalistas prediletos). Em seguida, dizem que o Beacon similar ao site de crowdfunding, Kickstarter. Além disso, ambos alinham a empresa a serviços de streaming nos quais os usuários pagam uma taxa mensal. Para atrair os leitores, diz Sanders, "tivemos que criar uma experiência que era similar à que poderíamos encontrar no Netflix ou no Spotify". Ele disse que o empreendimento com Bauer era o próximo passo, pois permitia que ambos testassem sua crença na ideia de que os leitores pagariam pelo tipo de cobertura e projeto investigativo que muitas empresas deixaram de financiar por conta do declínio na veiculação de propaganda e no número de assinaturas.
Embora organizações sem fins lucrativos como a ProPublica e o recém-formado Marshall Project se dediquem a esse tipo de jornalismo, muitas mídias tradicionais estão deixando de publicar artigos mais longos e aprofundados. Bauer, 31 anos, vive em Oakland, Califórnia, e diz que se conseguir dinheiro suficiente do Beacon, se concentraria em escrever as reportagens que quer, ao invés daquelas que recebem mais cliques. Bauer saiu da prisão no Irã em 2011, mas disse que ainda se sente ligado à experiência. Ele deseja publicar ao menos três ou quatro relatos longos por ano para tratar dos diversos aspectos do sistema prisional dos EUA. Alguns dos assuntos sobre os quais ele deseja escrever incluem o crescimento das cadeias privadas e as razões que levam os EUA a encarcerarem tantas pessoas. Ele também deseja viajar para outros países com o objetivo de averiguar como o modelo prisional norte-americano está sendo exportado. "Eu entendo a gravidade do encarceramento. Quando me aproximo de uma história, a observo através dos olhos de um prisioneiro", afirmou. *The New York Times
Ataques cibernéticos aumentam no Brasil Segundo empresa de segurança, o País é o 8º do mundo na mira de hackers. ados divulgados pela empresa de segurança digital Symantec indicam que o Brasil foi o 8º país do mundo e o primeiro da América Latina entre os que mais sofreram ataques cibernéticos no mundo em 2013. Setores como de manufatura, construção e serviços profissionais foram os mais atingidos durante os últimos 12 meses. Em 2013, houve um aumento de 62% no número de violações de dados em relação ao ano anterior. Segundo André Carraretto, especialista em segurança digital da Symantec, há um movimento de especialização dos tipos de malware criados por hackers. “Há menos famílias novas de vírus, mas mais variantes dentro dessas famílias". No ano passado houve um crescimento de 50% na quantidade de variantes dentro de famílias de vírus em comparação a 2012, ele detalha. O ataque a dispositivos móveis também cresceu em comparação a 2012. Segundo o relatório, 38%
D
dos usuários sofreram ameaças de softwares maliciosos: 33% de todos os malwares móveis rastreiam os usuários e 20% coletam dados dos aparelhos infectados. O foco dos ataques em dispositivos móveis é voltado, em sua ampla maioria, ao sistema operacional Android. Segundo Carraretto, a maior quantidade de lojas de aplicativos disponíveis e de pessoas utilizando o sistema atrai o interesse dos hackers. Mais proteção O relatório da Symantec revela que 90% dos usuários deletam e-mails suspeitos quando estão no computador pessoal. Já quando a mensagem é aberta no celular, apenas 50% a deletam. Além disso, no PC, 70% dos entrevistados usavam antivírus. Já no smartphone, somente 35% se protegiam com um aplicativo contra ameaças. "As pessoas precisam criar esse tipo de conscientização. É preciso se proteger e saber o quão arriscado é não ter cuidado
com proteção e privacidade" , alerta o especialista. A maior quantidade de dispositivos conectados também diversificou os tipos de ataques maliciosos realizados em 2013. A internet das coisas foi um dos pontos visados por hackers. Há registros de ameaças a babás eletrônicas, câmeras de segurança e roteadores em 2013. Também foram simulados ataques a smartTVs e equipamentos médicos confirmando a possibilidade de controlar os dispositivos remotamente. De acordo com o especialista, o mercado ainda é muito novo e as soluções de segurança para os dispositivos ainda estão em processo de criação. "O ideal é que a pessoa mantenha os dispositivos sempre atualizados, tenha uma senha forte e que seja trocada a cada 60 ou 90 dias, e ainda um firewall." Além disso, usar antivírus em dispositivos que tenham essa possibilidade auxilia para que o usuário não infecte sua própria rede com ameaças. (Folhapress)
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
19
Consumo de energia, enfim, decresce.
Teles Pires opera no ano que vem; Belo Monte vai ficar para depois.
Outono entrou na hora certa e o calor diminuiu em março; carnaval ajudou. om as menores temperaturas no Sul e no Sudeste e menos dias úteis neste ano, o mês de março registrou a primeira queda no consumo de energia desde junho de 2013, segundo dados do ONS (Operador Nacional do Sistema Elétrico). De fevereiro para março, a chamada carga de energia (geração das usinas, que corresponde ao consumo, somado às perdas no sistema de transmissão) caiu 6,2%. Boa parte desse recuo, diz o ONS, é explicado pelo "efeito calendário", já que neste ano o Carnaval ocorreu em março. O mais comum é que o feriado seja celebrado em fevereiro.
C
Com isso, o mês teve um menor número de dias úteis, o que teve impacto no consumo de energia. Isso porque parte da indústria, do comércio e das empresas do setor de serviços não produziram nem abriram suas lojas, escritórios e fábricas durante o feriado. O ONS cita ainda como causa do menor consumo a redução da utilização da capacidade instalada da indústria. Segundo o ONS, além desses efeitos, as "expressivas variações negativas" do consumo principalmente no Sul e no Sudeste/Centro-Oeste (regiões integradas do ponto de vista energético) decorrem das "altas temperaturas, superiores às esperadas, ocorri-
Alexandre Massola Tavares, torna público que recebeu da Cetesb a Licença de Instalação n° 30004418 e requereu a licença de Operação, para Comércio Varejista de Combustíveis e Lubrificantes, sito à Rua Moacir Dantas Itapicuru, 53 B - São Miguel/SP PORTO LIVRE EMPREENDIMENTOS IMOBILIÁRIOS LTDA. CNPJ: 05.378.182/0001-52 – NIRE: 35.217.855.511 Ata de Reunião de Sócios Realizada em 07 de abril de 2014 Data e Horário: 07/4/14, às 10 hs. Local: sede. Convocação: Dispensada. Presença: Totalidade. Ordem do Dia: Colocadas à matéria em discussão e posterior votação, decidem os Sócios da Sociedade, unanimemente e sem quaisquer restrições, aprovar a redução do capital social da Sociedade em R$ 2.396.149,00, em decorrência do capital social encontrar-se excessivo em relação ao objeto social, de acordo com o artigo 1.082, inciso II, da Lei 10.406/2002. Dessa forma o capital social da Sociedade, que era de R$ 3.000.001,00, passa a ser de R$ 603.852,00. Os Administradores da Sociedade ficam autorizados a tomar toda e qualquer medida necessária e conveniente para a efetivação da referida distribuição de lucros. Encerramento. Nada mais. SP, 07/4/14 SPE Trancoso Porto Livre Empreendimentos Imobiliários Ltda.; José Romeu Ferraz Neto
RB Capital Portfolio Empreendimentos Imobiliários S.A. CNPJ/MF: 12.557.861/0001-54 - NIRE: 35.300.392.329 Extrato da Ata da Assembleia Geral Extraordinária em 10.03.2014 Data, hora e local: 10.03.2014, 10hs, sede social, R. Amauri, 255, 5º and., parte, Jd. Europa, SP/SP. Convocação: Dispensada. Presença: Totalidade do capital social. Mesa: Presidente: Marcelo Meth; Secretário: Thiago Luiz Pereira Rosa Ribeiro. Deliberações: Distribuição de dividendos, no valor de R$ 612.575,79, referentes a lucros apurados no balanço patrimonial especialmente levantado em 28.02.2014, a serem pagos aos acionistas em moeda corrente nacional. Farão jus à Distribuição dos Dividendos os acionistas que possuam ações nesta data. No mais, ficam os Diretores expressamente autorizados a praticar todo e qualquer ato relacionado à Distribuição dos Dividendos. Encerramento: Nada mais, lavrou-se a Ata. SP, 10.03.14. Thiago Luiz Pereira Rosa Ribeiro - Sec. JUCESP 120.009/14-6 em 31.03.2014. Gisela Simiema Ceschin - Sec. Geral.
Brazil Realty - Companhia Securitizadora de Créditos Imobiliários NIRE 35.300.318.323 - CNPJ/MF nº 07.119.838/0001-48 Extrato da Ata de Reunião do Conselho de Administração Data, Hora e Local: 20.03.2014, 14hs, na sede, Av. Presidente Juscelino Kubitschek, 1455, 4º and., cj. 42, SP/SP. Convocação: Dispensada. Presença: Totalidade dos membros do Conselho de Administração. Mesa: Presidente: Elie Horn; Secretário: Rafael Novellino. Deliberações Aprovações: (i) O relatório da administração, as contas da diretoria e as demonstrações financeiras, relativas ao exercício social encerrado em 31.12.2013; (ii) Considerando que a Cia. não gerou lucro no exercício social encerrado em 31.12.2013, não haverá distribuição de dividendos, sendo que o prejuízo apurado no exercício no montante de R$ 1.660.251,00 será destinado para a conta de prejuízos acumulados; e (iii) a convocação dos acionistas para deliberar sobre os assuntos da lei, nos termos da minuta do edital de convocação que fica arquivada na sede da Cia., e que deverá ser divulgada em data oportuna, nos termos da legislação aplicável. Encerramento: Nada mais, lavrou-se a ata. SP, 20.03.2014. Conselheiros: Elie Horn, Rafael Novellino e George Zausner. Rafael Novellino - Secretário. JUCESP nº 119.997/14-9 em 31.03.2014. Gisela Simiema Ceschin - Secretária Geral.
Companhia Brasileira de Alumínio CNPJ.MF. nº 61.409.892/0001-73 - NIRE 35300012763 Ata da Assembleia Geral Extraordinária, Realizada em 13 de Fevereiro de 2014 1.Data,Horário e Local - Dia 13 de fevereiro de 2014, às 09:00 horas, na sede social, na Avenida Eusébio Matoso, 1.375, 12º andar, Capital do Estado de São Paulo, CEP: 05423-180. 2. Convocação - Dispensada em virtude da presença da totalidade dos acionistas, de acordo com os termos do parágrafo 4º do Art. 124 da Lei nº 6.404/76, conforme alterada (“Lei das S.A.”). 3. Presença - Acionistas representando a totalidade do capital social, conforme assinaturas lançadas no livro “Presença de Acionistas”. 4. Mesa Dirigente - Tito Botelho Martins Junior, Presidente e Mario Antonio Bertoncini, Secretário. 5. Ordem do Dia - A ordem do dia da presente Assembleia Geral Extraordinária compreende a deliberação, por parte dos acionistas, quanto: (i) eleição de novo membro da Diretoria; (ii) ratificação do término do mandato de Diretores da Sociedade. 6. - Deliberações - Foi aprovado pela unanimidade dos acionistas presentes, sem ressalvas ou restrições: (i) a eleição do Sr. Rinaldo Jeronimo de Almeida Lopes, brasileiro, casado, bacharel em direito, portador da Cédula de Identidade RG nº 7.397.980 SSP/SP e do CPF/MF nº 042.850.598-86, com endereço comercial nesta Capital, na Avenida Eusébio Matoso, nº 1375, 13º andar, CEP:05423-180, para exercer o cargo de Diretor do Negócio Alumínio, com mandato a partir desta data até a próxima Assembleia Geral Ordinária. O Diretor eleito firma o respectivo termo de posse em livro próprio, e declara, sob as penas da lei, que não está impedido de exercer a administração da Sociedade, por lei especial ou em virtude de condenação criminal ou por se encontrar sob os efeitos dela, a pena que vede, ainda que temporariamente, o acesso a cargos públicos ou por crime falimentar, de prevaricação, peita ou suborno, concussão, peculato ou contra a economia popular, contra o sistema financeiro nacional, contra normas de defesa da concorrência, contra as relações de consumo, fé pública ou a propriedade. Desta forma, a partir desta data até a próxima Assembleia Geral Ordinária, todavia permanecendo em seus cargos até que seja feita a nova eleição, nos termos do artigo 150, §4º da Lei das S.A., a Diretoria da sociedade estará composta da seguinte forma: Tito Botelho Martins Junior, brasileiro, casado, economista, portador da Cédula de Identidade RG nº 157589/CRE/RJ e do CPF/MF nº 501.888.956-04, Diretor Presidente; Mario Antonio Bertoncini, brasileiro, casado, administrador de empresas, portador da Cédula de Identidade RG nº 14.065.058-1 SSP/SP e do CPF/MF nº 085.771.768-51, Diretor Financeiro; Rinaldo Jeronimo de Almeida Lopes, brasileiro, casado, bacharel em direito, portador da Cédula de Identidade RG nº 7.397.980 SSP/SP e do CPF/MF nº 042.850.598-86, Diretor do Negócio Alumínio; ArleneVasconcelos Heiderich Domingues, brasileira, casada, administradora de empresas, portadora da Cédula de Identidade RG nº 12.668.397-9 SSP/SP e do CPF/MF nº 063.370.858-50, Diretora; Victor Augusto Laudano Breguncci, brasileiro, casado, engenheiro, portador da Cédula de Identidade R.G. nº MG-6.607.198-SSP/MG e do CPF/MF sob nº 994.081.206-04, Diretor, todos acima residentes e domiciliados na Capital do Estado de São Paulo, com endereço comercial na Avenida Eusébio Matoso, nº 1375, 13º andar, CEP: 05423-180; Daryush de Albuquerque Khoshneviss, brasileiro, casado, engenheiro, portador da Cédula de Identidade R.G. nº 5341992-SSP/PA e do CPF/MF sob nº 476.694.037-72, Diretor e Luis Jorge Pinheiro Leal Nunes, brasileiro, casado, engenheiro, portador da Cédula de Identidade RG nº 112692/SSP/PI e do CPF/MF nº 272.812.056-00, ambos com endereço comercial na Rua Moraes do Rego, nº 347, município de Alumínio, Estado de São Paulo, CEP: 18125-000, Diretor; (ii) Em virtude da necessidade de atualização do Quadro de Sócios e Administradores da Sociedade (“QSA”) perante a Receita Federal do Brasil, os acionistas decidem ratificar o término do mandato dos Srs. Cloves Otávio Nunes de Carvalho, portador da Cédula de Identidade RG nº 05428582-82 SSP/BA e do CPF/MF nº 572.500.906-82 e José Rodrigues dos Reis, portador da Cédula de Identidade RG nº 12.754.194 SSP/SP e do CPF/MF nº 014.663.388-14, cujos mandatos se encerraram em 09.11.2012 e 29.04.2013, respectivamente. Neste sentido os acionistas declaram que no atual QSA da Sociedade devem constar os representantes mencionados no item “i”, acima. Observações Finais - a) Em todas as deliberações deixaram de votar os legalmente impedidos; b) O Sr. Presidente franqueou o uso da palavra, não havendo, todavia, nenhuma manifestação; c) Os trabalhos foram suspensos para a lavratura da presente ata, que tendo sido lida e achada conforme, foi assinada pelo Presidente, Secretário, administrador eleito e acionistas presentes: p.Votorantim Industrial S.A., João Carvalho de Miranda e Luiz Marcelo Pinheiro Fins, Diretores; Maria Helena Moraes Scripilliti; Rubens Ermírio de Moraes; Espólio de Mário Ermírio de Moraes; Luís Ermírio de Moraes; Antônio Ermírio de Moraes Filho; Antônio Ermírio de Moraes. A presente transcrição é cópia fiel da ata lavrada no livro próprio. São Paulo, 13 de fevereiro de 2014. Tito Botelho Martins Junior - Presidente; Mario Antonio Bertoncini - Secretário; Rinaldo Jeronimo de Almeida Lopes - Administrador Eleito. JUCESP nº 99.926/14-3 em 14/03/2014. Gisela Simiema Ceschin - Secretária Geral.
AVISO DE LICITAÇÃO. MODALIDADE: Pregão Presencial 039/2014, PROCESSO: 252/2014, OBJETO RESUMIDO: REGISTRO DE PREÇOS DE KIT LANCHE, DATA E HORA DA LICITAÇÃO: 28/04/2014 as 9h00, LOCAL DA LICITAÇÃO: Sala de Licitações do Paço Municipal, na Praça Cel. Brasílio Fonseca, 35, Centro, Guararema – SP. O Edital poderá ser lido e obtido na íntegra no Paço Municipal de Guararema, no período das 08h30min às 16h00. Os interessados poderão obter o Edital por e-mail, enviando mensagem eletrônica para o endereço licitacao@guararema.sp.gov.br, informando os dados da empresa, a modalidade e o número da licitação. Outras informações podem ser obtidas pelo telefone (11) 4693-8016. ADRIANO DE TOLEDO LEITE, Prefeito Municipal. AVISO DE LICITAÇÃO. MODALIDADE: Pregão Presencial 034/2014, PROCESSO: 211/2014, OBJETO RESUMIDO: REGISTRO DE PREÇOS DE FORMULADOS, DATA E HORA DA LICITAÇÃO: 25/04/2014 as 9h00, LOCAL DA LICITAÇÃO: Sala de Licitações do Paço Municipal, na Praça Cel. Brasílio Fonseca, 35, Centro, Guararema – SP. O Edital poderá ser lido e obtido na íntegra no Paço Municipal de Guararema, no período das 08h30min às 16h00. Os interessados poderão obter o Edital por e-mail, enviando mensagem eletrônica para o endereço licitacao@guararema.sp.gov.br, informando os dados da empresa, a modalidade e o número da licitação. Outras informações podem ser obtidas pelo telefone (11) 4693-8016. ADRIANO DE TOLEDO LEITE, Prefeito Municipal. AVISO DE LICITAÇÃO. MODALIDADE: Pregão Presencial 035/2014, PROCESSO: 212/2014, OBJETO RESUMIDO: REGISTRO DE PREÇOS DE CARNES, DATA E HORA DA LICITAÇÃO: 24/04/2014 as 9h00, LOCAL DA LICITAÇÃO: Sala de Licitações do Paço Municipal, na Praça Cel. Brasílio Fonseca, 35, Centro, Guararema – SP. O Edital poderá ser lido e obtido na íntegra no Paço Municipal de Guararema, no período das 08h30min às 16h00. Os interessados poderão obter o Edital por e-mail, enviando mensagem eletrônica para o endereço licitacao@guararema.sp.gov.br, informando os dados da empresa, a modalidade e o número da licitação. Outras informações podem ser obtidas pelo telefone (11) 4693-8016. ADRIANO DE TOLEDO LEITE, Prefeito Municipal. AVISO DE LICITAÇÃO. MODALIDADE: Pregão Presencial 041/2014, PROCESSO: 254/2014, OBJETO RESUMIDO: REGISTRO DE PREÇOS DE BEBEDOURO, REFIL E FILTRO, DATA E HORA DA LICITAÇÃO: 29/04/2014 as 9h00, LOCAL DA LICITAÇÃO: Sala de Licitações do Paço Municipal, na Praça Cel. Brasílio Fonseca, 35, Centro, Guararema – SP. O Edital poderá ser lido e obtido na íntegra no Paço Municipal de Guararema, no período das 08h30min às 16h00. Os interessados poderão obter o Edital por e-mail, enviando mensagem eletrônica para o endereço licitacao@guararema.sp.gov.br, informando os dados da empresa, a modalidade e o número da licitação. Outras informações podem ser obtidas pelo telefone (11) 4693-8016. ADRIANO DE TOLEDO LEITE, Prefeito Municipal. AVISO DE LICITAÇÃO. MODALIDADE: Pregão Presencial 040/2014, PROCESSO: 253/2014, OBJETO RESUMIDO: REGISTRO DE PREÇOS DE TROFÉUS E MEDALHAS, DATA E HORA DA LICITAÇÃO: 30/04/2014 as 9h00, LOCAL DA LICITAÇÃO: Sala de Licitações do Paço Municipal, na Praça Cel. Brasílio Fonseca, 35, Centro, Guararema – SP. O Edital poderá ser lido e obtido na íntegra no Paço Municipal de Guararema, no período das 08h30min às 16h00. Os interessados poderão obter o Edital por e-mail, enviando mensagem eletrônica para o endereço licitacao@guararema.sp.gov.br, informando os dados da empresa, a modalidade e o número da licitação. Outras informações podem ser obtidas pelo telefone (11) 4693-8016. ADRIANO DE TOLEDO LEITE, Prefeito Municipal.
Visite o nosso site:
WWW.DCOMERCIO.COM.BR
das no mês de fevereiro". Ou seja, com o arrefecimento da temporada de calor e menos dias úteis, o consumo de energia caiu 6,3% Sudeste/Centro-Oeste, áreas que mais demanda energia no país. A região Sul teve uma queda ainda mais expressiva: 12,1%. Já no Nordeste e no Norte, a carga de energia teve reduções menores de fevereiro para março: 1,3% e 0,5%, respectivamente. Na comparação com março de 2013, a carga de energia subiu 4% no conjunto do país. Foi a menor alta desde dezembro 2,8%. No acumulado dos últimos 12 meses encerrados em março, o consumo registra expansão de 3,9%.
início da operação da hidrelétrica Teles Pires (MT) será antecipado de abril para janeiro de 2015, enquanto a usina Belo Monte (PA), no rio Xingu, deve começar a operar em 2016, segundo executivo de uma das acionistas nos dois empreendimentos, a Neoenergia. A hidrelétrica Teles Pires, localizada no rio de mesmo nome, vai pôr em operação uma turbina a cada 45 dias a partir de janeiro de 2015. Assim, toda a usina deverá estar operando no ano que vem, disse ontem o diretor financeiro da Neoenergia, Erik Breyer. "O contrato de concessão dela começa em abril de 2015 ... vamos antecipá-la para janeiro de
O
Reajustes - Apesar dos reajustes anuais significativos nas tarifas de três companhias de distribuição aprovados anteontem (cerca de 17%), o diretor-geral da Aneel, Romeu Rufino, disse que o órgão não confirma uma tendência de aumentos de dois dígitos na contas de luz. A projeção do Banco Central para a alta em 2014 é de 9,5%. A Aneel ainda definirá os reajustes anuais de 47 distribuidoras. Ru f i n o c o n f i rm o u q u e a "melhor estimativa" para o empréstimo que a Câmara de Comercialização de Energia Elétrica (CCEE) deve tomar junto aos bancos passou de R$ 8 bilhões para R$ 10,8 bilhões. (Agências)
2015 para atender a essa demanda", disse Breyer. A usina tem um investimento total estimado em R$ 3,69 bilhões, divididos entre os acionistas que, além da Neoenergia (50,1%) incluem Furnas (24,5%), Eletrosul (24,5%) e Odebrecht (0,9%). Já a hidrelétrica Belo Monte (PA), da qual a Neonergia também é acionista, com cerca de 10% de participação, deverá entrar em operação em 2016, segundo o executivo. A estimativa inicial era de que a usina localizada no rio Xingu, entrasse em operação em 2015. (Reuters)
Sistema Fácil, Incorporadora Imobiliária - São Carlos IV - SPE Ltda CNPJ Nº 08.945.953/0001-34 - NIRE 35.221.471.251 15ª ALTERAÇÃO E CONSOLIDAÇÃO DE CONTRATO SOCIAL Data 27.12.2012. Local S.J.Rio Preto. A totalidade das sócias da SISTEMA FÁCIL, INCORPORADORA IMOBILIÁRIA – SÃO CARLOS IV - SPE LTDA, sede em São José do Rio Preto-SP, na Av. Francisco das Chagas de Oliveira, nº 2500, sala 08G, CEP 15.085-485, DELIBERAM, reduzir o capital social, conf. art. 1082, II do CC, passando de R$3.166.059,00 para R$2.566.059,00, representando uma redução de R$600.000,00, que foram devolvidos até 31 de dezembro de 2012, em moeda corrente nacional, à sócia Marck Holdings S/A. Sócias: Marck Holdings S/A e Carlos Bianconi.
Sistema Fácil, Incorporadora Imobiliária - São Carlos IV - SPE Ltda CNPJ Nº 08.945.953/0001-34 - NIRE 35.221.471.251 16ª ALTERAÇÃO E CONSOLIDAÇÃO DE CONTRATO SOCIAL Data 01.04.2013. Local S.J.Rio Preto. A totalidade das sócias da SISTEMA FÁCIL, INCORPORADORA IMOBILIÁRIA – SÃO CARLOS IV - SPE LTDA, sede em São José do Rio Preto-SP, na Av. Francisco das Chagas de Oliveira, nº 2500, sala 08G, CEP 15.085-485,
DELIBERAM, reduzir o capital social, conf. art. 1082, II do CC, passando de R$2.566.059,00 para R$24.059,00, representando uma redução de R$2.542.000,00, que foram devolvidos até 30 de abril de 2013, em moeda corrente nacional, à sócia Marck Holdings S/A. Sócias: Marck Holdings S/A e Carlos Bianconi. Biofílica Investimentos Ambientais S.A.
CNPJ/MF 09.720.550/0001-50 - NIRE 35.300.358.201 Ata de Reunião do Conselho de Administração Data/Hora/Local: 28/10/2013, às 14h00, na R. Dr. Renato Paes de Barros, 714, 6º andar, conj. 62, S. Paulo. Convocação/Presenças: Dispensada a convocação pela presença da totalidade dos membros do Cons. de Administração. Mesa: Juscelino Fernandes Martins - Presidente; Plínio Pagnoncelli Aguiar Ribeiro - Secretário. Deliberações: “Aprovaram, por unanimidade” eleger, para um mandato de 2 anos, a contar da presente data, os seguintes membros p/ compor a Diretoria da Cia: (a) Plínio Pagnoncelli Aguiar Ribeiro, brasileiro, RG nº 0.0075.836-9 SSP/ MS e CPF/MF nº 960.333.201-1, p/ o cargo de Diretor Presidente; e (b) Cláudio Benedito Valladares Pádua, brasileiro, RG nº 2095470 IFP/ RJ e CPF/MF nº 025.266.467-15, p/ o cargo de Diretor Científico. Os Diretores ora eleitos declaram, sob as penas da lei, que cumprem todos os requisitos previstos no Art. 147 da Lei 6.404/76 p/ a investidura como membros da Diretoria da Cia, não estando impedidos p/ o exercício de atividade empresarial, ou terem sido condenados por crime falimentar, de prevaricação, peita ou suborno, concussão, peculato, contra a economia popular, a fé pública ou a propriedade, ou a pena criminal que vede, ainda que temporariamente, o acesso a cargos públicos. Os Diretores tomarão posse em seus cargos mediante a assinatura dos respectivos Termos de Posse lavrados no Livro de Atas de Reuniões da Diretoria da Cia. Encerramento: Formalidades legais foram devidamente arquivadas e registradas na JUCESP n° 125.545/14-9 em 03/04/2014.
EMPRESA BRASILEIRA DE SERVIÇOS HOSPITALARES – EBSERH
AVISO DE ABERTURA DE LICITAÇÃO Pregão Eletrônico nº 09/2014 Processo nº 23477.0011938/2014-50 A Empresa Brasileira de Serviços Hospitalares – EBSERH com sede na cidade de Brasília - DF, inscrita no CNPJ sob o nº 15.126.437/0001-43, torna público que realizará licitação, na modalidade de PREGÃO ELETRÔNICO, sob o número 09/2014, do tipo MENOR PREÇO, cujo objeto é o Registro de Preços, consignado em Ata, pelo prazo de 12 (doze) meses, para eventual aquisição de JALECOS para os Hospitais Universitários Federais – HUFs vinculados a Instituições Federais de Ensino Superior - IFES, coordenados pela Empresa Brasileira de Serviços Hospitalares – EBSERH, de acordo com as especificações, quantitativos e condições constantes no Edital e seus Anexos.. A abertura da sessão pública para a formulação dos lances está prevista para ocorrer às 10:00 horas do dia 23/04/2014. A DISPONIBILIZAÇÃO DO EDITAL se dará a partir do dia 09/04/2014, nos sites www.comprasnet.gov.br ou www.ebserh.mec.gov.br ou no endereço: Setor Comercial Sul-B, Quadra 09, Lote C, Ed. Parque Cidade Corporate, Torre C, 1º andar – Brasília/DF – CEP 70.308-200. Brasília, 08 de abril de 2014 Walmir Gomes de Sousa Diretor Administrativo Financeiro
SECRETARIA DA SAÚDE DIVISÃOTÉCNICA DE SUPRIMENTOS - SMS.3 ABERTURA DE LICITAÇÃO Encontra-se aberto no Gabinete, o seguinte pregão: PREGÃO ELETRÔNICO 073/2014-SMS.G, processo 2014-0.017.657-0, destinado ao registro de preço para o fornecimento de MEDICAMENTOS ANTI-INFECCIOSOS I, para a Divisão Técnica de Suprimentos - SMS.3/Grupo Técnico de Compras - GTC/Área Técnica de Medicamentos, do tipo menor preço. A abertura/realização da sessão pública de pregão ocorrerá a partir das 9 horas do dia 23 de abril de 2014, pelo endereço www.comprasnet.gov.br, a cargo da 4ª Comissão Permanente de Licitações da Secretaria Municipal da Saúde. RETIRADA DE EDITAL O edital do pregão acima poderá ser consultado e/ou obtido nos endereços: http://e-negocioscidadesp.prefeitura.sp.gov.br; www.comprasnet.gov.br, quando pregão eletrônico; ou, no gabinete da Secretaria Municipal da Saúde, na Rua General Jardim, 36 - 3º andar -Vila Buarque - São Paulo/SP - CEP 01223-010, mediante o recolhimento de taxa referente aos custos de reprografia do edital, através do DAMSP, Documento de Arrecadação do Município de São Paulo. DOCUMENTAÇÃO - PREGÃO ELETRÔNICO Os documentos referentes às propostas comerciais e anexos, das empresas interessadas, deverão ser encaminhados a partir da disponibilização do sistema, www.comprasnet.gov.br, até a data de abertura, conforme especificado no edital.
Vanguarda Agro S.A. CNPJ/MF 05.799.312/0001-20 – NIRE 35.300.380.657 – Companhia Aberta Edital de Convocação – Assembleia Geral Ordinária a ser realizada em 29 de abril de 2014 Vaguarda Agro S.A., sociedade por ações, com sede na Av. Presidente Juscelino Kubitschek, 1726, 11º and., cj. 113, São Paulo-SP, CNPJ nº 05.799.312/0001-20, com seus atos constitutivos registrados na JUCESP sob o NIRE 35.300.380.657, registrada na CVM como Cia. aberta categoria “A” sob o código 02035-4 (“Cia.”), vem pela presente, nos termos do art. 124 da Lei 6.404/76, conforme alterada (“LSA”) e dos artigos 3º e 5º da Instrução CVM nº 481, de 17/12/2009 (“ICVM 481”), convocar os senhores acionistas para reunirem-se em AGO a ser realizada às 10 hs. do dia 29/04/2014, na sede social da Cia., para examinar, discutir e votar a respeito da seguinte ordem do dia: (i) Apreciação, discussão e votação das contas dos Administradores, as Demonstrações Financeiras, o Relatório da Administração, bem como tomar conhecimento do Parecer do Conselho Fiscal, do Comitê de Auditoria e Gestão de Risco e do Parecer dos Auditores Independentes relativos ao exercício social findo em 31/12/2013; (ii) Deliberar sobre a destinação do resultado do exercício social encerrado em 31/12/2013 e distribuição de dividendos, se houver; (iii) Eleição de 8 membros para o Conselho de Administração da Cia.; e (iv) Fixar o montante global anual da remuneração dos Administradores da Cia.; Consoante o art. 126 da LSA, apenas as pessoas que comprovarem a qualidade de acionistas ou de representantes de acionistas, na forma da legislação aplicável, poderão comparecer e participar da AGO. A comprovação da qualidade de acionistas será realizada pela apresentação dos originais ou de cópias autenticadas dos seguintes documentos: (1) documento hábil de identidade do acionista ou de seu representante; (2) comprovante expedido pela instituição financeira depositária das ações escriturais de sua titularidade ou em custodia; e (3) na hipótese de representação do acionista, original ou cópia autenticada da procuração, devidamente regularizada na forma da lei. Como documento de identidade, a Cia. aceitará a Carteira de Identidade Registro Geral (RG), a Carteira Nacional de Habilitação (CNH), passaporte, carteiras de identidade expedidas pelos conselhos profissionais e carteiras funcionais expedidas pelos órgãos da Administração Pública, desde que contenham foto de seu titular. O representante do acionista pessoa jurídica deverá apresentar cópia autenticada dos seguintes documentos, devidamente registrados no órgão competente (Registro Civil de Pessoas Jurídicas ou Junta Comercial, conforme o caso): (1) contrato ou estatuto social; e (2) ato societário de eleição do administrador que (a) comparecer à AGO como representante da pessoa jurídica, ou (b) outorgar procuração para que o terceiro procurador represente a acionista pessoa jurídica na AGO. Os documentos dos acionistas expedidos no exterior devem ser notarizados por Tabelião Público, legalizados em Consulado Brasileiro, traduzidos por tradutor juramentado matriculado na Junta Comercial, e registrados no Registro de Títulos e Documentos, nos termos da legislação em vigor. Para fins de melhor organização da AGO e nos termos do art. 12 do Estatuto Social da Cia., a Cia. recomenda o depósito na sede social, aos cuidados do Departamento de Relações com Investidores, com antecedência de 72 horas contadas da data da realização da AGO, de cópia simples dos documentos acima referidos. Cópia da documentação poderá ser encaminhada para o e-mail ri@v-agro.com.br ou por fax: +55 (11) 3137-3114. Ressalta-se que os acionistas poderão participar da AGO ainda que não realizem o depósito prévio acima referido, bastando apresentarem tais documentos na abertura da AGO, conforme o disposto no § 2º do art. 5º da ICVM 481. Os documentos relativos às matérias a serem discutidas na AGO encontram-se à disposição dos acionistas para consulta na sede da Cia. e nas páginas eletrônicas da Cia. (www.v-agro.com.br), da BM&FBOVESPA (www.bmfbovespa.com.br) e da CVM (www. cvm.gov.br) na rede mundial de computadores, em conformidade com as disposições da LSA e regulamentação da CVM. São Paulo, 9 de abril de 2014. (ass.) Salo Davi Seibel – Presidente do Conselho de Administração. (09, 10 e 11/04/2014)
Arena Itaquera S.A. CNPJ/MF nº 14.278.551/0001-26 Demonstrações Financeiras referentes aos exercícios sociais encerrados em 31 de dezembro de 2013 e 2012 (Em Reais) Balanços Patrimoniais 31/12/2012 Passivo 31/12/2013 31/12/2012 387.257 Circulante 470.327.449 428.388.717 370.187 Empréstimos e Financiamentos 470.323.244 428.379.734 17.070 Fornecedores 4.205 2.983 767.490.000 Obrigações tributárias – 23 Outras Obrigações – 5.979 839.240.000 797.490.000 Não circulante 50.000.000 – 841.026.916 Empréstimos e Financiamentos 50.000.000 – 797.877.257 Patrimônio líquido 320.699.467 369.488.540 Demonstrações dos Resultados Capital Social 402.001.000 402.001.000 Prejuízo Acumulado (81.301.533) (32.512.460) 31/12/2013 31/12/2012 797.877.257 Receitas Operacionais 125.257 152.394 Total do passivo e patrimônio líquido 841.026.916 Receita de Aplicação Financeira 125.257 152.230 Demonstrações das Mutações do Patrimônio Líquido Recuperação de Despesas – 164 Capital Reserva Prejuízos Custos/Despesas Operacionais (48.915.835) (30.625.643) social de lucros acumulad. Total Despesas Administrativas (86.163) (466.353) Saldos em 31/12/2011 1.000 – (1.983.364) (1.982.364) Outras Despesas Operacionais (13) – – – (30.529.096) (30.529.096) Despesas Financeiras (48.484.164) (25.682.530) Prejuízo do Exercício 1.000 – (32.512.460) (32.511.460) Impostos, Taxas de Contribuições (345.495) (4.476.760) Saldos em 31/12/2012 – – (48.790.578) (48.790.578) Lucro Operacional (48.790.578) (30.473.249) Prejuízo do Exercício Ajustes de exerc. anteriores – – 1.505 1.505 Despesas Não Operacionais – (81.301.533) (81.300.533) 1.000 Imposto de Renda – (35.612) Saldos em 31/12/2013 Contribuição Social – (20.235) Notas Explicativas às Demonstrações Financeiras Lucro Líquido do Exercício (48.790.578) (30.529.096) 1. Contexto operacional – A Arena Itaquera S/A, foi constituída em (30.529) Lucro por Quota (48.791) 26/11/2011, e tem como objeto social preponderante financiar ou investir em estádios ou arenas esportivas, diretamente ou por meio do investimento Maurício da Costa Ribeiro – Diretor sem designação específica em outras sociedades (quer seja empresárias ou não), fundos de investiRodrigo Boccanera Gomes – Diretor sem designação específica mentos, consórcios ou outras pessoas jurídicas. Marcelo Santos Brandão – Contador CRC RJ 089.386/O-3 Ativo Circulante Disponibilidade Impostos a Compensar Não circulante Investimentos Compras de Ações Total do ativo
31/12/2013 1.786.916 1.762.555 24.361 839.240.000
Demonstrações do Fluxo de Caixa 31/12/2013 31/12/2012 Fluxo de Caixa das Atividad. Operacionais Prejuízo do exercício (48.790.578) (30.529.096) (+/-) Ajustes Ajuste de exercício anterior 1.505 – Variações nos Ativos e Passivos Impostos a Compensar (7.291) (770) Fornecedores 1.222 2.983 Obrigações Tributárias (23) (10.167) Outras Obrigações (5.979) 5.979 Caixa Líquido das Atividades Operacionais (48.801.143) (30.531.072) Fluxo de Caixa das Ativid. de Investimento Compras de Ações (41.750.000) (297.490.000) Caixa Líq. Gerado pelas Ativid. de Investim. (41.750.000) (297.490.000) Fluxo de Caixa das Ativid. de Financiam. Empréstrimos e Financiamentos 91.943.511 328.379.734 Caixa Líq. Gerado pelas Ativid. de Financ. 91.943.511 328.379.734 Aum./Red. Líq. de Caixa e Equival. de Caixa 1.392.368 358.661 Início do Exercício 370.187 11.526 Final do Exercício 1.762.555 370.187 Aum./Red. Líq. de Caixa e Equival. de Caixa 1.392.368 358.661 2. Apresentação das Demonstrações Financeiras – As demonstrações financeiras foram elaboradas em conformidade com a Lei das Sociedades por Ações – 6.404/76, bem como nas Orientações e nas Interpretações emitidas pelo Comitê de Pronunciamentos Contábeis. 3. Patrimônio líquido – Capital social: O capital social, no valor de R$ 402.001.000, totalmente integralizado, está representado por 402.001.000 ações ordinárias nominativas, sem valor nominal.
Jequitiba Patrimonial S/A CNPJ/MF nº 10.928.350/0001-76 Demonstrações Financeiras referentes aos exercícios sociais encerrados em 31 de dezembro de 2013 e 2012 (Em Reais) Ativo Circulante Equivalente de Caixa Clientes Impostos a Compensar Adiantamento a Fornecedor Despesas Pagas Antecipadamente Ativo Não Circulante Imobilizado Total do Ativo
31/12/2013 305.426 304.876 – 515 35 – 600.000 600.000 905.426
Demonstração do Resultado 31/12/2013 Receitas Operacionais 961.848 Receitas de Serviços Prestados 961.848 (-) Deduções sobre a Receita (83.200) I mpostos sobre Venda (83.200) Receitas/(Despesas) Operacionais (24.244) Despesas administrativas (35.962) Impostos, Taxas e Contribuições – Resultado Financeiro 11.717 Resultado do Exercício antes dos Impostos, Contribuições e Participações 854.404 IRPJ (56.388) CSLL (28.940) Lucro Líquido a Distribuir 769.075 (-) Distribuição de Lucros (484.000) (-) Reservas de Lucros (285.075) Lucro/(Prejuízo) no Exercicio –
Balanço Patrimonial 31/12/2012 Passivo 17.760 Circulante 137 Obrigações Tributárias 9.385 Outras Obrigações 615 Patrimônio Líquido – Capital Subscrito 7.623 Reserva Legal – Retenção de Lucros – Futuro Aumento de Capital 17.760 Total do Passivo e PL 31/12/2012 3.559.928 3.559.928 (307.979) (307.979) (130.678) (152.125) (223) 21.670
Rodrigo Boccanera Gomes – Sócio Administrador Marcelo Santos Brandão Contador CRC RJ 089.386/O-3
3.121.271 (268.320) (104.496) 2.748.455 – – 2.748.455
Demonstração do Fluxo de Caixa Encerrado 31/12/2012 Fluxo de Caixa das Atividades Operacionais 31/12/2013 31/12/2012 16.960 Lucro/Prejuizo do exercício – 2.748.455 4.355 Variações nos Ativos e Passivos 12.605 Direitos a Receber 9.385 (9.385) 800 Impostos a Compensar 100 (615) 800 Adiantamento a Fornecedore (35) – – Despesas Pagas Antecipadamente 7.623 (7.623) – Fornecedores – (1.478) – Obrigações Tributárias (5) (734) 17.760 Outras Obrigações 2.595 9.901 Caixa Líquido das Atividades Operacionais 19.664 2.738.521 Demonstrações das Mutações do Patrimônio Líquido Fluxo de Caixa das Ativid. de Investimento Capital Reserva Lucros prej. Imobilizado (600.000) – social de lucros acumulad. Total Caixa Líq. Gerado pelas Ativid. de Investimento (600.000) – Saldos em 31/12/2011 800 41.498 – 42.298 Fluxo de Caixa das Ativid. de Financiamento Capital Social Integralizado – – Capital Social Integralizado – – 2.748.455 2.748.455 Reserva Legal 160 – Retenção de Lucros – (41.498) 41.498 – 284.915 – Distribuição de Lucros – – (2.789.953) (2.789.953) Retenção de lucros Futuramento Aumento de Capital 600.000 – Saldos em 31/12/2012 800 – – 800 Lucros e Dividendos Distribuidos – (2.789.953) Futuro Aum. de Capital 600.000 – – 600.000 Caixa Líq. Gerado pelas Ativid. de Financiamento 885.075 (2.789.953) Lucro do exercício – – 769.075 769.075 304.739 (51.432) Retenção de Lucros – 284.915 (284.915) – Aum./Red. Líq. de Caixa e Equiv. de Caixa Reserva Legal – 160 (160) – Início Do Exercício 137 51.569 Distribuição de Lucros – – (484.000) (484.000) Final Do Exercício 304.876 137 Saldos em 31/12/2013 600.800 285.075 – 885.875 Aum./Red. Líquido de Caixa e Equiv. de Caixa (51.432) 304.739
31/12/2013 19.551 4.350 15.200 885.875 800 160 284.915 600.000 905.426
Notas Explicativas às Demonstrações Financeiras 1. Contexto operacional – A Jequitiba Patrimonial S/A, foi constituída por Ações – 6.404/76, bem como nas Orientações e nas Interpretações em 29/04/2009, e tem como objeto social preponderante a consultoria e emitidas pelo Comitê de Pronunciamentos Contábeis. assessoria nas áreas financeiras e de mercado de capitais. 3. Patrimônio líquido – Capital social: O capital social, no valor de 2. Apresentação das Demonstrações Financeiras – As demonstrações R$ 800, totalmente integralizado, está representado por 800 ações ordináfinanceiras foram elaboradas em conformidade com a Lei das Sociedades rias nominativas, sem valor nominal.
20 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
PREFEITURA MUNICIPAL DE BIRIGUI
GRÁFICA DO DHARMA LTDA.
ZURICH BRASIL CLUBE DE SEGUROS
EDITAL Nº 045/2.014 – PREGÃO PRESENCIAL Nº 017/2.014 OBJETO:- Registro de preços para aquisição de gêneros alimentícios industrializados destinados à Central Municipal de Alimentação Escolar da Secretaria de Educação pelo período de 09 meses. Data da Abertura25/04/2.014, às 13:30 horas. Melhores informações poderão ser obtidas junto a Seção de Licitações na Rua Santos Dumont nº 28, Centro, ou pelo telefone (018) 36436126. O Edital poderá ser lido naquela Seção e retirado gratuitamente no site www.birigui.sp.gov.br, Pedro Felício Estrada Bernabé, Prefeito Municipal, Birigui, 08/04/2014,.
CNPJ/MF 01.431.716/0001-06 - NIRE 35213925671 Edital de Convocação de Reunião Extraordinária de Sócios Ficam os sócios quotistas convocados para participar da Reunião Extraordinária de Sócios no dia 16 de abril de 2014, às 10:30hs, na Avenida Brigadeiro Faria Lima, nº 1.461, 12º andar, cidade de São Paulo, Estado de São Paulo, CEP 01451-921, para deliberar sobre a seguinte ordem do dia: (i) aumento do capital social da Sociedade; e (ii) eleição de administrador com a consequente alteração do Contrato Social. São Paulo, 8 de abril de 2014. Maria Rita Arruda Toledo - Sócia Administradora.
CNPJ nº 18.221.101/0001-58 Edital de Convocação - Assembléia Geral Ordinária Ficam os associados da Zurich Brasil Clube de Seguros (a “Entidade”), convocados a se reunirem em Assembléia Geral Ordinária que será realizada no dia 30 de abril de 2014, com início às 10h00min, na sede social da Entidade, localizada no Estado de São Paulo, na Rua Dr. Geraldo Campos Moreira, 240–7º andar, Brooklin Novo, CEP 04571-020, em primeira chamada e, não havendo número legal, em segunda chamada, às 10h30min, de acordo com o artigo 21 do Estatuto Social, para deliberarem sobre a seguinte ordem do dia: (i) Aprovação das contas referentes ao exercício social findo em 31 de dezembro de 2013; (ii) Alteração do endereço da sede da companhia e consequente alteração do estatuto social da companhia; Encontram-se à disposição dos associados, na sede social da Entidade, cópias dos documentos referentes às matérias a serem deliberadas na Assembléia Geral Ordinária ora convocada. São Paulo, 30 de abril de 2014. Luiz Fernando Barsotti - Diretor Presidente. (05, 08 e 09/4/2014)
Outback Steakhouse Restaurantes Brasil S.A.
Declaração de Extravio - JURUBATECH TECNOLOGIA AUTOMOTIVA LTDA., pessoa jurídica com sede no Município de São Paulo, Estado de São Paulo, na Rua Antonio do Campo nº 01, Pedreira, CEP 04459-000, inscrita no CNPJ/ MF sob o nº 57.154.668/0001-00, inscrita na Secretaria da Fazenda do Estado de São Paulo sob nº 111.768.820.113, comunica o extravio de toda a documentação fiscal estadual Sociedade, incluindo os livros fiscais, AIDFs, Notas Fiscais Fatura modelo 1, em especial das notas de numeração 105.001 à 120.500, não sabendo precisar quais das notas fiscais foram utilizadas e quais estavam em branco. Os documentos fiscais foram extraviados nas dependências da sede da Sociedade, não sendo possível precisar a data da ocorrência. SP 28/02/2014. Jose Antonio Schiavoni Guarnieri - Administrador. (05, 08 e 09)
GEOSONDA S.A. CNPJ/MF nº 60.681.749/0001-73 - NIRE nº 35.300.036.964 Ata da Assembleia Geral Extraordinária. Data/Hora/Local: 21/03/2014, às 08h00, na R. Paes Leme, 524, conj. 112, S. Paulo/SP. Presença/Convocação: Dispensada a convocação, em vista da totalidade dos acionistas, nos termos do arti. 124, § 4º, da Lei 6.404/76. Mesa: Presidente - Clovis Salioni convidou; Secretária - Rafaela Karla dos Santos. Ordem do Dia/Deliberações: “Aprovadas, por unanimidade” (a) Prestar as garantias reais e fidejussórias em nome da empresa CVS Administração de Bens e Participações Ltda., c/ sede na R. Paes Leme, 524, conj.112, S. Paulo/SP, CNPJ/MF n.º 09.077.203/000150, c/ seus atos constitutivos arquivados na Jucesp/NIRE 35.221.790.801, em 06/09/2007 (a “Sociedade”), decorrentes de todos os contratos financeiros e títulos de crédito celebrados entre a Sociedade, o Banco do Brasil e qualquer outra instituição financeira, tendo em vista tratar-se de atividade compreendida no curso normal dos negócios da Sociedade; (b) Ratificar, neste ato, toda e qualquer garantia já prestada pela Cia em nome da Sociedade junto ao Banco do Brasil e qualquer outra instituição financeira; e por fim; (c) autorizar os administradores da Cia a tomar todas e quaisquer providências necessárias à prestação e ratificação de garantias reais e fidejussórias em questão, podendo, para tanto, praticar todos os atos e assinar todos os documentos que se fizerem necessários. Encerramento:Nada mais havendo a tratar, foi encerrada a presente Ata, que lida vai assinada pelos presentes. A presente é cópia fiel lavrada no livro próprio. S. Paulo, 21/03/2014. Clovis Salioni – Presidente; Rafaela K. dos Santos – Secretária. JUCESP nº 120.144/14-1 em 31.03.2014.
Brasil/CT Comércio e Turismo S.A. CNPJ/MF nº 12.316.059/0004-15 – NIRE (em fase de elevação) Ata de Reunião da Diretoria Realizada em 23 de Janeiro de 2014 Data, Hora e Local: Aos 23/01/14, às 14Hs, na sede. Presença: Totalidade. Convocação: Foi realizada por mensagens individuais aos diretores. Ordem do Dia: deliberação sobre a abertura de filial. Deliberação: Na forma do art. 2°, §2º, do Estatuto Social da Cia., foi aprovada a abertura de filial no município de Barueri/SP, na Rod. Pres. Castelo Branco, n° 11.100, sala 01-KM 30,5, perímetro 14, Bairro Jardim Maria Cristina. Encerramento: Nada mais. São Paulo, 23 de janeiro de 2014. Marcos Wettreich - Diretor-presidente; Luciana Fernandes Couto - Diretora. Jucesp sob NIRE nº 3590472592-7 e 82.400/14-3 em 26/02/2014. Gisela Simiema Ceschin-Secretária Geral.
CNPJ/MF nº 17.261.661/0001-73 - NIRE 35.300.463.412 Assembleia Geral Extraordinária - Edital de Convocação São convidados os acionistas da Outback Steakhouse Restaurantes Brasil S.A. (“Companhia”), na forma prevista no Artigo 124 da lei nº 6.404/76, para se reunirem em Assembleia Geral Extraordinária a ser realizada no dia 15 de abril de 2014, às 10:00 horas, na sede da Companhia, localizada na Cidade de São Paulo, Estado de São Paulo, na Avenida Dr. Chucri Zaidan, 80, 8º andar, conj. 8, CEP 04583-110, Vila Cordeiro, para deliberarem sobre a seguinte Ordem do Dia: (i) criação de novas classes de ações preferenciais, de acordo com o plano de expansão da Companhia; (ii) aumento do capital social da Companhia, mediante a emissão de novas ações preferenciais; e (iii) alteração do Estatuto Social da Companhia, se aplicável, para refletir as deliberações dos acionistas. Instruções Gerais: 1. Os documentos pertinentes às matérias a serem debatidas na Assembleia encontram-se à disposição dos acionistas, a partir desta data, na sede da Companhia. 2. O acionista que desejar ser representado por procurador, constituído na forma do Artigo 126, §1º, da Lei nº 6.404/76, deverá depositar o respectivo mandato na sede da Companhia, até 24 (vinte e quatro) horas antes da realização da Assembleia Geral. São Paulo, 04 de abril de 2014. Silvio Jose Bandini – Diretor. (05-08-09)
EDITAL DE CONVOCAÇÃO – ASSEMBLEIA GERAL ORDINÁRIA E EXTRAORDINÁRIA CUMULATIVAS O presidente da Cooperativa de Crédito dos Bancários de São Paulo e Municípios Limítrofes – BANCREDI convoca seus associados para se reunirem em AGO e AGE cumulativas, a realizar-se a Rua São Bento, 413, térreo, Auditório Azul, nesta cidade de São Paulo, Estado de São Paulo, no dia 29 de abril de 2014, obedecendo aos seguintes horários e “quorum” para sua instalação, sempre no mesmo local, em cumprimento ao que determina seu Estatuto Social: 1) em primeira convocação às 16h com a presença de 2/3 do número de Associados; 2) em segunda convocação às 17h com a presença de metade mais um do número total de Associados; 3) em terceira convocação às 18h com a presença mínima de 10 (dez) Associados, para que deliberem sobre a seguinte ordem do dia – AGO: a) leitura para discussão e julgamento do relatório da diretoria; apreciação da prestação de contas da Administração, incluindo: balanço, demonstração de sobras e perdas, parecer do Conselho Fiscal e Auditoria; b) destinação de sobras líquidas ou rateio das perdas apuradas; AGE: a) Eleição do Conselho Fiscal. São Paulo; 9 de abril de 2014. Flávio Monteiro Moraes – Presidente. Washington Batista Farias – Tesoureiro; Clarice Torquato Gomes da Silva – Secretária.
AGÊNCIA NACIONAL DE AVIAÇÃO CIVIL
Ministério da Defesa
AVISO DE LICITAÇÃO EMPRESA PAULISTA DE PLANEJAMENTO METROPOLITANO S.A. - EMPLASA CNPJ: 47.093.703/0001-75 ASSEMBLEIAS GERAIS ORDINÁRIA E EXTRAORDINÁRIA Convocamos os Senhores Acionistas na forma da lei, a se reunirem em Assembleias Gerais Ordinária e Extraordinária no dia 28 de abril de 2014, às 14 horas, na Rua Boa Vista, nº 170, 2º andar, São Paulo/SP para discutirem e deliberarem sobre a seguinte Ordem do Dia: 1. Exame, discussão e votação do Balanço Patrimonial e Demonstrações Financeiras, relativos ao exercício de 2013. 2. Exame e votação do Relatório de Administração, referente ao exercício de 2013. 3. Eleição dos membros do Conselho Fiscal, em virtude do término de seus mandatos e fixação da sua remuneração. 4. Aumento do capital social subscrito e integralizado no valor de R$ 2.841.922,43. 5. Alteração do Estatuto Social (artigos 2º e 3º) e sua consolidação. 6. Outros assuntos de interesse da Sociedade. São Paulo,17 de março de 2014. Marcos Camargo Campagnone - Presidente do Conselho de Administração.
Secretaria de
Pregão Eletrônico nº 19/2014 Objeto: Registro Formal de Preços relativos à aquisição dos seguintes bens de uso permanente: televisores, fornos de micro-ondas, frigobares, suportes de teto e de parede para televisor, bebedouros e cafeteiras, para atender as necessidades da ANAC, nas localidades e padrões mínimos de qualidade exigíveis, conforme especificações detalhadas constantes do Termo de Referência - Anexo “A” do edital, e ainda, de acordo com o disposto nos Anexos, para contratações futuras. Edital: 09/04/2014 de 09h00 às 12h00 e de 14h00 às 17h59. Entrega das Propostas: a partir de 09/04/2014. Abertura das Propostas: 23/04/2014 às 10h00 no www.comprasnet.gov.br WALLACE MOREIRA BASTOS Pregoeiro
AGÊNCIA NACIONAL DE AVIAÇÃO CIVIL
Ministério da Defesa
AVISO DE SUSPENSÃO Pregão Eletrônico nº 14/2014
AGÊNCIA NACIONAL DE AVIAÇÃO CIVIL
ECONOMIA/LEGAIS - 21
DIÁRIO DO COMÉRCIO
quarta-feira, 9 de abril de 2014
Ministério da Defesa
AVISO DE LICITAÇÃO
Comunicamos a suspensão da licitação supracitada publicada no D.O.U. em 31/03/2014. Objeto: Pregão Eletrônico - contratação de empresa especializada na prestação de serviços de planejamento, implantação, operação, gerenciamento de Central de Atendimento contínuo e sazonal e gestão de teleatendimento receptivo e ativo nas formas de atendimento eletrônico e humano na modalidade Contact Center incluindo registro e fornecimento de informações aos usuários e ao público em geral. Englobando serviços operacionais de atendimento por meio de canais multimeios e serviços especializados por demanda, abrangendo todos os recursos de infraestrutura tecnológica de redes e telecomunicações, plataforma de comunicação, integração telefonia computador (CTI - Computer Telephony Integration), solução de gravação dos atendimentos, infraestrutura física e ambiental, mobiliários, disponibilização e sustentação de sistema de atendimento, processos de informações de atendimento para a Central, recursos humanos especializados nas áreas que compreendem os serviços a serem executados, e demais recursos necessários à prestação de serviços, conforme detalhamentos constantes neste Edital e anexos. WALLACE MOREIRA BASTOS Pregoeiro
Pregão Eletrônico nº 20/2014 Objeto: Registro de Preços relativos à aquisição de mobiliário diverso Registro Formal de Preços relativos à aquisição de mobiliário diverso para atendimento das necessidades da Agência Nacional de Aviação Civil - ANAC, nas unidades localizadas em Brasília/DF; Rio de Janeiro/RJ, São Paulo/SP, São José dos Campos/SP, Recife/PE, Porto Alegre/RS e Curitiba/PR, de acordo com as quantidades e especificações detalhadas constantes do Termo de Referência - Anexo “A” deste edital. Edital: 09/04/2014 de 09h00 às 12h00 e de 14h00 às 17h59. Entrega das Propostas: a partir de 09/04/2014. Abertura das Propostas: 23/04/2014 às 10h00 no www.comprasnet.gov.br Gisele Aparecida Gonçalves de Oliveira Pregoeira
ECOPART INVESTIMENTOS S.A. - CNPJ Nº 05.881.213/0001-93 - NIRE nº 35.300.358.660 Ata de Assembleia Geral de Debenturistas da 5ª Emissão de Debêntures Simples, não Conversíveis em Ações, da Espécie com Garantia Real e Flutuante, em Série Única, para Distribuição Pública com Esforços Restritos de Colocação, da Ecopart Investimentos S.A. Realizada em 18.02.2014 1. Data, hora e local: 18.02.2014, às 10h00m, na sede da Ecopart Investimentos S.A. (“Emissora”), na R. Padre João Manoel, nº 222, parte, São Paulo, SP, 01411-000. 2. Presença: Debenturistas representando 100% das debêntures em circulação da 5ª Emissão de Debêntures Simples, Não Conversíveis em Ações, da Espécie com Garantia Real e Flutuante, em Série Única, para Distribuição Pública com Esforços Restritos de Colocação, da Emissora (“Escritura de Emissão”, “Debêntures” e “Debenturistas”, respectivamente), conforme assinaturas constantes na presente ata, em razão do que fica dispensada a convocação, nos termos do art. 71, §2º combinado com o art. 124, §4º, ambos da Lei nº 6.404, de 15.12.1976 (“Lei das S.A.”). Presentes ainda o representante da Emissora, Sr. Carlos de Mathias Martins Junior, e representante da Pentágono S.A. Distribuidora de Títulos e Valores Mobiliários, na qualidade de agente fiduciário dos debenturistas (“Agente Fiduciário”). 3. Mesa: Presidente: Sr. Andre Jacintho Mesquita; Secretária: Srta. Camila de Souza. 4. Ordem do Dia: Deliberar sobre a autorização da celebração do Sexto Aditamento à Escritura de Emissão, com o fim de permitir a) a alteração das datas de Amortização do Valor Nominal Unitário das Debêntures, descritas nas cláusulas 5.12, 5.13.1 e 5.13.3; b) a amortização extraordinária parcial das Debêntures, mediante a inclusão da cláusula 5.24 “Amortização Extraordinária” e subcláusulas 5.24.1 e 5.24.2. à Escritura de Emissão; c) a complementação da garantia de alienação fiduciária de ações de emissão da Emissora, de titularidade dos Acionistas, com a consequente alteração da cláusula 5.9; e d) a ratificação (i) da venda de 41,2% das ações detidas das empresas subsidiárias (1) Omega Energia Renovável S.A., (2) Kyria Energia S.A., (3) Musca Energia S.A. e (4) Potami Energia S.A., representando um valor total de R$ 28.000.000,00; e (ii) da redução de capital com distribuição de recursos entre os acionistas da Companhia, em observância ao disposto no item (xxiv) da cláusula 5.18 da Escritura de Emissão, no valor total de até R$ 14.000.000,00. 5. Deliberações tomadas: Após a leitura da Ordem do Dia, foi deliberado por Debenturistas representando 100% das debêntures em circulação, que a ata desta Assembleia fosse lavrada sob a forma de sumário, nos termos do art. 130, §1º, da Lei das S.A. Após o exame e discussão das matérias constantes da Ordem do Dia, os Debenturistas deliberaram, por unanimidade de votos e sem quaisquer restrições, aprovar e ratificar a matéria discutida na Ordem do Dia. Ficam desde já autorizados, a Emissora e o Agente Fiduciário, a realizar o aditamento à Escritura de Emissão com a finalidade de reproduzir as deliberações do item 4 acima, com a alteração das cláusulas 5.12, 5.13.1 e 5.13.3, e com a inclusão da cláusula 5.24 e subcláusulas 5.24.1 e 5.24.2 à Escritura de Emissão, bem como alteração da cláusula 5.9, que passarão a vigorar com a seguinte redação: 5.12 Amortização do Valor Nominal Unitário. O Valor Nominal Unitário das Debêntures será amortizado em 2 parcelas, nos percentuais e datas abaixo indicadas ( Datas de Amortização ), sendo o primeiro pagamento devido em 27.09.2014 e o último em 27.03.2015, ressaltadas as hipóteses de Eventos de Vencimento Antecipado das Debêntures descritas na Cláusula 5.18, de Resgate Antecipado descritas na Cláusula 5.17, e de Amortização Extraordinária prevista na Cláusula 5.24 da Escritura de Emissão. Parcela - Data da amortização Percentual de Amortização sobre o saldo do Valor Nominal Unitário após a Amortização Extraordinária informada na Cláusula 5.24: 1ª. - 27/09/2014 - 63%; 2ª. - 27/03/2015 - 37%. 5.13.1 De ne-se Período de Capitalização como sendo o intervalo de tempo que se inicia na Data de Emissão ou na data do último pagamento da Remuneração e se encerra nas mesmas datas de pagamento da Remuneração subsequente ( Período de Capitalização ). Desta forma, o 1º Período de Capitalização será desde a Data de Emissão até 27.09.2013, data no qual foi pago 25% da Remuneração devida nesta data, o próximo Período de Capitalização teve início em 27.09.2013 até a próxima Data de pagamento de Remuneração em 27.09.2014 ou até a data do próximo evento extraordinário, caso exista, e assim sucessivamente até o vencimento. 5.13.3 Em 27.09.2013 foi devido o valor de Remuneração equivalente à 25% do valor apurado no Período de Capitalização que iniciou-se na Data de Emissão e encerrou-se em 27.09.2013. O valor remanescente foi incorporado ao Valor Nominal Unitário, sendo certo que em cada Data de Amortização haverá pagamento da Remuneração integral correspondente ao respectivo Período de Capitalização. 5.24 Amortização Extraordinária. A Emissora poderá realizar a amortização extraordinária parcial do Valor Nominal Unitário das Debêntures ( Amortização Extraordinária ), a qualquer tempo, desde que: (i) seja precedida de noti cação formal ao Agente Fiduciário e aos Debenturistas, escrita e antecedência mínima de 2 dias úteis, contados da data prevista para realização do pagamento da Amortização Extraordinária ( Noti cação da Amortização Extraordinária ), na qual deverá constar: a) a data prevista para o pagamento da Amortização Extraordinária e da Remuneração; b) o percentual incidente sobre o saldo do Valor Nominal Unitário das Debêntures objeto da Amortização Extraordinária, em todo caso limitado a 90% do Saldo do Valor Nominal Unitário. c) a informação de que a parcela de amortização será acrescida de parcela da Remuneração calculada pro rata temporis desde a data de emissão ou do último pagamento de juros até a data da efetiva Amortização Extraordinária e demais encargos devidos e não pagos até a data prevista para o pagamento da Amortização Extraordinária; (ii) seja enviada comunicação à CETIP, acerca da realização de Amortização Extraordinária, com, no mínimo, 2 dias úteis de antecedência da data estipulada para o pagamento da Amortização Extraordinária; (iii) O pagamento das Debêntures objeto de Amortização Extraordinária será feito (i) por meio dos procedimentos adotados pela CETIP para as Debêntures custodiadas eletronicamente na CETIP, e/ou (ii) mediante depósito em contas correntes indicadas pelos Debenturistas, a ser realizado pelo Banco Liquidante e Escriturador Mandatário, no caso de Debêntures que não estejam custodiadas eletronicamente na CETIP. 5.24.1 Sem prejuízo do disposto na cláusula 5.24, a Emissora promoverá Amortização Parcial Extraordinária do saldo do Valor Nominal Unitário das Debêntures, conforme tabela abaixo: Data da Amortização Parcial Extraordinária - Percentual de Amortização Parcial Extraordinária sobre o Saldo do Valor Nominal Unitário: 19/02/2014 - 26,7465%. 5.24.2 Na mesma data prevista para Amortização Parcial Extraordinária do saldo do Valor Nominal Unitário das Debêntures descrita na cláusula 5.24.1, a Emissora pagará Remuneração, calculada pro rata temporis desde o último pagamento até a data de pagamento da Amortização Parcial Extraordinária. Considerando 19/02/2014, como início do novo período de capitalização até o próximo evento. 5.9 Espécie de Garantia: As debêntures serão da espécie com (i) garantia utuante, com privilégio geral sobre os ativos da Emissora, nos termos do art. 58, § 1º, da Lei das Sociedades por Ações e (ii) com garantia real, constituída através de alienação duciária de ações da Emissora, nos termos do Instrumento Particular de Alienação Fiduciária de Ações em Garantia ( Contrato de Alienação Fiduciária ), celebrado entre a Emissora, as Acionistas e o Agente Fiduciário em 05.04.2012, e aditamentos por meio dos quais as Acionistas constituíram ao Agente Fiduciário, agindo em nome e benefício dos Debenturistas, garantia real de alienação duciária sobre 41.000.000 de ações de emissão da Emissora, de titularidade dos Acionistas ( Alienação Fiduciária ). Os termos utilizados nesta Ata que não estiverem aqui definidos têm o mesmo significado que lhes foi atribuído na Escritura de Emissão e seus posteriores aditamentos. 6. Encerramento: Nada mais havendo a ser tratado, foi declarada encerrada a Assembleia, lavrando-se a competente Ata a qual, após sua leitura, foi aprovada pelos presentes. São Paulo, 18.02.2014. Confere com original lavrado em livro próprio. Sr. Andre Jacintho Mesquita - Presidente; Srta. Camila de Souza - Secretária. JUCESP 119.768/14-8 em 28.03.2014. Gisela Simiema Ceschin - Sec. Geral. FALÊNCIA, RECUPERAÇÃO EXTRAJUDICIAL E RECUPERAÇÃO JUDICIAL Conforme informação da Distribuição Cível do Tribunal de Justiça de São Paulo, foram ajuizados no dia 08 de abril de 2014 na Comarca da Capital, os seguintes pedidos de falência, recuperação extrajudicial e recuperação judicial:
Requerente: Gold Mix Indústria e Comércio de Plásticos Ltda. EPP. Requerido: Non Woven do Brasil Indústria e Comércio de Tecidos Ltda. Rua Alves Seixas, 64 - 2ª Vara de Falências. Requerente: Indústria de Pregos Leon Ltda. Requerido: Deedson Indústria de Parafusos Ltda. Rua João Penteado, 135 - 1ª Vara de Falências.
A empresa PAULA IKI COMÉRCIO DE ROUPAS, BIJUTERIAS E ACESSÓRIOS- ME, situada à Rua Domingos Lopes da Silva n° 31 - apto 23 - Vila Suzana, CNPJ 03.234.563/0001-32, comunica o extravio de 02 talões de nota fiscal, série A, do n° 01 ao n° 100, sendo que do n° 01 ao n° 18, usadas, e do n° 19 ao n° 100, em branco.
A Saint-Gobain Vidros S/A torna público que recebeu da CETESB a Renovação da Licença de Operação nº 45006064, válida até 01/04/2019, para tratamento de água - CNPJ nº 60.853.942/002430, sito à Av. Embaixador Macedo Soares, 6800, Água Branca, CEP: 05036-903 - São Paulo/SP. HITS COMÉRCIO DE MÓVEIS E OBJETOS PARA DECORAÇÃO LTDA. CNPJ Nº 09.625.106/0001-55 – NIRE 35.222.200.960 Ata de Reunião de Sócios Anúncio de Convocação Convocamos as Srs. Sócias da Sociedade reunirem-se em Reunião de Sócios na sede, SP/SP, Al. Gabriel Monteiro da Silva, 958, s/ 01, Jd. América, 10hs, dia 14/4/14, c/ o objetivo de deliberarem a respeito da seguinte Ordem do Dia: (i) a destituição de Ana Claudia Corrêa de Camargo, brasileira, casada, RG 17.384.308-6 SSP/SP e CPF/MF 143.876.338-75, residente e domiciliada em SP/SP, R. Pintassilgo, 185, apto. 121, bl. 2, Moema, do cargo de Sócia-Administradora da Sociedade; (ii) se aprovada a matéria indicada no item (i) da Ordem do Dia, alterar a Cláusula 9ª do Contrato Social, com a sua consequente consolidação; (iii) tomar as contas dos administradores e deliberar sobre o bal. patrimonial e o de resultado econômico, elaborados pelo contabilista da Sociedade, referentes ao exerc. social encerrado em 31/12/13. Adriana Coelho da Silva - Sócia-Administradora. (05, 08 e 09/04/2014)
PREFEITURA DO MUNICÍPIO DE ANDRADINA EXTRATO DE HOMOLOGAÇÃO E ADJUDICAÇÃO. PROCESSO nº 29/14 – TOMADA DE PREÇOS nº 11/14. Objeto: Contratação de empresa especializada para instalação de iluminação da área defronte ao Cemitério local para implantação da Feira Noturna, de acordo com a especificação constante no Anexo I - Proposta. Considerando a regularidade do procedimento, hei por bem, com base no inc. VI, do art. 43, da Lei Federal nº 8.666/93, Homologar e Adjudicar o item do objeto licitado, à empresa: SANCHEZ ELETRIFICAÇÃO LTDA. Andradina, 08 de abril de 2014. JAMIL AKIO ONO - Prefeito.
PREFEITURA DO MUNICÍPIO DE ANDRADINA AVISO DE ABERTURA DE LICITAÇÃO. PROCESSO nº 39/14 – TOMADA DE PREÇOS nº 13/14. Objeto: Contratação de empresa especializada para construção de um pátio em Estrutura Metálica. Tipo: Menor Preço. Regime: Empreitada por preço global. Vencimento: 14 (quatorze) horas, do dia 28 de abril de 2014. Edital por meio magnético - valor de R$ 40,22. Informações: Prefeitura - Rua Dr. Orensy Rodrigues da Silva n° 341, fone/fax (18) 37021029, de 2° a 6° feira, das 8h30 às 16h30. Andradina, 08 de abril de 2014. JAMIL AKIO ONO - Prefeito.
PREFEITURA DO MUNICÍPIO DE ANDRADINA DECISÃO DO PREFEITO NO PROCESSO nº 19/14 – TOMADA DE PREÇOS nº 05/14. Objeto: Contratação de empresa especializada para execução de 3.657,29m² de pavimentação asfáltica, do tipo CBUQ (capa de 3cm) e implantação de sinalização viária em vias do Município, relativo ao Convênio n° 698/2013 da Secretaria de Planejamento e Desenvolvimento Regional. Considerando que as questões constantes no oficio SNJ 223/2014 foram saneadas, decido, fixar novo prazo para a realização do pleito, 28 de abril de 2014, às 10 horas, mantendo em seus exatos termos todas as cláusulas e condições do edital. Andradina, 08 de abril de 2014. JAMIL AKIO ONO - Prefeito.
RB Capital Desenvolvimento Residencial II S.A. CNPJ/MF: 09.450.509/0001-00 - NIRE: 35.300.385.187 Extrato da Ata da Assembleia Geral Extraordinária de 10/03/2014 Data, hora e local: 10/03/2014, às 10hs, na sede social, R. Amauri, nº 255, 5º and., parte, Jd. Europa, SP/SP. Convocação: Dispensada (§ 4º do art. 124, Lei nº 6.404/76). Presença: Totalidade do capital social. Mesa: Presidente, Marcelo Meth; e Secretário, Thiago Luiz Pereira Rosa Ribeiro. Deliberações Aprovadas por Unanimidade: (i) A distribuição de dividendos, no valor de R$ 3.272.211,48, referentes a lucros apurados no balanço patrimonial especialmente levantado em 28/02/2014, sendo que o acionista RB Capital Desenvolvimento Residencial II Fundo de Investimento em Participações fará jus a 5% dos Dividendos e o acionista Fundo de Investimento em Participações RB Capital Portfolio II (“FIP Portfolio II”) fará jus a 95% dos Dividendos; (ii) A fração correspondente a 95% dos Dividendos ora distribuídos ao acionista FIP Portfolio II serão pagos da seguinte forma: (i) R$ 3.088.600,91 serão pagos diretamente ao quotista do FIP Portfolio II, nos exatos termos da cláusula 8.6. do Regulamento do FIP Portfolio II; e (ii) R$ 20.000,00 serão pagos ao FIP Portfolio II. (iii) Ficam os Diretores autorizados a praticar todo e qualquer ato relacionado à Distribuição dos Dividendos. Encerramento: Nada mais, lavrou-se a ata. SP, 10/03/2014. Thiago Luiz Pereira Rosa Ribeiro - Secretário da Mesa. JUCESP nº 120.010/14-8 em 31.03.2014. Gisela Simiema Ceschin - Sec. Geral.
PREFEITURA DO MUNICÍPIO DE SÃO PEDRO/SP AVISO DE LICITAÇÃO – CONCORRÊNCIA PÚBLICA Nº 002/2014 De conformidade com a solicitação da Secretaria Municipal de Obras, faço público, para conhecimento dos interessados, que se acha aberta, na Prefeitura deste Município, o Edital de Concorrência Pública nº 002/2014, para a execução de obras visando a pavimentação asfáltica do Bairro Bela São Pedro, com fornecimento de materiais equipamentos e mão de obra, pelo tipo de menor preço, regida pela Lei Federal nº 8.666/93, suas alterações e demais dispositivos legais expressos no Edital. Os envelopes dos licitantes com a documentação e a proposta deverão ser entregues no Departamento de Compras e Licitações, sito à Rua Valentim Amaral, 748, nesta cidade, até as 11:00 horas, do dia 09 de maio de 2014. O início da abertura dos envelopes será às 14:00 horas, do dia 09 de maio de 2014, na Sala de Abertura de Licitações, sita à Rua Valentim Amaral, 748, nesta cidade. O Edital e seus respectivos anexos poderão ser retirados no Departamento de Compras, sito à Rua Valentim Amaral nº 748, Centro Cívico desta cidade, o qual será fornecido das 08:00 às 16:00 horas, ou através do site: www.saopedro.sp.gov.br. Para conhecimento do público, expede-se o presente Edital, que será publicado pela Imprensa Oficial do Estado de São Paulo, do Município de São Pedro, em jornal de grande circulação no estado e no Município e afixado em Quadro de Avisos, no saguão do Paço Municipal. São Pedro, 07 de abril de 2014. Hélio Donizete Zanatta - Prefeito Municipal.
PREFEITURA MUNICIPAL DE IGARATÁ CMP-Companhia Metalgraphica Paulista CNPJ/MF nº 61.161.139/0001-01 - NIRE: 35.300.046.218 Ata da Assembléia Geral Extraordinária Data e Horário e Local: No dia 15/10/2013, às 12:00 horas, na Cidade de São Paulo - SP, na Rua João Antônio de Oliveira, nº 869, Mooca. Presença: acionistas representando a totalidade do Capital Social. Convocação e Publicação: dispensadas em virtude da presença dos acionistas representando a totalidade do capital social, conforme faculta o parágrafo 4º, do artigo 124, da Lei 6.404/76. Composição da Mesa: Iniciados os trabalhos, foi escolhido para presidir a mesa, o Sr. José Villela de Andrade Neto, Presidente, e Sr. José Villela de Andrade, Secretário. Ordem do Dia: 1) Alteração do endereço da matriz; e 2) Outros assuntos do interesse social. Deliberação: Foram aprovadas por unanimidade as seguintes matérias: 1) Alteração do endereço da sede social da Rua João Antônio de Oliveira, nº 869, Mooca, Município de São Paulo - SP, CEP 03111-001, para a Av. Marginal Ribeirão dos Cristais, 500, Sala 1, Bairro Taboão, Município de Cajamar - SP, CEP 07750-000. Como consequência das alterações mencionada no item 1, o artigo 2º do Estatuto Social passará a ter a seguinte redação: “Art. 2º - A Companhia tem sede e foro no Município de Cajamar - SP, na Av. Marginal Ribeirão dos Cristais, 500, Sala 1, Bairro Taboão, CEP 07750-000, onde funcionará a Fabricação de latas em geral, litografadas ou brancas, em folhas de flandres, metálicas, papel ou papelão, bem como industrialização, comercialização e beneficiamento destas matérias primas para terceiros; impressão de materiais para outros usos; participação em outras sociedades como acionista ou quotista, podendo, por deliberação da Assembléia Geral, respeitadas as prescrições e normas legais, criar filiais, escritórios ou representações em qualquer parte do território nacional ou no exterior”. 2) Outros assuntos do interesse social. Encerramento: Finalmente, nada mais havendo a tratar, o Sr. Presidente declarou encerrados os trabalhos, suspendendo-se a reunião pelo tempo necessário à lavratura da presente ata que, depois de lida e achada conforme, foi assinada, também, por todos os acionistas presentes. Acionistas: José Villela de Andrade Neto e Maria Regina Azevedo Villela de Andrade. Certificamos que a presente é cópia fiel do original lavrado no livro próprio. São Paulo, 15 de Outubro de 2013. José Villela de Andrade Neto - Presidente da Mesa. José Villela de Andrade - Secretário da Mesa. Jucesp - sob o n° 444.775/13-4 em 18/11/2013. Gisela Simiema Ceschin - Secretária Geral.
CMP-Companhia Metalgraphica Paulista CNPJ/MF nº 61.161.139/0001-01 - NIRE: 35.300.046.218 Ata da Assembléia Geral Extraordinária Data e Horário e Local: No dia 02/01/2014, às 12:00 horas, na sede social, na Cidade de Cajamar - SP, na Av. Marginal Ribeirão dos Cristais, n.º 500, Sala 1, Bairro Taboão. Presença: acionistas representando a totalidade do Capital Social. Convocação e Publicação: dispensadas em virtude da presença dos acionistas representando a totalidade do capital social, conforme faculta o parágrafo 4º, do artigo 124, da Lei 6.404/76. Composição da Mesa: Iniciados os trabalhos, foi escolhido para presidir a mesa, o Sr. José Villela de Andrade Neto, Presidente, e Sr. José Villela de Andrade, Secretário. Ordem do Dia: 1) Eleição de novos membros para compor a diretoria; 2) Outros assuntos do interesse social. Deliberação: Foram aprovadas por unanimidade as seguintes matérias: 1) Eleição de 2 novos membros para compor a diretoria da sociedade com mandatos até o vencimento da atual diretoria que deverá ocorrer na AGO de 2016. Para Diretor Industrial, foi eleito o Sr. Sebastião Juarez de Castro, brasileiro, casado, engenheiro, portador do RG: n. 2.899.708-8 SSP/SP e do CPF/MF: 503.880.456-04, residente e domiciliado na Av. Antônio Frederico Ozanan, n.º 9.500 - Condomínio Canto da Natureza - Casa 201 - Bairro Shangai – Jundiaí – SP - CEP: 13214-206; e para Diretor Comercial, foi eleito o Sr. Adriano de Castro Marson, brasileiro, casado, administrador, portador do RG: n. 20.441.554-8 SSP/SP e do CPF/MF: 183.720.098-05, residente e domiciliado na Avenida Comendador Antônio Borin, n.º 2.746 – Casa 04 – Jardim Colonial – Jundiaí – SP – CEP: 13219-807; 2) Outros assuntos do interesse social. Encerramento: Finalmente, nada mais havendo a tratar, o Sr. Presidente declarou encerrados os trabalhos, suspendendo-se a reunião pelo tempo necessário à lavratura da presente ata que, depois de lida e achada conforme, foi assinada, também, por todos os acionistas presentes. Acionistas: José Villela de Andrade Neto e Maria Regina Azevedo Villela de Andrade. Certificamos que a presente é cópia fiel do original lavrado no livro próprio. São Paulo, 02 de Janeiro de 2014. José Villela de Andrade Neto - Presidente da Mesa, José Villela de Andrade - Secretário da Mesa. Jucesp - sob o n° 67.574/14-2 em 12/02/2014. Gisela Simiema Ceschin - Secretária Geral.
AVISOS DE LICITAÇÃO EDITAL DE PREGÃO N° 006/2014 – PROCESSO ADM. Nº 00352/2014 O MUNICÍPIO DE IGARATÁ, Estado de São Paulo, torna público para conhecimento de interessados, que fará licitação na modalidade pregão (presencial), do tipo proposta de menor preço global, no dia 24 de abril de 2014, às 14h, no prédio da Prefeitura Municipal de Igaratá, situado à Av. Benedito Rodrigues de Freitas, nº 330, Centro, Igaratá/SP, tendo por objeto a Locação de Software de Sistema de Gestão para Administração Pública Municipal Direta, através de empresa especializada em Tecnologia da Informação, Conversão de dados, Customização, manutenção corretiva legal e atendimento técnico especializado, atendendo as características e especificações técnicas legais, e as constantes no presente edital, de acordo com as normas da Lei Federal nº 10.520/02 e subsidiaria a Lei Federal nº 8.666/93 e suas alterações posteriores e a legislação pertinente à matéria do objeto desta licitação. O presente edital estará à disposição dos interessados no site: http://igarata.sp.gov.br. Igaratá, 07 de abril de 2014. FÁTIMA MADALENA ANDRADE PRIANTI - Pregoeira. SÃO PAULO TRANSPORTE S.A. CNPJ nº 60.498.417/0001-58 A V I S O - PREGÃO ELETRONICO Nº 015/2014 A SÃO PAULO TRANSPORTE S.A. - SPTrans, inscrita no CNPJ-MF sob o nº 60.498.417/0001-58, comunica que se encontra aberta a licitação, na modalidade de PREGÃO ELETRÔNICO, do tipo menor preço, cujo objeto se dará pela forma de execução indireta pelo regime de empreitada por preços unitários, sob nº 015/2014, vinculado ao PALC nº 2014/0126, o qual será regido pelas Leis Federais nºs 10.520, de 17/07/02 e 8.666, de 21/06/93, Lei Complementar nº 123, de 14/12/06, Decreto Municipal nº 49.511, de 20/05/08 e legislação pertinente; Leis Municipais nºs 13.278, de 07/01/02 e 14.094, de 06/12/05, bem como demais diplomas aplicáveis à espécie e disposições deste Edital. OBJETO: FORNECIMENTO DE 3.000.000 (TRÊS MILHÕES) DE CARTÕES COM CIRCUITO INTEGRADO SEM CONTATO CONTACTLESS SMART CARD , COM MEMÓRIA DE 4K, SEM EXPLORAÇÃO ECONÔMICA DE ESPAÇOS PUBLICITÁRIOS NO VERSO DOS CARTÕES, PARA SEREM UTILIZADOS NO SISTEMA BILHETE ÚNICO. Limite para recebimento das propostas: 16/04/2014, às 10h, por meio da página eletrônica www.licitacoes-e.com.br. Abertura das propostas: 23/04/2014, às 10h15. Início da Disputa de Preços (Pregão): 23/04/2014, às 10h15. Os interessados poderão obter gratuitamente os arquivos eletrônicos com a íntegra do edital e seus anexos, no site www.licitacoes-e.com.br e no site www.sptrans.com.br dentro do link LICITACÕES. Alternativamente, os mesmos arquivos eletrônicos poderão ser obtidos diretamente na SPTrans, mediante a entrega de um exemplar de CD-ROM do tipo CDR-80, virgem e lacrado. A retirada do edital gravado em CD-ROM será feita na Gerência de Contratações Administrativas DA/SLC/GCA da SPTrans, localizada na Rua Boa Vista, nº 136 4º andar Centro São Paulo SP, de segunda a sexta-feira, no horário entre 9h e 11h30 e entre 14h e 16h. São Paulo, 08 de abril de 2014. Jomar Santos de Lisboa - Pregoeiro
Maxlav Lavanderia Especializada S/A – CNPJ/MF nº 15.046.859/0001-09 Demonstrações Financeiras referentes aos exercícios sociais encerrados em 31 de dezembro de 2013 e 2012 (Em Reais) Demonstração do Resultado Balanço Patrimonial 2013 2012 Ativo 2013 2012 Passivo e Patrimônio Líquido 2013 2012 30.065.114,54 18.050.060,04 Circulante 10.449.647,63 2.675.345,15 Circulante 4.866.253,94 4.810.649,62 Receita operacional líquida (24.462.749,81) (16.197.102,89) Disponibilidades 704.244,73 738.884,68 Fornecedores 1.532.355,03 801.993,75 (-) Custos dos serviços prestados 5.602.364,73 1.852.957,15 Clientes 4.622.090,90 1.574.166,90 Empréstimos e financiamentos 317.176,32 300.000,00 (=) Lucro bruto Créditos com empresas ligadas 4.902.526,25 – Salários, encargos e provisões 1.769.481,34 1.513.939,41 (-) Despesas operacionais e administrativas (2.790.392,24) (1.252.033,25) Outros créditos 220.785,75 362.293,57 Obrigações tributárias 1.247.241,25 311.004,14 (77.766,11) (3.249,23) Não Circulante 5.387.712,74 7.169.567,91 Outras contas a pagar – 1.883.712,32 (-) Resultado financeiro líquido Realizável a longo prazo 793.644,56 3.089.730,21 Não Circulante 6.326.454,82 – (=) Lucro antes do imposto de renda e contribuição social 2.734.206,38 597.674,67 Créditos com empresas ligadas 782.146,35 3.080.132,00 Débitos com empresas ligadas 5.684.672,60 – (1.187.637,37) (185.415,68) Outros créditos 11.498,21 9.598,21 Empréstimos e financiamentos 641.782,22 – (-) Imposto de renda e contrib. social 1.546.569,01 412.258,99 Imobilizado 4.594.068,18 4.079.837,70 Patrimônio Líquido 4.644.651,61 5.034.263,44 (=) Lucro líquido do exercício Total do Ativo 15.837.360,37 9.844.913,06 Capital social 2.825.060,00 4.222.400,00 Lilian Promenzio Rodrigues Affonso 1.819.591,61 811.863,44 Reconhecemos a exatidão do presente Balanço Patrimonail da empresa, Reservas de lucro “CEO” Diretora Presidente Total do Passivo e Patrimônio Líquido 15.837.360,37 9.844.913,06 encerrado nesta data, com suas Demonstrações de Resultados do CPF/MF nº 011.808.668-51 Exercício, bem como do Ativo e Passivo, com respectivos totais de R$ fica restrita ao aspecto meramente técnico, tendo em vista que, reconhe15.837.360,37 (quinze milhões, oitocentos e trinta e sete mil, trezentos e cidamente operou com elementos, dados e comprovantes fornecidos pela Gilberto Jorge Penninck sessenta reais e trinta e sete centavos). Ressalva-se que a responsabili- empresa, que se responsabiliza por sua exatidão e veracidade. dade do profissional contabilista atende a Resolução CFC nº 1.445/2013 e Contador – CRC 1SP 181.443/O-0 Jaguariúna, 31 de dezembro de 2013
Vida Lavanderias Especializada S/A – CNPJ/MF nº 12.403.498/0001-12 Demonstrações Financeiras referentes aos exercícios sociais encerrados em 31 de dezembro de 2013 e 2012 (Em Reais) Balanço Patrimonial 2012 Passivo e Patrimônio Líquido 2013 2012 1.811.450,66 Circulante 1.761.573,69 1.041.806,50 138.272,19 Fornecedores 467.312,82 271.246,26 440.072,55 Obrigações tributárias 197.811,88 105.937,26 1.229.154,92 Salários, encargos e provisões 428.933,54 313.698,58 3.951,00 Empréstimos e financiamentos 649.099,85 333.574,32 182.893,78 Outras contas a pagar 18.415,60 17.350,08 – Não Circulante 553.029,33 1.061.628,14 – Déditos com empresas ligadas 124.573,65 – – Empréstimos e financiamentos 428.455,68 – 182.893,78 Débitos com pessoas ligadas – 1.061.628,14 1.994.344,44 Patrimônio Líquido 196.153,91 (109.090,20) Capital social 1.900.000,00 1.900.000,00 Reconhecemos a exatidão do presente Balanço Patrimonail da empresa, Prejuízos acumulados (1.703.846,09) (2.009.090,20) encerrado nesta data, com suas Demonstrações de Resultados do Exercí- Total do Passivo e Patr. Líquido 2.510.756,93 1.994.344,44 cio, bem como do Ativo e Passivo, com respectivos totais de R$ 2.510.756,93 aspecto meramente técnico, tendo em vista que, reconhecidamente operou (dois milhões, quinhentos e dez mil, setecentos e cinquenta e seis reais e com elementos, dados e comprovantes fornecidos pela empresa, que se noventa e tres centavos). Ressalva-se que a responsabilidade do profissio- responsabiliza por sua exatidão e veracidade. nal contabilista atende a Resolução CFC Nº 1.445/2013 e fica restrita ao Santana de Parnaíba, 31 de dezembro de 2013 Ativo Circulante Disponibilidades Clientes Créditos com empresas ligadas Outros créditos Não Circulante Realizável a longo prazo Créditos com empresas ligadas Depósito Judicial Imobilizado Total do Ativo
2013 1.419.460,41 275.988,32 1.136.358,55 – 7.113,54 1.091.296,52 142.437,30 132.846,07 9.591,23 948.859,22 2.510.756,93
Demonstração do Resultado 2013 8.620.990,60 (7.029.376,00) 1.591.614,60
2012 6.435.120,38 (5.572.513,37) 862.607,01
(1.081.542,74) (56.545,26)
(327.284,27) (199.585,80)
453.526,60 (198.309,77) 255.216,83
335.736,94 (56.403,81) 279.333,13
Receita operacional líquida (-) Custos dos serviços vendidos (=) Lucro bruto (-) Despesas operacionais e administrativas (-) Resultado financeiro líquido (=) Lucro antes do imposto de renda e contribuição social (-) Imposto de renda e contribuição social (=) Lucro líquido do exercício
Lilian Promenzio Rodrigues Affonso “CEO” Diretora Presidente CPF/MF nº 011.808.668-51 Gilberto Jorge Penninck Contador – CRC 1SP 181.443/O-0
DIÁRIO DO COMÉRCIO
22
quarta-feira, 9 de abril de 2014
Shoppings recheados de atrações Centros de compras desenvolvem atividades para atrair clientes e elevar faturamento por conta da Páscoa Fotos: divulgação
Paula Cunha nvestimentos em campanhas publicitárias, ovos de chocolates diferentes, pingentes de cristais, bichos de pelúcia, oficinas de fabricação de pizzas com chocolate, maquiagem comestível, loja temporária de artigos de decoração, exposição ucraniana de ovos com pintura especial, tudo isso para atrair o consumidor aos shopping centers nesses dias que antecedem a Páscoa, que será comemorada no dia 20 de abril. Os centros de compras estão otimistas em relação às vendas para esses dias neste ano, apesar do clima de cautela de alguns consumidores. A projeção da Associação Brasileira de Lojistas de Shoppings (Alshop) é de elevação de 8% nas vendas ante o resultado obtido no mesmo período em 2013.
I
Campanha Com três grandes lojas de chocolates no empreendimento (Kopenhagen, Cacau Show e Ofner), o Shopping Center 3, na capital paulista, elaborou uma campanha publicitária para reforçar o mix diferenciado em monitores da Eletromídia e banners instalados em pontos estratégicos como corredores e mesas da praça de alimentação. O centro de compras espera aumentar em 10% suas vendas ante igual período do ano passado, de acordo com o superintendente do shopping, Willian Furtado. Com mais lançamentos de produtos típicos da data, como ovos de chocolates e bichos de pelúcia diferenciados, o Shopping Center D aposta que irá atrais mais consumidores e registrar um aumento de 15% nas vendas no período. Os administradores do empreendimento informam que lojas instaladas no local, como a Cacau Show, vão apresentar nove itens inéditos, com destaque para o ovo gourmet de
Atividades com o tema de Alice no País das Maravilhas estarão no Shopping Ibirapuera (acima); campanha reforça o mix do Shopping Center 3 (esquerda); no Shopping Metrópole, ovos especiais da Ucrânia.
Consumo
corte, com casca de chocolate ao leite e sabor brownie e o Glamour Swarovski, composto de chocolate ao leite e recheio de bombons de geleia de framboesa e mini trufas de champagne. Este último vem
com um pingente da famosa marca de joias em formato de flor. O conjunto todo é oferecido por R$ 79,90. Já a loja de presentes Preço Center aumentou a oferta de coelhos e cenouras de pelú-
cia, enquanto a Imaginarium lançou um porta-pijamas em forma de coelho em diversas cores a R$ 79,90. A rede de brinquedos Ri Happy também acredita que os coelhos e outros animais de pelúcia serão
Cervejas para a comilança da Páscoa
Fotos: divulgação
Q
contém em sua composição arbustos típicos da floresta dos Maquis, localizada na Córsega, França. O teor alcoólico é de 5%. Para quem gosta de continuar a beber com a sobremesa, a opção é a Delirium Red é a mistura perfeita entre acidez e dulçor. A coloração é vermelha intensa e o aroma remete a frutas vermelhas e amêndoas. O teor alcoólico sobe para 8,5%. O especialista acrescenta que há boas opções de cerveja para os que gostam de apreciar chocolates acompanhados da bebida. Proveniente da Inglaterra, a Batemans Mocha é uma cerveja artesanal que leva em sua fórmula café arábica, maltes torrados e chocolate belga. Tem 6% de teor alcoólico e é do estilo Old Ale. Ela apresenta coloração
uma alternativa de presente para crianças e adolescentes. Eles são embalados em forma de ovo e, além dos bichos, são oferecidos bonecos dos personagens Patati Patatá, Furby, Peppa e da Turma da Mônica. Até o dia 21 de abril, os pais poderão apresentar a seus filhos os personagens da história Alice no País das Maravilhas, como a Rainha de Copas, o Chapeleiro Maluco e o misterioso Mestre Gato no Shopping Ibirapuera. No local, haverá atividades como desenho e até uma oficina para a produção de chocolates. O investimento do centro de compras na iniciativa foi de R$ 75 mil e a expectativa é de aumento de 6% nas vendas ante a Páscoa do ano passado. Com um investimento de
A Young´s Double Chocolat (esq.) combina com a guloseima. A North Coast Old Rasputin (centro) também tem sabor de chocolate. Com sobremesa, a opção é a Delirium Red.
Bebidas de diversos sabores harmonizam com peixes, bacalhau, colomba. uando se inagina as refeições tradicionais de Páscoa, o primeiro pensamento que nos ocorre é de pratos de bacalhau e peixes acompanhados de vinhos brancos e de carnes com vinho tinto e finalizados com os ovos de chocolate. Entretanto, existem opções de cerveja que podem ser harmonizadas com todos estes tipos de pratos. Varejista especializada na sua venda a The Beer Planet (www.thebeerplanet.com.br) orienta os consumidores na escolha adequada que pode resultar em uma surpresa. O sommelier José Augusto Padilha explica que para o almoço ou jantar da Sextafeira Santa, quando tradicionalmente só se consome peixes e frutos do mar, há a cerveja batizada Colomba Brasserie Pietra, feita à base de trigo e que
R$ 100 mil em uma oficina de culinária, o Central Plaza Shopping, na Vila Prudente, quer atrair 7% a mais de público e elevar em 5% as vendas em relação à data do ano passado. A atividade, gratuita, permitirá que crianças de 5 a 12 anos aprendam a preparar pizzas de chocolate e as degustem. Outra atração do centro de compras é a maquiagem comestível, uma técnica canadense que será apresentada aos pequenos consumidores. Para intensificar a circulação de frequentadores no período próximo à semana em que a Páscoa é comemorada, o shopping Vila Olímpia criou um espaço batizado Empório da Páscoa. Trata-se de uma loja temporária de artigos de decoração criados especialmente para a data. Os produtos são importados e seus preços variam de R$ 5 a R$ 850. No ABC paulista, o Shopping Metrópole terá a exposição “A Arte Milenar Ucraniana”, com famosos ovos com pintura especial. Eles se chamam pêssankas e as pinturas simbolizam paz, prosperidade e saúde. A iniciativa tem o apoio do Consulado Honorário da Ucrânia. A mostra será apresentada até o dia 21 de abril.
marrom escura e tem sabor amargo de café com chocolate. Ao beber esta variedade, a sensação é de estar tomando um achocolatado em forma de cerveja, diz Padilha. Já a Old Tom Chocolate é uma bebida desenvolvida especialmente pelo famoso chocolatier Simon Dunn.
Proveniente da Inglaterra, ela é do estilo “mild” com cor avermelhada, pouca espuma e chocolate na receita. O sabor é perfeitamente equilibrado entre o frescor do lúpulo, o malte torrado e o chocolate. Apresenta 6% de teor alcoólico. A norte-americana Rogue
Mocha é elaborada ao estilo Robust Porter com 6% de álcool. O amargor é bastante forte e a cor preta avermelhada. O sabor é tostado de café, adocicado, aveludado e com final seco. Outra cerveja inglesa que combina bem com chocolates de teor amargo é a inglesa Young´s Double
Os economistas da entidade sustentam a previsão com os números de consumo de chocolate no Brasil e em razão das medidas de manutenção do poder aquisitivo da população. A expectativa da Associação Brasileira da Indústria de Chocolates, Cacau, Amendoim, Balas e Derivados (Abicab) é de que a população brasileira consuma 530 mil toneladas do produto, o que equivale a 2,7 quilos consumidos por habitante anualmente. Neste ano, os fabricantes oferecerão 80 milhões de ovos, além de outras variedades de chocolate, com a mesma estratégia utilizada nos anos anteriores de oferecer brindes, brinquedos e até fones de ouvido e cofres.
Chocolate. Os especialistas a descrevem como parte do grupo Sweet Stout (doce amarga) e tem moderado nível de amargor. Com 5,2% de teor alcoólico, o aroma e sabor de chocolate são bastante pronunciados e equilibrados por uma sensação seca e amarga bem leve. Contém chocolate amargo e essência de chocolate na receita. Os especialistas a classificam como praticamente um ovo de Páscoa engarrafado. Os chocolates escuros e amargos contam com um bom conceito atualmente, pois nutricionistas têm exaltado suas propriedades benéficas à saúde, especialmente ao coração. Incorporados à cerveja, eles proporcionam uma sensação de amargor na boca que não desagrada o paladar. A norte-americana North Coast Old Rasputin é uma cerveja artesanal produzida no estilo Russian Imperial Stout. T em sabor torrado com chocolate, café e final bastante amargo. Seu teor alcoólico é de 9%. A brasileira Schorstein Imperial Stout é do mesmo estilo que a Rasputin. Tem amargor alto e 8% de teor alcoólico. É adocicada e encorpada com aromas torrados de chocolate, café e caramelo. A coloração é preta, turva e tem boa espuma. (PC)