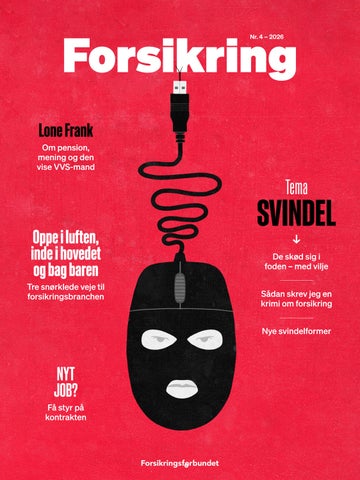
Forsikring Nr. 4 -- 2026
Lone Frank Om pension, mening og den vise VVS-mand
Tema
Oppe i luften, inde i hovedet og bag baren Tre snørklede veje til forsikringsbranchen
SVINDEL ↓
De skød sig i foden – med vilje Sådan skrev jeg en krimi om forsikring Nye svindelformer
NYT JOB? Få styr på kontrakten
Indhold
8 32 3
Leder
4
Det, I taler om
6
Upopulære lønpuljer
TEMA: SVINDEL
8
AI-svindel
12
Byen, hvor en ulykke aldrig kom alene
26 Ny krimi om forsikringsbranchen
18
Guide: Ansættelseskontrakt
20 Alternative karriereveje 24 Mere ligeløn 30 Ny næstformand på Bornholm 31
12 2
Kurser
32 Udbetalt Lone Frank 34 Foredrag med Christiane Vejlø FORSIKRING
LEDER
Giv de unge lyst til at arbejde med forsikring og pension Af Charlotte Hougaard, landsformand i Forsikringsforbundet
V
i havde for nylig i Forsikringsforbundet besøg af en stor gruppe studerende fra et erhvervsakademi. De var fulde af energi og lyst til at kaste sig ud i arbejdslivet. Men de var også fulde af bekymringer. De var særligt bekymrede for AI, og om der overhovedet var et job til dem, når de var færdiguddannede. Min overbevisning er, at det er der. Der vil også fremover være behov for de mange menneskelige kvaliteter og faglige kompetencer, som medarbejderne i forsikrings- og pensionsbranchen har. Men mit bud er også, at de jobs, der vil være i branchen om 5-10 år, vil være nogle andre, end der er i dag. Løbende kompetenceudvikling bliver et absolut nøgleord, både for nye medarbejdere og de erfarne. Det er supervigtigt, at selskaberne har fokus på det. Jeg kunne med stolthed fortælle de unge, at vi har en helt særlig branche. Medarbejderne går på arbejde hver dag og gør en
Forsikringsforbundets redaktion Ansvh. redaktør Simon Tolstrup Holmegaard sth@forsikringsforbundet.dk Næstformand Lars P. Øelund Helvard lph@forsikringsforbundet.dk Formand for Forsikringsforbundet i A&Til Gry Lindegaard Rasmussen glr@aogtil.dk Formand for personaleforeningen i Alm. Brand Group Lotte Kathrine Sørensen personaleforeningen@ almbrand.dk
4 — 2026
forskel. Vi hjælper hver dag en masse mennesker, og vi er en vigtig branche for samfundet. Men de skal også være klar over, at de ikke kommer sovende til pengene. Der bliver knoklet, og vi har udfordringer særligt med stress og stort arbejdspres. Jeg blev for et par år siden kritiseret for, at jeg råbte for meget op om problemerne. At nye medarbejdere så ikke havde lyst til at få job i branchen. Jeg sagde dengang, og jeg siger det nu: Vi har en fantastisk branche, men vi har også problemer. Og det vil jeg insistere på at være åben og ærlig om, så vi kan få problemerne løst. Vi har sammen med arbejdsgiverne et fælles ansvar for, at branchen er et attraktivt sted at arbejde.
Foto: Sara Skytte
Formand for Forsikringsforbundet i If Mette Jensen etj@topdanmark.dk
Formand for Forsikringsforbundet i Velliv Tommy Østerberg tommy.oesterberg@velliv.dk
Formand for Forsikringsforbundet i Købstædernes Forsikring Claudia M. Sønderskov cms@kfforsikring.dk
Produceret af Piccolo Media Group ApS distribution@piccolomedia.dk www.piccolomedia.dk
Formand for Forsikringsforbundet i LB Forsikring Søren Dalager sodp@lb.dk Bestyrelsesmedlem i Forsikringsforbundet i PFA Malene Bergholdt mhn@pfa.dk
Redaktør Henrik Nordskilde Art direction Thomas Amby Johansen Korrektur Birthe Egdal
Kontakt og ideer redaktionen@ forsikringsforbundet.dk Annoncesalg annoncer@ forsikringsforbundet.dk Oplag 11.300 ISSN 1904-4836 Tryk: CS Grafisk A/S
Husk, at du kan fravælge papirudgaven af medlemsbladet Forsikring. Du vil i stedet modtage et nyhedsbrev med link til onlineudgaven, når bladet udkommer. På mit. forsikringsforbundet.dk kan du altid tilvælge papirudgaven igen.
5041 0474
Scan QR-koden for at framelde dig:
Forsideillustration Matt Harrison Clough/ Ikon Images Adm. direktør/CEO Jesper Sehested Lund jsl@piccolomedia.dk
3
DET, I TALER OM
NORDJYLLAND BLÆST BAGOVER
DET SPILLER SLET IKKE Du kender det fra jobbet: chefer eller kolleger, der i bedste mening siger et ord eller bruger et udtryk, som bare er, ja, vildt irriterende. Medlemsbladet Forsikring har gode kolleger på Djøfbladet, der nu for tredje gang har kåret årets mest irriterende udtryk. Mere end 2.000 har stemt, og en suveræn vinder i år blev ’spille hinanden gode’. AI gør sit indtog overalt og selvfølgelig også på årets liste over irriterende ord. Udtrykket ’Hvad siger chatten?’/’Spørg chatten’ stryger direkte ind på listen som nummer to. Længere nede på listen findes klassikere som ’det kan noget’ (9), ’genbesøge’ (11) og ’nysgerrig på’ (14).
4
CYKLEN BLIVER RULLET Københavnske cyklister skal ikke længere kun bekymre sig om, at selve cyklen bliver stjålet. Nye tal fra Københavns Politi viser, at antallet af registrerede tyverier fra cykler er steget markant. I første halvår af 2022 blev der registreret 343 tyverier fra cykler i Københavns Politis område. I samme periode i 2026 var tallet steget til 1.300 – næsten fire gange så mange. Tyvene går bl.a.
efter tasker i cykelkurve, elcykelbatterier og andet udstyr. If Forsikring har samtidig oplevet en fordobling i antallet af tyverier af tasker fra cykler i første halvår 2026 sammenlignet med året før. Selskabet advarer især cyklister om at være opmærksomme ved lyskryds, hvor en tyv kan snuppe en taske, mens cyklisten holder stille.
SENERE PENSION, FLERE ULYKKER Når pensionsalderen hæves, kan det føre til en overset regning i form af flere arbejdsulykker. Et nyt studie offentliggjort i Economics & Human Biology har undersøgt konsekvenserne af Italiens store pensionsreform fra 2012, der betød, at mange ansatte skulle arbejde længere, før de kunne gå på pension. Forskerne benyttede data fra italienske virksomheder og fandt, at reformen medførte en statistisk signifikant stigning i sy-
gefravær som følge af arbejdsulykker svarende til 2,6 %. Stigningen skyldtes hovedsageligt ulykker blandt de ældre medarbejdere, som reformen holdt længere på arbejdsmarkedet, mens forskerne ikke fandt tegn på, at deres yngre kolleger blev ramt. Forskerne peger derfor på arbejdsskader som en mulig skjult omkostning ved pensionsreformer, der skal få befolkningen til at arbejde længere.
FORSIKRING
Af Christian Mohr Boisen og Simon Tolstrup Holmegaard – Foto & illustration Adobe Stock
’Blæsten går frisk over Limfjordens vande’ er nummer 402 i Højskolesangbogen, og noget tyder på, at sangen taler sandt. Danmark er et lille land, men forsikringsskader efter storm fordeler sig langtfra jævnt. I første halvår af 2026 registrerede forsikringsselskaberne 16.214 stormskader på landsplan, og hele 7.444 af dem lå i Region Nordjylland. Dermed tegnede nordjyderne sig alene for 46 % af alle registrerede stormskader i Danmark. Det viser en ny opgørelse fra Forsikring & Pension.
DET ER OGSÅ EN SLAGS PENGE Danskernes pensionsopsparinger er med til at forbedre udsigterne for statens finanser. I første halvår af 2026 gav investeringerne i forsikrings- og pensionssektoren et samlet afkast på 325 mia. kr. ifølge F&P’s opgørelse på baggrund af tal fra Nationalbanken. Det betyder
også flere penge i statskassen. Regeringen forventer i en prog nose, at pensionsafkastskatten vil indbringe mere end 75 mia. kr. i 2026. Det er 43,5 mia. kr. mere end forventet i maj. Siden år 2000 har pensionsafkastskatten bidraget med mere end 600 mia. kr. til statskassen.
ER DET MAM? Der skal åbenbart ikke meget mere end en vegetardag til for at vække stærke følelser på arbejdspladsen. En undersøgelse fra Københavns Universitet viser, at 40 % af medarbejdere med en frokostordning ville blive irriterede over udsigten til mere planterig kantinemad. Og hele 22 % ville ligefrem blive vrede. Mænd er generelt mere negativt indstillede end kvinder. Der er dog
også et overraskende resultat: Forskerne finder ikke nogen klar tendens til lavere tilfredshed med kantinemaden på arbejdspladser, der serverer mere planterigt, så længe det højst drejer sig om én vegetardag om ugen. Undersøgelsen viser også, at medarbejdere i finans- og forsikringsbranchen er blandt dem, der har bedst adgang til planterig kantinemad.
HUSVILDE HANDLER En særlig form for svindel breder sig på det amerikanske boligmarked. Kriminelle udgiver sig for at være ejere af huse eller grunde og forsøger derefter at sælge ejendommen uden den rigtige ejers viden. En ny undersøgelse fra American Land Title Association, ALTA, blandt 245 selskaber i den amerikanske ejendomsforsikringsbranche viser, at 59 % oplevede mindst ét forsøg på såkaldt seller impersonation fraud i 2025. Det er mere end dob-
belt så mange som de 28 % i ALTA’s undersøgelse fra 2024. Ubebyggede grunde er svindlernes hyppigste mål, men også ferieboliger og andre ejendomme er udsatte. Blandt selskaber, der havde oplevet mindst ét forsøg på svindel, havde hver fjerde også udbetalt erstatning som følge af svindlen. Blandt dem, der oplyste størrelsen på kravene, angav halvdelen, at den gennemsnitlige skade oversteg 100.000 dollars – omkring 665.000 kr.
MÅSKE ET BAGGRUNDSTJEK INDEN MØDET? Måske skal du lige tjekke, hvad der står på reolen bag dig, inden næste Teams-møde. For dine kolleger lægger tilsyneladende mærke til mere, end du tror. Nye tal fra den amerikanske ’FlexJobs’ Workplace Culture Report’ viser, at 24 % har ændret opfattelse af en kollega
4 — 2026
pga. baggrunden under et videomøde. 16 % fik et mere negativt indtryk, mens 8 % fik et mere positivt. Blandt de ting, der kan påvirke kollegernes indtryk, er rod i hjemmet, gøende hunde, larmende børn og usædvanlige steder at holde videomøder fra.
5
Undersøgelse: Fortsat utilfredshed med lønpuljerne Af Simon Tolstrup Holmegaard
Mere end seks ud af 10 medlemmer er fortsat utilfredse med lønpuljerne, viser Forsikringsforbundets nye medlemsundersøgelse.
F
orsikringsforbundet har gennemført en undersøgelse blandt medlemmerne i alle selskaber med lønpuljer i 2026. Den nye evaluering viser, at 63,5 % af medlemmerne er utilfredse med, at deres selskab har lønpuljer. 16,5 % er neutrale, og 18,3 % er tilfredse med lønpuljerne. Utilfredsheden med lønpuljerne er ca. på samme niveau som i sidste års evaluering af lønpuljerne. ”Vi må desværre konstatere, at processen med lønpuljer her i 2026 fortsat ikke fungerer, og at utilfredsheden med lønpuljer ikke er blevet mindre. Det tager vi meget alvorligt,” siger Charlotte Hougaard, landsformand i Forsikringsforbundet. I overenskomsten 2025-28 blev der aftalt, at en del af de årlige lønstigninger kan bruges til lønpuljer, og samtidig blev der aftalt en bedre proces til at udmønte lønpuljerne. Da sidste års lønpuljer blev evalueret, var der høj utilfredshed med lønpuljerne, og derfor blev der udarbejdet en ny vejledning, der skulle bidrage til at løse problemerne med måden, lønpuljerne er blevet fordelt på i 2026. Men det har ikke skabt mindre utilfredshed, viser den nye medlemsundersøgelse. Fortsat problemer med løndialog Det er en del af overenskomsten, at alle medarbejdere i lønbånd 2 har krav på at få tilbudt en løndialog, når puljerne skal fordeles. Alligevel var der sidste år 21 % af medlemmerne, 6
der ikke fik tilbudt en løndialog, mens det i år er 14,5 %. En del medlemmer vælger også at takke nej til en løndialog. I 2025 var det 8,6 %, og i år var det 11,7 % af medlemmerne. ”Vi har i evalueringen fået over 1.000 kommentarer fra medlemmerne, og mange af dem handler om utilfredshed med løndialogen. Der er en udbredt oplevelse af, at lønpuljerne reelt er fordelt inden løndialogen, og den derfor er meningsløs,” siger Charlotte Hougaard. Hun fremhæver også, at mange af kommentarerne handler om, at de begrundelser, medlemmerne får fra deres leder, ikke svarer til de aftalte kriterier for at få en lønstigning eller ej.
Undersøgelsen viser også, at kun 53,7 % af medlemmerne mener, at deres leder var klædt godt på til at have løndialogen, og 36,5 % mener, at selskabet har kommunikeret tydeligt om lønpuljerne. Forsikringsforbundet og F&P Arbejdsgiver har aftalt en fælles evaluering af lønpuljerne og de problemer, som medlemsundersøgelsen peger på. ”Vores tålmodighed med arbejdsgiverne er ved at være helt opbrugt. Ændrer situationen sig ikke, bliver vi nødt til at gen overveje hele lønpuljemodellen, næste gang vi skal forhandle overenskomst,” siger Charlotte Hougaard.
73,8 %
11,7 %
Jeg har haft mulighed for at deltage i en løndialog og takkede JA.
Jeg har haft mulighed for at deltage i en løndialog, men takkede NEJ.
14,5 %
Min leder har ikke givet mig mulighed for at deltage i en løndialog. FORSIKRING
Meget enig
Enig
Hverken enig eller uenig
Uenig
Meget uenig
Ved ikke
Om lønpuljerne Jeg er tilfreds med, at selskabet har valgt at indføre lønpuljer.
Jeg kender til kriterierne for uddeling af lønpuljen.
5,5 % 12,8 %
16,5 %
13,6 %
Selskabet har kommunikeret tydeligt om lønpuljerne.
7%
Jeg vil gerne have, at mit selskab også har lønpuljer næste år.
6,8 % 9,0 %
20,8 %
39,0 %
29,5 %
16,3 %
42,7 %
17,1 %
14,0 %
26,9 %
12,4 %
20,6 %
14,1 %
13,9 %
51,9 %
Om løndialogen
Jeg har følt mig godt klædt på til at have en løndialog med min leder.
15,3 %
38,0 %
24,2 %
13,8 %
7,8 %
Min leder var klædt godt på til at have en løndialog.
15,8 %
37,9 %
25,4 %
10,3 %
7,7 %
Jeg har haft en god løndialog med min leder.
17,6 %
36,7 %
24,7 %
10,7 %
9,3 %
Medlemsundersøgelse om lønpuljerne i 2026 Undersøgelsen er gennemført i august og september 2026 blandt alle medlemmer i selskaber med lønpuljer i 2026, dvs. Alm. Brand Group, AP Pension, Aros, Atradius, GF Forsikring, If, Industriens Pension, Købstædernes Forsikring, LB Forsikring, Nordea Pension, PFA Pension, Tryg og Velliv. 36 % har besvaret undersøgelsen. Hvis man tager højde for, at undersøgelsen også er sendt ud til de ca. 25 % af medlemmerne, der er ansat i lønbånd 1, bliver svarprocenten på godt 47 %. 4 — 2026
7
8
FORSIKRING
F
R
SI K RI
N
TEMA
G
O
SVINDEL 4
—
202
6
Tillid under pres AI giver nye muligheder for at manipulere billeder og dokumentation, men forsikringsbranchen mangler viden om svindlens samlede omfang. Pia Holm Steffensen, underdirektør i F&P, fortæller om milliardbeløb og balancen mellem hurtig hjælp og grundig kontrol. Af Benjamin Dane – Illustration Matt Harrison Clough/Ikon Images
H
vad er den vigtigste udvikling, der er sket inden for forsikringssvindel de seneste år? ”Når vi taler med vores medlemmer, har vi ikke indtryk af, at der sker mindre svindel i dag. Vi har snarere indtryk af, at der sker mere, men også, at hjælpemidlerne til at gennemføre svindel er blevet bedre, bl.a. i form af AI. En ting er den svindel, der bliver opdaget. Derudover er der et stort mørketal. Vi ved jo godt, at selskaberne ikke fanger det hele.” I udgav en ny rapport om forsikringssvindel i september. Hvor stort er omfanget? ”Selskaberne afdækkede knap 13.500 svindelsager, og de havde en samlet værdi på 1,84 mia. kr. Vores regnestykke viser, at det ville have gjort forsikringerne i snit 700 kr. dyrere for hver husstand i Danmark, hvis ikke de var blevet opdaget. Det blev de så heldigvis.” 4 — 2026
Hvad svindler folk mest med? ”Det, vi klart kan se, er, at tingskadesagerne fylder mest i antal – op imod 80 % af alle de afdækkede sager var tingskader – mens personskaderne fylder mest i økonomi – mere end 70 % af det samlede beløb, der svindles for. Der er rigtig mange af de personskadesager, der bliver opdaget, som handler om meget lange erstatningsforløb ved tab af erhvervsevne. I gennemsnit kan selskaberne spare 8,5 mio. kr. i udbetalinger ved at opdage den type sager. Men generelt kan vi se, at ingen forsikringstyper går helt fri for snyd.” Du nævner et stort mørketal. Har I noget indtryk af, hvor stort det er? ”Det har vi faktisk ikke. Det er måske i virkeligheden forandringen i forhold til tidligere rapporter, vi har offentliggjort. Der har vi ofte været ude og sige, hvad vi tror, svindlen i det hele taget udgør. Det gør vi ikke denne gang,
fordi vi simpelthen ikke aner det. Der skal vi have noget bedre datamateriale. Vi håber, at data bliver forbedret fra år til år, og måske også, at vi får lidt mere sikkerhed i forhold til det samlede billede.” Hvordan skelner selskaberne mellem bevidst snyd og fejl? ”Det er det, vi har fået bedre styr på i den rapport, vi har lavet nu. Det her er sager, hvor der er tale om bevidst snyd og misbrug. Det er ikke sager, hvor man har opgjort et erstatningskrav og er kommet til at tage noget med, som man var usikker på, om var dækket.” Hvor mange sager ender hos politiet? ”Det har vi endnu ikke noget klart svar på. Det er relativt få, det ved vi fra tidligere undersøgelser. Bl.a. fordi selskaberne skal bruge rigtig mange ressourcer på at gøre sagerne klar til politiet. Det kunne være rart, hvis der blev 9
efterforsket nogle flere sager, fordi det har en præventiv funktion. Hvis flere af de her sager blev efterforsket og førte til en domfældelse, tror vi, at flere ville holde sig lidt i skindet i forhold til at snyde fællesskabet.”
til en erstatning. AI giver nogle muligheder for os alle sammen, også for dem, som gerne vil udnytte systemet. Vores medlemmer siger, at det er et problem, som vokser, men vi har ikke nogen tal på omfanget.”
Hvordan løser man den udfordring? ”Vi vil rigtig gerne sende flere sager videre til politiet, men det kræver også, at der er ressourcer i politiet til at håndtere dem. Derfor er en af vores opfordringer i rapporten, at vi skal have et bedre samarbejde med de enkelte politikredse om sagerne, og hvordan vi kan gøre dem bedre klar til en efterforskning og en vurdering i anklagemyndigheden. Vi er ikke interesserede i, at samtlige de sager, som bliver opdaget, ender hos politiet. Det ville politiet ikke have kapacitet til at håndtere. Men hvordan får vi valgt de rigtige ud, som politiet kan efterforske, og hvor anklagemyndigheden kan rejse sagen?”
Hvordan opdager man sådan noget? ”Der findes softwareprogrammer, der er rigtig gode til at detektere det her, og så er der også medarbejdere, som har et godt blik for, hvornår noget ser mærkeligt ud. Vi har set
Hvad kræver det af en almindelig skadebehandler at håndtere svindel? ”Jeg tror, at der i de fleste selskaber efterhånden er fokus på, at man skal lede efter advarselstegn – som man selvfølgelig ikke vil ud med, hvad er. Det stiller krav til medarbejderne om at være opmærksomme på, at nogle kunder ikke bare er kunder, der har brug for hjælp og har en berettiget forventning om at få det, fordi de har været udsat for en skade. Der ligger forskellige værktøjer til at diagnosticere, hvor der kunne være tale om svindel. Men vi kender ikke de værktøjer. Vi ved ikke, hvor mange medarbejdere der er involveret i det.” I en jobannonce tidligere i år søgte I en kriminolog. Hvilket behov skulle det dække? ”Vi har behov for at kigge på hele kriminalitetsområdet med et bredere blik, end vi har gjort tidligere. Kriminalitetsformerne udvikler sig over tid. Hvad kan vi forvente i fremtiden? Er der nogle områder, hvor vi har et blind spot i forhold til udviklingstendenser, men også i forhold til, hvor meget der egentlig er organiseret svindel? Hvis der kan være nogle bedre værktøjer og bedre samarbejder med offentlige myndigheder, vil vi rigtig gerne bidrage til det.” Hvad bruger folk AI til, når de forsøger at snyde forsikringsselskaberne? ”Det er lige fra manipulerede billeder og manipuleret dokumentation – som forfalskede fakturaer – til hjælp til at formulere en skadeanmeldelse, som man tror helt sikkert fører 10
et eksempel på en ødelagt håndvask, hvor vandet løb den forkerte vej, altså opad. Det tænker jeg, at det menneskelige øje nok godt kan spotte. Anmeldelsen havde i øvrigt slet ikke noget med vandet at gøre, men når det var forfalsket, så var selve anmeldelsen nok også svindel. Der var også en anden sag, hvor man kunne fastslå, at et billede af en ødelagt telefon var manipuleret – det var simpelthen ikke fysisk muligt for den at blive vredet så skæv af, at kunden var væltet på cykel.” Hvor stiller det selskaberne og skadebehandlerne? ”Selskaberne er på en eller anden måde nødt til hele tiden at være et skridt foran de teknologier, der giver mulighed for at manipulere. Dermed stiller det også større krav til de medarbejdere, der skal håndtere det. Rigtig mange skadebehandlere er mennesker, der virkelig er optændt af et behov for at hjælpe de skadelidte, der ringer ind og har brug for hjælp. Som skadebehandler kan det være svært at vide, hvad der er rigtigt, og hvad der er opdigtet. Det er selvfølgelig en ny kompetence, man skal tillære sig, eller man skal investere i nogle værktøjer for at få hjælp.”
Bekæmp og forebyg I rapporten ’Forsikringssvindel koster os alle’, baseret på knap 13.500 afdækkede svindelsager i 2025, peger F&P på tre områder, hvor indsatsen kan styrkes:
1
Stop dobbeltbedrageri Giv selskaberne bedre mulighed for at dele oplysninger om ophørte personskadedækninger med kommunerne, så samme urigtige oplysninger ikke også udløser offentlige ydelser.
2
Styrk politisamarbejdet Skab et tættere samarbejde mellem selskaber og politi om efterforskning, vidensdeling og forebyggelse.
3
Skab mere viden Det gælder om at indsamle og analysere bedre data, så branchen kan følge udviklingen, identificere mønstre og opdage nye former for svindel.
Kan ønsket om hurtig, automatiseret skadebehandling gøre selskaberne mere sårbare? ”Ja, og det tror jeg faktisk, at branchen er meget opmærksom på. Der ligger en mulighed for misbrug i sig selv.” Hvordan finder man balancen mellem hurtig service og grundig kontrol? ”Det er op til det enkelte selskab at finde ud af, hvor balancen ligger for dem i forhold til deres kunder. Vi vil rigtig gerne alle sammen sørge for, at de folk, der har brug for hjælp, kommer på fode hurtigt igen. Vi anerkender, at det er en balance, og måske er den balance ikke fundet endnu.” Hvad frygter du, at de langsigtede konsekvenser kan blive? ”Det ville være rigtig ærgerligt, hvis vi endte der, hvor alle erstatningskrav blev opfattet som et forsøg på svindel og misbrug. Det er ikke, fordi jeg tror, vi er på vej derhen. Men det er rigtig vigtigt, at alle skadelidte behandles med respekt, og at der er en forståelse for, at de mennesker, der kontakter deres forsikringsselskab eller pensionsselskab, gør det, fordi de har brug for hjælp. Det er det for langt hovedpartens vedkommende. Og det er dem, svindlen går ud over. Det skal vi holde fast i.” FORSIKRING
STÅ FORREST I KØEN…
Du Du har har erfaringen, erfaringen, kunderne kunderne og og fagligheden. fagligheden. Men en HD2 kan styrke din Men en HD2 kan styrke din faglighed, så du bliver en faglighed, så du bliver en endnu stærkere profil i endnu stærkere profil i en uforudsigelig fremtid. en uforudsigelig fremtid.
4 — 2026
Byg videre på din Byg videre på din uddannelse fra FOAK med uddannelse fra FOAK med Kvalificeringsforløb til HD2 Kvalificeringsforløb til HD2 – et samarbejde med CBS. – et samarbejde med CBS.
Scan QR-koden og se, hvordan Scan QR-koden og se, hvordan du kommer videre mod HD2. du kommer videre mod HD2.
11
F
R
SI K RI
N
TEMA
G
O
SVINDEL 4
—
202
6
Hug en hæl, og klip en tå
I 50’erne og 60’erne mistede omkring 50 mennesker i en lille by i Florida hænder eller fødder og fik udbetalt store erstatninger. Forsikringsselskaber sendte efterforskere til området, hvor ulykker med geværer og save optrådte i en række usædvanlige skadeanmeldelser. Vernon fik øgenavnet ’Nub City’ – ’Stumpbyen’ – og blev centrum for et af de mærkeligste kapitler i amerikansk forsikringshistorie. 12
Af Christian Mohr Boisen Fotos Scanpix, State Archives of Florida, Florida Memory, Wikipedia og PR
FORSIKRING
RÆK HAM IKKE EN LILLEFINGER
D
en dag for 60-70 år siden, hvor en landmand i det nordvestlige Florida mistede sin venstre fod, kørte han ikke i den pickup med manuelt gear, som han ellers altid kørte i, men i sin kones bil med automatgear. Det vakte senere forsikringsselskabernes interesse, for umiddelbart efter ulykken kunne landmanden nemlig selv køre hen til den lokale læge i sin kones bil, hvor venstre fod ikke skulle bruges til en kobling. Han havde desuden, ret heldigt, en årepresse på sig, da ulykken skete, og forklarede efterfølgende, at den var beregnet til anvendelse i tilfælde af slangebid. Mest usædvanligt var dog de forsikringer, han havde tegnet. Forsikringsagenten Murray Armstrong fra Liberty National Life Insurance fortalte senere, at landmanden havde tegnet policer hos 28 eller muligvis hele 38 forskellige selskaber og betalte så meget i præmier, at udgifterne oversteg hans årlige indkomst. Da erstatningerne efter amputationen blev lagt sammen, havde han ifølge Armstrong modtaget mere end 1 mio. dollars. Det svarer til ca. 13,9 mio. dollars i dag eller ca. 96 mio. kr. Landmanden var blot ét af de tilfælde, der fik amerikanske forsikringsfolk til at interessere sig for den lille by Vernon i Florida. I løbet af få år kom der nemlig en bemærkelsesværdig række anmeldelser om lokale mænd, der havde mistet hænder eller fødder ved jagt, arbejde og ulykker med maskiner og skydevåben. En kunde tegnede ifølge den lokale forsikringsagent L.W. Burdeshaw en forsikring, og mindre end 12 timer senere var han blevet en fod fattigere efter angiveligt at have forsøgt at skyde et egern. En anden mand fra byen havde skudt sig i foden, da han skulle beskytte sine høns mod en nærgående ræv. En tredje havde mistet en hånd, da han skulle ramme en høg med et jagtgevær. Andre alvorlige skader involverede save og traktorhjul. De enkelte hændelser kunne godt forklares som ulykker. Det var antallet, størrelsen på erstatningerne og koncentrationen i et meget lille område, der fik selskaberne til at reagere. Vernon blev efterhånden kendt blandt forsikringsfolk som ’Nub City’ – der omtrent kan 4 — 2026
oversættes til ’Stumpbyen’ – og de forsikrede med manglende lemmer blev af branchen omtalt som ’Nub Club’. Senere kilder har anslået, at 50 mænd i Vernon og byens nærmeste omegn modtog forsikringsudbetalinger efter den type ulykker, som efterforskerne fandt mistænkelige. Et brancheestimat fra begyndelsen af 60’erne lød på, at Vernon og omegn tilsammen stod for mere end to tredjedele af alle amerikanske ulykkeskrav efter tab af lemmer. Der findes ikke en tilgængelig landsdækkende statistik, der gør det muligt at kontrollere det præcise forhold, men oplysningen viser, hvor ekstremt området blev betragtet inden for forsikringsbranchen. Vernon havde blot nogle få hundrede indbyggere og lå langt fra det Florida, der blev synonymt med Miami Beach, Disney World og store ferieresorts. Byen ligger i den landlige nordvestlige del af staten, og mens opsvinget tog fart i resten af USA, var Vernon i 50’erne hårdt ramt af en økonomisk nedtur. Dampskibe og jernbaner, der tidligere havde skabt aktivitet i området, var blevet overflødiggjort af bilisme og udbygning af vejnettet. Savværket, som havde beskæftiget mange lokale, lukkede. I sin senere beretning beskrev Continental National Americans forsikringsefterforsker John J. Healy Vernon som en by uden arbejdspladser, et sted, hvor folk måtte køre over 75 km fra deres hjem for at finde beskæftigelse. Ifølge Healy opstod den
Det er ikke til at vide, om de involverede har været direkte inspireret af Vernon i 50’erne og 60’erne, men en del senere eksempler minder meget om den noget makabre gør det selv-fremgangsmåde, som den lille amerikanske by blev berygtet for. En dansk mand tegnede fra 2010 til 2014 hele 17 ulykkesforsikringer og skruede siden dækningen op til samlet 33,6 mio. kr. Alene præmierne kostede ham omkring en tredjedel af hans indkomst efter skat. I april 2014 forklarede han, at han under arbejde med en rundsav i garagen havde fået lillefingeren ind i saven, så de to yderste led måtte amputeres. Forsikringsselskaberne fattede imidlertid mistanke: Rundsaven var allerede fjernet dagen efter, blodspor var vasket væk, og en genbo kunne ikke bekræfte mandens forklaring om ulykken. Kort efter skaden satte manden desuden forsikringssummerne ned igen. Alle 17 selskaber endte med at afvise at betale erstatning, og manden klagede over 16 af dem. Ankenævnet for Forsikring gav selskaberne medhold og vurderede, at skaden var påført med forsæt. Manden blev pålagt at betale 210.000 kr. i sagsomkostninger.
13
første sag om tab af en kropsdel i midten af 50’erne, da en mand fra Vernon mistede en hånd og fik 1.500 dollars fra en mindre forsikring, hvorefter nyheden om udbetalingen hurtigt spredte sig – og tilsyneladende havde en inspirerende virkning i en grad, der siden fik forsikringsselskaberne til at sende adskillige efterforskere til området. En pris på en hånd og en fod De forsikringer, sagerne omhandlede, kunne udbetale et fast beløb, hvis kunden mistede en hånd, en fod eller andre lemmer ved en ulykke. Den konstruktion var i sig selv almindelig. I de mindre sager fra Vernon drejede det sig om udbetalinger på 5.000-10.000 dollars, mens større krav efterhånden nåede op over 100.000 dollars. Hos nogle kunder var det dog især summen af mange policer,
↑ Filmskaberen Errol Morris stod bag dokumentarfilmen om Vernon. Her ses han ved Venedig Filmfestival i 2018.
der gjorde erstatningen ekstraordinær, og landmandens millionudbetaling var det mest spektakulære eksempel. Den økonomiske konstruktion forklarer også, hvorfor antallet af tegnede forsikringer blev så interessant for efterforskerne. En kunde med én almindelig police var én type risiko, mens en person, der brugte en usædvanlig stor del af sin økonomi på at forsikre bestemte kropsdele hos adskillige selskaber, var noget helt andet. John J. Healy blev en central skikkelse i forsøgene på at opklare, hvad der foregik i byen. Han arbejdede udelukkende med forsikringssvindel og beskrev siden Vernon i sin bog ’A Game of Wits’. Da han sammenholdt skadeanmeldelserne, bemærkede han bl.a., at nogle af de samme personer optrådte som vidner i forskellige sager. Han beskrev også, hvordan det store antal amputerede mennesker var synligt i selve bybilledet – på et tids-
↓ I dag går livet sin stille gang i Vernon, Florida. Engang var byen kendt for mistænkelig mange uheld med skydevåben, save m.m.
14
FORSIKRING
F
R
SI K RI
N
TEMA
G
O
SVINDEL 4
—
202
6
↑ Vernon blev hårdt ramt af krisen i 30’erne og kom aldrig rigtig ud af den igen. Områdets største arbejdsplads, savværket i Caryville, lukkede i 1937.
punkt observerede Healy 12 personer med amputationer på hovedgaden på samme tid. Efterforskerne stod samtidig med et vanskeligt bevisproblem. Skaderne var til at få øje på. En fod var væk, en hånd var ødelagt, og den forsikringsbegivenhed, tab af en kropsdel, som policen beskrev, havde fysisk fundet sted. Hvis kunden fastholdt, at geværet var gået af ved et uheld, var det op til forsikringsselskabet – og dets anklager i retssalen – at bevise, at skaden i virkeligheden var fremkaldt forsætligt. Påfaldende timing, mange policer, pludseligt skift fra bil med manuelt gear til automatgear eller en årepresse i lommen kunne være stærke indicier uden nødvendigvis at være tilstrækkelige til en dom. Ifølge forsikringsagenten Murray Armstrong var det ganske enkelt ’’svært at få en jury til at tro på, at et menneske frivilligt ville skyde sin egen fod af’’. Ingen af forsikringstagerne fra Vernon-sagerne blev dømt for den påståede svindel. Forsikringsselskaberne valgte derfor at gøre det vanskeligere at købe de relevante policer. De ændrede vilkår og priser og undlod i nogle tilfælde helt at tilbyde produkterne i området. Det satte en effektiv stopper for bølgen af usædvanlige krav. Vernon er siden blevet brugt som et ekstremt eksempel på såkaldt moral hazard – den forsikringsøkonomiske mekanisme, hvor en forsikring kan påvirke den forsikredes adfærd, fordi den ændrer de økonomiske konsekvenser af en hændelse. I de fleste forsikringsforhold viser mekanismen sig langt mindre dramatisk. En person med 4 — 2026
en fuldt forsikret bil kan have mindre økonomisk grund til at bekymre sig om en mindre skade. I Vernon drejede mistanken sig om forsikringer, hvor det forsikrede objekt var kroppen, og hvor summen af mange policer kunne gøre en bestemt fysisk skade økonomisk meget værdifuld. Det var netop denne kombination af reel skade og svært beviseligt forsæt, der gjorde sagerne så vanskelige at håndtere juridisk.
VENSTREHÅNDS ARBEJDE Julija Adlešič, en 21-årig slovensk kvinde, blev i 2019 anklaget for sammen med sin kæreste at have planlagt forsikringssvindel. Kort forinden havde hun tegnet ulykkesforsikringer hos fem selskaber, som kunne udløse omkring 1 mio. euro i samlede udbetalinger over tid. I januar 2019 blev hendes venstre hånd skåret af over håndleddet med en rundsav i familiens hjem. De medskyldige efterlod hånden på stedet, men politiet fandt den, og på sygehuset lykkedes det senere lægerne at sy den på igen. Anklagemyndigheden mente, at amputationen var planlagt for at sikre en stor invaliditetserstatning. Adlešič nægtede og fastholdt, at der var tale om en ulykke, men blev i 2020 idømt to års fængsel for forsøg på forsikringsbedrageri. Hendes kæreste blev idømt tre års fængsel, mens hans far fik en betinget dom.
15
1 2
3
1. En gruppe fyrede savværksarbejdere fra Caryville ser ledigheden i øjnene (1937).
4
2. Sporene bliver trukket op. Der er ikke længere brug for jernbanen til savværket. 16
3. Errol Morris’ film ’Vernon, Florida’ kom ikke til at handle om manglende lemmer som oprindeligt planlagt. Til gengæld blev den stilskabende i dokumentargenren. Her ses en af de medvirkende fra byen i en scene fra filmen.
4. En lokal håndværker bliver interviewet i ’Vernon, Florida’.
FORSIKRING
Under sin første tur til byen modtog han mindst én utvetydig dødstrussel, og inden han havde nået at bestille en øl på den lokale bar Cat’s Eye Tavern, kom en mand hen og slukkede sin cigaret mod reverset på Morris’ jakke.
Filmskaberen, der ledte efter ’Nub City’ Historien om ’Nub City’ var sandsynligvis blevet glemt, hvis ikke en ung filminstruktør ved navn Errol Morris i 70’erne tilfældigvis var stødt på en avisartikel om forsikrings agenten John J. Healy. Morris var endnu ikke den Oscar-belønnede dokumentarist bag mere end 50 film, som han siden blev, men han blev fascineret af omtalen af en lille, ikke navngivet by i Sydstaterne, hvor usædvanlig mange mennesker angiveligt havde mistet lemmer i ulykker og derefter fået udbetalt erstatning fra forsikringen. Han opsporede Healy, fandt ud af, at flækkens navn var Vernon, og tog af sted til den amputerede by. Her granskede Morris sagsakter fra det lokale domhus’ arkiver, talte med en forsikringsmægler og opsøgte flere mennesker med amputationer. Projektet skulle blive til en film med titlen ’Nub City’ og var finansieret – med 2.000 dollars – af den kendte tyske filminstruktør Werner Herzog. Morris’ arbejde blev hurtigt vanskeligt. Under sin første tur til byen modtog han mindst én utvetydig dødstrussel, og inden han havde nået at bestille en øl på den lokale bar Cat’s Eye Tavern, kom en mand hen og slukkede sin cigaret mod reverset på Morris’ jakke. Han rejste fra byen, men var stadig fast besluttet på at lave den undersøgende dokumentarfilm om, hvad der var foregået i de amputerede lemmers by, og vendte tilbage et par måneder senere. Indbyggerne var imidlertid lige så fast besluttet på at stoppe den lidt for 4 — 2026
LIDT FOR RENT En arbejdsløs spansk mand fra Valencia gik også langt i forsøget på at få udbetalt forsikringspenge. Mandens familiemedlemmer, der alle var arbejdsløse, havde tegnet mindst otte forsikringer og overtalte, ifølge efterforskningen, manden til at få amputeret en arm for at kunne kræve 600.000 euro. Efter en tur på den lokale bar blev han lokalbedøvet, og armen blev skåret af omkring albuen. Historien til forsikringsselskabet lød, at armen var blevet skåret af af en elektrisk sav, som manden transporterede i sin bil. Men snittet var så rent, at efterforskerne fattede mistanke, og forsikringssvindlen blev afsløret.
nysgerrige fremmede, og denne gang kunne det let have kostet mere end et par mistede lemmer. En lokal mand, som Morris beskrev som en central skikkelse i den historie, han ville undersøge i filmen, gav instruktøren 24 timer til at forlade Vernon og forsøgte kort efter at køre Morris’ kameramand ned med en lastbil. Da Morris opsøgte et medlem af ’Nub Club’, som havde mistet to lemmer, og begyndte at stille ham spørgsmål, fik han tæsk af mandens svigersøn, en tidligere marineinfanterist. Det var omsider nok til at få den ellers ihærdige filmmand til at droppe sin oprindelige forsikringshistorie. I stedet begyndte han at interviewe og filme beboere i byen, blandt andre en kalkunjæger, en politibetjent, en prædikant og andre lokale med stærkt personlige interesser og verdensbilleder. Filmen, der kom ud af projektet, hed ’Vernon, Florida’, fik premiere i 1981 og indeholder ikke en eneste direkte henvisning til ’Nub City’. I stedet blev filmen et tidligt eksempel på den dokumentarform, Morris siden blev kendt for – mennesker får lov til at tale længe foran et fast kamera uden en forklarende fortællerstemme, mens historien vokser ud af deres egne beskrivelser. Forsikringshistorien blev dermed paradoksalt nok årsagen til en stilskabende dokumentarfilm, der handlede om alt andet end forsikring. ’Nub City’ forsvandt dog ikke. Mange år senere, da Errol Morris var blevet et etableret navn i film- og tv-verdenen, bragte det anerkendte amerikanske magasin The New Yorker et længere portræt af ham, som var med til at holde historien om de amputerede lemmers by i live. Forsikringsfolk som Healy, Armstrong og Burdeshaw havde desuden efterladt en del beskrivelser af de konkrete sager, og senere bøger og artikler genfortalte historien. Forsikringshistorien fik aldrig en traditionel afslutning med en stor retssag eller en række domme. Selskaberne ændrede bare deres forretning, anmeldelserne ebbede ud, og livet i Vernon gik videre. I dag er Vernon fortsat en lille by i Washington County, Florida, med 732 indbyggere ved seneste optælling i 2020. Dens officielle historie fortæller, at byen er opkaldt efter George Washingtons landejendom Mount Vernon i Virginia. Det er en historie om nybyggere, diligencer, dampskibe, jernbanen, byrådet og den lokale high school. ’Nub City’ nævnes ikke. Kilder: tampabay.com, newyorker.com, ny times.com, mergeinv.com, allthatsinteresting. com, youtube.com, guardian.com, vernon florida.net 17
Har du landet drømmejobbet og står med kontrakten i hånden? Tag et grundigt kig på alle detaljer, inden du skriver under. Juridisk konsulent i Forsikringsforbundet Hanne Højholdt Adamsen giver gode råd til, hvad du skal være særligt opmærksom på.
Guide til ansættelses kontrakter Gode råd, inden du skriver under Af Simon Tolstrup Holmegaard — Foto Lisbeth Holten
H
vad er det første, man skal kigge efter, når man får en ansættelseskontrakt? ”Du bør starte med de helt grundlæggende ting. Hvad er min løn, hvad er min titel, og hvad er jeg ansat til? Særligt hvis du ikke har søgt på et stillingsopslag, men er blevet headhuntet, vil jeg anbefale at få dine arbejdsopgaver beskrevet i tillæg til din kontrakt. En anden grundlæggende information er, hvor du skal arbejde henne. Arbejdspladsens adresse skal fremgå af kontrakten, og det skal fremgå, hvis der er skiftende arbejdssteder.”
Denne artikel giver gode råd til, hvad du skal være opmærksom på, når du gennemgår din ansættelseskontrakt. Artiklen er ikke en udtømmende gennemgang af alle forhold og kan ikke erstatte individuel juridisk rådgivning. Der kan være særlige forhold i netop din kontrakt, som kræver en nærmere vurdering. Derfor anbefaler Forsikringsforbundet altid, at du får gennemgået din ansættelseskontrakt, inden du skriver under.
Er der nogle særlige faldgruber i en kontrakt, man skal holde øje med? ”Det kan lyde meget basalt, men jeg har oplevet flere gange, at der er opstået misforståelser om, hvad lønnen og pensionen er. Jeg har derfor en kæphest, som jeg altid trækker frem, når jeg skal give gode råd. Beløbet, der fremgår som månedslønnen i kontrakten, er det inklusive pension? Eller ligger arbejdsgiverens indbetaling til din pension oven i beløbet? Det skal stå meget tydeligt i kontrakten.”
Hvilken betydning har det, om man er på en overenskomst eller ej? ”Får du et nyt job i forsikrings- og pensionsbranchen, bør du altid finde ud af, om din nye stilling er omfattet af den fælles overenskomst eller eventuelt en særlig virksomhedsoverenskomst. Det bør stå i kontrakten. Hvis du er omfattet af en kollektiv overenskomst, får du en masse goder med, også selvom de ikke
18
VIGTIGT AT VIDE OM DIN ANSÆTTELSESKONTRAKT
står i kontrakten. Omvendt, hvis du får et nyt job, som ikke er under overenskomsten, skal du være ekstra opmærksom på at gennemgå alle detaljer. Du bør også altid spørge, om arbejdspladsen har en personalehåndbog. I personalehåndbogen kan stå beskrevet forskellige goder og regler på arbejdspladsen, der er vigtige at kende, inden du skriver under. Du skal være opmærksom på, at en personalehåndbog kan blive ændret løbende. Hvis der er noget, som er meget vigtigt for dig, bør du prøve at få det ind i selve din kontrakt.” Hvad skal man være opmærksom på med ferie og barsel? ”Hvis du er på den fælles overenskomst i branchen, er du godt stillet med både ferie og barsel. Så behøver der ikke stå noget særligt om det. Hvis du ikke er på overenskomsten, eller der ikke står noget i personalehåndbogen, har du kun ferielovens 25 feriedage. Det samme gælder for barsel. Står der ikke noget, har du kun ret til funktionærlovens minimum. Ingen barsel med løn til far, og halv løn til mor i 14 uger, og resten vil kun være på barselsdagpenge.” FORSIKRING
↑ Juridisk konsulent i Forsikringsforbundet Hanne Højholdt Adamsen.
Bør der stå noget med hjemmearbejde i kontrakten? ”Mange arbejdspladser har nogle retningslinjer eller en politik for hjemmearbejde. Dem bør du spørge til, så du kender dine muligheder. Men regler for hjemmearbejde kan blive løbende ændret. Hvis det er meget afgørende for dig med den fleksibilitet, som hjemmearbejde giver, bør du prøve at få det ind i selve din kontrakt. F.eks. at du har lov til at arbejde hjemme to gange om ugen.” Er der nogle særlige områder, hvor advarselslamperne bør blinke, når man læser sin kontrakt? ”Det kan være forskelligt fra person til person, hvad der er vigtigt. Men hvis der står noget med en konkurrenceklausul i din kontrakt, blinker mine advarselslamper. Her kan du risikere at komme alvorligt i klemme, hvis du på et tidspunkt skal videre til et nyt job. Har du en konkurrenceklausul i din kontrakt, skal du have den til gennemsyn, inden du skriver under.” Og så det måske vigtigste: Hvad med lønnen? 4 — 2026
”Som regel har du talt om løn, når du får din kontrakt. Men du skal huske, at så længe du ikke har skrevet under, er tallet i kontrakten stadig i spil og kan forhandles, hvis du ikke er tilfreds. Hvis du får et job uden for overenskomsten, skal du også være opmærksom på, at du ikke kan være sikker på at få nogen lønstigninger. Det skal du selv forhandle dig til. Det kan være godt at få skrevet ind i kontrakten, at du har ret til en årlig lønforhandling.” Har du et sidste godt råd? ”Jeg vil generelt anbefale, at du får alt på skrift. Det kan i situationen virke meget formelt at bede om, når alle er glade, og du er blevet enig med din nye chef om en aftale. Men du kan risikere, at din chef er væk, dagen efter du starter på dit nye job. Så er alle uformelle mundtlige aftaler, som I har lavet, ikke særligt meget værd. Få det på skrift i kontrakten, hvis det er vigtigt for dig. Du skal også være opmærksom på, at du ikke bare kan forhandle løn eller andre vilkår, når du er tiltrådt. Du bør ikke møde op på arbejdspladsen og begynde i en stilling, hvis vilkårene ikke er forhandlet færdig.”
FÅ DIN ANSÆTTELSES KONTRAKT TJEKKET Som medlem af Forsikringsforbundet kan du få gennemgået din ansættelseskontrakt, inden du skriver under. Vi hjælper dig med at sikre, at kontrakten er i orden, og at du er opmærksom på eventuelle vilkår, der kræver særlig opmærksomhed. Du kan nemt bestille en kontraktgennemgang via selvbetjeningsportalen Mit Forsikringsforbundet. Her udfylder du en formular og har mulighed for at uploade din kontrakt, så vi kan gennemgå den.
19
Det er ikke altid, en karriere følger et logisk spor. Og dog, for selv erfaringer fra helt andre brancher kan komme til gavn i forsikringsog pensionsbranchen. Mød tre personer, der har lært at:
ALLE VEJE FØRER TIL FORSIKRINGSBRANCHEN Af Majken Eliasen — Illustration Adobe Stock
20
FORSIKRING
1
”Jeg bruger min baggrund fra psykologi i den direkte kundekontakt” Emil Frøstrup Kjeldsens baggrund fra RUC og bag kassebåndet i den lokale brugs har klædt ham godt på til jobbet som skadebehandler.
J
eg har arbejdet, siden jeg var 11-12 år. Først som avisbud og lignende, og så opgraderede jeg til et job i den lokale brugs, hvor jeg faktisk var i 10 år.
Jeg har haft en million mindre jobs. Bl.a. korttidsansættelser som pædagogassistent og med lagerarbejde. Jeg arbejdede i Brugsen, fra jeg var 15 år, til jeg var 25, kun afbrudt af en enkelt pause. Der var meget langt mellem årsagen til, at jeg valgte at læse filosofi, psykologi og videnskabsteori på RUC, og de arbejdsrelaterede hensigter med det. Jeg vidste jo godt, at det ikke ligefrem var et studie, der ledte til et konkret job, hverken hurtigt eller sikkert. Alligevel følte jeg mig lidt sikker på, at jeg nok skulle finde noget, fordi jeg har en fortid, hvor jeg altid har arbejdet og haft ansvar. Mange af mine studiekammerater havde ikke haft et job endnu. Det var lidt tilfældigt, at jeg kom ind i forsikringsbranchen. Da jeg arbejdede i Brugsen, var jeg chef for en dreng og en pige, hvis mor jeg kendte rimelig godt, fordi vi var fra den samme lille lokale by. Hun tog fat i mig en dag, fordi hun arbejdede i Alm. Brand, og spurgte, om jeg ikke ville have et andet studiejob end at være i Brugsen. 4 — 2026
Jeg vidste ingenting om forsikringsbranchen, da jeg startede som studentermedhjælper, men jeg syntes, det var spændende at komme ind i en branche, der indeholdt en masse kompleksiteter, jeg kunne få lov at nørde ned i. De fag, jeg har læst på RUC, er ikke superpraktiske, men jeg kunne hurtigt se nogle kompetencer, som faktisk var relevante. Jeg bruger min baggrund fra psykologi i den direkte kundekontakt. Når man har forhandlinger eller skal diskutere erstatninger, er det supervigtigt at have for øje, hvordan man kommunikerer, men også hvilke behov og værdier der er på den anden side af bordet. Da jeg blev færdiguddannet fra RUC, gjorde jeg ikke noget, for jeg var allerede fastansat hos Alm. Brand. De tre første år var jeg skadebehandler i indbo, inden jeg kom over i dyreskade.
EMIL FRØSTRUP KJELDSEN → 29 år. → Har en kandidatgrad i filosofi, psykologi og videnskabsteori fra RUC. → Har tidligere bl.a. arbejdet i Brugsen og som truckfører. → Nuværende arbejde: skadebehandler inden for dyreforsikring hos Alm. Brand Group.
En af årsagerne til, at jeg er glad for at arbejde med dyreskade, er, at kæledyr er folks kæreste eje. Det er et levende væsen, det er ikke bare en iPhone nummer 5, man erstatter. Man gør en vigtig forskel, uafhængigt af hvad tallet er. Jeg føler, at jeg gør en forskel i folks liv, når de kan ringe ind og få forhåndsgodkendt en livreddende operation på deres kære hund.
21
2
”Da jeg læste stillings opslaget, tænkte jeg, det var et match made in heaven” Daniel Fiehn Terpager har både læst jura og arbejdet for et flyselskab, inden han fandt jobbet som skadebehandler i rejseskade.
D
a jeg var 20 år, troede jeg, at min karriere skulle i en helt anden retning, så jeg søgte ind på jurastudiet. Jeg har en moster, der er jurist, så det lå i kortene. Jeg læste i flere år, men så indførte den daværende regering et uddannelsesloft. Det gjorde mig i tvivl om, hvad jeg skulle gøre, for det betød, at jeg ikke kunne tage en tilsvarende uddannelse. Jeg blev i tvivl, om jeg ville låse mig fast på jura, og i løbet af det fjerde år droppede jeg ud. Jeg har altid elsket at flyve, så jeg tænkte, at nu springer jeg ud i noget helt andet og søger ind i luftfart. Jeg blev optaget på en uddannelse og nød at flyve, men det blev en kort omgang, fordi COVID-19 kom ind og spændte ben for os i luftfart. Jeg gik på lønkompensation i et halvt år, og flyselskabet gik konkurs. I løbet af coronatiden arbejdede jeg som poder på et testcenter. Jeg fik arbejdet mig op til at være daglig koordinator, og sammen med nogle dygtige mennesker fik jeg lov til at starte et nyt testcenter op i en gammel bilforhandler. Der blev jeg den daglige koordinator, som havde med medarbejderne at gøre og uddelegerede opgaver. Det var også sjovt at prøve.
22
Så blev jeg kontaktet af en gammel chef for Jettime, hvor jeg blev kabinechef. Jeg var sindssygt glad for det arbejde, men på et tidspunkt fik jeg mulighed for at købe en andelslejlighed på Nørrebro, og jeg var træt af at bo i en kuffert. Nogle gange var jeg udsendt seks-syv dage ad gangen. Jeg ville gerne ned på jorden igen og overvejede, hvad pokker jeg så skulle finde på.
DANIEL FIEHN TERPAGER → 31 år. → Har læst jura i fire år og har tidligere arbejdet i flybranchen samt på et testcenter under COVID-19. → Nuværende arbejde: skadebehandler i rejseskade hos Alm. Brand.
En dag faldt jeg over et opslag, hvor Alm. Brand søgte en skadebehandler i rejse. Jeg syntes, det var megaspændende at kunne kombinere det med juraen, hvor jeg godt kunne lide erstatningsret og formueret. Det var mine forcer på jurastudiet. Efter at have fløjet i nogle år havde jeg tilmed rejsebranchekendskab fra den anden side, så da jeg læste stillingsopslaget, tænkte jeg, at det var et match made in heaven. I oktober 2026 har jeg været her i tre år, og jeg er sindssygt glad for det. Den vildeste ting, jeg har været med til, var en sag, hvor vi havde en kunde, der var på jagt i det canadiske vildnis, og som fik akut blindtarmsbetændelse. Der skulle vi sørge for at få en helikopterambulance ud til ham for at få ham på et hospital i en rasende fart. Vi møder nogle crazy historier, fordi alt kan ske på en rejse. Vi havde også et røveri i Sydafrika, hvor en ældre kvinde blev truet med en økse.
FORSIKRING
3
”Hey, du skal da drive en ølbar” Poul Erik Helvard Stockmarr sagde farvel til livet som ejer af en ølbar, og han arbejder nu med robotautomatisering i a-kassen A&Til.
D
a jeg var færdiguddannet som cand.mag. i engelsk, var jeg arbejdsløs. Jeg kom i praktik hos Center for Konfliktløsning, og jeg endte med at arbejde der i over tre år. Efter det havde jeg forskellige jobs, men var igen uheldig og blev ramt af nedskæringer. Jeg er ikke god til at være ledig, så jeg fik et job på deltid i Maltbazaren, der er en butik med udstyr til at brygge øl. Jeg bryggede selv lidt øl derhjemme, og det passede perfekt for mig. ”Hey, du skal da drive en ølbar.” Sådan kom ejeren af Maltbazaren pludselig en dag og sagde til mig. Jeg tænkte: ”Ja, hvorfor ikke?”, og så blev jeg i 2016 ansat til også at skulle drive en ølbar på Nørrebro. Efter nogle år som butikschef i ølbaren fik jeg mulighed for at blive medejer, og det sagde jeg ja til. Ølbaren var mere end et fuldtidsarbejde. Det var både hårdt og spændende, og jeg lærte meget af det. Men der var også mange timer på skæve tidspunkter. Efter nogle år fik vi vores tredje barn, og det blev svært at få det hele til at hænge sammen. Jeg havde brug for et arbejde, der var nemmere at forene med et familieliv. Karriererådgiveren i min fagforening sagde, at jeg da havde et spændende CV. ”Du har 4 — 2026
været selvstændig, haft stort ansvar og har erfaring med god service,” sagde han. Jeg var ellers bekymret for, at jeg ikke længere var interessant på det etablerede arbejdsmarked. Han gav mig et nyt blik på mig selv, og det gjorde virkelig en forskel. Den snak gav mig mod på at lave et karriereskifte. Min bror arbejdede på det tidspunkt i A&Til, så jeg kendte lidt til a-kasseverdenen og syntes, det lød spændende. Der kom et jobopslag, som jeg søgte, og så blev jeg i 2023 ansat som medlemskonsulent i A&Til (tidl. FTFa, red.). Her har jeg skiftet job internt et par gange, og jeg arbejder nu med automatiseringsprocesser for at gøre vores service mere effektiv. Den røde tråd i det, jeg har lavet, har altid været service. Oprigtigt at være nysgerrig på og forstå mennesker har altid været vigtigt for mig. Det handler om at give kunderne en god oplevelse i netop deres situation. Sådan var det både med gæsterne i baren og dem, der ringer ind til os i A&Til. Jeg blev tvunget til at tænke ud af boksen, da jeg var i ølbaren. Vi havde ikke råd til at købe alle mulige dyre systemer, så jeg blev nødt til at tænke nyt og kreativt på vores forretningsprocesser. Den kompetence bruger jeg meget i min nuværende stilling, hvor jeg arbejder med automatisering.
POUL ERIK HELVARD STOCKMARR → 45 år, cand.mag. i engelsk. → Tidligere medejer af en ølbar på Nørrebro i København. → Nuværende arbejde: specialkonsulent – RPA-udvikler hos A&Til.
Alternativ karrierevej? Har du – eller en kollega – også taget en lidt anderledes vej mod at arbejde med a-kasse, forsikring eller pension? Giv gerne redaktionen et tip: redaktionen@ forsikringsforbundet.dk
23
MERE LIGE LØN Uligheden i løn mellem mænd og kvinder er faldet markant de seneste 10 år. Det viser den nyeste kønsopdelte lønstatistik for forsikrings- og pensionsbranchen. Tallene viser dog samtidig, at blandt de højestlønnede medarbejdere er uligheden fortsat stor.
Af Simon Tolstrup Holmegaard Foto Adobe Stock 24
4.215 kr. Det er det beløb, kvinder i forsikrings- og pensionsbranchen i gennemsnit tjener mindre end deres mandlige kolleger. Det viser den nyeste kønsopdelte lønstatistik med 2025-tal for forsikrings- og pensionsbranchen, som hvert år bliver lavet af branchens arbejdsgiverorganisation F&P Arbejdsgiver. Lønforskellen på 4.215 kr. er faktisk en god nyhed. For tidligere var beløbet langt højere. Bruttolønsforskellen mellem mænd og kvinder var 15,7 % i gennemsnit i 2015, mens de nye 2025-tal viser, at kvinder nu ’kun’ tjener 6,2 % mindre end mænd. Sammenlignes mænd og kvinder med samme jobfunktioner, er forskellen i løn nu på 1,3 %. Det er den mindste forskel i den tid, statistikken er blevet lavet. ”De seneste 10 år er der sket et stort fald i uligheden mellem mænd og kvinders løn. Vi er godt på vej i den rigtige retning i vores branche, og det kan vi godt være stolte af,” siger Charlotte Hougaard, landsformand i Forsikringsforbundet.
Jo højere løn, jo større ulighed Selvom lønuligheden i gennemsnit er faldet, viser de nye tal, at der blandt nogle medarbejdergrupper fortsat er stor ulighed. Tallene viser en klar sammenhæng mellem størrelsen af lønchecken og uligheden mellem mænd og kvinder. Jo højere lønniveauet er, jo større er uligheden. I de 10 jobfunktioner med den højeste løn stiger lønforskellen mellem mænd og kvinder i samme job fra de 1,3 % til 5,6 %. Det er bl.a. i højtlønnede specialistjobs inden for jura, økonomi og IT, at lønforskellen mellem mænd og kvinder stadig er stor. ”Det er påfaldende, at det netop er i de bedst lønnede jobs, at uligheden er størst. Det er naturligvis noget, vi i Forsikringsforbundet har stor opmærksomhed på. Ikke mindst fordi vi kan se, at det netop er jobs i specialistfunktioner, der bliver flere og flere af i branchen,” siger Charlotte Hougaard, landsformand i Forsikringsforbundet.
FORSIKRING
*Vilkår Du skal være medlem af Forsikringsforbundet og have afsluttet din uddannelse. Du samler hele din privatøkonomi hos Lån & Spar. Lønkonto MedlemsKunde er en del af en samlet pakke af produkter og services, som din økonomi kreditvurderes ud fra. De 5% i rente er på de første 50.000 kr. på lønkontoen. Fra 50.001500.000 kr. er renten 0,00 %. Derefter er renten 0,50 %. Renten beregnes dagligt og tilskrives årligt. Rentesatserne er variable og gælder pr. 8. august 2025.
Som medlem af Forsikringsforbundet ved du, at tingene skal hænge sammen. I risikoen. I økonomien. Og i det fællesskab, vi alle er en del af. Det kræver en bank, der forstår dig, din hverdag og din virkelighed. • 5 %* i rente på din lønkonto • Gratis kort og konti
Se alle vilkår på lsb.dk/medlemsvilkaar. Du behøver ikke flytte dine realkreditlån. Men evt. ændringer og nye realkreditlån skal gå gennem Lån & Spar og Totalkredit.
• En personlig rådgiver, der kender dit fag og dine vilkår • En bank ejet af Forsikringsforbundet, der arbejder for dig og for fællesskabet
Lån & Spar Bank A/S, 1200 København K, Cvr.nr. 13 53 85 30. Forbehold for trykfejl · 2026.09 · 1571-1
Mindre risiko. Mere overskud.
Udnyt dine medlemsfordele i banken – Ring 3378 1978 eller læs mere på lsb.dk/forsikringsforbundet
Forsikringsforbundet_2026-4_Branding_184x122_1571-1.indd 1
30.09.2026 12.32
Spar penge på julegaverne med PlusKort
Læs vilkår og betingelser for rabataftalerne på pluskort.dk
Hent PlusKort appen
4 — 2026
Deltag i PlusJulekalender. Tilmeld dig i PlusKort appen. Der er præmier for
200.000 kr.
10 %
5-15 %
15-50 %
15 %
15 % 20 %
25
”Jeg tænkte, at de er nogle dyneløftere” Krimiforfatter Eva Maria Fredensborg fik taget et opgør med sine egne fordomme om forsikringsbranchen, da hun skrev sin nye bog, der handler om tyveri og mord i kunstverdenen. Af Majken Eliasen — Foto Sara Skytte
E
n brand, et forsvundet maleri, et forsikringsselskab. I Eva Maria Fredensborgs nyeste krimi ’Mat sort motiv’ brænder et træhus ned til grunden. Intet overlever flammerne. Huset har dog en mindre tilbygning, og som en fugl, der opstår af asken, afsløres en indre kerne af beton, der er intakt. Inde i det tomme betonrum stikker et enkelt, nøgent søm ud af væggen: Nogen har stjålet ejerens maleri. Et krimimysterium skal opklares, og her kommer bogens hovedpersoner, som er forsikringsefterforskere, ind i billedet. De to første bøger, Eva Maria Fredensborg skrev, var romaner, der blev afvist af forlagene med beskeden om, at de manglede ’narrativ fremdrift’.
26
”Der skete ikke en skid, og det var ikke på den Helle Helle-agtige måde,” siger forfatteren med et grin. Det var først, da hun begyndte at skrive krimier, at hun fandt den plot-motor, hun havde manglet, og siden 2013 har hun levet af at være krimiforfatter. Lige siden har hun givet sig selv det, hun kalder ’benspænd’, når hun skriver. På et bogmarked, der flyder over med kriminallitteratur, kan det være svært at skille sig ud i mængden af fortællinger om drab, der som regel bliver opklaret af politifolk eller journalister. ”Det fede ved krimigenren er, at den kan rumme helt vildt meget, men samtidig er alt blevet gjort før,” fortæller hun. Derfor besluttede forfatteren at lade hver af sine krimiserier skille sig ud fra normen på
EVA MARIA FREDENSBORG → Uddannet cand.merc. → Har arbejdet som krimiforfatter siden 2013 og har bl.a. udgivet bøger på Politikens Forlag og People’s samt sit eget forlag Elg & Co. → Hendes nyeste krimi hedder ’Mat sort motiv’.
FORSIKRING
4 — 2026
27
28
FORSIKRING
Ideen om at lade krimiserien foregå i forsikringsbranchen fik hun en dag, hun var sammen med nogle venner. En af dem var den tidligere direktør for Alm. Brand Rasmus Werner Nielsen. ”På et tidspunkt siger han til mig: ’Vi har også efterforskere ansat.’” Det plantede ideen om, hvad der kunne være omdrejningspunktet for hendes næste krimiserie. Derefter fulgte en lang research periode, hvor hun satte sig grundigt ind i forsikringsverdenen, hvilket ikke bare gjorde hende klog på policer og skadebehandling, men også gjorde hende klogere på hendes egne fordomme om forsikringsbranchen. ”Jeg tænkte, at de er nogle dyneløftere, der bare er ude på at snyde folk for det, de har ret til og krav på,” forklarer hun med flov mine. I forbindelse med sin research besøgte hun den over 30 mand store efterforskningsafdeling hos Alm. Brand, hvor hun bl.a. interviewede lederen af afdelingen samt en af de nyeste ansatte efterforskere om deres arbejdsmetoder. Mange af dem er tidligere politifolk, der trækker på deres erfaring fra f.eks. afdelingen for personfarlig kriminalitet. Samtalerne gjorde hende klogere på, hvordan efterforskningen foregår i praksis. I hendes bog havde forsikringsefterforskerne f.eks. oprindeligt fået adgang til politiets brandtekniske undersøgelser, men da hun fik at vide, at det ikke foregår sådan i virkeligheden, måtte hun lave nogle krumspring for at få historien til at hænge sammen på en sandsynlig måde. I stedet valgte hun at lade forsikringsselskabet betale for at få lavet sin egen brandtekniske undersøgelse. Samtalerne med efterforskerne fik hende også til at ændre syn på sine forestillinger om erhvervet. ”Da jeg kom ind og talte med dem og hørte, hvor mange penge det f.eks. kan dreje sig om med en arbejdsskadeerstatning, fik jeg bare et helt andet blik på det. Jeg gider da ikke betale for, at nogen får tilkendt 100 % tabt arbejdsevne, mens de samtidig arbejder fuldtid i sønnens firma. Det er helt urimeligt. Det var det, der overraskede mig mest,” fortæller hun.
4 — 2026
Hendes nye indsigt i forsikringsbranchen endte med at danne grundlaget for hovedpersonens personlighed. I bogen møder man den tidligere politikvinde og nuværende fåreavler Ellen Hald. Da hun ved et tilfælde bliver viklet ind i en sag om forsikringssvindel og senere bliver ansat som efterforsker i et forsikringsselskab, har hun alle sine fordomme parat. Men i løbet af krimien opdager hun – ligesom forfatteren selv – at det ikke er sådan, tingene hænger sammen. ”Sådan en svindelsag, hvor der er en, der har fået falske lægeerklæringer og har spillet syg, kan måske koste et forsikringsselskab 8-9 mio. kr. Og de eneste, der kommer til at betale for det, er de andre kunder,” pointerer Eva Maria Fredensborg. Da hun valgte at give bogens fiktive forsikringsselskab navnet ’Danmarks gensidige forsikring’, var det, fordi det var meget vigtigt for hende at få ordet ’gensidig’ med. ”Det er gået op for mig, at det er kunderne, der ejer firmaet. Så hvis man snyder forsikringsselskabet, snyder man i virkeligheden bare de andre kunder,” pointerer hun.
FORSIKRINGSBRANCHEN I KULTUREN Eva Maria Fredensborgs krimi ’Matsort motiv’ er ikke det første stykke kultur, der tager udgangspunkt i forsikringsbranchen.
Filmen ’Double Indemnity’, 1944 En af de mest kendte amerikanske film noirs, der handler om en forsikringsagent, der bliver forført af en femme fatale til at begå mord for at indkassere dobbelt forsikringspræmie.
Filmen ’The Thomas Crown Affair’, 1999 Rene Russo spiller forsikringsefterforskeren, der skal opklare et spektakulært museumstyveri, der muligvis er begået af en rig playboy spillet af Pierce Brosnan. Thrilleren ’The Rainmaker’, 2005 USA’s store thrillerforfatter John Grisham har selvfølgelig også kastet sig over forsikringsbranchen i en af sine bøger. I ’The Rainmaker’ er det dog forsikringsselskabet, der er skurken. Romanen ’Esbens fire liv’, 2024 En af dansk litteraturs store kanoner, Svend Åge Madsen, udgav i 2024 romanen om den unge mand Esben, der flytter til Aarhus for at blive ansat i et forsikringsselskab. Den finske krimi ’Kaninfaktoren’, 2024 Den finske krimiforfatter Antti Tuomainens hovedperson i krimien ’Kaninfaktoren’ er en forsikringsmatematiker, der bruger sin skarpe hjerne til at regne forbrydelserne ud. Foto MovieStillsDB
den ene eller anden måde. I sin trilogi ’Akademiet’ gav hun f.eks. sig selv det benspænd, at der ikke måtte være et eneste drab. I den nye krimiserie, hvor ’Matsort motiv’ er den første i en række af bøger, må hovedkaraktererne ikke være hverken politifolk eller journalister, som de ellers er det i mange krimier.
Det er en almindelig del af Eva Maria Fredensborgs arbejdsproces at lave grundig research af den virkelighed, hendes karakterer lever i. Først lavede hun en lang liste over mulige forsikringsemner. Skulle det handle om tyveri af råolie? Skulle det være en kidnapning? Eva Maria Fredensborg endte med at vælge kunstverdenen som centrum for forsikringssvindel. Ud over samtalerne med forsikringsefterforskerne har hun i det års tid, tilblivelsen af ’Matsort motiv’ har taget, også talt med en brandmand, en professionel kunstkender og adskillige fåreavlere. Hun kalder sine krimier for ’sobre krimier’, fordi der ikke bliver dvælet ved blod og lemlæstelse. ”Det interesserer mig ikke, hvordan folk slår nogen ihjel, men det interesserer mig, hvorfor de gør det. Det handler om gerningsmandsprofilering, og om hvordan rimelig almindelige mennesker kan blive presset derud, hvor de gør vanvittige ting,” fortæller Eva Maria Fredensborg. Også på det punkt er forsikringsbranchen et godt udgangspunkt for en forfatter, for man kan sige meget om et menneske ved at se på deres forsikringshistorie. ”Selv er jeg typen, der går med livrem og seler, når det kommer til mine forsikringer,” udtaler krimiforfatteren, der kun lever livet farligt i sine bøger.
29
L O K A LT
L O K A LT Ny næstformand i Bornholms Brandforsikring Forsikringsforbundet i Bornholms Brandforsikring har fået ny næstformand. Nikita Dybdahl Kofoed-Dam blev valgt til ny næstformand på lokalafdelingens generalforsamling i oktober. På posten som næstformand afløser hun Anders Pihl Thorup, der har fået nyt job uden for forsikringsbranchen. ”For mig er det vigtigt at bidrage til en god dialog mellem ledelse og medarbejdere og at hjælpe kolleger, der henvender sig med forskellige problemer. Jeg ønsker at gøre en forskel for den enkelte, der har brug for, at nogen varetager deres interesser,” lyder det fra Nikita Dybdahl Kofoed-Dam.
Nikita Dybdahl Kofoed-Dam er jurist og arbejder med selskabets compliance og retshjælpssager i skadeafdelingen. Hun har arbejdet i Bornholms Brandforsikring i næsten to år og blev valgt til tillidsrepræsentant på generalforsamlingen sidste år.
Vi har brug for din hjælp!
D
ine muligheder for kompetenceudvikling er noget af det, der optager os allermest i Forsikringsforbundet. Her i november gennemfører vi derfor en kompetenceundersøgelse blandt alle medlemmer. Undersøgelsen handler om dine erfaringer med kompetenceudvikling, bl.a. din adgang til mulighederne, dit kendskab til dem og de barrierer, du eventuelt oplever. Du får en invitation til at svare på undersøgelsen fra Epinion, som gennemfører undersøgelsen for Forsikringsforbundet. Alle, der svarer på undersøgelsen, deltager i lodtrækningen om at vinde et supergavekort på 500 kr. Vi håber, du vil bruge tiden på at svare, så vi kan skabe bedre muligheder for dig og dine kolleger.
30
FORSIKRING
ARRANGEMENTER
ARRANGEMENTER
KURSER Forsikringsforbundets kurser er et gratis medlemstilbud
Sådan bruger du AI i dit arbejdsliv (begynderkursus) Få hands-on erfaring, og lær en masse om, hvordan du bruger kunstig intelligens (AI). Codanhus 11. november 2026 kl. 16:30-19:30
Sådan bruger du AI i dit arbejdsliv (for let øvede) Dette kursus er for dig, der kender lidt til AI (uden at være ekspert). Codanhus 23. november 2026 kl. 16:30-19:30
Kom godt i gang med din første andelsbolig Drømmer du om din første andelsbolig? Deltag i dette gratis webinar, og bliv klogere på, hvordan du får dine boligdrømme til at gå i opfyldelse. Webinar 12. november 2026 kl. 16:30-17:30
Hit med jobbet – jobsamtaler uden svedige håndflader Få inspiration og gode tips og tricks til, hvordan du forbereder dig optimalt til din næste jobsamtale.
AI og hjernetræthed AI skulle lette dit liv, men giver AI stress?
26. november 2026 kl. 16:30-18:30
Investering for begyndere AI skulle aflaste dig og dit hoved. Nu viser det sig så, at det modsatte er sket. Ny forskning viser, at AI udløser ’AI brain fry’. Intens brug af AI udløser akut hjernetræthed, fordi det er hårdt at kontrollere AI’s arbejde – og fordi arbejdets tempo og intensitet øges. AI gør også folk mere ensomme i arbejdstiden, når AI bliver din nærmeste kollega.
Brug 30 minutter, og få inspiration til et godt arbejdsliv med AI
Så hvordan får du det bedste ud af AI – uden at AI opheder din hjerne? Det giver forfatter, arbejds miljøekspert og ledelsesrådgiver Pia Hauge konkrete, lavpraktiske bud på i dette foredrag.
Vil du have mere ud af dine penge? Kom til gratis webinar om investering for begyndere, og få gode råd til, hvordan du får dine penge til at vokse. 3. december 2026 kl. 16:30-17:30
Se oversigt over alle arrangementer, og tilmeld dig Tilmeld dig
Webinar 9. november 2026 kl. 16:30-17:00
4 — 2026
31
U D B E T A LT
”Jeg har ikke mødt nogen interessante mennesker, der går på pension og ikke laver noget” Af Benjamin Dane Foto Stine Heilmann
Lone Frank er fyldt 60, og videnskabsjournalisten og forfatteren tror, at de bedste år kan ligge foran hende. Hun drømmer om at fortsætte med at arbejde uden at skulle tænke på, hvor meget hun skal tjene hver måned. Et nyt badeværelse skal hun til gengæld ikke have.
I
MANGE ÅR interesserede jeg mig slet ikke for pension. Det var noget, der lå langt ude i fremtiden, og hvem vidste, hvor mange gange ordningerne kunne nå at blive ændret. Det er anderledes i dag. Jeg har en pensionsordning gennem min arbejdsgiver (Weekendavisen, red.), og så har jeg på et tidspunkt betalt nogle større klumper ind gennem min bank. Den opsparing kan jeg næsten ikke undgå at tjekke, fordi den dukker op, når jeg åbner min netbank. I pensionskassen har jeg bare sagt, at de skal sætte den til høj risiko. Der tager jeg ikke stilling til noget selv. På et tidspunkt skal jeg overveje, om jeg skal have en lavere risiko, men det er jeg ikke begyndt at tænke på endnu.
virker for mig dødsens kedelige. De virker ofte, som om de er gået lidt i stå, og sådan vil jeg nødig ende.
år. Så tænkte jeg: Det går da heller ikke. Jeg skal da have et nyt badeværelse. Måske også et nyt køkken.
ALLIGEVEL KAN MAN nå en alder, hvor de ambitioner, man har haft, begynder at løbe tør for kræfter. Det var udgangspunktet for min bog ’Det vi lever for’. Det går op for én, at man ikke har så frygtelig lang tid tilbage. Hvad skal man så have ud af den? Skal man fortsætte som sædvanligt, eller er det tid til at overveje, hvad man egentlig vil med sit liv? Jeg oplevede det, jeg kalder et sivende meningstab. Den mening, der tidligere havde været der, var blevet udhulet, og jeg vidste ikke rigtig, hvad der skulle træde i stedet.
JEG SPURGTE HAM , hvad det ville koste at rive det ud og få lavet noget lækkert. Han kiggede meget træt på mig og spurgte: ”Er det noget, du selv vil, det her? Eller er det bare, fordi de unge mennesker får det lavet?” Da jeg var kommet over den første forbavselse og fornærmelse, tænkte jeg: Han har sgu da egentlig ret. Jeg har aldrig været en, der gik op i boligindretning. Hvorfor skulle
JEG HAR ALTID været imponeret af de amerikanske forskere, jeg har mødt. Jeg skrev min ph.d. i USA, og som videnskabsjournalist har jeg ofte været ovre og interviewe forskere. De arbejder jo rask væk, til de dør. Måske går de ned i tid, men de bliver ved på en eller anden måde. Jeg har ikke mødt nogen interessante mennesker, der går på pension og ikke laver noget. Dem, jeg har mødt, som tager helt fri og sidder i deres hus og går op i deres have,
EN DAG KOM der tilfældigvis en VVS-mand forbi. Jeg bor øverst oppe, og på anden sal bor der nogle unge, som selvfølgelig er ved at lave nyt køkken og bad og alt det der. Han havde haft lukket for vandet og skulle derfor også kigge på mit afløb. Jeg stod og så på ham og mit badeværelse. Det var det samme, som da jeg flyttede ind 10 år tidligere. Jeg havde bare malet det pænt grønt og sat et lille møbel ind. Ellers var det, som det havde været i 100
32
Lone Frank → Født 1966. → Videnskabsjournalist på Weekendavisen, forfatter og foredragsholder. Har en ph.d. i neurobiologi. → Har blandt andet skrevet ’Mit smukke genom’ (2010), ’Lystens pioner’ (2016) og ’Størst af alt’ (2020). Aktuel med ’Det vi lever for – Om meningen med det hele’, der udkom i september. FORSIKRING
det pludselig give mig mening at putte flere hundrede tusind i et nyt badeværelse? Det er jo eksistentiel tomhed. Rigtig mange gør det: Lad os bygge om igen eller flytte eller købe noget større, fordi vi keder os. VI SKAL SE PÅ , hvad der giver mening for os selv. Hvad vil du virkelig med dit liv? Kom ud over, hvad samfundet synes, at vi skal som gamle. At vi skal sidde i vores store huse og sejle i store både og alt det der. Forskningen viser igen og igen, at det, der giver mening i folks liv, ofte handler om at kaste sig ind i et engagement i livet og i andre mennesker. Bare at sidde og nyde sine goder giver ikke noget. I FØ LG E A L D R I N G S FO R S K E R N E bliver mennesker gamle på en anden måde i dag. De fortsætter med deres interesser. Dyrker de sport, sætter de måske tempoet ned eller løfter lidt mindre, men de bliver ved. De tænker ikke, at de nu er trådt ind i en fase, hvor de skal opføre sig som gamle. Forskningen viser også, at livskvaliteten herhjemme er højest mellem 65 og 84 år. Så måske er der noget godt i vente. 4 — 2026
”Hvorfor skulle det pludselig give mig mening at putte flere hundrede tusind i et nyt badeværelse? Det er jo eksistentiel tomhed.” Lone Frank
JEG SYNES TIL GENGÆLD , at longevity-bevægelsens stræben efter at leve så længe som muligt bliver sær. Den kommer til at handle om selve det fysiske liv og mindre om, hvad man får ud af det. Det, jeg frygter mest ved at blive gammel, er sygdom. Tanken om ikke at kunne klare mig selv kan jeg næsten ikke holde ud. Det gælder også sygdom, som rammer hjernen. Jeg tror kun, jeg ville holde helt op med at arbejde, hvis jeg blev så syg, at jeg ikke kunne fortsætte.
ARBEJDE HAR ALTID givet mig mening. Jeg har aldrig ønsket at få børn, og familieliv interesserer mig som sådan ikke. Det er verden, der interesserer mig. At reflektere over den, udtale mig om den og skrive om den. Læse og orientere mig. Det er ikke knyttet til en bestemt titel eller til at være ansat et bestemt sted. Det handler mere om, hvad jeg laver. Forfatter og foredragsholder kan man jo blive ved med, længe efter man når pensionsalderen. ET GODT PENSIONISTLIV for mig ville være at kunne virke i verden og lave det, jeg interesserer mig for, uden at skulle tænke på, hvor meget jeg skal slæbe hjem hver måned. Måske vil jeg gradvist trappe ud af mit faste arbejde og lave flere projekter, så jeg vænner mig til en tilværelse, hvor jeg selv vælger, hvad jeg skal beskæftige mig med. Jeg kan også godt forestille mig at holde nogle længere ferier. Leje en Airbnb et sted og holde fri i en måned eller to. Men jeg kan hurtigt kede mig, hvis der ikke skal komme noget ud af det. Nogle artikler eller en bog eller et eller andet.
ARRANGEMENTER
ARRANGEMENTER Argumenter for mennesker – derfor er der brug for dig i en verden fuld af AI
Medlemsarrangement med Christiane Vejlø tirsdag den 24. november.
Du bliver underholdt, du får stof til eftertanke, og du bliver inspireret til at finde din egen vej i en ny verden med AI overalt. Som medlem af Forsikringsforbundet har du mulighed for at komme til foredrag med Christiane Vejlø tirsdag den 24. november. I foredraget stiller Christiane skarpt på behovet for menneskelige kvaliteter, evner og perspektiver i en fremtid formet af teknologien. Undervejs trækker forfatteren på et væld af forskning og konkrete eksempler. Fra fortidens filosofi til fremtidens science fiction-scenarier. Hun argumenterer for, at vores menneskelige kvaliteter vil blive endnu mere værdifulde, efterhånden som teknologien udvikler sig. Christiane Vejlø er fremtids- og medieanalytiker, forfatter og en af landets førende eksperter i, hvilken indflydelse kunstig intelligens har på mennesker, jobs og samfund. Arrangementet er gratis og kun for medlemmer af Forsikringsforbundet Læs mere, og tilmeld dig på forsikringsforbundet.dk
34
FORSIKRING
Som medlem af Forsikringsforbundet står du ikke alene
Vores vigtigste opgave er at sikre dig de bedst mulige vilkår og et trygt og godt arbejdsliv – mange år frem. Som medlem får du ud over hjælp og juridisk rådgivning også adgang til personlig karriererådgivning og attraktive uddannelsestilbud.
Bliv medlem. Spar 550 kr. Medlemskab af Forsikringsforbundet koster op til 275 kr. pr. md.* Vi byder dig velkommen med 2 måneders gratis medlemskab.
De mange nyttige medlemstilbud sikrer dig, at du ikke står alene med fremtidens udfordringer og muligheder. Vi kan hjælpe med udmeldelse af din nuværende fagforening. Efter indmeldelse på blivmedlemnu.dk sender du en mail til medlem@forsikringsforbundet.dk og skriver:
Forsikringsforbundet • er til stede lokalt på din arbejdsplads med et korps
af dygtige tillidsrepræsentanter.
• kender dit selskab indgående og taler din sag. • har jurister og faglige eksperter, der hjælper dig.
Jeg giver hermed Forsikringsforbundet fuldmagt til at melde mig ud af
• forhandler som den eneste den overenskomst,
som fastlægger dine løn- og ansættelsesforhold.
[ Navnet på din fagforening]
• har indgående viden om lokale løn- og
Venlig hilsen
ansættelsesforhold og har adgang til ledelse og HR i dit selskab.
ekort
Vind Luksusgav
10 x 500 kr.
og deltag ◊ Bliv medlem nu rækningen dt lo i automatisk
* I selskaber med en personaleforening betales et lokalt kontingent. Se kontingentsatser på forsikringsforbundet.dk under menupunktet ’Medlemskab’. Du sparer også det lokale kontingent de første 2 måneder. ** Ikke CPR-nummer.
◊ Der trækkes lod om 10 Luksusgavekort a 500 kr. Alle ny-indmeldte i perioden 2.–20. november 2026 deltager automatisk i lodtrækningen. Vinderne får direkte besked.
Som medlem bliver du en del af et voksende netværk med over 9.800 ansatte i forsikring og pension.
blivmedlemnu.dk
Der tages forbehold for prisændringer og trykfejl. 5501 OKT2026
[ Dit fulde navn og fødselsdato]**
www.dao.as
Kontakt 44 51 73 37
Når det gælder dit arbejdsliv, bør intet bero på gætværk og held. Du er forhåbentlig glad for dit job, din løn, din chef og dine arbejdsopgaver og har ingen grund til bekymring. Men hvem går du til, når du har spørgsmål til dit arbejdsliv? Og kender du egentlig alle dine rettigheder og muligheder? Hos Forsikringsforbundet kender vi alt til dit arbejdsliv. Vi står klar med professionel hjælp, når du har spørgsmål til fx din karriere, løn, kontrakt, uddannelse eller hvis du bare har brug for et godt råd. Meld dig ind i Forsikringsforbundet – og få professionel hjælp til dit arbejdsliv, når du har brug for det.
Spar 550 kr. Vi byder dig velkommen med 2 måneders gratis medlemskab.
blivmedlemnu.dk Læs mere på bagsiden
5501 Kampagne efterår 2026 BAGSIDE INDER- OG YDERSIDE MAR2026 190x230_FINAL_PRESS.indd 1
06.10.2026 17.08