La gestión financiera como ventaja competitiva. Por Nadia Perazzo.
El comercio electrónico en dos años aumentó más del 50% por encima de la inflación.
12 comercio exterior
El arancel ya no es un número. Por Mg. Yanina Soledad Lojo.
Desregular no es gobernar. Cuando la ignorancia se disfraza de libertad.
Por Paola Batista.
Zonas Francas Inteligentes: La agenda que las cámaras empresarias deben liderar para que Argentina capture valor.
Por Mgter. Gustavo Fadda.
Gestionar los riesgos climáticos: nueva variable de competitividad.
Por Javier J. Vázquez.
El “efecto EE. UU.” impulsó un 43% las exportaciones de carne en el primer semestre.
Modernización del Régimen de Envíos Postales. Por Dr. Juan Pedro Arancedo.
36 logística
Infraestructura bajo la lupa. Cuando las grandes promesas se enfrentan a los datos.
Por Paola Batista.
42 producción
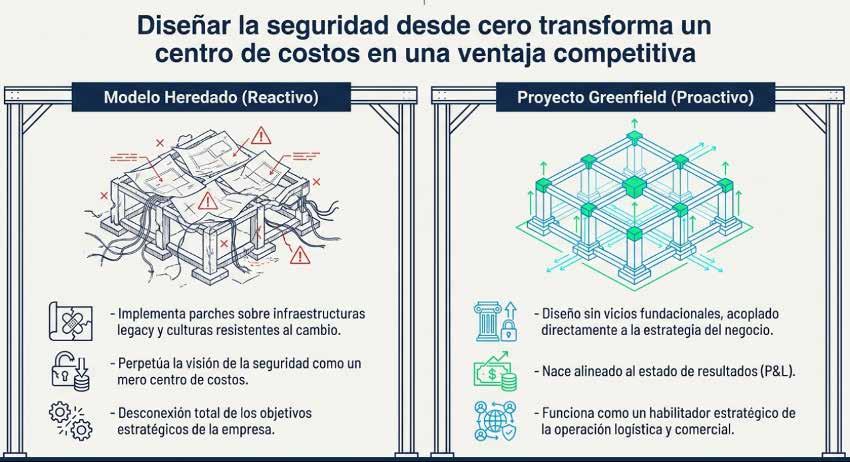
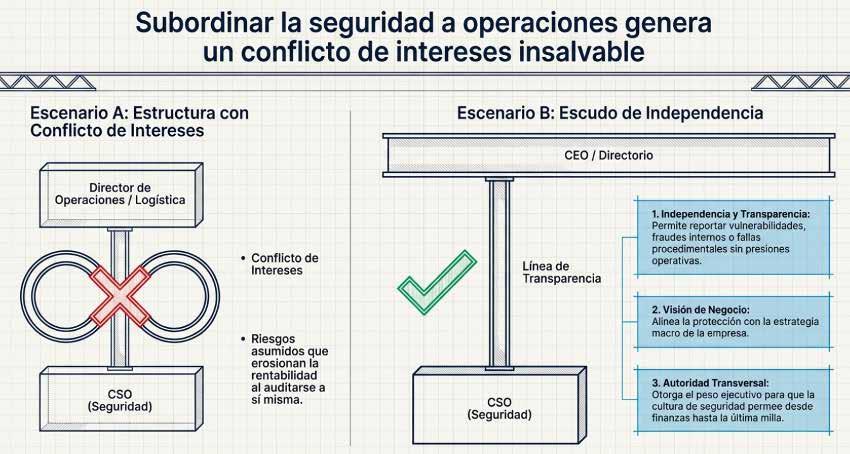
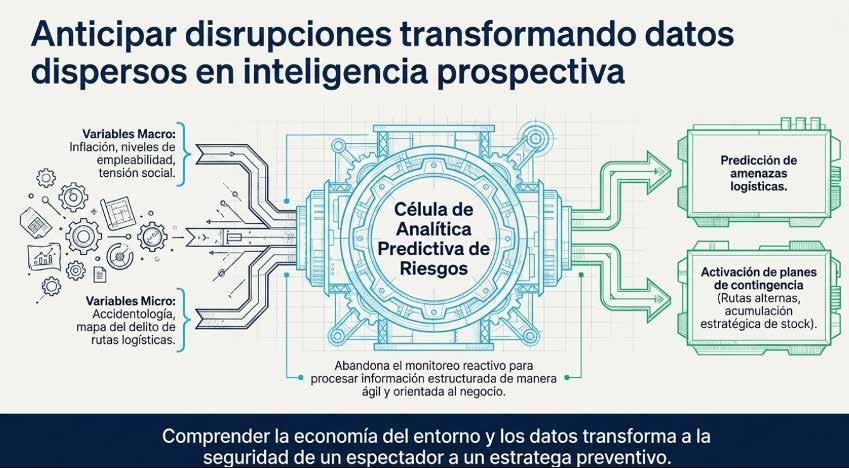
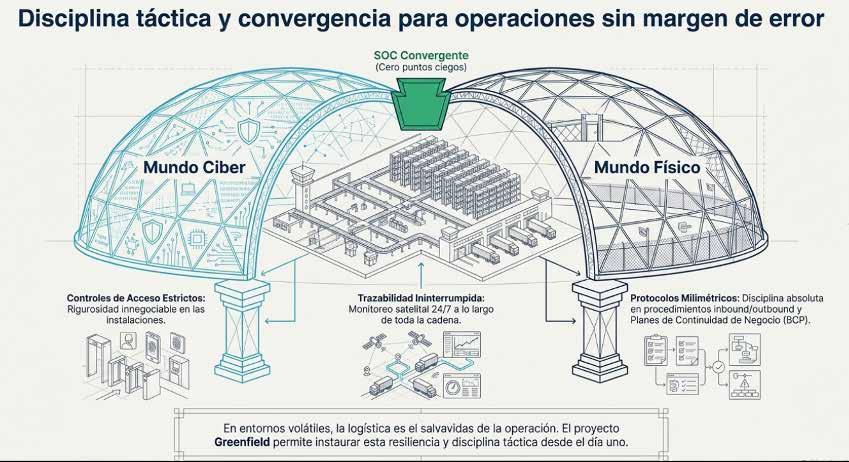
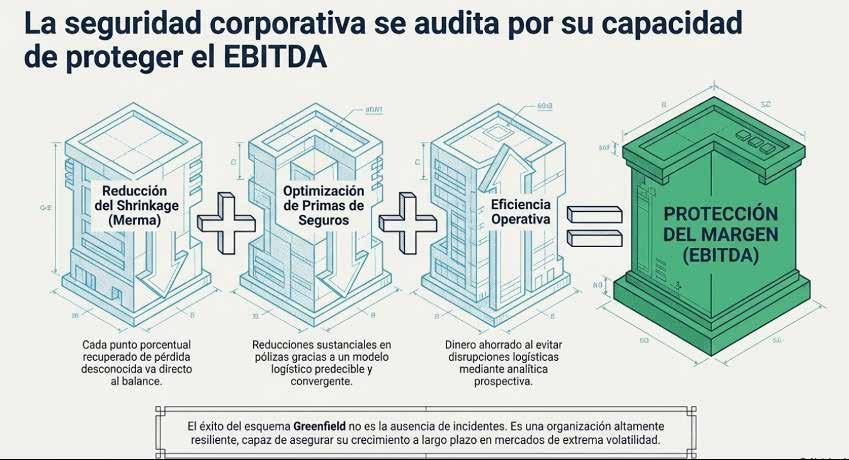
La Seguridad Corporativa como Proyecto Greenfield: El Paradigma ESRM y el Posicionamiento Ejecutivo en la Cadena de Valor. Por Dr. Julio Theaux.
48 energía
El nuevo costo de la energía para las industrias argentinas: por qué las PYMES deben actuar ahora. Por Martín Dapelo.
50 industria
El peligro que no queremos ver: El verdadero riesgo de los autos eléctricos en Argentina. Por Jorge Nuñez.
Nanotecnología aplicada al agro: desarrollan un sistema para mejorar la eficiencia de los fertilizantes.
58 política internacional
El Eje del Pragmatismo Autocrático: la ofensiva de Pekín y Moscú en América Latina y su desafío a la democracia.
Por Dra. Constanza Mazzina.
62 novedades empresarias
64 online
Editor/Director Richard Leslie Ramsay
Subdirectora General Paola Batista
Diseño Gráfico Ronald Leslie Ramsay
Asesoría Legal Estudio Arbit y Asoc.
Desafío Exportar
La revista de comercio exterior es una publicación de Puls Media
Justo Sarmiento 992 - (1602) Florida
Email:
editorial
Richard Leslie RAMSAY
Editor | Director
Revista Desafío Exportar
Ni tan calvo que se le vean los sesos...
Terminó el mes de julio dejándonos un gusto amargo, un gusto en la boca que cuando creemos que se va vuelve. El mundial de futbol nos deja una espina clavada que, ojalá con el paso del tiempo podamos saber la verdad. Argentina perdió con los españoles o la obligaron a perder? Muy turbio el final con más dudas que certezas.
Después de jugar un partido magistral con Inglaterra debía jugar con España para definir quién sería el campeón, pero algo sucedió que el equipo argentino estuvo en el campo de juego mirando la pelota pero sin tocarla...
Argentina vs Inglaterra fue uno de los mejores encuentros de todo el mundial, con un lucimiento por parte del equipo armado por Scaloni espectacular, lo que presagiaba el final del torneo ganando argentina. Al final del encuentro, en medio de la algarabía y entusiasmo por haberle ganado al seleccionado británico, alguien tiró al campo de juego un lienzo con la consigna de “Las islas Malvinas son Argentinas”, lo que provocaría, de acuerdo al reglamento una seria sanción para Argentina, se dice que hasta por diez
años no podría volver a participar. Por mi parte - estoy convencido- que alguien con la camiseta de argentina, llevó preparado ese trapo y se infiltró entre los hinchas y fans a la espera del resultado. Argentina ganó, y el entusiasmo desbordaba. El infiltrado tiró la mal llamada bandera a los jugadores previendo que alguna reacción causaría, cosa que efectivamente sucedió vulnerando el reglamento, lo que daba lugar a sanciones severas, y esa sanción se vio reflejada a lo largo del partido.
Argentina debía perder en favor de España o quedaría diez años sin poder participar de otro mundial. De allí, a mi entender explica lo inexplicable; el equipo argentino ocupó el campo de juego viendo pasar la pelota pero sin tocarla.
El próximo mundial, casi seguro sin Lionel Mesi como capitán, tendrá que hacer un curso para aprender el reglamento y no caer en trampas que después las lágrimas no solucionan.
En otro orden, y en este caso mucho más grave que lo deportivo, es el conflicto con el hermano país Brasil.
El presidente Inagacio Lula da Silva viene jugando
desde las sombras en contra de nuestro presidente Javier Milei. El presidente brasileño pudo visitar a Cristina viuda de Kirchner exponiendo un apoyo explícito dando lugar a reclamar su inocencia. Contrario sensu, el presidente Milei viajó a Brasil para visitar al ex presidente Bolsonaro y le fue negada la visita. Una actitud nada amigable lo que despertó un enorme malestar en el presidente Milei, que trató a Lula da Silva de ladrón y presidiario, tensando más la cuerda que venía tirante desde el apoyo explícito de Lula a Sergio Massa en las elecciones que resultó ganador el presidente Milei.
Esto sucede en una pelea callejera y no sucede nada, pero entre dos presidentes cuyos países tienen enormes intereses comerciales, es un problema que de escalar, son dos misiles que pegan en la línea de flotación de ambos países.
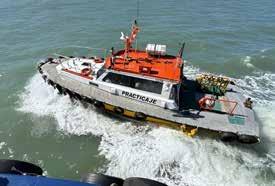
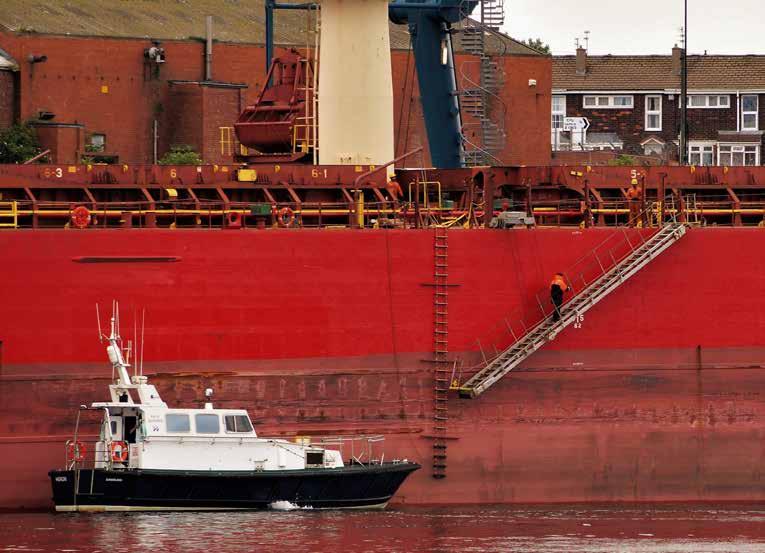
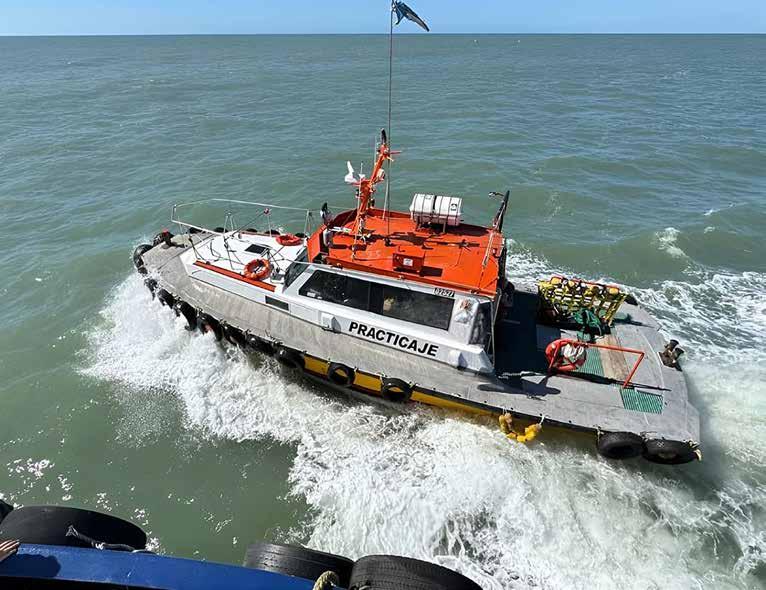
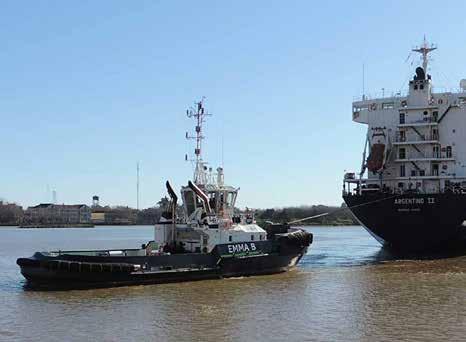
Por último, la desregulación del pacticaje, una regula -
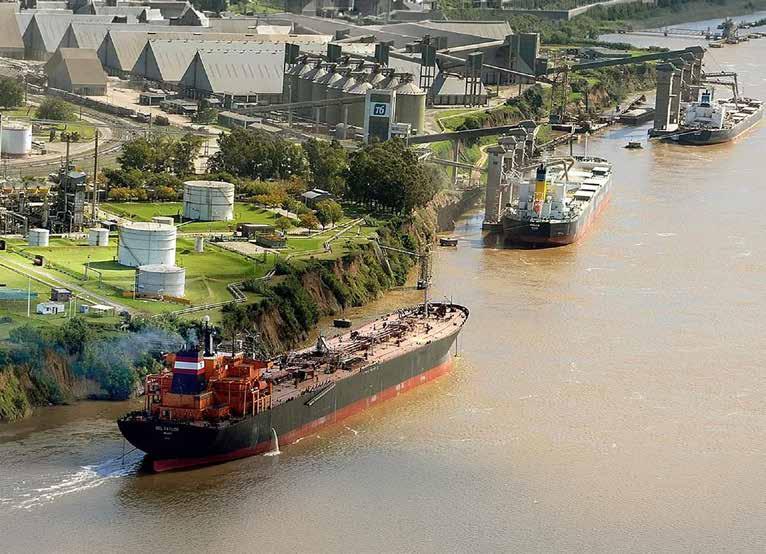
ción que tenía por objeto la obligación de utilización de prácticos argentinos para navegar en nuestros ríos e ingresar o salir de los puertos nacionales, no es una ley caprichosa, se trata de medidas de seguridad imprescindibles para una navegación segura. Un barco varado significa la interrupción de nuestro comercio exterior y las ingentes pérdidas que eso podría significar. Cerca del 95% de nuestro comercio exterior se lleva a cabo por vía marítima, de allí que la utilización del práctico sea estratégica y segura. El río Paraná es la principal vía de salida de nuestra producción agrícola de allí el enorme tránsito de subida, la mayoría de buques vacíos y el regreso con sus bodegas llenas. Entiendo y apoyo lo que se está llevando a cabo para eliminar costos generados artificialmente por gobiernos anteriores, pero con la seguridad de la navegación se comete un enorme error, bajar costos es saludable, pero cuidado: no tan calvo que se le vean los sesos.
richardleslieramsay@gmail.com
Opinión
Nadia PERAZZO
Economista, asesora financiera para pymes Identidad Financiera 2020 SRL.
La gestión financiera como ventaja competitiva
Durante muchos años, la competencia entre empresas estuvo asociada casi exclusivamente al precio. Vender más barato, negociar mejores condiciones con proveedores o reducir costos parecía ser el camino para ganar mercado. Sin embargo, el contexto actual demuestra que esa visión resulta insuficiente.
Hoy las empresas compiten por velocidad de respuesta, capacidad de adaptación y calidad en la toma de decisiones. Y esas capacidades no dependen únicamente del área comercial ni de la dirección: dependen, en gran medida, de cómo circula la información financiera
dentro de la organización. Es habitual encontrar pymes que cuentan con un buen producto, una cartera de clientes consolidada e incluso una operación eficiente. Sin embargo, frente a un cambio en el mercado, una oportunidad de inversión o una necesidad de financiamiento, la respuesta llega tarde. No porque falte compromiso, sino porque la información necesaria para decidir no está organizada para transformarse en acción.
Ese es uno de los principales desafíos de la gestión actual. Ordenar las operaciones ya no significa únicamente registrar correctamente una factura o conciliar una cuenta bancaria. Significa construir un sistema donde cada área aporte información que permita comprender la realidad económica de la empresa y anticipar escenarios. Cuando una organización decide profesionalizar su gestión, el cambio no ocurre únicamente en la dirección financiera. Involucra a tesorería, administración, con -
tabilidad, compras, ventas y a todos aquellos sectores que generan o procesan información. Cada uno deja de ser un emisor de datos aislados para convertirse en parte de un sistema de decisiones.
La diferencia parece sutil, pero cambia completamente la forma de administrar una empresa.
Un reporte financiero no debería existir únicamente para explicar lo que ocurrió el mes pasado. Su verdadero valor aparece cuando permite responder preguntas sobre el futuro.
¿Habrá liquidez suficiente dentro de treinta días?
¿Conviene financiar una compra o utilizar capital propio?
¿Es el momento adecuado para invertir los excedentes de caja?
¿Existe margen para negociar mejores condiciones con un proveedor?
¿Cuánto impactará una variación del tipo de cambio sobre la rentabilidad?
Cuando la información responde estas preguntas, deja de ser un informe para convertirse en una
herramienta de gestión. Por eso, cada vez más empresas comienzan a trabajar con indicadores que trascienden los estados contables tradicionales. El cash flow proyectado, las métricas operativas vinculadas al ciclo de cobranza y pagos, los niveles de liquidez, las alertas tempranas y los tableros de control permiten detectar desvíos antes de que se conviertan en problemas. No se trata de incorporar tecnología por sí sola. Tampoco de generar más reportes. El verdadero desafío consiste en diseñar información útil, disponible en el momento adecuado y comprensible para quienes deben tomar decisiones. En ese proceso aparece un ele -
Hoy las empresas compiten por velocidad de respuesta, capacidad de adaptación y calidad en la toma de decisiones “
mento que suele pasar desapercibido: el criterio económico-financiero de las personas. Un tablero de indicadores puede
mostrar que habrá un faltante de caja dentro de veinte días. Sin embargo, ninguna herramienta reemplaza la capacidad de inter -
pretar ese dato y evaluar las alternativas disponibles.
Del mismo modo, una oportunidad de financiamiento, una inversión de excedentes o una mejora en las condiciones comerciales solo generan valor cuando alguien comprende su impacto sobre el negocio y puede decidir con rapidez.
Por eso, profesionalizar la gestión no implica solamente incorporar herramientas. Implica desarrollar capacidades dentro de los equipos. Tesorería deja de administrar pagos para administrar liquidez. Administración deja de registrar operaciones para generar información útil.
Contabilidad deja de ser únicamente un área de cumplimiento para transformarse en un socio del análisis económico.
Cada sector aporta una parte del mismo objetivo: que la empresa pueda decidir mejor.
La ventaja competitiva comienza a construirse cuando la información circula, cuando existen in -
dicadores compartidos y cuando cada área comprende cómo sus decisiones afectan el resultado global.
En un contexto económico cambiante, la preparación cobra un valor cada vez mayor. Muchas oportunidades aparecen por períodos muy breves: una mejora en las condiciones de financiamiento, un cambio en el mercado, una posibilidad de invertir excedentes o de realizar una compra estratégica.
La diferencia entre aprovecharlas odejarlas pasar rara vez depende de la suerte.
Depende de llegar preparado. Porque la oportunidad, por sí sola, no genera resultados. Necesita encontrarse con una organización que conozca su posición financiera, que tenga información confiable y que disponga de herramientas para actuar cuando el contexto lo permite.
Y, del mismo modo, también necesita la capacidad de reconocer cuándo no es el momento adecuado para avanzar.
Esa combinación entre información, preparación y criterio es la que permite reducir la improvisación y aumentar la calidad de las decisiones.
En definitiva, competir hoy ya no es únicamente una estrategia de precios.
Es una estrategia integral y de adaptación.
Una estrategia donde la operación, la información y las finanzas dejan de trabajar por separado para convertirse en un mismo sistema de gestión.
Las empresas que logran esa integración no necesariamente son las más grandes ni las que cuentan con mayores recursos. Son aquellas que desarrollan la capacidad de transformar los datos en decisiones y las decisiones en acción.
En definitiva, el valor agregado de la gestión financiera no radica únicamente en controlar números. Radica en comprender el funcionamiento completo de la organización.
Comercio Electónico
El comercio electrónico en dos años aumentó más del 50% por encima de la inflación
Las cifras del comercio electrónico argentino muestran una tendencia que va más allá del impacto de la inflación. Si bien la facturación nominal creció de manera contundente entre 2023 y 2025, al descontar la evolución de los precios también se observa un incremento significativo en términos reales, lo que confirma que el canal online continúa ganando protagonismo dentro del consumo de los hogares. De acuerdo con los estudios anuales de la Cámara Argentina de Comercio Electrónico (CACE), la facturación pasó de $7,8 billones en 2023 a $22 billones en 2024 y alcanzó los $34 billones en 2025. A primera vista, el aumento parece responder al contexto inflacionario. Sin embargo, al ajustar las cifras por la inflación de cada año, el resultado es diferente. En 2024, el comercio electrónico registró un crecimiento real cercano al 29% respecto de 2023, mientras que en 2025 volvió a expandirse aproximadamente un 17% en términos reales. En conjunto, el sector acumuló un crecimiento superior al 50% por encima de la inflación en apenas dos años. Los datos también muestran una evolución interesante en la cantidad de órdenes de compra. En 2023 se realizaron 246 millones de operaciones, cifra que aumentó a 258 millones en 2024. En 2025 se registraron 253 millones de órdenes, un leve retroceso res -
pecto del año anterior, aunque todavía por encima del nivel observado en 2023.
Lejos de interpretarse como un signo de debilidad, esta evolución sugiere un cambio en el comportamiento de los consumidores. Si la cantidad de órdenes disminuyó ligeramente mientras la facturación real continuó creciendo, existen al menos tres hipótesis plausibles.
La primera es que cada compra haya incorporado una mayor cantidad de productos. La segunda, que los consumidores se hayan inclinado por bienes de mayor valor. La tercera, probablemente la más consistente con la evolución del mercado, es una combinación de ambos factores: compras más grandes y con productos de mayor precio unitario.
Esta interpretación encuentra respaldo en otro dato difundido por la propia CACE: durante 2025 las unidades vendidas crecieron 28% respecto del año anterior, lo que indica que, aun con una leve reducción en la cantidad de órdenes, cada operación promedio movilizó más productos.
En otras palabras, el comercio electrónico no sólo logró sostener el nivel de actividad alcanzado durante 2024, sino que consolidó una base de consumidores que realizan compras de mayor volumen y mayor va -
lor económico.
El desempeño del sector refleja además un cambio estructural en los hábitos de consumo. La digitalización de los medios de pago, la mejora de los servicios logísticos, la mayor confianza de los usuarios y la expansión de las plataformas de venta continúan fortaleciendo al canal online, que dejó de ser una alternativa complementaria para convertirse en uno de los principales motores del comercio minorista argentino.
Más allá de las oscilaciones anuales en la cantidad de operaciones, la tendencia de fondo es clara: el comercio electrónico sigue creciendo en términos reales y gana participación dentro del consumo nacional, consolidándose como uno de los sectores más dinámicos de la economía argentina.
esta evolución sugiere un cambio en el comportamiento de los consumidores “
Opinión
Mg. Yanina Soledad LOJO
Directora de Consultora Lojo.
El arancel ya no es un número
Cómo la superposición de regulaciones está redefiniendo el acceso a los mercados internacionales
La discusión generada tras el anuncio del nuevo esquema arancelario de Estados Unidos tuvo un eje predominante: determinar cuál sería el porcentaje aplicable a las exportaciones argentinas. Desde esa perspectiva, que el país haya quedado comprendido dentro del nivel arancelario más bajo constituye, sin dudas, un resultado favorable.
Sin embargo, limitar el análisis a la alícuota implica observar únicamente una parte del fenómeno. El cambio más relevante no reside en el porcen-
taje del arancel, sino en la transformación que está experimentando la política comercial internacional. Durante décadas, la competitividad de una exportación podía analizarse principalmente a partir de variables relativamente conocidas: el arancel vigente, las reglas de origen, las preferencias derivadas de un acuerdo comercial, los costos logísticos o la evolución del tipo de cambio. Todos esos elementos continúan siendo determinantes, pero dejaron de ser suficientes para explicar las condiciones de acceso a los principales mercados. Hoy, una misma operación puede quedar alcanzada simultáneamente por distintos instrumentos regulatorios, cada uno con fundamentos jurídicos, objetivos y mecanismos de aplicación propios. A la dimensión estrictamente arancelaria se incorporan exigencias relacionadas con la trazabilidad de la cadena de suministro, la debida diligencia empresarial, la verificación del origen de los insumos y el cumplimiento de estándares regulatorios más específicos.
La consecuencia práctica es que el acceso a un mercado ya no depende
únicamente del arancel nominal que corresponde a una posición arancelaria. Depende, también, de la capacidad de la empresa para acreditar que cumple un conjunto de requisitos cuya importancia crece de manera sostenida en los principales bloques económicos.
Ese desplazamiento —del arancel hacia la arquitectura regulatoria que sostiene el acceso a los mercados— constituye uno de los cambios más profundos que atraviesa actualmente el comercio internacional.
Cuando distintos instrumentos regulan una misma operación
La evolución reciente de la política comercial muestra una tendencia clara: los Estados recurren cada vez con mayor frecuencia a instrumentos jurídicos diversos para alcanzar objetivos que exceden la protección tradicional de una industria o la negociación de preferencias arancelarias.
Por un lado, el Acuerdo de Comercio e Inversiones Recíprocos suscripto entre Argentina y Estados Unidos responde a la lógica propia de un
instrumento bilateral. Su finalidad consiste en ampliar el acceso recíproco a los mercados mediante concesiones negociadas entre ambos países, incorporando preferencias arancelarias para un conjunto determinado de productos. Por otro lado, las medidas adoptadas por la Oficina del Representante Comercial de los Estados Unidos (USTR) en el marco de la Section 301 tienen una naturaleza diferente. No derivan de una negociación bilateral ni constituyen un acuerdo comercial, sino que responden al ejercicio de facultades previstas por la legislación estadounidense para abordar determinadas prácticas consideradas incompatibles con su política comercial. En ese contexto, la administra-
ción estadounidense incorporó criterios vinculados con la trazabilidad y el control de determinadas cadenas de suministro, dentro de un proceso más amplio de reorganización del comercio internacional. Ambos instrumentos pueden incidir sobre una misma operación de exportación, aunque respondan a fundamentos jurídicos completamente distintos. Mientras uno procura facilitar el acceso al mercado mediante preferencias negociadas, aunque aún no vigentes, el otro incorpora requisitos regulatorios adicionales cuya aplicación responde a objetivos diferentes. Para el exportador, la consecuencia es evidente. El análisis deja de limitarse a identificar el arancel correspondiente a una posición arancelaria. Re-
sulta igualmente necesario comprender qué otros instrumentos pueden condicionar el ingreso del producto y cuáles son las obligaciones específicas que cada uno incorpora.
La política comercial comienza así a organizarse sobre múltiples capas regulatorias que interactúan entre sí sin responder necesariamente a una única lógica jurídica.
Una tendencia que también se observa en Europa
El caso estadounidense no constituye un fenómeno aislado. La Unión Europea viene desarrollando, mediante instrumentos propios, una evolución que responde a una lógica similar: fortalecer los mecanismos de verifica-
ción asociados al origen de los productos, la transparencia de las cadenas de suministro y la responsabilidad empresarial.
En ese contexto debe analizarse también la implementación del Acuerdo entre el Mercosur y la Unión Europea. Aunque el acuerdo mantiene la estructura clásica de un tratado comercial preferencial —centrada en la reducción gradual de aranceles y en la aplicación de reglas de origen—, su puesta en marcha convive con un conjunto más amplio de regulaciones europeas vinculadas con la sostenibilidad, la debida diligencia empresarial y la trazabilidad de las cadenas globales de valor.
Esta coexistencia entre un acuerdo comercial y un entramado regulatorio más amplio constituye uno de los rasgos distintivos de la política comercial europea contemporánea. La reducción de aranceles prevista en el Acuerdo Mercosur–Unión Europea
puede mejorar las condiciones de acceso para numerosos productos, pero ello no exime a las empresas de cumplir con las regulaciones horizontales que la Unión Europea aplica a todos los operadores que ingresan a su mercado. En consecuencia, la ventaja derivada de un acuerdo preferencial comienza a depender, en mayor medida que en el pasado, de la capacidad de las empresas para integrar el cumplimiento regulatorio como parte de su estrategia exportadora y no como una etapa posterior del proceso comercial. En otras palabras, la política comercial europea ya no puede analizarse únicamente a partir de sus acuerdos preferenciales, sino también a la luz del conjunto de regulaciones que condicionan el acceso efectivo a su mercado. No se trata de regímenes equivalentes ni de instrumentos destinados a reemplazarse entre sí. Precisamente por ello, la gestión del comercio ex-
terior se vuelve más compleja. Una empresa puede cumplir plenamente los requisitos necesarios para acceder a una preferencia arancelaria y, al mismo tiempo, verse obligada a acreditar condiciones adicionales derivadas de otros marcos regulatorios aplicables en ese mismo mercado.
La consecuencia es que el análisis de una exportación deja de agotarse en la clasificación arancelaria y comienza a extenderse hacia el conjunto de obligaciones regulatorias que acompañan el acceso comercial. Esta evolución modifica también la forma de entender la competitividad. Durante muchos años, obtener una preferencia arancelaria representaba el principal objetivo de una negociación comercial. Hoy continúa siendo una herramienta fundamental, pero ya no garantiza por sí sola el acceso efectivo al mercado si la empresa no logra demostrar el cumplimiento de estándares regulatorios
cuya importancia aumenta de manera sostenida.
Aunque Estados Unidos y la Unión Europea constituyen hoy los ejemplos más visibles, la incorporación de requisitos regulatorios vinculados con la seguridad económica, la resiliencia de las cadenas de suministro y la sostenibilidad comienza a extenderse a otras economías relevantes, consolidando una tendencia de alcance global.
Un resultado favorable que merece ser valorado
Sería un error analizar este escenario exclusivamente desde la complejidad regulatoria. En términos comparados, la posición alcanzada por Argentina dentro del nuevo esquema estadounidense constituye un resultado favorable.
En un contexto internacional caracterizado por el incremento de medidas comerciales restrictivas, mantener condiciones de acceso relativamente más competitivas respecto de otras economías representa un activo importante para numerosos sectores exportadores.
Ese resultado refleja, además, que la política comercial continúa ofreciendo márgenes para la negociación y que las preferencias arancelarias conservan un papel relevante dentro de la inserción internacional de los países. Sin embargo, la principal enseñanza de este proceso no consiste únicamente en haber obtenido un tratamiento arancelario relativamente favorable. La verdadera novedad radica en comprender que esas ventajas deberán administrarse dentro de un entorno regulatorio significativamente más complejo que el existente apenas unos años atrás. En adelante, la competitividad internacional dependerá tanto de la negociación de mejores condiciones de acceso como de la capacidad de las empresas para desenvolverse dentro
de marcos regulatorios progresivamente más sofisticados y dinámicos.
El nuevo riesgo ya no es sólo macroeconómico
Durante gran parte de las últimas décadas, el análisis de una operación de comercio exterior estuvo condicionado por variables macroeconómicas. La estabilidad cambiaria, la disponibilidad de financiamiento, el costo del crédito, la presión tributaria o la evolución de las retenciones explicaban buena parte de la competitividad de una empresa exportadora. Esas variables continúan siendo determinantes y siguen condicionando las decisiones de inversión y producción. Sin embargo, el escenario internacional comienza a incorporar un nuevo componente de riesgo que adquiere una relevancia creciente: el riesgo regulatorio.
A diferencia del riesgo macroeconómico, que afecta de manera relativamente homogénea a todas las empresas de un país, el riesgo regulatorio puede impactar de forma diferente sobre compañías que exportan un mismo producto, dependiendo de la calidad de su información, de la organización de su cadena de suministro o de su capacidad para acreditar el cumplimiento de los requisitos exigidos por el mercado de destino. Esta evolución modifica la forma en que debe evaluarse la competitividad internacional.
Un país puede mejorar su perfil macroeconómico y, al mismo tiempo, enfrentar mayores exigencias regulatorias en los mercados donde coloca sus exportaciones. Del mismo modo, una empresa puede beneficiarse de un acuerdo comercial preferencial, pero encontrar dificultades para acceder efectivamente al mercado si no logra demostrar el cumplimiento de determinados estándares vinculados con el origen de sus insumos, la trazabilidad de su producción o la transparencia de su cadena de valor. La consecuencia es que la gestión
del riesgo regulatorio deja de ser una cuestión exclusivamente jurídica para convertirse en un componente estratégico de la competitividad internacional.
Friendshoring: cuando la confianza debe demostrarse
Pocos conceptos reflejan mejor esta transformación que el denominado friendshoring. Con frecuencia se presenta como una estrategia geopolítica mediante la cual los países procuran fortalecer sus cadenas de abastecimiento privilegiando socios considerados confiables. Esa explicación es correcta, aunque resulta insuficiente para comprender sus implicancias operativas.
La confianza entre Estados no elimina la necesidad de verificación. Por el contrario, exige que las empresas puedan demostrar, mediante información objetiva, que sus procesos productivos cumplen los estándares requeridos por los mercados de destino.
En ese contexto, la trazabilidad adquiere una función distinta a la que tradicionalmente se le atribuía. Ya no constituye únicamente una herramienta de gestión o de control de calidad. Se convierte en un mecanismo que permite acreditar el origen de los productos, reconstruir la cadena de suministro, identificar los insumos incorporados al proceso productivo y respaldar documentalmente el cumplimiento de los requisitos regulatorios aplicables.
En consecuencia, la ventaja competitiva comienza a construirse no sólo sobre la eficiencia productiva o el tratamiento arancelario obtenido, sino también sobre la capacidad para ofrecer información confiable, verificable y consistente. Este cambio explica por qué las discusiones actuales sobre política comercial incorporan, con creciente frecuencia, conceptos como debida diligencia, transparencia, sostenibilidad o cade-
nas de suministro resilientes. Más que reemplazar a los instrumentos tradicionales del comercio internacional, estos elementos amplían el conjunto de variables que determinan el acceso efectivo a los mercados.
Un nuevo perfil para el profesional de comercio exterior
La evolución del contexto regulatorio también modifica el perfil de quienes asesoran a las empresas en sus procesos de internacionalización. Durante muchos años, el conocimiento técnico se concentró principalmente en la clasificación arancelaria, la interpretación de la normativa aduanera, la gestión documental y la aplicación de los acuerdos comerciales. Esas competencias continúan siendo indispensables, pero el escenario actual exige incorporar nuevas capacidades. El análisis regulatorio deja de limitarse a la interpretación de una norma
específica para transformarse en un ejercicio permanente de seguimiento de tendencias internacionales. Comprender cómo evolucionan las políticas comerciales de los principales mercados, interpretar la interacción entre distintos instrumentos jurídicos, evaluar la exposición regulatoria de una empresa y anticipar posibles cambios normativos comienza a formar parte del trabajo cotidiano del profesional especializado. En otras palabras, el asesoramiento deja de concentrarse exclusivamente en responder consultas operativas para asumir un rol crecientemente estratégico dentro de las decisiones empresariales. Este cambio también modifica la organización interna de las compañías.
La gestión del comercio exterior ya no puede desarrollarse de manera aislada respecto de las áreas de abastecimiento, producción, sustentabilidad, calidad o cumplimiento norma-
tivo. La información necesaria para responder a los nuevos requerimientos regulatorios atraviesa toda la organización y exige una coordinación mucho más estrecha entre distintas funciones empresariales.
La oportunidad para Argentina
Argentina enfrenta este escenario desde una posición que combina desafíos y oportunidades. La ampliación de acuerdos comerciales, la disponibilidad de recursos naturales estratégicos y una mayor estabilidad macroeconómica respecto de años anteriores configuran un contexto potencialmente favorable para fortalecer la inserción internacional del país.
Sin embargo, transformar esas condiciones en mayores exportaciones dependerá de la capacidad para adaptarse a un entorno regulatorio cuya complejidad continuará au-
mentando.
Las preferencias arancelarias seguirán siendo un instrumento fundamental. Pero la experiencia reciente demuestra que ya no bastan por sí solas para garantizar el acceso a los mercados.
La competitividad internacional comienza a construirse sobre dos pilares complementarios: la obtención de mejores condiciones comerciales y la capacidad para responder, de manera consistente, a las exigencias regulatorias que acompañan ese acceso preferencial.
La competitividad también se volvió
regulatoria
La discusión sobre el nuevo esquema arancelario estadounidense dejó una enseñanza que trasciende amplia-
mente a una medida específica. El verdadero cambio no consiste únicamente en la modificación de una alícuota, sino en la consolidación de un modelo de política comercial donde los aranceles conviven con un número creciente de instrumentos regulatorios que condicionan el acceso efectivo a los mercados. Esta evolución no implica el reemplazo de los acuerdos comerciales ni de las preferencias negociadas entre los Estados. Significa, más bien, que esos instrumentos comienzan a operar dentro de un entorno mucho más complejo, donde la trazabilidad, la transparencia, la debida diligencia y la capacidad de acreditar el cumplimiento regulatorio adquieren un protagonismo creciente. En este contexto, la competitividad deja de medirse exclusivamente
por el costo de producir o por el arancel que enfrenta un producto al cruzar una frontera. También depende de la capacidad para gestionar información, interpretar marcos regulatorios cada vez más sofisticados y adaptar las estrategias empresariales a un escenario internacional en permanente transformación.
Los aranceles seguirán formando parte de la política comercial internacional. Sin embargo, la verdadera ventaja competitiva dependerá crecientemente de la capacidad de los países y de las empresas para comprender, anticipar y gestionar una arquitectura regulatoria cada vez más compleja. Allí comenzará a definirse una parte creciente del comercio internacional de los próximos años.
Practicaje y Pilotaje
Desregular no es gobernar Cuando la ignorancia se disfraza de libertad
Por
Paola Batista.
Durante décadas la Argentina hizo del exceso de impuestos, la burocracia y la falta de infraestructura una de las logísticas más caras del mundo. Sin embargo, cuando finalmente llegó el momento de enfrentar ese problema, el Gobierno eligió un camino distinto y en lugar de corregir las causas estructurales, decidió señalar a uno de los últimos eslabones de la cadena. Así nació el Decreto 690/2026.
Presentado como una medida para reducir costos y fomentar la competencia, en realidad expone un diagnóstico mucho más preocupante con la convicción de que toda regulación constituye un obstáculo y que todo mercado funciona mejor cuanto menos interviene el Estado.
Suena atractivo.
El problema es que el comercio marítimo mundial demuestra exactamente lo contrario.
La primera contradicción
Hay una paradoja difícil de ignorar. El mismo Gobierno que creó el Régimen de Incentivo para Grandes Inversiones (RIGI), reconociendo que la presión tributaria argentina hace inviables determinados negocios, ahora sostiene que la solución para la logística consiste simplemente en abrir mercados.
Si el problema era el costo argentino, ¿por qué la respuesta para los grandes proyectos de inversión
fue crear un régimen de incentivos y la respuesta para la logística fue abrir el mercado? ¿Por qué para unos la solución es compensar las distorsiones del Estado y para otros es competir contra empresas que no soportan esas mismas distorsiones?
Una respuesta que nadie en el gobierno parece querer brindar.
Una empresa logística nacional paga aproximadamente un 35 % de Impuesto a las Ganancias, soporta cargas sociales cercanas al 50 %, además de IVA, Ingresos Brutos, tasas provinciales, municipales, impuestos sobre combustibles y un costo financiero muy superior al de sus competidores internacionales.
Su competidor extranjero muchas veces enfrenta una carga tributaria que representa apenas una fracción de esos valores. En un escenario semejante existen dos caminos posibles. El primero consiste en reducir el costo argentino para que las empresas nacionales puedan competir. El segundo consiste en permitir que compitan empresas sujetas a sistemas impositivos mucho más favorables.
Llevado a cualquier otra actividad, el razonamiento resulta llamativo. Si el problema fuera simplemente que en Brasil o Paraguay los productos son más baratos porque pagan menos impuestos, ¿la solución sería permitir que un supermercado extranjero fondee un buque en Puerto Madero para vender
directamente al público argentino bajo las reglas tributarias de su país? Los consumidores probablemente pagarían menos. Pero también las ganancias, los impuestos, el empleo y la inversión dejarían de generarse en la Argentina para trasladarse al país de origen de ese operador.
El Gobierno acaba de elegir esa lógica para un sector estratégico de la logística nacional.
El libre mercado supone igualdad de reglas. Cuando unos competidores soportan una presión tributaria y regulatoria muy superior a otros, lo que existe no es un mercado libre sino una competencia asimétrica. En esas condiciones, abrir el mercado no corrige las distorsiones: simplemente cambia quién gana.
Confundir competencia con soberanía
El decreto habla reiteradamente de competencia. Pero el practicaje nunca fue concebido únicamente como una actividad económica. La propia Ley de Navegación y el propio Decreto 690 recuerdan que se trata de un servicio público obligatorio cuya finalidad es garantizar la seguridad de la navegación allí donde el Estado considera que existe riesgo.
Y esa definición cambia completamente el análisis. Un práctico no representa solamente al armador que contrata sus servicios. Representa, por encima de
todo, el interés del Estado.
Su función consiste en evitar accidentes, proteger vidas humanas, preservar el ambiente, impedir derrames, cuidar la infraestructura portuaria y garantizar que una de las principales arterias comerciales del país funcione con seguridad.
Es en cierto modo un delegado privado del interés público, un “funcionario ambiental” embarcado que responde técnicamente por un patrimonio que pertenece a todos los argentinos.
Reducir esa función a una discusión tarifaria implica desconocer la verdadera naturaleza del servicio.
El mundo hace exactamente lo contrario
Si la teoría oficial fuera correcta, los países más desarrollados ya habrían liberalizado completamente el practicaje -y la marina mercante- hecho que nunca ha ocurrido.
Estados Unidos mantiene un sistema fuertemente regulado. Canadá también.
Lo mismo sucede en el Reino Unido, Australia, Nueva Zelanda y prácticamente todas las grandes potencias marítimas.
¿Por qué?
Porque todos entienden que el practicaje forma parte de la infraestructura crítica del Estado. Ningún país
serio considera que la seguridad de sus ríos, puertos y canales sea una mercancía más. Sin embargo la competencia existe, pero siempre bajo reglas diseñadas para proteger intereses nacionales. Nunca para debilitarlos o eliminarlos
La logística argentina es cara y eso nadie lo discute pero resulta intelectualmente deshonesto atribuir esa realidad a un único servicio o producto.
La geopolítica también navega
Existe además una cuestión que el debate económico parece ignorar.La geopolítica.
El Gobierno ha hecho de la disputa entre Occidente y China uno de los ejes de su política exterior. Ha cuestionado la expansión de la influencia china sobre infraestructura estratégica, ha reivindicado la alianza con Estados Unidos y ha planteado reiteradamente
que existen sectores donde la seguridad nacional debe prevalecer sobre cualquier otra consideración. Sin embargo, cuando esa discusión llega al sistema logístico argentino, esa preocupación parece desaparecer. Los ríos no son únicamente vías comerciales. Son infraestructura estratégica. También lo son los puertos, el cabotaje, el practicaje y toda la red de servicios que permite que un país mantenga operativo su comercio exterior.
¿Qué ocurrirá el día en que empresas extranjeras controlen simultáneamente terminales portuarias, remolque, practicaje, cabotaje, servicios auxiliares y logística integral? ¿Seguiremos hablando únicamente de competencia o comenzaremos a hablar de soberanía?
Porque la verdadera pregunta no es quién prestará esos servicios mientras el mundo funcione normalmente. La verdadera pregunta es qué ocurrirá cuando deje de hacerlo.
La pandemia dejó una enseñanza que ningún estratega serio debería olvidar: cuando los intereses nacionales entran en conflicto con el mercado, todos los países priorizan a los suyos. ¿Quién garantiza que, frente a una nueva pandemia, un conflicto internacional, una guerra comercial o una escalada militar entre las grandes potencias, los operadores extranjeros priorizarán la continuidad logística argentina antes que las necesidades de sus propios países o de sus propios gobiernos?
Y si el Gobierno considera que China representa un
desafío estratégico para Occidente, la pregunta es inevitable: ¿qué ocurrirá si, dentro de algunos años, empresas vinculadas a intereses chinos terminan controlando una parte sustancial de la logística fluvial y marítima argentina gracias a un proceso de apertura que el propio Estado promovió?
¿Qué dirá entonces Washington? ¿Qué dirá el “amigo Trump”, cuya administración ha convertido precisamente el control de las cadenas logísticas, los puertos y las infraestructuras críticas en un asunto de seguridad nacional?
Porque Estados Unidos no le pide a sus aliados que abran indiscriminadamente sus sectores estratégicos. Les pide, justamente, que eviten que esos sectores queden bajo la influencia de actores considerados rivales geopolíticos.
Y ahí aparece la mayor contradicción del decreto en nombre del libre mercado, la Argentina puede terminar cediendo espacios estratégicos a los mismos actores cuya expansión geopolítica el propio Gobierno considera una amenaza.
Opinión
Zonas Francas Inteligentes: La agenda que las cámaras empresarias deben liderar para que Argentina capture valor
Mgter. Gustavo FADDA
Consultor y Especialista en Comercio Internacional.
Mientras el mundo opera con plataformas inteligentes y el acuerdo Mercosur-UE entra en aplicación provisional, Argentina sigue atada a una Ley de Zonas Francas de 1994 pensada solo para bienes. La oportunidad histórica es crear Zonas Francas de Servicios integradas a la Economía del Conocimiento. El caso Córdoba demuestra que el modelo ya es viable.
1. El mundo ya no tiene zonas francas. Tiene hubs inteligentes Singapur, Dubái, Bogotá, Mon -
tevideo y Colón ya no compiten por almacenar. Compiten por ser ecosistemas donde logística, servicios globales, I+D y capital conviven con trazabilidad digital total. Estas ZFI atraen IED, reducen costo financiero del stock y aceleran el time-to-market. Argentina, con 17 ZF habilitadas y 13 operativas, debe liderar esta agenda.
2. UE-Mercosur: el flujo ya está, la pelea es por quién captura el valor
La aplicación provisional del acuerdo desde mayo 2026 exige un hub regional único con Just in Time, soporte posventa y distribución al Mercosur. La pregunta no es cuántos contenedores más moveremos, sino si ese hub estará en Argentina o en Uruguay. Las ZF deben ser centros de ensamblaje liviano, fraccionamiento y e-commerce transfronterizo.
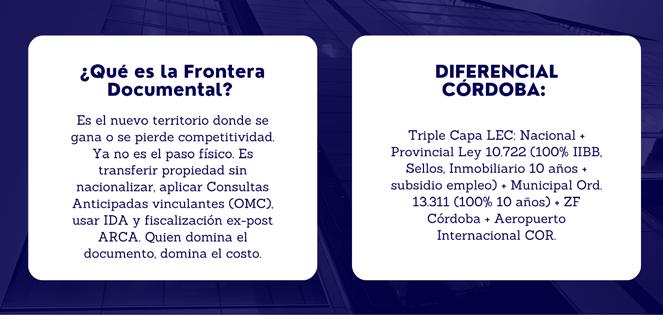
3. La Frontera Documental: el nuevo te -
rritorio de la competitividad
La competitividad ya no se juega en el paso físico. Se juega en la Frontera Documental: transferencia de propiedad sin nacionalizar, Consultas Anticipadas vinculantes de Origen, Valor y Clasificación (Acuerdo Facilitación OMC), depósitos IDA y fiscalización ex-post ARCA (Smart Customs). Quien domina el documento, domina el costo y la previsibilidad.
4. El nuevo Mercosur Documental nos da la herramienta
Certificados Derivados (Dec. CMC 02/25): fraccionamiento manteniendo origen. Prueba de Origen Digital (Dec. CMC 05/23): lenguaje común. Trazabilidad e interoperabilidad: conexión directa de ZF y depósitos fiscales.
5. Argentina: potencial alto, ejecución atomizada
Tres brechas:
1) NORMATIVA: Ley 24.331 diseñada solo para bienes físicos.
2) LOGÍSTICA: sin intermodalidad puerto-ferrocarril-aeropuerto.
3) ESTRATÉGICA: sin Política Nacional de ZF. Son 17 proyectos provinciales desconectados.
6. La reforma estructural que cambia el juego: Zonas Francas de Servicios
Premisa técnica insoslayable: Las aduanas no intervienen en la exportación ni importación de servicios intangibles. En ningún país del mundo. Es principio del derecho aduanero: la aduana fiscaliza bultos, los servicios son fiscalización tributaria-tecnológica. Por lo tanto, la Ley 24.331 no pue -
de crear ZF de Servicios por resolución. Requiere reforma legal que:
a) Habilite servicios como actividad principal,
b) Cree incentivos fiscales no aduaneros,
c) Establezca fiscalización tributaria-tecnológica con trazabilidad digital certificada ARCA, d) Permita coexistencia híbrida industrial-comercial-servicios.
7. La fórmula ganadora: ZF + Economía del Conocimiento
La Ley Nacional de Economía del Conocimiento 27.506 ya promueve software, servicios profesionales exportables, biotecnología, audiovisual y servicios digitales. La integración ZF + LEC crea un Régimen Promocional Único en la región: incentivos LEC + beneficios
impositivos ZF + estabilidad + trazabilidad digital. Con ello se pueden crear hubs de software, Centros de Servicios Compartidos (CSC), I+D y data centers regionales.
8. CASO CÓRDOBA:
La prueba de que el modelo ya es viable – Triple Capa + Aeropuerto Internacional
Córdoba es el corolario perfecto de la tesis anterior y el caso testigo que deben impulsar las cámaras. ¿Por qué? Porque es la única jurisdicción del país que suma un stack completo e irrepetible:
EL DIFERENCIAL CÓRDOBA – TRIPLE CAPA DE INCENTIVOS LEC: CAPA 1 – NACIONAL: Ley 27.506/27.570 (bono fiscal, reducción de Ganancias,
estabilidad).
CAPA 2 – PROVINCIAL – Ley 10.722:
El bonus cordobés. Estabilidad fiscal por 10 años y exención 100% por 10 años de Ingresos Brutos, Sellos e Inmobiliario sobre inmuebles afectados. Más asignación estímulo por cada nuevo empleado por 6 meses, con 30% extra por género, discapacidad, zonas desfavorables y doctorado CTIM.
CAPA 3 – MUNICIPAL – Ordenanza 13.311 de Córdoba Capital: Exención de hasta 100% por 10 años en contribuciones municipales.
A ESTO SE SUMA LA INFRAESTRUCTURA MULTIMODAL COMPLETA:
l Aeropuerto Internacional Ing. Ambrosio Taravella (COR): Capacidad de carga internacional. Es el eslabón que habilita hub aéreo de e-commerce, pharma, alto valor y servicios. Sin aeropuerto no hay ZF de Servicios. Córdoba lo tiene.
l Zona Franca Córdoba: Ya operativa, con potencial de ampliación a servicios.
l Ecosistema LEC: Principal polo del interior, 11% de empresas del conocimiento del país y más de 63.400 empleos.
PROPUESTA CONCRETA: Integrar normativamente Zona Franca Córdoba + Aeropuerto COR + Distrito Economía del Conocimiento bajo un Régimen Promocional Único ZF + LEC Nacional + LEC Provincial + LEC Municipal. Habilita: hub de e-commerce aéreo regional, centro de postventa europea (clave post UE-Mercosur), CSC y data centers con triple beneficio, y laboratorio de trazabilidad digital. Ninguna otra jurisdicción ofrece: ZF + Aeropuerto Internacional de Cargas + LEC Nacional + LEC Provincial 100% 10 años + LEC Municipal. Es el stack más potente del interior y la demostración de que la reforma de la Ley 24.331 ya tiene dónde aterrizar.
9. Hoja de ruta para cámaras: qué hacer el lunes
1. Liderar reforma Ley 24.331 como proponentes técnicos.
2. Impulsar leyes provinciales de integración ZF + LEC , con Córdoba como proyecto piloto nacional.
3. Exigir infraestructura multimodal integral: puerto + ferrocarril + AEROPUERTO INTERNACIONAL DE CARGAS + zona franca + fibra/5G.
5. Crear Mesa de Estrategia Nacional de Zonas Francas 2026-2035.
10. Conclusión: Competir en serio
El Mercosur redefinió su arquitectura documental. El mundo migró a hubs inteligentes. Argentina definió la reforma necesaria: ZF de Servicios + Economía del Conocimiento. Córdoba demuestra con su triple capa de incentivos y su aeropuerto internacional que el modelo es viable hoy, sin esperar. Las cámaras tienen la oportunidad histórica de dejar de administrar el costo argentino y convertirse en arquitectas del hub logístico y de servicios del Cono Sur.
Opinión
Javier J. VÁZQUEZ
Especialista en riesgos climáticos, ambientales y sociales. javierjvazquez@gmail.com
Gestionar los riesgos climáticos: nueva variable de competitividad
La pregunta es cuánto pueden costarle a una empresa y qué decisiones conviene tomar para reducir esa exposición.
Puertos que suspenden operaciones por crecidas extraordinarias. Rutas nacionales interrumpidas durante días por inundaciones. Sequías que reducen la producción agropecuaria y comprometen el abastecimiento de materias primas. Tormentas que dañan parques industriales, depósitos logísticos y líneas eléctricas. Bajantes históricas que dificultan la navegación y encarecen las exportaciones. Hace apenas unos años estos episodios eran considerados excepcionales. Hoy comienzan a repetirse con una frecuencia que obliga a empresas, gobiernos e inversores a incorporarlos dentro de sus procesos de planificación.
La pregunta ya no es si estos eventos pueden ocurrir.
Durante décadas las organizaciones aprendieron a gestionar riesgos financieros, regulatorios, cambiarios o comerciales. Un aumento de las tasas de interés, una devaluación o una interrupción en las cadenas globales de suministro formaban parte de los escenarios que cualquier director contemplaba antes de invertir.
Hoy esa lista incorpora una nueva dimensión: Los riesgos climáticos. No como una preocupación exclusivamente ambiental, sino como una variable que comienza a afectar la producción, la logística, la infraestructura, las exportaciones y la rentabilidad de prácticamente todos los sectores económicos.
El cambio climático ya no modifica únicamente el ambiente. Está modificando las condiciones dentro de las cuales funciona la economía.
Las evidencias empiezan a acumularse.
Hace pocas semanas, Bloomberg publicó Hedge Funds Are Hiring Experts in Catastrophe Risk. Allí se describía cómo algunos de los principales fondos de inversión del mundo comenzaron a incorporar especialistas en riesgo climático para evaluar el impacto potencial de inundaciones, incendios, sequías u olas de calor sobre activos, infraestructura y cadenas de suministro. Los grandes inversores ya no analizan solamente balances, tasas de interés o indicadores macroeconómicos. También intentan comprender cómo un evento extremo puede alterar el valor de una empresa, afectar la continuidad operativa de un proyecto o comprometer el funcionamiento de una cadena logística. Algo similar ocurre con la infraestructura.
REUTERS advertía recientemente que Europa deberá destinar cientos de miles de millones de dólares para adaptar carreteras, puentes, vías férreas, puertos y redes eléctricas a un régimen climático diferente. La transición energética continúa siendo indispensable, pero ya
no resulta suficiente. También será necesario proteger la infraestructura económica frente a fenómenos cada vez más intensos y frecuentes.
Por otro lado THE WALL STREET JOURNAL describe cómo las olas de calor comienzan a reducir la productividad laboral, aumentar el consumo energético, afectar la logística e incrementar los costos para empresas y gobiernos.
Las pérdidas ya no provienen únicamente de un desastre extraordinario. También aparecen como consecuencia de una sucesión de eventos que, aunque menos espectaculares, erosionan la productividad y aumentan los costos de operación.
En Argentina esta lógica también comienza a observarse.
Ante la alta probabilidad de un evento de El Niño con mayor intensidad, la provincia de Santa Fe puso en marcha una estrategia preventiva que combina obras hidráulicas, monitoreo hidrometeorológico, coordinación institucional y acciones para
proteger la producción agropecuaria, la infraestructura vial y las cadenas logísticas.
El objetivo no consiste únicamente en responder a una emergencia. Consiste en reducir pérdidas antes de que ocurran.
Ese cambio de enfoque probablemente sea una de las mayores transformaciones que trae consigo el cambio climático. Ya no alcanza con reaccionar, es necesario anticiparse.
El informe Disconnected Defenses: Extreme Weather Risk Across Corporates, Cities and Financial Systems, elaborado por la la organización CDP mediante cuestionarios a 22.000 empresas y alrededor de 1.000 ciudades, estados y regiones reportan información y permite poner cifras concretas a esta transformación. Las empresas que participaron del estudio identificaron riesgos climáticos capaces de generar más de un billón de dólares (US$ 1 trillion) en pérdidas potenciales
para sus negocios. Al mismo tiempo, el informe concluye que las inversiones necesarias para adaptarse suelen representar una fracción de esos costos. En otras palabras, prevenir resulta significativamente más económico que asumir las pérdidas derivadas de la inacción.
Sin embargo, el estudio también deja en evidencia una brecha preocupante. Muchas organizaciones reconocen que todavía no cuentan con información suficiente para identificar con precisión cuáles son sus activos más expuestos, qué cadenas logísticas presentan mayor vulnerabilidad o qué inversiones deberían priorizar para reducir esos riesgos. El problema ya no es únicamente el cambio climático; es la falta de herramientas para incorporarlo dentro de la planificación estratégica.
Ese, quizás, sea el desafío más importante. No alcanza con saber que el clima está cambiando. La verdadera ventaja competitiva estará
en la capacidad para transformar información climática en mejores decisiones.
¿Qué instalaciones presentan mayor vulnerabilidad?
¿Qué rutas logísticas podrían interrumpirse?
¿Qué activos conviene proteger primero?
¿Cuánto cuesta adaptar una planta industrial frente al costo de reconstruirla después de una inundación?
¿Cuánto cuesta fortalecer una cadena de suministro frente al costo de detener la producción durante semanas?
Estas preguntas, que hasta hace pocos años parecían excepcionales, comienzan a formar parte de la gestión cotidiana de empresas, bancos, aseguradoras y gobiernos.
Este escenario también está dando origen a un nuevo campo de conocimiento. Ya no alcanza con elaborar pronósticos meteorológicos o responder cuando ocurre una emergencia. Se necesitan herramientas
capaces de integrar información climática, análisis territorial, evaluación económica y planificación estratégica para convertir incertidumbre en decisiones concretas. Esa es la lógica que comienza a consolidarse bajo el concepto de Inteligencia Climática: la capacidad de transformar información sobre el clima en decisiones que reduzcan riesgos, protejan inversiones y fortalezcan la competitividad.
Consultoras que combinan especialistas en clima, finanzas, imágenes satelitales, economía e ingeniería para generar información prospectiva, para la toma de decisiones según escenarios futuros, comienzan a ser fundamentales para pensar operaciones de exportación o expansión de inversiones. Durante décadas las empresas aprendieron a tomar decisiones utilizando información financiera, comercial y regulatoria. Analizar balances, proyectar la demanda o anticipar cambios normativos era
parte natural de cualquier estrategia de negocios.
Pero en este escenario cambiante aparecen nuevas incógnitas: comprender cómo una sequía puede afectar el abastecimiento de materias primas, cómo una inundación puede interrumpir una cadena logística o cómo una ola de calor puede reducir la productividad dejará de ser una preocupación exclusiva de meteorólogos o especialistas ambientales. Será parte de la planificación de empresas, bancos, aseguradoras, gobiernos y fondos de inversión.
La competitividad ya no dependerá solamente de producir mejor o reducir costos. Dependerá también de la capacidad para anticipar riesgos, proteger activos y transformar información climática en decisiones económicas. Porque el cambio climático no solo está modificando el ambiente. Está redefiniendo las reglas con las que la economía decide dónde invertir, qué producir y cómo prepararse para el futuro.
comercio exterior
Exportaciones
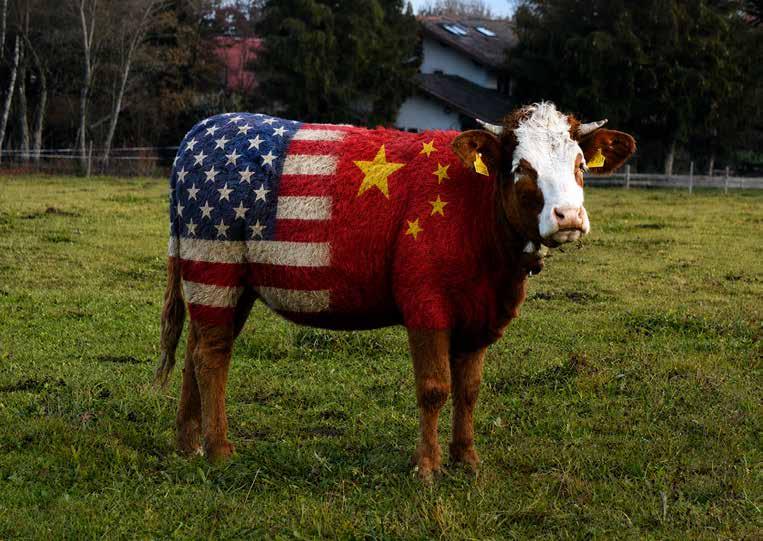
El “efecto EE. UU.” impulsó un 43% las exportaciones de carne en el primer semestre
Las exportaciones argentinas de carne bovina alcanzaron los USD 2.394 millones durante el primer semestre de 2026, un 43% más que en igual período del año anterior, según datos elaborados por la Gerencia de Inteligencia Comercial de PromArgentina sobre la base de estadísticas oficiales.
Los principales destinos continuaron siendo China y Estados Unidos, aunque fue este último mercado el que mostró el crecimiento más significativo. Entre enero y junio, las ventas a Estados Unidos alcanzaron USD 463 millones, lo que representa un incremento interanual del 415%, mientras que sólo en junio las exportaciones sumaron USD 101 millones.
El desempeño de la carne vacuna acompañó el buen momento del comercio exterior argentino. En el primer semestre, las exportaciones totales del país alcanzaron un récord para ese período de USD 49.454 millones, con un crecimiento interanual del 24,4%, mientras que la balanza comercial acumuló un superávit de USD 13.923 millones.
Si bien PromArgentina atribuye parte del crecimiento a las acciones de promoción comercial desarrolladas este año en Estados Unidos, el fuerte salto de las exportaciones responde principalmente a un cambio mucho más profundo: la ampliación del acceso de la carne argentina al mercado estadounidense.
En febrero de este año, Argentina y Estados Unidos firma-
ron un acuerdo comercial dentro de un nuevo marco de cooperación bilateral. Como parte de ese entendimiento, la administración de Donald Trump emitió una proclamación que incrementó en 80.000 toneladas la cuota de importación de carne vacuna argentina con arancel preferencial, que se suman a las 20.000 toneladas que el país ya poseía bajo el régimen vigente. En la práctica, Argentina pasó de contar con una cuota preferencial de 20.000 a 100.000 toneladas anuales para determinados productos cárnicos.
Hasta ese momento, una vez agotadas las 20.000 toneladas, la carne argentina debía ingresar pagando un arancel del 26,4%, lo que reducía considerablemente su competitividad en ese mercado. La ampliación de la cuota modificó sustancialmente ese escenario.
La crisis ganadera de Estados Unidos abrió una oportunidad
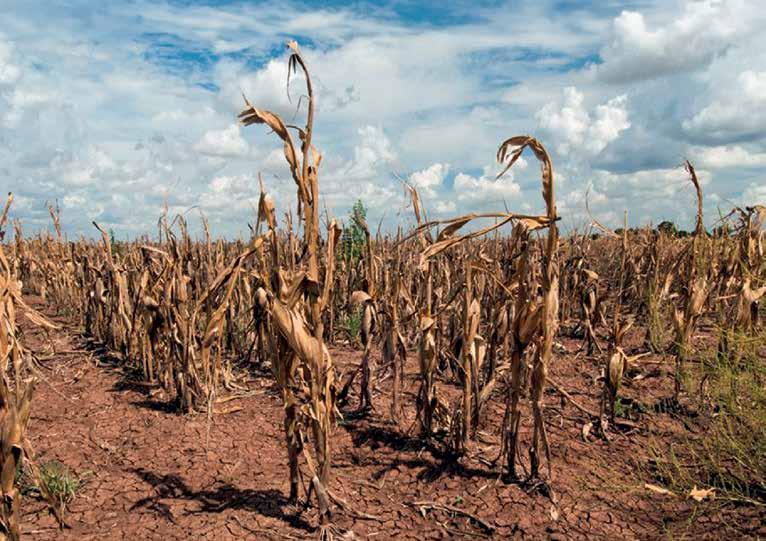
La decisión de Washington no obedeció a una concesión comercial hacia Argentina, sino a una necesidad interna. Estados Unidos atraviesa la menor disponibilidad de ganado bovino en aproximadamente 75 años, consecuencia de varios años de sequía que deterioraron los campos de pastoreo, elevaron los costos de alimentación y llevaron a muchos productores a reducir sus rodeos. Como resultado, la oferta de carne disminuyó mientras el consumo interno se mantuvo elevado, impulsando los precios
a niveles récord.
Frente a ese escenario, la Casa Blanca decidió ampliar las importaciones de carne magra para abastecer a la industria elaboradora de hamburguesas y contribuir a moderar los precios que pagan los consumidores estadounidenses.
La cuota adicional otorgada a Argentina está destinada precisamente a carne magra (lean beef trimmings), utilizada para mezclar con carne de mayor contenido graso en la producción de hamburguesas.
De esta manera, el extraordinario crecimiento de las exportaciones argentinas hacia Estados Unidos parece explicarse mucho más por la combinación entre una mayor demanda estructural y una mejora en las condiciones de acceso al mercado.
Un cambio de rumbo para la ganadería argentina
El nuevo escenario también coincide con un cambio en la política ganadera argentina respecto de la última década. Durante buena parte de los gobiernos kirchneristas se aplicaron restricciones a las exportaciones de carne mediante cupos, permisos (ROE), cierres temporarios y controles de precios con el objetivo de priorizar el abastecimiento del mercado interno.
El sector sostuvo durante años que esas medidas redujeron la rentabilidad, desalentaron la inversión y aceleraron la liquidación de vientres. Como consecuencia -junto con la fuerte sequía de 2008-2009- el stock bovino nacional cayó
desde niveles cercanos a 58 millones de cabezas hasta ubicarse actualmente en torno a 51 millones, sin haber recuperado aún aquellos valores históricos.
Desde la llegada del gobierno de Javier Milei fueron eliminadas las restricciones a las exportaciones y el mercado volvió a orientarse hacia una mayor inserción internacional. Sin embargo, esa estrategia todavía no puede evaluarse desde el punto de vista productivo.
La ganadería trabaja con ciclos biológicos largos. Entre la decisión de un productor de retener una vaquillona para reproducción y el momento en que ese animal produce un ternero que finalmente llega al mercado pueden transcurrir entre tres y cuatro años.
Por esa razón, aunque hoy existan mejores condiciones para exportar y mayores incentivos económicos para producir, los efectos sobre el stock ganadero recién podrán medirse con claridad hacia 2029 o 2030, cuando sea posible determinar si el nuevo marco de reglas logró incentivar efectivamente la recomposición del rodeo nacional o si la mayor apertura comercial no alcanzó para revertir años de estancamiento. En ese sentido, diversos analistas del sector ya observan una tendencia creciente a la retención de vientres y a la producción de animales más pesados, orientados a abastecer la demanda internacional, aunque advierten que será necesario esperar varios ciclos productivos para confirmar si ese cambio se traduce en un aumento sostenido del stock bovino.
Opinión
Dr. Juan Pedro ARANCEDO
Abogado especializado en derecho aduanero y comercio exterior.
Socio del Estudio SotoArancedo. www.sotoarancedo.com.ar
Modernización del Régimen de Envíos Postales
modernización del régimen de envíos postales.
Marco Introductorio y Fundamentos del Decreto.
El Poder Ejecutivo Nacional, a través del Decreto 604/2026, ha profundizado la política de desregulación económica iniciada con el Decreto 70/23, orientada a la eliminación de barreras estatales que históricamente han operado contra la competitividad argentina. En este artículo me propongo desglosar los pasos dados en la búsqueda de generar un modelo de facilitación del comercio que no solo dinamiza la operativa aduanera, sino que redefine la inserción internacional de los operadores económicos locales mediante la
El sustento normativo del Decreto 604/2026 se asienta en la convergencia entre el derecho internacional y la legislación doméstica. Argentina, como Estado parte de la Unión Postal Universal (UPU) desde su adhesión definitiva al Tratado de Berna (Ley 900 de 1887), está obligada a perfeccionar los servicios postales para facilitar la comunicación y el intercambio entre naciones. Sin embargo, la operatividad de estos principios se encontraba supeditada a las disposiciones del Código Aduanero (Ley 22.415), específicamente en sus Artículos 550 y 552, que definen y habilitan la vía postal para la importación y exportación, tengan o no finalidad comercial. Hasta la fecha, la ausencia de una reglamentación específica para la exportación comercial a través del operador postal designado funcionaba como una barrera de facto
que impedía aprovechar el tratamiento simplificado de la red UPU. Esta omisión reglamentaria en el Decreto 1001/82 vulneraba la seguridad jurídica de los exportadores. El Decreto 604/2026 viene a subsanar este vacío, destrabando la potestad exportadora latente en el Código Aduanero y alineando la normativa interna con los estándares de agilidad global. Esta apertura comercial exige, por tanto, una reestructuración inmediata de los procesos de salida y entrada de mercaderías.
Régimen de Exportación Postal: Apertura y Comercialización
La habilitación formal de la vía postal para fines comerciales representa un cambio de paradigma en la neutralización de la asimetría regulatoria. Esta medida es estratégica para el ecosistema de las Pequeñas y Medianas Empresas (PyMEs) y el auge del comercio electrónico transfronterizo, permitiendo que actores con volúmenes reducidos accedan a
mercados globales sin la estructura de costos de los regímenes generales de exportación.
Evaluación de Cambios en Exportación
l Eliminación de Límites de Valor (Liberalización del Techo Prestacional): Mediante el Artículo 1 del decreto, que incorpora un artículo sin número a continuación del Art. 79 del Decreto 1001/82, se establece que las exportaciones comerciales vía postal no estarán sujetas a límites de valor FOB. Se delega en la Agencia de Recaudación y Control Aduanero (ARCA) —organismo sucesor de la AFIP— la facultad de dictar la normativa operativa complementaria.
l Envíos No Comerciales (Ayu-
da Familiar y Obsequios): Bajo el nuevo Artículo 80, inciso 2, se actualizan los umbrales de exención tributaria para envíos sin finalidad comercial hasta un valor acumulado mensual de USD 5.000 por remitente, manteniendo únicamente la gravabilidad de las tasas retributivas de servicios.
Esta reforma transforma al operador postal en una alternativa de transporte de mercaderías con alta competitividad, eliminando techos monetarios arbitrarios y reduciendo drásticamente la carga administrativa para el exportador habitual o eventual.
El Nuevo Escenario de la Importación de Envíos Postales
En materia de importación, el decreto busca restaurar la previsibili -
dad tributaria para el consumidor final. La multiplicidad de normas previas, que obligaban a navegar entre diferentes regímenes de alícuotas, generaba una incertidumbre jurídica que desincentivaba el consumo y la inversión.
Desglose de la Franquicia y Límites
La modificación del Artículo 80 del Decreto 1001/82 introduce una convergencia con los umbrales establecidos previamente para los Couriers en el Decreto 1065/24, creando una lógica de “ventanilla única” o tratamiento uniforme:
l Nuevos Umbrales y Cupos: Se establece la exención de derechos de importación y tasa de estadística para envíos de hasta USD 400 (FOB), con un límite de 5 envíos anuales por persona.
l Tratamiento del Excedente: Todo monto o cantidad que supere estos límites quedará sujeto a la tributación del régimen general de importación para consumo.
Neutralidad Competitiva e Igualación de Regímenes
El aspecto más disruptivo para el mercado es la derogación del Artículo 8 del Decreto 161/99, el cual imponía una alícuota plana del 50%. Esta medida elimina la histórica desventaja competitiva del Correo Oficial frente a los Prestadores de Servicios Postales (PSP/Courier). Al unificar el tratamiento tributario, el Estado garantiza la neutralidad regulatoria, permitiendo que el usuario elija al prestador basado en la eficiencia logística y no en distorsiones impositivas.
Procedimientos de Control y Representación Aduanera
La simplificación procedimental propuesta no debe interpretarse como una relajación del control, sino como una optimización de la seguridad jurídica. El servicio aduanero conserva su potestad de verificación, pero agiliza la representación legal del destinatario.
l Representación Automática y Excepción Perentoria: El Operador Postal queda automáticamente autorizado para representar al destinatario. No obstante, es crucial resaltar el detalle procedimental: el destinatario puede manifestar su voluntad de intervenir personalmente o designar a otro representante únicamente antes del ingreso del envío al
país. Esta ventana temporal es crítica para la planificación logística del usuario.
l Protocolo de Verificación: El servicio aduanero mantiene la facultad de citar al interesado en casos excepcionales para la apertura del envío. La determinación del régimen legal aplicable se realizará siempre en presencia del operador postal o del interesado, resguardando el debido proceso.
Implicancias Legales, Sancionatorias y Responsabilidad
Es imperativo que los operadores entiendan que la agilidad procedimental no equivale a inmunidad tributaria. El marco de la Ley 22.415 permanece plenamente vigente y rige la estructura de responsabilidades del
nuevo sistema.
l Responsabilidad Solidaria y Riesgo Informacional: El decreto refuerza que el Operador Postal y el destinatario son responsables solidarios de la obligación tributaria. Esto coloca al operador postal en una posición de “riesgo informacional”, donde la exactitud de los datos proporcionados por el remitente y el destinatario es fundamental para evitar contingencias legales ante el fisco.
l Marco Sancionatorio: El abuso de los cupos de exención o la realización de declaraciones inexactas activará de inmediato el régimen infraccional del Código Aduanero. La ARCA, en su rol de autoridad de aplicación, posee la potestad para auditar y sancionar el incumplimiento de los recaudos
especiales exigidos en el renovado Artículo 80.
l Rol de la ARCA: Como entidad autárquica en la órbita del Ministerio de Economía, la ARCA es la encargada de dictar las normas operativas que materialicen estos beneficios, asegurando que la simplificación no degrade la integridad de la recaudación fiscal.
Consideraciones Fina-
les sobre la Vigencia y Operatividad
Conforme a sus Artículos 4 y 5, el Decreto 604/2026 entra en vigor a partir de su publicación en el Boletín Oficial, adquiriendo aplicación inmediata sobre las operaciones de comercio exterior en curso. Esta norma cierra un ciclo de reformas que buscan dotar al sistema postal de una eficiencia acorde al siglo XXI.
Resumen
de Beneficios Destacados para el Operador del Comercio Exterior
1. Liberalización del techo prestacional para exportaciones comerciales: Eliminación total de límites de valor FOB para envíos comerciales por vía postal (Art. 1 s/n).
2. Sincronización de la franquicia de importación: Incremento del umbral de exención a USD 400 (FOB), armonizando el servicio postal con el régimen de Courier (Dec. 1065/24).
3. Neutralización de la asimetría regulatoria: Derogación de la alícuota del 50% (Dec. 161/99), eliminando distorsiones y garantizando igualdad de condiciones entre prestadores públicos y privados.
Corredores Bioceánicos
Infraestructura bajo la lupa. Cuando las grandes promesas se enfrentan a los datos
Por Paola Batista.
“Los corredores bioceánicos acercarán Sudamérica a Asia.” Pocas frases lograron instalarse con tanta fuerza en la planificación de infraestructura regional como esa. Durante más de dos décadas fue repetida por presidentes, ministros, gobernadores, organismos multilaterales, cámaras empresarias y consultoras especializadas.
La lógica parecía irrefutable. Si Asia se había convertido en el principal motor del comercio mundial y el océano Pacífico era la puerta natural hacia ese mercado, gran parte de las exportaciones sudamericanas deberían abandonar progresivamente los puertos atlánticos para comenzar a salir por Chile o Perú.
Así nació una idea que con el tiempo adquiriría estatus de verdad casi incuestionable: la reversión oceánica.
Este proceso describe el cambio de direccionamiento de los flujos de comercio exterior de las regiones mediterráneas sudamericanas hacia puertos del Pacífico. Es importante diferenciar que este fenómeno logístico y comercial no debe confundirse con “corredores bioceánicos”. Si bien ambos conceptos pueden estar relacionados, un corredor bioceánico es el conjunto de obras y conexiones logísticas, pero no implica el cabio efectivo de las rutas utilizadas por las cargas.
A partir de ese concepto comenzaron a justificarse carreteras, túneles, pasos fronterizos, puertos, zonas logísticas y proyectos ferroviarios valuados en miles de
millones de dólares.
Pero ¿qué ocurrió realmente? ¿Qué muestran los flujos reales de carga? No las proyecciones. No las expectativas. No los discursos. Los movimientos efectivos de mercaderías. ¿Cuántas toneladas efectivamente cambiaron del Atlántico al Pacífico? ¿Qué tipo de productos? ¿Desde qué regiones? ¿Con qué ahorro económico? ¿En qué corredores?
Esas son precisamente alguna de las preguntas que intentan responder Daniel Álvarez, José Barbero y Pablo Vazano del Instituto del Transporte de la Universidad Nacional de San Martín (UNSAM) , en el Documento de Trabajo N.º 30* publicado en octubre de 2025.
Antes de analizar sus conclusiones, conviene reconstruir cómo nació esta idea y por qué llegó a convertirse en uno de los pilares de la planificación regional.
Cuando el mapa convence más que los números
Existe una razón por la cual la hipótesis de la reversión oceánica resultó tan persuasiva y para ello basta con observar un planisferio. Un productor del norte argentino que exporta hacia Shanghái parece encontrarse mucho más cerca del Pacífico que del Atlántico. Desde una mirada exclusivamente geográfica, la conclusión inevitable es concluir que salir por Chile debería ser más eficiente.
Pero la logística moderna rara vez responde únicamente a la geografía.
Un contenedor no “viaja” desde Salta hasta Shanghái. Primero debe recorrer cientos o miles de kilómetros por carretera o ferrocarril, luego atravesar un paso internacional, cumplir controles aduaneros, esperar disponibilidad portuaria y por último ingresar a un servicio marítimo con determinada frecuencia.
Todo eso tiene un costo y muchas veces ese costo terrestre resulta bastante más determinante que las millas marítimas que posteriormente pueda ahorrar el buque. En otras palabras, un recorrido marítimo más corto no garantiza una cadena logística más eficiente. Y esta diferencia, aparentemente obvia para cualquier especialista en transporte, rara vez ocupó un lugar central en el debate público.
El contexto
Para comprender el éxito del concepto de reversión oceánica es necesario regresar al año 2000. Sudamérica atravesaba un proceso de apertura económica e integración regional -con cierta similitud al actual -. Ese mismo año los doce países sudamericanos lanzaron la
Iniciativa para la Integración de la Infraestructura Regional Sudamericana (IIRSA). Su objetivo era planificar la infraestructura continental, identificando diez grandes ejes de integración. A partir de allí comenzaron a desarrollarse cientos de proyectos destinados a mejorar la conectividad física entre los países sudamericanos.
La lógica era consistente. Una infraestructura deficiente aumenta los costos logísticos y costos logísticos elevados reducen competitividad, hasta allí no existía discusión. El problema comenzaría después...
En diciembre de 2001 China ingresó a la Organización Mundial del Comercio. La economía china multiplicó su demanda de minerales, alimentos, energía y materias primas y Sudamérica encontró un cliente gigantesco. En pocos años Asia pasó a ocupar un lugar dominante en el comercio exterior de buena parte de la región.
Era lógico que la infraestructura comenzara a adaptarse a esa nueva realidad, pero lo que todavía no estaba claro era cómo debía adaptarse. La expectativa de integración regional que generaron los corredores bioceánicos terminó convirtiéndose en una conclusión, y probablemen-
te el aspecto más llamativo de todo este proceso sea la escasez de evaluaciones empíricas que contrastaran aquellas expectativas con los resultados observados, estudios que recién comienzan a aparecer hoy, 25 años después y en medio de una nueva reconfiguración del mapa geopolítico. Porque una cosa es demostrar que una obra reduce costos logísticos y otra muy distinta es asumir que los reducirá.
La diferencia entre potencial y realidad
Uno de los errores más frecuentes en los debates sobre infraestructura consiste en confundir potencial con utilización efectiva:
- Una carretera puede tener enorme potencial pero eso no significa que efectivamente sea utilizada.
- Un puerto puede disponer de gran capacidad, pero eso no implica que reciba cargas suficientes.
- Un corredor puede reducir distancias pero eso no garantiza que reduzca costos.
En economía del transporte esta diferencia resulta fundamental. Las decisiones logísticas no se toman sobre mapas, se toman sobre costos y esos costos dependen de decenas de variables simultáneas:
l Tipo de mercadería.
l Volumen.
l Frecuencia.
l Confiabilidad.
l Tiempo.
l Riesgo.
l Seguros.
l Infraestructura disponible.
l Economías de escala.
l Servicios marítimos.
l Costo financiero.
Entonces se puede afirmar que no existe una respuesta universal y que cada producto construye su propia logística.
La cuestión, por lo tanto, no consiste en determinar si las obras fueron útiles o inútiles, sino en establecer si produjeron uno de los efectos que con frecuencia se les atribuía: la reversión oceánica.
El informe que cambió la pregunta
En octubre de 2025 Álvarez, Barbero y Vazano desafían gran parte de la literatura concentrada en el potencial de los corredores y proponen invertir la lógica: en lugar de comenzar por las promesas, comienzan por la evidencia y es allí donde el cambio de enfoque convierte al documento en un aporte particularmente interesante para el debate regional.
El objetivo de este trabajo no consiste en demostrar que los corredores bioceánicos son un fracaso. Tampoco pretende probar que la planificación regional estuvo equivocada.
La pregunta es si las expectativas que acompaña -
ron durante veinticinco años a la reversión oceánica fueron posteriormente verificadas mediante evidencia empírica.
Porque únicamente los números permiten saber si esos
proyectos cumplen aquello que prometían.
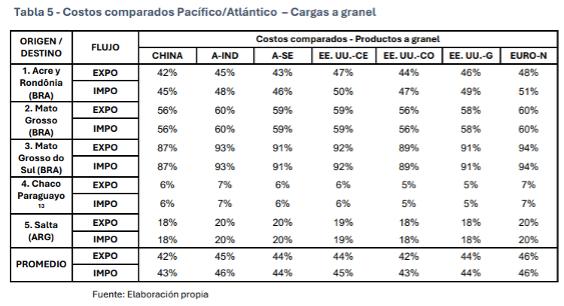
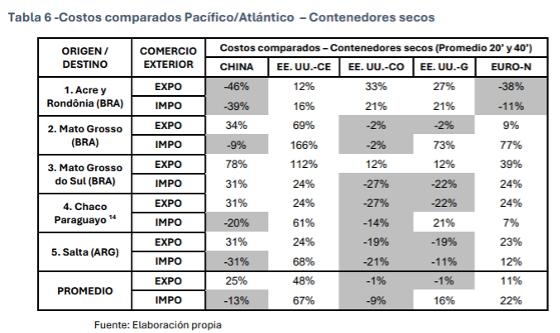
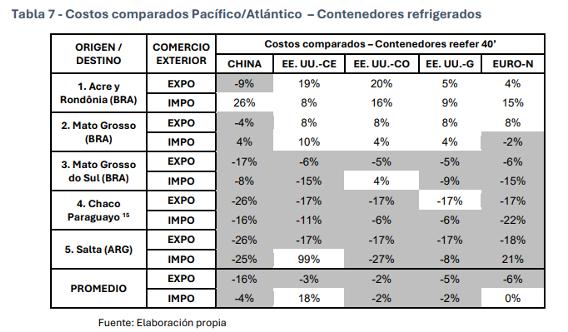
En lugar de analizar un único corredor, los autores toman 5 regiones exportadoras -Acre, Rondônia; Mato Grosso y Mato Grosso do Sul, en Brasil; Salta, en Ar -
gentina y el Chaco Paraguayo - y simulan distintas alternativas logísticas hacia los principales mercados internacionales. Para cada origen comparan la salida por puertos del Pacífico (como Arica, Iquique, Antofagasta, Ilo o Matarani) con la salida por el Atlántico, incorporando no sólo la distancia marítima, sino también el transporte terrestre, la infraestructura disponible, la frecuencia de los servicios marítimos y el tipo de carga transportada. Los resultados muestran que no existe una respuesta única.
Con el único objetivo de facilitar la lectura, en esta nota se tomó como referencia el tráfico con China para exportación de graneles, contendores secos y reefer. La evidencia desarma la idea de que exista un corredor “mejor” por definición. Lo que funciona para una región o una mercadería puede resultar claramente desfavorable para otra, lo que obliga a analizar cada cadena logística en forma individual y no mediante generalizaciones. También es importante aclarar que los costos de los fletes marítimos son muy volátiles y que si hoy se repitiera el análisis, es probable que los valores obtenidos fueran distintos.
Caso 1: Acre y Rondônia (Brasil)
El estudio muestra uno de los pocos casos donde la reversión oceánica ofrece ventajas claras, dependiendo del tipo de carga. Mientras que los graneles con destino a China resultan un 45% más costosos utilizando la salida por el Pacífico, los contenedores secos registran un costo 46% inferior respecto de la
alternativa atlántica. Un ejemplo que evidencia que la conveniencia del corredor no depende únicamente de la ubicación geográfica, sino también de la mercadería transportada.
Caso 2: Mato Grosso (Brasil)
El resultado cambia por completo. Aunque en las últimas décadas mejoró la conexión terrestre entre Mato Grosso y los puertos del Pacífico, los agrograneles siguen encontrando mejores condiciones eligiendo la ruta Atlántica. El ahorro de millas marítimas no logra compensar el mayor costo del transporte terrestre ni las economías de escala que ofrecen los grandes puertos atlánticos, incrementándose el costo total en un 56% si utilizaran la salida por el Pacífico. Un 34% de aumento para los contenedores secos, aunque la situación cambia para los reefer con un descuento del 4% utilizando la vía del Pacífico.
Caso 3: Mato Grosso de Sul (Brasil)
En esta región es donde se registran los mayores costos. Para los agrograneles la pérdida de competitividad es del 87% mientras que para la carga contenerizada la pérdida del costo es del 78% utilizando la vía del Pacífico. Sin embargo cuando se trata de un contenedor reefer la ganancia es del 17% utilizando la ruta del Pacífico.
Caso 4: Salta (Argentina)
Para las exportaciones salteñas la conclusión vuelve a ser matizada: la conveniencia depende del produc -
to, del destino y del tipo de carga. Un contenedor reefer de exportación sale un 26% más barato utilizando la vía del Pacífico mientras que si se trata de carga a granel o si se trata de la exportación de un contenedor seco utilizando la vía Pacífico el costo aumenta un 18% y del 31% respectivamente cuando no se utiliza la salida atlántica. En el caso de tratarse de la importación de un contenedor vía China la reducción en el costo es de un 25 % si se utilizara la ruta del Pacífico.
En otras palabras, la cercanía geográfica con Chile no garantiza, por sí sola, menores costos logísticos. La revisión realizada por los autores deja una enseñanza que trasciende el debate sobre los corredores bioceánicos. Durante más de dos décadas abundaron los estudios orientados a estimar los beneficios potenciales de nuevas obras de infraestructura, mientras que las evaluaciones destinadas a verificar si esas expectativas efectivamente se materializaron,
fueron considerablemente menos frecuentes. El trabajo de la UNSAM viene, en cierta medida, a cubrir ese vacío. Quizás allí radique una de sus principales contribuciones, ya que pone de relieve que las políticas de infraestructura no deben evaluarse por las expectativas que generan, sino por los resultados que efectivamente producen.
Al mismo tiempo, los datos sugieren que muchas de las inversiones realizadas difícilmente puedan juzgarse únicamente por su capacidad para promover una reversión oceánica. Más allá de que ese objetivo se haya cumplido en mayor o menor medida, numerosas obras mejoraron la conectividad, fortalecieron la integración regional y redujeron restricciones logísticas cuyos beneficios exceden el cambio de un océano por otro.
* acceso al documento https://unsam.edu.ar/institutos/transporte/publicaciones/DOCUMENTO%20DEL%20IT%20N%C2%B0%2030%20 -%20Revision%20Oceanica.pdf
Opinión
La Seguridad Corporativa como Proyecto Greenfield: El Paradigma ESRM y el Posicionamiento Ejecutivo en la Cadena de Valor
Ph.D. en Ciencias Económicas Empresariales | Delegado
LATAM en Roca Defense & Systems| Investigador y Director de Investigaciones
FAE-UdeMM | Vicepresidente ASIS Capítulo 215.
El Desafío de los Modelos Heredados
La resiliencia de la cadena de suministro ha dejado de ser un concepto exclusivamente operativo para convertirse en el pilar central de la continuidad del negocio y la protección financiera. En un contexto marcado por la volatilidad macroeconómica y la sofisticación de las amenazas, pretender asegurar operaciones de alta complejidad con modelos del pasado es una receta garantizada para la erosión de los márgenes. Para transformar la seguridad en una verdadera ventaja competitiva, es imperativo rediseñarla desde sus cimientos.
En el dinámico ecosistema de la manufactura y el retail , la gestión de la cadena de suministro se enfrenta a vulnerabilidades cada vez más complejas. Tradicionalmente, la seguridad corporativa ha sido incorporada a las operaciones logísticas de manera reactiva, implementando soluciones sobre infraestructuras heredadas, contratos preexistentes y culturas organizacionales resistentes al cambio. Este enfoque de “parches” perpetúa la visión de la seguridad como un mero centro de costos, desconectado de los objetivos estratégicos de la empresa.
Sin embargo, cuando una organización decide desarrollar una nueva operación logística o expandir su red de manufactura y distribución desde cero, surge una oportunidad excepcional: el proyecto Greenfield . En el ámbito de la protección de activos, un escenario Greenfield es el estado ideal. Al no existir vicios heredados ni sistemas legacy, el liderazgo de seguridad
tiene la capacidad inigualable de diseñar un modelo integral que nazca directamente acoplado a la estrategia de negocio y, fundamentalmente, al estado de resultados (P&L).
Para que la seguridad asuma la importancia que le corresponde y se posicione como un habilitador estratégico, este diseño desde cero debe cimentarse bajo la filosofía del Enterprise Security Risk Management (ESRM) y exigir un cambio radical en la estructura organizacional.
El Posicionamiento Estructural: La Dependencia Directa del CEO
Uno de los errores más letales y recurrentes en el diseño organizacional de las grandes corporaciones es subordinar el área de Seguridad Corporativa a direcciones como Recursos Humanos, Legales, Operaciones o Logística. En un proyecto Greenfield , este error fundacional debe erradicarse.
Subordinar la seguridad a la
Dr. Julio THEAUX
Fuente: Elaboración propia
misma operación que debe auditar y proteger genera un conflicto de intereses insalvable. Si un control de seguridad retrasa el despacho de un camión, un director de operaciones priorizará el volumen despachado (su propio KPI) por sobre la integridad
del proceso, asumiendo riesgos que terminan erosionando la rentabilidad. La seguridad, despojada de peso político, se convierte en un actor pasivo.
Para que el modelo ESRM funcione, la Alta Dirección debe comprender de manera definitiva que la seguri -
dad no es un gasto operativo prescindible, sino un escudo que blinda el margen de ganancia. Por lo tanto, el Director de Seguridad (CSO) debe tener asiento en la mesa ejecutiva y reportar directamente al Chief Executive Officer (CEO) o, en su defecto, al Directorio.
Fuente: Elaboración propia
Esta dependencia directa garantiza tres factores críticos:
1. Independencia y Transparencia: Permite reportar vulnerabilidades, fraudes internos o fallas procedimentales en la cadena de suministro sin filtros ni presiones de mandos intermedios.
2. Visión de Negocio: Alinea los objetivos de protección directamente con la estrategia macro de la empresa, acompañando e interpretando el negocio.
3. Autoridad Transversal: Otorga el peso ejecutivo necesario para que la cultura de seguridad permee en todas las áreas del negocio, desde finanzas hasta la última milla.
El Núcleo del ESRM:
Alineación Total con el Negocio
Aplicar ESRM en un proyecto logístico Greenfield significa que el programa de seguridad no se dise -
ña en base a las amenazas genéricas del entorno, sino en base a lo que la empresa necesita para ser rentable. El ESRM invierte la lógica tradicional: la seguridad no es la dueña del riesgo, sino el área asesora experta. Los verdaderos propietarios de los riesgos son los líderes del negocio. Si el negocio consiste en manufacturar bienes de alto valor y distribuirlos a través de tiendas físicas y plataformas de e-commerce , el objetivo no es “evitar robos” en abstracto, sino garantizar la continuidad del flujo de caja, proteger la reputación de la marca y asegurar que los márgenes de ganancia no sean erosionados por la pérdida desconocida.
Fases Fundacionales y Experiencias Aplicadas a la Operación
Para materializar este enfoque, el
diseño de la seguridad corporativa debe estructurarse en fases críticas, enriquecidas por experiencias reales en la gestión de operaciones de alta complejidad y el análisis estratégico de la información.
1. Identificación de Activos y Mapeo de la Cadena de Valor
En un entorno Greenfield , el paso inicial es comprender a la perfección cómo la empresa crea valor. Esto requiere un mapeo exhaustivo desde el abastecimiento hasta la última milla.
l Centros de Distribución: El corazón de la logística. Aquí se concentra el mayor volumen de capital inmovilizado.
l Distribución y Retail: Analizar las rutas de transporte, la vulnerabilidad en las entregas a tiendas y los riesgos del e-commerce
Fuente: Elaboración propia
Fuente: Elaboración propia
Bajo la óptica ESRM, un activo crítico no es solo la mercadería. La información de ruteo, los sistemas de gestión de almacenes (WMS) y el bienestar del personal son activos que, de ser vulnerados, impactan directamente en el P&L.
2. Implementación de una Célula de Analítica Predictiva de Riesgos
Una de las experiencias operativas más transformadoras es abandonar el monitoreo meramente reactivo e incorporar el análisis prospectivo de datos. En un diseño Greenfield , en lugar de estructuras pesadas, se debe conformar una Célula de Analítica Predictiva de Riesgos, ágil y puramente orientada al negocio. Esta unidad no se dedica a mirar cámaras; procesa información estructurada. Cruza variables macroeconómicas y microeconómicas (inflación, niveles de empleabilidad, tensión social) con la accidentología y el mapa del delito de
las rutas logísticas. La experiencia demuestra que comprender la economía del entorno y el comportamiento de los datos permite predecir el accionar de las amenazas. Si se anticipan disrupciones en la cadena de suministro, bloqueos por protestas o picos de siniestralidad en rutas críticas, se pueden activar planes de contingencia (rutas alternas, acumulación estratégica de stock) antes de que la interrupción golpee las finanzas. La seguridad pasa de ser un espectador a ser un estratega basado en datos.
3. Operaciones de Alta Complejidad: Resiliencia y Precisión
La gestión de seguridad en el ámbito logístico comparte numerosas similitudes con el despliegue en escenarios volátiles o misiones operativas de alta exigencia internacional. En estos contextos, la logística es el salvavidas de la operación y el margen de error es nulo. Trasladando estas lecciones de
campo al mundo corporativo, se aprende que la rigurosidad en los controles de acceso, la trazabilidad satelital ininterrumpida y la disciplina en los protocolos de inbound/outbound no son negociables. Un proyecto Greenfield permite instaurar esta “disciplina táctica” desde el día uno. Se estructuran manuales de procedimientos y planes de continuidad de negocio (BCP) con precisión milimétrica. La seguridad convergente — donde el mundo ciber y el mundo físico operan bajo el mismo Centro de Operaciones (SOC) — asegura que no haya puntos ciegos en la operación, replicando la robustez de las logísticas más críticas del mundo.
4. Gobernanza de Stakeholders y Apetito de Riesgo
Al no existir silos preestablecidos, es la oportunidad para sentar en la misma mesa a los directores de logística, finanzas, recursos humanos y comerciales. El objetivo es
definir conjuntamente la “tolerancia al riesgo” de la alta dirección. La seguridad corporativa debe formular preguntas de negocio: ¿Qué nivel de pérdida de inventario está dispuesto a absorber el P&L antes de que el negocio deje de ser viable? Al comprender las posturas del C-Level, el programa se diseña a medida, garantizando que las medidas de seguridad sean decisiones conjuntas para proteger la rentabilidad colectiva, no imposiciones arbitrarias.
Modelado del ROI y KPIs para Proteger el EBITDA
La prueba de fuego de cualquier estrategia ESRM es su capacidad para demostrar valor financiero. Históricamente, la seguridad ha medido su éxito por la “ausencia de incidentes”, una métrica vacía. Al estructurar el proyecto desde cero, se deben establecer Indica -
dores Clave de Desempeño (KPIs) y el modelado del Retorno de Inversión (ROI). La seguridad corporativa debe auditarse a sí misma en función de cómo protege el EBITDA.
Los indicadores estratégicos deben enfocarse en el impacto financiero:
l Reducción del Shrinkage (Merma): Cada punto porcentual de pérdida desconocida recuperado va directamente a la línea final del balance.
l Optimización de Primas de Seguros: Un modelo convergente y predecible permite negociar reducciones sustanciales en las pólizas de seguros de transporte e instalaciones.
l Eficiencia Operativa: Cuantificar el dinero ahorrado al evitar disrupciones logísticas gracias a la anticipación generada por la analí -
tica predictiva de datos.
Conclusión
Desarrollar la seguridad corporativa bajo un esquema Greenfield no se trata simplemente de adquirir tecnología o redactar manuales de procedimientos. Es una oportunidad histórica para elevar el área y posicionarla en el vértice de la pirámide corporativa.
Cuando la Alta Dirección comprende que la seguridad no es un centro de costos, le otorga la independencia necesaria al posicionarla bajo el ala del CEO. Al aplicar el marco ESRM, integrar la analítica predictiva de riesgos y ejecutar con disciplina estratégica, la seguridad se entrelaza en el ADN de las operaciones. El resultado es una organización logística altamente resiliente, capaz de proteger activamente su EBITDA y asegurar su crecimiento a largo plazo en mercados de extrema volatilidad.
Fuente: Elaboración propia
energía
Opinión
El nuevo costo de la energía para las industrias argentinas: por qué las PYMES deben actuar ahora
Martín DAPELO
Especialista en Eficiencia Energética y Energías Renovables. mdapelo@on-networking.com
El Gobierno nacional oficializó nuevos aumentos en las tarifas de luz y gas que regirán desde agosto, según lo publicado en el Boletín Oficial mediante la Resolución 190/2026. Para las industrias argentinas, en particular las PYMES de los segmentos T2, T3 y GUDIs, el incremento no es un hecho aislado, sino la consecuencia directa del nuevo esquema de precios del Mercado Eléctrico Mayorista (MEM) establecido por la Resolución 400/2025, que ya está plenamente operativo.
La Secretaría de Energía avanzó en la normalización del MEM, un
proceso que reemplaza el histórico esquema de subsidios y precios administrados por un sistema que refleja el costo económico real de producir electricidad. Esto implica que los usuarios industriales quedan expuestos a la variabilidad del precio spot, a la estacionalidad del despacho térmico y a la evolución internacional del costo de los combustibles.
CAMMESA publicó un informe técnico el pasado mes de junio en donde indicaba que el precio spot invernal llegaría a 150 USD/MWh, más del doble del valor registrado en abril. La combinación de hidraulicidad crítica, menor disponibilidad de gas natural y precios internacionales del Brent por encima de los 100 USD/bbl explicaban el salto. Esa barrera ya fue superada y el precio spot de julio fue de 189 USD/MWh, llegando a ser el registro histórico más alto en los últimos 30 años.
Un cambio estructural que afecta directamente a las PYMES
La Resolución 400/25 modificó la metodología en que se calcula el precio mayorista. La energía ya no se valoriza por un costo medio regulado, sino por una ponderación entre el costo medio del sistema y el costo marginal horario, que crece progresivamente a través del Factor de Spot Marginal Adaptado (FSA). En términos prácticos, esto significa:
l Usuarios T2 y T3: pagan un Precio Estacional que incorpora parte del costo spot y se ajusta trimestralmente.
l Usuarios GUDI: pagan directamente el precio spot mensual, sin estabilización. Son los más expuestos a la volatilidad.
l Grandes Usuarios MEM: pagan precio monómico, precio medio anual estimado por CAMMESA de ~80 / 95 USD/MWh.
A esto se suma un cambio clave: el cargo de potencia dejó de ser un valor plano y pasó a depender del pico de demanda de 15 minu -
tos en las Horas de Remuneración de Potencia (HRP). Un solo pico puede definir el costo del mes, lo que obliga a las industrias a revisar sus curvas de carga y sus procesos productivos.
La energía dejó de ser un costo más: ahora es un riesgo operativo
La energía es el nuevo vector competitivo de la industria argentina, las PYMES industriales deben adoptar medidas urgentes para evitar que los aumentos impacten de manera irreversible en sus costos operativos.
Las tres líneas de acción prioritarias son:
1. Eficiencia Energética y Gestión activa de la demanda
l Medición y análisis de curvas de carga.
l Reducción de picos en HRP.
l Reasignación de consumos a horarios de valle.
l Automatización de arranques y secuenciación de cargas críticas.
l Análisis de procesos
l Cambios de hábitos de consumos
l Detección de cargas parasitarias
2. Autogeneración renovable
La autogeneración renovable funciona como techo de precio y como cobertura estructural ante la volatilidad del MEM. La opción de instalar energía solar es la forma más económica de generar energía, a valores actuales los proyectos tienen un plazo de repago de entre 4 y 5 años, logrando un precio congelado de la energía por 30 años de vida útil del sistema de unos 20 USD/MWh, o sea un 80% más barato que el precio monómico medio anual.
3. Contratar energía y potencia
Luego de optimizar los consumos y analizar la autogeneración, el ingreso al Mercado a Término (MAT) ya no es opcional: es una herramienta de supervivencia.
Conclusión: actuar ahora es la única estrategia viable
El aumento de agosto no es un episodio aislado: es la manifestación de un nuevo régimen de precios que llegó para quedarse. Las PYMES industriales que no gestionen su energía quedarán expuestas a un mercado más caro, más volátil y más exigente.
La transición del MEM obliga a las empresas a profesionalizar su abastecimiento energético, la energía ya no es un costo a pagar, es un insumo clave a gestionar.
Opinión
Jorge NUÑEZ
Presidente de la Comunidad Argentina de Oficiales de Protección, IFPO International CPO, OPIP, ITB, Miembro de ASIS International.
El peligro que no queremos ver: El verdadero riesgo de los autos eléctricos en Argentina
Vayamos directamente a este nuevo desafío llamado vehículos eléctricos
Las principales marcas ya están presentes en Argentina. En su mayoría se trata de vehículos de origen chino o estadounidense, tanto totalmente eléctricos como híbridos. A ellos se suman motocicletas, scooters y otros vehículos de movilidad personal que también utilizan sistemas de propulsión eléctrica.
riesgo crítico que debe ser analizado y gestionado.
El marco normativo en Argentina
Antes de analizar los riesgos específicos, es importante conocer el marco normativo vigente en materia de electromovilidad.
Los riesgos no están por llegar; ya están entre nosotros. La velocidad con la que avanzan las nuevas tecnologías dificulta la realización de análisis preventivos profundos, lo que nos obliga a una constante carrera de adaptación. En materia de movilidad eléctrica, debemos revisar esquemas de trabajo, formas de vida y programas de seguridad diseñados para escenarios diferentes y que, en muchos casos, no contemplan los nuevos riesgos asociados a esta tecnología.
Los usuarios han incorporado estos avances tecnológicos a su vida cotidiana siguiendo las recomendaciones de los fabricantes y utilizando el equipamiento suministrado por los vendedores. Sin embargo, un aspecto que merece especial atención es que, en muchos casos, estos vehículos se conectan para su carga a la red eléctrica domiciliaria mediante enchufes de uso habitual. Esto no solo expone las instalaciones a sobrecargas e incendios por falta de líneas dedicadas, sino que incrementa el riesgo de una falla catastrófica en las celdas de la batería durante el proceso de carga, incorporando un factor de
l Decreto Nacional 32/2018. Modificó la Ley Nacional de Tránsito (24.449) para incorporar oficialmente las categorías de vehículos eléctricos e híbridos a la vía pública, habilitando su comercialización y patentamiento en el país.
l Resolución SE 817/2023. Otorga a la Secretaría de Energía las facultades para establecer y actualizar los estándares de seguridad física y eléctrica aplicables a la electromovilidad. Además, en su Anexo I establece el procedimiento para el Registro Nacional de Carga de Vehículos Eléctricos y Vehículos Híbridos Eléctricos.
l Normativa AEA 90364 – Sección 722. En edificios con estaciona-
mientos subterráneos, esta norma técnica fija los requisitos específicos para las instalaciones destinadas al suministro de energía para vehículos eléctricos.
Una realidad que aún plantea desafíos
En la actualidad no existe en Argentina una ley nacional ni una normativa municipal que prohíba el ingreso de vehículos eléctricos a estacionamientos subterráneos. Sin embargo, el fenómeno conocido como “embalamiento térmico” (thermal runaway), en el que una batería de litio genera una reacción en cadena capaz de producir su propio oxígeno y que no puede extinguirse con los métodos convencionales, ha comenzado a modificar los criterios de prevención. Como consecuencia, algunos consorcios de edificios modernos —especialmente en zonas como Puerto Madero— y compañías aseguradoras ya están incorporando protocolos preventivos basados en las normas NFPA 13 y NFPA 855, orientados a reducir los riesgos asociados a este tipo de vehículos. En este contexto, resulta fundamen-
tal implementar medidas preventivas y adoptar buenas prácticas sustentadas en la metodología ESRM de ASIS International, complementadas con programas de capacitación para los Agentes de Primera Respuesta, como los desarrollados por IFPO International, además de incorporar las herramientas técnicas necesarias para afrontar este nuevo escenario.
Infraestructura y medidas preventivas
En este nuevo escenario, la infraestructura adquiere un papel determinante. La prevención ya no depende únicamente de la actuación de los equipos de emergencia, sino también de que las instalaciones cuenten con los sistemas adecuados para responder ante un eventual incidente. Como punto de partida, es recomendable considerar la implementación de cuatro medidas esenciales: l Instalación y verificación periódica de sistemas de rociadores (sprinklers). Su correcto funcionamiento resulta fundamental para enfriar los vehículos adyacentes y evitar la propagación del fuego, reduciendo el riesgo de incendios
estructurales que puedan comprometer la estabilidad de las losas en estacionamientos subterráneos.
l Sistemas de ventilación mecánica forzada. Deben permitir la rápida evacuación del humo denso y de los gases tóxicos, entre ellos el fluoruro de hidrógeno, que pueden liberarse durante un incidente con baterías de litio.
l Botones de parada de emergencia. Es conveniente que se ubiquen en los accesos peatonales de las cocheras para que el personal de Bomberos pueda interrumpir, de manera inmediata y simultánea, el suministro eléctrico de todos los cargadores instalados en la zona afectada.
l Cumplimiento de la norma internacional IEC 61851-1. Los cargadores destinados a vehículos eléctricos deberían ajustarse a este estándar, que establece los requisitos de seguridad para este tipo de instalaciones.
Estas medidas constituyen la base de
una estrategia preventiva orientada a minimizar riesgos y facilitar una respuesta más rápida y eficaz ante cualquier eventualidad.
La importancia de la detección temprana
En este contexto, las Tecnologías
Aplicadas a la Seguridad (TAS) adquieren un papel central. Siguiendo la metodología ESRM de ASIS International, la detección preventiva mediante cámaras biespectrales se está convirtiendo en uno de los estándares tecnológicos más eficientes para estacionamientos subterráneos, estaciones de carga pública, barrios cerrados y playas de estacionamiento de centros comerciales.
sistemas tradicionales de detección —como los sensores de humo convencionales, los detectores láser o incluso los rociadores automáticos— actúan cuando el incendio ya se ha iniciado o cuando el humo interrumpe un haz de luz. Para un vehículo eléctrico, ese momento puede resultar demasiado tardío.
Este mismo criterio debe aplicarse en instalaciones industriales, barrios cerrados y estaciones de carga ubicadas en áreas de servicio.
Cuando una batería de litio sufre un cortocircuito interno, ya sea por una falla, un daño o durante el proceso de carga, puede iniciarse el fenómeno conocido como embalamiento térmico (Thermal Runaway). En esa
En un entorno crítico, como un subsuelo de un edificio, donde predominan las estructuras de hormigón armado, los techos bajos y una alta densidad de vehículos, el tiempo de detección y respuesta resulta determinante.
Las baterías de litio no suelen advertir una falla mediante humo visible. Su primera señal es el incremento anormal de la temperatura. En cambio, los
llamas o columnas de humo, normalmente originadas por la combustión de materiales plásticos u otros componentes próximos a las baterías. Esa detección anticipada brinda un valioso margen de tiempo para activar los protocolos de emergencia. Además, estos sistemas cumplen con el criterio de doble verificación en tiempo real, ya que combinan imágenes térmicas y ópticas en un mismo dispositivo, optimizando la gestión de los centros de monitoreo tanto locales como remotos. Mientras el canal termográfico permite “ver” la acumulación de calor debajo del vehículo o en su punto de carga, incluso en condiciones de oscuridad o presencia de vapor, el sensor óptico proporciona imágenes de alta resolución que facilitan la identificación inmediata de la marca, el modelo, el tipo e incluso la patente del vehículo afectado. Esta información permite al operador de seguridad —el primer agente de respuesta— confirmar visualmente la situación, evaluar el entorno y suministrar datos precisos a los equipos especializados antes de su llegada.
De la detección a la mitigación
Ahora bien, ¿es posible que, además de contar con sistemas de detección temprana, alertas y una visión clara de la situación, los Agentes de Primera Respuesta estén capacitados para aplicar medidas de mitigación hasta la llegada de los Bomberos, contando con un aviso oportuno y datos precisos del incidente?
Frente a estos escenarios, los recursos disponibles en el lugar deben ser acordes con el riesgo que se busca mitigar. Ya hemos mencionado la importancia de disponer de una red de agua y verificar periódicamente su correcto funcionamiento. Sin embargo, también existen otros elementos específicos para este tipo de emergencias que aún no son de uso habitual en Argentina y cuya utilización todavía no está contemplada por la normativa vigente.
Nos referimos a las mantas ignífugas para vehículos eléctricos (Fire Blanket). Aunque pueda parecer un recurso sencillo, su utilización en las primeras etapas de una detección temprana constituye hoy una de las herramientas de intervención rápida más recomendadas y eficaces en países como España.
Ante la detección de una anomalía térmica que supere los parámetros establecidos, se debe informar de
inmediato la situación al Cuerpo de Bomberos. Al mismo tiempo, siguiendo las instrucciones del operador del centro de monitoreo, corresponde aislar el área afectada y, adoptando todas las medidas de seguridad necesarias, desplegar la manta ignífuga sobre el vehículo.
Esta acción no extingue químicamente el incendio de la batería, pero sí permite controlar y mitigar sus efectos, modificando de manera significativa la evolución del incidente.
El objetivo real
es el confinamiento, no la extinción!
Debemos saber que es un error pensar que la manta apagará el fuego por sofocación. Como ya mencionamos, las baterías de iones de litio pueden sufrir un embalamiento térmico (Thermal Runaway), una reacción química interna que genera su propio oxígeno, por lo que continúan ardiendo incluso sin presencia de aire.
El uso de la manta permite:
l Aislar el entorno, evitando que las llamas y las temperaturas, que pueden superar los 1.000 °C, alcancen a los vehículos vecinos, las tuberías del techo, los cables y demás elementos circundantes.
l Bloquear la radiación térmica,
reduciendo drásticamente el calor que emana del vehículo y permitiendo que Bomberos o Brigadistas puedan aproximarse para trabajar sin llamas vivas y con menor riesgo de sufrir quemaduras.
Al inicio de la falla, y antes de la explosión de las celdas, las baterías emiten un humo denso, blanco y altamente tóxico, que contiene fluoruro de hidrógeno (HF) y monóxido de carbono. En una playa de estacionamiento subterránea, este humo puede asfixiar a quienes se encuentren cerca y reducir la visibilidad de los sistemas ópticos de detección ya mencionados.
En este contexto, la manta actúa como un filtro físico que retiene gran parte del humo denso y de las partículas ácidas debajo del vehículo, obligando a que los gases se liberen de forma lenta y controlada. Esto brinda el tiempo necesario para que los sistemas de ventilación forzada puedan evacuar el ambiente sin saturarse.
Cuando la manta se coloca al inicio de la falla, crea una barrera física, fabricada con fibras de sílice u otros materiales avanzados con recubrimientos especiales, que ayuda a mantener las llamas confinadas debajo del propio vehículo afectado.
Tres condiciones fundamentales
Para que esta herramienta resulte efectiva, deben cumplirse tres condiciones de importancia:
l Desconexión eléctrica previa. Antes de colocar la manta se deberá accionar la parada de emergencia para interrumpir el suministro eléctrico de la zona.
l Personal entrenado. Idealmente, dos Agentes de Primera Respuesta, equipados con máscaras con filtros para gases y guantes térmicos,
pueden desplegar una manta de 6 x 8 metros sobre un vehículo en menos de 30 segundos. La manta debe almacenarse en un gabinete de fácil acceso, similar a los utilizados para equipos de emergencia o redes de agua.
l Mantener la manta colocada hasta la llegada de Bomberos o Brigadistas. Estos profesionales inundarán el sector con agua por debajo de la manta para enfriar las celdas de la batería, mientras que la tela ayudará a evitar la evaporación violenta del agua y la formación de vapor ácido.
La coordinación con el Cuerpo de Bomberos
Al momento de solicitar la asistencia de los servicios de emergencia, es im-
portante informar específicamente que se trata de un vehículo eléctrico o de un vehículo híbrido enchufable, y no de un incendio de un automóvil convencional. Esto permitirá al despachador clasificar correctamente el incidente y enviar al personal con el equipamiento adecuado.
A la llegada del Cuerpo de Bomberos, la zona deberá encontrarse despejada, con los portones abiertos, la energía eléctrica previamente desconectada y la ubicación exacta del vehículo siniestrado claramente identificada. Asimismo, resulta importante informar cuánto tiempo antes fue colocada la manta ignífuga y señalar la ubicación de las bocas de agua disponibles.
Prevenir antes que reaccionar
Existen diferentes enfoques y me-
todologías para afrontar este tipo específico de riesgos. Lo que no debemos hacer es negarlos o dejar de analizarlos de acuerdo con las necesidades de cada escenario. Actuar en prevención, capacitar al personal y generar el tiempo necesario para la intervención de los profesionales debe ser el objetivo.
Los escenarios pueden variar: subsuelos, zonas confinadas, barrios cerrados, playas de estacionamiento de centros comerciales o establecimientos industriales. La pregunta es inevitable: ¿estamos dispuestos a afrontar esta nueva realidad que ya circula, se estaciona y se carga en Argentina?
Como profesionales, debemos trabajar junto con las autoridades para desarrollar legislaciones adecuadas antes de que estos hechos sean considerados simples “accidentes”, cuando en realidad existía la posibilidad de prevenir, capacitar y mitigar este nuevo riesgo.
El problema no se resuelve incorporando información general sobre baterías a los protocolos existentes. Es fundamental revisar cada uno de los escenarios mencionados, contar con recursos de detección y mitigación temprana, capacitar a los Agentes de Primera Respuesta y fortalecer la planificación y la coordinación con los servicios de respuesta externos. Hoy, en Argentina, no debemos improvisar. Es necesario implementar medidas de detección temprana e incorporar este nuevo riesgo a los programas de prevención antes de que ocurra un grave incidente.
Nanotecnología aplicada al agro: desarrollan un sistema para mejorar la eficiencia de los fertilizantes
Un equipo de investigadores del CONICET y la Universidad Nacional del Litoral (UNL) desarrolló una tecnología basada en nanocápsulas minerales para mejorar la eficiencia en el uso de fertilizantes y actualmente avanza en la validación a gran escala del producto mediante ensayos en cultivos de trigo y maíz. El proyecto, que ya cuenta con convenios de investigación y desarrollo con empresas del sector, también busca dar el siguiente paso hacia su futura comercialización.
La iniciativa reúne a Gonzalo Berhongaray, del Instituto de Ciencias Agropecuarias del Litoral (ICIAGRO, CONICET-UNL), especialista en manejo de suelos y fertilidad, y a Gustavo Mendow, del Instituto de Investigaciones en Catálisis y Petroquímica (INCAPE, CONICETUNL), con trayectoria en nanotecnología y sistemas de encapsulado y liberación controlada de compuestos. El proyecto surgió a partir de una premisa que orientó el trabajo de ambos investigadores: “fertilizar mejor, no necesariamente es fertilizar más”. A partir de esa idea comenzaron a desarrollar sistemas nanoestructurados capaces de proteger los nutrientes, modular su liberación y mejorar su interacción con la planta y el suelo. Una de las principales innovaciones consiste en el desarrollo de nanocápsulas minerales cargadas con urea. Según explicó Mendow, a diferencia de otros sistemas de encapsulación, la propia estructura de la nanocápsula también aporta nutrientes a la planta, mientras que la urea incorporada en su interior libera nitrógeno de manera controlada. De esta forma, una única formula-
ción puede suministrar simultáneamente tres nutrientes esenciales para el crecimiento vegetal. Los investigadores sostienen que las características físico-químicas de estas nanocápsulas permiten retener los nutrientes de manera más eficiente y reducir la velocidad de liberación respecto de los fertilizantes tradicionales. Esto favorece una mayor permanencia de los nutrientes en la zona radicular y disminuye las pérdidas por volatilización de amoníaco, lixiviación de nitratos y fijación en el suelo. Además, la liberación gradual del nitrógeno mejora la sincronización entre la disponibilidad del nutriente y la demanda del cultivo.
Del laboratorio al campo
Desde sus primeras etapas, el proyecto combinó el desarrollo de formulaciones y la síntesis de materiales con ensayos en condiciones reales de producción. Los estudios se realizaron sobre maíz, trigo, soja y cultivos intensivos con el objetivo de evaluar, entre otros aspectos, la posibilidad de reducir las dosis de fertilización sin afectar los rendimientos, mejorar la absorción de nutrientes, analizar el comportamiento del fertilizante en el suelo y medir su impacto económico.
Como resultado de esos avances, el equipo presentó la patente denominada “Composición fertilizante y su proceso de obtención”, vinculada a formulaciones nanoestructuradas para uso agrícola. El desarrollo integró conocimientos de nanotecnología, química de
Agro
materiales, fisiología vegetal, fertilidad de suelos, microbiología y validación agronómica. Los ensayos y estudios se llevaron adelante en la provincia de Santa Fe mediante la articulación entre el CONICET, universidades, empresas y productores, con la participación de investigadores, becarios, estudiantes y técnicos.
Financiamiento y transferencia tecnológica
A medida que el proyecto avanzó, obtuvo financiamiento a través de distintas convocatorias nacionales y de iniciativas de articulación público-privada orientadas a la innovación tecnológica, el escalamiento y la transferencia. En ese marco se firmaron tres convenios de investigación y desarrollo con la empresa entrerriana Berardo Agropecuaria, además de otros acuerdos con empresas del sector. Paralelamente, el grupo amplió su agenda de investigación hacia el desarrollo de nano y microencapsulados, fertilizantes de liberación controlada, biofertilizantes, encapsulado de microorganismos, bioinsecticidas y otras tecnologías vinculadas a la eficiencia en el uso de nutrientes. Actualmente, el equipo continúa optimizando el proceso de producción de las nanopartículas y desarrolla
nuevos ensayos en trigo y maíz para validar el producto a mayor escala. Asimismo, mantiene conversaciones con empresas argentinas dedicadas a la producción de fertilizantes para avanzar en el financiamiento y la futura salida al mercado del desarrollo.
Opinión
Dra. Constanza MAZZINA
Directora de la Licenciatura en Ciencias Políticas de UCEMA.
El Eje del Pragmatismo
Autocrático:
la ofensiva de Pekín y Moscú en América Latina y su desafío a la democracia
niencia cuyo objetivo estratégico es erosionar las reglas del orden basado en reglas y expandir su propia esfera de influencia.
Los instrumentos de la penetración: infraestructura, finanzas y espejismos de desarrollo
El retorno de la geopolítica clásica ha disipado las ilusiones sobre una convergencia global hacia los valores del libre mercado y la democracia representativa. En su lugar, emerge un clivaje internacional profundo entre las democracias liberales y un bloque de potencias revisionistas dispuesto a reconfigurar el orden global. En este tablero, América Latina ha dejado de ser una periferia alejada de los grandes centros de disputa para convertirse en un escenario clave de penetración sistemática. Lejos de responder a una afinidad ideológica rígida, esta avanzada se sostiene sobre un pragmatismo autocrático coordinado: una alianza de conve-
El avance de China en la región se despliega principalmente a través de la diplomacia económica y la Iniciativa de la Franja y la Ruta. Mediante créditos opacos, inversiones masivas en infraestructura crítica y el uso estratégico de swaps de monedas, Pekín genera vínculos de dependencia asimétrica. Sin embargo, la promesa de desarrollo encubre con frecuencia graves deficiencias operativas y mecanismos de captura institucional.
Casos emblemáticos en la región ilustran el reverso de esta cooperación. En Bolivia, proyectos hidroeléctricos y viales ejecutados por empresas estatales chinas han estado plagados de cuestionamientos sobre opacidad contractual, retrasos crónicos y fallas
estructurales que comprometieron su operatividad al poco tiempo de inaugurarse. Un patrón similar se ha observado en Ecuador, donde megaproyectos de infraestructura financiados con créditos condicionados a la contratación directa de empresas chinas —como la represa Coca Codo Sinclair— sufrieron fisuras tempranas, sobrecostos millonarios y severas controversias ambientales, dejando al Estado deudor y con activos sobrevaluados de dudosa eficiencia. Por su parte, Rusia opera con una lógica de poder asimétrico y disruptivo, aprovechando los intersticios de la región para proyectar influencia a bajo costo. A través de la profundización de alianzas con los regímenes autocráticos del continente, Moscú despliega un manual de guerra híbrida que incluye la desinformación sistemática, operaciones de influencia digital y el respaldo a estructuras de seguridad opacas. Su objetivo no es el desarrollo económico, sino la creación de cabezas de playa geopolíticas diseñadas para hostigar a las democracias occidentales, fundamentalmente, al vecino más cerca-
no, Estados Unidos.
Más allá de las autocracias: el pragmatismo en las democracias latinoamericanas
Un error analítico frecuente es suponer que la penetración de Pekín se limita a los regímenes iliberales que le sirvieron de puerta de entrada inicial en el siglo XXI. El rasgo más sobresaliente de la estrategia china actual es su profunda transversalidad: ha logrado entablar densas redes de interdependencia económica y tecnológica con las democracias de la región, adaptando sus incentivos a las urgencias fiscales y políticas de cada gobierno de turno, independientemente de su signo ideológico.
l Argentina: mantiene una relación profundamente condicionada por la necesidad de reservas internacionales, donde los sucesivos gobiernos han recurrido de forma sistemática a los swaps de monedas con el Banco Popular de China y han tolerado espacios de soberanía opaca, como la estación de espacio lejano en la Patagonia.
l Brasil: principal socio comercial de Pekín en la región, equilibra su tradicional autonomía diplomática con una inserción subordinada a las cadenas de valor de materias primas, mientras enfrenta presiones crecientes para integrar infraestructura crítica digital y energética bajo el paraguas chino.
l Chile: históricamente pionero en tratados de libre comercio con el gigante asiático y principal destino del cobre sudamericano, experimenta una compleja tensión entre su dependencia exportadora y la necesidad de blindar su infraestructura estratégica y portuaria frente a la creciente presión geopolítica global.
l Perú: simbolizado por la megaobra del puerto de Chancay, se perfila como un nodo logístico fundamental para la proyección comercial china en el Pacífico sur, operando bajo esquemas de propiedad y regulación que replican los riesgos de enclave y pérdida de soberanía efectiva.
l Uruguay: ha intentado de mane-
ra persistente negociar un acuerdo comercial bilateral al margen de las restricciones del Mercosur, reflejando la urgencia de sus sectores exportadores por asegurar mercados, a pesar de los reparos geopolíticos que esto genera en la estabilidad regional.
l Colombia: Ha experimentado un giro diplomático significativo bajo la administración de Gustavo Petro, quien formalizó la adhesión del país a la Iniciativa de la Franja y la Ruta y estrechó vínculos políticos y comerciales con Pekín —incluyendo encuentros de alto nivel con Xi Jinping— en un contexto de tensiones con Washington, buscando reducir el déficit comercial y abriendo la puerta a una mayor participación de empresas estatales chinas en infraestructura y tecnología.
Más allá de los flujos financieros y comerciales, la ofensiva china ha dado un salto cualitativo al concentrarse en la adquisición y control de la infraestructura crítica de la región, un sector tradicionalmente resguardado por criterios de seguridad nacional. En lugar de limitar-
se a la construcción inicial de obras públicas, empresas estatales chinas han pasado a controlar directamente nodos logísticos y sistemas de servicios públicos esenciales. En el ámbito eléctrico, conglomerados como State Grid Corporation of China y China Southern Power Grid se han apoderado de porciones vitales de la distribución y transmisión de energía en países sudamericanos: controlan una parte sustancial de la red de distribución eléctrica en Chile y adquirieron los activos filiales de grandes operadoras europeas en Perú, consolidando un control casi total del suministro eléctrico en áreas metropolitanas clave como Lima. A esto se suma el impacto geopolítico y logístico del megapuerto de Chancay en la costa del Pacífico peruano —operado por COSCO Shipping—, concebido no solo como un nodo de exportación de minerales y materias primas hacia Asia, sino como un enclave estratégico de doble uso que altera los flujos comerciales y de seguridad de todo el hemisferio. En Brasil, la State Grid opera miles de kilómetros de líneas de transmisión de alta tensión que equivalen a una porción muy significativa de la red nacional brasileña. Entre sus iniciativas figuran las gigantescas líneas de transmisión del proyecto Belo Monte, que transportan energía hidroeléctrica desde la Amazonia has-
ta los principales centros urbanos e industriales del país, como São Paulo y Río de Janeiro. A esto se suma el desarrollo de masivas “supercarreteras eléctricas” destinadas a conectar la generación de energía renovable del noreste con los centros de consumo.
El impacto institucional y el socavamiento a la democracia
Este despliegue combinado representa una amenaza directa para la calidad institucional. En primer lugar, la cooperación autocrática otorga un oxígeno financiero y político vital a las autocracias locales (como Venezuela, Cuba y Nicaragua), blindándolas frente a la presión regional y las sanciones democráticas. El respaldo de Pekín y Moscú funciona como un reaseguro para la supervivencia de regímenes iliberales. En segundo lugar, la normalización de contratos sin transparencia, licitaciones direccionadas y estándares de gobernanza laxos corroe los cimientos del Estado de derecho también en las democracias. La transferencia de tecnologías de control y vigilancia masiva dota a los gobiernos de herramientas sofisticadas para debilitar la oposición y erosionar los contrapesos institucionales. Se instala así un capitalismo de Estado clientelar que desplaza la rendición de cuentas.
Conclusión e implicancias estratégicas
El dilema de fondo no se resolverá apelando a quimeras de integración regional armónica ni a respuestas conjuntas que la propia heterogeneidad del continente hace inviables, como nuestra historia lo muestra con múltiples ejemplos. El verdadero desafío para fortalecer nuestras democracias radica en superar la urgencia cortoplacista del saldo de caja y la dependencia fiscal crónica que convierten a los Estados en presa fácil del pragmatismo financiero extracontinental. Leer con agudeza el tablero global exige admitir que la soberanía no se defiende sólo con discursos en foros internacionales, sino con disciplina institucional, orden fiscal y transparencia. Si cada administración sigue hipotecando el futuro a cambio de alivio financiero inmediato, la democracia se vaciará desde adentro, reducida a una cáscara vacía incapaz de resistir el peso de los nuevos enclaves autoritarios. Frente a este escenario, la defensa de la democracia exige recuperar con urgencia una doctrina exterior basada en la defensa de los principios republicanos y la convicción de que la apertura comercial y la integración global no pueden realizarse a costa de subastar la calidad institucional y las libertades públicas.
KOPPERT
Lanzará un nuevo fijador de nitrógeno desarrollado con una cepa exclusiva.
Durante el Congreso Aapresid 2026, la compañía presentará Nitrobac Evo, un nuevo biofertilizante formulado con una bacteria endófita para aportar nitrógeno por fijación biológica y promover el crecimiento de los cultivos.
Koppert Argentina participará de una nueva edición del Congreso Aapresid con la fuerza de Expoagro, que se realizará del 4 al 6 de agosto en Rosario, reafirmando su compromiso con una agricultura más sustentable y basada en tecnologías biológicas innovadoras.
Durante el evento, la compañía presentará su propuesta integral bajo el nuevo concepto de marca “Biológico es nuestra naturaleza”, que abarca un completo portfolio de tecnologías para la protección, nutrición y estimulación: tres pilares estratégicos para potenciar la productividad de los cultivos de manera sostenible.
Particularmente, Koppert aprovechará su participación en el gran encuentro de la innovación en el agro para lanzar Nitrobac Evo, su nuevo biofertilizante foliar formulado con una cepa exclusiva de la firma, la bacteria endófita Gluconacetobacter diazotrophicus G3K06. Esta bacteria aporta nitrógeno proveniente de la fijación biológica de forma directa al cultivo y, además, presenta diversos mecanismos de promoción del crecimiento: la producción de fitohormonas -como ácido indol acético- y la solubilización de fosfato y zinc. Sus resultados fueron comprobados por métodos bioinformáticos y bioquímicos.
El trabajo es resultado de un extenso trabajo de investigación, que permitió aislar la bacteria de tejido endófito de caña de azúcar en el marco de un proyecto de bioprospección propio realizado junto con la Estación Experimental Agroindustrial Obispo Colombres, en Tucumán.
La participación en Aapresid, señalaron desde la compañía, representa una oportunidad para intercambiar conocimientos, acercar nuevas tecnologías a productores y asesores, y seguir impulsando la adopción de herramientas biológicas en los sistemas productivos argentinos.
El lema de esta edición, “Nuestro Suelo, Nuestra Voz” es también significativo para Koppert, ya que refleja la importancia de escuchar al suelo y comprenderlo como un recurso vivo y fundamental para el futuro de la producción agropecuaria. En este sentido, la empresa continúa trabajando para ofrecer productos que promuevan la salud del suelo, la biodiversidad y la sustentabilidad de los sistemas agrícolas.
Los visitantes podrán conocer más sobre las tecnologías biológicas de Koppert y las novedades de su portfolio en el stand que tendrá dentro del Congreso.
Acerca de Koppert
Koppert es líder mundial en tecnologías biológicas para la agricultura, comprometido con la innovación y la sostenibilidad. Desde hace más de 60 años desarrolla productos que mejoran la sanidad de los cultivos, protegen el medio ambiente y acompañan a los productores en todo el mundo. En Argentina, Koppert ofrece soluciones biológicas integrales para cultivos extensivos e intensivos, brindando respaldo técnico y resultados confiables en todas las etapas del ciclo productivo.
COMMIT
Lanza un programa de becas para impulsar a la próxima generación de emprendedores en América Latina.
En un contexto donde cada vez más personas quieren emprender como una alternativa de desarrollo profesional, pero muchas encuentran dificultades para transformar una idea en un proyecto sostenible, Commit anunció la apertura de la convocatoria a becas para su Programa Intensivo en Emprendimiento, que comenzará en Agosto de 2026.
Commit es una academia que nació con el objetivo de acortar la distancia entre la intención de emprender y la capacidad de ejecutar. Su propuesta se basa en el concepto de “fundadores enseñando a fundar”, y combina formación enfocada en la acción, mentoría y una comunidad activa de pares.
La iniciativa contempla la asignación de becas del 50% sobre el valor total del programa y busca acompañar a personas con alto potencial emprendedor para que puedan acceder a una formación práctica, diseñada y dictada por fundadores con experiencia real en la creación y escalamiento de empresas. Las becas están dirigidas a dos perfiles prioritarios: por un lado, profesionales con amplia trayectoria en relación de dependencia que estén evaluando iniciar un proyecto propio; por el otro, emprendedores que estén desarrollando startups con impacto social o ambiental y busquen fortalecer sus capacidades para hacer crecer sus proyectos.
En ambos casos, los postulantes deben contar con al menos 10 años de experiencia profesional y disponibilidad para participar de un programa de 18 semanas de duración, que incluye dos encuentros virtuales sincrónicos semanales de dos horas cada uno. El proceso de selección contempla la evaluación de la trayectoria profesional de los candidatos, sus motivaciones, potencial de crecimiento, capacidad de ejecución y alineación con los valores de la comunidad Commit.
El Programa Intensivo en Emprendimiento propone una experiencia transformadora de 18 semanas enfocada en la acción. A través de 8 módulos, los participantes trabajan aspectos clave como el propósito personal, la identificación de oportunidades de negocio, la validación de ideas, el diseño del modelo de negocio, la conformación y liderazgo de equipos, la salida al mercado y la escalabilidad. Este recorrido es guiado por emprendedores reales de trayectoria, entre quienes se encuentran Alejandro Vázquez, Co-Fundador y Presidente de Tiendanube; Adolfo Rouillón y José Manuel Robledo, CoFundadores de Frizata; Claudio Destéfano, Fundador de Ristretto y Bizers; Manuel Tanoira, Partner de TCA Tanoira Cassagne; Lucas Gorganchian, Co-Fundador de Prisma Retail; Tito Loizeau, Co-Fundador de Caramba!; y Ariel Davalli, Presidente de Chungo, entre otros.
Con esta iniciativa, Commit busca ampliar el acceso a la formación emprendedora de calidad, promover una mayor diversidad de perfiles dentro de su comunidad y acompañar a quienes tienen la determinación de convertir ideas en proyectos sostenibles.
Las postulaciones permanecerán abiertas por tiempo limitado. Para aplicar, los interesados deben completar el proceso de admisión disponible en admisiones.commit.academy.
MAIL BOXES ETC.
La oportunidad que muchas PyMEs todavía no aprovechan para exportar a través del e-commerce internacional.
Cada vez más consumidores internacionales buscan productos con historia, origen e identidad. Para muchas PyMEs argentinas, eso representa una oportunidad para llevar al mundo alimentos regionales, manufacturas artesanales y productos que reflejan el saber hacer local, posicionando el valor de la producción argentina en nuevos mercados. En ese escenario, los grandes canales de venta online internacional, como Amazon o eBay, se consolidan como una vidriera global para que las PyMEs argentinas lleven su propuesta de valor a compradores de todo el mundo.
Según el Monitor de Exportación PyME (MEP) elaborado por CAME, el 68,2% de las empresas exportadoras argentinas fueron pequeñas y medianas empresas. Además, sus exportaciones crecieron un 22,2% interanual en dólares, alcanzando los USD 755 millones.
Sin embargo, para muchas PyMEs este canal continúa siendo una oportunidad poco explorada. En numerosos casos, no porque exista falta de demanda, sino porque desconocen que hoy es posible vender en plataformas internacionales utilizando esquemas logísticos ya desarrollados, sin necesidad de crear una estructura propia de comercio exterior.
Detrás de ese crecimiento también aparecen estas nuevas oportunidades comerciales que muchos productores y PyMEs todavía no aprovechan. Una de ellas son los programas de logística integrada de las grandes plataformas de e-commerce, que permiten a los vendedores enviar mercadería a sus centros logísticos en Estados Unidos para que la plataforma se ocupe del almacenamiento, la preparación de pedidos y la distribución a los consumidores.
Bajo este modelo, el productor realiza envíos periódicos hacia centros logísticos ubicados en el exterior. Desde allí, la propia plataforma se ocupa del almacenamiento, la preparación de pedidos y la distribución al consumidor final, simplificando la operación internacional para el vendedor. Para que ese proceso funcione de manera eficiente, es necesario cumplir con requisitos específicos de preparación, embalaje y documentación, donde contar con un socio logístico especializado resulta clave.
En ese marco, Mail Boxes Etc. (MBE) acompaña a productores, PyMEs y emprendedores que buscan vender sus productos a través de los principales canales de comercio electrónico internacional. A partir de un relevamiento de las necesidades de cada cliente, MBE diseña un esquema logístico acorde al tipo de producto, el destino y la modalidad de comercialización elegida. Para ello, desarrolla soluciones logísticas adaptadas a las necesidades de cada proyecto y pueden incluir almacenamiento en Argentina, consolidación de mercadería, embalaje profesional, preparación de productos según los requisitos de la plataforma, coordinación de envíos internacionales y asesoramiento para la operatoria de exportación.
Así, la logística deja de ser una barrera para transformarse en un habilitador del crecimiento internacional. Tanto emprendedores que realizan sus primeras exportaciones como PyMEs con experiencia pueden acceder a un servicio flexible que se adapta a cada etapa de su crecimiento, haciendo posible que cada vez más productos con identidad argentina lleguen a consumidores de distintos mercados sin necesidad de desarrollar una estructura propia de comercio exterior.
ALADI
Países acuerdan la modernización de las disposiciones migratorias para el transporte terrestre regional.
Con la suscripción del Perú, los países participantes del Acuerdo sobre Transporte Internacional Terrestre (ATIT) culminaron el proceso de firma del Séptimo Protocolo Adicional, mediante el cual se modifican las disposiciones de carácter migratorio aplicables a los tripulantes de los medios de transporte habilitados para realizar operaciones de transporte internacional.
La principal modificación consiste en la eliminación formal de la denominada «Libreta de Tripulante», documento que se utilizaba para verificar el ingreso y egreso de los tripulantes a los países participantes en el Acuerdo.
Modernización del ATIT
Este Protocolo forma parte del proceso de modernización del ATIT, que busca adaptarlo a los nuevos desafíos del transporte y la logística internacionales. Esta actualización contribuye a simplificar procedimientos, reducir costos transaccionales y fortalecer la competitividad del transporte terrestre internacional, facilitando el comercio entre los países de la región.
El acto de suscripción contó con la participación de la Embajadora Elizabeth Alice González Porturas, Representante Permanente del Perú ante la ALADI y el MERCOSUR, y del Secretario General de la ALADI, Sergio Abreu, quienes destacaron la importancia de este avance para continuar fortaleciendo la facilitación del comercio, el transporte transfronterizo, la infraestructura y la logística, las aduanas y el apoyo a las pequeñas y medianas empresas de la región.
El Acuerdo sobre Transporte Internacional Terrestre (ATIT) constituye el principal marco jurídico que regula el transporte internacional terrestre de mercancías y pasajeros entre siete de los países miembros de la ALADI: Argentina, Bolivia, Brasil, Chile, Paraguay, Perú y Uruguay.
Por qué las empresas necesitan un ecosistema para escalar la inteligencia artificial
La etapa de experimentación con inteligencia artificial quedó atrás. Cada vez más organizaciones buscan integrar esta tecnología en sus procesos sin perder control sobre la información, la operación y los resultados. Muchas organizaciones ya cuentan con herramientas de IA. Sin embargo, pocas lograron integrarlas de manera consistente en sus procesos o escalar su uso más allá de iniciativas aisladas.
En este contexto surge el concepto de empresa IA-nativa. Se trata de organizaciones que no utilizan la inteligencia artificial como una herramienta adicional, sino como parte central de la forma en que diseñan productos, desarrollan software, toman decisiones y operan sus procesos. Sin embargo, la transición hacia este modelo no está exenta de obstáculos. Según un estudio elaborado por MIT NANDA, el 60% de las organizaciones evaluó soluciones empresariales de IA, pero solo el 20% logró avanzar a etapas piloto y apenas el 5% alcanzó implementaciones productivas a escala. Gran parte de esta brecha responde a la fragmentación tecnológica. Muchas compañías incorporan herramientas aisladas para distintos casos de uso, pero carecen de una estrategia integrada que les permita escalar la inteligencia artificial de manera consistente. Para responder a este desafío, Softtek, la primera compañía de tecnología en América Latina en obtener la certificación ISO 42001 en IA, desarrolló un ecosistema que integra múltiples capacidades impulsadas por inteligencia artificial para acompañar a las organizaciones en su evolución hacia modelos IA-nativos.
Esta herramienta reúne soluciones que cubren distintas etapas del ciclo de vida de desarrollo del software, desde el diseño y desarrollo de software hasta las pruebas, las operaciones de TI, la gestión de conocimiento y la automatización mediante agentes inteligentes. Entre sus capacidades se encuentran herramientas para transformar diseños en código funcional, automatizar pruebas, acelerar migraciones tecnológicas, generar documentación técnica, realizar el monitoreo post producción, detectar anomalías operativas y construir agentes de IA para procesos internos y externos.
Uno de los diferenciales del ecosistema es FRIDA Context, una capa de contextualización que permite que los modelos de lenguaje trabajen utilizando información privada y actualizada de la organización sin exponer datos sensibles fuera de su entorno. La plataforma incorpora además un mecanismo capaz de seleccionar entre más de 80 modelos de inteligencia artificial para determinar cuál es el más adecuado para cada tarea, optimizando velocidad de respuesta, calidad de resultados y consumo de recursos.
Según datos de Softtek, esta capacidad permite alcanzar tasas cercanas al 90% de compilación inicial correcta y reducir prácticamente a cero las alucinaciones de los modelos cuando trabajan sobre información corporativa contextualizada. Los resultados también se reflejan en productividad. FRIDA Code Copilot, por ejemplo, permite acelerar hasta un 35% el desarrollo de software y reducir el tiempo de detección de errores de cinco días a una hora, mientras que Figma 2 Frida logra convertir diseños en código reutilizable, alcanzando hasta un 95% de aprovechamiento del código generado, respetando estándares y componentes propios de cada organización.