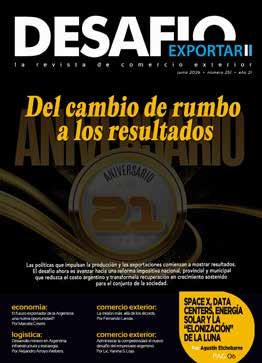
Space X, Data Centers, energía solar y la “Elonización” de la Luna.
Por Agustín Etchebarne.
El futuro exportador de la Argentina: una nueva oportunidad?.
Por Marcela Cristini.
Se terminó el negocio de cazar dentro del zoológico.
Pese al incumplimiento en reservas, el FMI aprobó la segunda revisión.
20 comercio exterior
La misión más allá de los récords.
Por Fernando Landa.
El costo invisible de internacionalizar sin estrategia.
Por Lic. Beatriz Cáceres.
Administrar la competitividad: el nuevo desafío del empresario argentino.
Por Lic. Yanina S. Lojo.
Tump-Xi Jinping: impacto en el comercio exterior global y en el argentino.
Por Ing. Miguel Ponce.
Intangibles exportables: cómo facturar conocimiento cuando ARCA mira el contenedor.
Por Mgter. Gustavo Fadda.
Exporta Simple cada día más Simple.
Por Juan Cruz Miñones.
Prioridades logísticas para la Región Centro: Infraestructura y reformas para el desarrollo exportador.
Lic. Juan Ignacio Angona & Mgter. Antonella Alejandra Pucci.
Garantías aduaneras. Incorporación de la Declaración Jurada del Importador/Exportador como garantía.
Por Dr. Juan Pedro Arancedo.
50 logística
Desarrollo minero en Argentina: infraestructura y estrategia.
Por Alejandro Arroyo Welbers.
Loginter cumple 30 años brindando las mejores soluciones logísticas, portuarias y tecnológicas.
56 producción
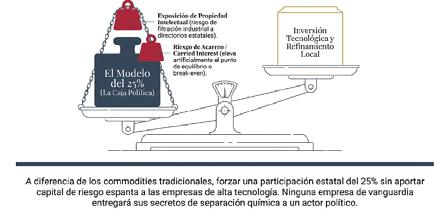
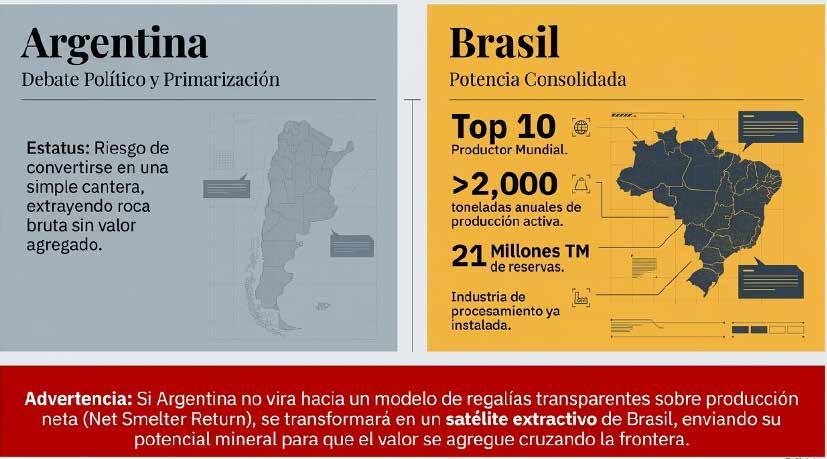
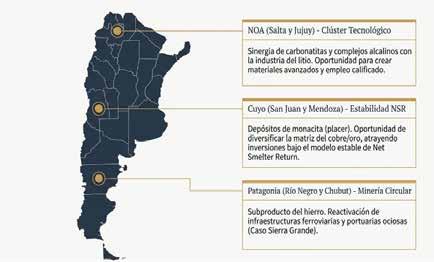
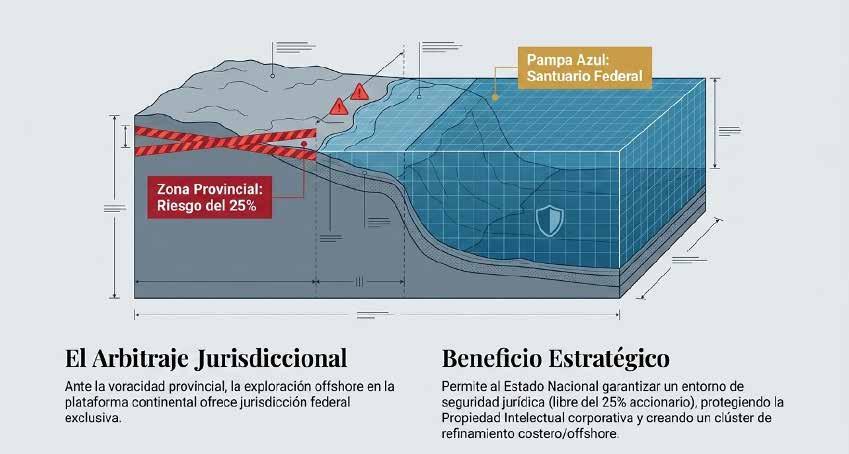
Tierras Raras III: Entre la Seguridad Estratégica y la Miopía del Capital.
Por Dr. Julio Theaux.
La puerta de entrada del Acuerdo UE-Mercosur se abre con estándares ESG.
Por Javier J. Vázquez.
Adiós Triángulo de las Bermudas.
Del populismo fiscal a la competencia por inversiones.
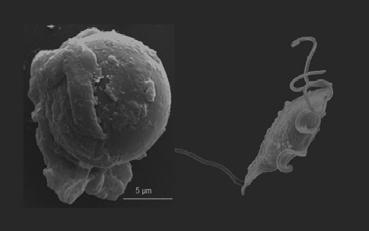
Revelan la estrategia de resistencia a los fármacos de un parásito de interés para la ganadería.
72 empresas
Metodo KEF. Un nuevo enfoque de las negociaciones.
Por Melisa Galvano Quiroga.
74 política internacional
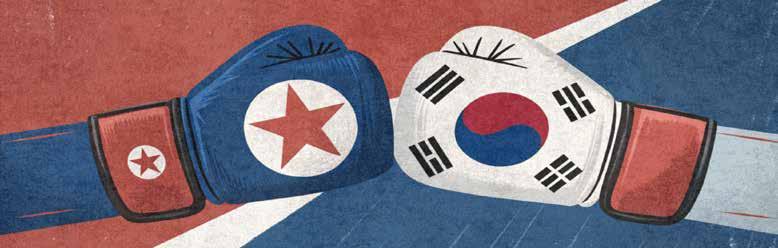
La reunificación ya no existe. Al menos en el papel. Por Lucio Rossi.
76 novedades empresarias
78 on line
Editor/Director Richard Leslie Ramsay
Subdirectora General Paola Batista
Diseño Gráfico Ronald Leslie Ramsay
Asesoría Legal Estudio Arbit y Asoc.
Desafío Exportar
La revista de comercio exterior es una publicación de Puls Media
editorial
Richard Leslie RAMSAY
Editor | Director
Revista Desafío Exportar
Limpiar la justicia de corruptos
Una parte de la justicia argentina podría asimilarse al pescado; se pudre desde la cabeza. En otros órdenes la putrefacción comienza desde los cimientos hasta que por falta de sustento llega a la cabeza. En la justicia nacional, afortunadamente no toda, se pudre primero la cabeza en el siguiente orden; el Consejo de la Magistratura está podrido; los jueces salvo excepciones, gozan de libertad absoluta para ser corruptos, dado que actúan tranquilos porque quien debe controlar el accionar e idoneidad está tan corrupto como los jueces. Así que la impunidad gobierna. Más abajo - salvo excepciones - los fiscales que forman parte de esta casi omerta sindical judicial, muchas veces son los fiscales los que llevan el “negocio” a los jueces.
La miasma síndico judicial, ha invadido lo más sagrado que debiera tener un país; justicia confiable con jueces honorables…
Un caso emblemático es el de Cristina de Kirchner. Llora y perjura que es inocente de todos los cargos ya juzgados y los que se están juzgando. Si es inocente ¿como pudo acumular tanta riqueza? Con un sueldo de legisladora jamás podría haber generado miles de millones de dólares.
Como abogada no pudo ser porque nunca se recibió, y jamás pudo presentar un caso llevado con su nombre. La respuesta que dio en Harvard durante una visita en el año 2012, a una estudiante que le preguntó acerca del crecimiento de su fortuna, Cristina respondió que ella era una abogada exitosa.
No es abogada por lo tanto jamás pudo ser exitosa.
La estudiante poco tiempo después murió en un extraño y estúpido accidente. Cristina colaboraba con Néstor Kirchner, su marido, a la sazón abogado de un banco en la provincia de Santa Cruz. Eran casos de expropiaciones a gente trabajadora que no podía hacer frente económicamente para levantar los créditos hipotecarios debido a desastres económicos en el país, es decir casas humildes de trabajadores pobres.La función de Néstor Kirchner como abogado del banco era embargar las viviendas para después el banco ponerlas en venta o remate. Néstor elegía las mejores y las compraba a precio vil. El descalabro en el país en la economía, inflación, recortes en trabajo, permitía cualquier tipo de especulación en todo el país. Ergo, Cristina viuda de Kirchner, no tiene forma de demostrar que el dinero, miles de millones, pudieran ser el fruto
del trabajo de Néstor ni de Cristina como legisladora. Si es inocente, los bienes que serán recuperados no son ni fueron de ella, toda vez que jamás pudo generarlos con un sueldo de legisladora. Es tan simple el análisis que los jueces kirchneristas se las ven difícil para salvarle los bienes mal habidos, tanto como su inocencia. Pero como en la justicia kirchnerista impera aquello que dice que no hay peor ciego que el que no quiere ver, o billetera mata galán, sigue el corso. El abogado Beraldi y sus carretillas llenas de dinero van de un despacho a otro ayudando con las cegueras. Beraldi no pierde un peso pero en este revoleo de millones, cobrando como defensor para defender lo indefendible, para él mejor: cuanto peor mejor. En última instancia Beraldi pierde un juicio pero se retira millonario él y toda su familia, por los años de los años, amén. Cristina perderá un poco de todo lo acumulado, pero lo más trágico para ella es que todo su dinero y joyas los tiene que lucir frente a un espejo. Ya cumplió 70, en 10 años podría quedar en libertad si los jueces finalmente frente a todas las pruebas y los esfuerzos de los jueces por salvarla la terminan condenando por los temas de Vialidad, y a los 80, ya no jode más y los nietos disfrutarán de parte de esa fortuna.
En otro orden, para el gobierno, el tema Manuel Adorni, aunque tapado por otros acontecimientos que concitan el interés popular, sigue siendo un misil en la línea de flotación. El escándalo divide aguas en el gabinete. Finalizó el mes de mayo y Manuel Adorni no presentó su declaración jurada.
Un equipo de expertos busca cómo dibujar algo más o menos creíble. De qué forma explicar lo inexplicable. Adorni hasta hace tres años era un panelista de televisión con ingresos que le permitían llegar a fin de mes sin grandes
apremios, pero justo de dinero.
Pero como todo es posible en esta Argentina potente y milagrosa, al ganar las elecciones el presidente Javier Milei, nombró como vocero de prensa a su amigo y hombre de confianza, Manuel Adorni.
Lo maravilloso de ser funcionario del gobierno argentino es que algunos reciben la visita de Aladino y sus poderes mágicos, los mismos que antes acariciaran a Néstor y Cristina Kirchner, a sus hijos, sus ministros, secretarios y hasta el propio jardinero le pidieron ser ricos, y Manuel Adorni con esos antecedentes también frotó la lámpara y Aladino les cumplió sus deseos.
Cómo le encontrarán una explicación creíble a su declaración de bienes, es una gran incógnita que gran parte de la sociedad aún espera...
Al cierre de esta edición el tristísimo caso de Agostina Vera conmovió los cimientos de organizaciones y gente, al mismo tiempo que indignó la conferencia de prensa que ofrecieron el fiscal Raul Garzón y el ministro de Seguridad Juan Pablo Quinteros. Ni un sesgo de algo que los haga parecer como humanos para admitir que mientras la madre de Agostina desesperada pedía ayuda, tanto él como su acompañante, el ministro no obraron de acuerdo a sus funciones. Si Garzón es fiscal y Quinteros ministro de Seguridad, los cordobeses tienen motivos para no dormir tranquilos. Mientras el fiscal y el ministro estaban entretenidos con el partido de football, descuartizaban a una nena de catorce años, sin que la policía y la fiscalía tomaran con la seriedad del caso la denuncia de la madre de Agustina. Es muy probable que nada hubieran podido hacer para salvarle la vida, pero este caso puso en evidencia la carencia de profesionalismo tanto de la fiscalía como de la policía. Que la fuerza del cielo los proteja… richardleslieramsay@gmail.com
Opinión
Agustín ETCHEBARNE
Director general de la Fundación Libertad y Progreso.
Space X, Data Centers, energía solar y la “Elonización” de la Luna
Debajo de todo el ruido geopolítico y la incertidumbre global, la humanidad se prepara para dar uno de los saltos civilizatorios más importantes de su historia: convertir la Luna en una base para la expansión hacia el espacio. Una plataforma de reabastecimiento, logística y con capacidad industrial para expandir nuestra civilización más allá de la Tierra. Una primera señal concreta se dará el 18 de junio con la esperada salida a bolsa de SpaceX. Según Reuters y Financial Times, la valuación estaría cercana a US$ 1,75 billones. Es difícil justificar esa valuación simplemente
por los 10-12 millones de usuarios de Starlink o los USD 19.000 M de ingresos. Se complementa con su dominio de lanzamientos reutilizables y la reducción de costos que podría generar Starship. Pero para alcanzar una valuación tan extrema hay que pensar también en el desarrollo de la tecnología Direct to Cell, para llegar directamente a cada celular, y en la posibilidad de instalar data centers en el espacio que usen energía solar. La valuación depende de que Starship alcance su madurez operativa, pero si lo logra, el potencial puedes ser exponencial. Para comprender la verdadera magnitud del fenómeno no alcanza con mirar la valuación. Hay que entender la forma de pensar de Elon Musk. SpaceX no es una empresa aeroespacial más. Tesla no es solo una compañía de autos eléctricos. Starlink no es solo una red satelital. xAI no es solo otra empresa de inteligencia artificial. Optimus no es solo un robot humanoide. Todas esas piezas forman parte de un mismo diseño para expandir la frontera humana más allá de la Tierra.
Musk no parece pensar en trimestres corporativos, sino en décadas comprimidas: en saltos civilizatorios que antes hubieran requerido siglos y que hoy podrían ocurrir en un par de generaciones. Su pregunta central no parece ser cómo fabricar el próximo producto, sino cómo aumentar las probabilidades de supervivencia y expansión de la conciencia humana. Aquí aparece una curiosa intuición literaria. En La guía del autoestopista galáctico, Douglas Adams imaginó una supercomputadora destinada a responder la gran pregunta sobre la vida, el universo y todo lo demás. Después de millones de años, la respuesta fue: 42. El chiste es brillante porque la máquina encuentra una respuesta antes de que la humanidad pueda comprenderla realmente. Pero quizá la intuición profunda sea otra: la respuesta es el universo. Lo que nos falta es ser capaces de formular la pregunta. Y para formularla no alcanza con quedarnos encerrados en el pequeño círculo de nuestras disputas terrestres. Necesitamos ampliar la conciencia humana, la experiencia humana y la escala
de nuestra civilización.
La Luna sería la primera escala. Tiene casi 38 millones de km² de superficie, una extensión comparable a la de las tres Américas. Su gravedad es apenas un sexto de la terrestre —1,62 m/s² frente a 9,8 m/s²— y su velocidad de escape mucho menor —8.552 km/h contra 40.284 km/h—. Despegar desde la Luna requiere apenas una fracción de la energía necesaria para hacerlo desde la Tierra: en términos ideales, del orden de una vigésima parte.
Eso cambia por completo la economía del espacio. La Luna podría transformarse en una plataforma industrial y logística para fabricar satélites, paneles fotovoltaicos, estructuras espaciales, componentes para inteligencia artificial e incluso centros de datos fuera de la Tierra. En lugar de fabricar todo en la Tierra y pagar
el altísimo costo de lanzarlo al espacio, la lógica podría invertirse: extraer materiales lunares, procesarlos con robots e inteligencia artificial, producir allí y colocar desde allí la infraestructura en órbita o en otros puntos del sistema solar.
Ese es el corazón económico de la Elonización de la Luna: no se trata solo de llegar, sino de cambiar el lugar desde donde se produce, se lanza y se expande la civilización tecnológica.
Sus recursos potenciales son enormes: hielo en los polos, que podría transformarse en agua, oxígeno e hidrógeno; regolito lunar, que puede servir como insumo para construcción; minerales como hierro, titanio, aluminio y silicio; y eventualmente helio-3. Si esa visión se concreta, sus consecuencias serían inmensas. Hasta ahora hemos conocido la expo-
nencialidad en el mundo de los bits: la Ley de Moore permitió duplicar la capacidad de cómputo cada pocos años y reducir drásticamente el costo de procesar información. Pero una economía lunar robotizada podría trasladar esa lógica al mundo de los átomos. No solo computadoras más baratas: energía, materiales, piezas, estructuras, manufacturas y hábitats producidos de manera cada vez más automatizada.
Conviene separar los tiempos con claridad. En el corto plazo —en 10 o 20 años— lo inmediato no sería una industria lunar madura, sino data centers orbitales alimentados por energía solar continua, como anticipó Jeff Bezos. La Luna aparece como una segunda etapa: estudios conceptuales sobre mass drivers lunares plantean que, en el largo plazo, podría lanzar enormes volúmenes de material ha-
cia puntos Lagrange, pero eso pertenece más al horizonte 2050-2070 que a la próxima década. China también piensa en esos plazos largos: El plan Tiangong Kaiwu propone una hoja de ruta de recursos espaciales con hitos hacia 2035, 2050, 2075 y 2100. En este esquema, los data centers orbitales podrían actuar como el cliente principal que genere la rentabilidad necesaria para amortizar y escalar la infraestructura lunar. Starlink ya demostró el modelo: suscripciones recurrentes financiando una constelación. Los data centers harían algo similar a una escala mucho mayor: pagarían por lanzamiento, por energía solar continua y por computación en el espacio, creando el flujo de caja que podría hacer económicamente viable la “Elonización” de la Luna. Desde ya no podemos olvidarnos de China, que utiliza el modelo basado en la planificación estatal con planes quinquenales y que no requiere rentabilidad en cada etapa. Desde mayo de 2025, ADAspace ha desplegado los primeros 12 satélites de una constelación planificada de 2.800 satélites de cómputo para 2035 —2.400 de inferencia y 400 de entrenamiento—. En esos satélites ya se ha ejecutado un LLM, Qwen3, en órbita.
En cohetes reutilizables, los resul-
tados son menos brillantes: Long March 10 logró una recuperación controlada en febrero de 2026, pero Zhuque-3 falló su primer intento en diciembre de 2025 y recién lo reintentará a fin de año. Y el plan quinquenal de minería lunar —2026-2030— existe en documentos, pero aún no se ha traducido en hardware operativo en la superficie.
China no está mirando desde afuera. Aunque el horizonte sea largo, la carrera por usar el espacio para producir inteligencia artificial, capturar energía solar y convertir la Luna en plataforma industrial ya empezó. En algún momento ese salto cambiará la economía de raíz. La escasez no desaparecerá, pero se desplazará. Muchas cosas materiales podrían volverse extraordinariamente baratas. Y entonces surgiría la gran pregunta: ¿qué seguirá siendo escaso?
Mi respuesta es: el tiempo humano. La atención humana. La confianza. El juicio. La creatividad. La conciencia de la finitud. La capacidad de sufrir, amar, imaginar, arriesgar y dar sentido.
La IA y la robótica pueden crear una abundancia material sin precedentes, pero se equivocan quienes creen que la respuesta principal debe ser un ingreso universal alto administrado por el Estado. Si los bienes manufactura-
dos se abaratan de manera radical, el valor relativo del trabajo humano no necesariamente desaparece. Puede ocurrir lo contrario: nuestro tiempo será todavía más valioso medido en la cantidad de bienes que podremos adquirir con él.
La IA será un extraordinario procesador de inteligencia colectiva. Pero no será humana por el simple hecho de procesar más datos. Lo humano no reside solo en la capacidad de calcular. Reside también en la conciencia de la muerte, en el dolor existencial, en la fragilidad, en la memoria, en el deseo, en el error, en la imaginación y en la búsqueda de sentido. Nuestras debilidades son parte de nuestra grandeza.
La Elonización de la Luna, entonces, no debería ser entendida como una fantasía tecnológica ni como una excentricidad de multimillonario. Es una hipótesis sobre el próximo gran salto civilizatorio: pasar de una humanidad encerrada en un planeta a una humanidad capaz de expandir la vida, la inteligencia, la libertad y la creación más allá de la Tierra.
La Luna no es un destino, es el primer peldaño hacia una civilización multiplanetaria. Todo gran cambio histórico empieza con un primer peldaño.
Opinión
Marcela CRISTINI
Economista de Fundación de Investigaciones Económicas Latinoamericanas-FIELy miembro de Consejo Argentina para las Relaciones Internacionales-CARI-
El futuro exportador de la Argentina: una nueva oportunidad?
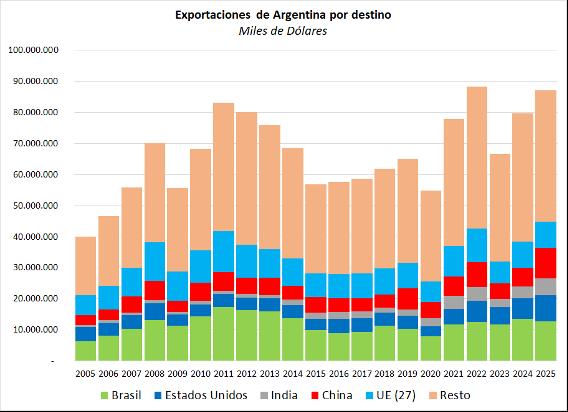
88268 millones en 2022 (ver Gráfico 1). Nuestro esfuerzo exportador está muy por debajo del observado en los países comparables de la región. En 2025 nuestras exportaciones representaron un 14% de nuestro Producto Bruto Interno, en línea con los resultados de Brasil, pero muy por
debajo de Chile, Perú o México. Esta participación alcanza a un 30% en el promedio mundial.
La evolución de las importaciones también es muy importante dado que abastecen de maquinaria y tecnología nueva a nuestras industrias y proveen insumos competitivos a
Gráfico 1
En los últimos 21 años Desafío Exportar nos mantuvo muy bien informados sobre los avances y retrocesos de nuestro país en su sector externo. Lamentablemente, el balance de situación muestra logros muy limitados. La Argentina ha mantenido una inserción internacional reducida (aprox. 0,3% del comercio mundial) y ha desaprovechado el impulso del comercio exterior y las inversiones extranjeras directas en su proceso de desarrollo.
Del lado exportador, el valor exportado entre 2005 y 2025 ha oscilado en torno de un promedio de USD 66577 millones (dólares corrientes) exhibiendo un máximo de USD
Fuente: FIEL con base en datos INDEC
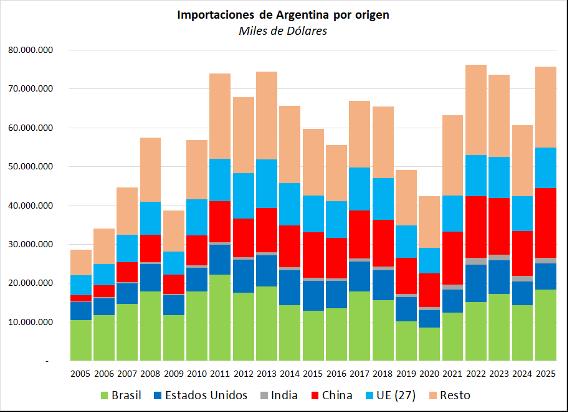
nuestro sector exportador. Entre 2005 y 2025 el valor importado ha estado limitado frecuentemente por políticas restrictivas (cupos de uso de divisas, licencias previas, etc.) orientadas a mantener un saldo positivo del balance comercial que a menudo se utilizó para financiar el consumo interno y para expandir artificialmente la economía. Así, el valor promedio de las importaciones en los últimos 21 años ha sido de USD 58648 millones, con un crecimiento promedio de 7% y, como en el caso exportador, también sujeto a muy importantes fluctuaciones.
En el capítulo de inversiones extranjeras directas nuestro país perdió atractivo para los inversores desde fines de los años 90 y en 2024 representaba tan sólo e 0,1% de los flujos de ingreso mundiales, frente al 3,9% del Brasil o México. Los numerosos episodios de default de deuda externa y “cepos cambiarios” ahuyentaron a las empresas internacionales con un importante éxodo en los últimos años.
Un aspecto positivo de nuestro comercio externo ha sido el mantenimiento de la condición de la Argentina como un “global trader”, es decir, con capacidad de vender a más de 120 países en el mundo. Esta condición no significa que la evolución de nuestro intercambio no siga la dinámica internacional en la que China se ha convertido en la “fábrica del mundo”. Este país ha aumentado sus exportaciones al resto del mundo, revistando en la actualidad como socio principal de los países de América Latina, en especial de Brasil y la Argentina. Así, entre 2005 y 2025 China aumentó su participación como destino de nuestras exportaciones (del 7,8% al 11,2% del valor total exportado), pero sobre todo se transformó en un proveedor principal de nuestras importaciones por detrás de Brasil (pasó del 5,3% al 23,7% de participación, ver Gráfico 2).
La evolución exportadora de la Argentina en el período considerado mostró un aumento anual de su valor
del 4% en promedio. Ese incremento refleja años de crecimiento importante derivado del aumento del precio de las commodities agroindustriales (2005-2011) junto con años de reducción del valor exportado debido al desaliento exportador por baja rentabilidad del negocio (sobrevaluación cambiaria de 2012-2015) y a factores climáticos que afectaron los volúmenes de cosecha (2023). Así, el esfuerzo exportador no alcanzó los dos dígitos de crecimiento anual que, como regla general, se considera una condición de despegue para los países en desarrollo.
Otro aspecto clave que marca las limitaciones de los negocios externos de nuestro país es el escaso avance en la diversificación de sus exportaciones. Los productos que exhiben saldos exportadores netos positivos en el período de 2005 a 2025 se concentran en sectores básicos tradicionales de la agroindustria y en algunos productos de la minería (oro). El 84% de las exportaciones
netas positivas de 2025 incluyeron las ventas externas de cereales, oleaginosos y sus derivados, carnes, pesca, lácteos, oro y otros minerales, lana, madera, frutas y sus preparados, tabaco, entre los capítulos principales. Los cambios más importantes indican un retroceso exportador de algunas manufacturas asociado al ingreso de China con sus productos a la región latinoamericana que constituía, hasta ese momento, el principal mercado de la Argentina para esos productos. Hasta 2025, las nuevas oportunidades exportadoras se encontraban en una etapa incipiente y no se reflejaban aún en los resultados agregados por capítulo exportador.
Desde el año 2024, una nueva estrategia económica de nuestro país, que incluyó un plan de estabilización y una reforma del Estado como ejes principales, ha reconocido la importancia del comercio y las inversiones internacionales como factores de crecimiento. Con todo, las restricciones impuestas por una situación inicial muy comprometida (con riesgo de una hiperinflación) han dado como resultado un avance de la normalización económica por etapas en el que el objetivo externo ha comenzado a mostrar los primeros logros. En línea con sus objetivos, las autoridades comenzaron por liberar los flujos de importación, reduciendo regulaciones y cargas burocráticas, normalizando los pagos al exterior. Del lado exportador, se han ido reduciendo paulatinamente los derechos de exportación que limitan la rentabilidad exportadora a la vez que distorsionan la señal de precios para las nuevas inversiones. También, como paso muy importante, se avanzó en la atracción de inversores compensando los riesgos históricos de un país muy inestable en su macroeconomía con beneficios fiscales como en el Régimen de Incentivo para Grandes Inversiones (RIGI). Este régimen ofrece estabilidad normativa, beneficios fiscales, aduaneros y cambiarios por 30 años a proyectos
Gráfico 2
que cumplan con montos mínimos de inversión en sectores considerados estratégicos. También se proyecta la ampliación del RIGI para inversiones en nuevos sectores que aumenten el valor agregado local. La credibilidad que se fue ganando a través de estas políticas va mostrando, como ya se mencionó, varios resultados positivos tanto en el comercio exterior como en el ingreso de inversiones directas. En el caso del RIGI hasta mayor de 2026 se han aprobado 15 proyectos que se concentran en minería e hidrocarburos. Además de las contrapartes argentinas, se registran inversiones de empresas de Suiza, Reino Unido, China, Canadá y Australia. En el capítulo del comercio exterior, las exportaciones de 2025 crecieron un 9,3 y el primer cuatrimestre de 2026 mostró novedades importantes en el patrón exportador. Por una parte, las exportaciones argentinas de bienes totalizaron USD 30.820 millones en el primer cuatrimestre del año, equivalente a un incremento de 21,5%. Por otra, la balanza de combustibles muestra un crecimiento de su saldo positivo
como consecuencia del aumento de la producción de petróleo. Este resultado aún no muestra el impacto del gas no convencional de Vaca Muerta, que reforzará el cambio en la balanza de combustibles en forma permanente. Se estima un saldo positivo de USD 12000 millones proveniente de este sector para 2026 como resultado del aumento del volumen exportador, pero también por el significativo aumento de los precios internacionales derivado del conflicto entre Irán y Estados Unidos/Israel. En el caso de la industria automotriz, que es la exportación manufacturera más relevante de nuestro país, aunque la balanza se mantiene negativa, el primer cuatrimestre muestra la continuidad en el aumento de las exportaciones, con base en los vehículos para transporte de mercancías. Por último, se debe destacar en el patrón exportador el mantenimiento de la tendencia positiva en las ventas externas de servicios, con sectores muy dinámicos en el caso de los servicios empresariales. Desde 2024 la tendencia hacia la mejora de nuestro sector externo muestra también un importante progreso
Fuente: FIEL con base en datos INDEC
en la coordinación público-privada en aspectos regulatorios e impositivos. Hay un camino por recorrer en los temas de costos por deficiencia de infraestructura básica y financiamiento productivo que también figuran en la agenda, pero que requerirán más tiempo para solucionarse.
Frente a un mercado internacional que presenta múltiples desafíos, nuestro país ha buscado sellar acuerdos preferenciales a la vez que se trabaja en abrir las diversas barreras sanitarias y técnicas que pueblan el comercio mundial. La pertenencia a una zona de paz como lo es América Latina y la disponibilidad de una oferta segura de productos basados en recursos naturales y en nuevas tecnologías renueva oportunidades para la Argentina, que esta vez cuenta con una agenda público-privada bien orientada para aprovecharlas.
CADEFIP
Se terminó el negocio de cazar dentro del zoológico
En una nueva jornada organizada por Cámara de Depósitos Fiscales Privados (CADEFIP), el economista Claudio Zuchovicki trazó un crudo pero optimista diagnóstico sobre el presente económico argentino y sostuvo que el país atraviesa un cambio de paradigma donde “la economía real” desplazará definitivamente al negocio financiero y a la lógica de la prebenda estatal.
Por Paola Batista.
Frente a empresarios y referentes del sector, el analista aseguró que el rumbo económico “ya no se discute”, aunque sí la velocidad de la transformación, y llamó a las empresas a enfocarse en eficiencia, productividad y planificación de largo plazo.
La conferencia realizada el pasado martes 19 en el auditorio de CADEFIP volvió a consolidarse como un espacio de análisis y reflexión para el sector empresario. Impulsada por segundo año consecutivo por el presidente de la entidad, ELÍAS CAÑEVSKY, la iniciativa busca acercar a los socios contenidos de valor y voces con capacidad de interpretar el complejo escenario económico actual. En esta oportunidad, CADEFIP volvió a convocar al economista Claudio Zuchovicki, quien desarrolló la charla titulada “2026: el año de la economía real”, donde analizó oportunidades, tensiones y desafíos que enfrenta la Argentina en medio de un profundo proceso de transformación. Lejos de una presentación técnica fría o plagada de gráficos, Zuchovicki construyó una exposición dinámica, cargada de ejemplos cotidianos, humor y preguntas directas al público. Con un estilo descontracturado y una notable capacidad para simplificar temas complejos, logró generar identificación inmediata entre empresarios que hoy atraviesan realidades muy distintas. “Levanten la mano los que creen que les está yendo bien… los que creen que les está yendo mal”, disparó al comienzo, generando risas y rompiendo rápidamente la formalidad del au-
ditorio. A partir de allí comenzó a ordenar una de las ideas centrales de su exposición: en Argentina hoy conviven sectores que atraviesan fuertes dificultades con otros que empiezan a tener oportunidades concretas de crecimiento. Según planteó, existe un consenso mayoritario respecto del rumbo económico actual, aunque persisten diferencias sobre la velocidad y las formas con las que se ejecutan las reformas. “Es la primera vez que veo en mi vida que los argentinos discutimos las formas, algo la velocidad, pero no el rumbo”, afirmó. Para el economista, ese dato no es menor dado que implica que una buena parte del empresariado ya comenzó a proyectar inversiones pensando en un horizonte de mediano y largo plazo y no únicamente en el próximo turno electoral. En ese sentido, sostuvo que el país está dejando atrás un modelo basado en la especulación financiera para entrar en una etapa dominada por la inversión productiva. Como ejemplo, relató su reciente experiencia en la denominada “Argentina Week” en Estados Unidos, donde -según describió- el interés estuvo puesto casi exclusivamente en minería, energía y agro. “Los paneles financieros estaban vacíos; minería, energía y campo estaban llenos”, resumió. Para Zuchovicki, el cambio es profundo porque los proyectos ligados a esos sectores trabajan con horizontes de inversión de diez, quince o hasta veinte años, muy lejos de la lógica cortoplacista que caracterizó históricamente a la
economía argentina.
Uno de los conceptos que más desarrolló fue el de la transición económica. Según explicó, muchos sectores productivos están atravesando una etapa dolorosa de reconversión. Actividades protegidas durante años por regulaciones, subsidios o barreras comerciales hoy enfrentan un escenario mucho más competitivo, mientras nuevas cadenas de valor comienzan a expandirse alrededor de la minería, Vaca Muerta, la energía y la infraestructura. “La recesión va a durar lo que dure reasfaltar el camino”, sintetizó, al explicar que existe una fricción inevitable entre empleos y sectores que desaparecen y otros nuevos que todavía demandan capacitación y adaptación.
También hizo foco en el concepto de eficiencia empresarial. En uno de los pasajes más comentados de la charla, Claudio Zuchovicki relató el caso de un empresario logístico que, aun teniendo el 40% de camiones detenidos por la caída de la actividad, hoy obtiene más ganancias que antes, gracias a una estructura más eficiente. “Antes tenía que coimear en la ruta, pagar bloqueos sindicales y tener tres personas haciendo el trabajo de una por las regulaciones”, contó al reproducir el testimonio del empresario. Según explicó, la desregulación y la reducción de costos operativos comenzaron a cambiar la lógica de rentabilidad de muchas compañías, incluso en un contexto de menor consumo.
A partir de allí sostuvo que el nuevo modelo económico premia la productividad y castiga la ineficiencia estructural. “Se terminó el negocio de cazar adentro del zoológico”, lanzó, en referencia a empresas que dependían
exclusivamente de la protección estatal para sobrevivir. La situación de las pymes y el desafío exportador también ocuparon parte importante del intercambio con el público. Allí, Zuchovicki sostuvo que la competitividad argentina “ya no va a venir de una devaluación”, sino de mejoras en productividad, tecnología y especialización. En su visión, las empresas deberán integrarse a cadenas de valor dinámicas y dejar de esperar soluciones mágicas desde el tipo de cambio o el Estado. “El que espere que el dólar suba para que le cierren los números, se va a quedar afuera”, advirtió.
Consultado sobre el sistema financiero, explicó que los bancos atraviesan una transformación igual de profunda. Según afirmó, durante las últimas décadas gran parte del negocio financiero consistió en financiar al Estado mediante instrumentos del Banco Central o deuda pública. Con superávit fiscal y menor emisión monetaria, sostuvo que las entidades deberán volver a hacer “lo que hace un banco” o sea analizar proyectos, prestar al sector privado y acompañar inversiones productivas.
A lo largo de toda la conferencia, Zuchovicki combinó datos económicos con una lectura muy humana de la realidad empresaria. Más allá de las cifras o de la macroeconomía, insistió en que el verdadero desafío pasa por cómo cada empresa logra adaptarse a un escenario más competitivo, menos protegido y mucho más exigente. Con claridad, humor y una mirada pragmática, dejó una definición que sintetizó buena parte del espíritu de la charla: “La macro te dice si llueve o sale el sol, pero el que tiene que sembrar y trabajar la tierra sos vos”.
Informe
Pese al incumplimiento en reservas, el FMI aprobó la segunda revisión
Por Invecq Consulting S.A.
Economía
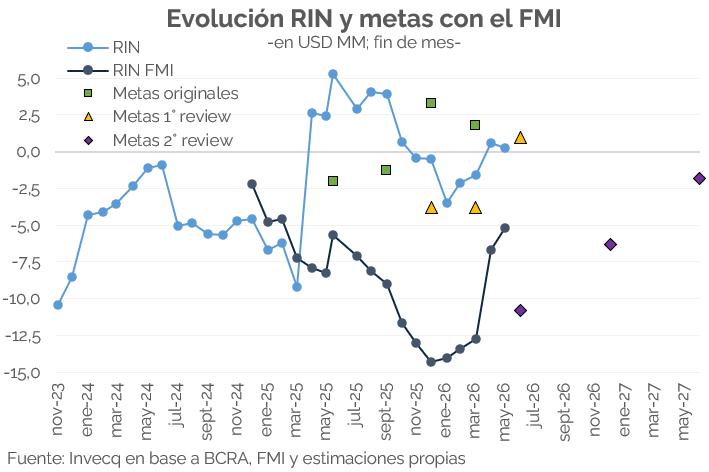
El FMI aprobó la segunda revisión del acuerdo y desembolsó USD 1.000 M. El organismo reconoció avances en el plan de estabilización, pero advirtió sobre vulnerabilidades aún elevadas. El programa evidenció una performance mixta a fines de 2025, con un fuerte desvío en la meta de reservas. El pilar del programa sigue siendo el frente fiscal. La meta del año pasado se sobrecumplió: el superávit primario fue 1,4% del PBI vs. el objetivo de 1,3%, aunque el Fondo aclara que i) quedó por debajo de lo estipulado en la primera revisión (1,6%), y ii) si se incluye el componente real de los intereses capitalizados, el superávit financiero de 0,2% del PBI se convierte en un déficit de 0,8%. A su vez, el organismo subrayó la necesidad de mantener la disciplina del gasto para compensar los menores ingresos y las mayores erogaciones aprobadas por el Congreso, apuntando a recortes en subsidios energéticos, mejor focalización de transferencias sociales y ajuste del gasto discrecional corriente y de capital. En el frente monetario, el FMI pidió mayor claridad en la comunicación del objetivo de agregados, y que la tasa de interés asuma un rol cada vez más preponderante como herramienta de política. Eventualmente, un régimen de metas de inflación deberá reemplazar a los agregados como ancla nominal. El Fondo también señaló que, mientras la inflación siga alta, el BCRA debe estar preparado para volver a endurecer el sesgo de la política monetaria. El “talón de Aquiles” fue la acumulación de reservas netas (RIN): la meta de diciembre se incumplió por más de USD 10.000 M, como consecuencia del rezago del BCRA en la recomposición de su activo y la fuerte salida de capitales pre-
electoral —que implicó venta de divisas del Tesoro y del Banco Central—. De todas formas, el organismo destacó que la situación mejoró notablemente desde fines de 2025: las RIN bajo la metodología del acuerdo crecieron fuerte en lo que va de 2026, impulsadas por el programa de compras diario —ya acumula casi USD 10.000 M desde el 2 de enero— y los esfuerzos para obtener financiamiento en dólares. Cabe, sin embargo, hacer una aclaración: una parte de la mejora que se ve en el gráfico es “automática”: desde abril de 2026 rigen nuevas tasas de cambio del programa, y la modificación más relevante es la del oro, cuyo precio de referencia sube de USD 2.808 a USD 4.326 por onza. Al acercarse al valor de mercado actual, el ajuste negativo de valuación que hay que aplicar a las RIN para llegar a las RIN FMI se reduce en más de USD 3.000 M, mejorando esa cifra de forma directa. Por último, dado el importante desvío en la meta de diciembre, se relajó la de junio en casi USD 11.800 M y se fijó que el BCRA acumule USD 8.000 M en el año. Por cómo está redactada la revisión, parece más un piso que un techo: el Fondo espera que al menos se alcance esa cifra, con énfasis en la idea de sobrecumplir el objetivo. Para eso será clave que el Banco Central siga aprovechando la actual pax cambiaria y compre a buen ritmo, dado que el segundo semestre luce más desafiante, por la menor oferta estacional del agro y una eventual dolarización de carteras de cara a las elecciones de 2027 —que también podría enfriar la oferta financiera, la cual recobró dinamismo en mayo (ver NEF)—. Asimismo, será determinante que el Tesoro consiga financiamiento externo para el rollover de sus vencimientos en moneda extranjera, de modo que las reservas no se reduz-
can en la misma magnitud. Según lo comunicado, los recursos provendrían de privatizaciones de empresas públicas, préstamos comerciales garantizados por organismos internacionales y emisiones bajo ley local (AO27 y AO28).
Finanzas y mercados
La semana dejó señales positivas para los activos argentinos, con una nueva licitación del Tesoro que logró renovar el 100% de sus vencimientos, una fuerte recuperación del
Merval y un BCRA que aceleró la compra de reservas. Sin embargo, el mercado continúa monitoreando desafíos vinculados a la actividad económica y al escenario político de medianoplazo.
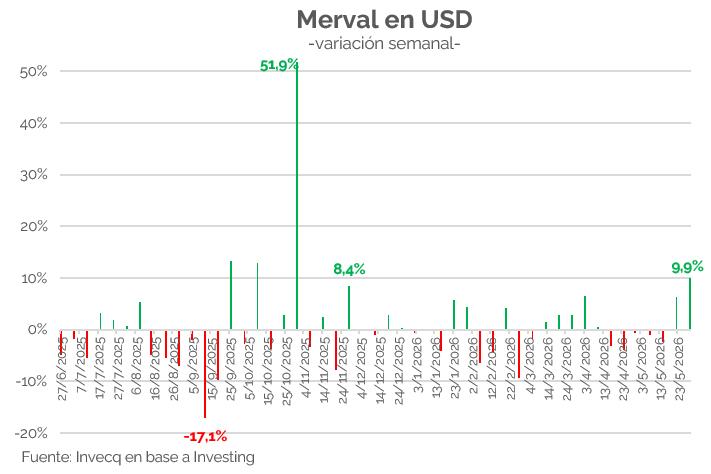
Esta semana el Tesoro llevó adelante una nueva licitación de deuda en pesos donde logró renovar el 100% de sus vencimientos. En esta oportunidad volvió a ofrecer únicamente un instrumento a tasa fija, con una TIREA de 26,68% y una participación del 41% del total adjudicado. El resto de la colocación estuvo compuesto por instrumentos CER, TAMAR y letras dollar-linked. En cuanto a los bonos hard-dollar ley local, el Tesoro completó el cupo total previsto para el AO27 de USD 2.000 M al colocar USD 106 M, con una tasa promedio ponderada de 5,28%. En esta licitación, la vida promedio ponderada de la cartera emitida alcanzó 1,06 años y se lograron extender vencimientos hacia 2028 por $3,8 billones. De esta manera, durante todo mayo el Tesoro consiguió una extensión promedio de duration de 15 meses, por encima de los 13,3 meses registrados en abril de 2026. Por el lado bursátil, la semana dejó señales positivas con una fuerte recuperación del Merval luego de varios meses de corrección, volviendo a ubicarse por encima de los USD 2.000. Cabe recordar que el índice había alcanzado máximos de USD 2.466 constantes en enero de 2025, en el pico de valuaciones de la era Milei. En este contexto, durante esta semana el Merval registró una suba de 9,9% en dólares, marcando el mejor desempeño semanal de 2026 y la mayor suba desde octubre de 2025, cuando tras las elecciones legislativas el índice había trepado más de 50% semanal en dólares.
Parte de esta recuperación estuvo favorecida por un contexto internacional algo más benigno, con una baja en las tasas
de los bonos del Tesoro de Estados Unidos luego de haber alcanzado máximos recientes cercanos a 5,12% en la tasa a 30 años -actualmente en 4,9%- y un contexto local también más favorable. Así, la suba del mercado local estuvo liderada principalmente por el sector bancario, con avances semanales promedio cercanos al 20% entre las principales entidades financieras. También se destacó Telecom, con una suba superior al 24% semanal, mientras que YPF alcanzó máximos desde 2010 superando los USD 50 por acción, aún en un contexto de caída del precio del petróleo, impulsada principalmente por fundamentos propios, y registrando una suba semanal cercana al 10%. A excepción de Vista, el resto de las petroleras también mostraron una buena performance semanal, con avances de entre 5 y 13%.
Los bonos soberanos acompañaron esta mejora, registrando subas semanales cercanas a 0,7%, mientras que el riesgo país cerró la semana en 493 puntos básicos -acercándose al mínimo de la gestión actual de un riesgo país de 488 p.b-, con un Banco Central que siguió comprando divisas acumulando en el mes de mayo un total de USD 2.601 M y en el año USD 9.756 M.
En síntesis, el mercado local continúa mostrando señales de recuperación financiera, compra de reservas sostenida y una mejora en las condiciones de financiamiento, tanto para el Tesoro como para los activos argentinos en general. Sin embargo, aún persisten desafíos importantes por delante vinculados a la recuperación de la actividad económica, la baja del riesgo país hacia niveles compatibles con financiamiento más estable y, especialmente, la incertidumbre política y económica de cara al ciclo electoral 2027, factores que seguirán condicionando el apetito por riesgo argentino en los próximos meses.
Opinión
Fernando LANDA
Presidente CERA.
La misión más allá de los récords
El año 2026 nos encuentra en uno de los entornos geopolíticos más complejos de los últimos 80 años. El mundo está experimentando hoy no sólo el mayor número de conflictos bélicos activos desde 1945, sino también un fuerte desencanto con el multilateralismo y sus reglas por parte de sus propios gestores, y además una gran batalla por el liderazgo en la revolución que supone la inteligencia artificial. Esto deviene en el apetito por una nueva generación de acuerdos de comercio notablemente diferentes a aquellos del pasado, desafiantes en sus formas, su contenido y su dinámica. Las anteriores reglas básicas de acceso a mercado se transforman hoy en una matriz compleja que incluye
condicionamientos dentro y fuera de la letra del acuerdo, y diversas cláusulas gatillo que afectan la competencia. En este contexto complejo donde uno de cada cinco dólares que se comercia se encuentran afectados por medidas restrictivas de distinta índole, conviene recordar cuál es la misión de la exportación para un país. Algunos de los términos empleados en las economías que más participan en el comercio internacional son: impulsar el crecimiento, generar riqueza, crear empleo, aportar a la seguridad nacional y aportar a la sostenibilidad económica.
Tratemos de evaluar entonces cuáles serían las métricas que nos permitirían entender el cumplimiento de estos objetivos que definen con claridad la misión de la actividad exportadora y el avance respecto de una visión consistentemente definida. En nuestro país tradicionalmente se observa el monto anual exportado como el indicador fundamental, aquel que suele denominarse también como “generación de divisas”. ¿Es este simple y único indicador de
desempeño suficiente para entender la consistencia con estos objetivos tan vitales para un país como los que hemos enumerado? ¿O puede en su simpleza resultar distractivo respecto de la performance hacia una misión mucho más rica en contenido? ¿Podría en todo caso una visión para nuestra exportación resumirse solamente en el monto de facturación a futuro?
Veamos. Argentina festeja en forma genuina haber alcanzado en 2025 el 2° mayor valor exportado desde que comenzaron los registros y montos récord en lo que va de 2026, lo que supone que terminaremos este año con un máximo histórico.
Los principales impulsores han sido, en primer lugar, el complejo cerealero-oleaginoso (soja y trigo en 2025; maíz, trigo y girasol en 2026). Aquí se alinearon diversos factores: la baja de derechos de exportación, el clima favorable y las disrupciones internacionales que favorecieron el posicionamiento nacional. Otros impulsores fundamentales son el petróleo, resultado de las inversiones en Vaca Muerta, y también la minería, producto más que nada
de los aumentos de precios (el precio promedio del oro subió un 44,1% interanual -i.a.- en 2025 y un 46,7% i.a. en abril 2026; la plata 40,8% y 135,4%; y el carbonato de litio creció un 106,2% i.a. en los primeros cuatro meses de 2026). Sin embargo, el resto de los productos, principalmente manufacturas agrícolas e industriales, no tuvieron variaciones significativas.
Otra dimensión de análisis nos presenta, no obstante, el estancamiento desde hace una década del número de empresas exportadoras, que se mantienen en el entorno de 9.300 y que en términos relativos supone que tenemos menos exportadores por millón de habitantes que Uruguay, Chile o Perú y una participación Pyme del orden del 7,6% del total exportado, menos que el mismo indicador en países menos adelantados. Mirar estos otros indicadores no supone subvalorar los sustanciales logros de los sectores productivos mencionados antes, sino comprender que la política pública debe incorporar una definición más integral de la misión del sector exportador y una visión más amplia de en cuanto a la com-
la política pública debe incorporar una definición más integral de la misión del sector exportador y una visión más amplia de en cuanto a la complejidad económica objetivo “
plejidad económica objetivo. Para ello, es necesario eliminar aquellos factores que resulten contradictorios, como cobrar de una amplia gama de impuestos indirectos sobre las exportaciones (las cuales no debieran formar parte de la base impositiva) y luego atrasar fuertemente su devolución (reintegros e IVA) para mejorar de manera puntual el balance fiscal. Otros ejemplos son los cobros de derechos de exportación en sectores de valor agregado y carecer de una ventana de normalidad (como representa el RIGI) para proyectos expor-
tadores de valor agregado. Se ha avanzado mucho y en la dirección correcta en simplificación y relacionamiento, como así también en un sendero de baja de derechos de exportación, pero Argentina tiene una oportunidad mucho mayor para atraer inversiones y crecer generando empleos de calidad. Para aprovecharla, deberá ampliarse la definición estratégica con la cual el Estado entiende el rol del sector exportador y eliminar las políticas inconsistentes con esta definición. Los países que han tenido éxito así lo demuestran.
Opinión
Beatriz CÁCERES
Lic. Comercio Internacional.
El costo invisible de internacionalizar sin estrategia
Argentina necesita exportar más, pero sobre todo internacionalizar mejor, porque en un momento en el que muchas empresas buscan nuevos mercados, diversificar ingresos y aprovechar oportunidades globales, la pregunta decisiva no es solamente cómo salir al mundo, sino cuánto cuesta hacerlo sin una estrategia clara.
Ese costo no siempre aparece en el primer balance, ya que una empresa puede participar en una feria, recibir consultas del exterior, enviar muestras o concretar
una primera venta y, a simple vista, todo eso puede parecer avance; sin embargo, muchas veces se trata de actividad internacional, no de internacionalización, y esa diferencia define si una organización construye presencia global o simplemente consume recursos intentando hacerlo. Exportar es una operación, mientras que internacionalizarse es un proceso, porque vender a un cliente del exterior puede ser el inicio de un camino, pero competir de manera sostenida en otro mercado exige capacidades más profundas: entender la demanda, adaptar la propuesta de valor, calcular costos reales, elegir canales adecuados, proteger activos intangibles, cumplir regulaciones, sostener márgenes y aprender de cada paso. La exportación puede abrir una puerta, pero no reemplaza la estrategia. El costo invisible aparece cuando una empresa confunde una oportunidad puntual con una decisión estructural, porque una venta surgida de una feria, de un contacto informal o de una consulta inespe -
rada puede generar entusiasmo, aunque también puede instalar compromisos difíciles de sostener. Se cotiza sin haber calculado todos los costos, se promete volumen sin evaluar capacidad productiva o se ingresa a un mercado sin comprender sus exigencias regulatorias, y el resultado puede ser una operación que parece exitosa en facturación, pero que destruye valor en margen, tiempo, reputación y foco.
Uno de los errores más frecuentes es la dispersión, porque muchas empresas creen que internacionalizarse significa estar presentes en varios mercados al mismo tiempo, bajo la lógica aparentemente razonable de que más destinos equivalen a más oportunidades. Sin embargo, una pyme que intenta avanzar en cinco países sin criterios claros no multiplica sus posibilidades, sino que divide su atención, fragmenta su presupuesto y dificulta el aprendizaje, hasta terminar con presencia superficial en muchos lugares y posición real en ninguno. El foco es un recurso estratégico,
ya que aprender de un mercado requiere tiempo, repetición y profundidad, y no alcanza con recibir interés inicial si todavía no se validó la demanda real, la disposición a pagar, el funcionamiento de los canales, la competitividad del precio y la rentabilidad después de incluir todos los costos; sin esa validación, la expansión se convierte en movimiento sin dirección.
Otro costo crítico surge de elegir mal el mercado de entrada, algo que sucede cuando las empresas seleccionan destinos por cercanía
idiomática, tamaño aparente, afinidad personal, recomendaciones informales o porque alguien conoce a alguien en ese país. Ninguno de esos factores es irrelevante, pero ninguno debería ser suficiente, porque un mercado grande puede tener barreras técnicas imposibles para una empresa sin certificaciones y un contacto inicial puede abrir una conversación, aunque no garantiza demanda, rentabilidad ni continuidad. La selección de mercado exige método, porque requiere analizar la
compatibilidad entre la propuesta de valor y la demanda local, las barreras de entrada, los requisitos técnicos, la estructura de distribución, los precios, la competencia, los costos logísticos, los tiempos de cobro y la capacidad operativa real de la empresa. Sin ese análisis, la elección del mercado se parece más a una apuesta que a una decisión estratégica.
También se subestima la adaptación, porque muchas empresas parten de una premisa implícita según la cual aquello que funciona en
Argentina debería funcionar afuera, cuando en realidad los mercados no compran solamente productos o servicios, sino confianza, cumplimiento, lenguaje comercial, estándares, tiempos, formas de negociación y garantías. Adaptar la propuesta de valor no significa solo traducir una web o cambiar un packaging; puede implicar rediseñar la narrativa comercial, ajustar certificaciones, revisar contratos, reformular precios o repensar el modelo de negocios.
Los costos operativos, logísticos y financieros completan el iceberg, porque toda empresa suele calcular flete, seguro, aranceles o comisiones, pero muchas no anticipan demoras aduaneras, almacenajes imprevistos, errores documentales, costos de certificación, plazos de cobro extendidos, descalces cambiarios o financiamiento de capital de trabajo. Así, una operación puede generar dólares y, al mismo tiempo, producir una pérdida económica real si fue mal estructurada.
A esto se suman los riesgos regulatorios, contractuales y reputaciona -
les, ya que ingresar a un mercado sin revisar requisitos técnicos, sanitarios, ambientales o de etiquetado puede cerrar puertas antes de haberlas abierto, mientras que firmar acuerdos sin definir jurisdicción, responsabilidades, propiedad intelectual, confidencialidad o condiciones de rescisión puede comprometer activos valiosos, desde marcas y metodologías hasta datos, know-how y relaciones comerciales.
También se mide mal el éxito, porque la cantidad de reuniones, contactos obtenidos, muestras enviadas o ferias visitadas son señales de actividad, pero no necesariamente de avance estratégico. Los indicadores relevantes son otros: repetición de ventas, margen sostenible, aprendizaje transferible, validación de segmento, cumplimiento operativo y posicionamiento en una categoría concreta, ya que una empresa no se internacionaliza porque viaja mucho o porque recibe consultas, sino cuando convierte esas experiencias en capacidades acumulables.
Por eso, internacionalizar no debe -
ría pensarse como una aventura, sino como una arquitectura que requiere diagnóstico, foco, secuencia y método. Antes de salir, la empresa necesita saber qué puede ofrecer, en qué mercados esa oferta tiene valor real, qué ajustes debe realizar, qué riesgos debe cubrir y qué recursos está dispuesta a comprometer; después, necesita avanzar con una lógica gradual, que le permita validar, aprender, corregir, consolidar y recién entonces escalar.
Argentina tiene talento, diversidad productiva, capacidades profesionales, sectores competitivos y empresas con potencial para ocupar mejores posiciones en el mundo, pero el verdadero desafío no es celebrar cada operación internacional como si fuera una estrategia, sino construir internacionalización de mayor calidad, con más valor agregado, más margen, más marca, más aprendizaje y más autonomía competitiva.
En definitiva, internacionalizar no es solo salir al mundo, sino construir las condiciones para permanecer en él.
Opinión
Lic. Yanina S. LOJO
Mg. en Dirección de Finanzas y Control. Titular de Consultora Lojo @mg.yaninaslojo www.consultoralojo.com
Administrar la competitividad: el nuevo desafío del empresario argentino
Durante décadas, el empresario argentino desarrolló una habilidad singular: administrar la escasez. Aprendió a operar con cepo cambiario, a gestionar cupos de importación y a navegar una burocracia aduanera que convertía cada operación en una negociación. Ese entorno forjó reflejos valiosos —resiliencia, creatividad y adaptabilidad—, pero también consolidó una lógica de protección que hoy no corre más. El escenario cambió. Y el cambio no es menor ni transitorio. En 2025, las exportaciones argentinas de bienes totalizaron USD 87.077 millones —un crecimiento del 9,3% interanual— y las impor-
taciones alcanzaron USD 75.791 millones, con una suba del 24,7%, según datos del INDEC. El intercambio comercial de bienes superó los USD 162.000 millones, con un superávit de USD 11.286 millones. Si se incorporan los servicios, la Bolsa de Comercio de Rosario computa un intercambio total superior a los USD 210.000 millones, nuevo máximo histórico, impulsado tanto por el crecimiento de bienes como por el avance de los servicios basados en el conocimiento.
La apertura comercial ya no es una promesa ni una amenaza abstracta: es la realidad operativa de miles de empresas que hoy compiten —o deberían estar compitiendo— en un mercado mucho más integrado al mundo. Pero es importante señalar que el camino que por ahora recorremos en la mayoría de los rubros es el de la normalización. Que aún no terminó.
Con esto en mente, la pregunta que debería estar presente en cada directorio, en cada reunión de planificación y en cada mesa de operaciones de comercio exterior es una
sola: ¿por qué un cliente elegiría mi producto en lugar de otro? Sin pensar solo en lo importado, sino en cualquier producto. La respuesta a esa pregunta empieza a definir el modelo de negocios de los próximos años.
I. EL FIN DEL PARADIGMA
PROTECCIONISTA
Existe un falso dilema instalado desde hace años en el debate económico argentino: la idea de que política productiva y apertura comercial son fuerzas opuestas. Bajo esa lógica, proteger significa cerrar y abrir implica resignar industria. Es un esquema conceptual que dominó buena parte de la discusión económica local, pero cuyos resultados quedaron lejos de las promesas iniciales.
El proteccionismo tradicional — aranceles altos, cupos, licencias no automáticas y restricciones cambiarias— tuvo costos concretos. Los pagó el consumidor en precios más altos, los pagó la industria en insumos más caros y los pagó el
país en pérdida de competitividad sistémica.
El Decreto 781/2025, por ejemplo, redujo el arancel de importación de juguetes del 35% al 20% para alinearlo con el promedio del MERCOSUR, en un mercado donde Argentina registraba precios considerablemente más altos que los países vecinos. El arancel era parte del problema, aunque no el único. La estructura tributaria interna, los costos logísticos, los márgenes comerciales y otra multiplicidad de factores también impactan sobre el precio final al consumidor. La baja arancelaria crea condiciones para una mayor competencia; no garantiza automáticamente que toda la reducción llegue al precio
de góndola.
El mismo criterio aplica al Decreto 333/2025, que estableció la eliminación progresiva de aranceles para teléfonos celulares, alcanzando arancel cero desde enero de 2026. La diferencia de precios entre Argentina y otros mercados de la región era evidente aunque atribuir esa brecha exclusivamente a los aranceles sería simplificar el diagnóstico.
Lo relevante para el operador de comercio exterior es otra cosa: la señal de apertura cambia la estructura de incentivos. Introduce presión competitiva donde antes existía un paraguas de protección y obliga a justificar márgenes con valor real.
“La apertura es justamente donde uno ve lo que tiene que mejorar: cuando salís a competir es cuando aparecen tus puntos débiles y también tus fortalezas.”
Una política productiva inteligente no se construye sobre la restricción permanente a la competencia sino sobre el fortalecimiento de capacidades propias. Eso implica financiamiento para pymes exportadoras, reducción de presión tributaria distorsiva, inversión sostenida en infraestructura y reglas más previsibles para producir y exportar. No se trata de una discusión ideológica. Se trata de competitividad.
II. LAS PYMES
FRENTE AL NUEVO ESCENARIO
El corazón productivo de la Argentina sigue siendo el entramado pyme. Las pequeñas y medianas empresas generan cerca del 70% del empleo formal y sostienen buena parte de las economías regionales, de la industria manufacturera y de los servicios asociados al comercio exterior. También están empezando a ganar peso dentro de la dinámica exportadora.
Los datos del Monitor de Exportación PyME de CAME muestran que las pequeñas y medianas empresas vienen ganando peso dentro del comercio exterior argentino. Durante 2024, las empresas pyme exportaron por USD 10.032 millones, lo que representó un crecimiento interanual del 17,3% y el 12,5% del total exportado por la Argentina. En volumen, las exportaciones alcanzaron 8,5 millones de toneladas, con una suba del 25,1% frente al año
anterior, aunque el precio promedio por tonelada registró una caída del 6,3%, ubicándose en USD 1.186.
De las 9.269 empresas exportadoras registradas durante ese año, 6.428 fueron pequeñas y medianas empresas: el 69,3% de los operadores del comercio exterior argentino.
La distribución geográfica también mostró una mayor diversificación de mercados. Sudamérica concentró el 33,1% de las exportaciones pyme, seguida por Europa con el 24,3%, reflejando una creciente inserción internacional de empresas que históricamente tenían menor presencia exportadora.
Ese proceso continuó profundizándose durante 2025. En enero de ese año, las exportaciones pyme alcanzaron USD 755 millones —equivalentes al 13,6% del total exportado del mes—, con un crecimiento interanual del 22,2%. En volumen se exportaron 580.821 toneladas, un 10,7% más que en igual período del año
anterior, mientras que el precio promedio por tonelada alcanzó los USD 1.301. De las 3.463 empresas exportadoras registradas durante ese mes, 2.362 fueron pymes: el 68,2% de los operadores de comercio exterior argentinos.
Los datos más recientes muestran incluso una aceleración de la dinámica exportadora pyme. Entre enero y abril de 2026, las exportaciones de las pequeñas y medianas empresas totalizaron USD 3.557 millones —el mayor nivel para un primer cuatrimestre desde 2013—, con un crecimiento interanual del 32,6%.
DATOS CLAVE · PyMEs EXPORTADORAS · PRIMER CUATRIMESTRE
2026
l USD 3.557 millones exportados entre enero y abril de 2026, el mayor nivel desde 2013.
l Crecimiento interanual del 32,6%.
l Suba del 101,1% en Combustibles
y Energía.
l Incrementos del 42,7% en MOA, 29,4% en Productos Primarios y 17,5% en MOI.
l Crecimiento exportador del 61,9% en microempresas, 36,8% en pequeñas y 23,3% en medianas.
l Expansión del 103,5% de las exportaciones pyme hacia Estados Unidos.
La lectura sectorial de estos datos es relevante. El crecimiento en Combustibles y Energía refleja el derrame del desarrollo de Vaca Muerta hacia proveedores, operadores logísticos y empresas de servicios vinculadas al sector. A su vez, el mayor crecimiento relativo de las microempresas sugiere que la simplificación operativa y la apertura de nuevos canales están reduciendo barreras históricas de acceso al comercio exterior. También aparece una mayor diversificación de destinos. Estados Unidos más que duplicó sus compras a pymes argentinas, mientras que España y China mostraron fuertes incrementos interanuales.
El crecimiento exportador pyme convivió, al mismo tiempo, con una mayor competencia interna derivada de
la incorporación de bienes importados. Esa coexistencia entre apertura y expansión exportadora desafía la idea de que la competencia externa necesariamente destruye producción nacional. Lo que queda expuesto frente a la competencia es la ineficiencia sostenida artificialmente. Lo que logra crecer es el valor diferencial real.
El mensaje para las empresas es claro: el mercado externo dejó de ser un espacio reservado exclusivamente para grandes corporaciones. Pero aprovecharlo requiere estrategia, profesionalización e información. Ya no alcanza con reaccionar frente a una coyuntura favorable.
III. ARGENTINA
FRENTE AL NUEVO
MAPA GLOBAL
El mundo que conocíamos antes de 2020 cambió profundamente. La pandemia, la guerra en Ucrania y las tensiones entre Estados Unidos y China modificaron la lógica de las cadenas globales de suministro. La eficiencia de costos dejó de ser la única prioridad. Hoy las empresas globales también buscan resiliencia, diversifi-
cación y seguridad geopolítica. Los conceptos de nearshoring y friendshoring empezaron a redibujar parte del comercio internacional. Las compañías buscan proveedores más cercanos, más previsibles o geopolíticamente alineados para reducir riesgos operativos.
En ese contexto, Argentina tiene ventajas objetivas que todavía no termina de capitalizar plenamente. Es uno de los pocos países capaces de garantizar simultáneamente abastecimiento de alimentos, energía y minerales críticos. La consultora Abeceb proyecta que las exportaciones argentinas podrían superar los USD 94.000 millones en 2026, por encima del récord histórico alcanzado en 2022. Aunque las previsiones oficiales indican que podríamos superar los USD 100.000 millones.
Los combustibles y la energía ya representan cerca del 18% de las exportaciones argentinas, triplicando su participación respecto de 2019. Al mismo tiempo, la matriz exportadora empieza a mostrar una mayor desconcentración regional, con Patagonia y el NOA ganando peso relativo.
“En un mundo convulsionado, Argentina puede garantizar abastecimiento cuando otros no pueden. Esa es una ventaja competitiva concreta. El desafío es convertirla en posicionamiento estratégico.”
Hay además un factor que muchas veces queda fuera del análisis económico tradicional: la seguridad geopolítica. Mientras parte de las empresas globales evalúan riesgos vinculados a conflictos armados o tensiones regionales, Argentina aparece como un territorio relativamente estable y alejado de los principales focos de conflicto internacional.
El acuerdo MERCOSUR–Unión Europea, vigente desde mayo de 2026, abre una vía preferencial hacia un mercado de más de 450 millones de consumidores, especialmente relevante para sectores con mayor valor agregado. No resuelve por sí solo los problemas estructurales de competitividad, pero sí mejora las condiciones de inserción internacional para muchas empresas argentinas.
IV. EL CAMBIO DE MENTALIDAD
El verdadero desafío no pasa solamente por la macroeconomía ni por las decisiones de política comercial. También pasa por un cambio de mentalidad empresaria. Durante años, muchas empresas aprendieron a administrar restricciones. Supieron sobrevivir en contextos de escasez, controles y volatilidad permanente. Pero el nuevo escenario exige otra lógica: administrar competitividad. Eso implica repensar cadenas de valor, incorporar inteligencia comercial, profesionalizar áreas de comercio exterior y construir diferenciales sostenibles más allá del precio. La competitividad hoy también se juega en logística, financiamiento, servicio posventa, trazabilidad y
capacidad de respuesta. Existe además una trampa frecuente en los períodos de transición: esperar el momento perfecto. La estabilidad absoluta, la certidumbre total o el contexto ideal rara vez aparecen de manera completa. Y mientras tanto, otros competidores avanzan. La ventana de oportunidad que abre la reorganización del comercio global no es permanente.
“Si competimos únicamente por precio, probablemente quedemos afuera. Si ofrecemos una solución integral —servicio, asistencia, financiamiento y confiabilidad— el posicionamiento cambia por completo.”
Por supuesto, siguen existiendo desafíos estructurales importantes. La presión tributaria, el costo argentino y la infraestructura continúan siendo limitantes relevantes. Pero las empresas tampoco pueden quedar inmovilizadas esperando que toda la reforma estructural ocurra antes de actuar. La agenda privada tiene que avanzar en paralelo.
V. EL PISO, NO EL TECHO
Las exportaciones argentinas de bienes superaron los USD 87.000 millones en 2025 y las proyecciones privadas apuntan a nuevos máximos históricos en 2026. Las pymes exportadoras registraron su mejor desempeño en más de una década y la matriz exportadora empieza a diversificarse tanto sectorial como regionalmente. No son datos menores. Son señales de una transformación que todavía está en proceso de consolidación. El error sería interpretar este momento como un punto de llegada. El récord puede ser el piso de una nueva etapa y no el techo de la anterior. La distancia entre ese piso y el verdadero potencial exportador argentino dependerá, en gran medi-
da, de las decisiones que se tomen durante los próximos años tanto desde el sector público como desde el privado.
Argentina tiene recursos naturales estratégicos, capacidad agroindustrial, talento profesional y un entramado pyme que ya demostró capacidad para exportar incluso en contextos adversos. Lo que muchas veces falta no es capacidad sino decisión estratégica: incorporar el comercio internacional como parte central del modelo de negocios y no únicamente como una salida coyuntural frente a crisis internas.
“El récord no es el techo. Es apenas la línea de partida de una cancha que Argentina recién empieza a jugar en serio.”
El nuevo escenario exige administrar la competitividad con la misma sofisticación con la que durante años se administró la escasez. Y administrar competitividad implica, antes que nada, decidir competir. Nunca es mejor momento que ahora. Siempre va a existir una coyuntura para esperar. Pero si algo demostró el empresario argentino es que nunca necesitó condiciones perfectas para salir a jugar. Porque mientras discutíamos si entrar o no a la cancha, el mundo siguió jugando. Otros países ocuparon mercados, desarrollaron cadenas de valor y construyeron ventajas competitivas. Y aun así, incluso en ese contexto, las empresas argentinas siguieron encontrando la manera de competir. Hay algo profundamente argentino en eso: avanzar incluso cuando parecía improbable, adaptarse cuando las reglas cambiaban y seguir jugando partidos que desde afuera parecían perdidos antes de empezar. Porque somos argentinos, somos distintos y eso nos hace valiosos. Porque si intentamos explicarnos, no nos entenderíamos, pero logramos cosas que son para muchos imposibles.
Ing. Miguel PONCE
Director Centro de Estudios para el Comercio Exterior del Siglo XXI.
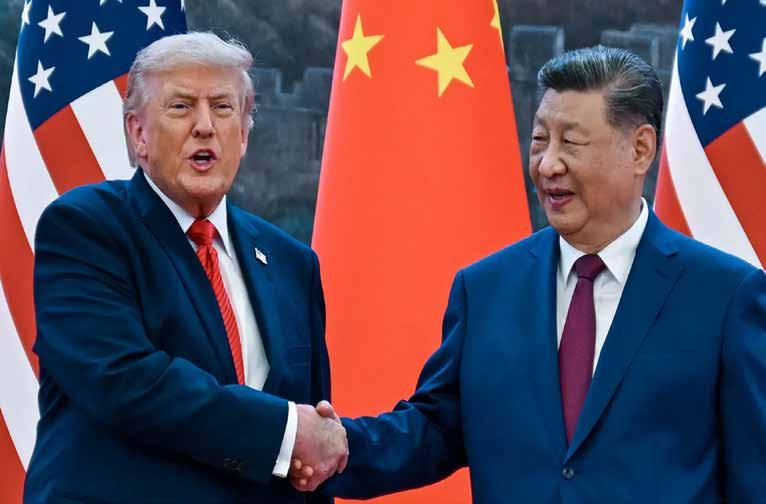
El reciente encuentro entre Trump y Xi ha logrado desactivar la presión inmediata sobre el comercio y la energía. El acuerdo no es un final de la rivalidad, sino una “pausa táctica” gestionada por ambos líderes para evitar un colapso económico global.
Los cambios esperables en los tres frentes principales, serían:
1. Comercio y Agricultura: Fin de la Guerra Fría Comercial El mayor alivio se da en el sector primario y de bienes no críticos, evitando una escalada inmediata de aranceles.
Tump-Xi Jinping: impacto en el comercio exterior global y en el argentino
l Tregua de Busan ampliada: Se extiende la suspensión de los nuevos aranceles masivos al menos hasta finales de 2026, dando respiro a las cadenas de suministro.
l Gran Compra Agrícola: China se comprometió a adquirir productos por 17,000 millones de dólares anuales hasta 2028 (incluyendo soja, carne y aves).
l Reactivación de Boeing: El gigante asiático aprobó la compra inicial de 200 aviones Boeing, rompiendo un hiato comercial que databa de 2017. Otras informaciones dicen que solo serian 75.
l Nuevas instituciones: Se crearon juntas bilaterales para gestionar la relación comercial y de inversiones, institucionalizando el diálogo.
2. Tecnología y Cadenas de Suministro: Control de Daños Aquí el cambio es más matizado. Se descomprime la tensión en minerales críticos, pero la batalla por la alta tecnología sigue intacta.
l Deshielo de tierras raras: China suspenderá (al menos temporalmente) las restricciones a la exportación de minerales estratégicos, estabilizando la producción de coches eléctricos, turbinas y equipos militares en Occidente.
l Tregua en chips y TikTok: No se esperan nuevos embargos agresivos sobre semiconductores avanzados a corto plazo. El modelo de joint venture de TikTok (control estadounidense minoría china) se perfila como formato para futuros desacoples tecnológicos.
3. Energía y Geopolítica: La Variable del Petróleo Si se confirma la segunda pata del acuerdo (el fin del bloqueo en el Estrecho de Ormuz), el impacto global será profundo, aunque frágil.
l Alivio energético: Se espera que China presione a Irán para permitir el tránsito de petroleros. Esto podría recuperar el 20% del suministro marítimo perdido y bajar los precios del crudo (actualmente un Opinión
50% más altos).
l Beneficiarios directos: Las economías asiáticas más castigadas (Bangladesh, Pakistán) verían un respiro inmediato en costes de combustible y fertilizantes.
Riesgos y Adverten
cias a considerar
Somos muchos los que advertimos que este escenario positivo es frágil por tres razones fundamentales:
1. Dependencia de la voluntad política: El acuerdo se basa en la relación personal Trump-Xi. El presidente estadounidense es famoso por su volatilidad, y cualquier giro repentino puede anular los avances.
2. Fragmentación estructural: Las empresas ya están diversificando cadenas hacia India, México o Vietnam (estrategia “China + 1”). La tregua frenará esta fuga, pero no la revertirá.
3. Frentes calientes abiertos: Taiwán sigue siendo el “mayor punto de riesgo”. Cualquier incidente en el estrecho de Taiwán eclipsaría inmediatamente estos acuerdos económicos.
Para Argentina, el escenario de “tregua comercial” entre Estados Unidos y China que mencionamos más arriba, no es un alivio uniforme para nuestro país, sino un terremoto geopolítico que puede reconfigurar el mapa de socios. El país se ha ido alineando aceleradamente hacia Estados Unidos e Israel, lo que ha generado algunas oportunidades inmediatas en EE.UU., pero también riesgos estratégicos por su histórica dependencia de China.
Los tres cambios más relevantes que ya están ocurriendo y que se pueden esperar en el corto plazo, podrían ser:
1. El “Efecto Trump” se profundiza?: EE.UU. como Socio Principal
La “claudicación” de Trump (evitando una guerra total) le ha dado oxígeno para fortalecer su vínculo bilateral con Argentina sin temor a una represalia china inmediata.
l Despegue de Exportaciones: En enero de 2026, EE.UU. se convirtió en el principal destino de las exportaciones argentinas, un hito que no ocurría desde 2003 . Las ventas crecieron un 67,9% interanual, lideradas por petróleo, oro y la tan ansiada carne.
l Cuota de Carne Histórica: Trump ya firmó una orden ejecutiva para quintuplicar el cupo de carne argentina libre de aranceles (pasando de 20.000 a 100.000 toneladas anuales)
l Inversiones Estratégicas: El acuerdo bilateral no es solo comercial, es de “seguridad nacional”. EE.UU. está priorizado para invertir en litio, cobre y energía a través del RIGI, buscando asegurar minerales críticos fuera de
la órbita china. Pero todo esto viene demorado.
2. El Fin de la “Luna de Miel” con China: Déficit y Exigencias
La tregua Trump-Xi no congela la competencia; la traslada a la Argentina. El gobierno de Milei está tomando partido, y China ya muestra signos de tensión.
l Déficit Comercial Crónico: Argentina mantiene un fuerte rojo con Pekín. En el primer trimestre de 2026, importamos de China USD 3.968 millones y exportamos solo USD 1.770 millones. La balanza es estructuralmente negativa para el país.
l “Letra Chica” Antichina: El acuerdo con EE.UU. incluye cláusulas diseñadas para excluir a China en sectores clave. Argentina se comprometió a dar prioridad a EE.UU. en minería y a usar “proveedores confiables” en telecomunicaciones (5G), lo que deja a Huawei en la cuerda floja.
l Presión por Patentes: A pedido de EE.UU., Argentina derogará norma-
tivas que impedían el patentamiento de semillas y medicamentos, un guiño a las farmacéuticas y biotecnológicas norteamericanas que impacta directa, y negativamente, en la producción local.
3. El “Efecto Pinza” sobre la Industria nacional
El mayor riesgo para el comercio argentino es interno: la apreciación del peso está licuando la competitividad de todo lo que se produce localmente.
l Dólar “Planchado” vs. Inflación: El Índice de Tipo de Cambio Real (ITCRM) está en 84,59 puntos, un nivel extremadamente bajo que encarece los productos argentinos en dólares. Mientras el dólar oficial sube mucho menos que la inflación, exportar es menos rentable.
l Invasión de Importaciones: Mientras Argentina se abre al mundo, las importaciones chinas de bienes de consumo masivo (textiles, tecnología) crecieron un 291% interanual, potenciadas por apps como Shein y Temu. La industria nacional está atrapada entre el bajo costo chino y el
alto costo argentino.
Resumen: ¿Ganador o Perdedor?
Sector, Impacto Esperado, Clave:
Energía & Minería: Muy Positivo (Oleoductos, Litio, Vaca Muerta) Llegada de inversión yanki del RIGI.
Carnes & Agro: Positivo a Corto Plazo (Acceso a cuotas) Gana cupo en EE.UU., pero Brasil (aliado de China) le pisa los talones en el mercado asiático.
Industria & PyMEs: Negativo (Competencia desleal) Apreciación del dólar + tsunami de importaciones chinas = pérdida de mercados.
En conclusión: El comercio exterior argentino se mueve por la geopolítica, no solo por la economía. El alineamiento con EE.UU. debiera garantizar un horizonte de inversiones en recursos naturales, pero el costo es asumir un rol de proveedor primario y una confrontación tecnológica/comercial tácita con nuestro segundo mayor socio (China).
Opinión
Intangibles exportables: cómo facturar conocimiento cuando ARCA mira el contenedor
Mgter. Gustavo FADDA
Consultor y Especialista en Comercio Internacional.
El 60% del valor global ya viaja en licencias, software y diseño. Mientras la Agencia Argentina de Recaudación y Control Aduanero –ARCA- perfecciona cómo auditarlo, las PyMEs que entienden que “el conocimiento es la nueva Nomenclatura Común del MercosurNCM” ya ganan mercados. De Netflix a una metalmecánica de Córdoba: el modelo es el mismo.
El dato: 34 billones invisibles y Argentina llega tarde
Durante años nos enseñaron que exportar era llenar contenedores.
Hoy, el negocio más rentable de Argentina con el mundo no pasa por Aduana: se licencia, se ejecuta local y se cobra por Mercado Único y Libre de Cambios - MULC. El comercio mundial de bienes y servicios cerró 2025 en USD 34 billones. Los servicios crecen 2,5 veces más rápido que los bienes.
Traducción para el exportador: si tu valor está en el diseño, el software o la marca, estás exportando aunque el Sistema Informático Malvinas - SIM no te muestre un embarque. El problema local: En 2025, los Servicios Basados en Conocimiento exportaron USD 8.100 M según Argencon. El 70% no tuvo verificación aduanera física.
Alerta ARCA 2026: así se cobra un intangible
Los servicios basados en conocimiento se facturan con comprobante tipo “E”, Factura de Exportación E, y se liquidan vía MULC al tipo de cambio de referencia. No usan NCM -Nomenclador Común del Mercosur de 8 dígitos-, no tienen posición arancelarias porque
no pasan por Aduana.
Ojo: si no tenés contrato, registro en ARCA y dictamen que encuadre la operación, el banco puede aplicar retención de hasta 31,5% de Impuesto a las Ganancias por ser pago a beneficiario del exterior sin convenio. Con documentación correcta y Convenios de No Doble Imposición - CDI vigente, esa retención baja a 0% o 17,5% según el país. Regla de oro: el intangible no paga Derecho de Exportación - DEX, pero sí paga caro el desorden documental.
Dónde se esconde el intangible: 4 puntos ciegos en la exportación
El gran error es pensar que los servicios son “locales”. La Organización Mundial de Comercio - OMC ya reconoce cuatro modos de prestación, pero la realidad productiva fue más rápida. Hoy el valor se filtra así:
1. Software embebido en bienes: el error NCM 8471.
Vendés una sembradora a Brasil con sistema de dosificación varia -
ble. El fierro tributa 12% de DEX. El software, que está embebido, si lo facturás como licencia separada, tributa 0% y se cobra vía Cuenta Especial – Servicios Basados en el Conocimiento - SBC. Si lo metés todo junto, ARCA te lo toma como “máquina” y perdés margen + dólar diferencial.
2. Regalías que se pagan pero no se cobran.
Argentina importa propiedad intelectual y exporta trabajo. Pagamos por Netflix para ver series, por Microsoft para usar Excel, y por licencias SAP para poder facturar, pagar sueldos y manejar stock. Sin SAP se paran media YPF, Techint y Arcor. Esa dependencia tecnológica se estima que giramos entre USD 200-300M al año a Alemania, sin que tengamos un “SAP argentino” para cobrarle al mundo. Exportamos talento suelto,
no propiedad intelectual. El flujo neto de intangibles nos mata.
3. Servicios que ARCA no ve: certificación, diseño, posventa. Tu ingeniero viaja a montar una planta en Paraguay. Eso es exportación de servicios Modo 4 OMC. Si no emitís Factura E y no lo registrás en el Régimen de Información de Operaciones Internacionales, para ARCA no existió.
4. Marca país: del vino a la serie de Netflix.
Netflix no exporta solo contenido. Exporta propiedad intelectual. Y la transforma en ingresos globales mucho más allá del streaming.
Caso testigo: de Bridgerton a los escenarios argentinos.
Las experiencias Candlelight, desa -
rrolladas por Fever, son el manual: conciertos con cuartetos de cuerda y miles de velas, inspirados en series como Bridgerton, el drama de época de Netflix. La estética de la serie se vuelve un producto cultural que se replica en distintas ciudades.
Lo mismo pasa con playlists de Spotify: covers sinfónicos de Coldplay y Taylor Swift que llenan teatros.
La lógica es siempre la misma: IP global + ejecución local.
Y acá está la magia del modelo: en un concierto de Bridgerton no suena música del 1800. Suenan Madonna, Sting, Lady Gaga, Pitbull, Adele, The Weeknd y decenas de hits actuales, reversionados a cuarteto de cuerdas. El público porteño, cordobés o rosarino paga entrada por escuchar a sus artistas favoritos... y parte de esa entrada
viaja como regalía a los titulares de la IP.
¿Qué pasa en Argentina? Cada evento implica músicos locales, espacios culturales locales, producción local. Pero también pago de regalías al exterior.
Traducción económica: Argentina exporta servicios. Argentina importa propiedad intelectual. El modelo es federal.
Ya no es solo CABA. Candlelight agotó fechas en el Teatro El Círculo de Rosario, en el Auditorio Ángel Bustelo de Mendoza, en la Ciudad de las Artes de Córdoba o Studio Theater y en el Teatro Colón porteño.
Músicos cordobeses, técnicos rosarinos, productores mendocinos. La IP viaja. El servicio se ejecuta local. El valor se reparte globalmente. Este esquema ya no es un experimento. Netflix lo desplegó con Stranger Things en EE.UU., Wednesday en Latam, Squid Game en Europa.
Nearshoring: la chance argentina es ven -
pero sí paga caro el desorden documental “
El intangible no paga
Derecho
de
Exportación,
der know-how
El mundo reorganiza sus cadenas de valor. El nearshoring ya no se explica solo por costos logísticos. Se explica por integrar capacidades productivas con conocimiento.
El rol de Argentina
Tenemos capital humano, SBC, industrias creativas, ingeniería y software. El desafío ya no es solo exportar productos. Es integrarse como proveedor de valor intangible dentro de cadenas regionales.
En concreto
l Software cordobés dentro de maquinaria agrícola exportada a Brasil
l Diseño rosarino agregando valor a manufacturas para el Mercosur–UE
l Servicios profesionales mendocinos insertos en cadenas vitivinícolas internacionales.
Sin SIRASE, con talento
La eliminación del sistema SIRA y
SIRASE en dic 2023 y la normalización cambiaria 2024-2025 destrabaron insumos.
El nuevo cuello de botella es fiscal: ARCA audita servicios con lupa porque no tiene Nomenclatura Común del Mercosur – NCM, es decir Posición Arancelaria - PA. El que documenta su IP en contratos y balance, gana.
Checklist 2026: 3 cosas que ARCA te va a pedir si exportás intangibles
1. Desagregá valor: Si tu producto combina bien + servicio/ software, discriminá en la factura: el bien con su NCM y valor Free On Board - FOB, la licencia/servicio
aparte. Así evitás que ARCA calcule DEX sobre el total. Los servicios se cobran por MULC sin derechos de exportación.
2. Facturá bien: Servicios al exterior van con Factura E. Tenés 20 días hábiles desde el cobro para liquidar las divisas vía MULC, según Com. A 7918 BCRA. Registrá el contrato en ARCA si supera USD 10.000 y conservá comprobante de ingreso para evitar ajustes.
3. Documentá la Propiedad Intelectual - IP: Tené patente, marca o derecho de autor registrado. Ante una fiscalización, “el knowhow” no existe. El registro sí.
Conclusión: el conocimiento es comercio
El comercio exterior ya no se organiza por lo que se transporta. Se organiza por lo que se sabe hacer. En el nuevo mapa global: el conocimiento es comercio, la propiedad intelectual es moneda, los servicios son el verdadero multiplicador de valor. Argentina no necesita competir solo desde la escala. Puede competir desde el talento.
Cierre
El comercio exterior dejó de ser un problema de logística. Hoy es, sobre todo, un problema de estrategia. Y la estrategia empieza antes del embarque: en cómo registrás lo que no se ve.
Opinión
Juan Cruz MIÑONES
Asesor en Comercio Exterior. https://www.linkedin.com/in/ jcminones/ juancruzminones@gmail.com cipexar@gmail.com
Exporta Simple cada día más Simple
les, sino que también abre oportunidades inéditas para emprendedores y personas físicas que ahora pueden exportar y cobrar en dólares de una manera cada vez más ágil. En esta guía práctica, le explicará paso a paso cómo funciona el sistema que promete convertir la exportación en un proceso realmente simple.
Un salto olímpico
Con menos trabas, más operadores y la eliminación de los topes de facturación, Exporta Simple dejó de ser una herramienta pensada solo para pequeños envíos y se transformó en una verdadera puerta de entrada al comercio exterior. Los últimos cambios normativos no solo profundizan la simplificación del régimen, sino que también amplían su alcance, incorporando nuevos actores y acercando cada vez más exportadores argentinos a los mercados internacionales. La nueva etapa del régimen no solo descentraliza las exportaciones y beneficia a las economías regiona-
Desde su implementación en 2017, la plataforma ha sufrido varios cambios. A su creación, era exclusivo para envíos aéreos por empresas Courier, los operadores logísticos del régimen eran prestadores CUSE. Para la nueva versión se creó la figura del “operador logístico Exporta Simple” (OLES); a partir de la Resolución 5664/2025, el gobierno actual abrió el juego a más operadores habilitando nuevos depósitos fiscales y aeropuertos a operar como OLES. La condición para que estas habilitaciones fueran posibles es que contasen con medios de control no intrusivos, es decir, con escáneres. La medida tuvo un efecto inmediato sumándose terminales aéreas y
depósitos en Córdoba y Santa Fe que ya operan en la plataforma de Exporta Simple. El aeropuerto de Santa Fe con un éxito rotundo. Esta medida generó un importante beneficio para las economías regionales, que ya no necesitan trasladar sus envíos hasta Ezeiza para concretar sus exportaciones. Hasta ahora, provincias del NOA, Cuyo y otras regiones debían enviar la mercadería a Buenos Aires para cumplir con los controles aduaneros, generando situaciones poco lógicas, como la de un productor de Paraná, Entre Ríos, que debía pasar por Ezeiza para exportar a Uruguay. Sin embargo el cambio que considero marcará un antes y un después en el uso de la plataforma es el último, impulsado por la Resolución Conjunta 5846/2026 que elimina el valor máximo por operación de U$D 15.000 pasándolo a un tope de U$D 600.000 por año calendario. Esto implica mucho más que una simple eliminación de topes, especialmente si tenemos en cuenta la reciente Com. A8417 del Banco Central de la República Argentina (BCRA).
Esta Comunicación elimina la obligación de liquidar a pesos las divisas recibidas por el cobro de exportaciones de personas de humanas. Es decir, las personas físicas pueden percibir los dólares en su cuenta en dólares, y retirarlos en la misma moneda y a esto le sumamos el plazo de 365 días para ingresar las divisas. Dos aclaraciones necesarias: aún sigue siendo obligatorio el cobro de la exportación a través de una entidad financiera, siendo necesario ingresarlas dentro de los 20 días hábiles. Esta excepción a liquidar las divisas a pesos es solo para personas físicas y no es aplicable a las exportaciones por cuenta y orden de terceros, que, por otra par -
te, no están habilitadas en Exporta Simple. Recuerden que para evitar cualquier inconveniente, siempre es recomendable una consulta. En todo cambio, siempre hay afectados, esta vez estimo que podrían ser los despachantes de aduana independientes que trabajaban operaciones chicas o medianas de exportación. Porque Exporta Simple deja de ser únicamente una herramienta para “micro envíos” y empieza a competir en segmentos donde antes sí era habitual la intervención del despachante.
Operar con Exporta Simple, es realmente simple
Habitualmente escuchamos sim -
plificaciones que después resultan no ser tan así, pero en este caso es diferente. Obviamente, hay que tener en cuenta que son exportaciones formales, con todo lo que esto implica en cuanto a regulaciones y obligaciones, tanto para el exportador como para el importador que compra la mercadería. Lo primero que hay que hacer es tener clave fiscal nivel 3, inscribirse en el Monotributo, adherirse al servicio “Exporta Simple” en https://serviciosweb.afip.gob.ar/ lo encontramos dentro de las relaciones de clave fiscal de ARCA de la Secretaría de Comercio, del Ministerio de Producción. Una vez adherido el servicio, ingresamos a la plataforma desde ARCA con nuestro CUIT y lo primero que
debemos hacer es ingresar los datos de la empresa exportadora, o del emprendedor. A continuación, ingresamos los datos de los compradores y los datos de los productos. El Tax ID es el número de identificación fiscal del importador, es el equivalente a nuestro CUIT. En caso de que el comprador no nos quiera dar el Tax ID, podemos colocar el número genérico del país, el cual se puede consultar en la misma plataforma o en la página de ARCA. El nombre del importador sea persona física o jurídica, hay que escribirlo completo, sin abreviaciones, ya que a ese nombre va a salir toda la documentación de la exportación, documentación que el importador utilizará para retirar la mercadería y nosotros para cobrarla en el banco.
Una diferencia puede generar una discrepancia.
Ya estamos listos para preparar un envío. Ingresemos en “Empezar”. Lo primero que debemos hacer es seleccionar nuestro comprador, que
ya lo habíamos cargado antes, pero si no lo hicimos, aquí mismo podemos ingresarlo. Después seleccionamos el depósito de destino porque el comprador puede tener varios domicilios de destino.
Ahora tenemos que armar los bultos. Es conveniente ya tener preparadas las cajas para saber cuántos productos entran por caja y cuánto pesan. Es fundamental contar con cajas reforzadas especialmente diseñadas para exportación. En esta misma sección, colocamos los importes de cada producto y el peso total del bulto. Una vez cargados todos los productos, armados todos los bultos, vamos a “Cotizar”. El resultado va a ser un listado de todos los Operadores Logísticos Exporta Simple (OLES) que se sumaron a cotizar el envío. Vamos a ver el importe, la empresa, lo que incluye el servicio y el tiempo de tránsito, que se refiere al tiempo que demora el envío desde que sale hasta que se entrega en destino. Es importante
ver la información adicional a cada servicio para contratar el que más útil no resulte.
El próximo paso será esperar el contacto del operador para definir detalles, tales como la documentación, la factura, el retiro de la mercadería. También vamos a tener que agregar el “packing list” o lista de empaque, es el detalle de a mercadería contenida en cada caja, y es por esto por lo que es importante que cada caja está numerada, y ese número obviamente concuerde con la del packing list. ¡Y listo, ya estamos preparados para exportar!
Un tip importante: si no confirmamos la operación, podemos preparar y editar cuantos envíos queramos, eso nos permite simular operaciones y conocer a ciencia cierta cual va a ser el costo logístico. Mi consejo de siempre, consulte a un experto, los errores en COMEX son caros, y caros en dólares, aún con Exporta Simple.
Opinión
Prioridades logísticas para la Región Centro: Infraestructura y reformas para el desarrollo exportador
Lic. Juan Ignacio ANGONA & Mgter. Antonella Alejandra PUCCI
Juan Ignacio Angona Lic. en Relaciones Internacionales Pg. en Negocios Internacionales.
Antonella Alejandra Pucci Lic. en Relaciones Internacionales Mgter. en Comercio Exterior.
Pocas regiones resultan tan determinantes para el comercio exterior argentino como la Región Centro. Integrada por Córdoba, Santa Fe y Entre Ríos, representa aproximadamente el 34% de las exportaciones totales de Argentina, y con un PBG equivalente al 18% del PBI nacional, el bloque se consolida como el principal motor exportador argentino. La fortaleza regional no radica únicamente en el volumen exportado, sino también en la diversidad de sus complejos productivos, como el oleaginoso, lácteo, bovino y metalmecánico en Santa Fe; Córdoba con el automotríz,
manicero, cerealero y maicero; y Entre Ríos con sectores como el avícola, citrícola, forestal y arrocero. Sin embargo, detrás de este desempeño emerge una tensión entre el dinamismo productivo regional que parece no ser acompañado por una estructura logística capaz de sostenerlo.
En este marco, surge la necesidad de pensar cuáles deberían ser las prioridades en materia logística desde las políticas públicas. Así es como el trabajo de diagnóstico y priorización de proyectos de logística e infraestructura elaborado por el Consejo Federal de Inversiones (CFI) en 2024 surge como referencia técnica indispensable para pensar las necesidades y superar los cuellos de botella estructurales. Este análisis evidencia que la matriz logística regional exhibe una fuerte dependencia del transporte terrestre, concentrando cerca del 77% de la captación doméstica de carga, frente al 16% del ferrocarril y 7% del fluvial.
En este escenario, el foco debería ponerse en el sistema fluvio-marí -
timo, principal canal de egreso del comercio exterior. La Vía Navegable Troncal (VNT), que canaliza el 90% de las exportaciones agroindustriales, enfrenta una limitación crítica: el calado de 34 pies obliga a los buques Panamax a zarpar incompletos, generando sobrecostos logísticos y completamiento de carga en puertos de Uruguay y Brasil. Frente a ello, el proyecto de profundización a 42 o 44 pies permitiría aumentar un 44% la carga útil por viaje, reducir entre USD 2 y USD 5 el costo por tonelada y volver rentables zonas hoy marginalizadas. Sin embargo, pese al consenso técnico sobre la modernización, persisten incertidumbres sobre el proceso licitatorio, financiamiento, peajes y previsibilidad institucional.
En paralelo, el dragado del Canal Magdalena reaparece como otro debate estratégico para fortalecer la conectividad nacional y reducir la dependencia de terminales extranjeras. Con una inversión estimada de USD 395 millones, sus promotores proyectan ahorros
operativos de hasta USD 64 millones anuales, el recupero de USD 150 millones en servicios hoy concentrados en Montevideo, y una reducción de entre 12 y 24 horas de navegación hacia el sur. No obstante, el proyecto continúa atravesado por dudas sobre su sustentabilidad económica, el volumen de tráfico necesario para justificar la inversión y la falta de definiciones del gobierno nacional, que decidió excluirlo de la licitación de la VNT. Por otro lado, emergen proyectos portuarios con potencial para diversificar y desconcentrar el sistema. Un ejemplo de esto es el Puerto de Santa Fe, el cual movilizó 47 mil toneladas de agrograneles durante el primer trimestre de 2026 y aparece como una apuesta estratégica
del gobierno provincial. El Plan Estratégico diseñado en 2016 evalúa una inversión de USD 19 millones para mejorar el puerto actual, recuperable en 2 a 7 años; o relocalizarlo sobre el canal principal por USD 330 millones, recuperable en menos de un año. Sin embargo, su consolidación continúa condicionada por una cuestión central: la resolución de su acceso ferroviario, actualmente limitado. Su viabilidad depende de la futura licitación del Belgrano Cargas y de la obligación del concesionario de ejecutar de manera prioritaria la conexión con la terminal, ya que sin esta obra será difícil que prospere.
El Plan Maestro de Readecuación del Puerto de Concepción del Uruguay de 2022, por su parte, busca
maximizar la capacidad de operaciones con una inversión de USD 42 millones en cinco etapas con horizonte al 2030 para construir ocho terminales multipropósito. Prevé obras para un frente costero de 550 metros para atraque de buques y barcazas, playas de acopio, cinta transportadora, conexión para 200 reefers, servicios y circulación pesada integrada al ferrocarril. La carga potencial se estima en 5,2 millones de toneladas anuales entre granos, arroz, madera y carne aviar, pudiendo ascender a 7 u 8 millones de toneladas incorporando arenas y combustibles, esto significa unas 6 veces la actividad histórica del puerto.
Siguiendo esta línea, el Puerto de Ibicuy con 32 pies de calado natu -
ral, evita la necesidad de dragados continuos. Su Plan Maestro de 2014 propone una refuncionalización integral para terminales multipropósito y mineral de hierro, permitiendo operar barcazas y buques de gran porte, y proyectando cuadruplicar su rendimiento operativo actual. Este proyecto otorga una oportunidad estratégica para desconcentrar parcialmente el nodo Rosario–San Lorenzo. No obstante, su potencial continúa condicionado por la incertidumbre en torno a las conexiones ferroviarias del Urquiza Cargas y por la falta de una estrategia integral que articule infraestructura vial, ferroviaria y portuaria.
La mejora de la infraestructura fluvial transformará el balance modal de transporte regional. Con la profundización de la hidrovía y la con -
solidación de terminales complementarias, la participación de las barcazas en la captación de granos podría crecer del 1% al 10% hacia 2030, reduciendo la dependencia del camión de 85% a un 70% y reorientando el transporte terrestre hacia fletes de menor distancia y última milla. A su vez, el transporte fluvial consolidaría su predominio en el egreso internacional, pasando del 90% actual, a cerca del 95%, al captar cargas que hoy completan bodega en terminales del exterior. En sentido similar, se estima necesaria la reforma de la Ley de Cabotaje de 1944, en un río hoy dominado en un 90% por banderas extranjeras que van directo a puerto y vuelven vacías, al permitir que estas capturen la carga interna, el costo del flete fluvial se reduciría entre 40% y 50%.
Más allá de la eficiencia logística, esta transformación implicaría ampliar la frontera económica de regiones hoy limitadas por la distancia y el costo del transporte, incorporando producción que actualmente pierde competitividad por restricciones estructurales. En este marco, el verdadero salto dependerá de articular políticas públicas, inversiones portuarias con conectividad ferroviaria, mantenimiento y mejora de la red vial, además de reformas regulatorias, como un esquema de cabotaje flexible. Más que un problema de capacidad productiva, el desafío parece ser institucional: gran parte de los diagnósticos técnicos, estudios y proyectos prioritarios ya existen; la incógnita continúa siendo la capacidad de transformar consensos en decisiones de largo plazo.
Opinión
Dr. Juan Pedro ARANCEDO
Abogado especializado en derecho aduanero y comercio exterior.
Socio del Estudio SotoArancedo. www.sotoarancedo.com.ar
Garantías aduaneras. Incorporación de la Declaración Jurada del Importador/Exportador como garantía
Con la intención de comprender a fondo el impacto de la referida resolución general emitida por la Agencia de Recaudación y Control Aduanero, considero interesante analizar la evolución de las garantías aduaneras en tres ejes: la estructura histórica que regía el sistema, la desregulación normativa que eliminó los esquemas anteriores y los lineamientos del entorno operativo actual.
En esta oportunidad quisiera abordar las recientes modificaciones introducidas al régimen de garantías aduaneras. Con fecha 4 de mayo de 2026 la ARCA dictó la Resolución General N° 5842/2026 por medio de la cual se modificó el referido régimen. Tenemos que recordar que su antecedente procedimental directo es la Resolución General N° 3.885 (junto con sus modificatorias y complementarias), que es la norma madre que regula los mecanismos, la constitución, prórroga, sustitución, ampliación y extinción de las garantías que se otorgan en seguridad de las obligaciones fiscales ante el organismo recaudador.
Antecedentes
Históricamente, el régimen de garantías aduaneras en Argentina estuvo fuertemente regulado a fin de blindar de forma absoluta el interés fiscal frente a potenciales fraudes, insolvencias o incumplimientos en destinaciones suspensivas de importación y exportación.
En primer término, el Decreto 1.001/1982 en su artículo 56 apartado 5°, reglamentario del Código Aduanero, determinaba de forma taxativa los instrumentos válidos para asegurar los tributos.
En segundo término, la RG 3.885/2016 con un criterio rígido recopiló el abanico clásico de garan-
tías. Los operadores debían inmovilizar capital o incurrir en altos costos financieros utilizando exclusivamente avales bancarios, pólizas de seguro de caución, depósitos de dinero en efectivo o títulos públicos. Por otra parte, para ciertos regímenes y auxiliares de comercio exterior se requería su permanencia o efectuar aportes al Fondo Común Solidario (FDCS), fondo mutual de contingencia, lo que sumaba costos burocráticos y financieros indirectos al comercio.
Asimismo, este régimen operaba como una barrera para las pequeñas y medianas empresas y para los nuevos operadores, ya que constituir garantías líquidas o conseguir líneas de caución preaprobadas por millones de pesos funcionaba como un severo freno a la fluidez logística y competitiva, encareciendo los costos de importación de insumos y bienes de capital.
Cambios Normativos
El punto de inflexión se originó con la corriente política de desregulación y facilitación del comercio exterior con-
solidada entre fines de 2025 y principios de 2026. En ese marco se dictó el Decreto N° 838/2025 que funciono como una suerte de puente normativo ya que el mismo desarticuló la rigidez histórica al modificar el artículo 56 del histórico Decreto 1.001/82, derogando el inciso e) se eliminaron herramientas obsoletas o restrictivas; se sustituyó el inciso i) abriendo la posibilidad concreta de que un documento firmado por el propio interesado (sin necesidad de aval bancario o aseguradora) fuera legalmente considerado como una “garantía suficiente” ante la aduana; por último, se delegó en la nueva ARCA la reglamentación a los fines de implementar estos cambios procedimentales en el SIM.
Mediante la RG 5842/2026 ARCA instrumento esta flexibilización modificando de raíz la RG 3.885 introduciendo dos grandes cambios estructurales. Por una parte, se establece la declaración jurada como aval electrónico, sustituyéndose los artículos clave para asimilar el compromiso del operador manifestado en el sistema como un título ejecutivo válido en resguardo del crédito fiscal. Asimismo, se rediseñaron los Cuadros de Solvencia del Anexo I para quitar el Fondo Común Solidario (FDCS) de aquellos regímenes que ya no lo admiten, transparentando los costos ocultos de los prestadores de servicios.
Funcionamiento
Actual del Régimen
Bajo la RG 5842/2026, el sistema en la actualidad opera bajo una lógica de “confianza regulada” basada en datos de cumplimiento en tiempo real, digitalizando el proceso mediante el Sistema Informático MALVINA (SIM). El Flujo Operativo en el SIM queda configurado de la siguiente forma, cuando un despachante de aduana documenta una destinación de importación o exportación que requiera asegurar tributos (como una importación temporaria), el mecanismo es enteramente digital: [Inicio de Declaración] >>> [Selección de Código “DJ-GARANTIAS”] >>> [Validación de “DJ-GARANTIAS-TXT”] >>> [Emisión de Liquidación con Letra “V”] Declaración a Nivel de Ítem: En lugar de adjuntar un archivo de póliza externa, el declarante selecciona el código de ventaja DJ-GARANTIAS.
Aceptación Legal: Se debe validar afirmativamente el texto informático DJ-GARANTIAS-TXT, mediante el cual el operador asume las obligaciones tributarias asociadas.
Reflejo en la Liquidación: El sistema imprime de forma automática la letra V (Valores/Ventajas) en el campo de “Obligaciones”. Esto aplica tanto para declaraciones comunes como para autoliquidaciones.
Filtros automáticos de solvencia que
representan efectivos requisitos de acceso. Teniendo en cuenta que este tipo de aval otorga una facilidad vinculada al cumplimiento por parte del importador/exportador de sus obligaciones asociadas, la Dirección General de Aduanas gestionará la correcta utilización del mismo, el SIM realizará un cruce sistémico automático de requisitos. Como consecuencia de esto solo podrán garantizar con DDJJ quienes cumplan simultáneamente con:
Deuda Cero: No registrar pasivos líquidos y exigibles de carácter impositivo, aduanero o de seguridad social.
Trayectoria Operativa: Contar con una antigüedad mínima de 2 años inscriptos en el Registro de Importadores y Exportadores de la DGA. (Excepción: Sujetos bajo el Régimen de Incentivo para Grandes Inversiones - RIGI, según Ley 27.742, quedan eximidos de este plazo).
Filtro de Conducta (SIPER): No calificar en las categorías de riesgo fiscal “D” o “E” (alto y muy alto riesgo).
Antecedentes Penales: Carecer de denuncias o condenas por delitos aduaneros, tributarios o provisionales (tanto para personas humanas como para los directores y socios ilimitadamente responsables de personas jurídicas).
Por último, se establece como excepción a este régimen a los derechos de exportación con plazo de espera, los mismo se encuentran expresamente excluidos de este beneficio y continúan rigiéndose por las garantías tradicionales y liquidaciones del Apartado II. Asimismo, el servicio aduanero tiene la potestad discrecional de autorizar este aval de DDJJ para destinaciones suspensivas temporarias de menor escala, eximiendo al recurrente de cumplir con los estrictos requisitos de solvencia si su perfil institucional lo justifica.
Opinión
Desarrollo minero en Argentina: infraestructura y estrategia
Alejandro ARROYO WELBERS
CEO de SOUTHMARK LOGISTICS S,A.
Consultor y Profesor Universitario de posgrado ITBA / AUSTRAL / UBA.
Partamos de una base antes de hacer cualquier análisis. En cualquier proyecto minero de nuestro país, las operaciones representan al menos el 50% de la FID (decisión final de inversión). Por qué? Simple: porque la infraestructura en Agentina ha experimentado una exitosa caída libre en los últimos 50 años – por ponerle un número redondo. Así como ahora aparecen de la nada un sinnúmero de opinólogos sobre operaciones y estrategia en relación al estrecho de Ormuz y su impacto en la economía global, también surgen quienes resaltan la relevancia
estratégica de la infraestructura para llevar adelante varios proyectos de cobre de escala mundial en el país. Caber destacar que pocos meses atrás, muchos de dichos opinólogos, al ser interpelados ocasionalmente a la salida de un restaurante y/o cine hubieran dicho que Ormuz era una marca de ropa, una raqueta de tenis, o un equipo de fútbol turco. Con la misma simpleza y frescura argumental, aparecen ahora quienes hablan de la necesidad estratégica de la infraestructura, de salir por Chile, de canalizar las operaciones por la Hidrovía y demás estrategias brillantes. A todos ellos les diría: “chocolate por la noticia”. Todos estos temas ya están recontra estudiados y plasmados en diversos “Estudios de Factibilidad Logística” que se hicieron ya hace unos cuantos años, y que, por la exitosa linealidad argentina de no hacer absolutamente nada para avanzar, continúan siendo, hoy en día, de sorprendente actualidad. El gran cuello de botella argentino ya no pasa por lo ambiental, la gobernanza, lo impositivo, las regalías, o algún gobernador trasnochado que
exige peaje al transporte para circular en tal o cual dirección – dicho sea de paso, por qué no armar una cadena de choripanes mineros al paso? Eso sería por lo menos una forma de agregar valor a las operaciones y generar empleo genuino. Sin embargo, dicha estrategia exigiría una mínima cuota de esfuerzo e iniciativa empresaria, con lo cual ya vamos para atrás desde el inicio con el político provincial de turno. No niego la importancia relativa de cada segmento mencionado – incluyendo la Ley de Glaciares – aunque insisto, la cosa pasa por los bienes públicos y activos logísticos disponibles o desarrollables, así como también de una buena dosis de estrategia. En la logística de construcción, lo que un proyecto requiere, es tratar de organizar lo que en la práctica resulta ser, un caos operacional. Equipos, partes y piezas provenientes de distintas partes del mundo (bienes de capital) con lead-times diversos, deben conjugar su presencia tanto en hubs de origen como definir si entran por el Pacífico o el Atlántico. Todo esto requiere un 70% de facti -
bilidad operativa (medidas / pesos / medios de transporte) y un 30% de conectividad (eficiencia en el manipuleo y transporte de contenedores). Ya en la etapa de operación, es decir cuando la mina produce los entregables, la operación pasa a ser más lineal y más predecible, aunque no por ello más sencilla, dadas las falencias estructurales en todo lo infraestructural y logístico.
Vale decir, la construcción y la operación son dos animales distintos que requieren de infraestructura y estrategia, en un país donde, por ejemplo, recién ahora se plantea la posibilidad de que las arenas de fractura de Entre Ríos para Vaca Muerta sean canalizadas en una operación multimodal desde el puerto de Ibicuy en entre Ríos hasta Añelo. Brillante! Tarde pero seguro; bueno, en realidad, tampoco es seguro.
Volviendo al eje, si a estos desafíos le adicionamos las disrupciones existentes en la cadena de abastecimiento global, entonces la FID se pone más difícil. Qué disrupciones son las que hay que observar? Ormuz – para alegría de los opinólogos; el canal de Panamá y el nivel de lluvias esperadas en las próximas estaciones – un verdadero ejercicio de tarot ambiental – lo cual podría ralentizar y encarecer el abastecimiento de un proyecto dependiendo del origen y la región de ingreso de los bienes de capital; el impacto del calentamiento global en el sistema fluvial europeo y en la ruta del nordeste (Northern Sea Route – NSR) lo cual puede ayudar o complicar la operación logística de abastecimiento según el nivel de hielo o aguas libres; la factibilidad operacional del landbridge de Tehuantepec en México, el cual puede
actuar como un sustituto clave al Canal de Panamá ante una congestión o calado restringido; la situación en el East & South China Sea, donde viene asomando un nuevo conflicto al estilo Rusia-Ucrania entre China y cualquiera de las numerosas islas reclamadas y ocupadas por varias naciones de la región; y por qué no pensar en una nueva aventura de Donald en Cuba con impactos varios en todo lo que navegue por el Caribe y cruce el canal de Panamá. Y a no olvidarse de los houtíes, el canal de Suez, el estrecho del Bósforo, el estrecho de Malacca y demás delicatessen.
Hago referencia a estos puntos, toda vez que la logística global y el comercio marítimo internacional están conectados por vasos comunicantes por medio de los cuales toda acción, por más remota que sea en lo geo -
gráfico, bien puede tener una reacción en ambas costas de Sudamérica. Por eso es que ahora no pocas multinacionales están desarrollando la figura del Chief Geopolitical Officer (CGO) con responsabilidades regionales.
La minería no queda exenta de esto en lo absoluto. Además de la complejidad infraestructural que muestra nuestro país, hay que considerar un tema de estrategia de abastecimiento y salida de los entregables; vale decir, si entrar / salir por Chile o por Argentina. En lo personal puedo decir que he tenido la oportunidad de relevar una buena cantidad de puertos en varias regiones de Chile, y puedo afirmar que hace años que nuestro vecino está aguardando el milagro argentino. Esto nos demuestra dos cosas: 1) que los chilenos nos tienen una paciencia enorme; y 2) que los operadores portuarios chilenos están, por lo general, muy abiertos a expandir su infraestructura portuaria, toda vez que sean inversiones conjuntas con el sponsor o dueño del proyecto en Argentina. Vale decir, expandir sitios de atraque, modernizar tecnología de recepción y transferencia, expandir o construir almacenes cubiertos y zonas de acopio, instalar cintas transportadoras, mejorar ritmos de carga y descarga etc. Todo esto es muy válido, tanto para la etapa de construcción (importación) como la de operación (exportación). Sin embargo, no hay que pasar por alto que Chile, siendo un país de escala mundial en minería y a contra sentido de Argentina, nunca ha parado de crecer en sus diversos proyectos durante los últimos años, todo lo cual nos lleva a lidiar con un concepto que es mala palabra en operaciones globales: congestión portuaria. Esto sucede hoy en día en varios puertos del Pacífico chileno en diversas ventanas a lo largo del año, y resulta más que obvio el impacto que podría tener
del lado argentino. La prioridad la tiene y siempre la tendrá la carga chilena.
Entonces aquí viene el dilema para los RIGI boys, cómo hacer para que los proyectos operen con eficiencia del lado chileno, pero también apuesten a mejorar la infraestructura del lado argentino – donde tenemos rutas y caminos del estilo de Donald post Irán, trenes de la 1ra guerra mundial, puertos fluviales de escasa o nula experiencia minera, y lo más grave de todo, una clase dirigente que nunca se atrevió siquiera a mencionar la palabra “integración industrial”.
En otras palabras, las desgravaciones impositivas y arancelarias podrían venir acompañadas con alguna suerte de obligación en infraestructura, verdad? Por ejemplo. Podemos mencionar el offshore en Brasil donde el 25% de su base industrial se manufactura en Brasil, además de contar con la infraestructura correspondiente. Podemos mencionar también en Brasil a la VALE con casi 2000 km de vías operadas con gran eficiencia para unir sus minas de mineral de hierro con los puertos de Tubarao en Espíritu Santo y Ponta da Madeira en Maranhao. Ojo! el rolling stock se manufactura en su enorme mayoría en Brasil, mientras que aquí celebramos cuando llega un embarque de vagones tolva de China!!
Muchachos del Gobierno, hay que pensar y tomar decisiones inteligentes pensando en el futuro. Muchachos de los proyectos, apuesten e inviertan también del lado argentino porque la geopolítica no es sólo para los opinólogos de Ormuz, sino que debe ser tomada muy en serio. Además, por favor, no vuelvan a analizar lo mismo que ya se analizó al detalle en estudios anteriores. La logística y las operaciones son al menos, el 50% o más de un proyecto. Por otro lado, recuerden que Argentina se encuentra más cerca de la Antártida que de los centros de producción y consu -
mo, así como también Buenos Aires a 5 días más de navegación del Canal de Panamá con respecto a Santos. Esto, a primera vista, parecería ser una desventaja. Pero en realidad es todo lo contrario, toda vez que las disrupciones globales de la supply chain y los conflictos geopolíticos le otorgan al Atlántico Sur un alto grado de lo que se denomina “source” security” o seguridad de la fuente, así como también “export continuity” o continuidad de exportación – ambos conceptos que hoy juegan a favor de Vaca Muerta y que bien pueden jugar a favor de la minería.
A su vez, cabe mencionar que el destino de una exportación de concentrados de cobre o carbonato de litio que se consolide en contenedores, si se canaliza vía Chile o Argentina no depende tanto del destino (AsiaPacífico / Europa / EEUU) sino de la situación de stock, tipo y disponibilidad de contenedores por parte de los armadores marítimos en un momento determinado – situación la cual resulta clave a la hora de planificar los entregables. Por último, en la medida de que ARG se siga abriendo al mundo, la demanda por infraestructura y servicios logísticos aumentará, toda vez que la masa crítica de comercio exterior tenderá también a la suba. Esta situación demandará de los proyectos mineros – al igual que en Vaca Muerta – comenzar a pensar seriamente en potenciales operaciones de integración vertical a los efectos no sólo de asegurar las operaciones logísticas, sino también de ganar productividad – una palabrita que en Argentina no se estudia hace un largo rato.
Sólo hay que observar la actitud del empresariado chileno ante el crecimiento de la demanda de comercio exterior, así como también analizar cómo es que ellos exportan USD 56 Bill en 2025 y nosotros USD 6 Bill?
Todo indica que el problema somos nosotros, verdad?.
Aniversario
Loginter cumple 30 años brindando las mejores soluciones logísticas, portuarias y tecnológicas
Desde su fundación en 1996, Loginter evolucionó hasta consolidarse como un operador logístico integral con presencia en toda la Argentina, combinando capacidad operativa, excelencia operacional y soluciones tecnológicas de valor para la cadena de suministros. En un mercado que exige infraestructura robusta y mejora continua como pilares, cumplir tres décadas representa un hito de solidez y visión estratégica.
El origen y crecimiento de Loginter
Con la convicción de transformase en “el mejor operador de servicios logísticos, portuarios y tecnológicos de la región”, la compañía desarrolló un ADN de trabajo en equipo y vocación de servicio que la impulsó a crecer con un firme compromiso hacia los objetivos de sus clientes, y la innovación permanente junto a un equipo de profesionales con pasión por la logística. Estos son algunos de los principales hitos que marcaron las tres décadas de Loginter:
1996 – 2006
Consolidación inicial como actor clave en obras de energía fundamentales para la región, destacándose pro -
yectos de gran escala como el Gasoducto Bolivia-Brasil y el proyecto Mega. En este período crecieron y consolidaron las operaciones del Centro Logístico Retiro, Puerto Madryn, Campana y Dock Sud.
2007 – 2016
Estos fueron los años de expansión de infraestructura con la inauguración de los centros logísticos Don Torcuato y Pilar. En el ámbito portuario, se ampliaron las capacidades operativas hacia los principales terminales del país, iniciando la descarga de graneles y productos siderúrgicos en San Nicolás, junto a la primera descarga de buques eólicos en Bahía Blanca. Además, Loginter obtuvo el sello CEDOL a las buenas prácticas de gestión de operadores logísticos.
2017 – 2026
Loginter desarrolla su Red Nacional de Distribución con la apertura de bases operativas en el interior, permitiendo una mayor cobertura federal, alcanzando un alto nivel de posicionamiento en el E-commerce. Además, en los últimos años la compañía se transformó en el operador preferido para la descarga de proyectos eólicos, ferroviarios y de Oil & Gas a nivel nacional.
Por otra parte, el foco en innovación tecnológica y mejora continua permitió desarrollar soluciones de servicios de alto valor agregado como Supply Sync, Torre de Control, WMS, y TMS posicionando a la compañía a la vanguardia de la logística multicliente. Finalmente, en 2025 Loginter se transforma en el único operador logístico integral con certificación cuatrinorma en la región, cumpliendo con los estándares internacionales de Calidad (ISO 9001), Medio Ambiente (ISO 14001), Seguridad de la Información (ISO 27001) y Salud y Seguridad Ocupacional (ISO 45001).
Liderazgo basado en capacidad y excelencia certificada
Treinta años después, la compañía continúa reforzando su apuesta por la innovación y la mejora continua con la misma pasión, entregando soluciones logísticas, portuarias y tecnológicas de clase mundial. Aquella empresa que comenzó tres décadas atrás con,40 colaboradores, hoy presenta:
l Un equipo de más de 2.200 profesionales especializados, que aseguran la calidad y excelencia en cada operación.
l Más de 380.000 m² de plataformas logísticas distribuidas en los principales puertos, provincias y ciudades del país.
l Una flota de vehículos de más de 2.250 unidades de distinto porte que consolida una Red de Distribución Nacional de amplio alcance.
l Y la gestión de más de 10,6 millones de cajas despachadas mensualmente, 4.000 contenedores y 2,6 millones de toneladas embarcadas por mes.
Con una visión centrada en la mejora continua, la integración tecnológica y el desarrollo sostenible, la compañía se posiciona como un socio estratégico que potencia la competitividad de sus clientes. De cara al futuro, Loginter se posiciona impulsando soluciones logísticas, portuarias y tecnológicas sostenibles, combinando infraestructura, tecnología y talento especializado para anticiparse a los desafíos del mercado cada vez más desafiante.
Opinión
Tierras Raras III: Entre la Seguridad Estratégica y la Miopía del Capital
Ph.D. en Ciencias Económicas Empresariales | Delegado
LATAM en Roca Defense & Systems| Investigador y Director de Investigaciones
FAE-UdeMM | Vicepresidente ASIS Capítulo 215.
La arquitectura del mercado global de tierras raras (REE) atraviesa su transformación más radical desde la década de 1980. El escenario actual en Groenlandia —que a pesar de sus vastas reservas de entre 1.5 y 35 millones de toneladas se encuentra bajo un bloqueo comercial de facto— es el espejo donde Argentina debe mirarse. La parálisis del proyecto Kvanefjeld, derivada de la colisión entre marcos regulatorios ambientales y la presión de Washington para excluir al capital chino, ha generado un “embudo” operativo que deja
a una de las diez potencias extractoras fuera de la competencia inmediata. Esta lección es clara: en el siglo XXI, poseer el mineral es irrelevante si no se cuenta con la seguridad jurídica y estratégica necesaria para movilizarlo.
El
Dilema de la Gobernanza: El “Modelo del 25%” y la Inviabilidad del Refinamiento
En la reciente Expo San Juan Minera 2026, se ha intensificado el debate sobre la pretensión
de ciertos estados provinciales de exigir una participación accionaria del 25% en las empresas operadoras. Como analista de riesgos y economía, es imperativo señalar que este esquema es incompatible con la naturaleza de los proyectos de tierras raras. A diferencia de los commodities tradicionales, el valor de las REE no reside en la extracción (“sacar la piedra”), sino en el refinamiento y la separación química de alta pureza.
La exigencia de una participación estatal forzada —especialmente en
Dr. Julio THEAUX
provincias con fragilidad financiera y alta dependencia de la caja política— genera dos barreras infranqueables para el capital privado:
1. Exposición de Propiedad Intelectual (IP): El refinamiento de tierras raras involucra procesos químicos patentados y secretos industriales críticos. Ninguna empresa tecnológica de vanguardia aceptará un socio estatal con derecho a asiento en el directorio y acceso a información técnica sensible que podría filtrarse o politizarse.
2. Riesgo de Acarreo (Carried Interest): Financiar el 25% de la infraestructura de una provincia que no aporta capital de riesgo eleva el punto de equilibrio (break-even) del proyecto a niveles que anulan la competitividad de Argentina frente a otras jurisdicciones. El resultado será una “primarización” forzada: las empresas extraerán el mineral bruto para enviarlo a refinerías en el exterior, privando al país del desarrollo de una industria de base tecnológica. Mientras Argentina discute esquemas que desalientan el refinamiento, Brasil ya se ha consolidado entre los 10 principales productores
mundiales, con una producción que supera las 2,000 toneladas anuales y reservas estimadas en 21 millones de toneladas. Con una industria de procesamiento ya activa, Brasil es el destino natural para los capitales que huyen de la incertidumbre argentina. Si no viramos hacia un modelo de regalías transparentes sobre la producción neta (Net Smelter Return), seguiremos siendo espectadores del éxito ajeno y nos transformaremos en un satélite en un satélite extractivo de Brasil, enviando nuestro
potencial mineral para que el valor agregado se genere del otro lado de la frontera.
Los Desarrollos Continentales: El Potencial de las Provincias
Argentina posee un mapa de recursos continentales que podría transformar las economías regionales si se aplican incentivos correctos: l El NOA (Salta y Jujuy): El potencial en carbonatitas y complejos alcalinos ofrece una oportunidad única para integrar la minería de
REE con la ya establecida industria del litio. El beneficio para estas provincias sería la creación de un clúster tecnológico de materiales avanzados, generando empleo de alta calificación y una cadena de proveedores industriales que hoy no existe.
l Cuyo (San Juan y Mendoza):
La presencia de monacita en depósitos de tipo placer permitiría diversificar la matriz minera, hoy centrada en el cobre y el oro. Para San Juan, esto significaría consolidar su liderazgo como polo minero nacional, atrayendo inversiones que buscan la estabilidad que el modelo NSR (Net Smelter Return) puede ofrecer.
l Patagonia (Río Negro y Chubut): El caso de Sierra Grande es emblemático. La posibilidad de extraer tierras raras como subproducto del hierro permitiría reactivar infraestructuras ferroviarias y portuarias ociosas. El beneficio provincial se traduciría en una revitalización de comunidades mineras históricas bajo un modelo de minería circular y sostenible.
Pampa Azul: Arbitraje
Jurisdiccional y Soberanía Federal
Ante la incertidumbre de los marcos provinciales, el proyecto Pampa Azul emerge como el refugio estratégico para la inversión de gran escala. La exploración offshore en la plataforma continental argentina ofrece una ventaja competitiva fundamental: la jurisdicción federal exclusiva. Al operar fuera de las fronteras provinciales, el Estado Nacional puede garantizar un entorno de seguridad jurídica libre de las exigencias del 25% accionarial local. Pampa Azul representa la oportunidad de crear un clúster de refinamiento offshore o costero bajo leyes federales, asegurando suministros independientes de la influencia de competidores sistémicos.
El Caso MCC: Geopolítica de la Información en Sierra Grande
La empresa protagonista de esta etapa fue la estatal China Metallurgical Group Corporation (MCC). Durante su operación de la mina
de hierro (HIPASAM), la compañía no solo extrajo mineral, sino que realizó una campaña de prospección geológica exhaustiva que hoy constituye un activo de inteligencia mineral para China.
l Asimetría Informativa: MCC posee los registros detallados de los elementos de tierras raras asociados a los depósitos de hierro en Sierra Grande. En la actual competencia global, donde EE. UU. bloquea a China en Groenlandia precisamente para evitar que controlen yacimientos estratégicos como Kvanefjeld, Argentina tiene a un competidor que conoce su subsuelo mejor que el propio Estado Nacional.
l Infraestructura Dual (El Aeródromo): Uno de los puntos más controvertidos fue el desarrollo de una pista de aterrizaje privada de 2.25 kilómetros de extensión en un predio cercano a la costa. Esta longitud es desproporcionada para el tráfico civil convencional de una mina de hierro, permitiendo la operación de aeronaves de gran porte que podrían trasladar concentrados
minerales —o personal estratégico— de manera directa y discreta hacia el exterior.
l Posicionamiento Estratégico: Sierra Grande se encuentra en un nodo de convergencia crítica: a pocos kilómetros del proyecto de GNL de Vaca Muerta y con acceso directo al Atlántico. La presencia de inteligencia geológica china en esta zona le otorga a Beijing una capacidad de arbitraje sobre el futuro de las tierras raras pesadas en la Patagonia.
El Reloj de la Seguridad Estratégica
Argentina posee el Neodimio, Praseodimio, Disprosio y Terbio que el mundo reclama para la defensa y la energía del futuro. Pero la geología no es destino; es solo una posibilidad. Si no logramos desplazar la lógica de la “caja política” en favor de un modelo de incentivos al refinamiento local, habremos fracasado en nuestra misión de desarrollo. La verdadera soberanía no es poseer el 25% de una empresa que nunca se construirá, sino lograr que Argentina sea el lugar donde la roca se transforme en tecnología.
Opinión
Javier J. VÁZQUEZ
Consultor en Desarrollo Sostenible en OLIMPIA. Especialista en Riesgos Ambientales, Sociales y Climáticos. javierjvazquez@gmail.com
La puerta de entrada del Acuerdo UEMercosur se abre con estándares ESG
mente en términos de costos, escala y volumen exportador. Pero el mercado europeo ya no compra solamente commodities. Compra también trazabilidad, estándares ambientales, baja huella de carbono y garantías de sostenibilidad.
Un modelo de producción verde
La noticia pasó relativamente desapercibida en medio de la agenda política y económica argentina. Pero hace apenas unos días desde Concordia, Entre Ríos, partieron las primeras toneladas de miel hacia Europa con arancel cero, inaugurando un nuevo esquema comercial que hasta hace pocos meses parecía imposible. Lo que antes pagaba un arancel elevado ahora ingresa con ventajas comerciales dentro de las cuotas acordadas entre ambos bloques.
Durante décadas, la competitividad argentina se pensó casi exclusiva-
La Unión Europea está construyendo uno de los sistemas regulatorios ambientales más exigentes del planeta. Su estrategia económica ya no separa comercio exterior de política climática. El llamado “Pacto Verde Europeo” busca transformar la economía del bloque hacia un modelo carbono neutral para 2050, y eso implica trasladar exigencias ambientales a toda su cadena de abastecimiento global.
La más relevante para América Latina es probablemente la regulación europea contra la deforestación importada, conocida como EUDR. Bajo este esquema, productos como soja, carne bovina, cacao, café, madera o aceite de palma deberán demostrar que no provienen
de áreas desmontadas después de la fecha de corte establecida por la Unión Europea. Esto implica sistemas de trazabilidad mucho más sofisticados, monitoreo satelital, certificaciones y capacidad de verificar el origen exacto de la producción. Porque Europa ya no discute solamente cuánto produce un país. También discute cómo se produce. La Unión Europea también avanza con mecanismos vinculados al carbono. El más importante es el llamado CBAM —Carbon Border Adjustment Mechanism—, conocido informalmente como “impuesto al carbono en frontera”. La lógica detrás de este sistema es relativamente simple: si las industrias europeas pagan cada vez más por emitir carbono dentro de Europa, los productos importados también deberán reflejar ese costo ambiental para evitar competencia desleal. Hoy el mecanismo se concentra principalmente en sectores industriales intensivos como acero, aluminio, fertilizantes o cemento. Pero la tendencia es clara: el carbono empieza a convertirse
en una variable económica central para el comercio global. La huella de carbono de los alimentos, la logística internacional, el uso de energía fósil, el desmonte y las emisiones asociadas a fertilizantes o cambios de uso del suelo comenzarán a pesar cada vez más en la competitividad exportadora. Lo que antes era un debate ambiental, ahora empieza a ser un debate económico.
La Unión Europea tiene algunos de los consumidores más ambientalmente conscientes del mundo. Millones de europeos ya incorporan criterios ambientales y sociales en sus decisiones de compra. Crece el consumo de alimentos orgánicos, productos certificados, bienes con baja huella ambiental y cadenas libres de deforestación. En países como Alemania, Francia, Países Bajos o los nórdicos, la sostenibilidad dejó de ser un nicho y pasó a formar parte de las preferencias de consumo de amplios sectores de clase media. Esas
exigencias se trasladan a toda la cadena global de abastecimiento.
Miles de nuevos empleos que hoy no existen
La Argentina enfrenta desafíos estructurales que ya no pueden postergarse. Uno de los principales es la necesidad de descarbonizar su matriz energética y logística. Gran parte del transporte de cargas sigue dependiendo casi exclusivamente del camión y de combustibles fósiles, lo que aumenta costos y emisiones. Modernizar ferrocarriles, ampliar infraestructura portuaria eficiente y acelerar la incorporación de energías renovables ya no es solamente una agenda ambiental: es una condición de competitividad exportadora. También empieza a ganar cada vez más relevancia otro aspecto clave del comercio internacional moderno: los estándares ESG —ambientales, sociales y de gobernanza—. Lo que hasta hace pocos años era
visto como una agenda voluntaria o reputacional hoy comienza a transformarse en un requisito concreto para acceder a financiamiento, atraer inversiones y participar en cadenas globales de valor. Grandes empresas europeas, bancos argentinos y fondos de inversión ya exigen información vinculada a emisiones, impacto ambiental, derechos laborales, diversidad, trazabilidad y gestión corporativa. Y esa presión comienza a trasladarse a toda la red de proveedores, incluyendo a las pequeñas y medianas empresas argentinas. Para muchas PyMEs locales, el desafío es enorme. La mayoría todavía opera sin estrategias de sostenibilidad, sin medición de huella de carbono, sin políticas de eficiencia energética o economía circular y, muchas veces, sin estructuras internas preparadas para responder a nuevas exigencias internacionales. Pero al mismo tiempo aparece una gran oportunidad: incorporar
criterios ESG puede mejorar la competitividad, facilitar acceso a mercados, reducir costos operativos y abrir puertas a nuevos clientes e inversiones. En momentos en que los márgenes para la prueba y el error se vuelven un lujo que muchas PyMEs no pueden permitirse, contar con asesoramiento profesional aparece como una decisión estratégica para incorporar la visión ESG dentro de los negocios y las estructuras empresariales, adaptando los procesos de sostenibilidad y descarbonización a la realidad concreta del entramado productivo argentino. En ese contexto, la eficiencia energética aparece como una de las herramientas más importantes y subestimadas. Reducir consumos energéticos en industrias, edificios, transporte y cadenas logísticas no solo disminuye emisiones: también reduce costos, mejora competitividad y aumenta productividad. Otro desafío central es frenar definitivamente la deforestación. El avance sobre bosques nativos no solo genera pérdida de biodiversidad y conflictos territoriales; también amenaza el acceso de productos argentinos a mercados cada vez más exigentes. La trazabilidad ambiental será tan importante como la calidad
sanitaria o el precio internacional. La transición hacia una economía descarbonizada implica abrir una enorme oportunidad económica y laboral para la Argentina. La incorporación de criterios de sostenibilidad puede generar cientos de miles de nuevos puestos de trabajo vinculados a energías renovables, eficiencia energética, logística baja en carbono, reciclado, economía circular, gestión ambiental, construcción sostenible y nuevas tecnologías aplicadas al agro y la industria. Son los llamados “empleos verdes”, trabajos que hace apenas algunos años prácticamente no existían y que hoy crecen en todo el mundo impulsados por la transición climática.
Argentina, con el Acuerdo UEMercosur, tiene la posibilidad de insertarse en el mercado global, actualizar su matriz productiva y romper con un ciclo de 15 años de estancamiento. Pero debemos tomar la decisión de incorporar la agenda de sostenibilidad como una agenda productiva. Por ello, el acuerdo UE-Mercosur debe ser debatido y comprendido no solo como un mero tratado comercial de intercambio de bienes y servicios, sino, fundamentalmente, como una herramienta crucial y catalizadora
para la tan necesaria modernización y sofisticación del modelo productivo argentino.
A diferencia de épocas anteriores, en las que los intentos de apertura y actualización económica se llevaron a cabo sin una hoja de ruta clara o bajo marcos de trabajo inestables, esta actualización se presenta con la oportunidad única de implementarse con una visión estratégica definida y un marco regulatorio sólido. Este marco está diseñado para garantizar un impacto positivo, sistémico y virtuoso en toda nuestra matriz productiva, un hito de desarrollo y transformación que rara vez se ha logrado con éxito sostenido en la historia económica reciente del país. Para que esto suceda es imprescindible que incorporemos la agenda Ambiental como una Agenda de Desarrollo, que abarca estándares ambientales, sociales y de gobernanza (ESG). Esto significa utilizar los exigentes estándares europeos como un motor interno para la innovación, la eficiencia energética, la trazabilidad de la producción y la mejora de las condiciones laborales, transformando así los sectores exportadores y preparándolos para competir exitosamente en los mercados más exigentes del mundo.
JONAGRO
Adiós Triángulo de las Bermudas
El pasado 12 de mayo en el marco de JONAGRO, Federico Sturzenegger desplegó la hoja de ruta para desmantelar lo que él llama el “Triángulo de las Bermudas” de la regulación estatal. Con un enfoque agresivo en la desregulación del INASE y un ambicioso plan de “Open Access” ferroviario, el Gobierno busca que el sector exportador recupere la competitividad perdida no a través de subsidios, sino mediante la eliminación de costos burocráticos y logísticos que asfixian al productor.
El fin del monopolio en las vías y rutas
Uno de los pilares más disruptivos de la presentación, que se caracterizó por un punteo de temas sin entrar en detalles, fue el esquema de transporte diseñado para el mundo exportador.
El ministro presentó un sistema de Ferrocarriles de Puertas Abiertas. Se confirmó el avance hacia la privatización de Belgrano Cargas bajo un modelo de Open Access. Según explicó el ministro, bajo este sistema la competencia “será real”, ya que cualquier operador podrá utilizar las vía, permitiendo que la carga llegue a destino de manera más eficiente y rompiendo el monopolio actual que encarece los fletes.
El siguiente anuncio, esperado por muchos sectores, apunta a generar un shock de inversión en infraestructura vial. El plan incluye la licitación de 6.000 kilómetros de rutas con proyectos de ampliación para transformarlas en autopistas y autovías. Más banquinas, nuevos carriles, más seguridad. Este anuncio se suma al ya implementado uso de los bitrenes, un logro alcanzado durante esta gestión, que le ha permitido a algunos productores y fabricantes una baja del 40% en el costo logístico.
En definitiva, se está abriendo el juego para conseguir mejores tarifas, mejor servicio y menores tiempos logísticos.
Internet para todos
Dentro de los numerosos logros de gestión enumerados por el ministro, algunos aparecen como éxitos difíciles de discutir, como el fin de la restricción que impedía el ingreso de proveedores satelitales de internet. Hasta entonces, muchos productores agropecuarios no podían acceder a equipos de última generación conectados a la red, salvo que el tendido de fibra óptica llegara a su localidad y que, desde allí, la conectividad inalámbrica acompañara. El resultado quedó reflejado en tres imágenes exhibidas durante la presentación: una Argentina de 2023 con apenas algunas zonas aisladas con conectividad frente a un mapa de 2025 prácticamente cubierto de puntos negros interconectados. El beneficio no solo alcanzó al sector agropecuario, sino también a miles de poblaciones que hoy cuentan con internet de mejor calidad y a menor costo. Un golpe directo al histórico lobby del internet por cable dentro del ENACOM. Otros hitos mencionados fueron la unificación del tipo de cambio, la habilitación para importar maquinaria usada, la eliminación de derechos de exportación para numerosos rubros y la desregulación del mercado de warrants.
Navegación más Barata
La reforma de la Ley de Cabotaje fue, quizás, uno de los puntos con menor nivel de precisión técnica de la jornada. El ministro se dirigió de forma directa al gobernador de Misiones para anunciarle que la reforma en la Ley de cabotaje beneficiaría al sector foresto-industrial con una reducción del 15% en sus costos logísticos. Sin embargo, para los especialistas de la actividad, un anuncio de esta naturaleza requiere un desglose informativo mucho mayor. A priori la proyección de un impacto uniforme del 15% despierta escepticismo en el sector, donde se advierte que las asimetrías de la matriz del
transporte impiden un cálculo tan lineal sin analizar la letra chica de la normativa.
Organismos Oficiales, a lo suyo
Sturzenegger fue tajante respecto al rol estatal del SENASA, INASE e INTA. Durante años estos organismos fueron ampliando sus roles, desvirtuándose el objetivo central, hasta llegar, por ejemplo, a decidir cuándo un productor podía o no sembrar su campo. Sturzenegger planteó un cambio de paradigma para que estos organismos dejen de ser obstáculos y se limiten a sus funciones específicas.
El nuevo rol del INASE: El objetivo central de la nueva Ley de Semillas es permitir un salto cualitativo al productor para que acceda a genética de última generación a nivel mundial para potenciar su competitividad. Según palabras del ministro, esto no encarecerá la producción sino que cada uno decidirá la calidad de semilla que quiere. En ese contexto el INASE dejará de fiscalizar semillas para convertirse en un tribunal de alzada que resuelva conflictos de propiedad intelectual exclusivamente entre privados.
El organismo tampoco seguirá siendo interventor en la comercialización entre dueños de tecnología y los productores. El pago de regalías se acordará entre privados
en forma directa.
SENASA: policía sanitaria y nada más: “El Senasa es la policía sanitaria. Tiene que estar para evitar una plaga o para verificar que las exportaciones sean sanas, pero no tiene nada que hacer controlando la calidad del producto, eso es un tema del mercado”, sostuvo. Con esta frase el ministro dejó en claro que será un organismo dedicado exclusivamente a la sanidad y la certificación exportadora, dejando atrás funciones vinculadas al control comercial, de calidad o burocrático. Bajo esa lógica, el funcionario reivindicó la desregulación aplicada sobre la industria frutícola y la reducción de trámites dentro del organismo: “La regulación de la fruta era más o menos de 1 kilo y medio de papel, y ahora no son ni 50 gramos”. Con respecto a la vacunación contra la aftosa el ministro mostró el logro de haber bajado el precio de la vacuna de 1,40 a 0,90 centavos de dólares aunque afirmó estar lejos de su objetivo que es alcanzar los 0.40 centavos que está en Uruguay.
INTA y la Autonomía del Productor. A partir de ahora el INTA debe dedicarse a la investigación y no tendrá potestad para dictar directivas sobre el manejo de los tiempos de siembra o cosecha de los productores. Un discurso muy aplaudido por los asistentes.
Política
Del populismo fiscal a la competencia por inversiones
Gobernadores reinventan el rol del Estado para seducir al sector privado.
Por Paola Batista.
El cambio más invisible, pero quizás más profundo y efectivo que produjo Javier Milei no pasa solamente por el ajuste fiscal o la baja de la inflación, sino por haber quebrado décadas de mala praxis político-económica que parecían inmodificables en la Argentina.
Con distintos matices ideológicos, cada vez más gobernadores comenzaron a entender que el nuevo escenario político y económico, junto con otra forma de hacer política, llegaron para quedarse.
El discurso centrado durante años en el gasto público, los subsidios, la mayor presión tributaria y una mayor intervención del Estado comenzó a incorporar con más fuerza conceptos vinculados a la competitividad, la atracción de inversiones, la reducción de impuestos distorsivos y la construcción de Estados más pequeños y eficientes, que acompañen al sector privado y no lo obstaculicen.
En Jonagro 2026 esa transformación quedó expuesta con claridad. Gobernadores y dirigentes provinciales dejaron de competir por subsidios para empezar a competir por capital, infraestructura y previsibilidad. Río Negro apuesta por expandir su frontera agroindustrial irrigada; Corrientes acelera inversiones forestales y ganaderas de escala internacional; y Entre Ríos impulsa un régimen de incentivos inspirado en el RIGI para captar nuevas inversiones productivas.
La lógica parece haber cambiado porque ya no se trata solamente de administrar recursos del Estado, sino de generar las condiciones para crear riqueza, atraer inversiones y potenciar al sector privado como motor del desarrollo.
La voz de los tres dirigentes también coincidió en un reclamo central: avanzar hacia una profunda reforma tributaria nacional, provincial y municipal que permita aliviar la presión fiscal sobre la producción, reducir costos y mejorar la competitividad de las economías regionales.
Río Negro apuesta al agro con alivio impositivo y previsibilidad
Con un discurso más cercano al pragmatismo productivista libertario que al peronismo clásico de sus raíces, el Gobernador WERETILNECK buscó posicionar a Río Negro como una provincia amigable para las inversiones cuyas políticas ya muestran resultados exitosos.
Durante su exposición en Jonagro 2026, el mandatario remarcó que Río Negro busca consolidar un modelo donde “lo mejor que puede hacer el Estado y una provincia es no molestar”, acompañado de políticas impositivas orientadas a reducir costos para la producción agroindustrial. En ese sentido, destacó que la actividad primaria vinculada al agro y la ganadería tiene alícuota cero en Ingresos Brutos y que las industrias y los servicios vinculados al agro y la ganadería pagan apenas el 1%.
A esto se suma una reciente reducción del 60% en la carga impositiva aplicada al consumo de electricidad y gas, llevando la alícuota del 2,5% al 1%, una medida pensada especialmente para sectores donde el costo energético resulta determinante. También mencionó la eliminación de sellos para vehículos destinados a actividades productivas y nuevos esquemas de promoción industrial con exenciones
por hasta 15 años.
Weretilneck sostuvo que la provincia busca diferenciarse ofreciendo tres garantías centrales para quienes invierten: estabilidad política, seguridad jurídica y previsibilidad económica. “Cualquier inversor debe saber que no va a encontrarse con un gobierno que le cambie las reglas o le cree nuevos impuestos de un día para otro”, resumió. El gobernador afirmó que esas condiciones son las que hoy permiten que Río Negro se ubique entre las principales provincias receptoras de inversiones bajo el RIGI, con proyectos por US$18.700 millones vinculados principalmente al desarrollo energético y exportador.
Pero el foco productivo continúa puesto en el agro. El mandatario aseguró que el gran desafío de la provincia es avanzar en una expansión de la frontera agrícola irrigada, aprovechando las ventajas naturales del territorio con una permanente disponibilidad de agua, mayor cantidad de horas de luz y nuevas zonas aptas para producción intensiva.
Actualmente, Río Negro cuenta con unas 27.000 hectáreas de maíz y 28.000 de alfalfa, con rindes comparables a los de la zona núcleo. Además, destacó el crecimiento de economías regionales como cerezas, cebolla, frutos secos y vitivinicultura, junto con una ganadería bovina que ya alcanza las 700.000 cabezas y que logró sostenerse pese a una década de sequía.
En paralelo, la provincia trabaja junto al BID en el desarrollo de tres nuevos valles irrigados -Guardia Mitre, Negro Muerto y Colonia Josefa- que permitirían incorporar más de 77.000 hectáreas productivas adicionales en el norte patagónico.
Con ese horizonte, Weretilneck planteó que Río Negro busca transformarse en uno de los grandes polos productivos y exportadores del país, combinando expansión agroindustrial, infraestructura y reglas de juego estables para el capital privado.
Corrientes acelera su apuesta productiva con inversiones forestales y ganaderas
Con un discurso enfocado en la competitividad, la seguridad jurídica y las inversiones ya encaminadas, JUAN PABLO VALDÉS -intendente de Ituzaingó y hermano del actual gobernador provincial- se posicionó como una de las figuras emergentes del oficialismo correntino. El mandatario local tuvo a cargo la presentación de su provincia, destacándola como el territorio que hoy ostenta el mayor potencial de transformación productiva del norteste argentino.
El dirigente correntino respaldó las reformas impulsadas por el Gobierno nacional y reclamó avanzar rápidamente con la reforma impositiva y la ley de cabotaje, por considerar que los ríos deben convertirse en “la principal vía de
comunicación al mundo” para reducir costos logísticos y mejorar la competitividad.
Sin embargo, también tomó distancia de las posiciones más aperturistas: “es necesario mirar a nuestras economías regionales y entender que hay lugares donde sí necesitamos algunas barreras arancelarias para defendernos de la industrialización que hay en otro lugar y que acá en Argentina se trata de acelerar a un ritmo que necesita mucho más atención”, sostuvo.
Valdés destacó que, pese a la caída de la coparticipación, Corrientes logró mantener durante ocho años el orden fiscal y avanzar en infraestructura estratégica. Entre los principales desarrollos mencionó los 18 parques industriales, los puertos de Ituzaingó y Corrientes ya operativos y el futuro puerto de Lavalle, pensado para cargas de mayor calado y para potenciar especialmente al sector arrocero. En materia tributaria, remarcó que la provincia ofrece promoción industrial con alícuota del 0% en Ingre-
Alberto Weretilneck, Gobernador de la Provincia de Río Negro.
Juan Pablo Valdés, intendente de Ituzaingó.
sos Brutos para industria y producción, mientras que las tasas generales del mismo tributo rondan el 1,9%.
A eso sumó un esquema de estabilidad jurídica respaldado por la Ley 5470, que garantiza condiciones por más de 15 años.
Pero el eje central de su exposición estuvo puesto en las inversiones forestales y ganaderas que, según afirmó, ya dejaron de ser una expectativa para transformarse en proyectos concretos.
Valdés confirmó el avance de una planta de celulosa de fibra larga de pino que ingresará bajo el RIGI, pasada la etapa del estudio ambiental, la instalación podría comenzar entre octubre y noviembre de este año.
Las cifras presentadas reflejan la magnitud de la apuesta: Corrientes hoy exporta alrededor de 350 millones de dólares, pero solamente la producción de fibra larga permitiría sumar otros 950 millones de dólares adicionales, más 100 millones extras en derivados. Además, aseguró que el proyecto generará cerca de 13.000 puestos de trabajo directos e indirectos.
El dirigente también puso el foco en el negocio ganadero, celebrando la llegada de un frigorífico que le permitirá retener a la provincia 1,2 millones de terneros que se van para engorde y faena, generando además empleos asociados.
Otro de los mensajes que buscó transmitir fue el potencial de valorización de la tierra correntina. Señaló que los campos productivos todavía rondan entre 900 y 1.500 dólares por hectárea, aunque anticipó que el desembarco de la industria forestal provocará “un cambio realmente tremendo” en esos valores.
Sobre el cierre, volvió a insistir en la necesidad de aliviar la presión sobre el sector productivo y expresó su expectativa de que el crecimiento futuro de sectores como energía, oil & gas y minería permita descomprimir la histórica carga fiscal sobre el agro.
“Cuando entendamos que le tiene que ir fenomenal al sector privado para que le vaya fenomenal a un gobierno provincial y nacional, ese va a ser el camino que nunca más los argentinos vamos a abandonar”, concluyó.
Entre Ríos defiende un nuevo rol para la política
y apuesta a las inversiones
Con un discurso atravesado por la autocrítica hacia décadas de malas políticas económicas, ROGELIO FRIGERIO sostuvo que la Argentina comienza a enfrentar “problemas nuevos” algo muy positivo desde su ponto de vista, luego de más de medio siglo repitiendo las mismas crisis estructurales. Planteó que el principal desafío del Estado debe ser generar condiciones para que el sector privado invierta, produzca y genere empleo. El mandatario entrerriano consideró que “debería ser el
último año” en el que el campo combine cosechas récord con baja rentabilidad y apuntó directamente contra la presión tributaria. En ese sentido, reclamó avanzar hacia un nuevo acuerdo fiscal federal coordinado entre Nación, provincias y municipios para eliminar gradualmente los “impuestos distorsivos”.
Frigerio pidió priorizar la eliminación de las retenciones y el impuesto al cheque a nivel nacional; de Ingresos Brutos y Sellos en las provincias; y de las “tasas disfrazadas de impuestos” en los municipios.
El gobernador también destacó que una nueva forma de hacer política llegó para quedarse, donde su función principal es facilitar inversiones y mejorar la competitividad, reduciendo gastos y haciendo más eficiente el Estado. Al presentar a Entre Ríos como una provincia con gran potencial de crecimiento, remarcó la creación de un régimen provincial de incentivo a las inversiones inspirado en el RIGI nacional. Según detalló, las nuevas inversiones en Entre Ríos no pagan impuestos provinciales por 15 años, con posibilidad de extender el beneficio por otros cinco. De acuerdo con los números presentados, el esquema ya comprometió más de 300.000 millones de pesos en inversiones, involucra a más de 150 empresas y proyecta la creación de más de 2.000 puestos de trabajo, principalmente vinculados al sector agroindustrial.
Frigerio también destacó el ingreso de Entre Ríos a la Hidrovía, la reactivación de puertos como Concepción del Uruguay, La Paz, Diamante e Ibicuy y la necesidad de mejorar rutas e infraestructura logística, aunque admitió las limitaciones presupuestarias que enfrentan las provincias. “Estamos demostrando que se puede mejorar la gestión pública aprovechando cada peso de los contribuyentes con más transparencia, compromiso y eficiencia”, afirmó.
Rogelio Frigerio, Gobernador de la Provincia de Entre Ríos.
Ganadería
Revelan la estrategia de resistencia a los fármacos de un parásito de interés para la ganadería
Es el causante de la tritricomonosis, una enfermedad reproductiva que afecta a los bovinos y que tiene fuerte impacto en el sector productivo. Un equipo del CONICET logró describir de qué manera enfrenta las condiciones de estrés y el efecto de las drogas antiparasitarias.
Descubierta hace un siglo, la tritricomonosis bovina es una enfermedad infecciosa que representa un perjuicio económico sustancial para el sector ganadero por la alta tasa de pérdidas reproductivas que provoca en las vacas. En la actualidad, la herramienta más utilizada para disminuir su impacto productivo es el control sanitario de los rodeos, que consiste en diagnosticar y separar a los animales positivos, ya que los tratamientos utilizados históricamente derivaron en la resistencia de Tritrichomonas foetus, el parásito que la causa, y dejaron de emplearse durante la década del ’80. Un equipo de investigación del CONICET en el Instituto Tecnológico de Chascomús (INTECH, CONICET-UNSAM) trabaja para conocer en detalle la biología de T. foetus, sus vías de transmisión, estrategias de resistencia y de replicación. Los resultados de últimos avances obtenidos fueron dados a conocer en un artículo publicado en Nature Communications.
“En este trabajo hemos demostrado por primera vez que T. foetus es capaz de formar quistes o formas de resistencia cuando es sometido a diferentes tipos de estrés, como la falta de nutrientes o variaciones del pH, o a la droga metronidazol, que se usó históricamente para los tratamientos”, comenta Verónica Cóceres, in -
Equipo de trabajo del INTECH.
vestigadora del CONICET en el INTECH y responsable del equipo de trabajo. Para probarlo, el grupo realizó ensayos in vitro en los que expuso al parásito a esas condiciones de estrés y analizó las características de las paredes quísticas que forma. “De esta manera, logramos responder cómo y por qué T. foetus resistía a las terapias antiparasitarias, y realizamos una descripción biológica detallada de esas estructuras de resistencia que le permiten sobrevivir en condiciones adversas, información que podría resultar clave para evaluar su persistencia ambiental y su impacto en la epidemiología de la infección”, apunta Cóceres.
Por otro lado, los resultados arrojaron un dato particu-
lar acerca del tipo de replicación del parásito: “Observamos que los quistes son formas de latencia, un estado de pausa en el cual el parásito permanece hasta que se produce un estímulo determinado, por ejemplo, un cambio en las condiciones del ambiente. Lo interesante es que, durante ese estado, T. foetus es capaz de replicar su ADN y generar múltiples copias del material genético.
Entonces, cuando recibe el estímulo adecuado y ocurre el desenquistamiento, es decir cuando sale del quiste, de un único individuo que lo formó pueden emerger numerosos parásitos”.
A nivel científico, los resultados son esclarecedores porque redefinen la comprensión de la biología de este microorganismo, y tienen además una fuerte incidencia en el aspecto productivo, particularmente para el sector ganadero, ya que la información generada permitirá evaluar nuevos aspectos de la transmisión del parásito que contribuyan a modificar las estrategias de manejo de los rodeos y plantear tratamientos antiparasitarios alternativos. “Los hallazgos sugieren la necesidad de revisar esas estrategias teniendo en cuenta los modos de transmisión del parásito y esta forma de resistencia que favorece su persistencia. Nosotros proponemos un vínculo ida y vuelta entre el sector productivo y el científico para aportar soluciones conjuntas a este problema, y estamos trabajando activamente con productores de Chascomús para evaluar in situ el comportamiento de T. foetus en las condiciones reales del ambiente”, subraya Cóceres.
Opinión
Melisa GALVANO QUIROGA
Consultora independienteDocente Universitaria.
Metodo KEFI Un nuevo enfoque de las negociaciones
KEFI es una palabra griega que significa “pasión” “alegría” y tiene un profundo sentir en el pueblo griego porque cuando ven una persona desorientada, desconectada de su chispa divina le dicen “tenés que encontrar tu Kefi” eso significa volver a su sentido de la vida, a su propósito. Tras casi dos décadas como negociadora internacional una de las coincidencias que encontraba en los procesos de negociación es la falta de preparación integral de los negociadores y por tanto de las negociaciones. El enfoque duro aplica a una buena definición de objetivos,
estrategia, tácticas y un acuerdo. Sin embargo, el recorrer el mundo, mesas de negociadores y diferentes culturas me permitieron empezar a mirar el escenario como una observadora neutral y entre varios aprendizajes que conseguí uno de los más importantes fue entender que a veces las negociaciones fracasan porque las personas no se escuchan, porque toman todo personal y no saben diferenciar; se enojan, se frustran y en definitiva muchas veces las emociones juegan en contra. Ello lleva a un cansancio mental, emocional y corporal que pone al negociador en su peor versión cuando tal vez estaba a segundos de convertir el gol de oro. Así fue que decidí diseñar el Método Kefi promoviendo negociaciones con sentido y propósito llevadas adelante por negociadores capacitados en un equilibrio entre mentrecuerpo-emoción. Estos tres pilares forman parte del Método por el cual se promueve capacitar en los tres aspectos a quienes deseen aprender a negociar y/o mejorar sus habilidades negociadoras.
El pilar sobre mente está conformado por la capacitación en planificación de negociaciones en cada una de sus etapas; el desarrollo de una Matriz F.O.D.A.; elaboración del mapa de actores, identificación de objetivos, tácticas y estrategias. Todo ello se realiza bajo el paradigma de negociación del Método Harvard sobre el cual también se dicta una capacitación especial.
El pilar emocional se vinculada con el desarrollo de herramientas de gestión emocional que faciliten el desempeño del negociador. Para ello se capacita en comunicación efectiva; el arte de preguntar y escuchar; lenguaje verbal y no verbal (corporal).
El pilar cuerpo incluye una capacitación efectiva sobre habilidades de contingencia ante momentos álgidos de una negociación en la cual es necesario tener herramientas fáciles que desactiven tensiones y malestares que puedan sentirse a nivel kinestésico. En tal sentido se capacita sobre herramientas de respiración, trabajo con frio-calor para dar respuestas rápidas en el corto plazo y
también desarrollar algunas herramientas de desarrollo a mediano y largo plazo como la meditación.
La propuesta en valor del Método KEFI es lograr estados de mutua satisfacción que van más allá de alcanzar o no un acuerdo; porque muchas veces en el apuro se firma algo que no se va a cumplir con tal de cerrar; y en el tiempo, la ruptura es moneda corriente para que el vínculo no prospere.
Desde KEFI se capacita justamente para mantener en todo momento vínculos de confianza, de diálogos y consenso más allá de que sea el tiempo indicado o no de firmar un acuerdo. El valor agregado al final del día es que el gol de oro sea poder crear y mantener vínculos que conecten mundos de oportunidades.
Opinión
Lucio ROSSI
Grupo Joven Fundación Libertad. Estudiante avanzado Relaciones Internacionales
La reunificación ya no existe. Al menos en el papel
por completo. Y en política, como en literatura, lo que se omite dice tanto como lo que se escribe.
Hay gestos políticos que valen más que mil discursos, como por ejemplo, la presencia de Richard Nixon en la República Popular China en 1972, o la caída del muro de Berlín en 1989. Borrar una palabra de una Constitución es uno de ellos; y, Corea del Norte acaba de hacer exactamente eso: en la última revisión de su carta magna, presentada en marzo y confirmada esta semana por el Ministerio de Unificación surcoreano, Pyongyang eliminó toda referencia a la reunificación de la península. La cláusula que durante décadas establecía como objetivo del Estado “lograr la unificación de la patria” simplemente desapareció. Es decir, no fue reemplazada ni reformulada, sino que fue borrada
Para quienes estudiamos las relaciones internacionales, este tipo de movimiento no es un detalle burocrático ni un tecnicismo jurídico: es una declaración estratégica de primera magnitud. Las constituciones no son solo documentos legales, sino que son también manifiestos de intención. Lo que un Estado decide inscribir en su ley fundamental revela el proyecto político que quiere legitimar hacia adentro y señalizar hacia afuera. Y lo que Kim Jong Un eligió suprimir es inequívoco: Corea del Sur ya no es una hermana separada a reunir, sino un Estado extranjero y hostil con el que se comparte, a desgano, una frontera. El sueño de la nación coreana unida, que había sobrevivido décadas de retórica oficial como promesa perpetuamente diferida, acaba de recibir su certificado de defunción constitucional.
La nueva carta magna del Estado comunista norcoreano además de eliminar la reunificación, hace algo más revelador: define el territorio y sus fronteras con una cláusula que lo delimita
al norte con China y Rusia, y al sur con “la República de Corea”. Es decir, le otorga a Seúl existencia constitucional como Estado vecino, no como parte de una nación dividida que algún día volverá a ser una. Este reconocimiento implícito puede sonar moderado a oídos desprevenidos, pero en el marco de la política de Kim es todo lo contrario: es la formalización jurídica de la enemistad permanente. Ya no hay una Corea dividida esperando la reunificación, hay dos Estados, y uno de ellos es el enemigo. El contexto, como siempre en política internacional, importa tanto como el hecho mismo. En marzo, el propio Kim calificó a Seúl como el “Estado más hostil” en un discurso de política general. Abril cerró como el mes con mayor cantidad de pruebas de misiles en más de dos años: cuatro lanzamientos en treinta días. Pyongyang profundiza mientras tanto su alianza con Moscú, enviando tropas y proyectiles de artillería al frente ucraniano a cambio de asistencia tecnológica, combustible diplomático y cobertura en el Consejo de Seguridad. El llamado “aislamiento norcoreano”, tan fre-
cuentemente descrito como el rasgo definitorio del régimen, es en realidad una elección deliberada: Kim ha anclado la supervivencia de su sistema en el eje autoritario ruso-chino, cerrando definitivamente la ventana del diálogo con Occidente y con su patio delantero.
Desde una perspectiva liberal en relaciones internacionales, la situación coreana ilustra con brutal claridad una tensión tan antigua como los Estados mismos: la de los regímenes que necesitan un enemigo externo para mantener la cohesión interna. Kim no puede permitirse la reunificación, ni siquiera como utopía constitucional diferida, porque la reunificación implicaría tarde o temprano la comparación entre dos modelos de organización política y social. Y esa comparación, como sabe cualquiera que haya visto una toma satelital de la península de noche, es devastadora para el Norte, y más gratificadora para el Sur. La oscuridad literal de Corea del Norte frente al brillo resplandeciente de Seúl es la metáfora más honesta de lo que separa a ambos países: no una historia común ni una lengua compartida, sino dos sistemas radicalmente distintos con resultados esperadamente distintos. Uno genera prosperidad, apertura, diversidad, grandes tecnologías y libertades individuales. El otro genera hambre, culto al líder, silencio, sumisión y obediencia bajo amenaza de campos de concentración que el régimen ni siquiera se molesta en negar del todo. A esta altura no hace falta aclarar a cual Estado estoy describien-
do en cada oración, queda a criterio de cada uno.
¿Qué queda entonces del sueño de la reunificación? En el Sur, el presidente Lee Jae Myung sigue ofreciendo conversaciones sin condiciones previas, invocando paz y destinos históricos compartidos. Es una postura comprensible desde lo simbólico y hasta admirable desde lo humano. Sin embargo, resulta cada vez más difícil de sostener frente a una realidad que el Norte está construyendo, bloque a bloque, en el texto de su propia Constitución. En otras palabras, cuando tu vecino borra tu nombre de su proyecto histórico y lo reemplaza con el rótulo de “enemigo más hostil”, el diálogo sin condiciones previas no es generosidad ni apertura: es el fin de una era que el tiempo tendrá que demostrar si es virtud o error de cálculo.
La reforma constitucional tiene además una dimensión interna que merece atención. Por primera vez, Kim queda definido explícitamente como “jefe de Estado” y se ubica por encima de la Asamblea Popular Suprema en el orden institucional, eliminando la facultad nominal del parlamento para destituirlo. Se le otorga el control directo sobre las fuerzas nucleares, incluyendo la capacidad de delegar ese mando en las condiciones que él mismo defina. Asimismo, se eliminan las referencias a los logros de su abuelo Kim Il-sung, fundador del Estado, y de su padre Kim Jong-il: ya no hay dinastía visible, hay un líder. Solo uno. La iconografía familiar que durante décadas justificó el poder por heren-
cia biológica va siendo reemplazada por una legitimidad que Kim busca construir en su propia figura, desvinculada del linaje y apoyada únicamente en el miedo, el arma nuclear y el control absoluto de la información. Lo que está ocurriendo en Pyongyang es, en su esencia, la consolidación de un poder personal sin contrapesos ni historia que lo preceda, envuelto en el lenguaje técnico de la modernización constitucional. Cada reforma se presenta como institucionalización; cada provocación militar, como defensa soberana legítima. Es el manual del autoritarismo contemporáneo, ejecutado con la eficiencia fría de un régimen que lleva décadas perfeccionando el arte de sobrevivir pese a todo pronóstico. El mundo lo mira con una mezcla de desconcierto, prudencia y resignación.
La pregunta que permanece abierta, y que ningún analista puede responder con certeza hoy, es si esta formalización de la hostilidad es el punto de llegada de una evolución política o apenas una estación en un trayecto más peligroso. Las constituciones se pueden reescribir; las palabras borradas pueden volver a aparecer bajo otras formas. No obstante, las voluntades políticas que las redactan, cuando están tan concentradas en una sola persona y tan blindadas de cualquier control externo, son considerablemente más difíciles de revertir aún.
Por ahora, la reunificación de la península coreana no existe. Al menos en el papel. Y en política, a veces, el papel es lo único que importa.
OLIMPIA
Lanza un “Acelerador de Sostenibilidad” para PyMEs y Bancos.
Los Programas Ejecutivos “Acelerador de Sostenibilidad”, han sido diseñados para potenciar la sostenibilidad financiera y corporativa. Capacitan en las nuevas exigencias del mercado global, con el objetivo de permitir a las empresas acceder a financiamiento internacional, aumentar su competitividad y asegurar un crecimiento resiliente.
Accedé al brochure del Programa Acelerador de Sostenibilidad para PyMEs. (pegar link https://drive.google.com/file/d/1IFfzmze7lDPLpv Gd63P0PF82FGgRuGUE/view?usp=sharing)
Accedé al brochure del Programa Acelerador de Sostenibilidad para bancos. (Pegar link https://drive.google.com/file/d/1aA2PfOtkt6sK8 Wnx4cg84IJcD2egaCHL/view?usp=sharing)
Entre los principales temas de trabajo, se destaca un programa de 12 sesiones teórico-prácticas que incluye:
• Acompañamiento experto para alinearse con estándares de organismos internacionales (OCDE, ONU, OIT) y bloques regionales (UE, MERCOSUR);
• Capacitaciones técnicas en gestión de riesgos Ambientales, Sociales y de Gobernanza/ESG, debida diligencia en Derechos Humanos (Ómnibus CSDDD), Principios de Ecuador y tendencias regulatorias CSRD/ESRS, TNFD, ISSB);
• Código de Ética alineado a la Ley N° 27.401 y estándares ASG;
• Recomendaciones concretas en base a información que surge de los encuentros;
Para más información, contactarse con: hola@olimpiaconsultora.com.ar olimpiaconsultora.com.ar +54 9 11 7373-9376 YPF
El estratégico yacimiento argentino que puede incluso abastecer de gas a Chile.
Los planes de Yacimientos Petrolíferos Federales Argentinos (YPF) son aumentar la producción de Gas Natural Licuado (GNL), potenciando la integración de Argentina y Chile con proyectos sólidos y rentables.
El recurso del gas en Vaca Muerta, Neuquén, es muy grande y tiene una reserva proyectada a 2050. Según cifras oficiales del Gobierno, Vaca Muerta resalta como el 2do yacimiento a nivel global en cuanto a gas y el 4to respecto a petróleo.
Por ello, hay suficiente material para abastecer a toda la Argentina y además exportar a otros países de la región, donde Chile surge como aliado ideal comercialmente.
ADIDAS
Celebra los 125 años de River Plate con una camiseta aniversario.
La nueva camiseta conmemorativa recupera elementos históricos de River Plate y combina diseño retro, tecnología deportiva y referencias a algunas de las etapas más emblemáticas del club en sus 125 años de historia.
Adidas celebra el 125° aniversario de la fundación del Club Atlético River Plate con el lanzamiento de una camiseta exclusiva que rinde homenaje a la gloriosa historia de la institución.
Su diseño, fiel al ADN millonario, presenta la icónica banda roja aplicada mediante una técnica de costura que remite a sus primeras versiones. La camiseta incorpora además uno de los primeros escudos oficiales registrados por el club y el regreso del logo de adidas Originals, ambos aplicados a tono, reforzando el carácter histórico de la prenda. Como detalle especial, incluye una etiqueta conmemorativa por los 125 años.
La nueva camiseta se completa con shorts y medias en color “carbón”, evocando una de las combinaciones más emblemáticas utilizadas por equipos legendarios de River durante sus primeras décadas.
Desarrollada con tecnología CLIMACOOL, la camiseta ofrece mayor confort gracias a su sistema de absorción y ventilación. La nueva camiseta 125° aniversario ya se encuentra disponible en la app de adidas, adidas.com.ar, tiendariver.com y en el adidas store del Museo River.
TESACOM
Redefine el estándar tecnológico del agro: Más allá del internet satelital.
En un contexto donde la hiperconectividad es una realidad, el sector agroindustrial se enfrenta a un nuevo desafío: pasar de la simple conexión a la automatización de procesos. Tesacom, con más de 25 años de experiencia en telecomunicaciones, se posiciona como el socio estratégico para cerrar la brecha entre el dato y la acción.
Si bien la tecnología Starlink ha facilitado el acceso en zonas remotas, el diferencial de Tesacom radica en la ingeniería de servicios sobre la conectividad:
1. Soporte y Gestión Operativa: Control total sobre el estado del servicio, seguridad de datos y optimización de costos operativos.
2. Monitoreo en Tiempo Real: Implementación de soluciones que permiten conocer la ubicación y estado de activos distribuidos, desde camionetas hasta maquinaria pesada.
3. Continuidad Garantizada: Desarrollo de kits móviles y soluciones energéticamente independientes para períodos críticos de siembra y cosecha donde el tiempo muerto no es una opción.
RASTI
Le hizo llegar su auto hecho de bloques argentinos a Franco Colapinto.
La marca argentina de juguetes desarrolló junto a NøBullshit una acción que convirtió un regalo en una historia de alto impacto orgánico.
Cuando Franco Colapinto confirmó su visita a Argentina, Rasti tenía una ventana de oportunidad y una decisión estratégica por delante: sumarse a la conversación como marca relevante sin los recursos de un sponsor oficial.
La respuesta fue una campaña de alto contenido emocional construida sobre un insight directo: Franco Colapinto es argentino, y merece tener su auto hecho con bloques argentinos. El equipo desarrolló una réplica del auto de Franco en bloques Rasti acompañada de una carta escrita a mano por Antonio Dimare, fundador de la compañía. Además, se hizo una convocatoria abierta: cualquier familia podía dejarle un mensaje a Franco para incluir dentro de la caja de regalo. (Ver convocatoria)
El domingo de la exhibición, el equipo estuvo presente en los alrededores del evento sumando mensajes de último momento y distribuyendo productos.
El resultado superó las expectativas de entrega: la madre de Franco se comunicó directamente con la marca para recibir el regalo. Colapinto lo recibió personalmente y agradeció a las familias que participaron.
En pocos días, la campaña acumuló más de 400 mil vistas y más de 1.500 mensajes de familias argentinas.
MAIL BOXES
Los envíos a EE.UU., México y Canadá cuestan un 50% menos.
En el marco de uno de los eventos deportivos más esperados del año, Mail Boxes Etc. presenta una promoción especial para quienes necesiten realizar envíos internacionales durante el Mundial. La compañía ofrecerá un 50% de descuento en envíos de exportación desde Argentina a Estados Unidos, México y Canadá, acompañando el movimiento de personas, productos y regalos que suele incrementarse durante estas fechas. De esta manera, por tiempo limitado, camisetas, banderas y bombos podrán viajar hacia los principales destinos del torneo a mitad de precio. Además, MBE facilitará de forma gratuita las cajas para estos envíos.
La iniciativa estará disponible del 5 de junio al 19 de julio y busca facilitar los envíos personales hacia los destinos donde se disputará la competencia. Los interesados en obtener el descuento en sus envíos solo necesitarán solicitarlos en una sucursal de MBE dentro del plazo estipulado y a los destinos mencionados (EEUU, México y Canadá).
“Sabemos que durante este tipo de eventos globales aumentan significativamente los intercambios y envíos internacionales. Por eso decidimos acompañar este momento tan especial y esperado por todos los argentinos con una propuesta concreta que permita a las personas enviar sus pedacitos de Argentina de manera más accesible, segura y eficiente”, señaló Santino Rebuffo, Country Manager de MBE en Argentina.
Este importante descuento podrá ser utilizado tanto por quienes viajen a México, EEUU y Canadá durante el mundial como por aquellos que residen en esos países. De acuerdo con los datos del Portal de Datos Mundiales sobre la Migración, Argentina cuenta con 1,2 millones de emigrantes viviendo en diferentes países del mundo.
En los últimos años, los envíos internacionales comenzaron a incorporar un componente cada vez más significativo: la nostalgia. Los llamados “productos nostálgicos” se convirtieron en puentes afectivos que conectan a las personas con sus recuerdos, sus raíces culturales y los vínculos con sus seres queridos, incluso a la distancia.
Al ampliar la oferta de estilos pierde su liderazgo e identidad en el sector atlético.
El eje del problema según Jay Sole, el analista de UBS, reside en la percepción. Durante años, Nike logró un equilibrio poco común entre volumen masivo y aspiración, sosteniendo una imagen de excelencia. Pero ese balance se ha debilitado. La expansión hacia canales de gama media y baja amplió la distribución, aunque al costo de erosionar el aura de exclusividad que sustentaba su posicionamiento. En paralelo, el mercado se ha poblado de marcas que ocupan nichos de alto valor con propuestas técnicas y especializadas, como On, Hoka, ASICS y New Balance. Estas compañías han reforzado su credibilidad en rendimiento, un terreno donde Nike parece haber cedido protagonismo en los últimos años al priorizar el ‘estilo de vida’. La pregunta que emerge es -según Jay Sole- si Nike podrá recuperar su rol como referencia indiscutida del sector o si deberá redefinir su estrategia en un mercado más fragmentado y exigente. Lo que parece claro es que el equilibrio entre volumen, innovación y prestigio, que durante años fue su principal fortaleza, hoy enfrenta una tensión creciente.
Entre los productos más enviados se destacan el mate y la yerba, símbolos de encuentro y pertenencia, junto con clásicos como el dulce de leche, alfajores, chocolates y galletitas argentinas, elegidos por su valor afectivo y su autenticidad. Pero esas cajas no solo transportan sabores: también viajan objetos cargados de significado, como camisetas de fútbol, libros en español o incluso fotos familiares impresas, que ayudan a mantener viva la identidad cultural y el vínculo con las raíces, incluso a la distancia.
La promoción aplicará sobre servicios seleccionados de envíos internacionales y estará disponible en sucursales de Mail Boxes Etc. en Argentina. Además del beneficio económico, los clientes podrán acceder al seguimiento online de sus paquetes, asesoramiento personalizado y diferentes alternativas logísticas según el tipo de envío realizado. Para consultar los términos y condiciones, acceder a https://mbe.ar/terminosy-condiciones-promo-futbol/
Con presencia internacional y una fuerte expansión en la región, Mail Boxes Etc. continúa consolidándose como una de las compañías referentes en soluciones logísticas, e-commerce y envíos internacionales, ofreciendo servicios tanto para consumidores individuales como para pequeñas y medianas empresas.
El nuevo hábito financiero: por qué se disparan las transferencias internacionales desde Argentina
El envío de dinero al exterior dejó de ser un fenómeno coyuntural para convertirse en uno de los movimientos más dinámicos del sistema financiero regional. En el primer trimestre de 2026, las transferencias internacionales alcanzaron niveles récord en América Latina, según datos relevados por Global66, y consolidaron un cambio de comportamiento entre los usuarios: lo que antes respondía a contextos de urgencia hoy se integra como una práctica habitual. En ese escenario, Argentina se posiciona como uno de los mercados de mayor crecimiento y transformación. De acuerdo con el último reporte de la fintech latinoamericana, el volumen total de la plataforma superó por primera vez los US$ 1000 millones en un primer trimestre, y alcanzó los US$ 1380 millones. En ese contexto, las transferencias internacionales acumularon más de US$ 580 millones, lo que representa un crecimiento de casi 1,5 veces frente al mismo período de 2025.
Argentina: del uso de emergencia al hábito
Si hay un mercado que sintetiza esta transformación es Argentina. En apenas dos años, el volumen operado creció más de 6,5 veces: pasó de US$ 5 millones en el primer trimestre de 2024 a más de US$ 30 millones en el mismo período de 2026. En paralelo, la cantidad de operaciones casi se cuadruplicó, y superó las 113.000 transacciones trimestrales. El dato no es menor y refleja cómo el uso de estas plataformas en el país evolucionó desde un hábito de crisis hacia un esquema más estructural, en el que las transferencias internacionales forman parte de la planificación financiera de personas. El perfil del usuario argentino se refleja con claridad en los destinos elegidos. España lidera ampliamente el ranking, concentrando el 36% de las transferencias, seguida por Chile (22%), Italia (18%) y Estados Unidos (12%). Detrás de estos números aparecen distintas motivaciones. Por un lado, los vínculos históricos y culturales con Europa —especialmente con España e Italia— impulsan flujos asociados a estudios en el exterior, trámites de doble ciudadanía y programas de posgrado. Por otro, el corredor con Chile se consolida como un eje clave para el intercambio de servicios profesionales, mientras que Estados Unidos mantiene su peso como destino financiero y laboral.