Markedsrapport
Analyse af og indsigt i det kommercielle ejendomsmarked
Q1+Q2 2026
Analyse af og indsigt i det kommercielle ejendomsmarked
Q1+Q2 2026
Stærkt andet kvartal løfter transaktionsvolumen
Efter en afdæmpet start på året, hvor investeringsaktiviteten lå mærkbart under niveauet fra 2025, er markedet igen kommet op i gear. Den høje aktivitet i andet kvartal har medført, at transaktionsvolumen for første halvår af 2026 nu er på niveau med samme periode året før.
Transaktionsvolumen i første halvår af 2026 er opgjort til 31,1 mia. kr., hvilket kun er marginalt lavere end de 31,3 mia. kr., der blev registreret i første halvår af 2025. Til sammenligning var volumen ved udgangen af første kvartal omkring 20% under niveauet fra 2025, hvormed et særdeles aktivt andet kvartal har indhentet efterslæbet og dermed markerer et investeringsmarked med fornyet momentum gående ind i andet halvår af 2026.
Fremgang i antal handler
Ved udgangen af første halvår 2026 er der registreret 1.441 ejendomstransaktioner, hvilket svarer til en stigning på 8% sammenlignet med samme periode i 2025, hvor der blev registreret 1.331 handler. Fremgangen i antallet af handler, sammenholdt med den uændrede samlede transaktionsvolumen, har medført, at den gennemsnitlige handelspris i årets to første kvartaler har været knap 8% lavere sammenlignet med samme periode året forinden. Den lavere gennemsnitlige handelspris er dog i væsentlig grad præget af et svagt første kvartal, hvor milliardhandlerne udeblev.
Flere større transaktioner
På trods af en generelt lavere gennemsnitlig handelspris i første halvår af 2026 sammenlignet med 2025, har antallet af større transaktioner paradoksalt oplevet en markant fremgang. Drevet af den særdeles høje aktivitet i andet kvartal er der således gennemført 61 transaktioner på mere end 100 mio. kr. i første halvår af 2026, hvilket mar
kerer en markant stigning sammenlignet med niveauet fra samme periode i både 2024 og 2025, hvor der alene blev gennemført hhv. 42 og 43 handler i denne størrelsesorden.
Ét segment overstråler investeringsmarkedet i 2026
Boligsegmentet har været altdominerende i 2026, hvor aktiviteten med boligejendomme i andet kvartal har været den absolutte drivkraft bag den samlede transaktionsvolumen for halvåret. Der er således handlet boligejendomme for 18,7 mia. kr. indtil videre i 2026, hvilket svarer til hele 60% af den samlede volumen for første halvår.
Som følge af de seneste års markante stigninger i lejeniveauer for københavnske boliger, som har en afsmittende effekt på lejeniveauerne i de omkringliggende forstæder, er det særligt boligejendomme beliggende i Storkøbenhavn, der har været i høj kurs i 2026.
Volumen for Storkøbenhavn, som omfatter de københavnske forstæder, er således mere end fordoblet i første halvår af 2026 sammenlignet med samme periode i 2025. Læg dertil, at hele 81% af den investerede kapital i Storkøbenhavn er blevet allokeret til boligejendomme, danner der sig et tydeligt billede af den massive efterspørgsel efter boligaktiver i og omkring København. Efterspørgslen understreges yderligere ved årets hidtil største transaktion, hvor britiske M&G Real Estate erhvervede boligejendommen Banehaverne i Brøndby for 2,1 mia. kr., hvilket udgør den største transaktion med et enkeltstående boligaktiv nogensinde i Norden.
Aktiviteten med boligejendomme i de københavnske omegnskommuner betyder tilmed, at den samlede volumen for Storkøbenhavn overstiger volumen for København i første halvår af 2026, hvilket ReData kun har registreret én gang før på årsbasis, som var i 2024.
Transaktionsvolumen fordelt på segmenter for Q1+Q2 2025 og 2026
Udenlandske investorer er fortsat nettokøbere
Den udenlandske kapital udgjorde 30% af volumen på købersiden i første halvår af 2026, mens 25% af volumen på sælgersiden blev gennemført med udenlandske sælgere. Dermed er de udenlandske investorer fortsat nettokøbere på det danske kommercielle ejendomsmarked. Det bemærkes dog, at den udenlandske kapital alene udgjorde 5% af volumen på sælgersiden ved udgangen af Q1, hvormed de udenlandske investorer har øget salgsaktiviteten markant i andet kvartal.
København og boliger i fokus
Samlet har de udenlandske investorer allokeret 9,4 mia. kr. i danske ejendomme i første halvår af 2026, hvoraf hele 86% af kapitalen er blevet placeret i ejendomme beliggende i København og omegn. Dertil udgør boligsegmentet, i tråd med den generelle markedsudvikling, det suverænt største segment for de udenlandske investorer, som har købt danske boligejendomme for knap 7 mia. kr. indtil videre i 2026, svarende til 74% af den investerede udenlandske kapital i første halvår.
Nye internationale entranter på det danske marked Den markante investorappetit på københavnske boligejendomme har medført, at flere internationale ejendomsinvestorer har taget hul på det danske marked i 2026. Blandt dem er amerikanske Tishman Speyer, som foretog sit første opkøb på dansk jord med erhvervelsen af et boligprojekt i Rødovre til en pris i omegnen af 600 mio. kr.
Samtidig har flere udenlandske investorer, som historisk primært har fokuseret på andre segmenter, valgt at entrere det danske boligmarked. Britiske M&G Real Estate, der gennem en årrække har investeret i logistikejendomme i Danmark, foretog således sit første danske boligopkøb med købet af føromtalte Banehaverne i Brøndby for 2,1 mia. kr. Tilsvarende har norske KLP, som hovedsageligt gør sig i kontorejendomme, erhvervet en boligejendom i Københavns Sydhavn for 690 mio. kr., hvilket ligeledes markerer investorens første boligopkøb i Danmark.
I tillæg hertil har tyske Proteus og britiske Pears ligeledes erhvervet københavnske boligejendomme i transaktioner, der ligger på den gode side af en halv milliard kroner. Fem ud af de ti største handler for første halvår består således af udenlandske investorer, som har købt boligejendomme i København og omegn.
Transaktionsvolumen for Q1+Q2 2024 - Q1+Q2 2026
Bolig, bolig, bolig
Transaktionsmarkedet har i første halvår af 2026 i særdeleshed været præget af ét enkelt segment: boliger, hvor der i første halvår er handlet boligejendomme for 18,7 mia. kr., hvilket er en stigning på 20% sammenlignet med samme periode i 2025, der i forvejen var karakteriseret som et yderst stærkt år for boligsegmentet.
Investorappetitten for boligejendomme har således blot tiltaget yderligere i 2026, hvor segmentet ved halvårsskiftet har tegnet sig for hele 60% af den samlede transaktionsvolumen. Dette til trods for, at boligsegmentet, i lighed med det øvrige kommercielle ejendomsmarked, fik en forholdsvis afdæmpet start på året. Alene i Q2 blev der dog handlet boligejendomme for 13 mia. kr., hvilket understreger det betydelige momentum, som segmentet bærer ind i andet halvår.
Som tidligere beskrevet har det især været boligaktiver beliggende i København og de omkringliggende forstadskommuner, som har været øverst på investorernes ønskeliste i første halvår af 2026. Der er således handlet boligejendomme i København og omegn for 13,1 mia. kr. i første halvår, hvilket svarer til 70% af den samlede boligvolumen og 42% af den samlede transaktionsvolumen for halvåret, som altså har været allokeret til københavnske boliger.
Fremgang i kontor- og retailsegmentet
Første halvår af 2026 har ligeledes budt på fremgang i investeringsaktiviteten for både kontor og retailsegmentet, omend dog i et mere begrænset omfang. Volumen for kontorsegmentet er ved udgangen af halvåret opgjort til 3,7 mia. kr., hvilket svarer til en fremgang på 6% sammenlignet med niveauet året forinden. Dette medfører, at
kontorsegmentet udgør halvårets næststørste segment med 12% af den samlede transaktionsvolumen.
Retailsegmentet har oplevet en marginal fremgang på 2% sammenlignet med samme periode i 2025, hvor der i indeværende år indtil videre er handlet retailaktiver for 2,3 mia. kr. Retailsegmentet må dog fortsat se sig slået af industrisegmentet som det tredjestørste segment målt på volumen, på trods af, at industrisegmentet faktisk har oplevet en nedgang i volumen på 10% sammenlignet med første halvår af 2025, hvor der foreløbigt er handlet industriejendomme for blot 3 mia. kr. i 2026.
Fortsat høj investorefterspørgsel i hotelsegmentet Der er i første halvår af 2026 handlet hotelejendomme for 2,3 mia. kr., svarende til 7% af den samlede volumen for halvåret. Volumen er omtrent halveret sammenlignet med første halvår af 2025, hvilket dog skal ses i lyset af den ekstraordinært høje aktivitet sidste år, hvor flere milliardhandler inden for hotelsegmentet i årets to første kvartaler løftede volumen markant.
På trods af tilbagegangen i volumen er investorernes appetit på hotelejendomme fortsat høj. Ser man bort fra det usædvanligt stærke 2025, skal man således tilbage til 2019 for at finde et år, hvor den samlede årlige hotelvolumen oversteg de foreløbige 2,3 mia. kr., der allerede er registreret i første halvår af 2026.
Dertil har halvårets næststørste transaktion omfattet en hotelejendom, hvor Urban Partners i april måned købte Trinity Quarters centralt i København for 1,6 mia. kr., hvoraf hovedparten af ejendommen udgøres af 25hours Hotel.
Nordjylland
31,1
1,0
Midtjylland
Sønderjylland Antal
2,0
Flere store transaktioner trods lavere gennemsnitspris
Selvom den gennemsnitlige handelspris indtil videre har været lavere i 2026, har aktiviteten blandt de større ejendomstransaktioner omvendt været markant højere i årets første halvdel. Der er således gennemført 61 transaktioner over 100 mio. kr. i første halvår 2026 mod henholdsvis 42 og 43 handler i samme periode i 2024 og 2025.
Til gengæld er den samlede volumen for transaktionerne på +100 mio. kr. stort set identisk mellem første halvår af 2025 og 2026, hvor volumen for dette prisinterval udgjorde hhv. 21,9 mia. kr. og 21,3 mia. kr. De største transaktioner var således markant større i 2025 sammenlignet med indeværende år, hvilket forklarer den højere gennemsnitlige handelspris.
Dette understreges yderligere af udviklingen i transaktioner over 500 mio. kr., hvor der i første halvår af 2025 blev gennemført 13 handler i dette prisinterval med en samlet volumen på 15,2 mia. kr., mens volumen i samme periode i 2026 alene beløb sig til 9,1 mia. kr. fordelt på 10 handler.
Mellemstore transaktioner driver volumen Omvendt har aktiviteten i segmentet for mellemstore transaktioner været markant højere i 2026. I prisintervallet 100-500 mio. kr. er der således handlet for 12,1 mia. kr. fordelt på 51 transaktioner i første halvår af 2026 mod 6,7 mia. kr. fordelt på 30 handler i samme periode i 2025.
Aktiviteten i 2026 har dermed i høj grad været drevet af en markant stigning i antallet af mellemstore transaktioner, som særligt har løftet transaktionsvolumen i andet kvartal, omend de allerstørste milliardhandler fortsat ligger et stykke under niveauet fra sidste år.
Volumen ved kvartalsafslutning
Volumen registreret efterfølgende
* Volumen samt antallet af transaktioner i ovenstående tabel er opmålt ved de pågældende kvartalsafslutninger.
Volumen på segment-niveau Q1+Q2 2023-2026
Volumen på område-niveau Q1+Q2 2023-2026
KØBENHAVN & OMEGN SJÆLLAND/ØER SØNDERJYLLAND
Overordnet peger de foreløbige afslagsdata for 2026 på lavere afslagsrater, hvor det gennemsnitlige afslag indtil videre har udgjort 17,1%, hvilket er en marginal forbedring sammenlignet med 2025, hvor det gennemsnitlige afslag var 17,6%. Dette på trods af, at samtlige segmenter, med undtagelse af boligsegmentet, har oplevet stigende afslagsrater sammenlignet med sidste år.
Det er således atter boligsegmentet, der trækker de gennemsnitlige afslagsrater ned, hvor særligt den massive efterspørgsel efter københavnske boligejendomme tydeligt afspejles i afslagsniveauerne. Boligsegmentet har således de klart laveste afslagsrater med et gennemsnitligt afslag
på 11,9 % i 2026, hvilket samtidig er det laveste niveau observeret på tværs af alle segmenter i perioden 2023-2026.
Afslagsraterne er desuden lavest i København sammenlignet med resten af landet, hvor det gennemsnitlige afslag i København indtil videre i 2026 har udgjort 13,6%, hvilket ligeledes er det laveste niveau registreret blandt de geografiske områder i perioden 2023-2026.
Udviklingen understreger den massive investorappetit på velbeliggende københavnske boligaktiver samt investorernes villighed til at acceptere en skarpere prissætning for de mest attraktive ejendomme.
Det skal bemærkes, at afslagene alene bliver beregnet for de handler, hvor der gives afslag i forhold til udbudsprisen. Ejendomme, der sælges til udbudsprisen (eller højere), indgår derfor ikke i statistikken.
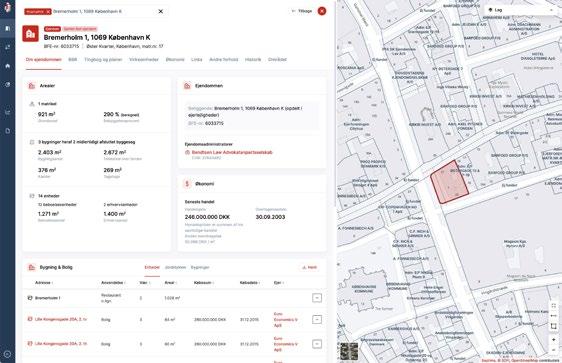
ReData indsamler og validerer data, og det er blevet til en platform af omfattende viden og indsigt om det danske transaktionsmarked, som vores brugere har adgang til. Vores målsætning er at gøre ejendomsdata tilgængelig for alle aktører på det professionelle ejendomsmarked, så beslutninger kan træffes på oplyste og velunderbyggede grundlag.
ReData udspringer af erhvervsmæglere fra RED, som har indgående og omfattende kendskab til det danske ejendomsmarked. Denne erfaring bruges til kvalitetssikring af ejendomshandler, hvilket betyder, at den viden der tilgås på ReData lever op til de samme standarder, som data og sammenligningshandler leveret af en traditionel erhvervsmægler.
ReData A/S
Amaliegade 3, 5. sal 1256 København K
Telefon +45 81 88 44 42
Email redata@redata.dk Website www.redata.dk