Tecnologia, Inovação e Sustentabilidade para a Fileira do Habitat #35 • junho/julho • 2026 • Bimestral • 6€

Tecnologia, Inovação e Sustentabilidade para a Fileira do Habitat #35 • junho/julho • 2026 • Bimestral • 6€
ENTREVISTA
António Braz da Costa Presidente da CTI Alliance
COMPETITIVIDADE
A visão estratégica do CTCV para os CTI
SUSTENTABILIDADE
O que muda com a nova ISO 14001:2026
PROPRIEDADE, EDIÇÃO E REDAÇÃO
CTCV - Centro Tecnológico da Cerâmica e do Vidro
Rua Coronel Veiga Simão, 3025-307 Coimbra (T) 239 499 200 (E) comunicacao@ctcv.pt (W) www.ctcv.pt NIF: 501632174
DIRETOR
Jorge Marques dos Santos
COORDENADORA EDITORIAL
Sandra Carvalho
CONSELHO EDITORIAL
António Baio Dias, Victor Francisco, Sofia David, Sandra Carvalho
PRODUÇÃO, PUBLICIDADE E DESIGN

Avª das Forças Armadas nº 4 8ºB, 1600-082 Lisboa (T) 217957045 (E) Editorial: miguel.boavida@bleed.pt (E)Publicidade: mario.raposo@bleed.pt www.bleed.pt (W) www.bleed.pt
DESIGN GRÁFICO
Sara Henriques
CAPA
José Santos
PAGINAÇÃO
José Santos, Sara Henriques
BANCO DE IMAGENS
Getty Images/Istock
IMPRESSÃO
Gráfica Almondina - Progresso e Vida; Empresa Tipográfica e Jornalistica, Lda
Rua da Gráfica Almondina, Zona Industrial de Torres Novas, Apartado 29, 2350-909 Torres Novas (T) 249 830 130 (E) geral@grafica-almondina.com (W) www.grafica-almondina.com
TIRAGEM
250 exemplares
Publicação Periódica inscrita na ERC (Entidade para a Comunicação Social) com o n.º 127420 Estatuto Editorial disponível em https://www.ctcv.pt/estatuto-editorial.pdf
É proibida a reprodução total ou parcial de textos sem citar a fonte Os artigos assinados veiculam as posições dos seus autores
EDITORIAL 4
OBSERVATÓRIO
RADAR DE ATUALIDADE 6
SUSTENTABILIDADE
NOVA ISO 14001:2026. O QUE MUDA? 10
REVESTIMENTOS SUSTENTÁVEIS DE HIDROXIAPATITA: UMA ABORDAGEM VERDE PARA SUPERFÍCIES BIOATIVAS
E ANTIBACTERIANAS 12
ENERGIA
BIOMETANO: A ENERGIA DO PRESENTE E DO FUTURO 18
A TRANSIÇÃO ENERGÉTICA COMEÇA NAS REDES! 20
ENTREVISTA
ANTÓNIO BRAZ DA COSTA, PRESIDENTE DA CTI ALLIANCE/DIRETOR-GERAL DO CITEVE 24
TEMA DE CAPA
A IMPORTÂNCIA ESTRATÉGICA DOS CENTROS DE TECNOLOGIA E INOVAÇÃO NO PÓS-PRR: A VISÃO DO CTCV 28
CENTROS DE TECNOLOGIA E INOVAÇÃO (CTI): CATALISADORES DA TRANSFORMAÇÃO INDUSTRIAL 30
OS CENTROS DE TECNOLOGIA E INOVAÇÃO COMO MOTORES DA COMPETITIVIDADE: A VISÃO ESTRATÉGICA DO CTCV 32
ISQ - AO SERVIÇO DA COMPETITIVIDADE DA INDÚSTRIA PORTUGUESA 34
VALORIZAR A CIÊNCIA EM PRODUTOS MADE-IN-PORTUGAL 36
CENTROS DE TECNOLOGIA E INOVAÇÃO COMO ACELERADORES DO ECOSSISTEMA DO HIDROGÉNIO RENOVÁVEL:
O CASO DO VALLE H2GAP 40
CENTROS DE TECNOLOGIA E INOVAÇÃO: CATALISADORES DA TRANSFORMAÇÃO INTELIGENTE DA ECONOMIA PORTUGUESA 42
RETHINKING BUSINESS: DO TALENTO À INOVAÇÃO 44
CENTROS DE TECNOLOGIA E INOVAÇÃO, INFRAESTRUTURAS TECNOLÓGICAS E A COMPETITIVIDADE BASEADA NO CONHECIMENTO: O CASO PORTUGUÊS NO CONTEXTO DA NOVA ESTRATÉGIA EUROPEIA 48
PRODUÇÃO CERÂMICA
PIGMENTOS NA CERÂMICA: COMPOSIÇÃO, FUNÇÃO E APLICAÇÕES 52
TERMOPARES: USO EM PROCESSOS CERÂMICOS PARTE 2 – SELEÇÃO, MONTAGEM E OTIMIZAÇÃO EM PROCESSOS CERÂMICOS 55
TECNOESFERA
ATUALIDADE DE INOVAÇÃO INDUSTRIAL 62
Vivemos um momento decisivo para a indústria portuguesa e europeia. Num contexto marcado por uma acelerada transição tecnológica, exigências ambientais cada vez mais rigorosas e uma crescente instabilidade geopolítica, a competitividade constitui uma condição de sobrevivência.
A indústria dos materiais – em particular a cerâmica e o vidro – encontra-se no epicentro desta transformação. Intensiva em energia, dependente de recursos naturais e fortemente exposta aos mercados internacionais, enfrenta hoje um duplo desafio: descarbonizar mantendo eficiência energética e inovar sem comprometer a fiabilidade dos processos produtivos.
Os Centros de Tecnologia e Inovação assumem um papel estrutural. Mais do que entidades de suporte, são agentes ativos de transformação económica, capazes de traduzir conhecimento científico em soluções industriais concretas.
É neste enquadramento que os Centros de Tecnologia e Inovação assumem um papel estrutural. Mais do que entidades de suporte, são agentes ativos de transformação económica, capazes de traduzir conhecimento científico em soluções industriais concretas. No CTCV, esta missão concretiza-se diariamente através da investigação aplicada, da transferência de tecnologia e da capacitação de pessoas, sempre alinhadas com as necessidades reais das empresas.
O ciclo de investimento recente trouxe avanços significativos, permitindo criar infraestruturas tecnológicas diferenciadoras e promover projetos colaborativos de elevada ambição. A consolidação destes resultados exige continuidade, visão estratégica e um ecossistema de inovação robusto, capaz de sustentar a transformação em curso.
A transição energética, a digitalização e a economia circular são imperativos. E só poderão ser plenamente concretizados através de uma cooperação eficaz entre indústria, sistema científico e políticas públicas. É precisamente neste ponto que o CTCV se posiciona: como interface qualificada, como parceiro tecnológico e como catalisador de mudança.
Mais do que nunca, importa agir com ambição e determinação. O futuro da indústria constrói-se com base em decisões estratégicas, investimento em conhecimento e capacidade de execução. E constrói-se, sobretudo, em colaboração.
Este é, por isso, um tempo de responsabilidade, mas também de oportunidade. Cabe-nos garantir que Portugal acompanha esta transformação, afirmando-se como protagonista numa indústria mais inteligente, sustentável e competitiva.
JÁ DISPONÍVEL
A SA8000 é uma norma internacional de certificação de responsabilidade social focada nos direitos humanos e laborais. Baseada nas convenções da OIT e na Declaração Universal dos Direitos Humanos, exige que as empresas apliquem práticas éticas, incluindo a eliminação do trabalho infantil e forçado, garantia de saúde e segurança, remuneração justa e limitação do horário de trabalho. A SA8000 aplica uma abordagem de sistemas de gestão ao desempenho social e enfatiza a melhoria contínua.
A transição para a SA8000:2026 está oficialmente em curso.
As auditorias e a certificação SA8000:2014 permanecerão disponíveis ao longo de 2026. No momento de uma auditoria de (re)certificação, se o OAC da organização tiver sido aprovado para oferecer auditorias SA8000:2026, a organização poderá escolher para que norma pretende ser certificada.
• A partir de 1 de janeiro de 2027, todas as novas certificações e recertificações deverão ser feitas de acordo com a norma SA8000:2026.
• A partir de 31 de maio de 2029, todas as organizações deverão ser certificadas de acordo com a norma SA8000:2026 para se manterem no sistema.
COMISSÃO EUROPEIA APROVA ATUALIZAÇÃO DOS VALORES DE BENCHMARK (BK)
No passado dia 15 de junho, os Estados-Membros votaram favoravelmente a proposta da Comissão Europeia relativa à atualização dos valores de benchmark (BK) utilizados para a atribuição gratuita de licenças de emissão no âmbito do Comércio Europeu de Licenças de Emissão (CELE/EU ETS).
A decisão constitui um passo importante para o período 2026–2030, refletindo a evolução do desempenho ambiental e energético dos diferentes setores industriais.
Os benchmarks são utilizados para calcular a quantidade de licenças atribuídas gratuitamente às instalações abrangidas pelo CELE, procurando incentivar a eficiência carbónica e reduzir o risco de fuga de carbono (carbon leakage). A atualização agora aprovada terá impacto direto no nível de atribuição gratuita das instalações industriais nos próximos anos.
A proposta da Comissão mantém mecanismos de flexibilidade introduzidos na revisão do CELE, incluindo o tratamento de emissões indiretas associadas ao consumo de eletricidade em determinados benchmarks, contribuindo para apoiar a competitividade e a descarbonização da indústria europeia. As instalações abrangidas pelo CELE deverão acompanhar atentamente a publicação oficial dos novos benchmarks, atendendo ao seu impacto na atribuição gratuita de licenças e nos custos associados ao carbono.
As novas versões das normas ISO 9001 e ISO 14001 trazem consigo uma evolução importante na forma como as organizações gerem qualidade e ambiente. A boa notícia é que não será necessário começar do zero. As revisões previstas para 2026 mantêm a estrutura atual das normas. O foco está na atualização e reforço de temas como: Cultura Organizacional, Ética, Alterações Climáticas ou Pensamento baseado no risco. As empresas terão 3 anos para transitar, até 2029, após a publicação oficial: A ISO14001:2026 já foi publicada e introduz uma ênfase renovada em temas globais como as alterações climáticas, a biodiversidade e a saúde dos ecossistemas. A revisão foca na integração estratégica da gestão ambiental nos processos de negócio, exigindo maior transparência na comunicação e um planeamento de mudanças mais estruturado. Além disso, clarifica a ligação entre o contexto organizacional e a gestão de riscos e oportunidades, sempre sob uma perspetiva de ciclo de vida. O objetivo central permanece a melhoria do desempenho ambiental e o cumprimento rigoroso das obrigações de conformidade para promover a sustentabilidade. As organizações certificadas pela versão de 2015 terão um período de 36 meses para concluir a transição, que vai de 15 de abril de 2026 e termina em 15 de abril de 2029, data em que os certificados da versão anterior deixarão de ser válidos.
A publicação oficial da ISO 9001:2026 tem data prevista no 2.º semestre de 2026.
ESTRATÉGIA GEO PT 2035 REFORÇA O PAPEL DOS RECURSOS
GEOLÓGICOS NA INDÚSTRIA E NAS
MATÉRIAS‑PRIMAS CRÍTICAS
Portugal vai avançar com uma nova Estratégia Nacional para os Recursos Geológicos até 2035 (GEO PT 2035), reconhecendo o papel estratégico dos recursos minerais na competitividade industrial, na transição energética e na segurança do aprovisionamento.
O Governo constituiu um grupo de trabalho coordenado pela Empresa de Desenvolvimento Mineiro (EDM), com 120 dias para apresentar uma proposta integrada para os recursos minerais, geotérmicos e hidrogeológicos.
A estratégia assenta em sete eixos temáticos, destacando-se a valorização sustentável dos recursos nacionais e o reforço do aprovisionamento de matérias-primas críticas, essenciais para setores industriais como a cerâmica, o vidro e os materiais de construção, fortemente dependentes de minerais industriais e recursos geológicos nacionais. Estes sectores assumem um papel central nas cadeias de valor da construção, da energia e da indústria transformadora.
A GEO PT 2035 enquadra-se igualmente nos objetivos de industrialização verde e descarbonização, promovendo uma utilização mais eficiente dos recursos, a inovação tecnológica e a recuperação ambiental de antigas zonas mineiras e pedreiras.
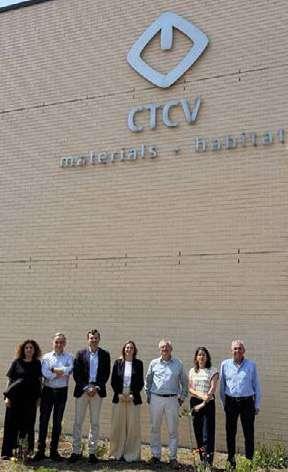
O CTCV e a Cámara Oficial de Comercio, Indústria, Servicios y Navegación de Castellón, formalizaram um acordo de colaboração estratégica, consolidando uma parceria orientada para o reforço da inovação, da transferência de conhecimento e da competitividade do setor cerâmico. Esta parceria, que envolve outros parceiros, como a Universidade de Aveiro, estabelece um quadro de cooperação que privilegia áreas-chave como a investigação aplicada, a formação avançada e o desenvolvimento de projetos conjuntos, com especial enfoque na transformação digital, descarbonização e economia circular. Um dos pilares centrais desta colaboração é o envolvimento destas entidades no IGNITE CONGRESS – Congresso Internacional de Inovação Cerâmica, que se realiza nos dias 28 e 29 de setembro em Castellón, Espanha, assumindo um papel ativo na definição do conteúdo científico do evento, contribuindo com a sua experiência nos domínios da sustentabilidade e circularidade industrial, bem como na identificação e mobilização de especialistas de referência, no incentivo à submissão de trabalhos científicos e à participação da comunidade académica e industrial. Esta colaboração reforça o posicionamento do CTCV como agente de ligação entre ciência e indústria, promovendo a internacionalização do conhecimento e o desenvolvimento de soluções inovadoras para os desafios emergentes do setor.
NO TRABALHO PARA 2026–2027
Aprovada pelo Conselho de Ministros em abril de 2026, a Estratégia Nacional para a Segurança e Saúde no Trabalho para 2026–2027 visa reduzir significativamente a taxa de acidentes de trabalho, especialmente os mortais, dado que em 2025 foram registados 184.607 acidentes, dos quais 136 mortais, promovendo uma cultura de prevenção e segurança integrada nas organizações em Portugal.
No sentido de promover uma cultura de segurança, os eixos estratégicos são: Capacitação: Desenvolvimento de competências internas em SST, formação contínua de trabalhadores, empregadores e representantes, em parceria com entidades como o IEFP, promovendo a internalização de práticas preventivas.
Acompanhamento e Apoio: Intervenção de proximidade da ACT, criação de ferramentas técnicas, materiais informativos e planos específicos para setores e para a Administração Pública.
Conhecimento: Melhoria da recolha e análise de dados, digitalização da Ficha de Aptidão para o Trabalho, realização de um Inquérito Nacional às Condições de Trabalho e criação de um sistema de monitorização com mais de 50 indicadores de desempenho.
Diálogo Social: Pilar agregador que promove a participação ativa dos parceiros sociais na definição de medidas de segurança adaptadas a cada setor, reforçando a cultura preventiva e a responsabilidade partilhada.
Consulte a Resolução do Conselho de Ministros n.º 75-A/2026 de 27 de abril
Numa notícia publicada pelo Jornal Económico, Portugal escreveu uma carta a Bruxelas a defender a indústria nacional. Maria da Graça Carvalho, ministra do Ambiente e da Energia, pede à Comissão Europeia que tenha em conta os impactos negativos que as novas regras para as emissões poluentes vão ter em setores industriais cruciais para Portugal, como a cerâmica, vidro e cimento.
Em causa está a atualização em curso dos valores de referência (benchmark) do sistema de comércio de emissões poluentes (EU ETS) para o período de 2026–2030, que vai reduzir o número de licenças gratuitas concedidas às empresas, aumentando os custos destas para comprarem as respetivas autorizações. Isto vai tornar as empresas menos competitivas face aos concorrentes de fora da UE e pode levar companhias a mudarem a sua produção para, mais uma vez, fora da UE.
Em notícia emitida pela APICER – Associação Portuguesa das Indústrias de Cerâmica e de Cristalaria, Portugal foi o país com maior número de contributos submetidos à consulta pública da Comissão Europeia sobre a revisão dos parâmetros de referência para a atribuição gratuita de licenças de emissão no período 2026-2030. Com 62 contributos válidos (14,03% do total), a participação portuguesa demonstra a relevância desta matéria para os setores abrangidos pelo CELE, coma cerâmica ou o vidro.
A Comissão Europeia manteve até 8 de junho a consulta pública sobre a revisão da Diretiva do Comércio Europeu de Licenças de Emissão (EU ETS) e dos respetivos benchmarks para o período 2026–2030.
NOVO DRAFT DO CERAMIC BREF DISPONÍVEL PARA CONSULTA PÚBLICA
Encontra-se já disponível o novo Formal Draft do Ceramic Manufacturing Industry BREF (CER), documento de referência europeu para as Melhores Técnicas Disponíveis (MTD/BAT) aplicáveis à indústria cerâmica no âmbito da Diretiva das Emissões Industriais (IED).
A revisão do BREF da indústria cerâmica assume particular relevância para o setor, uma vez que poderá conduzir à atualização das conclusões sobre MTD e dos respetivos níveis de emissão associados às MTD (BAT-AELs), com impacto direto no licenciamento ambiental e nas condições de exploração das instalações abrangidas.
O novo Formal Draft integra desenvolvimentos técnicos e ambientais relevantes, refletindo a evolução do setor desde a publicação do BREF atualmente em vigor, datado de 2007. Entre os principais temas em análise destacam-se:
• Descarbonização e eficiência energética, incluindo a redução das emissões de gases com efeito de estufa e a transição para fontes de energia de menor intensidade carbónica;
• Economia circular e eficiência na utilização de recursos, promovendo a valorização de subprodutos, a incorporação de matérias-primas secundárias e a minimização da produção de resíduos;
• Gestão da água e dos efluentes, com enfoque na redução do consumo e na reutilização de água;
• Emissões atmosféricas, incluindo partículas, NOx, SOx, HF, HCl e metais;
• Monitorização ambiental e digitalização, reforçando os requisitos de monitorização e reporte;
• Utilização sustentável de matérias-primas, promovendo a eficiência material ao longo do processo produtivo;
• Técnicas específicas por subsetor, contemplando as particularidades da produção de tijolos e telhas, pavimentos e revestimentos cerâmicos, refratários, louça sanitária e cerâmica técnica.
O Regulamento (UE) 2025/40 harmoniza as regras de sustentabilidade e gestão de resíduos de embalagens em toda a Europa. O documento entrou em vigor em fevereiro de 2025, com aplicação obrigatória a partir de agosto de 2026, visando reduzir o impacte ambiental e promover a economia circular, com exigências rigorosas de reciclabilidade, reutilização e rotulagem, além de imporem limites específicos a substâncias nocivas como os PFAS. É destacada a Responsabilidade Alargada do Produtor, que obriga as empresas a financiar e gerir todo o ciclo de vida das embalagens. O objetivo final da União Europeia é travar o crescimento contínuo de resíduos per capita através de metas vinculativas e da proibição de formatos descartáveis desnecessários.
As principais obrigações para embalagens, estabelecidas pelo Regulamento (UE) 2025/40 (PPWR), visam harmonizar o mercado interno e reduzir o impacto ambiental através de requisitos rigorosos de design, gestão e informação.
ESTRATÉGIA NACIONAL PARA OS RECURSOS GEOLÓGICOS 2035 (GEO PT 2035)
Foi publicado o Despacho n.º 5146/2026, de 20 de abril, que determina a elaboração da Estratégia Nacional para os Recursos Geológicos 2035 (GEO PT 2035).
Esta iniciativa representa um passo importante na definição de uma visão estratégica para o futuro dos recursos geológicos em Portugal, alinhada com os desafios da sustentabilidade, da valorização do território e da transição para uma economia mais resiliente e competitiva.
A GEO PT 2035 pretende reforçar o papel dos recursos geológicos no desenvolvimento do país, promovendo uma gestão mais integrada, sustentável e orientada para o futuro.
Consulte o Despacho nº 5146/2026 de 20 de abril
PORTUGALBIM APROVADO
No dia 21 de maio de 2026 foi publicada a resolução do Conselho de Ministros que aprova o PortugalBIM, a Estratégia Nacional para a Implementação da Metodologia de Modelação de Informação da Construção (Building Information Modeling). Esta resolução vem reforçar a urgência de posicionar o setor AECO português na vanguarda da inovação e transformação digital.
A CT 197 - BIM considera que este é um marco de extrema importância rumo à digitalização do setor AECO, considerando que a implementação do BIM em Portugal passa necessariamente pela aplicação das normas BIM que têm sido desenvolvidas ao nível Europeu e Internacional.
A experiência da CT 197 - BIM vai ficar ao serviço desta estratégia nacional, através do Instituto Português da Qualidade - IPQ, e com foco no Pilar da Normalização. Esta experiência será valiosa para a definição das ações a desenvolver no âmbito do PortugalBIM. Consulte a Resolução do Conselho de Ministros n.º 89/2026, de 21 de maio
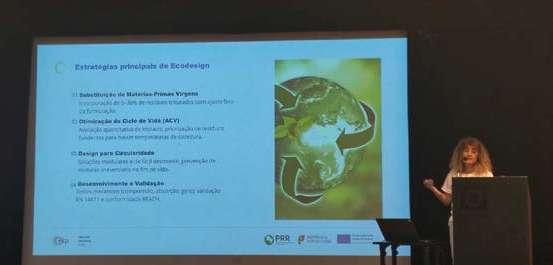
Integrada na Agenda Ecocerâmica e Cristalaria de Portugal (ECP), através do programa de Cerâmica Sustentável e Inteligente, no âmbito do workpackage 7, a Conferência Sustentabilidade e Design, promovida pela ESAD.CR, com a parceria do CTCV, reuniu especialistas para debater estratégias fundamentais como Design, Circularidade, Sustentabilidade, Avaliação de Ciclo de Vida e o marketplace ResourceNet, reforçando o compromisso dos setores da cerâmica e do vidro com a descarbonização e a gestão eficiente de recursos.
O CTCV, representado por Marisa Almeida, responsável da Unidade de Ambiente e Sustentabilidade, apresentou em autoria e co-autoria os seguintes temas:
1. Circularidade e Simbioses Industriais no Setor Cerâmico
Esta apresentação, em co-autoria com Inês Vilarinha (Universidade de Aveiro e Marinélia Capela (UA), destacou a Economia Circular como resposta estratégica às pressões sobre os recursos mundiais. Foi realçada a capacidade única da indústria cerâmica para a imobilização de resíduos a altas temperaturas (>1000ºC), com potencial de lixiviação muito reduzido. Foram apresentadas estratégias como a desmaterialização, o pensamento de ciclo de vida e as simbioses industriais, exemplificadas por projetos de valorização de lamas de pedra natural, lamas de setores da metalomecânica, e outros como o LIFE CERSUDS (sistema de drenagem urbana com cerâmica de baixo valor comercial).
2. Estratégias de Conceção Ecológica (Ecodesign) Focada na competitividade e sustentabilidade, Marisa Almeida abordou o Ecodesign como ferramenta para reduzir o impacte ambiental em todo o ciclo de vida do produto. As estratégias principais incluem a substituição de 5 a 30% de matérias-primas virgens por resíduos triturados e a utilização de resíduos fundentes para baixar as temperaturas de cozedura. Foi também sublinhada a importância do futuro Passaporte Digital
do Produto (PDP) para garantir a rastreabilidade e a circularidade verificável dos materiais.
3. Avaliação de Ciclo de Vida (ACV) – Indústria de Cerâmica e Vidro Nesta componente, Marisa Almeida (CTCV) e Helena Monteiro, do ISQ, abordaram a metodologia de ACV (normas ISO 14040/14044) para quantificar os benefícios ambientais de estratégias de descarbonização em subsetores como a louça sanitária e o vidro de mesa. Os estudos demonstraram que a energia (e consequentes emissões da combustão na cozedura ou na fusão)) e as matérias-primas dominam os impactes. No caso do vidro, validou-se que medidas como a maior incorporação de casco (+61,5%) e a eletrificação parcial permitiram reduções significativas (9,3%) nas emissões de CO2 por tonelada de vidro.
4. ResourceNet: Marketplace Digital de Resíduos
A plataforma ResourceNet (Co-autoria: APICER, INOV e CTCV) foi apresentada como uma solução digital inovadora da Agenda ECP para valorizar subprodutos da cadeia de valor da cerâmica e cristalaria. Nelson Martins ilustrou o funcionamento do sistema como um marketplace que liga produtores e utilizadores de resíduos, facilitando trocas e promovendo simbioses industriais através de uma cadeia de custódia logística digital que garante o registo e a rastreabilidade dos materiais.
MARISA ALMEIDA
RESPONSÁVEL UNIDADE DE AMBIENTE E SUSTENTABILIDADE CTCV
Introdução: O Novo Marco da Gestão
Ambiental
Após três décadas desde a sua primeira edição em 1996, a norma ISO 14001 consolidou-se como a principal referência mundial para sistemas de gestão ambiental (SGA).
A publicação da ISO 14001:2026, a quarta edição da norma, marca um momento crucial de maturidade técnica e estratégica, substituindo a versão de 2015 para responder aos desafios emergentes do século XXI, nomeadamente:
a) O Contexto Global e a Urgência
Ambiental – A revisão de 2026 é impulsionada por uma mudança significativa nas expectativas da sociedade em relação ao desenvolvimento sustentável, transparência e prestação de contas, com destaque para o relato de sustentabilidade ESG (Environmental, Social and Governance);
b) Pressões crescentes sobre o meio ambiente, como as alterações climáticas, a perda acelerada de biodiversidade e a degradação da saúde dos ecossistemas,
deixaram de ser temas periféricos para se tornarem centrais na resiliência das organizações. Hoje, a negligência ambiental acarreta consequências financeiras, sociais e de negócio que vão muito além do incumprimento legal;
c) Objetivos da Revisão: Ao contrário da revisão disruptiva de 2015, a edição de 2026 foca-se na consolidação e clarificação. Os dois grandes pilares desta atualização são:
1) Alinhamento com a Nova Estrutura Harmonizada (Anexo SL): Garantindo uma terminologia e estrutura consistentes com outras normas de gestão (como ISO 9001 e ISO 45001), facilitando a integração de sistemas dentro das empresas.
2) Clarificação de Tópicos-Chave: Reforço de conceitos como a perspetiva de ciclo de vida, a gestão de riscos e oportunidades e o planeamento de alterações, removendo ambiguidades interpretativas da versão anterior.
A transição como Oportunidade Estratégica para as organizações, a ISO 14001:2026 representa um enquadramento para proteger o ambiente e responder às condições ambientais em alteração, equilibrando estas ações com as necessidades socioeconómicas. Com um período de transição de 36 meses, iniciando-se em 15 de abril de 2026, as empresas têm agora o desafio e a oportunidade de elevar o seu desempenho ambiental para um patamar de maior visibilidade estratégica e alinhamento com as metas globais de sustentabilidade
2. Principais alterações da ISO 14001:2026
2.1. Alinhamento com a nova estrutura harmonizada (Anexo SL)
A versão 2026 adota a atualização do Anexo SL, o modelo comum da ISO para todas as normas de sistemas de gestão.
Do que resulta em:
• Terminologia mais consistente com outras normas como ISO 9001 e ISO 45001
• Melhor integração entre diferentes sistemas de gestão dentro de uma mesma organização.
2.2. Ênfase explícita em questões ambientais globais
Embora a versão de 2015 já considerasse o contexto, a ISO 14001:2026 torna obrigatória e explícita a consideração de condições ambientais críticas na determinação do contexto da organização (Cláusula 4.1).
Devem ser incluídos temas como:
• Alterações climáticas
• Biodiversidade e saúde dos ecossistemas
• Disponibilidade de recursos naturais e níveis de poluição
2.3. Planeamento de alterações (Nova Cláusula 6.3)
Uma das principais novidades é a introdução da Cláusula 6.3 – Planeamento de Alterações, que exige que, quando a organização determinar a necessidade de mudanças no sistema de gestão ambiental (SGA), estas sejam realizadas de forma planeada.
O objetivo é garantir que a organização continue a atingir os resultados pretendidos, minimizando impactos adversos durante a transição.
2.4. Mudanças na Terminologia de Informação Documentada
Para maior clareza, a norma refinou os termos relacionados com documentos e registos:
• A expressão “manter informação documentada” foi substituída por “deve estar disponível como informação documentada” (referindo-se ao que antes eram documentos/procedimentos).
• A expressão “reter informação documentada como evidência de” foi substituída por “a informação documentada deve estar disponível como evidência de” (referindo-se aos registos).
2.5. Fornecedores Externos e Ciclo de Vida O termo “subcontratar” (outsource) foi removido e substituído por “ processos, produtos ou serviços fornecidos externamente”.
Já a auditoria deve agora verificar de forma mais estruturada se existe influência ou controlo sobre todos os tipos de fornecedores externos, e não apenas sobre atividades externalizadas diretas.
O requisito de considerar a perspetiva de ciclo de vida ganha maior visibilidade, sendo agora reforçado com notas que passaram para secções auditáveis da norma. O ciclo de vida é definido como as etapas consecutivas e interligadas de um sistema de produto ou serviço, desde a extração/ /aquisição de matérias-primas (ou geração a partir de recursos naturais) até ao destino final.
É crucial clarificar que esta perspetiva obriga a organização a olhar para além dos seus limites físicos, abrangendo:
• Design e desenvolvimento;
• Produção e transporte;
• Utilização e tratamento de fim de vida;
• Eliminação final.
A adoção de uma perspetiva de ciclo de vida não exige uma Avaliação de Ciclo de Vida (ACV) detalhada ou complexa.
O que se requer é que a organização reflita cuidadosamente sobre as etapas que pode controlar ou influenciar. Por exemplo, atuar na fase de design para reduzir impactes que só ocorreriam no fim de vida é uma aplicação prática e eficaz desta perspetiva.
2.6. Integração Estratégica, Liderança e Comunicação
Há um maior ênfase na responsabilização da gestão de topo pela eficácia do SGA e na
integração dos requisitos ambientais nos processos de negócio da organização.
A Revisão pela Gestão (9.3) foi melhorada para ter uma visão mais estratégica, ligando o desempenho ambiental diretamente à direção estratégica da empresa.
Também a comunicação ambiental se tornou mais robusta, e exige consistência entre informação comunicada e informação gerada pelo SGA, e reforça fiabilidade da informação ambiental comunicada, aproximando a norma das exigências atuais de transparência ESG.
2.7. O que não muda na ISO14001:2026 Importante para análise de transição, é que são mantidas:
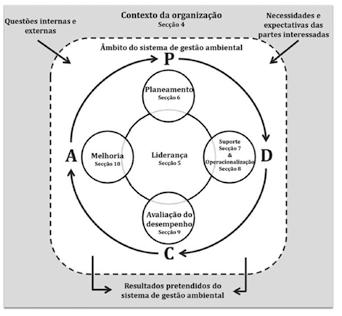
• Estrutura das cláusulas 4–10
• Modelo PDCA
• Abordagem baseada em risco
• Perspetiva de ciclo de vida
• Requisitos essenciais do SGA
Não se trata de uma revisão disruptiva, mas sim de uma revisão técnica de consolidação e clarificação.
3. Como Preparar a sua Empresa
A transição para a ISO 14001:2026 deve ser encarada pelas organizações não apenas como um exercício de conformidade normativa, mas como um momento de evolução estratégica para elevar a maturidade do seu Sistema de Gestão Ambiental (SGA).
Esta nova norma exige um olhar muito mais atento sobre a integração da gestão ambiental na direção estratégica e nos processos centrais de negócio. Com o período de transição de 36 meses a iniciar-se em 15 de abril de 2026, as empresas dispõem de uma janela de oportunidade para transformar requisitos técnicos em vantagens competitivas, garantindo resiliência perante desafios globais como as alterações climáticas e a perda de biodiversidade. Para orientar este percurso, detalhamos a seguir um roteiro prático com as ações fundamentais para preparar a sua organização para este novo marco.
1) Análise de Lacunas (Gap Analysis): Avalie o sistema atual face aos novos requisitos explícitos da Cláusula 4.1. Verifique se o contexto organizacional já considera seriamente a saúde dos ecossistemas e disponibilidade de recursos naturais;
2) Revisão do Planeamento de Riscos: Garanta que a determinação de riscos e oportunidades agora inclua obrigatoriamente entradas dos aspetos ambientais, obrigações de conformidade e questões de contexto (4.1 e 4.2), e que estes estejam documentados;
3) Implementação da Cláusula 6.3: Crie um processo estruturado para o planeamento de alterações no SGA, abandonando respostas reativas e pouco documentadas;
4) Ajuste da Informação Documentada: Atualize a terminologia interna. Substitua “manter informação” por “deve estar disponível como informação documentada” e “reter informação” por “disponível como evidência de”;
5) Gestão de Fornecedores Externos: Alargue o controlo para além de “atividades externalizadas”, estruturando a influência sobre todos os fornecedores de produtos e serviços relevantes para o SGA;
6) Alinhamento Estratégico da Gestão: Reconfigure as entradas da Revisão pela Gestão (9.3) para que a Direção analise a performance ambiental ligada à direção estratégica da organização e não apenas a indicadores operacionais
4. Conclusão
A ISO14001:2026 destaca a continuidade do modelo Plan-Do-Check-Act (PDCA), mas introduz uma ênfase renovada em temas globais como as alterações climáticas, a biodiversidade e a saúde dos ecossistemas.
A revisão foca-se na integração estratégica da gestão ambiental nos processos de negócio, exigindo maior transparência na comunicação e um planeamento de mudanças mais estruturado.
Além disso, clarifica a ligação entre o contexto organizacional e a gestão de riscos e oportunidades, sempre sob uma perspetiva de ciclo de vida.
O objetivo central permanece a melhoria do desempenho ambiental e o cumprimento rigoroso das obrigações de conformidade para promover a sustentabilidade.
As organizações certificadas pela versão de 2015 terão um período de 36 meses para concluir a transição, que começa em 15 de abril de 2026 e termina em 15 de abril de 2029, data em que os certificados da versão anterior deixarão de ser válidos.
MARIANA RELVA1, DANIELA SANTO1, RICARDO ALEXANDRE2, PEDRO FAIA3, SANDRA CARVALHO1,4, ZOHRA BENZARTI1, SUSANA DEVESA1
1UNIVERSIDADE DE COIMBRA, CEMMPRE, ARISE, DEPARTAMENTO DE ENGENHARIA MECÂNICA, 2INOVATOOLS PORTUGAL LDA, 3UNIVERSIDADE DE COIMBRA, CEMMPRE, ARISE, DEPARTAMENTO DE ENGENHARIA ELETROTÉCNICA E COMPUTADORES, 4IPN - LED&MAT - INSTITUTO PEDRO NUNES, LABORATÓRIO DE ENSAIOS, DESGASTE E MATERIAIS
Introdução
As ligas de titânio, particularmente o Ti-6Al-4V, são amplamente utilizadas em implantes biomédicos devido à sua elevada resistência mecânica, baixa densidade, excelente resistência à corrosão e biocompatibilidade [1]. No entanto, limitações como suscetibilidade ao desgaste, formação de biofilmes e baixa
condutividade térmica motivam estratégias de modificação da sua superfície [1,2].
Camadas intermédias de TiO₂, formadas por oxidação térmica ou anodização, melhoram as propriedades físico-químicas do substrato, potenciam a osteointegração e funcionam como suporte eficaz para
revestimentos de hidroxiapatita (HAp) [3,4]. A HAp, quimicamente semelhante ao mineral ósseo, é osteocondutora, biocompatível e promove a osteointegração.
Neste estudo apresenta-se o desenvolvimento de um revestimento multifuncional em Ti-6Al-4V, que integra uma pré-camada de
TiO₂ e uma camada de HAp, aplicada por deposição eletroforética (EPD), combinando bioatividade, desempenho antibacteriano e sustentabilidade.
2. Materiais e Métodos
2.1. Síntese da HAp
A síntese da HAp, efetuada por sol-gel, seguiu o procedimento previamente descrito por Relva et al. [4], recorrendo ao extrato de Hylocereus undatus como meio de reação. De forma simplificada, o processo envolve a preparação do extrato vegetal, a mistura controlada dos precursores de cálcio e fósforo e o subsequente ajuste das condições de reação. A Figura 1 apresenta o esquema geral da síntese.
2.2. Pré-tratamento do substrato de Ti-6Al-4V
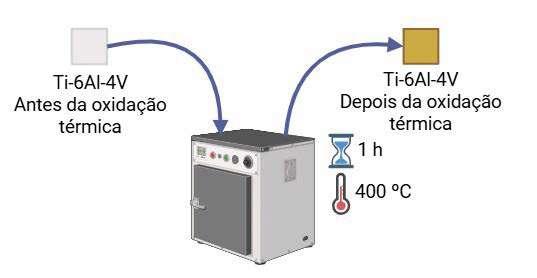
Antes da deposição, os substratos foram submetidos a um tratamento térmico. Este tratamento promoveu a formação de uma fina camada intermédia de óxido de titânio (TiO2) na superfície, que contribui para melhorar a adesão do revestimento.
2.3. Deposição Eletroforética de HAp
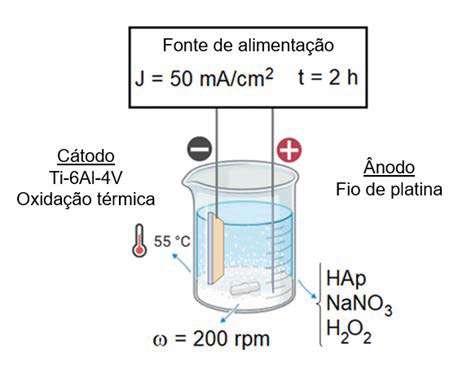
A EPD foi realizada de acordo com o procedimento descrito em Relva et al. [1], recorrendo a uma suspensão aquosa do pó previamente sintetizado. O processo decorreu em condições controladas de corrente, utilizando um cátodo de Ti-6Al-4V e um ânodo de platina. A Figura 3 apresenta o esquema do sistema e os parâmetros experimentais aplicados.
3. Resultados e Discussão
3.1. Caracterização da HAp sintetizada
A Figura 4 apresenta os padrões de difração de raios X da amostra após tratamento térmico a 500 °C, assim como a referência padrão para HAp (ICDD-00-064-0738). ▶
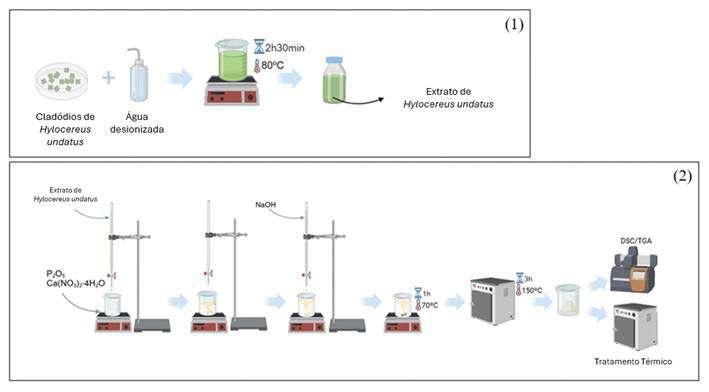
1. Representação esquemática da preparação do extrato (1) e da sintese de HAp (2). Adaptado de Relva et. al [4]
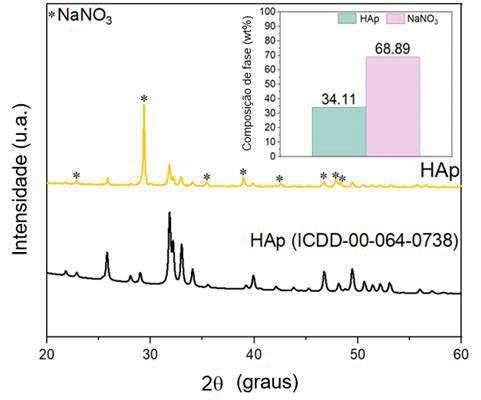
O difratograma exibe picos correspondentes à HAp, alinhando-se com a referência e confirmando a formação de HAp cristalina. Adicionalmente, são evidentes picos relativos a uma fase secundária, o nitrato de sódio (NaNO₃), assinalados na figura. A análise quantitativa revelou que a amostra consiste em 34,11% de HAp e 68,89% de NaNO₃. A presença de NaNO₃ é considerada vantajosa, uma vez que aumenta a força iónica do meio de EPD, melhorando assim a condutividade [5,6].
3.2. Caracterização do Pré-revestimento de TiO2
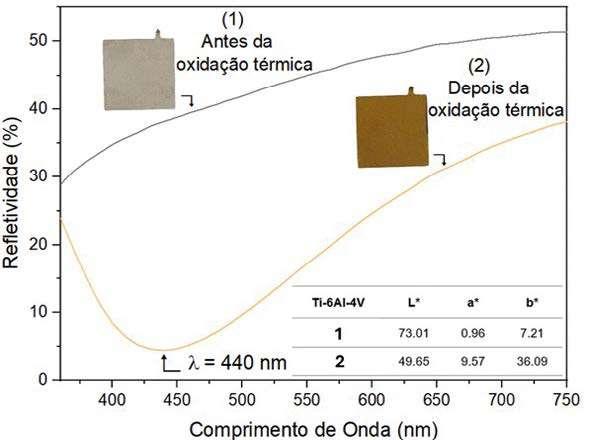
As curvas de refletividade, apresentadas na Figura 5, mostraram mudanças significativas na cor e nas propriedades óticas após a oxidação térmica. As coordenadas CIELAB (L*, a* e b*) também evidenciaram a transição de uma superfície metálica prateada para uma coloração amarelo-alaranjada, indicando a presença de um óxido.
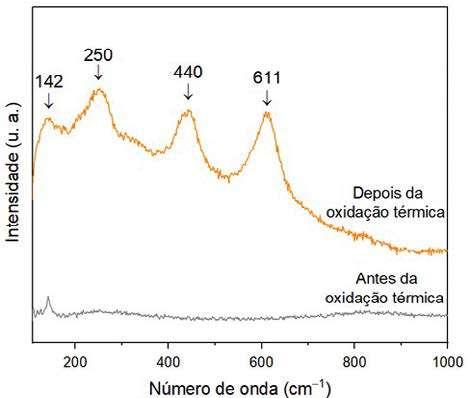
A espectroscopia Raman, Figura 6, confirmou a formação da fase rutilo do TiO₂ através dos picos característicos observados.
3.3. Caracterização dos Revestimentos
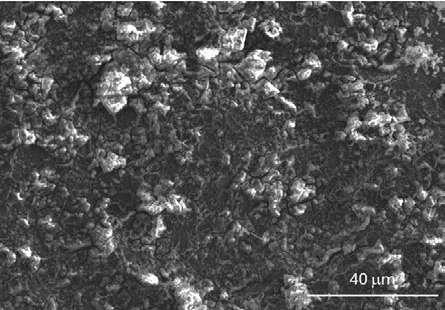
A Figura 7 apresenta a imagem de SEM do revestimento de HAp depositado sobre a pré-camada de TiO2. A superfície revela uma camada densa e heterogénea composta por aglomerados de HAp bem distribuídos.
Estudos indicam que estímulos elétricos e eletromagnéticos podem acelerar regeneração óssea, devido às cargas superficiais e à condutividade que favorecem a proliferação e diferenciação celular. Neste sentido, as propriedades elétricas dos revestimentos foram analisadas através da espetroscopia de impedância [7–9].
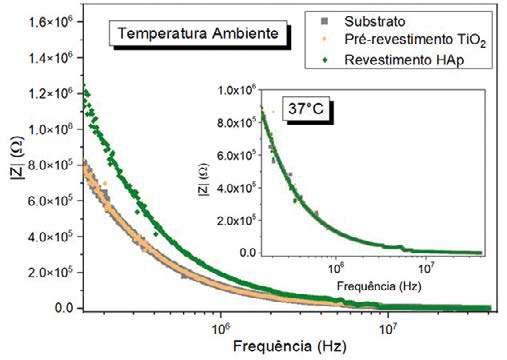
A impedância complexa Z*é um parâmetro dependente da frequência que caracteriza a resposta elétrica de um material, composta pelas componentes real (Z � ) e imaginária (Z�� ). A magnitude da impedância, |Z |, foi calculada para comparar as diferentes amostras [1,10].
A análise da Figura 8 mostra que, à temperatura ambiente, o revestimento
de HAp apresenta valores de impedância significativamente superiores aos do Ti-6Al-4V e do pré-revestimento de TiO₂, comportamento atribuído ao caráter mais resistivo da HAp.
A 37 °C, a impedância da HAp diminui e aproxima-se das restantes amostras, refletindo um aumento do transporte de carga associado à ativação térmica, tendência típica em materiais sólidos com condução dependente da temperatura.
3.4. Bioatividade
A capacidade dos revestimentos em promover a formação de apatite em fluido corporal simulado (SBF) constitui um indicador essencial da sua bioatividade e do seu potencial para osteointegração em aplicações biomédicas [11]. Para avaliar esta propriedade, foram realizados ensaios de imersão em SBF (de acordo com a norma internacional ISO/FDIS 23317 [12,13]) com o substrato de Ti-6Al-4V, o substrato pré-revestido com TiO₂ e o substrato revestido com HAp. A Figura 9 apresenta imagens de SEM das superfícies de cada amostra antes e após um período de incubação de 15 dias em SBF a 37 °C.
O substrato não revestido manteve superfícies sem sinais evidentes de formação de apatite após a exposição a SBF, indicando bioatividade negligenciável. O pré-revestimento de TiO₂ apresentou um ligeiro aumento da porosidade superficial após a imersão, possivelmente devido a pequenas reações na superfície, no entanto, a ausência de cristais de apatite distinguíveis sugere bioatividade limitada. Em contraste, a amostra revestida com HAp revelou uma transformação significativa. Após 15 dias em SBF, verificou-se a formação de uma camada densa de depósitos esféricos e globulares, indicando uma precipitação extensiva de apatite (Ca+P). Esta alteração morfológica constitui um forte indicativo da tendência bioativa do revestimento.
3.5. Atividade Antibacteriana
O desempenho antibacteriano das diferentes superfícies foi avaliado contra a bactéria Gram-positiva Staphylococcus aureus, utilizando uma combinação de métodos qualitativos e quantitativos. Inicialmente, ▶
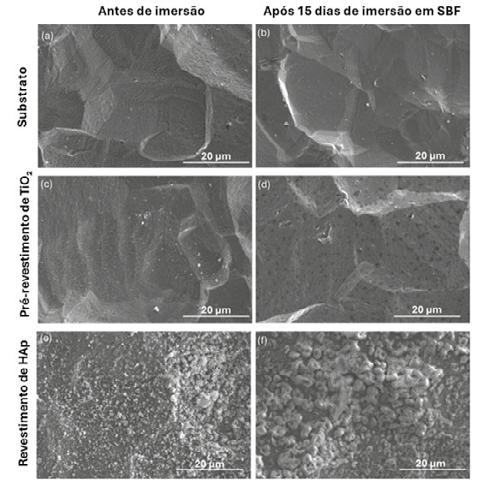
9.
de
SEM do substrato (a,b), Pré-revestimento de TiO2 (c,d),
antes e depois de 15 dias de incubação em SBF a 37 °C.
Adaptado de Relva et. al [4]
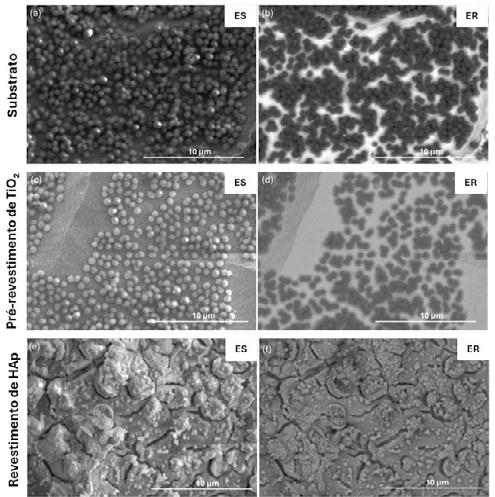
Figura 10. Imagens SEM adquiridas nos modos ES e ER, apresentando populações de S. aureus depois de 24h de incubação nas diferentes superfícies: (a,b) substrato, (c,d) Pré-revestimento de TiO2 e (e,f) Revestimento de HAp.
Adaptado de Relva et. al [4]
os efeitos antibacterianos foram analisados de forma qualitativa através de um ensaio de halo de inibição e por SEM nos modos ES e ER após 24 horas de incubação (Figura 10). A escolha de S. aureus para este estudo de prova de conceito deveu-se à sua relevância clínica, sendo um dos principais patógenos associados a infeções relacionadas com implantes. A sua elevada capacidade de aderir a superfícies biomateriais e formar biofilmes torna-a um organismo modelo representativo e desafiante para a avaliação do desempenho antibacteriano em aplicações de implantes à base de titânio.
4. Conclusões
Este estudo apresenta um revestimento sustentável e multifuncional para Ti-6Al-4V. A bioatividade foi demonstrada pela formação de apatite em SBF, indicando potencial osteocondutor. Testes antibacterianos contra S.aureus mostraram que a superfície revestida com HAp apresentou o efeito mais pronunciado, provavelmente devido tanto à sua composição como aos fitoquímicos presentes no extrato. Estes resultados demonstram uma abordagem ecológica para revestimentos que aumentam a bioatividade e reduzem a colonização bacteriana, oferecendo potencial para implantes ortopédicos e dentários de próxima geração.
REFERÊNCIAS
1. M. Relva et al., Appl. Sci. 15, 8598 (2025)
2. E. Marin et al., Materials 17, 114 (2024)
3. M. Ehlert et al., Materials 15, 6925 (2022)
4. M. Relva et al., Cer. Int. 51, 44218-44230 (2025)
5. P.R. Dev et al., Mater. Adv. 3, 7773-7809 (2022)
6. A. Büyüksağiş et al., Prot. Met. Phys. Chem. Surf. 49, 776–787 (2013)
7. A. Das et al., ACS Biomater. Sci. Eng. 7, 2296-2308 (2021)
8. R.K. Aaron et al., Clin. Orthop. 419, 21–29 (2004)
9. A. Saberi et al., Biomolecules 9, 448 (2019)
10. M.A. Alim et al., Immittance Spectrosc. Smart Comp. Novel Dev. 16 (1994)
11. F. Baino et al., Biomimetics 5, 57(2020)
12. ISO 23317, Implants for Surgery – In Vitro Evaluation for Apatite-Forming Ability of Implant Materials (2014)
13. D. Santo et al., Ceram. Int. 51, 6155-6165 (2025)
AGRADECIMENTOS: ESTA INVESTIGAÇÃO FOI FINANCIADA POR FUNDOS NACIONAIS, ATRAVÉS DA FUNDAÇÃO PARA A CIÊNCIA E A TECNOLOGIA – FCT, AO ABRIGO DOS PROJETOS UID/00285/2025 E LA/P/0112/2020.
Há mais de 20 anos ao serviço da indústria
Desferrização
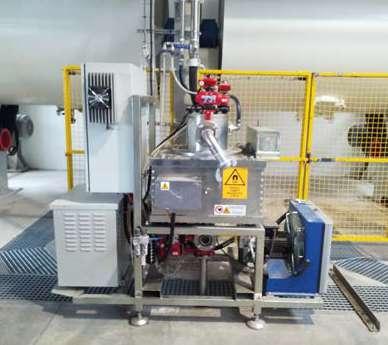
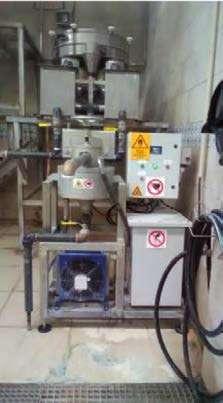
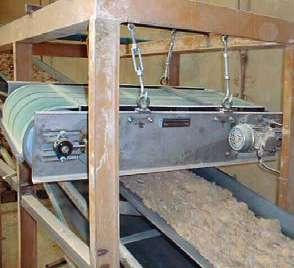
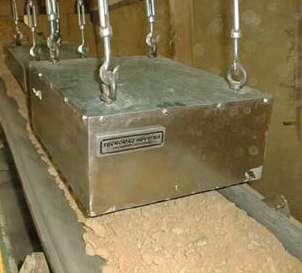
Equipamentos para descontaminação e separação de barbotinas, vidrados, matérias-primas, reciclagem de metais, vidro, cartão, plástico, indústria alimentar e farmacêutica, etc.
• Desferrizadores para líquidos e sólidos de alta intensidade
• Barras magnéticas
• Placas magnéticas
• Overbands
• Filtros magnéticos
Separação de sólidos
• Separadores de corrente de Foucault para metais n/ magnéticos
• Separadores vibratórios
Controladores de prensagem hidrostática IST Automação industrial
Projetos específicos de engenharia
GABRIEL SOUSA CEO DA FLOENE
Atransição energética deixou, há muito, de ser apenas uma ambição ambiental. É hoje uma questão económica, industrial e estratégica.
Para setores intensivos em energia, como a cerâmica e o vidro, a descarbonização tem de caminhar lado a lado com a competitividade, a segurança de abastecimento e a continuidade operacional. Não há transição bem-sucedida sem indústria forte.
É neste contexto que os gases verdes, como o biometano, se afirmam como uma solução decisiva – e como um verdadeiro ponto de encontro entre a Floene e estas indústrias estruturantes da economia nacional.
Portugal tem hoje uma oportunidade concreta de transformar resíduos em valor, reforçando simultaneamente a sua autonomia energética e industrial. A ambição é clara: até 2030, os projetos de biometano em desenvolvimento poderão representar cerca de 1,5 mil milhões de euros de investimento, criando uma nova fileira sustentável, assente em recursos endógenos e profundamente alinhada com os princípios da economia circular. Este investimento não é apenas energético – é económico, territorial e estratégico para o nosso país.
Esta visão encontra respaldo nos dados recentemente divulgados pelo Relatório Estatístico 2025 da European Biogas Association (EBA). O estudo identifica o biometano como um eixo central da transição energética europeia, estimando 28 mil milhões de euros de investimento até 2030, com Espanha, França e Itália na liderança. Portugal surge como um mercado emergente com elevado potencial, mas com um desafio claro: transformar ambição em projetos concretos, financiáveis e efetivamente ligados à rede.
É precisamente neste ponto que o papel da Floene se torna determinante. Enquanto maior operador nacional de distribuição de gás, a Floene tem vindo a assumir-se como agente ativo na criação das condições técnicas, operacionais e estratégicas para integrar gases renováveis nas redes existentes. A experiência europeia confirma este caminho: mais de 86% das unidades de produção de biometano na Europa já estão ligadas à rede, demonstrando que a infraestrutura é – e continuará a ser – um elemento crítico da transição.
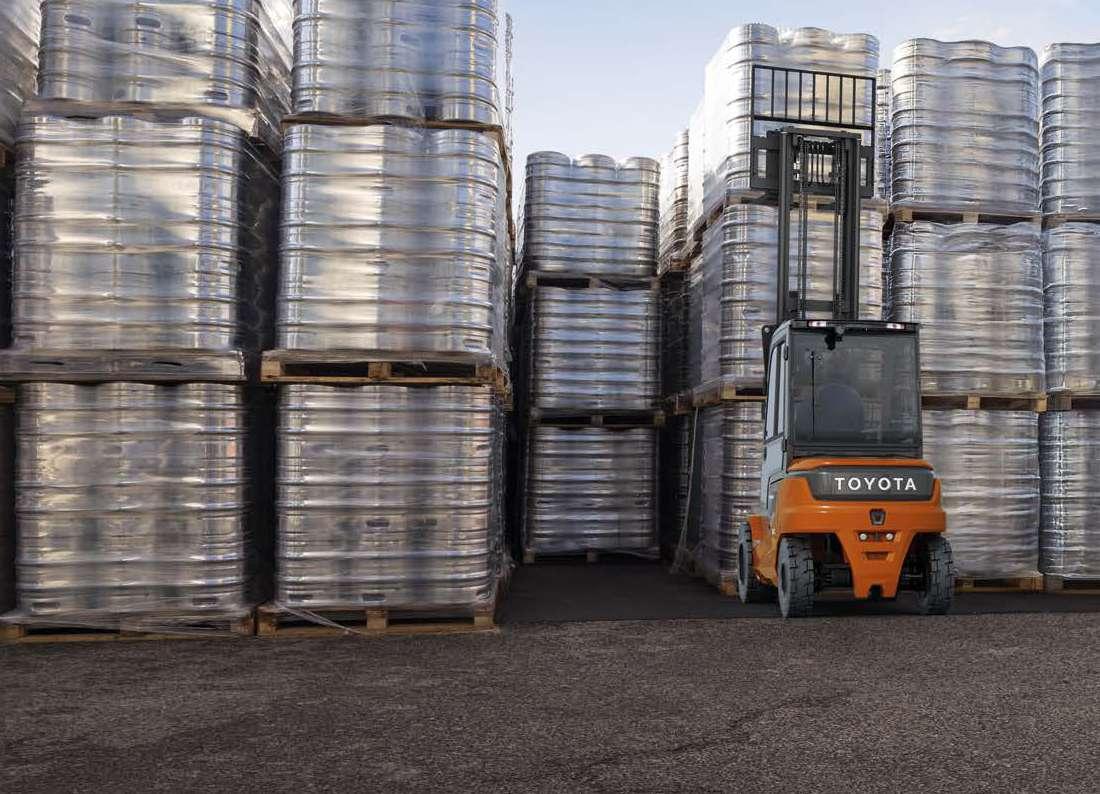
Para a indústria da cerâmica e do vidro, o biometano oferece uma vantagem rara no panorama energético atual: combina energia renovável com elevado valor térmico, essencial para processos que exigem temperaturas elevadas, estabilidade e fiabilidade contínua.
Acresce um aspeto decisivo: a substituição do gás natural por biometano não exige qualquer alteração tecnológica nos equipamentos existentes. Fornos, secadores e linhas de produção mantêm-se inalterados, preservando eficiência, qualidade e produtividade – um fator crítico num setor fortemente exportador e exposto à concorrência global.
A compatibilidade total com a infraestrutura atual é, aliás, um dos grandes trunfos do biometano. A rede de gás, gerida pela Floene, está preparada para integrar gases
renováveis, garantindo segurança, resiliência e continuidade de fornecimento, mesmo em situações climatéricas extremas ou num quadro de elevada instabilidade geopolítica.
Num cenário europeu em que mais de metade dos combustíveis são importados – e cerca de 90% do gás natural vem do exterior – a produção local e armazenável de biometano assume uma relevância estratégica evidente.
Além da segurança, o biometano é também um fator claro de competitividade industrial. A redução das emissões diretas de carbono contribui para o cumprimento das metas climáticas nacionais e europeias, mitiga a exposição ao Comércio Europeu de Licenças de Emissão e antecipa os impactos do ajustamento carbónico fronteiriço.
Num mercado cada vez mais sensível à pegada ambiental, produtos cerâmicos e
O biometano não é uma energia do futuro distante. É uma solução disponível, concreta e adequada à realidade produtiva portuguesa.
de vidro com menor intensidade carbónica ganham valor, reputação e acesso a novos mercados.
O impacto positivo estende-se à economia circular. O biometano permite valorizar resíduos agrícolas, agroindustriais e urbanos, fechando ciclos de matéria e energia – uma lógica que faz parte do ADN da cerâmica e do vidro. Energia circular para indústrias circulares não é apenas coerência ambiental: é inteligência económica.
A visão de futuro constrói-se, por isso, em parceria. A Floene posiciona-se como
parceiro estratégico do setor industrial, ligando produção de biometano, redes de distribuição e consumo intensivo. Essa cooperação é essencial para criar um ecossistema energético estável, resiliente e competitivo.
O biometano não é uma energia do futuro distante. É uma solução disponível, concreta e adequada à realidade produtiva portuguesa. Ao apostar nele, Portugal reforça a sua soberania energética, acelera a descarbonização da indústria e constrói uma ponte sólida entre sustentabilidade, competitividade e crescimento económico.
PEDRO CARREIRA
DISTRIBUTION SENIOR LEAD EXPERT NETWORKS NETWORK PLANNING E-REDES
JOSÉ GERIA
ASSET OPERATIONS & MAINTENANCE LEAD EXPERT - MV/LV N E-REDES
JOÃO VASCO
DISTRIBUTION EXPERT NETWORK PLANNING E-REDES
Atransição energética europeia tem sido frequentemente associada à rápida expansão das energias renováveis, à eletrificação dos consumos e ao desenvolvimento de novas tecnologias como o hidrogénio verde, a mobilidade elétrica ou o armazenamento de energia. Contudo, por detrás desta transformação visível existe um elemento estrutural sem o qual nenhuma dessas ambições é exequível: as redes elétricas de distribuição.
As redes de distribuição são o ponto de contacto entre a produção e o consumo, entre o sistema energético e os cidadãos, as empresas, as comunidades de energia e os novos agentes de flexibilidade. A sua capacidade de adaptação, digitalização e inteligência tornou-se um fator crítico para assegurar uma transição energética eficiente, segura e socialmente justa. Há urgência em reforçar e modernizar as redes de distribuição!
A Comissão Europeia, a Agência Internacional de Energia (IEA) e a Eurelectric convergem num ponto central: os níveis históricos de investimento são insuficientes para responder aos desafios da transição energética. De acordo com a iniciativa Grids for Speed, da Eurelectric, a Europa necessitará de investir cerca de 67 mil milhões de euros por ano até 2050 nas redes de distribuição, o que corresponde a aproximadamente o dobro do investimento médio anual atual. A ausência desse esforço traduzir-se-ia em consequências sistémicas relevantes, incluindo centenas de milhões de carregadores de veículos elétricos não instalados, mais de 1 200 GW de geração renovável distribuída bloqueada, dezenas de TWh de eletrificação industrial não assegurada e o incumprimento das metas europeias de redução de emissões de CO₂.
Este esforço não se resume a um aumento quantitativo do investimento. Implica uma transformação estrutural profunda das redes, orientada para a digitalização, a automação, a flexibilidade operacional, a resiliência climática e a gestão bidirecional dos fluxos de energia. As redes do futuro terão de integrar, de forma segura e eficiente, produção distribuída, autoconsumo individual e coletivo, comunidades de energia, mobilidade elétrica, armazenamento, eletrolisadores, novos consumidores eletrointensivos e perfis de carga cada vez mais dinâmicos e intermitentes.
Em Portugal, este enquadramento europeu encontra tradução direta no Plano de Desenvolvimento e Investimento da Rede Nacional de Distribuição – PDIRD E 2024. O plano evidencia, de forma clara, que a Rede Nacional de Distribuição assenta ainda numa base significativa de ativos envelhecidos – por exemplo, 51% dos transformadores com mais de 40 anos –resultado do forte ciclo de eletrificação das décadas de 1970 e 1980. Neste contexto, o PDIRD E 2024 prevê cerca de 1,5 mil
milhões de euros de investimento entre 2026 e 2030, correspondendo a um aumento próximo de 50% face ao plano anterior (ajustado de inflação), ainda assim inferior ao esforço médio europeu recomendado (≈2x).
Este investimento é crítico para viabilizar as metas do PNEC 2030, responder ao forte crescimento esperado de autoconsumo, mobilidade elétrica, armazenamento, eletrolisadores e novos consumidores industriais intensivos em eletricidade, e evitar riscos crescentes de degradação da qualidade de serviço num sistema cada vez mais complexo. Adiar ou subdimensionar este esforço implicaria custos económicos, ambientais e sociais significativamente superiores a médio e a longo prazo.
Neste contexto, as redes de distribuição afirmam-se como um pilar estruturante da política energética, exigindo uma evolução coordenada do planeamento, da regulação, da inovação tecnológica e do investimento público e privado.
Intensidade energética: O indicador-chave para medir eficiência económica
A intensidade energética da economia, definida como a quantidade de energia consumida por unidade de Produto Interno Bruto, é um dos principais indicadores utilizados em Portugal e na União Europeia para avaliar a eficiência no uso da energia e o grau de dissociação entre o crescimento económico e o consumo energético.
Em 2023, Portugal apresentava uma intensidade energética da economia em energia primária de 76,5 tep/M€, ligeiramente acima da média da UE 27 (73,4 tep/M€) [REA/DGEG]. Apesar dos progressos registados nas últimas décadas, este indicador evidencia que ainda existe margem significativa para ganhos de eficiência – ganhos que dependem não apenas do consumo final, mas também da
As redes deixam de ser infraestruturas passivas para se tornarem plataformas ativas de integração da transição energética.
forma como a energia é distribuída, gerida e utilizada.
A redução sustentada da intensidade energética exige:
• maior eficiência nos usos finais;
• maior eletrificação de consumos com base em renováveis;
• redes de distribuição mais inteligentes, capazes de integrar produção distribuída, gerir picos de consumo e reduzir perdas técnicas.
A transição energética e o novo papel das redes elétricas
O sistema elétrico europeu está a evoluir rapidamente para um modelo descentralizado, caracterizado por:
• forte crescimento da produção renovável distribuída;
• autoconsumo individual e coletivo;
• comunidades de energia;
• mobilidade elétrica;
• armazenamento distribuído;
• consumidores ativos;
• eletrificação da sociedade civil, dos serviços e da indústria.
Esta realidade coloca novos desafios às redes, particularmente às de baixa e média tensão, tradicionalmente concebidas para fluxos unidirecionais. A Rede Nacional de Distribuição tem de responder a um crescimento exponencial de pedidos de ligação de autoconsumo, comunidades de energia, eletrolisadores, datacenters e carregadores de veículos elétricos, o que exige investimento inteligente, planeamento avançado e novas soluções tecnológicas.
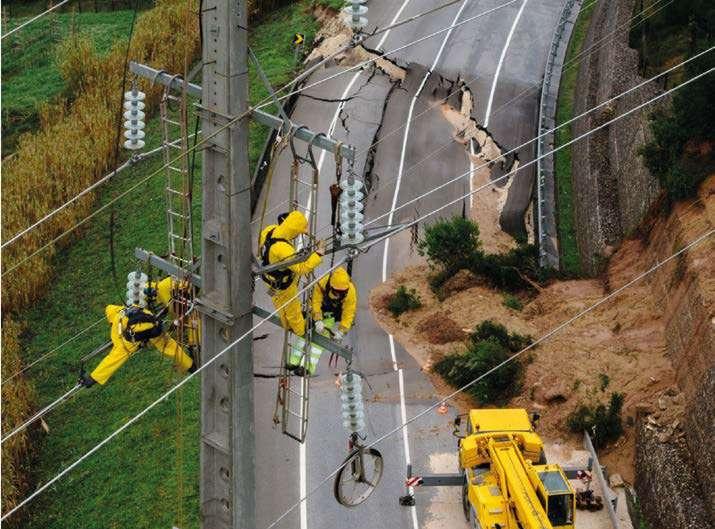
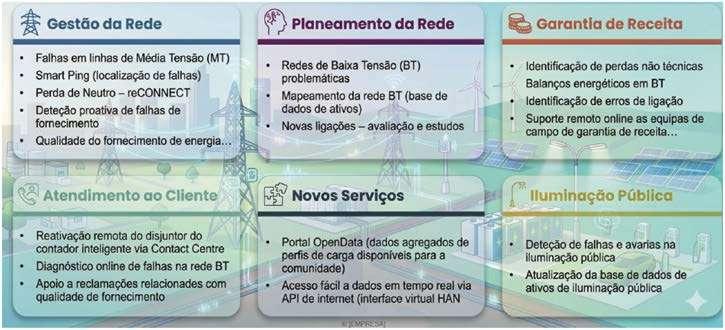
As redes deixam de ser infraestruturas passivas para se tornarem plataformas ativas de integração da transição energética.
Digitalização, IoT e inteligência: além dos Equipamentos de Medição Inteligente
Os contadores inteligentes constituem apenas a base de um conceito verdadeiro das redes inteligentes.
O verdadeiro salto qualitativo ocorre quando os dados do sistema de medição inteligente (AMI) são integrados com:
• sistemas SCADA e ADMS;
• bases de dados de ativos e GIS;
• sensores IoT distribuídos;
• informação meteorológica;
• algoritmos avançados de Inteligência Artificial. ▶
As redes elétricas são, hoje, um dos principais vetores para melhorar a eficiência energética, alavancar a intensidade energética da economia e garantir que Portugal e a Europa alcançam os seus objetivos climáticos.
Esta integração permite evoluir para redes:
• preditivas, antecipando falhas e constrangimentos;
• adaptativas, reagindo em tempo real;
• eficientes, otimizando investimentos e operação;
• centradas no cliente.
A digitalização e a inteligência são, assim, catalisadores diretos da eficiência energética sistémica e, consequentemente, da alavancagem da intensidade energética da economia.
O nexo crítico: operadores, reguladores, normalização e ciência
A complexidade técnica e regulatória da transição energética exige um nexo sólido entre:
• operadores de redes de distribuição;
• reguladores e legisladores;
• entidades de normalização;
• sistema científico e tecnológico.
Sem esta articulação, o risco é elevado: decisões excessivamente conservadoras, entraves administrativos, perda de eficiência económica e atraso nos investimentos necessários.
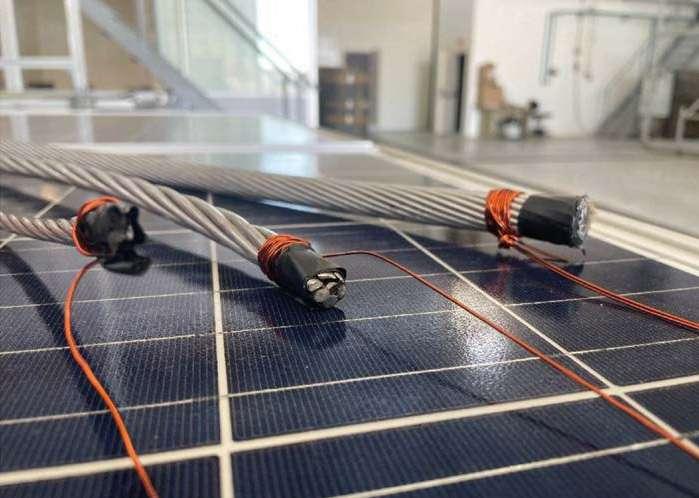
Um exemplo concreto desta abordagem colaborativa é o projeto desenvolvido entre a E REDES e o Centro Tecnológico da Cerâmica e do Vidro (CTCV), enquadrado na revisão dos condicionantes aplicáveis à instalação de parques solares em proximidade com linhas aéreas.
O caso E REDES–CTCV: ciência ao serviço da decisão regulatória
A inexistência de regulamentação técnica específica e de evidência experimental robusta conduziu à necessidade de um ensaio laboratorial conduzido pelo CTCV, o que permitiu:
• quantificar o impacto térmico real da proximidade entre painéis fotovoltaicos e linhas aéreas;
• aumentar a objetividade, a segurança jurídica e a eficiência do processo decisório.
Este projeto ilustra como a evidência científica, quando integrada nos processos de planeamento e decisão dos operadores de rede, permite acelerar a transição energética sem comprometer a segurança e a fiabilidade do sistema elétrico.
Conclusões
A transição energética não se faz apenas com mais produção de energia renovável ou com tecnologias finais mais eficientes. Faz-se, sobretudo, com redes elétricas modernas, inteligentes e resilientes, bem como na promoção do nexus entre consumidores, produtores, com as redes a moderar esse “nexus”.
A experiência demonstrada pela E REDES –quer através da digitalização massiva da rede, quer através da colaboração com entidades científicas como o CTCV e da participação ativa em fóruns internacionais – evidencia que o sucesso da transição energética depende de:
• investimento estruturado nas redes;
• inovação tecnológica;
• articulação institucional;
• decisões regulatórias baseadas em conhecimento científico.
As redes elétricas são, hoje, um dos principais vetores para melhorar a eficiência energética, alavancar a intensidade energética da economia e garantir que Portugal e a Europa alcançam os seus objetivos climáticos de forma sustentável, competitiva e socialmente equilibrada.
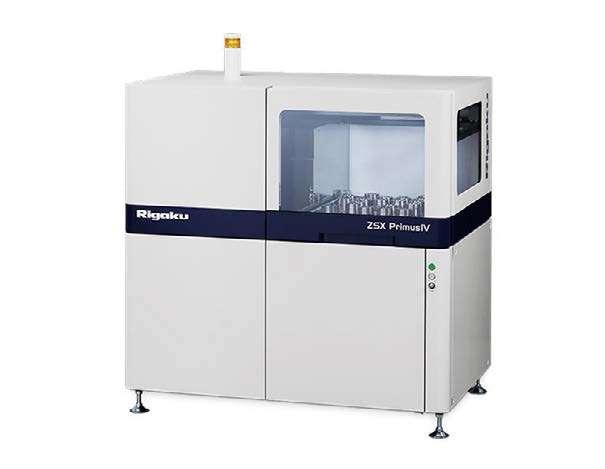
Espectrómetro de fluorescência de raios-X com dispersão de comprimento de onda.
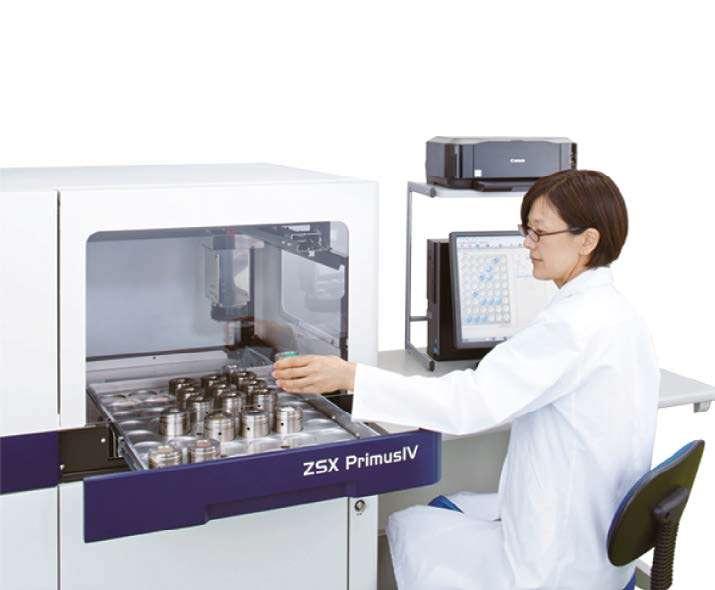
Performance excecional com baixa manutenção graças à geometria ótica invertida, única no mercado, que evita a contaminação da ampola de raios-X e dos detetores.
PRESIDENTE DA CTI ALLIANCE/DIRETOR-GERAL DO CITEVE
Considerando que a Europa está a entrar num novo ciclo industrial e que Portugal tem uma oportunidade relevante se conseguir posicionar-se nas cadeias de valor tecnológicas certas, nesta entrevista o Presidente da CTI Alliance destaca que vários CTI portugueses já têm liderado projetos europeus ligados à autonomia estratégica e à transição industrial e aborda a questão do financiamento, revelando que, “de todas as tipologias de entidades do ecossistema de I&I, os CTI sempre foram os menos protegidos em termos de financiamento base para a sua atividade, para suportar o elevado risco tecnológico da sua operação”.
Assumiu recentemente o cargo de Presidente da CTI Alliance, organização que representa os Centros de Tecnologia e Inovação (CTI) em Portugal. Como define esta organização e qual é a sua a grande missão?
A CTI Alliance representa os Centros de Tecnologia e Inovação portugueses e procura criar maior articulação, escala e capacidade coletiva num sistema nacional de inovação que continua demasiado fragmentado. A CTI Alliance é a estrutura de representação e de facilitação da cooperação dos Centros de Tecnologia e Inovação portugueses, entidades que funcionam como interface entre o conhecimento científico, a engenharia aplicada e a indústria. A sua principal missão é acelerar a transformação económica do País através da inovação tecnológica, do codesenvolvimento de conhecimento e da criação de valor e impacto na economia e na sociedade. Os CTI têm uma característica muito própria: conhecem simultaneamente a linguagem da ciência e a linguagem da indústria. Conseguem transformar o resultado de investigação em soluções concretas, apoiar empresas na adoção de tecnologia, reduzir risco de inovação e criar capacidades tecnológicas que individualmente muitas empresas não conseguiriam desenvolver.
A CTI Alliance resultou da necessidade de dar maior escala, visibilidade e articulação a este ecossistema. Portugal tem competências científicas relevantes, mas continua demasiado fragmentado. A CTI-A pretende ajudar a reforçar a capacidade coletiva dos CTI, aumentar a sua influência estratégica e criar condições para que o sistema de inovação português tenha maior impacto económico e social.
Num momento em que a Europa discute soberania tecnológica, reindustrialização e autonomia estratégica, os CTI assumem a responsabilidade de desempenhar um papel ainda mais relevante do que aquele que tiveram nos últimos 40 anos.
2 Na tão desejada economia baseada em deep tech, que papel se pode atribuir aos CTI e que medidas devem tomar-se para aproximar verdadeiramente as universidades da indústria? Pode destacar alguns projetos?
Os CTI são provavelmente uma das peças mais críticas da economia deep tech, muito embora esta seja uma realidade que ainda não está consolidada em todos os domínios de intervenção. A razão é simples: a deep tech exige tempo, infraestrutura, engenharia, capacidade de demonstração industrial e redução de risco tecnológico.
As universidades desempenham o seu papel na produção de conhecimento científico de enorme qualidade, mas não estão adaptadas em estrutura, incentivos ou proximidade ao mercado para transformar esse conhecimento em produtos e em processos. Os CTI ocupam precisamente esse espaço intermédio. Funcionam como tradutores tecnológicos entre a ciência e a aplicação industrial, ao que juntam um robusto conhecimento do enquadramento económico e regulatório em que se movem as empresas. O problema português, à imagem do atual problema europeu, não é o da produção científica. Portugal aumentou significativamente a qualidade da sua investigação nas últimas décadas. O grande desafio continua a ser a transformação desse conhecimento em impacto positivo na economia e na sociedade: produtos, processos, propriedade intelectual, e cadeias de valor de elevada intensidade tecnológica. É exatamente a resolução deste problema que levou o governo a iniciar um processo de redefinição da lei da ciência, transformando-a na Lei da Ciência e da Inovação, focada na desfragmentação do ecossistema e estabelecimento de domínios estratégicos prioritários de I&I. Do nosso ponto de vista, a singela clarificação das missões e das articulações entre atores deste sistema já será um forte impulso para a melhoria do desempenho de todo o ecossistema. Aguardemos. Não quero, de todo, com isto dizer que não existem muitos e bons exemplos em Portugal, em diversos domínios. Quero, outrossim, dizer que o país não tem condições para se contentar apenas com exemplos e adotar políticas públicas que impulsionem o país inteiro. Por outras palavras: o importante agora é passar de casos isolados para uma verdadeira política industrial, já agora intensa em conhecimento.
A CTI Alliance tem uma dimensão internacional relevante. De que forma esta rede potencia o acesso das empresas portuguesas a mercados, tecnologias e programas de financiamento que de outra forma estariam fora do seu alcance? Hoje, a inovação é global. Nenhum país de pequena ou média dimensão consegue desenvolver sozinho todas as competências críticas. A internacionalização dos CTI permite às empresas portuguesas acederem a redes tecnológicas, consórcios europeus, infraestruturas científicas, programas de financiamento e parceiros industriais internacionais que dificilmente conseguiriam alcançar individualmente. Os CTI portugueses participam em redes europeias extremamente relevantes e colaboram regularmente com universidades, RTOs, clusters e empresas de vários países. Isso facilita o acesso antecipado a tendências tecnológicas, novas regulamentações, cadeias de valor emergentes e projetos estratégicos europeus.
Além disso, muitas PME portuguesas não têm dimensão para acompanhar sozinhas programas europeus complexos. Os CTI funcionam frequentemente como facilitadores dessa participação, reduzindo barreiras técnicas e administrativas.
Há também um efeito muito importante de credibilidade. Quando uma empresa portuguesa integra um consórcio europeu apoiado por um CTI reconhecido internacionalmente, aumenta significativamente a sua capacidade de integração em mercados mais sofisticados.
O financiamento da inovação é um tema muito sensível no ecossistema português. Como caracteriza a situação atual ▶
em relação ao investimento? Que medidas e ações devem empreender-se para melhorar o modelo de financiamento e criar verdadeira inovação?
Portugal melhorou muito nos indicadores de ciência e inovação, mas continua a existir uma fragilidade estrutural no financiamento do desenvolvimento tecnológico e da inovação.
O sistema ainda depende excessivamente de projetos de curta duração, financiamentos descontínuos e programas excessivamente burocráticos.
Muitas vezes financia-se atividade ou compra de maquinaria, mas não necessariamente transformação económica.
Existe também um problema de escala. A inovação industrial profunda exige investimentos continuados, infraestruturas tecnológicas sofisticadas e horizontes temporais longos. Isso é particularmente verdade em áreas como materiais avançados, semicondutores, biotecnologia, inteligência artificial industrial ou energia. Precisamos de evoluir para um modelo mais planeado, menos fragmentado. A Europa percebeu recentemente que não pode depender exclusivamente do mercado para desenvolver capacidades estratégicas. Portugal também precisa dessa visão.
Uma última palavra para o financiamento dos CTI: de todas as tipologias de entidades do ecossistema de I&I, os CTI sempre foram os menos protegidos em termos de financiamento base para a sua atividade, para suportar o elevado risco tecnológico da sua operação. Sempre muito próximos do ministério da indústria/economia, não viu até hoje inscrito no OE o seu financiamento base, ao contrário das entidades mais próximas do ministério da ciência. Por outro lado, sempre que teve ajudas económicas à sua atividade, tal aconteceu suportado por sistemas de incentivo dependentes do FEDER, trazendo limitações e constrangimentos que os afastaram completamente da noção de ‘base funding’. Também neste domínio os CTI estão expectantes relativamente ao que será a Lei da Ciência e da Inovação num futuro muito próximo.
Abordando concretamente a situação da indústria, Portugal produz investigação científica, mas continua com dificuldades em transformar conhecimento em produtos, patentes e empresas globais. Concorda com esta afirmação e como a comenta?
Em parte, sim. Portugal evoluiu muito na produção científica, mas continua a existir uma dificuldade histórica na valorização económica do conhecimento. Isso acontece por várias razões:
• reduzida dimensão média das empresas;
• ainda limitada cultura de investimento tecnológico de longo prazo;
• pouca tradição de industrialização de tecnologia;
• sistema de I&I muito fragmentado;
• escassez de capital especializado em deep tech;
• reduzida escala industrial em setores estratégicos.
Mas é importante evitar uma visão excessivamente pessimista. Existem já casos relevantes de empresas portuguesas altamente inovadoras, com os seus modelos de negócio completamente assentes em conhecimento intenso. A geração de massa crítica suficiente tem demorado o seu tempo…
O desafio da próxima década é precisamente transformar o conhecimento científico acumulado em plataformas industriais de maior valor acrescentado assentes em capacidade de produção
sofisticada. A Europa está a entrar num novo ciclo industrial e Portugal tem uma oportunidade relevante se conseguir posicionar-se nas cadeias de valor tecnológicas certas.
Considera que Portugal pode ganhar relevância industrial na nova vaga da reindustrialização europeia? Há iniciativas no terreno?
Sim, claramente. A Europa está a rever profundamente o seu modelo económico e industrial. A pandemia, a crise energética, as tensões geopolíticas e a dependência tecnológica externa mostraram que eficiência sem resiliência tem custos elevados.
A reindustrialização europeia já começou. Portugal pode beneficiar dessa transformação porque reúne várias condições interessantes:
• capacidade científica crescente;
• ecossistema industrial flexível;
• forte integração europeia;
• boa capacidade exportadora;
• competitividade industrial em vários setores;
• capacidade de adaptação tecnológica relativamente rápida.
É bom lembrar que vários CTI portugueses têm liderado a integração portuguesa em projetos europeus ligados à autonomia estratégica e à transição industrial. A questão decisiva será perceber se Portugal quer assumir um papel mais ambicioso nas cadeias de valor europeias ou se continuará predominantemente como fornecedor de menor valor acrescentado. Se a opção fosse a segunda, o papel dos CTI esgotar-se-ia imediatamente, mas sabemos que apenas a primeira é opção para o Portugal que todos queremos.
Ainda no contexto da pergunta anterior, que setores preconiza como prioritários: têxtil técnico, mobilidade, semicondutores, biotecnologia, energia?
Mais do que referir setores isolados, prefiro olhar para Portugal concentrando-se em duas grandes áreas científicas e tecnológicas estruturantes, capazes de transformar transversalmente a sua base económica e social: a dos materiais e as digitais.
1. Os materiais estão no centro de praticamente todas as grandes transformações atuais, inclusivamente são críticos para as próprias tecnologias digitais.
Quem dominar materiais avançados, biomateriais, superfícies funcionais, materiais inteligentes, etc. terá uma posição estratégica nas cadeias de valor do futuro.
Portugal possui competências científicas e industriais relevantes nesta área e pode afirmar-se em nichos de elevada especialização tecnológica.
2. As ciências e as tecnologias digitais, nomeadamente inteligência artificial, automação avançada, robotização e sistemas ciberfísicos, são o segundo mega domínio
Estamos a entrar numa nova fase da industrialização, em que os dados, os algoritmos e a automação inteligente passarão a ter um peso mais importante que as infraestruturas físicas tradicionais.
A inteligência artificial já está a ter impacto profundo no desenvolvimento de produto, na produção, na manutenção, na eficiência energética, no controlo de qualidade e na personalização de produtos e de serviços, uma transformação estrutural da forma como se concebe, produz e gere indústria.
Na prática, os países e as empresas mais competitivos serão aqueles
que conseguirem combinar materiais avançados com digitalização profunda e gerir a sua interdependência.
É precisamente nesse cruzamento que poderão surgir algumas das maiores oportunidades para a economia de Portugal, designadamente em áreas em que Portugal até já tem tradição: mobilidade, energia, saúde, defesa, construção, têxteis técnicos, armazenamento energético ou eletrónica avançada ou mesmo nos desenvolvimentos para a sustentabilidade em qualquer domínio.
IA NA PRODUÇÃO INDUSTRIAL
Peço-lhe um apontamento mais global: como acha que a Europa pode reduzir a dependência tecnológica da Ásia e dos EUA?
A Europa terá de fazer aquilo que durante muitos anos evitou fazer: assumir uma verdadeira política industrial. Durante demasiado tempo se acreditou que a globalização resolveria tudo através da eficiência económica. O resultado foi a dependência externa em áreas críticas.
A redução dessa dependência exige:
• força política ao nível europeu para a definição de políticas e sistema de regulação adequados;
• investimento massivo em tecnologia e indústria;
• reforço das cadeias de valor europeias;
• aposta em produção avançada;
• maior coordenação entre países;
• desenvolvimento de competências estratégicas;
• retenção de talento científico e tecnológico.
A Europa também precisa de velocidade. Um dos grandes problemas europeus é a lentidão dos processos de decisão, de financiamento, de implementação de políticas públicas. Os EUA têm enorme capacidade de capitalização tecnológica. A Ásia possui grande velocidade industrial. A Europa precisa de combinar conhecimento científico com capacidade de execução industrial. Nesse contexto, os CTI desempenharão um papel importante enquanto aceleradores.
Atualmente, apela-se à necessidade de autonomia estratégica da Europa. Considera que os CTI portugueses têm escala para participar nessa transformação ou serão fornecedores periféricos? Depende das escolhas que forem feitas. Se Portugal continuar excessivamente fragmentado e com baixa escala de investimento tecnológico, corre o risco de permanecer periférico. Mas existem competências muito relevantes instaladas no País. Os CTI portugueses já demonstraram capacidade de participar em projetos europeus sofisticados, desenvolver tecnologia aplicada e colaborar com parceiros internacionais de elevado nível. O desafio agora é aumentar escala, massa crítica e especialização. Nenhum CTI europeu relevante opera isoladamente. O futuro passa por redes colaborativas, plataformas tecnológicas partilhadas e especialização inteligente. Portugal pode afirmar-se em nichos tecnológicos de elevada competência. Isso é perfeitamente possível e tem vindo a ser demonstrado claramente nos últimos tempos. Tal afirmação necessita, contudo, de continuidade estratégica, investimento e visão de longo prazo.
No âmbito da formação, o acesso a talento qualificado, por exemplo, em engenharia de produto, design técnico, ciência dos materiais, etc, é apontado como um problema estrutural do nosso País. O que está a ser feito, em articulação com o
sistema de ensino, para garantir que a indústria tem os recursos humanos de que necessita para inovar?
O talento é provavelmente um dos temas mais críticos para o futuro industrial europeu. Portugal formou excelentes recursos humanos nas últimas décadas, mas enfrenta simultaneamente vários desafios:
• envelhecimento demográfico;
• escassez de engenheiros e outros especialistas em áreas específicas;
• forte concorrência internacional pelo talento;
• desajustamento entre formação e necessidades industriais;
• dificuldade em atrair jovens para carreiras industriais.
Os CTI têm vindo a reforçar muito a colaboração com universidades, politécnicos e escolas profissionais. Existem cada vez mais programas conjuntos, estágios industriais, laboratórios colaborativos, formação avançada e iniciativas de capacitação tecnológica.
Ainda assim será necessário ir mais longe. A indústria mudou profundamente. Hoje fala-se de engenharia digital, inteligência artificial, materiais inteligentes, automação avançada, biotecnologia, sustentabilidade e ciência de dados aplicada à produção. Precisamos de modelos de formação mais rápidos, mais flexíveis e muito mais próximos da realidade industrial. Também será importante valorizar socialmente as carreiras tecnológicas e industriais. Uma economia baseada em tecnologia exige talento altamente qualificado.
Continua a existir uma dificuldade histórica na valorização económica do conhecimento.
A terminar, convoco-o para o desafio de identificar uma tecnologia ou tendência que, nos próximos anos, possa mudar profundamente o modelo de negócio das empresas portuguesas. Qual seria e que setores considera mais preparados para essa mudança?
A inteligência artificial adequadamente aplicada à produção industrial terá provavelmente um impacto transformador transversal. Durante muitos anos falou-se de digitalização sobretudo como automação administrativa ou melhoria incremental. O que estamos a começar a assistir agora é diferente. A combinação entre inteligência artificial, dados industriais, robótica, sensores avançados e simulação digital vai alterar profundamente:
• o desenvolvimento de produto;
• a produção;
• a manutenção;
• a logística;
• o controlo de qualidade;
• a personalização;
• a gestão energética;
• os modelos de negócio.
As empresas que conseguirem integrar rapidamente estas tecnologias estarão preparadas para o futuro.
ANTÓNIO BAIO DIAS
DIRETOR-GERAL DO CTCV
Enquanto diretor-geral do CTCV, considero fundamental afirmar, com clareza, a relevância crítica da continuidade do financiamento público aos Centros de Tecnologia e Inovação (CTI) no período pós-PRR.
O enquadramento legal estabelecido pelo Decreto-Lei n.º 126-B/2021 reconhece os CTI como entidades de interface entre o sistema científico e o tecido empresarial, com a missão de produzir, difundir e transferir conhecimento orientado para a criação de valor económico e para o cumprimento de objetivos de política pública. Esta definição não é meramente formal: traduz-se, no terreno, numa atuação diária junto das empresas, garantindo que a inovação deixa de ser um conceito abstrato para se tornar um fator concreto de competitividade. No caso do CTCV, esta missão materializa-se numa intervenção integrada que vai muito além da prestação de serviços laboratoriais. Atuamos na capacitação industrial, na dinamização de atividades de investigação e desenvolvimento, na qualificação de recursos humanos e na promoção da transição verde e digital. É precisamente esta natureza híbrida – entre ciência, tecnologia e aplicação empresarial –que torna os CTI instrumentos insubstituíveis
de política económica. Contudo, importa sublinhar um ponto essencial: este modelo só é sustentável com a existência de um financiamento público base, tal como previsto no próprio regime jurídico dos CTI, que valoriza a diversificação de receitas, mas reconhece a necessidade de apoio estrutural para garantir estabilidade e capacidade de resposta.
Durante o período de execução do PRR, os CTI desempenharam um papel determinante na concretização de agendas mobilizadoras, na aceleração da inovação e na aproximação entre empresas e conhecimento científico. No CTCV destacam-se iniciativas recentes como as soluções digitais ou o laboratório experimental, no âmbito da Academia CTCV, para capacitação profissional, ou o Laboratório Hipocarbónico, para demonstração de novos vetores energéticos, entre outros desenvolvimentos, que promovem a digitalização, a descarbonização e a experimentação tecnológica em ambiente real. Estes investimentos permitiram criar infraestruturas críticas para a transformação industrial.
Mas o verdadeiro desafio começa agora. Sem um modelo de financiamento contínuo e previsível, arriscamos perder a massa crítica instalada, descontinuar serviços altamente especializados e fragilizar a capacidade de resposta às empresas – precisamente num momento em que a indústria enfrenta exigências crescentes ao nível da descarbonização, eficiência energética, circularidade e digitalização.
Os CTI não são apenas prestadores de serviços. São plataformas de experimentação, validação e demonstração tecnológica.
No CTCV, estamos preparados para apoiar as empresas na adoção de tecnologias emergentes – desde a eletrificação de processos térmicos ao uso de novos vetores energéticos, passando pela digitalização avançada e pela fabricação aditiva. Este papel exige investimento contínuo em competências,
equipamentos e redes de colaboração. Acresce que os setores industriais associados aos minerais não metálicos – onde o CTCV atua – serão determinantes para a reindustrialização europeia, mas enfrentam o desafio de evoluir para modelos produtivos mais circulares, eficientes e tecnologicamente avançados. A resposta a este desafio não pode ser assegurada apenas pelas empresas, exigindo estruturas de suporte especializadas como os CTI.
Neste contexto, defendo que o pós-PRR deve ser encarado como uma oportunidade para consolidar um modelo estruturante de apoio aos CTI, assente em três pilares:
• Financiamento base estável, que assegure a continuidade das competências e infraestruturas críticas;
• Incentivos à prestação de serviços avançados e projetos colaborativos, reforçando a ligação ao mercado;
• Alinhamento com políticas públicas estratégicas, nomeadamente na transição energética, digital e na qualificação industrial. A consolidação do CTCV como Centro de Tecnologia e Inovação, demonstra que é possível transformar setores tradicionais em áreas de especialização avançada, sustentáveis e competitivas. No entanto, este caminho só será sustentável se for acompanhado por uma visão política clara e por mecanismos de financiamento adequados.
Em conclusão, a continuidade do financiamento aos CTI não deve ser vista como um custo, mas como um investimento estratégico na competitividade do país. Sem estes centros, a distância entre conhecimento e mercado voltará a aumentar – com consequências diretas na capacidade de inovação das empresas e na posição de Portugal nas cadeias de valor europeias e globais.
Como diretor-geral do CTCV, afirmo com convicção: o futuro da indústria portuguesa passa, inevitavelmente, pelo reforço do papel dos Centros de Tecnologia e Inovação.
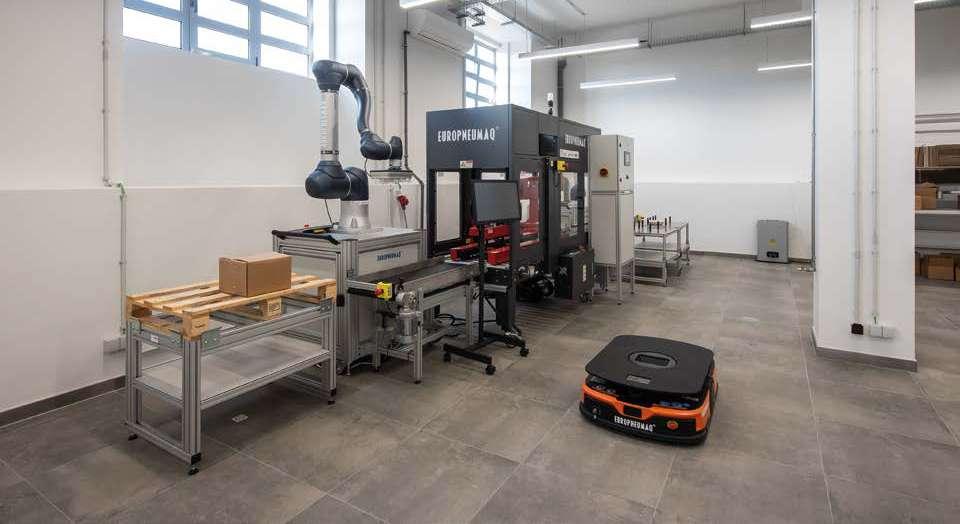
Introdução
O Sistema Nacional de Investigação e Inovação em Portugal é composto por um conjunto articulado e complementar de entidades, nas quais se incluem as universidades e os institutos politécnicos, as unidades e centros de investigação, os laboratórios associados e os laboratórios do estado, os laboratórios colaborativos (CoLAB), os gabinetes de transferência de tecnologia (TTO) e os Centros de Tecnologia e Inovação (CTI), complementados por empresas que desenvolvem sobretudo investigação aplicada (hoje apoiadas pelos Digital Innovation Hubs (DIH) e pelos Test Beds).
Os CTI atuam como entidades de interface, promovendo a transferência de tecnologia e a valorização do conhecimento junto do tecido empresarial, visando reforçar a ligação entre ciência, tecnologia e economia. Assumem hoje um papel cada vez mais determinante, com um enquadramento legal que os reconhece como entidades de interface que produzem, difundem e transferem conhecimento orientado para as empresas e para a criação de valor na economia. E compete-lhes procurar reduzir a distância entre a ciência, a tecnologia e o mercado,
respondendo às necessidades reais do tecido produtivo, em particular do industrial.
PRR – um novo impulso para os CTI Com um foco, desde a sua criação, na promoção da I&D e da inovação, o CTCV tem na linha das suas prioridades a promoção do seu papel de entidade de interface, com um trabalho colaborativo que envolve as empresas e as entidades do Sistema de Inovação. Este envolvimento em atividades de desenvolvimento tecnológico aplicado está traduzido numa participação crescente em projetos de I&Di, enquadrados em programas europeus, nacionais e regionais. Esse papel ganhou uma nova escala com o PRR. Em particular, com as Agendas Mobilizadoras que elevaram o grau de ambição, de investimento e, sobretudo, uma nova lógica de colaboração entre empresas, entidades do Sistema de Investigação e Inovação e associações do setor. Desde logo também por juntarem, numa mesma tipologia, financiamento à I&D e à inovação produtiva, permitindo, num mesmo ciclo de desenvolvimento, efetivar o upscale de tecnologias.
Na Agenda mobilizadora ECP – Ecocerâmica e Cristalaria de Portugal 1, da qual o CTCV
é copromotor, o objetivo é aumentar a competitividade dos setores da cerâmica e cristalaria através da cooperação. Estruturando o trabalho num conjunto de eixos que incluem a descarbonização, eficiência dos processos, circularidade, novas matérias-primas, automatização, digitalização e formação e capacitação das pessoas. A dimensão desta agenda mostra o alcance da mobilização criada neste setor, com um consórcio alargado composto por 30 parceiros, dos quais 19 empresas, com associações e entidades de referência do sistema científico e tecnológico e um investimento total de aproximadamente 120M€. Mais do que um projeto, esta agenda é um exercício de articulação setorial e de investimento produtivo sem precedentes no quadro nacional, reforçando a colaboração entre empresas e o Sistema Nacional de Investigação e Inovação.
O CTCV teve um papel transversal em toda a Agenda, com principal enfoque nos eixos da descarbonização e da formação/ /capacitação, tendo este projeto contribuído para a criação do Laboratório Hipocarbónico uma instalação de teste e demonstração de tecnologias que procuram criar uma nova indústria cerâmica, mais verde e sustentável.
Neste laboratório foram realizados os primeiros testes em Portugal com diferentes vetores energéticos, com a introdução do hidrogénio (e futuramente de outros gases renováveis) e da eletrificação nos processos. Um marco nesta indústria que conseguiu, assim, demonstrar a viabilidade destas novas fontes de energia renovável nos seus processos. Mas os resultados não ficam por aqui e, na vertente da capacitação, esta Agenda permitiu estruturar capacidades que ficarão para lá deste ciclo de financiamento. O projeto de instalação da Academia de Formação Digital em Cerâmica e Vidro, associado ao conceito de Learning Factory, um laboratório físico de aprendizagem e demonstração, foi concebido como uma infraestrutura que integra laboratórios de automação e robótica, otimização e integração de fluxos produtivos e economia circular e eco-inovação. E servirá para alojar as bibliotecas digitais de conteúdos formativos e os espaços de simulação desenvolvidos. Esta infraestrutura materializa uma visão clara em matéria de formação e capacitação para aproximar a tecnologia das empresas, testar soluções em ambiente relevante e acelerar a sua adoção industrial.
O papel do CTCV no PRR não se esgotou, porém, na participação nas Agendas Mobilizadoras. A redação dos roteiros de descarbonização setoriais para a indústria cerâmica (CeramicLowCO2)2, para o vidro de embalagem e cristalaria (RODIV2050)3 e para o setor da pedra natural (RoadTo2050)3 é disso exemplo. Estes roteiros para a neutralidade carbónica destas indústrias foram concebidos precisamente para apresentar medidas e tecnologias aplicáveis pelas empresas ao longo das várias etapas do processo produtivo, da extração e preparação de matérias-primas, aos processos de alta temperatura e ao pós-processamento, com o objetivo de aumentar a eficiência energética e apoiar o cumprimento das metas de descarbonização, materializados em documentos que servirão de guia para as empresas nos próximos anos.
O pós-PRR
Com o aproximar do final do PRR, importa prosseguir para novos projetos de I&D que consolidem o conhecimento, as infraestruturas e as redes de cooperação já criadas, evitando que este impulso mobilizador gerado no PRR se perca no final deste ciclo de financiamento.
A continuidade desta dinâmica colaborativa permitirá transformar resultados experimentais em soluções industriais escaláveis, acelerar a adoção de tecnologias de descarbonização, digitalização e automação, sempre com elevada ambição. Mais do que dar seguimento a investimentos anteriores, trata-se de capitalizar uma experiência coletiva em matéria de colaboração entre entidades e equipas e de construir, com base nela, uma trajetória consistente para um setor cerâmico mais inteligente, sustentável, competitivo e preparado para os desafios da indústria do futuro. O futuro próximo apresenta diversos desafios, nos quais caberão, por exemplo, o desenvolvimento de sistemas inteligentes de gestão de energia com IA, fornos, secadores e atomizadores multivetor energético, pastas e vidrados ecoeficientes, o armazenamento de energia, a captura de CO2 e muitos outros que contribuirão para que tecnologias produtivas (fornos, secadores) net-zero sejam uma realidade no futuro e sejam a base para a descarbonização destas indústrias. Esta intervenção é fundamental num setor tradicional, intensivo em energia e sob enorme pressão competitiva. O fabrico tenderá a ser mais inteligente e digital, com integração de gémeos digitais, da visão artificial, da conectividade em tempo real e da generalização da IA. O pós-PRR começa assim a desenhar-se como uma nova etapa de consolidação neste setor.
Conclusão
O papel de um CTI é verdadeiramente diferenciador quando funciona como porta de entrada para a inovação nas empresas. Muitas PME não dispõem internamente de massa crítica, competências ou capacidade para iniciar percursos próprios de I&D. O CTCV tem vindo a assumir essa função de interface, identificando desafios, estruturando consórcios, desenhando candidaturas, testando soluções, aproximando parceiros científicos e traduzindo conhecimento técnico em oportunidades de investimento e desenvolvimento industrial. É precisamente aqui que acontecerá o futuro do setor. A indústria da cerâmica e da cristalaria portuguesa tem condições para evoluir para uma indústria mais inteligente, conectada, autónoma e sustentável. Uma indústria baseada em dados industriais como ativo estratégico; com produção mais
flexível e personalizada; com maior eficiência energética; com rastreabilidade digital; com automação e visão artificial integradas nos processos. Importa construir as bases da Smart Factory cerâmica e preparar o setor para um novo contexto industrial em que descarbonização, digitalização e inteligência operacional deixarão de ser vantagens competitivas para passarem a ser condições de permanência no mercado. Neste caminho, o CTCV continuará a ter uma missão central. Pela proximidade às empresas, pela capacidade técnica instalada, pela experiência adquirida em projetos colaborativos e pela função de interface entre indústria e conhecimento, está bem posicionado para continuar a ser o catalisador desta transformação. A experiência do PRR, das Agendas Mobilizadoras e dos Roteiros de descarbonização mostrou que, quando existem visão, articulação e capacidade de execução, é possível mobilizar um setor inteiro em torno de objetivos comuns. O desafio agora é não parar e transformar o legado destes projetos numa trajetória duradoura e construir, com ambição, um setor mais inteligente, sustentável e conectado no futuro.
REFERÊNCIAS
1. ECP - Ecocerâmica e Cristalaria de Portugal
2. CeramicLowCO2 - Roteiro para a Descarbonização do Setor da Cerâmica
3. RODIV2050 - Roteiro para a descarbonização da Indústria do Vidro de Embalagem e Cristalaria
4. Roadto2050 - Roteiro para a descarbonização do setor da Pedra Natural
ARABELA FABRE
UNIDADE DE INOVAÇÃO E DESENVOLVIMENTO DO CTCV, GESTORA DE PROJETOS
No atual panorama económico, a capacidade de transformar conhecimento científico em valor comercial é o principal diferenciador das nações competitivas.
Em Portugal, este papel é desempenhado de forma estruturante pelos Centros de Tecnologia e Inovação (CTI). Pertencentes a uma rede nacional coordenada pela Agência para a Investigação e Inovação (AI2) (resultante da fusão da ANI – Agência Nacional para a Inovação e da Fundação para a Ciência e a Tecnologia (FCT), desde 1 de janeiro de 2026), os CTI são entidades de interface e têm como umas das suas missões apoiar as empresas a identificar
necessidades de mercado e, através da investigação aplicada e da transferência de conhecimento, implementar soluções inovadoras que aumentem a eficácia e a produtividade do tecido empresarial.
Enquanto agente fundamental de valorização do conhecimento científico e tecnológico, a visão estratégica do CTCV – Centro Tecnológico da Cerâmica e do Vidro centra-se, por um lado, no desenvolvimento de conhecimento e prestação de serviços especializados para a modernização das indústrias da cadeia de valor do Habitat, com foco na cerâmica, vidro e recursos minerais, antecipando as suas necessidades e fornecendo serviços que as adequem às
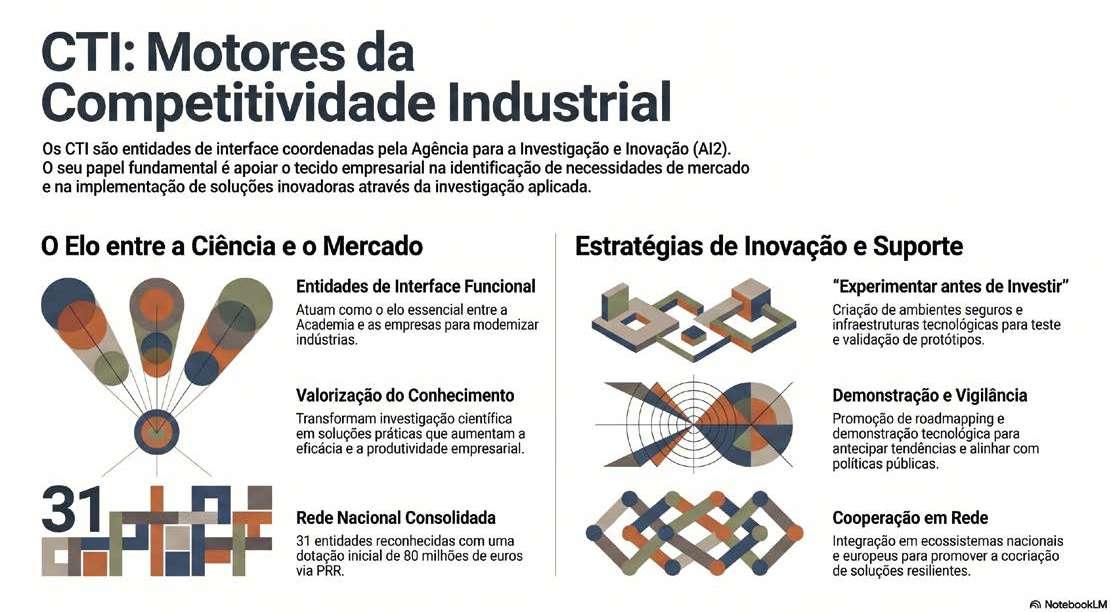
exigências do mercado e, por outro lado, agir como elo funcional entre a Academia e o tecido empresarial, fornecendo serviços de elevada especificidade técnica fundamentalmente nas áreas da cerâmica, vidro e recursos minerais que muitas empresas não possuem internamente.
O CTCV como Catalisador da Inovação: iniciativas de Transferência de Conhecimento e Tecnologia
Design Factory instalada no Lufapo Hub e utilização assistida das suas infraestruturas tecnológicas com vista ao teste e validação de protótipos; promover iniciativas de transferência de conhecimento e de tecnologia que envolvam a demonstração tecnológica de inovações recentes, a vigilância tecnológica e o roadmapping antecipando tendências que permitam alinhar a inovação com as políticas públicas. Projetos como o “LISTeN – Leading for
Os CTI são entidades de interface e têm como uma das suas missões apoiar as empresas a identificar e a responder às necessidades de mercado
PEDRO MATIAS
PRESIDENTE DO ISQ
OGrupo ISQ afirma-se hoje como o maior ecossistema nacional ao nível de Centros de Tecnologia e Inovação aplicados à indústria, desempenhando um papel estratégico na modernização do tecido económico português, na transferência de conhecimento científico e tecnológico e na aproximação entre academia, indústria e entidades públicas. Ao longo de várias décadas, o ISQ consolidou uma posição única em Portugal, combinando engenharia, investigação aplicada, laboratórios especializados, formação avançada e capacidade de execução industrial em setores considerados críticos para o desenvolvimento sustentável e competitivo da economia portuguesa. A relevância estratégica do ISQ decorre, em primeiro lugar, da sua capacidade de transformar conhecimento científico em soluções concretas para a indústria.
O grupo funciona como uma ponte entre a investigação produzida em universidades e centros científicos e a sua aplicação prática em contexto empresarial. Esta função de transferência tecnológica é particularmente importante num contexto económico em que
a competitividade depende cada vez mais da inovação, da digitalização, da sustentabilidade e da incorporação de tecnologia avançada nos processos produtivos.
O ISQ atua em áreas altamente especializadas, como energia, hidrogénio verde, aeroespacial, indústria 4.0, inteligência artificial, materiais avançados, ensaios não destrutivos, robótica, sustentabilidade, economia circular, infraestruturas críticas e transição energética. Esta diversidade de competências permite ao grupo apoiar empresas de diferentes setores na adoção de novas tecnologias, no desenvolvimento de produtos inovadores, na qualificação de processos industriais e na melhoria da sua competitividade internacional.
Um dos aspetos mais diferenciadores do ISQ é precisamente a capacidade de integrar investigação, ensaio, validação e industrialização num mesmo ecossistema tecnológico. Os seus laboratórios e centros especializados permitem desenvolver soluções em ambiente experimental próximo das condições reais de operação industrial, reduzindo o risco tecnológico das empresas e acelerando a entrada de inovação no mercado. Esta capacidade é particularmente relevante em setores de elevada exigência tecnológica, como o aeroespacial, a energia ou a indústria avançada.
O ISQ desempenha também um papel fundamental na articulação entre academia, empresas e governo, funcionando como um verdadeiro agente de ligação entre os diferentes atores do sistema nacional de inovação. A colaboração com universidades, institutos politécnicos, centros de investigação, clusters industriais, empresas e organismos públicos permite criar redes de cooperação orientadas para a inovação aplicada e para a resolução de desafios concretos da sociedade e da economia. Esta lógica colaborativa tem sido particularmente relevante nas agendas
mobilizadoras do PRR, em projetos europeus de investigação e desenvolvimento e em iniciativas ligadas à transição energética e digital.
Num contexto global marcado pela transição energética, pela descarbonização da economia e pela aceleração tecnológica, o ISQ assume-se como um ator central na construção de uma economia mais inovadora, resiliente e sustentável. A sua capacidade de mobilizar conhecimento, desenvolver tecnologia aplicada e promover a colaboração entre ciência, indústria e políticas públicas torna-o um dos principais motores da inovação industrial em Portugal e um parceiro estratégico para o desenvolvimento económico e tecnológico do país.
ISQ nos grandes projetos da atualidade O ISQ participa há várias décadas em projetos de elevada complexidade tecnológica e científica, muitos deles desenvolvidos em parceria com algumas das maiores organizações internacionais nas áreas da ciência, energia e espaço.
Na área do Big Science, o ISQ destaca-se pela participação no ITER, considerado o maior projeto mundial de fusão nuclear. O grupo atua em atividades de inspeção, garantia da qualidade, ensaios não destrutivos, engenharia de soldadura e desenvolvimento tecnológico para componentes críticos do reator. Desde 2007, o ISQ mantém contratos significativos com o ITER e com a Fusion for Energy, contribuindo para o desenvolvimento de soluções ligadas às energias do futuro. O grupo participa também no CERN, onde esteve envolvido na inspeção e controlo de qualidade dos magnetos criogénicos do acelerador de partículas LHC, assegurando processos de rastreabilidade e garantia da qualidade. Outro projeto de referência é o telescópio E-ELT do European Southern Observatory, no qual o ISQ presta consultoria nas áreas da qualidade, segurança e
acompanhamento técnico da construção do maior telescópio ótico do mundo.
No setor aeroespacial, o ISQ tem vindo a consolidar competências em ensaios, qualificação e desenvolvimento de sistemas espaciais. Em colaboração com a European Space Agency, participou no desenvolvimento e validação do escudo térmico do IXV –Intermediate Experimental Vehicle, bem como num projeto associado à futura missão de recolha de amostras de Marte. Neste último caso, o ISQ realizou testes de desenvolvimento e validação de uma cápsula de reentrada atmosférica inovadora, baseada em soluções com cortiça desenvolvidas em Portugal. O grupo participa ainda em projetos de microssatélites e nanossatélites, como o INFANTE e o uPGRADE CubeSat, assegurando atividades de engenharia da qualidade, integração, testes e qualificação espacial. Na aeronáutica, destaca-se também a colaboração com a Embraer, através da realização de ensaios estruturais e de fadiga em asas de aeronaves de nova geração produzidas em materiais compósitos.
A descarbonização e a transição energética constituem outra das grandes áreas de atuação do ISQ. São vários os projetos ligados ao hidrogénio verde, à mobilidade sustentável e à eficiência energética. Um dos exemplos mais relevantes é o trabalho desenvolvido com a CaetanoBus na validação técnica do autocarro H2 City Gold, movido a hidrogénio, incluindo ensaios climáticos extremos e programas de formação especializada em hidrogénio.
O ISQ participa ainda em agendas nacionais ligadas à transição energética, desenvolvendo soluções para segurança de infraestruturas de hidrogénio, monitorização de materiais, armazenamento energético e descarbonização industrial. O grupo intervém também em projetos de centrais fotovoltaicas nos Açores e em iniciativas como o Tech4Decarb, orientadas para a neutralidade carbónica e para a melhoria da eficiência energética da indústria.
Na área das infraestruturas, o ISQ tem um histórico de participação em projetos emblemáticos. O caso mais simbólico é a Ponte 25 de Abril, cuja monitorização e inspeção acompanha desde 1988, incluindo
os trabalhos de ampliação do tabuleiro e instalação da via-férrea. O grupo atua ainda em aeroportos, hospitais e grandes infraestruturas internacionais, como o aeroporto de Oecusse, em Timor-Leste, ou o Hospital de Vila Franca de Xira, onde assegurou serviços de fiscalização, controlo de qualidade, segurança e apoio técnico especializado.
O setor de Oil & Gas continua igualmente a representar uma área importante da atividade internacional do ISQ. O grupo desenvolveu projetos para entidades como a Sonangol,
na digitalização industrial, através de soluções de IoT, monitorização inteligente, plataformas digitais e integração homem-máquina. Desenvolve ainda algorítmos de inspeção com drones aplicados a torres eólicas, painéis solares e infraestruturas industriais, bem como soluções de realidade virtual e aumentada para formação técnica avançada em áreas como energia, soldadura, manutenção e automação.
De destacar ainda um forte compromisso do ISQ com a sustentabilidade, a economia circular e a eficiência de recursos. Projetos
Angola LNG, Sonatrach, Groupement Berkine e Petrobras, assegurando serviços de inspeção, monitorização de corrosão, proteção catódica, controlo não destrutivo, QA/QC e gestão da integridade de equipamentos industriais e pipelines. Em muitos destes projetos, realizados em ambientes exigentes como o deserto do Sahara ou plataformas offshore no Brasil, o ISQ combinou engenharia, inspeção avançada e formação técnica especializada.
O ISQ tem apostado na transformação digital e na Indústria 4.0. Projetos como o SIM4.0, o SHIFTo4.0 e os sistemas de produção ciberfísicos visam apoiar PME
europeus como o MAESTRI, focado na ecoeficiência industrial, o SUREFIT, dedicado à reabilitação sustentável de edifícios, e o Hub4Agri, orientado para a digitalização da agricultura, ilustram a aposta do grupo em soluções tecnológicas capazes de promover uma economia mais sustentável, eficiente e inovadora.
Em síntese, o ISQ possui competências diferenciadoras em inspeção, inovação, sustentabilidade, energia, espaço e transformação digital, participando ativamente em alguns dos projetos científicos e industriais mais relevantes da atualidade.
MADE-IN-PORTUGAL
CATARINA SELADA
CEiiA – CENTRO DE ENGENHARIA E DESENVOLVIMENTO
HELENA SILVA
CEiiA – CENTRO DE ENGENHARIA E DESENVOLVIMENTO
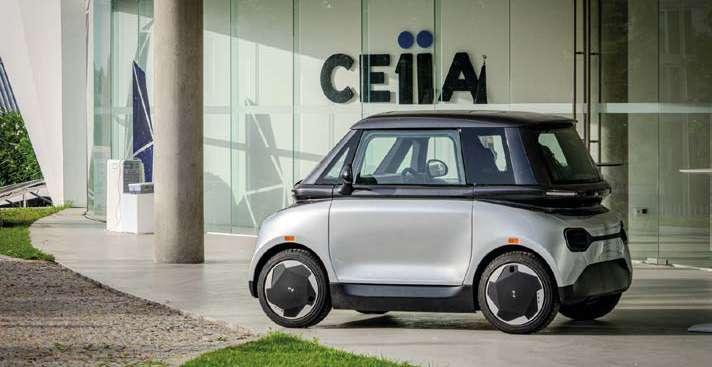
Para se afirmar a nível europeu, Portugal tem de evoluir de um país que desenvolve tecnologias para integração em produtos de terceiros para um país que desenvolve produtos próprios com elevado valor acrescentado e potencial de internacionalização, o que exige abordagens intersectoriais e pluritecnológicas, ou seja, a aposta em setores de elevada intensidade tecnológica com efeitos multiplicadores no tecido empresarial.
Foi esta ambição que marcou os 25 anos de história do CEiiA, que tem vindo a acumular e diversificar competências e capacidades nos setores do automóvel e mobilidade, aeronáutica e espaço, o que lhe permitiu iniciar um ciclo de valorização da ciência em produtos próprios, desenvolvidos e industrializados a partir de Portugal, cruzando os mundos físico, digital e social sob o desígnio da sustentabilidade. Esta trajetória foi acelerada através de três Agendas Mobilizadoras apoiadas pelo PRR: a BE.Neutral, na mobilidade sustentável, a Aero.Next Portugal, na aeronáutica de nova geração e a NewSpace Portugal, na nova economia do espaço.
Com foco no produto próprio, o CEiiA contribui para a geração de cadeias de valor completas, desde o desenvolvimento e produtização à industrialização e operação, com o envolvimento da indústria, das universidades e do sistema científico e tecnológico, em articulação com parceiros internacionais. Esta estratégia implica a criação de integradores nacionais, capacitando as empresas portuguesas para fornecerem componentes, módulos e produtos para cadeias de valor de proximidade com impacto económico e social.
BEN, o primeiro e-car europeu
No setor do automóvel e mobilidade, que esteve na génese da sua criação, o CEiiA sempre defendeu a aposta em mercados de nicho centrados em veículos citadinos zero emissões, complementares à oferta das grandes OEM europeias, como foi o caso do projeto Metrocubo em colaboração com a Pininfarina. A participação no desenvolvimento do Buddy para a Buddy Electric, uma empresa norueguesa pioneira nos veículos elétricos, com a integração das empresas portuguesas numa cadeia de fornecimento internacional, foi o ponto de partida para um percurso que
culminou no desenvolvimento e produtização do BEN a partir de Portugal, um veículo elétrico, pequeno e acessível para ser usado como um serviço nas cidades.
Trata-se de uma resposta à crise da indústria automóvel europeia, que levou a Presidente da CE Ursula von der Leyen, no seu discurso do Estado da União 2025, a lançar a iniciativa Small and Affordable Cars para promover a adoção de veículos elétricos na UE.
O BEN é uma nova forma de nos movermos nas cidades. Foi desenhado a partir de uma plataforma digital para ser usado em comunidades, como condomínios ou empresas, sendo interoperável com outros meios de transporte, como o transporte público. Como em todos os produtos desenvolvidos pelo CEiiA, a sustentabilidade está presente desde a fase de ideação, pelo que o BEN é o primeiro veículo que compensa as emissões geradas no ciclo de produção com as emissões evitadas durante o uso, gerando ativos ambientais transacionáveis com benefício para os utilizadores, os operadores e as cidades, a partir da tecnologia AYR.
A tecnologia AYR, premiada pela CE no âmbito do New European Bauhaus, permite quantificar, de forma fidedigna, as emissões evitadas na mobilidade, valorizando-as em créditos que podem ser trocados por benefícios públicos ou privados ou usados em mercados voluntários de carbono, recompensando os utilizadores pela adoção de comportamentos sustentáveis.
O BEN deu origem à criação de um integrador nacional, a BEN4US, que atua como construtora e operadora de mobilidade, arrastando a indústria portuguesa para participar em cadeias de fornecimento de base local. Após o BEN ser homologado para circular em cidades europeias, o CEiiA está a produzir as primeiras pré-séries, tendo já estabelecido um acordo com a Micro Mobility Systems e a AMFI para criar o primeiro site de produção em Itália no sentido de escalar a produção de forma descentralizada na Europa. Procura-se também criar condições para que Portugal possa acolher um site de produção do BEN.
O setor automóvel passa, assim, a ser um componente de um conjunto de indústrias em
rede, que incluem a mobilidade, a energia e as telecomunicações, com efeitos multiplicadores em setores maduros e emergentes. As tecnologias digitais, como a Inteligência Artificial (IA), encontram-se a revolucionar a forma como os veículos são desenvolvidos, industrializados, usados e operados, estando a ser utilizadas para ampliar as potencialidades do ecossistema do BEN.
A inspiração para o desenvolvimento de produtos próprios assenta no envolvimento das comunidades, nomeadamente das novas gerações, que serão os seus futuros utilizadores. É com este objetivo que o
sendo responsável pelo desenvolvimento até à certificação de três aeroestruturas –sponson, elevator e fuselagem central. A captação de programas completos para o país promove a participação das empresas nacionais nas cadeias de valor de integradores internacionais, facilitando o acesso a mercados globais. Esta experiência, que acompanha o ciclo de vida do avião, criou capacidade para o país participar em qualquer programa aeronáutico internacional.
As competências e capacidades acumuladas, com mais de 150 engenheiros a trabalhar no setor, levaram o CEiiA a apostar, mais uma
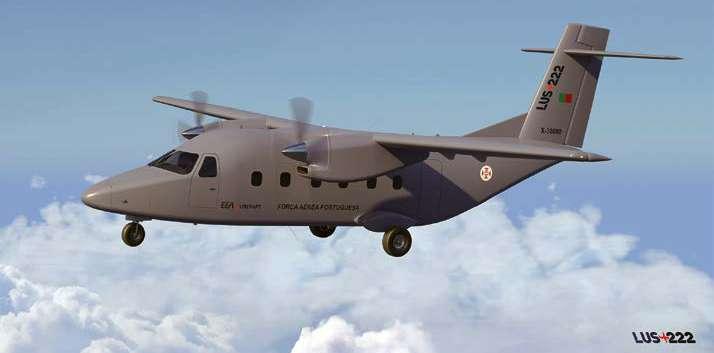
CEiiA está a trabalhar com jovens, famílias e escolas para definir novas funcionalidades para o BEN, usando a linguagem simbólica e inspiracional dos legos, tendo organizado o primeiro BEN Builders em Matosinhos, iniciativa que se irá expandir para Itália, Japão, Brasil e África.
LUS-222, a aeronave de duplo uso
A trajetória de intervenção no setor da aeronáutica foi semelhante à do automóvel, passando da prestação de serviços de engenharia para grandes atores internacionais, como a Leonardo Helicopters, para o desenvolvimento de produtos para terceiros.
O KC-390, o maior avião da Embraer, foi o principal programa de engenharia desenvolvido em Portugal, onde o CEiiA liderou a participação nacional com a OGMA,
vez, em produtos próprios: o LUS-222, posicionando Portugal como produtor e comercializador de aeronaves. Trata-se de uma aeronave regional ligeira, bimotor turboélice, desenvolvida para os mercados regionais, com capacidade de 19 passageiros ou 2.700 kg de carga, configurável e com uma rampa e porta de carga traseira. Este desenvolvimento induziu a criação de um integrador nacional – a EEA Aircraft, a partir do qual se criam cadeias de valor associadas ao produto e à operação, gerando oportunidades para as empresas portuguesas.
Face ao contexto geopolítico global, o tema da defesa e segurança está no topo das prioridades europeias, pelo que o reforço da competitividade se alia à necessidade de garantir a autonomia estratégica da UE. Neste contexto, o CEiiA começou a atuar ▶
numa lógica de duplo uso: inicialmente desenvolvido para o mercado civil, o LUS-222 passa a responder a missões de defesa e segurança, numa parceria estratégica com a Força Aérea Portuguesa (FAP).
Através da integração da mobilidade horizontal com a mobilidade vertical, o CEiiA apostou na mobilidade aérea avançada, sendo o seu produto mais recente o ET15, uma aeronave não tripulada de transporte de carga concebida para missões críticas transporte de material médico, apoio humanitário e operações de defesa, garantindo a entrega rápida de bens essenciais, mesmo em locais remotos ou de difícil acesso. A estratégia de valorização do CEiiA, comum a todos os seus produtos e serviços próprios, conduziu ao lançamento da spin-off Eliot na área dos drones.
A interação com as novas gerações estende-se ao setor do transporte aéreo, tendo sido estabelecida uma parceria com a Católica Porto Business School para que estudantes de 10 países explorem os processos de internacionalização do LUS-222 e do ET15, analisando oportunidades de mercado e modelos de negócio.
Constelação do Atlântico
A valorização das competências desenvolvidas no setor da mobilidade e aeronáutica, permitiram a entrada do CEiiA no setor do espaço, aproveitando a ambição da Estratégia Portugal Espaço 2030. Tal como noutras indústrias, este percurso teve início com o desenvolvimento de produto para terceiros,
com a participação do CEiiA no último estágio do lançador RFA One da RFA, o maior projeto de estruturas espaciais realizado no país.
Mas a evolução do setor do espaço em Portugal foi acelerada em 5 a 10 anos com a criação da Geosat pelo CEiiA (Omnidea e Air Centre), o único operador nacional de satélites de observação da Terra e um dos dois operadores europeus de satélites de muito alta resolução (a par da Airbus), que permitiu a entrada direta no mercado e um posicionamento diferenciado no setor espacial europeu. Para reforçar a capacidade da Geosat, e através de uma parceria estratégica com a OHB, é criado o primeiro integrador nacional de satélites pelo CEiiA – a N3O, catapultando-o para o desenvolvimento de produtos próprios no setor do espaço.
O CEiiA dinamizou uma cadeia de valor completa para o mercado de observação da Terra, do upstream, com o desenvolvimento de tecnologias para lançadores e integração de satélites, passando pelo midstream, com a operação de satélites, até ao downstream, com o desenvolvimento de aplicações baseadas em dados e imagens de satélite e modelos de IA para os mercados institucionais e privados, em colaboração com atores internacionais.
O projeto âncora do setor do espaço em Portugal, uma parceria entre o CEiiA, a Geosat e a FAP, é a Constelação do Atlântico, um sistema de observação da Terra assente em satélites de muito alta resolução e radar, com foco em capacidades avançadas como resolução submétrica e revisita frequente, que se prevê evoluir de quatro satélites em 2026 para 16 satélites operacionais até final de 2028. A N3O está a desenvolver e integrar dois satélites óticos de muito alta resolução para alimentar o crescimento da Constelação. Também na área do espaço, que é tipicamente um sector de duplo uso, o CEiiA estabeleceu uma parceria com a FAP para a Constelação do Atlântico, o que originou a criação do CTI (Centro de Tecnologia e Inovação) Aeroespacial.
A oportunidade de Portugal se afirmar como um ator relevante na indústria do espaço foi materializada num estudo recente da BCG e da New Space Alliances – Portugal in Orbit: o setor espacial poderá gerar até 40 mil milhões de euros de impacto económico acumulado para o país até 2040, criando 27.000 empregos diretos e indiretos e uma economia espacial anual de 2 mil milhões de euros.
Tal como nos outros setores onde o CEiiA opera, a interação com as novas gerações está sempre presente na conceção de novos produtos. Este ano, o programa SLI –Sustainable Living Innovators lançou um desafio a um grupo de 30 jovens de Portugal e do Brasil: “Como é que as tecnologias de exploração lunar podem contribuir para resolver os problemas da Terra?”. Os alunos, organizados em equipas centradas na construção, mobilidade, energia e alimentação, concetualizaram, desenvolveram e demonstraram soluções para a criação de uma base lunar no polo sul da Lua, transponíveis para a realidade terrestre, por exemplo em zonas de catástrofe ou no acesso a locais remotos.
Integração de setores
No contexto de incerteza com que o mundo se defronta, marcado por fenómenos extremos, como ameaças militares ou eventos climáticos, a Europa e Portugal necessitam de desenvolver estratégias e soluções para Prevenção, Preparação e Prontidão.
Por este motivo, o CEiiA está a integrar as competências nos setores da mobilidade, transporte aéreo e espaço, para o desenvolvimento de sistemas de intelligence de duplo uso, convertendo dados isolados de diversas fontes, como satélites, meios tripulados e não tripulados e medições in-situ, em informação e conhecimento de suporte à tomada de decisão para defesa, proteção civil e sustentabilidade.
Atualmente, a tecnologia, a engenharia e o conhecimento devem estar orientados para a resolução efetiva dos problemas das pessoas.
É esse o propósito do CEiiA: criar Futuro com e para as novas gerações.

LUCAS MARCON
INVESTIGADOR NO INEGI - INSTITUTO DE CIÊNCIA E INOVAÇÃO EM ENGENHARIA MECÂNICA E ENGENHARIA INDUSTRIAL
Atransição energética em curso na Europa tem vindo a deslocar o foco da inovação tecnológica isolada para a criação de ecossistemas integrados capazes de acelerar a implementação de soluções de baixo carbono em escala industrial. Neste contexto, os Centros de Tecnologia e Inovação (CTI) assumem um papel estruturante enquanto entidades de interface entre a produção de conhecimento científico, o tecido industrial e as políticas públicas. Mais do que produtores de conhecimento, os CTI funcionam como agentes de tradução tecnológica, desenvolvendo soluções com impacto real e promovendo a sua adoção pelo mercado.
Esta função torna-se particularmente relevante em setores emergentes e altamente complexos, como o do hidrogénio, onde coexistem desafios de maturidade tecnológica, infraestrutura e viabilidade económico-financeira. No contexto europeu, a estratégia para
o hidrogénio reforça a necessidade de desenvolvimento de ecossistemas regionais integrados, alinhados com o conceito de Hydrogen Valleys, promovido pela Comissão Europeia, no âmbito da estratégia de descarbonização e do pacote REPowerEU. Estes ecossistemas visam integrar produção, armazenamento, distribuição e consumo de hidrogénio renovável num mesmo território, promovendo sinergias entre setores industriais, mobilidade e sistemas energéticos locais.
Os CTI posicionam-se, assim, como elementos críticos de suporte à concretização destas estratégias, assegurando competências técnicas em modelação, validação tecnológica, análise de sistemas energéticos e avaliação técnico-económica, essenciais para reduzir a incerteza associada ao investimento em novas infraestruturas energéticas.
No caso do hidrogénio, a capacidade dos CTI em integrar diferentes níveis de maturidade tecnológica permite criar uma visão sistémica da transição, evitando abordagens fragmentadas centradas exclusivamente na oferta tecnológica.
Adicionalmente, os CTI contribuem para a normalização e validação de soluções tecnológicas em ambientes relevantes de operação, promovendo a sua aceitação pelo mercado e reduzindo barreiras à adoção industrial.
Esta função é crítica em tecnologias emergentes, onde a ausência de histórico operacional constitui um dos principais entraves ao investimento privado.
O desafio do hidrogénio: da tecnologia ao território
O hidrogénio tem vindo a apresentar-se como um vetor energético central na estratégia de descarbonização de setores difíceis de eletrificar. É o caso da indústria pesada, do transporte de longa distância e de
determinados processos químicos. No entanto, a sua implementação em larga escala ultrapassa largamente a dimensão tecnológica, exigindo uma abordagem sistémica que integre infraestruturas, cadeias logísticas, regulação e modelos de negócio.
Uma das principais limitações da atual fase de desenvolvimento do hidrogénio reside na sua fragmentação. A produção, frequentemente baseada em projetos isolados, não se encontra ainda plenamente articulada com redes de distribuição e pontos de consumo. Esta desarticulação compromete a viabilidade económica e atrasa a consolidação de mercados regionais.
É neste contexto que o conceito de Hydrogen Valley ganha relevância. Estes ecossistemas territoriais procuram integrar toda a cadeia de valor do hidrogénio num espaço geográfico coerente, permitindo ganhos de escala, redução de custos e maior previsibilidade na procura.
A literatura europeia e os programas da Clean Hydrogen Partnership destacam precisamente esta abordagem como um dos principais instrumentos para acelerar o desenvolvimento para o hidrogénio renovável.
A infraestrutura de abastecimento surge aqui como elemento crítico. Estações de abastecimento de hidrogénio (HRS), corredores logísticos e sistemas de armazenamento desempenham um papel estruturante na criação de confiança por parte dos utilizadores finais, particularmente no setor da mobilidade e da logística pesada. Sem esta camada infraestrutural, a cadeia de valor do hidrogénio permanece incompleta. Além dos desafios infraestruturais, importa destacar a complexidade associada à criação de mercados de hidrogénio. A ausência de uma procura consolidada e previsível dificulta a decisão de investimento em ativos de
produção e distribuição, gerando um ciclo de incerteza conhecido como “chicken-and-egg problem”.
Este fenómeno exige abordagens coordenadas ao nível territorial, onde políticas públicas, investimento industrial e planeamento tecnológico evoluam de forma sincronizada. Neste contexto, a integração de sistemas energéticos locais com fontes renováveis variáveis reforça a importância do hidrogénio como elemento de flexibilidade do sistema energético.
Além do seu papel como vetor energético, o hidrogénio pode funcionar como mecanismo de armazenamento sazonal, contribuindo para a estabilidade das redes energéticas e para a maximização da utilização de recursos renováveis.
Valle H2GAP: um ecossistema transfronteiriço para o hidrogénio renovável O projeto Valle H2GAP – Ecossistema para impulso de um Valle de Hidrogénio transfronteiriço na Euro-região Galiza – Norte de Portugal – surge como uma iniciativa estruturante que visa precisamente ultrapassar a fragmentação atual, promovendo uma abordagem integrada ao desenvolvimento do hidrogénio renovável numa escala territorial alargada.
Financiado no âmbito de programas de cooperação territorial europeia, o projeto reúne nove entidades científicas e tecnológicas, com o objetivo de estruturar uma visão comum para o desenvolvimento de um vale de hidrogénio transfronteiriço, abrangendo produção, distribuição e utilização final.
A abordagem do Valle H2GAP assenta em três pilares fundamentais: (i) mapeamento do potencial de produção de hidrogénio renovável na região; (ii) identificação de clusters de consumo industrial e mobilidade; e (iii) definição de requisitos de infraestrutura e abastecimento para suportar a integração da cadeia de valor.
Este tipo de abordagem é particularmente relevante no contexto ibérico, onde coexistem condições favoráveis à produção de energia renovável e setores industriais com potencial significativo de descarbonização.
A cooperação entre a Galiza e o Norte de Portugal permite, adicionalmente, explorar
sinergias ao nível da planificação energética e da otimização de infraestruturas existentes.
O projeto destaca-se também pela sua natureza colaborativa, envolvendo Centros de Tecnologia e Inovação, universidades e entidades industriais, de forma a promover uma abordagem multidisciplinar essencial para a complexidade do tema.
Um dos aspetos distintivos do Valle H2GAP reside na sua abordagem orientada para a criação de conhecimento aplicável à decisão. Além da identificação de potencial técnico, o projeto incorpora metodologias de análise multicritério e avaliação integrada de sistemas energéticos, permitindo hierarquizar soluções e identificar trajetórias tecnológicas mais robustas do ponto de vista económico e ambiental.
Adicionalmente, o projeto promove uma visão integrada do território energético, onde a localização de produção, consumo e infraestrutura é otimizada de forma conjunta. Esta abordagem territorial representa uma evolução face a modelos tradicionais de planeamento energético, tipicamente centrados em unidades isoladas de produção ou consumo.
O contributo dos CTI e do INEGI na estruturação do ecossistema No âmbito do Valle H2GAP, os Centros de Tecnologia e Inovação desempenham um papel central na articulação entre os diferentes componentes do sistema energético em desenvolvimento. A sua intervenção não se limita à análise tecnológica, abrangendo também a modelação de sistemas, a avaliação técnico-económica e o apoio à decisão estratégica.
O INEGI assume aqui um papel particularmente relevante enquanto entidade de interface tecnológica, contribuindo para o desenvolvimento de ferramentas de suporte ao planeamento do ecossistema do hidrogénio, incluindo a análise de viabilidade de infraestruturas de abastecimento e a integração de cadeias de valor energéticas. Entre as principais contribuições destacam-se:
• Modelação de cenários de produção e consumo de hidrogénio;
• Avaliação de soluções de abastecimento e distribuição;
• Suporte à definição de requisitos técnicos para infraestruturas;
• Análise de viabilidade económico-financeira de soluções integradas;
• Integração de sistemas energéticos numa lógica de ecossistema territorial.
Este tipo de abordagem permitirá reduzir significativamente o risco associado à implementação de projetos de hidrogénio, promovendo decisões baseadas em evidência e facilitando a mobilização de investimento industrial.
Mais amplamente, o papel dos CTI neste contexto reflete uma tendência crescente na política europeia de inovação: a necessidade de estruturas intermédias capazes de acelerar a transição entre investigação e mercado, reduzindo o “vale da morte” da inovação tecnológica.
Os CTI desempenham também uma função crítica na criação de capacidades industriais locais, através da transferência de conhecimento e da capacitação de recursos humanos. Este aspeto é particularmente relevante no setor do hidrogénio, onde a escassez de competências técnicas especializadas constitui uma das principais barreiras à expansão do mercado. No caso do INEGI, esta função materializa-se através da participação em projetos colaborativos que integram indústria, academia e entidades públicas, promovendo a criação de soluções tecnológicas com potencial de escalabilidade.
A atuação em projetos como o Valle H2GAP permite ainda reforçar a ligação entre investigação aplicada e necessidades reais do tecido industrial, assegurando maior alinhamento entre desenvolvimento tecnológico e implementação prática.
AGRADECIMENTO: COFINANCIADO PELA UNIÃO EUROPEIA ATRAVÉS DO PROGRAMA INTERREG VI-A ESPANHA–PORTUGAL (POCTEP) 2021–2027, NO ÂMBITO DO PROJETO 0416_VALLE_H2GAP_1_E. AS OPINIÕES EXPRESSAS SÃO EXCLUSIVAMENTE DA RESPONSABILIDADE DO AUTOR E NÃO REFLETEM NECESSARIAMENTE AS DA UNIÃO EUROPEIA.
JOÃO CARLOS MATEUS PARTNER | LBC
Aeconomia global atravessa um dos períodos mais transformadores das últimas décadas. A aceleração da inteligência artificial (IA), da automação e da digitalização, associada à pressão geopolítica e à competitividade global, está a obrigar empresas, instituições e Governos a repensarem modelos de negócio e a criação de valor.
Neste novo contexto, a inovação deixou de ser apenas um fator diferenciador, para assumir um papel central nos processos de transformação inteligente das organizações. Mais do que acompanhar a evolução tecnológica, as empresas enfrentam hoje a necessidade de integrar negócio, tecnologia e pessoas numa lógica contínua de inovação e competitividade.
Portugal não está à margem desta realidade. As empresas e instituições portuguesas enfrentam desafios particularmente exigentes: aumentar a produtividade, acelerar a modernização tecnológica, atrair talento, melhorar a eficiência e competir num mercado exigente. É neste cenário que os Centros de Tecnologia e Inovação (CTI) assumem um papel estratégico
para o desenvolvimento económico do país. Mais do que estruturas técnicas ou científicas, os CTI são hoje plataformas fundamentais de transferência de conhecimento, inovação aplicada e ligação entre academia, indústria e Estado.
O novo contexto da inovação
A inovação exige colaboração, capacidade de adaptação e transformação do conhecimento em valor para as organizações e economia. Neste contexto, ganha relevância o conceito de inovação aberta.
As empresas mais competitivas deixaram de inovar de forma isolada e passaram a desenvolver modelos colaborativos, ao envolver universidades, start-ups, parceiros tecnológicos, clientes e ecossistemas de conhecimento.
A velocidade da mudança tecnológica tornou praticamente impossível concentrar internamente todas as competências necessárias à inovação. Por esta razão, colaboração, partilha de conhecimento e aceleração da experimentação tornaram-se fatores críticos de competitividade. Num contexto de elevada complexidade tecnológica e organizacional, muitas entidades vão necessitar de parceiros capazes de integrar visão estratégica, tecnologia, talento e execução.
As organizações que encararem esta evolução de forma coerente vão estar naturalmente mais preparadas para responder aos desafios competitivos dos próximos anos.
A mudança deixou de ser apenas tecnológica. É também organizacional, cultural e operacional.
É nesta transição entre tecnologia, organização e cultura que surgem alguns dos maiores desafios enfrentados atualmente pelas empresas. Em muitos casos, existem investimentos em tecnologia sem uma estratégia integrada. Há digitalização de processos, mas não transformação real. Há ferramentas tecnológicas, mas nem sempre existe uma visão clara sobre como gerar impacto concreto
através dos dados, automação ou sistemas inteligentes.
A experiência no acompanhamento de entidades públicas e privadas demonstra que os maiores ganhos surgem quando a digitalização deixa de ser encarada apenas como um projeto tecnológico e passa a integrar negócio, tecnologia, pessoas e cultura organizacional. Esta evolução exige liderança, visão estratégica, adaptação cultural, capacitação das pessoas e orientação para resultados. A experiência demonstra igualmente que a tecnologia, por si só, dificilmente produz transformação sustentável sem integração entre visão estratégica, pessoas, cultura organizacional e execução.
Num contexto de aceleração tecnológica, a diferença deixará progressivamente de estar apenas no acesso à tecnologia e vai passar sobretudo pela capacidade de integrar negócio, tecnologia e pessoas em processos contínuos de transformação. Num mercado global competitivo, as empresas que não conseguirem acelerar processos de inovação e eficiência irão enfrentar crescentes dificuldades de diferenciação e crescimento.
Da transformação digital à transformação inteligente
Nos últimos anos o foco esteve sobretudo na digitalização. Hoje, as organizações enfrentam um desafio mais exigente: transformar tecnologia em inovação aplicada, transformação inteligente e criação contínua de valor.
Estamos perante uma nova fase de inovação económica e organizacional, com impacto profundo na forma como empresas e instituições operam, decidem, colaboram e criam valor. Neste contexto, a velocidade da evolução tecnológica continuará a exigir elevados níveis de adaptação, aprendizagem e inovação contínua.
A IA deixou de ser apenas uma tecnologia emergente para passar a integrar de
modo progressivo processos centrais das organizações. Mas importa sublinhar um ponto essencial: o verdadeiro potencial da IA reside sobretudo no aumento da capacidade humana, ao permitir às pessoas trabalhar de forma mais eficiente e focada em atividades de maior valor acrescentado. Mais do que digitalizar processos, a transformação real inteligente resulta da capacidade de integrar negócio, tecnologia e talento de forma coerente e orientada para resultados.
Em diversos setores industriais, esta evolução traduz-se já em modelos de produção mais inteligentes, sustentáveis e conectados, suportados por automação avançada, análise de dados em tempo real e maior integração entre sistemas, pessoas e processos. Hoje já é possível observar ganhos de eficiência, qualidade e capacidade de adaptação através da integração entre a IA, a automação, os sensores e analytics em contexto industrial. A inovação neste setor será cada vez mais determinada pela integração entre tecnologia, conhecimento e adaptação contínua.
Ao mesmo tempo, em diversos projetos de modernização organizacional observa-se uma crescente integração entre IA, automação, analytics e plataformas colaborativas, o que permite ganhos de eficiência e melhor decisão. A inovação só criará valor quando conseguir se traduzir em ganhos concretos de produtividade, eficiência, rapidez de decisão e capacidade de adaptação ao mercado. É esta capacidade de integrar inovação, talento e tecnologia de forma coerente e inteligente que permitirá às organizações construir vantagens sustentáveis num contexto económico exigente.
O desafio é saber por onde começar Num cenário de enorme aceleração tecnológica, agir sem visão integrada pode gerar dispersão, desperdício de investimento e dificuldade em capturar impacto real. É aqui que uma abordagem estruturada de diagnóstico e priorização ganha relevância estratégica. Mais do que uma análise tecnológica, um assessment permite criar uma visão integrada sobre o nível de maturidade digital da organização, os principais bloqueios operacionais e as oportunidades de impacto através da IA. Ao reduzir incerteza, clarificar prioridades e identificar quick wins, este tipo de abordagem permite iniciar processos de modernização de forma pragmática. Mais do que implementar tecnologia, o
verdadeiro desafio está em criar processos de inovação capazes de gerar impacto concreto e sustentável.
Competitividade, talento e soberania tecnológica
A inovação apenas cria valor quando consegue traduzir-se em ganhos concretos. A transformação do potencial tecnológico em resultados efetivos irá depender da articulação entre conhecimento científico, tecnologia, liderança, execução operacional e parceiros especializados em transformação organizacional. Ao mesmo tempo, a crescente instabilidade geopolítica e económica internacional trouxe para o centro da discussão um tema cada vez mais relevante: a soberania tecnológica.
Portugal pode desempenhar um papel relevante nesta nova fase, sobretudo em áreas onde consegue combinar conhecimento científico, inovação aplicada, capacidade industrial, talento e colaboração entre ecossistemas.
O futuro da inovação dependerá da colaboração entre diferentes competências e ecossistemas complementares. Os CTI poderão assumir um papel decisivo enquanto aceleradores da modernização económica portuguesa, ao promoverem a transferência de conhecimento, inovação aplicada, capacitação empresarial e aproximação entre tecnologia, indústria e mercado.
O verdadeiro desafio deixará progressivamente de estar apenas no acesso à tecnologia e passará sobretudo pela capacidade de transformar conhecimento em negócio, inovação em competitividade e tecnologia em crescimento sustentável.
Uma economia verdadeiramente moderna não pode deixar ninguém para trás. A tecnologia deve funcionar como instrumento de inclusão, democratização do conhecimento e melhoria da qualidade de vida das pessoas e organizações.
A escassez de talento qualificado é hoje um dos principais desafios enfrentados pelas empresas portuguesas e europeias. Neste contexto, a velocidade de adaptação poderá tornar-se uma das principais vantagens competitivas das organizações nos próximos anos. Com a enorme aceleração tecnológica, as organizações que melhor conseguirem aprender, adaptar-se e desenvolver pessoas estarão mais preparadas para liderar o futuro.
Portugal tem condições para acelerar O país tem ativos relevantes: talento, universidades e centros de investigação de qualidade, capacidade científica, empresas inovadoras, ecossistemas tecnológicos em crescimento e CTI com forte conhecimento setorial e proximidade empresarial. Portugal reúne hoje condições únicas para acelerar uma nova fase de modernização assente em conhecimento, inovação aplicada, capacidade industrial e transformação inteligente das organizações.
Mas acelerar esta transformação exigirá muito mais do que investimento tecnológico. Irá exigir liderança, visão estratégica, capacidade de adaptação, colaboração entre diferentes ecossistemas e, sobretudo, capacidade de execução. Neste processo, a liderança das organizações terá igualmente um papel decisivo na mobilização de pessoas, desenvolvimento do talento e criação de culturas mais adaptáveis, colaborativas e preparadas para o futuro.
Ao mesmo tempo, a competitividade futura cada vez mais vai depender da capacidade de integrar inovação tecnológica, sustentabilidade, eficiência e criação de vantagens competitivas duradouras.
Neste contexto, a integração entre estratégia, tecnologia, talento e execução será determinante para acelerar processos de transformação inteligente capazes de gerar competitividade sustentável.
É precisamente neste contexto que os CTI poderão assumir um papel ainda mais relevante enquanto plataformas de colaboração e modernização, ao ajudarem a transformar conhecimento em competitividade, inovação em impacto e tecnologia em desenvolvimento sustentável.
Portugal tem hoje uma oportunidade única para afirmar uma economia mais inovadora, tecnológica, industrial e competitiva. O momento de acelerar essa transformação é agora.
No final, a transformação continuará sempre a depender da capacidade coletiva de aprender, adaptar, inovar e criar valor para pessoas, organizações e sociedade.
Porque, mesmo numa era de profunda aceleração tecnológica, o verdadeiro diferencial continuará a estar na capacidade humana de integrar conhecimento, visão, colaboração e execução. Mais do que antecipar o futuro, importa começar a construí-lo.
FUNDADOR DO SEAL GROUP
Vivemos uma das épocas mais transformadoras da história económica moderna. A velocidade da inovação tecnológica, a inteligência artificial, a digitalização, a sustentabilidade, a crescente exigência dos mercados e a pressão competitiva global estão a alterar profundamente as regras do jogo empresarial.
Durante décadas, as organizações construíram a sua competitividade com base em fatores relativamente estáveis: eficiência operacional, capacidade produtiva, acesso a recursos, localização geográfica ou escala. Hoje, esses fatores continuam importantes, mas já não são suficientes. Num mundo onde a mudança deixou de ser episódica para se tornar permanente, a verdadeira vantagem competitiva passou a residir na capacidade de aprender, adaptar e reinventar continuamente o negócio. Esta é a nova realidade das empresas e, em particular, da indústria. A questão já não é apenas como produzir melhor. A questão é como criar mais valor. E essa resposta começa, inevitavelmente, nas pessoas.
O novo paradigma da competitividade
Existe uma ideia que marcou profundamente a gestão industrial durante grande parte do século XX: as organizações crescem através da eficiência. Hoje sabemos que a eficiência continua a ser importante, mas já
Como a ligação entre empresas, universidades e centros de inovação está a redefinir a competitividade industrial.
não é suficiente para garantir crescimento sustentável. Segundo a PwC, mais de sete mil milhões de dólares em receitas poderão ser redistribuídos globalmente ao longo da próxima década devido à transformação dos modelos de negócio e à convergência entre diferentes setores económicos. Ao mesmo tempo, tecnologias como a Inteligência Artificial estão a acelerar a mudança a um ritmo sem precedentes. Perante este cenário, surge uma questão crítica: Como podem as empresas manter-se competitivas quando os próprios fundamentos dos seus mercados estão a mudar? A resposta passa pela capacidade de reinventar. Mas reinventar não significa abandonar aquilo que fazemos bem. Significa desenvolver a capacidade de evoluir antes que a necessidade de mudança se transforme numa obrigação. As organizações mais competitivas do futuro não serão necessariamente as maiores, nem as mais antigas, nem sequer as mais
tecnológicas. Serão aquelas que conseguirem aprender mais rapidamente.
O mito da inovação tecnológica
Quando se fala de inovação, a maioria das pessoas pensa imediatamente em tecnologia, robótica, automação, inteligência artificial (IA), digitalização, novos equipamentos, novos softwares. Mas a realidade é mais complexa, e a história demonstra que a tecnologia, por si só, raramente transforma organizações. O que realmente transforma organizações são pessoas capazes de utilizar a tecnologia para resolver problemas, criar soluções e gerar valor, a mesma ferramenta pode produzir resultados extraordinários numa empresa e resultados medíocres noutra, e a diferença raramente está na tecnologia, mas sim na cultura, na liderança, nas competências e está na capacidade de aprendizagem e evolução. Por isso, talvez a pergunta mais importante
para os líderes industriais não seja: “Que tecnologia devemos adquirir?” Mas sim: “Que competências precisamos desenvolver para tirar partido da tecnologia?” O Fórum Económico Mundial (WEF) estima que cerca de 40% das competências atualmente valorizadas sofrerão alterações significativas até ao final desta década.
Como se pode observar no survey “Future of Jobs Report”, muitas das competências mais valorizadas não são exclusivamente técnicas, são humanas, como pensamento criativo, resiliência, flexibilidade, agilidade, curiosidade, aprendizagem contínua, liderança, influência, entre muitas outras, o que nos leva a afirmar que o futuro será cada vez mais tecnológico, mas também é certo que continuará a ser profundamente humano.
O talento como motor da inovação Durante muito tempo, as organizações procuraram talento para executar processos, hoje precisam de talento para reinventar processos. A inovação deixou de ser uma atividade reservada a departamentos de investigação e desenvolvimento, passou a ser uma competência organizacional onde, num ambiente de elevada concorrência, as empresas que conseguem inovar de forma consistente são aquelas que desenvolvem culturas onde aprender é tão importante quanto produzir. É por isso que as organizações mais avançadas estão a evoluir para aquilo que Peter Senge designou por Learning Organizations, organizações que aprendem continuamente, adaptam-se e transformam conhecimento em vantagem competitiva. Estas empresas compreendem que o conhecimento não é um recurso estático, é um ativo vivo, quanto mais circula, mais valor gera, quanto mais é partilhado, mais inovação produz, e quanto mais rapidamente é aplicado, maior é o impacto no negócio.
O papel estratégico das universidades Nenhuma organização consegue hoje inovar sozinha perante desafios tão complexos onde as mudanças são demasiado rápidas e as competências necessárias são demasiado diversificadas. Neste contexto, as universidades assumem um papel cada vez mais estratégico. Tradicionalmente vistas ▶
como centros de ensino e investigação, são hoje verdadeiros parceiros de inovação, produzindo conhecimento científico, desenvolvendo investigação aplicada, formando talento altamente qualificado, elas podem antecipar tendências tecnológicas e económicas e criar condições para a experimentação, ajudando assim as empresas a avançar mais rapidamente e com mais certeza. As empresas que conseguem estabelecer relações próximas com o meio académico ganham acesso privilegiado a conhecimento, competências e capacidade de inovação, e esta ligação num mercado global pode representar uma vantagem competitiva decisiva.
Os Centros de Tecnologia e Inovação como catalisadores de transformação É precisamente neste ponto que os Centros de Tecnologia e Inovação assumem um papel diferenciador. Se as universidades produzem conhecimento e as empresas o aplicam, os CTI funcionam como pontes entre estes dois mundos. Transformam investigação em aplicação prática, traduzem conhecimento científico em soluções empresariais, reduzem o tempo entre descoberta e implementação, aceleram processos de inovação e ajudam a criar ecossistemas colaborativos fundamentais para a sustentabilidade dos negócios e empresas. Em muitos casos, os CTI tornam-se verdadeiros laboratórios de competitividade, permitindo que empresas, investigadores, especialistas e decisores trabalhem em conjunto para resolver desafios concretos.
O modelo conhecido como Triple Helix, apresentado na década de 1990 por Henry Etzkowitz e Loet Leydesdorff, defende que o crescimento regional e a inovação tecnológica não dependem apenas da indústria, mas da sobreposição e cooperação ativa de “três hélices”: universidades, empresas e entidades públicas, tem demonstrado internacionalmente que a inovação acontece mais rapidamente quando existe uma forte articulação entre estes diferentes atores. Neste contexto,
Se as universidades
produzem conhecimento e as empresas o aplicam, os CTI funcionam como pontes entre estes
dois mundos
Portugal tem vindo a consolidar este modelo e os Centros de Tecnologia e Inovação desempenham um papel fundamental neste processo, sendo mais do que estruturas de apoio tecnológico, representam plataformas de desenvolvimento económico, inovação e crescimento integrado.
Da tecnologia ao impacto
Uma patente não cria valor por si só, uma descoberta científica não transforma uma indústria, uma nova tecnologia não garante competitividade, o verdadeiro valor surge quando conhecimento, talento e inovação convergem para gerar impacto. É precisamente aqui que muitas organizações encontram o seu maior desafio: não lhes falta tecnologia, mas tem dificuldade em transformar conhecimento em resultados. Neste contexto a transformação digital é importante, mas talvez a transformação humana seja ainda mais importante, porque são as pessoas que identificam
oportunidades, que criam soluções, que lideram mudanças, que transformam tecnologia em crescimento.
Rethinking Business: o futuro constrói-se em rede
Num mundo marcado pela incerteza, pela velocidade da mudança e pela crescente complexidade, onde os riscos atuais e futuros são enormes, o futuro da indústria não será determinado apenas por quem possui mais recursos. Será determinado por quem consegue criar mais valor através do conhecimento, onde competitividade dependerá cada vez mais da capacidade de colaboração. Empresas, Universidades, Centros de Tecnologia e Inovação, Governo, todos fazem parte do mesmo ecossistema, um ecossistema onde o talento gera conhecimento, o conhecimento gera inovação, a inovação gera competitividade, e a competitividade gera crescimento sustentável. Talvez seja esta a grande mudança do nosso tempo: inovação deixou de ser um objetivo, passou a ser uma capacidade. E essa capacidade constrói-se através das pessoas, das parcerias e da aprendizagem contínua, no final, reinventar o negócio não significa mudar aquilo que somos, significa desenvolver a capacidade de evoluir continuamente.
Porque num mundo onde a mudança é inevitável, a maior vantagem competitiva continua a ser a capacidade de aprender, adaptar e inovar. E essa continuará a ser, acima de tudo, uma capacidade humana.
JOSÉ CARLOS CALDEIRA
CONSULTOR DA PRESIDÊNCIA DO INESC TEC
Introdução
A crescente centralidade do conhecimento como principal fator de competitividade económica tem vindo a transformar profundamente as políticas de inovação em todo o mundo. Num contexto marcado pela transição digital, pela descarbonização da economia, pela reindustrialização europeia e pela intensificação da concorrência tecnológica global, a capacidade de transformar conhecimento científico em soluções com impacto económico e social tornou-se um elemento decisivo para a prosperidade dos territórios.
Neste cenário, as designadas entidades de interface e as respetivas infraestruturas tecnológicas assumem um papel estratégico e a União Europeia reconheceu
recentemente esta realidade ao propor uma política específica para as Infraestruturas Tecnológicas, entendidas como elementos fundamentais para reforçar a competitividade industrial europeia, aproximar ciência e mercado e apoiar particularmente as PME e as empresas inovadoras.
Portugal acompanha esta evolução, afirmando um modelo próprio de desenvolvimento das infraestruturas tecnológicas através dos Centros de Tecnologia e Inovação (CTIs), que reforçam a ligação entre conhecimento científico, tecido empresarial e inovação de base tecnológica.
Da investigação à inovação: o papel das entidades de interface O conhecimento científico raramente se transforma automaticamente em inovação com impacto. Entre a descoberta científica e a sua aplicação industrial existe frequentemente um conjunto de etapas intermédias relacionadas com experimentação, prototipagem, validação, demonstração e adaptação ao mercado.
É precisamente neste espaço intermédio que atuam as entidades de interface e respetivas infraestruturas tecnológicas.
Segundo a nova abordagem europeia, as Infraestruturas Tecnológicas distinguem-se das Infraestruturas de Investigação porque a sua missão principal não é produzir novo conhecimento científico, mas sim apoiar o desenvolvimento tecnológico, a demonstração, os testes, a validação e o aumento da maturidade tecnológica das soluções até níveis próximos da utilização industrial e comercial.
O valor económico destas infraestruturas resulta sobretudo da sua capacidade para reduzir o risco da inovação mais disruptiva, tornando-a acessível a um maior número de empresas, setores e regiões. Ao disponibilizarem competências especializadas, equipamentos avançados e ambientes de demonstração tecnológica, permitem às empresas validar conceitos, testar soluções e acelerar a entrada de novos produtos e processos no mercado.
A evolução das infraestruturas tecnológicas em Portugal
O desenvolvimento das entidades de interface portuguesas e das suas infraestruturas tecnológicas está intimamente associado ao processo de modernização económica iniciado após a adesão à Comunidade Económica Europeia em 1986.
Ao longo das décadas de 1980 e 1990 surgiram dois movimentos em paralelo:
I – Do lado da academia, foram criadas os denominados Institutos de Novas Tecnologias, entidades tipicamente com uma especialização temática (materiais, tecnologias de informação, biotecnologia, etc.) e que visavam facilitar a adaptação do conhecimento científico aos desafios e necessidades da economia e da sociedade, e a sua transferência e valorização por parte das empresas.
II – Do lado da economia, surgiram diversos centros tecnológicos setoriais, destinados a apoiar a modernização industrial, a melhoria da qualidade, a certificação e a introdução de novas tecnologias em setores tradicionais da economia portuguesa, com uma forte
orientação para a assistência tecnológica e para a difusão de conhecimento técnico junto das empresas.
Posteriormente, sobretudo a partir dos anos 2000, assistiu-se a uma progressiva evolução destas organizações. O reforço do sistema científico nacional, a expansão do ensino superior, a internacionalização da investigação portuguesa e a crescente participação em programas europeus contribuíram para uma aproximação cada vez maior entre investigação e indústria e estas entidades foram alargando o respetivo leque de atividades, a montante e a jusante do ciclo de inovação.
Foi neste contexto que emergiu uma nova geração de entidades de interface tecnológica, culminando no reconhecimento dos Centros de Tecnologia e Inovação. Estes centros passaram a assumir missões mais amplas, integrando investigação aplicada, desenvolvimento experimental, transferência de tecnologia, demonstração tecnológica, formação avançada e capacitação empresarial, apoio à inovação e ao empreendedorismo, entre outras.
Os CTI representam assim a evolução do modelo, orientando-o para a criação de valor através do conhecimento.
Os CTI como expressão portuguesa das Infraestruturas Tecnológicas europeias Uma das constatações mais interessantes do relatório europeu é a grande proximidade entre a definição europeia de Infraestrutura Tecnológica e o papel desempenhado pelos CTI portugueses.
A Comissão Europeia identifica “Technology Infrastructures” como estruturas normalmente alojadas em organizações de investigação aplicada, universidades com forte componente tecnológica ou centros tecnológicos, abertas a utilizadores públicos e privados e vocacionadas para apoiar o desenvolvimento tecnológico até fases próximas do mercado.
Esta descrição coincide praticamente com a missão atribuída aos CTI em Portugal. De facto, eles operam precisamente na zona intermédia entre ciência e mercado. Não substituem a academia nem as empresas! Pelo contrário, funcionam como mecanismos de ligação entre ambos, promovendo, facilitando e acelerando a circulação de conhecimento e de pessoas.
Esta posição intermédia permite-lhes desempenhar uma função crítica na valorização económica do conhecimento produzido, a nível nacional e internacional.
A ligação entre academia, indústria e políticas públicas
O modelo da chamada “tripla hélice” –universidade, indústria e governo – tornou-se uma referência para compreender os sistemas de inovação mais dinâmicos e os CTI ocupam uma posição particularmente relevante nesse contexto.
Por um lado, mantêm relações estreitas com universidades e centros de investigação, partilhando conhecimento científico, participando em projetos colaborativos de investigação aplicada ou em atividades de formação avançada.
Simultaneamente, trabalham diretamente com empresas, identificando necessidades tecnológicas concretas e desenvolvendo soluções adequadas aos desafios produtivos.
Finalmente, colaboram com a administração pública na implementação de políticas de inovação, competitividade, nomeadamente nas áreas da digitalização e transição climática. ▶
A própria estratégia europeia para as Infraestruturas Tecnológicas sublinha a necessidade de uma governação multinível envolvendo Estados-Membros, Comissão Europeia, indústria, academia e organizações gestoras das infraestruturas.
A inovação baseada em conhecimento numa economia de PME
A importância dos CTI torna-se particularmente evidente quando analisamos a estrutura empresarial portuguesa.
Portugal continua a apresentar uma forte predominância de micro, pequenas e médias empresas e uma especialização em setores de baixa e média intensidade tecnológica.
Embora estes setores nem sempre sejam associados à inovação radical, a realidade mostra que a sua competitividade depende crescentemente da incorporação de conhecimento, da digitalização, da automação, da sustentabilidade e da diferenciação dos produtos.
No entanto, muitas PME não dispõem de recursos para manter departamentos próprios de investigação e desenvolvimento ou para investir em equipamentos tecnológicos avançados.
É precisamente aqui que os CTI assumem um papel e uma capacidade de únicos: ao disponibilizarem acesso partilhado a competências, equipamentos e infraestruturas tecnológicas, reduzem tempos, custos e riscos, e democratizam o acesso à inovação.
Esta preocupação está igualmente presente na nova política europeia. O relatório destaca que as PME e as startups enfrentam frequentemente dificuldades financeiras, técnicas e organizacionais para aceder às infraestruturas tecnológicas e recomenda medidas específicas para melhorar esse acesso.
O documento recomenda inclusivamente a criação de mecanismos de financiamento dedicados ao acesso das PME às Infraestruturas Tecnológicas e o reforço das redes colaborativas entre infraestruturas.
Os
CTI constituem um dos principais instrumentos para ligar ciência, tecnologia e industria, assegurando que a inovação deixa de ser um fenómeno isolado
Ao mesmo tempo, oferece um enquadramento político que reconhece explicitamente o papel das organizações de interface na valorização económica do conhecimento.
Conclusão
A emergência de uma política europeia para as Infraestruturas Tecnológicas representa um marco importante na evolução das políticas de inovação da União Europeia. Pela primeira vez, estas infraestruturas são reconhecidas, a nível Europeu, como elementos estruturantes da competitividade, da soberania tecnológica e da valorização do conhecimento.
Estas orientações têm particular relevância para Portugal, onde o reforço da capacidade de intervenção dos CTI pode constituir um instrumento fundamental para aumentar a capacidade de absorção tecnológica das empresas, a exemplo do que tem vindo a acontecer em toda a Europa, mesmo nos países tecnologicamente mais desenvolvidos.
A estratégia europeia para as Infraestruturas Tecnológicas e a sua relevância para os CTI
A estratégia europeia assenta em cinco grandes pilares:
1. Definição formal das Infraestruturas Tecnológicas;
2. Melhoria do acesso das empresas;
3. Priorização estratégica dos investimentos; 4. Criação de mecanismos de governação; 5. Estabelecimento de programas específicos de financiamento.
Todos estes pilares apresentam uma forte convergência com os desafios atualmente enfrentados pelos CTI portugueses e são particularmente relevantes no contexto da revisão em curso da atual Lei da Ciência.
A nova política europeia abre, assim, uma oportunidade relevante para Portugal consolidar a sua rede de CTI, reforçar a sua integração em redes europeias de infraestruturas tecnológicas e captar investimento para novas capacidades tecnológicas estratégicas.
Neste contexto, os Centros de Tecnologia e Inovação portugueses surgem não como uma realidade periférica, mas como uma concretização particularmente avançada e com experiência acumulada da visão que a Europa procura desenvolver.
A sua capacidade para construir e articular ecosistemas de inovação (integrando a academia e as suas atividades de investigação científica e de formação avançada, com as empresas e respetivas entidades setoriais e com os decisores públicos e as suas políticas e programas), promover a transferência de conhecimento, apoiar a transformação tecnológica das PME e acelerar a inovação baseada em conhecimento faz deles entidades estratégicas para o desenvolvimento económico nacional.
Num país onde a competitividade futura dependerá cada vez mais da capacidade de transformar conhecimento em valor, os CTI constituem um dos principais instrumentos para ligar ciência, tecnologia e indústria, assegurando que a inovação deixa de ser um fenómeno isolado para se tornar um verdadeiro motor de desenvolvimento sustentável.
REFERÊNCIAS
1. The European Strategy on Research and Technology Infrastructures (COM; 2025)
2. Towards a European Policy for Technology Infrastructures: Building Bridges for Competitiveness (COM; 2025)
SUZANA SANTOS
CTCV - CENTRO TECNOLÓGICO DA CERÂMICA E DO VIDRO
CO-AUTORIA:
NUNO GRAÇA
JOMAZÉ - LOUÇAS ARTÍSTICAS E DECORATIVAS, LDA.
RUI SALGADO
TTARGETQUIMIC, LDA
PEDRO SANTOS, HÉLIO JORGE, VICTOR FRANCISCO
CTCV - CENTRO TECNOLÓGICO DA CERÂMICA E DO VIDRO
1.
Introdução
O design contemporâneo transcende a perspetiva estritamente funcional, orientando-se para uma abordagem que privilegia a experiência sensorial, os princípios da sustentabilidade e a expressividade inerente aos materiais. Nesse contexto, a materialidade consolida-se como elemento estruturante na construção de significado, sendo compreendida não apenas como suporte físico do objeto, mas como linguagem estética e cultural capaz de veicular valores, identidade e intencionalidade do projeto (ASHBY; JOHNSON, 2002).
A cerâmica, reconhecida como um dos
materiais mais antigos manipulados pela humanidade, preserva a sua relevância no contexto contemporâneo em virtude da sua versatilidade técnica e do seu amplo potencial expressivo. Todavia, a coloração dos artefactos cerâmicos ainda se realiza maioritariamente por meio da aplicação de vidragem superficial. Embora tais revestimentos desempenhem função eficaz na impermeabilização e no acabamento estético, podem ocultar a textura e as características intrínsecas do corpo cerâmico, atenuando a sua expressividade tátil e estrutural (EPPLER, 2000).
O presente projeto tem como objetivo o desenvolvimento de formulações de pastas cerâmicas pigmentadas, nas quais os pigmentos foram incorporados diretamente na matriz, de modo a tornar a cor intrínseca ao próprio material. Essa estratégia permite superar a lógica da coloração superficial, conferindo maior integração entre estrutura e expressão cromática. Tal abordagem amplia as possibilidades expressivas e táteis no design aplicado à manufatura aditiva (MA), viabilizando superfícies monocromáticas homogéneas, combinações cromáticas controladas e efeitos naturais que se articulam de forma coerente com a identidade material da peça.
2. Objetivos
2.1 Objetivo Geral
Desenvolver e caracterizar pastas cerâmicas com diferentes pigmentos inorgânicos incorporados, visando proporcionar ao design do produto MA materiais com coloração intrínseca e características estéticas e inovadoras.
2.2 Objetivos Específicos
• Selecionar pigmentos cerâmicos adequados à cozedura do produto MA (gama de 1000 –1250 °C).
• Avaliar visualmente os resultados de cor, textura e acabamento após a cozedura.
• Aplicar as pastas coloridas no desenvolvimento de protótipos do produto MA.
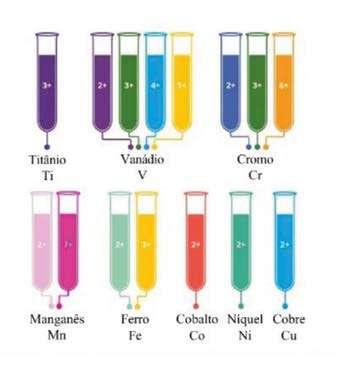
Figura 1. Teoria do campo cristalino Fonte: https://pt.scribd.com/presentation/116965177/Teoria-DoCampo-Cristalino
3. Fundamentos técnicos da pigmentação em massa
A cor final observada no material é resultado das mudanças eletrónicas nos metais de transição presentes na composição do pigmento. Os iões, tais como Fe³+ (ferro), Co²+ (cobalto) e Cr³+ (crómio), absorvem de maneira seletiva certos comprimentos de onda da luz visível, refletindo outros, influenciando a tonalidade percebida pelo observador (CALLISTER; RETHWISCH, 2016). Estes fenómenos eletrónicos podem ser explicados pela teoria do campo cristalino, segundo a qual a interação entre os iões metálicos e a sua envolvente cristalina modifica os níveis de energia dos orbitais d, permitindo a absorção de fotões específicos (Figura 1).
A incorporação de pigmentos na pasta cerâmica também envolve considerações sobre as microestruturas. A granulometria do pigmento, a sua uniformidade na combinação e a compatibilidade química com a cerâmica ou outros elementos da pasta afetam a dispersão da cor, a opacidade e a integridade mecânica do produto final (Figura 2). Pigmentos com partículas muito grandes podem gerar manchas ou heterogeneidade
cromática, enquanto partículas excessivamente finas podem alterar a taxa de retração e a cozedura, comprometendo propriedades físicas e estruturais (EPPLER, 2000). Por fim, a pigmentação na pasta oferece vantagens significativas em termos de sustentabilidade e durabilidade. Ao reduzir a dependência do vidrado superficial, diminuem-se o consumo energético, ciclos de cozedura e a necessidade de manutenção estética ao longo da vida útil da peça. Ao mesmo tempo, amplia-se a liberdade expressiva no design, permitindo a criação de superfícies monocromáticas, gradientes naturais e efeitos marmorizados diretamente integrados à estrutura do material.
4. Aplicações dos pigmentos na cerâmica O uso de pigmentos na cerâmica vai além do aspeto puramente estético, desempenhando funções técnicas, funcionais e simbólicas em diversos contextos de produção. A estabilidade térmica e química dos pigmentos inorgânicos possibilita o seu uso em diversos segmentos, desde a cerâmica artística até setores industriais com alta exigência técnica. A seleção do pigmento e a sua incorporação – seja superficial ou na pasta – são determinadas pelas exigências mecânicas, óticas e ambientais de cada uso. Na cerâmica artística, os pigmentos desempenham papel central na construção da identidade visual e expressiva das peças. Tradicionalmente, são aplicados sob a forma de óxidos diluídos, pinturas sobre superfície crua ou depois da cozedura, técnicas amplamente descritas na literatura sobre cerâmica especializada (RHODES, 1973). Com o avanço das tecnologias digitais, como a impressão 3D em cerâmica, os pigmentos passaram a ser empregados em formulações específicas para decoração digital de superfícies. Esses sistemas utilizam suspensões pigmentadas com controle rigoroso de tamanho de partícula, viscosidade e estabilidade coloidal, permitindo alta definição gráfica e reprodução fiel de padrões naturais, como mármores e madeiras. Entretanto, mesmo nesses sistemas tecnologicamente avançados, a combinação entre pigmentação na pasta e decoração superficial pode gerar maior profundidade visual e efeitos tridimensionais mais sofisticados, uma vez que a cor de base interage opticamente com as camadas
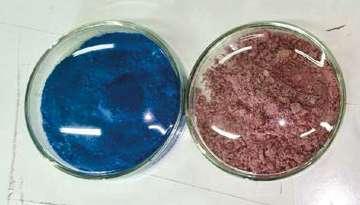
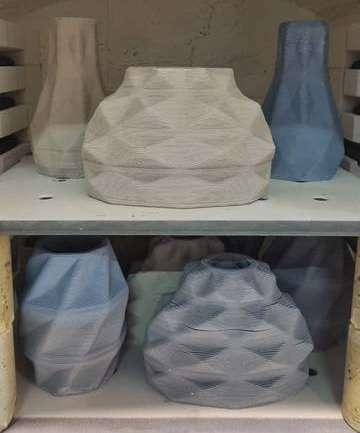
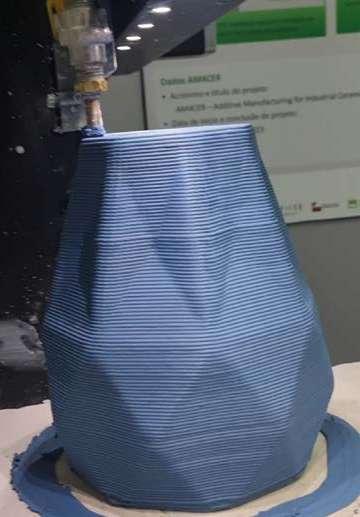
cozedura (REED, 1995; CARTER; NORTON, 2013).
decorativas aplicadas na superfície (HESKETT, 1980).
Adicionalmente, a indústria cerâmica tem direcionado esforços para o desenvolvimento de pigmentos livres de metais pesados – como chumbo, cádmio e selénio – conforme regulamentações ambientais internacionais e diretrizes de sustentabilidade industrial (CARTER; NORTON, 2013).
5. Principais resultados
A formulação de pastas cerâmicas com coloração homogénea e estável representa um avanço significativo na integração entre estrutura material e expressão cromática. A homogeneidade cromática depende da dispersão uniforme dos pigmentos na matriz argilosa, evitando segregações, manchas ou variações tonais após a cozedura. Para isso, são determinantes a medida granulométrica, a compatibilidade química entre pigmento e fase vítrea e o ajuste do ciclo térmico de
Neste trabalho, foram utilizados a faiança e pigmentos cerâmicos estáveis, que mantiveram a sua estrutura cristalina mesmo em temperaturas superiores a 1000 °C, garantindo estabilidade cromática e resistência à degradação térmica (Figura 3) (KINGERY; BOWEN; UHLMANN, 1976).
A introdução de novas cores na pasta, sem necessidade de vidragem opaca, redefine a lógica tradicional de acabamento na cerâmica. Em vez de ocultar o corpo cerâmico sob uma camada vítrea, a cor passa a constituir a própria materialidade do objeto. Essa abordagem favorece superfícies que preservam textura e leitura estrutural do material, além de reduzir possíveis incompatibilidades entre coeficientes de expansão térmica do corpo e do vidrado, responsáveis por defeitos como fissuras (EPPLER, 2000). Do ponto de vista tecnológico, a eliminação ou redução de camadas opacas também pode simplificar etapas produtivas e aumentar a previsibilidade do resultado, permitindo assim a impressão por MA (Figura 4) (CARTER; NORTON, 2013). ▶
possibilidades expressivas e sustentáveis. Expressivas, porque permite explorar cortes reveladores, encaixes aparentes, contrastes internos e efeitos tridimensionais obtidos pela combinação de pastas coloridas distintas. Sustentáveis, porque pode reduzir o uso de vidrados e minimizar os problemas decorrentes de defeitos superficiais, alinhando-se a tendências contemporâneas de produção mais responsável (Figura 5)
A cor deixa de ser somente acabamento e integra a lógica construtiva do objeto, fortalecendo a sua identidade material.
Nesse contexto, foram desenvolvidos protótipos que combinam estética, funcionalidade e identidade material.
A estética manifesta-se na coerência entre forma, textura e tonalidade intrínseca; a funcionalidade é preservada, uma vez que o desgaste superficial não compromete a aparência; e a identidade material se consolida ao tornar visível a constituição da peça. Essa integração entre ciência dos materiais e linguagem formal evidencia a convergência entre tecnologia cerâmica e um aspeto contemporâneo (CALLISTER; RETHWISCH, 2016).
6. Conclusão
O presente trabalho evidencia que a pigmentação constitui uma estratégia promissora para a integração entre desempenho técnico, inovação material e expressão estética na cerâmica contemporânea.
manufatura aditiva, configura um campo de investigação sólido e estratégico para o desenvolvimento de soluções cerâmicas sustentáveis e tecnologicamente avançadas. Assim, o Projeto LiquidCerAM assume papel estruturante ao promover a integração sistemática entre investigação científica, desenvolvimento tecnológico, experimentação material e aplicação no contexto contemporâneo, consolidando uma abordagem interdisciplinar orientada à inovação responsável.
7. Notas finais
Este trabalho foi desenvolvido no âmbito do projeto LiquidCerAM - soluções tecnológicas e materiais sustentáveis para manufatura aditiva a partir de pastas cerâmicas líquidas, projeto em fase de desenvolvimento pelo consórcio composto pela Ttargetquimic, a Jomazé -Louças Artísticas e Decorativas e o CTCV –Centro Tecnológico da Cerâmica e do Vidro, financiado pelo Portugal 2030 –Centro2030-UE, através do Sistema de Incentivos à Investigação e Desenvolvimento Tecnológico, projeto em copromoção n.º 21637, operação nº Centro2030-Feder0224680.
A pasta cerâmica com pigmentos incorporados foi processada através da impressora LUTUM V5.x. Neste estudo, foram selecionados alguns pigmentos, os quais demonstraram adequada dispersão e compatibilidade com a matriz de faiança, apresentando boa coesão e estabilidade durante o processo de impressão.
No âmbito do design cerâmico, a pigmentação na pasta amplia as
No âmbito da manufatura aditiva, o desenvolvimento de pastas cerâmicas pigmentadas apresenta desafios e oportunidades específicas. A formulação deve garantir adequada reologia, estabilidade coloidal e compatibilidade com processos de deposição controlada, preservando simultaneamente a dispersão uniforme dos pigmentos. Quando esses parâmetros são devidamente ajustados, a manufatura aditiva possibilita não apenas geometrias complexas, mas também variações cromáticas integradas à estrutura da peça, expandindo as possibilidades de personalização e diferenciação no design cerâmico.
A partir dos estudos realizados neste artigo, verifica-se que a articulação entre ciência dos materiais, tecnologia de pigmentos e
REFERÊNCIAS
• ASHBY, M. F.; JOHNSON, K. Materials and Design: The Art and Science of Material Selection in Product Design. Oxford: Butterworth-Heinemann, 2002. 336 p. ISBN 0-7506-5554-2.
• CALLISTER, W. D.; RETHWISCH, D. G. Materials Science and Engineering: An Introduction. 9. ed. Hoboken: Wiley, 2016.
• CARTER, C. B.; NORTON, M. G. Ceramic Materials: Science and Engineering. 2. ed. New York: Springer, 2013.
• EPPLER, R. A. Glazes and Glass Coatings. Westerville: The American Ceramic Society, 2000.
• HESKETT, J. Industrial Design. London: Thames & Hudson, 1980.
• KINGERY, W. D.; BOWEN, H. K.; UHLMANN, D. R. Introduction to Ceramics. 2. ed. New York: Wiley, 1976.
• REED, J. S. Principles of Ceramics Processing. 2. ed. New York: Wiley, 1995.
• RHODES, D. Clay and Glazes for the Potter. 3. ed. Philadelphia: Chilton Book Company, 1973.
• Webgrafia: https://pt.scribd.com/presentation/116965177/ Teoria-Do-Campo-Cristalino
NOTA EDITORIAL: DANDO CONTINUIDADE À ANÁLISE DOS TERMOPARES INICIADA NA PARTE 1, DEDICADA AOS FUNDAMENTOS FÍSICOS DO SEU FUNCIONAMENTO, ESTA SEGUNDA PARTE CENTRA-SE NOS ASPETOS PRÁTICOS DA SUA UTILIZAÇÃO EM PROCESSOS CERÂMICOS. SÃO DISCUTIDOS CRITÉRIOS DE SELEÇÃO EM FUNÇÃO DAS CONDIÇÕES DE OPERAÇÃO, OPÇÕES DE MONTAGEM E PROTEÇÃO, BEM COMO ESTRATÉGIAS DE OTIMIZAÇÃO DESTINADAS A MELHORAR A FIABILIDADE E A QUALIDADE DA MEDIÇÃO DE TEMPERATURA EM AMBIENTE INDUSTRIAL
A. T. FONSECA
Há muito tempo usados como sensores de temperatura, os termopares continuam a ser amplamente utilizados nos processos cerâmicos industriais. Sendo a temperatura uma variável crítica nestes processos, qualquer erro cometido na sua escolha e montagem, ou qualquer falha na calibração e no uso, traduzem-se em desperdícios de energia e de materiais que causam impactos ambientais evitáveis. Com base nos fundamentos científicos previamente estabelecidos, esta nota técnica discute os requisitos a considerar na escolha dos termopares, os aspetos essenciais da sua montagem, as operações de manutenção necessárias para garantir a qualidade das medições e os procedimentos de calibração que minimizam os erros e asseguram a fiabilidade do seu funcionamento ao longo do tempo.
DEMAC-UA DEPARTAMENTO DE ENGENHARIA DE MATERIAIS E CERÂMICA DA UNIVERSIDADE DE AVEIRO
1.Introdução
Dando continuidade à análise iniciada na Parte 1, dedicada aos fundamentos físicos do funcionamento dos termopares, esta segunda parte centra-se nos aspetos práticos da sua utilização em processos cerâmicos.
A temperatura das duas operações maiores consumidoras de energia na indústria cerâmica – secagem e cozedura – é normalmente controlada por termopares. Tratando-se de operações que representam um peso significativo na formação dos custos industriais, as empresas, impelidas pela pressão dos mercados e das sociedades com que se relacionam, necessitam de reduzir os consumos energéticos e as emissões de gases com efeito de estufa (GEE), para compaginarem a atividade produtiva com as exigências dos tempos modernos.
Face ao panorama atual, muito dificilmente a indústria cerâmica cumprirá as metas programadas pela UE para 2030 [1-4]. Perante a mais que evidente impossibilidade das empresas cerâmicas, nos tempos mais próximos, serem abastecidas com energias renováveis nas quantidades que necessitam, a via mais imediata e de eficácia garantida para cumprir as metas da UE passa por continuar a investir na otimização do funcionamento dos seus sistemas térmicos. Para atingir este objetivo, é essencial garantir que o controlo da variável temperatura seja realizado de forma correta e fiável. Nas secções seguintes, são apresentados critérios de seleção dos diferentes tipos de termopares, estratégias de montagem, bem
como operações de manutenção e de otimização do funcionamento que asseguram medições fiáveis e consistentes em ambientes industriais.
2. Montagem dos Termopares e das Canas Pirométricas
A exatidão e a precisão das medições da temperatura com termopares dependem muito do modo como estes são escolhidos, montados e mantidos.
Uma cana pirométrica, como a esquematizada na Figura 6, é composta por elementos com funções específicas: condutores metálicos (função termoelétrica), isoladores cerâmicos (isolamento elétrico e magnético), bainhas (proteção mecânica e química) e cabeça de ligações, com patilha cerâmica isoladora para inserção dos ligadores metálicos.
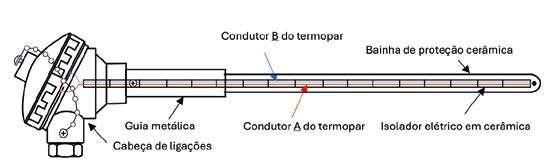
2.1 Função Termoelétrica
Os condutores definem o tipo de termopar. Na Tabela 1,
apresentam-se os principais tipos segundo as normas EN 605841 (2013) e ASTM E230 (2017), indicando os intervalos de temperatura e as aplicações típicas. A escolha deve considerar a atmosfera, a temperatura e a estabilidade requerida. A espessura dos condutores varia conforme o uso: diâmetros menores (0,25–0,50 mm) garantem resposta rápida, enquanto diâmetros maiores (0,80–1,6 mm) asseguram maior durabilidade e respostas mais lentas.
A montagem da junção quente (Figura 7) afeta o tempo de resposta e o risco de contaminação.
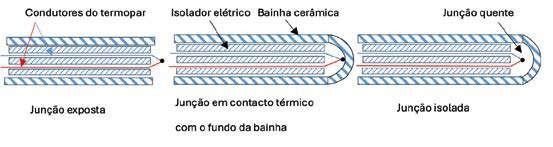
Figura 7 – Posição da junção quente do termopar, relativamente aos acessórios de proteção e isolamento.
A junção exposta oferece a resposta mais rápida, mas apresenta menor durabilidade e maior exposição a contaminações. A junção isolada protege melhor, mas responde mais lentamente, enquanto a junção encostada ao fundo da bainha, ou embebida num leito de MgO em pó, responde mais rapidamente, mas fica mais exposta a contaminações.
2.2 Função Proteção Química e Mecânica
As proteções química e mecânica são asseguradas por bainhas cerâmicas. Somente a alumina muito densa (pureza ≥99,5%) e o tubo vidrado são impermeáveis aos gases (Tabela 2). A alumina branca (densa e de pureza ≥99,5%) combina excelentes resistências mecânica, química e ao choque térmico. Em atmosferas com hidrogénio, pode ser necessária uma dupla proteção cerâmica, para evitar que o hidrogénio difunda através da alumina e fragilize os condutores do termopar.
As bainhas metálicas são evitadas na indústria cerâmica: oxidamse a alta temperatura, na presença de oxigénio e vapor de água, e os óxidos acabam por contaminar os produtos. Para além disso, a ligação à terra de uma bainha metálica pode amplificar ruídos elétricos que afetam a medição.
Tabela 1 – Características dos diferentes tipos de termopares segundo as normas EN 60584-1 (2013) e ASTM E230 (2017)
Tipo Elementos termopar (+/-)
B PtRh30 / PtRh6 (Platina 30% Ródio / Platina 6% Ródio)
C Tungstênio 95% / Rénio 5% vs Tungstênio 74% / Rénio 26% (*)
E NiCr / CuNi (Cromel / Constantan)
J Fe / CuNi (Ferro / Constantan)
K NiCr / NiAl (Cromel / Alumel)
N NiCrSi / NiSi (Nicrosil / Nisil)
R PtRh13 / Pt (Platina 13% Ródio / Platina)
S PtRh10 / Pt (Platina 10% Ródio / Platina)
T Cu / CuNi (Cobre / Constantan)
(*) Não faz parte da EN 6058-1.
Intervalo típico de temperatura
0 a 1700 °C
0 a 2300 °C
– 200 a 900 °C
– 40 a 750 °C
– 200 a 1250 °C
– 200 a 1300 °C
0 a 1600 °C
0 a 1600 °C
–200 a 370 °C
Uso mais comum
Fornos de alta temperatura, indústrias cerâmicas e vidreiras. Não devem ser usados em atmosferas redutoras, a temperaturas inferiores a 300 º e não devem ser montados em bainhas metálicas .
Uso em vácuo ou atmosferas inertes; não recomendável em atmosferas de ar.
Alta sensibilidade; boas aplicações em baixas temperaturas e atmosferas oxidantes ou inertes.
Uso geral em indústrias; económico; não deve ser usado em atmosferas com elevada humidade.
Um dos mais usados; bom desempenho geral.
Estável a altas temperaturas e em ambientes oxidantes. São substitutos baratos dos termopares de metais nobres. São uma evolução dos termopares K.
Alta precisão, uso laboratorial e industrial. Tem uma utilização similar ao tipo S, mas tem um custo superior.
Semelhante ao tipo R; muito usado em fornos industriais. Utilizar só bainhas cerâmicas de alumina de alta pureza (≥99,5%).
Excelente para baixas temperaturas, criogenia. Acima de 300 °C, o cobre oxida-se em elevada extensão e o termopar perde precisão.
Tabela 2 – Materiais e caraterísticas dos materiais cerâmicos usados nas bainhas das canas pirométricas.
Tipo de Cerâmica Porosidade Impermeabilidade Observações
DIN 610 (~60% Al2O2) Porosa Não impermeável Custo mais baixo, menor resistência e maior velocidade de ataque químico.
Alumina 85–95% (rosada) Menos porosa Parcialmente impermeável Melhora significativamente a resistência térmica, ao choque térmico e ao ataque químico.
Alumina ≥99,5% (branca) Muito densa Quase impermeável Alta resistência química, térmica e ao choque térmico.
Tubo vidrado Porosa ou densa Impermeável na superfície Pode ser usado em ambientes extremos.
Tabela 3 – Temperatura máxima de utilização das bainhas de proteção das cana pirométricas em utilização pontual e contínua
Material
Temperatura Máxima de Utilização
Serviço pontual ºC Serviço contínuo ºC
Aço carbono 700 500 - 600
Aço inoxidável (304/316/310 1200 900 -1150
Porcelana aluminosa (65% Al2O3) 1500 1400
Alumina 85-95% 1700 1500 -1600
Alumina ≥99,5% 1900 1800
Porcelana técnica 1300 1200
Os limites máximos de temperatura que os materiais podem suportar em serviço pontual e em serviço contínuo, são os da Tabela 3.
2.3 Função Isolamento Elétrico e Magnético
Os sinais dos termopares são de muito baixa intensidade (corrente e voltagem) e também são sujeitos a interferências. Para evitar as perdas de sinal e reduzir as interferências, os fios dos termopares são inseridos em isoladores cerâmicos (tubos, capilares ou missangas) que os protegem mecanicamente e funcionam como isoladores elétricos e magnéticos. Algumas vezes, quando a espessura dos fios é grande e se torna difícil acomodá-los dentro da bainha, só um dos condutores é isolado.
Depois da cabeça de ligações, o transporte do sinal do termopar é assegurado pelos cabos de compensação ou de extensão até à junção fria e pelos cabos de ligação daí em diante.
2.4 Cabos de Compensação, de Extensão e de Ligação
Os cabos de compensação são constituídos por condutores metálicos com propriedades termoelétricas similares às dos condutores do termopar, quando sujeitos a temperaturas inferiores a 300 °C. Já os cabos de extensão possuem a mesma composição dos condutores do termopar e minimizam as perdas de sinal. Os cabos de transmissão ligam os cabos de compensação e de extensão ao controlador ou ao multímetro. Os cabos de compensação são associados aos termopares de metais nobres e os cabos de extensão aos termopares de metais comuns.
Os cabos de compensação, de extensão e de ligação podem ser revestidos com isolamento em PVC, silicone, teflon ou fibra de vidro, conforme a temperatura local. Em ambientes com interferência eletromagnética, deve usar-se cabos blindados com trança metálica ligada à terra, o que melhora significativamente a imunidade ao ruído eletromagnético.
As perdas de intensidade ao longo da cablagem que estabelece a ligação entre os condutores do termopar e o controlador, dão origem
a erros de medida que podem levar o controlador a interpretar incorretamente a temperatura (menor f.e.m. e então temperatura inferior ao setpoint). Quando assim acontece, o fornecimento de mais energia é ativado pelo controlador, comandado pelo sinal do termopar, até que a f.e.m. seja atingida. Isso resulta em consumo energético adicional, emissões desnecessárias, sobrecozedura dos produtos e instabilidade do processo.
Para evitar estas consequências negativas, é importante usar cabos adequados, corretamente montados e com junções frias em caixas termicamente isoladas e mantidas a temperatura constante, sempre superior à temperatura ambiente. Tecnicamente, é mais fácil manter constante uma temperatura no ambiente interior que seja superior à do ambiente exterior, bastando para isso uma resistência de aquecimento e um controlador de temperatura. A montagem que o permite é mostrada na Figura 8.
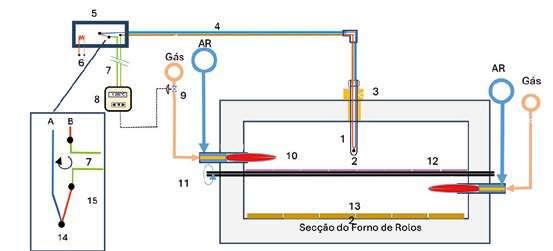
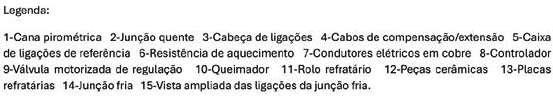
Figura 8 – Exemplo de uma montagem em que as junções frias dos termopares são mantidas no interior de uma caixa isolada e temperatura controlada. No interior da caixa, a temperatura é sempre superior à do ambiente exterior.
Tendo em consideração o sentido do vetor circulação indicado na ampliação à esquerda na Figura 8, a f.e.m. de Seebeck B-Cu é de sinal contrário ao de Cu-B e, portanto, a sua contribuição para a f.e.m. do termopar A-B é nula, caso os dois contactos se encontrarem à mesma temperatura (ver lei dos metais intermédios). O mesmo se passa nas ligações ao controlador, mesmo que os bornes deste não sejam em cobre, desde que os dois se encontrem à mesma temperatura.
Para além disso, as condutividades elétrica e térmica do cobre são cerca de 6,5 vezes e 5,5, respetivamente, superiores às da platina, o que origina menores perdas de sinal e estabilização mais rápida da temperatura. Portanto, a montagem com a caixa de junções frias, equipada com resistência de aquecimento e controlador de temperatura, e com os condutores isolados de cobre a ligar a
junção fria ao controlador, é uma solução tecnicamente correta, do ponto de vista térmico e elétrico: as perdas elétricas são menores e respostas térmicas mais rápidas.
Para obviar às perdas de intensidade de sinal, o mercado disponibiliza outras soluções de transmissão que prescindem dos cabos de compensação e de extensão. Contudo, apesar das aparentes vantagens, são soluções muito pouco divulgadas na área cerâmica.
A utilização destas soluções pode enfrentar limitações associadas à autonomia dos módulos, à suscetibilidade a interferências eletromagnéticas, à atenuação do sinal em ambientes industriais densos e às condições severas de operação — radiação térmica intensa e vibrações mecânicas — que podem reduzir a fiabilidade e a vida útil do sistema.
2.5 Erros de Ligação dos Condutores. Consequências e Modos de Verificação
As trocas de polaridade durante as operações de manutenção dos termopares são frequentes (Figura 9).
Os erros de ligação diminuem a f.e.m. gerada, levando o controlador a que o termopar se encontra ligado a interpretar a temperatura medida como sendo inferior à do setpoint.
Consequentemente, o controlador ativa o fornecimento de mais energia, até que a f.e.m. correspondente ao setpoint seja atingida.
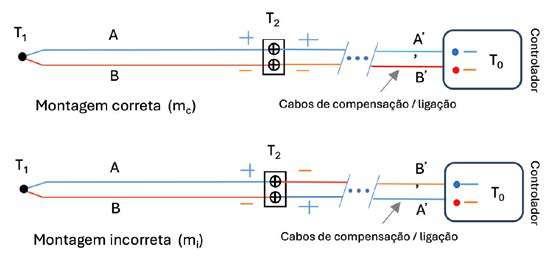
Figura 9 – Exemplo de um erro cometido frequentemente quando se realizam operações de montagem ou manutenção dos termopares: em cima, montagem correta (mc); em baixo, montagem incorreta (mi), em que há troca de polaridade nas ligações.
Os erros de ligação diminuem a f.e.m. gerada, levando o controlador a que o termopar se encontra ligado a interpretar a temperatura medida como sendo inferior à do setpoint. Consequentemente, o controlador ativa o fornecimento de mais energia, até que a f.e.m correspondente ao setpoint seja atingido. A equação (17) comprova essa diferença. Veja-se como. Considerando as expressões das f.e.m. das duas montagens, temos:
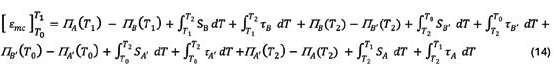
Tendo em linha de conta a igualdade das constantes termoelétricas dos condutores dos termopares e dos respetivos condutores dos cabos de compensação, então:
Se o circuito do termopar for um circuito aberto, então:
Tomemos como exemplo um termopar do tipo S (Pt - Pt10%Rh), em que a junção quente se encontra a 1180 ºC, a junção fria a 30 ºC e seja 50 ºC a temperatura das ligações dos condutores do termopar aos condutores do cabo de compensação na cabeça de ligações. Usando valores de f.e.m. da tabela ITS-90 (referência: 0 ºC), tem-se:
Se a montagem for correta, a f.e.m. indicada pelo medidor (bornes a 30 ºC) então:
Se for incorreta, da equação (17), tem-se:
Assim, no caso da montagem correta e o termopar for o sensor ligado ao controlador de temperatura, se a temperatura de regulação imposta for 1180 ºC, a regulação será estabelecida em torno de 11,537 mV. No caso da montagem incorreta, se o termopar estiver associado ao controlador de temperatura, esta f.e.m. (1180 ºC) só é atingida quando a junção quente do termopar atingir 1201 ºC [11,537+2x(0,299-0,173)+0,173=11,962 mV]. Em produtos de grés, que já se encontram vitrificados a 1180 ºC, significa que nos encontraremos numa situação de possível expansão por desdensificação e/ou deformação plástica permanente, devido ao excesso de temperatura de cozedura.
Não sendo identificada a causa real desta alteração de comportamento dos produtos, a reação mais imediata é atribuí-la a alterações inopinadas das matérias-primas ou da composição da pasta, ou mesmo a erros de processamento não detetados. A partir daí, é desencadeado um conjunto de ações de reajuste, que são demoradas, perturbadoras e dispendiosas.
Como são gerados estes erros?
A polaridade dos cabos de compensação e de ligação é definida pelas cores do isolamento dos condutores , não havendo uniformidade entre os códigos das diversas normas internacionais.
Por exemplo, a norma ASTM E230 para cabos de compensação e extensão usa o vermelho para o condutor negativo em todos os tipos de termopar, enquanto a norma IEC 60584-3 usa o branco para identificar o condutor negativo de todos os termopares e a DIN 43714 usa o vermelho para identificar o positivo de todos os termopares [5]. Esta diversidade e a falta de informação são as causas principais dos erros cometidos na montagem.
Para os evitar, adiantam-se alguns procedimentos de natureza prática:
• Considere-se que os condutores do termopar estão separados dos cabos de compensação/ligação na cabeça de ligações da cana pirométrica. Liguem-se os extremos livres do termopar ao multímetro e aqueça-se a junção. O sentido do desvio do multímetro permite identificar o condutor positivo e o condutor negativo: marque-se com cor vermelha, por exemplo, o positivo.
• Em seguida, torçam-se os dois condutores descarnados do cabo de compensação/ligação que foram separados dos condutores do termopar e liguem-se as extremidades livres ao multímetro. Aqueça-se com uma chama a extremidade torcida. O sinal do desvio permite identificar a polaridade dos condutores: marque-se a vermelho o positivo.
• Identificadas a polaridade dos condutores do termopar e do cabo de compensação/ligação, na cabeça de ligações ligam-se os positivos num dos ligadores e os negativos no outro ligador. Se o painel de ligações do controlador permitir identificar o positivo e o negativo, liga-se o positivo do cabo de compensação/ ligação à entrada positiva do controlador e o negativo do cabo de compensação/ligação à entrada negativa.
• No caso de não ser possível identificar as entradas positiva e negativa no controlador, ligam-se os terminais livres do cabo de compensação/ligação ao controlador, aquece-se a junção quente do termopar e observa-se o valor de temperatura indicado pelo controlador. Se o valor for negativo, troque-se as ligações do cabo de compensação ou de ligação ao controlador.
Em conclusão, a seleção e a montagem corretas dos termopares, bem como a eliminação dos erros de ligação e as interferências eletromagnéticas, são essenciais para se garantir a fiabilidade das medições de temperatura em processos cerâmicos.
Para além da ligação correta das suas partes constituintes, a verificação periódica do estado da calibração dos termopares é essencial, para se assegurar que pequenas variações ou envelhecimento do sensor não comprometem o rigor das medições.
3. Classes de Tolerâncias dos termopares
A norma IEC 584-2 - Revisão junho 1989, considera três níveis de tolerância para os termopares das diversas categorias (T, E, J, K, N, S, R e B): classes 1, 2 e 3. Para cada uma delas, a Tabela 4 mostra quais são as suas caraterísticas principais.
Tabela 4 - Diferenças entre as classes de precisão 1, 2 e 3
Classe Precisão Uso típico
Classe 1 Alta (± 1,5 °C ou 0,4%)
Intervalo de temperatura (exemplo: tipo K)
Aplicações críticas e industriais de alta precisão -40 °C a +1000 °C
Classe 2 Média (± 2,5 °C ou 0,75%) Uso geral, onde tolerância moderada é aceitável -40 °C a +1200 °C
Classe 3 Baixa (± 2,5 °C ou 1,5%)
Temperaturas muito baixas e menos exigentes -200 °C a +40 °C
Nota: Os valores exatos variam por tipo de termopar e por intervalo de temperatura usado. A tolerância é especificada como o maior dos dois valores: valor absoluto (°C) e percentagem da temperatura medida.
Na Tabela 5, encontram-se os valores das tolerâncias por intervalos de temperatura para os termopares dos diferentes tipos. A escolha da classe depende da precisão exigida e das condições de operação, em especial do intervalo de temperatura de utilização.
É conveniente referir que nem todos os tipos de termopar têm especificações para as três classes. Os termopares de metais nobres dos tipos S, R ou B, muitas vezes, só possuem classe 1 e 2. Deve também ter-se em atenção que a tolerância especificada pela norma só é aplicável aos fios na condição de novos.
Mesmo dentro das tolerâncias especificadas, fatores como envelhecimento, contaminação ou manuseio incorreto podem exigir que sejam realizadas calibrações periódicas para repor a fiabilidade do sensor.
4. Necessidade de Calibração dos Termopares Ao longo do tempo, os termopares são sujeitos a condições que alteram as suas propriedades e também a qualidade das medidas realizadas. A verificação do estado de calibração dos termopares é por isso um procedimento essencial para manter sob controlo a operação dos processos térmicos.
Quando o afastamento entre o valor medido e o valor exato da temperatura ultrapassa a tolerância aceite para um determinado termopar, diz-se que o termopar se encontra descalibrado. Esta situação está associada a uma ou a mais do que uma das seguintes causas:
• Com o uso contínuo e a exposição a altas temperaturas, os termopares sofrem alterações nas suas propriedades, o que gera erros de medição. Este efeito é cumulativo, lento e inevitável.
• Certos elementos presentes na atmosfera do forno (como vapores metálicos, gases de combustão ou partículas sólidas) podem contaminar os condutores do termopar, se as proteções e o manuseio não forem os mais adequados.
• Dependendo da atmosfera onde se encontra o termopar (oxidante, redutora ou neutra) e se as proteções não forem as
Tabela 5 – Classes de tolerância dos termopares. Norma IEC 584-2 Revisão 1989.
Tipo K J T
Classe
Classe 1
Classe 3
Classe 3
adequadas, podem ocorrer alterações químicas dos metais do termopar, principalmente em tipos como o K, N ou J.
• O isolamento cerâmico dos fios pode deteriorar-se com o tempo, provocando fugas elétricas ou curtos-circuitos entre os condutores e originar leituras incorretas.
• O manuseio incorreto dos condutores, nomeadamente ao fazê-lo com as mãos nuas e sujas, contamina-os e altera as suas propriedades termoelétricas.
• Em fornos com ciclos muito rápidos, ou sujeitos a paragemarranque muito frequentes, os materiais do termopar são mais solicitados, acelerando o seu envelhecimento e exigindo calibrações mais frequentes.
A calibração dos termopares pode realizar-se de várias formas, dependendo da precisão exigida, das normas aplicáveis e da infraestrutura disponível.
4.1 Calibração dos Termopares. Em que Consiste e Como se Faz
A calibração de um termopar consiste em verificar a sua resposta quando exposto a um meio cuja temperatura é conhecida, comparando-a com a de um padrão de referência, sob as mesmas condições. O objetivo é assegurar que o termopar está a fornecer leituras precisas dentro de uma margem de erro estabelecida e aceite (ver Tabelas 4-5).
Existem várias razões pelas quais se deve calibrar periodicamente os termopares dos equipamentos térmicos, em particular os dos fornos cerâmicos:
• Precisão do processo: a produção cerâmica depende de curvas de aquecimento e arrefecimento muito específicas. Leituras imprecisas comprometem a qualidade e as propriedades do produto final.
• Alteração progressiva da resposta térmica: com o uso prolongado e a exposição contínua a altas temperaturas, os materiais dos termopares sofrem alterações físicas e químicas que podem causar desvios nos valores das medições.
• Conformidade normativa: muitos setores da indústria cerâmica operam sob normas de qualidade (como ISO 9001 ou outras específicas do setor), que exigem rastreabilidade metrológica e calibrações regulares dos instrumentos de medição.
• Segurança operacional: leituras de temperatura incorretas podem levar a sobreaquecimentos ou falhas térmicas que representam riscos para os equipamentos e para os operadores.
Os termopares são sempre calibrados tendo como referência o padrão imediatamente acima na hierarquia [6,7]:
Padrão primário – mantido nos institutos metrológicos nacionais (IPQ em Portugal)
Padrão secundário – É calibrado contra o primário e é mantido pelos laboratórios metrológicos de referência; Padrão terciário – É calibrado contra o padrão secundário e é usado pelos laboratórios acreditados e pelas empresas em calibrações internas;
Padrão interno – É calibrado contra o padrão terciário e são os usados no dia-a-dia da unidade industrial.
4.2 Tipos de Calibração Utilizados em Termopares Industriais Existem diferentes métodos de calibração aplicáveis aos termopares usados em contextos industriais, cada um com vantagens específicas, conforme o nível de precisão e as condições operacionais:
• Calibração em laboratório metrológico (fora do processo): o termopar é retirado do forno e submetido a calibração
em ambiente controlado, usando fornos de calibração e termómetros padrão rastreados a padrões internacionais. Este método é o mais preciso, mas exige a paragem do equipamento. É normalmente realizado por laboratórios metrológicos acreditados.
• Calibração no local (in situ): realizada diretamente no forno, sem desmontar o termopar. Usa-se normalmente um termopar de referência portátil, colocado junto do termopar em uso. É menos precisa que a calibração em laboratório, mas mais prática em contexto industrial.
• Calibração por comparação (método de comparação direta): envolve a colocação simultânea de um termopar padrão e do termopar a calibrar no mesmo ponto do banho térmico ou do forno de calibração, comparando-se os valores. É muito usada em manutenção preventiva.
• Calibração com simulador de sinais: quando se pretende testar o circuito de medição (e não apenas o sensor), usa-se um simulador que injeta no circuito um sinal elétrico equivalente à tensão gerada por um termopar a uma dada temperatura. Este método é útil para verificar a resposta dos instrumentos de leitura ou de qualquer outra parte do circuito.
5. Conclusões
A indústria cerâmica é um consumidor intensivo de energia, sujeita às mais diversas restrições, quer quanto aos consumos específicos, quer quanto às emissões de GEE. Na UE, as metas fixadas para 2030 são ambiciosas e de difícil cumprimento pela indústria cerâmica, apesar dos esforços realizados e dos progressos já alcançados.
Face às incertezas que persistem quanto à disponibilização das energias alternativas à indústria – biogás e hidrogénio verde –, é prudente continuar a apostar nas medidas de racionalização energética, para reduzir os consumos específicos e as emissões de GEE. A análise realizada nestas notas técnicas permite retirar as seguintes conclusões principais:
1. A precisão das medições é fortemente condicionada por fatores exteriores ao sensor. Nomeadamente, a qualidade das extensões e dos cabos de compensação, a integridade das cabeças de ligações, a homogeneidade dos materiais termoelétricos e as condições de montagem, de desgaste e de contaminação.
2. A interpretação correta dos fenómenos termoelétricos é indispensável para evitar os erros sistemáticos. Principalmente os relacionados com ligações parasitas, gradientes térmicos nas cabeças de ligação, inversões de polaridade e heterogeneidades longitudinais comprometem a exatidão, mesmo quando o sensor está em conformidade com a norma.
3. A conformidade normativa (IEC, ASTM, ISO) não garante, por si só, o desempenho industrial desejado. As classes de tolerância referem-se ao sensor novo e em condições ideais, mas o desempenho real degrada-se com o uso, a contaminação e os ciclos térmicos. Por isso, a calibração periódica e o controlo metrológico são indispensáveis.
4. A calibração, em laboratório ou in situ, é o único meio robusto para quantificar o erro real do conjunto de medição. A comparação com padrões rastreáveis permite identificar as variações, a contaminação, os desvios locais e os defeitos de montagem. Esta prática reduz incertezas e aumenta a reprodutibilidade do processo térmico.
5. O controlo térmico fiável reduz os desperdícios, a variabilidade e os custos energéticos.
Erros de medição têm um efeito multiplicador: afetam o consumo de combustível, alteram ciclos de cozedura, aumentam o retrabalho e reduzem a previsibilidade das propriedades do produto final. A metrologia adequada constitui, portanto, uma ferramenta estratégica para melhorar a eficiência energética e a sustentabilidade ambiental.
6. Investir em instrumentação correta, bem instalada e bem calibrada é uma medida que melhora substancialmente a relação custo/benefício.
A redução de erros térmicos traduz-se em maior qualidade, menor variabilidade de processo, menor consumo energético e menor pegada ambiental. Estes são aspetos alinhados com as exigências atuais do setor cerâmico.
Portanto, a combinação da monitorização precisa e da manutenção adequada constitui um pilar essencial para serem atingidos os padrões de eficiência e de sustentabilidade desejáveis para a indústria cerâmica.
1. União Europeia. (2023). Diretiva (UE) 2023/1791 do Parlamento Europeu e do Conselho, de 13 de setembro de 2023, relativa à eficiência energética e que altera o Regulamento (UE) 2023/955. Jornal Oficial da União Europeia, L 231, 1–105. https://eur-lex.europa.eu/eli/dir/2023/1791/oj
2. Oliveira, A.B.. https://eco.sapo.pt/2025/01/21/co.sapo.pt/2025/01/21/
3. Lombardi, P., Chestney, N., & Alkousaa, R. (2025, July 23). Green hydrogen retreat poses threat to emissions targets. Reuters. Updated July 24, 2025. https://www.reuters.com/sustainability/ climate-energy/green-hydrogen-retreat-poses-threat-emissions-targets-2025-07-23/
4. https://cerameunie.eu/media/lyzl1djx/ecd-2025-press-release-final.pdf
5. https://www.ffonseca.com/imgs/downloads/092434_1_7626_Guia_Tecnico_de_Sodas_de_ Temperatura_FFonseca.pdf
6. ISO 5725:1994 — Accuracy (trueness and precision) of measurement methods and results — Parts 1 to 6.
7. JCGM 200:2012 — International Vocabulary of Metrology – Basic and General Concepts and Associated Terms (VIM), 3rd edition.
Este novo comercial ligeiro aposta na capacidade de carga, autonomia e tecnologia para redefinir o TCO das frotas nacionais.
A eletrificação das frotas comerciais deixou de ser uma promessa de futuro para se converter numa urgência de gestão. Entre as metas de descarbonização, a escalada dos custos operacionais e a exigência de entregas urbanas cada vez mais rápidas, os gestores de frota já não procuram apenas veículos ecológicos; procuram ferramentas de trabalho que garantam um retorno real sobre o investimento. É precisamente para responder a esta lógica de rentabilidade que chega ao mercado a nova Farizon V7E, um furgão 100% elétrico desenhado de raiz para a realidade do ecossistema empresarial.
Integrada no gigante automóvel Geely e representada em Portugal pela Salvador Caetano Auto, a Farizon assume um posicionamento singular: é uma marca exclusivamente dedicada a veículos comerciais de novas energias. A chegada da V7E a solo nacional materializa esta especialização, apontando diretamente àquilo que mais pesa na tomada de decisão dos profissionais: o TCO (Total Cost of Ownership).
A Porto Business School apresentou recentemente um estudo sobre o impacto socioeconómico dos CoLABs em Portugal, apontando para uma fase atual de consolidação. Segundo a análise, estas estruturas cresceram nos últimos anos, reforçaram a sua presença no ecossistema nacional e deixaram de ser uma aposta experimental. Os resultados demonstram um impacto económico relevante e boa capacidade de ligação entre ciência e indústria. Todavia, o estudo alerta para o risco da redução do apoio numa fase ainda crítica de crescimento.
Longe de ser uma mera adaptação de um modelo térmico a combustão, a Farizon V7E beneficia das vantagens de ter sido desenvolvida sobre a plataforma elétrica dedicada GXA-M. Esta arquitetura do tipo skateboard integra a bateria diretamente no chassis. Na prática, esta escolha de engenharia permite eliminar componentes desnecessários, reduzir o peso estrutural, baixar o centro de gravidade e, acima de tudo, libertar espaço para o que realmente importa: a carga.
Os números provam o sucesso desta abordagem, especialmente para as empresas que enfrentam a azáfama diária dos centros urbanos. Com um comprimento total inferior a cinco metros – o que lhe garante uma enorme agilidade no trânsito e facilidade de estacionamento –, a V7E surpreende ao oferecer um volume útil de carga de 6,95 m³, posicionando-se no topo do seu segmento.
A capacidade de carga útil chega aos 1.243 kg. Para as empresas de distribuição, logística ou serviços técnicos, esta capacidade traduz-se numa vantagem matemática simples: mais mercadoria transportada por viagem significa menos retornos à base e um aumento imediato da produtividade diária por motorista.
FARIZON V7E EM DETALHE
Volume de Carga 6,95 m³
Capacidade de Carga Útil 1.243 kg
Altura do Solo à Carga 510 mm
Bateria (LFP) 66,7 kWh
Autonomia Urbana Até 475 km
Carregamento Rápido (DC) | 20% a 80% em 25 minutos (até 97 kW)
Garantias | 5 anos ou 200.000 Km | 8 anos ou 200.000 Km Bateria
Segundo dados apresentados no estudo, com base na metodologia utilizada, estima-se que, em 2025, os CoLABs respondentes tenham gerado um impacto económico total de 74,7 milhões de euros de VAB, sustentado 2.178 empregos, criado 51,8 milhões de euros em remunerações e produzido 26,5 milhões de euros de receita fiscal.
Estes resultados incluem impactos diretos, indiretos e induzidos, mostrando que a atividade económica dos CoLABs não fica confinada às próprias entidades: ativa fornecedores, gera rendimento nas famílias e contribui para a receita pública.

O Grupo MCS® é constituído por um conjunto de empresas que operam na área mineira da extração e processamento de matérias-primas cerâmicas multiminerais. Oferecendo mais do que matérias-primas e pastas cerâmicas, o Grupo MCS® está comprometido com os princípios de extração responsável e sustentável, fornecendo “Minerais para a Vida”. O nosso sucesso é construído com base na inovação, I&D e parcerias colaborativas para superar os desafios do setor.