Tecnologia, Inovação e Sustentabilidade para a Fileira do Habitat #34 • abril/maio • 2026 • Bimestral • 6€

Tecnologia, Inovação e Sustentabilidade para a Fileira do Habitat #34 • abril/maio • 2026 • Bimestral • 6€
ENTREVISTA
António Coutinho, APE
“Biometado cruza energia agricultura e território”
SUSTENTABILIDADE
Os desafios da indústria e a eficiência operacional
TERMOPARES
O uso em processos cerâmicos Fundamentos físicos do funcionamento
PROPRIEDADE, EDIÇÃO E REDAÇÃO
CTCV - Centro Tecnológico da Cerâmica e do Vidro
Rua Coronel Veiga Simão, 3025-307 Coimbra (T) 239 499 200 (E) comunicacao@ctcv.pt (W) www.ctcv.pt NIF: 501632174
DIRETOR
Jorge Marques dos Santos
COORDENADORA EDITORIAL
Sandra Carvalho
CONSELHO EDITORIAL
António Baio Dias, Victor Francisco, Sofia David, Sandra Carvalho
PRODUÇÃO, PUBLICIDADE E DESIGN

Avª das Forças Armadas nº 4 8ºB, 1600-082 Lisboa (T) 217957045 (E) Editorial: miguel.boavida@bleed.pt (E)Publicidade: mario.raposo@bleed.pt www.bleed.pt (W) www.bleed.pt
DESIGN GRÁFICO
Sara Henriques
CAPA
José Santos
PAGINAÇÃO
José Santos, Sara Henriques
BANCO DE IMAGENS
Getty Images/Istock
IMPRESSÃO
Gráfica Almondina - Progresso e Vida; Empresa Tipográfica e Jornalistica, Lda
Rua da Gráfica Almondina, Zona Industrial de Torres Novas, Apartado 29, 2350-909 Torres Novas (T) 249 830 130 (E) geral@grafica-almondina.com (W) www.grafica-almondina.com
TIRAGEM
250 exemplares
Publicação Periódica inscrita na ERC (Entidade para a Comunicação Social) com o n.º 127420 Estatuto Editorial disponível em https://www.ctcv.pt/estatuto-editorial.pdf
É proibida a reprodução total ou parcial de textos sem citar a fonte Os artigos assinados veiculam as posições dos seus autores
EDITORIAL 4
OBSERVATÓRIO
RADAR DE ATUALIDADE 6
SUSTENTABILIDADE
ESTUDO DA NOVA SBE: PORTUGAL PODE SER LÍDER EUROPEU NA PRODUÇÃO INDUSTRIAL SUSTENTÁVEL 10
SUSTENTABILIDADE E EFICIÊNCIA OPERACIONAL NA GESTÃO INDUSTRIAL: DA ESTRATÉGIA À EXECUÇÃO NO CHÃO DE FÁBRICA 12
ISO 56001:2024: A SUSTENTABILIDADE NA CERTIFICAÇÃO DE SISTEMAS DE INOVAÇÃO 14
ENTREVISTA
ANTÓNIO COUTINHO, PRESIDENTE DA APE 16
TEMA DE CAPA
CTCV PARTICIPA NA CONFERÊNCIA “BIOMETANO LIGA A EUROPA” 20
BIOMETANO: A OPORTUNIDADE QUE PORTUGAL AINDA ESTÁ A TEMPO DE APROVEITAR 22
O BIOMETANO E A INDÚSTRIA DO VIDRO DE EMBALAGEM 26
BIOMETANO: UM PILAR ESTRATÉGICO PARA A DESCARBONIZAÇÃO - CASO DA INDÚSTRIA CERÂMICA E DO VIDRO 30
BIOMETANO: A CHAVE PARA DESCARBONIZAR E REFORÇAR A COMPETITIVIDADE DA INDÚSTRIA CERÂMICA 34
BIOMETANO: UMA OPORTUNIDADE ESTRATÉGICA PARA A INDÚSTRIA 36
ENERGIA, GEOPOLÍTICA E BIOMETANO: O VALOR ESTRATÉGICO DOS RECURSOS LOCAIS 38
A DESCARBONIZAÇÃO DA INDÚSTRIA DE CIMENTO (E OS COMBUSTÍVEIS RENOVÁVEIS) 42
BIOMETANO: O EIXO ESTRATÉGICO PARA A SOBERANIA ENERGÉTICA E INDUSTRIAL DE PORTUGAL 46
ENERGIA
A RELEVÂNCIA ESTRATÉGICA DE UM SISTEMA DE GESTÃO DE ENERGIA NAS ORGANIZAÇÕES 48
TERMOPARES: USO EM PROCESSOS CERÂMICOS, PARTE 1 – FUNDAMENTOS FÍSICOS DO FUNCIONAMENTO 52
ATUALIDADE DE INOVAÇÃO INDUSTRIAL 56
MARQUES DOS SANTOS PRESIDENTE DO CONSELHO DE ADMINISTRAÇÃO DO CTCV
Atransição energética e a descarbonização da indústria deixaram de ser uma agenda de futuro para se afirmarem como uma exigência do presente. Num contexto marcado pela instabilidade geopolítica, pela pressão regulatória europeia e pela crescente exigência dos mercados internacionais, a competitividade da indústria passa, cada vez mais, pela sua capacidade de produzir de forma sustentável, eficiente e tecnologicamente avançada.
Para setores intensivos
em energia, como a cerâmica, o vidro ou o cimento, o biometano representa uma solução particularmente relevante
Nesta edição da TÉCNICA, dedicamos especial atenção ao biometano enquanto vetor estratégico para a descarbonização da indústria e para o reforço da soberania energética nacional. Para setores intensivos em energia, como a cerâmica, o vidro ou o cimento, o biometano representa uma solução particularmente relevante: permite reduzir emissões de forma imediata, aproveitando infraestruturas e equipamentos existentes, sem comprometer a estabilidade dos processos produtivos nem a competitividade das empresas. Mais do que uma alternativa energética, é uma solução sistémica, que cruza energia, resíduos, agricultura e território, e que contribui para uma economia mais circular e resiliente.
Mas a transição sustentável da indústria não se faz apenas com novas fontes de energia. Exige também eficiência operacional, inovação tecnológica, digitalização dos processos e qualificação de pessoas. Ao longo destas páginas, são abordados temas que refletem essa visão integrada: sistemas de gestão de energia, novas normas de inovação, soluções digitais para capacitação avançada, bem como investigação aplicada ao serviço da indústria. É neste equilíbrio entre estratégia, tecnologia e execução no chão de fábrica que se constrói uma indústria mais robusta e preparada para o futuro.
Enquanto Centro de Tecnologia e Inovação, o CTCV assume o compromisso de apoiar ativamente as empresas neste percurso, promovendo conhecimento, transferência de tecnologia e soluções ajustadas à realidade industrial. Acreditamos que a sustentabilidade, quando bem estruturada e baseada em evidência técnica, é um poderoso fator de criação de valor.
Esta edição é, por isso, um convite à reflexão e, sobretudo, à ação. O futuro da indústria constrói‑se hoje, com decisões informadas, colaboração entre setores e uma visão clara de longo prazo.
PORTUGAL EMITE AS PRIMEIRAS GARANTIAS DE ORIGEM DE BIOMETANO
Portugal deu um passo decisivo no desenvolvimento do mercado dos gases renováveis com a primeira emissão de Garantias de Origem (GO) de biometano, realizada pela REN – Rede Elétrica Nacional, enquanto Entidade Emissora de Garantias de Origem. Esta emissão certifica o biometano produzido pela Capwatt, na Central de Produção de Biometano de Aljustrel, constituindo um marco relevante para a descarbonização da economia nacional. As Garantias de Origem são certificados eletrónicos que asseguram a rastreabilidade da energia produzida a partir de fontes renováveis, permitindo aos consumidores e comercializadores comprovar a utilização de energia renovável no âmbito das suas estratégias de sustentabilidade e obrigações de reporte. No caso do biometano, estes certificados assumem particular importância ao promoverem a valorização de gases renováveis e a redução de emissões em setores de difícil eletrificação.
Com a integração no sistema europeu de certificação de energia, através do European Energy Certificate System (EECS), Portugal reforça a sua posição no mercado europeu de GO, contribuindo para o desenvolvimento de um mercado mais transparente, interoperável e alinhado com os objetivos de neutralidade carbónica.
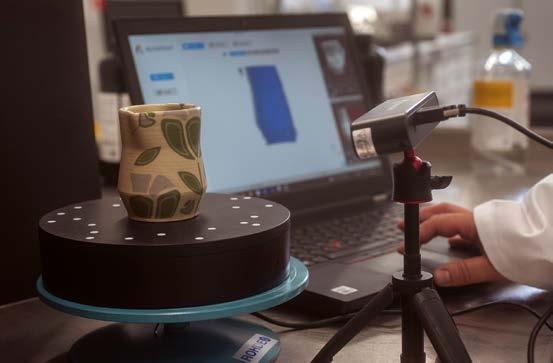
O CTCV inaugurou a CoDesign Factory, um laboratório de fabricação digital integrado no Lufapo Hub, em Coimbra, dedicado a impulsionar o empreendedorismo na área da cerâmica. O espaço democratiza o acesso a tecnologias de prototipagem, incluindo impressão 3D em filamento, resina e cerâmica, fresadora CNC, máquina LASER CO2, extrusora de vácuo e fornos especializados. Neste espaço aberto à comunidade, apoiamos criadores e startups no desenvolvimento de protótipos e pequenas séries, reforçando a inovação regional e a competitividade das indústrias criativas e tradicionais.
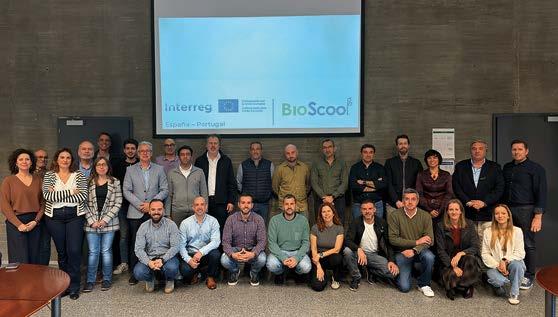
BIOSCOOL APOSTA EM ESCOLAS MAIS FRESCAS, VERDES E EFICIENTES
Com o apoio do POCTEP, o BIOSCOOL pretende transformar o modo como as escolas enfrentam as alterações climáticas. O projeto é constituído por 9 parceiros de Espanha e Portugal, entre os quais o CTCV e pretende encontrar soluções para reduzir consumos energéticos e melhorar o conforto térmico através de soluções bioclimáticas inovadoras.
O projeto inclui a monitorização de edifícios educativos e o desenvolvimento de estratégias como ventilação natural otimizada, sombreamento inteligente, materiais de mudança de fase e soluções baseadas na natureza. Serão ainda implementados três projetos‑ piloto em edifícios de Cáceres, Badajoz e Portalegre, testando as soluções em contexto real.
Com forte aposta na transferência de conhecimento e na capacitação do setor da construção, o BIOSCOOL pretende deixar um legado duradouro: escolas mais resilientes, empresas mais preparadas e comunidades mais conscientes perante os desafios do clima.
PORTUGAL 2030: AVISO DE 165 M€ PARA INVESTIMENTO EM EFICIÊNCIA ENERGÉTICA E DESCARBONIZAÇÃO DAS EMPRESAS
Está aberto o Aviso MPR‑2026‑01, no âmbito do Sistema de Incentivos à Transição Climática e Energética do Portugal 2030, que apoia investimentos empresariais destinados à melhoria da eficiência energética e à redução das emissões de gases com efeito de estufa. O aviso financia projetos que promovam a substituição de equipamentos e processos intensivos em carbono por soluções de baixo carbono, a eletrificação dos consumos, a incorporação de energias renováveis e a modernização tecnológica dos processos produtivos. Podem candidatar‑se empresas de qualquer dimensão, em regime geral, bem como grandes empresas através do Regime Contratual de Investimento, para projetos de especial relevância estratégica. A taxa máxima de cofinanciamento pode atingir 85%, com uma dotação global indicativa de 165 milhões de euros. As candidaturas decorrem por fases, entre janeiro e dezembro de 2026, estando a decorrer a Fase 2 até 29/05/2026 para as candidaturas ao Regime Geral.
DOS RECURSOS GEOLÓGICOS NA INDÚSTRIA
E NAS MATÉRIAS‑PRIMAS CRÍTICAS
Portugal vai avançar com uma nova Estratégia Nacional para os Recursos Geológicos até 2035 (GEO PT 2035), reconhecendo o papel estratégico dos recursos minerais na competitividade industrial, na transição energética e na segurança do aprovisionamento.
O Governo constituiu um grupo de trabalho coordenado pela Empresa de Desenvolvimento Mineiro (EDM), com 120 dias para apresentar uma proposta integrada para os recursos minerais, geotérmicos e hidrogeológicos.
A estratégia assenta em sete eixos temáticos, destacando se a valorização sustentável dos recursos nacionais e o reforço do aprovisionamento de matérias‑primas críticas, essenciais para setores industriais como a cerâmica, o vidro e os materiais de construção, fortemente dependentes de minerais industriais e recursos geológicos nacionais. Estes sectores assumem um papel central nas cadeias de valor da construção, da energia e da indústria transformadora.
A GEO PT 2035 enquadra se igualmente nos objetivos de industrialização verde e descarbonização, promovendo uma utilização mais eficiente dos recursos, a inovação tecnológica e a recuperação ambiental de antigas zonas mineiras e pedreiras.
Terminou no passado mês de abril a 7ª edição do curso de Especialização em Tecnologia Cerâmica, uma iniciativa entre a Universidade de Aveiro, através do DEMaC – Departamento de Engenharia de Materiais e Cerâmica, o CTCV e a Indústria Cerâmica Nacional, que demonstra a relevância das parcerias entre o sistema de inovação, de ensino superior e a indústria.
O curso, que percorre todo o ciclo de produção de produtos cerâmicos, pretende converter e atualizar competências de quadros técnicos superiores da indústria, respondendo aos desafios atuais e futuros, nomeadamente ao nível da inovação tecnológica, sustentabilidade e transição digital. Com um total de 140 quadros já certificados, tem a sua próxima edição agendada para o início do próximo ano letivo (2026 2027).
Saiba mais em https://www.ctcv.pt/CTC/
CTCV DEFENDE
NA AUDIÇÃO DA COMISSÃO DE AMBIENTE E ENERGIA DA ASSEMBLEIA DA REPÚBLICA
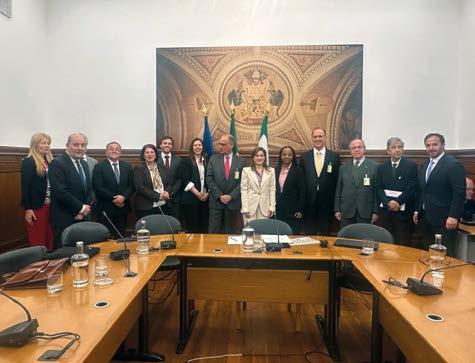
O CTCV marcou presença no passado dia 26 de março, na Audição da Comissão de Ambiente e Energia da Assembleia da República, no contexto da petição “Por uma política energética equilibrada” onde foi destacada a importância dos gases renováveis como vetor estratégico para a soberania energética nacional, para a valorização de resíduos orgânicos e para a descarbonização da indústria, com especial enfoque nos setores da cerâmica e do vidro. Enquanto entidade tecnológica parceira da indústria, o CTCV sublinhou a necessidade de políticas públicas equilibradas, que reconheçam o papel complementar do gás renovável, em particular do biometano e assegurem condições para a inovação, competitividade e transição energética do tecido industrial. A recetividade manifestada pelos deputados reforça o contributo do CTCV para uma política energética mais resiliente e sustentável.
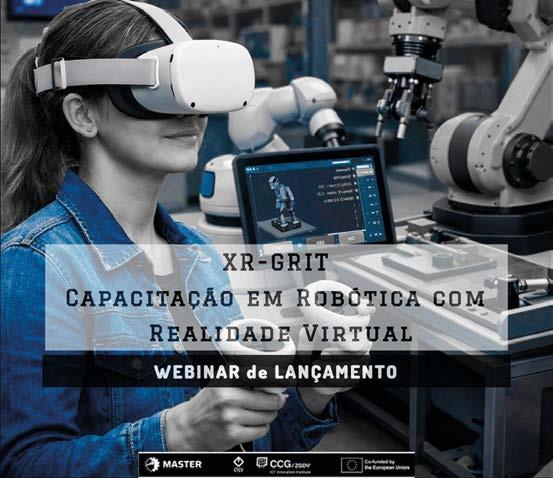
XR‑GRIT: REALIDADE VIRTUAL A TRANSFORMAR A APRENDIZAGEM EM ROBÓTICA INDUSTRIAL O projeto XR‑GRIT surge como uma nova abordagem à capacitação em robótica nos setores industriais, através de uma plataforma imersiva que combina XR e gamificação. A capacitação acontece utilizando cenários de treino que simulam tarefas reais — como polimento, corte ou operação de equipamentos — num ambiente seguro, envolvente e totalmente digital.
O XR‑GRIT aposta em missões interativas, feedback adaptativo e sistemas de progressão que aumentam a motivação e a retenção do interesse dos formandos.
Num contexto em que estes setores apresentam baixos níveis de digitalização, mas elevado potencial de automação, o projeto surge como resposta crítica à necessidade de requalificação tecnológica e modernização acelerada. A solução está em fase de teste em ambiente real escolas e empresas até ao final de maio de 2026.
ISO 9001:2026 E ISO 14001:2026
As novas versões das normas ISO 9001 e ISO 14001 estão a caminho e trazem consigo uma evolução relevante na forma como as organizações gerem a qualidade e o ambiente. Ao contrário de revisões mais profundas do passado, estas atualizações mantêm a estrutura atual das normas. O foco está em reforçar temas que já fazem (ou devem fazer) parte do dia a dia das organizações: cultura, ética, alterações climáticas e uma abordagem mais consistente ao risco. Na prática, isto significa que, se já tem um sistema de gestão bem implementado, o caminho será de evolução, não de reinvenção.
Mais do que “ter processos”, passa a ser essencial demonstrar que esses processos funcionam e que geram resultados. A liderança ganha um papel mais visível, a cultura organizacional deixa de ser um conceito abstrato e passa a ser algo que se comprova. Há também um reforço claro na integração do contexto externo, incluindo fatores como clima, sustentabilidade e estabilidade das cadeias de fornecimento. O planeamento torna se mais exigente, mais realista e mais alinhado com os desafios atuais.
No caso da ISO 14001, a componente ambiental assume ainda mais protagonismo: sustentabilidade, biodiversidade, uso de recursos e impacto ao longo do ciclo de vida passam a estar no centro da estratégia.
Após a publicação oficial, prevista para 2026, as organizações terão um período de 3 anos para fazer a transição até 2029. Tempo suficiente para adaptar o sistema de forma estruturada e sem pressão. A boa notícia é que essa transição pode ser feita de forma natural, aproveitando auditorias de acompanhamento ou momentos de recertificação.
As novas normas apontam para sistemas de gestão mais estratégicos, integrados e orientados para resultados reais. Mais do que cumprir requisitos, o objetivo passa a ser criar organizações mais resilientes, conscientes e preparadas para o que aí vem.
Se está em processo de certificação, faz sentido avançar já com a versão atual, mas com um olhar no futuro. Se já está certificado, este é o momento ideal para começar a preparar o sistema e integrar, desde já, os novos temas.
No âmbito da Agenda Mobilizadora, Ecocerâmica e Cristalaria de Portugal (ECP), cofinanciada no âmbito do Plano de Recuperação e Resiliência (PRR), o CTCV encontra se a recriar os processos de capacitação de quadros técnicos da Indústria, desenvolvendo soluções que passam soluções híbridas de aprendizagem, nomeadamente:
Soluções Digitais, assentes na criação de Bibliotecas de conteúdos formativos (MOOCs), Tutores virtuais baseados em Inteligência Artificial (IA), espaços de Simulação Industrial e Controlo Virtual,
espaços interativos de Realidade Virtual e soluções de Realidade Aumentada, complementadas. Espaços físicos de experimentação e aprendizagem (modelo learning factory – fábrica de aprendizagem), que recriam e simulam processos industriais, mas em ambiente controlado (fábrica piloto).
Com um investimento de cerca de 2.5 milhões de euros, o objetivo deste projeto é a criação de ambientes híbridos de aprendizagem (físicos e digitais), através da cooperação com parceiros da indústria (empresas e fornecedores), instituições de Ensino Superior e outros Centros de Inovação.
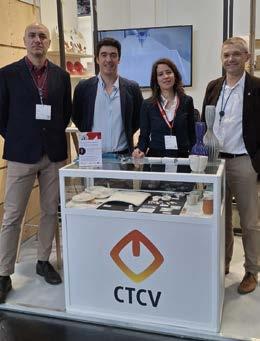
O CTCV marcou presença na CERAMITEC 2026, que decorreu de 24 a 26 de março, em Munique, reafirmando o seu posicionamento como interface tecnológico e científico ao serviço da indústria cerâmica, do vidro e dos minerais, à escala europeia e internacional.
Integrado no stand coletivo do Cluster Europeu da Cerâmica, o CTCV apresentou um conjunto de soluções, projetos e resultados de investigação e desenvolvimento alinhados com os principais desafios tecnológicos do setor, num dos mais relevantes pontos de encontro internacionais dedicados às tecnologias para a indústria cerâmica.
A participação do CTCV centrou‑se em três áreas estratégicas: Descarbonização de processos industriais, com destaque para o desenvolvimento e teste de soluções baseadas na utilização de hidrogénio e eletricidade como alternativas ao gás natural, contribuindo para a redução das emissões de carbono e para o aumento da eficiência energética das indústrias eletrointensivas, em linha com as metas europeias de neutralidade carbónica; Inovação em processos e produtos cerâmicos, evidenciando a aplicação de tecnologias de manufatura aditiva e prototipagem rápida, que permitem acelerar o desenvolvimento de novos produtos, reduzir custos e aumentar o valor acrescentado e a flexibilidade produtiva; Cerâmica técnica de elevado desempenho, com enfoque em materiais e componentes aplicáveis a setores de
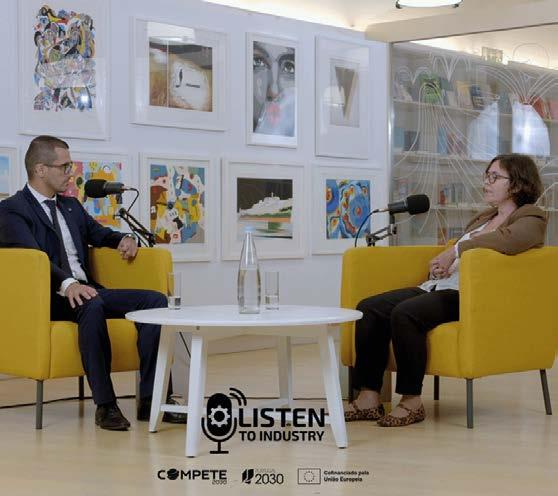
O LISTeN to Industry é um podcast dirigido às empresas de base industrial, com foco particular nos setores da Cerâmica, do Vidro, da Pedra Natural, dos recursos minerais e foca os temas da transição energética, da inovação tecnológica e sustentabilidade e das políticas industriais europeias.
O formato assenta em conversas aprofundadas entre especialistas do CTCV, líderes empresariais, investigadores, decisores nacionais e europeus, com o objetivo central de ouvir a Indústria e aproximar a ciência, indústria e estratégia, criando um espaço de reflexão qualificada sobre os grandes desafios e oportunidades do setor industrial.
Num formato vídeo e áudio, os podcasts são publicados no canal YouTube do CTCV, e no Spotify (Spotify for Podcasters).
O LISTeN to Industry, iniciativa criada no âmbito do projeto LISTeN, com apoio do COMPETE 2030, não é apenas um podcast, mas uma plataforma de conhecimento e diálogo,orientada para a construção de uma visão comum e sustentável para a indústria europeia.
elevado valor acrescentado, como a energia, saúde, mobilidade e engenharia, recorrendo a processos avançados como a moldação por injeção de cerâmicos (CIM) e a manufatura aditiva por laser.
Para além da presença expositiva, o CTCV participou também no programa de conferências técnicas da CERAMITEC, Ceramitec Talks, com uma apresentação dedicada a abordagens integradas para a redução da pegada carbónica da indústria cerâmica, combinando eficiência energética, novos vetores energéticos e otimização de materiais, reforçando o seu papel enquanto centro de conhecimento e parceiro estratégico das empresas na transição tecnológica e ambiental. Estas apresentações foram integradas no âmbito das iniciativas da Agenda Ecocerâmica e Cristalaria de Portugal e evidenciam a importância e o impacto do trabalho colaborativo entre empresas, centros de investigação e entidades do sistema científico e tecnológico nos avanços alcançados.
O património e a dimensão cultural da cerâmica estiveram igualmente representados através da Lufapo Hub, estrutura do CTCV vocacionada para a valorização da criatividade e do empreendedorismo, presente no stand do projeto europeu CERAMIC+, demonstrando a articulação entre tradição, inovação e tecnologia.
A participação do CTCV, na CERAMITEC 2026, enquanto Centro de Tecnologia e Inovação, integrou‑se na sua estratégia de internacionalização e no compromisso com a competitividade empresarial, a sustentabilidade e a transferência de tecnologia, contribuindo para o reforço do posicionamento da indústria portuguesa da cerâmica no contexto europeu.
Portugal reúne condições para se afirmar como um dos líderes europeus da produção industrial sustentável, mas tem de conseguir transformar o seu investimento em transição energética numa verdadeira vantagem competitiva no mercado internacional, conclui um estudo da NOVA School of Business and Economics (NOVA SBE) agora tornado público.
De acordo com o estudo “Oportunidade Industrial Verde em Portugal”, a aposta estratégica na transição energética e na certificação ambiental da produção industrial poderá permitir à indústria nacional reposicionar‑se em segmentos de mercado de maior valor acrescentado e gerar um impacto macroeconómico relevante, estimado num acréscimo de 0,8% no PIB nacional (o equivalente a 9.611 milhões de euros) e de cerca de 1% no emprego (o que significa mais 49 mil empregos).
Consumidores dispostos a pagar por sustentabilidade
Num contexto internacional marcado pela fragmentação dos mercados, pelo aumento da pressão regulatória e pela crescente exigência de sustentabilidade por parte de consumidores e retalhistas, os investigadores da NOVA SBE estudaram o desempenho de várias certificações ambientais e analisaram a evidência empírica existente na literatura científica sobre a disposição a pagar por produtos mais sustentáveis.
As conclusões da investigação apontam para a existência de uma oportunidade económica real na forma como os mercados escolhem, diferenciam e remuneram produtos sustentáveis – contrariando a perceção de que a transição climática é apenas uma obrigação que acarreta mais custos para as empresas. Para a equipa da NOVA SBE, esta é uma oportunidade particularmente relevante para Portugal, tendo em conta a sua matriz energética renovável, a sua localização geográfica na Europa, e o facto de ter uma base industrial fortemente exportadora.
Esta oportunidade é importante sobretudo
no caso da denominada indústria hard to abate (como a cerâmica ou o vidro), em que a descarbonização dos processos de produção é mais difícil. Estas indústrias vão necessitar do reconhecimento do valor da sustentabilidade por parte dos clientes finais – ou encontrarão na transição energética apenas um custo.
Retalhistas e sustentabilidade: O caso da Amazon e do IKEA Neste estudo, a equipa liderada por João Duarte, professor associado da NOVA SBE, analisou dados de vendas de produtos sustentáveis comercializados por grandes retalhistas internacionais, como a Amazon. Uma análise a cerca de 45 mil produtos com o selo Climate Pledge Friendly (CPF), introduzido em 2020 pela Amazon, revelou um aumento médio de 13% nas vendas brutas nas 12 semanas seguintes à atribuição do CPF. Já numa análise aos produtos vendidos pelo IKEA, concluiu se que artigos com declarações explícitas sobre a utilização de materiais reciclados têm uma valorização média de 33,4% em relação aos produtos sem essa informação.
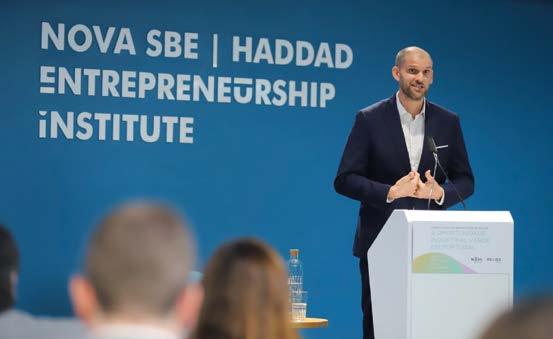
Desta forma, a investigação confirma que existe, por parte dos consumidores, uma disposição para pagar mais por produtos sustentáveis, desde que essa informação seja credível e verificável, o que torna a certificação independente da sustentabilidade num fator decisivo. Para o professor João Duarte, autor do estudo: “A competitividade futura da indústria portuguesa dependerá da sua capacidade de provar, com rigor, que produz de forma sustentável. A certificação é o elemento diferenciador que permite captar valor, ganhar novos mercados e contribuir para o crescimento do país”, afirmou.
Para Thomas Carrier, CEO da REGA ENERGY – empresa de energias renováveis que está a investir em Portugal, e que apoiou a realização do estudo – “Portugal tem vantagens competitivas claras, pela sua base industrial, pela forte dimensão da energia renovável, e pela existência de talento e de uma cultura internacional, para se afirmar como líder europeu na produção industrial sustentável, transformando a transição climática numa fonte de competitividade que torne o Made in Portugal em sinónimo de Made Sustainable”, afirmou na apresentação do estudo.
Estudo apresentado na NOVA SBE Refira se que a apresentação pública do estudo, que decorreu na NOVA SBE, contou, na sessão de abertura com a Diretora Adjunta da Direção de Internacionalização da AICEP (Agência para o Investimento e Comércio Externo de Portugal), Renata Gomes, que sublinhou o valor estratégico da sustentabilidade para a economia, num momento decisivo para a competitividade e a modernização. Para esta responsável, “A certificação ambiental pode atuar como um poderoso mecanismo de conversão, transformando os custos associados à descarbonização numa vantagem competitiva significativa. […] A ambição de desenvolver um selo nacional ‘Made in Portugal, Made Sustainable’ pode reforçar esta trajetória”, disse.
Pedro Siza Vieira, ex‑ministro da Economia, enquadrou o debate numa perspetiva europeia, partilhando a sua experiência com a marca Portugal no estrangeiro. Segundo o ex‑governante, países de menor dimensão demonstram que é possível conciliar qualidade de vida, produção
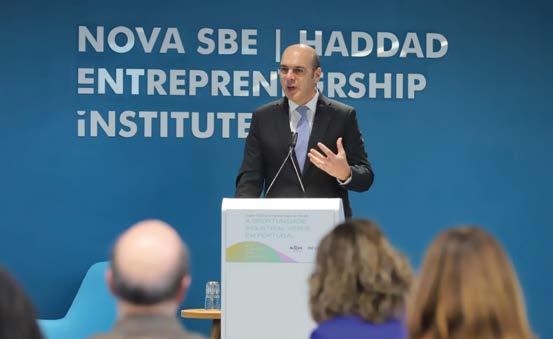
industrial e design de produtos ajustados às necessidades dos consumidores. Siza Vieira sublinhou a necessidade de garantir a certificação adequada dos produtos portugueses, referindo que “a tradução da sustentabilidade nos processos industriais pode ser traduzida em valor e em preço acrescido… desde que haja capacidade de certificar por terceiros”, concluiu.
Debate reuniu distribuição, indústria e energia
A apresentação do estudo incluiu uma mesa redonda moderada pelo editor‑geral da RTP, Rui Alves Veloso, com a participação de representantes da APED (Associação Portuguesa de Empresas de Distribuição), José Nogueira de Brito, da APPB (Associação Portuguesa de Produtores de Biocombustível), Jaime Braga, e da REGA ENERGY, Leonor L’Hermite. Os intervenientes alertaram para a importância de criar um mecanismo de certificação credível, acompanhado por uma estratégia concertada de afirmação da marca Portugal como confiável e sustentável.
Neste debate, José Nogueira de Brito alertou
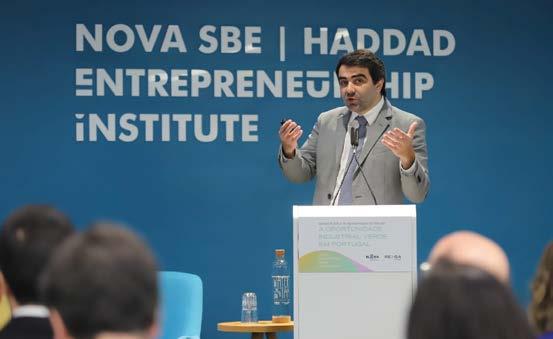
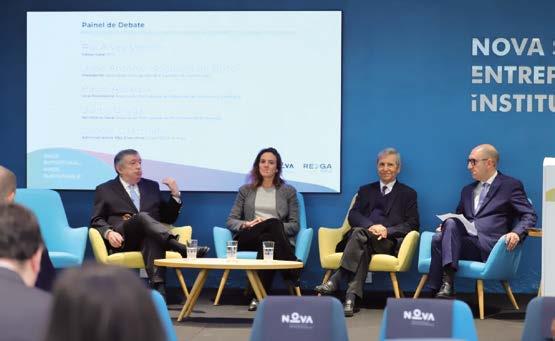
para a multiplicação de “variadíssimos símbolos” nos produtos “que acabam por ser contraproducentes”, reforçando a necessidade de certificar de forma clara e confiável os produtos MPMS, sobretudo a nível da indústria, descarbonizando a cadeia de produção. Para Jaime Braga, da APPB, a responsabilidade recai também sobre o Estado, que deve impulsionar as empresas no caminho para a descarbonização, garantindo um enquadramento favorável à neutralidade tecnológica – sobretudo para minimizar o impacto para os consumidores. Já Leonor L’Hermité lembrou que o selo só ganha potência se acompanhado por uma estratégia concertada para enfrentar os desafios atuais do mercado. “A urgência é agora: quando a corrida começar, captar este mercado vai ser muito mais difícil”, considerou.
A oportunidade existe
Em suma, o estudo da NOVA SBE demonstra que a transição energética representa uma oportunidade estratégica para Portugal reposicionar a sua indústria em segmentos de maior valor acrescentado, reforçando simultaneamente a competitividade,
o crescimento económico e a criação de emprego. No entanto, transformar este potencial em liderança efetiva exigirá mais do que investimento em energia renovável: será essencial garantir mecanismos de certificação credíveis, acelerar a descarbonização dos processos industriais e afirmar internacionalmente uma marca nacional associada à sustentabilidade. Se conseguir alinhar política pública, investimento industrial e valorização da certificação, Portugal poderá não apenas acompanhar a transição industrial europeia, mas assumir um papel de referência na produção sustentável.
1. Pedro Siza Vieira na Sessão de Abertura
2. João Duarte, Autor do Estudo
3. Thomas Carrier, CEO da REGA Energy
4. Painel de Debate
PARA MAIS INFORMAÇÕES SOBRE O ESTUDO “OPORTUNIDADE INDUSTRIAL VERDE EM PORTUGAL” PODERÁ ACEDER NO SITE DA REGA ENERGY AO SUMÁRIO EXECUTIVO.
SOFIA REBOLA
DIRETORA DE PRODUÇÃO DA CELBI
Aindústria atravessa atualmente um dos períodos de maior transformação das últimas décadas. A pressão para reduzir custos, reforçar a competitividade global e, simultaneamente, cumprir metas cada vez mais exigentes de descarbonização e sustentabilidade, coloca novos desafios à gestão industrial. Nos setores eletrointensivos e na fileira do habitat — onde a energia representa uma fatia significativa dos custos operacionais — a eficiência deixou de ser uma boa prática para se tornar um fator crítico de competitividade e, em muitos casos, de sobrevivência.
A gestão industrial moderna é, por isso, chamada a integrar no centro da decisão variáveis que antes eram consideradas externas ao processo produtivo, como as emissões de gases com efeito de estufa, o consumo de recursos naturais e a eficiência energética. Estes elementos passaram a ser determinantes para garantir operações mais resilientes, sustentáveis e alinhadas com as exigências regulatórias e de mercado. Nos setores eletrointensivos, onde a energia representa uma fração significativa dos
custos operacionais, esta integração assume particular relevância. A sustentabilidade passa a ser entendida como um sistema de gestão transversal, assente em métricas, processos normalizados e melhoria contínua.
A sustentabilidade na gestão industrial não pode ser encarada como um conceito abstrato ou exclusivamente ambiental. Pelo contrário, trata se de um eixo estratégico que integra desempenho económico, eficiência operacional, fiabilidade dos processos e responsabilidade ambiental. A experiência no terreno mostra que as organizações que melhor conseguem integrar estes vetores são também aquelas que apresentam maior resiliência face à volatilidade dos mercados energéticos e regulatórios. A redução de desperdícios, a estabilização de processos e a diminuição da variabilidade produtiva têm impacto direto na redução do consumo energético e de matérias primas. A implementação de sistemas de gestão certificados, como a ISO 50001 (Energia) e a ISO 14001 (Ambiente), permite estruturar estes esforços, garantindo monitorização contínua, definição de objetivos e avaliação sistemática de desempenho.
Antes de investir em novas tecnologias ou fontes de energia, é fundamental garantir que os processos existentes são eficientes, estáveis e bem controlados. Nem todos os processos industriais podem ser
A sustentabilidade na gestão industrial não pode ser encarada como um conceito abstrato
eletrificados ou substituídos por alternativas de baixo carbono. Tecnologias como hidrogénio verde, captura de carbono ou armazenamento energético ainda têm custos elevados ou maturidade insuficiente para uso massificado. A adaptação de equipamentos existentes implica paragens, reengenharia e risco operacional. Deste modo, a eficiência operacional continua a ser o ponto de partida mais rápido e com melhor retorno para reduzir consumos energéticos e emissões. A redução de perdas, paragens não planeadas, retrabalho e variabilidade dos processos tem impacto direto tanto no consumo de energia como nos custos globais de produção. Na prática, isto passa por uma gestão rigorosa de indicadores operacionais, pela normalização de procedimentos e pela capacitação das equipas no chão de fábrica. Pequenas melhorias contínuas, quando sistematizadas, acumulam ganhos significativos ao longo do tempo, criando uma base sólida para iniciativas de sustentabilidade mais estruturais. O maior potencial encontra se frequentemente na forma como a energia é utilizada ao longo do processo produtivo. A produção de energia através de cogeração a partir de subprodutos processuais permite atingir elevados níveis de autossuficiência energética, reduzindo simultaneamente emissões de origem fóssil e custos energéticos. Muitas indústrias ainda não têm sistemas robustos de medição e controlo energético; sem dados, não há diagnóstico preciso nem capacidade de priorizar investimentos.
A análise detalhada dos perfis de consumo, a identificação de picos energéticos evitáveis e a otimização da operação de equipamentos críticos permitem reduzir consumos sem comprometer a produtividade.
A digitalização industrial avança, mas de forma desigual entre setores e empresas. A transição energética representa um desafio particularmente exigente para as
PMEs, que muitas vezes não dispõem de escala, recursos técnicos ou capacidade de investimento comparável às grandes indústrias. Por isso, o apoio deve ser pragmático, faseado e orientado para resultados concretos: aceder a incentivos e financiamentos, priorizar investimentos com melhor retorno e avaliar riscos e benefícos de cada tecnologia.
Neste contexto, a transição energética na indústria deve ser encarada como um percurso gradual e realista, sustentado por decisões baseadas na viabilidade técnica, económica e operacional. A eletrificação de processos, a integração de energias renováveis e o recurso a soluções de autoconsumo ou armazenamento constituem tendências claras, mas implicam investimentos significativos e uma análise rigorosa do seu retorno e adequação tecnológica. Paralelamente, ganha relevância
a adoção de estratégias focadas na valorização de subprodutos, na produção de energia renovável e na redução progressiva da intensidade carbónica. Exemplos disso incluem a produção de energia a partir de biomassa, a valorização de subprodutos industriais e os investimentos contínuos na eficiência hídrica e no tratamento de efluentes. Estas práticas refletem uma abordagem de economia circular aplicada ao contexto industrial, na qual os resíduos deixam de ser um passivo e passam a ser reintegrados como recursos no sistema produtivo, contribuindo para operações mais sustentáveis, eficientes e resilientes.
Contrariamente à perceção ainda existente em alguns contextos industriais, competitividade e descarbonização não são objetivos incompatíveis. Pelo contrário, a redução de consumos específicos de energia, água e matérias primas traduz se em menores
custos operacionais e maior resiliência face a choques externos, como flutuações de preços de energia ou alterações regulatórias. A definição de metas de longo prazo reforça a previsibilidade estratégica e orienta os investimentos industriais para soluções sustentáveis e economicamente robustas.
A sustentabilidade na gestão industrial deve ser entendida como um processo estruturado, mensurável e integrado na operação diária. A experiência de empresas industriais portuguesas demonstra que a eficiência operacional e energética constitui o principal motor da descarbonização e da competitividade.
Para os decisores industriais, o desafio reside menos na definição de estratégias e mais na sua execução consistente no terreno, através de sistemas de gestão eficazes, liderança operacional e cultura de melhoria contínua.
Num mercado globalizado e em constante transformação tecnológica, a inovação tornou se um dos principais motores de competitividade no contexto global atual. As organizações necessitam não apenas de desenvolver ideias criativas, mas também de gerir a inovação de forma estruturada, garantindo a sua continuidade e impacto.
A certificação em inovação consiste no reconhecimento, por parte de entidades acreditadas, de que uma organização segue normas, internacionais ou nacionais, que estabelecem boas práticas. Mais do que comprovar a existência de projetos inovadores, esta certificação atesta que a empresa possui um sistema de gestão estruturado, abrangendo desde o topo com a estratégia, passando pela cultura organizacional até ao acompanhamento de resultados.
Quais os benefícios?
A adoção de um sistema certificado pode trazer múltiplos benefícios para as organizações:
• Credibilidade e reconhecimento, demonstrando aos clientes, investidores
Sendo a inovação um processo de introdução de novas ideias, métodos, produtos ou serviços que trazem valor adicional ou melhorias significativas em relação ao estado atual das coisas, ela pode ocorrer nas mais variadas áreas, como a tecnologia, a ciência, negócios, arte, entre outros.
e parceiros que a empresa adota práticas de inovação alinhadas a padrões internacionais.
• Sistematização de processos, permitindo estruturar a inovação de forma contínua, reduzindo a dependência de iniciativas pontuais ou individuais.
• Vantagem competitiva uma vez que a certificação pode diferenciar a empresa no mercado, reforçando a sua imagem de organização inovadora.
• Facilitação de acesso a incentivos, pois em alguns programas de financiamento público ou privado possuir certificação pode ser critério de elegibilidade.
• Promoção da cultura de inovação através do estímulo à participação dos colaboradores nos diferentes níveis hierárquicos e a disseminação de uma mentalidade orientada para a inovação.
Neste sentido surgiu em 2007 a NP 4457:2007 – Gestão da Investigação, Desenvolvimento e Inovação (IDI) – Requisitos do sistema de gestão da IDI, que em 2021 foi revista e substituída pela, ainda em vigor, NP–4457:2021 – Gestão da Investigação, Desenvolvimento e Inovação (IDI) –Requisitos do sistema de gestão da IDI.
Uma vez que esta norma é nacional, com o avanço da normalização internacional, surgiu a norma ISO 56001 – Innovation management – Innovation management system – Requirements, que foi publicada em abril de 2024.
Todas as organizações já certificadas pela NP 4457 obrigatoriamente têm de efetuar a transição para a ISO 56001. Esta transição é uma oportunidade para as organizações
efetuarem um diagnóstico ao seu sistema melhorando o que for considerado um ponto fraco.
O que é que a ISO 56001 traz de novo? Embora continue a basear se nos princípios da NP 4457 (interação entre conhecimento, criatividade e inovação), a ISO 56001 distingue se por trazer uma estrutura mais consistente e alinhada ao nível internacional, através de:
• Maior destaque ao contexto da organização e às suas partes interessadas;
• Definição clara de requisitos relacionados com a governança da inovação;
• Inclusão explícita da gestão de riscos e oportunidades;
• Participação reforçada da liderança em todas as fases do processo de inovação;
• Ênfase na medição de resultados e na melhoria contínua.
Adicionalmente, a ISO 56001 possibilita que as organizações evidenciem, de forma transparente o grau de maturidade e a eficácia do seu sistema de inovação, convertendo se assim numa vantagem competitiva concreta.
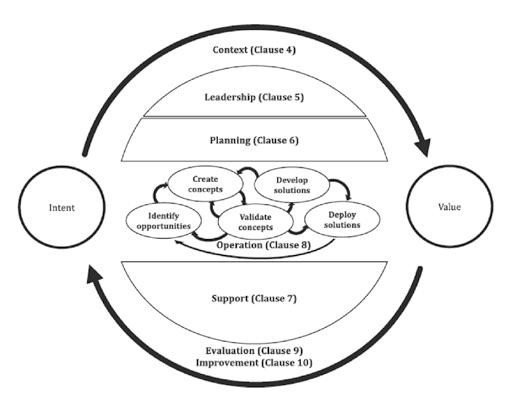
A Figura 1 apresenta como um sistema de gestão da inovação pode facilmente ser integrado num sistema já certificado, como por exemplo o da qualidade, ambiente, SST, entre outros.
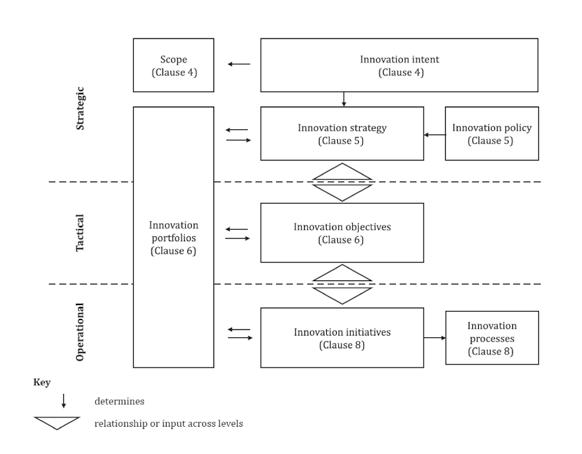
A Figura 2 expõe como os requisitos estão diretamente ligados à organização, operando em três níveis: estratégico, tático e operacional.
Desde logo ao nível “Estratégico”, com o Requisito 4 – Contexto de uma organização,
onde é solicitado à organização para compreender o seu próprio contexto por forma a saber o que, quer interna, quer externamente pode afetar a capacidade de se alcançarem os objetivos, incluindo fazer se uma análise às partes interessadas, ou seja o que é que pode afetar a nossa organização e que pode ser afetada por ela. É aqui neste requisito que a organização decide qual o seu âmbito da certificação. Ainda dentro da Estratégia, temos o Requisito 5 – Liderança, aqui a norma pede nos, principalmente, uma estratégia para a inovação e a política da Inovação.
Passando para o nível “Tática” temos o Requisito 6 – Planeamento, este é provavelmente o requisito mais importante pois é aqui que se avaliam os riscos e oportunidades que surgiram no contexto organizacional, se abrem ações para mitigar os riscos e estabelecem objetivos de inovação.
Ao nível “Operacional”, temos o Requisito 7 – Apoio, que inclui todos os recursos necessários para a organização conseguir alcançar os objetivos definidos, tais como, entre outros, humanos e financeiros. Por fim, temos o Requisito 8 – Operação, que inclui todo o planeamento e controlo operacional, as iniciativas de inovação, que podem ser controladas sob a forma de projetos, e Processos de Inovação que são planeados por forma a trazerem valor à organização. Por fim, temos os Requisito 9 – Avaliação de desempenho e o Requisito 10 – Melhoria, obrigando à organização que monitorize, meça, analise e avalie todos os processos e, quando necessário, tome medidas para melhorar o seu desempenho.
Como preparar a migração?
A transição da NP 4457 para a ISO 56001 deve ser vista como uma oportunidade de desenvolvimento organizacional, e não apenas como uma obrigação normativa. Para tal, é aconselhável que as organizações:
• Conduzam um diagnóstico de conformidade (gap analysis);
• Atualizem documentação, políticas e metas;
• Reavaliem os processos de gestão de ideias, seleção de projetos e medição de resultados.
Este percurso pode e, idealmente, deve ser aproveitado para redefinir a estratégia de
inovação, ajustando a aos desafios atuais, como a sustentabilidade, a transformação digital e a colaboração aberta.
Conclusão
A certificação de sistemas de inovação não deve ser encarada como um objetivo em si mesma, mas como uma ferramenta estratégica. Quando bem implementada, pode proporcionar ganhos em termos de reconhecimento, eficiência e sustentabilidade da inovação.
A ISO 56001:2024 segue a mesma estrutura de alto nível já usada nas outras normas ISO, tal como a ISO 9001, a ISO 45001 ou a ISO
Figura 1
Representação do sistema de gestão da inovação
Fonte: ISO 56001:2024
Figura 2
Representação dos níveis de gestão e das suas relações
Fonte: ISO 56001:2024
14001. Desta forma, torna a integração de sistemas muito menos burocrático e mais fácil.
Os sistemas já certificados pela NP 4457:2021 têm até 31 de maio de 2026 para efetuar a transição para a ISO 56001 e posicionar a sua empresa como líder em inovação sustentável.
BIBLIOGRAFIA
• ISO 56002:2019 – Innovation management — Innovation management system — Guidance
• ISO 56001:2024 - Innovation management systemRequirements
• NP 4457:2021 – Gestão da Investigação, Desenvolvimento e Inovação (IDI) – Requisitos do sistema de gestão da IDI
Enquadrando o biometano como uma solução sistémica e um ponto de cruzamento entre energia, agricultura/pecuária e território, nesta entrevista António Coutinho aborda as potencialidades, riscos e desafios da implementação deste vetor energético em Portugal e na Europa, destacando o seu papel relevante para “descarbonizar usos de gás natural em processos industriais de alta temperatura onde a eletrificação ainda não chega, nem técnica nem economicamente”.
Muito recentemente, no âmbito do projeto EnergyTalks, a APE organizou uma conferência com o título “Biometano: um aliado da descarbonização”. Que características e vantagens foram descritas para esta fonte energética?
O biometano é, antes de mais, uma solução sistémica. Não é apenas mais uma fonte de energia, é um ponto de cruzamento entre energia, agricultura/pecuária e território. Do ponto de vista energético, permite descarbonizar usos de gás natural em processos industriais de alta temperatura onde a eletrificação ainda não chega, nem técnica nem economicamente. Mas a sua proposta de valor vai muito além disso: contribui para reduzir as dependências externas, valoriza resíduos, cria cadeias de valor locais e introduz ganhos relevantes em gestão ambiental − desde o tratamento de efluentes à produção de fertilizantes. A energia é aqui o facilitador de uma solução que é, acima de tudo, territorial, agropecuário e ambiental.
Já agora, quais foram as principais conclusões da conferência?
A conclusão principal é simples, mas exigente: a oportunidade existe, mas não é automática. O enquadramento é claro: a eletrificação é o vetor dominante da transição, pelo seu potencial de competitividade, autonomia e criação de riqueza. Os gases renováveis ocupam o espaço onde a eletrificação ainda não chega, e vão ocupá lo enquanto a transição do lado da procura não estiver completa, o que levará décadas. Para além disso, o valor do biometano não é apenas energético. Temos base de recursos, tecnologia madura e enquadramento europeu favorável. O bloqueio não é tecnológico, é de execução.
É regulação, é escala, é financiamento, mas, sobretudo, articulação de políticas setoriais que habitualmente são pensadas com o objetivo de maximizar as suas economias “per se”. O desafio deixou de ser “se” e passou a ser “como?” e “a que custo?”.
Projetos com escala e competitividade
Que balanço faz da introdução do biometano em Portugal e que grandes desafios tem o País com este vetor energético?
Estamos aquém do potencial e da ambição definida no Plano de Ação para o Biometano. Há um desfasamento face ao ritmo de outros países europeus que não podemos ignorar. O problema central não é de recurso nem de tecnologia − é económico. O diferencial de custo face ao gás natural não pode ser tratado exclusivamente como custo energético, porque parte do valor do biometano resulta de benefícios agrícolas, ambientais e territoriais que não têm expressão no preço da energia. Precisamos de um quadro regulatório que permita projetos com escala e eficiência de capital, e que internalize esses benefícios sem penalizar excessivamente o consumidor energético. O risco de soluções fragmentadas, com custos elevados e baixa competitividade, é real. ▶
Transpondo a questão para a Europa, que relevância tem o mercado de biometano, nomeadamente para as questões relacionadas com a transição energética?
A Europa mantém uma dependência de gás natural estruturalmente elevada, transferida da Rússia para os EUA, mas não eliminada.
A situação no Estreito de Ormuz recordou nos os riscos associados ao GNL e aos fertilizantes: segurança de abastecimento, volatilidade de preços, exposição a tensões geopolíticas.
A transição do lado da procura é lenta e fragmentada, e durante esse período o biometano tem um papel real: diversifica a origem do gás, possibilita a produção doméstica, reduz a exposição marginal a importações e gera valor agrícola e territorial que vai além da energia. É uma contribuição relevante e imediata, não sendo necessário reformular as infraestruturas existentes.
Voltando a Portugal, está aprovado o Plano de Ação para o Biometano 2024-2040. Que leitura faz do documento?
Que medidas e passos principais devem tomar-se para o incremento da produção e utilização de biometano?
O plano define ambição, e isso é positivo. Dito isto, um Plano de Ação para o Biometano ganha muito mais força se existir, a par dele, um Plano de Eletrificação com a mesma ambição, porque, como ficou claro, a eletrificação é o vetor que mais rapidamente reduz a dependência de gás natural. Portugal tem aqui uma vantagem rara: recursos solares e eólicos excecionais, simultaneamente, mas essa competitividade ainda não chega aos consumidores industriais. O modelo tarifário não transmite aos grandes consumidores o benefício real do investimento em renováveis, e enquanto isso não mudar, a transição atrasa se desnecessariamente. O biometano preenche esse espaço de forma legítima enquanto isso não acontece − e tem valor próprio nos processos que não podem ser eletrificados.
consistentes para a injeção. A rede deve evoluir como plataforma multigás, preservando segurança e flexibilidade. Aqui, a eficiência de sistema é mais relevante do que a tecnologia individual.
Vê como fundamental o estabelecimento de um sistema oficial de garantias de origem, de modo a que os produtores nacionais possam ter um quadro regulamentar bem definido e não discriminatório face à inevitável concorrência das importações?
Absolutamente. Aliás, a REN emitiu recentemente os primeiros certificados de garantias de origem de biometano renovável. As garantias de origem são condição necessária para o funcionamento de mercado. Permitem valorizar o atributo renovável do biometano, criam transparência e evitam discriminação face às importações. São críticas para a bancabilidade dos projetos e, portanto, para a redução do custo de financiamento. Poderá ser necessário envolvimento público para estabilizar o enquadramento inicial, nomeadamente através de contratos com o Estado que tornem o investimento previsível. Sem este instrumento, o mercado não se organiza de forma eficiente.
A infraestrutura de gás é um ativo estratégico da transição, não um ativo do passado
O sucesso do plano depende de garantir bancabilidade, escala e um modelo de remuneração que não impute todo o diferencial de custo ao consumidor energético, porque parte desse valor é agrícola, ambiental e territorial.
Organização do mercado e eficácia na rede Qual o papel das infraestruturas de gás e como vê a evolução e os passos necessários para aumentar o volume de biometano injetado nas redes?
A infraestrutura de gás é um ativo estratégico da transição, não um ativo do passado. As redes existentes permitem integrar biometano de forma eficiente, sem duplicação de investimento.
A questão do cost sharing das ligações é um passo fundamental, uma vez que determina se os projetos são ou não viáveis economicamente. É também essencial garantir padrões técnicos e operacionais
E quanto à clareza das normas para o licenciamento das instalações, defende-se a simplificação. O que poderá concluir uma análise aos processos e projetos que estão no terreno?
Neste caso, mais do que simplificação, é necessária clarificação: onde, quais são as entidades responsáveis e quais os prazos envolvidos.
Não estou dentro dos detalhes operacionais específicos, mas a experiência transversal em energia diz me que há três vetores críticos em qualquer processo de licenciamento que precise de ser acelerado: primeiro, incentivar decisões positivas fundamentadas: criar uma cultura de «incentivar o sim» em vez de gerir o risco pelo bloqueio; segundo, diferenciar os processos em função da escala e do risco efetivo de cada projeto; e terceiro, integrar ferramentas digitais para acelerar sem comprometer a qualidade da decisão.
É sensível o tema das especificações técnicas para o digerido e a regulamentação para a sua utilização como fertilizante. Que comentário lhe merece esta situação?
Não domino os detalhes técnicos desta matéria, mas o ponto essencial é claro: o valor do biometano não se esgota na energia. A dimensão agrícola, nomeadamente a contribuição para a autonomia em fertilizantes e para a eficiência ambiental na gestão de resíduos, é parte integrante da proposta de valor.
Qualquer regulamentação sobre o digerido deve ser enquadrada nessa lógica sistémica, não tratada como uma questão técnica isolada. A transição do digerido de um estatuto de "resíduo" para o
de "recurso agrícola" (ou biofertilizante) é uma prioridade estratégica para a sustentabilidade, permitindo transformar subprodutos da biodigestão anaeróbia em nutrientes valiosos para o solo.
Sol do sul e vento do Atlântico
A nível industrial, como contribui o biometano para setores de difícil descarbonização e de elevado consumo energético? Na indústria, o biometano tem dois papéis distintos. Para os setores onde a transição ainda não chegou − e a transição do lado da procura é sempre mais lenta do que a do lado da oferta − é uma solução de transição com valor real no imediato. Para os setores com exigências de alta temperatura, como a cerâmica, o vidro ou a química, onde o processo não pode ser eletrificado no horizonte relevante, o biometano tem um papel mais estrutural e duradouro. Em ambos os casos, o seu contributo em volume é limitado face às necessidades totais de gás, mas o que conseguir cobrir representa um ganho genuíno de autonomia, resiliência e descarbonização multissetorial. E o seu valor, como já referimos, não se esgota na energia.
A APE tem Associados ligados à produção e comercialização de diversos vetores energéticos. Sinteticamente, como define o panorama e a evolução do mix energético português? Portugal tem uma posição invejável no contexto europeu: sol do sul e vento do Atlântico, com recursos solares e eólicos excecionais em simultâneo, o que é uma combinação rara. Chegámos a 70% de produção renovável na eletricidade em 2025,
A APE representa associados em todos os vetores energéticos
com valores próximos dos 90% esperados em 2026. É uma autonomia elétrica notável. Mas a transição está incompleta: a dependência de importações fósseis: petróleo na mobilidade e gás no calor industrial e residencial é persistente. A APE representa associados em todos os vetores energéticos, e a leitura que fazemos é sistémica: cada vetor tem o seu espaço e o seu momento. O desafio é garantir que as infraestruturas e os enquadramentos regulatórios estejam preparados para acompanhar essa evolução e que a transição do lado da procura, que é sempre mais lenta e fragmentada, não fique para trás.
Para concluir, sem fugir do tema, como se posiciona o biometano em relação ao hidrogénio verde e à eletrificação, enquanto pilares complementares da transição energética e do cumprimento das metas climáticas do País?
A leitura tem de ser sistémica, não tecnológica. O biometano e o hidrogénio renováveis são vetores complementares, cada um com o seu espaço e o seu momento na transição. O biometano tem valor no curto e médio prazo onde a transição ainda não chegou, e no longo prazo nos processos que estruturalmente não podem descarbonizar por outra via. Mas insisto num ponto que atravessa toda esta conversa: o valor do biometano não é apenas energético. É agropecuário, territorial e ambiental, e a sua remuneração tem de refletir essa natureza transversal e não ser imputada exclusivamente ao consumidor de energia. Energia é sobretudo uma questão de poder, autonomia e risco. Visto por esse ângulo, o biometano é uma peça relevante de um puzzle maior e a sua viabilização é, acima de tudo, uma decisão de política pública e não apenas energética.
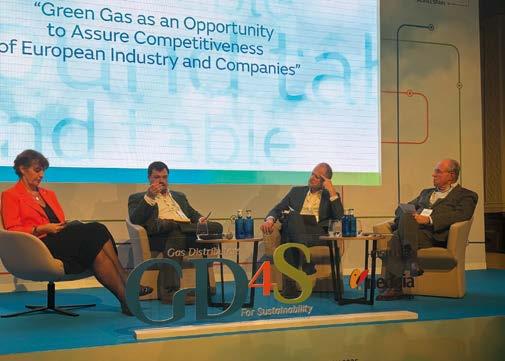
O CTCV participou, no passado dia 5 de março, em Madrid, na conferência “Biometano Liga a Europa”, através do seu Presidente do Conselho de Administração, Jorge Marques dos Santos, onde ficou clara a importância do biometano para acelerar a descarbonização da indústria europeia.
Para setores intensivos em energia, como o da cerâmica e do vidro, o biometano é particularmente relevante porque pode substituir diretamente o gás natural, utilizando as infraestruturas e equipamentos existentes e contribuindo de forma imediata para a neutralidade carbónica.
É fundamental simplificar o acesso através da certificação de origem garantida, acelerar a produção e assegurar a distribuição pelas redes de gás natural. Tal como aconteceu com a energia solar e eólica, é também necessário mobilizar apoio público para desenvolver esta fileira energética. Acima de tudo, a prioridade é clara: avançar rapidamente, reunindo produtores, operadores de rede, centros tecnológicos, indústria, reguladores e decisores políticos para transformar o potencial do biometano numa realidade.
De acordo com Marques dos Santos, a conferência constituiu um importante momento de reflexão e articulação entre diferentes agentes do setor energético e industrial, reunindo produtores de biometano, operadores de redes, reguladores, centros tecnológicos, indústria e decisores políticos. O encontro evidenciou o papel crescente do biometano como vetor essencial da transição energética europeia, particularmente em setores industriais de difícil descarbonização.
1. Importância do biometano para os setores da cerâmica e vidro “Durante a minha intervenção, destaquei
a relevância estratégica da disponibilidade de biometano para os setores da cerâmica e do vidro, dois setores intensivos em energia térmica e fortemente dependente do gás natural”, sublinhou o Presidente do CTCV.
A principal vantagem do biometano reside na sua compatibilidade direta com as infraestruturas e equipamentos existentes, permitindo a substituição do gás natural sem necessidade de alterações significativas nos processos industriais ou nos sistemas de combustão. Esta característica torna o uma solução particularmente eficaz para acelerar a descarbonização destes setores, contribuindo para o objetivo europeu de neutralidade carbónica sem comprometer a competitividade industrial.
Para as indústrias da cerâmica e do vidro, que operam com fornos de elevada temperatura e ciclos de produção contínuos, soluções energéticas substitutas têm frequentemente limitações técnicas ou económicas.
O biometano apresenta se, assim, como uma alternativa realista e imediatamente aplicável, capaz de reduzir significativamente a pegada carbónica mantendo a estabilidade operacional.
2. Simplificação do acesso através da certificação de origem
Outro aspeto central sublinhado foi a necessidade de simplificar os mecanismos de utilização do biometano por parte da indústria. Neste contexto, foi salientada a importância do sistema de certificação de origem garantida, que permite às empresas
consumir gás natural na rede, enquanto adquirem certificados que comprovam que uma quantidade equivalente de biometano foi produzida e injetada no sistema. Este mecanismo assegura rastreabilidade, transparência e credibilidade ambiental, reduzindo simultaneamente complexidades logísticas.
A adoção ampla e simplificada deste sistema permitirá facilitar a integração do biometano no consumo industrial, promovendo a sua procura e incentivando novos investimentos na produção.
3. Aceleração da produção e utilização das redes existentes
Foi também enfatizada a necessidade de acelerar significativamente a produção de biometano, garantindo simultaneamente que a sua distribuição se faz de forma eficiente através das redes de gás natural já existentes.
As infraestruturas gasistas europeias constituem um ativo estratégico de grande valor, permitindo transportar e armazenar gases renováveis em grande escala. A utilização dessas redes para a injeção e circulação de biometano permite maximizar a eficiência do sistema energético, evitando investimentos redundantes e acelerando a transição para fontes renováveis.
Neste sentido, a cooperação entre produtores, operadores de transporte e distribuidores assume um papel determinante para garantir que a expansão da produção é acompanhada por capacidade de integração nas redes.
4. Necessidade de mobilização de apoio público
Foi igualmente defendido que o desenvolvimento do biometano exige um quadro de apoio público robusto, semelhante ao que foi mobilizado nas últimas décadas para o desenvolvimento das energias renováveis, nomeadamente solar e eólica.
Esses instrumentos de apoio foram decisivos para reduzir custos, estimular inovação e criar mercados maduros. Um esforço semelhante aplicado ao biometano permitirá acelerar a escala de produção, promover investimento e consolidar cadeias de valor, tornando esta fonte renovável um pilar relevante da política energética europeia.
5. Urgência na implementação e ação coordenada
Por fim, foi sublinhado que o principal desafio não é tecnológico, mas sim a velocidade de implementação.
Existe hoje conhecimento técnico, soluções industriais e capacidade empresarial para avançar. O essencial é evitar bloqueios administrativos ou prolongadas discussões, promovendo uma abordagem pragmática e orientada para resultados.
Para tal, é fundamental congregar todos os atores do ecossistema — produtores de biometano, operadores de transporte, distribuidores, centros tecnológicos, indústria consumidora, reguladores e
decisores políticos — em torno de um objetivo comum: acelerar o desenvolvimento do biometano na Europa.
Conclusão
A conferência evidenciou que o biometano tem condições para desempenhar um papel central na transição energética europeia, particularmente em setores industriais intensivos em energia como a cerâmica e o vidro.
A combinação entre substituição direta do gás natural, utilização das redes existentes, mecanismos de certificação de origem e políticas públicas de incentivo cria uma oportunidade concreta para avançar rapidamente na descarbonização industrial.
O momento exige, acima de tudo, determinação, coordenação e rapidez de execução, transformando o potencial do biometano numa realidade energética e industrial à escala europeia.
CARLOS OLIVEIRA DIRETOR DE SERVIÇOS DE COMBUSTÍVEIS DIREÇÃO GERAL DE ENERGIA E GEOLOGIA
O biometano deixou de ser apenas uma solução técnica associada à valorização de resíduos para se afirmar como uma peça relevante na estratégia de descarbonização europeia. Em Portugal, o tema ganhou visibilidade com a aprovação do Plano de Ação para o Biometano 2024-2040, que estabelece metas claras para a substituição progressiva do gás natural fóssil por gás renovável produzido a partir de resíduos orgânicos.
Obiometano resulta do tratamento e purificação do biogás gerado na digestão anaeróbia de matérias orgânicas, como estrumes, chorumes, lamas de ETAR, resíduos urbanos e subprodutos agroindustriais. Depois de purificado, o gás obtido tem características semelhantes às do gás natural e pode ser injetado na rede existente sem alterações significativas na infraestrutura de transporte e distribuição. Num setor em que muitas soluções de descarbonização exigem investimento elevado em novos equipamentos ou mudanças tecnológicas profundas, o biometano apresenta uma vantagem: pode ser integrado na economia energética com custos de adaptação relativamente limitados.
Porque o tema é urgente
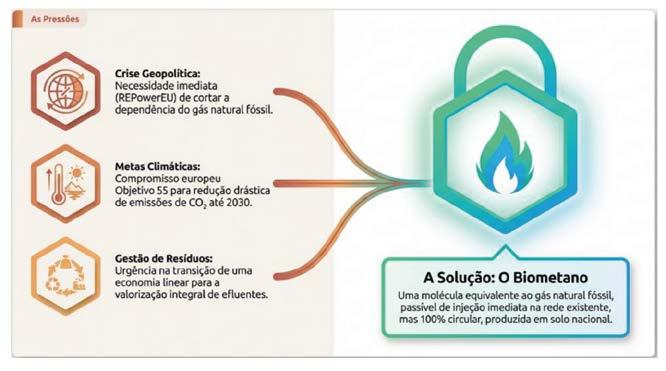
Num contexto internacional marcado por conflitos geopolíticos e crescente instabilidade nos mercados energéticos, o desenvolvimento de fontes de energia produzidas localmente torna se cada vez mais estratégico para reforçar a segurança e a independência energética dos países europeus. A urgência do biometano resulta de um cruzamento entre objetivos climáticos, segurança energética, valorização de resíduos e soberania económica. A Europa procura reduzir dependências externas, diversificar fontes e acelerar a descarbonização de setores difíceis de eletrificar. Portugal, por sua vez, quer reduzir importações de gás de origem fóssil e valorizar recursos endógenos que continuam subaproveitados (Figura 1).
É neste ponto que o biometano ganha densidade estratégica. Não é apenas uma tecnologia verde; é uma ferramenta de política energética e territorial. Ao usar matéria prima local, substitui parte do gás importado, cria valor interno e reduz emissões numa dupla frente: na gestão dos resíduos e no consumo final de energia. De salientar igualmente o potencial de valorização de subprodutos − o digerido e o bioCO₂ − capazes de reforçar a circularidade e criar benefícios adicionais.
Por isso, o biometano é particularmente interessante num país com forte concentração de explorações agropecuárias, produção alimentar, agroindústria e necessidade de soluções para biorresíduos urbanos.
O desafio é fazer convergir os interesses desses setores com uma estratégia regulatória estável e com instrumentos de licenciamento e financeiros adequados.
O Plano de Ação para o Biometano
O Plano de Ação para o Biometano 2024 2040 é uma estratégia integrada aprovada pela Resolução do Conselho de Ministros n.º 41/2024, com o objetivo de desenvolver o mercado de biometano em Portugal.
O plano surge no contexto das metas climáticas europeias e nacionais, como o Pacto Ecológico Europeu e o REPowerEU, procurando reduzir a dependência de combustíveis fósseis e acelerar a neutralidade carbónica.
A estrutura do plano assenta em duas fases. A primeira, entre 2024 e 2026,
foca se na criação de um mercado para o biometano em Portugal, através de um quadro regulatório favorável e de incentivos públicos. A segunda, entre 2026 e 2040, visa o reforço e consolidação do mercado, com maior escala de produção e diversificação tecnológica, incluindo gaseificação e power to methane.
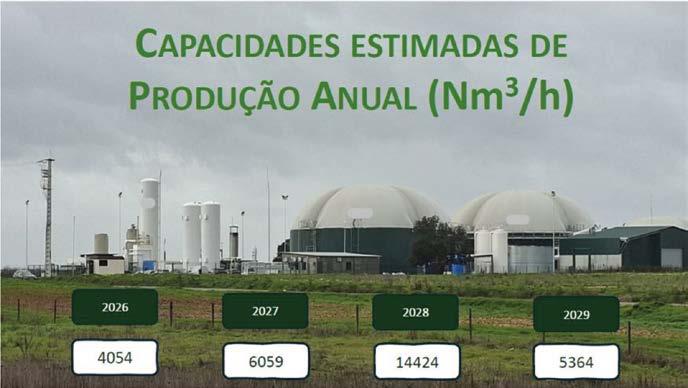
O plano define metas ambiciosas para a substituição do gás natural fóssil por biometano. Até 2030, estima se uma produção de cerca de 2,7 TWh, o que permitiria substituir até 9,1% do consumo de gás natural previsto para esse ano. Até 2040, a meta estimada sobe para 5,6 TWh, correspondendo a uma substituição de até 18,6% do gás natural, considerando o consumo previsto na Rede Pública de Gás (RPG) em 2030.
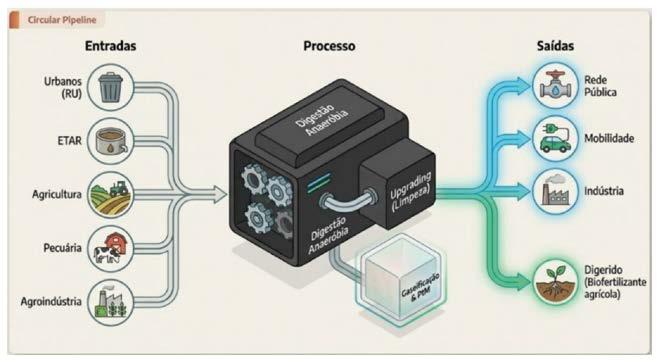
O desenvolvimento deste mercado assenta em cinco grandes fontes de matéria prima: resíduos urbanos, águas residuais, agricultura, pecuária e agroindústria. Esta base torna o biometano particularmente interessante num país com forte componente agropecuária e com necessidades crescentes de valorização de resíduos.
A implementação do plano pode trazer benefícios ambientais, económicos e sociais. No plano ambiental, reduz emissões de gases com efeito de estufa e promove a economia circular. No plano económico, pode reduzir importações de gás natural e criar empregos verdes. No plano social, pode reforçar a coesão territorial e gerar nova atividade económica no interior do país. Além disso, o processo produz digerido, um coproduto que pode ser usado como biofertilizante, fechando o ciclo da circularidade.
Um gás renovável com impacto múltiplo O interesse pelo biometano não se limita à sua função como substituto do gás natural. O seu valor está também na forma como articula política energética, gestão de resíduos, agricultura, indústria e economia circular, bem como, tal como já referido, no potencial de valorização de subprodutos − o digerido e o bioCO₂, e no seu contributo para uma redução das emissões (Figura 2). ▶
A vantagem da infraestrutura de gás existente
Uma das razões pelas quais o biometano é frequentemente apontado como solução estratégica é a sua compatibilidade com a infraestrutura de gás natural já instalada. Em vez de obrigar à criação de um sistema novo, o biometano pode ser injetado na rede pública de gás (RPG), desde que cumpra os requisitos técnicos e regulatórios necessários.
Essa característica reduz o tempo de implementação e torna a tecnologia especialmente interessante para aplicações onde a eletrificação é mais difícil. Setores como a indústria cerâmica, a agroindústria pesada, o transporte rodoviário de mercadorias e alguns processos térmicos específicos podem beneficiar de uma substituição parcial ou total do gás fóssil por gás renovável sem reformulação radical do processo produtivo.
Além disso, o biometano pode ser produzido perto da origem dos resíduos e consumido em zonas de produção industrial ou agrícola, criando uma lógica territorial mais distribuída.
O que já existe no terreno Embora ainda incipiente, o mercado nacional já apresenta sinais concretos de desenvolvimento, mostrando que o biometano já não pertence apenas ao campo das metas e dos relatórios: há projetos, contratos, certificação e interesse comercial. A partir daqui o desafio passa a ser escalar, regular e integrar.
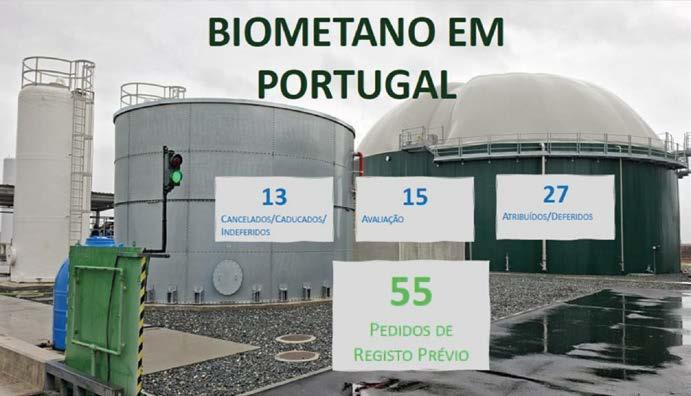
De acordo com o disposto no artigo 69.º do referido Decreto Lei n.º 62/2020, o exercício da atividade de produção de gases de origem renovável e de gases de baixo teor de carbono está sujeito a registo prévio junto da DGEG, o qual apenas pode ser deferido a pessoas coletivas que demonstrem possuir capacidade técnica, financeira e de gestão adequadas.
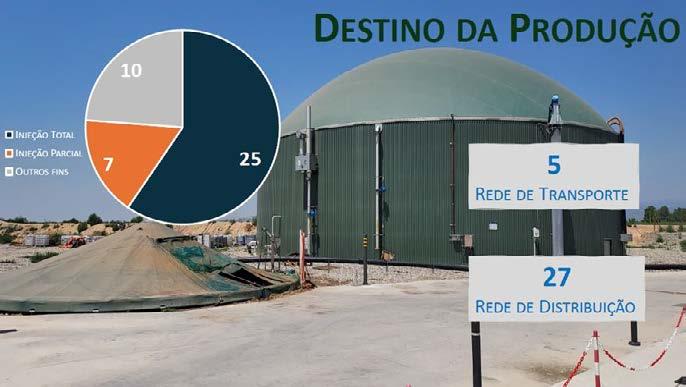
À presente data foram submetidos 55 pedidos de registo prévio para a produção de biometano, dos quais 27 foram deferidos, estando 15 em avaliação (Figura 3).
Os titulares de registo prévio podem destinar a sua produção:
• À injeção, total ou parcial, na RPG;
• Ao autoconsumo, individual ou coletivo,
designadamente na área dos transportes e na indústria;
• À exportação, designadamente por via terrestre ou marítima;
• Ao fornecimento através de equipamentos móveis (rodoviários, ferroviários e embarcações) ou fixos (condutas) a qualquer consumidor final.
Como se pode verificar, do universo dos 42 pedidos de registo, deferidos e em apreciação, cerca de 76% têm como destino a injeção, total ou parcial, na rede de gás (Figura 4 e Figura 5).
O travão regulamentar e regulatório Uma das principais fragilidades continua a ser a ausência de uma regulamentação plenamente operacional para o setor. Sem regras claras para licenciamento, injeção na rede e uso do digestato, os promotores enfrentam incerteza e atrasos que afetam o investimento.
Esse problema é relevante porque o biometano depende de coordenação entre várias áreas: energia, ambiente, agricultura. Quando o enquadramento é fragmentado, a execução torna se lenta e, em alguns casos, onerosa.
Agilizar e clarificar os entendimentos dos processos de licenciamento ambiental e da atividade necessários à implementação de projetos de biometano, é fulcral. Nesse sentido encontra se em curso a elaboração de uma nota técnica que visa harmonizar e clarificar a legislação em vigor relacionada com a produção de biogás/biometano via digestão anaeróbia, relativa aos regimes de licenciamento desta atividade económica bem como aos regimes ambientais, nos quais pode ser enquadrada.
O desafio económico
Do ponto de vista económico, o biometano continua a enfrentar o problema da competitividade face ao gás fóssil, sobretudo em contextos sem incentivos adequados. Quando o preço do gás natural está baixo, o retorno dos projetos de biometano torna se menos atrativo, o que aumenta a dependência de apoios públicos ou de
mecanismos de mercado que reconheçam o valor ambiental da solução.
Definir uma política de partilha de custos para integração de novos produtores na RPG, incluindo repartição de custos entre produtor/promotor e o operador de rede, no âmbito da elegibilidade dos investimentos regulados deste, dos custos de ligação (CAPEX) e acesso à rede, são algumas das medidas recomendadas no PAB. O Governo aprovou recentemente um diploma que cria um mecanismo de comparticipação, suportado pelo Sistema Nacional de Gás, nos custos de ligação das instalações de produção de biometano e outros gases renováveis à Rede Pública de Gás, removendo uma barreira financeira concreta que travava o arranque da fileira nacional de biometano. Este diploma operacionaliza o Plano de Ação para o Biometano 2024 2040 e a Estratégia Nacional de Hidrogénio e é um passo concreto para produzir gás renovável em território nacional.
Foi igualmente aprovado um Decreto Lei que revê profundamente o Regime Jurídico da Urbanização e Edificação (RJUE), com o objetivo de criar regras mais claras, processos mais previsíveis e prazos mais curtos, reduzindo custos para quem constrói.
O que falta para virar mercado Para desenvolvermos o mercado precisamos de resolver alguns desafios que persistem, e que já foram identificados, velocidade na regulação, no licenciamento e nas políticas públicas. Sem isso, os projetos continuarão a avançar lentamente, caso a caso, sem ganhar densidade sistémica.
Também será necessário reforçar a coordenação entre entidades públicas, operadores de rede, promotores privados e setor agrícola.
Portugal tem recursos, metas e argumentos estratégicos; o que ainda falta é execução.
Numa fase em que a descarbonização deixou de ser uma opção reputacional para se tornar uma necessidade estrutural, o biometano surge como uma das apostas mais coerentes para ligar energia, resíduos e agricultura numa mesma solução.
O biometano surge como uma das apostas mais coerentes para ligar energia, residuos e agricultura numa mesma solução.
TIAGO MOREIRA DA SILVA PRESIDENTE DA AIVE – ASSOCIAÇÃO DOS INDUSTRIAIS DE VIDRO E EMBALAGEM
Autilização de Biometano na indústria do vidro de embalagem assume se, cada vez mais, como uma das soluções mais imediatas para enfrentar os desafios estruturais que o setor atravessa: a descarbonização do processo produtivo, a volatilidade dos custos energéticos e a necessidade de reforçar a competitividade industrial europeia. Num contexto marcado pela transição energética e por crescentes exigências regulatórias em matéria de emissões, o Biometano destaca se pela sua capacidade de resposta imediata, sem exigir transformações disruptivas nos processos existentes.
A indústria do vidro de embalagem é, por natureza, altamente intensiva em energia. Os fornos de fusão operam de forma contínua, 24 horas por dia, durante 365 dias, com uma vida útil média de 12 a 14 anos, a temperaturas que podem ultrapassar os 1.500°C. Esta realidade implica uma dependência estrutural de fontes energéticas estáveis, com elevado poder calorífico e elevada fiabilidade. Historicamente, o gás natural tem sido o combustível dominante − aliás, aos dias de hoje, ainda considerado
“Melhor Técnica Disponível” no BREF do Vidro, garantindo a estabilidade necessária ao processo produtivo. No entanto, esta dependência expõe o setor à volatilidade dos mercados internacionais de energia e ao impacto crescente dos custos associados às emissões de carbono.
Com a intensificação das políticas climáticas europeias, nomeadamente no âmbito do Pacto Ecológico Europeu e do objetivo de neutralidade carbónica até 2050, a indústria do vidro de embalagem enfrenta uma pressão acrescida para reduzir as suas emissões. Estima se que a maior parte das emissões diretas do setor esteja associada à combustão de combustíveis fósseis nos fornos, sendo o restante proveniente do próprio processo de fusão das matérias primas. Em termos quantitativos, estima se que cerca de 85% 75% das emissões diretas do setor resultem da combustão de combustíveis fósseis, sobretudo gás natural, utilizados para atingir e manter as altas temperaturas necessárias à fusão do vidro; os restantes 15% 25% das emissões diretas estão associados ao chamado processo de descarbonatação das matérias primas. Neste contexto, a substituição do gás natural por alternativas renováveis surge como uma prioridade estratégica.
É precisamente neste ponto que o biometano ganha relevância. Produzido a partir da purificação do biogás resultante da digestão anaeróbia de resíduos orgânicos − como resíduos agrícolas, efluentes industriais ou resíduos urbanos, o biometano apresenta características químicas praticamente idênticas às do gás natural. Esta equivalência permite a sua injeção nas redes de gás existentes e a sua utilização direta nos equipamentos industriais, sem necessidade de alterações significativas. Para um setor com ativos de longa duração e elevados custos de capital, esta compatibilidade constitui uma vantagem determinante.
Para além da sua compatibilidade técnica, o biometano oferece benefícios ambientais significativos. Ao ser produzido a partir de resíduos, integra se plenamente numa lógica de economia circular, contribuindo para a valorização de subprodutos e para a redução de emissões associadas à sua decomposição. Do ponto de vista do ciclo de carbono, o biometano é frequentemente considerado neutro ou de baixo impacto, na medida em que o CO₂ libertado na sua combustão corresponde, em grande medida, ao carbono previamente capturado pelos materiais orgânicos que lhe deram origem. Assim, a sua utilização permite reduzir de forma substancial a pegada carbónica dos processos industriais.
Outro aspeto particularmente relevante prende se com a segurança de abastecimento. A produção de biometano é, em grande medida, descentralizada e pode ser desenvolvida a nível local ou regional, reduzindo a dependência de importações de gás natural. Num contexto geopolítico marcado por instabilidade e por tensões nos mercados energéticos, esta dimensão assume uma importância estratégica. Para países como Portugal, com potencial significativo na produção de biogás a partir de resíduos agrícolas e urbanos, o biometano representa uma oportunidade de reforçar a autonomia energética e dinamizar cadeias de valor nacionais.
Apesar destas vantagens, a adoção do biometano na indústria do vidro de embalagem não está isenta de desafios. Um dos principais constrangimentos reside na disponibilidade limitada deste recurso em escala industrial. Embora o potencial teórico seja elevado, a produção efetiva de biometano ainda se encontra numa fase de desenvolvimento em muitos Estados Membros, exigindo investimentos significativos em infraestruturas de produção, purificação e injeção na rede.
Adicionalmente, o custo do biometano continua, em muitos casos, a ser superior ao do gás natural fóssil, sobretudo em mercados onde os mecanismos de apoio são incipientes ou inexistentes. Esta diferença de custo pode constituir uma barreira à sua adoção, particularmente em setores expostos
à concorrência internacional, como é o caso da indústria do vidro de embalagem. Neste sentido, a criação de instrumentos de política pública − como incentivos à produção, mecanismos de apoio ao consumo ou a valorização das externalidades ambientais, será fundamental para assegurar a sua competitividade.
Importa ainda considerar que o biometano não deve ser visto como uma solução isolada, mas sim como parte de um conjunto mais amplo de tecnologias de descarbonização. A eletrificação dos fornos, o recurso ao hidrogénio verde e a melhoria contínua da eficiência energética são igualmente caminhos em desenvolvimento. No entanto, muitas destas soluções enfrentam ainda desafios técnicos e económicos significativos, nomeadamente no que diz respeito à maturidade tecnológica e à disponibilidade de infraestruturas. Neste contexto, o biometano apresenta se como uma solução de transição particularmente relevante, capaz de gerar reduções imediatas de emissões.
O papel crítico da indústria e da regulação O mercado do gás renovável em Portugal encontra se ainda numa fase embrionária. O país está longe de concretizar o potencial identificado no Plano de Ação para o Biometano (PAB), que aponta para uma meta de 5,6 TWh até 2040. A concretização deste objetivo exige uma aceleração clara e, sobretudo, uma estratégia coerente que alinhe investimento, regulação e procura.
A experiência europeia mostra que este caminho é possível. França lidera o desenvolvimento do biometano, com um modelo assente em estabilidade regulatória e incentivos eficazes. Dinamarca e Itália seguem o mesmo rumo, com soluções adaptadas às suas realidades nacionais, mas com um denominador comum: previsibilidade e integração do biometano no sistema energético. Estes “case studies” demonstram que o sucesso não é fruto do acaso, mas sim de políticas consistentes e de uma visão de longo prazo.
É precisamente esta visão que falta consolidar em Portugal. O regulador tem aqui um papel central: definir um enquadramento claro
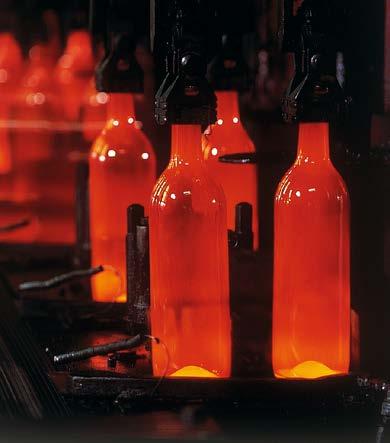
O mercado do gás renovável em Portugal encontra-se ainda numa fase embrionária
para o biometano, garantindo confiança aos investidores e criando condições para o desenvolvimento sustentado do mercado. Neste contexto, importa reconhecer o setor do vidro de embalagem como um consumidor estratégico. Intensivo em energia e com necessidades térmicas difíceis de eletrificar, este setor pode ser um motor da procura, contribuindo decisivamente para
a viabilidade económica dos projetos de biometano.
Mas para que isso aconteça, é necessário criar mecanismos que assegurem contratos de fornecimento estáveis e de longo prazo, reduzindo o risco para produtores e consumidores. Sem esta previsibilidade, o mercado dificilmente ganhará escala. ▶
Prioridades para desbloquear o mercado
Do ponto de vista da indústria do vidro de embalagem, há um conjunto de prioridades claras que devem orientar a ação política e regulatória.
Em primeiro lugar, é fundamental fomentar e flexibilizar o desenvolvimento do biometano através de incentivos à oferta. O apoio ao investimento inicial (CAPEX) dos produtores é determinante para reduzir a dependência de subsídios tarifários no futuro e evitar atrasos nos projetos. Mecanismos de apoio como tarifas feed in (FiT), prémios (FiP) ou contratos por diferença (CfD) devem ser considerados essenciais nesta fase inicial de mercado. Paralelamente, é urgente simplificar processos administrativos, frequentemente apontados como um dos principais entraves ao desenvolvimento de projetos, e criar vias rápidas (“fast track”) para o upgrade de centrais de biogás existentes.
Outro ponto crítico é o envolvimento dos consumidores industriais, especialmente os de elevada intensidade energética. Estes “offtakers” são fundamentais para garantir receitas estáveis aos projetos, funcionando como âncoras do mercado, pelo que deveria ser priorizado o seu acesso ao biometano.
Em segundo lugar, é necessário ajustar rapidamente o enquadramento legislativo para permitir que o biometano contribua efetivamente para a descarbonização. Isso passa por possibilitar a dedução de emissões no âmbito do Comércio Europeu de Licenças de Emissão (CELE), através do uso de certificados de origem com prova de sustentabilidade. Implica também permitir a aquisição de biometano a fornecedores alternativos ao gás natural tradicional, promovendo concorrência e dinamismo no mercado. Adicionalmente, a criação de um sistema centralizado e interoperável de certificados, alinhado com os sistemas europeus, será essencial para garantir transparência e credibilidade.
Por fim, como já referido, a competitividade do preço do biometano é um fator decisivo. O gás natural continua a ser uma solução altamente competitiva, e a sua substituição não pode ser feita ignorando a realidade económica das empresas. É necessário recorrer a instrumentos de apoio que mitiguem o diferencial de custo do biometano, pelo menos enquanto o mercado não atinge maturidade. Medidas baseadas em obrigatoriedade de consumo, sem um equilíbrio económico adequado, dificilmente terão sucesso. E é irrealista assumir que o consumidor final estará
disposto a suportar, por si só, um “premium verde”.
Uma oportunidade que exige ação
O biometano representa uma oportunidade concreta para reforçar a sustentabilidade da indústria portuguesa, reduzir emissões e aumentar a segurança energética. No entanto, entre a ambição e a realidade existe ainda um caminho exigente.
Em Portugal, o desenvolvimento do biometano encontra se ainda numa fase inicial, mas com perspetivas de crescimento significativo. A existência de recursos abundantes de biomassa e resíduos, aliada à necessidade de cumprir metas ambiciosas em matéria de energias renováveis, cria um contexto favorável à sua expansão. Para a indústria do vidro de embalagem nacional, a integração do biometano poderá constituir uma vantagem competitiva, permitindo reduzir custos de carbono e reforçar o posicionamento em mercados cada vez mais exigentes do ponto de vista ambiental.
Mas embora o PAB preveja uma produção nacional de 2,7 TWh em 2030 (para todos os setores industriais, transportes e agricultura), este valor revela se insuficiente face às necessidades do setor do vidro: só a indústria do vidro de embalagem necessita de cerca de 2 a 2,2 TWh por ano. Esta discrepância evidencia um desfasamento entre o potencial nacional de produção e as necessidades reais de descarbonização do setor do vidro, limitando a substituição energética em larga escala.
Em suma, o biometano representa uma solução concreta, sustentável e tecnicamente viável para a descarbonização da indústria do vidro de embalagem. A sua capacidade de integração imediata nos processos existentes, aliada aos benefícios ambientais e ao contributo para a segurança energética, fazem dele um vetor estratégico para o futuro do setor. No entanto, a sua adoção em larga escala dependerá da capacidade de ultrapassar os desafios associados à sua produção, custo e enquadramento regulatório. Num momento decisivo para a indústria europeia, investir no biometano é não apenas uma resposta às exigências do presente, mas uma aposta no futuro.
Há mais de 20 anos ao serviço da indústria
Desferrização
Equipamentos para descontaminação e separação de barbotinas, vidrados, matérias-primas, reciclagem de metais, vidro, cartão, plástico, indústria alimentar e farmacêutica, etc.
• Desferrizadores para líquidos e sólidos de alta intensidade
• Barras magnéticas
• Placas magnéticas
• Overbands
• Filtros magnéticos
Separação de sólidos
• Separadores de corrente de Foucault para metais n/ magnéticos
• Separadores vibratórios
Controladores de prensagem hidrostática IST Automação industrial
Projetos específicos de engenharia
MARISA ALMEIDA RESPONSÁVEL AMBIENTE E SUSTENTABILIDADE CTCV
CO AUTORIA: INÊS RONDÃO, INÊS GOUVEIA E SOFIA FERREIRA CTCV
1.Introdução
Atualmente, as alterações climáticas correspondem a um dos maiores desafios enfrentados pela sociedade, não só pelas consequências que se sentem por todo o mundo, mas também porque os impactes se farão sentir nas gerações futuras. Nas últimas décadas tem se verificado uma aceleração significativa dos fenómenos daqui resultantes, fortemente associada à ação humana (Ferreira, 2017).
Este fenómeno resulta, principalmente, do aumento da concentração de gases com efeito de estufa na atmosfera (GEE), sendo o mais abundante o dióxido de carbono (CO2), proveniente da queima de combustíveis fósseis. Estes gases retêm o calor na atmosfera, contribuindo assim para o aumento da temperatura média global e para a intensificação de fenómenos climáticos extremos, como ondas de calor, alterações
nos padrões de precipitação, secas extremas, inundações e tempestades mais intensas, com impactos diretos nos ecossistemas e na qualidade de vida das populações (Ferreira, 2017).
O setor industrial constitui um dos setores que mais contribui para o problema das alterações climáticas. Nas últimas décadas, as emissões associadas a este setor têm vindo a crescer, devido ao aumento da produção e da extração de matérias primas. Em 2019, a indústria era responsável por cerca de 24% das emissões globais diretas de gases com efeito de estufa, valor que pode atingir aproximadamente 34% quando consideradas as emissões indiretas associadas à produção de eletricidade e de calor. Estas emissões resultam, em grande parte, do elevado consumo de energia e da dependência de combustíveis fósseis (IPCC, 2022).
Perante este cenário, a descarbonização representa um pilar fundamental da transição energética, exigindo a adoção de medidas e soluções que permitam reduzir progressivamente as emissões de GEE. É neste enquadramento que o biometano se apresenta como uma solução energética alternativa com potencial para a descarbonização da indústria, ao permitir a substituição direta de combustíveis fósseis, como o gás natural.
2. Biometano – breve enquadramento O biometano é um gás renovável constituído maioritariamente por metano (cerca de 85 95%), que é também o principal constituinte do gás natural, o que leva a que estes dois combustíveis apresentem características energéticas semelhantes, nomeadamente ao nível do poder calorífico, o que permite a sua injeção na rede e utilização direta em equipamentos existentes (Prio, 2026; LNEG, n.d.).
Pode ser produzido por via bioquímica ou termoquímica, sendo a primeira a mais utilizada. Neste caso, o biometano resulta da purificação do biogás obtido por digestão anaeróbia de resíduos orgânicos, processo no qual microrganismos decompõem a matéria orgânica, originando uma mistura gasosa rica em metano (IEA, 2025; LNEG, n.d.). A etapa de purificação remove dióxido de carbono e impurezas, aumentando o teor de metano e garantindo a qualidade do gás.
Na via termoquímica, menos comum, a biomassa é sujeita a gaseificação a altas temperaturas, produzindo gás de síntese, que posteriormente é convertido em metano através de processos de metanação (LNEG, n.d.).
O biometano apresenta diversos benefícios ambientais e económicos. Do ponto de vista ambiental, permite reduzir significativamente as emissões de gases com efeito de estufa, ao valorizar resíduos e integrar um ciclo de carbono mais sustentável.
Adicionalmente, promove a economia circular e contribui para a neutralidade carbónica. A nível económico, reduz a dependência de combustíveis fósseis, incentiva a produção local e facilita a transição energética, devido à compatibilidade com infraestruturas existentes (ABA, 2025).
Este gás tem aplicações em vários setores da economia, destacando se o setor industrial, onde pode substituir diretamente o gás natural em processos de elevada intensidade energética, como nas indústrias cerâmica, do vidro e do cimento. Esta substituição é particularmente relevante em processos de difícil eletrificação. Para além disso, pode ser utilizado nos transportes, na produção de energia (cogeração) e como matéria prima na indústria química (Floene, 2024).
Apesar do seu potencial, o biometano enfrenta desafios importantes, nomeadamente os elevados custos de produção, limitações no acesso a pontos de injeção na rede de distribuição de gás e disponibilidade e proximidade da matéria prima, bem como a necessidade de mecanismos de incentivo e enquadramento regulatório adequado (ABA, 2025; ERSE, 2025).
Na Europa, o setor do biometano tem registado um crescimento significativo na última década. Em 2023, a produção atingiu cerca de 22 bcm, correspondendo a aproximadamente 7% do consumo de gás natural da União Europeia. Ainda assim, este valor permanece abaixo do potencial estimado, sendo necessário reforçar políticas e investimentos para acelerar a sua expansão (ERSE, 2025).
É neste contexto que surge o Plano de Ação para o Biometano 2024 2040, como um instrumento estratégico para impulsionar a utilização do biometano em Portugal, que tem como visão “promover o mercado do biometano como uma forma sustentável de reduzir emissões de gases de estufa, descarbonizar a economia nacional, reduzir as importações de gás natural utilizado nos setores industriais e doméstico” (PAB, 2024).
Este plano define uma estratégia integrada para o desenvolvimento do biometano em Portugal e encontra se estruturado em duas fases distintas. A fase inicial foca se na criação de condições necessárias ao arranque do setor, destacando se medidas como o incentivo à produção do biometano, definição de metas de incorporação na rede de gás natural e a simplificação dos processos de licenciamento. Na fase seguinte, o plano prevê o reforço e a expansão do setor, através do aumento da capacidade produtiva e da diversificação das tecnologias utilizadas (PAB, 2024).
3. Emissões de CO2 da Cerâmica No contexto de transição energética e de descarbonização, importa enquadrar o papel da indústria a nível nacional, particularmente no âmbito do Comércio Europeu de Licenças de Emissão (CELE). Em Portugal, este sistema representa mais de 30% das emissões de gases com efeito ▶
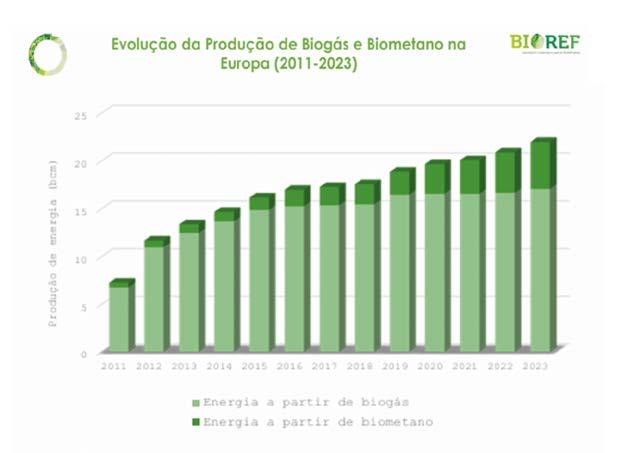
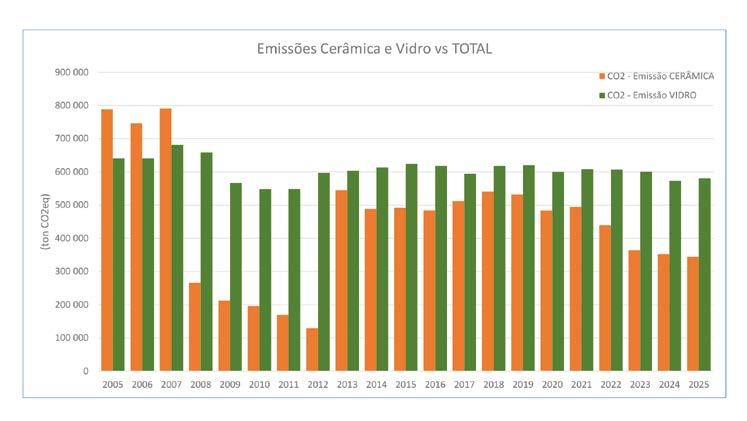
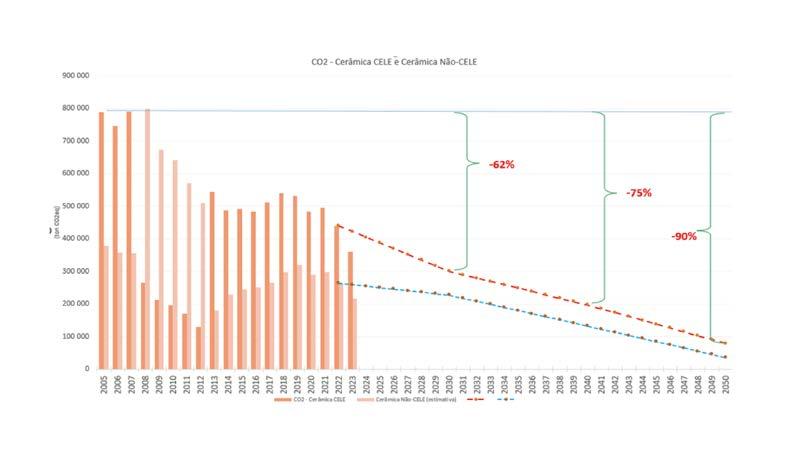
de estufa, sendo que, em 2025, as empresas abrangidas emitiram aproximadamente 12,9 milhões de toneladas de CO2 equivalente. Ainda assim, verifica se um progresso significativo, com uma redução de cerca de 65% das emissões face a 2005, evidenciando o impacto das políticas climáticas e das medidas de mitigação implementadas (Almeida, 2026).
No caso específico dos setores da cerâmica e do vidro, cuja evolução das emissões CELE de 2005 a 2025 consta da Figura 1, verifica se que estes assumem um papel relevante no contexto industrial, representando uma fração significativa do número de instalações no CELE, que ao longo dos anos representaram entre 25% e 45% do total nacional no CELE, sendo, porém, as suas
emissões menos significativas. Em 2025, o setor da cerâmica foi responsável por cerca de 2,5% a 3,5% das emissões totais do sistema em Portugal, correspondendo a aproximadamente 324 mil toneladas de CO2, já o vidro abrangido pelo CELE (embalagem e uma de cristalaria com tonelagem acima dos 20 ton/dia) emitiu mais 580 mil toneladas de CO2 em 2025 (4,5% do total CELE).
Apesar das reduções já alcançadas — cerca de 56% no setor da cerâmica desde 2005 — o desafio da neutralidade carbónica até 2050 permanece extremamente exigente (ver Figura 3). As metas europeias apontam para reduções de emissões de cerca de 62% até 2030 (setores CELE), 75% a 90% até 2040 e até 90% ou mais até 2050, o que implica uma transformação profunda dos processos industriais.
Para atingir estes objetivos, torna se necessário implementar um conjunto diversificado de estratégias de descarbonização. Entre estas destacam se a melhoria da eficiência energética, a recuperação de calor, a eletrificação dos processos (nomeadamente através de fornos elétricos), a utilização de matérias primas mais sustentáveis, a adoção de princípios de economia circular e, de forma particularmente relevante, a substituição de combustíveis fósseis por alternativas de baixo carbono, como o biometano.
4. Necessidades de biometano na cerâmica e no vidro Neste enquadramento, o biometano surge como uma solução especialmente atrativa para setores industriais com elevadas necessidades térmicas, como a cerâmica e o vidro, onde a eletrificação total dos processos pode não ser tecnicamente viável ou economicamente competitiva no curto prazo. A compatibilidade do biometano com as infraestruturas existentes e com os equipamentos atuais constitui uma vantagem significativa, permitindo uma redução imediata das emissões sem necessidade de alterações aos processos e equipamento produtivos instalados e investimentos em tecnologias disruptivas, algumas ainda com necessidade de melhoria da maturidade tecnógica.
As necessidades estimadas de biometano nos respetivos roteiros para a descarbonização
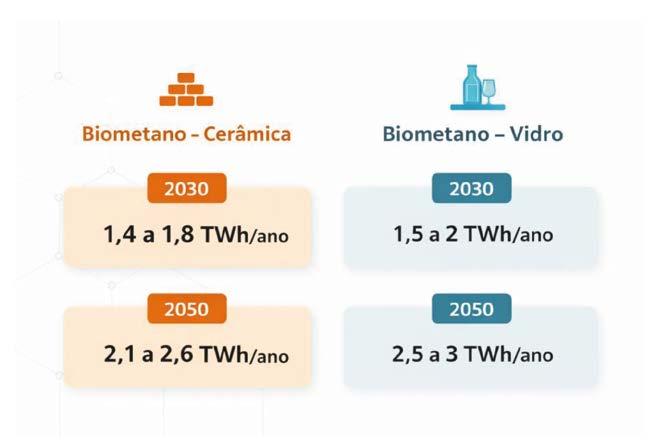
– RODIV2050 e CeramicLowCO2, respetivamente para o vidro e para a cerâmica constam da Figura 4, sendo de ressalvar que terão de incluir outros vetores para atingir as metas CELE:
No entanto, a integração do biometano no contexto do CELE implica o cumprimento de um conjunto rigoroso de requisitos regulamentares. Entre estes, destaca se:
1. autorização no TEGEE;
2. necessidade de comprovar a utilização efetiva de combustíveis renováveis através de dados de atividade verificáveis;
3. evitar a dupla contagem (por meio de garantias de origem);
4. assegurar a ligação à mesma rede de gás entre produtor e consumidor;
5. cumprir os critérios de sustentabilidade e redução de emissões (GEE) definidos na Diretiva das Energias Renováveis (RED II).
5. Conclusão
Apesar do seu potencial, persistem diversos desafios à adoção do biometano e de outras soluções de descarbonização. Estes incluem não só barreiras tecnológicas e económicas, mas também questões regulamentares e operacionais, como o licenciamento, a articulação entre diferentes regimes (SIR, CELE, REAR), e a definição de regras
claras de atribuição no âmbito do CELE. Adicionalmente, a necessidade de investimento em inovação, digitalização e desenvolvimento de novas soluções energéticas, como o hidrogénio verde ou os biocombustíveis, reforça a importância de uma abordagem integrada.
Por outro lado, torna se fundamental promover medidas de apoio que incentivem a transição, incluindo financiamento à investigação e desenvolvimento, benefícios fiscais e mecanismos que valorizem a eficiência energética e a circularidade dos processos produtivos. A adoção de ferramentas como as Declarações Ambientais de Produto e o passaporte digital dos produtos também contribuirá para aumentar a transparência e a sustentabilidade ao longo do ciclo de vida.
Em suma, o biometano assume se como uma peça relevante no conjunto de soluções necessárias para a descarbonização da indústria, particularmente em setores difíceis de eletrificar. No entanto, o seu sucesso dependerá da capacidade de ultrapassar os desafios existentes e de criar um enquadramento favorável que promova a sua utilização de forma sustentável, eficiente e economicamente viável.
REFERÊNCIAS
• ABA. (2025). Biometano: como transformar resíduos em energia limpa. https://www.aba-bioenergia.pt/blog/ biometano-como-transformar-residuos-em-energia-limpa?
• AICEP. (2025). Primeiro projeto de produção de biometano em Portugal. https://portugalglobal.pt/noticias/2025/ marco/primeiro-projeto-de-producao-de-biometano-emportugal/
• CTCV & APICER. (n.d). Ceramic Low CO2 – Roteiro para a neutralidade carbónica da indústria cerâmica até 2050. https://ceramiclowco2.ctcv.pt/
• ERSE. (2025). ERSE debateu desafios regulatórios do biometano - ERSE. https://www.erse.pt/comunicacao/ destaques/erse-debateu-desafios-regulatorios-dobiometano/
• Ferreira, P. (2017). ALTERAÇÕES CLIMÁTICAS E DESENVOLVIMENTO 2.
• Floene. (2024). Principais Aplicações do Biometano
- Rede de Futuro. https://rededefuturo.floene.pt/ principais-aplicacoes/
• IEA. (2025). Introdução ao biogás e biometano –Perspectivas para Biogás e Biometano – Análise - IEA. https://www.iea.org/reports/outlook-for-biogas-andbiomethane/introduction-to-biogas-and-biomethane-2
• IPCC. (2022). Working Group III contribution to the Sixth Assessment Report of the Intergovernmental Panel on Climate Change Mitigation of Climate Change. www.ipcc.ch
• LNEG. (n.d.). Avaliação do Potencial e Impacto do Biometano emPortugal.
• PAB. (2024). Plano de Ação para o Biometano 2024-2040. Prio. (2026). Biometano: o que é e quais as principais vantagens? - PRIO. https://www.prio.pt/pt/biometanovantagens_236.html?idb=642
• ROADTO2050. (n.d). Roteiro para a descarbonização do setor da Pedra Natural. https://roadto2050.ctcv.pt/
• RODIV2050. (n.d). Roteiro para a descarbonização da indústria do vidro de embalagem e cristalaria. https://rodiv2050.ctcv.pt/
NUNO NASCIMENTO
DIRETOR DE ESTRATÉGIA, MARCA
E COMUNICAÇÃO CORPORATIVA
NA FLOENE
Odesafio da indústria cerâmica
A indústria cerâmica portuguesa enfrenta um dos maiores desafios da sua história: garantir a sua descarbonização mantendo competitividade num mercado global. Trata se de um setor intensivo em energia e fortemente dependente de combustão para atingir as elevadas temperaturas do processo produtivo. Ao dia de hoje, a combustão faz se, maioritariamente, com recurso ao gás natural.
Nos últimos anos, o setor tem evoluído de forma consistente — primeiro com a substituição do GPL pelo gás natural, e agora com a prioridade em soluções de baixo carbono, como gases renováveis e outras fontes compatíveis com os atuais equipamentos e processos. Esta evolução gradual é essencial para responder à pressão regulatória europeia e às exigências dos mercados internacionais, assegurando uma transição tecnológica e económica equilibrada rumo à neutralidade carbónica.
Gases renováveis como solução estratégica
Neste contexto, os gases renováveis – o hidrogénio verde e, sobretudo, o biometano –surgem como soluções estratégicas. O hidrogénio será essencial no médio prazo, mas o biometano é já uma realidade madura, capaz de substituir diretamente o gás natural sem necessidade de conversão tecnológica. Esta característica é decisiva: permite à indústria avançar na descarbonização sem investimentos disruptivos, utilizando a infraestrutura existente e evitando custos adicionais de adaptação de equipamentos e da infraestrutura de distribuição.
A experiência europeia mostra o caminho: França liga três unidades de biometano por semana à rede; na Dinamarca, este gás cobre já 40% do consumo, devendo atingir 100% em 2030. São já mais de 1600 centrais de biometano na Europa, com um aumento superior a ~15% face ao ano anterior, com vários mercados a notarem uma aceleração para o incremento da capacidade de produção.
A meta do REPowerEU define 35 bcm para 2030, o que representa um incremento de 5 vezes, face à produção atual de cerca de 7 bcm (2025).
Também em Portugal já se iniciou este processo de descarbonização: através da compra de Garantias de Origem (GoO), vários industriais cerâmicos têm já descarbonizado o consumo associado à queima de gás natural, certificando assim o consumo de um gás descarbonizado.
O aumento da produção de gases renováveis, contribuirá para que mais indústrias possam recorrer às GoO para descarbonizar os seus processos produtivos.
Rede de distribuição de gás preparada
A rede de distribuição de gás em Portugal é um ativo estratégico. Concebida para o gás natural, está tecnicamente preparada para receber biometano, garantindo uma solução imediata para reduzir emissões.
A rede nacional de gás é uma das infraestruturas mais modernas e eficientes da Europa, o que lhe permite assegurar um abastecimento em total segurança e um serviço de qualidade, cumprindo todos os
O biometano apresenta-se como uma solução de descarbonização no curto prazo, não trazendo custos acrescidos de adaptação de equipamentos, e fazendo uso dos ativos nacionais de distribuição de gases. A FLOENE, maior operador da rede de distribuição de gás em Portugal, está comprometida com a incorporação de gases renováveis na sua rede, com um especial foco no biometano, aliando o elevado potencial produtivo nacional, com o consumo deste gás verde, que permite aos setores industriais, como o cerâmico, descarbonizar as suas operações.
critérios definidos pela ERSE (Entidade Reguladora dos Serviços Energéticos) e pela legislação do setor.
A FLOENE, enquanto maior operador nacional de redes de distribuição de gás, está comprometida em ser parceira desta transição. A infraestrutura e a tecnologia estão prontas para que o país e a indústria cerâmica possam acelerar a descarbonização.
Experiências internacionais com biometano
A transição energética na indústria cerâmica não é uma promessa distante – é uma realidade em vários países:
• Brasil: o maior polo cerâmico da América Latina, em Santa Gertrudes, iniciou um projeto que, até 2030, pretende substituir até 50% do gás natural por biometano, aproveitando resíduos agrícolas e urbanos.
• Espanha: empresas como Torrecid participam em projetos europeus (Horizon eLITHE), que testam a integração de biometano e hidrogénio em fornos cerâmicos, garantindo flexibilidade e redução de emissões sem comprometer a qualidade do produto.
• Itália: segundo uma investigação da Universidade de Pádua, a substituição do gás natural por biometano reduz significativamente a pegada de carbono da cerâmica, sem necessidade de alterações estruturais nos equipamentos.
• Polónia: A tecnologia da Meva Energy, em parceria com a IKEA Industry, converte
resíduos biogénicos em biogás para processos industriais, incluindo cerâmica e vidro, reforçando a viabilidade técnica da solução.
• Reino Unido: programas como o Industrial Fuel Switching testam misturas de biocombustíveis e hidrogénio em fábricas de cerâmica e vidro, apresentando resultados promissores na redução de emissões em setores de altas temperaturas.
Estes exemplos provam que a descarbonização da cerâmica com biometano é tecnicamente viável, economicamente racional e já está em curso.
E Portugal tem condições para replicar estas práticas, aproveitando a preparação e prontidão da sua rede e a capacidade produtiva nacional.
Potencial nacional e impacto económico O potencial nacional é inequívoco. O Plano de Ação para o Biometano (PAB) define metas ambiciosas para a sua produção: 2,7 TWh até 2030 e 5,6 TWh até 2040, o que poderá representar a descarbonização de cerca de 10% e 20%, respetivamente, do consumo de gás previsto nesses períodos.
Para além do efeito de descarbonização que este gás pode aportar na economia nacional, produzir biometano significa valorizar resíduos urbanos, agrícolas e florestais, criar emprego em regiões menos dinâmicas e reforçar a economia circular. Significa também reduzir a dependência energética externa e consolidar Portugal como uma economia descarbonizada e soberana, em matéria energética.
Começar o futuro
Para a indústria cerâmica, esta transição é uma oportunidade para reforçar a competitividade nacional e internacional.
Ao adotar o biometano, o setor cumpre metas ambientais sem comprometer a produtividade, evitando penalizações futuras e posicionando se como referência na economia de baixo carbono.
Portugal dispõe de recursos, tecnologia e infraestruturas. Falta acelerar políticas, simplificar processos e garantir estabilidade regulatória.
Ao adotar os gases renováveis, o país está a construir um sistema energético resiliente, competitivo e alinhado com os objetivos europeus. O risco de não agir é claro: perdermos uma oportunidade histórica de transformar fragilidades em vantagem estratégica.
Para a indústria, a oportunidade é clara, e pode ser já hoje uma solução para o futuro: integrar o biometano nos processos, aproveitando uma solução madura que não exige conversão tecnológica, que é estável e acessível.
O biometano começa já a posicionar se como um motor da descarbonização e da competitividade nacional, uma fonte de energia renovável e verdadeiramente circular.
Na FLOENE, estamos totalmente disponíveis para trabalhar com o setor.
O futuro começa hoje.
ROSA SANTOS HEAD OF COMMERCIAL, REGA ENERGY
Aindústria cerâmica, vidreira e de cristalaria caracteriza se por uma elevada intensidade energética e pela necessidade de processos contínuos a altas temperaturas, o que dificulta a substituição dos combustíveis fósseis utilizados atualmente. Em Portugal, o consumo empresarial de gás natural ronda os 28 TWh, sendo cerca de 12 TWh atribuídos à indústria transformadora. Destes, aproximadamente 4,57 TWh correspondem aos setores da cerâmica e do vidro, onde o gás natural representa cerca de 74% do consumo energético.
Biometano: substituição imediata e sem disrupção Precisamente, o biometano constitui um substituto direto do gás natural, podendo ser utilizado nos equipamentos e infraestruturas existentes sem necessidade de adaptações técnicas. Esta compatibilidade permite a sua integração imediata nos processos industriais, reduzindo o risco associado à transição energética.
Adicionalmente, o biometano pode ser injetado na rede de gás natural, o que permite o seu transporte e utilização de forma largamente independente da localização da produção. Esta tenderá a
Para setores como cerâmica, vidro e cristalaria, o biometano surge como um vetor energético de aplicação imediata, permitindo substituir o gás natural e reduzir emissões sem comprometer processos produtivos. Para a REGA Energy, este gás renovável é não só uma solução clara para acelerar a transição energética como constitui uma oportunidade estratégica para estas indústrias.
fixar se junto a fontes de resíduos orgânicos, nomeadamente de origem agrícola, agroindustrial ou urbana, promovendo a valorização de setores e de recursos locais.
Na perspetiva da REGA Energy, esta combinação de compatibilidade tecnológica, flexibilidade de utilização e produção, e integração na infraestrutura existente, torna o biometano numa solução particularmente adequada e pronta para utilização por setores industriais com elevada intensidade de energia térmica e com grande dependência da utilização de energias fósseis.
Economia circular e valorização de recursos
Como afirmei, o modelo de produção de biometano baseia se na valorização de resíduos orgânicos, transformando efluentes agropecuários, resíduos agroindustriais e urbanos em energia renovável. Este processo não só reduz impactos ambientais associados à gestão de resíduos como cria valor económico adicional para outros setores económicos.
Um exemplo concreto é o projeto da REGA Energy em Sousel, atualmente em fase de licenciamento. Com um investimento superior a 40 milhões de euros, a unidade terá capacidade para processar cerca de 250 mil toneladas anuais de resíduos agropecuários, produzindo biometano para injeção na rede de gás. Paralelamente, o processo permitirá gerar fertilizantes orgânicos, que serão devolvidos ao setor agrícola, fechando um ciclo de economia circular.
Este tipo de projeto demonstra como o biometano pode simultaneamente contribuir para a descarbonização da indústria, a gestão eficiente de resíduos, a criação de valor no setor agropecuário, e o desenvolvimento regional, neste último caso através da criação de emprego e a dinamização da economia local, muitas vezes em zonas economicamente pouco dinâmicas do nosso país.
Aplicação industrial e casos concretos Do lado da utilização do biometano, a REGA Energy tem vindo a trabalhar em estreita colaboração com a indústria cerâmica portuguesa para acelerar a adoção de gases renováveis. Os acordos de fornecimento de biometano já celebrados com empresas como Primus Ceramics, CERTECA e Revigrés ilustram o reconhecimento crescente – por parte dos atores industriais – do potencial desta solução para substituir progressivamente o gás natural.
Estes são projetos que permitem reduzir emissões sem disrupção tecnológica, assegurando a continuidade dos processos industriais e protegendo a competitividade das empresas. E que, ao mesmo tempo, abrem caminho para a produção de produtos com menor pegada carbónica, mais alinhados com as exigências crescentes dos melhores mercados internacionais.
Num setor que emprega mais de 18 mil pessoas, gera cerca de 1.465 milhões de euros de volume de negócios e exporta para 162 mercados, a descarbonização não é apenas uma necessidade ambiental, mas pode também ser uma oportunidade
estratégica de negócio através da afirmação de produtos “Made in Portugal, Made Sustainable” no mercado internacional.
Competitividade e criação de valor
Esta oportunidade de negócio assenta na evidência crescente de que a sustentabilidade está a tornar se um fator decisivo de competitividade nos mercados internacionais. De acordo com o estudo “Oportunidade Industrial Verde em Portugal”, da NOVA SBE, a aposta estratégica na transição energética e na certificação ambiental pode permitir à indústria nacional reposicionar se em segmentos de maior valor acrescentado, gerando um impacto macroeconómico relevante, estimado num acréscimo de 0,8% do PIB (cerca de 9,6 mil milhões de euros) e na criação de cerca de 49 mil empregos.
O estudo demonstra ainda que os produtos com certificação ambiental são cada vez mais valorizados pelos mercados. A análise de dados de grandes retalhistas internacionais evidencia uma crescente disposição dos consumidores para pagar por sustentabilidade, desde que esta seja credível e verificável. Por exemplo, produtos com o selo “Climate Pledge Friendly” da Amazon registaram
aumentos médios de vendas de 13% nas semanas seguintes à certificação, enquanto produtos com incorporação de materiais reciclados podem alcançar valorizações superiores a 30%.
Estes resultados confirmam que a sustentabilidade pode deixar de ser apenas um custo e passar a ser um fator de diferenciação e criação de valor. Neste contexto, a capacidade de demonstrar, de forma rigorosa e certificada, a redução de emissões nos processos produtivos será determinante para reforçar a competitividade da indústria e aumentar a sua presença nos mercados mais exigentes.
Regulação e condições de mercado Sabemos que o desenvolvimento do mercado de biometano em Portugal depende ainda do continuado desenvolvimento de um enquadramento regulatório claro, estável e previsível. A definição de mecanismos como garantias de origem, certificação de sustentabilidade e metodologias de contabilização de emissões será determinante para esta evolução, com alguns passos legislativos importantes a serem dados ultimamente, até em função da crise energética
A descarbonização da indústria beneficiará com soluções compatíveis com os processos existentes e economicamente mais viáveis
induzida pelos conflitos no Médio Oriente. Neste contexto, a transposição da diretiva europeia RED III assume particular relevância. Em paralelo, será essencial garantir a articulação entre políticas públicas e investimento privado, assegurando as condições económicas e infraestruturais necessárias ao crescimento da produção e da utilização deste novo vetor energético.
Conclusão
Em suma, a descarbonização da indústria beneficiará com soluções compatíveis com os processos existentes e economicamente mais viáveis. O biometano responde a esse desafio, permitindo reduzir emissões sem disrupção e protegendo a competitividade das empresas. Ao mesmo tempo, valoriza recursos locais e promove a economia circular. Num contexto em que a sustentabilidade é cada vez mais valorizada pelos mercados, o biometano representa também uma oportunidade estratégica de negócio, permitindo diferenciar produtos e aceder a segmentos de maior valor acrescentado. Para que este potencial se concretize, será essencial garantir um enquadramento regulatório claro e condições que incentivem o investimento.
TERESA PONCE DE LEÃO PRESIDENTE DO LNEG LABORATÓRIO
NACIONAL DE ENERGIA E GEOLOGIA
Oimpacto da geopolítica
A energia tem um papel central na geopolítica global, não apenas como recurso económico, mas como instrumento de poder e influência. A crise energética desencadeada pela guerra na Ucrânia a que acresce a guerra no Médio Oriente tem exposto a vulnerabilidade estrutural da Europa face à dependência de importações de gás natural, evidenciando a necessidade de diversificar fontes e reforçar a produção doméstica. Neste novo paradigma, a transição energética deixou de ser apenas uma agenda climática para se afirmar como um eixo estratégico de soberania e resiliência. É neste contexto que o biometano ganha relevância.
O que é o Biometano?
Produzido a partir da purificação do biogás gerado pela digestão anaeróbia de resíduos orgânicos, o biometano constitui um gás renovável que pode ser injetado nas redes de gás existentes, funcionando como substituto direto do gás natural uma vez que a sua composição química CH4 é igual à do gás natural. Esta compatibilidade infraestrutural
A transição energética decorre num contexto de crescente tensão geopolítica, onde a segurança de abastecimento e a autonomia estratégica assumem um papel central. Neste enquadramento, o biometano emerge como uma solução multifuncional capaz de articular descarbonização, valorização de resíduos e reforço da soberania energética. Neste artigo procuramos sintetizar uma visão integrada do potencial, desafios e implicações do biometano onde a evidência demonstra que, apesar do elevado potencial técnico e dos benefícios sistémicos, o setor permanece sub-explorado devido a barreiras regulatórias, económicas e infraestruturais. A harmonização de normas, o reforço do enquadramento político e a integração com setores como a energia, a agricultura e os resíduos são condições essenciais para desbloquear o seu contributo. No caso português, o biometano representa uma oportunidade estratégica ainda por concretizar.
representa uma vantagem decisiva, permitindo acelerar a descarbonização com menores custos de adaptação. De acordo com a Agência Internacional de Energia, o biometano reúne características particularmente relevantes no atual sistema energético. É uma fonte local, armazenável e despachável, contribuindo simultaneamente para a flexibilidade do sistema e para a segurança de abastecimento.
Para além da dimensão energética, o biometano apresenta benefícios ambientais, económicos e de coesão territorial significativos. A sua produção permite capturar metano proveniente da decomposição de resíduos, evitando emissões de um gás com elevado potencial de aquecimento global. Em simultâneo, gera digestato, um subproduto rico em nutrientes como azoto, fósforo e potássio, que pode ser utilizado como fertilizante orgânico.
Num contexto europeu marcado pela forte dependência de fertilizantes importados e pela volatilidade dos seus preços — agravada pelas tensões geopolíticas e pela
ligação ao gás natural — o digestato assume uma relevância estratégica acrescida. Para além de reduzir a dependência externa, contribui para a saúde dos solos, melhora a retenção de água e reforça a sustentabilidade dos sistemas agrícolas. Esta valorização integrada de energia e nutrientes posiciona o biometano não apenas como solução energética, mas como elemento central de uma economia circular, articulando de forma eficaz os sectores da energia, agricultura e gestão de resíduos.
Limitações
As conclusões em reunião recente (Bruxelas, 8 de abril de 2026), do Grid Ready Forum identificam de forma clara algumas limitações. A coexistência de diferentes padrões de qualidade do gás na Europa constitui um entrave à criação de um mercado único de biometano, aumentando custos e dificultando economias de escala. Parâmetros como o teor de oxigénio ou o poder calorífico variam entre países, obrigando à adoção de soluções técnicas adicionais. Neste contexto, recomenda se a revisão destes limites com base em evidência
científica recente e a harmonização das normas europeias, incluindo a possível atualização da norma EN 16726.
Adicionalmente, a gestão das variações do poder calorífico surge como um desafio técnico relevante. Em vez de soluções tecnológicas dispendiosas, privilegia se uma abordagem mais económica e sistémica, envolvendo os agentes de mercado e promovendo maior eficiência operacional. A normalização de equipamentos de injeção é igualmente apontada como fator crítico para reduzir custos e acelerar o desenvolvimento do sector.
A dimensão regulatória assume, assim, um papel determinante. A experiência de países como a Dinamarca, França e Alemanha demonstra que a estabilidade de políticas públicas, a clareza regulatória e a integração com o sector agrícola são fatores decisivos para o sucesso. Nestes países, o biometano evoluiu de forma consistente, assumindo já um papel relevante no sistema energético. Em Portugal, o desenvolvimento tem sido mais lento, apesar do potencial existente.
Parte desta diferença resulta também de perceções erradas que continuam a marcar o debate. O biometano é frequentemente associado a custos elevados ou a uma relevância limitada, quando a sua competitividade melhora significativamente quando considerados os benefícios sistémicos, incluindo a redução de emissões, a valorização de resíduos e a criação de valor local. Acresce que a sua produção assenta predominantemente em resíduos, não competindo com a produção alimentar, e contribuindo diretamente para a segurança energética.
O potencial do biometano é, aliás, expressivo. Estimativas indicam que poderia representar uma parcela significativa do consumo global de gás natural, caso fossem criadas as condições adequadas para a sua exploração. No entanto, a concretização deste potencial depende de fatores como a disponibilidade de matéria prima, a proximidade a infraestruturas e, sobretudo, a existência de políticas públicas coerentes. Neste domínio, o planeamento estratégico revela se essencial. A utilização de ▶
Não é renovável. O biometano é produzido a partir de resíduos orgânicos (agrícolas, urbanos, industriais). É renovável porque integra o ciclo natural do carbono — ao contrário do gás fóssil. Além disso, pode ser carbono neutro ou até negativo, quando evita emissões de metano provenientes de resíduos.
Compete com a produção alimentar. O modelo dominante na Europa usa: resíduos agrícolas, estrumes e resíduos urbanos. Não depende de culturas dedicadas (como no passado com biocombustíveis de 1ª geração).
O potencial é irrelevante. Países como a Dinamarca já têm >40% do gás renovável na rede. A Comissão Europeia aponta para metas ambiciosas (REPowerEU). Em Portugal, o potencial é significativo, mas ainda subaproveitado.
É demasiado caro. O custo está a diminuir com escala. Evita custos externos (resíduos, emissões, importações energéticas). Quando integrado na economia circular, o biometano cria valor sistémico, não apenas energia.
Não contribui para a segurança energética. A produção é local, reduz dependência de importações e aproveita recursos nacionais. É um dos poucos vetores energéticos renováveis armazenáveis e despacháveis. ▶
É igual ao gás natural, logo não é verde. Quimicamente é semelhante ao gás natural, mas a origem não é fóssil e o ciclo de carbono é diferente de emissões líquidas. Pode usar a mesma infraestrutura, o que é uma vantagem estratégica.
O digestato é um resíduo problemático. O digestato pode ser: fertilizante orgânico substituto de fertilizantes químicos O problema não é técnico, é regulatório (FER – fim do estatuto de resíduo).
Não escala. Os exemplos da Alemanha, Dinamarca e França demonstram escala industrial. A diferença está na política pública e regulação. Portugal está atrasado por barreiras administrativas, não por falta de recurso.
Não é relevante para a descarbonização. O biometano é crítico para: sectores difíceis de electrificar, na gestão de resíduos e na redução de metano (GEE muito mais potente que CO2).
É apenas uma solução de nicho. Pode ter papel estrutural no sistema de energia, na agricultura, no contributo para a economia circular e na coesão territorial.
ferramentas de mapeamento e zonamento, integrando informação sobre recursos, redes e projetos, permite otimizar decisões de investimento e reduzir custos. Paralelamente, o investimento antecipatório em infraestruturas de rede pode acelerar significativamente a expansão do sector, sobretudo em regiões com elevado potencial.
O caso português
O caso português ilustra de forma clara esta tensão entre potencial e concretização. Apesar da abundância de recursos — incluindo resíduos agrícolas, efluentes pecuários e resíduos urbanos —, o sector encontra se ainda numa fase inicial. Nos últimos anos, tem se observado um reforço da atenção política, impulsionado pelo enquadramento europeu e pela necessidade de reduzir a dependência energética externa. Contudo, persistem entraves relevantes, nomeadamente a complexidade dos processos de licenciamento, a indefinição do estatuto do digestato e a falta de articulação entre diferentes áreas de política pública.
É neste contexto que o GAC PAB criado pelo Despacho n.º 1604/2025, de 4 de fevereiro, como estrutura de governação responsável por assegurar a coordenação e monitorização da implementação do Plano de Ação para o Biometano em Portugal, assume um papel central. Enquanto estrutura de coordenação do Plano de Ação para o Biometano, este grupo assegura a articulação entre os sectores da energia, agricultura, ambiente e resíduos, promovendo uma abordagem integrada. Para além de monitorizar a implementação das medidas, identificar bloqueios e propor soluções, o GAC PAB contribui para alinhar os actores do sector, stakeholders, reduzir incerteza regulatória e apoiar a tomada de decisão com base em evidência. A sua função enquanto interface com o enquadramento europeu reforça ainda a capacidade de Portugal se posicionar de forma competitiva no desenvolvimento do mercado de gases renováveis.
No âmbito do GAC PAB, instrumentos técnicos e digitais assumem um papel cada vez mais relevante. O Portal do Biometano e o Atlas do Biometano, desenvolvidos pelo LNEG, constituem ferramentas fundamentais de suporte à decisão,
permitindo a identificação espacial do potencial de produção, a articulação com infraestruturas existentes e a redução do risco associado ao investimento. Ao disponibilizar informação integrada sobre recursos, localização e viabilidade, estes instrumentos contribuem para maior transparência de mercado, melhor planeamento e aceleração do desenvolvimento de projetos. Ainda assim, apesar destes avanços, a ausência de escala e de um enquadramento plenamente operacional continua a limitar o arranque efetivo do sector.
Conclusão
Portugal encontra se, assim, numa fase decisiva. Dispõe dos recursos e do enquadramento estratégico necessário, mas enfrenta o desafio de transformar potencial em realidade. A clarificação regulatória, a criação de incentivos adequados e a coordenação institucional serão determinantes para esse processo. Num mundo cada vez mais marcado por tensões geopolíticas e competição por recursos, o biometano afirma se como uma solução estratégica. Mais do que uma alternativa energética, representa um instrumento de soberania, sustentabilidade e desenvolvimento territorial. A sua concretização dependerá da capacidade de alinhar políticas, harmonizar regulamentos e mobilizar investimento, criando as condições para que desempenhe um papel estruturante na transição energética ao colmatar as dificuldades resultantes da falta de articulação entre diferentes áreas de política pública, criar um enquadramento claro para a valorização do digestato como fertilizante, cuja ausência limita o fecho do ciclo económico do biometano, reduzindo a viabilidade de muitos projetos e desperdiçando um dos seus principais benefícios sistémicos.
O biometano não é apenas uma energia — é uma solução integrada de resíduos, clima e segurança energética.
REFERÊNCIAS
• International Energy Agency, Outlook for Biogas and Biomethane – A global geospatial assessment, 2025.
• Grid Ready Forum, Conclusions – 2nd Grid Ready Forum, Bruxelas, 2026.
• “Da geopolítica da energia ao biometano: a vantagem estratégica dos recursos locais”, documento interno AdP.
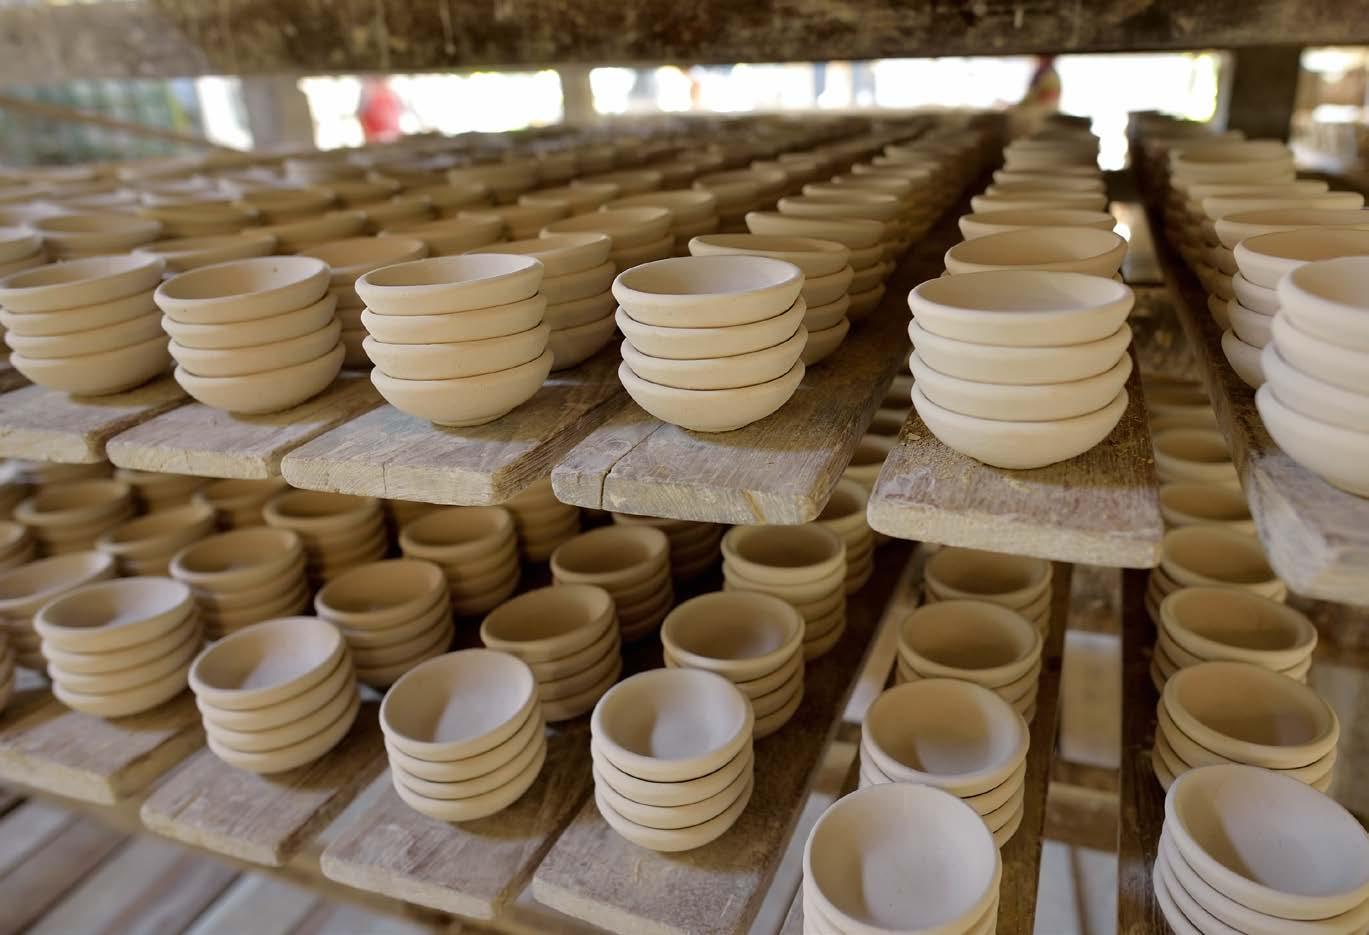
Espectrómetro de fluorescência de raios-X com dispersão de comprimento de onda.
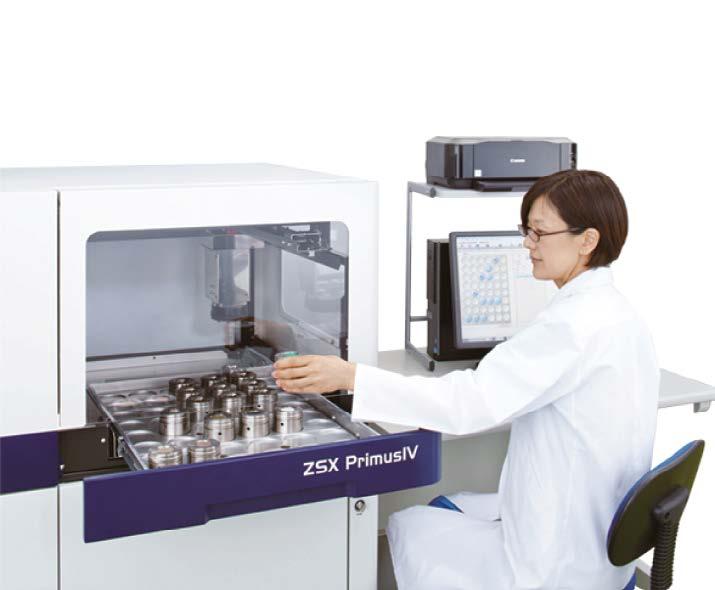
Performance excecional com baixa manutenção graças à geometria ótica invertida, única no mercado, que evita a contaminação da ampola de raios-X e dos detetores.
CECÍLIA MEIRELES
SECRETÁRIA GERAL EXECUTIVA DA ATIC ASSOCIAÇÃO PORTUGUESA DE CIMENTO
AIndústria de Cimento é fundamental para a economia nacional e europeia, responsável pela produção da matéria prima (cimento) indispensável para o betão, um dos bens mais consumidos no mundo. Neste sentido, o cimento é imprescindível
• 6 fábricas de cimento
• Produção de mais de 5,5 Mt de cimento por ano
• Mais de 60% da produção abastece o mercado interno
• Cerca de 5.000 empregos diretos e indiretos
• Mais de 270 M€ já investidos em medidas e iniciativas climáticas e em Investigação, Desenvolvimento e Inovação entre 2005 e 2022
• Por cada euro de valor acrescentado na fileira de cimento e betão são gerados cerca de 3 euros na economia
em infraestruturas essenciais como estradas, pontes, caminhos de ferro, portos, hospitais, saneamento e energias renováveis, não tendo sido ainda descoberto nenhum material tão duradouro nem que permita que as estruturas durem várias dezenas de anos, superando o aço e a madeira em termos de resistência a catástrofes.
No entanto, a indústria é também uma grande emissora de CO2, estando o cimento entre os 3 principais emissores industriais, juntamente com o aço e os químicos. O setor é responsável por cerca de 6% a 8% das emissões totais de CO2 a nível global. Em Portugal, o cimento e outros sectores hard to abate representam cerca de 8% do total de emissões de CO2.
Por isso, a Descarbonização foi assumida pela Indústria do Cimento como um objetivo central, que tem transformado toda a produção.
Tendo a UE estabelecido metas ambiciosas para reduzir as emissões de gases com efeito estufa (GEE) em 55% até 2030 e para se tornar o primeiro continente neutro em carbono até 2050, conforme estabelecido na Lei Europeia do Clima, o setor enfrenta a difícil tarefa de alinhar a sua produção com as metas climáticas da UE, e em simultâneo, manter se competitivo num ambiente de negócios global cada vez mais exigente.
O longo caminho a percorrer, plasmado no relatório “Net Zero by 2050: A Roadmap for the Global Energy Sector” da Agência Internacional de Energia, traduz se na necessidade das emissões da produção de cimento diminuírem em cerca de 95% entre 2020 e 2050 para que as ambições globais de mitigação das mudanças climáticas sejam cumpridas. Esta tarefa torna se ainda mais exigente quando uma parcela significativa dessas emissões é inerente ao processo de produção do cimento, em resultado da calcinação do calcário para a produção do clínquer, que liberta CO2 durante o
processo (cerca de 60% das emissões são emissões de processo). Além dessas emissões de processo, outras emissões resultam da utilização de energia proveniente da combustão de combustíveis.
Assim sendo, impõem se mudanças fundamentais no processo de produção de cimento e um senso de urgência ainda maior. Devido à longa vida útil dos ativos de capital da indústria cimenteira, 2050 está a apenas um ciclo de investimento de distância, tendo as decisões de investimento já tomadas e/ou em curso de ser tomadas
A Indústria Cimenteira nacional reduziu as suas emissões de CO2 desde 1990 em mais de 14% devido a melhorias na eficiência térmica da produção, promoção de produtos com cada vez menor utilização do clínquer, substituição de combustíveis fósseis por combustíveis alternativos, derivados de resíduos e com biomassa (cerca de 40% da Energia Total, e em algumas fábricas já mais de 50%) e por via do reaproveitamento de matérias primas secundárias – contribuição para a economia circular.
Até 2050, o objetivo do setor é o de alcançar a neutralidade carbónica ao longo da cadeia de valor. Decorrem estudos ao nível da captura e utilização do carbono, considerados projetos essenciais para o setor ser bem sucedido nas metas definidas no que respeita à sustentabilidade.
A Indústria está, por isso, também focada em novas tecnologias que podem reduzir ainda mais as emissões de carbono e até dar lhe novos usos.
de estar alinhadas com as metas climáticas da UE para que a indústria evite o risco da obsolescência dos seus ativos ou de emissões de CO2 irrecuperáveis para além de 2050.
O setor de cimento está atualmente a explorar diferentes estratégias para reduzir as suas emissões de CO2. Modificações contínuas nos processos, ganhos de eficiência, maior circularidade e a transição de combustíveis fósseis para fontes de energia com baixa emissão de CO2 já estão a permitir a mitigação do CO2.
Embora a indústria cimenteira já tenha otimizado amplamente a eficiência térmica de seu processo produtivo e esteja atualmente empenhada em diversificar as suas fontes de energia, priorizando a substituição de combustíveis fósseis por combustíveis alternativos e bioenergia neutra em carbono, a Captura e Armazenamento de Carbono (CCS) e a Captura e Utilização de Carbono (CCU) são opções inevitáveis para lidar com as emissões do setor. Estão a ser realizados investimentos significativos para impulsionar o desenvolvimento tecnológico rumo à fase de demonstração, para além de estar em curso investigação para o desenvolvimento de alternativas ao padrão atual da indústria. Estão também a ser desenvolvidos esforços contínuos para a produção de cimento Portland por meio de caminhos alternativos e para a produção de alternativas ao cimento Portland.
Neste contexto, a Indústria Cimenteira nacional não pode deixar de considerar oportuno o Plano de Ação para o Biometano 2024 2040 (PAB), aprovado pela Resolução do Conselho de Ministros n.º 41/2024 de 15 de março de 2024. Este poderá ser alavanca
para a promoção e posterior consolidação de mercados para os combustíveis renováveis, nos quais se inclui o biometano, por forma a melhor garantir o alinhamento das políticas, objetivos e metas já estabelecidos com o novo contexto internacional e comunitário e que exige uma trajetória exequível rumo à descarbonização, sem, contudo, descurar a promoção do crescimento económico e a competitividade do país. Como mencionado anteriormente, a produção e o consumo de energias renováveis assumem aqui um papel vital, em especial, no que respeita à descarbonização da indústria e também no setor dos transportes, enquanto se promove a economia circular e a valorização dos resíduos. No entanto, o caso da utilização industrial do biometano deverá ser objeto de uma análise mais aprofundada, mais precisamente na ótica do seu contributo para a descarbonização.
Este cenário, como identificado na recente revisão do PNEC 2030, exigirá uma ação conjunta em áreas como a diversificação de fontes de energia, o incremento das energias renováveis, o desenvolvimento das interligações energéticas, a eficiência energética, o incentivo à investigação e inovação, à promoção de processos, produtos e serviços de baixo carbono, entre outras.
Ao nível do setor cimenteiro, prevê se que ocorra a eletrificação crescente de parte do processo produtivo, com maior uso de biomassa e conjugação com outras formas de energia renovável. Parte da energia elétrica renovável poderá ser direcionada para a produção de hidrogénio verde e outros combustíveis renováveis de origem não biológica, bem como de certos ▶
• Eficiência energética. Aumentar a eficiência dos fornos de clínquer
• Mudança de combustível. Substituição do gás natural por eletricidade/H2 verde
• Renováveis. Fornecimento de energia
• totalmente renovável
• Circularidade. Reutilizar resíduos de construção e demolição ou substitutos de clínquer
• Substituição de clínquer. Reduzir clínquer com mistura de materiais cimentícios suplementares (SCMs)
• Novos cimentos. Geopolímeros, bio cimento, cimentos de calcário/ argilas calcinadas
• Produção alternativa. Utilização de fornos de reduzida intensidade carbónica/eletrificação parcial
• CCS. Captura e armazenamento de carbono
• CCU. Captura e utilização de carbono (ex: combustíveis/químicos)
• Mineralização de CO2. SCMs com injeção de CO2 para betão near zero ou net negativo.
produtos químicos a serem usados como matéria prima pela indústria.
A utilização circular do carbono acaba por se tornar incontornável, não só para descarbonizar o sector do cimento, mas também para apoiar os esforços de descarbonização de outros sectores, como o dos combustíveis ou dos produtos químicos. O CO2 capturado graças às tecnologias CCS e CCU também pode ser utilizado na produção de combustíveis sintéticos (e fuels) através da mistura com hidrogénio verde (para além de feedstock para a Indústria química na fabricação de vários produtos). A utilização de CO2 em combustíveis sintéticos proporcionará reduções significativas de emissões − estes combustíveis, em particular, continuarão a ser decisivos para a mitigação climática a curto e médio prazo, contribuindo para a redução significativa das emissões de CO2, permitindo a descarbonização de setores com maiores dificuldades para reduzir as suas emissões (e.g. Aviação, Transporte Marítimo), e reduzindo a dependência de combustíveis fósseis. Este contributo é, aliás, reconhecido pela própria UE através de políticas que procuram aumentar a participação de combustíveis de carbono reciclado na aviação ao longo do tempo. De qualquer forma, é fundamental a criação de um quadro regulatório para o tratamento dos diferentes tipos e utilizações de CO2, a sua contabilização e avaliação de vida útil do seu armazenamento.
Por sua vez, a tecnologia power to methane (PtM), enquanto tecnologia de conversão de energia elétrica renovável em energia
A Indústria Cimenteira pretende maximizar a redução das emissões de CO2 através de tecnologias existentes enquanto se desenvolvem as tecnologias mais disruptivas (e.g. CCS, CCU, H2). As tecnologias de CCS e CCU são fulcrais para o setor poder reduzir as suas emissões de CO2, muito em particular as emissões de processo. Dada a inevitabilidade deste tipo de emissões, estas devem ser expressamente reconhecidas e priorizadas em termos de políticas públicas. Neste âmbito, tecnologias como a power to methane (PtM), deverão ser destacadas para a produção de biometano, oferecendo uma resposta ao desafio global da descarbonização, em particular quando a fonte de CO2 utilizado procede dos grandes setores emissores, como a indústria, sendo expectável o acelerar do desenvolvimento desta tecnologia nos próximos anos.
química usando CO2 e H2O, possibilita a interligação da rede elétrica a diversos setores onde o metano é necessário, como a indústria, o setor doméstico e a mobilidade. Efetivamente, o aproveitamento e produção de gases de origem renovável,
incluindo o biometano, pode contribuir para a descarbonização dos consumos, na mobilidade (sobretudo transporte rodoviário pesado de passageiros e mercadorias e transporte marítimo).
Os projetos de metanação devem, contudo, ser estudados com o operador nacional dos sistemas de transporte de energia (eletricidade e gás natural) e com a indústria de refinaria no sentido de avaliar investimentos conjuntos com vista à injeção controlada de um mix “calibrado” de hidrogénio/metano na rede de gás natural nacional existente e a sua interligação com a rede integrada de pipelines da União Europeia.
No que respeita à necessária infraestrutura de produção e de distribuição de biometano, é de destacar a necessidade de que, independentemente do plano de atualização e desenvolvimento de uma nova infraestrutura, este deve ter em conta o potencial de produção de biometano em articulação com outros investimentos previstos (por exemplo, para o hidrogénio, CCS, CCU, …) de maneira a não constituir um travão ao necessário e expedito desenvolvimento de novos projetos.
Por fim, e não menos importante, é fulcral atender às especificidades dos diferentes setores e desenhar medidas de apoio à transição para os setores mais intensivos em energia, como a Indústria Cimenteira, no que concerne aos desafios que enfrentam para uma real e competitiva transformação que vá ao encontro das necessidades presentes e futuras do país.

ANA CALHÔA
SECRETÁRIA GERAL DA ASSOCIAÇÃO DE BIOENERGIA AVANÇADA (ABA)
Atransição energética é um dos desafios mais urgentes da atualidade, exigindo soluções que conciliem a descarbonização com a segurança do abastecimento e a valorização de recursos endógenos. À luz dos mais recentes acontecimentos a nível global − desde a escalada do conflito no Médio Oriente, às pressões tarifárias impostas pelos Estados Unidos sobre matérias primas importadas, passando pelas próprias intempéries associadas às depressões meteorológicas que afetaram o país nos primeiros meses do ano − torna se evidente a urgência de reforçar a matriz energética com soluções que promovam maior autonomia, resiliência e soberania energética nacional.
A bioenergia avançada, líquida e gasosa, assume aqui um papel crucial, ao substituir diretamente as fontes fósseis nas infraestruturas sem necessidade de investimento adicional. Dados recentes do LNEG indicam nos que, em 2023, os biocombustíveis produzidos a partir de resíduos e outras matérias primas avançadas contribuíram de forma significativa para o balanço energético nacional, permitindo reduzir em 88,2% as emissões de CO₂ por
tonelada e substituir 67,6% do equivalente em toneladas de petróleo no consumo energético do país. Significa isto que a bioenergia avançada se tem afirmado, cada vez mais, como uma solução consolidada e estrutural, que serve a mobilidade, mas também a indústria e o consumo doméstico.
Portugal dispõe de uma capacidade significativa de produção de biocombustíveis, embora ainda esteja aquém do seu pleno aproveitamento – segundo dados recentes do LNEG, apenas utiliza 40% da capacidade de produção. Atualmente, a produção foca se maioritariamente em soluções mais económicas e rentáveis, como o FAME e o co HVO, que podem ser incorporadas no diesel fóssil utilizando refinarias convencionais, sem necessidade de investimentos adicionais.
No entanto, para que se consiga falar plenamente em soberania energética, é fundamental investir igualmente em outras soluções avançadas, como, por exemplo, o biometano, que assume um papel central na promoção de maior autonomia e segurança energética, reduzindo a exposição do país a flutuações externas e choques energéticos.
O biometano assume se como um vetor crucial para a substituição progressiva do gás natural. É um biocombustível gasoso, derivado do biogás, que pode ser utilizado na indústria e nos setores doméstico e dos transportes. Produzido através da purificação do biogás capturado na digestão de matéria orgânica, como resíduos urbanos e agrícolas que outrora seriam desperdiçados nos aterros, o biometano é um possível substituto para o gás natural, permitindo a redução da dependência energética a nível nacional e europeu e das emissões de gases de efeito estufa (GEE), e a promoção da economia circular.
É, por isso, uma solução estratégica e imediata, que pode ser produzida e
armazenada localmente, além de totalmente compatível com as infraestruturas de gás existentes, não exigindo qualquer alteração tecnológica do lado do consumidor final.
A produção e consumo de biometano revela um potencial significativo para o desenvolvimento de setores estratégicos, assim como para o desenvolvimento de regiões e economias locais, devido ao co produto gerado (o digerido), que pode ser utilizado como fertilizante orgânico, beneficiando também a agricultura.
Num contexto em que os custos com fertilizantes sintéticos também têm aumentado significativamente devido à crise energética, o digerido pode ser utilizado como biofertilizante de elevada qualidade, reduzindo a dependência externa de químicos importados e fechando também o ciclo da economia circular e agricultura nacional.
Diferente de outras fontes que exigem uma eletrificação total da economia, o biometano permite uma transição gradual e eficiente, aproveitando o investimento já realizado em redes de transporte e distribuição. Também o biometano pode ter uma atuação em três esferas cruciais: na indústria, na mobilidade (em especial no transporte de mercadorias) e no setor residencial.
Na indústria, assume se como fundamental para processos que exigem altas temperaturas, garantindo a continuidade da eficiência térmica. Já na mobilidade, soluções como o bio CNG (gás natural comprimido renovável) e o bio LNG (gás natural liquefeito renovável) surgem como as únicas alternativas maduras e economicamente competitivas para reduzir drasticamente as emissões em longas distâncias. Na esfera doméstica, permite que as famílias utilizem energia limpa sem necessidade de substituir caldeiras ou outras infraestruturas dispendiosas.
No entanto, embora se trate de uma solução com impacto significativo na descarbonização do país, importa sublinhar que ainda existe um longo caminho a percorrer em matéria de investimento e inovação no setor. A nível europeu, têm se registado avanços expressivos, com o relatório estatístico de 2025 da European Biogas Association a apontar para um investimento global na ordem dos 28 mil milhões de euros por parte dos Estados Membros. Países como a Espanha têm assumido um papel particularmente ativo, posicionando se para captar cerca de 4,8 mil milhões de euros deste montante.
Em termos de produção, estão já em marcha várias iniciativas focadas na valorização de subprodutos agroindustriais e outros resíduos. Destaco, por exemplo, os projetos da Capwatt, em Aljustrel, Santarém e Monforte, que permitirão produzir 185,2 GWh/ano em conjunto, bem como o projeto da REGAALENTEJO, em Sousel, com capacidade de 165 GWh/ano. Outros projetos anunciados por empresas como a Mota Engil, a Goldenergy com a Axpo e a Prio Bio contribuirão para reforçar esta solução estratégica.
Porém, para que Portugal não fique para trás nesta ambição, torna se essencial transformar a visão e as diretrizes do Plano de Ação do Biometano em metas concretas, mensuráveis e acompanhadas de mecanismos efetivos de investimento. A produção europeia já atingiu cerca de 232 TWh e Portugal, apesar de ser um mercado emergente com elevado potencial, necessita de avançar rapidamente na criação de um enquadramento regulatório estável e previsível. A elevada procura é evidente: só em 2024, segundo o relatório anual da
Associação de Bioenergia Avançada, as importações de biometano aumentaram 196%, o que reflete um mercado claramente em expansão e com procura crescente por esta fonte de energia, que a produção nacional ainda não consegue satisfazer.
No que diz respeito às metas e ambições estabelecidas pelo Plano de Ação do Biometano, este define uma estratégia estruturada em duas fases e um eixo transversal, com o objetivo de substituir 9% do consumo de gás natural em Portugal até 2030 e cerca de 19% até 2040. A primeira fase, a decorrer de 2024 a 2040 tem como objetivo implementar um mercado interno de biometano, onde ocorrerá a criação de uma cadeia de valor para o biometano em Portugal.
A segunda fase, a decorrer de 2026 2040 tem como objetivo a consolidação do mercado de biometano, reforçando e consolidando o mercado nacional, mostrando como prioridades escalar a produção de biometano, desenvolver e criar cadeias de valor a nível regional e reforçar a investigação e inovação. Por fim, o eixo transversal tem como objetivo garantir a sustentabilidade do setor em todas as suas dimensões, quer seja social, ambiental ou económica, promovendo a articulação entre os diferentes agentes da cadeia de valor e assegurando a robustez e maturidade da fileira em Portugal.
É evidente que o Plano de Ação para o Biometano é uma das medidas que veio dar à bioenergia a força necessária para vingar em Portugal e na Europa. Mas, para tal, precisamos de continuar a apostar no biometano, sem descurar as restantes alternativas.
Olhando para o cenário europeu, percebemos que a produção de biometano já está bastante desenvolvida, portanto o principal desafio que se estende perante nós é aproximar Portugal dos restantes países. Devemos manter as perspectivas positivas, especialmente considerando as imensas possibilidades de evolução que existem no setor. Só com mecanismos de apoio e incentivos fiscais que proporcionem estabilidade aos investidores e operadores é que conseguiremos garantir uma transição mais justa, equilibrada e eficaz.
Primeiramente, por meio de um quadro jurídico claro, estável e transparente, que estabeleça um percurso regulatório bem definido para o desenvolvimento de projetos, desde a fase de licenciamento até à sua concretização operacional.
Este enquadramento deve reduzir a incerteza, simplificar procedimentos e promover maior celeridade administrativa, criando condições reais para o investimento e para a escalabilidade do setor. Depois é importante reforçar a lógica de complementaridade entre soluções, valorizando um mix energético com todas as soluções disponíveis, garantindo que nenhuma solução é excluída e que todas contribuem, de forma articulada, para a soberania energética.
É imprescindível desenvolver e utilizar a bioenergia como um todo, e essa é a missão da Associação de Bioenergia Avançada − ABA. Em conjunto com os nossos associados, pretendemos combater a grande dependência energética de Portugal em relação à Europa, promovendo a criação de condições para transformar a indústria energética nacional e contribuir para uma economia descarbonizada.
PEDRO OLIVEIRA SISTEMAS DE GESTÃO E MELHORIA CTCV
Acrescente pressão económica alia se a uma exigência regulatória impulsionada pelo Acordo de Paris, que visa limitar o aquecimento global a 1,5 °C e acelerar as políticas de descarbonização. Na União Europeia, o Pacto Ecológico Europeu e o Objetivo 55 traduzem este compromisso em metas vinculativas, fixando uma redução mínima de 55% das emissões até 2030 face a 1990. A revisão da Diretiva de Eficiência Energética e a introdução de novos instrumentos de reporte, como a Diretiva de Reporte Corporativo de Sustentabilidade, CSRD, representam marcos regulatórios que impõem às organizações obrigações concretas em matéria de gestão e divulgação do desempenho energético.
Neste cenário, a energia deixa de ser encarada como um mero custo operacional para assumir a condição de variável estratégica, cuja gestão eficiente pode constituir um fator diferenciador de competitividade.
A energia como fator de competitividade
A competitividade das organizações, sobretudo no setor industrial, está intrinsecamente ligada à capacidade de gerir eficientemente os seus recursos energéticos.
Historicamente percecionada como custo inevitável associado à produção, a energia assumiu nas últimas décadas estatuto de variável estratégica na gestão organizacional. No contexto global, marcado pela volatilidade dos preços energéticos, agravado por tensões geopolíticas e crises de abastecimento recentes, combinado com metas climáticas ambiciosas estabelecidas nos Objetivos de Desenvolvimento Sustentável da ONU, colocam as organizações perante um dilema imperativo: como conciliar eficiência económica com responsabilidade ambiental num contexto de transição energética acelerada.
Num mercado globalizado e crescentemente regulado, as empresas que conseguem reduzir a sua intensidade energética — a quantidade de energia consumida por unidade de produto ou serviço — obtêm vantagens competitivas tangíveis, traduzidas em custos unitários mais baixos, margens operacionais mais robustas e maior resiliência face à flutuação dos preços da energia.
No contexto português, a relevância económica da gestão energética é particularmente acentuada em setores como a indústria transformadora, a agroindústria e o setor extrativo, onde a energia constitui uma fração expressiva da estrutura de custos. A capacidade de monitorizar, planear e otimizar o consumo energético traduz se não apenas em poupanças diretas, mas também na libertação de recursos para investimento em inovação, qualificação e internacionalização.
Enquadramento normativo europeu e português
O quadro regulatório europeu e português em matéria de energia e clima constitui um dos motores fundamentais da transição energética das organizações. A aceleração legislativa das últimas décadas reflete a urgência de dar resposta aos compromissos climáticos internacionais e de criar condições de mercado que incentivem investimentos em eficiência energética e fontes renováveis.
A Diretiva (UE) 2023/1791, de 13 de setembro de 2023, relativa à eficiência energética, representa o instrumento central deste enquadramento. Entre as suas disposições mais relevantes, destacam se os novos limiares obrigatórios em matéria de gestão de energia: as organizações com consumo anual superior a 10 TJ devem realizar auditorias energéticas periódicas, enquanto as que ultrapassam 85 TJ ficam obrigadas a implementar um sistema de gestão de energia certificado, preferencialmente de acordo com a norma ISO 50001. Esta Diretiva traduz uma mudança de paradigma, ao transformar a gestão de energia de uma boa prática voluntária em uma exigência legal vinculativa, sujeita a sanções em caso de incumprimento.
Complementarmente, a Diretiva (UE) 2022/2464, relativa ao reporte de sustentabilidade das empresas − denominada Corporate Sustainability Reporting Directive (CSRD) − introduz um novo modelo de transparência e uniformização no relato empresarial. Em vigor desde 2024, a CSRD alarga o universo de empresas obrigadas a reportar informação de sustentabilidade e estabelece um conjunto de normas harmonizadas de divulgação de indicadores ambientais, sociais e de governação − ESG. No domínio energético, a Diretiva impõe a divulgação detalhada do consumo e da intensidade energética, bem como das
emissões de gases com efeito de estufa nos âmbitos 1, 2 e 3, abrangendo respetivamente as emissões diretas, as indiretas associadas à energia adquirida e as indiretas ao longo da cadeia de valor. A exigência de dados fiáveis, auditáveis e comparáveis reforça a necessidade de dispor de sistemas de gestão de energia estruturados e credíveis. Estima se que cerca de 70% das grandes empresas europeias já integrem critérios ESG nas suas decisões de investimento, tendência que a CSRD deverá aprofundar de forma significativa.
Em Portugal, o enquadramento legal da eficiência energética e das energias renováveis resulta essencialmente da transposição das diretivas europeias, complementado por instrumentos de política pública nacionais. O Decreto Lei n.º 68 A/2015 define o regime jurídico da eficiência energética, impondo a realização de auditorias periódicas às empresas não PME com consumo anual superior a 250 tep, sob a supervisão da Direção Geral de Energia e Geologia. Já o Decreto Lei n.º 162/2019 constitui um marco na democratização do acesso à produção descentralizada de energia renovável, permitindo a consumidores, empresas e comunidades participarem ativamente na transição energética.
Por sua vez, o Plano Nacional de Energia e Clima 2030, PNEC 2030, atualizado pela Resolução do Conselho de Ministros n.º 149/2024, define os objetivos estratégicos nacionais para o período 2021/2030, em matéria de redução de emissões, aumento da quota de energias renováveis e reforço da eficiência energética, alinhados com a meta de neutralidade carbónica até 2050. Esta atualização reflete o compromisso de ajustar as trajetórias de descarbonização nacional às novas ambições europeias e de acelerar a transformação energética do tecido económico português.
Este conjunto normativo reforça o papel dos sistemas de gestão de energia certificados como instrumentos essenciais para assegurar o cumprimento legal, melhorar o desempenho energético e sustentar a descarbonização do tecido económico nacional.
A Norma ISO 50001 - Sistemas de Gestão de Energia
A norma ISO 50001:2018 constitui o referencial internacional de referência para o estabelecimento, implementação, manutenção e melhoria contínua de Sistemas de Gestão de Energia (SGE), assegurando uma abordagem estruturada à eficiência energética nas organizações. Aplicável a qualquer setor ou dimensão empresarial, constitui um instrumento estratégico para otimizar o uso de energia e integrar a gestão energética nos processos de decisão. De acordo com o ISO Survey 2024, estavam registados 38.482 certificados ISO 50001 a nível mundial, refletindo a consolidação progressiva desta norma como prática de referência global.
O ciclo PDCA como motor de melhoria contínua
A norma ISO 50001 estabelece o ciclo PDCA (Plan Do Check Act) como princípio estruturante do Sistema de Gestão de Energia, adotando o como mecanismo de melhoria contínua e sistemática do desempenho energético. Este modelo assenta numa abordagem iterativa, em que o planeamento, a execução, a verificação e a ação corretiva se interligam de forma coerente, promovendo um processo evolutivo de gestão orientado para resultados mensuráveis e sustentáveis. ▶
A energia deixa de ser encarada como um mero custo operacional para assumir a condição de variável estratégica
O ciclo tem início com uma análise detalhada do perfil energético da organização, baseada numa revisão energética abrangente que permite identificar os usos significativos de energia (USE), definir a linha de base de quantificação energética e selecionar indicadores de desempenho energético adequados às características operacionais e estratégicas da entidade. Estes elementos constituem o suporte técnico para o estabelecimento de objetivos, metas e planos de ação, concebidos de modo a direcionar os esforços de melhoria e a otimizar o uso da energia.
Segue se a fase de operacionalização, em que os planos de ação são implementados através de medidas de natureza técnica, organizacional e comportamental. Estas podem envolver intervenções como a substituição ou modernização de equipamentos, o reforço do isolamento térmico, a implementação de sistemas de gestão técnica centralizada, a otimização de processos operacionais ou a promoção de práticas de consumo eficiente mediante formação e sensibilização dos colaboradores. O êxito das ações depende da articulação entre comunicação, competência e responsabilização dentro da estrutura da organização.
As atividades seguintes centram se na monitorização, medição e análise do desempenho energético, garantindo que os resultados obtidos são comparados com os objetivos e metas estabelecidos. Este processo é complementado pela realização de auditorias internas e pela revisão pela gestão, que proporcionam uma visão crítica e fundamentada sobre a eficácia do SGE e sobre a necessidade de correções ou melhorias.
Com base nas conclusões dessas avaliações, são definidas e executadas ações corretivas, preventivas e de melhoria, que integram as lições aprendidas e alimentam o reinício do ciclo PDCA. A aplicação contínua deste modelo confere ao SGE um carácter dinâmico e autorregulador, assegurando que a gestão de energia evolui em conformidade com as exigências normativas, o progresso tecnológico e os objetivos estratégicos da organização.
Estratégias de implementação para a melhoria do desempenho energético A melhoria do desempenho energético das organizações assenta em três pilares fundamentais: o diagnóstico energético, a gestão da informação e a transformação da cultura organizacional.
O diagnóstico energético constitui o ponto de partida indispensável para qualquer estratégia de melhoria do desempenho energético. A auditoria energética — obrigatória para empresas não PME com consumo superior a 250 tep/ano, nos termos do Decreto Lei n.º 68 A/2015 — visa caracterizar a estrutura de consumos da organização, identificar os usos significativos de energia (USE), avaliar o estado dos equipamentos e sistemas consumidores e quantificar o potencial de poupança associado a diferentes medidas de melhoria.
A fiabilidade do diagnóstico depende da recolha e análise rigorosa de dados históricos, medições no local, desagregação dos consumos por uso final (iluminação, climatização, processos produtivos, transportes internos, entre outros) e elaboração de balanços energéticos. Neste contexto, os sistemas de monitorização e telecontagem assumem um papel central, assegurando dados fiáveis e granulares que suportam uma gestão energética baseada em evidência.
A gestão da informação energética, suportada por plataformas digitais de monitorização e análise, constitui uma condição necessária para a tomada de decisão informada. Estas plataformas permitem a visualização em tempo real dos consumos, a geração de relatórios automatizados, a deteção de desvios face aos perfis esperados e a avaliação do retorno dos investimentos em eficiência energética. A passagem de uma gestão reativa — baseada na análise retrospetiva das faturas — para uma gestão proativa — baseada em dados em tempo real e análise preditiva — constitui uma transformação organizacional de elevado impacto.
Contudo, a dimensão técnica e infraestrutural, por si só, é insuficiente sem uma gestão comportamental eficaz e uma cultura
organizacional orientada para a eficiência. A implementação de estratégias comportamentais deve incluir ações de sensibilização e comunicação interna, formação técnica dirigida a operadores e gestores de instalações, integração de critérios de eficiência em procedimentos operacionais e criação de mecanismos de incentivo e reconhecimento. O envolvimento da gestão de topo é determinante para legitimar o compromisso energético, devendo ser assegurados a definição de equipas responsáveis, a atribuição de responsabilidades claras e a comunicação constante dos resultados obtidos.
A articulação entre as dimensões técnica e comportamental constitui a abordagem mais eficaz para a maximização do desempenho energético. A experiência demonstra que organizações que complementam os investimentos tecnológicos com programas de sensibilização e formação tendem a superar consistentemente as metas de poupança energética estabelecidas, criando um ambiente propício à inovação e à identificação de novas oportunidades de melhoria por parte dos próprios colaboradores.
Benefícios da implementação de um SGE
A implementação de um Sistema de Gestão de Energia estruturado, preferencialmente certificado segundo a norma ISO 50001, proporciona um conjunto abrangente de benefícios que justificam o investimento em recursos humanos, técnicos e financeiros necessários à sua adoção. Estes benefícios podem ser categorizados em quatro dimensões principais: económica, operacional, ambiental e estratégico reputacional.
Na dimensão económica, os benefícios são diretos e mensuráveis. A redução dos consumos energéticos traduz se numa diminuição proporcional da fatura energética, com poupanças típicas entre 10% e 20% nos primeiros cinco anos de implementação. Para organizações com consumos energéticos significativos, estas poupanças representam valores absolutos substanciais que contribuem para a melhoria das margens operacionais e da competitividade. A previsibilidade acrescida dos custos
energéticos, proporcionada pela monitorização sistemática e pela definição de metas, facilita o planeamento financeiro e a gestão orçamental. Adicionalmente, o acesso a condições de financiamento mais favoráveis, num contexto em que a banca integra progressivamente critérios ESG na avaliação de risco de crédito, constituem benefícios económicos indiretos de relevância crescente.
Na dimensão operacional, o SGE proporciona uma melhoria da fiabilidade e da eficiência dos equipamentos e sistemas técnicos, resultante de práticas de monitorização e manutenção mais estruturadas. A identificação precoce de anomalias de consumo permite antecipar falhas de equipamentos e otimizar os intervalos de manutenção, reduzindo os tempos de paragem não programados e os custos de manutenção corretiva. A normalização dos procedimentos operacionais e a formação contínua dos colaboradores contribuem para uma operação mais consistente e eficiente.
Na dimensão ambiental, os benefícios decorrem diretamente da redução do consumo de energia e da consequente diminuição das emissões de gases com efeito de estufa. A implementação de um SGE constitui, assim, um contributo concreto e quantificável para os compromissos de descarbonização da organização e para as metas nacionais e europeias em matéria de clima e energia. O SGE facilita igualmente o reporte ambiental exigido pela CSRD e por outros instrumentos de divulgação, ao assegurar a disponibilidade de dados fiáveis e sistematizados sobre consumos e emissões.
Na dimensão estratégica e reputacional, a certificação ISO 50001 funciona como um sinal de credibilidade perante clientes, investidores, reguladores e demais partes
interessadas, demonstrando o compromisso da organização com a sustentabilidade e a eficiência na utilização dos recursos. Num mercado em que os critérios ESG assumem peso crescente nas decisões de compra e investimento, a certificação pode constituir um diferenciador competitivo relevante, facilitando o acesso a cadeias de valor globais que exigem evidências de gestão ambiental e energética.
Importa ainda salientar que os benefícios enumerados tendem a reforçar se mutuamente, gerando um ciclo virtuoso: a redução de custos energéticos liberta recursos para novos investimentos em eficiência; a melhoria do desempenho ambiental fortalece a reputação institucional, atraindo clientes e investidores com sensibilidade ESG; a melhoria operacional reduz riscos e aumenta a resiliência perante choques externos. Este efeito multiplicador justifica que a gestão da energia seja encarada não como um centro de custo, mas como um vetor de criação de valor transversal à organização.
Para o tecido industrial português a adoção de Sistemas de Gestão de Energia representa não apenas uma obrigação regulatória, mas sobretudo uma oportunidade estratégica de diferenciação competitiva. A integração da gestão energética com outros sistemas de gestão, aliada à crescente disponibilidade de tecnologias digitais de monitorização e análise, potencia sinergias que maximizam o retorno dos investimentos e aceleram a transição para modelos de operação mais sustentáveis.
Perspetivando o futuro, a aceleração da transição energética, a evolução tecnológica e o endurecimento regulatório previsíveis sugerem que as organizações que investirem proativamente na melhoria do seu desempenho energético estarão melhor posicionadas para enfrentar os desafios e aproveitar as oportunidades que se avizinham. A gestão da energia como vetor estratégico não é, portanto, uma opção, mas uma necessidade incontornável para qualquer organização que aspire à sustentabilidade e à competitividade no longo prazo.
A. T. FONSECA
Há muito tempo usados como sensores de temperatura, os termopares continuam a ser amplamente utilizados nos processos cerâmicos industriais. Sendo a temperatura uma variável crítica nestes processos, qualquer erro cometido na sua escolha e montagem, ou qualquer falha na calibração e no uso, traduzem-se em desperdícios de energia e de materiais que causam impactos ambientais evitáveis. Esta nota técnica discute os fundamentos científicos que estão na base do funcionamento dos termopares, incluindo os princípios termoelétricos, as grandezas envolvidas e as limitações destes sensores, constituindo o enquadramento indispensável para uma utilização correta e tecnicamente informada em processos cerâmicos.
DEMAC UA DEPARTAMENTO DE ENGENHARIA DE MATERIAIS E CERÂMICA DA UNIVERSIDADE DE AVEIRO
Introdução
O setor cerâmico encontra se hoje numa encruzilhada, caraterizada por fortes pressões de natureza energética, ambiental e económica, consequência direta da sua elevada dependência dos combustíveis fósseis. A instabilidade dos preços da energia, associada às pressões sociais e políticas para reduzir as emissões de gases com efeito de estufa (GEE), colocam em risco a competitividade das empresas.
Face ao panorama atual, muito dificilmente será possível à indústria cerâmica poder vir a dispor de alternativas energéticas renováveis em quantidade suficiente para cumprir integralmente as metas fixadas pela UE para 2030 1,4. Perante este cenário, a via mais imediata e de eficácia garantida passa por continuar a investir na eficiência energética, em particular na otimização do funcionamento dos sistemas térmicos das unidades industriais, o que permitirá alinhar o setor cerâmico com os compromissos da UE.
Nas unidades de produção cerâmica, o grosso do consumo térmico centra se na secagem e cozedura. O sucesso de ambas as operações depende do rigor no controlo da temperatura, sendo a potência térmica a principal variável de regulação. A precisão no controlo da temperatura é por isso decisiva, não só para reduzir os custos energéticos e as emissões, mas também para garantir a qualidade dos produtos. Isso exige medições fiáveis, suportadas por sensores de temperatura de resposta consistente e reprodutível 5,6. Os termopares continuam a ser reconhecidos pela indústria cerâmica como os dispositivos mais capazes de satisfazer estes objetivos.
Nas secções seguintes, apresentam se os princípios que explicam o seu funcionamento.
2. Termoeletricidade: Efeitos de Seebeck, de Peltier e de Thomson. Força Eletromotriz de um Termopar
Os efeitos termoelétricos − de Seebeck, de Peltier e de Thomson − descrevem a interconversão entre energia térmica e energia elétrica em condutores e explicam o funcionamento dos termopares. Descobertos no século XIX pelo físico alemão Thomas Seebeck, os termopares continuam a ser relevantes em aplicações modernas, como sensores de temperatura, refrigeração termoelétrica e geração de energia em ambientes extremos 7,10 .
De seguida, analisam se com mais detalhe os três efeitos termoelétricos, estabelecendo se as suas inter relações segundo a teoria de Kelvin.
Considere se os condutores metálicos A e B, de natureza diferente e ligados entre si nas junções M e N para formar o termopar A B, esquematicamente representado na Figura 1
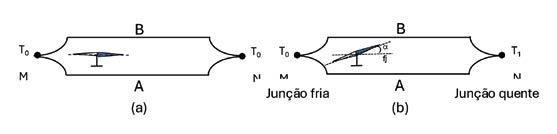
1: Termopar A–B, com junções M e N a temperaturas iguais (a) e a temperaturas diferentes (b). Na situação (a), não há desvio da agulha magnética e não há corrente elétrica; na situação (b), é gerada uma corrente elétrica que provoca o desvio da agulha.
Quando as junções M e N estão à mesma temperatura T₀ (Figura 1 a), a agulha magnética colocada na vizinhança do circuito não se desvia da sua posição de equilíbrio inicial. Isto significa que não circula corrente elétrica no circuito.
Mas se a junção N for aquecida para a temperatura T₁ e M se mantiver a T₀, surge no circuito uma força eletromotriz (f.e.m.)
que origina uma corrente elétrica que, por sua vez, gera um campo magnético que provoca o desvio da agulha (Figura 1 b). Invertendo a temperatura das junções, o desvio da agulha é oposto ao anterior (fenómeno reversível).
A f.e.m. acima referida tem origem na diferença de temperatura entre as duas junções e o seu valor resulta da contribuição cumulativa dos três efeitos termoelétricos mencionados: o efeito de Seebeck, que dá origem a uma f.e.m. quando existe um gradiente de temperatura ao longo dos seus condutores; o efeito de Peltier, associado ao calor absorvido ou libertado nas junções, devido à passagem de corrente, o que altera a sua temperatura (não confundir com o efeito de Joule!) e também a f.e.m. gerada pelo efeito de Seebeck; finalmente, o efeito de Thomson dá origem à absorção ou libertação de calor ao longo de um condutor sujeito a um gradiente de temperatura e em que há circulação de corrente.
A contribuição de cada um destes efeitos para a f.e.m. do termopar A B em circuito fechado (isto é, com circulação de corrente através dos condutores e das junções) é representada por:
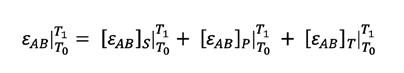
Em que:

f.e.m. do termopar A B, com a junção fria a T0 (K) e a quente a T1(K), (V);
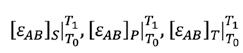
f.e.m. de Seebeck, (V), de Peltier (V) e de Thomson (V), respetivamente.
Se as temperaturas das junções for T0 (junção fria) e T1 (junção quente), cada uma das parcelas do segundo membro da equação (1) é definida do seguinte modo:
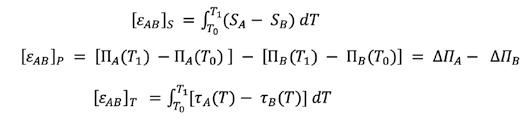
Então, substituindo em (1):
Nesta equação:

f.e.m. do termopar A B, com a junção fria a T0 e a quente a T1, (V);
T Temperatura absoluta, (K).
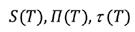
Coeficientes de Seebeck (V/K), de Peltier (V) e de Thomson (V/K) dos metais A e B do termopar, respetivamente.
A equação (5) representa a f.e.m. total do termopar A–B em circuito fechado, incorporando as contribuições de Seebeck, de Peltier e de Thomson.
No caso do circuito aberto, isto é, quando nele não circular corrente, como acontece quando a f.e.m. é medida com um multímetro de elevada impedância, os efeitos de Peltier e de Thomson são nulos, uma vez que não há circulação de corrente no circuito.
Mas, o facto de existir um gradiente de temperatura nos condutores faz com que os seus coeficientes de Seebeck sejam afetados pela temperatura, como mostra a segunda relação de Kelvin, que relaciona os coeficientes de Thomson e de Seebeck:
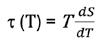
(6)
Portanto, a f.e.m. do termopar, se medida em circuito aberto, representa apenas a contribuição de Seebeck, ou seja: (7)
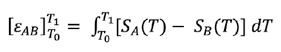
Na prática, o integral da diferença dos coeficientes de Seebeck não pode ser resolvido analiticamente sem conhecer a dependência de S da temperatura. Para isso, recorre se a tabelas normalizadas e a aproximações polinomiais. A Figura 2 mostra, a título de exemplo, a curva normalizada do termopar tipo S (Pt–Pt10%Rh), de acordo com a norma IEC 60584 1, a qual se ajusta bem a um polinómio de terceiro grau.
Em síntese:
• Num circuito fechado, com as junções do termopar a temperaturas diferentes, os três efeitos termoelétricos estão simultaneamente presentes;
• Num circuito aberto, os efeitos de Peltier e de Thomson são nulos, e a única contribuição para a f.e.m do termopar é devida ao efeito de Seebeck. ▶
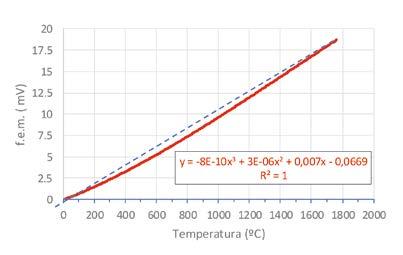
2: Representação gráfica da f.e.m. (mV) de um termopar do tipo S (Pt-Pt10%Rh), de acordo com a norma IEC 60584-1. A equação representativa da curva de f.e.m. ajusta-se bem a uma equação do terceiro grau em T.
3. Diagrama Termoelétrico e Inversão Termoelétrica
Como se viu, a capacidade de um termopar gerar uma f.e.m. depende da combinação de materiais utilizados, das temperaturas das junções e da diferença entre elas. A representação gráfica desta relação, através dos chamados diagramas termoelétricos, permite prever com precisão o comportamento dos termopares, sendo também essencial para compreender fenómenos como a inversão termoelétrica.
3.1 Diagrama Termoelétrico
A f.e.m. produzida por qualquer termopar pode ser estimada a partir do diagrama termoelétrico proposto por Tait em 1871, como o que se mostra na Figura 3.
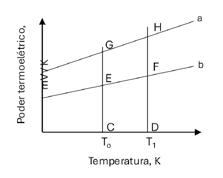
Neste diagrama, a linha termoelétrica de um metal representa a derivada da f.e.m. em relação à temperatura, ou seja, o seu poder termoelétrico (eixo das ordenadas) em função da temperatura (eixo das abcissas), relativamente a um metal padrão. O chumbo é geralmente escolhido como padrão, pois apresenta um efeito de Thomson desprezável.
A ordenada é tomada como positiva se para uma pequena diferença de temperatura a corrente flui do chumbo para o metal na junção quente (chumbo negativo e metal positivo). Se as linhas a e b da Figura 3 representarem as linhas termoelétricas dos metais A e B, então a f.e.m. do circuito formado pelos dois metais, quando as junções se encontram às temperaturas T0 e T1, é representada pela área do trapézio GEFH, calculada como:
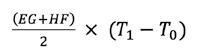
3.2 Inversão Termoelétrica
Na Figura 4, mostram se as linhas termoelétricas de vários metais nobres e comuns. Observa se, por exemplo, que as linhas do cobre (Cu) e do ferro (Fe) se cruzam a 275 °C. Que significado físico tem este facto?
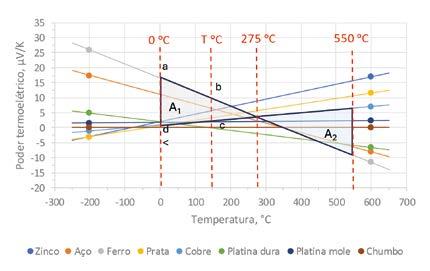
Para um termopar Cu–Fe com junção fria abaixo de 275 °C, o aumento da temperatura da junção quente inicialmente provoca um aumento da f.e.m., representada pela área do trapézio (abcd), no caso da junção fria se encontrar a 0 °C. Ao atingir os 275 °C, a f.e.m. é representada pela área do triângulo A1. Acima dessa temperatura, a f.e.m. começa a diminuir. Quando a temperatura média das duas junções for 275 °C, as áreas dos triângulos A1 e A2 são iguais e a f.e.m. total anula se — foi atingida a temperatura neutra do termopar Cu–Fe. Ultrapassada esta temperatura, a f.e.m. inverte se e os eletrões passam a fluir do ferro para o cobre na junção quente e o seu valor absoluto volta a aumentar.
Portanto, ao selecionar os metais de um termopar para determinada gama de operação, é necessário garantir que as suas curvas termoelétricas não se cruzam dentro desse intervalo. Caso contrário, ocorrerá ambiguidade, pois existem dois valores distintos de temperatura que geram a mesma f.e.m..
A escolha dos metais A e B também deve visar a maximização da f.e.m. para uma dada diferença de temperatura (T1−T0). A sensibilidade do par A–B exprime se pelo coeficiente termoelétrico relativo αAB definido por:
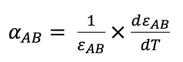
Assim, são preferíveis pares com maior coeficiente termoelétrico relativo. Mas há outros imperativos que limitam a escolha: os domínios de temperaturas em que os metais permanecem sólidos, sem transformações alotrópicas e com fraco coeficiente de difusão, assim como o comportamento dos metais em atmosferas oxidantes ou redutoras.
No ponto seguinte são abordadas duas leis que são particularmente importantes na montagem e medição da temperatura com termopares: a lei da adição da f.e.m. e a lei dos metais intermédios.
4. Lei da Adição das f.e.m. Termoelétricas
4.1 Lei das Temperaturas Intermédias
(9)
A f.e.m. de um termopar A B, com junções às temperaturas T0 e T1, é igual à soma da f.e.m. de dois termopares dos mesmos metais, um com as junções a T0 e T2 (temperatura intermédia) e o outro com as junções a T2 e T1: (10)
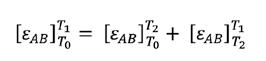
Esta lei é particularmente útil para corrigir a f.e.m., quando a temperatura de referência é diferente da usada na calibração do termopar, o que é corrente nas aplicações industriais.
Como exemplo, considere se um termopar tipo K (Cromel–Alumel), em conformidade com as normas EN 60584 1:2013 e ASTM E230:2017:
• Se a junção fria estiver a 0 °C e o multímetro indicar 43,21 mV, a temperatura medida é 1050 °C.
• Se a junção fria estiver a 20 °C e a leitura for ainda 43,21 mV, a f.e.m. corrigida será 43,21 + 0,80 = 44,00 mV, correspondente a 1071 °C.
A parcela 0,80 mV é a f.e.m. de um termopar tipo K entre 0 °C e 20 °C. Como a sua sensibilidade é aproximadamente constante (cerca de 40 μV/K) no intervalo de temperatura de utilização, é válido corrigir a temperatura adicionando 20 °C ao valor tabelado.
Contudo, para um termopar tipo S (Pt–Pt10%Rh), a regra anterior deixa de ser válida. Se a f.e.m. for 9,59 mV e a junção fria estiver a 0 °C, a temperatura é 1000 °C. Se a junção fria se encontrar a 20 °C e a leitura se mantiver igual a 9,59 mV, a correção deve ser feita em termos de f.e.m.: 9,59 + 0,11 = 9,70 mV, correspondente a 1010 °C. Neste termopar, 0,11 mV é a f.e.m. quando junção fria se encontra a 0 °C e a quente a 20 °C.
No último caso, seria cometido um erro significativo caso se adicionasse 20 °C à leitura inicial. Isso porque o tipo S tem sensibilidade variável: 5–7 μV/K no intervalo 0–50 °C e 11–12 μV/K no intervalo 1000–1050 °C, ou seja, cerca de 2 vezes maior que a primeira.
Resumindo:
• Em termopares com sensibilidade praticamente constante, como são os do tipo K, pode se corrigir diretamente a temperatura.
• Em termopares com sensibilidade variável, como são os do tipo S, a correção deve ser feita com base na f.e.m. e de acordo com a tabela de calibração.
4.2 Lei dos Metais Intermédios
Num termopar A–B, a f.e.m. permanece inalterada se uma ou as duas junções forem abertas e substituídas por novas, através da introdução de um terceiro metal C, desde que todas se mantenham às temperaturas originais, como se mostra na Figura 5.
Montagem 1 (m1) Montagem 2 (m2)
Então,
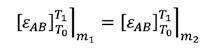
Em que os novos símbolos têm o seguinte significado :

c.q.d. (13)
f.e.m. do termopar A B montado segundo o esquema m1, (V);
f.e.m. do termopar A B montado segundo o esquema m2, (V);
T2 – Temperatura dos contactos a1 e a2, (K);
M – Multímetro.
Esta é a lei que suporta a solução de construir a junção quente do termopar A B por fusão de um torcido feito com os dois condutores do termopar, ou a montagem usada nas células da Análise Térmica Diferencial (ATD).
Estas leis são a base das estratégias práticas de ligação, compensação e extensão abordadas nas secções seguintes, essenciais para a utilização correta dos termopares em ambientes cerâmicos industriais.
NOTA EDITORIAL: NESTA PARTE 1, FORAM APRESENTADOS OS FUNDAMENTOS FÍSICOS QUE ESTÃO NA BASE DO FUNCIONAMENTO DOS TERMOPARES, COM ÊNFASE NOS PRINCÍPIOS TERMOELÉTRICOS, NAS GRANDEZAS ENVOLVIDAS E NAS LIMITAÇÕES DESTES SENSORES DE TEMPERATURA. ESTES CONCEITOS CONSTITUEM O ENQUADRAMENTO INDISPENSÁVEL PARA UMA UTILIZAÇÃO CORRETA E TECNICAMENTE INFORMADA DOS TERMOPARES EM AMBIENTES CERÂMICOS.
NA PARTE 2 DO ARTIGO SERÃO ABORDADOS OS CRITÉRIOS DE SELEÇÃO DOS DIFERENTES TIPOS DE TERMOPARES, ASSIM COMO OS ASPETOS MAIS PRÁTICOS DA MONTAGEM, PROTEÇÃO, INSTALAÇÃO E ESTRATÉGIAS DE OTIMIZAÇÃO, COM INCIDÊNCIA ESPECÍFICA EM PROCESSOS CERÂMICOS INDUSTRIAIS.
BIBLIOGRAFIA
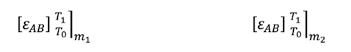
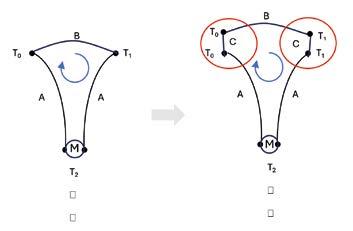
5 – Lei dos metais intermédios: se as junções originais de um termopar de condutores A e B forem destruídas e cada uma delas for substituída por duas novas, intercalando um novo metal C, se as novas junções permanecerem às mesmas temperaturas iniciais, as f.e.m. das duas montagens são iguais.
Se circular corrente elétrica (circuito de baixa impedância), e considerando o sentido da circulação indicado na figura 5, a f.e.m. da montagem 1 é dada pela equação seguinte:
(11)
1. União Europeia. (2023). Diretiva (UE) 2023/1791 do Parlamento Europeu e do Conselho, de 13 de setembro de 2023, relativa à eficiência energética e que altera o Regulamento (UE) 2023/955. Jornal Oficial da União Europeia, L 231, 1–105. https://eur-lex.europa.eu/eli/dir/2023/1791/oj
2. Oliveira, A.B.. https://eco.sapo.pt/2025/01/21/co.sapo.pt/2025/01/21/
3. Lombardi, P., Chestney, N., & Alkousaa, R. (2025, July 23). Green hydrogen retreat poses threat to emissions targets. Reuters. Updated July 24, 2025. https://www.reuters.com/sustainability/ climate-energy/green-hydrogen-retreat-poses-threat-emissions-targets-2025-07-23/ 4. https://cerameunie.eu/media/lyzl1djx/ecd-2025-press-release-final.pdf
5. Morris, A.S., & Langari, R.. Measurement and Instrumentation: Theory and Application (2nd ed.). Academic Press (2015).
6. Holman, J. P. . Heat Transfer (10th ed.). McGraw-Hill, New York (2010).
7. Childs, P. R. N..Practical Temperature Measurement. Butterworth-Heinemann. Oxford (2001).
8. Bentley, J. P. Principles of Measurment Systems (4th ed.).Harlow, UK: Pearson Education Limited (2005).
9. ASTM International. ASTM E230/E230M–17: Standard Specification for Temperature–Electromotive Force (EMF) Tables for Standardized Thermocouples. West Conshohocken, PA: ASTM International. (2017). https://doi.org/10.1520/E0230_E0230M-17
Para a montagem 2, uma vez que : (12)
10. Chr Gerthsen e H.O. Knesser. Physic. Ein Lehrbuch Zum Gebrauch (10 th ed.). Berlin (1970). Edição portuguesa: Física. Tradução A. Armando Inocêncio. Ed. Fundação Caloust Gulbenkian. Lisboa (1973).
A Toyota Caetano Portugal anunciou o lançamento da nova geração Toyota Traigo80, empilhadores elétricos concebidos para aplicações pesadas, onde potência, eficiência e controlo são fatores críticos. Desenvolvidos para ambientes exigentes, tanto interiores como exteriores, estes modelos combinam desempenho robusto com operação silenciosa e zero emissões, respondendo às crescentes exigências de sustentabilidade e produtividade.
A nova série Traigo80 está disponível em cinco versões com bateria de 80V, cobrindo capacidades de 3,5 a 5,0 toneladas. Com chassis compactos e robustos, estes equipamentos foram projetados para tarefas exigentes, garantindo estabilidade e segurança mesmo em operações de elevada intensidade. Os modelos incluem centros de carga de 500 mm e 600 mm, fundamentais para uma movimentação eficiente e segura.
Ideais para setores como a produção industrial e logística de alta rotação, destacam se pela capacidade de manusear múltiplas paletes e operar continuamente com elevada fiabilidade. A possibilidade de escolher entre baterias de iões de lítio, chumbo ácido ou célula de combustível permite adaptar o equipamento a diferentes necessidades operacionais, desde utilizações ocasionais a aplicações intensivas em frotas.
Equipado com bateria de 80V, o Traigo80 oferece um equilíbrio entre consumo energético reduzido e elevado desempenho. Para operações mais exigentes, a versão de Alto Desempenho com bateria de 90V introduz melhorias significativas, incluindo motor com proteção IP54 contra poeiras e água, maior binário, velocidade de deslocação até 20 km/h e aumento da velocidade de elevação até 30%.
Este upgrade traduz se numa maior eficiência em rampas e ambientes exteriores, bem como numa poupança de energia até 12% face a gerações anteriores, garantindo maior autonomia e produtividade ao longo do dia.
A Universidade NOVA de Lisboa, através do Instituto de Nanoestruturas, Nanomodelação e Nanofabricação (i3N NOVA FCT), inaugurou em Macau o Laboratório Conjunto Sino Português de Optoeletrónica, uma iniciativa pioneira que reforça a cooperação científica entre Portugal e a China.
Esta nova infraestrutura resulta da parceria entre o i3N NOVA FCT e o Instituto de Ciências e Engenharia de Materiais da Universidade de Ciência e Tecnologia de Macau (MUST), reunindo equipas de investigação especializadas em optoeletrónica, nanotecnologia e materiais avançados. O objetivo é desenvolver soluções inovadoras em áreas estratégicas como energia sustentável, ecrãs de última geração e dispositivos inteligentes.
Para Elvira Fortunato, professora do Departamento de Ciência dos Materiais e investigadora do CENIMAT NOVA FCT, uma das principais responsáveis pelo projeto, Macau é “um local naturalmente privilegiado para a colaboração entre Oriente e Ocidente, com grande potencial para gerar conhecimento e inovação de impacto global”.
O novo laboratório representa o culminar de vários anos de colaboração entre a NOVA FCT e a MUST, formalizada em 2025 através de um novo acordo de cooperação apoiado pelo Governo de Macau. O projeto conta também com financiamento do Fundo para o Desenvolvimento das Ciências e da Tecnologia da Região Administrativa Especial de Macau.
Rodrigo Martins, coordenador do i3N NOVA FCT e presidente da Academia Europeia de Ciências, destacou que este passo “reforça a presença da Universidade NOVA de Lisboa na vanguarda internacional da investigação em materiais funcionais e tecnologias sustentáveis”, referindo ainda a existência de outros projetos de colaboração em curso entre as duas instituições.
Com esta iniciativa, a NOVA FCT “consolida o seu papel de liderança na investigação avançada e na promoção do diálogo científico entre continentes, contribuindo para o desenvolvimento de tecnologias com impacto global”.
Desenvolvido pela FEUP Faculdade de Engenharia da Universidade do Porto, em parceria com a Barbosa World Brass, o projeto recyBRASS aposta no design avançado de materiais para criar ligas sustentáveis de alto desempenho e está a desenvolver uma nova geração de ligas de latão sem chumbo de alta maquinabilidade capazes de integrar mais de 95% de material proveniente de sucata, um valor muito acima das práticas habituais do setor e que representa um avanço significativo na economia circular aplicada à metalurgia. A solução procura responder a um dos maiores desafios técnicos do setor.
Embora a utilização de sucata na produção de latão seja comum, a indústria trabalha maioritariamente com percentagens entre 80% e 90%. Atingir valores superiores a 90% é difícil devido à variabilidade química e às impurezas presentes na matéria prima secundária. A eliminação do chumbo torna o desafio ainda mais complexo, não só porque este elemento melhora a maquinabilidade e ajuda a compensar flutuações na composição, mas também porque o chumbo está presente em grande parte das sucatas de cobre, pelo que a sua proibição põe em causa a atual economia circular do setor. A combinação de elevada reciclagem com a ausência de chumbo coloca o recyBRASS num patamar de inovação que se distingue claramente do que é atualmente praticado a nível nacional.
A intervenção da Faculdade de Engenharia da Universidade do Porto (FEUP) tem sido determinante para viabilizar este avanço. A equipa recorre a ferramentas de modelação termodinâmica e simulação microestrutural que permitem prever o comportamento das novas composições antes da sua produção industrial, reduzindo incertezas e acelerando o desenvolvimento.
A combinação de modelação termodinâmica com o fabrico aditivo, mais concretamente a tecnologia DED, permite uma triagem de alto rendimento das ligas mais promissoras. Paralelamente, a FEUP assegura a caracterização avançada das ligas, utilizando técnicas como microscopia eletrónica, difração de raios X e desenvolvendo uma nova metodologia de ensaio de resistência à deszincificação, essenciais para validar o desempenho das ligas em condições reais de utilização.
A operação é financiada pela Agência Nacional de Inovação (ANI) no âmbito do Portugal 2030, com um orçamento global aprovado de 1,43 milhões de euros, e é liderada pela Barbosa World Brass (ASBW), única produtora nacional de barra e lingote de latão. A FEUP assegura a componente científica do projeto, contribuindo com investigação avançada em design de ligas, caracterização de materiais e definição de metodologias que permitem estabilizar composições produzidas com níveis excecionais de sucata.
RECER TEM NOVA BIBLIOTECA BIM
PARA PAVIMENTOS E REVESTIMENTOS CERÂMICOS
A RECER já tem disponível no seu website uma biblioteca Building Information Modeling (BIM) de pavimentos e revestimentos cerâmicos para download direto, desenvolvida para apoiar os profissionais nas fases de projeto, medição e especificação técnica.
Atualmente, a metodologia BIM assume um papel cada vez mais relevante na arquitetura e na construção. Neste contexto, permite integrar informação visual e técnica num único modelo digital, facilitando a tomada de decisão ao longo do processo de projeto.
Segundo a empresa, os objetos BIM disponibilizados permitem avaliar e validar soluções cerâmicas ao longo do desenvolvimento do projeto, assegurando coerência entre o modelo digital, a especificação e a aplicação em obra. A utilização da biblioteca BIM traduz se em vantagens práticas como: otimização do tempo de projeto, eliminando a necessidade de modelação manual de produtos; quantificação automática de áreas e quantidades, facilitando orçamentos e reduzindo desperdícios; acesso direto a informação técnica relevante no modelo, como formato, acabamento, resistência ao deslizamento, absorção de água e classificação PEI; melhor coordenação entre arquitetura, engenharia e construção, apoiando a preparação de cadernos de encargos; e validação antecipada de opções estéticas e funcionais, reduzindo alterações em fase de obra.
Os ficheiros foram desenvolvidos em Revit e disponibilizados com compatibilidade via IFC, permitindo a integração em diferentes workflows e softwares BIM utilizados por profissionais do setor. Os objetos apresentam um nível de desenvolvimento LOD 300, adequado às fases de projeto e especificação. Ou seja, incluem informação suficiente para medições, estimativas de custos e coordenação interdisciplinar.
Com data marcada para 5 a 7 de maio, na cidade alemã de Estugarda, a SurfaceTechnology Germany constitui uma das principais feiras internacionais dedicadas à tecnologia de superfícies, reunindo empresas e especialistas de toda a cadeia de valor, desde galvanização e revestimentos até nanotecnologia, limpeza industrial e soluções ambientais.
Com cerca de 240 expositores, oriundos de 16 países, e mais de 4.000 visitantes profissionais previstos, o certame representa uma boa oportunidade para empresas portuguesas se posicionarem no centro da inovação industrial europeia.
A QUÍMICOS NO SETOR CERÂMICO
De acordo com uma informação do Instituto de Ciência e Inovação em Engenharia Mecânica e Engenharia Industrial – INEGI, está a ser criado um novo sistema para monitorizar em tempo real a qualidade do ar na indústria cerâmica, respondendo a um problema de longa data do sector: a elevada exposição profissional a poeiras com sílica cristalina, compostos orgânicos voláteis e outros poluentes com riscos significativos para a saúde.
Este sistema, que será testado na Vista Alegre e na MOTA II, emite alertas quando os níveis de agentes químicos excedem os valores recomendados, permitindo uma rápida resposta a eventos de risco, a implementação de estratégias de mitigação mais eficazes e o aumento da segurança no trabalho.
"Os trabalhadores do setor cerâmico estão expostos a poeiras finas e outros agentes químicos. É o caso da sílica cristalina, cuja exposição pode aumentar significativamente o risco de desenvolvimento de doenças graves como a silicose e o cancro do pulmão. Em etapas específicas do processo produtivo – como o acabamento – podem ainda libertar se compostos orgânicos voláteis prejudiciais à saúde”, explica Marta Gabriel, responsável pelo projeto no INEGI.
PROJETO BIOGREEN LNG
De acordo com a Agência Lusa, o projeto BioGreen LNG, a instalar na Herdade do Marmelo, em Ferreira do Alentejo, já conta com financiamento aprovado no âmbito do Plano de Recuperação e Resiliência (PRR) e com conformidade ambiental atribuída pela Agência Portuguesa do Ambiente (APA) e pela Comissão de Coordenação e Desenvolvimento Regional (CCDR) do Alentejo. Promovido por um consórcio constituído pelas empresas Capwatt e Nutrifarms, o projeto representa um investimento de 25 milhões de euros e encontra se atualmente em consulta pública no âmbito do processo de avaliação de impacte ambiental.
A nova unidade de produção de biometano deverá produzir cerca de 67,2 GWh por ano, um volume equivalente a quatro vezes o consumo de gás de toda a região do Baixo Alentejo, sendo suficiente para abastecer cidades como Évora e Beja. O biometano produzido, 100% renovável e com características idênticas ao gás natural, poderá ser injetado diretamente na rede nacional. A unidade utilizará resíduos agrícolas e pecuários locais, promovendo a economia circular, a valorização ambiental destes resíduos, a redução do uso de fertilizantes químicos e contribuindo para a transição energética e uma agricultura mais sustentável na região.
Até agora, a avaliação destes riscos e da qualidade do ar baseava se sobretudo em medições pontuais, pouco representativas destes ambientes industriais. Era, por isso, necessária uma abordagem contínua, que permita uma resposta rápida a eventos de risco. O INEGI está a trabalhar para colmatar esta necessidade, apostando num novo sistema capaz de identificar, de forma célere, picos de exposição e permitir uma gestão de riscos ocupacionais contínua e baseada em dados.
A solução em estudo substitui modelos reativos por uma abordagem contínua, digital e proativa, totalmente alinhada com os princípios de Indústria 5.0. Além do aumento da segurança no trabalho, a tecnologia poderá apoiar processos de descarbonização e de transição energética, garantindo que a adoção de novos equipamentos ou métodos não compromete a saúde dos trabalhadores.
7

O Grupo MCS® é constituído por um conjunto de empresas que operam na área mineira da extração e processamento de matérias-primas cerâmicas multiminerais. Oferecendo mais do que matérias-primas e pastas cerâmicas, o Grupo MCS® está comprometido com os princípios de extração responsável e sustentável, fornecendo “Minerais para a Vida”. O nosso sucesso é construído com base na inovação, I&D e parcerias colaborativas para superar os desafios do setor.