Fianzas El Roble, S.A.
Informe de Calificación
Calificación
Escala Nacional
Fortaleza Financiera de Seguros de Largo Plazo AA(gtm)
Perspectiva Estable
Resumen Financiero
Fianzas El Roble, S.A. (GTQ miles)
Factores Clave de la Calificación
Calificación por Soporte: La calificación se sustenta únicamente en un enfoque de grupo, con base en el cual Fitch Ratings considera a Fianzas El Roble, S.A. (Fianzas El Roble) como fundamental dentro de la operación de Seguros El Roble, S.A. (El Roble, ‘AA(gtm)’) Según la metodología de la agencia, el perfil de riesgo de la empresa está correlacionado íntimamente con el de El Roble, dado que complementa la oferta de seguros de este último. La agencia estima que tanto Corporación BI, al que pertenece la aseguradora, como El Roble mantienen interés amplio para proveer soporte a Fianzas El Roble, si fuese requerido.
Siniestralidad Neta/PDR (%) 39.9 39.9 Índice Combinado (%) 49.6 51.6
Activos Líquidos/ (Reservas + Obligaciones con Asegurados) (%)
PDR: primas devengadas retenidas
Fuente: Fianzas El Roble
Informes Relacionados
Perspectivas 2016: Sector Asegurador Centroamericano (Enero 21, 2016).
Banco Industrial (Junio 1, 2016).
Analistas
María José Arango +503 2516-6620 mariajose.arango@fitchratings.com
Milena Carrizosa + 571-3075180 milena.carrizosa@fitchratings.com
Capital Adecuado: La rentabilidad de la cartera suscrita ha sido suficiente para respaldar la operación de la entidad, pese a la política poco conservadora de distribución de dividendos que conserva la compañía. Al cierre de 2016, Fianzas El Roble tenía niveles de apalancamiento acordes con el tamaño y perfil de su operación actual, con una relación de pasivo a patrimonio de 1.4 veces (x) y un apalancamiento operativo de 0.4x, ambos consistentes con el perfil y dinámica del negocio suscrito, con un margen amplio para crecer
Desempeño Adecuado pero Persiste Volatilidad: Por la naturaleza del negocio, existe cierta inestabilidad en su desempeño. La volatilidad en los reclamos produce cierta inestabilidad en el índice de siniestralidad. Sin embargo, las políticas de suscripción son bastante conservadoras, lo cual aunado a una estructura de costos bastante ligera, favorece el desempeño global de Fianzas El Roble. Al cierre de 2016, el índice combinado permanece en un nivel muy bueno (49.6%) y permite alcanzar una rentabilidad neta muy adecuada
Cobertura de Activos Líquidos Buena: Dada la incidencia que muestran los activos de mayor liquidez dentro del balance de la compañía, Fitch opina que la afianzadora maneja niveles de liquidez muy buenos. Lo anterior se refleja en una cobertura de activos líquidos sobre reservas muy sólida, de 10.3x a diciembre de 2016. Esta cobertura se estrecha hasta 2.1x al calcularla sobre reservas y obligaciones, nivel que se mantiene muy adecuado y se relaciona con el monto importante de obligaciones contractuales acumuladas que presenta la compañía.
Esquema de Reaseguro Conservador: Fianzas El Roble tiene un programa de reaseguro bastante amplio, con contratos proporcionales de tipo excedente. Las retenciones máximas suponen exposiciones acotadas en la mayoría de los contratos vigentes. Asimismo, existe un contrato que cubre las retenciones adquiridas para todo tipo de fianza, lo cual acota la exposición a cargo de la compañía a un nivel bastante conservador, de 0.38% del patrimonio por riesgo. Lo anterior es valorado positivamente por Fitch dentro del perfil crediticio de la compañía.
Sensibilidad de la Calificación
Evolución Perfil de Riesgo de Grupo Controlador: La calificación asignada se relaciona directamente con el perfil de riesgo de su grupo controlador, Corporación BI, y su entidad responsable, Banco Industrial, S.A. (BI, calificación de ‘AA(gtm)’ otorgada por Fitch). Por lo tanto, movimientos positivos o negativos en la calificación de su entidad responsable repercutirían directamente sobre la calificación asignada a Fianzas El Roble.
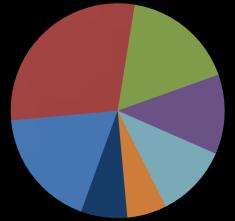
Mercado Seguros de Caución
Principales compañías a diciembre 2016
CHN G&T Fidelis
Privanza Roble Solidaria Otros
Tamaño y Posición de Mercado
Compañía Monolínea Caracterizada por Apetito de Riesgo Conservador
Políticas de Suscripción Sumamente Conservadoras
Posición de Mercado Refleja Apetito de Riesgo
Enfoque en Fianzas Administrativas ante Particulares
Apoyo Operativo de El Roble
Políticas de Suscripción Sumamente Conservadoras
Fianzas El Roble mantiene políticas bastante conservadoras y restrictivas en cuanto al tipo de seguro de caución que suscribe. Lo anterior ha incidido en el perfil de la cartera de la compañía, dado que se limitan deliberadamente ciertos segmentos de negocios en seguros de caución, catalogados como más riesgosos por la gerencia de Fianzas El Roble
Posición de Mercado Refleja Apetito de Riesgo
Ante el apetito de riesgo sumamente conservador en esta línea de negocios, Fianzas El Roble muestra una disminución interanual en su cartera de primas (4.7% negativo). Mantuvo una participación de 11% de las primas suscritas dentro del segmento de seguros de caución, al cierre de 2016. En este, se suscriben principalmente fianzas administrativas ante particulares.
Enfoque en Fianzas Administrativas ante Particulares
Fuente: Fitch con datos publicados por la Superintendencia.
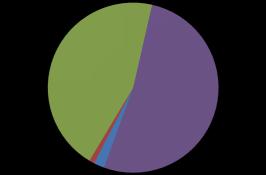
Portafolio de Primas Netas A diciembre 2016
Fidelidad Judicial Garantía ante Gobierno Garantía ante Partícipes
45.0%
52.0%
2.0% 1.0%
Fuente: Fitch con datos de Fianzas El Roble.
Metodologías Relacionadas
Metodología de Calificación de Seguros (Octubre 19, 2016).
Metodología de Calificación Global de Bancos (Enero 9, 2017).
Metodología de Calificaciones en Escala Nacional (Marzo 27, 2017). 18.0%
Dado que Fianzas El Roble no participa en negocios importantes relacionados con fianzas administrativas ante gobierno, la compañía registra una concentración fuerte en fianzas administrativas ante particulares, las cuales representan cerca de 52% de las primas emitidas netas. Los clientes principales de la afianzadora no son contratistas grandes, sino que se trata de clientes particulares con los que tiene una trayectoria de trabajo larga Fitch espera que este segmento se mantenga como el principal generador de negocios para la compañía.
Apoyo Operativo de Seguros El Roble
Fianzas El Roble también se beneficia del apoyo y sinergias con su compañía de seguros relacionada, con la que opera integradamente. Este aspecto contribuye a una eficiencia operativa adecuada, además de apoyo técnico y administrativo. Incluso, sus contratos de reaseguro se negocian en conjunto con el resto del programa para Seguros El Roble, lo cual Fitch considera ventajoso para la operación de la compañía.
La suscripción de los seguros de caución se realiza principalmente través de corredores y agentes de seguro Existen cerca de 70 corredores o agentes que intermedian y generan negocios para la afianzadora, pero los 10 más grandes representan cerca de 80% de la producción a través de este canal comercial.
Presentación de Cuentas
Para el presente informe, se utilizaron los estados financieros para los períodos de 2011 a 2016, auditados por la firma KPMG, sin presentar salvedad alguna Estos siguen las normas de contabilidad establecidas por la regulación local
Estructura de Propiedad
Fianzas El Roble fue constituida bajo las leyes de la República de Guatemala el 8 de noviembre de 1982 Su actividad principal consiste en realizar operaciones de seguros de caución y reaseguro en cualquiera de sus formas y fases. La compañía pertenece al grupo financiero Corporación BI,
Gobierno Corporativo
Aunque es neutral para la calificación, Fitch considera como elemento positivo, dentro de la administración de Fianzas El Roble, las políticas y estructura de gobierno corporativo adecuadas y alineadas con las de su compañía relacionada, El Roble. En opinión de la calificadora, Fianzas El Roble se beneficia de pertenecer a un grupo financiero consolidado, en el que existen lineamientos y seguimientos específicos de mejora constante.
Asimismo, la afianzadora se apoya en el departamento de contraloría interno de El Roble, el cual se encuentra muy bien organizado y se encarga de crear y velar que todos los procedimientos establecidos dentro de la operación de la compañía se cumplan.
Seguros
cuya empresa responsable es BI Según estipula la ley, esta última debe consolidar mensualmente los estados financieros de las empresas que conforman el grupo, el cual está integrado también por Financiera Industrial, S.A., Contécnica S.A., Mercado de Transacciones S.A., Almacenadora Integrada, S.A., Almacenes Generales S.A., Seguros El Roble y Westrust Bank (International) Limited.
Perfil de la Industria y Ambiente Operativo de la Industria de Seguros Perspectivas Retadoras de Crecimiento
Desde 2015, la coyuntura política del país ha incidido en el dinamismo de la producción de primas del mercado (crecimiento económico estimado por Fitch: 2016: 3.7% y 2017: 3.5%). Al final del 2016, las primas totales aumentaron 5.6% respecto a 2015, superior de las expectativas de Fitch. Para 2017, no se esperan proyectos importantes de inversión pública que pudieran repercutir sobre el crecimiento del mercado. La agencia estima un crecimiento nominal del sector asegurador cercano a 4% para 2017, sin descartar el potencial de la industria de seguros guatemalteca en líneas personales y negocios masivos.
Presión Potencial en Rentabilidad
En años recientes, el desempeño del mercado ha sido bueno, es favorecido por sus niveles de siniestralidad y eficiencia operativa. Sin embargo, los ramos de salud y hospitalización (26% de las primas emitidas) mantienen una tendencia creciente de siniestralidad neta (94.1% de primas devengadas) como producto de un entorno bastante competitivo y políticas de tarificación más agresivas. En autos, la siniestralidad (67% de primas devengadas) se relaciona con un uso mayor de los vehículos por la baja en los precios de los combustibles y venta mayor de vehículos usados. De continuar así, Fitch estima que la rentabilidad y el desempeño del mercado podrían verse afectados en el mediano plazo, si las acciones correctivas no fuesen suficientemente efectivas.
Resultado Técnico Más Presionado
En el corto plazo, no se espera una contribución mayor del ingreso financiero (septiembre 2016: 9.5% de prima devengada; septiembre 2015: 10.2%), ante una baja en las tasas de interés locales. Lo anterior crea una dependencia clara del resultado técnico del negocio asegurador para que el sector sostenga su rentabilidad. Esto ejerce presión para rentabilizar negocios deficitarios subsidiados históricamente por otras líneas de negocio. Fitch espera que jugadores importantes tomen medidas correctivas y replanteen su estrategia durante 2017.
Análisis Comparativo
Fianzas El Roble se caracteriza por operar con una rentabilidad sobresaliente, incluso superior a la de otras compañías que se enfocan únicamente en seguros de caución. Esta rentabilidad proviene principalmente de su resultado técnico, el cual es producto del apetito al riesgo y políticas de suscripción de la compañía, mismas que se mantienen adecuadas y conservadoras, y limitan la suscripción de ciertos tipos de fianzas, clasificadas como de riesgo mayor por la administración. El enfoque de suscripción de Fianzas El Roble permanece dirigido hacia fianzas administrativas ante particulares, generadas directamente o a través de corredores y agentes con quienes tiene una trayectoria de trabajo Como consecuencia, se registra una concentración relevante en fianzas administrativas ante particulares (diciembre 2016: 55% de la cartera). Esta línea de negocio ha demostrado ser bastante rentable para la operación y Fitch espera permanezca como el generador principal de primas.
Al cierre de diciembre de 2016, Fianzas El Roble mostró un dinamismo menor dentro de su cartera de primas (4.7% negativo). En el corto plazo, la administración no estima un crecimiento acelerado,
dadas las condiciones del mercado actual, ante la falta de dinamismo acelerada en proyectos privados.
Cuadro Estadístico Comparativo (Guatemala)
CHN: Crédito Hipotecario Nacional. n.a: no aplica. x: veces. Fuente: Superintendencia de Bancos y cálculos de Fitch.
Capitalización y Apalancamiento
Operativo
Fuente: Fianzas El Roble y cálculos de Fitch.
La agencia no esperaría cambios significativos en la posición de capitalización de la compañía. Ante el tamaño y suscripción de cartera, anticipa cierta volatilidad en los niveles de apalancamiento, pero siempre en un rango adecuado y acorde al perfil de negocio de Fianzas El Roble.
Posición de Capitalización Adecuada para su Operación
Generación Interna de Capital Relacionada con Volatilidad del Negocio
Política de Distribución de Resultados Poco Conservadora
Apalancamiento con Evolución Favorable y Margen para Favorecer Crecimiento
Generación Interna de Capital Relacionada con Volatilidad del Negocio
Indicadores de Apalancamiento
Patrimonio/Activo (eje der.) Financiero (eje izq.) Operativo (eje izq.)
Fuente: Fitch con datos de Fianzas El Roble. (x) (%)
Fianzas El Roble conserva un patrimonio con calidad adecuada que, al cierre de diciembre de 2016, totalizaba GTQ31.23 millones, favorecido por el buen resultado del período 2016, por lo que el patrimonio muestra un crecimiento de 19.3%. En los últimos 4 años se vio fortaleciendo como producto de la capacidad adecuada para generar capital interno y la rentabilidad alcanzada. En opinión de Fitch, a la compañía le favorecen sus políticas de suscripción adecuadas, las cuales han permitido mantener niveles de rentabilidad apropiados, lo cual se refleja en su siniestralidad y rentabilidad operativa. La volatilidad que registra el desempeño se refleja sobre el fortalecimiento patrimonial, estrechamente ligado al índice de reclamos que existan dentro el período A pesar de esta volatilidad, la posición patrimonial se mantiene adecuada.
Política de Distribución de Resultados Poco Conservadora
La agencia considera que el perfil de la cartera suscrita por Fianzas El Roble, caracterizado por ser rentable y generar constantemente capital interno, mitiga de cierta manera la política poco conservadora de distribución de dividendos Se reparte cerca de 60% de los resultados del período anterior
De acuerdo con la regulación local, como entidad controladora del grupo, BI (calificado por Fitch en ‘AA(gtm)’) es responsable de subsanar cualquier deficiencia patrimonial tanto a nivel consolidado como individual para cada una de las instituciones miembros del grupo financiero al que pertenecen, en este caso, Corporación BI.
Apalancamiento con Evolución Favorable y Margen Para Favorecer Crecimiento
A pesar de la maximización del capital con que opera la compañía, Fitch considera que Fianzas El Roble muestra niveles de apalancamiento acordes al tamaño y perfil de su operación y que tienen un margen amplio para suscribir un mayor flujo de negocio Al cierre de 2016, alcanzó una relación
de pasivo a patrimonio de 1.4x (frente a 2.3x a diciembre 2015), favorecido por ajustes finales en reclamaciones que se contabilizan como obligaciones contractuales dentro del pasivo total. Asimismo, registró un apalancamiento operativo de 0.4x, que mantuvo una tendencia decreciente consistente con el perfil y dinámica del negocio de fianzas y el crecimiento del patrimonio total El nivel alcanzado es muy bueno en relación con el tamaño de cartera actual y permite un margen amplio de crecimiento.
Desempeño
(GTQ miles)
mantiene un desempeño operativo sobresaliente. Sin embargo, la agencia espera que este se mantenga vinculado al resultado en siniestralidad, que ha mostrado ser bastante volátil en el tiempo, favorecido por la contribución del ingreso financiero.
Fuente: Fianzas El Roble y cálculos de Fitch
Desempeño Sobresaliente Pero Volátil
Siniestralidad Clave en Desempeño
Capacidad Alta Para Diluir su Estructura de Costos
Desempeño Operativo Favorecido de Liberación de Reservas de Siniestros
Contribución Relevante del Ingreso Financiero en Rentabilidad Total
Siniestralidad Clave en Desempeño
Las políticas de suscripción de la compañía mantienen limitantes en cuanto al apetito de riesgo de los negocios por suscribir. No obstante, por la naturaleza del negocio, existen ciertas desviaciones en siniestralidad, las cuales crean volatilidad en desempeño año con año Al cierre de 2016, por efecto de liberación de reservas de siniestros de períodos anteriores, la siniestralidad neta de la afianzadora resultó sobresaliente (39.9% de las primas devengadas) e inferior a la siniestralidad retenida del período (79.9% de las primas retenidas). La siniestralidad neta alcanzada resulta clave, en el desempeño de la compañía, y en el corto plazo no se esperaría un repunte importante ante el menor ritmo de suscripción.
Capacidad Alta para Diluir su Estructura de Costos
Dado el tamaño de su operación y la integración completa con su compañía de seguros relacionada, Fianzas El Roble ha mantenido una capacidad muy buena para diluir su estructura de costos operativos. Al cierre de 2016, a pesar de la menor base de primas suscrita, el indicador se benefició de una liberación importante de reservas Su indicador de eficiencia se mantuvo muy adecuado (9.8% primas devengadas) y Fitch opina que continúa siendo una de sus fortalezas principales. No obstante, de acuerdo con las características del negocio, la agencia esperar que exista cierta volatilidad en este indicador, manteniéndose una estructura de costos eficiente, muy acorde a la operación actual.
Desempeño Operativo Favorecido de Liberación de Reservas de Siniestros
Por la naturaleza de la línea de negocio en la que se enfoca la afianzadora, no existe un patrón en cuanto al desempeño de la compañía. La volatilidad en los reclamos produce cierta inestabilidad en el índice de siniestralidad. Sin embargo, la capacidad que tiene la entidad para diluir su estructura de costos es clave para mantener su desempeño global. Dado lo anterior y favorecido por un monto importante de reservas de períodos anteriores, el índice combinado al cierre de diciembre 2016 fue de 49.6%, un indicador muy bueno produciendo una rentabilidad alta del negocio
Inversiones y Liquidez
(GTQ
Líquidos/Reservas
Activos Líquidos/Reservas y Obligaciones
Rotación de Cobranza (días)
Bienes Inmuebles/Activos (%)
Fuente: Fianzas El Roble y cálculos de Fitch
asegurador En el corto plazo, la agencia esperaría que la rentabilidad operativa alcanzada se mantuviera en un nivel similar, sino que incrementara de acuerdo con el comportamiento de la siniestralidad. No obstante, sí prevé que se sostendrá en niveles muy adecuados.
Contribución Relevante del Ingreso Financiero en Rentabilidad Total
Históricamente, el aporte del ingreso financiero ha sido importante para la rentabilidad de la compañía (diciembre 2016: 17.8% de primas devengadas). El resultado neto totalizó GTQ10 04 millones al cierre de 2016, lo que equivale a 52.1% de las primas suscritas La rentabilidad alcanzada es mayor al promedio del mercado y pares relevantes dentro del segmento de seguros de caución. La rentabilidad alcanzada se traduce a 12.5% de los activos y de 35% del patrimonio (mercado: 7.4% y 11.7%, respectivamente), porcentajes que son bastante adecuados La evolución de esta rentabilidad estará muy ligada al comportamiento que presente la siniestralidad de la compañía, lo que podría distorsionar el desempeño en el corto y mediano plazo
Expectativas de Fitch
La compañía opera con una posición muy buena de liquidez, en la que la agencia no esperaría cambios relevantes.
Niveles de Liquidez Se Mantienen Holgados
Portafolio Conservador y Concentrado
Activos Líquidos Sobresalientes
Cobertura de Activos Líquidos Muy Buena
Portafolio de Inversión Conservador y Concentrado
El portafolio de inversión de la compañía se caracteriza por ser conservador, orientado únicamente en instrumentos de renta fija; en este sobresalen los depósitos a plazo (69.4%). No obstante, existe una concentración importante por emisor, dado que estos recursos únicamente se encuentran colocados en su banco relacionado, BI (calificado en ‘AA(gtm)’ por Fitch) Les siguen los valores de orden público, como bonos del Estado (21.2%) y el resto se ha colocado en valores emitidos por empresas privadas (9.3%), específicamente su banco relacionado.
Activos Líquidos Sobresalientes
Dada la estructura del negocio de Fianzas El Roble, se registra una orientación fuerte hacia el mantenimiento de activos líquidos, los cuales ocuparon 86% de los activos totales al cierre de diciembre de 2016. Activos con grado menor de realización, como primas por cobrar e inmuebles, presentan una participación escasa La rotación de cobranza de cobro, en promedio, de 77 días muestra un deterioro respecto al año anterior, y superior al promedio de compañías de seguros de caución (25 días). No obstante, sus niveles de liquidez son muy buenos
Cobertura de Activos Líquidos Muy Buena
Dada la incidencia que muestran los activos de mayor liquidez dentro del balance de la compañía, Fitch opina que Fianzas El Roble maneja niveles de liquidez muy buenos. Lo anterior se refleja en una cobertura de activos líquidos sobre reservas muy sólida, de 10.3x a diciembre de 2016 Esta cobertura se estrecha hasta 2.1x al calcularla respecto a reservas y obligaciones, nivel que
permanece muy adecuado y se relaciona con el monto importante de obligaciones contractuales acumuladas que presenta la compañía, las cuales han venido disminuyendo ante el menor ritmo de suscripción
Adecuación de Reservas
(GTQ
Fuente: Fianzas El Roble y cálculos de Fitch
agencia espera que la compañía mantenga niveles similares de constitución de reservas, cuyas desviaciones se relacionan con reservas de siniestros.
Cobertura de Reservas Volátil Acorde a Ciclo de Negocios
Mayor Constitución de Reservas Acorde con Perfil de Cartera
Cobertura de Reservas Adecuada y Congruente con Desempeño
Mayor Constitución de Reservas Acorde con Perfil de Cartera
La regulación local estipula que el cálculo de constitución de reservas para los seguros de caución se realiza con base en la prima no devengada de retención, calculada mediante el método de póliza por póliza Asimismo, mientras permanezca vigente la responsabilidad del seguro posterior a su vigencia, la reserva técnica equivaldrá a 50% de la prima correspondiente a la última anualizada, debiendo seguir siendo constituida hasta la cancelación. Al cierre de 2016, la base de reservas técnicas ascendió a GTQ6.22 millones (19.8% negativo), considerando que, se liberaron reservas de reclamos en trámite de períodos anteriores, obligaciones que se vencieron, acompañados de también se constituyeron reservas sobre primas. Su participación dentro del pasivo total es acotada, de 14 4%, tomando en cuenta el peso significativo que presentan las obligaciones contractuales, dado el giro de negocio
Cobertura de Reservas Adecuada y Congruente con Desempeño
Al cierre del ejercicio 2016, Fianzas El Roble mostraba una cobertura de reservas de 72.7% respecto a su base de primas retenidas, nivel que la agencia aprecia como muy bueno. Este indicador ha mostrado cierta volatilidad en el tiempo, dado que las reservas de reclamos en trámite han sido considerables e impactan la base de reservas totales, estas tienen un período de vigencia, el cual es cíclico de acuerdo a la vigencia de la obligación adquirida
Reaseguro
Fianzas El Roble cuenta con un programa de reaseguro bastante amplio, en el que participan cuatro reaseguradores internacionales con calidad crediticia adecuada, formando parte de los diferentes contratos existentes para los ramos vigentes. Estos contratos son negociados directamente por su compañía de seguros relacionada.
La afianzadora cuenta con contratos de reaseguro para cada una de las líneas de negocio en las que participa y contratos proporcionales de tipo excedente. Las retenciones máximas suponen exposiciones acotadas en la mayoría de los contratos vigentes. Asimismo, existe un contrato que cubre las retenciones adquiridas para todo tipo de fianza, lo cual acota la exposición a cargo de la compañía a un nivel bastante conservador Lo anterior es valorado positivamente por Fitch dentro del perfil crediticio de la compañía.
Apéndice A: Información Financiera
Fianzas El Roble, S.A.
Balance General
Fuente: Fianzas El Roble.
Apéndice B: Consideraciones Adicionales para la Calificación
La calificación asignada se sustenta únicamente en un enfoque de grupo. Con base en la metodología “Calificación de Subsidiarias Financieras y Holdings Bancarios”, registrada en la Superintendencia de Bancos, Fitch considera a Fianzas El Roble como una subsidiaria estratégicamente importante para el grupo financiero al que pertenece, Corporación BI. Lo anterior se fundamenta en lo siguiente.
La subsidiaria tiene importancia estratégica para el grupo, que se refleja en las sinergias existentes y el vínculo comercial y operativo estrecho con su accionista principal. Sin embargo y a pesar de la alineación de los objetivos de negocios, Fitch opina que la contribución de la entidad a los resultados del grupo son y se mantendrán relativamente modestos.
De acuerdo con esa metodología, la agencia estima que BI, entidad responsable del grupo financiero, tendría la disposición de proveer soporte en caso de que fuese necesario.
La regulación de grupos financieros en Guatemala impone ciertas obligaciones a la entidad responsable del grupo para proveer apoyo, como subsanar cualquier deficiencia patrimonial en caso de que fuese necesario. Sin embargo, lo anterior no resulta en una responsabilidad directa de dicho responsable sobre las obligaciones de sus subsidiarias, lo que es considerado por Fitch como un acuerdo de soporte moderado, bajo los lineamientos de la metodología de calificación mencionada
En la aplicación de la metodología de seguros de Fitch con respecto al impacto de la propiedad accionaria en las clasificaciones de Fianzas El Roble, la agencia consideró cómo las clasificaciones teóricamente serían afectadas con base en la metodología de soporte de bancos de Fitch. Los criterios de clasificación de seguros de la agencia en relación con la propiedad se basan la metodología de bancos señalada que se utilizó para informar el juicio de la agencia sobre la aplicación de esos principios de propiedad
Las calificaciones señaladas fueron solicitadas por el emisor o en su nombre y, por lo tanto, Fitch ha recibido los honorarios correspondientes por la prestación de sus servicios de calificación. TODAS LAS CALIFICACIONES CREDITICIAS DE FITCH ESTÁN SUJETAS A CIERTAS LIMITACIONES Y ESTIPULACIONES. POR FAVOR LEA ESTAS LIMITACIONES Y ESTIPULACIONES SIGUIENDO ESTE ENLACE HTTPS://FITCHRATINGS.COM/UNDERSTANDINGCREDITRATINGS. ADEMÁS, LAS DEFINICIONES DE CALIFICACIÓN Y LAS CONDICIONESDEUSODETALES CALIFICACIONESESTÁNDISPONIBLESENNUESTROSITIOWEBWWW.FITCHRATINGS.COM. LAS CALIFICACIONES PÚBLICAS,CRITERIOS Y METODOLOGÍAS ESTÁN DISPONIBLES ENESTESITIO EN TODO MOMENTO.EL CÓDIGO DE CONDUCTA DE FITCH, Y LAS POLITICAS SOBRE CONFIDENCIALIDAD, CONFLICTOS DE INTERESES, BARRERAS PARA LA INFORMACIÓN PARA CON SUS AFILIADAS, CUMPLIMIENTO, Y DEMÁS POLÍTICAS Y PROCEDIMIENTOS ESTÁN TAMBIÉN DISPONIBLES EN LA SECCIÓN DE CÓDIGO DE CONDUCTA DE ESTE SITIO. FITCH PUEDE HABER PROPORCIONADO OTRO SERVICIO ADMISIBLE A LA ENTIDAD CALIFICADA O A TERCEROS RELACIONADOS. LOS DETALLES DE DICHO SERVICIO DE CALIFICACIONES SOBRE LAS CUALES EL ANALISTA LIDER ESTÁ BASADO EN UNA ENTIDAD REGISTRADA ANTE LA UNIÓN EUROPEA,SEPUEDENENCONTRARENELRESUMENDELAENTIDADENELSITIOWEBDEFITCH. Derechos de autor © 2017 por Fitch Ratings, Inc. yFitch Ratings, Ltd. ysus subsidiarias. 33Whitehall Street, NewYork, NY10004. Teléfono: 1-800-753-4824, (212) 908-0500. Fax: (212) 480-4435. La reproducción o distribución total o parcial está prohibida, salvo con permiso. Todos los derechos reservados. En la asignación y el mantenimiento de sus calificaciones, así como en la realización de otros informes (incluyendo informaciónprospectiva),Fitchsebasaeninformaciónfactualquerecibedelosemisoresysusagentes ydeotrasfuentesque Fitchconsidera creíbles. Fitch lleva a cabo una investigación razonable de la información factual sobre la que se basa de acuerdo con sus metodologías de calificación, y obtiene verificación razonable de dicha información de fuentes independientes, en la medida de que dichas fuentes se encuentren disponibles para una emisión dada o en una determinada jurisdicción. La forma en que Fitch lleve a cabo la investigación factual y el alcancede laverificaciónpor parte de terceros que se obtenga variará dependiendo de la naturaleza de laemisióncalificada yel emisor,los requisitos yprácticas en la jurisdicción en que se ofrece ycoloca la emisión y/o donde el emisor se encuentra, la disponibilidad yla naturaleza de la información pública relevante, el acceso a representantes de la administración del emisor y sus asesores, la disponibilidad de verificaciones preexistentes de terceros tales como los informes de auditoría, cartas de procedimientos acordadas, evaluaciones, informes actuariales, informes técnicos, dictámenes legales y otros informes proporcionados por terceros, la disponibilidad de fuentes de verificación independiente y competentes de terceros con respecto a la emisión en particular o en la jurisdicción del emisor, y una variedad de otros factores. Los usuarios de calificaciones e informes de Fitch deben entender que ni una investigación mayor de hechos ni la verificación por terceros puede asegurar que toda la información en laque Fitchse basa en relación conuna calificación o uninforme será exacta ycompleta. En últimainstancia, el emisor ysus asesores son responsables de laexactitud de la información que proporcionan a Fitchyal mercado en los documentos de oferta yotros informes.Al emitir suscalificaciones ysus informes,Fitchdebe confiar enlalabor delos expertos, incluyendo los auditores independientes con respecto a los estados financieros y abogados con respecto a los aspectos legales y fiscales. Además, las calificaciones y las proyecciones de información financiera y de otro tipo son intrínsecamente una visión hacia el futuro e incorporan las hipótesisyprediccionessobreacontecimientosfuturosqueporsunaturalezanosepuedencomprobarcomohechos.Comoresultado,apesar de la comprobación de los hechos actuales, las calificaciones y proyecciones pueden verse afectadas por eventos futuros o condiciones que noseprevieronenelmomentoenqueseemitióoafirmounacalificaciónounaproyección
Lainformacióncontenidaenesteinformeseproporciona"talcual"sinningunarepresentaciónogarantíadeningúntipo,yFitchnorepresentao garantizaqueelinformeocualquieradesuscontenidoscumpliránalgunodelosrequerimientosdeundestinatariodelinforme.Unacalificación de Fitch es una opinión en cuanto a la calidad crediticia de una emisión. Esta opinión ylos informes realizados por Fitch se basan en criterios establecidos y metodologías que Fitch evalúa yactualiza en forma continua. Por lo tanto, las calificaciones ylos informes son un producto de trabajocolectivodeFitchyningúnindividuo,ogrupodeindividuos,esúnicamenteresponsablepor unacalificaciónouninforme.Lacalificación no incorpora el riesgo de pérdida debido a los riesgos que no sean relacionados a riesgo de crédito, a menos que dichos riesgos sean mencionados específicamente. Fitch no está comprometido en la oferta o venta de ningún título. Todos los informes de Fitch son de autoría compartida. Los individuos identificados en un informe de Fitch estuvieron involucrados en, pero no son individualmente responsables por, las opiniones vertidas en él. Los individuos son nombrados solo con el propósito de ser contactos. Un informe con una calificación de Fitch no es un prospecto de emisión ni un substituto de la información elaborada, verificada ypresentada a los inversores por el emisor ysus agentes en relación con la venta de los títulos. Las calificaciones pueden ser modificadas o retiradas en cualquier momento por cualquier razón a sola discreción de Fitch. Fitch no proporciona asesoramiento de inversión de cualquier tipo. Las calificaciones no son una recomendación para comprar, vender o mantener cualquier título. Las calificaciones no hacen ningún comentario sobre la adecuación del precio de mercado, la conveniencia de cualquier título para un inversor particular, o la naturaleza impositiva o fiscal de los pagos efectuados en relación a los títulos. Fitchrecibehonorariosporpartedelosemisores,aseguradores,garantes,otrosagentesyoriginadoresdetítulos,porlascalificaciones.Dichos honorarios generalmente varían desde USD1,000 a USD750,000 (u otrasmonedas aplicables) por emisión.En algunos casos, Fitchcalificará todas o algunas de las emisiones de un emisor en particular, o emisiones aseguradas o garantizadas por un asegurador o garante en particular, por una cuota anual. Se espera que dichos honorarios varíen entre USD10,000 y USD1,500,000 (u otras monedas aplicables). La asignación,publicaciónodiseminacióndeunacalificacióndeFitchnoconstituyeelconsentimientodeFitchausarsunombrecomounexperto en conexión con cualquier declaración de registro presentada bajo las leyes de mercado de Estados Unidos, el “Financial Services and Markets Actof 2000” deGran Bretaña,olasleyes de títulos yvalores de cualquier jurisdicción en particular.Debido alarelativaeficiencia dela publicaciónydistribuciónelectrónica,losinformesdeFitchpuedenestardisponibleshastatresdíasantesparalossuscriptoreselectrónicosque paraotrossuscriptoresdeimprenta.
Solamente para Australia, Nueva Zelanda, Taiwán y Corea del Norte: Fitch Australia Pty Ltd tiene una licencia australiana de servicios financieros (licencia no. 337123) que le autoriza a proveer calificaciones crediticias solamente a “clientes mayoristas”. La información de calificaciones crediticias publicada por Fitch no tiene el fin de ser utilizada por personas que sean “clientes minoristas” según la definición de la “CorporationsAct2001”.