Es una publicación del Consejo Profesional de Ciencias Económicas de la Ciudad Autónoma de Buenos Aires

Es una publicación del Consejo Profesional de Ciencias Económicas de la Ciudad Autónoma de Buenos Aires
Presidente
Dr. Gustavo E. Diez
Secretario
Dr. Julio R. Rotman
Vicepresidente 1°
Dra. Patricia Lange
Vicepresidente 2°
Dra. Miriam S. Roldán
Tesorero
Dr. Rubén A. Arena
Prosecretaria
Dra. Susana L. Giménez
Protesorero
Dr. Gerónimo Torres Barros
Presidente Dr. Gustavo E. DIEZ
Director Editorial Dr. Julio ROTMAN
Editor Responsable Dr. Armando DE ANGELIS
Registro Nacional de la Propiedad Intelectual en trámite
ISSN 2250-4540
CPCECABA - Viamonte 1549 - CABA (1055) www.consejo.org.ar
Queda permitida la reproducción total o parcial de esta publicación citando la fuente.
El contenido de las notas y los comentarios de colaboradores no reflejan necesaria¬mente el pensamiento y filosofía del Consejo Profesional de Ciencias Económicas de la Ciudad Autónoma de Buenos Aires.
– Jorge Matías González
El artículo de Jorge Matías González analiza el rol estratégico de la minería argentina en el contexto de la transición energética global y la restricción externa estructural. Su tesis central es que la minería no debe evaluarse solo por su aporte directo al PBI o a las exportaciones, sino por su efecto multiplicador sobre el entramado productivo, el empleo regional y la infraestructura, configurándose como un potencial pilar estructural del desarrollo nacional.
El autor parte de un diagnóstico cuantitativo sólido: la cartera de proyectos mineros supera las 300 iniciativas en distintas provincias, con inversiones estimadas por encima de los USD 30.000 millones. Identifica tres polos productivos principales: el litio en el NOA, el cobre en la región cuyana y el oro-plata en la Patagonia. Cada uno presenta dinámicas tecnológicas y escalas de inversión diferenciadas, pero todos comparten una marcada orientación exportadora y una alta capacidad de generación de divisas.
En el caso del litio, se destaca el fuerte crecimiento reciente y las proyecciones de expansión vinculadas a la demanda mundial de baterías y electromovilidad. El cobre aparece como la gran apuesta futura, con proyectos de gran escala que podrían reinsertar al país en el mercado internacional y generar exportaciones del orden de USD 10.000 millones anuales en régimen. El complejo aurífero continúa siendo el principal sostén actual del sector, asegurando un flujo constante de divisas.
Desde el punto de vista macroeconómico, uno de los aportes más relevantes del trabajo es la estimación del efecto multiplicador: por cada
dólar de valor agregado directo, se generarían aproximadamente 1,8 dólares adicionales en la economía mediante impactos indirectos e inducidos. Bajo un escenario de expansión, la minería podría alcanzar hacia 2035 una participación cercana al 3% del PBI, con un impacto agregado anual superior a USD 22.000 millones. Estos efectos se canalizan a través de encadenamientos con la construcción, la energía, el transporte, la metalmecánica y los servicios técnicos.
En términos laborales, el sector genera empleo formal de alta calificación y salarios superiores al promedio nacional, con fuerte incidencia en regiones de baja densidad poblacional, donde actúa como motor de formalización y dinamización económica.
Otro eje del artículo es su vinculación con la restricción externa. González sostiene que la minería constituye uno de los pocos sectores capaces de generar superávits comerciales sostenidos y que hacia 2035 podría aportar entre USD 13.000 y 23.000 millones netos anuales. Esto permitiría diversificar la matriz exportadora y ampliar el margen de maniobra de la política económica.
No obstante, el autor advierte que este potencial depende de condiciones clave: estabilidad institucional, infraestructura adecuada y sostenibilidad ambiental. En conclusión, la minería puede convertirse en un motor estructural del desarrollo argentino si se integra en una estrategia de largo plazo que articule inversión privada, capacidad estatal y planificación territorial. El desafío no es geológico, sino institucional y estratégico.
– Francisco Abramovich y Nadav Rajzman
El trabajo de Abramovich y Rajzman examina el potencial del nuevo ciclo minero argentino —centrado en cobre y litio— desde una perspectiva productiva e industrial. A diferencia de abordajes estrictamente macroeconómicos, el análisis se focaliza en la inserción del entramado industrial local en la cadena de valor minera, evaluando oportunidades, brechas y condiciones necesarias para maximizar el contenido nacional y los efectos multiplicadores.
El punto de partida es la transición energética global y la creciente demanda de minerales críticos, que abren una ventana de oportunidad para Argentina. La cartera de proyectos en desarrollo —con inversiones estimadas en torno a USD 35.000 millones bajo el RIGI y un portafolio sectorial superior a USD 48.000 millones— podría generar un salto de escala en producción y exportaciones. En litio, el país ya cuenta con capacidad instalada relevante y perspectivas de fuerte expansión; en cobre, los proyectos más avanzados permitirían superar el millón de toneladas anuales en la próxima década.
Sin embargo, los autores subrayan que el verdadero impacto económico dependerá de la capacidad de la industria nacional para integrarse como proveedora. La minería es un demandante intensivo de bienes de capital, servicios especializados, infraestructura y logística. El trabajo distingue entre las etapas del ciclo minero —exploración, construcción y operación— mostrando que la fase de construcción concentra el mayor “shock” de inversión (CAPEX), mientras que la etapa operativa estabiliza el gasto (OPEX) en insumos, mantenimiento y servicios recurrentes.
El artículo analiza la lógica de compras mineras, caracterizada por procesos anticipados, estándares internacionales exigentes y fuerte presencia de contratistas EPC/EPCM (Engineering, Procurement and Construction / Engineering, Procurement and Construction Management). En bienes críticos predominan fabricantes globales con tecnologías propietarias, lo
que limita la producción local directa. No obstante, existe margen para capturar valor en integración, montaje, mantenimiento, reposición de partes, servicios técnicos y logística.
Se destaca también la segmentación territorial de la demanda en tres niveles: área de influencia directa, provincia y resto del país. Si bien esto responde a objetivos de legitimidad social y normativa provincial, una proliferación descoordinada de regímenes de “compre local” podría fragmentar el desarrollo de proveedores y afectar economías de escala.
En cuanto a capacidades productivas, el país cuenta con activos relevantes en metalmecánica, servicios industriales, ingeniería y sectores vinculados a oil & gas. Sin embargo, persisten brechas significativas: financiamiento para capital de trabajo, infraestructura logística y energética, costos internos elevados, asimetrías de información y exigencias de certificación con altos costos de entrada.
Los autores concluyen que la inserción en la cadena minera requiere anticipación, inversión en estándares y articulación institucional. El desafío no es solo aumentar exportaciones, sino transformar la expansión minera en una plataforma de desarrollo industrial sostenible, elevando el contenido local sin comprometer competitividad.
– Jorge Andrés Vera, Héctor Jesús Millán, Julián Contreras y Ariel Torres
El artículo analiza el diseño del Impuesto para el Desarrollo Regional (Ley E Nº 3897) vigente en la provincia de Río Negro, aplicado a la minería metalífera de primera categoría. Desde una perspectiva jurídico-tributaria y económica, los autores sostienen que el esquema actual presenta debilidades estructurales en términos de equidad, progresividad y adecuación al principio constitucional de capacidad contributiva.
El tributo grava la producción minera sobre la base del volumen extraído y el precio internacional del oro, sin admitir deducciones por costos operativos ni considerar la rentabilidad efectiva del proyecto. Se trata, por tanto, de un impuesto real de base bruta que aplica la misma carga proporcional a emprendimientos con márgenes muy distintos. Esta estructura puede generar efectos regresivos relativos, especialmente en proyectos con altos costos de extracción o menor rentabilidad, afectando la equidad horizontal y vertical del sistema.
El análisis se apoya en tres principios rectores de la tributación moderna: capacidad contributiva, progresividad fiscal y equidad. Desde esta óptica, el esquema vigente no distingue entre diferentes niveles de rentabilidad, debilitando su legitimidad y pudiendo desalentar inversiones en escenarios menos favorables.
El trabajo incorpora evidencia comparada de Chile y Perú, donde los regímenes fiscales mineros evolucionaron hacia esquemas progresivos basados en la renta operativa. Estos modelos combinan regalías variables e impuestos sobre utilidades, permitiendo capturar mayores excedentes en períodos de precios altos sin afectar la viabilidad en fases de menor rentabilidad. La comparación refuerza la crítica a los sistemas basados exclusivamente en ventas brutas.
Sobre esta base, los autores proponen una reformulación del impuesto
provincial incorporando un criterio progresivo basado en el EBITDA como indicador de rentabilidad. Sin modificar la base imponible —valor FOB—, plantean una alícuota escalonada creciente en función del margen operativo. De este modo, la carga tributaria se ajustaría a la capacidad contributiva real del proyecto, introduciendo progresividad sin perder objetividad en la determinación.
Asimismo, el trabajo cuestiona el esquema actual de distribución territorial de los fondos, que no prioriza adecuadamente a las comunidades directamente impactadas. Se propone un modelo de coparticipación basado en el concepto de “Área de Influencia”, ponderando proximidad al proyecto, población y nivel de Necesidades Básicas Insatisfechas, con el objetivo de fortalecer la justicia territorial y la legitimidad social del tributo.
En conclusión, los autores plantean la necesidad de transformar el impuesto en un instrumento más racional, equitativo y competitivo. La incorporación de progresividad basada en rentabilidad y la redefinición territorial de los recursos permitirían alinear el régimen fiscal minero con principios constitucionales, prácticas internacionales y objetivos de desarrollo regional sostenible.
EPOPEYA DEL PETRÓLEO Y GAS EN ARGENTINA: DE LA FUNDACIÓN DE YPF A LA REVOLUCIÓN DE VACA MUERTA
– Eduardo Gigante
El artículo ofrece una lectura histórica y económica de la industria hidrocarburífera argentina a través de la trayectoria de YPF, concebida no solo como empresa productiva sino como actor estructurante del desarrollo nacional. Desde su creación en 1922 hasta la expansión de Vaca Muerta, la empresa refleja los distintos paradigmas de política económica que atravesaron el país: nacionalismo energético, desarrollismo, privatización, reestatización y asociación público-privada.
El recorrido comienza con la fundación de YPF bajo la presidencia de Hipólito Yrigoyen y la conducción de Enrique Mosconi, destacando su carácter pionero como empresa estatal integrada verticalmente. En esta etapa, el petróleo fue concebido como instrumento de soberanía y cohesión territorial, con fuertes efectos multiplicadores en infraestructura, urbanización y desarrollo regional.
Durante el peronismo, el sector se consolidó como eje estratégico del proyecto industrialista. La nacionalización de los yacimientos y la construcción del gasoducto Presidente Perón ampliaron la infraestructura energética y redujeron importaciones, aunque el autoabastecimiento resultó difícil de sostener frente al crecimiento de la demanda. El desarrollismo de Frondizi introdujo contratos con empresas privadas bajo control estatal del recurso, logrando el autoabastecimiento en 1961, aunque la posterior anulación de esos acuerdos evidenció la inestabilidad regulatoria como un problema estructural.
El período de privatización en los años noventa marcó un giro profundo. La transformación de YPF en sociedad anónima y su venta a Repsol mejoraron ciertos indicadores de eficiencia, pero redujeron el empleo y priorizaron la extracción de renta por sobre la reposición de reservas. La caída de la producción y el retorno al déficit energético fueron consecuencias centrales de esta etapa.
La reestatización parcial de 2012 inauguró un nuevo ciclo orientado al desarrollo de Vaca Muerta. La alianza inicial con Chevron permitió incorporar tecnología y consolidar el aprendizaje en explotación no convencional. En la actualidad, el shale representa más del 60% de la producción nacional de hidrocarburos, configurándose como el principal vector potencial de generación de divisas.
El “Plan 4x4” de YPF busca concentrar inversiones en activos de mayor productividad y expandir infraestructura exportadora, incluyendo proyectos de licuefacción de gas. Desde el punto de vista macroeconómico, el autor subraya que un superávit energético sostenido podría aliviar la restricción externa, fortalecer la balanza comercial y aportar significativamente al crecimiento del PIB.
En conclusión, Gigante sostiene que la experiencia de YPF demuestra que la gestión eficiente de los recursos naturales, la estabilidad regulatoria y la articulación público-privada son condiciones indispensables para transformar la renta energética en desarrollo sostenible. El sector hidrocarburífero puede convertirse en un multiplicador sistémico del crecimiento si combina competitividad internacional con planificación estratégica de largo plazo.
– Julio Calzada, Emilce Terré, Bruno Ferrari, Tomás Rodríguez Zurro y Guido D’Angelo
El artículo presenta un análisis cuantitativo integral del aporte de las cadenas agroindustriales a la economía argentina entre 2004 y 2024, evaluando su contribución en cuatro dimensiones: Valor Agregado Bruto (VAB), sector externo, empleo y recaudación tributaria. La tesis central es clara: la agroindustria constituye el principal sostén estructural de la economía argentina, especialmente como generadora de divisas, aunque su potencial se encuentra condicionado por un esquema de incentivos fiscales adverso.
En términos de producto, el complejo agroindustrial representa en 2024 aproximadamente el 18% del VAB nacional, con un promedio superior al 20% en el período analizado. La evolución sectorial mostró volatilidad asociada a eventos climáticos extremos —particularmente en 2009, 2012, 2018 y 2023— que evidencian la vulnerabilidad del sistema productivo. Dentro del VAB agroindustrial, la industria manufacturera vinculada al procesamiento de productos primarios explica más del 40% del valor agregado, seguida por la producción primaria (35%) y el comercio, lo que confirma que el impacto sectorial trasciende ampliamente el eslabón primario.
En el plano externo, la agroindustria explica en promedio el 56% de las exportaciones nacionales y alcanza el 58% en 2024. Más significativo aún es su aporte neto de divisas: entre 2004 y 2024 generó más de USD 644.000 millones netos, equivalentes al 92,5% del total nacional. Excluyendo agro y minería, el resto de los sectores presentan saldo comercial negativo, lo que refuerza su rol central en la mitigación de la restricción externa.
En materia de empleo, el sector sostiene cerca de 4 millones de puestos de trabajo —21,2% del empleo privado nacional— distribuidos entre producción primaria, industria y comercio, evidenciando fuertes encadenamientos territoriales y federales.
Desde el punto de vista fiscal, el aporte agroindustrial representa alrededor del 19% de la recaudación nacional. Sin embargo, el indicador de Estimación de Apoyo Total (EAT) muestra un saldo neto negativo acumulado superior a USD 220.000 millones en el período, producto de derechos de exportación y otros gravámenes, en contraste con esquemas de apoyo positivo en países competidores. Este sesgo anti-exportador, sostienen los autores, limita la inversión y la competitividad de largo plazo.
En conclusión, el trabajo reafirma que la agroindustria es el principal motor económico argentino y el sostén estructural de la generación de divisas. No obstante, para transformar su resiliencia histórica en crecimiento sostenido, será imprescindible consolidar estabilidad macroeconómica y avanzar hacia un esquema tributario menos distorsivo que estimule inversión, productividad y expansión exportadora.
NATURALES AL DESARROLLO PRODUCTIVO EN LA ARGENTINA
– Horacio Augusto Pereira
El trabajo de Horacio Pereira retoma el análisis de la restricción externa argentina (abordado en el anterior edición de la Revista Proyección Económica), desde una perspectiva integradora que articula los enfoques estructuralistas y liberales. Su tesis central sostiene que la restricción externa es un fenómeno real y persistente, pero amplificado por un régimen macroeconómico crónicamente inestable que profundiza sus efectos.
En el plano teórico, el autor revisa la tradición estructuralista —que atribuye el límite externo a la especialización en bienes primarios, baja diversificación y dependencia tecnológica— y el enfoque liberal, que enfatiza los desequilibrios internos (inflación, atraso cambiario, incertidumbre institucional) como factores que desalientan exportaciones e inversión. Su aporte principal es una hipótesis integradora: la restricción externa surge de la interacción entre una estructura productiva poco densa y una macroeconomía inestable.
La inflación persistente, la volatilidad cambiaria y la debilidad del peso inducen comportamientos defensivos —dolarización de portafolios y formación de activos externos— que drenan divisas y retroalimentan la escasez. En este sentido, la fuga de capitales aparece más como síntoma de desconfianza sistémica que como causa primaria. El análisis empírico muestra que incluso en períodos de superávit comercial de bienes, la cuenta corriente se vio afectada por déficits en servicios y rentas, mientras que la cuenta capital tendió a amplificar los shocks, a diferencia de lo ocurrido en economías regionales con marcos macroeconómicos más estables.
En la segunda parte, Pereira examina el rol de los recursos naturales. Argentina posee ventajas en agroindustria, energía y minería, pero su explotación no se ha traducido sistemáticamente en desarrollo productivo. Si bien advierte sobre riesgos como la “enfermedad holandesa” y la volati-
lidad de precios, sostiene que no son inevitables. La clave es transformar la renta de los recursos naturales en capacidades productivas mediante encadenamientos hacia atrás (proveedores), hacia adelante (mayor valor agregado) y laterales (transferencia tecnológica).
En términos de propuestas, el autor plantea una estrategia dual: por un lado, exportar más y mejor, corrigiendo el sesgo anti exportador del esquema tributario y cambiario; por otro, construir una macroeconomía creíble que ancle expectativas, fortalezca la moneda y normalice el sistema financiero. Sin estabilidad macro, la diversificación carece de horizonte; sin transformación productiva, la estabilidad es frágil.
En conclusión, se requiere abandonar visiones simplistas y avanzar hacia una estrategia integral que combine estabilidad macroeconómica, incentivos pro exportadores y desarrollo productivo basado en la agregación de valor a los recursos naturales, condición necesaria para un crecimiento sostenido con estabilidad externa.
Los seis trabajos analizados coinciden en que los sectores basados en recursos naturales representan hoy las principales fuentes potenciales de desarrollo equitativo y sostenible. En todos los casos se destaca el peso exportador, la capacidad de generar superávits comerciales significativos y el impacto multiplicador sobre el empleo, la infraestructura y las cadenas de valor asociadas.
También existe coincidencia en que el potencial no se materializa automáticamente. Los autores subrayan la necesidad de estabilidad macroeconómica, previsibilidad regulatoria y coordinación institucional para transformar ventajas naturales en desarrollo productivo sostenido. González enfatiza la estabilidad normativa y la infraestructura como condiciones para desplegar el potencial minero; Abramovich y Rajzman destacan la articulación entre empresas mineras y proveedores locales para capturar mayor contenido nacional; Vera y coautores ponen el énfasis en las reglas de juego necesarias para el logro de una mayor progresividad y equidad territorial; Gigante remarca la importancia histórica de marcos regulatorios estables para el desarrollo energético; el trabajo sobre agroindustria señala que la expansión futura depende de un entorno macro y tributario menos distorsivo; y Pereira integra estos elementos en su propuesta de combinar estabilidad macro con transformación productiva. En todos subyace la idea de que sin reglas claras y horizonte de largo plazo, la capacidad exportadora y sus efectos multiplicadores se ve limitada.
En el diagnóstico de los obstáculos y en las propuestas de política se observan aspectos complementarios. En los trabajos sectoriales —minería, energía y agroindustria— predomina una lógica de ampliación de escala, inversión y encadenamientos productivos, con énfasis en mejorar incentivos y reducir trabas. El artículo de Pereira introduce una mirada más macroeconómica y sistémica: retoma el tema de la restricción externa, abordado en el número anterior de esta Revista, y lo asocia con la superación de las debilidades de la estructura productiva.
Otro aporte relevante surge en el plano tributario y distributivo. Mientras el trabajo sobre agroindustria cuestiona el sesgo fiscal anti-exportador y propone revisar derechos de exportación para liberar potencial productivo, el artículo sobre el Impuesto para el Desarrollo Regional (Vera y coautores) se concentra en la calidad del diseño tributario, proponiendo mayor progresividad y equidad territorial. Aquí la preocupación no es tanto la carga total sino su estructura y legitimidad. Esta dimensión distributiva no aparece con la misma intensidad en los trabajos sobre minería y energía, donde predomina una visión más orientada a la competitividad y a la captación de inversiones.
Finalmente, los enfoques difieren en el alcance del concepto de desarrollo. Algunos autores lo asocian principalmente a generación de divisas, empleo formal e inversión (minería, energía, agro), mientras que Pereira introduce una dimensión más amplia vinculada a la transformación estructural y a la superación de la volatilidad macroeconómica crónica.
En síntesis, existe consenso en que los recursos naturales constituyen una plataforma estratégica para el crecimiento equitativo del país, y que para su consolidación se requiere atender la estabilidad macro frente a la estructura productiva e implementar los instrumentos específicos pertinentes —incentivos sectoriales, reformas fiscales o estabilización macro integral— para convertir esa ventaja potencial en desarrollo sostenible.
LA MINERÍA ARGENTINA Y SU EFECTO MULTIPLICADOR: ENCADENAMIENTOS, EMPLEO E INFRAESTRUCTURA PARA EL DESARROLLO NACIONAL
MINERÍA DE COBRE Y LITIO EN ARGENTINA: PERSPECTIVAS Y DESAFÍOS PARA
IMPUESTO PARA EL DESARROLLO REGIONAL EN LA PROVINCIA DE RÍO NEGRO: POSIBILIDAD DE MEJORA
LA EPOPEYA DEL PETRÓLEO Y GAS EN ARGENTINA: DE LA FUNDACIÓN DE YPF A LA REVOLUCIÓN DE VACA MUERTA
CONTRIBUCIÓN DE LAS CADENAS AGROINDUSTRIALES A LA ECONOMÍA ARGENTINA. PERÍODO 2004-2024
DE LA RESTRICCIÓN EXTERNA Y LA EXPORTACIÓN DE RECURSOS NATURALES AL DESARROLLO PRODUCTIVO EN LA ARGENTINA
Posgrado en Geociencias y Tecnologías del Litio; Universidad Nacional de La Plata. Magister en Energía (Tesis pendiente); Universidad de Buenos Aires. Licenciado en Economía; Universidad Argentina de la Empresa. Profesor Superior en Economía; Instituto Nacional Superior del Profesorado Técnico; Universidad Tecnológica Nacional. Ex Director Nacional de Promoción y Economía Minera. Consultor Economista Minero.
La minería se está posicionando en un papel estratégico en la economía argentina como nunca visto. Su expansión reciente, impulsada por el aumento de la demanda global de minerales críticos como el litio y el cobre, no sólo genera divisas, sino que reconfigura territorios, infraestructura y estructuras productivas. En un país históricamente tensionado por la restricción externa, el desarrollo minero representa una oportunidad concreta para diversificar exportaciones y crear encadenamientos productivos de largo plazo. Sin embargo, el valor de la minería no se mide únicamente por su aporte directo al Producto Bruto Interno (PBI) o a las exportaciones. Sus efectos indirectos e inducidos, empleo, servicios, inversión en infraestructura, demanda energética e innovación tecnológica, son los que definen su verdadera incidencia en la economía nacional.
Este artículo aborda esos efectos, así como los requerimientos institucionales y de infraestructura que condicionan la materialización de las inversiones y su impacto social.
El sector minero argentino atraviesa una etapa de expansión sostenida y estructural. A diferencia de los ciclos de décadas
anteriores, el actual proceso se caracteriza por una diversificación de minerales, actores y regiones, así como por la integración de la minería al conjunto de políticas de desarrollo productivo y transición energética. La cartera vigente de proyectos incluye operaciones consolidadas, obras en construcción y proyectos en distintas fases de factibilidad, distribuidos principalmente en las provincias de San Juan, Catamarca, Salta, Jujuy, Santa Cruz y Mendoza.
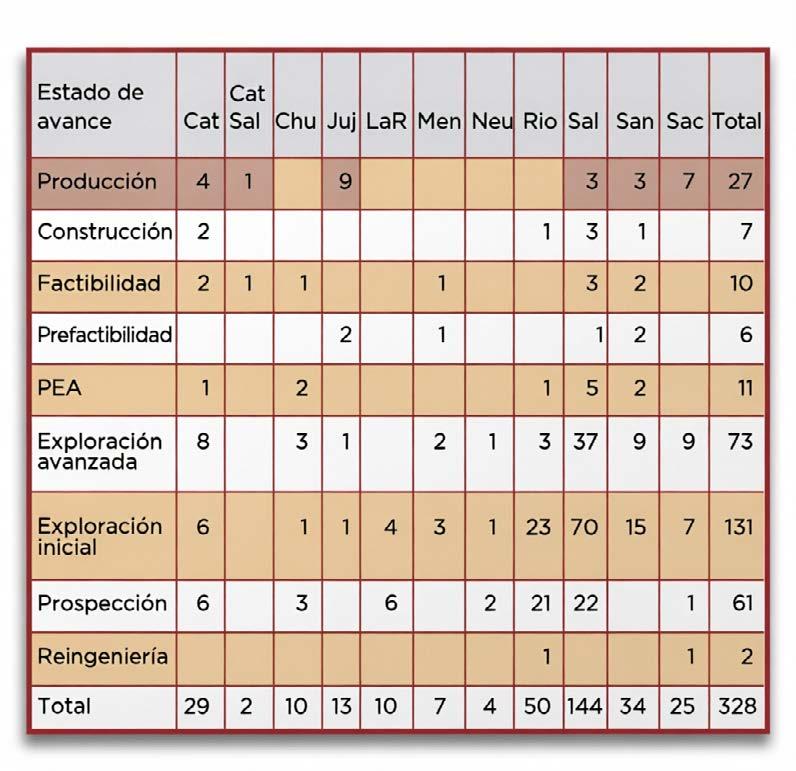
Las inversiones en curso y en desarrollo superan los USD 30.000 millones, cifra que ubica al país entre los destinos más relevantes de capital minero en América Latina, sólo detrás de Chile y Perú. La mayor parte de estos fondos se concentra en tres polos claramente definidos: el litio del Noroeste Argentino (NOA), el cobre de la cordillera cuyana y el oro-plata de la Patagonia.
Cada uno de ellos responde a lógicas tecnológicas, escalas de inversión y horizontes de rentabilidad distintos, pero todos comparten una característica común: su fuerte orientación exportadora y su capacidad para generar encadenamientos regionales.
Distribución estimada de inversiones mineras en Argentina por polo productivo
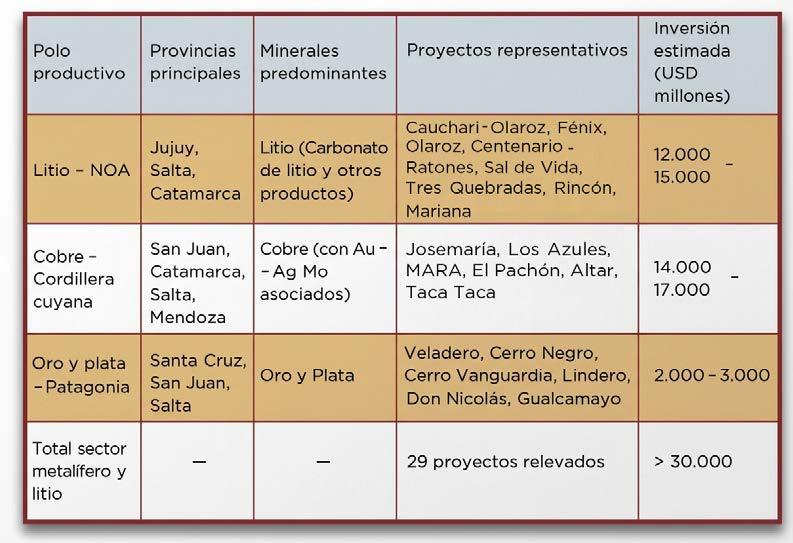
Fuente: elaboración propia en base a cartera oficial de proyectos (Secretaría de Minería), estudios de factibilidad publicados por compañías operadoras y estimaciones consolidadas.
Evolución de la producción de carbonato de litio equivalente en Argentina (2007-2024)
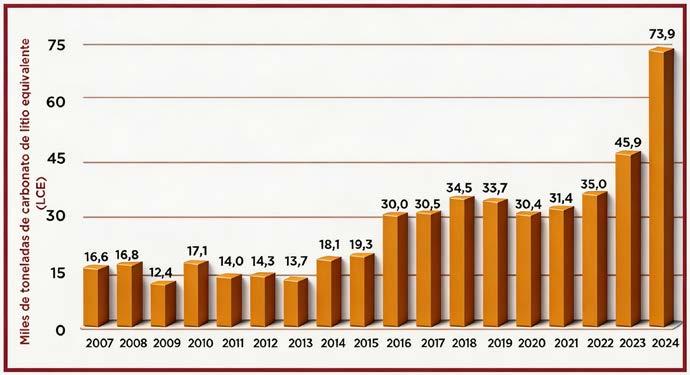
El polo del litio, integrado por operaciones en Jujuy, Salta y Catamarca, constituye hoy el núcleo más dinámico de la minería argentina. Con siete proyectos en producción comercial, entre los cuales se encuentra Olaroz, Cauchari - Olaroz, Fénix, Sal de Oro, Mariana, Tres Quebradas y Centenario-Ratones, y varios más en construcción o factibilidad, el país, al 2024, se posicionaba como el quinto productor mundial de litio (según el Servicio Geológico de los Estados Unidos, U.S.G.S, por sus siglas en inglés), detrás de Australia, Chile, China y Zimbabue. En dicho año, el país alcanzó una producción cercana a 74.000 toneladas equivalentes de carbonato de litio
Incremento esperado de capacidad productiva del litio según las fechas planificadas
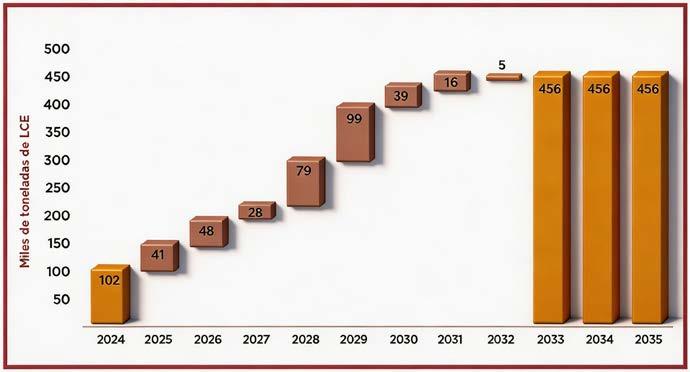
Incremento esperado de capacidad productiva del litio según las fechas planificadas
(LCE), con una tasa de crecimiento del 155% respecto de 2020. Las proyecciones privadas e institucionales indican que la capacidad instalada podría superar las 400.000 toneladas LCE hacia la próxima década, lo que equivaldría a un aumento de más de cinco veces en menos de diez años. Este salto productivo no solo incrementará las exportaciones, sino que también permitirá la consolidación progresiva de una red de proveedores industriales, energéticos y logísticos de alcance regional.
El polo del cobre, en tanto, representa la próxima gran frontera del desarrollo minero argentino. Tras más de una década sin producción relevante, los proyectos cupríferos de gran escala —Josemaría, Los Azules, MARA, Taca Taca y El Pachón— configuran una cartera con recursos combinados superiores a los 65 millones de toneladas de cobre contenido. Su puesta en marcha podría aportar más de 1,1 millón de toneladas anuales de cobre, reintroduciendo al país en el mapa del cobre global y generando un impacto exportador equivalente a USD 10.000 millones anuales en plena operación. El atractivo económico de estos proyectos se basa en su competitividad de costos: los estudios de factibilidad ubican a la Argentina dentro del primer cuartil mundial de costos operativos (USD 7.000–8.500 por tonelada), similar a las operaciones más eficientes de Chile o Canadá.
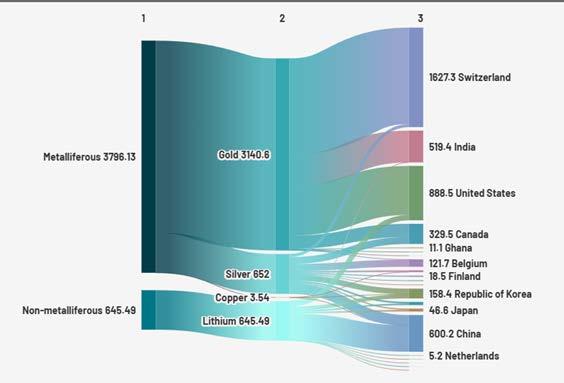
Por su parte, el polo aurífero y argentífero patagónico continúa siendo un pilar tradicional de las exportaciones mineras. En 2024, los complejos de oro y plata representaron el 82% de las ventas externas del sector, equivalentes a USD 3.782 millones, con Santa Cruz como principal provincia productora. Las operaciones de Cerro Negro, Cerro Vanguardia, Don Nicolás y Veladero sostienen un flujo constante de divisas, empleo e infraestructura en zonas de baja densidad poblacional. Aunque su horizonte productivo depende de la exploración y del precio internacional de los metales preciosos, el sector mantiene un rol clave en la estabilidad del ingreso minero nacional.
En conjunto, estos tres polos configurarían la minería argentina de la próxima década, tecnológicamente diversificada y geográficamente equilibrada, capaz Fuente:
de generar encadenamientos productivos de largo plazo y de consolidar un aporte neto sostenido a la balanza comercial. La magnitud de las inversiones previstas, la escala de los proyectos y la demanda global de minerales críticos confirman el crecimiento en el peso económico de la minería argentina, siempre condicionado por la estabilidad macroeconómica y la capacidad institucional para acompañar su desarrollo.
La minería presenta un multiplicador económico significativo entre las actividades productivas del país, tanto por la escala de sus operaciones como por su capacidad de irradiar demanda hacia otros sectores. Por cada dólar de valor agregado directo, se generan aproximadamente 1,8 dólares adicionales en el resto de la economía, a través de la demanda de bienes, servicios e infraestructura. Este efecto total —directo, indirecto e inducido— permite estimar que hacia 2035 la minería podría aportar el equivalente a entre 2,8 y 3% del Producto Bruto Interno nacional, con un impacto agregado superior a los USD 22.000 millones anuales.
El efecto directo comprende las actividades del primer eslabón de producción propiamente dichas: producción, procesamiento y exportación de minerales. En esta instancia se concentra la generación primaria de divisas, empleo formal calificado y recaudación fiscal, que luego se distribuyen territorialmente en las provincias mineras.
El efecto indirecto surge de la expansión de la demanda hacia proveedores nacionales de bienes y servicios —cons-
trucción, transporte, energía, metalmecánica, servicios técnicos, mantenimiento, catering, comunicación, seguridad—, sectores que multiplican el impacto original de la inversión minera. Por cada empleo directo en minería, se estiman entre 1 (escenario actual) y 2 (escenario con varias operaciones de cobre) empleos indirectos en estas cadenas complementarias, dependiendo del tipo de mineral y del grado de madurez industrial de la región.
Finalmente, el efecto inducido se explica por el aumento del consumo de los hogares derivados de los ingresos generados por la actividad: salarios, compras locales, demanda de vivienda, educación, salud y recreación. Este componente, aunque intangible en el corto plazo, sostiene el crecimiento de las economías regionales y contribuye al arraigo poblacional en zonas tradicionalmente marginales.
La composición de estos impactos varía según el mineral y el territorio. El litio, concentrado en el norte argentino, produce los efectos más notorios en innovación tecnológica y química (producción evaporítica / extracción directa). El cobre, en cambio, genera los mayores efectos de infraestructura pesada y logística, por la magnitud de sus operaciones que movilizan grandes cantidades de carga y demandan energía, caminos, plantas de proceso y transporte de concentrados. Finalmente, el oro y la plata aportan un impacto relevante en materia fiscal y de divisas, con operaciones consolidadas que sostienen una base exportadora estable y un alto nivel de formalidad laboral.
La articulación entre estos tres tipos de impactos convierte a la minería en un motor estructural del desarrollo económico, con un perfil exportador que no sólo genera divisas, sino que también impulsa sectores industriales y de servicios nacionales. En términos de encadenamientos, el
sector exhibe una densidad económica comparable con la industria automotriz o el complejo agroindustrial, pero con una mayor capacidad de arrastre territorial y una contribución creciente al equilibrio macroeconómico del país.
una estructura laboral de alta calificación debido a la complejidad de las operaciones.
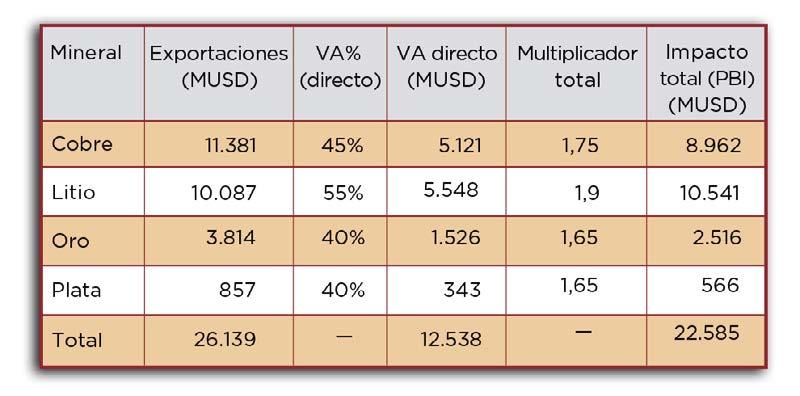
Fuente: elaboración propia en base a proyecciones de producción y exportaciones mineras, coeficientes de valor agregado sectorial y multiplicadores de impacto económico.1
Los proyectos mineros generan empleo formal, calificado y de alta productividad, con niveles salariales que superan ampliamente el promedio nacional. Se estima que hacia 2035 el sector empleará de manera directa a unas 22.000 personas, mientras que los efectos indirectos e inducidos podrían alcanzar entre 35.000 y 55.000 puestos adicionales distribuidos a lo largo de las cadenas de valor, la construcción, el transporte, la energía y los servicios especializados.
La composición del empleo minero presenta una creciente diversificación de perfiles técnicos, profesionales y operativos. Ingenieros, geólogos, técnicos electromecánicos, operadores de planta, especialistas en seguridad y medio ambiente, conductores y proveedores logísticos integran
Las provincias del Noroeste Argentino (NOA) concentran la mayor parte de la mano de obra asociada al litio, especialmente en Jujuy, Salta y Catamarca, donde el desarrollo de la producción litífera a partir de salares ha impulsado programas de capacitación, reconversión laboral y creación de proveedores locales. En tanto, en San Juan se perfilan polos de empleo cuprífero, vinculados a los grandes proyectos de cobre que demandarán miles de trabajadores durante sus fases de construcción y operación. En el sur del país, Santa Cruz mantiene el liderazgo en empleo metalífero, consolidando una base productiva orientada al oro y la plata, en caso de que las operaciones maduras de esta provincia no extiendan su vida útil, existe el escenario donde estos trabajadores migran hacia la provincia de San Juan para dar respuesta a la demanda de empleo de las operaciones de cobre.
El impacto territorial de la minería es particularmente relevante en regiones alejadas de los centros urbanos, donde la actividad actúa como motor de formalización laboral y cohesión social. La minería no sólo crea puestos de trabajo directos, sino que dinamiza economías locales, impulsa redes de proveedores, amplía la infraestructura física y contribuye a fijar población en zonas de baja densidad. Este proceso genera efectos multiplicadores sobre el comercio, los servi-
1- Nota metodológica: VA% basado en relación VA/VBP de cuentas nacionales y evidencia sectorial de estructura de costos por mineral. Multiplicadores derivados de metodología insumo-producto para capturar efectos directos, indirectos e inducidos, diferenciados por mineral según encadenamientos, usando diversa bibliografía
cios y la construcción, mejorando el ingreso y la calidad de vida de las comunidades cercanas.
La minería constituye uno de los pocos sectores con capacidad comprobada para generar superávit comercial sostenido en el tiempo. A diferencia de otros complejos exportadores, combina altos volúmenes y una demanda global estructuralmente creciente, especialmente en minerales vinculados a la transición energética.
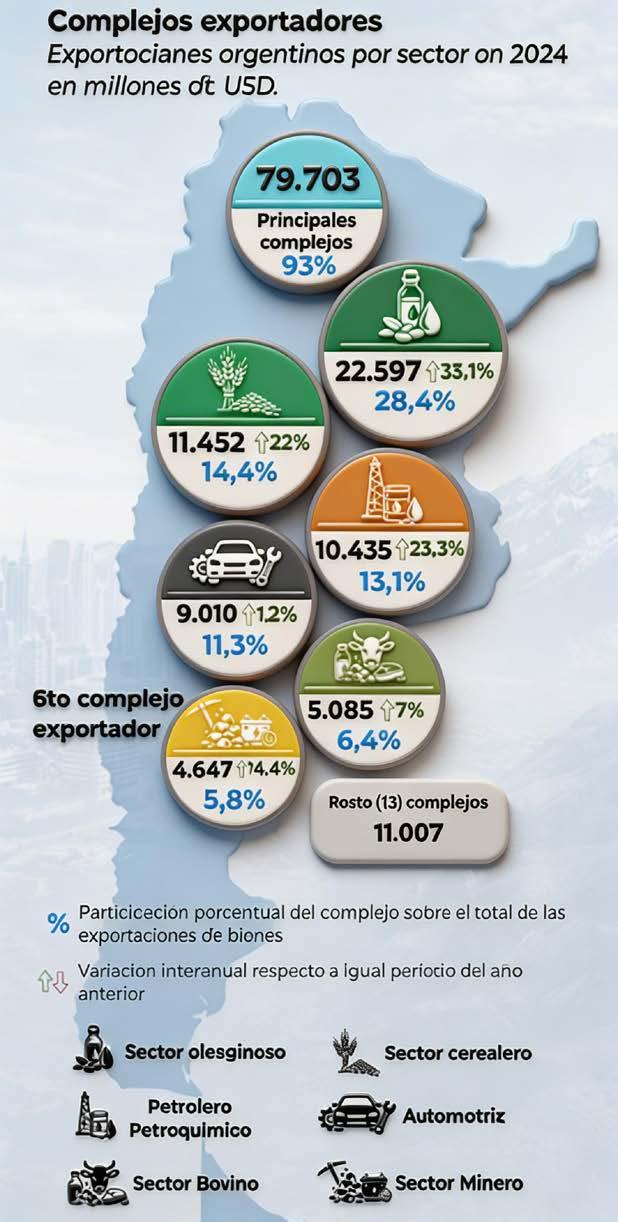
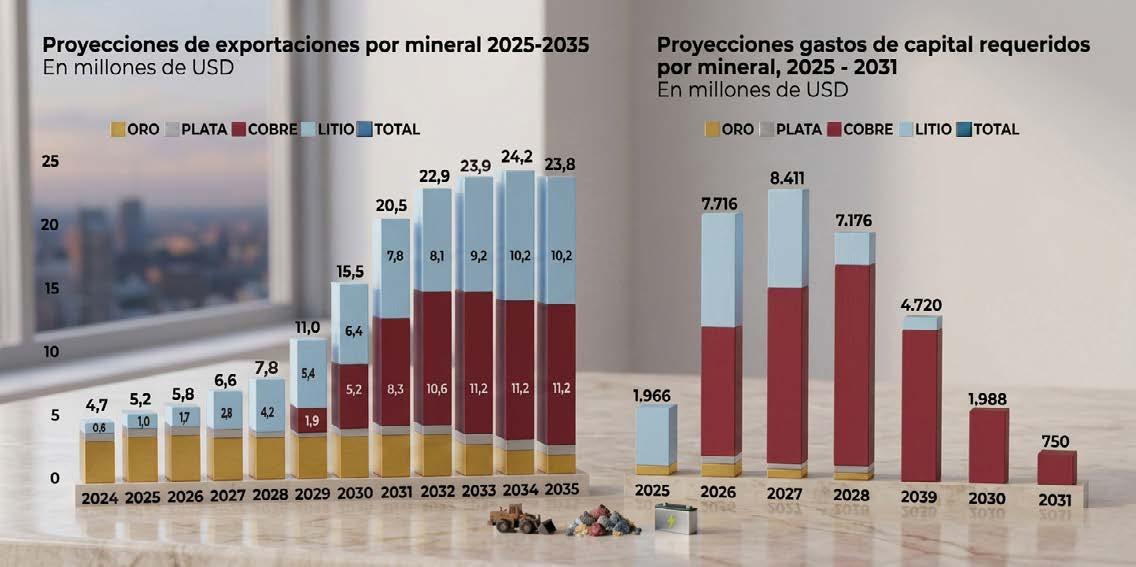
En 2024, las exportaciones mineras superaron los USD 4.600 millones, lideradas por el oro y la plata, seguidas por el litio. Con la incorporación progresiva de los proyectos
cupríferos y de nuevas operaciones de litio en el norte del país, las proyecciones indican que el valor exportado podría ubicarse entre los USD 23.500 - 27.000 millones anuales hacia 2035 (según el escenario de precios que se seleccione como supuesto), con un superávit neto estimado entre USD 13.000 y 23.000 millones. Esta magnitud sería comparable al promedio anual alcanzado por el complejo agroindustrial en los años de mayor expansión exportadora (2020 – 2022), lo que refleja su creciente peso relativo dentro del esquema comercial argentino.
El impacto potencial de este flujo de divisas es doble. Por un lado, refuerza la estabilidad del tipo de cambio y la disponibilidad de reservas internacionales, al diversificar las fuentes de ingreso de divisas. Por otro, amplía el espacio de política económica, reduciendo la vulnerabilidad externa que históricamente ha condicionado los ciclos de crecimiento argentino. En térmi-
nos estructurales, la expansión minera representa una oportunidad concreta para aliviar la restricción externa, uno de los principales límites históricos al desarrollo sostenido del país, y para avanzar hacia una matriz exportadora más compleja y menos dependiente de los productos agroindustriales tradicionales.
Para sostener el crecimiento minero se requieren marcos institucionales estables y previsibles. Los principales desafíos incluyen la estabilidad fiscal y regulatoria, la coordinación entre Nación y Provincias, la transparencia en los procesos y la formación de capital humano especializado. La aplicación de regímenes de incentivos como la Ley 24.196 o el RIGI resulta esencial para proyectos de gran escala. Asimismo, la armonización de criterios entre jurisdicciones y la utilización de sistemas de información pública como el Sistema de Información Abierta a la Comunidad sobre la Actividad Minera en Argentina (SIACAM) fortalecen la gobernanza y la licencia social.
El crecimiento del sector minero no podrá sostenerse sin una expansión significativa de la infraestructura logística y energética asociada. En particular, será necesario reforzar y ampliar la capacidad eléctrica del NOA y de Cuyo mediante nuevas líneas de alta y media tensión (500/132 kV), modernizar corredores viales estratégicos, como las rutas nacionales 40, 51, 52 y 150, y garantizar la operatividad permanente de pasos fronterizos clave para el comercio exterior, como Jama y Agua Negra. A ello se suman inversiones en gestión hídrica, acueductos, sistemas de reutilización de
agua y mejoras portuarias y ferroviarias que permitan integrar de manera eficiente los corredores bioceánicos.
Estas inversiones no requieren una única modalidad de financiamiento. En la práctica, la infraestructura de red y de uso público —interconexión eléctrica, rutas troncales, pasos fronterizos y accesos internacionales— demanda un rol activo del Estado y se presta naturalmente a esquemas de asociación público-privada, que permiten acelerar plazos de ejecución, distribuir riesgos y asegurar estándares de operación y mantenimiento. En paralelo, la infraestructura específica de los proyectos, conexiones eléctricas dedicadas, accesos mineros, generación en sitio, sistemas internos de agua y logística operativa, suele financiarse y operarse de forma privada.
La combinación de estos esquemas habilita una estrategia de inversión más eficiente, en la que la minería actúa como demanda de gran magnitud para obras que trascienden al sector y generan beneficios estructurales para el resto de la economía, mejorando la competitividad territorial, la integración regional y la capacidad exportadora del país.
La revolución tecnológica de las baterías y la transición energética global redefinirán la demanda de minerales. Según la Agencia Internacional de Energía, el consumo mundial de litio podría quintuplicarse hacia 2040. El cambio de químicas catódicas (de carbonato a cloruro o fosfato de litio) y la expansión de las baterías LFP refuerzan la ventaja competitiva de Argentina, dado su modelo basado en salmueras. El desafío será equilibrar la expansión productiva
con una gestión ambiental rigurosa y transparente, garantizando trazabilidad, control del uso del agua y participación ciudadana. En el marco del federalismo argentino, esta gestión corresponde en primera instancia a las provincias, titulares del dominio originario de los recursos naturales, que son responsables de la evaluación, aprobación y control ambiental de los proyectos mineros.
Al mismo tiempo, la Nación cumple un rol complementario y transversal, estableciendo estándares generales, marcos regulatorios comunes y compromisos internacionales, así como sistemas de información, transparencia y coordinación interjurisdiccional. La articulación entre ambos niveles resulta clave para asegurar previsibilidad, homogeneidad de criterios y legitimidad social en el desarrollo del sector.
La minería puede convertirse en un pilar estructural del desarrollo argentino si logra superar tres desafíos centrales: institucionalidad y gobernanza, infraestructura productiva y logística, e innovación y sostenibilidad. El potencial minero argentino excede el de una actividad exportadora: es un motor de inversión, empleo calificado, integración territorial y generación de divisas. La clave estará en transformar ese potencial en desarrollo sostenible, articulando la acción pública y privada bajo una visión de largo plazo.
Banco Interamericano de Desarrollo (BID). (2016). Extractives in Latin America and the Caribbean: The Basics (IDB-TN-907). Washington, D.C.: Inter-American Development Bank.
Banco Interamericano de Desarrollo (BID). (2021). Minería en Perú 2021-2030: ¿Qué rol juega en la reactivación económica y el desarrollo territorial? (IDB-DP-00888). Washington, D.C.: Inter-American Development Bank.
Banco Interamericano de Desarrollo (BID). (2023). The extractive sector as a lever for productive transformation (IDB-MG-1141). Washington, D.C.: Inter-American Development Bank. Benchmark Mineral Intelligence. (2024). Global Lithium Outlook 2024. Londres: Benchmark Mineral Intelligence.
Comisión Chilena del Cobre (COCHILCO). (2017). Productividad de la gran minería del cobre en Chile y encadenamientos productivos. Santiago de Chile: COCHILCO.
Comisión Económica para América Latina y el Caribe (CEPAL). (2022). Cadena de valor del litio: análisis de la cadena global de valor de las baterías de iones de litio para vehículos eléctricos. Santiago de Chile: Naciones Unidas.
Comisión Económica para América Latina y el Caribe (CEPAL). (2022). Intensidad de materiales en la transición energética de América Latina: estimaciones sobre la base de un escenario de integración energética de América del Sur (LC/TS.2022/46). Santiago de Chile: Naciones Unidas.
Comisión Económica para América Latina y el Caribe (CEPAL). (2024). Estudio Económico de América Latina y el Caribe 2024. Santiago de Chile: Naciones Unidas.
Comisión Económica para América Latina y el Caribe (CEPAL). (2025). Balance preliminar de las economías de América Latina y el Caribe 2024. Santiago de Chile: Naciones Unidas.
Comisión Nacional de Productividad de Chile. (2017). Productividad en la gran minería del cobre. Santiago de Chile: Comisión Nacional de Productividad.
CRU Group. (2024). Copper mining and impact in Argentina’s economy. Londres: CRU International Limited.
Fastmarkets. (2024). Lithium Market Forecast 2024–2035. Londres: Fastmarkets Ltd.
Grosso, J., Toledo, E., & Vera, A. (2024). Trabajo actual y futuro en la cadena de valor del litio en Argentina. Buenos Aires: Organización Internacional del Trabajo (OIT).
INTERNATIONAL LITHIUM ASSOCIATION (ILiA). (2024) Direct Lithium Extraction (DLE): An Introduction. Versión 1. [s. l.]: International Lithium Association.
Instituto Nacional de Estadística y Censos (INDEC). (2023). Matriz Insumo-Producto de la Argentina. Buenos Aires: INDEC.
Instituto Peruano de Economía (IPE). (2021). Contribución de la minería a la economía nacional. Lima: Instituto Peruano de Economía.
Instituto Peruano de Economía (IPE). (2023). El impacto económico de los conflictos sociales y la tramitología en la minería. Lima: Instituto Peruano de Economía.
iLiMarkets (Jiménez, D.). (2025, septiembre). Autogol: por qué la anhelada industrialización está destruyendo valor. XIV Seminario Internacional del Litio en Sudamérica, Santiago de Chile.
Jerez, D. (2025). Atractividad fiscal comparada para proyectos medianos de cobre. Presentación en Argentina Mining Sur 2025. Secretaría de Minería de la Nación. (2025). Cartera de Proyectos Mineros – Octubre 2025. Buenos Aires: Ministerio de Economía de la República Argentina.
SIACAM – Sistema de Información Abierta a la Comunidad sobre la Actividad Minera. (2025). Datos abiertos de proyectos mineros en Argentina. Secretaría de Minería de la Nación.
S&P Global Commodity Insights. (2024). Critical Minerals Market Outlook 2024–2035. Nueva York: S&P Global.
World Bank & International Energy Agency (IEA). (2025). Global Critical Minerals Outlook 2025. París y Washington D.C.: IEA – World Bank Group.
Francisco Abramovich
Licenciado en Economía de la Universidad de Buenos Aires y Jefe del Departamento Minero de la Unión Industrial Argentina (UIA). Realizó la Maestría en Economía en la Universidad de San Andrés. Fue Director Nacional de Financiamiento PYME, Jefe del Departamento PYMI de la UIA, entre otros. Es Profesor de Finanzas Públicas en la Universidad de Belgrano y Geografía Económica Argentina en la Universidad Austral.
Licenciado en Economía de la Universidad de Buenos Aires y Jefe de Economía en la Cámara Argentina de Empresas Mineras (CAEM). Realizó la Maestría en Economía y Desarrollo Industrial con mención en PYMES en la Universidad Nacional General Sarmiento. Fue Director Nacional de Promoción y Economía Minera de la Secretaría de Minería de la Nación, entre otros.
Este artículo surge del estudio “Estudio de base sobre potencialidades de desarrollo de proveedores en el sector minero de Argentina” coordinado por la Unión Industrial Argentina (UIA) y la Cámara Argentina de Empresas Mineras (CAEM), con apoyo del Banco Interamericano de Desarrollo (BID), que será publicado en los próximos meses.
La minería argentina se encuentra ante un escenario de expansión con características distintas a las de ciclos anteriores. La combinación de una demanda global creciente de minerales estratégicos y un conjunto de proyectos avanzados en cartera —con foco en litio y cobre— abre una ventana de oportunidad para generar producción y empleo en regiones que habían sido postergadas en nuestro país, a la vez que eleva el nivel de exportaciones y genera divisas durante la próxima década.
Desde la perspectiva del entramado productivo local, el crecimiento de la minería representa una oportunidad para integrarse como proveedor en una cadena de valor exigente, compleja y de alcance internacional. No obstante, esta inserción no será automática, debido a los importantes desafíos que presenta el sector. Las empresas interesadas deberán invertir, ajustarse a estándares internacionales de calidad, adaptarse a escalas variables de producción y cumplir con requerimientos técnicos específicos. Para el caso de algunos equipos específicos, la provisión está reservada para grandes fabricantes globales con marcas y tecnologías propietarias.
El ciclo minero abre oportunidades concretas para sectores industriales y de servicios: metalmecánica (estructuras y componentes), química y petroquímica (reactivos e in-
sumos), construcción (obras civiles y montaje), logística y transporte, mantenimiento industrial, ingeniería y servicios basados en conocimiento, entre otros. En particular, la etapa de construcción concentra las mayores inversiones de capital (CAPEX), siendo un período intensivo en equipamiento, infraestructura, obras civiles y montaje de plantas de proceso. La etapa de operación consolida gastos recurrentes (OPEX) focalizados en la reposición de equipos y partes, insumos, servicios y mano de obra especializada.
En el marco del estudio realizado, también fueron identificadas brechas que condicionan la inserción local: financiamiento para capital de trabajo e inversión, costos logísticos internos, infraestructura (energía, caminos, conectividad), certificaciones y homologaciones, y asimetrías de información entre la demanda minera y la oferta industrial.
Estas brechas deben ser abordadas para que el entramado industrial argentino pueda aprovechar las oportunidades que plantea el sector e incrementar los efectos multiplicadores de la actividad.
Este artículo sintetiza los principales hallazgos y discusiones del estudio “Estudio de base sobre potencialidades de desarrollo de proveedores en el sector minero de Argentina” coordinado por la Unión Industrial Argentina (UIA) y la Cámara Argentina de Empresarios Mineros (CAEM) y con apoyo del Banco Interamericano de Desarrollo (BID). El mismo debate en torno a las oportunidades potenciales para proveedores en la cadena de valor minera de Argentina, combinando proyecciones de construcción y producción de proyectos de litio y cobre, con una modelización de la demanda que generará (CAPEX/OPEX), un mapeo de
oferta local y la identificación de brechas.
La minería en Argentina ha sido objeto de debates intensos y persistentes. En la discusión pública actual, se plantean expectativas vinculadas a inversión, exportaciones y empleo, al tiempo que se observa el mayor desarrollo relativo de la actividad en otros países de la región como una oportunidad para nuestro país. En los últimos años, el contexto internacional y el avance de proyectos locales han reconfigurado los términos del debate económico-productivo.
El cambio de contexto es, ante todo, estructural. La transición energética global y la necesidad de abastecimiento seguro de minerales críticos han elevado el interés por el litio y el cobre. Para Argentina, esto coincide con un portafolio de proyectos que, de avanzar, implicaría un salto de escala en producción y exportaciones. La minería deja de ser un sector “de nicho” y pasa a presentarse como una actividad con potencial para modificar magnitudes macroeconómicas, desarrollar estructuras económicas regionales y, al mismo tiempo, para inducir demanda relevante de bienes, servicios e infraestructura.
En 2024 se sancionó el Régimen de Incentivo para Grandes Inversiones (RIGI), orientado a mejorar la competitividad tributaria y regulatoria de sectores estratégicos. En la documentación sectorial relevada se asocian a este proceso inversiones estimadas a la fecha en torno a USD 35.000 millones, con fuerte peso de proyectos avanzados de cobre y litio. Más allá del debate normativo sobre el régimen, el dato relevante para este artículo es productivo: si ese flujo de inversión se materializa, la economía deberá absorber una demanda concentrada en el tiempo y de elevada complejidad técnica, con efectos directos e indirectos sobre industria, servicios y territorio.
Esto plantea la necesidad de preparar la estructura productiva para capturar la oportunidad. En cadenas globales exigentes, el “momento de preparación” es previo al auge visible de la producción: ocurre durante la ingeniería, compras y adjudicaciones. La oferta local debe lograr adaptarse a los requerimientos (certificaciones, escala, entre otros) para que el margen de contenido local se eleve.
Durante la construcción, la demanda se concentra en equipos y bienes de capital, ingeniería y obras. Una parte de esos requerimientos es provista por fabricantes globales, en especial cuando se trata de tecnologías propietarias o equipos críticos. En paralelo, la construcción moviliza una masa significativa de bienes y servicios donde el país cuenta con capacidades (estructuras metálicas, montajes, obras civiles, módulos, servicios de ingeniería, logística interna y otros).
En la operación, el gasto se estabiliza y se concentra en insumos vinculados a la producción como: energía, combustibles, mantenimiento, consumibles, reactivos químicos, repuestos y servicios. A su vez, existen compras para la reparación o sustitución de bienes de capital, por desgaste, rotura, etc. En litio, la operación suele ser intensiva en reactivos y energía, con un perfil cercano a procesos químicos; en cobre, la operación combina consumos energéticos elevados con explosivos, reactivos de flotación y un esquema de mantenimiento pesado. En ambos casos, existe margen para aumentar el aporte local mediante la provisión de insumos, desarrollo de servicios y provisión local de repuestos y componentes de desgaste, reduciendo importaciones y acortando tiempos de reposición, lo que beneficia a la competitividad agregada del sector.
El escenario de expansión minera puede proyectarse a partir de la información pública y sectorial sistematizada por CAEM. En su catálogo, CAEM considera más de 70 proyectos con necesidades de inversión que superan los USD 48.000 millones, con fuerte concentración en un número reducido de iniciativas de cobre y una cartera relevante de proyectos de litio.
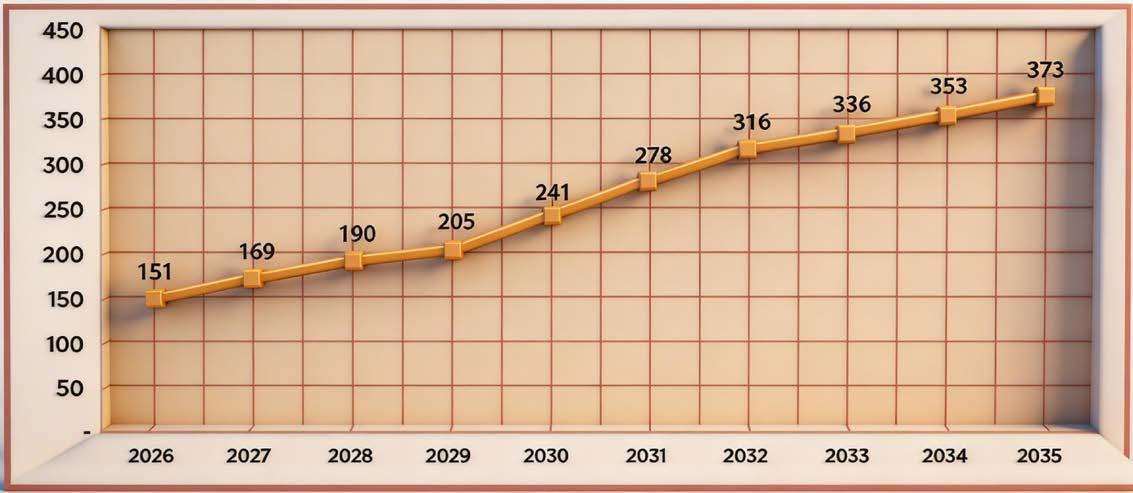
En litio, Argentina ya cuenta con capacidad productiva instalada. La información relevada señala una capacidad instalada del orden de 200.770 toneladas anuales de carbonato de litio equivalente (LCE) para operaciones en actividad, con producción efectiva para 2025 en torno a 100.000 toneladas LCE, consistente con los procesos de ramp-up en curso. En los próximos años, la cartera de proyectos avan-
GRÁFICO 1. Proyección de producción de litio en Argentina. miles de toneladas LCE
zados seleccionados en el estudio podría sumar cerca de 297.000 toneladas LCE adicionales de capacidad, llevando la capacidad total a un orden de magnitud cercano a 470.000 toneladas anuales, si se concretan los cronogramas previstos. El dinamismo del segmento se refleja también en la trayectoria de inversión del último período que acumuló alrededor de USD 7.600 millones para el desarrollo del litio en el país durante la última década.
En cobre, el punto de partida es distinto: la producción actual es marginal, pero los seis proyectos más avanzados en el país podrían ubicarlo en una posición relevante dentro de los mayores productores globales. Con plazos de construcción en torno a 3–4 años y supuestos conservadores de ramp-up se proyecta que, a partir de 2028, comiencen a operar los primeros proyectos de gran escala, con una producción en régimen que supera el millón de toneladas anuales en la primera parte de la década de 2030 y una estimación de alrededor de 1.066 mil toneladas de cobre fino hacia 2032.
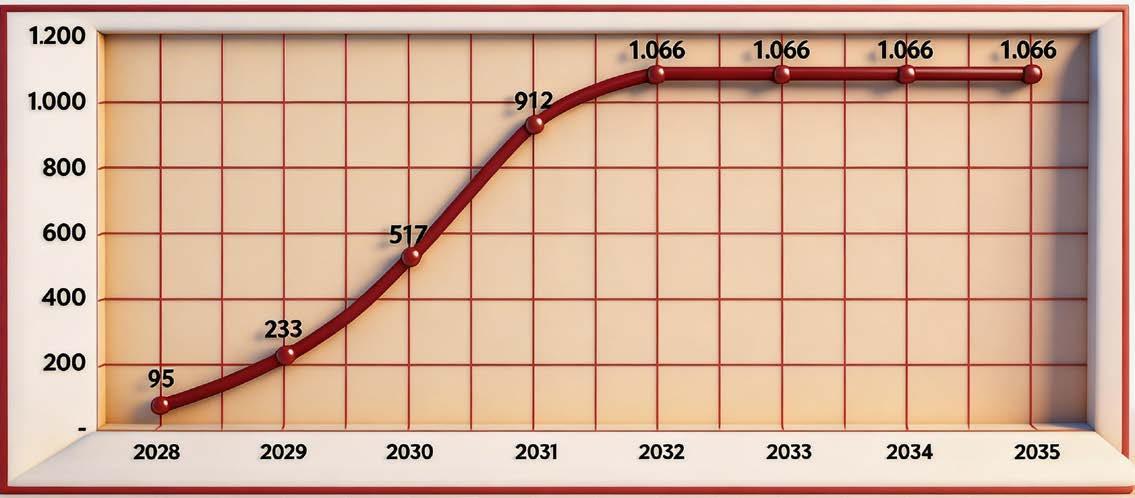
Fuente: elaboración propia en base a relevamiento de CAEM
Estas proyecciones nos permiten anticipar la dinámica temporal de la demanda. Como se mencionó anteriormente, la etapa de construcción concentra el “shock” de demanda de equipos y servicios, mientras que la operación consolida compras recurrentes. En términos de preparación industrial, el mensaje es directo: la ventana de inserción se abre antes de la operación, cuando se realizan las adquisiciones de paquetes de obra, montaje, equipamiento auxiliar, entre otros.
Entender qué demanda la minería y cómo estructura sus compras es decisivo para identificar potenciales oportunidades para el sector productivo argentino. No se trata únicamente de qué demandan, sino también comprender factores que definen las compras: qué tipo de contratos se utilizan, qué actores participan (por ejemplo, firmas de
ingeniería o contratistas integradores), qué estándares se exigen y en qué momento del ciclo del proyecto se definen los paquetes de compra. En minería, estas decisiones suelen tomarse con bastante anticipación respecto del inicio de la producción, y en muchos casos determinan por años la estructura de abastecimiento.
Una primera distinción relevante es la que separa el gasto de exploración y estudios del gasto de construcción y del gasto de operación. Cada etapa presenta una canasta de demanda diferente y, por lo tanto, oportunidades distintas para proveedores locales. En fases iniciales, el gasto se concentra en servicios y logística para operar en territorios complejos: campañas de perforación y muestreo, topografía, análisis de laboratorio. Esta fase suele habilitar una inserción temprana de proveedores locales y regionales, especialmente en logística, servicios y contratistas de terreno. No obstante, incluso aquí aparecen requisitos exigentes: protocolos de seguridad, trazabilidad de muestras,
cumplimiento ambiental, y capacidad de operar bajo ventanas climáticas y restricciones geográficas.
A medida que un proyecto avanza hacia su etapa de construcción, cambia la escala y también la lógica de compra. La construcción concentra un volumen significativo de desembolsos en un período relativamente corto, con un perfil de demanda que combina obras civiles y montaje con adquisiciones de equipamiento. En esta etapa, la empresa dueña del yacimiento usualmente delega de forma parcial en firmas especializadas en ingeniería, adquisiciones, montaje y administración (conocidas como EPCM o EPC, por sus siglas en inglés) el diseño y ejecución de los trabajos para la puesta en marcha de la mina. Estas, a su vez, cuentan con una amplia variedad de contratistas de distintos rubros, los cuales ejecutan y subcontratan las tareas necesarias para la construcción de la mina.
Los elevados requerimientos de inversión hacen que el objetivo prioritario sea alcanzar la etapa productiva en el menor tiempo posible, dado que suele financiarse principalmente mediante endeudamiento. Cualquier desviación respecto del cronograma previsto genera aumentos significativos en los costos financieros, lo que refuerza la necesidad de una gestión de compras eficiente y confiable. Por este motivo, se plantea la adquisición de equipos críticos mediante acuerdos globales de abastecimiento con fabricantes de equipos originales (OEM), en su mayoría grandes empresas multinacionales.
Durante la construcción, existe demanda típica vinculada a las obras de infraestructura necesarias, tales como: movimiento de suelos, caminos de acceso, obras civiles, fundaciones, estructuras, montaje electromecánico, instalaciones eléctricas e instrumentación, campamentos y servicios de
soporte. También se incrementa el peso de la ingeniería de detalle, la dirección de obra, el control de calidad y la logística de abastecimiento, especialmente cuando hay componentes que llegan desde largas distancias. En este tramo, son claves para los proveedores el cumplimiento de plazos, adherencia a especificaciones, disciplina en seguridad, orden documental y capacidad de resolver contingencias.
Una vez iniciada la operación, el patrón de compras se estabiliza y adopta una lógica de continuidad. En lugar del “pico” de construcción, aparecen consumos recurrentes que sostienen el funcionamiento de la mina y de la planta. Allí el foco de la empresa operadora se desplaza hacia la confiabilidad del abastecimiento, la reducción del costo total -ya que no se puede influir en los precios de venta- y el control de riesgos operativos. En esta etapa se demandan: insumos, reactivos (según mineral y proceso), repuestos, mantenimiento predictivo y correctivo, servicios de taller, calibraciones e instrumentación, neumáticos o componentes de desgaste, y una logística sostenida para asegurar disponibilidad.
Para los proveedores, en esta fase las compras se convierten en recurrentes, lo que permite procesos de aprendizaje y mejora progresiva. El diferencial para los proveedores locales se ubica en la posibilidad de reducir tiempos muertos, mejorar la disponibilidad de repuestos o permite respuesta rápida ante fallas, ya que los costos de una parada en procesos continuos pueden superar con creces el diferencial de precio de un insumo.
Para sus procesos de compra, las empresas mineras implementan sistemas de evaluación de proveedores -especialmente para provisiones críticas- para garantizar la capacidad de respuesta de la empresa proveedora y la calidad del
producto final, minimizando riesgos. Estos sistemas consideran, entre otros, el cumplimiento de requisitos técnicos (con verificaciones periódicas y visitas a planta), la solidez financiera del proveedor para sostener volúmenes y relaciones de largo plazo, y el cumplimiento de estándares de seguridad y salud. Además, se revisa el perfil comercial durante la adjudicación y en evaluaciones periódicas y evaluaciones ad hoc.
Existen además diferentes perfiles de demanda en función del mineral y tecnología. En los proyectos de litio, la operación se parece más a una planta de proceso con fuerte consumo de insumos químicos y control de parámetros, mientras que en proyectos de cobre combinan operación minera a cielo abierto o subterránea con procesos de concentración, molienda y manejo de grandes volúmenes. Estas diferencias influyen en la canasta de compras y, por ende, en el conjunto de sectores con potencial de inserción. De este modo, no existe una “única” cadena de abastecimiento minera; hay familias de demanda donde la metalmecánica y los servicios industriales pesan más, otras donde la química y la gestión de procesos ganan centralidad, y otras donde logística, energía e infraestructura determinan competitividad.
Finalmente, es importante destacar que en Argentina las empresas mineras estructuran su estrategia de compras en función de tres anillos geográficos, definidos según la cercanía al proyecto. El primer anillo corresponde al área de influencia del proyecto, compuesto por sus pueblos y/o comunidades. Es el más crítico para la legitimidad del proyecto en la región donde se encuentra emplazado, en tanto la empresa minera tiene un significativo impacto en las comunidades, lo que a su vez contribuye positivamente en la continuidad de la actividad minera.
Con el objetivo de favorecer una inserción efectiva de las co-
munidades locales en la cadena de valor minera, las empresas adoptan un rol activo en el territorio. Desde las primeras instancias de desarrollo de los proyectos, se incorporan líneas base sociales que permiten relevar las condiciones de vida, identificar capacidades existentes y detectar oportunidades de provisión local, facilitando así el monitoreo de su evolución y el diseño de estrategias de integración productiva. También se organizan instancias informativas para comunicar los planes de la empresa, y se implementan programas de capacitación y financiamiento orientados al desarrollo de emprendimientos complementarios a la actividad minera (como servicios de alimentación, conducción de camiones en altura, hotelería, lavandería, entre otros). Asimismo, las empresas actúan como articuladoras con proveedores de mayor escala, promoviendo la contratación de personas provenientes de las comunidades del área de influencia.
Usualmente, debido a los entramados productivos de los entornos donde se localizan, los bienes y servicios contratados en el primer anillo son de menor complejidad. Al mismo tiempo, se suelen implementar enfoques de “desarrollo conjunto” para que proveedores locales puedan mejorar sus condiciones y participar en licitaciones de mayor escala.
El segundo anillo abarca al resto de la provincia. En algunos casos, estos entramados de oferentes derivan de la existencia de la actividad minera en la provincia que generó que ciertas actividades industriales y de servicios se desarrollen vinculadas a su demanda. Debido a la necesidad de cumplimiento de leyes específicas en las provincias donde existen normativas de “compre provincial” así como para promover la legitimidad del proyecto a nivel provincial, este anillo es de gran criticidad para la minería.
El tercer anillo lo constituye el resto de la Argentina. Una característica de la actividad minera, es que se ubica en regiones que no son las mismas donde se ubican los grandes centros industriales del país. Por ello, empresas de provincias como Buenos Aires, Córdoba o Santa Fe que participan de la actividad minera, en algunas ocasiones avanzan en relocalizar procesos productivos a nivel de las provincias mineras, o conforman UTEs (uniones transitorias de empresas) con empresas locales para acceder a la “localía” que exigen las normativas provinciales. Esta dinámica desalienta inversiones productivas de largo plazo, fragmenta el desarrollo de proveedores estratégicos a nivel nacional y limita la consolidación de polos productivos especializados de gran escala.
Muchas de las firmas industriales nacionales cuentan con trayectoria en sectores como oil & gas—exploración, producción y servicios asociados— o el automotriz. Esto opera como una referencia tecnológica y organizacional relevante para la minería: operación en entornos exigentes y cumplimiento de normas y procedimientos de calidad (por ej., calificación de soldaduras).
Los proveedores, además, enfrentan una dura competencia con otros proveedores internacionales de países como China, Australia, etc. Por ende, los potenciales sobrecostos que afectan a las empresas industriales nacionales pueden ser determinantes para la competitividad, en los procesos de compra de las mineras.
El mayor riesgo que se presenta con una estrategia generalizada entre las provincias mineras de adoptar regímenes de “compre provincial” es que, al dificultar procesos de integración y de incremento de escala de proveedores nacionales, afecten la eficiencia global de la cadena de valor
minera local. Como consecuencia, se puede alcanzar un nivel de abastecimiento con menor participación nacional que el potencial.
Otro elemento clave para entender los procesos de compra mineros es la segmentación por criticidad. En minería, los bienes y servicios tienden a clasificarse implícita o explícitamente según su impacto en seguridad, continuidad operativa y complejidad. Los rubros críticos suelen tener barreras más altas de homologación y controles más estrictos; los no críticos pueden abrir espacio para mayor competencia.
Para empresas proveedoras, esto implica que “estar en condiciones de ofertar” requiere preparación previa: políticas de seguridad, procedimientos, registros, evidencia documental y, en muchos casos, certificaciones de gestión.
A lo anterior se suma la dimensión logística, que en minería suele ser determinante, dadas las locaciones complejas y remotas donde se ubica. La compra puede ser evaluada no sólo por precio unitario, sino por el costo total puesto en sitio y por el riesgo de entrega. En territorios remotos o de alta montaña, con ventanas climáticas acotadas, la confiabilidad logística puede llegar a ser tan importante como el nivel de precios ofrecido. Esto favorece, en ciertos rubros, a proveedores capaces de ofrecer stock local, mantenimiento en sitio, servicios de urgencia y coordinación logística profesional. Para una agenda de valor agregado nacional, esta es una oportunidad concreta: aun cuando ciertos equipos principales deban importarse, existe margen para capturar valor mediante integración local, montaje, servicios técnicos, reposición de repuestos y gestión logística.
En términos de estructura productiva, Argentina cuenta con activos relevantes. Existen capacidades industriales en metalmecánica, fabricación de estructuras, mecanizado, montajes y servicios industriales que han operado históricamente en cadenas exigentes, como el oil & gas o el automotriz. También existe una base de servicios técnicos y profesionales (ingeniería, automatización, instrumentación, servicios ambientales, seguridad industrial) que puede escalar si se consolida la demanda en un nivel elevado y tener un impacto positivo en el sector minero. A ello se suma un universo de prestadores logísticos y de servicios al sitio (transporte, hotelería, catering, operación de campamentos) donde la proximidad territorial y la capacidad de respuesta rápida pueden constituir ventajas competitivas cuando se trabaja con estándares mineros.
Pero cabe también remarcar que la posibilidad de transformar el ciclo minero en desarrollo productivo depende de la posibilidad de desarrollar la competitividad de la oferta local. En este punto, es relevante conocer y diagnosticar las capacidades existentes, identificar segmentos, inversiones y estándares necesarios, entre otros.
El punto crítico es que la demanda minera impone, de forma sistemática, requisitos superiores a los de muchos mercados domésticos. Para una empresa proveedora, el “producto” no es solo el bien o servicio entregado, sino el paquete de servicios completo. Entre esos requisitos, se vuelven relevantes el conjunto de capacidades organizacionales que habilitan la venta: sistemas de gestión, re-
gistros, procedimientos, auditorías, cultura de seguridad y capacidad para operar bajo contratos complejos y de alto volumen.
Es posible ordenar las oportunidades por la lógica del negocio. Un primer conjunto se ubica en rubros donde la logística, los tiempos de respuesta y la posventa pesan tanto como el precio unitario. Allí, los proveedores con base productiva local pueden competir trabajando en la reducción del costo total puesto en sitio, asegurar continuidad de abastecimiento y responder ante contingencias. En minería, esto suele concentrarse en mantenimiento industrial, talleres de reparación, mecanizado y fabricación de repuestos, recubrimientos y protección, integración de sistemas, instrumentación y calibración, y servicios de soporte a la operación, entre los principales. La recurrencia favorece el aprendizaje acumulativo y la construcción de relaciones estables, que a su vez permite elevar estándares gradualmente.
Un segundo conjunto de oportunidades aparece en la etapa de construcción, donde el volumen de demanda es alto y puntual en el tiempo, y el cronograma es determinante. Obras civiles, montajes, estructuras metálicas, fabricación e instalación de cañerías y soportes, instalaciones eléctricas y de instrumentación, y soluciones modulares suelen ser rubros donde existen capacidades nacionales. En esta fase, la coordinación entre ingeniería, procura y construcción es intensa; por eso, la capacidad de integrarse a un sistema de planificación y control de obra (procedimientos, inspecciones, reportes) es una condición de entrada. La ventaja local, nuevamente, no reside solo en el costo de fabricación, sino en la capacidad de ejecutar en plazo, con un contacto cercano para reducir riesgos para el contratista principal.
Un tercer conjunto de oportunidades se vincula con la
provisión de insumos y consumibles. Allí la viabilidad de insertarse como proveedor depende del cumplimiento de especificaciones, escalas y continuidad de demanda. En algunos segmentos, el contenido local se focaliza en etapas complementarias: almacenamiento, fraccionamiento, logística especializada, monitoreo de calidad y provisión en sitio. Este enfoque puede mejorar el desempeño de la mina (por reducción de costos logísticos, menor inventario en tránsito y menor riesgo de quiebre de stock).
Es importante remarcar que el camino de inserción suele ser gradual. En cadenas exigentes, muchas empresas ingresan primero a través de paquetes acotados o servicios complementarios, generan historial de desempeño y luego escalan. Esto sugiere una estrategia por etapas: ingreso por segmentos de menor criticidad; consolidación de estándares y sistemas de gestión; ampliación de paquetes; y, eventualmente, integración con fabricantes globales u OEM en esquemas de mantenimiento autorizado, provisión de repuestos y soporte técnico. En esta trayectoria, la repetición de contratos y la estabilidad de la demanda son insumos esenciales para justificar inversiones en equipamiento, certificaciones y capital humano.
Finalmente, existe un espacio relevante para servicios intensivos en conocimiento. La minería moderna incorpora automatización, control de procesos, gestión de datos, mantenimiento predictivo y monitoreo remoto. Para una economía con capital humano técnico, estos segmentos pueden contribuir a elevar productividad y generar capacidades transferibles a otras actividades. El desafío es desarrollar servicios con estándares industriales y construir confianza operativa, que en minería se traduce en continuidad, cumplimiento y gestión del riesgo.
Las oportunidades anteriores conviven con brechas que, si no se abordan, limitan la participación local. El desafío es identificar cuáles cuellos de botella son más restrictivos en el corto plazo y cuáles habilitan un sendero de integración creciente.
Una primera brecha es la vinculada a estándares, certificaciones y homologaciones. Para muchas empresas proveedoras, el umbral de entrada al mercado minero no está en la capacidad productiva básica, sino en los sistemas de gestión y de gestión de la calidad. Estas exigencias elevan costos de entrada y requieren inversión previa.
Una segunda brecha es tecnológica y de escala, especialmente en equipos críticos, tecnologías propietarias y bienes de capital de gran porte. En estos segmentos, suelen participar actores internacionales de gran tamaño con tecnologías propietarias, lo que limita la posibilidad de participación de actores locales.
Una tercera brecha se ubica en el financiamiento, particularmente para capital de trabajo, garantías y seguros. La cadena minera exige capacidad de ejecutar contratos con plazos y penalidades, para lo cual el financiamiento es clave. En proveedores medianos y pequeños, esta restricción puede ser determinante: aún con capacidad técnica, la empresa no puede asumir el riesgo financiero del contrato o el costo de las garantías.
Una cuarta brecha es de logística e infraestructura. Los proyectos se localizan frecuentemente en regiones con gran-
des distancias a centros industriales, condiciones climáticas exigentes y limitaciones de conectividad. Esto eleva el costo total puesto en sitio y penaliza a proveedores que no pueden ofrecer logística confiable.
Finalmente, es necesario incrementar la coordinación y la visibilidad entre demanda y oferta. La demanda minera se organiza en paquetes y cronogramas que, si no son conocidos con anticipación por la oferta local, impiden la preparación. Los proveedores requieren señales tempranas para invertir en certificaciones, equipamiento y personal; las mineras requieren información verificada para reducir riesgos de abastecimiento.
La minería puede aportar significativamente a la expansión exportadora y a la disponibilidad de divisas en la Argentina. Ese potencial es relevante para la trayectoria macroeconómica, pero el nivel del multiplicador sobre el entramado productivo dependerá del trabajo que proveedores y mineras puedan realizar para alcanzar una integración eficiente y de calidad de los proveedores locales a la cadena de valor minera.
La preparación para aprovechar el salto productivo que va a dar la minería en los próximos años requiere una hoja de ruta con responsabilidades compartidas entre empresas mineras, proveedores, cámaras empresariales, provincias y organismos nacionales.
El proyecto llevado adelante entre UIA y CAEM junto al BID muestra, al mismo tiempo, oportunidades concretas y brechas que deben ser enfocadas por el sector público y pri-
vado. La oportunidad se concentra en segmentos donde existen capacidades industriales y de servicios y donde la proximidad, la posventa y el cumplimiento de plazos agregan valor. Las brechas se ubican en financiamiento, logística, infraestructura, certificaciones y coordinación, además de limitaciones tecnológicas en equipos críticos.
Buenas prácticas observadas en experiencias sectoriales suelen combinar tres elementos: (i) información temprana y técnica; (ii) asistencia para elevar estándares (certificaciones, documentación, seguridad); y (iii) instrumentos financieros para capital de trabajo y garantías. Cuando estas piezas se integran, la participación local puede crecer sin elevar riesgos para la operación.
La implicancia para el debate público es clara: el nuevo ciclo minero exige preparación. Esto implica construir competitividad real donde es viable y organizar acuerdos y capacidades donde la tecnología o la escala lo requieran. En ese sentido, el desafío no es solamente producir más minerales; es construir capacidades productivas y servicios que perduren, generen empleo y eleven el valor agregado local más allá de la coyuntura minera.
Doctor en Ciencias Económicas, investigador y docente universitario. Subsecretario de Gestión Minera en la provincia de Río Negro. Amplia trayectoria en la gestión pública minera a nivel nacional y provincial. Ex Subsecretario de Desarrollo Minero de la Nación; impulsor del Sistema de Información Abierta a la Comunidad sobre la Actividad Minera (SIACAM). Consultor de la Organización Internacional del Trabajo (OIT) y del Consejo Federal de Inversiones (CFI), participando en proyectos vinculados al análisis económico-institucional, la cadena de valor del litio, el desarrollo sostenible y el diseño de políticas públicas para sectores estratégicos.
Licenciado en Matemáticas y Magíster en Estadística, especialista en ciencia y análisis de datos. Científico de datos en la Secretaría de Minería de la provincia de Río Negro y como docente en la Universidad Nacional de Río Negro (UNRN). Estado actual y posibilidades de desarrollo sostenible”. Diseño de modelos estadísticos, análisis multivariante, visualización de datos y construcción de tableros de control aplicados a la toma de decisiones en el sector público.
Contador Público por la Universidad Nacional de Río Negro. Se desempeña en el Área de Estadística y Producción de la Secretaría de Minería de la provincia de Río Negro. Estado actual y posibilidades de desarrollo sostenible”. Antecedentes que aportan una mirada operativa y contable al análisis de los instrumentos fiscales del sector minero.
Contador Público por la Universidad Nacional de Río Negro, con formación complementaria en seguros y normativa contable. Su perfil profesional se orienta al análisis contable y la gestión de información económico-financiera.
El presente trabajo se desarrolla en el marco del proyecto de investigación “Minería de primera categoría2 en la Provincia de Río Negro3 : Estado actual y posibilidades de desarrollo sostenible”, llevado adelante por la Universidad Nacional de Río Negro , y se sustenta además en el trabajo profesional realizado en la Secretaría de Minería provincial, ámbito que permitió acceder a información estratégica y experiencias directas vinculadas con la actividad minera. El análisis se centra en la estructura del “Impuesto para el Desarrollo Regional”, creado por la Ley E Nº 3897 y reglamentado por el Decreto E N.º 1869/2005, un tributo que grava a la minería de primera categoría según el volumen producido y el precio internacional del oro, sin admitir deducciones por costos operativos en la provincia de Río Negro.
Este esquema puede generar efectos regresivos al imponer una carga proporcionalmente mayor sobre proyectos de menor rentabilidad, desconociendo el principio de capacidad contributiva y generando inequidades tributarias con potencial impacto desincentivador. En este contexto, el estudio tiene como propósito diseñar una propuesta de reforma que incorpore criterios de progresividad y equidad fiscal; para ello, se analizan críticamente las normas vigentes, se evalúa la estructura actual del impuesto y su impacto sobre la rentabilidad empresarial, se desarrolla un esquema alternativo de liquidación basado en utilidades netas y se formulan recomendaciones para su futura implementación y monitoreo.
2- La minería de primera categoría comprende las minas cuyo dominio corresponde al Estado y que sólo pueden explotarse mediante concesión legal, incluyendo las sustancias metalíferas como el oro y la plata (arts. 2° y 3°, Código de Minería de la Nación).
3-Dirigido por Jorge Andrés Vera y del cual participan los otros coautores del presente artículo.
La creación del Impuesto para el Desarrollo Regional tiene su base legal en la Ley E Nº 3897, que establece el “Programa Integral de Desarrollo de Actividades Sustitutas a la Explotación Minera” como mecanismo de desarrollo económico regional. Con esta ley se implementa un fondo fiduciario destinado a sostener actividades productivas en zonas donde se desarrollan explotaciones mineras de oro, plata y metales polimetálicos. La regulación operativa del impuesto se encuentra en el Decreto Provincial E Nº 1869/2005, que reglamenta la Ley E Nº 3897. Este decreto define que el impuesto se calculará tomando como base el volumen anual de producción de oro y plata y el precio internacional de la onza Troy de oro. De esta manera, corresponde a un mecanismo de tributación indirecta y objetiva, aplicada sobre magnitudes brutas derivadas de la venta de minerales.
Estas normas configuran un esquema tributario cuyo principal propósito es canalizar recursos provenientes de la actividad minera hacia el desarrollo regional. Sin embargo, la forma de determinación del impuesto —centrada en la producción y cotización sin considerar deducciones operativas u otras cargas tributarias— limita su alineación con los principios de equidad y capacidad contributiva. La Constitución Nacional Argentina, en su artículo 16, consagra el principio de igualdad ante la ley, que en materia tributaria se traduce en la obligación del Estado de establecer tributos equitativos y proporcionales a la capacidad económica de los contribuyentes. Este principio exige que los tributos se apliquen de modo uniforme a quienes se hallen en iguales condiciones, evitando privilegios o discriminaciones arbitrarias.
El principio de capacidad contributiva impone que la carga tributaria guarde proporción con la aptitud económica del contribuyente para contribuir al sostenimiento del gasto público y no afecte de manera desproporcionada a quienes tienen menores ingresos o rentabilidad. Respecto al principio de legalidad que se desprende de nuestra Constitución Nacional, sólo el Poder Legislativo puede crear, modificar o suprimir tributos, asegurando que ningún impuesto sea exigido sin ley previa que lo establezca (artículo 19 y 75 inc. 1 de la Constitución Nacional).
El principio de justicia fiscal constituye un eje rector del sistema tributario moderno. Según Villegas (Villegas, 2021), la equidad exige distribuir la carga impositiva en proporción a la capacidad económica de los contribuyentes, superando la mera igualdad formal para lograr una equidad material efectiva. En línea con estos planteos, Gómez Sabaini (2002) destaca que la equidad horizontal requiere que contribuyentes con igual capacidad de pago soporten cargas similares, mientras que la equidad vertical demanda un trato diferenciado acorde con los niveles de ingreso o rentabilidad. La ausencia de estas distinciones —señalan los autores— conduce a estructuras regresivas que afectan de manera desproporcionada a los sectores de menor capacidad económica y deterioran la legitimidad del sistema fiscal.
Desde esta perspectiva, el diseño actual del impuesto rionegrino presenta limitaciones al no incorporar parámetros de rentabilidad que permitan captar estas diferencias de capacidad contributiva entre proyectos mineros.
El marco teórico que sustenta este trabajo profesional se apoya en tres principios fundamentales de la tributación moderna: la capacidad contributiva, la progresividad fiscal y la equidad impositiva (horizontal y vertical). Estos principios no solo tienen un anclaje jurídico en la Constitución Nacional y en la doctrina tributaria argentina, sino que son también criterios rectores en la política fiscal comparada aplicada al sector extractivo.
El principio de capacidad contributiva, desarrollado entre otros por Novoa Herrera (2006), sostiene que la carga tributaria debe adecuarse a la aptitud económica de los sujetos pasivos, es decir, a su verdadera posibilidad de contribuir al sostenimiento del Estado sin comprometer la viabilidad de sus operaciones ni sus condiciones de subsistencia. En el caso del Impuesto para el Desarrollo Regional, no se reconoce la rentabilidad efectiva de cada empresa minera ni la heterogeneidad entre proyectos, generando una carga fiscal inequitativa que puede ser especialmente gravosa para emprendimientos con márgenes reducidos.
El principio de progresividad constituye uno de los pilares fundamentales de la justicia fiscal moderna y se encuentra estrechamente vinculado al principio de capacidad contributiva. De acuerdo con Jarach (1996), un impuesto es progresivo cuando la alícuota o la carga efectiva aumenta a medida que lo hace la base imponible o la renta del contribuyente. Este principio busca que quienes poseen una mayor capacidad económica contribuyan en una proporción más elevada al financiamiento del gasto público, pro-
moviendo así una distribución más equitativa de las cargas fiscales. En este mismo sentido, Villegas (op. cit) sostiene que la progresividad tiene una finalidad redistributiva, ya que permite al Estado reducir desigualdades a través del sistema tributario, asignando mayores obligaciones a los sectores con mayores ingresos o rentabilidad, incorporando así un componente de justicia material que adecúa la contribución a la realidad económica de cada sujeto.
Complementariamente, tal como plantean Gómez (op,cit), la progresividad se deriva directamente del principio de equidad vertical, que exige que los contribuyentes con mayor capacidad de pago soporten una carga tributaria proporcionalmente superior. Desde esta perspectiva, un tributo será progresivo en la medida en que logre diferenciar adecuadamente entre distintos niveles de ingreso o rentabilidad, evitando estructuras regresivas que trasladen un esfuerzo relativo mayor a quienes cuentan con menor capacidad contributiva.
En el ámbito de la minería, la aplicación de un esquema progresivo resulta especialmente relevante, dado que la rentabilidad de los proyectos varía significativamente en función de factores como el tipo de yacimiento, los costos operativos y los precios internacionales de los metales. Por ello, un impuesto que incorpore criterios de progresividad no sólo mejora la equidad fiscal, sino que también favorece la estabilidad y legitimidad del régimen tributario.
La equidad fiscal, en tanto, implica dos niveles de justicia: horizontal (contribuyentes con igual capacidad deben pagar lo mismo) y vertical (quienes tienen más, deben contribuir más). El tributo provincial, en su configuración actual, vulnera ambos niveles: no diferencia entre proyectos con rentabilidad dispar ni reconoce costos de estructura diferenciados. En este marco, se refuerzan desigualdades entre empresas, se reduce la competitividad y se distorsionan los incentivos para invertir.
El principio de equidad fiscal se vincula estrechamente con la justicia distributiva y con la correcta asignación de las cargas públicas entre los contribuyentes. En términos generales, busca asegurar que cada individuo o empresa contribuya al sostenimiento del gasto público de acuerdo con su capacidad económica real. La equidad horizontal implica que los contribuyentes con igual capacidad de pago deben enfrentar una carga tributaria equivalente, evitando privilegios o tratamientos diferenciales injustificados. Por su parte, la equidad vertical establece que aquellos con mayor capacidad económica deben contribuir en una proporción mayor, lo que da sustento al principio de progresividad.
En este sentido, Castañeda Rodríguez (2017) señala que los sistemas tributarios que vulneran estas dimensiones de la equidad tienden a erosionar la percepción de justicia del sistema impositivo, afectando no solo su legitimidad social sino también el cumplimiento tributario, ya que los contribuyentes perciben como injusto un esquema que no refleja adecuadamente las diferencias reales de capacidad contributiva. Cuando la estructura impositiva no incorpora criterios claros de equidad horizontal y vertical, se generan
distorsiones que deterioran la confianza social en el sistema fiscal y debilitan su eficacia recaudatoria.
En la doctrina tributaria, los impuestos se clasifican atendiendo a distintos criterios, entre ellos la forma en que se determina la base imponible, el hecho imponible y la relación con la capacidad contributiva del sujeto. Según Jarach (op.cit), los tributos reales son aquellos que gravan una manifestación objetiva de riqueza —como la propiedad, el consumo o la producción—, prescindiendo de las condiciones personales del contribuyente. En contraposición, los tributos personales tienen en cuenta la situación económica y particular de cada sujeto, lo que permite un ajuste más adecuado al principio de capacidad contributiva.
El Impuesto para el Desarrollo Regional en la Provincia de Río Negro se encuadra en la categoría de los tributos reales, ya que recae sobre la producción de minerales de primera categoría (oro, plata y polimetálicos) sin considerar la situación particular de la empresa explotadora. Asimismo, comparte características con los impuestos indirectos, dado que la base imponible se define en función de parámetros de producción y cotización internacional del mineral, en lugar de la utilidad neta efectivamente obtenida. En este sentido, Villegas (op. cit) destaca que los impuestos indirectos, al recaer sobre magnitudes brutas, pueden presentar limitaciones en materia de equidad, ya que no contemplan los costos de producción ni las erogaciones necesarias para la obtención de la renta. Esto los diferencia de los impuestos directos, como el Impuesto a las Ganancias, que se calculan sobre resultados netos y se ajustan de manera más fiel a la capacidad contributiva del sujeto.
Por su diseño normativo, el impuesto rionegrino presenta características de regresividad relativa, en tanto se liquida
sobre ventas brutas sin deducciones, lo que puede afectar en mayor medida a proyectos de baja rentabilidad en comparación con explotaciones más rentables. Este tipo de estructuras tributarias puede generar distorsiones económicas cuando no se adecúan a la rentabilidad efectiva de la actividad gravada. Una perspectiva complementaria puede encontrarse en Wen (2018), quien sostiene que la progresividad en la tributación de los recursos extractivos debe entenderse como un mecanismo de “segundo mejor” orientado a compensar las distorsiones creadas por impuestos regresivos —como regalías o límites de deducción de costos— que los Estados utilizan para asegurar ingresos tempranos o estables.
Desde esta óptica, la progresividad no es un fin en sí mismo ni debe medirse por el aumento del government take total, sino por el diseño de escalas marginales crecientes en los impuestos sensibles a la renta, que permitan capturar el excedente que las figuras regresivas dejan sin gravar.
La literatura especializada ha documentado la relación entre sistemas fiscales regresivos y baja atracción de inversiones en el sector minero. Estudios como los de Jorratt (2021) y de Murguía y Godfrid (2019) sobre el caso argentino, muestran cómo estructuras fiscales poco flexibles tienden a desalentar proyectos con rentabilidades medias o bajas, concentrando la actividad en yacimientos de alta ley o empresas con fuerte espalda financiera, lo que a su vez impacta en la diversidad y escalabilidad de la matriz minera.
Desde un enfoque comparado, países como Chile y Perú
han implementado esquemas fiscales progresivos que ajustan la carga tributaria a las ganancias reales de las empresas mediante regalías variables, impuestos sobre renta económica, escalas móviles según el precio internacional del commodity, y deducciones operativas razonables. Estas políticas han demostrado mayor estabilidad fiscal, mejor redistribución territorial y mayor legitimidad social del sistema tributario minero. En contraste, el caso argentino —y en particular el rionegrino— presenta un diseño fiscal más rígido, con tributos provinciales que no incorporan parámetros de rentabilidad ni escalas de progresividad.
Como antecedentes a nivel internacional, la tributación sobre actividades extractivas ha adoptado enfoques crecientemente diferenciados según el tipo de recurso, el grado de integración de la cadena de valor y las capacidades institucionales de cada país. El informe sectorial sobre litio (2024) — publicado por el Ministerio de Economía de la Nación — destaca que, en países como Chile, Australia y China, los marcos fiscales aplicados a la minería del litio y otros minerales estratégicos incorporan esquemas integrados que combinan regalías variables sobre la renta operativa, impuestos generales sobre ganancias, y en algunos casos, participación estatal directa o contratos de largo plazo con cláusulas de ajuste.
En particular, Chile aplica desde 2023 un esquema de tributación sobre la Renta Operativa Minera (ROI), que grava las utilidades operativas con una escala progresiva de alícuotas entre el 8% y el 26%, dependiendo del margen operacional del proyecto. Este sistema busca equilibrar la recaudación con la viabilidad económica de las inversiones, permitiendo al Estado capturar excedentes en contextos de precios elevados sin desalentar la inversión. La Ley N.º 21.591, promulgada en agosto de 2023 y efectiva desde
enero de 2024, reemplazó al antiguo Impuesto Específico a la Minería.
Este nuevo régimen establece un sistema mixto con: (i) un componente ad valorem del 1% sobre las ventas de cobre que superan las 50.000 toneladas métricas finas al año; y (ii) un componente adicional variable, que grava el margen operativo ajustado, con tasas progresivas entre 8% y 26%, según la rentabilidad del proyecto. Además, incluye un límite a la presión fiscal total (sumando impuesto corporativo, royalties y tributación sobre dividendos), fijado en 46,5 % para productores de mayor escala y 45,5 % para medianos 4 . Específicamente, esta tasa efectiva tope se calcula sobre la de la utilidad operacional 5
Desde 2011, Perú implementó una reforma integral de su régimen fiscal minero, estructurando un sistema basado en la utilidad operativa que combina tres instrumentos principales: la Regalía Minera, el Impuesto Especial a la Minería (IEM) y el Gravamen Especial a la Minería (GEM). Este diseño establece cargas progresivas vinculadas al margen operativo, con el objetivo de asegurar una mayor correspondencia entre recaudación y rentabilidad efectiva, manteniendo al mismo tiempo la competitividad del sector.
La Regalía Minera se determina aplicando sobre la utilidad operativa trimestral una tasa efectiva progresiva que depende del margen operativo del período, con valores que oscilan entre el 1% y el 12%. El Impuesto Especial a la Minería, que grava la utilidad operativa derivada de la venta de
4-Los recursos recaudados se distribuyen a través de fondos regionales y municipales que promueven el desarrollo local —por ejemplo, el Regional Fund for Productivity and Development— lo que agrega un componente redistributivo efectivamente implementado.
5- La tasa se define como el cociente entre el valor actual de los impuestos pagados por el proyecto y el valor actual neto del proyecto suponiendo que no existen impuestos.
minerales metálicos, utiliza un mecanismo de cálculo equivalente, aplicando tasas efectivas progresivas que varían entre el 2% y el 8,4%, sin un impuesto mínimo obligatorio. Este tributo no alcanza a pequeños productores ni a mineros artesanales, lo que introduce un criterio de selectividad acorde a la escala de operación.
El Gravamen Especial a la Minería (Ley 29.790), aplicable a empresas que cuenten con contratos de estabilidad jurídica con el Estado peruano, replica la lógica del IEM, pero con alícuotas más elevadas, que se ubican en un rango de entre 4% y 13,12% según el margen operativo. El importe determinado puede deducirse del monto pagado por Regalía Minera y también del Impuesto a la Renta, lo que configura un esquema coordinado que evita sobreimposiciones y mantiene la coherencia del sistema. En conjunto, este modelo progresivo basado en utilidades operativas ha permitido a Perú avanzar hacia un régimen más equitativo y sensible a la rentabilidad, manteniendo incentivos adecuados para la inversión minera
Este enfoque reemplazó el modelo anterior basado en ingresos brutos, promoviendo una mayor justicia tributaria y alineamiento con la capacidad contributiva, y ayudó a mejorar la percepción de inversión en el país. Asimismo, en Perú una porción importante del ingreso tributario minero se destina a gobiernos regionales y locales —como parte del Canon Minero y la regalía— lo que fortalece la redistribución territorial.
En Argentina, la carga fiscal sobre la minería se distribuye de manera fragmentada entre los distintos niveles de gobierno, sin una articulación efectiva entre tributos nacionales, provinciales y aportes para fondos o fideicomisos específicos. Esta dispersión dificulta la coherencia del esquema
tributario y acentúa la necesidad de avanzar hacia un diseño más sensible a la rentabilidad, con escalas progresivas y mecanismos redistributivos claros. En este sentido, los regímenes menos flexibles o fuertemente apoyados en tributos ad valorem —como el Impuesto para el Desarrollo Regional vigente en Río Negro— presentan una mayor vulnerabilidad frente a los ciclos de precios y generan cargas que no se corresponden con la rentabilidad efectiva de cada emprendimiento.
La provincia de Río Negro presenta una estructura productiva caracterizada por su heterogeneidad territorial y su especialización sectorial. Históricamente, la actividad económica se concentró en la producción frutícola del Alto Valle (Vera, 2022), la ganadería ovina en la Región Sur, el turismo en la zona cordillerana y atlántica, y la actividad hidrocarburífera en el noroeste provincial. Sin embargo, en los últimos años, la minería metalífera ha cobrado una renovada centralidad dentro de la agenda de desarrollo productivo, impulsada por el alto potencial geológico del subsuelo provincial y el contexto internacional favorable para metales estratégicos como el oro, la plata, el uranio y el vanadio.
Desde el punto de vista geológico, Río Negro se distingue por su diversidad estructural, con una evolución geotectónica que abarca unidades ígneas y metamórficas del Paleozoico, hasta cuencas sedimentarias del Mesozoico y Cenozoico. Se identifican cinco grandes unidades estructurales: la Cordillera Patagónica Septentrional, la Precordillera Patagónica, el Macizo Norpatagónico (también conocido
como Macizo de Somuncurá), la Cuenca del Colorado y la Cuenca Neuquina. Cada una de estas regiones contienen formaciones con distinto grado de prospectividad minera. El Macizo Norpatagónico, en particular, constituye una de las zonas más prometedoras para la explotación de minerales metalíferos, con la presencia de depósitos de oro, plata, metales base y hierro.
Gráfico I. Unidades morfoestructurales y cuencas de la Provincia de Río Negro.
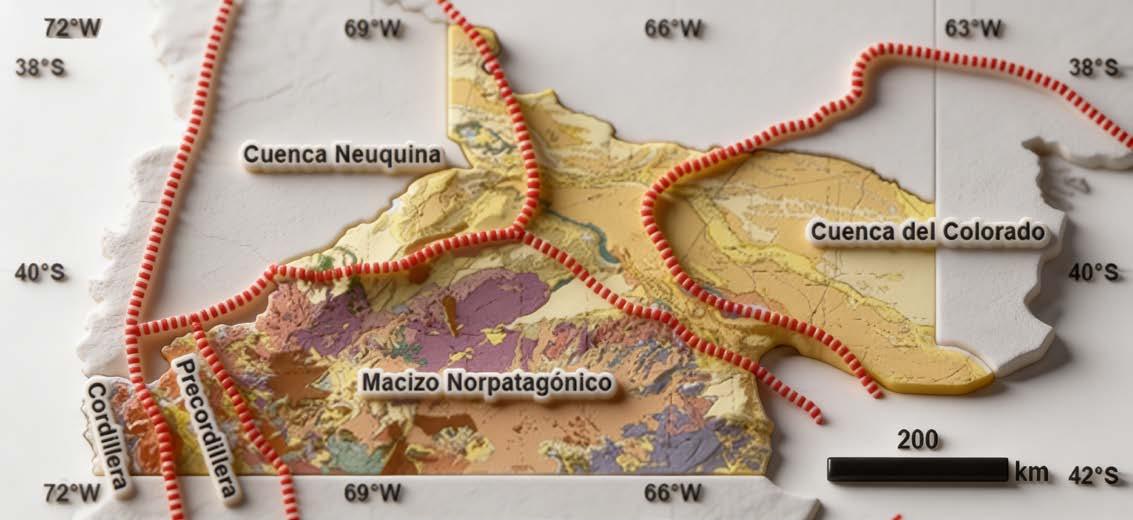
Fuente: Johanis, Pablo, et al. Recursos minerales industriales, rocas de aplicación y gemas de la Provincia de Río Negro. 2022.
El proyecto Calcatreu, se posiciona como el emprendimiento de mayor avance para la minería metalífera de primera categoría en la provincia. Se trata de un yacimiento epitermal de oro y plata con recursos estimados, según estándares internacionales (NI 43- 101) 6 , en 1,52 millones de onzas de oro y 22,95 millones de onzas de plata, con una ley promedio de 2,325 g/t de oro equivalente. Para dimensionar la magnitud del proyecto Calcatreu, puede compararse con otros yacimientos metalíferos relevantes del país.
En términos de oro, la mina Gualcamayo 7(San Juan) cuenta con recursos del orden de 3 a 5 millones de onzas, lo que ubica a Calcatreu, con 1,52 millones de onzas de oro, en una escala intermedia a nivel nacional, aunque de fuerte relevancia provincial. En cuanto a la plata, Calcatreu presenta 22,95 millones de onzas, un volumen comparable al de Manantial Espejo 8 (Santa Cruz), uno de los principales yacimientos argentíferos de Argentina. Esta combinación de recursos posiciona a Calcatreu como un proyecto metalífero de magnitud significativa dentro del contexto minero nacional.
6- El National Instrument 43-101 (NI 43-101) es la norma canadiense que regula la divulgación pública de información técnica y científica sobre proyectos mineros. Disponible en: https://ca.practicallaw.thomsonreuters.com/6-575-5104?transitionType=Default&contextData=(sc.Default)&firstPage=true
7- Reuters. “Argentina’s Gualcamayo gold mine eyes US$665 million investment under incentive regime”. Información sobre recursos y reservas del proyecto Gualcamayo. Disponible en: https://www.reuters.com/world/americas/argentinas-gualcamayo-gold-mine-eyes-665-million-investment-under-incentive-2025-08-19/
8- Pan American Silver Corp. “Manantial Espejo Mine – Reserves and Resources”. Información técnica oficial del yacimiento. Disponible en: https://panamericansilver.com/operations/silver-segment/manantial-espejo/ 9-https://public.tableau.com/app/profile/sec.mineria/viz/ProyeccionesPrecioMetales/DashMensual
GráficTabla 1. Producción estimada para el año 2026 y valor a exportar.
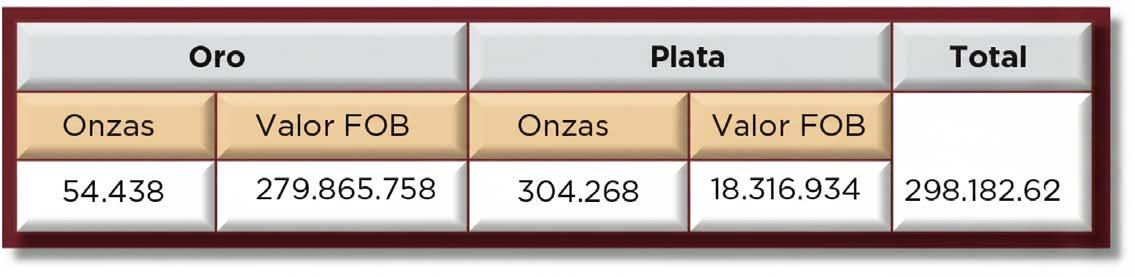
Fuente: Declaraciones Juradas Calcatreu SAU y Secretaría de Minería de la Nación
El modelo de explotación proyectado es a cielo abierto, con recuperación eficiente del mineral y costos operativos optimizados. La empresa Patagonia Gold, a través de su subsidiaria Minera Aquiline Argentina S.A., lleva adelante este proyecto, que además de su impacto directo en términos de exportaciones, representa un catalizador para el desarrollo económico de la Región Sur. Actualmente se encuentra en etapa de construcción.
El impacto proyectado del proyecto Calcatreu se traduce en un Valor Bruto de Producción anual estimado y proyectado para el año 2026 en USD 298 millones (se adoptaron como referencia los valores internacionales estimados para ese año, que ascienden a USD 5.141 por onza de oro y USD 60,2 por onza de plata 9) con una contribución fiscal asociada a regalías, tasas e impuestos específicos como el Impuesto para el Desarrollo Regional. En términos de empleo, se estima la generación de entre 300 y 350 puestos directos y más de 400 indirectos en sectores asociados como transporte, logística, mantenimiento, servicios generales y proveedores técnicos.
Respecto a la zona de emplazamiento de la mina, Ingeniero Jacobacci, cabecera del departamento Veinticinco de Mayo en la Región Sur de la provincia de Río Negro, consti-
tuye el centro urbano más relevante y cercano al proyecto minero Calcatreu, ubicado a unos 85 kilómetros al sur. Actualmente, esta ciudad cuenta con una población estimada en 8.100 habitantes según el Censo Nacional 2022 10 y una estructura económica basada en la ganadería ovina y caprina, las cuales enfrentan fuertes restricciones climáticas y estructurales propias del ambiente árido-patagónico (Bran et al., 2020).
No obstante, Jacobacci cuenta también con antecedentes mineros significativos: es el principal centro productor de diatomita del país (Johanis et al., 2022), mineral extraído desde los años 40 en yacimientos a cielo abierto como Ñanco, Juliana o Santa Teresita. Utilizada como filtrante industrial, su explotación ha permitido cierta diversificación productiva, aunque con limitadas cadenas de valor local. En este contexto, el proyecto Calcatreu —actualmente en etapa de construcción— se presenta como una oportunidad ineludible de desarrollo territorial, tanto por su escala como por su potencial articulación con otros recursos mineros de la región.
En este escenario, el diseño del Impuesto para el Desarrollo Regional, según Ley E N.º 3897, intenta canalizar parte del
10- https://censo.gob.ar/index.php/datos_definitivos/
Tabla 2. Escalas según Decreto Provincial E Nro.1869/2005. En USD. Precio < USD 400 .
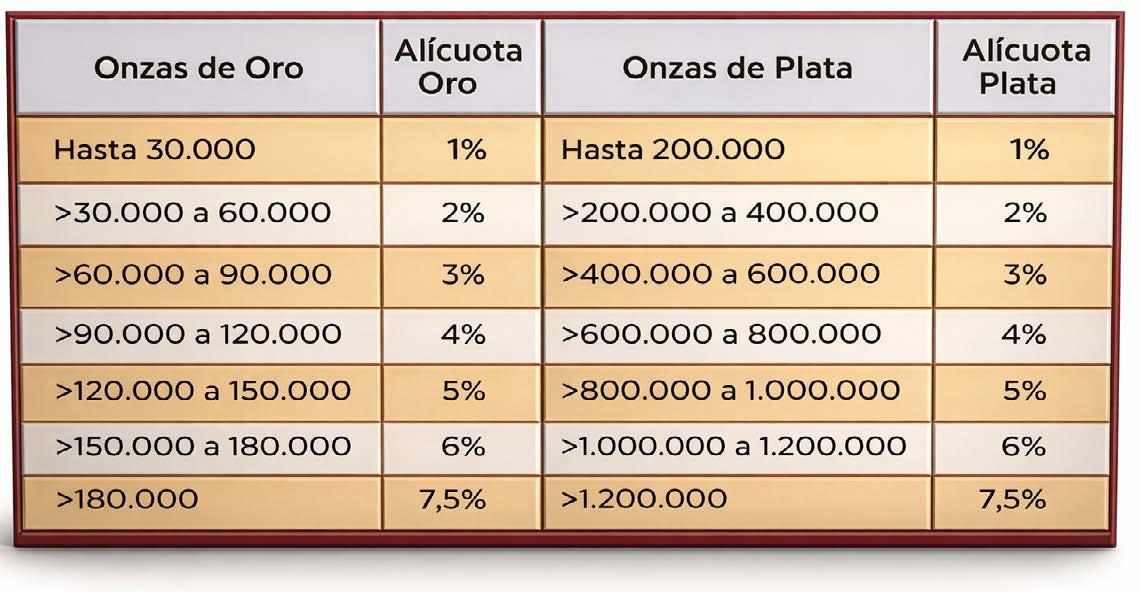
Precio entre USD 400 a 800
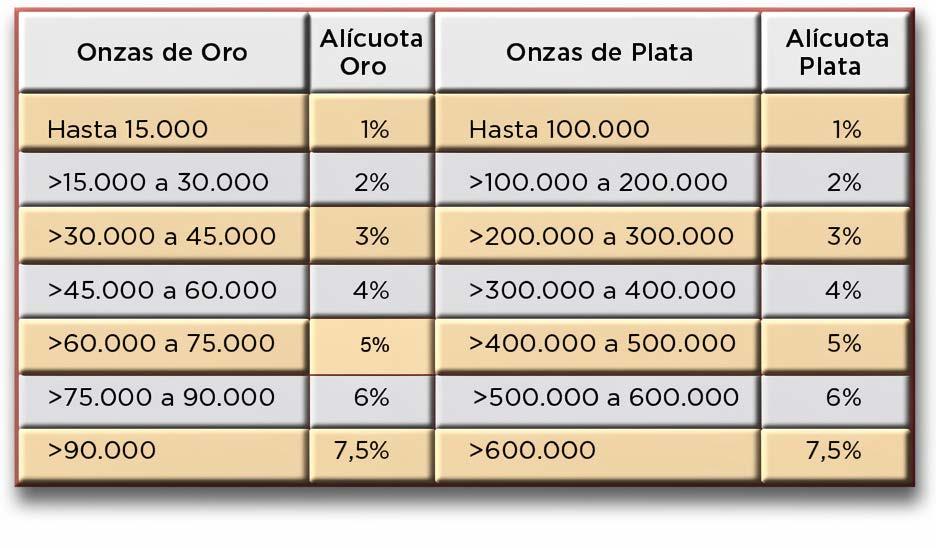
Precio > USD 800
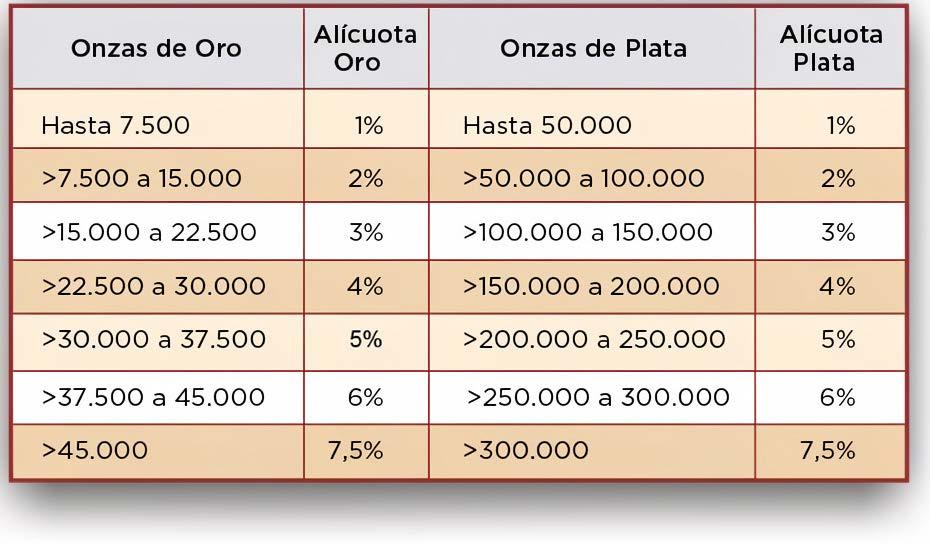
excedente minero hacia actividades económicas alternativas, pero su forma de cálculo actual —basada exclusivamente en volumen producido y precios internacionales— no contempla deducciones por costos ni ajusta la carga fiscal a la rentabilidad efectiva del proyecto. Dicho diseño podría generar ciertos efectos regresivos en comparación con otros sistemas, sin discriminar entre proyectos con márgenes altos o bajos.
El artículo 6 del Decreto Provincial E N.º 1869/2005 establece un sistema escalonado de determinación de la alícuota del Impuesto para el Desarrollo Regional, en función de dos variables: el volumen anual de producción de oro o plata, y el precio internacional de la onza de oro y contempla tres escalas diferenciadas. En primer lugar, cuando el precio internacional del oro es inferior a 400 dólares por onza; en segundo lugar, si el precio se encuentra entre 400 y 800 dólares por onza —donde los tramos de producción son
más exigentes—; y, finalmente, un escenario de precio superior a 800 dólares por onza. En base a estas variables, la alícuota aplicada al impuesto varía entre el 1% y 7,5%; siendo la base imponible el valor internacional de mercado del producto final obtenido por la explotación minera.
Este esquema vigente para la determinación del Impuesto para el Desarrollo Regional presenta evidentes debilidades estructurales tanto en sus parámetros de cálculo como en la definición de su base imponible. Por un lado, la fórmula de determinación de la alícuota considera exclusivamente el precio internacional del oro como variable para definir tramos, incluso en proyectos donde se extrae plata. La cotización internacional de la plata no interviene en la escala progresiva, lo que distorsiona el carácter técnico y equitativo del tributo. Por otro lado, ni la ley ni su decreto reglamentario definen con claridad la base imponible sobre la cual debe aplicarse la alícuota determinada: si bien se menciona
el “valor internacional de mercado del producto final”, no se establece si el cálculo debe realizarse sobre ingresos brutos, precios de venta reales, valores FOB de exportación.
A ello se suma una debilidad adicional en su distribución: el artículo 10 de la ley y su decreto reglamentario definen una asignación territorial por regiones administrativas amplias, sin considerar la proximidad real de los municipios a los yacimientos. Esta delimitación impide priorizar a las comunidades directamente afectadas por los impactos de la minería, restringiendo la capacidad del fondo fiduciario para actuar como instrumento de compensación territorial efectiva. Teniendo en cuenta las estimaciones preliminares descriptas anteriormente, en cuanto a las cantidades producidas y al precio del oro, las alícuotas establecidas —si el precio internacional de la Onza de oro (Au) es superior a USD 800—, ascienden al 7,5% sobre valores FOB para ambos metales. Esto implica que un proyecto de escala como Calcatreu queda automáticamente ubicado en el tramo más alto, sin importar su ecuación económica y el impuesto determinado para ambas categorías de mineral ascendería a USD22.363.702 para el año 2026.
Para el desarrollo de una nueva propuesta, basada en criterios de progresividad para la determinación y tributación del impuesto analizado, se tuvieron en cuenta estudios y series de datos sobre la evolución del indicador EBITDA11 en la industria minera nacional y chilena.
A partir de ello se estableció una nueva metodología de cálculo, basada en la adopción de una escala progresiva de alícuotas en función del EBITDA, entendido como el porcentaje que este indicador representa sobre las ventas brutas del proyecto. A diferencia del esquema actual, que impone una tasa única del 7,5% sobre el valor FOB sin considerar la rentabilidad del emprendimiento, esta nueva estructura fiscal introduce sensibilidad frente a la capacidad contributiva real de cada operación minera.
Tabla 3. Cálculo del Impuesto para el desarrollo. En USD. .
Fuente: Estimación propia en base a normativa vigente y proyecciones declaradas.
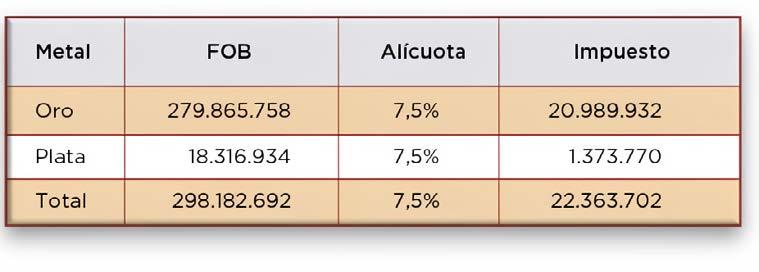
La tabla desarrollada establece tramos de rentabilidad definidos por el cociente entre EBITDA y ventas, asignando a cada tramo una alícuota proporcionalmente creciente. Por ejemplo, un proyecto con un EBITDA equivalente al 20 % de sus ventas pagaría una alícuota del 2 %, mientras que uno con un margen del 75 % abonaría el 7,5 %. La escala comienza en márgenes del 5 % con una tasa del 0,5%, y crece de forma lineal en incrementos de 0,5 puntos porcentuales cada 5 puntos de EBITDA.
Tabla 4. Propuesta de tabla progresiva para la determinación de alícuotas del Impuesto para el Desarrollo
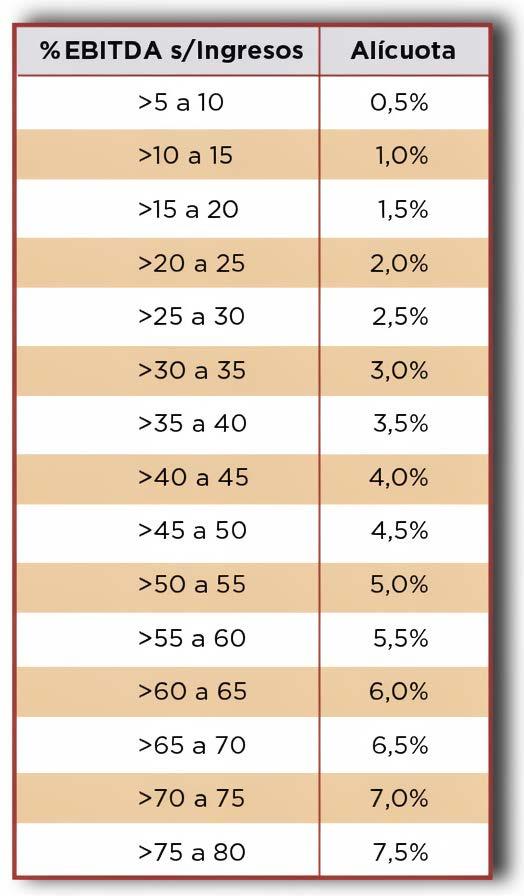
Fuente: Elaboración propia.
Es importante aclarar que, en la propuesta desarrollada en este trabajo, el EBITDA no se utiliza como base imponible directa, sino como parámetro para determinar la alícuota
aplicable sobre las ventas brutas del proyecto. El porcentaje que representa el EBITDA respecto de las ventas permite ubicar al proyecto dentro de una escala de rentabilidad, a partir de la cual se define la alícuota progresiva que luego se aplica sobre el valor FOB de exportación.
Esta metodología permite conservar una base imponible objetiva y verificable —las ventas declaradas— pero introduciendo un criterio de equidad fiscal a través de la rentabilidad efectiva, que ajusta la carga tributaria a la capacidad contributiva real del emprendimiento. La validez de esta propuesta no solo se sustenta en criterios teóricos de equidad fiscal, sino también en datos empíricos sobre el comportamiento real del sector minero en contextos nacionales y regionales.
Tabla 5. EBITDA promedio. Minería metalífera nacionales y regionales. Años 2017-2019.
Fuente: Elaboración propia en base a Schteingart y Maito
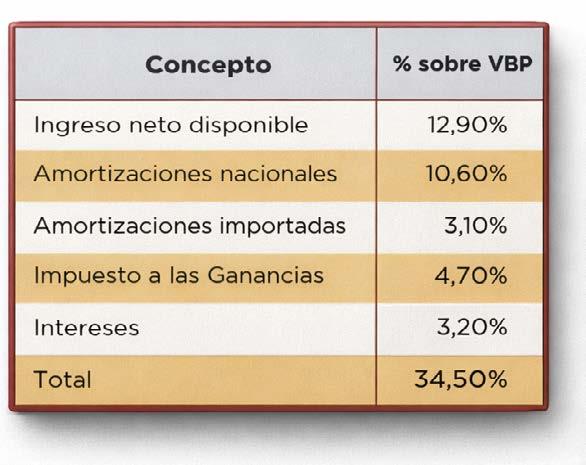
En particular, se analizó el desempeño del EBITDA en la minería argentina entre los años 2017 y 2019, a partir del trabajo de Schteingart y Maito (2022), obteniéndose un promedio del 34,5 % respecto a las ventas.
De manera complementaria, se procesaron series de la empresa chilena CODELCO para el período 2015–2024, cuyo EBITDA promedio sobre ventas asciende al 35,5%12 Tomando como referencia esos márgenes operativos, un proyecto como Calcatreu quedaría ubicado, según la tabla de alícuotas progresivas propuestas, dentro de los tramos del 3,0% al 3,5% sobre ventas.
6. EBITDA promedio. Minería metalífera chilena. Años 2015-2024.
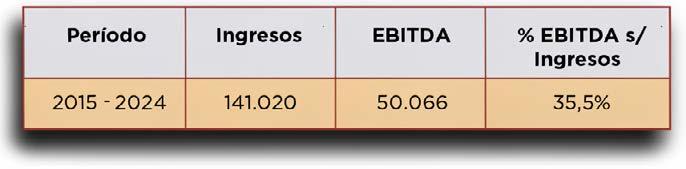
De este modo, la propuesta aquí desarrollada permite alinear la carga fiscal con la rentabilidad efectiva, dotando al esquema tributario de mayor racionalidad económica, competitividad regional y legitimidad social. La aplicación de una alícuota fija sobre el valor FOB, sin considerar los costos operativos ni la heterogeneidad de márgenes, puede desincentivar la inversión en proyectos de media o baja rentabilidad y afectar negativamente el desarrollo económico regional. Frente a este diagnóstico, la propuesta de un esquema progresivo basado en el indicador EBITDA representa una alternativa fiscal más justa y eficiente. Este modelo permite ajustar la carga tributaria a la rentabilidad real del emprendimiento, promoviendo una distribución más equitativa de la renta minera y fortaleciendo la legitimidad social del sistema impositivo.
La legitimidad social de la propuesta planteada se sustenta en su capacidad para armonizar los intereses fiscales del Estado con las demandas de equidad y desarrollo de las comunidades locales. Un sistema tributario es legítimo cuando la sociedad percibe que las cargas impositivas se distribuyen de manera justa, transparente y proporcional a la capacidad económica de los contribuyentes. En este sentido, la reforma sugerida busca otorgar previsibilidad y razonabilidad al Impuesto para el Desarrollo Regional, incorporando criterios objetivos —como el margen operativo o EBITDA— que permiten reflejar con mayor precisión la rentabilidad real de las empresas mineras.
En este marco, la estimación del Impuesto para el Desarrollo Regional bajo el esquema propuesto permite proyectar una recaudación esperada —para un rango representativo de EBITDA sobre ingresos— situada entre USD 8,9 y USD 10,4 millones. Estos valores —en base a proyecciones del año 202613 — representarían en los ingresos tributarios de origen provincial, aproximadamente un 2% del total14
Tabla 7. Cálculo del Impuesto para el modelo Calcatreu según propuesta. En USD.
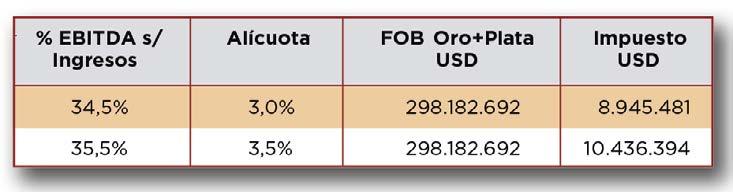
Fuente: Estimación propia en base a la propuesta ingresando con el EBITDA.
En cuanto a la determinación del EBITDA como indicador clave para el cálculo del impuesto, deberá ser declarado
13- Precios de la Secretaría de Minería de la Nación y REMBCRA para un Tipo de Cambio Promedio a Dic-26 de $1.719.
12- https://www.codelco.com/inversionistas/principal-informacion-financiera-y-operacional
14- Los ingresos tributarios de origen provincial se estiman para el 2026 en $870 mil millones (Ley de Presupuesto 2026).
por la empresa minera a partir de sus estados contables, elaborados conforme a las normas contables vigentes y sometidos a auditoría externa. La fiscalización y el control de dicha información estarán a cargo de la Autoridad de Aplicación que designe el Poder Ejecutivo provincial. Cabe destacar que el EBITDA constituye un indicador de uso obligatorio y estandarizado para aquellas empresas que cotizan en bolsa —como es el caso de gran parte de las compañías mineras que producen minerales de primera categoría—, lo que refuerza su trazabilidad, comparabilidad y control efectivo, reduciendo riesgos de subdeclaración y fortaleciendo la transparencia del esquema propuesto.
Como se anticipó en los apartados precedentes, la discusión en torno a la equidad fiscal del Impuesto para el Desarrollo Regional no se limita exclusivamente a su mecanismo de determinación —actualmente basado en precios internacionales de la onza troy y niveles de producción—, sino que se extiende también a la forma en que se distribuyen territorialmente los recursos que dicho tributo genera.
En un contexto provincial como el de Río Negro, caracterizado por marcadas asimetrías territoriales y desigualdades socioeconómicas persistentes, la definición de un criterio de asignación adecuado resulta tan relevante como la estructura misma del impuesto para garantizar el consenso social en torno a una actividad productiva que históricamente ha enfrentado niveles significativos de percepción social ne-
gativa. En este marco, no solo resulta central avanzar hacia esquemas progresivos en la determinación del tributo, sino también establecer mecanismos legítimos y transparentes para la distribución de los fondos recaudados.
Desde esta perspectiva, adquiere particular relevancia la definición de las áreas de influencia de los proyectos mineros, entendidas como los territorios directamente vinculados a su implantación y operación. La delimitación de dichas áreas —desde nuestra visión— debería realizarse mediante una evaluación integral que considere, al menos, tres dimensiones fundamentales: las variables bióticas, las abióticas y las socioeconómicas. Este enfoque permite orientar la asignación de los recursos fiscales hacia los territorios efectivamente impactados por la actividad minera, reforzando criterios de justicia territorial, desarrollo local y legitimidad social del esquema tributario.
Las primeras permiten reconocer ecosistemas y recursos naturales vinculados a la zona productiva; las segundas incluyen características territoriales, geográficas e hidrológicas; y las terceras comprenden factores asociados a población, movilidad, distancia operativa y condiciones sociales. Es necesario aclarar, que las dos primeras dimensiones son propias de áreas de conocimiento específicas y —en gran parte— derivan los estudios de base y de impacto ambiental. Este trabajo propone, desde de las ciencias económicas, desarrollar un aporte dentro de la dimensión socioeconómica.
En este sentido, las variables identificadas permiten incluir a las comunidades que mantienen una vinculación directa y comprobable con el proyecto minero, ya sea por cercanía territorial, dependencia de servicios, patrones de movilidad regional o condiciones estructurales que las hacen especialmente sensibles a los cambios económicos derivados
de la actividad. Los criterios adoptados se vinculan a la: i) proximidad real a las rutas de acceso y a los flujos logísticos del proyecto; ii) la magnitud poblacional de cada localidad; y, iii) el índice de Necesidades Básicas Insatisfechas (NBI).
La integración del Área de Influencia en la asignación del impuesto complementa la propuesta de progresividad basada en el margen EBITDA: mientras la progresividad ajusta la carga tributaria en función de la rentabilidad del proyecto, la distribución territorial orienta el destino de los recursos según los impactos y vulnerabilidades del territorio. Ambos elementos conforman —desde nuestro punto de vista— un instrumento fiscal más racional y territorialmente sensible. A partir de este marco conceptual, la distribución territorial requiere un método cuantitativo capaz de operacionalizar estos criterios socioeconómicos.
Dicho esto, a continuación, se presenta la formalización del modelo de distribución del impuesto analizado, sin considerar que el porcentaje asignado a dicha área de influencia podrá ser modificado y asignado de otra manera. En este caso, sea cual fuese la determinación legislativa correspondiente, la formalización propuesta se detalla de la siguiente manera:
TIDes(AI)
DISTi + POBi + NBIi (1)
Donde:
i- TIDes(AI): Es el total recaudado por el Impuesto para el Desarrollo Ley E N.º 3897
ii- DISTi: es el monto para transferir a la i-ésima localidad por la Distancia al proyecto por camino consolidado.
iii- POBi: es el monto para transferir a la i-ésima localidad de acuerdo a su población.
iv- NBIi: es el monto que transferir a la i-ésima localidad en función de la cantidad de hogares que tienen Necesidades Básicas Insatisfechas.
De este modo, la i-ésima localidad comprendida en el área de Influencia, recibirá la proporción del TIDes(AI) en función de los ponderadores asignados a cada variable considerada. En la propuesta aquí desarrollada, estas ponderaciones se establecen en un 20% para la variable distancia al proyecto, un 70% para la variable población y un 10% para el indicador de Necesidades Básicas Insatisfechas (NBI).
La asignación de estos ponderadores reconoce, inevitablemente, un componente de decisión normativa y técnica, propio de todo esquema de distribución territorial de recursos fiscales. No obstante, los porcentajes propuestos responden a criterios de razonabilidad y a objetivos explícitos de política pública. El Índice de Coparticipación Territorial (ICi) representa la proporción del total del Impuesto para el Desarrollo Regional que corresponde asignar a la localidad i dentro del Área de Influencia. Dicho índice se construye a partir de los coeficientes de distancia, población y vulnerabilidad socioeconómica, de acuerdo con la siguiente expresión:
CIi = Pdi × [20% del TIDes(AI)]+ Ppi × [70% del TIDes(AI)]+ Pnbi i × [10% del TIDes(AI)] (2)
Donde:
ICi Es el Índice de Coparticipación de la i-ésima localidad Pdi= *100 : Es el porcentaje de dinero asignado a la i-ésima localidad en función de su distancia al proyecto.
Di ∑iDi
-Di: Representa la distancia al proyecto desde la i-ésima localidad.
-Max(di) Es la máxima distancia entre todas las distancias de las localidades.
-Di= : Es la inversa de la proporción de la distancia de la i-ésima localidad en relación con la distancia máxima.
-∑ i Di es la suma de todas las proporciones de distancia.
(Max(di) di ndi (Max(ndi)
En este caso, la variable distancia (20%) introduce un criterio de territorialidad directa, reconociendo que la proximidad física al proyecto minero en cuestión constituye un factor relevante en términos de externalidades ambientales, presión sobre infraestructuras y vínculos económicos locales.
Pi ∑i Pi
Ppi= X 100 es el porcentaje de dinero asignado a la i-ésima localidad en función de la Población.
-Pi: Representa la proporción de la población la i-ésima localidad.
-Max(pi): Es la máxima proporción de la población de todas las localidades.
-Pi= : Es la proporción de la Población de la i-ésima localidad en relación con la Máxima proporción.
NBIi ∑ i NBIi pi Max(pi)
-∑i Pi: es la suma de todas las proporciones de Proporción de la Población.
La elevada ponderación asignada a la variable población (70%) busca reflejar el principio de proporcionalidad en la asignación de recursos, en tanto los impactos económicos, sociales y sobre la infraestructura local tienden a intensificarse en función del tamaño poblacional de cada localidad.
- Pnbi i= X 100 Es el porcentaje de dinero asignado a la i-ésima localidad en función de la proporción del NBI.
nbi: Representa la proporción del NBI de la i-ésima localidad.
Max(nbi): Es la máxima proporción del NBI de todas las localidades.
NBIi= : Es la proporción del NBI de la i-ésima localidad en relación con la Máxima pro porción del NBI.
∑ INBIi: es la suma de todas las proporción de Proporción del NBI.
La incorporación del indicador de Necesidades Básicas Insatisfechas (10%) cumple una función redistributiva complementaria, orientada a priorizar a aquellas localidades con mayores niveles de vulnerabilidad social, sin desvirtuar el criterio general de proporcionalidad poblacional.
Al situarnos en el escenario del proyecto Calcatreu, podemos simular la distribución porcentual del Impuesto para el Desarrollo. A partir de los valores de la Tabla 11, cada localidad i se transforma en tres coeficientes de participación: Pdi (distancia), Ppi (población) y Pnbi (Vulnerabilidad NBI). El coeficiente de distancia se calcula con una relación inver-
Tabla 8. Valor de los Indicadores seleccionados para las 3 localidades comprendidas en el área de influencia
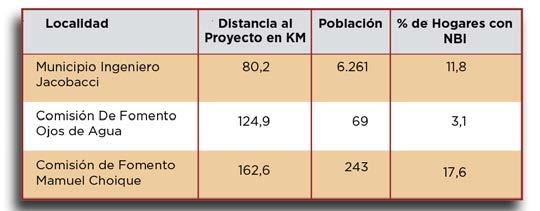
Fuente: elaboración propia, utilizando información geoespacial procesada en QGIS, datos censales 2022 y estadísticas oficiales de NBI de la Dirección de Estadística y Censos de la Provincia de Río Negro.
sa (mayor cercanía mayor peso), mientras que los coeficientes de población y NBI reflejan participaciones relativas dentro del Área de Influencia. Con estos coeficientes, la coparticipación final se obtiene aplicando la expresión (2):
1) Cálculo del coeficiente de distancia (Pdi):
Se define Dist_max =162,6 km (la mayor distancia del conjunto) y
Di=
Max(di) di
DJac = 162,6 / 80,2 = 2,027
∑ iDi = 4,328
PdJac = 2,027 / 4,328 = 0,4685
2) Cálculo del coeficiente de población (Ppi):
Se define Pob_max=6261 y:
Pi=
pi Max (pi)
PJac = 6261 / 6261 = 1,0000
∑i Pi = 1,0498
PJac = 1,0000 / 1,0498 = 0,9525
3) Cálculo del coeficiente NBI (Pnbii):
Se define como nbi_max=17,6
nbi
NBIi=
Max (nbi)
NBI_Jac = 11,8 / 17,6 = 0,6705
∑i BIi = 1,8466
Pnbi_Jac = 0,6705 / 1,8466 = 0,3632
4) Cálculo final de coparticipación:
ICJac = 0,20 × 0,4685 + 0,70 × 0,9525 + 0,10 × 0,3632
ICJac = 0,0937 + 0,6668 + 0,0363 = 0,7968
≈ 79,7%
A modo de simplificación del cálculo se detalla la siguiente
tabla con el valor de los coeficientes para las localidades restantes y el cálculo final de coparticipación para las mismas.
Tabla 9. Coeficientes Ojos de Agua y Mamuel Choique.
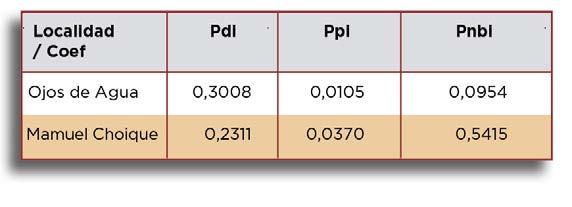
Fuente: Estimación propia.
• IC_Oda =0,20 × 0,3008 + 0,70 × 0, 0105+ 0,10 × 0,0954 = 0,077 ó 7,7%
• IC_Mch =0,20 × 0,2311 + 0,70 × 0, 0370+ 0,10 × 0,5415 = 0,126 ó 12,6%
Tabla 10. Coparticipación por localidad.
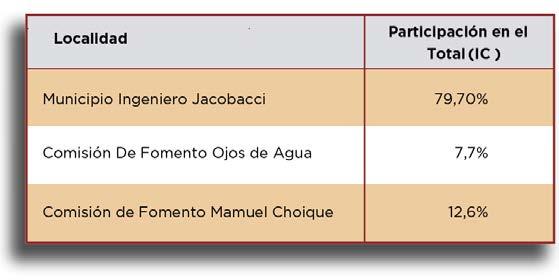
Fuente: Estimación propia.
Los resultados obtenidos reflejan una distribución de los recursos coherente con los criterios técnicos y ponderaciones definidas en el modelo de Área de Influencia. El Municipio de Ingeniero Jacobacci concentra el 79,7 % de la coparticipación total, explicado principalmente por su mayor peso poblacional y su proximidad al proyecto, mientras que las Comisiones de Fomento Ojos de Agua y Manuel Choique participan con el 7,7 % y el 12,6 % respectivamente, en función de su escala demográfica y de la incorporación del criterio redistributivo asociado a las Necesidades Básicas Insatisfechas.
El análisis desarrollado a lo largo del trabajo permite concluir que el diseño vigente del Impuesto para el Desarrollo Regional en la provincia de Río Negro presenta limitaciones estructurales relevantes desde la perspectiva de la equidad fiscal y la capacidad contributiva. Como sostuvimos a lo largo del presente artículo, al basarse exclusivamente en variables de producción y precios internacionales, sin incorporar parámetros de rentabilidad efectiva, el esquema actual tiende a generar efectos regresivos, trasladando una carga impositiva proporcionalmente mayor a proyectos con márgenes más ajustados. Esta característica no solo debilita la coherencia del tributo con los principios constitucionales y doctrinarios de justicia fiscal, sino que también introduce distorsiones económicas que pueden afectar la viabilidad de determinadas inversiones y, en última instancia, el desarrollo productivo regional.
Frente a este diagnóstico, la propuesta de un esquema progresivo de determinación del impuesto, utilizando el EBITDA como indicador para definir alícuotas aplicables sobre una base imponible objetiva, constituye un avance significativo en términos de racionalidad económica y diseño institucional. La evidencia comparada —particularmente los casos de Chile y Perú— muestra que los sistemas fiscales sensibles a la rentabilidad permiten compatibilizar de manera más equilibrada los objetivos de recaudación pública con la sostenibilidad de la actividad minera. En este sentido, el modelo propuesto no solo mejora la correspondencia entre carga tributaria y capacidad contributiva, sino que además fortalece la previsibilidad del régimen, reduce incentivos a comportamientos defensivos y refuerza la legitimidad social del tributo, apoyándose en indicadores contables estandarizados y fiscalizables.
Como aporte complementario, la incorporación del criterio de Área de Influencia para la distribución territorial de los recursos recaudados complementa de manera virtuosa la reforma en la determinación del impuesto. Mientras la progresividad basada en el EBITDA ajusta el esfuerzo fiscal al desempeño económico del proyecto, el esquema de asignación territorial orienta los fondos hacia los territorios efectivamente impactados, combinando criterios de proximidad, escala poblacional y vulnerabilidad social. De este modo, la propuesta articula justicia fiscal y justicia territorial en un único instrumento, transformando al Impuesto para el Desarrollo Regional en una herramienta más coherente con los objetivos de desarrollo equilibrado, fortalecimiento del consenso social y sostenibilidad de la minería metalífera en la provincia de Río Negro.
Ambos aportes desarrollados en este trabajo resultan potencialmente aplicables a otros sistemas tributarios provinciales que promuevan actividades estratégicas de base extractiva. En este marco, la combinación de criterios de progresividad en la recaudación con principios de equidad en la distribución territorial de los recursos constituye un entramado institucional clave para fortalecer la legitimidad fiscal del tributo. Asimismo, estos lineamientos contribuyen a la construcción de consensos sociales más estables y duraderos, al alinear los objetivos de recaudación pública con las demandas de justicia fiscal y territorial expresadas por los distintos actores involucrados.
Bran, D. E., Velasco, V., Gaitan, J. J., Umaña, F., Raffo, F., Aramayo, M. V. D. L., & Giobellina, B. L. (2020). Observatorio Jacobacci, Río Negro. Producir en los confines de los sistemas productivos. https://www.sidalc.net/search/Record/oai:localhost:20.500.12123-11266/Description
Castañeda Rodríguez, V. M. (2017). La equidad del sistema tributario y su relación con la moral tributaria. Un estudio para América Latina. Investigación económica, 76(299), 125-152.
Gómez Sabaini, J. C., NU. CEPAL, Rossignolo, D., & Santiere, J. J. (with NU. CEPAL. ILPES). (2002). La equidad distributiva y el sistema tributario: Un análisis para el caso argentino. CEPAL. Jarach, D. (1996). Finanzas públicas y derecho tributario. Buenos Aires: Abeledo-Perrot,. https://www.sidalc.net/search/Record/cat-unco-ar-39586/Description
Johanis, P. E., Dalponte, M., Juárez, P., & Giacosa, R. (2022). Recursos minerales industriales, rocas de aplicación y gemas de la provincia de Río Negro. https://repositorio.segemar.gob.ar/ handle/308849217/4249
Jorratt, M. (2021). Renta económica, régimen tributario y transparencia fiscal en la minería del cobre en Chile y el Perú. https://hdl.handle.net/11362/46869
Murguia, D. I., & Godfrid, J. (2019). Continuidades y rupturas en el marco regulatorio y las políticas públicas para el sector minero metalífero argentino (1990-2019). https://ri.conicet.gov. ar/handle/11336/120135
Novoa Herrera, G. (2006). El Principio de la Capacidad Contributiva. Derecho & Sociedad, 0(27), 101-106.
Vera, A. (2022). La fruticultura en el Alto Valle de Río Negro: Origen, auge y deterioro, 1930-1965. América Latina en la historia económica, 29(2), Article 2.
Villegas, H. B. (2021). Curso de finanzas, derecho financiero y tributario (11.a ed.). La Ley.
Wen, J.-F. (2018). Progressive Taxation of Extractive Resources as Second-Best Optimal Policy. https://books.google.com/ books?hl=es&lr=&id=9zBlDwAAQBAJ&oi=fnd&pg=PA1&dq=Progressive+Taxation+of+Extractive+Resources+as+Second-Best+Optimal+Policy+by+Jean-Fran%C3%A7ois+Wen&ots=6yo8T4Ro_k&sig=QtlnAAGawvsDGVaztBfRJWFDRS4
Chile. Ley Nº 20.469. Impuesto Específico Minero. Diario Oficial de la República de Chile, 21 de octubre de 2010.
Chile. Ley Nº 21.591. Royalty Minero. Diario Oficial de la República de Chile, 10 de agosto de 2023.
Perú. Ley N.º 29788. Modificación de la Regalía Minera. Diario Oficial El Peruano. Perú. Decreto Supremo N.º 180-2011-EF. Reglamento de la Ley N.º 29788.
Perú. Ley N.º 29790. Impuesto Especial a la Minería. Perú. Ley N.º 29789. Gravamen Especial a la Minería.
Provincia de Río Negro. (2005). Ley E N.º 3897. Programa de
Desarrollo de Actividades Sustitutas a la Explotación Minera. Boletín Oficial de la Provincia de Río Negro.
Provincia de Río Negro. (2005). Decreto Provincial E N.º 1869/2005. Boletín Oficial de la Provincia de Río Negro.
Informe sectorial del Litio 2024. Ministerio de Economía de la República Argentina. https://www.argentina.gob.ar/sites/default/files/informe_sectorial_litio_2024-2.pdf
Secretaría de Minería de la Nación. (2024). Estado de la minería en Argentina. https://www.argentina.gob.ar/sites/default/ files/informe_sectorial_litio_2024-2.pdf
Posgrado en Economía de la Exploración Minera, University of British Columbia. Posgrados en Energía Nuclear, Petróleo y Gas, Historia de la Ingeniería Argentina y Prospección Geofísica, Universidad de Buenos Aires. Posgrado en Políticas Productivas para el Desarrollo, Universidad Nacional de San Martín. Diplomatura en Producción de Litio, Universidad Austral. Ingeniero en Gestión Industrial, UBA. Docente en la Facultad de Ingeniería. Consultor en Litio para el GIZ. Ex Director Nacional de Desarrollo Territorial, Secretaria de Asuntos Estratégicos.
La historia económica y social de la República Argentina se encuentra indisolublemente ligada a la evolución de su industria hidrocarburífera. Para los profesionales de las ciencias económicas y contables, el análisis de Yacimientos Petrolíferos Fiscales (YPF) no representa únicamente el estudio de una unidad productiva, sino la observación de un fenómeno sistémico que ha moldeado la balanza de pagos, la infraestructura territorial y el tejido social del país. Desde el primer hito en Comodoro Rivadavia hasta el despliegue tecnológico en la formación Vaca Muerta, la trayectoria de YPF refleja las oscilaciones de las políticas de Estado y los desafíos de la soberanía energética en un contexto global cambiante.
El descubrimiento del petróleo en Argentina no fue el resultado de una búsqueda deliberada de combustibles, sino un hallazgo fortuito mientras se perforaba en busca de agua para la población de Comodoro Rivadavia. El 13 de diciembre de 1907, a una profundidad de 537 metros, el equipo de perforación encontró una sustancia viscosa y oscura que cambiaría el destino de la nación. Este evento planteó de inmediato un desafío jurídico y económico para el Estado argentino, que en 1910 creó la Dirección General de Explotación Petrolera con el objetivo de regular la actividad de las compañías extranjeras que ya operaban en el territorio.
Sin embargo, el hito institucional más significativo se produjo el 3 de junio de 1922, durante las postrimerías del gobierno de Hipólito Yrigoyen, con la firma del decreto de creación de Yaci-
mientos Petrolíferos Fiscales. Esta decisión convirtió a Argentina, con la excepción de la Unión Soviética, en el primer estado en contar con una compañía petrolera integrada verticalmente bajo control gubernamental. La visión que tenía Yrigoyen era clara: el petróleo debía ser un recurso estratégico bajo dominio del estado nacional para garantizar la autonomía frente a los intereses de los grandes trusts internacionales, los cuales tenían absoluto poder sobre los hidrocarburos de aquellos tiempos.
Bajo la presidencia de Marcelo Torcuato de Alvear, se designó al general Enrique Mosconi como director de la naciente empresa en 1922. Mosconi, ingeniero militar de formación, impregnó a YPF de una disciplina y una visión estratégica que trascendieron la mera extracción. Durante sus siete años de gestión (1923-1930), transformó una repartición administrativa en un gigante industrial capaz de autofinanciarse sin recurrir al tesoro nacional.
Uno de los logros técnicos más destacados de la era Mosconi fue la construcción e inauguración de la Destilería de La Plata en 1925, lo que permitió a YPF controlar todo el ciclo productivo e integrarse verticalmente: exploración, extracción, refinación y comercialización. Esta integración fue la herramienta que permitió a la empresa estatal enfrentar la “guerra de precios” impuesta por las operadoras extranjeras, garantizando combustibles a precios justos para el desarrollo industrial del país.
Para Mosconi y la dirigencia de la época, YPF no era solo una empresa, sino una herramienta de soberanía y desarrollo humano. La compañía asumió un rol casi estatal en las regiones
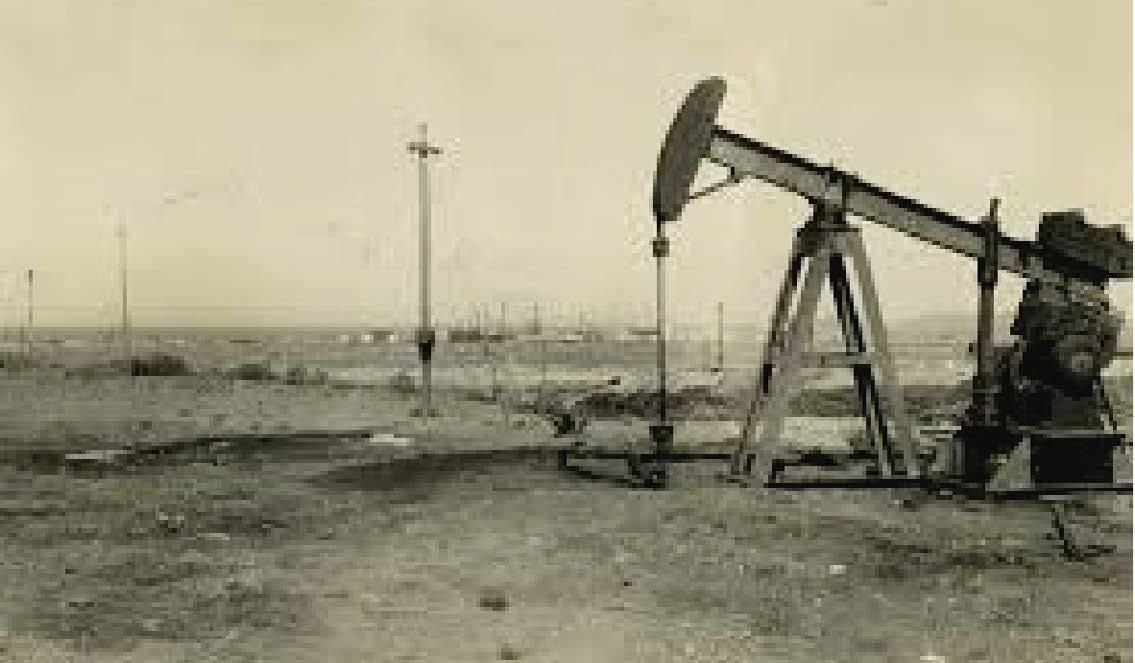
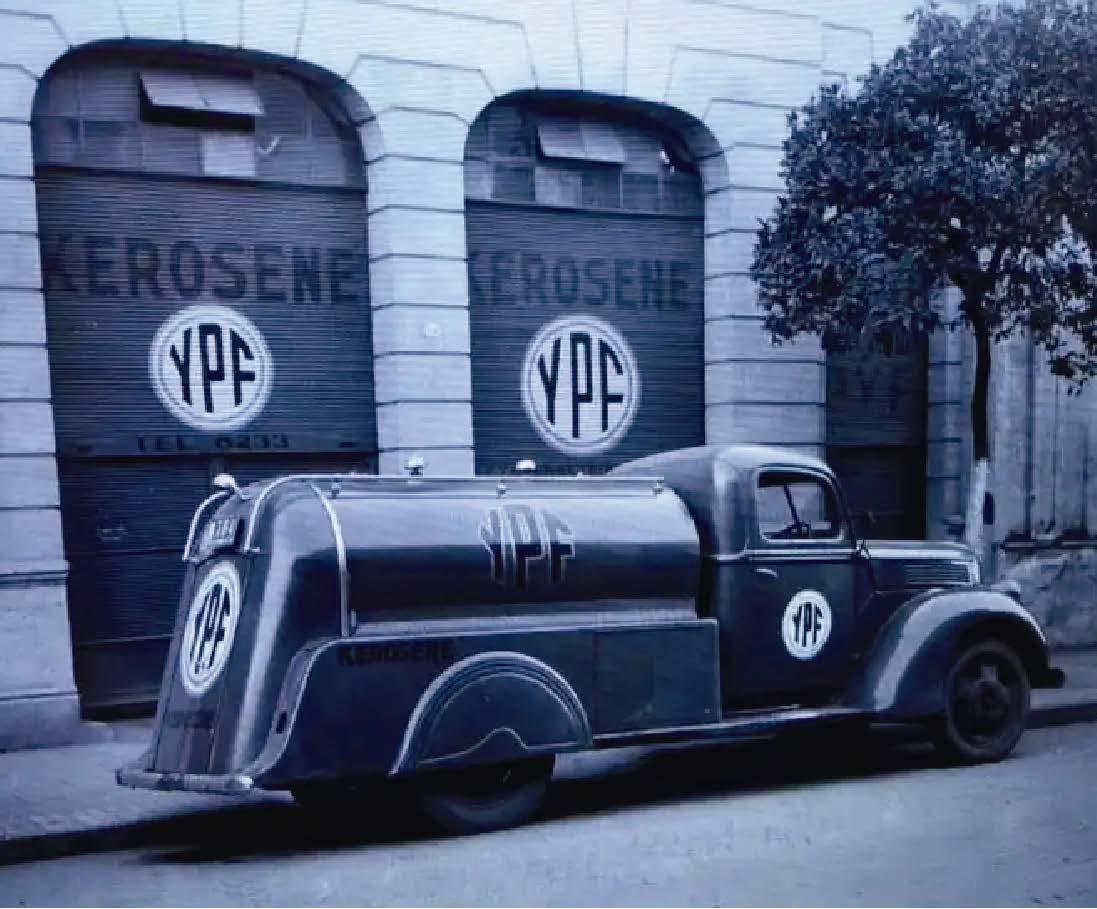
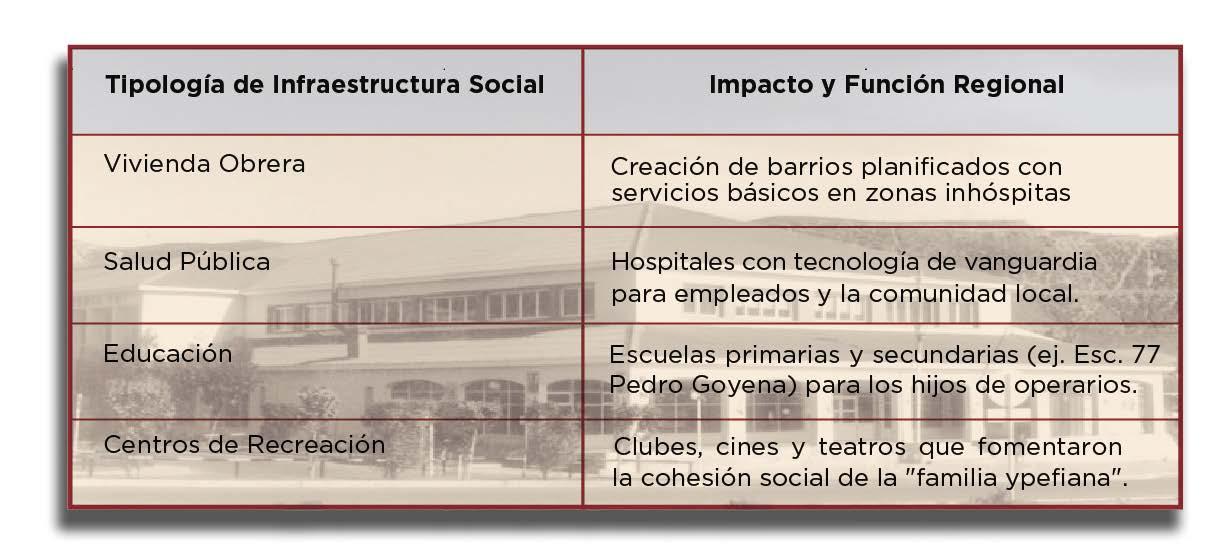
remotas donde operaba, fundando pueblos enteros en la Patagonia, Cuyo y el Noroeste. Donde solo había desierto, YPF construyó viviendas de alta calidad, escuelas, hospitales, cines y clubes deportivos.
La mística del “trabajador ypefiano” surgió en estos años, caracterizada por la estabilidad laboral, salarios superiores a la media y un sentido de pertenencia que integraba a vastas regiones al territorio nacional. Esta inversión social no era vista como un gasto, sino como una reinversión de utilidades que generaba un círculo virtuoso de consumo interno e industrialización.
Con la llegada de Juan Domingo Perón a la presidencia en el año 1946, la política petrolera se profundizó bajo el marco de la planificación estatal y la justicia social. El gobierno peronista nacionalizó formalmente todos los yacimientos de hidrocarburos,
medida que quedó plasmada en el artículo 40 de la Constitución de 1949, que declaraba a los minerales y combustibles como propiedad imprescriptible e inalienable de la Nación.
En este periodo, la producción de petróleo experimentó un crecimiento notable, aumentando un 50% en los primeros seis años de gestión. YPF se consolidó como el actor dominante, extrayendo el 84% del crudo total producido en el país.
Un hito fundamental de la nación fue la creación de Gas del Estado el 1 de enero de 1946, fruto de la visión del Ingeniero Julio Vicente Canessa.
Canessa, pionero de la industria, egresado de la Universidad de Buenos Aires y con especialización en EEUU sobre hidrocarburos, convenció al presidente Perón de la necesidad de transportar el gas que se venteaba en los pozos de Comodoro Rivadavia hacia los centros de consumo. El resultado fue el Gasoducto “Presidente Perón”, luego Gasoducto San Martín inaugurado el 29 de diciembre de 1949.
1. Especificaciones: Con 1.600 km de extensión, fue en su momento el gasoducto más largo del mundo.
2. Impacto Económico: Permitió aumentar la distribución de 300.000 m2/día a 15 millones de m2/día, reduciendo los costos del servicio en un tercio y sustituyendo la importación de carbón.
A pesar de estos logros, el déficit de producción obligó a Perón a firmar en 1955 un contrato pragmático con la Standard Oil de California para atraer inversión extranjera, el cual fue interrumpido por el golpe de Estado de ese año.
A pesar del crecimiento productivo, el acelerado proceso de industrialización y la expansión del parque automotor generaron una demanda que YPF no lograba satisfacer plenamente con sus propios recursos. Para 1953, Argentina solo producía el 54% del petróleo que consumía, lo que obligaba a importar grandes cantidades de crudo, drenando las reservas de divisas del Banco Central.
Ante esta realidad económica, Perón adoptó una postura pragmática que sorprendió a propios y extraños. En abril de 1955, firmó un contrato de exploración y explotación de extensas áreas en la Patagonia con la Standard Oil de California (California Argentina de Petróleo). Esta decisión buscaba atraer el capital y la tecnología necesarios para alcanzar el autoabastecimiento sin renunciar a la soberanía, aunque generó fuertes resistencias internas incluso dentro de su propio movimiento y en la oposición política. El derrocamiento de Perón en septiembre de 1955 interrumpió la ejecución de este contrato, pero sentó un precedente sobre la necesidad de inversión extranjera para dinamizar el sector.
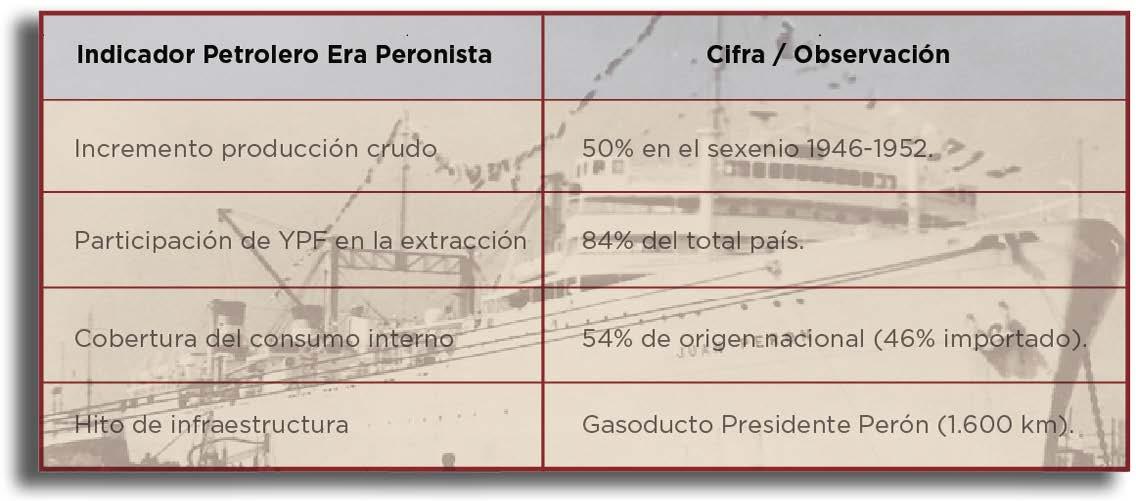
Arturo Frondizi asumió la presidencia en 1958 bajo la premisa de que el desarrollo industrial pesado y la siderurgia eran imposibles sin soberanía energética. Al encontrar un Banco Central sin reservas para financiar la expansión de YPF, luego de la Revolución LIbertadora, Frondizi lanzó lo que denominó la “Batalla del Petróleo”. Su estrategia consistió en convocar a la inversión privada extranjera bajo un régimen de contratos de locación de obra y servicios, donde YPF mantenía la propiedad del recurso, pero pagaba a las empresas por su extracción.
Esta política fue sumamente exitosa en términos de volumen de producción. Entre 1958 y 1962, se perforaron más de 4.000 pozos, lo que permitió a Argentina alcanzar el autoabastecimiento energético en 1961 e incluso comenzar a exportar pequeños excedentes de petróleo. La producción de petróleo crudo logro triplicarse en apenas tres años de gestión desarrollista. Sin embargo, la anulación de estos contratos por parte del gobierno subsiguiente de Arturo Illia en 1963, argumentando que eran lesivos para el interés nacional, provocó un nuevo estancamiento en la actividad y el regreso de las importaciones.
Durante la década de 1970, el contexto internacional estuvo marcado por las crisis del petróleo de 1973 y 1979, que dispararon los precios mundiales del crudo. En Argentina, tras el golpe de Estado de 1976, la última dictadura militar implementó una política que debilitó profundamente a YPF desde
el punto de vista financiero. Se inició un proceso de “privatización periférica”, donde se entregaron las áreas más rentables a contratistas privados nacionales y extranjeros, mientras YPF absorbía las deudas y los costos de infraestructura.
El impacto más devastador fue el endeudamiento forzoso. YPF fue utilizada como un vehículo para tomar créditos internacionales en dólares que no eran destinados a la producción, sino a alimentar el circuito financiero del Estado y sostener el tipo de cambio. Entre 1976 y 1983, el pasivo de la empresa aumentó un 1.600%, pasando de 370 millones a 6.000 millones de dólares. Al mismo tiempo, la dictadura despidió a más de 13.000 empleados, desmantelando parte de la capacidad técnica acumulada durante décadas.
El retorno de la democracia en 1983 encontró a una YPF quebrada financieramente y con equipos de perforación obsoletos hacía años. Raúl Alfonsín enfrentó la asfixia de la deuda externa heredada, que consumía gran parte de los ingresos de la empresa estatal. En un intento por atraer capitales sin privatizar, lanzó en 1985 el Plan Houston, una convocatoria a licitaciones internacionales para la exploración de áreas de riesgo hidrocarburífero.
Sin embargo, el Plan Houston tuvo resultados modestos debido a la inestabilidad macroeconómica de la época y la caída de los precios internacionales del petróleo. Hacia el final del gobierno de Alfonsín, la producción petrolera era insuficiente y el déficit fiscal empujaba a la empresa a una situación operativa insostenible, lo que pavimentó el camino para las reformas estructurales de la década siguiente.
La presidencia de Carlos Menem (1989-1999) representó el cambio de paradigma más radical en la historia de YPF. Bajo la influencia del Consenso de Washington, el gobierno inició un proceso de transformación de la empresa estatal en una Sociedad Anónima (S.A.) bajo el Decreto 2.778/90 y la posterior Ley 24.145 de Federalización de Hidrocarburos de 1992. Esta ley transfirió la propiedad de los yacimientos a las provincias, pero habilitó la venta de las acciones de la compañía a manos privadas.
La privatización se ejecutó en etapas, con la venta de activos no estratégicos y la salida a bolsa en Buenos Aires y Nueva York en 1993. Durante la gestión de José Estenssoro, YPF se modernizó y logró eficiencia operativa, pero al costo de una reducción masiva de personal de la empresa, de 51.000 empleados a apenas 5.690 en seis años. Finalmente, en 1999, el Estado vendió su participación restante (acción de oro) a la petrolera española Repsol por un mon-
to total que permitió a esta última convertirse en la octava productora de petróleo del mundo.
El ingreso de Repsol como accionista mayoritario (llegando al 98,23% en 1999) cambió la lógica de funcionamiento de la empresa. En lugar de priorizar la exploración de nuevas reservas en Argentina, Repsol utilizó el flujo de caja generado por los yacimientos maduros heredados de YPF para financiar su expansión global. Entre 1999 y 2011, la producción de petróleo de YPF disminuyó un 40%, mientras que la de gas cayó un 18%.
Esta desinversión sistemática llevó al país a perder nuevamente el autoabastecimiento en 2010. Como dato relevante, la remisión de utilidades al exterior, superaba con creces los montos invertidos en exploración de riesgo.
El 16 de abril de 2012, el gobierno de Cristina Fernández de Kirchner anunció el envío al Congreso del proyecto de Ley de Soberanía Hidrocarburífera, que declaraba de utilidad pública y sujeto a expropiación el 51% del patrimonio de YPF S.A. en poder de Repsol. El principal fundamento téc-
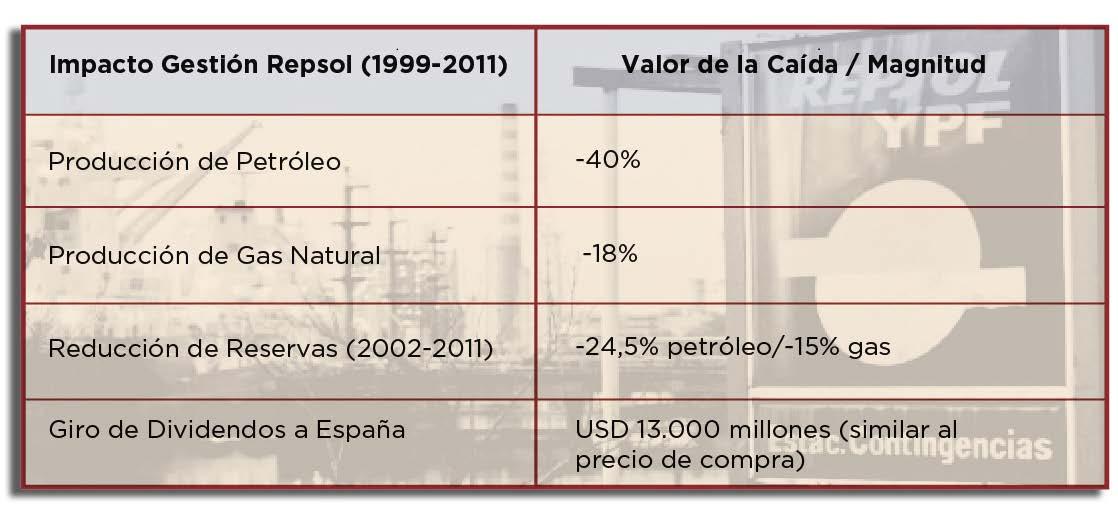
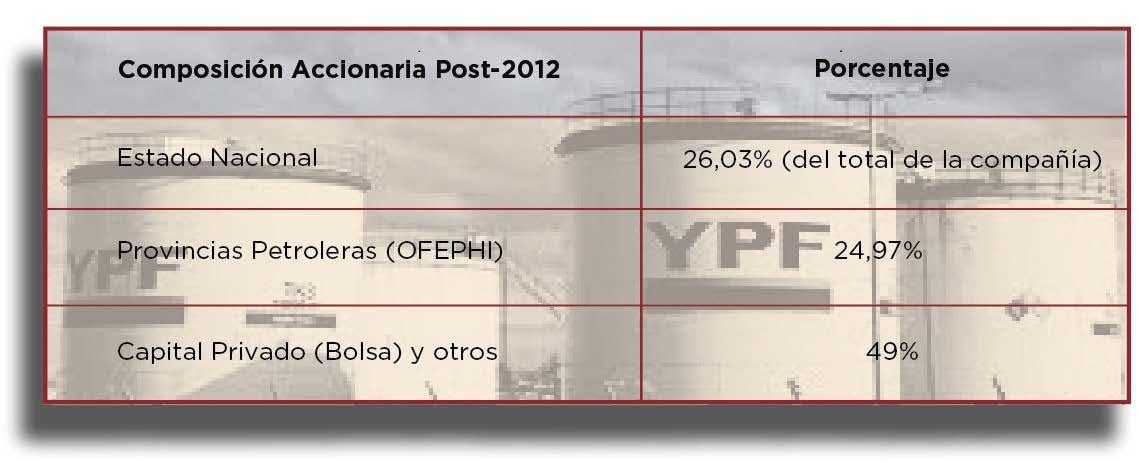
nico, articulado por el entonces viceministro de Economía Axel Kicillof en el llamado “Informe Mosconi”, era la necesidad de recuperar el control estratégico de la energía para sostener la competitividad de la industria nacional.
La nueva estructura societaria dejó el 51% de las acciones expropiadas bajo control estatal (divididas en 51% para el Estado Nacional y 49% para las provincias integrantes de la OFEPHI) y el resto en el mercado bursátil. En 2014, el Estado argentino acordó pagar a Repsol una indemnización de 5.000 millones de dólares en bonos soberanos para cerrar los litigios internacionales.
El gran desafío de la YPF recuperada fue el desarrollo de la formación geológica Vaca Muerta, un reservorio de hidrocarburos no convencionales (shale oil y shale gas) ubicado en la Cuenca Neuquina. Con una superficie de 35.000 km², se estima que Argentina posee la segunda reserva mundial de gas no convencional y la cuarta de petróleo no convencional.
La explotación de Vaca Muerta requiere de la técnica de estimulación hidráulica (fracking), que implica perforaciones horizontales de gran longitud y una inversión de capi-
tal intensiva. Dado que YPF no contaba inicialmente con la tecnología y los fondos necesarios, el gobierno impulsó una nueva etapa de alianzas estratégicas con operadoras internacionales.
En julio de 2013, YPF firmó un acuerdo histórico con la estadounidense Chevron para el desarrollo del área Loma Campana. Esta sociedad fue fundamental para la transferencia de conocimiento técnico desde las cuencas estadounidenses (como el Permian) hacia Argentina. Chevron aportó una inversión inicial de 1.240 millones de dólares para un proyecto piloto de perforación de más de 100 pozos.
Esta asociación permitió a YPF acelerar su curva de aprendizaje, optimizando los tiempos de perforación y reduciendo los costos operativos. Hoy, Loma Campana es el yacimiento de shale oil más productivo del mundo fuera de los Estados Unidos, superando los 100.000 barriles diarios de producción en 2025.
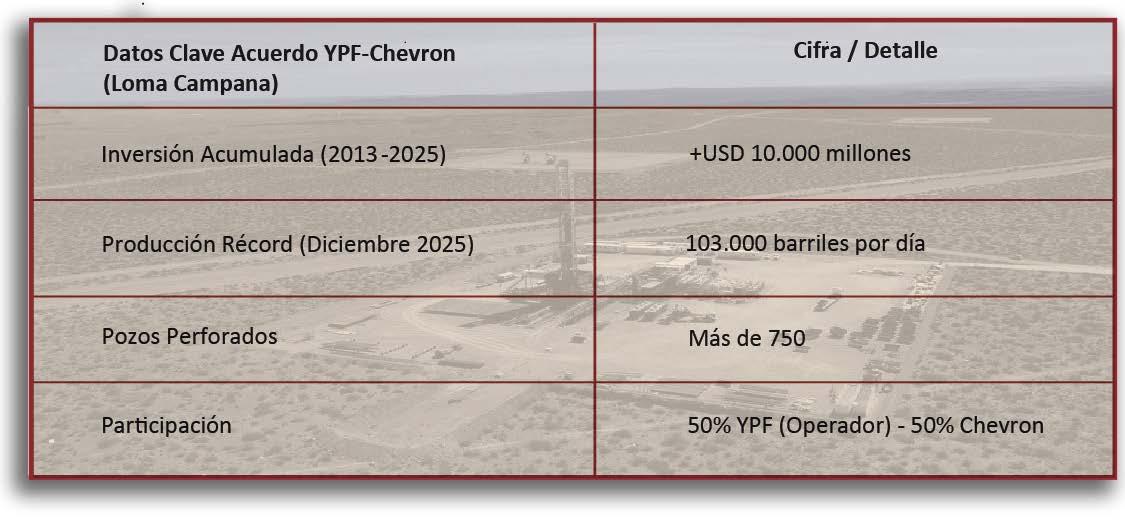
En la actualidad, bajo la conducción de Horacio Marín, YPF ha lanzado el “Plan 4x4”, que apunta a concentrar las inversiones en Vaca Muerta y desinvertir en campos maduros convencionales para maximizar la generación de divisas. El objetivo estratégico es generar un superávit comercial energético de 30.000 millones de dólares hacia el año 2030, apalancado en la construcción de gasoductos (como el Gasoducto Néstor Kirchner) y plan-
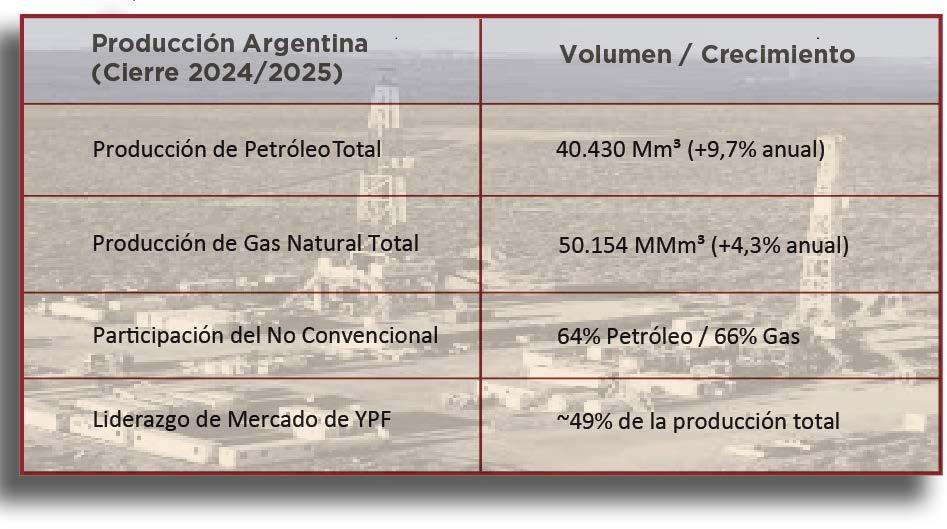
tas de licuefacción para exportar Gas Natural Licuado (GNL).
La producción no convencional ya representa el 64% del petróleo y el 66% del gas total producido en el país, lo que confirma que Vaca Muerta es la nave insignia de la economía argentina para las próximas décadas.
YPF lidera la actividad, pero el desarrollo actual involucra a un robusto sector privado. Las principales empresas participantes (operadoras y socios) son:
1. YPF: Líder absoluto en producción de shale oil y gas (áreas Loma Campana, La Amarga Chica).
2. Tecpetrol (Grupo Techint): Principal productor de shale gas (área Fortín de Piedra).
3. Pan American Energy (PAE): Fuerte inversión en petróleo y gas (áreas Lindero Atravesado, Aguada Pichana).
4. Vista Energy: Fundada por Miguel Galuccio, es la segunda productora de petróleo (área Bajada del Palo).
5. Pluspetrol: Operador clave en gas (área La Calera) y expansión reciente tras comprar activos de ExxonMobil.
6. Total Energies: Gigante francés con foco en exportación de gas.
7. Shell Argentina: Enfocada en shale oil (áreas Sierras Blancas, Cruz de Lorena) con intenciones de salir de la cuenca.
8. Chevron: Socio histórico de YPF en Loma Campana.
9. Pampa Energía: Integración entre producción y generación eléctrica (áreas Sierra Chata).
10. Otras: Phoenix Global Resources, Capsa, Aconcagua Energía, y GyP (estatal neuquina).
Nota: ExxonMobil y Petronas iniciaron sus procesos de salida o desinversión de la formación entre 2024 y 2025.
Finalmente, y para monetizar el excedente de gas de Vaca Muerta, YPF impulsa el megaproyecto Argentina LNG en Punta Colorada, Río Negro.
Tras la salida de Petronas a fines de 2024, el proyecto se reconfiguró. Aunque Shell firmó inicialmente un acuerdo de desarrollo (PDA), en diciembre de 2025 decidió no avanzar en la fase inicial, por lo que YPF avanza con nuevos socios como ENI (Italia) y ADNOC (Emiratos Árabes).
El avance hoy, se centra en unidades flotantes (FLNG) en lugar de una planta On Shore:
n Buque Hilli Episeyo: Arribará a principios de 2027 (capacidad 2,45 MTPA).
n Buque MKII: En construcción en China, llegará en 2028 (capacidad 3,5 MTPA).
n En conjunto, estos buques permitirán exportar 6 millones de toneladas anuales (MTPA).
La viabilidad económica de este proyecto, depende de la eficiencia de costos:
n Breakeven (Umbral de rentabilidad): En Vaca Muerta ha bajado de USD 60 a un rango de USD 35-45 por barril, siendo altamente competitivo frente a EE. UU.
n Lifting Cost (Costo de extracción): Mientras en cuencas maduras convencionales supera los USD 30-35/barril, en Vaca Muerta la escala permite márgenes mucho más sanos.
n Principales Destinos Petróleo (Crudo Medanito): Estados Unidos y Chile concentran el 55% de las ventas; les siguen Brasil, China y España.
n Principales Destinos Gas Natural: Chile (vía gasoductos), Uruguay y Brasil (especialmente San Pablo, aprovechando la infraestructura hacia Bolivia para suplir el declive de las reservas de ese país).
La trayectoria de YPF es el fiel reflejo de las tensiones económicas y las ambiciones de desarrollo de la Argentina. Desde la visión fundacional de Mosconi, que utilizó el petróleo para poblar la Patagonia y crear una industria nacional, hasta el actual desafío de Vaca Muerta, la empresa ha sido el termómetro de la soberanía del país, la lección histórica es clara: la gestión eficiente de los recursos naturales, la inversión en capital humano y la estabilidad de las reglas de juego son los pilares indispensables
para que el “oro negro” se transforme en bienestar social duradero. YPF sigue siendo, a más de un siglo de su creación, el corazón energético de la Argentina.
YPF demuestra que la industria hidrocarburífera no debe analizarse únicamente como una actividad extractiva, sino como un multiplicador sistémico que genera profundos efectos socioeconómicos directos, indirectos e inducidos, los cuales podemos nombrar:
1. Efectos Directos: Se manifiestan en la inversión bruta del sector y la creación de empleo registrado especializado. En la última década, el empleo en gas y petróleo creció cuatro veces más rápido que en el resto de la economía argentina, ofreciendo salarios que promedian 2,6 veces el sueldo medio nacional.
2. Efectos Indirectos: La demanda del sector dinamiza una vasta cadena de valor local. Se estima que por cada puesto de trabajo directo se activan demandas en sectores como la metalmecánica (maquinaria agrícola y vial), la construcción de infraestructura logística y el transporte pesado, sosteniendo a miles de PyMEs proveedoras nacionales.
3. Efectos Inducidos: El elevado poder adquisitivo de la “familia ypefiana” y los trabajadores del sector inyecta liquidez en el consumo interno regional (comercio, gastronomía y servicios), generando un dinamismo comercial que ha transformado localidades como Añelo de parajes ganaderos en epicentros de consumo.
A escala regional, el desarrollo masivo de Vaca Muerta tiene el potencial de incrementar el Producto Bruto Geográfico de Neuquén entre un 75% y un 100%, generan-
do hasta 60.000 nuevos puestos de trabajo totales. A nivel nacional, esto se traduce en un aporte de hasta 4 puntos al PBI argentino y un superávit comercial energético que podría alcanzar los USD 30.000 millones anuales para 2031.
El desafío reside en consolidar marcos regulatorios estables que permitan capturar esta renta y transformarla en un desarrollo infraestructural que trascienda la finitud del recurso fósil.
1. Un día como hoy, el 3 de junio de 1922, se creaba Yacimientos Petrolíferos Fiscales (YPF), https://www.cultura. gob.ar/un-dia-como-hoy-se-creaba-yacimientos-petroliferos-fiscales-ypf-9076/
2. YPF: apuntes de su origen e implicancias en el debate actual - Observatorio Petrolero Sur, https://opsur.org. ar/2012/05/22/ypf-apuntes-de-su-origen-e-implicancias-en-el-debate-actual-los-rumbos-de-la-politica-hidrocarburifera-en-el-pais-y-los-roles-del-estado/
3. YPF / Historia del petróleo en Argentina - YouTube, https://www.youtube.com/watch?v=Ttq4MFaDDt4
4. La actividad petrolera en Argentina | Instituto Geográfico Nacional, https://www.ign.gob.ar/odc-13-alarcon
5. Breve reseña histórica de YPF: fundación ... - Instituto Gestar, https://gestar.org.ar/pdf/InformeYPF.pdf
6. Enrique Mosconi y el petróleo como fuente de progreso - El Historiador - elhistoriador, https://elhistoria-
dor.com.ar/enrique-mosconi-y-el-petroleo-como-fuente-de-progreso/
7. YPF: El Sueño de Soberanía de Enrique Mosconi, https://ypfelcruce.com.ar/predio-unaj-ex-ypf/
8. Quién era y qué pensaba Enrique Mosconi, fundador de YPF - Observatorio Petrolero Sur, https://opsur.org. ar/2012/05/03/quien-era-y-que-pensaba-el-fundadorde-ypf/
9. YPF: Motor del desarrollo y poblamiento argentino - YPF en Argentina, https://ypfelcruce.com.ar/desarrollo-de-ypf-y-su-poblamiento/
10. YPF y la Soberanía en la Patagonia Argentina, https:// ypfelcruce.com.ar/relacion-entre-ypf-y-la-patagonia/
11. Nacionalismo petrolero y peronismo: De la nacionalización de la tierra al régimen de contratos (1946-1955) - SciELO, https://www.scielo.org.ar/scielo.php?script=sci_arttext&pid=S1514-68712014000200015
12. Perón, Frondizi y el petróleo - Corrientes Opina, https://corrientesopina.com.ar/peron-frondizi-y-el-petroleo/
13. La Batalla del Petróleo (cuando se pensaba en el desarrollo nacional) - Urgente24, https://urgente24.com/11700-la-batalla-del-petroleo-cuando-se-pensaba-en-el-desarrollo-nacional
14. Batalla del petróleo - Wikipedia, la enciclopedia libre, https://es.wikipedia.org/wiki/Batalla_del_petr%C3%B3leo
15. YPF - Wikipedia, la enciclopedia libre, https://es.wikipedia.org/wiki/YPF
16. A 10 años de la estatización de YPF: documento de investigación sobre el mercado de hidrocarburos en Argentina - Economis, https://economis.com.ar/a-10-anos-de-la-estatizacion-de-ypf-documento-de-investigacion-sobre-el-mercado-de-hidrocarburos-en-argentina/
17. Historia, perspectiva y eterno retorno de la privatización de YPF - Misión Verdad, https://misionverdad. com/globalistan/historia-perspectiva-y-eterno-retorno-de-la-privatizacion-de-ypf
18. Y.P.F.: Estudio de las causas del quebranto y privatización, https://agora.edu.es/descarga/articulo/9020554.pdf
19. La Deuda que Hipotecó el Futuro Argentino, https:// ypfelcruce.com.ar/deficit-de-ypf-en-la-epoca-militar/
20. Historia de la deuda externa argentina - Wikipedia, la enciclopedia libre, https://es.wikipedia.org/wiki/Historia_de_la_deuda_externa_argentina
21. La explotación de hidrocarburos en Argentina desde la privatización de YPF hasta la expropiación del 51% de su capital social - UnTER | Seccional Roca, https://www.unterseccionalroca.org.ar/imagenes/documentos/leg/Giuliani.pdf
22. La Venta de YPF: ¿Quién y Por Qué se Privatizó? - YPF en Argentina, https://ypfelcruce.com.ar/kicilof-pago-a-ypf/
23. YPF: El Informe Mosconi - Centro de Documentación e Información, https://cdi.mecon.gob.ar/bases/docelec/ fc1307.pdf
24. Kicillof y la Estatización de YPF: Claves de 2012 - YPF en Argentina, https://ypfelcruce.com.ar/kiccilof-ypf/
25. Historia de una expropiación : cómo y por qué el Estado argentino recuperó YPF - Repositorio Institucional de la UNSAM, https://ri.unsam.edu.ar/bitstream/123456789/1762/1/TLIC_IDAES_2020_ZAM.pdf
26. Situación Petróleo y Gas - BBVA Research, https:// www.bbvaresearch.com/wp-content/uploads/2025/03/ Situacion-Energia_Petroleo-y-Gas.pdf
27. INVESTIGACIÓN PROSPECTIVA EN EL ... - Fundación YPF, https://fundacionypf.org.ar/documents/publicaciones/Prospectiva%20Version%20FINAL.pdf
28. Chevron, Argentina’s YPF Sign Accord to Develop Vaca Muerta Shale, https://chevroncorp.gcs-web.com/ news-releases/news-release-details/chevron-argentinas-ypf-sign-accord-develop-vaca-muerta-shale
29. Firmamos el acuerdo con Chevron - YPF Hoy, https:// novedades.ypf.com/Acuerdo-Chevron-16072013.html
30. Diapositiva 1 - YPF, https://inversores.ypf.com/documents/presentaciones/29-08-2013-Presentacion-YPF.pdf
31. Loma Campana récord: YPF convirtió el vilipendiado acuerdo con Chevron en la locomotora de Vaca Muerta - EXPLÍCITO, https://explicitoonline.com/loma-campana-record-ypf-convirtio-el-vilipendiado-acuerdo-con-chevron-en-la-locomotora-de-vaca-muerta/
32. Chevron and YPF sign accord to develop Vaca
Muerta shale (Argentina) - Enerdata, https://www. enerdata.net/publications/daily-energy-news/chevron-and-ypf-sign-accord-develop-vaca-muerta-shale-argentina.html
33. YPF y Pluspetrol acordaron un intercambio de activos para el desarrollo de un proyecto clave en Vaca Muerta - Infobae, https://www.infobae.com/economia/2026/01/23/ypf-y-pluspetrol-acordaron-un-intercambio-de-activos-para-el-desarrollo-de-un-proyecto-clave-en-vaca-muerta/
34. Reporte mensual - Instituto Argentino del Petróleo y del Gas, https://iapg.org.ar/REM/IAPG_REPORTE_JULIO_2025.pdf
Doctor en Economía, UNR. Licenciado en Economía, UNR. Director de Información y Estudios Económicos, Bolsa de Comercio de Rosario (BCR).
Licenciada en Economía, Universidad Nacional de Rosario (UNR). Posgrado en Bioeconomía para la Agroindustria y los Territorios Rurales, Instituto Interamericano de Cooperación para la Agricultura (IICA) y Ministerio de Educación. Economista en Jefe, Bolsa de Comercio de Rosario (BCR).
Maestrando en Economía Aplicada, Universidad Austral. Licenciado en Economía, UNR. Profesor de Mercados de Commodities, Universidad Austral. Coordinador Departamento de Estudios Económicos BCR.
Maestría en Ciencia de Datos, Universidad Austral. Especialización en Ciencia de Datos, Digital House. Licenciado en Economía, UNR. Coordinador de Estimaciones Económicas, BCR.
Doctorando en Economía, UNR. Maestría en Cooperación Internacional, Finanzas y Desarrollo, Università degli Studi di Roma UnitelmaSapienza. Profesor en Economía, UNR. Licenciado en Economía, UNR. Economista Senior, BCR.
Este artículo analiza la contribución de las cadenas agroindustriales a la economía argentina entre 2004 y 2024, evaluando su impacto en el Valor Agregado Bruto, exportaciones, empleo y tributos. Los resultados confirman al sector como pilar clave de la economía nacional: para 2024 representa más de un quinto del VAB del país. Al mismo tiempo, concentra 58% de las exportaciones. No conforme con ello, durante el período en estudio aporta 92,5% de las divisas netas del país, financiando el déficit de otros sectores. Asimismo, sostiene casi 4 millones de empleos, abarcando el 21,2% del trabajo privado nacional.
En el período citado, se evidencia un fuerte desincentivo estatal en comparación con competidores como Brasil. Argentina mantiene una Estimación de Apoyo Total (EAT) negativa durante todo el período, extrayendo US$ 220.057 millones del sector mediante impuestos y restricciones. Se concluye que, esta presión fiscal y la falta de incentivos, limitan el potencial de área sembrada y productividad del sector, lo cual condiciona el potencial de crecimiento futuro pese a la alta competitividad internacional de la agroindustria doméstica. No obstante, las bajas progresivas y permanentes de derechos de exportación iniciadas en 2024 abren un camino para profundizar el desarrollo agroindustrial del país.
La relación histórica entre la actividad agroindustrial y la economía argentina es constitutiva de su patrón de especialización y su inserción internacional. Hace más de una centuria se acuña la frase “granero del mundo” como síntesis del modelo argentino de integración mundial y acumulación local, basado en un fuerte desarrollo agropecuario. El mismo se consolidó a nivel doméstico, con el país ocupando un papel central como proveedor mundial de granos, carnes y un número acotado de otros productos de materias primas alimentarias que, más allá de sus aspectos positivos o negativos, marca buena parte del devenir histórico argentino durante décadas.
No obstante, vale la pena recalcar que la agroindustria de comienzos del siglo XX relacionada al modelo agroexportador es muy diferente a la actual. Se verifican diversos cambios locales y globales, la adopción de nuevas tecnologías y formas de producir, la conformación de cadenas globales de valor, sumado a la dinámica demanda mundial de productos agroindustriales para fines tanto alimenticios como para la producción de energías renovables. En el transcurrir de estos sucesos es que Argentina se logra adaptar y liderar en muchos casos la transición desde el paradigma productivo de la agricultura mecanizada, al modelo de producción de base biotecnológica (Bisang, Anlló, & Campi, 2009).
En el marco de este proceso histórico virtuoso, es que se suele realzar en el debate económico de Argentina el rol de las cadenas agroindustriales como generadoras clave de divisas por las exportaciones de bienes. Según los últimos datos para el año 2024, se estima que estas exportaron en
conjunto más de 46.000 millones de dólares, lo cual equivale a 58% del total exportado. Al mismo tiempo, siguiendo a D’Angelo, Ferrari y Calzada (2023) es un sector sobre el cual recae una alta presión impositiva en comparación con los principales países competidores, siendo el país mapeado por el BID con mayor apoyo estatal negativo hacia los productores agropecuarios. Si bien Argentina sostiene altos niveles de competitividad a nivel internacional, se identifican dificultades para el aumento de la productividad, siendo un elemento que podría condicionar nuestro posicionamiento futuro como proveedores de productos agroindustriales (Ferrari & Terré, 2025).
Por otro lado, es frecuente la problematización de que las actividades agroindustriales tienden a ser poco intensivas en generación de empleo, fundamentalmente cuando se tiene en consideración el trabajo directo generado en las actividades primarias (Diamand, 1972) (CEPAL, 2015). No obstante, tal como señalan Lódola y Picón (2023), el sector agroindustrial tiene un importante peso en la economía argentina tanto en la producción como en el empleo, con la configuración de 31 cadenas de valor vinculadas a la agroindustria. Ello, sumado que realizan un enorme aporte a la igualdad geográfica dada su amplia presencia territorial en el país.
A partir de lo comentado anteriormente y dada la relevancia que tiene la agroindustria en la economía argentina, el presente artículo tiene por objetivo analizar la contribución de las cadenas agroindustriales a la economía argentina en el período 2004–2024. De esta forma, se busca brindar evidencia sobre el aporte que realiza el sector desde la generación de valor agregado, exportaciones, empleo y tributos considerando una perspectiva de la historia reciente. Al mismo tiempo, se espera que lo desarrollado a continuación pueda servir como puntapié para contribuir
al debate sobre los desafíos y oportunidades que tiene el país en general y, el sector agroindustrial en particular, para seguir creciendo de cara al futuro.
La expansión de la producción agrícola argentina inicia en la década de 1870, transformando un país ganadero en un exportador clave de cereales. Hasta entonces, los cultivos de trigo y maíz eran limitados y orientados a pequeñas parcelas. Hacia 1875 se logran sembrar 100.000 ha, alcanzando 1.200.000 ha en 1890, con predominio de trigo, maíz y lino. Desde esos años hasta la década del 1930, el “Modelo Agroexportador” propicia una expansión en la superficie cultivada y aumento de la producción hasta los 20 millones de hectáreas y 20 millones de toneladas en la campaña 1930/31 (BCR, 2025).
La “Revolución Verde” (1950-1980) introduce mecanización de la mano de tractores e incorporación de tecnología como fertilizantes y fitosanitarios, elevando la producción a cerca de 40 millones de toneladas. A medida que se generaliza el uso de tractores, se intensifican las labores aumentando la productividad por hectárea y haciendo surgir un nuevo tipo de jugador de la cadena agro, el contratista rural, que posee el capital de trabajo (tractor, sembradora, etc.) y brinda servicios a los productores rurales. El cultivo de soja comienza a difundirse
Gráfico 1. Argentina – Evolución de la producción agrícola, en millones de toneladas. Período 1899/1900 – 2023/24
Fuente: Elaboración propia en base a datos de 1888/89 a 1988/89, Dirección de Estimaciones y Sistemas, JNG. 1989/90 a 1990/91, JNG. 1991/92 a 2008/09, SAGPyA; 2009/10 en adelante MAGyP y estimaciones propias.
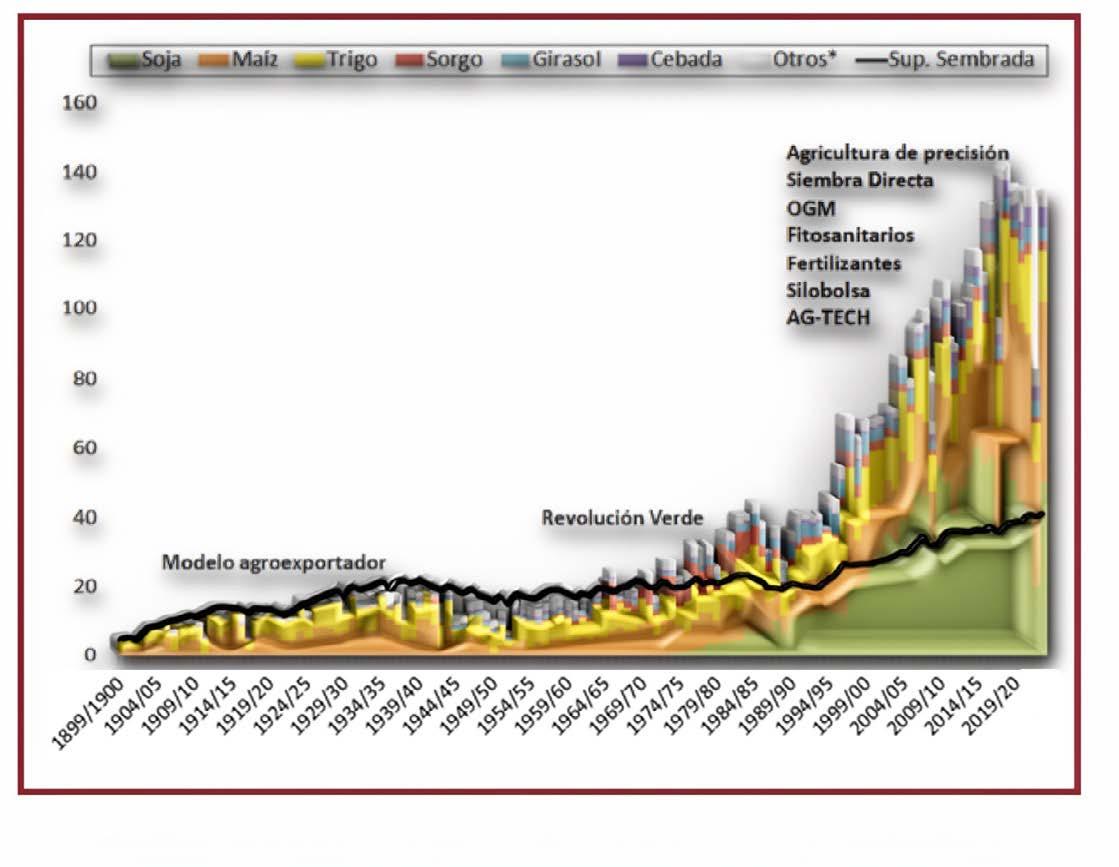
a partir de los años cincuenta, y en la campaña 1977/78 supera por primera vez el millón de hectáreas (ha) sembradas, complementando al trigo en los esquemas de rotación de doble cultivo. (BCR, 2025)
En el Gráfico 1 se observa la superficie total sembrada con cereales y oleaginosos en Argentina por campaña y la producción total por cada tipo de gra-
no desde la campaña 1899/90 hasta la 2024/25.
Sin embargo, la verdadera revolución de la productividad del sector productor de granos ocurre en la década de 1990. Los primeros años de la década de 1990 constituyen un punto de inflexión estructural para el sector agroindustrial argentino, caracterizado por una fuerte desregulación y la privatización de la infraestructura.
Uno de los hitos desregulatorios más trascendentales en la comercialización es la disolución de la Junta Nacional de Granos en 1991 (Decreto 2.284). La alineación entre los precios domésticos de los granos con los precios internacionales, junto a la eliminación de los derechos de exportación (a excepción de soja y girasol que mantuvieron una alícuota de 3,5%), tiene como consecuencia directa un crecimiento notable en la actividad de producción primaria.
Paralelamente, se consolida la transformación logística. La sanción de la Ley de Puertos (Ley 24.093) en 1992 proporciona la estabilidad jurídica necesaria para el desarrollo masivo de terminales privadas. La inversión en infraestructura portuaria alcanza niveles considerables, con el Gran Rosario emergiendo como el centro agroexportador más importante de Argentina. Como reflejo de esta modernización, la capacidad de despacho de los puertos del país se dispara, pasando de aproximadamente 15.000 toneladas por hora en 1990 a cerca de 93.800 toneladas por hora en 2011.
A nivel productivo, esta década es definida –principalmente–por dos innovaciones tecnológicas interconectadas. Primero, la adopción y difusión de los cultivos genéticamente modificados (OGM). Segundo, la adopción de la siembra directa. Esta técnica, que permite producir sin degradar el suelo y optimiza el uso del agua, se convierte en el método de labranza imperante. La sinergia entre los cultivos GM y la siembra directa se muestran como clave para elevar el rendimiento promedio y permitir extender la frontera agropecuaria.
Un resultado crucial de estos cambios es el auge sin precedentes de la soja. Es fundamentalmente a partir de la década de los ’90 en que el cultivo exhibe una expansión notoria: la superficie sembrada se duplica entre 1990 y el 2000 (Maldonado & Rodríguez Zurro, 2025).
Tras la crisis de 2001, la política comercial agrícola argentina vira abruptamente de una liberalización casi completa hacia medidas gubernamentales de mayor intervencionismo estatal según el momento histórico. El cambio clave es la reinstauración de los Derechos de Exportación en febrero de 2002 con alícuotas que han variado con el tiempo y solo en pocos momentos llegan a niveles nulos, sumado a distintos grados de restricciones vía cupos exportadores y restricciones cambiarias.
Pese a las numerosas intervenciones que afectaron la eficiencia del sector, el contexto internacional favorable las encubrió: los precios globales de los granos entran en un superciclo alcista, con un primer impulso en 2003-2004 y uno más intenso desde 2007 hasta mediados de 2008.
El punto álgido de la intervención estatal se alcanza con la Resolución 125 (marzo de 2008), que introduce retenciones móviles a las exportaciones de granos, elevando la alícuota para soja hasta 48,7%. Su implementación provoca en ese entonces, una paralización de la comercialización durante aproximadamente 120 días, hasta su rechazo por el Senado. Este conflicto coincide con la grave sequía 2008/09, que infringe el primer revés significativo al indicador de superficie sembrada equivalente (Maldonado & Rodríguez Zurro, 2025).
En los primeros años de la década de 2010, se endurecen los cupos exportadores para trigo y maíz, limitando su expansión productiva y frenando la tendencia alcista previa.
Entre 2012 y 2014, el Poder Ejecutivo implementa la “Certificación y Liquidación de Granos” electrónica de AFIP y el Sistema de Información Simplificado Agrícola (SISA), intensificando el control fiscal y regulatorio sobre depósitos, transferencias y operaciones comerciales.
A partir de 2016, la eliminación de retenciones para la mayoría de los productos, la supresión de restricciones físicas a las exportaciones y la reducción gradual de alícuotas para soja impulsan un nuevo crecimiento, culminando en el máximo histórico del indicador en abril de 2019, sustentado por la cosecha récord.
Desde ese pico, las sucesivas sequías (2021-2023), especialmente la histórica 2022/23, reducen el indicador a niveles similares a los de 2008/09. La recuperación en 2023/24 la posiciona cerca del máximo histórico, aunque el impacto de la chicharrita en maíz tardío provocó caídas significativas en el segundo semestre de 2024.
Hacia el cierre de la serie (2024/25), se observa una moderada recuperación con una cosecha aceptable, aunque inferior al récord, seguida de retrocesos recientes por la menor siembra de maíz tardío, desplazado por productores ante el riesgo persistente de la plaga dalbulus maidis, conocida popularmente como “chicharrita” (Maldonado & Rodríguez Zurro, 2025).
Con fin de mesurar la importancia de estas cadenas en la economía nacional, se presentan a continuación cuatro variables de interés. En primer lugar, se estima el aporte de las cadenas agroindustriales al Producto Interno Bruto (PIB) a través de su rol en el Valor Agregado Bruto (VAB). En este sentido, se amplía la composición del VAB agroindustrial más allá de la producción primaria, tomando en consideración el rol de la agroindustria en los renglones de industria manufacturera y prestaciones de servicios.
En segundo lugar, se realiza un análisis de las exportaciones agroindustriales, que se estructura bajo el concepto de “complejos exportadores”. De esta manera, se consigue integrar desde la materia prima hasta las manufacturas de origen industrial de una misma cadena productiva de la agroindustria. No conforme con ello, se puntualiza el rol de la agroindustria como uno de los únicos generadores neto de divisas de la economía argentina desde la perspectiva sectorial del Balance Cambiario del Banco Central de la República Argentina.
En tercer lugar, se da cuenta del aporte agroindustrial a la generación de trabajo. La estimación del empleo abarca todas las modalidades de trabajo (asalariado registrado, no registrado y cuentapropismo). En último lugar, se estima el aporte de la agroindustria a la recaudación de impuestos. La metodología de cálculo tributario se circunscribe a la esfera nacional, considerando impuestos como IVA, Derechos de Exportación, Ganancias y contribuciones a la
Seguridad Social, entre otros. Para evaluar la presión fiscal neta, se utiliza el indicador de Estimación de Apoyo Total (EAT), que calcula el balance entre subsidios recibidos e impuestos abonados sectorialmente.
Por el lado del Valor Agregado Bruto, en el Gráfico 2 se muestra la evolución del VAB, desagregando el aporte estimado de las cadenas agroindustriales frente al resto de las actividades económicas.
En perspectiva histórica, las cadenas agroindustriales muestran un desarrollo importante en la generación de VAB anual entre 2004 a 2011, con un crecimiento para dichos años del 33,15% entre puntas. Más allá de este buen desempeño, la economía en su conjunto crece 46,7% en dicho período, lo cual lleva a una disminución en la participación de las cadenas agro en el VAB total.
En este sentido, el share disminuye del 20,4% al 19,1% entre dichos años, teniendo en cuenta que el pico de participación se alcanza en 2005 con 21,4%. Tras esta tendencia a la baja en el indicador, desde 2012 hacia adelante se mantiene una cierta estabilidad más allá de desviaciones al alza o a la baja dependiendo de períodos específicos.
En general, las caídas más pronunciadas en la participación de las cadenas agroindustriales en el VAB coinciden con períodos de sequía que afectan el total productivo y la generación de valor agregado. Para el período bajo análisis se identifica a los años 2009, 2012, 2018 y 2023 como años afectados por sequías de gran magnitud con un impacto marcado sobre el sector agropecuario y, en consecuencia,
sobre la actividad económica y las exportaciones (Banco Mundial, 2021) (BCR, 2023).
En el caso del año 2023, se lo considera un ciclo particular ya que se venía atravesando un prolongado episodio de La Niña (2020-2023) que culmina en dicho año con una escasez de lluvias sin precedentes sobre el norte de Buenos Aires, Litoral y provincia de Córdoba. Al mismo tiempo, para el extendido verano 2022/23 se verifican diez olas de calor que, en conjunción con la escasez de precipitaciones, provocaron un impacto en la producción agropecuaria de una magnitud inédita. Esto ubica la participación de las cadenas agroindustriales en VAB total en un nivel mínimo para el período bajo análisis, hasta tan solo el 16% respecto al total, para luego repuntar hasta 18% en el año siguiente (Alvarez, 2024).
Por otro lado, un aspecto relevante para recalcar es que, tras el período 2004-2011 en el cual se vislumbra un crecimiento general de la economía y de las cadenas agroindustriales en particular, el país deja de crecer de forma sostenida y la agroindustria no queda exenta de dicha tendencia. El máximo de VAB de dicho sector en términos absolutos se alcanza en 2015 al superar por solo 1,54% el anterior pico de 2011, con el año 2024 cerrando 8,91% por debajo del máximo mencionado anteriormente.
Por su parte, es de interés conocer cuáles son las principales ramas de actividad en la generación de valor agregado dentro de lo que consideramos las cadenas agroindustriales. Dada la desagregación del VAB por ramas de actividad a dos dígitos, se destaca que algunas de ellas son propiamente agroindustriales, mientras otras pueden incluir a otros sectores. Por lo tanto, se determinan diferentes ponderadores en base a datos de empleo - que se presen-
Gráfico 2. Argentina - Valor Agregado Bruto total y estimación de la participación del sector agroindustrial, en millones de pesos a precios básicos del año 2004. Período 2004 - 2024
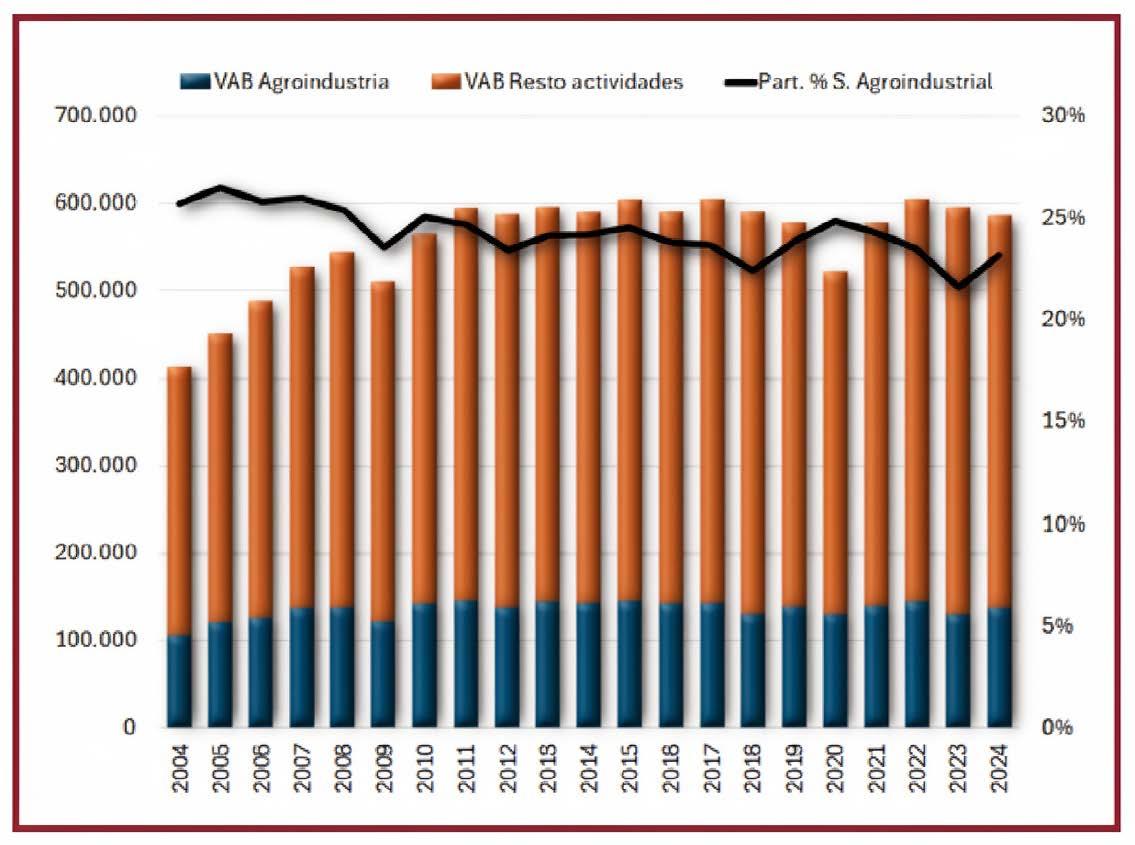
Fuente: Elaboración propia en base a datos de Ministerio de Economía, Ministerio de Desarrollo Productivo y estimaciones propias tan con un mayor nivel de desagregación - para asignar el aporte agroindustrial al valor agregado bruto de algunas actividades.
En este marco, la clasificación de actividades de las cadenas agroindustriales se divide en: “Agricultura, ganadería, caza y silvicultura”, “Pesca”, “industria manufacturera”, Comercio”, “Actividades inmobiliarias y empresariales” y “Transporte, almacenamiento y comunicaciones”.
En el Gráfico 3 se puede observar el rol preponderante que tiene la “industria manufacturera” dentro del total, con una participación promedio del 40,7% para todo el período bajo análisis. Continúa en nivel de importancia la actividad primaria de “agricultura, ganadería, caza y silvicultura” con una participación promedio del 35%. De esta forma, estas dos grandes ramas de actividad representan en torno al 75,7% del VAB que generan anualmente las cadenas agroindustriales.
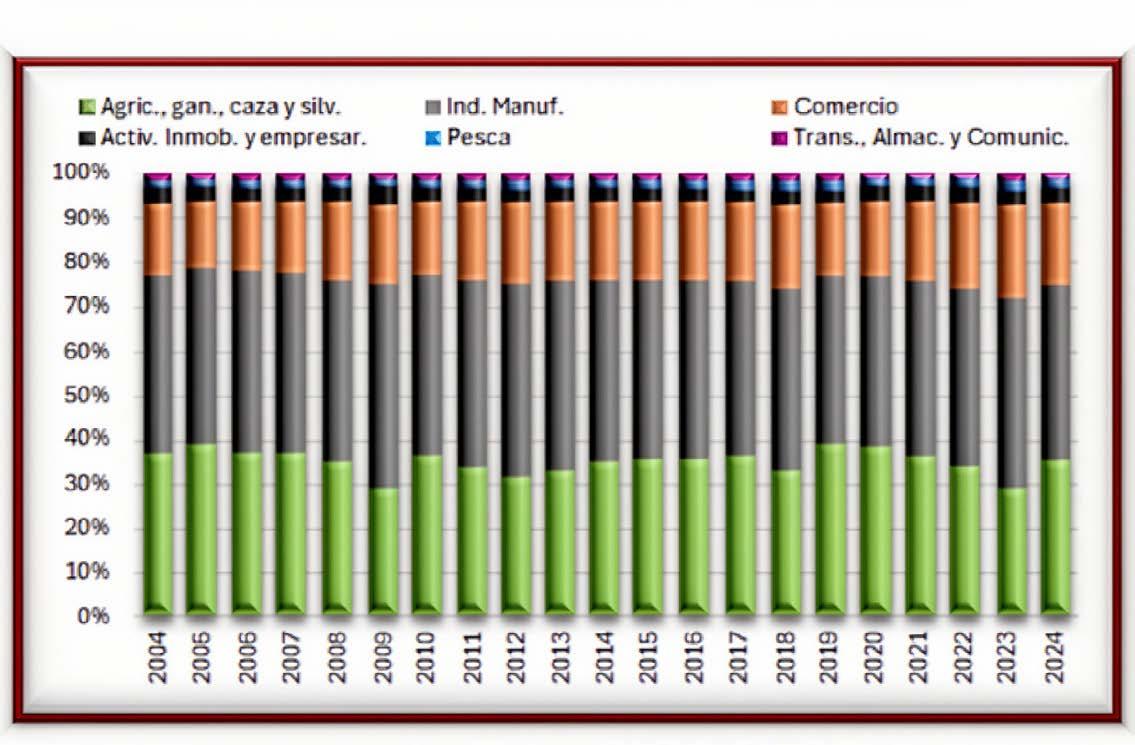
En nivel de importancia, le siguen “comercio” con una participación promedio del 17,6%, “actividades inmobiliarias y empresariales” con 3,3% y, por último, “transporte, almacenamiento y comunicaciones” con 1,8%.
En general, las participaciones dentro del total se mantienen estables, aunque hay algunas particularidades. Por ejemplo, en los años de sequías severas como 2009, 2012, 2018 y 2023, la actividad de “agricultura, ganadería, caza y silvicultura” muestra una caída importante en el share respecto al total. Al mismo tiempo, el “comercio” muestra un leve incremento estructural en su nivel de preponderancia tanto en términos relativos como en valores absolutos.
Considerando el promedio de los 20 años del período 2004-2024, se vislumbra que las cadenas agroindustriales representan 56% de las exportaciones nacionales en términos promedio. Con los respectivos vaivenes productivos y picos de precios internacionales, llegan a representar más del 67% de las exportaciones en años como el 2020 y 2021. Para el último año en análisis, el 2024, los complejos de la agroindustria alcanzan el 58% de las exportaciones de bienes de la República Argentina.
Gráfico 4. Argentina – Exportaciones argentinas de bienes y participación de cadenas agroindustriales
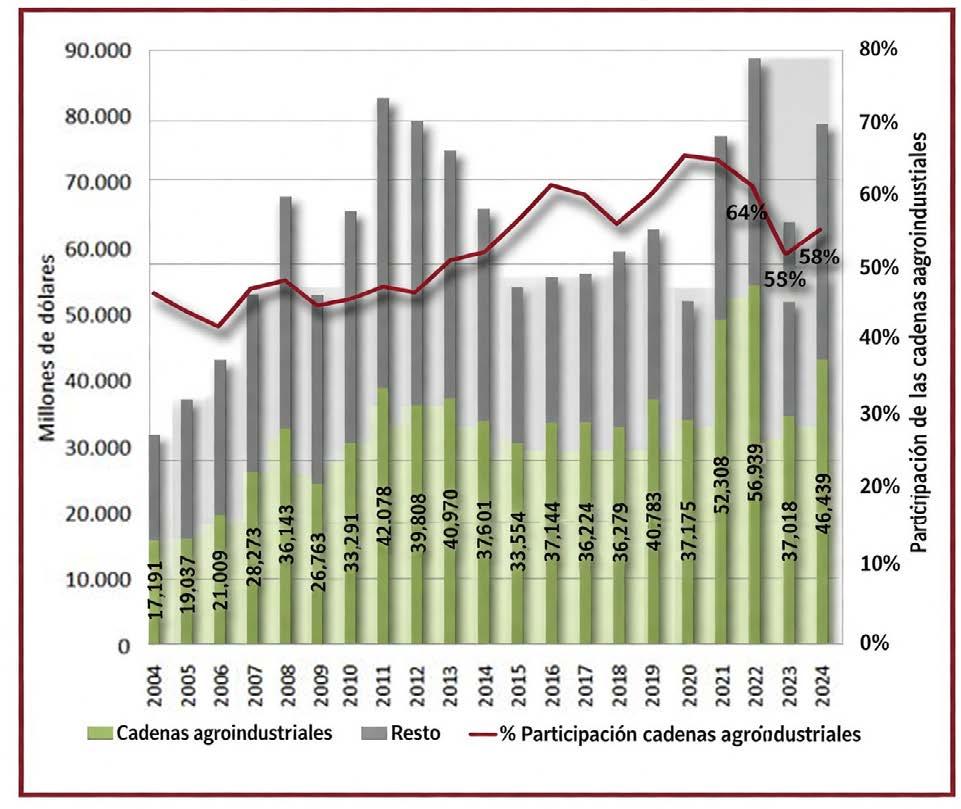
Fuente: Elaboración propia en base a datos del INDEC
Dentro de las exportaciones agroindustriales, se destacan las cadenas de los principales cultivos extensivos en el país. En este sentido, los complejos soja, girasol, maíz, trigo y cebada representan cerca del 70% de las exportaciones agroindustriales y 41% del total exportado en 2024. Resulta importante destacar que el análisis de complejos exportadores “clasifica las exportaciones de la Argentina desde el punto de vista de las cadenas productivas”15 (INDEC, 2024).
15- “La clasificación de complejos exportadores tiene como finalidad vincular las materias primas y los productos no elaborados, semielaborados o terminados de una misma cadena productiva a partir de una reclasificación de la NCM. Esta óptica aporta un análisis alternativo de las exportaciones y su relación con los distintos sectores productivos” (INDEC, 2024)
Por ejemplo, en el análisis del Complejo Soja se incluye tanto al poroto de soja (un producto primario), la harina y aceite de soja (manufacturas de origen agropecuario) como al biodiesel (una manufactura de origen industrial). Con esta clasificación, tenemos que, de los principales diez complejos exportadores del país en valor exportado, siete están relacionados a la agroindustria.
Por otro lado, las exportaciones de la agroindustria argentina adquieren un carácter federal de gran relevancia. De esta forma, dichas cadenas encuentran arraigo en todas las
regiones del país y en 11 de las 24 jurisdicciones del país representan más del 70% de las exportaciones originadas en dichas provincias (Ferrari, Marín, & Calzada, El peso de agro en las exportaciones provinciales, 2024). Más aún, en 16 de las 24 jurisdicciones del país el principal producto exportado desde dichas provincias es un producto de la agroindustria (Marín & D’Angelo, 2023).
Asimismo, la agroindustria tiene un rol esencial en el aporte
neto de divisas al país por sus exportaciones. En el Gráfico 5, se puede observar que el agro y la minería son los dos únicos aportantes netos de divisas al país en la última década (D’Angelo & Terré, 2025). En el período 2004-2024 la agroindustria realiza un ingreso neto de divisas vía cuenta de bienes del balance cambiario del BCRA por más de US$ 644.400 millones. Esto representa a su vez 92,5% de las divisas netas de la economía argentina.
Gráfico 5. Argentina – Aporte neto al balance cambiario. Cobros de exportaciones netos de pagos de importaciones por sector económico
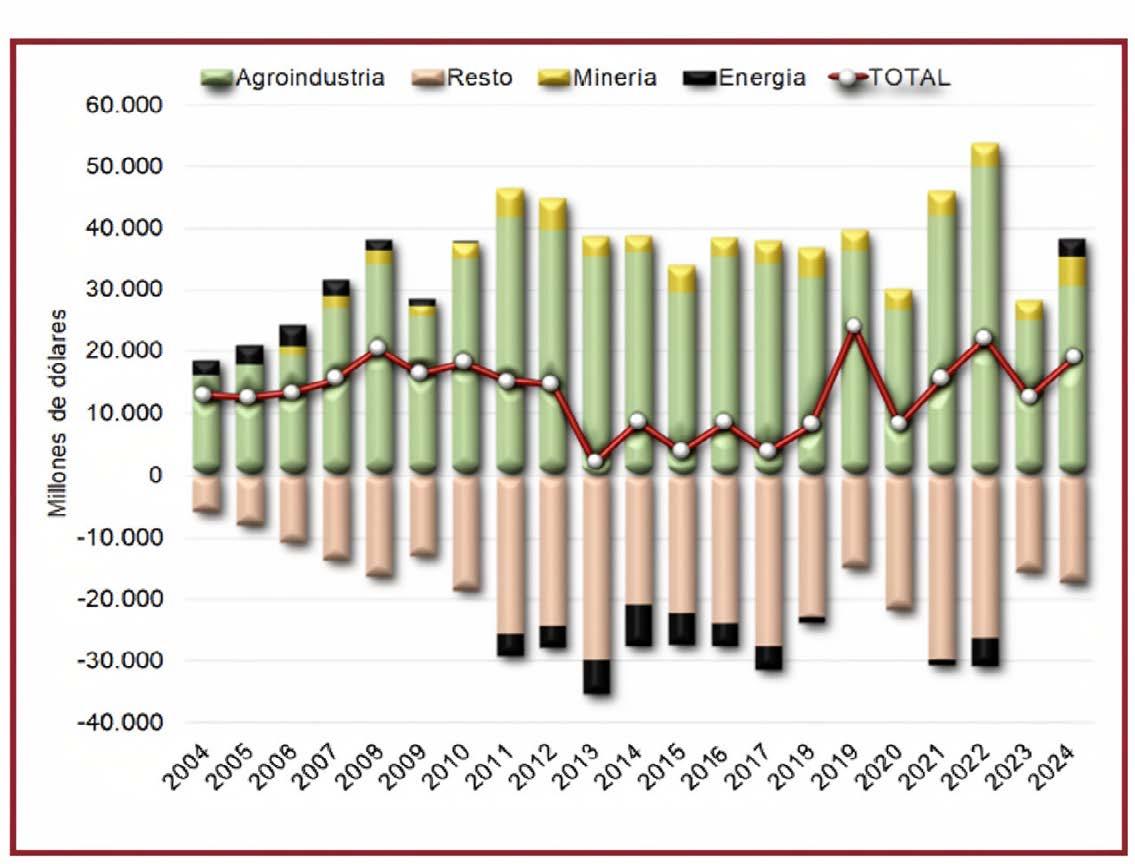
De esta forma, no conforme con ser el principal aportante de divisas al país en generación de exportaciones, las cadenas agroindustriales en su conjunto muestran una baja necesidad relativa de importaciones comparado con otros sectores económicos. Si se excluye al agro y la minería, el resto de los sectores económicos muestran en el período 2004-2024 cerca de US$ 400.000 millones en aporte negativo al balance cambiario vía cuenta de bienes del balance cambiario del BCRA, es decir, importaciones por encima de exportaciones.
En cuanto al empleo, en el Gráfico 6 se muestra la evolución de la estimación del empleo. En el año 2024 se estima que 3.969.000 puestos de trabajo son generados por las cadenas agroindustriales en todas sus moda-
lidades (Asalariado Registrado, Asalariado No Registrado, No Asalariado). Este número equivale al 21,2% del total de puestos privados del país para el año bajo análisis, lo que representa una caída de 11.000 puestos y 0,1 puntos porcentuales de participación sobre el total de puestos privados con relación al año 2023.
En contexto histórico, las cadenas agroindustriales tienen una relevancia considerable en la generación de puestos de trabajo privados que se refleja en una suba de 770.000 puestos entre 2004 y 2024, equivalente a un incremento de 24,8% entre esos años. No obstante, el crecimiento del empleo total en ese período sube 46,8% entre puntas, lo que explica una caída en la participación del empleo privado total del país en el período analizado. Concretamente, la participación de las cadenas agroindustriales cae de 24,9% al mencionado 21,2% entre 2004 y 2024.
Gráfico 6. Argentina – Puestos de trabajo de las cadenas agroindustriales por modalidad de trabajo
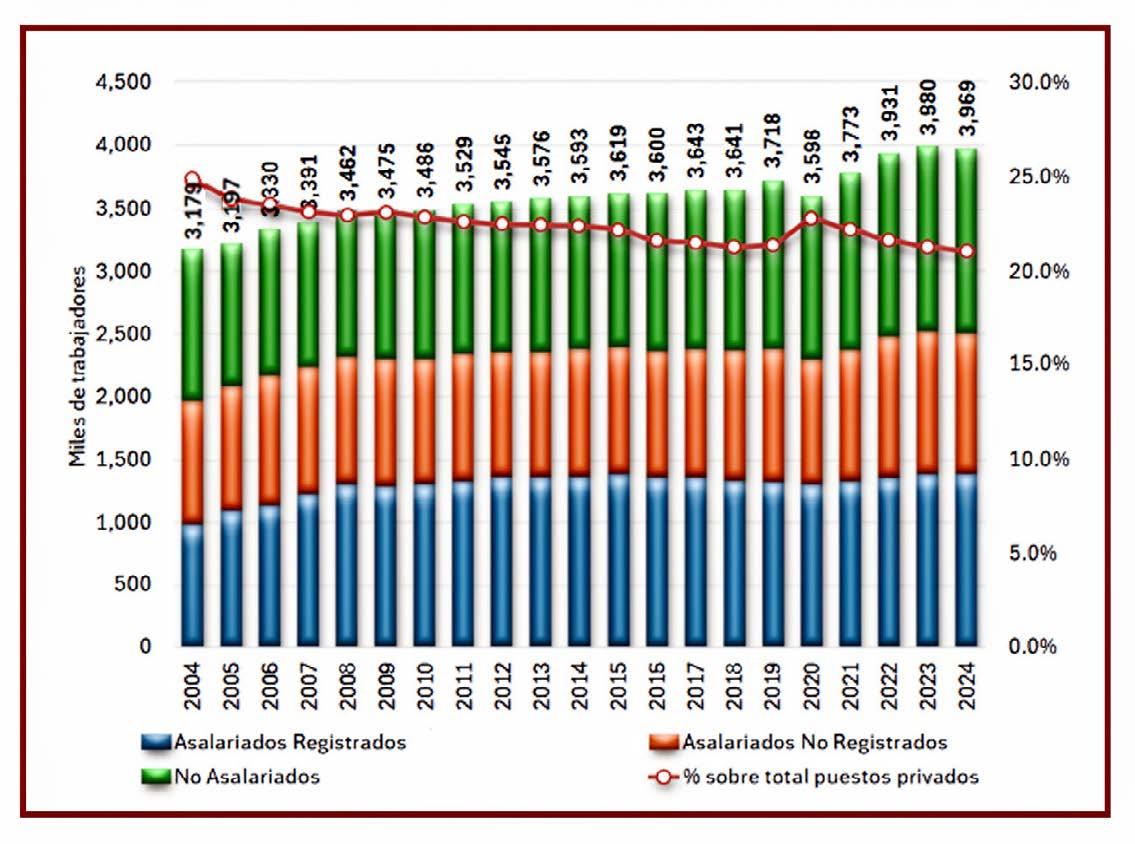
Asimismo, al analizar los puestos de trabajo generados según sector de actividad (Gráfico 7), se aprecia que en el año 2024 el sector que mayor número de puestos genera dentro de toda la cadena es Agricultura, Ganadería, Caza y Silvicultura, con un total de 1.427.000 puestos, equivalente al 36% del total de puestos generados por las cadenas. Entre 2004 y 2024, los puestos de trabajo generados en este sector se incrementan 12,3%, un crecimiento menor al del empleo total de las cadenas agroindustriales. De esta forma, se produce una caída en la participación del sector, al pasar de representar 38% del empleo de las cadenas en 2004 al 36% en 2024.
El segundo sector en importancia por la cantidad de puestos de trabajo
generados es la Industria Manufacturera. En el 2024 se estima que el total de puestos en este sector totaliza 1.282.000 puestos, lo que le significa el 32% del total del empleo agroindustrial. En perspectiva histórica, se aprecia un aumento de 23,9% en el empleo del sector manufacturero de las cadenas agroindustriales.
El tercer sector en orden de relevancia en cuanto a la generación de puestos de trabajo es Comercio Mayorista, Minorista y Reparaciones. En el año 2024, el empleo de este sector dentro de las cadenas agroindustriales se estima en 1.142.000 puestos, equivalente al 29% del total de puestos generados por las cadenas agroindustriales.
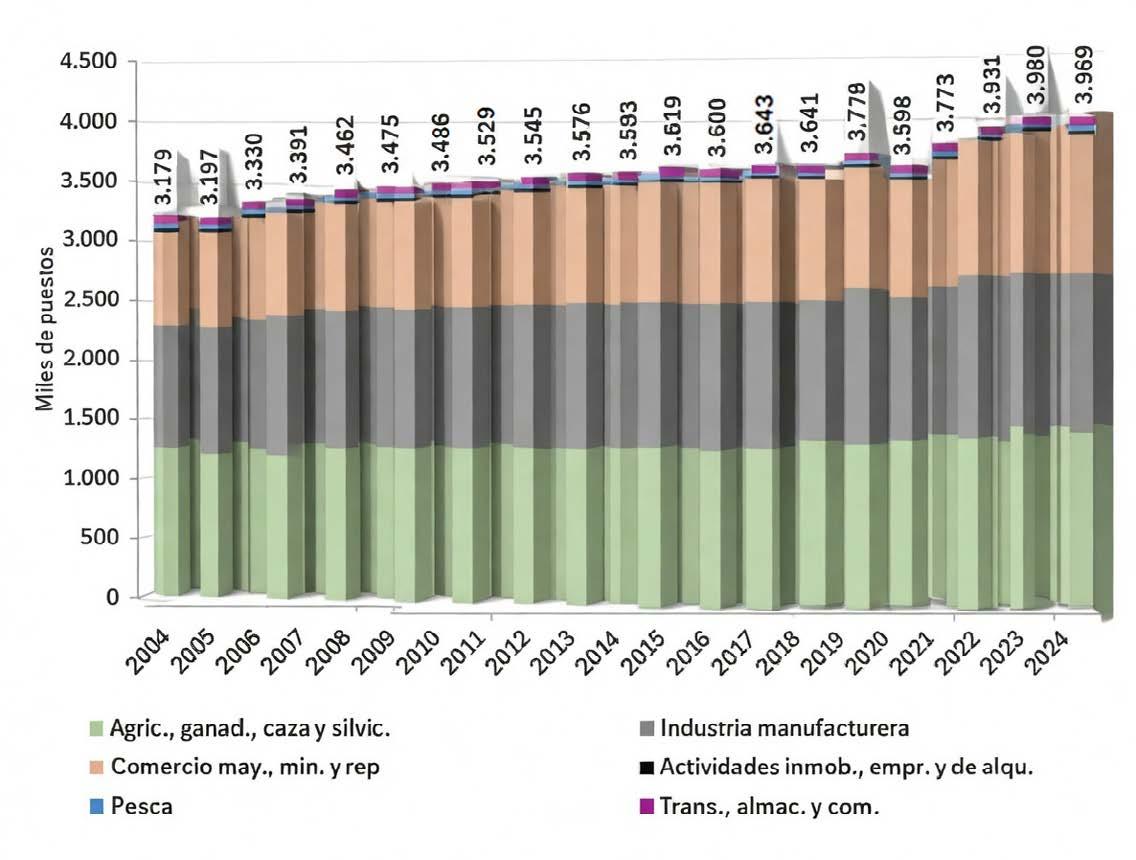
El resto de los sectores (Pesca; Transporte, Almacenamiento y Comunicaciones; Actividades Inmobiliarias, Empresariales y de Alquiler) contribuyeron en 2024 con 117.000 puestos en conjunto, lo que equivale al 3% del empleo de las cadenas agroindustriales.
Finalmente, en el Gráfico 8 se aprecia que el empleo generado en el sector Agricultura, Ganadería, Caza y Silvicultura disminuye paulatinamente su participación en el empleo de las cadenas agroindustriales en el período bajo análisis entre 2004 y 2024. Contrariamente, el sector Comercio Mayorista, Minorista y Reparaciones incrementa su aporte al empleo de las cadenas, mientras que el sector manufacturero mantiene prácticamente estable su representación en el empleo.
En 2024 el sector primario y las cadenas agroindustriales muestran una generación de recaudación tributaria para el Estado Nacional por $26.281.595 millones. Dado que la recaudación total reportada por la Agencia de Recaudación y Control Aduanero (ARCA) alcanza aproximadamente $ 142.031.453 millones, el aporte del sector se estiman en 19% del total, equivalente a casi uno de cada cinco pesos ingresados al Tesoro Nacional.
En términos reales, el aporte del sector agroindustrial en 2024 se mantiene
Gráfico 8. Argentina – Participación porcentual de cada sector de actividad en el empleo de las cadenas agroindustriales.
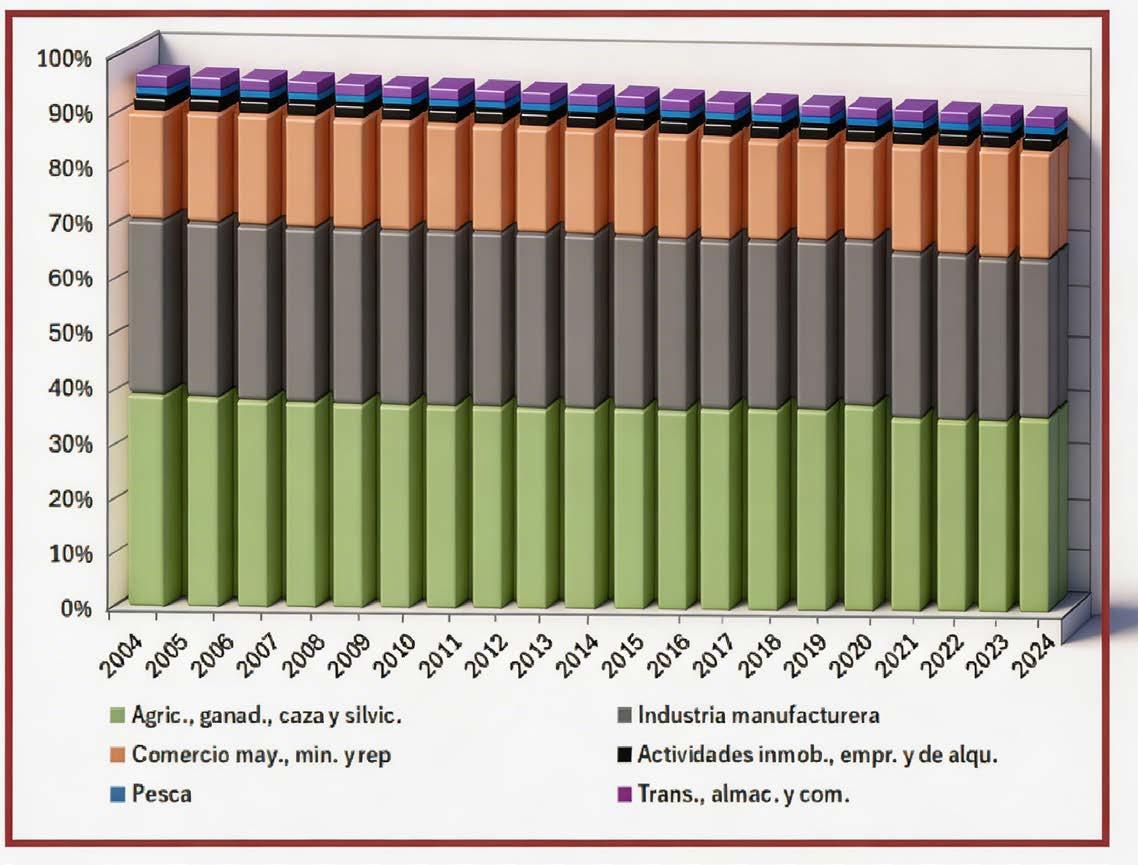
Gráfico 9. Argentina – Aporte tributario de las cadenas agroalimentarias en millones de pesos constantes de 2004 y participación porcentual sobre la recaudación total nacional.
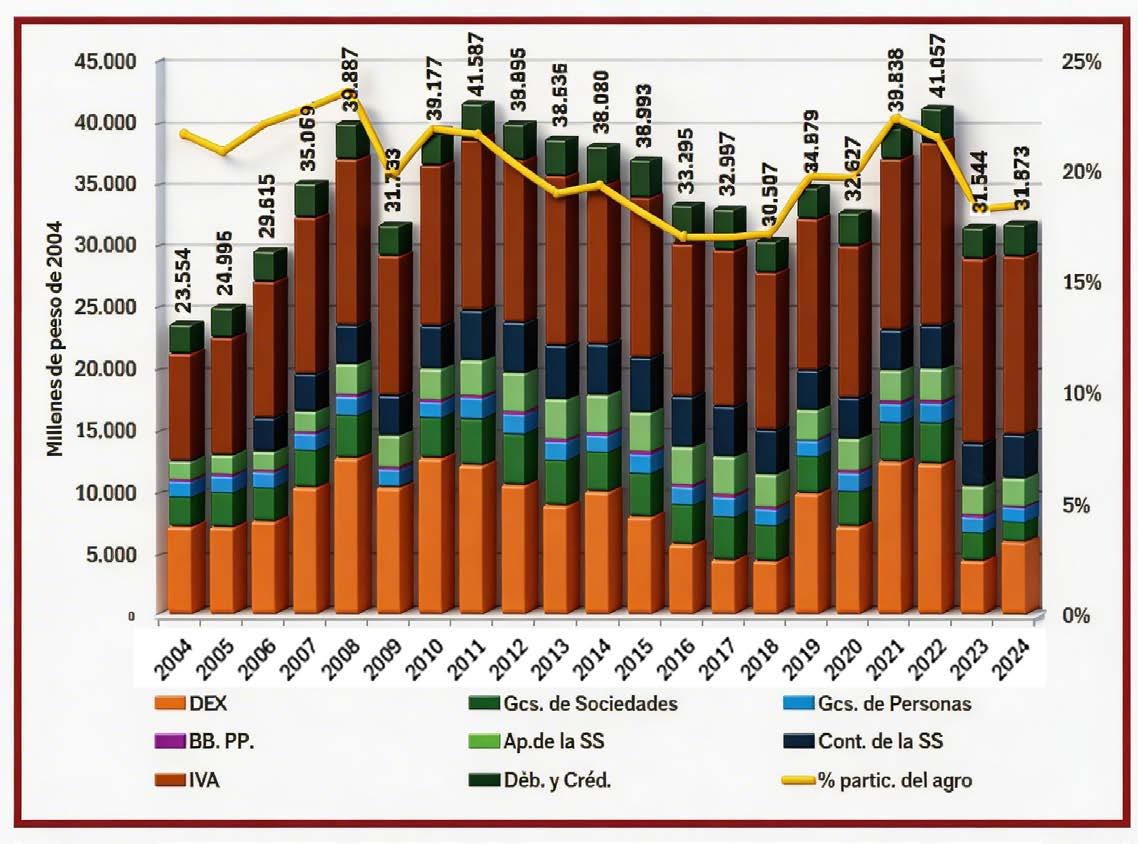
Fuente: Elaboración propia en base a datos de la Agencia de Recaudación y Control Aduanero (ARCA) y estimaciones propias
prácticamente estable respecto de 2023, con un crecimiento interanual del 1%. De este modo, el sector conserva su rol fundamental en el sostenimiento de las finanzas públicas, preservando una proporción similar sobre la recaudación total estimada para el año anterior.
El Gráfico 9 ilustra la evolución del aporte tributario del sector agroindustrial a la recaudación nacional en pesos constantes de 2004 (millones), desglosado por tipo de impuesto para el período bajo análisis. Se observa una tendencia creciente hasta 2011 seguida de un período de sucesivas caídas en el aporte anual hasta 2018 y una reversión de la tendencia bajista desde ese año hasta 2022. Finalmente, 2023 y 2024 marcan una retracción desde ese año producto de la sequía 2022/23 y menores precios internacionales. La
línea amarilla muestra la participación porcentual del agro en la recaudación total, que alcanza máximos cercanos al 25% en años de altos precios internacionales y se sitúa en torno al 19% en 2024.
Es preciso aclarar que estos cálculos excluyen los impuestos recaudados por jurisdicciones provinciales y municipales, limitándose exclusivamente a la esfera nacional.
El análisis incluye las cadenas de oleaginosas y cereales (considerando harinas, aceites y derivados); los sectores bovino, porcino, avícola, lácteo, algodonero, pesquero, forestal y tabacalero; así como el frutícola, hortícola y las producciones agroindustriales de economías regionales.
Gráfico 10. Argentina – Participación porcentual de cada tipo de impuesto en el aporte tributario de las cadenas agroalimentarias
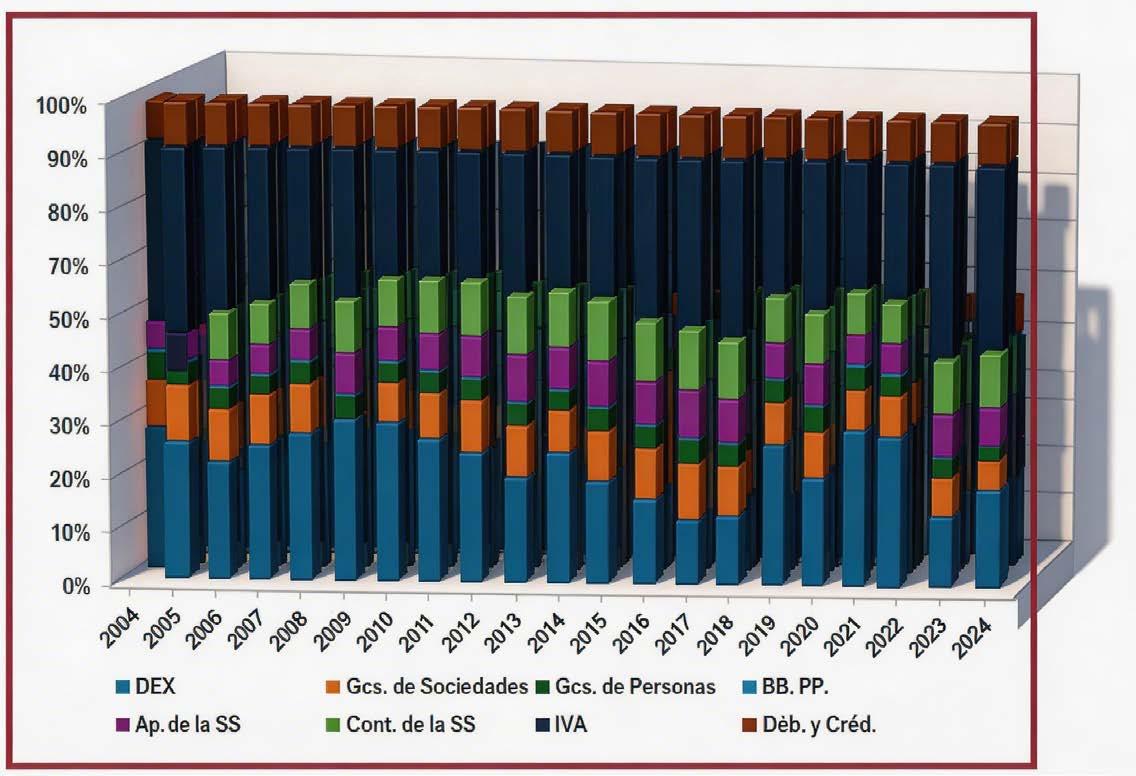
Se consideran seis eslabones de las cadenas agroindustriales: producción primaria, manufacturas de origen agropecuario, comercio, transporte, maquinaria agrícola y servicios conexos. Los impuestos evaluados comprenden el Impuesto al Valor Agregado (IVA), Derechos de Exportación, Impuestos a las Ganancias (sociedades y personas físicas), Impuesto a los Débitos y Créditos Bancarios, Bienes Personales, Aportes y Contribuciones a la Seguridad Social.
El Gráfico 10 presenta la composición porcentual relativa de los tributos aportados por el sector agroindustrial a lo largo período 2004-2024. El IVA mantiene una participación dominante, oscilando entre el 40% y 50%. Los Derechos de Exportación exhiben mayor variabilidad, alcanzando picos superiores al 30% en años de elevados precios internacionales (2021-2022), pero descendiendo posteriormente hasta niveles inferiores al 20% en 2024. Los restantes impuestos —Ganancias de Sociedades y Personas, Aportes y Contribuciones a la Seguridad Social, Débitos y Créditos, y Bienes Persona-
les— muestran contribuciones estables pero subordinadas, destacando la dependencia estructural del aporte sectorial en el IVA y, en menor medida, en las retenciones a las exportaciones.
En el año 2024, el IVA se configura como el principal tributo al representar 46% del aporte sectorial. Se observa una recuperación en la participación de los Derechos de Exportación (19% en 2024 frente al 15% en 2023), aunque distante de los niveles registrados en 2021 y 2022 (32% y 31%, respectivamente), período caracterizado por elevados precios internacionales.
A pesar del aporte que la agroindustria genera para la economía argentina, en términos impositivos la presión fiscal sobre el sector no tiene comparación con otros sectores en el país. Dos de los sectores económicos más importantes que componen la agroindustria (Alimentos y bebidas y Agricultura, ganadería y caza) son a su vez los que menos asistencia efectiva reciben por la intervención comercial y fiscal del Estado (OPC, 2025). De
hecho, de 40 sectores económicos relevados, sólo 3 tienen una asistencia efectiva negativa, entre los que se cuentan estos dos sectores esenciales de la agroindustria argentina.
El efecto negativo en la tasa de asistencia efectiva (TAE) de estos sectores se explica por el impacto de los derechos de exportación sobre las cadenas. Si bien se destaca una progresiva baja en los Derechos de Exportación en los últimos años, en 2024 la TAE alcanza un valor negativo del 49,94% del valor agregado de Alimentos y bebidas y del 16,43% de Agricultura, ganadería y caza. Por el impacto de estos tributos sobre la exportación, el apoyo del sector público al productor agropecuario en la República Argentina es sostenidamente negativo a lo largo de todo el período en estudio. El Banco Interamericano de Desarrollo (BID o IADB) denomina Estimación de Apoyo Total (EAT) al “valor monetario anual de todas las transferencias que surgen de políticas de apoyo a la agricultura, sin discriminación de sus objetivos o impactos sobre la producción, ingreso o consumo de productos agropecuarios” (IADB, 2024).
A este valor se le deducen los impuestos y cualquier detracción que se realice sobre los ingresos de los productores agropecuarios. Es decir, mientras los subsidios y créditos preferenciales al agro suman al EAT, los impuestos y tasas restan, obteniéndose el apoyo total neto de la diferencia entre uno y otro. Sólo en 2024 la EAT en Argentina fue negativa por US$ 9.008 millones (OECD, 2025), implicando este monto de extracción neta de recursos de la agroindustria hacia el Estado.
Medido de manera agregada, la Argentina tiene para todo el período 20042024 una EAT negativa para la agroindustria. Sumando estas dos décadas, el país proveyó un apoyo negativo por US$ 220.057 millones. A modo de espejo en sentido opuesto, el Brasil registra un apoyo positivo a su sector agroindustrial por US$ 223.697 millones entre el 2004 y el 2024. Los resultados están a la vista, con un crecimiento del área cosechada en Brasil al tiempo que se verifica un estancamiento relativo en Argentina; mejora de rindes en el Brasil a un ritmo más elevado que en Argentina y políticas de encadenamientos productivos más sostenidas en Brasil (D’Angelo, Ferrari, & Calzada, 2025).
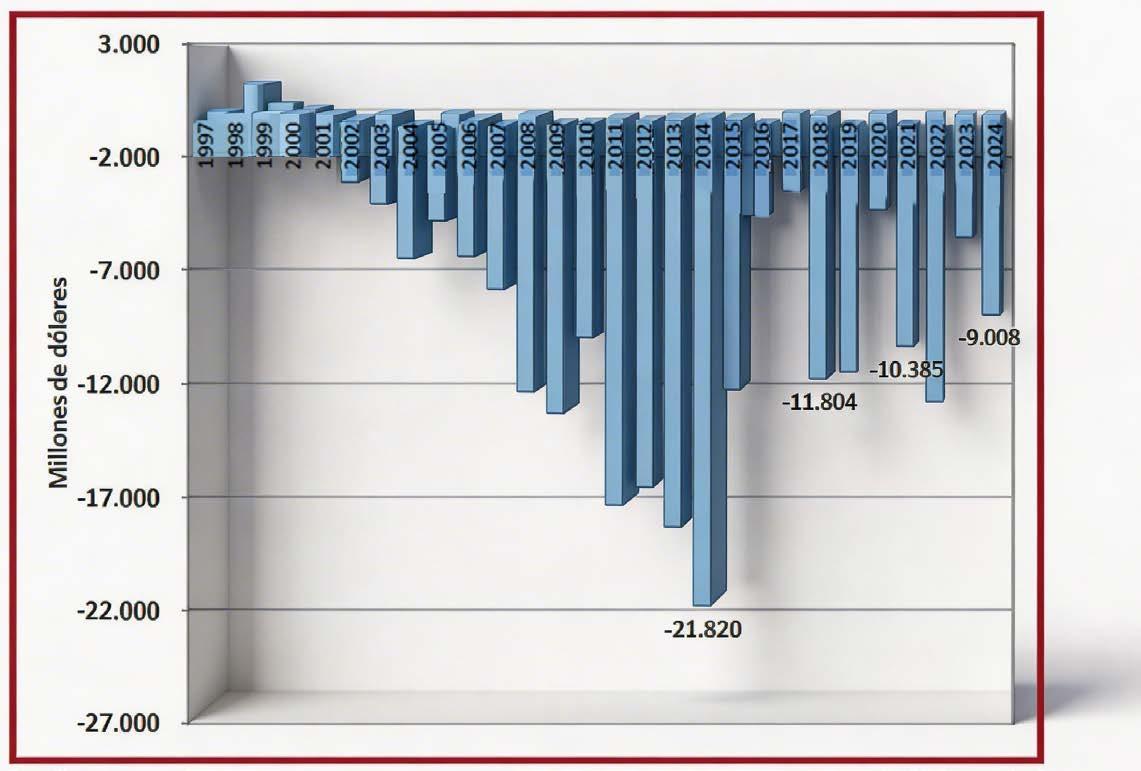
El análisis del período 2004-2024 ratifica a las cadenas agroindustriales como el motor central de la economía argentina, demostrando una resiliencia estructural frente a la volatilidad macroeconómica y climática. En 2024, el sector alcanza una participación del 58% de las exportaciones totales de bienes y aporta el 19% de la recaudación tributaria nacional. No conforme con ello, también se consolida como el principal generador neto de divisas, acumulando un saldo positivo de más de US$ 644.400 millones en dos décadas, lo cual es vital para financiar el déficit de otros sectores económicos. Asimismo, su impacto social es determinante, sosteniendo casi 4 millones de puestos de trabajo, lo que equivale a la vez al 21,2% del empleo privado del país, con una marcada presencia federal en todas las jurisdicciones del país.
Sin embargo, el desempeño productivo del sector se ve condicionado por un esquema de desincentivos fiscales que lo diferencia negativamente de sus competidores globales. Mientras países como Brasil otorgan un apoyo positivo a su agroindustria fomentando su crecimiento, Argentina mantiene una Estimación de Apoyo Total (EAT) sistemáticamente negativa, extrayendo recursos del sector por un valor de US$ 220.057 millones a lo largo del período estudiado. Esta presión, ejercida principalmente a través de los Derechos de Exportación y una baja asistencia efectiva, limita la capitalización y el aumento de la productividad, resultando en un estancamiento de área sembrada e imposibilidad de mejorar aún más los rendimientos productivos en comparación con el dinamismo observado en la región.
En conclusión, si bien la agroindustria ha liderado la transición tecnológica y sostiene gran parte de la estructura socioeconómica nacional, su desenvolvimiento hacia adelante encuentra restricciones por la actual matriz de políticas públicas. Para retomar una senda de crecimiento sostenido y evitar que factores coyunturales como las sequías tengan impactos tan marcados en la economía nacional es imperativo revertir el sesgo anti exportador y la extracción de recursos al sector. Transformar el actual apoyo estatal negativo hacia un marco de incentivos a la inversión resulta crucial para que Argentina no solo mantenga su rol de proveedor global, sino que logre dar un salto cualitativo en su desarrollo agroindustrial.
En este sentido, desde el 2024, con el cambio de gobierno, se procedió a realizar sucesivas bajas de derechos de exportación en las principales cadenas extensivas de granos. Para diciembre del 2025, las alícuotas permanentes de derechos de exportación para el complejo soja se ubicaban en sus niveles más bajos en 19 años (BCR, 2026).
Esto representa un conjunto de pasos relevantes hacia el objetivo de alcanzar para el año 2034/35 una producción total de granos que podría ascender a 202 millones de toneladas y las exportaciones de granos y derivados a 137 millones de toneladas (BCR, 2025), dejando un ingreso de divisas incremental -respecto al escenario base- de 44.737 millones de dólares en el acumulado de la próxima década. Más producción, más empleo, y más ventas al exterior, es el camino que debe recorrer Argentina para dejar definitivamente atrás una década y media de estancamiento.
Alvarez, G. S. (2024). Informe del estado del ambiente 2023. Buenos Aires: Secretaría de Turismo, Ambiente y Deportes. Subsecretaría de Ambiente.
Banco Mundial. (2021). Impactos de las crisis climáticas en la pobreza y la macro argentina. Buenos Aires: BM.
BCR. (2023). El costo de la sequía 2022/23 ya asciende a más de US$ 14.140 millones para los productores de soja, trigo y maíz. Informativo Semanal. AÑO XLI - Edición N° 2091.
BCR. (2025). AGMEMOD Argentina: Proyectando el Agro Argentino a 10 años. Rosario: Bolsa de Comercio de Rosario. Obtenido de https://www.bcr. com.ar/es/mercados/investigacion-y-desarrollo/informe-coyuntura-macroeconomica/agmemod-argentina
BCR. (2025). Manual del Operador de Granos 9na ed. Rosario: Bolsa de Comercio de Rosario.
BCR. (2026). Evolución de los derechos de exportación para productos agroindustriales seleccionados. Rosario: Bolsa de Comercio de Rosario. Obtenido de https://www.bcr.com.ar/es/mercados/mercado-de-granos/noticias/evolucion-de-los-derechos-de-exportacion-para-productos
Bisang, R., Anlló, G., & Campi, M. (2009). Cambio de paradigmas, revolución biológica y realidad local. La agricultura argentina del siglo XXI. Buenos Aires: Anales de la Academia Nacional de Agronomía y Veterinaria.
CEPAL. (2015). Complejos productivos y territorio en la Argentina. Aportes para el estudio de la geografía económica del país. Buenos Aires: CEPAL & Subsecretaría de Planificación Territorial de la Inversión Pública.
D’Angelo, G., Ferrari, B., & Calzada, J. (11 de Agosto de 2023). La necesidad de una Argentina con políticas pro-campo. Informativo Semanal. Obtenido de https://www.bcr.com.ar/es/mercados/investigacion-y-desarrollo/informativo-semanal/noticias-informativo-semanal/la-necesidad-0
D’Angelo, G., & Terré, E. (2025). En los últimos cinco años la agroindustria aportó el 92% de las divisas netas de la economía argentina. Informativo Semanal, XLIV(2194). Obtenido de https://www.bcr.com.ar/es/mercados/ investigacion-y-desarrollo/informativo-semanal/noticias-informativo-semanal/en-los-2
D’Angelo, G., Ferrari, B., & Calzada, J. (2025). ¿Por qué la agricultura argentina no crece al ritmo de la brasilera? (2002 – 2023). Ejes De Economía Y Sociedad, 9(17), 1-16. doi:https://doi.org/10.33255/25914669/7250
Diamand, M. (1972). La Estructura Productiva Desequilibrada Argentina y el Tipo de Cambio. Desarrollo Económico, 12(45).
Ferrari, B., & Terré, E. (7 de Noviembre de 2025). En la última década el agro argentino creció en producción, pero se evidencian límites en el aumento de la productividad. Informativo Semanal. Obtenido de https://www.bcr. com.ar/es/mercados/investigacion-y-desarrollo/informativo-semanal/noticias-informativo-semanal/en-la-ultima
Ferrari, B., Marín, N., & Calzada, J. (2024). El peso de agro en las exportaciones provinciales. Informativo Semanal, XLII(2139). Obtenido de https://www. bcr.com.ar/es/mercados/investigacion-y-desarrollo/informativo-semanal/ noticias-informativo-semanal/el-peso-de
IADB. (9 de enero de 2024). Agricultural Policies Monitoring System (Agrimonitor). Obtenido de Total Support Estimate: https://agrimonitor.iadb.org/en
INDEC. (2024). Complejos exportadores. 8(46). Obtenido de https://www. indec.gob.ar/uploads/informesdeprensa/complejos_03_24B0330413F2.pdf
INDEC. (2024). Complejos exportadores. Revisión 2018. Actualización 2024. Buenos Aires: INDEC. Obtenido de https://www.indec.gob.ar/ftp/cuadros/ economia/nota_metodologica_complejos_exportadores_2024.pdf
INDEC. (8 de Abril de 2025). Instituto Nacional de Estadística y Censos. Obtenido de Sistema de consulta de comercio exterior de bienes: https://www. indec.gob.ar/indec/web/Nivel4-Tema-3-2-124
Lódola, A., & Picón, N. (2023). Cadenas Agroalimentarias en Argentina: Año 2021. La Plata: Laboratorio de Desarrollo Sectorial y Territorial - Universidad Nacional de La Plata (UNLP).
Maldonado, B., & Rodríguez Zurro, T. (2025). IACA-Cultivos: Evolución Histórica. Rosario: Bolsa de Comercio de Rosario.
Marín, N., & D’Angelo, G. (2023). ¿Qué exporta cada provincia argentina? Informativo Semanal, XLII(2115). Obtenido de https://www.bcr.com.ar/es/mercados/investigacion-y-desarrollo/informativo-semanal/noticias-informativo-semanal/que-exporta
OECD. (2025). Agricultural Policy Monitoring and Evaluation 2025: Making the Most of the Trade and Environment Nexus in Agriculture. Paris: OECD Publishing. doi:https://doi.org/10.1787/a80ac398-en
OPC. (2025). Tasa de asistencia efectiva por actividad económica. Buenos Aires: Oficina de Presupuesto del Congreso. Obtenido de https://opc.gob.ar/ estudios-especificos-tributarios/tasa-de-asistencia-efectiva-por-actividad-economica-estimacion-2024/
Gráfico 1. Argentina – Evolución de la producción agrícola, en millones de toneladas. Período 1899/1900 – 2023/24. ........................................................................................91
Gráfico 2. Argentina - Valor Agregado Bruto total y estimación de la participación del sector agroindustrial, en millones de pesos a precios básicos del año 2004. Período 2004 - 2024. ....................................................................................................96
Gráfico 3. Argentina – Distribución del Valor Agregado Bruto de las cadenas agroindustriales por rama de actividad .............................................................................................97
Gráfico 4. Argentina – Exportaciones argentinas de bienes y participación de cadenas agroindustriales. ..........................................................................................................................98
Gráfico 5. Argentina – Aporte neto al balance cambiario. Cobros de exportaciones netos de pagos de importaciones por sector económico. ..................99
Gráfico 6. Argentina – Puestos de trabajo de las cadenas agroindustriales por modalidad de trabajo. ..............................................................................................................................100
Gráfico 7. Argentina – Puestos de trabajo de las cadenas agroindustriales por sector de actividad.. .......................................................................................................................................101
Gráfico 8. Argentina – Participación porcentual de cada sector de actividad en el empleo de las cadenas agroindustriales. ..........................................................................102
Gráfico 9. Argentina – Aporte tributario de las cadenas agroalimentarias en millones de pesos constantes de 2004 y participación porcentual sobre la recaudación total nacional. ..............................................................................................................................103
Gráfico 10. Argentina – Participación porcentual de cada tipo de impuesto en el aporte tributario de las cadenas agroalimentarias. .................................................104
Gráfico 11. Argentina – Estimación de Apoyo Total al Productor (EAT). ........106
Resumen 110
1. Introducción 110
2. Restricción externa: enfoques teóricos en debate 110
2.1 La visión estructuralista (CEPAL) 110
2.2 La visión liberal y neoclásica 110
2.3 Una hipótesis integradora 112
3. Evidencia empírica: la restricción externa en la Argentina reciente 112
4. ¿Restricción real o autoinfligida?
El debate “faltan dólares vs. sobran pesos” 113
5. Comparaciones regionales: Brasil y Chile 114
6. Recursos naturales, exportaciones y desarrollo 116
6.1 Instrumentos para transformar la renta de los recursos naturales en desarrollo productivo 116
7. Salidas posibles: levantar el sesgo antiexportador y ordenar la macro. 117
7.1: Transformar la matriz productiva y exportadora 117
7.2: Construir una macroeconomía creíble y estable. 118
7.3: Instrumentos para corregir el sesgo antiexportador 120
8. Conclusiones 120 Bibliografía 121
n Horacio Augusto Pereira
Mg. en Políticas Públicas, Universidad Austral. Investigador senior del Centro de Estrategias Internacionales de Gobiernos y Organizaciones Sociales, U. Austral. Licenciado en Comercio Internacional especializado en Economía y Desarrollo Económico, Universidad Nacional de Quilmes.
La economía argentina se ha visto limitada históricamente por episodios cíclicos de escasez de divisas que condicionan su crecimiento, su estabilidad macroeconómica y su capacidad de sostener procesos de desarrollo productivo. Este fenómeno, comúnmente denominado “restricción externa”, ha sido abordado desde perspectivas teóricas divergentes. Desde la tradición estructuralista de la CEPAL, que subraya los límites impuestos por la estructura productiva y la inserción internacional, hasta enfoques liberales que relativizan su existencia y la atribuyen a desequilibrios macroeconómicos internos y a errores de política económica. Este trabajo sostiene que la restricción externa en Argentina es una realidad ineludible, pero que, en buena medida, es autoinfligida: surge tanto de una estructura productiva poco densa y diversificada como de un entorno macroeconómico crónicamente inestable que deprecia sistemáticamente la moneda, desalienta la inversión y promueve la formación de activos externos como refugio patrimonial. A partir de evidencia empírica reciente y comparaciones con experiencias regionales, se argumenta que superar esta restricción requiere una estrategia dual: exportar más y mejor —corrigiendo el sesgo antiexportador— y construir un marco macroeconómico creíble que preserve el valor de la moneda local, alargue los horizontes de planificación y favorezca el desarrollo de capacidades productivas endógenas.
La escasez recurrente de divisas es una de las marcas más persistentes y dolorosas de la economía argentina. No se trata solo de un desequilibrio contable en la balanza de pagos; es una restricción que permea cada ciclo político, cada plan de desarrollo, cada expectativa de crecimiento. Cada fase de expansión económica en las últimas décadas ha terminado estrellándose contra el mismo muro: la falta de dólares desencadena crisis cambiarias, ajustes macroeconómicos abruptos y retrocesos sociales que dejan cicatrices profundas en el tejido productivo y en la confianza. En este contexto, el debate sobre la “restricción externa” ocupa un lugar central, casi obsesivo, en la discusión económica nacional.
Sin embargo, detrás del diagnóstico aparentemente compartido —“faltan dólares”— se esconde una controversia teórica y política de larga data. ¿Se trata de un límite estructural, casi congénito, de una economía periférica especializada en exportaciones primarias, condenada a depender de los vaivenes de los precios internacionales? ¿O es, en gran medida, el resultado de políticas macroeconómicas inconsistentes que, al erosionar la competitividad, incentivar la salida de capitales y debilitar la moneda, terminan generando la escasez que dicen combatir?
Este trabajo busca navegar entre estas dos visiones, proponiendo una lectura integradora. La restricción externa en Argentina no es un mito, pero tampoco es un destino escrito en piedra. Es, más bien, el resultado de una interacción entre una estructura productiva poco diversificada —con bajo contenido tecnológico y escasos encadenamientos— y una macroecono-
mía crónicamente inestable, caracterizada por inflación persistente, volatilidad cambiaria y una desconfianza arraigada en la moneda local. Es una restricción que se alimenta a sí misma: la inestabilidad ahuyenta la inversión que podría diversificar la economía y el potencial exportador.
La tradición estructuralista latinoamericana, con la CEPAL como faro intelectual, plantea que la restricción externa es un fenómeno inherente a las economías periféricas insertas en el sistema económico internacional de una manera subordinada. La explicación radica en la especialización productiva: estas economías tienden a concentrarse en la exportación de bienes primarios y commodities, caracterizados por un bajo valor agregado, una alta volatilidad de precios en los mercados internacionales y una demanda de importaciones relativamente rígida e inelástica.
El mecanismo es el siguiente: cuando la economía crece, aumenta la demanda de bienes de consumo, intermedios y de capital. Dada la estructura productiva poco diversificada, una parte significativa de esa demanda debe satisfacerse con importaciones. Sin embargo, las exportaciones —concentradas en pocos productos— no crecen al mismo ritmo, ya sea por limitaciones de oferta (problemas de logística, capacidad productiva) o por la naturaleza de los mercados internacionales. Este desacople genera un déficit comercial (o, si se parte de un superávit, una reducción del mismo) que presiona la balanza de pagos.
Pero la CEPAL fue más allá. Advirtió que, incluso en contextos de superávit comercial de bienes, la cuenta corriente podía deteriorarse por los egresos de la balanza de servicios (fletes, seguros, turismo, royalties) y por los pagos de rentas (intereses y utilidades) al exterior. Este “déficit invisible” refleja una dependencia tecnológica y financiera que reproduce la vulnerabilidad. La solución estructuralista, por tanto, no pasa únicamente por exportar más, sino por transformar la matriz productiva: diversificar exportaciones, incrementar su densidad tecnológica, fomentar encadenamientos productivos y sustituir importaciones de manera inteligente y selectiva. El desarrollo, desde esta perspectiva, es un proceso de cambio estructural.
Desde los enfoques liberales y neoclásicos, la noción de una restricción externa como barrera estructural al crecimiento es relativizada, cuando no rechazada. En un mundo de economías abiertas y mercados de capital integrados, los déficits de cuenta corriente no son en sí mismos patológicos. Por el contrario, pueden ser la contracara de un proceso virtuoso: un país que atrae inversiones (entradas de capital) puede financiar un déficit comer-
cial para consumir e invertir más en el presente, pagando con la producción futura generada por esas mismas inversiones.
Desde esta perspectiva, la escasez de divisas no constituiría un problema estructural, sino más bien el resultado de desequilibrios macroeconómicos internos. Una inflación elevada y persistente erosiona la competitividad de la economía y genera presiones devaluatorias. Un tipo de cambio real sobre-apreciado —ya sea por atraso cambiario o por efecto de la propia inflación— desalienta las exportaciones y abarata artificialmente las importaciones, deteriorando así la balanza comercial.
A ello se suma la incertidumbre generada por controles cambiarios distorsivos, reglas de juego inestables y una falta de credibilidad institucional, factores que ahuyentan la inversión extranjera directa y estimulan la salida de capitales. De manera similar, el persistente sesgo inflacionario y las recurrentes presiones devaluatorias desgastan la confianza en la moneda doméstica, fomentando comportamientos defensivos como la compra de divisas y la formación de activos en el exterior, fenómeno conocido como “fuga de capitales”.
En síntesis, la restricción sería “autoinfligida” por malas políticas. La prioridad, entonces, es ordenar la macroeconomía: estabilizar los precios, asegurar un tipo de cambio competitivo y realista, generar reglas claras y previsibles, y restaurar la confianza para atraer flujos de capital de largo plazo que financien el desarrollo. En este marco, el mercado, guiado por señales de precios correctas, se encargaría de reasignar recursos hacia los sectores exportadores y eficientes.
La experiencia argentina del último medio siglo sugiere que ambos enfoques capturan dimensiones esenciales del problema, pero que una lectura unilateral es insuficiente. Negar los condicionantes estructurales (la herencia productiva, la inserción internacional) sería tan ingenuo como atribuir toda la
responsabilidad a ellos, eximiendo de culpa a la política económica.
Este trabajo sostiene una hipótesis integradora: la restricción externa en Argentina existe y tiene raíces estructurales, pero se ve amplificada y potenciada por un régimen macroeconómico inestable. La inflación crónica, las devaluaciones bruscas y la falta de instrumentos de ahorro en moneda local generan un entorno de alta incertidumbre. En este contexto, los agentes económicos (empresas y familias) adoptan comportamientos defensivos racionales: dolarizan sus ahorros, trasladan activos al exterior y acortan sus horizontes de planeamiento. Esta “fuga de capitales” (mejor entendida como formación de activos externos defensivos) no es la causa inicial, sino un síntoma y un acelerador del problema. Drena divisas, presiona el tipo de cambio y reduce el financiamiento disponible para la inversión productiva, retroalimentando la escasez de dólares y la desconfianza.
Asimismo, la existencia de un potente sesgo antiexportador implícito. Un régimen fiscal que grava fuertemente las exportaciones (derechos de exportación), controles cambiarios que segmentan mercados y crean un “dólar oficial” artificial, y una inflación que erosiona la competitividad ganada por devaluaciones, conspiran contra el surgimiento de nuevos sectores exportadores. El resultado es un círculo vicioso: la estructura productiva no se diversifica porque la macro es inestable, y la macro es inestable, en parte, porque la estructura productiva no genera suficientes divisas de manera sostenible.
Durante los últimos años, la Argentina ha mostrado una dinámica externa frágil. Incluso en períodos con superávit comercial de bienes, la cuenta corriente ha tendido a deteriorarse debido al déficit en servicios (particularmente turismo emisivo y fletes) y al pago de intereses y utilidades al exterior.
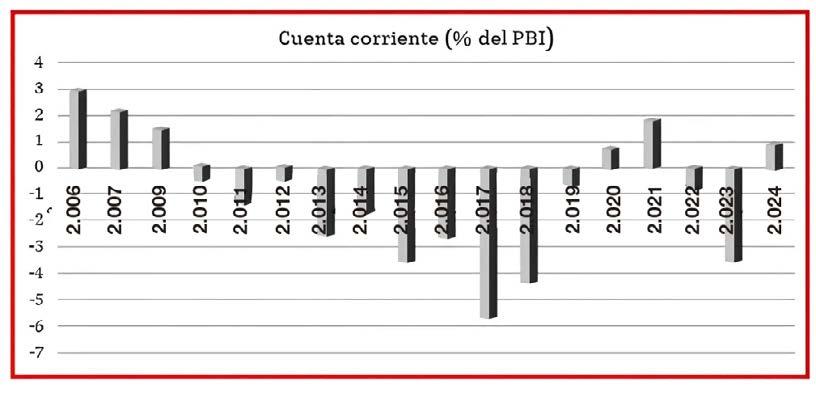
A efectos de homogeneizar la comparación intertemporal, el saldo de cuenta corriente se expresa como porcentaje del producto interno bruto corriente. Esta normalización permite observar que Argentina no exhibe déficits externos crónicos, sino una marcada volatilidad asociada al régimen macroeconómico y a la capacidad de financiamiento externo.
Lo más revelador, sin embargo, es la descomposición de estos resultados. Incluso en períodos donde la balanza comercial de bienes mostró superávits considerables (como entre 2003-2008 y 2020-2022),
la cuenta corriente se deterioró sistemáticamente por el peso de los egresos netos en la balanza de servicios (déficit en turismo, fletes, servicios empresariales) y, crucialmente, por los pagos de rentas al exterior (intereses de la deuda y remisión de utilidades de empresas multinacionales). Esto valida la advertencia estructuralista: una economía puede tener un sector primario competitivo y aún así sufrir una hemorragia de divisas por los flujos “invisibles”.
Pero el fenómeno más distintivo de la economía argentina es la persistente formación de activos externos por parte del sector privado (Gráfico 2). Este dato, que suele etiquetarse bajo el término emotivo y a veces impreciso de “fuga de capitales”, muestra una correlación estrecha con la trayectoria de la inflación. No es una simple coincidencia.
El gráfico muestra una fuerte asociación entre los episodios de alta inflación y el aumento en la formación de activos externos del sector privado. Lejos de responder a una “fuga” especulativa, esta dinámica refleja un comportamiento defensivo frente a la persistente pérdida de poder adquisitivo de la moneda doméstica. La dolarización de portafolios aparece así como un mecanismo endógeno de protección patrimonial, que a su vez retroalimenta las tensiones sobre el mercado cambiario y la restricción externa.
La interpretación es clave: lejos de ser un comportamiento puramente especulativo o “anti patria”, la compra de dólares y la salida de capitales es, en gran medida, una respuesta defensiva y racional de ahorristas e inversionistas frente a la pérdida persistente del poder adquisitivo del peso. En un entorno donde la inflación anual supera sistemáticamente el 50% y los instrumentos de ahorro en pesos (plazos fijos, bonos) ofrecen tasas reales negativas, la dolarización del patrimonio se convierte en la única estrategia disponible para preservar el valor. Es un mecanismo endógeno de protección, una válvula de escape ante la falla del sistema financiero local para ofrecer alternativas.
Este comportamiento tiene consecuencias macroeconómicas profundas. Por un lado, drena reservas del sistema financiero, presionando al Banco Central a intervenir, agotar sus reservas o imponer controles (cepo cambiario). Por otro lado, reduce el pool de ahorro interno disponible para financiar inversión productiva en el país. La escasez de dólares, por tanto, no puede analizarse al margen del “exceso” de pesos (en términos de demanda de activos seguros) y de la incapacidad del sistema económico para generar confianza en su propia moneda.
El debate “faltan dólares vs. sobran pesos”
Este punto es el núcleo del análisis. El dilema “¿faltan dólares o sobran pesos?” sintetiza la tensión entre las dos visiones teóricas y apunta al corazón del problema argentino.
Desde el lado de la “oferta” (faltan dólares), el argumento es claro: la estructura productiva genera una oferta limitada y volátil de divisas. Está concentrada en pocos sectores (agro, energía en desarrollo, minería), sujetos a variaciones climáticas y de precios internacionales. La industria manufacturera tiene escasa inserción exportadora y alta dependencia de insumos importados. Por lo tanto, el crecimiento choca con un techo externo.
Desde el lado de la “demanda” (sobran pesos), la perspectiva se invierte: la política monetaria y fiscal expansiva, combinada con la indexación generalizada y la inercia inflacionaria, genera una masa de pesos que, ante la falta de
Gráfico 2. Formación de activos externos del sector privado e inflación anual (2003–2024)
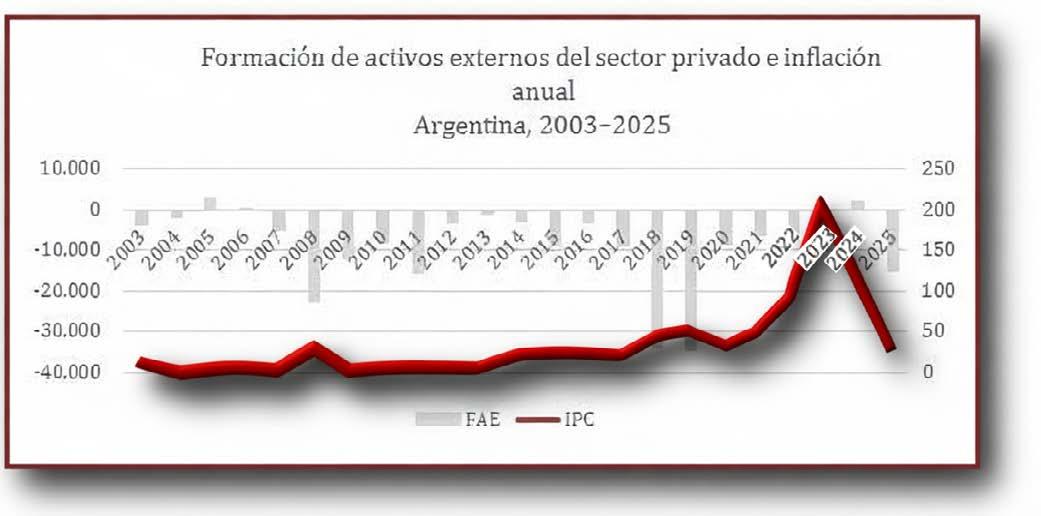
alternativas atractivas en moneda local, se dirige de manera recurrente a la demanda de dólares como reserva de valor. Esta demanda “no comercial” (es decir, no para importar bienes o servicios, sino para atesorar) presiona el tipo de cambio y agota las reservas, creando la escasez que luego se pretende administrar con controles. Asimismo, la apreciación del tipo de cambio real refuerza los incentivos al adelantamiento de decisiones de gasto en bienes dolarizados. Empresas y hogares, anticipando una corrección cambiaria, aceleran compras, contratos y coberturas en dólares, lo que incrementa la demanda presente y traslada presiones futuras al tipo de cambio. Lejos de moderar las tensiones, este comportamiento defensivo amplifica la dinámica de escasez, retroalimenta las expectativas devaluatorias y termina erosionando aún más las reservas.
La restricción externa argentina es, en buena medida, autoinfligida porque la inestabilidad macroeconómica socava las bases mismas para superar los límites estructurales:
n Erosiona la competitividad: La inflación persistentemente superior a la de los socios comerciales requiere devaluaciones periódicas. Pero estas devaluaciones son traumáticas, generan incertidumbre, destruyen contratos y empobrecen a la población. No son un ajuste suave del tipo de cambio real, sino un “reset” violento que no construye competitividad sostenible.
n Desalienta la inversión productiva: Ningún empresario invierte a largo plazo en un proyecto exportador si no puede proyectar un mínimo de estabi-
lidad en los costos, el tipo de cambio y las reglas fiscales. La incertidumbre macro acorta los plazos y orienta la inversión hacia actividades de rápida rotación o puramente especulativas.
n Promueve la dolarización financiera: Al destruir la función de reserva de valor del peso, obliga a los agentes a buscar refugio en el dólar. Esto retroalimenta la presión sobre el mercado cambiario, haciendo que cualquier episodio de crecimiento o expansión monetaria se traduzca inmediatamente en una mayor demanda de divisas, ahogando la recuperación.
n Las expectativas devaluatorias inducen a los agentes económicos a adelantar importaciones, intensificando la demanda de dólares y profundizando las tensiones cambiarias.
Se configura así un círculo vicioso difícil de romper: inestabilidad4 fuga de capitales/devaluación4escasez de divisas4cepo, controles y recesión4nueva inestabilidad. La restricción externa deja de ser solo un dato de la estructura productiva para convertirse en un fenómeno profundamente ligado al régimen macroeconómico y a la desconfianza institucional.
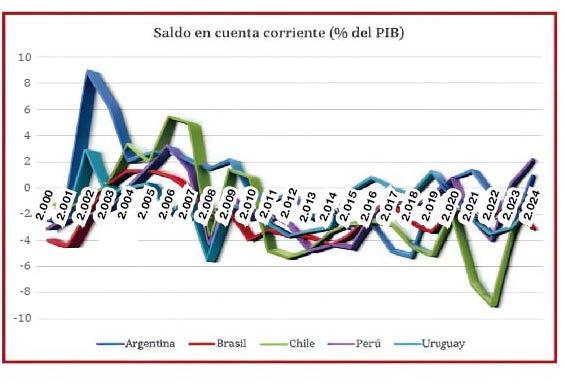
La comparación con otros países de la región resulta ilustrativa. Brasil y Chile han convivido durante largos períodos con déficits de cuenta corriente, financiados a través de la cuenta de capital. La diferencia central radica en la credibilidad macroeconómica y en la capacidad de atraer inversión de largo plazo.
La comparación regional sugiere que el déficit externo no es en sí mismo una condena, sino un problema cuando se combina con inestabilidad macroeconómica y desconfianza en la moneda.
Brasil ha tenido déficits de cuenta corriente crónicos y significativos, a menudo más profundos que los argentinos en términos del PIB. Sin embargo, rara vez ha sufrido crisis cambiarias agudas de la magnitud de las argentinas. La clave ha sido su capacidad de financiamiento. Brasil desarrolló un mercado de capitales doméstico profundo, con una mo-
neda (el real) que, a pesar de sus devaluaciones, mantuvo una función de reserva de valor dentro de la economía local, a través de instrumentos indexados. Además, logró atraer flujos sustanciales de Inversión Extranjera Directa (IED) y de cartera. La confianza en el marco institucional y la existencia de un “colchón” financiero permitieron que la cuenta de capital funcionara como amortiguador de los desequilibrios de la cuenta corriente, sin desatar pánicos cambiarios.
Chile, por su parte, también presenta déficits externos recurrentes, a pesar de tener una estructura exportadora aún más concentrada en un solo commodity (el cobre) que la argentina. Su éxito radica en la credibilidad macroeconómica e institucional. La disciplina fiscal (con la regla de superávit estructural), un Banco Central autónomo y creíble, y un marco regulatorio previsible, le han permitido acceder al financiamiento externo en condiciones favorables. La cuenta de capital no es vista como una fuente de vulnerabilidad, sino como un canal de integración a los mercados globales. Además, Chile utilizó parte de los ingresos del cobre para crear fondos soberanos que estabilizan la economía y proveen ahorro para el futuro.
La lección para Argentina es clara: el déficit externo no es una condena en sí mismo. El problema surge cuando el déficit se combina con:
n Desconfianza total en la moneda local, que impide el desarrollo de un mercado de capitales en pesos.
n Inestabilidad macroeconómica y política, que ahuyenta la IED de largo plazo y atrae solo capitales golondrina.
n Falta de acceso voluntario y estable a los mercados internacionales de crédito, lo que hace que cualquier necesidad de financiamiento se convierta en una situación de estrés.
En Argentina, la cuenta de capital no funciona como amortiguador, sino como fuente de shocks. Los flujos son volátiles, predominantemente de corto plazo, y se revierten ante la primera señal de problemas, exacerbando las crisis. La diferencia con Brasil y Chile no está tanto en la dotación de recursos o en la composición de las exportaciones, sino en la capacidad de sostener un marco macroeconómico e institucional que genere confianza.
Entre 2004 y 2024, la expansión acumulada del volumen exportado muestra diferencias significativas entre los países de la región. Uruguay registra el mayor incremento (+232%), seguido por Perú (+85%) y Brasil (+78%), mientras que Chile presenta una variación más moderada (+26%). En contraste, Argentina exhibe una expansión acumulada sensiblemente menor
Gráfico 4. Índice de volúmenes de exportaciones): Argentina, Brasil, Chile, Perú y Uruguay (2004–2024)
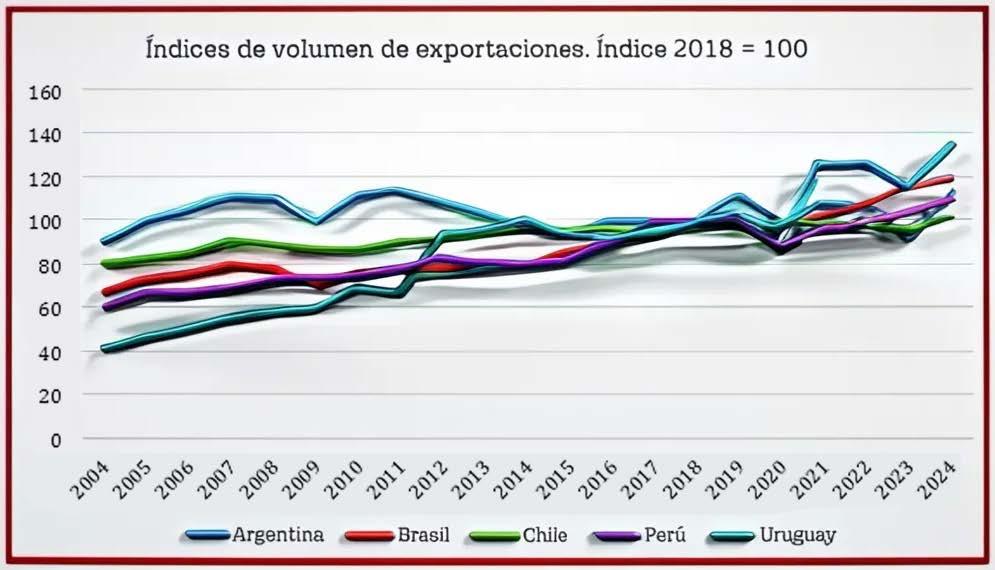
(+27%) y una trayectoria marcadamente más volátil, consistente con la persistencia de la restricción externa y la dificultad para sostener procesos de crecimiento exportador en el largo plazo.
Argentina tiene una dotación de recursos naturales que muchos países envidiarían: algunas de las tierras más fértiles del planeta, enormes reservas energéticas —con Vaca Muerta como emblema— y una riqueza minera todavía subexplotada. No es casual que, históricamente, estos sectores hayan sido los grandes generadores de divisas. El problema es que su aporte al desarrollo productivo integral fue, en el mejor de los casos, limitado y siempre discutido.
En ese marco, el viejo debate sobre la “maldición de los recursos naturales” encuentra bastante sustento en la experiencia argentina. La abundancia de renta fácil asociada a las exportaciones primarias suele venir acompañada de tres efectos conocidos. Primero, la enfermedad holandesa: la entrada de dólares aprecia el tipo de cambio real y le pega de lleno a otros sectores transables, en particular a la industria, que pierde competitividad. Segundo, una elevada volatilidad macroeconómica: depender de commodities con precios cíclicos expone al fisco y a la balanza comercial a shocks recurrentes. Tercero, conflictos distributivos persistentes: la renta extraordinaria tiende a generar disputas por su apropiación —retenciones, tensiones sectoriales— más que consensos estables para su inversión productiva.
Ahora bien, los recursos naturales no son una condena escrita en piedra. Pueden convertirse en una palanca de desarrollo si se los gestiona con una estrategia clara. La clave no pasa por “exportar más” a secas, sino por maximizar los encadenamientos productivos que esos sectores pueden generar.
Esto supone, en primer lugar, fortalecer los encadenamientos hacia atrás: desarrollar una red robusta de proveedores locales para la agroindustria, la minería y la energía, que incluya maquinaria, insumos, servicios de ingeniería, logística y conocimiento técnico. En segundo lugar, avanzar en encadenamientos hacia adelante: industrializar los recursos y exportar bienes con mayor valor agregado —alimentos procesados, químicos, metales elaborados— en lugar de commodities a granel. Y, en tercer lugar, promover encadenamientos laterales, es decir, la difusión de capacidades, tecnologías y aprendizajes desde estos sectores dinámicos hacia el resto de la economía.
La historia económica argentina muestra una tensión persistente entre dos objetivos: capturar renta de los recursos naturales para financiar al Estado y reinvertir esa renta para transformar la estructura productiva. Demasiadas veces, sobre todo en contextos de urgencia fiscal, ganó la primera opción. Superar la restricción externa implica resolver esa tensión a favor de una estrategia de desarrollo de largo plazo, donde los recursos naturales sean el punto de partida, no el destino final.
La experiencia internacional muestra que la abundancia de recursos naturales no constituye, por sí misma, una garantía de desarrollo. Por el contrario, cuando la renta asociada a estos recursos no es gestionada con una estrategia explícita, tiende a profundizar la especialización primaria y a debilitar los incentivos a la diversificación productiva. Transformar esa renta en desarrollo requiere un conjunto coherente de instrumentos de política pública orientados a maximizar los encadenamientos productivos y a reducir la vulnerabilidad externa.
Un primer instrumento central es la política de desarrollo de proveedores locales en torno a los complejos agroindustrial, energético y minero. Lejos de enfoques autárquicos, se trata de promover esquemas de contenido local inteligente, graduales y compatibles con estándares internacionales, que permitan sustituir importaciones de bienes y servicios actualmente provistos desde el exterior cuando existan capacidades potenciales domésticas. Esto implica programas específicos de certificación de proveedores, financiamiento para escalamiento productivo, apoyo a la adopción tecnológica y coordinación entre grandes empresas demandantes y pymes locales. Experiencias como el sector METS en Australia muestran que estos instrumentos pueden generar un entramado exportador de servicios e insumos asociado a los recursos naturales, con alto contenido tecnológico y capacidad de inserción internacional.
Un segundo instrumento clave es la gestión macroeconómica y fiscal de la renta de los recursos naturales. La creación de fondos de estabilización y fondos de desarrollo permite desacoplar el gasto público y la inversión productiva de los ciclos de precios internacionales, reduciendo la volatilidad externa y fiscal. Estos fondos, alimentados por una porción de la renta extraordinaria, pueden cumplir una doble función: por un lado, amortiguar shocks negativos en la balanza de pagos; por otro, financiar inversiones estratégicas en infraestructura, logística, innovación y capital humano, fundamentales para densificar la estructura productiva y ampliar la capacidad exportadora.
Finalmente, resulta central el diseño de incentivos fiscales selectivos orientados a la agregación de valor y a la generación de encadenamientos. Más que mecanismos puramente recaudatorios, la política tributaria aplicada a los sectores de recursos naturales debería diferenciar entre producción primaria y proyectos que incorporen etapas de procesamiento, manufactura o servicios intensivos en conocimiento. Incentivos selectivos, temporales y por resultados, condicionados a metas de inversión, exportaciones incrementales y contenido local pueden alinear la captura de renta con objetivos de desarrollo productivo, evitando que los recursos naturales se conviertan en un fin en sí mismo y consolidándolos como una plataforma para la diversificación económica.
Romper el círculo vicioso de la restricción externa requiere una estrategia integral y realista que aborde simultáneamente los frentes productivo y macroeconómico. Tal como se argumentó en los apartados previos, la persistencia de un sesgo antiexportador implícito constituye uno de los principales mecanismos de transmisión entre la inestabilidad macroeconómica y la fragilidad externa.
El objetivo es generar más divisas de manera estable y diversificada.
n Exportar más y mejor: No basta con aumentar el volumen de las exportaciones tradicionales. Hay que:
n Diversificar la canasta exportadora: Apoyar con políticas específicas (crédito, promoción comercial, acuerdos internacionales) a sectores con potencial como software y servicios basados en conocimiento, biotecnología, economía del conocimiento, manufacturas de mediana y alta tecnología, y turismo receptivo de calidad.
n Agregar valor a los recursos naturales: Implementar un régimen de promoción industrial que premie la instalación de etapas de procesamiento y manufactura local, creando encadenamientos.
n Corregir el sesgo antiexportador explícito e implícito: Esto implica una revisión integral del sistema de derechos de exportación (retenciones). Su reducción gradual y preanunciada hasta su eliminación. También implica eliminar trabas burocráticas, simplificar trámites y mejorar la logística de comercio exterior.
n Fomentar la sustitución inteligente de importaciones: No se trata de un cierre autárquico, sino de identificar cadenas de valor estratégicas donde sea posible y eficiente desarrollar proveedores locales, reduciendo la dependencia de insumos importados críticos y ahorrando divisas. Esto requiere políticas de desarrollo de proveedores, clusters y apoyo a la innovación.
El objetivo es restaurar la confianza en la moneda local y crear un entorno previsible para la inversión.
n Anclar las expectativas inflacionarias: Se requiere un programa de estabilización creíble y consistente, que combine superávit fiscal primario y una política de tasas de interés positivas.
n Normalizar el sistema financiero y cambiario: Esto implica, como horizonte, la eliminación de todos los controles de capital (cepo cambiario). Pero no puede hacerse de un día para el otro. Debe ser un proceso gradual y secuenciado, una vez que:
o La inflación muestre una tendencia decreciente clara.
o Las reservas internacionales del BCRA se hayan fortalecido significativamente.
o Existan instrumentos de ahorro en pesos atractivos (tasas reales positivas) para ofrecer una alternativa a la dolarización.
o Se avance en un acuerdo con los acreedores para normalizar el acceso a los mercados voluntarios de deuda.
n Fortalecer las instituciones: La credibilidad se construye con hechos, no con discursos. Un Banco Central autónomo, un presupuesto público creíble y transparente, y un sistema de estadísticas confiable son bienes públicos fundamentales para reducir la incertidumbre y alargar los horizontes de los agentes económicos.
El Gráfico 5 ilustra la relación compleja entre tipo de cambio y exportaciones. Si bien las devaluaciones (picos en el TCR) suelen dar un impulso inicial a las exportaciones (barras), el efecto se diluye con el tiempo si la inflación domestica lo erosiona. Una moneda estable y competitiva es preferible a una moneda crónicamente depreciada y despreciada. La primera incentiva la inversión exportadora; la segunda, solo la especulación cambiaria.
Gráfico 5. Tipo de cambio real, exportaciones y volatilidad macroeconómica (1992–2024)
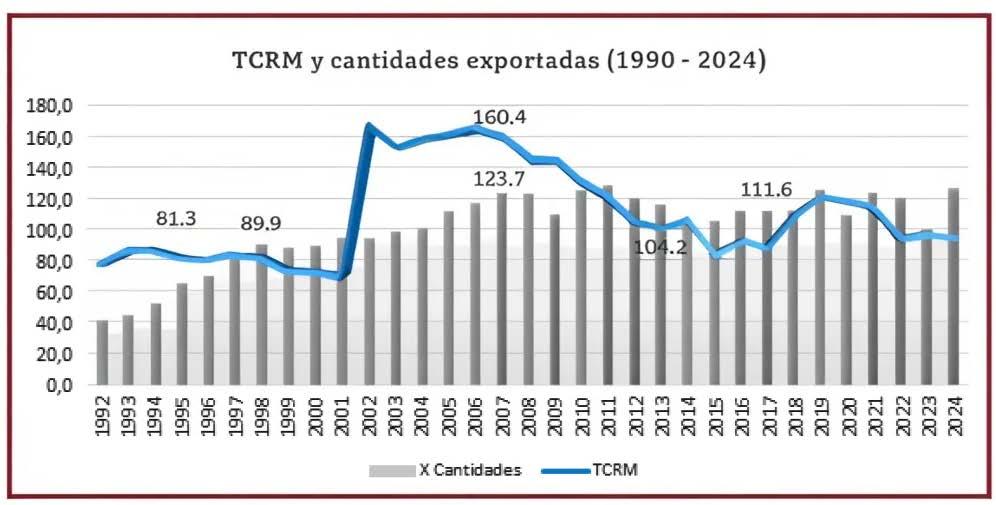
Fuente:
La persistencia de un sesgo antiexportador en la economía argentina no responde a un único factor, sino a la interacción de distorsiones macroeconómicas, tributarias, financieras y regulatorias que, en conjunto, penalizan la producción transable y desalientan la inversión orientada a los mercados externos. Corregir este sesgo requiere un conjunto de instrumentos coherentes que operen de manera simultánea sobre estos frentes.
En primer lugar, resulta indispensable avanzar hacia un régimen cambiario que priorice la estabilidad del tipo de cambio real. La evidencia muestra que las devaluaciones bruscas pueden generar impulsos transitorios a las exportaciones, pero que estos efectos se diluyen rápidamente cuando la inflación doméstica erosiona la competitividad. Para la inversión exportadora, una moneda estable y previsible resulta más relevante que un tipo de cambio crónicamente depreciado. Ello exige una política macroeconómica consistente, capaz de reducir la inflación y evitar atrasos cambiarios prolongados sin recurrir a ajustes traumáticos.
En segundo lugar, es necesaria una revisión integral del esquema tributario aplicado a las exportaciones, en particular de los derechos de exportación. Si bien estos instrumentos han sido utilizados históricamente como fuente de financiamiento fiscal y de desacople de precios internos, su carácter distorsivo introduce un fuerte desincentivo a la expansión exportadora. Una reducción gradual y preanunciada de las retenciones, coordinada con la consolidación fiscal y con mecanismos alternativos de recaudación menos regresivos, permitiría mejorar las señales de largo plazo y reducir la incertidumbre que enfrentan los sectores transables.
Un tercer instrumento clave es el fortalecimiento del financiamiento en moneda local para actividades exportadoras. La ausencia de crédito de mediano y largo plazo, junto con tasas reales frecuentemente negativas o volátiles, limita la capacidad de las empresas para invertir en proyectos orientados a la exportación. El desarrollo de líneas de crédito específicas, garantías públicas y bancos de desarrollo con foco en exportaciones y sustitución eficiente de importaciones resulta fundamental para ampliar la base exportadora y reducir la dependencia de divisas.
Finalmente, la corrección del sesgo antiexportador requiere mejoras sustantivas en la infraestructura, la logística y la facilitación del comercio exterior. Costos elevados de transporte, trámites burocráticos complejos y demoras en los procesos aduaneros erosionan la competitividad sistémica, incluso en sectores con ventajas comparativas naturales. La simplificación regulatoria, la digitalización de procesos y la inversión en infraestructura portuaria y de transporte constituyen, en este sentido, instrumentos de política tan relevantes como el tipo de cambio o la política fiscal.
El análisis desarrollado a lo largo de este trabajo permite sostener que la restricción externa en la Argentina no es exclusivamente el resultado de una insuficiencia estructural exportadora, ni tampoco una mera consecuencia de desequilibrios macroeconómicos coyunturales. Se trata, más bien, de un fenómeno endógeno que surge de la interacción entre una estructura productiva poco diversificada, con fuerte dependencia de importaciones, y un régimen macroeconómico caracterizado por alta inflación, volatilidad cambiaria y una moneda doméstica incapaz de cumplir adecuadamente su función como reserva de valor.
La evidencia empírica muestra que incluso en períodos de superávit comercial de bienes, la economía argentina ha enfrentado tensiones externas persistentes, derivadas del déficit en servicios, del pago de rentas al exterior y, de manera particularmente relevante, de la formación de activos externos por parte del sector privado. Este comportamiento, lejos de responder a una lógica meramente especulativa, constituye una respuesta defensiva racional frente a la inestabilidad macroeconómica y a la ausencia de instrumentos de ahorro confiables en moneda local. En este contexto, la restricción externa se ve amplificada por la desconfianza en la moneda y por un marco de incentivos que desalienta la inversión productiva de largo plazo.
La comparación con países de la región como Brasil y Chile refuerza este diagnóstico. Ambas economías han convivido con déficits de cuenta corriente sostenidos sin enfrentar crisis cambiarias recurrentes, gracias a la existencia de marcos macroeconómicos más creíbles, mercados financieros domésticos más profundos y una cuenta de capital capaz de absorber desequilibrios externos de manera ordenada. La diferencia no radica tanto en la dotación de recursos naturales o en la composición sectorial de las exportaciones, sino en la capacidad institucional para transformar esos recursos en una fuente estable de divisas y financiamiento.
En este marco, los recursos naturales aparecen como una condición necesaria, pero no suficiente, para superar la restricción externa. Su contribución al desarrollo productivo depende críticamente de la existencia de instrumentos de política pública orientados a maximizar los encadenamientos productivos, estabilizar la macroeconomía y canalizar la renta extraordinaria hacia inversiones que amplíen la capacidad exportadora. Sin políticas explícitas de desarrollo de proveedores, incentivos a la agregación de valor y mecanismos de estabilización fiscal, la abundancia de recursos naturales tiende a reforzar la especialización primaria y la volatilidad externa, en lugar de atenuarlas.
Del mismo modo, corregir el sesgo antiexportador constituye una condición indispensable para ampliar de manera sostenida la oferta de divisas. Esto implica avanzar hacia un régimen cambiario que priorice la estabilidad del tipo de cambio real, revisar gradualmente los instrumentos tributarios que penalizan las exportaciones, fortalecer el financiamiento en moneda local para proyectos orientados al mercado externo y reducir los costos sis-
témicos asociados a la logística y la facilitación del comercio. Sin un entorno macroeconómico previsible y reglas de juego claras, acompañado por mecanismos de estabilización macro-fiscal asociados a la renta de los recursos naturales, los incentivos a exportar y a invertir en sectores transables permanecen debilitados, independientemente de las ventajas comparativas existentes.
En ausencia de una moneda confiable y de un marco macroeconómico estable, incluso una economía con abundantes recursos naturales y oportunidades exportadoras termina comportándose como una economía crónicamente escasa de divisas. Superar la restricción externa requiere, por lo tanto, una estrategia integral que combine transformación productiva y estabilidad macroeconómica. Exportar más y mejor, agregar valor a los recursos naturales y levantar el sesgo antiexportador no son objetivos alternativos, sino componentes complementarios de una misma agenda de desarrollo. Solo a partir de esta articulación será posible romper el ciclo recurrente de crecimiento, crisis externa y ajuste que ha caracterizado a la economía argentina en las últimas décadas.
En línea con las conclusiones alcanzadas en ediciones previas de esta revista sobre la problemática de la restricción externa, este trabajo busca aportar una mirada complementaria que articule estructura productiva, recursos naturales y régimen macroeconómico. Lejos de plantear dicotomías estériles entre “faltan dólares” o “sobran pesos”, el desafío consiste en construir las condiciones para que la expansión de las exportaciones —en particular aquellas basadas en recursos naturales— se traduzca en desarrollo productivo, estabilidad macroeconómica y mayor densidad industrial. Levantar el sesgo antiexportador y transformar las ventajas naturales en capacidades productivas endógenas no es solo una condición para crecer, sino un requisito indispensable para que ese crecimiento sea sostenible en el tiempo y compatible con la estabilidad externa.
n BCRA (varios años). Balance cambiario y formación de activos externos. Banco Central de la República Argentina.
n CEPAL (2012). Cambio estructural para la igualdad. Santiago de Chile.
n CEPAL (2023). Panorama del desarrollo productivo en América Latina y el Caribe.
n Diamand, M. (1972). “La estructura productiva desequilibrada argentina y el tipo de cambio”. Desarrollo Económico, Vol. 12, N° 45.
n Frenkel, R. & Rapetti, M. (2011). A Concise History of Exchange Rate Regimes in Argentina. CEDES.
n Hausmann, R., Hwang, J. & Rodrik, D. (2007). “What You Export Matters”. Journal of Economic Growth.
n Rodrik, D. (2008). “The Real Exchange Rate and Economic Growth”. Brookings Papers.
n World Bank (2024). World Development Indicators.