¿CÓMO INNOVAR EN GRAN CONSUMO?
Inmediatez, la nueva batalla por el cliente
TÚ TIENES SED DE
AGUA MINERAL Y TU CUERPO DE AGUA
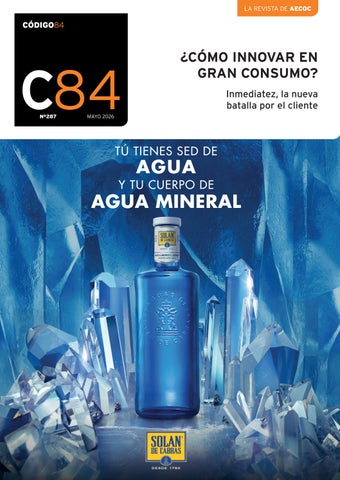
Inmediatez, la nueva batalla por el cliente
TÚ TIENES SED DE
AGUA MINERAL Y TU CUERPO DE AGUA
¿CÓMO
Inmediatez, la nueva batalla por el cliente
La dictadura de la juventud
¿Por qué tu mascota come mejor que tú?
ENTREVISTAS
Diana García – NORMAL
Nacho San Martín - NIELSENIQ
Helen Tomlinson - KENVUE
Juan A. Relaño - BOSCH
Desde la crisis del covid ciudadanos y empresas hemos anhelado una nueva normalidad, un escenario certero sobre el que poder cimentar nuestros proyectos empresariales o vitales. Lamentablemente, la sucesión de acontecimientos vividos desde entonces nos demuestra que no vamos a tener una “nueva normalidad” sino que la normalidad será la anomalía, tal y como avanzaba el profesor José Luis Nueno en 2022 en su libro Never Normal, editado por AECOC. Tratar de anticipar y medir el riesgo o, mejor dicho, los riesgos a los que estamos expuestos es hoy más necesario que nunca. Por ello, las empresas amplían y revisan sus planes de prevención y contingencia para situar la geopolítica y la incertidumbre global en la cima de esa pirámide de situaciones no deseadas que podríamos tener que afrontar.
La última encuesta de la Voz del Gran Consumo realizada por AECOC confirmaba que, aunque las empresas observan el año con optimismo y buenas perspectivas, el 47% de los profesionales cree que el principal factor de riesgo para poder cumplir con las previsiones es la subida de costes que ha provocado el conflicto en Oriente Medio, el 31% la posible caída del consumo provocado por la inestabilidad del escenario global y un 15% escoge directamente la causa/raíz: la incertidumbre geopolítica.
Y es que el incremento de la tensión en esa zona geográfica se está haciendo sentir en el normal funcionamiento de la cadena de suministro y la volatilidad de la demanda pero, sobre todo, en un incremento de costes que tiene un riesgo claro: la pérdida de rentabilidad de las empresas.
Por ello, las áreas comerciales focalizan sus esfuerzos y estrategias en base a medidas que puedan contribuir a mantener la rentabilidad de los negocios sin destruir volumen ni valor de marca (gestión de pricing, revisión de promociones y portfolio de productos, gestión avanzada del mix comercial y de canales…). Todo ello sin olvidar el gran potencial que la innovación y el posicionamiento de marca pueden tener en términos de value for money y rentabilidad.
También es momento de reforzar la colaboración entre las áreas comerciales y de supply chain, algo que, según el último informe de AECOC, ya están haciendo 8 de cada 10 compañías. La previsión de la demanda se consolida como el principal ámbito de colaboración entre áreas (77%), seguida de la gestión promocional (52%) y la búsqueda de rentabilidad en el total de la cadena de valor (46%).
La cooperación entre áreas avanza aunque sigue habiendo oportunidades de mejora en aspectos clave como los de compartición de datos entre fabricante y distribuidor, la implantación de sistemas de previsión más avanzados o la creación de equipos multidisciplinares y con visión 360º que sean capaces de aprovechar todo el potencial que tecnologías como la IA presentan a la hora de transformar la cadena de valor. La anomalía es ahora la normalidad y las viejas reglas del juego ya no sirven.
José Mª Bonmatí, director general de AECOC.
Nº287 MAYO 2026
IMPORTANTE
AECOC no suscribe necesariamente las opiniones expresadas por sus colaboradores. Prohibida la reproducción total o parcial sin autorización previa de AECOC.
PRESIDENTE
Ignacio González
VICEPRESIDENTE
Francisco Javier Campo
DIRECTOR GENERAL
José María Bonmatí
CONSEJO DE REDACCIÓN
Maite Arrizabalaga
José María Bonmatí
Jordi Cuatrecases
Rosa Galende
DIRECTORA DE C84
Rosa Galende rgalende@aecoc.es
REDACCIÓN
Ana Martínez Moneo amartinez@aecoc.es
Charo Toribio ctoribio@aecoc.es
Patricia Català pcatala@aecoc.es
Anaís Díaz adiaz@aecoc.es
Ronda General Mitre, 10 08017 Barcelona Tel. 93 252 39 00 Fax. 93 280 21 35 Email: redaccionC84@aecoc.es
LA MISIÓN DE AECOC/GS1 ESPAÑA
La misión de AECOC es la mejora de la competitividad de toda la cadena de valor compartiendo soluciones, estándares y conocimiento que la hagan más eficiente y sostenible aportando mayor valor al consumidor.
COLABORADORES
Francois Bazini
Carlos Díaz-Rosillo
Ignacio González
Sandra Latorre
José Luis Nueno
Rosario Pedrosa
Jesús Pérez
Carlota Usatorre
DISEÑO Y MAQUETACIÓN iScriptat FOTOGRAFÍAS
Carlos J. Martín
Juan Luis Recio
IMPRESIÓN
Jiménez Godoy, S.A. DEPÓSITO LEGAL B 29967/87
PUBLICIDAD COORDINACIÓN GENERAL: Juan Martínez juan.martinez@codigo84.com
Avda. Can Corts, 37, 3º 1ª 08940 Cornellà (Barcelona)
Tel. 93 377 41 26/625 43 55 91 Fax. 93 377 41 53
Agentes de publicidad: Josep Mª Gascón y Luis Sánchez Freyre CONTROL DE DIFUSIÓN
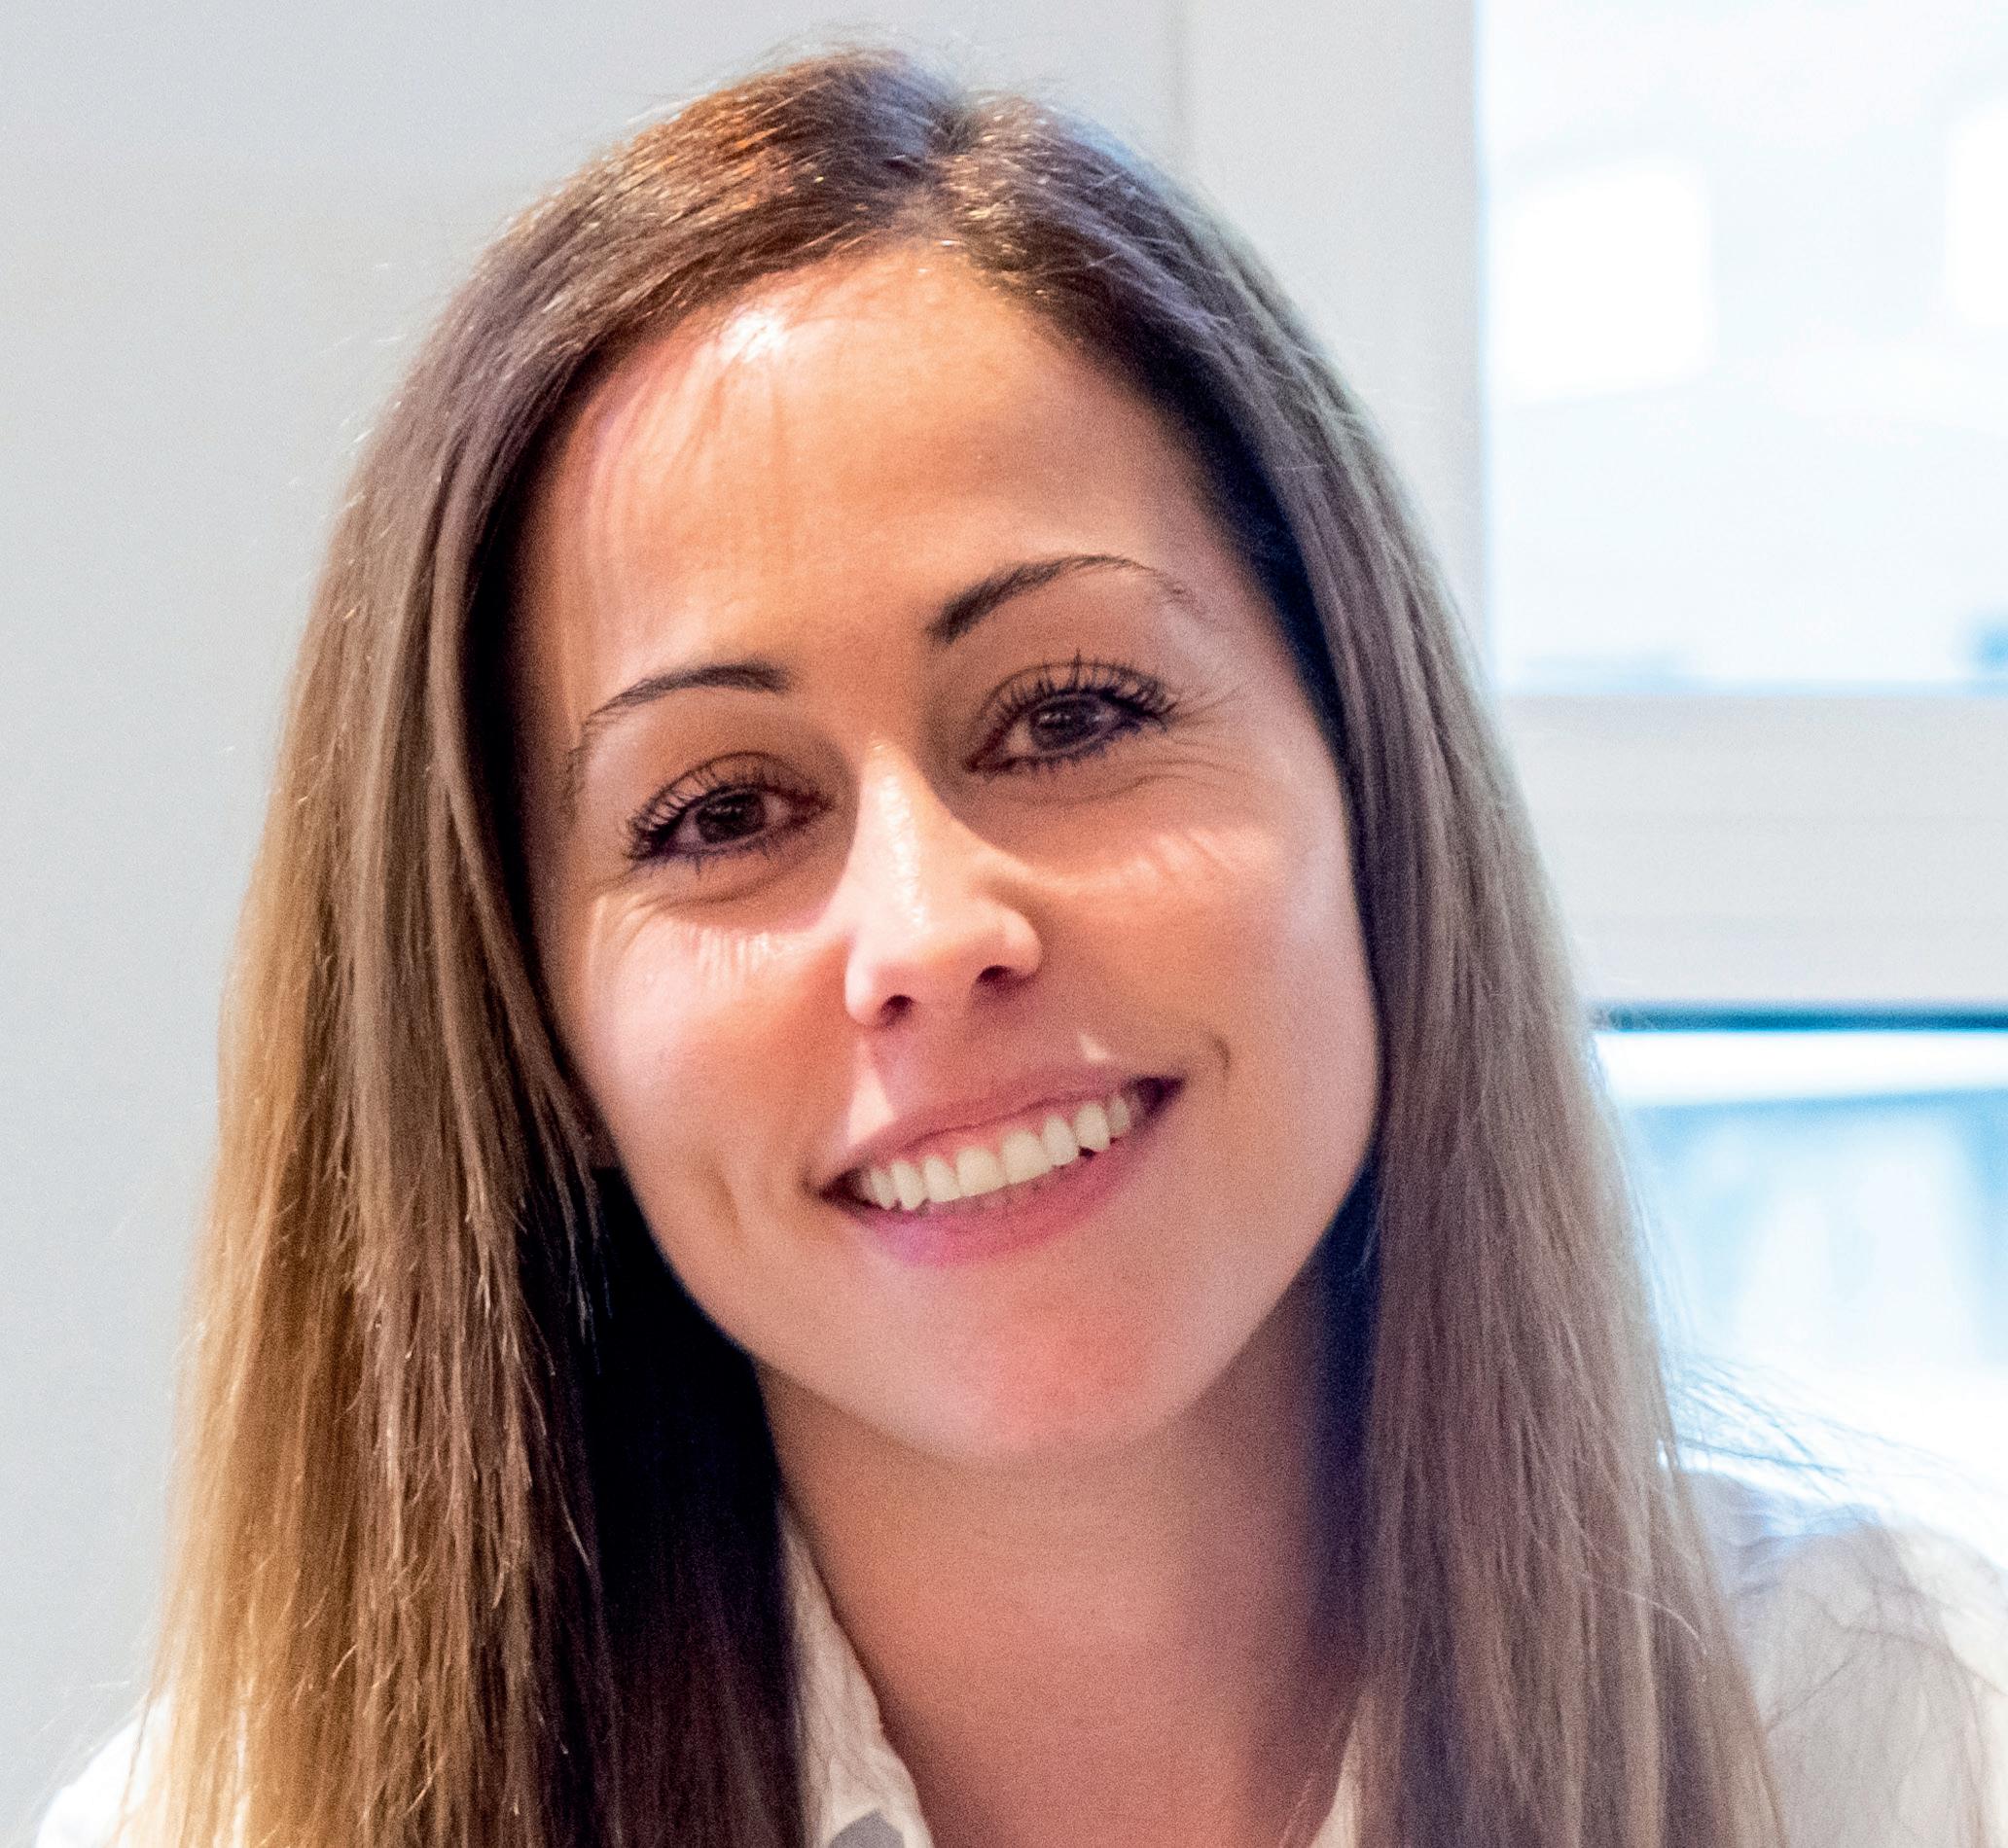
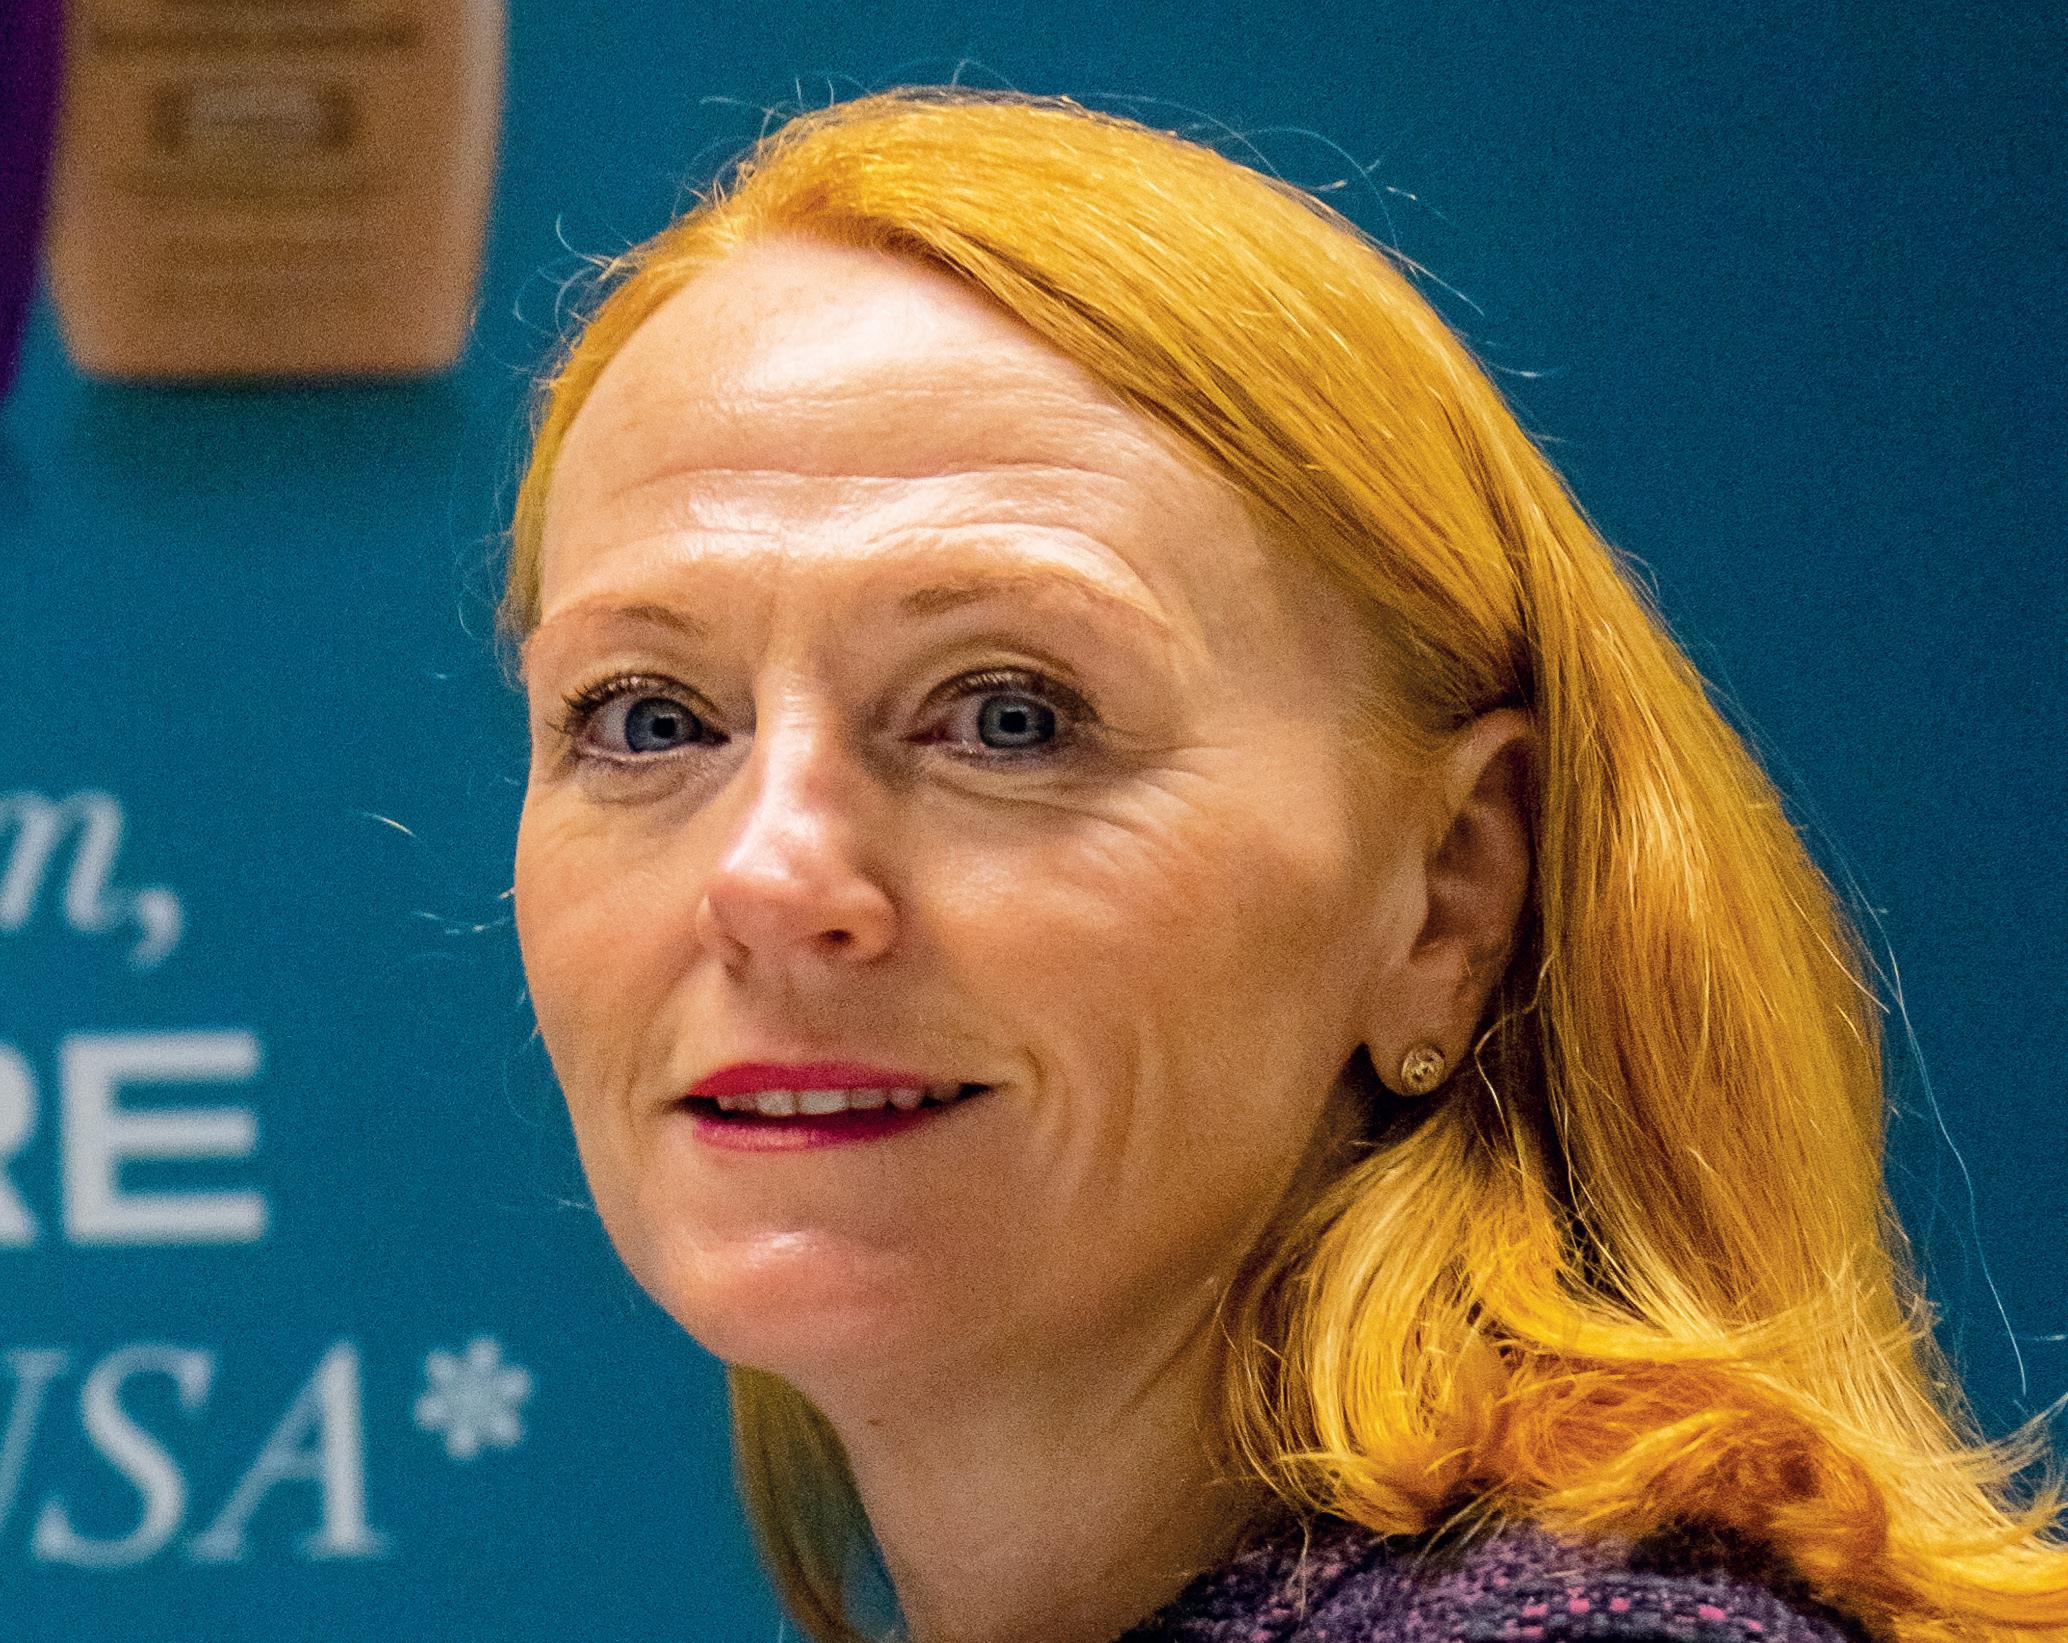
Diana García – Country Manager de Normal Spain 22 “En Normal no hay reglas. Buscamos el efecto sorpresa para el consumidor”.
Helen Tomlinson – Managing Director Kenvue España y Portugal 30 “Nos apasiona la innovación”.
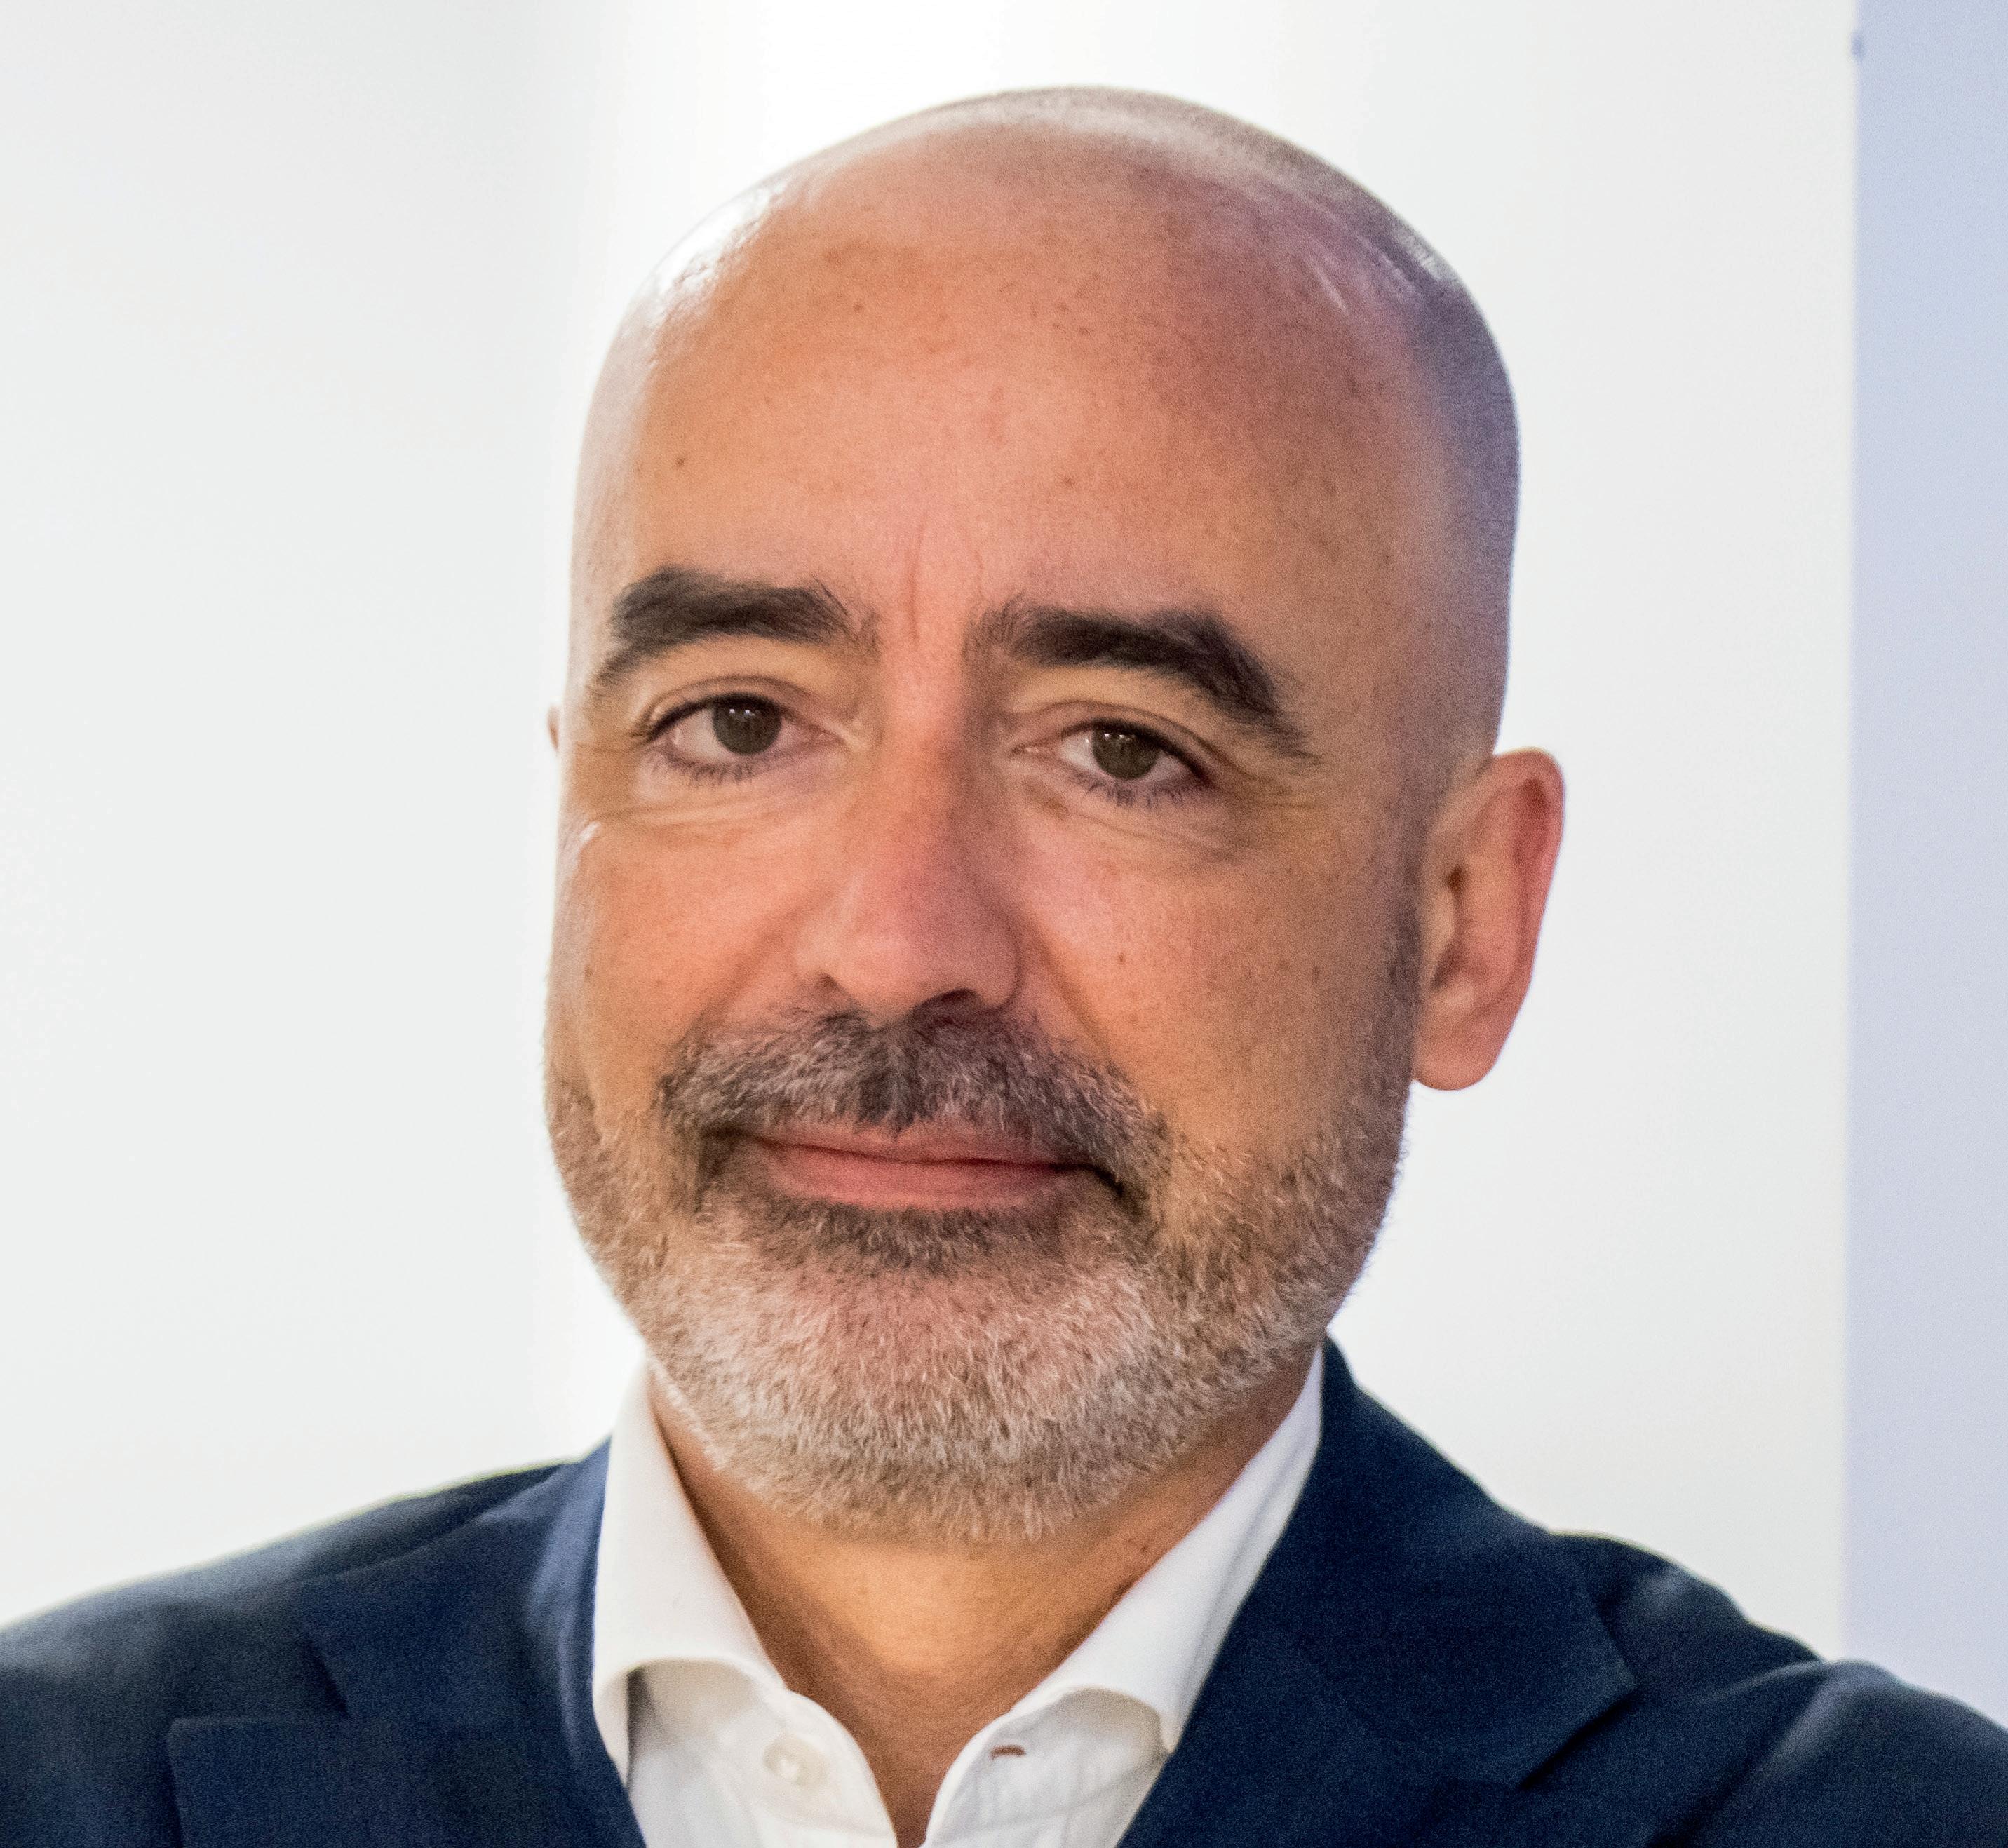
Nacho San Martín – Director general de NielsenIQ Iberia 38 “La compra líquida es la próxima frontera competitiva”.
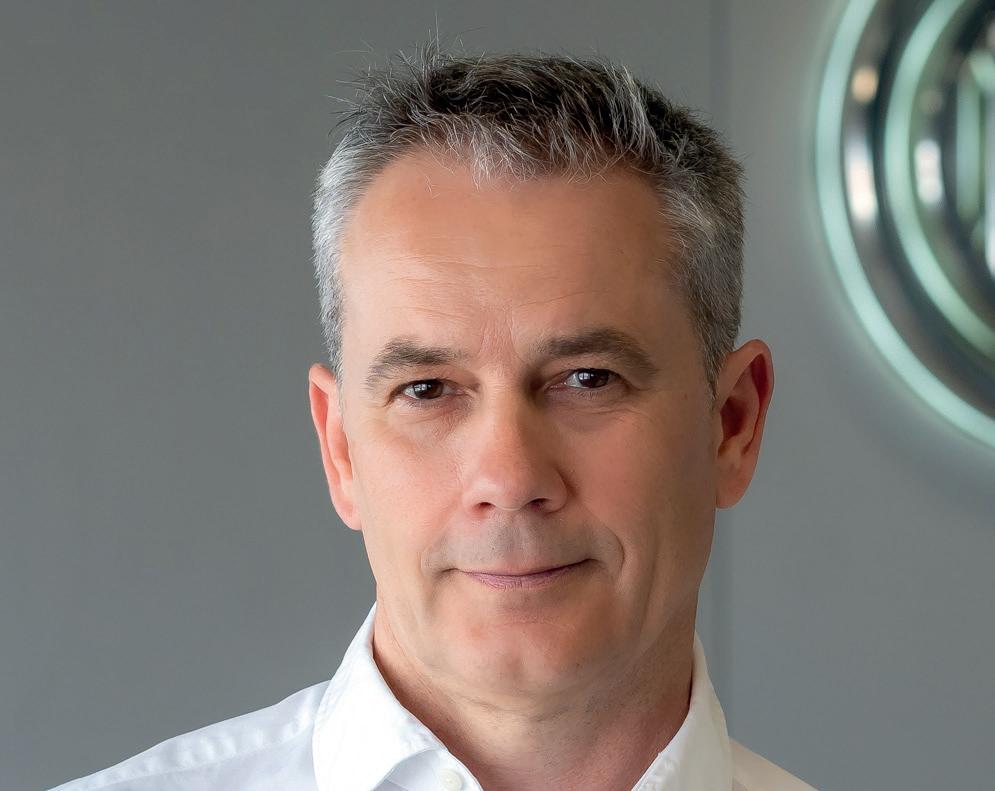
Juan Antonio Relaño – CIO de Bosch España 104 “La ética de la IA es el nuevo caballo de batalla”.
SHOPPER VIEW
El canal de conveniencia. Impulsa el consumo inmediato
Carlota Usatorre – AECOC
GENERAL DE AECOC
gran consumo en un mundo convulso
Ignacio González – Presidente de AECOC
la opinión de Ahorramas, BonÀrea, Cacaolat, Central Lechera Asturiana, Euromadi, Europastry, Hijos de Luis Rodríguez, IFA y Liquats Vegetals.
Eroski, Makro y Consum presentan resultados
EN
Condis y Juver. ¿Cómo acertar con la innovación? 62
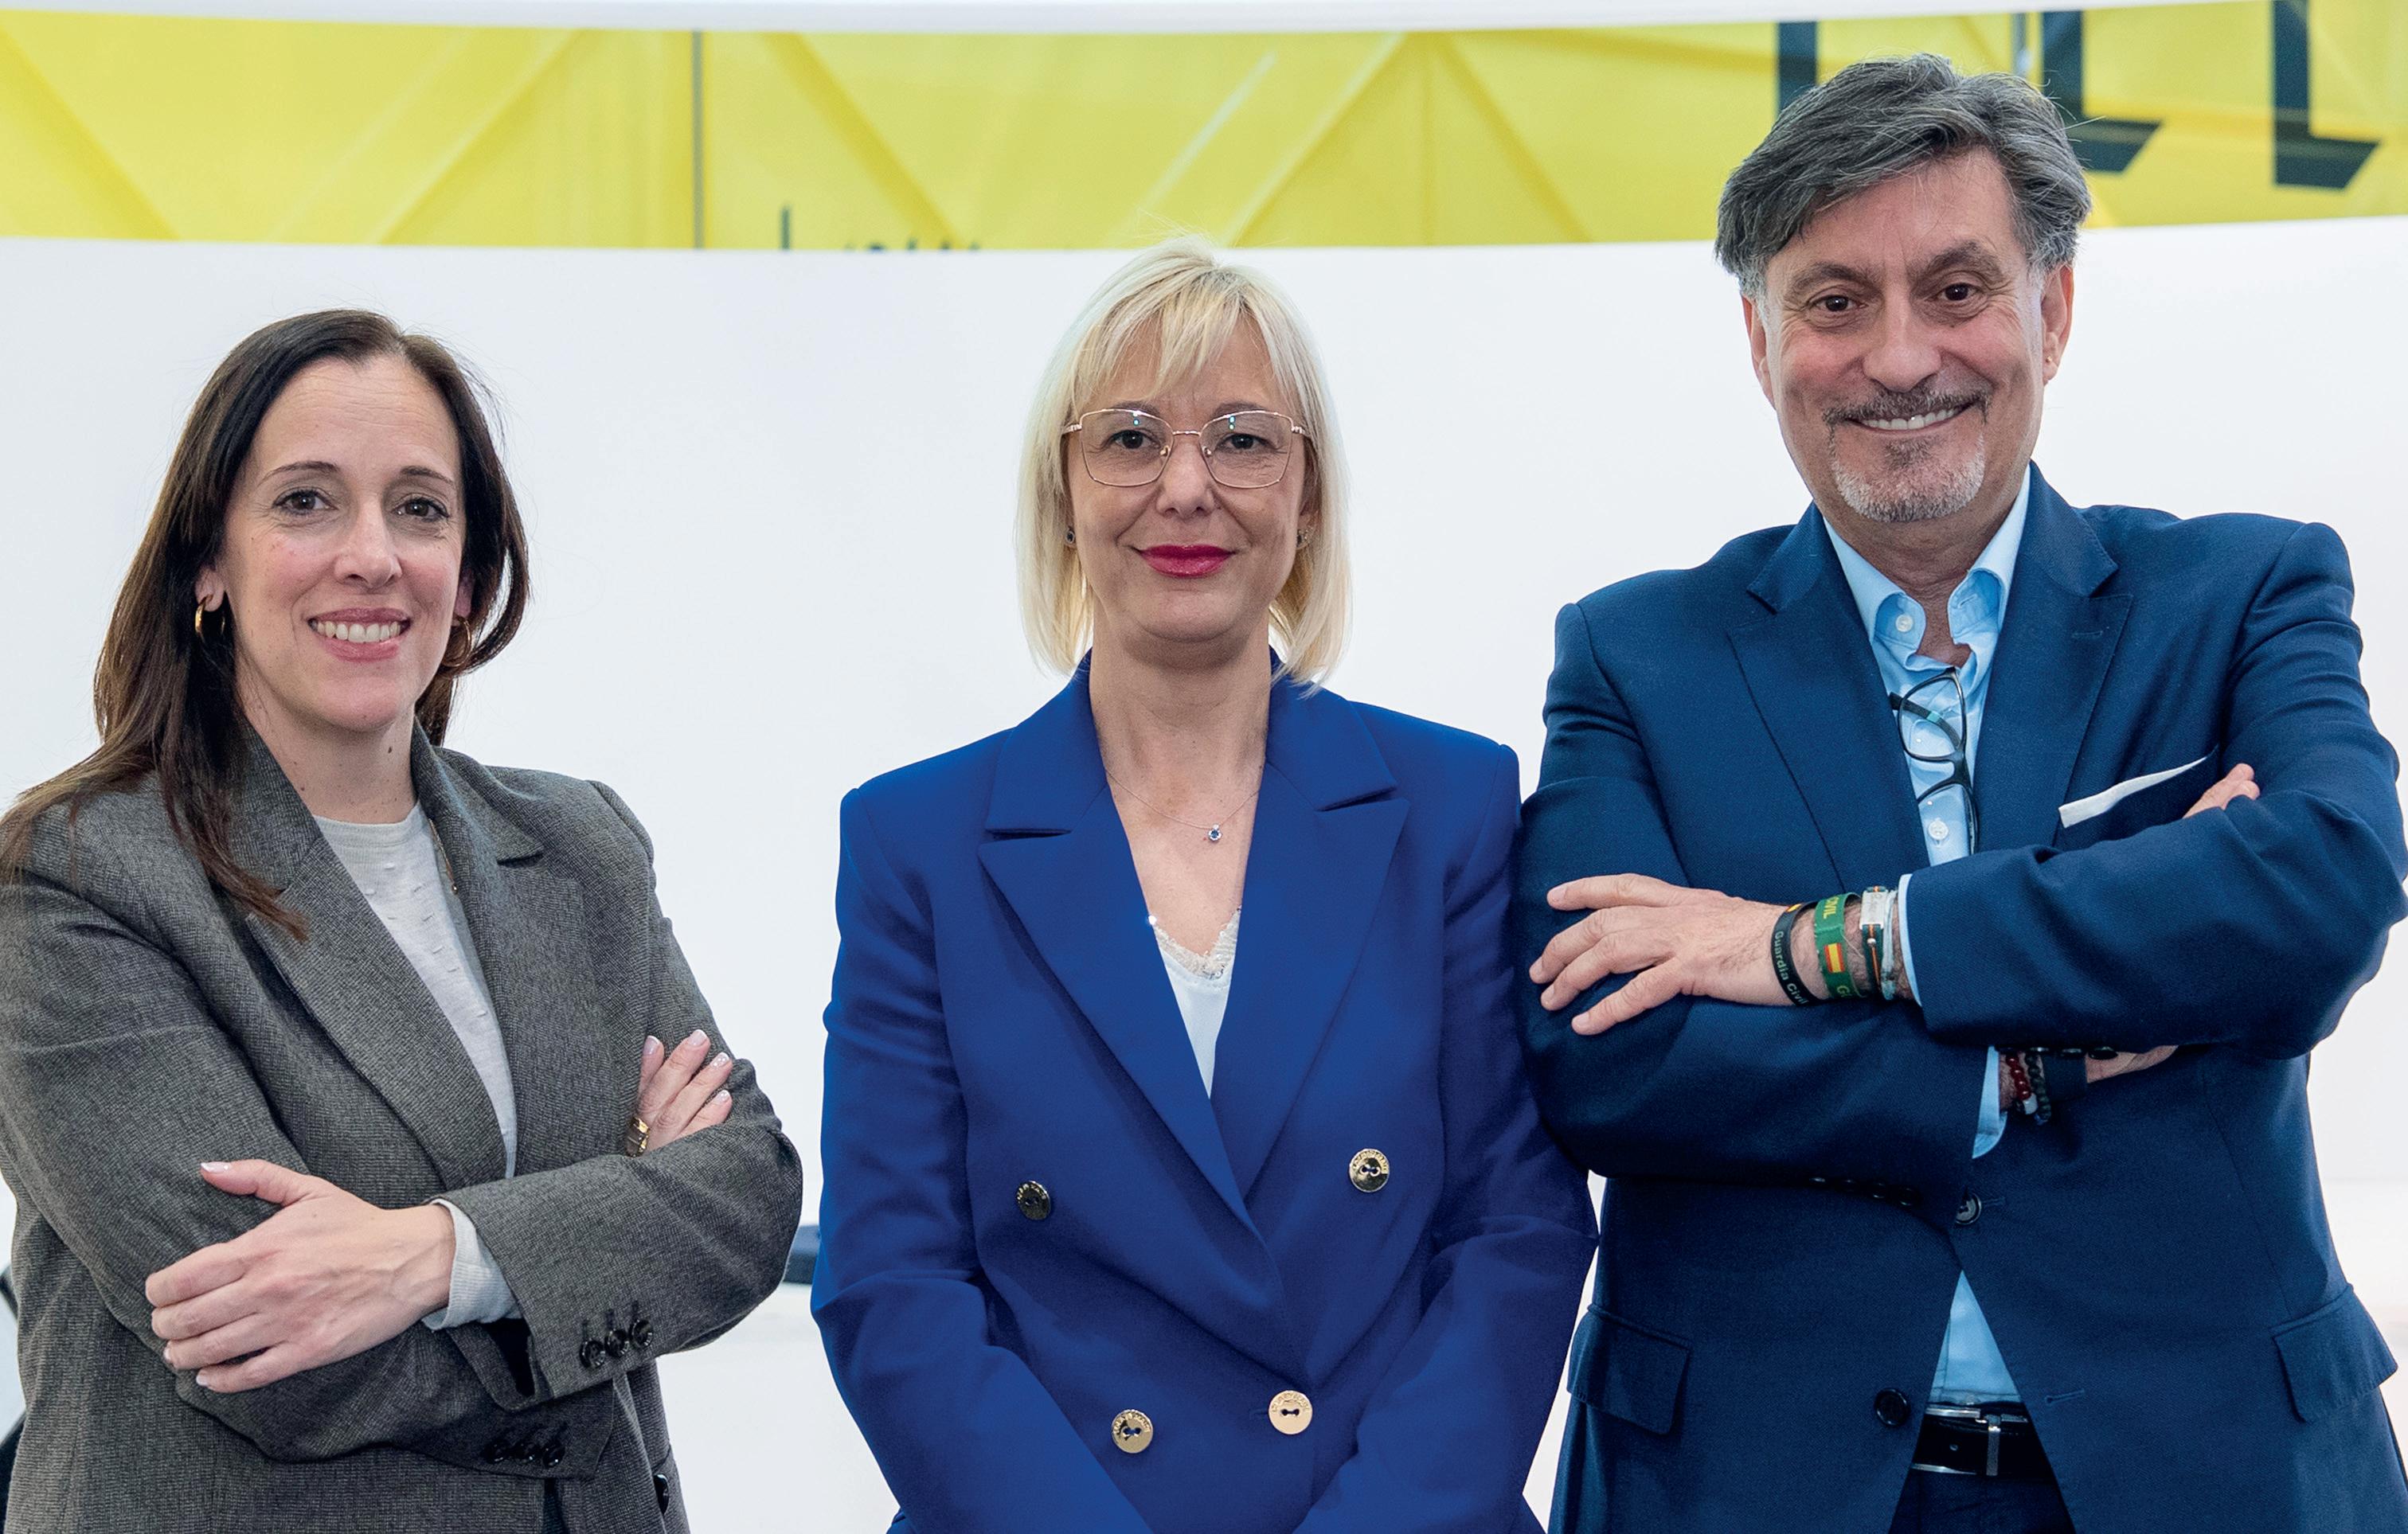
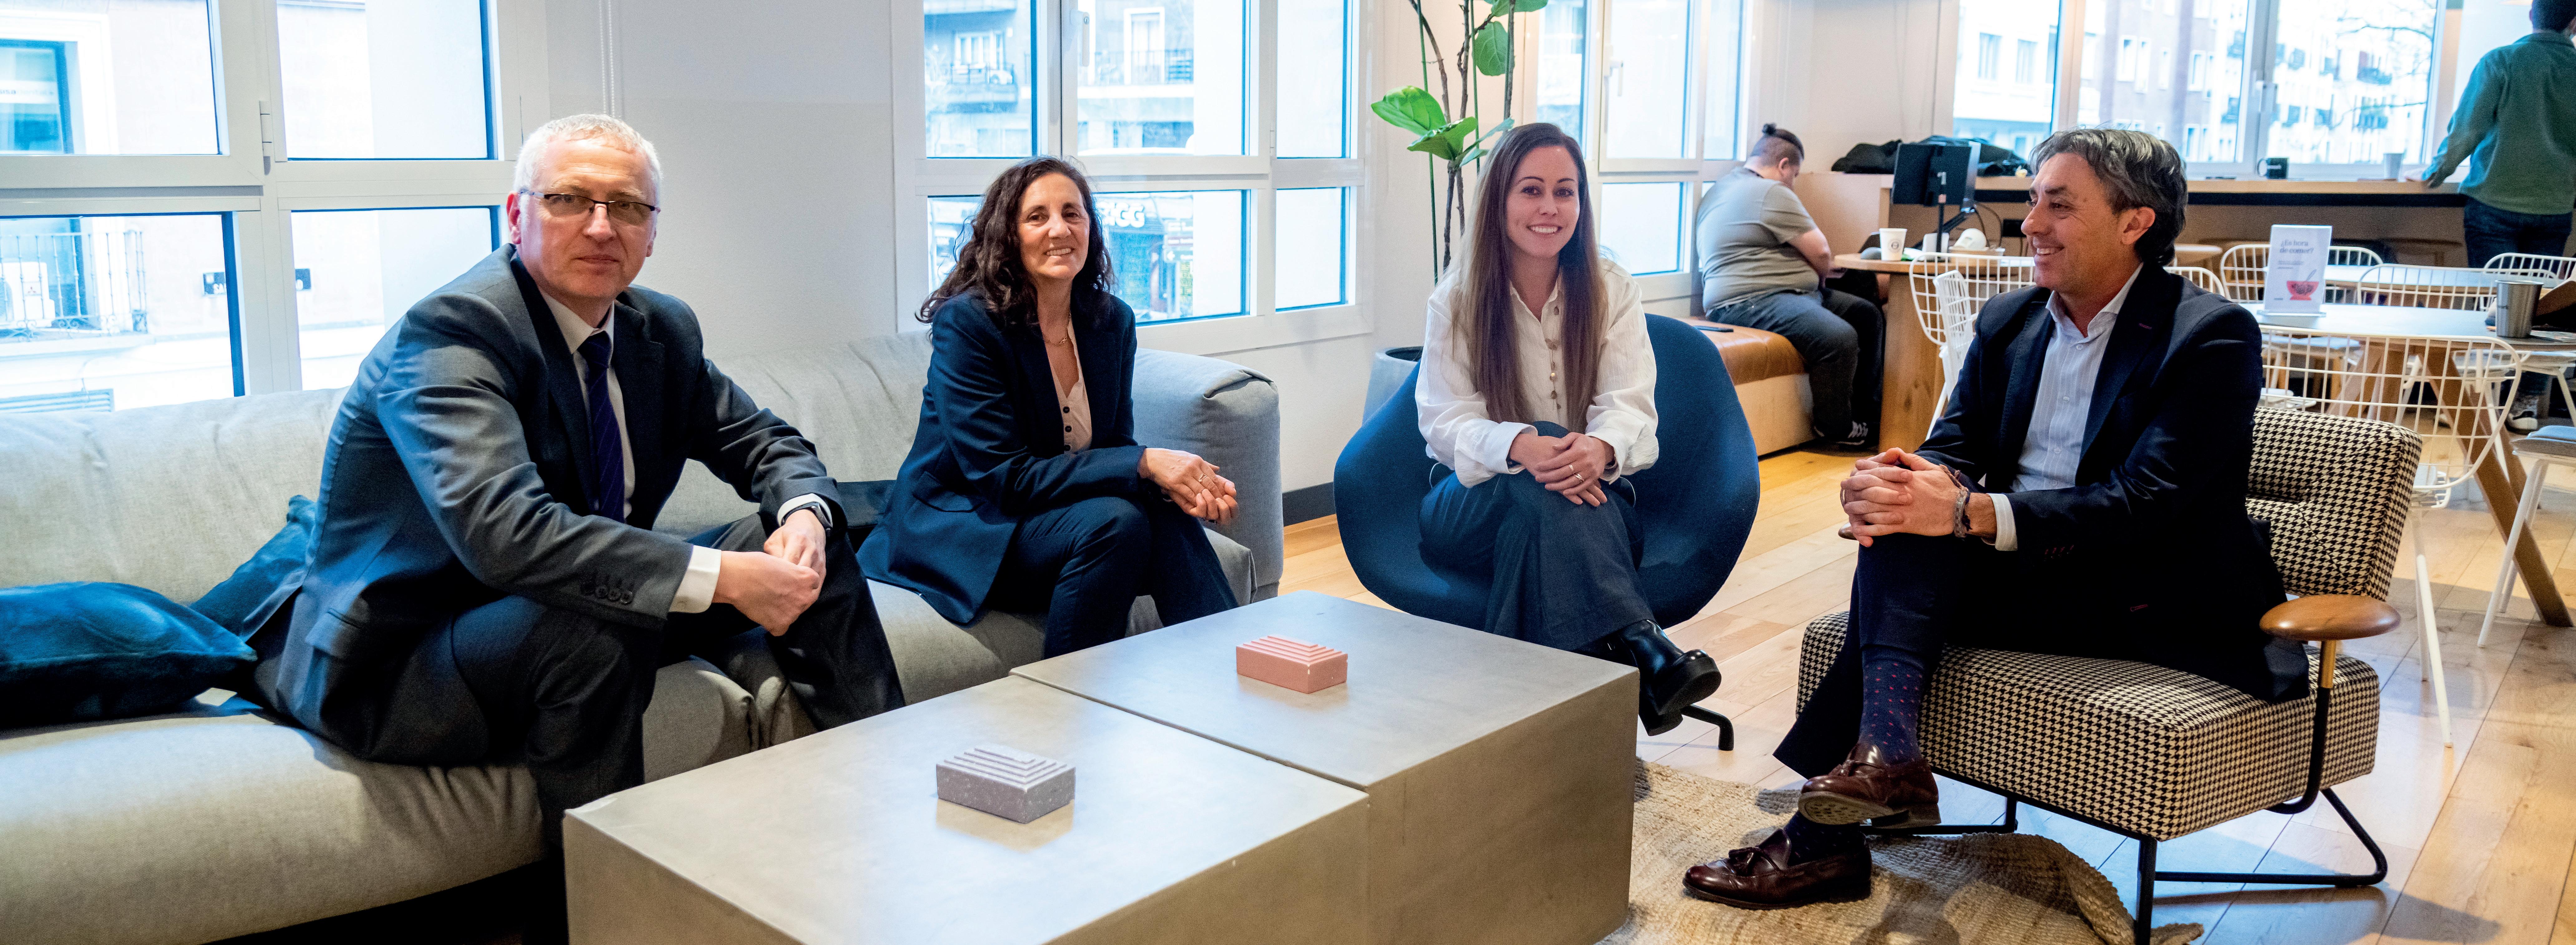
Alicia Pujol, directora de compras en Condis, y Joaquín Jiménez, director comercial y de marketing en Juver, se sientan “en la misma mesa” junto a Rosario Pedrosa, gerente de estrategia comercial y marketing de AECOC, para analizar qué está pasando con la innovación en gran consumo.
La conveniencia gana peso. 4 de cada 10 españoles recurre al canal de proximidad para resolver sus compras del día a día: desde antojos y urgencias hasta soluciones rápidas para el consumo inmediato u on the go. Son misiones de compra ágiles, ligadas a necesidades concretas y momentos espontáneos de consumo. Así lo refleja la 3ª edición del estudio “El comprador del canal de conveniencia” elaborado por AECOC ShopperView.
CARLOTA USATORRE
RESPONSABLE DE DESARROLLO COMERCIAL DE SHOPPER VIEW cusatorre@aecoc.es
PARA EL CONSUMIDOR
CANAL DE CONVENIENCIA ES...
Establecimiento de cercanía.
Que tenga todo lo que se necesita en un momento concreto.
Que esté abierto cuando surge la necesidad.
LOS DATOS
86% de los shoppers acude a supermercados con alta presencia de marca de la distribución para sus compras del día a día.
Sin embargo, en los últimos 3 años, para la misión de conveniencia, disminuyen las compras en canal especialista.
43% de los españoles compra habitualmente en supers pequeños de barrio (del canal organizado e independiente) o en tiendas de gasolinera.
Las compras se realizan principalmente:
Entre semana (2/3 veces/ semana).
En horarios comerciales (mañana/ tarde).
Cestas pequeñas (3/4 productos).
Compras rápidas (10-15 minutos).
MOTIVOS DE COMPRA EN EL CANAL DE CONVENIENCIA
51% por cercanía.
39% por la buena relación calidad – precio.
32% por la rapidez en las compras.
9 de cada 10 valora la experiencia como muy positiva.
75% le resulta cómodo realizar la compra en estos establecimientos.
Surtido:
68% satisfecho con los formatos de los productos que encuentra, especialmente en la tienda especializada.
66% considera que hay suficiente variedad de productos, especialmente en los supers medianos.
58% considera que hay suficiente variedad de marcas.
Merchandising:
56% le resulta fácil localizar las ofertas y promociones, aunque disminuye 6 puntos porcentuales vs 2023.
54% le resulta fácil localizar la innovación.
53% la cartelería es útil para localizar el producto.
Precios y promociones:
58% satisfechos con las promociones que encuentra.
55% considera que el precio de los productos es adecuado, a excepción del super pequeño del canal independiente.
32% ha utilizado q-commerce (vía plataformas como Uber Eats, Glovo...) al menos 1 vez el último mes para para sus compras del día a día o de urgencias.
Los principales motivos de compra en este canal: la comodidad (54%), las ofertas y promociones (35%) y la relación calidad–precio (29%).
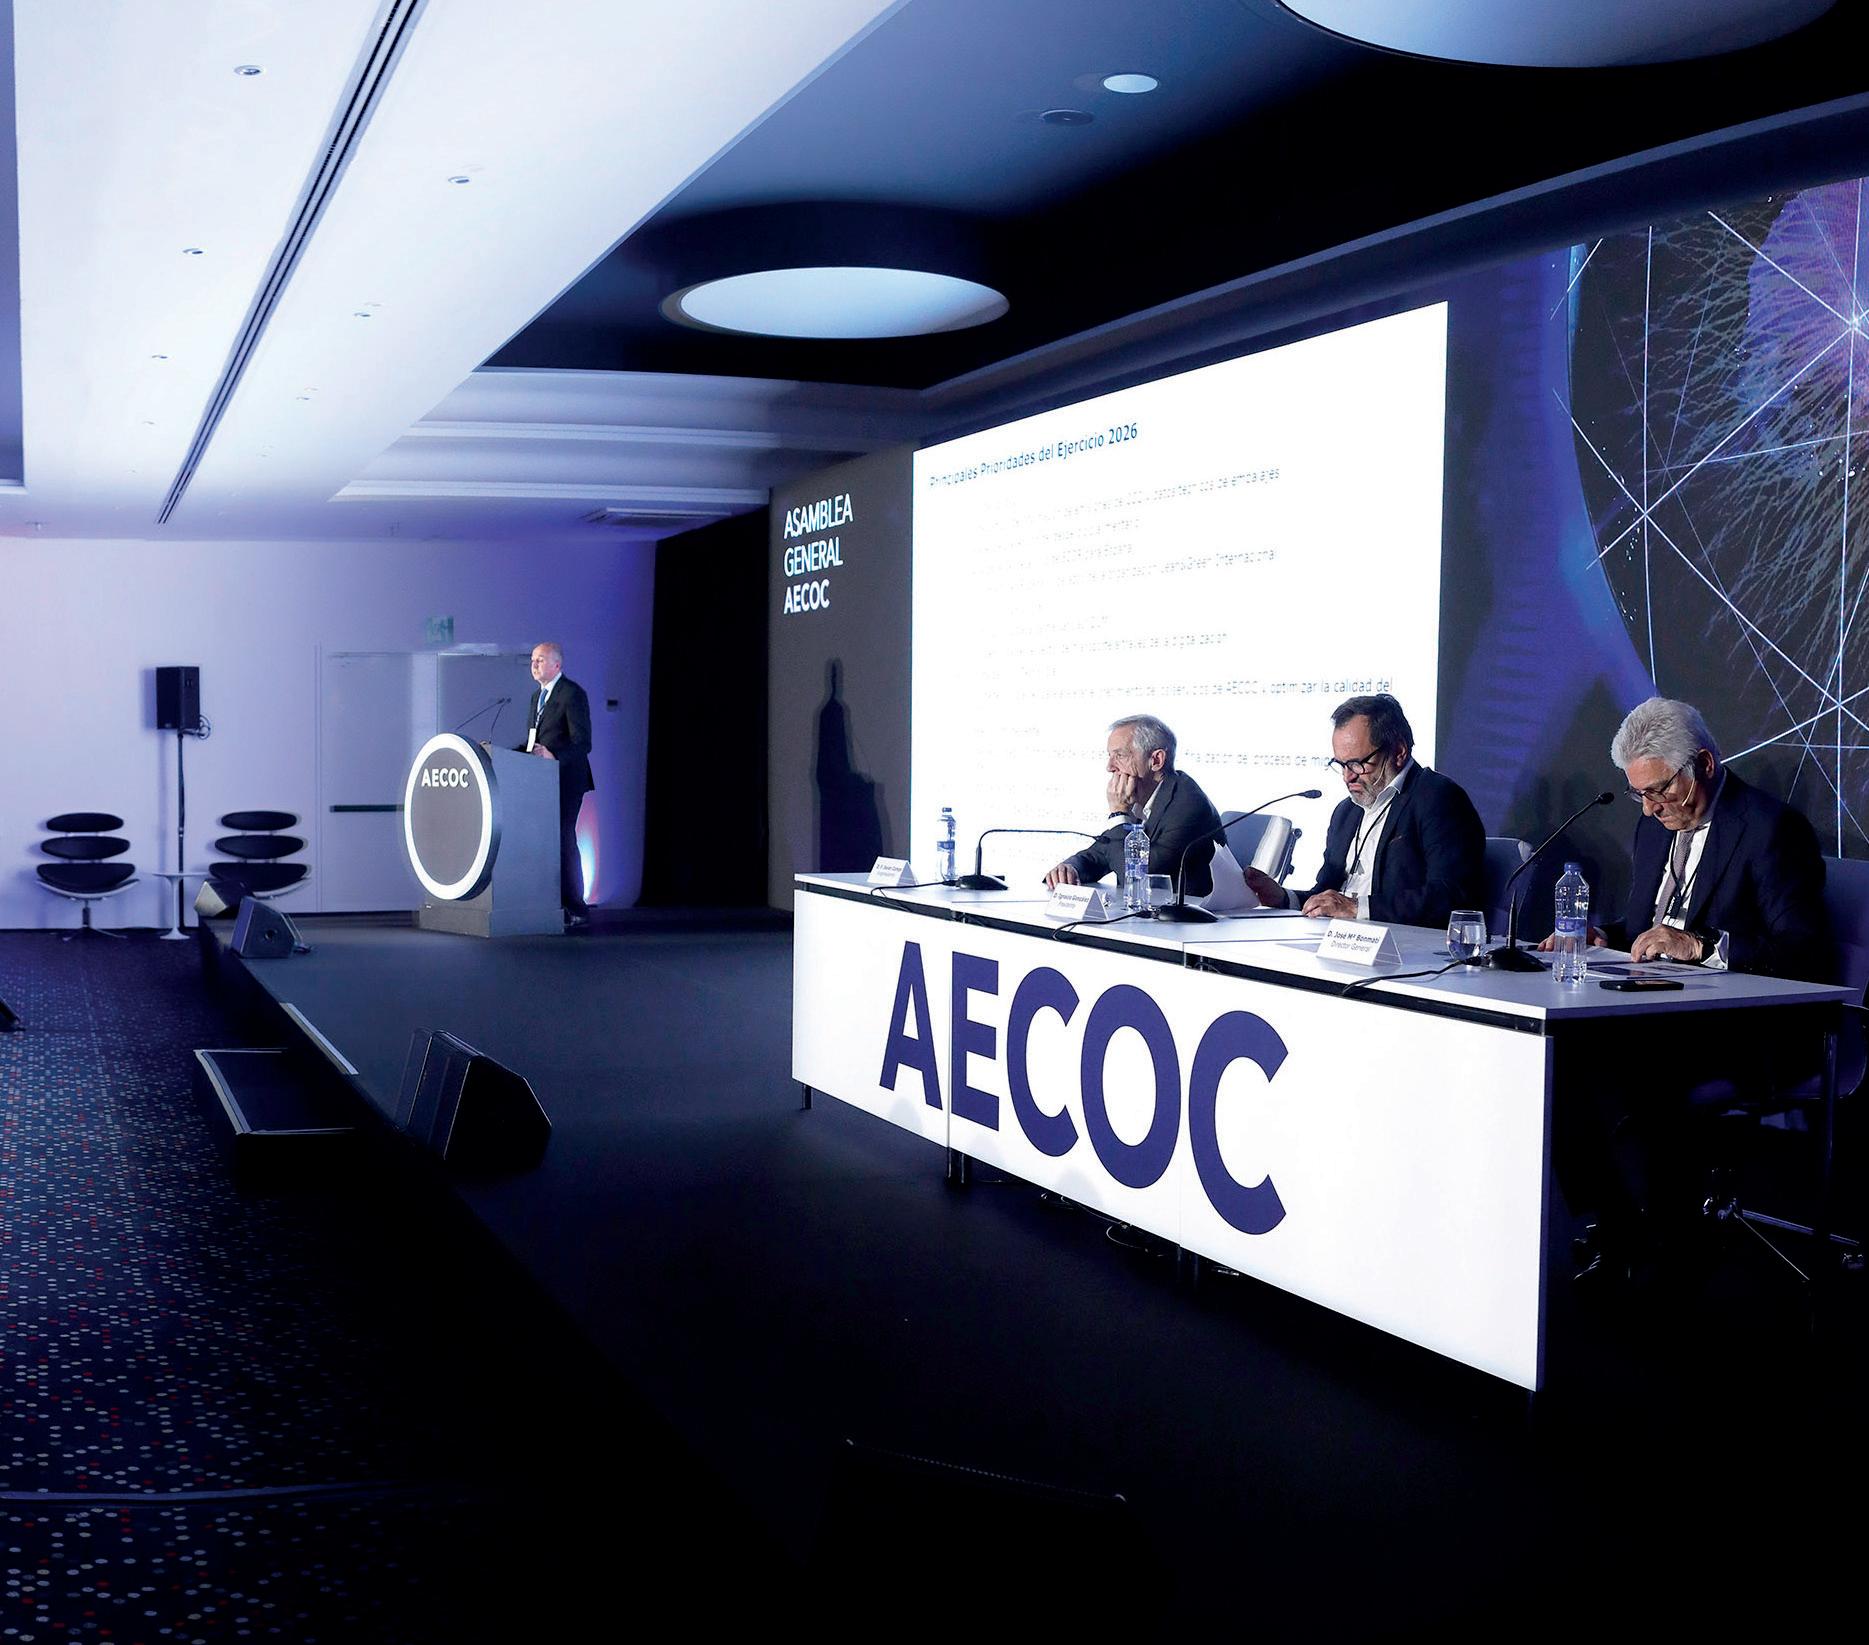
El guion económico ha cambiado en cuestión de semanas. Cuando las previsiones apuntaban a un ciclo de crecimiento, el conflicto bélico en Oriente Próximo ha introducido nuevas incógnitas para las empresas del sector. Ante este escenario, en la Asamblea General de AECOC el presidente de la Asociación, Ignacio González, defendió una vez más una estabilidad regulatoria y una fiscalidad que no penalicen el crecimiento y la competitividad de las empresas.
IGNACIO GONZÁLEZ PRESIDENTE DE AECOC
¿Qué está pasando en el mundo y cómo nos afecta?
Antes del conflicto bélico en España teníamos una situación bastante buena, con todos los trimestres de 2025 positivos y un crecimiento del 2,8% (–0,7 respecto 2024 en línea con las previsiones de los analistas). Además, sobre todo en el último trimestre, España crecía más del doble que las economías europeas que nos rodean.
En cuanto a la inflación, habíamos luchado mucho tiempo contra ella y parecía controlada: 2,7% en 2025.
alimentación, veníamos en febrero de un 3,2% con dos realidades muy diferentes: los alimentos no elaborados se situaban en el 6,5%, muy afectados por la energía, y los elaborados en un muy razonable 1,2%.
En marzo el IPC alimentario ha moderado su ascenso situándose en el 2,7% interanual, demostrando una vez más que nuestro sector, en muchos casos, retarda e incluso contrae la inflación.
Todo esto era antes del conflicto bélico, que ha cambiado radicalmente las perspectivas. En nuestro sector ya se deja sentir en el impacto de la energía que afecta a los productos industriales y en el sector primario se verá afectado por la repercusión que pueda tener en fertilizantes. La mayor preocupación de nuestras empresas es cómo va a impactar esto en la cesta de la compra.
En este contexto hay 2 grandes inquietudes:
1 La inflación que, aunque hasta ahora está controlada, tiene que ver más con los esfuerzos que están haciendo las empresas por tratar de mitigarla con planes de eficiencia y retardarla al máximo, pero no podrá ser durante mucho tiempo porque los márgenes son estrechos y el impacto en costes es importante.
Nuevas previsiones. El PIB en 2026 será del 2,3% y del 1,7% en 2027 y la inflación se situará en el 5% y 2,5%, respectivamente, según el Banco de España.
En marzo de este año el IPC general se dispara al 3,4% (+ 1pp respecto al mes anterior), mientras que el IPC subyacente se mantienen en el 2,7%, y demostrando una vez más que nuestro sector en muchos casos retarda la inflación o la contrae. En cuanto a la
2 La posible ruptura de las cadenas de suministro. En este caso como sector tenemos que lanzar un mensaje de tranquilidad, porque hemos demostrado muchas veces en el pasado que esto es un riesgo que está controlado y frente al que volveremos a responder de manera positiva.
Reajuste de las previsiones
El Banco de España daba una previsión de PIB para 2026 del 2,2%, y del 1,9% para 2027. En cuanto a la inflación, preveía el 2,1% este año y el 1,9% en 2027. Pero en
“La situación actual nos aboca a un futuro incierto ante el que las empresas están cautelosas y observan con la máxima preocupación un posible aumento de costes”.
“Más allá de lo que pasa fuera, España tiene sus luces y sus sombras. Lo positivo es la evolución del empleo y del PIB, y los problemas son los de siempre: falta de productividad, absentismo crónico y regulación que carece de armonización”.
“El gran consumo quiere y puede seguir aportando valor al conjunto de la sociedad. Representa el 25% del PIB y emplea a más de 4 millones de personas, y merece ser escuchado como el sector estratégico que es”.
“El compromiso de AECOC es seguir trabajando para que nuestras más de 35.000 empresas afronten estos momentos tan complicados con el mayor éxito posible y caminar con paso firme hacia el futuro”.
marzo revisó sus previsiones con un escenario central de PIB del 2,3% en 2026 y 1,7% en 2027 y una inflación del 5% y 2,5%, respectivamente.
Donde sí que hay un impacto más claro, más directo y más rápido es en la inflación, porque sitúa una horquilla del 3% a casi el 6% en el escenario más severo, y en cualquier caso superior al 2,1% que nos estaban diciendo en el mes de diciembre.
Luces y sombras
Por un lado, tenemos una economía que ha mostrado resiliencia, especialmente en el empleo, pero hay factores que deben preocuparnos como:
Debilidad y fragmentación parlamentaria. Tiene que ver con los presupuestos prorrogados –afectando a las decisiones de gasto y la flexibilidad fiscal–, la incertidumbre política –con poca capacidad para aprobar reformas y freno a la inversión extranjera directa– y la política económica fragmentada y menos coherente.
El consumo interno. Sigue creciendo, pero empezamos a ver síntomas de agotamiento. Hay que recordar que la mitad del crecimiento y robustez del PIB tiene que ver con el aumento de la población, y que el crecimiento del PIB per cápita es el responsable solamente de la otra mitad. Las crisis empiezan y terminan cuando el consumidor piensa que
González Presidente de AECOC
empiezan y terminan. Y en este sentido, el índice de confianza del consumidor no acaba de consolidarse.
Crecimiento del empleo. La tasa de paro es del 9,9%, el nivel más bajo de los últimos 16 años. No obstante, el gran problema es el paro juvenil (25%), que duplica la media comunitaria.
Pero lo más grave y que más afecta a nuestro sector y al consumo tiene que ver con la renta disponible de las personas. En los últimos años los costes laborales se han disparado por el incremento de los costes sociales, sin repercutir en una mejora de los salarios, que tan solo han aumentado un 2% versus el
16% del incremento medio de las pensiones, aumentando la pérdida de poder adquisitivo de los ciudadanos.
La productividad sigue lejos de la de la UE. Falta inversión en tecnología y en formación de nuestros trabajadores para lograr recortar la diferencia que tenemos con la Unión Europea. En este sentido, según una encuesta de AECOC, el 80% de los directivos de gran consumo cree que mejorar la productividad es una de las prioridades para dinamizar el crecimiento económico de los próximos años.
El absentismo laboral. Es un problema de Estado que hay que atacar como tal. El absentismo supone un gasto del 1,4% del PIB, la segunda partida más importante después de las pensiones, y sigue aumentando. Las horas no trabajadas en España desde 2019 hasta hoy no dejan de aumentar, y el coste para el sistema alcanza los 18.400 millones de euros y para las empresas de 18.000 millones. Es decir, merece la pena empezar a prestar atención a esta partida que se ha incrementado el 60% en los últimos cuatro años.
Es un problema multifactorial agravado por: la falta de supervisión y
AECOC PONE EN MARCHA EL OBSERVATORIO SOBRE ABSENTISMO LABORAL
• El absentismo es un problema de Estado que amenaza la competitividad de las empresas.
• Supone un gasto del 1,4% del PIB.
• El coste para el sistema alcanza los 18.400 millones de euros y para las empresas de 18.000 millones.
En este contexto los expertos reclaman:
1 Más diálogo y escucha activa entre empresas, administración y sindicatos para la búsqueda de soluciones conjuntas.
2 Más coordinación entre empresas y sanidad.
3 Mayor papel de las mutuas.
4 Mayor digitalización y agilidad de los procesos para acortar la duración de las bajas, que son muy diferentes según la comunidad autónoma.
5 Más información rigurosa sobre las causas de los problemas, su impacto real y las soluciones.
de seguimiento de los procesos, la evolución normativa hace que estar de baja tenga un menor impacto para el asalariado, un respuesta tardía de la Seguridad Social provocada por las listas de espera, el aumento de los problemas de salud mental y el envejecimiento de la población activa. Además, el ciclo económico expansivo no ayuda.
mos una estabilidad regulatoria que nos permita tomar decisiones de inversión y planificación, un entorno que favorezca y premie el crecimiento empresarial y no lo penalice, con apoyo a la competitividad en especial en temas de fiscalidad y costes, y la altura de miras política que necesita una situación tan compleja.
Necesidad de...
Una estabilidad regulatoria que permita invertir, un entorno que favorezca el crecimiento empresarial y altura de miras política.
La regulación. Estamos sufriendo una hiperinflación normativa. Hemos pasado de casi 500 normas en 2019 a 1.400 en 2025. Y el problema no es solamente el número, sino la falta de coordinación y de alineación entre las diferentes organizaciones o regulaciones (UE, España, CC.AA e, incluso, ayuntamientos), que no siempre son consistentes. Y esta regulación nos eleva los costes y reduce la competitividad del sector. Además, rompe la unidad de mercado y penaliza a las pymes.
¿Qué reivindica el sector del gran consumo?
• La prioridad. Seguir siendo competitivos, para lo cual necesita -
• Sector estratégico. El gran consumo es un sector estratégico, pero a la vez vulnerable a los impactos externos (energía, transporte…) y tenemos que protegerlo.
• Es posible mover ficha. El plan de ayudas por la crisis del Golfo Pérsico es de 5.000 millones de euros, mientras que la recaudación por vía impositiva (IRPF y IVA) ha alcanzado los 27.000 millones, con lo cual entendemos que entre 5.000 y 27.000 millones aún hay capacidad para que el plan sea más agresivo.
© Ignacio González
El regreso de Donald Trump a la Casa Blanca está obligando a Europa a replantearse su papel en la geopolítica y la economía global. Más allá de la controversia, sus políticas están actuando como un revulsivo para retomar decisiones pendientes en defensa, economía e innovación. Carlos Díaz–Rosillo, asesor de Trump en su primera legislatura, ofrece una visión privilegiada para entender el porqué de sus decisiones. Una visión desde el punto de vista de las filas republicanas de EE. UU., que siempre es interesante conocer. Reproducimos los menajes que dejó en la Asamblea General de AECOC.
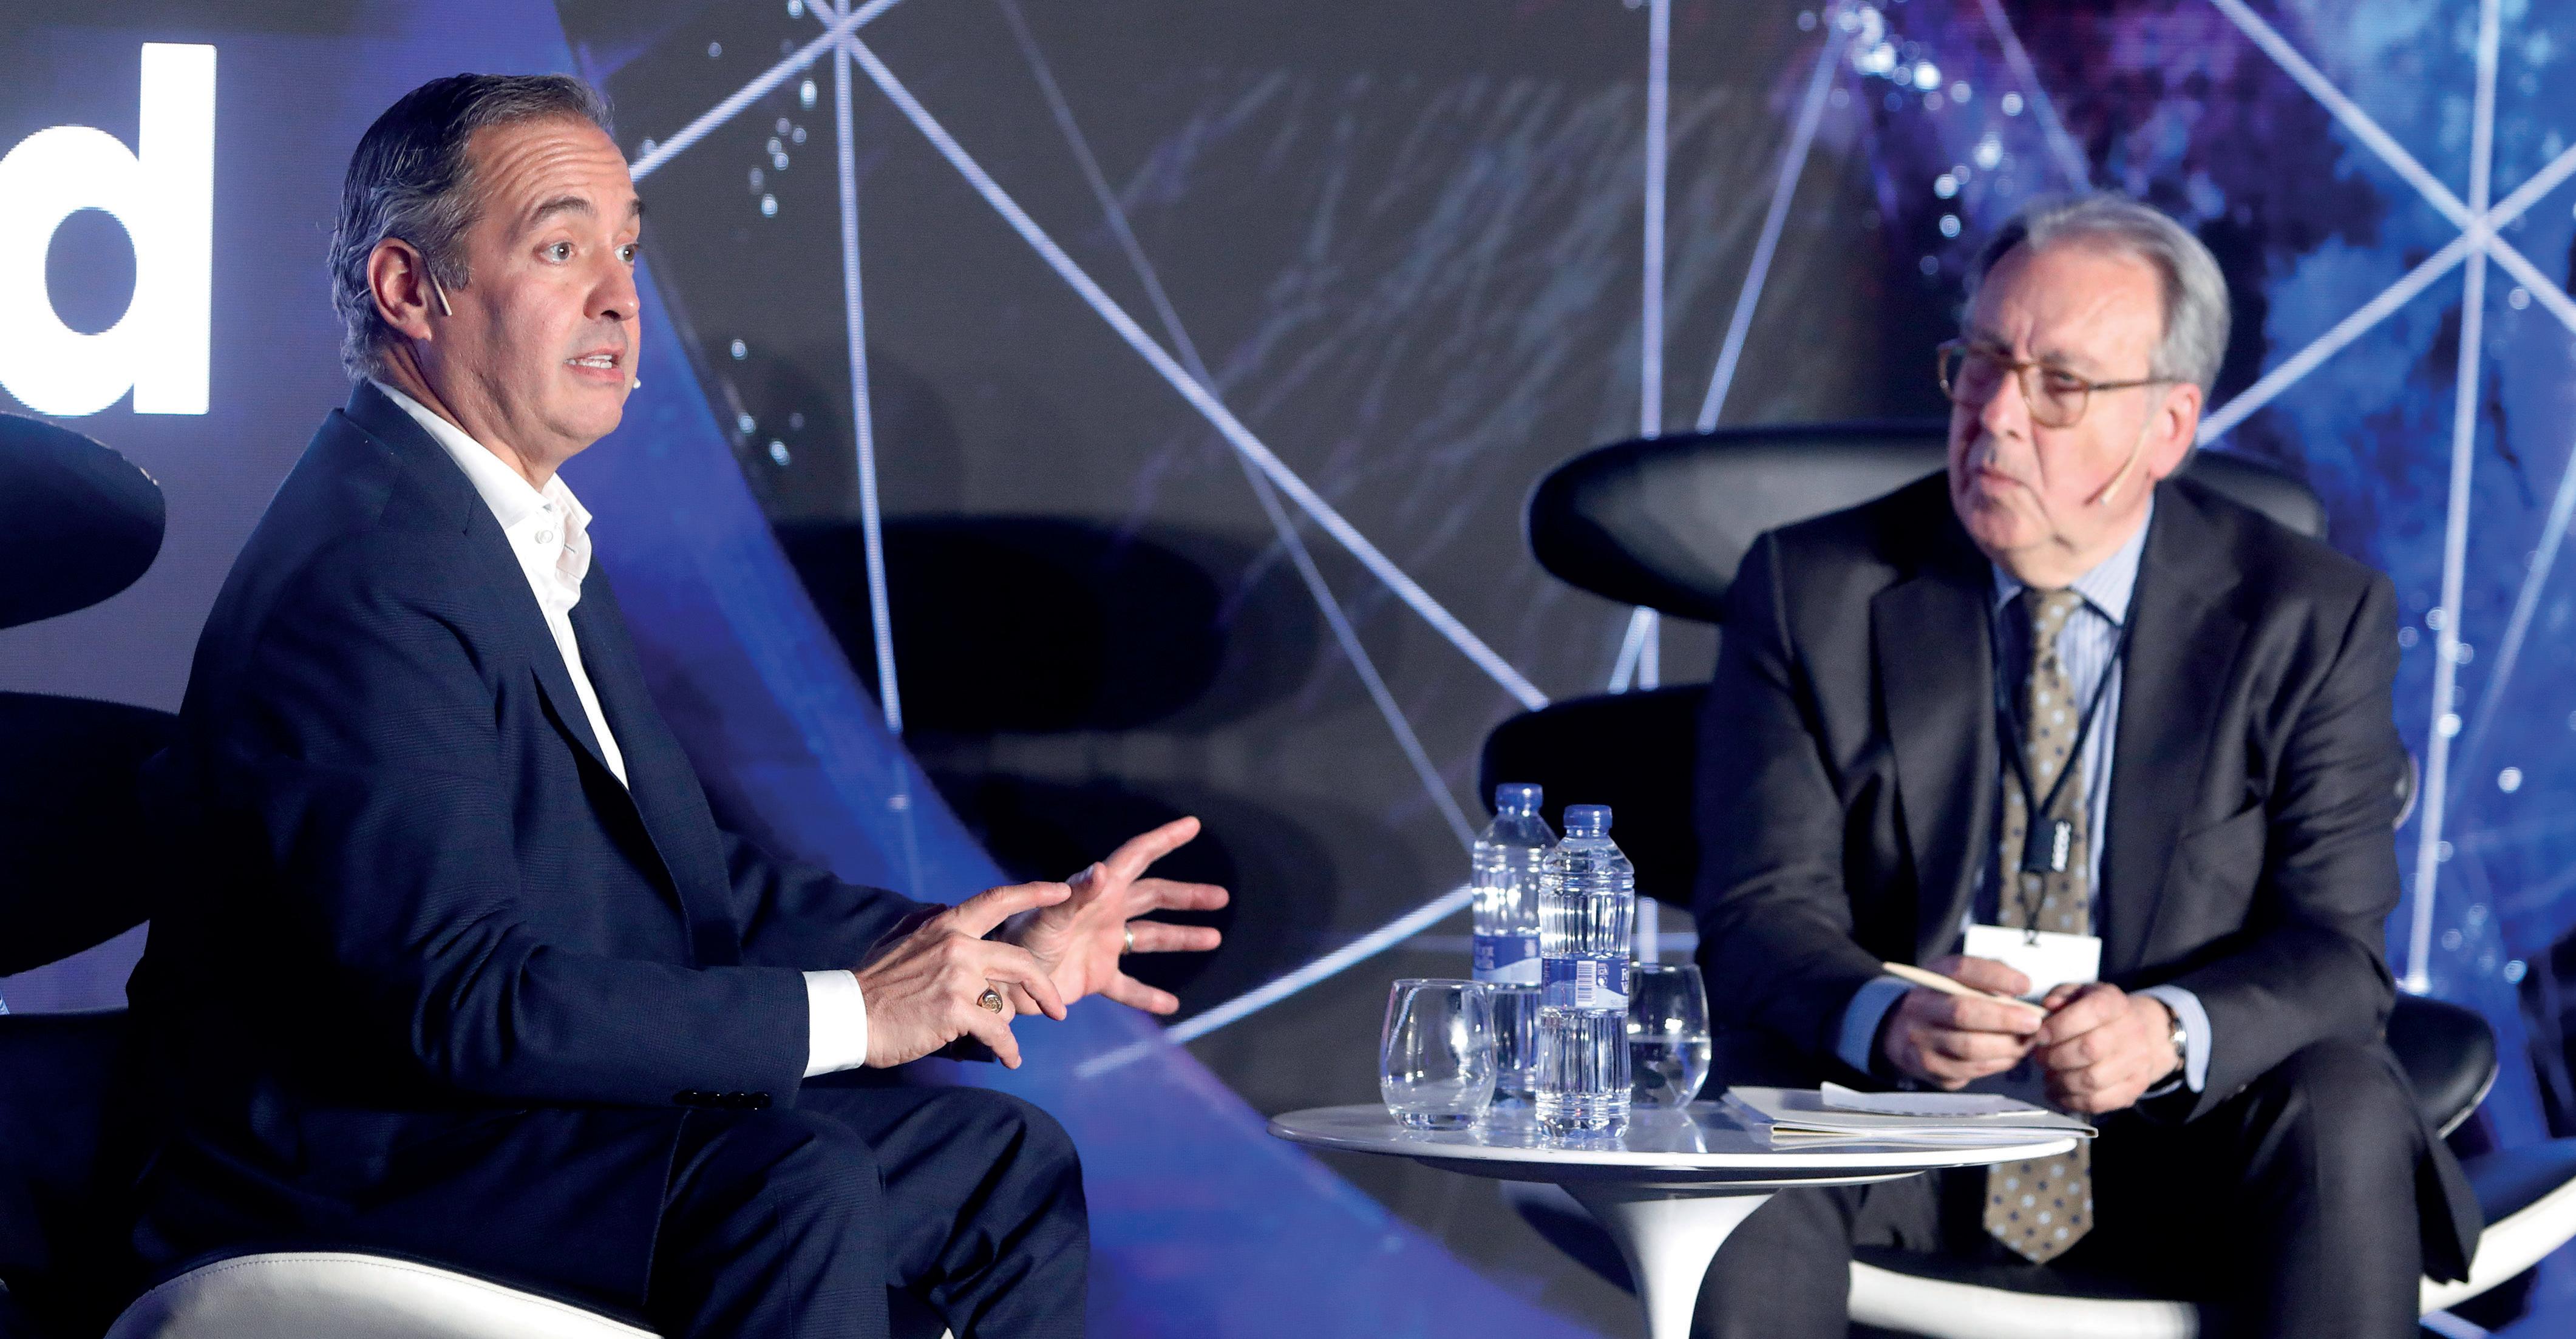
En un contexto geopolítico de gran volatilidad e incertidumbre, marcado por las tensiones en Oriente Medio, existe un gran interés por conocer la perspectiva, siempre controvertida, de la administración Trump sobre el momento actual y su relación con Europa. Con este fin, la Asamblea de AECOC contó con la presencia de Carlos Díaz–Rosillo, una figura muy próxima al presidente americano. Recogemos los mensajes que nos dejó su intervención.
La realidad geopolítica está presidida por la rivalidad entre dos grandes potencias: Estados Unidos y China. Es una especie de Guerra Fría nueva en la que el poder militar ya no es el único factor determinante; ahora el poder económico, tecnológico, el comercio, las finanzas y la geopolítica toman un papel importante.
En este contexto de rivalidad ya no hay espacios vacíos: o se ocupan o se pierden. Hoy, desde el punto de vista del presidente Trump, ya no es una opción quedarse callado.
La realidad de la defensa europea vista desde EE. UU. EE. UU. lleva 80 años subsidiando la seguridad europea y el reparto de cargas ha dejado de ser sostenible para EE. UU., quien aporta el 69% del gasto total de la OTAN (el 31% Europa y Canadá). El punto de inflexión fue la cumbre de La Haya del año pasado, donde se acordó que los aliados europeos deben asumir la responsabilidad primaria por su defensa y que para 2035 el gasto dedicado a ello tiene que alcanzar el 5% y un mínimo del 3,5% destinado a gastos militares. Solo en el año pasado gasto aliado europeo y canadiense incrementó un 20% y, por primera vez en la historia de la alianza, Noruega supera a Estados Unidos en el gasto de defensa per cápita. El paradigma de Europa está cambiando.
¿CÓMO ES DONALD TRUMP? UN ACERCAMIENTO A SU PERSONALIDAD
1 Visión America first. “A él lo eligieron para ser el presidente de Estados Unidos y defender intereses de los americanos; no para caer bien en el resto del mundo”.
2
Extraordinariamente predecible y directo. “ Hace lo que dice y dice lo que hace sin importarle si su opinión gusta o no. Durante más de cuarenta años ha defendido las mismas políticas en migración, aranceles y el gasto de la OTAN”.
3 Muy pragmático. “Hace lo que considera que le conviene en cada momento, independientemente de las ideologías. Esta es una ventaja para quien quiera negociar con él, porque va a negociar siempre y cuando considere que le puede sacar un provecho”.
4 Personalista. “Para él la relación interpersonal con quien negocia es muy importante. Tener una relación cordial y amistosa con el otro líder es clave”.
Carlos Díaz–Rosillo
El declive estructural de Europa
Europa va en declive estructural, lo que amenaza su relevancia estratégica como continente. Y esto no lo dice Donand Trump, lo dice el Informe Draghi. Según este análisis, el peso del PIB de Europa en la economía mundial ha disminuido significativamente: en 1990 representaba aproximadamente el 25% y en la actualidad se sitúa en torno al 14%.
Por su parte, la brecha de productividad con EE. UU. se ha ampliado de forma significativa, pasando de niveles cercanos al 95% en la década de los noventa a situarse hoy por debajo del 80%. Otro dato: el 70% de los modelos de inteligencia artificial han sido desarrollados en Estados Unidos y ninguno en Europa.
También, según Draghi, la causa de este declive estructural es un modelo que asfixia la innovación. Su diagnóstico: la hiperregulación europea se ha convertido en un obstáculo sistémico. El modelo premia la cautela, protege a incumbentes y castiga la
disrupción, el riesgo y la escala necesarias para ser competitivos con China y con Estados Unidos.
Nacional respecto a Europa
En noviembre del año pasado se publicó la Estrategia de Seguridad Nacional de EE. UU., cuya tesis central en lo que se refiere a Europa no es abandonarla ni seguir sosteniéndola, sino recuperarla como un aliado capaz y confiable. Esta estrategia identifica 4 factores claves que agravan la situación de nuestro continente: las tensiones derivadas de las políticas migratorias, las limitaciones a la libertad de expresión, el envejecimiento demográfico y el debilitamiento de las identidades nacionales. Si las tendencias actuales persisten, el continente será irreconocible en 20 años o menos.
EE. UU. sí quiere una Europa fuerte
Washington sí está interesado en Europa, y sí quiere una Europa fuerte. Lo dice la Estrategia
“El estilo Trump enfatiza resultados. Su predictibilidad, franqueza y personalidad ha movido a Europa en un año más que en los 25 años anteriores. Y eso genera una gran oportunidad”.
“La idea no es salir de OTAN ni crear una nueva alianza de defensa, sino reestructurarla para que funcione de una manera más equitativa. Para Trump es insostenible seguir financiando la seguridad del continente más rico del mundo”.
“El declive europeo, documentado por Draghi, es real y se acelera. Europa tiene que mover ficha ya para revertirlo. Washington sí quiere una Europa fuerte”.
de Seguridad Nacional:
– “No podemos permitirnos descartar Europa. Hacerlo sería contraproducente para lo que esta estrategia busca lograr”.
– “Queremos que Europa siga siendo europea, que recupere su confianza civilizacional y que abandone su enfoque fallido de sofocación regulatoria”.
Washington tiene muy claro qué Europa quiere, pero quiere que Europa defina cuál va a ser su futuro. La pregunta es si Europa sabe qué Europa quiere.
En esta visión, hay grandes oportunidades para que las empresas europeas inviertan en Estados Unidos y las americanas en Europa.
Hay dos vías de trabajo. Por un lado, Trump es el presidente de Estados Unidos y lo va a seguir siendo durante casi tres años más; él tiene una personalidad definida, directa, por lo que se puede predecir lo que va a hacer, y hay que trabajar con él aunque no nos guste, porque no hay otra que negociar con él. La otra se-
ría: congelar la relación con Estados Unidos y esperar que llegue el próximo líder. En mi opinión, sería un gran error y una gran oportunidad desaprovechada, pero es una respuesta que puede ser válida.
Sobre la guerra de Irán
Las élites de la base MAGA (Make America Great Again) lo han criticado duramente por ella, pero algunas encuestas recientes le dan casi un 100% de apoyo.
No obstante, si la guerra en Irán se extiende y la inflación americana sube del 3% al 4% o al 5%, ese apoyo casi unánime va a bajar, por lo que es previsible que el fin de la guerra sea cuestión de semanas o pocos meses. Trump, que es un animal político como ninguno, entiende que esa inflación puede mantenerse dos o tres meses, pero no más allá, sobre todo en vistas a las elecciones de medio mandato en noviembre.
El juego de los aranceles
Trump es, ante todo, un empresario y los acuerdos comerciales internacionales forman parte de su negocio. Hay 5 razones por las cuales pone aranceles:
1 Reciprocidad. A Trump le parece profundamente injusto que países aliados pongan aranceles a productos americanos y que EE.UU. no lo haga.
2 Seguridad nacional. Gran parte de la cadena de suministro de Estados Unidos depende de países no solamente lejanos, sino adversarios, como China. Trump quiere cambiar eso haciendo que parte de esa producción regrese.
3 Razones políticas y culturales Si bien todos estos tratados de libre comercio beneficiaron a Estados Unidos y al mundo en general, ciertas partes del país se vieron afectadas, y él quiere relocalizar y revitalizar ciertas industrias.
4 Recaudación. Esos aranceles le han permitido recaudar billones y billones de dólares que ahora él está utilizando prácticamente para lo que quiera.
5 Arma de negociación para poder conseguir cosas que nunca podría conseguir. La incertidumbre genera gran preocupación y hace que los países cedan o le den cosas que jamás darían.
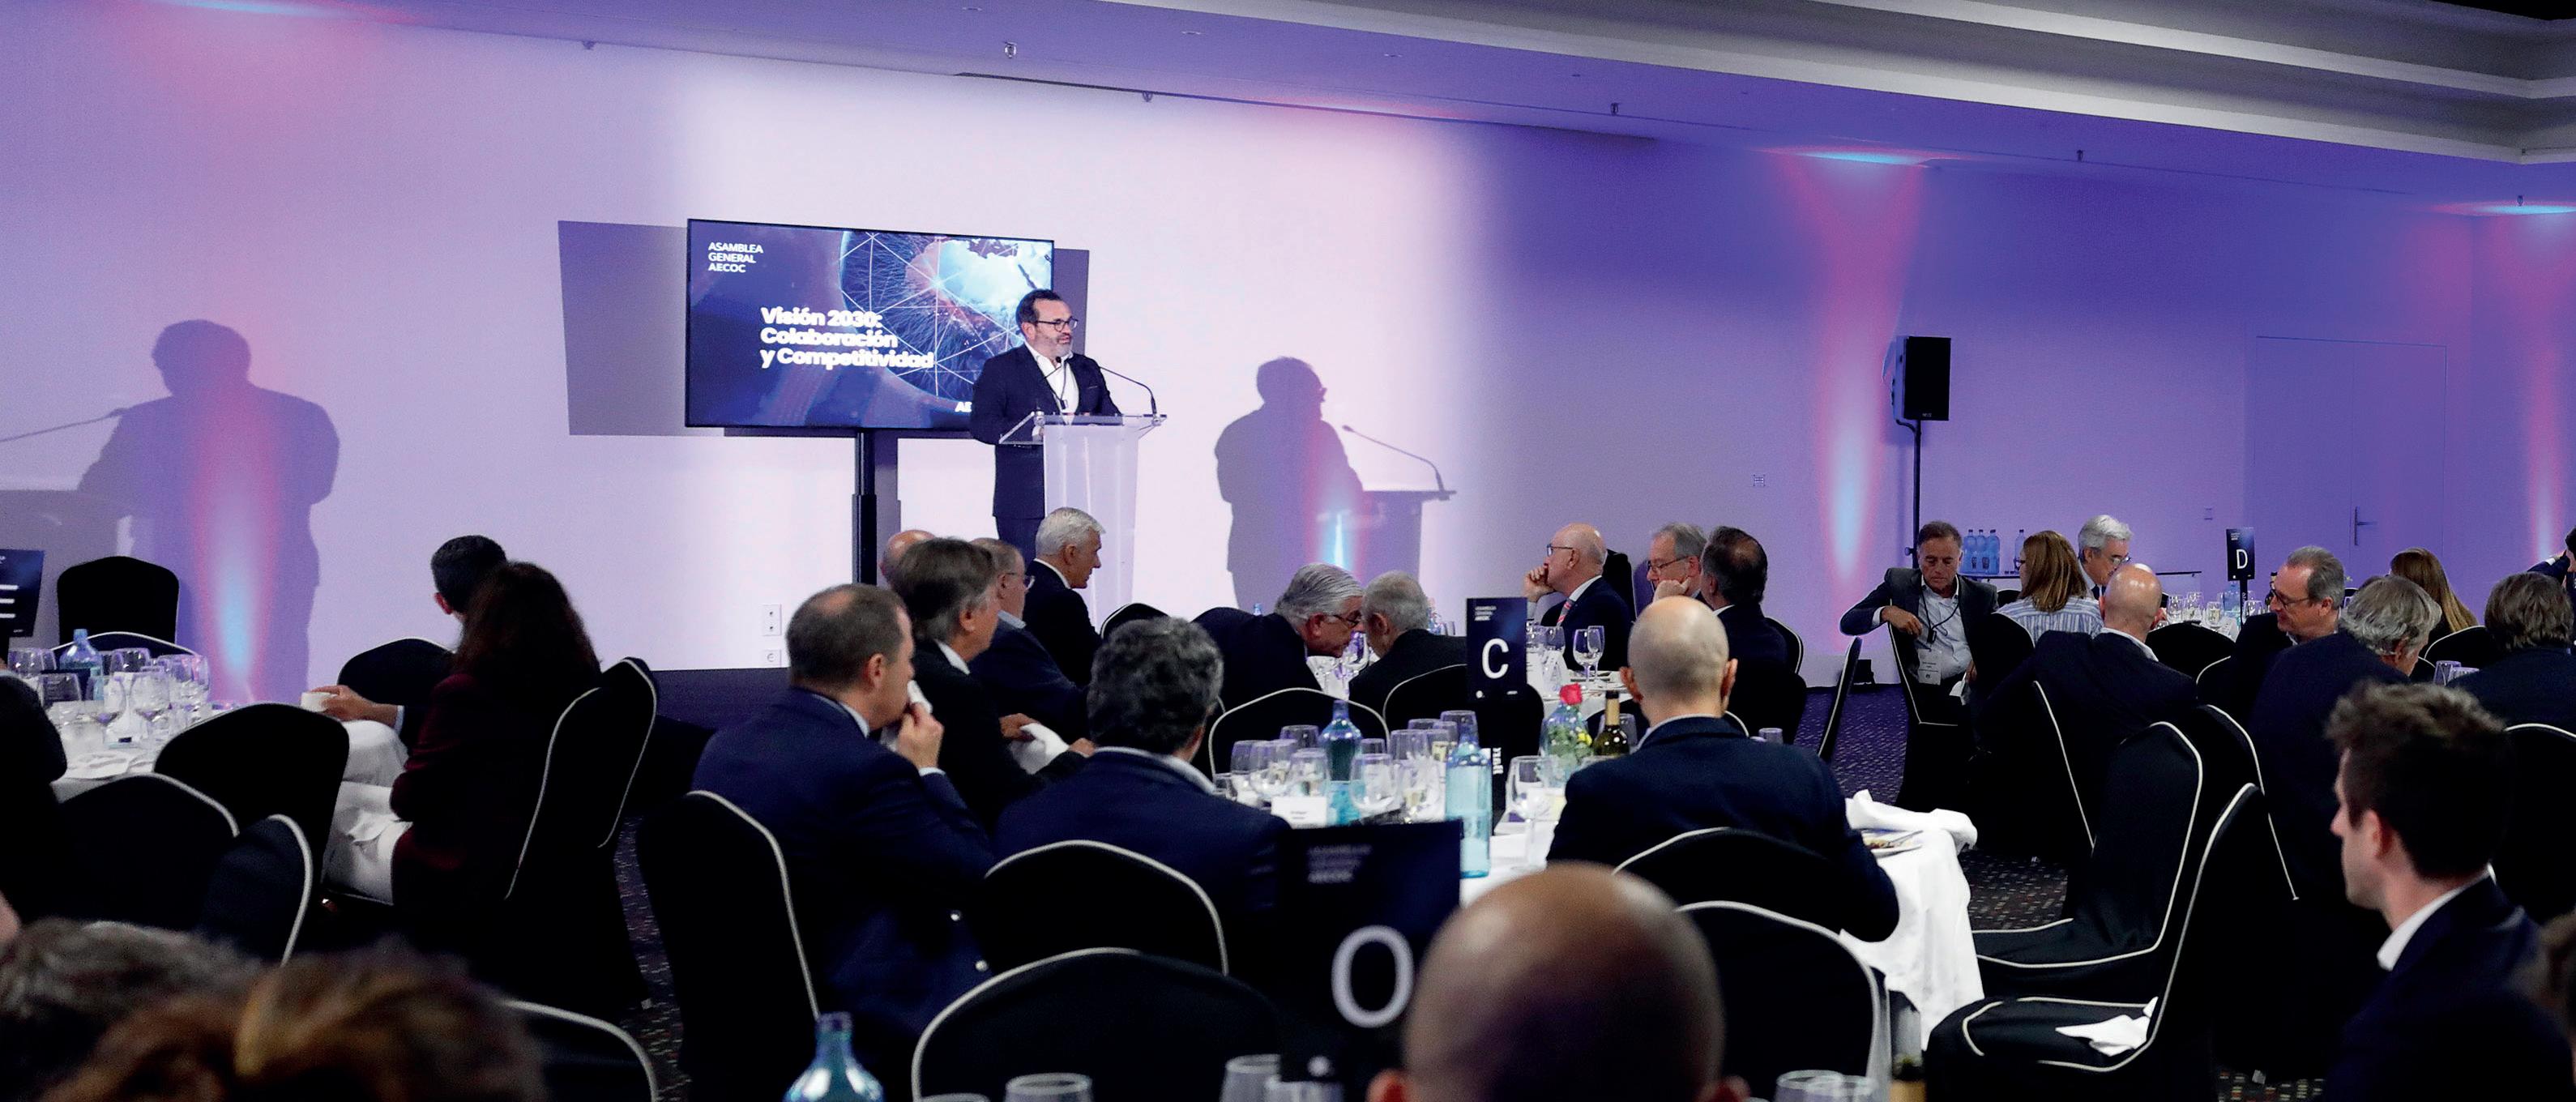
AECOC sigue creciendo, superando las 35.200 empresas asociadas y aumentando además su representatividad y actividad en otros sectores como los de salud, bienes tecnológicos o banca. La Asociación avanza en su Plan Estratégico hacia 2030, que concluirá en 2026, impulsando más proyectos para ayudar a las empresas a ser más sostenibles, eficientes en todas sus operaciones, digitales, omnicanales y un polo de atracción de talento.
REDACCIÓN C84
2 nuevas incorporaciones al Consejo Directivo de AECOC
RUTH DÍAZ
DIRECTORA GENERAL AMAZON SPAIN & PORTUGAL
CARLOS PEDREIRA
DIRECTOR GENERAL ALCAMPO
LOS LOGROS DE 2025
35.236 socios.
700 profesionales forman parte de 18 comités y grupos de trabajo.
18.900
profesionales de 3.800 empresas formados en más de 400 actividades (3.700 de más de 1.500 pymes).
7.168 profesionales asistieron a los 22 congresos celebrados.
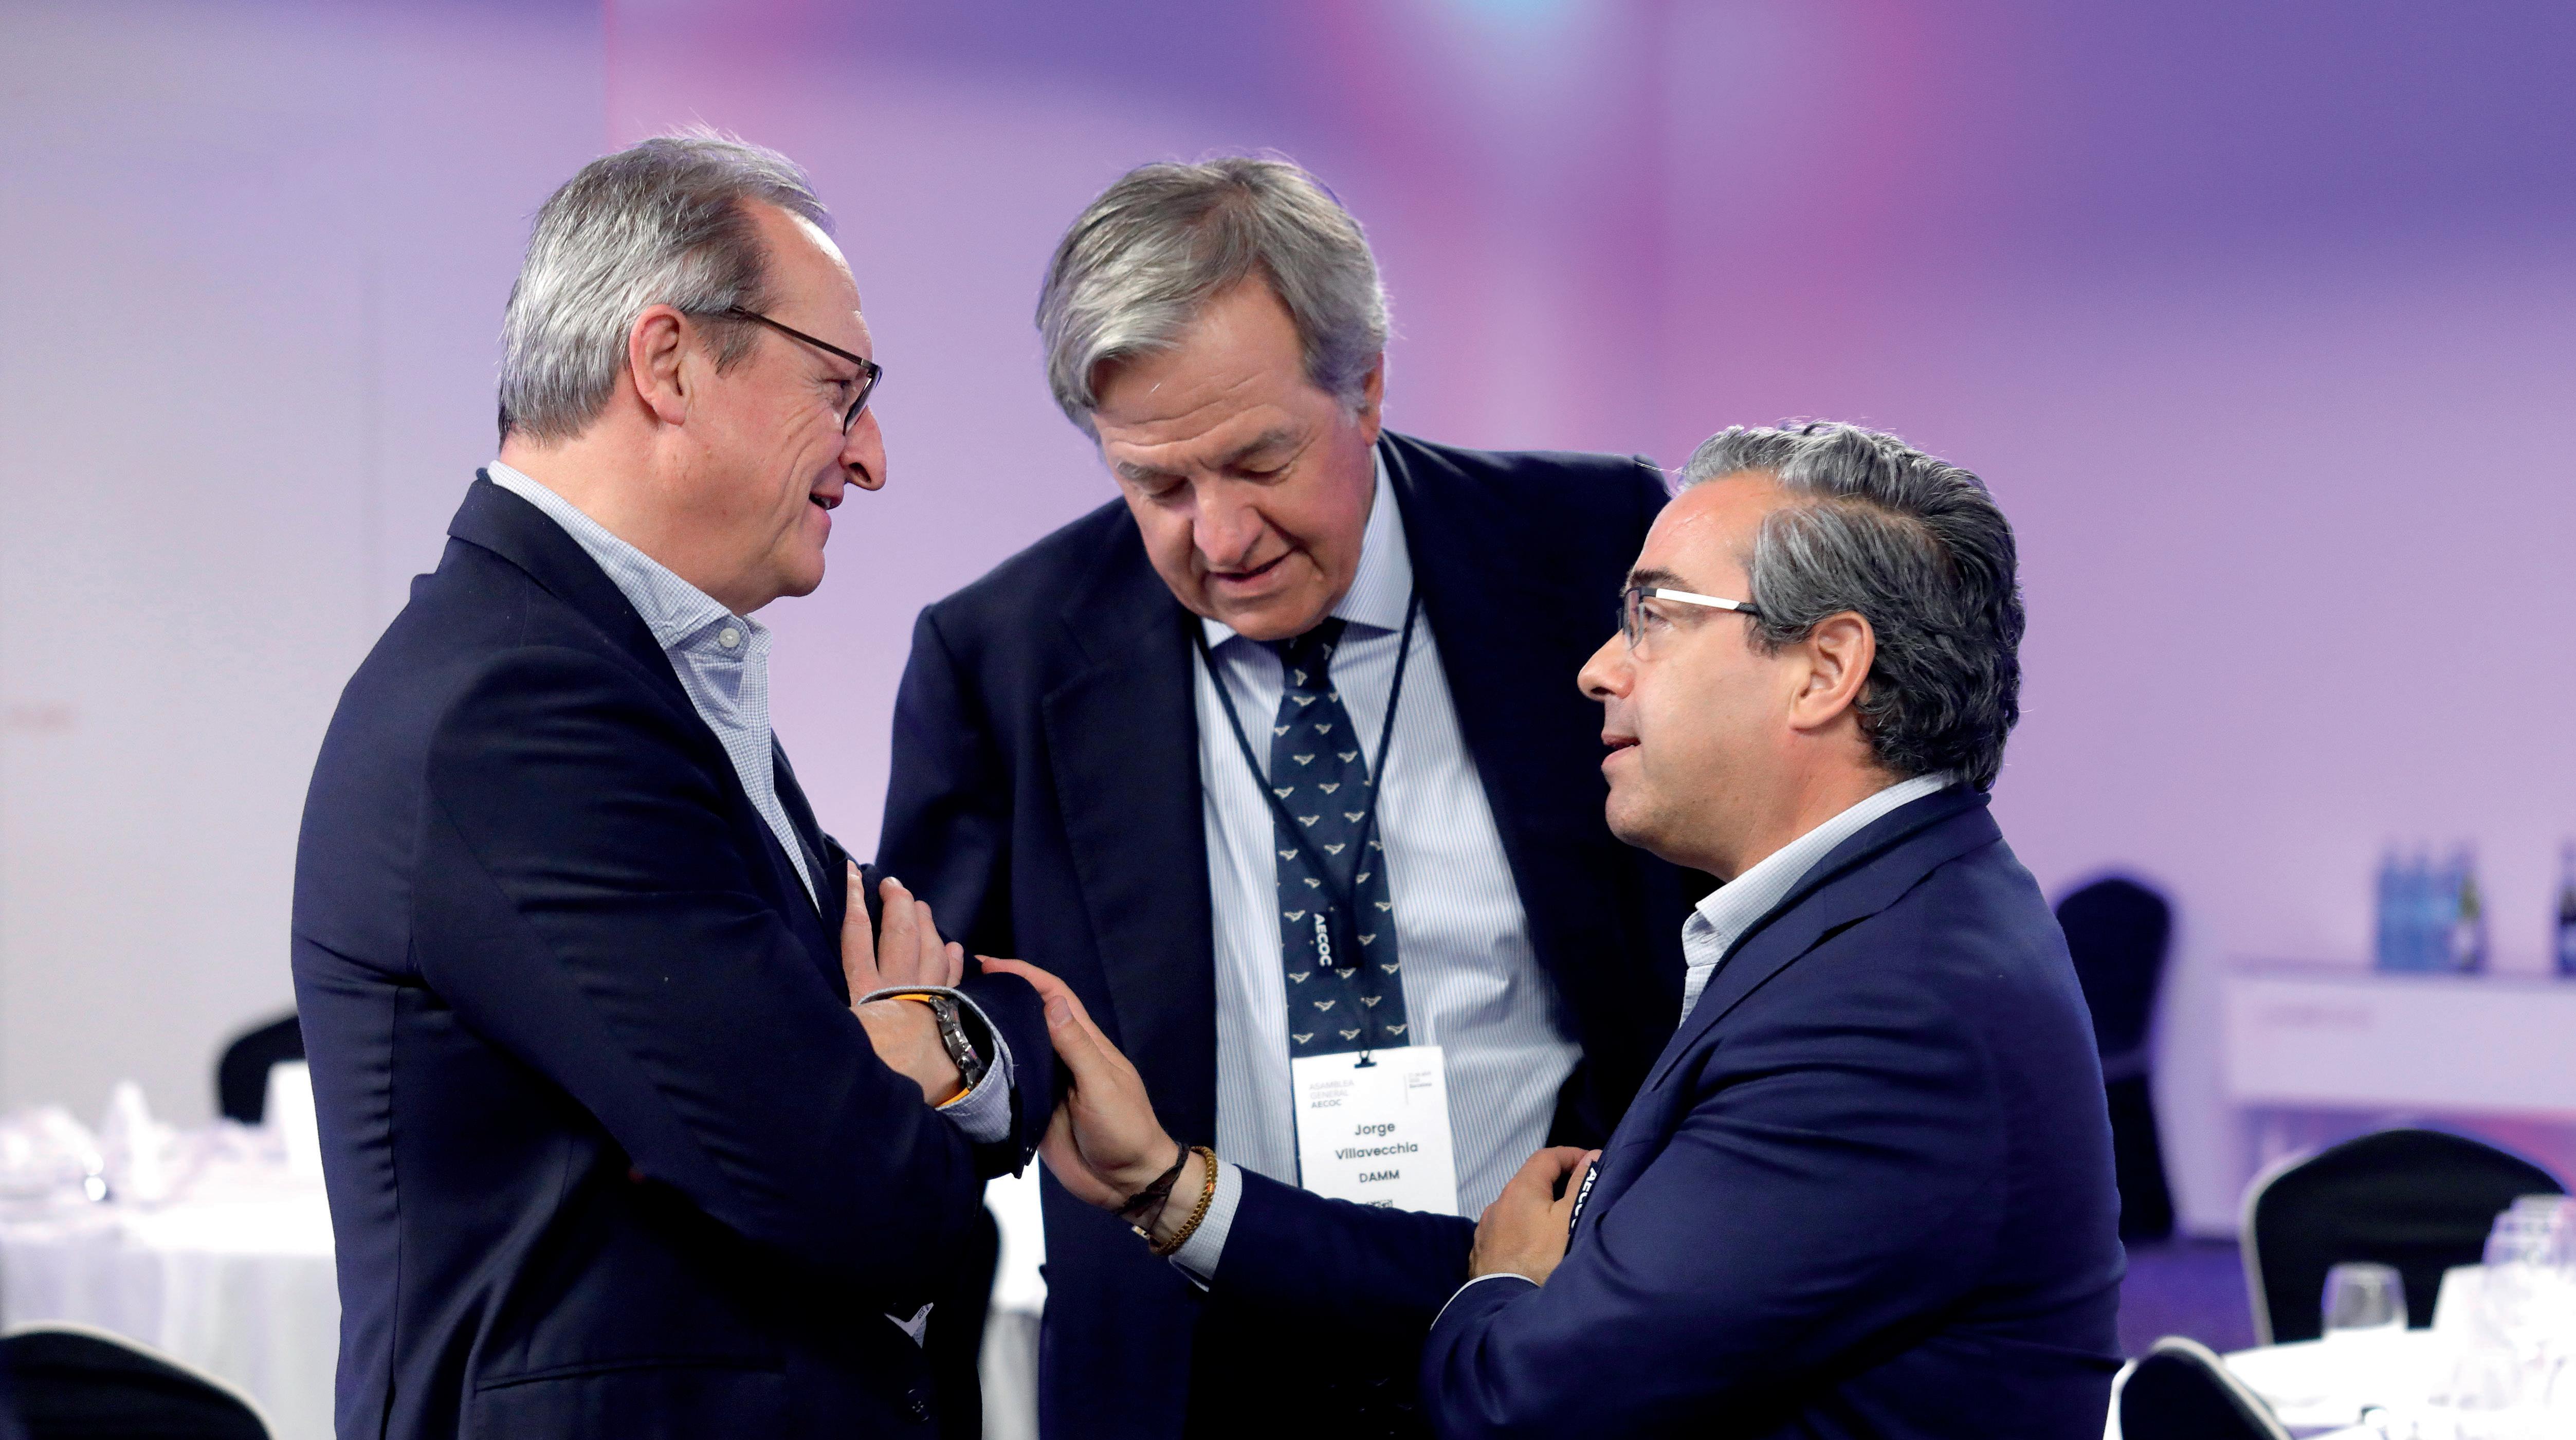
Fernando Terry –consejero delegado de Grupo Osborne–, Jorge Villavecchia, director general de Damm–, y Enrique García –vicepresidente y director general de P&G España Portugal–.
NUEVOS PROYECTOS Y SERVICIOS EN 2025
Asociación SDDR
El objetivo es implementar un modelo eficiente y universal de Sistema de Depósito, Devolución y Retorno (SDDR) para envases de bebidas en España, impulsado por diversas asociaciones del sector, incluyendo ANEABE, Cerveceros de España y ASEDAS ANGED. AECOC se encargará de la Secretaría Técnica del proyecto.
Nuevas plataformas de intercambio de información:
• AECOC Huella de Carbono, para el intercambio de datos relativos a las emisiones de gases de efecto invernadero, especialmente de Alcance 3.
• AECOC Packaging, para compartir información estandarizada sobre envases y embalajes.
AECOC ESCAN QR
Impulso de esta herramienta de etiquetado digital, diseñada para ayudar a las empresas en la creación de etiquetas electrónicas, que permite ofrecer información de producto enriquecida en formato digital, a través de códigos QR. 1.400 empresas utilizan ya esta solución.
Nuevos Comités
Medios de Pago, Salud –Canal farmacia comunitaria y Canal Hospitalario–, Foro de CIOs y Foro de Asuntos Públicos.
210x148_AECOC_v2.pdf 1 15/4/26 16:33
Sostenibilidad. Ayudar a las empresas a seguir avanzando en descarbonización, lucha contra el desperdicio alimentario y la gestión de los residuos de envases.
Operaciones y logística. Seguir fortaleciendo la cadena de suministro e impulsar los proyectos de la distribución urbana de mercancías.
Digitalización y tecnología. La calidad del dato es el mejor aliado para que la cadena sea robusta y funcione, y que la relación con el consumidor sea honesta.
Omnicanalidad y consumidor. La cadena necesita responder eficazmente al consumidor, que es el que más sufre la inflación. Gracias a la unidad de acción seguir ayudándolo.
Empleo y talento. Es clave que el gran consumo siga siendo atractivo para las nuevas generaciones y, por tanto, sea diverso y plural.
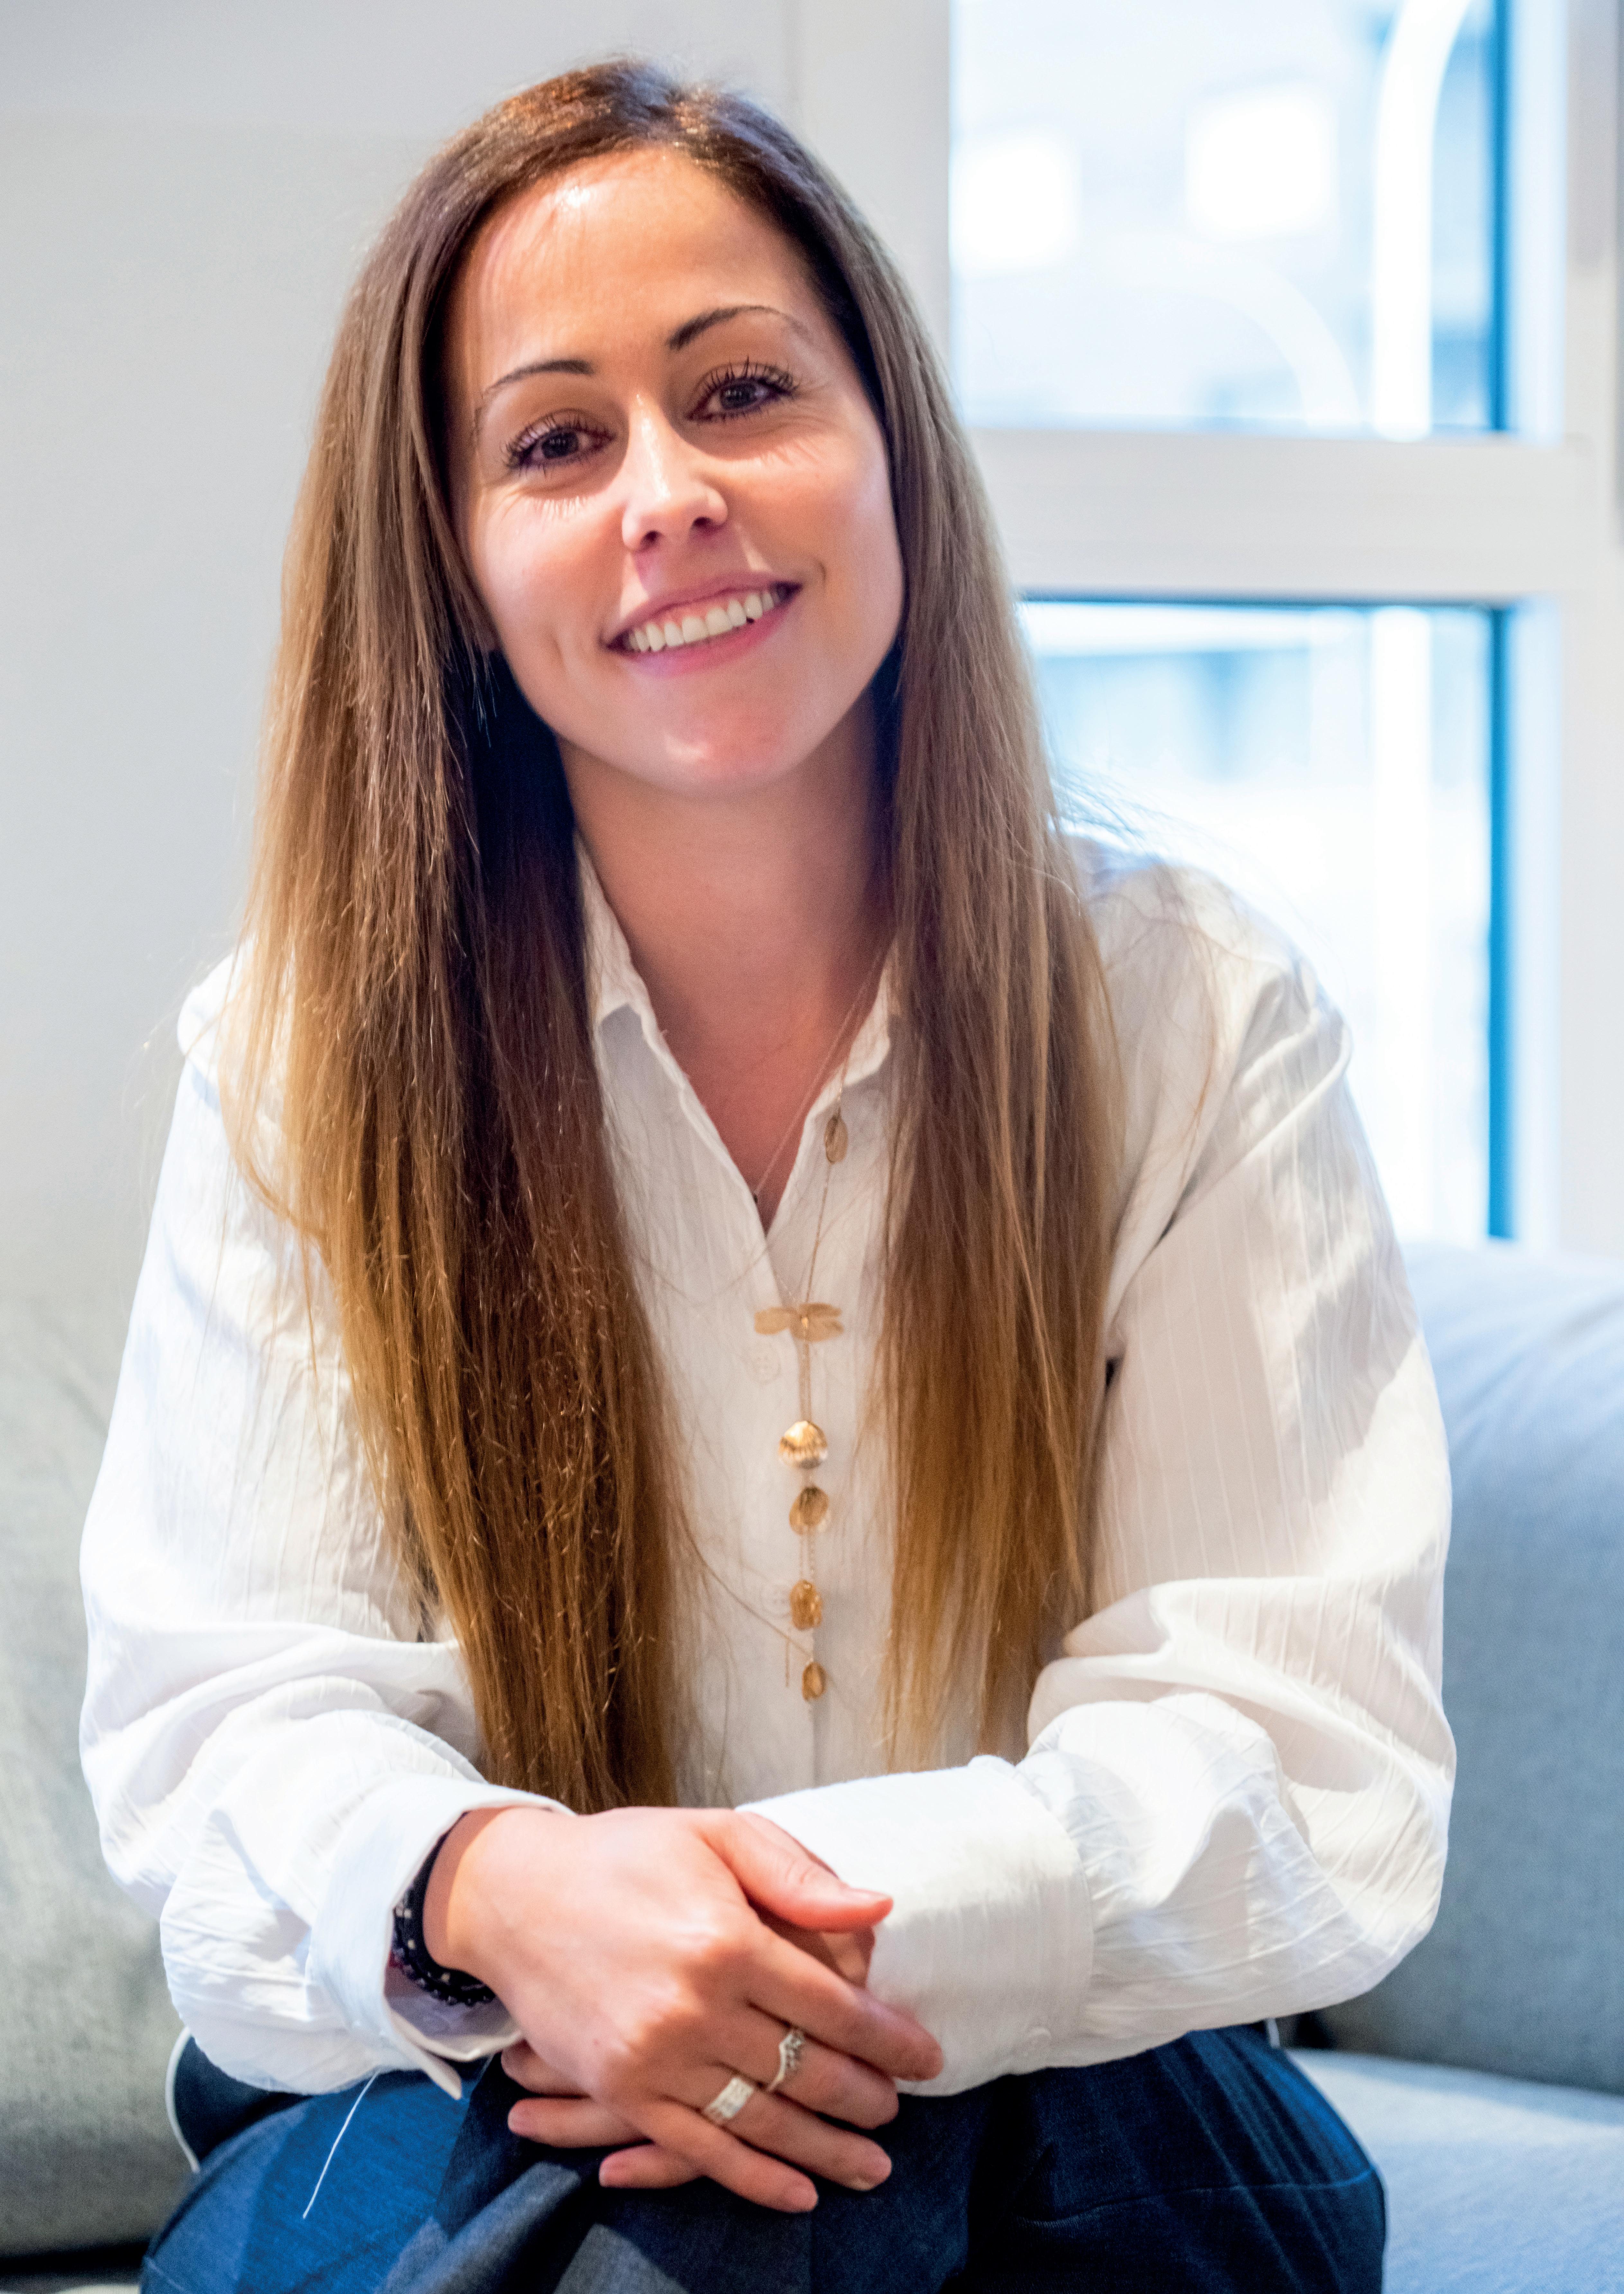
Excepto el nombre, nada es normal en Normal. Con un modelo de negocio que rompe con la lógica habitual en distribución, en poco más de una década esta cadena danesa se ha convertido en una de las enseñas con mayor crecimiento en Europa y un referente para la generación TikTok (aunque no solo para ella). Diana García, country manager de Normal Spain, nos explica por qué esta fórmula tan poco convencional está consiguiendo conquistar a los consumidores españoles.
ROSA GALENDE C84 rgalende@aecoc.es
“Me aburro. Me aburro. Me aburro. ¡Cómo en Roma me aburro! Más que nunca me aburro”. Clama un famoso poema de Rafael Alberti. Del aburrimiento nos hablaba también hace unos años en una entrevista el abogado Antonio Garrigues Walker: “En nuestra sociedad aceptamos todo menos que nos aburran”, nos decía él. Quizás los fundadores de Normal, los daneses Torben Mouritsen y Bo Kristensen, no conozcan los versos de Rafael Alberti ni el particular punto de vista de Garrigues Walker sobre el aburrimiento en nuestro mundo, pero sin duda evitar el sopor del consumidor, mantenerlo despierto y atento, parece uno de los objetivos de sus tiendas, que rompen con las reglas no escritas que rigen el retail.
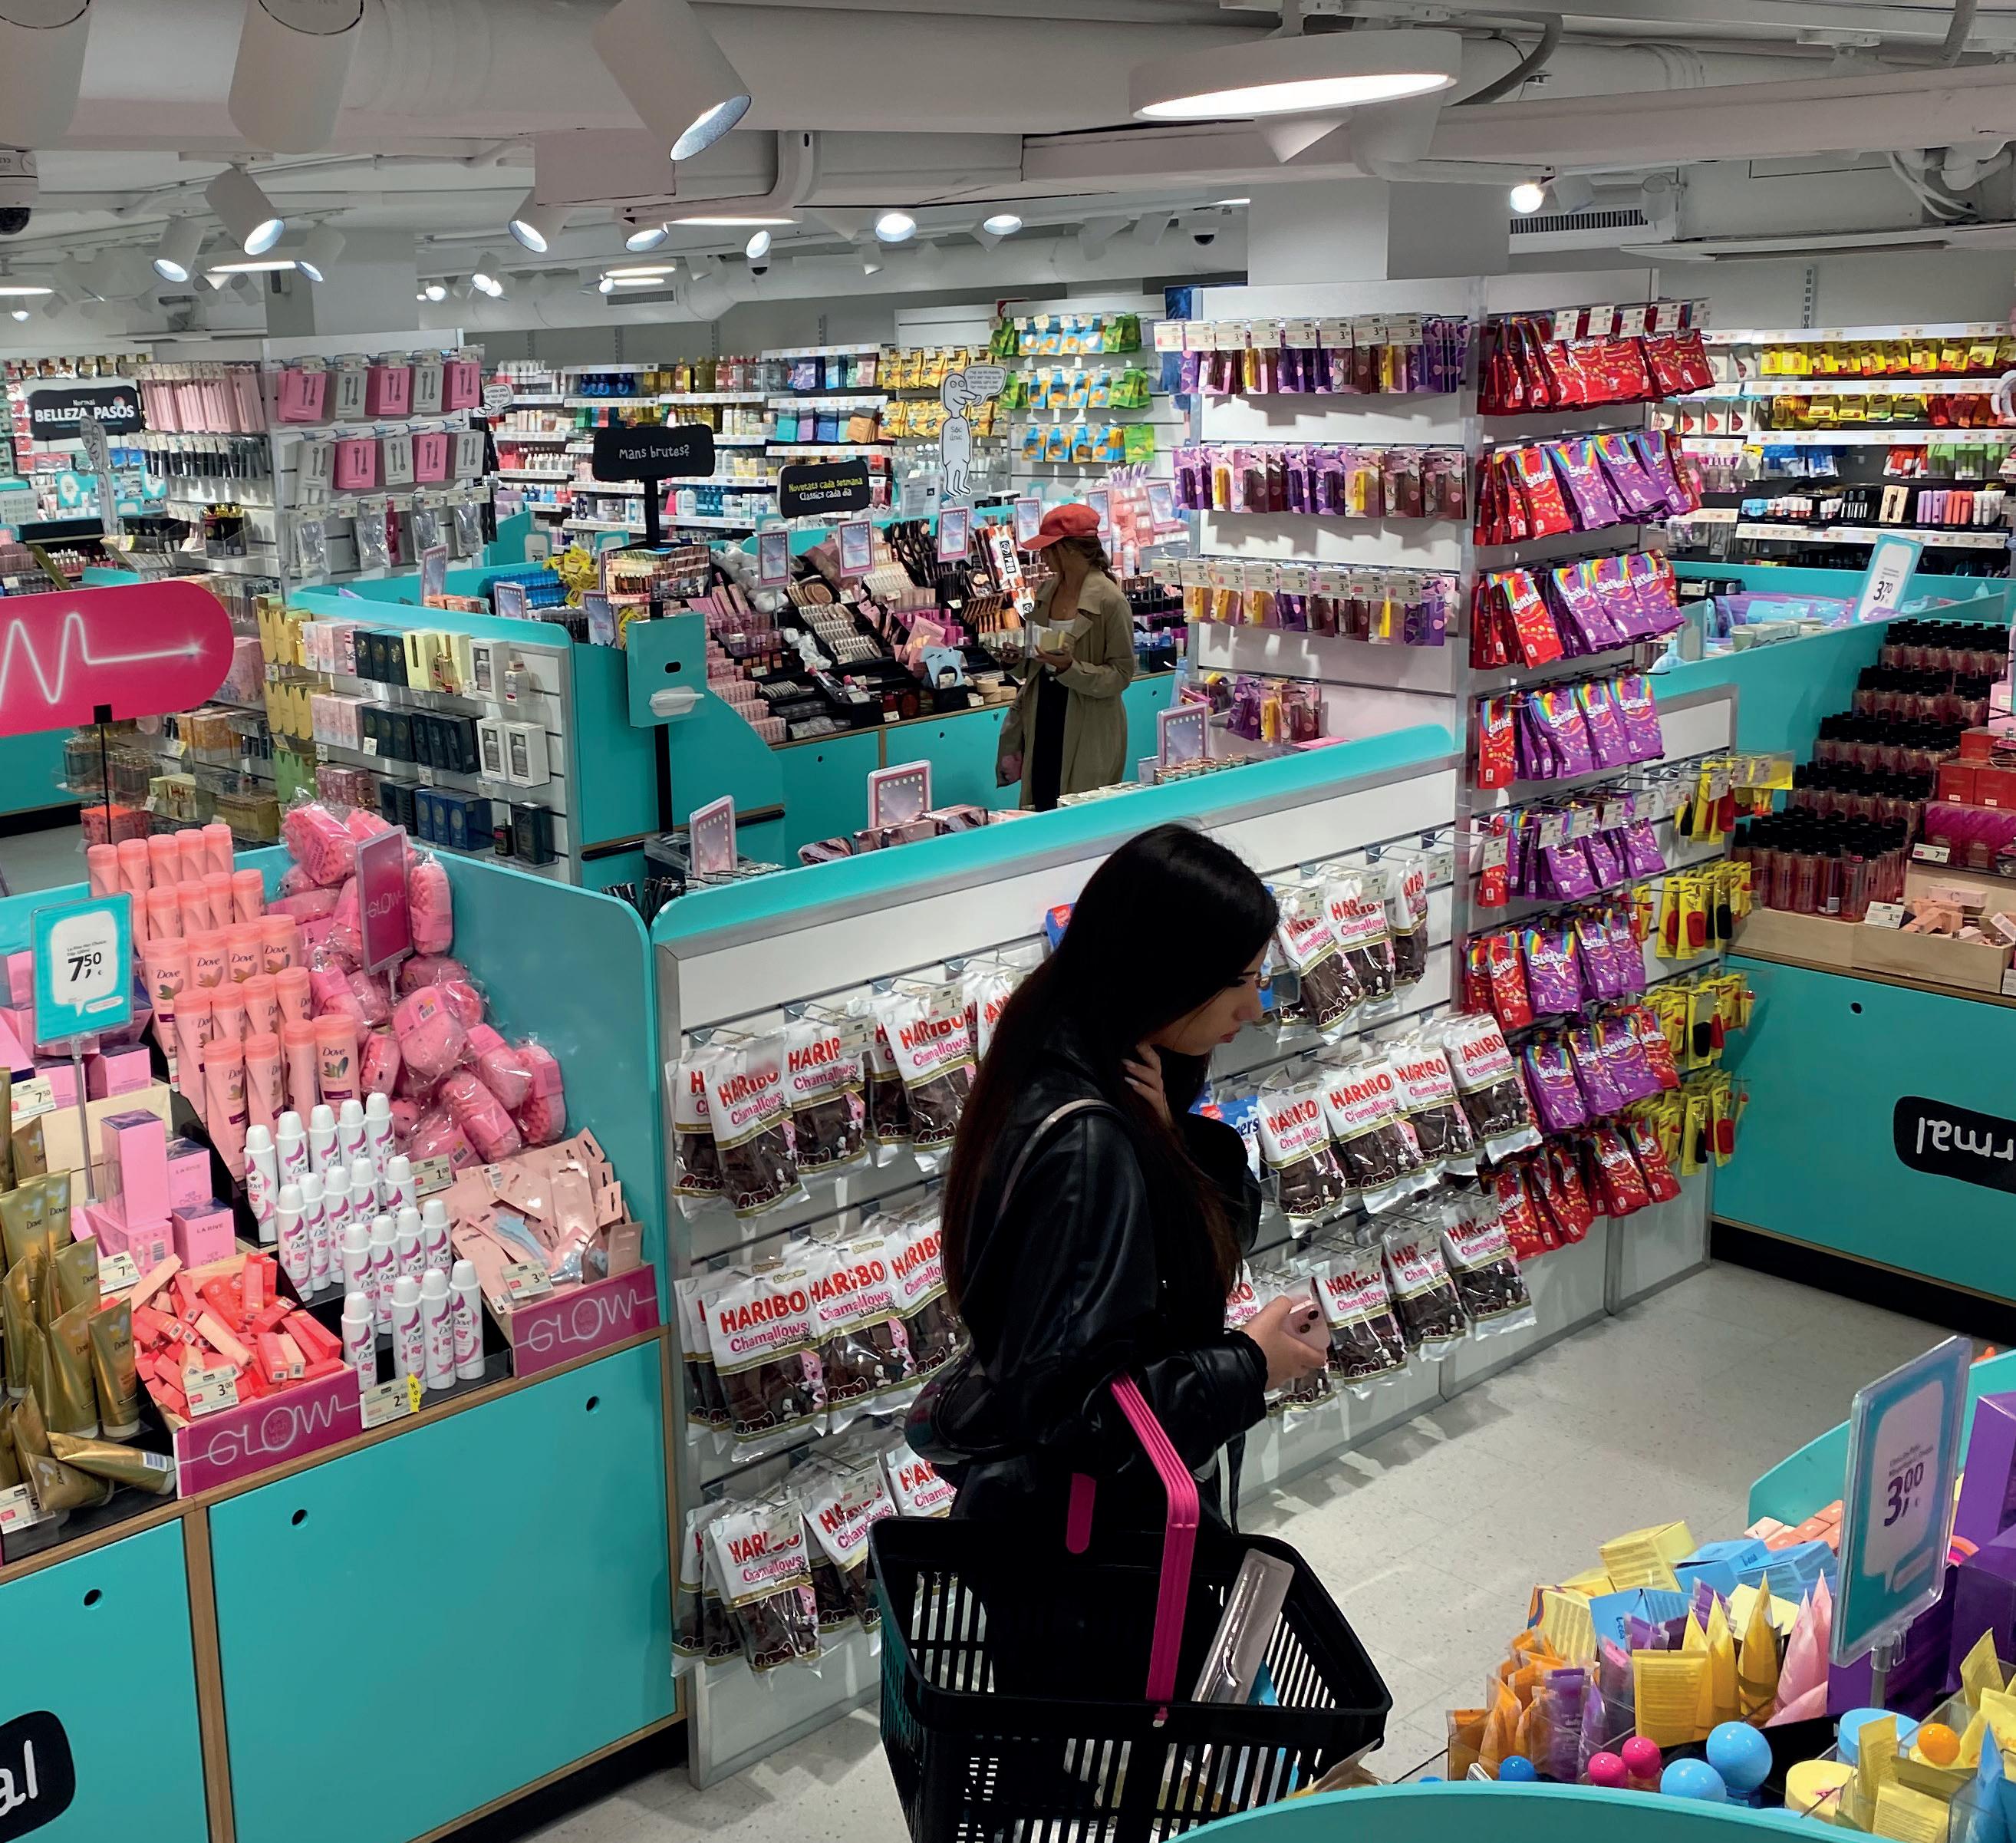
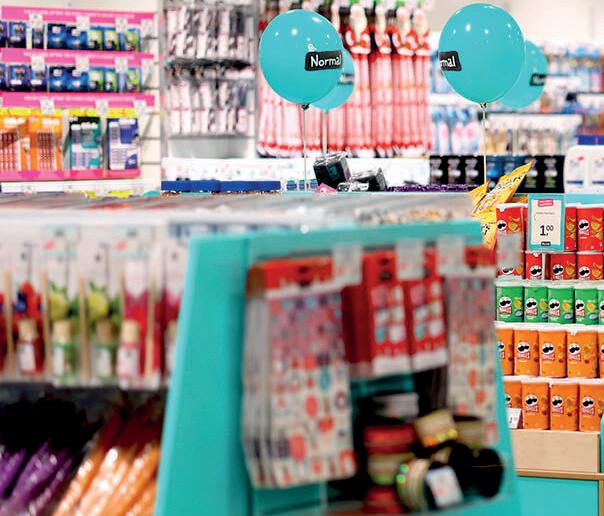
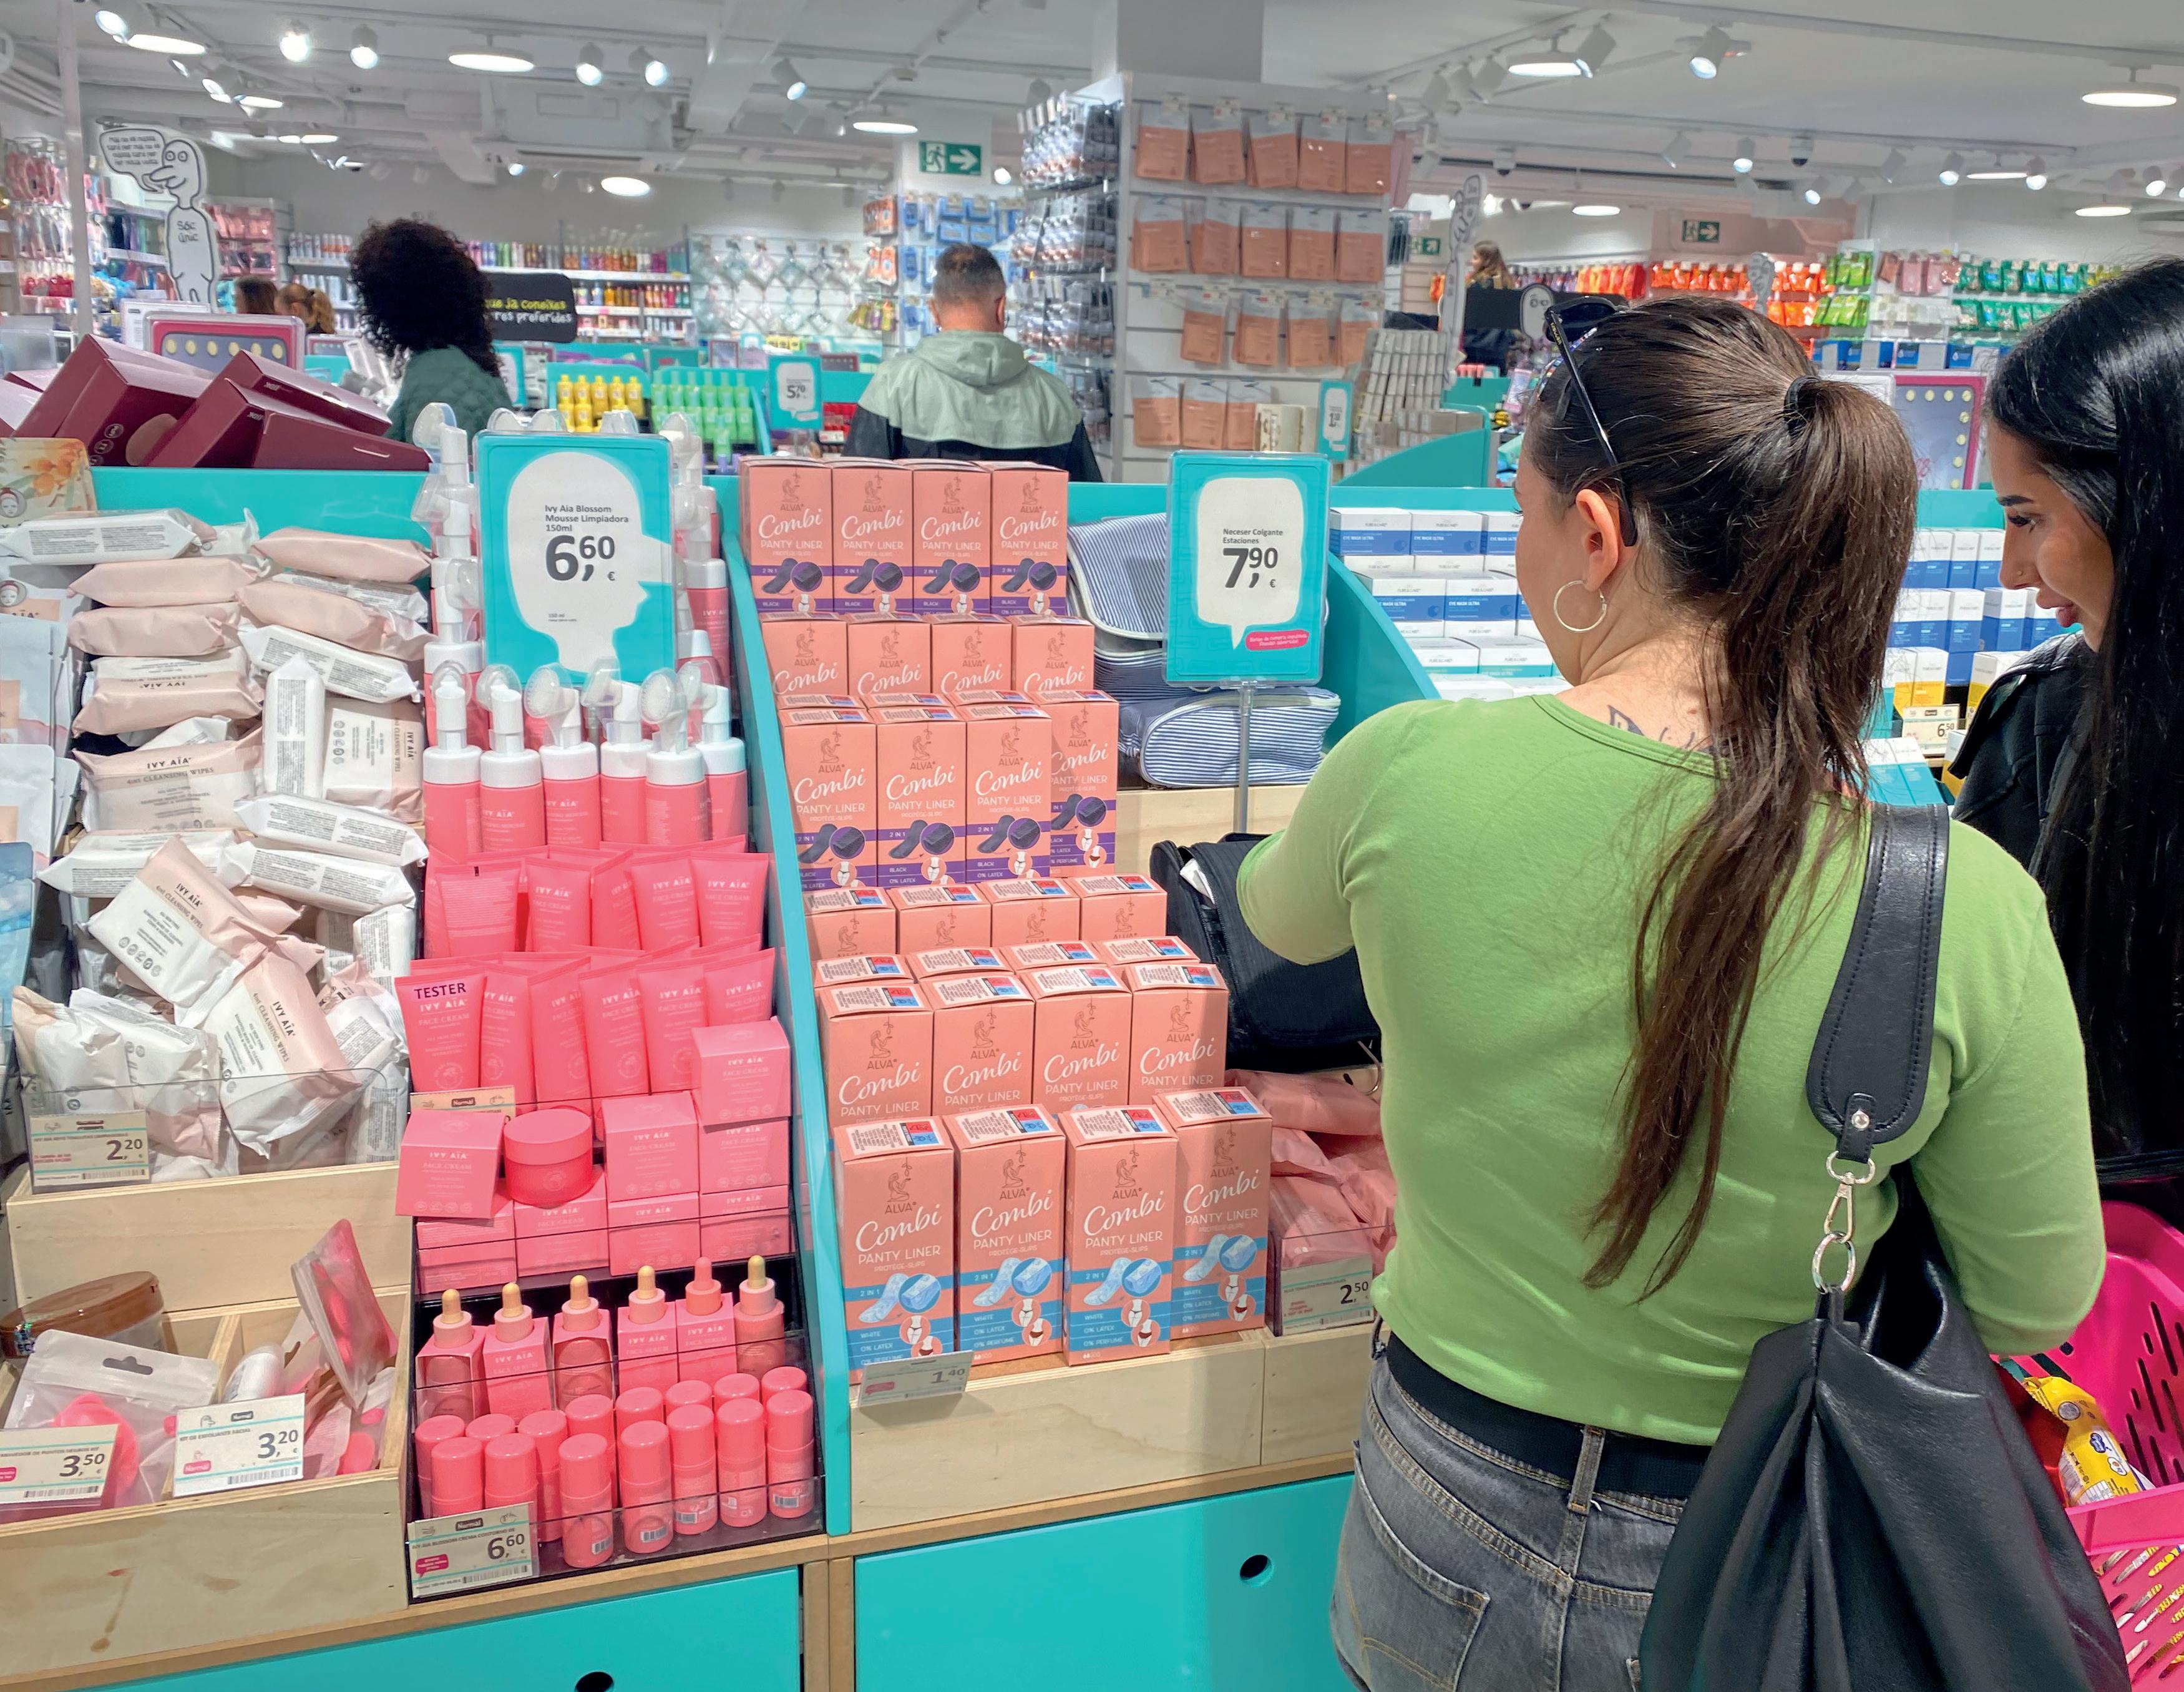
El leitmotiv de su propuesta comercial es convertir la compra de productos cotidianos, a veces tan monótona, en una experiencia imprevisible con recorridos laberinticos, surtidos cambiantes, categorías ubicadas sin aparente orden ni concierto y marcas muy conocidas junto a otras completamente nuevas en nuestro país.
“Ofrecemos productos normales a precios anormales y experiencias únicas. Buscamos el efecto sorpresa: que entres en la tienda y no sepas qué vas a encontrar y que lo que encuentres te guste y te sorprenda”.
Diana García Country manager de Normal Spain
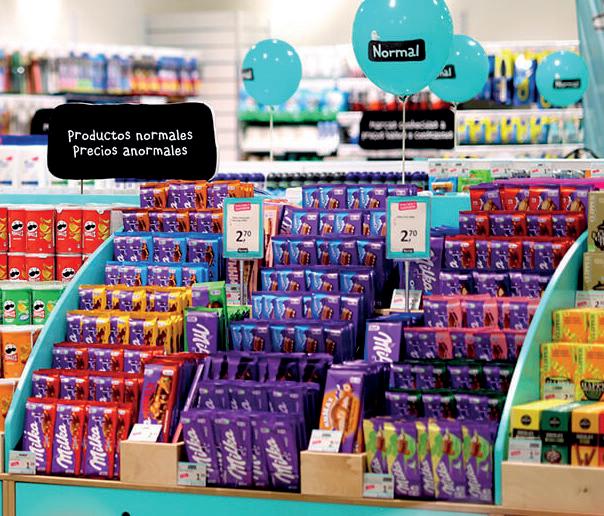
Normal ha venido a demostrar que sigue siendo posible construir diferenciación en retail y que hay muchas formas de declinar el every day low prices. Porque en esta enseña todo es flexible y cambiante, menos los precios, que son fijos y bajos todo el año.
Ni tan siquiera la estrategia de expansión sigue un criterio tradicional: las tiendas Normal aparecen allí donde surge la oportunidad, sin
atender al crecimiento ‘mancha de aceite’ habitual en el sector.
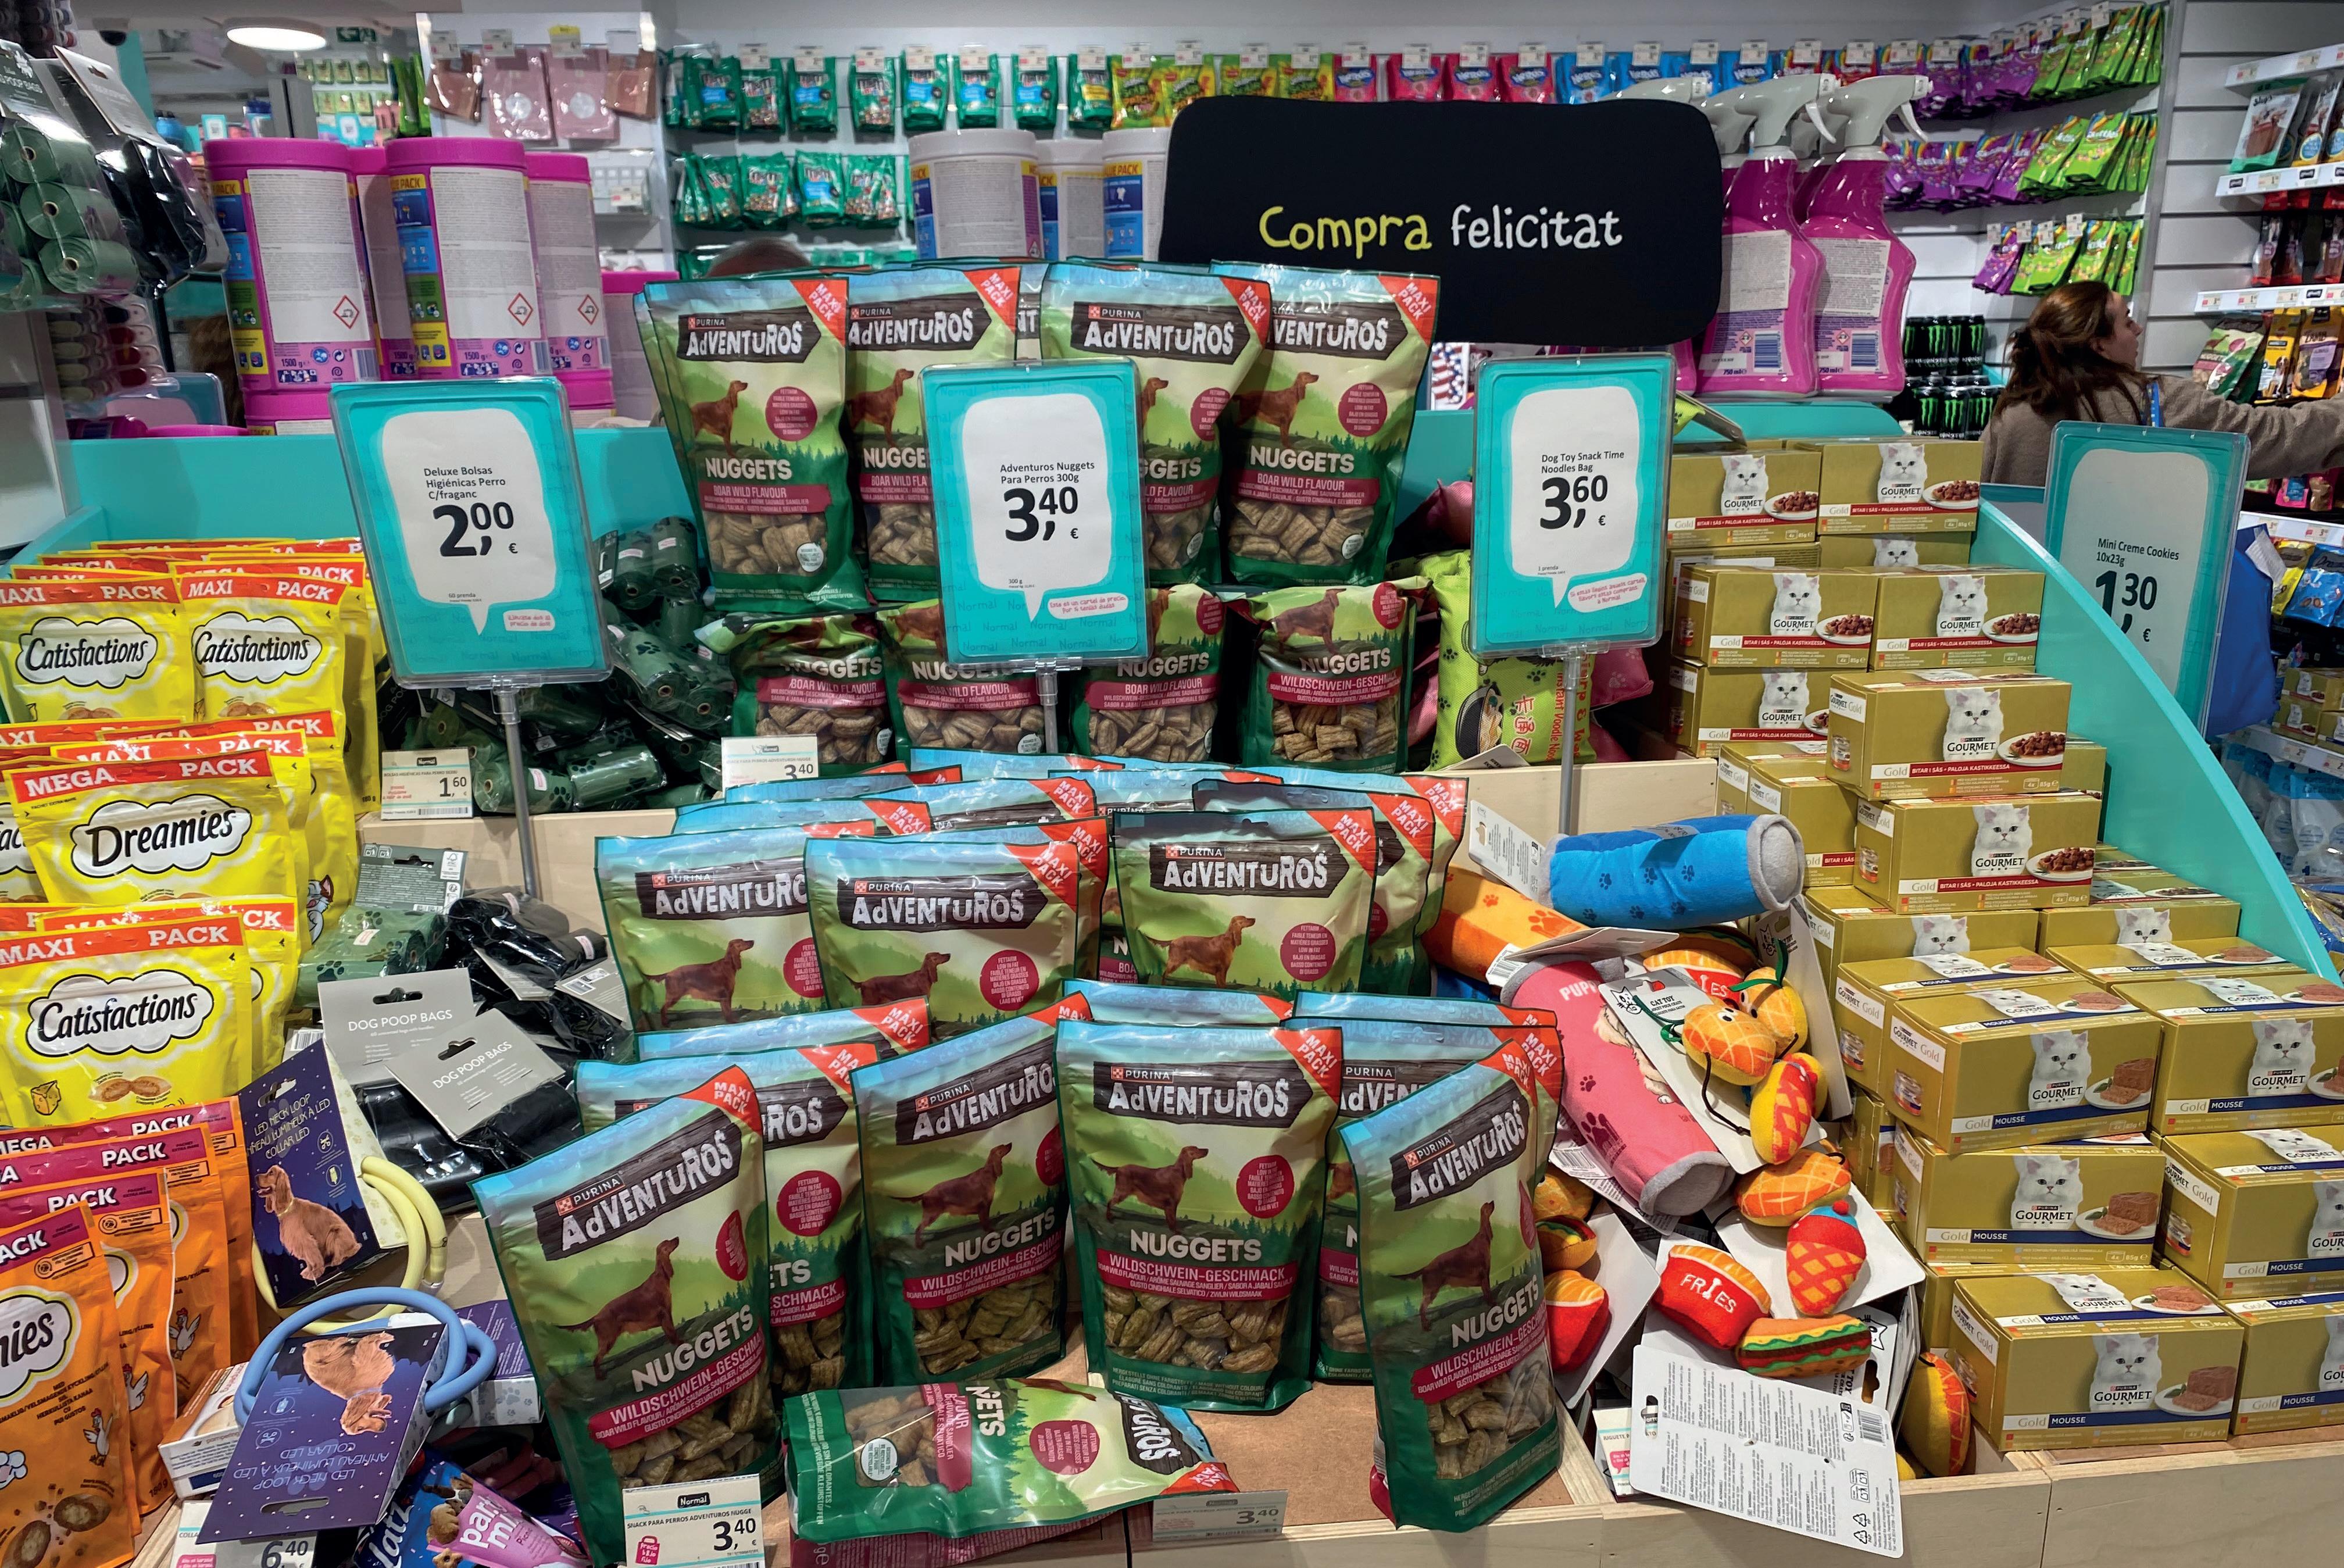
Fundada en 2013 en Silkeborg (Dinamarca), la compañía cuenta en la actualidad con cerca de 1.000 tiendas en 10 países y comercializa más de 4.000 referencias para el día a día, tales como cuidado de la piel y del cabello, higiene dental, champús y maquillaje, así como productos de alimentación (snacks y bebidas) y productos para mascotas.
“¡Qué locura de empresa!, pensé cuando me explicaron el proyecto. Pero fue precisamente su singularidad la que me atrapó. Enseguida supe que quería formar parte de esto”.
“Vendemos productos normales, a precios bajos y fijos todo el año. El cliente sabe que en nuestras tiendas puede comprar sus marcas de confianza a un precio también confiable”.
“En Normal no dejamos un producto en el lineal solo porque ha funcionado, que es lo que hacen muchos negocios: tener un producto estrella y dejarlo ahí indefinidamente. Aquí estamos en constante cambio”.
Cada semana la oferta se renueva con alrededor de 100 novedades que descubrir.
En España, donde aterrizó hace apenas tres años, Normal suma ya 45 establecimientos y más de 600 empleados. Al frente del negocio en nuestro país se encuentra la salmantina Diana García, que con solo 36 años cuenta con una sólida trayectoria en el mundo del retail.
Rosa Galende: Nada en Normal parece ‘normal’.
Diana García: La idea de negocio es muy simple: comprar productos de marcas muy conocidas y venderlas a precios fijos y bajos todo el año. Ya lo dice nuestro eslogan: “Productos normales. Precios anormales”.
¿Qué significa que los precios de Normal son “anormales”?
Queremos brindar al cliente la tranquilidad de que siempre encontrará los productos de marcas reconocidas a un precio accesible y constante, eliminando la necesidad de acudir a la tienda un día específico para aprovechar un descuento. De hecho, en Normal no hay ofertas. No buscamos entrar en guerra de precios. Cambian los productos, pero no aplicamos descuentos solo para llamar la atención.
La experiencia de compra tampoco es convencional…
Cerca de 1.000 tiendas en Europa.
Presencia en 11 países: Austria, Dinamarca, España, Finlandia, Francia, Italia, Irlanda, Noruega, Países Bajos, Portugal y Suecia.
En España: 47 tiendas y más de 600 empleados.
Más de 4.000 referencias.
100 novedades semanales.
Red logística centralizada en Dinamarca, con un nuevo centro previsto en Tarragona para dar servicio a otros países también.
Aquí no hay reglas. Contracorriente, en lugar de ordenar la oferta según la lógica imperante en el sector, en Normal las categorías se mezclan y el recorrido sigue una especie de laberinto que genera sorpresa y facilita la exploración. La fórmula consiguió un éxito inmediato en Dinamarca, de manera que ha ido creciendo y expandiéndose contando en la actualidad con cerca de 1.000 tiendas en toda Europa, 45 de ellas en España.
¿Cómo ha recibido el cliente español el nuevo concepto?
Acostumbrado a ver la comida con la comida y la higiene con la higiene, al principio le costó un poco entender nuestro sistema de organización. No obstante, a medida que hemos ido abriendo tiendas ha ido entendiendo nuestra forma de hacer y entra a ver con qué le sorprendemos. Lo interesante es que cada tienda es única y flexible y la distri-
Diana García. Country manager de Normal Spain
Licenciada en Accounting and Business Management por la Universidad de Salamanca, tras un breve paso por la banca, Diana descubre el mundo del retail en Leroy Merlin. Más tarde se incorpora a Lidl como area sales manager y posteriormente a Dia, donde participa en el “renacimiento” de la cadena de supermercados como responsable de ventas en la Comunidad Valenciana. En abril de 2025 se incorpora a la danesa Normal, que desafía su visión estructurada del retail.
bución de los productos diferente, siempre buscando impactar y sorprender al cliente.
¿Cómo deciden qué productos forman parte del surtido?
Nuestro departamento de compras, centrado en Dinamarca, tiene la misión de diseñar un surtido atractivo
y sorprendente en todos los niveles: categoría, producto y marcas. La oferta incluye marcas reconocidas en los países nórdicos que pueden ser menos familiares para el consumidor español, así como productos que han tenido un gran éxito en otros mercados. Esta estrategia nos permite evaluar su aceptación en España y descubrir nuevas tendencias.
La ventaja de operar en múltiples mercados nos aporta un amplio conocimiento sobre lo que funciona o no en cada país. Desde España también proponemos ideas de productos locales y solicitamos marcas que manufacturan en exclusiva para nosotros. Esto nos permite ofrecer a nuestros clientes una experiencia de compra diferenciada y atractiva.
En Normal hay un surtido estable y otro dinámico.
Ciertos productos y marcas son fijos, porque forman parte de la compra habitual del cliente, pero cada semana incorporamos alrededor de 100 novedades in and out (que entran en campaña y salen), lo que aporta un gran dinamismo al establecimiento.
¿Qué rol juega la alimentación en la propuesta de Normal?
La alimentación forma parte del efecto sorpresa, porque además hay ciertas referencias o marcas específicas que solo es posible encontrar en Normal. La idea es ir aumentando el surtido de alimentación.
¿Qué hay detrás del diseño ‘laberintico’ de la tienda?
De nuevo, el laberinto aporta diferenciación. No hay dos tiendas iguales. El equipo de cada local diseña el recorrido a su manera, con el fin de ofrecer una experiencia distinta, más divertida. Ellos son quienes conocen a los clientes y tienen libertad para decidir dónde y cómo ubicar los productos.
Esa libertad debe complicar mucho la gestión…
Para Normal la autonomía es un valor esencial y cada empleado es único, con sus ideas y sus conocimien-
tos. Por ello, tenemos libertad total para experimentar, sabiendo que a veces nos podemos equivocar, pero otras muchas acertamos.
La comunicación de la marca es informal y desenfadada. ¿Qué rol juegan las redes sociales en la relación con el cliente?
Queremos transmitir una imagen de marca cercana, jovial, lejos de la rigidez de otros modelos. Trabajamos principalmente con TikTok e Instagram para promocionar las nuevas tiendas y acercarnos a clientes que no nos conocen, pero también para dar visibilidad a lo que comentan nuestros clientes, que son muy activos en estos canales. También trabajamos con Spotify, para llegar a más perfiles.
Además del contenido orgánico, hacemos nuestros propios reels, de los que pueden ser protagonistas nuestros empleados promocionando los productos que más les gustan. ¡Qué mejor que nuestro propio equipo hable de la marca!
El éxito de algunos productos en TikTok es tal que incluso les dedican un espacio concreto.
Los clientes entran en la tienda preguntando por los productos que se han vuelto virales, de manera que los agrupamos para facilitar su localización. ¡Es asombroso el potencial de las redes sociales y del boca a boca! Esto nos obliga a ser muy ágiles en nuestras decisiones de compra, en la gestión de stocks y en la comprensión de las necesidades de nuestros clientes.
“En
Normal no hay ofertas. No buscamos entrar en guerra de precios. Cambian los productos, pero no aplicamos descuentos solo para llamar la atención”.
¿Cuáles son los productos estrella? Es difícil de determinar, ya que las tendencias cambian constantemente. En su momento el chocolate Dubái fue un éxito absoluto, porque se hizo viral. Pero también puede popularizarse un perfume o un rímel.
El boom de la belleza accesible y lúdica sin duda ha impulsado el éxito de Normal…
El cuidado facial es una tendencia que impulsa a Normal y a la competencia, incluidos los supermercados tradicionales que amplían la sección incluso con sus propias marcas. Lo interesante es que el cliente sabe que en Normal va a encontrar una oferta diferente en gama, amplitud, volumen…
¿Cuál es el perfil cliente tipo?
Contamos con una gran diversidad de clientes. Los consumidores más jóvenes han abrazado el concepto con entusiasmo, porque están más acostumbrados a la sorpresa y descubren la marca en redes sociales. No obstante, los consumidores de mayor edad también se muestran muy satisfechos con el modelo.
Desde su punto de vista, ¿cuál es la clave para atraer y retener al cliente para conseguir recurrencia?
Lo ideal es que alguien nos recomiende, pero que eso suceda todo el tiempo es complicado. Tenemos que dar con un producto excelente para
Marcas normales. Marcas conocidas junta a marcas exclusivas.
Precios bajos y fijos. Sin descuentos, folletos, rebajas, ni outlet.
Con experiencias únicas. La organización de la oferta en casa tienda es distinta.
Surtido híbrido. Las categorías de no alimentación (higiene y cuidado personal, perfumes, cosméticos, productos para el hogar) conviven con las de alimentación (snacks y bebidas).
Sorpresa constante. Cada semana se introducen alrededor de 100 novedades, de manera que cada visita a la tienda es una experiencia nueva y única.
El laberinto. El recorrido no lineal facilita la exploración e invitan a “la caza del tesoro”.
que el cliente lo recuerde. Y la experiencia de compra tiene que ser buena siempre. Ahí está la dificultad.
¿Cuáles son, a su juicio, las claves del éxito de Normal en España?
El efecto sorpresa es fundamental; entras y no sabes qué vas a encontrar, pero siempre compras algo. Esto es parte de nuestra visión: queremos que los clientes sean más atrevidos, que se animen a probar y que encuentren cualquier producto en cualquier lugar. Nos enfocamos en ofrecer experiencias completas, como, por ejemplo, en el cuidado del cabello. Escuchamos las necesidades del cliente, le proporcionamos una amplia variedad de opciones y él elige lo que más le gusta.
Es un desafío constante. Acertamos mucho, pero también fallamos. En Normal no dejamos un producto en el lineal solo porque ha funcionado, que es lo que hace muchos negocios: tener un producto estrella y dejarlo ahí indefinidamente. Aquí estamos en constante cambio. Es similar a cuando íbamos al mercadillo; muchas familias van a la tienda con los niños para pasar un rato agradable, explorando a ver qué encuentran.
Actualmente cuentan con 45 tiendas en España. ¿Cuál es el objetivo a corto o medio plazo?
Vamos a seguir abriendo tiendas, pero la estrategia de expansión no está sujeta a la rigidez de un objetivo que cumplir. Abrimos cuando
nuestro equipo de expansión encuentra una ubicación adecuada. No existe otro criterio. En un año podemos abrir 10 o 20 tiendas, en función de las oportunidades. Más que hacer una mancha grande, buscamos emplazamientos en los que podamos ofrecer un buen servicio al cliente.
¿Tienen también flexibilidad para cerrar una tienda si la ubicación no funciona?
Nuestra idea es expandir el negocio, no cerrar tiendas. El éxito no lo me-
dimos solo en números, sino también en reconocimiento del cliente. Lo importante en este momento es abrir nuevas tiendas y que más consumidores nos conozcan.
Con su concepto Normal están demostrando que todavía quedan espacios por explorar en el retail… En el mercado siempre hay huecos, otra cosa es que sepamos verlos y seamos capaces de ocupar y, sobre todo, de mantener ese espacio. Esa es la gran complejidad. Nosotros no queremos entrar en guerra con ningún competidor, porque queremos dar una experiencia única. Luego ya veremos si tenemos competidores que nos copian o no,
“Lo importante en este momento es abrir nuevas tiendas y que más consumidores nos conozcan”.
“En el mercado siempre hay huecos. No queremos entrar en guerra con ningún competidor, porque queremos dar una experiencia única”.
pero de momento seguimos estrategias distintas.
Además de en Normal, usted ha trabajado en tres grandes enseñas de retail: la francesa Leroy Merlin, la alemana Lidl y la española Dia. ¿Qué le aportó cada una de esas experiencias?
De Leroy Merlin me llevo su apuesta por el talento joven, al que forman y dan oportunidades. A mí me contrataron mientras estudiaba el master, de manera que podía compatibilizar estudios y trabajo.
Lidl es una empresa alemana muy estructurada en la que todo está perfectamente organizado y planificado. Me aportó una estructura mental y unas bases que son muy útiles para todo en la vida.
Por otra parte, cuando llegué a Dia la situacion de la compañía era muy compleja, pero me dije: “¿Qué puede salir mal?”. Y la verdad es que salió muy bien. Durante 5 años llevé la zona de la Comunidad Valenciana. Me dieron muchísima libertad para hacer y deshacer, y funcionó. El mayor aprendizaje fue ver cómo se levanta una empresa que está en bancarrota y cómo se recuperan las ganas y el orgullo de pertenencia en un equipo muy desmotivado. Estoy muy agradecida por la oportunidad que me dieron en Dia de participar en su reconstrucción.
Usted se incorpora a Normal en abril de 2025. ¿Qué balance hace de este año?
“Trabajar en una empresa que abraza el cambio y ve el error como parte del proceso nos da mucha tranquilidad”.
Ha sido un año increíble, lleno de retos y emociones. La cultura danesa es muy distinta a lo que había vivido. Cuando me explicaron el proyecto pensé: “¡Qué locura de empresa!”. Pero fue precisamente su singularidad la que me atrapó. Enseguida supe que quería formar parte de esto. Me sedujo su modelo de negocio innovador y la ambición de crecimiento de la compañía. De momento las cosas van bien. Pronto esta oficina en la que estamos –ubicada en un coworking– se nos quedará pequeña.
Antes de asumir la dirección de la empresa en España pasó unos me-
ses en Normal Dinamarca, en ventas internacionales. ¿Qué le aportó esa experiencia?
Pude comprobar de primera mano lo importantes que las personas son para Normal. Durante esos meses adquirí un conocimiento profundo del negocio y establecí una conexión directa con la central, esencial para que todo funcione de manera fluida. Tras mi incorporación a la oficina española, la persona que abrió el país regresó a Dinamarca.
Con 36 años y directora general de una compañía de retail. ¿Cómo está viviendo esta etapa?
La verdad es que no he notado un gran cambio. Comencé en septiembre y al llegar me encontré con un gran equipo, que es el que ha abierto el país, y está siendo un gran apoyo para mí. Tomar decisiones cuando cuentas con un equipo excelente siempre es más sencillo. Si cometo un error tendré que solucionarlo, pero no estoy sola en esto.
¿Cuál es su principal objetivo para el desarrollo de Normal en España?
El mercado español es extremadamente competitivo y los clientes tienden a ser infieles. Nuestro objetivo es atraer al mayor número posible de clientes, sorprenderlos, satisfacerlos y, lo más importante, lograr que regresen. Trabajamos constantemente para mantener la sorpresa y el vínculo con nuestros consumidores para lograr esa recurrencia.
Personalmente, ¿cómo afronta este reto?
Con mucha tranquilidad. Este es un equipo muy joven y cohesionado; tenemos muchas ganas de cambiarlo todo, de hacer pruebas y seguir sorprendiendo a los consumidores con nuestras propuestas. Trabajar en una empresa que abraza el cambio y ve el error como parte del proceso nos da mucha tranquilidad.
© Rosa Galende
El bienestar cotidiano se consolida como tendencia. Los sectores orientados al cuidado de la salud continúan creciendo con fuerza. Así lo afirma Helen Tomlinson, Managing Director de Kenvue España y Portugal, compañía escindida de Johnson & Johnson que comercializa en España marcas tan icónicas como Listerine, Johnson’s, Neutrogena o OGX. Su apuesta: impulsar el autocuidado basado en la ciencia y acelerar su crecimiento en los diferentes canales: farmacia, parafarmacia, perfumería y retail, así como el e-commerce, que está teniendo “un crecimiento exponencial”.
Las escisiones, fusiones y adquisiciones son fenómenos habituales en el mundo empresarial, que ponen de relieve la hipercompetitividad y el dinamismo de nuestro entorno. Kenvue, la empresa que traemos hoy a estas páginas, emerge como una compañía independiente de Johnson & Johnson en 2023, enfocándose en la salud del consumidor, si bien recientemente Kimberly-Clark ha anunciado su adquisición, prevista para el segundo semestre de 2026, con el objetivo de crear “el líder global de la salud y el bienestar”. Un signo de los tiempos.
Para conocer el posicionamiento de Kenvue en el sector de la salud y el cuidado personal, entrevistamos a Helen Tomlinson, Managing Director de Kenvue España y Portugal desde septiembre de 2025.
ROSA GALENDE C84 rgalende@aecoc.es
Nacida en un pequeño pueblo del noreste de Inglaterra, la salud de las personas ha sido siempre su gran pasión, contando con más de 20 años de experiencia internacional en los sectores farmacéutico, de salud y cuidado personal.
Tomlinson comienza su trayectoria profesional en la farmacéutica GSK, en el Reino Unido. Posteriormente ocupa diferentes puestos de responsabilidad en Rumania y los Balcanes. A España llega en 2017 como VP y General Manager de GSK Iberia Consumer Healhcare cerrando su trayectoria en esta compañía como VP Streategic Projetcs, Commercial Excellence EMEA and Latin America. Tras ser durante dos años Global Head de Isud Pharma, Tomlinson asume el cargo de Managing Director en Kenvue España y Portugal en septiembre de 2025.
“Nos apasiona la innovación. Nuestra misión es poner el poder del autocuidado diario al alcance de millones de consumidores por su poder extraordinario”.
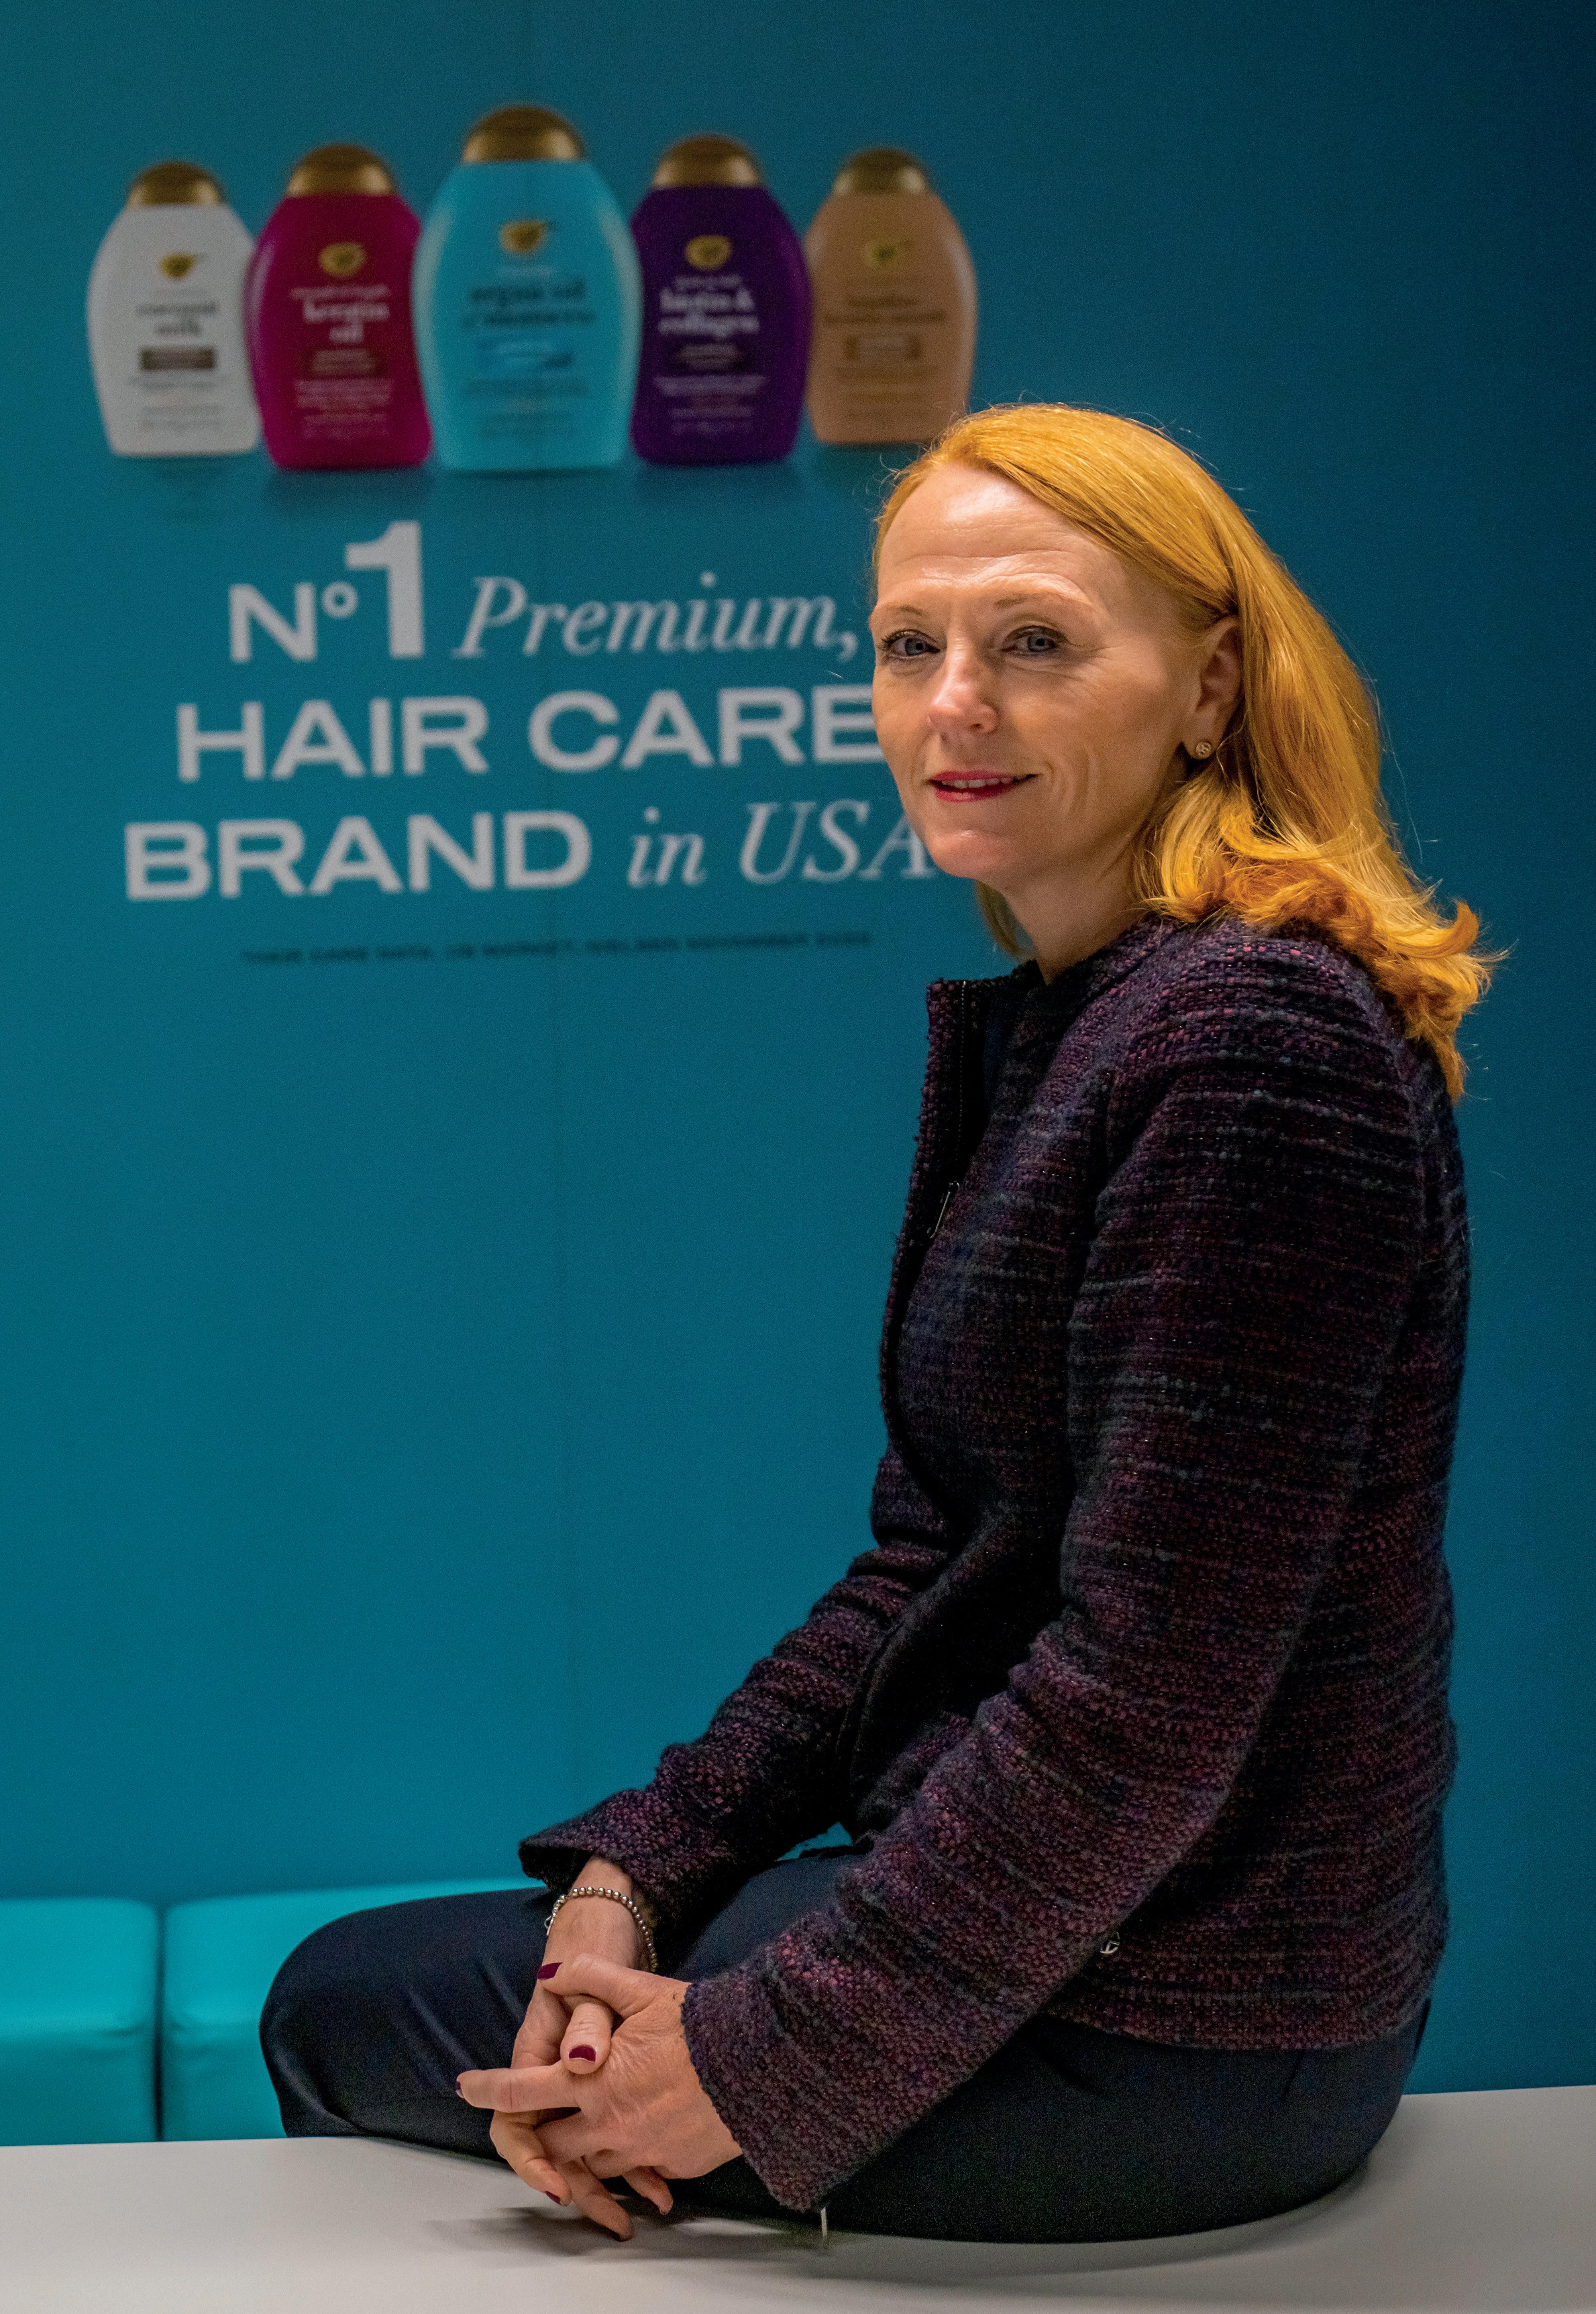
Helen Tomlinson Managing Director Kenvue España y Portugal
Tras una larga trayectoria en GSK, llega a la dirección general de Kenvue España y Portugal en septiembre de 2025. ¿Cuáles son los principales objetivos que se ha propuesto alcanzar en este cargo?
En primer lugar, internamente queremos asegurarnos de que las personas de nuestro equipo tengan numerosas oportunidades de desarrollo profesional, tanto en España como a nivel global dentro de Kenvue, incluso si esto implica exportar nuestro talento a otras regiones.
Respecto a nuestros consumidores, deseamos garantizar que estamos lanzando al mercado productos con
KENVUE: CIFRAS GLOBALES
165 países.
20.000 trabajadores.
15.124 millones de dólares en facturación en 2025.
561 nuevas patentes registradas en el último año.
Marcas: Neutrogena, Nicorette, Listerine, Frenadol, Fortasec, OGX, Aveeno, Johnson’s Baby, Tylenol y Band-Aid.
respaldo científico que ayuden a los españoles a mejorar su salud día a día. En este sentido, uno de nuestros principales focos es ayudarles a dejar de fumar.
Asimismo, queremos seguir construyendo relaciones sólidas con nuestros principales clientes para que cada vez más productos Kenvue lleguen a manos de más gente.
Kenvue nace en agosto de 2023 como empresa independiente de Johnson & Johnson, con marcas tan icónicas como Listerine, Neutrogena, Johnson’s Baby, Frenadol, entre otras. ¿Cuál es su ambi-
ción y posicionamiento?
Nuestra ambición fue redefinir el concepto de autocuidado guiado por la ciencia. Para nosotros, el “cuidado” es la esencia de quiénes somos y desde el cual operamos con un profundo sentimiento de responsabilidad hacia más de 20.000 empleados en todo el mundo.
Respaldados por nuestras marcas icónicas buscamos promover el autocuidado a través de momentos cotidianos, desde proteger la salud bucal hasta apoyar cambios de hábitos como dejar de fumar.
¿Cuáles son las principales líneas de actividad y marcas de Kenvue en España?
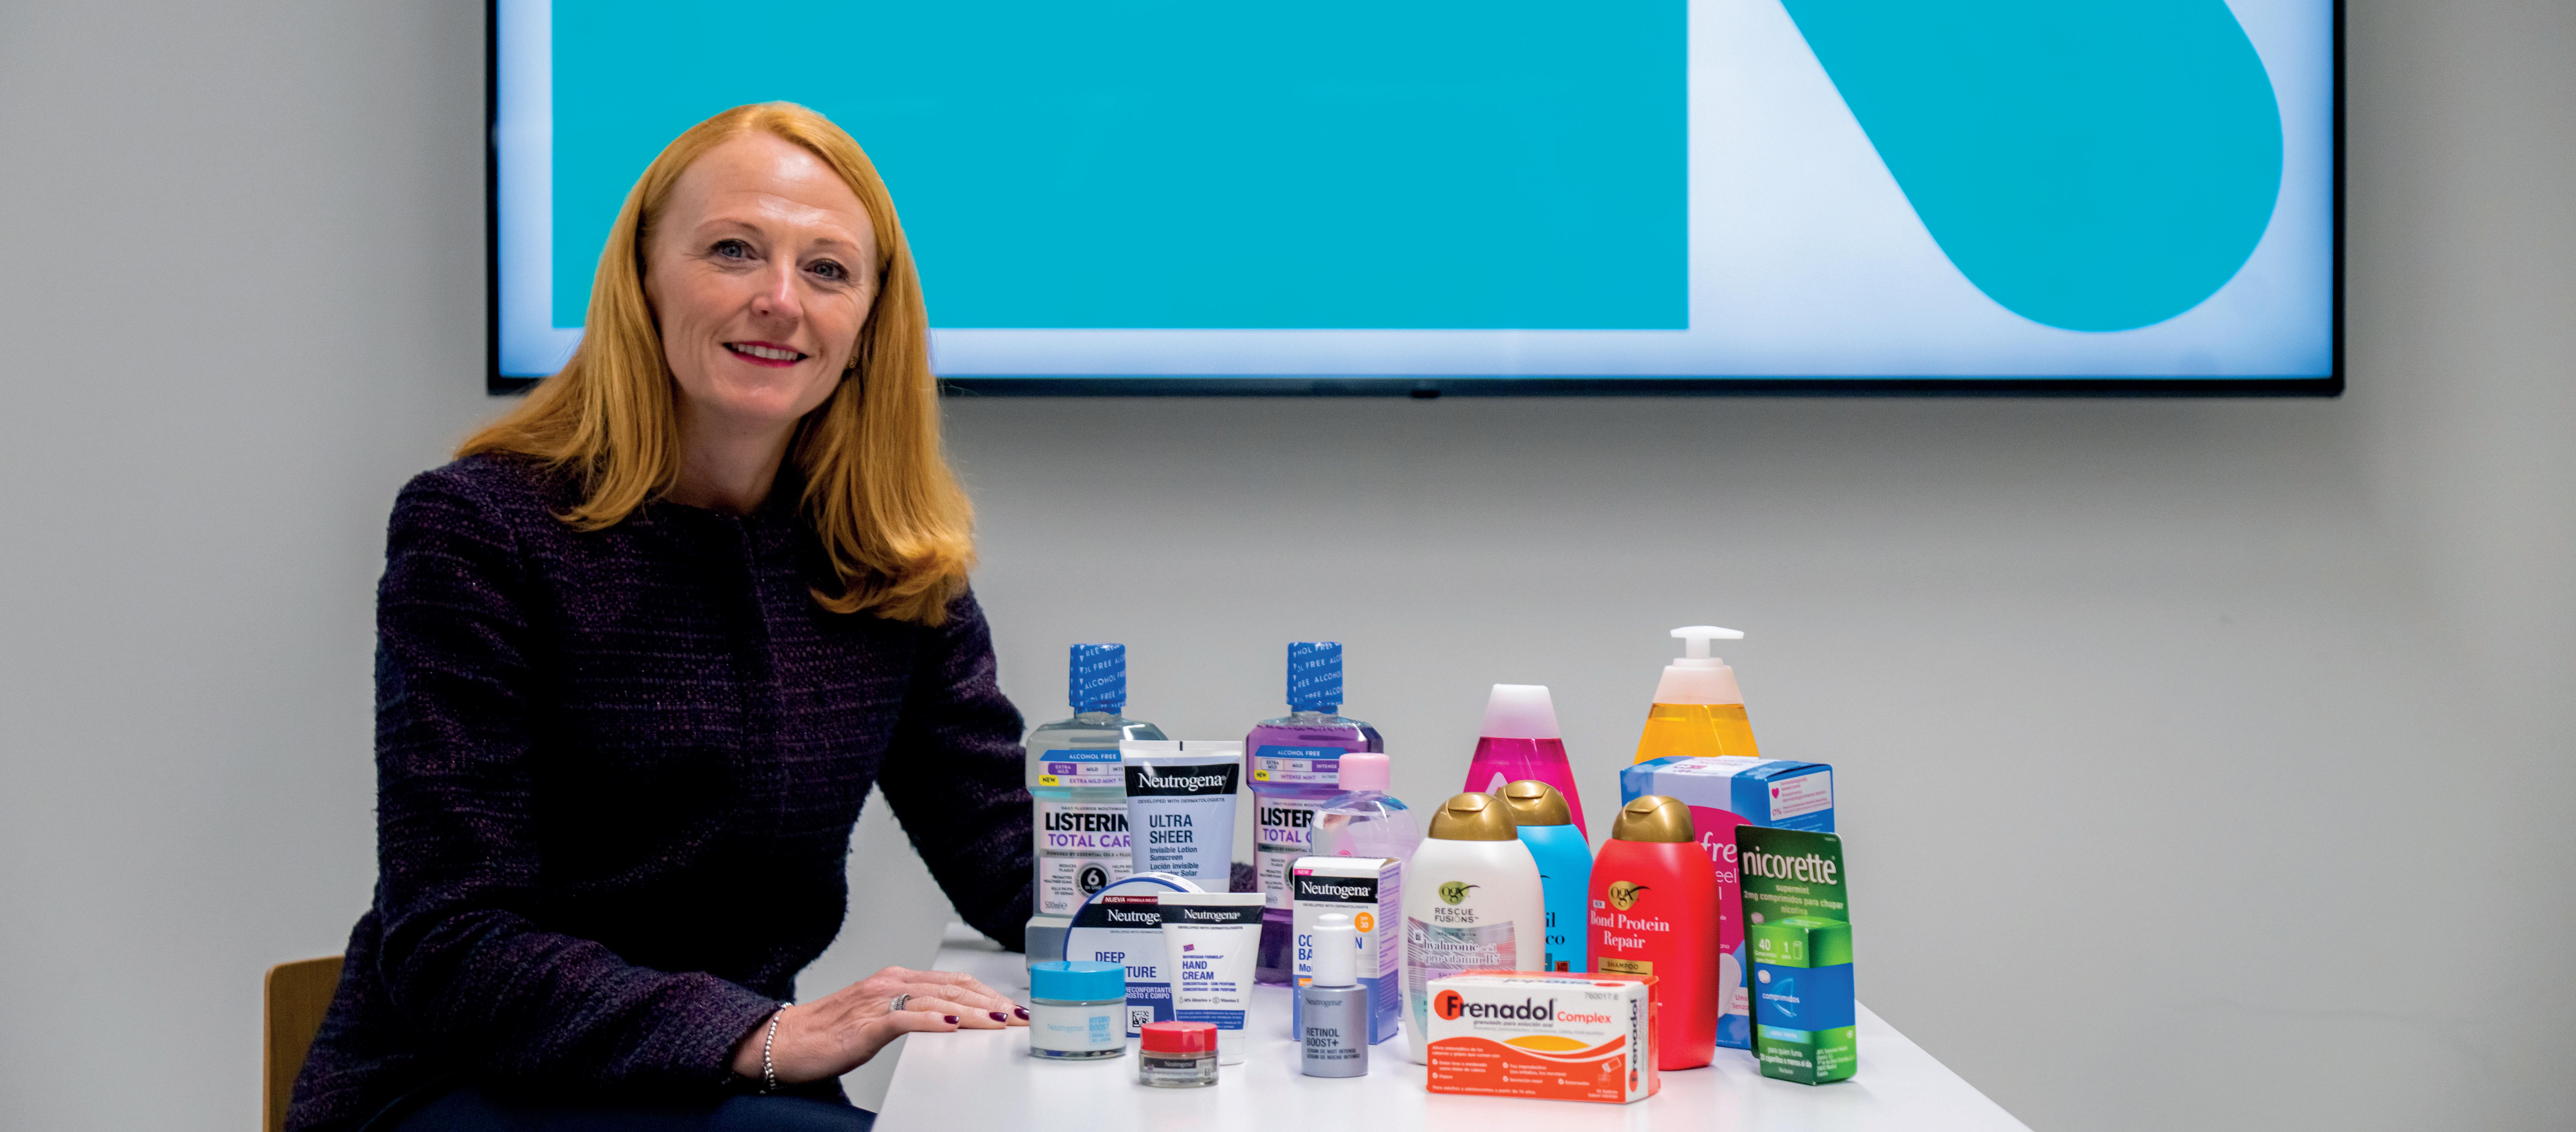
En España, nuestro portafolio incluye marcas icónicas centradas en autocuidado diario, como Listerine, Johnson’s Baby y Carefree; en el cuidado de la piel, con marcas como Neutrogena y Piz Buin, y en OTC (medicamentos sin receta), con marcas como Frenadol, Nicorette o Fortasec.
En OTC, Frenadol es la marca más grande en España. De hecho, 6 de nuestras 10 principales marcas ocupan la posición de liderazgo en sus respectivas categorías, lo que subraya la fortaleza y el reconocimiento de nuestro portafolio.
¿Cómo ve la evolución del mercado español en las categorías con las que trabajan?
Observamos un crecimiento robusto del 4% en valor dentro de las categorías en las que competimos, lo que indica un mercado dinámico y saludable para nuestros productos.
La tendencia hacia la prevención, acentuada desde la pandemia se mantiene firme. Los sectores enfocados en el cuidado preventivo y la salud proactiva continúan mostrando las tasas de crecimiento más elevadas, lo que refleja una mayor conciencia del consumidor sobre su bienestar.
Asimismo, dentro de la categoría de skincare el segmento de cuidado facial ha experimentado un crecimiento muy significativo, impulsado por una fuerte inversión en ciencia y desarrollo de productos innovadores que satisfacen las demandas de los consumidores.
Por otra parte, las plataformas digitales, los influencers y las redes sociales ejercen una influencia creciente y decisiva en los hábitos de consumo. Su papel en la configuración de preferencias y la decisión de compra es innegable.
En Kenvue vemos un panorama de grandes oportunidades de inversión y expansión en el mercado español. Mantenemos nuestro compromiso de continuar invirtiendo y desarro-
llando nuestra presencia para capitalizar estas tendencias y satisfacer las necesidades cambiantes de los consumidores.
¿Cuáles son las grandes fortalezas y los grandes retos de Kenvue en el mercado actual de productos de salud y cuidado personal?
Nuestras fortalezas, sin duda, son tres: nuestro talento, nuestras marcas icónicas, avaladas por profesionales de salud, y nuestro propósito de ayudar a consumidores a realizar el extraordinario poder del cuidado diario.
No obstante, el sector está en constante cambio: surgen nuevas tendencias, nuevos ingredientes y nuevos actores. Nuestro desafío es más bien interno: seguir exigiéndonos, innovar y ofrecer de forma consistente soluciones con base científica en marcas que nuestros consumidores conocen y valoran.
A través de la ciencia, de las relaciones con los profesionales de salud y de nuestro equipo buscamos tener
“Las plataformas digitales, los influencers y las redes sociales ejercen una influencia creciente y decisiva en los hábitos de consumo”.
“La innovación nos aporta credibilidad y liderazgo en el mercado de la salud”.
un impacto positivo en las personas y en la sociedad.
¿Cuáles son los principales canales de distribución de sus marcas y qué desafíos enfrenta cada uno?
• El canal farmacia es crucial para Kenvue. Los farmacéuticos son consejeros de salud accesibles y guías para el cambio de hábitos, que ayudan a las personas a practicar un autocuidado seguro y con base científica que va más allá de la dispensación de medicamentos. El principal desafío en este canal es lograr y mantener la recomendación del farmacéutico hacia nuestros productos, algo que hemos conseguido a lo largo de los años a través de un sólido programa educativo y de relacionamiento.
• El canal mass -retail- nos ayuda posicionarnos directamente ante el consumidor en las tiendas dónde suelen ir a hacer la compra. Los principales retos son asegurar una buena visibilidad y mantener una estrategia competitiva en precio.
• En el canal de parafarmacia y perfumerías el desafío está en lograr la diferenciación de nuestras marcas, asegurando al mismo tiempo una ejecución excelente en el punto de venta y
una propuesta de valor clara para el consumidor.
• El e-commerce es un canal de crecimiento exponencial y vital para el futuro. Permite un acceso 24/7, una segmentación precisa del consumidor y la recopilación de datos valiosos. Es fundamental para un enfoque consumer-centric. En este ámbito el principal reto es garantizar una cadena logística eficiente que asegure que el producto llega al consumidor de forma rápida y en perfectas condiciones.
La innovación es clave en cualquier sector. ¿Qué papel juega en Kenvue?
Nos apasiona la innovación. Nuestra misión es poner el poder del autocuidado al alcance de millones de consumidores, adaptándonos a las cambiantes necesidades en el mercado, algo que hacemos a través del desarrollo de nuevos productos, formulaciones y moléculas.
La innovación es un aspecto central en nuestra estrategia: aseguramos que cada solución esté rigurosamente respaldada por la ciencia y ofrezca cuidados eficaces, confianza al consumidor y el aval de los profesionales de la salud.
Localmente, hemos lanzado más de 20 productos para el mercado español. Nuestra innovación potencia nuestra credibilidad y liderazgo en el mercado de la salud. Nos permite generar evidencia y desarrollar formulaciones recomendadas por profesionales de la salud.
¿A qué tendencias del mercado responde el enfoque de I+D+i de Kenvue?
Nuestro enfoque de I+D+i responde a la demanda creciente de soluciones que permitan a las personas gestionar activamente su salud y bienestar, diseñando productos que facilitan un autocuidado eficaz, de confianza y respaldado por la ciencia.
1 Claridad de dirección. “Establezco objetivos nítidos y comunico el ‘porqué’ para asegurar que cada miembro del equipo entienda su impacto y contribuya con propósito a la visión de Kenvue”.
2 Empoderamiento. “Fomento la autonomía, delego con confianza y proporciono los recursos necesarios para que el equipo tome decisiones, innove y se responsabilice de sus resultados”.
3 Empatía. “Con empatía, busco construir un ambiente de respeto, colaboración y apoyo mutuo”.
4 Energía. “Traigo la misma energía que quiero que mi equipo tenga, inspirándoles a perseguir nuestros objetivos con entusiasmo y resiliencia, celebrando cada éxito”.
Kenvue prioriza la investigación para ofrecer soluciones basadas en evidencia científica y respaldadas por la comunidad médica, guiando a los consumidores hacia decisiones de salud informadas.
¿Cómo fomenta la colaboración y la innovación entre los equipos? Con presencia en más de 165 países, reunimos equipos con experiencias y realidades diversas, lo que amplifica la creatividad y permite soluciones más innovadoras.
Ponemos a las personas en el centro y construimos un entorno donde
cada empleado puede crecer y alcanzar su máximo potencial.
Este enfoque se traduce en proyectos de innovación continua, como lo demuestran las 561 nuevas patentes registradas en el último año, así como en nuestros productos respaldados por la ciencia que responden a necesidades reales.
¿Cuánto hay de global y cuánto de local en la empresa?
Si bien somos una empresa global, adaptamos nuestras estrategias y acciones locales a los mercados en los que operamos. Esto incluye el
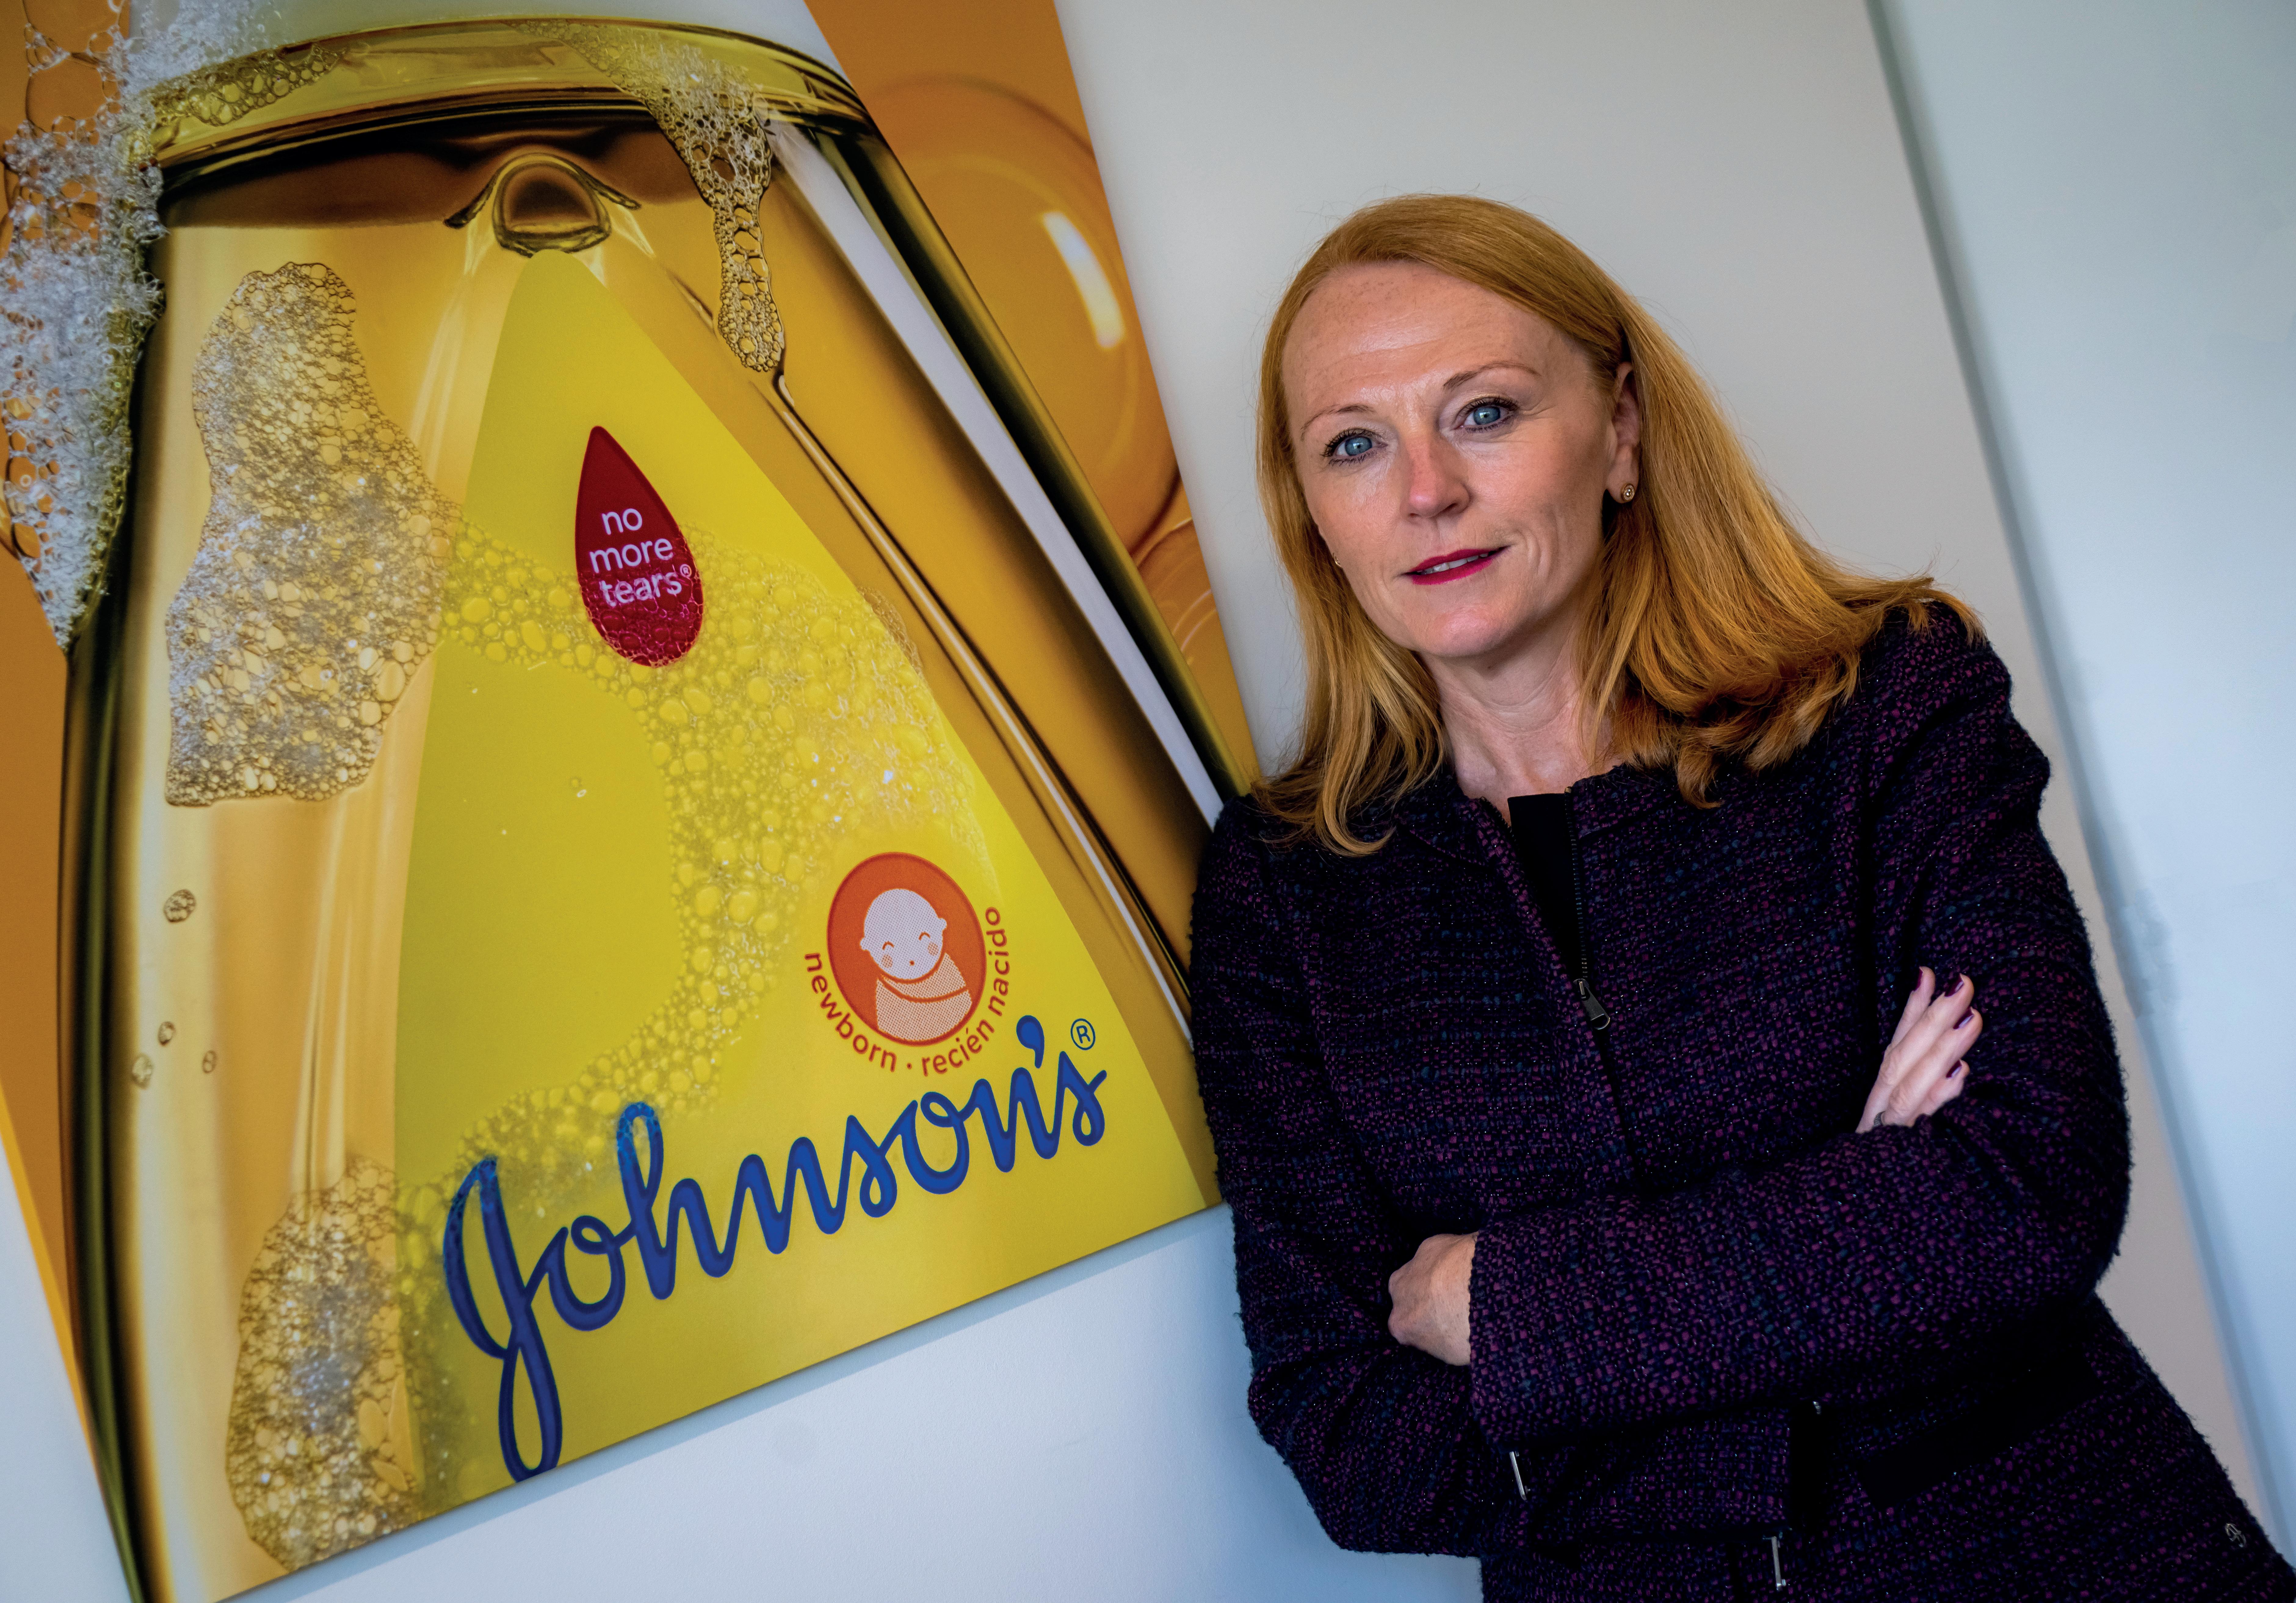
Un consejo. “Creo que las mujeres tenemos que ser muy claras a la hora de verbalizar lo que queremos y necesitamos”.
lanzamiento de productos que denominamos, diseñados específicamente para mercados (como Frenadol), así como la creación de estrategias go-to-market personalizadas.
Usted inicia su carrera internacional en 2013 en la biofarmaceútica GSK Rumanía en una época en la que no era frecuente, siendo mujer, centrarse en la carrera profesional y trasladarse a vivir en el extranjero. ¿Qué retos ha tenido que afrontar en su camino y cómo la han ayudado a crecer como líder?
A lo largo de mi carrera me he enfrentado a desafíos que han sido cruciales para mi crecimiento como líder. Particularmente, recuerdo mi llegada a Rumanía con GSK; fue un reto enorme ir a un país sin conocer a nadie y con una cultura muy diferente a la británica.
Esto me obligó a ser más flexible, escuchar y hacer preguntas constantemente para comprender las situaciones y, lo más importante, a siempre meditar con la almohada antes de tomar acciones críticas.
Otro momento determinante fue la integración de GSK y Pfizer durante la pandemia. En un contexto tan incierto, donde muchos dudaban de la
viabilidad, mi enfoque fue mantener al equipo centrado en el objetivo, transmitir un mensaje positivo y trabajar sin descanso para quitar barreras, demostrando que era posible lograrlo.
En nuestro país sigue siendo escaso el número de mujeres en posiciones directivas. Como mujer en una posición de liderazgo en la industria, ¿qué consejos o experiencias le gustaría compartir con otras mujeres que aspiran a alcanzar roles directivos en sus respectivas áreas?
Creo que las mujeres tenemos que ser muy claras a la hora de verbalizar lo que queremos y necesitamos.
También es crucial tener un mentor que crea en ti e, idealmente, un sponsor: alguien con buenas conexiones que te apoye y hable de ti en los foros decisivos.
Finalmente, es vital construir una red de contactos sólida, tanto dentro como fuera de la empresa, ya que esto abre puertas y genera oportunidades.
Por último, ¿qué balance hace de estos primeros meses al frente de la empresa?
Muy positivo, tanto por parte de los compañeros como de los clientes y partners a los que he podido conocer, con mención especial a los profesionales farmacéuticos, nuestros grandes aliados a la hora de alcanzar nuestro propósito: poner el extraordinario poder del cuidado diario al alcance de las personas.
Me siento muy cómoda, como en casa. Es un sector que conozco bien, estoy muy a gusto con el mercado español. Por supuesto, contar con una cartera de marcas icónicas como Listerine, Neutrogena o OGX, respaldadas por profesionales de salud y en las que la gente confía desde hace muchos años para cuidarse en las diferentes etapas de su vida, también ayuda.
© Rosa Galende
El gran consumo crece, pero el consumidor –con ‘tensión’ en su bolsillo– es más selectivo. Y el contexto geopolítico podría provocar un nuevo escenario de inflación. ¿Cómo crecen las empresas en este entorno? Con foco, disciplina y datos, potenciados por la IA. Así lo ve Nacho San Martín, nuevo director general de NielsenIQ Iberia, que clarifica las estrategias de marcas y retailers para ganar en la era de la compra líquida, entendida como una omnicanalidad rentable y sin fricciones.
“En un entorno incierto, la confianza se construye con claridad y disciplina. Claridad para elegir dónde vas a jugar y cómo vas a ganar. Y disciplina para ejecutar, medir, aprender y corregir”.
“El futuro no lo afronta mejor quien acierta siempre, sino quien aprende más rápido. Y para aprender rápido hace falta ambición para actuar y humildad para dejar que los datos te contradigan cuando sea necesario”.
CHARO TORIBIO C84 ctoribio@aecoc.es
3 CLAVES PARA CONQUISTAR AL CONSUMIDOR
Confianza. El 95% de los consumidores afirma que la confianza es crítica al elegir una marca.
Conveniencia. El tiempo es un “precio” real: un 40% de consumidores está dispuesto a pagar más por productos que le ahorren tiempo.
Relevancia. El consumidor compra por misiones (reposición, capricho, ahorro...) y espera que el surtido y la propuesta estén diseñados para esos objetivos.
Nacho San Martín ha vuelto “a casa” para dirigir NielsenIQ Iberia. Durante más de 10 años, buena parte de ellos desde GfK, el directivo madrileño ha liderado transformaciones empresariales en Estados Unidos, Oriente Medio, India, África y Europa del Este. Esta trayectoria internacional, incluida su última etapa como vicepresidente global de Automoción y Óptica de NIQ, desde Dubai, le ha dotado de una “mirada amplia y práctica para gestionar contextos complejos, combinando mentalidad emprendedora con disciplina de ejecución”, afirma.
Licenciado en Económicas y ponente en escuelas de negocios y congresos internacionales, su llegada marca un punto de inflexión en NielsenIQ Iberia. Esta nueva fase está
enfocada en consolidar soluciones tecnológicas y crecimiento omnicanal. Bajo su dirección, la compañía abraza una ambición clara: “ser IAfirst en todo lo que hacemos. La inteligencia artificial y la analítica avanzada son las palancas para convertir datos en decisiones e impulsar el crecimiento de fabricantes y distribuidores”, subraya. Analizamos con él las nuevas reglas del mercado y las estrategias para ganar en la era de la compra líquida.
Charo Toribio: ¿Cómo evoluciona el mercado del gran consumo en España? ¿Dónde están las oportunidades y los frenos?
Nacho San Martín: El mercado de gran consumo en España es dinámico y resiliente. Incluso tras varios
Nacho San Martín
Director general de NielsenIQ Iberia
años de ‘tensiones’ en el bolsillo de los consumidores, el sector sigue creciendo este año: en el acumulado hasta marzo crece un 5,6% en valor y un 2,3% en volumen, todavía con un alza del precio del 3,2%.
Esa resiliencia se debe a varios factores. Por un lado, hay un mejor tono en lo macroeconómico que está empujando el consumo, con crecimientos en el PIB (+2,6%), demográficos (+440.000 habitantes) y un mercado laboral que mejora, con una tasa de paro del 9,9%, al que se suma un turismo internacional al alza (+3,2%). Estas causas amplían la base de compradores y sostienen el volumen. Ahora bien, en el frente macro también hay incertidumbre que puede condicionar los próximos meses: el riesgo de un nuevo repunte de costes energéticos. La guerra
y las tensiones geopolíticas pueden volver a presionar el precio del petróleo y de la energía, y el impacto se traslada en cadena al transporte, materias primas, envases... Es decir: un nuevo escenario de inflación no está descartado.
Por eso, el principal freno sigue siendo la presión “micro” sobre el hogar. La inflación acumulada ha dejado
“Caution is the new normal”. El consumidor se ha adaptado a la volatilidad. Aunque puede parecer más confiado, su realidad financiera no ha cambiado tanto. Hoy cada compra tiene que ganarse su sitio”.
“La compra líquida no se gana solo con tener e-commerce, sino con operar un sistema integrado que combine experiencia, dato y eficiencia. Quien lo hace bien, captura más cuota y, sobre todo, más fidelidad”.
Creciendo. “El gran consumo en España es dinámico y resiliente. Pese a las ‘tensiones’, sigue creciendo: 5,6% en valor, 2,3% en volumen y 3,2% en precio”.
huella en España: una cesta de 100€ en 2019 pasó a costar 133€ en 2025. A ello se suma una presión fiscal creciente, que ahonda de manera muy negativa en la capacidad adquisitiva de los hogares. Todo ello obliga a controlar el coste total de la cesta, gastar menos fuera del hogar, cambiar a marcas de menor precio o a la marca del distribuidor, dejar de comprar ciertos productos y comprar con más frecuencia en enseñas discount o de precio más bajo. Además, cada vez cobran más relevancia la proximidad y la conveniencia: en España, los supermercados grandes (800–2.499 m2) y los formatos pequeños (<300 m2) fueron los más dinámicos en aperturas netas en 2025.
¿Cómo es el consumidor de hoy? El consumidor se ha vuelto mucho más racional e intencional,
Omnicanalidad centrada en el cliente. Para garantizar una experiencia coherente, con precios, promociones y servicios alineados.
Dato como músculo operativo. No basta con analizar, hay que actuar a partir del dato.
es decir, no ha dejado de comprar, pero ha cambiado el “cómo”. Es mucho más estratégico. Tras años de disrupciones, ha interiorizado que vivimos en un entorno inestable: entre la inflación, el coste de la vida, los tipos y la incertidumbre geopolítica, el contexto puede cambiar rápido y tiene que adaptarse. Por eso decide con más intención: compara, planifica y ajusta su compra para proteger su presupuesto sin renunciar a lo que considera esencial.
Nuestro estudio Consumer Outlook lo resume muy bien: “caution is the new normal”. El consumidor se ha adaptado a la volatilidad. Aunque puede parecer más confiado, su realidad financiera no ha cambiado tanto. Por eso hoy cada compra tiene que ganarse su sitio.
Lo vemos en el patrón de compra en España: más visitas y cestas más pequeñas, con un 10,9% más de ocasiones por hogar y 7,7% menos de unidades por cesta. Esto reconfigura el juego hacia la proximidad, la disponibilidad y la relevancia del surtido: cuando la cesta se hace pequeña, cualquier fricción se nota mucho más.
Ejecución digital excelente. Búsquedas potentes, contenido y recomendaciones impecables y una experiencia móvil muy cuidada.
Y otra idea clave que recoge nuestro estudio es que la estrategia de subida de precios está agotada, el consumidor difícilmente puede asumir más subidas generalizadas. El crecimiento sostenible depende de atraer más visitas y cestas con una arquitectura de valor clara, surtidos más eficientes por misiones e innovación útil.
Además de responder a este consumidor, las marcas se encuentran en un contexto marcado por el aumento de la MDD y el incremento de costes. ¿Cómo pueden crecer en este entorno?
Desde 2001 la marca de distribución ha multiplicado por tres su peso en valor en el gran consumo: ha pasado de un 14,7% a un 47% en el primer trimestre de 2026. Y seguirá creciendo.
La primera estrategia ganadora para las marcas pasa por diferenciarse con hechos, no con discurso. Por eso deben reforzar la propuesta
Un consumidor más estratégico. “Es mucho más racional, compara, planifica y ajusta para proteger su presupuesto”.
Logística inteligente. Las tiendas físicas se transforman en un activo omnicanal para preparar pedidos o almacén, equilibrando servicio y coste.
de valor con claridad: qué beneficio ofrecen, para quién, y por qué merece un precio relativo. Cuando la compra es más frecuente y fragmentada, el diferencial se sostiene con calidad, ejecución y una propuesta que el consumidor entienda en dos segundos. Otra clave de la diferenciación pasa por apostar por los canales en los que la MDD está menos presente, como por ejemplo el e-commerce, que es el terreno perfecto (pero no el único), con foco direct to consumer.
La segunda prioridad es la excelencia en revenue growth management. Hoy la promoción vuelve a ser estratégica, pero tiene que ser más inteligente: un 44% de consumidores cambia a menudo de tienda por promociones. Por tanto, ya no solo mueven marca, también mueven canal. Y hay margen para ganar eficacia y rentabilidad: alrededor del 32% de las ventas de marca de fabricante se hace en promoción, pero solo un 32% de las promociones generan venta incremental. Además, hay que buscar el mejor tándem precio/packsize. Si el consumidor llena menos su cesta para ahorrar, el sector debe reflexionar sobre el tamaño de los formatos.
Y la tercera prioridad es la colaboración con el retailer en clave de categoría. Con una MDD fuerte y cada vez más sofisticada,
·
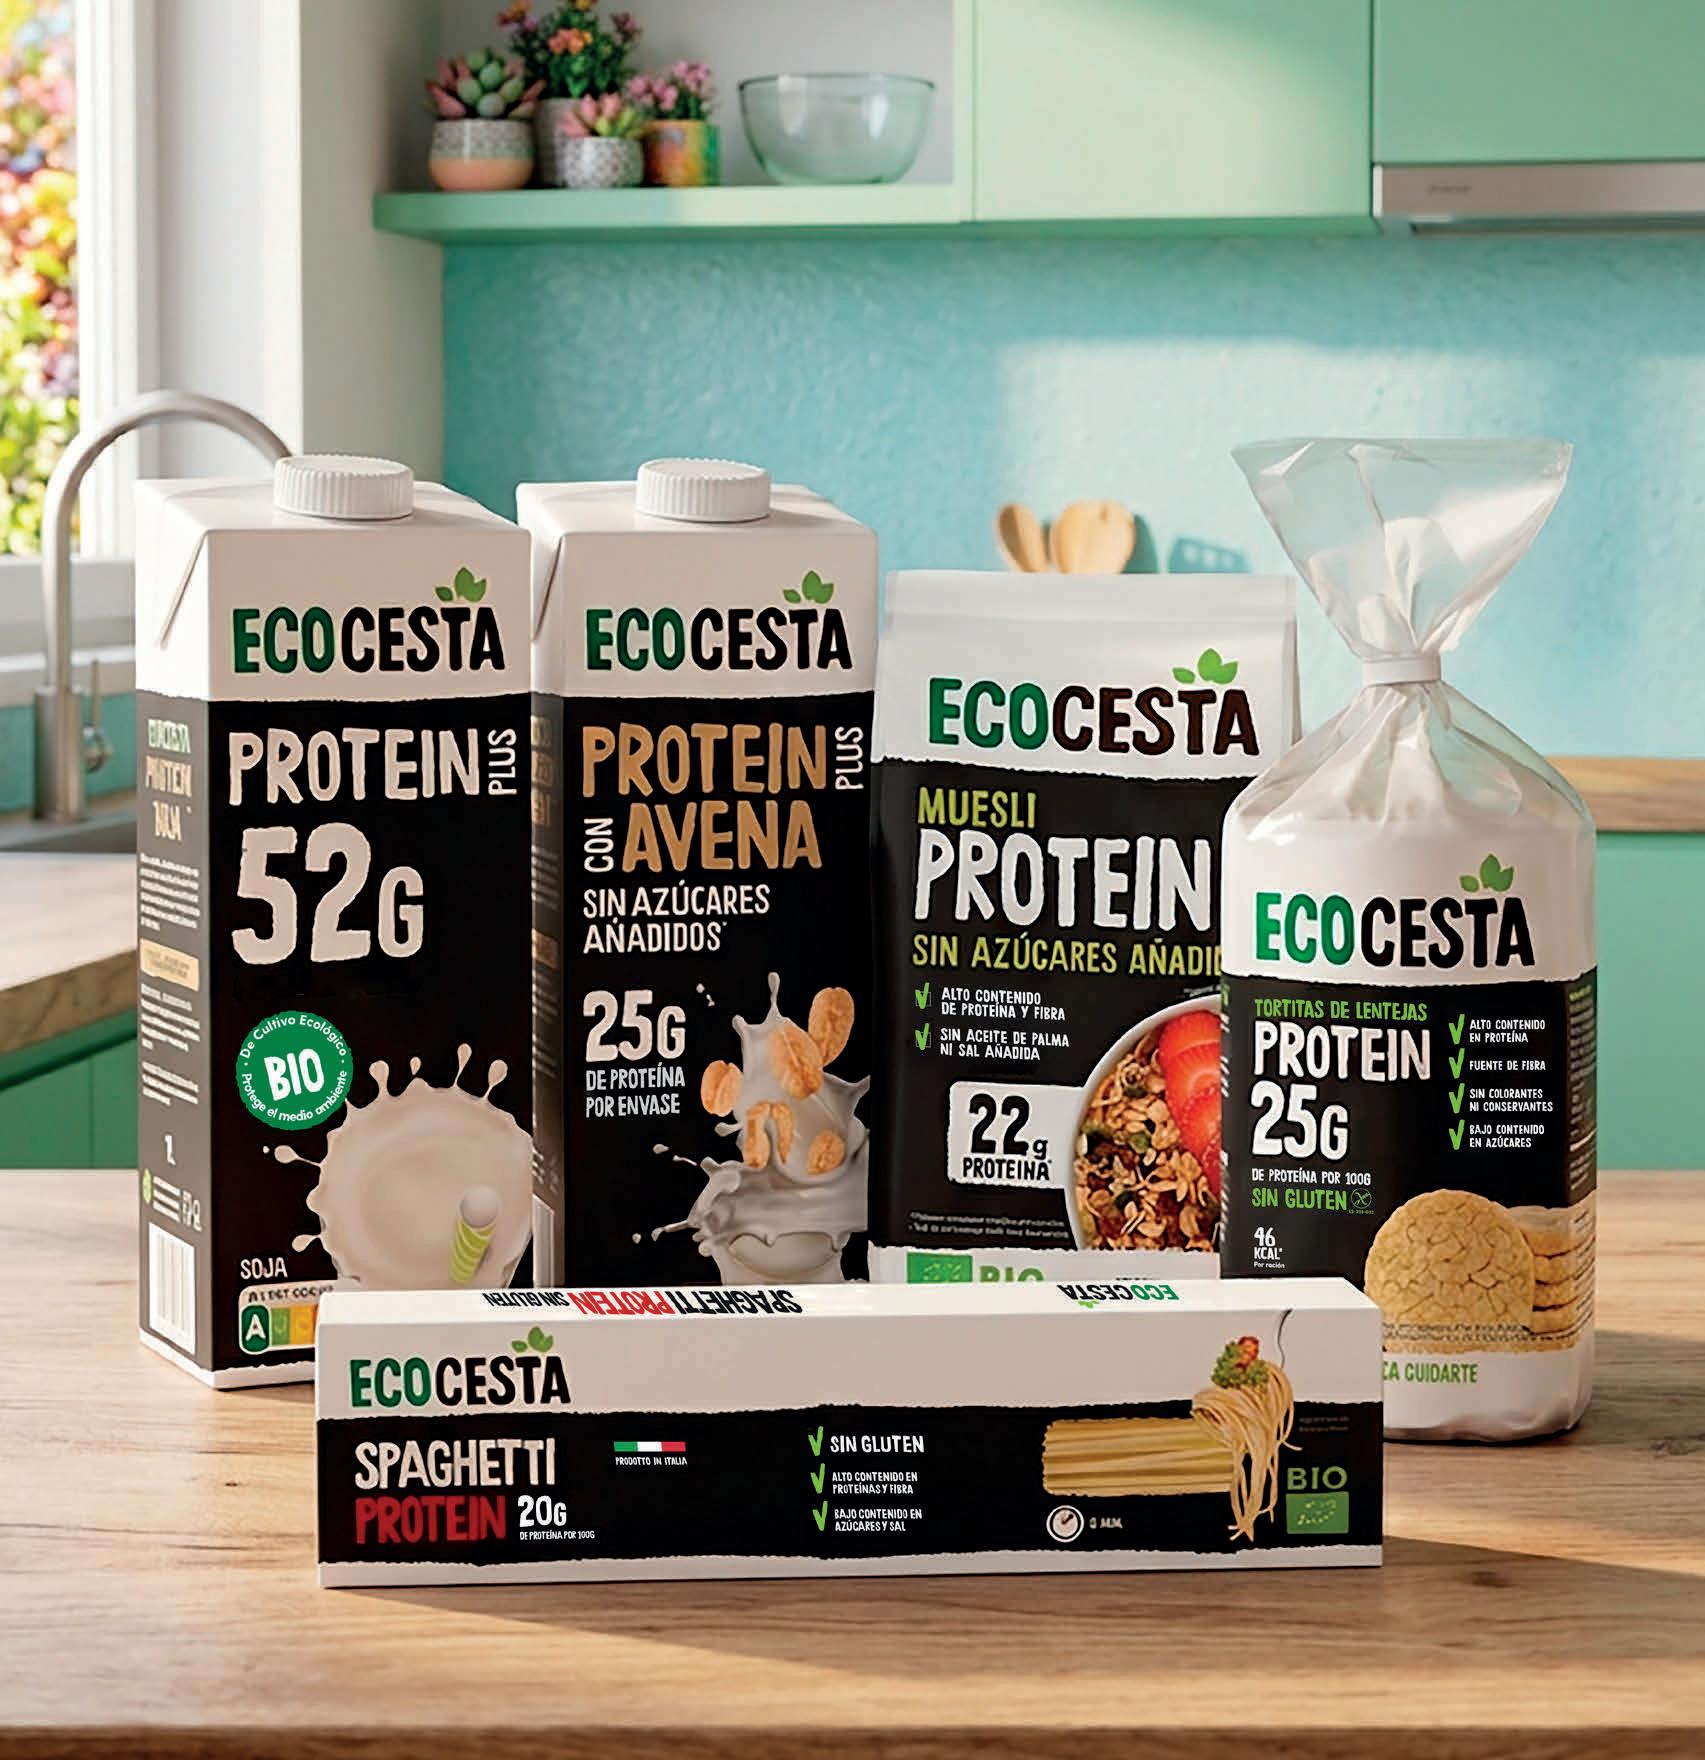
el lineal se gestiona como un porfolio de valor para el shopper. Las marcas que ganan son las que aportan crecimiento a la categoría, no solo a su marca. Son las que mejoran el mix, elevan la experiencia, aseguran disponibilidad y ayudan a simplificar decisiones.
En el caso del retail, ¿qué estrategias necesita para crecer?
La primera es ofrecer una propuesta de valor nítida y creíble. El consumidor es más selectivo y premia a las enseñas que combinan precio, calidad y confianza. En este sentido, hay palancas que destacan especialmente, como los frescos, que lideran el crecimiento (+7,0% en valor y +2,0% en volumen), abriendo oportunidades para diferenciarse.
La segunda es una operativa excelente en surtido y disponibilidad. Y aquí la marca propia es una palanca clave que permite estirar mejor el presupuesto y optimizar surtido con una oferta clara, asegurar consistencia en calidad y disponibilidad y diferenciar a la enseña. El reto es equilibrar marca propia y de fabricante.
La tercera es personalización y fidelización basada en datos.
Y la cuarta es omnicanalidad rentable, es decir, integrar tienda física y digital con eficiencia, coherencia de precios, surtido y promociones. No todo debe estar en todos los canales, pero lo que esté debe estar “perfecto”. Y medir con incrementalidad real: qué crece y qué se canibaliza en esta omnicanalidad. La compra líquida es la próxima frontera competitiva. Ganará quien haga la compra más fácil, rápida y relevante, sin perder rentabilidad.
¿Cuáles son las claves de esta compra líquida? ¿Qué estrategias aplican los retailers internacionales que mejor fluyen en este concepto? La compra líquida no se gana solo con tener e-commerce, sino con operar un sistema integrado que combine experiencia, dato y eficiencia. Quien lo hace bien, captura más cuota y, sobre todo, más fidelidad.
Los retailers que mejor capitalizan la compra líquida diseñan la omnicanalidad desde el cliente, no desde la estructura interna. Ofrecen una experiencia coherente, con precios y promociones alineados y con servicios que resuelven problemas reales, como una entrega fiable o devoluciones sencillas.
“Ganará quien haga la compra más fácil, rápida y relevante en un entorno omnicanal, sin perder rentabilidad”.
“La estrategia de subida de precios está agotada. El crecimiento dependerá cada vez más del volumen, de atraer más visitas, con surtidos eficientes e innovación útil”.
“Las marcas que ganan son las que aportan crecimiento a toda la categoría, no solo a su marca”.
Además, tratan el dato como músculo operativo. No solo analizan, actúan: ajustan surtido por zona y misión, optimizan inventario con precisión, mejoran la disponibilidad y personalizan la comunicación sin saturar al shopper.
También ofrecen una ejecución digital excelente, con una búsqueda interna potente, recomendaciones relevantes, contenido im -
La IA. “No sustituye el criterio de negocio, sino que lo amplifica”.
pecable y una experiencia móvil muy cuidada.
Por último, aplican una logística inteligente, en la que la tienda se convierte en activo omnicanal (preparación de pedidos o zonas de tienda dedicadas a almacén) para equilibrar servicio y coste.
Hablabas de tratar el dato como músculo operativo, ¿pero qué valor tienen hoy los datos? ¿Cómo pueden las empresas capitalizar este valor?
Los datos sirven cuando te permiten tomar mejores decisiones. No eres mejor por tener más dashboards: el valor está en poder convertir el dato en una ventaja competitiva, es decir, detectar cambios antes que otros, asignar mejor los recursos y ejecutar con más precisión. En gran consumo, con márgenes estrechos y competencia intensa, una mejor decisión, por pequeña que sea, se multiplica en resultados.
Para maximizar el valor del dato, destacaría tres conceptos primordiales:
• Calidad y consistencia. Aplicar definiciones comunes, gobernanza y una única ‘fuente de verdad’ para evitar debates eternos sobre qué número es el correcto.
• Conexión con el negocio. El dato tiene que aterrizar en decisiones concretas (qué ajustar del surtido, qué palancas activar de promoción y precio, dónde invertir...).
• Integración. El dato se vuelve realmente potente cuando conectas mercado, consumidor, señales digitales y datos propios, porque así pasas de ver solo qué se vende a entender quién lo compra,
por qué y qué va a pasar si mueves una palanca.
¿Qué herramientas está desarrollando NielsenIQ para maximizar el valor del dato?
Nuestras plataformas están evolucionando para que la analítica sea más accesible y accionable: interfaces más intuitivas, más profundidad por tienda/código postal/cesta y automatización de insights para que el equipo dedique menos tiempo a producir informes y más a decidir.
Además, estamos apostando por modelos avanzados para cuantificar palancas clave, como elasticidades de precio, efectividad promocional, canibalización, sustitución entre marcas/MDD y simulaciones de escenarios.
Por último, estamos integrando señales: comportamiento del consumidor, panel, e-commerce y fuentes externas para construir una lectura unificada que conecte el ‘qué’ con el ‘por qué’ y anticipe tendencias. La base es nuestro Full View, que conecta la tienda física, el hogar y el e-commerce en un ecosistema digital, que potenciamos con inteligencia artificial.La IA eleva todo nuestro porfolio, desde la captura y calidad del dato hasta la generación de recomendaciones.
¿Cómo puede la IA potenciar la innovación?
Un consumidor más estratégico. “Es mucho más racional, compara, planifica y ajusta para proteger su presupuesto”.
Sobre todo contribuye a identificar oportunidades y reducir riesgos. Por un lado, permite procesar señales masivas–ventas, panel, búsquedas, reseñas, etc.– para detectar patrones emergentes antes de que sean evidentes. Por otro, ayuda a predecir el rendimiento potencial, optimizando desde los claims al packaging. Pero la IA no sustituye el criterio de negocio, sino que lo amplifica. La clave es
Obsesión por el consumidor.
Usan datos para entender ocasiones de consumo, fricciones y motivaciones. Resuelven un “job to be done” mejor que nadie.
Foco y coherencia.
Eligen pocas batallas –una categoría, una ocasión, un territorio de marca– y ejecutan con consistencia durante años.
Innovación pragmática
No innovan por novedad, sino por utilidad, con un storytelling simple y demostrable. Además, retiran lo que no aporta.
Excelencia comercial y omnicanal.
Están donde el consumidor decide, con un contenido digital impecable y una ejecución en tienda superior.
aportar el contexto del mercado y la marca a los modelos.
¿Qué peso tiene hoy la innovación? ¿Y qué estrategias son esenciales para acertar?
La innovación sigue siendo una de las palancas más importantes de crecimiento, pero su papel ha cambiado: hoy compite por atención en un entorno de menor tolerancia al error. Cuando el consumidor está presionado, prueba menos novedades “por curiosidad” y exige que la innovación le aporte un beneficio claro. Para acertar, identifico tres estrategias:
• Partir de una necesidad real, con una innovación basada en ocasiones, tensiones y misiones (salud, conveniencia, disfrute, ahorro, sostenibilidad...) y validada con datos, no con intuición.
• Diseñar una propuesta completa: producto, precio, pack, claims y
ejecución. Muchas innovaciones fallan no por el producto, sino por un precio incoherente, una comunicación confusa o una mala disponibilidad.
• Gestionar el riesgo con metodología: test & learn, pilotos por retailer o región, y medición de incrementalidad, no solo ventas brutas. Y hacer una excelente gestión de portfolios porque para que lo nuevo funcione, hay que retirar lo que ya no aporta.
Pensando a medio y largo plazo, ¿qué tendencias veremos en el gran consumo en España?
A corto plazo, espero cierta continuidad. El gran consumo mantiene bases sólidas para seguir creciendo, pero con una exigencia mayor en la “microeconomía” del hogar porque
muchos consumidores siguen ajustando su gasto alimentario. Como consecuencia, el crecimiento dependerá cada vez más del volumen, por lo que será clave captar más visitas y más compras.
Por otro lado, el consumidor recompensará a quien le ofrece confianza, personalización y conveniencia. La proximidad seguirá avanzando y veremos un rediseño del parque comercial que favorece al supermercado, mientras que el hiper necesita adaptar su propuesta de valor.
A medio plazo, la compra líquida marcará la frontera competitiva. Los consumidores esperan experiencias sin fricciones y personalizadas, y eso exige integración real entre físico y digital y tecnología para operar con eficiencia y consistencia.
Proximidad. “Seguirá avanzando y veremos un rediseño del parque comercial que favorece al supermercado”.
Por último, los sectores del gran consumo con más potencial serán los que conecten con megatendencias estructurales: salud y bienestar (alimentación funcional, cuidado personal, categorías “better for you”), conveniencia y cuidado del hogar con enfoque de eficiencia y sostenibilidad.
Como docente universitario que eres, si tuvieras que resumir en
una lección qué necesita un empresario, grande o pequeño, para afrontar el futuro con confianza, ¿cuál sería?
En un entorno incierto, la confianza se construye con claridad y disciplina. Claridad para elegir dónde vas a jugar y cómo vas a ganar: qué cliente sirves, qué problema resuelves, cuál es tu propuesta diferencial y qué no vas a hacer. Y disciplina para ejecutar esa claridad cada día, midiendo, aprendiendo y corrigiendo rápido.
Si lo traduzco a acciones concretas, diría: uno, escucha al cliente de manera sistemática y con datos, no solo con percepciones; dos, gestiona el negocio por palancas (precio, mix, distribución, promoción, surtido) y entiende qué mueve realmente tus resultados; tres, invierte en capacidades –personas, tecnología y procesos– que te permitan decidir más
Volumen. “El crecimiento dependerá cada vez más del volumen. Será clave captar más visitas y más compras”.
rápido que tu competencia; y cuatro, cuida la caja y la resiliencia: tener margen de maniobra te da libertad estratégica.
El futuro no lo afronta mejor quien acierta siempre, sino quien aprende más rápido. Y para aprender rápido hace falta una cultura que combine ambición con humildad: ambición para actuar y humildad para dejar que los datos te contradigan cuando sea necesario.
© Charo Toribio
El gran consumo crece en un entorno marcado por la presión de costes, la incertidumbre y un consumidor cada vez más sensible al precio, pero que no renuncia al valor. Industria y distribución coinciden en que la clave está en la innovación, el dato y la colaboración para anticiparse al mercado, afinar la propuesta comercial y sostener el crecimiento en un contexto cada vez más competitivo.
JOSÉ MARTÍNEZ GRUPO EUROMADI
MARTA CORTÉS EUROPASTRY
SANTIAGO PULGAR HIJOS DE LUIS RODRÍGUEZ
MARÍA GARCÍA GRUPO CENTRAL LECHERA ASTURIANA
FERNANDO ROMERO AHORRAMAS
MONTSE OTERO CACAOLAT
MIQUEL MARTÍ BONÀREA
ANNA ROVIRA LIQUATS VEGETALS
VÍCTOR PÉREZ IFA
“Un
JOSÉ MARTÍNEZ DIRECTOR COMERCIAL GRUPO EUROMADI
Crecimiento en valor y volumen
Los resultados son muy positivos. En el primer cuatrimestre hemos registrado un crecimiento significativo, en línea con las dinámicas de final de año, motivado por el efecto valor y el incremento de unidades, lo cual reafirma la buena marcha del negocio de nuestros asociados.
Cabe destacar que frescos y alimentación seca constituyen el principal motor de crecimiento, y perfumería y droguería se mantienen por el ajuste en el precio, pero en lo que respecta a la división de selectivo (alta gama de perfumería, cosmética decorativa e hidratación) también hemos seguido mejorando en este periodo.
Igualmente, tal como sucede en el conjunto del mercado, vemos como la marca de distribuidor crece por
encima de la marca de fabricante en unidades.
Impulsar
Tenemos ante nosotros importantes desafíos, pero somos un sector resiliente con capacidad de crecimiento y contamos con las herramientas necesarias para hacer frente a los retos del actual contexto internacional.
A corto plazo estamos gestionando la amenaza inflacionista por las tensiones en Oriente Medio, que tendrán impacto en los próximos meses.
Por otro lado, a medio plazo tenemos la certeza de que el consumidor estará más focalizado en el control del gasto, por eso es fundamental disponer de un plan promocional sólido con los proveedores de marca de fabricante para frenar el trasvase hacia la marca de distribuidor.
“Junto
con los fabricantes vamos a focalizarnos en incrementar la penetración y el gasto en establecimientos de nuestros socios”.
Vamos a focalizarnos y trabajar mano a mano con los fabricantes que compartan esta visión para incrementar la penetración y el gasto en establecimientos de nuestros socios. Estamos muy satisfechos del nivel de partenariado que hemos forjado para ayudar a nuestros socios a incrementar su competitividad.
MARTA CORTÉS
GROUP MARKETING DIRECTOR DE EUROPASTRY
“Fortalecer la relación comercial pasa por escuchar más y aportar valor”
Buen ritmo
Las ventas evolucionan de forma sólida y alineadas con nuestros objetivos, en un entorno global exigente pero lleno de oportunidades. Estamos manteniendo un buen ritmo, impulsado por la fortaleza de nuestro portafolio, la cercanía con el cliente y nuestra capacidad de adaptación a las dinámicas del mercado.
Innovación y colaboración
En un entorno global exigente pero lle-
no de oportunidades, Europastry está demostrando una gran capacidad de adaptación, pese a un escenario de alta volatilidad marcado por tensiones en costes, cambios en el consumo y una competencia creciente. En este contexto, la clave está en poner al cliente en el centro de todas las decisiones.
Fortalecer la relación comercial pasa por escuchar más que nunca y aportar valor a través de una propuesta cons-
tante de innovación, capaz de responder a las nuevas demandas del mercado. Es un momento para trabajar de forma más colaborativa y anticiparnos a las necesidades. Todo ello apoyado en el impulso de nuestro I+D, el trabajo de nuestros equipos y la colaboración estrecha con clientes y proveedores, que nos permiten lanzar productos diferenciales y capturar nuevas oportunidades con el dinamismo que caracteriza a Europastry.
DIRECTOR COMERCIAL Y MARKETING DE HIJOS DE LUIS RODRÍGUEZ
“Es clave que las marcas refuercen su propuesta”
MÁS CLIENTES, MÁS FRECUENCIA, MÁS VALOR
Evolución positiva
En este primer cuatrimestre del año la evolución de las ventas está siendo positiva. Estamos creciendo por encima del mercado, lo que nos ha permitido ganar en torno a 0,3 puntos de cuota en nuestra zona de influencia. Este avance se apoya en varios pilares, pero destacaría especialmente el buen comportamiento
de las secciones de frescos de carne y pescado, donde el producto local y el conocimiento de nuestros profesionales marcan la diferencia.
Además, nuestro Club masymas sigue ganando peso y ya representa el 73,4% de las ventas, impulsando el crecimiento en igualdad de superficie
gracias al aumento de clientes, unidades por cesta y frecuencia de visita.
Desafío del consumidor actual
El contexto actual sigue siendo exigente, con un consumidor muy atento al precio, pero que no renuncia a la calidad. Esto nos obliga a ofrecer una marca propia sólida, con es-
tándares altos y coherentes con lo que el cliente espera. En paralelo, es clave que los proveedores de marcas líderes refuercen su propuesta. No solo deben trabajar para retener clientes frente a la marca propia, sino también para recuperarlos. Y eso pasa por 3 palancas claras: innovación real, una gestión adecuada del gap de precio y una actividad promocional más inteligente.
CRECIMIENTO Y RESILIENCIA
Dinámica positiva
El primer cuatrimestre está evolucionando de manera positiva. Nuestras categorías, al igual que el resto de gran consumo crecen en valor en un contexto de mercado que sigue destacando por su gran presión competitiva.
La fuerte presencia de la marca de distribución convive con un consumidor que no renuncia a las marcas de fabricante cuando percibe un valor real, aunque sigue siendo muy sensible al precio y ajusta cada vez más su compra con cestas más pequeñas. En este contexto nuestro reto es ser capaces de defender nuestra cuota de marca de una manera rentable y sostenible.
“Hay que trabajar en 3 palancas claras: innovación real, una gestión adecuada del gap de precio y una actividad promocional más inteligente”.
En este sentido, la segmentación de clientes –especialmente a través de herramientas como nuestro Club masymas– es fundamental para construir propuestas más relevantes y eficientes. La colaboración en-
tre distribución e industria, basada en datos, visión compartida y agilidad, será determinante para seguir creciendo de forma sostenible en un entorno cada vez más competitivo.
MARÍA GARCÍA
DIRECTORA COMERCIAL DE GRAN CONSUMO, EXPORTACIONES Y ALIANZAS DEL GRUPO CENTRAL LECHERA ASTURIANA
“Es imprescindible compartir información que nos permita anticipar escenarios”
Gestión de costes y oportunidades
El actual contexto geopolítico, marcado por el conflicto con Irán, está ge-
“El consumidor no renuncia a las marcas de fabricante cuando percibe un valor real, aunque sigue siendo muy sensible al precio. Nuestro reto es defender nuestra cuota de marca de una manera rentable y sostenible”.
nerando un punto adicional de complejidad y sus efectos ya se están notando en costes clave como la energía, el transporte y determinadas materias primas. Esta situación tiene un efecto inflacionario que no se limita únicamente a una categoría concreta, sino que afecta al conjunto del gran consumo.
En este contexto de incertidumbre sigue siendo clave fortalecer nuestra reunión comercial, y para ello se vuelve totalmente imprescindible compartir información que nos permita anticipar escenarios y tomar decisiones que nos permitan equilibrar el valor y la rentabilidad a lo largo de toda la cadena.
FERNANDO ROMERO DIRECTOR COMERCIAL DE AHORRAMAS
“El sector debe mantener el equilibrio entre competitividad y sostenibilidad del negocio”.
Primer cuatrimestre con buen comportamiento
Más allá de cifras concretas, lo relevante es que mantenemos una evolución coherente con nuestra estrategia, apoyada en el compromiso de nuestros equipos en tienda, que dan lo mejor de sí mismos para que el cliente salga de Ahorramas satisfecho y quiera, asimismo, regresar de nuevo.
Seguimos observando una buena respuesta por parte del cliente, especialmente en nuestras categorías clave, con un comportamiento sólido del tráfico en tienda y del ticket medio. Este desempeño responde, en gran medida, al refuerzo continuo de nuestro modelo de proximidad, a la especialización en producto fresco y al trabajo realizado en la mejora de la experiencia de compra.
“El cliente está respondiendo bien, especialmente en nuestras categorías clave, con un comportamiento sólido del tráfico en tienda y del ticket medio”.
“En Ahorramas apostamos por relaciones estables con productores locales, con el objetivo de asegurar la calidad y la disponibilidad del producto, y la adaptación al cliente. Solo desde esa colaboración es posible responder con agilidad a un entorno cada vez más complejo”.
Los retos que plantea el contexto incierto
El contexto sigue marcado por la presión en costes y por un consumidor más exigente, a lo que se suma un entorno geopolítico incierto que impacta en la cadena de valor, desde la energía hasta determinadas materias primas. En este escenario, el sector debe mantener el equilibrio entre competitividad y sostenibilidad del negocio.
Por ello, la clave está en reforzar la colaboración entre fabricantes y distribuidores. En Ahorramas apostamos por relaciones estables con productores locales, basadas en la confianza y la planificación conjunta, con el objetivo de asegurar la calidad del producto, la disponibilidad y la capacidad de adaptación al cliente. Solo desde esa colaboración es posible responder con agilidad a un entorno cada vez más complejo.
La plataforma inteligente y colaborativa para la sectorización y planificación comercial
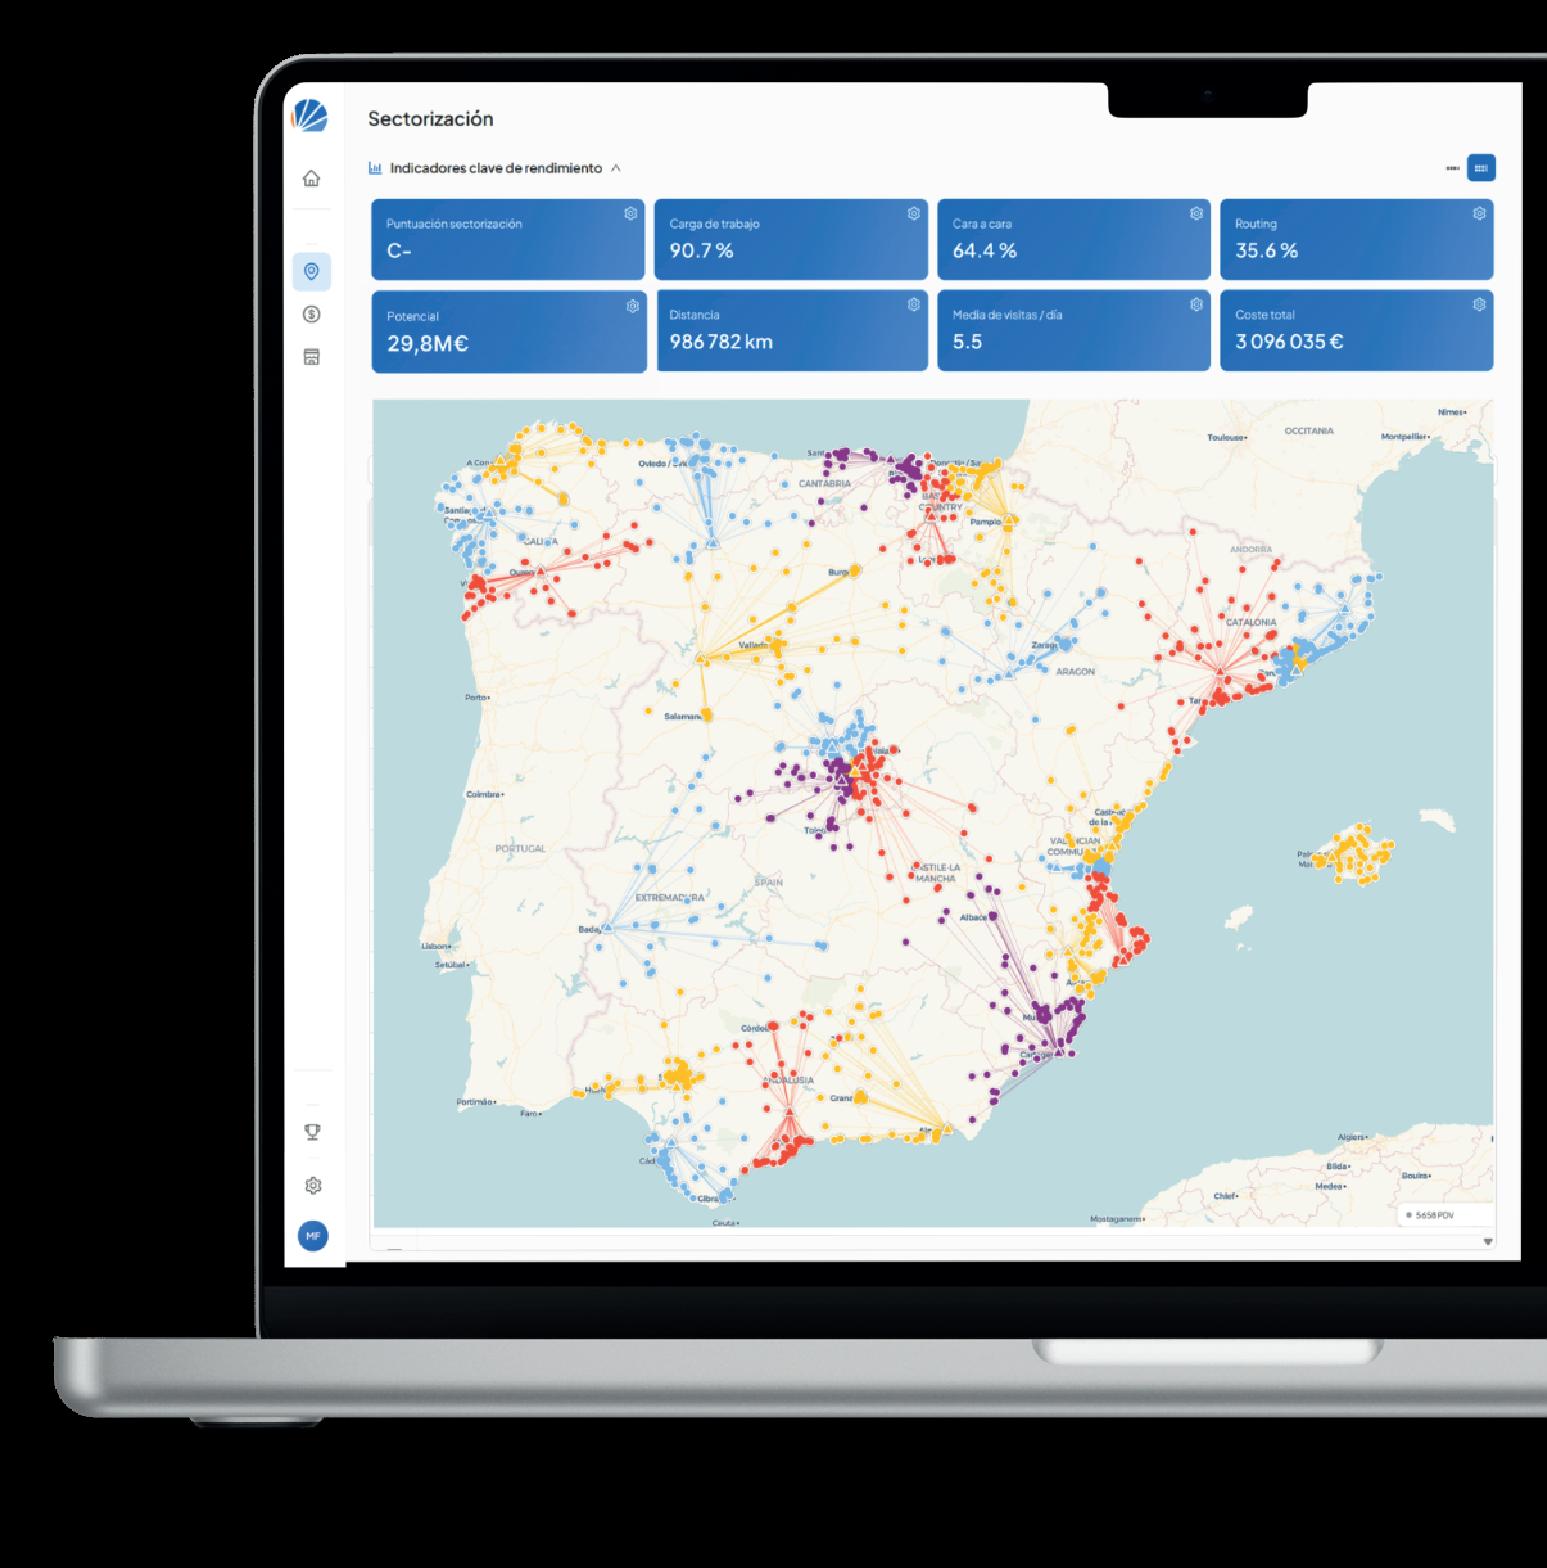
1 2 3 4 5
Diagnosticar
Analiza tu organización actual y mide su eficacia.
¿Sabías que...?
Segmentar Dimensionar Sectorizar
Define clientes prioritarios, calibra frecuencias de visita y construye tu política comercial.
Calcula el número de comerciales necesarios en función de tus objetivos. Construye territorios equilibrados, justos y comparables y adapta tu sectorización dinámicamente.
Planificar
Alinea tus objetivos con la realidad del terreno mediante planes de acción alcanzables y un seguimiento constante.
El 40% del tiempo de una fuerza de ventas mal organizada se pierde en desplazamientos, restando valor a lo que de verdad importa: tus clientes.
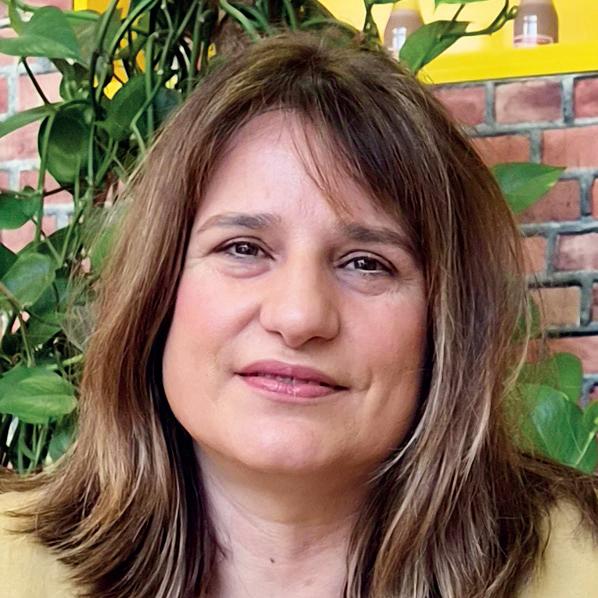
MONTSE OTERO DIRECTORA COMERCIAL DE CACAOLAT
“La industria está retrasando el impacto de los costes en los precios”
Contexto de incertidumbre
Cada año está suponiendo un nuevo reto y, en esta ocasión, el contexto internacional ha añadido un nivel adicional de complejidad. A pesar de ello, estamos logrando un crecimiento en volumen en torno al 4%, lo que, en la situación actual, nos hace sentirnos muy orgullosos de los resultados obtenidos.
Lo cierto es que, desde el covid los distintos contextos globales nos es-
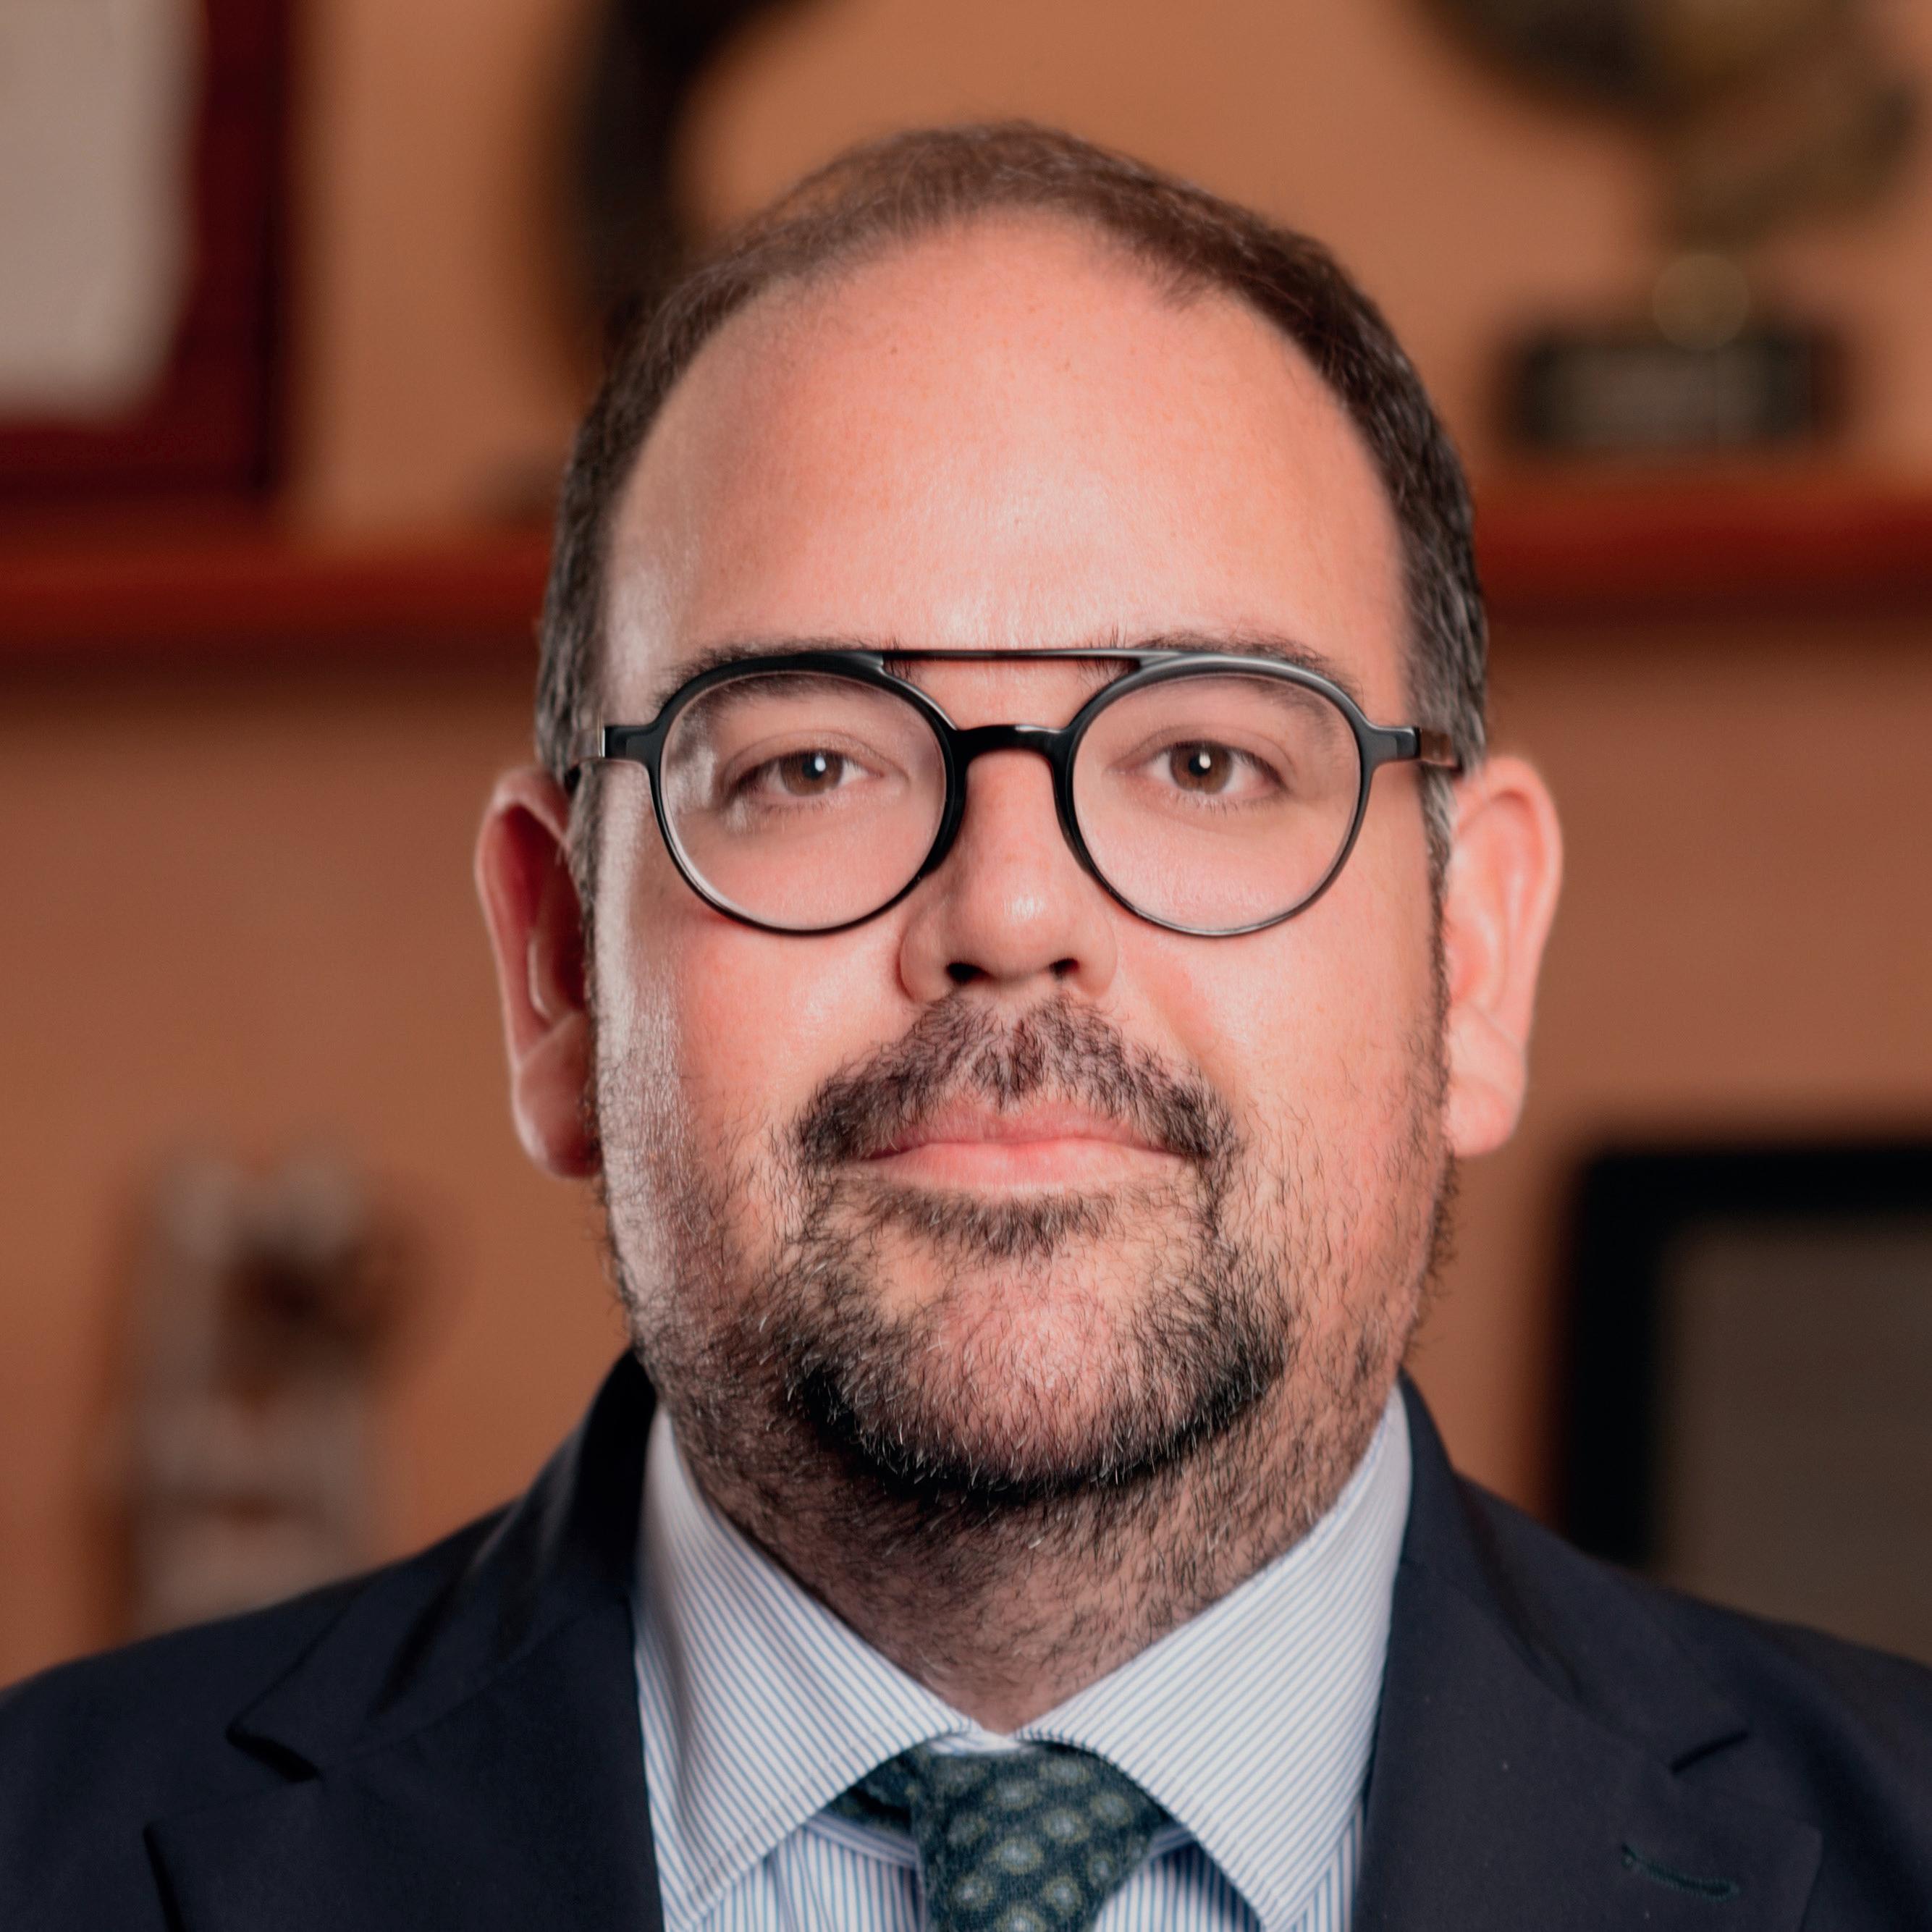
tán poniendo a prueba año tras año. En esta ocasión, la situación geopolítica está derivando en incrementos de materias primas y energía, y como consecuencia, en mayores niveles de inflación.
Necesaria colaboración
En este entorno, la industria está intentando retrasar al máximo la repercusión de estos costes en los precios, dada la elevada elasticidad de la
demanda. Por ello, consideramos que, más que nunca, la relación comercial entre fabricantes y distribuidores debe ser fluida, colaborativa y orientada a encontrar soluciones conjuntas que minimicen el impacto final en el consumidor.
MIQUEL MARTÍ DIRECTOR COMERCIAL ALIMENTACIÓN HUMANA EN BONÀREA
“La trazabilidad total nos aporta agilidad y eficiencia”
Optimismo respecto al futuro
En este primer cuatrimestre del año nuestras ventas avanzan a buen ritmo y muestran incrementos respecto a 2025 tanto en volumen como en valor. Aunque nos movemos en un contexto internacional todavía complejo y marcado por la volatilidad, estamos observando ciertas tendencias de consumo
que nos invitan a ser optimistas y nos ayudan a seguir aumentando nuestra cuota de mercado y a fidelizar a nuestros clientes.
Actualmente vemos una compra más consciente y más racional. El consumidor busca soluciones de conveniencia que se adapten a las nuevas realidades
familiares y sociales, como la falta de tiempo o la inmediatez, lo que impulsa la demanda de opciones como los platos preparados. Sin embargo, esta agilidad no implica renunciar a lo esencial: la máxima calidad y seguridad alimentaria de los productos. Asimismo, el consumidor continúa exigiendo un etiquetado claro, garantía de
“Nuestra principal palanca es un modelo único de integración vertical sin intermediarios. Gestionamos directamente todo el ciclo productivo y eso garantiza una confianza plena al consumidor”.
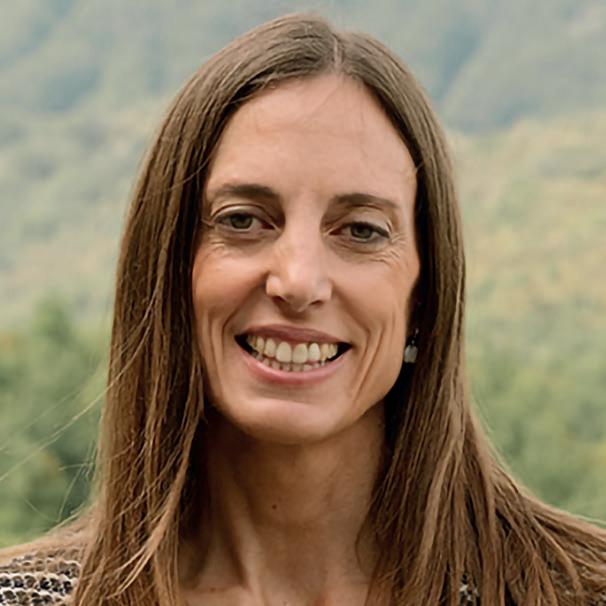
origen, frescura y valor nutricional, todo ello a un precio accesible.
Capacidad de adaptación
Para afrontar este nuevo escenario y fortalecer la relación comercial con nuestros clientes, la capacidad de adaptación es fundamental. Nuestra principal palanca es un modelo único de integración vertical sin intermediarios. Al ser agricultores, ganaderos, elaboradores y distribuidores, gestionamos directamente todo el ciclo productivo. Esta trazabilidad total nos aporta la agilidad necesaria para leer las tendencias en tiempo real y responder con eficiencia, ga-
rantizando una confianza plena al consumidor.
Compromiso real
El compromiso real con el territorio y el entorno se ha convertido en un factor clave de fidelización. Nuestro arraigo al mundo rural nos impulsa a seguir acercando el servicio tanto a grandes núcleos como a pequeños municipios. Combinar esta capilaridad con una innovación constante, impulsando, por ejemplo, sistemas circulares de reutilización de envases, es lo que nos permite afianzar un vínculo auténtico, útil y duradero con todos los clientes.
ANNA ROVIRA DIRECTORA DE MARKETING DE LIQUATS VEGETALS
“La innovación nos ha abierto las puertas de la internacionalización”
Crecimiento con impulso 2025 ha sido un año excelente para las marcas de Liquats Vegetals. Nuestras marcas propias crecieron entre un 8% y un 9%, en un mercado tan maduro como el de las bebidas vegetales. Y en horeca crecimos un 20% porque el profesional valora un producto sano, sostenible y que no tapa el sabor del café.
Además, seguimos liderando las bebidas vegetales con YoSoy, con más de un 13,5% de cuota. Nuestro éxito radica en escuchar al consumidor. Por ejemplo, la Avena con Matcha nació para el mercado exterior, pero vimos que aquí el Matcha estaba explotando, por lo que lo lanzamos también aquí con una acogida espectacular.
Sumar a los Z
Hoy el consumidor quiere replicar la experiencia de la cafetería de especialidad en casa. Por eso presentamos la primera Barista vegetal del mercado sin azúcares añadidos. Y para este año nuestra gran apuesta es el pistacho, una tendencia absoluta, sobre todo en la Generación Z, a quienes les encanta probar innovaciones. Para ellos, las bebidas vegetales son una opción de estilo de vida y placer, no entran por salud o dieta, sino por sabor y sostenibilidad.
Internacionalización
En el mundo operamos con la marca Natrue, con la que estamos presentes en mercados como Holanda, Bélgica, Austria, Francia o Alemania. Lo que nos ha abierto las puertas a estos merca-
dos tan maduros es precisamente la innovación de nuestras referencias diferenciales con Matcha, Chai o Pistacho.
Categoría consolidada
Hoy la penetración de las bebidas vegetales ya alcanza un 42%. No son un nicho, son una categoría por sí misma, ya no son sustituto de nada. La clave radica en seguir ofreciendo productos saludables sin pedir al consumidor que renuncie al placer, ofreciendo la máxima calidad organoléptica.
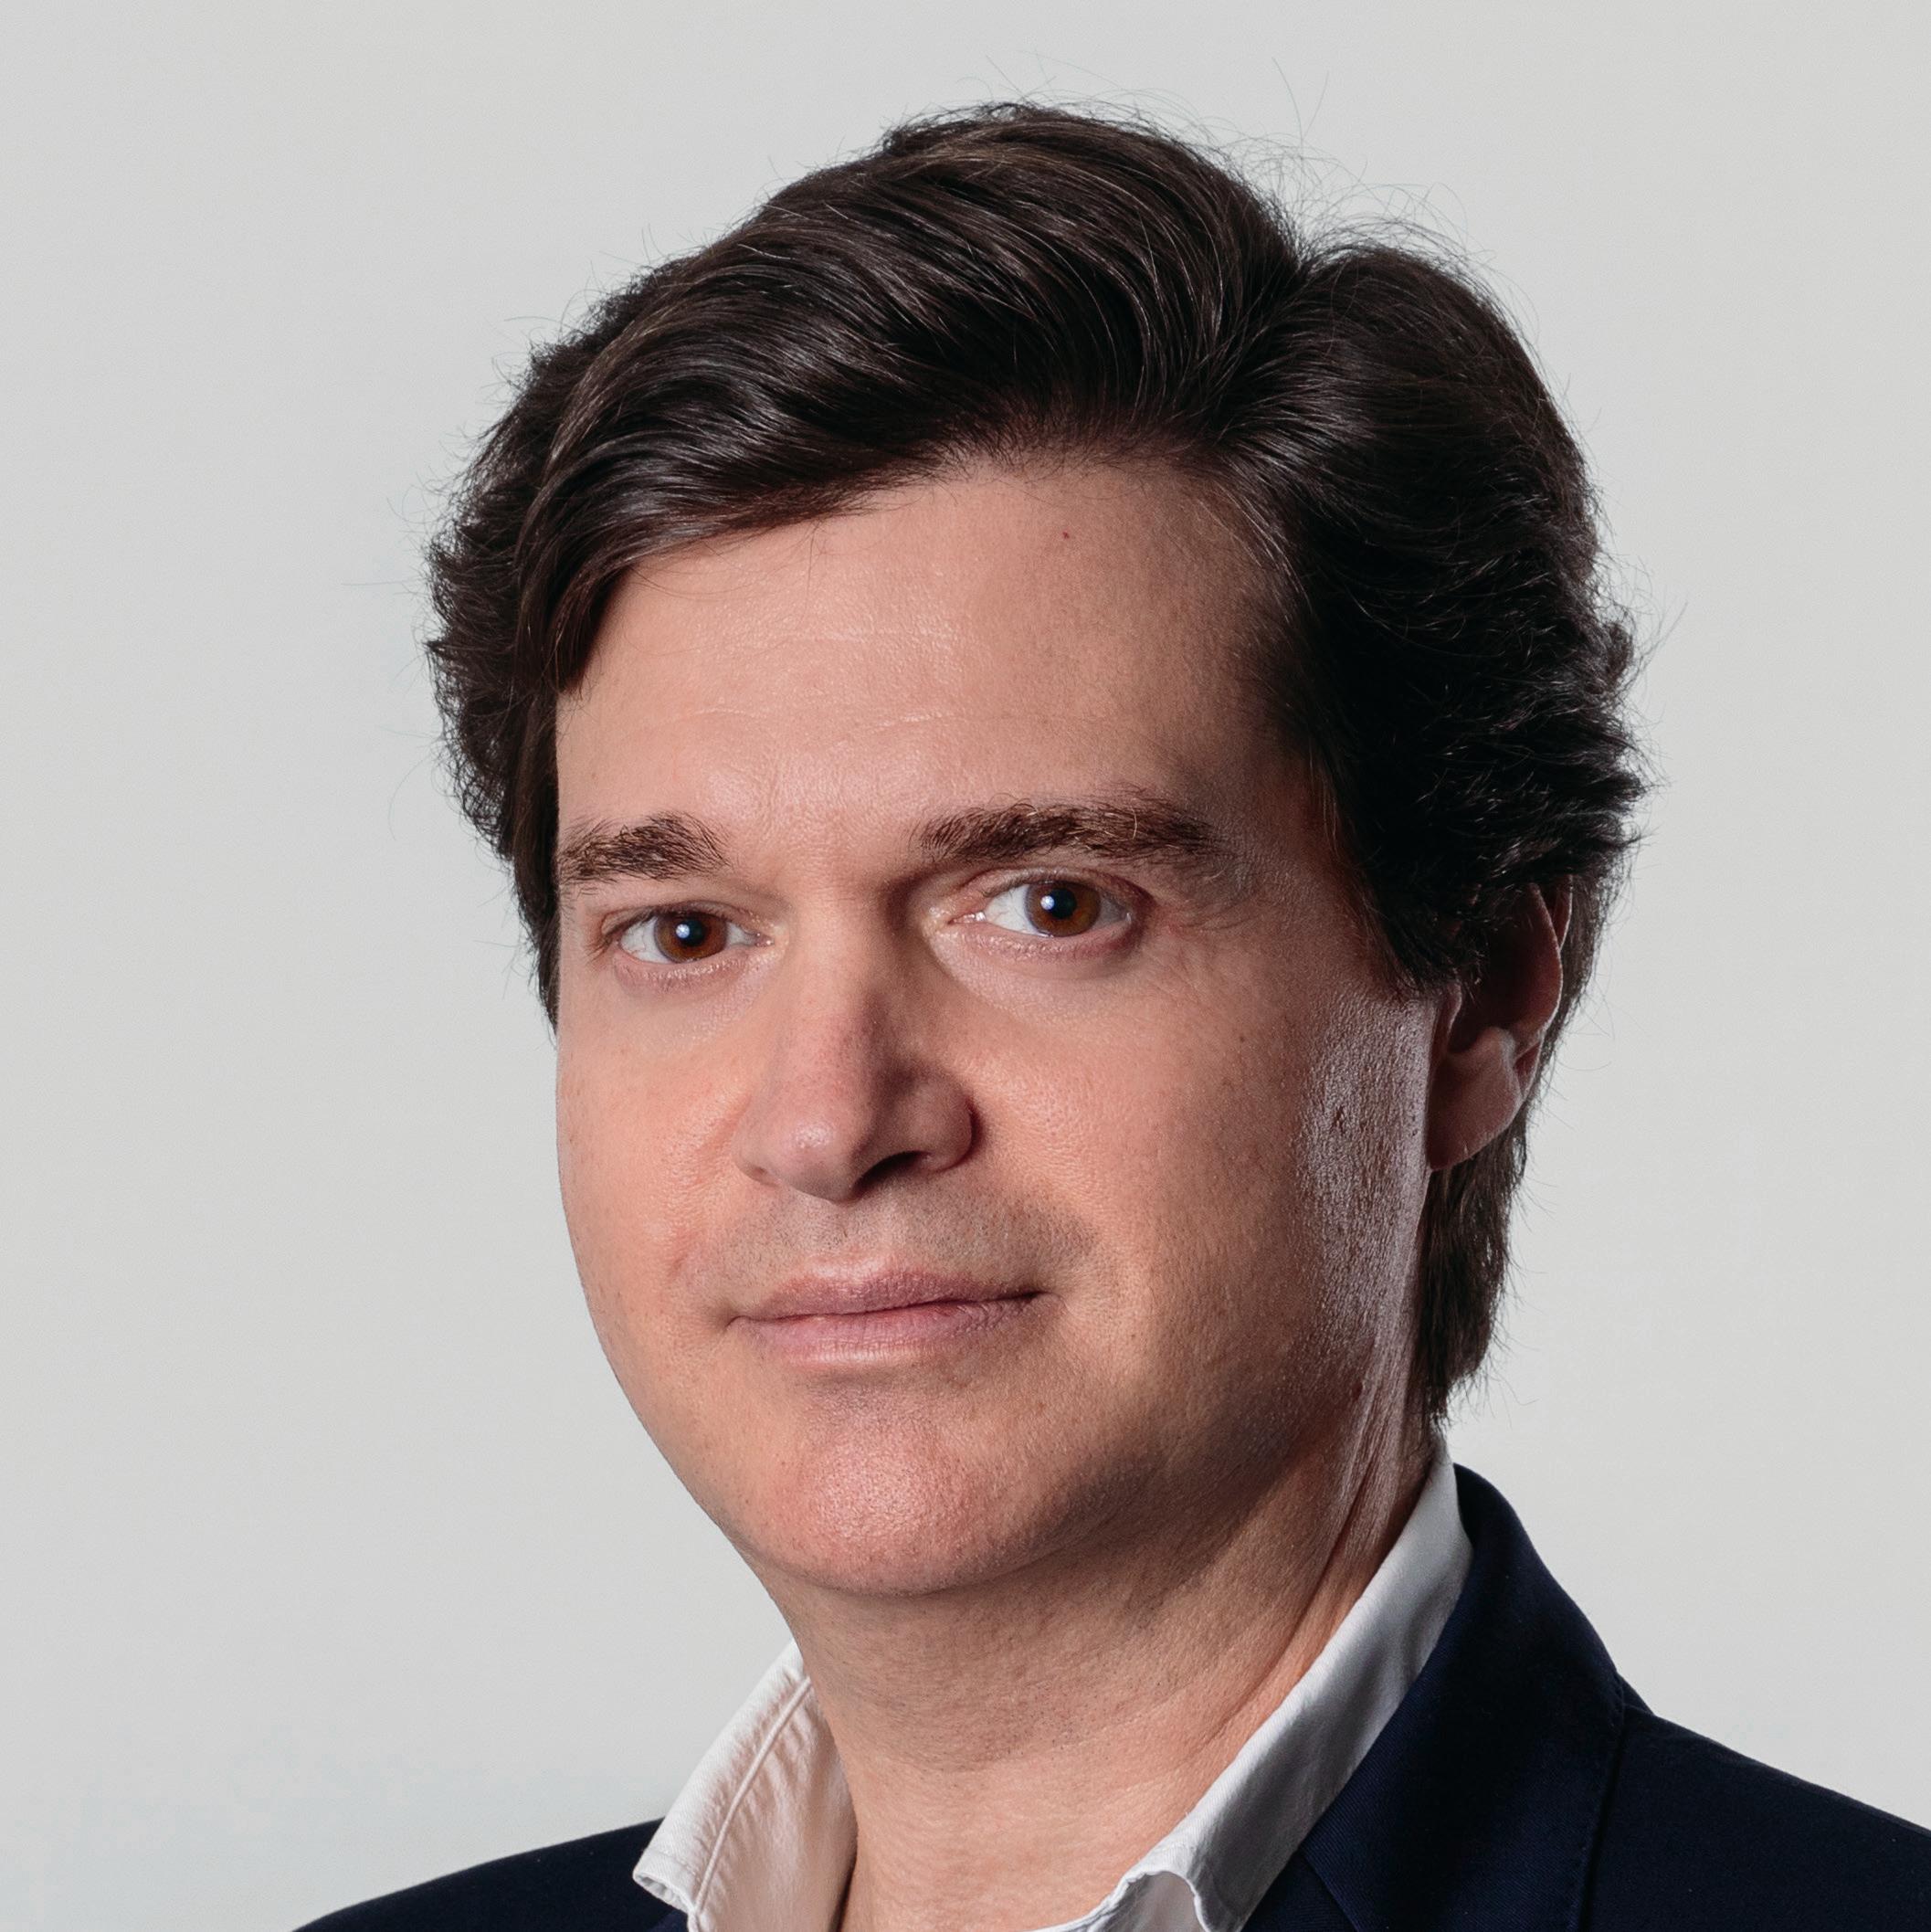
VÍCTOR PÉREZ
DIRECTOR COMERCIAL Y OPERACIONES DE IFA
“Crecemos en volumen; es una demanda real y sostenida, y no un efecto derivado del precio”
Evolución 2026
El primer cuatrimestre del año deja una lectura positiva. Las ventas han superado los objetivos marcados, creciendo al ritmo del mercado en términos globales, con un dato especialmente relevante: seguimos ganando cuota en marca de fabricante. Además, estamos registrando crecimiento en volumen, lo que refleja una demanda real y sostenida, y no únicamente un efecto derivado del precio.
Destaca especialmente el comportamiento de los productos frescos, una categoría estratégica dentro de nuestro modelo, donde en las últimas semanas estamos creciendo por encima del mercado. Es una señal clara de que la proximidad y el conocimiento del consumidor local continúan siendo una ventaja competitiva diferencial.
Con todo, hay una realidad que no podemos obviar: aunque la marca de fa-
bricante está recuperando terreno, su ritmo de crecimiento sigue siendo inferior al de la marca de distribución en el conjunto del mercado. Se trata de una tendencia estructural, impulsada por un consumidor que busca maximizar el valor de su compra y que, además, se produce en un contexto geopolítico global que vuelve a tensionar los costes de las materias primas y amenaza los márgenes de toda la cadena.
Objetivo: unas marcas reforzadas
Este escenario exige a fabricantes y distribuidores trabajar con más inteligencia, más coordinación y una visión compartida de largo plazo. En IFA acabamos de poner en marcha Delfos, una plataforma para impulsar la colaboración con fabricantes a través del
uso compartido de datos que, desde sus primeros pasos, ya cuenta con una amplia base de empresas adheridas. A través de esta iniciativa, trabajamos conjuntamente sobre la realidad de cada categoría, identificamos oportunidades de crecimiento y tomamos decisiones con impacto real en ventas.
Más allá de la negociación comercial, creemos en la construcción de relaciones basadas en el dato, la transparencia y los objetivos compartidos. Las marcas que entiendan que su mejor aliado es un distribuidor regional fuerte, cercano y comprometido con el crecimiento de la categoría serán las que salgan reforzadas. Por ello, IFA es el partner que las marcas necesitan para su crecimiento.
“Los productos frescos crecen por encima del mercado. Es una señal de que la proximidad y el conocimiento del consumidor local continúan siendo una ventaja competitiva diferencial”.
Una solución que apunta alto y ofrece beneficios para su tienda, sus clientes y el planeta
A PA R EC E
Concebido para alcanzar un nuevo hito en la eficiencia energética.
D E SA PAR EC E
En su tienda el mueble desaparece, deja todo el protagonismo a los productos que se adueñan del escenario.
E L C A MI N O C ORR EC T O
Concebido para preservar y durar: una elección consciente para un mañana más sostenible
El consumidor ya no se conforma. Curioso, exigente y selectivo, está dispuesto a probar novedades, pero solo cuando percibe un valor real en cada elección. Innovar en gran consumo hoy significa ofrecer productos que aporten utilidad y placer, que se integren en su rutina y reduzcan el riesgo percibido, convirtiendo la curiosidad en confianza y la novedad en decisión de compra.
ROSARIO PEDROSA GERENTE DE ESTRATEGIA COMERCIAL Y MARKETING DE AECOC rpedrosa@aecoc.es
Un consumidor cada vez más exigente
Innovar en gran consumo ha dejado de ser un ejercicio centrado en lanzar novedades por el simple hecho de diferenciarse. Hoy, la innovación se mide por su capacidad de generar valor en un contexto en el que el consumidor está dispuesto a probar, pero actúa con una exigencia creciente en cada decisión de compra.
ción. La novedad despierta interés, pero necesita un incentivo que reduzca el riesgo percibido.
Este comportamiento dibuja un consumidor curioso, pero prudente; dispuesto a explorar, aunque anclado en referencias conocidas y condicionado por el contexto económico. Y es precisamente en ese equilibrio donde se redefine el espacio de la innovación.
Reinterpretación del valor.
Ya no se trata solo de pagar menos, sino de percibir más por lo que se paga.
Los datos reflejan bien esta aparente paradoja. Según el estudio Shopper View de AECOC, un 71% de los consumidores ha incorporado algún producto nuevo en su última compra. Sin embargo, esa apertura convive con una fuerte sensibilidad al precio: el 65% reconoce que solo da el paso cuando existe una promo-
Donde ocurre la innovación
La decisión de compra en gran consumo no responde únicamente a criterios racionales. Más allá de atributos como ingredientes, sostenibilidad o beneficios nutricionales, el consumidor busca experiencias que encajen en su día a día y aporten satisfacción.
Imagen creada con IA
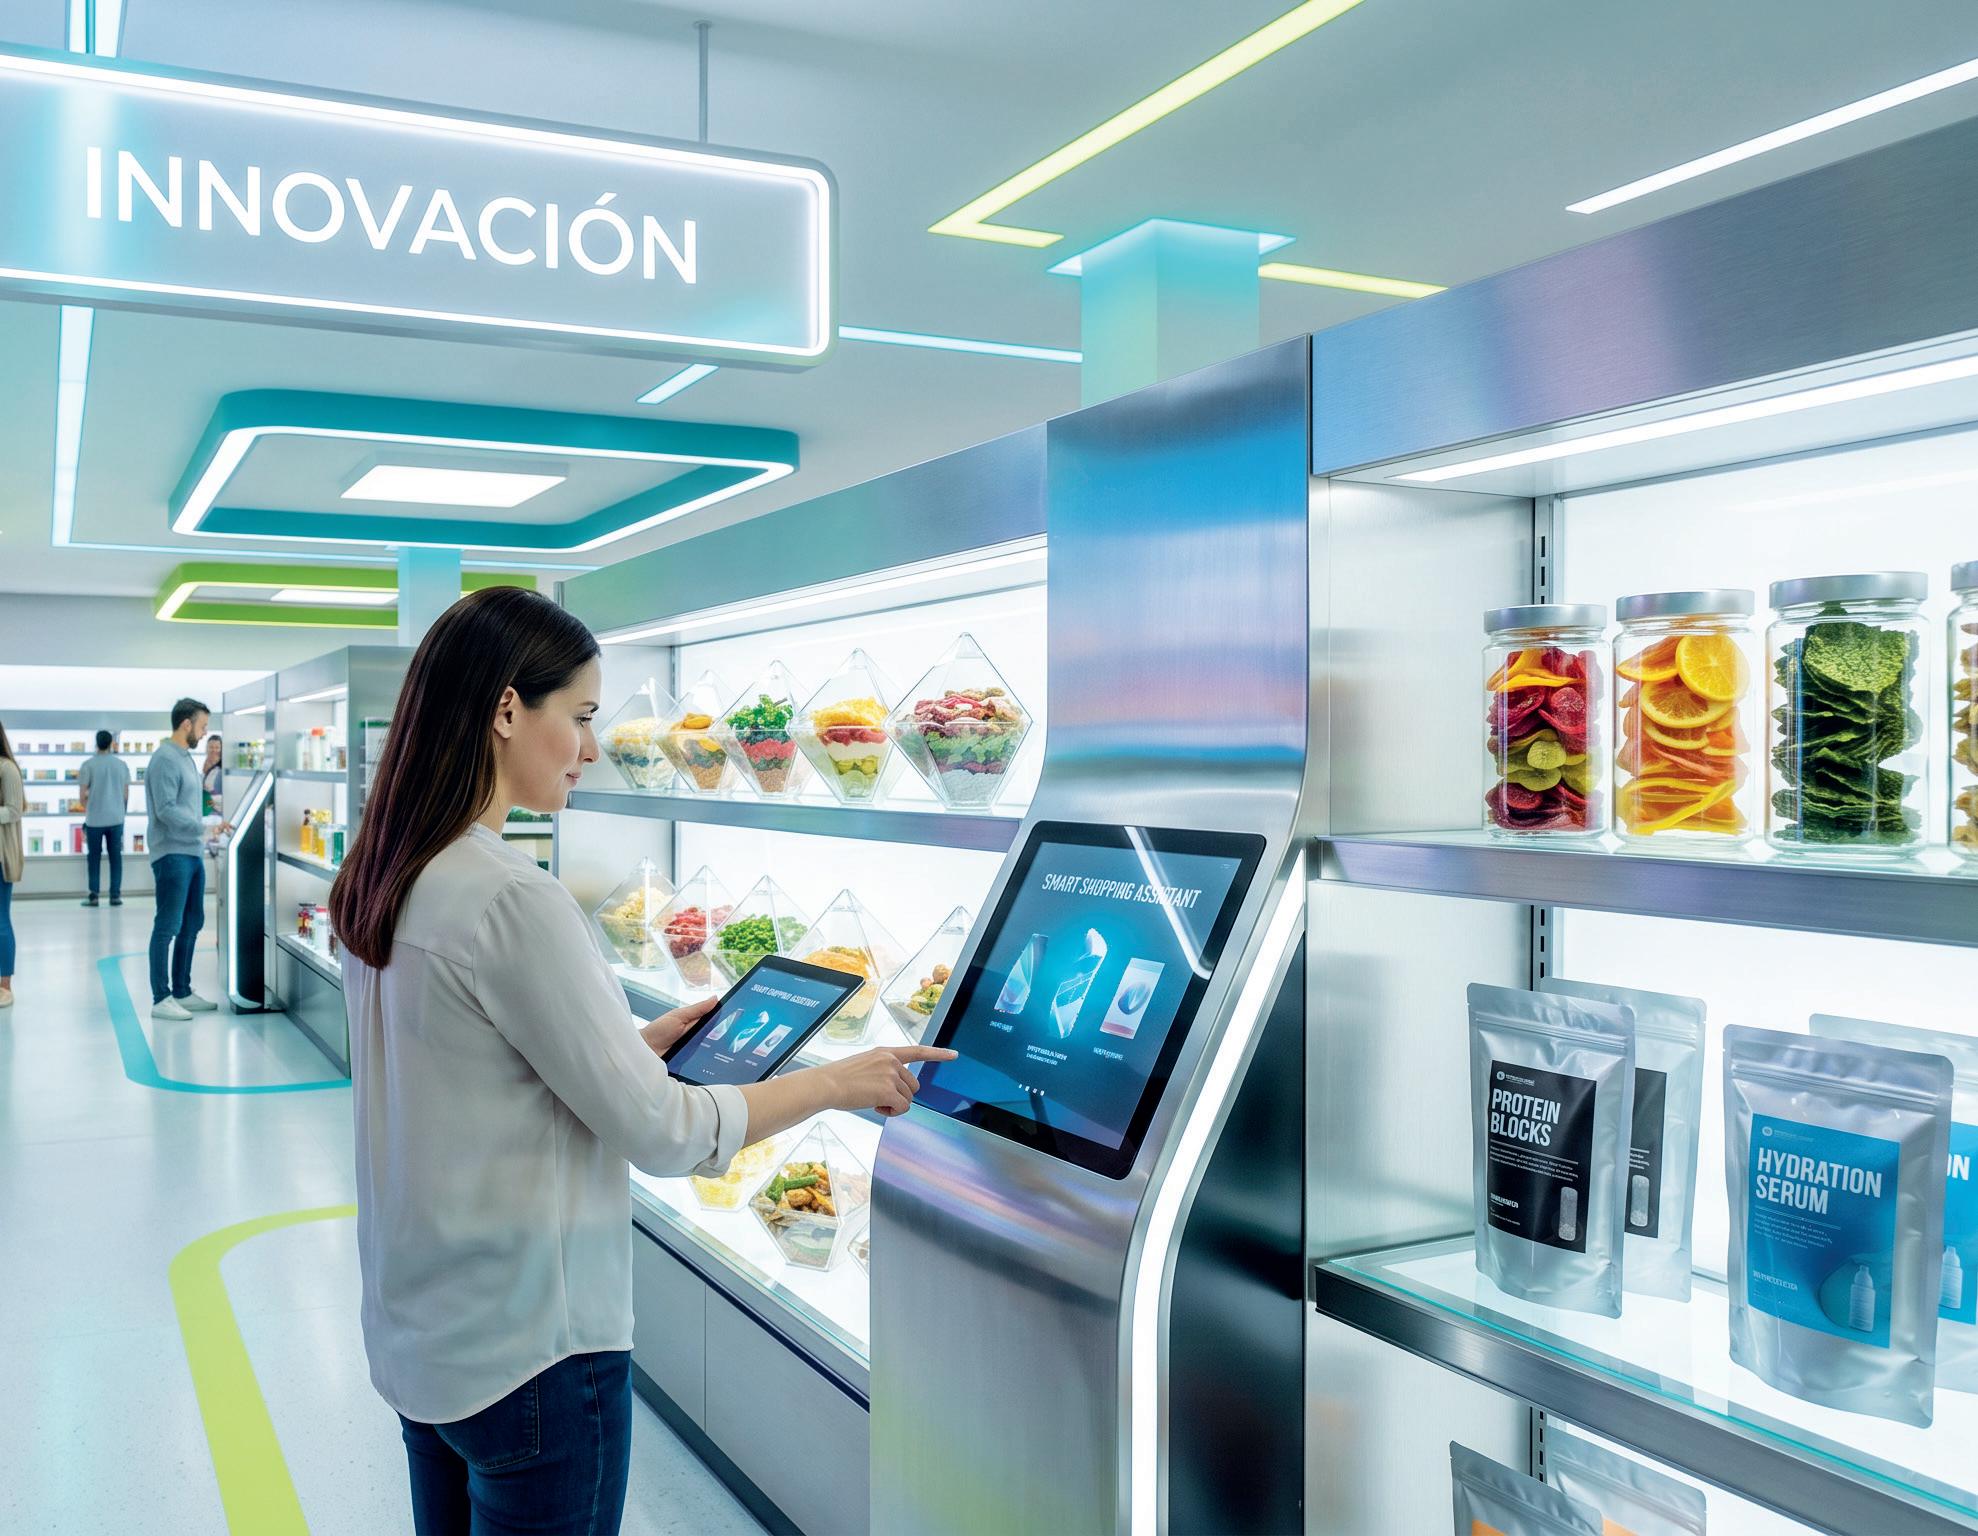
No es casualidad que el 44% los consumidores que recuerdan el último producto nuevo que compraron responda a motivaciones emocionales vinculadas al placer, mientras que solo un 27% percibe que la oferta actual cubre adecuadamente sus necesidades funcionales o de conveniencia. Entre ambos extremos se abre un espacio especialmente fértil para innovar: aquel en el que el producto no solo cumple una función, sino que también genera disfrute. .
A esta dimensión emocional se suma un componente estructural: los hábitos. Lejos de un consumo improvisado, 7 de cada 10 consumidores mantienen platos recurrentes en su dieta, y más de la mitad planifica sus menús con antelación. Esta
inercia no limita la innovación, pero sí la orienta. En lugar de sustituir hábitos consolidados, las propuestas más exitosas son aquellas que los mejoran, simplifican o enriquecen.
En paralelo, la conveniencia gana peso de forma sostenida. El 61% de los consumidores incorpora platos preparados en casa y un 40% recurre a soluciones listas para consumir. Todo ello convive con una mayor atención al bienestar, que impulsa la demanda de productos con beneficios funcionales como proteínas, fibra o vitaminas.
En este contexto, innovar ya no consiste en elegir entre placer o funcionalidad, sino en integrar ambos. Las propuestas que mejor funcionan son aquellas que se insertan en la rutina
del consumidor aportando valor añadido sin exigir cambios radicales en sus hábitos.
En paralelo a la evolución del consumidor, el mercado también ha experimentado una transformación profunda. La marca de distribución ha pasado de ocupar un rol secundario a consolidarse como un actor importante en gran consumo. En España, representa ya en torno al 50% de la facturación total.
Este crecimiento no puede explicarse únicamente por el contexto inflacionario. Responde, sobre todo, a un cambio en la forma en que el consumidor interpreta el valor: ya no se trata solo de pagar menos,
71% de los consumidores ha incorporado algún producto nuevo en su última compra.
sino de percibir más por lo que se paga. En este sentido, la marca de distribución ha sabido posicionarse como una alternativa que combina precio competitivo con niveles de calidad cada vez más elevados.
Como consecuencia, el espacio intermedio se estrecha. Las marcas que no logran diferenciarse quedan comprimidas entre la eficiencia de la marca de distribución y la capacidad de innovación más disruptiva de otros actores. En este escenario, innovar deja de ser una opción táctica para convertirse en una condición necesaria para competir.
Nuevas realidades que redefinen el consumo
La innovación tampoco puede entenderse al margen de los cambios sociales. En España, el impacto de la inmigración está generando nuevos patrones de consumo que modifican la estructura del mercado. Los hogares extranjeros representan ya el 10% del gasto en gran consumo dentro del hogar y presentan comportamientos diferenciados: mayor volumen de compra, mayor sensibilidad a promociones y una mayor penetración de la marca de distribución, según Worldpanel by Numerator.
Estos consumidores aportan diversidad cultural y hábitos específicos que influyen en categorías concretas, introduciendo matices que obligan a las marcas a ampliar su lectura del mercado más allá del consumidor tradicional.
Mascotas: nuevo eje estratégico
Otro fenómeno relevante, aunque a menudo menos visible, es el crecimiento de los hogares con mascotas. En España estos hogares ya superan en número a aquellos con hijos, y un 37% convive con ambos.
Este último perfil presenta particularidades significativas. Se trata de consumidores que priorizan la calidad por encima del precio: un 53% afirma elegir productos de calidad independientemente de su coste, frente al 42% de la media. Además, muestran una mayor inclinación hacia productos gourmet y una mayor disposición a pagar por propuestas diferenciadas.
Más allá del comportamiento de compra, destaca una dimensión actitudinal. Estos hogares tienden a ser
65% solo compra novedades cuando existe una promoción.
Clave estratégica. Innovar deja de ser una opción táctica para convertirse en una condición necesaria para competir.
más sensibles a marcas comprometidas con la sociedad y muestran una mayor preocupación por la sostenibilidad. En consecuencia, incorporan criterios éticos y emocionales en sus decisiones, reforzando la idea de que el consumo actual no se explica únicamente por necesidades funcionales, sino también por valores y estilos de vida. Esto evidencia que, para identificar oportunidades de innovación que realmente generen valor, es imprescindible entender al consumidor desde una perspectiva diferente.
GLP-1: la disrupción silenciosa
En este contexto de evolución progresiva emerge una tendencia a tener en cuenta: los tratamientos basados en GLP-1, como Ozempic o Wegovy.
Estos fármacos, desarrollados originalmente para el tratamiento de la diabetes, han ganado protagonismo por su capacidad para reducir el apetito y aumentar la sensación de saciedad. Su adopción está creciendo de forma notable. En España en 2024 se vendieron más de 5,5 millones de unidades, en un mercado que podría acercarse al millón de usuarios en los próximos años, según la consultora Lantern.
Su impacto trasciende lo sanitario. Estos tratamientos podrían llegar a modificar algunos hábitos alimentarios, con las consecuencias que eso pueda tener.
Este cambio podría introducir un nuevo paradigma en gran consumo; un escenario en el que la cantidad podría perder peso frente a la densidad nutricional y la eficiencia alimentaria. Surge así un nuevo territorio de oportunidades para la innovación: formatos más pequeños, productos con mayor densidad nutricional, soluciones ricas en proteí-
nas, propuestas que aporten saciedad o experiencias sensoriales que mantengan el placer de comer.
En mercados más avanzados ya comienzan a desarrollarse propuestas específicas orientadas a este nuevo perfil de consumidor. Más allá de la oportunidad, el verdadero cambio reside en que no solo se transforma
Innovación. No es solo creatividad, sino un proceso de alineación, ejecución y construcción de valor compartido.
cuánto se consume, sino cómo se consume.
Acción conjunta
En este escenario complejo, marcado por la tensión entre placer y funcionalidad, los cambios sociales y el foco creciente en salud, el primer reto que hemos querido ilustrar es la importancia de saber
Más Ready to eat. El 61% de los consumidores incorpora platos preparados en casa y un 40% recurre a soluciones listas para consumir. TENDENCIAS
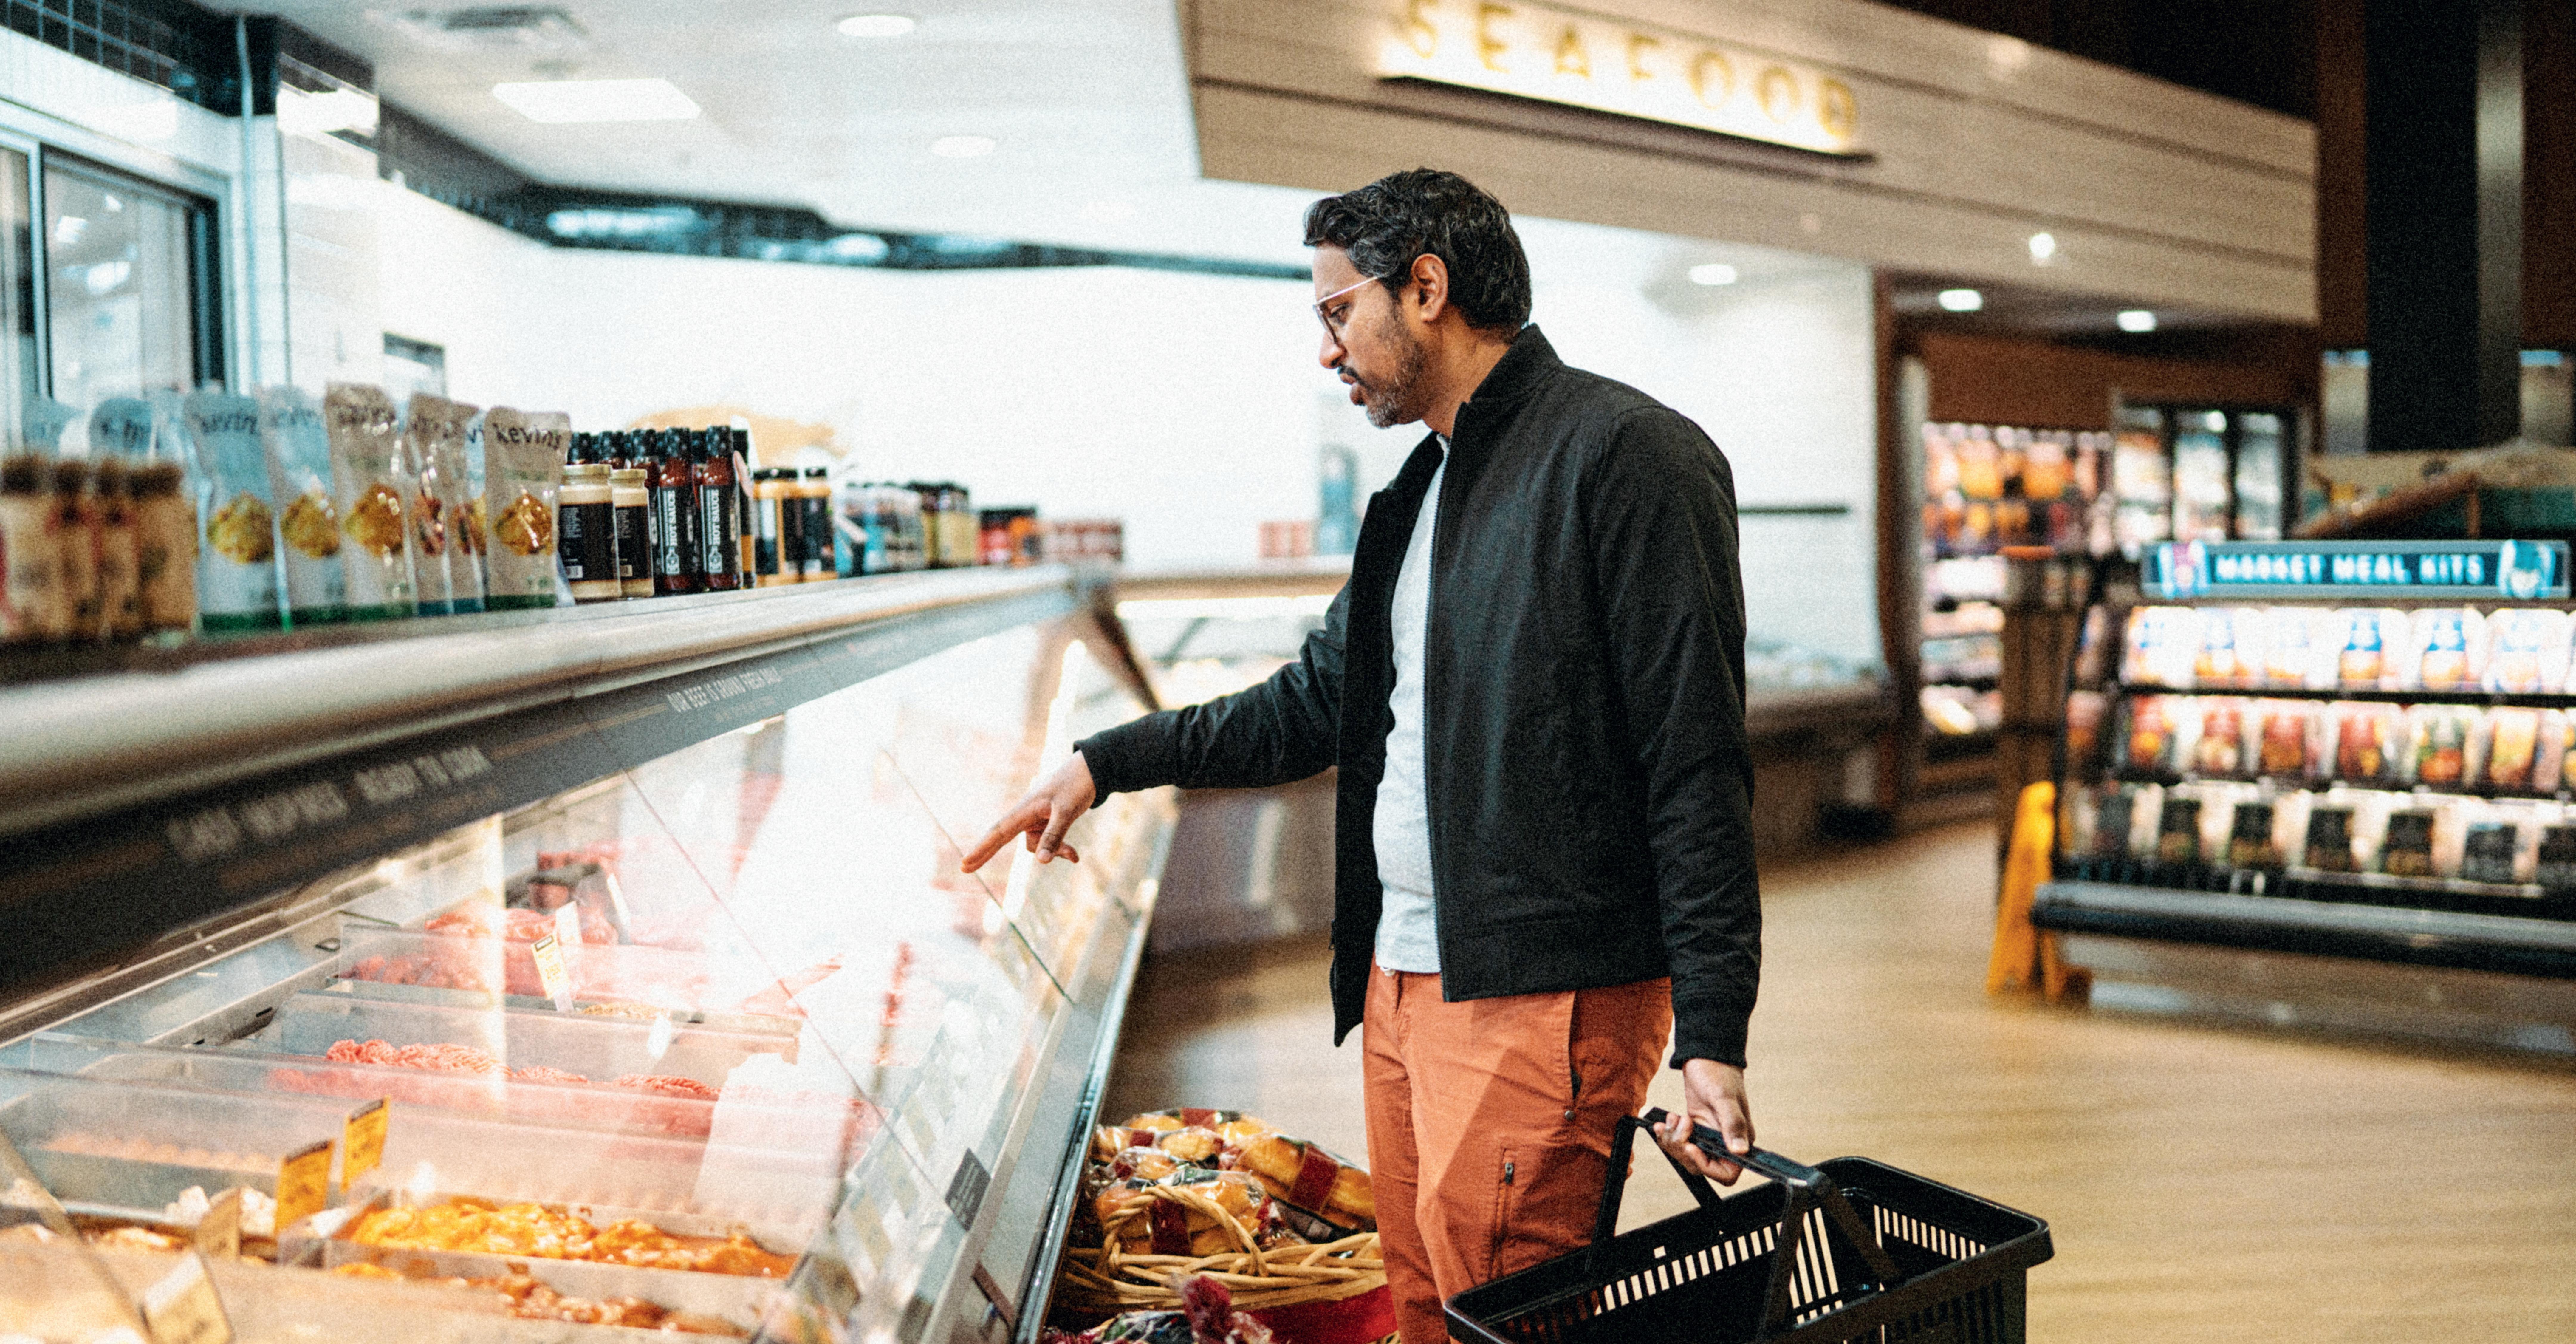
leer el mercado y al consumidor, lo que nos llevará hacia qué innovar. Pero aquí no acaba el desafío. El qué no es suficiente; cómo hacerlo será clave. Y en ese “cómo” la relación entre fabricantes y distribuidores sigue estando, en muchos casos, condicionada por fricciones, especialmente en la introducción de novedades en el lineal.
El primer punto de fricción suele ser conceptual: qué se entiende realmente por innovación. Mientras los fabricantes buscan espacio para sus lanzamientos, los distribuidores requieren argumentos sólidos que justifiquen su incorporación: qué aportan, a quién van dirigidos y por qué merecen ocupar un espacio limitado.
Un lenguaje común
Para avanzar en esta alineación, desde el Comité de Estrategia Comercial y Marketing de AECOC se ha trabajado en la creación de un lenguaje común que ordene el debate y facilite la toma de decisiones.
Uno de los avances clave ha sido diferenciar entre dos tipos de innovación:
• La ampliación de surtido, que incluye extensiones de línea, reformulaciones o expansiones a nuevas categorías, y que aporta novedad al portfolio, aunque no necesariamente a la categoría.
• La disrupción, que introduce propuestas verdaderamente nuevas en el mercado y responde a necesidades aún no cubiertas.
Lejos de jerarquizar estas tipologías, el objetivo es comprenderlas mejor para gestionar su impacto. No todas las innovaciones deben aspirar a transformar la categoría, pero todas deben tener claro su papel y su propuesta de valor.
Guía de innovación
En esta línea, la guía de innovación desarrollada por AECOC propone estructurar el diálogo entre fabricante y distribuidor en torno a cinco pilares: consumidor, mercado, cliente, activación y resultado.
Todo comienza con el consumidor, identificando qué necesidad se cubre, qué tendencia se activa o qué nuevo momento de consumo se genera. A partir de ahí, se cuantifica el impacto en el mercado, traduciendo la innovación en objetivos de ventas y crecimiento de categoría. El siguiente paso consiste en trasladar la propuesta al distribuidor, explicando el valor que aporta en términos de rentabilidad, diferenciación o captación de clientes.
La activación resulta clave: definir en qué tiendas estará presente, cómo se trabajará su visibilidad y
qué plan de medios la acompañará, más teniendo en cuenta la importancia del punto de venta que es donde el consumidor descubre la innovación. Finalmente, es imprescindible acordar desde el inicio cómo se medirá el éxito –KPI’s compartidos– algo que todavía hoy no siempre se define con claridad.
Este enfoque permite pasar de debates subjetivos a conversaciones basadas en valor, facilitando una innovación más efectiva y alineada con la realidad del mercado.
Construir valor compartido
La innovación ya no es únicamente un ejercicio de creatividad, sino un proceso de alineación, ejecución y construcción de valor compartido.
En un mercado en transformación, aquellas compañías que logren conectar de forma efectiva al consumidor, el mercado y la distribución no solo serán capaces de adaptarse al cambio, sino también de marcar el ritmo y contribuir a definir el futuro del gran consumo.
© Rosario Pedrosa
Descárgate la guía de la Innovación de AECOC:
Consumidor curioso, pero prudente. Está dispuesto a probar, pero actúa con una exigencia creciente en cada decisión de compra.
¿Qué rol juega la innovación en la industria y la distribución? ¿Qué está pasando con los nuevos productos en el punto de venta? ¿Por qué la innovación no tiene más presencia en los lineales? ¿Dónde están hoy los desafíos para la industria y la distribución?
Alicia Pujol, directora de compras en Condis, y Joaquín Jiménez, director comercial y de marketing en Juver, se sientan “en la misma mesa” junto a Rosario Pedrosa, gerente de estrategia comercial y marketing de AECOC, para tratar estas cuestiones.
El ROL DE LA INNOVACIÓN
En un entorno en el que la marca de distribución ya acapara el 50% del valor del mercado –según datos de NielsenIQ– la innovación se consolida como un pilar estratégico de competitividad para la industria y el retail, así como una herramienta indispensable para dar respuesta a los nuevos perfiles de consumidor y estilos de vida.
ROSA GALENDE C84 rgalende@aecoc.es
Así lo entienden Alicia Pujol, directora de compras en Condis, y Joaquín Jiménez, director comercial y de marketing de Juver. Para ellos la innovación no solo es una herramienta crucial para atender las necesidades y preferencias cambiantes de nuestra sociedad, sino también para impulsar el crecimiento de las categorías, fidelizar a los clientes y asegurar la supervivencia de sus empresas a largo plazo.
¿Innovaciones disruptivas o ampliaciones de surtido?
Uno de los aspectos que más controversia genera en el sector es la propia definición de innovación.
¿Qué es innovación y qué no? ¿Es innovación una extensión de línea, un nuevo sabor, un cambio de formulación o un envase más conveniente o sostenible?
Tal como explica Rosario Pedrosa, gerente de estrategia comercial y marketing de AECOC, La Guía de la Innovación de AECOC clasifica las innovaciones en dos grandes grupos:
– Innovación disruptiva. La que aporta una característica inédita a la categoría, no ofrecida previamente por otros operadores.
– Ampliación de surtido. La que aporta una extensión de gama/marca o bien una renovación o reformulación de productos.
Para Joaquín Jiménez, ambos tipos de innovación son vitales para mantener las categorías “vivas y relevantes a largo plazo”. “La innovación no es negociable, y debe ser
independiente de los ciclos económicos y de la situación coyuntural de la compañía” comenta.
– “El I+D+i es tan fundamental en la empresa como mantener operativas las líneas de fabricación o disponer de equipos de ventas y recursos humanos. Y la búsqueda de una innovación disruptiva es siempre una aspiración, si bien, dada la madurez del mercado, no todas pueden serlo”, declara Jiménez.
Por su parte Alicia Pujol apunta que, si bien en el pasado se pedía a las empresas innovaciones disruptivas, capaces de generar altos márgenes y justificar un diferencial de precio elevado, en el momento actual se ha producido un cambio en el enfoque, buscando principalmente productos que respondan a las necesidades reales y cambiantes de los consumidores:
– “Hoy se necesitan productos más saludables, sostenibles y convenientes, adecuados para una población envejecida, con una diversidad cultural creciente y un gran número de hogares unipersonales o con un me-
De izquierda. a derecha, Rosario Pedrosa, gerente de estrategia comercial y marketing de AECOC, Alicia Pujol, directora de Compras en Condis, y Joaquín Jiménez, director Comercial y de Marketing en Juver.
nor número de miembros”, explica Pujol.
Retos para la implementación de la innovación
Innovar y acertar no solo es difícil, sino que además conlleva importantes costes financieros, de tiempo y talento, y su éxito dista de estar garantizado. Los datos de NilsenIQ revelan la cruda realidad de la innovación en gran consumo: 8 de cada 10 productos lanzados al mercado no superan el primer año de vida. A esto se suma la dificultad para llegar a los lineales con una visibilidad y una distribución ponderada suficiente que justifique la inversión. “En la actualidad difícilmente un lanzamiento supera el 20% o 30% de distribución ponderada, frente al 60% de hace 20 años”, apunta Pedrosa.
Aunque el fracaso forma parte intrínseca del proceso de innovación, Jiménez considera que eso no debería frenar los proyectos, sino que las empresas deben buscar la manera de que estos sean viables. Su máxima de trabajo es: “fail fast, fail cheap”.
– “Si vamos a fallar, que sea rápido y barato. Lo que no podemos hacer es quedarnos de brazos caídos. Lo importante es aprender siempre algo, para que el proceso de innovación sea una inversión y no un gasto. Si no sacamos ninguna conclusión, habremos tirado el dinero”, reflexiona el directivo de Juver.
Los datos y las nuevas tecnologías, según Alicía Pujol, son claves para “identificar claramente qué demanda el consumidor, ofrecer soluciones reales y no perder
el rumbo a la hora de innovar”. En su opinión, cuando la innovación cubre una necesidad real del consumidor, cuando tiene un precio honesto y se trabaja en colaboración entre industria y distribución, tiene muchas garantías de éxito.
– “Para mí, el precio de la innovación es crucial. Los nuevos productos deben tener en cuenta que los presupuestos familiares están cada vez más tensionados. El consumidor busca innovación, pero no está dispuesto a pagar mucho más por ella”, afirma Pujol.
En la misma sintonía se expresa el director de marketing y comercial de Juver:
– “Hoy a las innovaciones se les pide rotación más que un precio superior a la media. Si ponemos un precio elevado vamos a ganar mucho con la venta de un producto, pero igual solo vendemos uno. En gran consumo lo que tenemos que vender son muchos productos”.
Un enfoque colaborativo
Ambos directivos coincidieron en la necesidad de buscar un enfoque más colaborativo entre fabricante y distribuidor para tener mayores garantías de éxito a la hora de introducir un producto, así como en hacer un uso inteligente de las nuevas tecnologías a lo largo de todo el proceso para asegurar su aceptación y rendimiento comercial.
– “Debemos focalizarnos más en los síes que en los noes. Hay gente que se encuentra muy cómoda gestionando el no, pero en mi opinión es mucho más útil trabajar sobre los síes, sobre las cosas que necesitamos
JOAQUÍN JIMÉNEZ Director comercial y de marketing en Juver
“En el pasado durante las crisis económicas muchas compañías se replegaban a sus cuarteles de invierno y la innovación desaparecía justo cuando más se la necesitaba. Hoy, a pesar de la complejidad del momento, la innovación no se discute. Es fundamental; es estratégica. Una compañía que no apueste por la innovación tiene los días contados. Aunque su producto sea líder del mercado, este se agotará y perderá relevancia; es inevitable”.
ambos. Cuando industria y distribución hablamos, y nos escuchamos, encontramos esos puntos críticos que nos permiten tirar adelante con la innovación”, reconoce Jiménez.
Más datos para tomar mejores decisiones
Con mirada crítica Jiménez apunta que el punto de partida de la innovación siempre tiene que ser el consumidor.
– “A menudo la industria tiende a mirarse el ombligo y sigue pensando en grandes tiradas y economías de escala como en el siglo pasado. Pero el consumidor del siglo XXI busca adaptación y personalización. La tecnología nos permite precisa-
mente eso: llegar al consumidor. Desde el análisis de datos hasta los mejores bancos de pruebas y tests de concepto y producto, la retroalimentación directa del consumidor sobre si le gusta, si lo paga, etc., Es algo que las plataformas online facilitan enormemente”.
Desde su punto de vista, gracias a las nuevas tecnologías “la innovación basada en ‘el pálpito’ de un responsable no es la regla, sino la excepción, cuando no una falacia”. En su opinión, los datos recogidos en los diferentes canales (on y offline) son esenciales para entender al consumidor, resaltando el avance significativo que se ha producido en los últimos años gracias “a la predisposición de la distribución a compartir datos”.
“El consumidor busca innovación, pero no a cualquier precio”.
Alicia Pujol
– “Los datos de la distribución nos permiten contrastar nuestros estudios de mercado con la realidad de la tienda, obteniendo insights que nos abren caminos para trabajar y ayudar a nuestros clientes a diferenciarse de su competencia. A veces olvidamos que ellos también buscan
ALICIA PUJOL
Directora de compras de Condis
“La innovación sin colaboración fabricante-distribución tiene un camino muy complicado. Hoy los distribuidores tenemos diferentes canales para conectar con el consumidor y acercarles los nuevos productos. Los distribuidores estamos obligados a abrir las puertas a la innovación para que esta llegue al hogar de cada uno de nuestros compradores. Si la innovación no funciona hay que atreverse a discontinuarla y si funciona, ¡hay que darle el espacio que merece!”.
destacar y nuestro deber es preguntarnos: ¿cómo los apoyamos?”.
¿Cuándo discontinuar la innovación?
El gran desafío pendiente para Alicia Pujol radica en determinar con precisión el momento idóneo para descontinuar una innovación, ya que “la proliferación de surtidos excesivamente largos dificulta la gestión del distribuidor”. En este ámbito –apuntó– de nuevo pueden ser de gran ayuda las nuevas tecnologías y el análisis de datos.
Transforming food processes at all levels
“Cuando industria y distribución hablamos, encontramos los puntos críticos que nos permiten tirar adelante con la innovación”.
Joaquín Jiménez
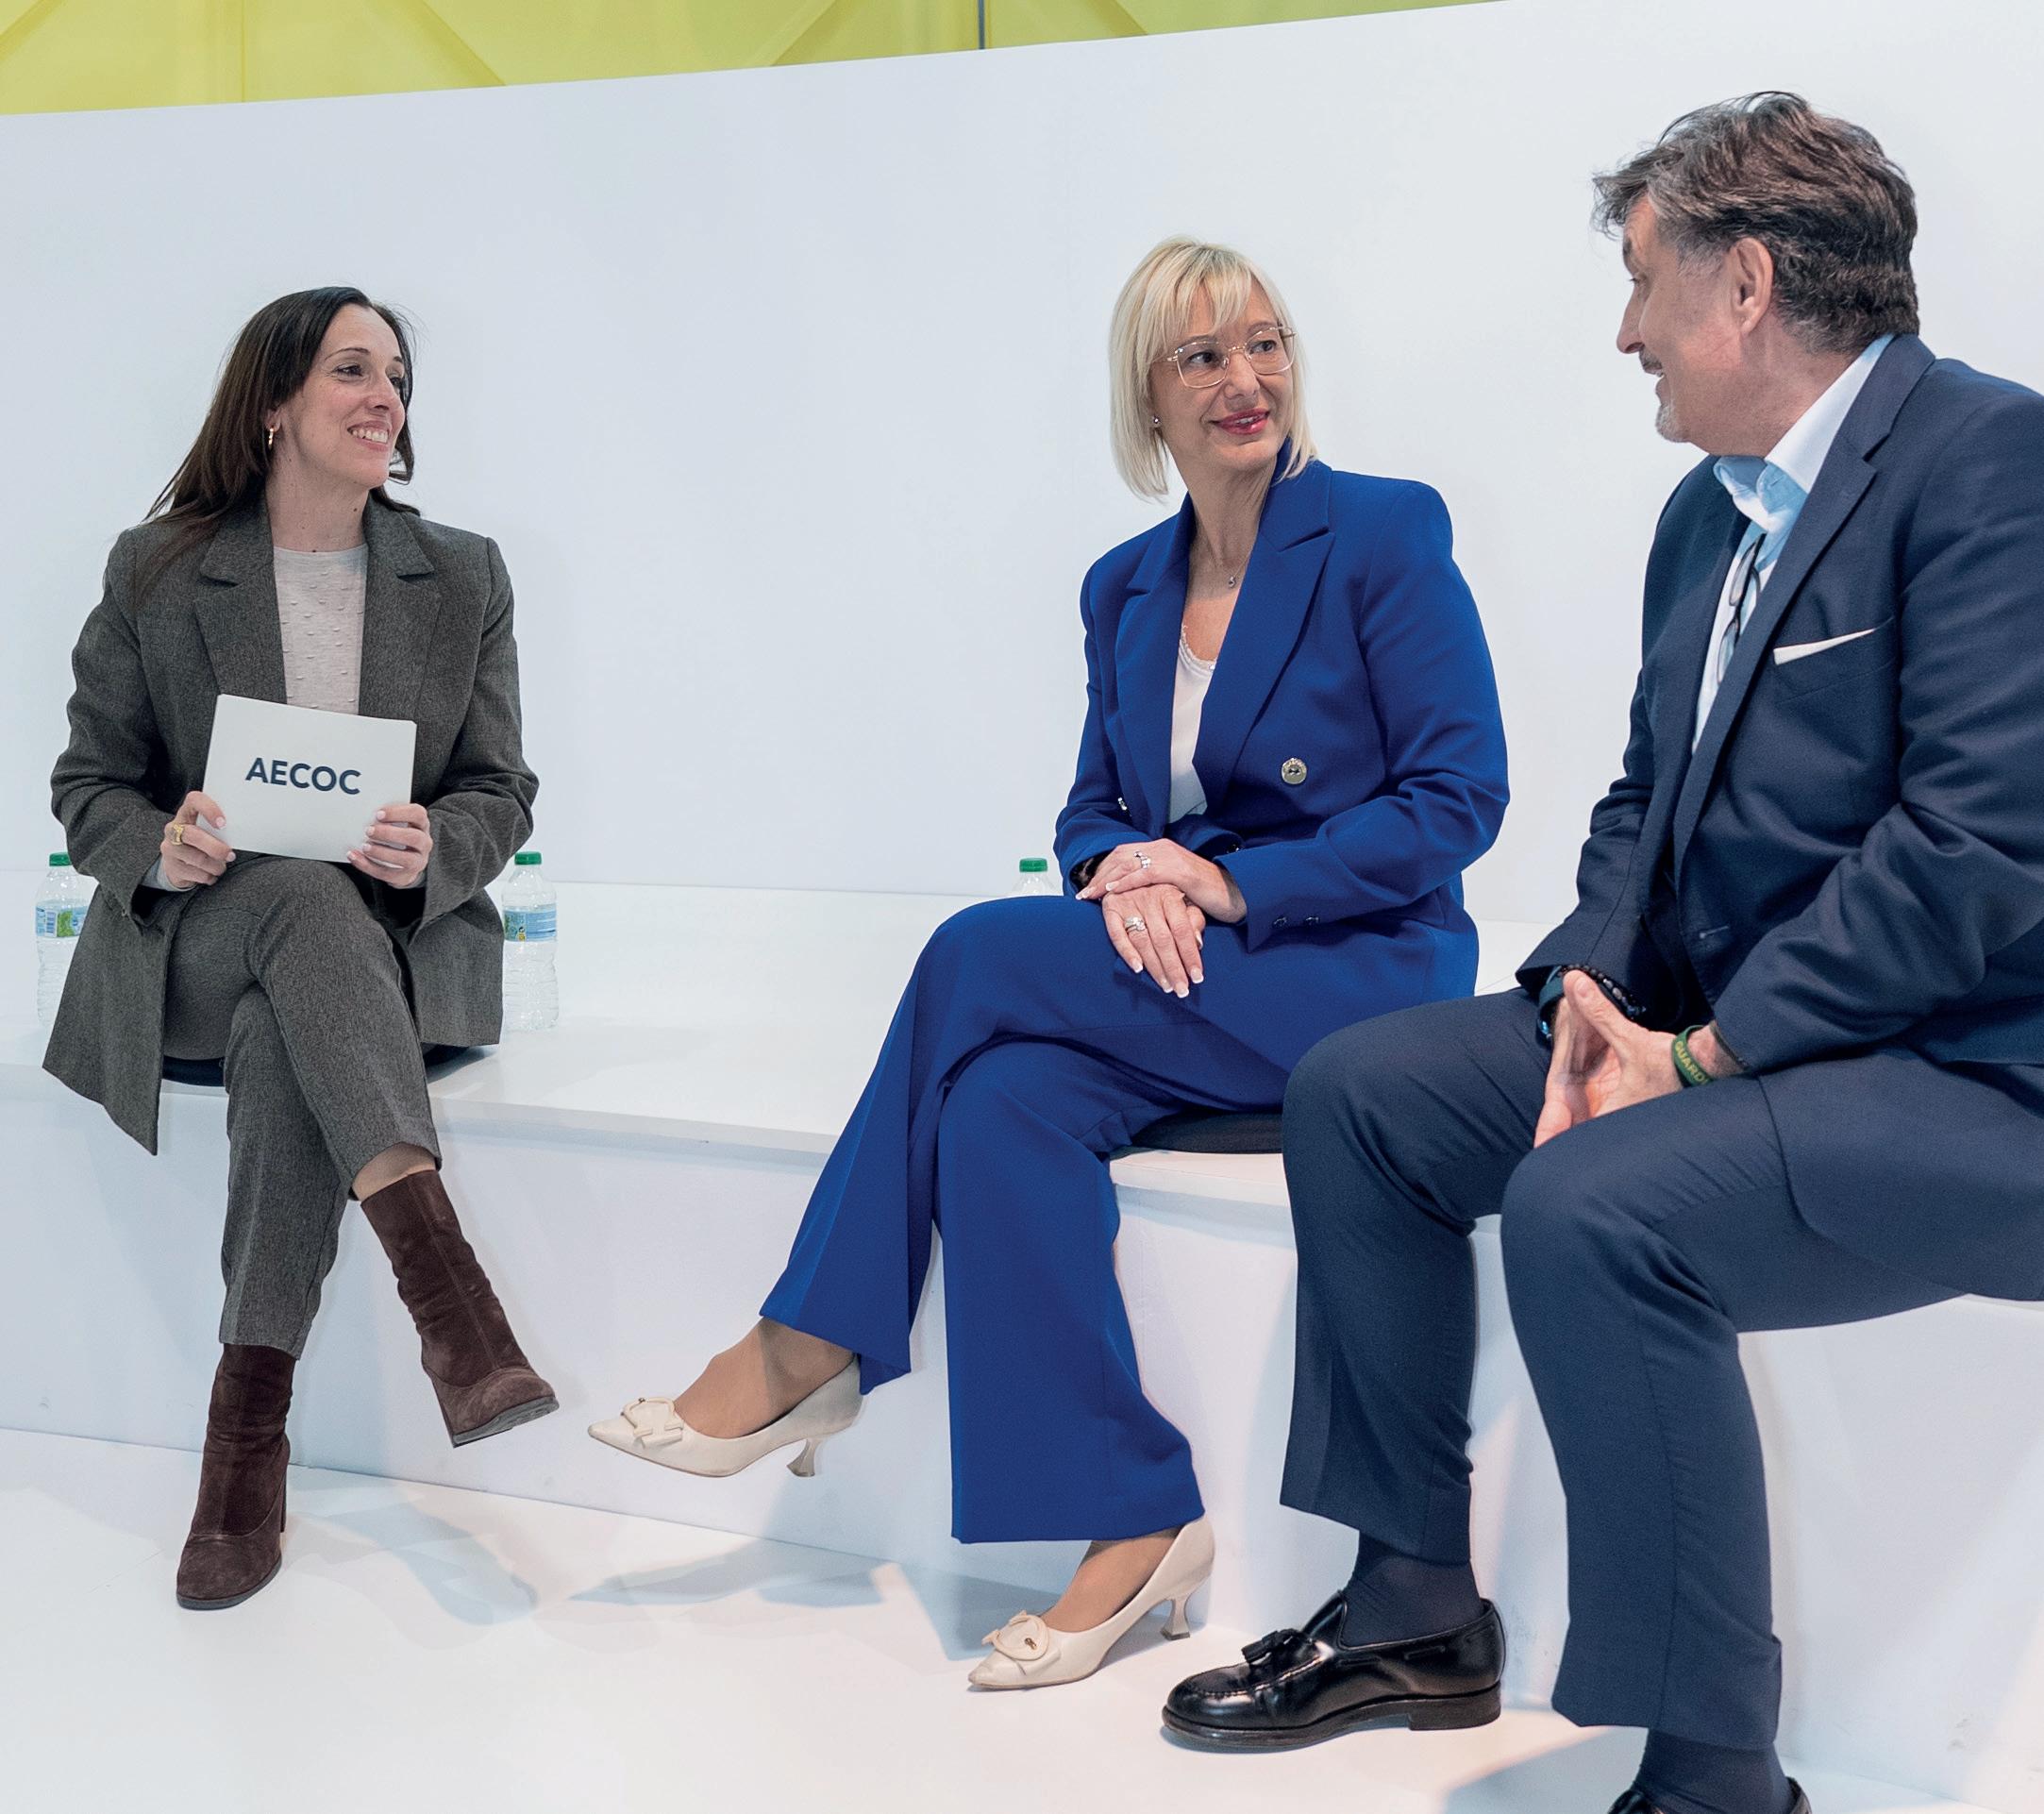
– “Tenemos muchísimos datos que compartidos nos pueden ayudar a decidir en qué momento debemos dejar de apostar por una innovación. Para mí lo más importante es entender que el tiempo ha cambiado y que necesitamos compartir los KPIs de innovación con los que nos sintamos cómodos y, llegado el día, que sea fácil tomar la decisión de desinvertir si la innovación no ha funcionado”.
Alineado con Alicia, Joaquín reconoce que “es fundamental medir el rendimiento, ya que toda innovación tiene un ciclo de vida definido”. De hecho, él siempre reta a su equipo preguntándoles: “¿En qué estáis trabajando para cuando esto fracase? Porque antes o después, en un año o en 25, fracasará”.
El KPI más importante en innovación
“¿Cuál es el KPI más importante para medir si una innovación ha tenido éxito o no?”, planteaba Rosario Pedrosa, de AECOC. Alicia Pujol lo tiene claro: “el KPI más importante
para valorar el éxito de una innovación es la venta, concretamente el crecimiento de la categoría”. Con igual rotundidad Joaquín Jiménez afirma que lo primero es conseguir penetración. Una penetración que posteriormente se tiene que traducir en rotación y, en última instancia, en venta, porque de lo contrario “la innovación se convierte en un lujo que ni fabricantes ni distribuidores pueden permitirse”.
Innovaciones que funcionan
A pesar de las dificultades, la innovación sigue encontrando caminos para llegar al consumidor. Las propuestas de nuevos productos relacionados con la salud, la sostenibilidad, la conveniencia y el placer han llenado los lineales con nuevas formulaciones, soluciones alimentarias, formatos, sabores, envases… Productos de IV y V gama en frescos, platos listos para comer, productos veganos, étnicos, ‘sin’ o ‘con’ añadidos... Esta industria no para. Así lo explica Alicia Pujol:
– “Últimamente lo que más nos ha sorprendido es el gran éxito de los productos proteínicos. Han sido un boom. En general, los productos enfocados en la salud han funciona-
do muy bien desde su lanzamiento. También han tenido mucho éxito las hamburguesas y los platos preparados, que conectan con las nuevas tendencias alimentarias. Por otra parte, los “pétalos” en la sección de charcutería han revolucionado la categoría con un corte fabuloso para servir directamente en mesa y en la sección de lavavajillas el dispensador con pistola ha hecho lo propio”.
2026, un buen año para la innovación
Alicia Pujol y Joaquín Jiménez creen que el 2026 será un buen año para la innovación. Quizás no toda sea disruptiva (el consumidor percibe que el 72% de las innovaciones que llegan al mercado son extensiones de línea, según datos de AECOC ShopperView), pero “habrá buenas propuestas”. Ambos coinciden en que la única forma de competir con el crecimiento de la MDD es activando las palancas de la innovación y promoción, y a través de una mayor colaboración entre fabricante y distribución. Si la innovación funciona, afirman, “hay que darle el espacio que merece”.
© Rosa Galende
Tu partner estratégico para ganar en el punto de venta. Sumamos experiencia, talento y el compromiso del único equipo Great Place to Work del sector. Con nuestro partner Vincle, transformamos cada visita en eficiencia, conocimiento accionable y KPIs de negocio que ayudan a tu marca a crecer.
¿POR QUÉ NOSOTROS?
Proyectos a medida: Diseñamos soluciones totalmente adaptadas a los retos y objetivos de cada marca.
Eficiencia Data-Driven: Aplicamos la mejor tecnología para convertir cada acción en información útil y KPIs de negocio reales.
Cultura orientada al éxito: Somos la única empresa Great Place to Work del sector, porque un equipo motivado marca la diferencia en la ejecución.
Experiencia con visión estratégica: Nuestra trayectoria nos permite acompañar, proponer y retar a cada cliente para llegar más lejos.
“Lo quiero ahora”. “Lo necesito ya”. De las tiendas de proximidad al qcommerce, el canal de conveniencia se consolida como una opción complementaria de compra. Lo hace de la mano de un consumidor impaciente, con un estilo de vida marcado por la movilidad y la falta de tiempo, que más que nunca busca inmediatez. ¿Cómo pueden las empresas atrapar la velocidad del cambio y hacerle más fácil la vida a sus clientes?
ROSA GALENDE C84 rgalende@aecoc.es
Los miembros del Comité de Estrategia Comercial y Marketing de AECOC debatieron los retos y oportunidades que ofrece el canal de conveniencia tras la la presentación del estudio AECOC ShopperView Canal de Conveniencia.
E l término conveniencia está cada vez más presente en retail, aunque su significado no siempre ha sido el que nos ocupa en este artículo. Según la RAE los sinónimos de conveniencia son utilidad, provecho, comodidad, beneficio, interés, oportunidad… Más luz arrojan sus antónimos: inconveniencia o incomodidad. Así ‘conveniente’ es todo aquello que nos aporta un beneficio claro y nos evita una incomodidad.
En el vertiginoso mundo actual, donde el recurso más escaso es el tiempo, el concepto adquiere un significado más preciso. La conveniencia hoy tiene que ver con la inmediatez, con la oportunidad de atender las necesidades emergentes y ‘urgentes’ de una sociedad marcada por el auge de los hogares unipersonales, el envejecimiento de la población, la agitada vida urbana
y, en general, la digitalización de la economía.
¿Qué es conveniencia para el consumidor?
AECOC lleva años estudiando las compras de conveniencia. El primer estudio data de 2012. El más reciente, AECOC ShopperView Canal de Conveniencia 2026, analiza los establecimientos que el consumidor asocia a palabras tales como cercanía, rapidez, sin colas, precios razonables, productos básicos, horario amplio, comodidad y superficies con menos de 300m2. De hecho, según explica Carlota Usatorre, responsable de desarrollo comercial AECOC ShopperView, ante una necesidad inmediata o una urgencia para el 55% de los consumidores la cercanía es el factor decisivo a la hora de elegir la tienda.
Los motivos de elección de este canal son:
Compras rápidas y tickets pequeños en tiendas pequeñas y urbanas, gasolineras, travel retail y qcommerce.
El impulso y la conveniencia significan alta rotación, surtido reducido, productos de impulso, accesibilidad y horario amplio.
Oportunidad estratégica: en innovación y soluciones de comida rápida.
Los retos a gestionar: la alta competencia, la capilaridad y la presión de costes.
1 Proximidad. “Cuando surge una necesidad inmediata o una urgencia, lo importante es la cercanía, no el tipo de establecimiento”. Para muchos consumidores, poder llegar caminando a la tienda (en 5 o 10 minutos) es un factor decisivo, íntimamente ligado al tiempo, la comodidad y la urgencia. Esta proximidad física nos lleva a hablar de tiendas urbanas, de pequeño formato, cercanas al hogar, al lugar de trabajo, al colegio o a otro punto de paso diario, como las tiendas de gasolineras, el travel retail (aeropuertos, estaciones de tren o metro) o el quick commerce
2 Precios razonables. Aunque no es el factor más importante (lo es más en otros establecimientos), el consumidor valora que el rango de precios sea honesto. Muchos distribuidores tienen los mismos precios en su canal exprés que en
sus tiendas más grandes, para ofrecer al consumidor coherencia y una experiencia de compra uniforme. Este motivo ha crecido sustancialmente durante los últimos años por el incremento del coste de vida.
3 Surtido limitado, pero suficiente: “Que tenga todo lo que necesito”. El impulso y los productos de conveniencia son fundamentales para la definición del surtido en el canal de proximidad. Se ofrece un surtido reducido y de alta rotación, centrado
en productos básicos. No obstante, el consumidor espera también un surtido dinámico y vivo, con cabida para innovaciones y productos especiales, con participación de las marcas de distribución y variedad en la oferta, especialmente pensada para atender las urgencias, consumo inmediato o reposición puntual.
4 Compras rápidas, sin colas. El tiempo es un factor fundamental en estos establecimientos, donde las compras son rápidas y los tickets suelen ser pequeños.
5 Horario amplio. “Que esté abierto cuando surge la necesidad.” La flexibilidad horaria es otro aspecto relevante para el cliente. Las tiendas
“Tan fácil como abrir el grifo y tener agua”. Así se imaginan en Glovo el futuro de las compras cuyo máximo exponente es su división de qcommerce que promete una experiencia de compra ultrarrápida y entregas en minutos.
El qcommerce parece haber consolidado su posición en el mercado español. Según datos de ShopperView, 6 de cada 10 compradores utiliza en alguna ocasión las plataformas de entregas rápidas (Glovo, UberEats…), especialmente los consumidores más jóvenes (18-34 años).
Aunque las compras mayoritarias son de comida de restaurantes, un 21% las utilizan para realizar compras de urgencia y un 28% también para compras del día a día.
Los datos de Glovo confirman esta realidad: a nivel nacional, su división de retail (supermercados, tiendas de especialidad y otros comercios), vende en la actualidad el doble que hace 2 años, alcanzado los 350 millones de euros de facturación en España. A nivel global, su cifra de q-commerce asciende a 1.300 millones de euros en los 22 países donde opera. Las expectativas son aún más ambiciosas: la compañía proyecta multiplicar esta facturación por cinco en los próximos cinco
de conveniencia se caracterizan por abrir antes de lo habitual, no cerrar a mediodía, cerrar tarde por la noche e incluso operar los fines de semana. Las tiendas de 24 horas, las de gasolinera, el travel retail y el quick commerce son claros ejemplos de esta amplitud horaria, aunque a la hora de la verdad el 80% de los consumidores acude en el horario de 9 a 21 horas.
En la percepción del consumidor cualquier establecimiento que cumpla con la mayoría de esas condiciones es un establecimiento de conveniencia. De hecho, cada tipo de tienda cumple su función a la hora de satisfacer sus necesidades de conveniencia:
años según, explica Víctor Roca, Global Director de Retail Media de Glovo.
Roca afirma que los clientes de qcommerce buscan principalmente conveniencia, centrada en 3 aspectos fundamentales:
• Velocidad. Compras rápidas y entregas en minutos. El tiempo medio de las entregas de Glovo es de 27 minutos.
• Frecuencia y sencillez. Compras recurrentes multicategoría.
• Experiencia digital simplificada. Opciones de pago fácil, navegación sencilla, mobile first, personalización…
El servicio que ofrece Glovo a sus clientes se apoya en 4 propuestas de valor:
• Tu supermercado en 30 minutos, con partners como Alcampo, Dia, Caprabo, Carrefour, Sánchez Romero y otros.
• Super mediano. Para pequeñas reposiciones, imprevistos o visitas inesperadas.
• Super pequeño. Para necesidades inmediatas (entre 2 y 5 productos).
• Tienda de gasolineras. Para consumo on-the-go (3 productos).
• Tienda especializada. Para productos “frescos” de confianza.
• Q-commerce. Las plataformas de entregas ultrarrápidas ya forman parte de lo que es la conveniencia para el consumidor (según datos de ShopperView, el 32% ha utilizado estas plataformas al menos
una vez el último mes para compras del día a día o urgencias).
El shopper del canal de conveniencia es más joven que el de otros canales, va a comprar solo, caminando (a excepción de las tiendas de gasolinera a las que acude en coche cuando va de paso), una media de 2,5 veces por semana, para realizar compras planificadas (de reposición o urgencia), que no obstante dejan espacio para el impulso o el capricho. En función del establecimiento, el formato y la marca e incluso la variedad puede ser diferente a la habitual. En general, se acude a comprar a los supermercados me-
dianos los laborables, concentrándose sus visitas entre las 9:00 horas y las 13:00 horas por la mañana y de 16:00 a 21:00 horas por la tarde. En los supers pequeños del canal independiente, las tiendas de gasolinera y el qcommerce el peso de las compras en fin de semana y a última hora del día es relativamente mayor que en el resto de canales.
LA VISIÓN DE GLOVO SOBRE EL QCOMMERCE, LA TERCERA GENERACIÓN DEL COMERCIO
• Especialistas en alimentación en 30 minutos en colaboración con Bovinum, Camarasa, Club Gourmet El Corte Inglés, Levadura Madre, Manolo Bakes, etc.
• Entregas de ultraconveniencia con sus propios dark stores (Super Glovo).
• El centro comercial en tu bolsillo con diferentes partners de todas las categorías (Aristrocrazy, Druni, Fnac, Media Markt, Decathlon, Primor, Kiwoko, Tienda Animal...).
Según datos de Kantar World Pannel, la compra digital de conveniencia corresponde en un 47% a compras de emergencia o conveniencia -qcommerce) y un 53% a compras de estocaje (e-commerce). Las primeras son compras no planificadas, de mayor precio, menor surtido, un menor ticket medio (25€) y mayor recurrencia (80% ocasiones). Por su parte, las compras de estocaje digitales son planificadas, de menor precio y mayor surtido, mayor ticket medio (140 euros)– y menor recurrencia (20% de ocasiones).
Canal
Prioridad
Entrega
1 generación Retail
Físico
Conveniencia
Compra en persona
Los datos aportados por Víctor Roca muestran que en Glovo el ticket medio de qcommerce es de 20-25 euros, con un ratio de conversión del 33% y una media de 12 unidades por acto de compra, según Foxintelligence by NIQ. Otro dato interesante es que la marca de distribución en Glovo tiene una cuota de mercado menor que la media del sector (38% en Glovo frente al 51% de la media en retail según Kantar).
2 generación E-commerce
Ordenador
Precio
En días
3 generación Q-commerce
Móvil
Velocidad
En minutos
La visión de Glovo es seguir creciendo en penetración (más países y retailers) y frecuencia de compra. De hecho, todavía el 68% de los clientes de Glovo nunca ha hecho una compra de supermercado, “pero todos tienen nevera, todos hacen la compra y todos se lavan los dientes, de manera que las posibilidades de crecer son infinitas”, concluía Roca.
Aunque 9 de cada 10 consumidores han tenido una experiencia de compra positiva en este tipo de establecimientos, piden a las empresas:
• Precios más bajos (45%).
• Más promociones (40%) .
• Más visibilidad de los productos expuestos, menor tiempo total invertido en la compra y clara identificación de los productos en el lineal (8 de cada 10).
• Variedad de marcas.
• Etiquetas y precios más claros y mayor limpieza en el local (en los supers pequeños sin enseña)
• Mayor surtido de bebidas frías (gasolineras).
• Costes de envíos más baratos (qcommerce).
El reto: adaptarse a la inmediatez
El canal de conveniencia es todo un rompecabezas para las empresas. En un debate reciente los miembros de Comité AECOC de Estrategia Comercial y Marketing estuvieron de acuerdo en que “la proximidad” representa una oportunidad de crecimiento, pero también alertaban de su complejidad y de la necesidad de disponer de insights que les permitan enfocar sus estrategias para atender al shopper de un canal que les ofrece grandes oportunidades…
• “La rotación del producto y la rentabilidad de este canal es muy superior a la de otros”.
• “La cercanía puede ser una forma de contrarrestar otras dificultades del retail español”.
• “Este canal permite captar otros momentos de consumo”.
• “Las compras recurrentes que conlleva este canal son muy interesantes para industria y distribución”.
• “La colaboración y trabajo conjunto en este canal pueda generar mucho crecimiento para todos”.
… Pero también presenta una complejidad que conviene no ignorar.
• “Este canal es la suma de muchos factores, tiene una gran transversalidad y evoluciona a gran velocidad. Necesitamos datos dinámicos sobre su evolución. Cuesta mucho tener información abierta por categorías para medir exactamente cómo evolucionan estos establecimientos, de los que forman parte algunas enseñas de canal organizado y muchas tiendas independientes”.
• “Es un canal que requiere foco y gran dedicación de recursos y no está clara la oportunidad a captu-
rar (sí en el e-commerce y en el canal organizado, pero no en las tiendas independientes)”.
• “La implantación, la logística, las roturas de stock, la eficiencia de surtido y las promociones en este canal son diferentes y no tienen nada que ver con los que ya tenemos en la relación verticalizada.
• El problema es cómo abordar esa capilaridad, de forma eficiente para que siga siendo rentable y eficiente”.
• “El riesgo de perder el contacto con el cliente en el caso de utilizar el canal de qcommerce”.
Líneas de trabajo
Con el fin de aprovechar las oportunidades los miembros del Comité AECOC de Estrategia Comercial y Marketing identificaron 4 líneas estratégicas de trabajo:
• Surtido y formatos adaptados. Este canal permite una microsegmentación de la oferta con un enfoque en productos de impulso, soluciones ready-to-eat y opciones de snacking saludable.
• Datos y conocimiento del canal. Se pueden obtener buenos in-
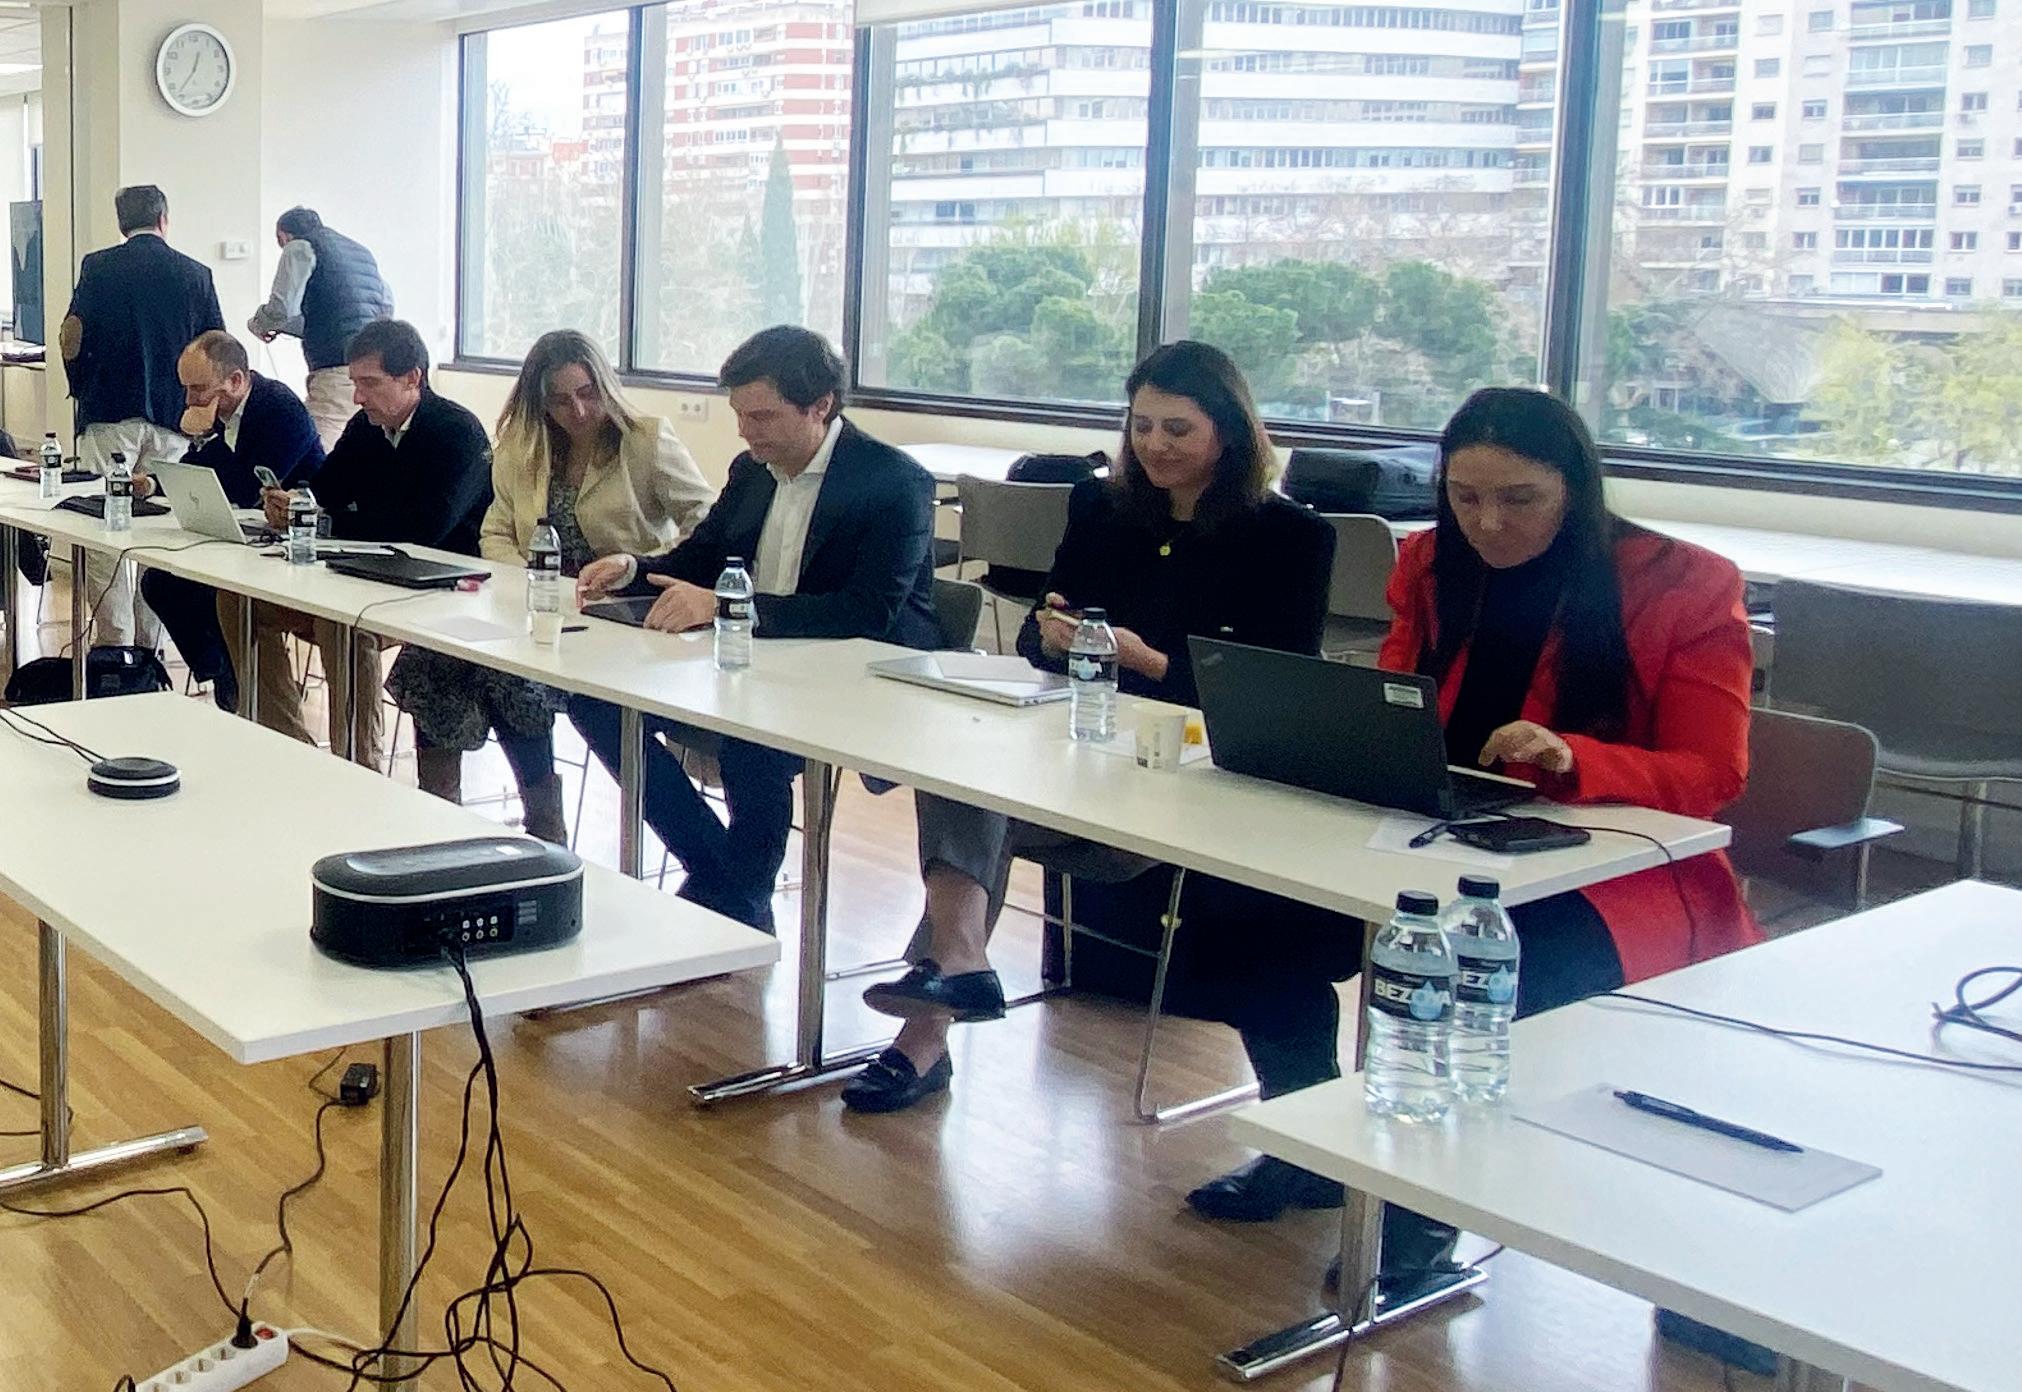
sights del mapeo de tiendas así como del observatorio de comportamiento del shopper , del seguimiento de rotaciones y de tickets medios.
• Innovación y digitalización. El canal ofrece grandes oportunidades para la transformación de las tiendas en hubs logísticos, convertirse en proveedores del
qcommerce y diseñar una experiencia de compra más ágil.
• Colaboración y planificación estratégica. Trabajar en colaboración, adaptar propuestas comerciales, compartir riesgos e integrar tendencias de mercado abre nuevas posibilidades para atender al consumidor de conveniencia.
Nota: Ver datos del Estudio AECOC ShopperView “Canal de Conveniencia” en pág. 6.
© Rosa Galende

En un mundo que rinde culto a la juventud, los consumidores senior a menudo se vuelven invisibles para quienes toman las decisiones en las empresas. Según el experto global en marketing Francois Bazini, ignorar a una población creciente y económicamente influyente no es solo un error estratégico, sino un verdadero desperdicio de oportunidades. En su opinión “infra-invertir en los 50+ no es un ahorro, sino que implica renunciar a un reservorio de crecimiento a menudo rentable”. Porque “la oportunidad madura es inmensa”.
FRANCOIS BAZINI
LÍDER GLOBAL DE MARKETING, EX CONSULTOR DE ESTRATEGIA DE BCG francois.bazini@icloud.com
“El crecimiento no depende del reclutamiento de una nueva generación, sino de la capacidad constante de reemplazar reactivar clientes perdidos o inactivos”.
En muchas empresas hay un reflejo que vuelve como un tic de lenguaje: “hay que dirigirse a los jóvenes”. Porque, se dice, “son el futuro”, y porque habría que “captar a la próxima generación” antes que los demás. La idea parece lógica. A veces lo es, pero cada vez menos. Nuestros países europeos han cambiado: las cohortes jóvenes son más pequeñas, el poder adquisitivo se desplaza, y la fidelidad a largo plazo se ha convertido en la excepción, no en la norma. Cuando un eslogan sustituye a una estrategia, muchas organizaciones debilitan su base económica mientras sobreestiman
un futuro que se renueva constantemente.
Un reflejo empresarial, no solo un tema de comunicación
La obsesión por la juventud no es solo una cuestión publicitaria. Es un reflejo organizativo que influye en la innovación, las prioridades de inversión, la elección de canales, el discurso y, a veces, incluso en la forma de medir el retorno de la inversión. En los comités ese reflejo se alimenta de un sesgo muy humano: los equipos que deciden suelen vivir en entornos urbanos, con alto nivel educativo y muy conectados. Los
1 No todo es juventud. Los clientes mayores financian hoy la cuenta de resultados; invisibilizarlos es un error.
2 Modernidad con coherencia. Ser relevante no es imitar códigos adolescentes, sino reflejar edad, estatus y personalidad.
3 Captar ≠ retener. No basta con atraer a la “próxima generación”; además hay que reconectar con quienes ya compran.
4 Segmentación con sentido. “50+” es un cajón de sastre: dentro hay décadas de aspiraciones y hábitos distintos.
5 Oportunidad madura. Poder adquisitivo, conocimiento del mercado y decisión informada hacen del segmento adulto un reservorio de crecimiento rentable.
consumidores jóvenes se les parecen más: mismos códigos, mismos medios, mismas conversaciones. ¿Los mayores de 40, los hogares de renta baja, los perfiles periurbanos o rurales? Se vuelven difusos. No porque no existan, sino porque no “hablan” el dialecto de la reunión. Y, aun con la mejor voluntad, es difícil comprenderlos de manera intuitiva: sus motivaciones de compra, referencias culturales y restricciones no son las del microcosmos decisional. Habría que ir a verlos de verdad, o estudiarlos con investigación a menudo costosa, a veces muy bien hecha… y, por experiencia, con dema-
siada frecuencia poco leída o apenas hojeada.
Lo he visto repetidamente en mi trabajo como director de marketing, tanto en Estados Unidos como en Europa, especialmente en conversaciones con agencias de publicidad: varias me han confesado que es muy raro recibir briefs centrados en targets de mayor edad. La norma implícita es el “juvenilismo por defecto”, incluso cuando la realidad económica del negocio cuenta otra historia.
Esa ceguera también se percibe en un detalle que debería, como míni-
mo, hacernos sonreír. O preocuparnos. En España, en 2025, la mitad de la población tiene más de 46 años. Observemos las segmentaciones de edad más habituales:
18-24, 25-34, 35-49 y, luego, “50+”.
Entonces distinguimos entre un joven de 22 y otro de 27, como si cinco años cambiasen la especie humana. Pero cuanto más avanzamos, menos precisos somos, hasta acabar en un cajón de sastre llamado “mayores de 50”. Como si entre 50 y 75 no hubiera etapas de vida, ni diferencias de restricciones, ni
Jaguar. La histórica marca de automóviles, intentó modernizar su imagen y reposicionarse, pero el cambio fue percibido como una pérdida de identidad, lo que dificultó conectar tanto con clientes tradicionales como con nuevos.
brechas de ingresos, ni variaciones de aspiraciones. No es un detalle técnico: es una jerarquía mental. Cuanto mayor es el consumidor, más invisible se vuelve para quienes toman decisiones.
Envejecer no significa “volver a ser joven”
Parte de la obsesión se apoya en una creencia difusa: al envejecer uno aspiraría a imitar a las generaciones más jóvenes. Sin embargo, no es lo que observamos en la vida real, ni siquiera entre quienes viven bajo los focos. Las figuras públicas de más edad que mejor encarnan la modernidad hoy no intentan parecerse a los más jóvenes: buscan ser plenamente ellas mismas, con sus códigos, su poder, su estilo.
Como decía un antiguo jefe mío: “Barack Obama no quiere parecerse a Justin Bieber –y gracias a Dios–”. La frase, más allá de la ironía, apunta a algo muy concreto: la aspiración dominante no es imitar códigos adolescentes, sino ser coherente con la edad, el estatus y la personalidad.
Cate Blanchett no quiere “ser” Zendaya: juega con una elegancia construida, inteligencia estética y riesgo controlado: una modernidad adulta. Tilda Swinton convierte la edad en una firma estética, casi en un manifiesto. Y, en España, Penélope Cruz y Antonio Banderas encarnan esa modernidad “adulta”: presencia, estilo e identidad propia… sin ninguna
intención de parecerse a una estrella veinteañera como Billie Eilish o Aitana–y, francamente, mejor así.
La conclusión para las empresas es clara: una organización puede estar en sintonía con su época sin copiar los códigos adolescentes del momento, y sin abandonar a quienes realmente financian su cuenta de resultados.
“Captar a la próxima generación”
Captar a la próxima generación es una lógica seductora, pero cada vez menos sólida. El razonamiento clásico es conocido: si ganas a un cliente joven, lo conservas mucho tiempo. Por tanto, hay que captar pronto, antes que los competidores. A primera vista parece una inversión racional: asegurar hoy décadas de facturación.
Pero esa idea idea –quizá más cierta hace cuarenta años– se ha erosionado. En la mayoría de sectores la realidad es más dura. Los clientes cam-
bian, rotan, comparan y prueban. Se mudan, modifican hábitos, cambian de ingresos, pasan de un canal a otro, se dejan influir o, simplemente, se cansan. Es decir, las empresas pierden clientes continuamente, incluso cuando todo va bien.
Consecuencia estratégica: hay que captar, y luego volver a captar, dentro de los propios grupos demográficos que ya compran los productos de la empresa. El crecimiento, e incluso la supervivencia, no dependen de un gran “reclutamiento fundador” de una “nueva generación”, sino de la capacidad constante de reemplazar las salidas reactivando clientes perdidos o inactivos.
Oímos a menudo: “Hay que captar a la próxima generación”. Suena razonable: captar pronto, retener mucho. Pero se vuelve extraño en cuanto lo llevamos hasta el final.
“Intentando rejuvenecer su target muy a menudo las empresas fracasan porque traicionan a su clientela existente sin captar una nueva proporción”.
Un razonamiento por reducción al absurdo ayuda a verlo: pensemos en los pañales. Si aplicáramos estrictamente la lógica de “la próxima generación”, los fabricantes deberían dirigirse a los adolescentes. Al fin y al cabo, algún día serán los próximos padres. Así que, “estratégicamente”, habría que “crear preferencia pronto”, invertir en campañas de TikTok, fichar a un rapero, lanzar una edición limitada “Back to School” y construir una love brand entre adolescentes para un producto que no comprarán hasta
dentro de diez o quince años. Evidentemente, ninguna empresa hace eso. Porque es absurdo. Porque el timing es pésimo. Porque el producto responde a una necesidad que aún no existe. Y porque el retorno de la inversión se parecería más a un acto de fe que a una decisión financiera.
Entonces, ¿por qué aceptamos ese razonamiento en otros lugares? ¿Quién intentaría vender chocolate negro intenso a jóvenes de 20 años con el argumento de que “son los consumidores del mañana”, cuando ese producto se vende de forma más natural a paladares más maduros, a menudo más sensibles al amargor, al gusto “adulto”, a la calidad y al ritual… y, por tanto, con mayor frecuencia entre los 40+? En muchas categorías no es una cuestión de “mañana”. Es una cuestión de pertinencia hoy.
La otra intoxicación: la novela de las “generaciones”
La obsesión por la juventud suele envolverse en un relato muy vendible: “Esta generación es distinta”. Así aparecen consultores, gurús, frameworks, “códigos”, acrónimos y una urgencia permanente por no “perder el tren”.
El problema no es estudiar los cambios culturales. El problema es creer que un grupo nacido a lo largo de veinte años forma un bloque homogéneo, con rasgos estables y legibles. Rara vez es cierto. Las diferencias dentro de una generación suelen ser tan grandes como las diferencias entre generaciones. En otras palabras: se puede hacer decir muchas cosas a un concepto que, estadísticamente, se parece más a la astrología que al análisis.
Los riesgos de rejuvenecer el target
Cuando “rejuvenecer” se convierte en estrategia la tasa de fracaso es alta. El sesgo pro-juventud no solo cuesta porque desvía la atención. Y es que desencadena “reposicionamientos” de alto riesgo.
En la práctica, las empresas que intentan rejuvenecer su target fracasan muy a menudo por una razón simple: traicionan a su clientela existente sin captar una nueva clientela en proporción. Cambian el tono, los códigos, a veces el producto, a veces el precio, a veces incluso la red de distribución. Resultado: los clientes históricos se sienten abandonados, y los nuevos clientes buscados no llegan, o llegan poco, o llegan “a
probar” sin repetir. Es el error clásico: confundir una intención de comunicación con un cambio real de demanda.
El caso de Jaguar se cita a menudo como “mítico” en el entorno del marketing para ilustrar la dificultad. Sobre el papel, el razonamiento parece elegante: modernizar la imagen, hacer la marca más deseable entre perfiles más jóvenes, “refrescar” el icono. Pero, en automoción más que en ningún otro sector, el deseo no se decreta a base de códigos culturales: se construye con coherencia, producto, prueba y estatus. Cuando la modernización se parece a una conversión identitaria, se pierde el núcleo sin ganar el futuro.
Lo mismo ocurrió con Bud Light. al intentar “refrescarse” mediante un gesto cultural mal calibrado, la marca desencadenó una reacción en cadena: polarización inmediata, boicot de parte del corazón de su clientela e incapacidad de compensar rápidamen-
Modernidad “adulta”. Figuras como Barak Obama, Cate Blanchett, Penélope Cruz o Antonio Banderas proyectan presencia, estilo e identidad propios, sin intentar imitar la imagen de una estrella veinteañera.
alto riesgo o alta implicación (viajes, inversiones, automóvil) donde el consejo familiar sigue siendo una fuerza mayor.
te con captaciones equivalentes. Moraleja: cuando se toca la identidad percibida de un producto de gran consumo, se puede perder rápido… y recuperarlo cuesta mucho.
Una oportunidad enorme, infravalorada
El sesgo pro-juventud es aún más costoso porque la oportunidad “madura” es gigantesca. Y en Estados Unidos el poder económico se ha seguido desplazando hacia arriba: la cuota de activos financieros en manos de los mayores de 70 años pasó del 22% en 2007 al 32% en 2025. Nunca había sido tan buen momento para ser mayor. Los 50-70 años ya pesan mucho en el consumo y en muchas categorías aportan valor de forma desproporcionada: ticket medio más alto, arbitrajes más orientados a la calidad y a la “mejor elección” que al precio más bajo, y, a veces, un gasto más regular en el tiempo.
Otro punto ignorado con frecuencia: estos consumidores no están “fuera” del mundo digital. Usan intensamente las herramientas digitales, pero con expectativas distintas: más confianza, más claridad, menos jerga, más pruebas. Y su influencia sobre los más jóvenes suele subestimarse, sobre todo en compras de
Desmontando el mito más cómodo
Otra creencia extendida: los mayores de 50 serían más fieles y, por tanto, más difíciles de convencer para cambiar, inamovibles. Conclusión implícita: no merece la pena desgastarse, mejor captar jóvenes.
La realidad es más matizada e interesante. Los consumidores mayores no están condenados a la fidelidad; a menudo son más selectivos. Y, sobre todo, con mayor poder adquisitivo y hábitos de consumo ricos pueden tener repertorios de marcas comparables, e incluso a veces más amplios, que los de los jóvenes. Es decir: prueban, comparan, eligen, y pueden cambiar.
Por tanto, infra-invertir en los 50+ no es un ahorro. Es renunciar a un
reservorio de crecimiento a menudo rentable y debilitar el “motor” que financia la innovación y la inversión.
Modernizar sin imitar
No se trata de ignorar a los jóvenes, ni de rechazar cualquier evolución. Se trata de salir de una ecuación perezosa: joven = tendencia = futuro = crecimiento. Una empresa puede modernizar su lenguaje, sus canales, su experiencia, sus pruebas y su presencia cultural sin desertar de su base económica.
La modernidad útil consiste en reforzar la claridad de la oferta, su legibilidad y su capacidad de seguir siendo evidente en el momento de la elección. Además, se enfoca en captar allí donde la conversión es posible y rentable, en lugar de preocuparse por lo que “luce bien” en una sala de reuniones.
Conclusión
“Infra-invertir en los 50+ es renunciar a un reservorio de crecimiento a menudo rentable y debilitar el motor que financia la innovación y la inversión”.
La dictadura de la juventud no es una elección estratégica sofisticada, sino más bien un sesgo cultural racionalizado a posteriori. En un continente que envejece, la ventaja competitiva la tendrán las empresas capaces de ser modernas sin ser adolescentes y que, además, inviertan con inteligencia en los clientes existentes, esos que compran y tienen medios para seguir haciéndolo.
© Francois Bazini
Las bebidas sin alcohol crecen con solidez. El enfoque se orienta a conectar con nuevas ocasiones y contextos sociales, sin ceder terreno a la claridad de la propuesta. Esto implica fortalecer categorías con base sólida, mientras se exploran innovaciones que mantengan la consistencia de la marca y la confianza del consumidor.
SANDRA LATORRE
CLIENT INSIGHTS MANAGER DE CIRCANA
EVOLUCIÓN POR CATEGORIAS
Aguas
• Crecimiento sólido en valor (+8,8%) y volumen (+7,2%).
• Consumo diario y base estable.
• El agua con gas impulsa nuevas ocasiones.
Refrescos
• Avance positivo (+9,3% en valor y +5,3% en volumen), pero desigual.
• Té y energéticas tiran del crecimiento.
• Algunas subcategorías pierden relevancia.
Zumos
• Crecen en valor (+3%).
• Caen en volumen (–1,2%).
• Presión por precio y percepción de azúcar.
El mercado de bebidas sin alcohol atraviesa un momento de fortaleza clara. Avanza a mayor ritmo que el conjunto del gran consumo y consolida su diferencial frente a las bebidas alcohólicas, confirmando su capacidad para adaptarse a las nuevas prioridades del consumidor.
Sin embargo, el contexto es hoy más exigente que en ejercicios anteriores. El crecimiento continúa, pero ya no es automático ni homogéneo. El consumidor sigue comprando bebidas, aunque lo hace con mayor racionalidad: optimiza su elección, ajusta las ocasiones de consumo y prioriza propuestas alineadas con necesidades concretas. En este escenario, entender con precisión qué
impulsa el crecimiento –canales, momentos, motivaciones y categorías–resulta clave para construir estrategias eficaces y sostenibles.
El balance confirma algo que, desde Circana, venimos observando en los últimos ejercicios: las bebidas no alcohólicas han sabido conectar mejor que otras categorías con las nuevas expectativas del consumidor. En un contexto en el que el gran consumo crece un 6% en valor, impulsado en buena medida por el efecto precio (+2,6%), este segmento destaca por una evolución más equilibrada, combinando un sólido avance
BEBIDAS NO ALCOHÓLICAS
En bebidas no alcohólicas… Se observa una ampliación efectiva de los espacios de consumo: más momentos, más ocasiones y propuestas cada vez mejor alineadas con los estilos de vida actuales.
en valor (+8,1%) con un crecimiento relevante de la demanda real (+5,1% en volumen), por encima del conjunto del FMCG (+3,4%).
Esta mayor tracción explica no solo su mejor comportamiento frente al mercado en su conjunto, sino también el creciente diferencial respecto a las bebidas alcohólicas, cuyo crecimiento es más moderado tanto en valor (+2,6%) como en volumen (+2,4%). Más allá de la sustitución, lo que se observa es una ampliación efectiva de los espacios de consumo: más momentos, más ocasiones y propuestas cada vez mejor alineadas con los estilos de vida actuales.
No obstante, este crecimiento no es uniforme entre los distintos tipos de bebida. Conviven categorías con una base sólida y recorrido claro con otras que empiezan a mostrar signos de fatiga o que necesitan redefinir su papel dentro del mercado.
• Aguas: la categoría que mejor acompaña el día a día
El mercado de aguas es el mejor ejemplo de este encaje con la vida cotidiana. En el último año crece un 8,8% en valor y un 7,2% en volumen, con un impacto del precio muy contenido. La hidratación se ha consolidado como un hábito asociado a salud y al bienestar, lo que refuerza el carácter estructural de la categoría.
El agua sin gas continúa actuando como categoría refugio: transversal, recurrente y difícilmente cuestionable incluso en contextos de ajuste del gasto. Destaca por su capacidad para conquistar nuevas ocasiones, especialmente vinculadas a la socialización. Con crecimientos de doble dígito tanto en valor como en volumen (+19,7% y +15,0% respectivamente), esta bebida amplía el perímetro del mercado al competir no solo con otras aguas, sino también con refrescos e incluso con bebidas alcohólicas.
• Refrescos: crecer gestionando el valor
El mercado de bebidas refrescantes demuestra que crecer en categorías maduras es posible, pero exige una gestión mucho más estratégica. La categoría crece un 9,3% en valor y un +5,3% en volumen, apoyada en una combinación de demanda real y precio.
Las colas mantienen su papel central gracias a marcas fuertes y posicionamientos reconocibles, aunque con un consumo más ocasional y justificado. Las versiones light y zero se han consolidado como estándar, lo que obliga a las marcas a buscar nuevas palancas de diferenciación más allá del discurso de reducción de azúcar.
El mayor dinamismo se concentra en categorías con una propuesta funcional clara y una fuerte conexión con nuevas ocasiones de consumo. Las bebidas de té y las energéticas destacan por su capacidad para generar consumo incremental, con crecimientos superiores al 15% tanto en valor como en volumen. En el extremo opuesto, categorías como tónicas o gaseosas, mucho más ligadas a momentos concretos, registran caídas relevantes en volumen (–4% en tónicas y al –3,4% en gaseosas), evidenciando un reto creciente de relevancia en un contexto de consumo más racionalizado.
• Zumos: crecer en valor ya no es suficiente
valora la coherencia, ajusta gasto y penaliza las
Lectura clara. El crecimiento es sólido, pero cada vez más selectivo. El consumidor valora la coherencia, ajusta su gasto y penaliza las propuestas poco claras. El crecimiento
El mercado de zumos es el que presenta mayores tensiones estructurales. Aunque la categoría logra crecer un 3% en valor, lo hace en un contexto de caída del volumen (–1,2%), impulsado por incrementos de precio superiores a la media del mercado.
1 Crecimiento alineado con la forma de vivir del consumidor. Las bebidas sin alcohol crecen porque encajan mejor en el día a día: acompañan más momentos, desde la rutina hasta la socialización, y responden a hábitos más conscientes.
2 Un liderazgo apoyado en consumo real. El avance del segmento se basa en un crecimiento equilibrado de valor y volumen, con un mayor peso de la demanda real frente al efecto precio, ampliando su ventaja frente a las bebidas alcohólicas.
Este comportamiento refleja un escenario cada vez más complejo del papel del zumo en la dieta diaria, condicionado por la percepción del azúcar y por la competencia de otras bebidas percibidas como más alineadas con el bienestar. El principal reto para la categoría pasa por redefinir su propuesta, clarificar beneficios y encontrar nuevas ocasiones que devuelvan al zumo un rol claro y relevante dentro de los hábitos actuales.
Un mercado que crece, pero exige foco
Más allá del análisis por categorías, el mercado de bebidas no alcohóli-
3 Categorías ganadoras y categorías en revisión. Aguas, té y bebidas energéticas lideran por funcionalidad y versatilidad, mientras que categorías ligadas a ocasiones concretas, como zumos, tónicas o gaseosas, afrontan retos de relevancia.
cas deja una lectura clara: el crecimiento es sólido, pero cada vez más selectivo. El consumidor valora la coherencia, ajusta su gasto y penaliza las propuestas poco claras.
La salud sigue siendo un impulsor clave, pero ya no suficiente por sí solo. La funcionalidad debe ser creíble, el disfrute justificable y la premiumización selectiva. En este entorno, la verdadera ventaja competitiva reside en entender las ocasiones de consumo y construir propuestas claras y consistentes para cada una de ellas.
Los retos que vienen
De cara a este año desde Circana anticipamos que las bebidas no alco-
4 El reto ya no es crecer, sino hacerlo con foco. De cara a 2026, el crecimiento continuará, pero exigirá priorizar categorías, entender las ocasiones y construir valor real para sostenerlo en el tiempo.
La clave de cara al futuro. Entender las ocasiones, priorizar categorías y construir valor real.
hólicas seguirán creciendo por encima de la media del gran consumo y mantendrán su ventaja frente a las bebidas alcohólicas, aunque el contexto exigirá una gestión más precisa del crecimiento.
Aguas y refrescos seguirán liderando el mercado, las bebidas energéticas consolidarán su recorrido y los zumos afrontarán un punto de inflexión clave. En todos los casos el éxito vendrá de la capacidad de priorizar, simplificar y construir valor real, entendiendo con precisión el papel de cada categoría y cada ocasión.
El mercado ha demostrado que hay espacio para crecer. A partir de ahora, la diferencia la marcarán quienes comprendan que estar presentes en más momentos y encajar mejor en la vida del consumidor ya no responde únicamente al contexto, sino a una decisión estratégica basada en datos.
© Sandra Latorre
Es una paradoja moderna. Así lo plantea José Luis Nueno: dedicamos más estrategia a lo que come nuestra mascota que a lo que comemos nosotros. Para nosotros hemos creado categorías donde todo es tan parecido que la única forma de decidir es el precio; en cambio, para ellos buscamos soluciones eficaces y a las que somos fieles sin demasiadas dudas. Ahí, dice el experto, está una de las grandes oportunidades del retail: convertir esa lógica de confianza en el consumo humano.
JOSÉ LUIS NUENO PROFESOR DEL IESE, CONSULTOR EN MARKETING, EXPERTO EN CONSUMO Y ESCRITOR.
Más allá del producto. “El pet care ha construido un sistema donde lo premium se percibe como necesidad y no como capricho, donde cambiar de proveedor tiene un coste real”.
Si quieres entender hacia dónde va el consumo olvídate de los informes de tendencias de doscientas páginas que circulan por los despachos de las empresas del sector. Solo tienes que ir a un supermercado y quedarte un rato observando.
Fíjate en el pasillo de comida para perros. Es fascinante, aunque suene raro decir eso de un lineal de pienso. Tienes a un tipo delante de cuarenta referencias distintas y, ¿qué hace?
No busca la oferta. No mira el 2x1. Se lleva exactamente el mismo saco que compró el mes pasado, y el anterior, con una precisión cronométrica, porque su perro tiene digestión sensible y esta fórmula concreta le sienta bien. Su lógica es tan implacable como cínica: prefiere pagar un sobreprecio antes que gestionar las consecuencias gástricas de una transición dietética. Cambiar ahora supondría un periodo de incertidumbre que no le compensa ni de lejos.
Ese mismo individuo, diez minutos después, está en la sección de lácteos y abandona su marca de yogur de toda la vida con una falta de lealtad pasmosa. ¿El motivo? Veinte céntimos que se ahorra. “Total”, piensa, “un yogur es un yogur”.
Ahí lo tienes. El gran enigma del consumo moderno condensado en dos pasillos del mismo supermercado: le ponemos más estrategia a lo que come nuestra mascota que a lo
que comemos nosotros. Y la industria del pet care lleva años dándonos una lección de economía aplicada mientras el gran consumo humano se limita a mirar sin acabar de entender qué está pasando.
El drama de ser “comparable” Conviene dejar algo claro de entrada: al gran consumo no le faltan ideas. Le falta oferta de sistemas. En Europa se lanzan miles de productos nuevos cada año y la mayoría se pe-
gan un castañazo épico o sobreviven apenas lo justo para cubrir el coste del lanzamiento. Mientras tanto, las marcas blancas se van comiendo la tostada sin prisa pero sin pausa, los márgenes se desintegran a golpe de promoción y todo depende, al final, de la siguiente oferta.
¿De quién es la culpa? El diagnóstico oficial apunta a los sospechosos habituales: el consumidor es más infiel, la competencia es más intensa, los costes de materias primas son más volátiles, el retail tiene más poder. Todo esto es verdad. Pero el diagnóstico de fondo es más crudo y rara vez se formula con la claridad que merece: hemos creado categorías donde todo es tan parecido que la única forma de decidir es el precio. Y en una guerra de precios, o eres el más grande o te dedicas a destruir valor hasta que no quede nada. Ninguna de esas dos victorias es especialmente apetecible.
El sector de las mascotas ha escapado de este lodazal. No lo han hecho inventando la pólvora, sino creando algo que ya tiene nombre propio: el care loop
El care loop: de comprar un producto a estar metido en un sistema
Debajo del “palabro” hay pura economía, y funciona de una manera bastante sencilla cuando la desmontas.
En el ámbito del pet care, el care loop empieza por conocer a la mascota: su edad, su raza y sus sensibilidades concretas. A partir de ahí se genera una recomendación de dieta específica que, con el tiempo, se convierte en rutina. Esa rutina produce resultados que el dueño puede observar –el pelo brilla más, la digestión funciona, el animal tiene más energía– y esos resultados
se evalúan. El sistema se ajusta con la información acumulada y el ciclo vuelve a empezar, cada vez con más datos. No es un concepto etéreo de marketing; es un circuito donde el perfil induce una recomendación, la recomendación genera un hábito, y el hábito produce resultados que refuerzan la lealtad.
¿Y cuál es el truco? Que el consumidor deja de comparar productos entre sí y empieza a comparar sistemas. Y comparar sistemas es una tarea ardua y tediosa que la mayoría prefiere evitar, porque implica evaluar no solo cuánto cuesta el saco, sino qué pasa si abandonas un historial que ya funciona, si reinicias un proceso de aprendizaje, si algo que iba bien deja de ir bien por ahorrar unos cuantos euros.
Mercados saturados donde la competencia es tan feroz que el valor se erosiona para todos.
“La pasta, el aceite, los cereales, los lácteos funcionales, el champú de gama media son ejemplos de océanos rojos. Todos compiten en los mismos parámetros, todos se miran de reojo para fijar precios, todos dependen de la distribución para llegar al consumidor y de la promoción para mover volumen”.
En la jerga de los economistas esto se llama switching cost, coste de cambio. En la práctica, es la razón por la que ese dueño de perro con digestión sensible no cambia de pienso, aunque el de al lado esté a mitad de precio. No es que sea irracional. Ha calculado, de forma más o menos consciente, que el beneficio del ahorro no compensa la incertidumbre del cambio.
Y ese cálculo no surge por arte de magia. Es el resultado de años de comunicación coherente, de la prescripción de la figura veterinaria, de evidencia funcional verificable y de un diseño de producto que hace que los resultados sean observables y atribuibles. Cada pelo brillante, cada digestión que funciona, es una prueba tangible de que el sistema vale lo que cuesta. Es un sistema deliberado, construido pieza a pieza. Los sistemas no se improvisan.
cios donde tu propuesta es tan distinta que la competencia se vuelve casi irrelevante. Al menos durante un tiempo.
La pasta, el aceite, los cereales, los lácteos funcionales, el champú de gama media: todo eso son océanos de un rojo carmesí. Todos compiten en los mismos parámetros, todos se miran de reojo para fijar precios, todos dependen de la distribución para llegar al consumidor y de la promoción para mover volumen. Es un modelo que funciona razonablemente bien cuando el mercado crece, pero que se vuelve insostenible cuando el mercado madura. Y la mayoría de estas categorías maduró hace tiempo.
Switching cost. El consumidor calcula que el beneficio del ahorro no compensa la incertidumbre del cambio. Un cálculo que nace de años de comunicación coherente, de la prescripción veterinaria y de resultados observables y atribuibles.
Océanos rojos y la trampa de nadar siempre en el mismo mar
Hace más de veinte años que los profesores Kim y Mauborgne nos dejaron la metáfora de los océanos rojos y azules. A estas alturas ya la hemos escuchado todos, pero sigue siendo útil para explicar lo que pasa aquí. Los rojos son los mercados saturados donde la competencia es tan feroz que el valor se erosiona para todos. Los azules, esos espa-
Lo interesante del pet care, y lo que lo convierte en mucho más que una curiosidad académica, es que ha logrado crear océanos azules en categorías que, por toda lógica, deberían ser rojas. La alimentación para mascotas es un producto de gran consumo, de compra frecuente, con ingredientes industriales, que se distribuye también en supermercados (además de en tiendas especializadas y clínicas veterinarias). No debería ser un océano azul. Pero lo es, o se le parece mucho, porque ha cambiado la unidad de competencia: ha dejado de competir en “mejor producto al mejor precio” para competir en “el mejor sistema para tu caso concreto”.
El riesgo percibido
Hay una palanca que el pet care maneja con maestría, y que el consumo humano infravalora constantemente: el riesgo que percibe el consumidor cuando intenta recortar.
En mascotas las consecuencias de bajar la calidad son visibles, atribuibles y emocionalmente potentes. Digestión alterada. Pelo apagado. Menos energía. Problemas articulares. Un pelo sin brillo o una digestión trastocada se perciben como una pequeña traición a la responsabilidad de cuidado. Y eso, desde el punto de vista económico, es tremendamente poderoso: recortar en el pienso no es simplemente gastar menos; es, en la estructura emocional del propietario, una especie de fracaso moral. Esa percepción convierte una categoría de consumo corriente en algo que el consumidor protege activamente cuando tiene que ajustar su presupuesto.
En el consumo humano este mecanismo casi no existe. Cambias de marca de yogur y no notas nada. Dejas de tomar la vitamina D y el efecto es tan sutil que te da igual. Sustituyes la crema hidratante de siempre por la de marca blanca y, en el mejor de los casos, te queda una vaga sospecha de que quizá no funcione igual de bien. Pero nada que te quite el sueño porque no se ha prestado el mismo nivel de atención
Espacios donde tu propuesta es tan distinta que la competencia se vuelve casi irrelevante.
“El pet care ha logrado crear océanos azules en categorías que, por lógica, deberían ser rojas, porque ha cambiado la unidad de competencia: ha dejado de competir en mejor producto al mejor precio para competir en el mejor sistema para tu caso concreto”.
o no tienes la información requerida para reconocer el origen del cambio.
La clave no es asustar al dueño (“pet parent”, como se le llama ahora). El consumidor sí que detecta la alarma artificial y la rechaza. La clave es construir, con tiempo y con evidencia real, la percepción de que la continuidad tiene un valor, que seguir un plan produce resultados que la compra suelta no produce, y que interrumpir sale más caro de lo que parece. Esto se puede hacer en nutrición funcional, en cuidado personal, en salud preventiva. Pero requiere paciencia, consistencia y un compromiso con la evidencia que el gran consumo ya no quiere asumir.
Alimentación como categoría de cuidado
¿Se puede hacer esto con humanos? Sí, y tenemos ejemplos cerca. Ametller Origen ha convertido la alimentación en algo parecido a una in-
fraestructura de salud cotidiana. Al controlar el origen y el proceso agronómico, con estándares propios y programas como “residuo cero”, logran que no los compares con el súper de la esquina por el precio del tomate, sino por un modelo integral de consumo. Han hecho que la calidad no sea un anuncio, sino una norma que no se discute, un protocolo operativo. En ese punto, la alimentación deja de comportarse como commodity y empieza a funcionar como categoría de cuidado. Es lo más parecido al care loop del pet care que he visto en alimentación humana en España.
En el otro extremo de la escala, Nestlé Health Science intentó algo parecido, pero desde la lógica de un gran fabricante. Su plan estratégico en Europa, que arrancó en torno a 2012, proponía combinar escala industrial con credibilidad clínica: farmacéuticos y médicos como prescriptores, programas de seguimiento nutricional, recomendaciones personalizadas. El objetivo era desplazar la categoría desde el lineal del supermercado hacia una relación continuada con el usuario.
“Quien logre conectar la prescripción profesional con un sistema de repetición y seguimiento tendrá una ventaja competitiva casi imposible de erosionar”.
La ejecución, como suele ocurrir cuando una organización está diseñada para escalar marcas masivas y no para construir relaciones individuales, siguió caminos bastante más graduales de lo que la visión prometía. Pero el caso importa porque demuestra que la anticipación estratégica existía; el problema no era de diagnóstico, sino de capacidad de ejecución. Con los medios digitales de hoy, la capacidad de recoger datos y la IA para explotarlos, el camino se ha liberado de muchos obstáculos.
5
Ajustar el sistema con información agregada
RESULTADOS
El veterinario que nos falta Hay un factor que a veces pasamos por alto y que quizá sea el más difícil de replicar: la figura del experto que recomienda.
El veterinario no es solo un clínico. Es el gran validador del gasto. Cuando un veterinario dice que este pienso concreto es el adecuado para tu perro, esa recomendación tiene un peso que ningún anuncio de televisión puede igualar. Reduce la incertidumbre del consumidor, justifica el precio y hace que la decisión de compra se ancle en la confianza profesional y no en la comparación de etiquetas. El precio pasa a un segundo plano frente a esa confianza. Es una ventaja considerable.
En el mundo de los humanos tenemos figuras parecidas. El farmacéutico, que en España atiende más contactos con el consumidor que el propio médico de cabecera. El nutricionista, cuya penetración crece de forma sostenida. El fisioterapeuta, el entrenador personal. Profesionales con acceso privilegiado a la
confianza del consumidor en momentos donde este busca activamente soluciones.
Pero no los hemos integrado de verdad en el negocio. La industria los utiliza, en el fondo, como meros despachadores de pedidos. La farmacia prescribe, sí, pero en la práctica dispensa lo que el consumidor ya ha decidido comprar antes de entrar.
A veces parece más un despacho de pedidos que un centro de prescripción. El nutricionista recomienda, pero rara vez está conectado a un sistema de reposición y seguimiento
que asegure que su recomendación se convierta en un hábito duradero y no en una buena intención que se diluye a las dos semanas. Ninguno de estos profesionales ha sido integrado en el modelo de negocio del gran consumo de la forma en que el veterinario ha sido integrado en el pet care. Y eso es un desperdicio enorme de capital relacional.
La oportunidad es enorme. Quien logre conectar la prescripción profesional con un sistema de repetición y seguimiento –no como argumento publicitario, sino como sistema operativo real– se llevará el gato al agua. Y será una ventaja competitiva casi imposible de erosionar.
“El retail español es una máquina de eficiencia y rotación. Está optimizado para mover el máximo volumen al mínimo coste. Y eso choca con el modelo de cuidado continuo que el care loop necesita para funcionar”.
El retail tiene que decidir qué quiere ser de mayor Esto no es solo responsabilidad del fabricante; el canal de venta tiene que querer jugar a esto. Y aquí viene la verdad más incómoda de todo el análisis.
El retail español es una máquina de eficiencia y rotación. La
gestión de frescos, la capilaridad de red o la eficiencia operativa de operadores no tienen equivalente fácil en Europa. Pero ese modelo está optimizado para una función concreta: mover el máximo volumen al mínimo coste. Y esa función, con todo lo admirable que es, choca frontalmente con el modelo de cuidado continuo que el care loop necesita para funcionar.
Cuando en febrero de 2020 millones de norteamericanos se vieron obligados a confinarse, centenares de miles de ellos migraron masivamente fuera de las ciudades, hacia suburbios y zonas rurales, donde las granjas a las que iban eran más espaciosas y se respiraba mejor. El retailer estadounidense Tractor Supply Company (TSC) se convirtió, a través de sus más de 2.000 tiendas, en el proveedor de preferencia de estos granjeros amateur, que adoptaron su lema “living out here” que se traduciría mejor por “viviendo así” que por “viviendo aquí”; más un modo de vida que un lugar de vida. Por 10 años consecutivos una de las 15 acciones más rentables del S&P 500 ha sido la de TSC, que ha dado con la salsa secreta para pintar de azul el océano rojo del gran consumo.
TSC no está sola en el mercado. Por el contrario, cuenta con competidores formidables como Walmart, Petco (especialista on y offline en mascotas), o Home Depot (con quien compite en todas las categorías relativas a mejorar los hogares, granjas, corrales…). De acuerdo con su CEO, Hal Lawton, la estrategia que sigue para sobrevivir y ganar a todos estos rivales colosales es “stay out of their headlights” (evitar estar en el rango de sus luces largas). Una
auténtica obsesión por evitar ser comparable en productos, marcas, precios o servicios con ellos.
Tractor Supply Company en Estados Unidos no vende por categorías comerciales, vende por misiones de vida: huertos, bienestar del hogar, cuidado de animales. Todo configura un ecosistema de necesidades cotidianas con alta recurrencia. Con su programa de fidelización “Neighbors Club”, su marca propia de alimentación animal “4health” y servicios veterinarios en tienda, han creado un ecosistema donde el cliente busca coherencia, no el precio más bajo de un artículo suelto. El punto de venta funciona como infraestructura para la vida cotidiana, no como un simple canal de distribución. Es otro mundo.
Oportunidad para el retail
Para que el retail funcione como prescriptor de misiones de vida necesita datos de cliente, historial de compra, capacidad de recomendación personalizada y mecanismos de recurrencia que vayan más allá de la tarjeta de puntos. En España el supermercado online apenas representa el 2,7%, y sin esa conexión digital es casi imposible construir una relación que no se reinicie con cada ticket de compra.
La buena noticia es que tenemos las piezas. La proximidad, la confianza de los vecinos, la fortaleza en frescos, la potencia de la marca propia. Son exactamente los activos que harían falta para construir ese modelo. La marca propia no tiene por qué ser sinónimo de “commoditización”:
puede ser el vehículo para diseñar propuestas completas por misión que ninguna marca de fabricante podría ofrecer de forma integrada. Y la proximidad no tiene por qué significar solo compra de urgencia: puede ser la base de una recurrencia planificada que convierta la tienda del barrio en algo más que un sitio donde ir a por lo que falta. Solo falta activar todo esto con intención.
La pregunta para el retail no es si puede hacer este cambio. Es si quiere hacerlo antes de que alguien lo haga por él.
¿Qué sistema vas a construir?
La industria del gran consumo humano sigue buscando el próximo ingrediente de moda o el claim publicitario perfecto para justificar el sobreprecio. Mientras tanto, el pet care ha construido calladamente algo mucho más valioso que un buen producto: un sistema donde lo premium se percibe como necesidad y no como capricho, donde cambiar de proveedor tiene un coste real, y donde la relación con el consumidor se acumula en lugar de reiniciarse con cada compra.
El pet care ha demostrado que esto es posible incluso en categorías de consumo cotidiano y frecuente. Ha demostrado que el consumidor está dispuesto a comprometerse con un sistema de cuidado cuando ese sistema le resuelve algo real, cuando la evidencia es creíble y cuando el coste de abandonarlo supera el beneficio de probar alternativas.
ANTES
¿Qué lanzamos?
AHORA
¿Qué sistema vamos a construir?
Medir la cuota del lineal. Medir cuánto le cuesta al consumidor marcharse.
Invertir en comunicar atributos. Invertir en demostrar resultados.
El cambio no es de producto, es de mentalidad. Hay que dejar de preguntar “¿qué lanzamos?” para empezar a preguntar “¿qué sistema vamos a construir?”. Hay que dejar de medir la cuota de lineal y empezar a medir cuánto le cuesta al consumi-
dor marcharse. Hay que dejar de invertir en comunicar atributos y empezar a invertir en demostrar resultados.
Es una ironía soberbia que hayamos aprendido a cuidar mejor a los ani-
Tesisquare pone a disposición del sector el e-CMR, la versión electrónica de la carta de porte tradicional, en cumplimiento del reglamento eFTI.
La normativa europea está acelerando la digitalización del transporte de mercancías por carretera, y España, gracias a la Ley de Movilidad Sostenible esta siendo pionera en este proceso. Esta nueva regulación estableciendo que, a partir de octubre de 2026, el documento de control administrativo en formato digital será de uso obligatorio. Con el objetivo de facilitar esta transición, Tesisquare ofrece una solución integral diseñada para digitalizar este documento crítico. Su plataforma permite sustituir los procesos tradicionales en papel por un flujo de trabajo mucho más eficiente, conectado y transparente, asegurando que las empresas cumplan con la legalidad vigente mientras mejoran la trazabilidad de cada envío.
La solución de Tesisquare actúa como un nexo entre todos los actores de la cadena –cargadores, transportistas, conductores y receptores–, permitiendo un intercambio de información constante. Aunque el contexto de esta nueva norma tiene un enfoque principal en automatizar el documento de control administrativo, incluyendo si es necesario firmas electrónicas, para proporcionar acceso a los datos en tiempo real, la plataforma Tesisqaure también permite la gestión de otros documentos como la carta de porte digital o el e-CMR . Este sistema no solo simplifica la gestión documental, sino que reduce drásticamente los errores administrativos, agiliza los procesos logísticos y
La proximidad en retail. “Puede ser la base de una recurrencia planificada que convierta la tienda del barrio en algo más que un sitio donde ir a por lo que falta”.
males que a nosotros mismos. Pero recuerda una cosa: a diferencia de las mascotas, tus consumidores sí pueden decidir. Y cada día son más conscientes de ello.
© José Luis Nueno
ofrece una visibilidad total sobre las operaciones logísticas.
Además de garantizar el cumplimiento normativo, la adopción del documento de control digital genera beneficios económicos tangibles, con ahorros estimados de entre 4,5 y 13 euros por cada envío . Gracias a su enfoque en la integración, la eficiencia operativa, y su experiencia en los procesos relacionados con el transporte, Tesisquare se posiciona como el socio estratégico para acompañar a las empresas hacia un modelo logístico más digital, ágil y plenamente conectado con las exigencias del futuro inmediato.
Eroski supera la barrera de los 6.000 millones en ventas al alcanzar una facturación récord de 6.081 millones de euros en 2025, y obtiene un beneficio neto de 47 millones, condicionado por los costes extraordinarios de la reordenación financiera. La cooperativa afronta una nueva etapa con una posición financiera más sólida y estable y, ahora, pone el foco en el crecimiento comercial, la inversión tecnológica y el refuerzo de su posicionamiento en precio.
ANAÍS DÍAZ C84 adiaz@aecoc.es
✓ Crecimiento comercial.
1.490 establecimientos, y en 2026 el objetivo es abrir 71 nuevas tiendas.
✓ Transformación tecnológica. 21,4 millones de euros de inversión en proyectos de digitalización, analítica avanzada e IA. Para 2026 la inversión prevista es de 150 millones de euros.
✓ Productos locales. La cooperativa trabaja con más de 2.300 productores y comercializa más de 20.000 referencias de proximidad.
2025 marca un punto de inflexión en la trayectoria de Eroski. “Cerramos un ciclo exigente y lo hacemos con un negocio sólido, una base financiera normalizada y la confianza para abordar una nueva etapa de crecimiento”, resumió Rosa Carabel durante la presentación de resultados. La CEO insistió en que el ejercicio debe interpretarse no solo desde la óptica contable, sino como el cierre de una larga etapa de saneamiento financiero y el inicio de otra centrada en el crecimiento, la competitividad y la transformación del negocio.
Resultados saludables
La cooperativa vasca ha logrado superar por primera vez la barrera de los 6.000 millones de euros de facturación, alcanzando los 6.081 millones al cierre del ejercicio, un 3,3% más que el año anterior. El beneficio
operativo ha crecido hasta 252 millones de euros (+3,1%) y el EBITDA alcanza los 340 millones, el nivel más elevado de la última década.
Sin embargo, el beneficio neto ha descendido un 33,1%, hasta 47 millones de euros. La explicación está en el impacto extraordinario de la refinanciación acometida a finales de 2025. Josu Mugarra, director financiero del grupo, cifra ese coste en torno a 60 millones de euros, derivados principalmente de la amortización anticipada del bono emitido por la compañía y de los gastos asociados a la operación financiera.
Pese a ello, Mugarra defendió durante la presentación que “los resultados económico-financieros han sido los mejores que hemos tenido nunca”, subrayando que la lectura estratégica del ejercicio pesa más que el
impacto puntual en la cuenta de resultados. “Los históricos están por llegar”, añadió.
El gran cambio: una deuda mucho más manejable
Más allá de la cuenta de resultados, el gran avance de Eroski en 2025 ha sido financiero. Eroski ha reducido su deuda bruta desde los 3.500 millones de euros de 2009 hasta los 945 millones actuales, un recorte de 2.600 millones en quince años.
“Esto nos permite poner mucho más foco en el propio negocio, en nuestros modelos de tienda, en el crecimiento y en el futuro plan estratégico”, subraya Carabel. La directiva considera que la mejora financiera llega en un momento clave, justo cuando la compañía prepara la reflexión estratégica del periodo 2027-2029.
ROSA CARABEL CEO del Grupo Eroski
“En Eroski tenemos claro que la competitividad que hemos ganado no la queremos perder”.
“Cerramos un ciclo exigente y lo hacemos con un negocio sólido y una base financiera normalizada”.
Ante un consumidor más exigente
Desde 2022 la cesta de la compra se ha encarecido alrededor de un 30% según NIQ, y eso, en opinión de Rosa Carabel, ha cambiado completamente el comportamiento del consumidor: compra más veces, hace cestas más pequeñas, prioriza proximidad y conveniencia y se apoya cada vez más en la marca propia.
Ese cambio de comportamiento –añade– explica el fuerte avance de la marca del distribuidor en España; en Eroski representa ya aproximadamente el 30% de las ventas y suma más de 6.000 referencias.
En este entorno, la compañía ha seguido trabajando a la competitividad en precio, trasladando un total de 435 millones de euros a sus clientes en forma de descuentos,
JOSU MUGARRA
Director financiero
Eroski
“Los resultados han sido los mejores que hemos tenido. Los históricos están por llegar”.
“Hemos vendido más y eso quiere decir que seguimos convenciendo a nuestros clientes con nuestra propuesta comercial”.
promociones y bajadas de precios durante 2025.
“Lo que tenemos claro es que la competitividad que hemos ganado no la queremos perder”, advierte Carabel, especialmente ante el riesgo de nuevos repuntes inflacionarios ligados al contexto internacional y al encarecimiento de energía y transporte.
Un 2026 condicionado por la incertidumbre Pese a la incertidumbre económica y geopolítica, la compañía mantiene sus previsiones de crecimiento moderado para 2026 y trabaja ya con distintos escenarios operativos y financieros. El objetivo, concluye la CEO, es “mantener competitividad y seguir creciendo sin renunciar a la identidad cooperativa”.
© Anaís Díaz
Makro España se prepara para seguir creciendo. Su apuesta en los últimos por el canal de hostelería, los productos ultrafrescos, las marcas propias y la innovación ha dado sus frutos: cerró el último ejercicio fiscal 2024/2025 con una cifras récord: 1.875 millones de euros de facturación (+8%), y un beneficio neto de 31,8 millones de euros. La mejora del volumen de negocio y el impulso del canal multicanal refuerzan su plan de expansión de cara a 2030.
ANAÍS DÍAZ C84 adiaz@aecoc.es
RESULTADOS 2024/2025
1.875 M€ en ventas (+8% vs 2023/2024)
31,8 M€ beneficio neto (+14 M€ vs 2023/2024)
200.000 clientes hosteleros (80% de las ventas totales)
17,8 M€ en inversiones
E l año fiscal 2024/2025 representa un nuevo salto para Makro España, un ejercicio en el que Bernard Mothe ha podido dejar ver ya su liderazgo. En su primer año como CEO en nuestro país, la compañía ha alcanzado unas ventas de 1.875 millones de euros, un 8% más interanual, impulsadas principalmente por el crecimiento en volumen (+6,7%), el incremento de las ventas en unidades (+5,5%) y la inflación (+2,7%).
“Estamos orgullosos de estos resultados porque son una muestra clara de la confianza que el sector horeca deposita en Makro. Estamos donde queríamos estar y esperamos cerrar el año superando la barrera de los 2.000 millones de euros en ventas”, afirmó Mothe, en la presentación de resultados de la compañía.
En concreto, uno de los indicadores más destacados del ejercicio es la evolución del beneficio neto, que ha aumentado un 78% hasta los 31,8 millones de euros, más del doble que hace dos años. La compañía atribuye esta mejora al crecimiento en volumen, a la ejecución de sus planes de eficiencia y a la mejora de los márgenes comerciales.
Las factores del crecimiento Para Mothe, el éxito de Makro en este ejercicio no es fruto de la casualidad. Detrás de estas cifras identifica que hay 3 pilares estratégicos:
1 Los clientes hosteleros. Las ventas procedentes de sus 200.000 clientes hosteleros registran un crecimiento del 9% y ya representan más del 80% de las ventas totales de la compañía. Makro ha reforzado además su estructura comercial con 614 especialistas dedicados al canal horeca, un 17% más que el año anterior.
2 Los productos ultrafrescos. Continúan siendo uno de los principales motores del negocio. Las categorías de carne, pescado, frutas y verduras han crecido un 14,4% –más de tres puntos por encima del ejercicio anterior– y representan ya el 30,1% de las ventas totales.
3 Las marcas propias y la innovación. Por su parte, las marcas propias de Makro han crecido un 11% y alcanzan ya el 40% de la facturación total. Además, durante el último año, la compañía ha lanzado 750 nuevas referencias y más de 1.100 referencias han pasado por el espacio de innovación Planta Thinko.
Bertrand Mothe CEO de Makro España.
Bertrand Mothe destaca que la filial española se sitúa ocho puntos por encima de la media europea del grupo en peso de marca propia, “gracias al gran desarrollo de la marca propia en este país, producto no solo de Makro, sino del trabajo de cadenas como Mercadona, Dia o Eroski”.
El servicio de entregas, clave para el futuro
El modelo multicanal de Makro continúa creciendo. Por un lado, las ventas del canal cash & carry crecieron un 5,5% con respecto al ejercicio anterior y representan ya el 70,9% del total de la facturación.
CRECIMIENTO POR CATEGORIAS
Ultrafrescos (carne, pescado, frutas y verduras)
14,4%
30,1% de las ventas totales.
Marcas propias
11%
40% de la facturación total.
Por otro lado, el Servicio de Distribución y Venta Online aumenta un 15%, alcanzando el 29,1% de la facturación, y encadenando, tal y como resalta el directivo, cinco años consecutivos de crecimiento a doble dígito.
“El canal tradicional es muy fuerte, pero el servicio que proponemos con el canal de entregas representa el canal del futuro”, señala Mothe.
La digitalización también sigue avanzando. Las compras realizadas tanto en web como en su app han pasado del 48% al 61% en un año. Además, el marketplace de equipamiento para hostelería también ha crecido un 28,4%, mientras que las ventas de las soluciones digitales DISH que ofrece la compañía para ayudar a impulsar la rentabilidad y la eficiencia de los negocios hosteleros han crecido un 71%.
El mercado local
El directivo defiende la importancia de construir una red de proveedores basada en la proximidad, la calidad y el conocimiento del mercado local. “Es clave trabajar con personas que también tienen un nivel alto de calidad, de conocimiento y de procesos, para proponer a nuestros clientes un nivel alto de calidad de productos”, señaló Bertrand Mothe. En este contexto, el 90% de las compras de Makro se realizan a proveedores españoles –más de la mitad a pymes–, mientras que el 80% de las adquisi-
“Makro está en proceso de convertirse en una empresa de servicios más que de distribución. Los hosteleros necesitan cada vez más muchos más servicios para ser competitivos”.
“Nuestro plan de crecimiento y transformación sigue el rumbo previsto, con el objetivo de alcanzar los 3.000 millones de euros en ventas en 2030”.
ciones de marca propia también tienen origen nacional.
En paralelo, la compañía ha donado alimentos por valor de 7,4 millones de euros, beneficiando a 230.000 personas, y continua con su política de descuentos por volumen ‘Compra Más, Paga Menos’.
Inversión para el futuro
Makro destinó 17,8 millones de euros a inversiones enfocadas en ampliar cobertura logística, mejorar infraestructuras y avanzar en sostenibilidad. Entre los principales proyectos figura la segunda plataforma regional de Galdakao (Bizkaia), inversiones en A Coruña, Oviedo y proyectos de eficiencia energética en Valencia, Granada y Castellón.
Hacia futuro, el directivo confía en rebasar los 2.000 millones de euros en 2026. “Nuestro plan de crecimiento y transformación sigue el rumbo previsto”, asegura, avanzando además la apertura de una tercera plataforma regional en Málaga este año y nuevas aperturas de centros a partir de 2028. Y en el horizonte: “alcanzar los 3.000 millones de euros en ventas en 2030”, concluye el CEO.
© Anaís Díaz
2025 fue para Consum un año especial. No solo por el hecho de cumplir 50 años, sino también porque alcanzó una facturación récord de 5.163,6 millones de euros, un 9,7% más, y un beneficio de 122 millones de euros (+12,3%). Con estos resultados, Consum encara 2026 acelerando su expansión comercial y poniendo ya la vista en su desembarco en Madrid, previsto para 2028.
REDACCIÓN C84
Consum está en buen estado de forma. Su continuidad de la estrategia comercial y el desarrollo de su red de tiendas son dos palancas clave que han permitido obtener estas cifras. Según explicó Antonio Rodríguez Lázaro, director general de Consum, en la presentación de resultados, estos logros reflejan una gestión más eficiente de la coopera-
tiva: “Hemos conseguido llegar a más clientes, mejorar el margen gracias al crecimiento de los productos frescos –una de nuestras fortalezas–y, al mismo tiempo, mantener un buen control del gasto”. Y añadió: “Todo ello nos permite seguir creciendo con solidez, sin perder competitividad y garantizando un modelo sostenible a largo plazo”.
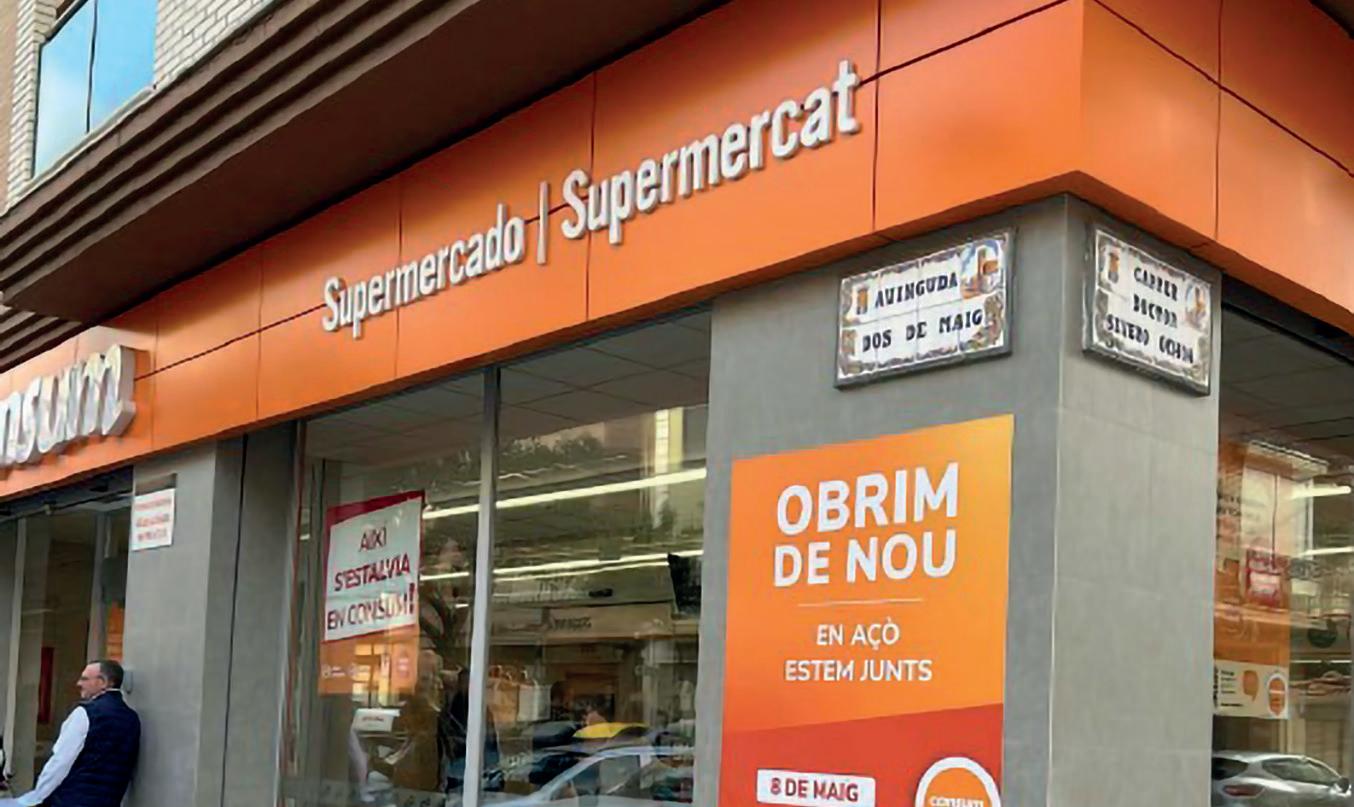
“Una base de más clientes, el crecimiento de los productos frescos y una gestión eficiente han sido las claves que han permitido obtener estos resultados”.
“La previsión de crecimiento para 2026 es del 5,7% tanto en facturación como en resultados y ya estamos trabajando para dar el salto a Madrid en 2028 como parte de nuestra estrategia de expansión”.

Principales logros de 2025
• Más empleo. 1.162 nuevos puestos de trabajo, hasta alcanzar una plantilla de 23.031 trabajadores.
• Más cuota de mercado. En el mercado nacional alcanza el 4,9% (+0,2%), mientras que por ventas en su área de influencia se sitúa en el 13,9%, según NielsenIQ.
• Crecimiento red comercial. 1.017 establecimientos (514 propios y 503 Charter), ubicados en la Comunidad Valenciana, Cataluña, Castilla-La Mancha, Región de Murcia, Andalucía y Aragón.
• Avance de la tienda online. Presta servicio en cerca de 600 poblaciones, cuyas ventas aumentaron un 9%, hasta alcanzar los 83,1 millones de euros, que supone un 1,6% del total de las ventas.
• Inversiones. Alcanzaron los 231 millones de euros y estuvieron destinadas, en gran medida, al crecimiento orgánico, con la apertura de 59 nuevos supermercados. Por su parte, la partida dedicada a innovación (34 millones de euros) se destinó principalmente al crecimiento logístico:
Antonio Rodríguez Director general de Consum
nuevas plataformas en Noblejas (Toledo) y Barcelona, así como un almacén centralizado para el servicio online, centralizado en Paterna (Valencia), que se prevé que esté activo a finales de 2026.
• Foco en las compras nacionales. El 98,3% se realiza a proveedores nacionales, principalmente de productos frescos, y el 68,1% a proveedores de las comunidades autónomas en las que está presente.
Consum cerró 2025 consolidando un modelo de crecimiento sostenible, centrado en las personas, la conciliación laboral y el compromiso social y medioambiental. En este sentido, Antonio Rodríguez destacó el reparto de beneficios entre sus trabajadores, la creación de empleo, el impulso al ahorro de sus clientes y su apoyo a proyectos solidarios. Además, reforzó su liderazgo en sostenibilidad mediante el uso de energías renovables, la reducción de su huella de carbono y el avance en iniciativas de economía circular.
Construyendo el futuro: expansión y Madrid
Consum prepara su desembarco en la Comunidad de Madrid con la apertura
de su primer supermercado en Parla, prevista para 2028. Así lo anunció Antonio Rodríguez. Esta nueva tienda contará con una superficie de 1.400 m2 y será la punta de lanza del crecimiento orgánico de la cooperativa en la región. Según el directivo, el desarrollo en el sur de Madrid estará respaldado por la nueva plataforma logística que Consum construye en Noblejas (Toledo), sobre una parcela de 150.000 m2, y cuya apertura está prevista para comienzos de 2027.
Este paso complementará el ritmo de aperturas de la cooperativa con un total de 55 nuevos supermercados previstos para este año. En este sentido, según el directivo, Cataluña será el principal foco de crecimiento de la cooperativa durante este año porque señala que es un mercado enorme, con más de 16.000 millones de euros, y “queremos seguir ganando presencia”. Además, llevará a cabo 42 actuaciones en su red comercial, entre reformas, ampliaciones y mejoras de tiendas.
Con todo, el director general de la cooperativa prevé un incremento del 5,6% en facturación.
© Redacción C84
PRESENCIA REGIONAL DE CONSUM
COMUNIDAD VALENCIANA
✓ 533 supermercados, sede social, 3 plataformas, y 14.196 empleados.
✓ En 2026 se abrirán 20 nuevas tiendas.
CATALUÑA
✓ 289 establecimientos, 2 plataformas y 4.860 empleados.
✓ Previsión de abrir 20 establecimientos más.
MURCIA
✓ 53 supermercados, 1 plataforma, la primera neutra en emisiones de CO2, y 2.076 empleados.
✓ En 2026 abrirá 1 nuevo Charter.
CASTILLA-LA MANCHA
✓ 91 supermercados, 1 plataforma en construcción y 890 empleados.
✓ Previstas 6 nuevas aperturas este año.
ANDALUCÍA
✓ 44 establecimientos y 1.009 empleados.
✓ 8 aperturas previstas para 2026 y una futura plataforma logística .
ARAGÓN
✓ 7 franquicias Charter.
En línea con la creciente demanda de opciones clean label, Noel evoluciona en su gama Delizias eliminando los conservantes del jamón cocido extra, la pechuga de pavo y la pechuga de pollo Delizias Al Corte. Al mismo tiempo, estas referencias se presentan con un porcentaje cárnico del 95%, en el caso del jamón y la pechuga de pavo, y del 93%, en el caso de la pechuga de pollo; posicionándose como productos de alto valor nutricional.
Mondel z International amplía su oferta en la categoría de bollería con el lanzamiento de Milka Choco Croissant, una nueva propuesta que une la esponjosidad de un croissant con la ternura del chocolate Milka, reforzando así su apuesta por este segmento en España. El formato ya está disponible en los puntos de venta habituales en dos variedades: relleno con chocolate y sabor vainilla.
Haribo lanza Lenguas Pika y Croco Pika, dos nuevas referencias de caramelos de goma con recubrimiento ácido, pensadas para ofrecer un sabor intenso y conectar especialmente con el público joven. Para acompañar los lanzamientos la marca realizará diferentes acciones experienciales, sorteos y activaciones en redes sociales.
Juver amplía su apuesta por las bebidas vegetales con la distribución exclusiva global de Frías en España y Portugal, tanto para retail como para el canal profesional. El acuerdo incluye la gama tradicional de bebidas vegetales y pone el foco en la nueva línea barista –disponible en soja, almendra y avena–, desarrollada específicamente para hostelería y cafeterías.
La cervecera zaragozana presenta Ambar Triple Zero Probiótica, la primera cerveza del mundo sin alcohol, sin azúcar y con probióticos activos capaces de llegar vivos al intestino. La novedad responde a una evolución clara en los hábitos de consumo, marcada por la búsqueda de opciones sin alcohol y alineadas con estilos de vida equilibrados.
Evax lanza las nuevas compresas Cottonlike, diseñadas para adaptarse a cada silueta y ofrecer hasta un 0% de fugas. La innovación incorpora la tecnología Smart-Contour, inspirada en soluciones utilizadas en la industria del descanso para mejorar el ajuste y la comodidad. El desarrollo se apoya en un proceso avanzado denominado Needle Punching, que reestructura las fibras del material para favorecer una mejor adaptación al cuerpo.
Área Comercial y Marketing
Una formación muy práctica, orientada al resultado y de implementación inmediata.
ONLINE · PRESENCIAL · IN-COMPANY
Talleres prácticos y sesiones dinámicas
Metodologías para implementar de inmediato
Casos reales de éxito de empresas líderes
Formadores expertos en el sector Gran Consumo
Metodologías avaladas por las empresas del Comité de Estrategia Comercial y Marketing
Para más información, contacta con nosotros formacion@aecoc.es o accede a www.aecoc.es y descubre todo nuestro contenido y webinars gratuitos.
Más de 2.500 asistentes en nuestras formaciones para Comercial y Marketing durante 2025
Alta satisfacción de los asistentes
“La
Juan Antonio Relaño, CIO de Bosch España y presidente del primer think tank de CIOs del país, lleva más de dos décadas transformando una de las compañías industriales más grandes del mundo desde dentro. Y cuando habla de inteligencia artificial, computación cuántica o IA agéntica no lo hace desde el hype, sino desde la experiencia de quien ya ha visto morir varias olas tecnológicas y ha surfeado las que eran realmente relevantes. Su consejo para los directivos que aún dudan: empezar ya. Porque el cambio, dice, no viene. Ya está aquí.
Juan Antonio Relaño
LA TECNOLOGÍA YA NO ES SOLO COSA DE INGENIEROS. “NECESITA UNA MIRADA HUMANISTA Y ANALÍTICA. ADEMÁS DE MATEMÁTICOS, FÍSICOS O CIENTÍFICOS DE DATOS, SE INCORPORAN ANTROPÓLOGOS, PSICÓLOGOS, SOCIÓLOGOS O FILÓLOGOS”.
“La presión mata la innovación. La gente deja de proponer ideas arriesgadas, y muchas veces precisamente de esas ideas ‘peregrinas’ es de donde surge la verdadera innovación”.
“No se trata de subirse a una ola, sino de liderarla. Convertir a los empleados en ‘champions’ de la tecnología”.
“No tiene sentido entrenar en algo que la máquina hará mejor; se deben potenciar las capacidades humanas que nos diferencian”.
“La IA no es la solución a todo, igual que ninguna tecnología lo ha sido. Adoptar IA por hype es un error. Se debe empezar por el problema, no por la solución”.
Grupo Bosch es tecnología de fondo: sensores, semiconductores, válvulas, sistemas de frenado, software industrial. Un gigante con más de 400.000 empleados y 91.000 millones en ventas que trabaja, sobre todo, para que los coches frenen, las fábricas piensen y las ciudades se conecten. En España lleva desde 1908, con 20 centros, 8.000 empleados y 2.500 millones de euros en ventas en 2024.
Juan Antonio Relaño es su CIO y responsable de Innovación y Transformación Digital: más de dos décadas en la compañía, arquitecto de su apuesta por IA, datos y AIoT, y fundador del primer think tank de
CIOs en España. Fue reconocido CIO del año en los CIO 100 Awards Spain 2024 y no cree en la tecnología desde el despacho. Cree en los foros, en el debate, en el contacto con quien está resolviendo los mismos problemas desde otro sitio. Para él el ecosistema no es metáfora, es método.
Nos recibe en la fábrica, donde esta tecnología deja en parte de ser abstracta. El resto, reconoce, requiere a veces un cierto “ejercicio de fe”.
Patricia Català: En 2005 entró como responsable de IT en la fábrica de Bosch España. Las tecnologías, el empleo y el propio papel de responsable de tecnología han cambiado mucho desde entonces.
Juan Antonio Relaño: Cuando yo llegué al final de cada línea había una persona separando piezas malas las 8 horas de trabajo; ahora eso es impensable.
Hace una década hicimos una gran reorganización: tras la migración
tecnológica pasamos de un departamento muy grande, con mainframe y estructuras heredadas, a equipos más pequeños.
Ese equipo tenía que ser muy flexible, dar soporte a producción 24/7, donde una parada podía provocar una rotura de cadena en fabricantes como Mercedes o Volkswagen, con penalizaciones de millones de euros. Y, al mismo tiempo, atender a un comercial en una zona rural con poca conectividad y necesidad de mostrar material a clientes.
Se trata, así, de una innovación adaptativa. Siempre he estado muy enfocado en innovar para ser más eficientes y productivos. Pero incluso en una gran compañía como Bosch no tienes la patente de la innovación, de la creatividad, de la colaboración. Por eso decidimos buscar talento y conocimiento fuera.
Así nació nuestro programa de innovación abierta, basado en tres pilares: el mundo académico, el ecosistema startup y
organizaciones con las que decimos que “coopetimos”, incluyendo ONGs.
En el ámbito académico trabajamos con universidades públicas y privadas y escuelas de negocios de primer nivel, y en la Universidad Complutense de Madrid mantenemos desde hace 8 años una cátedra en inteligencia artificial.
¿Qué les aporta el sistema de innovación abierta?
La principal ventaja es el acceso a talento y conocimiento a una escala que internamente sería imposible. Nuestro modelo de innovación abierta es una red consolidada basada en confianza y colaboración, que no depende de grandes presupuestos ni de un retorno de la inversión (ROI) inmediato. Por ejemplo, gracias a este sistema creamos una herramienta interna de despiece 3D para amoladoras que sustituye los folletos en papel. Permite ver el producto desde móvil o tablet e interactuar con sus partes, algo muy útil para clientes profesionales. El proyecto se implantó en la central y se usa actualmente de forma interna
Con tanto I+D+i, ¿cómo gestionan el prueba-error?
Siempre digo a mi equipo que hay que fallar, y fallar rápido, y luego a otra cosa. Mientras el fallo sea rápido, no hay presión; al contrario, si metes presión matas la innovación, porque la gente deja de proponer ideas arriesgadas. Muchas veces precisamente de esas ideas “peregrinas” es de donde surge la verdadera innovación.
¿Qué papel está jugando la inteligencia artificial en Bosch?
No empezamos con la IA con la llegada de ChatGPT; lleva años operan-
La inteligencia artificial está pasando de analizar datos y generar contenido a actuar con autonomía en torno a objetivos.
IA tradicional: analiza datos y detecta patrones
IA generativa: crea contenido a partir de instrucciones
IA agéntica: comprende objetivos, decide cómo abordarlos y ejecuta acciones de forma autónoma
Este cambio permite que la IA deje de limitarse a responder y empiece a planificar y coordinar tareas dentro de sistemas complejos, como la industria o la movilidad, donde ya se aplica para optimizar procesos, mejorar la eficiencia y hacer los sistemas más flexibles y adaptativos.
Según Relaño, implica un cambio cultural importante: “asumir que parte de las decisiones ya no serán totalmente propias, sino compartidas con sistemas inteligentes”.
do en la empresa. Venimos de la inteligencia artificial tradicional, hemos pasado por la generativa y ahora trabajamos en la IA agéntica.
Ejemplo de la activación son nuestras líneas, que están sensorizadas, de modo que si el sistema detecta anomalías en vibración o temperatura anticipa posibles fallos. Eso nos permite pasar de averías a mantenimientos preventivos y paradas planificadas, algo crítico en producción.
Además, no hay retrabajos. El modelo de control de calidad que tenemos es un 20% más efectivo.
También la aplicamos a sostenibilidad y eficiencia: reducir tiempos de ciclo, optimizar procesos y disminuir desperdicio. En conjunto, mejora la productividad y el uso de recursos en planta.
¿Qué ventaja competitiva aporta tener años de experiencia en IA?
La principal diferencia es que nosotros ya hemos vivido varios ciclos de innovación. Sabes que esto es un hype: hay un boom, se llega a un pico y luego aparece el “valle de la muerte”, hasta que finalmente llega la adopción real.
Antes de la inteligencia artificial ya vivimos otras olas. Sin ir más lejos, el metaverso, que no ha desaparecido -seguimos utilizándolo combinado con IA-, pero desde luego ha pasado a un plano muy distinto al que se preveía.
Haber visto ya varios patrones como este hace que seamos más prudentes y más prácticos. La IA no es la solución a todo, igual que ninguna tecnología lo ha sido. Al final, cada tecnología tiene su caso de uso.
Ahora están automatizando procesos de forma transversal. La prioridad es reducir la burocracia que trajo la digitalización. Hemos pasado años centrados en capturar datos, y eso ha hecho que mucha gente dedique demasiado tiempo a tareas administrativas. Con la IA, especialmente la IA agéntica, estamos automatizando lo repetitivo.
En algunos casos ya reducimos hasta un 50% el trabajo administrativo, y habitualmente ronda el 20%. Pero
lo importante no es solo ganar tiempo, sino qué hacemos con él: las personas no se sustituyen, se reorientan hacia actividades de mayor valor. Se trata de liberar talento para lo que realmente genera impacto.
La IA no destruye los empleos; los transforma. En el sector del automóvil lo hemos visto siempre: se incorporan nuevas tecnologías, el sector crece, crecen las inversiones y crecen los puestos de trabajo. Lo que cambia es el tipo de trabajo.
SENSORES MEMS. BOSCH DESARROLLA LA TECNOLOGÍA QUE PERMITE A LOS ROBOTS HUMANOIDES ORIENTARSE CON PRECISIÓN, INTERPRETANDO SU ENTORNO DE FORMA AVANZADA. ACILITAN LA DETECCIÓN DE LA POSICIÓN, EL MOVIMIENTO Y LA ORIENTACIÓN.
Han anunciado una inversión de más de 2.500 millones de euros en IA hasta 2027. ¿A qué se destinará?
Principalmente a construir una plataforma de agentes de inteligencia artificial que nos permita transformar los procesos de la compañía de extremo a extremo.
¿Qué cambia realmente con la IA agéntica?
La diferencia es el grado de autonomía. La IA generativa responde a peticiones; la agéntica parte de un objetivo y es capaz de planificar y ejecutar los pasos necesarios para alcanzarlo dentro de unos límites. Eso cambia completamente la forma de trabajar: ya no interactúas con herramientas, sino con agentes que gestionan procesos completos y liberan tiempo de las personas.
¿Qué impacto está teniendo ya en términos de eficiencia?
Depende mucho del caso de uso, pero ya vemos mejoras relevantes: desde ahorros de tiempo del 10% hasta casos puntuales del 40% o más. La clave es identificar bien el proceso adecuado, y eso solo lo puede hacer quien conoce el trabajo en detalle. A veces se tiende a pensar en términos generales de eficiencia, pero el valor real está en bajar al caso concreto. Si no se acierta ahí, la tecnología no genera impacto.
¿Se puede aplicar de forma homogénea en toda la compañía?
Es aplicable a toda la organización, pero la adopción no es uniforme. No funciona como un modelo centralizado y homogéneo. Hay áreas muy avanzadas y otras que van más despacio. Nosotros desarrollamos la plataforma y gobernamos la tecnología, pero el ritmo de adopción depende hoy de cada unidad. Con el tiempo tenderá a estandarizarse más, pero ahora mismo es un proceso todavía muy distribuido.
EL NUEVO TALENTO
Los puestos de trabajo se van a transformar en muy pocos años.
¿Cómo será ese cambio?
Cada persona tendrá asistentes que aprenden con ella y actúan en su nombre, siempre bajo supervisión humana. Eso implica un cambio cultural importante: asumir que parte de las decisiones ya no serán totalmente propias, sino compartidas con sistemas inteligentes.
¿Qué tipo de decisiones ya están tomando las máquinas en entornos industriales?
Muchas tareas de control y decisiones técnicas básicas. Por ejemplo, ante una vibración el sistema puede anticipar una parada planificada. Y en logística en fábrica hemos pasado de rutas manuales a robots con rutas fijas, y ahora a algoritmos que optimizan en tiempo real en función de lo que ocurre en cada momento. Para eso necesitas datos en tiempo real, sensórica avanzada y procesamiento en el edge.
¿Y qué tareas nunca serán sustituibles?
Las que son propias del ser humano: la creatividad, la empatía y la colabo-
ración. Las máquinas pueden coordinarse, pero no sustituyen esa parte humana orientada a un propósito.
También están surgiendo nuevos perfiles profesionales. ¿Cómo está cambiando el talento?
En fábrica ya se ven claramente “nuevas especies de humanos”, como a mí me gusta decir. Antes casi todo eran ingenieros; ahora conviven con científicos de datos, gente formada en física, matemáticas o química. El abanico se está ampliando mucho.
¿Qué papel juegan los perfiles de humanidades en este nuevo contexto?
Lejos de ser algo negativo, este cambio abre el espectro profesional. Trabajamos con antropólogos, psicólogos o sociólogos, especialmente en ética de la IA. Incluso perfiles como filólogos están muy demandados en ámbitos como el desarrollo de chatbots. La tecnología ya no es solo cosa de ingenieros: necesita una mirada humanista y analítica.
¿Qué tipo de talento buscan ahora en Bosch?
Personas innovadoras y proactivas. De todas formas, en nuestro caso apostamos de manera muy clara por el talento interno. No se trata de sustituir, sino de transformar. Por eso estamos muy centrados en reskilling y upskilling.
¿Cómo se gestiona esa transformación del talento dentro de la organización?
Con mucha sensibilidad, porque todo cambio tecnológico genera resistencia. Y aquí hay además un factor emocional: el miedo a la sustitución. Por eso es clave explicar que no se trata de subirse a una ola, sino de liderarla. Convertir a los empleados en “champions” de la tecnología. Y, sobre todo, formar en habilidades complementarias. No tiene sentido entrenar en algo que la máquina hará mejor; se deben potenciar las capacidades humanas que nos diferencian.
LA ÉTICA DE LA IA
Habla de la ética de la inteligencia artificial. ¿Dónde está el verdadero reto?
Es el nuevo caballo de batalla. El verdadero reto está en la explicabilidad. Un sistema puede tomar una decisión crítica -por ejemplo, un vehículo autónomo ante un peligro-, pero después alguien puede pedir cuentas: una administración, un juez. Por eso estamos trabajando en una IA ética, sin sesgos y explicable. En el futuro no solo elegiremos modelos por rendimiento, sino también por transparencia, garantías y cumplimiento regulatorio. Y eso incluso introduce una dimensión geopolítica: no es lo mismo operar bajo el marco europeo que bajo otros estándares.
METAVERSO CON IA.
“DESARROLLAMOS UNA SOLUCIÓN PARA LA FORMACIÓN Y LOS CHECKS DE MÁQUINA DE LOS OPERARIOS. SUSTITUIMOS LOS LISTADOS EN PAPEL POR UN ENTORNO INTERACTIVO QUE LES GUÍA PASO A PASO, ASEGURANDO EL PROCESO Y REDUCIENDO ERRORES.”
Con las fábricas inteligentes y la gestión de datos, la ciberseguridad entra todavía más en juego. La ciberseguridad no admite discusión. Invertir en ciberseguridad cuesta, porque es un riesgo que no siempre es visible… hasta que ocurre. Pero cuando ves que es una amenaza que puede parar una empresa en pocas horas, cambia completamente la percepción.
¿Qué hacen en Bosch para protegerse?
Usamos los mejores medios disponibles y, sobre todo, aislamos sistemas. Por ejemplo, en la línea de producción no hay una red única: hay redes separadas, con firewalls independientes, y se actualizan constantemente hardware y software. No existe seguridad absoluta, pero sí una estrategia de reducción de riesgo muy fuerte.
Y hay un punto clave: el eslabón más débil siempre es la persona. Normalmente el problema viene por
phishing, por errores humanos. Por eso no basta con tecnología. También hay que formar, concienciar y hacer simulacros internos.
Afirma que estamos en el hype de la inteligencia artificial. ¿Qué otra tecnología será clave para el liderazgo de Bosch?
La cuántica. En Bosch somos muy fuertes en sensórica y estamos invirtiendo mucho ahí. Lo que hace poco parecía a diez años vista se está acelerando por la inversión y la competencia. La computación cuántica encaja especialmente bien con nuestros sensores: permitirá dispositivos más eficientes, de bajo consumo y con enorme capacidad de cálculo, ideales para operar en tiempo real y a gran escala dentro del Internet de las Cosas.
Dice que “no hay que enamorarse de la tecnología, sino del problema”. He visto muchas empresas que adoptan una tecnología sin tener
“LA CIBERSEGURIDAD NO ADMITE DISCUSIÓN. USAMOS LOS MEJORES MEDIOS DISPONIBLES Y, SOBRE TODO, AISLAMOS SISTEMAS. PERO NO BASTA CON TECNOLOGÍA. TAMBIÉN HAY QUE FORMAR, CONCIENCIAR Y HACER SIMULACROS INTERNOS”.
La IA agéntica está impulsando coches capaces de entender el contexto, asistir la conducción en tiempo real y tomar decisiones críticas en milisegundos. Según Juan Antonio Relaño no sustituirá al conductor, sino que actuará como un sistema avanzado de asistencia, similar al piloto automático en aviación. El gran reto será la ética: exigir transparencia y explicaciones claras sobre las decisiones que tomen estos sistemas.
claro para qué. Antes pasaba y ahora también, con la inteligencia artificial en pleno auge. Se empieza por la herramienta y luego se intenta encajar, cuando debería ser al revés. Las tecnologías seguirán cambiando; lo clave es adaptarse y saber aplicarlas al problema real. Y, sobre todo, colaborar: si no estás en redes y foros, es difícil encontrar inspiración en un entorno que evoluciona tan rápido.
¿Qué decisión estratégica debe tomar un directivo para no quedarse atrás?
Una muy simple: empezar ya. Integrarlo en el día a día, porque el cambio no viene, ya está aquí. Antes solo unos pocos podían permitirse un asistente personal; hoy cualquiera podrá llevar uno de última generación en el bolsillo. Y eso lo cambia todo. Quien no lo entienda a tiempo, llegará tarde. Estamos viviendo un cambio de era.
© Patricia Català
JESÚS PÉREZ CANAL EXPERTO EN DISTRIBUCIÓN COMERCIAL ja.perez.canal@gmail.com
Escribo este resumen de lo más destacado de este Q1 de 2026 cuando ya han pasado más de dos meses desde el inicio de la guerra de Irán, el último sobresalto de una sucesión que venimos sufriendo en los últimos años en una agotadora procesión. El desenlace está aún por llegar y solo entonces podremos evaluar la magnitud del daño que provocará en nuestras economías y en nuestra industria.
Crecimiento sostenido, con matices
El sector de gran consumo en nuestro país ha comenzado el año prolongando la tendencia del ejercicio anterior, con sólidos crecimientos de mercado que, según Circana, se situarían en el 4,3% en los tres primeros meses. Un avance más impulsado por una inflación en torno al 3% que por el crecimiento real del volumen.
La evolución de este indicador de precios es uno de los principales focos de tensión en el momento actual
y de cara a los próximos meses. Nuestra industria ya está lanzando advertencias: será difícil contenerlos si los efectos de la guerra de Irán y el complejo escenario geopolítico siguen presionando al alza los costes de elementos críticos como el petróleo, el gas, el transporte, las materias primas o los fertilizantes.
Consumidor modo cautela
En un mercado como el actual, con el consumidor instalado -por necesidad- en el barrio de la cautela, un nuevo episodio inflacionista como los vividos en los últimos años tendría consecuencias graves. Impactaría en la economía, en los índices de confianza y en el consumo, con efectos directos sobre productores y fabricantes, sobre nuestras tiendas y nuestros bares, y, en última instancia, sobre el propio estado de ánimo del país.
Evolución de los precios
No obstante, la MDD modera su avance, aunque sigue ganando protagonismo en un entorno de precios elevados. Un contexto que empuja al consumidor hacia decisiones más racionales, ajustando al máximo el importe del ticket para poder permitirse alguna pequeña recompensa de vez en cuando.
“Un nuevo episodio inflacionista impactaría en la economía, en los índices de confianza y en el consumo”.
Siguiendo con el tema de precios, resulta significativo el análisis realizado por Algori entre el 1 de enero y el 19 de abril sobre la evolución de los precios medios. Mientras los productos de MDF apenas los han incrementado un 0,2%, los de MDD lo han hecho en un 3,5%. Una diferencia notable que parece apuntar, por un lado, a un ejercicio de moderación para contener diferenciales y, por otro, a una cierta ambición por seguir escalando en percepción de calidad de producto.
En esta primera parte del año también se confirma que el canal online y los supermercados de gran tamaño son los formatos que más crecen. Dentro de estos últimos, vuelve a consolidarse la tendencia: las propuestas con mayor dinamismo son las llamadas de surtido corto. Aunque, en mi modesta opinión, más que de surtido corto habría que hablar de surtido completo, pero sin tanto lío a la hora de decidir.
Consumo contenido, prioridades claras
Otro dato que creo que es significativo es que, según Alimarket, a pesar de la que está cayendo por tierra mar y aire, entre el 1 de enero y el 15 de marzo se han abierto en Es-
paña 61 nuevas tiendas, que suman 39.500 metros cuadrados de superficie comercial. Un crecimiento mayor al de años anteriores que refleja un inicio de ejercicio marcado por los esfuerzos de los principales operadores por ganar terreno. Destaca el protagonismo de Lidl y Aldi, mientras Mercadona ha arrancado el año más centrado en la remodelación y actualización de su modelo.
Para ir cerrando este repaso, todo apunta a que el inicio de año confirma un contexto de contención del gasto. La salud y el bienestar, junto con la conveniencia, siguen marcando la evolución de los hábitos de consumo. En este escenario las propuestas saludables y ricas en proteína, por un lado, y los platos preparados en todas sus versiones, por otro, se consolidan como los protagonistas.
Absentismo: un problema estructural
No se puede completar esta fotografía sin mencionar un problema que forma parte, día tras día, de las prin-
cipales preocupaciones de nuestra sociedad y de nuestro sector: el absentismo. Un desafío de carácter sanitario, estructural y social que mantiene a más de 1,6 millones de personas fuera de sus puestos de trabajo cada día en nuestro país, afectando a la competitividad y al clima laboral de las empresas.
Tanto el sector primario como los fabricantes, hosteleros y tenderos afrontan incertidumbres para garantizar la producción, mantener el servicio este verano o cubrir los refuerzos en zonas turísticas, sin expectativas de una solución rápida ante la falta de actuaciones sincronizadas de los organismos implicados.
Tras este resumen del Q1 26, de los muchos temas que se me ocurren que seguramente tendremos que abordar en los próximos meses, permítanme compartir con ustedes tres de los que forman parte de mis inquietudes principales con la vista puesta en el otoño: los modelos orga-
1 Crecimiento de precio, no de consumo. +4,3% en gran consumo impulsado por inflación, no por volumen.
2 Diferencial de precios entre marcas. Fabricante +0,2% vs distribuidor +3,5%.
3 Consumidor en ajuste permanente. Compra con lógica, reduce gasto y mantiene pequeños caprichos.
4 El surtido corto gana terreno. Menos opciones, más agilidad en la decisión de compra.
5 El online sigue acelerando. Crecimiento sólido (+18%) y evolución hacia modelos más rápidos y predictivos.
nizativos de viejos esquemas, la evolución del canal online y el papel de Amazon, y la necesidad de reacción por parte de las marcas de fabricante.
1 Modelos organizativos
Desde mi posición de relativa cercanía con nuestras empresas, uno de los temas que periódicamente me sacude las antenas y me lleva al rincón de pensar tiene que ver con hasta qué punto nuestras empresas, en un entorno que cambia de manera profunda y a velocidad vertiginosa, están sabiendo renovar los viejos esquemas organizativos y adecuarlos a la nueva ceremonia.
Nuevas reglas, viejos hábitos. Entender a un nuevo consumidor, captar su atención y ganarse su favor; gestionar combinando con acierto las luces largas y las cortas; asumir el impacto de las nuevas tecnologías; orientarse en la niebla de la incertidumbre; adaptar modelos sin tiempo para grandes consultas; decidir rápido y ejecutar aún más rápido… Todo esto configura una realidad que poco tiene que ver con la de
El canal online. Crece un 18% y ya representa un 7,3% del mercado.
hace 20 o 30 años. Y, sin embargo, sorprende comprobar cómo algunas compañías siguen organizadas como si la partida fuera la misma de los tiempos del “Todo a 100”.
Hablo de organizaciones excesivamente departamentalizadas, con coherencias dudosas entre objetivos. De sistemas de decisión apoyados en comités multitudinarios que se sabe cuándo empiezan, pero no cuándo terminan, ni en qué han quedado. De estructuras donde convive la vieja guardia del “aquí siempre se ha hecho así” con la necesidad urgente de innovar. De entornos donde equivocarse sigue siendo peligroso, en una cultura experta en la búsqueda del chivo expiatorio.
Y tengo la impresión de que, en un contexto marcado por el absentismo y la dificultad para captar talento, este modelo también pesa. Especialmente a la hora de atraer y retener a personas jóvenes y bien formadas, que buscan organizaciones más flexibles, más evolutivas, donde se fomente la autogestión, la innovación y ese necesario “equivócate bien”, con menos reverencia a la nomenclatura y a la burocracia.
No tenía previsto inicialmente contar con este protagonista para esta trilogía, pero al hablar de modelos organizativos se ha hecho inevitable. El primer motivo tiene que ver con mi participación en otoño del 2017 en una excursión de las que
monta AECOC para conocer mercados, que en aquella ocasión nos permitió hacer una visita al campus de Amazon en Seattle. Aquella visita me marcó. Me hizo ver hasta qué punto el mundo empresarial y el comercio estaban entrando en una nueva era y que, si quería seguir jugando, aunque fuera desde la barrera, tenía que poner a cargar las pilas y volver a estudiar.
El “cómo” más que el “qué”. En las presentaciones que nos hicieron de la compañía y en los coloquios posteriores me impresionaron especialmente de Amazon, además de las cosas que hacían, las explicaciones sobre el cómo. Su cultura corporativa, sólida y coherente, está articulada en torno a una especie de catecismo con pilares claros: obsesión por el cliente, simplificación, tecnología y visión a largo plazo, asumiendo el error como parte inevitable del riesgo de probar constantemente.
La habitual carta con la que Jeff Bezos se comunicaba ese año con empleados, clientes y accionistas llevaba por título “ Day 1”. Y con su mensaje incorporaba al catecismo la obligación de tener siempre la actitud de estar en el punto de partida, aunque creas haberlo conseguido. En mi opinión hoy necesitamos estar en el Day 1.
Señales de cambio. Un segundo motivo tiene que ver con que en estos primeros meses del año he leído algunas declaraciones de personas
que conocen nuestra industria del gran consumo mucho mejor que yo, afirmando que estamos en un momento delicado y de ebullición, con grandes tensiones estructurales.
Resulta necesario tratar de entender lo que se avecina para prepararnos ante un posible cambio de gran calado en las reglas del juego. Andy Jassy, presidente y consejero delegado de Amazon, en la presentación de resultados del primer trimestre del año, declaró que: “Estamos en medio de algunos de los mayores puntos de inflexión de nuestra vida y bien posicionados para liderar lo que viene”.
El tercer motivo para este capítulo es que desde mi visita al campus de la compañía soy socio silencioso de un proyecto que tiene por objeto ayudar a las empresas a vender en Amazon. Y, aunque estoy lejos de entender las piezas de la maquinaria, el apartado técnico del motor y todas las prestaciones del aparato, el estar rodeado de personas que lo conocen y dominan de manera admirable me permite escuchar y estar conectado al espectáculo de ver cómo el aparato gana prestaciones sin pausas ni fisuras.
El canal que se acelera. Si a todo esto sumamos algunas de las señales que nos está enviando el mercado, en el que el canal online es, según NIQ, el que más crece, con un 18% el año pasado, y que ya representa un 7,3% del mercado, es pro-
bable que algo importante se esté cocinando en el canal. Algo que atienda correctamente los nuevos cambios de comportamiento del consumidor, que, además de precio, salud y bienestar, busca soluciones útiles que le ayuden a ahorrar tiempo y paciencia.
Con la tienda madre Amazon Core, cuya logística ya cubre el 100% de los códigos postales de la Península, con entregas en 2 días para el 90% de los pedidos, no es descabellado pensar en un Amazon Fresh evolucionado hacia el quick commerce, al que ni siquiera tienes que pedir porque ya te conoce y sabe cuándo se te están acabando las cervezas o los pañales, y que va ganando minuto a minuto en plazos de entrega, buscando lo inmediato.
Si algo así forma parte del Day 1 del programa, será bueno para el consumidor, que tendrá a su disposición otra alternativa sólida para “comprar tiempo”, y será bueno para las tiendas físicas, que una vez más reaccionarán y mejorarán sus propuestas para ofrecer en sus espacios el producto, más el contacto, la convivencia y el diálogo, y así seguir siendo mi parroquia favorita para comprar.
Cuando hace más de 40 años tuve que aprender el papel de compras en nuestro sistema, las grandes marcas dominaban la liga del reparto del valor y en ocasiones negociar
con sus fabricantes significaba ser formal, escuchar y tomar notas de las nuevas condiciones del acuerdo de suministro.
Poco a poco nos fuimos enterando por este lado -las pocas veces que teníamos acceso a información sobre resultados de unos y otros- de que en la beligerancia por el reparto del valor los fabricantes ganaban por goleada, a veces manejando sospechosos argumentos sobre una mala cosecha en Etiopia para justificar subidas de costes.
Así que para entrenar el estilo de juego previo a los encuentros que anunciaban subida de tarifas nos inventamos una segmentación de proveedores en tres categorías: imprescindibles, indispensables e impresentables. Clasificación que condicionaba nuestra preparación previa y los análisis de poder de elección, de participación, de influencia o de estrategia, a partir de los cuales salíamos al campo a darlo todo.
Un escenario impensable. A partir de ese momento los repartos fueron avanzando a un mayor equilibrio, pero aun entonces era imposible imaginar un escenario como el actual, con unas marcas que ante el avance de la MDD han preferido mirar hacia lo de “nosotros no estamos en esa guerra”, que todavía siguen hablando de “marcas blancas” como si fuera la liga del filial y que no han sabido interpretar a un nue-
3 focos de 2026. Revisión de sistemas organizativos, crecimiento en el canal online y esperanza de que las marcas se espabilen.
vo consumidor más informado más exigente y más difícil de convencer de que tus valores diferenciales justifican un precio más alto.
Es muy difícil de captar la atención y despertar el interés de un consumidor hiperconectado y saturado de impactos a media mañana, y menos aún si el señuelo es innovación de perfil bajo ante un evidente estado de agotamiento y fatiga de decisión.
En este sentido, llevo un buen tiempo esperando una furiosa reacción por parte de las grandes marcas y de sus fabricantes, que siempre han sido maestros en marcar los caminos del marketing. Aunque veo algunos casos que lo están haciendo francamente bien, veo otros muchos más dedicados a buscar culpables que a buscar soluciones, a proponer un 3x2 aprovechando el mundial de futbol sala y a lanzar dos nuevas versiones de sangría 0,0 con sabor a melón o sandia, en tres formatos diferentes. Como en el siglo pasado.
En plena guerra del 26
Estas son mis propuestas sobre puntos de atención para lo que nos resta de la guerra del 26. Con sistemas organizativos a revisar, con atención a crecer en el canal online, y con la esperanza de que las marcas negras se espabilen y reaccionen en la buena dirección, para ofrecer una sana convivencia con las blancas.
© Jesús Pérez Canal
Tim Hardford
Economista
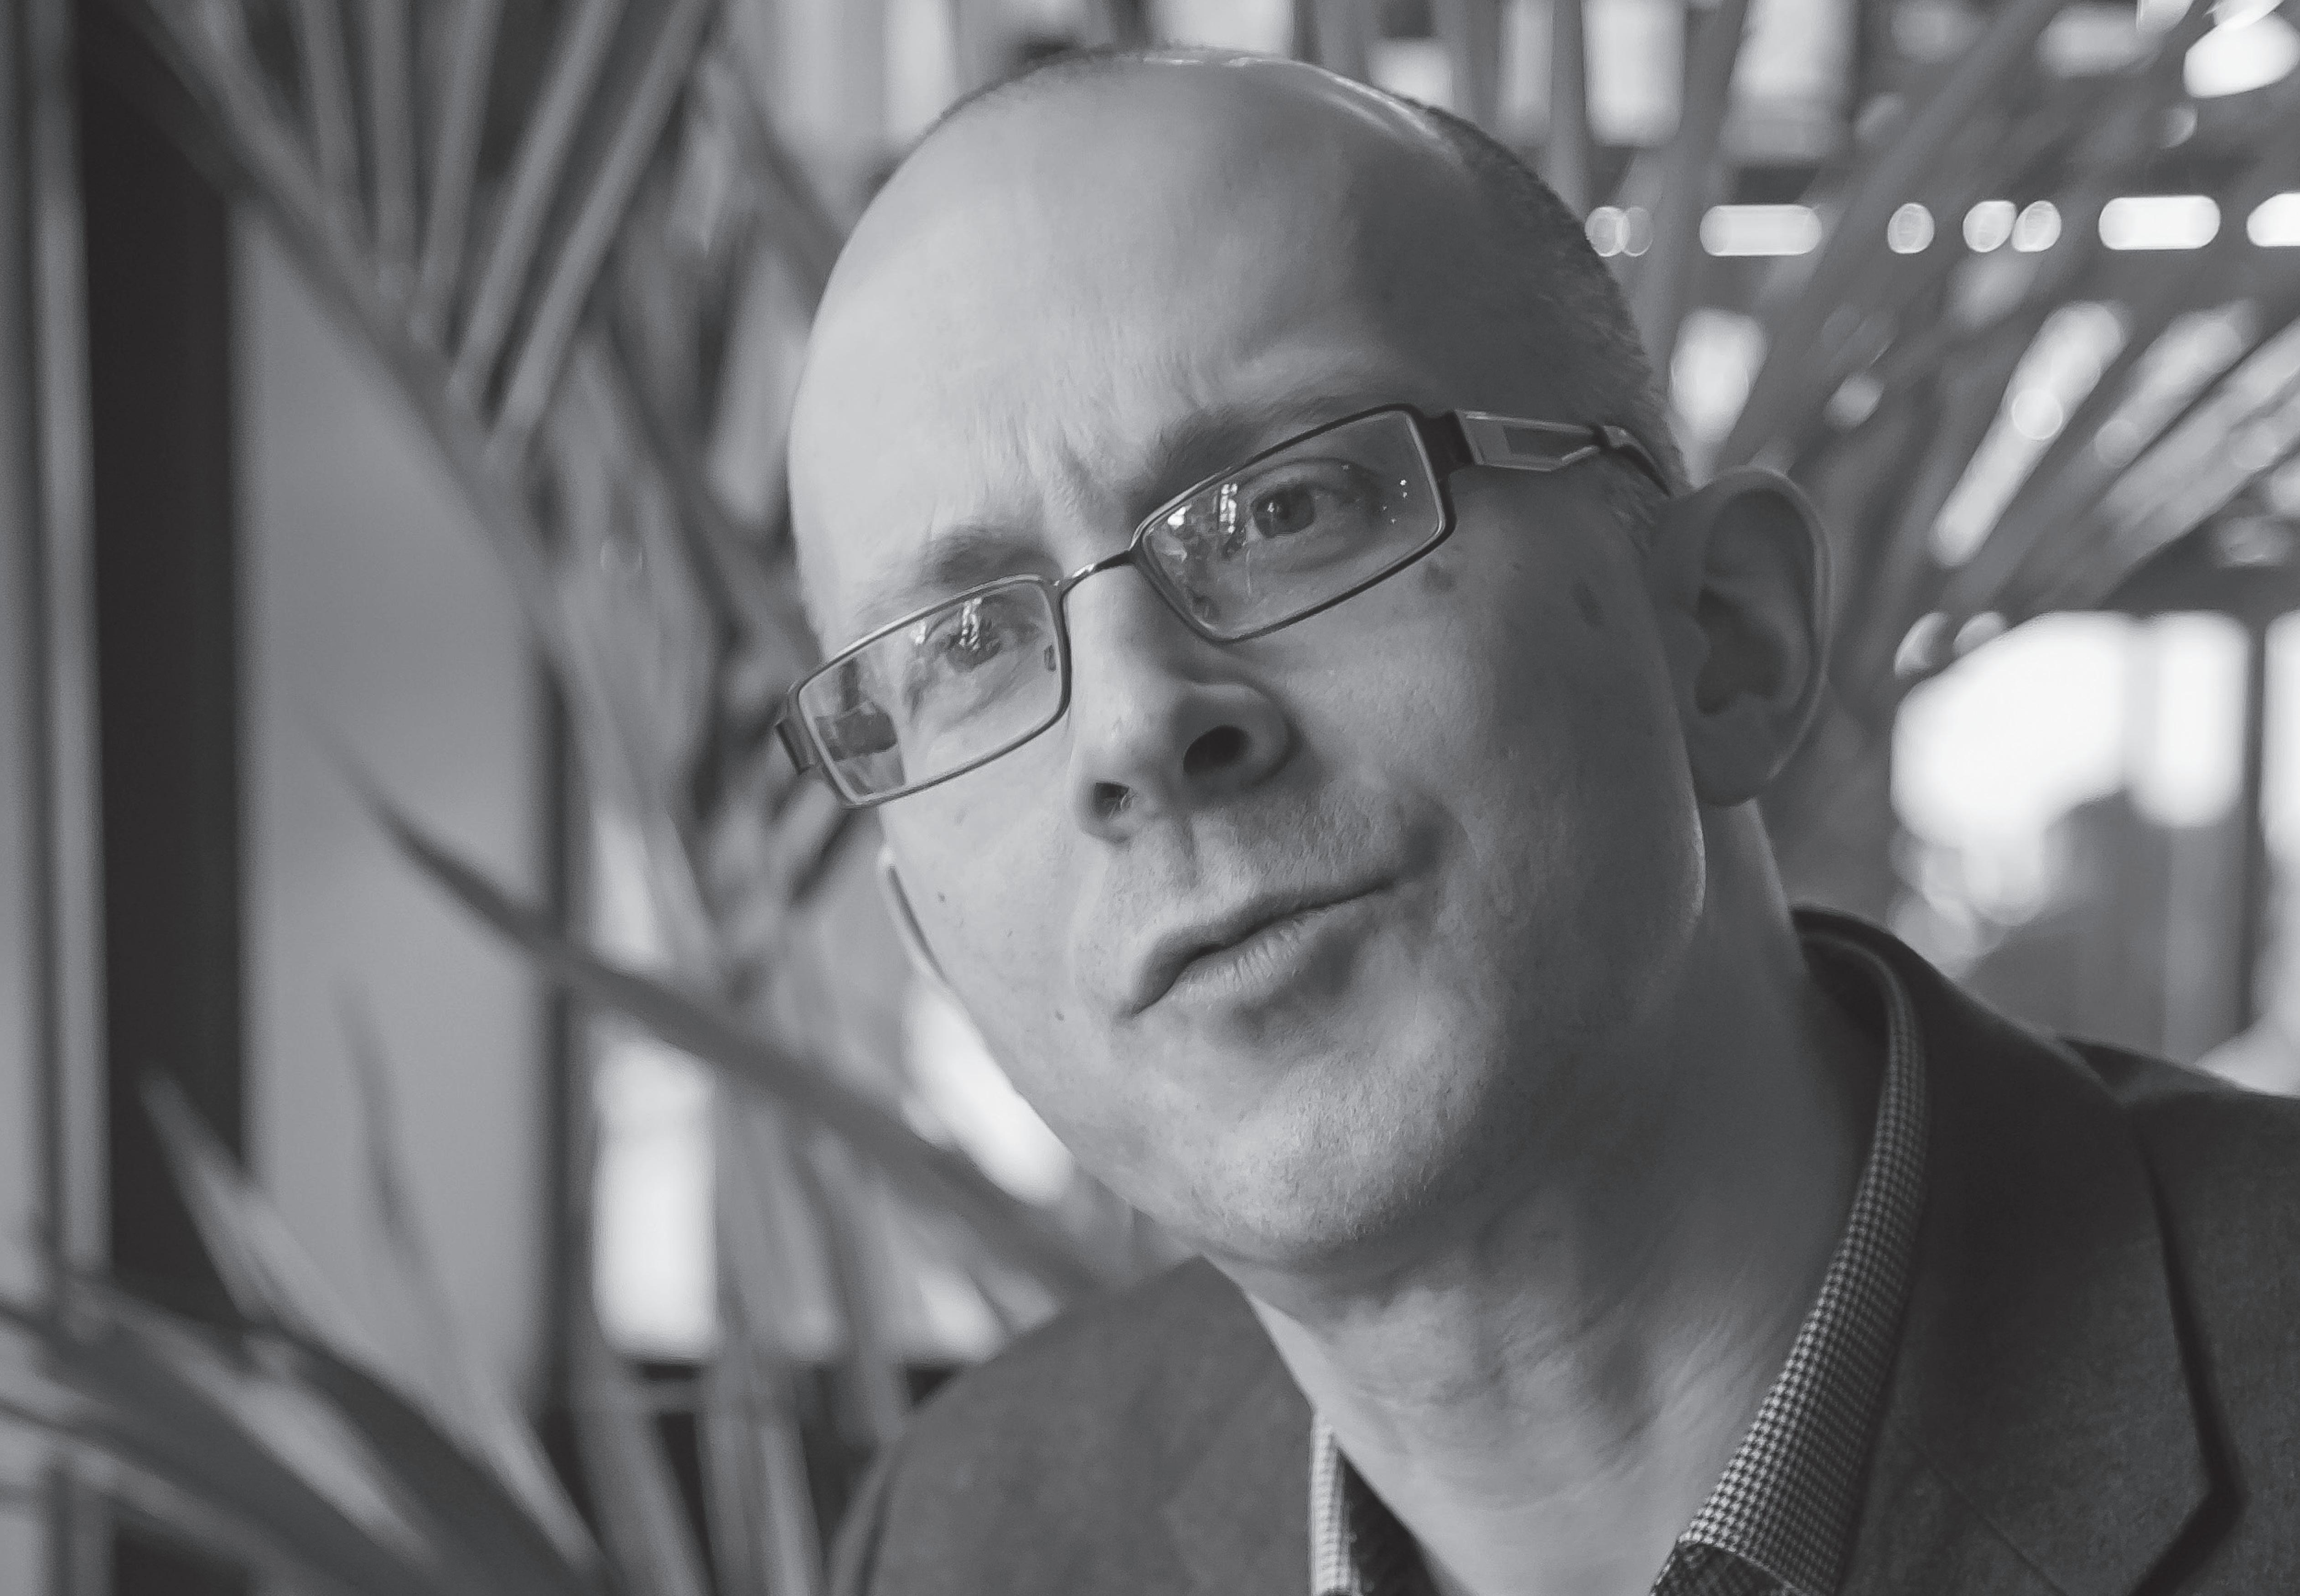
Hardford aborda la economía lejos de teorías y de números para explicar decisiones y problemas de la vida diaria. Estas ideas económicas las recoge en libros como “El Economista Camuflado”, que le catapultó a la fama en 2010, “La lógica oculta de la vida” o “Adáptate”.
“LAS EMPRESAS DEBEN ACOGER UN POCO MÁS DE CAOS Y DE DESORDEN. NO UN CAOS TOTAL, SINO UNO QUE TE HAGA SENTIR CÓMODO Y TE IMPULSE A MEJORAR”.
“El
Tim Harford es un economista poco convencional, presentador de un programa de radio en la BBC, columnista del Financial Times y autor de varios libros. Su labor se centra en hacer que la economía sea accesible para el público. En su obra “50 innovaciones que han cambiado el mundo”, describe cómo 50 inventos han influido en nuestro sistema económico y social. Harford sostiene que el éxito se basa en el método de “prueba/error”, y nos anima a cometer errores, ya que son oportunidades para pensar y experimentar de manera diferente.
¿Qué es la innovación?
“Cuando pensamos en innovación solemos centramos en la tecnología más sofisticada y compleja. Pero en realidad la innovación puede ser cualquier cosa, desde otro tipo de alimento hasta un nuevo sistema de transporte u otra forma de generar energía. La innovación que importa es bastante simple. El papel, el arado o el sifón han transformado el mundo”.
La cocreación
“Es una buena estrategia para innovar, porque el consumidor ve cosas que el ingeniero o el diseñador no ven. La cocreación te permite unir diferentes perspectivas. Y tener diversidad de visiones en los equipos de trabajo genera mejores resultados”.
Los grandes desafíos
Nota: Entrevista a Tim Hardford. Revista C84 nº 212. 2018.
“En Europa tenemos un miedo irracional a la modificación genética y no hay una base científica. Si podemos utilizarla para desarrollar mejores cultivos y reducir el uso de fertilizantes y de pesticidas será bueno
para el medioambiente y, por tanto, también para nosotros. La tecnología puede avanzar muy rápido, pero el gran reto es que las autoridades reguladoras tienen que estar al día”.
La innovación más importante en gran consumo
“El conjunto de innovaciones en torno a la comida para llevar, la comida preparada y los alimentos industriales precocinados han trasladado la preparación de los alimentos de la cocina a una fábrica. Esto está siendo realmente transformador en ahorro de tiempo, y está cambiando el consumo de la sociedad”.
La tecnología que cambiará el mundo “Lo realmente revolucionario es algo simple y que se vuelve barato, y por eso se adopta, como el papel. La IA, sin duda, automatizará tareas concretas y repetitivas que los humanos no queramos hacer. Pero los robots, de momento, no podrán sonreír al cliente”.
La población española roza los 50 millones de habitantes y buena parte del crecimiento en las últimas décadas se ha producido debido al incremento de la población extranjera. Más del 19 % de la población residente en España ha nacido en el extranjero, y en algunas ciudades representa cerca del 30%.
Aproximadamente 1 de cada 3 extranjeros son de origen latino. Esta población presenta unos hábitos y ocasiones de consumo distintas que las empresas necesitan conocer para adaptar sus estrategias comerciales y crecer.
¿QUÉ OBTENDRÁS CONTRATANDO ESTE ESTUDIO?
Perfil segmentado geográficamente:
Zona Caribe-Amazónica, Cono Sur y Centro-Oeste
Conocer la composición de estos hogares y que variables inciden en sus decisiones de compra
Factores racionales y emocionales: fechas señaladas, tradiciones…
¡No pierdas la oportunidad de descubrir insights clave accionables en tu categoría!
Cómo compra y consume la población de origen latino residente en España frente a la población española nativa
Drivers de elección del producto: marca, calidad, precio…
Conocer las fuentes de información antes de la compra.