
Living Destination
Outubro 2021
Portugal Destino para Viver
A casa é o palco principal onde vivemos a nossa vida! A sua importância foi intensificada pela pandemia: as casas tornaram-se muito mais do que um local conveniente para dormir, acabando por ser tornar no principal ecossistema para vivertrabalhar-desfrutar-aprender na vida de cada um! No rescaldo da pandemia, o setor Living desempenha um papel importante na criação de melhores experiências humanas.
Portugal conquistou reconhecimento global como sítio para viver e, neste contexto, o setor residencial tornou-se numa das áreas mais desafiantes na paisagem do mercado imobiliário português. Os fundamentos do mercado são robustos: existe uma falta estrutural de oferta de casas; o volume da procura é elevado e diversificado; e o desequilíbrio entre a oferta e a procura está a provocar um aumento dos preços, que têm sido bastante resilientes apesar do surto da Covid-19.
Este relatório tem por objetivo analisar o
setor Living em Portugal, sobretudo em Lisboa, no Porto e no Algarve, e os principais indicadores de desempenho, bem como definir o enquadramento relativamente ao seu desenvolvimento passado e futuro. Nas páginas seguintes, será possível compreender os principais motores sociodemográficos das mudanças no setor residencial: o crescimento e envelhecimento da população, um número crescente de agregados familiares unipessoais, e uma diversidade de perfis familiares com necessidades e exigências diferentes que terão impacto nas casas do futuro.
Ao mesmo tempo, as principais estatísticas residenciais destacam a escassez de oferta, uma vez que o número de frações concluídas e em licenciamento regista os valores mais baixos de sempre, enquanto o volume da procura tem sido bastante robusto e alinhado com os picos de mercado anteriores, embora limitado pela falta de stock de habitação adequada. Consequentemente, o mercado de arrendamento afirmou-se como uma opção de ocupação
viável, apresentando nos últimos anos uma subida nos contratos realizados e nos valores das rendas residenciais.
O contexto atual salientou a necessidade de aumentar a oferta de habitação – tanto através da reabilitação como da construção nova – já que o stock residencial está desatualizado e precisa de satisfazer a enorme procura no mercado, com flexibilidade para se adaptar à mudança nos padrões de vida e melhorar as experiências, reduzindo ao mesmo tempo a pressão nos preços.
Para cada Destino para Viver (Lisboa, Porto e Algarve), a JLL produziu um quadro principal e uma análise detalhada de cada uma das suas principais zonas residenciais, incluindo preços de venda e de arrendamento, bem como o perfil e as preferências da procura. O objetivo deste relatório é ser um guia útil e esclarecedor para ajudar a compreender melhor os fundamentos que afirmam o sucesso de Portugal como um destino para viver realmente assumido, e aproveitar as oportunidades que ainda estão por desenvolver no setor Living.
Pedro Lancastre CEO JLL Portugal
Patrícia Barão Head of Residential
Porquê Portugal ?
1º Melhor Destino Europeu
2020, 2019, 2018, 2017
World Travel Awards
Ranking do Desenvolvimento
Sustentável 2021
27º
Rede de Soluções para o Desenvolvimento
Sustentável (ONU) (de 193)
Índice de Competitividade de Viagens e Turismo 2019
12º
Organização Mundial do Turismo e Conselho
Mundial de Viagens e Turismo (de 140)
19º Índice de Transição Energética 2020
Fórum Económico Mundial (de 115)
Expat Insider 2020
13º
País para Expatriados
4º Índice Global da Paz 2021
País mais seguro do Mundo (de 163)
28º Índice de Competitividade Global de Talento 2020
INSEAD Grupo Adecco e Tata Communications (de 132)
Proficiência em Inglês 2020
7º
Índice de Proficiência em Inglês da EF (de 100)
Organização Mundial da Saúde 2000
12º
Melhor sistema de saúde do mundo (de 191)
20º Índice de Qualidade de Vida 2021
País Europeu (de 83)
Ranking Mundial das Universidades 2021
9º
Da Europa no QS World University Rankings entre as universidades fundadas há menos de 50 anos
Portugal Perfil Socioeconómico
O perfil socioeconómico de Portugal está a mudar, trazendo novos desafios para o mercado de habitação. A população cresceu até 2011 e, desde aí, começou a diminuir devido a uma queda na taxa de natalidade e o envelhecimento da população. Em contrapartida, a atratividade de Portugal como destino internacional tem crescido, com um saldo migratório positivo nos últimos anos, que se prevê que seja mantido.
Mas os padrões de vida e o perfil das famílias estão também a sofrer mudanças inéditas. Embora o número de agregados tenha vindo a aumentar, tem sido registada uma redução na dimensão do agregado familiar devido a alterações culturais e sociais (casamento mais tarde, aumento do divórcio, crescimento dos agregados unipessoais ou casais sem filhos) que, por conseguinte, geram diferentes requisitos de habitação.
Diminuição da População desde 2011 (Nº habitantes)
Há mais agregados familiares em Portugal, mas mais pequenos
Mudanças Estruturais no Perfil da Família...
Casais sem filhos
Agregados
Pessoas por agregado
Portugal está no Pico da Atração de Cidadãos Globais
(Saldo Migratório)
Adiamento do nascimento do primeiro filho
(Idade média das mulheres ao nascimento do 1º filho)
... Devido ao aumento do divórcio e Redução dos casamentos (Crude Marriage & Divorce Rates) (1/1000)
Portugal
Principais Estatísticas
Residenciais
Os constrangimentos na Oferta são um dos principais motores do mercado residencial. O stock habitacional aumentou de forma contínua até 2011, mas desde então, o número de frações cresceu de forma residual, apenas 1%. As unidades concluídas encontram-se em mínimos históricos. O número de habitações a entrar no mercado na última década está cerca de 20% abaixo do ciclo imobiliário anterior. Este facto não se deve apenas à crise económica e financeira (2010-2013), mas também a processos de licenciamento morosos e burocráticos, que resultaram numa quebra de 73% nas licenças de habitação emitidas durante esse período.
Embora a reabilitação e renovação tenham sido os principais catalisadores de recuperação do mercado, o stock residencial com 30 anos ou menos representa apenas 30% do existente, e pelo menos 1/3 das frações existentes necessitam de qualificação, o que aumenta as oportunidades neste setor.
O arrendamento surgiu como um modelo de ocupação viável após a alteração estrutural do Novo Regime do Arrendamento Urbano em 2012. Desde então, e juntamente com a pegada internacional do país, as mudanças de estilo de vida, o aumento dos preços de venda e as restrições de acessibilidade, o stock para arrendamento encontra-se numa trajetória ascendente, embora ainda dominada por senhorios privados.
Aumento Residual do Stock na Última Década (Nº Unidades)
Número mais baixo de Obras Concluídas e Licenciamentos nos Últimos
10 Anos
Habitações concluídas em 2011/2020 vs.
Unidades
Stock Habitacional Desatualizado em Portugal (Idade dos Prédios)











com 30 anos ou menos

Aumento do Stock de Arrendamento ao longo dos Anos (percentagem unidades arrendadas)
Portugal Principais Estatísticas Residenciais
Do lado da Procura, o volume continua bastante robusto e a contração nas vendas e no número de frações comercializadas deve-se essencialmente à escassez da oferta. Embora a comparação entre as duas últimas décadas destaque um decréscimo de quase 40% no número de unidades vendidas, o ticket médio por residência mostrou um crescimento impressionante, disparando 25%.
O mercado registou um desempenho notável nos últimos 5 anos, atingindo o máximo histórico em 2020 com €26.100M em habitações comercializadas. No rescaldo do surto da Covid-19, uma comparação homóloga dos segundos trimestres de 2021 e 2020 também destaca a resiliência deste mercado, registando um aumento de 30% no volume de vendas e de 26% nas unidades vendidas, com um correspondente crescimento de 4% no preço médio.
A procura externa está em ascensão e o número de casas vendidas a estrangeiros cresceu. A JLL estima que em 2020, este mercado foi responsável por cerca de 11% do número total de unidades comercializadas.
É também de salientar que o mercado de arrendamento tem contraído devido a uma falta de oferta adequada. No entanto, nos últimos 4 anos, foram assinados em média 78,700 novos contratos de arrendamento por ano.
Dinâmica de Vendas nas últimas Décadas
Atratividade Crescente de Portugal como Destino Internacional
Desempenho Notável do Mercado nos últimos 5 Anos


O Mercado de Arrendamento como Opção de Ocupação Limitado pela Falta de Oferta (Novos Contratos de Arrendamento)
Portugal Principais Estatísticas Residenciais
O desequilíbrio entre a oferta e a procura fez disparar os preços das casas. O índice de preços da habitação registou aumentos todos os anos desde 2015, embora tenha assinalado uma desaceleração no ritmo de crescimento desde meados de 2020.
O aumento nos preços foi registado tanto no mercado de vendas como de arrendamento, com subidas acentuadas no preço médio de aproximadamente 30% e 37%, respetivamente, nos últimos 5 anos.
A acessibilidade tornou-se num dos principais constrangimentos no acesso à habitação, já que a subida dos preços ultrapassou os salários no país. Há uma necessidade crescente de reduzir a pressão nos preços através de um pipeline relevante de novas unidades a entrar no mercado, com dimensão, caraterísticas e preços adequados à procura.
Ter casa própria é a opção de habitação privilegiada em Portugal, que pode ser explicada por várias tendências interligadas, mas também por um enquadramento político, fiscal e económico que promoveu o acesso ao crédito à habitação até à crise económica e financeira. O financiamento hipotecário ressurgiu nos últimos 5 anos, embora com condições mais exigentes, incluindo uma entrada considerável (capital mínimo de 10%, mais imposto de transmissão e imposto de selo) e uma avaliação de risco mais rigorosa, criando barreiras adicionais à aquisição de casa.
Bancos acompanham o crescimento do mercado, que está menos alavancado do que no passado
Crédito Concedido (Mil Milhões €)
Stock de Crédito (Mil Milhões €)
Tendência de crescimento dos preços deve manter-se, embora menos acelerado
(Índice de Preços da Habitação)
Ticket Médio de Venda Renda Mensal Média
Principais Tendências no Mercado Residencial
Principais Tendências no Mercado Residencial
Atratividade do Mercado
Residencial
Os ativos residenciais estão a crescer como classe de investimento em Portugal. Este tipo de ativos é facilmente compreendido por todos e provou ser um investimento relativamente seguro. Mesmo em tempos de recessão económica, a habitação é uma necessidade básica. Consequentemente, os seus benefícios incluem melhores retornos, um desempenho contra cíclico, e rendimentos estáveis ao longo do tempo. Nos últimos anos, as poupanças do mercado interno foram canalizadas para o setor residencial, uma tendência que deve manter-se a curto e médio prazo e que poderá acentuar-se devido ao aumento das poupanças das famílias resultando da pandemia.
Resiliência de Preços
Os preços residenciais têm registado uma pressão ascendente ao longo dos últimos anos. Apesar do surto da Covid-19 e a incerteza que trouxe para o mercado, os preços têm sido resilientes. Registou-se um abrandamento no crescimento dos preços de venda nos últimos meses, embora o volume de vendas no primeiro trimestre de 2021 esteja alinhado com os resultados do último trimestre de 2019, que foi um trimestre recorde em Portugal. A correlação entre o volume total de vendas e o número de unidades vendidas nas áreas metropolitanas de Lisboa e do Porto destacam a solidez deste mercado, com o preço médio de venda mais elevado de sempre.
Solidez do Mercado Interno
Na JLL a quota de mercado internacional é de 40%, o que é significativo, mas o mercado interno tem vindo a crescer. A procura aumentou tanto para ocupação própria como para investimento, sendo que este último desacelerou dada a falta de oferta adequada às necessidades e exigências deste target.
Zonas Residenciais Emergentes
Os padrões urbanos e de vida estão em mudança, e a pandemia veio exacerbar as exigências de habitabilidade e acessibilidade. Os consumidores não só procuram uma vida com qualidade, nomeadamente em termos de dimensão e condições, mas também produtos acessíveis em zonas qualificadas e modernas. Como os centros das cidades tornaram-se demasiado exclusivos e os preços excessivamente altos, tem vindo a surgir um conjunto novo de zonas que apresentam uma oferta de elevada qualidade, design exclusivo e caraterísticas e comodidades únicas, a preços mais acessíveis ou com produtos excecionais. O modelo de trabalho híbrido também permitiu a deslocalização para zonas secundárias onde é possível adquirir uma casa maior com um orçamento menor. Das zonas emergentes, a JLL destaca Alcântara, Marvila e Oeiras, dentro da Área Metropolitana de Lisboa, ou a Boavista e Campanhã na Área Metropolitana do Porto.
Casas para Viver-Trabalhar-Desfrutar
A casa é o palco principal onde vivemos a vida. A pandemia reforçou a casa como o centro das nossas vidas, já que, nestes últimos 18 meses, todos passámos mais tempo em casa do que nunca. Um lar é muito mais do que um lugar conveniente para dormir, tornando-se num ecossistema para viver-trabalhardesfrutar. As casas têm de satisfazer e equilibrar as necessidades e exigências de várias funções, bem como uma diversidade de idades e perfis. Devem ser concebidas para potenciar a experiência de vida. Assim, o design, a sustentabilidade, a adaptabilidade, a tecnologia e a acessibilidade são os fatores que determinam o sucesso dos empreendimentos residenciais.
Casas para Todos
Queda do Alojamento Local
Até a pandemia provocar a paralisação do turismo, o mercado de alojamento local estava em alta, impulsionando a renovação e reabilitação dos centros das cidades. Deste modo, era uma oportunidade de investimento privilegiada. Contudo, a Covid-19 prejudicou este tipo de imóveis e existe atualmente pouca procura por esta classe de ativos, afetando sobretudo as zonas turísticas e históricas das cidades. Para reativar este mercado, a JLL acredita que o turismo terá de mostrar uma recuperação estável para voltar a atrair investimento para estas zonas e estes ativos.
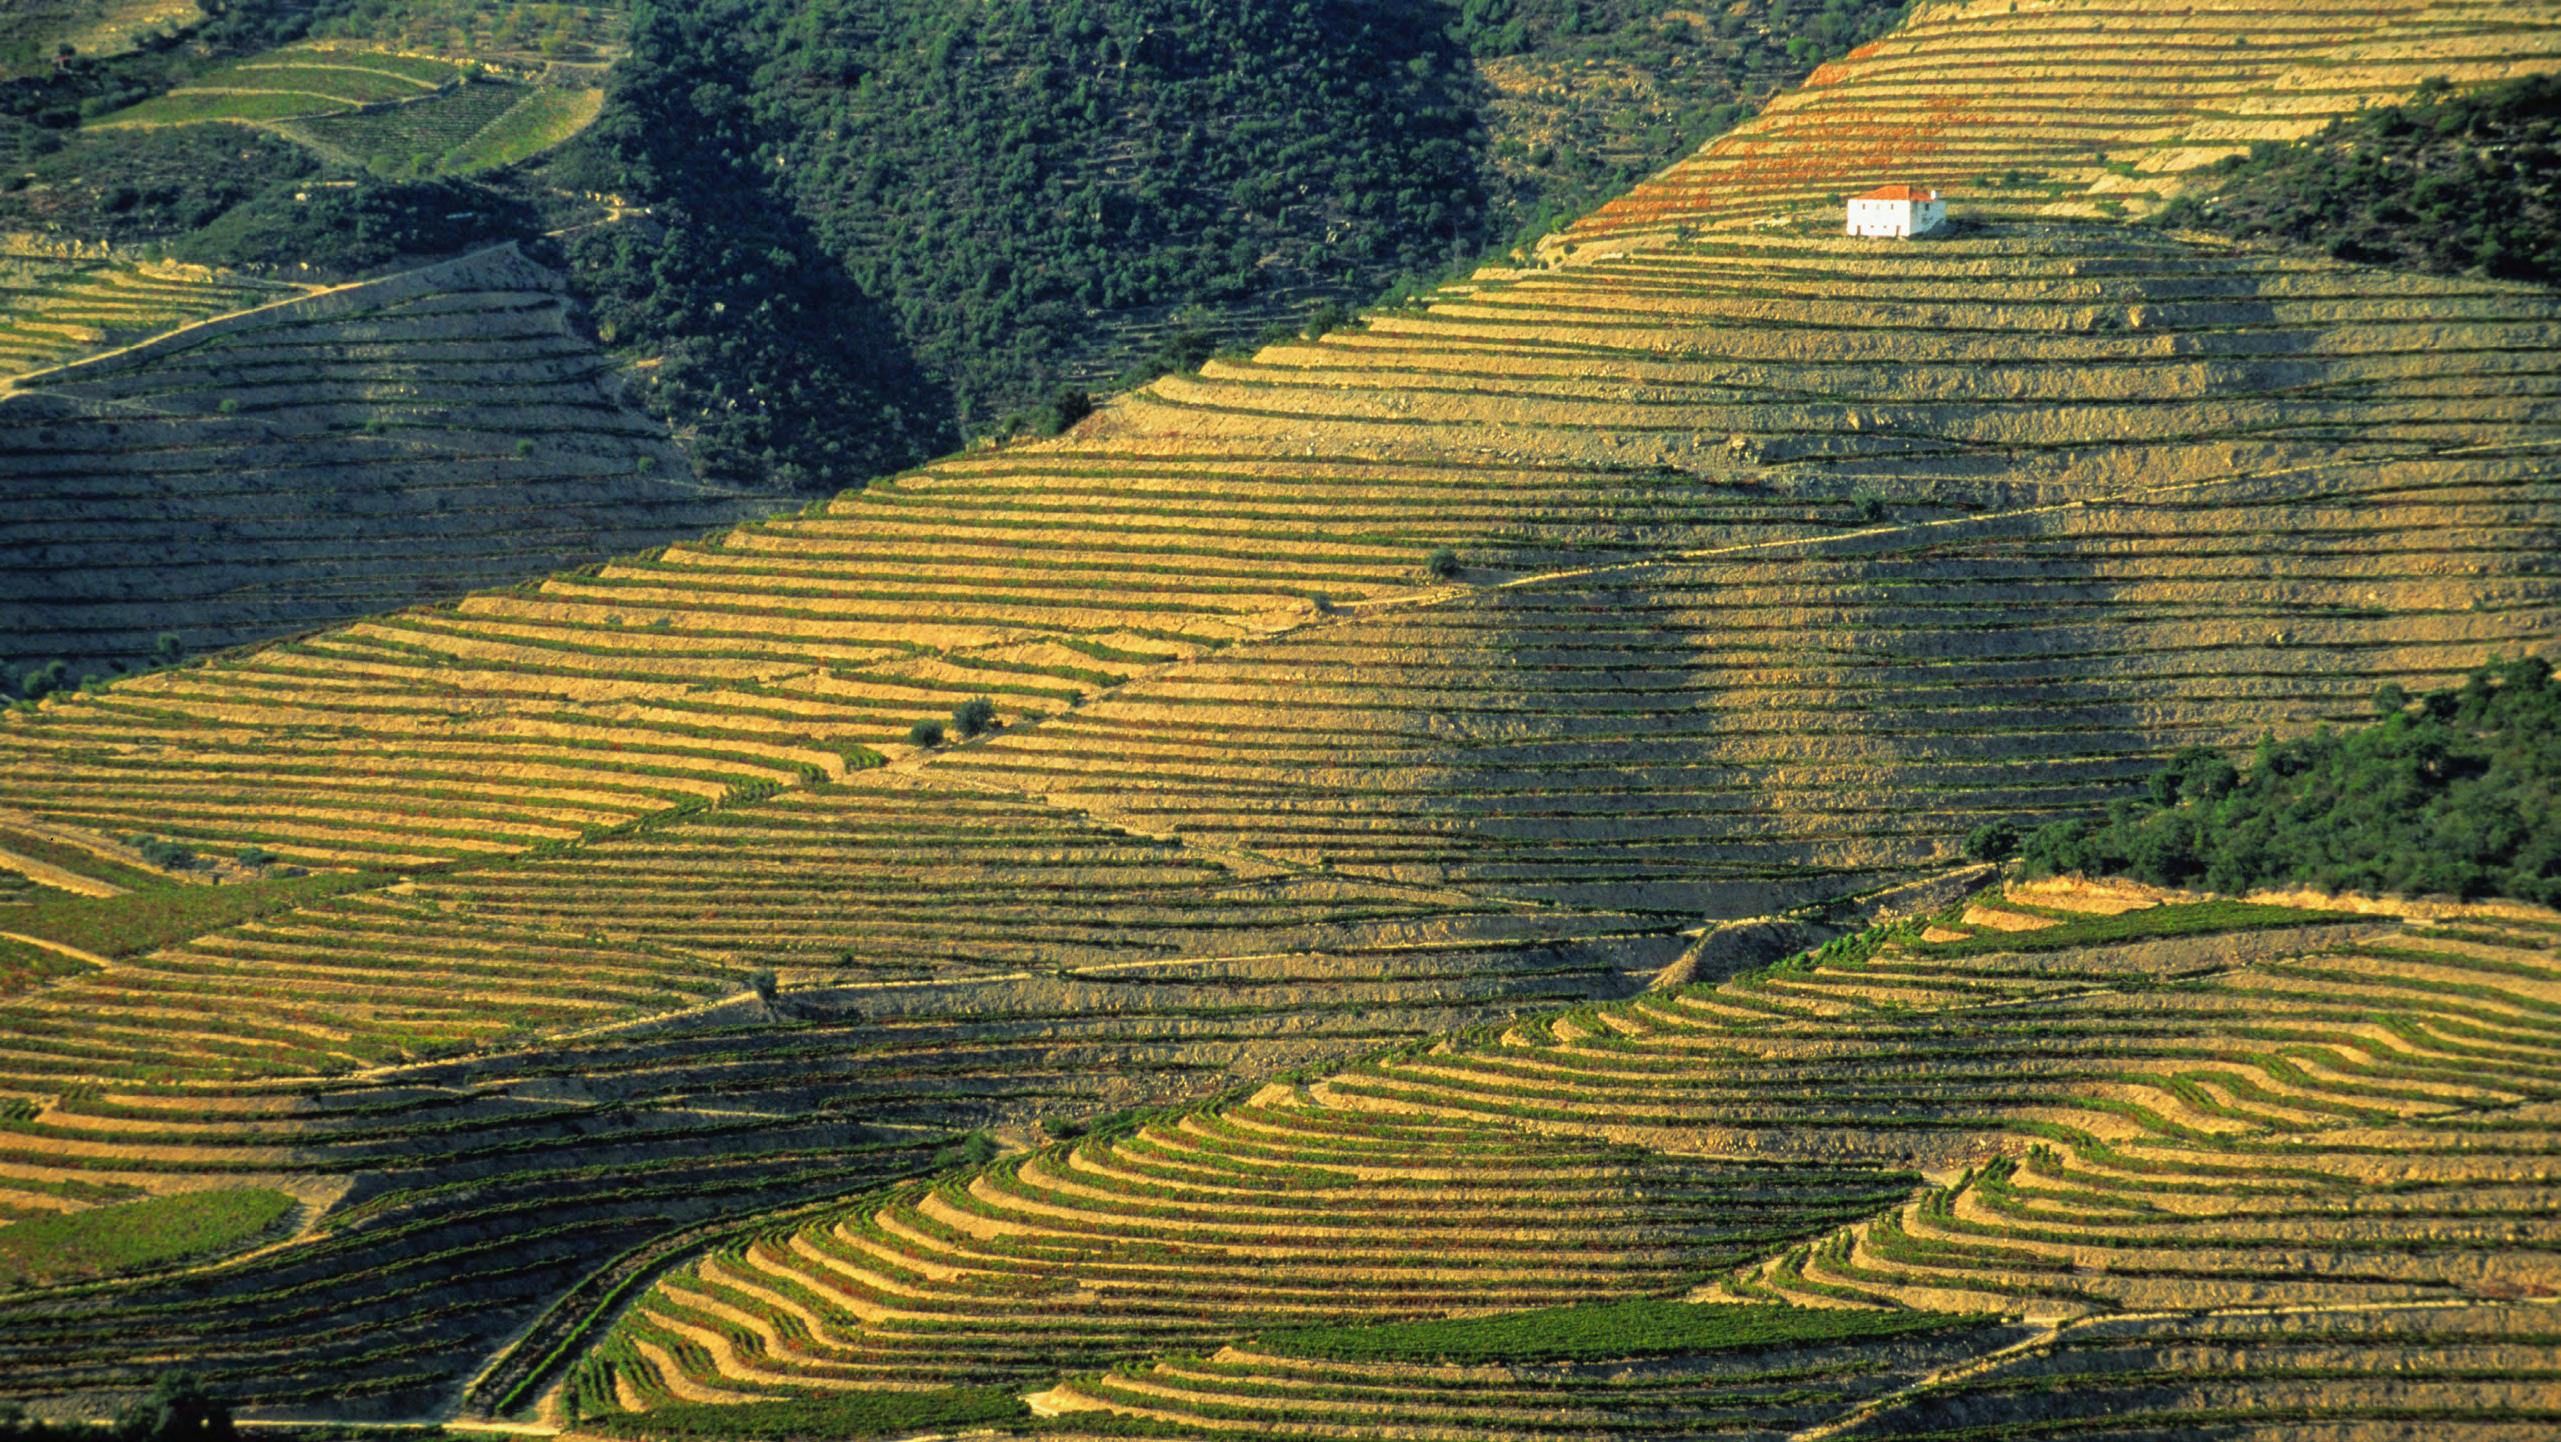
A Oportunidade dos Vistos Gold
As alterações ao quadro jurídico do programa dos Vistos Gold entraram em vigor a partir de janeiro de 2022. A aquisição de unidades residenciais em Lisboa, no Porto e na maioria dos concelhos da zona litoral, deixou de ser elegível. Apesar da quota de transações associadas aos Vistos Gold não ultrapassar 10% do volume total de vendas (2016 até T1 2021), este tem sido um canal eficaz para atrair investimento. Contudo, os investimentos em imóveis em Lisboa e no Porto ainda são elegíveis através da aquisição de ativos comerciais ou unidades de participação em fundos de investimento imobiliário. Ainda existem localizações específicas e de baixa densidade – tal como a Comporta – que preenchem os requisitos para investimentos para a obtenção de Vistos Gold e onde ainda se encontram boas oportunidades.
É indispensável diversificar o conceito de Living, já que o desequilíbrio entre a oferta e a procura está a tornar-se cada vez mais desafiante. O stock de habitação precisa de ser requalificado para satisfazer os novos modelos e necessidades do agregado familiar ao longo do seu ciclo de vida, com a capacidade de se adaptar às mudanças nos requisitos e padrões de trabalho e vivência que possam surgir. Esta resiliência é essencial para preparar os novos empreendimentos para o futuro. Consequentemente, é essencial haver mais flexibilidade e agilidade nos processos de planeamento urbano e licenciamento, tanto para locais de construção nova como de reabilitação, para garantir que a oferta residencial seja aumentada de forma a satisfazer a enorme procura no mercado, reduzir a pressão nos preços e permitir a o acesso à habitação a todas as camadas da população com diferentes poderes de compra.
Destinos para Viver Resumo
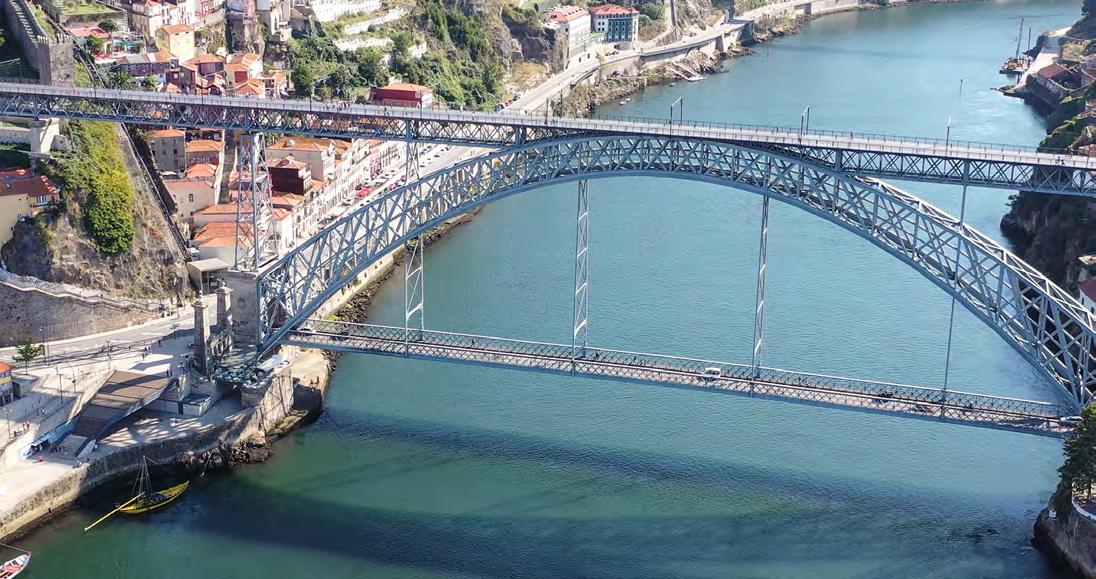
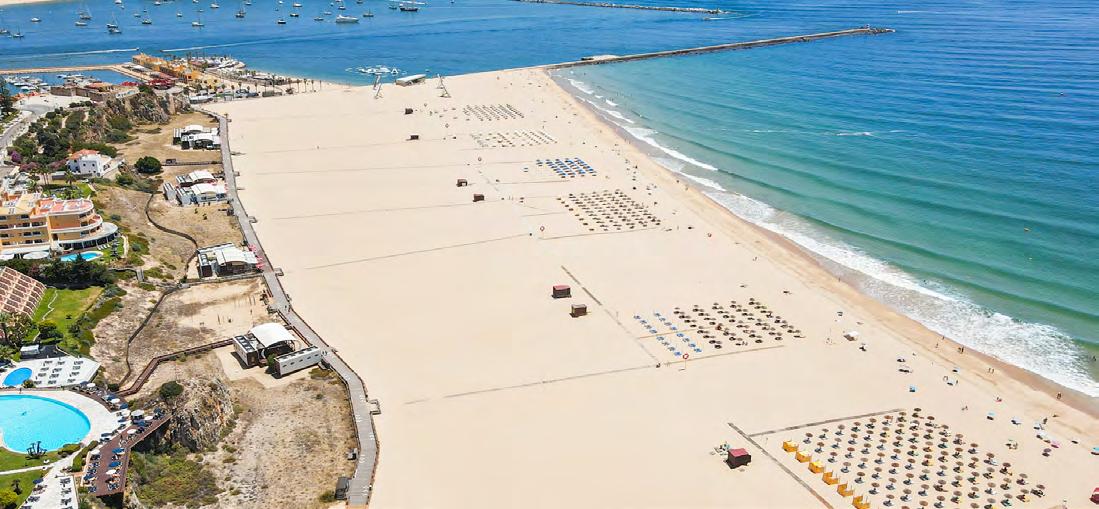
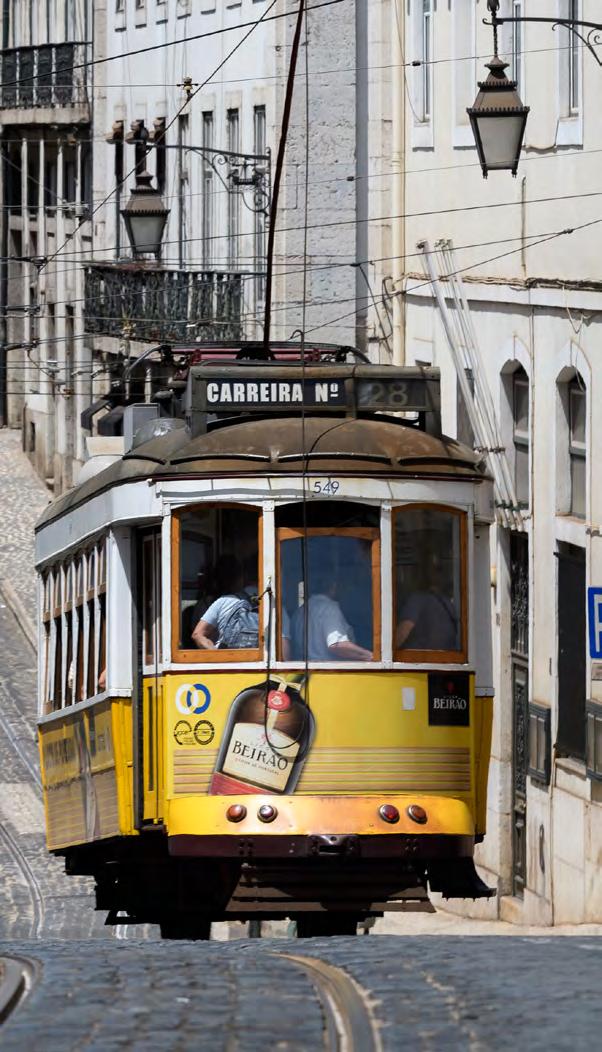
Algarve
Porto
Lisboa Algarve
Lisboa
Lisboa População
Aumento da População devido à urbanização crescente (Nº habitantes)
1º
Melhor Destino City Break do Mundo 2020 World Travel Awards 2020
Envelhecimento da População (População por faixa etária)
Agregados familiares Pessoas por agregado
Melhor Cidade para Expatriados
3ª Expat City Ranking 2020
Ranking Qualidade de Vida
7º Monocle 2021
Lisboa
2ª Cia Landlords 2021
Melhor Cidade no Mundo para criar uma Família
290 Dias de sol por ano
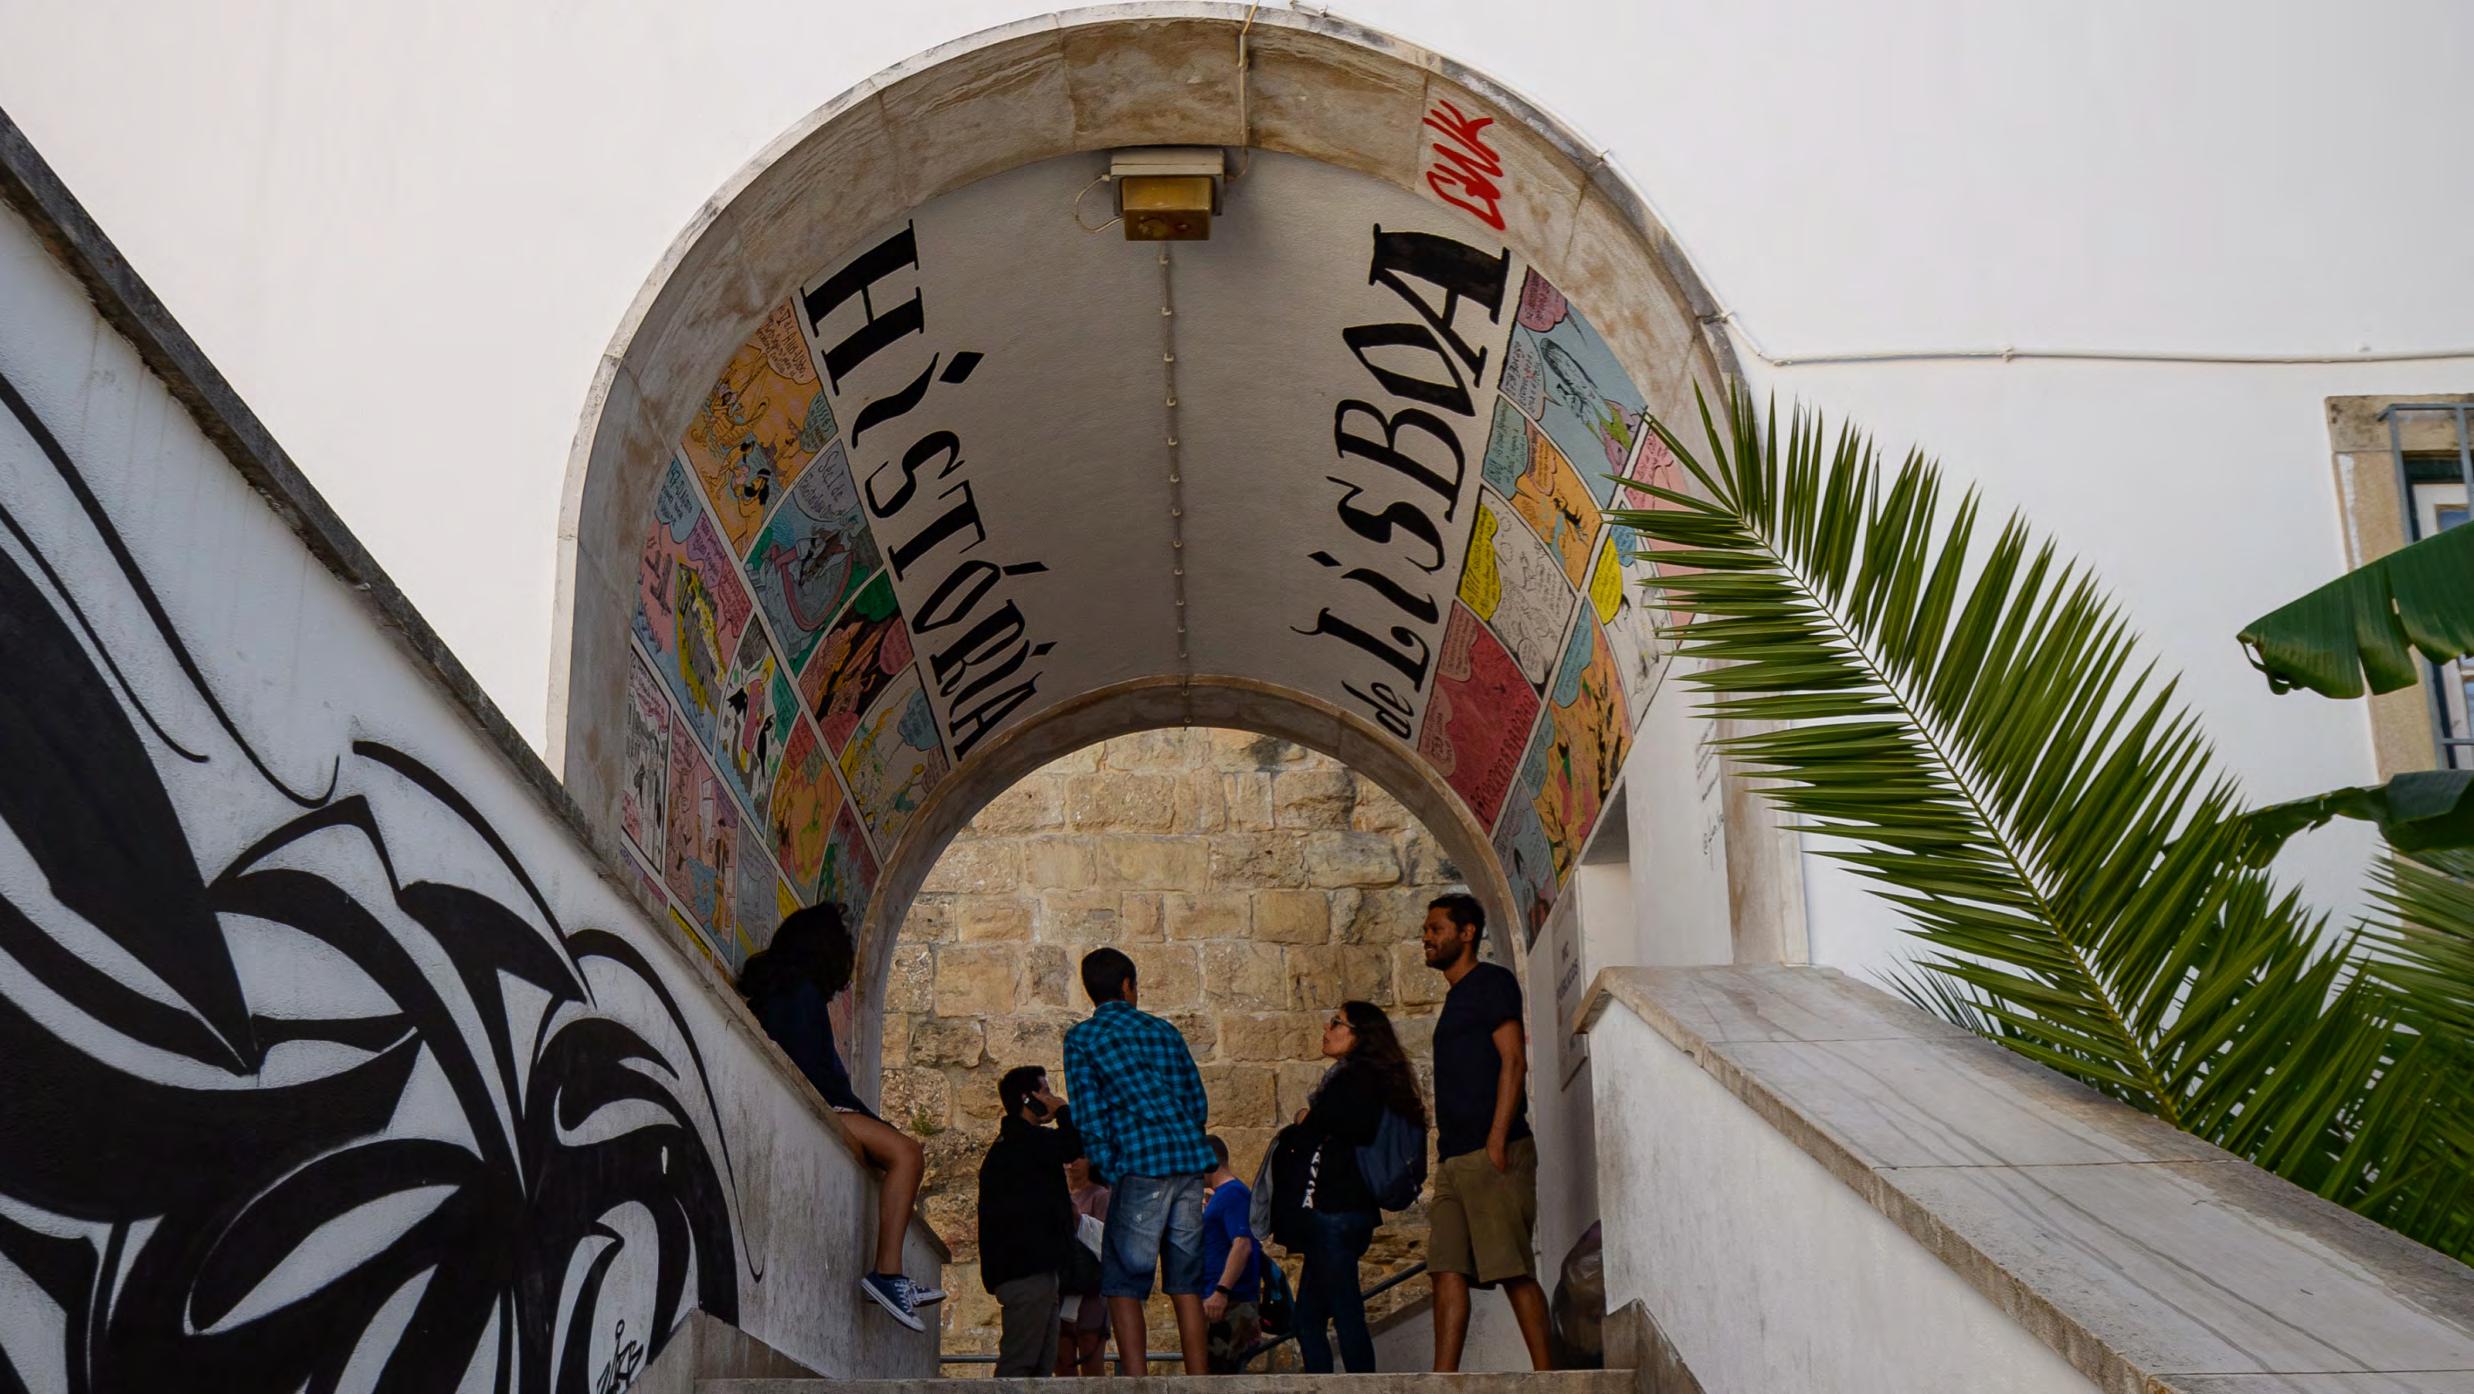
A Área Metropolitana de Lisboa é constituída por 18 concelhos que circundam o vale do Tejo. Lisboa é a principal cidade e a capital do país. Em 2021, a região registou um aumento anual da população de cerca de 2,9 milhões de habitantes.
A população está a envelhecer e o número de famílias a subir, apesar da sua dimensão estar a diminuir e manter-se abaixo da média do país. A cidade é conhecida pelo seu ambiente dinâmico, uma vez que um número significativo de empresas internacionais se mudou para Lisboa e o turismo impulsionou a notoriedade da cidade, o que contribuiu para criar um estilo de vida cosmopolita e animado.
Lisboa Principais
Estatísticas Residenciais
O mercado residencial de Lisboa está em alta. A oferta encontra-se em mínimos históricos desde a crise económica e financeira, com grande impacto nas expetativas da procura e fazendo disparar os preços da habitação.
De acordo com os resultados preliminares do Censos 2021, o stock de habitação desceu cerca de 2%, o que pode ser explicado pela reconversão de antigos edifícios residenciais para outros usos no centro da cidade. A dinâmica dos últimos anos foi sustentada pela renovação de prédios no centro da cidade devido a incentivos fiscais à reabilitação urbana. Logo, as obras concluídas anualmente caíram de 1.450 novas frações no pico de mercado anterior, para cerca de 100 novas frações no período pós-crise. Prevê-se que o stock nos próximos anos seja limitado, já que o número de unidades em licenciamento diminuiu 45% comparado com a última década, apesar de registar uma recuperação anual durante os últimos 5 anos (exceto em 2020), embora ainda assim longe dos níveis pré-crise.
O mercado de arrendamento representa uma oportunidade enorme na cidade e depende de fundamentos de mercado robustos. O stock está a crescer, mas não existem projetos Build-to-Rent na cidade, pelo que a oferta existente está dispersa e a maioria necessita de requalificação. O aumento no último ano deve-se também ao número de frações transferidas de alojamento local para o mercado tradicional no rescaldo da pandemia da Covid-19.
Redução do Stock Residencial na Cidade de Lisboa devido a Reconversões (Número de Unidades)
Stock Envelhecido cria mais Oportunidades de Reabilitação (Idade dos Prédios)










Novo Stock Adicionado e Adaptado aos Novos Requisitos da Procura (Casas Concluídas por tipologia)


Mercado de Arrendamento Cresce como opção de ocupação (percentagem unidades arrendadas)
Lisboa Principais Estatísticas Residenciais
As vendas residenciais têm crescido de forma contínua desde 2014 e atingiram o pico em 2017, ultrapassando 13.500 frações vendidas, um número em linha com os níveis antes da crise financeira. A descida observada desde então deve-se à falta de oferta e níveis de procura bastante robustos. Neste contexto, notamos que Lisboa se tornou num palco privilegiado para expatriados e estrangeiros viverem. Portanto, apesar do nível da procura ser semelhante ao observado no último ciclo imobiliário, o perfil desta procura é diferente e muito mais diversificado. A procura internacional representa cerca de 13% das aquisições residenciais e, embora este indicador tenha registado uma contração em 2020 por causa da pandemia, prevê-se que 2021 e os anos seguintes sejam de recuperação.
Apesar de elevada, a procura para arrendamento está limitada pela escassez de oferta adequada. O número de contratos assinados nos últimos 4 anos mostram uma tendência ascendente, embora com algumas oscilações. Em 2020, foram assinados um máximo histórico de 7.980 novos contratos, o que pode resultar do aumento de oferta representada por frações anteriormente colocadas no mercado de alojamento local.
Atratividade Crescente da Área Metropolitana de Lisboa como Destino Internacional


Número de aquisições residenciais por estrangeiros
de aquisições residenciais por estrangeiros


Atratividade Crescente do Mercado de Arrendamento (Novos Contratos de Arrendamento)
Lisboa Principais Estatísticas Residenciais
Preços de Venda
Os preços da habitação dispararam em todos os segmentos do mercado. A escassez de oferta impulsionou os preços para os valores mais elevados de sempre, com crescimento de dois dígitos entre 2012 e 2019. A crise da Covid-19 em 2020 teve impacto nos valores de venda, apesar de um aumento médio anual de 2% e alguns ajustes no segmento alto. Os preços mostraram a sua resiliência em 2020 e na primeira metade de 2021, uma vez que foram registados alguns aumentos notáveis, nomeadamente no preço médio de venda e no segmento alto do mercado, superando os valores de venda de 2019. Atualmente, os valores prime ultrapassam a barreira dos 9.000 €/m2 para projetos de gama alta em localizações exclusivas e privilegiadas da cidade.
As rendas registaram uma dinâmica semelhante, com uma subida expressiva na taxa média de crescimento anual entre 8% e 10% de 2013 a 2019. A pandemia teve maior impacto no mercado de arrendamento do que nas vendas, com o valor das rendas a registar uma queda desde o fim de 2020 até ao segundo trimestre de 2021 em todo o tipo de ativos. Atualmente, as rendas médias encontram-se acima dos 10€/m2/mês em todo o mercado, mas este valor pode duplicar no caso de produto novo e de gama alta.
Preços de Arrendamento
Cascais / Estoril
Zona Histórica
Avenidas Novas Campo Grande / Alvalade
Oeiras Zona Ribeirinha Campo de Ourique / Amoreiras Marvila / Braço de Prata
Belém / Restelo
Chiado / Príncipe Real
Sete Rios / Praça de Espanha Olivais
Alcântara / Junqueira
Avenida da Liberdade
Telheiras Parque das Nações
Lapa / Estrela Colina de Santana Benfica
Avenida da Liberdade
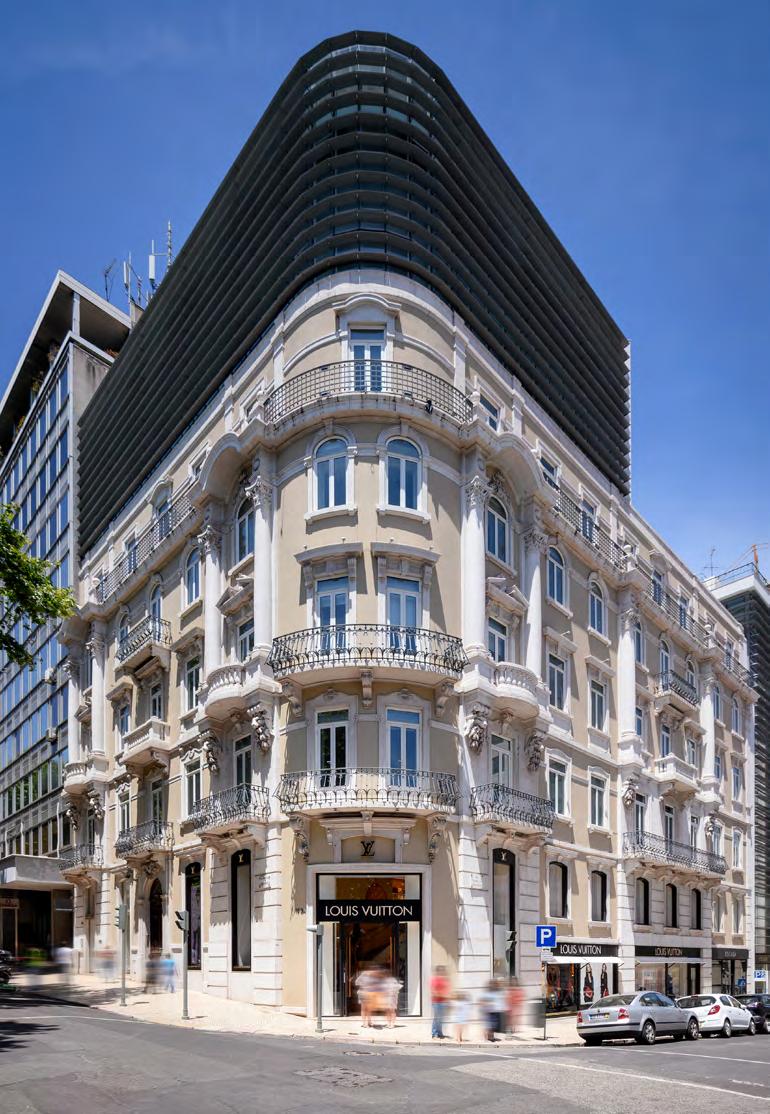
Luxo, elegância e exclusividade são as palavras que descrevem a Avenida. Este é o centro da principal zona empresarial de Lisboa, onde se encontram os escritórios de empresas de renome, os principais hotéis e as grandes marcas de moda.
Sendo uma das regiões mais prestigiadas de Lisboa, com grande proximidade ao retalho de luxo, a Avenida da Liberdade é muito procurada por investidores com grande poder de compra.

Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Preços Venda
Chiado/ Príncipe Real
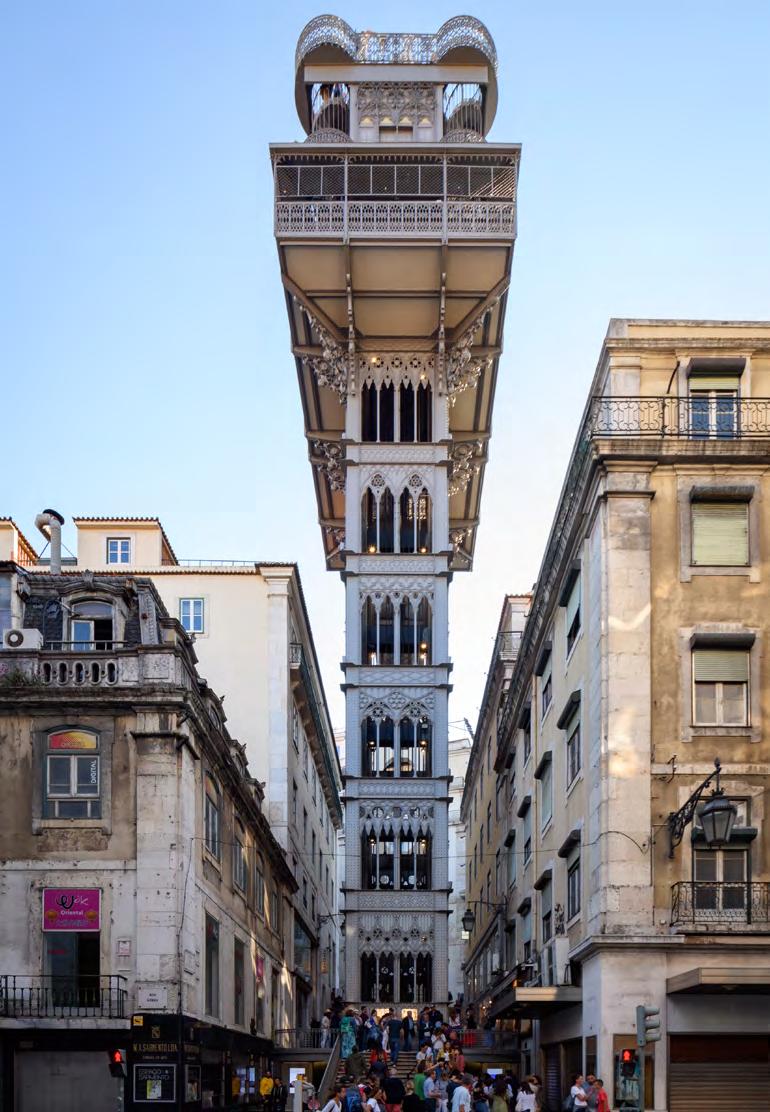
Considerada uma das zonas mais emblemáticas de Lisboa, dinamizada por comércio de rua, restaurantes e cultura, é possível observar um fluxo diário constante de turistas e residentes.
O Chiado evoca o charme burguês do século XIX, época em que se desenvolveu, oferecendo museus, teatros e vários edifícios de enorme valor patrimonial. Por outro lado, o Príncipe Real é reconhecido pelos seus glamorosos prédios, palacetes e jardins, com vistas sobre o Tejo e a cidade. Estas caraterísticas tornam a zona extremamente rica, cosmopolita e atraente.
Preço Médio de Venda JLL Preço Médio de Venda SIR Renda Média SIR Renda Média JLL
Zona Histórica
A Zona Histórica concentra os locais mais tradicionais, históricos e icónicos da cidade. Este é o coração de Lisboa. Desde a Baixa até Alfama, do Terreiro do Paço até ao Castelo de São Jorge, muitos turistas passeiam pelas ruas típicas de Lisboa, com paragem obrigatória na Rua Augusta.
A reabilitação desta zona contribuiu para o seu rejuvenescimento, criando novas dinâmicas, novos negócios e atraindo turistas de todo o mundo. Este é um lugar privilegiado por investidores internacionais.
Evolução Preços Venda
Avenidas Novas
As Avenidas Novas concentram um dos mercados residenciais mais consolidados, amplamente servido por serviços e comodidades. Tal como o nome descreve, esta zona estende-se ao longo das principais avenidas de Lisboa, aproveitando os excelentes acessos e redes de transporte público.
Sendo uma área de dimensão significativa, está subdividida em zonas mais pequenas, onde se destacam o Saldanha, Bairro Azul e Campo Pequeno. Target : Internacional & Nacional
Posicionamento: Alto
Evolução Preços Venda
Renda Média SIR
Renda Média JLL
Lapa / Estrela
Um típico bairro residencial, esta é uma das melhores e mais prestigiadas zonas para viver em Lisboa. Tem grande procura por parte da classe alta portuguesa e por um volume crescente de expatriados a viver e trabalhar em Portugal.
Esta zona é ocupada por várias embaixadas instaladas nos palacetes e magníficas moradias, bem como hotéis de luxo. Graças à sua localização no topo de uma das sete colinas, a Lapa/Estrela proporciona vistas deslumbrantes do rio e da cidade. Esta zona também oferece numerosos serviços e comodidades, incluindo restaurantes, cafés, supermercados, jardins e colégios privados.
Preços Venda
Campo de Ourique /
Amoreiras
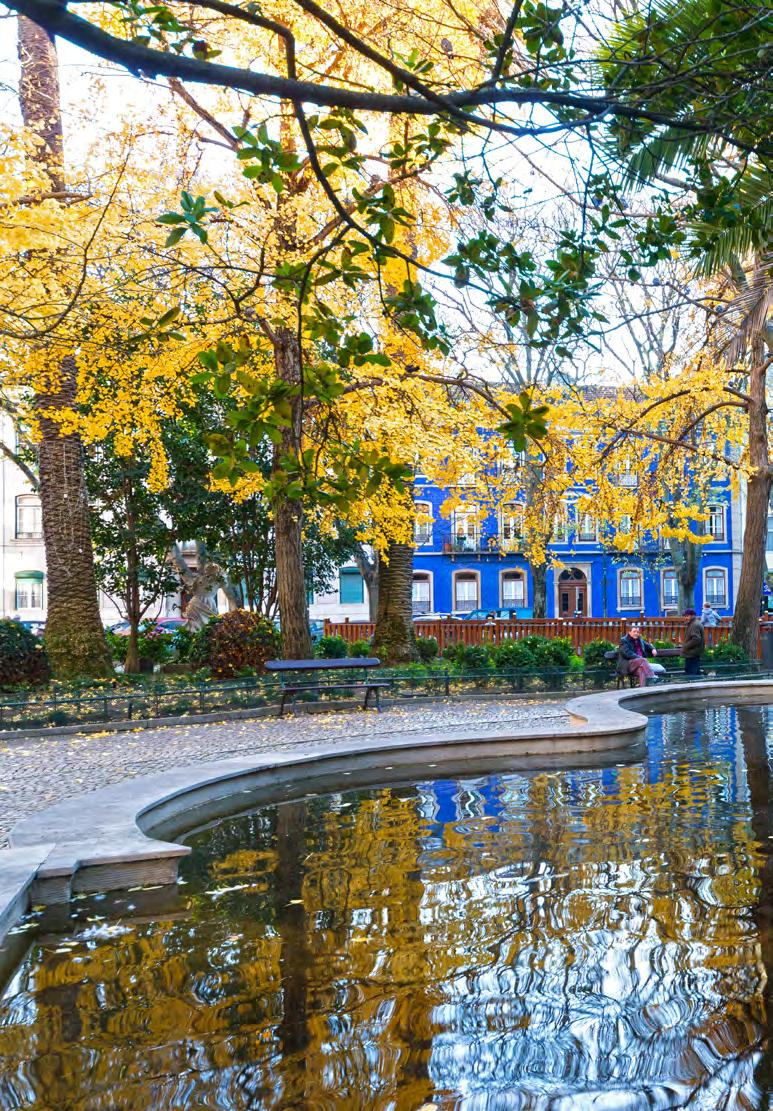
Esta zona é composta por dois bairros com perfis muito diferentes.
Campo de Ourique apresenta uma planta urbana ortogonal composta na maioria por edifícios centenários de estilo tipicamente Lisboeta, com 3 ou 4 pisos e uma oferta dinâmica de comércio de rua. Têm sido efetuadas remodelações interessantes, preservando as fachadas originais.
As Amoreiras caracterizam-se pela diversidade dos prédios: antigos e modernos, altos e baixos, todos direcionados para a classe média-alta. Beneficia da proximidade ao Liceu Francês e ao centro comercial Amoreiras.
Preços Venda
Preço Médio de Venda JLL Preço Médio de Venda SIR















Renda Média SIR
Renda Média JLL
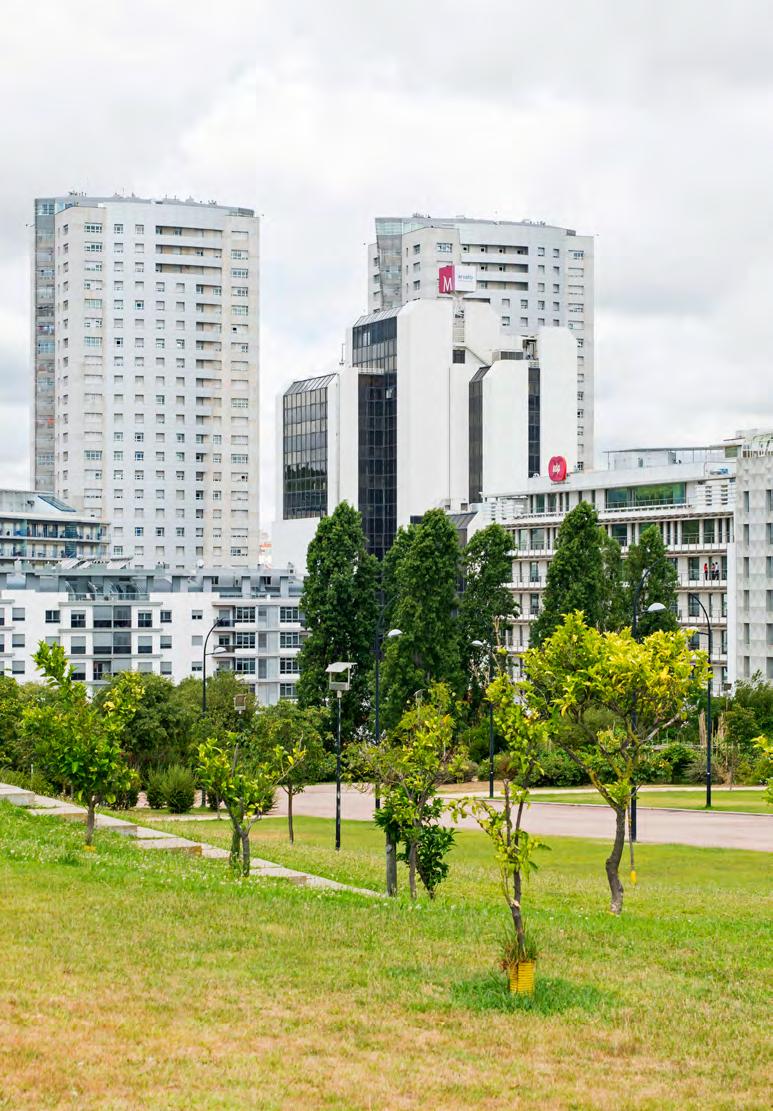
Sete Rios / Praça de Espanha
Esta zona oferece muito boa acessibilidade em termos de serviços e transportes públicos. É aqui que estão localizados o Jardim Zoológico e a Fundação Calouste Gulbenkian.
Está em curso uma reabilitação enorme nesta região, onde será introduzido um parque urbano, com generosos espaços verdes e um riacho. Este empreendimento liga a Praça de Espanha, Sete Rios e Parque de Monsanto ao rio Tejo através de vias pedonais e ciclovias. Outros projetos irão facultar edifícios residenciais e de escritórios ultramodernos.
Target : Nacional
Posicionamento : Médio - Alto / Alto
Valor Prime 5,500 - 6,000 € / m²
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Média SIR
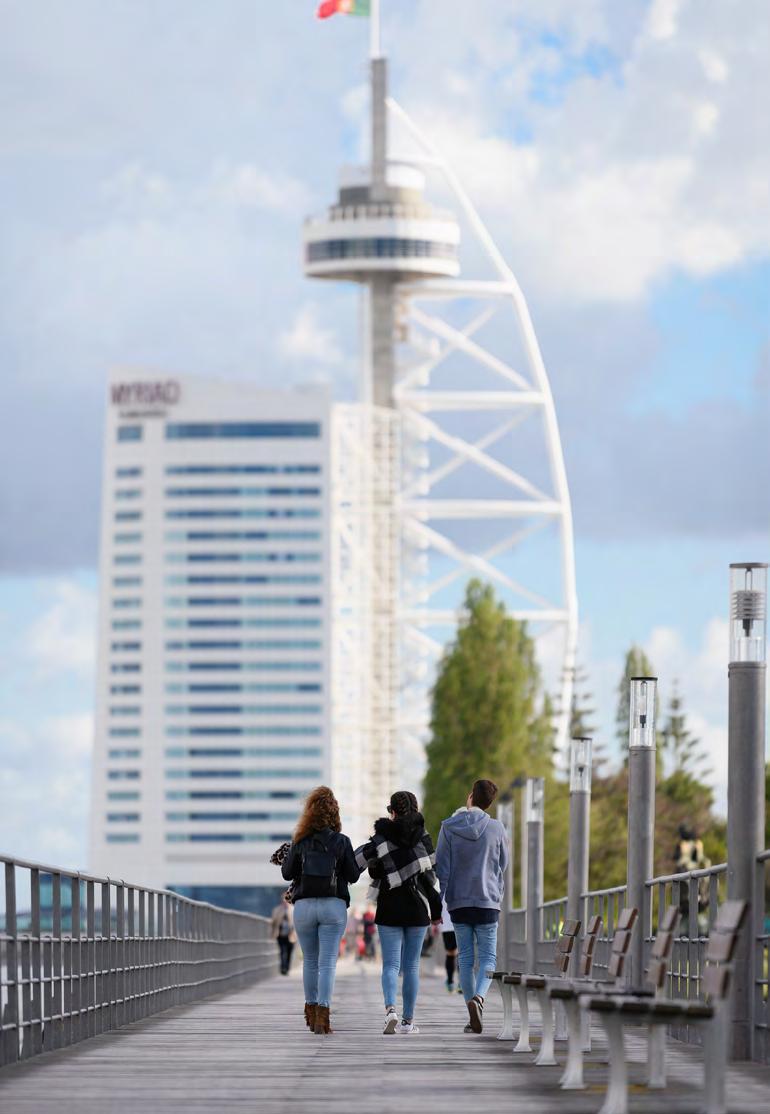
Parque das Nações
O Parque das Nações é a zona mais moderna de Lisboa, desenvolvida após receber a EXPO 98. Muito bem servida de acessos e transportes públicos, a zona tem como marco a estação ferroviária do Oriente, desenhada pelo famoso arquiteto Santiago Calavatra.
Esta é uma zona de uso misto consolidada, com uma grande variedade de espaços verdes, passeios ribeirinhos e equipamentos de lazer, como o centro comercial Vasco da Gama, salas de concerto e um dos melhores aquários no mundo. É também a morada de algumas das maiores empresas internacionais, oferecendo uma vivência cosmopolita e uma das zonas residenciais mais procuradas na cidade.
Preços Venda
Médio de Venda JLL Preço Médio de Venda SIR
Preço
Evolução Preços Venda
Campo Grande /
Alvalade
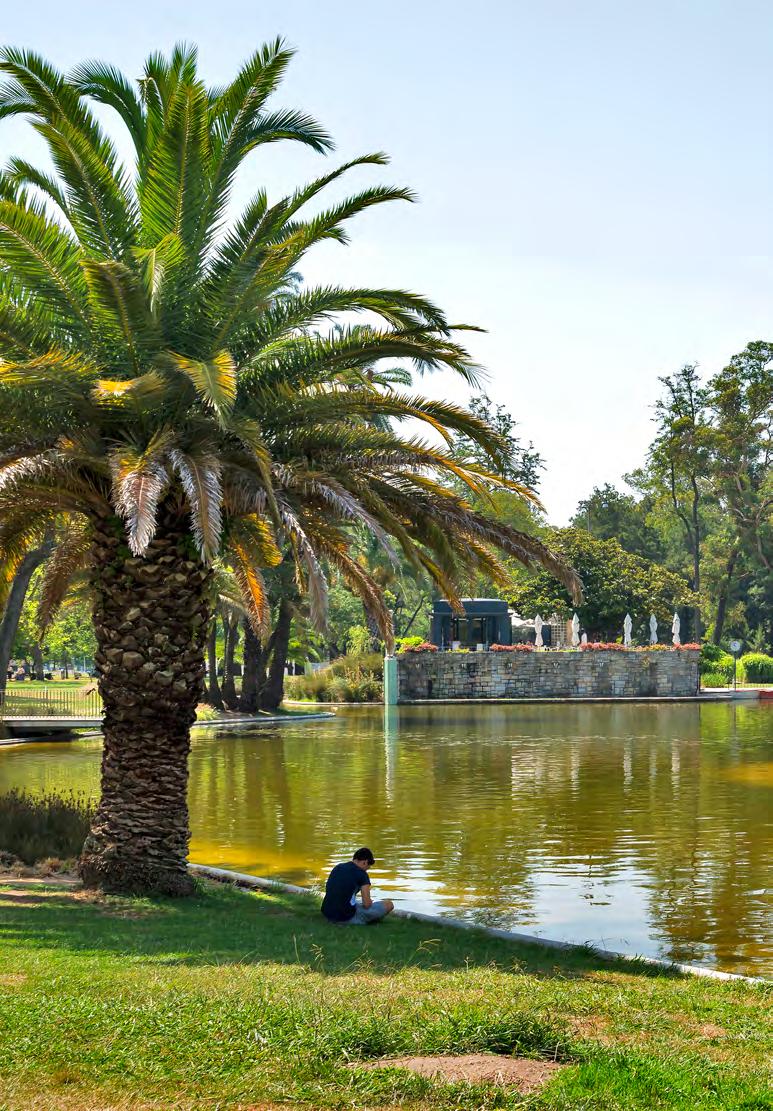
As zonas de Alvalade e do Campo Grande foram desenvolvidas durante os anos 50 como uma área de expansão da cidade. Foram desenhadas numa planta urbana ortogonal, com uma escola em cada quarteirão e o jardim do Campo Grande como marco principal, oferecendo uma zona de comercio de rua dinâmica e conveniente.
Esta região é muito central, bem servida por transportes públicos e todo o tipo de comodidades e equipamentos, com grande procura por famílias portuguesas.
Target : Nacional
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Colina de Santana
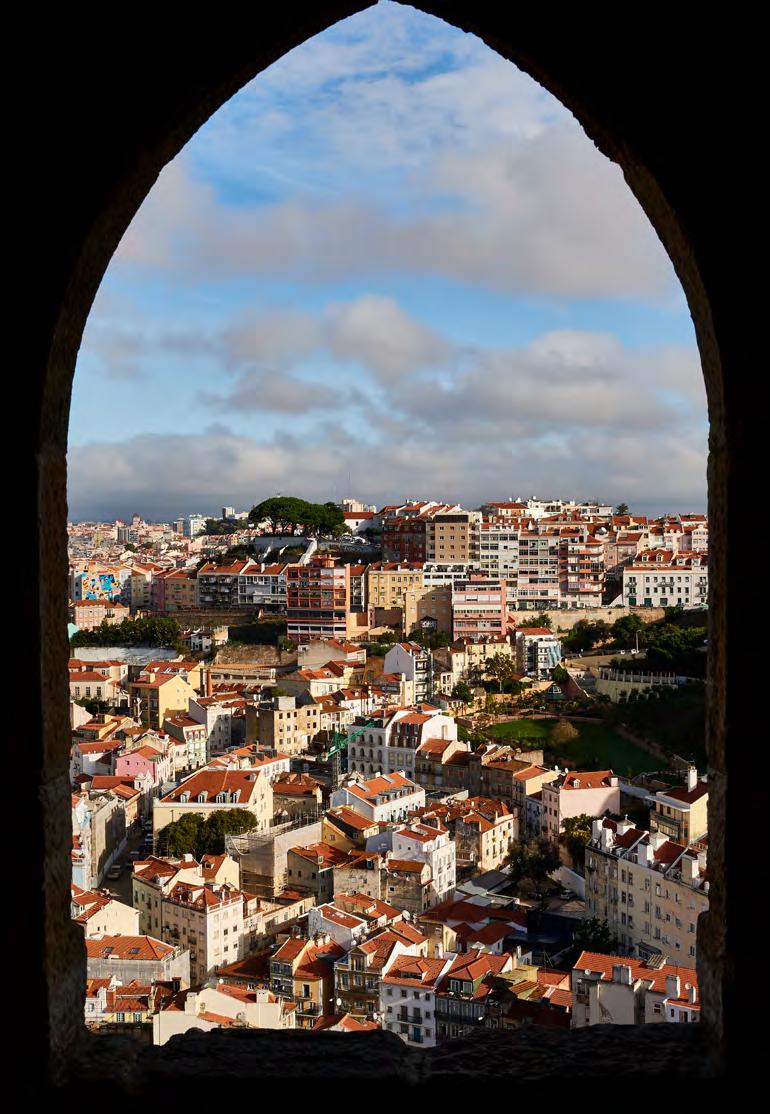
Tal como o nome indica, a Colina de Santana é uma das sete colinas da cidade, delimitada pelas principais avenidas – Avenida da Liberdade e Avenida Almirante
Reis. O Campo de Santana é o principal ponto de referência, uma nobre praça rodeada de palacetes clássicos.
Esta é uma zona muito central com grande potencial para projetos de reabilitação, onde se encontram também os bairros multiculturais do Intendente e da Mouraria.
Target : Internacional & Nacional
Posicionamento : Médio - Alto
Valor Prime 5,500 € / m²
Evolução Preços Venda
Evolução Preços Arrendamento
Belém / Restelo
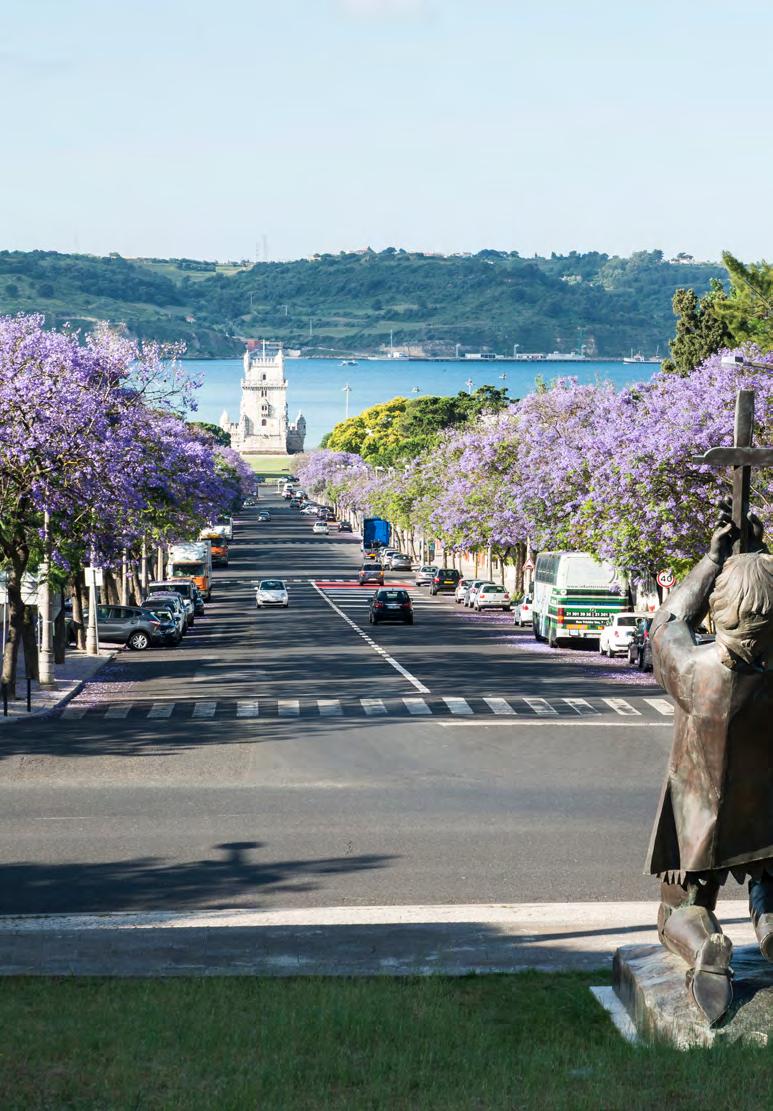
Belém é uma zona residencial nobre e uma área cultural da cidade onde estão localizados alguns dos principais marcos históricos e museus, bem como o palácio do Presidente da República. Juntamente com o seu tecido urbano tipicamente Lisboeta, oferece uma grande proximidade ao rio e a jardins tropicais.
Ao lado de Belém encontrase o Restelo, considerado por muitos como a maior zona residencial de Lisboa. Este bairro tem grande procura por famílias da classe alta e embaixadas. É extremamente tranquilo, sendo bem servido por comercio tradicional e escolas privadas nacionais e internacionais.
Beato / Marvila
Localizado entre a Zona
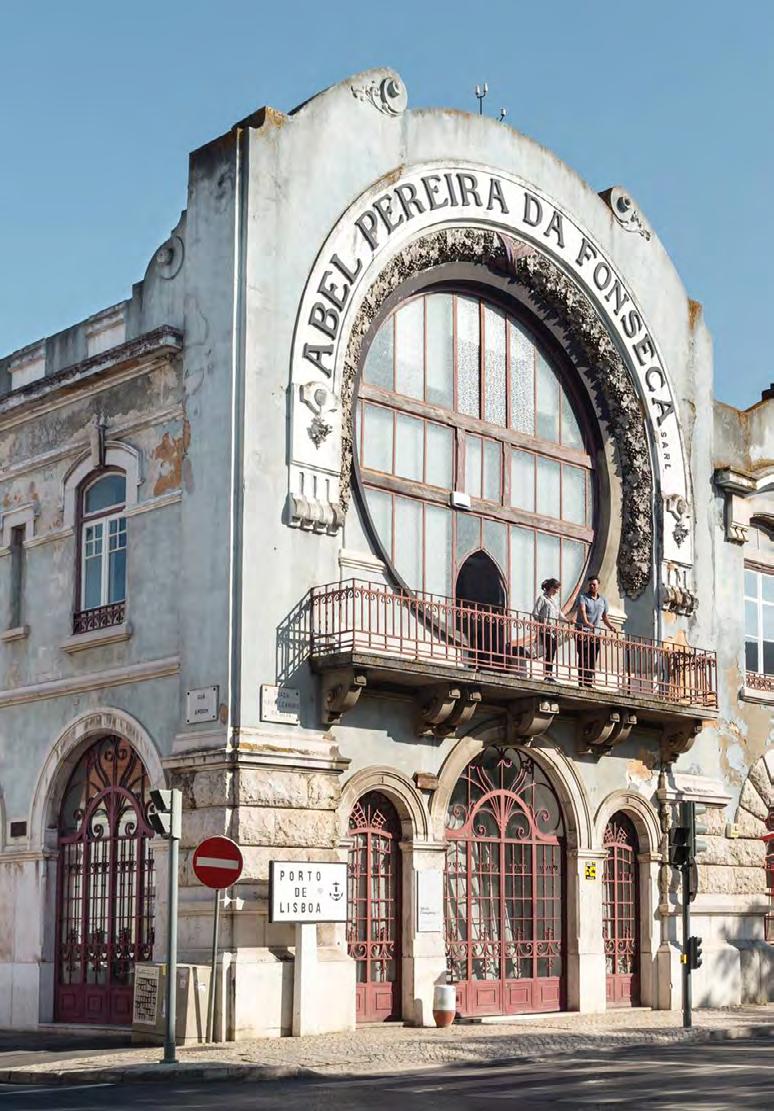
Histórica e o Parque das Nações, este bairro evoluiu de uma zona industrial para uma zona emergente e trendy.
Procurada por artistas, existem aqui cada vez mais galerias de arte, espaços de coworking, restaurantes e bares em edifícios com arquitetura industrial, sendo o Hub Creativo do Beato uma das suas âncoras.
Este bairro já acolheu vários projetos residenciais únicos e é considerado uma das zonas com o maior potencial para promoção imobiliária na cidade.
Evolução Preços Venda
Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Renda Média JLL
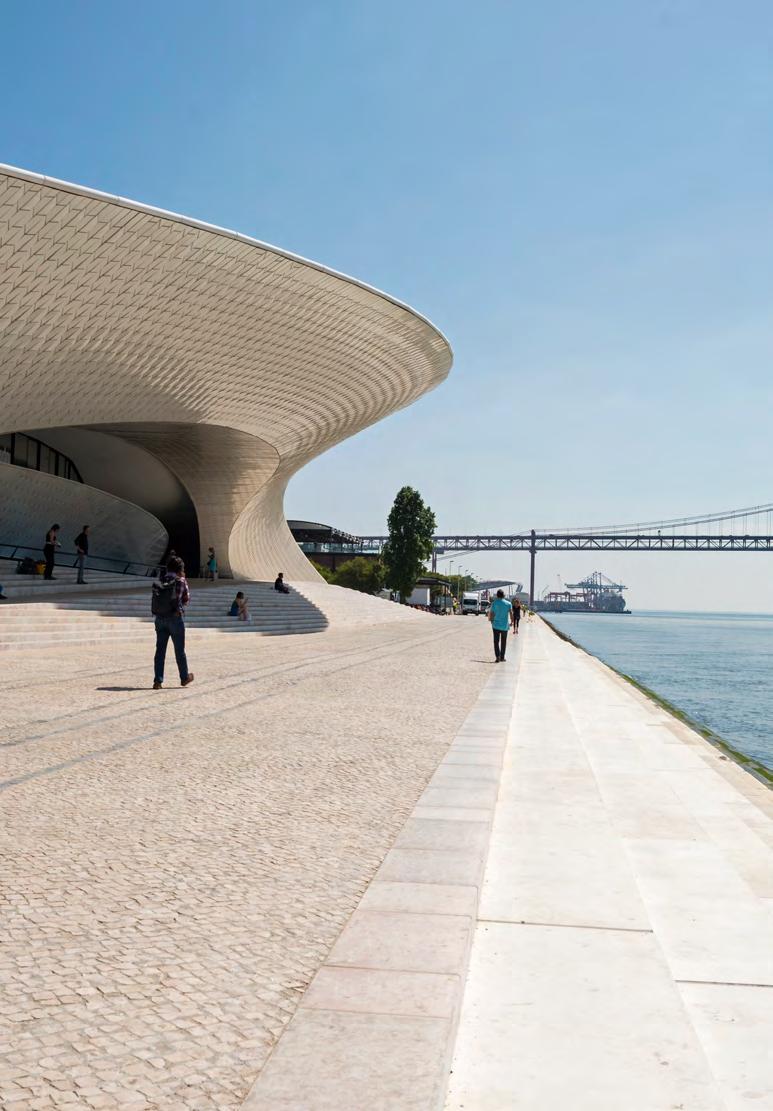
Alcântara / Junqueira
Alcântara está em expansão e tornou-se num bairro cosmopolita, com grande crescimento na reabilitação residencial. Esta zona tem um dos maiores hospitais privados em Lisboa, uma marina muito agradável, bons equipamentos desportivos e o LX Factoryuma área industrial convertida num núcleo artístico com bares e restaurantes, o local mais trendy de Lisboa.
O caminho de Alcântara até Belém pode ser feito a pé em 20-30 minutos, passando pela Junqueira, uma rua privilegiada ladeada por nobres moradias e palacetes do século XIX.
Target : Internacional & Nacional
Posicionamento : Médio - Alto
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Renda Média JLL
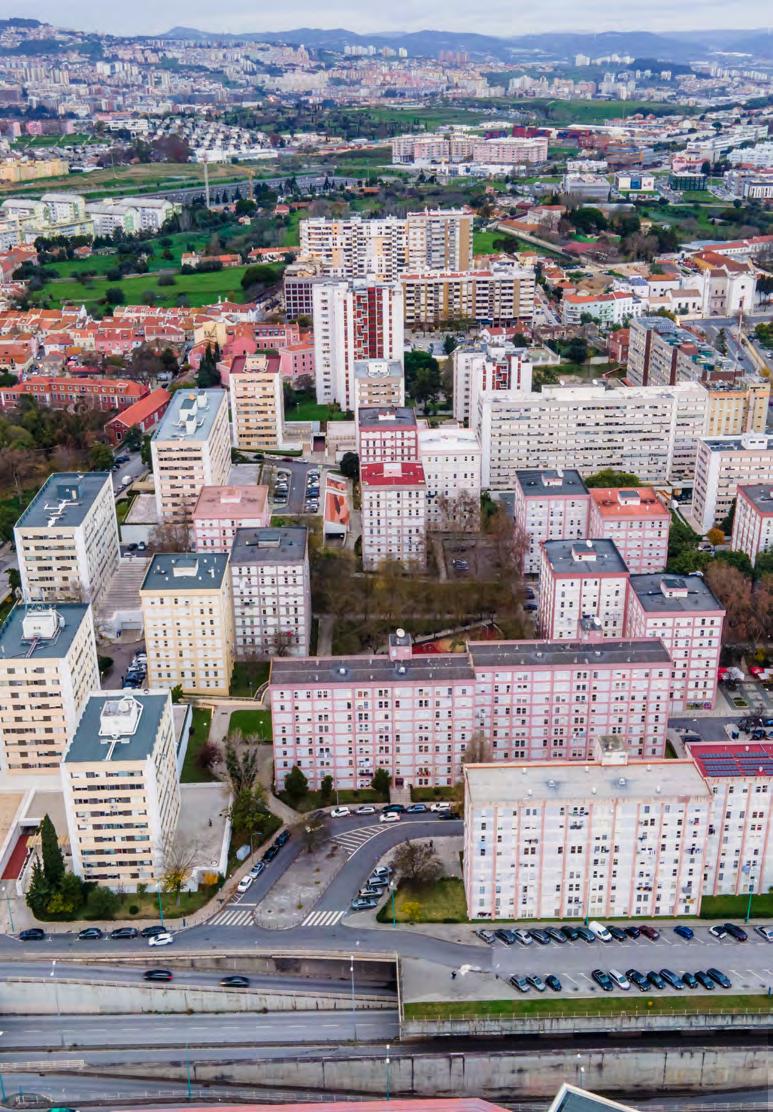
Benfica / Laranjeiras
Benfica e as Laranjeiras são áreas residenciais consolidadas e zonas de expansão para norte da cidade, que foram desenvolvidas nos anos 70 e acolheram edifícios residenciais mais modernos nos anos 90.
Esta zona é caraterizada por quarteirões multifamiliares por causa da sua localização estratégica e acessos rápidos à principal rede rodoviária e linha do metro.
A zona beneficia igualmente de alguns marcos da cidade, nomeadamente o Jardim Zoológico e Parque Bensaúde, a emblemática Mata de Benfica e o mercado tradicional, bem como o famoso estádio do Benfica.
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Renda Média JLL
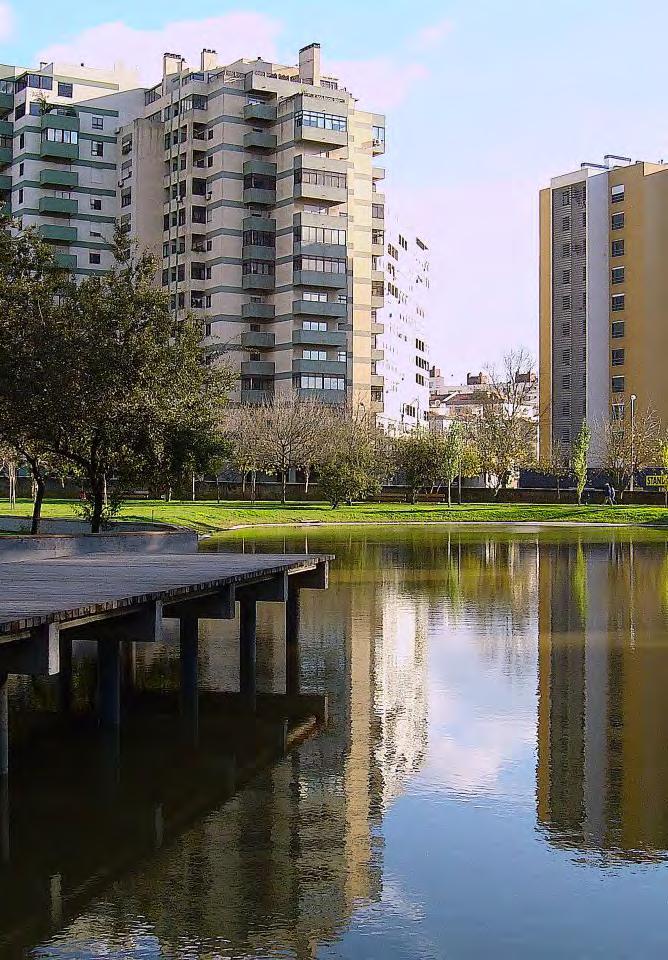
Telheiras é um bairro familiar localizado na zona norte da cidade de Lisboa. Esta área é bem servida por transportes públicos e carateriza-se por parques e um comércio de rua dinâmico que oferecem um ambiente caloroso e familiar.
No Lumiar, destacam-se a proximidade do aeroporto e excelentes acessos ao centro da cidade. Esta zona passou por um grande desenvolvimento urbano nos últimos anos e estão localizadas aqui algumas das melhores escolas portuguesas da cidade. Beneficia também de generosos espaços verdes, incluindo o Parque da Quinta das Conchas e dos Lilases.
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Renda Média JLL
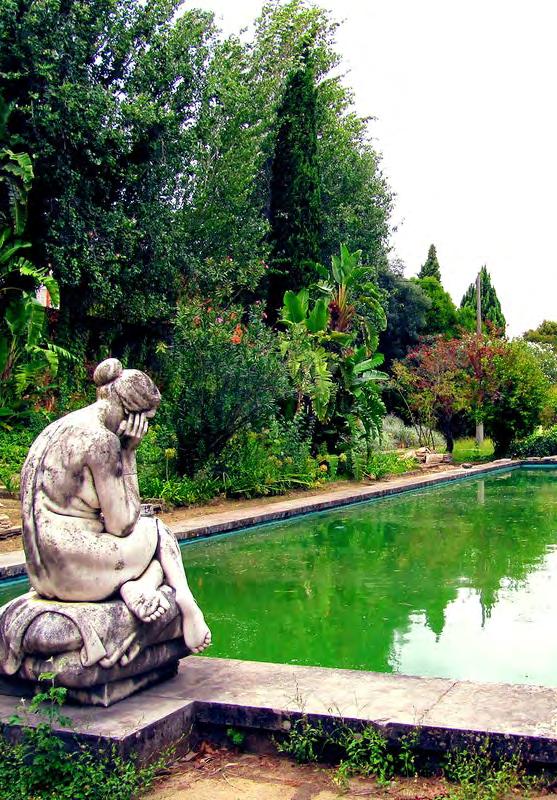
Olivais
Situados na região oriental de Lisboa, os Olivais localizamse entre o aeroporto e o Parque das Nações. Esta é uma zona residencial calma e confortável, com vários espaços verdes e parques, uma vez que foi desenhada com base nos princípios da Carta de Atenas de 1933 publicada por Le Corbusier. Este bairro desenvolveu-se em redor de áreas verdes que acolhem quarteirões multifamiliares e algum retalho tradicional, tendo o centro comercial Spacio como uma das principais centralidades.
Foram construídos recentemente alguns projetos residenciais para a classe média, com bastante sucesso.

Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda SIR
Renda Média SIR
Evolução Preços Venda
Estoril/ Cascais
Gozando uma localização privilegiada em cima do mar, cerca de 20 km a oeste de Lisboa, o Estoril e Cascais compõem uma das zonas mais cosmopolitas em Portugal, conhecida como a “Riviera Portuguesa”.
Esta é a morada de famílias portuguesas da classe alta e estrangeiros de rendimentos elevados, atraídos pelo estilo de vida único desta região caraterizada pelo clima ameno e sol abundante.
Aqui também se encontram excelentes campos de golfe, mansões e apartamentos de luxo e os principais colégios internacionais.
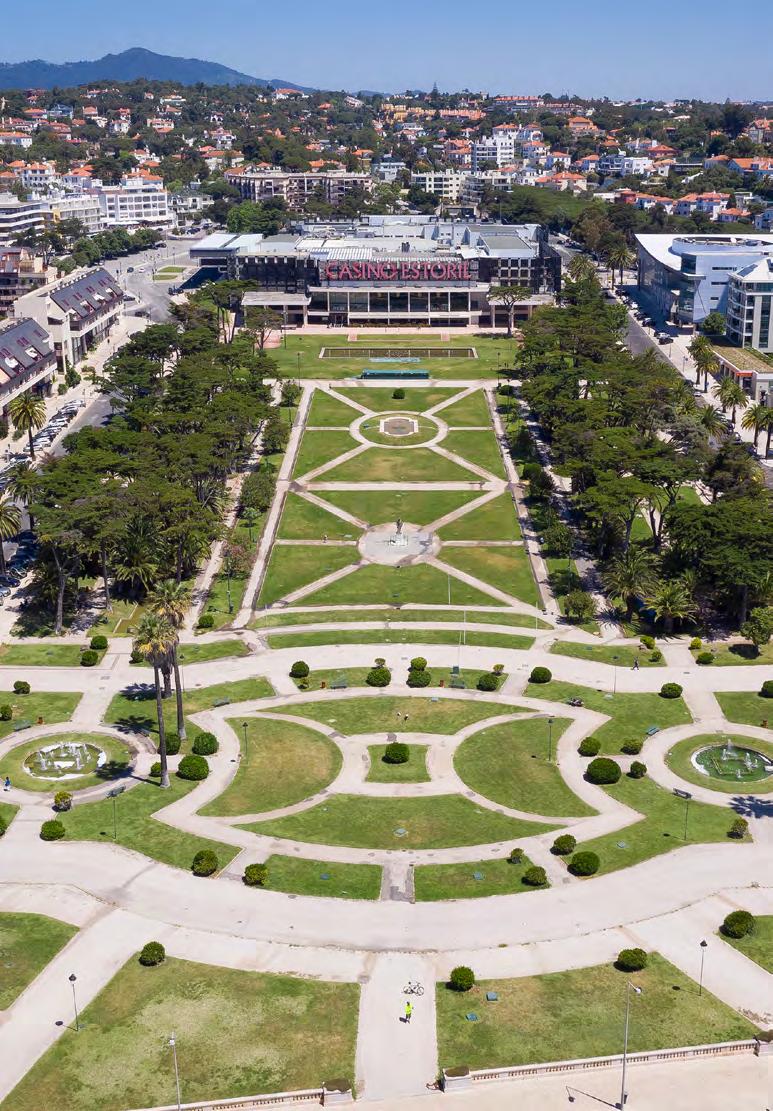
Posicionamento: Alto
Evolução Preços Arrendamento
Oeiras
Oeiras é um local privilegiado entre Lisboa e Cascais, onde o rio encontra o mar.
Esta zona conjuga um rico património e paisagem natural, apresentando um perfil inovador, uma vez que estão localizados aqui os principais parques empresariais de Lisboa.
Esta região transformou-se num dos mais prestigiados locais para viver, trabalhar e brincar, com uma oferta complementar de atividades de cultura e lazer que criam um ambiente dinâmico e sustentável, reforçando os laços comunitários e a identidade, estimulando a inclusão e coesão, e provendo a formação e retenção de talento.
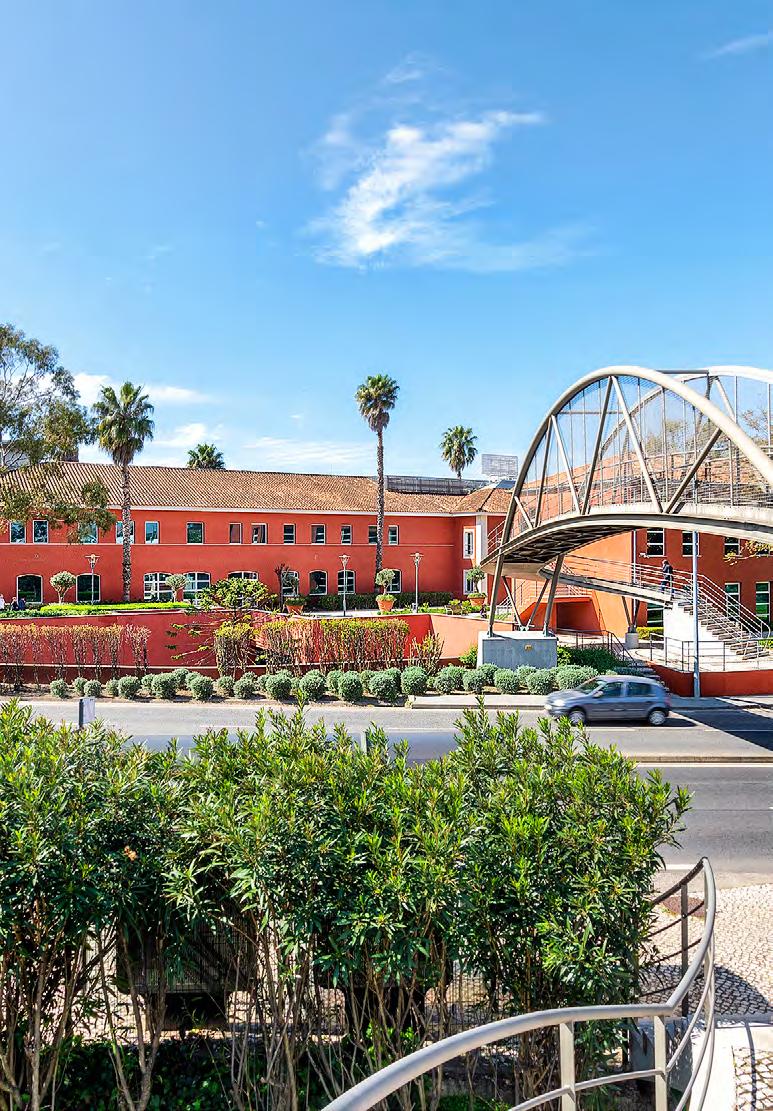
Posicionamento : Médio - Alto
: Nacional Valor Prime 4,500 - 5,000 € / m²
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Renda Média JLL
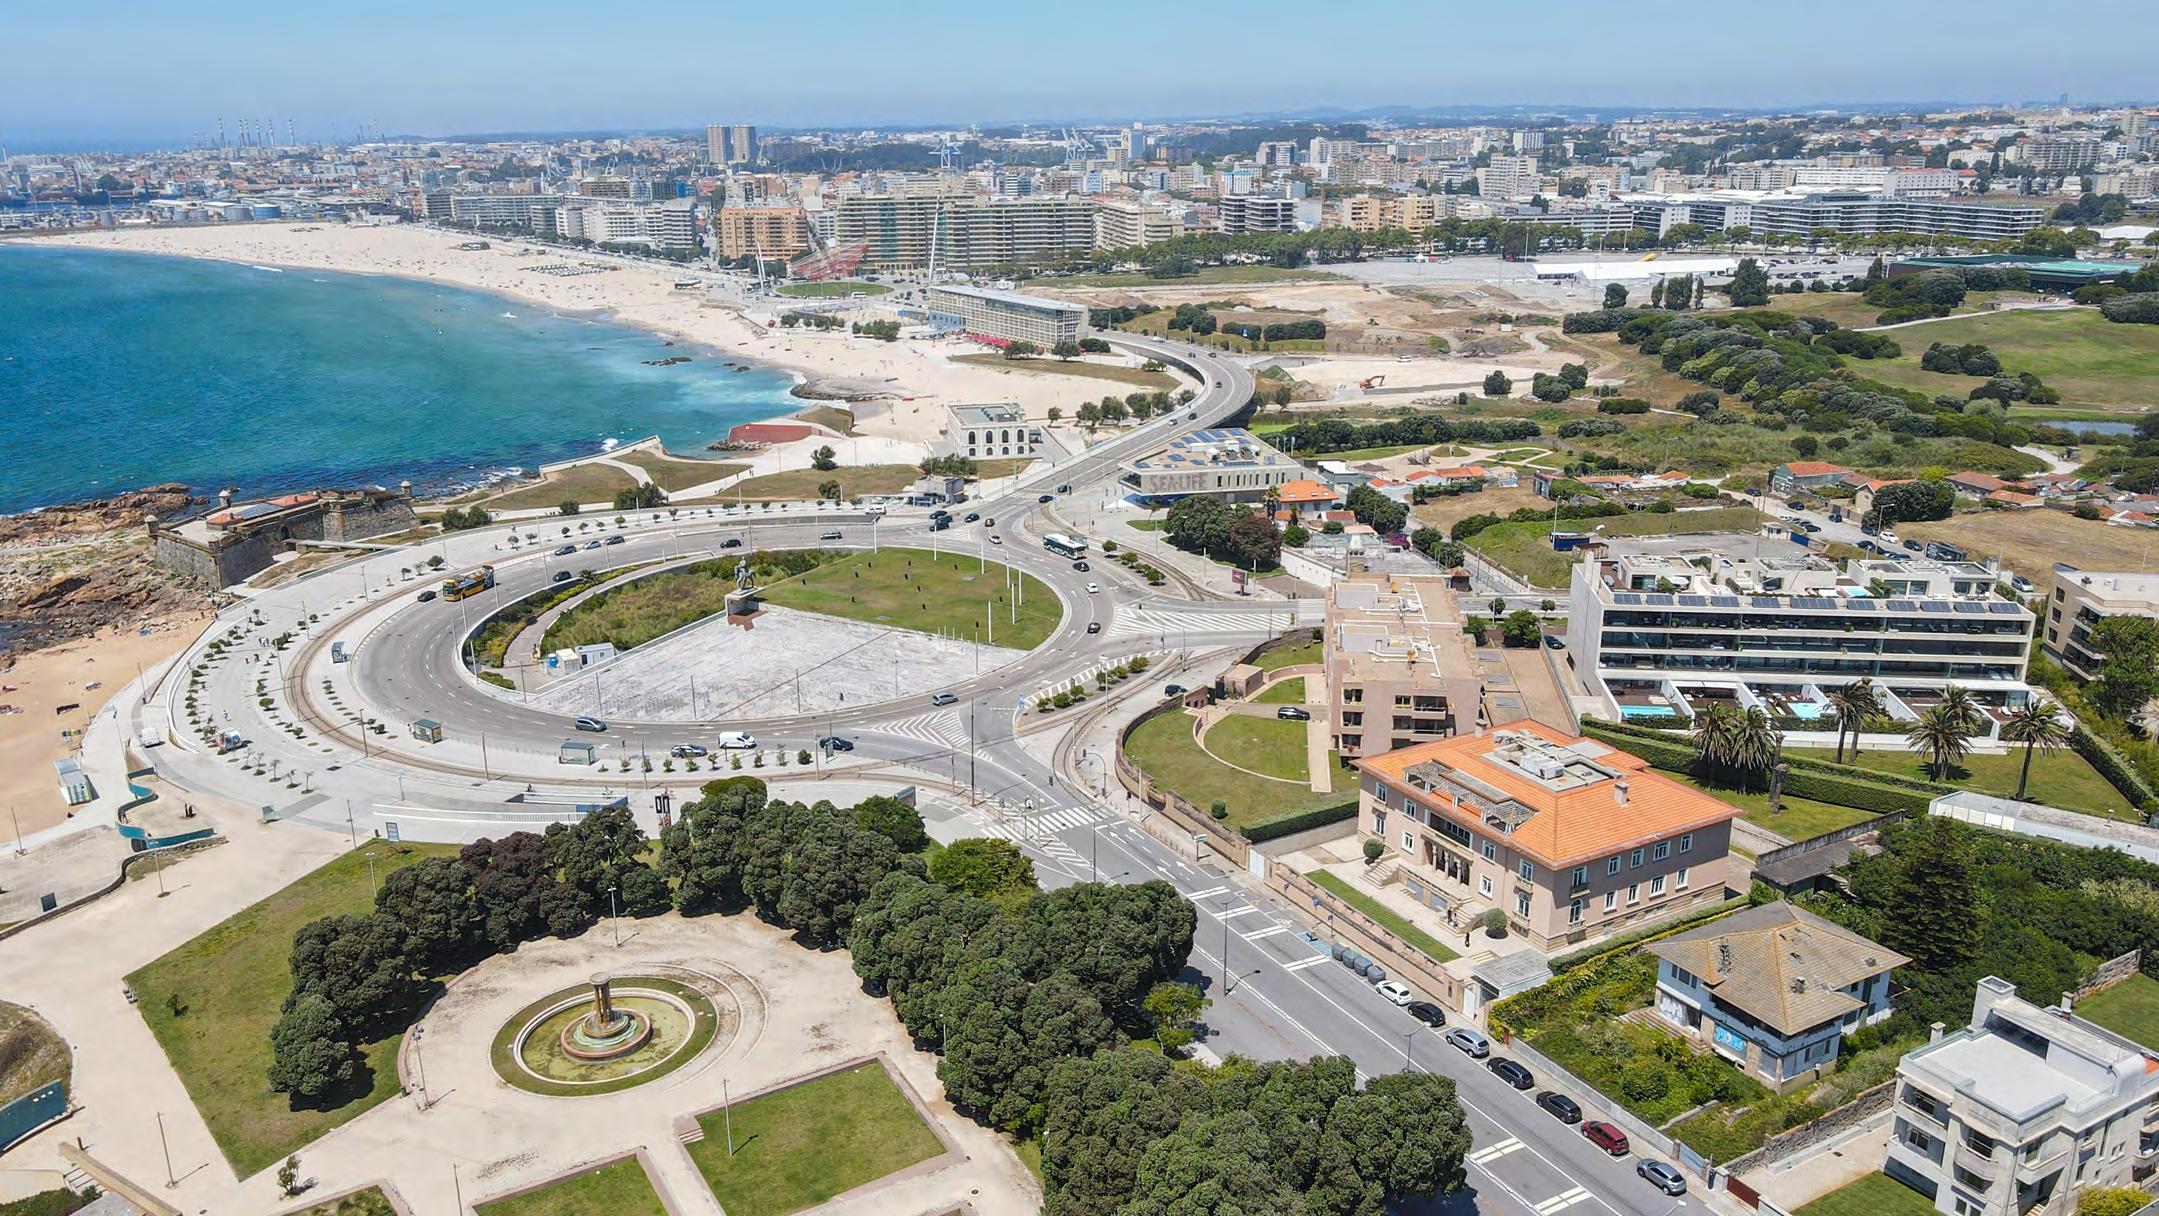
Porto
Diminuição da População desde 2011 (Nº habitantes)
1º
Melhor Destino City Break da Europa
World Travel Awards 2015, 2016, 2017, 2018, 2019, 2020
28ª
Melhor Cidade do Mundo para Viver
TimeOut City Life Index
Cidade do Futuro FDI Strategy 2020 / 2021
5ª fDi - Intelligence Magazine 2020
Mudança do Perfil Familiar
Melhor Cidade da Europa para Viver em Família 1ª
Sumo Finans 2021
Cidade Pequena 1ª
Small City Index, Monocle 2021
Envelhecimento da População (População por faixa etária)
A Área Metropolitana do Porto situa-se no norte do país, rodeando a foz do rio Douro. A região é constituída por 17 concelhos, sendo o Porto a cidade principal.
Compreende um total de 1,67 milhões de habitantes e 700.000 agregados familiares com tendência a diminuir e uma população envelhecida. Foi atribuído à cidade o prémio de Melhor Cidade City Break da Europa seis vezes consecutivas, entre 2015 e 2020, e é também reconhecida como uma das melhores cidades para viver. A região apresenta fortes fundamentos de investimento, com uma capacidade de atrair um número crescente de empresas internacionais, oferecendo também um ambiente dinâmico para startups graças à qualidade da sua força de trabalho e custos de ocupação competitivos.
Melhor Cidade Startup Friendly
PortoPrincipais Estatísticas Residenciais
O Porto apresenta um quadro residencial semelhante a Lisboa, mas com caraterísticas específicas. O mercado residencial tem estado a crescer, mas a um ritmo inferior à capital. No entanto, o perfil estrutural é comparável: falta de oferta, níveis elevados de procura e subida de preços nos mercados de venda e arrendamento.
De acordo com os resultados preliminares do Censos 2021, o stock de habitação diminuiu cerca de 3%, o que pode ser explicado pela reconversão de antigos edifícios residenciais para outros usos no centro da cidade. Os projetos de remodelação e reabilitação têm sido o principal motor de promoção, embora existam alguns novos projetos construídos de raiz. Contudo, as habitações concluídas estão 75% abaixo da década anterior e prevê-se que a oferta nova seja limitada, considerando que os licenciamentos também estão 67% abaixo dos níveis registados entre 2001 e 2010. O stock de habitação é antigo e desatualizado, pelo que existem cada vez mais oportunidades no mercado de reabilitação.
O mercado de arrendamento também oferece oportunidades e regista cada vez mais procura por este modelo. A cidade não tem projetos Build-to-Rent e a oferta existente encontra-se dispersa e é detida por senhorios privados com pouca capacidade de gerir e qualificar os seus ativos. A transferência de unidades do mercado de alojamento local para o tradicional foi também sentida no Porto devido à queda do turismo.
Redução do Stock Residencial na Cidade do Porto devido a Reconversões (Número de Unidades)
Stock Envelhecido cria mais Oportunidades de Reabilitação (Idade dos Prédios)
Falta de Oferta devido a Níveis Baixos de Licenciamentos e Conclusões de Obras









Aumento do número de unidades pequenas para satisfazer requisitos da Procura (Casas Concluídas por tipologia)




Forte Crescimento do Mercado de Arrendamento (percentagem unidades arrendadas)
PortoPrincipais Estatísticas Residenciais
A Procura de habitação está a crescer, embora limitada pela falta de produto adequado e acessível. Comparando os resultados nas duas últimas décadas, destaca-se um decréscimo de 10% no volume de vendas e uma queda de 26% no número de frações comercializadas, resultando num aumento expressivo de 21% no preço médio. Também notamos que uma comparação homóloga do T2 2021 reforça a resiliência do mercado, registando crescimento tanto no volume de vendas como nas unidades comercializadas, bem como um aumento adicional de 5% nos preços.
O Porto tem conseguido assumir-se como um destino internacional atrativo. O número de vendas a compradores estrangeiros tem crescido todos os anos, representando uma quota global de cerca de 5,5% nos últimos anos.
Conforme já foi referido, o interesse em ativos de arrendamento aumentou não só como opção de ocupação procurada pelo mercado interno que não consegue ou não quer comprar casa, mas também por profissionais internacionais atraídos para as diversas empresas que se instalaram no Porto. Estima-se que, se houvesse um stock de arrendamento adequado disponível, o número de contratos seria consideravelmente maior.
A Área Metropolitana do Porto também está no Radar do Mercado Internacional
Unidades de habitação adquiridas por estrangeiros
Quota de habitação adquirida por estrangeiros


Aumento na Procura de Arrendamento (Novos Contratos de Arrendamento)
PortoPrincipais Estatísticas Residenciais
Preços de Venda
O Porto não foi exceção no aumento generalizado de preços. Conforme já foi sublinhado, a escassez de oferta e elevada procura tiveram impacto nos preços, que ultrapassaram os valores dos anos anteriores. Os preços de venda no Porto para uma fração nova no segmento alto ultrapassaram a barreira dos €5.000/m², enquanto o preço médio por fração nova fixou-se acima dos 3.500 €/m², com os preços atuais a exceder os valores de 2019, o último pico do mercado.
Foi observado um desempenho semelhante no mercado de arrendamento. As rendas aumentaram uma média de 75%, atualmente fixados em 10€/m²/ mês. As rendas praticadas em novas unidades mais do que duplicaram, atingindo um máximo histórico de 23,5 €/m²/mês por uma fração nova no segmento alto.
Preços de Arrendamento
Porto Zonas
Campo Alegre
Asprela
Matosinhos
Aldoar
Pinheiro Manso Baixa / Zona Histórica
Matosinhos
Bonfim / Campanhã Leça da Palmeira
Boavista
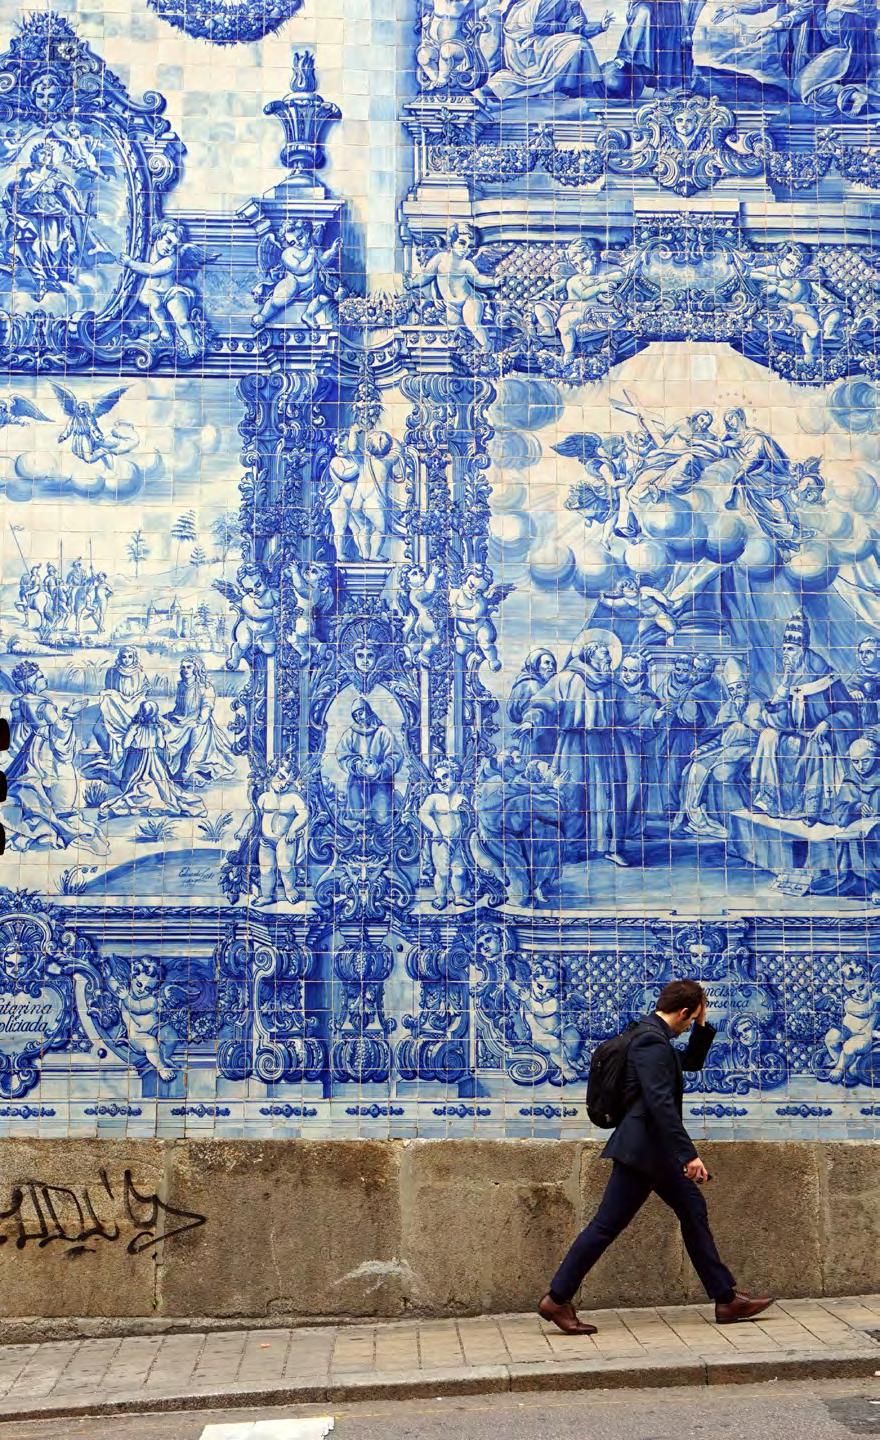
Baixa / Zona Histórica
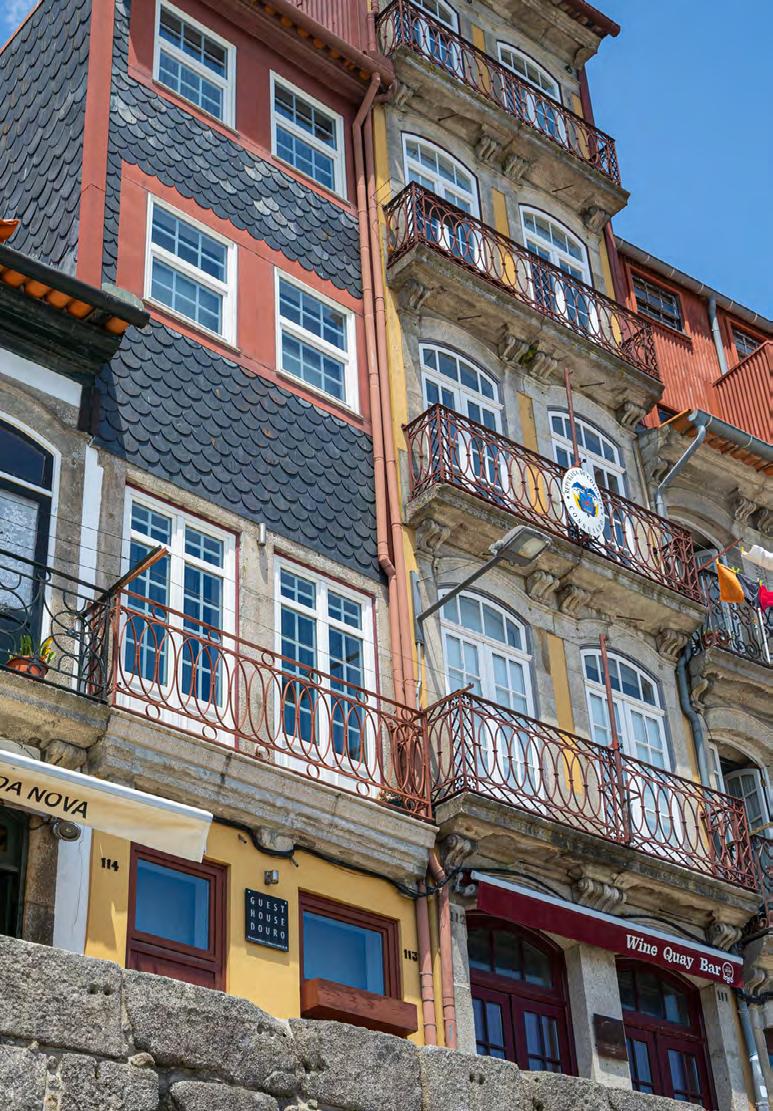
Esta zona emblemática da região norte está classificada como Património Mundial. Nos últimos anos sentiram-se aqui os efeitos da reabilitação urbana, com uma recuperação do segmento residencial. A estação ferroviária de São Bento, o Palácio da Bolsa e a Torre dos Clérigos, são monumentos notáveis nesta área e cartões de visita da cidade do Porto.
Evolução Preços Venda
Preços Arrendamento
Evolução Preços Venda
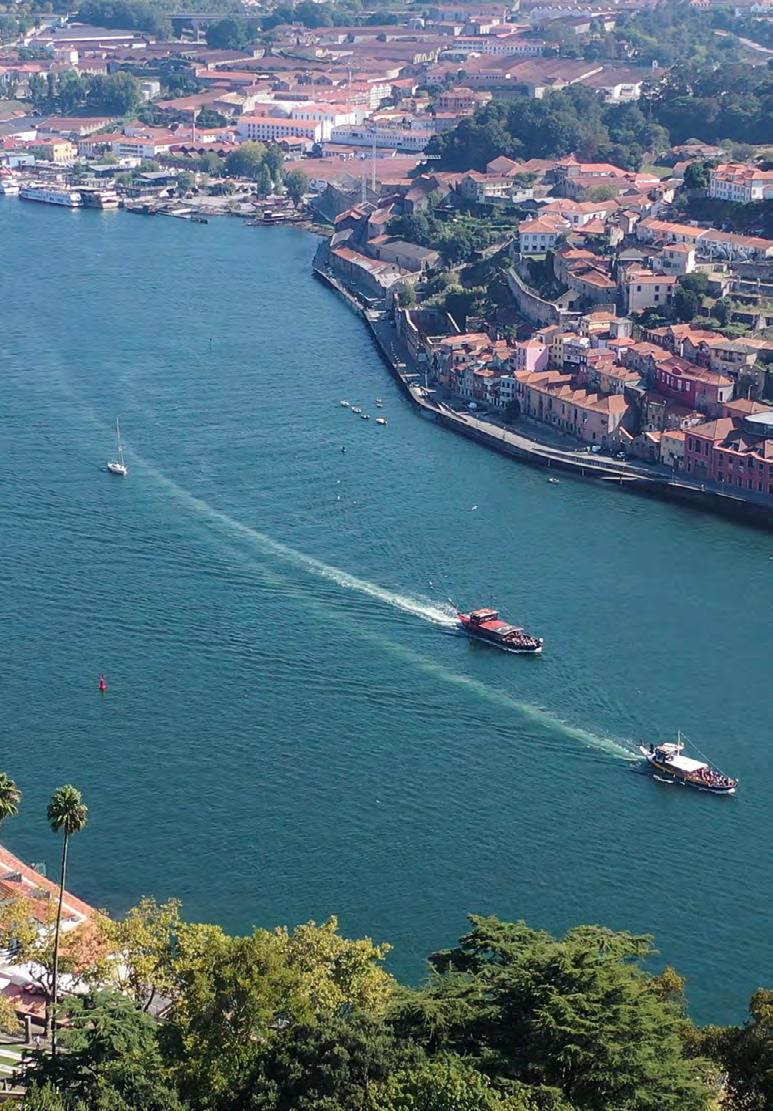
Foz do Douro / Aldoar
Esta é uma zona residencial tradicionalmente premium na cidade do Porto, caracterizada pela sua localização privilegiada onde o mar e o rio se cruzam. Com vistas sobre o Douro e o Atlântico, bem como locais de lazer e restaurantes acolhedores, a região oferece um ambiente calmo e tranquilo. Fica também muito próxima de várias praias, incluindo a Praia dos Ingleses, a Praia do Molhe e a Praia do Castelo do Queijo.
: Nacional
Preço Médio de Venda JLL
Preço Médio de Venda SIR
Matosinhos / Matosinhos
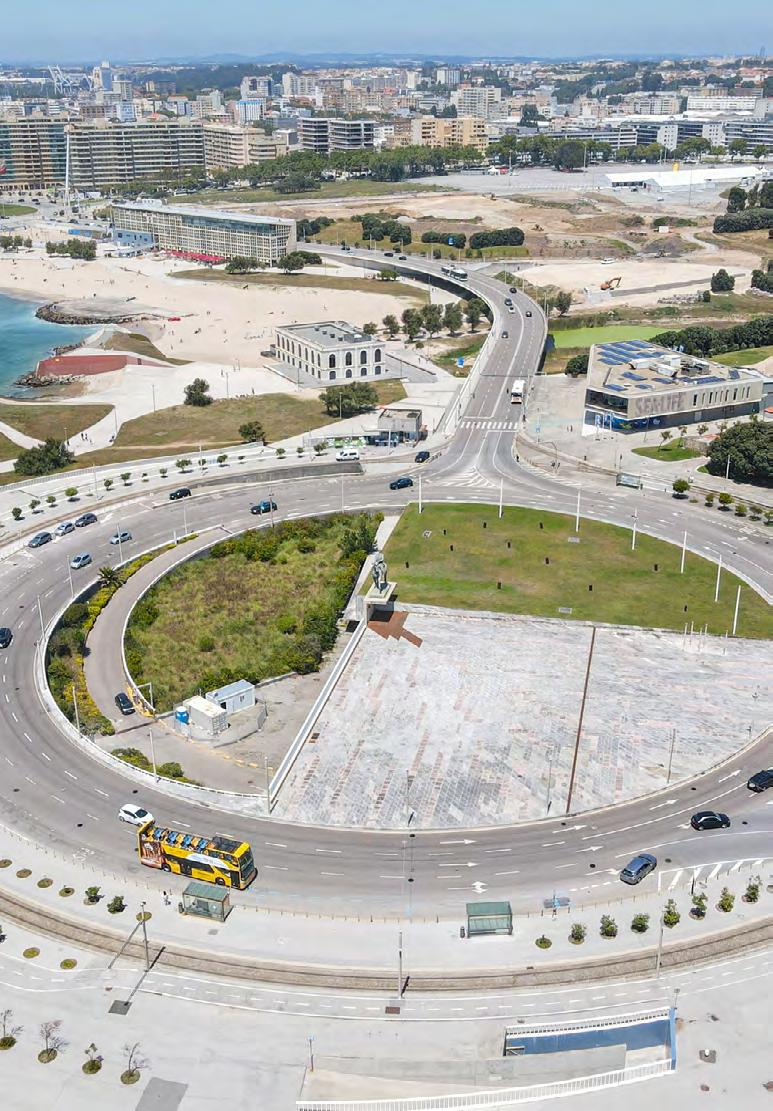
Sul Leça
Esta área carateriza-se pela sua proximidade ao mar, que é não só uma fonte de lazer, mas também um marco da gastronomia local. Esta é uma das zonas mais valorizadas da cidade do Porto, devido às suas caraterísticas únicas e ao grande desenvolvimento urbano nos últimos anos. A zona inclui edifícios de arquitetura contemporânea, tal como aquelas desenhadas por Siza Vieira (Casa de Chá da Boa Nova e Piscina das Marés) e a Marginal de Matosinhos, um projeto assinado por Souto de Moura.
Target : Nacional
Posicionamento : Médio - Alto / Alto
Valor Prime 3,500 - 4,500 € / m²
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Evolução Preços Venda
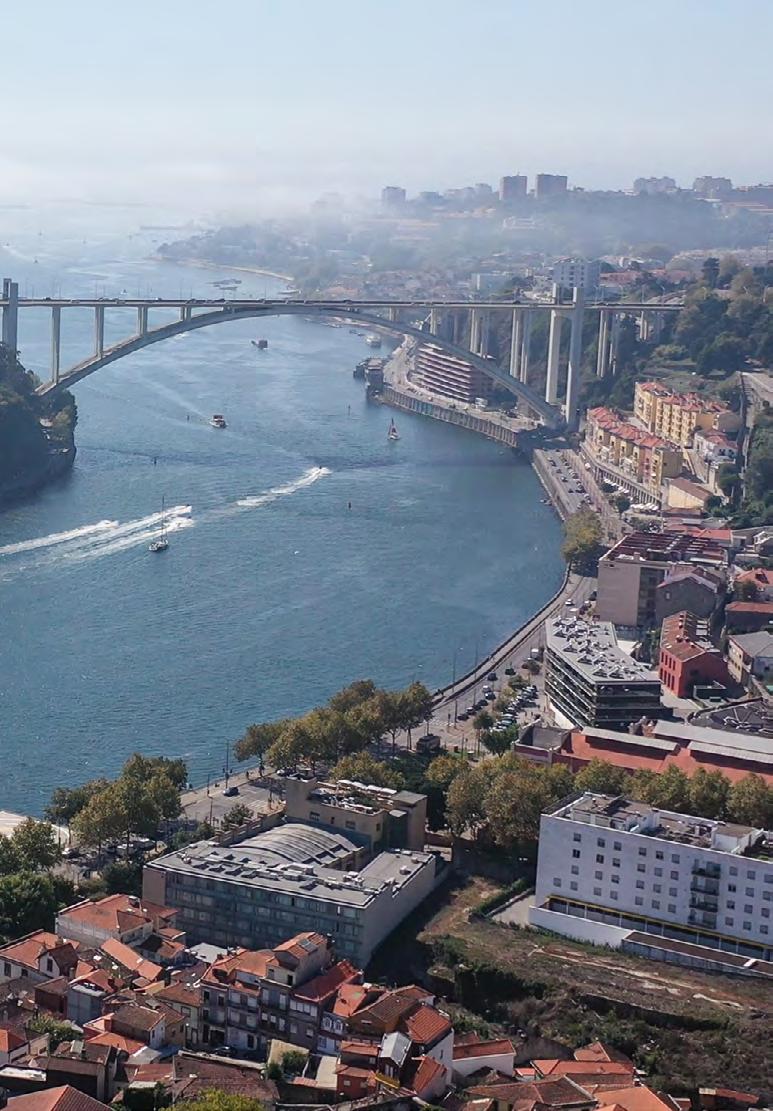
Campo Alegre/ Massarelos
Esta zona liga o Lordelo do Ouro à Boavista e destaca-se pelo seu caráter residencial. O Jardim Botânico é um dos cartões de visita.
Target : Nacional
Posicionamento : Médio - Alto
Valor Prime 4,500 € / m²
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
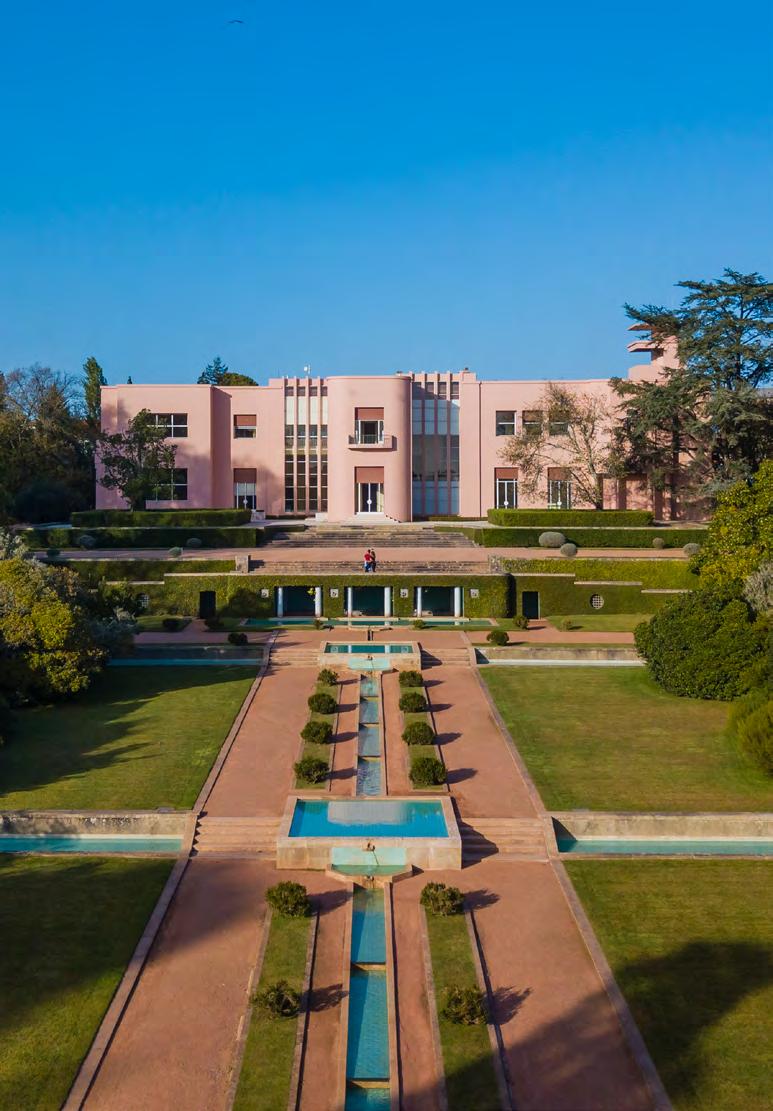
Boavista / Pinheiro Manso
Localizadas na zona oeste da cidade do Porto, estas áreas caracterizam-se pelo seu perfil de uso misto e a presença de lojas e hotéis de luxo, bem como edifícios de escritórios emblemáticos.
A zona não perdeu o seu nobre caráter residencial e tem acolhido vários novos projetos nos últimos anos. Esta é também uma zona cultural onde se situam a Casa da Música e a Fundação Serralves.
Target : Nacional
Posicionamento : Médio - Alto
Valor Prime 4,000 € / m²
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Gaia Rio / Gaia
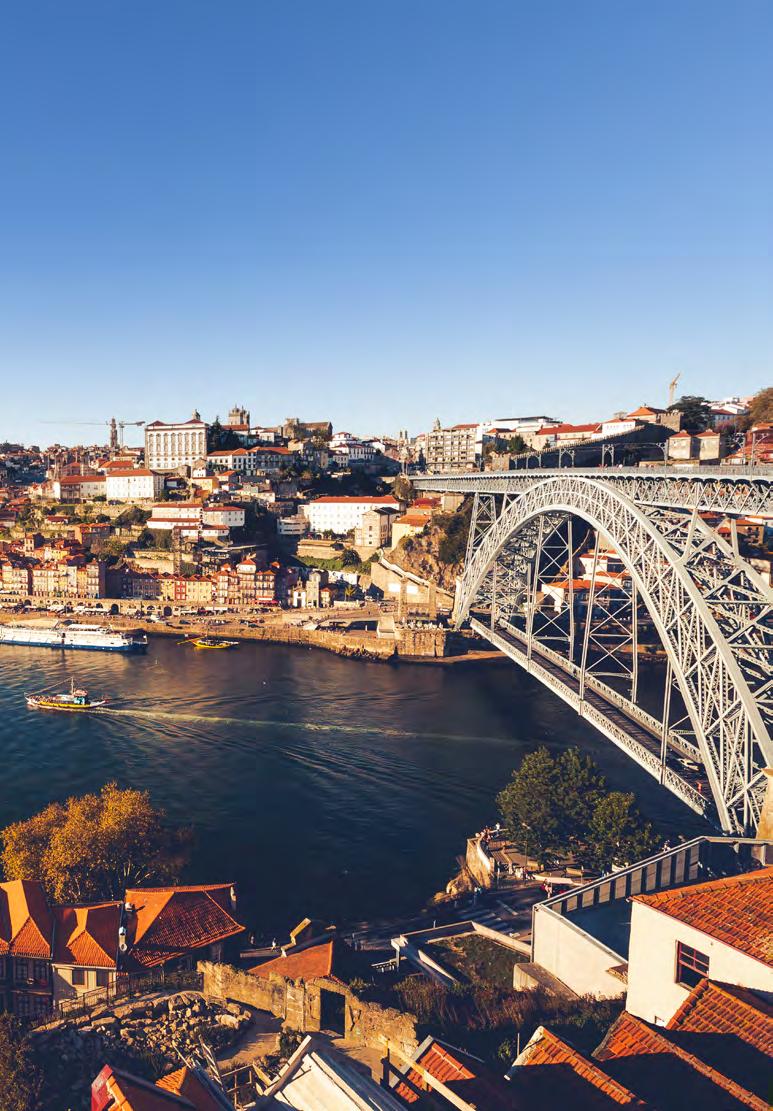
Esta zona é marcada pela presença de mais de 50 marcas de Vinho do Porto e oferece uma vista deslumbrante do Rio Douro e da cidade do Porto. Ligado à cidade por pontes históricas, este é um lugar onde pode gozar o mesmo estilo de vida que no Porto, com uma excelente relação qualidade/ preço.
Target : Nacional
Posicionamento: Médio
Valor Prime
3,500 € / m²
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Gaia Mar
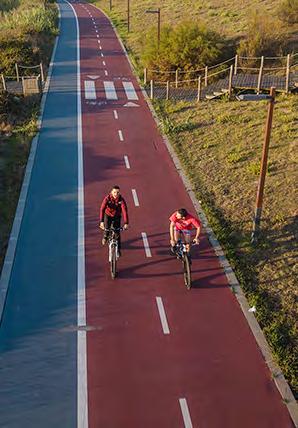
A zona de Gaia é banhada pelo Oceano Atlântico e tem vindo a ganhar protagonismo nos últimos anos, sobretudo no mercado residencial. Tem uma excelente frente marítima, onde se encontram vários restaurantes e parques infantis. Uma das principais atrações são as praias, em que a Madelana e os Salgueiros são as mais populares. Para amantes da corrida e do ciclismo, esta zona tem uma ciclovia muito agradável.
Evolução Preços Venda
Evolução Preços Arrendamento
Target : Nacional Valor Prime
Posicionamento: Médio
Renda Média SIR
Antas / Prelada / Constituição / Asprela
Esta zona agrega várias áreas diferentes da cidade que se complementam, criando diversos núcleos residenciais, universitários e comerciais. As Antas também estão entre as zonas residenciais mais nobres e emblemáticas da cidade do Porto. A Asprela é conhecida pela excelência das suas universidades e a Prelada tem vindo a ganhar terreno no mercado residencial. Target : Nacional
Posicionamento: Médio
Valor Prime
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Bonfim / Campanhã
Esta zona foi marcada pelo aparecimento de novos projetos culturais onde o comércio local pode ser disfrutado num ambiente acolhedor. Esta é também a região onde estão localizados os principais restaurantes tradicionais da cidade.
Target : Nacional
Posicionamento: Médio
Valor Prime 3,000 € / m²
Evolução Preços Venda
Evolução Preços Arrendamento
Preço Médio de Venda JLL Preço Médio de Venda SIR
Renda Média SIR
Algarve
Previsão de Aumento da População (Nº habitantes)
Mudança do Perfil Familiar
Agregados familiares Pessoas por agregado
Resorts
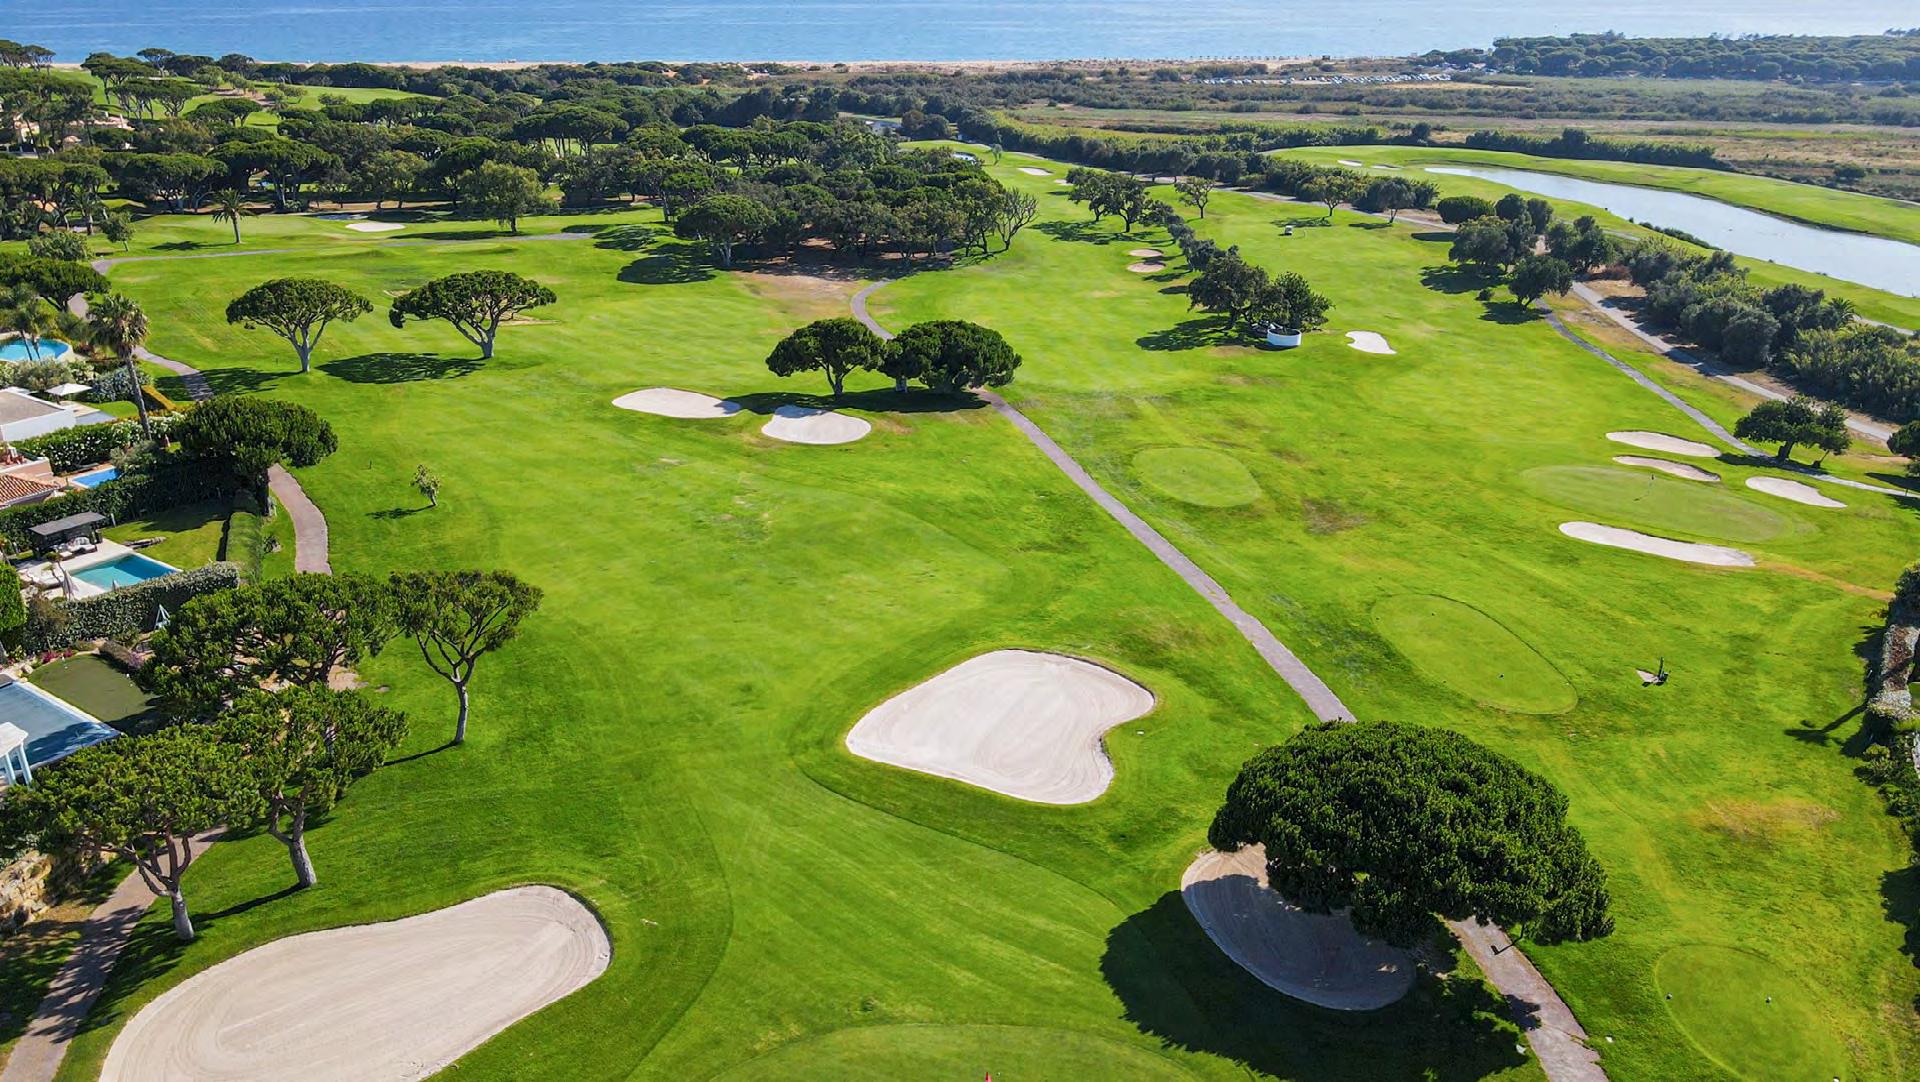
Destino com mais de 15 resorts de golfe e de praia mundialmente reconhecidos
Melhor Destino de Praia do Mundo 2020
Campos de Golfe
Clima Incrível
300 Dias de sol por ano 18ºC Temperatura Média 17ºC a 24ºC Temperatura do Mar
Colégios Internacionais
Voos para a Europa desde o Aeroporto Internacional de Faro
Envelhecimento da População (População por faixa etária)
Melhor Destino de Golfe
Comprimento da Costa
Algarve
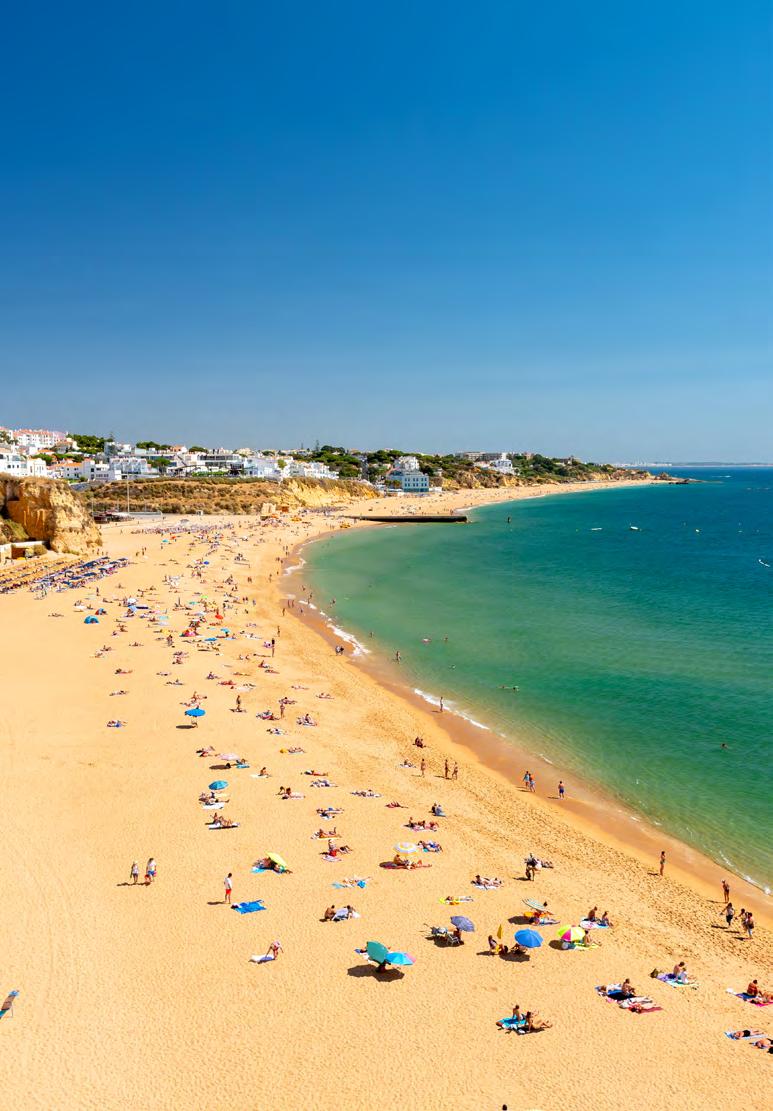
O Algarve é o principal destino turístico em Portugal. Esta região é a primeira escolha para os portugueses e britânicos a comprar uma segunda casa. A população atual é cerca de 440.000 habitantes e vivem aqui aproximadamente 100.000 estrangeiros.
O sol do Algarve, o estilo de vida descontraído e a hospitalidade dos seus habitantes, a gastronomia saudável, os campos de golfe mundialmente reconhecidos e os restaurantes de estrela Michelin, bem como as belas praias e a linha de mar cristalina, fazem deste um destino único. Aqui encontram-se a maioria dos melhores resorts no país, ancorados sobretudo no golfe, na praia ou nas atividades de spa, apresentando produtos imobiliários altamente qualificados.
Algarve Principais Estatísticas Residenciais
O stock de habitação no Algarve era de 390.861 unidades em 2021, resultando de um aumento residual de 3% ao longo da última década. A habitação concluída encontra-se em mínimos históricos, com uma média de 880 novas unidades no mercado por ano. Tal como em Lisboa e no Porto, o parque edificado é mais recente, já que quase 1/4 dos prédios tem 30 anos ou menos.
O seu forte perfil como destino de férias tem impacto na tipologia das unidades que entram no mercado do Algarve. Em 2020, as unidades de pequena dimensão representaram quase 1/4 da nova oferta, enquanto as unidades maiores ultrapassam 10% das frações novas.
Embora o ritmo de licenciamentos esteja a crescer, não se antecipa um aumento de oferta no futuro próximo, uma vez que apenas 4.390 unidades foram licenciadas desde 2018 até 2020, um número que é menos do que metade das licenças emitidas em 2007.
Aumento Residual do Stock na Última Década (Nº Unidades)
Licenciamentos e Obras Concluídas atingem Mínimo
Histórico dos Últimos 10 anos
Parque Edificado Mais Recente (Idade dos Edifícios)











Aumento do número de unidades pequenas para satisfazer requisitos da Procura (Casas Concluídas por Tipologia)
Algarve Principais Estatísticas Residenciais
A procura de habitação no Algarve é robusta e aumentou desde 2015 até 2018, ano em que foi vendido um número recorde de 15.500 unidades. O número de vendas caiu de forma acentuada em 2019 devido à escassez de oferta e em 2020 devido à pandemia, uma vez que este é um dos principais destinos turísticos a sofrer grande impacto. Apesar desta queda no número de unidades vendidas, o volume de vendas continuou a subir em 2019. Em 2020, houve uma redução de 4% no volume de vendas, ainda assim acima do resultado de 2019.
Existe uma procura internacional robusta no Algarve, representando mais de 25% do número de vendas desde 2016, com mais de 5.000 unidades vendidas por ano nos últimos 5 anos. Os principais mercados de origem são o Reino Unido e França que, no conjunto, representam mais de 50% das compras por estrangeiros.
Dinâmica de Vendas do Algarve nas Últimas Décadas
O Algarve é o principal destino internacional em Portugal
Unidades de habitação adquiridas por estrangeiros Quota de habitação adquirida por estrangeiros
Algarve Principais Estatísticas Residenciais
Preços de Venda
Os preços da habitação no Algarve exibiram um aumento, embora menos acentuado do que em Lisboa e no Porto. No segmento médio, os preços fixaram-se em 2.160€/m², uma subida de 86% comparado com o segmento baixo, enquanto os valores no segmento alto estão alinhados com os preços médios de venda em resorts
Os dados disponíveis destacam a existência de prémios em ativos integrados em resorts, já que no segmento alto do mercado os preços de venda ultrapassaram o máximo histórico de 8.500 €/m², o dobro dos preços registados noutros formatos. Também notamos que os preços parecem indicar menos volatilidade neste tipo de ativos.
Preços de Venda em Resorts
Albufeira / Loulé
Esta é a zona central do Algarve e inclui o famoso Triângulo Dourado, um termo não-oficial que define uma secção específica do Centro Algarvio e resulta do grupo de ativos premium em Vilamoura e Almancil.
Aqui encontra-se a zona turística mais consolidada da região e, para além dos resorts existentes – nomeadamente Vale do Lobo e Quinta do Lago – ao longo dos anos, têm sido construídos projetos mais pequenos mas de qualidade, que têm desempenhado um papel importante na forma como a zona se tem desenvolvido e afirmado. Beneficia de diversas comodidades, incluindo vários dos principais campos de golfe da região, uma extensa costa arenosa e vários equipamentos de lazer, tal como a Marina de Vilamoura, o Casino de Vilamoura e uma grande oferta de restaurantes, bares e vida noturna animada.
Tipo de Ativos
Preços Médios de Venda em Resorts















Terrenos
Vilas
Apartamentos
Holanda Rússia França Irlanda Reino Unido
China Alemanha Outros Polónia
Oeste do Algarve
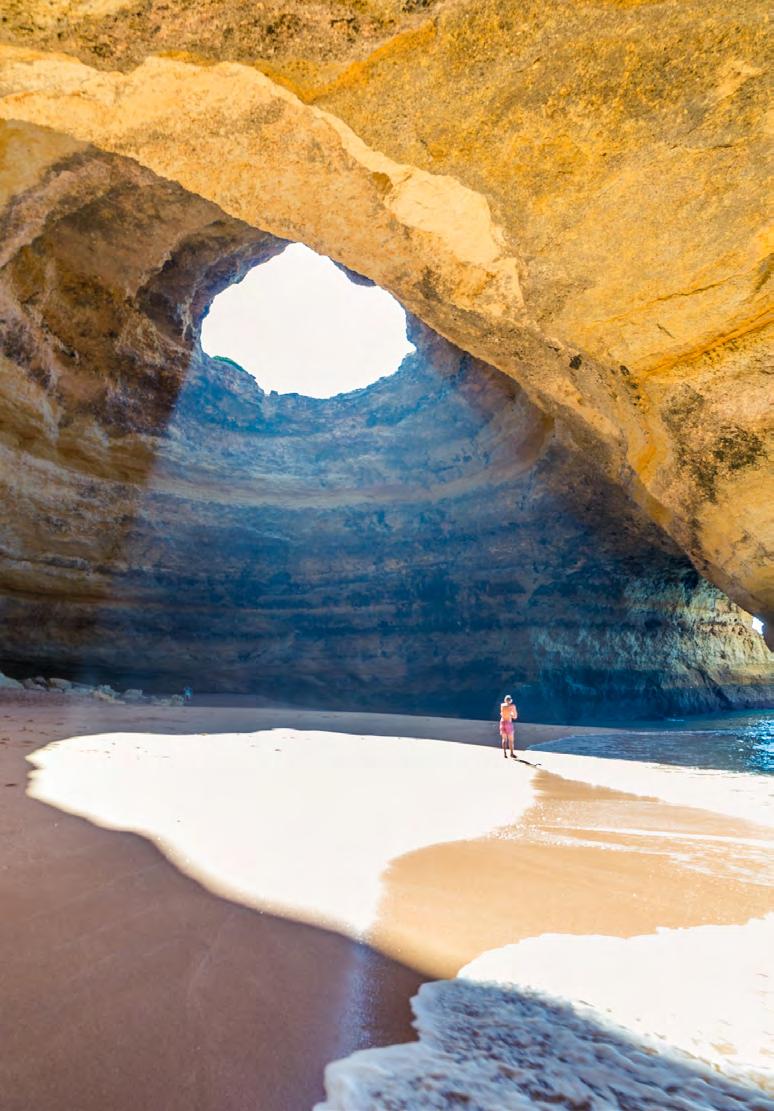
O Oeste do Algarve oferece algumas das paisagens mais bonitas da região. Aqui existe uma costa variada com vistas deslumbrantes, rodeada de falésias dramáticas entre as quais se escondem praias magníficas. A paisagem inclui um extenso areal banhado pelo mar cristalino, um parque natural a oeste, pequenas aldeias piscatórias e a serra de Monchique. Esta zona oferece uma grande diversidade que é difícil de encontrar noutras partes da região.
Esta zona tem recebido níveis inéditos de construção e acolhe alguns dos mais recentes e prestigiados resorts da região, sem perder as suas raízes tradicionais e oferecendo uma multiplicidade de experiências.











Vilas
Escritórios:
Lisboa
Edifício Heron Castilho
Rua Braamcamp, nº 40 - 8º
1250-050 Lisboa
+351 213 583 222
portugal@jll.com
Porto
Rua Mouzinho da Silveira, 324
4050-418 Porto
+351 225 431 090
Algarve
Lojas Residenciais:
Lisboa
Edifício Castil
Rua Castilho, nº 39
1250-068 Lisboa
+351 213 121 520
jllresidentialpt@jll.com
jll.pt
porto@jll.com
Buganvilia Plaza 1, Quinta do Lago, 8135-024 Loulé +351 289 090 614 algarve@jll.com
Autores:
Joana Fonseca Head of Research joana.fonseca@jll.com
Patrícia Barão Head of Residential patricia.barao@jll.com
Porto
Rua Mouzinho da Silveira, 324
4050-418 Porto +351 225 431 090
porto@jll.com
Cascais
Avenida Valbom, 11 2750-508 Cascais +351 219 105 600 cascais@jll.com
Comporta
Rua do Secador, 5 7580-648 Comporta +351 211 323 940 comporta@jll.com
Oeiras
Rua Marquês Pombal 5A 2770-158 Paço de Arcos +351 215 930 042 oeiras@jll.com AMI 8654
Algarve
Loja Algarve 1 (Quinta Shopping) Centro Comercial Quinta Shopping, loja 36, Quinta do Lago 8135-024 Almancil +351 289 150 070 algarve@jll.com
Jones Lang LaSalle © 2021 Jones Lang LaSalle IP, Inc. All rights reserved. The information contained in this document is proprietary to Jones Lang LaSalle and shall be used solely for the purposes of evaluating this proposal. All such documentation and information remains the property of Jones Lang LaSalle and shall be kept confi dential. Reproduction of any part of this document is authorized only to the extent necessary for its evaluation. It is not to be shown to any third party without the prior written authorization of Jones Lang LaSalle. All information contained herein is from sources deemed reliable; however, no representation or warranty is made as to the accuracy thereof.