PRESENTE Y FUTURO El estado de salud de la empresa española. p. 8-11
ENTREVISTA Adolfo Massagué, director Comercial de DAS. p. 12-15
DESAYUNO MARKEL
MASTER EN GESTIÓN
Markel celebra su quinto aniversario en Barcelona en el Col·legi. p. 24
En septiembre dará comienzo la novena edición del Máster. p. 26
publicación oficial del col·legi de mediadors d’assegurances de barcelona
AÑO XV MAYO de 2016
183
Los trabajos del futuro en España. p. 16-17
ACUERDO
Xenasegur y Fundación Auditorium pactan su colaboración El pasado mes de abril la agencia de suscripción especialista en motos Xenasegur y la Fundación Auditorium, órgano que gestiona el capítulo formativo del Colegio de Mediadores de Barcelona, suscribieron un acuerdo de colaboración. Tanto el presidente colegial, Lluís Ferrer, como la directora de la entidad, Mónica Valera, se mostraron muy satisfechos por el pacto de cooperación. p.23
TEMA DEL MES
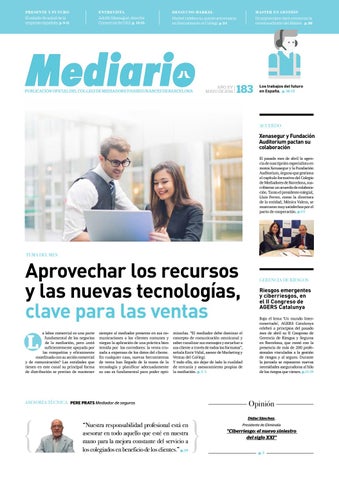
Aprovechar los recursos y las nuevas tecnologías, clave para las ventas a labor comercial es una parte fundamental de los negocios de la mediación, pero ¿está suficientemente apoyada por las compañías y eficazmente coordinada con su acción comercial y de comunicación? Las entidades que tienen en este canal su principal forma de distribución se precian de mantener
L
siempre al mediador presente en sus comunicaciones a los clientes comunes y niegan la aplicación de una práctica bien temida por los corredores: la venta cruzada a expensas de los datos del cliente. En cualquier caso, nuevas herramientas de venta han llegado de la mano de la tecnología y planificar adecuadamente su uso es fundamental para poder opti-
GERENCIA DE RIESGOS
Riesgos emergentes y ciberriesgos, en el II Congreso de AGERS Catalunya
mizarlas. “El mediador debe dominar el concepto de comunicación omnicanal y saber canalizar sus mensajes y escuchar a sus cliente a través de todos los formatos”, señala Enric Vidal, asesor de Marketing y Ventas del Col·legi. Y todo ello, sin dejar de lado la cualidad de cercanía y asesoramiento propias de la mediación. p. 2-5
Bajo el lema ‘Un mundo Interconectado’, AGERS Catalunya celebró a principios del pasado mes de abril su II Congreso de Gerencia de Riesgos y Seguros en Barcelona, que contó con la presencia de más de 200 profesionales vinculados a la gestión de riesgos y al seguro. Durante la jornada se repasaron nuevas necesidades aseguradoras al hilo de los riesgos que vienen. p. 18-19
ASESORÍA TÉCNICA PERE PRATS Mediador de seguros
“Nuestra responsabilidad profesional está en asesorar en todo aquello que esté en nuestra mano para la mejora constante del servicio a los colegiados en beneficio de los clientes.” p. 29
Dídac Sánchez, Presidente de Eliminalia
“Ciberriesgo: el nuevo siniestro del siglo XXI” p. 7
MED / 183
02 TEMA DEL MES: ACCIONES COMERCIALES
MERCADO
REDES SOCIALES, TERRITORIO COMERCIAL. El 9 de junio, la Fundació Auditòrium ofrece un curso sobre cómo sacar provecho de lo que los usuarios comparten en las redes sociales.
Aseguradoras y mediadores, compañeros de viaje hacia el cliente Bernat Garau BARCELONA
implificando mucho, y sin dejar de lado su función como asesor experto, un mediador es fundamentalmente un comercial, con todo lo que ello supone. Por tanto, su orientación a las ventas se presupone. Y desde el punto de vista de las compañías, se trata de un importante nexo con sus potenciales clientes. La acción comercial es una parte importantísima de la labor de la mediación, pero ¿está suficientemente apoyada por las compañías y eficazmente coordinada con su acción comercial y de comunicación? Escuchemos qué tienen que decir las compañías al respecto. Para Cristina del Ama, directora general y responsable del Área Comercial y Market Management de Allianz, "los mediadores son empresarios autonómos, pero como cualquier empresario, deben coordinar sus acciones con los socios que le apoyen para alcanzar sus objetivos comerciales". En este sentido, con-
S
sidera que "las compañías que apuestan por el éxito del mediador son un valioso soporte en cualquier accion comercial que se quiera emprender". En la misma línea se pronuncia Albert Arenas, director comercial de Seguros Generales
de Catalana Occidente, para quien "sin duda, una acción coordinada puede ser más efectiva". Según señala, "los recursos disponibles por parte de las entidades son mayores, y no podemos pretender que la mediación disponga de estas
Los profesionales de la mediación y las compañías refuerzan su simbiosis para dar a sus acciones comerciales el máximo impacto posible. Las aseguradoras ponen sus recursos a disposición de los mediadores, que tiene como principal baza su proximidad y relación con los clientes. herramientas de explotación de bases de datos", indica. "Eso sí, precisa que sean prácticas y accesibles", remacha. En este punto, Álvaro Iglesias, director comercial del Canal Mediado de Liberty, cree que las compalías deben poner to-
¿las compañías hablan de la venta cruzada a espaldas del mediador? El fenómeno de la venta cruzada de productos a espaldas del mediador utilizando los datos del cliente es algo que irrita a la mediación y enturbia sus relaciones con las compañías. Cristina Del Ama es contundente: "La norma de actuación escrita y comprometida por Allianz es la de no realizar acciones de venta cruzada con los clientes de los corredores si no es con la autorización expresa del corredor". Por su parte, Albert Arenas, de Catala-
na Occidente, asegura que "si un cliente entra a través de la mediación, debe ser a través de ésta donde debemos apoyarnos para incrementar su negocio con nosotros". Finalmente, Álvaro Iglesias indica: "en Liberty siempre hemos considerado nuestro negocio intermediado como estratégico y de futuro, por lo que planteamos nuestras relaciones con los mediadores como partners, y nunca como enemigos o competencia".
dos sus "medios y herramientas al servicio de los mediadores", siempre "trabajando juntos y de manera coordinada, fomentando la colaboración y el reparto de tareas" entre ambos actores. "En Liberty ponemos los medios y el know-how técnico al servicio de nuestros mediadores, mientras que el mediador es el que decide el qué, cómo y cuándo de las acciones comerciales dirigidas a los clientes", abunda. nombrar aL MEDIADOR Las tres compañías consultadas se distinguen por mencionar a los mediadores en sus comunicaciones hacia el cliente. En Liberty, por ejemplo, "toda comunicación lleva como referencia al mediador, aunque siempre y cuando el mediador lo precise, y de común acuerdo, también podemos actuar comercialmente en su nombre", señala Iglesias. En cuanto a Allianz, "en todas nuestras pólizas e informaciones hacia el asegurado ponemos de relieve quién es su mediador de seguros, apareciendo su logo en
MED / 183
03
TEMA DEL MES: ACCIONES COMERCIALES
Un mediador próximo a los clientes ofrece un gran valor añadido a las compañías lugar preferente de la pólizas y comunicaciones de la compañía", según Del Ama. Finalmente, Arenas explica que, en Catalana Occidente, todas las "acciones siempre están concebidas, planeadas e intervenidas por la mediación", una red que se utiliza tanto como canal de distribución como "de relación con los clientes". TRATAR CON PERSONAS Y es que, según todos los entrevistados, los mediadores ofrecen a las compañías algo muy apreciado por los clientes. En palabras de Iglesias, "es cierto que el cliente ha cambiado, ahora sabe más y decide cómo y por dónde acceder, pero lo que no ha cambiado es que las personas queremos tratar con personas en las que creamos y confiemos". En este sentido, subraya que "los mediadores aportan un valor añadido en la situación actual, en que Internet y los comparadores online están haciendo que el cliente disponga de toda la información a la hora de contratar un seguro". En este contexto, el mediador "es quien explica, ayuda a interpretar y aconseja sobre las mejores opciones que mejor se adaptan a las necesidades de la persona en concreto". Arenas incide en la "proximidad como eje principal de la mediación". Bajo su punto de vista, "un mediador próximo a su cliente tiene las puertas abiertas para nuevos negocios y mejora la retención de los que ya tenga suscritos". En este punto, "es muy importante la utilización de herramientas desarrolladas por la entidades para que sepan en cada momento a qué cliente hay que visitar". Según explica, "hitos relevantes en la vida de éste se convierten en oportunidades de acercamiento que la mediación debe aprovechar". Por su parte, Del Ama vaticina que "la satisfacción de los clientes cada vez más digitales llevará a una mayor y mejor coordinación de los esfuerzos comerciales de las compañías y de los mediadores, y estas acciones se apoyarán precisamente en las nuevas tecnologías digitales".
ESTRATEGIAS DE VENTA
Las nuevas tecnologías dan a la mediación oportunidades de venta El trato directo con el cliente, principal activo de los mediadores, debe adecuarse hoy en día al entorno digital y los nuevos dispositivos L. G. Meer BARCELONA
ace años, un consultor de mucho prestigio me definía a un mediador de seguros como el comercial capaz de tratar con la misma naturalidad a un CEO de una multinacional como a un agricultor para su seguro del tractor", relata Eloy Páez, mediador y director de la consultora E-Gestiona. Pero, aunque "el trato directo con el cliente, lo que se llama 'la visita', es lo que diferencia a la mediación del resto de canales" y es un hábito que nunca debe perderse, Páez pone el acento en el máximo aprovechamiento de la "infinidad de medios" que las nuevas tecnologías ponen "al alcance de todos" en esta labor comercial, como las redes sociales o la venta por internet.
H
de la servilleta al móvil "Cualquier herramienta tecnológica por muy simple que sea puede aportar a un mediador un medio de venta: la típica servilleta se ha transformado en el bloc de notas del smatphone y la llamada en un mensaje de texto online con el cliente", explica. Asimismo, "la página web se ha convertido en el escaparate para la empresa abierto 24 horas, y el blog es un medio de crear adeptos en las necesidades de aseguramiento", opina. Páez lo resume en la frase de Buzz Lightyear en 'Toy Story': “hasta el infinito y más allá: no hay límite, las limitaciones se las marcan los propios media-
El único límite se lo pone el mediador si no invierte en formación y tecnología
dores por falta de inversión en formación y tecnología". En cualquier caso, es "complicado querer cambiar el formato y sistema de venta de un mediador hecho a sí mismo y con unos hábitos adquiridos", por lo que receta "un análisis previo y una adecuación e implantación" de las novedades respetando lo que ya se hace. OMNICANALIDAD Enric Vidal, asesor de Marketing y Ventas del Col·legi, cree que "el mediador debe
dominar el concepto de comunicación omnicanal y saber canalizar sus mensajes y escuchar a sus cliente a través de todos los formatos". Además, debe entender que "cada canal sirve para unos tipos de mensajes". Sin ir más lejos, "las redes sociales sirven para generar relación y estrechar vínculos con los clientes, y la oferta comercial a través de ellas debe utilizar los códigos y la terminología que les son propias", señala. Desde las compañías, Cristina
del Ama, responsable del Área Comercial de Allianz, cree que "la transformación digital favorecerá a agentes y corredores, permitiendo que el asesoramiento siga siendo un activo igual o aún más importante en el sector". En este punto, indica que "la medición de las acciones comerciales y una actuación sistemática y profesionalizada hará que los mediadores puedan ser más competitivos en un mundo mucho más abierto y competitivo".
¿QUÉ COMPAÑÍA aplica con nota el PEM en cuanto a propuesta de valor? La respuesta es Liberty. Según explica Álvaro Iglesias, "nos hemos sometido a una auditoría del CECAS para revisar nuestro cumplimiento" del Plan Estratégico de la Mediación (PEM), que recoge recomendaciones para las compañías de seguros en relación con sus mediadores. "Para nosotros es un orgullo el que nuestra labor se haya visto recompensada y que nuestro alineamiento con el Plan Estratégico de la Mediación haya sido valorado en un 4,3 sobre 5", indica Iglesias.
"Llevamos años apostando fuertemente por la profesionalización de la mediación, porque ésta es la clave del progreso de esta profesión", abunda. "Trabajamos por contribuir a la diferenciación de este canal, por mejorar sus servicios, por apoyar a los profesionales de la mediación en la transformación digital de sus negocios, formándoles y ayudándoles a optimizar las cargas de trabajo en su día a día": por eso apoyamos al 100 % el Plan Estratégico de la Mediación desde su inicio", remacha.
MED / 183
05
TEMA DEL MES: ACCIONES COMERCIALES
VENTAS
La mediación busca el equilibrio entre retener cartera y buscar nuevos clientes Aunque la crisis y la guerra de precios obligan a concentrarse en la fidelización de cartera, parte de los recursos comerciales deben dedicarse a captar nuevo negocio Redacción BARCELONA
la hora de plantear acciones comerciales, siempres surge el eterno dilema: ¿debo concentrarme en fidelizar mi cartera de clientes o bien enfocar mis campañas a tratar de captar nuevo negocio? Albert Arenas, director comercial de Seguros Generales de Catalana Occidente, cree que "hoy en día la mejor acción comercial tiene que ver con la fidelización". En su opinión, "de nada sirve buscar nuevos mercados si no eres capaz de retener los interesantes". Eloy Páez, mediador y consultor, opina por contra que "un mediador que solo se dedique a mantener cartera está abocado a su extinción". Bajo su punto de vista, "es impensable creer que funcione un modelo de negocio que no equilibre el
A
crecimiento con el mantenimiento de la cartera". Un equilibrio que "se genera llevando a cabo ambas acciones", ya que "la propia gestión de la cartera genera negocio". En este punto, Enric Vidal, asesor de Marketing y Ventas del Col·legi, señala que "durante la crisis, en un entorno difícil con alta competencia y guerra de precios los mediadores han tenido que parar la máquina de las campañas de nueva captación y concentrarse en lo que tenían en casa a través de campañas de fidelización, intentando vender más a los clientes que ya tenían: no olvidemos nunca la máxima de que quien ya te ha comprado es quien más probabilidades hay de que te vuelva a comprar”. Sin embargo, advierte, el mediador "no puede limitarse a fidelizar: parte de sus recursos comerciales tienen que dedicar-
Si conoces a tu cliente actual y le haces ofertas, te será más fácil captar nuevos clientes se a captar nuevos clientes para que no se pare la rueda y compensar las inevitables bajas". el cliente es el mensaje En este sentido, Vidal señala que "si eres bueno haciendo ofertas a tu cartera y aprendes cómo es tu cliente, al hacer venta nueva te será fácil captar nuevos clientes, porque te dirigirás a los que más se parecen a tus clientes". En cualquier caso, pone el acento en que el mensaje
debe ser modulado en función de a quién se dirija. "Si te diriges a tu cartera, debes usar el mismo estilo con el que te comunicas habitualmente con ellos: claro, directo, transparente y personalizado. No puedes tratarles de tú en el día a día y de usted para ofrecerles nuevos productos", ejemplifica. Al mismo tiempo, "debe quedar claro en las comunicaciones que no intentas colocarle un producto, sino mejorar su
Expertos en Seguros de Vida En CA Life Insurance Experts trabajamos para ofrecerte: • atención personalizada para tu día a día • profesionales expertos de amplia experiencia • servicio y soluciones a tu medida Y por ello, nos gustaría trabajar junto con profesionales como tú. ¡Conócenos!
BARCELONA • Calle Caravel·la la Niña, 12, 7.º B • 08017 Barcelona • Tel. 00 34 93 204 30 31 MADRID • Calle Agustín de Foxá, 29, 6.ª A · 28036 Madrid • Tel. 00 34 91 389 60 17 MALLORCA • Pje. Santa Catalina de Siena, Ed. Olivar 3.º D • 07002 Palma de Mallorca • Tel. 00 34 97 121 44 96
info@ca-lifeexperts.com
www.ca-lifeexperts.com
protección". Por otro lado, hay que "hacerlo en el momento adecuado y de forma que el cliente entienda como algo normal que su mediador le llame para hablarle de nuevos productos". En cuanto a los nuevos clientes, Vidal propone un estilo "más agresivo y directo", siempre "sin olvidar que las campañas tradicionales ya no funcionan: tienes que invitar al cliente a interrelacionarse contigo".
MED / 183
06 OPINIÓN
PREGUNTA DEL MES. ¿Cómo afectará a los mediadores la nueva legislación europea sobre protección de datos?
EL FUTURO RODRIGO GARCÍA DE LA CRUZ. Vicepresidente de la Asociación Española Fintec & Insurtech y Director del Programa de Innovación y Tecnología Financiera de IEB
EDITORIAL
Aseguradoras, con el PEM a tecnología, como herramienta de medición y análisis para la retención y el aumento de clientes en las empresas, es algo que está presente en nuestro entorno desde hace tiempo. En este sentido, no introduce nada nuevo. Sin embargo, la evolución en las diferentes herramientas aplicables y los cambios de hábitos en los clientes sí que suponen un avance importante en estos años. Fiel reflejo de ello, en lo que se refiere a la mediación, es la evolución que ha seguido el PEM, en el entorno del cual han surgido diferentes proyectos. Lo más significativo en estos años de implementación del Plan Estratégico es que hay una evolución por parte de la mediación, pero también por parte de las aseguradoras, en la línea de adaptarse tecnológicamente a los cambios que el cliente experimenta, y las herramientas que están a su alcance. Y consecuencia de ello, aparece la necesidad de establecer líneas de actuación conjuntas que vayan en este sentido, para minimizar la aparición de otros competidores y reforzar su presencia. El Plan Estratégico establecía claramente esa necesidad. Que desde el Centro de Estudios se haya creado un modelo para medir el grado de alineamiento de aquellas compañías que asumen estos postulados, y que las aseguradoras lo asuman como un reto, es una gran noticia. Se trata de asumir los retos, no de encubrir nuestras debilidades. 25 recomendaciones para las aseguradoras es lo que se diseñó en el PEM. Saber que se trabaja por cumplirlas, y se consiguen los objetivos, ha de ser también para la mediación un elemento de reflexión a la hora de fijar sus estrategias con dichas aseguradoras.
L
Edita: Col·legi de Mediadors d’Assegurances de Barcelona Presidente: Lluís Ferrer Vicepresidenta 1º: Carmina Homs Vicepresidente 2ª: Carlos Galcerán Secretario: Francesc Santasusana Tesorero: Xavier da Pena Vocales: Cristina Eugènia Massons, Lluís Morató, Ricard Sanmartín, Carles Grau, Joaquim Vear y Francisco de Asís Calzado.
CONSEJO EDITORIAL: Lluís Ferrer (presidente), Jordi Parrilla, Sandra Serra, Pere Prats, Rafael Nadal, Carmina Homs, Francisco de Asís Calzado, Francesc Santasusana, Pasqual Llongueras, Antonio Gutiérrez, Raúl Jiménez. Editor: Pasqual Llongueras Director: Jordi Parrilla Redacción: Marian Mateo, Maria Llongueras, Vilma Fernández, Míriam Gifre, Daniel Fernando Blanco (Información); Gabriel Pangua (Diseño). Administración: Tere Lasus
Es la hora 'fintech' caba de nacer la Asociación Española Fintech & Insurtech. Empecemos con una definición: empresa ‘fintech’ es toda aquella empresa innovadora, de reciente creación, nacida con posibilidades de crecer a gran escala y que ofrezca productos o servicios relacionados con el sector financiero. Así mismo, entendemos como empresa 'fintech' a toda aquella empresa ya consolidada y con posibilidades de crecer a gran escala que ofrezca productos o servicios relacionados con el sector financiero. En España calculamos que hay más de 120 y en el mundo, más de 15.000. Debido a que cada 'fintech' se posiciona en uno o varios verticales de la cadena de valor del sector financiero, nuestra intención es crear especialistas y coordinadores dentro de la asociación que sirvan de representantes de los intereses de este sector en términos de Regulación, Lobby, Difusión y Comunicación. Nuestros objetivos como asociación pasan por no dejar escapar esta oportunidad histórica de aprovechar el talento
A
Área de administración y servicios: Gemma Rodríguez, Jordi Casanovas, Maria Esteller, Montse Ferrer Asesor técnico: Pere Prats Publicidad: Antonio Gutiérrez, Rosa Mora Teléfono: 93 405 41 15 SERV. EDITORIALES Y ADMINISTRACIÓN: ADI Plus. C /Jordi Girona, 29. Parque UPC. Edificio Nexus II. (Campus Diagonal Norte) 08034 Barcelona. Tel.: 93 405 41 15. E-mail: redaccion@grupoadi.com
y la experiencia financiera en España. Un país que ocupa una importante posición dentro del sector financiero y que debe ser lo suficientemente ágil para que pueda estar en el mapa de emprendimiento mundial, pudiendo estar al nivel de Londres a la hora de facilitar el desarrollo de las 'fintech'. Y es que corremos el riesgo de pérdida de talento ‘fintech’, que se desplace a otros países, como Inglaterra, Luxemburgo o Suiza, donde instituciones, incluso embajadores, están intentado atraer hacia sus países a las 'fintech' españolas. Existen informes que hablan de que, en los próximos años, este tipo de empresas va a ocupar en torno al 20 % del negocio bancario en los próximos 5 años, por lo que hay que entender a estas compañías como parte del sector financiero actual y futuro. Por ello, es nuestra intención establecer relaciones con organismos públicos, privados, empresas y otras entidades para el impulso de la colaboración del ecosistema 'fintech'. Actualmente, contamos con 60 socios que ya han confirmado
su adhesión y más de 80 solicitudes más de admisión en la asociación. Para su funcionamiento, se han creado 12 áreas: 8 verticales y 5 transversales. Entre las verticales encontramos a las Insurtech, que englobará la transformación del mundo de los seguros. Como transversales hemos definido Regulación (tener interlocutores especializados en regulación será uno de los puntos fuertes de la asociación), ‘Blockchain’ (desde 2012 se han invertido casi 1.000 millones de dólares entre alrededor de 200 Venture Capital en startups relacionadas con Bitcoin y su tecnología Blockchain), Big Data Analytics, Inversión y financiación de 'fintechs' (con el objetivo de tender puentes entre el mundo de la inversión y del VC y los emprendedores 'fintech' e 'insurtech') y, por último, la parte de Reseach y comunicación del impacto positivo de este sector en la sociedad en términos de innovación, agilidad y transparencia financiera. Las ‘fintech’ han llegado para quedarse; sin duda, es la hora ‘fintech’.
La sociedad editora respeta las opiniones expresadas a través de los artículos de sus colaboradores, pero no las comparte necesariamente, MEDIARIO es una marca registrada. Se autoriza ya que sólo hace propios los contenidos difunla reproducción de informaciones y artículos didos a través del editorial. siempre que se cite la procedencia y autoría, y previa comunicación escrita a la dirección de la COL·LEGI DE MEDIADORS D’ASSEGURANCES publicación. DE BARCELONA MEDIARIO es una publicación plural que di- Passeig de Sant Joan, 33. 08010 Barcelona funde informaciones de utilidad e interés rela- Tel. 932 153 223 · Fax 932 462 155 cionadas con la Mediación y sus profesionales. E-mail: elcol-legi@elcol-legi.org Depósito legal: B-43.257-1997 Impresión: Lito Stamp
MED / 183 OPINIÓN
07
EL EXPERTO DÍDAC SÁNCHEZ, PRESIDENTE DE ELIMINALIA
Ciberriesgo: el nuevo siniestro del siglo XXI espués de la aprobación este mes de abril de la nueva regulación en materia de protección de datos e Internet por el Parlamento Europeo, podemos afirmar sin ambages que el ciberriesgo ha tomado carta de naturaleza como el nuevo siniestro por antonomasia del siglo XXI. A partir de ahora las empresas –autónomos, pymes, grandes compañías- se enfrentan a unas sanciones muy severas si infringen las normas de protección de datos de forma deliberada o por negligencia, con multas de hasta 20 M de euros o del 4 % de su volumen de negocio total anual mundial. Además la nueva norma comunitaria contempla otras sanciones por incumplimiento del derecho al olvido con penalizaciones de hasta 500.000 euros o de hasta el 1 % del volumen de negocio anual de la empresa a nivel mundial. El nuevo reglamento reemplaza a la anterior directiva de 1995, que se había quedado obsoleta dado que cuando fue adoptada no existían las redes sociales, ni los teléfonos inteligentes ni el uso de Internet estaba tan extendido. El texto armoniza también las diversas normativas vigentes en los países de la Unión Europea con el objetivo de devolver a los ciudadanos el control de sus datos personales y garantizar unos elevados estándares de protección, confianza y seguridad jurídica. Las nuevas reglas incluyen: - El derecho al olvido median-
D
te la rectificación o supresión de datos personales. - La necesidad de consentimiento claro y afirmativo de la persona concernida al tratamiento de sus datos personales. - La portabilidad o el derecho a trasladar los datos a otro proveedor de servicios. - El derecho a ser informado si los datos personales han sido pirateados. - Las cláusulas de privacidad en lenguaje comprensible. Para el sector asegurador y las corredurías de seguros las pólizas ciberriesgos van a empezar a ser algo así como las pólizas contra incendios: por básicas, nadie se atreverá a no revisar anualmente los extintores y los datos que viajan por los PC. El problema con el aseguramiento del riesgo 'ciber', sin embargo, es mayor por cuanto un ciberataque tiene consecuencias enormes ante terceros. La magnitud del problema
se explica, para empezar, en que no estamos hablando sólo de protección de datos sino esencialmente de las conse-
gentes o mal intencionados, pero también qué implicaciones pueden derivarse de sus malas prácticas. Las empresas aún no son conscientes de su vulnerabilidad en Internet. Por ejemplo, en la pérdida de datos de sus tarjetas de crédito, en la transmisión a terceros de las cuentas bancarias de sus empleados, en los movimientos de datos personales de su plantilla, en si se pierde su gestión logística online…, considerando además que la internacionalización de su actividad contribuye aún más a su mayor vulnerabilidad en Internet. Asegurar todo esto ya debería formar parte del mapping de toda póliza de seguros 'ciber'. A ello hay que añadir otras cuestiones trascendentes, como por ejemplo el derecho al olvido en Internet. Saber que un empleado o ex empleado, despedido o no, tiene derecho a que la empresa
"Estos cambios legislativos refuerzan la protección de datos en la Unión Europea y garantizan el derecho al olvido en Internet" cuencias que puede tener para el negocio la brecha digital. Por un lado, desde el punto de vista interno, las pólizas 'ciber' tendrán que analizar los costes de sus empleados negli-
olvide su huella digital. Que esa misma persona tiene derecho a que sus datos personales que viajen por Internet puedan transferirse a otro proveedor de servicios si él quiere, y que tiene derecho a ser informado por la empresa si sus datos personales han sido pirateados por terceros, virtuales o no. Por primera vez, estos cambios legislativos refuerzan la protección de datos en la Unión Europea y garantizan el derecho al olvido en Internet. Por lo demás, hay que añadir que el siniestro 'ciber' ya hace años que algunos lo padecen. Si nos atenemos a las estadísticas, en 2015 Eliminalia incrementó su actividad del 24 % en relación a los casos tramitados en 2014. ¿Y qué asuntos fueron estos? Pues, precisamente, los primeros fueron los económicos y laborales, que representaron un 43 % del total de enlaces desindexados en los buscadores de Internet. Así que un año más vemos cómo la privacidad en internet cobra mayor envergadura y abre nuevas vías de colaboración entre las aseguradoras, los corredores, sus clientes y las empresas de internet que nos dedicamos a salvaguardar la reputación online de nuestros clientes, ya sean empresas o particulares. Incluir en estas pólizas nuestros servicios de vigilancia online empieza a ser urgente. Como también establecer plataformas de diálogo entre todos los que formamos parte del complejo mundo del ciberriesgo.
TIEMPO ASEGURADOR el seguro, empleador estable
Las plantillas de las aseguradoras están compuestas por un 97% de empleados indefinidos. Esta cifra reduce la tasa de temporalidad del sector al 3,28 %, y se sitúa ocho veces por debajo de la media nacional en 2014.
¿privacidad o ahorro?
L a a s eg u radora e s t adou n idense Allstate propone rebajarle la poliza de Autos a los clientes que se dejen vigilar a través de cámaras, sensores y otras sistemas telemáticos instalados en su coche.
el fraude continua
Los intentos de fraude al seguro tuvieron en 2015 un impacto de 550 millones de euros. El pasado año se produjeron cerca de 306.000 reclamaciones fraudulentas al seguro, el 53 % de ellas, de Autos.
SUBEN LOS PRECIOS DE AUTOS
Tras las caídas de los últimos años, las primas de los seguros de coche han comenzado a encarecerse. Según un estudio del portal kelisto.com, el aumento más significativo lo han experimentado los seguros a terceros.
@
CORREO
Los lectores de MEDIARIO pueden enviar sus sugerencias y comentarios a la dirección de correo electrónico. mediario@elcol-legi.org
MED / 183
8 MERCADO
TEJIDO EMPRESARIAL
Las empresas españolas apuntalan la recuperación
UN MUNDO LLENO DE OPORTUNIDADES. Actualmente, las empresas españolas registran ya más del 60 % de su facturación fuera de España.
Tras los años más duros de la crisis, vuelve a crecer el número de empresas y su actividad. Las pymes siguen dominando el panorama empresarial Bernat Garau BARCELONA
s indudable que en los dos últimos ejercicios , el bienio 2014-2015, la economía española ha experimentado una apreciable mejoría. Gracias a una coyuntura mundial especialmente favorable, con una bajada de los precios del petróleo sin precedentes, unos tipos de interés excepcionalmente bajos y el apoyo del Banco Central Europeo a través de compras periódicas de deuda pública, la economía nacional ha logrado recuperar pulso y generar, siquiera tímidamente, un algo de empleo y un crecimiento del PIB. No sabemos hasta cuándo durarán estas condiciones excepcionalmente propicias para la recuperación en un país como el nuestro, ni si se acabarán concretando los nubarrones que amenazan la economía mundial desde hace unos meses (el pinchazo de China y otros emergentes, sobre todo), ni cómo afectará a nuestra actividad económica las exigencias de Bruselas de recortar unos 10.000 millones de euros este año. Amén de los terremotos políticos que pueden cambiar el panorama radicalmente, como un eventual 'Brexit' o el auge de los populismos en toda Europa y los EE.UU. Lo que sí sabemos es que, hoy por hoy, las empresas españolas operan en un ambiente mucho más propicio que hace dos años, y eso se nota en sus números.
E
EMPRESAS AL ALZA De acuerdo con los últimos datos publicados del Directorio Central de Empresas, el número de empresas activas experimentó en 2014 un crecimiento del 2,2 % hasta situarse en 3,19 millones. Fue el primer año en que este indicador presentó cifras positivas tras seis años consecutivos arrojando descensos. Aunque
EVOLUCIÓN DE LA POBLACIÓN DE EMPRESAS (2006-2015) 3.500.000
Fuente: INE 3.422.239
3.400.000 3.355.830 3.336.657
3.300.000
3.291.263 3.250.576 3.186.878
3.199.617
3.200.000
3.146.570
3.174.393
3.100.000
3.119.310
3000.000 2006 2007 2008 2009 2010
2011
2012
2013
2014
2015
8 años MÁS para salir de la crisis Según los cálculos del presidente de la patronal CEOE, Juan Rosell, las empresas españolas necesitan diez años para recuperarse de la crisis económica. Bajo su punto de vista, "un par de años no es suficiente" para que el tejido productivo nacional salga del hoyo, en referencia a los dos ejercicios consecutivos en que han crecido el PIB y el empleo. En su opinión, las malas perspectivas a corto plazo para las empresas se deben a que España aún no ha
aún no están disponibles los datos de 2015, es de esperar que continúen en esta tendencia ascendente, aunque difícilmente alcanzaran la cifra de 2008, en la antesala de la crisis, cuando el número de empresas activas alcanzó los 3,42 millones. En
logrado tapar los "dos grandes agujeros" que lastran su economía: el déficit y el endeudamiento. Según ha señalado Rosell, face falta un "largo período de crecimiento" para que la empresa española deje atrás las pérdidas, y ha lamentado que la economía española no está sabiendo aprovechar los "vientos de cola" que la coyuntura mundial pone a su disposición, como los tipos de interés muy bajos "que no serán eternos" o los reducidos precios del petróleo.
2014, nos situamos en niveles similares a los registrados en 2006. Casi 400.000 empresas se dieron de alta en 2014, mientras que unas 330.000 cesaron todas sus actividades. Pero la permanencia fue la tónica general, ya que
El 75 % de las empresas son de servicios o comercio, y la industria y la construcción van a la baja
aproximadamente el 80 % de las unidades registradas a 1 de enero de 2015 ya figuraban activas en la misma fecha del año anterior. En cuanto a la antigüedad de las empresas, solo el 15 % tiene 20 o más años, lo cual indica que
nuestra población empresarial goza de un gran dinamismo. Es más, casi dos de cada diez fueron creadas hace menos de dos años. En relación a este punto, existe una relación directa entre el tamaño de las empresas y su dinamismo: en el tramo de las microempresas, un cuarto de las sociedades son muy jóvenes, mientras que casi la mitad de las grandes empresas son veteranas. UN PAÍS DE SERVICIOS Los sectores de actividad que más empresas crearon en términos netos (sumando las altas y restando las bajas) durante el ejercicio fueron 'Actividades administrativas de oficina' (con un saldo positivo de 8.912 empresas), 'Actividades sanitarias' (7.882) y 'Educación' (6.785). En el lado contrario, los sectores con un saldo más inclinado hacia los ceses de actividad fueron 'Transporte terrestre' (-1.696) y 'Construcción de edificios' (-1.204). Por sectores económicos generales, más de la mitad de las empresas españolas forman parte de la categoría 'Resto de servicios', que incluye hostelería, transporte y almacenamiento, información y comunicaciones, actividades financieras y de seguros, actividades inmobiliarias, profesionales, científicas y técnicas, actividades administrativas y de servicios auxiliares, educativas, sanitarias y de asistencia social y otro tipo de
LIBERTYCOMERCIOS
UN SEGURO MÁS FLEXIBLE, PARA UN NEGOCIO MÁS ESTABLE. En Liberty Seguros queremos proteger cada negocio con las máximas garantías, con LIBERTYCOMERCIOS. Una póliza totalmente flexible que ofrece todas las protecciones, para adaptarse a las necesidades específicas del cliente. LIBERTYCOMERCIOS, además de Incendio, dispone de amplias garantías básicas como: Daños por agua. Daños eléctricos. Fenómenos atmosféricos. Rotura de cristales y mármoles.
Además, se puede personalizar con garantías optativas, como Robo y expoliación, Cobertura automática para mercancías, Responsabilidad civil, etc.
Hazte mediador de Liberty Seguros llamando al 902 300 047 o en www.libertyseguros.es
MED / 183 MERCADO
actividades sociales, incluidos los servicios personales. Por otro lado, un cuarto de las empresas tienen que ver con el comercio. El restante cuarto se reparte entre la construcción y la industria, que además bajaron con respecto al año anterior, mientras que tanto comercio como el resto de servicios crecieron en 2014. COMBUSTIBLES, EL TOP Por facturación, el comercio al por mayor de combustibles es el sector líder, con con un total de 63.709 millones de euros en ventas, lo que supone un 4,14 % del total de las ventas de todos los sectores. Le sigue el comercio al por menor en establecimientos no especializados, con predominio en productos alimenticios, bebidas y tabaco, con un total de 58.612 millones. A continuación se sitúan las actividades de las sociedades holding, con un total de 53.941 millones, y el refino de petróleo, con 50.262 millones. Por otro lado, la población de empresas española está bastante concentrada a nivel geográfico. Las comunidades autónomas con mayor número de empresas son Cataluña, que aglutinó el 18,3 % del total; la Comunidad de Madrid, donde estaban radicadas un 16 % de las empresas, y Andalucía, con un 15,1 %. Otra de las características de la empresa española es la preeminencia de las sociedades de reducido tamaño. Sin ir más lejos, el 55 % del total no tenían ningún asalariado, y un 28 % daba trabajo a uno o dos empleados. Dicho de otra manera, solo dos de cada diez empresas españolas tienen más de dos asalariados. PYMES Y MICROEMPRESAS Y es que el tejido productivo español está formado fundamentalmente por pymes (empresas con entre 0 y 249 asalariados y un volumen de negocio anual que no supera los 50 millones de euros), que representan el 99,88 % de las sociedades. Dentro de ellas, las microempresas (con hasta 9 asalariados) representan aproximadamente el 96 % de las empresas. En cuanto a las grandes compañías, apenas hay 3.839 en España, lo que representa el 0,1 % del tejido empresarial.
Solo dos de cada diez empresas españolas tienen más de dos asalariados
Dicho esto, queda claro que la recuperación económica del país está en manos fundamentalmente de las pymes. No en vano, generan el 80 % del empleo nacional, y tres de cada diez asalariados trabajan para una microempresa. A lo largo del año, las pymes crearon un total de 116.515 puestos de trabajo, lo que supone un incremento del 1,63 % con respecto al año anterior. Sin embargo, hay que matizar que las empresas grandes parecen capear mejor las coyunturas adversas. Desde el inicio de la crisis, el empleo ha caído un 23,5 % en las pequeñas empresas, un 16 % en las medianas y un 7,47 % en las de mayor tamaño.
11
tasas de variación anual del número de empresas activas (2006-2015) 6
5,1
5 4
Fuente: INE
3,6 2,6
3
2,2
2 1 0 -1 -2 -3 2006
2007
2008
-1,9
-1,9
2009
2010
-1,2
2011
-0,9
-1,6
-1,7
2012
2013
2014
2015
Crees que no puedes ahorrar en el seguro del coche sin perder calidad.
Y sí puedes. Cámbiate a AXA y descubre la diferencia. Infórmate en cualquiera de nuestras 1025 oficinas.
MED / 183 MERCADO
13
ENTREVISTA ADOLFO MASAGUÉ. DIRECTOR COMERCIAL DE DAS
"Es alentador apreciar los movimientos y cambios que muchos corredores están llevando a cabo" Adolfo Masagué, director Comercial de DAS, nos explica la actualidad de la compañía, sus proyectos de futuro y las últimas novedades de producto presentadas M. M. C.
" Para nosotros la mediación es clave, puesto que es nuestro canal de distribución por excelencia"
MADRID
¿Cómo se sitúa DAS en el mercado español como especialista en protección jurídica? DAS se ha situado en España en estos últimos años como una entidad que está en disposición de afrontar la mayoría de retos que nos presenta el mercado en materia de comercialización de productos aseguradores, comunicación, tecnología y capacidad de servicio. Esto nos permite competir en el mercado en igualdad de condiciones con entidades aseguradoras de primer nivel. ¿Ha afectado de alguna manera la crisis reciente a su evolución y al enfoque de sus productos? ¿Y a quién no? Si bien, en nuestro caso, al coincidir este periodo de crisis con un momento de transformación y desarrollo, ha supuesto más una oportunidad. Hemos alcanzado resultados muy satisfactorios en determinadas áreas de negocio, como en el caso concreto del canal de mediación. Por otro lado y en relación a los productos, renovar nuestro portfolio en 2013 nos permitió adaptarnos a las demandas del entorno actual en cuanto a coberturas, primas y necesidades del cliente final. ¿Dónde se focaliza más DAS, en el cliente particular o en el cliente empresa? En mayor medida en el cliente particular, si bien el segmento de cliente empresa tiene muy buen encaje en la comercialización de los seguros de protección jurídica. Sin lugar a dudas, DAS Abogado de Empresa, en todas sus modalidades, es el seguro idóneo para los autónomos y las pymes, ya que cuenta con coberturas muy concretas para adaptarse a las necesidades reales de cada empresa. Además, permite comercializarse individual-
ASPECTOS DIFERENCIALES "Existen varios aspectos diferenciadores, pero destacaré tres que para mí son clave. En primer lugar las personas. Una organización la conforman personas, comprometidas con el cliente y con vocación de ayudar. En segundo lugar, la inquietud por una mejora constante y nuestra capacidad de innovación en aspectos y cuestiones de 'fondo' en relación al ramo de la Defensa Jurídica. Y como muestra de ello se puede ver la transformación que hemos llevado a cabo en DAS durante los últimos años, siendo la primera compañía que incorporamos en nuestros productos de protección jurídica la mediación
mente para grandes riesgos de empresa. ¿Cuáles son las expectativas para este año? Más que expectativas, en DAS nos marcamos objetivos. El principal, por supuesto, es seguir creciendo. Nuestro plan para 2016 pasa por crecer dos dígitos y mantener la ve-
de conflictos como una nueva fórmula para solucionar los conflictos. Y por último, el compromiso con el cliente. A la hora de diseñar un nuevo producto o al plantearnos cómo mejorar, no dejamos de pensar en qué es bueno y qué quieren los clientes. Ejemplo de ello es el lanzamiento del nuevo seguro DAS Abogado Personal Todo Riesgo, un nuevo concepto del seguro de protección jurídica absolutamente rompedor en su definición, alcance de las coberturas y transparencia en su presentación, cuestiones que refuerzan sin duda la gestión comercial para mediador y el entendimiento del seguro para el cliente".
locidad de crucero que iniciamos el año pasado. Totalmente alineado con este objetivo está el de rentabilizar el negocio que ya gestionamos, cumpliendo con el objetivo de ratio combinado que nos hemos fijado para este ejercicio y que lógicamente pasa por seguir en la senda de
mejora de los años anteriores. ¿Y cuál es el camino para conseguir esos objetivos? Para conseguir los objetivos marcados, pensamos que debemos actuar conjuntamente en tres direcciones: Por un lado, en la focalización de nuestras acciones comerciales en
la venta de los seguros de defensa jurídica En segundo lugar, en la innovación e implementación de un nuevo concepto del seguro de protección jurídica para facilitar la venta al mediador y el entendimiento al cliente. Y, por último, en la mejora e innovación de los procesos de gestión y emisión de nuestro seguro DAS Impago de Alquiler para corredores especializados y enfocados principalmente en la venta de este seguro. DAS mantiene una política de acuerdos muy activa con asociaciones de la mediación. ¿Por qué? No podía ser de otra manera. Si nuestro canal de distribución por excelencia es el de la mediación, ¿cómo no vamos a querer estar cerca de las asociaciones referentes del sector que representan a los agentes y corredores? Otra cuestión es que en el momento actual, por el desarrollo de sus actividades y transformación positiva que estas asociaciones están desarrollando, no resulta fácil seleccionar y priorizar con cuáles queremos y podemos estar puesto que, sin duda, requiere de una inversión económica significativa. Este tipo de acuerdos, desde mi punto de vista, sitúan a nuestra marca cerca de la mediación y a la
MED / 183
14 MERCADO
"Cabe destacar nuestra importante presencia y colaboración con los distintos colegios de mediadores" vez nos estimula para desarrollar acuerdos e iniciativas que en solitario, posiblemente no llevaríamos a cabo. Con el Consejo General, en concreto, han renovado el acuerdo sobre DAS Abogado de Empresa para los mediadores... La relación es excelente entre las organizaciones. En primer lugar porque visualizamos y perseguimos objetivos muy similares en determinados aspectos del sector y del canal y, por supuesto, por la magnífica relación que mantenemos
con las personas que representan ambas organizaciones. Precisamente el acuerdo de colaboración que mantenemos con el Consejo General desde 2014, que permitió a DAS poner a disposición de los mediadores un seguro de protección jurídica con unas condiciones muy especiales, es un claro ejemplo de lo que mencionaba anteriormente. Fruto de mantener esta colaboración, trabajamos a fondo para desarrollar un producto de mucho interés para el mediador y que posiblemente por propia iniciativa de DAS no lo hubiéramos desarrollado. ¿Y con el Colegio de Barcelona? Hablábamos acerca de nuestra política activa con las asociaciones pero también cabe destacar nuestra importante presencia y colaboración con los distintos colegios de mediadores provinciales que hemos desarrollado en los últimos 4 años. El Colegio de Barcelona ha sido durante muchos años el referente y el modelo a seguir por su actividad, desarrollo e iniciativas en pro de
sus colegiados y entre las entidades colaboradoras. En mi opinión, ello ha contribuido a que otros colegios hayan seguido sus pasos y hayan conseguido desarrollarse en los últimos tiempos de forma muy notable, despertando mayor interés de colaboración por parte de las aseguradoras. Qué importancia tiene la mediación para DAS? Para nosotros la mediación es clave, puesto que es nuestro canal de distribución por excelencia y por el que apostamos claramente para alcanzar nuestro crecimiento como compañía aseguradora. Los corredores, en especial, deben desarrollarse en las líneas de visión de mercado, actuación empresarial y asesoramiento a su cliente. Si lo consiguen, sin duda seguirán manteniendo, e incluso reforzarán, su cuota de penetración en el mercado. No digo que sea fácil, pero vamos en el buen camino y es alentador apreciar movimientos y cambios de tendencia en el modelo de negocio, desarrollo tecnológico, acercamiento al cliente, etc. que
muchos corredores están llevando a cabo. ¿Cómo asiste DAS a los mediadores que trabajan con ella?, Asistimos a nuestros mediadores bajo tres premisas fundamentales: primero, poner a su disposición un portfolio de productos que despierte su interés, una buena gestión comercial y una capacidad tecnológica suficiente y adaptada a sus requerimientos. Segundo, tramitar y prestar el servicio (siniestros) acorde a las expectativas que hemos generado y que en consecuencia él ha trasladado a su cliente. Y, en tercer lugar, ser próximos y de trato cordial en el conjunto de nuestra organización. Ponemos el máximo esfuerzo en alcanzar la mejora continua y reconocemos lo que todavía no somos capaces de hacer del todo bien. Una de las últimas novedades de la compañía es DAS Abogado Personal Todo Riesgo, ¿cuáles son sus cualidades? Se trata de un nuevo concepto de seguro de protección jurídica. Tra-
dicionalmente estos seguros han sido complejos en su concepto y su forma. Nuestro reto al lanzar DAS Abogado Personal Todo Riesgo era crear un concepto nuevo de protección jurídica con una principal premisa: si es fácil de entender para el cliente, es fácil de vender para el mediador. ¿Hay alguna otra novedad en marcha? Destacaría dos novedades por lo que refiere al aspecto puramente comercial como son dar continuidad del nuevo concepto del seguro jurídico que hemos lanzado con el DAS Abogado Personal Todo Riesgo, al resto de productos de protección jurídica de nuestro portfolio. Y, en breve, el lanzamiento y distribución de Servicios Legales dirigidos al cliente final a través del Canal de Mediación. Por lo que refiere a la parte más tecnológica y operativa, nuestra fuerte apuesta por la transformación digital nos ayudará a agilizar los procesos y a focalizarnos realmente en lo que quiere el cliente.
SECTOR
No Vida experimenta un crecimiento del 4,40 % impulsada por Autos e Industria Todas las líneas de seguros de daños registraron incrementos en su facturación. El ahorro gestionado por Vida superó los 170.300 millones de euros urante el primer trimestre de 2016 las aseguradoras ingresaron a 16.597 millones de euros, un 13,88% más que un año atrás por la venta de pólizas. De esta cifra, y según los datos provisionales recopilados por Investigación Cooperativa de Entidades Aseguradoras (ICEA), 8.911 millones de euros procedieron del ramo de No Vida y los 7.685 millones restantes, al de Vida.
D
NO VIDA AL ALZA Conforme a la misma fuente, a facturación del ramo de No Vida aumentaba a cierre del primer trimestre un 4,40 % en términos interanuales. ICEA señala que a mejora de esta actividad se fundamenta principalmente en el tirón experimentado por las pólizas de Automóviles y de aquellas otras vinculadas a
Primas No Vida | Volumen y crecimiento Volumen estimado de primas Ramos No Vida
enero a marzo enero a marzo 2015 2016
(%) Crecimiento
Automóviles
2.602
2.726
4,74
Salud
1.975
2.021
2,35
Multirriesgos
1.750
1.803
3,04
Resto No Vida
2.209
2.362
6,91
Total ramos No Vida
8.536
8.911
4,40
Fuente: ICEA
Datos en millones de euros
las industrias. Los seguros de motor aumentaron su aportación un 4,74 %, llegando a alcanzar los 2.726 millones de euros. Por otro lado, la partida de seguros denominada 'resto No Vida', que agrupa los seguros más
ligados a la actividad económica, incrementó su facturación otro 6,91 % durante los tres primeros meses del año, hasta alcanzar los 2.362 millones de euros. El resto de ramos de No Vida obtuvieron, de igual manera,
evoluciones positivas. Así, los seguros Multirriesgos registraron unos ingresos un 3,04 % superiores por la venta de pólizas, llegando hasta los 1.803 millones de euros. Los de Salud, por otro lado, superaron la barrera de los 2.000
Los seguros de Salud registraron un crecimiento del 2,35 %, superando los 2.000 millones de euros en ingresos millones de euros de facturación tras crecer un 2,35 %. vida Respecto al ahorro gestionado en productos de seguro de Vida, analizado a través de las provisiones técnicas, alcanzó los 170.376 millones de euros al cierre del primer trimestre de este año. De acuerdo con ICEA, este importe supone un incremento interanual del 2,22 %.
NECESIDAD DE PROFESIONALES CUALIFICADOS
CORREDOR DE SEGUROS
EL SECTOR ASEGURADOR ES UNO DE LOS ÁMBITOS ECONÓMICO-FINANCIEROS MÁS IMPORTANTES NACIONALES Y DE LA UNIÓN EUROPEA.
LABORES DIRECTIVAS EN EMPRESAS DE MEDIACIÓN DE SEGUROS CARGOS DIRECTIVOS EN ENTIDADES ASEGURADORAS
COMPETENCIAS LIDERAZGO CONOCIMIENTO
ÁREAS COMERCIALES
43%*
DE PRIMAS SE GESTIONAN A TRAVÉS DE LOS MEDIADORES
DESARROLLO DE CANALES DE DISTRIBUCIÓN
*SEGÚN DATOS DE ICEA DE 2014
9ª
EDICIÓN
MÁSTER EN GESTIÓN DE EMPRESAS DE MEDIACIÓN DE SEGUROS
PROCESO DE SELECCIÓN: TITULADOS UNIVERSITARIOS. PROFESIONALES DEL SECTOR ASEGURADOR CON EXPERIENCIA Y POTENCIAL DE CRECIMIENTO PROFESIONAL.
EDICIÓN 2016-2018 · PRESENCIAL · EVALUACIÓN CONTÍNUA · VIERNES DE 9:30 A 14:00 Y DE 15:30 A 19:00
gemma.rodriguez@elcol-legi.org · Tel. 93.215.32.23 · Passeig de Sant Joan, 33 - 08010, Barcelona · www.elcol-legi.org
CMAB 267x380.indd 1
4/18/2016 5:11:35 PM
MED / 183
16 DOSSIER: TRABAJOS DEL FUTURO
Adiós al trabajo para toda la vida La tecnología está contribuyendo a transformar el mercado laboral actual. El 65% de los expertos cree que la automatización del trabajo destruirá empleos en un futuro cercano, aunque también creará otros nuevos, según la compañía de recursos humanos Adecco. El concepto de ‘trabajo para toda la vida’ ya no es comprensible. Las personas tienen que adaptarse a las necesidades del mercado y a los nuevos escenarios. Maria Llongueras BARCELONA
ay que olvidarse de aquellos tiempos en los que una persona entraba a trabajar en una empresa con 15 o 16 años y se jubilaba en la misma organización a los 65. Lo del empleo para toda la vida es algo que ya está desapareciendo, y lo habitual es trabajar para varias empresas, en distintos puestos de trabajo. El modelo de empleo tradicional, con contrato indefinido, con tareas claras, estabilidad y horarios determinados, es algo del pasado. En el ámbito digital, por ejemplo, The Valley Digital Business School sostiene que “se está trabajando de una forma más flexible y dinámica”. Pero, ¿hacia dónde se dirige el sector empresarial? La tradicional división sectorial que se hacía de la economía ha quedado obsoleta y se ha ampliado el número de sectores en los que se divide nuestro tejido empresarial, según el informe 'Sobre el futuro del trabajo en España', de la empresa Adecco. En parte, gracias a la tecnología, que está contribuyendo a transformar el mercado laboral actual. De hecho, la Unión Europea indica que hasta 2020 se crearán 900.000 nuevos puestos de trabajo tecnológicos. 9 de cada 10 expertos, según la compañía de recursos humanos, creen que la evolución de cualquier país pasará por generar bienes y servicios de alto valor añadido. El desarrollo económico de España dependerá en gran par-
H
te de la capacidad del país de generar conocimientos científicos, tecnológicos e innovadores y de tener un liderazgo empresarial en I+D+i. En este sentido, los directivos del sector asegurador son conscientes de que el desarrollo de la innovación en este mercado supondrá una clara ventaja competitiva y será clave para el crecimiento futuro. Ésta es una de las conclusiones del informe de KPMG Internacional 'A new world of opportunity: The insurance innovation imperative'. La transformación digital es clave para el futuro del sector asegurador y, en este sentido, el socio responsable del Sector Seguros de KPMG en España, Antonio Lechuga, afirmó que “los clientes, los accionistas y los empleados del sector piden más innovación no solo de los proveedores de tecnología y de los fabricantes de dispositivos, sino también de sus proveedores de seguros”. Este estudio también
indica que la innovación ha creado retos significativos para las compañías de seguros. En concreto, el 48 % afirma que sus organizaciones ya están experimentando dificultades provocadas por nuevos competidores que se han adelantado a la implementación de planes innovadores. Perfiles más demandados “Hasta el 2025 crecerá la demanda de perfiles comerciales y de servicios hasta ocupar el 27 % de la demanda total de empleo en España, frente al 16 % de media en la Unión Europea”, según un estudio del Centro Europeo para el desarrollo de la Formación Profesional. Para los expertos en RRHH consultados por Adecco, en general, “existe un déficit de profesionales de perfil digital que podría agrandarse en el futuro”. Según la compañía, los perfiles profesionales más relevantes en el futuro estarán relacionados con puestos
Adecco: "Los perfiles profesionales más relevantes en el futuro estarán relacionados con puestos de trabajo ya existentes asociados a la tecnología, a las ventas y al trato con personas"
10 tendencias que marcarán el futuro 1
Big Data, Internet of Things, robótica, dispositivos móviles
2
Los 'Millennials', futuro del mercado laboral
3
Productividad como mayor indicador de eficiencia
4
Gestión del talento
5
Aumento de la movilidad
6
Trabajo en equipo
7
Mayor flexibilidad en el mercado de trabajo
8
Auge del 'coworking'
9
La mujer como nueva fuerza laboral
10
Preocupación por la salud y bienestar de los empleados Fuente: The Valley Digital Business School
MED / 183
17
El trabajador de 2020
2020
◼ Capacidades técnicas y de orientación a resultados
◼ Gestión de la imagen propia
• Concentración y abstración • Orientación de calidad
◼ Habilidades de colaboración • Trabajo en equipo • Trabajo de forma remota
◼ Comunicación y habilidades interpersonales
◼ Habilidades de gestión del cambio
• Capacidad de comunicación y habilidades sociales • Orientación de liderazgo
• Flexibilidad, polivalencia y adaptación al cambio • Resiliencia • Aprendizaje constante y curiosidad • Intraemprensimiento e innovación
◼ Habilidades internacionales ◼ Valores sociales
Sectores que liderarán la creación de empleo
92,5 %
Tecnología e I+D+i
80 %
75 %
Turismo y ocio
Salud y bienestar
60 % Energía
Fuente: Informe Adecco
Solvento Consulting: "¿Qué costes físicos me implican unas oficinas si puedo centralizar servicios y facilitar el trabajo de forma remota?" de trabajo ya existentes asociados a la tecnología, a las ventas y al trato con personas. Entre los más mencionados están los perfiles tecnológicos o digitales cualificados, entre los que destacarán los analistas de Big Data, los orientados a resolver problemas complejos en el campo de la ingeniería, los especialistas en redes sociales o los híbridos entre diseño y tecnología. El CEO de Solvento Consulting, José A. Muñoz, apunta que “en el sector asegurador, gracias al Big Data, los
actuarios podrán realizar proyecciones y análisis cada vez más individualizados al consumidor particular”. También ganarán peso perfiles relacionados con el trato con personas, como los 'coaches', facilitadores de empresas, gestores de nuevas formas de trabajo o los psicólogos. Entorno laboral Probablemente, en el futuro, las organizaciones ya no serán cuatro paredes. No trabajaremos en una oficina como hasta
ahora sino que el uso de las tecnologías fomentará entornos de trabajo diferentes. La movilidad empresarial, indican desde The Valley Digital Business School, otorgará a los empleados la posibilidad de acceder a toda la información laboral, así como al escritorio corporativo, sin ningún riesgo y desde cualquier parte del mundo gracias a la proliferación de los dispositivos móviles. ¿Sus beneficios? Aumento de la productividad, disminución del absentismo laboral, reducción de costes por ahorro en espacios físicos de oficina, mejora la conciliación y reducción de accidentes laborales y del tiempo y los costes de desplazamiento. El CEO de Solvento Consulting, José A. Muñoz, explica que “cada vez menos, el cliente acude a las oficinas (bancos, agencias o corredurías)”. Así que si esto ya está sucediendo, se pregunta Muñoz, “¿qué costes físicos me implican unas oficinas si puedo
centralizar servicios y facilitar el trabajo de forma remota?”. El 'coworking', según The Valley Digital Business School, es otra modalidad laboral que cada vez se impone más entre los profesionales independientes y que les permite compartir un mismo espacio de trabajo, físico y virtual, ahorrar costes de mantenimiento y disfrutar de un ecosistema de colaboración. Supone un aumento de la flexibilización laboral y ayuda a fomentar la productividad y creatividad. Gestión del talento El informe “Sobre el futuro del trabajo en España” indica que, “con la evolución de los perfiles profesionales, cambiarán las competencias y habilidades que las empresas buscan en los candidatos”. De este modo, según sostiene, “en los últimos años se ha visto cómo hay empresas que han dejado de cubrir puestos y han empezado
a contratar talento, aunque no exista un puesto de trabajo concreto para el candidato”. No obstante, el estudio de la escuela empresarial añade que la competencia por el talento se está convirtiendo en una de las principales prioridades de las empresas: “muchas organizaciones están perdiendo a sus empleados más talentosos a manos de sus competidores, por lo que retener a este tipo de perfiles ayudando a que desarrollen su potencial, premiando su esfuerzo y contribución a la empresa o mediante la formación 'in company' será clave”. De hecho, según Adecco, las cualidades que deberán reunir los trabajadores en 2020 estarán enfocadas a habilidades transversales que compartan todos los perfiles, independientemente de rangos, especificidades o formación concreta. Innovación y talento, dos retos en uno para el sector asegurador.
MED / 183
18 PROFESIÓN
II CONGRESO
MÁS CORREDURÍAS NACIONALES. En el primer cuatrimestre de 2016 se han dado de alta en la DGSFP 51 nuevas corredurías, lo que supone un incremento del 50 % frente a las 34 que lo hicieron en 2015.
AGERS Catalunya pone el foco en los riesgos emergentes y los ciberriesgos
Bajo el título "Un mundo Interconectado", AGERS Catalunya celebró a principios de abril su II Congreso de Gerencia de Riesgos y Seguros Míriam Gifre BARCELONA
pesar de la intensa lluvia primaveral, más de 200 personas llenaron a principios de abril el Auditorio AXA de Barcelona, para asistir al II Congreso de Gerencia de Riesgos de la delegación catalana de la Asociación Española de Gerencia de Riesgos y Seguros (AGERS). En esta segunda ocasión, el acto giró en torno a 'Un mundo interconectado'. No obstante, antes de entrar en materia, el delegado de AGERS en Catalunya, socio-director de 121Consultores, y asesor de Previsión Social del Colegio de Barcelona, Santiago Goñi, hizo un repaso de las distintas actividades, proyectos y acciones formativas que la Asociación lleva a cabo en tierras catalanas, con especial mención a las que se desarrollan en colaboración con el Col·legi. Y es que, de hecho, cabe destacar que el II Congreso AGERS en Catalunya contó con el apoyo del Col·legi de Mediadors Mediadors d'Assegurances de Barcelona. No obstante, y en palabras de Goñi, "las buenas noticias no solo no vienen solas, sino que siempre tienen algún pero". Un entorpecimiento por el cual, según avanzó, la Asociación Española de Gerencia de Riesgos ha crea-
A
Debido al cambio climático, el seguro paramétrico es una necesidad cada vez más creciente
do el Grupo de Longevidad. Es decir, un grupo de trabajo sobre los riesgos del envejecimiento demográfico para las empresas, el cual profundizará en cinco ámbitos: la propia demografía, la sociología, "con especial hincapié en la jubilación", apuntó Goñi; el jurídico, "y más específicamente, las relaciones laborales por no perder masa gris y encontrar nuevas formas contractuales", matizó; la empresa, sus perspectivas y sus necesidades; y, por último, la previsión social en el ámbito laboral. LOS RIESGOS EMERGENTES Tras la apertura de Santiago Goñi, llegó el turno del primer panel del día: 'Los Riesgos Emergentes del Siglo XXI'. Es decir, las nuevas amenazas a las que las empresas se enfrentan hoy y se prevé que tendrán que gestionar mañana. Para ello, el encuentro contó con dos visiones: por un lado, la de los brokers, con la responsable de Aviación y Transferencia Alternativa de Riesgos en Marsh, Rocío Pereira, como participante. Por el otro, la de las compañías, de la mano del director comercial de AXA Corporate Solutions en Catalunya y Baleares, Diego Berte. Ambos coincidieron en minimizar los riesgos con soluciones a medida como, por ejemplo, el seguro paramétrico, "una necesidad cada vez más creciente", aseguró Berte, debido al cambio climático. ¿Pero en qué consiste el seguro paramétrico? Para explicarlo, el representante de AXA Corporate Solutions tomó las casi inexistentes temperaturas invernales de esta temporada en Catalunya, donde "hemos tenido el invierno más cálido desde que existen registros", dijo, "y esto, evidentemente, ha afectado a economías como la textil, que ha vendido menos ropa de abrigo" continuó. Aquí es precisamente donde entra el se-
MANUAL DE CAT NAT El II Congreso de Gerencia de Riesgos y Seguros de AGERS Catalunya también sirvió de marco para la presentación de las conclusiones del Manual sobre Catástrofes Naturales que la Asociación ha elaborado y editado (diciembre 2015) en colaboración con el Consorcio de Compensación de Seguros (CCS). Para ello, la cita contó con la participación del presidente de AGERS, Juan Carlos López, y el director de operaciones del CCS, Alejandro Izuzquiza, entre otros. Juntos
guro paramétrico: a indemnizar las empresas en función de una cobertura adaptada tanto a sus necesidades como a las variables que afectan -o pueden afectar- a sus ingresos y costes. LoS CIBERRIESGOS Teniendo en cuenta que, hoy
repasaron las 37 conclusiones del Manual. "Un documento muy completo", apuntaron, "con el que queremos responder a diversas inquietudes tanto de los asegurados como de las aseguradoras". Tras la presentación de las conclusiones, los panelistas expresaron la voluntad de publicar el Manual CAT NAT con periodicidad anual, convirtiéndolo en una seña de identidad de la Asociación Española de Gerencia de Riesgos y Seguros.
por hoy, la gran mayoría de las empresas tienen una alta dependencia de los sistemas informáticos, el II Congreso AGERS en Catalunya también dedicó parte de la jornada a analizar los riesgos cibernéticos. Unas amenazas que, según consideró el socio de IT Risk Transformation & Assu-
rance de EY, Julio San José, "han venido para quedarse". En este sentido, San José parafraseó al director del FBI, Robert Mueller, quien en 2012 dijo que "en un futuro no muy lejano" existirían dos tipos de compañías, "las hackeadas y las que van a volver a ser hackeadas", para abogar por
MED / 183 PROFESIÓN
Toca pasar del conocimiento de los riesgos cibernéticos al entendimiento de los mismos el análisis y la comprensión de los riesgos tecnológicos por parte de las empresas. En esta misma línea intervino el representante de Mapfre Global Risks, Gonzalo Mira, quien aseguró que "ahora que ya sabemos que hay riesgos cibernéticos porque nos lo dicen cada día los telediarios, hay que pasar a la fase de entendimiento entre las partes". Poniendo el foco en las compañías aseguradoras, Mira lamentó que los seguros cibernéticos que hoy hay en el mercado "solo cubren un nicho de los ciberriesgos", generando "un gran vacío y una gran incomodidad con los daños materiales" que los ataques cibernéticos pueden llegar a provocar. Y matizó: "el ciberseguro nace para dar cobertura y protección a los datos persona-
les", dijo, "pero los ataques informáticos también pueden provocar la interrupción del negocio de una empresa", sentenció Mira. Todo ello sin olvidar las cuestiones humanas. En definitiva, una materia de "alta complejidad", coincidieron Gonzalo Mira y Julio San José, que, no solo supone un desafío presente para las empresas de seguros, sino también un reto de futuro. Pues, según auguraron, con el Internet de las Cosas, el número de sectores que necesitarán protegerse de los riesgos cibernéticos aumentará y evolucionará. No obstante, y a pesar del arduo panorama presentado, el representante de Mapfre Global Risks también lanzó un positivo mensaje a los profesionales del sector que se congregaron en el Auditorio AXA de Barcelona: "con la creación de nuevos productos y servicios de ciberseguros, podemos empezar a ser un sector atractivo para los jóvenes talentos", sentenció Gonzalo Mira ante el asentimiento de San José. NOVEDADES LEGALES Como no podía ser de otra manera, el II Congreso de Geren-
19
cia de Riesgos de la delegación catalana de AGERS también hizo un repaso a las 'Novedades legales' del sector, como la LOSSEAR o el nuevo Baremo para la Valoración de las Indemnizaciones por Daño Corporal. Unas reformas que el secretario general de AGERS, Gonzalo Iturmendi, catalogó de "bastante frustrantes" al considerar que "nos hemos tirado casi 10 años para hacer
cuatro cambios muy pequeños". A continuación llegó el turno del panel dedicado a 'La eficacia de las pólizas de D&O en el marco actual'. Sobre todo tras la entrada en vigor de la reforma del Código Penal, la cual ha supuesto una pequeña revolución para el mundo empresarial, especialmente en lo que concierne a la responsabilidad penal de las personas jurídicas.
Ya por la tarde, el delegado de AGERS en Catalunya, José Amézola, fue el encargado de clausurar la segunda edición del Congreso. Lo hizo repasando la actividad de la asociación a lo largo del pasado año y animando a los asistentes a participar activamente en AGERS, para fomentar el colectivo profesional que se ha creado en la delegación catalana.
'GOLPES DE CHAPA'
La provincia de Barcelona suma 7 de cada 10 colisiones de vehículos en Cataluña ataluña sufre 751 accidentes de tráfico leves cada día. Eso significa que el año pasado se produjeron en la comunidad autónoma 274.051 colisiones leves, un 4,7 % más respecto del ejercicio anterior. Esta es una de las conclusiones que se pueden extraer del informe 'La siniestralidad del tráfico en Cataluña en 2015', un informe elaborado por UNESPA.
C
AL ALZA Ya en 2014, los conocidos como 'golpes de chapa' ya habían aumentado un 1,2 %. El informe valora que esta tendencia ascendente de la siniestralidad de los últimos dos ejercicios es resultado de la mejora general de la economía. Por el contrario, los seis años comprendidos entre 2008 y 2014, los accidentes de tráfico reflejaron
una tendencia descendente, fruto de la crisis, interpreta Unespa. Y es que los incrementos en la actividad económica generan un aumento de los desplazamientos en vehículos a motor, tanto en el caso de traslados de índole profesional como personal. Ello tiene un efecto directo sobre la seguridad vial dado que, cuantos más vehículos circulen, mayores son las posibilidades de que se produzcan choques. POR PROVINCIAS Realizando un análisis pormenorizado de la siniestralidad entre las cuatro provincias catalanas, el estudio indica que la provincia de Barcelona reúne el 73 % de las colisiones. Tarragona, Girona y Lleida, que se reparten el 27 % restante, ha experimentado acusados repuntes en la siniestralidad, especialmente
notables si se compara con su situación en 2014. A pesar del aumento de los incidentes en la conducción, la siniestralidad todavía se encuentra lejos de alcanzar su cota máxima, informa Unespa. Este punto máximo se produjo en 2007, año en el que se registró una media diaria de 953 colisiones en la comunidad autónoma catalana. Es decir, unas 200 más que en la actualidad. Los siniestros leves de tráfico en Cataluña se caracterizan por su estacionalidad. La provincia de Barcelona muestra, así, el patrón típico de las grandes ciudades: os choques aumentan durante los meses estrictamente laborales y bajan con fuerza en los períodos vacacionales, en especial, en verano. Sin embargo, el panorama en Tarragona y Girona es el contrario. Los 'golpes de chapa'
se incrementan notablemente durante el periodo estival, coincidiendo con la llegada de turistas a estas zonas de costa. El patrón de siniestralidad de Lleida se ajusta más a las variaciones propias del turismo
de nieve y montaña. Los aumentos de colisiones se producen durante los meses de invierno y primavera, coincidiendo con la práctica del esquí y las escapadas para realizar senderismo y otras actividades al aire libre.
MED / 183
20 PROFESIÓN
DIRECTIVA
Consejo General y Adecose consensuarán su postura respecto la transposición de la IDD Las agrupaciones de mediadores con presencia en el BIPAR reclaman una voz única en la defensa de la mediación e invitan a otras organizaciones a unirse Redacción BARCELONA
a en el pleno celebrado el pasado 12 de abril, el Consejo General de Colegios de Mediadores de Seguros de España aprobó, por unanimidad, la creación de un grupo de trabajo, transversal y experto, con las miras puestas en la próxima trasposición de la IDD (la nueva Directiva de Distribución de Seguros). La función de este grupo de trabajo, formado tanto por miembros del propio Consejo como por diversos consultores externos, será ocuparse de profundizar en la transposición de la directiva a la legislación española, siguiendo el cronograma proporcionado por la DGSFP. Unos días más tarde, y a través de un comunicado conjunto, el Consejo General y Adecose daban un paso más y anunciaban la creación de una unidad de seguimiento y coordinación respecto a la
Y
Pleno: Reunido en pleno el pasado 12 de abril, el Consejo General acordó la creación de un grupo de trabajo de cara a la trasposición de la IDD.
transposición de la mencionada directiva. voz única El acuerdo para la creación de dicha unidad de seguimiento fue ratificado por José Mª Campabadal y Martín Navaz, presidentes del Consejo General y de ADECOSE, respectivamente. El objetivo de este pacto es la realización conjunta del análisis previo y la coordinación de las acciones derivadas del proceso de trasposición, de
una duración máxima de dos años, iniciado tras la aprobación del texto definitivo de la directiva. Merced a este acuerdo, ambas organizaciones consensuarán su postura respecto a los planteamientos del colectivo mediador ante la Administración en el proceso de ajuste de la norma europea a la legislación española. Así, Consejo General y Adecose abogan por una voz única de la mediación en este periodo, que se prevé clave
para la defensa de los intereses de la mediación, y han hecho extensivo este objetivo de unidad, invitando a otras organizaciones mediadoras a sumarse a él. presencia europea Se ha de recordar que la larga trayectoria del Consejo General y de Adecose como miembros del BIPAR (Federación Europea de Intermediarios de Seguros y órgano de referencia para las instituciones europeas en cuanto
a la regulación del mercado de la mediación de seguros) coloca a ambas organizaciones en una posición privilegiada de interlocución frente a la Administración nacional. Ello, gracias al alto nivel de información que ostentan sobre los procesos de transposición de la IDD en el resto de los Estados Miembros y sobre la evolución de los mercados aseguradores de los países de nuestro entorno. De hecho, tanto Consejo General como Adecose trabajaron intensamente, desde el seno de la federación europea, durante el proceso de gestación de la IDD, con el obejtivo de que sus premisas fueran lo más favorables posible para el colectivo mediador y para la generalidad del sector asegurador de nuestro país. Por ello, ambas han mantenido siempre una interlocución directa y fluida con la Dirección General de Seguros, tanto respecto a la legislación europea como en todas las cuestiones relevantes y de interés para el mercado.
ESTUDIO AEMES
Las cifras del empleo en la mediación se mantuvieron estables durante 2014 a patronal de las empresas de mediación, AEMES, ha dado a conocer los principales resultados del II Estudio del Empleo en el Sector de la Mediación, un análisis sobre el empleo y la gestión de recusos humanos que realizan por segundo año consecutivo. Elaborado a través de una encuesta a cerca de 400 corredurías en relación a sus datos respecto al año 2014, el estudio indica que "no se
L
aprecian grandes diferencias respecto a 2013", lo que se interpreta como que "el sector es estable y no se aprecia, en términos globales, la mejoría de la economía". algunos datos Entre las conclusiones principales del estudio se desvela que la mediación emplea a más mujeres que hombres, 60,8 % de las primeras frente a un 39,2 % de los segundos, aumentando la di-
ferencia entre ambos sexos en comparación con el año anterior. Respecto a edad, el 90 % de los empleados de la mediación son trabajadores incluidos entre las franjas de edad de 18 a 40 y de 41 a 55, resultando cada una de estas franjas de edad con una cifra muy similar entre ellas. Sobre la antigüedad, las plantillas se muestran bastante estables, ya que casi el 40 % de los trabajadores acumula una antigüedad superior a los diez
años. Además, el 90 % de los contratos en el sector son indefinidos, lo que significa que prima la estabilidad en el empleo. En relación a los salarios, el 70 % de las pequeñas empresas pagan exclusivamente los salarios fijados en el convenio, mientras que la totalidad de las empresas con más de 50 empleados abona salarios superiores a los del convenio. En cuanto a las horas de trabajo, la jornada partida es la más habitual, con una repre-
sentación del 80 %. La jornada irregular es utilizada por un 18,18 % de las empresas, sobre todo en negocios de tamaño mediano que cuentan con más de 6 trabajadores. En esta segunda edición del estudio se ha percibido un aumento, además, en el número de trabajadores con reducción de jornada (el 55,9 % frente al 41,87 % del anterior), la mayoría de ellos por conciliación entre la vida laboral y familiar.
AAFF PU2015_267x380 Mediario.pdf 1 30/10/2015 12:10:06
C
M
Y
CM
MY
CY
CMY
K
Porque no vivimos solos, porque estamos conectados y porque lo que yo hago te afecta a ti y lo que tĂş haces me afecta a mĂ. Porque la vida cambia en un instante, es importante sentirse seguro en todo momento. Plus Ultra Seguros. Seguridad que se comparte. #SeguridadCompartida
aaff_prensa_fiatc_267X380_cast.pdf
C
M
Y
CM
MY
CY
CMY
K
4
7/16/15
4:00 PM
MED / 183
23
SERVICIOS
ACUERDO
PREVISIÓN SOCIAL COMPLEMENTARIA. Ya puede descargarse en la web del Col·legi el "Observatorio Previsión Social Complementaria 1er Quatrimestre 2016", un informe elaborado por Santigo Goñi.
Xenasegur se suma a los apoyos de la Fundación Auditorium
La agencia de suscripción especialista en motos firma un acuerdo de colaboración para acercar sus productos a los mediadores colegiados A. M. C. BARCELONA
l pasado 15 de abril la agencia de suscripción Xenasegur y la Fundación Auditorium, órgano que gestiona el capítulo formativo del Colegio de Mediadores de Barcelona, suscribieron un acuerdo de colaboración. Por parte del Col·legi firmó su presidente, Lluís Ferrer, que estuvo acompañado por la gerente colegial, Sandra Serra. Por parte de Xenasegur, ratificó el acuerdo la directora de la entidad, Mónica Valera, junto a la cual estuvo también el director Comercial de la agencia de suscripción, Jorge Moreno.
E
positivo acuerdo El presidente colegial se mostraba satisfecho tras la ratificación de la colaboración. En un ámbito general, Lluís Ferrer valoraba que “este acuerdo garantiza el soporte de una entidad más a la Fundación, lo que nos permite no sólo mantener sino incrementar la calidad y cantidad de contenidos de formación para todos los colegiados”; para destacar, a continuación, los valores propios de la agencia especialista: “Xenasegur va aportar una visión distinta y específica sobre la cobertura de motos que, para determinados sectores, nichos y mediadores, puede ser muy interesante”, remarcaba Ferrer. “Para nosotros es muy importante que el sector sepa de nuestra existencia y sabemos de la
"Al final, es el corredor el que le da credibilidad al producto" (Xenasegur)
Firma: Algunas instantáneas del momento de la firma, en las que se ve al presidente colegial, Lluís Ferrer, acompañado de Mónica Valera y Jorge Moreno, directora y director Comercial, respectivamente, de Xenasegur.
seguros para motos ¿Ha mejorado el mercado de coberturas para las motos? Depende, indican desde Xenasegur. El director comercial de la agencia, Jorge Moreno, detalla que "depende del de modelo de moto de la marca y de las coberturas". Las generalistas han entrado a cubrir los modelos de motos más urbanas con primas interesantes, señalan, pero en un perfil "más motero, para una mo-
gran actividad del Col·legi con los corredores de la zona", explicaba Mónica Valera. Y añadía, "es importante institucionalizarnos a través de este tipo de fundación. Sobre todo, por el tipo de actividades que realiza para el corredor, en las que creemos que podemos aportar un valor añadido”. Jorge Moreno completaba, por su parte: "Intentamos que Xenasegur aporte algo al corredor. Y una forma de aportar
to más complicada, una moto con más cilindrada, y según la marca, las compañías generalistas no están dando una buena respuesta a lo que quiere el mercado", explica. "En Xenasegur, hacemos motos urbanas, obviamente, pero, sobre todo, trabajamos ese otro perfil de motos y esa modalidad de coberturas ampliadas", como Robo, Incendio o Todo Riesgo.
algo al corredor es apoyar a los colegios y ayudarles en todo lo que necesiten”. La intención de Xenasegur, en palabras de Mónica Valera, es “poner en conocimiento de todos los corredores nuestra manera de trabajar. En el sector que nosotros nos movemos, que es el de la moto, sabemos que las compañías tradicionales no aportan en muchos casos una solución al corredor. Y lo que buscamos es
ayudar al Col·legi, y por tanto, al corredor, a que encuentre una solución en este producto tan específico. Sobre todo porque somos especialistas en él, sabemos cómo hacerlo", argumentaba. especiAlistas “No olvidemos", recordaba Lluís Ferrer, "que el ámbito de las motos en Barcelona es muy importante. Es una de las ciudades europeas con un ratio de motos
por habitante más importante; el volumen de motos es muy, muy elevado. Por ello, es un mercado natural muy relevante para compañías especializadas en este tema”. Y es que, como especialistas en el sector de las motos, Xenasegur se precia de aportar una serie de valores diferenciadores para el mediador. En el momento del siniestro, por ejemplo, explicaba Jorge Moreno, "disponemos un departamento que sólo trabaja de cara al siniestro de la moto. Es lo único que hacemos. Al ser especialistas, lo que aportamos es profesionales que se dedican a ello. E intentamos que el corredor vea ese valor añadido de especialización, de poder ser más eficientes a la hora de gestionar un siniestro”. Otra aspecto a destacar, indican desde Xenasegur, es el de las tarifas. "Hacemos tarifas muy segmentadas, para poder llegar a todos", analizaba Mónica Valera, "que para todos los casos encuentren su producto; un producto específico por motorista. Además, de cara al corredor, tenemos establecido un sistema de comisiones variable: el corredor es el que decide qué es lo que quiere comisionar en cada uno de los casos. Somos conscientes de que el corredor vive de las comisiones, así que es necesario que él tenga la capacidad de decidir". Y esa apuesta por el corredor como canal de venta es clara: "Siempre intentamos estar con los corredores, con los profesionales del seguro, porque nuestra forma de llegar al cliente final siempre es a través del corredor. Nosotros lo que ofrecemos es producto al corredor, y que lo trabaje como quiera. Al final, es el corredor el que le da credibilidad al producto, el que pone su sello", concluía Jorge Moreno.
MED / 183
24 SERVICIOS
DESAYUNO
Markel Internacional Barcelona celebra su 5º aniversario El Col·legi acogió el desayuno de trabajo que la aseguradora organizó para celebrar la efeméride y agradecérselo a los mediadores Míriam Gifre BARCELONA
esde que Markel Internacional abrió su oficina en la Ciudad Condal en el año 2011, la aseguradora ha mantenido una relación excelente con el Col·legi de Mediadors d'Assegurances de Barcelona. Prueba de ello fue el deseo de la entidad de celebrar sus primeros cinco años en Catalunya en la sede colegial, compartiendo un generoso desayuno con sus afiliados. Un acto de aniversario, pero también de "gratitud", como lo catalogó el director de la Oficina de Markel Barcelona, Carlos de Puig. Y matizó: "un agradecimiento al Col·legi, y también a los mediadores que éste representa, que son a los que queremos dar servicio, aportando conocimiento, valor y productos especializados'. En este sentido, desde que la entidad especializada en seguros de Responsabilidad Civil Profesional y Responsabilidad Civil de Administradores y Altos Cargos (D&O) abriera su oficina en la capital catalana, ésta ha colaborado con el órgano colegial provincial tanto en materia de formación, como participando en distintos actos organizados por la institución.
D
LÍNEA DE ACCIDENTES No obstante, más allá de la conmemoración y la gratitud, el acto también sirvió para recordar el amplio abanico de productos y ramos que Markel puede ofrecer a los mediado-
El acto también sirvió para recordar el amplio abanico de productos de Markel
Foto: El director de la oficina de Barcelona, Carlos de Puig (de pie) ,y el director general de Markel en España, Esteban Manzano (sentado), en de su intervención previa al desayuno.
ESTRELLA DE PLATA DE ADECOSE Según el Barómetro ADECOSE 2015, Markel España ha recibido una más que satisfactoria evaluación en cuanto a Servicio Global. Una valoración por la cual ha recibido la Estrella de Plata que la Asociación Española de Corredurías de Seguros entrega cada año a las empresas que superan el 7. No obstante, desde la entidad son conscientes que el galardón ha sido posible “gracias al mediador”, expresó el director de Markel en Barcelona, Carlos de
res barceloneses. Y es que, como explicó Carlos de Puig a los más de 80 agentes y corredores que se dieron cita en el aula principal de la Fundación Auditorium, "a pesar de que la mayoría nos conoce –y nos conocéis- por la Responsabilidad Profesional, también tenemos muchas otras líneas de productos". Unas líneas importadas de otros países en los que la compañía norteamericana tiene presencia, como
Puig, ante los profesionales que se congregaron en acto celebrado en el Col·legi. También de su cercanía, la cual, según De Puig, también ha sido una de las claves del éxito de los primeros años de Markel en la Ciudad Condal. Un trato personalizado que Carlos de Puig abogó por seguir manteniendo a pesar de la necesaria irrupción informática. Pues “hay que ser lo suficientemente hábil para conjugar ambas cosas”, sentenció en este sentido.
la RC General, la RC Médicosanitaria o los Accidentes. Ésta última, abierta hace pocos años en España de la mano del también presente Luis Bodaño, y que en los últimos tiempos está adquiriendo cada vez más éxito gracias al incisivo trabajo de adaptación a las necesidades del mediador que la sucursal española está llevando a cabo. Así lo explicaba el director general de Markel en España, Esteban Manzano:
"aunque Accidentes sea una línea generalista, siempre tienes margen de especialización", dijo, "porque existen lagunas y deficiencias que hay que intentar suplir, ya sea mediante servicio, cobertura o incluso precio". EL MEDIADOR, UN PARTNER Para ello, desde Markel España consideran al mediador como un partner. Un socio al que se deben -es su canal de distribu-
ción básico-, pero con el que también quieren ir de la mano para buscar y, sobre todo, encontrar, nichos de mercado en el competitivo sector asegurador actual. Segmentos en los que ampliar su oferta aportando valor añadido al mediador. Es decir, especialización. Pues, en palabras de Esteban Manzano, “hoy hay que intentar buscar la diferenciación respecto a los competidores, ya sea a través de servicio, de tecnología o de productos determinados”. Para ello “desde Markel creemos que el mediador es quien tiene que ir identificando los nichos en los que pueda distinguirse”, agregó Carlos de Puig en este sentido, “y nosotros quienes debemos aportarle los conocimientos necesarios para que así sea”, concluyó. ¿Cómo? La respuesta del director general de la entidad en España es clara: “escuchando al corredor, que es quien sabe lo que quiere el cliente, y ver cuáles son sus necesidades”. Todo ello sin olvidar que, como parte de un grupo global, también cuentan con la posibilidad de importar knowhow y productos que ya se comercializan con éxito a nivel internacional. Por ejemplo, en países como Reino Unido, donde la entidad tiene su centro europeo. No obstante, en el terreno tecnológico, desde Markel España prefieren cerrar el foco a nivel local para encontrar herramientas beneficiosas para ambas partes: el mediador y la compañía. Sistemas que “ayuden al corredor a ser más eficiente”, detalló Esteban Manzano, pero que también permitan “conjugar nuestros productos de cara a ser diferentes del resto”, añadió. “O intentarlo”, matizó Manzano. De hecho, esta es la línea estratégica a seguir para Markel Barcelona y Markel España en los próximos años.
MED / 183
26 SERVICIOS
FORMACIÓN
El Máster en Gestión del Col·legi prepara el arranque de su novena edición Se trata del único máster universitario para empresas de mediación, y con doble titulación, lo que permite, además, con un plan específico, obtener la certificación del Grupo A M. M. C. BARCELONA
l próximo mes de septiembre dará comienzo una nueva edición del Máster en Gestión de Empresas de Mediación de Seguros del Colegio de Barcelona. Con esta se cumple ya la novena edición de esta formación, único máster de rango universitario específico para negocios mediadores y con doble titulación, lo que permite acogerse a un plan de convalidación a los titulados del Grupo A. En la puesta en marcha de esta actividad intervienen, además de la Fundación Auditorium y el Col·legi, el CECAS y la Universitat Abat Oliba, que suscribió su colaboración el pasado año.
E
¿por qué hacer el máster? El Máster, cuya conclusión está prevista para junio de 2018, está especialmente dirigido a profesionales de la mediación (abarcando este concepto tanto a profesionales de aseguradoras que traten con el canal mediador como a agentes y corredores) y ofrece un amplio potencial de crecimiento profesional. Los graduados del Máster estarán capacitados para desarrollar tareas directivas en empresas de mediación de seguros, y en entidades aseguradoras, sobre todo, en áreas comerciales y de desarrollo de canales de distribución. Así, los objetivos del Máster, pa-
san por la adquisición de las competencias necesarias para desarrollar las citadas labores de dirección, potenciar las habilidades directivas y de liderazgo y transmitir los conocimientos, requeridos para todo ello, a través de la experiencia y la vivencia de la realidad, tanto técnica como comercial, de todas las áreas del sector asegurador. Y todo ello guiado por un equipo docente de probada experiencia y capacidad, técnica y educativa, y que incluye entre sus profesores a altos directivos de entidades aseguradoras. Los precios son especialmente ajustados para colegiados, alumnos de la Abat Oliba y para empleados de las entidades colaboradoras de la Fundación Auditorium. Asimismo, existe la posibilidad de bonificar la formación. el método El Máster consiste en actividades formativas presenciales, donde los alumnos comparten la experiència formativa con máxima exigencia y aprovechamiento. Se trata de una formación eminentemente práctica, dinámica y participativa, con acompañamiento continuado y constante del alumno. Gracias a un reducido de alumnos, es posible la atención personalizada y directa a cada uno de ellos. El sistema se basa en una evaluación continuada y constante, me-
Máster: Apertura oficial de una edición anterior del Máster.
PROGRAMA MÓDULO I: ÁMBITO LEGISLATIVO - El marco legislativo europeo. - Marco normativo asegurador. - Las sociedades mercantiles en el ámbito asegurador.
MÓDULO III: ESTRATEGIA Y DESARROLLO EMPRESARIAL - Estructuras empresariales y la función del gerente. - Estrategia y tecnología. - Marketing y ventas. - Producción. - Recursos humanos. - Planificación financiera.
diante la participación en sesiones formativas y la realización de prácticas y ejercicios, para confirmar la obtención de competencias necesarias. Se requiere la asistencia de, al menos, el 80 % de las sesiones presenciales. Además, los alumnos deben realizar un trabajo final,
MÓDULO II: GESTIÓN TÉCNICA ASEGURADORA - Suscripción y Gerencia de Riesgos. - Los seguros de Daños. - Los seguros técnicos. - La gestión y resolución de siniestros.
MÓDULO IV: SEGUROS DE PERSONAS, FISCALIDAD Y MERCADOS FINANCIEROS - Los seguros de personas. - La fiscalidad de productos aseguradores. - Los mercados financieros.
individual y escrito, sobre un tema relacionado con las materias del Máster, que deberá ser defendido delante el Tribunal del Máster. A su conclusión, los graduados obtienen un título de Máster Universitario de la Universidad Abat Oliba y el certificado del
Grupo A, que habilita para ejercer como corredor de seguros, cumpliendo con los requisitos administrativos, en toda la UE. Más información en la web del Col·legi (elcol-legi.org) o solicitándola a través del mail <gemma.rodriguez@elcol-legi.org>.
MED / 183
27
CURSOS
El Plan Estratégico o las redes sociales, presentes en próximas jornadas formativas Entre junio y septiembre concluirán las sesiones dedicadas a la Estrategia digital para la mediación, formaciones impartidas por el experto en Marketing Enric Vidal Redacción BARCELONA
as actividades formativas de los próximos meses dan inicio con una jornada el 2 de junio a cargo de Xenasegur, agencia de suscripción especializada en motos, con la cual el Col·legi ha firmado recientemente un acuerdo de colaboración (más información en la pág. 23). También tienen su espacio las nuevas herramientas digitales -la presencia en Internet o la redes sociales, entre ellas-, que permiten abrir nuevas posibilidades a los negocios, incluyendo los de mediación. Hacerlo de forma adecuada y que beneficie a la empresa ya no es únicamente una cuestión de presupuesto, si no, como en muchos otros casos, una cuestión de enfoque, estrategia y plan de acción bien ejecutados. Sobre este tema se han venido celebrando, a cargo del asesor de Marketing y Ventas del Colegio de Barcelona, Enric Vidal
Agenda de formación (JUNIO/ septiembre 2016)
L
2 de junio Jornada Xenasegur: Comprometidos con la mediación y el sector de las motos.
9 de junio Las redes sociales. Cómo sacar provecho de las cosas que comparte la gente en las distintas redes (Estrategia digital para la mediación -3/4-). Profesor: Enric Vidal, Asesor de Marketing y Ventas del Col·legi.
9 de junio Tecnología aplicada al PEM. Profesor: Eloi Páez Carmona, CEO de EGestiona Consultores para la Mediación.
20 de julio La planificación personal y familiar (Planificación de la jubilación -4/5-)
1 de septiembre 9ª Edición Máster en Gestión de Empresas de Mediación de Seguros (primera sesión).
15 de septiembre Análisis y resultados de mi negocio digital. Procesos de mejora (Estrategia digital para la mediación -4/4-) Profesor: Enric Vidal, Asesor de Marketing y Ventas del Col·legi.
22 de septiembre Las limitaciones de las pólizas de Responsabilidad Civil: Limitación temporal, territorial y suma asegurada.
organizadas en una serie de 4 sesiones formativas, que concluirán el próximo mes de septiembre. Así, el día 9 de junio está prevista la tercera sesión y el 15 de septiembre la última de ellas. El día 9 de junio hay prevista
igualmente otra actividad, en este caso, sobre Tecnología aplicada al PEM (Plan Estratégico de la Mediación). Durante el mes de julio aún se mantienen las acciones formativas. Así, el 20 de julio está prevista la celebración de
VERSIÓN DIGITAL
Los contenidos de la revista 'Mediario', ya en la web del Col·legi ediario, revista oficial del Colegio de Mediadores de Seguros de Barcelona y una de las publicaciones más valoradas del sector asegurador, ya está disponible en formato pdf en la web del Col·legi (http://www.elcol-legi.org/). De esta manera, las ediciones de la revista ya pueden ser consultadas y descargadas libremente desde la web colegial por todos aquellos interesados en sus contenidos. En una primera fase, están accesibles los números publicados desde enero de 2015 y hasta la actualidad, aunque no se descarta, en una segunda fase, colgar todos los números ante-
M
riores. La única excepción que no tendrá libre acceso será el último número publicado, que se mantendrá como contenido privilegiado y exclusivo para los mediadores barceloneses colegiados, que podrán acceder a esa última revista a través de su clave de acceso hasta que sea sustituida por el siguiente número, y así, sucesivamente. Con este paso, el Col·legi busca tanto potenciar su faceta informativa y de comunicación a través de la red, promoviendo un mejor conocimiento del sector y del canal de la mediación, como mantener su objetivo de servicio y atención al mediador colegiado.
la cuarta sesión del programa formativo 'Planificación de la Jubilación: el ciclo vital', con una carga lectiva de 15 horas de duración. Esta actividad formativa, agrupada en cinco sesiones diferentes, pretende aportar pautas de un
nuevo modelo comercial en riesgos y seguros personales, cuyas señas de identidad son la orientación al cliente y la desestacionalización. nuevo curso lectivo Y, tras la pausa estival, septiembre marca el comienzo de un nuevo periodo lectivo, que se inicia con la apertura de una de las grandes actividades formativas del Col·legi: el Máster en Gestión Empresarial de Mediación de Seguros, que inicia su novena edición como único máster universitario específico para empresas de mediación y con doble titulación, lo cual permite realizar un plan de convalidaciones a los titulados del Grupo A (más información en la pág. 26). Por último, entre las actividades previstas para el mes de septiembre acabamos con un curso técnico sobre las limitaciones de las pólizas de Responsabilidad Civil, concretamente, sobre las limitaciones temporales, territoriales y suma asegurada.
pagina_mediario_coche.pdf
C
M
Y
CM
MY
CY
CMY
K
1
26/02/16
13:21
MED / 183 SERVICIOS
29
ASESORÍA TÉCNICA PERE PRATS Asesor técnico del Colegio de Mediadores de Seguros de Barcelona
"Nuestra responsabilidad está en asesorar para la mejora constante del servicio a los colegiados" a Asesoría Técnica del colegio de Mediadores de Seguros de Barcelona se inició su actividad en 1977. Desde entonces, su responsable es el mediador de seguros Pere Prats, que se ocupa de asistir a los colegiados en consultas y dudas del negocio en su vertiente más técnica.
L
cubrir una necesidad La Comisión Permanente del colegio decidió crear esta asesoría tras recibir, de forma periódica, diversas consultas en torno a este ámbito. "En aquelllas fechas", explica Pere Prats, "yo formaba parte de COPRECA Comisión de Prevención Cataluña, que estaba compuesta por técnicos de corredurias importantes y de entidades aseguradoras". Esta comisión trabajaba en proyectos relacionados con la seguridad y el seguro, la Gerencia de Riesgos, sistemas de estimación de pérdidas en daños (Métodos Gretener y Pur, entre otros) así como en valoración de activos de cara al seguro". Así, en base a su experiencia y conocimiento de estos ámbitos, la Comisión Permanente le propuso a Pere Prats que se hiciera cargo de esta asesoría. siniestros conflictivos "En principio, la Asesoria Técnica atiende consultas sobre siniestros conflictivos, solicitud de opinión y sugerencias sobre riesgos y coberturas especiales", explica el responsable de la misma. También "otras relacionadas con el mercado asegurador y su día a dia", completa. Y es que el tratamiento y la gestión del siniestro es el momento del proceso asegurador que más consultas genera para la Asesoría Técnica colegial. Tras una larga experiencia como mediador profesional y como
TITULAR DE LA ASESORÍA: PERE PRATS • Mediador de Seguros. • Diplomado en Seguridad Industrial UPC. • Diplomado CEPREVEN. • Diplomado en NFPA Seguros contra incendios y arsonismo. • Diplomado ITSEMAP, Accidentes mayores. • Diplomado en INESE Curso Superior de Derecho en la circulación.''
tipos de consultas técnicas más frecuentes 70 %
20 %
SINIESTROS EN CONFLICTO
asesor en el ámbito técnico, Pere Prats detecta una evolución clara, a lo largo del tiempo, sobre el tipo de consultas que recibe este servicio colegial. "Con la salida al mercado de nuevas modalidades de pólizas, coberturas más amplias y fruto de las TIC, se han multiplicado las consultas
OPINIONES SOBRE RIESGOS
relativas a siniestros de nueva generación: Daños eléctricos sobre equipos electrónicos, alcance de la cobertura de caída del rayo, daños por vientos, etc.". "También", añade el experto, "en el tema de la Responsabilidad Civil hay importantes aspectos cuya cobertura requiere de expe-
10 % EL MERCADO ASEGURADOR
riencia para su correcta contratación; la casuística diaria nos da claros ejemplos de la necesidad de disponer de conocimientos al respecto", advierte. Así, la asesoría recibe un número especialmente numeroso de consultas en relación al origen o alcance del daño, en el ámbito
de Daños Materiales. Y en cuanto a Responsabilidad Civil, destacan las posibles descripciones inadecuadas de la actividad de la empresa asegurada, lo insuficiencias: en la suma asegurada, ámbito geográfico o coberturas complementarias a la RC de explotación. Falta de conocimiento del mediador, falta de conocimiento del contacto en la entidad, cuestión de actitud, políticas restrictivas en la entidad…, ¿cuáles son las causas más frecuentes de estas discrepancias? "Todas y cada una de ellas pueden estar presentes en algún caso", apunta Pere Prats. "Nuestra responsabilidad profesional está en asesorar en todo aquello que esté en nuestra mano para la mejora constante del servicio a los colegiados en beneficio de los clientes". La Asesoria Técnica colegial interviene así mismo en la elaboración de Notas técnicas que se encuentran disponibles en la web del Col·legi. Estos documentos tratan de aclarar aspectos que han sido objeto de numerosas consultas o fruto del feed back obtenido en actividades formativas realizadas en el Colegio. Entre las notas publicadas, las relativas a Caída del Rayo y La Ley de Hellman, que permite calcular la velocidad del viento en la zona siniestrada corregida por diferencia de altura y situación respecto al observatorio meteorológico. En preparación, una relativa a Pérdida de explotación.
MED / 183
30 SERVICIOS
ASESORÍA JURÍDICA Dr. JOSÉ LUIS FERNÁNDEZ SÁNCHEZ ASESOR JURÍDICO DEL COL·LEGI DE MEDIADORS DE BARCELONA joseplluis.fernandez@ecol-legi.org
Introducción a la nueva Directiva de distribución de seguros privados (II) Reemprendemos en este segundo artículo el análisis de más novedades introducidas por Ia Directiva UE 2016/97 de 20 de enero de 2016, centrándonos en su posible repercusión legislativa y práctica para el mediador. Recordemos que esta Directiva tiene prevista su transposición antes del próximo 2.2.18. Recuérdese igualmente que también en este segundo artículo vamos a tratar únicamente en los aspectos en los que se aprecia que la transposición de la Directiva va a suponer clara y previsiblemente una modificación de la actual regulación de la actividad de mediación de seguros privados, y en qué sentido. Por último, recordaremos de nuevo que existe una nota de consulta general más detallada a disposición de los colegiados. 1. La Directiva vuelve a incidir en la voluntad de agilizar y simplificar el trámite administrativo para el ejercicio de las libertades comunitarias básicas; la libre prestación de servicios y el derecho de establecimiento, en el caso de la mediación de seguros, y se reparte con más claridad el ámbito de competencia de las autoridades de supervisión del Estado de origen y del Estado de destino, y ello para amplíar las facultades de supervisión y control de estos últimos sobre operadores con origen en otros Estados miembros, con la voluntad de poner fin a cierta dificultad en su ejercicio. Los arts. 4 a 8 de la Directiva ordenan agilizar y simplificar el trámite administrativo para el ejercicio de las libertades comunitarias básicas; la libre prestación de servicios y el derecho de establecimiento, en el caso de la mediación de seguros. Se reparte con más claridad el ámbito de competencia de las autoridades
V
de supervisión del Estado de origen y del Estado de destino, y se amplían las facultades de supervisión de estos últimos sobre los mediadores de otros Estados miembros. Esto va a comportar, en definitiva, y con un alcance y detalle que no podemos desgranar aquí, una simplificación de los requisitos de tramitación administrativa previa al ejercicio de la libre prestación de servicios y del derecho de establecimiento contemplados hoy en la Ley 26/2006. 2.- Posible obligación de formación continuada para los actuales mediadores de seguros personas físicas y directores técnicos de sociedades de mediación: 15h anuales Además de regular los requisitos de formación de acceso y continuada en términos análogos y equivalentes a los que hoy ya regulan la actividad de mediación, el art. 10.2 de la Directiva hace extensiva a los propios mediadores de seguros una obligación de formación continuada o “desarrollo profesional permanente” de como mínimo 15 horas
anuales, cuyo concreto contenido y formas de cumplimiento no son precisados por la Directiva, y que sólo plantea una posibilidad de excepción y modulación en el caso de los mediadores de seguros menores o complementarios, delimitados en los términos como hoy son regulados en el art. 3.2 de la vigente Ley 26/2006. Esta primera recarga de obligaciones es una de las que poníamos en contraste, en nuestro anterior artículo, con el hecho de que al mismo tiempo la Directiva dispense de obligaciones a lo que denomina “venta sin asesoramiento”. 3.- Incremento de las coberturas de los seguros de responsabilidad civil profesional y capacidad financiera, y posible extensión a los mediadores de seguros menores o complementarios De acuerdo con los arts. 10.4 a 10.7 de la Directiva, el seguro de responsabilidad civil profesional de todos aquellos mediadores cuya responsabilidad no sea asumida por las entidades aseguradoras conforme a la legislación del Estado miembro (corredores
de seguros y agentes vinculados, excepto en algunos casos, conforme a la Ley 26/2006) y susceptible de revisión normativa periódica por los Estados miembros, deberá cubrir la responsabilidad, concretamente, por negligencia profesional con un capital de, al menos 1.250.000 euros por siniestro y, en total, 1.850.000 euros para todos los siniestros de un año. La garantía financiera se mantiene en el 4% de las primas percibidas por el mediador, con un mínimo actualizado a 18.750 euros. Todo ello, en lo demás, en los mismos términos normativos que ya derivan de la vigente Ley 26/2006 respecto a ambas garantías. Los Estados miembros exigirán estas garantías, adaptadas y reducidas discrecionalmente, también a los mediadores de seguros menores o complementarios (art. 3.2 Ley 26/2006), excepto en el caso de que la responsabilidad de su actuación no sea asumida por la entidad aseguradora. 4.- Incremento de las obligaciones de información gene-
ral previa para todos los mediadores de seguros Además de mantener en grandes líneas las obligaciones de información general previa que para los distintos mediadores de seguros ya derivan de la vigente Ley 26/2006, se añade para todos ellos (art. 19.1. d de la Directiva) la obligación de informar al cliente del tipo de remuneración recibida por la mediación del seguro; esto es, no de su importe, en el caso de la comisión, pero si del tipo o clase de remuneración que se recibe. 5.- Mediación a distancia, a través de páginas web, y flexibilidad de las formas de transmisión de la información y asesoramiento en estos casos El art. 23 de la Directiva regula los medios y formas de transmisión al cliente de la información y asesoramiento regulados en los artículos que lo preceden. Permite la transmisión en forma de archivo adjunto a correo o en formato descargable desde páginas web, en resumen, cuando ése ha sido a su vez el cauce de trato y comercialización con el cliente, y ello obligando, en el caso de las páginas web, a que la información permanezca accesible al cliente durante cierto tiempo. La comercialización telefónica se mantiene en los términos ya recogidos en la vigente Ley 26/2006 y en su remisión a la legislación sobre comercialización a distancia de servicios financieros. Por lo tanto, sólo en el primero de los aspectos indicados son previsibles cambios sobre la vigente Ley 26/2006, en aras, simultáneamente, a la flexibilización y pormenorización de las técnicas de mediación a distancia y a través de páginas web. En el siguiente artículo, trataremos el resto de aspectos destacables de la nueva Directiva.
MED / 183 GUÍA
31
LAS COMPAÑÍAS DE MEDIARIO Las compañías aseguradoras de MEDIARIO tienen a bien colaborar con la publicación para la difusión de todo lo que afecta, importa y atañe a la mediación profesional de seguros privados
Servicios que ofrece el Col·legi >FUNDACIÓN AUDITORIUM Organiza y gestiona seminarios, cursos y másters sobre temas de actualidad que afectan al mundo de la mediación. Es un centro de formación permanente de todos los agentes y corredores de seguros colegiados y foro de debate para todo el sector asegurador. Responsable: Jordi Parrilla.
> ASESORÍAS Para acceder a estos servicios puede concertar día y hora llamando al teléfono 93.215.32.23 (horario: de 9 a 14 h. y de 16 a 20 h.) o bien enviar su consulta a: <assessories@elcol-legi.org> AIG
ALLIANZ
ARAG
Asefa, S.A. Seguros y Reaseguros
Telf. 915 677 400
Telf. 932 285 200
Telf. 933 092 412
Telf. 917 812 223 / 902 181 202
Fax 915 677 407
Fax 932 288 251
Fax 933 000 807
Fax 917 812 222
Paseo de la Castellana, 216 4ª planta
Tarragona, 109
Roger de Flor, 16
Avenida de Manoteras, 32 Edificio A
28046 Madrid
08014 Barcelona
08018 Barcelona
28050 Madrid
ask.aig.spain@aig.com
www. allianz.es
sam@arag.es
atencionalcliente@asefa.es www.asefa.es
www.aig.com.es
AXA
CA LIFE INSURANCE EXPERTS
DAS
FIATC
Telf. 902 158 036
Telf. 913 896 017
Telf. 937 547 705
Telf. 932 052 213
World Trade Center Almeda Park, Edif.6
Calle Agustín de Foxá, 29 6ª A
Torre Realia BCN. Pl. Europa, 41-43, 6º
Diagonal, 648
Pl. de la Pau, s/n
28036 Madrid
08908 L'Hospitalet de Llobregat
08017 Barcelona
08940 Cornellà de Llobregat (Barcelona)
info@ca-lifeexperts.com
(Barcelona)
fiatc@fiatc.es
www.axa.es
www.ca-lifeexperts.com
www.das.es
www.fiatc.es
GECOSE SOFTWARE, S. L.
LAGUN ARO
LIBERTY SEGUROS
Telf. 934 878 316 / 627 338 606
Telf. 917 229 000
Fax 934 878 376
Edificio Tierra
CA Roger de Lluria, 50, entrep. Of. 2
Fax 932 956 314
Paseo de las 12 Estrellas, 4
08009 Barcelona
Via Laietana, 20
28042 Madrid
08003 Barcelona
www.seguroslagunaro.com
www.libertyseguros.es
www.mussap.net
MUTUA DE PROPIETARIOS
MÚTUA GENERAL
MGS, SEGUROS Y REASEGUROS, S.A.
MPM SOFTWARE
Telf. 932 154 116 / 934 873 020
DE CATALUNYA
Telf. 933 221 212
Telf. 938 053 993
Fax 932 720 335
Telf. 934 143 600
Fax 934 397 046
Fax 938 053 959
Londres, 29
Fax 934 450 190
Av. Diagonal, 543
Doctor Pujadas 102-108
08029 Barcelona
Tuset, 5-11
08029 Barcelona
08700 Igualada (Barcelona)
www.mutuadepropietarios.es
08006 Barcelona
mgs@mgs.es
www.mpm.es
Telf. 935 906 800 Avda.Torreblanca, 2-8 Local 2H 08172 S. Cugat del Vallès (Barcelona) comercial@gecose.es www.gecose.es
www.mgc.es
MUSSAP Telf. 932 956 300
JURÍDICA Responsable: José Luis Fernández. Doctor en Derecho. TÉCNICA Responsable: Pere Prats. Director del gabinete técnico. FORMACIÓN Responsable: Rafael Nadal. JURÍDICO LABORAL Crowe Horwath Legal y Tributario. Responsable: Javier Abello. MERCANTIL Y LABORAL Crowe Horwath Legal y Tributario. Responsable: Olga del Castillo. DPTO. ATENCIÓN AL CLIENTE Crowe Horwath Legal y Tributario. Responsable: Olga del Castillo. FISCAL. SOCIEDADES Y PERSONAS FÍSICAS Ortemesa. Assessoria Integral. Responsables: Nati Samper y Luis Redondo ADMÓN. PERSONAL Y NÓMINA Ortemesa. Assessoria Integral. Responsable: Jordi Font MARKETING Y VENTAS Sales in motion. Responsable: Enric Vidal Alsina. INNOVACIÓN Y ESTRATEGIA Responsable: Román Mestre. PREVISIÓN SOCIAL 121 Consultores de Negocio. Responsable: Santiago Goñi.
> PROTOCOLOS FIRMADOS ARAG: póliza de protección jurídica para el mediador. BANCO SABADELL ATLÁNTICO: convenio de colaboración para productos financieros y servicios bancarios exclusivos para colegiados. CECAS: convenio para la impartición del Curso Superior de Seguros para la obtención del título de mediador. CLÍNICUM SEGUROS: Oferta especial póliza de salud colectiva 3x1 para mediadores. DKV: asistencia médica de libre elección. GECOSE: condiciones especiales de compra para productos de software. GENERALITAT DE CATALUNYA: convenio con el Departament d’Ensenyament para la realización de prácticas compartidas. MPM: condiciones especiales de compra para productos de software. SANITAS: póliza de salud colectiva para mediadores. VODAFONE: oferta de servicios con especiales ventajas de contratación.
> DOCUMENTACIÓN Y ORIENTACIÓN
PREVISION MALLORQUINA
REALE GRUPO ASEGURADOR
PLUS ULTRA
Telf. 934 150 898
Telf. 932 418 400
Telf. 932 534 774
Fax 934 155 743
Fax 934 141 319
Fax 932 162 240
Aribau, 168-170 entlo. 1ª
Via Augusta, 258-260
C/ Balmes, 7
08036 Barcelona
08017 Barcelona
08007 Barcelona
central@laprevisionmallorquina.es
www.reale.es
www.plusultra.es
www.laprevisionmallorquina.es
# Información y asesoramiento sobre: ley de protección de datos, normativa de información estadística contable, normativa para emisión de facturas y servicio del departamento de atención al cliente. Modelos de contratos de colaboradores. # Orientación en la utilización de publicidad para mediadores. # Documentación para solicitar la autor ización de la Dirección General de Seguros o la Direcció de Política Financera para ejercer la actividad.
> Información: Secretaría del Colegio. Horario: de 9 a 14 h. y de 16 a 20 h. E-mail: elcol-legi@elcol-legi.org Web: www.elcol-legi.org
¡COLÉGIATE EN LA WEB!
MED / 183
32 LA CONTRA
EL VALOR DEL ESPECIALISTA
La declaración online, mucho más fácil esta campaña Hacienda ha puesto en marcha Renta Web, una aplicación que permite presentar la declaración de la renta, también, desde tabletas y móviles a campaña de la renta 2016 ha llegado cargada de novedades y no sólo en el ámbito fiscal. La Agencia Tributaria está decidida a hacer aumentar el número de declaraciones de la renta presentadas por Internet y a facilitar que se hagan también a través de tabletas y teléfonos móviles. Para ello ha puesto en marcha Renta Web, una aplicación para presentar la declaración que unifica el borrador y el programa Padre, y que puede descargarse en todo tipo de dispositivos electrónicos. No en vano, según datos de la misma AEAT, el 20 % de los usuarios que navegan por su web lo hacen a través de tabletas y móviles.
L
algunos cambios Renta Web no estará disponible esta campaña aún para autónomos y empresarios, que deberán seguir descargándose en su ordenador el programa Padre si quieren presentar la declaración online. Eso sí, según Hacienda, es probable que Renta Web se ofrezca para todos los contribuyentes en la próxima campaña. Otra de las novedades a tener en cuenta es el borrador, que ya no llegará a casa como hasta ahora, y deberá pedirse a través de la página web de la Agencia Tributaria o llamando al 901 121 224. Pero aún hay más cambios. La declaración de este año es la primera después de la última reforma fiscal, en vigor desde 2015. Entre las novedades hay que destacar la reducción del
IRPF en todos los tramos de retención que, además, han pasado de siete a cinco. Así, el tipo mínimo se sitúa en 19’5 % y el máximo en el 45 %. informarse bien Cabe destacar también los cambios en las deducciones que afectan a los alquileres de pisos. Por un lado, los arrendatarios que hayan alquilado su piso con posterioridad al 1 de enero de 2015 ya no podrán deducirse el alquiler. Aunque sí lo podrán hacer los que hayan firmado el contrato antes de esta fecha, siempre y cuando su base imponible no supere los 24.107 euros anuales. Tampoco los arrendadores podrán desgravarse los alquileres por vivienda habitual a jóvenes menores de 30 años.
Los cambios en las deducciones afectan también a los alquileres de pisos Para hacer frente a todos estos cambios es más que recomendable que los contribuyentes se asesoren antes de confirmar el borrador y se informen sobre las nuevas deducciones y cambios fiscales para ahorrarse así requerimientos por parte de la Administración en caso de errores.
Melissa Sáez Fernández, Abogada de ARAG La última reforma fiscal, las facilidades para realizar la declaración desde casa, ¿influyen en un aumento de consultas? Siempre que tenemos novedades en la ley implica un aumento notorio en las consultas que efectúan nuestros clientes. Tanto las modificaciones en la normativa como el nuevo sistema denominado 'Renta Web' ha generado, este año, grandes dudas en los contribuyentes para acceder a la sede electrónica de Hacienda. Desde el departamento de ASISTENCIA JURÍDICA TELEFÓNICA facilitamos el trámite a nuestros asegurados, informándoles detalladamente de los pasos que han de seguir para acceder a sus datos fiscales así como la elección de la modalidad de renta más conveniente según la situación personal. ¿Qué tipo de consultas son más comunes entre los asegurados de ARAG en relación a la declaración de la renta? Con el inicio de campaña las consultas fiscales se incrementan considerablemente atendiendo principalmente dudas sobre la declaración de la renta. Los clientes en es-
> CASO REAL Muchos contribuyentes no son conscientes de los datos fiscales que deben incluir en la declaración de la renta. En estos casos, tener contratado el seguro ARAG Abogado de Familia es de gran ayuda. Es el caso de Javier. Compró un coche nuevo y pudo beneficiarse de las ayudas del plan PIVE. Cuando se dispuso a hacer la declaración no tenía claro que tuviera que incluir la ayuda recibida en la compra del
ta época nos llaman con inquietudes para saber cómo acceder a su borrador, si están obligados a presentar la renta en función a sus ingresos anuales, qué modalidad les es más rentable con su situación familiar, como declarar las rentas que cobran de un piso alquilado, dónde incluir la ganancia que han podido obtener por la venta de su vivienda o incluso por la venta de acciones. También es habitual encontrarse con clientes que tienen serias dudas a la hora de rescatar su plan de pensiones o contribuyentes que preguntan en relación al cobro de dividendos... ¿Cuáles son las ventajas principales de contar con un asesor experto? Es indudable que contar con los servicios de un profesional con amplios conocimientos en el ámbito fiscal va a permitir afrontar las obligaciones del contribuyente con mayor tranquilidad, resolviendo posibles dudas que puedan presentársele y evitando errores que muchas veces por simple desconocimiento pueden dar lugar a consecuencias desagradables.
> LA SOLUCIÓN DE ARAG: ARAG ABOGADO DE FAMILIA coche. Ante la duda, se puso en contacto con ARAG, con quien había contratado un servicio previamente. Los abogados de ARAG le confirmaron que sí debía hacer saber a Hacienda que había cobrado una ayuda gracias al plan PIVE. Javier se ahorró así una notificación de la Administración con una propuesta de liquidación provisional, así como el pago de una posible sanción fiscal.
ARAG Abogado de Familia garantiza protección legal para cualquier contratiempo que aparezca en la familia. Es un seguro pensado para resolver todo tipo de problemas, desde reclamaciones por facturas incorrectas a indemnizaciones por accidente. El seguro tiene nueve garantías: asistencía jurídica telefónica, defensa de los derechos relativos a la vivienda, revisión y
redacción de contratos, defensa de los derechos de los consumidores, defensa civil, suplementaria y penal, defensa frente a la administración, reclamaciones por daños y perjuicios, defensa laboral, así como prestación por separación o divorcio. ARAG España Roger de Flor 16, Barcelona SAM: 901 25 25 25 www.arag.es