MARKET REPORT
Em destaque
SECTOR DE DISPOSITIVOS MÉDICOS ACELERA
CONSOLIDAÇÃO E INTEGRAÇÃO VERTICAL PARA RESPONDER A OEMS
EDIÇÃO 54 TRIMESTRAL JUNHO 2026
Em destaque
EDIÇÃO 54 TRIMESTRAL JUNHO 2026
Sector de dispositivos médicos acelera consolidação e integração vertical para responder a OEMs
O “milagre” de Galway: Como a Irlanda se tornou referência em MedTech
Mercedes-Benz reforça eficiência estratégica e convida fornecedores a otimizar custos
Volkswagen reduz produção mundial e foca-se no Hemisfério Sul
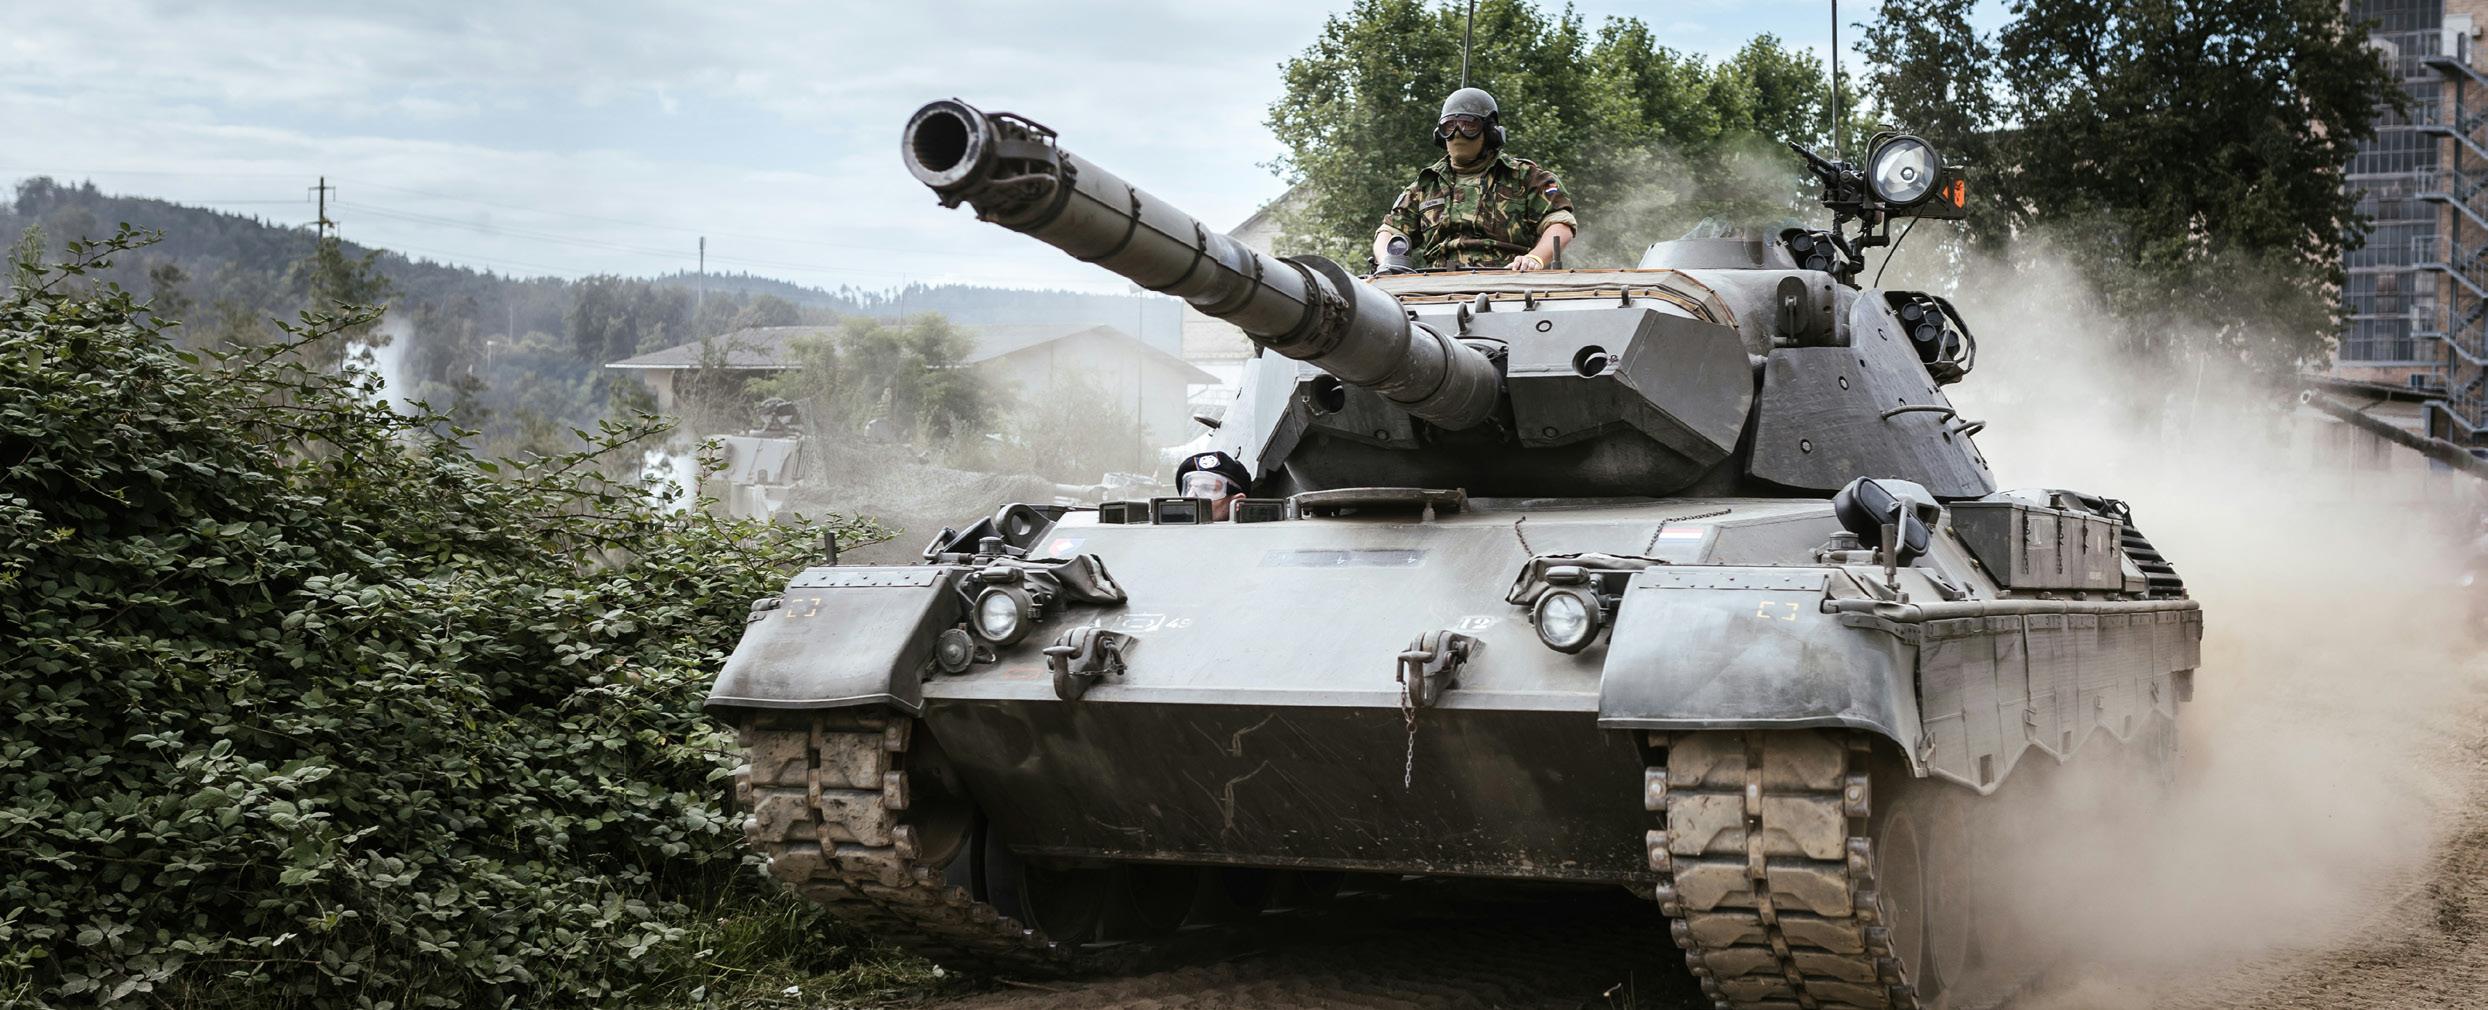
Zeitenwende dos Alemães: Indústria de Defesa dispara
Evolução dos mercados de exportação
FICHA TÉCNICA
PROPRIEDADE: CEFAMOL - Associação Nacional da Indústria de Moldes
REDAÇÃO E ADMINISTRAÇÃO: Centro Empresarial da Marinha Grande Rua de Portugal, Lote 18, Fração A - 2430-028 MARINHA GRANDE
TELEFONE: 244 575 150
WWW.CEFAMOL.PT
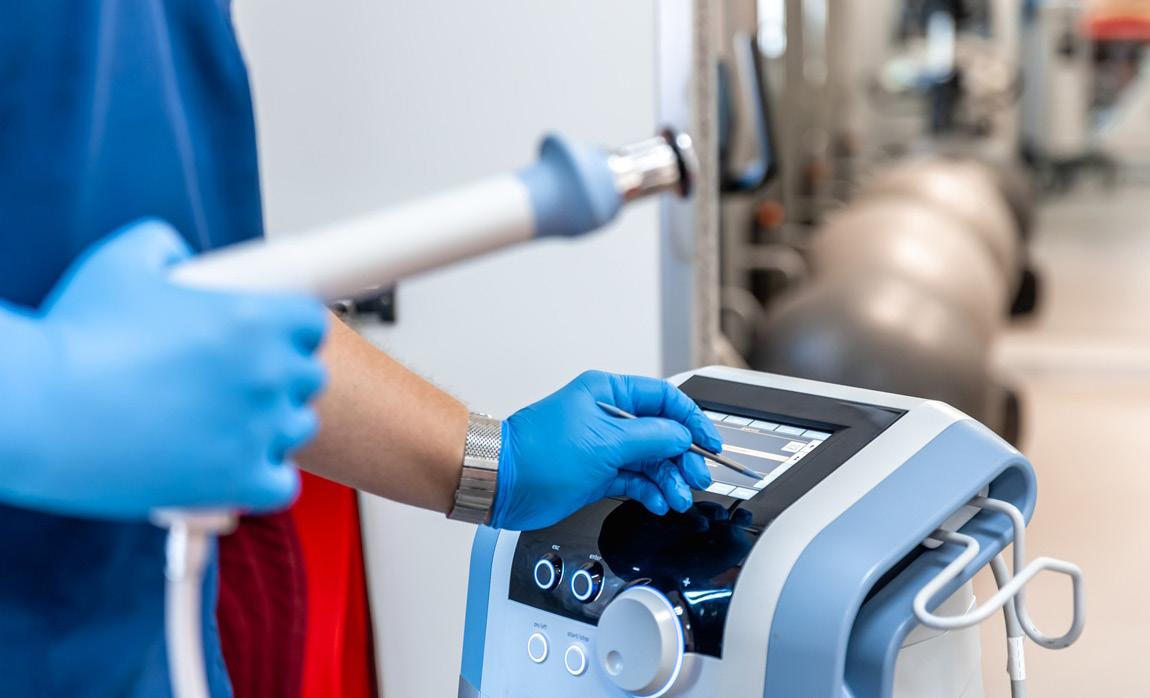
A indústria global de tecnologia médica (MedTech) é atualmente definida por dois eixos: inovação contínua e crescente complexidade. Perante regulamentações e cadeias de abastecimento cada vez mais imprevisíveis, os fabricantes de equipamento original (OEMs) têm um objetivo claro: a procura pela simplicidade. Esta meta tem impulsionado uma tendência acentuada para privilegiar fornecedores com capacidades de one-stop-shop (serviços integrados).
Os fornecedores estão a responder a este desafio com uma vaga de aquisições, fusões e parcerias estratégicas. Segundo Izhak Musli, presidente da IZM Consulting, a consolidação no mercado está a acelerar de forma significativa.
“Os OEMs estão sob uma pressão im -
placável para reduzir a complexidade. Não querem gerir 12 relações com fornecedores quando apenas um pode cobrir todo o processo. Os parceiros que oferecem capacidades mais amplas tornam-se indispensáveis e mais difíceis de substituir”, afirma.
Integração Vertical em Prática: Os Casos da Cinova e Trelleborg
Esta reconfiguração do mercado já se traduz em movimentos de grande impacto regulatório e produtivo. Um exemplo claro desta dinâmica é a Cinova, que concretizou a sua quarta transação em menos de três anos ao adquirir a Elastomer Technologies, especialista em moldagem personalizada de silicone líquido e borracha de alta consistência. Com este passo, a Cinova reforça o seu posicionamento no fabri -
co de componentes de precisão e dispositivos médicos estéreis de Classe II.
Também a Trelleborg Medical Solutions expandiu a sua presença global em 2024 com a aquisição do Baron Group. Segundo Linda Muroski, presidente da área de negócio da empresa, a operação visou consolidar o grupo como parceiro estratégico em áreas críticas como a apneia do sono, cuidados respiratórios e doença pulmonar obstrutiva crónica (DPOC).
Esta aquisição permitiu alargar substancialmente a capacidade de produção em moldagem por injeção de silicone e plásticos, especialmente na Ásia e Austrália, permitindo satisfazer as necessidades dos clientes por parcerias globais e acompanhar o crescimento previsto na região da Ásia-Pacífico e América do Norte.
Regionalização e Eficiência Logística
Os fatores que impulsionam este novo paradigma são evidentes: os OEMs procuram menos intermediários, tempos de resposta mais rápidos e uma res -
ponsabilidade centralizada numa única fonte — dinâmicas fortemente aceleradas pelo caos vivido no período pós-COVID-19. Além disso, os fabricantes estão ativamente a reconfigurar as suas estruturas com um foco renovado na localização e regionalização.
“Vantagens como prazos de entrega mais curtos, melhor adesão às normas regulamentares e redução de custos logísticos são os grandes motores desta estratégia por parte dos OEMs”, acrescenta Musli. Em resposta, os fornecedores globais de componentes apressam-se a alargar os seus portfólios e a profundidade das suas soluções.
Desta forma, a consolidação e a integração vertical no sector não representam apenas uma estratégia de crescimento isolada, mas sim uma resposta direta à procura por maior eficiência, fiabilidade e sustentabilidade numa cadeia de valor cada vez mais unificada.


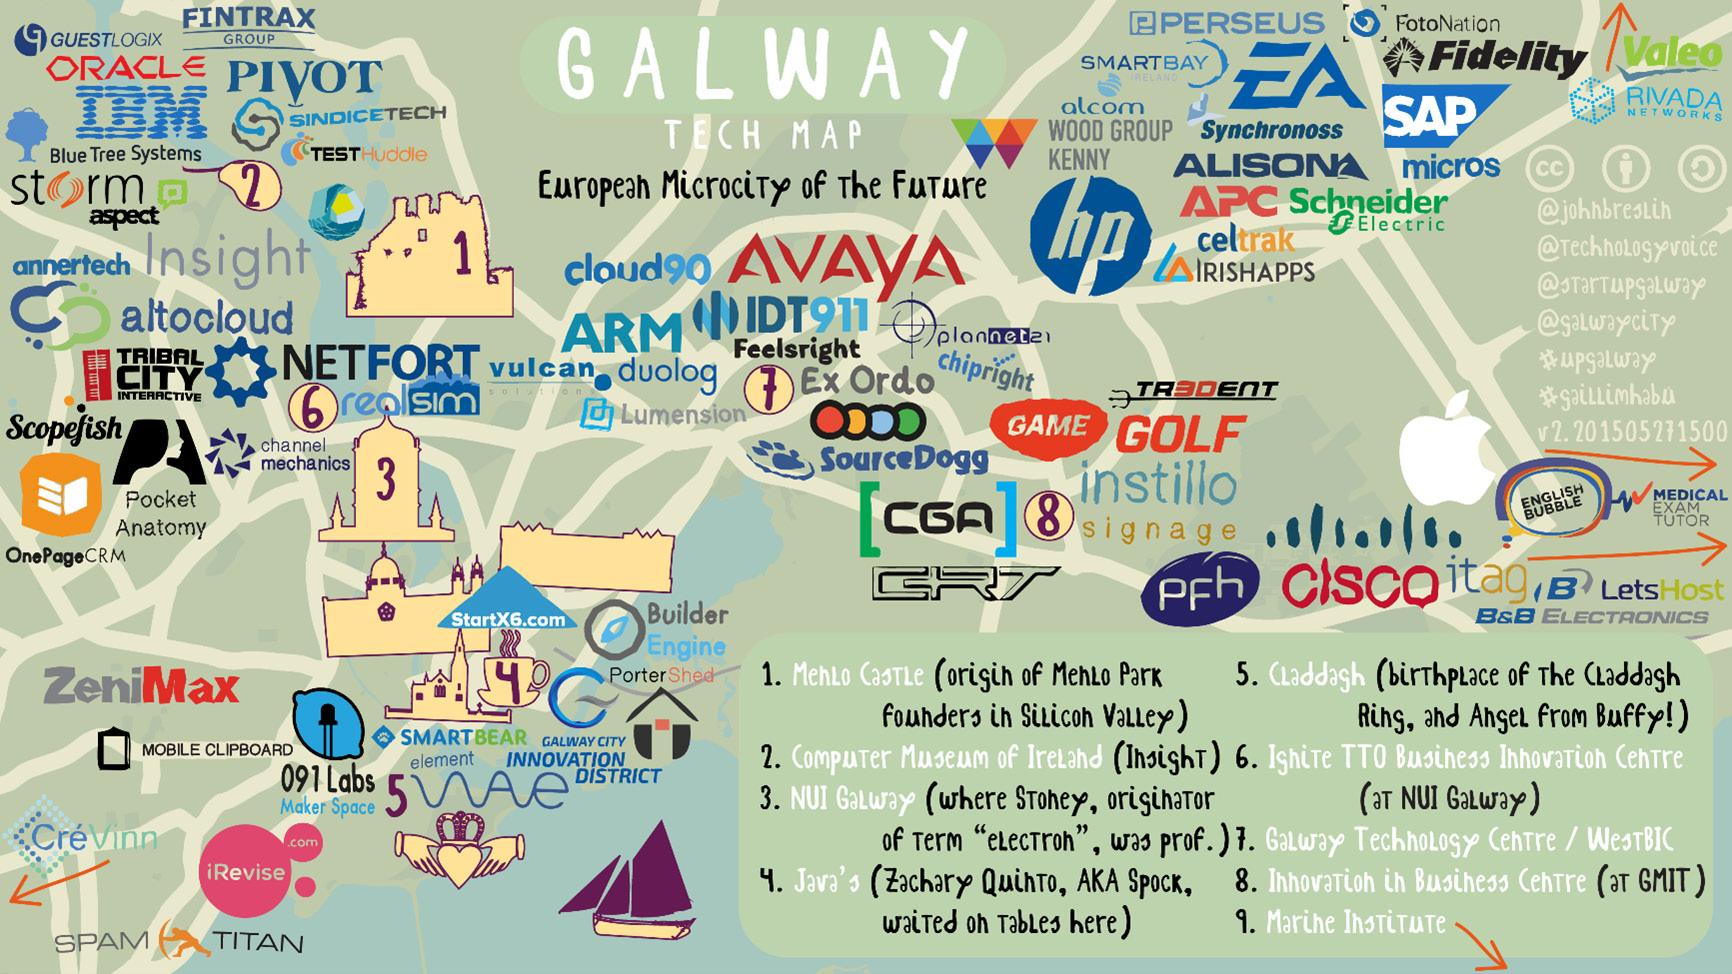
Fonte: gcid.ie
A Irlanda consolidou-se, em 2025, como um dos principais centros globais de tecnologia médica. O que começou como uma estratégia de atração de investimento estrangeiro transformou-se num ecossistema robusto que combina gigantes multinacionais com uma rede vibrante de startups e centros de investigação de classe mundial.
Caracterização do Sector na Irlanda
A indústria de dispositivos médicos na Irlanda não se limita apenas ao fabrico; abrange todo o ciclo de vida do produto, desde o Design e I&D (Investigação e Desenvolvimento) até à logística global.
• Densidade de Empresas: Atualmente, a Irlanda acolhe mais de 300 empresas de MedTech. Destas, cerca de 60% são PME locais, enquanto as restantes são multinacionais.
• Presença Global: Nove das dez maiores empresas de tecnologia médica do mundo têm operações significativas na Irlanda, incluindo nomes como Medtronic, Boston Scientific, Stryker, Abbott e Johnson & Johnson.
• Emprego: O sector emprega diretamente mais de 50.000 pessoas (com projeções de chegar às 56.000 até 2028), tornando a Irlanda o país com o maior número de profissionais de MedTech per capita na Europa.
• Exportações: As exportações do sector aproximam-se dos 20 mil milhões de euros anuais, representando uma fatia crítica da balança comercial irlandesa.
A Irlanda continua a ser um destino de eleição devido à sua fiscalidade competitiva, mas sobretudo pela mão de obra altamente qualificada e pelo alinhamento rigoroso com as normas regulamentares da UE e da FDA norte-americana.
A relevância da Irlanda no cenário mundial de saúde é desproporcional à sua dimensão geográfica. O país é hoje o segundo maior exportador de dispositivos médicos da União Europeia.
Inovação e Digitalização A indústria atravessa uma fase de transição digital. A nova “Estra-
tégia Medtech Irlandesa 2026–2029” foca-se na integração de Inteligência Artificial (IA) em dispositivos médicos e na sustentabilidade (fábricas com zero emissões). Exemplos práticos incluem:
• Implantes cardíacos habilitados por IA;
• Diagnósticos cognitivos digitais;
• Sistemas avançados de administração de fármacos (drug delivery).
Ecossistema de Colaboração
A importância da indústria reside na sua ligação profunda com a academia. Centros de investigação como o CÚRAM (Centro de Investigação em Dispositivos Médicos) permitem que o conhecimento gerado nas universidades seja rapidamente comercializado por startups em incubadoras locais, especialmente em polos como Galway, considerado o “coração” da MedTech na Irlanda.
Principais Polos Geográficos
Embora a indústria esteja espalhada por todo o país, três regiões destacam-se:
• Galway: O cluster principal, especializado em tecnologia cardiovascular e vascular.
• Cork: Focado em ortopedia e fabrico farmacêutico/biomédico.
• Limerick e Dublim: Centros de excelência em software médico e diagnóstico clínico.
Referências e Fontes de Informação
Na elaboração de uma estratégia de abordagem ao mercado de MedTech na Irlanda, a informação e os dados são os ativos mais críticos para mitigar riscos e identificar nichos de alta rentabilidade. Dado que o ecossistema irlandês é altamente competitivo e densamente povoado por gigantes globais, o sucesso depende da análise precisa de dados regulatórios (conformidade com o MDR da UE), tendências de I&D e o mapeamento de clusters geográficos específicos.
Utilizar dados analíticos permite que uma empresa identifique lacunas nas cadeias de abastecimento locais e alinhe a sua proposta de valor com as prioridades nacionais de digitalização e sustentabilidade. Apresentamos, de seguida, algumas fontes de informação estratégicas para apoio à tomada de decisão:
• Ibec (Irish Medtech Association): Irish Medtech Strategy 2026-2029 e números de exportação;
• Enterprise Ireland: Startups e o ecossistema de inovação local;
• IDA Ireland (Industrial Development Agency): Investimento estrangeiro e emprego nas multinacionais;
• IPHA (Irish Pharmaceutical Healthcare Association): Relatório de impacto económico das ciências da vida;
• Global Growth Insights: Mercado de dispositivos especializados.
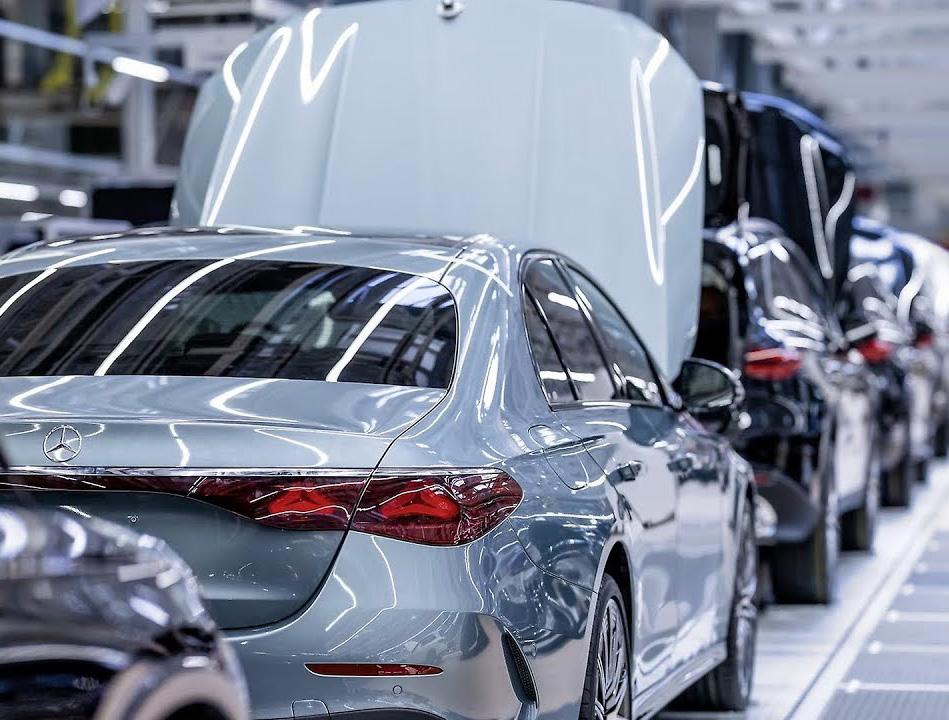
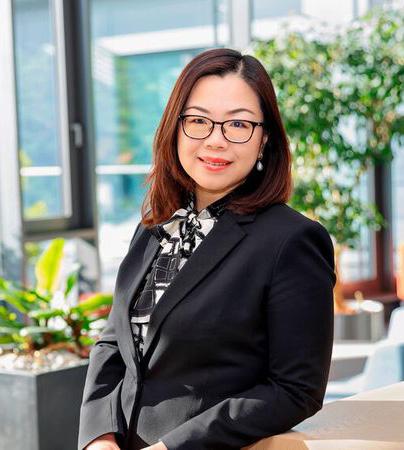
Com o objetivo de acelerar a sua transição e garantir a competitividade a longo prazo, a Mercedes-Benz está a intensificar o seu plano de eficiência global. A nova diretora de compras do grupo, Yanni von Roy-Jiang, em funções desde janeiro, assumiu a liderança deste processo, focando-se na consolidação de uma estrutura financeira robusta em alinhamento com as diretrizes do presidente do grupo, Ola Källenius.
Numa comunicação enviada diretamente aos parceiros comerciais, e a que a revista Manager Magazin teve acesso, a gestora propõe uma
colaboração mais estreita para a revisão de
preços. O objetivo central, segundo a missiva, é “reforçar a resiliência da Mercedes-Benz e da nossa própria rede de fornecedores”.
Colaboração e inovação na cadeia de abastecimento
Longe de ser apenas uma exigência unilateral, a iniciativa surge como um convite à coesão e à inovação. A Mercedes-Benz espera que os seus fornecedores apresentem propostas baseadas em “alavancas técnicas e comerciais” que permitam alcançar “posições de custos competitivas e independentes”.
Embora este tipo de reajuste gere debates naturais e alguma expectativa entre os parceiros
de negócios, a medida é vista internamente como um passo necessário para adaptar a cadeia de valor à nova realidade do mercado automóvel mundial.
Antecipação de metas: O programa “Next Level Performance”
Esta estratégia de compras integra o plano de eficiência “Next Level Performance”, um programa
desenhado em Estugarda para otimizar as despesas da empresa. Demonstrando agilidade operacional, a meta inicial de poupança de cerca de 5,5 mil milhões de dólares — prevista para o final de 2027 — foi antecipada, com o grupo a prever agora o seu cumprimento já no final deste ano.
Adicionalmente, a Mercedes-Benz planeia otimizar os seus custos variáveis em mais 2,8 mil milhões de dólares, uma vertente que está sob a liderança do Diretor de Desenvolvimento, Jörg Burzer.
Adaptação à transição energética
Esta aceleração na gestão financeira responde à necessidade de equilibrar os investimentos contínuos e elevados em novas tecnologias de propulsão e o atual ritmo de adoção de veículos elétricos pelo mercado global.
Apesar de as margens operacionais estarem temporariamente mais moderadas do que os habituais dois dígitos do grupo — fixando-se em 3,7% no último exercício e com uma projeção que pode chegar aos 5% para 2026 —, estas medidas preventivas visam precisamente blindar a rentabilidade da construtora e assegurar o seu pioneirismo na mobilidade do futuro.
Fonte: all-about-industries.com
Fonte: motorauthority.com
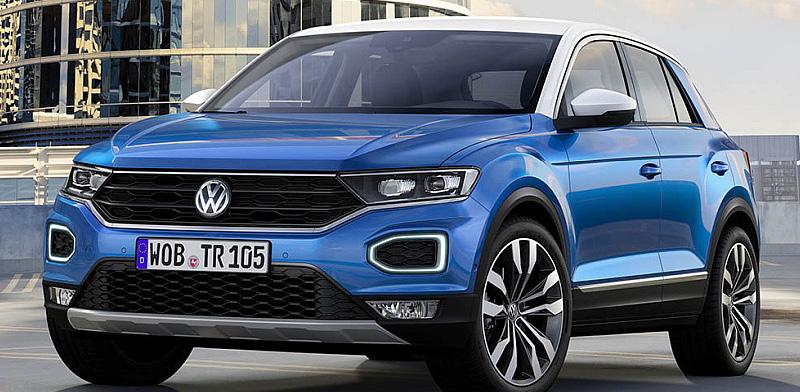
A Volkswagen decidiu operar uma mudança profunda na sua estratégia global, abandonando o foco no volume massivo para se concentrar na rentabilidade e na adaptação aos novos mercados. De acordo com o CEO Oliver Blume, o grupo pretende reduzir a sua capacidade de produção anual dos atuais doze milhões para cerca de nove milhões de veículos, eliminando um milhão de unidades de capacidade tanto na Europa como na China.
Esta reestruturação, motivada por um ambiente de mercado que tornou irrealistas os planos do passado, implica um ajuste severo que inclui o corte de 50.000 postos de trabalho nas marcas VW, Audi e Porsche. No que toca às infraestruturas, a administração procura alternativas ao encerramento imediato de fábricas, como acontece em Osnabrück, onde se estuda a reconversão da unidade para o sector da defesa. Simultaneamente, a Volkswagen planeia utilizar a eficiência de custos e a velocidade de desenvolvimento alcançadas na China para expandir a sua presença no Hemisfério Sul, visando regiões como o Sudeste Asiático, México, Norte de África e América do Sul com novos modelos elétricos e híbridos.
Para a indústria de moldes, este novo paradigma da Volkswagen apresenta um cenário ambivalente. Por um lado, a agressiva ofensiva de produtos, que prevê o lançamento de mais de vinte novos modelos, representa uma oportunidade direta para os fabricantes de moldes, uma vez que cada nova silhueta ou atualização técnica exige o desenvolvimento de ferramentas e mol-
des de injeção inéditos. A expansão da VW para mercados como o México e o Norte de África beneficia particularmente os moldistas portugueses que já possuem uma presença consolidada nestas geografias e podem oferecer o suporte técnico necessário à proximidade das linhas de montagem. Adicionalmente, a potencial diversificação das fábricas da VW para o sector da defesa abre uma nova via para moldes de alta precisão e componentes técnicos de elevado valor acrescentado. Por outro lado, o sector de moldes enfrenta desafios críticos decorrentes desta reestruturação. A pressão extrema sobre as margens de lucro, explicitada pela administração da Volkswagen como a única forma de recuperar a rentabilidade sem aumentar os preços ao consumidor, será transferida para toda a cadeia de fornecimento, exigindo uma eficiência operacional sem precedentes aos moldistas. Existe também o risco real de uma maior presença asiática na cadeia de fornecedores; ao adotar a estratégia de desenvolver na China para exportar para o mundo, a Volkswagen poderá ser tentada a adjudicar a produção dos respetivos moldes a empresas chinesas que operam com custos energéticos e laborais muito inferiores aos europeus. Assim, a Indústria Portuguesa de Moldes terá de demonstrar que consegue acompanhar a rapidez exigida pelo construtor alemão, sem comprometer a qualidade e a fiabilidade que historicamente a distinguem no mercado europeu.
Fonte: all-about-industries.com
A Alemanha está a viver uma transformação industrial sem precedentes. De parcerias estratégicas para mísseis de longo alcance à reconversão de fábricas de maquinaria de impressão, o país acelera para se tornar o “arsenal da Europa”.
O conceito de Zeitenwende (viragem histórica) saiu do papel e chegou às linhas de montagem. O que antes era um sector de nicho e sob reserva ética, tornou-se o principal motor de inovação e investimento na Alemanha. Com o conflito na Ucrânia a ditar o ritmo, novas alianças entre empresas tradicionais e startups tecnológicas estão a redesenhar o mapa industrial germânico.
1. Mísseis de Cruzeiro: A Aliança Rheinmetall-Destinus
A Rheinmetall, maior grupo de defesa da Alemanha, uniu forças com a Destinus para criar uma joint venture focada em sistemas de ataque de longo alcance. O objetivo é: produzir mísseis de cruzeiro e foguetes de última geração em massa.
• Foco: Abastecer as Forças Armadas da Ucrânia e repor os inventários europeus.
• Inovação: Integração de tecnologias de voo hipersónico e sistemas de propulsão eficientes para contornar defesas aéreas modernas.
2. O “Enxame” de Drones da Quantum Systems
A Quantum Systems está a elevar a cooperação com Kiev a um novo patamar através da iniciativa “Build with Ukraine”.
• Produção em massa: Está em curso o fabrico de 10.000 drones quadricópteros multifuncionais em solo alemão.
• Agilidade: Estes sistemas são desenhados para serem modulares, permitindo reconhecimento e ataque tático com atualizações de software constantes, baseadas na experiência direta da linha de frente.
3. Do Papel aos Drones: A Surpreendente Reconversão da Heidelberg
Talvez o sinal mais simbólico desta nova era seja a entrada da Heidelberg — icónica fabricante de máquinas de impressão — no mercado da defesa. “A nossa unidade em Brandenburg será o coração dos sistemas de segurança autónomos” (fonte da empresa). Em parceria com a Ondas Autonomous Systems, a Heidelberg vai focar-se na proteção de infraestruturas críticas. A fábrica em Brandenburg an der Havel será transformada num centro de excelência para sistemas contra drones, protegendo redes elétricas e centros de dados contra-ataques aéreos.
Esta aceleração não visa apenas o apoio imediato à guerra na Ucrânia. Representa uma reindustrialização soberana da Europa. Ao envolver empresas civis como a Heidelberg, a Alemanha garante que a sua base tecnológica está preparada para os desafios de segurança das próximas décadas, reduzindo a dependência de fornecedores externos e criando milhares de empregos qualificados no sector da defesa.
Fonte: Deutscland.de
EVOLUÇÃO DO VOLUME DE EXPORTAÇÕES
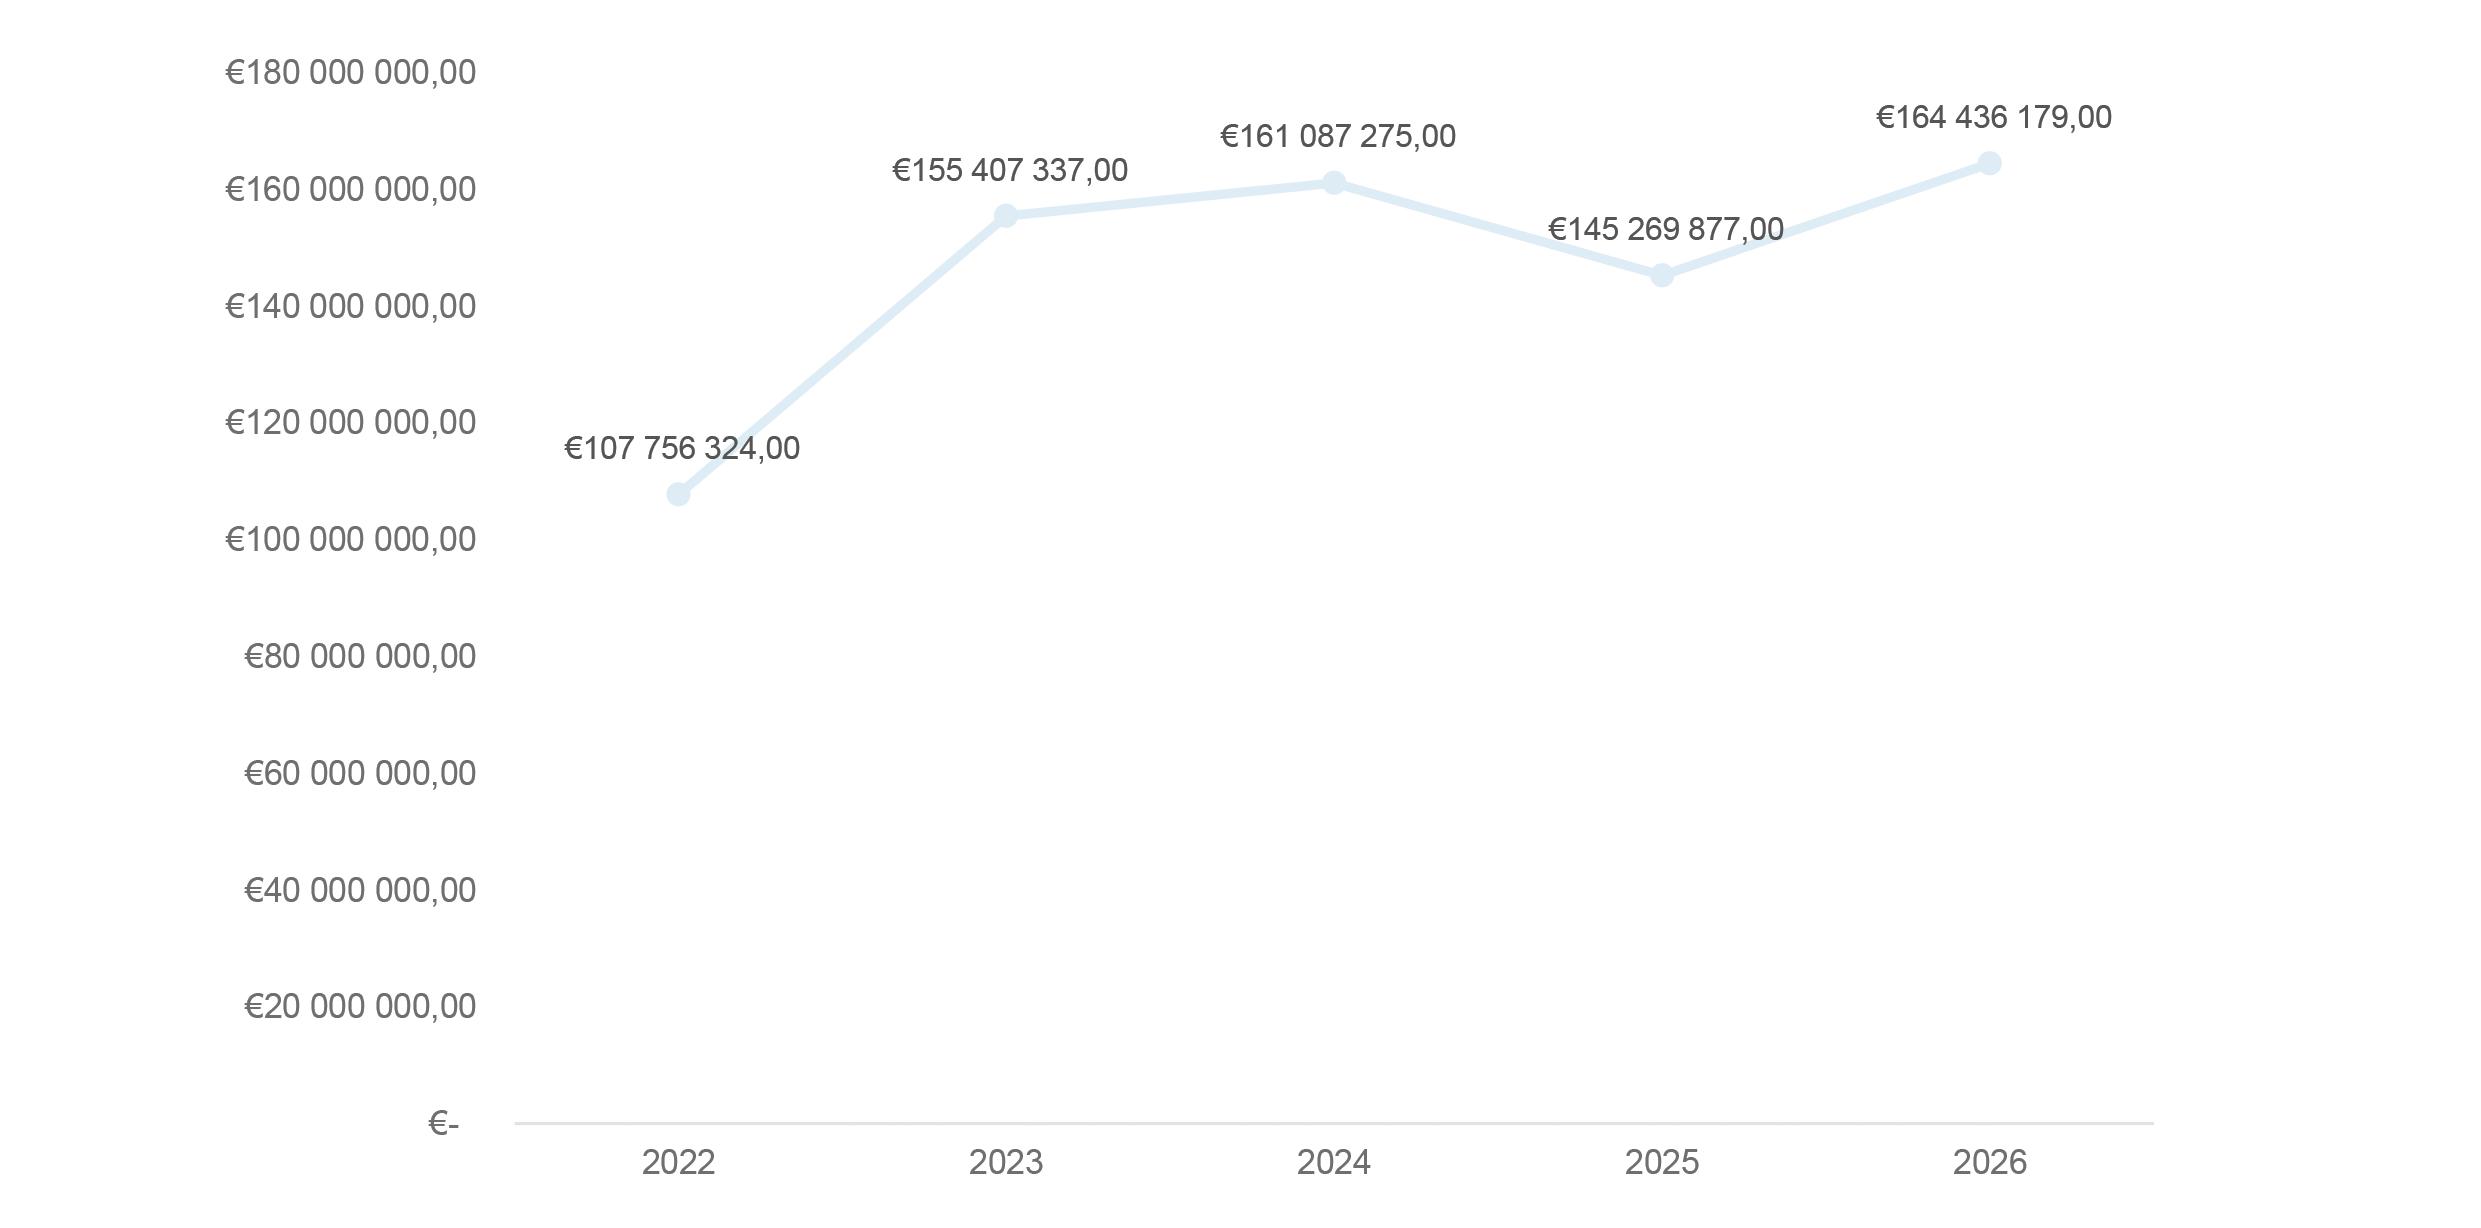
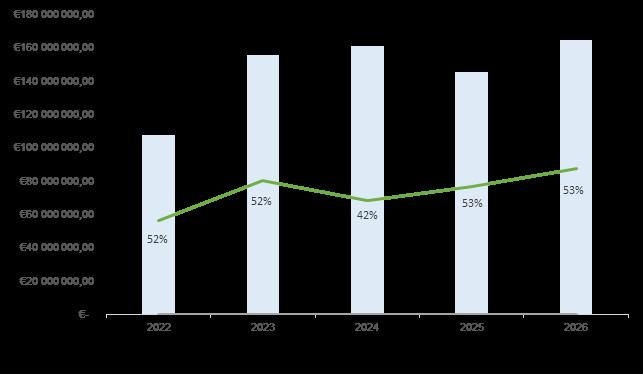
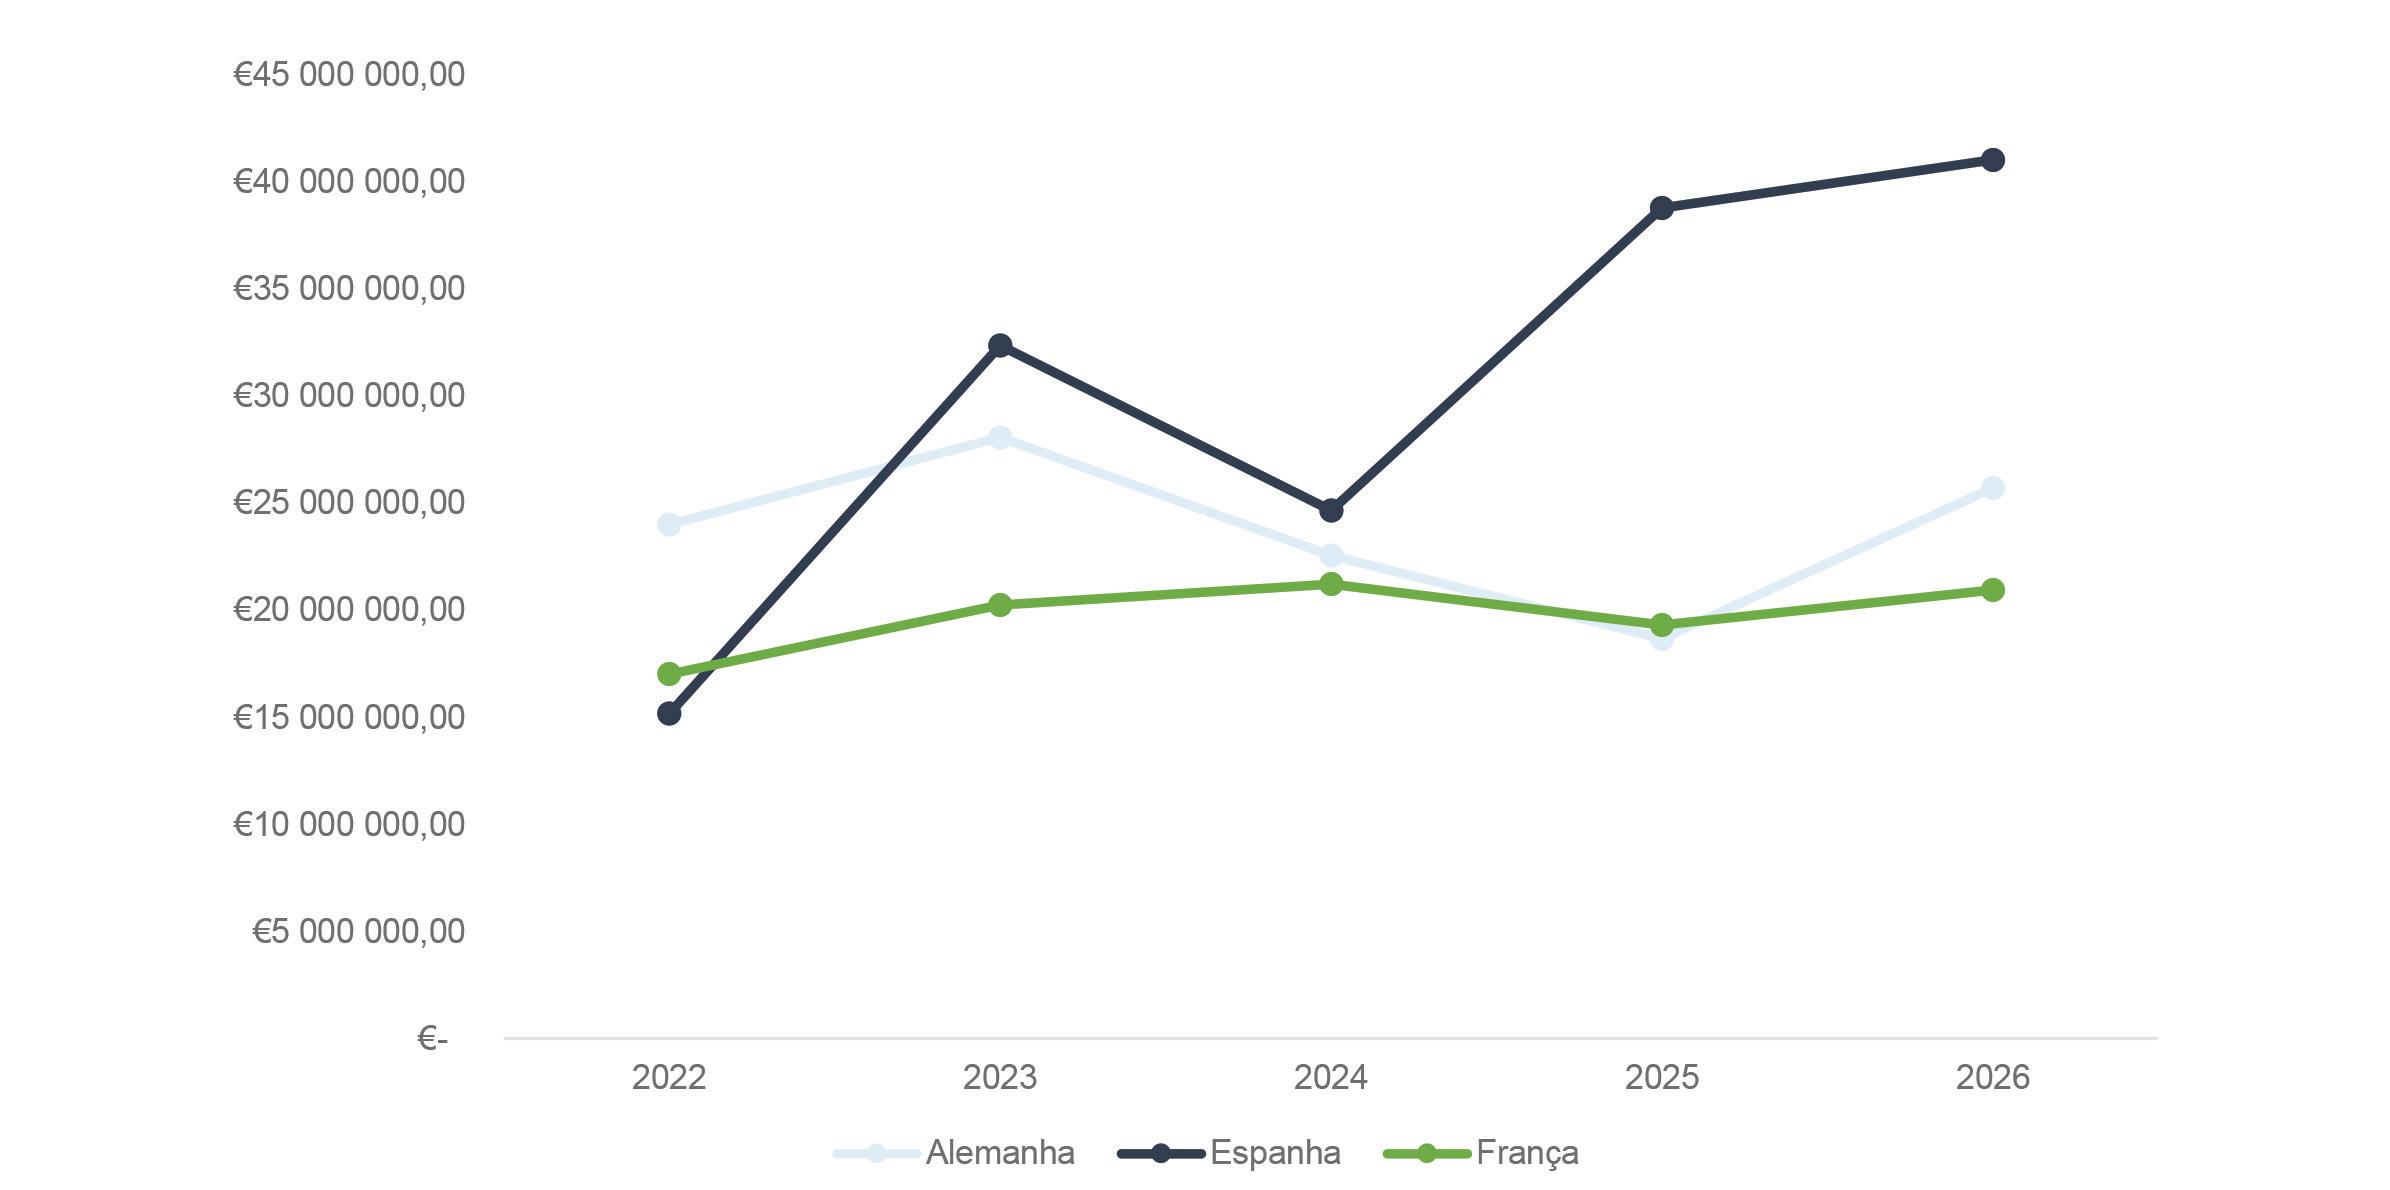
EVOLUÇÃO DAS EXPORTAÇÕES - EUROPA CENTRAL
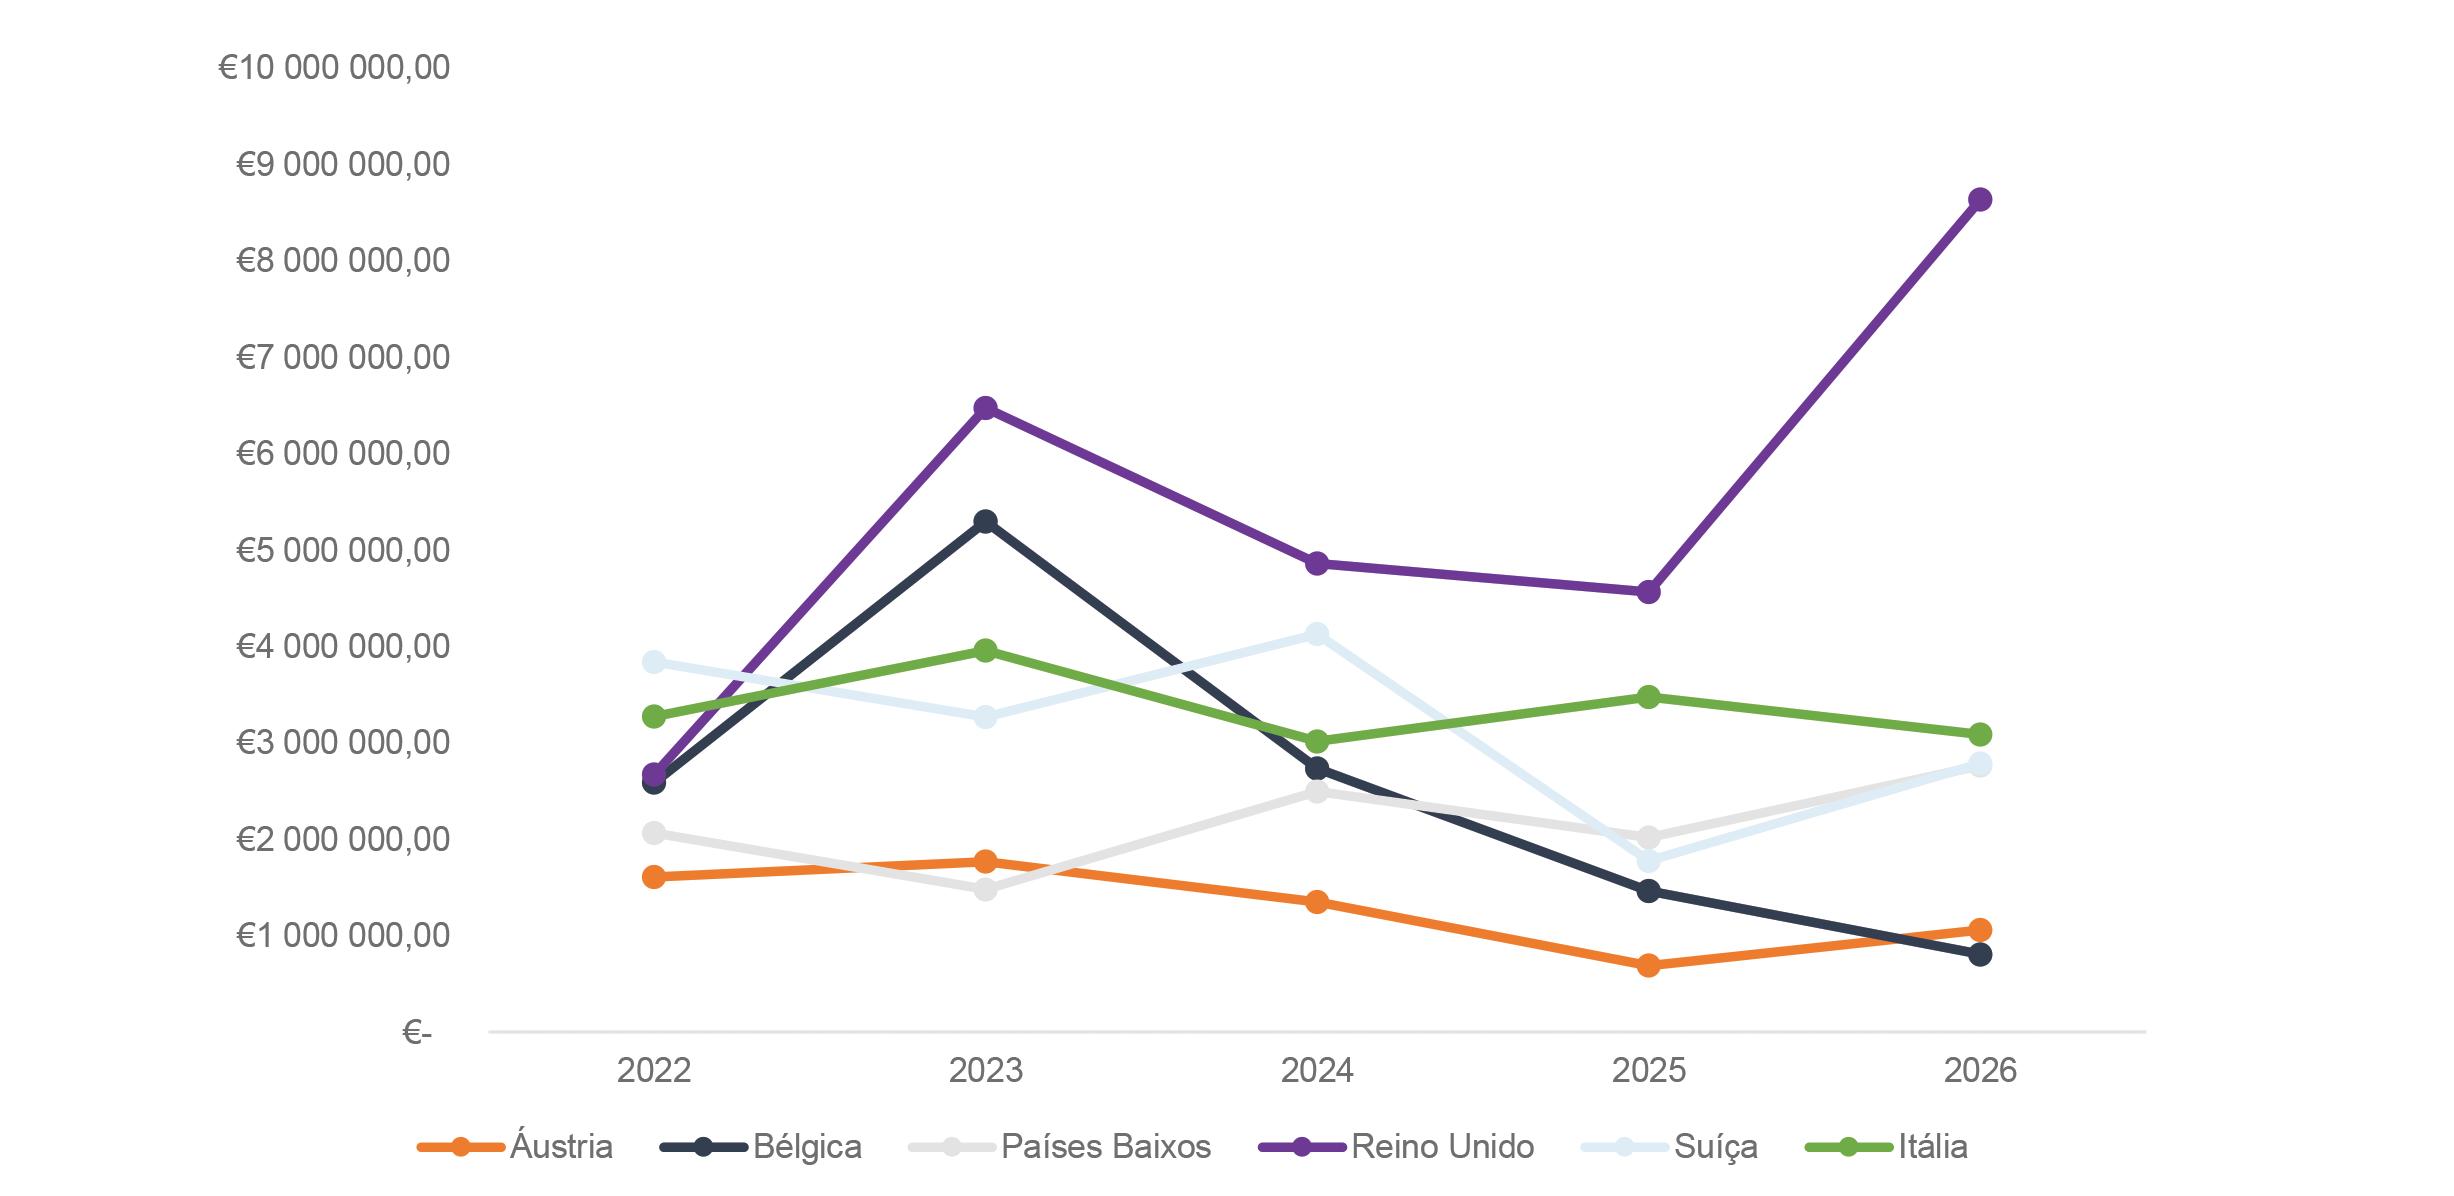
EVOLUÇÃO DAS EXPORTAÇÕES - EUROPA CENTRAL E LESTE
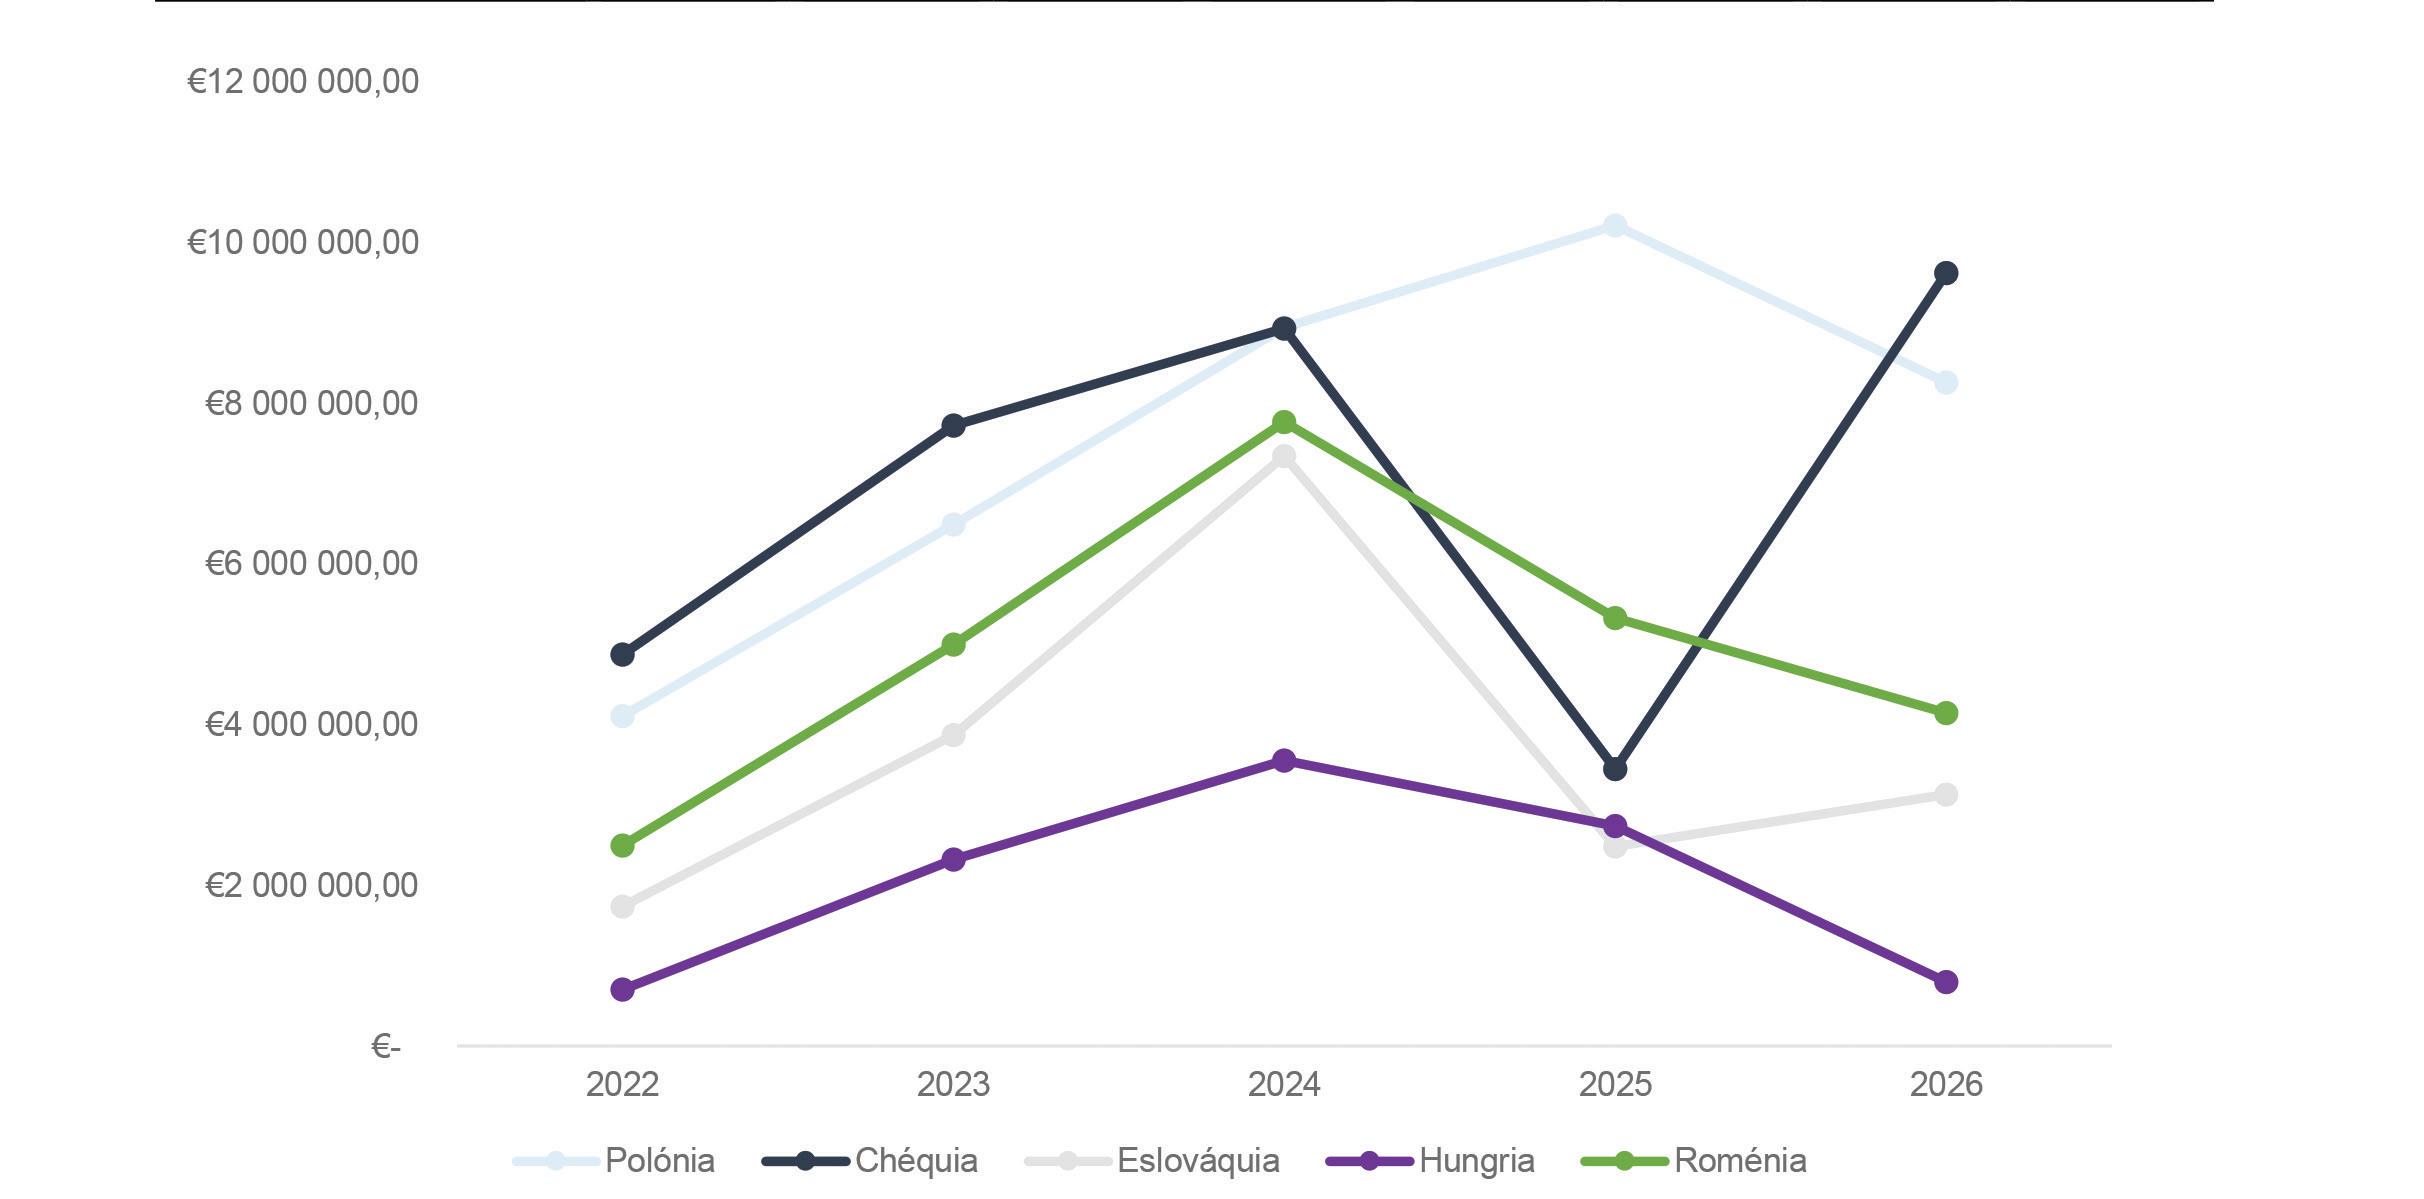
EVOLUÇÃO DAS EXPORTAÇÕES - MERCADOS AMERICANOS
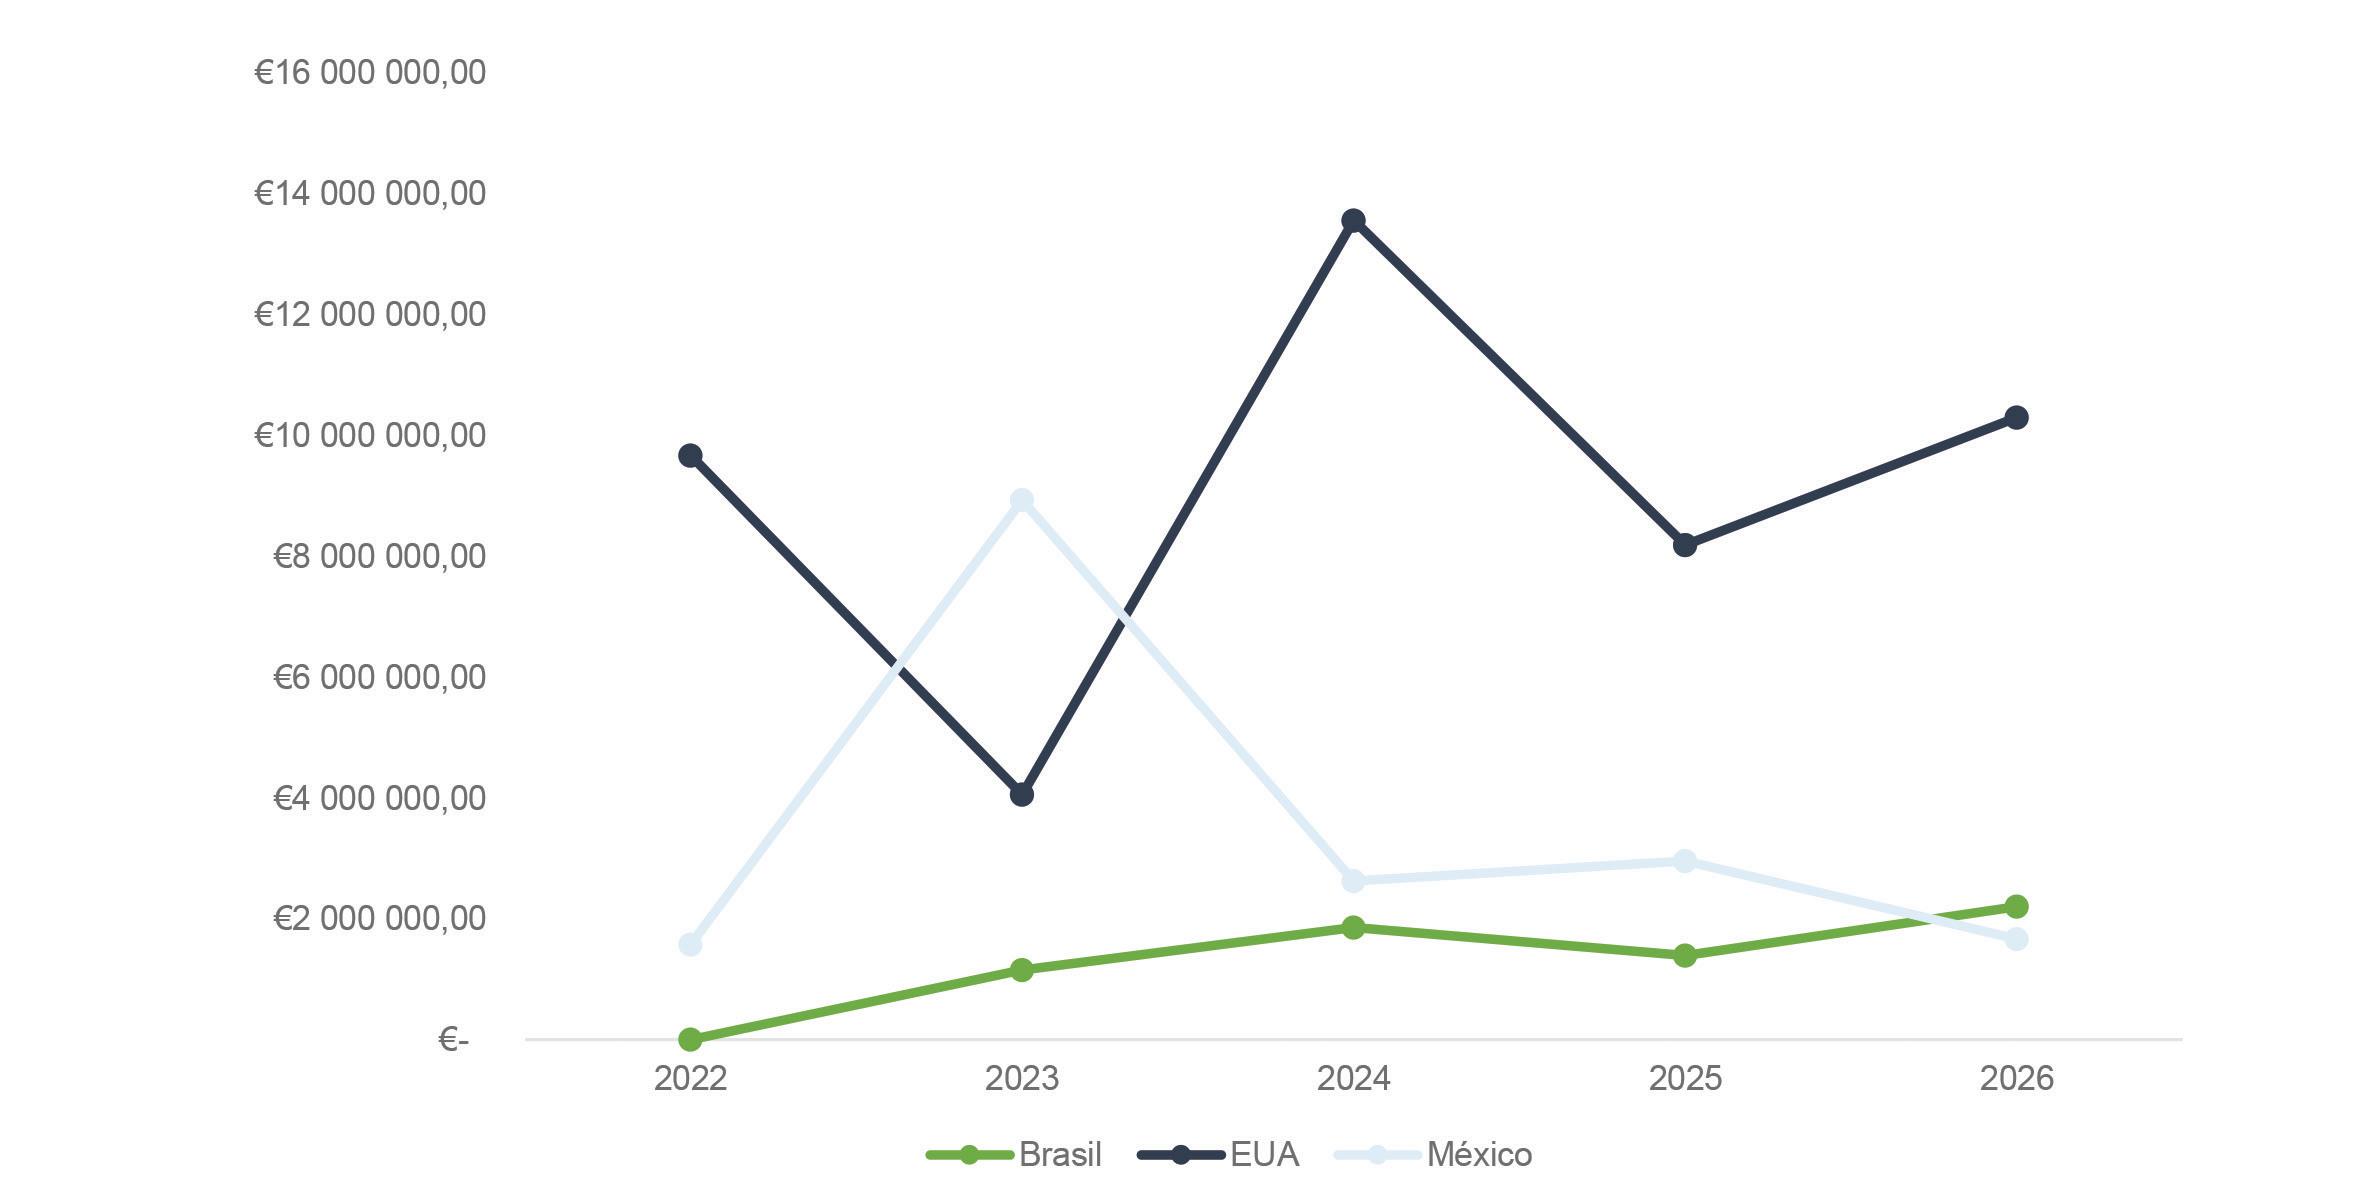
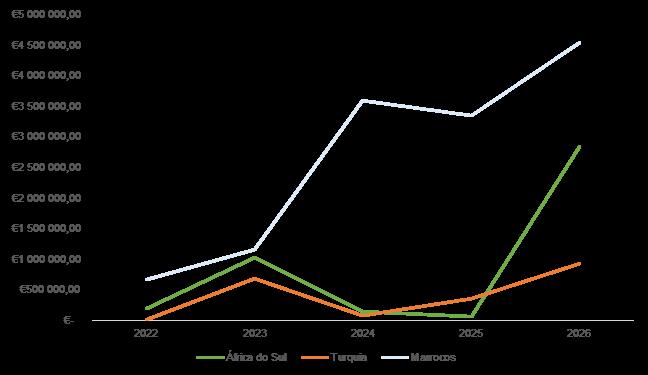
EVOLUÇÃO DAS EXPORTAÇÕES - OUTROS MERCADOS ESTRATÉGICOS
PROMOTOR