Guía de las empresasinstaladoras
Análisis detallado de las 500 principales empresas en España
Edición 2026
1.0 PRESENTACIÓN
2.0 METODOLOGÍA
2.1 ¿Cómo hemos hecho esta Guía?
2.2 Glosario de términos económicos
2.3 Nota de C de Comunicación
3.0 RESUMEN EJECUTIVO
4.0 BRÚJULA ECONÓMICA
4.1 Indicadores generales por grupos de facturación
4.2 ¿Qué nos dicen las variables económicas?
4.2.1 Las cifras de negocio: punto de partida
Guía TOP 500 por facturación (tabla)
4.2.2 El factor humano
4.2.3 ¿Qué empresas compran más materiales?
Guía TOP 500 empresas que más consumen (tabla)
4.2.4 Indicadores de rentabilidad y eficiencia
4.2.5 ¿Cómo está la salud financiera del sector?
4.2.6 Clasificación comercial de C de Comunicación
Guía TOP 500 clasificación comercial (tabla)
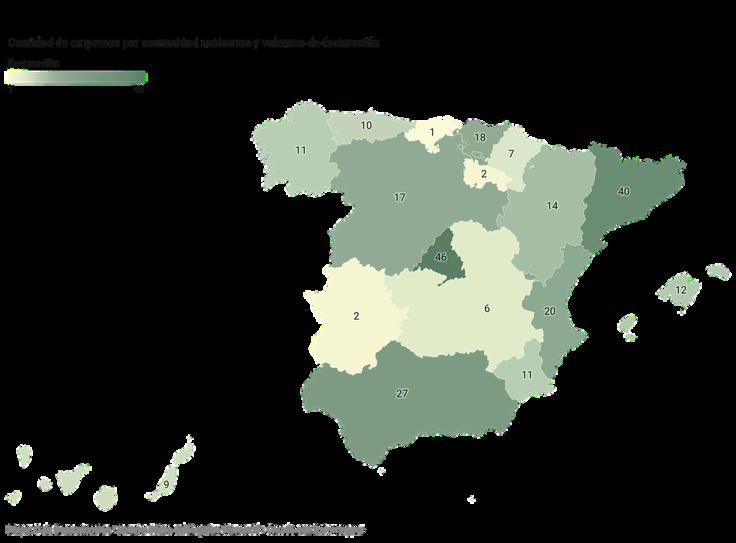
4.2.7 Peculiaridades regionales
Guía de empresas por CC.AA. (tabla)
5.0 RETOS DE LA EMPRESA INSTALADORA
6.0 VISIÓN DESDE LAS ASOCIACIONES PROFESIONALES
6.1 CONAIF
6.2 CNI INSTALADORES
7.0 FICHA DETALLADA
EDITADA POR Grupo C de Comunicación
Interprofesional, S.L C/Bueso Pineda, 12 28043 Madrid
Teléf.: 913 884 777 www.cdecomunicacion.es info@cdecomunicacion.es
DIRECCIÓN EDITORIAL Y CONTENIDOS
Jessica Domínguez jessica.dominguez@cdecomunicacion.es
Javier Espada javier.espada@cdecomunicación.es
COMUNICACIÓN Y PUBLICIDAD
Isabel Blanco isabel.blanco@cdecomunicacion.es Andrea Arce andrea.arce@cdecomunicación.es
DISEÑO DISPUBLIC
PRESIDENTE
Juan Manuel Fernández juanma.fernandez@cdecomunicacion.es
DIRECTORA GENERAL
Marta Jiménez marta.jimenez@cdecomunicacion.es
RESP. DESARROLLO DE NEGOCIO Borja Fernández borja@hacemoscosas.es
PRODUCCIÓN AUDIOVISUAL
Enrique Nogueira enogueira@knr.es
© Copyright Grupo C de Comunicación. Queda prohibida la reproducción total o parcial de las informaciones aparecidas en esta publicación, su tratamiento informático o electrónico y la transmisión y difusión por cualquier medio y en cualquier soporte, sin el permiso previo del titular del Copyright.
3 .
RESUMEN EJECUTIVO
En este informe analizamos el TOP 500 de instaladores HVAC en España en 2024: empresas maduras, de propiedad concentrada, con fuerte especialización técnica y con balances que reflejan estabilidad más que agresividad financiera. No es un ranking dominado por startups ni por grandes conglomerados financieros, sino por compañías que han crecido con el sector, adaptándose a los cambios normativos, tecnológicos y de mercado. Su principal fortaleza no reside únicamente en el tamaño, sino en la capacidad de sostenerse en el tiempo, diversificar la actividad y mantener una posición relevante en un sector que atraviesa actualmente una época de múltiples cambios.
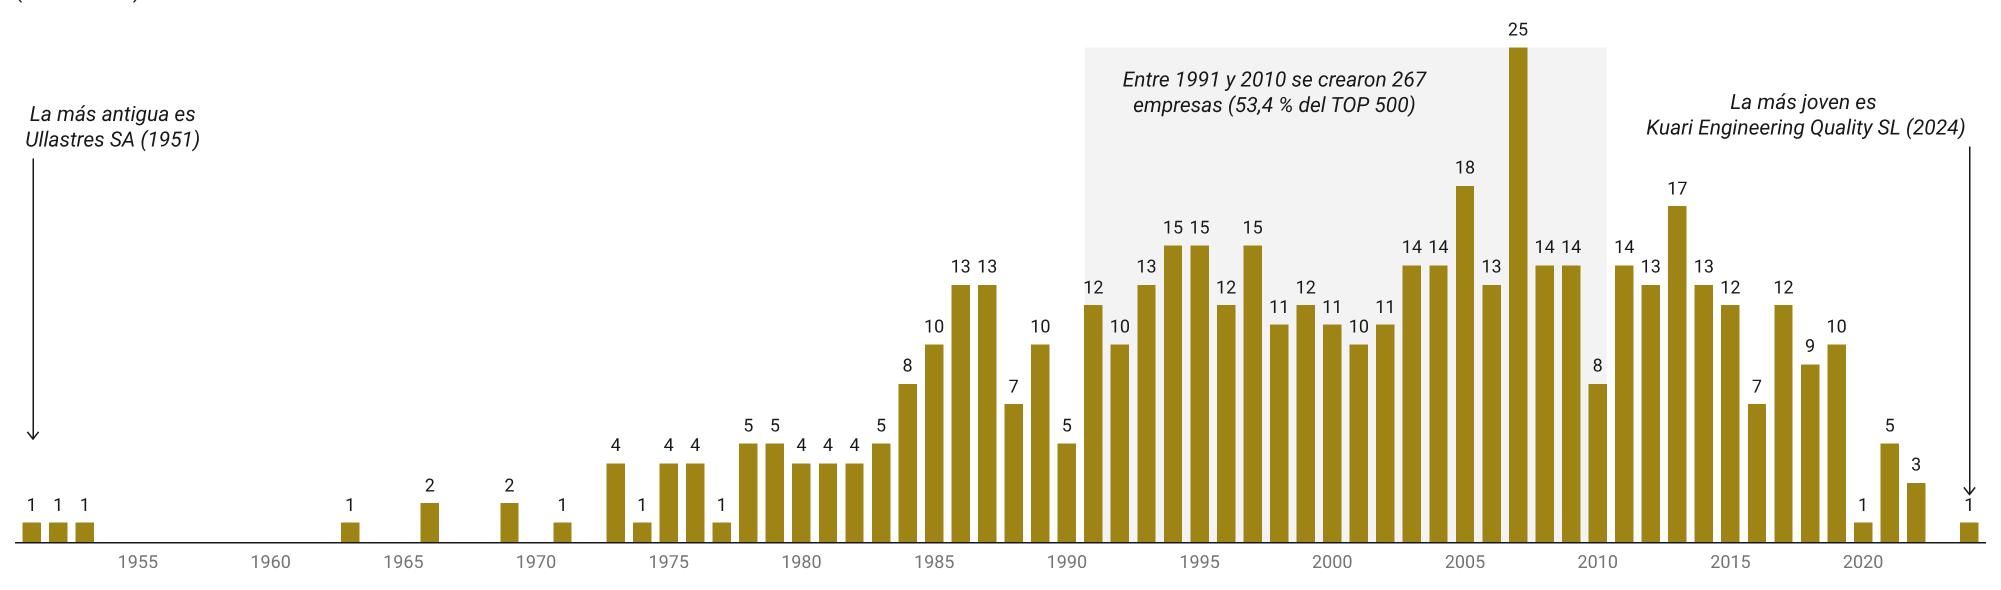
La antigüedad media de estas empresas es de 25 años, superando con holgura las dos décadas. Una parte significativa de las compañías analizadas se constituyó entre finales de los años noventa y la primera década de los 2000, coincidiendo con el ciclo expansivo de la construcción, la burbuja inmobiliaria y la tecnificación de los edificios. No se trata, por tanto, de un ranking dominado por nuevas compañías, sino por empresas con largo recorrido y conocimiento acumulado.
el 40 %, reflejando estructuras de capital más robustas entre las empresas líderes del sector.
Si nos fijamos en la estructura de propiedad, el perfil es muy definido: 1,8 es el número medio de accionistas, con una abundancia de empresas de uno o dos socios, lo que confirma un fuerte carácter familiar o de propiedad muy concentrada, incluso en las compañías de mayor facturación.
En esta misma línea, el grado de integración es reducido. El 78 % de las empresas del TOP 500 no tiene ninguna sociedad participada, operando como entidades independientes. Solo en los tramos más altos aparecen estructuras de grupo complejas. En el TOP 10, por ejemplo, conviven empresas instaladoras puras con grupos que cuentan con 10, 12, 23 y hasta 35 participadas, marcando la frontera entre el instalador especializado y el gran grupo de servicios e instalaciones integrales.
Aunque todas se encuadran en el ámbito HVAC, la mayoría diversifica su actividad combinando el diseño y ejecución de las instalaciones con climatización e instalaciones térmicas, servicios
ANTIGÜEDAD DE LAS EMPRESAS DEL TOP 500
(1951-2024)
Desde el punto de vista del tamaño empresarial, el TOP 500 está formado mayoritariamente por pymes. La sociedad limitada constituye la fórmula mayoritaria (85,6 % de las empresas), mientras que la sociedad anónima (14,2 %) gana peso a medida que ascendemos en el ranking. De hecho, en el Top 50, la presencia de sociedades anónimas aumenta hasta casi
de calefacción, eficiencia energética, energías renovables, fontanería, agua, riegos e hidráulica, protección contra incendios, mantenimiento, salas blancas y ambientes controlados, frío industrial y refrigeración comercial, entre otros.
En la parte alta destacan compañías como Veolia, Remica, Arce Clima, Nordés Ancín y
Los datos se corresponden con la última fecha de inscripción en el Registro Mercantil.
Recursos de la Biomasa, que incluyen una oferta muy integral de instalaciones: geotermia, biomasa, electricidad, energía solar, frío industrial y ventilación, gestión del agua o protección contra incendios, entre otras actividades. Todo ello con un enfoque orientado a ofrecer un servicio completo de eficiencia energética, que cada vez es más demandado por los usuarios finales.
Además, estas cinco empresas multiplican varias veces la facturación del sector. De hecho, concentran aproximadamente el 12,4 % del total de ingresos del mercado analizado (TOP 500), acumulando una facturación agregada de 446,1 M€.
En el extremo opuesto, encontramos modelos altamente especializados con plantillas optimizadas y alta facturación por técnico.
En conjunto, estas 500 compañías superan los 3.600 M€ de ingresos agregados en 2024. Sin embargo, la facturación media, situada en 8,3 M€, está influenciada por los gigantes de la parte alta, ya que la mediana cae hasta los 4,87 M€. Esto confirma que la ‘empresa tipo’ del ranking opera en el entorno de los 5 M€, mientras unos pocos actores elevan el promedio
CANTIDAD DE EMPRESAS POR VOLUMEN DE FACTURACIÓN
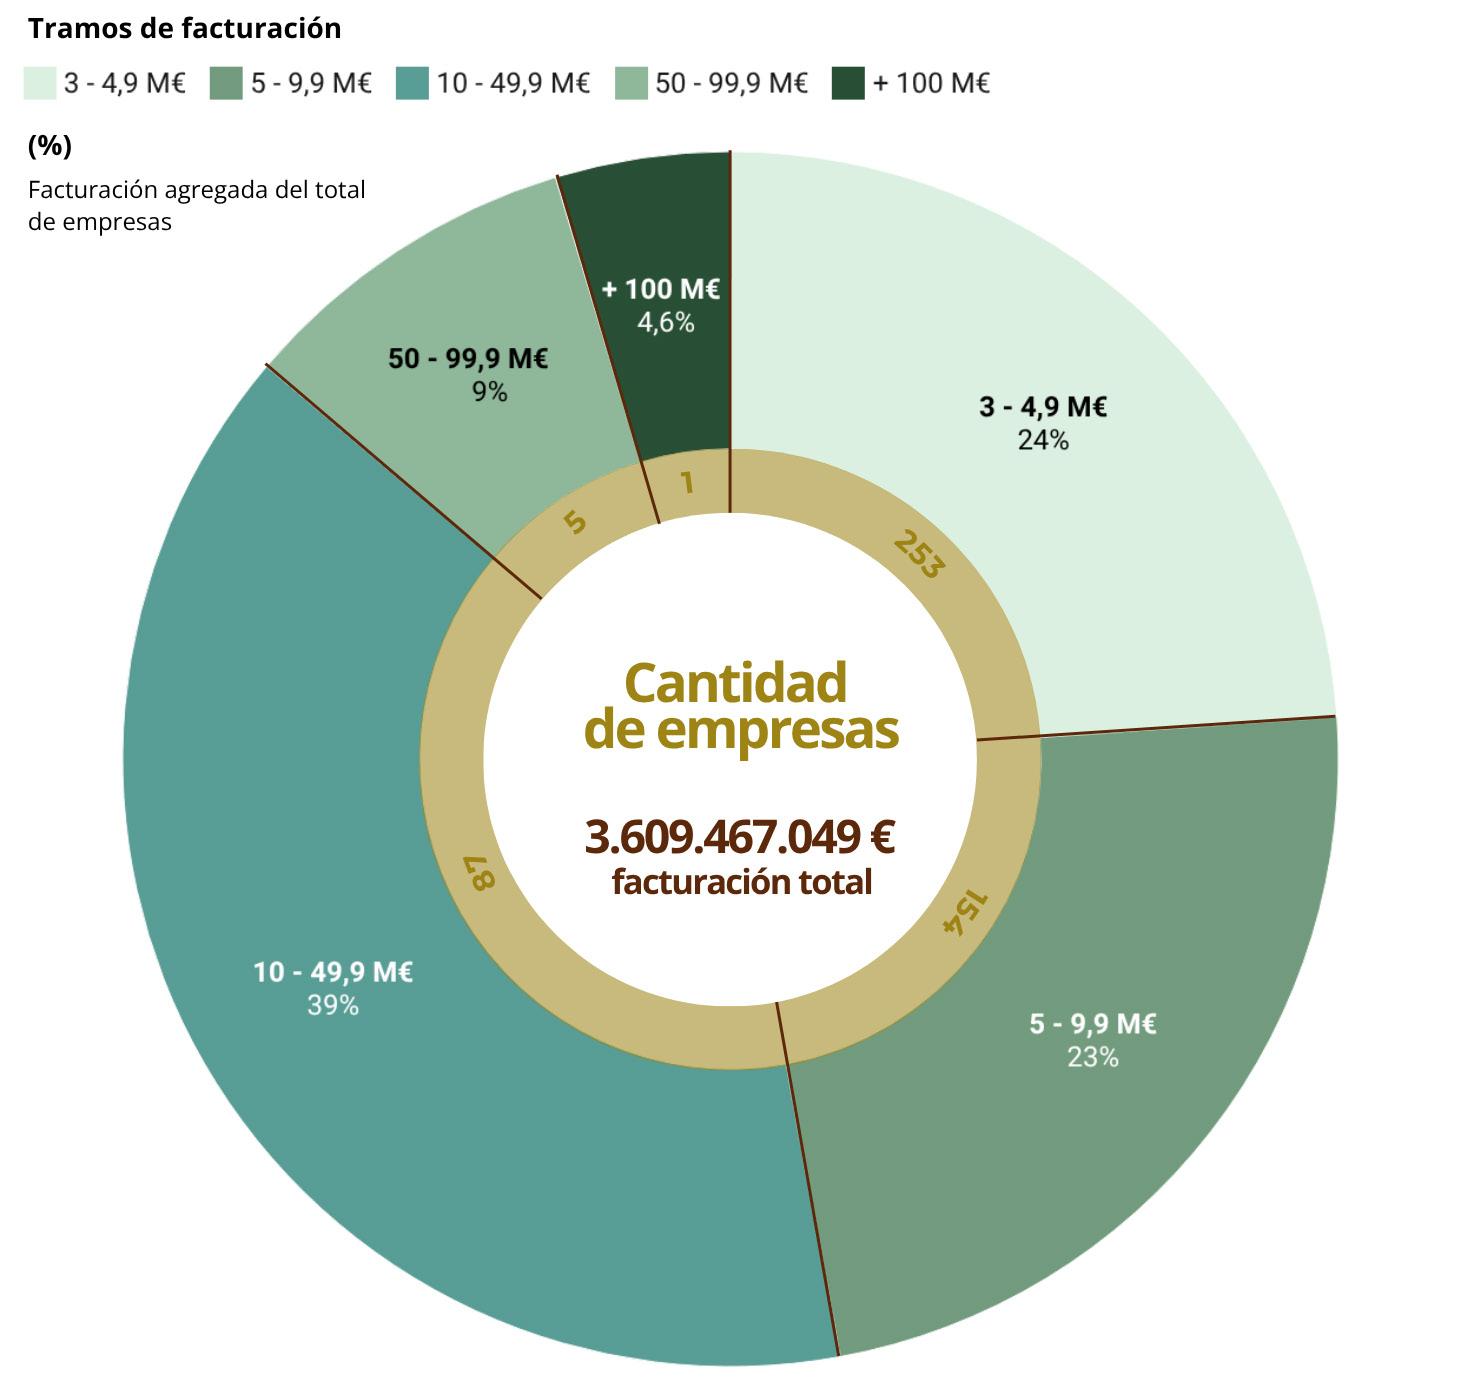
Existe una notable diferencia de escala. Mientras que el 80 % de las empresas del ranking se mueven en el tramo de los 3 a 10 M€, las empresas del TOP 10 operan en una liga diferente, con ingresos que llegan a sobrepasar los 100 M€ en el caso de Veolia.
BRÚJULA ECONÓMICA
PERFIL DE LAS EMPRESAS
Facturación 3 - 4,9 M€
2 5 3 E M P R E S A S
M á
2 0 2 4
F a c t u r a c i ó n
T o p 5 0 0
T o p 5 0 0
E B I T D A
s d e 5 M €
3 . 6 0 9 M € 8 6 2 M €
8 , 2 M €
T o t a l M e d i a
3 , 8 1 M €
E m p r e s a s c o n r e s u l t a d o n e g a t i v o
R e s u l t a d o d e l e j e r c i c i o
E m p r e s a s c o n r e s u l t a d o n e g a t i v o 3 5
5 0 , 6 % M a r g e
M e d i a M e d i a 1 0 0 d í a s
8 , 2 7 % 1 4 , 2 1 % 5 5 , 5 6 %
8 , 3 % 1 3 , 8 % 5 4 , 3 %
P e r í o d o m e d i o d e c o b r o 8 0 d í a s 8 0 d í a s P e r í o d o m e d i o d e p a g o 1 , 6 4 M € 0 , 9 0 M € T o p 5 0 0
1 0 3 d í a s
4.2.6 CLASIFICACIÓN COMERCIAL DE C DE COMUNICACIÓN
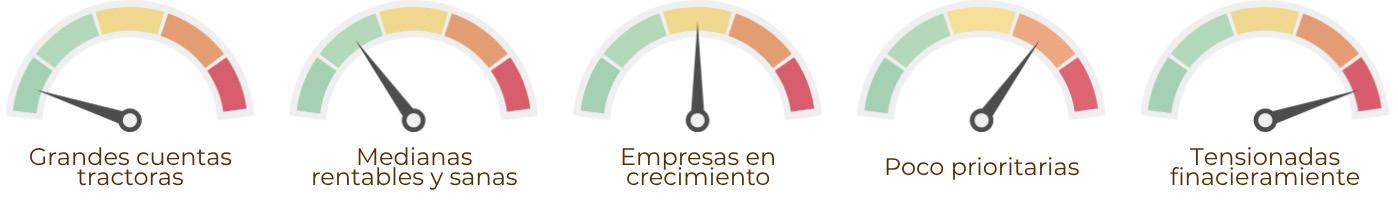
A partir de toda la información económica revisada y con el objetivo de clasificar las empresas que conforman el TOP 500 en un criterio accionable para los equipos de ventas hemos
GRUPO
Grandes cuentas tractoras
Medianas rentables y sanas
Empresas en crecimiento
Cuentas poco prioritarias
Empresas tensionadas financieramente
Esta clasificación aparece en cada una de las fichas de la siguiente forma:
usado un modelo ponderado con indicadores de tamaño, calidad, salud financiera y dinamismo.
La clasificación final usada para las empresas es:
DEFINICIÓN
Empresas en las cuales el tamaño pesa más, siempre que no exista estrés severo.
Compañías de tamaño medio con buenos indicadores de rentabilidad y salud financiera.
Compañías con dinamismo superior al resto y calidad mínima suficiente.
Empresas pequeñas —por lo general— con menor retorno esperado para venta directa.
Compañías con señales de estrés en liquidez, deuda, rentabilidad o caja.
La metodología utilizada se basa en tres capas: normalización, ponderación de pilares y asignación de la clasificación preferente a partir de las variables económicas.
Normalización
Las variables originales están en escalas muy distintas: euros, días, ratios, porcentajes, empleados… Para poder combinar los valores sin distorsión, el cálculo no se basa en valores brutos, sino en la posición relativa de ese valor den-
tro de la muestra de 500 empresas. Por lo que cada variable se transformó en un percentil de 0 a 100.
100 = la empresa está en la parte más alta de la muestra en esa variable | 50 = posición central | 0-10 = posición baja respecto al resto
Para variables en las que el valor más alto es mejor, la posición sube con el valor; para variables que es valor pequeño es mejor el cálculo se invirtió. Cuando no se disponía de un dato, se le asignó 50 para no penalizar el resultado.
Ponderación
Se construyeron cuatro variables para cada empresa:
• Tamaño (70 % ingresos 2024 + 30 % empleados 2024)
• Calidad (45 % margen operativo + 30 % ROA + 25 % ingresos/empleado)
• Salud (30 % liquidez + 25 % solvencia + 25 % deuda inversa + 20 % diferencia pago-cobro)
• Dinamismo (50 % Crecimiento ingresos + 20 % crecimiento de empleados + 30 % cambio de margen)
Puntuación global (35 % tamaño + 25 % calidad + 25 % salud + 15 % dinamismo), esto se utilizó para ordenar, pero no para determinar la posición final.
Asignación de clasificación preferente
El segmento final NO se asigna por una sola variable: se calcularon los niveles de afinidad con cada una de las cinco clasificaciones para cada empresa y se escogió el grupo con mayor afinidad como el prioritario, lo que responde a la pregunta: ¿Cuánto se parece esta empresa al perfil ideal de este segmento? Esto no significa que una empresa no puede parecerse a más de un criterios.
¿Qué se tuvo en cuenta en cada uno?
• Grandes cuentas tractoras
variable de tamaño muy alto | indicadores de calidad altos | ausencia de estrés severo
Se apoya además con el umbral P90 de ingresos 2024 = 16,0 M€ | P90 de empleados 2024 = 79
• Medianas rentables y sanas
tamaño intermedio | calidad alta | salud financiera alta
• Empresas en crecimiento
dinamismo claramente superior | crecimiento de ingresos alto | cierta calidad mínima
Umbral de apoyo: P75 del crecimiento 2022-2024 = 25,87%
• Cuentas poco prioritarias
tamaño bajo |menor retorno esperado para venta directa | ausencia de señales fuertes de crecimiento o calidad
Referencias de apoyo: P25 ingresos 2024 = 3,66 M€ |P25 empleados 2024 = 22
• Empresas tensionadas financieramente
Se favorece esta clasificación cuando aparecen señales como:
liquidez baja | solvencia baja | endeudamiento alto | rentabilidad débil o inconsistente | tensión de circulante
No importa el tamaño, una empresa muy grande cae en este grupo si la salud y la rentabilidad son problemáticas.
Esta clasificación es una recomendación comercial, no una etiqueta absoluta de calidad.
.
FICHA DETALLADA DEL TOP 500 EMPRESAS
INSTALADORAS HVAC
A continuación, encontrarás una ficha detallada de cada una de las 500 empresas instaladoras que conforman el TOP del sector.
Cada ficha incluye:
• Datos de identificación y contacto.
• Información financiera clave.
• Un análisis comparativo con el sector.
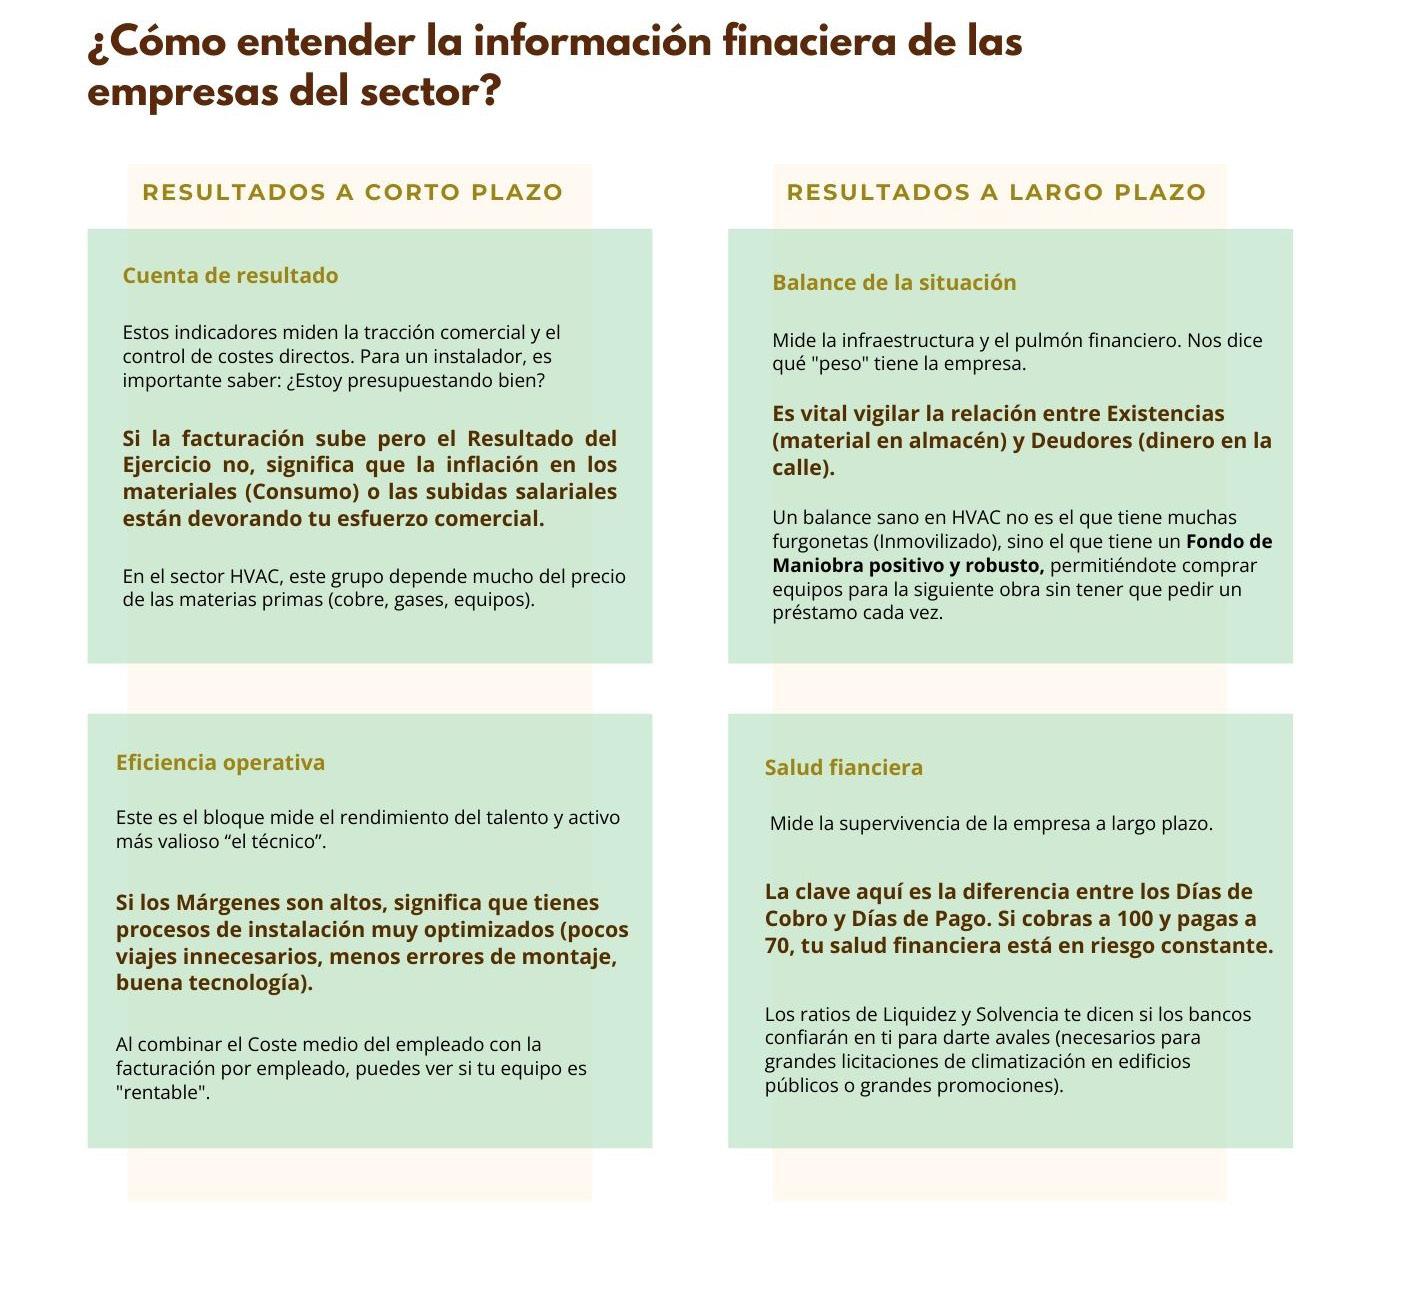
Esta información es crucial para el análisis de la competencia y para examinar en detalle el rendimiento financiero de las empresas del sector. No obstante, somos conscientes de que la gran cantidad de datos y cifras puede dificultar una rápida y fácil comprensión.
Por ello, antes de pasar a los aspectos económicos de las empresas, hemos preparado una guía rápida de los principales indicadores económicos incluidos, su utilidad y la información que proporciona cada uno.
EJEMPLO EMPRESA
FUNDADA EL 07/09/1985 | 41 AÑOS DE ACTIVIDAD
CONTACTOS
POSICIÓN
DIRECCIÓN EJECUTIVA PRESIDENCIA Nº ACCIONISTAS Nº EMPRESAS PARTICIPADAS
Información económica
RESUMEN 2024
EVOLUCIÓN 2022 - 2024
COMPARATIVA SECTORIAL