CONTABILIDAD DE GRUPOS EMPRESARIALES
LINASANDRITHARRIETAQUINTERO-222407
JOSEANDRES POLANCO ROMERO-222366
CARLOSALBERTO MORALESARROYO-222235
MAYRALISETT URIBE DIAZ
UNIVERSIDAD FRANCISCO DE PAULASANTANDER, OCAÑA
FACULTAD DE CIENCIASADMINISTRATIVAS Y FIINANCIERAS
CONTADURIAPÚBLICA
2024
INTRODUCCIÓN
La gestión contable de grupos empresariales, así como la administración y el registro preciso de las operaciones de sus agencias y sucursales, son elementos clave para garantizar la transparencia y eficiencia en su desempeño. Una adecuada consolidación de estas operaciones no solo permite reflejar con precisión la situación financiera y el rendimiento global del grupo, sino que también facilita la toma de decisiones estratégicas para su expansión y sostenibilidad.
Para alcanzar este nivel de control, es fundamental aplicar registros contables detallados que abarquen desde la inversión inicial realizada por la matriz en sus filiales hasta las transacciones recurrentes de compra y venta de mercancías, así como los pagos de gastos operativos como nómina, arriendos, y servicios. Estos registros no solo evidencian la interconexión económica entre las entidades que conforman el grupo, sino que también aseguran el cumplimiento de los principios contables y normativas vigentes, garantizando que cada transacción se realice con rigor y en conformidad con los estándares establecidos.
De este modo, la integración de procesos contables efectivos en grupos empresariales no solo permite optimizar los recursos disponibles, sino que también refuerza la confianza de los inversionistas, mejora la eficiencia operativa y fortalece la competitividad en un mercado cada vez más globalizado y exigente.
OBJETIVOS
Objetivo General
Evaluar cómo ZANDREX.EL S.A.S maneja la contabilidad y finanzas al interactuar con una empresa subsidiaria. Esto incluye asegurarse de que los registros y asientos contables sean precisos y preparar estados financieros consolidados que muestren de manera fiel la situación económica del grupo empresarial.
Objetivos Específicos
o Describir detalladamente los procedimientos contables que ZANDREX.EL S.A.S ha implementado para asegurar la precisión de los asientos y registros en sus transacciones con la empresa subordinada, garantizando una documentación y control exhaustivo de todas sus operaciones internas.
o Examinar minuciosamente el proceso de consolidación de los estados financieros de la empresa y su subsidiaria, asegurando el cumplimiento riguroso de los principios y normativas contables, para presentar una visión clara y unificada de la situación financiera del grupo.
o Evaluar con precisión la eficiencia de los procesos contables y financieros utilizados en la gestión de transacciones entre la matriz y su subordinada, determinando su impacto en la optimización de recursos y en la toma de decisiones estratégicas que fomenten el crecimiento y desarrollo del grupo.
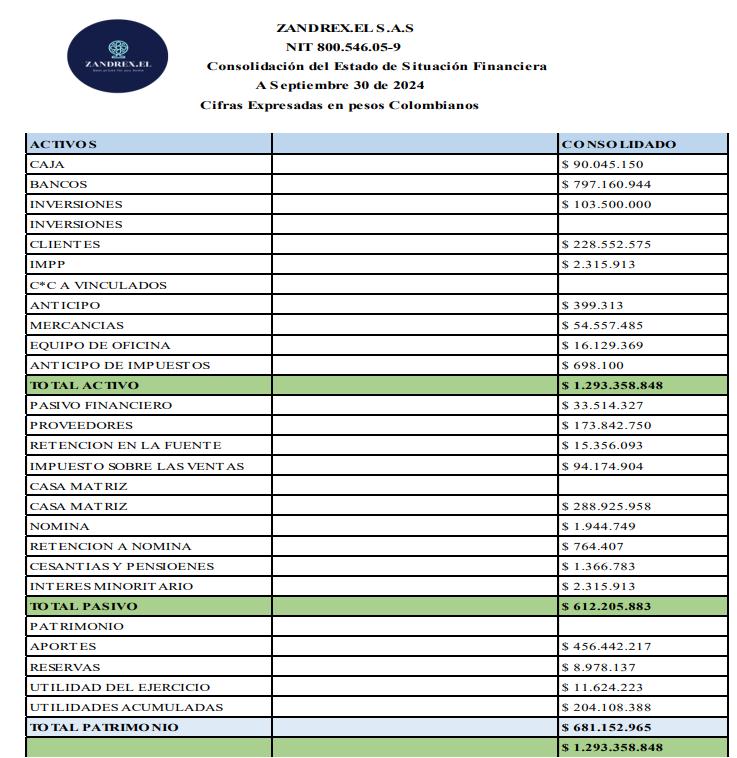
ZANDREX.EL S.A.S NIT: 800.546.05-9
ESTADO DE SITUACIÓN FINANCIERA
A SEPTIEMBRE 30 DE 2024
CIFRAS EXPRESADAS EN PESOS COLOMBIANOS
CAJA BANCOS
MERCANCIAS
EQUIPO DE OFICINA
TOTAL ACTIVO INVERSIONES CLIENTES
PASIVO PASIVO FINANCIERO
PROVEEDORES
RETENCION EN LA FUENTE IMPUESTO IVA
RETENCIONES A NOMINA
CESANTIAS Y PENSIONES
TOTAL PASIVO
PATRIMONIO NOMINA
APORTES
RESERVAS
UTILIDADES DEL EJECICIO
UTILIDADES ACUMULADAS
TOTAL PATRIMONIO
TOTAL PASIVO + PATRIMONIO
1. La empresa ZANDREX.EL S.A.S invierte en una subordinada el 30% de su patrimonio, gira cheque.
No. 780915-09066
CHEQUE No. 053
CUENTA No. 780915-09066
PÁGUESE A LA ORDEN DE: ELECTRY POWER S.A.S
LA SUMA DE: Doscientos ochenta y ocho millones novecientos veinti cinco mil novecientos cincuenta y ocho pesos colombianos.
SUBORDINADA - CREACION
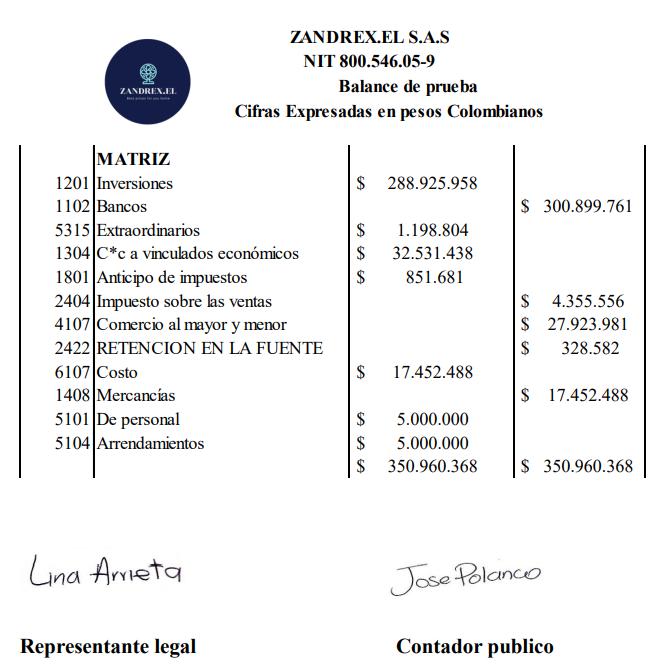
2. La empresa matriz vende a la subordinad el 20% de las neveras, el 20% televisores, y el 20% de las estufas. El 20% de juegos de sala y el 20% juegos de comedo MATRIZ
SUCURSAL.
3. Contabilizar el costo de la mercancía, cuando envía a la sucursal.
4. La matriz cancela gastos de nómina por $5.000.000.
5. La matriz cancela arriendo por $5.000.000.
6. La sucursal vende el total de la mercancía, 30 % de contado restante a crédito, a un responsable.
7. Contabilizar el costo de venta de la sucursal.
8. La subordinada cancela gastos de nómina por $3.000.000.
9. La subordinada cancela arriendo por $3.000.000.
10. La subordina cancela comisiones por $3.000.000.
CODIGO