1. ANÁLISIS CUALITATIVO
1.1 De la historia de la compañía
Historia de la compañía
ZANDREX.EL S.A.S. es una empresa colombiana fundada en el año 2022 en la ciudad de Ocaña, ubicada en el departamento de Norte de Santander. Su misión es ofrecer productos de alta calidad en el mercado local, especializándose en la compra y venta de electrodomésticos y muebles, con el objetivo de mejorar la calidad de vida de sus clientes mediante soluciones que combinan funcionalidad, tecnología y diseño.
La empresa surgió con la visión de convertirse en un referente en la región, no solo por la calidad de los productos que comercializa, sino también por su enfoque en la atención personalizada y el compromiso con la satisfacción del cliente. Desde su fundación,
ZANDREX.EL S.A.S. ha mantenido como pilares fundamentales la calidad, la confianza y la
innovación, buscando siempre ofrecer productos que cumplan con los más altos estándares del mercado
Constitución
ACTO CONSTITUTIVO
En el municipio de Ocaña- Norte de Santander, siendo las 10:30 a.m. Del día 22 de septiembre del año 2022, se reunieron en Universidad Francisco de Paula Santander Ocaña las siguientes personas:
NOMBRE COMPLETO
Lina Sandrith Arrieta
Quintero
Carlos A. Morales Arroyo
José Andrés Polanco Romero
IDENTIFICACIÓN
TIPO DE IDENTIFICACIÓN NÚMERO LUGAR DE EXPEDICIÓN
1064107118
1003155142
1062804346
La Jagua de Ibirico Yopal Ocaña
DOMICILIO (MUNICIPIO)
La Jagua de Ibirico Tamalameque Ocaña
Quienes para todos los efectos se denominará(n) el(los) constituyente(s) y mediante el presente escrito manifiesto (amos) mi (nuestra) voluntad de constituir una Sociedad por Acciones Simplificada, que se regulará conforme lo establecido en la ley y en los siguientes estatutos:
Estatutos
Capítulo I
Nombre, Nacionalidad, Domicilio, Duración y Objeto Social.
ARTÍCULO 1.- Nombre. - La compañía que por este documento se constituye es una Sociedad por Acciones Simplificada, de naturaleza comercial, con nacionalidad colombiana, denominada ZANDREX.EL S.A.S. y podrá utilizar la sigla ZX, regida por las cláusulas contenidas en estos estatutos, en la Ley 1258 de 2008 y en las demás disposiciones legales relevantes. En todos los actos y documentos que emanen de la sociedad, destinados a terceros, la denominación estará siempre seguida de las palabras: “Sociedad por Acciones Simplificada” o de las iníciales “S.A.S.”.
ARTÍCULO 2.- Domicilio. - El domicilio principal de la sociedad será el municipio de Ocaña, departamento de Norte de Santander y su dirección para notificaciones judiciales será la Carrera séptima #23-42 Barrio la Coruña. La sociedad podrá crear sucursales, agencias o dependencias en otros lugares del país o del exterior, por disposición de la Asamblea General de Accionistas.
ARTÍCULO 3.- Término de duración - El término de duración será indefinido. El termino de duración será por 4 años.
ARTÍCULO 4. - Objeto social. - La sociedad tendrá como objeto principal venta y compra de electrodomésticos y muebles. Así mismo, podrá realizar cualquier otra actividad económica lícita tanto en Colombia como en el extranjero. La sociedad podrá llevar a cabo, en general, todas las operaciones, de cualquier naturaleza que ellas fueren, relacionadas con el objeto mencionado, así como cualesquiera
actividades similares, conexas o complementarias o que permitan facilitar o desarrollar el comercio o la industria de la sociedad.
Capítulo II
Capital, Acciones y Régimen de las Acciones
ARTÍCULO 5.- Capital Autorizado, El capital autorizado de la sociedad es:
ARTÍCULO 6.- Capital Suscrito. - El capital suscrito inicial de la sociedad es:
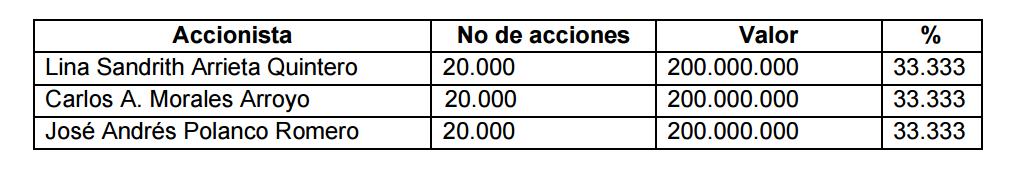
Los accionistas han suscrito el capital de la siguiente forma:
ARTÍCULO 7.- Capital Pagado. - El capital pagado de la sociedad es:
Parágrafo. Forma y Términos en que se pagará el capital. - El monto de capital suscrito se pagará, en dinero efectivo, dentro de 16 (meses) siguientes a la fecha de la inscripción en el registro mercantil del presente documento.
ARTÍCULO 8.- Derechos que confieren las acciones - En el momento de la constitución de la sociedad, todos los títulos de capital emitidos pertenecen a la misma clase de acciones ordinarias. A cada acción le corresponden los siguientes derechos:
a) El de deliberar y votar en la Asamblea de Accionistas de la Sociedad;
b) El de percibir una parte proporcional a su participación en el capital de la sociedad de los beneficios sociales establecidos por los balances de fin de ejercicio;
c) El de inspeccionar libremente los libros y papeles sociales, dentro de los cinco (5) días hábiles anteriores a la fecha en que deban aprobarse los balances de fin de ejercicio, en los eventos previstos en el artículo 20 de la ley 1258 de 2008;
d) El de recibir, en caso de liquidación de la sociedad, una parte proporcional a su participación en el capital de la sociedad de los activos sociales, una vez pagado el pasivo externo de la sociedad.
Los derechos y obligaciones que le confiere cada acción a su titular les serán transferidos a quien las adquiriere, luego de efectuarse su cesión a cualquier título. La propiedad de una acción implica la adhesión a los estatutos y a las decisiones colectivas de los accionistas.
ARTÍCULO 9.- Naturaleza de las acciones. - Las acciones serán nominativas y deberán ser inscritas en el libro que la sociedad lleve conforme a la ley.
ARTICULO 10.-Aumento del capital suscrito. El capital suscrito podrá ser aumentado sucesivamente por todos los medios y en las condiciones previstas en estos estatutos y en la ley. Las acciones ordinarias no suscritas en el acto de constitución podrán ser emitidas mediante decisión del representante legal, quien aprobará el reglamento respectivo y formulará la oferta en los términos que se prevean en el reglamento.
Nombramientos. - Los accionistas constituyentes de la sociedad han designado por unanimidad en este acto constitutivo, a Lina Sandrith Arrieta Quintero, identificado con el documento de identidad No. (1064107118), como gerente de ZANDREX.EL (Best prices for you home) S.A.S., por el término de 1 año.
Lina Sandrith Arrieta Quintero participa (n) en el presente acto constitutivo a fin de dejar constancia acerca de su aceptación del cargo para el cual ha sido designado, así como para manifestar
que no existen incompatibilidades ni restricciones que pudieran afectar su designación como
representante legal de ZANDREX.EL S.A.S.
Luego de la inscripción del presente documento en el Registro Mercantil, la empresa formará
una persona jurídica distinta de sus accionistas, conforme se dispone en el artículo 2º de la Ley 1258 de 2008.
En constancia firman los socios accionistas constituyentes:
Lina Arrieta
C.C. 1064.107.118
José Polanco
C.C. 1062.804.346
Carlos Morales
C.C. 1003155142
1.2 Del negocio
• Definición
Zandrex.EL es una empresa cuyo objetivo principal es ofrecer a los consumidores
una gama de electrodomésticos (como refrigeradores, lavadoras, estufas) y muebles
(como sofás, mesas, sillas) para su compra. El negocio puede incluir la compra de productos de fabricantes o proveedores y su posterior venta a los clientes finales, ya
sea a través de un local físico, una tienda en línea o ambos.
Actividad operacional
Adquisición de Inventario
1. Compra a Proveedores: Negociar y adquirir productos de fabricantes o distribuidores.
2. Evaluación de Productos: Verificar la calidad y funcionalidad de los electrodomésticos y muebles.
Almacenamiento y Gestión de Inventario:
1. Recepción de Mercancías: Recibir y verificar los productos al momento de la entrega.
2. Almacenamiento: Organizar y mantener el inventario en condiciones óptimas en el almacén.
3. Control de Inventario: Monitorear niveles de stock y realizar inventarios periódicos.
Ventas y Atención al Cliente:
1. Promoción y Publicidad: Realizar campañas de marketing para atraer clientes.
2. Asesoramiento: Brindar información y recomendaciones a los clientes sobre productos.
3. Procesamiento de Ventas: Manejar el proceso de venta, desde la generación de la factura hasta la finalización de la transacción.
Logística y Distribución:
1. Entrega: Coordinar el envío y la entrega de productos a los clientes.
2. Montaje e Instalación: En algunos casos, ofrecer servicios de montaje e instalación para los electrodomésticos y muebles.
Servicio Postventa
1. Soporte y Garantía: Ofrecer asistencia y gestionar reclamaciones relacionadas con el producto.
2. Mantenimiento y Reparación: En caso de ser necesario, proporcionar servicios de reparación.
Gestión Financiera
1. Control de Costos: Monitorear y controlar los gastos relacionados con la adquisición, almacenamiento y venta de productos.
2. Contabilidad: Llevar registros financieros precisos y gestionar la facturación.
Cada una de estas actividades es crucial para el funcionamiento eficiente de la empresa y para asegurar la satisfacción de los clientes.
1.3 De los accionistas
Dueños actuales del negocio.
Lina Sandrith Arrieta Quintero
Jose Andrés Polanco Romero
Carlos Alberto Morales Arroyo
1.4 De la administración
Quien administra el negocio
➢ Lina Sandrith Arrieta Quintero
Representante legal
➢ Lina Sandrith Arrieta Quintero
1.5 De la dirección
Junta directiva
➢ Lina Sandrith Arrieta Quintero
➢ Jose Andrés Polanco Romero
➢ Carlos Alberto Morales Arroyo
1.6 De los clientes
Quienes son los principales clientes del negocio
➢ Clientes Minoristas (Consumidores Finales)
➢ Empresas o Negocios
➢ Constructoras o Desarrolladores Inmobiliarios
➢ Instituciones Públicas o Privadas
➢ Hoteles y Restaurantes
➢ Distribuidores o Comercios Minoristas
➢ Plataformas de Comercio Electrónico
1.7 De los proveedores
Quienes son los proveedores del negocio
➢ Whirlpool Corporation
➢ Electrolux AB
➢ LG Electronics
➢ Samsung Electronics
➢ Panasonic Corporation Source
1.8
De la Competencia
Principales competencias
➢ Supermercados o Hipermercados como Éxito, Carrefour, Olimpica, etc
➢ Plataformas de Comercio Electrónico (E-commerce) como Amazon, Mercado Libre, Linio.
➢ Tiendas locales de segunda mano o sitios como eBay.
➢ Fabricantes con Venta Directa.
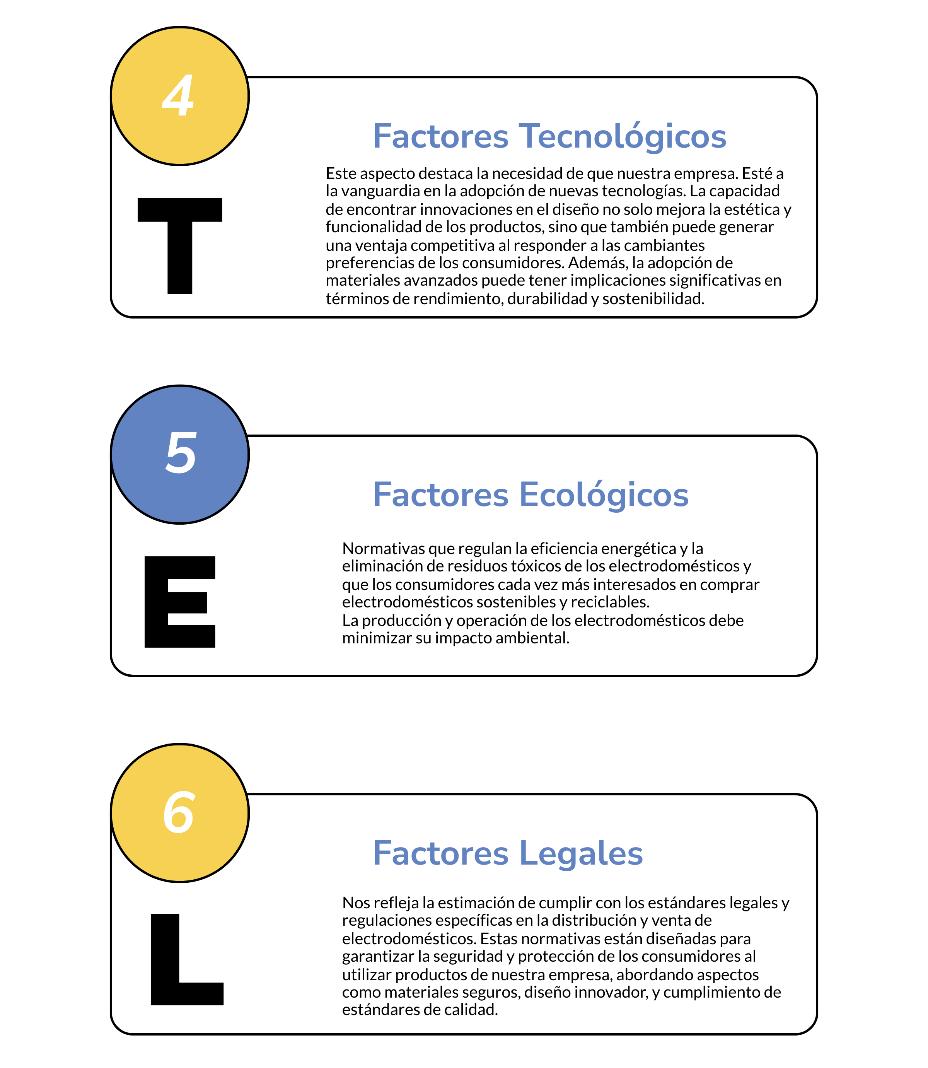
2. Análisis PESTEL Y DOFA
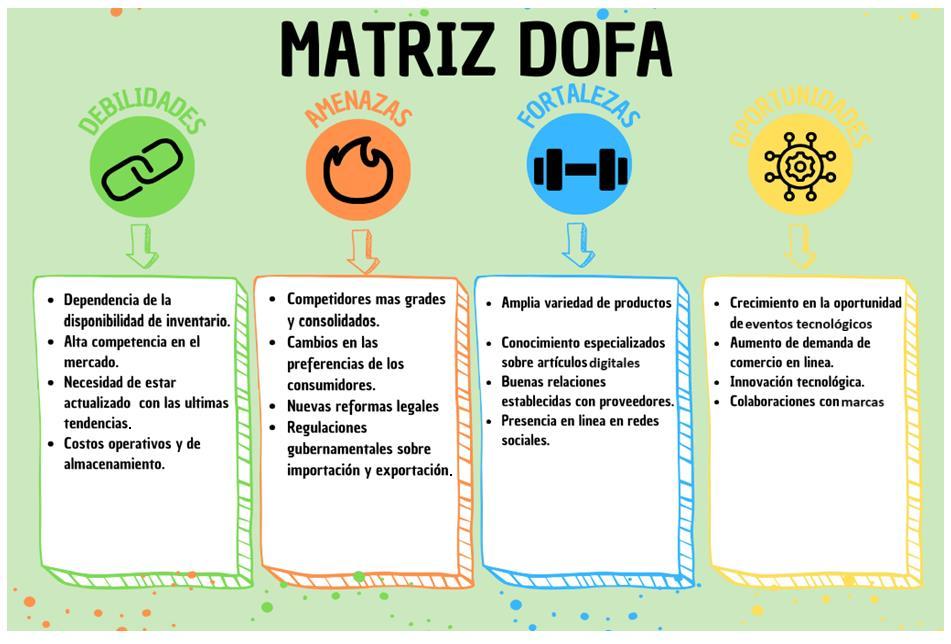
La matriz DOFA, es una herramienta estratégica de diagnóstico que permite vislumbrar en qué situación se encuentra la organización. Esta, a su vez también permite evaluar sus fortalezas, debilidades, oportunidades y amenazas, haciendo que la empresa pueda tomar decisiones y desarrollar estrategias efectivas.
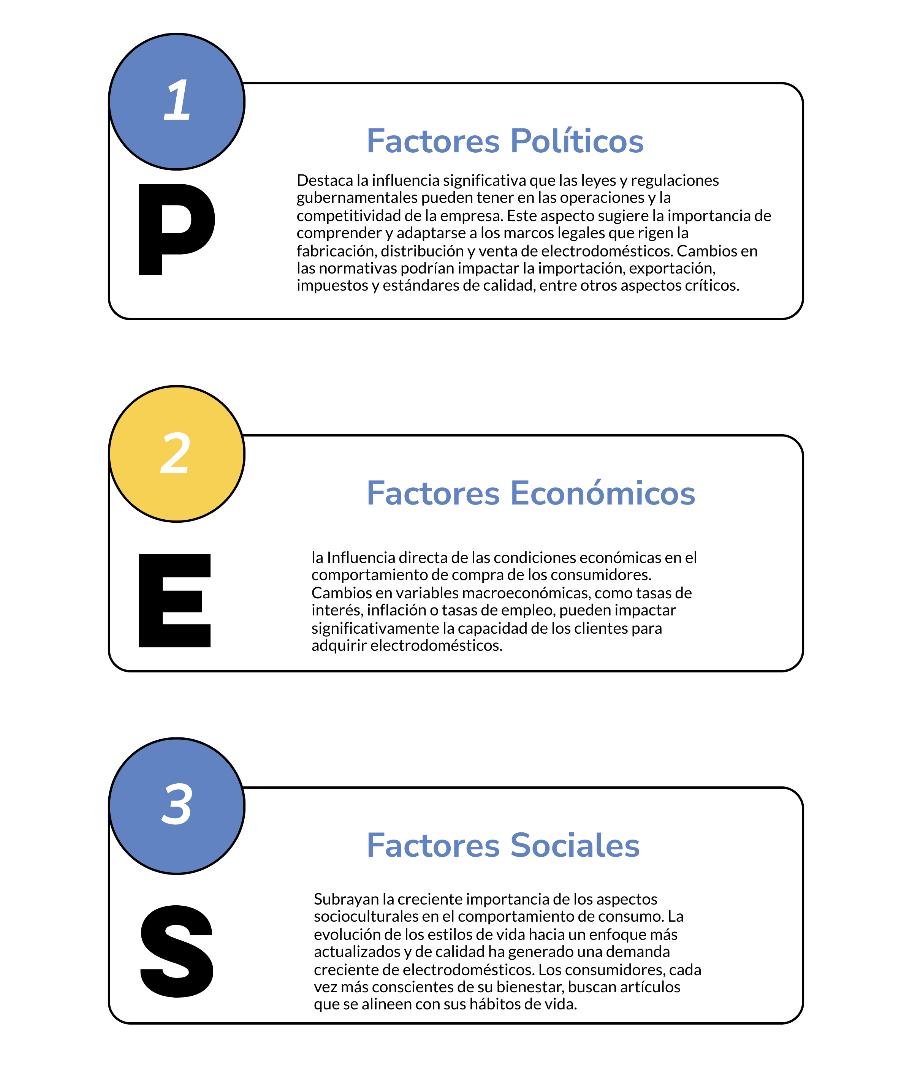
Análisis PESTEL
3. ANÁLISIS CUANTITATIVO
3.1 Análisis vertical
El análisis vertical es una herramienta que se aplica tanto al estado de situación financiera como al de resultados, con el objetivo de examinar y comparar la información financiera de una empresa a lo largo del tiempo. Esto ayuda a tener un enfoque más completo y preciso ZANDREX.EL S.A.S.
Permitiendo la toma de decisiones a través de la comprensión y análisis de datos, a identificar tendencias, cambios y relaciones significativas, para llegar a una gestión eficiente de la empresa en el sector de electrodomésticos
Con estas herramientas se realizó un estudio de las cifras y datos plasmados en el estado de situación financiera y estado de resultados, en un periodo de tiempo comprendido desde el 1 de enero al 31 de diciembre del año 2022 y 2023.
La empresa ZANDREX.EL S.A.S presenta a través de este informe su situación actual, abordando aspectos clave como indicadores financieros, análisis vertical. Estos elementos permitirán una comprensión precisa del estado de la organización, facilitando la toma de decisiones para evaluar la salud financiera de la empresa. A continuación, se detallan los estados financieros más relevantes junto con sus respectivos análisis.
ZANDREX.EL S.A.S ESTADO DE SITUACIÓN FINANCIERA
DEL 1 AL 31 DE DICIEMBRE DE 2022 Y 2023
Cifras expresadas en pesos colombianos
2022 2023
Analisis Vertical
ACTIVOS
Activo Corriente
2022 2023
PASIVOS
Pasivos corrientes
Pasivos no corrientes
PATRIMONIO
3.1.1. Análisis vertical
El análisis vertical del estado de situación financiera permite evaluar la estructura de activos y pasivos de la empresa y determinar la proporción relativa de cada componente, y así mismo también analiza la eficiencia que existe en la gestión de inventarios.
La empresa a corte 31 de diciembre de 2023 presenta un análisis vertical para el estado situación financiera.
a. El 71,50% del total de activos de la compañía se encuentra representado en activos corrientes, es decir que puede convertirse en efectivo o equivalente en menos de un año, esto indica que la empresa tiene una posición financiera sólida, ya que posee una cantidad considerable de activos líquidos que puede utilizarse para hacer frente a obligaciones a corto plazo, como deudas y pagos a proveedores, esto mejora la capacidad para pagar deudas. Brinda flexibilidad operativa, se puede aprovechar oportunidades estratégicas, frente a desafíos imprevistos. Mientras que el 28,50% está representado en activos no corrientes.
b. Los activos no corrientes equivalen al 28,50% del total de los activos, ahora bien, dentro de los activos no corrientes la cifra más importante corresponde a la propiedad planta y equipo con el 27,22% equivale a $180.404.990 en pesos colombianos.
c. Con respecto a la estructura de los pasivos, el 100% corresponde a un pasivo corriente, esto quiere decir que todos los compromisos financieros que la empresa espera cumplir en el corto plazo representar en el 100% de sus obligaciones totales. Se observa que dentro de este resalta el rubro de cuentas por pagar con un 77,85% equivale a $352.890.712 millones.
3.1.3 Análisis vertical del Estado de resultados integral
ZANDREX.EL S.A.S
ESTADO DE RESULTADOS
DEL 1 AL 31 DE DICIEMBRE DE 2022 Y 2023
Cifras expresadas en pesos colombianos
Ingresos ordinarios
rebajas ydescuentos
(pérdida)
Analisis Vertical
100,00%
- 5,68% 0,00%
Impuesto a las ganancias 681.570 - 7,42% 0,00%
(pérdida) del ejercicio 1.517.044 -30.162.446 16,52% -603,25%
3.1.3.1 Análisis vertical
El análisis del estado de resultados permite expresar cada partida como un porcentaje de los ingresos totales, haciendo que, de esta manera, se evalúe la estructura de los ingresos y gastos de ZANDREX.EL S.A.S.
La empresa ZANDREX.EL S.A.S. a corte 31 de diciembre de 2023 presenta un análisis vertical para el estado resultado de la siguiente manera.
a. Se observó que para poder obtener sus ingresos ordinarios requiere de un 22% en costo de ventas, su margen bruto de utilidad es del es de 78%.
b. los gastos no operacionales consumen el 44,84% de los ingresos totales. Esto significa que, de cada $100 de ingresos, $44,84 se destinan a gastos no operacionales.
c. En última instancia, se advierte que el margen neto de la organización se sitúa en -603,25% con respecto al total de ingresos. Este hecho indica que la empresa no está generando utilidades, ya que los costos y gastos superan a los ingresos.
3.3 Indicadores de liquidez
➢ Razón corriente
Interpretación: En el primer caso, la razón corriente de 4,2 indica una excelente capacidad de la empresa para cubrir sus deudas a corto plazo, lo que refleja una sólida posición de liquidez. En el segundo caso, la razón de 1,0 sugiere que los activos corrientes apenas cubren los pasivos corrientes, lo que podría generar tensiones financieras si no se gestionan adecuadamente los flujos de efectivo. La empresa en el segundo escenario debería considerar mejorar su liquidez para reducir riesgos.
➢ Razón ácida
Interpretación: En el primer caso, la prueba ácida de 1,3 indica que la empresa tiene suficientes activos líquidos para cubrir sus pasivos corrientes, lo que refleja una buena capacidad de pago a corto plazo. En el segundo caso, la prueba ácida de 0,5 muestra que los activos líquidos no son suficientes para cubrir las obligaciones a corto plazo, lo que sugiere un riesgo de liquidez y la necesidad de mejorar la conversión de inventarios o gestionar mejor el efectivo.
Interpretación: En el primer caso, el capital neto de trabajo de 210.208.987 indica una sólida capacidad de la empresa para cubrir sus pasivos corrientes, lo que refleja una buena liquidez. En el segundo caso, el capital neto de trabajo de 20.685.223 es mucho más bajo, lo que sugiere una menor capacidad de la empresa para enfrentar sus obligaciones a corto plazo, lo que podría generar riesgos si no se gestionan adecuadamente los flujos de efectivo.
➢ Capital de trabajo
➢ Razón de liquidez
3.4 Indicadores de actividad
➢ Rotación de cartera
AÑO 2023
CXC PROMEDIO
ACREDITO
Interpretación: La rotación de cuentas por cobrar de 23,1 veces al año indica que la empresa cobra sus cuentas a crédito aproximadamente cada 15,7 días, lo que sugiere una gestión eficiente de la cobranza. Un valor alto de este indicador refleja una rápida recuperación de los créditos otorgados, mejorando la liquidez y reduciendo el riesgo de incobrabilidad. Sin embargo, es importante monitorear esta ratio en comparación con el promedio de la industria para asegurar que se mantiene dentro de niveles óptimos.
➢ Rotación de inventarios
Interpretación: La rotación de inventarios de 1,85 veces al año indica que la empresa está tardando un promedio de 197 días para vender y reponer sus inventarios. Este valor es relativamente bajo, lo que sugiere que la empresa podría estar enfrentando problemas de exceso de inventario o baja demanda de sus productos. Una rotación lenta de inventarios puede generar costos adicionales por almacenamiento y riesgo de obsolescencia. Es recomendable que la empresa revise su estrategia de gestión de inventarios para mejorar la eficiencia, reducir costos y optimizar el flujo de caja.
➢ Rotación de activos totales
ROTACION DEL INGRESO ACTIVIDADES ORDINARIAS
Interpretación: La rotación del activo total de 0,0098 indica que la empresa genera solo 0,0098 unidades de ingreso por cada unidad de activo. Esto sugiere una baja eficiencia en el uso de sus activos para generar ventas, lo que podría reflejar un exceso de activos no productivos o una subutilización de los recursos disponibles. Es recomendable revisar la gestión de activos y buscar maneras de mejorar su rentabilidad y eficiencia.
3.5 Indicadores de endeudamiento
➢ Endeudamiento sobre activos totales
Interpretación: El indicador de endeudamiento muestra el porcentaje de los activos de la empresa que están financiados con deuda. En el primer caso, con un 31,1%, la empresa tiene un nivel de endeudamiento moderado, lo que sugiere una gestión prudente de sus pasivos en relación con sus activos. En el segundo caso, con un 68,4%, el nivel de endeudamiento es elevado, lo que puede indicar una dependencia significativa de la deuda para financiar sus operaciones. Este alto porcentaje podría implicar un mayor riesgo financiero, ya que la empresa está más expuesta a fluctuaciones en las condiciones de crédito y pago.
3.6 Indicadores de rentabilidad
Rentabilidad capital pagado
Margen bruto
Margen operacional
4. Valor económico agregado
4.2 ROA
Interpretación: El ROA de 5,94% indica una baja rentabilidad en relación con los activos totales, a pesar de un margen de beneficio neto saludable. La alta diferencia entre el ROA y el ROE resalta el impacto del apalancamiento financiero. La empresa necesita mejorar su capacidad para generar ingresos a partir de sus activos y gestionar eficientemente el riesgo asociado con el alto apalancamiento.
4.3 ROE
Interpretación: Un ROE del 13,33% indica que la empresa genera una ganancia neta de $13,33 por cada $100 de capital propio. Este es un valor excepcionalmente bajo porque sugiere que la empresa esta haciendo una mala utilización del capital y está invirtiendo de forma negativa sus ganancias.
4.4 EBITDA
Interpretación: El EBITDA de -$27.628.168 indica que no hay capacidad en la empresa para generar ganancias a partir de sus operaciones principales. Este valor es fundamental para observar el estado del rendimiento o pérdida de la empresa.
5. Informe ejecutivo
Indicador de liquidez
Considerando que simple vista los indicadores de liquidez para el año 2023 se encuentran en mal estado tenemos que la razón corriente que por cada $1 que debe la empresa cuenta con 1,0 centavos de respaldo para cubrir las deudas, esto quiere decir que la empresa se encuentra estable a comparación del año 2022 se encontraba bien ya que las obligaciones eran menores, esta variación notable se atribuye principalmente al incremento significativo del 595% en los pasivos corrientes, a pesar de un aumento del 72% en los activos corrientes. En cuanto a esto, se observa que la empresa cuenta con un respaldo adecuado para cumplir con sus obligaciones a corto plazo, lo cual es positivo. No obstante, al realizar un análisis horizontal en comparación con el año anterior, se evidencia una disminución en la disponibilidad de respaldo para el pago de las deudas corrientes, ya que los activos son casi iguales a los pasivos ósea que tiene una cantidad elevando de deudas.
La prueba ácida, que por cada $1 que se debe en corto plazo, la empresa cuenta para cubrir la cancelación con 0,5 centavos en activos corrientes de fácil realización, sin recurrir a la venta de inventarios, este resultado está afectando la empresa ya que, al sacar los inventarios, se puede mirar que los pasivos corrientes son mayores, ósea que la empresa no tiene la capacidad de cubrir sus deudas.
Ahora bien, el capital neto de trabajo, para el año 2023 la empresa cuenta con $20.685.223 de capacidad para enfrentar sus obligaciones a corto plazo, este valor se dio debido a que los pasivos fueron muy elevados para este año, a comparación del año 2022 la empresa contaba con mayor activo para cubrir sus gastos, considerando la información proporcionada anteriormente, se destaca el impacto discernible al excluir los inventarios de los activos corrientes en la prueba ácida así, para el año 2022, se disponía de 1.3 pesos como respaldo para saldar los pasivos corrientes, mientras que en el año 2023 esta cifra se redujo a aproximadamente 0.5 pesos. Este cambio subraya la importancia de considerar la composición de los activos corrientes, especialmente al excluir inventarios en la prueba ácida, para evaluar con precisión la capacidad de la empresa para cubrir sus deudas de corto plazo. En términos generales, un índice más alto sugiere una mayor capacidad de la empresa para afrontar sus compromisos inmediatos, enfatizando así la importancia estratégica de gestionar de manera efectiva los inventarios en el contexto financiero.
Se evidencia que la empresa ha gestionado de manera satisfactoria las fuentes de financiación onerosas. En el año 2022, se financió mediante fuentes costosas para cubrir la cifra de 193.231.066. Sin embargo, para el año 2023, ha logrado distribuir de manera equilibrada cada activo, pasivo y cuenta patrimonial. En la actualidad, con un valor de -8.603.990, la financiación a través de proveedores se considera suficiente. Este cambio indica una mejora en la estructura financiera, reflejando una gestión más equitativa y eficiente de los recursos.
Indicador de actividad
Teniendo en cuenta que los indicadores de actividad, permiten apreciar si la empresa es suficiente en el uso de sus recursos, se puede observar que la rotación de cartera es de 5.613 días que la
empresa tarda en convertir su cartera en dinero, lo que equivale a 13 años aproximadamente. Con un ciclo de conversión de inventario de 69,953 días en poder vender su inventario, lo que equivale a más de 100 años es un tiempo muy elevado, ya que la empresa necesita la venta del inventario para poder seguir operando, equivalente al tiempo que la organización tarda en convertir en efectivo o cuentas por cobrar sus inventarios, se identifica un valor extremadamente alto que compromete la agilidad operativa de la empresa, en este indicador se sugiere que la empresa está operando a un ritmo lento, lo que significa un imperativo intervención de un analista para llevar a cabo una reestructuración de las estrategias de ventas, se podrían implementar acciones como descuentos y promociones especiales, colaboraciones y alianzas, entre otras estrategias, con el objetivo de acelerar la rotación del inventario y mejorar la eficiencia operativa.
En la rotación de proveedores se puede observar que ZANDREX.EL a los 65.253 días cancela todos los compromisos a los proveedores, para negociar con los proveedores, quienes son los encargados de suministrar mercancías a la organización, con este periodo de tiempo, es posible que las obligaciones pendientes se vean afectadas por cambios macroeconómicos que quedarán reflejados en las facturas. Es crucial llevar a cabo un estudio más detenido para lograr una mayor eficacia en la gestión de cobros y pagos de las facturas, anticipándose así a posibles impactos económicos y garantizando una operación más eficiente. En la rotación del activo total, muestra la eficiencia que tiene la empresa para utilizar los activos netos y generar ingreso, ZANDREX.EL genera 0,0 esto quiere que la empresa tiene una gran cantidad de activos, pero no está haciendo nada para generar ingresos, la interpretación de la rotación de activos se beneficia significativamente de la comparación con valores anteriores o con empresas del mismo sector.
En términos generales, una rotación de activos más alta sugiere una mayor eficiencia en la utilización de los activos para generar ventas, indicando una gestión más eficaz de los recursos disponibles. Por otro lado, una rotación de activos más baja puede señalar que la empresa no está aprovechando sus activos de manera eficiente, lo que podría requerir una revisión y optimización de sus operaciones.
Por último, tenemos en el resultado del indicador ciclo de efectivo, cuenta con 10.312,6 días, este tiempo es demasiado elevado ya que esto mide el tiempo que tarda la empresa para recuperar la inversión, es decir que por cada $1 que la empresa invierte tarda en recuperar en 10,312,6 días, Se podría plantear soluciones factibles para la empresa ZANDREX.EL, se sugiere que un ciclo de efectivo más corto indica una gestión ágil de los flujos financieros y puede ser un indicador positivo de la salud financiera de la empresa y una de ellas debido a las políticas de cobro de la empresa son eficientes, lo que le permite financiar sus operaciones e inversiones a corto plazo de manera efectiva.
Indicador de rentabilidad
De acuerdo a nuestro análisis las métricas de rentabilidad pueden evaluar el desempeño las finanzas y las operaciones están involucradas en la generación de utilidades y beneficios de la empresa, por lo tanto, Por lo tanto, se puede observar que el margen de utilidad bruta de ZANDREX.EL se encuentra dentro de la empresa. Entre 2022 y 2023 observando que ciertos márgenes son negativos, haciendo ver que la empresa en el margen bruto para el año 2023 generaron 78% de utilidad bruta, esto quiere decir que por cada $1 que la empresa vendió generó 78% centavos de utilidad descontando los costos, a comparación del año 2022 que generó 30,5% de utilidad, se puedo observar que para el año 2023 generó gran utilidad a comparación del año anterior. En el margen operacional de utilidad se
puede mirar que la empresa para el año 2023 no generó utilidad -563,3%, ya que las ventas son muy bajas y no obtuvo utilidad operacional, la situación que describes sugiere que, durante el año 2023, la empresa experimentó pérdidas en sus operaciones vinculadas a la venta de artículos deportivos, y también se registró un aumento en los gastos administrativos en relación con sus ventas. Estos desafíos pueden haber sido ocasionados por diversos problemas, como altos costos de producción, falta de control en los costos o la incapacidad para generar ingresos suficientes que cubrieran los costos operativos. Para abordar esta situación, podría ser beneficioso llevar a cabo una revisión exhaustiva de las prácticas operativas y financieras, identificando áreas de mejora y desarrollando estrategias para optimizar la eficiencia y la rentabilidad.
En el margen neto se puede mirar que ZANDREX.EL tiene -603,2% la situación que describes indica que la empresa ha incurrido en más gastos de los que ha generado en ingresos, lo que resulta en pérdidas y una rentabilidad negativa. Esta situación puede deberse a diversos factores, como costos elevados, ganancias insuficientes o problemas en la gestión estratégica que la empresa está llevando a cabo. Es fundamental identificar las causas específicas de estas pérdidas para implementar medidas correctivas y mejorar la eficiencia operativa, la estrategia financiera y la gestión global de la empresa es entendible que un análisis detallado permitirá desarrollar estrategias efectivas para superar estos desafíos y restablecer la rentabilidad, esto quiere decir que no tuvo una utilidad eficiente ya que en la utilidad neta es negativa se puede ver como afectaron los gastos de administración donde fueron muy altos y que las ventas netas son muy inferiores.
Rendimiento del patrimonio, se puede observar que no se obtuvo ninguna utilidad ya que se dio -13,3% esto quiere decir que el patrimonio invertido no fue rentable por los altos gastos y esto no generó ninguna utilidad, la disminución en el patrimonio puede deberse a altos niveles de endeudamiento o a una gestión financiera deficiente. Esto sugiere que la empresa podría no estar
generando suficientes ganancias para respaldar y aumentar su patrimonio neto, es crucial evaluar detenidamente la estructura de deuda, identificar áreas de mejora en la gestión financiera y desarrollar estrategias para incrementar la rentabilidad y una revisión exhaustiva de la situación financiera y operativa de la empresa proporcionará información valiosa para tomar decisiones informadas y establecer medidas correctivas necesarias para fortalecer su posición patrimonial.
Rendimiento del activo, frente a este resultado que fue negativo -5,9% se puede decir que el rendimiento del activo no obtuvo utilidad ya que se tiene gastos muy elevados y por consiguiente este valor se muestra negativo, la pérdida en términos porcentuales en la inversión o activo puede atribuirse a varios factores, incluyendo las condiciones del mercado y aspectos macroeconómicos que podrían estar impactando la rentabilidad de la empresa en el mercado. Por último, tenemos el ebitda, mide la capacidad que tiene la empresa para generar utilidades en términos de efectivo, se puede observar que para el año 2023 no obtuvo ningún rendimiento o utilidad ya que el valor se muestra negativo -
$26.787.371 porque los gastos son muy elevados y al tener gastos tan altos no genera ninguna utilidad.
Indicador de endeudamiento
Los indicadores de endeudamiento son herramientas valiosas para estudiar y determinar la estructura financiera de la empresa. En este sentido, el nivel de endeudamiento presenta un resultado bastante elevado, también analizar más a fondo este indicador para comprender la proporción de deuda con respecto al capital propio y evaluar el impacto que puede tener en la salud financiera de la empresa es importante resaltar que un nivel de endeudamiento elevado puede tener implicaciones en la capacidad de la empresa para afrontar sus obligaciones y para tomar decisiones estratégicas a largo. Teniendo en cuenta los indicadores de endeudamiento, se tiene como primero el nivel de
endeudamiento, este resultado indica que el nivel de endeudamiento de la empresa es de 68,4% lo que equivale a que, por cada peso invertido en activo, 68,4 centavos han sido financiados con acreedores, que a comparación del año 2022 aumentan en un 37,3%. Concentración de pasivos a corto plazo, este componente mide de manera porcentual el total de los pasivos corrientes que tiene la empresa, el 100% de las deudas de la empresa vencen en un plazo de un año o menos, es decir que tiene una mala liquidez y flujo de efectivo, a comparación del año 2022 aumente en 40,5%. Endeudamiento financiero, este resultado indica que por cada $1 que la empresa vende, dentina 914,7 centavos a pagar sus obligaciones con el sector financiero, la empresa tiene una carga de deuda significativa en relación con sus activos o ingresos y un nivel tan alto de endeudamiento podría indicar una situación financiera comprometida, ya que la empresa podría enfrentar desafíos para cumplir con sus obligaciones y gestionar eficazmente sus operaciones, teniendo en cuenta que el indicador no debe superar el 30%, se establece que el resultado no es favorable, ya que la empresa tiene exceso de deudas.
Conclusiones
El análisis financiero de ZANDREX.EL S.A.S. revela una situación compleja que requiere atención estratégica, en términos de liquidez, la empresa muestra una posición estable, pero el análisis vertical sugiere una alta dependencia de pasivos corrientes, el indicador de actividad señala problemas significativos en la rotación de inventario y cuentas por cobrar, indicando una operación lenta y posibles dificultades en la gestión de flujos financieros, la rentabilidad muestra márgenes brutos favorables, pero el margen neto negativo indica pérdidas operativas considerables, posiblemente atribuibles a altos costos y bajos ingresos. Además, el endeudamiento está en niveles preocupantes, con un aumento significativo respecto al año anterior, lo que sugiere una carga financiera elevada.
En resumen, ZANDREX.EL S.A.S. enfrenta desafíos financieros, especialmente en términos de rentabilidad y endeudamiento. Se recomienda una revisión detallada de los costos operativos, estrategias de ventas y gestión de inventarios. Además, la empresa podría considerar opciones para reestructurar su deuda y mejorar la eficiencia operativa. Un enfoque integral y acciones correctivas serán esenciales para superar estos desafíos y restablecer la salud financiera de la empresa en el competitivo mercado de electrodomésticos.