Contabilidad
Nombre: Camila Rojas
Blanco Profesora: Noilen Sánchez
Arrieta
Sección: 11-2
DocumentosComerciales
Son toda constancia escrita de una transacción mercantil, la cual pueden servir como instrumento para probar y confirmar un hecho o cosa sucedida en dichos actos, así como determinar las responsabilidades que se generan en el manejo de los documentos
Los documentos comerciales se dividen en: sencillos y complejos.
DocumentosSencillos:
Son aquellos de uso constante y corriente que se necesitan para el buen funcionamiento de la empresa en otras palabras es necesario para el comercio y si no existiera habría mayor desorden y descontrol en cualquier negocio, este documento no puede ser objeto de comercio, garantía o traspaso.
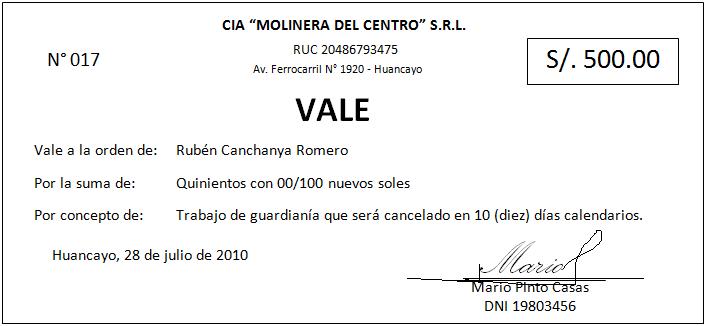
1. Vale
Es un documento que lo usan algunas oficinas que sirve para adelantar acreditar los gastos que son pequeños y son rápidos de hacer como es el caso el préstamo a los funcionarios en la cual ellos deben de firmar el recibo para comprobar que es una deuda
También en algunas instituciones utilizan el recibo como comprobante del vale.
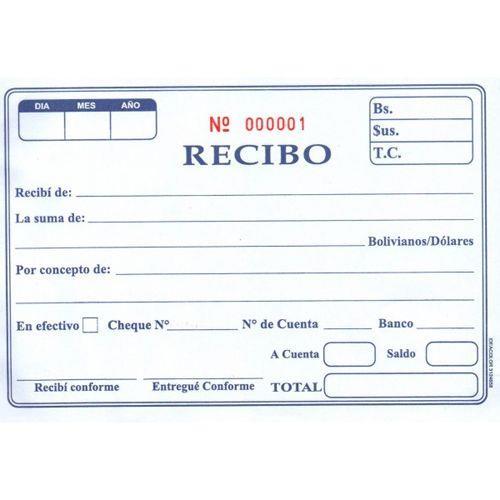
2. El recibo
Es el documento que a cambio da cierta cantidad de dinero sobre un pago de obligación, el recibo se da cuando es dinero de pago de intereses, abono a cuentas, servicios o alquileres. Además el que recibe el dinero debe de firmar el recibo.
3. La factura
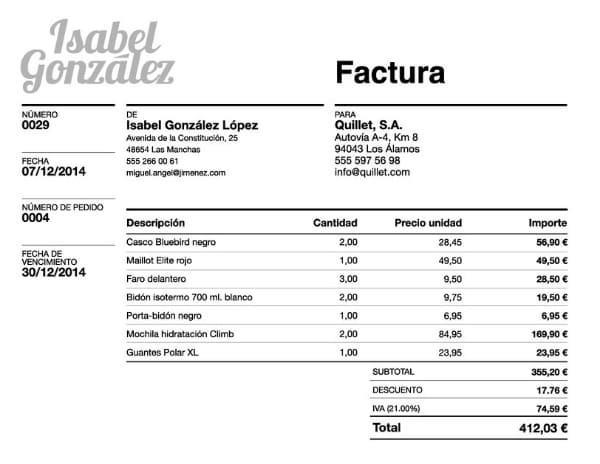
Es un documento legal y contable en el que adquiere la prueba de propiedad de los bienes comprados y un elemento que prueba sobre la calidad y precio de los mismos. El vendedor entrega al comprador detallando las mercancías que le ha vendido, indicando cantidades, naturaleza, precio y demás condiciones de la venta.
La factura debe de ser duplicada ya que la original le queda al comprador y la copia le queda al vendedor. La operación de compraventa con ella queda concretada y concluida la operación y es un documento de contabilidad y medio de prueba legal
Los requisitos son:
Nombre y apellido, o razón social.
Domicilio legal.
Fecha de emisión
Numeración pre impresa, consecutiva y progresiva
Fecha de inicio de las actividades en el local habilitado para las ventas.
Con respecto al contador
Nombre y apellido, o razón social.
Número de cédula
Domicilio.
Condición respecto del IVA.
Respecto de la mercadería vendida:
Cantidad y descripción.
Precio unitario.
Importe total.
Condiciones de venta.
Respecto de la imprenta:
Nombre y apellido, o razón social.
Fecha en la que se realizó la impresión.
Fecha de vencimiento.
Documentoscomplejos
Documento donde se encuentran todos los documentos que accesoriamente vienen a complementar la actividad comercial. Se emplea para financiar una obra o para la transmisión de importación y exportación, tienen validez mercantil, además se sujeta a ciertas formalidades legales que requieren un estudio e interpretación cuidadosa de los principios teóricos que los rigen.
1. El cheque
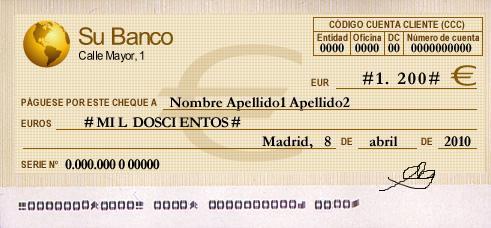
Es un documento que es aceptado como un medio de pago, debe de firmar una persona que es el caso del librador para que una entidad financiera pague la cantidad consignada en el mismo a otra persona (beneficiario) siempre y cuando disponga de fondos en la cuenta contra la que se libra el cheque.
El librador: es el que debe la deuda ya sea una persona física o jurídica que se comprometa a pagar el cheque.
El beneficiario: Es quien tiene en su poder el cheque y es quién va a cobrar la cantidad reflejada en él mismo. También se le conoce por “tomador” o “tenedor” del cheque.
Requisitos de los cheques:
Nombre y lugar del banco donde se encuentran los fondos.
Nombre de la persona o entidad que lo cobrará (si se hace a máquina), preferiblemente todo con mayúscula.
Cantidad en letra comenzando desde el extremo izquierdo y expresando los céntimos en forma de fracción.
El tipo de moneda. (está impreso en el cheque)
La cantidad en números.
La firma habitual e igual a la registrada por girador del cheque
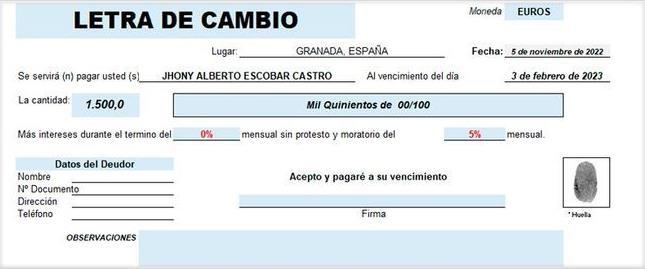
2. Letra de cambio
Es un documento de crédito en el que intervienen tres personas, en cuyo acto se compensan en sus deudas dos de ella, para ser cobradas por un beneficiario o sea una tercera persona
Las personas que intervienen son:
El tomador o Beneficiario: Es a favor de quien está librada una letra, por lo tanto, será el cobrador de la misma.
El Librador o girador: Es quien emite la letra y firma al pie, a la derecha del frente de la misma.
El librado o el girado: es conocido con el nombre de aceptante, por tal razón es quién tiene que pagar la letra y su compromiso se registra a través del proceso que se llama “Aceptación”
También se debe de indicar el vencimiento del documento, el lugar del pago, además en el momento que lo desee el beneficiario, las letras de cambio es transferible a otra persona siempre y cuando tenga el endoso, que es la firma de la persona beneficiaria del pago, además la letra de cambio NO permite abonos parciales al monto adeudado.
Requisitos
Lugar y fecha de emisión de la letra.
Cantidad, en números y en letras.
Tiempo y condiciones de vencimiento.
A favor de quién se emite (beneficiario)
Denominación de letra de cambio.
Nombre y dirección completa del que pagará la letra (librado)
Lugar, fecha y firma del que acepta la letra, o sea el que la pagará.