ΤΕΥΧΟΣ 50 • φεβρουαριοσ 2023 • TIMH: 3 € www businessenergy.gr Περί Π τωση MIG η ττα του τρα Π εζ ί κο υ συστ η ματο σ - Πώς ο εφοπλιστής Ηλιόπουλος (Sea Jet) έβγαλε πάνω από 5 εκατ. ευρώ σε μία εβδομάδα - Ενέδωσε στις πιέσεις της μειοψηφίας ο Χρήστος Μεγάλου Κάθετη μείωση της ζήτησης για πετρέλαιο και φυσικό αέριο ως το 2035 Ε.Ε.: Πρασίνισμα της βιομηχανίας με νέα φορολογικά εργαλεία ΔιαΝΕΟσις: Τι ακριβώς συμβαίνει με το κόστος ενέργειας στην Ελλάδα Μετοχές: Τι άλλαξε στο Χ.Α. τα τελευταία 8 χρόνια Τράπεζες: Το 10% δυσκολεύεται να πληρώσει τη δόση του μήνα
editorial: Η δυναμική της οικονομίας που αναπτύσσεται
Σελ. 4
Μανταλένα Πίου: Net zero, από τα ευχολόγια
στην πράξη
Γίαννησ ΚανουΠαΚησ: Ετος-πρόκληση το 2023
στο ενεργειακό
Σελ. 6
ένέΡΓέία: Τα νέα φορολογικά και χρηματοδοτικά εργαλεία
της Ε.Ε. για το πρασίνισμα της βιομηχανίας
Σελ. 22
έΠίχέίΡησέίσ: Mytilineos: Προς 1 δισ. ευρώ EBITDA το 2023
και συνεχίζει…
aΠοΚαλυΨη: Η ΒP προβλέπει
Σελ. 24
Press Button
Mικρές
Σελ. 8
τΡαΠέΖέσ: «Καθαρές» οι τράπεζες από κόκκινα δάνεια, αλλά το 10% δυσκολεύεται να πληρώσει τη δόση
Σελ. 10
αΓοΡα: Τι άλλαξε στο Χ.Α. τα τελευταία 8 χρόνια που
και τότε ο δείκτης βρισκόταν στις 1.000 μονάδες
Σελ. 15
θέΜα: Το νέο ενεργειακό αδιέξοδο του προέδρου Πούτιν
Σελ. 16
αΡθΡο: Τι βιώνουμε από την κλιματική αλλαγή
Σελ. 20
κάθετη μείωση της ζήτησης για πετρέλαιο και φυσικό αέριο ως το 2035
Σελ. 28
ένέΡΓέία: Οι νέες αρμοδιότητες της πρώην ΕΔΕΥ
ένέΡΓέία: Η ενεργειακή κρίση στην Ελλάδα
Σελ. 30
Σελ. 32
MiG: Όταν οι μέτοχοι μειοψηφίας τα βάζουν με το τραπεζικό
σύστημα και νικούν
Σελ. 39
ειδήσεις και παρασκήνια από τον χώρο της ενέργειας και της οικονομίας: σελ. 44-45
Μηνιαίο περιοδικό
για την ενέργεια, την οικονομία, τις επιχειρήσεις.
Κυκλοφορεί κάθε 1η του μήνα.
Η ψηφιακή έκδοση είναι
διαθέσιμη στο site businessenergy.gr
Εκδότης:
ΕΚΔΟΣΕΙΣ ΜOTORI ΕΠΕ
Συντακτική ομάδα:
Γιάννης Κανουπάκης, Έλενα Σκιαθίτη, Αγγελική Μαρίνου, Μανταλένα Πίου, Γιάννης Σταυρόπουλος, Χάρης Φλουδόπουλος, Τάσος Φραγκούλης, Σταύρος Χαρίτος
Σχεδίαση:
Αλίκη Χατζημιχαήλ
Ιδιοκτήτης:
Εκδόσεις Μotori ΕΠΕ
Δημ. Σούτσου 24Α, 11521 Αθήνα, Τηλ: 2106400281
info@businessenergy.gr
ΕΚΤΥΠΩΣΗ: ΚΑΜΠΥΛΗ ΑΕ
index
MIG. Aν μη τι άλλο πρόκειται για εξελίξεις που δίνουν δυναμική στην οικονομία, στον δρόμο προς τις εκλογές. Η αναβάθμιση του ελληνικού αξιόχρεου από τη Fitch ήταν αναμενόμενη από την επενδυτική κοινότητα αλλά κάθε άλλο παρά βέβαιη! Έτσι, η αναγγελλία του ΒΒ+ και η ρητορική που τη συνόδευε στο τέλος του Ιανουαρίου αποτέλεσε ηχηρή ψήφο εμπιστοσύνης για τα ελληνικά ομόλογα και συνέβαλε στην αναζωογόνηση του αγοραστικού ενδιαφέροντος για ελληνικούς τίτλους, σε μια στιγμή που πολλοί θεωρούσαν ότι οι ρευστοποιήσεις για αποκόμιση κερδών θα οδηγούσαν τον Γ.Δ. σε υποχώρηση. Όμως, με οδηγό τον τραπεζικό κλάδο, που επίσης αναβαθμίστηκε από τη Fitch, και τη διοίκηση της Πειραιώς να αναγγέλλει νέα πιστωτική επέκταση 3,4 δισ.
ευρώ τη διετία 2023-24 με ολοένα και αυξανόμενα επιτόκια, σηματοδοτώντας αισθητή βελτίωση της λειτουργικής κερδοφορίας της, ο Γ.Δ. κινείται με βραχυπρόθεσμο στόχο τις 1.035 μονάδες, την επίδοση δηλαδή που είχε καταγράψει στις 8/12/2014! Με τους λοιπούς δεικτοβαρείς τίτλους να εναλλάσσονται καθημερινά σε ρόλους πρωταγωνιστή και τις ημερήσιες συναλλαγές να βελτιώνονται.
Την ίδια ώρα οι καταθέσεις του ιδιωτικού τομέα έφτασαν τα 188,7 δισ. ευρώ τον Δεκέμβριο, με τη μηνιαία μεταβολή (+5 δισ. ευρώ, εκ των οποίων τα +3,2 δισ. ευρώ από τα νοικοκυριά) να εκπλήσσει θετικά, αν και την ίδια ώρα 4 εκατ. ΑΦΜ
παρά την επικείμενη έναρξη της προεκλογικής περιόδου, πιθανότατα τον Μάρτιο, το ΚΕΠΕ εκτιμά ότι το +2,2% για το φετινό ΑΕΠ είναι εφικτό λόγω των αυξημένων επενδύσεων αλλά και ακόμη μιας καλής τουριστικής χρονιάς.
Ωστόσο, οι Κεντρικές Τράπεζες είναι έτοιμες να αναπροσαρμόσουν τα παρεμβατικά τους επιτόκια, καθώς εκτιμούν ότι η πληθωριστική απειλή παραμένει παρά την επιβράδυνση του πληθωρισμού τον Δεκέμβριο (στο 6,5% στις ΗΠΑ, στο 9,2% στην ευρωζώνη). Η ΕΚΤ αναμένεται να αναπροσαρμόσει τα επιτόκιά της κατά 50 μ.β., καθώς υστερεί σε σχέση με τη Federal, ενώ έχει και υψηλότερο πληθωρισμό, με το δομικό να παραμένει σε υψηλά επίπεδα.
Πιο σημαντικό για τις αγορές είναι η ρητορική που θα διατυπώσουν ο Πάουελ και η Λαγκάρντ, καθώς από αυτή θα προκύψει η εκτίμησή τους για τις προοπτικές της οικονομίας. Παράλληλα το ενδεχόμενο της ύφεσης δεν έχει απομακρυνθεί για την παγκόσμια οικονομία, καθώς οι γεωπολιτικές εντάσεις παραμένουν σε διάφορες περιοχές, και ιδιαίτερα στην Ουκρανία, όπου η απόφαση για χρήση γερμανικών και αμερικανικών τανκς θα κλιμακώσει τις πολεμικές επιχειρήσεις.
Παραμένει επομένως ο χαμηλός βαθμός ορατότητας για τα μακροοικονομικά δεδομένα της παγκόσμιας οικονομίας και επομένως για την πορεία των δεικτών στις διεθνείς αγορές του πλανήτη.
Η δυναμική της οικονομίας
που αναπτύσσεται
Της
μανταλενασ Πίου
Net zero, από τα ευχολόγια στην πράξη
Οστόχος του Net Zero, του μηδενικού ανθρακικού αποτυπώματος της οικονομικής δραστηριότητας
και κυρίως της βιομηχανίας, που είναι από τους
μεγαλύτερους ρυπαντές παγκοσμίως, τέθηκε. Και
από την Ε.Ε., που ανακοίνωσε το σχέδιο «Green Deal for I ndustrial Plan» και από το Παγκόσμιο Οικονομικό Φόρουμ
στο Νταβός. Αυτό, όμως, που δεν είναι ξεκάθαρο είναι πώς
τα ευχολόγια θα μετουσιωθούν σε πράξη. Πού, πώς και με
ποιες συνθήκες θα βρεθούν τα απαραίτητα υλικά για την
παραγωγή σε μεγάλη κλίμακα των συστημάτων καθαρής
ενέργειας που επιδιώκει να εγκαταστήσει η Ευρώπη, αλλά
και τι ακριβώς θα επικρατήσει στο μεσοδιάστημα ως την
επίτευξη του στόχου, καθώς οι τιμές της ενέργειας έχουν
δείξει ότι δεν αστειεύονται. Μέχρι τα πράσινα όνειρα να
γίνουν πραγματικότητα χρειάζεται να διασφαλιστεί ο εφο-
διασμός με ορυκτά καύσιμα σε προσιτές τιμές. Οι ορυκτές
πρώτες ύλες, όμως, δεν αφορούν μόνον το φυσικό αέριο ή
το πετρέλαιο και τον άνθρακα.. Αφορούν και τα περισσότε-
ρα από τα υλικά που χρησιμοποιούνται σήμερα για την
κατασκευή των λεγόμενων φιλικών προς το περιβάλλον
ενεργειακών συστημάτων: Οι ηλιακές εγκαταστάσεις, τα
αιολικά πάρκα και τα ηλεκτρικά οχήματα (EV) απαιτούν πε-
ρισσότερα ορυκτά απ’ ό,τι ένας συμβατικός εξοπλισμός
παροχής ενέργειας με ορυκτά καύσιμα. Για παράδειγμα, ένα τυπικό ηλεκτρικό όχημα χρειάζεται έξι φορές περισσότερα ορυκτά στοιχεία από ένα συμβατικό αυτοκίνητο, ενώ
η κατασκευή ενός χερσαίου αιολικού πάρκου απαιτεί εννέα
φορές τα ορυκτά που θα χρειαζόταν μία μονάδα ηλεκτρο-
παραγωγής από φυσικό αέριο, όπως αναφέρουν οι ειδικοί.
Σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας, για να επι-
τευχθούν οι φιλόδοξοι στόχοι της Ευρωπαϊκής Ένωσης για
το Κλίμα και το περίφημο Net Zero (ανθρακική ουδετερό-
τητα) έως το 2050, η σωρευτική ζήτηση ορυκτών για χρήση
σε ηλεκτρικά οχήματα και αποθήκευση ενέργειας σε μπα-
ταρίες θα αυξηθεί τριάντα φορές μέχρι το 2040. Το λίθιο
θα είναι το «χρυσάφι» της νέας εποχής. Εκτιμάται ότι η
ζήτηση για λίθιο θα αυξηθεί κατά 40 φορές, ακολουθούμε-
νο από τον γραφίτη, το κοβάλτιο και το νικέλιο (20-25 φορές). Ο χαλκός, ειδικά για το ηλεκτρικό δίκτυο, φαίνεται να
σχετική υστέρηση, με τη ζήτηση απλώς να
διπλασιάζεται σε αυτό το χρονικό διάστημα. Όμως, οι ειδικοί επισημαίνουν ότι η συνολική τρέχουσα παγκόσμια παραγωγική ικανότητα χαλκού είναι περίπου 20 εκατομμύρια
τόνοι ετησίως και ότι ακόμη και το πιο αισιόδοξο σενάριο καταλήγει σε ετήσιο έλλειμμα προσφοράς της τάξης των 10 εκατομμυρίων τόνων το 2035. Το νέο πρόγραμμα της Ε.Ε. δεν φαίνεται να απαντά στη νέα πρόκληση. Δηλαδή τη συγκέντρωση, την προμήθεια και την επεξεργασία των κρίσιμων ορυκτών που είναι απαραίτητα για την κατασκευή των νέων ΑΠΕ, των μπαταριών κ.λπ. και ό,τι άλλο απαιτείται για μία οικονομία μηδενικού άνθρακα. Το Κονγκό, η Κίνα και η Ινδονησία αντιπροσωπεύουν περίπου το 70%, το 60% και το 30% της παγκόσμιας παραγωγής κοβαλτίου, στοιχείων σπάνιων γαιών (REEs) και νικελίου, αντίστοιχα. Όσον αφορά την επεξεργασία, η Κίνα κυριαρχεί στις αλυσίδες εφοδιασμού σε όλους τους τομείς, διυλίζοντας περίπου το 90% της παγκόσμιας προσφοράς σπάνιων γαιών, τα 2/3 του λιθίου και του κοβαλτίου και σχεδόν το 40% του νικελίου. Οι υπολογισμοί αυτοί δεν λαμβάνουν υπόψη τις επενδύσεις που έχουν κάνει κινεζικές εταιρείες στην Αυστραλία, στη Λατινική Αμερική και την Αφρική για την παραγωγή/επεξεργασία τέτοιων υλικών. Με άλλα λόγια είναι πολύ εύκολο η Ευρώπη να ανακαλύψει σε λίγα χρόνια ότι με την πολιτική της απλώς αντικατέστησε την εξάρτηση από το ρωσικό αέριο με την εξάρτηση από τα κινεζικά υλικά. Μία λύση θα ήταν η τόνωση της ευρωπαϊκής παραγωγής πρώτων υλών, στον βαθμό που η Ευρώπη διαθέτει και μπορεί. Όμως, στο Νταβός η πρόεδρος της Ευρωπαϊκής Επιτροπής Ούρσουλα φον ντερ Λάιεν παραδέχθηκε ότι η γεωλογία δείχνει ότι η επαρκής εγχώρια εφοδιαστική αλυσίδα δεν θα είναι πάντα δυνατή. Επιπλέον, ακόμη και όπου υπάρχουν διαθέσιμοι πόροι, οι μεγάλοι χρόνοι ανάπτυξης των έργων μπορεί να είναι αποτρεπτικοί: Ο Διεθνής Οργανισμός Ενέργειας υπολογίζει ότι χρειάζονται κατά μέσο όρο 16 χρόνια για να «περάσει» ένα έργο εξόρυξης από τη φάση της ανακάλυψης στην πρώτη παραγωγή. Για να επιτύχει, λοιπόν, η Ευρώπη στο νέο της εγχείρημα θα πρέπει να εξασφαλίσει επαρκείς αλυσίδες εφοδιασμού για όλα τα κρίσιμα ορυκτά της μετάβασης σε συμφέρουσες τιμές. Κατά πόσον αυτό είναι εφικτό, ο χρόνος θα δείξει.
παρουσιάζει
άρθρο
•
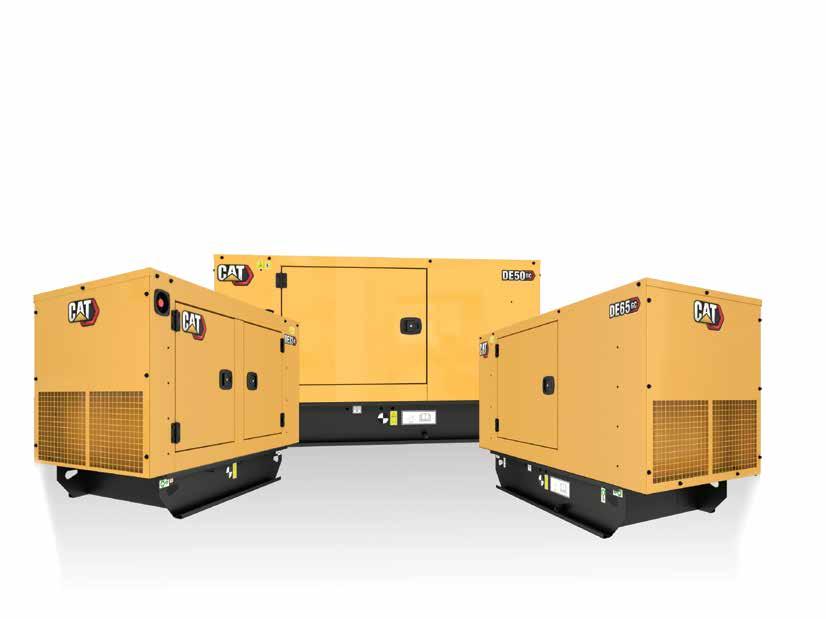
Τα Νέα μοντέλα Cat GC είναι σχεδιασμένα για εφαρμογές Εφεδρικής Λειτουργίας και έχουν κατασκευαστεί ώστε να παρέχουν μια ισχυρή και αξιόπιστη λύση για οικιακή ή επαγγελματική χρήση, για πελάτες που αναζητούν προσιτή ενέργεια.
ΑΠΟΛΥΤΗ ΑΞΙΑ CAT ΕΠΙΔΟΣΕΙΣ
CAT ® ΠΟΙΟΤΗΤΑ
®
Τoυ
Γίαννη
κανουΠακη
αθώς η Ευρώπη βίωσε μέτριες θερμοκρασίες πρόσφατα, με επαρκή αποθέματα
φυσικού αερίου, απετράπη μια ενεργεια-
κή κρίση που φοβούνταν οι περισσότεροι.
Ωστόσο, πρόκειται για «γραμμική σκέψη», καθόσον
οι τελευταίες εξελίξεις δείχνουν πως είναι πρόωρο
να ισχυριστεί κανείς ότι η ενεργειακή κρίση στην
ευρύτερη περιοχή έχει τελειώσει. Οι θερμοκρασίες
άρχισαν να πέφτουν, ενώ η ζήτηση για φυσικό αέριο αυξάνεται σταδιακά. Η επαναλειτουργία της
Κίνας μπορεί δε να επιδεινώσει περαιτέρω αυτό το
σενάριο...
Τα αποθέματα έπεφταν
Ειδικότερα, τα τελευταία στοιχεία κατέγραψαν χειμωνιάτικο σκηνικό σχεδόν παντού στην Ε.Ε. Τα
αποθέματα φυσικού αερίου στα τέλη Ιανουαρίου
είχαν πέσει στο 78,35% από 81% και τις πρώτες
ημέρες του Φεβρουαρίου ήταν κάτω από το 80%.
Αυτά τα ποσοστά, βεβαίως, συνέθεσαν μια θετική
εικόνα σε σύγκριση με πέρυσι, την εποχή που η
διαμάχη με την Gazprom βρισκόταν στο αποκορύ-
φωμά της και τα επίπεδα αποθεμάτων ήταν κάτω
από το 40%. Σταδιακά και ξοδεύοντας απίστευτο
χρήμα (σύμφωνα με μια εκτίμηση περίπου 26 δι-
σεκατομμύρια ευρώ), οι χώρες μπόρεσαν να καλύ-
ψουν τις ανάγκες, παρέχοντας ένα απόθεμα έναντι του χειμώνα που ήταν επίσης απροσδόκητα πιο ήπιος από εκείνον του 2021-2022, γενικά. Αναμενόταν, πάντως, ότι οι θερμοκρασίες θα παρέμεναν σε αυτό το επίπεδο για μερικές εβδομάδες, χαμηλότερα από τον μέσο όρο της εποχής. Η πτώση της θερμοκρασίας, λοιπόν, μπορεί να προκαλέσει σημαντική αύξηση στην κατανάλωση αερίου. Αυτό φάνηκε, για λίγο, την τελευταία εβδομάδα του Δεκεμβρίου 2022, όταν η ζήτηση φυσικού αερίου της Γερμανίας εκτινάχθηκε κατά 20% στη διάρκεια μιας εβδομάδας ψυχρότερων από τις συνηθισμένες θερμοκρασίες, αυξάνοντας τη ζήτηση φυσικού αερίου κατά 12% πάνω από τον μέσο όρο των τεσσάρων ετών την ίδια περίοδο σε σύγκριση με το προηγούμενο έτος (2021).
Το κρύο επέστρεψε
Επιπλέον, η πολική δίνη που επρόκειτο να χτυπήσει στην παρούσα περίοδο την Ευρώπη μπορεί και να αποδειχθεί στο τέλος πιο ήπια, αλλά, σε κάθε περίπτωση, αρκεί για να διατηρήσει τις θερμοκρασίες χαμηλότερες από την προηγούμενη. Η αίσθηση του κρύου κατά κοινή ομολογία επέστρεψε σε πολλές χώρες του Βορρά και του Νότου ακόμη, θυμίζοντας την παλιά γνωστή κανονικότητα. Ως
8 • θεματα φεβρουαριοσ 2023
Κ
• άρθρο
Ετος-πρόκληση το 2023 στο ενεργειακό
αποτέλεσμα, η κατανάλωση αερίου είναι πιθανό να αυξηθεί, προϊόντος του χρόνου, παρότι πολλοί ονειρεύονται καλοκαίρι. Τουλάχιστον ένα δίμηνο θα μπορούσε να είναι, τουλάχιστον, ασταθές. Οι τιμές του φυσικού αερίου πέφτουν επίσης, γεγονός που μπορεί, κατά ειρωνικό τρόπο, να αυξήσει τη ζήτηση και, κατά συνέπεια, τις τιμές (ξανά). Ένα σημαντικό πράγμα που πρέπει να σημειωθεί είναι ότι οι τιμές του φυσικού αερίου εξακολουθούν να είναι τρεις φορές υψηλότερες από τον μέσο όρο 2010-2019. Και είναι κάτω από τα υψηλά τους μετά το ξέσπασμα του πολέμου Ρωσίας - Ουκρανίας.
Και ο παράγων Κίνα
Μία από τις πιο σημαντικές μεταβλητές, όπως προαναφέραμε, είναι η επαναλειτουργία της Κίνας. Καθώς η Κίνα ανοίγει ξανά, μπορεί να τονώσει τη ζήτηση LNG, η οποία μπορεί να οδηγήσει σε ελλείψεις έως και 7% της ετήσιας κατανάλωσης της Ευρώπης, γεγονός που μπορεί να την αναγκάσει να επιβάλει δελτίο, λένε ενεργειακοί αναλυτές. Επιπλέον, η τιμή της ενέργειας θα εκτοξευθεί ξανά στα ύψη, γεγονός που μπορεί να δοκιμάσει την ανθεκτικότητα της Ευρώπης απέναντι στην ενεργειακή κρίση. Είναι σημαντικό ότι η Κίνα υποφέρει από έλλειψη φυσικού αερίου καθώς οι θερμοκρασίες
είχαν πέσει στα τέλη του πρώτου μήνα του έτους. Τα νοικοκυριά λαμβάνουν αέριο για 5 έως 6 ώρες το πολύ, εξοργίζοντας εκατομμύρια πολίτες. Η Ρωσία ήταν ο κύριος προμηθευτής της Κίνας και η τελευταία εφοδιάστηκε μετά τον πόλεμο στην Ουκρανία, καθώς οι εισαγωγές από τη Ρωσία αυξήθηκαν κατά 42% - και αυτό έγινε σε πολύ υψηλή τιμή. Όμως, στην Κίνα, οι διανομείς δεν μπορούν να χρεώνουν υψηλότερες τιμές στους καταναλωτές τους και το κόστος χονδρικής που λαμβάνουν είναι τρεις φορές υψηλότερο από αυτό που μπορούν να χρεώσουν.
Ας μη βιαζόμαστε…
Επομένως, το να πούμε ότι «ο Πούτιν χάνει τον ενεργειακό πόλεμο», όπως ανέφεραν οι «Financial Times», είναι πρόωρο. Υπάρχουν πολλοί παράγοντες που παραμένουν ενεργοί πριν σβήσει αυτή η ενεργειακή κρίση. Το τρέχον έτος θα παραμείνει μια πρόκληση για την ήπειρο, εκτός από το υψηλό πληθωριστικό περιβάλλον, τις γεωπολιτικές κρίσεις, το ενεργειακό στον απόηχο της επαναλειτουργίας της Κίνας και τις αντιξοότητες
του καιρού που θα συνεχίσουν να παρουσιάζουν στην Ευρώπη εμπόδια. τα οποία πρέπει να ξεπεράσει.
δάνεια, αλλά το 10% δυσκολεύεται
να πληρώσει τη δόση
Έρχονται αυξήσεις στα επιτόκια των προθεσμιακών
Της ελενασ σκίαΘίτη
τοιμοπόλεμες» και με
θετική διάθεση εμφανίζονται οι συστημικές
τράπεζες της χώρας, εγκαινιάζοντας τη φετινή… σεζόν των stress tests, που μόλις ξεκίνησε.
Η συγκρατημένη μεν, αισιόδοξη δε στάση τους απέναντι στη διενέργεια των
τεστ αντοχής, που θα ολοκληρωθεί με
τη δημοσίευση των αποτελεσμάτων στο
τέλος Ιουλίου, στηρίζεται στο πλεονέ-
κτημα που διαθέτουν οι ελληνικές τράπεζες έναντι των άλλων 50 ευρωπαϊκών
τραπεζών που θα υποστούν την ίδια
δοκιμασία: έχουν σαφέστατα το προβάδισμα στην αντοχή από τις πιέσεις του δυσμενούς σεναρίου που βάζει «δυνατά» την παραδοχή της ύφεσης. Και αυτό το οφείλουν, μεταξύ άλλων, στη σημερινή κατάσταση της ελληνικής οικονομίας, που αποτελεί την εξαίρεση
μεταξύ των χωρών της Ευρωζώνης, αφού για την Ελλάδα η ύφεση δεν είναι μέχρι
στιγμής θέμα προβληματισμού για το 2023. Το μακροοικονομικό σενάριο της
χώρας μας εξακολουθεί και προβλέπει
ανοδικό ρυθμό ανάπτυξης (έστω και καθοδικά αναθεωρημένο), όταν ισχυρά κράτη-μέλη πρέπει να δαμάσουν την
επερχόμενη ύφεση, στοιχείο εξαρχής
επιβαρυντικό για τις τοπικές συστημικές τράπεζες, οι οποίες σε θέματα άλλα, όπως των μη εξυπηρετούμενων δανείων, έχουν αφήσει τις ελληνικές τράπεζες μακράν πίσω…
Από την άλλη πλευρά, οι εγχώριες τράπεζες που πάλεψαν με το «θηρίο» των NPLs της προηγούμενης δεκαετίας και κατάφεραν, έστω και με το τεράστιο κόστος των τιτλοποιήσεων, να έχουν σήμερα μονοψήφιο ποσοστό NPEs -και στόχο να συμπιέσουν το νούμερο στο 5% και ακόμη χαμηλότερα- δεν έχουν κανέναν λόγο να ανησυχούν, με αφορμή τα φετινά stress tests.
Ίσως, μάλιστα, να είναι και από τις κα-
φεβρουαριοσ 2023 10 • τΡαΠεΖεΣ
«Ε
«καθαρές» οι τράπεζες από κόκκινα
λύτερες χρονιές τους ως προς τη συ
γκεκριμένη διαδικασία, καθώς το 2023
τις βρίσκει με ισχυρή κεφαλαιακή θέση, με αρκετά αποθέματα ρευστότητας, με
σημαντικό περιορισμό κόκκινων δα
νείων και με υψηλά επίπεδα κερδοφο
ρίας, έστω κι αν κάποια από αυτά είναι μη επαναλαμβανόμενα.
Τα stress tests της ΕΒΑ γίνονται παρα-
δοσιακά κάθε δύο χρόνια. Κρατάνε
περίπου έξι μήνες, καθώς μεσολαβούν
δύο και τρεις φορές που τα στοιχεία
οδεύουν προς τη Φρανκφούρτη για
έλεγχο και επιστρέφουν για να συμπλη-
ρωθούν με νέα δεδομένα, πριν αποσταλούν εκ νέου στην Ευρωπαϊκή Αρχή.
Θεωρητικά, σύμφωνα με το πλάνο, τα
πρώτα «γραπτά» θα φύγουν για την
ΕΒΑ στο τέλος Μαρτίου με αρχές Απριλίου, καθώς η σταθερή βάση επί της οποίας θα αξιολογηθούν θα είναι ο
ισολογισμός της χρήσης 2022, που θα
αρχίσει να δημοσιεύεται από την κάθε
τράπεζα στα μέσα Μαρτίου.
Στην πορεία, και αφού «παίξουν» όλοι οι συνδυασμοί με την όποια ύφεση (ακόμη και αν δεν αναμένεται για την Ελλάδα), με τη νέα άνοδο του πληθωρισμού, με την πιθανή πτώση των τιμών των ακινήτων και άλλα «μαύρα σενάρια παραδοχής», θα σταλούν τα πρώτα drafts στη Φρανκφούρτη.
Ανάλογα με τις εκεί συστάσεις, θα επαναξιολογηθούν και θα αποσαφηνισθούν, θα πάνε και θα έρθουν άλλες μια δυο φορές (π.χ. Μάιο ή και Ιούνιο - όλα είναι σχετικά), ώστε το τέλος Ιουλίου να σηματοδοτήσει την επίσημη δημοσίευση των φετινών αποτελεσμάτων. Προς συζήτηση παραμένει το αν εκτός του «συγχαρητήρια, περάσατε»,
μόλις να ανοίγει, οι τράπεζες της χώρας που ανήκουν στην οικογένεια των συστημικών, δηλαδή οι Εθνική, Eurobank, Alpha Bank και Πειραιώς, δηλώνουν έτοιμες να υποστούν τη δοκιμασία ούσες αισιόδοξες και χωρίς φόβο. Πάτημά τους, οι δείκτες κεφαλαιακής επάρκειας (και μάλιστα οι δείκτες FLCETI, που έχουν πλήρη εφαρμογή των κανόνων Βασιλείας ΙΙΙ) και τα ποσοστά NPE που είναι στα εξής επίπεδα:
Τράπεζα Κεφαλαιακή
, «φτάσανε να χρεώνουν και το…
ες σε χρηματοοικονομικές πράξεις και συναλλαγές.
Οι αριθμοί, άλλωστε, μιλάνε από μόνοι τους: Το ενεργητικό που έχουν οι συνδεδεμένες ΑΕΔΑΚ με τραπεζικούς ομίλους φέτος (με στοιχεία 23/1/23) ανέρχεται σήμερα σε 8,6 δισ. ευρώ, έναντι μόλις 4,3 δισ. ευρώ το 2013.
Μία χαρακτηριστική πηγή εσόδων για τις τράπεζες είναι η τοποθέτηση πελατών τους στα διάφορων κατηγοριών
αμοιβαία κεφάλαια, είτε δικών τους θυγατρικών είτε άλλων οίκων, εγχώριων και διεθνών, τα οποία διαθέτουν και προωθούν.
Η κρίση μείωσε 50% τα έσοδα προμηθειών
Προμήθειες
και χρεώσεις
Στροφή στα έσοδα προμηθειών από συναλλαγές επενδυτικών προϊόντων
στο πλαίσιο της λιανικής τραπεζικής
και του personal banking επιδιώκουν
οι τράπεζες, επιστρέφοντας στις «ρίζες»
της συλλογής προμηθειών από παραδοσιακές τραπεζικές εργασίες. Κάτι που χάθηκε κάπου ανάμεσα στην οικονομική κρίση και στο σήμερα, αφήνοντας
το αποτύπωμά του κυρίως στην τελευταία δεκαετία, οδηγώντας τις τράπεζες
να «εφεύρουν» άλλου τύπου χρεώσεις
για να ισοσκελίσουν τα χαμένα αυτά έσοδα. Χρεώσεις που, όπως χαριτολο-
από επενδυτικές τοποθετήσεις Πριν από την οικονομική κρίση του 2008, τα έσοδα από τις εργασίες αυτές αποτελούσαν μαζί με τους τόκους από τα δάνεια τη «χρυσοτόκο όρνιθα» του συστήματος, εισφέροντας σταθερά σημαντικά κεφάλαια στη συνολική κερδοφορία των τραπεζών. Από εκεί και μετά, πέραν του «ναδίρ» που χτύπησε η αγορά τα πέτρινα χρόνια της κρίσης οι τζίροι των συναλλαγών αυτών μειώθηκαν αισθητά. Ίσως και πάνω του 50%. Όπως αναφέρουν στο «B.E.» πηγές της αγοράς, τα υπό διαχείριση κεφάλαια ήταν την περίοδο της ακμής τους (2007-2008) στο επίπεδο των 30 δισ. ευρώ, περιλαμβανομένων βέβαια και των money market
NPE % Επάρκεια % ΕΘΝΙΚΗ 15,2 6,1 EUROBANK 14,9 5,6 ΑLPHA BANK 12,1 8,0 ΠΕΙΡΑΙΩΣ 10,7 8,7
τΡαΠεΖεΣ • 11
προϊόντων που είχαν το πλεονέκτημα
εγγυημένης απόδοσης και κεφαλαίου
και που επί της ουσίας «έκλεβαν μερίδιο» από τις προθεσμιακές καταθέσεις
(ο όρος εγγύησης ήταν τότε αποδεκτός
και συνήθης - στην πορεία, μετά την
ιστορία της Lehman Brothers απαγορεύτηκε από το μετέπειτα κανονιστικό πλαίσιο).
Αν εξαιρεθεί από τα 30 δισ. ευρώ η συμβολή των εγγυημένων επενδυτικών
λύσεων, πάλι, το σύνολο των υπό διαχείριση κεφαλαίων ήταν της τάξεως των
15-20 δισ. ευρώ περίπου, όπως υπογραμμίζει αρμόδιο τραπεζικό στέλεχος.
Ο ρυθμός
επέκτασης
πιστωτικής
Με την οικονομική κρίση, την αλλαγή
στο θεσμικό πλαίσιο και τον μικρότερο
συγκριτικά ρυθμό πιστωτικής επέκτασης
-το 2022 είναι η πρώτη φορά που αυτός
καταγράφει καθαρή άνοδο- τα υπό δι-
αχείριση κεφάλαια τα οποία έχουν οι
τράπεζες έχουν σημαντικά μειωθεί. Εξ
ου και τα έσοδα των αντίστοιχων προ-
μηθειών. «Το ευτύχημα είναι», όπως
σημειώνει η ίδια πηγή, «ότι την τελευ-
ταία διετία άρχισε να στρέφεται το απο-
ταμιευτικό κοινό περισσότερο σε επεν-
δυτικού τύπου προϊόντα, από την ευρύ-
τατη γκάμα των αμοιβαίων κεφαλαίων
που υπάρχουν σήμερα. Εκτιμάται ότι τα
δύο τελευταία χρόνια τοποθετήθηκαν
σε αμοιβαία πάνω από 2 δισ. ευρώ - πο-
σό ιδιαίτερα ενθαρρυντικό αν σκεφθεί
κανείς ότι πριν από τρία χρόνια όλη η
αγορά δεν είχε πάνω από 150 εκατομμύρια…». Από την περσινή χρονιά οι τράπεζες άρχισαν να λανσάρουν διάφορες ελκυστικές λύσεις που βασίζονται
στη λογική του αμοιβαίου κεφαλαίου, λύσεις και για συντηρητικούς πελάτες
που δεν θέλουν να αναλάβουν ρίσκο (πέραν φυσικά του ρίσκου του ίδιου του
εκδότη). Η ανταπόκριση του κοινού είναι σημαντική, ειδικά όταν στον αντί-
ποδα οι προθεσμιακές καταθέσεις δεν
είχαν καταφέρει να προσελκύσουν νέα
κεφάλαια λόγω των χαμηλών επιτοκίων
που ίσχυαν πριν ξεκινήσει η ανοδική πορεία.
Έναν ακόμη παράγοντα στροφής του
κοινού στα αμοιβαία, ακόμη και για
ιδιώτες συντηρητικού προφίλ, με μια
σχετική παρουσία ρευστότητας, αποτε-
να κινούνται ανοδικά το επόμενο διάστημα.
Με δεδομένη τη συνέχιση της ανοδικής πιστωτικής επέκτασης στο σύστημα -μολονότι φρενάρει κατά τομείς, όπως είναι τα στεγαστικά- ο τραπεζικός τομέας
βρίσκει εκ νέου τις σταθερές του στη συλλογή προμηθειών. «Άλλωστε αυτή
είναι η δουλειά του», όπως θα πει σχολιάζοντας θεσμικός παράγοντας του
οικονομικού επιτελείου. «Οι τράπεζες
πρέπει να μαζεύουν προμήθειες για την
κερδοφορία τους από κλασικές παραδοσιακές εργασίες, που συνδέονται
άμεσα με την πιστωτική επέκταση και όχι από όπου…. βρουν» επισημαίνει
δηκτικά ο ίδιος παράγοντας, αναφερόμενος στο πρόσφατο σήριαλ αναφορι-
κά με τις διάφορες -όχι πάντα δικαιολογημένες- τραπεζικές χρεώσεις (όπως
π.χ. για την επανέκδοση ή ανανέωση
Μια πρώτη εκτίμηση των συνεπειών του πολέμου και των απόνερων που δημιουργήθηκαν εξαιτίας του στην πορεία εξυπηρέτησης του ιδιωτικού χρέους έχουν ήδη από την αρχή του 2023 η Τράπεζα της Ελλάδος και η ΕΚΤ, μέσω του Ενιαίου Εποπτικού Μηχανισμού (SSM). Σε γενικές γραμμές, το ποσοστό των δανειοληπτών που δυσκολεύονται να παραμείνουν συνεπείς στην αποπληρωμή των δανείων τους (αλλά εξακολουθούν να παραμένουν συνεπείς) ανέρχεται σε 10% μάξιμουμ. Ποσοστό
που κυμαίνεται ανά τράπεζα και ανά κατηγορία δανείων, αλλά που θεωρείται
διαχειρίσιμο. Κάτι που επιβεβαιώνουν
στο πλαίσιο πρόσφατης συνέντευξής
τους τόσο ο διοικητής της Τράπεζας της
Ελλάδος Γιάννης Στουρνάρας όσο και
ο επικεφαλής του SSM Αντρέα Ενρία.
Στις εκτιμήσεις αυτές συμφωνούν οι
12
• τΡαΠεΖεΣ
νους θεσμικούς, ότι το ποσοστό των δανείων που δείχνουν να αντιμετωπίζουν πρόβλημα από την αύξηση των επιτοκίων, ως συνέπεια του μέτρου για την αντιμετώπιση του πληθωρισμού στην Ευρωζώνη, θα είναι μικρό και ελεγχόμενο.
Τα πιο… ευάλωτα δάνεια Πιο πιεσμένα είναι τα στεγαστικά δάνεια
νοικοκυριών και ΜμΕ, καθώς και τα επιχειρηματικά των τελευταίων, σε αντίθεση με τα μεγάλα επιχειρηματικά δάνεια, που «απολαμβάνουν» το χαμηλό επιτόκιο των δανείων του Ταμείου Ανάκαμψης. Επίσης, προβληματισμός παρατηρείται για τα ρυθμισμένα δάνεια, μια ευάλωτη κατηγορία από μόνη της, εξ ου και τα δάνεια αυτά είναι υπό στενή καθημερινή παρακολούθηση. Οι Έλληνες τραπεζίτες έχουν διαμηνύσει
ισχύει εσαεί, ανεξαρτήτως λήξης του πολέμου. Όλα είναι σε απόλυτη συνάρτηση με την πορεία των εξελίξεων στο πολεμικό μέτωπο και σε ό,τι αυτό επηρεάζει - το κόστος χρήματος, ενέργειας, εφοδιαστικής αλυσίδας, πρώτων υλών κ.λπ.Θεωρητικά, αργότερα εντός του έτους θα υπάρξει μια καλύτερη προσέγγιση για τα δάνεια που «κοκκινίζουν»
ή καλύτερα για την κατηγορία unable to pay, αυτά που έχουν τις μεγαλύτερες
πιθανότητες αθέτησης της υποχρέωσης πληρωμής (άρα θα καταστούν κόκκινα),
λόγω αύξησης του κόστους από την άνοδο των επιτοκίων.
Υπενθυμίζεται ότι στο πλαίσιο των νέων
κανόνων της Βασιλείας ΙΙ, τα δάνεια που
είναι σε καθυστέρηση πάνω από 90
ημέρες κατατάσσονται στα μη εξυπηρετούμενα και έτσι οφείλουν να τα αναγνωρίσουν οι τράπεζες, παίρνοντας
προβλέψεις για υψηλότερο ρίσκο.
Το 7% των NPEs θέλει να
χαμηλώσει κι άλλο η Ελλάδα
Έχοντας ήδη μειώσει σε μονοψήφιο ποσοστό (περίπου 7%) τον δείκτη Μη Εξυπηρετούμενων Δανείων (NPEs) από
το τέλος του 2022, οι ελληνικές τράπεζες παραμένουν προσηλωμένες στον στόχο για περαιτέρω μείωση των κόκκινων δανείων, ώστε να καλύψουν το κενό που τις χωρίζει με την υπόλοιπη Ευρωζώνη, προσεγγίζοντας το μέσο ευρωπαϊκό επίπεδο του 2,5%.
Με βάση τα επίσημα στοιχεία γ’ τριμήνου της ΕΚΤ, η Ελλάδα, ανάλογα με το αν συμπεριλαμβάνονται τα διαθέσιμα ταμειακά υπόλοιπα, κατέχει την πρώτη ή τη δεύτερη θέση, μετά την Κύπρο, με ποσοστό 7,05%, όταν η Εσθονία είναι στο… 0,85%.
Από «κόσκινο» κάθε δάνειο Στο πλαίσιο αυτό, οι τράπεζες, συστημικές και μη, εντείνουν το monitoring των δανειακών τους χαρτοφυλακίων. «Περνάμε από κόσκινο το κάθε δάνειο» επισημαίνουν τραπεζικοί παράγοντες που ακολουθούν τις συστάσεις της Τράπεζας της Ελλάδος για αυξημένη επαγρύπνηση, υιοθετώντας τη λογική μιας προληπτικής παρακολούθησης. Ειδικά για τις τράπεζες της χώρας, αυτό είναι ένα από τα πιο σημαντικά στοιχήματα για τη νέα χρονιά, όταν θα επιδιώξουν ακόμη χαμηλότερα ποσοστά NPEs (οι δύο από τους 4 συστημικούς ομίλους είναι ήδη κάτω από το 6%), αλλά ταυτόχρονα θα είναι σε επιφυλακή, προσπαθώντας να οσμιστούν τις πρώτες δυσκολίες από πλευράς δανειολήπτη, πριν το δάνειο κοκκινίσει. Με αυτό το σκεπτικό, άλλωστε, συμφωνήθηκε η πρόταση στήριξης ευάλωτων νοικοκυριών και μικρομεσαίων που έχουν στεγαστικό δάνειο και δυσκολεύονται από την αύξηση των επιτοκίων.
Αυξήσεις επιτοκίων
στις προθεσμιακές
Στον αντίποδα των δανείων που αναγκαστικά είδαν άνοδο επιτοκίων, ήρθε η απάντηση από τον χώρο των καταθέσεων, με τις πρώτες κινήσεις να καταγράφονται κατά περίπου 0,20% στις προθεσμιακές καταθέσεις (που για με-
τΡαΠεΖεΣ • 13
Οι καταθέτες μπορούν να δουν ποια
τράπεζα τους δίνει μεγαλύτερη απόδοση αν κλειδώσουν τη διαθέσιμη ρευ-
στότητά τους για ένα συγκεκριμένο
διάστημα και να επιλέξουν την προθε-
σμιακή που τους ταιριάζει (υπάρχουν
διάφορα χαρακτηριστικά, όπως μηνιαίας απόδοσης τόκων, ή συνολικά στη
λήξη, με δικαίωμα προσθήκης νέου
κεφαλαίου ή όχι με δικαίωμα πρόωρης
λήξης ή όχι).
Την ίδια στιγμή, και ενώ αρκετές τρά-
πεζες έχουν αποφασίσει να προχωρή-
σουν σε μία επιπλέον αύξηση των
επιτοκίων στις καταθέσεις προθεσμίας
το προσεχές διάστημα (με κάποιες
πρώτες σκέψεις για κάτι ελάχιστο στους
λογαριασμούς ταμιευτηρίου), σημαντι-
κά βήματα γίνονται προς την κατεύθυνση των χρεώσεων. Ήδη έχουν γίνει
αναπροσαρμογές στις απλές αποστολές
εμβασμάτων, αλλά και στην κατηγορία
ΟUR, καθώς και στα άμεσα τραπεζικά
εμβάσματα με ή όχι την επιλογή OUR (όπου ο αποστολέας αναλαμβάνει όλο το κόστος).
Για ποσά έως 12.500 ευρώ οι χρεώσεις
ανά τράπεζα κυμαίνονται από 1,2 - 3
ευρώ και για συναλλαγές άνω των
15.000 ευρώ, οι χρεώσεις επίσης παί-
ζουν από 2,5% - 5%. Κάθε τραπεζικός
όμιλος έχει τη δική του πολιτική τιμολόγησης και οι καταναλωτές καλό είναι
IRISP2P τον Δεκέμβριο
Στο πλαίσιο αυτό και ενώ η κάθε τράπεζα ανάλογα με την πολιτική της μείωσε τις διάφορες μορφές εμβασμάτων, δόθηκε μεγάλος χώρος στη δωρεάν μεταφορά ποσών μέσω του Iris Online Payments, μιας εφαρμογής που κυριολεκτικά έκλεψε την παράσταση τον Δεκέμβριο, με τον αριθμό νέων χρηστών να χτυπάει ρεκόρ έτους. Σύμφωνα με παράγοντες της αγοράς, η απογείωση των συναλλαγών μέσω Iris δεν είναι ανεξάρτητη από το κλίμα πίεσης που ασκήθηκε στις αλλεπάλληλες συσκέψεις μεταξύ υπουργείου και τραπεζών πριν από έναν μήνα. Πολλοί μάλιστα καταναλωτές ενημερώθηκαν για αυτόν τον τρόπο μεταφοράς χρημάτων στον απόηχο των συσκέψεων.
Η ελκυστικότητα της συγκεκριμένης
διατραπεζικής εφαρμογής εντάθηκε
ακόμη περισσότερο όταν και οι τέσσερις μεγάλες τράπεζες ανακοίνωσαν εντελώς δωρεάν πλέον τις μεταφορές
ποσού έως 500 ευρώ την ημέρα. Υπενθυμίζεται ότι το IRIS OnlinePayments
είναι κοινή υπηρεσία των Alpha Bank, Eurobank, Εθνικής και Πειραιώς (ακόμη δεν τη διαθέτουν άλλες τράπεζες)
και εμπίπτει στην κατηγορία των άμεσων πληρωμών (instant payments).
Γίνεται χωρίς IBAN, μόνο με τον αριθ-
ενεργοποιήσει την εφαρμογή ακόμη και την ίδια στιγμή. Σύμφωνα με τα τελευταία επίσημα στοιχεία που έδωσε τις προηγούμενες μέρες στη δημοσιότητα η ΔΙΑΣ (Διατραπεζικά Συστήματα), τον Δεκέμβριο -τον μήνα των συσκέψεων που εστίασαν στις χρεώσειςπραγματοποιήθηκαν 59.000 νέες εγγραφές για τη χρήση του ΙRISP2P (persontoperson), αποτελώντας ρεκόρ εγγραφών. Συνολικά με στοιχεία 2022, οι χρήστες P2P ανήλθαν σε 1,4 εκατομμύρια άτομα, τα οποία πραγματοποίησαν σε ετήσια βάση συναλλαγές αυξημένες κατά 214%. Είναι άκρως εντυπωσιακή η αύξηση των συναλλαγών -κατά 867%- στη σύγκριση της διετίας Μαΐου 2020 - Μαΐου 2022.
Μεγάλα περιθώρια
ανάπτυξης του IRIS business
Το ΙRIS βέβαια δεν είναι μόνο μεταξύ φυσικών προσώπων και φίλων, αλλά για χρήση μεταξύ επαγγελματιών. Στο IRISB2B (Business to Business) που αναμένεται να γνωρίσει μεγαλύτερη άνθιση εντός του ’23 είναι ήδη εγγεγραμμένοι 85.000 επαγγελματίες, των οποίων οι συναλλαγές σημείωσαν μέσα σε ένα έτος αύξηση κατά 109%. Να σημειωθεί επίσης ότι υπάρχει και το IRIS ecommerce, στο οποίο οι πληρωμές μέσω eshop αυξήθηκαν κατά 68%.
φεβρουαριοσ 2023 14 • τΡαΠεΖεΣ
Τι άλλαξε
Τι λένε οι χρηματιστές - Πόσο άξιζαν τότε τα blue chips και πόσο σήμερα
ία ερώτηση τίθεται από τη στιγμή που η αγορά έγραψε τετραψήφιο αριθμό στα τερματικά των συναλλασσομένων, δηλαδή τις 1.000 μονάδες, έπειτα από 8 χρόνια. Και τώρα τι; «Ουσιαστικά, οι 1.000 μονάδες αποτελούν ένα ορόσημο» σχολιάζει μιλώντας στο «B.E.» ο υπεύθυνος συναλλαγών της Beta ΑΧΕΠΕΥ Τάκης Ζαμάνης. «Δεν πρόκειται για κάτι ουσιαστικό, αλλά είναι ένας σημαντικός αριθμός για την περίσταση, που ενισχύει την ψυχολογία της αγοράς για να πάμε ακόμα πιο ψηλά». Σύμφωνα με τον ίδιο, «η αγορά βρίσκεται σε ένα θετικό μομέντουμ με μόνους παράγοντες αβεβαιότητας που θα μπορούσαν να αποτρέψουν την καλή πορεία, α) την πολιτική αβεβαιότητα, β) την οικονομία που εν πολλοίς είναι συνάρτηση της πολιτικής αβεβαιότητας και γ) τις γεωπολιτικές εξελίξεις και το ενδεχόμενο βαθύτερης κρίσης με την Τουρκία. Οι 1.000 μονάδες μπορούν να αποτελέσουν τον βατήρα για να κινηθεί η αγορά πιο ψηλά, εφόσον «βοηθούν» οι καλές αποτιμήσεις των εισηγμένων», καταλήγει ο κ. Ζαμάνης. Από την πλευρά του ο διευθύνων σύμβουλος της Χρυσοχοΐδης ΑΧΕΠΕΥ Νίκος Χρυσοχοΐδης κάνει λόγο για «ένα ψυχολογικό οχυρό που έπεσε για πρώτη φορά έπειτα από
8 χρόνια. Καθημερινά σημειώνονται ισχυρές εισροές χρήματος και το μόνο που απομένει είναι να πειστούν και να ακολουθήσουν και οι ιδιώτες επενδυτές, οι οποίοι παραμένουν εκτός αγοράς σε μεγάλο βαθμό». Σύμφωνα με τον χρηματιστή, «οι εταιρείες που διαπραγματεύονται, ειδικά από τη μεγάλη κεφαλαιοποίηση, διαθέτουν ισχυρά θεμελιώδη που υποστηρίζουν την ανοδική κίνηση της αγοράς, όπως οι τράπεζες, ο Μυτιληναίος, οι άλλες ενεργειακές εισηγμένες, με την άνοδο να τείνει να διοχετευθεί και σε άλλες εταιρείες με επίσης πολύ καλά οικονομικά στοιχεία, που όμως έχουν μείνει λίγο πίσω, όπως ο ΟΤΕ, ο ΟΠΑΠ, η Coca Cola και η Τιτάν». Από την πλευρά του ο υπεύθυνος ανάλυσης της Depolas Ιnvestment Services Νίκος Καυκάς σημειώνει πως «ο γενικός δείκτης του Χ.Α. προσέγγισε το ψυχολογικό όριο των 1.000 μονάδων με αυξημένα κέρδη εν μέσω ενός υποστηρικτικού κλίματος σε Ευρώπη και ΗΠΑ. Το εύρος των εκτιμώμενων τιμών για τον γενικό δείκτη για το επόμενο διάστημα το τοποθετούμε μεταξύ των 1.030 και 930 μονάδων εν αναμονή και των εγχώριων αποτελεσμάτων δ’ τριμήνου, με την αρχή να γίνεται με τον Μυτιληναίο. Συστήνουμε προσοχή βραχυπρόθεσμα, καθώς δεν μπορεί να αποκλειστεί μια διόρθωση τιμών».
Τι αγορά είχαμε τότε και τι αγορά έχουμε σήμερα
Στις 9/12/2014, που ήταν η τελευταία φορά που ο γενικός δείκτης είχε «συναντηθεί» με τις 1.000 μονάδες, η
κεφαλαιοποίηση της αγοράς διαμορφωνόταν στα 64 δισ. ευρώ. Σήμερα η κεφαλαιοποίηση του δείκτη ανέρχεται στα 69,2 δισ. ευρώ, δηλαδή μεγαλύτερη κατά 5,2 δισ. ευρώ. Πώς είναι δυνατόν πριν από 8 χρόνια η χρηματιστηριακή αξία να είναι μικρότερη με περισσότερες εταιρείες, κοντά στις 300, και σήμερα μεγαλύτερη με λιγότερες από τις μισές (σχεδόν 120 οι εταιρείες που διαπραγματεύονται); Η απάντηση είναι ότι τότε, όπως σημειώνουν χρηματιστές, η αγορά ήταν τραπεζοκεντρική. Τότε η κεφαλαιοποίηση της Alpha ήταν 7,4 δισ. ευρώ και σήμερα 2,78 δισ. ευρώ, της Εθνικής
7,2 δισ. ευρώ και σήμερα 3,9 δισ. ευρώ, της Πειραιώς 8 δισ. ευρώ και σήμερα 2,27 δισ. ευρώ. Μόνο η Eurobank έχει μείνει σχεδόν στα ίδια, με την κεφαλαιοποίησή της τότε περί τα 4 δισ. ευρώ, ενώ σήμερα είναι 4,37 δισ. ευρώ. Πλέον νέοι πρωταγωνιστές αναδείχθηκαν και νέοι κλάδοι έκαναν δυναμικά την εμφάνισή τους, όπως η ενέργεια. Χαρακτηριστικά, τον Δεκέμβριο του 2014 η ΓΕΚ ΤΕΡΝΑ είχε κεφαλαιοποίηση 259 εκατ. ευρώ και σήμερα 1,21 δισ. ευρώ, η ΔΕΗ 1,7 δισ. ευρώ και σήμερα 2,78 δισ. ευρώ, η ΕΛΒΑΛΧΑΛΚΟΡ 161 εκατ. ευρώ και σήμερα 658 εκατ. ευρώ (βεβαίως ακολούθησε η απορρόφηση της ΧΑΛΚΟΡ), η ΕΛΛΑΚΤΩΡ είχε 493 εκατ. ευρώ και σήμερα 766 εκατ. ευρώ, τα ΕΛΠΕ 1,4
δισ. ευρώ και σήμερα 2,2 δισ. ευρώ, υπήρχε η ΜΕΤΚΑ με 500 εκατ. ευρώ και η αμαρτωλή Folli Follie με 2 δισ.
ευρώ. Η μεν πρώτη έχει απορροφηθεί από τον Μυτιληναίο, η δε δεύτερη έχει δει αναστολή διαπραγμάτευσης των μετοχών από το καλοκαίρι του 2018. Η Motor Oil είχε κεφαλαιοποίηση 846
εκατ. ευρώ και σήμερα φλερτάρει με τον MSCI και με κεφαλαιοποίηση 2,468 δισ. ευρώ. Ο Μυτιληναίος τότε είχε κεφαλαιοποίηση 740 εκατ. ευρώ και σήμερα ξεπερνάει τα 3,28 δισ. ευρώ. Ο ΟΠΑΠ είχε 3,5 δισ. ευρώ στο ταμπλό και σήμερα στοιχίζει 4,83 δισ. ευρώ, ο ΟΤΕ άξιζε 5 δισ. ευρώ
φεβρουαριοσ 2023 αγοΡα • 15 Μ
και σήμερα 6,36 δισ. ευρώ και η Τέρνα Ενεργειακή μόλις 300 εκατ. ευρώ και σήμερα 2,414 δισ. ευρώ…
στο Χ.Α. τα τελευταία 8 χρόνια που
και τότε ο δείκτης βρισκόταν στις 1.000 μονάδες
Κι ενώ ο ανταγωνισμός ΗΠΑ - Ε.Ε. κορυφώνεται
ΗΡωσία πέρυσι αντιμετώπισε
τον αντίκτυπο των ενεργειακών
κυρώσεων και των περικοπών
στις εξαγωγές φυσικού αερίου
προς την Ευρώπη. Αλλά το 2023 θα είναι
ακόμη πιο σκληρό, με χαμηλότερες τιμές
ενέργειας και μεγαλύτερες εκπτώσεις
στο ρωσικό αργό -που εντείνονται από
το πλαφόν των G7 για 60 δολάρια ανά
βαρέλι-, συγκυρία που θα αρχίσει να
ανησυχεί τους οικονομολόγους του
Κρεμλίνου.
Ο πρόεδρος Βλαντιμίρ Πούτιν τον περασμένο μήνα χαρακτήρισε το ανώτατο όριο (πλαφόν) «ανόητο», δεν είδε κανέ-
ναν λόγο να «ανησυχεί για τον προϋπολογισμό» και καυχιόταν για την «απεριόριστη» ικανότητά του να χρηματοδοτεί
την εισβολή στην Ουκρανία. Τα έσοδα
από το πετρέλαιο και το φυσικό αέριο, 11,6 τρισεκατομμύρια ρούβλια (168 δι-
σεκατομμύρια δολάρια), πέρυσι έφθασαν στο υψηλότερο επίπεδο από το 2011
λόγω των υψηλών τιμών και της ανακατεύθυνσης των εξαγωγών αργού προς
την Ασία, κυρίως την Ινδία και την Κίνα.
Αλλά με τις τιμές του πετρελαίου να πέ-
φτουν και το κόστος του πολέμου να διευρύνει το έλλειμμα της Ρωσίας πέρυσι στο 2,3% του ΑΕΠ, ο Πούτιν και οι αξιωματούχοι του βλέπουν οικονομικούς σκοπέλους στο άμεσο μέλλον. «Πρέπει να κοιτάξετε αυτές τις εκπτώσεις για να μη δημιουργήσουν προβλήματα στον προϋπολογισμό. Συζητήστε το και υποβάλετε τις προτάσεις σας» διέταξε ο Πούτιν τους αξιωματούχους του πρόσφατα, αφού ο Αλεξάντερ Νόβακ, αντιπρόεδρος της κυβέρνησης, παραδέχτηκε ότι οι εκπτώσεις του αργού ήταν «ο κύριος κίνδυνος».
Με τα έσοδα από το πετρέλαιο και το
φυσικό αέριο να αντιπροσωπεύουν το 40% του ομοσπονδιακού προϋπολογισμού, η μεγαλύτερη πρόκληση για τα σχέδια της Ρωσίας είναι ο συνδυασμός της διευρυνόμενης έκπτωσης και της
πτώσης των τιμών της ενέργειας. Η Υπηρεσία Πληροφοριών Ενέργειας, ο στατιστικός βραχίονας του υπουργείου Ενέργειας των ΗΠΑ, προβλέπει ότι το Brent θα είναι κατά μέσο όρο 83 δολάρια το βαρέλι το 2023, σημειώνοντας πτώση 18% σε σχέση με πέρυσι.
«Η λέξη “έκπτωση” είναι το βασικό αποτέλεσμα των κυρώσεων. Έχει γίνει μέρος της πραγματικότητας του πετρελαίου της Ρωσίας εδώ και πολύ καιρό» δήλωσε ο Βίκτορ Κατόνα, επικεφαλής αναλυτής αργού στον όμιλο ανάλυσης εμπορευμάτων Kpler.
Οι αγοραστές ρωσικού πετρελαίου απαιτούν ολοένα και μεγαλύτερες εκπτώσεις
φεβρουαριοσ 2023 16 • θεμα
το νέο ενεργειακό αδιέξοδο
του
προέδρου Πούτιν*
σε σχέση με την τιμή του Brent, το σημείο αναφοράς του αργού. Πέρυσι οι εκπτώσεις στέρησαν από τη Μόσχα περίπου 50 δισ. δολάρια, σύμφωνα με τη Σχολή Οικονομικών Επιστημών του Κιέβου, που ισοδυναμεί με το 12% των προγραμματισμένων εσόδων της. Στα 35-40 δολάρια, η διαφορά μεταξύ της τιμής του Brent και του κορυφαίου ρωσικού μείγματος Urals είναι περίπου 10 φορές μεγαλύτερη από ό,τι πριν από την εισβολή
τον περασμένο Φεβρουάριο.
Το Urals υποχώρησε μετά την εισαγωγή
του πλαφόν των 60 δολαρίων το βαρέλι
στις 5 Δεκεμβρίου και επί του παρόντος διαπραγματεύεται στα 44 δολάρια - πε-
ρίπου 48% κάτω από το Brent, σύμφωνα
με τον πάροχο ενεργειακών δεδομένων
Argus. Είναι επίσης πολύ κάτω από το επίπεδο των 70 δολαρίων που χρησιμοποιήθηκε ως βάση για τον προϋπολογι-
σμό της Ρωσίας για το 2023, ο οποίος προβλέπει έλλειμμα 2% του ΑΕΠ.
«Αυτή η εξάπλωση είναι το αποτέλεσμα
του συνδυασμού της Ε.Ε. (απαγόρευση
των ρωσικών αποστολών πετρελαίου),
που είναι ο κύριος παράγοντας, και του
πλαφόν στο πετρέλαιο» δήλωσε ο Μπεν Κέιχιλ, ανώτερος συνεργάτης στο Κέντρο Στρατηγικών και Διεθνών Μελετών που
εδρεύει στις ΗΠΑ. «Ακόμη και αν αυξηθεί ο όγκος των εξαγωγών της Ρωσίας δεν θα είναι μεγάλο πρόβλημα (για τη Δύση). Η Δύση παίρνει αυτά που ήθελε: μια καλά εφοδιασμένη αγορά και τη
Ρωσία να έχει λιγότερα έσοδα» πρόσθεσε.
«Οι λίγοι εναπομείναντες σημαντικοί
εισαγωγείς, όπως η Ινδία και η Κίνα, έχουν μεγάλη ισχύ στην αγορά» πρό-
σθεσε ο Γκέοργκ Ζάχμαν, ανώτερος συνεργάτης στο think-tank Bruegel που εδρεύει στις Βρυξέλλες.
Αυτός ο συνδυασμός στερεί από το
Κρεμλίνο περίπου 160 εκατομμύρια ευ-
ρώ την ημέρα, σύμφωνα με μελέτη του
Κέντρου Έρευνας για την Ενέργεια και
τον Καθαρό Αέρα (CREA) που εδρεύει
στο Ελσίνκι.
Το CREA εκτιμά ότι τα κέρδη της Ρωσίας
από τις εξαγωγές ορυκτών καυσίμων τον
Δεκέμβριο μειώθηκαν κατά 17% σε μη-
νιαία βάση, φθάνοντας στο χαμηλότερο
επίπεδο από τον περασμένο Φεβρουάριο.
Το υπουργείο Οικονομικών δείχνει αύ-
ξηση 7,5% στα έσοδα από το πετρέλαιο
επιβλήθηκε στην Gazprom. Ο προϋπολογισμός της Ρωσίας για το 2023 προβλέπει μείωση 23% σε όλα τα έσοδα από το πετρέλαιο και το φυσικό αέριο σε σύγκριση με το 2022, ενώ η Σχολή Οικονομικών Επιστημών του Κιέβου προβλέπει ότι η μείωση θα μπορούσε να είναι διπλάσια.
Με βάση τα στοιχεία του υπουργείου Οικονομικών, εάν η παραγωγή πετρελαίου μειωθεί κατά 7-8% σε σχέση με τα επίπεδα του 2022, κάτι που ο Νόβακ λέει ότι είναι δυνατό, και αν η μέση τιμή του Urals είναι 50 δολάρια το βαρέλι, η Ρωσία θα στερηθεί το 23% των προβλεπόμενων εσόδων της από πετρέλαιο και φυσικό αέριο για το 2023. Εάν η τιμή του Urals είναι κατά μέσο όρο 35 δολάρια, η Ρωσία θα αντιμετωπίσει έλλειμμα
45%.
Τα έσοδα θα μπορούσαν να δεχτούν ακόμη ένα πλήγμα όταν άλλη απαγόρευση των G7 σχετικά με προϊόντα διύλισης πετρελαίου τεθεί σε ισχύ τον επόμενο μήνα. Η Κίνα και η Ινδία προτιμούν
να αγοράζουν φθηνότερο ρωσικό αργό
για να το διυλίσουν στα δικά τους εργοστάσια. Έτσι, η Ρωσία θα δυσκολευτεί
να βρει νέες αγορές για κηροζίνη, ντίζελ
και άλλα προϊόντα, ακόμη και σε χαμη-
εξαγωγών φυσικού αερίου, αν και το
φυσικό αέριο παρέχει μόνο μέρος των εσόδων σε σχέση με το πετρέλαιο.
Παρά το ζοφερό μέλλον, η πτώση των εσόδων δεν θα περιορίσει απαραίτητα την ικανότητα του Πούτιν να διεξάγει πόλεμο. Εάν το 2023 συμβαδίσει με τις προβλέψεις, η Ρωσία μπορεί να καλύψει τις απώλειες και να χρηματοδοτήσει τη σύγκρουση σε επίπεδα που έχει προγραμματίσει. Θα συνεχίσει να δανείζεται εσωτερικά, κυρίως από κρατικές τράπεζες, και να αποσύρει χρήματα από το περιουσιακό της ταμείο 148 δισεκατομμυρίων δολαρίων, μεταξύ άλλων και μέσω πώλησης συμμετοχών σε κινεζικό νόμισμα (ρενμίνμπι). Οι πωλήσεις κινεζικών ρενμίνμπι από τη Ρωσία άρχισαν στις 13 Ιανουαρίου, με στόχο να καλύψουν ένα αναμενόμενο έλλειμμα στα
έσοδα από πετρέλαιο και φυσικό αέριο ύψους 54,5 δισ. ρουβλίων (798 εκατ. δολάρια) αυτόν τον μήνα. Η Μόσχα έχει επαρκή αποθέματα ρενμίνμπι ικανά για πολλά χρόνια τέτοιων παρεμβάσεων, έγραψαν αναλυτές της Sberbank CIB. Στην πιθανή περίπτωση που τα έσοδα ήταν χαμηλότερα και, όπως το 2022, οι δαπάνες υψηλότερες απ’ ό,τι είχε προγραμματιστεί, η Ρωσία θα πρέπει είτε να
φεβρουαριοσ
2023
αυξήσει τον δανεισμό είτε να συνεχίσει
να αξιοποιεί το ταμείο -κάτι που ο Πού-
τιν διστάζει να κάνει- ή να μειώσει τις
δαπάνες για οικονομική ανάπτυξη και
υποδομές, όπως κατά τη διάρκεια προ-
ηγούμενων δυσκολιών, είπε η Αλεξάντρα Προκοπένκο, πρώην στέλεχος της
κεντρικής τράπεζας.
Όμως, με το κύριο επίκεντρο της χάραξης πολιτικής του Κρεμλίνου να είναι ο
πόλεμος στην Ουκρανία, οι στρατιωτικές
δαπάνες -οι οποίες αντιπροσωπεύουν
σχεδόν το 1/3 των δαπανών το 2023-
θα είναι οι τελευταίες που θα υποστούν
οποιαδήποτε περικοπή, είπε.
Κόντρα Ευρώπης - ΗΠΑ
Την ίδια ώρα, πολυεθνικές εταιρείες
κάνουν κούρσα να επενδύσουν δισε-
κατομμύρια δολάρια στις ΗΠΑ για να
λάβουν γενναιόδωρα κίνητρα καθαρής
ενέργειας, πυροδοτώντας αντιδράσεις
μεταξύ των κυβερνήσεων στην Ευρώπη
και την Ασία και προκαλώντας την κίνη-
ση ορισμένων επίσημων φορέων να
παρουσιάσουν τις δικές τους πράσινες
επιδοτήσεις.
Η Margrethe Vestager, επικεφαλής ανταγωνισμού της Ευρωπαϊκής Ένωσης, χα-
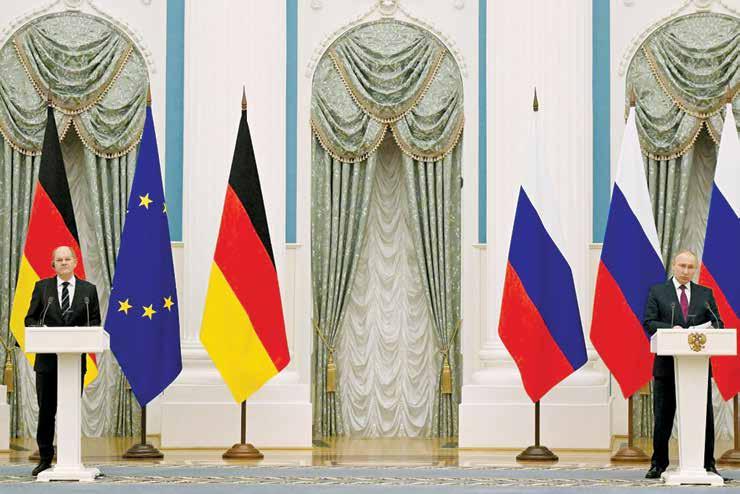
ρακτήρισε τοξικά τα νέα κίνητρα από τις
ΗΠΑ και είπε ότι περιέχουν αμφισβητούμενες διατάξεις που διατρέχουν τον
κίνδυνο να μειώσουν την κοινή αίσθη-
ση σκοπού για την αντιμετώπιση της
κλιματικής αλλαγής.
Τα κίνητρα των ΗΠΑ, που περιλαμβά-
νονται στον νόμο για τη μείωση του
πληθωρισμού του περασμένου έτους, έχουν ωθήσει τις εταιρείες να ξανασκε-
φτούν πού τοποθετούν τα χρήματά τους
και ώθησαν όλο και περισσότερο τους
εμπορικούς εταίρους της Αμερικής να
εξετάσουν να δώσουν μια απάντηση.
Η Ε.Ε. εξετάζει πολιτικές που «θα είναι
σταθερές, αλλά φυσικά θα παραμείνουν
αναλογικές» ως προς την απάντηση προς
τις ΗΠΑ, είπε η κ. Vestager σε συνέδριο
καθαρής τεχνολογίας στις Βρυξέλλες.
Περιλαμβάνουν σχέδιο χαλάρωσης των
κανόνων για τις κρατικές επιδοτήσεις
και αναμένεται σε γενικές γραμμές να
επικεντρωθούν στους ίδιους τομείς κα-
θαρής τεχνολογίας με τη νομοθεσία των
ΗΠΑ. Οι προσαρμογές στους κανόνες
για τις κρατικές ενισχύσεις «πρέπει να
στοχεύουν στους τομείς που είναι πραγ-
ματικά στρατηγικοί» είπε.
Technology AG και η μονάδα παραγωγής
μπαταριών της τουρκικής Kontrolmatik
Technologies Energy and Engineering
λένε ότι τα κίνητρα των ΗΠΑ τούς έχουν
ήδη ωθήσει να αλλάξουν τις επενδύσεις
τους. Λένε επίσης ότι οι μελλοντικές
επενδύσεις στις ΗΠΑ θα μπορούσαν να
γίνουν εις βάρος των δικών τους περιοχών. «Μπορεί να ξοδέψει κανείς ένα
δολάριο ή ευρώ μόνο μία φορά» δήλωσε ο Gunter Erfurt, διευθύνων σύμβου-
λος της Meyer Burger.
Ο νόμος για τη μείωση του πληθωρισμού
περιλαμβάνει κίνητρα και χρηματοδότηση 369 δισεκατομμυρίων δολαρίων
για καθαρή ενέργεια, κυρίως μέσω φορολογικών πιστώσεων για έργα που
κυμαίνονται από ηλιακά πάρκα έως την
κατασκευή μπαταριών και εγκαταστάσεις
που απομακρύνουν το διοξείδιο του άνθρακα, που προκαλεί την υπερθέρμανση
του πλανήτη.
Οι παγκόσμιοι παραγωγοί ανανεώσιμων πηγών ενέργειας έχουν ανακοινώσει
δεκάδες δισεκατομμύρια δολάρια σε νέ-
ες επενδύσεις στις ΗΠΑ μόνο το τελευ-
ταίο εξάμηνο, με πολλούς να λένε ότι οι
επιδοτήσεις ώθησαν τις αποφάσεις τους
αυτές.
Το μεταβαλλόμενο επενδυτικό τοπίο έχει προκαλέσει αντιδράσεις στην Ευρώπη, στην Ασία και στον Καναδά, με ορισμέ-
επενδύσεις μέσα στη χώρα. Πολιτικοί και εταιρείες όπως η Hyundai Motor Co. της Νότιας Κορέας υποστηρίζουν ότι
ορισμένα από τα κίνητρα είναι άδικα ευνοώντας παραγωγούς που κατασκευάζουν στις ΗΠΑ και πως ασκούν πιέσεις για την ερμηνεία των κανόνων με τρόπους που θα τους έδινε μεγαλύτερο κομμάτι υποστήριξης.
Οι πολυεθνικές εταιρείες εκμεταλλεύονται τη συγκυρία για να πιέσουν ξένους νομοθέτες για επιδοτήσεις παρόμοιες με αυτές στις ΗΠΑ. Στο Παγκόσμιο Οικονομικό Φόρουμ, στην ελβετική ορεινή πόλη του Νταβός, πολλά στελέχη συγκεντρώθηκαν γύρω από τον γερουσιαστή Joe Manchin (D., W.Va.), έναν από τους κύριους υποστηρικτές της νομοθεσίας αυτής των ΗΠΑ. Ο Χένρικ Άντερσεν, διευθύνων σύμβουλος της δανικής εταιρείας Vestas Wind Systems A/S, μιας από τις μεγαλύτερες στην κατασκευή
ανεμογεννητριών στον κόσμο, είπε ότι κάλεσε άλλους ηγέτες στην Ευρώπη να αντιγράψουν τον νόμο των ΗΠΑ και απλώς να του δώσουν ένα νέο όνομα. «Είναι ήρωας», είπε, δείχνοντας τον κύριο Manchin.
«Αντί να γκρινιάζει η Ευρώπη θα πρέπει να κάνει κάτι παρόμοιο» είπε αργότερα ο κ. Άντερσεν σε συνέντευξή του στην «Journal».
18 • θεμα
και άλλους εκπροσώπους στο φόρουμ, οι οποίοι φοβούνται ότι οι εταιρείες και οι κοινότητές τους θα χάσουν εάν τα
χρήματα και οι θέσεις εργασίας συνεχίσουν να ρέουν πέρα από τον Ατλαντικό.
«Δεν γράψαμε αυτό το νομοσχέδιο με
σκοπό να βλάψουμε κανέναν» είπε ο κ. Manchin σε συνέντευξή του. «Μιλάω στη Γαλλία, στο Ηνωμένο Βασίλειο, σε όλους».
Ο κ. Manchin συγκρούεται επίσης μέσα
στις ΗΠΑ με την κυβέρνηση Μπάιντεν, καθώς το υπουργείο Οικονομικών θέτει
κανόνες για το ποιος ακριβώς πληροί τις προϋποθέσεις για τα φορολογικά
κίνητρα του νόμου. Σχεδιάζει να εισαγάγει ένα νομοσχέδιο για να εμποδίσει
το υπουργείο Οικονομικών να εκδώσει νέες εκπτώσεις φόρου για ηλεκτρικά
οχήματα ή άλλα εξαρτήματα που κατασκευάζονται εκτός των ΗΠΑ. Ο νόμος
αυτός αντιμετωπίζει μια δύσκολη μάχη.
Ορισμένοι οικονομολόγοι και υπεύθυ-
νοι χάραξης πολιτικής προειδοποιούν
ότι η ευρεία κρατική υποστήριξη, όπως
αυτή που περιέχεται στην πράξη, δεν
είναι πάντα αποτελεσματική και δεν δη-
μιουργεί απαραίτητα τις ισχυρές βιομη-
χανίες που υποτίθεται ότι δημιουργεί.
Τα έργα μπορεί να μην κατασκευαστούν
και οι εταιρείες να καταλήξουν να αποτύχουν, να σπαταλήσουν χρήματα, υπο-
στηρίζουν.
Ωστόσο, προς το παρόν, στελέχη και ειδικοί του κλάδου λένε ότι το κόστος εγκατάστασης έργων καθαρής ενέργειας στις ΗΠΑ έχει πέσει κατακόρυφα, καθιστώντας τη χώρα ένα από τα πιο ελκυστικά μέρη στον κόσμο για επενδύσεις. Οι πιστώσεις θα μπορούσαν να μειώσουν το κόστος κατασκευής πτερυγίων για ανεμογεννήτριες στις ΗΠΑ κατά 34%, ηλιακούς συλλέκτες κατά 29%
και στοιχεία μπαταρίας κατά 28%, σύμφωνα με εκτιμήσεις της εταιρείας συμβούλων ενέργειας Wood Mackenzie.
Περισσότερα από 35 δισεκατομμύρια
δολάρια σε επενδύσεις στην κατασκευή
για ηλιακά, αιολικά και εξαρτήματα
μπαταριών στις ΗΠΑ έχουν ανακοινωθεί
από την υπογραφή του νόμου, σύμφωνα με ανάλυση της «Wall Street Journal». Το τελευταίο τρίμηνο του 2022 οι εταιρείες μεγάλης κλίμακας ηλιακής, αιολικής και μπαταρίας παρουσίασαν έργα άνω των 40 δισεκατομμυρίων δολαρίων, περισσότερα από τη συνολική επένδυση για όλα τα ανάλογα έργα του 2021, σύμφωνα με εκτιμήσεις του επιχειρηματικού λόμπι της Αμερικανικής Ένωσης
Καθαρής Ενέργειας.
Ο Andrés Gluski, διευθύνων σύμβουλος
της Arlington, δήλωσε ότι η εταιρεία
επενδύει ήδη περίπου το 70% των κεφαλαίων της στις ΗΠΑ, από 50% πριν από μερικά χρόνια. «Το IRA θα κλίνει περισσότερο προς τις ΗΠΑ» είπε ο κ. Gluski, χρησιμοποιώντας αρκτικόλεξο της ονομασίας του νόμου των ΗΠΑ. Τον Δεκέμβριο η εταιρεία AES και ο παραγωγός βιομηχανικού αερίου Air Products & Chemicals Inc. ανακοίνωσαν σχέδια για την κατασκευή εργοστασίου
υδρογόνου με ενέργεια από ανανεώσιμες πηγές αξίας 4 δισεκατομμυρίων
δολαρίων στο Τέξας, το οποίο είπαν ότι οι εκπτώσεις φόρου το καθιστούν συμφέρων.
Η First Solar Inc., ο μεγαλύτερος κατασκευαστής ηλιακών συστημάτων στις
ΗΠΑ, λέει επίσης ότι εστίασε σύντομα
στη χώρα αφήνοντας άλλες αγορές όπως
η Ινδία και η Ευρώπη. Ανακοίνωσε επενδύσεις 1,3 δισ. δολάρια σε νέες ή διευρυμένες εγκαταστάσεις
κίνητρα» δήλωσε ο Mark Widmar, διευθύνων σύμβουλος της First Solar, αναφερόμενος στην ασφυκτική γραφειοκρατία και το υψηλό ενεργειακό κόστος
της περιοχής, που έχουν αυξηθεί ως αποτέλεσμα του πολέμου της Ρωσίας
στην Ουκρανία.
Πριν από την έλευση των αμερικανικών
επιδοτήσεων η τουρκική Kontrolmatik
εξέταζε το ενδεχόμενο επέκτασης για το
πρώτο της εργοστάσιο μπαταριών, το
οποίο κατασκευάζει στην Άγκυρα, καθώς
και ένα νέο εργοστάσιο στις ΗΠΑ, λέει
ο Bahadir Yetki, διευθύνων σύμβουλος
του αμερικανικού βραχίονα της Kontrolmatik.
Η Kontrolmatik κινήθηκε όμως στην
πορεία για να αυξήσει την προτεινόμενη δυναμικότητα του εργοστασίου των
ΗΠΑ και έχει δηλώσει ότι αναμένει να
λάβει φορολογικές εκπτώσεις ύψους σχεδόν 1 δισεκατομμυρίου δολαρίων έως το 2032.«Αντί να επενδύουμε σε άλλα εργοστάσια αλλού, θα επενδύσουμε περισσότερα στις Ηνωμένες Πολιτείες» είπε ο κ. Yetki.
Η Meyer Burger αποφάσισε επίσης να υπερτριπλασιάσει το μέγεθος του σχεδιαζόμενου εργοστασίου κατασκευής ηλιακών πάνελ στις ΗΠΑ στην Αριζόνα, αφού είδε πρώτα την ψήφιση της νομοθεσίας εκεί για την καθαρή ενέργεια. Η ελβετική εταιρεία έχει ήδη εργοστάσια στην ανατολική Γερμανία και εξακολουθεί να βρίσκεται σε καλό δρόμο για μεγάλη αύξηση της χωρητικότητας εκεί.
Αλλά ο κ. Erfurt, ο διευθύνων σύμβου-
λος, είπε ότι σύντομα η Meyer Burger
θα λάβει αποφάσεις για το πού θα εγκαταστήσει το επόμενο εργοστάσιό της και
θα πρέπει να επιλέξει μεταξύ των ΗΠΑ
και της Ευρώπης.
Ανέφερε ότι ενθαρρύνεται από τις πρώιμες ανακοινώσεις από την Ε.Ε., οι οποίες έχουν «την πιθανότητα να αποτελέσουν μια ισχυρή απάντηση στον IRA»τον αμερικανικό νόμο κινήτρων.
Αλλά αν αυτή η απάντηση αποδειχθεί
ανεπαρκής για να μπορέσει η Meyer Burger να ανταγωνιστεί εταιρείες από
τις ΗΠΑ και την Κίνα, τότε «είναι πιο
απίθανο να συμβεί περαιτέρω επέκταση στην Ευρώπη» είπε.
*Με πληροφορίες από «WSJ» και «F.T.»
θεμα • 19 φεβρουαριοσ 2023
στην Αλαμπάμα και στο Οχάιο. «Δυστυχώς, οι προκλήσεις της Ευρώπης δεν μπορούν να επιλυθούν μόνο με
εκτρέφουν. Πάνω από 20 εκατομμύρια άνθρωποι χρειάζο νται βοήθεια σε τρόφιμα και νερό. Η ξηρασία έχει προκαλέσει τον εκτοπισμό (migration) 3,7 εκατομμυρίων ανθρώπων στη Σομαλία και 4,2 εκατομμυρίων ανθρώπων στην
Αιθιοπία, σύμφωνα με τη Unicef.
Ας δούμε τι συνέβη στη δική μας «γειτονιά», την Ευρώπη, το 2022:
Καύσωνες και ξηρασίες
Ο Ιούλιος του 2022 ήταν ο έκτος θερμότερος Ιούλιος στην
Ευρώπη. Σύμφωνα με μελέτες, η μεταβολή της θερμοκρα-
σίας (anomaly) έφτασε τους +4 °C στην Ιταλία, στη Γαλλία
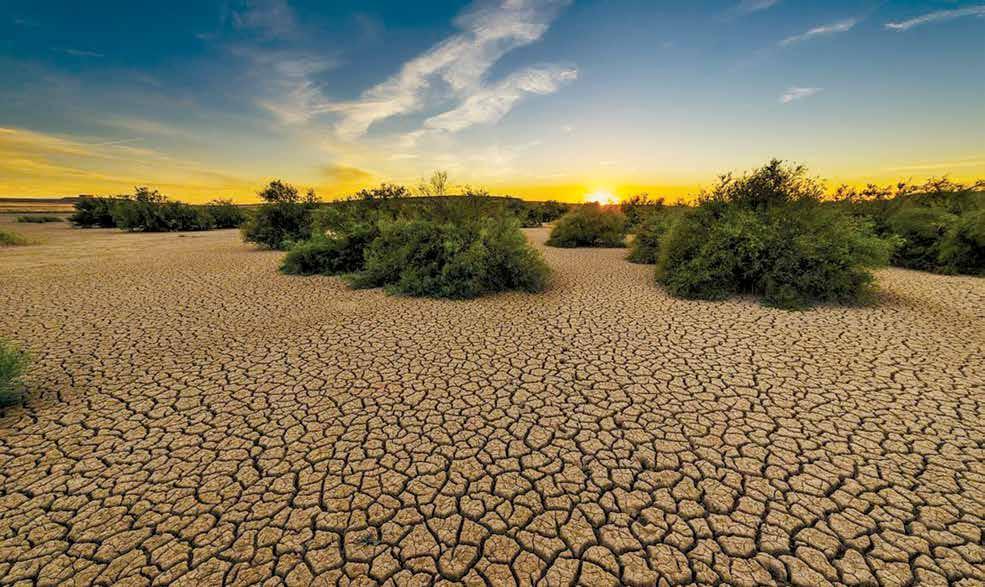
και την Ισπανία σε σύγκριση με τα έτη βάσης. Ταυτόχρονα, η ξηρασία που έπληξε την Ευρώπη το 2022 θα μπορούσε
κάλλιστα να είναι η χειρότερη των τελευταίων 500 ετών,
ισχυρίζονται οι επιστήμονες, και οφείλεται στην παρατε ταμένη έλλειψη βροχοπτώσεων, σε συνδυασμό με μια σειρά επαναλαμβανόμενων κυμάτων καύσωνα από τον Μάιο έως τον Οκτώβριο 2022.
Στο Ηνωμένο Βασίλειο σημειώθηκε η υψηλότερη θερμοκρασία που έχει καταγραφεί ποτέ, δηλαδή 40,3 °C. Οι συνθήκες που επικρατούσαν ευθύνονταν για τη διακοπή των σιδηροδρομικών και οδικών μεταφορών. Επίσης, αναφέρθηκε ότι περισσότεροι από 2.800 άνθρωποι ηλικίας 65 ετών και άνω πέθαναν κατά τη διάρκεια των περιόδων υψηλών θερμοκρασιών απ’ ό,τι αναμενόταν κανονικά. Το Bloomberg News επίσης ανέφερε ότι το νοτιοανατολικό Λονδίνο απέφυγε οριακά στις 20 Ιουλίου το μπλακάουτ, λόγω της αύξησης της ζήτησης, επειδή αγοράστηκε ηλεκτρική ενέργεια από το Βέλγιο στην υψηλότερη τιμή που είχε πληρώσει
φεβρουαριοσ 2023 20 •
αΡθΡο
Τι βιώνουμε από την κλιματική αλλαγή
90 από τα 96 διοικητικά «διαμερίσματα» στη Γαλλία επλή γησαν. Τα μέτρα αυτά επηρέασαν σοβαρά διάφορες πτυχές της καθημερινής ζωής και της οικονομίας της χώρας, όπως
η γεωργία και η παραγωγή υδροηλεκτρικής ενέργειας.
Η ξηρασία επηρέασε επίσης σοβαρά την απόδοση των καλλιεργειών ανά την Ευρώπη. Στην Ιταλία η έλλειψη νερού και η ξηρασία οδήγησαν σε μείωση της τάξης του 45% στις αποδόσεις καλαμποκιού και ζωοτροφών και σε μείωση της τάξης του 30% στην παραγωγή σιταριού και ρυζιού. Η ξηρασία έχει επίσης επηρεάσει την παραγωγή φρούτων και γάλακτος της χώρας, η οποία έχει μειωθεί μεταξύ 15% και 20%, ως αποτέλεσμα των υψηλών θερμοκρασιών, οδηγώντας την ιταλική κυβέρνηση να κηρύξει σε κατάσταση έκτακτης ανάγκης πέντε περιοχές τον Ιούλιο του 2022.
Πυρκαγιές
επίπεδα, χάρη στις ανθρώπινες εισροές των αερίων του θερμοκηπίου στην ατμόσφαιρα, ιδίως διοξειδίου του άνθρακα και μεθανίου. Αυτή η αύξηση της θερμοκρασίας έχει μετατοπίσει τη ροή της ενέργειας γύρω από τον πλανήτη, μεταβάλλοντας τις κλιματολογικές συνθήκες και τα καιρικά φαινόμενα.
Ο κόσμος στο μέλλον θα καλείται να αντιμετωπίζει περισσότερα τέτοια ακραία κλιματικά φαινόμενα, εφόσον δεν μηδενίζουμε τις εκπομπές αερίων θερμοκηπίου ως ανθρωπότητα και ο άνθρακας συνεχίζει να συσσωρεύεται στην ατμόσφαιρα, άρα οι παγκόσμιες θερμοκρασίες συνεχίζουν να αυξάνονται. Έχει εκτιμηθεί ότι η κλιματική αλλαγή μπορεί να στοιχίσει 178 τρισεκατομμύρια δολάρια τα επόμενα 50 χρόνια. Οι λύσεις είναι η προετοιμασία και ο μετριασμός. Η προετοιμασία είναι κάτι που πρέπει να κάνουμε τώρα για να προλάβουμε τα χειρότερα ως κοινωνία, σε ατομικό, τοπικό και διεθνές επίπεδο -αν περιμένουμε να εμφανιστεί το ακραίο καιρικό φαινόμενο ή περιμένουμε την προειδοποίηση των επιστημόνων λίγες ημέρες πριν από την εμφάνιση της φυσικής καταστροφής για να προετοιμαστούμε, τότε μάλλον είναι αργά.
Ο μετριασμός, δηλαδή η μείωση του φαινομένου της κλιματικής αλλαγής, θα επιτευχθεί μειώνοντας τις εκπομπές μας σε ατομικό, συλλογικό, εθνικό και διεθνές επίπεδο.
την Κλιματική Αλλαγή των
Το καλοκαίρι του 2022 σημειώθηκε στην Ευρώπη μια έξαρση πυρκαγιών εξαιρετικής έντασης και έκτασης. Σύμφωνα με την Ευρωπαϊκή Υπηρεσία Πληροφοριών για τις Δασικές Πυρκαγιές (EFFIS), περισσότερα από 786.000 εκτάρια έχουν καεί στην Ευρωπαϊκή Ένωση. Η έκταση που κάηκε το 2022 είναι σχεδόν 2,5 φορές μεγαλύτερη από τον μέσο όρο της περιόδου 2006-2021 και είναι περίπου τρεις φορές μεγαλύτερη από την επιφάνεια του Λουξεμβούργου! Η Ισπανία ήταν η ευρωπαϊκή χώρα που επλήγη περισσότερο από τις πυρκαγιές, με περισσότερα από 300.000 εκτάρια καμένα. Ακολουθούν η Ρουμανία (153.473), η Πορτογαλία (104379), η Γαλλία (66.393) και η Ιταλία (58.836). Στην Ελλάδα οι πυρκαγιές του 2022 οδήγησαν στην καταστροφή 22.444 εκταρίων γης. Κεντρικά συμπεράσματα Η Διακυβερνητική Επιτροπή
Τα
περιθώρια στενεύουν, έχουμε μεγάλο αγώνα μπροστά μας και χρειαζόμαστε δραστικότερες ενέργειες, επιβολή λύσεων και αποφασιστικότητα από τους ηγέτες μας. Έχουμε όμως και τα μέσα για να τα καταφέρουμε!
*Διδάκτωρ Φυσικών Επιστημών (Biogeochemistry), Christian-Albrechts University of Kiel (Γερμανία), επικεφαλής Υπηρεσιών Βιωσιμότητας E - On Integration A.E.
για
22 • ενεΡγεια
Της μανταλενασ Πίου
Με φορολογικά κίνητρα και αυξήσεις στη χρηματο-
δότηση για έργα που βοηθούν στο πρασίνισμα της
βιομηχανίας και της οικονομικής δραστηριότητας
γενικότερα προσπαθεί ως έναν βαθμό να απαντήσει
η Ε.Ε. στα υψηλά κίνητρα που δίνουν οι μεγάλοι ανταγωνιστές
της, οι ΗΠΑ και η Κίνα, για να ενισχύσουν τη βιομηχανία τους.
Μόνον που κατά βάση τα ευρωπαϊκά κονδύλια που προτείνο-
νται σήμερα δεν αποτελούν παρά μία αναμόρφωση υφιστάμε-
νων χρηματοδοτικών εργαλείων με περιορισμένες αυξήσεις
στους κοινοτικούς πόρους, οι περισσότερες από τις οποίες δεν
έχουν κλειδώσει ακόμα.
Το μεγάλο βάρος της προσαρμογής στον στόχο για μηδενικό
ανθρακικό αποτύπωμα -Net Zero- επαφίεται στις εθνικές κυβερνήσεις. Η Ε.Ε. ελαστικοποιεί τους κανονισμούς για την κρατική ενίσχυση, πράγμα που σημαίνει ότι χώρες με μεγάλο
δημοσιονομικό περιθώριο θα μπορούν να διαθέσουν υψηλότερα κονδύλια για την επίτευξη των στόχων τους. Αυτό ήδη
συμβαίνει, καθώς η πρώτη μεγάλη ελαστικοποίηση των περιορισμών στις κρατικές ενισχύσεις έγινε στις αρχές της ενεργειακής κρίσης και ήδη υπήρξαν παραδείγματα χωρών, όπως
η Γερμανία, που ανακοίνωσαν ποσά-μαθούθ για τη στήριξη
και την ανάπτυξη της εγχώριας βιομηχανίας τους. Ο δεύτερος
γύρος χαλάρωσης των κανονισμών, που προτείνει τώρα η Ε.Ε.
στο σχέδιο «Green Deal Industrial Plan», αναμένεται να αυξή-
σει περαιτέρω τις κρατικές ενισχύσεις στις χώρες που μπορούν.
Για τις υπόλοιπες, η Ε.Ε. προσπαθεί να διαμορφώσει ένα πα-
κέτο, κυρίως μέσα από τα αδιάθετα άλλων προγραμμάτων και την αναμόρφωση στόχων και δράσεων των υφιστάμενων εργαλείων.
Κατά τα λοιπά αναγνωρίζει ότι η διαφορετική χρηματοδοτική ικανότητα κάθε χώρας-μέλους, σε συνδυασμό με τη χαλάρωση των κανονισμών για τις κρατικές ενισχύσεις, μπορεί να διαταράξει την ισορροπία και την ενότητα της εσωτερικής αγοράς.
Είναι δεδομένο ότι οι χώρες με στενά δημοσιονομικά περιθώρια δεν θα μπορούν να ακολουθήσουν την κρατική δαπάνη των πλουσιότερων χωρών-μελών. Για την εν μέρει κάλυψη
αυτού του κενού η Ε.Ε. σχεδιάζει τη χρηματοδότηση βιομηχανικών αλυσίδων μηδενικού ανθρακικού αποτυπώματος (Net Zero), που θα μπορούσε να αυξηθεί σε κλίμακα και ταχύτητα μέσω στοχευμένων κρατικών ενισχύσεων, αλλά και τη συνδρομή επαρκούς χρηματοδότησης σε επίπεδο Ε.Ε. για να διευκολυνθεί η πράσινη μετάβαση σε ολόκληρη την Ένωση στο σύνολό της.
Εθνική χρηματοδότηση
Κρατικές ενισχύσεις: Η πολιτική ανταγωνισμού της Ε.Ε. παρέχει εργαλεία για την υποστήριξη της ανάπτυξης βασικών τεχνολογιών αιχμής για την πράσινη και την ψηφιακή μετάβαση, διατηρώντας παράλληλα την ακεραιότητα της ενιαίας
αγοράς. Το 2022, η Επιτροπή ενέκρινε καθεστώτα ενίσχυσης συνολικού προϋπολογισμού 51 δισεκατομμυρίων ευρώ για την ανάπτυξη νέας ικανότητας παραγωγής ενέργειας από ανανεώσιμες πηγές και την απαλλαγή από τον άνθρακα της βιομηχανικής παραγωγής.
Η Επιτροπή προτίθεται τώρα να παράσχει περαιτέρω ευελιξία στα κράτη-μέλη όσον αφορά τη χορήγηση ενισχύσεων σε αυτούς τους τομείς. Στο πλαίσιο αυτό η Κομισιόν θα ξεκινήσει διαβουλεύσεις με τα κράτη-μέλη σχετικά με πρόταση προσαρμογής των κανόνων για τις κρατικές ενισχύσεις σε προσωρινή βάση για περαιτέρω επιτάχυνση και απλούστευση, με ευκολότερους υπολογισμούς, απλούστερες διαδικασίες και ταχύτερες εγκρίσεις. Στόχος των Βρυξελλών είναι η προσαρμογή των κανόνων για τις κρατικές ενισχύσεις σε πέντε άξονες. Οι τέσσερις θα εφαρμοστούν μέσω της προτεινόμενης τροποποίησης του Προσωρινού Πλαισίου Κρίσης (TCF), το οποίο θα μετατραπεί σε Προσωρινό Πλαίσιο Κρίσης και Μετάβασης (TCTF) για τις κρατικές ενισχύσεις Αναλυτικότερα, πρόκειται για:
1 Απλοποίηση της βοήθειας για την ανάπτυξη ανανεώσιμων πηγών ενέργειας.
Το TCF έχει ήδη απλοποιήσει τη βοήθεια για την ανάπτυξη ανανεώσιμων πηγών ενέργειας. Το προσχέδιο TCTF θα προχωρήσει περαιτέρω, ως εξής:
- Επέκταση των διατάξεων σε όλες τις τεχνολογίες ανανεώσιμων πηγών ενέργειας (στο πλαίσιο του RED II) και στην απο-
φεβρουαριοσ 2023
τα νέα φορολογικά και χρηματοδοτικά εργαλεία
της ε.ε. για το πρασίνισμα της βιομηχανίας
Αυτές οι αλλαγές θα εφαρμοστούν με ειδικές διατάξεις, στο πλαίσιο του TCTF: - Να υποστηρίξει νέες επενδύσεις σε εγκαταστάσεις παραγωγής σε στρατηγικούς τομείς καθαρών τεχνολογιών, μεταξύ άλλων μέσω φορολογικών πλεονεκτημάτων. Αυτές θα αποσκοπούν στη διασφάλιση ισότιμων όρων ανταγωνισμού με τρίτες χώρες που διαθέτουν ανάλογα καθεστώτα. Τα φορολογικά κίνητρα θα είναι χρονικά περιορισμένα και στοχευμένα στους τομείς εκείνους που έχουν τον μεγαλύτερο κίνδυνος μετεγκατάστασης. - Οι διατάξεις για τα φορολογικά οφέλη θα επιτρέψουν στα κράτη-μέλη να ευθυγραμμίσουν τα εθνικά τους δημοσιονομικά κίνητρα σε ένα κοινό σύστημα και, ως εκ τούτου, να προσφέρουν μεγαλύτερη διαφάνεια και προβλεψιμότητα στις επιχειρήσεις σε ολόκληρη την Ε.Ε.
Σημαντική αύξηση των ορίων κοινοποίησης για κρατικές ενισχύσεις
Η Επιτροπή θα προσαρμόσει τους κανόνες για τις κρατικές ενισχύσεις, αναθεωρώντας περαιτέρω τον γενικό κανονισμό απαλλαγής κατά κατηγορία για την Πράσινη Συμφωνία. Στο πλαίσιο αυτό, προτείνει την:
θήκευση υδρογόνου και βιοκαυσίμων από ανανεώσιμες πηγές.
- Εξάλειψη της ανάγκης για ανοικτούς διαγωνισμούς για λιγότερο ώριμες τεχνολογίες (για τις οποίες οι προσφορές μπορεί να λειτουργούν λιγότερο καλά).
- Παράταση προθεσμιών για την ολοκλήρωση έργων.
2. Απλούστευση των ενισχύσεων για δράσεις απαλλαγής από τον άνθρακα των βιομηχανικών διεργασιών.
Οι ενισχύσεις για την απαλλαγή από τις ανθρακούχες εκπομπές στη βιομηχανία είχαν ήδη απλοποιηθεί από το TCF.
Ωστόσο, το TCTF θα προχωρήσει περαιτέρω με μια σειρά από διατάξεις, όπως:
- Να επιτρέψει την ενίσχυση με αναφορά σε τυπικά ποσοστά του επενδυτικού κόστους για χρήση υδρογόνου, ενεργειακή απόδοση και ηλεκτροδότηση.
- Πιο ευέλικτα ανώτατα όρια ενίσχυσης ανά δικαιούχο σε μικρότερα καθεστώτα.
3. Ενισχυμένα καθεστώτα επενδυτικής στήριξης για την παραγωγή στρατηγικών τεχνολογιών μηδενικού ανθρακικού αποτυπώματος, συμπεριλαμβανομένης της δυνατότητας χορήγησης υψηλότερης ενίσχυσης που να αντιστοιχεί στην ενίσχυση που λαμβάνεται για παρόμοια έργα από ανταγωνιστές που βρίσκονται εκτός της Ε.Ε. 4. Πιο στοχευμένη βοήθεια για μεγάλα νέα έργα παραγωγής σε στρατηγικές αλυσίδες κλιματικά ουδέτερες, λαμβάνοντας υπόψη τα παγκόσμια χρηματοδοτικά κενά.
- Υποστήριξη μέτρων σε βασικούς τομείς, όπως το υδρογόνο, η δέσμευση και αποθήκευση άνθρακα, τα οχήματα μηδενικών εκπομπών και η ενεργειακή απόδοση των κτιρίων, με περαιτέρω αύξηση των ορίων που ενεργοποιούν την κοινοποίηση στην Επιτροπή.
- Διεύρυνση του πεδίου εφαρμογής της επενδυτικής ενίσχυσης για υποδομές επαναφόρτισης ηλεκτρικών οχημάτων και ανεφοδιασμού.
- Περαιτέρω ενίσχυση των προγραμμάτων κατάρτισης για δεξιότητες.
Το πρόγραμμα για την πράσινη βιομηχανία θα ενισχυθεί από τον προϋπολογισμό της Ε.Ε., ο οποίος θα συνεχίσει να συνεισφέρει στη στοχευμένη και ταχεία χρηματοδότηση της βιομηχανίας «Net Zero» της Ευρώπης. Το RePowerEU είναι το αποκλειστικό όχημα και θα ενισχυθεί και από άλλα κονδύλια της Ε.Ε., τα οποία αναμένεται να οδηγήσουν σε συνολική επένδυση στην πράσινη μετάβαση άνω των 380 δισεκατομμυρίων ευρώ έως το 2030.Η ανάλυση της Επιτροπής δείχνει ότι απαιτούνται περισσότερα από 477 δισεκατομμύρια ευρώ πρόσθετων επενδύσεων στο ενεργειακό σύστημα και τις μεταφορές κάθε χρόνο έως το 2030, πέραν του ιστορικού ετήσιου μέσου όρου. Τα μέτρα στο πλαίσιο του REPowerEU απαιτούν περαιτέρω σωρευτικές επενδύσεις ύψους 300 δισεκατομμυρίων ευρώ έως το 2030, προκειμένου να υποστηριχθεί η μετάβαση και η επίτευξη του Net Zero. H εξειδίκευση των μέτρων από την Επιτροπή αναμένεται να γίνει τον Μάρτιο. Για να αρχίσουν να τρέχουν όμως τα κονδύλια ή/και να εφαρμοστούν τα φορολογικά κίνητρα και οι απαλλαγές θα πρέπει προηγουμένως να συμφωνηθούν και να εγκριθούν από όλα τα όργανα της Ε.Ε.
φεβρουαριοσ 2023 ενεΡγεια • 23 εργαλεία
MytIlIneos: Προς 1
δισ. ευρώ
eBItDA το 2023
και συνεχίζει…
Όλα όσα είπε ο πρόεδρος του
Ομίλου Ευάγγελος Μυτιληναίος
στους αναλυτές
Του στ. κ. Χαρίτου
ε τη μετοχή να πιάνει και τα 24 ευρώ στο τέλος
Ιανουαρίου, στοίχημα της Mytilineos για το
2023 είναι να παρουσιάσει EBITDA τουλάχιστον
1 δισ. ευρώ, είπε στην τηλεδιάσκεψη για τα
αποτελέσματα του 2022 ο πρόεδρος της εταιρείας Ευάγγελος Μυτιληναίος, απαντώντας στις ερωτήσεις των ανα-
λυτών σχετικά με τη διατηρησιμότητα των καλών επιδόσε-
ων του 2022.
Όπως είπε, τις επίσημες προβλέψεις για το 2023 θα τις ανακοινώσει την 1η Ιουνίου 2023, στην ετήσια γενική
συνέλευση της εταιρείας, όμως τόνισε ότι και η φετινή θα είναι μια πολύ καλή χρονιά. Στην τηλεδιάσκεψη, στην οποία συμμετείχαν 147 αναλυτές, οι ερωτήσεις αφορούσαν την πορεία των κερδών της εταιρείας τα επόμενα χρόνια και τις επιδόσεις της στον κλάδο της ενέργειας. Ο Ευάγγελος Μυτιληναίος, σχετικά με την πορεία της εταιρείας το 2024, σημείωσε ότι έχει μακρά παράδοση στην αντιστάθμιση κινδύνου ώστε να μπορεί να καλύπτει τα περισσότερα ρίσκα που μπορεί να εμφανιστούν, ενώ χάρη στη
δομή της εταιρείας μπορεί να εμφανίζει υψηλή κερδοφο-
ρία και είτε η τιμή του φυσικού αερίου είναι πολύ χαμηλή είτε είναι πολύ υψηλή. Το 2023 θα είναι μια πολύ καλή χρονιά, είπε, και εξέφρασε την ελπίδα την ίδια εποχή του χρόνου να μπορεί να πει το ίδιο και για το 2024.
Σημείωσε ότι από την αρχή του πολέμου το 50% των παραγωγών αλουμινίου μείωσαν την παραγωγή τους, ενώ
αντίθετα η Mytilineos παρουσίασε επιδόσεις που συγκρί-
νονται μόνο με μια ακόμη εταιρεία στην Ευρώπη.
Σχετικά με το πρόγραμμα επαναγοράς μετοχών που είναι
σε ισχύ και έχει ως όριο τα 25 ευρώ/μετοχή, τόνισε ότι θα
επεκταθεί και θα συνεχιστεί. Σημείωσε ότι έχει συμβεί μια
τρομερή αλλαγή στην εταιρεία, που τη βάζει σε μια νέα
εποχή, με σχέδια για το μέλλον σε αυτό ή άλλα Χρηματιστήρια, και γι’ αυτό θεωρεί ότι η αξία της εταιρείας είναι πολύ
πρόκειται να ανανεωθεί το πρόγραμμα επαναγοράς μετοχών και να αυξηθεί το όριο τιμής στην επόμενη γενική συνέλευση της εταιρείας.
Μιλώντας για το 2022, τόνισε ότι ήταν μια δύσκολη χρονιά με μεγάλες διακυμάνσεις στις τιμές της ενέργειας, υψηλό πληθωρισμό και υψηλά επιτόκια, στην οποία όμως η Mytilineos όχι μόνο διατήρησε την υψηλή αποδοτικότητά της, αλλά και τριπλασίασε την κερδοφορία της, επιτυγχάνοντας να διατηρήσει πολύ ψηλά τις επενδύσεις και τη μερισματική απόδοση και όλα αυτά κρατώντας πολύ χαμηλά, στο 0,8, τον καθαρό δανεισμό/EBITDA. Ειδικότερα, η Mytilineos μείωσε τον καθαρό δανεισμό στα 716 εκατ. ευρώ το 2022, από 803 εκατ. ευρώ στο τέλος του 2021, με τον δείκτη μόχλευσης (καθαρός δανεισμός/EBITDA) να βελτιώνεται σημαντικά, από 2,2x το 2021, σε 0,87x στο τέλος του 2022. Οι επιδόσεις αυτές, σημείωσε ο κ. Μυτιληναίος, δίνουν το σήμα στην αγορά ότι το management εξασφαλίζει την αναπτυξιακή πορεία του ομίλου και σχολίασε ότι οι επιδόσεις αυτές ταιριάζουν σε εταιρεία που έχει επενδυτική βαθμίδα, αξιολόγηση που σύντομα η εταιρεία αναμένει να λάβει. Για το 2023 η εκτίμησή του για τις επενδύσεις είναι ότι θα ανέλθουν στα επίπεδα του 2022, που ξεπέρασαν τα 700 εκατ. ευρώ. Βασικός μοχλός κερδοφορίας της εταιρείας το 2022 όπως
24 • εΠιχειΡηΣειΣ φεβρουαριοσ 2023
Μ
από αυτή που έχει σήμερα. Γι’ αυτό και
υψηλότερη
και τα επόμενα χρόνια είναι τα συγκριτικά πλεονεκτήματά της απέναντι τόσο στον εγχώριο όσο και στον παγκόσμιο ανταγωνισμό, αλλά και η ολοένα αυξανόμενη διεθνοποίηση των δραστηριοτήτων της. Η γρήγορη ωρίμανση και ολοκλήρωση νέων επενδύσεων, το διαφοροποιημένο επιχειρηματικό μοντέλο και οι σημαντικές συνέργειες μεταξύ των Τομέων προσφέρουν τη δυνατότητα στην εταιρεία να αντισταθμίζει τον κίνδυνο και τις διακυμάνσεις και να αξιοποιεί με αποδοτικό τρόπο τις διαφορετικές συνθήκες που προκύπτουν στο ευμετάβλητο περιβάλλον των αγορών. Όπως εξήγησε ο πρόεδρος της εταιρείας, δεν συνδέεται η τιμή του φυσικού αερίου με την αποδοτικότητα του ενεργειακού τομέα, γιατί η δομή του ομίλου έχει στηθεί έτσι ώστε να μπορεί να παράγει κέρδη ανεξάρτητα από την πορεία των τιμών του.
Για τις ΑΠΕ
Σχετικά με την ανάπτυξη των ΑΠΕ ο κ. Μυτιληναίος σημείωσε ότι επιταχύνει την ανάπτυξή τους με στόχο το 2023 να φτάσουν το 1 GW και σε αυτά να προστεθούν επιπλέον 2,5 GW το 2024, από τα οποία το 1,5 GW θα αναπτυχθεί στο εξωτερικό και το 1 GW στην Ελλάδα. Στόχος για το 2025 είναι η εταιρεία να φτάσει τα 5 GW εν λειτουργία στις ΑΠΕ. Απαντώντας σε ερώτηση σχετικά με τη στρατηγική της εταιρείας για τα διμερή συμβόλαια, σημείωσε ότι εξαρτάται από
την πορεία των τιμών και της διακύμανσής τους, τις συνθήκες, τις τιμές των διμερών συμβολαίων και πολλούς άλλους παράγοντες. Γενικά, τόνισε ότι το μεγαλύτερο μέρος της παραγωγής της εταιρείας θα κατευθύνεται μέσω διμερών συμβολαίων σε σημαντικούς πελάτες σε όλη την Ευρώπη.
Για το φυσικό αέριο Σχετικά με το φυσικό αέριο σημείωσε ότι αύξησε η εταιρεία το μερίδιό της στην περιφερειακή αγορά σε σημαντικό βαθμό, τόσο οι ποσότητες όσο και η σύνθεση της προέλευσης συνεχώς βελτιώνονται και ότι η Mytilineos έχει πλέον καθιερωθεί ως σημαντικός πρωταγωνιστής στο φυσικό αέριο σε όλη την περιοχή. Και σχετικά με τη δυνατότητα κερδών από αυτή τη δραστηριότητα και αν μπορούν να επαναληφθούν τα 120 εκατ. ευρώ EBITDA από το φυσικό αέριο του 2022, σημείωσε ότι είναι σχετικά μικρό νούμερο τα 120 εκατ. ευρώ για τα επόμενα χρόνια, ενώ τόνισε ότι το φυσικό αέριο θα παραμείνει στο επίκεντρο για τα επόμενα 20 χρόνια. Σχετικά με την έκτακτη φορολόγηση των ενεργειακών εταιρειών, σημείωσε ότι έχουν επιβληθεί 4 διαφορετικοί τρόποι φορολόγησης: Η φορολόγηση των έκτακτων κερδών των πρώτων μηνών του 2022, για την οποία έχουν ήδη καταβληθεί 21 εκατ. ευρώ, ο μηχανισμός πλαφόν στην παραγωγή ενέργειας, που λειτουργεί αυτόματα, το τέλος στο φυσικό αέριο στους παραγωγούς ενέργειας που επίσης πληρώνεται αυτόματα και, τέλος, ο μηχανισμός για τα κέρδη των προμηθευτών, για τον οποίο δεν ξέρουμε τα ποσά, αλλά άφησε να εννοηθεί ότι έχουν συμπεριληφθεί σχετικές προβλέψεις στα αποτελέσματα του 2022.
Στροφή στην πράσινη ενέργεια με ταυτόχρονη μείωση του ενεργειακού κόστους
Για τη διάσωση της βιομηχανίας, ο κ. Μυτιληναίος σημείωσε ότι εν όψει των υποχρεώσεων για την κλιματική αλλαγή και τις διαφορετικές αντιμετωπίσεις που έχει κάθε χώρα ενισχύοντας τις βιομηχανίες της, όπως η νομοθεσία IRA των ΗΠΑ που ενισχύει τόσο πολύ τις αμερικανικές επιχειρήσεις, «πολλοί επιχειρηματίες του κλάδου μου λένε στις Βρυξέλλες ότι σκέφτονται να αποχωρήσουν από την Ευρώπη και να μετεγκατασταθούν στις ΗΠΑ. Είναι δύσκολο πρόβλημα με δύσκολες λύσεις, γιατί δεν αφορά μόνο τις επιχειρήσεις, αφορά και την πολιτική και τα γεωπολιτικά» σημείωσε. «Και οι προσπάθειές μας σχετικά με τη δική μας δραστηριότητα είναι να τηρήσουμε τις δεσμεύσεις μας προς την πράσινη ενέργεια, αλλά να το κάνουμε αυτό μειώνοντας ταυτόχρονα το ενεργειακό κόστος και όχι αυξάνοντάς το, και το πώς θα γίνει αυτό είναι η συζήτηση που πρέπει να γίνει» τόνισε.
Κατασκευές και παραχωρήσεις
Σχετικά με το χρονοδιάγραμμα δημιουργίας των δύο θυγατρικών του ομίλου στις κατασκευές και τις παραχωρήσεις, σημείωσε ότι θα πραγματοποιηθεί γενική συνέλευση για να γίνουν οι αποσχίσεις, και οι δύο εταιρείες θα είναι σε λειτουργία από την 1η Απριλίου του 2023.
εΠιχειΡηΣειΣ • 25 φεβρουαριοσ 2023
tIkun olAM Business με τη φαρμακευτική κάνναβη
Του στ. κ. Χαρίτου
παφές με φαρμακευτικές εταιρείες σε Γερμανία, Δανία και άλλες ευρωπαϊκές χώρες όπου επιτρέπεται η χρήση φαρμακευτικών σκευασμάτων κάνναβης
πραγματοποιεί η Tikun Olam Europe, σύμφωνα με πληροφορίες, που εγκαινίασε το πρώτο εργοστάσιο παραγωγής
σκευασμάτων φαρμακευτικής κάνναβης στην Ελλάδα. Στην ελληνική αγορά ήδη κυκλοφορεί μια σειρά μη συνταγογραφούμενων συμπληρωμάτων
διατροφής της Tikun Olam, για ισορροπία, ευεξία ή χαλάρωση, τα οποία
διανέμονται στην ελληνική αγορά από τη Lavipharm και τη Pharmaserv-Lilly.
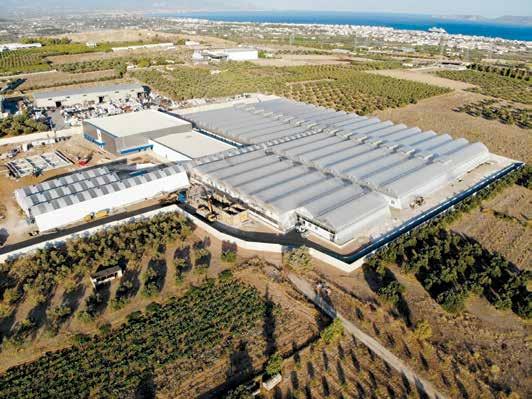
Το εργοστάσιο της Tikun Olam Europe
βρίσκεται σε ιδιόκτητη έκταση 56.000
τ.μ. στην Κόρινθο και αποτελεί μια
επένδυση που ξεπέρασε τα 40 εκατ. ευρώ.
Η παραγωγική εγκατάσταση είναι πλήρως καθετοποιημένη, διαθέτοντας
τμήμα έρευνας και ανάπτυξης και εξοπλισμό τελευταίας τεχνολογίας. Ο
χώρος διαθέτει τρεις διακριτές μονάδες: τη μονάδα θερμοκηπιακής καλλιέργειας, τη μονάδα πρωτογενούς επεξεργασίας και τη μονάδα παραγωγής και συσκευασίας τελικών προϊό-
ντων φαρμακευτικής κάνναβης. Η Tikun Olam είναι πρωτοπόρος εταιρεία στην έρευνα, ανάπτυξη και παραγωγή προϊόντων φαρμακευτικής κάνναβης, παγκοσμίως. Καθορίζοντας την αγορά της φαρμακευτικής κάνναβης το 2005 ξεκίνησε τη δραστηριότητά της στο Ισραήλ, και στην πορεία του χρόνου επεκτάθηκε με παραγωγικές μονάδες στις ΗΠΑ, στον Καναδά, στην Αυστραλία, στην Ασία (Ισραήλ) και την Ευρώπη (με έδρα την Ελλάδα).
Με περισσότερα από 15 χρόνια κλινικών και εργαστηριακών μελετών και μεγάλη βάση δεδομένων με δεκάδες χιλιάδες ασθενείς παγκοσμίως, τα
26 • θεμα φεβρουαριοσ 2023
Επένδυση άνω των 40 εκατ. ευρώ και σχέδια για εξαγωγές
Ε
καινοτόμα φαρμακευτικά σκευάσματα
της Tikun βασίζονται σε στελέχη κάν
ναβης, τα οποία έχουν βραβευτεί διε
θνώς. Τα φάρμακά της προσφέρουν
υποστήριξη σε σοβαρές καταστάσεις, όπως παρενέργειες από χημειοθερα
πεία, νευροπαθητικός πόνος, σκλήρυν
ση κατά πλάκας, καχεξία, επιληψία, νόσος του Πάρκινσον, νόσος του Crohn, αυτισμός κ.ά.
Η Tikun εξειδικεύεται στη βελτίωση των θεραπειών των ασθενών, στη δημιουρ
γία ευεξίας και ολιστικά, στη βελτίωση της ποιότητας ζωής. Επιπλέον, η Tikun Europe χρησιμοποιεί αποτελεσματικά
την εκτεταμένη βάση δεδομένων θερα
πείας με περισσότερους από 30.000
ασθενείς, έτσι ώστε να παρέχει και να αναπτύσσει τα πιο αποτελεσματικά προϊόντα φαρμακευτικής κάνναβης. Μέχρι το τέλος του χρόνου αναμένεται να προχωρήσουν οι διαδικασίες για την κυκλοφορία στην ελληνική αγορά και συνταγογραφούμενων φαρμάκων, αλλά και να προχωρήσει σε εμπορικές συμφωνίες για εξαγωγές στην Ευρώπη.
Η αγορά της
φαρμακευτικής κάνναβης
Βάσει των στοιχείων για τις τελευταίες
τάσεις της ευρωπαϊκής και παγκόσμιας
αγοράς για τον κλάδο, έχει σημειωθεί αύξηση στη δημιουργία μονάδων καλλιέργειας και επεξεργασίας φαρμακευτικής κάνναβης για εμπορικούς σκοπούς
σε πολλές ευρωπαϊκές χώρες. Ωστόσο, ο Καναδάς διατηρεί τα σκήπτρα ως ο μεγαλύτερος εξαγωγέας στην Ευρώπη, αλλά αυτό αλλάζει καθώς όλο και περισσότερες χώρες σε όλο τον κόσμο
ξεκινούν τις εξαγωγές τους, ενώ συγχρόνως οι Καναδοί παραγωγοί μετατοπίζουν την καλλιέργεια στην Ευρώπη. Σε τουλάχιστον 15 ευρωπαϊκές χώρες
υπάρχουν μονάδες καλλιέργειας και επεξεργασίας φαρμακευτικής κάνναβης για εμπορικούς σκοπούς. Στην Ευρώπη η φαρμακευτική κάνναβη παραμένει συνδεδεμένη με το υφιστάμενο σύστημα υγειονομικής περίθαλψης, με τα προγράμματα θεραπείας να ελέγχονται αυστηρά από τις ρυθμιστικές Αρχές, καθώς και η διαδικασία αδειοδότησης γίνεται από κρατικούς φορείς. Συγκεκριμένα, τα πιλοτικά προγράμματα για τη φαρμακευτική κάννα-
βη προχωρούν σε ολόκληρη την ευρωπαϊκή ήπειρο. Αξιοσημείωτη είναι η γερμανική αγορά φαρμακευτικής κάνναβης, που συνεχίζει να αναπτύσσεται σταθερά, με αύξηση 43% στις πωλήσεις κάνναβης στα φαρμακεία στα τέλη του 2021, με το μεγαλύτερο μέρος της ανάπτυξης να προέρχεται από προϊόντα που πωλούνται σε ασθενείς με ιδιωτικές συνταγές. Τα προϊόντα φαρμακευτικής κάνναβης στη Γερμανία πρέπει να έχουν πιστοποίηση EU-GMP, βάσει της οποίας τηρούνται υψηλά πρότυπα για την παραγωγή και τη δοκιμή φαρμάκων. Απαιτείται περισσότερος χρόνος για τη δημιουργία των δυνατοτήτων παραγωγής σε επίπεδο EU-GMP σε σχέση με τις μη πιστοποιημένες μονάδες επεξεργασίας.
Στην Ελλάδα οι άδειες βρίσκονται ακόμα σε πρώιμο στάδιο, αν και οι πρώτες
εταιρείες έχουν κάνει ήδη την εμφάνισή τους επενδύοντας δυναμικά στον χώρο με τη δημιουργία εργοστασίων για καλλιέργεια και επεξεργασία φαρμακευτικής κάνναβης.
Όσον αφορά τα προϊόντα CBD γίνονται όλο και πιο νομιμοποιημένα, από τον Φεβρουάριο του 2022, η Ευρωπαϊκή
Επιτροπή έχει καταχωρίσει τουλάχιστον 12 έγκυρες αιτήσεις για CBD ως νέα τρόφιμα (novel food), ενώ η τάση για έγκριση νέων αιτήσεων αναμένεται να συνεχιστεί στο πολύ εγγύς μέλλον. Στην Ελλάδα τον Ιούνιο του 2022 δημοσιεύτηκε η σχετική ΚΥΑ (1/6/20222712) στην οποία επικοινωνούνται οι όροι και προϋποθέσεις της νόμιμης παραγωγής, της θέσης στην αγορά και της κυκλοφορίας συμπληρωμάτων διατροφής που περιέχουν κάνναβη του είδους Cannabis Sativa L, δηλαδή των CBD. Μέχρι στιγμής η διανομή των προϊόντων CBD γινόταν αποκλειστικά μέσα από καταστήματα CBD ή και με λοιπά προϊόντα κάνναβης.
Η ειδική αυτή διανομή δεν έχει συνεισφέρει μέχρι σήμερα στην αξιοπιστία αλλά και την αποτελεσματικότητα της κατηγορίας, έστω και αν τα ειδικά καταστήματα δίνουν βαρύτητα στα προϊόντα κάνναβης. Όλες σχεδόν οι ανεπτυγμένες ευρωπαϊκές, αλλά και όχι μόνο, χώρες (Ηνωμένο Βασίλειο, Καναδάς, Ισραήλ κ.λπ.) έχουν σήμερα στη διάθεση των ασθενών τους το «εργαλείο» της φαρμακευτικής κάνναβης για σημαντικά βελτιωμένη ποιότητα ζωής.
θεμα • 27 φεβρουαριοσ 2023
Της μανταλενασ Πίου
Σημαντική μείωση της ζήτησης
για πετρέλαιο και φυσικό αέριο
προβλέπει η ΒΡ στο νέο «Energy Outlook 23» για τις προοπτικές
των ορυκτών καυσίμων ως το 2035, το
οποίο αναθεωρεί αρνητικά όλες τις σχε-
τικές προβλέψεις της αμέσως προηγού-
μενης έκδοσης «Energy Outlook 23».
Οι ραγδαίες εξελίξεις που ακολούθησαν
την εισβολή της Ρωσίας στην Ουκρανία
και η εστίαση των κυβερνήσεων ειδικά
της Ευρώπης και της Ασίας στην ενεργειακή ασφάλεια έχουν ως αποτέλεσμα
την απομάκρυνση από τα εισαγόμενα
ορυκτά καύσιμα προς όφελος της εγχώ-
ριας παραγωγής από μη ορυκτά καύσιμα, πράγμα που επιταχύνει την ενεργειακή
μετάβαση.
Το πετρέλαιο και το φυσικό αέριο, τα δύο τα καύσιμα με τις περισσότερες συναλλαγές διεθνώς, είναι αυτά που επηρεάζονται περισσότερο από τις ραγδαίες
αυτές αλλαγές.
Στο πλαίσιο αυτό η ΒΡ αναθεωρεί πτωτικά της προβλέψεις για τη ζήτηση πρωτογενούς ενέργειας το 2035, κατά 5% χαμηλότερα όσον αφορά το πετρέλαιο
και κατά 6% χαμηλότερα για το φυσικό
αέριο. Μειωμένες σε σχέση με το περυ-
σινό «Outlook» είναι και οι εκτιμήσεις
για την κατανάλωση άνθρακα, με τη δι-
αφορά ότι η πτώση είναι μικρότερη, κα-
θώς η χρήση άνθρακα αναμένεται να
συνεχιστεί, ενδεχομένως και με μεγαλύ-
τερη ένταση, σε πολλές χώρες της Ασίας.
Η κατανάλωση ενέργειας που παράγεται
τοπικά ενισχύεται, ως αποτέλεσμα των
ανησυχιών για την ενεργειακή ασφάλεια.
Στο πλαίσιο αυτό αυξητική είναι η τάση
για τις ΑΠΕ και την πυρηνική ενέργεια
και μάλιστα με ρυθμούς σαφώς υψηλό-
τερους από τις προβλέψεις του προηγούμενου «Οutlook». H υδροηλεκτρική
ενέργεια παραμένει σε μεγάλο βαθμό
αμετάβλητη. Η στροφή προς τα τοπικά
παραγόμενα μη ορυκτά καύσιμα επιτα-
χύνει την ενεργειακή μετάβαση.
Ο αντίκτυπος από την εστίαση στην αύξηση της ενεργειακής ασφάλειας και τις
ανησυχίες για το εμπόριο ενέργειας
πλήττει περισσότερο το πετρέλαιο και το
AΠοκαλυΨη
η ΒP προβλέπει κάθετη μείωση
κατά 30%
φυσικό αέριο και κυρίως τις χώρες που
εξαρτώνται περισσότερο από αυτά, όπως
η Ινδία και η Κίνα, που εισάγουν περίπου
το 75%-85% του πετρελαίου και το 40%55% του αερίου που χρησιμοποιούν.
Η επίδραση της αυξημένης ενεργειακής
ασφάλειας είναι ιδιαίτερα εμφανής στην
Ε.Ε. δεδομένης της προηγούμενης εξάρ
τησής της από το ρωσικό αέριο αλλά και
γενικότερα τις εισαγωγές πετρελαίου και φυσικού αερίου.
Μαζί η Ε.Ε., η Κίνα και η Ινδία αντιπρο σώπευαν περίπου το 45% των παγκόσμιων εισαγωγών πετρελαίου και
περίπου το 50% των παγκόσμιων εισα
γωγών φυσικού αερίου το 2021.
Και στις τρεις αυτές περιοχές, όμως, η νέα πραγματικότητα που δημιουργεί ο πόλεμος στην Ουκρανία οδηγεί σε μό νιμη υποχώρηση του μεριδίου του εισα γόμενου πετρελαίου και φυσικού αερίου.
Όλα τα σενάρια της BP στο «Outlook 2023» οδηγούν σε κάθετη μείωση των εισαγωγών αερίου και πετρελαίου το 2035, κατά 10 ποσοστιαίες μονάδες χαμηλότερα από την προηγούμενη ετήσια πρόβλεψη, και αυτό στο βασικό σενάριο «New Momentum». Σε παρόμοια συμπεράσματα καταλήγουν και τα δύο άλλα σενάρια, το «Accelerated» («Επιταχυνόμενο») και το «Καθαρό Μηδέν» («Net Zero»).
Τα περιορισμένα περιθώρια αύξησης της
εγχώριας παραγωγής πετρελαίου και φυσικού αερίου σε αυτές τις περιοχές
σημαίνουν ότι το μειωμένο μερίδιο του
εισαγόμενου πετρελαίου και φυσικού
αερίου στην πρωτογενή ενέργεια θα
που δημιούργησε η μείωση των εξαγωγών φυσικού αερίου από τη Ρωσία. Ο βαθμός στον οποίο η απώλεια των εισροών από τη Ρωσία απαιτεί από την Ε.Ε. να προμηθεύεται αέριο από εναλλακτικές
πηγές θα εξαρτηθεί από την ταχύτητα μείωσης της ζήτησης για αέριο όσο απανθρακοποιείται η ενέργεια στο ευρωπαϊκό σύστημα.
Η επιθυμία της Ε.Ε. να μειώσει την εξάρτησή της από το εισαγόμενο αέριο, δεδομένης της αύξησης της ανησυχίας για την ενεργειακή ασφάλεια, σε συνδυασμό με το ασθενέστερο προφίλ του ΑΕΠ, οδηγεί την ΒΡ σε τρία σενάρια όσον αφορά τη ζήτηση αερίου στην Ε.Ε.:
αντικατασταθεί από
μεγαλύτερη κατανάλωση ανανεώσιμης ενέργειας, εγχώριας παραγωγής.
Η Ε.Ε. βρίσκεται στο επίκεντρο της δίνης
φεβρουαριοσ 2023 28 • θεμα
1) Tο 2030 η ζήτηση θα είναι περίπου 50-60 Bcm χαμηλότερα, ενώ στο περυσινό «Outlook», το ίδιο βασικό σενάριο, το «New Momentum», έβλεπε μέτρια ζήτηση, λίγο χαμηλότερη από αυτήν του 2019. για πετρέλαιο
και φυσικό αέριο
Το 2030 η ζήτηση θα είναι μικρότερη τουλάχιστον
το 2035
3) Αντίθετα, το σενάριο του «Καθαρού Μηδέν» («Net Zero)», που θα είναι το αποτέλεσμα ενός συνδυασμού από υψηλή ενεργειακή απόδοση, ταχεία ανάπτυξη της αιολικής και ηλιακής ενέργειας και αυξανόμενο εξηλεκτρισμό της τελικής κατανάλωσης ενέργειας, σημαίνει ότι η ζήτηση φυσικού αερίου το 2030 θα είναι περίπου 50% (190 Bcm) κάτω από τα επίπεδα του 2019. Αν αυτό συμβεί, τότε η μείωση της ζήτησης θα είναι μεγαλύτερη
μίζεται από τη μείωση της κατανάλωσης στον ανεπτυγμένο κόσμο, δεδομένης
της στροφής προς τον ηλεκτρισμό και
την ενέργεια χαμηλού άνθρακα.
Από τις αρχές της δεκαετίας του 2030
και μετά, η ζήτηση φυσικού αερίου μειώνεται τόσο στο δεύτερο σενάριο της «Επιτάχυνσης» όσο και στο τρίτο, του «Καθαρού Μηδέν», στο οποίο πλέον έχουμε παρατεταμένη πτώση.
Το 2050, η ζήτηση φυσικού αερίου είναι
περίπου 40% χαμηλότερη από τα επίπεδα του 2019 στο σενάριο «Επιτάχυνσης»
και 55% χαμηλότερα στο «Καθαρό Μηδέν».Αντίθετα, η παγκόσμια ζήτηση φυσικού αερίου στο πρώτο σενάριο «New Momentum» συνεχίζει να αυξάνεται για μεγάλο μέρος της χρονικής περιόδου
Ταυτόχρονα, όμως, η δραστική μείωση
των εισαγωγών ρωσικού αερίου σημαίνει
αύξηση του υγροποιημένου αερίου (LNG)
στην Ε.Ε., με τις εισαγωγές LNG να προβλέπονται αυξημένες κατά 70 Bcm σε
σχέση με τα επίπεδα του 2019.
Το υπόλοιπο έλλειμμα φυσικού αερίου
που μένει μετά το κλείσιμο της στρόφιγ-
γας από τη Ρωσία καλύπτεται από τις
αυξημένες εισαγωγές μέσω αγωγών, από
Νορβηγία, Αλγερία και Αζερμπαϊτζάν.
2) Στο δεύτερο σενάριο της «Επιτάχυν-
σης» η ευρωπαϊκή ζήτηση για φυσικό
αέριο το 2030 εκτιμάται περίπου 30% χαμηλότερη από τα επίπεδα του 2019.
Και πάλι στο LNG σημειώνει σημαντική
αύξηση κατά 40 Bcm πάνω από τα επίπεδα το 2019. Ωστόσο για να καλυφθεί
το κενό από την απουσία του ρωσικού
αερίου θα χρειαστεί να συγκρατηθεί η
κατανάλωση με μέτρα απόκρισης της ζήτησης.
από την απώλεια του ρωσικού αερίου μέσω αγωγών, οπότε θα είναι λιγότερες και οι ανάγκες για LNG. Η κατανάλωση το 2030 είναι χαμηλότερη από το 2019. ενικότερα, οι προοπτικές για το φυσικό αέριο θα εξαρτηθούν από την έκβαση δύο σημαντικών αλλά αντίθετων μεταξύ Την αυξανόμενη ζήτηση σε αναδυόμενες οικονομίες καθώς αναπτύσσονται και εκβιομηχανίζονται, και πώς αυτή αντισταθμίζεται από τη μετατόπιση στην ενέργεια χαμηλών εκπομπών άνθρακα στον ανεπτυγμένο κόσμο. Ο
καθαρός αντίκτυπος στη ζήτηση από αυτές τις δύο αντίθετες τάσεις θα εξαρτηθεί από τον ρυθμό της ενεργειακής μετάβασης.
Η παγκόσμια ζήτηση για φυσικό αέριο αυξάνεται ως το τέλος της τρέχουσας
δεκαετίας και στα δύο σενάρια, «New Μomentum» και «Επιτάχυνση», κυρίως
λόγω της ισχυρής ανάπτυξης στην Κίνα, στην Ινδία και σε άλλες αναδυόμενες
αγορές της Ασίας, καθώς εκβιομηχανίζονται περαιτέρω.
Αντίθετα, στο σενάριο «Net Zero» η κατανάλωση φυσικού αερίου κορυφώνεται
στα μέσα της δεκαετίας του 2020, πριν
αρχίσει να μειώνεται. Η χρήση αερίου στον αναδυόμενο κόσμο αυξάνεται μέχρι
το 2030, αλλά η αύξηση αυτή αντισταθ-
έως το 2050, κυρίως στην αναδυόμενη Ασία και την Αφρική. Μεγάλο» μέρος αυτής της ανάπτυξης οφείλεται στον τομέα της ηλεκτρικής ενέργειας με καύση φυσικού αερίου. Η παγκόσμια ζήτηση φυσικού αερίου στο σενάριο «New Momentum» το 2050 είναι περίπου 20% πάνω από τα επίπεδα του 2019. Το εμπόριο LNG αυξάνεται ραγδαία στο εγγύς μέλλον, αλλά το εύρος της αβεβαιότητας διευρύνεται μετά το 2030. Η συνεχής ζήτηση για LNG στις αναδυόμενες αγορές, καθώς αναπτύσσονται, αντισταθμίζεται από τη μείωση της ζήτησης εισαγωγών στις ανεπτυγμένες αγορές όσο μεταβαίνουν σε πηγές ενέργειας με χαμηλότερο άνθρακα.
Το εμπόριο LNG αυξάνεται έντονα τη δεκαετία που ακολουθεί κατά περίπου 60% στα δύο σενάρια «New Momentum» και «Επιτάχυνση» και κατά 1/3 στο «Καθαρό Μηδέν».
Μεγάλο μέρος αυτής της ανάπτυξης καθοδηγείται από την αυξανόμενη ζήτηση φυσικού αερίου στις αναδυόμενες αγορές της Ασίας. Οι εισαγωγές LNG αντιπροσωπεύουν το 65-75% της αύξησης της ποσότητας του αερίου που καταναλώνεται στην αναδυόμενη Ασία. Οι εισαγωγές LNG αυξάνονται κατά περίπου 30% μεταξύ 2030 και 2050 στο σενάριο «New Momentum», ενώ μειώνονται κατά περίπου 40% κατά την ίδια περίοδο στα σενάρια «Επιτάχυνσης» και «Net Zero».
φεβρουαριοσ 2023 θεμα • 29
μείωση
αέριο ως
της ζήτησης
30 • ενεΡγεια
Του τασου ΦραΓκουλη
έα ταυτότητα για την πρώην ΕΔΕΥ. Πλέον ως Ελ
ληνική Διαχειριστική Εταιρεία Υδρογονανθράκων
και Ενεργειακών Πόρων Α.Ε. στις αρμοδιότητές
της περιλαμβάνει όχι μόνο την έρευνα και εκμε
τάλλευση υδρογονανθράκων, αλλά και τις αποθήκες δέ
σμευσης άνθρακα, τα πλωτά αιολικά, τις αποθήκες φυσικού
αερίου, αλλά και τα μεγάλα γεωπολιτικά έργα που ανήκουν
στη ΔΕΠΑ International, της οποίας κατέχει το 65%. Με τον
νέο ευρύ ρόλο της, στόχος είναι να διευκολύνει τους διε
θνείς επενδυτές που θέλουν να επενδύσουν σε νέα ενερ
γειακά έργα στους αναδυόμενους τομείς της ενεργειακής
μετάβασης. Λειτουργώντας ως one stop energy shop, η
ΕΔΕΥΕΠ θα αποτελεί τον μοναδικό συνομιλητή διεθνών
επενδυτών που θα μπορούν να αδειοδοτηθούν για όλες τις
παραπάνω δραστηριότητες που εποπτεύει.
αχειριστική Εταιρεία Υδρογονανθράκων Α.Ε. (ΕΔΕΥ Α.Ε.)
ιδρύθηκε το 2011 και εδρεύει στην Αθήνα. Πλέον μετονο
μάζεται σε ΕΔΕΥΕΠ, έχει ως μοναδικό μέτοχο το Ελληνικό
Δημόσιο (100%) και διαχειρίζεται τα δικαιώματα του Ελληνικού Δημοσίου σχετικά με την έρευνα και εκμετάλλευση
υδρογονανθράκων ανά την ελληνική επικράτεια αλλά και
γενικότερα των ενεργειακών πόρων. Έχει τη νομική μορφή
Ανώνυμης Εταιρείας (Α.Ε.) και λειτουργεί με βάση τα εταιρικά πρότυπα του ιδιωτικού τομέα.
Η ΕΔΕΥΕΠ έχει πλέον ένα ευρύ φάσμα δραστηριοτήτων:
παραχωρήσεις έρευνας και παραγωγής, παρακολούθηση
συμβάσεων, ασφάλεια υπεράκτιων δραστηριοτήτων και ενεργή προώθηση της χώρας ως έναν ελκυστικό διεθνή προορισμό επενδύσεων στον τομέα των υδρογονανθράκων
και των ενεργειακών πόρων.
Η ΕΔΕΥ είναι, από τις 15 Απριλίου, η αρμόδια εθνική Αρχή
για την αδειοδότηση και την παρακολούθηση έργων απο-
θήκευσης διοξειδίου του άνθρακα (CCS) καθώς και έργων
αποθήκευσης άλλων αερίων και υγρών στοιχείων. Αυτό προβλέπει η τροπολογία του υπουργείου Περιβάλλοντος και Ενέργειας που ψηφίστηκε στη Βουλή. Ειδικότερα, με το
νομοσχέδιο του υπουργείου Οικονομικών (Νόμος υπ’ αριθμ. 4920/2022, ΦΕΚ Α’ 74/ 15.04.2002), ψηφίστηκε στη Βουλή τροπολογία του υπουργείου Περιβάλλοντος και Ενέργειας (Κεφάλαιο Β’, άρθρο 228), με την οποία διευρύνεται ο σκοπός της ΕΔΕΥ Α.Ε. και αλλάζει ο ιδρυτικός της νόμος.
Αποθήκες δέσμευσης άνθρακα
Όπως αναφέρεται στην εν λόγω διάταξη, η ΕΔΕΥ Α.Ε. ορί-
ζεται ως η αρμόδια Αρχή «για τη χορήγηση αδειών εξερεύνησης και αποθήκευσης διοξειδίου του άνθρακα σε γεωλογικούς σχηματισμούς και την εν γένει διαχείριση των δικαιωμάτων του Ελληνικού Δημοσίου σχετικά με την εκμετάλλευση γεωλογικών σχηματισμών για την αποθήκευση διοξειδίου του άνθρακα και άλλων αερίων ή υγρών στοιχείων και ενώσεων, συμπεριλαμβανομένης της σύναψης και παρακολούθησης της εκτέλεσης των σχετικών συμβάσεων». Στους σκοπούς της ΕΔΕΥ προστίθεται η παρακολούθηση της ασφαλούς λειτουργίας των σχετικών έργων, καθώς και η εισήγηση προς τους αρμόδιους υπουργούς για την έκδοση των προβλεπόμενων κανονιστικών διατάξεων.
Η τροποποίηση αυτή στον συστατικό νόμο της ΕΔΕΥ Α.Ε. αποτελεί ορόσημο για τη λειτουργία της εταιρείας και ενισχύει τον ρόλο της στην επίτευξη των στόχων της Ελλάδας για την ενεργειακή μετάβαση. Ο Αριστοφάνης Στεφάτος, διευθύνων σύμβουλος της ΕΔΕΥ, είχε πει σχετικά: «Η αποθήκευση CO2 είναι ένα αναγνωρισμένο βασικό στοιχείο για την επιτυχή μετάβαση σε μια οικονομία μηδενικού άνθρακα και η βιομηχανία των υδρογονανθράκων είναι πρωτοπόρος αναπτύσσοντας τη σχετική τεχνολογία CCS από τη δεκαετία του 1970, ενώ παράλληλα διαθέτει και σημαντική εμπειρία από τη λειτουργία σχετικών υποδομών», ενώ πρόσθεσε: «Το CCS εισάγει πρακτικές βραχυπρόθεσμες και
φεβρουαριοσ 2023
Ν
Πλωτα αίολίκα, αΠοΘηκευση ανΘρακα καί Φυσίκου αερίου καί υδροΓονανΘρακεσ
οι νέες αρμοδιότητες της πρώην εδευ
μεσοπρόθεσμες λύσεις για τις εγχώριες βιομηχανίες που
χρειάζεται να μειώσουν το ανθρακικό τους αποτύπωμα,
πράγμα το οποίο τις καθιστά παράλληλα ανταγωνιστικές
τόσο στην εγχώρια όσα και στη διεθνή αγορά». Η αποθή-
κευση CO2 είναι μια τεχνολογία μετριασμού της κλιματικής
αλλαγής, καθώς επιτρέπει τη μείωση των εκπομπών CO2
και πρόκειται να διαδραματίσει βασικό ρόλο στην αντιμε-
τώπιση της υπερθέρμανσης του πλανήτη. Το CCS περιλαμ-
βάνει μια διαδικασία τριών σταδίων: (1) δέσμευση CO2 από
βιομηχανικές δραστηριότητες όπως η παραγωγή ηλεκτρικής ενέργειας, η παραγωγή τσιμέντου, χάλυβα και αλουμινίου, πετροχημικών κ.ά., (2) μεταφορά του δεσμευμένου CO2 μέσω πλοίου ή αγωγού σε καθορισμένη περιοχή αποθήκευσης και (3) τη μόνιμη αποθήκευση του CO2 σε συγκεκριμένους γεωλογικούς σχηματισμούς. Οι τεχνολογίες CCS
μπορούν επίσης να περιλαμβάνουν την απομάκρυνση του υπάρχοντος CO2 από την ατμόσφαιρα.
Αποθήκες φυσικού αερίου
Η ΕΔΕΥΕΠ θα είναι η αρμόδια εθνική Αρχή και για τις αποθήκες φυσικού αερίου. Ο ρόλος της θα είναι σε συνεργασία με το ΥΠΕΝ να εντοπίζει στην Ελλάδα τους κατάλληλους σχηματισμούς που θα μπορούσαν να αξιοποιηθούν για αποθήκευση φυσικού αερίου. H αναζήτηση άλλων φυσικών αποθηκών αερίου, όπως οι αποθήκες νοτίου Καβάλας, σε όλη τη χώρα είναι αρμοδιότητα του ΕΑΓΜΕ (Ελληνική Αρχή Γεωλογικών και Μεταλλευτικών Ερευνών). Έχουν εντοπιστεί ενδεχόμενες φυσικές αποθήκες, σύμφωνα με πληροφορίες, στον υδροφόρο ορίζοντα της Θεσσαλονίκης και στα πετρώματα γύψου και εβαποριτών στα Ιωάννινα. Η
υπόγεια αποθήκευση μπορεί να γίνει σε πολύ διαφορετικούς γεωλογικούς σχηματισμούς και απαιτεί διαφορετικές προδιαγραφές. Αναζητούνται οι περιοχές σε πρώτη φάση, και θα ακολουθήσουν τα επόμενα στάδια έρευνας που θα επιβεβαιώσουν την καταλληλότητα και τη χωρητικότητά τους. Σε προτεραιότητα, αναφέρουν οι πληροφορίες, είναι αυτή τη στιγμή ο εντοπισμός κατάλληλων φυσικών αποθηκών για υδρογόνο.
Υδρογονάνθρακες
Η ΕΔΕΥΕΠ προσφέρει στους ενδιαφερόμενους επενδυτές τη δυνατότητα να επισκεφθούν τα γραφεία της τόσο για να μελετήσουν το αρχείο της, που περιλαμβάνει γεωφυσικά δεδομένα (παλαιότερα και σύγχρονα, υψηλής ποιότητος), όσο και να πληροφορηθούν αναλυτικά σε ό,τι αφορά στις αδειοδοτήσεις και το νομικό και φορολογικό πλαίσιο της χώρας που διέπει τις δραστηριότητες στον χώρο της έρευνας και παραγωγής υδρογονανθράκων. Η ΕΔΕΥΕΠ κατέχει την τεχνική γνώση των κύριων πετρελαιοπιθανών περιοχών της Ελλάδας και δύναται να συνδράμει τους επενδυτές ώστε να λάβουν καλύτερες αποφάσεις βασιζόμενες σε περισσότερη πληροφόρηση. Είναι, δε, ο μοναδικός ιδιοκτήτης του αρχείου δεδομένων της χώρας. Το αρχείο αυτό περιλαμβάνει δεδομένα 179 γεωτρήσεων, σύγχρονα θαλάσσια γεωφυσικά δεδομένα δύο διαστάσεων, επανεπεξεργασμένα χερσαία και θαλάσσια γεωφυσικά δεδομένα δύο και τριών διαστάσεων παλαιοτέρων ετών, τόσο σε περιοχές αποδεδειγμένων πετρελαϊκών συστημάτων όσο και λιγότερο έως πρακτικώς ανεξερεύνητες.
Τον Ιούλιο ψηφίστηκε το νομοθετικό
πλαίσιο για τα υπεράκτια αιολικά πάρκα
και η ΕΔΕΥΕΠ επελέγη ως αρμόδιος φο-
ρέας για την ωρίμανση των υπεράκτιων αιολικών πάρκων, καθώς διαθέτει το απαραίτητο νομικό και τεχνικό υπόβαθρο
για τα offshore. Το επενδυτικό ενδιαφέρον για τα υπεράκτια αιολικά στην Ελλάδα είναι δεδομένο και ισχυρό, όπως
φαίνεται και από τις συμπράξεις ελλη-
νικών και ξένων ομίλων (ΓΕΚ ΤΕΡΝΑ-Ocean Winds, Mytilineos-CIP, ΗELLENiQ ENERGY- RWE κ.ά.). Το πρώτο
βήμα ήταν ο νόμος, το δεύτερο θα είναι ο καθορισμός των περιοχών όπου θα αναπτυχθούν τα ΥΑΠ.
Τα πρώτα θαλάσσια αιολικά πάρκα στην Ελλάδα αναμένεται να αρχίσουν να κα-
τασκευάζονται από το 2028 και έπειτα, κι εφόσον υλοποιηθούν οι αναγκαίες θεσμικές παρεμβάσεις. Οι πρώτες υπεράκτιες παραχωρήσεις για την ανάπτυξη των πλωτών ή και σταθερής βάσης ανεμογεννητριών θα είναι στη Θράκη και την Κρήτη. Σύμφωνα με το χρονοδιάγραμμα της ΕΔΕΥΕΠ τον Μάιο του 2023 αναμένεται να έχει ολοκληρωθεί το Εθνικό Σχέδιο Ανάπτυξης Υπεράκτιων Αιολικών Πάρκων, ενώ στο τρίτο τρίμηνο της ίδιας χρονιάς αναμένεται η υποβολή των τεχνικών μελετών για τον προσδιορισμό των οργανωμένων θαλάσσιων υπεράκτιων αιολικών πάρκων. Το πρώτο τρίμηνο του 2024 θα εκδοθεί το
του ίδιου έτους αναμένεται η υποβολή και η αποδοχή των αιτήσεων υποψήφιων επενδυτών για τον πρώτο γύρο παραχωρήσεων και την έκδοση αδειών ερευνών. Από το τρίτο τρίμηνο του 2024 έως το τρίτο τρίμηνο του 2026 θα διεξαχθούν οι έρευνες των υποψήφιων επενδυτών στις θαλάσσιες παραχωρήσεις. Το τρίτο με τέταρτο τρίμηνο του 2026 θα ακολουθήσει η δημόσια διαβούλευση για τις περιοχές εγκατάστασης θαλάσσιων αιολικών πάρκων και στο τέλος της ίδιας χρονιάς θα αποσαφηνιστεί και θα προσδιοριστεί η μέγιστη δυναμικότητα ηλεκτροπαραγωγής. Στο πρώτο τρίμηνο του 2027 θα ανακοινωθεί ο διαγωνισμός της ΡΑΕ για τις αποζημιώσεις των ηλεκτροπαραγωγών.
φεβρουαριοσ 2023 ενεΡγεια • 31
προεδρικό διάταγμα για τα οργανωμένα πάρκα. Στο πρώτο με δεύτερο τρίμηνο
Πλωτά αιολικά
η ενεργειακή κρίση στην ελλάδα
Τι ακριβώς συμβαίνει με το κόστος ενέργειας, πού οφείλεται, πώς πρέπει
να αντιμετωπιστεί και τι διδάγματα προκύπτουν;
Των Φαίησ μακανταση, ηλία Βαλεντη*
Ποιο είναι το κόστος της ενέργειας;
Πώς θα βγει ο χειμώνας; Είναι
σε θέση τα νοικοκυριά να θερ-
μάνουν επαρκώς τα σπίτια τους
και οι επιχειρήσεις να μη θέσουν σε κίν-
δυνο την παραγωγή τους; Ερωτήσεις που
κυριαρχούν στον δημόσιο διάλογο, εκφράζοντας την έντονη ανησυχία τόσο της ελληνικής κοινωνίας όσο και της επιχειρηματικής κοινότητας, καθώς με την έξοδο της ελληνικής οικονομίας από την προσωρινή κρίση της πανδημίας Covid-19 προσκρούουμε αναπάντεχα σε μια νέα κρίση, η οποία έχει τη δυνατότητα να επιβραδύνει
σημαντικά (αν όχι να αναστρέψει) τη διαδικασία ανάκαμψης της ελληνικής οικονο-
μίας. Η κρίση αυτή αφορά την εκτόξευση
σε δυσθεώρητα ύψη των τιμών της ενέργειας, ενός αγαθού που, όπως θα εξηγήσουμε παρακάτω, αποτελεί το σημαντικό-
τερο αγαθό για κάθε οικονομία. Είναι τόσο
μεγάλη η ένταση στις αυξήσεις των τιμών
όλων των ενεργειακών αγαθών, όπως και
στις ακόλουθες ανατιμήσεις στα υπόλοιπα
-μη ενεργειακά- αγαθά, που δεν είναι κα-
θόλου αδόκιμο να αναφερόμαστε σε μια
τρίτη πετρελαϊκή κρίση.
Όμως, πώς ξεκίνησε η ενεργειακή κρίση
και για ποιο λόγο συμβαίνει; Τι επιπτώσεις
έχει ή θα έχει στην οικονομία και την κοινωνία; Πώς θα πρέπει να αντιμετωπιστεί;
Θα υπάρχει ενεργειακή επάρκεια τον χειμώνα και πόσο εξασφαλισμένη είναι αυτή; Σε αυτά και άλλα ερωτήματα επιχειρούμε
να απαντήσουμε στο παρόν άρθρο, δημιουργώντας μια συνεκτική εικόνα της παρούσας κατάστασης.
Η ενέργεια στην Ελλάδα
Αρχικά, είναι ιδιαίτερα σημαντικό να επι-
σημανθεί η σημασία που έχει αυτό που
ονομάζουμε «ενέργεια». Η ενέργεια δεν
είναι ένα συνηθισμένο καταναλωτικό αγαθό, που αν για κάποιο λόγο βρισκόταν σε
έλλειψη θα προέκυπτε απλά αύξηση της τιμής του και ακολούθως μείωση της κατανάλωσής του. Αντίθετα, η ενέργεια είναι ένα πρακτικά αναντικατάστατο ενδιάμεσο αγαθό που χρησιμοποιείται στην παραγωγή όλων των υπόλοιπων αγαθών. Ακόμα
και για τα νοικοκυριά, που θεωρητικά είναι οι τελικοί καταναλωτές του, στην πραγματικότητα η ενέργεια αποτελεί ενδιάμεσο αγαθό, καθώς χρησιμοποιείται για την ιδιοπαραγωγή φωτός, μαγειρεμένου φαγητού, θέρμανσης ή ψύξης, μετακινήσεων, καθαριότητας και άλλων αγαθών και υπηρεσιών που στη συνέχεια καταναλώνουν. Επίσης, βραχυπρόθεσμα είναι ένα σχεδόν πλήρως αναντικατάστατο αγαθό και για τις επιχειρήσεις και για τα νοικοκυριά, αφού δεν υπάρχει καμία σημαντική δυνατότητα υποκατάστασης της ενέργειας συνολικά από κάποιο άλλο αγαθό· ενώ μεσοπρόθεσμα
και μακροπρόθεσμα ένας περιορισμένος
βαθμός υποκατάστασης είναι δυνατός με επενδύσεις σε εξοπλισμό που εξοικονομεί ενέργεια. Συνολικά, δεν νοείται καμία παραγωγική δραστηριότητα, συμπεριλαμβα-
νομένης της ιδιοπαραγωγής των νοικοκυ-
ριών, χωρίς τη χρήση ενέργειας και επομένως είναι δικαιολογημένος ο χαρακτηρισμός
της ενέργειας ως «τροφή της οικονομίας».
Έχοντας εμπεδώσει την τεράστια σημασία
που έχει η ενέργεια σε κάθε οικονομία, αποκτά ιδιαίτερη σημασία η περιγραφή του
τι ακριβώς έχει συμβεί στις αγορές της ενέργειας. Η ενεργειακή αυτή κρίση δεν πρωτοτυπεί σε σχέση με τις προηγούμενες ενεργειακές κρίσεις, καθώς αφορά καταρχάς τα δύο συνήθη κύρια ενεργειακά αγαθά: το Αργό Πετρέλαιο (Α.Π.) και το Φυσικό Αέριο (Φ.Α.), με μια αναλογία όμως που είναι μετατοπισμένη προς το Φ.Α., ως αποτέλεσμα της μεταβολής της σχετικής σημασίας των δύο αγαθών υπέρ του Φ.Α. τα τελευταία έτη, για οικονομικούς και περιβαλλοντικούς λόγους. Καθώς τα αγαθά αυτά αποτελούν τις δύο από τις τρεις κύριες πηγές ενέργειας -η άλλη είναι ο άνθρακας-, με από κοινού μερίδιο στην παγκόσμια χρήση ενέργειας που ξεπερνά το 54%, oι μεταβολές στις τιμές τους επηρεάζουν είτε τις τιμές των υπόλοιπων ενεργειακών αγα-
θών είτε το κόστος χρήσης τους. Ξεκινώντας
με το Α.Π., αν εστιάσουμε στις επιπτώσεις
της τιμής του σε ευρωπαϊκούς όρους και συνυπολογίσουμε τις μεταβολές της συναλλαγματικής ισοτιμίας ευρώ - δολαρίου
θα παρατηρήσουμε ότι η διαρκής ανοδική
32 • ενεΡγεια φεβρουαριοσ 2023
φεβρουαριοσ 2023
τάση της τιμής του από το τέλος της πανδημίας έως και τον Ιούνιο του 2022 (μέσος
μηνιαίος ρυθμός +4,8%) οδήγησε προσω-
ρινά σε τιμές άνω των 110 ευρώ/βαρέλι. Η
τελευταία διαθέσιμη μηνιαία τιμή, του Σεπτεμβρίου, ήταν άνω των 91,5 ευρώ/βαρέ-
λι, σχεδόν 78% υψηλότερα από τα προ πανδημίας επίπεδα (μ.ό. πενταετίας: 51,14 ευρώ/βαρέλι). Πολύ δυσμενέστερη είναι η κατάσταση με το Φ.Α. Η τιμή του στις ευρωπαϊκές αγορές, έπειτα από δύο επιμέρους περιόδους βίαιης αυξητικής τάσης: Μάρτιος - Δεκέμβριος 2021 (μέσος μηνιαίος ρυθμός άνω του +22,9%) και Φεβρουάριος - Αύγουστος 2022 (μέσος μηνιαίος ρυθμός
σχεδόν +19,5%), έχει φτάσει σε πραγματικά
δυσθεώρητα επίπεδα που κυμαίνονται σταθερά πλέον άνω του δεκαπλάσιου του μέσου επιπέδου προ της πανδημίας (μ.ό. πενταετίας: 17,25 ευρώ/MWh). Συγκεκρι-
μένα, η μέση τιμή του Σεπτεμβρίου ήταν
191,35 ευρώ/MWh, ήτοι 11,1 φορές πολλαπλάσιο της τιμής προ της πανδημίας.
Καθώς τα ελληνικά νοικοκυριά και οι επιχειρήσεις καταναλώνουν απευθείας σχετικά μικρό μέρος του συνολικού Φ.Α. που χρησιμοποιείται στην Ελλάδα, αφού το μεγαλύτερο μέρος μετατρέπεται ενδιάμεσα
σε Ηλεκτρική Ενέργεια (Η.Ε.), έχει αξία να δούμε τι έχει συμβεί και σε αυτήν. Η χονδρική αγορά της Η.Ε. στην Ελλάδα ακολούθησε σαφώς τις τάσεις στην αγορά του Φ.Α., με ηπιότερες όμως μεταβολές, εξαιτίας της συμμετοχής και άλλων πηγών ενέργειας στο μείγμα της ηλεκτροπαραγωγής. Είχαμε, δηλαδή, τις ίδιες δύο περιόδους δριμύτατων αυξήσεων στην τιμή της Η.Ε., οι οποίες είχαν σαν τελικό αποτέλεσμα τον υπερεπταπλασιασμό της τιμής της σε σχέση με τα προ πανδημίας επίπεδα (μ.ό. πενταετίας: 55,6 ευρώ/MWh). Η τελευταία διαθέσιμη μέση μηνιαία τιμή, αυτή του Σεπτεμβρίου, ήταν στα 448,1 ευρώ/MWh, ήτοι 7,1 φορές πολλαπλάσιο της μέσης τιμής προ πανδημίας. Ασφαλώς, το ελληνικό κράτος αποφάσισε να απορροφήσει ένα μέρος αυτών των αυξήσεων, δειλά δειλά από τον Σεπτέμβριο του 2021 και πιο αποφασιστικά στη συνέχεια, επιδοτώντας κυρίως την Η.Ε. και δευτερευόντως το Φ.Α. και τα πετρελαιοειδή. Τα νοικοκυριά και οι επιχειρήσεις στην Ελλάδα, όμως, παραμένουν αποδέκτες του υπόλοιπου μέρους των αυξήσεων, το οποίο σε κάποιες περιπτώσεις είναι αρκετά μεγά-
λο, όπως παραμένουν αντιμέτωποι με τις αυξήσεις του κόστους σε όλα τα υπόλοιπα -μη ενεργειακά- αγαθά και υπηρεσίες κατά το τμήμα των αυξήσεων αυτών, που οφείλεται στην ίδια την ενεργειακή κρίση. Τι συνεπάγεται, λοιπόν, η ενεργειακή κρίση για την ελληνική παραγωγική οικονομία και τα νοικοκυριά και πώς θα πρέπει αυτή να αντιμετωπιστεί στον βραχυπρόθεσμο ορίζοντα; Πριν από ενάμιση χρόνο, σε έναν τελείως διαφορετικό ενεργειακά κόσμο, η διαΝΕΟσις δημοσίευσε μια μελέτη για τον τομέα της ενέργειας στην Ελλάδα. Στη μελέτη αυτή περιλαμβάνεται μια πάρα πολύ ενδιαφέρουσα θεωρητική άσκηση: τι επιπτώσεις θα είχε στο ΑΕΠ και στην απασχόληση της Ελλάδας μια υποθετική μείωση του κόστους της Η.Ε. και του Φ.Α. κατά 10%; Σύμφωνα με τα αποτελέσματα, η συνολική επίπτωση στο ΑΕΠ θα ήταν αύξηση κατά 941 εκατ. ευρώ και η συνολική επίπτωση
στην απασχόληση θα ήταν 21.500 επιπλέον θέσεις εργασίας. Δυστυχώς, η μεταβολή που είχαν στην πραγματικότητα οι τιμές
του Φ.Α. και του ηλεκτρισμού όχι μόνο απείχε εντελώς από την παραπάνω θεωρητική υπόθεση εργασίας, αλλά ήταν αντίθετη ως προς τη φορά και κατά πολλές φορές εντονότερη ως προς το μέγεθος. Δίχως να μπορούμε να χρησιμοποιήσουμε τα ευρήματα αυτά για την κατ’ αναλογία εξαγωγή ποσοτικών εκτιμήσεων για τις επιπτώσεις της ενεργειακής κρίσης που ζούμε, μπορούμε μόνο να αντιληφθούμε πώς η νόσος του υψηλού ενεργειακού κόστους μεταδίδεται σταδιακά και πολλαπλασιαζόμενη σε
όλους τους παραγωγικούς τομείς της ελληνικής οικονομίας και οδηγεί τελικά σε γενική αύξηση του κόστους και των τιμών (πληθωρισμός κόστους), με ταυτόχρονη μείωση της παραγωγικότητας της εργασίας και άρα μείωση της ζήτησής της, του μισθού ισορροπίας και της απασχόλησης, που αναμφίβολα θα επιφέρουν από κοινού μείωση της συνολικής προσφοράς και συνολικής ζήτησης και του ΑΕΠ (ceteris paribus).
Σε αυτό θα πρέπει να συνυπολογίσουμε
και την ήδη δυσχερή θέση των ελληνικών νοικοκυριών, όσον αφορά την κάλυψη των ενεργειακών τους απαιτήσεων. Σύμφωνα με τα στοιχεία της Eurostat, περισσότερα από ένα στα έξι νοικοκυριά αδυνατούσαν να διατηρήσουν την οικία τους σε επαρκή θέρμανση το 2021 και περισσότερα από ένα στα τέσσερα νοικοκυριά έχουν ληξιπρόθεσμες οφειλές σε λογαριασμούς κοινής ωφέλειας κατά το ίδιο έτος. Τα ποσοστά αυτά, που είναι σημαντικά χειρότερα από το τι συμβαίνει στον μ.ό. της Ε.Ε., παρουσιάζουν μεν μια στασιμότητα σε σύγκριση με το 2020, αλλά αναμένεται να επιδεινωθούν σημαντικά το 2022.
Από τα παραπάνω στοιχεία συνάγεται εμμέσως και η απαιτούμενη αντιμετώπιση που θα πρέπει να έχει η ενεργειακή κρίση. Ασφαλώς, η κοινωνική συνοχή απαιτεί τα νοικοκυριά να λάβουν μια προστασία από τις αυξήσεις των τιμών της ενέργειας, με προτεραιότητα στα πιο ευάλωτα νοικοκυριά και στο τμήμα των αναγκών όλων των νοικοκυριών που είναι πιο ανελαστικές. Σε
ενεΡγεια • 33
αυτές περιλαμβάνονται ανάγκες που σχε-
τίζονται με τη διαβίωση, όπως είναι η
θέρμανση, αλλά και με τον βιοπορισμό,
όπως είναι η στοιχειώδης μετακίνηση από
και προς την εργασία (ιδιαίτερα σε περι-
οχές της επαρχίας, όπου οι αποστάσεις
είναι μεγαλύτερες και η κάλυψη από τα
ΜΜΜ είναι πολύ περιορισμένη). Προς
αυτή την κατεύθυνση έχουν ληφθεί ση-
μαντικά -σε όρους κόστους- μέτρα από
την ελληνική κυβέρνηση, τα οποία όμως
δεν είναι επαρκώς εστιασμένα, κάποια
μάλιστα δεν έχουν ξεκάθαρο πλαίσιο και
στόχευση και είναι μάλλον αποσπασμα-
τικά με πολλές ασυνέχειες. Ενδεικτικά,
ως ένα παράδειγμα εστίασης που θα μπο-
ρούσε να έχει μάλιστα σημαντικότατες
παράπλευρες ωφέλειες, θα ήταν αντί για
το σχεδόν οριζόντιο «fuel pass» να υιοθετηθεί μια πρακτική επιδότησης της χρή-
σης ΜΜΜ, στα πρότυπα ανάλογων μέτρων
σε Ισπανία, Πορτογαλία και Γερμανία.
Σύμφωνα με αυτήν, οι δικαιούχοι κάτοικοι
των μεγάλων πόλεων αντί για το «fuel pass» ολόκληρο ή μέρος του, θα λάμβα-
ναν μια σημαντική έκπτωση σε μηνιαίες
κάρτες για όλα τα ΜΜΜ, ενώ παράλληλα
οι κάτοικοι της επαρχίας θα ενισχύονταν
με σχετικά μεγαλύτερο βοήθημα. Αυτό θα
επιτύγχανε ταυτόχρονα τη μείωση του
κόστους της μετακίνησης, την κινητροδό-
τηση για χρήση ΜΜΜ και άρα τη μείωση
της ενεργειακής κατανάλωσης, και δεν
θα οδηγούσε σε τεχνητές εξάρσεις της
λιανικής τιμής των καυσίμων (λόγω της
έκτακτης αύξησης στη ζήτησή τους).
Το μείζον, όμως, ζήτημα είναι ότι η προτεραιότητα που δόθηκε στην προστασία
των νοικοκυριών ειδικά από τις αυξήσεις
των τιμών στα «τελικά» ενεργειακά αγαθά
αγνοεί παντελώς τις επιπτώσεις που έχει
η ενεργειακή κρίση στις τιμές όλων των
υπόλοιπων «τελικών αγαθών», αλλά και
τις επιπτώσεις στην οικονομία. Όσο και
να προστατεύονται οι «τελικές» χρήσεις
των ενεργειακών αγαθών, αν δεν προστα-
τεύονται επαρκώς και οι επιχειρήσεις από
τις ενδιάμεσες χρήσεις της ενέργειας, το
όφελος για τα νοικοκυριά είναι μάλλον περιορισμένο.
Το αυξημένο ενεργειακό κόστος των επιχειρήσεων αφενός μετακυλίεται τελικά
στα υπόλοιπα αγαθά που καταναλώνουν
τα νοικοκυριά και αφετέρου συνεπάγεται
μείωση της παραγωγικότητας της εργασίας και της δυνατότητας κερδοφορίας των επιχειρήσεων, που δεν μπορεί να μην επιδράσει αρνητικά στον πραγματικό μισθό και στην απασχόληση των νοικοκυριών.
Δεν υπάρχει αμφιβολία ότι έχουν δοθεί μεγάλα ποσά στην Ελλάδα για τον περιορισμό των επιπτώσεων της ενεργειακής κρίσης στην οικονομία, με σημαντικό μέρος των δημόσιων αυτών πόρων να προέρχεται από τον Κρατικό Προϋπολογισμό. Σύμφωνα μάλιστα με εκτιμήσεις του Bruegel, η χώρα μας είναι η πρώτη χώρα στην Ε.Ε. ως προς το συνολικό ύψος της δημόσιας βοήθειας σε όρους ΑΕΠ, με ποσοστό 3,7% (6,8 δισ. ευρώ). Έχει, όμως, ασκηθεί έντονη κριτική ως προς την κατανομή, την προτεραιοποίηση και αποδοτικότητα αυτών των έκτακτων δαπανών. Αποτελεί, ίσως, ένα πρόβλημα πολιτικής οικονομίας το πώς θα μπορούσε μια κυβέρνηση εν όψει εκλογών να δώσει το μεγαλύτερο βάρος της δημόσιας βοήθειας στον παραγωγικό τομέα -όπως μακροοικονομικά φαίνεται αυτονόητο-, όταν τα οφέλη αυτής της επιλογής είναι λιγότερο άμεσα και προφανή στον μέσο ψηφοφόρο κι ας υπερτερούν. Μια μερική -και διαγώνια- λύση σε αυτό το πρόβλημα θα
μπορούσε να δοθεί από την πιο εντατική
προσπάθεια διαφύλαξης και ενίσχυσης
του ανταγωνισμού, ιδιαίτερα στις αγορές
των ενεργειακών αγαθών, καθώς μια τέ-
τοια πολιτική είναι ταυτόχρονα σκόπιμη
από οικονομικής πλευράς και εκλογικά.
Ανατομία μιας
ενεργειακής κρίσης
Ποιες ήταν, όμως, οι ουσιαστικές αιτίες
της ενεργειακής κρίσης στην Ευρώπη και τι διδάγματα προκύπτουν για τον μακροπρόθεσμο ορίζοντα; Υπάρχει μια αρκετά διαδεδομένη εντύπωση ότι η ενεργειακή κρίση ξεκίνησε από τον πόλεμο στην Ουκρανία. Η αλήθεια, όμως, είναι ότι, αν και ο πόλεμος σαφώς την ενίσχυσε και την επιμήκυνε, οι τιμές της ενέργειας είχαν ήδη αυξηθεί σημαντικά πολύ πριν από την έναρξη του πολέμου.
Υπάρχει μια σειρά από αιτίες, εξαιτίας των οποίων ξεκίνησε αυτό το φαινόμενο, ιδιαίτερα με την ένταση που είχε στην Ευρώπη. Η κυριότερη εξ αυτών προέκυψε από την έξοδο όλων των οικονομιών του κόσμου από την κατάσταση που είχαν έρθει λόγω της πανδημίας. Καθώς η παγκόσμια οικονομική δραστηριότητα επανεκκινούσε αύξησε σημαντικά τη ζήτηση για ενέργεια· η προσφορά, όμως, της ενέργειας αφενός σε κάποιες περιπτώσεις δεν μπορούσε να ανταποκριθεί άμεσα και αφετέρου σε κάποιες άλλες περιπτώσεις δεν ήθελε να ανταποκριθεί άμεσα. Ακόμα δύο παράγοντες που πιθανότατα έπαιξαν σημαντικό ρόλο ειδικά στην αγορά του Φ.Α. στην Ευρώπη ήταν η μάλλον ατυχής χρονικά απόφαση της Ευρωπαϊκής Επιτροπής να προωθήσει μια νέα συμφωνία μεταξύ των κρατών-μελών για σημαντικά πιο φιλόδοξους στόχους μείωσης των εκπομπών Αερίων του Θερμοκηπίου (ΑτΘ) έως το 2030, τη γνωστή ως «Fit for 55» σε συν-
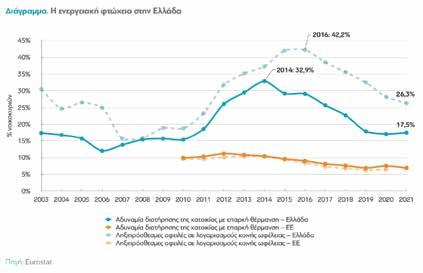
φεβρουαριοσ 2023
34 • ενεΡγεια
δυασμό με τις γεωπολιτικές προθέσεις της
Ρωσίας. Η πρόταση αυτή της Ευρωπαϊκής
Επιτροπής βεβαίως δεν έχει γίνει ακόμα
κοινοτική νομοθεσία, ωστόσο φαίνεται να
επηρέασε την ευρωπαϊκή αγορά Φ.Α. μέσω
έμμεσων επιδράσεων. Δημιουργήθηκε μια
αυξητική πίεση στις τιμές των ευρωπαϊκών
δικαιωμάτων εκπομπών ΑτΘ, η οποία επέ-
φερε μια αντίστοιχη αυξητική πίεση στη
ζήτηση του Φ.Α., καθώς αυτό υποκατέστη-
σε την ακριβότερη χρήση του «βρώμικου»
άνθρακα. Είναι γνωστό, εξάλλου, ότι η
ευρωπαϊκή στρατηγική για την ενεργειακή
μετάβαση είχε ορίσει το Φ.Α. ως το μονα-
δικό μεταβατικό καύσιμο - ένα καύσιμο στο
οποίο όχι μόνο η Ε.Ε. δεν είχε επαρκή εγ-
χώρια παραγωγή και στρατηγικά αποθέ-
ματα, αλλά ούτε καν έναν γεωπολιτικά
ασφαλή εφοδιασμό από τον υπόλοιπο
κόσμο. Καθώς τα ευρωπαϊκά κράτη εισή-
γαγαν τη συντριπτική πλειονότητα του Φ.Α.
που χρησιμοποιούσαν από τη Ρωσία και
είχαν μάλιστα επενδύσει στην κατασκευή
ενός πυκνού δικτύου αγωγών Φ.Α. από τη Ρωσία, έχουν πρακτικά τεθεί ενεργειακά ελεγχόμενα και εξαρτημένα από αυτήν. Ο
γεωπολιτικός αυτός μοχλός της Ρωσίας
ενισχύθηκε σημαντικά από την αναβάθμι-
ση του ρόλου του Φ.Α. και υπάρχουν αρκετά τεκμηριωμένες υπόνοιες ότι χρησιμο-
ποιήθηκε ενεργά πολύ πριν από την εκδήλωση των πολεμικών προθέσεών της, μέσω
της μείωσης της προσφοράς Φ.Α. προς την Ευρώπη. Αυτοί οι τρεις κύριοι παράγοντες, σε συνδυασμό με κάποιες έκτακτες/τυχαίες συγκυρίες όπως ο ισχυρός χειμώνας στο βόρειο ημισφαίριο και η μειωμένη παραγωγή των ΑΠΕ στη Βόρεια Ευρώπη καθώς
και μερικούς άλλους παράγοντες, οδήγησαν στην αρχική έκρηξη των τιμών της
ενέργειας στην Ευρώπη. Αυτή ενισχύθηκε
ακόμα περισσότερο μετά το ξέσπασμα του
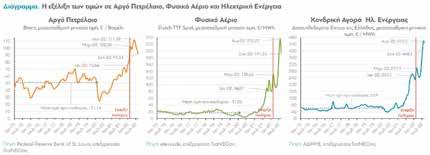
πολέμου στην Ουκρανία, εξαιτίας:
- Των ευρωπαϊκών κυρώσεων που περι-
λάμβαναν, μεταξύ άλλων, τη μείωση αγορών Α.Π. από την επιτιθέμενη Ρωσία, την
αναστολή λειτουργίας του αγωγού Nord Stream 2 και ισχυρούς οικονομικούς περιορισμούς στις διεθνείς συναλλαγές της.
- Των αντι-κυρώσεων από πλευράς της Ρωσίας που περιλάμβαναν, μεταξύ άλλων, τη μείωση των ροών Φ.Α. από τους βασικούς αγωγούς της Βόρειας Ευρώπης.
- Tης πιθανόν μη αναστρέψιμης καταστρο-
φής των αγωγών Nord Stream 1 και 2, από τη δολιοφθορά άγνωστου μέχρι στιγμής δρώντα.
Κλιματική αλλαγή στην Ελλάδα Γίνεται, επομένως, σαφές από τα παραπάνω πόσο μεγάλη σημασία έχει ο πολύ προσεκτικός σχεδιασμός της στρατηγικής για την παραγωγή, προμήθεια και χρήση της ενέργειας. Η ενέργεια δεν είναι ένα απλό αγαθό, αλλά αντίθετα ορίζει τις παραγωγικές δυνατότητες κάθε οικονομίας. Αναμφίβολα ο τομέας της ενέργειας, ως έχει, αποτελεί την κυριότερη πηγή εκπομπών ΑτΘ στην ατμόσφαιρα και για τον λόγο αυτό απαιτείται να μετασχηματιστεί σε κάτι τελείως διαφορετικό από αυτό που είναι σήμερα. Ο ενεργειακός μετασχηματισμός, όμως, θα πρέπει να σχεδιαστεί πολύ καλύτερα, με φιλόδοξους μεν αλλά ρεαλιστικούς στόχους και υποθέσεις, που δεν θυσιάζουν την ενεργειακή ασφάλεια. Η ενεργειακή ασφάλεια δεν αφορά μόνο τη συμβατική εξασφάλιση παραγωγής και προμήθειας επαρκών ποσοτήτων ενέργειας με λογικό κόστος για το μέλλον, αλλά την ελαχιστοποίηση των κινδύνων σε όρους ποσότητας και κόστους εξαιτίας διάφορων τυχαίων παραγόντων (ανθεκτικότητα) και την ελαχιστοποίηση της δυνατότητας εξωτερικών πολιτικών παραγόντων να χρησιμοποιήσουν την ενέργεια ως γεωπολιτικό μοχλό (ανεξαρτησία). Αμφότερα απαιτούν επαρκή διαφοροποίηση σε όλα τα επίπεδα: α) σε όρους συναλλασσόμενων και συμβάσεων συναλλαγής: οι αρχικοί και ενδιάμεσοι προμηθευτές, όπως και οι επιμέρους
όροι και ρήτρες που διέπουν τις προμήθειες, β) σε όρους γεωγραφίας: οι οδεύσεις και ο τρόπος μεταφοράς των ενεργειακών αγαθών από το εξωτερικό και η εσωτερική διασύνδεση, αλλά και γ) σε όρους τεχνολογίας και αντικειμένου: οι διάφορες μέ-
θοδοι παραγωγής ή μετασχηματισμού ενέργειας και τα επιμέρους ενεργειακά αγαθά. Η διάσταση της ενεργειακής ασφάλειας αποδείχθηκε εκ των πραγμάτων ότι είχε υποτιμηθεί στον ευρωπαϊκό σχεδιασμό της ενεργειακής μετάβασης, και αυτό αποτέλεσε αναμφίβολα ένα από τα ισχυρότερα διδάγματα αυτής της κρίσης για την ευρωπαϊκή πολιτική ηγεσία. Ένα ακόμα, όμως, σημείο που χρήζει ιδιαίτερης προσοχής είναι να μην τεθούν ευθέως αντιμέτωποι ο στόχος για εξασφαλισμένη παροχή ενέργειας σε λογική τιμή με τον στόχο για τη μετάβαση του ενεργειακού τομέα σε πιο περιβαλλοντικά καθαρές πηγές ενέργειας. Είναι λίγο δύσκολο να το αντιληφθούμε ως μάλλον τυχεροί πολίτες του ανεπτυγμένου κόσμου, αλλά η περιβαλλοντική συνείδηση και η θέλησή μας να αντιμετωπίσουμε την κλιματική αλλαγή είχαν ως προϋπόθεση την κάλυψη σε μεγάλο βαθμό των βασικότερων αναγκών μας: της διαβίωσης και της ασφάλειας (με την ευρεία έννοια, που περιλαμβάνει τη σταθερότητα).
Εάν αυτές τεθούν εν αμφιβόλω σε κάποιο βαθμό, και μάλιστα από μια πολιτική επιλογή που τις θίγει έναντι της προστασίας
του περιβάλλοντος, τότε θα κινδυνεύσει
να χαθεί η κοινωνική συναίνεση που υπάρχει αυτή τη στιγμή υπέρ της ενεργειακής μετάβασης. Δεν είναι τυχαίο, άλλωστε, ότι αναφορικά με το ενεργειακό ζήτημα, σε έρευνα του υπουργείου Κλιματικής Κρίσης και Πολιτικής Προστασίας που δημοσίευσε η διαΝΕΟσις, που καταγράφει τις απόψεις των πολιτών σε μια σειρά από θέματα που σχετίζονται με την κλιματική αλλαγή στην Ελλάδα, η πλειοψηφία των ερωτώμενων (7 στους 10) απαντά ότι οι ευρωπαϊκοί και εγχώριοι πόροι πρέπει να διατεθούν κατά προτεραιότητα στις ΑΠΕ.
*ΔιαΝΕΟσις
φεβρουαριοσ 2023 ενεΡγεια • 35
Του δρος αναστασίου ΓεωρΓα
α πάντα ρει» έλεγε ο Ηράκλειτος.
Οι διεθνείς σχέσεις είναι όπως οι ανθρώπινες σχέσεις. Συνέχεια εξελίσσονται και αναδιαμορφώνονται,
με σκοπό να ανταποκριθούν στις νέες συνθήκες
που προκύπτουν.
Σε μια χρονικά ιστορική στιγμή στην οποία η λέξη Αναθεωρητισμός κυριαρχεί στους στρατηγικούς σχεδιασμούς των περισσοτέρων κρατών στην υφήλιο, οι εξελίξεις και τα γεγονότα προσλαμβάνουν μορφή χιονοστιβάδας.
Η ελληνική εξωτερική πολιτική προσπαθεί να διαμορφώσει
ένα πλάνο δράσης και τοποθέτησης της χώρας μας στη νέα παγκόσμια πραγματικότητα που τώρα διαμορφώνεται. Κυριότερος ανταγωνιστής, η Τουρκία του Τ. Ερντογάν. Οι ισχυροί
παίκτες, οι οποίοι διαμορφώνουν και το Μεγάλο Παίγνιο, οι
τρεις πόλοι, είναι η Αμερική με τους συμμάχους της, η Ρωσία
και η Κίνα, και σε μικρότερο βαθμό η Ε.Ε., όπως και χώρες σαν
τη Βραζιλία, την Ινδία, το Ιράν κ.ά.
Γεωπολιτικά έχουμε τρεις περιοχές στον κόσμο όπου έχει επικεντρωθεί ο ανταγωνισμός των δυνάμεων αυτών, Ανατολική
Μεσόγειος - Μέση Ανατολή, Ανατολική Ασία, Ανατολική Ευρώπη και Καύκασος - Κεντρική Ασία.
Η Αμερική έχει κατονομάσει τους ανταγωνιστές της για την
παγκόσμια κυριαρχία. Είναι η Ρωσία, η Κίνα και το Ιράν. Η Ρωσία θεωρεί μεγαλύτερο ανταγωνιστή την Αμερική, κάτι που την
ωθεί στη συνεργασία με την Κίνα, δημιουργώντας την Ευρασιατική Ένωση με μέλη την Αρμενία, το Καζακστάν κ.ά.
Η Κίνα επίσης θεωρεί την Αμερική τον μεγαλύτερό της ανταγωνιστή, ενώ με το μεγαλόπνοο σχέδιο του Δρόμου του Μεταξιού και δαπανώντας δυσθεώρητα ποσά προωθεί έργα υποδομής και ενίσχυσης του εμπορίου, προσδοκώντας συμμάχους, επιρροή, αλλά και οικονομική διείσδυση και ανάπτυξη.
Αποτέλεσμα, στρατηγικές σύγκρουσης, Proxy war, τοπικές διαμάχες, αλλά και διαμάχες για πλουτοπαραγωγικές πήγες, έλεγχο της παραγωγής και μεταφοράς της ενέργειας, αλλά και
των σπάνιων γαιών.
Χώρες που περιβάλλουν τη «ρωσική αρκούδα» μπαίνουν στο στόχαστρο της Ουάσινγκτον - Πολωνία, Ρουμανία και Βαλτική.
Σε μια προσπάθεια αλλαγής της ρωσικής εξωτερικής πολιτικής
η Αμερική έχει επιβάλει κυρώσεις στη ρωσική οικονομία εν μέσω απειλών για επιβολή επιπλέον κυρώσεων το επόμενο
έτος. Και τώρα που οι ΗΠΑ έχουν ανακοινώσει τις προθέσεις
τους να αποσυρθούν από τη συνθήκη INF για τα πυρηνικά μεσαίου βεληνεκούς είναι αναπόφευκτο πως θα υπάρξει νέα στρατιωτική συγκέντρωση και από τις δύο πλευρές.
Ένα άλλο βασικό στοιχείο της αμερικανικής πίεσης προς τη Μόσχα επικεντρώνεται στους δεσμούς της Ουάσινγκτον με τις πρώην σοβιετικές χώρες στην περιφέρεια της Ρωσίας, από την Ανατολική Ευρώπη μέχρι τον Καύκασο και την Κεντρική Ασία. Λόγω έλλειψης γεωγραφικών εμποδίων στη Ρωσία, τα εδάφη αυτά σχηματίζουν κράτη-αναχώματα που προστατεύουν τον πυρήνα της χώρας από τις ξένες δυνάμεις, ενώ παράλληλα παρέχουν και έναν «αγωγό» για την προβολή της επιρροής του Κρεμλίνου προς τα έξω.
Η άνοδος και πτώση της Ρωσίας ως περιφερειακής και παγκόσμιας δύναμης ιστορικά εξαρτιόταν από την ικανότητά της να ελέγχει αυτά τα εδάφη. Αποτέλεσμα, τα κράτη αυτά να έχουν φυσικά παίξει κρίσιμο ρόλο στη στρατηγική περιορισμού που ακολουθούν οι ΗΠΑ για τη Ρωσία στη μετασοβιετική περίοδο. Καθώς δε κλιμακώνονται οι εντάσεις μεταξύ της Μόσχας και της Ουάσινγκτον, αυτά τα κράτη στα σύνορα θα γίνονται όλο και περισσότερο κεντρικά θέατρα στον ανταγωνισμό μεταξύ των ΗΠΑ και της Ρωσίας.
Στο πεδίο μάχης, στην «καρδιά» της αντιπαλότητας των δύο δυνάμεων στην Ανατολική Ευρώπη βρίσκεται η Ουκρανία, που βιώνει τον πέμπτο χρόνο συγκρούσεων. Η Ουάσινγκτον έχει παίξει σημαντικό ρόλο στη στήριξη του Κιέβου από πολιτική, οικονομική άποψη και από άποψη ασφάλειας στον πόλεμό της κατά των αυτονομιστών στην Ανατολική Ουκρανία που στηρίζονται από τη Ρωσία. Οι ΗΠΑ ήδη παρέχουν στήριξη στον τομέα της ασφάλειας στην Ουκρανία με τη διενέργεια κοινών στρατιωτικών αυξήσεων και την παράδοση περιορισμένων ποσοτήτων όπλων.
Η Ρωσία απάντησε με δική της στρατιωτική ανάπτυξη στο Καλίνινγκραντ και την Κριμαία, ενώ παράλληλα θα επιδιώξει δικές της διαπραγματεύσεις για τη δημιουργία αεροπορικής βάσης στη Λευκορωσία. Παράλληλα, με τις εξελίξεις να είναι ραγδαίες, η εισβολή είναι γεγονός. Βέβαια, όπως και στο Καζακστάν αλλά και στην Κύπρο, οι αναγνωρισμένες πλέον δημοκρατίες του Λουχάνσκ και του Ντόνετσκ ζήτησαν την αποστολή ρωσικών ειρηνευτικών στρατευμάτων προκειμένου να μπορέσουν να παρέχουν ασφάλεια στον πληθυσμό. Απ’ όσο μας διαβεβαιώνει ο Αμερικανός πρόεδρος Τζο Μπάιντεν, που κατηγόρησε τον Ρώσο ομόλογό του Βλαντιμίρ Πούτιν ότι «επέλεξε» να εξαπολύσει «έναν πόλεμο εκ προμελέτης» εναντίον της Ουκρανίας, πρόκειται για μια καθολική επέμβαση σε όλο το έδαφος της Ουκρανίας.
Καύκασος
Στον Καύκασο, η Αμερική έχει επικεντρώσει την προσοχή της στην ενίσχυση των δεσμών με την κυβέρνηση της Αρμενίας.
φεβρουαριοσ 2023
36 • αναλυΣη
«Τ
ο κόσμος αλλάζει, μια νέα τάξη
Πραγμάτων διαμορφώνεται
Η Αρμενία παραδοσιακά
υπήρξε ένας από τους στε-
νότερους και πιο πιστούς
συμμάχους της Ρωσίας -η
χώρα είναι μέλος της Ευρα-
σιατικής Ένωσης, της οποί-
ας ηγείται η Μόσχα, και του
στρατιωτικού μπλοκ Οργα-
νισμός Συμφώνου Συλλο-
γικής Ασφάλειας-, όμως
υπήρξαν πολιτικές εντάσεις
μεταξύ της Αρμενίας και της
Ρωσίας, μετά την άνοδο στην
εξουσία του ηγέτη της αντι-
πολίτευσης Νικόλ Πασινιάν
ύστερα από βελούδινη επανάσταση. Οι ΗΠΑ ελπίζουν να εκμε-
ταλλευτούν αυτές τις εντάσεις μπαίνοντας «σφήνα» μεταξύ της Αρμενίας και της Ρωσίας. Ο κύριος αντίπαλος της Αρμενίας, το Αζερμπαϊτζάν, επίσης θα προσελκύσει την προσοχή των ΗΠΑ, ιδιαίτερα σε ό,τι αφορά την άσκηση πίεσης προς το Ιράν. Οι σχέσεις του Αζερμπαϊτζάν με τον νότιο γείτονά του θα πιεστούν, καθώς η κυβέρνηση προσπαθεί να διατηρήσει την ισορροπία στην εξωτερική πολιτική της συμμετέχοντας στη στρατηγική των ΗΠΑ για περιορισμό της Τεχεράνης. Πράγματι, το Αζερμπαϊτζάν είχε ήδη σταματήσει να αγοράζει φυσικό αέριο από το Ιράν πριν τεθούν σε ισχύ οι αμερικανικές κυρώσεις κατά του Ιράν, και είναι πιθανό να μειώσει τους οικονομικούς δεσμούς με το Ιράν ακόμα περισσότερο.
Αποτέλεσμα, η σύρραξη ανάμεσα σε Αρμενία και Αζερμπαϊτζάν, η οποία και έληξε με χάσιμο εδαφών από την Αρμενία στο Ναγκόρνο-Καραμπάχ. Σε δήλωσή του ο πρόεδρο της Ρωσικής Δημοκρατίας Βλαντιμίρ Πούτιν, για τη διένεξη μεταξύ Αρμενίας και Αζερμπαϊτζάν και ιδιαίτερα για τον πρόεδρο της Αρμένιας κ. Πασινιάν, είπε: «Μίλησα και προσφέρθηκαν στον κύριο Πασινιάν πολλές προτάσεις για εκεχειρία, με πολύ συμφέροντες όρους για την Αρμενία. Ο πρωθυπουργός όμως αρνήθηκε, αφού συνεννοείτο με την αμερικανική ηγεσία». Η Μόσχα δίνει επίσης ένα «μάθημα» στην Αρμενία που είχε τάσεις απομάκρυνσης από τη ρωσική επιρροή επί πρωθυπουργού Νικόλ Πασινιάν, τον οποίο αποδυναμώνει, παίρνει το Ναγκόρνο-Καραμπάχ υπό ρωσικό έλεγχο και αφήνει το Ερεβάν ακόμα πιο εξαρτώμενο από τη Ρωσία.
Η συμφωνία υπογράφηκε μεταξύ του Ρώσου προέδρου Βλαντιμίρ
Πούτιν, του Αρμένιου πρωθυπουργού Πασινιάν και του Αζέρου
προέδρου Ιλχάμ Αλίεφ, επισφραγίζοντας τον ρόλο της Μόσχας ως υπέρτατου διαιτητή της περιοχής. Δεν κάνει καμία αναφορά
στην Ομάδα του Μινσκ (ΗΠΑ, Γαλλία και Ρωσία), υπό την αιγίδα της οποίας πραγματοποιούνταν οι συνομιλίες για το Ναγκόρ-
νο-Καραμπάχ από το 1992.
Ιστορικά μόνο να αναφέρω πως και οι δύο χώρες αποτελούσαν μέλη της πρώην Σοβιετικής Ένωσης. Ο δε κύριος Αλίγιεφ, πρόεδρος του Αζερμπαϊτζάν, ήταν από τη διάλυση της Σοβιετικής
Ένωσης και την ανακήρυξη της ανεξαρτησίας της χώρας το, έμπιστος της Μόσχας, με πολλούς δεσμούς.
Εν αντίθεση με τον κύριο Πασινιάν, ο οποίος αναρριχήθηκε στην
χτηκε βουλευτής το 2012. Μια από τις επαναστάσεις που εμμέσως ενθάρρυνε η
Αμερική, με απώτερο σκοπό να μπορέσει να αυξήσει την επιρροή της στο μαλακό υπογάστριο της Ρωσίας. Την ίδια ώρα, οι ΗΠΑ θα αυξήσουν επίσης τη στήριξη στον τομέα της ασφάλειας και θα διεξάγουν περισσότερες στρατιωτικές ασκήσεις με τη Γεωργία, τη μόνη χώρα της περιοχής που επιδιώκει ενεργά ενσωμάτωση στην Ε.Ε. και στο ΝΑΤΟ. Κεντρική Ασία Το Αφγανιστάν για άλλη μια φορά εγκαταλείπεται, τώρα από την Αμερική. Όμως η Ρωσία και η Κίνα είναι διατεθειμένες να αναλάβουν αυτές τον έλεγχο πάλι, ελέω σπάνιων γαιών, ουρανίου αλλά και ορυκτού πλούτου. Παράλληλα με τη γεωστρατηγική θέση, θα διενεργήσουν δικές τους αντιτρομοκρατικές επιχειρήσεις, δημιουργώντας προοπτική για κλιμάκωση των εντάσεων στον ανταγωνισμό των μεγάλων δυνάμεων μεταξύ της Μόσχας και του Πεκίνου, από τη μια πλευρά, και της Αμερικής, από την άλλη. Στο οικονομικό μέτωπο, η Αμερική θα προσπαθήσει επίσης να καλλιεργήσει καλύτερους οικονομικούς δεσμούς στην Κεντρική Ασία σε χώρες όπως το Καζακστάν και ιδιαίτερα το Ουζμπεκιστάν. Σε ομιλία του στην τηλεδιάσκεψη του Οργανισμού Συμφώνου Συλλογικής Ασφάλειας (CSTO) ο Τοκάγεφ τόνισε ότι η τάξη έχει αποκατασταθεί πλέον στη χώρα του, όμως το κυνήγι για τους «τρομοκράτες» συνεχίζεται. «Ομάδες ένοπλων μαχητών που ανέμεναν την κατάλληλη στιγμή ανέλαβαν δράση. Ο βασικός τους στόχος έγινε αμέσως εμφανής, να υπονομεύσουν τη συνταγματική τάξη και να καταλάβουν την εξουσία. Μιλάμε για απόπειρα πραξικοπήματος» τόνισε ο πρόεδρος του Καζακστάν. «Δεν θα είχαμε χρησιμοποιήσει ποτέ στρατιωτική βία εναντίον ειρηνικών διαδηλωτών» υπογράμμισε. Το CSTO ιδρύθηκε τον Οκτώβριο του 2002 με συμβαλλόμενα μέρη τη Ρωσία, τη Λευκορωσία, την Αρμενία, το Καζακστάν, το Κιργιστάν και το Τατζικιστάν. Στόχος του είναι η διασφάλιση της ειρήνης και της διεθνούς και περιφερειακής ασφάλειας και σταθερότητας, καθώς και η συλλογική υπεράσπιση της ανεξαρτησίας, της εδαφικής ακεραιότητας και της εθνικής κυριαρχίας των μελών του. Οι προσπάθειες των ΗΠΑ να κινηθούν στα σύνορα της Ρωσίας, με τη σειρά τους, θα διαμορφώσουν τις ενέργειες της Μόσχας έναντι της Δύσης. Έχοντας πρόθεση να εκμεταλλευτεί τους διχασμούς στην Ευρώπη και να υπονομεύσει την ενότητα της Ε.Ε και του ΝΑΤΟ, η Ρωσία θα φανεί δραστήρια στην εκστρατεία υβριδικού πολέμου της κατά της Δύσης, εμπλεκόμενη στα πολιτικά άλλων χωρών, διαδίδοντας προπαγάνδα, εξαπολύοντας κυβερνοεπιθέσεις και στήνοντας μυστικές επιχειρήσεις κατά της Δύσης και των χωρών που τείνουν πως τη Δύση, όπως η Ουκρανία και οι χώρες της Βαλτικής.
φεβρουαριοσ 2023 αναλυΣη • 37
εξουσία ύστερα από βελούδινη επανάσταση το 2018, ενώ εκλέ-
Λιβύη, η αλαζονεία της κατοχής εδαφών της Συρίας, ο ανηλεής πόλεμος και η εξόντωση των Κουρδών όχι μόνο της Συρίας, η προσπάθεια ανακήρυξης της Τουρκίας σε παγκόσμιο χαλιφάτο έναντι
των εταίρων αραβικών κρατών, η αποδεδειγμένη συνεργασία της
με το ISIS, αλλά κυρίως η παρεμβατική συμπεριφορά της απέναντι
στην Ελλάδα και την Κύπρο στην περιοχή του Αιγαίου και της Ανατολικής Μεσογείου και η συνεχόμενη πρόσδεσή της στη ρωσική
σφαίρα επιρροής, το δόγμα του Νεοοθωμανισμού και της Γαλάζιας Πατρίδας, είναι μερικά στοιχεία που δικαιολογημένα ανησυχούν και προβληματίζουν σε μεγάλο βαθμό το Στέιτ Ντιπάρτμεντ και συνηγορούν στην αρνητική εξέλιξη των αμερικανοτουρκικών σχέσεων. Ακόμη και αν οι Αμερικανοί κάνουν μια τελευταία προσπάθεια να επαναφέρουν την Τουρκία στη Δύση, μέσω της ανατροπής του Τ. Ερντογάν, δημοκρατικά, εννοώντας την αντιπολίτευση.
Πιστεύω πως τα συμφέροντα έρχονται πρώτα και η αντιπολίτευση
δύσκολα θα μείνει ενωμένη, ενώ ο ερντογανισμός με τη Γαλάζια
Πατρίδα έχει εμποτίσει εν πολύς την τουρκική κοινωνία. Ύστερα
από το 2020 η Τουρκία πραγματικά αποθρασύνθηκε, προκαλώντας
με την επίδειξη δύναμης και υιοθετώντας την «πολιτική των κανονιοφόρων», όπως με τη συνεχή παραβίαση των κυριαρχικών δικαιωμάτων της Ελλάδας και της Κύπρου, με τις πλεύσεις του «Oruc Reis». Με τις παράνομες έρευνες και γεωτρήσεις πρώτα στην ελληνική ΑΟΖ και υφαλοκρηπίδα στην περιοχή του Καστελόριζου
όσο και στην ΑΟΖ της Κυπριακής Δημοκρατίας, με την αναζήτηση
ενός θερμού επεισοδίου ή ατυχήματος το οποίο θεωρούσε ότι θα
της έδινε κυρίαρχη θέση σε μια μελλοντική διαπραγμάτευση με
την Ελλάδα και την Κύπρο, με τη βάναυση κατοχική συμπεριφορά
της στην Κύπρο και την κατάλυση του διεθνούς status της Αμμο-
χώστου, με την προσβλητική και εκβιαστική της συμπεριφορά
απέναντι στην Ευρώπη, και με τον εν γένει Αναθεωρητισμό της, οδήγησε σταθερά στην αντισυσπείρωση των ευρωπαϊκών δυνά-
μεων, της Αμερικής, όπως και του αραβικού κόσμου. Όλη αυτή η
στρατηγική έχει οδηγήσει την Τουρκία μακριά από τη Δύση και ολοένα πιο κοντά στη Ρωσία και την Κίνα. Συμπερασματικά, όλα αλλάζουν σε παγκόσμιο επίπεδο. Ένα ρητό στη διπλωματία λέει πως ο πόλεμος είναι η συνέχεια της διπλωματίας με άλλα μέσα, για να φτάσουμε στο τέλος του πολέμου σε μια νέα συμφωνία. Η πολιτική είναι αναίμακτος πόλεμος. Ο πόλεμος είναι αιματηρή πολιτική.
Του στ. κ. Χαρίτου
Aν και αποφασιστική η κίνηση από την πλευρά της Τράπεζας Πειραιώς με την υποβολή υποχρεωτικής δημόσιας πρότασης για την απόκτηση της απόλυτης πλειοψηφίας των μετοχών της MIG και μάλιστα με τους τελευταίους μετόχους δικαιωμένους και με διπλασιασμό του ύψους της επένδυσής τους σε λίγες μόλις μέρες, πλην, όμως, ενέδωσε στον «εκβιασμό» εκ μέρους των μετόχων μειοψηφίας, οι οποίοι απειλούσαν να τινάξουν στον αέρα τη γενική συνέλευση της MIG, αλλά και την πώληση των δανείων της Attica, καθώς και τη συγχώνευση με την ΑΝΕΚ. Αυτό είναι το μήνυμα της πρόσφατης επιλογής του Χρήστου Μεγάλου που, παίζοντας με όρους αγοράς, υλοποιεί ταυτόχρονα τα σχέδιά του. Με τη διαφορά ότι πληρώνει κάτι… παραπάνω. Η αναβληθείσα για τη Δευτέρα 13/2 επαναληπτική γενική συνέλευση των μετόχων της MIG απέκτησε άλλο νόημα και βεβαίως άλλο ενδιαφέρον. Στη γενική συνέλευση που είχε προηγηθεί μία εβδομάδα πριν είχε εμφανιστεί ο ίδιος ο εφοπλιστής ακτοπλοΐας κ. Μάριος Ηλιόπουλος και κάτοχος με ποσοστό 5,48%, επιχειρώντας να αμφισβητήσει τα πάντα με ηχηρά μηνύματα προς την Τράπεζα Πειραιώς που εμπλέκεται στη διαδικασία, αλλά και το τραπεζικό σύστημα ευρύτερα.
Οι εξελίξεις, όμως, φαίνεται να δικαιώνουν τον διοικητικό ηγέτη της Sea Jet. Την 1η Φεβρουαρίου, μετά το πέρας των συναλλαγών στο Χρηματιστήριο, ανακοίνωνε στο Χρηματιστήριο ότι η εταιρεία Ratio στην οποία εμφανίζεται η θυγατέρα του Δέσποινα Ηλιοπούλου αποκτούσε το 5,48% του μετοχικού κεφαλαίου της MIG. Μέχρι και την Τρίτη 7/2, τρία λεπτά πριν από το άνοιγμα των συναλλαγών στο Χρηματιστήριο και μετά την πρώτη συνέλευση του άλλοτε κραταιού ομίλου του αείμνηστου Ανδρέα Βγενόπουλου, η συμμετοχή της Τράπεζας Πειραιώς ανερχόταν στον όμιλο σε 31,2%. Κάτι που άλλαξε στη συνέχεια και η συμμετοχή της τράπεζας στη MIG αυξήθηκε σε 36,2%. Τι είχε συμβεί; Αποκτήθηκε το ποσοστό της Ρολοπάκ, της εταιρείας που εμφανίστηκε ξαφνικά στο μετοχολόγιο της MIG στην τελευταία εργάσιμη πριν από τη πρώτη γενική συνέλευση με ποσοστό 5%. Οι πληροφορίες αναφέρουν ότι το Σάββατο το πρωί υπήρξε επαφή, προσέγγιση εκ μέρους της Πειραιώς προς τον εκπρόσωπο της Ρολοπάκ κ. Αναστάσιο Στάμου. Η συμφωνία ήταν να δώσει τις μετοχές του στην Τράπεζα, οι οποίες, λέγεται, ότι πέρασαν με εξωχρηματιστηριακή συναλλαγή τη Δευτέρα 6/2 κι ενώ η γενική συνέλευση οδηγείτο σε αναβολή για τα κρίσιμα θέματα που οι μέτοχοι καλούνταν να αποφασίσουν.
φεβρουαριοσ
2023 38 • αναλυΣη
Ο πρόεδρος του Καζακστάν.
οι μέτοχοι μειοψηφίας τα βάζουν
νικούν
νει κάτι τέτοιο στη μακρινή ιστορία του Χρηματιστηρίου Αθηνών… Στην επόμενη γενική συνέλευση της MIG έγιναν ξεκάθαρες οι επιδιώξεις του Μάριου Ηλιόπουλου, αλλά και το τι θα πράξει η Πειραιώς για να διαφυλάξει τη συμμετοχή της στη MIG, αλλά και για να προχωρήσει στην εξυγίανση της Attica Group.
Μάριος Ηλιόπουλος.
ση που έχει η θάλασσα με τις... πλαστικές σακούλες είναι όταν οι ασυνείδητοι παραθεριστές τις πετάνε στο νερό, σχολί αζαν με νόημα χρηματιστηριακοί παράγοντες… Οι πληροφορίες αναφέρουν ότι ο Στάμου δεν αποδέχθη κε το αίτημα Ηλιόπουλου για συνεργασία.
Από εκεί και πέρα, ο κ. Ηλιόπουλος, αλλά και όσοι ιδι ώτες επενδυτές μπήκαν στο trading της Πειραιώς από τα 40 εκατ. ευρώ κεφαλαιοποίηση που είχε στις αρχές του χρόνου και μέχρι τα 117 εκατ. ευρώ πρόσφατα, υπερδιπλασίασαν τα χρήματά τους, σχολιάζουν οι ίδιες πηγές. Ο δε κ. Ηλιόπουλος μέσα σε διάστημα μίας εβδομάδας λέγεται ότι αποκόμισε όφελος πάνω από 4 εκατ. ευρώ. Πλέον η Τράπεζα Πειραιώς καλείται να βάλει το χέρι βαθιά στην… τσέπη, όχι για να πληρώσει τον κ. Ηλιόπουλο ή τον κ. Στάμου, αλλά και τους διάσπαρτους εκατοντάδες μικρούς ιδιώτες μετόχους. Για την ιστορία, το «παρών» στη γενική συνέλευση έδωσε το 43% του μετοχικού κεφαλαίου… Βεβαίως γεννάται
κι ένα ακόμα πρόβλημα, αυτό των ιδιωτών μετόχων που κρατάνε τις μετοχές της MIG από το μακρινό παρελθόν, με την τιμή της μετοχής στα 7 ευρώ, οι οποίοι θα κληθούν να τις ανταλλάξουν για μερικά σεντς…
Αλλά δεν είναι, δυστυχώς, η πρώτη φορά που συμβαί-
Χρήστος Μεγάλου.
Δεν είναι και λίγοι εκείνοι στην αγορά που συνέδεσαν τις πρωτοβουλίες του εφοπλιστή της ακτοπλοΐας με τον ανταγωνισμό στον κλάδο, κάτι που σηματοδοτεί άλλωστε η επικείμενη συγχώνευση της Attica Group με την ΑΝΕΚ. Και πλέον αφού η Πειραιώς «δένει» την απόκτηση της MIG και ταυτόχρονα εξασφαλίζει την επόμενη μέρα της Attica, θα πρέπει να δουλέψει για τη δημιουργία περαιτέρω αξίας της ακτοπλοϊκής, αφού στο παιχνίδι μπαίνει πια και η ΑΝΕΚ. Άλλωστε, στο πρώτο εξάμηνο του 2023 αναμένεται να έρθει και η έγκριση από την Επιτροπή Ανταγωνισμού για τη συγΣημειώνεται ότι η εταιρεία έχει συμφωνήσει με τις πιστώτριες τράπεζες για την απόκτηση του 57,7% του μετοχικού κεφαλαίου της ακτοπλοϊκής εταιρείας ANEK Lines από τον περασμένο Σεπτέμβριο, γεγονός που έθεσε υπό τον έλεγχό της επιπλέον οκτώ ropax.
Η συμφωνία περιλαμβάνει τη συγχώνευση με απορρόφηση της ΑΝΕΚ από την Attica, με σχέση ανταλλαγής μία κοινή ή προνομιούχο μετοχή της ΑΝΕΚ προς 0,1217 νέες κοινές ονομαστικές μετοχές της Attica, καθώς και την καταβολή του ποσού των 80 εκατ. ευρώ προς πλήρη και ολοσχερή εξόφληση του δανεισμού της ΑΝΕΚ προς τις πιστώτριες τράπεζες.
φεβρουαριοσ 2023 θεμα • 39 MIG Όταν
με το
και
Η περίπτωση του εφοπλιστή της Sea Jet Μάριου Ηλιόπουλου... ...Και η ήττα του Χρήστου Μεγάλου της Πειραιώς, που πληρώνει πάνω από 100 εκατ. ευρώ για να κρατήσει τον έλεγχο της εταιρείας Ένα από αυτά ήταν η
τραπεζικό σύστημα
Του Γίαννη κανουΠακη
Alstom, σε συνεργασία με την κυβέρνηση του Κεμπέκ, την Chemin de fer Charlevoix, την Train de Charlevoix, τη Harnois Énergies και την HTEC, ανα-
κοίνωσε ένα πρόγραμμα επίδειξης
επιβατικών υπηρεσιών για το υδρογονοκίνητο τρένο Coradia iLint.
Κατά τη διάρκεια του καλοκαιριού του 2023 το Coradia iLint θα μεταφέρει
επιβάτες στο σιδηροδρομικό δίκτυο Réseau Charlevoix, κατά μήκος του
ποταμού St. Lawrence, μεταξύ Parc de la Chute-Montmorency και Baie-St-Paul.
ilint:
τρένο
Το τρένο θα κινείται με πράσινο υδρογόνο που παράγεται από τη Harnois Énergies στις εγκαταστάσεις της στην
πόλη του Κεμπέκ.
Θα τροφοδοτείται με πράσινο υδρογόνο, αποδεικνύοντας την ηγετική της θέση στη μετάβαση σε μια οικονομία χαμηλών εκπομπών άνθρακα και στη δημιουργία οικοσυστημάτων αφιερωμένων στο υδρογόνο.
Η λειτουργία αυτού του τρένου με επιβάτες θα επιτρέψει στην Alstom και
στους εταίρους της να αξιολογήσουν
καλύτερα τα επόμενα βήματα για την
ανάπτυξη της τεχνολογίας πρόωσης
υδρογόνου και τη διείσδυσή της στην
αγορά της Βόρειας Αμερικής.
Το Coradia iLint τέθηκε για πρώτη φορά σε κυκλοφορία στη Γερμανία το 2018 και έχει διανύσει περισσότερα από 220.000 χιλιόμετρα σε οκτώ ευρωπαϊκές χώρες. Το τρένο τροφοδοτείται από κυψέλες καυσίμου υδρογόνου, οι οποίες εκπέμπουν μόνο υδρατμούς κατά τη λειτουργία του, ενώ εξασφαλίζουν ένα πιο ήσυχο περιβάλλον για τους επιβάτες και όσους βρίσκονται κοντά στις γραμμές.
Στις 15 Σεπτεμβρίου 2022 το Coradia
iLint διένυσε την απόσταση-ρεκόρ των 1.175 χιλιομέτρων χωρίς ανεφοδιασμό
καυσίμων. Το Coradia iLint έχει τελική
φεβρουαριοσ 2023 40 • αuto motori.gr όλος ο κόσμος του
Η
Coradia
υδρογονοκίνητο
Η
επαρχία του Κεμπέκ θα είναι η πρώτη στην αμερικανική ήπειρο που θα δρομολογήσει ένα τρένο με μηδενικές άμεσες εκπομπές.
ταχύτητα 140 km/h και απόδοση επιτάχυνσης αλλά και πέδησης συγκρίσιμη με ένα τυπικό περιφερειακό πετρελαιοκίνητο τρένο - αλλά χωρίς θόρυβο και εκπομπές ρύπων.
Καθαρή μετατροπή ενέργειας
Το Coradia iLint ξεχωρίζει για τον συνδυασμό καινοτόμων χαρακτηριστικών
του: καθαρή μετατροπή ενέργειας, ευέλικτη αποθήκευση ενέργειας σε μπαταρίες, έξυπνη έλξη και διαχείριση ενέργειας. Σχεδιασμένο ειδικά για μη ηλεκτροδοτούμενες γραμμές, επιτρέπει την ασφαλή, καθαρή και βιώσιμη λειτουργία. Μέχρι σήμερα έχουν παραγ-
41 συρμοί από πελάτες ανά την Ευρώπη. Η εμπορική λειτουργία του Coradia iLint στο Κεμπέκ
είναι η πρώτη αποστολή του νέου κέντρου καινοτομίας της Alstom στην
Αμερική, το οποίο είναι αφιερωμένο στις λύσεις βιώσιμης κινητικότητας.
Πρόκειται για το πρώτο ορόσημο στην
ανάπτυξη ενός οικοσυστήματος γύρω από τις σιδηροδρομικές λύσεις της Alstom με μηδενικές άμεσες εκπομπές. Η πρωταρχική αποστολή αυτού του κέντρου, που βρίσκεται στο Saint-Brunode-Montarville του Κεμπέκ, είναι η ανάπτυξη μελλοντικών πλατφορμών με υβριδικό σύστημα, μπαταρία ή πρά-
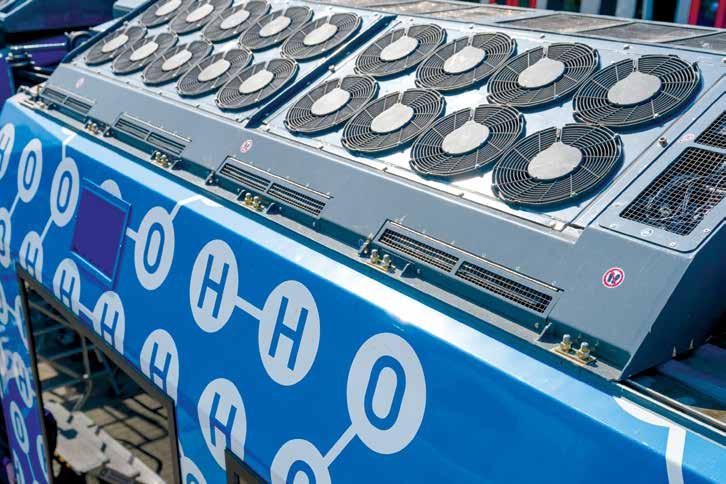
σινη πρόωση υδρογόνου, ειδικά προσαρμοσμένων στην αγορά της Βόρειας Αμερικής, αξιοποιώντας την εγγύτητα με τους περισσότερους από 700 μηχανικούς της Alstom που εργάζονται σήμερα στην πόλη, για να συμβάλει στην επιτάχυνση της απεξάρτησης του σιδηροδρομικού τομέα από τον άνθρακα.
Για το πρόγραμμα επίδειξης Coradia
iLint, οι μηχανικοί του κέντρου θα συνεργαστούν στενά με βασικούς παράγοντες του τομέα έρευνας και καινοτομίας του Κεμπέκ, καθώς και με βιομηχανικούς εταίρους στους κλάδους μπαταριών και υδρογόνου του Κεμπέκ.
φεβρουαριοσ 2023 αυτοκινήτου στην οθόνη σας αuto • 41
γελθεί
συνολικά
Κείμενο-Φωτογραφίες: δημητρησ
ηλεκτρικό, υβριδικό, plug-in. Ποιοι είναι
οι διάφοροι τύποι eVs;
Η ηλεκτροκίνηση είναι παντού γύρω μας και σίγουρα
με αρκετά ηλεκτρικά αυτοκίνητα, ακόμα κι αν δεν το αντιλαμβάνεστε.
Πολλά από αυτά είναι υβριδικά, συνδυάζοντας βενζίνη/diesel και ρεύμα, άλλα είναι αμιγώς ηλεκτρικά, δηλαδή κινούνται μόνο με ηλεκτρισμό. Ίσως έχετε συναντήσει τους όρους «mild hybrid», «plug-in hybrid», «BEV», «PHEV», «HEV» οι οποίοι σας μπέρδεψαν ακόμα περισσότερο όσον αφορά τις αρχές που διέπουν τη λειτουργία
σε ένα υβριδικό αυτοκίνητο. Ακριβώς για τον σκοπό αυτόν, λοιπόν, δημιουργούμε αυτό το mini λεξικό των ηλεκτρικών
αυτοκινήτων, ώστε να ξεκαθαρίσουμε το τοπίο και να είστε
πιο σίγουροι για τη μελλοντική επιλογή αυτοκινήτου που θα
κάνετε!
BEV
Ως BEV (Battery Electric Vehicle) χαρακτηρίζουμε τα αμιγώς
ηλεκτρικά αυτοκίνητα, όπως για παράδειγμα το Tesla Model 3 ή το λιλιπούτειο Citroen Ami. Αυτά διαθέτουν μόνο έναν ή
περισσότερους ηλεκτρικούς κινητήρες και μια μπαταρία, χωρίς κινητήρα βενζίνης ή πετρελαίου. Έτσι, κινούνται αποκλειστικά με ηλεκτρική ενέργεια, παράγοντας μηδενικούς ρύπους
και σχεδόν μηδενικό θόρυβο, με αισθητά μικρότερο κόστος χρήσης ανά 100 Km σε σχέση με τα υπόλοιπα μοντέλα!
PHEV
Το αρκτικόλεξο PHEV προέρχεται από το «Plug-in Hybrid Electric Vehicles». Είναι υβριδικά μοντέλα που έχουν ηλεκτροκινητήρα, μπαταρία αλλά και κινητήρα βενζίνης ή πετρελαίου. Ένα χαρακτηριστικό παράδειγμα είναι η Jaguar E-Pace. Τα plug-in υβριδικά μπορούν να κινηθούν με ηλε-
κτρική ενέργεια, αλλά, καθώς έχουν σχετικά μικρή μπαταρία, με περιορισμένη αυτονομία (κοντά στα 50 Km συνήθως). Αν
η μπαταρία εξαντληθεί, αν θέλετε να κινηθείτε με μεγαλύτερη ταχύτητα π.χ. σε αυτοκινητόδρομο ή αν θέλετε τη μέγιστη ισχύ και επιτάχυνση (π.χ. για μια προσπέραση), ενεργοποιείται και ο κινητήρας βενζίνης ή diesel.
Ωστόσο, σε αντίθεση με τα «απλά» υβριδικά που θα δούμε στη συνέχεια, η μεγάλη ιδιαιτερότητα των plug-in μοντέλων είναι ότι επαναφορτίζονται με τη χρήση φορτιστή EV, όπως και τα BEVs. Έτσι, μπορείτε άνετα να κινείστε μόνο… ηλεκτρικά για το καθημερινό «σπίτι - γραφείο» και άλλες κοντινές αποστάσεις, ενώ για ένα ταξίδι ή μια εκδρομή έχετε την αυτονομία του καυσίμου και το πλεονέκτημα του εύκολου ανεφοδιασμού στο πρατήριο. Win-win!
HEV
Το «κλασικό» υβριδικό, χωρίς δυνατότητα εξωτερικής φόρτισης της μπαταρίας όπως τα PHEV, αλλά με δυνατότητα αμιγούς ηλεκτρικής κίνησης μέσα στην πόλη! Υπάρχουν εδώ και σχεδόν 2 δεκαετίες αλλά πλέον είναι αρκετά πιο εξελιγμένα, με χαρακτηριστικό παράδειγμα το Toyota Yaris Hybrid. Διαθέτουν κινητήρα καυσίμου αλλά και ηλεκτροκινητήρα, με μια μπαταρία μικρότερη από αυτή ενός PHEV.
Το σύστημα επιτρέπει σε ένα υβριδικό μοντέλο να κινηθεί με μικρές ταχύτητες και χωρίς να πατάτε τέρμα το γκάζι, αλλά σε μερικές περιπτώσεις και με ταχύτητες αυτοκινητόδρομου, άνω των 100 Km/h. Ωστόσο, η αμιγώς ηλεκτρική αυτονομία τους είναι μικρή, αλλά αρκετή για να μειώσει αισθητά τη συνολική
φεβρουαριοσ 2023 42 • τεχνολογια
eV CoRneR
σκίαννησ - GeteleCtRIC.GR
καθημερινά «διασταυρώνεστε»
κατανάλωση του οχήματος, εντός και εκτός πόλης! Ο ηλεκτροκινητήρας μπορεί να λειτουργεί και ταυτόχρονα με τον κινητήρα εσωτερικής καύσης, αυξάνοντας
την ισχύ και την επιτάχυνση.
Όσο για το πώς επαναφορτίζεται η μπαταρία χωρίς τη
χρήση φορτιστή, αυτό επιτυγχάνεται με ανάκτηση
ενέργειας κατά το φρενάρισμα/επιβράδυνση (όπως σε
κάθε τύπου ηλεκτρικού αυτοκινήτου), αλλά και με μια
μικρή «γεννήτρια» που επαναφορτίζει την μπαταρία
όταν λειτουργεί ο κινητήρας βενζίνης-πετρελαίου.
Ιδανικά κυρίως για την πόλη, αλλά με άνεση θα κάνετε και ένα μεγάλο ταξίδι, ενώ το βάρος τους είναι μικρότερο λόγω της μικρής μπαταρίας, αλλά και ο διαθέσιμος χώρος στο εσωτερικό τους είναι μεγαλύτερος.
MHEV - Mild Hybrid
Ο «λιγότερο» ηλεκτρικός τύπος αυτοκινήτου είναι τα Mild Hybrid Electric Vehicles. Όπως υποδηλώνει η ονομασία, είναι «ήπια» υβριδικά, με ένα καλό παράδειγμα να αποτελεί το Fiat 500 Hybrid. Τα MHEV μοντέλα δεν μπορούν να κινηθούν αμιγώς ηλεκτρικά.
Έχουν μια πολύ μικρή μπαταρία και ένα μικρό ηλεκτρικό μοτέρ ισχύος λίγων ίππων (5-10) που δεν κινεί απευθείας τους τροχούς, αλλά απλώς «βοηθά» το μοτέρ καυσίμου κατά την επιτάχυνση.
Επίσης, του επιτρέπει να απενεργοποιηθεί πλήρως
κάτω από μια ορισμένη ταχύτητα (π.χ. 30 Km/h), κατά
την επιβράδυνση, για μείωση της κατανάλωσης και των ρύπων.
Το ηλεκτρικό μοτέρ ενισχύει τη ροπή και κάνει το όχημα πιο σβέλτο σε χαμηλές ταχύτητες εντός πόλης, ενώ η μπαταρία επαναφορτίζεται μέσω του κινητήρα καυσίμου, όσο αυτός λειτουργεί. Σε γενικές γραμμές
τα MHEVs είναι μικρά μοντέλα πόλης με μικρούς κινητήρες και ισχύ, αλλά κρύβουν μέσα τους λίγη «ηλεκτροκίνηση»!
REx EV - Range Extenders
Μια τελευταία κατηγορία ηλεκτρικών αυτοκινήτων
που πρέπει να αναφέρουμε, αν και ήδη τείνει να εκλείψει, είναι τα Range Extender μοντέλα. Αυτά λειτουργούν σχεδόν… αντίστροφα σε σχέση με ένα κλασικό υβριδικό. Διαθέτουν μια μεσαίου μεγέθους μπαταρία και ηλεκτροκινητήρα-ες που μπορούν να τα κινήσουν με άνεση εντός και εκτός πόλης, σε ένα μεγάλο εύρος ταχυτήτων.
Ωστόσο, διαθέτουν και έναν πολύ μικρό κινητήρα καυσίμου, ο οποίος όμως δεν μπορεί να κινήσει τους τροχούς, απλώς παράγει ενέργεια για την επαναφόρτιση της μπαταρίας! Ένα χαρακτηριστικό παράδειγμα
είναι το BMW i3 που διατέθηκε στην αγορά και σε REx εκδοχή, αν και το αμιγώς ηλεκτρικό, plug-in, BMW i3 επικράτησε στις προτιμήσεις των οδηγών!
HUaWei FReeBUDs 5i
Τα true wireless ασύρματα ακουστικά είναι ένα must-have gadget για όλους μας πλέον, και τα νέα FreeBuds 5i της HUAWEI είναι μακράν η πιο συμφέρουσα επιλογή στην αγορά αυτή τη στιγμή για τους απαιτητικούς! Έχουν αυτονομία έως 28 ωρών μέσω της κομψής τους θήκης φόρτισης και εφαρμόζουν Active Noise
Cancellation για να απομονώνεστε πλήρως από το περιβάλλον
σας, όταν το θέλετε. Ο επεξεργαστής ήχου τους επιτρέπει την παραγωγή Hi-Res ήχου, κάτι που σπάνια θα βρείτε σε ασύρματα ακουστικά. Τα ελέγχετε με απλά αγγίγματα στο εξωτερικό
τους και, το καλύτερο, συνδέονται με δύο συσκευές ταυτόχρονα
για μέγιστη ευελιξία!
Devolo WiFi 6 RepeateR 3000
Όταν μιλάμε για χώρους με πολλά δωμάτια και αρκετά τετραγωνικά μέτρα, το σήμα του router σας δεν μπορεί να φτάσει παντού.
Η πιο εύκολη και οικονομική λύση είναι ένα WiFi repeater, όπως το νέο WiFi 6 3000 της Devolo! Ενισχύει και μεταφέρει σήμα WiFi στις συσκευές σας, με ταχύτητες έως 3.000 Mbps. Επιπλέον υποστηρίζει WiFi 6 για το βέλτιστο αποτέλεσμα, την τεχνολογία Mesh WiFi και τα πρωτόκολλα
ασφάλειας WPA2/WPA3 για να έχετε την καλύτερη και ασφαλέστερη εμπειρία χρήσης. Όλα αυτά μέσα σε 5 λεπτά
από τη στιγμή που θα το βάλετε στην πρίζα, με μια πολύ
απλή διαδικασία!
ankeR eUFyCam 2k
Σύγχρονο σπίτι χωρίς IP camera δεν νοείται, καθώς πλέον είναι πάμφθηνες και μπορούν
να σας σώσουν από πολύ δυσάρεστες κατα
στάσεις. Η EufyCam της Anker τοποθετείται
επιτραπέζια ή επιτοίχια, είναι διακριτική και
βλέπει τα πάντα σε ανάλυση 2K, ακόμα και σε
πλήρες σκοτάδι! Η κεφαλή της περιστρέφεται έως και 360 μοίρες οριζόντια και 96 μοίρες κάθετα, ενώ σας στέλνει άμεσα ειδοποίηση στο κινητό αν ανιχνεύσει ανθρώπινη κίνηση (αγνοώντας τα false alarms των κατοικιδίων). Έχει μικρόφωνο και μεγάφωνο για αμφίδρομη επικοινωνία με τον χώρο σας, ενώ τα videos που τραβάει αποθηκεύονται τόσο στο cloud όσο και στην κάρτα μνήμης που μπορεί να δεχθεί!
φεβρουαριοσ 2023 τεχνολογια • 43
τυχαίο είναι; Ε
ίναι τυχαίο ότι μετά την είσοδο
της Vanguard στο Ελληνικό Χρη
ματιστήριο στις 17/1, με τζίρο
άνω των 120 εκατ. ευρώ, ξαφνικά
ακούμε ότι ο ένας μετά τον άλλον ξέ
νοι οίκοι αγοράζουν ελληνικές μετο
χές είτε απευθείας είτε μέσω προσυμ
φωνημένων συναλλαγών; Θυμίζουμε
το ενδοσυνεδριακό πακέτο 3 εκατ.
τεμαχίων στην Πειραιώς και το 1,02
εκατ. τεμάχια του Μυτιληναίου που
προσφάτως πέρασαν στη Morgan Stanley.
η ΜέΓαλη ανατΡο
Τη μεγάλη ανατροπή επιχειρεί στον
Τιτάνα ο Δημήτρης Παπαλεξόπουλος.
Εκεί που κανείς δεν το περίμενε, ανα
κοίνωσε μαζί με το πρόγραμμα επα
ναγοράς ιδίων μετοχών και έκτακτα
αποτελέσματα για το 2022, χωρίς, όμως, τα καθαρά κέρδη… Για το 2022
περιμένει τζίρο πάνω από 2,25 δισ.
ευρώ, καθώς το τέταρτο τρίμηνο το
EBITDA διαμορφώθηκε πάνω από
330 εκατ. ευρώ, από 275 εκατ. ευρώ
το 2021. Ο καθαρός δανεισμός θα
είναι κάτω από 800 εκατ. ευρώ, την
ώρα που στο τρίτο τρίμηνο ήταν 912
εκατ. ευρώ.
Γατοσ ο... λυΚοσ!
η τίΜη-στοχοσ
Τιμή-στόχο 17 ευρώ δίνει για τη μετο-
χή της ΓΕΚ ΤΕΡΝΑ η Piraeus Securities, σε νέα έκθεσή της για τον τίτλο. Σύμφωνα με την ανάλυση, η μακροπρόθεσμη στρατηγική της ΓΕΚ ΤΕΡΝA στον
τομέα των υποδομών έχει οδηγήσει στη δημιουργία ενός ελκυστικού χαρ-
της Inform Λύκος.
Η Inform Λύκος βγαίνει από το Χ.Α. με 47,3 εκατ. ευρώ χρηματιστηριακή αξία και επιστρέφει ως… AustriaCard
με… 226,28 εκατ. ευρώ μέχρι τις αρχές Μαρτίου και με
παράλληλη διαπραγμάτευση στα Χρηματιστήρια της Βι-
έννης και της Αθήνας! Πρόκειται για τετραπλασιασμό της
αξίας ενός ομίλου που θα έχει πια ως ευρύτερο αντικείμενο την «ψηφιακή ασφάλεια», πέρα από το παραδοσι-
ακό αντικείμενο των εκτυπώσεων. Στη νέα εταιρεία ο κ.
Νικόλαος Λύκος θα ελέγχει το 83,28% του μετοχικού κεφαλαίου, ο κ. Παναγιώτης Σπυρόπουλος, που αποτελεί
το δεξί χέρι του κ. Λύκου και ταυτόχρονα είναι διευθύνων
σύμβουλος στην εταιρεία, διαθέτει το 1,21%, και το 15,5%
αναμένεται ότι θα αποτελεί free float.
Η δε σχέση ανταλλαγής καθορίστηκε μάλιστα ως εξής:
Μία νέα μετοχή της AustriaCard για κάθε 4,571 μετοχές
τοφυλακίου, η αξία του οποίου δεν αντικατοπτρίζεται στην τιμή της μετοχής. Η μετοχή έφτασε να κάνει πράξεις σε υψηλά 15ετίας, πάνω από τα 12,10 ευρώ. Nα υποθέσουμε ότι έχει ληφθεί υπόψη και ο υπέρογκος δανεισμός, ο οποίος λέγεται ότι θα μειωθεί όταν
πουληθεί η ΤΕΝΕΡΓ…
Με βάση τα στοιχεία του
6μήνου 2022 η
AustriaCard είναι μία εται
ρεία που πραγματοποίησε
πωλήσεις 137,1 εκατ. ευ
ρώ από 81,1 εκατ. κατά το
6μηνο του 2021. Εμφάνι
σε καθαρά κέρδη 5,051
εκατ. ευρώ από 705.000
ευρώ. Και μόνο από την
καθαρή κερδοφορία προκύπτει αλλαγή… πίστας για την
άλλοτε Inform και τους μετόχους της.
Η τιμή εισαγωγής των νέων μετοχών ορίστηκε στα 13,42
ευρώ και η έναρξη διαπραγμάτευσης τοποθετείται για τις
27 Μαρτίου.
φεβρουαριοσ 2023 44 • press button
αΓοΡα Καί έΚλοΓέσ
«Οι ξένοι επενδυτές δεν ασχολούνται με τα θέματα της εσωτερικής επικαιρότητας. Υπάρχουν οι δημοσκοπήσεις, που συνεχίζουν να δίνουν πρώτο κόμμα τη Νέα Δημοκρατία». Αυτό ήταν το σχόλιο επικεφαλής διαχείρισης σε εταιρεία διαχείρισης κεφαλαίων με ευρύ πελατολόγιο στην Ελλάδα και με ισχυρές θέσεις σε ελληνικές μετοχές, μετά τον θόρυβο που ξέσπασε με την επαναφορά του ζητήματος των υποκλοπών και την άτυπη έναρξη της προεκλογικής καμπάνιας των δύο κομμάτων, με συχνές πυκνές εκδηλώσεις από Μητσοτάκη και Τσίπρα. Ουκ ολίγοι στην αγορά συνεχίζουν να συνδέουν την πορεία του Χ.Α. με τη… δρομολόγηση πολιτικών εξελίξεων. Κι αυτό παρά το γεγονός ότι, με βάση τις τελευταίες δημοσκοπήσεις, καταγράφεται σαφές προβάδισμα
της Νέας Δημοκρατίας το λιγότερο με… 5,5 μονάδες
διαφορά από τον έτερο διεκδικητή της εξουσίας ΣΥ-
ΡΙΖΑ και το θέμα των υποκλοπών βρίσκεται στην
καλύτερη περίπτωση στην… πέμπτη θέση προτεραιοτήτων των Ελλήνων ψηφοφόρων (MRB Ιανουάριος).
Σε κάθε περίπτωση γίνεται σαφές από τις επαφές με τους ξένους ότι οι τελευταίοι δεν παρακολουθούν
ζητήματα που άπτονται της εσωτερικής επικαιρότητας, όσο αυτά που άπτονται της πολιτικής σταθερότητας και συνέχειας της θετικής πορείας της οικονομίας. Κατανοούν επίσης ότι το πολιτικό θερμόμετρο, ο πολιτικός παρορμητισμός μεταξύ των αντίπαλων κομμάτων εξουσίας θα ενταθεί όσο πλησιάζουν οι κάλπες, οι οποίες από τον ίδιο τον πρωθυπουργό τοποθετούνται «για κάποια στιγμή μέσα στην άνοιξη», με τις εκτιμήσεις να κάνουν λόγο για διενέργεια των πρώτων εκλογών στις 7/4 και των επαναληπτικών στις 14/5, συμπίπτοντας χρονικά με τις αντίστοιχες στην Τουρκία.
ΚατασΚέυέσ
Αρκετό παρασκήνιο στον κλάδο. Μέχρι και τηλέφωνο πήραν κάποιοι, λέει, για συγχαρητήρια. Καλά, λογικό αυτό, αλλά να πάρουν τηλέφωνο και κάποιοι που μέχρι χθες έλεγαν και διέδιδαν τα αντίθετα προς το πρόσωπό του;
Mυτίληναίοσ
Κοιτάζοντας την έκθεση της Eurobank Equities βλέπουμε πως
αύξησε την εκτίμηση για τον τζίρο του 2024 κατά 2 δισ. ευρώ και τα EBITDA του 2023 και του 2024 κατά περίπου 200 εκατ. ευρώ. Προφανώς και έχουμε να κάνουμε με τεράστια αύξηση εκτιμήσεων. Η τιμή-στόχος των 30,5 ευρώ δίνει αποτίμηση 4,32 δισ. ευρώ, ενώ η χρηματιστηριακή έχει λάβει εκτίμηση για τον κλάδο μετάλλου 6,7 φορές EV/EBITDA (2023), όταν οι ομοειδείς είναι στις 7 φορές και η Alcoa στις 8 φορές. Για τον ενεργειακό κλάδο δίνει εκτίμηση EV/EBITDA 7,3x (ΑΠΕ), όταν ο κλάδος είναι στις 10 φορές και πάνω.
αΒαΞ
Μπήκε και αυτή στη γενικότερη φημολογία, γιατί, λένε οι επενδυτές, «αφού θα πάρει ο Κούτρας την Άκτωρ, μήπως πάνε οι εφοπλιστές στην Άβαξ;». Δεν επιβεβαιώνονται, βέβαια, οι πληροφορίες αυτές.
ΚοντοΠουλοσ
υμάστε την κόντρα που είχαν οι χρηματιστές με τον επικεφαλής της ΕΧΑΕ Γιάννο Κοντόπουλο, μετά την απόφασή του να καταργήσει το ΧΝΕΤ τη χρηματιστηριακή πλατφόρμα του Χρηματιστηρίου; Το τελεσίγραφο για να αλλάξουν πλατφόρμα οι χρηματιστηριακές εταιρείες λήγει αμετάκλητα τον Απρίλιο και, όπως μάθαμε, δεν πρόκειται να δοθεί καμία παράταση. Έτσι οι χρηματιστηριακές οδεύουν στην πλατφόρμα, σύμφωνα με τις ίδιες πληροφορίες πάντα, της Eurobank.
Ξέρετε πόσος είναι ο μέσος όρος ηλικίας του προσωπικού
στην ΕΥΔΑΠ; Τα 55 έτη! Η τελευταία πρόσληψη, όπως πληροφορηθήκαμε από τον καθ’ ύλην αρμόδιο, τον CEO Χάρη
Σαχίνη, έγινε πριν από δεκαεπτά χρόνια!
φεβρουαριοσ 2023 press button • 45
ς
απόλυτα ελκυστικές στα μάτια των ξένων θεσμικών επενδυτών εμφανίζονται οι ελληνικές τράπεζες. Σύμφωνα με την Eurobank Equities ο ελληνικός τραπεζικός
κλάδος και συγκεκριμένα οι τέσσερις συστημικές
τραπεζικές μετοχές που διαπραγματεύονται στο Χ.Α.,
Εθνική, Eurobank, Alpha και Πειραιώς, εμφανίζουν discount 22% σε σχέση με τις ευρωπαϊκές σε όρους
p/tbv (αποτίμηση προς ενσώματα ίδια κεφάλαια).
Σύμφωνα με την Optima Bank σε όρους p/tbv διαπραγματεύονταν για το 2022 με 0,49, όταν ο μέσος
όρος για τις τράπεζες των χωρών του ευρωπαϊκού
Νότου διαπραγματεύονταν με 0,74. Το p/tbv για το 2023 εκτιμάται ότι θα διαμορφωθεί για τις ελληνικές
τράπεζες σε 0,45 και για τις τράπεζες του ευρωπαϊκού
Νότου σε 0,70.
Πλην όμως, οι ελληνικές τράπεζες εμφανίζονται
φθηνότερες και σε σχέση με τον ευρωπαϊκό μέσο
όρο, με εξαίρεση ίσως τις γερμανικές τράπεζες. Σύμφωνα με στοιχεία της JP Morgan και τις εκτιμήσεις
για το 2023 οι ελληνικές τράπεζες από άποψη αποτίμησης μπορούν να κοιτάξουν στα μάτια και τις μεγάλες ευρωπαϊκές τράπεζες. Η Barclays και η HSBC από το Ηνωμένο Βασίλειο διαπραγματεύονται με p/ bv 0,6 και 0,9 αντίστοιχα, η BNP Paribas και η Societe
Generale από τη Γαλλία με 0,7 και 0,4 αντίστοιχα, η ING και η ABN AMRO από την Ολλανδία με 0,8 και 0,5 αντίστοιχα, η Santander από την Ισπανία με 0,7,
η Banco Comercial Portuges από την Πορτογαλία με 0,5, η Intesa Sao Paolo και η Unicredit από την Ιταλία
με 0,9 και 0,5 αντίστοιχα, η Deutche Bank και η Commertzbank από τη Γερμανία εμφανίζονται πιο
φθηνές με 0,4 και 0,3, ενώ οι ελβετικές Julius Baer
και UBS εμφανίζονται με 3,1 και 1,3 αντίστοιχα.
Την ίδια ώρα, σύμφωνα με την Beta Χρηματιστηριακή, η μετοχή της Τράπεζας Πειραιώς διαπραγματεύ-
εται με p/tbv 0,39, η Alpha με 0,47, η Εθνική Τρά-
πεζα με 0,67 και η Eurobank με 0,71.
Ακόμα και σήμερα, λοιπόν, οι ελληνικές τραπεζικές μετοχές εμφανίζονται με μεγάλο discount έναντι των ευρωπαϊκών σε όρους p/tbv, καθώς στους κόλπους των ξένων επενδυτών υπήρχε πάντα το ενδεχόμενο νέων αυξήσεων κεφαλαίου, κατάλοιπο από την εποχή των μνημονίων και τις τρεις ανακεφαλαιοποιήσεις που προηγήθηκαν. Το τελευταίο διάστημα το discount αυτό περιορίζεται, αφού οι τράπεζες έχουν βελτιώσει ισολογισμούς, βγάζουν κέρδη και δεν έχουν ανάγκη από νέα κεφάλαια. Το 2023 άρχισε με τους καλύτερους οιωνούς για τον κλάδο. Σχεδόν 30% τα κέρδη για τη μετοχή της Τράπεζας Πειραιώς, 20% για την Alpha, σχεδόν 15% για την Eurobank και κοντά στο 14% η Εθνική με εισροές πάνω από 40 εκατ. ευρώ την ημέρα για τις μετοχές των τεσσάρων συστημικών, τη στιγμή που οι ξένοι οίκοι δίνουν σχεδόν διπλασιασμό των τιμών τους σε σχετικές εκθέσεις που καθημερινά πλέον βλέπουν το φως της δημοσιότητας (πάνω από οκτώ εκθέσεις από το ξεκίνημα της χρονιάς μόνο για τις τράπεζες!). Οι λόγοι είναι προφανείς. Οι ισολογισμοί έχουν «καθαρίσει» και πλέον τα κόκκινα δάνεια έχουν πέσει κάτω από 8%, σχεδόν όσο προβλέπει ο SSM. Τα κέρδη είναι επαναλαμβανόμενα και οι χορηγήσεις, δηλαδή η χρηματοδότηση της οικονομίας έχει αρχίσει. Τα επιτόκια αυξάνονται και η απόσταση από τα επιτόκια καταθέσεων είναι μεγάλη, με τις τράπεζες να καρπώνονται τη διαφορά αυτή, όσο άδικη κι αν είναι για τους δανειολήπτες, σε βαθμό μάλιστα που και η ίδια η κυβέρνηση έχει ζητήσει από τις διοικήσεις των τραπεζών να μειώσουν τις χρεώσεις τους. Η προοπτική του μερίσματος ειδικά από την Eurobank και την ΕΤΕ για φέτος είναι ορατή και για την επόμενη χρονιά από την Alpha. Και ταυτόχρονα το ΤΧΣ ανοίγει το παιχνίδι απομείωσης της συμμετοχής του από τις τράπεζες. Υπενθυμίζεται ότι το ταμείο ελέγχει το 27% της Πειραιώς, 40% της ΕΤΕ, 1,45% της Eurobank και 8% της Alpha.
στ. κ. Χαρίτου Ω
Tι ιντριγκάρει τους ξένους στις ελληνικές τράπεζες
Του
•τελευταία λέξη
motori. gr