Η
εκτός από τα ατυχήματα σε πυρηνικούς αντιδραστήρες και τις απεργίες των εγχώριων ανθρακωρύχων. Η Αλγερία προσπάθησε, ανεπιτυχώς, στις αρχές της δεκαετίας του 1980 να αξιοποιήσει τη θέση της ως εξαγωγέα φυσικού αερίου στην Ευρώπη για να αποσπάσει καλύτερους όρους. Αυτή η προσπάθεια δεν ήταν επιτυχής και αναμφισβήτητα έπληξε τη δική της φήμη. Η Σοβιετική Ένωση και η διάδοχός της Ρωσία, αντίθετα, βρήκαν έτοιμους αγοραστές φυσικού αερίου σε Ευρωπαίους που προσπαθούσαν να αποχωρήσουν από το πετρέλαιο του ΟΠΕΚ. Η πτώση της τιμής του πετρελαίου το 1986 επιτάχυνε την πτώση της Σοβιετικής Ένωσης. Η άνοδος των τιμών του πρώτου πολέμου του Κόλπου ενθάρρυνε τον περίφημο μεταρρυθμιστικό προϋπολογισμό τού τότε υπουργού Οικονομικών της Ινδίας Manmohan Singh, τον Ιούλιο του 1991. Και ο οικονομικός μετασχηματισμός της Κίνας έφερε μια μακρά άνοδο στη ζήτηση εμπορευμάτων. Η άνοδος του σχιστολιθικού στις ΗΠΑ κατά τη διάρκεια της δεκαετίας του 2010 δημιούργησε έναν σημαντικό μη ελεγχόμενο από το κράτος εξαγωγέα τόσο πετρελαίου όσο και φυσικού αερίου. Η παγκοσμιοποίηση δημιουργήθηκε τόσο κοντά σε μια ελεύθερη αγορά πετρελαίου όσο ποτέ. Η επιχειρηματική δραστηριότητα γύρω από το φυσικό αέριο απελευθερώθηκε αργότερα και όχι πλήρως. Σύγχρονοι πολιτικοί και ενεργειακά στελέχη μεγάλωσαν μέσα σε αυτή την τάξη. Οι τιμές μπορεί να αυξήθηκαν κατά καιρούς, ακόμη και σε επίπεδα ρεκόρ, όπως το 2008. Μεμονωμένες ενέργειες τρομοκρατικών ομάδων, αδίστακτων κρατών, αξιωματούχων των ΗΠΑ που χαίρονται
από τις κυρώσεις ή τους τυφώνες κ.λπ., μπορεί να μείωσαν
8 • θεματα ιανουαριοσ 2023 Τoυ γίαννή ΚανουΠαΚή
την
πολύπλευρη κρίση που ξέσπασε το 2022 γέννησε ένα πιο περίπλοκο, λιγότερο αποδοτικό και δύσκολα προβλέψιμο σύστημα, στο οποίο η ενεργειακή ασφάλεια είναι επιτακτική ανάγκη για όλους. Πέρυσι είδαμε την πρώτη φάση της νέας ενεργειακής εποχής. Ας θυμηθούμε, όμως, τις προηγούμενες ενεργειακές κρίσεις με επίκεντρο το πετρέλαιο: Ο πόλεμος του Οκτώβρη του 1973 και το εμπάργκο, η Ιρανική Επανάσταση του 1979-80 και ο πόλεμος Ιράν - Ιράκ, καθώς και ο πρώτος πόλεμος του Κόλπου το 1991. Καθεμία από αυτές περιελάμβανε πόλεμο στη Μέση Ανατολή, πολιτική αναταραχή και διακοπή των προμηθειών πετρελαίου. Η σημερινή δίνη επικεντρώνεται στην ανατολική Ευρώπη - το φυσικό αέριο και η ηλεκτρική ενέργεια βρίσκονται στον πυρήνα, το πετρέλαιο και ο άνθρακας κινούνται περιφερειακά. Η παγκόσμια αγορά πετρελαίου αναδιαμορφώθηκε, πλήρως, από τις αρχές της δεκαετίας του 1970 έως τα τέλη της δεκαετίας του 1980. Από ένα κλειστό ολιγοπώλιο, με κυρίαρχες τις δυτικές μεγάλες εταιρείες, οι οποίες μετέφεραν το πετρέλαιο της Μέσης Ανατολής μέσω των δικών τους συστημάτων διύλισης και λιανικής πώλησης σε διοικητική τιμολόγηση, έγινε ένα σύστημα όπου οι εθνικές εταιρείες πετρελαίου ανέλαβαν μεγάλο μέρος της παραγωγής, αλλά πουλούσαν σε ένα περίτεχνο, χρηματοοικονομικό οικοσύστημα, του οποίου οι τιμές καθορίστηκαν, πλέον, από την «αγορά». Το φυσικό αέριο, ο άνθρακας, η πυρηνική ενέργεια και τα βιοκαύσιμα παρουσιάζονταν ως πιθανά υποκατάστατα του πετρελαίου. Η σύγχρονη ανανεώσιμη ενέργεια -αιολική και ηλιακή- ήταν αμελητέα. Κανένα δεν αποτέλεσε το ίδιο κέντρο των κρίσεων, Στην κορυφή της ατζέντας η ενεργειακή ασφάλεια το 2023
προσφορά
σε ορισμένες περιοχές και η Κίνα να αγόραζε πετρελαϊκά περιουσιακά στοιχεία παγκοσμίως. Οι χώρες της Αφρικής και της αναδυόμενης Ασίας αγωνίστηκαν να φέρουν αξιόπιστη ενέργεια σε όλους τους λαούς τους. Αλλά δεν υπήρχε πραγματική ανησυχία για την πολιτική βούληση της προσφοράς, συνολικά. Αντίθετα, οι ακτιβιστές, οι ψηφοφόροι και οι υπεύθυνοι για τη χάραξη πολιτικής στην Ευρώπη και, σπασμωδικά, στις ΗΠΑ άρχισαν να βλέπουν την ενέργεια ως υποσύνολο του προβλήματος της κλιματικής αλλαγής. Αυτή η άνετη κατάσταση άρχισε να μεταβάλλεται ριζικά. Η απαγόρευση της Κίνας να προμηθεύει ορυκτά σπάνιων γαιών στην Ιαπωνία, η προσάρτηση της Κριμαίας από τη Ρωσία το 2014, μια απόπειρα απαγόρευσης των εξαγωγών πετρελαίου από τις ΗΠΑ ακολουθούμενη από κυρώσεις στη Βενεζουέλα και η γενική στροφή στην «επιβράδυνση», η αμερικανική καχυποψία για την Κίνα, λειτούργησαν ανατρεπτικά… Οι κρίσεις στις τιμές των τροφίμων έγιναν πιο συχνές και συνέπεσαν με ενεργειακά σοκ. Οι ανησυχίες αυξήθηκαν για τη διαθεσιμότητα κρίσιμων ορυκτών όπως το λίθιο και το κοβάλτιο. Η ίδρυση του ΟΠΕΚ+ το 2016 έφερε τη Μόσχα στο προσκήνιο για πρώτη φορά και συγκέντρωσε περισσότερο από το 58% της παγκόσμιας παραγωγής πετρελαίου σε έναν οργανισμό, περισσότερο από ό,τι είχε πετύχει ποτέ ο ΟΠΕΚ μόνος του. Πέρυσι οι ΗΠΑ ανέπτυξαν το Στρατηγικό Αποθεματικό Πετρελαίου τους άμεσα και σε μεγάλη κλίμακα για να ελέγξουν τις τιμές, τόσο ανοδικά όσο και καθοδικά. Οι αδύναμες επενδύσεις σε ορυκτά καύσιμα οφείλονταν περισσότερο στις χαμηλές τιμές και τις κακές αποδόσεις των μετόχων παρά στις περιβαλλοντικές πολιτικές Ωστόσο, βλέποντας την… πράσινη ουτοπία στον ορίζοντα, οι κυβερνήσεις απέτυχαν να ενισχύσουν τις ανανεώσιμες πηγές ενέργειας, τα ηλεκτρικά οχήματα και τη βελτίωση της ενεργειακής απόδοσης αρκετά γρήγορα, ώστε να ανταποκρίνονται στην προβλεπόμενη μείωση της παραγωγής πετρελαίου, φυσικού αερίου, άνθρακα και πυρηνικής ενέργειας. Η πανδημία του Covid-19 και η πληθωριστική δημοσιονομική απάντηση στη συνέχεια συγκρούστηκαν με την εισβολή της Ρωσίας στην Ουκρανία. Αυτό συνιστά, εκ πρώτης όψεως, έναν γεωπολιτικό σεισμό πολύ μεγαλύτερου μεγέθους από τους διάφορους πολέμους στη Μέση Ανατολή. Η Ρωσία, πυρηνικά οπλισμένη και -τουλάχιστον στο μυαλό του Κρεμλίνου- μεγάλη δύναμη, αντιπροσώπευε πριν από τον πόλεμο περίπου το 13% του πα-
γκόσμιου εμπορίου πετρελαίου, το 18% του άνθρακα, το 20% του σιταριού και το 24% του αερίου. Η διακοπή (σχεδόν πλήρως) της προμήθειας φυσικού αερίου από τη Μόσχα στην Ευρώπη, η απαγόρευση της ίδιας της G7 στην εισαγωγή ρωσικού άνθρακα και πετρελαίου, και το ανώτατο όριο στην τιμή του πετρελαίου που πωλείται σε άλλες χώρες, αποτελούν μια άνευ προηγουμένου αναδιάρθρωση της παγκόσμιας αγοράς ενέργειας. Ωστόσο, η έκπληξη είναι ότι η κρίση από άποψη ενέργειας είναι σιωπηλή. Ο καιρός, η δυσαρέσκεια των πολιτών ή οι κακές αποφάσεις θα μπορούσαν να λειτουργήσουν παρεμβατικά, αλλά προς το παρόν οι ευρωπαϊκές τιμές φυσικού αερίου και ηλεκτρικής ενέργειας έχουν υποχωρήσει μέσω ενός σχετικά ήπιου χειμώνα. Στα τέλη του 2022 οι τιμές του πετρελαίου επέστρεψαν εκεί όπου ξεκίνησαν τη χρονιά. Τα μπλακ άουτ μεταφέρθηκαν σε φτωχότερες χώρες της Νότιας Ασίας που δεν μπορούσαν να αντέξουν οικονομικά να πληρώσουν για το υγροποιημένο φυσικό αέριο (LNG). Η κρατική παρέμβαση έχει επικεντρωθεί σε μεγάλο βαθμό στη στήριξη των καταναλωτών και όχι στην παρεμπόδιση των εγχώριων ελέγχων τιμών, όπως συνέβη με καταστροφικές συνέπειες τη δεκαετία του 1970. Παραδόξως, υπήρξε μικρή δημόσια αναταραχή παρά τους αυξανόμενους λογαριασμούς και τον κίνδυνο της αποβιομηχάνισης. Τα περιγράμματα του διαταραγμένου ενεργειακού τοπίου γίνονται λίγο πιο ξεκάθαρα. Η παγκοσμιοποιημένη αγορά πετρελαίου της περιόδου 1991-2021 διχάζεται τώρα. Ήδη από τον Μάρτιο καύσιμα αδιάκριτης χημικής σύστασης είχαν αρχίσει να διαπραγματεύονται με πολύ διαφορετικές τιμές και συνθήκες και πελάτες ανάλογα με την προέλευσή τους. Η Μόσχα θα προσπαθήσει, πιθανώς, να κάνει στροφή 180 μοιρών στο δυσκίνητο σύστημα αερίου κοιτώντας την Ανατολή, αλλά δεν προβλέπεται να πετύχει κάτι ιδιαίτερο. Νέο Δελχί, Πεκίνο και Άγκυρα θα προσπαθήσουν να παίξουν και στα δύο τραπέζια. Ο ΟΠΕΚ, οι σημαντικότεροι εξαγωγείς πετρελαίου και LNG του Κόλπου, τα ασιατικά διυλιστήρια και οι παγκόσμιοι έμποροι σκέφτονται ψυχρά πόσο μόνιμη θα είναι αυτή η αναδιάρθρωση και πώς να αντιδράσουν. Από τις Βρυξέλλες μέχρι το Πεκίνο έχει ξεκινήσει το πιεστικό κυνήγι για πηγές ενέργειας, συστήματα αποθήκευσης, διασυνδέσεις και πλεονάσματα που είναι ανθεκτικά στις καιρικές συνθήκες και στη γεωπολιτική. Ο καιρός θα δείξει, κυριολεκτικά και μεταφορικά…
αλλάζουν και το 2023 μπορεί να θυμόμαστε ως το έτος που αυτή η μεγάλη συμφωνία άρχισε να αλλάζει, καθώς διαμορφώθηκε μια νέα παγκόσμια ενεργειακή τάξη μεταξύ Κίνας και Μέσης Ανατολής. Ενώ η Κίνα αγοράζει εδώ και αρκετό
γιουάν», όπως το είπε ο αναλυτής της Credit Suisse Ζόλταν Πόζαρ σε αναφορικό σημείωμα προς πελάτες. Σύμφωνα με τον Πόζαρ, «η Κίνα θέλει να ξαναγράψει τους κανόνες της παγκόσμιας αγοράς ενέργειας», ως μέρος ευρύτερης προσπάθειας για αποδολαριοποίηση των λεγόμενων χωρών Bric της Βραζιλίας, της Ρωσίας, της Ινδίας και της Κίνας και πολλών άλλων χωρών, μετά την «οπλοποίηση» των συναλλαγματικών αποθεμάτων σε δολάρια κατόπιν της ρωσικής εισβολής στην Ουκρανία. Τι σημαίνει αυτό στην πράξη; Για αρχή, πολύ περισσότερο εμπόριο πετρελαίου
τις χώρες του ΣΣΚ (Συμβούλιο Συνεργασίας του Κόλπου), αλλά θα εργαστεί για την «σε όλες τις διαστάσεις ενεργειακή συνεργασία». Αυτό θα μπορούσε ενδεχομένως να περιλαμβάνει κοινή εξερεύνηση και παραγωγή σε μέρη όπως η Νότια Σινική Θάλασσα, καθώς και επενδύσεις σε διυλιστήρια, χημικά και πλαστικά. Η ελπίδα του Πεκίνου είναι ότι όλα θα πληρωθούν σε ρενμίνμπι, στο Χρηματιστήριο Πετρελαίου και Φυσικού Αερίου της Σανγκάης, αρχίζοντας από το 2025. Αυτό θα σηματοδοτούσε τεράστια αλλαγή στο παγκόσμιο εμπόριο ενέργειας. Όπως επισημαίνει ο Πόζαρ, η Ρωσία, το Ιράν και η Βενεζουέλα αντιπροσωπεύουν το 40% των αποδεδειγμένων
ιανουαριοσ 2023 10 • αρθρο Την ημέρα του Αγίου Βαλεντί νου το 1945, ο πρόεδρος των ΗΠΑ Φράνκλιν Ντελέινο Ρούζβελτ συνάντησε τον Σαουδάραβα βασιλιά Αμπντούλ Αζίζ Ιμπν Σαούντ στο αμερικανικό καταδρομικό USS Quincy. Ήταν η αρχή μιας από τις πιο σημαντικές γεωπολιτικές συμμαχίες των τελευταίων 70 ετών, κατά την οποία η ασφάλεια των ΗΠΑ στη Μέση Ανατολή ανταλλάχθηκε με πετρέλαιο συνδεδεμένο σε δολάρια. Αλλά οι καιροί
καιρό όλο και περισσότερες ποσότητες πετρελαίου και υγροποιημένου φυσικού αερίου από το Ιράν, τη Βενεζουέλα, τη Ρωσία και μέρη της Αφρικής στο δικό της νόμισμα, η συνάντηση του προέδρου Σι Τζινπίνγκ με τους ηγέτες του Συμβουλίου Συνεργασίας του Κόλπου και της Σαουδικής Αραβίας τον Δεκέμβριο σηματοδότησε «τη
θα γίνει σε ρενμίνμπι (σ.σ.: η ονομασία του γιουάν στα κινεζικά). Ο Σι ανακοίνωσε ότι, τα επόμενα τρία έως πέντε χρόνια, η Κίνα όχι μόνο θα αυξήσει δραματικά
αυτή είναι η νέα παγκόσμια ενεργειακή τάξη*
γέννηση του πετρο-
τις εισαγωγές από
αποθεμάτων πετρελαίου στον κόσμο, και όλες αυτές οι χώρες πωλούν πετρέλαιο στην Κίνα με μεγάλη έκπτωση. Οι χώρες του ΣΣΚ αντιπροσωπεύουν άλλο 40% των αποδεδειγμένων αποθεμάτων. Το υπόλοιπο 20% βρίσκεται στη βόρεια και δυτική Αφρική και την Ινδονησία, περιοχές εντός της ρωσικής και της κινεζικής επιρροής. Όσοι αμφιβάλλουν για την άνοδο του πετρογιουάν και τη μείωση του χρηματοπιστωτικού συστήματος που βασίζεται στο δολάριο, συχνά επισημαίνουν ότι η Κίνα δεν απολαμβάνει το ίδιο επίπεδο παγκόσμιας εμπιστοσύνης, κράτους δικαίου ή ρευστότητας αποθεματικού νομίσματος με τις ΗΠΑ, καθιστώντας απίθανο άλλες χώρες να θέλουν να δραστηριοποιηθούν βασισμένες στο ρενμίνμπι. Αυτό παρότι η αγορά πετρελαίου κυριαρχείται από χώρες που έχουν περισσότερα κοινά με την Κίνα (τουλάχιστον όσον αφορά τις πολιτικές τους οικονομίες) παρά με τις ΗΠΑ. Επιπλέον, οι Κινέζοι έχουν προσφέρει κάτι σαν οικονομικό δίχτυ ασφαλείας κάνοντας το ρενμίνμπι μετατρέψιμο σε χρυσό στα χρηματιστήρια χρυσού της Σανγκάης και του Χονγκ Κονγκ. Αν και αυτό δεν καθιστά το ρενμίνμπι υποκατάστατο του δολαρίου ως αποθεματικό νόμισμα, το εμπόριο πετρογιουάν έχει ωστόσο σημαντικές οικονομικές και χρηματοοικονομικές επιπτώσεις για τους υπεύθυνους χάραξης πολιτικής και τους επενδυτές. Πρώτον, η προοπτική της φθηνής ενέρ γειας δελεάζει ήδη δυτικές βιομηχανι
κές επιχειρήσεις να μετεγκατασταθούν
στην Κίνα. Σκεφτείτε την πρόσφατη κίνηση της γερμανικής BASF να συρρικνώσει το κύριο εργοστάσιό της στο Ludwigshafen και να μεταφέρει τις χημικές επιχειρήσεις στο Zhanjiang. Αυτή θα μπορούσε να είναι η αρχή αυτού που ο Πόζαρ αποκαλεί τάση «από το αγρόκτημα στο τραπέζι» στην οποία η Κίνα προσπαθεί να πραγματοποιεί περισσότερη παραγωγή προστιθέμενης αξίας σε τοπικό επίπεδο, χρησιμοποιώντας τη φθηνή ενέργεια ως δέλεαρ. (Κάποιοι Ευρωπαίοι κατασκευαστές έχουν επίσης αυξήσει τις θέσεις εργασίας στις ΗΠΑ λόγω του χαμηλότερου ενεργειακού
κόστους εκεί) Η πετρελαιο-πολιτική έρχεται με οικονομικούς κινδύνους αλλά και θετικά σημεία. Αξίζει να θυμηθούμε ότι η ανακύκλωση πετροδολαρίων από χώρες πλούσιες σε πετρέλαιο σε αναδυόμενες αγορές όπως το Μεξικό, η Βραζιλία, η Αργεντινή, το Ζαΐρ, η Τουρκία και άλλες από εμπορικές τράπεζες των ΗΠΑ από τα τέλη της δεκαετίας του 1970 και μετά οδήγησε σε αρκετές κρίσεις χρέους στις αναδυόμενες αγορές. Τα πετροδολάρια επιτάχυναν επίσης τη δημιουργία πιο κερδοσκοπικής, τροφοδοτούμενης με χρέος οικονομίας στις ΗΠΑ, καθώς οι τράπεζες πλήρεις μετρητών δημιούργησαν κάθε είδους νέες οικονομικές «καινοτομίες» και η εισροή ξένων κεφαλαίων επέτρεψε στις ΗΠΑ να διατηρήσουν μεγαλύτερο έλλειμμα.
Εάν το πετρογιουάν απογειωθεί, θα ρίξει λάδι στη φωτιά της αποδολαριοποίησης. Ο έλεγχος της Κίνας πάνω σε περισσότερα ενεργειακά αποθέματα και τα προϊόντα που προέρχονται από αυτά θα μπορούσε να είναι σημαντικός νέος παράγοντας πληθωρισμού για τη Δύση. Είναι βραδυφλεγές πρόβλημα, αλλά ίσως όχι τόσο βραδυφλεγές όσο πιστεύουν ορισμένοι παίκτες στην αγορά. Τι πρέπει να κάνουν οι υπεύθυνοι χάραξης πολιτικής και οι ηγέτες επιχειρήσεων; Αν ήμουν διευθύνων σύμβουλος πολυεθνικής εταιρείας, θα προσπαθούσα να περιφερειοποιήσω και να τοπικοποιήσω όσο το δυνατόν. Θα δημιουργούσα επίσης περισσότερη κάθετη ολοκλήρωση για να αντισταθμίσω τον αυξημένο πληθωρισμό στις αλυσίδες εφοδιασμού. Αν ήμουν υπεύθυνος χάραξης πολιτικής των ΗΠΑ, θα σκεφτόμουν τρόπους για να αυξήσω την παραγωγή αμερικανικού σχιστολιθικού πετρελαίου βραχυπρόθεσμα έως μεσοπρόθεσμα (και να το προσφέρω στην Ευρώπη με έκπτωση), επιταχύνοντας επίσης την πράσινη μετάβαση. Αυτός είναι ένας ακόμη λόγος για τον οποίο οι Ευρωπαίοι δεν πρέπει να διαμαρτύρονται για τον νόμο για τη μείωση του πληθωρισμού, ο οποίος επιδοτεί την παραγωγή καθαρής ενέργειας στις ΗΠΑ. Η άνοδος του πετρογιουάν θα πρέπει να αποτελέσει κίνητρο τόσο για τις ΗΠΑ όσο και για την Ευρώπη να απομακρυνθούν από τα ορυκτά
*Με πληροφορίες από «F.T.»
ιανουαριοσ 2023 αρθρο • 11
μένεται να ανακοινώσουν στις 20 Ιανουαρίου οι προμηθευτές ηλεκτρισμού στα τιμολόγιά τους για τον Φεβρουάριο, ακολουθώντας την τάση αποκλιμάκωσης της χονδρικής τιμής που ξεκίνησε από τις αρχές του χρόνου και για σήμερα φέρνει τις τιμές σε διψήφια νούμερα, για πρώτη φορά από τότε που ξέσπασε η ενεργειακή κρίση. Πληροφορίες αναφέρουν ότι οι χρεώσεις των προμηθευτών για τον Φεβρουάριο μπορεί να είναι μειωμένες ακόμη και 40% σε σχέση με τον Ιανουάριο, όταν οι τιμές λιανικής προ της επιδότησης κυμαίνονταν στο εύρος των 0,35 έως 0,49 ευρώ/kWh. Ωστόσο, το σύνολο της πτώσης δεν αναμένεται να αποτυπωθεί στην τελική τιμή καταναλωτή, καθώς εκτιμάται ότι θα αντισταθμιστεί από τη μείωση της επιδότησης στα τιμολόγια ρεύματος, προκειμένου αυτά να παραμείνουν στη ζώνη των 0,15-0,20 ευρώ/kWh. Η μέση τιμή στην Αγορά Επόμενης Ημέρας διαμορφώνεται στις 18/1/23
τά 34,5% από τα 132,48 ευρώ/MWh της προηγούμενης ημέρας (17/1/23), όταν επίσης η μέση τιμή είχε μειωθεί κατά 35,1% από τα 204,4 ευρώ της 16ης Ιανουαρίου. Πρόκειται για μία θεαματική βουτιά, που δεν αντανακλά μόνον την υποχώρηση της τιμής του φυσικού αερίου, αλλά και τις ιδιαίτερες καιρικές συνθήκες, καθώς η συμμετοχή των ΑΠΕ σήμερα φθάνει στο 55,7% του εγχώριου παραγωγικού μείγματος, ενώ το μερίδιο του φυσικού αερίου πέφτει σε μόλις 10,9%. Έτσι η ελληνική αγορά ηλεκτρισμού γίνεται η 4η φθηνότερη της Ευρώπης. Ας σημειωθεί πάντως ότι οι εισαγωγές παρέμειναν υψηλές στο 17,88%, ενώ η συμμετοχή του λιγνίτη ήταν στο 7,31% και των μεγάλων υδροηλεκτρικών στο 3,24%. Η τιμή του φυσικού αερίου TTF στο συμβόλαιο παράδοσης Φεβρουαρίου έκλεισε στα 58,7 ευρώ/MWh (+5,9%), παραμένοντας βέβαια σε πολύ χαμηλά επίπεδα σε σχέση με αυτά των προηγούμενων μηνών. Η αποκλιμάκωση της τιμής του TTF άρχισε στις
15 Δεκεμβρίου, όταν βρισκόταν στα 135,6 ευρώ/MWh και μέσα σε έναν μήνα έχει χάσει σχεδόν 80 ευρώ/ MWh. Στην ελληνική αγορά ηλεκτρισμού η πτώση της ευρωπαϊκής τιμής του φυσικού αερίου άρχισε να αποτυπώνεται, έστω και με καθυστέρηση, αφού στο εγχώριο Χρηματιστήριο Ενέργειας η παραγωγή ηλεκτρικής ενέργειας από φυσικό αέριο τιμολογείται με βάση τις τιμές φυσικού αερίου του προηγούμενου μήνα. Η μέση τιμή του ηλεκτρισμού στην Αγορά Επόμενης Ημέρας για τις πρώτες 18 ημέρες του 2023 διαμορφώνεται στα 206,88 ευρώ/MWh από 276,89 ευρώ/MWh, που ήταν η μέση τιμή του Δεκεμβρίου. Το 2022 η μεσοσταθμική τιμή έτους του ηλεκτρισμού ήταν 283,2 ευρώ/MWh, έναντι 119,9 ευρώ/MWh του 2021 και 64,3 ευρώ/MWh του 2019, ενώ το 2020, χρονιά του κορωνοϊού, των μεγάλων lockdowns και της κατάρρευσης τιμών του πετρελαίου και του φυσικού αερίου η μέση τιμή ήταν 46,5 ευρώ/ MWh.
ιανουαριοσ 2023 12 • θεμα ήλεκτρική ενέργεια: αποκλιμάκωση των τιμών τον Φεβρουάριο M
ΑΔΜΗΕ: Επιστρέφει 68,7 εκατ.
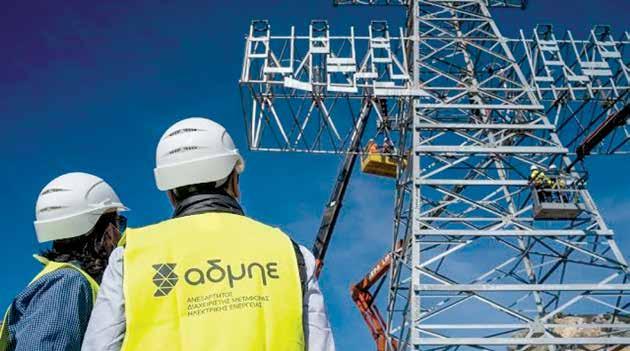
ΕΣΜΗΕ. O ΑΔΜΗΕ στην εισήγησή του ζητεί να χρησιμοποιήσει ποσό 31.000.721,45 ευρώ για την κάλυψη του κόστους δύο έργων διεθνών διασυνδέσεων: α) τη διασύνδεση Ελλάδας - Τουρκίας, συνολικού κόστους 24,2 εκατ. ευρώ, β) την ολοκλήρωση της διασυνδετικής γραμμής «400kV Νέα Σάντα-Μαρίτσα» (διασύνδεση Ελλάδας - Βουλγαρίας), ύψους 6,8 εκατ. ευρώ. Ας σημειωθεί ότι το συνολικό κόστος της γραμμής «Νέα Σάντα-Μαρίτσα» ανέρχεται στα 11.300.721,45 ευρώ, όμως τμήμα αυτού του ποσού, όπως αναφέρει η ΡΑΕ και συγκεκριμένα 269.724,62 ευρώ, αφορά σε μελέτες και έχει χρηματοδοτηθεί από τον μηχανισμό «Connecting Europe FacilityCEF. Ως εκ τούτου το ποσό αυτό αφαιρείται, ενώ έχει εγκριθεί και η διατήρηση 4,5 εκατ. στο Αποθεματικό. Όσον αφορά τη διασύνδεση Ελλάδας ευρώ
- Τουρκίας, η ΡΑΕ επισημαίνει ότι το έργο πρόκειται να ξεκινήσει το 2023 και εκτιμάται ότι θα ολοκληρωθεί το 2029, ενώ οι περισσότερες δαπάνες πρόκειται να πραγματοποιηθούν κατά την περίοδο 2027-2029. Στο πλαίσιο αυτό, «η Αρχή έκρινε σκόπιμο να εγκρίνει την κάλυψη του κόστους του έργου από το έσοδο που προέκυψε από το εισόδημα συμφόρησης των μηνών Δεκέμβριος 2021 - Σεπτέμβριος 2022, μόνο αναφορικά με το ποσό των 600.000 ευρώ, το οποίο αφορά σε δαπάνες του έτους 2023, και να διαθέσει το υπόλοιπο ποσό, 68.674.943,39 ευρώ, για τη μείωση του Απαιτούμενου Εσόδου 2023». Το κόστος του έργου διασύνδεσης Ελλάδας - Τουρκίας πρόκειται να καλυφθεί σταδιακά μέσω αντίστοιχων εσόδων από διασυνδετικά δικαιώματα που θα συγκεντρωθούν τα επόμενα έτη, παράλληλα με την υλοποίηση του έργου.
ιανουαριοσ 2023 θεμα • 13
Ποσο της τάξης των 68,7 εκατ. ευρώ καλείται να επιστρέψει ο ΑΔΜΗΕ το 2023 σε όλους τους καταναλωτές ηλεκτρισμού, μέσω μείωσης των χρεώσεων χρήσης δικτύου, σύμφωνα με σχετική απόφαση της ΡΑΕ. Πρόκειται για το μεγαλύτερο μέρος από το ποσό, συνολικού ύψους 75.805.940,22 ευρώ, που συγκέντρωσε ο ΑΔΜΗΕ ως έσοδα από την εκχώρηση δικαιωμάτων πρόσβασης στις διεθνείς διασυνδέσεις της χώρας. Τα έσοδα αυτά αφορούν αθροιστικά τον Δεκέμβριο του 2021 και τη χρονική περίοδο από τον Ιανουάριο έως τον Σεπτέμβριο του 2022. Βάσει των σχετικών κανονισμών του ACER και ορισμένων παραδοχών της Ρυθμιστικής Αρχής σχετικά με τις δαπάνες και τις επενδύσεις του Διαχειριστή, ο ΑΔΜΗΕ θα πρέπει να χρησιμοποιήσει το ποσό των 68.674.943,39 ευρώ για να μειώσει τις χρεώσεις χρήσης συστήματος το 2023. Για το υπόλοιπο μέρος των εσόδων, η απόφαση της ΡΑΕ προβλέπει τη διάθεση 6.530.996,83 ευρώ για την ολοκλήρωση της διασυνδετικής γραμμής μεταφοράς μεταξύ Ελλάδος και Βουλγαρίας «Νέα Σάντα-Μαρίτσα» εντός του 2023 και 600.000 ευρώ για το έργο της διασυνδετικής γραμμής μεταφοράς μεταξύ Ελλάδος και Τουρκίας. Όλα τα ποσά, όπως αναφέρει η από φαση της ΡΑΕ για τη «Χρήση εισοδή ματος συμφόρησης από την εκχώρη ση δικαιωμάτων πρόσβασης στις δι εθνείς διασυνδέσεις της χώρας βάσει του Κανονισμού 943/2019 του Ευ ρωπαϊκού Κοινοβουλίου και του Συμ βουλίου» προέρχονται από τα στοιχεία που απέστειλε ο ΑΔΜΗΕ στην Αρχή και αφορούν σε έσοδα 75.805.940,22 ευρώ και σε συνολικές δαπάνες 298.605,87 ευρώ για τις δημοπρασίες τύπου JAO (207.043,37 ευρώ) και SEE CAO (91.562,50 ευρώ), για το ίδιο χρονικό διάστημα. Τα κό στη αυτά θα ληφθούν υπόψη για τον υπολογισμό του Απαιτούμενου Εσό δου ΕΣΜΗΕ για το 2023, σύμφωνα με τη σχετική μεθοδολογία υπολογι σμού του Απαιτούμενου Εσόδου
στους καταναλωτές
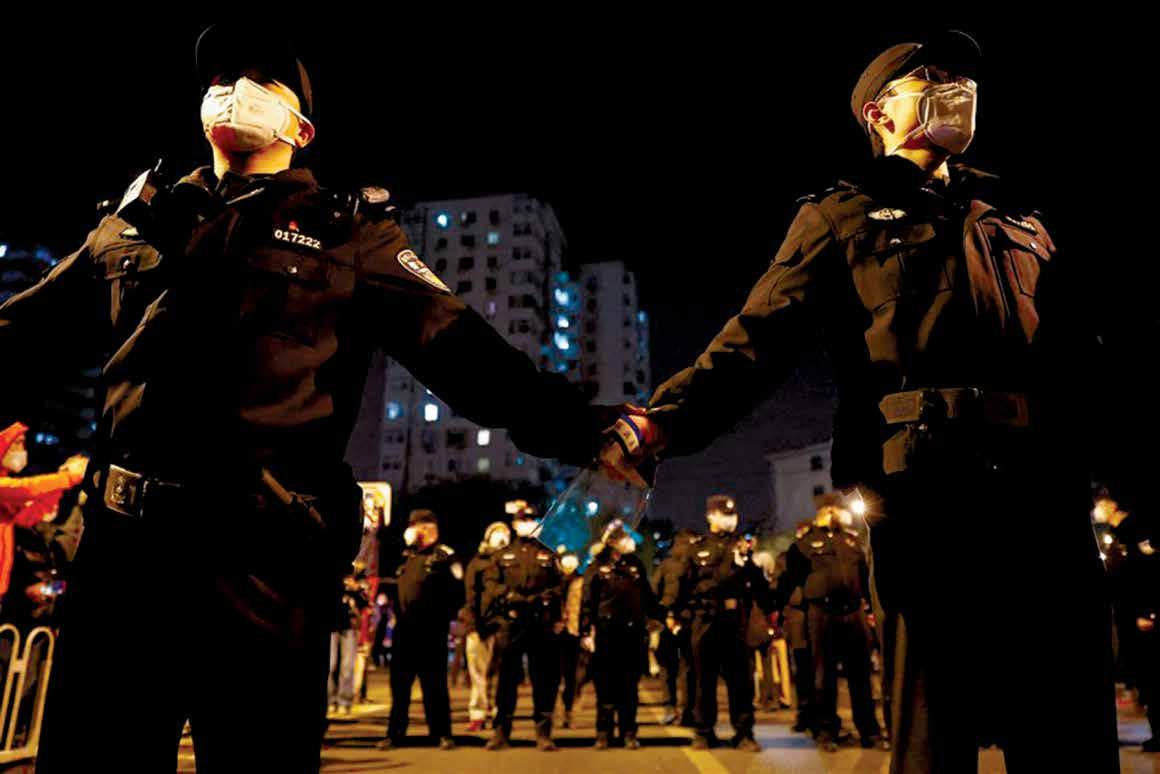
Όταν άνοιξαν τα σύνορά της στις 8 Ιανουαρίου, η Κίνα είχε περάσει 1.016 ημέρες αποκλεισμένη από τον έξω κόσμο. Η πολιτική «μηδενικής Covid» της χώρας ήταν κοινωνικό και οικονομικό πείραμα χωρίς προηγούμενο: μια τεράστια εκστρατεία για τη δημόσια υγεία που κυρίως καθιστούσε την ασθένεια ελεγχόμενη. Ήταν η περηφάνια και η χαρά του Σι Τζινπίνγκ, αλλά, στο τέλος, κατέστη ζωντανός εφιάλτης για πολλούς από τους 1,4 δισεκατομμύρια ανθρώπους της Κίνας. Στρατιές ολόκληρες ενδεδυμένες με λευκές στολές hazmat (αντιμετώπισης τοξικών) αναπτύχθηκαν για να συλλέξουν δεκάδες δισεκατομμύρια επιχρίσματα από λαιμούς και μύτες. Εκατομμύρια μπήκαν σε καραντίνα ή μεταφέρθηκαν σε καταυλισμούς πυρετού, συχνά με τρόπο αυθαίρετο. Ο φόβος της απομόνωσης οδήγησε τους ανθρώπους σε φυγή από γραφεία και εργοστάσια όπου εντοπίστηκαν κρούσματα. Ερασιτεχνικά βίντεο απαθανάτισαν κατοίκους να πηδούν στο κενό από πολυκατοικίες έπειτα από εβδομάδες απομόνωσης. Στις μεγάλες πόλεις η καθημερινή ζωή σταμάτησε για μήνες. Η κοσμοπολίτικη τάξη νέων, πλούσιων Κινέζων αναγκάστηκε να αντιμετωπίσει τη ζωή χωρίς ταξίδια στο εξωτερικό. Απαγορεύτηκε σε ξένους επιχειρηματίες και στελέχη να επιστρέψουν στα σπίτια και στις επιχειρήσεις τους στη χώρα. Προτού τα εμβόλια γίνουν ευρέως διαθέσιμα, οι αξιωματούχοι μπορούσαν να υποστηρίζουν ότι αυτή η προσέγγιση ήταν απαραίτητη για να σωθούν ζωές. Στο τέλος, το πείραμα έκανε την ύπαρξη ζοφερή και μάλιστα με εξαιρετικό κόστος. Η οικονομία της Κίνας πιθανότατα αναπτύχθηκε λιγότερο από 3% το 2022. Τους τελευταίους 18 μήνες έχει χάσει περίπου 1 τρισεκατομμύριο
δολάρια ΑΕΠ, σύμφωνα με την ερευ νητική εταιρεία Oxford Economics, σε σύγκριση με αυτό που θα παρήγαγε αν η επαναλειτουργία της έμοιαζε με του υπόλοιπου κόσμου. Οι περιορισμοί στις μετακινήσεις κατέστρεψαν τις πιο προηγμένες παγκόσμιες αλυσίδες εφοδιασμού. Τον Νοέμβριο τα κέρδη των βιομηχανικών επιχειρήσεων μειώθηκαν κατά 9% σε ετήσια βάση. Εν τω μεταξύ, οι συναλλαγές μεταξύ της Κίνας και του εξωτερικού κόσμου έπεσαν στο χαμηλότερο επίπεδο των τελευταίων
δεκαετιών. Λίγοι ξένοι φοιτητές παραμένουν. Ο τουρισμός στο εξωτερικό έχει καταρρεύσει. Ο κ. Σι μόλις πρόσφατα επανέλαβε τα δικά του ταξίδια στο εξωτερικό αφού παρέμεινε στην Κίνα για δυόμισι χρόνια. Η πολιτική μηδενικής Covid διήρκεσε
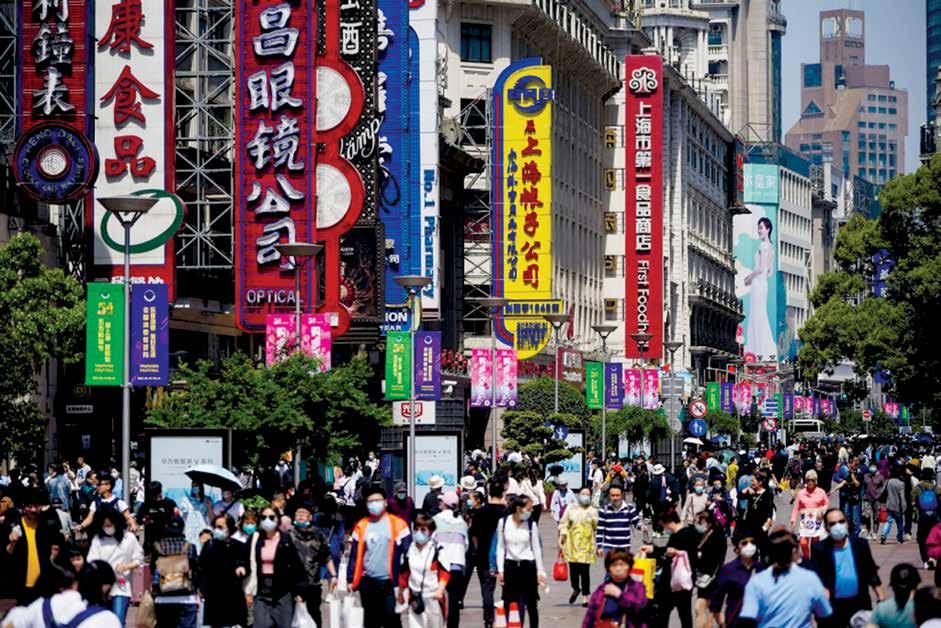
χικά. Στη συνέχεια κατέρρευσε πιο γρήγορα από ό,τι θα μπορούσε να φανταστεί κανείς. Σε λίγες εβδομάδες η Κίνα έχει περάσει από ορισμένους από τους πιο αυστηρούς περιορισμούς στον κόσμο σε σχεδόν κανέναν. Για τον πληθυσμό γενικότερα, ο φόβος για lockdown και καραντίνα έχει εξαφανιστεί. Επειτα από περίοδο αναταράξεων, η οικονομική δραστηριότητα είναι πιθανό να ανακάμψει απότομα. Η αυξημένη ζήτηση για ενέργεια και εμπορεύματα θα γίνει αισθητή σε όλον τον κόσμο. Επενδυτές και στελέχη πολυεθνικών θα μπορούν σύντομα να επισκέπτονται γραφεία και εργοστάσια. Η μεγάλη επανασύνδεση της Κίνας με τον έξω κόσμο
2023 14 • αρθρο
ιανουαριοσ
εCONOMIST το μεγάλο άνοιγμα της Κίνας στον κόσμο 1.016 ημέρες η πολιτική non Covid!
σηματοδοτεί το τέλος εποχής: εκείνης της παγκόσμιας παν-
αμέσως. Σύμφωνα με εκτίμηση, 37 εκατομμύρια άνθρωποι την ημέρα κολλάνε Covid. Τα νοσοκομεία κατακλύζονται. Το ίδιο και τα κρεματόρια. Οι αξιωματούχοι αναγνωρίζουν λίγους θανάτους - και αντιμετωπίζουν τεράστια πρόκληση να διατηρήσουν τις γραμμές παραγωγής σε λειτουργία. Η αυτοκινητοβιομηχανία Tesla διέκοψε τη λειτουργία στο εργοστάσιό της στη Σανγκάη στις 24 Δεκεμβρίου. Τοπικοί αξιωματούχοι μπορεί να αποκλείσουν πόλεις για να κρατήσουν τα κρούσματα σε χαμηλό επίπεδο, ανησυχεί ένα στέλεχος. Η οικονομία θα μπορούσε να συρρικνωθεί τους πρώτους τρεις μήνες του ανοίγματος, λέει ο Τόμι Γου της Commerzbank. Όμως η ανάκαμψη θα
φτάσει νωρίτερα από ό,τι περίμεναν οι αναλυτές. Πολλοί πιστεύουν ότι η πε ρίοδος αστάθειας θα κλείσει μέχρι τα τέλη Μαρτίου. Σε εκείνο το σημείο, θα ξεκινήσει ανάκαμψη που θα δυναμώνει όσο προχωρά η χρονιά. Ο Λι Πενγκφέι, μέχρι πρόσφατα διευθυντής προϊόντων σε εταιρεία βιομηχανικού λογισμικού στο Πεκίνο, είναι μεταξύ εκείνων που απελπίζονται για επιστροφή στην κανονικότητα. Ο κ. Λι έχασε τη δουλειά του τον Φεβρουάριο, όταν οι περιορισμοί κατέστησαν σχεδόν αδύνατες τις βασικές υποχρεώσεις, όπως το ταξίδι για να συναντήσει πελάτες. Πέρασε μέρος του περασμένου έτους ζώντας με την αδερφή του, αλλά αναγκάστηκε να επιστρέψει στο σπίτι στην επαρχία Τζιλίν στα βορειοανατολικά της Κίνας, όπου οι οικονομικές
προοπτικές ήταν θλιβερές ακόμη και πριν από την πανδημία. «Τα πράγματα φαίνονται τόσο ασταθή που ακόμη και οι μεγάλες εταιρείες κάνουν μειώσεις προσωπικού» λέει. Αλλού στον κόσμο, τα αφεντικά ανησυχούν για πιθανή «μεγάλη παραίτηση», με τους εργαζομένους να εγκαταλείπουν τις εργασίες τους ή να εγκαταλείπουν εντελώς το εργατικό δυναμικό. Αυτό προκαλεί λιγότερη ανησυχία στην Κίνα. Κατά τη διάρκεια της πανδημίας, η κινεζική κυβέρνηση δεν μοίρασε επιταγές τόνωσης αδιάκριτα, όπως έκανε η Αμερική. Οι άνθρωποι που έχασαν δουλειά, όπως ο κ. Λι, θα επιστρέψουν στη δουλειά όταν παρουσιαστεί η ευκαιρία, πιστεύουν οι οικονομολόγοι, συμβάλλοντας στη σταθερή εργοστασιακή παραγωγή. οι σπατάλες δαπανών του σι Θα αυξηθεί και η κατανάλωση. Τα εισοδήματα έχουν μειωθεί, αλλά η πολιτική μηδενικής Covid μείωσε επίσης τις δαπάνες, καθώς οι άνθρωποι απέφευγαν να ταξιδεύουν και να τρώνε έξω. Συνολικά, τα νοικοκυριά εξοικονόμησαν το ένα τρίτο του εισοδήματός τους πέρυσι. Πολλοί θα σταθούν ξανά στα πόδια τους έπειτα από απώλειες θέσεων εργασίας, στάσιμους μισθούς και μείωση της αξίας των σπιτιών τους, πράγμα που σημαίνει ότι η υπερβολή θα περιοριστεί. Ωστόσο, η Ζακλίν Ρονγκ της τράπεζας BNP Paribas εκτιμά ότι η κατανάλωση των νοικοκυριών θα αυξηθεί κατά περίπου 9% το 2023 - μεγάλη βελτίωση σε σχέση με τον ρυθμό ανάπτυξης του προηγούμενου έτους, αν όχι πλήρες αντιστάθμισμα για την επιβεβλημένη αποχή των τελευταίων ετών. Η επαναλειτουργία θα ωφελήσει επίσης τον προβληματικό τομέα ακινήτων της Κίνας, αν και το κατά πόσο εξαρτάται από πολιτικές αποφάσεις. Τον Νοέμβριο, καθώς οι περιορισμοί Covid χαλαρώθηκαν, οι υπεύθυνοι χάραξης πολιτικής διευκόλυναν την πρόσβαση των κατασκευαστών ακινήτων στη χρηματοδότηση. Αυτό θα βοηθήσει τις ισχυρότερες εταιρείες να αποφύγουν τη χρεοκοπία και επιτέλους να ολοκληρώσουν την κατασκευή διαμερισμάτων που έχουν ήδη πουλήσει σε αγοραστές.
ιανουαριοσ 2023 αρθρο • 15
Στην Κεντρική Διάσκεψη Εργασίας Οικονομικών της Κίνας τον Δεκέμβριο, οι υπεύθυνοι χάραξης πολιτικής υποσχέθηκαν να στηρίξουν τη «θεμελιώδη ζήτηση», σε αντίθεση με τις κερδοσκοπικές αγορές. Για τον σκοπό αυτό, ενδέχεται να προβούν σε περαιτέρω περικοπές στα επιτόκια των στεγαστικών δανείων και στις απαιτήσεις προκαταβολής. Οι προβλέψεις για την απόδοση του τομέα ακινήτων, που ορίζονται ευρέως ώστε να περιλαμβάνουν κατασκευές, υπηρεσίες και επίπλωση, κυμαίνονται ευρέως. Η δραστηριότητα στον κλάδο θα μπορούσε να αυξηθεί κατά 3% φέτος, σύμφωνα με τον Τζινγκ Λιου της τράπεζας HSBC, αρκετή για να προσθέσει 0,9 ποσοστιαίες μονάδες στην αύξηση του ΑΕΠ της Κίνας. Ένα πιο αισιόδοξο σενάριο προβλέπει η δραστηριότητα να αυξάνεται κατά 5%, προσθέτοντας 1,5 μονάδα στην ανάπτυξη. Ορισμένα νοικοκυριά μπορεί να αποφασίσουν ότι τώρα είναι η κατάλληλη στιγμή να «αγοράσουν, καθώς η αγορά πέφτει», προτού αναβιώσουν οι τιμές ή επιστρέψουν οι κανονιστικοί περιορισμοί στις αγορές κατοικιών. Οι οικονομικές επιπτώσεις της επαναλειτουργίας επεκτείνονται μακρύτερα. Η πολιτική μηδενικής Covid έβαλε καπάκι στη ζήτηση της Κίνας για παγκόσμια αγαθά, υπηρεσίες και εμπορεύματα. Κατά τη διάρκεια του lockdown της Σανγκάης το πρώτο εξάμηνο του περασμένου έτους, για παράδειγμα, η ζήτηση πετρελαίου της χώρας μειώθηκε κατά 2 εκατομμύρια βαρέλια την ημέρα. Στο παρελθόν, τέτοιες μειώσεις στις κινεζικές δαπάνες θα είχαν στερήσει από την παγκόσμια οικονομία κρίσιμη μηχανή ανάπτυξης. Η ύφεση της Covid ήταν διαφορετική. Συνέπεσε με υπερθέρμανση της οικονομίας στην Αμερική και διακοπή παροχής ενέργειας σε ολόκληρη την Ευρώπη. «Τουλάχιστον αυτή τη φορά η Κίνα δεν συμβάλλει στον πληθωρισμό» λέει ο Λούις Κούιντζς του οίκου αξιολόγησης S&P Global.Η ανάκαμψη της Κίνας θα ωθήσει την παγκόσμια ανάπτυξη για τον απλό λόγο ότι η χώρα αποτελεί μεγάλο μέρος της παγκόσμιας οικονομίας. Η HSBC εκτιμά ότι σε έναν χρόνο από
έως και 10% υψηλότερο από ό,τι θα ήταν τους τρεις πρώτους προβληματι κούς μήνες του 2023. Σύμφωνα με τον πρόχειρο υπολογισμό μας, η ανακάμπτουσα Κίνα θα μπορούσε να αντιπροσωπεύει τα δύο τρίτα της παγκόσμιας ανάπτυξης εκείνη την περίοδο. Με τον καιρό, ωστόσο, η ανάκαμψη της Κίνας μπορεί να έχει ατυχείς παρενέργειες. Σε άλλες μεγάλες οικονομίες, ο δεσμευτικός περιορισμός στην οικονομική επέκταση είναι η νομισματική πολιτική, καθώς οι κεντρικές τράπεζες αυξάνουν τα επιτόκια για να καταστείλουν τον πληθωρισμό. Εάν η επαναλειτουργία της Κίνας μοιάζει με αύξηση της παγκόσμιας ζήτησης και ως εκ τούτου πίεσης των τιμών σε δυσάρεστο βαθμό, οι κεντρικές τράπεζες άλλων χωρών μπορεί να χρειαστεί να απαντήσουν αυστηροποιώντας την
όχι με υψηλότερη ανάπτυξη αλλά με υψηλότερο πληθωρισμό ή επιτόκια. Το πιο άμεσο κανάλι επιρροής της Κίνας είναι μέσω των εμπορευμάτων. Καταναλώνει σχεδόν το ένα πέμπτο του παγκόσμιου πετρελαίου, πάνω από το μισό εξευγενισμένο χαλκό, νικέλιο και ψευδάργυρο και περισσότερα από τα τρία πέμπτα σιδηρομεταλλεύματος. Στις 4 Νοεμβρίου η απλή φήμη για επαναλειτουργία προκάλεσε αύξηση 7% στην τιμή του χαλκού μέχρι το τέλος της ημέρας. Καθώς οι φήμες γίνονται πραγματικότητα, η ζήτηση της Κίνας για μέταλλα, γεωργικά προϊόντα και ενέργεια θα βοηθήσει τους εξαγωγείς εμπορευμάτων, θα βλάψει τους εισαγωγείς και θα προσθέσει στις κεντρικές
τράπεζες του κόσμου επιπλέον πονο-
16 • αρθρο
Η όρεξη της Κίνας για μέταλλα παρέμεινε έντονη κατά τη διάρκεια της πολιτικής μηδενικής Covid, καθώς η κυβέρνηση ενθάρρυνε τις δαπάνες για ηλεκτρικά οχήματα, ανανεώσιμες πηγές ενέργειας και άλλες μορφές πράσινης υποδομής, οι οποίες απαιτούν πολύ αλουμίνιο, χαλκό και άλλα μέταλλα. Αλλά οι αγοραστές δεν είχαν την αυτοπεποίθηση να εφοδιαστούν με αυτά τα υλικά: τα αποθέματα χαλκού έπεσαν στα πιο πενιχρά επίπεδα των τελευταίων 15 ετών. Η επαναλειτουργία θα ενθαρρύνει την ανανέωση των αποθεμάτων. Τον Νοέμβριο η τράπεζα Goldman Sachs υπολόγισε ότι η τιμή του χαλκού θα αυξηθεί στα 9.000 δολάρια ανά τόνο μέσα σε 12 μήνες. Τώρα πιστεύει ότι η τιμή θα φτάσει τα
ζήτηση για ενέργεια ημένου φυσικού αερίου (LNG) της Κίνας μειώθηκαν κατά περίπου ένα πέμπτο τους πρώτους 11 μήνες του 2022, σε σύγκριση με την ίδια περίοδο του προηγούμενου έτους. Αυτό επέτρεψε στην Ευρώπη να αυξήσει τις αγορές για να αντισταθμίσει την απώλεια ρωσικού φυσικού αερίου. Έτσι, η πολιτική της Κίνας για τον μηδενισμό της Covid λειτούργησε ως αντίβαρο στην εισβολή της Ρωσίας στην Ουκρανία - η μία γκάφα βοηθούσε να σωθεί η Ευρώπη από την άλλη. Οι αναλυτές υποθέτουν ότι
θα υπάρξει μέτρια αύξηση των κινεζικών εισαγωγών LNG φέτος, με βάση τα συμβόλαια που έχουν ήδη υπογράψει οι αγοραστές και την απροθυμία της Κίνας να αγοράσει LNG όταν οι τιμές είναι υψηλές. Εάν οι εισαγωγές
ανακάμψουν γρηγορότερα, η Ευρώπη θα μπορούσε να αισθανθεί την πίεση. Κατά τη διάρκεια ακραίων καταστάσεων τον Δεκέμβριο, ο Διεθνής Οργανισμός Ενέργειας (ΙΕΑ), επίσημος «δείκτης» της αγοράς ενέργειας, υπέθεσε ότι η κινεζική ζήτηση θα αυξηθεί κατά περίπου ένα τέταρτο το επόμενο έτος, επιστρέφοντας στα επίπεδα του 2021, η Ρωσία θα διέκοπτε εντελώς το φυσικό αέριο προς την Ευρώπη, και ο χειμώνας θα άρχιζε στην ώρα του. Σε τέτοιο σενάριο η Ευρώπη θα αντιμετώπιζε έλλειμμα 27 δισεκατομμυρίων κυβικών μέτρων φυσικού αερίου, που αντιστοιχεί στο 7% της ετήσιας ζήτησης, ακόμη και αν ληφθούν υπόψη οι τρέχουσες προσπάθειές της για αύξηση της προσφοράς. Η ΙΕΑ προειδοποιεί ότι αν δεν γίνει τίποτα άλλο, η Ευρώπη μπορεί να αναγκαστεί να εισαγάγει παροχή με δελτίο. Ο αντίκτυπος στο πετρέλαιο θα μπορούσε επίσης να είναι σημαντικός. Εάν η οικονομία της Κίνας πετύχει πλήρη ανάκαμψη το 2023, θα αυξήσει σταδιακά τις εισαγωγές αργού καθ’ όλη τη διάρκεια του έτους μέχρι να προσθέσει κατά μέσο όρο 1 εκατομμύριο βαρέλια την ημέρα, υπολογίζει η Σόνι Κουμάρι της τράπεζας ΑΝΖ. Αυτό θα αντισταθμίσει τη μειωμένη ζήτηση στην Ευρώπη και την Αμερική, που βρίσκονται σε ύφεση. Πράγματι, η Goldman Sachs προβλέπει ότι η αυξημένη όρεξη της Κίνας θα μπορούσε να ανεβάσει τις τιμές του πετρελαίου κατά περίπου 15 δολάρια το βαρέλι. Η τιμή του Brent θα μπορούσε να ξεπεράσει και πάλι τα 100 δολάρια το τρίτο τρίμηνο του τρέχοντος έτους, εκτιμά, καθιστώντας την παγκόσμια μάχη ενάντια στον πληθωρισμό ακόμη πιο δύσκολη. Οι υψηλότερες τιμές εμπορευμάτων θα είναι ευλογία για εξαγωγείς όπως η Χιλή και η Βραζιλία, αλλά θα πλήξουν τους γείτονες της Κίνας που εισάγουν ενέργεια. Για την Ινδία, η απώλεια από τις υψηλότερες τιμές μπορεί να ακυρώσει τα κέρδη από τις αυξημένες εξαγωγές προς την Κίνα. Άλλες χώρες, πιο στενά συνδεδεμένες με την αλυσίδα εφοδιασμού της Κίνας, φαίνονται καλύτερα σε θέση να επωφεληθούν. Αλλά τα ακατέργαστα στατιστικά στοιχεία μπορεί να είναι παραπλανητικά. Αν και οι εξαγωγές
αρθρο • 17
Η
εμπορευμάτων της Ταϊβάν στην Κίνα ισοδυναμούσαν με περισσότερο από 15% του ΑΕΠ το 2021, πολλές ήταν συ νιστώσες για προϊόντα που τελικά πω λούνται σε πελάτες εκτός Κίνας και, επομένως, ενδέχεται να μην επηρεα στούν από την αλλαγή πολιτικής. μεγαλύτερη ώθηση στους γείτονες δεν θα προέλθει από την πώληση αγαθών
στην Κίνα αλλά από την πώληση του
ριστικών προορισμών σε Κινέζους πο λίτες. Η Νι Να, μητέρα δύο παιδιών από τη Σανγκάη, ταξίδευε στο εξωτερικό
περίπου πέντε φορές τον χρόνο πριν
από την πανδημία, περνώντας συχνά
τρεις ή τέσσερις μήνες τον χρόνο εκτός χώρας. Προσπάθησε να ταξιδέψει μία
φορά εντός της Κίνας το 2022, για να
τα παρατήσει λόγω περιορισμών. Όταν
αρθούν οι απαιτήσεις καραντίνας, η
Oxford Economics, μειώνοντας την πίεση στην κεντρική τράπεζα να αυξήσει τα επιτόκια - ευπρόσδεκτη ελευθερία σε χώρα όπου η παραγωγή είναι ακόμα κάτω από το μέγιστο δυνατό. Αλλά ο μεγαλύτερος νικητής θα είναι
του το 2022. Η αδέξια επιβολή της πολιτικής μηδενικής Covid, ακολουθούμενη από τη βιαστική εγκατάλειψή της, θα εγγραφεί ως ιστορικό σφάλμα. Πολλοί επενδυτικοί οίκοι προσάρμοσαν τις εκτιμήσεις κινδύνου για την Κίνα και
18 • αρθρο ιανουαριοσ 2023
μία της Κίνας σταθεροποιηθεί το 2023, αλλά η ταχεία επιστροφή στο μέγεθος των εισροών που παρατηρήθηκε πριν τα της αλυσίδας εφοδιασμού της Κίνας.
Το ξέσπασμα Covid, το οποίο ακολούθησαν διαμαρτυρίες, σε εργοστάσιο κατασκευής του iPhone 14 της Apple στην κεντρική Κίνα, καθυστέρησε τις παραγγελίες για το κινητό. Για τις ξένες εταιρείες, η κρίση ήταν η πρώτη φορά που η κεντρική πολιτική παρενέβη στη δέσμευση των τοπικών αξιωματούχων να διατηρήσουν τη λειτουργία των εργοστασίων. Πολλές εταιρείες είναι πλέον διατεθειμένες να πληρώσουν περισσότερα για την παραγωγή αλλού. Ας πάρουμε για παράδειγμα τη διαδικασία κυκλοφορίας νέων προϊόντων, η οποία απαιτεί σχεδόν συνεχή ροή ερευνητών και επιστημόνων μεταξύ των κεντρικών γραφείων, συνήθως στη Δύση, και των εργοστασίων στην Κίνα. Τα χρόνια της Covid κατέστησαν αυτό το πήγαινε-έλα αδύνατο. Οι μηχανικοί σταμάτησαν να επισκέπτονται την Κίνα και λιγότερα νέα προϊόντα κυκλοφόρησαν στη χώρα. Οι πολυεθνικές εταιρείες αναγκάστηκαν, συχνά απρόθυμα, να ξεκινήσουν εργασίες αλλού.Αλλά έπειτα από χρόνια μηδενικής Covid, τα αφεντικά έχουν γίνει πιο άνετα με την απομάκρυνση από την Κίνα. Οι εισερχόμενες επενδύσεις σε νέα εργοστάσια «greenfield» (χωρίς κανονιστικές ρυθμίσεις) έχουν πέσει κατακόρυφα. Την ίδια στιγμή, ο αριθμός των εταιρειών που μετακινούνται εκτός Κίνας έχει αυξηθεί, λέει ο Άλεξ Μπράιαντ της συμβουλευτικής εφοδιαστικών αλυσίδων East West Associates. Οι περισσότερες από τις κινήσεις στις οποίες βοήθησε η εταιρεία του κ. Μπράιαντ τον περασμένο χρόνο ήταν εξωστρεφείς. Πιστεύει ότι η επαναλειτουργία της Κίνας είναι απίθανο να οδηγήσει σε άμεση ανατροπή προς την κατεύθυνση της υπάρχουσας κυκλοφορίας.
με έκθεση των κρατικών μέσων ενημέρωσης. «Μια συνάντηση αξίζει όσο χίλια email» αναφέρεται. Τον Δεκέμβριο, οι ηγέτες της Κίνας ανακοίνωσαν ότι επικεντρώνονται στην προσέλκυση ξένων επενδύσεων, τονίζοντας ότι οι τοπικές κυβερνήσεις θα πρέπει να δώσουν προτεραιότητα στην εύρεση επενδυτών. Τέτοια γλώσσα δεν έχει χρησιμοποιηθεί σε συνεδρίαση του Πολιτικού Γραφείου εδώ και πολλά χρόνια, σημειώνει ο Ρόμπιν Ζινγκ της τράπεζας Morgan Stanley. «Είναι σαφές ότι θέλουν να διατηρήσουν τη θέση τους στην παγκόσμια αλυσίδα εφοδιασμού» τονίζει. Ωστόσο, η αποκατάσταση του χάους του 2022 θα απαιτήσει πάρα πολλές συναντήσεις.
αρθρο • 19 ιανουαριοσ
2023
χάραξης πολιτικής αφυπνίζονται για τον κίνδυνο. Αξιωματούχοι και επιχειρηματίες από το Fujian, το Guangdong, το Sichuan, το Zhejiang και αλλού σχεδιάζουν ταξίδια στο εξωτερικό για να κερδίσουν πίσω τους επενδυτές, σύμφωνα
ιανουαριοσ 2023 20 • ενεργεια επανάσταση στην τεχνολογία και την απασχόληση Αποκαλυπτική έκθεση της ΙΕΑ
φέρνει η καθαρή ενέργεια
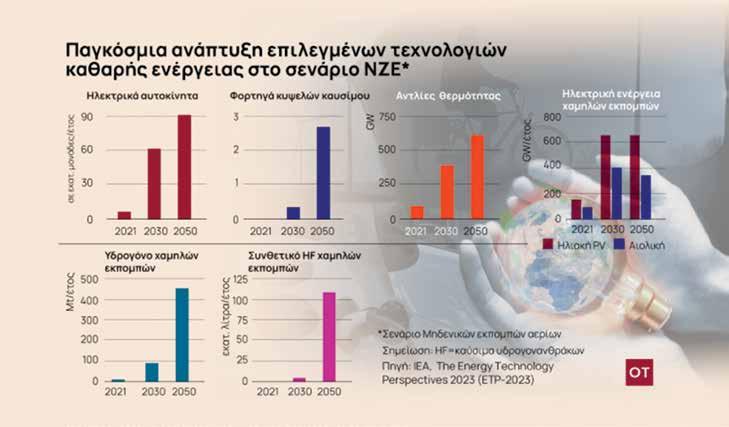
Η δημιουργία μεγάλου, εξειδικευμένου εργατικού δυναμικού είναι το κλειδί για την επίτευξη καθαρών μηδενικών στόχων, αλλά οι σχετικές ελλείψεις τέτοιων ειδικοτήτων στον κλάδο της καθαρής ενέργειας δημιουργούν ήδη εμπόδια. - Η δυναμική για τη μετάβαση σε καθαρή ενέργεια επιταχύνεται, καθοδηγούμενη από όλο και περισσότερο φιλόδοξες ενεργειακές και κλιματικές πολιτικές, τεχνολογική πρόοδο αλλά και νέες ανησυχίες για την ενεργειακή ασφάλεια μετά την εισβολή της Ρωσίας στην Ουκρανία. Οι επενδύσεις σε καθαρή ενέργεια ανήλθαν σε 1,4 τρισεκατομμύρια δολάρια το 2022, αυξημένες κατά 10% σε σχέση με το 2021. Πλέον αντιπροσωπεύουν το 70% της αύξησης των συνολικών επενδύσεων στον ενεργειακό τομέα. - Παρά την πρόοδο αυτή, τα ορυκτά καύσιμα εξακολουθούν να αντιπροσωπεύουν το 80% του λεγόμενου πρωτογενούς ενεργειακού μείγματος -της ενέργειας που χρησιμοποιείται. - Η ανάπτυξη τεχνολογιών καθαρής ενέργειας πρέπει να επιταχυνθεί γρήγορα για να ανταποκριθεί στους στόχους για την καταπολέμηση της κλιματικής αλλαγής. Στο λεγόμενο σενάριο επίτευξης Καθαρών Μηδενικών Εκπομπών έως το 2050 (NZE), η παγκόσμια παραγωγή για ηλεκτρικά αυτοκίνητα αναμένεται να εξαπλασιαστεί έως το 2030. - Οι ανανεώσιμες πηγές ενέργειας θα αντιπροσωπεύουν πάνω από το 60% στην παραγωγή ηλεκτρικής ενέργειας (από 30% σήμερα). - Η ζήτηση ηλεκτρικής ενέργειας θα αυξηθεί κατά 25% με βάση το σενάριο αυτό και θα αντιπροσωπεύει σχεδόν το 30% της συνολικής τελικής κατανάλωσης ενέργειας από 20% σήμερα. - Αν ολοκληρωθούν πλήρως έργα τα οποία έχουν ανακοινωθεί για την αύξηση της ικανότητας παραγωγής καθαρής τεχνολογίας, τότε θα καλυφθεί η ζήτηση για φωτοβολταϊκά και μπαταρίες ηλεκτρικών οχημάτων (EV), αλλά θα υπάρξουν κενά της τάξης του 40% για ηλεκτρολύτες και 60% για αντλίες θερμότητας. - Η μετάβαση στην καθαρή ενέργεια εξαρτάται από τις αλυσίδες εφοδιασμού. Θα απαιτηθούν σωρευτικές επενδύσεις 1,2 τρισεκατομμυρίων δολαρίων ΗΠΑ για να υπάρξει επαρκής χωρητικότητα για τις αλυσίδες εφοδιασμού. Οι ανακοινωθείσες επενδύσεις καλύπτουν περίπου το 60% αυτού του ποσού. Απαιτούνται όμως περισσότερες επενδύσεις κατά την περίοδο 2023-2025, κατά μέσο όρο 270 δισεκατομμύρια δολάρια ΗΠΑ ετησίως. Το ποσό αυτό είναι σχεδόν επταπλάσιο από τις ανάλογες μέσες επενδύσεις την περίοδο 2016-2021. Απολύτως απαραίτητα υλικά για την καθαρή αυτή ενεργειακή μετάβαση όπως ο χαλκός, το λίθιο, το κο-
ιανουαριοσ 2023 ενεργεια • 21
απασχόληση
βάλτιο και το νικέλιο αλλάζουν τα μέχρι τώρα γνωστά πρότυπα ασφαλείας στον εφοδιασμό. Η κατασκευή ενός ηλεκτρικού αυτοκινήτου μέσου μεγέθους απαιτεί πέντε φορές περισσότερα από αυτά τα υλικά από ένα συμβατικό αυτοκίνητο. - Για τους λόγους αυτούς μπορεί να υπάρξουν ελλείμματα έως 35% για την εξόρυξη λιθίου και 60% για την παραγωγή θειικού νικελίου. - Οι χρόνοι παράδοσης για τη δημιουργία νέων αλυσίδων εφοδιασμού και την επέκταση των υπαρχουσών μπορεί να είναι μεγάλοι κι αυτό απαιτεί την ανάληψη άμεσης δράσης. Το άνοιγμα ορυχείων ή η χρήση υποδομών καθαρής ενέργειας μπορεί να απαιτεί περισσότερο από μια δεκαετία.
οι μεγάλοι κίνδυνοι Η ΙΕΑ κάνει ταυτόχρονα λόγο για τεράστιους γεωπολιτικούς κυρίως κινδύνους από την επανάσταση αυτή στην καθαρή ενέργεια και τη σχετιζόμενη τεχνολογία. Όπως αναφέρεται, οι τρέχουσες αλυσίδες εφοδιασμού τεχνολογιών καθαρής ενέργειας αντιμετωπίζουν προκλήσεις με τη μορφή υψηλών γεωγραφικών συγκεντρώσεων εξόρυξης και επεξεργασίας πόρων καθώς και ανάπτυξης και παραγωγής τεχνολογίας. Για τεχνολογίες όπως ηλιακά πάνελ, αιολική ενέργεια, μπαταρίες ηλεκτρικών οχημάτων, συσκευών ηλεκτρόλυσης (π.χ. για παραγωγή υδρογόνου) και αντλίες θερμότητας, οι τρεις μεγαλύτερες χώρες παραγωγής αντιπροσωπεύουν τουλάχιστον το 70% της παραγωγικής ικανότητας για κάθε τεχνολογία - με την Κίνα να κυριαρχεί σε όλες. Την ίδια στιγμή, μεγάλο μέρος της εξόρυξης απαραίτητων ορυκτών για καθαρές μορφές ενέργειας συγκεντρώνεται σε μικρό αριθμό χωρών. Για παράδειγμα, η Λαϊκή Δημοκρατία του Κονγκό παράγει πάνω από το 70% του παγκόσμιου κοβαλτίου και μόνο τρεις χώρες -η Αυστραλία, η Χιλή και η Κίνα- αντιπροσωπεύουν περισσότερο από το 90% της παγκόσμιας παραγωγής λιθίου. Ο κόσμος βλέπει ήδη τους κινδύνους των προβλημάτων σε αλυσίδες εφοδιασμού, οι οποίες έχουν ανεβάσει σημαντικά τις τιμές της τεχνολογίας καθαρής ενέργειας τα τελευταία χρόνια, καθιστώντας τη μετάβαση χωρών σε τέτοιες μορφές ενέργειας πιο δύσκολη και πιο δαπανηρή. Οι αυξανόμενες τιμές για το κοβάλτιο, το λίθιο και το νικέλιο έφεραν, για παράδειγμα, άνοδο στις τιμές των μπαταριών ηλεκτρικών οχημάτων, οι οποίες αυξήθηκαν κατά σχεδόν 10% παγκοσμίως το 2022. Το κόστος των ανεμογεννητριών που παράγονται εκτός Κίνας επίσης αυξάνεται έπειτα από χρόνια πτώσης και παρόμοιες τάσεις μπορεί να είναι φαίνεται στα φωτοβολταϊκά. Αντλίες θερμότητας Έκρηξη των ετήσιων πωλήσεων των αντλιών θερμότητας κατά 250% έως το 2030 βλέπει ο Διεθνής Οργανισμός Ενέργειας (ΙΕΑ) στην Ευρώπη, εκτιμώντας πως οι πωλήσεις είναι δυνατόν να φτάσουν τα 7 εκατομμύρια από 2
εκατομμύρια το 2021. Ο ΙΕΑ με πρόσφατο report του χαρακτηρίζει τις αντλίες θερμότητας ως την πιο οικονομικά αποδοτική αλλά και φιλική προς το περιβάλλον λύση θέρμανσης. Προβλέπει εντυπωσιακή άνοδο των πωλήσεων, αρκεί βέβαια, όπως σημειώνει, οι κυβερνήσεις να καταφέρουν να πετύχουν τους στόχους τους για τη μείωση των εκπομπών των αερίων θερμοκηπίου και την ενεργειακή ασφάλεια. Η ΔεΗ Στην αγορά των αντλιών θερμότητας μπαίνουν δυναμικά και οι εταιρείες ενέργειας μέσα από τη διάθεση ειδικών προγραμμάτων ηλεκτρικού ρεύματος που προτρέπουν τους καταναλωτές στην απόκτηση των συγκεκριμένων συσκευών για την εξοικονόμηση ενέργειας. Η ΔΕΗ, κατανοώντας την ανάγκη για βιώσιμες και εξατομικευμένες λύσεις εξοικονόμησης ενέργειας και κόστους, προσφέρει το «ΔΕΗ myEnergy HeatPump», την ολοκληρωμένη λύση με εξειδικευμένη συμβουλευτική, 500 ευρώ επιβράβευση για την αγορά αντλίας θερμότητας με προϊόν ηλεκτρικής ενέργειας ΔΕΗ και πράσινο ρεύμα, επιλέγοντας την πρόσθετη υπηρεσία Green Pass. συμβουλές Η ΔΕΗ μέσω του προγράμματος «myEnergy HeatPump» παρέχει πέραν των άλλων και χρήσιμες πληροφορίες για τις αντλίες θερμότητας. Όπως σημειώνει, είναι ειδικά
22 • ενεργεια
ιανουαριοσ 2023
σχεδιασμένες για να ανταποκρίνονται με τον καλύτερο τρόπο στις πολλαπλές ανάγκες θέρμανσης κάθε τύπου κατοικίας και αποτελούν μια μακροχρόνια επένδυση με υψηλή ενεργειακή αποδοτικότητα. Σύμφωνα με την εταιρεία, οι αντλίες θερμότητας μπορούν να εγκατασταθούν εύκολα και γρήγορα σε κάθε τύπο σπιτιού σε νέα ή υφιστάμενα κτίρια και να συνδεθούν με υπάρχοντα θερμαντικά σώματα, σύστημα ενδοδαπέδιας θέρμανσης, καθώς και με σώματα Fan Coils, όπως επίσης μπορεί να έχει εφαρμογή σε κεντρικά συστήματα θέρμανσης. Η λειτουργία τους μπορεί να συνδυαστεί και με ηλιακό θερμοσίφωνα ελαχιστοποιώντας το κόστος για ζεστό νερό χρήσης, καθώς και με φωτοβολταϊκά συστήματα, για μηδενισμό του κόστους θέρμανσης. Βαθμός απόδοσης Αξίζει να αναφερθεί
είναι το φιλικότερο προς το περιβάλλον σύστημα θέρμανσης μειώνοντας σημαντικά τις εκπομπές διοξειδίου του άνθρακα (CO2) σε σχέση με τα συμβατικά συστήματα θέρμανσης, ενώ ταυτόχρονα έχουν τη μεγαλύτερη απόδοση σε σύγκριση με τα συμβατικά συστήματα θέρμανσης που χρησιμοποιούν ορυκτά καύσιμα: συγκεκριμένα, σε σχέση με τον λέβητα πετρελαίου και αερίου έχει τον καλύτερο βαθμό απόδοσης, καθώς η 1 kWh (κιλοβατώρα) ενέργειας μετατρέπεται σε 3 έως 5 kWh (κιλοβατώρες) θέρμανσης, ενώ η 1 kWh πετρελαίου μετατρέπεται σε 0,8 kWh
Η έκθεση
συμφωνΑ με την έκθεση του ιεΑ «Το μέλλον των αντλιών θερμότητας - The Future of Heat Pumps», τα επόμενα χρόνια οι πωλήσεις αντλιών θερμότητας παγκοσμίως αναμένεται να εκτοξευτούν σε επίπεδα ρεκόρ, καθώς η ενεργειακή κρίση επιταχύνει την υιοθέτησή τους. Η θέρμανση των περισσότερων κτιρίων σε όλο τον κόσμο -όπως σπίτια, γραφεία, σχολεία και εργοστάσια- εξακολουθεί να βασίζεται σε ορυκτά καύσιμα, ιδιαίτερα στο φυσικό αέριο. Από την άλλη, όπως τονίζεται στην ειδική έκθεση, οι αντλίες θερμότητας είναι μια υπερ-αποδοτική και φιλική προς το κλίμα λύση, η οποία βοηθά τους καταναλωτές να εξοικονομούν χρήματα στους λογαριασμούς και επιτρέπουν στις χώρες να μειώσουν την εξάρτησή τους από τα εισαγόμενα ορυκτά καύσιμα. ειδικότερα, οι παγκόσμιες πωλήσεις αντλιών θερμότητας αυξήθηκαν κατά σχεδόν 15% το 2021, διπλάσιο ποσοστό από τον μέσο όρο της περασμένης δεκαετίας, με επικεφαλής την ευρωπαϊκή Ένωση όπου οι πωλήσεις αυξήθηκαν κατά περίπου 35%. φέτος οι πωλήσεις πρόκειται να φτάσουν σε επίπεδα ρεκόρ ως απάντηση στην παγκόσμια ενεργειακή κρίση, ειδικά στην ευρώπη. Το τελικό κόστος από τη χρήση των αντλιών θερμότητας είναι συνήθως μικρότερο από τους λέβητες ορυκτών καυσίμων, χάρη στην υψηλότερη απόδοσή τους. με τις σημερινές τιμές ενέργειας, η ετήσια εξοικονόμηση για τα νοικοκυριά που μεταβαίνουν σε αντλίες θερμότητας μπορεί να κυμαίνεται από 285 ευρώ στις Ηνωμένες Πολιτείες έως 854 ευρώ στην ευρώπη.
εφαρμογής στην ηλεκτρονική διεύθυνση https:// heatpumps.dei.gr να αντλήσουν πληροφορίες για τον τύπο αντλίας θερμότητας που ταιριάζει στις ανάγκες του σπιτιού τους καθώς και για τα αναμενόμενα οικονομικά, ενεργειακά και περιβαλλοντικά οφέλη που θα έχουν από την εγκατάστασή της.
ενεργεια • 23 ιανουαριοσ 2023
θέρμανσης. Επιπλέον, ενώ το πετρέλαιο και το φυσικό αέριο είναι γαιάνθρακες, η ηλεκτρική ενέργεια που χρησιμοποιείται από την αντλία θερμότητας παράγεται από ένα μείγμα καυσίμων, το οποίο είναι πιο φιλικό προς το περιβάλλον, καθώς το 2021 το 41,5% της παραγωγής ηλεκτρικής ενέργειας στην Ελλάδα παράχθηκε από ΑΠΕ. Οι καταναλωτές μπορούν μέσω της ειδικά σχεδιασμένης
ότι οι αντλίες θερμότητας
κλάδους, όπως οι τράπεζες, η ενέργεια και οι κατασκευές, προβλέπουν οι χρηματιστές σε δηλώσεις τους για τις προσδοκίες που δημιουργούνται για τη νέα χρονιά. Ο επικεφαλής αναλυτής της Λέων Δεπόλας, Νίκος Καυκάς, εστιάζει σε δύο παράγοντες εξέλιξης της πορείας της χρηματιστηριακής αγοράς το 2023. Ο πρώτος παράγοντας αποτελεί συνάρτηση των διεθνών εξελίξεων στο εξωτερικό. Η μείωση του πληθωρισμού, κατά την άποψη του αναλυτή, θα πρέπει
στις οικονομίες θα έχουν προεξοφληθεί από τον ερχόμενο Ιούνιο κι έπειτα θα μπορούσαν να επαναφέρουν τις αγορές σε τροχιά ανασύνταξης και περιορισμού των αρχικών απωλειών τους. Στο εσωτερικό, που είναι ο δεύτερος παράγοντας εξάρτησης του Χρηματιστηρίου, το μακρο/ οικονομικό περιβάλλον ευνοείται από τις εκτιμήσεις για διατήρηση της ανάπτυξης (σ.σ.: 1,5%, σύμφωνα με την Τράπεζα Ελλάδος) πάνω από τον ευρωπαϊκό μέσο όρο. Ταυτόχρονα, η οικονομία θα παίρνει ανάσες από το Ευρωπαϊκό Ταμείο Ανάκαμψης με το χρέος ρυθμισμένο για τα επόμενα χρόνια και τις εκτιμήσεις για μία ακόμα καλή χρονιά για τον τουρισμό. Περίοδος αστάθειας για την αγορά, σύμφωνα με τον κ. Καυκά, αναμένεται ότι θα απο-
Του στ. Κ. Χαρίτου Συνέχεια της αβεβαιότητας, τουλάχιστον στο α’ 6μηνο, επίδραση των πολιτικών εξελίξεων στα χρηματιστηριακά δρώμενα, κάμψη των εταιρικών αποτελεσμάτων εξαιτίας του πληθωρισμού (θα περιοριστεί η μετακύλιση του κόστους σε προϊόντα και υπηρεσίες), αλλά αυτονομία σε μεμονωμένους
ρυφωθεί πάνω από 5% για τη Fed και άνω του 35% για την ΕΚΤ. Για τους λόγους αυτούς θα δούμε, όπως αναφέρει, επιβράδυνση των οικονομιών και ταυτόχρονα μεγάλη μεταβλητότητα στα Χρηματιστήρια. Όλα αυτά όμως, όπως η επίδραση από τον πληθωρισμό και τα επιτόκια
να αναμένεται από το δεύτερο εξάμηνο κι έπειτα, κι ενώ η άνοδος των επιτοκίων έχει κο-
τελέσει το δίμηνο που θα μεσολαβήσει για τη διεξαγωγή πει ο αναλυτής, η επενδυτική βαθμίδα θα μπορούσε να έρθει από το β’ 6μηνο κι ενώ έχουν ηρεμήσει οι αγορές σταθεί η πολιτική κατάσταση στη χώρα. Ο ίδιος προβλέπει ότι οι ξένοι επενδυτές θα συνεχίσουν να είναι long για την ελληνική αγορά, με τις μετοχές της μεγάλης κεφαλαιοποίησης να υπεραποδίδουν το 2023 μεταξύ 20%-30%.
Fast Finance Από την πλευρά
εύκολα κέρδη. Το volatility και η νευρικότητα της αγοράς θα είναι μεγάλα με άμεση την επίδραση των πολιτικών εξελίξεων εν όψει των εκλογών». Ο ίδιος εκτιμά, χωρίς να δώσει εκτίμηση για το ποσοστό ανόδου της αγοράς, ότι στην καλύτερη περίπτωση και με βάση το ευνοϊκό σενάριο που θέλει αυτοδύναμη κυβέρνηση από τις δεύτερες εκλογές, αλλά σε κάθε περίπτωση διατήρηση της πολιτικής σταθερότητας, ότι η αγορά θα κινηθεί του χρόνου ελαφρώς ανοδικά. Ο κ. Παπαϊωάννου δίνει μία ακόμα διάσταση
από την οποία θα εξαρτηθεί η πορεία των μετοχών στην Ελλάδα. Θεωρεί ότι οι πληθωριστικές πιέσεις δεν έχουν περάσει ακόμα στα αποτελέσματα των εισηγμένων, τάση που θα φανεί στα μεγέθη του δ’ 3μήνου. Μάλιστα, επισημαίνει ότι οι εταιρείες δύσκολα θα συνεχίσουν να μετακυλίουν στην τελική τιμή τα αυξημένα κόστη τους, διότι έτσι θα μειωθεί η κατανάλωση. Που σημαίνει ότι θα αναγκαστούν να απορροφήσουν τις συνεχείς αυξήσεις στις πρώτες ύλες και την άνοδο του λειτουργικού κόστους τους, και μάλιστα στο νέο τοπίο που δημιουργείται με τα αυξημένα επιτόκια. Beta Χρηματιστηριακή Για δύο σκέλη που αφορούν την οικονομική ατζέντα του 2023 κάνει λόγο ο υπεύθυνος ανάλυσης της Beta ΑΧΕΠΕΥ, Μάνος Χατζηδάκης: «Την περίοδο των εκλογών και την επενδυτική βαθμίδα. Το δεύτερο σκέλος προϋποθέτει ότι το πρώτο έχει κλείσει χωρίς αναταράξεις ή εκπλήξεις». Σε κάθε περίπτωση, σύμφωνα με τον αναλυτή, «το κακό σενάριο θέλει την αδυναμία σχηματισμού κυβέρνησης και το καλό μια γρήγορη διαδικασία που δεν θα φέρει αναστάτωση ή καθυστέρηση στην οικονομία. Δεδομένων των εισροών από το Ταμείο Ανάκαμψης αλλά και των ενδείξεων επανάληψης της φετινής τουριστικής ζήτησης η ανάπτυξη αναμένεται και το 2023 να έχει θετικό πρόσημο, οι τράπεζες και οι περισσότερες εταιρείες εμφανίζονται αισιόδοξες για την πορεία των μεγεθών τους, ενώ όλα δείχνουν ότι φέτος θα σημειωθεί σημαντική αποκλιμάκωση του λόγου χρέους προς ΑΕΠ που θα προσεγγίσει τις 20 ποσοστιαίες μονάδες. Σε ένα κλίμα πολιτικής σταθερότητας με προοπτική τετραετίας επομένως υπάρχουν επιπλέον υποστηρικτικοί λόγοι για την απόκτηση του επενδυτικού αξιόχρεου». Κύκλος ΑΧεΠευ Από την πλευρά του, ο διευθυντής επενδύσεων της Κύκλος ΑΧΕΠΕΥ, Δημήτρης Τζάνας, μιλώντας τεχνικά, υποστηρίζει πως «το σκηνικό των υψηλότερων επιτοκίων ανατρέπει τις προσδοκίες για αναρρίχηση του Γ.Δ. πάνω από τις 930 μονάδες, με τις 907 μονάδες να αποτελούν ισχυρή στήριξη και τις 925 μονάδες το εγγύτερο όριο αντίστασης». Θεωρεί δε ότι «οι συνθήκες αβεβαιότητας επιτείνονται, με τους διαχειριστές να διατηρούν στάση αναμονής μέχρις ότου βελτιωθεί η ορατότητα στο εξωτερικό περιβάλλον». Επίσης, όπως αναφέρει ο κ. Τζάνας, «οι αγορές αιφνιδιάστηκαν καθώς είχαν διαμορφώσει πιο αισιόδοξες προσδοκίες για τις επιτοκιακές αυξήσεις εντός του 2023, στην παρούσα φάση τουλάχιστον, καθώς είναι πιθανό σε επόμενο χρόνο να αλλάξει η στάση των Κεντρικών Τραπεζών στον βαθμό που υπάρξουν προβλήματα στην εξυπηρέτηση των δανειακών υποχρεώσεων, τόσο από μέρους των κρατών όσο και από μέρους του ιδιωτικού τομέα (επιχειρήσεις και νοικοκυριά)». Ξένοι Επειτα από δεκαετία και περισσότερο, οι ξένοι επενδυτι-
Χρηματιστηριο • 25
του ο Λουκάς Παπαϊωάννου,
της Fast Finance ΑΕΠΕΥ, δεν δείχνει να συμμερίζεται
άλλων συναδέλφων του. «To 2023 δεν θα είναι μία χρονιά που οι αγοραστές θα κάνουν περίπατο και οι επενδυτές θα μπορέσουν να πετύχουν
αναλυτής
την αισιοδοξία
της Αθήνας και για το 2023, όπως επισημαίνουν οι Goldman Sachs, JP Morgan, Deutsche Bank, Morgan Stanley και HSBC σε σχετικές εκθέσεις τους για την ελληνική αγορά. «Περιορισμένος
στο 1,00 ευρώ
επίσης ουδέτερη σύσταση
τιμή-στόχο στο 1,04 ευρώ. Σύμφωνα με την ανάλυση της Goldman Sachs, οι προτάσεις για τους ευάλωτους δανειολήπτες θα πρέπει να έχουν περιορισμένο αντίκτυπο στα κέρδη των ελληνικών τραπεζών. Υπολογίζει ότι μια επιδότηση για το 50% της αύξησης του επιτοκίου πολιτικής από -50 μ.β. σε 300 μ.β. (που προβλέπεται από τους οικονομολόγους της GS το
επιλέξιμων δανείων ύψους 2 δισ. ευρώ θα ισοδυναμούσε με ένα μέσο κόστος 9 εκατ. ευρώ για μια ελληνική τράπεζα, υποδηλώνοντας μια επίπτωση στα κέρδη του 2023 της τάξης του 1,3%. «Υπολογίζουμε ότι τα έσοδα από αμοιβές των ελληνικών τραπεζών αποτελούν περίπου το 0,5% του όγκου των εργασιών (δηλαδή καταθέσεις + δάνεια), εκ των οποίων περίπου το 35% αφορά μη συναλλακτικές και μη πιστωτικά προϊόντα (δηλαδή επενδυτικά προϊόντα, έσοδα από ενοίκια και άλλα). Σύμφωνα με τη δική μας ανάλυση, κάθε 1 μ.β. πρόσθετη μείωση της παραγωγής προμηθειών από τον όγκο εργασιών θα μεταφραζόταν σε μια μέση επίπτωση 7 εκατ. ευρώ στα κέρδη του 2023 (περίπου 1,1% επίπτωση στα κέρδη), με όλες τις άλλες συνθήκες να παραμένουν ίδιες» συνεχίζει η τράπεζα. «Σύμφωνα με την ανάλυσή μας, κάθε πρόσθετη αύξηση της απόδοσης των καταθέσεων κατά 5 μ.β. θα ισοδυναμούσε με περίπου 32 εκατ. ευρώ κόστος κατά μέσο όρο για τις ελληνικές τράπεζες που καλύπτουμε ή περίπου 3,5% επίπτωση στα κέρδη του 2023, με όλες τις άλλες συνθήκες ίσες. Σημειώνουμε ότι οι ελληνικές τράπεζες στην κάλυψή μας ανέφεραν περίπου 20-25 μ.β. μετακύλιση στις αποδόσεις των καταθέ-
26 • Χρηματιστηριο ιανουαριοσ 2023 κοί οίκοι βγαίνουν... αγοραστές στις ελληνικές τράπεζες. Οι κορυφαίοι επενδυτικοί οίκοι έχουν επιστρέψει για τα καλά στις εγχώριες τραπεζικές μετοχές, μετά την εξαιρετική περσινή χρονιά. Όπως φαίνεται, οι τράπεζες
του Χρηματιστηρίου
ευρώ, ενώ για την Αlpha Bank, που επίσης είναι «buy», δίνει τιμή-στόχο 1,19 ευρώ. Για την Τράπεζα Πειραιώς δίνει ουδέτερη
αποτελούν τον «κράχτη»
αντίκτυπος» Η Goldman Sachs διατηρεί σύσταση «αγορά» για την Εθνική Τράπεζα ΕΤΕ -0,10% με δωδεκάμηνο στόχο τα 4,2
σύσταση και δωδεκάμηνη τιμή-στόχο
ανά μετοχή και για τη Eurobank
με δωδεκάμηνη
2023) για ένα χαρτοφυλάκιο
σεων από τις αυξήσεις των επιτοκίων στην ανάλυσή τους της ευαισθησίας του επιτοκιακού περιθωρίου (NIM)» επισημαίνει η τράπεζα. «Τέλος, σημειώνεται ότι η Τράπεζα Πειραιώς παρείχε τη δική της ειδική εκτίμηση του κόστους στις παραπάνω προτάσεις: η εταιρεία αναμένει επιδότηση επιτοκίου για τους ευάλωτους δανειολήπτες και μια στοχευμένη μείωση των προμηθειών να έχουν αντίκτυπο 6 εκατ. ευρώ στα αποτελέσματα χρήσης (περίπου 1% των κερδών). Το κόστος των καταθέσεων αναμένεται να ξεπεράσει τα 200 εκατ. ευρώ το 2023, γεγονός που συνεπάγεται σταθμισμένη μέση απόδοση 0,34% το 2023 (έναντι 12 εκατ. ευρώ το γ› τρίμηνο του 2022, με τεκμαρτή απόδοση 0,08%)» εξηγεί η Goldman Sachs. Η ανταμοιβή κινδύνου στην Ελλάδα είναι η πιο ελκυστική και εξακολουθεί να προσφέρει άνοδο, εκτιμά η Morgan Stanley, η οποία τοποθετεί και τη μετοχή της Eurobank στη λίστα με τις «Banks: Financials’ Finest List» από τις επιλογές της στις παγκόσμιες τράπεζες (Global top pick). H έτερη επιλογή της από τον εγχώριο τραπεζικό κλάδο είναι η Τράπεζα Πειραιώς. «Το 2023 βλέπουμε τρία στοιχεία (μακροοικονομικά δεδομένα, περιθώρια κέρδους και πολλαπλασιαστές αποτίμησης) να καθοδηγούν τα θεμελιώδη μεγέθη και τις επιδόσεις στην ευρύτερη περιοχή. Η Μέση Ανατολή προσφέρει διαρθρωτική ανάπτυξη, αλλά με αντίθετους ανέμους στα περιθώρια κέρδους η υπεραπόδοση μπορεί να επιβραδυνθεί. Η σχέση κινδύ νου-απόδοσης στην Ελλάδα φαίνεται πιο ελκυστική, ενώ η Πολωνία εξακολουθεί να προσφέρει άνοδο, με περιο ρισμένη πτώση και ρευστότητα στη Νότια Αφρική» συνε χίζει η MS. Όπως αναφέρει, οι προτιμώμενες τραπεζικές μετοχές είναι οι Eurobank και Πειραιώς. Η Eurobank Ergasias έχει ισχυρό ιστορικό διαχείρισης έναντι των ομο ειδών της στην Ελλάδα. Έχει προηγηθεί των ομοειδών ελληνικών τραπεζών στην εξυγίανση του ισολογισμού, με δείκτη NPE 5,6% από το γ’ τρίμηνο φέτος. «Αναμένουμε ότι η Eurobank θα είναι βασικός κερδισμέ νος της ιστορίας ανάκαμψης στην Ελλάδα και προβλέ πουμε αύξηση των εξυπηρετούμενων δανείων κατά 5% περίπου έως το 2024. Προβλέπουμε δείκτη αποδοτικότη τας ROTE 10,8% περίπου το 2024 έναντι 8,2% το 2021». Η Eurobank έχει ισχυρό ισολογισμό με συνολικό δείκτη κεφαλαίων CAR 17,2% το τρίτο τρίμηνο φέτος και αναμέ νουμε
κέρδη. H σύσταση είναι «overweight» με τιμή-στόχο στο 1,38 ευρώ και παγκόσμια κορυφαία επιλογή της Morgan Stanley. Tράπεζα Πειραιώς έχει σημειώσει ισχυρή πρόοδο και βελτίωση σε βασικά λειτουργικά μεγέθη. Πιο χαρακτηρι στικά: 1. Τα καθαρά έσοδα από τόκους (NII) κατέγραψαν θετική πορεία το β’ τρίμηνο του 2022 με +8% διαδοχική αύξηση το γ’ τρίμηνο του 2022 και πρόκειται να αυξηθούν με τη βοήθεια της ΕΚΤ και τις αυξήσεις των επιτοκίων τα επόμενα τρίμηνα, 2. Η επέκταση των εξυπηρετούμενων δανείων ήταν 2,3 δισ. ευρώ το εννεάμηνο του 2022, με θετικές προοπτικές για την αύξηση των δανείων το οικο νομικό έτος 2023, 3. Η δυναμική των εσόδων από αμοιβές
και προμήθειες είναι ισχυρή (+20% σε ετήσια βάση στο εννεάμηνο του 2022), 4. Οι δείκτες NPE είναι μονοψήφιοι στο 8,7% στο εννεάμηνο του 2022, 5. Το πιο σημαντικό, ο δείκτης κεφαλαίων CET1 έχει βελτιωθεί στο 10,4% στο γ’ τρίμηνο και αναμένεται να φθάσει το 11% περίπου μέχρι το τέλος του έτους, και 6. Η αποτίμηση της μετοχής της τράπεζας παραμένει ελκυστική στις 0,3 φορές σε όρους δείκτη P/BV το 2023. Η HSBC προτιμά την Τράπεζα Πειραιώς και τη Eurobank από την εγχώρια τραπεζική αγορά και είναι οι προτιμώμενες επιλογές της για να «ποντάρουν» οι επενδυτές στις αυξήσεις των επιτοκίων της ΕΚΤ, τις χαμηλές αποτιμήσεις και την ανοδική προοπτική των μεγεθών τους. Οι συστάσεις είναι «buy» με τιμές-στόχους για την Τράπεζα Πειραιώς στα 3,30 ευρώ από 2,75 ευρώ και 158% περιθώριο ανόδου, για τη Eurobank στο 1,60 ευρώ από 1,75 ευρώ με ανοδικό περιθώριο 58%, για την Αlpha Bank στο 1,40 ευρώ από 1,35 ευρώ με 43% ανοδικό περιθώριο και, τέλος, για την Εθνική Τράπεζα στα 5,20 ευρώ από 4,45 ευρώ με περιθώριο ανόδου 41%. «Προσαρμόζουμε τις τιμές-στόχους μας για τις νέες μας εκτιμήσεις και το κατά 50 μ.β. υψηλότερο COE - διατηρούμε τις αξιολογήσεις buy και για τις τέσσερις τράπεζες. Εξακολουθούμε
Χρηματιστηριο • 27 ιανουαριοσ
2023
μία από τις πρώτες
τα
ότι θα είναι
ελληνικές τράπεζες που θα επαναφέρει
μερίσματα με τα φετινά
διαπραγματευόμενη
χα
δείκτη 0,27x P/TBV για 10% απόδοση ROTE το 2023. Μας αρέσει η Eurobank για τον αμυντικό ισολογισμό της, την υψηλή κερδοφορία της και τη δυνατότητα για διανο
μερίσματος στο γ› τρίμηνο του 2023. Θα μπορούσε επίσης να προσφέρει σχετική αξία έναντι της ΕΤΕ, κατά την άποψή μας» εξηγεί η HSBC. των καθαρών εσόδων από τόκους δικαιολογεί τη θετική στάση με βάση τα discount των μετοχών παρά την υπε ραπόδοση φέτος, αφού
το 2023.
HSBC προσπαθεί
συχνό ερώτημα των επενδυτών: «Είναι τα καθαρά έσοδα από τόκους - NII κα ταλύτης αρκετά ισχυρός για να αντισταθμίσουν τα υψη λότερα έξοδα προβλέψεων εν μέσω οικονομικής επιβρά δυνσης;». H απάντηση είναι «ναι, με μία επιφύλαξη». Η ανάλυση δείχνει ότι η αύξηση του NII από τώρα μέχρι το τέλος του 2023 υπερτερεί μιας μέτριας αύξησης του κό στους προβλέψεων, αλλά οι δύο δυνάμεις δεν είναι συγ χρονισμένες. Οι αυξήσεις της ΕΚΤ συνεχίζονται και είναι ο θετικός καταλύτης για την ανάπτυξη των μεγεθών των τραπεζών. Η τράπεζα βλέπει ισχυρό άλμα στα καθαρά έσοδα από τόκους τα επόμενα τρίμηνα, που θα λειτουρ γήσει ως καταλύτης, αν και τα κέρδη θα μπορούσαν να κορυφωθούν στο β’ εξάμηνο του επόμενου έτους, καθώς ο κύκλος αύξησης των επιτοκίων ολοκληρώνεται, οι προτιμήσεις των καταθετών αλλάζουν και το κόστος των προβλέψεων αυξάνεται.
τις καταθέσεις, την τιμολόγηση και τις επιδοτήσεις στεγαστικών δανείων ενισχύουν την άποψη αυτή. Ωστόσο, τα βραχυπρόθεσμα NII εξακολουθούν να δικαιολογούν μια εποικοδομητική στάση, δεδομένης της υψηλής συσχέτισης των τιμών των μετοχών με τα κέρδη. Η JP Morgan ψηφίζει τις ελληνικές τράπεζες με συστάσεις υπεραπόδοσης (overweight) και υψηλά περιθώρια ανόδου από τα τρέχοντα επίπεδα, ωστόσο η Αlpha Bank είναι τη δεδομένη χρονική στιγμή κορυφαία της επιλογή στην περιοχή της Κεντρικής και Νοτιοανατολικής Ευρώπης «Πολύ υψηλή ανάπτυξη, πολύ υψηλή κερδοφορία, υψηλό ποσοστό δανεισμού, εξυγίανση της αγοράς και δυνητική επιστροφή κεφαλαίου υποστηρίζουν τη θετική μας άποψη για τις ελληνικές τράπεζες. Οι μετοχές της Alpha Bank έχουν υστερήσει σε σχέση με τις ομοειδείς μετοχές της φέτος, παρά την παρόμοια ισχυρή βελτίωση των θεμελιωδών μεγεθών και καλύτερη κερδοφορία (πάνω από 7% δείκτης απόδοσης ROTE). Ο δείκτης P/TBV είναι στις 0,4 φορές για το 2024, είναι φθηνός έναντι της Eurobank και της ΕΤΕ που προσεγγίζουν τις 0,6 φορές και η αγορά θα πρέπει να αρχίσει να αναπτύσσει άνεση, καθώς η δημιουργία απόδοσης ROTE γίνεται πιο ορατή, με ταχύτερη ανάπτυξη δανείων, αύξηση των επιτοκίων και ολοκλήρωση της εξυγίανσης των NPEs. Βλέπουμε 50% περιθώριο ανόδου στην τιμή-στόχο μας τον Ιούνιο του 2024 στο 1,50 ευρώ» εξηγεί η JP Για τις άλλες τρεις τράπεζες προτείνει τιμές-στόχους 2,35 ευρώ για την Τράπεζα Πειραιώς, 1,6 ευρώ για τη Eurobank και 4,70 ευρώ για την Εθνική Τράπεζα ΕΤΕ
ιανουαριοσ
28 • Χρηματιστηριο να
2023
πιστεύουμε ότι η Πειραιώς προσφέρει την καλύτερη σχέση κινδύνου-απόδοσης,
με
μηλό
μή
ο δείκτης P/E υπολογίζεται σε 5,2 φορές
Η
να απαντήσει ένα
Macro ώθηση
Τελοσ, η Deutsche Bank εξηγεί ότι οι ελληνικές τράπεζες έχουν υπεραποδώσει έναντι των ευρωπαϊκών τραπεζών κατά 25% περίπου, αντανακλώντας κυρίως την ισχυρή δυναμική ανάκαμψης μετά τη ριζική εξυγίανση των ισολογισμών τους, αλλά εξακολουθούν να παραμένουν εκτός των «ραντάρ» των περισσότερων επενδυτών, εξαιτίας των ανησυχιών ότι «ενδέχεται να είναι πιο επιρρεπείς σε ένα σκηνικό ύφεσης και κατάρρευσης, όπως αποτυπώθηκε στην προηγούμενη κρίση» εξηγεί η Deutsche Bank. ο γερμανικός οίκος διατηρεί τη σύσταση «αγορά» για την εθνική Τράπεζα εΤε -0,10%, με τιμή-στόχο στα 5,10 ευρώ, σύσταση «αγορά» για την Αlpha Bank με τιμή-στόχο στο 1,55 ευρώ, σύσταση «διακράτηση» για τη Eurobank με τιμή-στόχο στο 1,45 ευρώ και
για την Τράπεζα Πειραιώς προχωρά σε αύξηση της τιμής-στόχου στο 1,80 ευρώ από 1,60 ευρώ προηγουμένως και σύσταση «διακράτηση».
επενδυτές, αν και η σχετικά μικρή κεφαλαιοποίησή τους τις καθιστά ελαφρώς λιγότερο προσιτές για τα μεγάλα κεφάλαια που μπορούν να επενδύσουν σε αυτές» εκτιμά η γερμανική τράπεζα. Oι φόβοι για το πλήγμα εν μέσω οικονομικής ύφεσης φαίνεται να είναι ο κύριος παράγοντας επιφύλαξης των επενδυτών για τις ελληνικές τράπεζες, αλλά διαπιστώνουμε ότι το μεγαλύτερο μέρος της εξυγίανσης έχει εκτελεστεί ή βρίσκεται στο στάδιο της προετοιμασίας. Τέλος, η DB βλέπει τα κόστη διαχειρίσιμα, με περιορισμένο κίνδυνο, ιδίως για τις τράπεζες με υψηλότερη κάλυψη (εΤε και Eurobank). Από την άλλη πλευρά, τα κεφάλαια δεν φαίνεται να αποτελούν πλέον απειλή, με την Πειραιώς να βρίσκεται χαμηλότερα, αλλά να ανακάμπτει γρήγορα.
ιανουαριοσ 2023 Χρηματιστηριο • 29
ελληνικών τραπεζών, με αφορμή τις καλές γενικές μακροοικονομικές προοπτικές, καθώς η ελλάδα πρόκειται να διατηρήσει υψηλότερη αύξηση ΑεΠ απ’ ό,τι άλλες χώρες της ε.ε. φαίνεται επίσης να συνεχίζει να εφαρμόζει αρκετά ορθόδοξες πολιτικές στην προσπάθειά της για τον έλεγχο του χρέους και την επιτάχυνση των πληρωμών του χρέους προς την ε ε.» συνεχίζει η γερμανική τράπεζα. «επιβεβαιώνουμε την άποψή μας ότι οι ελληνικές τράπεζες δεν πρέπει να αγνοούνται πλέον από
«Πιστεύουμε ότι υπάρχει ένας συνδυασμός διαφορετικών παραγόντων που οδηγούν σε αυτές τις υπεραποδόσεις των
τους
ιανουαριοσ 2023 30 • τραπεζεσ οι χρεώσεις που «μαζεύουν» οι τράπεζες Αλλάζει η διάρκεια στις προθεσμιακές καταθέσεις
Της εΛενασ σΚίαΘίτή
έες διάρκειες σε προϊόντα προθεσμιακών καταθέσεων προσφέρουν έπειτα από δεκαετίες οι ελληνικές τράπεζες, σε μια προσπάθεια να τονώσουν την ελκυστικότητα αυτών των λογαριασμών. Ένα πολύ πρόσφατο δείγμα γραφής είναι οι καταθέσεις προθεσμίας για 15, για 18, αλλά και για 24 μήνες, διάρκειες που δεν υπήρχαν στον χάρτη των προθεσμιακών καταθέσεων των προηγούμενων ετών. Αυτό «ακουμπάει» τόσο στη ζήτηση εκ μέρους των καταθετών για μεγαλύτερες διάρκειες από τη συνήθη μάξιμουμ των 12 μηνών όσο και στην ευρηματική ιδέα των τραπεζών για μια μεγαλύτερη -με τον τρόΌσο μεγαλώνει η διάρκεια που διατηρεί κλειδωμένη τη ρευστότητά του ο καταθέτης τόσο αυξάνονται το επιτόκιο και η ετήσια απόδοση. Μάλιστα, για μεγάλα ποσά άνω των 300.000 ευρώ κατά μέσο όρο, μπορεί το επιτόκιο να είναι και διαπραγματεύσιμο. Τι προσφέρει η αγορά σε
12, 15, 18 και 24 μήνες Μετά τις τελευταίες αναπροσαρμογές που έγιναν στα επιτόκια καταθέσεων, μπορεί το αποταμιευτικό κοινό να βρει στην αγορά επιτόκιο για προθεσμιακή ενός έτους στο 0,70%-0,80% (στις
Eurobank, Alpha Bank, Εθνική και Πειραιώς), αλλά και στο 1% στις μικρότερες ή μη συστημικές. Η Παγκρήτια δίνει για 12 μήνες επιτόκιο 1% για ποσά άνω των 50.000 ευρώ, η Attica Bank δίνει 1,30% για πάνω από 100.000 ευρώ και από τις συστημικές, η Πειραιώς δίνει 1% αν το ποσό είναι μεγαλύτερο των
Στις μεγαλύτερες διάρκειες, αν η κατάθεση παραμείνει κλειδωμένη για 15
μήνες ή και 18, μπορεί η απόδοση να παίξει από 1,30% και ίσως παραπάνω. Ενδεικτικά, η Alpha Bank για ποσά έως 300.000 ευρώ δίνει 1,30% γι’ αυτές τις διάρκειες, το οποίο κλιμακωτά ανεβαίνει στο 1,80% για 18 μήνες και ποσά υψηλότερα των 300.000 ευρώ. Στον αντίποδα, η Attica Bank για 24 μήνες δίνει επιτόκιο 2% (για ποσά από 1.500 ευρώ και άνω).
Ως απόλυτα ποσοστά οι προσφερόμενες αποδόσεις μπορεί να μη φαντάζουν εκ πρώτης ελκυστικές, αλλά θα πρέπει να συγκριθούν με τα δεδομένα της αγοράς. Στο σύνολο καταθέσεων, όπου το ταμιευτήριο αφορά και οι προθεσμίες, η πλειοψηφία είναι οι απλοί λογαριασμοί ταμιευτηρίου, με ή άνευ βιβλιαρίου, στους οποίους το επιτόκιο είναι το μηδέν, ή κάποια οριακά ποσοστά της τάξεως του 0,03%. Εν τω μεταξύ, στο ταμιευτήριο σήμερα εξακολουθεί και είναι παρκαρισμένο το 80% των καταθέσεων (115 δισ. ευρώ, σύμφωνα με τα τελευταία στοιχεία).
Ρήτρες και όροιΧαρακτηριστικά προγραμμάτων Οι καταθέσεις προθεσμίας, που σήμερα αντιστοιχούν περίπου σε μερίδιο 18% του συνόλου των καταθέσεων, με ύψος κεφαλαίων περίπου 24 δισ. ευρώ, αποτελούν τη μόνη επιλογή για τους αποταμιευτές που έχουν διαθέσιμη ρευστότητα και θέλουν μια παραπάνω απόδοση, χωρίς κανένα ρίσκο. Αρκεί να είναι σίγουροι ότι έχουν την ευχέρεια να «ξεχάσουν» τα χρήματά τους στην κατάθεση για τους μήνες που συμφωνήθηκε. Διότι υπάρχουν ρήτρες και όροι, ανάλογα με το προϊόν και την τράπεζα. Υπάρχει η ρήτρα πρόωρης αποχώρησης, που επιτρέπει το «σπάσιμο» της κατάθεσης χωρίς πέναλτι, ή το εντελώς αντίθετο, που ο καταθέτης χάνει όλη την απόδοση αν σπάσει τη διάρκεια, έστω και την προτελευταία ημέρα. Υπάρχουν προθεσμιακές που επιτρέπουν την απόδοση σε τακτά διαστήματα, δηλαδή ανά μήνα ή ανά τρίμηνο, και υπάρχουν και προθεσμιακές που αποδίδουν συσσωρευμένα στο τέλος κεφάλαιο και τόκους. Όπως επίσης, υπάρχουν προθεσμιακά προγράμματα που αφήνουν ένα παράθυρο αναλήψεων ή τη δυνατότητα προσθήκης επιπλέον ρευστότητας με τους ίδιους όρους, αλλά και άλλα προγράμματα, που δεν έχουν αυτά τα χαρακτηριστικά. Σε κάθε περίπτωση, οι καταθέτες θα πρέπει να είναι από πριν σωστά ενημερωμένοι.
ιανουαριοσ 2023 τραπεζεσ • 31
υπόλοιπα καταθέσεων -άνω των 138 δισ. ευρώ το σύνολο των καταθέσεων των ιδιωτών- και στο ενδιαφέρον που παρατηρείται για νέες προθεσμιακές. Να σημειωθεί ότι κατά καιρούς οι τράπεζες προσφέρουν καλύτερη τιμολόγηση σε λογαριασμούς που ανοίγονται online μέσω e-banking, όπως επίσης ανταγωνιστική τιμολόγηση διαθέτουν οι μη συστημικές και οι μικρότερες τράπεζες.
Σύμφωνα με εκτιμήσεις τραπεζικών παραγόντων, από τον Ιανουάριο και μετά θα αρχίσουν να αλλάζουν τα νούμερα και στην προσέλκυση των προθεσμιακών, που θα αρχίσει να γίνεται με εντονότερο ρυθμό, καθώς επί του παρόντος το ενδιαφέρον του κοινού είναι κυρίως σε επίπεδο αναζήτησης, ενημέρωσης και πληροφόρησης για τα πακέτα του ανταγωνισμού. Οι ίδιες πηγές αναφέρουν ότι αναμένεται κορύφωση στη ζήτηση για προθεσμιακές τους επόμενους μήνες, καθώς τα επιτόκια θα συνεχίσουν να κινούνται ανοδικά. Κάτι που είχε να συμβεί πάνω από μια δεκαετία, όπου αυτό το τόσο δημοφιλές προϊόν, που συνδυάζει απόδοση χωρίς ρίσκο, είχε «πέσει στα αζήτητα…».
χρεώσεις κουρεύουν οι τράπεζες Με τον έναν ή τον άλλον τρόπο, οι συναλλαγές σήμερα μέσω κινητού τηλεφώνου γίνονται, τουλάχιστον μεταξύ των τεσσάρων μεγάλων τραπεζών, εντελώς δωρεάν. Με την εφαρμογή Iris Online Payments μπορούν όλοι οι καταθέτες να μεταφέρουν χρήματα διατραπεζικά από τον λογαριασμό μιας τράπεζας στον λογαριασμό μιας άλλης, είτε αφορά το ίδιο φυσικό πρόσωπο είτε έναν φίλο ή έναν ελεύθερο επαγγελματία. Απολύτως ανέξοδα, για έως 500 ευρώ, χωρίς τη χρήση IBAN, άμεσα (σε λιγότερα από 10 δευτερόλεπτα έχει ολοκληρωθεί η μεταφορά), με τη χρήση του αριθμού του τηλεφώνου από τις επαφές του κινητού. Αυτό είναι,
32 • τραπεζεσ ιανουαριοσ 2023 Η ρευστότητα των ιδιωτών (138 δισ. ευρώ) και το ενδιαφέρον του κοινού Πάντως, ρευστότητα υπάρχει στο σύστημα, παρά τις δυσκολίες της συγκυρίας, το κόστος χρηματοδότησης, τον πληθωρισμό και την πίεση στο διαθέσιμο εισόδημα, και αυτό είναι εμφανές και στα
Ποιες
μεταξύ άλλων, το αποτέλεσμα των επαφών και των διαβουλεύσεων των τραπεζών με το οικονομικό επιτελείο, που ζήτησε να μειωθούν ή να αρθούν πλήρως όποιες προμήθειες και χρεώσεις θεωρεί η κάθε τράπεζα ότι μπορεί να αναπροσαρμόσει, υπέρ των καταναλωτών πελατών της. Λογικό είναι, στο πλαίσιο της τήρησης συνθηκών υγιούς ανταγωνισμού, να μην υπάρχει ενιαία γραμμή στις αποφάσεις των τραπεζών για το ποιες χρεώσεις ή σε τι ποσοστό θα μειωθούν. Καθεμία από τις τράπεζες, μικρή ή μεγάλη, επανακαθορίζει την τιμολογιακή της πολιτική, ανταποκρινόμενη στο αίτημα της κυβέρνησης να βοηθήσει το συναλλακτικό κοινό, αλλά με γνώμονα τη δική της πολιτική χρεώσεων. Το θετικό στοιχείο για την αγορά είναι ότι τουλάχιστον για τα έως 500 ευρώ των άμεσων πληρωμών ( instant payments) καταργήθηκε κάθε χρέωση. Μετά την Alpha Bank, που το είχε ανέκαθεν δωρεάν, τη χρέωση αυτήν κατήργησε η Eurobank και λίγες ημέρες μετά η Πειραιώς, ενώ ακολουθεί η Εθνική να κλείνει τον κύκλο των χρε-
ώσεων στο Iris Online Payments.Είναι σημαντικό, γιατί όσο κι αν ακόμη η εφαρμογή αυτή δεν έχει γίνει ευρύτατα γνωστή, αφορά ένα μεγάλο ποσοστό του συνόλου των εμβασμάτων. Μάλιστα, σύμφωνα με πληροφορίες, σήμερα η χρήση του Iris προσεγγίζει το 50% των συνολικών διατραπεζικών εμβασμάτων.
ο ανταγωνισμός από τις μικρές τράπεζες και η τάση για τις άμεσες πληρωμές Πέραν αυτής της εξέλιξης, όλη η πολιτική τιμολόγησης των υπηρεσιών εμβασμάτων επανακαθορίζεται. Η Alpha Bank άφησε να εννοηθεί ότι θα ανοίξει άμεσα τον δρόμο προς την κατεύθυνση αυτήν, θέτοντας μέγιστο όριο στην προμήθεια εμβασμάτων (SEPA) εντός και εκτός Ευρωπαϊκής Ένωσης, με την Εθνική να ανακοινώνει πρόσφατα τις δικές της κινήσεις και τις Eurobank και Πειραιώς να έχουν δείξει ήδη τις δικές τους προθέσεις. Σε μέσα επίπεδα αγοράς, τα εμβάσματα αυτής της μορφής χρεώνονται από 3 έως 5 ευρώ. Συγκεκριμένα, η Εθνική
Τράπεζα προχώρησε σε μείωση του κανονικού εμβάσματος έως 12.500 ευρώ στο 1 ευρώ από 1,20 ευρώ. Επίσης, είναι χωρίς χρέωση η αγορά χρεογράφων Ελληνικού Δημοσίου. Ακόμη, ανακοίνωσε μειώσεις κατά 50% σε προμήθειες αξιολόγησης και έγκρισης καθώς και στο δάνειο-εξπρές μέσω e-banking. Πολύ ανταγωνιστική τιμολόγηση παρέχουν βέβαια οι μικρότερες Παγκρήτια, Attica Bank, Optima και οι συνεταιριστικές, όπως η Χανίων ή η Ηπείρου, αλλά και άλλες, παράλληλα φυσικά με τις ψηφιακές ή τις neobank. Να σημειωθεί, βέβαια, ότι είναι θέμα χρόνου η εξομοίωση κλασικών εμβασμάτων των 2-3 ημερών και των άμεσων πληρωμών (SEPA - instant payments). Όπως έχει γράψει το powergame.gr, από το πρώτο εξάμηνο του 2023 περίπου θα είναι ακριβώς η ίδια χρέωση στα εμβάσματα, με όποιον τρόπο κι αν εκτελούνται. Αυτό θα ισχύσει με νέο Κανονισμό της Ε.Ε., που θα υιοθετηθεί άμεσα από τα κράτη-μέλη, σηματοδοτώντας την αλλαγή του νομικού πλαισίου.
τραπεζεσ • 33 ιανουαριοσ 2023
Ποιες χρεώσεις μειώνονται εκτός από τα εμβάσματα εΠισΗσ, προς τα κάτω οδεύει η τιμολόγηση των προμηθειών στην πληρωμή εξόφλησης λογαριασμών τύπου ΔεΚο και των αντίστοιχων χρεώσεων στις πάγιες εντολές, ειδικά στις τελευταίες και ως κίνητρο για μεγαλύτερη χρήση από τους καταναλωτές. ς προς τις χρεώσεις που μπαίνουν στο στόχαστρο των μειώσεων -και τις οποίες μπορούν οι καταναλωτές να βρουν στα τιμολόγια προμηθειών της κάθε τράπεζαςπέραν της αποστολής/μεταφοράς χρημάτων που αναφέρθηκε, εκτείνονται και σε μία σειρά από άλλες συναλλαγές. μεταξύ άλλων, προς μείωση ή κατάργηση βαίνουν οι χρεώσεις για ανανέωση χρεωστικής/πιστωτικής κάρτας ή για αγορά ομολόγων και γραμματίων του Δημοσίου. Κάποιες τράπεζες επανεξετάζουν τη συνδρομή των πιστωτικών καρτών και άλλες επιμέρους εργασίες, όπως π.χ. μεμονωμένα έξοδα που συνοδεύουν αιτήσεις δανείων.
στις τιμές με ξαφνικές και απότομες διακυμάνσεις στο ενδοημερήσιο trading. H προσοχή όλων, δε, έχει στραφεί στις προμήθειες που θα ξεκινήσουν από την άνοιξη για την αναπλήρωση των ευρωπαϊκών αποθεμάτων αερίου. Ο καιρός αναδείχθηκε στον μεγαλύτερο σύμμαχο της Ευρώπης, μέχρι σήμερα. Οι σχετικά ήπιες θερμοκρασίες που επικράτησαν ως τώρα, το υψηλό -για την εποχή- επίπεδο των αποθεμάτων και η υποτονική ζήτηση από τις ασιατικές αγορές, που διατηρούν τις προμήθειες σε ένα σχετικά περιορισμένο επίπεδο, έχουν παίξει καθοριστικό ρόλο στην
ιανουαριοσ 2023 34 • ενεργεια τελικά αυτή ήταν η ενεργειακή κρίση; Πτώση τιμών, καλοκαιρία, αποθήκευση, πτώση πληθωρισμού Της μανταΛενασ Πίου Ηενεργειακή κρίση τέλειωσε; H αποκλιμάκωση των τιμών του φυσικού αερίου, κυρίως από τα μέσα Δεκεμβρίου και μετά, σε συνδυασμό με τη συνεπακόλουθη πτώση των τιμών χονδρικής του ηλεκτρισμού, η οποία στην Ελλάδα αναμένεται να αποτυπωθεί περισσότερο τον Φεβρουάριο,
τα επίπεδα τιμών του αερίου θυμίζουν την εποχή προ του πολέμου στην Ουκρανία. Όμως κανείς δεν είναι σίγουρος ότι η κατάσταση αυτή θα διατηρηθεί. Οι αγορές παραμένουν ευμετάβλητες και νευρικές, πράγμα που αποτυπώνεται
δημιούργησε μεν μία αίσθηση ανακούφισης στις αγορές και περισσότερο στους καταναλωτές, όμως η αβεβαιότητα για το τι κρύβει το μέλλον δεν έχει εκλείψει. Η πτώση της τιμής του φυσικού αερίου ως τα μέσα Ιανουαρίου, όπως αποτυπώνεται στον δείκτη TTF, έχει ξεπεράσει το 50% σε σχέση με τις τιμές που ίσχυαν την ανάλογη περίοδο του Δεκεμβρίου. Πλέον
αποκλιμάκωση της ευρωπαϊκής τιμής του αερίου. Στην εξέλιξη αυτή είναι πολύ πιθανόν να συνέβαλε και το πλαφόν που αποφάσισαν οι Ευρωπαίοι ηγέτες τον Δεκέμβριο και το οποίο θα εφαρμοστεί από τον Φεβρουάριο. Βέβαια, το πραγματικό τεστ για το πλαφόν θα έλθει την άνοιξη ή όταν μεταβληθούν οι συνθήκες στην αγορά. Τότε τα φανεί αν θα μπορέσει να «κρατήσει» η ανώτατη τιμή των 180 ευρώ/MWh που αποφάσισαν οι Ευρωπαίοι ή αν θα επαναληφθούν φαινόμενα που θα θυμίζουν το περυσινό καλοκαίρι. Άλλωστε στο θερινό ράλι τιμών του 2022 καθοριστικό ρόλο είχε παίξει η αγωνιώδης προσπάθεια της Γερμανίας να εξασφαλίσει όσα περισσότερα φορτία υγροποιημένου αερίου μπορούσε, αγοράζοντας μεγάλες ποσότητες στην όποια τιμή, προκειμένου να αποφύγει ενδεχόμενη έλλειψη αερίου, καθώς κύριος προμηθευτής της μέχρι τότε ήταν η Ρωσία, από την οποία οι στρόφιγγες έκλεισαν ολοσχερώς τον Αύγουστο. Σύμφωνα με το Bloomberg, οι εισαγωγές υγροποιημένου φυσικού αερίου (LNG) στην
χαλάρωσαν εξαιτίας της μείωσης
Ασία παραμένει μειωμένη, παρότι η Κίνα δείχνει να ξαναβρίσκει τους ρυθ-
μούς της μετά την άρση των lockdowns. Ταυτόχρονα, όμως, η πληθώρα των νέων κρουσμάτων Covid στη χώρα δημιουργεί αβεβαιότητα για τις μελλοντικές κινήσεις της. Όσο η ασιατική ζήτηση, που είναι βασικός ανταγωνιστής της Ευρώπης στις προμήθειες LNG, παραμένει υποτονική τόσο η Ευρώπη αποκτά ένα δίκτυ ασφαλείας, έναντι προβλέψεων για επιδείνωση των καιρικών συνθηκών που θα προκαλούσαν αύξηση της ζήτησης αερίου, επιτάχυνση των απολήψεων από τις αποθήκες και πιθανότατα αύξηση τιμών. Ακάμα και σε αυτό το σενάριο, τεχνική ανάλυση της Credit Suisse δείχνει ότι η τιμή των 77,4 ευρώ/MWh που διασπάστηκε καθοδικά αποτελεί ένα ισχυρό σημείο στήριξης. Αξίζει, δε, να σημειωθεί ότι στις 16 Ιανουαρίου η τιμή TTF στο συμβόλαιο παράδοσης επόμενου μήνα είχε υποχωρήσει πολύ πιο κάτω από το επίπεδο αυτό, στα 55,2 ευρώ/ MWh. Aκόμα και η ζώνη των 62,5-66 ευρώ/MWh, στην οποία κινήθηκε το TTF τη δεύτερη εβδομάδα του Ιανουαρίου, θεωρείται από τους αναλυτές ως ένα βασικό επίπεδο στήριξης, που αντιστοιχεί σε χαμηλά ακόμα και σε σχέση με το πρώτο εξάμηνο του 2021 αλλά και με τις αρχές του 2022,
ιανουαριοσ
ενεργεια • 35
2023
Ευρώπη δεν
των τιμών. Η ζήτηση στην
πριν από την εισβολή της Ρωσίας στην Ουκρανία. Η Credit Suisse εκτιμά ότι αν διασπαστεί και το επίπεδο αυτό -από το οποίο την ώρα που γράφονταν αυτές οι γραμμές οι τιμές είχαν ήδη υποχωρήσει-, τότε η καθοδική τάση θα επιταχυνθεί με στόχο να προσεγγίσει τα υψηλά της περιόδου 2018-2020, δηλαδή τη ζώνη των 28,6-29,7 ευρώ/MWh. Aκόμα, όμως, και αν συμβεί αυτό και πάλι υπάρχει μεγάλη αβεβαιότητα για
το τι έπεται κατά την περίοδο της αποθεματοποίησης για τη χειμερινή περίοδο 2023-24. Σημαντικό ρόλο τότε αναμένεται να παίξει τόσο η στάση των ασιατικών αγορών -καθώς είναι η εποχή που αγοράζουν αποθέματα και οι χώρες της Άπω Ανατολής- όσο και η εφαρμογή των μέτρων περιορισμού της κατανάλωσης που εφαρμόζει η Ευρώπη -και τα οποία δεν αναμένεται να χαλαρώσουν-, καθώς και η τήρηση της συμ-
φωνίας των Ευρωπαίων για κοινές και συντονισμένες προμήθειες, τουλάχιστον για την αναπλήρωση ενός μέρους των αποθεμάτων, χωρίς οι χώρες-μέλη να διαγκωνίζονται μεταξύ τους για το ποια θα κλείσει τα περισσότερα φορτία, ανεβάζοντας κατ’ αυτόν τον τρόπο τις τιμές. Στο επίπεδο της προσφοράς LNG δεν φαίνεται μέχρι στιγμής να υπάρχουν διαταραχές, αλλά τίποτα δεν μπορεί να αποκλειστεί για το μέλλον.
ιανουαριοσ 2023 36 • ενεργεια
Ηλεκτρισμός Το μεγΑλο, όμως, ερώτημα για την ελληνική αγορά είναι πότε και κατά πόσον θα αποκλιμακωθούν οι τιμές της ηλεκτρικής ενέργειας. ο υπουργός Περιβάλλοντος - ενέργειας Κώστας σκρέκας στα μέσα ιανουαρίου εκτιμούσε ότι ο φεβρουάριος θα είναι ο μήνας που θα αποτυπώσει το ελληνικό Χρηματιστήριο ενέργειας τη μεγάλη πτώση της τιμής TTF του αερίου. μέχρι τα μέσα ιανουαρίου, πάντως, οι τιμές χονδρικής του ηλεκτρισμού στην εγχώρια αγορά παρέμεναν από τις ακριβότερες της ευρώπης, πράγμα που επιπλέον οδήγησε τη χώρα να εξαρτηθεί από τις εισαγωγές, αφού η αρχιτεκτονική της ενιαίας ευρωπαϊκής αγοράς ωθεί αυτόματα τις ροές ηλεκτρισμού προς τη χώρα με τις υψηλότερες τιμές. σύμφωνα με τον υπουργό, η ψαλίδα τιμών μεταξύ της εγχώριας αγοράς και της υπόλοιπης ευρώπης έχει αρχίσει να μειώνεται και θα μειωθεί ακόμα περισσότερο όσο αλλάζει το μείγμα παραγωγής με τη διείσδυση πε-
ιανουαριοσ 2023 ενεργεια • 37 ρισσότερων ΑΠε και την εγκατάσταση μονάδων αποθήκευσης. σε βραχυπρόθεσμο ορίζοντα, η αναμενόμενη υποχώρηση της τιμής τον φεβρουάριο οφείλεται στον τρόπο υπολογισμού της τιμής του φυσικού αερίου από τις εγχώριες μονάδες. Και τούτο γιατί στην ελλάδα η τιμή του αερίου για την ηλεκτροπαραγωγή -η οποία διαμορφώνει και τις προσφορές στο Χρηματιστήριο ενέργειας- προσδιορίζεται με βάση τον μέσο όρο τιμών TTF, όπως αυτές διαμορφώθηκαν τον προηγούμενο μήνα. Αντίθετα, στις περισσότερες ευρωπαϊκές χώρες οι παραγωγοί ηλεκτρισμού παίρνουν σαν βάση την ημερήσια τιμή day ahead του TTF. Βέβαια, για να δούμε διψήφιες τιμές στην εγχώρια αγορά ηλεκτρισμού, όπως συνέβη σε αρκετές ευρωπαϊκές χώρες για κάποιες ημέρες στις αρχές του έτους, θα πρέπει να συντρέξουν και μια σειρά από άλλους παράγοντες, όπως μεγάλη παραγωγή από ΑΠε, καλές καιρικές συνθήκες, μειωμένη κατανάλωση κ.λπ. και, βέβαια, να μη μας αιφνιδιάσει και πάλι το αέριο με μία ξαφνική άνοδο τιμών.
DI MIlaNO
τη ρυμοτομία του κέντρου
είτε
ξεκινούν
σκοπος Antonio da Saluzzo ξεκίνησε της εργασίες και με τον ενθουσιασμό για την κατασκευή του νέου καθεδρικού της πόλης να είναι διάχυτος, δεν δυσκολεύτηκε να βρει τους απαραίτητους πόρους. Το 1389 ο Γάλλος μηχανικός Nicolas de Bonaventure έγινε ο υπεύθυνος της κατασκευής και έδωσε στην εκκλησία την έντονη γοτθική όψη. Η κατασκευή του νέου καθεδρικού ξεκίνησε με πολύ μεγάλη ταχύτητα και το 1402 ήταν σχεδόν μισοτελειωμένη. Όμως το 1480 οι εργασίες σχεδόν πάγωσαν, λόγω έλλειψης πόρων και ιδεών. Το 1500 με 1510 ολοκληρώθηκε η κατασκευή του οκταγωνικού θόλου και το εσωτερικό διακοσμήθηκε με 4 σειρές 15 αγαλμάτων που παρουσιάζουν αγίους και άλλους βιβλικούς χαρα-
ιανουαριοσ 2023 38 • ιστορικα Του Κ. α. ΦραγΚουΛή ΟΚαθεδρικός του Μιλάνου θεωρείται ως μία από τις σημαντικότερες εκκλησίες παγκοσμίως. Χρειάστηκε 5 αιώνες για να ολοκληρωθεί η κατασκευή του και σήμερα είναι η 5η μεγαλύτερη εκκλησία στον κόσμο. Το πόσο σημαντικό είναι το σημείο για την πόλη
DuOMO
του ο Καθεδρικός του μιλάνου
Μιλάνου είναι εμφανές από
της πόλης, με τους δρόμους
να
από το σημείο είτε να το περικυκλώνουν. Στο παρελθόν βρισκόταν στο σημείο η βασιλική της πόλης από τον 5ο αιώνα, ενώ μια δεύτερη προστέθηκε το 838. Το 1075, όμως, οι βασιλικές καταστράφηκαν από μία μεγάλη πυρκαγιά. Έτσι το 1386 ο αρχιεπί-
κτήρες. Το επόμενο μεγάλο βήμα στην ιστορία της κατασκευής του καθεδρικού έγινε όταν αρχιεπίσκοπος ανέλαβε ο Carlo Borromeo. Οι εργασίες συνεχίστηκαν κατά τη διάρκεια του 17ου αιώνα, με τον αρχιτέκτονα Carlo Buzzi να επιστρέφει στη γοτθική αρχιτεκτονική και την ολοκλήρωση του πιο χαρακτηριστικού συμβόλου του ναού, της Μικρής Μαντόνας. Το αγαλματάκι αυτό βρίσκεται σε ύψος 108,5 μέτρων και λόγο του ύψους του είναι εμφανές από τα περισσότερα σημεία της ευρύτερης περιοχής του κέντρου. Αυτό που δεν κατάφεραν να πετύχουν πολλοί άνδρες για
περίπου 400 χρόνια, το κατάφερε ο Ναπολέοντας σε μόλις επτά χρόνια. Ήταν το 1805 όταν έπρεπε να στεφθεί βασιλιάς της Ιταλίας και παράγγειλε το εξωτερικό του ναού να τελειώσει άμεσα, όπως και έγινε. Ο Ναπολέων στέφθηκε βασιλιάς στον καθεδρικό. Μέσα στα επόμενα χρόνια ολοκληρώθηκαν και άλλες λεπτομέρειες, αλλά μόλις το 1965, με την τοποθέτηση της τελευταίας πύλης, θεωρείται ως το τέλος μιας μακριάς διαδικασίας της κατασκευής του επιβλητικού αυτού καθεδρικού. Ακόμα και σήμερα, όμως, κάποια αγάλματα δεν έχουν ολοκληρωθεί.
ιανουαριοσ 2023 ιστορικα • 39
ιανουαριοσ 2023 40 • αuto motori.gr όλος ο κόσμος του ΗLexus μας έχει συνηθίσει σε πολυτελή, υβριδικά οχήματα, πολύ μακριά από αισθητικές που παραπέμπουν σε σπορεπιθετικές- εμφανίσεις. Στην έκθεση του Τόκιο έδειξε στους επισκέπτες και το άλλο πρόσωπο, το πιο σπορτίφ, βασισμένο στη σιλουέτα του RZ.Πίσω από όλο αυτό το concept που φέρει την ονομασία RZ Sport Concept βρίσκεται ο Ιάπωνας οδηγός αγώνων Μασαχίρο Σασάκι. Εξωτερικά το αυτοκίνητο, εκτός της διχρωμίας με το μαύρο να διατρέχει όλο το αμάξωμα από τη μάσκα μέχρι τις πίσω αεροτομές δημιουργώντας
ζάντες
σματα. Το αυτοκίνητο φέρει ηλεκτροκινητήρα 150 kW μεταδίδοντας την κίνηση σε όλους τους τροχούς. Για να το παρουσιάσει
Να δούμε εάν θα ακολουθήσει τον δρόμο της παραγωγής ή θα μείνει concept βρίσκοντας μια θέση στο μουσείο του Ιάπωνα κατασκευαστή. lExuS RZ SpORT CONCEpT ή επόμενη μέρα Επιμέλεια: γίαννήσ σταυροΠουΛοσ
μια έντονη αντίθεση με το ειδικό λευκό χρώμα που η Lexus το ονομάζει «Hakugin», ξεχωρίζει από τα αεροδυναμικά βοηθήματα. Φουσκωμένα φτερά για να χωρέσουν οι
21 ιντσών με ελαστικά 295/35, σε συνδυασμό με τη μείωση της απόστασης από το έδαφος κατά 35 χλστ. σε σχέση με τη νορμάλ έκδοση της RZ, διαφορετικό καπό, δύο πίσω αεροτομές από ανθρακόνημα, διαχύτης και εξωτερικούς καθρέπτες. Σε σχέση με την απλή έκδοση, στο Lexus RZ Sport Concept οι εξωτερικές διαστάσεις έχουν τροποποιηθεί ως εξής: μήκος 4,883 (+78) χλστ., πλάτος 1,985 (+90) χλστ., ύψος 1,600 (-35) χλστ. Στο εσωτερικό υπάρχουν 4 bucket καθί-
η Lexus κάποιο λόγο θα είχε, καθώς στους Ιάπωνες αρέσουν τα «φανταχτερά» αυτοκίνητα και το Lexus RZ Sport Concept είναι ιδιαίτερα φανταχτερό.
μπνευση από το μονοθέσιο της AMG-Petronas στη Formula 1 άντλησε η Mercedes για τη δημιουργία μιας νέας ειδικής έκδοσης, της SL63. Βέβαια, το 2022 δεν ήταν ιδιαίτερα επιτυχημένο για τη Mercedes στη Formula 1, καθώς κατάφερε μόνο μία νίκη σε Γκραν Πρι. Πάμε, λοιπόν, να γνωρίσουμε τη νέα AMG SL63 Motorsport Collectors Edition, η οποία, όπως «προδίδει» και το όνομά της, απευθύνεται σε συλλέκτες, με δεδομένο ότι η Mercedes θα κατασκευάσει μόνο 100 αντίτυπα. Πρώτος κοινός παρονομαστής με το μονοθέσιο της AMG-Petronas είναι το ασημί χρώμα του αμαξώματος, όπως και οι πράσινες πινελιές στη βάση του εμπρός προφυλακτήρα, στα πλευρικά μαρσπιέ, στο περίγραμμα των τροχών (21 ιντσών) και στον πίσω διαχύτη. Το πίσω τμήμα είναι βαμμένο μαύρο σχηματίζοντας μια… ιδιαίτερη διχρωμία, ενώ ταυτόχρονα
έχει διακοσμηθεί με πολλά αστέρια της Mercedes. Το μαύρο χρώμα επιλέχτηκε επίσης για τις δαγκάνες των φρένων, τους πλευρικούς καθρέπτες, το εμπρός splitter, τη μάσκα και τα πλευρικά μαρσπιέ. Σημειώνεται ότι η νέα έκδοση της SL63 έχει στάνταρ στη φαρέτρα της τα εξοπλιστικά πακέτα AMG Aerodynamics Package και AMG Night Package. Στο εσωτερικό συναντάμε μαύρα Nappa δερμάτινα σπορ καθίσματα με δυνατότητα επιλογής ανάμεσα σε κόκκινες ή κίτρινες ραφές, head-up display, carbon διακοσμητικά ένθετα, ηχοσύστημα Burmester και το πακέτο τηλεματικής AMG Track Pace. Υπενθυμίζουμε ότι η κορυφαία ΑMG SL63 4MATIC+ τροφοδοτείται από τον θηριώδη bi-turbo V8 κινητήρα των 4.0 λίτρων. Αποδίδει 585 ίππους και 800 Nm ροπής, ενώ η τελική ταχύτητα αγγίζει τα 315 χλμ./ώρα και η επιτάχυνση από 0-100 χλμ./ώρα διαρκεί μόλις 3,6 δευτ.
ιανουαριοσ 2023 αυτοκινήτου στην οθόνη σας αuto • 41 MERCEDES σπέσιαλ aMG Sl63 για συλλέκτες και λάτρεις της F1 Έ
ελληνιστί, αναγεννητική πέδηση.
γνωρίζετε πώς λειτουργεί και από τη Formula 1 ως «KERS», ακόμα κι αν είστε casual fan του αθλήματος. Ουσιαστικά η αναγεννητική πέδηση είναι η ανάκτηση ενέργειας από τον ηλεκτροκινητήρα κατά τηνεπιβράδυνση. Ένα από τα μεγάλα πλεονεκτήματα των ηλεκτροκινητήρων είναι ότι μπορούν να λειτουργήσουν και «ανάποδα». Όχι μόνο στην κυριολεξία, ως φορά περιστροφής (αντιστρέφοντας την τάση προς το μοτέρ, αυτό περιστρέφεται ανάποδα, π.χ. τα 60V στα -60V), αλλά και ως ροή ενέργειας από και προς αυτό. Απλοϊκά, λοιπόν, ο ηλεκτροκινητήρας μπορεί να «φρενάρει» το όχημα, φέρ-
νοντας αντίσταση στην περιστροφή που ήδη πραγματοποιεί και παράλληλα να «παράγει» ενέργεια που μεταφέρεται προς την μπαταρία με τη σειρά της. Σκεφτείτε το σαν μια γεννήτρια που μετατρέπει την κίνησή της σε ενέργεια. Έτσι, όταν αφήσετε το γκάζι εν κινήσει, το EV δεν κυλάει «ελεύθερα» όπως ένα συμβατικό όχημα με «νεκρά» σχέση στο κιβώτιο, αλλά επιβραδύνει πιο έντονα, χάρη στην αντίσταση του ηλεκτροκινητήρα. Αυτή η αντίσταση μπορεί
να είναι ρυθμιζόμενη από τον χρήστη
και τον κατασκευαστή. Άλλοι προτιμούν
να έχουν το regenerative braking απενεργοποιημένο. Άλλοι το θέλουν σε
ήπιο βαθμό και άλλοι το προτιμούν
έντονο. Μεταξύ των τελευταίων βρίσκεται και ο υπογράφων, και οι λόγοι είναι πολλοί. Πρώτον, με έντονο regenerativebraking ανακτάτε περισσότερη ενέργεια. Έτσι, αυξάνετε την
αυτονομία σας, ειδικά σε περιοχές με μεγάλες υψομετρικές διαφορές και κλίσεις. Δεύτερον, είναι πιο ασφαλές σε συνθήκες μειωμένης πρόσφυσης και γενικά σε αστικό περιβάλλον, αφού διατηρεί το αυτοκίνητο σε μια τάση επιβράδυνσης. Ακόμα πιο σημαντικό, χωρίς να μπλοκάρουν οι τροχοί και να ενεργοποιείται το ABS, για παράδειγμα σε μια πολύ γλιστερή/βρεγμένη κατηφόρα με κακή άσφαλτο. Αυτό απλώς αφήνοντας το γκάζι, χωρίς καν να αγγίξετε το φρένο. Τρίτον, επιτρέπει το… one pedal driving!
Η ουσία του one pedal driving To one pedal driving είναι προφανές τι σημαίνει. Πρακτικά μπορείτε να οδηγείτε με μόνο ένα πεντάλ, σχεδόν παντού και πάντα! Συμπλέκτης δεν υπάρχει στα EVs, φυσικά, οπότε έχουμε γκάζι και φρένο. Με την αναγεννητική
ιανουαριοσ 2023 42 • τεΧνοΛογια EV corner - τι είναι το one pedal driving; Πολλά ακούμε για το one pedal driving, που αφορά μόνο τα ηλεκτρικά αυτοκίνητα. Τι είναι λοιπόν αυτή η νέα τεχνική ορολογία που μπήκε στη ζωή μας μαζί με τα e-cars; Κείμενο-Φωτογραφίες: Δήμήτρήσ σΚίαννήσ - GETElECTRIC.GR Α κόμα κι αν δεν ξέρετε τι είναι ακριβώς το one pedal driving και πώς λειτουργεί,
μάλλον ξέρετε τι είναι το regenerative braking στα ηλεκτρικά αυτοκίνητα,
Ίσως
πέδηση στο «strong», όμως, το όχημα επιβραδύνει έντονα χωρίς να πιέζετε το φρένο. Συνήθως η επιβράδυνση αυτή αγγίζει τα 0,2g, που είναι αρκετά για ήπια οδήγηση εντός πόλης. Αν, λοιπόν, οδηγείτε ήπια, προβλέπετε το πότε θα ακινητοποιηθείτε (πλησιάζοντας ένα κόκκινο φανάρι, μια διασταύρωση, ένα STOP) και έχετε αρκετά καλή αντίληψη της ταχύτητας και του ρυθμού επιβράδυνσης, ναι, μπορείτε να οδηγείτε χωρίς να πιέζετε το φρένο. Φυσικά, για να είναι εφικτό κάτι τέτοιοιδανικά πρέπει το όχημα να ακινητοποιείται πλήρως μέσω regenerative braking. Δεν είναι κάτι που εφαρμόζουν όλες οι EV πλατφόρμες. Ορισμένα μοντέλα αρχίζουν να κυλούν «ελεύθερα» κάτω από τα 10 χλμ./ώρα απενεργοποιώντας το e-braking. Σε μια προσπάθεια να κάνουν το γνωστό μας «creep», όπως τα θερμικά μοντέλα με αυτόματο κιβώτιο. Άλλα, όμως, ακινητοποιούνται πλήρως χωρίς να πιέσετε το φρένο. Αυτά είναι που προτιμούμε στη συγκεκριμένη περίπτωση και αυτά επιτρέπουν το πραγματικό one pedal driving. Πλεονεκτήματα Τα πλεονεκτήματα είναι εμφανή. Πρώτον, χρησιμοποιείτε πολύ λιγότερο τα φρένα σας και άρα τα φθείρετε πιο αργά. Δεν είναι τυχαίο ότι πολλά EVs δεν χρειάζονται αλλαγή δίσκων και τακακιών, ακόμα και στα 150.000 ή 200.000 χλμ. Το χρηματικό όφελος δεν είναι
τεράστιο, αλλά υφίσταται. Δεύτερον, η χρήση μόνο του δεξιού πεντάλ είναι ακόμα πιο ξεκούραστη μέσα στην πόλη, στο μποτιλιάρισμα, στην κίνηση μέσα στα στενά. Το αριστερό σας πόδι ξεκουράζεται ούτως ή άλλως και το δεξί δεν χρειάζεται να κάνει συχνή εναλλαγή μεταξύ του accelerator και του brake. Τρίτον, όπως προείπαμε, η ανάκτηση ενέργειας. Τέταρτον, το one pedaldriving σας «προκαλεί» να οδηγήσετε πιο ήπια, ένας ψυχολογικός παράγοντας που χρήζει ανάλυσης από ειδικούς, βεβαίως, όχι από εμάς, αλλά και αυτός υφίσταται. Με τον ίδιο τρόπο που ορισμένοι άνθρωποι επηρεάζονται από ένα trip computer και προσπαθούν να μειώσουν την κατανάλωση, έτσι και με το one pedal driving. Εν ολίγοις, λοιπόν, τα EVs επιτρέπουν την οδήγηση με ένα πεντάλ, αρκεί να επιταχύνετε ήπια, να προβλέπετε τα εμπόδια και τις στάσεις σας αλλά και να διατηρείτε μια μικρή ταχύτητα με πιο ομαλή ροή στους δρόμους. Τέλος, ειδική αναφορά θέλουμε να κάνουμε στα ηλεκτρικά δίκυκλα. Φυσικά δεν έχουν πεντάλ, οπότε δεν υφίσταται το one pedaldriving σε αυτά. Όμως ορισμένα έχουν αναγεννητική πέδηση και έτσι μπορείτε να τα οδηγείτε πιέζοντας λιγότερο τα φρένα τους, αλλά και με σαφώς μεγαλύτερη ασφάλεια σε ολισθηρά οδοστρώματα, όταν το παραμικρό άγγιγμα της μανέτας μπορεί να οδηγήσει σε μπλοκάρισμα του τροχού και πιθανή πτώση.
ήρθε
router σας και προσφέρει τη μέγιστη δυνατή ταχύτητα σε όλα τα δωμάτια του σπιτιού ή τα γραφεία του κτιρίου, χωρίς διακοπές, όσο κι αν απομακρυνθείτε από την κεντρική συσκευή! Με ταχύτητες έως 2.400 Mbps και υποστήριξη δεκάδων συσκευών ταυτόχρονα, λύνει μια για πάντα το θέμα «Internet» στον χώρο σας.
ιανουαριοσ 2023 τεΧνοΛογια • 43 Motorola raZr 2022 Τα foldables είναι το νέο trend και η Motorola δείχνει ότι θυμάται πώς να φτιάχνει εξαιρετικά flip phones! Με μικροσκοπικές διαστάσεις, δύο οθόνες AMOLED 6,7” και 2,7”, το πανίσχυρο Snapdragon 8+ Gen 1 chip στο εσωτερικό του και μια high-end διπλή κάμερα 50+13MP με λήψη 8K video, το RAZR 2022 είναι το πιο sexy flip smartphone της σεζόν! Devolo Mesh WiFi 2 Το νέο Devolo Mesh WiFi 2 powerline
να αντικαταστήσει το
Μετά τις τράπεζες, το επόμενο play στην αγορά αφορά τις εταιρείες του κατασκευαστικού κλάδου. Την άποψη αυτή εξέφρασε μιλώντας όχι κάποιος τυχαίος, αλλά κορυφαία πηγή κατασκευαστικού ομίλου, κληθείσα να σχολιάσει το πρόσφατο ράλι στον κλάδο. Καταρχάς, η ΓΕΚ ΤΕΡΝΑ είναι γνωστό ότι έχει μπροστά της το mega deal που θα ξεπεράσει
το 1 δισ. ευρώ, όπως αναφέρουν πληροφορίες, από την πώληση της Τέρνα Ενεργειακή. Με τον τρόπο αυτό, όπως εξηγεί η ίδια πηγή, η εταιρεία θα μειώσει σημαντικά τον δανεισμό της διεκδικώντας νέα έργα και χρηματοδοτώντας προγραμματισμένα, μεταξύ των οποίων το αεροδρόμιο του Καστελίου στην
Κρήτη ή το Καζίνο στο Ελληνικό. Πάμε τώρα στην Ελλάκτωρ, που βρίσκεται στο πάνω από 7% να κερδίζει από το ξεκίνημα της χρονιάς. Η ίδια πηγή που βρίσκεται στα μέσα και τα έξω του ομίλου πιστεύει ότι το ράλι στη μετοχή βασίζεται στη βελτίωση των οικονομικών στοιχείων, των αριθμών του 2022, αλλά και της χρονιάς που μόλις ξεκίνησε. Αν σήμερα η Άκτωρ έχει ανεκτέλεστο 3 δισ. ευρώ, φέτος, στο τέλος του χρόνου θα έχει 4 δισ. ευρώ. Με αυτόν τον τρόπο θέλει να μας πει ότι δεν στέκουν τα σενάρια πώλησης της εταιρείας. Ταυτοχρόνως, ο ίδιος άνθρωπος μας λέει ότι επειδή έχουν κοπεί οι εκπτώσεις από τα έργα (λόγω αύξησης των
τιμών) και αυτό που γινόταν παλιά με το αλισβερίσι των εκπτώσεων δεν υπάρχει πλέον, θα ανέβουν τα profit margins, τα περιθώρια κέρδους για τα έργα που αναλαμβάνει κάθε εταιρεία. Αν έχουν προγραμματιστεί 8 δισ. έργα, οι εταιρείες θα γράψουν ένα 10% κέρδος, δηλαδή 800 εκατ. ευρώ. Ο δε τζίρος τους θα διπλασιαστεί. Προφανώς γίνεται αντιληπτό ότι στήνεται ένα σκηνικό στην αγορά λίγο πριν από τις εκλογές όπου μάλλον θα αναδειχθούν όλες οι κρυμμένες υπεραξίες. Ειδικά η Ελλάκτωρ που μετά την εξαγορά του ομολόγου των 670 εκατ. ευρώ μπορεί να ατενίζει το μέλλον με αισιοδοξία και οι μέτοχοί της να τρίβουν τα χέρια τους…
στις κατασκευαστικές όλα τα λεφτά φέτος ΔίΜηνο-φωτία
To πρώτο δίμηνο αναμένεται φωτιά για την αγορά. Το ξεκίνημα κρίνεται άκρως ενθαρρυντικό, με κέρδη 4%, με την Alpha και την Πειραιώς να υπεραποδίδουν με κέρδη 14% και 11,5% αντίστοιχα. «Λονδρέζος» fund manager που βρέθηκε πρόσφατα στην Αθήνα, μιλώντας στη στήλη είπε ότι η αγορά έχει μείνει στο 2019 ακόμα! Η αγορά, είπε, έχασε το ράλι των ξένων και το 2020 και το 2021. Υπάρχουν περιπτώσεις μετοχών -και μας έδωσε παραδείγματα δύο εισηγμένων που στη μία το Ελληνικό Δημόσιο είχε μετοχική σχέση και στην άλλη το Δημόσιο έχει αποχωρήσει- που οι αποτιμήσεις τους παραμένουν στα ίδια, όπως και τότε. Κατά την άποψή του, οι τιμές για τις τράπεζες έχουν περιθώριο ανόδου μπορεί και 50% από τα τρέχοντα επίπεδα τιμών. Το story της αποεπένδυσης του Ταμείου Χρηματοπιστωτικής Σταθερότητας από τις τράπεζες είναι πολύ ελκυστικό για τις ίδιες που, συν τοις άλλοις, έχουν καθαρίσει σε μονοψήφια ποσοστά τα κόκκινα δάνειά τους και πλέον έχουν περάσει σε οργανική κερδοφορία. Η ίδια πηγή, βλέποντας το βάθος των εντολών που βγαίνουν στο Χρηματιστήριο, στο οποίο ο τζίρος έχει «διπλώσει» με το που γύρισε ο χρόνος και από τα 40 εκατ. ευρώ οι συναλλαγές έχουν εκτοξευτεί στα 80 εκατ. ευρώ, κάνει λόγο για δίμηνο-φωτιά... Όσο για τις εκλογές, βλέπει σύντομη νευρικότητα και στη συνέχεια το play θα είναι στην επενδυτική βαθμίδα. Για να δούμε...
-
ΓΚΡίνία
Και η γκρίνια περνάει στον Χάρη Σαχίνη της
κορυφαίος fund manager ελληνικής καταγωγής, με λαμπρή καριέρα σε ελλάδα και βορείως της μάγχης, αλλάζει τη συζήτηση για συγγενικά του πρόσωπα όταν η κουβέντα πάει στο ότι ακόμα ζουν στο... Παγκράτι;
γείται
ιανουαριοσ 2023 press button • 45
ςτΡαΠατςο Ακόμα γκρινιάζουν οι ξένοι θεσμικοί επενδυτές στον ΑΔΜΗΕ και τον Μανούσο Μανουσάκη για το WACC, το καθορισμένο ποσοστό εσόδου που καθορίζει η ΡΑΕ για τα έσοδα του Διαχειριστή (σ.σ.: κάτι αντίστοιχο θα εφαρμοστεί και στην ΕΥΔΑΠ με τη νέα Αρχή που δημιουρ-
για το νερό) και από το οποίο κρίνονται
ΕΥΔΑΠ,
να
κηση
το
χρόνια
σε
λά ούτε και του χρόνου, όπως πληροφορηθήκαμε αρμοδίως, ο Τηλέμαχος Λαβίδας και οι αδελφές του πήραν ή θα πάρουν αμοιβές από την εταιρεία. Όπως μεταφέρουν άνθρωποί του στη στήλη, ο στόχος δεν είναι οι αμοιβές. Στόχος είναι το μέρισμα. Να φτάσει η εταιρεία μετά την αύξηση κεφαλαίου και τις επενδύσεις να μεγαλώσει τους αριθμοδείκτες της, να δημιουργήσει αξία την οποία θα επωφεληθούν οι μέτοχοι. διανομή...
οι επενδύσεις του, που το 2022 ήταν αισθητά μειωμένο. Οι επενδυτές παρέμειναν... ενεοί, κάτι που εν πολλοίς εξηγεί τη χειρότερη απόδοση του Διαχειριστή σε σχέση με τις ομοειδείς εταιρείες που είδαν τις μετοχές τους πέρσι στα χρηματιστήρια να ανεβαίνουν. Πάντως, την τελευταία εβδομάδα κοιτάζει το 1,80 ευρώ...
με τους ξένους θεσμικούς επενδυτές
ζητούν και τη διοί
να τους κλείνει
μάτι εδώ και 3,5
ότι θα προβεί
επιστροφή κεφα λαίου. Προς το παρόν άλλοι λόγοι δεν επι τρέπουν τη σχετική
Ποιος
ΚαίΓέταί το Short ςτην alPha Παρακολουθώντας τις εντολές των τελευταίων εβδομάδων, ή μάλλον από τις 3/1 και μετά, παρατηρεί κανείς ότι ο όγκος συναλλαγών στην Alpha δεν έχει πέσει κάτω από 3 εκατ.
μάχια ημερησίως. Εύλογη η
της
Quiz
τε-
απορία
αγοράς. Το επιτελείο
της τράπεζας, όπως πληροφορείται η στήλη, ρώτησε κι έμαθε. Υπάρχουν ακόμα ανοιχτές εντολές short στη μετοχή, κάτω από το 1 ευρώ. Πάνω από το 1,02, τους «έφυγε». Για τον λόγο αυτό έκλειναν ανοιχτές θέσεις. Και desk της UBS, σύμφωνα με πληροφορίες, που αγόραζε για πελάτες του, δεν μπορούσαν να πιστέψουν το τόσο πολύ σορτάρισμα στην Alpha... Πάνω από 16% τα κέρδη του 2023 μέχρι στιγμής…
3,55%, μια σει ρά από μετοχές των λεγομένων και blue chips υπε ραποδίδουν. Κυρίως μετοχές που είχαν μείνει πίσω σε αποδόσεις το 2022 φαίνεται ότι ανακτούν το χαμένο έδαφος, με τους επενδυτές να ανακαλύ πτουν κρυμμένες αξίες που η ενεργειακή κρίση, ο πόλεμος στην Ουκρανία, η άνοδος των επιτοκίων και ο πληθωρισμός δεν άφηναν να φανούν καθαρά. Στο πλαίσιο αυτό, ο Τιτάνας καταγράφει τα περισσότερα κέρδη μέχρι στιγμής από τη μεγάλη κεφαλαιοποίηση τουλάχιστον κατά 15%, με την Piraeus Securities να σημειώνει πως παραμένει στην πλευρά των αγοραστών λόγω των καλών προοπτικών κερδοφορίας το 2023 για την Τιτάν. Άλλωστε, όπως είχε φανεί από τα αποτελέσματα του 6μήνου, οι ταμειακές ροές είχαν πληγεί από το ενεργειακό κόστος, αν και η υποχώρηση των τιμών σε αέριο και πετρέλαιο είναι δυνατό να επαναφέρουν τον όμιλο σε δυναμική τροχιά, όπως άλλωστε σχολιάζουν οι αναλυτές. Ισχυρά κέρδη πάνω από 12,6% σημειώνει η μετοχή της Άλφα, της μόνης από τις τραπεζικές το 2022 που είχαν μείνει πίσω με απώλειες 7,48%. Στις πρώτες συνεδριάσεις της χρονιάς ισχυρές εντολές κυ-
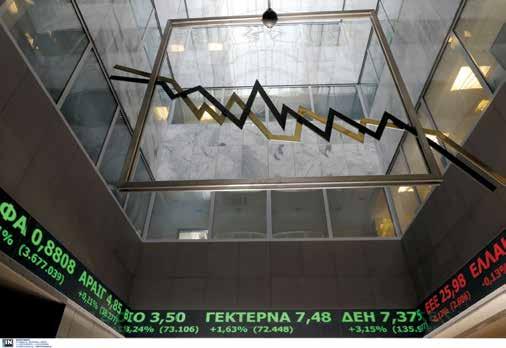
μένονται μάλιστα από τις αρχές Μαρτίου. Ταυτό χρονα, στα σχέδια της εταιρείας είναι να αποπληρώσει τα δάνεια προς το Δημόσιο μετά την κρατική παρέμβαση λόγω της πανδημίας. Κέρδη 9% για την Eurobank που επίσης συνεχίζει δυνατά και φέτος (πάνω από 18% τα κέρδη του 2022), με νεότερες πληροφορίες να αναφέρουν ότι δεν αποκλείεται να προηγηθεί η πώληση του 1,48% που κατέχει το ΤΧΣ στην τράπεζα. Πάνω από 30% η πτώση της ΔΕΗ το 2022 και αλλαγή εικόνας από τις πρώτες συνεδριάσεις του 2023. Η μετοχή σημειώνει αποδόσεις μεγαλύτερες του 8,3% εν αναμονή των φιλόδοξων projects (π.χ. Αλεξανδρούπολη σε συνεργασία με ΔΕΠΑ και όμιλο Κοπελούζου), αλλά και εν αναμονή του deal εξαγοράς της ΕΝΕL Romania. Κέρδη 7,4% για την Ελλάκτωρ, που απέχει ελάχιστα από τα υψηλά 52 εβδομάδων (1,91 ευρώ) και τις πληροφορίες να κάνουν λόγο για αποχώρηση από την Άβαξ. Υψηλότερες αποτιμήσεις βλέπει για τη Βιοχάλκο η αγορά, η οποία επίσης επλήγη μέσω των θυγατρικών της (Cenergy, ΕΛΒΑΛΧΑΛΚΟΡ) από την αύξηση του ενεργειακού κόστους το 2022. Τα κέρδη για τη μετοχή ανέρχονται σε 7,3%. Στο 6,3% τα κέρδη για την Εθνική που έρχεται με φόρα από το 2022 (+25,60) και τους επενδυτές να περιμένουν εξελίξεις ως προς την πώληση του 40% που κατέχει το ΤΧΣ στην τράπεζα. Στο +5% φέτος η ΕΛΒΑΛΧΑΛΚΟΡ, που βλέπει μείωση στο ενεργειακός της κόστος, συνεχίζει με φόρα η ΓΕΚ με άνοδο πάνω από 4% κινούμενη σε επίπεδα που έχει να δει από το 2007 εν αναμονή του deal για την Τέρνα Ενεργειακή και τα μεγάλα κατασκευαστικά projects, όπως το καζίνο στο Ελληνικό και το αεροδρόμιου του Καστελίου στο Ηράκλειο της Κρήτης.
Οι μετοχές που μοιράζουν κέρδη από τις πρώτες ημέρες του 2023 Του στ. Κ. Χαρίτου Ισχυρό ποδαρικό στο 2023 και στις πρώτες συ νεδριάσεις της χρονιάς κάνουν μετοχές της μεγάλης κεφαλαιοποίησης. Με τον Γενικό Δεί κτη του Χ.Α. να γράφει ήδη θετικό πρόσημο από την αρχή της χρονιάς με κέρδη
και περαιτέρω μείωση των κόκκινων δανείων της. Κοντά στο 10% η άνοδος και για την Πειραιώς, η οποία επίσης υστερούσε σε κέρδη στο ταμπλό το 2022 σε σχέση με την Eurobank και την ΕΤΕ, με άνοδο 9,3%, όταν οι δύο προηγούμενες σημείωναν διψήφια ποσοστά ανόδου. Η προοπτική αποεπένδυσης του 27% που κατέχει το ΤΧΣ σε συνδυασμό με το ζεστό ενδιαφέρον
Aegean,
συνεχίζει και φέτος τη
να επαναληφθεί
ρίως από τα desks της UBS αλλάζουν την εικόνα στη μετοχή, η οποία αναμένεται να εμφανίσει ισχυρή οργανική κερδοφορία
του ιταλικού fund ION ανεβάζει το ενδιαφέρον για την τράπεζα, επισημαίνουν οι χρηματιστές. Κέρδη πάνω από 9% για την
που, όπως όλα δείχνουν,
δυναμική της πορεία. Στόχος είναι
η καλή τουριστική χρονιά