BALANZA COMERCIAL
Balanza Comercial del Perú y cifras de exportación e importación
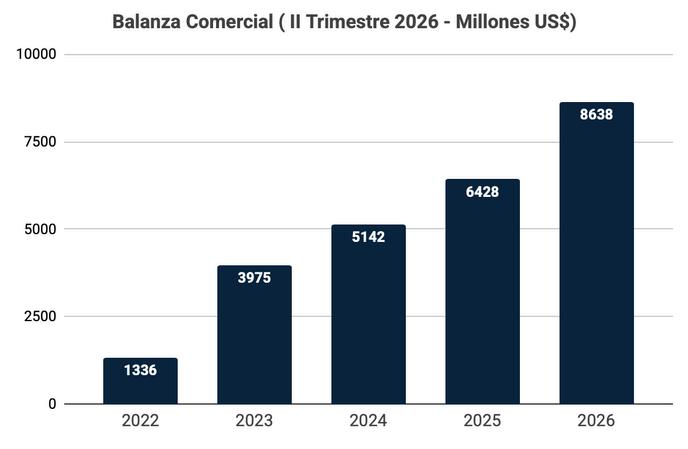
De acuerdo con proyecciones de la Cámara de Comercio Peruano Británica y data disponible del Banco Central de Reserva del Perú (BCRP), la balanza comercial en el segundo trimestre del 2026 registraría un superávit de US$ 8,638 millones, representando un aumento de US$ 2,210 millones en comparación con el monto registrado en el mismo periodo del año 2025.
Importaciones
De acuerdo con el Reporte de Inflación del BCRP, los mayores volúmenes importados de bienes de capital se explicaron principalmente por el dinamismo de los bienes de capital distintos de materiales de construcción (13,4%) y los bienes de consumo no duradero (30,8%). El incremento de las importaciones de maquinaria como volquetes y remolcadoras, equipos y vehículos provino del mayor dinamismo mostrado por la minería y la industria En la categoría de bienes de consumo duradero destacó el alto crecimiento de las importaciones de automóviles, motos y bicicletas, muebles y televisores; y envíos por courier principalmente de China.
PROYECCIONES DE LA BALANZA COMERCIAL
De acuerdo con el Reporte de Inflación del BCRP, El superávit de la balanza comercial de bienes alcanzó los USD 12 867 millones en el primer trimestre de 2026, monto superior en USD 5 990 millones al registrado durante el mismo trimestre del año previo. La expansión interanual respondió a un aumento de USD 7 880 millones (37,8%) del valor exportado, explicado principalmente por el aumento de los precios promedio de exportación, en particular de los productos tradicionales, cuyos precios crecieron 49,9%
Exportaciones
Según el Reporte de Inflación del BCRP, La expansión de los volúmenes exportados (0,3 por ciento) responde a la mayor disponibilidad de biomasa de la pota, despachos más altos de una variedad de productos pesqueros no tradicionales y el crecimiento de los envíos de frutas frescas y manufacturas de cacao.
CALIFICACIÓN CREDITICIA
BAA1
SECTORES PRODUCTIVOS
Análisis del aporte al PBI de los principales sectores productivos en el último trimestre registrado
Aporte al PBI por Sectores Productivos
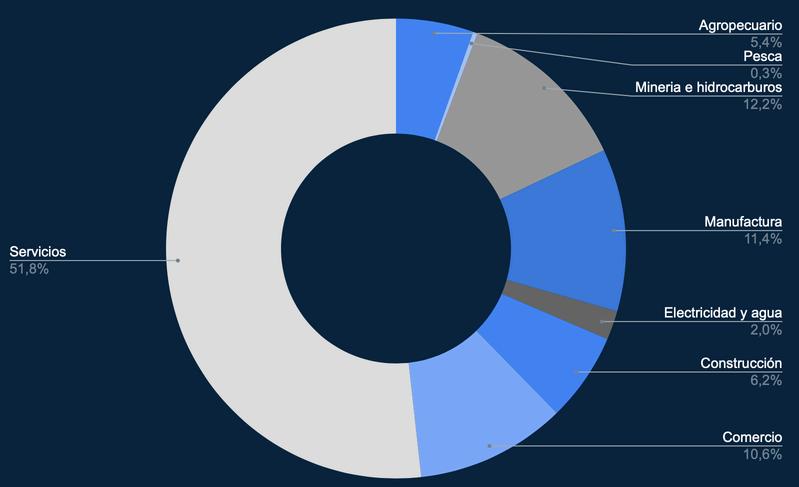
De acuerdo con el Reporte Inflación del BCRP, La proyección de crecimiento del PBI para 2026 se revisa al alza a 3,4%, desde un 3,2% previsto en el Reporte anterior. Este cambio se explica por una proyección de crecimiento más alta de los sectores no primarios, en línea con el mejor desempeño del gasto privado mostrado en el primer trimestre, el crecimiento del empleo y de los ingresos reales y la revisión al alza de los términos de intercambio Este mayor impulso sería atenuado por el fenómeno El Niño, que se estima que tendría un impacto de alrededor de -0,7 puntos porcentuales en el crecimiento del PBI total. En el caso de la actividad no primaria, tendría un efecto negativo en la manufactura no primaria, en particular en la industria textil
BALANZA COMERCIAL UK
Análisis de la Balanza Comercial entre el Reino Unido y Perú durante el último trimestre
El Perú muestra un intercambio comercial positivo con el Reino Unido en el segundo trimestre del 2026 con una cifra de alrededor de US$ 219 millones. Sin embargo, la balanza comercial muestra una reducción de aproximadamente 28% comparada con el mismo periodo del año anterior.
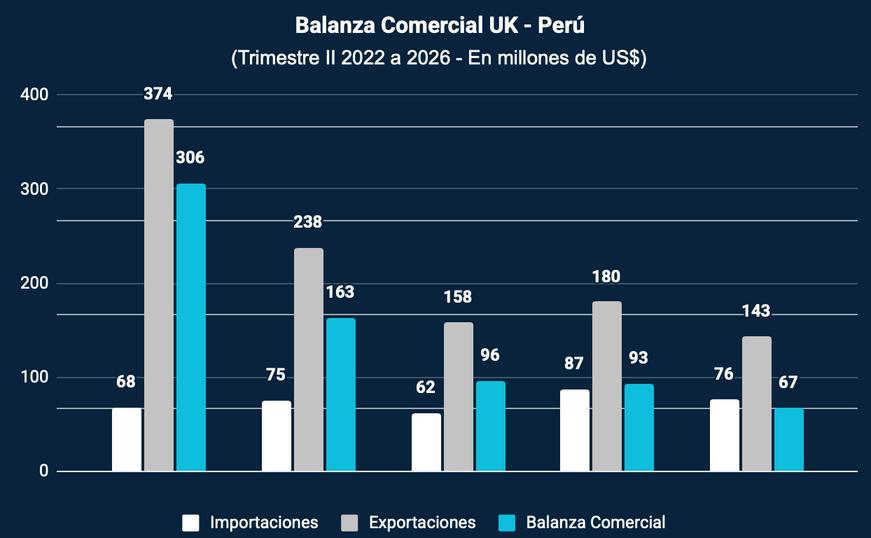
En el segundo trimestre de los últimos 5 años, las importaciones de productos del Reino Unido han fluctuado entre US$ 62 millones en 2022 hasta los US$ 87 millones en 2025 . En esta ocasión, se observa una reducción del 13% en comparación con el mismo periodo del año 2025. Por otro lado, las exportaciones al Reino Unido mostraron una reducción del 20% en comparación con el 2025, alcanzado un auge en 2022 con USD 374 millones, para luego descender a partir de 2023. Cabe resaltar que actualmente, al año 2026, se registra la menor cifra de exportaciones del Perú al Reino Unido de los últimos cinco años durante el segundo trimestre.
PRINCIPALES EXPORTACIONES
PRODUCTOS & EMPRESAS
II TRIMESTRE
Cifras de Exportación de los principales productos y las principales empresas exportadoras
Las exportaciones peruanas al Reino Unido en el segundo trimestre de 2026 sumaron un valor FOB de US$143,327,891 aproximadamente. Mientras que en el mismo trimestre del 2025 se registró un valor FOB de US$ 180,222,398
20% de reducción comparado con el primer trimestre de 2025.
Principales Productos Exportados del Perú al Reino Unido (Millones $USD)
(T2 - 2026)
Paltas, frescas o secas
Atunes Demas frutas u otros frutos frescos
Los demás frutos y otros frutos,... Esparragos
Principales Empresas Exportadoras del Perú al Reino Unido (Millones $USD)
$6,550,987
(T2 - 2026)
$5,472,551
Principales Empresas Importadoras de productos peruanos al Reino Unido (Millones $USD)
(T2 - 2026)
PRINCIPALES IMPORTACIONES
II TRIMESTRE
Cifras de Importación de los principales productos y las principales empresas exportadoras
Las importaciones peruanas del Reino Unido en el segundo trimestre de 2026 sumaron un valor CIF de US$75,828,007 aproximadamente Mientras que en el mismo trimestre del 2025 se registro un valor CIF de US$86,555,508.
13% de reducción comparado con el primer trimestre de 2025.
Principales Productos Importados del Reino Unido al Perú (Millones $USD)
(T2 - 2026)
$6 $5 $4 $3 $2
Los demás palas mecánicas
Demás instrumentos y aparatos, electromedicos
Principales Empresas Importadoras del Reino Unido al Perú (Millones $USD) (T2 - 2026)
$3,168,412 CIF: $4,342,208
Principales Empresas Exportadoras de productos británicos al Perú (Millones $USD)
(T2 - 2026) CIF:
Los demás turbinas de gas de potencia superior a 5000KW Whisky
Demás sangre humana,
CIF: $4,878,776
CIF: $3,508,408
CIF: $2,832,658
CIF:
NOTA SECTORIAL MINERIA
II TRIMESTRE
Análisis macrozonal de la Producción, inversión, comercio e infraestructura de la minería peruana (2015 - 2024).
El sector minero define la posición externa del Perú y su exposición al ciclo global de los metales: en 2024 representó el 9,0% del PBI y el 64,2% de las exportaciones, con un superávit récord de 23.821 millones de dólares y más de 238.000 empleos directos formales. Esta nota analiza el sector desde la óptica del nuevo Plan Nacional de Infraestructura (PNI) 2026-2031, que divide el país en macrozonas (Norte, Centro, Sur y Lima-Callao). El PNI adopta el criterio macrozonal porque los departamentos de cada zona funcionan como una unidad económica interdependiente: comparten corredores viales, aeropuertos y servicios logísticos.
La macrozona Sur casi duplicó su producción de cobre entre 2015 y 2024 y tuvo un incremento en producción por TMF (63.9%) en la última década. El Centro que se reconvierte hacia el cobre (+41%), superando ya al Norte que retrocede en la producción del oro en gramos finos (-48.9%) Sobre ese mapa, la nota revisa producción, inversión, empleo, capacidad de exportación e infraestructura habilitante entre 2015 y 2024
Producción
El PBI minero creció 15.71% en 2015, se contrajo en 2018-2019, cayó 13.84% en 2020 y repuntó a 10.48% en 2021. Tras el salto de 9.28% de 2023 explicado por la entrada plena de Quellaveco. Se desaceleró a 2.04% en 2024. La producción física de cobre pasó de 1,70 millones de toneladas en 2015 a 2.74 millones en 2024, con un máximo en 2023. Esa trayectoria reposiciona al Perú a nivel mundial: entre 2015 y 2024 el Perú se afirmó como segundo productor de zinc, plata y molibdeno y tercero de cobre, aunque retrocedió en oro.
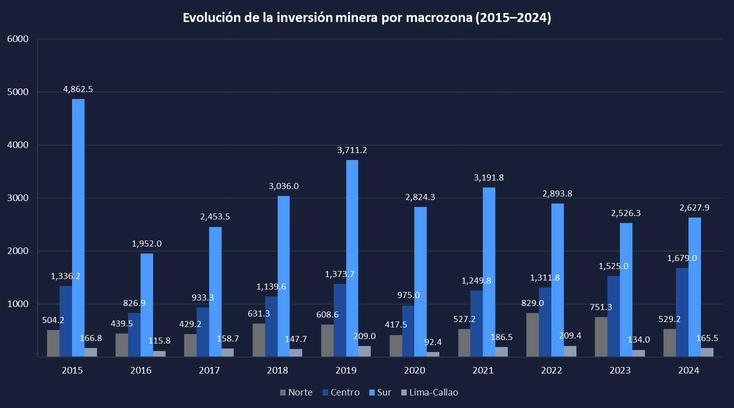
La inversión minera ascendió a 5.002 millones de dólares en 2024 (+1.3%), el Sur (2.628 millones) cede terreno frente a un Centro en ascenso (1.679 millones), frente a un 2015 dominado por el Sur (4 862 millones)
Evolución de la Inversión Minera por Macrozona (2015 - 2024)
NOTA SECTORIAL
MINERIA
II TRIMESTRE
Análisis macrozonal de la Producción, inversión, comercio e infraestructura de la minería peruana (2015 - 2024)
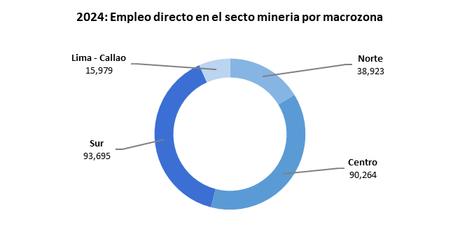
Empleo: El sector generó 238 861 puestos directos formales en 2024; el Sur (93.695) y el Centro (90.264) concentran el 77%. La base operativa de unidades mineras en fase extractivas y en exploración respaldan la continuidad en el crecimiento y predictibilidad laboral del sector.
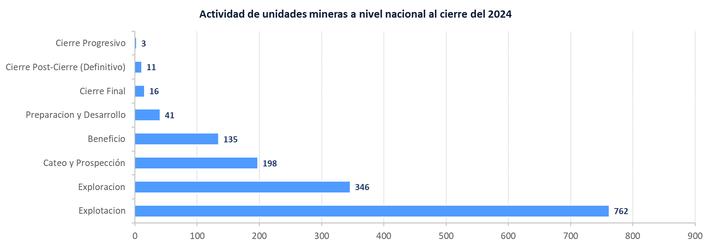
Actividad minera: La estructura operativa anticipa la trayectoria del sector. Al cierre de 2024 había 762 unidades en explotación y 198 en cateo y prospección, pero solo 346 en exploración y 41 en construcción y desarrollo, frente a 16 en cierre final y 11 en post-cierre. La distribución de las fases sugiere que el próximo ciclo productivo dependerá de cuán rápido maduren los proyectos hoy en etapas tempranas en las distintas macrozonas del pais, buscando fortalecer la posicion del pais en el ranking de la produccion mundial de metales.
2. Exportaciones mineras y posición comercial
La minería es un motor para el comercio exterior peruano y el sostén de su balanza comercial. Las exportaciones mineras metálicas pasaron de 19.649 millones de dólares en 2015 a 48.748 millones en 2024, dentro de exportaciones nacionales totales de 75.916 millones. El Perú pasó de un déficit comercial de 2.912 millones en 2015 a un superávit récord de 23.821 millones en 2024, sostenido por el sector.
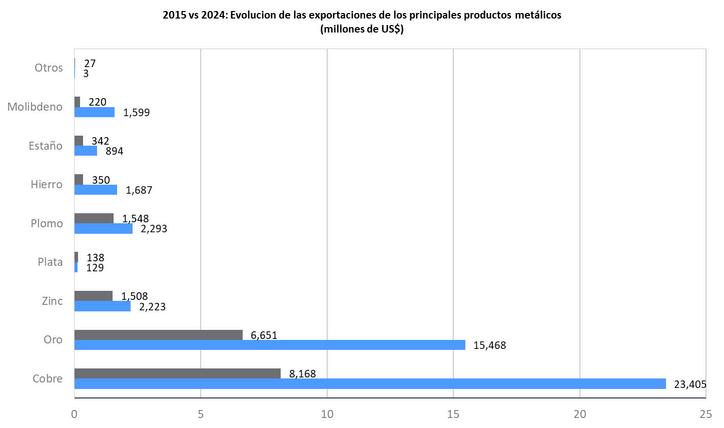
El cobre, que generó 8 168 millones de dólares en exportaciones el 2015, alcanzó cerca de 23.400 millones en 2024, y el oro rozó los 15.500 millones: en la composición del valor exportado nacional, el cobre representó el 30,8% y el oro el 20,4%, de modo que dos materias primas explican más de la mitad de lo que el país vende al exterior. La estructura de nuestras exportaciones de mineral metálico entre otros, indican una especialización en mineral con escaso procesamiento, no en productos del mayor valor agregado
NOTA SECTORIAL
MINERIA II TRIMESTRE
Análisis macrozonal de la Producción, inversión, comercio e infraestructura de la minería peruana (2015 - 2024)
La composición del valor exportado nacional de 2024 define la importancia del sector. El cobre representó el 30,8% y el oro el 20,4%: dos productos explican más de la mitad de lo que el país vende al exterior.
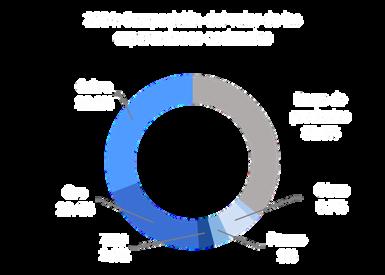
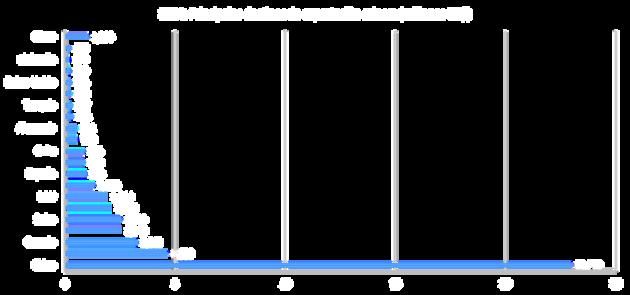
El crecimiento reciente responde al precio y no al volumen: en marzo de 2026 el valor exportado de cobre creció 47,5% interanual por un alza de 54,9% en la cotización que compensó una caída de 4,7% en el volumen. El perfil de destinos indican un destino principal: China importo un monto total de 22.979 millones de dólares en minerales provenientes del Perú en el 2024, varias veces el segundo destino, Canadá (4.633) y Suiza (3.241), mientras Alemania (552), Turquía (247) y el Reino Unido (225) y otros mercados de alto valor reciben volúmenes menores.
3.Infraestructura habilitante de la minería
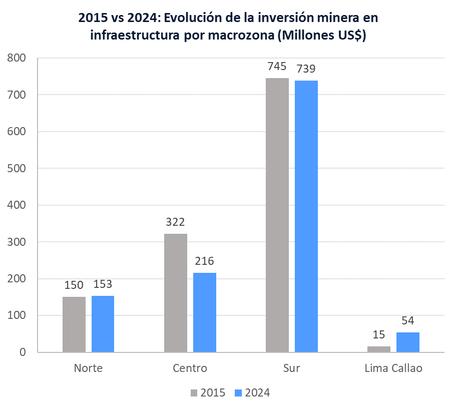
La comparación 2015-2024 por macrozona nos permite ver la evolución de la inversión en infraestructura del sector con la óptica del Plan Nacional de Infraestructura (PNI) 2026-2031. El Sur, que concentra cerca del 64% de la producción cuprífera, sostuvo su inversión en infraestructura en torno a los 740 millones de dólares (745 en 2015, 739 en 2024): una inversión estable que responde a las mayores distancias a puerto y a conflictividad del corredor. El Centro retrocedió de 322 a 216 millones, lo que anticipa una brecha emergente, pues produce y atrae capital pero depende del desarollo de infraestructura que acompañe. El Norte se mantuvo casi plano (150 a 153 millones) y Lima-Callao, se triplicó (15 a 54 millones).
El Plan Nacional de Infraestructura 20262031, aprobado mediante el Decreto Supremo N ° 039-2026-EF, ordena la respuesta bajo un enfoque territorial de cuatro macrozonas, dos explícitamente mineras: el Sur, con 20 obras en minería, turismo y energía, y el Centro, con 12 en minería, agricultura y actividad forestal La arquitectura prioriza el capital privado: 33 proyectos bajo Asociaciones Público-Privadas por 75.689 millones de soles más de la mitad del portafolio, 13 bajo Estado a Estado por 49.680 millones y 22 como obra pública por 10.605 millones. Esta infraestructura sostiene una cartera minera de 64.071 millones de dólares que busca cerrar brechas en infraestructura para aumentar la competividad minera con 67 proyectos.
NOTA SECTORIAL MINERIA II TRIMESTRE
Análisis macrozonal de la Producción, inversión, comercio e infraestructura de la minería peruana (2015 - 2024)
4.Participacion de la inversion extranjera en el sector minero
La cartera minera 2025: 67 proyectos por 64.071 millones de dólares según el MINEM permite identificar de dónde proviene el capital de la próxima generación de minas, y el gráfico por país de origen revela una estructura muy concentrada. Cuatro economías explican la mayor parte del portafolio: China lidera con 13.487 millones de dólares, seguida de Canadá (12.910), Estados Unidos (10.186) y México (9.586). El capital de matriz peruana (5.355 millones) ocupa apenas el quinto lugar, señal de que la próxima ola de proyectos será mayoritariamente extranjera. El Reino Unido aporta 3.601 millones, por delante de Suiza, Brasil, Japón y Corea del Sur.
China, Canadá y Estados Unidos, concentra capital operador de gran volumen orientado a la producción cuprífera. El segundo, donde se ubica el Reino Unido, agrupa montos menores pero de naturaleza distinta: según la CEPAL, entre 2005 y 2024 el Reino Unido fue uno de los principales originadores de anuncios de inversión extranjera directa en minerales críticos de la región, junto con Canadá Su posición en la cartera peruana no responde, por tanto, al volumen extractivo, sino a una especialización en los minerales de la transición energética: un capital de orientación estratégica del Reino Unido, sin producción de cobre pero que demanda el mineral para su transiación energetica al 2030.
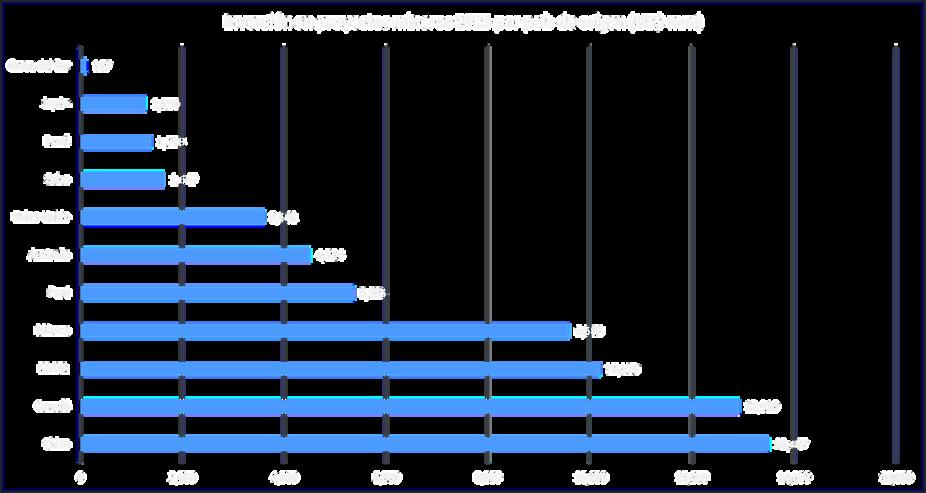
Los 3.601 millones de dólares del Reino Unido equivalen al 5,6% de la cartera, que coloca al Reino Unido como séptimo inversor extranjero del en el país al cierre del 2025, por encima de Suiza, Brasil, Japón y Corea del Sur entre otros. El Reino Unido es el primer inversor europeo del portafolio La distancia entre los cuatro primeros países (China, Canadá, Estados Unidos y México, que concentran más del 70% de la cartera).
NOTA SECTORIAL MINERIA
II TRIMESTRE
Análisis macrozonal de la Producción, inversión, comercio e infraestructura de la minería peruana (2015 - 2024).
5.Conclusiones
El Perú se consolida como proveedor de los minerales de la transición. La producción de cobre creció de 1,70 a 2,74 millones de toneladas entre 2015 y 2024 y el molibdeno se expande con fuerza, mientras el oro retrocedió. El ranking mundial indica: tercero mundial en cobre, segundo en zinc, plata y molibdeno.
El PBI minero cayó de 9,28% en 2023 a 2,04% en 2024. La inversión, mientras tanto, se reorienta del Sur (2.628 millones de dólares) al Centro (1.679 millones), señal de que el capital anticipa el próximo desplazamiento productivo.
Las exportaciones metálicas alcanzaron 48.748 millones de dólares y un superávit récord de 23.821 millones en 2024, pero el cobre y el oro repredesentan más del 50% del valor exportado nacional, China absorbe el 67,9% del cobre exportado.
La macrozona Sur sostiene su inversión en infraestructura (739 millones de dólares), el Centro retrocede de 322 a 216 millones pese a concentrar producción e inversión crecientes.
El Reino Unido aporta 3.601 millones de dólares a la cartera 2025 figura, junto con Canada entre las principales fuentes de IED en minerales críticos de la región. Incrementando la tracción por su demanda de cobre y su agenda Clean Power 2030, en un contexto de demanda estructural creciente por la transición energética global.
Diego Smith
BA Business and Finance Unversity of Sussex
Referencias
NOTA ECONÓMICA
Análisis del panorama económico del Perú a cargo de Cesar Peñaranda, Clean Energy and Infrastructure Policy Lead de la Embajada Británica en Lima
I. Crecimiento PIB
PIB 1T26
La economía alcanzó un crecimiento del 3,5% en el primer trimestre del 2026, manteniendo el dinamismo del 2025 (3,4%).
Por el lado de la demanda, la expansión económica estuvo impulsada principalmente por la inversión privada, que creció 13,2%. Es importante recordar que en el Perú la inversión privada representa aproximadamente 80% de la inversión total.
Desagregando la data, por un lado, la inversión no residencial minera se incrementó 41,2%, incentivada por el entorno internacional favorable para los precios de los metales, e impulsada principalmente por las mayores inversiones en infraestructura, desarrollo y preparación (de proyectos brownfield), aunque con una contracción de la exploración minera.
Por otro lado, la inversión no residencial no minera y el consumo crecieron 10,7% y 3,5%, respaldados por el dinamismo de los grandes proyectos de infraestructura y el aceleramiento del crédito, respectivamente. Por el lado de la oferta, el sector construcción (13,3%) fue el más dinámico, gatillado por la mayor ejecución de obras tanto privadas como públicas, mientras que hidrocarburos (-15,4%) se desplomópor la crisis del gas natural (marzo).
En el primer trimestre, el empleo formal privado aumentó 5,4%, lo que significó el ingreso de 238 mil trabajadores más al mercado laboral.
Consolidando la trayectoria de crecimiento del primer trimestre, la economía registró una expansión de 3,7% en abril, nuevamente sustentado por la inversión privada y el dinamismo del sector construcción. Con ello, el PIB creció 3,6% el primer cuatrimestre del año.
Proyecciones
En su Informe de Actualización de Proyecciones Macroeconómicas, el Ministerio de Economía y Finanzas (MEF) mantuvo su proyección de 3,2% de crecimiento para el 2026, destacando el impulso de la inversión privada en proyectos mineros y de infraestructura. Esto compensaría el impacto acotado de los choques de oferta: Fenómeno de El Niño (FEN), en caso sea de magnitud débil a moderada, y conflicto en Medio Oriente
Sin embargo, ahora existe una mayor probabilidad de que el FEN sea de magnitud fuerte entre junio y setiembre, para luego disminuir a moderado hasta diciembre, y prolongarse hasta el verano del 2027. El MEF había adelantado que un escenario de FEN fuerte a extraordinario podría restar 1,1-3,1 puntos porcentuales al crecimiento del PIB, frente a 0,2-0,5 puntos porcentuales en un escenario débil a moderado.
Otro factor para monitorear son las expectativas empresariales. Luego de llegar en noviembre pasado a su pico de más de un quinquenio, con 58 2 puntos, las expectativas empresariales a 3 meses sobre la economía se desplomaron en abril (44.6) y mayo (46.2), en el contexto de la incertidumbre por las elecciones, pasando a terreno pesimista (menos de 50) por primera vez desde mayo del 2024.
NOTA ECONÓMICA
Análisis del panorama económico del Perú a cargo de Cesar Peñaranda, Clean Energy and Infrastructure Policy Lead de la Embajada Británica en Lima
Sin embargo, esperamos una reversión y recuperación significativa de las expectativas de confirmarse la victoria de Fujimori en la elección Presidencial, a quien los mercados sitúan como defensora del modelo económico actual Esto podría llevar a una revisión al alza, a alrededor de 3,5%, de la proyección de crecimiento del PIB para el año, dependiendo del impacto del FEN y las medidas para mitigar sus efectos. Justamente en esa línea, en su Reporte de Inflación de junio, el Banco Central de Reserva (BCR) aumentó de 3,2% a 3,4% su proyección de crecimiento del PIB para el 2026, por una mejor perspectiva de los sectores no primarios, parcialmente compensada por una contracción de los sectores primarios, explicado principalmente por la actualización del pronóstico del FEN de débil a fuerte.
II. Inflación y tipo de cambio
La inflación anualizada al cierre de mayo alcanzó el 3,9%, permaneciendo por encima del límite superior (3%) del rango meta del BCR, influenciada principalmente por el conflicto en Medio Oriente, así como la ruptura del gasoducto de Camisea (marzo), y en menor medida la depreciación de la moneda local a causa de la incertidumbre electoral.
Se estima que alrededor de 70% del incremento en la inflación se explica por el conflicto en Medio Oriente, que conlleva la subida en la cotización internacional de los combustibles- además de su efecto en las tarifas del sector transporte -y de otras materias primas, caso los fertilizantes.
Aun así, considerando que la mayor parte de la inflación está asociada a choques de oferta temporales, se proyecta que la inflación retorne al rango meta a inicios del 2027 En esa línea, y argumentando que las expectativas de inflación aún se mantienen relativamente ancladas, el BCR mantuvo su tasa de interés de referencia en 4,25% por noveno mes consecutivo en junio. Conocido el desenlace de las elecciones, que brindará mayor predictibilidad sobre el modelo económico, se esperaría que el tipo de cambio se mantenga en niveles de 3.35-3.40 (USD/PEN). Más aún, dado que se mantiene el fuerte influjo de divisas por la alta cotización internacional de los metales, el tipo de cambio podría caer nuevamente por debajo de 3.30 conforme se termine de resolver el conflicto en Medio Oriente, luego del acuerdo entre Estados Unidos e Irán
III. Sector externo
Durante el primer cuatrimestre del año, las exportaciones de bienes continuaron su dinamismo con una expansión de 40,8%, alcanzando un valor de $ 38,054 millones, impulsado principalmente por el buen desempeño del sector minero- especialmente cobre ($ 12,173 millones) y oro ($ 9,489 millones) -y, en menor medida, por el sector agropecuario ($ 3,918 millones) Los principales países de destino fueron China ($ 13,811 millones), India ($ 4,286 millones) y Estados Unidos ($ 3,671 millones).
En paralelo, las importaciones crecieron 18,5%, situándose en $ 21,883 millones, reflejando una mayor demanda de bienes de consumo, capital e insumos productivos Los principales proveedores del Perú fueron China ($ 6,346 millones) y Estados Unidos ($ 4,158 millones).
Como resultado, se registró un amplio superávit comercial acumulado de más de $ 16 mil millones, casi duplicando el nivel observado en igual periodo de 2025 A este ritmo, es muy probable que en el 2026 el Perú alcance el hito de los $ 100 mil millones en exportaciones.
NOTA ECONÓMICA
Análisis del panorama económico del Perú a cargo de Cesar Peñaranda, Clean Energy and Infrastructure Policy Lead de la Embajada Británica en Lima
IV. Internacional
Proyecciones PBI global
En sus últimas publicaciones, el Fondo Monetario Internacional (FMI), OCDE y Banco Mundial (BM) coinciden en un deterioro del escenario global respecto a su visión de inicios de 2026, aunque con intensidades distintas.
El FMI mantiene la proyección más alta, recortando su estimado de crecimiento de 3,3% a 3,1% en 2026, con una leve recuperación a 3,2% en 2027 En contraste, la OCDE se ubica en un punto intermedio, revisándolo a la baja de 2,9% a 2,8%, con recuperación moderada a 3,1% en 2027. El BM, por su parte, presenta la visión más cauta, recortándolo de 2,6% a 2,5%, aunque prevé una mejora a 2,8% en 2027.
El fundamento del deterioro es el mismo en los tres casos: choque energético y geopolítico (conflicto en Medio Oriente) está elevando la inflación, endureciendo las condiciones financieras y reduciendo el ingreso real y la confianza.
En resumen, hay una convergencia clara: deterioro respecto a las proyecciones iniciales debido a los choques de oferta, seguido de recuperación parcial en 2027, con una jerarquía de optimismo: FMI > OCDE > BM.
Bancos Centrales ajustando tuercas
Este mes, los bancos centrales señalaron un claro retorno a una política monetaria restrictiva para contener la inflación impulsada por el conflicto en Medio Oriente.
Por un lado, tanto el Banco Central Europeo (BCE) como el Banco de Japón elevaron sus tasas de interés de referencia en 0,25 puntos porcentuales, a 2,25% y 1%, respectivamente. En el caso del BCE, siendo la primera vez en casi tres años, para contener la inflación interanual de 3,2%, bastante por encima de su objetivo de 2%
Por otro lado, el Banco de Inglaterra y la Reserva Federal de Estados Unidos- en su primera reunión con Kevin Walsh como presidente -mantuvieron sus tasas de referencia, pero adoptando posturas más restrictivas, gatillando en los mercados expectativas de subidas en lo que resta del año
V. En el foco: Pobreza y vulnerabilidad en el Perú
Según el informe del Instituto Nacional de Estadística e Informática (INEI) del 2025, 25,7% de la población está en situación de pobreza monetaria. Si bien hubo una reducción respecto al 2024 (27,6%), las cifras se encuentran aún muy por encima de los niveles prepandemia. En concreto, hay al menos 2.3 millones más de personas en esta situación respecto al 2019, cuando el indicador se situó en 20,2% La situación se torna más dramática cuando se hace el desagregado a nivel nacional, que evidencia una gran disparidad, con regiones como Cajamarca y Loreto con más de 40% de pobreza monetaria, así como Puno, Pasco, Huánuco, Huancavelica y Ayacucho con más de 30%.
NOTA ECONÓMICA
Análisis del panorama económico del Perú a cargo de Cesar Peñaranda, Clean Energy and Infrastructure Policy Lead de la Embajada Británica en Lima
Más aún, si bien la pobreza a nivel nacional afecta a un cuarto de la población, hay otro tercio (32,8%) que es (clase media) vulnerable Es decir, cubre el costo de la canasta básica de consumo, pero está en riesgo de caer en la pobreza ante un cambio desfavorable en su economía, como pérdida de empleo, quiebra de negocio, pérdida de cosecha, entre otros.
Reporte emitido el 19/06/2026