REPORTE ECONÓMICO
PANORAMA ECONÓMICO Y
COMERCIAL ENTRE PERÚ Y EL REINO UNIDO
ABRIL 2026

PANORAMA ECONÓMICO Y
COMERCIAL ENTRE PERÚ Y EL REINO UNIDO
ABRIL 2026
Balanza Comercial del Perú y cifras de exportación e importación
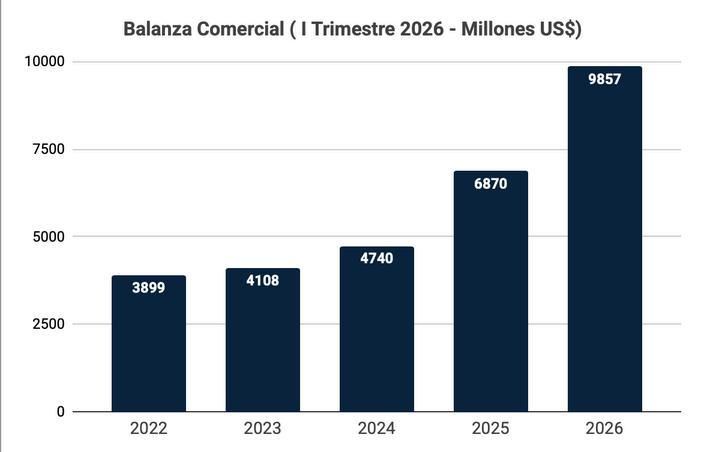
PROYECIONES DE LA BALANZA COMERCIAL
De acuerdo con proyecciones de la Cámara de Comercio Peruano Británica y data disponible del Banco Central de Reserva del Perú (BCRP), la balanza comercial en el primer trimestre del 2026 registraría un superávit de US$ 9,857 millones, representando un aumento de US$ 2,987 millones en comparación con el monto registrado en el mismo periodo del año 2025. Se espera que el superávit de la balanza comercial mantenga una tendencia creciente a lo largo del horizonte de proyección, en línea con la consolidación de los altos precios internacionales de los metales y una recuperación sostenida en los volúmenes de exportación tradicional. Así, la balanza comercial tendría una tendencia creciente, incrementándose a un valor de USD 44 336 millones en 2026, el cual, en términos del PBI (11,4%) representaría un récord histórico desde 1979
De acuerdo con el Reporte Inflación del BCRP, se espera que los precios promedio de importación crezcan 7,1% en 2026, cifra que contrasta notablemente con la caída de 0,1 % que se esperaba en diciembre. Esta revisión al alza se explica por las correcciones en las cotizaciones del petróleo y de los principales alimentos importados, en respuesta los conflictos geopolíticos en Medio Oriente que elevan los costos de producción y condiciones climáticas adversas
De acuerdo con el Reporte de Inflación del BCRP, la expansión prevista para 2026 se sustenta en el alza de los precios de exportación de oro, cobre, zinc y productos no tradicionales, específicamente siderometalúrgicos, pesqueros y químicos Este avance sería reforzado por mayores volúmenes de exportación tradicionales, principalmente por la recuperación del cobre y la continua expansión del oro, pese al gran dinamismo mostrado en 2024 y 2025 En el rubro no tradicional, los volúmenes de productos agropecuarios y pesqueros mantendrían una tasa de crecimiento positiva, a pesar del impacto de El Niño débil sobre la producción pesquera y de agroexportación.
Análisis del aporte al PBI de los principales sectores productivos en el último trimestre registrado
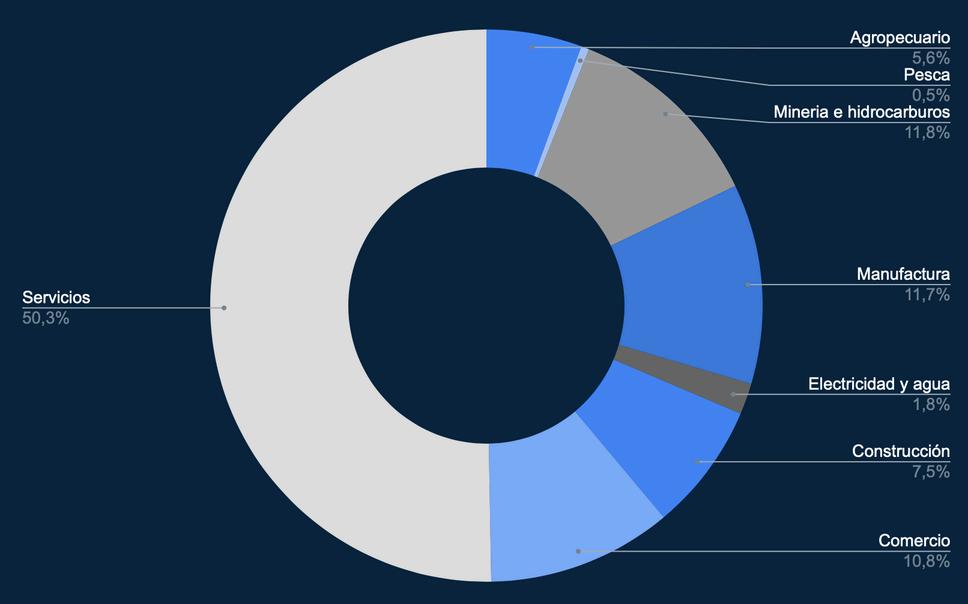
De acuerdo con el Reporte Inflación del BCRP, la actividad económica creció 3,4% en 2025, sustentada tanto en la expansión de las actividades primarias (2,8%) como por el avance de los sectores no primarios (3,6%). En el primer grupo, las condiciones climáticas favorables y la ampliación de la superficie cultivada en algunos productos impulsaron los volúmenes de producción, especialmente en productos orientados a la agroexportación, como arándano, mango, palta y uva. Asimismo, contribuyó el incremento de la manufactura primaria, asociado a una mayor producción de conservas y productos congelados de pescado destinados tanto al mercado interno como al externo. La aceleración de la actividad no primaria, por su parte, se debió al impacto favorable del mayor gasto privado sobre los sectores construcción, comercio y servicios
Análisis de la Balanza Comercial entre el Reino Unido y Perú durante el último trimestre
El Perú muestra un intercambio comercial positivo con el Reino Unido en el primer trimestre del 2026 con una cifra de alrededor de US$ 186 millones. Sin embargo, la balanza comercial muestra una reducción de aproximadamente 39% comparada con el mismo periodo del año anterior.
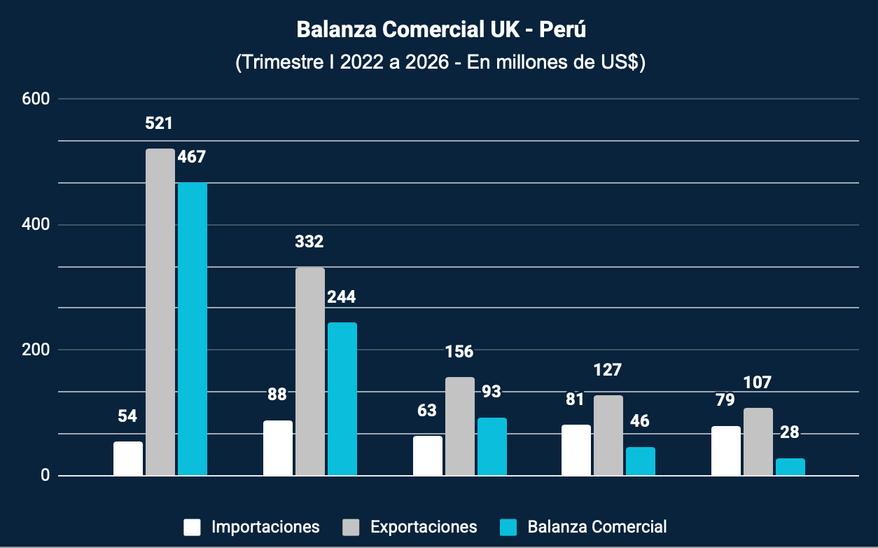
En el primer trimestre de los últimos 5 años, las importaciones de productos del Reino Unido han fluctuado entre US$ 54 millones en 2022 hasta los US$ 88 millones en 2023 . En esta ocasión, se observa una reducción del 2% en comparación con el mismo periodo del año 2025. Por otro lado, las exportaciones al Reino Unido mostraron una reducción del 16% en comparación con el 2025, alcanzado un auge en 2022 con USD 521 millones, para luego descender a partir de 2023. Cabe resaltar que actualmente, al año 2026, se registra la menor cifra de exportaciones del Perú al Reino Unido de los últimos cinco años durante el primer trimestre.
Cifras de Exportación de los principales productos y las principales empresas exportadoras $19 $14 $13 $7 $7
Las exportaciones peruanas al Reino Unido en el primer trimestre de 2026 sumaron un valor FOB de US$107,271,520 aproximadamente. Mientras que en el mismo trimestre del 2025 se registró un valor FOB de US$ 126,516,442
18% de reducción comparado con el primer trimestre de 2026.
Principales Productos Exportados del Perú al Reino Unido (Millones $USD) (T1 - 2026)
Arándanos
Paltas, frescas o secas
Atunes Mangos y mangostanes, frescos o secos
Principales Empresas Exportados del Perú al Reino Unido (Millones $USD) (T1 - 2026)
Principales Empresas Importadoras de productos peruanos al Reino Unido (Millones $USD) (T1 - 2026)
Cifras de Importación de los principales productos y las principales empresas exportadoras $13 $4 $4 $3 $2
Las importaciones peruanas del Reino Unido en el primer trimestre de 2026 sumaron un valor CIF de US$79,289,945 aproximadamente Mientras que en el mismo trimestre del 2025 se registro un valor CIF de US$80,907,582.
2% de reducción comparado con el primer trimestre de 2026.
Principales Productos Importados del Reino Unido al Perú (Millones $USD)
(T1 - 2026)
Ensamblados Los demás motores de émbolo Los demás libros, folletos e impresos similares, ... Whisky
Principales Empresas Importadoras del Reino Unido al Perú (Millones $USD) (T1 - 2026)
Principales Empresas Exportadoras de productos británicos al Perú (Millones $USD) (T1 - 2026)
Infraestructura en el Perú: Transición hacia un Enfoque Macrozonal (2026-2031)
Evolución del sector, organización territorial de la inversión y fortalecimiento de la ejecución.
En enero de 2026, el sector construcción peruano creció 15,6% respecto al mismo mes del año anterior. Es la expansión más alta desde 2008 y confirma nueve meses consecutivos de crecimiento. La economía peruana en su conjunto creció 3,5%, con el sector construcción como principal impulsor del crecimiento no primario, destacando por su mayor ritmo de expansión relativa frente al resto de sectores (INEI, 2026a; CAPECO, 2026; BCRP, 2026).
El BCRP revisó al alza su proyección sectorial 2026 de 2,5% a 6,0%, y las expectativas de inversión privada pasaron del 5,0% al 9,5%. En comparación regional, Perú muestra un mayor dinamismo relativo en construcción: Chile crece 4,6%, Brasil 3,5%, Colombia 2,8% y el promedio de América Latina y el Caribe (LAC) 2,4%, lo que refuerza la aceleración del sector en términos de crecimiento, más que de escala.
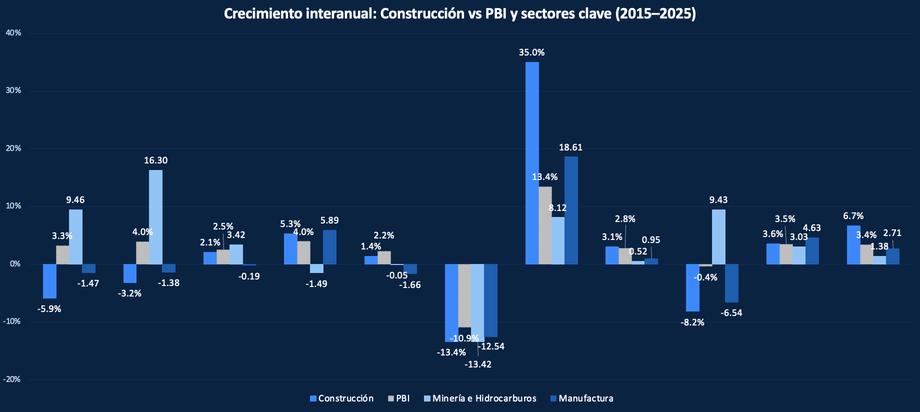
Al comparar los ritmos de crecimiento entre construcción, minería, manufactura y el PBI total entre 2015 y 2025, se observa que la construcción es el sector más volátil y procíclico: tras cerrar 2015 con una contracción ( 5,9%) : tras una fase de desaceleración entre 2015 y 2019, registró la mayor caída en 2020 ( 13,4%) y el mayor rebote en 2021 (+35,0%), seguido de una normalización en 2022 y una nueva contracción en 2023 , mientras minería crecía 9,4%. En 2024 el sector retomó crecimiento (+3,6%) y en 2025 aceleró a (+6,7%), por encima del PBI (+3,4%), manufactura (+2,7%) y minería (+1,4%) El resultado de enero de 2026 (+15,6%) refuerza que la aceleración responde a una tendencia en curso y no a un efecto puntual.
Infraestructura en el Perú: Transición hacia un Enfoque Macrozonal (2026-2031)
Evolución del sector, organización territorial de la inversión y fortalecimiento de la ejecución.
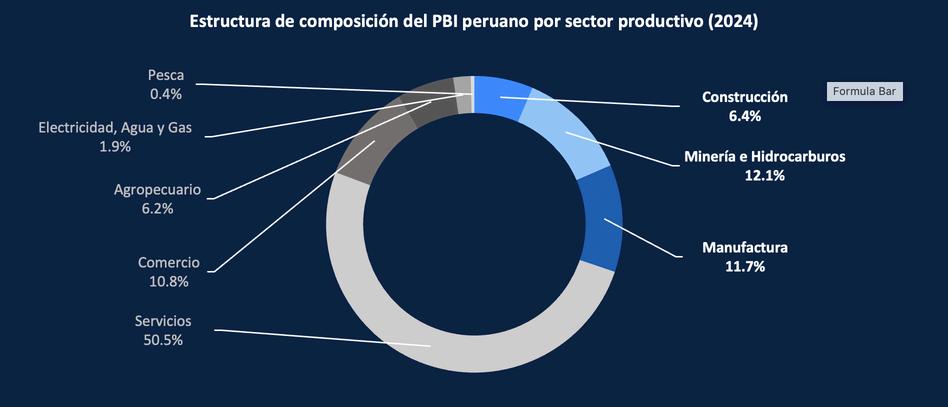
En términos estructurales, la composición del PBI al 2024 evidencia que la construcción representa sólo 6,4% del producto, un peso relativamente acotado frente a servicios (50,5%), minería e hidrocarburos (12,1%) y manufactura (11,7%) Sin embargo, su comportamiento en términos de crecimiento la posiciona como un sector altamente sensible al ciclo económico y estrechamente vinculado a la dinámica de la inversión.
2.Plan Nacional de Infraestructura 2026–2031: Organización territorial de la inversión
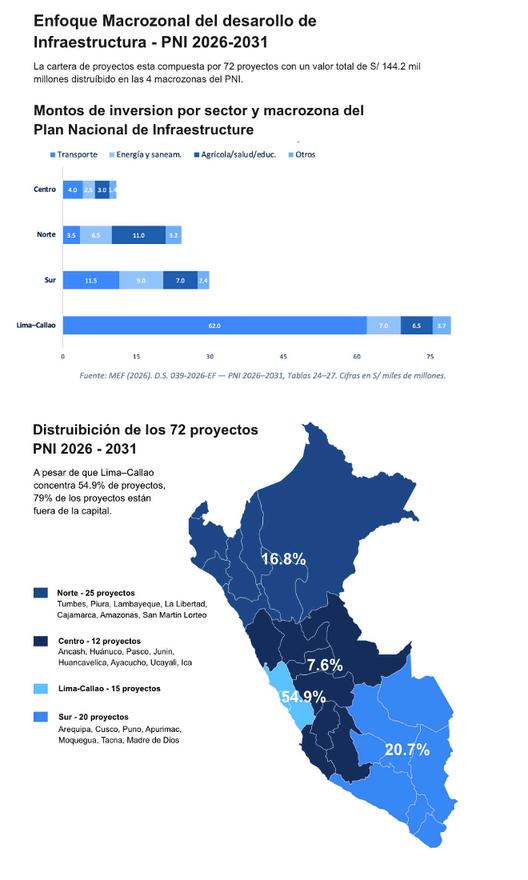
El 14 de marzo de 2026, el Ministerio de Economía y Finanzas aprobó el nuevo Plan Nacional de Infraestructura (PNI) 2026–2031 mediante el Decreto Supremo N.º 039-2026-EF. El plan prioriza 72 proyectos por un total de S/ 144.117 millones y fue elaborado con apoyo técnico del Banco Interamericano de Desarrollo (BID). Es la tercera versión del plan, después del PNIC 2019 y del PNISC 2022–2025, y la primera que organiza la inversión por territorios, agrupando al país en cuatro macrozonas, según los corredores logísticos de que se complementan entre las regiones que conforma cada macrozona del nuevo PNI.
Infraestructura en el Perú: Transición hacia un Enfoque Macrozonal (2026-2031)
Evolución del sector, organización territorial de la inversión y fortalecimiento de la ejecución.
La brecha de infraestructura del Perú se estima asciende a S/ 117.183 millones en el corto plazo (5 años) y S/ 363 452 millones en el largo plazo (20 años), dimensionando el desafío estructural, y una visión a largo plazo en inversión en la infraestructura nacional. De los 72 proyectos priorizados, 57 (el 79%) están fuera de Lima y Callao, no obstante la cartera de proyectos con mayor grado de inversión (S/ 79.2 mil millones) se encuentra concentrada en esta macrozona. Así mismo, sector transporte concentra 28 de los 72 proyectos priorizados, reflejando la centralidad de la conectividad logística en la estrategia de infraestructura. La distribución entre el Norte, Centro y Sur del país, confirma el giro territorial del nuevo plan. (MEF, 2026
3.Cartera de proyectos y evolución de la capacidad de ejecución
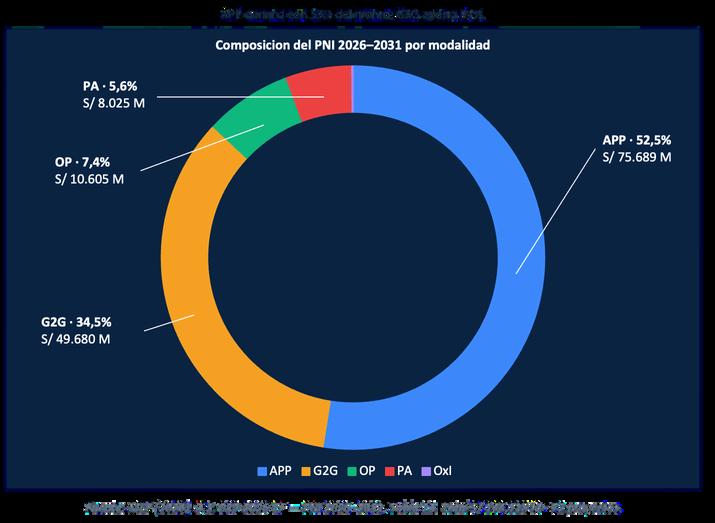
La modalidad de Asociación
Público-Privada concentra 33 de los 72 proyectos del PNI 2026-2031 y el 52,5% del monto total (S/ 75.689 millones), consolidándose como el principal vehículo de ejecución del nuevo plan.
APP domina con 53% del monto; G2G aporta 34%.
Infraestructura en el Perú: Transición hacia un Enfoque Macrozonal (2026-2031)
Evolución del sector, organización territorial de la inversión y fortalecimiento de la ejecución.
Las obras públicas agrupan 22 proyectos (S/ 10.605 millones), los Proyectos en Activos 2 (S/ 8.025 millones ) y las Obras por Impuestos 2 (S/ 119 millones). Esta distribución revela una arquitectura deliberada del Estado peruano para movilizar capital privado bajo estándares contractuales definidos (MEF, 2026).
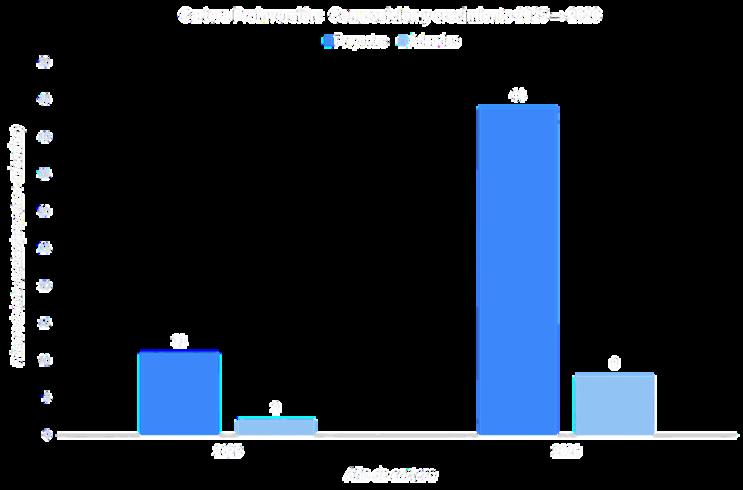
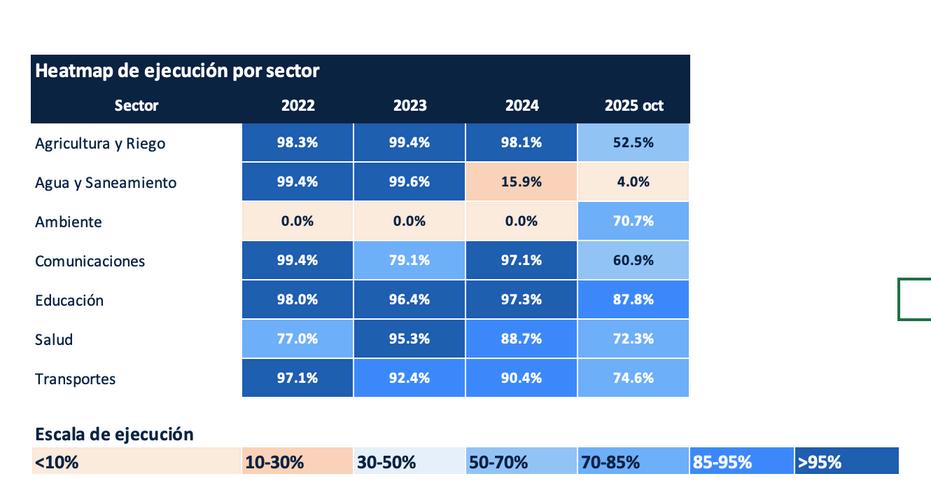
ProInversión gestiona en 2026 una cartera de 44 proyectos y 8 adendas por US$19 797 millones, un incremento del 316% respecto a los US$4.756 millones comprometidos en 2025, con 24 proyectos por más de US$10.000 millones programados para adjudicación
Esta aceleración se sostiene en una reducción del ciclo de ejecución: lo que tradicionalmente tomaba 7–9 años desde convocatoria hasta obra ha bajado a aproximadamente 3 años en proyectos recientes, resultado de la adopción progresiva de estándares técnicos bajo el Sistema Nacional de Programación Multianual y Gestión de Inversiones (SNPMGI) (ProI )
Infraestructura en el Perú: Transición hacia un Enfoque Macrozonal (2026-2031)
Evolución del sector, organización territorial de la inversión y fortalecimiento de la ejecución.
5. Implicancias para sector infraestructura en el Perú
1 El primer trimestre de 2026 confirma un cambio de régimen del sector construcción. El +15,6% de enero es el mayor crecimiento desde 2008 y completa nueve meses consecutivos de expansión. Supera ampliamente el promedio regional (+2,4%) y consolida una recuperación que comenzó en 2024, tras la caída de 2023 ( 7,9%).
2. El PNI 2026–2031 introduce un giro institucional verificable y predecible. S/ 144.117 millones en 72 proyectos con enfoque territorial por macrozonas; (79% localizados fuera de Lima), y modalidad APP como vehículo dominante (52,5% del monto).
3. La cartera de ProInversión creció de +316% en un solo año. De US$4.756 millones a US$19.797 millones y los ciclos de adjudicación bajaron de 7–9 años a 3 años, gracias a la adopción de BIM, NEC y PMO.
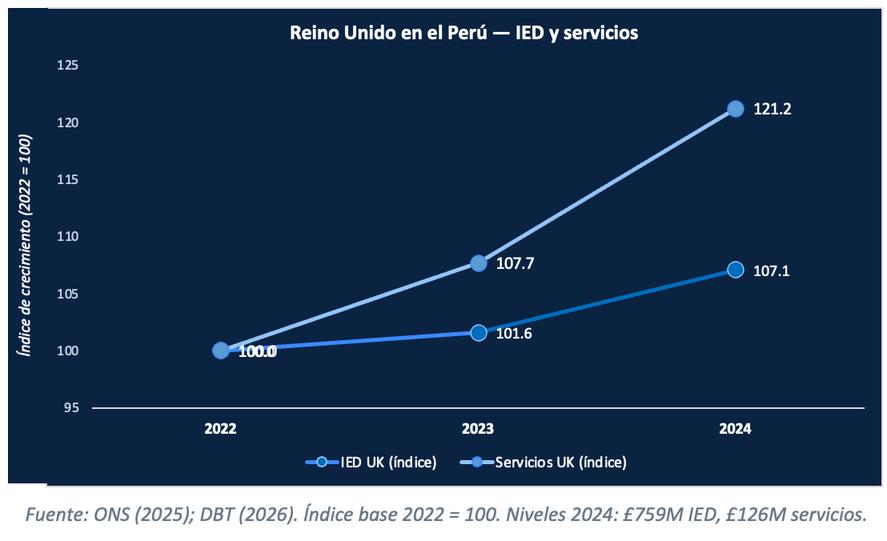
4. El Perú abre espacio al capital cualitativo británico en LAC. La diferencia entre el +15,6% peruano y el 2,4% promedio de América Latina ocurre en una región que ha crecido apenas 2% anual durante la última década. El stock de IED del Reino Unido (£759M), el crecimiento de servicios, la capacidad de finaciamiento UKEF disponible en soles y el precedente del UK Delivery Team forman un ecosistema que complementa no compite con el capital extractivo de otros actores.
5 Agenda 2026: 24 proyectos de ProInversión por más de US$10 000 millones programados. La Adenda de la Línea 1 del Metro (US$3.864 millones) en el segundo trimestre, y la Adenda del TGP (US$2.000 millones) en el tercer trimestre.
Infraestructura en el Perú: Transición hacia un Enfoque Macrozonal (2026-2031)
Evolución del sector, organización territorial de la inversión y fortalecimiento de la ejecución.
REFERENCIAS
1.Banco Central de Reserva del Perú. (2026). Reporte de Inflación: Panorama actual y proyecciones macroeconómicas 2026–2027 BCRP https://www bcrp gob pe
2 Banco Mundial (2024) World Development Indicators https://databank worldbank org
3.Banco Mundial. (2025). Business Ready 2025. World Bank Group. https://www.worldbank.org/en/businessready
4 Cámara Peruana de la Construcción (2026) Informe Económico de la Construcción N º 99 CAPECO
5 Comisión Económica para América Latina y el Caribe (2025) Balance preliminar de las economías de América Latina y el Caribe 2025. CEPAL. https://www.cepal.org
6 Department for Business and Trade (2026) UK–Peru trade and investment factsheet: February 2026 DBT, Government of the United Kingdom https://assets publishing service gov uk
7.Instituto Nacional de Estadística e Informática. (2026a). Informe técnico: Producción Nacional, enero 2026. INEI. https://www inei gob pe
8 Ministerio de Economía y Finanzas (2026) Decreto Supremo N º 039-2026-EF: Plan Nacional de Infraestructura 2026–2031. Diario Oficial El Peruano, 14 de marzo de 2026. https://www.gob.pe/mef
9.National Infrastructure and Service Transformation Authority. (2025). UK Infrastructure Strategy and 10-Year Plan. HM Treasury & Cabinet Office https://www gov uk/government/organisations/national-infrastructure-and-servicetransformation-authority
10.Office for National Statistics. (2025). Foreign direct investment involving UK companies: 2024. ONS, Government of the United Kingdom https://www ons gov uk
11 Peñaranda, C (2026, marzo 23) Relevancia de la infraestructura para el crecimiento y modelo de transferencia de mejores prácticas del Reino Unido [Presentación]. I Foro de Infraestructura LATAC–Reino Unido, Lima, Perú. Embajada Británica – UK PACT
12 ProInversión (2026) Cartera de proyectos de inversión 2026 Agencia de Promoción de la Inversión Privada https://www.investinperu.pe
13 UK Export Finance (2025) Annual report and accounts 2024–25 UKEF, Government of the United Kingdom https://www gov uk/government/organisations/uk-export-finance
DIEGO SMITH
BA Business and Finance, University of Sussex
Análisis del panorama económico del Perú a cargo de Cesar Peñaranda, Clean Energy and Infrastructure Policy Lead de la Embajada Británica en Lima
PIB al 2025
La economía alcanzó un crecimiento del 3,4% en el 2025
Por el lado de la demanda, la expansión económica estuvo impulsada principalmente por la inversión privada, que creció 10% Es importante recordar que en el Perú la inversión privada representa aproximadamente 80% de la inversión total.
Desagregando la data, por un lado, la inversión no residencial minera se incrementó 19,3%, apoyada en la ejecución de proyectos extractivos clave y en el entorno internacional favorable para los precios de los metales, en particular el oro y el cobre, que aumentaron 43,6% y 24,2%, respectivamente.
Por otro lado, la inversión no residencial no minera creció 11,9%, sostenida por los grandes proyectos de infraestructura, como la ampliación del Aeropuerto Internacional Jorge Chávez, la Línea 2 del Metro de Lima, el Terminal Portuario del Callao, así como obras en aeropuertos regionales.
Por el lado de la oferta, la expansión estuvo explicada por el empuje de los sectores construcción(6,7%), servicios (3,7%) y comercio (3,6%).
Proyección del PIB al 2026
El crecimiento en el primer trimestre del año habría alcanzado el 2,5%, menor al crecimiento originalmente previsto, de más de 3%, antes de la rotura del gasoducto de Camisea
Pese a este bache, las proyecciones apuntan a una progresiva recuperación a partir de abril, que impulsaría a la economía a crecer entre 3,5% y 4% en el segundo trimestre, principalmente por el dinamismo de la industria y construcción.
Lo anterior a pesar de tres riesgos relevantes: las elecciones, el Fenómeno de El Niño y la guerra en el Medio Oriente Preocupa, por ejemplo, que en febrero las expectativas empresariales sobre la economía a 3 meses pasaron de 56.2 a 50.2 puntos, acercándose al terreno pesimista.
Aun así, también existen factores favorables que podrían balancear el panorama, como un mayor crecimiento de los Estados Unidos, términos de intercambio permaneciendo en niveles históricamente altos y la incidencia sobre el consumo privado de la liberación de los fondos previsionales.
En esta línea, en su Reporte de Inflación de marzo, el Banco Central de Reserva (BCR) aumentó de 3% a 3,2% su proyección de crecimiento del PIB para el 2026, sustentada en el dinamismo de la inversión privada, cuyo estimado se revisó de 5% a un número similar al del año pasado, 9,5%. La inversión pública, en cambio, crecería solo 1%, por la transición de autoridades, particularmente en los gobiernos subnacionales.
El BCR basó su cálculo en que “el proceso electoral del 2026 se llevará a cabo de forma ordenada, y permitirá que las decisiones de inversión y consumo no registren interrupciones o se reanuden luego de los comicios”.
Análisis del panorama económico del Perú a cargo de Cesar Peñaranda, Clean Energy and Infrastructure Policy Lead de la Embajada Británica en Lima
II. Déficit fiscal y la bomba de tiempo a futuro
Al cierre del 2025, el déficit fiscal logró reducirse hasta 2,2% del PIB, con lo que el Perú logró cumplir con su meta (regla) fiscal de 2,2% para el año, luego de terminar el 2024 con un déficit de 3,6%. La regla para el 2026 es de 1,8% del PIB.
Recordemos que el Perú había incumplido su regla fiscal en los dos años anteriores (2023 y 2024). La mejora observada respondió a un mayor dinamismo de la demanda interna y a niveles récord en términos de intercambio, lo que elevó la recaudación del impuesto a la renta y del Impuesto General a las Ventas (IGV)
Bomba de tiempo a futuro:
En menos de una semana, durante fines de marzo, el Congreso aprobó tres propuestas con incidencia directa en el gasto público, estimadas en por lo menos S/. 11,500 ($ 3,400 aprox.) millones anuales, y con aumentos progresivos:
Cambios a las pensiones del personal militar y policial; Incrementos de las pensiones para maestros jubilados y cesantes;
Pago de Compensación por Tiempo de Servicios (CTS) y gratificaciones, equivalentes a sus remuneraciones, a los trabajadores bajo régimen de Contrato Administrativo de Servicios (CAS).
Se confirma que se está hipotecando la sostenibilidad fiscal del Perú, uno de sus estandartes macroeconómicos de las últimas décadas.
La inflación anualizada (acumulada en 12 meses) al cierre de marzo alcanzó el 3,8%, influenciada por la inflación misma de marzo (2,38%), la tasa mensual más alta registrada en los últimos 32 años.
De esta forma, la inflación anualizada supera el límite superior del rango meta (3%) del BCR, principalmente por el impacto de la escasez de gas, a causa de la ruptura del gasoducto de Camisea, y por el encarecimiento de los combustibles y otras materias primas (fertilizantes) a raíz de la guerra en el Medio Oriente.
El alza del precio del petróleo y otras materias primas golpea con mayor fuerza a economías como la peruana, debido a que los alimentos tienen un peso mayor en la canasta de consumo (23,9%).
En esa línea, en su Reporte de Inflación de marzo, el BCR elevó de 2% a 2,4% su proyección de inflación para el 2026, aunque no preveía que la inflación de marzo traspasaría el límite superior del rango meta. De persistir el alza, el consenso de analistas anticipa una subida de la tasa de interés de referencia, que el BCR ha mantenido en 4,25% desde setiembre del 2025
El tipo de cambio continuó su fase de apreciación en los primeros dos meses del año, tocando suelo el 26 de enero, con 3.26 (USD/PEN), a causa del fuerte influjo de divisas producto de las exportaciones récord y depreciación del dólar en los mercados internacionales
Análisis del panorama económico del Perú a cargo de Cesar Peñaranda, Clean Energy and Infrastructure Policy Lead de la Embajada Británica en Lima
La tendencia se revirtió plenamente el 3 de marzo con el estallido de la guerra en el Medio Oriente, que gatilló una fuerte aversión al riesgo y corrida hacia la moneda dura (dólar), manteniendo el precio del dólar ligeramente por debajo de 3.5 (USD/PEN). En lo que va del año (al cierre de esta nota), la moneda local ha perdido cerca al 3% de su valor.
Emitido el 01/04/2026