ACTIVITEITENVERSLAG VAN DE BELGIAN AUDIT OVERSIGHT BOARD 2025
5.1.

ACTIVITEITENVERSLAG VAN DE BELGIAN AUDIT OVERSIGHT BOARD 2025
5.1.
6.3.
6.4.
6.5.
6.6. Evaluatie door de FATF van de volledigheid en effectiviteit van de AML-wet in België
6.7. Sensibilisering door communicatie en dialoog
6.8. AML6-pakket
2025 was voor de BAOB een jaar van verdieping, dialoog en versterking van het publiek toezicht op het bedrijfsrevisoraat. In een omgeving die steeds complexer wordt, met nieuwe kwaliteitsnormen, aangescherpte verwachtingen rond duurzaamheid en een evoluerend antiwitwaslandschap, bleef de BAOB trouw aan zijn opdracht: het bewaken en bevorderen van de kwaliteit en integriteit van de revisorale dienstverlening.
In 2025 koos de BAOB net als in 2024 voor een pedagogische en sensibiliserende aanpak bij de implementatie van ISQM1. Zoals in dit activiteitenverslag wordt benadrukt, koos de BAOB ervoor de sector de tijd te geven om de norm correct te implementeren. Deze benadering resulteerde in waardevolle key findings, observations en examples of good practice, die de sector richting geven in de verdere uitbouw van een robuust kwaliteitsmanagementsysteem.
Ook op het vlak van de strijd tegen witwassen van geld en financiering van terrorisme zette de BAOB belangrijke stappen. De afronding van het mutual assessment door de FATF en de publicatie van de belangrijkste aandachtspunten voor de auditsector markeerden een belangrijk moment. De BAOB leverde een substantiële bijdrage aan de evaluatie van de effectiviteit van het Belgische kader, waarbij onder meer werd vastgesteld dat “de sector vooruitgang maakte in de beheersing van zijn witwasrisico” .
Daarnaast bleef de BAOB investeren in dialoog en kennisdeling. De jaarlijkse gesprekken met OOB- en niet-OOB-kantoren, de deelname aan internationale overlegfora en de organisatie van de conferentie Strengthening audit quality through culture, critical thinking and professional judgement onderstrepen het belang dat de BAOB hecht aan samenwerking en transparantie. Deze conferentie bracht internationale experts samen rond een centrale boodschap: auditkwaliteit is niet alleen een kwestie van normen en processen, maar ook van cultuur, professioneel oordeel en kritisch denken.
Het toezicht van de BAOB werd verder versterkt door een risicogestuurde aanpak, zowel in de kwaliteitscontroles als in de behandeling van toezichtsdossiers.
Tot slot wil de BAOB alle bedrijfsrevisoren, het IBR, de HREB, de toezichthouders, beleidsmakers en overige stakeholders bedanken voor hun constructieve samenwerking. De uitdagingen van morgen, van duurzaamheid tot digitalisering, vragen om een sector die wendbaar, kritisch en kwaliteitsgericht blijft. De BAOB blijft zich inzetten om dit te ondersteunen, in het belang van het publiek vertrouwen.
Wij danken u voor uw belangstelling.
Bénédicte Vessié Voorzitter
Cijfermatig overzicht van de sector in 2025
849 702 actieve actieve bedrijfsrevisoren-natuurlijke personen bedrijfsrevisorenkantoren
Actieve en verhinderde bedrijfsrevisoren op 31 december 2025
82,75% 17,25% actieve verhinderde bedrijfsrevisoren bedrijfsrevisoren
Franstalige en Nederlandstalige bedrijfsrevisoren op 31 december 2025
34,47% 65,53% actieve Franstalige actieve Nederlandstalige bedrijfsrevisoren bedrijfsrevisoren
TABEL 1 – Professionele activiteit van de bedrijfsrevisoren in 2025 en 2024
Totaal van alle inkomsten (in EUR 1.000)
Aantal wettelijke controleopdrachten van de jaarrekening actief op 31/121
Inkomsten wettelijke controleopdrachten van de jaarrekening 2 (in EUR 1.000)
Wettelijke controleopdrachten van de jaarrekening t.o.v. totale inkomsten (%)
Aantal assuranceopdrachten van
Inkomsten assuranceopdrachten van duurzaamheidsinformatie 4 (in EUR 1.000)
Assuranceopdrachten van duurzaamheidsinformatie t.o.v. totale inkomsten (%)
Inkomsten andere wettelijke revisorale opdrachten 5 (in EUR 1.000)
Andere wettelijke revisorale opdrachten t.o.v. totale inkomsten (%)
Inkomsten andere revisorale opdrachten m.b.t. financiële informatie 6 (in EUR 1.000)
Andere revisorale opdrachten m.b.t. financiële informatie t.o.v. totale inkomsten (%)
Inkomsten niet-revisorale opdrachten 7 (in EUR 1.000)
Niet-revisorale opdrachten t.o.v.
1. De BAOB neemt het aantal actieve mandaten op 31 december 2025 in rekening, om rekening te houden met de opvolging in mandaten door de ene bedrijfsrevisor aan een andere. De kwaliteit van de ingevoerde gegevens over de colleges van commissarissen door de bedrijfsrevisoren is op heden niet voldoende om dubbeltellingen eruit te halen die te wijten zijn aan colleges gevormd door twee of meer bedrijfsrevisoren van verschillende bedrijfsrevisorenkantoren.
2. De wettelijke controleopdrachten van de jaarrekening, inclusief alle opdrachten die in het natuurlijke verlengde van de opdracht van de commissaris liggen. Het gaat hier met name – maar niet uitsluitend – over de certificeringsopdracht die bij de ondernemingsraad wordt uitgevoerd (in de hoedanigheid van commissaris), de controle op de conformiteit van het jaarverslag met het Europese enkelvoudige elektronische formaat (ESEF), de opdracht van de commissaris als bedoeld in de artikelen 5:142 en 6:115 van het WVV (solvabiliteitstest), de opdracht van de commissaris als bedoeld in de artikelen 5:143 en 6:116 van het WVV (liquiditeitstest), het beperkt nazicht van de tussentijdse financiële verslaggeving (ISRE 2410) (in de hoedanigheid van commissaris), de opdracht van de commissaris als bedoeld in artikel 7:213 van het WVV (uitkering van een interimdividend), de opdracht van de commissaris als bedoeld in artikel 7:97 van het WVV (belangenconflict), de controles van financiële overzichten die zijn opgesteld in overeenstemming met op speciale doeleinden gerichte stelsels (ISA 800) (in de hoedanigheid van commissaris), de controles van een enkel financieel overzicht, en van een specifiek element, een specifieke rekening of een specifieke post van een financieel overzicht (ISA 805) (in de hoedanigheid van commissaris), de opdrachten om te rapporteren over een samenvatting van financiële overzichten (ISA 810), de audit van de consolidatiebundel, het afleveren van een comfort letter, het afleveren van een verslag in het kader van een prospectus, de audit van de boekhoudkundige informatie van een in België gevestigd bijkantoor, en de medewerkingsopdrachten van de erkende commissarissen aan het toezicht van een toezichthoudende autoriteit zoals de NBB, de FSMA, enz. Daarnaast worden ook de contractuele controleopdrachten van de jaarrekening geviseerd die kunnen worden uitgevoerd wanneer er geen wettelijke verplichting bestaat om een commissaris te benoemen.
3. De BAOB neemt het aantal actieve opdrachten op 31 december 2025 in rekening.
4. De assuranceopdrachten van (geconsolideerde) duurzaamheidsinformatie als vermeld in artikel 3:55, tweede en derde lid, van het WVV.
5. De andere assuranceopdrachten met een redelijke of een beperkte mate van zekerheid die een bedrijfsrevisor, door of krachtens de wet, kan uitvoeren. Die opdrachten kunnen uitsluitend aan bedrijfsrevisoren worden voorbehouden of met andere beroepsbeoefenaars worden gedeeld. Het gaat hier met name – maar niet uitsluitend – over de certificatie-opdracht die bij de ondernemingsraad wordt uitgevoerd (in de hoedanigheid van bedrijfsrevisor), en de punctuele opdrachten als vermeld in het WVV (inbreng in natura, quasi-inbreng, omzetting van een vennootschap, fusies en splitsingen, ontbinding en vereffening van een vennootschap, wijziging van de rechten verbonden aan soorten aandelen of winstbewijzen, uitgifte van aandelen onder, boven of met de fractiewaarde van de bestaande aandelen van dezelfde soort, met of zonder uitgiftepremie, bijkomende inbreng en uitgifte van nieuwe aandelen, converteerbare obligaties of inschrijvingsrechten, beperking of opheffing van het voorkeurrecht). Daarnaast worden ook – maar niet alleen – de gerechtelijke vereffening, de curator, de controle van de boekhouding van de politieke partijen, de controle van de beheervennootschappen van auteursrechten, de controle bij aanvraag tot erkenning als aannemer, de controle van de niet-gouvernementele ontwikkelingsorganisaties, de controle op de (geneeskundige) laboratoria, de controle op de fondsen voor bestaanszekerheid en de controle van opties op aandelen ( stock option ) geviseerd.
6. De contractuele assuranceopdrachten met een redelijke of een beperkte mate van zekerheid, die op een controledossier zijn gebaseerd, en die noch onder de “Wettelijke en contractuele controleopdrachten van de jaarrekening”, “Assuranceopdrachten van duurzaamheidsinformatie” of “Andere wettelijke revisorale opdrachten” kunnen worden ondergebracht. Het gaat hier met name – maar niet uitsluitend – over de controles van financiële overzichten die zijn opgesteld in overeenstemming met stelsels voor bijzondere doeleinden (ISA 800) (in de hoedanigheid van bedrijfsrevisor), de controles van een enkel financieel overzicht, en van een specifiek element, een specifieke rekening of een specifieke post van een financieel overzicht (ISA 805) (in de hoedanigheid van bedrijfsrevisor), de andere assuranceopdrachten dan de opdrachten tot controle of beoordeling van historische financiële informatie (ISAE 3400), en de andere specifieke opdrachten die in de hoedanigheid van bedrijfsrevisor worden uitgevoerd (met name ISRE 2400 (herzien) “Opdracht tot beperkt nazicht van historische financiële informatie“, ISAE 3402 “Assurance Report on Controls at a Service Organization ” en ISAE 3420 “Assurance Engagements to Report on the Compilation of Pro Forma Financial Information Included in a Prospectus ”).
7. De niet-revisorale opdrachten moeten worden uitgesplitst in drie categorieën: boekhoudkundige opdrachten, fiscale opdrachten en andere nietrevisorale opdrachten (opdrachten in verband waarmee de bedrijfsrevisor geen enkele assurance geeft).
TABEL 2 – OOB-opdrachten in 2025 en 2024
GRAFIEK 1 – Inkomsten uit de professionele activiteit van de bedrijfsrevisor (in miljoenen EUR)
GRAFIEK 2 – Revisorale en niet-revisorale activiteiten ten opzichte van de inkomsten voor de sector
OOB-bedrijfsrevisoren 2025
OOB-bedrijfsrevisoren 2024
Niet-OOB-bedrijfsrevisoren 2025
Niet-OOB-bedrijfsrevisoren 2024
Totaal 2025
Totaal 2024
Wettelijke controleopdrachten van de jaarrekening Assuranceopdrachten van duurzaamheidsinformatie Andere wettelijke revisorale opdrachten Andere revisorale opdrachten m.b.t. financiële informatie
Niet-revisorale opdrachten
De inkomsten van bedrijfsrevisoren zijn gemiddeld genomen hoofdzakelijk samengesteld uit inkomsten uit revisorale opdrachten. In het jaar 2025 maakt dit voor het OOB-segment 86,90% van de totale inkomsten, en voor het niet-OOB-segment 74,41% van de totale inkomsten uit. Gemiddeld genomen blijkt hieruit dat revisorale opdrachten in de sector de hoofdactiviteit vormen.
Bedrijfsrevisorenkantoren die wettelijke controleopdrachten van de jaarrekening uitvoeren bij OOB’s op 31 december 2025 (in alfabetische volgorde) 1 :
BDO Bedrijfsrevisoren BV (B00023)
Callens, Vandelanotte & Theunissen BV (B00003)
Deloitte Bedrijfsrevisoren BV (B00025)
Ernst & Young Bedrijfsrevisoren BV (B00160)*
Forvis Mazars Bedrijfsrevisoren BV (B00021)
KPMG Bedrijfsrevisoren BV (B00001)*
Luc Callaert BV (B00342)
Michel Weber, Reviseur d’Entreprises BV (B00377)
PricewaterhouseCoopers Bedrijfsrevisoren BV (B00009)*
PVMD Bedrijfsrevisoren BV (B00416)
RSM InterAudit BV (B00091)
* Kantoren die in het voorafgaande kalenderjaar meer dan 15% van de totale honoraria voor de wettelijke controleopdrachten van de jaarrekening hebben ontvangen van OOB’s in België.
1 Deze lijst steunt op de meest recente gegevens die de bedrijfsrevisoren(kantoren) hebben aangeleverd aan de BAOB in de Auditors Annual Cartography 2025.
Interpretatie van de cijfers
De voormelde gegevens komen voort uit de rapportering door de bedrijfsrevisoren in de jaarlijkse Auditors Annual Cartography
De Auditors Annual Cartography is de jaarlijkse bevraging die de BAOB bij de sector op het einde van elk kalenderjaar organiseert over relevante data die betrekking hebben dat afgelopen kalenderjaar. Het is een toezichtsinstrument in exclusief beheer en gebruik door de BAOB dat de BAOB toelaat inzicht te verwerven in de sectoractiviteiten en dat voor de BAOB belangrijke informatie bevat voor het voortdurend bijwerken van zijn risicogestuurd toezicht.
Het correct en tijdig invullen door de sector van deze Auditors Annual Cartography is dan ook uitermate belangrijk. Wederkerende overtredingen werden reeds door de sanctiecommissie van de FSMA met administratieve sancties beteugeld.
Elke bedrijfsrevisor vult zijn gegevens in de Auditors Annual Cartography op de website van de BAOB in en verkrijgt bij afloop een overzicht van de door hem of haar verstrekte gegevens. Elke bedrijfsrevisor heeft aldus de mogelijkheid om deze gegevens over te maken aan het IBR in zoverre nodig en nuttig voor de berekening door het IBR van de aan het IBR verschuldigde bijdrage.
De BAOB publiceert aldus in zijn jaarverslag de geaggregeerde data die nuttig zijn om het publiek inzicht te geven in de sector op basis van de eigen verklaringen van alle bedrijfsrevisoren in deze Auditors Annual Cartography. Hierdoor kunnen deze gegevens mogelijks afwijkingen vertonen van de sectorgegevens die de lezer mogelijks in andere bronnen terugvindt.
Voorzichtigheid is tenslotte geboden bij het maken van vergelijkingen aan de hand van de informatie in bovenstaande tabel aangezien sommige bedrijfsrevisoren hun honoraria niet op deze wijze analyseren en een geïnformeerde schatting van de cijfers hebben gemaakt. Bovendien is het mogelijk dat de bedrijfsrevisoren hun inkomsten uit revisorale en niet-revisorale activiteiten doorheen de tijd op enigszins verschillende wijze indelen. Dit kan de onderlinge vergelijkbaarheid van jaar tot jaar beïnvloeden. Bovenstaande tabel houdt geen rekening met bedrijfsrevisoren natuurlijke personen en bedrijfsrevisorenkantoren die hun jaarlijkse Auditors Annual Cartography laattijdig hebben ingediend. Bovendien houdt de tabel evenmin rekening met de inkomsten uit activiteiten die in onderaanneming voor andere bedrijfsrevisoren zijn uitgevoerd.
Financiering van de BAOB
Het opstellen van de begroting en de raming van de kosten van de BAOB kent een strikte procedure. Niet alleen de BAOB moet zijn goedkeuring geven. De procedure vereist ook de goedkeuring van de raad van toezicht en het directiecomité van de FSMA en het positief advies van het auditcomité van de FSMA.
Het koninklijk besluit van 25 december 2016 over de maximale begrotingsgrens en over de dekking van de werkingskosten voor het publiek toezicht op de bedrijfsrevisoren voorziet in een maximale begrotingsgrens, aangepast aan de loonbarema’s en de evolutie van de index. Het IBR int de bijdragen van de sector en betaalt jaarlijks een globaal bedrag aan de FSMA. Deze maximumbijdrage voor het jaar 2025 bedraagt 3.954.774 euro. De uitgaven van de BAOB voor het jaar 2025 bedragen 3.948.570 euro.
Samenstelling van het Comité van de BAOB
De BAOB bestaat uit een Comité en een secretariaat-generaal. Het Comité is het besluitvormingsorgaan van de BAOB, telt zes leden en zijn werking wordt gedeeltelijk geregeld in het huishoudelijk reglement van de BAOB. De voorzitter van het Comité, mevrouw Bénédicte Vessié, verbindt de BAOB jegens derden en in rechte. De samenstelling van het Comité is als volgt:
Bénédicte Vessié, Voorzitter van het Comité en voormalig bedrijfsrevisor
Sadi Podevijn, Plaatsvervangend voorzitter en deskundige
Dieter Hendrickx, Lid aangesteld door de NBB
Grégory Nguyen, Lid aangesteld door de NBB
Vincent De Bock, Lid aangesteld door de FSMA
Antoine Van Cauwenberge, Lid aangesteld door de FSMA
De heren Dieter Hendrickx en Grégory Nguyen vervangen met ingang van 1 december 2025 de heren Vincent Magnée en Jo Swyngedouw als leden van het Comité aangesteld door de NBB. De heer Jo Swyngedouw zetelde in het Comité sinds de eerste bestaansjaren van de BAOB en heeft mee de fundamenten gelegd waarop de BAOB vandaag nog steeds bouwt. De heer Vincent Magnée bracht tijdens zijn mandaat een waardevolle bijdrage en betrokkenheid. Het Comité dankt beiden voor hun inzet.
De BAOB koos tijdens zijn kwaliteitscontroles voor een pedagogische en sensibiliserende controle van de norm ISQM1 om de sector de tijd te geven om de norm correct te implementeren. Het formuleerde key findings, observations en examples of good practice voor de vaststellingen bij alle gecontroleerde bedrijfsrevisorenkantoren. Enkel in het uitzonderlijke geval van totale non-compliance met de norm, legde de BAOB wettelijke maatregelen op.
Inzake CSRD oefende de BAOB de eerste verkennende controle uit bij een OOB-bedrijfsrevisorenkantoor.
Inzake AML voltooide de BAOB zijn inbreng over de effectiviteit van zijn controle-aanpak in het kader van het mutual assessment door de FATF van het Belgische wettelijke kader rond de bestrijding van het WG/FT. De FATF publiceerde zijn rapport over de evaluatie van België op 16 december 2025. De BAOB publiceerde op 19 december 2025 hiervan de belangrijkste aandachtspunten voor de auditsector.
Op 22 september 2025 nam de BAOB op uitnodiging van het IBR deel aan een paneldiscussie op de dag van het bedrijfsrevisoraat over private equity investeringen in het auditberoep.
Op 28 november 2025 organiseerde de BAOB in Brussel en online de internationale conferentie over ‘Strengthening audit quality through culture, critical thinking and professional judgement’
De BAOB trad naar jaarlijkse gewoonte in dialoog met 3 OOBbedrijfsrevisorenkantoren en een representatieve steekproef niet-OOB-bedrijfsrevisorenkantoren om voortdurend zijn begrip te verfijnen over de evoluties en uitdagingen in de sector.
De BAOB ontving 19 klachten, waarvan 16 ontvankelijk waren. De BAOB ontving ook 10 klokkenluidersmeldingen, waarvan 8 ontvankelijk waren.
Het Comité van de BAOB beraadslaagde tijdens 10 zittingen, sprak zich uit in 46 schriftelijke procedures en verwees 12 onderzoeksdossiers naar de sanctiecommissie van de FSMA .
In de hiernavolgende hoofdstukken presteren wij u met meer detail de toezichtsactiviteiten van de BAOB, zowel de kwaliteitscontroles (hoofdstuk 5), als de resultaten van zijn controles binnen de strijd tegen WG/FT (hoofdstuk 6) en andere toezichtsactiviteiten (hoofdstuk 7).
Voor een correcte interpretatie hiervan is het nuttig rekening te houden met wat volgt.
Aangezien de selectie van de gecontroleerde bedrijfsrevisoren elk jaar verandert, zijn de toezichtsresultaten niet rechtstreeks vergelijkbaar van jaar tot jaar.
Dat is vooreerst al het geval omdat de wet van 7 december 2016 de BAOB oplegt om de OOB-bedrijfsrevisoren te onderwerpen aan een kwaliteitscontrole met een periodiciteit van maximum 3 jaar en de niet-OOBbedrijfsrevisoren met een periodiciteit van maximum 6 jaar.
Bovendien kan de jaarlijkse steekproef van gecontroleerde bedrijfsrevisoren een aantal bedrijfsrevisoren omvatten als gevolg van de gerichte selectie van bedrijfsrevisoren die als risicovol worden beschouwd, wat de interpretatie van de resultaten kan beïnvloeden.
De BAOB hanteert een risicogestuurde methode om controledossiers (en specifieke onderdelen ervan) te selecteren voor inspectie, zonder oogmerk om een representatieve steekproef van de controlewerkzaamheden van een bedrijfsrevisor te verzamelen.
Aldus beoogt de BAOB een selectie van controledossiers met een potentieel verhoogd risico op een minder goede auditkwaliteit, bijvoorbeeld controledossiers over meer complexe entiteiten of meer risicovolle sectoren, of controledossiers waarvoor bijzonder lage erelonen werden gefactureerd.
Risicogestuurde selecties en steekproeven worden steeds aangevuld door willekeurige steekproeven om de fiabiliteit en representativiteit van de controleresultaten te verzekeren.
De inspecties onderzoeken niet elk aspect van elk controledossier.
Deze inspectieresultaten mogen niet worden geëxtrapoleerd naar de uitvoering van andere commissarismandaten of opdrachten, maar zijn te beschouwen als een indicatie van de wijze waarop de bedrijfsrevisoren hun potentieel risicovolle controleopdrachten aanpakken.
De vaststellingen van een inspecteur zijn niet bindend voor het Comité van de BAOB.
De BAOB doet beroep op inspecteurs, die hetzij deel uitmaken van het Centraal Inspectieteam van de FSMA, hetzij andere door de BAOB aangestelde inspecteurs zijn.
Het Comité van de BAOB analyseert voor elk individueel dossier welke vaststellingen het zal betrekken in zijn beoordeling van het dossier en welke niet en voor welke vaststellingen een maatregel opportuun en/of noodzakelijk is. Dit vormt het discretionair toezichtsbeleid van het Comité van de BAOB.
Vaststellingen die niet het voorwerp uitmaken van een beslissing van het Comité van de BAOB zijn dus niet te beschouwen als een vorm van goedkeuring door het Comité van de BAOB van de onderliggende controlewerkzaamheden van de bedrijfsrevisor. Het blijft bovendien mogelijk dat een inspecteur een bepaalde inbreuk niet heeft opgemerkt, terwijl het secretariaat-generaal deze wél identificeert en het Comité ze vervolgens als vaststelling weerhoudt.
5.1. Kwaliteitscontroles bij OOB-bedrijfsrevisoren
5.1.1. Niet-naleving van de verplichtingen inzake de interne organisatie
5.1.2. Tekortkomingen bij de uitvoering van de controleopdrachten
5.2. Kwaliteitscontroles bij niet-OOB-bedrijfsrevisoren
5.2.1. Niet-naleving van de verplichtingen inzake de interne organisatie
5.2.2. Tekortkomingen bij de uitvoering van de controleopdrachten
24
26
28
30
33
37
Jaarlijks selecteert de BAOB op basis van zijn risicoanalyse welke bedrijfsrevisoren – ongeacht of zij al dan niet wettelijke controles van financiële overzichten uitvoeren bij organisaties van openbaar belang (OOB’s) – het aan zijn kwaliteitscontrole onderwerpt. Voor een algemeen inzicht in de aanpak van onze kwaliteitscontroles verwijzen we de lezer graag naar onze website.
De BAOB beschouwt de kwaliteitscontroles als zich herhalende langetermijncycli. Zoals voor alle facetten van zijn toezicht, zet de BAOB ook binnen deze kwaliteitscontrolecycli zijn middelen risicogestuurd in waarbij niet alleen potentieel meer schadelijke situaties worden aangepakt, maar ook nieuwe trends en evoluties onder de loep worden genomen.
De BAOB hecht groot belang aan het uitvoeren van zijn kwaliteitscontroles op proportionele wijze, rekening houdend met de omvang van het bedrijfsrevisorenkantoor, de aard van de geleverde diensten en de maatschappelijke impact van het cliënteel. De BAOB werkt daarom met een interne segmentatie van de sector grotendeels gesteund op de antwoorden in de jaarlijkse Auditors Annual Cartography en eventueel op de door de BAOB opgestelde thematische vragenlijsten. De BAOB houdt ook rekening met de aanpak van de andere Europese toezichthouders en de ervaringen in de inspectiewerkgroep van de CEAOB die als benchmark dienstdoen.
De BAOB laat zich voor het uitvoeren van de inspecties bij OOB-bedrijfsrevisoren bijstaan door het Centraal Inspectieteam van de FSMA 2
Kwaliteitscontroles bij OOB-bedrijfsrevisoren overspannen een langere periode van veldwerk en worden dan ook voornamelijk opeenvolgend uitgevoerd en zo gespreid over een kalenderjaar met overbrugging van meerdere kalenderjaren. De resultaten van de kwaliteitscontroles bij OOB-bedrijfsrevisoren zijn in dit verslag opgenomen in het jaar dat het Comité van de BAOB over de resultaten van de inspectie een definitieve beslissing neemt. Hierdoor verschilt de timing van de rapportering over de resultaten van deze kwaliteitscontroles met deze van de niet-OOB-bedrijfsrevisoren voor wie de controles een afgebakende tijdslijn volgen en de bevindingen min of meer gegroepeerd verwerkt kunnen worden.
In 2025 werden kwaliteitscontroles opgestart en/of uitgevoerd bij 5 OOB-bedrijfsrevisorenkantoren waarvan 2 gezamenlijke inspecties met de Amerikaanse audittoezichthouder PCAOB. Deze kwaliteitscontroles bevonden zich eind 2025 in verschillende fases van uitvoering, rapportering en besluitvorming.
De BAOB controleert binnen de kwaliteitscontroles de kantoororganisatie, alsook de uitvoering van controleopdrachten door de OOB-bedrijfsrevisoren. Voor 7 OOB-bedrijfsrevisorenkantoren en 16 aangesloten bedrijfsrevisoren die controles verrichtten bij één of meer OOB’s legde de BAOB 43 maatregelen 3 op als bedoeld in de wet van 7 december 2016 en de AML-wet waaronder:
4 terechtwijzingen; 2 hersteltermijnen; 11 (AML) bevelen 4 ; en 26 aanbevelingen.
2 Artikel 52, § 4 van de wet van 7 december 2016.
3 Een theoretisch overzicht van de beslissingen die de BAOB kan nemen, is raadpleegbaar op de website van de BAOB.
4 De BAOB legt een bevel op als maatregel op grond van artikel 116/2 van de AML-wet.
Met zijn maatregelen wil de BAOB in essentie preventief optreden en de herhaling van de vastgestelde tekortkoming voorkomen 5
Inzake de implementatie en toepassing van ISQM1, koos de BAOB voor een pedagogische en sensibiliserende controle-aanpak tijdens zijn thematische controles om de sector de tijd te geven om de norm correct te implementeren.
De BAOB legde de gecontroleerde OOB-bedrijfsrevisorenkantoren in deze dossiers dus geen maatregelen op als bedoeld in de wet van 7 december 2016, maar informeerde hen over respectievelijk:
key findings: belangrijke sleutelvaststellingen van de BAOB op grond waarvan het bedrijfsrevisorenkantoor actie moet ondernemen om de naleving van ISQM1 en bijgevolg de auditkwaliteit te verbeteren. De BAOB behoudt zich het recht voor om de remediëring naar aanleiding van die vaststellingen te evalueren tijdens een nieuwe controle; observations: observaties van de BAOB over de initiatieven om de naleving van ISQM1 en dus de auditkwaliteit te verbeteren. De BAOB moedigt de bedrijfsrevisorenkantoren aan om de toepassing van deze initiatieven te overwegen; examples of good practice: voorbeelden van goede praktijken die de BAOB bij het gecontroleerde bedrijfsrevisorenkantoor kon identificeren. De BAOB moedigt de bedrijfsrevisorenkantoren aan om deze goede praktijken te blijven toepassen.
Bij de inspecties over de kantoororganisatie lag de focus op de implementatie en toepassing van de componenten van ISQM1 ‘Risico-inschattingsproces van het kantoor’, ‘Human Resources’ en ‘Governance en leiderschap’.
Tijdens 4 thematische controles merkte de BAOB 3 key findings op in verband met de implementatie en toepassing van ISQM1
De vaststellingen van de BAOB bij OOB-kantoren hebben betrekking op het wettelijk en reglementair kader zoals weergegeven in onderstaande grafiek. De vaststellingen over de inbreuken op de AML-wet worden behandeld in hoofdstuk 6 van dit activiteitenverslag.
GRAFIEK 3 – Inbreuken op het wetgevende en reglementaire kader bij OOB-bedrijfsrevisoren
13,00% - Kantoororganisatie
24,00% - AML-wet
5 Meer informatie over de maatregelen die de BAOB kan nemen, is beschikbaar op de website van de BAOB. Terechtwijzingen zijn ordemaatregelen. Alleen de sanctiecommissie van de FSMA is bevoegd om administratieve sancties en dus repressieve maatregelen op te leggen.
5.1.1. Niet-naleving van de verplichtingen inzake de interne organisatie
De Internationale standaard voor kwaliteitsmanagement 1 (ISQM1) trad in werking op 15 december 2023 wat betreft de opzet en de implementatie van een kwaliteitsmanagementsysteem voor de revisorale opdrachten. De hierin vereiste evaluatie van het kwaliteitsmanagementsysteem moest worden uitgevoerd binnen een jaar na 15 december 2023. Zo vervangt deze norm de International Standard on Quality Control 1 (ISQC1); deze laatste norm is van toepassing op de vaststellingen van de BAOB die slaan op de periode dat deze standaard nog in voege was.
GRAFIEK 4 – Tekortkomingen aan de kantoororganisatie bij OOB-bedrijfsrevisoren
50,00% - Andere
Top 2 tekortkomingen aan de kantoororganisatie bij OOB-bedrijfsrevisoren
1. Onvoldoende inschattingen en onduidelijke documentatie van kwaliteitsrisico’s- en doelstellingen en reacties
2. Andere vaststellingen
Kwaliteitsrisico's- en doelstellingen en reacties - 50,00% 50 %
Onvoldoende inschattingen en onduidelijke documentatie van kwaliteitsrisico’s- en doelstellingen en reacties (ISQM1.25, ISQM1.37, ISQM1.57 en ISQM1.58)
De BAOB stelde vast dat bepaalde kwaliteitsrisico’s niet gepast werden ingeschat als basis voor het opzetten van de reacties. De BAOB meent hierbij dat het onwaarschijnlijk is dat alle kwaliteitsrisico’s, afzonderlijk of in combinatie met andere risico’s, in dezelfde mate een nadelige invloed hebben op de verwezenlijking van één of meer kwaliteitsdoelstellingen. De nadelige invloed kan immers voortkomen uit verschillende redenen en varieert op basis van de voorwaarden, gebeurtenissen, omstandigheden, handelingen of het uitblijven van handelingen die aanleiding geven tot het risico. Dit alles heeft ook een impact op de aard, omvang en timing van de monitoringactiviteiten.
Tevens stelde de BAOB vast dat uit de documentatie van het kwaliteitsmanagementsysteem onvoldoende kan blijken dat de in ISQM1 gespecifieerde kwaliteitsdoelstellingen worden behandeld. Bij het hanteren van een andere terminologie dan deze uit ISQM1 is het minstens onduidelijk dat de kwaliteitsdoelstellingen van het bedrijfsrevisorenkantoor dezelfde zijn als deze in ISQM1 (de zogenaamde mapping -oefening) en of ISQM1 dus volledig wordt toegepast. Het komt het kantoor toe om die overeenstemming met ISQM1 duidelijk te documenteren en aan te tonen.
%
De helft van de andere vastgestelde tekortkomingen betreffen diverse onderwerpen. Dit betreft onder meer de beleidslijnen en procedures van de bedrijfsrevisorenkantoren over de persoonlijke financiële onafhankelijkheidsvereisten die onvoldoende waren toegepast. Deze vastgestelde tekortkomingen over de onafhankelijkheid van de OOB-bedrijfsrevisoren betroffen onvolledige aangiften van persoonlijk aangehouden investeringen. Dit kan relevant zijn voor het bewaken van de onafhankelijkheid bij het uitvoeren van de auditwerkzaamheden.
Een wederkerende vaststelling betreft eveneens de beleidslijnen en procedures van de bedrijfsrevisorenkantoren die niet resulteerden in het tijdig archiveren van de controledossiers. Een tijdige archivering moet gebeuren uiterlijk zestig dagen na de ondertekening van het controleverslag.
Verder werd vastgesteld dat de kantoorprocedures geen redelijke mate van zekerheid verschaften dat de opdrachtgerichte kwaliteitsbeoordelaar de significante aangelegenheden en significante oordeelsvormingen voldoende had beoordeeld.
5.1.2.
GRAFIEK 5 – Tekortkomingen aan de ISA’s bij OOB-bedrijfsrevisoren
27,60% - Andere
6,90% - ISA 240 - Fraude ISA 200 - Algehele doelstellingen + ISA 330 - Inspelen op risico's + ISA 500 Controle-informatie - 34,50%
13,80% - ISA 230 - Controledocumentatie
ISA 220 - Kwaliteitsbeheersing - 17,20%
Top 3 tekortkomingen aan de ISA’s bij OOB-bedrijfsrevisoren
1. Tekortkomingen aan de algehele doelstellingen van de controle, waaronder het inspelen op de ingeschatte risico’s (ISA 330) en het bekomen van voldoende en geschikte controle-informatie (ISA 200 en ISA 500)
2. Vaststellingen bij de kwaliteitsbeheersing voor een controle van financiële overzichten (ISA 220)
3. Onvolledige, laattijdige en onvoldoende documentatie van de uitgevoerde auditwerkzaamheden en daaruit volgende conclusies (ISA 230)
Tekortkomingen aan de algehele doelstellingen van de controle, waaronder het inspelen op de ingeschatte risico’s (ISA 330) en het bekomen van voldoende en geschikte controle-informatie (ISA 200 en ISA 500)
De tekortkomingen aan deze ISA, die de BAOB vaststelde, raken de essentie van de audit en zijn bepalend voor de auditkwaliteit en de onderbouwing van het controleverslag.
34% van de tekortkomingen hadden betrekking op het inspelen op de ingeschatte risico’s en het verkrijgen van voldoende en geschikte controle-informatie. Deze controle-informatie is de essentiële onderbouwing van het oordeel en de controleverklaring van de commissaris.
ISA 200 definieert de algehele doelstelling van de controle als het verkrijgen van voldoende en geschikte controle-informatie om het controlerisico naar een aanvaardbaar laag niveau terug te brengen. Hierdoor is de bedrijfsrevisor in staat om redelijke conclusies te trekken, waarop hij zijn oordeel kan baseren; ISA 500 verdiept deze aanzet en bepaalt op welke wijze de bedrijfsrevisor deze gepaste controle-informatie kan verkrijgen, met als belangrijk element de vereiste professioneel-kritische instelling van de bedrijfsrevisor; ISA 330 beschrijft op welke wijze de bedrijfsrevisor moet inspelen op de ingeschatte risico’s.
De correcte toepassing van deze normen is cruciaal om tot een gepaste en onderbouwde conclusie over de controlewerkzaamheden te komen.
De tekortkomingen vastgesteld door de BAOB betroffen meestal onvoldoende of onvoldoende overtuigende controle-informatie. De controlewerkzaamheden moeten echter voldoende diepgaand worden opgezet om tot een onderbouwde conclusie te kunnen komen.
Bovendien stelde de BAOB in sommige gevallen vast dat de bedrijfsrevisor gebruikmaakte van informatie die afkomstig was van de entiteit, zonder op afdoende wijze te evalueren of die informatie voldoende betrouwbaar was voor de doeleinden van de bedrijfsrevisor (ISA 500). Ook werden ongepaste steekproeven (ISA 530) opgezet om de controle-informatie te bekomen.
Deze vaststellingen van de BAOB betroffen controlewerkzaamheden op diverse belangrijke secties van de financiële staten.
17%
Vaststellingen bij de kwaliteitsbeheersing voor een controle van financiële overzichten (ISA 220)
17% van de vastgestelde tekortkomingen hebben betrekking op ISA 220 die de verantwoordelijkheden van de opdrachtgerichte kwaliteitsbeoordelaar bij de uitvoering van de opdrachten vastlegt. De opdrachtgerichte kwaliteitsbeoordelaar moet een objectieve evaluatie uitvoeren van de significante oordeelsvormingen van het opdrachtteam en de conclusies die zijn getrokken bij de formulering van de controleverklaring. De BAOB stelde vast dat deze evaluaties onvoldoende grondig gebeurden.
Bovendien stelde de BAOB vast dat bepaalde onafhankelijkheidsvoorschriften niet werden nageleefd, een onderwerp dat ook wordt behandeld in deze internationale standaard.
14%
Onvolledige, laattijdige en onvoldoende documentatie van de uitgevoerde auditwerkzaamheden en daaruit volgende conclusies (ISA 230)
14% van de tekortkomingen vastgesteld bij de controleopdrachten betrof de controledocumentatie. In bepaalde gevallen stelde de BAOB vast dat de documentatie over de uitgevoerde auditwerkzaamheden onvolledig of onvoldoende was en laattijdig werd gearchiveerd.
Een goed gedocumenteerd controledossier is allesbehalve een formaliteit en ISA 230 bepaalt eenduidig dat de bedrijfsrevisor de controledocumentatie in het controledossier zo moet opstellen dat een ervaren auditor, die voorheen niet bij de controle betrokken was, in staat wordt gesteld inzicht te verwerven in de uitgevoerde werkzaamheden.
De BAOB publiceerde in 2021 al zijn inzicht over het belang en de vier kenmerken van een goed gedocumenteerd controledossier . Hierin wordt eveneens de archivering – uiterlijk 60 dagen na de ondertekening van de controleverklaring 6 – als sluitstuk van het rechtsgeldig controledossier toegelicht.
6 Mededeling van de BAOB van 18 november 2021 ‘Het belang en de vier kenmerken van een goed gedocumenteerd controledossier’.
Geen adequate verwerving van inlichtingen bij het management (ISA 240)
ISA 240 duidt aan dat het management zich in een unieke positie bevindt om fraude te plegen. Als gevolg van de onvoorspelbaarheid van de wijze waarop het management interne beheersingsmaatregelen doorbreekt, vormt dit een risico op een afwijking van materieel belang die het gevolg is van fraude en vormt het om die reden een significant risico.
Voor de behandeling van dit risico moet de commissaris het management om inlichtingen verzoeken en deze evalueren. De BAOB stelde vast dat in 7% van de vastgestelde tekortkomingen deze werkzaamheden onvoldoende werden uitgevoerd en gedocumenteerd.
Overige tekortkomingen
De overige tekortkomingen betroffen:
De auditwerkzaamheden die als kernpunt van de controle werden vermeld in de controleverklaring van de commissaris, maar niet afdoende werden uitgevoerd of die onvoldoende uit het controledossier bleken (ISA 701);
Het onvoldoende evalueren van de beoordeling door het management met betrekking tot de mogelijkheid van de entiteit om haar continuïteit te handhaven (ISA 570);
De adequaatheid van de werkzaamheden van de door hem voor de controle ingeschakelde deskundige (expert) die onvoldoende werden geëvalueerd onder meer op het vlak van de veronderstellingen (hypotheses) en methodes en de relevantie, volledigheid en nauwkeurigheid van de door de deskundige gebruikte brongegevens (ISA 620);
De beoordeling van schattingen, waarbij voor schattingen die tot significante risico’s leiden de commissaris de vraag of de door het management gehanteerde significante veronderstellingen redelijk zijn, onvoldoende evalueerde (ISA 540);
Het niet documenteren van de bedragen en factoren die de commissaris in overweging nam bij het bepalen van de materialiteit (ISA 320);
Ontbrekende cijferanalyses bij de risico-inschatting en op het einde van de controle (respectievelijk ISA 315 en ISA 520);
Het onvoldoende verwerven van inzicht in de interne beheersingsomgeving, het informatiesysteem en de daarmee verband houdende bedrijfsprocessen die relevant zijn voor de financiële verslaggeving (ISA 315);
De controleverklaring van de commissaris waarin niet werd vermeld dat de jaarrekening van het voorgaande boekjaar niet werd neergelegd binnen de wettelijke termijn (Bijkomende norm bij de in België van toepassing zijnde ISA).
Elk jaar onderwerpt de BAOB verschillende niet-OOB-bedrijfsrevisoren aan een kwaliteitscontrole. Deze selectie bestaat uit bedrijfsrevisoren die zijn geselecteerd om te voldoen aan de toezichtcyclus van (minstens) zes jaar, bedrijfsrevisoren die worden aangemerkt als bedrijfsrevisoren met een potentieel verhoogd risico op een minder goede auditkwaliteit en een mogelijke ad random selectie. De BAOB tendeert naar een versnelde controle voor de grootste of de meest risicovolle niet-OOB-bedrijfsrevisorenkantoren.
De BAOB behandelde tijdens 2025 de niet-OOB-kwaliteitscontroles zoals opgestart in 2024 en voltooid in 2025. Tijdens deze niet-OOB-kwaliteitscontroles controleerde de BAOB de organisatie van 18 bedrijfsrevisorenkantoren, en inspecteerde hij minstens één controleopdracht 7 bij 32 bedrijfsrevisoren
Na afloop van deze controlecampagne legde de BAOB in totaal 116 maatregelen op als bedoeld in de wet van 7 december 2016 en de AML-wet , waaronder:
1 terechtwijzing, 32 hersteltermijnen, 52 (AML) bevelen 8 , en 31 aanbevelingen.
Met zijn maatregelen wil de BAOB in essentie preventief optreden en de herhaling van de vastgestelde tekortkoming voorkomen 9
Inzake de implementatie en toepassing van ISQM1, koos de BAOB voor een pedagogische en sensibiliserende benadering om de sector de tijd te geven om de norm correct te implementeren.
De BAOB legde de gecontroleerde bedrijfsrevisorenkantoren dus geen maatregelen op als bedoeld in de wet van 7 december 2016, maar informeerde hen over respectievelijk:
key findings: belangrijke sleutelvaststellingen van de BAOB op grond waarvan het bedrijfsrevisorenkantoor actie moet ondernemen om de naleving van ISQM1 en bijgevolg de auditkwaliteit te verbeteren. De BAOB behoudt zich het recht voor om de remediëring naar aanleiding van die vaststellingen te evalueren tijdens een nieuwe controle; observations: observaties van de BAOB over de initiatieven om de naleving van ISQM1 en dus de auditkwaliteit te verbeteren. De BAOB moedigt de bedrijfsrevisorenkantoren aan om de toepassing van deze initiatieven te overwegen; examples of good practice: voorbeelden van goede praktijken die de BAOB bij het gecontroleerde bedrijfsrevisorenkantoor kon identificeren. De BAOB moedigt de bedrijfsrevisorenkantoren aan om deze goede praktijken te blijven toepassen.
Naar aanleiding van de controlecampagne deed de BAOB 147 vaststellingen over de implementatie en toepassing van ISQM1 . Dat resulteerde in de formulering van:
69 key findings, 32 observations, en 46 examples of good practice.
7 Tijdens de inspecties met betrekking tot de controleopdrachten, beoordeelt de BAOB in beginsel één wettelijke controleopdracht van de jaarrekening en/of één of meerdere andere wettelijke controleopdrachten.
8 De BAOB legt een bevel als maatregel op in het kader van artikel 116/2 van de AML-wet.
9 Meer informatie over de maatregelen die de BAOB kan nemen, is beschikbaar op de website van de BAOB. Terechtwijzingen zijn ordemaatregelen. Alleen de sanctiecommissie van de FSMA is bevoegd om administratieve sancties en dus repressieve maatregelen op te leggen.
Bij de inspecties waarbij de organisatie van de niet-OOB-bedrijfsrevisorenkantoren onder de loep genomen werd, lag de focus op: de implementatie en toepassing van de componenten van ISQM1 ‘Risico-inschattingsproces van het kantoor’, ‘Human Resources’ en, bij de grotere niet-OOB-bedrijfsrevisorenkantoren, ‘Governance en leiderschap’; en de naleving van de wetgeving over het voorkomen van witwassen van geld en financiering van terrorisme.
Bij de inspecties van de controleopdrachten werd bijzondere aandacht besteed aan de uitvoering van een wettelijke controleopdracht van de jaarrekening en/of één of meerdere andere revisorale opdrachten die krachtens de wet werden uitgevoerd.
De BAOB deed voornamelijk vaststellingen op de volgende gebieden:
interne organisatie van het bedrijfsrevisorenkantoor (ISQM1), verplichtingen op het vlak van het voorkomen van witwassen van geld en financiering van terrorisme (AML-wet), uitvoering van de controleopdracht (ISA).
De onderstaande grafiek geeft de verdeling weer van de vaststellingen.
GRAFIEK 6 – Inbreuken op het wetgevende en reglementaire kader bij niet-OOB-bedrijfsrevisoren
0,50% - Andere beroepsnormen
2,80% - Wetboek van Vennootschappen en Verenigingen
6,90% - Wet van 7 december 2016
15,70% - ISA
- 49,30%
24,90% - AML-wet
Het groot aandeel aan vaststellingen over de implementatie en toepassing van ISQM1 (49,3%) lijkt logisch nu dit een nieuwe norm betreft.
5.2.1. Niet-naleving van de verplichtingen inzake de interne organisatie
Bij de controles werden tekortkomingen vastgesteld aan de verplichtingen inzake de interne organisatie van de bedrijfsrevisorenkantoren (ISQM1). De onderstaande grafiek toont de verdeling van de vastgestelde tekortkomingen.
GRAFIEK 7 – Tekortkomingen aan de ISQM1-verplichtingen bij niet-OOB-bedrijfsrevisoren
10,30% - Andere
4,70% - Reacties op kwaliteitsrisico's opzetten en implementeren
4,70% - In overweging nemen van veranderingen binnen het kantoor
9,30% - Risico-inschattingsproces
11,20% - Specifieke reacties
12,10% - Kwaliteitsdoelstellingen op het vlak van governance
Identificatie en inschatting van de kwaliteitsrisico’s - 28,00%
Kwaliteitsdoelstellingen op het vlak van middelen - 19,60%
Top 3 tekortkomingen aan de ISQM1-verplichtingen bij niet-OOB-bedrijfsrevisoren
1. Identificatie en inschatting van de kwaliteitsrisico’s
2. Kwaliteitsdoelstellingen op het vlak van middelen
3. Kwaliteitsdoelstellingen op het vlak van governance en leiderschap
Tekortkomingen aan de identificatie en inschatting van de kwaliteitsrisico’s (ISQM1.25)
Verschillende bedrijfsrevisorenkantoren lieten na om bepaalde kwaliteitsrisico’s te onderkennen omdat ze onvoldoende inzicht hadden verkregen in de omstandigheden, de voorwaarden, de gebeurtenissen, de handelingen of het uitblijven van handelingen die een negatieve invloed kunnen hebben op het bereiken van de kwaliteitsdoelstellingen die ISQM1 vereist.
Sommige bedrijfsrevisorenkantoren hebben het begrip ‘service provider ’10 in de context van ISQM1 niet correct geïnterpreteerd en hierdoor de risico’s niet onderkend die voortvloeien uit het feit dat hun kantoor beroep doet op een service provider. In zijn publicatie van 31 maart 2025’11 wees de BAOB al op deze foutieve
10 In ISQM1.16 (v) wordt service provider gedefinieerd als ‘een persoon of organisatie die extern is aan het kantoor die een bron ter beschikking stelt die in het kwaliteitsmanagementsysteem of bij de uitvoering van opdrachten wordt gebruikt. Service providers omvatten noch het netwerk van het kantoor, noch andere kantoren van het netwerk, noch andere structuren of organisaties in het netwerk’.
11 Inzicht van de BAOB van 31 maart 2025 ‘Eerste inzichten uit de controle in 2024 bij niet-OOB-bedrijfsrevisoren over de implementatie van ISQM 1’.
interpretatie. Service providers zijn externe partijen met uitdrukkelijke uitsluiting van het netwerk van het kantoor, netwerkkantoren of andere structuren of organisaties in het netwerk.
Daarnaast hielden sommige bedrijfsrevisorenkantoren in hun kwaliteitsmanagementsysteem geen rekening met wijzigingen die in de loop van het jaar in hun interne organisatie plaatsvonden. Een voorbeeld hiervan is de aanwerving van een medewerker door een bedrijfsrevisor die voorheen alleen werkte. Met zo’n materiële verandering is, weliswaar binnen een redelijke termijn, rekening te houden.
Het is belangrijk om in het kwaliteitsmanagementsysteem elk kwaliteitsrisico duidelijk en nauwgezet te identificeren. De BAOB heeft meermaals vastgesteld dat de geïdentificeerde en ingeschatte risico’s te vaag zijn geformuleerd. Soms is dit te wijten aan de terminologie van de gebruikte tooling (software).
Ook is vastgesteld dat sommige bedrijfsrevisorenkantoren niet hadden ingeschat hoe waarschijnlijk het is dat een risico zich voordoet (occurence) en/of welke impact het risico zou hebben als het zich voordoet (effect ).
Deze inschatting is echter bepalend om reacties te kunnen opzetten en implementeren die deze risico’s adequaat en proactief beheersen.
Sommige bedrijfsrevisorenkantoren hebben kwaliteitsrisico’s gedocumenteerd die ze zowel in hun software voor IT-beheer, als in hun ISQM1-handleiding hadden geïdentificeerd, zonder evenwel beide documentatiebronnen op elkaar af te stemmen. Kruisverwijzingen tussen beide is een hulpmiddel en werkt inzichtverhogend.
De BAOB heeft goede praktijken opgemerkt voor het identificeren en inschatten van kwaliteitsrisico’s, zoals:
Het betrekken van alle personeelsleden bij het risico-inschattingsproces;
Het toekennen van formele scores bij het inschatten van de waarschijnlijkheid dat een kwaliteitsrisico optreedt (occurence) en van de impact (effect ) hiervan.
%
Tekortkomingen aan de kwaliteitsdoelstellingen voor middelen (ISQM1.32)
De BAOB stelde vast dat sommige bedrijfsrevisorenkantoren in hun kwaliteitsmanagementsysteem geen of onvoldoende rekening hielden met de kwaliteitsdoelstellingen voor de middelen, terwijl de omstandigheden van het kantoor dat vereisten.
Bijvoorbeeld:
Een bedrijfsrevisorenkantoor ging niet in op de wijze waarop het zijn personeelsleden ter verantwoording roept voor hun handelingen of gedragingen die de kwaliteit negatief beïnvloeden 12 hoewel de kwaliteitsdoelstelling van ISQM1.32 (b) dit vereist: ‘Personeelsleden tonen in hun handelingen en gedragingen commitment ten aanzien van kwaliteit, ontwikkelen en handhaven de competentie(s) die nodig is (zijn) om hun taken te vervullen, en worden ter verantwoording geroepen of erkend door middel van tijdige evaluaties, beloning, promotie en andere incentives.’
12 ISQM1.A93 geeft voorbeelden van maatregelen die het kantoor kan nemen wanneer personeel handelingen of gedragingen vertoont die de kwaliteit negatief beïnvloeden: (a) training of andere professionele ontwikkeling; (b) het in overweging nemen van het effect van de kwestie op de evaluatie, verloning, bevordering of andere incentives van de betrokken personen; (c) disciplinaire maatregelen, indien passend.
Een bedrijfsrevisorenkantoor identificeerde geen risico’s die verband houden met een tekort aan human resources, of een tekort aan competente human resources, hoewel de kwaliteitsdoelstelling van ISQM1.32 (d) dit vereist: ‘Leden van het opdrachtteam worden aan elke opdracht toegewezen, met inbegrip van een opdrachtpartner, die over de nodige competentie en capaciteiten beschikken, met inbegrip van het beschikken over de nodige tijd, om op consistente wijze opdrachten gekenmerkt door kwaliteit uit te voeren’;
Een bedrijfsrevisorenkantoor deed beroep op component auditors, die geen deel uitmaken van zijn netwerk en dus als externe service provider kwalificeren, zonder de kwaliteitsdoelstelling van ISQM1.32 (c) in acht te nemen, namelijk: ‘Personen worden verkregen van externe bronnen (d.w.z. van het netwerk, van een ander kantoor van het netwerk, of van een service provider) wanneer het kantoor niet over voldoende of geschikt personeel beschikt om de werking van het kwaliteitsmanagementsysteem van het kantoor mogelijk te maken dan wel om opdrachten uit te voeren.’
Het laatste voorbeeld illustreert de misvatting over de notie ‘service provider’ waarop de BAOB reeds wees13
Volgens ISQM1.A28 moeten service providers de component auditors omvatten van derde kantoren die geen deel uitmaken van het kantoornetwerk.
De BAOB heeft goede praktijken opgemerkt op het vlak van de genomen maatregelen om de kwaliteitsdoelstellingen voor middelen te bereiken, te weten:
De aankoop van software voor het documenteren van de kwaliteitsdoelstellingen, de kwaliteitsrisico’s en de reacties om de risico’s van het bedrijfsrevisorenkantoor te beheren;
Het vooropstellen van een specifiek tijdsbudget om de taken te verrichten voor de werking van het kwaliteitsmanagementsysteem;
Het nagaan of de personen die instaan voor het kwaliteitsmanagement hieraan voldoende tijd besteden door een afzonderlijke code (vb. ‘ISQM1’) in het tijdsregistratiesysteem van het bedrijfsrevisorenkantoor te voorzien;
Het bepalen van criteria voor het toekennen van controleopdrachten aan de partners in het kantoor (bijvoorbeeld sectorale specialisatie, vereiste specifieke kennis, anciënniteit, werkdruk, onafhankelijkheid, enz.);
Voor elke partner in het kantoor jaarlijks een monitoring van de werklast uitvoeren rekening houdend met al zijn mandaten en taken.
Tekortkomingen aan de doelstellingen inzake governance en leiderschap (ISQM1.28)
De BAOB stelde vast dat sommige bedrijfsrevisorenkantoren in hun kwaliteitsmanagementsysteem geen of onvoldoende rekening hielden met de kwaliteitsdoelstellingen inzake governance en leiderschap, terwijl de omstandigheden van het kantoor dat vereisten.
Bijvoorbeeld:
Een bedrijfsrevisorenkantoor vermeldde dat de strategische beslissingen over de interne organisatie van het kantoor worden genomen door de raad van bestuur, zonder evenwel de vergaderingen van de raad van bestuur systematisch te notuleren. Het bedrijfsrevisorenkantoor kon bijgevolg niet aantonen dat
13 Inzicht van de BAOB van 31 maart 2025 ‘Eerste inzichten uit de controle in 2024 bij niet-OOB-bedrijfsrevisoren over de implementatie van ISQM 1’.
het voldoet aan de doelstelling van ISQM1.28 (a) (iv), namelijk: ‘Het belang van de kwaliteit van de strategische beslissingen en acties van het kantoor, met inbegrip van de financiële en operationele prioriteiten van het kantoor ’.
Bedrijfsrevisorenkantoren moeten de doelstelling nastreven van ISQM1.28 (e): ‘De behoeften aan bronnen, met inbegrip van financiële middelen, worden gepland en middelen worden verkregen, gealloceerd of toegewezen op een wijze die consistent is met het commitment van het kantoor ten aanzien van kwaliteit ’. Een bedrijfsrevisorenkantoor, met een eerder complexe kantoororganisatie, had de planning van de middelen niet voldoende concreet uitgewerkt. Omdat de behoeften aan middelen in de loop van de tijd kunnen veranderen, is het niet praktisch haalbaar op alle behoeften aan middelen te anticiperen. De planning van de middelen van het kantoor kan inhouden dat wordt bepaald welke middelen op dit moment nodig zijn, dat een prognose wordt gemaakt van de toekomstige behoeften aan middelen van het kantoor en dat processen worden vastgesteld teneinde om te gaan met onvoorziene behoeften aan middelen wanneer die zich voordoen. Hiervoor kan het bedrijfsrevisorenkantoor nuttig: een formeel budget opstellen met opgave, per medewerker en per partner, van de nodige expertise en werkuren voor controleopdrachten, alsook een toewijzing van de middelen in de tijd (maandelijks of ten minste driemaandelijks); controleren of de middelen volstaan; en zorgen voor een buffer voor het dekken van toekomstige opleidingen, eventuele andere verantwoordelijkheden (zoals AML of het kwaliteitsmanagementsysteem), onvoorziene omstandigheden en niet-recurrente opdrachten.
Volgens de BAOB zouden dergelijke maatregelen met name kunnen waarborgen dat er voldoende middelen voorhanden zijn in geval van een nieuw mandaat of een hernieuwing van het mandaat (bijvoorbeeld, afhankelijk van de timing van de geplande werkzaamheden). Idealiter zou deze oefening voor elke medewerker moeten worden gemaakt (om zich ervan te vergewissen dat er voldoende tijd is voorzien) en voor elk dossier (om eveneens na te gaan of de toegewezen senioriteit afgestemd is op de complexiteit van het dossier). Indien de analyse uitwijst dat de middelen niet aanwezig zijn, dan moet het kantoor daaruit de passende conclusie trekken.
5.2.2. Tekortkomingen bij de uitvoering van de controleopdrachten
Onderstaande grafiek toont de categorieën van controlewerkzaamheden waaraan de BAOB tekortkomingen vaststelde tijdens zijn controle van de auditkwaliteit in de individuele controledossiers.
GRAFIEK 8 – Tekortkomingen aan de ISA’s bij niet-OOB-bedrijfsrevisoren
20,00% - Andere
4,00% - Documentatie van de uitvoeringsmaterialiteit
4,00% - Gegevensgerichte cijferanalyse
6,00% - Verslag van niet-bevinding
6,00% - Controledocumentatie
6,00% - Management override of controls
Identificatie en beoordeling van de risico’s en manieren om op de ingeschatte risico’s in te spelen - 26,00%
Archivering van het controledossier - 16,00%
Steekproeven - 12,00%
Top 3 tekortkomingen aan de ISA’s bij niet-OOB-bedrijfsrevisoren
1. Ontoereikende identificatie en inschatting van de risico’s en ontoereikend inspelen op de ingeschatte risico’s
2. Archivering van het controledossier met vertraging of op niet-beveiligde wijze
3. Gebrekkige uitvoering van steekproeven
Ontoereikende identificatie en inschatting van de kwaliteitsrisico’s (ISA 315) en inspelen op de ingeschatte risico’s (ISA 330)
De doelstelling van de commissaris is de identificatie en inschatting van de risico’s op afwijkingen van materieel belang op het niveau van de financiële overzichten en beweringen als gevolg van fraude of van fouten, door inzicht te verwerven in de entiteit en haar omgeving, met inbegrip van haar interne controle, zodat een basis wordt verkregen voor het opzetten en implementeren van manieren om in te spelen op de ingeschatte risico’s op afwijkingen van materieel belang.
De BAOB stelde tekortkomingen vast aan de krachtens ISA 315.6 verplichte risico-inschattingswerkzaamheden. Zo richtten bepaalde bedrijfsrevisoren geen verzoeken om inlichtingen tot de directie van de gecontroleerde entiteit en, in voorkomend geval, tot andere personen binnen de entiteit die mogelijk over informatie beschikken die hen kan helpen om risico’s op een afwijking van materieel belang te identificeren (ISA 315.6 (a)).
Het is essentieel om die besprekingen in het controledossier te documenteren. Als er zich binnen de entiteit geen aanzienlijke veranderingen voordeden, kan het verslag van de bespreking beknopter zijn, hoewel het steeds moet toelaten inzicht te verwerven in de besproken onderwerpen.
Het verzoek om inlichtingen wordt gecombineerd met andere risico-inschattingswerkzaamheden als hulpmiddel om de risico’s op afwijkingen van materieel belang te identificeren.
Doorgaans is de meeste informatie afkomstig van de verzoeken om inlichtingen bij de directie en de verantwoordelijken voor de financiële informatie. Toch kunnen ook de verzoeken om inlichtingen bij andere personen binnen de entiteit en bij medewerkers met verschillende verantwoordelijkheidsniveaus andere perspectieven en aanvullende inlichtingen opleveren die nuttig kunnen zijn om de risico’s op afwijkingen van materieel belang te identificeren die anders niet zouden worden opgemerkt. Zo zou bijvoorbeeld een gesprek met de verkoopdirecteur kunnen uitwijzen dat bepaalde verkoopverrichtingen (aan het einde van de verslagperiode) zijn doorgeschoven en niet zijn geregistreerd overeenkomstig de regels voor het vaststellen van de inkomsten van de entiteit.
Andere bedrijfsrevisoren voerden geen cijferanalyses uit tijdens hun risico-inschattingswerkzaamheden. ISA 315.6 (b) vereist nochtans dat de bedrijfsrevisor bij de aanvang van de controle eenvoudige cijferanalyses moet uitvoeren (bv. de resultaten van het vorige boekjaar vergelijken met die van het gecontroleerde boekjaar). Deze analyses kunnen de bedrijfsrevisor helpen bij het leren kennen van de onderneming en het identificeren van een probleem dat tijdens de controle moet worden opgevolgd.
De cijferanalyses die als risico-inschattingswerkzaamheden worden gebruikt, helpen bij het identificeren van de elementen die een impact hebben op de financiële overzichten en op de controle. Het gaat daarbij bijvoorbeeld om de transacties, de gebeurtenissen, de bedragen, de ratio’s en de trends die ongebruikelijk lijken.
De BAOB stelde ook vast dat sommige bedrijfsrevisoren nalieten om de wijze waarop de gecontroleerde entiteit inspeelt op de uit IT voortkomende risico’s, correct te documenteren (ISA 315.21).
Verder stelde de BAOB vast dat sommige bedrijfsrevisoren risico’s op een afwijking van materieel belang identificeerden zonder de betrokken beweringen te vermelden (ISA 315.25 (b)).
Archivering van het controledossier met vertraging of op niet-beveiligde wijze (ISA 230.14, artikel 17, § 3 van de wet van 7 december 2016, ISQM1.31 (f))
Het is teleurstellend dat de BAOB nog steeds verschillende tekortkomingen vaststelt inzake de elementaire verplichting tot het archiveren van het controledossier14 , wat allerminst een formaliteit is, te weten:
Het archiveren is niet op een welbepaalde datum formeel vastgesteld;
Het verzamelen van controledocumentatie, vaak op een C:// schijf van een PC, zonder dat de integriteit ervan is gewaarborgd. De opgeslagen digitale controledocumenten zijn dus noch geblokkeerd, noch beschermd tegen latere wijzigingen;
Het te laat archiveren, hetzij meer dan 60 dagen na de ondertekening van het controleverslag, hetzij nooit archiveren.
Voorbeelden van dergelijke inbreuken zijn:
De werkdocumenten (Word- en Excel-documenten) alsook alle bewijsstukken (pdf-documenten) digitaal klasseren in een documentatiemap, opslaan op een server met verschillende mappen en sub-mappen, zonder het nemen van enige andere maatregel tot waarborg van de integriteit ervan;
In de auditsoftware, die het bedrijfsrevisorenkantoor gebruikt, de werkdocumenten aanmerken als gecontroleerd door de opdrachtverantwoordelijke, zonder het nemen van enige andere maatregel tot het waarborgen van de integriteit ervan;
De ‘lockdown’-procedure van de auditsoftware, die het bedrijfsrevisorenkantoor gebruikt, niet of te laat (meer dan zestig dagen na de datum van ondertekening van het controleverslag) activeren;
Het ondertekenen door de opdrachtverantwoordelijke van een verklaring op erewoord die aangeeft dat het controledossier is gearchiveerd op een welbepaalde datum, zonder het nemen van enige andere maatregel tot het waarborgen van de integriteit ervan.
Het bewaren en onderhouden van de documentatie over de opdrachten omvat het beheer van de beveiligde archivering, de integriteit en de toegankelijkheid of het gebruiksgemak bij de raadpleging van de onderliggende gegevens, evenals het beheer van de bijbehorende technologieën.
Bedrijfsrevisoren mogen de controledocumentatie vastleggen op papier, op een elektronische drager of op elke andere drager die het mogelijk maakt om alle leesbare gegevens te bewaren gedurende de wettelijke bewaartermijn van het dossier.
Bedrijfsrevisoren moeten toezien op de integriteit van de documentatie over de opdrachten. Als informatie wordt gewijzigd, toegevoegd of verwijderd zonder de vereiste toestemming, dan wel definitief verloren is of vernietigd wordt, dreigt de documentatie niet langer correct te zijn.
14 ISA 230.14 stelt dat een auditor de controledocumentatie moet samenvoegen in een controledossier en het administratieve proces van het samenstellen van het definitieve controledossier tijdig na de datum van de controleverklaring moet voltooien. Artikel 17, § 3 van de wet van 7 december 2016 preciseert dat het controledossier of het assurancedossier uiterlijk zestig dagen na de datum van ondertekening van het controleverslag of het assuranceverslag moet worden gesloten. Volgens ISQM1.31 (f) moet de opdrachtdocumentatie tijdig worden verzameld na de datum van het opdrachtrapport en op passende wijze worden bijgehouden en bewaard om te voldoen aan de behoeften van het kantoor en om in overeenstemming te zijn met de wet- en regelgeving, de relevante deontologische voorschriften of de professionele standaarden.
De archivering vormt het sluitstuk van het geldig samengestelde controledossier en moet de waarborg bieden dat het controledossier en de daarin opgenomen documenten worden bewaard zonder enige wijziging of verandering.
Elke bedrijfsrevisor moet kunnen aantonen dat hij zijn controledossier uiterlijk zestig dagen na de ondertekening van zijn controleverslag heeft gearchiveerd en dat de integriteit van het gearchiveerde controledossier gewaarborgd is.
Daarom raadt de BAOB bedrijfsrevisoren die nog met papieren documenten werken, aan om hun volledige controledocumentatie in te scannen in pdf-formaat, dit te archiveren op een welbepaalde datum en veilig te bewaren om de integriteit ervan te vrijwaren.
Gebrekkige uitvoering van steekproeven (ISA 530)
De BAOB stelde vast dat sommige bedrijfsrevisoren hun steekproeven niet zodanig hebben gedocumenteerd dat een geïnformeerde derde, zoals een inspecteur van de BAOB, zich ervan kan vergewissen dat de steekproefomvang voldoende is om het steekproefrisico terug te brengen tot een aanvaardbaar laag niveau (ISA 530.7).
In andere dossiers had de bedrijfsrevisor de te toetsen elementen niet op zodanige wijze geselecteerd dat elke steekproefeenheid in de populatie geselecteerd kan worden (ISA 530.8). De gehanteerde steekproefmethodologie was onvoldoende toegelicht in het controledossier.
In andere gevallen had de bedrijfsrevisor een in de steekproef ontdekte afwijking niet geprojecteerd op de populatie. Hij heeft in zijn controledossier niet gemotiveerd waarom een dergelijke projectie niet nodig zou zijn.
De BAOB heeft ook vastgesteld dat sommige bedrijfsrevisoren, na afloop van een steekproef, geen slotconclusie formuleerden. Welnu, een bedrijfsrevisor moet de resultaten van de steekproef evalueren en evalueren of het gebruik van steekproeven bij de controle een redelijke basis heeft verschaft voor conclusies over de getoetste populatie (ISA 530.15).
Een auditor maakt bij een controle gebruik van steekproeven teneinde een redelijke basis te hebben waaruit hij conclusies kan trekken over de populatie waaruit de steekproef is genomen.
Een goede, volledige, correcte en voldoende gedetailleerde documentatie is van essentieel belang.
Bedrijfsrevisoren moeten dus het doel van de proef, de gehanteerde steekproefmethode, de wijze waarop eventuele afwijkingen of vastgestelde anomalieën zijn onderzocht, en hun beoordeling van het resultaat van de steekproef voldoende gedetailleerd documenteren.
6.1. Cartografie 44
6.2. Controle-aanpak
6.3. Tekortkomingen aan AML-verplichtingen bij OOB-bedrijfsrevisoren 45
6.4. Tekortkomingen aan AML-verplichtingen bij niet-OOB-bedrijfsrevisoren 46
6.5. Tekortkomingen vastgesteld in thematische controles
6.6. Evaluatie door de FATF van de volledigheid en effectiviteit van de AML-wet in België
50
50
6.7. Sensibilisering door communicatie en dialoog 51
6.8. AML6-pakket 51
Artikel 85, § 1, 6° van de AML-wet duidt de BAOB aan als bevoegde autoriteit om toe te zien op de naleving van deze wet door de bedrijfsrevisoren 15 , bij uitoefening van hun revisorale opdrachten en van de andere activiteiten die zij mogen verrichten door inschrijving of registratie in het openbaar register van de bedrijfsrevisoren of op grond van hun hoedanigheid van stagiair-bedrijfsrevisor.
Om het individueel risicoprofiel van elke bedrijfsrevisor vast te stellen, zoals de AML-wet aan de BAOB oplegt, moet de BAOB de daartoe relevante informatie verzamelen. Daarom zette de BAOB in 2018 voor het eerst de AML Survey op; dergelijke bevraging werd in 2022 herhaald.
Sinds 2023 zijn de vragen over de inherente WG/FT-risicofactoren geïntegreerd in de algemene jaarlijkse cartografie (‘Auditors Annual Cartography ’). Zoals elk jaar werden ook in 2025 de risicoprofielen van de bedrijfsrevisoren hieraan aangepast. De BAOB constateerde geen significante wijzigingen in de risicoprofielen.
De sector maakte sinds 2018 vooruitgang in de beheersing van zijn witwasrisico en het risicoprofiel van zijn cliënteel. Toch is er nog ruimte voor verbetering. De aandacht gaat daarbij uit naar het daadwerkelijk toepassen van de interne kantoorprocedures, niet enkel voor commissarismandaten, maar ook voor bijzondere opdrachten, die hogere risico’s met zich meebrengen, of boekhoudactiviteiten. De BAOB neemt daarbij vooral, enerzijds, het relatief geringe, maar stijgend, aantal aangiften van atypische verrichtingen bij de CFI die de sector indient in aanmerking en, anderzijds, de identificatie en omkadering van PPP, die vatbaar is voor verbetering.
Effectief risicobeheer is van vitaal belang voor de preventie van WG/FT. Bedrijfsrevisoren moeten de risico’s van hun klanten analyseren en beoordelen en, in functie van het individuele risicoprofiel, een gepaste waakzaamheid aan de dag leggen.
In 2025 controleerde de BAOB de AML-verplichtingen bij OOB- en niet-OOB-bedrijfsrevisoren in het kader van zijn kwaliteitscontroles (zie hoofdstuk 5 van dit activiteitenverslag). Hierbij had de BAOB aandacht voor zowel de kantoororganisatie, als de toepassing van de kantoorprocedures in een selectie van controleopdrachten.
In 2025 bleven ook thematische controles over de strijd tegen WG/FT belangrijk. Bij deze steekproefsgewijze controles werd rekening gehouden met het risicoprofiel van de bedrijfsrevisor, alsook de resultaten van de AML-Survey van 2022 en de geactualiseerde sectorale risicoanalyse, die de BAOB begin 2023 publiceerde.
15 De BAOB is bevoegd voor het toezicht op de onderworpen entiteiten, zoals gedefinieerd in artikel 5, § 1, 23° van de AML-wet: “de natuurlijke personen of rechtspersonen die in België activiteiten uitoefenen en die geregistreerd of ingeschreven zijn in het openbaar register van het Instituut van de Bedrijfsrevisoren overeenkomstig artikel 10 van de wet van 7 december 2016 tot organisatie van het beroep van en het publiek toezicht op de bedrijfsrevisoren, de natuurlijke personen stagiairs bedrijfsrevisoren van externe ondernemingen bedoeld in artikel 11, § 3, van voormelde wet, alsook de auditkantoren en éénieder die het beroep van wettelijk auditor uitoefent ;”.
6.3. Tekortkomingen aan AML-verplichtingen bij OOB-bedrijfsrevisoren
De BAOB controleerde de AML-verplichtingen bij OOB-bedrijfsrevisoren in het kader van zijn kwaliteitscontroles. Het verwerkte in 2025 de resultaten over: de kantoororganisatie van 3 OOB-bedrijfsrevisorenkantoren; en minstens één controleopdracht van 7 bedrijfsrevisoren die controles verrichtten bij één of meer OOB’s.
Als maatregel formuleerde de BAOB 11 bevelen voor de volgende tekortkomingen:
GRAFIEK 9 – Tekortkomingen aan AML-verplichtingen bij OOB-bedrijfsrevisoren
9,10% - Aanvang van de zakelijke relatie
9,10% - Politiek Prominente Personen
Identificatie en verificatie - 45,50%
18,20% - Lasthebbers
18,20% - Eigendoms- en zeggenschapstructuur
Top 3 tekortkomingen aan AML-verplichtingen bij OOB-bedrijfsrevisoren
1. Laattijdige of onvolledige uitvoering van werkzaamheden met betrekking tot identificatie en identiteitsverificatie
2. Onvolledige werkzaamheden met betrekking tot de eigendoms- en zeggenschapsstructuur
3. Laattijdig nazicht van de bepalingen inzake de bevoegdheid om de rechtspersoon te verbinden (lasthebbers)
Laattijdige of onvolledige uitvoering van werkzaamheden met betrekking tot identificatie en identiteitsverificatie (artikelen 30, 27 en 23 van de AML-wet)
Een groot deel van de vastgestelde tekortkomingen (45%) behelsde de identificatie en verificatie van de identiteit van de cliënt, de uiteindelijke begunstigden van de cliënt en de lasthebbers. De vastgestelde tekortkomingen gingen voornamelijk over het laattijdig en ook het onvolledig uitvoeren van deze werkzaamheden.
Onvolledige werkzaamheden met betrekking tot de eigendoms- en zeggenschapsstructuur (artikelen 23, 29 en 74 van de AML-wet)
De BAOB stelde vast dat in 18% van de tekortkomingen de bedrijfsrevisoren onvoldoende redelijke maatregelen namen om inzicht te verwerven in de eigendoms- en zeggenschapsstructuur van de cliënt. Deze werkzaamheden zijn essentieel om onder meer de uiteindelijke begunstigden van de cliënt te kunnen identificeren.
Deze tekortkoming wordt zeker bevestigd als een bedrijfsrevisorenkantoor niet opmerkt dat het UBOregister niet overeenstemt met zijn conclusies van deze vereiste werkzaamheden. Zulke afwijking was niet gemeld aan de Administratie van de Thesaurie, wat evenwel een wettelijke verplichting is.
Laattijdig nazicht van de bepalingen inzake de bevoegdheid om de rechtspersoon te verbinden (lasthebbers) (artikelen 30 en 26 van de AML-wet )
In 18% van de vastgestelde tekortkomingen bleek dat de bedrijfsrevisoren niet tijdig nagingen wat de bepalingen zijn inzake de bevoegdheid om de rechtspersoon te verbinden en wie dus de lasthebbers zijn.
Onvolledige werkzaamheden met betrekking tot de detectie van PPP’s (artikel 34 van de AML-wet)
9% van de vastgestelde tekortkomingen betrof het detecteren van Politiek Prominente Personen bij de cliënt. Deze vereiste werkzaamheden werden niet uitgevoerd of gedocumenteerd.
Aanvang van de zakelijke relatie (artikelen 8, 30 en 34 van de AML-wet)
De BAOB stelde vast dat de kantoorprocedures het moment van aanvang van de zakelijke relatie niet correct definieerden (9% van de bevindingen). De BAOB publiceerde op zijn website de AML-aanbeveling van 30 mei 2024 over het tijdstip van de identificatie en de verificatie van de identiteit van de cliënt, de uiteindelijke begunstigden van de cliënt en de lasthebbers van de cliënt16 waarin op gestructureerde wijze het moment van aanvang van de zakelijke relatie wordt besproken in verschillende vaak voorkomende situaties.
6.4. Tekortkomingen aan AML-verplichtingen bij niet-OOB-bedrijfsrevisoren
De BAOB behandelde tijdens 2025 de niet-OOB-kwaliteitscontroles zoals opgestart in 2024 en voltooid in 2025. Het heeft tijdens deze kwaliteitscontroles de AML-verplichtingen gecontroleerd bij: de kantoororganisatie van 18 bedrijfsrevisoren; en minstens één controleopdracht (zijnde een commissarismandaat en/of een andere wettelijke revisorale opdracht) van 32 bedrijfsrevisoren.
Als resultaat van de campagne legde de BAOB 52 bevelen op voor tekortkomingen aan AML-verplichtingen bij de niet-OOB-bedrijfsrevisoren.
16 AML-aanbeveling van de BAOB van 30 mei 2024 ‘Tijdstip van de identificatie en de verificatie van de identiteit van de cliënt, de uiteindelijke begunstigden van de cliënt en de lasthebbers van de cliënt’.
In het kader van de strijd tegen het witwassen van geld en de financiering van terrorisme controleerde de BAOB de door de bedrijfsrevisorenkantoren uitgewerkte en toegepaste procedures op basis van een selectie van controledossiers. Zo onderzoekt de BAOB niet alleen of de beleidslijnen en procedures van het bedrijfsrevisorenkantoor dusdanig zijn opgezet dat ze voldoen aan de vereisten van de AML-wet, maar ook of het bedrijfsrevisorenkantoor die procedures correct toepast.
Tijdens de uitgevoerde controles stelde het tekortkomingen vast op het vlak van verschillende AML-verplichtingen. De vastgestelde tekortkomingen worden uitgesplitst in onderstaande grafiek.
GRAFIEK 10 – Tekortkomingen aan AML-verplichtingen bij niet-OOB-bedrijfsrevisoren
17,00% - Andere
5,60% - I dentificatie en verificatie van de identiteit van cliënten
7,40% - Tijdstip van de identificatie van cliënten en UBO’s
9,30% - Verhoogde waakzaamheid ten aanzien van de PPP's
13,00% - Al gemene risicobeoordeling 20 %
Individuele risicobeoordeling - 20,40%
Identificatie van de lasthebbers van de clïent - 14,80%
Tijdige identificatie van de kenmerken van de cliënt - 13,00%
Top 3 tekortkomingen aan AML-verplichtingen bij niet-OOB-bedrijfsrevisoren
1. Laattijdige of niet-conforme individuele risicobeoordeling
2. Laattijdige of ontoereikende identificatie van de lasthebbers van de cliënt
3. Laattijdige of ontoereikende identificatie van de kenmerken van de cliënt & Niet-conforme algemene risicobeoordeling
Individuele beoordeling van de risico’s inzake WG/FT (artikel 19, § 2, van de AML-wet)
De BAOB stelde in verschillende dossiers vast dat de beschikbare documentatie niet toeliet om na te gaan of de bedrijfsrevisor bij zijn individuele risicobeoordeling rekening hield met alle variabelen en factoren waarvan sprake is in de bijlage bij de AML-wet.
In een ander dossier hield een bedrijfsrevisor bij zijn individuele beoordeling van de WG/FT-risico’s geen rekening met de nationale risicobeoordeling als bedoeld in artikel 68 van de AML-wet die met name de sectoren of gebieden identificeert die een groter WG/FT-risico vertegenwoordigen.
In nog een ander dossier hield een bedrijfsrevisor bij zijn individuele beoordeling van de WG/FT-risico’s geen rekening met het verhoogde WG/FT-risico dat zijn cliënt vormde omwille van diens banden met een Staat zonder of met een lage belasting.
Bovendien stelde de BAOB herhaaldelijk vast dat de individuele risicobeoordeling niet tijdig werd uitgevoerd, d.w.z. ten laatste op het tijdstip waarop de zakelijke relatie wordt aangegaan of de occasionele verrichting wordt uitgevoerd. De BAOB stelde in enkele dossiers ook vast dat de risicobeoordeling geen datum bevatte, waardoor de bedrijfsrevisor niet kon aantonen wanneer die risicobeoordeling was uitgevoerd.
De identificatie van de cliënt, zijn uiteindelijk begunstigden en zijn lasthebbers maakt deel uit van de waakzaamheidsmaatregelen die de bedrijfsrevisor ten aanzien van zijn cliënt neemt17. Deze waakzaamheidsmaatregelen en het gepaste waakzaamheidsniveau vloeien voort uit de individuele risicobeoordeling en het daarbij vastgestelde risiconiveau18
Hieruit volgt dus logischerwijze dat de individuele risicobeoordeling van de cliënt moet gebeuren vóór de bedrijfsrevisor de cliënt identificeert, om zo het adequate waakzaamheidsniveau te kunnen toepassen19 .
20 Artikel 30, tweede lid, van de AML-wet. 15%
Tekortkomingen op het vlak van de identificatie van de lasthebbers van de cliënt (artikel 22 van de AML-wet)
De BAOB stelde in verschillende dossiers vast dat de bedrijfsrevisor de lasthebber(s) van zijn cliënt niet met zekerheid had geïdentificeerd, inclusief zijn(hun) bevoegdheid om in naam van de cliënt op te treden.
De AML-wet bepaalt welke relevante informatie moet worden verzameld:
1° wanneer de identificatieplicht een natuurlijk persoon betreft: zijn naam, zijn voornaam, zijn geboorteplaats en -datum en, zo mogelijk, zijn adres;
2° wanneer de identificatieplicht een rechtspersoon betreft: zijn maatschappelijke naam, zijn maatschappelijke zetel, de lijst van zijn bestuurders en de bepalingen over de bevoegdheid om de rechtspersoon te verbinden;
3° wanneer de identificatieplicht een trust, een fiducie of een soortgelijke juridische constructie betreft: zijn benaming, de in 1° of 2° bedoelde informatie over zijn trustee(s) of fiduciebeheerder(s), zijn oprichter(s), in voorkomend geval zijn protector(s), alsook de bepalingen over de bevoegdheid om de trust, de fiducie of de soortgelijke juridische constructie te verbinden.
In bepaalde dossiers stelde de BAOB ook vast dat de bedrijfsrevisor niet had voldaan aan zijn verplichtingen tot identificatie en verificatie van de identiteit van de lasthebbers van de cliënt, vooraleer deze gebruikmaakten van hun bevoegdheid om de door hen vertegenwoordigde cliënt te verbinden 20
17 Artikel 19, § 1, van de AML-wet.
18 Artikel 19, § 2, van de AML-wet.
19 AML-aanbeveling van de BAOB van 30 mei 2024 ‘Tijdstip van de identificatie en de verificatie van de identiteit van de cliënt, de uiteindelijke begunstigden van de cliënt en de lasthebbers van de cliënt’.
In de praktijk zal het gebruik van de bevoegdheid om de cliënt te verbinden, meestal (maar niet steeds) overeenstemmen met het moment waarop de lasthebber van de cliënt de opdrachtbrief ondertekent, zodat de verplichting tot identificatie en verificatie van de identiteit van de lasthebber voorafgaand daaraan moet plaatsvinden 21
De bedrijfsrevisoren moeten voldoende informatie verzamelen om te voldoen aan de voor hen geldende verplichting om de lasthebbers van hun cliënt te identificeren.
De informatie over die personen moet het mogelijk maken hen met voldoende zekerheid te onderscheiden van elke andere persoon, rekening houdend met de individuele beoordeling van de WG/FT-risico’s van de cliënt 22 .
Verplichting tot identificatie van de kenmerken van de cliënt (artikel 34, § 1, van de AML-wet) en de algemene risicobeoordeling van het bedrijfsrevisorenkantoor (artikel 16 van de AML-wet)
De BAOB stelde herhaaldelijk vast dat de bedrijfsrevisor naliet redelijke maatregelen te nemen om te bepalen of zijn cliënt, de lasthebbers van zijn cliënt of de uiteindelijke begunstigden van zijn cliënt politiek prominente personen (PPP’s) 23 , familieleden van PPP’s of personen bekend als naaste geassocieerden van PPP’s zijn.
Deze controle kadert in de in artikel 34, § 1, van de AML-wet bedoelde verplichting om de kenmerken van de cliënt te identificeren. Deze moet ten laatste worden uitgevoerd op het tijdstip waarop de zakelijke relatie wordt aangegaan of de occasionele verrichting wordt uitgevoerd.
In verschillende dossiers raadpleegde de bedrijfsrevisor laattijdig een ter zake gespecialiseerde website (na de datum van zijn benoeming door de algemene vergadering).
Wat de tekortkomingen betreft met betrekking tot de uitvoering van een algemene risicobeoordeling als bedoeld in artikel 16 van de AML-wet stelde de BAOB met name vast dat: de algemene risicobeoordeling een reeks WG/FT-risicofactoren oplijstte zonder daaraan een risiconiveau te koppelen; de algemene risicobeoordeling van het bedrijfsrevisorenkantoor niet gedateerd was; de algemene risicobeoordeling geen rekening hield met de in bijlage III bij de AML-wet opgelijste indicatieve factoren van een potentieel hoger risico; het bedrijfsrevisorenkantoor niet overtuigend motiveerde waarom bepaalde cliënten als minder risicovol werden beoordeeld (met name cliënten die actief zijn in de handel in tweedehandsauto’s, het hotelwezen en de vastgoedmakelaars); de algemene risicobeoordeling geen rekening hield met bepaalde soorten revisorale opdrachten die de leden van een bedrijfsrevisorenkantoor frequent uitvoeren (inzonderheid inbrengen in natura, quasi-inbrengen en vereffeningsopdrachten).
21 AML-aanbeveling van de BAOB van 30 mei 2024 ‘Tijdstip van de identificatie en de verificatie van de identiteit van de cliënt, de uiteindelijke begunstigden van de cliënt en de lasthebbers van de cliënt’.
22 Artikel 26, § 1, van de AML-wet.
23 Het begrip “politiek prominente persoon” wordt gedefinieerd in artikel 4, 28°, van de AML-wet.
6.5. Tekortkomingen vastgesteld in thematische controles
Naast de kwaliteitscontroles voerde de BAOB ook thematische controles uit op basis van het risicoprofiel van bepaalde bedrijfsrevisoren en bedrijfsrevisorenkantoren.
In 2025 stelde het daarbij volgende inbreuken vast in 4 thematische controles:
Het quasi volledig ontbreken van kantoorprocedures bij één bedrijfsrevisor;
In twee dossiers werden onvoldoende werkzaamheden uitgevoerd om te bepalen wie de uiteindelijke begunstigden van de cliënten waren;
In één dossier werd de uiteindelijk begunstigde niet herkend als politiek prominent persoon.
6.6. Evaluatie door de FATF van de volledigheid en effectiviteit van de AML-wet in België
Aangevat in 2023, werd in 2025 het mutual assessment door de FATF van het Belgische wettelijke kader rond de bestrijding van het witwassen van geld en de financiering van terrorisme (WG/FT), en de effectieve toepassing ervan, verder uitgevoerd en afgerond. Als bevoegde toezichthouder heeft de BAOB hiervoor ook de nodige input geleverd met klemtoon op de effectiviteit van zijn toezicht.
In 2025 nam de BAOB deel aan de interviews die gehouden werden door het evaluatieteam van de FATF. Ook enkele bedrijfsrevisoren namen hieraan deel. De BAOB leverde ook de nodige bijdrage aan de feedback op de ontwerpverslagen van de FATF.
Het sluitstuk van deze evaluatiecampagne was de goedkeuring door de plenaire vergadering van de FATF en de publicatie van het definitieve rapport. De BAOB publiceerde de belangrijkste aandachtspunten hiervan op 19 december 2025 op zijn website 24 . Hieronder een korte samenvatting van de belangrijkste vaststellingen van het rapport:
Toezicht, handhaving en ondersteuning
De FATF oordeelt dat de BAOB een robuust en risicogebaseerd toezicht uitoefent via periodieke en thematische controles en beschikt over doeltreffende handhavingsbevoegdheden. Er worden administratieve maatregelen opgelegd bij inbreuken en er is samenwerking met andere toezichthouders. De FATF beveelt aan het sanctieregime verder te versterken en benadrukt het belang van blijvende opleiding en praktische ondersteuning, in het bijzonder voor kleinere kantoren.
De toegang tot het beroep
De FATF stelt vast dat de sector strenge en rigoureuze toelatingsprocedures kent, met hoge opleidingsvereisten, examens, een verplichte stage en een controle van het strafregister. Weigeringen blijven uitzonderlijk en betreffen vooral buitenlandse kandidaten zonder gelijkwaardige kwalificaties. De controle van de toelatingsvoorwaarden na inschrijving is beperkter en vormt volgens de FATF een beperkte kwetsbaarheid.
Risicobegrip en toepassing van de WG/FT-verplichtingen
De BAOB en de sector beschikken volgens de FATF over een goed begrip van de witwasrisico’s, terwijl de kennis inzake terrorismefinanciering minder diepgaand is. Bedrijfsrevisoren, vooral in middelgrote en grote kantoren, voeren gedetailleerde interne risicoanalyses uit en maken gebruik van gespecialiseerde IT-tools. De sector is onderworpen aan strikte ethische regels en effectieve controles.
24 Kennisgeving van de BAOB van 19 december 2025 ‘Publicatie van het FATF/GAFI-rapport over België: aandachtspunten voor de auditsector’.
Cliëntenonderzoek, meldingsplicht en risicobeperking
Bedrijfsrevisoren passen in het algemeen passende cliëntenonderzoeksmaatregelen toe, inclusief identificatie van cliënten en UBO’s, vaak via het UBO-register. In hoog-risico-situaties worden zakelijke relaties geweigerd, wat bijdraagt aan de risicobeperking. De aandacht voor WG/FT-risico’s en -meldingen is toegenomen, waarbij de sector een belangrijk aandeel heeft in de meldingen vanuit de niet-financiële sector.
Het is voor de BAOB van groot belang om zijn verwachtingen met betrekking tot de juiste toepassing van het regelgevend kader in de strijd tegen WG/FT duidelijk te communiceren. De BAOB deelt zijn bevindingen mee 25 om de sector bewust te maken van vaak voorkomende inbreuken of knelpunten en om goede praktijken te bevorderen. Op deze manier draagt de BAOB bij aan een grotere voorspelbaarheid van zijn handhavingsbeleid.
In zijn voortdurende streven naar verbetering van de aanpak in de strijd tegen WG/FT, komt de BAOB samen met de FSMA en de NBB minimaal één keer, en bij voorkeur twee keer per jaar. Het voornaamste doel van deze bijeenkomsten is het uitwisselen van kennis en ideeën, waarbij ieders beroepsgeheim wordt gerespecteerd. Het organiseren van deze trialogen en het structureel bevorderen van kennisdeling tussen deze drie instellingen sluit volledig aan bij het belang dat internationale organisaties, zoals de Raad van Europa en de FATF, hechten aan samenwerking tussen de verschillende toezichthouders binnen een land.
In het kader van deze samenwerking zat de BAOB in december 2025 samen met de NBB, de FSMA en de andere overheden die toezicht houden op de niet-financiële sectoren om de eerste maanden van samenwerking met AMLA (zie rubriek 6.8 in dit activiteitenverslag) te evalueren.
Het zesde Europese antiwitwaspakket (AML6-pakket) omvat een nieuwe verordening en richtlijn die zowel de preventieve witwasregels als het toezicht daarop beoogt te harmoniseren. Daarnaast werd een nieuwe Europese anti-witwasautoriteit AMLA opgericht, die haar werkzaamheden in 2025 heeft aangevat. De BAOB kan zetelen in de algemene raad van AMLA op een ad hoc basis, afhankelijk van de onderwerpen op de agenda.
De BAOB was in 2025 betrokken bij de voorbereidende werkzaamheden van AMLA, met het oog op de uitwerking van de regulerende technische standaarden die nodig zijn voor de uitvoering van de nieuwe richtlijn en verordening. Daarnaast maakt de BAOB deel uit van de werkgroep die instaat voor de opvolging van de omzetting van de richtlijn in het Belgisch recht onder de coördinatie van de Thesaurie .
25 De BAOB deelt deze bevindingen bijvoorbeeld onder de vorm van ‘Inzichten’ of ‘Nieuws’ op zijn website.
7.1. Klachten en klokkenluidersmeldingen
54
7.2. Dialoog met de sector 54
7.3. Inspiratie voor de sector: 10 auditkwaliteitsindicatoren voor een doorlopende kwaliteitsmonitoring
55
Naast de kwaliteitscontroles die de BAOB uitvoert, kan de BAOB zijn publiek toezicht bijkomend vervullen door over te gaan tot het uitvoeren van punctuele of thematische controles bij één of meerdere bedrijfsrevisoren in functie van trends, evoluties en nieuwe inzichten.
Aan de bron van toezichtsdossiers liggen ook vaak continuïteitsproblemen, faillissementen, geschillen of beweringen van fraude die de BAOB ontvangt, bijvoorbeeld uit klachten of klokkenluidersmeldingen, persberichten en kennisgevingen over de voortijdige onderbreking van commissarismandaten. Bij het openen van dossiers op eigen initiatief kan de secretaris-generaal van de BAOB ook rekening houden met informatie die het van andere autoriteiten of derden ontvangt.
Sommige van deze dossiers hebben een aanzienlijke maatschappelijke impact en eisen veel controlemiddelen van de BAOB op. Het onderzoek ervan is echter belangrijk om het vertrouwen in het bedrijfsrevisoraat te ondersteunen.
De BAOB hecht bij de behandeling van toezichtsdossiers een groot belang aan het beoordelen van elk dossier op zijn individuele kenmerken, zonder vooringenomenheid en zonder rekening te houden met latere gebeurtenissen.
Tijdens het jaar 2025 ontving de BAOB 19 klachten, waarvan er 16 ontvankelijk waren. Het ontving eveneens 10 klokkenluidersmeldingen, waarvan er 8 ontvankelijk waren.
In de zomer van 2025 heeft de BAOB, naar jaarlijkse gewoonte, een aantal dialogen gevoerd met de bedrijfsrevisoren over de recente ontwikkelingen binnen hun beroep. Op die manier wil de BAOB voortdurend zijn begrip verfijnen over de uitdagingen waar bedrijfsrevisoren voor staan, en zijn eigen verwachtingen nader toelichten.
Naar jaarlijkse traditie heeft de BAOB de vertegenwoordigers van het Belgisch Overlegcomité der Bedrijfsrevisoren (BOBR) ontmoet, evenals een representatief aantal bedrijfsrevisoren van niet-OOB-bedrijfsrevisorenkantoren van diverse omvang. Daarnaast heeft de BAOB ook een gesprek gevoerd met drie OOB-bedrijfsrevisorenkantoren.
In 2025 heeft de BAOB zijn discussiepanel uitgebreid door ook bedrijfsrevisoren die nog maar net de eed hebben afgelegd, uit te nodigen om deel te nemen aan de dialoog.
De BAOB trad ook in dialoog met het Instituut van de Revisoren Erkend voor de Financiële Instellingen (IREFI).
Enkele van de punten die tijdens de dialogen aan bod kwamen, zijn onder andere:
Ontwikkelingen op de auditmarkt
Ervaren moeilijkheden op het vlak van aanwerving en retentie van personeel Investeringen om te voldoen aan de vereisten van de ISQM1-standaard Druk op de erelonen voor gedeelde wettelijke opdrachten Assurance van de duurzaamheidsinformatie; en Uitgeoefend toezicht door de BAOB.
Een samenvatting van de besproken topics is terug te vinden in de publicatie op de website van de BAOB 26
7.3. Inspiratie voor de sector: 10 auditkwaliteitsindicatoren voor een doorlopende kwaliteitsmonitoring
De BAOB bracht eind 2025 een publicatie 27 uit om de bedrijfsrevisorenkantoren te inspireren indien zij op vrijwillige basis beroep willen doen op auditkwaliteitsindicatoren ( Audit Quality Indicators of AQI).
Deze publicatie is het resultaat van een studie die de BAOB in 2024 voerde in samenwerking met het Centraal inspectieteam van de FSMA; een studie over AQI met de bedoeling om inzicht te verwerven in het gebruik en het nut ervan voor diverse stakeholders. De BAOB steunde zich hiervoor op informatie van representatieve bedrijfsrevisorenkantoren en publicaties van diverse toezichthouders en professionele organisaties. De BAOB hield op 28 april 2025 een rondetafelgesprek met representatieve bedrijfsrevisorenkantoren en raadpleegde het IBR. De BAOB zal toekomstgericht ook rekening houden met de resultaten van de werkgroep over AQI, opgericht door de CEAOB begin 2025 en waaraan de BAOB actief deelneemt.
De BAOB wil de bedrijfsrevisorenkantoren inspireren indien zij op vrijwillige basis beroep willen doen op AQI. Er bestaat op vandaag geen reglementaire verplichting om AQI in het kantoor in te voeren en hoe deze zijn te berekenen. De studie van de BAOB heeft geleid tot een selectie van 10 relevante en in de praktijk frequent gebruikte AQI. Elk bedrijfsrevisorenkantoor beoordeelt zelf welke AQI het meest geschikt zijn rekening houdend met de eigen activiteit, de benodigde tijd en de beschikbare data. Proportionaliteit is steeds de regel.
Op zich meten AQI geen auditkwaliteit, maar vormen zij meetpunten waarvan de uitkomst de auditkwaliteit van een bedrijfsrevisorenkantoor direct of indirect kan beïnvloeden. ISQM1 verplicht de bedrijfsrevisorenkantoren om een dynamisch kwaliteitsmanagementsysteem uit te bouwen met een doorlopende kwaliteitsmonitoring. Goed gekozen AQI kunnen bijdragen bij het bewaken en voortdurend verbeteren van de kwaliteit van de organisatie van het kantoor en diens opdrachten.
26 Kennisgeving van de BAOB van 9 oktober 2025 ‘In de zomer van 2025 heeft de BAOB, tijdens de jaarlijkse dialogen met de bedrijfsrevisoren, poolshoogte genomen van de nieuwe ontwikkelingen binnen het beroep’.
27 Inzicht van de BAOB van 17 november 2025 ‘BAOB inspireert de sector met 10 auditkwaliteitsindicatoren (Audit Quality Indicators, AQI) voor een doorlopende kwaliteitsmonitoring’.
8.1. Beslissingen van de BAOB 58 8.2. Onderzoeksdossiers 59
Enforcement is de hoeksteen van een sterke toezichthouder die proportioneel optreedt in het algemeen belang en door zijn optreden het vertrouwen in de sector weet te bewaren.
De BAOB zal dan ook alle maatregelen in zijn toolbox gebruiken om het door de wetgever beoogde doel te bereiken, en zal indien nodig aan de bevoegde minister bijkomende maatregelen, of de verfijning van bestaande maatregelen, voorstellen.
Deze paragraaf geeft een numeriek overzicht van de maatregelen die de BAOB in 2025 nam in individuele toezichtsdossiers, alsook de kwaliteitscontroles.
De lezer zal zich hoeden om snelle conclusies te trekken louter op basis van het aantal maatregelen om meerdere redenen.
Vooreerst is het aantal toezichtsdossiers van jaar tot jaar verschillend. In de loop van een kalenderjaar behandelt de BAOB de dossiers geopend in datzelfde jaar en in een vorig kalenderjaar.
De scope van het toezicht is van jaar tot jaar en zelfs van dossier tot dossier verschillend. Dit geldt ook voor het aantal in een kalenderjaar gecontroleerde bedrijfsrevisoren en hun risicoprofiel, alsook de voor controle in aanmerking genomen scope en thema’s. Aldus kan het lanceren van – efficiënt uitgevoerde – thematische controles een aanmerkelijke invloed hebben op het aantal gedetecteerde inbreuken en aldus de resultaten van jaar tot jaar beïnvloeden. Ook het aantal toezichtsdossiers in behandeling en de tijd en inspanningen die nodig is om de verschillende dossiers af te werken, beïnvloeden de resultaten per kalenderjaar.
Inzake de kwaliteitscontroles worden bedrijfsrevisoren zo geselecteerd om te voldoen aan de toezichtcyclus van minstens drie jaar (OOB-bedrijfsrevisoren) of minstens zes jaar (niet-OOB-bedrijfsrevisoren). Bijkomend worden bedrijfsrevisoren geselecteerd die blijk geven van een verhoogd risico op een minder goede auditkwaliteit. Selecties worden steeds aangevuld met ad random selecties. Aangezien de selectie van de bedrijfsrevisoren elk jaar verandert, zijn de controleresultaten niet rechtstreeks vergelijkbaar van jaar tot jaar.
Van belang bij de interpretatie van het aantal maatregelen is ook dat het Comité van de BAOB elke inbreuk afzonderlijk kwalificeert en per inbreuk een maatregel oplegt. Slechts in het uitzonderlijke geval dat inbreuken gelijk of zeer gelijkaardig zijn, neemt het Comité van de BAOB deze inbreuken samen om één maatregel op te leggen. Deze werkwijze geeft op efficiënte wijze inzicht in de aard van de verschillende maatregelen en maakt een analyse ervan mogelijk. Dit kan afwijken van de aanpak van andere toezichthouders, wat relevant is bij de beoordeling van de cijfers voor België in verslagen van internationale instellingen.
De hierna opgenomen overzichtstabel bevat geen dossiers waarin de BAOB geen maatregelen nam.
TABEL 3 – Beslissingen van de BAOB in 2024 en 2025
Terechtwijzing Hersteltermijn Bevel Aanbeveling TOTAAL
Bijkomend aan de maatregelen opgenomen in de voorgaande tabel, heeft de BAOB volgende maatregelen opgelegd in 2025: 1 dwangsom, 1 voorlopige onthouding, 1 publicatie van een maatregel en 1 schorsing.
De tabel op pagina 58 toont dat de BAOB in 2025 in totaal 181 maatregelen nam als bedoeld in de wet van 7 december 2016 en de AML-wet. In 2024 lag dit aantal op 233.
In 2025 nam de BAOB voor de tekortkomingen aan de ISQM-verplichtingen (zie hoofdstuk 5) de volgende beslissingen:
TABEL 4 – Beslissingen van de BAOB in verband met tekortkomingen aan ISQM1-verplichtingen in OOBen niet-OOB-dossiers in 2025
Key Findings Observations Examples of good practice
OOB-dossiers 3
Niet-OOB-dossiers 83 38 60
Wanneer de secretaris-generaal van de BAOB ernstige aanwijzingen vaststelt van het bestaan van een praktijk die aanleiding kan geven tot het opleggen van een administratieve maatregel of een administratieve geldboete, kan hij een onderzoeksdossier openen. Vervolgens stelt de secretaris-generaal onderzoeksdaden waarna hij verslag uitbrengt aan het Comité van de BAOB.
Alle door de secretaris-generaal geopende onderzoeksdossiers worden door het Comité van de BAOB behandeld. Enkel het Comité van de BAOB is bevoegd om in opportuniteit te beslissen over het gevolg dat het geeft aan de definitieve onderzoeksverslagen van de secretaris-generaal. Het kan besluiten om de zaak door te verwijzen naar de sanctiecommissie van de FSMA, zelf passende maatregelen op te leggen of de zaak af te sluiten zonder gevolg.
Begin 2026 waren er 40 lopende onderzoeksdossiers. De feiten die het voorwerp uitmaken van deze onderzoeksdossiers betreffen onder meer, zonder limitatief te zijn, de niet-kwalitatieve uitvoering van controlewerkzaamheden tijdens een revisorale opdracht, het op onregelmatige wijze toevoegen van documenten aan een controledossier, het op onregelmatige wijze opstellen en wijzigen van controledocumentatie en het niet naleven van de antiwitwasverplichtingen.
Het Comité van de BAOB besliste in 2025 om 12 dossiers door te verwijzen naar de sanctiecommissie van de FSMA. In één dossier werd een terechtwijzing opgelegd. In drie dossiers werden bijkomende maatregelen opgelegd zoals een hersteltermijn en/of een schorsing.
Beslissing van 29 april 2025 – Inbreuken op oud artikel 4 van de wet van 22 juli 1953 en artikel 4 van de wet van 7 december 2016 – Berisping – Anonieme bekendmaking
Op 29 april 2025 heeft de sanctiecommissie van de FSMA beslist om twee bedrijfsrevisoren en hun bedrijfsrevisorenkantoor een berisping te geven en deze beslissing anoniem bekend te maken.
De sanctiecommissie oordeelde dat de bedrijfsrevisoren elk een onderscheiden inbreuk pleegden op oud artikel 4 van de wet van 22 juli 1953 en artikel 4 van de wet van 7 december 2016 door voor de periode van 2013 tot en met 2023 niet als hoofdtaak opdrachten te hebben uitgevoerd die bij of krachtens de wet uitsluitend aan bedrijfsrevisoren zijn toevertrouwd. De sanctiecommissie oordeelde dat uit de niet-betwiste vaststellingen van het college van toezicht op de bedrijfsrevisoren bleek dat zij hun revisorale activiteiten enkel uitvoerden in bijberoep en hoofdzakelijk boekhoudkundige activiteiten uitvoerden gedurende deze periode. De sanctiecommissie oordeelde dat hun bedrijfsrevisorenkantoor eveneens een inbreuk pleegde op oud artikel 4 van de wet van 22 juli 1953 door voor de periode van 2013 tot en met 2018 niet als hoofdtaak opdrachten te hebben uitgevoerd die bij of krachtens de wet uitsluitend aan bedrijfsrevisoren zijn toevertrouwd.
De sanctiecommissie oordeelde dat de partijen hiermee evenwel geen inbreuk pleegden op artikel 12 van de wet van 7 december 2016, aangezien het college van toezicht op de bedrijfsrevisoren niet concreet aantoonde dat haar vaststellingen met betrekking tot de niet-naleving van oud artikel 4 van de wet van 22 juli 1953 en artikel 4 van de wet van 7 december 2016 een impact gehad zouden hebben op de ontwikkeling en instandhouding van de bekwaamheid van partijen, noch dat dit hun onafhankelijkheidspositie zou aangetast hebben.
De sanctiecommissie oordeelde dat de partijen hiermee ook geen inbreuk pleegden op artikel 19 van de wet van 7 december 2016, aangezien het college van toezicht op de bedrijfsrevisoren niet concreet aantoonde dat er een gebrek aan deugdelijke werkstructuur en kantoororganisatie zou zijn.
De sanctiecommissie oordeelde dat de partijen hiermee ook geen inbreuk pleegden op artikel 29, § 1, van de wet van 7 december 2016, aangezien het niet als hoofdtaak opdrachten uitvoeren die bij of krachtens de wet uitsluitend aan bedrijfsrevisoren zijn toevertrouwd, niet ipso facto als een daad kwalificeert die onverenigbaar is met de, op grond van artikel 29, § 1, vereiste waardigheid, rechtschapenheid en kiesheid
De sanctiecommissie diende vervolgens te oordelen of partijen een inbreuk pleegden op artikel 55 van de wet van 7 december 2016 door het verstrekken van onjuiste en onvolledige informatie in het kader van de jaarlijkse rapportering. De sanctiecommissie oordeelde dat de partijen geen inbreuk pleegden op artikel 55 van de wet van 7 december 2016 bij gebrek aan bewijs. Bij gebreke aan een inbreuk op artikel 55 van de wet van 7 december 2016, oordeelde de sanctiecommissie dat hieruit evenmin een inbreuk op artikel 29, § 1, van de wet van 7 december 2016 kon worden afgeleid.
De sanctiecommissie diende vervolgens te oordelen of partijen een inbreuk pleegden op lSA-normen 230.2, 230.3, 230.5, 230.7, 230.8, 230.9, 230.13, 230.14, en 230.16, alsook de artikelen 12, 17 en 29 van de wet van 7 december 2016, door retroactief documenten toe te voegen aan reeds afgesloten controledossiers. De sanctiecommissie oordeelde dat partijen geen inbreuk pleegden op artikel 17 van de wet van 7 december 2016, noch op voormelde ISA-normen, aangezien het college van toezicht op de bedrijfsrevisoren niet aantoonde dat de documenten in kwestie retroactief werden toegevoegd aan, en dus effectief deel uitmaken van, de betrokken reeds afgesloten controledossiers. Bij gebreke aan een inbreuk op de ISA-normen en artikel 17 van de wet van 7 december 2016, oordeelde de sanctiecommissie dat hieruit evenmin een inbreuk op de artikelen 12 en 29, § 1, van de wet van 7 december 2016 kon worden afgeleid.
De sanctiecommissie diende ten slotte te oordelen of het bedrijfsrevisorenkantoor een inbreuk pleegde op de artikelen 19, § 1, eerste lid, 2°, 3°, 6°, 7°, 8°, 9° en 11°, en 29 van de wet van 7 december 2016 en ISQC1.20,
ISQC1.32, ISQC1.45, ISQC1.46 en ISQC1.47 door niet over effectieve procedures te beschikken die de hogervermelde feiten hadden kunnen vermijden. De sanctiecommissie oordeelde dat dit niet het geval was wegens gebrek aan bewijs.
Tegen deze beslissing werd geen beroep ingesteld bij de Raad van State.
Beslissing van 29 augustus 2025 – Inbreuken op de artikelen 8, §§ 1-2, 9, § 2, en 17 van de AML-wet –Waarschuwing – Anonieme bekendmaking
Op 29 augustus 2025 heeft de sanctiecommissie van de FSMA beslist om twee bedrijfsrevisorenkantoren en hun AML Compliance Officer (hierna “AMLCO”) een waarschuwing te geven en deze beslissing anoniem bekend te maken.
De sanctiecommissie diende eerst te beoordelen of het college van toezicht op de bedrijfsrevisoren haar bevoegdheid was verloren om het dossier aanhangig te maken bij de sanctiecommissie wegens een schending van de redelijke termijn in de onderzoeksfase van de procedure. De sanctiecommissie oordeelde dat een overschrijding van de redelijke termijn (als daartoe besloten zou worden) niet resulteert in bevoegdheidsverlies voor de sanctiecommissie, noch wordt gesanctioneerd met de niet-ontvankelijkheid of ontoelaatbaarheid van de procedure, en dat de sanctiecommissie slechts rekening dient te houden met de overschrijding van de redelijke termijn bij het bepalen van de sanctie of strafmaat.
De sanctiecommissie diende vervolgens te beoordelen of de twee bedrijfsrevisorenkantoren een inbreuk pleegden op de artikelen 16 en 17 van de AML-wet door niet te beschikken over een passende, gedocumenteerde, algemene risicobeoordeling. De sanctiecommissie oordeelde dat de bedrijfsrevisorenkantoren afdoende aantoonden dat zij wel degelijk een algemene risicobeoordeling hadden gemaakt (zij het niet in één statisch document, maar wel in de vorm van diverse beleidslijnen die werden geïntegreerd in een “AML-tool” gekoppeld aan een voortdurend actueel gehouden “datawarehouse”). De sanctiecommissie oordeelde dat deze algemene risicobeoordeling ook voldoet aan de variabelen die artikel 16 en de bijlagen van de AML-wet opsommen. De sanctiecommissie oordeelde evenwel dat de bedrijfsrevisorenkantoren een inbreuk pleegden op artikel 17 van de AML-wet door hun algemene risicobeoordeling niet te documenteren en bij te werken op een manier dat deze ter beschikking gehouden kon worden van het college van toezicht op de bedrijfsrevisoren.
De sanctiecommissie diende vervolgens te oordelen of de bedrijfsrevisorenkantoren een inbreuk pleegden op artikel 19 van de AML-wet door tekort te schieten in hun algemene waakzaamheidsverplichtingen. De sanctiecommissie oordeelde dat dit niet het geval was en dat partijen afdoende aantoonden wel te voldoen aan de algemene waakzaamheidsverplichtingen.
De sanctiecommissie diende vervolgens te oordelen of de bedrijfsrevisorenkantoren een inbreuk pleegden op artikel 8, §§ 1-2, van de AML-wet door niet te beschikken over toereikende gedragslijnen, procedures en interne controlemaatregelen. De sanctiecommissie oordeelde dat uit het feit dat de bedrijfsrevisorenkantoren een inbreuk pleegden op artikel 17 van de AML-wet door hun algemene risicobeoordeling niet te documenteren en bij te werken op een manier dat deze ter beschikking gehouden kon worden van het college van toezicht op de bedrijfsrevisoren, volgt dat de gedragslijnen, procedures en interne controlemaatregelen van deze kantoren niet volstonden om te voldoen aan artikel 8 van de AML-wet. Uit de vastgestelde schending van artikel 17 van AML-wet blijkt immers dat de gedragslijnen, procedures en interne controlemaatregelen van de betrokken bedrijfsrevisorenkantoren met betrekking tot de bewaring van documenten en stukken, alsook met betrekking tot het beheer van de naleving van de verplichtingen bepaald bij de AML-wet niet toereikend waren.
De sanctiecommissie diende vervolgens te oordelen of de bedrijfsrevisorenkantoren een inbreuk pleegden op artikel 29, § 1, van de wet van 7 december 2016. De sanctiecommissie oordeelde dat dit niet het geval is, aangezien de loutere vaststelling van een inbreuk op artikel 17 van de AML-wet niet volstaat om een inbreuk op de verplichting tot waardigheid, rechtschapenheid en kiesheid af te leiden.
De sanctiecommissie diende vervolgens te oordelen of de bedrijfsrevisorenkantoren een inbreuk pleegden op artikel 9, § 2, van de AML-wet door een AMLCO aan te stellen die niet over de nodige professionele betrouwbaarheid noch passende deskundigheid zou beschikken om zijn taak naar behoren uit te oefenen De sanctiecommissie oordeelde dat dit niet het geval is, aangezien het college van toezicht op de bedrijfsrevisoren niet concreet en afdoende aantoonde dat de AMLCO niet zou voldoen aan de voorwaarden van artikel 9, § 2, van de AML-wet (nl. bevoegdheid, betrouwbaarheid en deskundigheid).
De sanctiecommissie diende vervolgens te oordelen of iemand van het leidinggevend personeel een inbreuk pleegde op de artikelen 4, 31°, en 9, § 1, van de AML-wet en artikel 29, § 1, van de wet van 7 december 2016 door niet naar behoren te waken over de toepassing en de naleving van de AML-wet . De sanctiecommissie oordeelde dat dit niet het geval was omdat dit niet concreet werd aangetoond door het college van toezicht op de bedrijfsrevisoren.
De sanctiecommissie diende vervolgens te beoordelen of de AMLCO een inbreuk pleegde op artikel 9, § 2, van de AML-wet en artikel 29, § 1, van de wet van 7 december 2016 door de taak van AMLCO niet naar behoren uit te oefenen. De sanctiecommissie oordeelde dat de AMLCO artikel 9, § 2, van de AML-wet geschonden heeft aangezien hij instond voor het toezicht op en de tenuitvoerlegging van de organisatorische maatregelen inzake de documentatie van de algemene risicobeoordeling op een manier dat deze ter beschikking gehouden kon worden van het college van toezicht op de bedrijfsrevisoren. De sanctiecommissie oordeelde evenwel dat de loutere vaststelling van een inbreuk op artikel 9, § 2, van de AML-wet niet volstaat om een inbreuk op de verplichting tot waardigheid, rechtschapenheid en kiesheid af te leiden.
De sanctiecommissie diende ten slotte te oordelen of er sprake was van een schending van het cumulverbod in artikel 59, § 2, van de wet van 7 december 2016 door de verwijzing naar de sanctiecommissie van zowel de AMLCO als de bedrijfsrevisorenkantoren. De sanctiecommissie oordeelde van niet omdat het gaat om onderscheiden fouten.
Tegen deze beslissing werd geen beroep ingesteld bij de Raad van State.
Beslissing van 17 december 2025 – Inbreuk op artikel 11, § 1, van de wet van 7 december 2016 – geen administratieve sanctie – anonieme bekendmaking
Op 17 december 2025 heeft de sanctiecommissie van de FSMA beslist om vast te stellen dat twee personen artikel 11, § 1, van de wet van 7 december 2016 geschonden hebben en om geen administratieve sanctie op te leggen. De sanctiecommissie besliste om deze beslissing anoniem bekend te maken.
De sanctiecommissie oordeelde dat zij niet bevoegd was om zich uit te spreken over de ten laste gelegde inbreuken met een strafrechtelijke aard.
De sanctiecommissie oordeelde dat de twee personen, in strijd met artikel 11, § 1, van de wet van 7 december 2016, een revisorale opdracht uitgevoerd hebben zonder ingeschreven te zijn in het openbare register.
De sanctiecommissie stelde immers vast dat de benoeming van de personen als commissaris van een NV niet betwist wordt, evenmin als het feit dat zij nooit in het register van bedrijfsrevisoren zijn ingeschreven. Naast hun benoeming als commissarissen door de algemene vergadering, stelde de sanctiecommissie vast
dat de personen ook handelingen hebben verricht die als revisorale opdracht in de zin van artikel 3, 10°, WTB kunnen worden beschouwd.
De sanctiecommissie was van oordeel dat, gezien de specifieke omstandigheden van het geval, aan de twee personen geen administratieve boete moet opgelegd worden. De sanctiecommissie hield hierbij rekening met: de beperkte ernst van de tekortkoming; het feit dat de personen (door de inbreuk) geen vermogensvoordeel hebben verkregen; het feit dat er geen (bewezen) vermogensnadeel is voor derden dat door de inbreuk veroorzaakt zou zijn en dat de personen in het verleden nog geen inbreuk gepleegd hebben (op de wet van 7 december 2016). De sanctiecommissie was van oordeel dat het opleggen van een administratieve geldboete voor de vastgestelde inbreuk, in het licht van deze specifieke feitelijke omstandigheden, disproportioneel zou zijn.
Tegen deze beslissing werd geen beroep ingesteld bij het Marktenhof.
Daarnaast werden nog twaalf andere dossiers, met toepassing van artikel 58 van de wet van 7 december 2016, in 2025 naar de sanctiecommissie verwezen. Vier dossiers daarvan werden reeds behandeld op hoorzittingen die plaatsvonden in het laatste kwartaal van 2025 of het eerste kwartaal van 2026. De acht overige dossiers zullen worden behandeld op hoorzittingen in het tweede, derde of vierde kwartaal van 2026 afhankelijk van de, mede in functie van de complexiteit en de omvang van de dossiers, vastgestelde procedurekalender.
10.1. Nationale samenwerking
10.2. Internationale samenwerking met andere toezichthouders
10.3. Vertegenwoordiging van de BAOB in het buitenland
10.4. Internationale BAOB-conferentie benadrukt menselijke fundamenten van auditkwaliteit
68
69
69
70
De BAOB onderstreept het belang van de kwaliteitsvolle samenwerking met de nationale en internationale instanties.
Dit activiteitenverslag bevat de belangrijkste punten met betrekking tot de samenwerking in 2025. De website van de BAOB bevat meer informatie over deze samenwerkingsverbanden.
De BAOB werkt nauw samen met de FSMA . Het protocol tussen de FSMA en de BAOB van 18 oktober 2017 regelt de betrekkingen tussen deze twee autonome instellingen.
Zoals uiteengezet in hoofdstuk 8 van dit activiteitenverslag kan de BAOB beslissen de sanctiecommissie van de FSMA te vatten. In dat geval stelt de BAOB een procedure in die kan leiden tot het opleggen van administratieve maatregelen, gaande van een waarschuwing tot de intrekking van de hoedanigheid van bedrijfsrevisor, en het opleggen van een administratieve geldboete 28 . Hoofdstuk 9 van dit activiteitenverslag herneemt de beslissingen die de Sanctiecommissie nam in 2025 in dossiers die waren doorverwezen door de BAOB.
De BAOB werkt nauw samen met de NBB. Het samenwerkingsakkoord van 14 juni 2019 regelt de samenwerking bij de uitoefening van de respectieve opdrachten en de modaliteiten voor de onderlinge informatieuitwisseling.
In zijn overleg met het IBR besteedde de BAOB veel aandacht aan het invullen van de Auditors Annual Cartography. De informatie in de cartografie wordt door de BAOB gebruikt voor zijn toezicht op de sector. Het correct invullen ervan is dan ook belangrijk om de BAOB toe te laten zijn toezicht uit te oefenen, en wel op een risicogestuurde wijze. Ook de evolutie van het beroep, de normen in ontwikkeling en de afhandeling door het IBR van de aan hem wettelijk gedelegeerde taken kwamen hierbij ruim aan bod. Op uitnodiging van het IBR nam de BAOB deel aan een paneldiscussie over de evolutie van private equity investeringen in de auditsector op de dag van het bedrijfsrevisoraat (22 september 2025).
Wat de nationale dialoog betreft, wisselt de BAOB regelmatig van gedachten met de HREB. Dit gebeurt in de vorm van door de HREB aan de BAOB gevraagde adviezen over ontwerpnormen die door het IBR zijn opgesteld, dan wel in de vorm van door de BAOB gevraagde adviezen over andere aangelegenheden van normatieve aard of nog, gedachtewisselingen over de evoluties in de sector. Overeenkomstig artikel 31, § 1, vierde lid van de wet van 7 december 2016 kan de BAOB zijn opmerkingen binnen de zes weken na de vraag van de HREB overmaken.
Ook in 2025 verzocht de HREB de BAOB om advies over diverse aangelegenheden van normatieve aard, waaronder de ontwerpnorm inzake fusies en splitsingen en de ontwerpnorm inzake ontbindingen en vereffeningen.
In 2024 sloot de BAOB een samenwerkingsprotocol met de federale Ombudsman, die door de wet van 28 november 2022 is belast met de coördinatie van externe klokkenluidersmeldingen in de private sector.
De federale Ombudsman en de BAOB werken samen, wisselen informatie uit en maken de meldingen over in overeenstemming met deze wet van 28 november 2022. In sommige gevallen kunnen verschillende bevoegde autoriteiten betrokken zijn voor verschillende aspecten van dezelfde melding.
28 De administratieve maatregelen en geldboetes die de sanctiecommissie kan opleggen, zijn gedefinieerd in artikel 59 van de wet van 7 december 2016.
Het doel van dit samenwerkingsprotocol is de respectieve bevoegdheden van de BAOB en van de federale Ombudsman af te bakenen, en de praktische modaliteiten te bepalen voor de samenwerking en de informatie-uitwisseling tussen de federale Ombudsman en de BAOB bij de behandeling van klokkenluidersmeldingen.
De raadgevende vergadering voor het publiek toezicht op het beroep van de bedrijfsrevisoren vindt jaarlijks plaats. De raadgevende vergadering behandelt algemene kwesties over het publiek toezicht op het beroep en is samengesteld uit de voorzitter van het Comité van de BAOB, twee vertegenwoordigers van de BAOB, twee vertegenwoordigers van de HREB, vier vertegenwoordigers van het IBR en twee vertegenwoordigers van de FOD Economie.
De BAOB onderhoudt verder zijn dialoog met de Algemene Administratie van de Thesaurie, de NBB en de FSMA in het kader van de strijd tegen het witwassen van geld.
Tenslotte geeft de BAOB ook technisch advies aan ministeriële kabinetten op hun vraag.
Op vlak van de internationale samenwerking heeft de BAOB in 2025 op intense wijze samengewerkt met de toezichthouder in de Verenigde Staten, de Public Company Accounting Oversight Board ( PCAOB ).
In 2021 ondertekenden de BAOB en de PCAOB een historisch trans-Atlantisch samenwerkingsakkoord dat de beursnotering in de VS van Belgische bedrijven duurzaam ondersteunt.
In het kader van deze samenwerkingsovereenkomst kan de PCAOB in België gezamenlijke inspecties uitvoeren met de BAOB bij bedrijfsrevisorenkantoren die optreden als commissaris van Belgische ondernemingen die genoteerd zijn op een gereglementeerde markt in de VS (bv. de NYSE, de NASDAQ, …). Deze gezamenlijke inspecties werden ook in 2025 uitgevoerd.
De samenwerkingsovereenkomst van 2021 voorziet ook in een mogelijkheid tot internationale samenwerking in het kader van administratieve onderzoeken door zowel de Belgische als de Amerikaanse toezichthouder.
10.3. Vertegenwoordiging van de BAOB in het buitenland
De BAOB was in oktober 2025 aanwezig op het jaarlijkse seminarie in Washington van het International Institute on Audit Regulation, dat een onderdeel vormt van de Amerikaanse toezichthouder Public Company Accounting Oversight Board ( PCAOB ). Dit seminarie behandelde verschillende onderwerpen zoals de uitgevoerde inspecties in verschillende landen, de aantrekkelijkheid van het beroep en de handhaving van de regelgeving. Daarnaast werd speciale aandacht besteed aan artificiële intelligentie en de invloed ervan op het uitvoeren van en het toezicht op de audit en het aantrekken van middelen via private equity
De BAOB maakt ook deel uit van het Committee of European Auditing Oversight Bodies (CEAOB ).
De Europese Verordening (EU) nr. 537/2014 bepaalt dat “Met betrekking tot specifieke netwerken kunnen de bevoegde autoriteiten van de lidstaten waar het netwerk aanzienlijke activiteiten ontplooit, [de CEAOB] verzoeken om een college in te stellen, waaraan wordt deelgenomen door de verzoekende bevoegde
autoriteiten.”29 In dit kader nam de BAOB deel aan de colleges van de CEAOB betreffende EY ( ‘EY College’) en betreffende Deloitte (‘Deloitte College’).
Tijdens deze vergaderingen kwamen onder meer de recente ontwikkelingen binnen het netwerk aan bod, alsook de implementatie van de duurzaamheidsverplichtingen en de internationale standaard ISQM, de resultaten van de uitgevoerde kwaliteitsinspecties, zowel deze door de toezichthouders als door het netwerk zelf.
De BAOB nam ook deel aan vergaderingen van de Inspection Sub-Group van de CEAOB. Deze heeft als doel de samenwerking en het coherente optreden van de leden van de CEAOB op het gebied van inspecties te verbeteren, en een doeltreffende communicatie met de bedrijfsrevisoren te ontwikkelen. In 2025 lag het accent op de implementatie van duurzaamheidsverplichtingen en van de internationale standaard ISQM, duurzaamheidsinspecties, de inspectiebenadering, enz.
Tijdens oktober 2025 kwam de CEAOB Standards Sub-Group (SSG) samen om te beraadslagen over internationale standaarden en duurzaamheidsverslaggeving met de International Ethics Standards Board for Accountants (IESBA) en de International Auditing and Assurance Standards Board (IAASB).
Op internationaal vlak is het International Forum of Independent Audit Regulators ( IFIAR ) het internationale samenwerkingsverband van onafhankelijke toezichthouders op de bedrijfsrevisoren, waarop de BAOB opnieuw vertegenwoordigd was in april 2025, met deelname aan de algemene vergadering en de Inspection Workshop met sustainability, blockchain en artificial intelligence als voornaamste onderwerpen.
10.4.
Internationale BAOB-conferentie benadrukt menselijke fundamenten van auditkwaliteit
Op 28 november 2025 organiseerde de BAOB in Brussel een internationale conferentie over ‘Strengthening audit quality through culture, critical thinking and professional judgement ’. Het evenement bracht Europese en internationale toezichthouders, auditprofessionals, standaardzetters en marktdeelnemers samen voor een volledige dag van uitwisseling en reflectie over de menselijke drijfveren van auditkwaliteit.
De conferentie werd geopend door mevrouw Bénédicte Vessié, voorzitter van de BAOB. Zij verwelkomde de deelnemers en benadrukte dat de basis van het beroep steunt op drie elkaar versterkende pijlers: organisatiecultuur, kritisch denken en professioneel oordeel. Zij riep organisaties op om omgevingen te creëren waarin auditors zich vrij voelen om vragen te stellen, aannames in vraag te stellen en fouten openlijk te bespreken. Volgens mevrouw Vessié maken technologische ontwikkelingen, zoals artificiële intelligentie en data-analyse, in combinatie met toenemende verwachtingen inzake transparantie, deze menselijke dimensies essentiëler dan ooit.
Na haar toespraak gaf de heer Panos Prodromides, voorzitter van het Committee of European Auditing Oversight Bodies (CEAOB) en directeur-generaal van de Cyprus Public Audit Oversight Board (CyPAOB), een inleiding. Hij benadrukte dat, hoewel regelgeving en standaarden het kader bepalen, auditkwaliteit uiteindelijk van menselijke aard is en wordt gevormd door gedrag, mindset en de moed om tegenspraak te bieden. Hij onderstreepte het belang van waardengedreven leiderschap, consistente Europese samenwerking en permanente vorming.
Mevrouw Anneke Thordsen, Project Director binnen het Audit Market Supervision -team van de Financial Reporting Council (VK), verzorgde de eerste keynote. Zij schetste hoe cultuur auditresultaten beïnvloedt, van de toon aan de top tot evaluatiesystemen en psychologische veiligheid.
29 Artikel 32, lid 3 van Verordening (EU) nr. 537/2014.
Daarop volgde een paneldiscussie op hoog niveau, gemodereerd door de heer Prodromides, met deelname van mevrouw Hilde Blomme (Deputy CEO van Accountancy Europe), de heer John Boulton ( Policy Director bij ICAEW en CCAB Technical Advisor voor Accountancy Europe), mevrouw Marie-Noëlle Godeau ( Audit & Assurance partner, Deloitte België), mevrouw Gilly Lord (PwC, Global Leader Policy and Regulation), mevrouw Eef Naessens (Audit Partner & Managing Partner Assurance bij EY België) en mevrouw Inge Saeys (Vicevoorzitter van IBR en partner bij RSM Interaudit BV).
De panelleden bespraken hoe kantoren kritisch denken kunnen bevorderen, tijdsdruk kunnen verzoenen met auditkwaliteit en openheid en constructieve tegenspraak op alle niveaus van de organisatie kunnen cultiveren. De consensus was duidelijk: cultuur is zowel een onderliggende oorzaak van tekortkomingen als een hefboom voor duurzame verbetering.
De namiddag startte met een sessie onder leiding van mevrouw Florence Peybernès, voorzitter van de Haute autorité de l’audit (H2A) in Frankrijk. Zij lichtte het toezichthoudende perspectief op kritisch denken toe en wees op terugkerende bevindingen uit inspecties met betrekking tot onvoldoende professioneel scepticisme.
Een tweede panel, gemodereerd door mevrouw Ann De Roeck, secretaris-generaal van de BAOB, bracht toezichthouders samen: de heer José Miguel Almeida (lid van de directieraad van de Portugese Autoriteit voor Financiële Markten, CMVM), de heer Jacek Gdański (voorzitter van de Poolse Audittoezichthouder, PANA), de heer Ramana McConnon ( project director in het Audit & Assurance Policy -team van de Financial Reporting Council, VK) en mevrouw Agathe Pignon (deputy head audit oversight department bij de CSSF Luxemburg en voorzitter van de CEAOB Inspection Sub-Group).
Zij bespraken hoe professioneel oordeel wordt gevormd door technologie, standaarden, monitoringsystemen en verwachtingen van toezichthouders. Daarnaast benadrukten zij de groeiende nood aan een verantwoorde integratie van digitale tools om professioneel scepticisme te behouden.
Later verzorgde drs. Sietze De Leeuw van de Nederlandse Autoriteit Financiële Markten (AFM) een aparte sessie over fraudebewustzijn. Hij legde de nadruk op gedragsindicatoren, een vragende houding en gestructureerd scepticisme tijdens risicobeoordeling en het verzamelen van controle-informatie.
In zijn slotwoord benadrukte de heer Jean-Paul Servais, voorzitter van IOSCO, voorzitter van de FSMA en voorzitter van het Corporate Governance Committee van de OESO, dat een kritische ingesteldheid en sterke ethische normen onmisbaar zijn voor het waarborgen van de marktintegriteit. Hij onderstreepte dat constructieve samenwerking tussen toezichthouders en de auditsector cruciaal is voor het versterken van governancekaders en het bevorderen van internationale consistentie.
De conferentie was mogelijk door de grote inzet van alle sprekers, deelnemers voor hun inzichten en betrokkenheid en onze gemotiveerde medewerkers. De conferentie bevestigde een gedeelde inzet om de menselijke fundamenten van auditkwaliteit te versterken en ervoor te zorgen dat auditors, toezichthouders en stakeholders blijven leren, zich aanpassen en samenwerken in een evoluerende omgeving.
Een aftermovie van de conferentie is beschikbaar op de website van de BAOB.
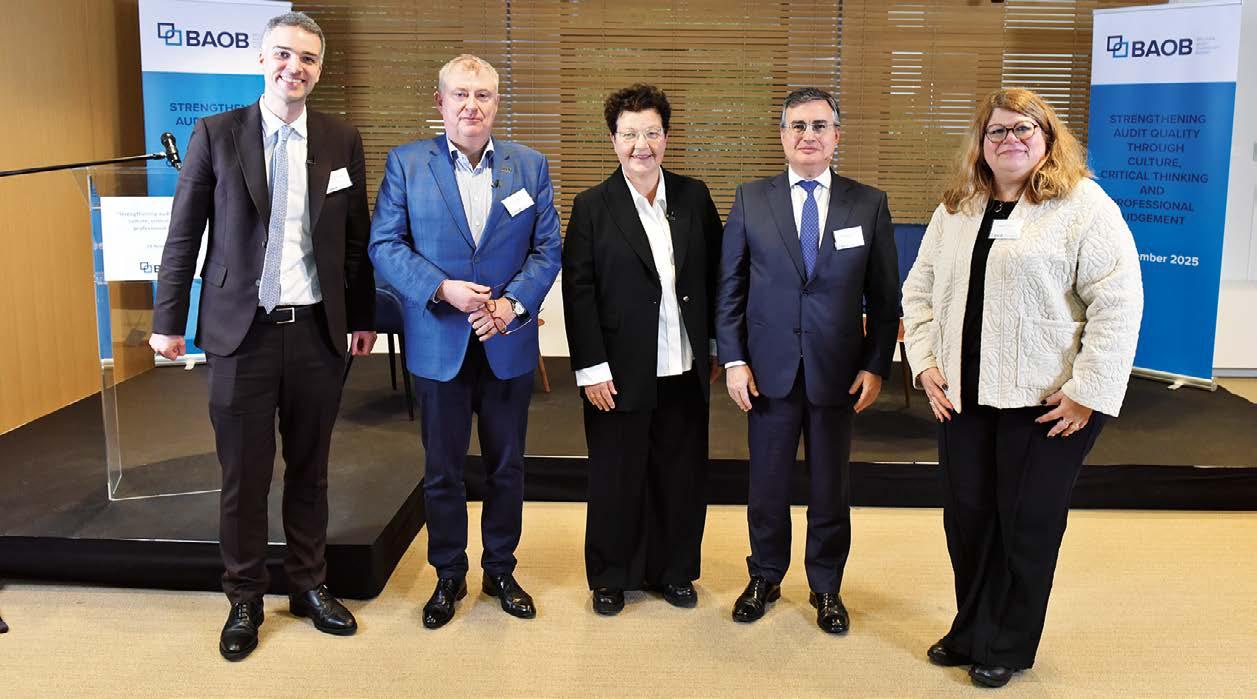
AML
Anti-Money Laundering, het bestrijden van witwassen, in de zin van de AML-wet.
AMLA Anti-Money Laundering Authorit y, de autoriteit voor de bestrijding van witwassen en terrorismefinanciering is een gedecentraliseerd agentschap van de Europese Unie dat belast is met de coördinatie van nationale bevoegde autoriteiten teneinde een uniforme en effectieve toepassing van de EU-regels te verzekeren.
AML-norm
AML-wet
AQI
Norm van het Instituut van de Bedrijfsrevisoren d.d. 27 maart 2020 inzake de toepassing van de wet van 18 september 2017 tot voorkoming van het witwassen van geld en de financiering van terrorisme en tot beperking van het gebruik van contanten, https://www.ibr-ire.be/docs/default-source/nl/Documents/regelgeving-en-publicaties/rechtsleer/normen-en-aanbevelingen/normen/Norm-AML-2020-NL.pdf
Wet van 18 september 2017 tot voorkoming van het witwassen van geld en de financiering van terrorisme en tot beperking van het gebruik van contanten, https://www. ejustice.just.fgov.be/eli/wet/2017/09/18/2017013368/justel
Audit Quality Indicators of auditkwaliteitsindicatoren.
BAOB Belgian Audit Oversight Board, het College van Toezicht op de Bedrijfsrevisoren, opgericht bij artikel 32 van de wet van 7 december 2016.
Bedrijfsrevisor Een bedrijfsrevisor- natuurlijk persoon of een bedrijfsrevisorenkantoor.
BOBR Belgisch Overlegcomité der Bedrijfsrevisoren.
CEAOB Committee of European Auditing Oversight Bodies of Comité van Europese auditorstoezichthouders als bedoeld in artikel 30 van verordening (EU) nr. 537/2014.
CFI Cel voor financiële informatieverwerking als bedoeld in artikel 76 van de AML-wet.
CSRD Corporate Sustainability Reporting Directive
CSRD-richtlijn
Richtlijn (EU) 2022/2464 van het Europees Parlement en de Raad van 14 december 2022 tot wijziging van Verordening (EU) nr. 537/2014, Richtlijn 2004/109/EG, Richtlijn 2006/43/EG en Richtlijn 2013/34/EU, met betrekking tot duurzaamheidsrapportering door ondernemingen. Voor de EER relevante tekst: https://eur-lex.europa.eu/ legal-content/NL/TXT/PDF/?uri=CELEX:32022L2464
EER Europese Economische Ruimte.
ESG Environmental, social, and governance
EU Europese Unie
FATF
FOD Economie
FSMA
Financial Action Task Force. Deze organisatie leidt de wereldwijde inspanningen om witwassen, de financiering van terrorisme en de financiering van proliferatie tegen te gaan. Deze organisatie, die 40 leden telt, stelt internationale normen vast zodat nationale autoriteiten doeltreffend kunnen optreden tegen illegale geldstromen die verband houden met onder meer drugshandel, illegale wapenhandel, cyberfraude en andere ernstige misdrijven.
Federale Overheidsdienst Economie, K.M.O., Middenstand en Energie.
Financial Services and Markets Authority – Autoriteit voor Financiële Diensten en Markten.
HREB Hoge Raad voor Economische Beroepen, opgericht bij artikel 54 van de wet van 22 april 1999 betreffende de boekhoudkundige en fiscale beroepen.
IAASB
International Auditing and Assurance Standards Board
IBR Instituut van de Bedrijfsrevisoren.
IESBA
IFIAR
International Ethics Standards Board for Accountants
International Forum of Independent Audit Regulators
IREFI
Instituut van de Revisoren Erkend voor de Financiële Instellingen.
ISA’s International Standards on Auditing.
ISQC 1 International Standard on Quality Control 1.
ISQM 1 International Standard on Quality Management 1.
Koninklijk besluit van 10 januari 1994
Koninklijk besluit van 21 juli 2017
Koninklijk besluit van 10 januari 1994 betreffende de plichten van de bedrijfsrevisoren..
Koninklijk besluit van 21 juli 2017 betreffende de toekenning van de hoedanigheid van bedrijfsrevisor alsook de inschrijving en registratie in het openbaar register van de bedrijfsrevisoren.
NBB Nationale Bank van België.
niet-OOB
niet-OOB- bedrijfsrevisor
Norm voor permanente vorming
Norm ISQM
Andere organisaties dan organisaties van openbaar belang.
Bedrijfsrevisoren die geen controle uitvoeren van een OOB die op individuele basis meer dan één criterium overschrijdt als bedoeld in artikel 1:26 van het WVV.
Norm van het IBR van 30 augustus 2007 voor permanente vorming.
Norm van het IBR inzake de toepassing van de internationale standaarden voor kwaliteitsmanagement 1 en 2 (ISQM 1 en 2) en van ISA 220 (herzien) in België.
OOB Organisatie van Openbaar Belang, gedefinieerd in artikel 1:12 van het WVV als “genoteerde vennootschappen waarvan de aandelen, winstbewijzen of de certificaten die betrekking hebben op deze aandelen zijn toegelaten tot de verhandeling op een gereglementeerde markt, de vennootschappen waarvan de effecten als bedoeld in artikel 2, 31°, b) en c), van de wet van 2 augustus 2002 betreffende het toezicht op de financiële sector en de financiële diensten, zijn toegelaten tot de verhandeling op een gereglementeerde markt, de kredietinstellingen, de verzekerings- of herverzekeringsondernemingen, de vereffeningsinstellingen en de met vereffeningsinstellingen gelijkgestelde instellingen”.
OOB-bedrijfsrevisor Bedrijfsrevisoren die de controle uitvoeren van één of meerdere OOB’s die op individuele basis meer dan één van de criteria overschrijden als bedoeld in het artikel 1:26 van het WVV.
PCAOB Public Company Accounting Oversight Board.
Politiek prominente persoon (PPP)
Een politiek prominente persoon, gedefinieerd in artikel 4, 28° van de AML-wet als “een natuurlijk persoon die een prominente publieke functie bekleedt of bekleed heeft, en met name:
a) staatshoofden, regeringsleiders, ministers en staatssecretarissen; b) parlementsleden of leden van soortgelijke wetgevende organen;
c) leden van bestuurslichamen van politieke partijen; d) leden van hooggerechtshoven, grondwettelijke hoven of van andere hoge rechterlijke instanties, met inbegrip van administratieve rechterlijke instanties, die arresten wijzen waartegen geen beroep openstaat, behalve in uitzonderlijke omstandigheden;
e) leden van rekenkamers of van raden van bestuur van centrale banken;
f) ambassadeurs, consuls, zaakgelastigden en hoge officieren van de strijdkrachten;
g) leden van het leidinggevend, toezichthoudend of bestuurslichaam van overheidsbedrijven;
h) bestuurders, plaatsvervangend bestuurders en leden van de raad van bestuur of bekleders van een gelijkwaardige functie bij een internationale organisatie;
i) de natuurlijke personen die functies uitoefenen die worden aangemerkt als prominente publieke functies opgenomen in de door de Europese Commissie in toepassing van artikel 20bis, lid 3 van richtlijn 2015/849 gepubliceerde lijst; Middelbare of lagere functies vallen niet onder de in de punten a) tot en met i) bedoelde publieke functies.”
Raadgevende vergadering
Richtlijn 2006/43/EG
Richtlijn (EU) 2015/849
Raadgevende vergadering voor het publiek toezicht op het beroep van de bedrijfsrevisoren als bedoeld in artikel 63 van de wet van 7 december 2016.
Richtlijn (EU) 2006/43/EG van het Europees Parlement en de Raad van 17 mei 2006 betreffende de wettelijke controles van jaarrekeningen en geconsolideerde jaarrekeningen, tot wijziging van de richtlijnen 78/660/ EEG en 83/349/EEG van de Raad en houdende intrekking van richtlijn 84/253/EEG van de Raad. Voor de EER relevante tekst: https://eur-lex.europa.eu/legal-content/NL/TXT/?uri=uriserv%3AOJ.L_.2006.157.01.0087.01.NLD&toc=OJ%3AL%3A2006%3A157%3ATOC
Richtlijn (EU) 2015/849 van het Europees Parlement en de Raad van 20 mei 2015 inzake de voorkoming van het gebruik van het financiële stelsel voor het witwassen van geld of terrorismefinanciering. Voor de EER relevante tekst: https://eur-lex.europa.eu/ legal-content/NL/ALL/?uri=CELEX%3A32015L0849
Sanctiecommissie
UBO-register
Uiteindelijke begunstigde
Verordening (EU) nr. 537/2014
Verordening (EU) 2020/852
Sanctiecommissie van de FSMA als bedoeld in artikel 47 van de wet van 2 augustus 2002 betreffende het toezicht op de financiële sector en de financiële diensten.
Register van de Ultimate Beneficial Owners, zijnde de uiteindelijke eigenaren of personen die mogen beslissen binnen een organisatie, vennootschap of vereniging.
Uiteindelijke begunstigde als bedoeld in artikel 4, 27° van de AML-wet, de natuurlijke perso(o)n(en) die de uiteindelijke eigenaar is (zijn) van of zeggenschap heeft (hebben) over de cliënt, de lasthebber van de cliënt of de begunstigde van levensverzekeringsovereenkomsten en/of de natuurlijke perso(o)n(en) voor wiens/wier rekening een verrichting wordt uitgevoerd of een zakelijke relatie wordt aangegaan.
Verordening (EU) nr. 537/2014 van het Europees Parlement en de Raad van 16 april 2014 betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang en tot intrekking van besluit 2005/909/EG van de Commissie. Voor de EER relevante tekst; http://data.europa.eu/eli/reg/2014/537/oj
Verordening (EU) 2020/852 van het Europees Parlement en de Raad van 18 juni 2020 betreffende de totstandbrenging van een kader ter bevordering van duurzame beleggingen en tot wijziging van Verordening (EU) 2019/2088.
Wet van 22 juli 1953 Wet van 22 juli 1953 houdende oprichting van een Instituut van de Bedrijfsrevisoren en organisatie van het publiek toezicht op het beroep van bedrijfsrevisor, https://etaamb.openjustice.be/nl/wet-van-22-juli-1953_n2009000714.html
Wet van 7 december 2016 Wet van 7 december 2016 tot organisatie van het beroep van en het publiek toezicht op de bedrijfsrevisoren, http://www.ejustice.just.fgov.be/eli/wet/2016/12/07/2016011493/ justel
Wet van 28 november 2022 Wet van 28 november 2022 betreffende de bescherming van melders van inbreuken op het Unie- of nationale recht vastgesteld binnen een juridische entiteit in de private sector, https://www.ejustice.just.fgov.be/eli/wet/2022/11/28/2022042980/staatsblad
WG/FT Het witwassen van geld en de financiering van terrorisme.
WVV Wetboek van Vennootschappen en Verenigingen, http://www.ejustice.just.fgov.be/eli/ wet/2019/03/23/2019A40586/justel
Verantwoordelijke uitgever Bénédicte Vessié, Congresstraat 12-14, 1000 Brussel
Congresstraat 12-14, 1000 Brussel