Das Life Science Start-up-Magazin No. 1/2026
VIRGINIE CLÉMENT‑SCHATLO
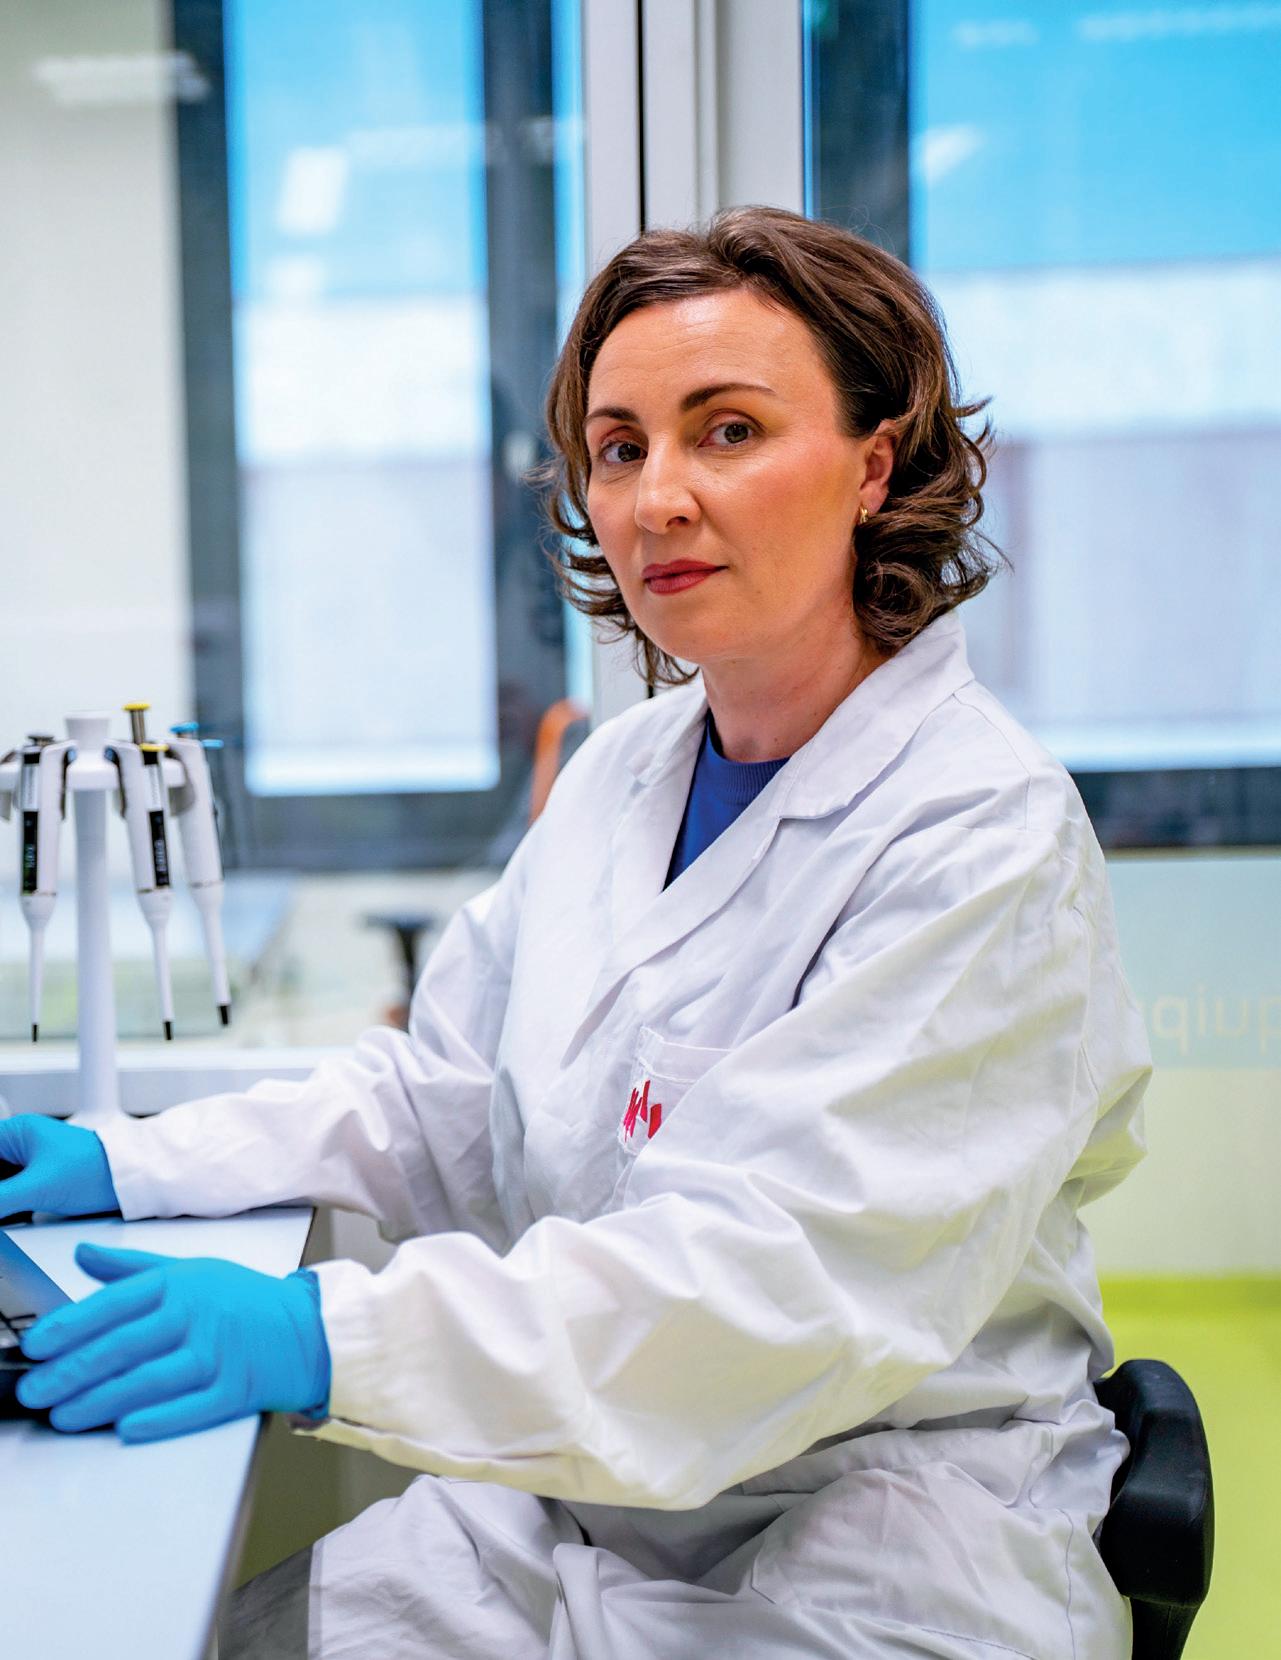
Glioblastom – gegen alle Wahrscheinlichkeiten
Drei Fehler in der Frühphase, die ein Start-up ruinieren können
CAP TABLE
Netzwerke, Förderung, Infrastruktur – auf einen Blick

Das Life Science Start-up-Magazin No. 1/2026
Glioblastom – gegen alle Wahrscheinlichkeiten
Drei Fehler in der Frühphase, die ein Start-up ruinieren können
Netzwerke, Förderung, Infrastruktur – auf einen Blick
Niedersachsen ist ein führender Life-Science-Standort und bietet Startups beste Voraussetzungen für einen erfolgreichen Markteintritt.
Ob Biotech, MedTech oder Pharma – auf unserer Landingpage findest du starke Netzwerke und Unterstützungsstrukturen, exzellente Fördermöglichkeiten, hochmoderne Infrastruktur und Zugang zu Partner*innen aus Wissenschaft und Industrie. Jetzt entdecken: lifescience.nds.de
Was ist das Schönste für jeden Forscher? Wenn die eigene Versuchsanordnung funktioniert und die Ergebnisse liefert, die man sich erhofft hat. Aus dieser Perspektive betrachtet, sind wir mit Catalyser ziemlich zufrieden.
Als wir starteten, haben wir uns zweierlei vorgenommen: Wir wollen mit dem Magazin das Potenzial von Life-Science-Innovationen zeigen. Schließlich können sie einen wirklich konkreten Mehrwert für die Gesellschaft und die Gesundheit der Menschen liefern. Zudem ist es unser Anspruch, Gründenden und der gesamten Life-Science-Community Informationen und einen Zusatznutzen zu bieten, der sich nicht so einfach „ergoogeln“ lässt.
Für die ersten drei Ausgaben können wir sagen: Das haben wir geschafft. Das Magazin wurde vor wenigen Monaten erst mit dem FOX Award ausgezeichnet, und die Forschenden, die wir beispielsweise vor zwei Jahren schon vorstellten – wie die Biologin Amelie Reigl – gehören heute zu den bekanntesten Köpfen im LifeScience-Bereich.
Natürlich haben wir uns für diese vierte Ausgabe nicht minder viel vorgenommen. Dieses Mal blicken wir noch intensiver hinter die Kulissen der Start-up-Welt und analysieren genau, wann es sich lohnt, aus dem Company-Umfeld heraus zu gründen, worauf man beim Cap Table wirklich frühzeitig achten sollte und warum es eine gute Idee ist, sich frühzeitig mit der Frage zu beschäftigen, wann und wie man seine Mitarbeiter beteiligen will.
Einen besonderen Blick werfen wir auf GliTTher. Dieses junge Unternehmen forscht am Glioblastom (ein aggressiver Hirntumor) und schickt sich nicht nur an, seinen Bereich der Science-Welt kräftig voranzubringen, sondern wird mit Virginie ClémentSchatlo von einer wirklich ambitionierten Expertin geführt.
Zudem bietet diese vierte Ausgabe des Catalyser-Magazins ein kleines Novum: Zum ersten Mal sind wir selbst Teil einer Geschichte. Irina hat sich in den vergangenen sechs Jahren intensiv mit dem Thema „intuitives Netzwerken“ auseinandergesetzt. Sie zeigt in ihrem Beitrag, warum Kontakteknüpfen keine Frage des Talents, sondern der Haltung ist.
Forschung lebt jedoch nicht nur von erfolgreichen Versuchsaufbauten, sondern auch von regen Diskussionen. Deshalb freuen wir uns immer über Feedback und Anmerkungen.
Jetzt aber genug der Vorrede. Wir wünschen viel Vergnügen und Inspiration beim Lesen der vierten Ausgabe des Catalyser-Magazins.
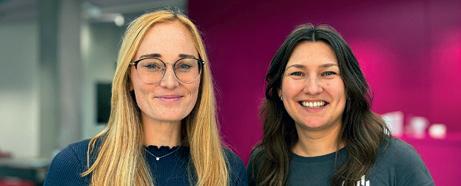
Svenja Hodel und Irina Förster
INHALTSVERZEICHNIS
3 EDITORIAL
4 ZAHLEN, BITTE!
Starke Zahlen – eine Sprache, die jeder versteht
6 AUS EMPATHIE WIRD TECHNOLOGIE
Harter Gegner Glioblastom
9 FRÜH SORTIERT – BESSER SKALIERT
Cap Table – keine lästige Pflichtübung
11 INTUITIVES NETZWERKEN Eine Frage der Haltung
1 3 SHARES STATT OBSTKORB
ESOPs – strategisches Instrument, um Fachkräfte zu halten
1 5 KEIN EXIT VOM EXIT Verkauf des Unternehmens von Anfang an Teil des VC-Modells
1 7 SPINNING OFF FROM CORPORATE
Welche Vorteile es hat, aus Unternehmen heraus zu gründen
Adresse: Life Science Factory Management GmbH, Annastr. 27, 37075 Göttingen; E-Mail: info@lifescience-factory.de; Website: catalyser.de; Herausgeber: Svenja Hodel, Irina Förster; Redaktion: Frau Wenk GmbH, Knowbio GmbH; Idee und Konzept: Life Science Factory Management GmbH, Frau Wenk GmbH; Gestaltung: Martina Willnow; Druck: Möller Pro Media® GmbH; Titelbild: Niedersachsen.next / Hannes Schmidt
ZAHLEN. Zahlen und Daten sind wichtig. Aber es kommt auf die Richtigen an. Start-ups und Gründer-Teams müssen Investoren, Kunden und andere Stakeholder immer wieder überzeugen – emotional und rational. Für beides sind starke Zahlen eine Sprache, die jeder sofort versteht.
Wiktoria Banczyk hat eines gelernt: Nicht jede Zahl, die sie in einem Bericht liest, ist wahr. „Ich schmunzle oft, wenn ich Zahlen sehe, die einfach zu schön sind, um zu stimmen. Es gehört zu meinem Job, sie zu hinterfragen“, sagt die Analystin bei Sartorius. Als Business Controllerin für Sales & Markets beschäftigt sie sich mit Prognosen, Marktentwicklungen und Wettbewerbsanalysen. „Ich sehe fast täglich Zahlen, die keinen Sinn ergeben. Genau das interessiert mich.“
Dabei war ihr Weg in die Welt der Zahlen nicht vorgezeichnet. „Ich komme aus dem Labor. Ich habe wissenschaftlich gearbeitet und irgendwann gemerkt, dass das nichts für mich ist. Dann bin ich in den Konzern
gewechselt, erst ins Marketing, später in die Strategie, jetzt bin ich im Finance & Controlling-Bereich.“ Mit der Strategie kamen automatisch die großen Zahlen. Heute hinterfragt sie jede davon. „Ich nehme jede Zahl als Hypothese wahr. Erst wenn ich die Annahmen dahinter kenne, kann ich ihr glauben.“
Besonders misstrauisch wird Banczyk, wenn Zahlen aus sogenannten Report Farms stammen. Darunter versteht man anonyme Online-Report-Anbieter, die massenhaft Marktstudien produzieren. „Das sind Unternehmen, die auf Volumen optimiert sind. Sie verkaufen hunderte Seiten Berichte zu fast jedem Markt für ein paar Tausend Euro. Auf den ersten Blick sehen die Zahlen beeindruckend aus – aber man versteht nicht, woher sie kommen.“
Im besten Fall handle es sich um grobe Schätzungen, im schlimmsten um Kopien anderer Quellen. „Das Problem ist, dass diese Zahlen oft groß und präzise wirken, aber keine logische Grundlage haben. Kein Modell, keine Methodik, keine Erklärung.“ Gründer-Teams, die einfach googeln und solche Daten dann ungeprüft übernehmen, riskieren, falsche Erwartungen aufzubauen. Bei Investoren und bei Kunden. „Viele Start-ups nehmen die erste große Zahl, die sie finden, weil sie gut klingt. Aber Zahlen, die zu gut klingen, sind meist nicht wahr.“
Besser eigene Modelle aufbauen
Das beginnt meist mit einem simplen Suchbegriff: „Product X market size“. Google liefert mehrere Treffer, und fast alle zeigen Milliardenbeträge. „Das Problem: Diese Reports werden nicht für Analys-
ten geschrieben, sondern für Menschen, die eine Zahl brauchen, um eine Idee zu rechtfertigen.“ Viele Gründer suchten so lange, bis sie eine Zahl gefunden hätten, die das eigene Geschäftsmodell bestätigt. „Wenn man ehrlich ist, suchen viele nicht nach der richtigen Zahl, sondern nach der passenden“, sagt sie. Davon rät Banczyk dringend ab. Stattdessen empfiehlt sie, eigene Modelle aufzubauen, die auf realen Marktinformationen beruhen: „Wir nennen das Bottom-up. Man sollte sich fragen: Wie viele Kunden gibt es? Wie viel zahlen sie? Wie stark wächst der Markt wirklich? All das kann man recherchieren, auch als Start-up.“ Sie rät, Zahlen regelmäßig zu aktualisieren. „Wir machen das bei Sartorius mindestens alle sechs Monate – bei Bedarf auch öfter. Märkte verändern sich ständig. Sei es durch Technologie, Regulierung oder auch Krisen. Und jede Veränderung muss in den Daten sichtbar sein.“
Wie Zahlen greifbar werden
Zahlen zu verstehen, bedeutet für Banczyk, sie zu übersetzen. „Zahlen sprechen nicht für sich selbst. Man muss sie in Beziehung setzen.“ Eine Zahl ohne Kontext sei abstrakt, eine in Relation stehende Zahl hingegen verständlich. „Wenn ich sage, der Markt wächst um acht Prozent, klingt das gut. Wenn ich sage, das ist doppelt so schnell wie der Durchschnitt der Branche, kann jeder sofort einordnen, was das bedeutet.“
Die Expertin beruft sich dabei auf das Buch „Making Numbers Count“ von Chip Heath und Karla Starr. Darin wird beschrieben, wie Menschen Zahlen intuitiver erfassen, wenn sie sie mit etwas Vertrautem vergleichen.
„Unser Gehirn ist nicht dafür gemacht, große Zahlen zu begreifen. Aber wenn wir sie in Geschichten oder Vergleiche einbetten, werden sie lebendig.“ In der Praxis bedeutet das, Zahlen so konkret wie möglich zu machen. „Wenn ein Start-up zeigt, dass seine Lösung den Arbeitsaufwand in einem Labor halbiert, ist das stärker als eine Summe mit acht Nullen. Gute Zahlen sind nachvollziehbar, messbar und erzählen eine Geschichte.“
Weniger ist mehr
Bei aller Leidenschaft für Daten plädiert Banczyk für Zurückhaltung. „Weniger ist mehr“, sagt sie. „Nicht, weil man sonst wie ein Streber wirkt, sondern weil sich niemand zehn große Zahlen merken kann.“ Entscheidend sei, dass Investoren und Stakeholder die Botschaft hinter der Zahl verstehen. „Ich überlege mir immer: Wenn meine Zuhörer nur eine Erkenntnis mitnehmen, welche soll das sein? Und dann erst: welche Zahl stützt sie am besten?“
Authentizität spiele dabei eine zentrale Rolle. „Investoren wissen, dass Start-ups Risiken haben. Sie erwarten keine Perfektion, sondern Logik. Sie müssen spüren, dass die Gründer ihre Märkte wirklich verstehen und mit Kunden gesprochen haben.“ Darin liege oft die größte Stärke junger Teams: Nähe zum Kunden, Realismus und Mut, Dinge zu hinterfragen. Auch wenn Banczyk bei einem Weltkonzern arbeitet, sieht sie eine Menge, was große Unternehmen von Start-ups lernen könnten. „Konzerne haben Daten im
DIE WICHTIGSTEN FRAGEN ZU MARKTZAHLEN
❑ Ist die Quelle vertrauenswürdig und transparent?
(Woher kommen die Zahlen, ist die Methodik und Annahmen nachvollziehbar?)
❑ Welche Annahmen stecken hinter der Zahl? (Kann ich sie logisch erklären und überprüfen?)
❑ Ist die Zahl realistisch oder zu gut, um wahr zu sein?
(Passt sie zu anderen Daten und zur Marktrealität?)
❑ Kann ich die Zahl selbst herleiten (Bottom-up)? (Kunden × Preis × tatsächlicher Bedarf)
❑ Ist die Zahl in den richtigen Kontext gesetzt?
(Vergleich mit Markt, Wachstum, Benchmarks)
❑ Unterstützt die Zahl eine klare, verständliche Kernbotschaft?
(Weniger Zahlen, dafür die richtigen – nachvollziehbar und relevant)
Überfluss, aber sie bewegen sich langsam. Start-ups sind schnell, sie reagieren sofort auf Veränderungen und holen Feedback
„ Gute Zahlen sind nachvollziehbar, messbar und erzählen eine Geschichte.“
direkt beim Kunden.“ Dafür fehle es oft an Datenbasis oder statistischer Sicherheit. „Beide Seiten können voneinander lernen. Start-ups sollten sauberer in ihrer Methodik werden, Corporates mutiger und dynamischer in ihren Entscheidungen.“ Am Ende gehe es bei Zahlen immer um Verantwortung. „Zahlen haben Auswirkungen. Sie bestimmen, ob Produkte entwickelt, Budgets freigegeben oder Stellen geschaffen werden. Deshalb darf man sie nicht leichtfertig verwenden.“ Und was ist für sie selbst die wichtigste Regel im Umgang mit Daten? „Zahlen sind mächtig, aber sie brauchen Kontext. Ohne den sind sie nur Lärm.“ ·
HERO STORY. Vom Badmintonplatz ins Biotech-Labor: Dr. Virginie Clément-Schatlo hat Konkurrenz schon immer als Motivation verstanden. Als Gründerin und CSO von GliTTher stellt sie sich nun einem der härtesten Gegner der Medizin: dem Glioblastom.
Wenn Virginie Clément-Schatlo über ihr Unternehmen GliTTher spricht, verwendet sie keine Worte wie „Disruption“ oder „Revolution“. Sie sagt „Disziplin“. „Ein Medikament zu entwickeln, verlangt Ausdauer, wie das Training auf einen Marathon. Du weißt, dass es lange dauert, du weißt, dass es weh tut, aber du machst weiter“, sagt die Neurowissenschaftlerin, Unternehmerin und Mutter von fünf Töchtern. Die Metapher passt zu ihrem Leben. Geboren in Frankreich, ausgebildet in der Schweiz und heute in Göttingen zuhause, wechselt sie seit Jahrzehnten zwischen Welten: Wissenschaft, Familie, Unternehmertum. Doch ihr Ziel bleibt dasselbe: wissenschaftliche Durchbrüche greifbar zu machen.
Von der Forschung zur Wirkung Ihr Weg in die Medizin begann mit einem Studium der Molekularbiologie und Ge-
netik. „Ich wollte verstehen, wie Zellen miteinander kommunizieren, wenn etwas schiefläuft“, erinnert sie sich. Die Faszi-
„ Ein Medikament zu entwickeln, verlangt Ausdauer, wie das Training auf einen Marathon. “
nation vertiefte sich, als sie während ihrer Post-doc begann, mit Hirntumorzellen zu arbeiten. „Glioblastome sind gnadenlos. Sie
sind schnell, unberechenbar und überlisten fast jede Therapie. Ich dachte, wenn wir verstehen, warum diese Zellen so klug sind, können wir vielleicht einen Weg finden, sie auszutricksen.“
Dieser Gedanke wurde zur Grundlage von GliTTher, kurz für Glioma Targeted Therapy. Das 2025 in Göttingen gegründete Unternehmen entstand aus dem Umfeld der Life Science Factory. Sein Ziel ist mutig: die Entwicklung hochselektiver Therapeutika, die gefährliche Hirntumorzellen erkennen und zerstören, ohne gesundes Gewebe zu schädigen.
„98 Prozent aller kleinen Moleküle können die Blut-Hirn-Schranke nicht überwinden“, erklärt Clément-Schatlo. „Deshalb gehen wir einen anderen Weg. Wir arbeiten lokal, direkt an der Stelle, an der der Tumor entfernt wurde. Unsere Wirkstoffe sind speziell darauf ausgelegt, Gliomstammzellen
zu bekämpfen – also jene, die für Rückfälle verantwortlich sind.“
Wissenschaft mit Menschlichkeit
Der Ansatz von GliTTher hat bereits sieben Wirkstoffkandidaten hervorgebracht, die in vitro vielversprechende Ergebnisse zeigen. Nun bereitet das Team präklinische Studien vor und arbeitet dabei eng mit Universitätskliniken in Deutschland zusammen. Doch für Virginie ist Wissenschaft allein nicht die Geschichte. „Ich bin keine Ärztin und überbringe keine Diagnosen. Aber ich spreche oft mit Patientinnen und Patienten nach Operationen oder während der Behandlung. Diese Begegnungen zeigen mir jeden Tag, warum wir das tun“, sagt sie. „Es ist eine Sache, Zellkulturen unter dem Mikroskop zu sehen, und eine andere, den Menschen zu treffen, dem sie gehören.“
Diese Erfahrung prägt ihre unternehmerische Haltung. „Viele Menschen denken, Biotech-Innovation dreht sich um das nächste Patent. Für mich bedeutet sie, Empathie in Technologie zu übersetzen.“
Unternehmertum als Übersetzung Rückblickend war die Entscheidung, ein Unternehmen zu gründen, kein Bruch mit der Wissenschaft. „Öffentliche Forschungseinrichtungen sind unverzichtbar. Sie schaffen Freiheit und Präzision. Aber um eine Therapie zu entwickeln, braucht man Ressourcen, Flexibilität und Mut, die über dieses System hinausgehen“, sagt sie. „Man braucht ein Umfeld, in dem Scheitern Teil des Fortschritts ist.“
Die Life Science Factory bot genau das. In Göttingen fand sie eine Gemeinschaft, die Deep-Tech-Forschung in ihrer menschlichen Dimension versteht. „Das Ökosystem hier hilft dabei, neugierig und demütig zu bleiben. Es geht nicht um Aufmerksamkeit, sondern darum, etwas zu schaffen, das Bestand hat.“
tumor zu erkranken, ist doppelt so hoch wie die, bei einem Autounfall zu sterben. Und trotzdem halten viele die Krankheit für selten. Das ist sie nicht.“ Sie hält inne. „Sie ist gleichzeitig ein medizinisches Problem, eine persönliche Tragödie und eine wissenschaftliche Chance.“
„ Man braucht ein Umfeld, in dem Scheitern Teil des Fortschritts ist. “
Ihr Appell ist deutlich. „Wir brauchen mehr Mut in der Forschungsförderung. Wir brauchen Regulierung, die mit der Innovationsgeschwindigkeit Schritt hält. Und wir müssen verstehen, dass seltene Krankheiten nicht selten sind – sie sind nur unterfinanziert.“
Der Weg nach vorn
Diese Beharrlichkeit hat sich ausgezahlt. GliTTher hat bereits mehrere Innovationspreise gewonnen und sucht derzeit eine Finanzierung in Höhe von 2,2 Mio. Euro Trotzdem lacht Clément-Schatlo über das Wort „Erfolg“. „Für mich ist Erfolg, wenn ein Patient, den wir nie kennenlernen werden, einen weiteren Sommer erlebt. Das ist die einzige Messgröße, die zählt.“
Führung und Verantwortung Führung bedeutet für sie weniger Hierarchie als Harmonie. „In der Wissenschaft wird man darauf trainiert, Sicherheit zu suchen. Im Unternehmertum lernt man, Unsicherheit zu navigieren“, sagt sie. „Als CSO wechsle ich ständig zwischen beiden Denkweisen. Meine Aufgabe ist es, die Kreativität meines Teams zu schützen und das Projekt gleichzeitig fest in der Realität zu verankern.“
Ihr Team beschreibt sie als fordernd und fürsorglich zugleich. Das kommt nicht von ungefähr. „Ich habe gelernt, dass Multitasking nicht bedeutet, seinen Fokus zu verlieren. Es bedeutet, seine Energie auf das auszurichten, was wirklich zählt.“ Dann lächelt sie: „Fünf Töchter sind übrigens das beste Führungstraining, das man bekommen kann.“
Hoffnung neu denken
Auf die Frage, wie die Gesellschaft über Hirntumore spricht, findet sie klare Worte. „Die Wahrscheinlichkeit, an einem Hirn-
In den nächsten zwei Jahren will GliTTher seine vielversprechendsten Kandidaten in Tiermodellen validieren und ein Diagnosetool verfeinern, das Patientinnen und Patienten in Responder und Non-Responder unterscheiden kann. „Ja, das ist ehrgeizig“, sagt sie, „aber es ist der einzige Weg, den Patientinnen und Patienten gegenüber ehrlich zu bleiben, die auf etwas Besserung warten.“
Dabei denkt sie weit über das eigene Labor hinaus. „Wir sind Teil eines globalen wissenschaftlichen Dialogs. Wenn eine andere Gruppe schneller ist als wir und die Patienten dadurch früher profitieren, ist das großartig. Denn am Ende zählt nicht, wer den Preis bekommt, sondern dass jemand ihn bekommt.“ Dieser Pragmatismus wirkt fast untypisch für eine Gründerin, die in einem Bereich arbeitet, in dem der Wettbewerbsdruck enorm ist und Zeit buchstäblich Leben bedeutet. Doch für Clément-Schatlo ist Wissenschaft keine Arena, sondern eine Gemeinschaft. „Wir müssen mehr miteinander sprechen, gerade in der Onkologie. Viel zu oft arbeiten großartige Teams an denselben Problemen und erfahren doch nie voneinander.“
Auch ihre Vision von unternehmerischem Erfolg ist dadurch ungewöhnlich. Sie sieht GliTTher als Modell für eine neue Generation von Biotech-Unternehmen: vernetzt, offen und interdisziplinär. „Ich möchte, dass junge Forschende sehen, dass man Spitzenwissenschaft und Familienleben verbinden kann, dass man forschen und führen zugleich darf. Das eine schließt das andere nicht aus.“
Man merkt, dass für sie die Grenzen zwischen Beruf und Berufung verschwimmen. „Ich hatte nie das Ziel, Gründerin zu werden. Ich wollte verstehen, was im Gehirn geschieht, wenn es krank ist. Der Rest ergab sich aus der Notwendigkeit, Ergebnisse in echte Lösungen zu übersetzen.“ In diesem Satz steckt vielleicht der Kern ihrer Haltung: Neugier als Pflicht, Forschung als Verantwortung. „Es wäre leicht, im Labor zu bleiben und Paper zu schreiben. Aber wenn man einmal gesehen hat, was Patienten durchmachen, kann man nicht mehr einfach nur beobachten.“
Privat schöpft sie Kraft aus der Bewegung. Auf die Frage, was sie antreibt, wenn es schwierig wird, antwortet die französische Jugendmeisterin, ohne zu zögern: „Badminton“, sagt sie lachend. „Und Perspektive. Sport hat mich Durchhaltevermögen und Rhythmus gelehrt.
Man gewinnt nicht jeden Punkt, aber man bleibt im Spiel.“ Dann fügt sie hinzu: „Es gibt Parallelen zwischen Sport und Wissenschaft: Beide verlangen Training, Konzentration und die Fähigkeit, mit Niederlagen umzugehen. Nur wer loslässt, kann wieder treffen.“
Dann wird sie nachdenklich. „Ich glaube, Wissenschaft gibt uns etwas sehr Menschliches. Die Fähigkeit, uns eine bessere Version der Realität vorzustellen. Wenn ich morgens ins Labor komme, denke ich daran, dass Hoffnung kein Zustand ist, sondern ein Handeln. Das ist GliTTher für mich: ein Ort, an dem Hoffnung zur Methode wird.“ ·
25. Juni
ELSA Pitch Bowl, Göttingen
02. – 03. Juli
Meet us @ Festival der Zukunft, Berlin
15. Dezember
ELSA Pitch Bowl, München
Cap Table. Viele Start-ups behandeln ihre Anteilsverteilung wie eine Pflichtübung beim Notar. Ein Fehler, der Unternehmen zerstören kann. Darauf müssen Gründer achten.
Eine Excel-Tabelle. Das ist es, was die meisten Menschen mit dem Cap Table verbinden. Anteile eintragen, beim Notar abnicken, weiter zum nächsten Problem. Aber genau hier liegt der Denkfehler. Der Cap Table ist keine Tabelle. Er ist die wirtschaftliche Verfassung eines Unternehmens – mit der Eigentümerstruktur als Kern. Er entscheidet über Kontrolle und Wachstum. Über Macht und Geld. Über Erfolg und Scheitern.
Carsten Bernauer ist Anwalt bei der Kanzlei Orrick und berät Start-ups und Investoren im Venture-Capital-Bereich. Er kennt die Wachstumsschmerzen junger Unternehmen aus nächster Nähe. Seine Diagnose ist eindeutig: Der Cap Table wird stiefmütterlich behandelt – und das mit zum Teil fatalen Folgen: „Er ist die wirtschaftliche Verfassung des Unternehmens“, sagt Bernauer. „Der Cap Table bildet die Eigentümerstruktur sowie die wirtschaftlichen Berechtigungen im Hinblick auf das Start-up ab, das heißt wer welche Rechte hat, wer bei Entscheidungen mitreden kann, wie sich die Beteiligung über die Zeit entwickelt und letztlich, wer beim Exit was bekommt.“
Was viele übersehen: Der Cap Table ist kein Abbild der aktuellen Situation, sondern vielmehr ein Blick in die Zukunft. Jede Entscheidung in einer Finanzierungsrunde wirkt sich auf die nächste aus. Bewertungen, Beteiligungshöhen und Incentive-Strukturen bauen aufeinander auf. „Was ich in der einen Runde mache, wird sich in der nächsten Runde fortsetzen“, warnt Bernauer. Das Heute bestimmt immer das Morgen.
Noam Wasserman von der Harvard Business School hat dieses Phänomen untersucht und nennt es den Konflikt zwischen „reich werden“ und „König sein“. Gründer
müssen sich entscheiden. Wollen sie die Kontrolle behalten oder das Wachstum maximieren? Beides gleichzeitig funktioniert selten. Und genau an dieser Stelle scheitern viele vielversprechende Start-ups. Meist liegt es weder am Produkt noch am Markt, sondern an der Anteilsverteilung.
Denn der Cap Table ist weit mehr als eine Übersicht. Er ist das Kontroll- und Anreizinstrument schlechthin. Liquidationspräferenzen, Anti-Dilution-Klauseln, VestingRegelungen, all das wird hier verankert, und mit jeder Finanzierungsrunde steigt die Komplexität erheblich an. Damit steigt auch das Konfliktpotenzial.
Das Problem der Kurzzeit-Denke In seiner Arbeit als Rechtsanwalt und Coach von Gründern und Start-ups stößt Bernauer immer wieder auf dieselben Muster, besonders bei Life-Science-Start-ups. „Am Anfang wird vor allem darüber geredet, wie sich die Beteiligung zwischen den Gründern sowie Professoren oder Transfergesellschaften der Universitäten
verteilt. Was dabei oft zu kurz kommt, ist das Denken in langen Zeiträumen. Wie sieht die rechtliche und wirtschaftliche Beteiligungsstruktur aus, wenn das Unternehmen reif für die Series B ist? Kaum jemand stellt sich diese Frage früh genug, dabei ist sie entscheidend.“
Drei klassische Frühphasenfehler Der erste ist, zu früh zu viele Anteile abzugeben, etwa an Business Angels, Berater und Service Provider, die über die ersten Hürden helfen. „Am Anfang scheint Equity vielleicht nicht viel wert zu sein“, erklärt Bernauer. „Aber wenn ein Unternehmen zehn oder fünfzehn Jahre wachsen und hohe Bewertungen einfahren soll, dann sind diese Beteiligungen im Hinblick auf das, was tatsächlich erbracht wurde, oft unverhältnismäßig hoch.“ Das soll nicht heißen, dass Business Angels unwichtig wären. Im Gegenteil, sie sind oft entscheidend. Aber die Verhältnismäßigkeit muss stimmen. Wer für überschaubare Leistungen hohe Equity-Anteile verteilt, zahlt dafür später einen noch viel höheren Preis.
Der zweite Fehler ist, die eigene Bewertung zu früh nach unten zu drücken, nur um überhaupt Kapital einzusammeln. „Man bewegt sich zu sehr bei der Bewertung nach unten, hauptsächlich aus dem Druck heraus, dass man Angst hat, sonst vielleicht gar kein Funding einsammeln zu können“, so Bernauer. Die Angst, leer auszugehen, führt zu Zugeständnissen, die sich durch alle Folgerunden ziehen. Eine niedrige Bewertung in der Seed-Runde setzt den Anker für alle weiteren Verhandlungen – und dieser Anker ist dann sehr schwer wieder zu heben.
Der dritte Fehler betrifft besonders LifeScience-Start-ups: Mitarbeiterbeteiligungen
CapTable SzenarienIdeePre-SeedSeedSerieASerieBSerieCSerieDSerieE
Best-Case
captable100%90%70%50%40%30%20%10%
Acceptable
captable90%80%60%40%30%20%10%
Anteile der Gründer
Tricky captable80%70%50%30%20%10%
70%60%40%20%10%
60%50%30%10%
50%40%20%
Broken captable
40%30%10%
30%20% 20%10%
Ein Cap Table kann „kaputt“ gehen und das Unternehmen wird für Investoren unattraktiv.
werden schlicht vergessen. Für viele Gründer sind ESOPs, VSOPs und der VSOPPool (Employee Stock Option Plan, Virtual Stock Option Plan und der dafür reservierte Anteilstopf) zunächst kein Thema. Ein schwerer Fehler. „Es empfiehlt sich, dies direkt in den Cap Table zu integrieren, um es von Beginn an abzubilden. Noch bevor die Angels dazukommen“, rät Bernauer. „Der institutionelle Investor, der später dazukommt, wird das auf jeden Fall haben wollen.“
Warum? Weil Investoren wissen, dass nicht nur Gründer motiviert sein müssen. „Investoren wollen natürlich, dass zumindest wichtige Forscher und sonstige relevante Mitarbeiter auch im Life-Science-Bereich mit Incentives ausgestattet werden. Es geht nicht nur um die Investoren und die Gründer, sondern auch um die Mitarbeitenden, die letztlich den operativen Teil tragen.“ Wer das Thema Mitarbeiterbeteiligung von Anfang an mitdenkt, steht in der Series A deutlich besser da.
Cap Table „uninvestierbar“?
Was passiert, wenn all diese Fehler zusammenkommen? Der Cap Table kann „uninvestierbar“ werden. Die rechtliche beziehungsweise wirtschaftliche Beteiligungsstruktur ist zu verwässert, die Strukturen zu komplex und die Incentives falsch gesetzt. Selbst wenn Produkt und Team stimmen, wird das Unternehmen für neue Investoren unattraktiv. Sie winken ab. Nicht weil die Idee schlecht ist, sondern weil die Zahlen nicht stimmen.
Die gute Nachricht: Ein Cap Table lässt sich manchmal reparieren. Die schlechte Nachricht ist aber, dass es Zeit, Geld und Nerven kostet. Und manchmal auch Beziehungen. Deshalb rät Bernauer ganz klar dazu, vorzubeugen statt zu heilen.
Ein Punkt liegt Bernauer besonders am Herzen. Und hierbei spricht er durchaus gegen das Klischee seiner eigenen Zunft. „Habt keine Angst vor euren Anwälten.“ Ein Anwalt, der unternehmerisch denkt, weiß, dass am Anfang Kapital knapp ist. „Es macht natürlich keinen Sinn, dafür horrende Rechnungen zu stellen, aber es ist sehr sinnvoll, eine vernünftige, strukturierte Dokumentation aufzusetzen.“
Sein dringender Rat ist simpel und unbequem zugleich. Keine Dokumente aus dem Internet. „Die Fehler, die dabei passieren, kosten im Nachgang viel mehr Geld, als es von Anfang an richtig zu machen.“ Genau hier liegt einer der größten Gründerfehler,
Bernauer empfiehlt: 1. Anteile nicht zu früh abgeben, 2. eigene Bewertung und 3. Mitarbeiterbeteiligungen beachten.
sagt Bernauer, die Angst vor professioneller Beratung. „Klar ist immer die Frage, ob ich der Richtige bin, um diese Geschichte zu erzählen, wenn ich selber Anwalt bin“, meint er und schmunzelt. „Aber wenn am Ende ein paar Gründer weniger teure Fehler machen, hat sich das schon gelohnt.“
Warnung vor KI-Rechtsberatung
Bernauer hat noch eine Warnung parat. Eine, die in Zeiten von ChatGPT & Co. besonders relevant ist. KI-generierte Rechtsberatung ist mit Vorsicht zu genießen. „Bisher war es immer so, dass man zunächst eine Google-Suche durchgeführt hat und anschließend zum Hausarzt gegangen ist, um seine Eigendiagnose bestätigen zu lassen“, sagt er. „Das passiert jetzt ansatzweise auch bei Anwälten. Man kommt mit irgendwelchen KI-Recherchen und fragt, ob ich das mal eben bestätigen kann. Das darf aber jetzt auch nicht lange dauern.“
Das Problem ist dabei nur, dass das Analysieren solcher KI-Outputs oft aufwendiger ist als die eigentliche Arbeit. KI-generierte Verträge und Klauseln zu prüfen, kostet Zeit. Fehler darin zu finden, kostet noch mehr Zeit und am Ende kostet es vor allem Geld. Mehr Geld, als wenn man es gleich richtig gemacht hätte.
Unbequeme, aber wichtige Fragen Der Cap Table ist kein lästiger Papierkram. Er ist ein Machtplan, ein Anreizsystem und letztlich der Kontoauszug der Gründer. Die Eigentümerstruktur entscheidet darüber, wer am Tisch sitzt, wer die Richtung vorgibt und wer beim Exit wirklich abkassiert. Reich werden oder König sein. Vielleicht beides. Vielleicht auch nichts davon.
Unbequem ist es trotzdem, denn man kann sich nicht hinter dem Produkt, der Vision oder dem Motto „Wir sind doch ein Team“ verstecken. Denn plötzlich stehen die Fragen im Raum, die niemand gern laut stellt: Wer bekommt wie viel? Wer entscheidet im Zweifel? Was gebe ich ab und was bekomme ich wirklich dafür zurück? Genau da müssen Gründer hin. Früh. Bevor es brennt. Wer seinen Cap Table ernst nimmt, baut ein investierbares Unternehmen auf. Wer nicht, zahlt später doppelt. Mit Geld, mit Nerven und manchmal im schlimmsten Fall mit dem ganzen Start-up.
PERSPEKTIVWECHSEL . Warum Kontakte knüpfen keine Frage des Talents, sondern der Haltung ist.
„Networking? Das können nur die anderen.“ Diese Überzeugung ist weit verbreitet. Und sie ist messbar. In einer globalen Befragung von rund 16.000 LinkedIn-Nutzerinnen und -Nutzern gaben fast 40 Prozent der Professionals an, dass ihnen Netzwerken schwer fällt. Gleichzeitig halten es fast 80 Prozent für entscheidend für ihre Karriere. Eine Studie der University of Phoenix kommt zu einem noch deutlicheren Ergebnis: 53 Prozent der Berufstätigen betreiben kaum oder gar kein Networking, obwohl 89 Prozent dessen Nutzen kennen. Und laut einer Umfrage von Resume Now wissen 33 Prozent schlicht nicht, wen sie ansprechen sollen, und 29 Prozent nicht, was sie sagen sollen.
Das Paradox ist evident: Alle wissen, dass Netzwerken wichtig ist. Und trotzdem tun es die meisten zu selten. Dabei sind die Zahlen eindeutig. Laut einer gemeinsamen Analyse von LinkedIn und McKinsey werden bis zu 85 Prozent aller Jobs über persönliche Netzwerke vergeben. Also nicht über Stellenportale, nicht über Headhunter, sondern über Menschen, die Menschen kennen. Noch direkter wird der Zusammenhang im Start-up-Kontext: Eine Studie von Huang und Knight im Journal of Business Venturing (2017) zeigt, dass Gründerinnen und Gründer, die über ein gemeinsames Netzwerk „warm introduziert“ wurden, eine dreifach höhere Wahrscheinlichkeit hatten, überhaupt ein Gespräch mit einem Investor zu bekommen. Das bedeutet: Der Zugang zu Kapital ist fundamental kein Pitching-Problem. Es ist ein Netzwerkproblem.
Und der Soziologe Mark Granovetter von der Stanford University hat schon 1973 in seiner bis heute meistzitierten Studie „The Strength of Weak Ties“ belegt, dass es gar nicht die engen Freunde sind, über die die
wichtigsten beruflichen Chancen entstehen, sondern die losen Bekannten. Schwache Bindungen überbrücken soziale Kreise und transportieren neue Informationen, die im eigenen engeren Netzwerk schlicht nicht vorhanden wären. Kurzum: Netzwerken wirkt. Aber es muss sich auch richtig anfühlen.
Authentisch statt transaktional Genau hier setzt das Konzept des intuitiven Netzwerkens an. Irina Förster, VentureManagerin bei der Life Science Factory, hat in mehr als sechs Jahren Ecosystem Building ein tragfähiges Berufsnetzwerk aufgebaut – und dabei eine klare Haltung entwickelt, die sich von klassischen Networking-Ratgebern deutlich unterscheidet. „Man könnte es auch einfach authentisches Netzwerken nennen“, sagt sie. „Das Spannendste ist, dass man selbst authentisch bleibt, aber die Person gegenüber auch als authentisch wahrnimmt. Gespräche dürfen nicht so austauschbar werden. Wenn du wirklich nur über harte Produktfakten oder
Angebote sprichst, könntest du das Gespräch auch mit jeder beliebigen Person führen.“
Was Förster stattdessen meint: Es geht darum, was eine Person motiviert, wofür sie brennt, woran sie arbeitet. Und darum, das von sich selbst genauso zu zeigen. „Dann passiert etwas anderes beim Netzwerken“, sagt sie. „Dann entstehen echte Connections.“ Das klingt einfach, aber es erfordert einen Perspektivwechsel: weg von der Frage „Was kann ich von dieser Person bekommen?“ hin zu „Was verbindet uns? Was kann ich beitragen?“
„Netzwerken ist nicht gleich Sales“, stellt die Venture-Managerin klar. „Es heißt nicht: Ich verkaufe etwas und muss Personen für mein Business begeistern. Sondern: Ich baue Connections auf und schaue, was später daraus wird.“ Das ist die Kernidee. Und sie ist psychologisch nicht trivial: Forscher der Harvard Business School haben gezeigt, dass instrumentelles Netzwerken –also Netzwerken mit klarem, unmittelbarem
Eigennutz – bei vielen Menschen ein Gefühl moralischer Verschmutzung auslöst. Wer Netzwerken hingegen als Wissensaustausch und gegenseitiges Geben framed, überwindet diese Barriere und ist dabei auch erfolgreicher.
Wie viel Plan steckt im Intuitiven? Intuitives ist nicht das Gegenteil von planvollem Netzwerken. Es ist ein Hybrid aus beidem. Förster macht das an einem praktischen Beispiel fest: „Ich finde es schon wichtig, bei einem Event zu gucken, wer überhaupt da ist. Was ist die Zielgruppe? Treffe ich dort eher Investoren oder eher Start-ups?“ Diese grobe Vorbereitung schafft Orientierung, ohne die Spontaneität zu ersetzen. Und wenn es konkrete Wunschgespräche gibt, gilt ein klarer Grundsatz: Qualität vor Quantität.
„Nicht nur Leads einsammeln und sagen, das und das muss ich alles geschafft haben“, so die Expertin der Life Science Factory. „Sonst können solche Gespräche eben gar nicht mehr auf dieser intuitiven und empathischen Ebene stattfinden.“ Wenn eine Person spannend ist, dann sollte die Ansprache auch persönlich gestaltet sein. Nicht: Was will ich von der Person? Sondern: Was fand ich spannend an ihr? Hat mich ein LinkedIn-Post zum Nachdenken gebracht? „Dann das tatsächlich auch mit einer Bitte verknüpfen“, so Förster. „Ich würde mich gerne mal zehn Minuten mit dir über XY austauschen.“ Das ist keine Strategie im klassischen Sinne. Es ist Aufmerksamkeit – gerichtet auf das Gegenüber.
Was ist mit den Menschen, die schon an der Schwelle zur ersten Konversation scheitern? Die am Buffet stehen, das Glas festhalten und warten, dass irgendjemand
anfängt? „Es gibt unglaublich viele Möglichkeiten als Gesprächseinstieg“, sagt die Venture-Managerin. „Das Buffet selbst. Der Talk, den man vorher auf der Bühne oder dem Event gehört hat. Und es ist auch ein bisschen ein Mindset-Ding: Die Leute, die da sind, haben alle dasselbe Ziel – sie wollen in den Austausch kommen. Vielleicht geht es den anderen genauso.“
Ihr konkreter Tipp für alle, die sich den ersten Schritt noch nicht ganz trauen: „Man kann sich einfach mit einem offenen Blick an einen leeren Tisch stellen. Sie werden überrascht sein, wie schnell sich dieser Tisch füllt.” Was hinter diesem kleinen Trick steckt, ist psychologisch präzise: Wer selbst Raum
„ Nicht nur Leads einsammeln und sagen, das und das muss ich alles geschafft haben . “
öffnet, gibt anderen die Erlaubnis, ihn zu betreten. Man senkt die Eintrittshürde für alle Anwesenden. Belohnungen sind oftmals unerwartet gute Gespräche.
Wenn keine Resonanz kommt? Was aber, wenn das Gespräch nicht zündet? Wenn eine Nachricht unbeantwortet bleibt? Wenn die erhoffte Verbindung sich schlicht nicht ergibt? Die Expertin der Life
Verbindungen entstehen aus echtem Interesse am Gegenüber.
Science Factory hat dafür eine klare innere Haltung entwickelt: „Ich finde es ganz wichtig, so eine Art Ablehnung oder wenig Resonanz nicht persönlich zu nehmen. Das ist immer auch eine Kapazitätsfrage, eine Frage des Timings oder der aktuellen Prioritäten.“
Statt einer frustrierten Rückzugsbewegung empfiehlt sie Offenheit und Transparenz: „Man kann auch offen ansprechen: Ich sehe, das passt gerade nicht in deinen Plan – kein Problem. Lass uns einfach gegenseitig im Hinterkopf haben. Wenn es dann mal passt, connecten wir wieder.“ Diese Haltung – gelassen statt verbissen, verbindlich ohne Druck – ist es, die langfristige Netzwerke entstehen lässt. Und die verhindert, dass eine nicht erwiderte Nachricht als persönliche Niederlage erlebt wird.
Am besten: früh anfangen Eine der wichtigsten Empfehlungen, die Förster ausgibt, ist auch eine der einfachsten: nicht warten. „Gerade als Start-up: Man braucht nicht erst mal ein perfektes, super tolles Produkt, bevor man anfangen kann, ins Netzwerk zu gehen. Sprich mit Leuten. Hol dir Feedback. Tausch dich aus. Das kann eigentlich von Anfang an losgehen.“ Das deckt sich mit dem, was die Forschung über erfolgreiche Gründerinnen und Gründer zeigt: Die Netzwerkarbeit beginnt nicht im Moment des Fundraisings. Sie beginnt Jahre vorher – in informellen Gesprächen, auf Konferenzen, in Inkubatoren wie der Life Science Factory. Genau das ist der Vorteil, den gut vernetzte Gründerinnen und Gründer gegenüber isoliert arbeitenden haben: nicht der bessere Pitch, sondern die längere Runway an Vertrauen. Und für diejenigen, die immer noch zögern, den ersten Schritt zu machen, hat Förster einen letzten, pragmatischen Rat: „Klein starten. Wirklich mit dem Minimum losgehen. Diese eine Person. Wenn ich mit der heute kurz gesprochen habe, habe ich mein Ziel erreicht. Dann mit einer Bitte oder einem Angebot verknüpfen: Davon würde ich profitieren, wenn wir jetzt 15 Minuten sprechen könnten. Das wäre total hilfreich.“ Intuitives Netzwerken ist also kein Talent. Es ist eine Haltung. Und Haltungen lassen sich einnehmen – jeden Tag neu. ·
ESOPs. Sogenannte Employee Stock Option Plans sind ein mächtiger Hebel, um Spitzenpersonal zu halten oder zu überzeugen. Es kommt aber auf Details an, damit keine unerwünschten Nebenwirkungen auftreten.
So ändern sich die Zeiten. Früher galten Mitarbeiterbeteiligungen (Employee Stock Option Plans = ESOPs) in der Start-upWelt als Incentive für einzelne Spezialisten oder für Führungskräfte. Doch das ist heute anders. Gerade in technologiegetriebenen Branchen wie Life Sciences entwickeln sich ESOP-Programme zu einem strategischen Instrument – für Recruiting, Mitarbeiterbindung und ebenso für spätere Finanzierungs- oder Exit-Prozesse. Allerdings zeigt die Praxis auch: Zwischen Interesse und tatsächlicher Umsetzung liegt oft eine erhebliche Lücke.
„Für frühphasige Start-ups liegt das Thema ESOP häufig noch weit hinten am Horizont“, erklärt Dr. Michael Grimm, Partner der Bonner Beratungsgesellschaft Flick Gocke Schaumburg (FGS). „Trotzdem lohnt es sich, ESOPs früh in der Gesamtstrategie mitzudenken.“ Denn je später Gründerinnen und Gründer sich mit Mitarbeiterbeteiligungen befassen, desto größer werde häufig der Druck –insbesondere dann, wenn hochqualifizierte Fachkräfte gewonnen oder gehalten werden sollen. Gerade im Life-Science- und Biotech-Umfeld komme für ihn ein weiterer Faktor hinzu: die starke Nähe zum USamerikanischen Markt.
„Dort sind Mitarbeiterbeteiligungen eher die Regel als die Ausnahme“, ergänzt Dr. Tim Zinowsky, ebenfalls Partner bei FGS. Entsprechend würden auch potenzielle Käufer oder Investoren aus den USA bei Due-Diligence-Prüfungen zunehmend darauf achten, wie das Beteiligungsprogramm beim deutschen „Target” strukturiert ist. Ist es zu kompliziert gestrickt oder erweitert es den Cap Table zu stark, drückt dies
„SKIN IN THE GAME“ DIE WICHTIGSTEN
› Woran sollen die Mitarbeitenden überhaupt beteiligt werden?
› Geht es lediglich um eine finanzielle Incentivierung?
› Sollen Mitarbeitende an laufenden Gewinnen partizipieren?
› Oder möchte man sie tatsächlich zu Mitunternehmern machen –mit entsprechenden Rechten und Pflichten?
„Je mehr Mitarbeitende zu echten Mitunternehmerinnen und Mitunternehmern werden und den Gründerinnen und Gründern gleichgestellt sind, desto stärker sind sie mit im Boot“, erläutert Grimm. „Sie haben dann mehr ,Skin in the Game’, sitzen aber auch mit am Tisch und wollen und müssen mitentscheiden.“
den Übernahmepreis. Im schlimmsten Fall springen Interessenten sogar wieder ab. Das Gleiche kann passieren, wenn es gar kein Beteiligungsprogramm gibt, da gerade US-Investoren den Wert solcher Programme kennen und schätzen
Mittel zur Mitarbeiterbindung
Im Kern verfolgen ESOP-Programme häufig ein pragmatisches Ziel: Liquidität sichern. Viele junge Unternehmen können hochqualifizierten Mitarbeitenden schlicht nicht die Gehälter zahlen, die etwa börsennotierte Konzerne bieten. ESOPs versprechen, diese Lücke auszugleichen.
„Ein ESOP-Programm ist für Angestellte eine Wette auf die Zukunft“, so Grimm.
„Ich will die Mitarbeitenden haben oder halten, kann aber vielleicht nicht so viel zahlen wie große Unternehmen. Also binde ich sie, indem ich sie an einer möglichen späteren Wertsteigerung beteilige.“ Dabei
gehe es jedoch nicht ausschließlich um monetäre Anreize. Vielmehr müsse jedes Unternehmen zunächst klären, welche Art von Beteiligung überhaupt gewünscht sei. „Ein gutes ESOP-Programm ist so individuell wie das Unternehmen selbst“, erklärt Zinowsky. Die Ausgangslage zum Start sei Standard, die jeweilige Ausdifferenzierung entscheide jedoch über die Akzeptanz wie auch über den Erfolg des Programms.
Physische oder virtuelle Beteiligung?
Grundsätzlich unterscheiden die Bonner Experten zwischen physischen und virtuellen Beteiligungen (virtual Stock Option Plans = VSOPs).
Physische Beteiligungen bedeuten echte Anteile am Unternehmen – häufig gebündelt über Beteiligungspools. Sie gelten allerdings als deutlich komplexer und insbesondere aus steuerlicher Sicht oft nachteiliger.
„Am einfachsten umsetzbar sind VSOPs“, sagt Zinowsky. Diese hätten sich in Deutschland mittlerweile als Standardmodell etabliert. Dabei erhalten Mitarbeitende keine echten Gesellschaftsanteile, sondern einen vertraglichen Zahlungsanspruch, der sich typischerweise bei bestimmten Ereignissen realisiert – etwa bei einem IPO, einer Übernahme oder einer neuen Finanzierungsrunde.
Der große Vorteil: Die virtuelle Beteiligung löst nicht sofort eine Steuerpflicht aus. Genau das macht sie für viele Startups und auch für Mitarbeitende so attraktiv.
Die steuerliche Behandlung echter Beteiligungen kann schnell problematisch werden. „Wir geraten hier schnell in den Bereich der Sachleistungen, was eine sofortige Steuerlast mit sich bringt“, erklärt Zinowsky. Das kann zu einem klassischen Problem führen, der sogenannten Dry Taxation. Mitarbeitende müssen Steuern zahlen, obwohl ihnen noch gar kein Geld zugeflossen ist. „Damit erreicht man genau das Gegenteil von dem, was man eigentlich wollte“, führt Zinowsky aus. „Die Mitarbeitenden müssen erst einmal investieren, machen Minus statt Plus.” Das reduziere die Attraktivität deutlich.
Hurdle Shares, Optionen, VSOPs Eine Möglichkeit, die sofortige Steuerlast für die Mitarbeitenden zu vermeiden, sind sogenannte Hurdle Shares. Dabei wird steuerlich nur der spätere Wertzuwachs
betrachtet. Zum Zeitpunkt der Zuteilung liege der Wertzuwachs bei null – entsprechend entstehe auch keine Steuerlast. Diese kommt erst bei der Auszahlung zum Tragen, also in dem Moment, wo Geld an die Mitarbeitenden fließt.
Eine weitere Variante sind Optionsmodelle. Mitarbeitende erhalten dabei das Recht, später Anteile zu einem festgelegten Preis zu erwerben. Die Steuerpflicht greift typischerweise erst bei Ausübung der Option, wenn der Wert der Anteile weit über dem festgelegten Preis liegt.
In der Praxis dominieren in Deutschland VSOPs deutlich. „Das ist eine schlanke Basis, die trotzdem rechts- und zukunftssicher abgebildet werden sollte“, so Grimm.
Vesting, Cliffs, Leaver-Regelungen
Zur zukunftssicheren Ausgestaltung zählt vor allem, dass die Beteiligungen von Anfang bis Ende durchdacht werden müssen. „Mitarbeiterbeteiligung ist kein iteratives Vorgehen“, betont Zinowsky.
Zu den zentralen Fragen gehören:
› Wie sehen Vesting-Regelungen aus?
› Welche Cliffs gelten?
› Was passiert beim Ausscheiden?
› Gibt es Rückkaufs- oder Verfalloptionen?
Wie verhindert man, dass ehemalige Mitarbeitende dauerhaft „mit am Tisch sitzen“, insbesondere beim Wechsel zur Konkurrenz? Vor allem detaillierte und durch -
dachte Good-Leaver- und Bad-LeaverRegelungen als Ausstiegsszenarien seien entscheidend.
Ein weites Feld
Das Interesse an Mitarbeiterbeteiligungen ist in den vergangenen Jahren deutlich gestiegen. Die tatsächliche Umsetzung bleibt jedoch oft zurück.
Nach Einschätzung von Zinowsky und Grimm führt nur etwa die Hälfte der interessierten Unternehmen tatsächlich Beteiligungsprogramme ein. Und selbst dort dominieren häufig individuelle Einzelregelungen statt unternehmensweiter Modelle.
Wenn Programme flächendeckend umgesetzt werden, greifen Unternehmen wiederum überwiegend auf VSOPs zurück. Ein ganz wesentlicher Grund dafür liegt auch in der rechtlichen Dynamik. „Die Rechtsprechung in Deutschland hinkt immer hinterher“, erläutert Michael Grimm. Dadurch müssten selbst laufende Modelle regelmäßig überprüft und angepasst werden. Die klare Empfehlung der Experten lautet deshalb: Professionelle Begleitung statt Eigenbau – ausgewiesenes Expertenwissen statt generativer KI-Ausgaben.
Obwohl bei ESOPs der Teufel im Detail steckt, sind sie derzeit gerade im Life-Science-Sektor ein wirklich mächtiger Hebel, wenn man gute Leute halten oder gewinnen will. Damit sind sie längst mehr als Goodies für Führungskräfte und Spezialisten.
TRANSAKTION . Der Verkauf des eigenen Unternehmens gilt oft als emotionaler Wendepunkt für Gründerinnen und Gründer. Dabei ist er im VentureCapital-System keine spontane Entscheidung, sondern von Anfang an Teil des Modells.
Das Ende sollte von Anfang an feststehen. Was sich geradezu philosophisch anhört, ist tatsächlich eine ganz praktische Regel, an die sich Gründer stets halten und erinnern sollten. Nur, wer sich bereits vor der Startphase mit allen wichtigen Exit-Fragen auseinandersetzt, ist später auf der sicheren Seite. Denn jede Start-up-Phase hat ein Ende – zumindest, wenn das Unternehmen mit Investoren-Geld ausgestattet ist.
Das gesamte System basiert auf einer unverrückbaren Marktlogik. Es wird nur dann Geld investiert, wenn es die Chance gibt, am Ende mehr zurückzubekommen, als man reingesteckt hat.
Allein deshalb braucht es einen Endpunkt und allein deshalb ist der Exit-Markt auch so wichtig und dieser zeigt sich 2026 laut KfW-Venture-Capital-Dashboard in Deutschland wieder stabiler. Börsengänge bleiben demnach die absolute Ausnahme, Unternehmensverkäufe dominieren knapp 95 Prozent (2025) weiterhin das Geschehen. Für Venture-Capital-Fonds wächst zugleich der Druck, Beteiligungen aus den starken Finanzierungsjahren zu veräußern, denn erfolgreiche Exit-Transaktionen sind das zentrale Element, um den Finanzierungskreislauf des VC-Markts aufrechtzuerhalten.
Kurz: „Es gibt keinen VC, der ewig investiert“, sagt Andreas Kranzusch. Der Head of Finance bei Cardior war Teil des Deal Teams beim milliardenschweren Verkauf des Unternehmens an Novo Nordisk. Seit rund 15 Jahren begleitet er mit seinem Team als Fractional CFO Biotech- und MedtechUnternehmen von der präklinischen Phase bis zu den klinischen Studien der Phasen I und II.
Wer Venture Capital aufnimmt, entscheidet sich nicht nur für Kapital, sondern auch für ein bestimmtes Wachstumsmodell. Die Fonds haben feste Laufzeiten, Investoren benötigen den Rückfluss ihres Kapitals. Entsprechend klar seien die Verträge formuliert.
Vom Ende her denken
Gerade in kapitalintensiven Bereichen wie Biotech sei ein späterer Verkauf die logische Konsequenz. Klinische Studien kosten enorme Summen, gleichzeitig sind Entwicklungszeiten lang. Allein der Weg von präklinischer Forschung bis in Phase II dauert oft viele Jahre. Bei Cardior lagen zwischen Gründung und Unterschrift des Exits rund acht Jahre – eine Zeitspanne, die laut Kranzusch typisch für die Branche sei.
Die entscheidenden Weichen werden allerdings deutlich früher gestellt. Für Kranzusch gehört es zu den größten Fehlern vieler Gründerinnen und Gründer, nicht konsequent „vom Ende her“ zu denken. Schon zu Beginn müsse klar sein, wie das Produkt oder der Wirkstoff später überhaupt am Markt funktionieren soll. Auch wissenschaftliche Entscheidungen können dabei massive wirtschaftliche Auswirkungen haben. Wird eine Therapie etwa als operativer Eingriff konzipiert, begrenzt das automatisch die potenzielle Zahl der Patientinnen und Patienten. Eine Therapie via Tablette kann dagegen ganz andere Marktgrößen ermöglichen. Solche frühen Entscheidungen beeinflussen nicht nur den späteren Markterfolg, sondern
auch Finanzierungsmöglichkeiten und ExitPotenziale.
Das Team als entscheidender Faktor Ebenso entscheidend sei die Qualität des Teams. Investoren investieren selten in Einzelpersonen, sondern in die Kombination aus wissenschaftlicher Kompetenz, Managementfähigkeiten und externer Expertise.
Kranzusch beobachtet in der Praxis immer wieder, dass Gründerinnen und Gründer operative Exzellenz mit Führungsqualität verwechseln. Gute Führung bedeute nicht, alles selbst zu können. Entscheidend sei vielmehr die Fähigkeit, die besten Fachleute für eine Aufgabe auszuwählen und deren Rat ernst zu nehmen. Das gelte besonders für Finanzierungsrunden oder M&A-Prozesse.
Denn der Exit ist kein Nebenprojekt. Sobald ernsthaftes Interesse am Unternehmen besteht, beginnt ein hochkomplexer Prozess, der enorme Ressourcen bindet. Deal Teams auf Seite des Start-ups bestehen häufig aus mehr als sechs Personen, auf Seite eines Erwerbers können hier schnell mehr als 20 Personen eingesetzt werden. Diese decken dann Bereiche wie Recht, Finanzen, Investorenkommunikation und Dokumentation ab. Während der Due Diligence arbeiten Teams teilweise über Wochen hinweg nahezu durchgehend an Datenräumen, Dokumenten und Q&A-Sessions.
Vollzeitjob Exit
Viele Gründerinnen und Gründer unterschätzen diesen Aufwand, so Kranzusch. Eine Transaktion sei praktisch ein Vollzeitjob. Allein Finanzierungsrunden oder Exit-Prozesse dauern oft sechs bis neun Monate. Hinzu komme die juristische Dimension: Im Rahmen der Due Diligence unterschreiben
1. Früh vom Markt her denken: Produktentwicklung, Erstattung, Zielmärkte und Patientenzahlen sollten für Finanzierungsrunden und den Exit möglichst früh mitgedacht werden.
2. Die besten Expertinnen und Experten holen: Spezialisierte Rechtsberatung und erfahrene Finanzexpertinnen und -experten reduzieren Risiken und sparen später Zeit und Geld.
3. Kommunikation strategisch aufbauen: Sichtbarkeit schafft Interesse – bei Investoren, Partnern und potenziellen Käuferinnen und Käufern. Im Zweifel spezialisierte Kommunikationsagenturen einbinden.
4. Wettbewerbssituationen aktiv erzeugen: Den Interessentenkreis frühzeitig erweitern. Mehrere Angebote stärken die Verhandlungsposition.
5. Due Diligence früh vorbereiten: Dokumentation, Datenräume und Vertragsunterlagen sollten bereits früh strukturiert und professionell aufgebaut werden. Spätestens im Exit-Prozess werden fehlende oder unklare Unterlagen zum Risiko.
Verkäuferinnen und Verkäufer am Ende weitreichende Garantien. Fehler oder unklare Formulierungen können später erhebliche finanzielle Risiken zur Folge haben.
Umso wichtiger sei die professionelle Vorbereitung. Dabei spielt Kommunikation eine größere Rolle, als viele wissenschaftliche Gründerinnen und Gründer zunächst annehmen. Ohne Sichtbarkeit im Markt entsteht kein Interesse. Kommunikation sei deshalb kein nachgelagerter Marketingaspekt, der irgendwann einmal mitgedacht werden könnte, sondern ein strategischer Teil der Unternehmensentwicklung. Ein kontinu-
HINTERGRUND
Andreas Kranzusch ist Head of Finance bei Cardior und seit rund 15 Jahren als Fractional CFO für Life-Science-Unternehmen tätig. Mit seinem Team der Freiburger Andreas Kranzusch GmbH begleitet er Biotech- und Medtech-Unternehmen in präklinischen Entwicklungsphasen sowie klinischen Studien der Phasen I und II. Beim Verkauf von Cardior an Novo Nordisk war er Teil des Deal Teams.
ierlicher Newsflow erzeugt Wahrnehmung und Interesse bei Investoren und späteren potenziellen Partnerinnen und Partnern.
M&A am wahrscheinlichsten
Die Realität im europäischen Kapitalmarkt verschärft diese Dynamik zusätzlich. Nach Einschätzung von Kranzusch sind klassische Börsengänge für Life-Science-Unternehmen in Deutschland inzwischen ein Randphänomen. Der Markt sei zu klein, zu fragmentiert und zu stark reguliert. Entsprechend dominieren M&A-Transaktionen das Geschehen. Rund 90 Prozent aller Exits erfolgen über Verkäufe an größere Unternehmen. Die Vorstellung, im Biotech-Bereich dauerhaft unabhängig zu bleiben, hält Kranzusch deshalb für unrealistisch. In Branchen mit geringerem Kapitalbedarf könne das anders aussehen. Bei Unternehmen, die über Jahre hinweg hohe zweistellige oder dreistellige Millionenbeträge für Forschung und klinische Entwicklung benötigen, sei das realitätsfern. Oder, wie Andreas Kranzusch es mit einem Augenzwinkern formuliert: „Im Biotech-Bereich gründen, ohne verkaufen zu wollen? Viel Spaß!“
TREND. Gründungen aus einem wissenschaftlichen und universitären
Umfeld heraus sind der Life-Science-Klassiker. Aber immer häufiger passiert dies mittlerweile auch aus Konzernen heraus. Das kann funktionieren, wenn Gründer bestimmte Knackpunkte im Blick haben.
Dieses Spannungsfeld ist komplex: Wie gehen Menschen damit um, wenn sie Jahre ihres Lebens in einem universitären
Umfeld in einem Bereich geforscht haben, der ihnen wirklich am Herzen liegt, sie irgendwann aber in einem Konzern arbeiten?
Und was passiert, wenn sie diesen inneren Drang zum Unternehmertum plötzlich nicht mehr ignorieren können?
Die klassische Lösung: Sie kündigen und wagen den Start-up-Sprung. Das ist jedoch ein Schritt voller persönlicher Risiken. Eine zweite Variante wird jedoch immer beliebter: aus einem Konzern heraus oder nebenbei zu gründen. Der Fachmann nennt das Spinning-off from Corporate.
Das Prinzip ist eigentlich einfach: Ein etablierter Konzern besitzt Wissen, Daten und Technologien, die über Jahre gewachsen sind. Was häufig fehlt, ist die Geschwindigkeit und Beweglichkeit eines Startups. Ein Spin-off eröffnet die Möglichkeit, Innovationskraft aus dem Unternehmen herauszulösen und in ein agiles Umfeld zu überführen, ohne die Ressourcenbasis des Konzerns vollständig zu verlassen.
Wie gut das funktionieren kann, zeigen erfolgreiche Beispiele aus der Branche. BlueRock Therapeutics, 2016 als Spinoff von Bayer gegründet, entwickelte sich binnen weniger Jahre zu einem Vorreiter in der regenerativen Medizin. Ausgangspunkt war die Forschung an pluripotenten Stammzellen, die Bayer gemeinsam mit Versant Ventures in ein eigenes Unternehmen auslagerte. Mit 225 Mio. US-Dollar Anschubfinanzierung und wissenschaftlicher Eigenständigkeit konnte BlueRock klinische Fortschritte erzielen, die in ei-
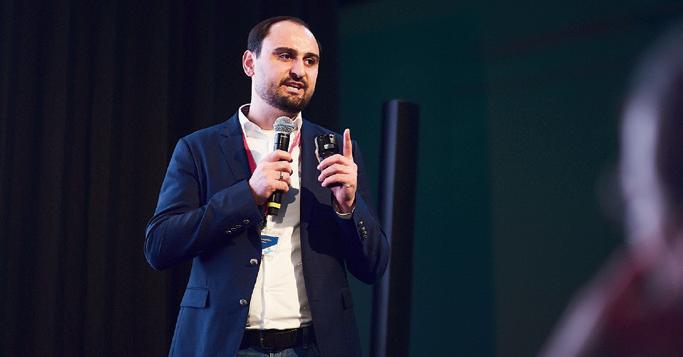
Dr. Artjom Avakian hat neben seinem Vollzeitjob das Start-up ELPIS Simulation gegründet.
nem klassischen Konzernumfeld kaum möglich gewesen wären. Heute ist das Unternehmen vollständig in Bayers Zellund Gentherapie-Plattform integriert. Ein Musterbeispiel für ein strategisch erfolgreiches Ausgründungsmodell, aber auch für den immensen Zeithorizont, den Startups gerade im Life-Science-Bereich haben. Forschung dauert.
Ein weiteres Beispiel ist Ondine Biomedical, entstanden aus der Forschungsabteilung des Schweizer Unternehmens Givaudan. Ursprünglich in der Duft- und Aromenforschung beheimatet, entdeckte das Team das Potenzial einer photodynamischen Technologie zur Keimreduzierung. 2019 wurde die Idee ausgegründet – mit klarem Fokus auf medizinische Anwendung statt Industriechemie. Heute ist Ondine an der Londoner Börse gelistet, seine antibakterielle Technologie wird weltweit in Krankenhäusern genutzt. Ein klassischer Fall,
bei dem eine Innovation, die nicht mehr zum Kerngeschäft passte, in einem neuen Umfeld floriert.
Erfolgreiche Ausgründungen
Laut McKinsey-Studien aus den Jahren 2024 und 2025 sind diese Beispiele Teil eines wachsenden Trends. Über hundert untersuchte Corporate Spin-offs zeigen, dass erfolgreiche Ausgründungen aus Konzernen innerhalb von zwei Jahren im Schnitt zwanzig Prozent höhere Marktwertsteigerung als ihre Muttergesellschaft erzielen. Besonders gut funktioniert das im B2B- und Industriesektor. „Das überrascht nicht“, sagt Stefanie Greifeneder, Rechtsanwältin und Partnerin bei Heuking. „Der Fokus liegt bei diesen Gründungen meist klar auf technischen Lösungen, die in industrielle Strukturen passen – weniger auf den Endverbraucher.“ Gemeinsam mit ihrer Kollegin Sarah Aschenbrenner berät sie re-
gelmäßig Start-ups aus dem Life-ScienceSektor. Beide sehen vor allem juristische Hürden als entscheidend. „Man muss sauber dokumentieren, welchem Unternehmen welches IP gehört und welches Know-how woher kommt“, erklärt Aschenbrenner. IP – Intellectual Property – umfasst unter anderem Patente, Marken und Geschäftsgeheimnisse. „Wenn das nicht klar getrennt wird, kann es im Nachhinein zu erheblichen Konflikten kommen.“ Ausgründungen seien deshalb nicht nur ein strategisches, sondern immer auch ein juristisches Projekt. „Wichtig ist, dass der Technologietransfer klar
geregelt ist. Denn das Unternehmen wird versuchen, seine Schutzrechte zu sichern oder Wettbewerbsverbote einzubauen. Das ist nachvollziehbar, darf aber nicht so weit gehen, dass Gründer-Teams in ihrer Arbeit behindert werden“, ergänzt Greifeneder.
Die beiden Juristinnen nennen zwei typische Szenarien für Corporate Spin-offs. „Erstens, wenn eine Technologie entsteht, die nicht mehr zum Kerngeschäft passt“, so Greifeneder. „Dann kann es sich lohnen, sie in eine eigene Gesellschaft zu überführen.“ Der zweite Fall: Das Unternehmen will sich stärker im Venture-Bereich engagieren und beteiligt sich gemeinsam mit externen Investoren an einer Neugründung. „Das ermöglicht Freiheit und gleichzeitig Nähe zur Muttergesellschaft.“
Das Beste aus zwei Welten Diese Mischung aus Unabhängigkeit und Rückhalt macht Corporate Spin-offs derzeit so attraktiv. Laut McKinsey liegt der Zuwachs solcher Gründungen seit 2019 bei rund 25 Prozent. Sie bündeln das Beste aus zwei Welten: die Innovationskraft kleiner Teams und die Stabilität gewachsener Strukturen.
Am Ende steht jedoch keine ExcelGleichung, sondern eine menschliche Entscheidung. Ein Gründer, der weiß, was das bedeutet, ist Dr. Artjom Avakian, wobei es sich in seinem Fall nicht um ein klassisches Corporate Spin-off handelt. Ge-
meinsam mit seinem Mitgründer Dr. Aria Alimi gründete er 2020 ELPIS Simulation, während er noch Vollzeit bei Volkswagen tätig war. „Ich war fachliche Führungskraft,
Promotionsarbeit von Alimi und fokussiert sich auf eine Software, die Ärzten und Ärztinnen hilft, Schlaganfälle individueller zu diagnostizieren und Therapien besser zu bewerten. „Promotionsarbeiten landen so oft in der Schublade. Wir wollten zeigen, dass man daraus etwas entwickeln kann, das wirklich zählt.“ Das Start-up verbindet Simulationstechnologie und medizinische Forschung auf neuartige Weise – und verkörpert damit, was viele Corporate Spinoffs auszeichnet: wissenschaftliche Tiefe gepaart mit Umsetzungswillen.
Avakian weiß aus Erfahrung, dass dieser Weg kein einfacher ist. „Beim Start-up erfolgreich zu sein, bedeutet hundert Prozent Einsatz – oder noch mehr. Ich sage immer: hundertein Prozent.“ Neben seinem Job arbeitete er oft nachts und an Wochenenden an der Umsetzung der Idee. „Finanzielle Sicherheit zu haben, hilft. Aber wenn du wirklich willst, dass ein Start-up funktioniert, musst du alles geben. Du kannst nicht nur halb gründen.“
Was ihn dabei antreibt, ist kein unternehmerisches Abenteurertum, sondern Verantwortung. „Schlaganfälle gehören zu den häufigsten Todesursachen weltweit. Wenn wir mit unserer Software helfen können, Menschenleben zu retten oder bleibende Schäden zu verhindern, dann ist das das größte Erfolgserlebnis.“
„ Fangt einfach an. Ideen leben nur, wenn man sie in Bewegung setzt. "
aber keine disziplinarische. Ich hatte mehr Platz im Kopf für Innovationen außerhalb des Konzerns“, erinnert er sich. Die Idee für ELPIS Simulation entstand aus der
Kommunikation auf Augenhöhe Gegenüber seinem Arbeitgeber war Avakian von Beginn an offen. „Ich habe Volkswagen informiert, sobald die Idee konkret wurde. Solange wir nichts Konkurrierendes machen, ist das kein Problem.“ Diese Transparenz hält er für entscheidend, nicht nur aus rechtlicher, sondern auch aus moralischer Sicht. „Man muss in solchen Situationen auf Augenhöhe kommunizieren. Nur so bleibt Vertrauen bestehen.“
Sein Rat an andere Gründer fällt pragmatisch und motivierend aus: „Dokumentiert alles, sprecht früh mit eurem Arbeitgeber und sucht Partner, die euch rechtlich und fachlich begleiten. Aber vor allem: Fangt einfach an. Ideen leben nur, wenn man sie in Bewegung setzt.“ Dann lächelt er und fügt hinzu: „Man kann das Spielfeld wechseln, ohne das Spiel zu verlieren. Man muss nur den Mut haben, anzufangen.“