Különleges és meghatározó pillanat ez számunkra, hiszen az Ingatlan Évkönyv idén ünnepli fennállásának 20. évfordulóját. Két évtizede töretlenül járjuk körbe a hazai ingatlanpiac legfontosabb folyamatait, hiteles szakmai lenyomatot adva egy folytonosan változó piaci szegmensről. Visszatekintve láthatjuk a szektor felfutásait és az utóbbi években tapasztalt globális és lokális válságok, kihívások által okozott hullámvölgyeket is. E tapasztalatok teszik kiadványunkat az iparág nélkülözhetetlen krónikájává. A jubileumi évkönyv a „20 év” gondolat jegyében tekint a múltba és a jövőbe: miként alakult az ingatlanpiac az elmúlt 20 évben, és milyen irányt vesz a következő két évtizedben?
Nagy örömmel köszöntjük önt a 2025/26-os kiadványunk olvasói között, amelynek központi témája a RESTART: az újratervezés és megújulás. A gazdasági kihívások és piaci bizonytalanságok után a szektor szereplői most a stabilitás, a fenntarthatóság és az innováció hármasára építenek. A fejlődést valóban a kreativitás, a mesterséges intelligencia (AI) és az emberközpontú urbanisztika határozzák meg, és vajon merre tart az ingatlanpiac a következő két évtizedben? Ezekre a kérdésekre is keressük a választ.
A jubileumi Ingatlan Évkönyv fókuszában a piac meghatározó szegmenseinek átfogó elemzése áll: az irodapiac, a logisztika, a retail- és bevásárlóközpontok, a szálloda- és lakópiac, valamint az építőipar trendjei, az Otthon Start program hatása vagy épp a retail-szegmens felerősödése.
Az átfogó piaci áttekintőink mellett idei kiadványunk különös hangsúlyt helyez azokra a mélyebb, hosszú távú folyamatokra, amelyek alapjaiban formálják át a hazai és nemzetközi ingatlanpiacot a következő 20 évben. Körbejárjuk, hogyan alakult át az iroda-ökoszisztéma, milyen pályán halad az ipari-logisztikai ingatlanok forradalma a robotizált hubok felé, és hogyan változik a kereskedelem világa a vitrinből a virtuális térbe lépve. Foglalkozunk a szállodapiac metamorfózisával, az építőipar helyzetével, valamint a lakáspiac átalakuló igényeivel és befektetési dilemmáival is.
Külön fejezetet szentelünk annak, miként formálják át városainkat az új urbanizációs minták: milyen lesz Budapest és más nagyvárosok arculata 2045ben, hogyan terjednek az önellátó, fenntartható lakónegyedek, és milyen jövő vár a barnamezős területek megújulására. Emellett bemutatjuk az ellátási láncok átrendeződését is – az e-kereskedelem és a bevásárlóközpontok közötti versenytől a logisztika reneszánszáig és az adatvezérelt szállítási rendszerekig.
A szállodák esetében megvizsgáljuk az Airbnb-jelenség hatásait, a hospitality-szektor új tőkeáramlási irányait, és azt is, hogy miért válik a puszta szállásból egyre inkább élményközpontú vendégtér. Foglalkozunk az élet- és munkaterek átalakulásával, a megújuló energiák gyakorlati szerepével, valamint az AI és az ingatlanpiac kapcsolatával.
Idén is bemutatjuk Az Év Irodája országos szakmai verseny shortlisteseit, valamint a Real Estate Awards helyezettjeit és győzteseit. Újdonságként a megmérettetés idén Az Év Lakóparkja kategóriával bővült, amelynek célja, hogy a hazai lakóingatlan-piac legkiemelkedőbb projektjeit reflektorfénybe állítsa és egyben hasznos iránytűt adjon a lakásvásárlás előtt állóknak.
Versenyeink évről évre bemutatják a legjelentősebb fejlesztéseket és tervezett projekteket, valamint a legkiemelkedőbben teljesítő szolgáltatókat és szakembereket, vagyis az ingatlanpiaci értékek igazi seregszemléi, ahol számba vehetjük a legjobb teljesítményeket.
Jó olvasást kívánok mindannyiunknak!
Fodor Dániel ügyvezető igazgató, Az Év Irodája Kft.
IMPRESSZUM
Kiadó: Az Év Irodája Kft. 1036 Budapest, Lajos utca 48–66. hello@azevirodaja.hu
Főszerkesztő: Horváth Balázs horvath.balazs@azevirodaja.hu
Újságírók: Farkas Tibor
Károly Gábor Koncsek Rita Kreivich Orsolya
Címlaptervezés: Dialogue Creatives
Tördelés: Gerő Zsolt
Szöveggondozás: Dékány Zsolt
Nyomda: Oláh Nyomdaipari Kft. www.olahnyomda.hu
Képek forrásai: Pixabay, Pexels, Facebook, Az Év Irodája, a továbbiakat lásd a képaláírásban. Egyes fotók AI által generáltak.
A kiadvány bármely részének másolásával és terjesztésével kapcsolatban minden jog fenntartva. Fotóink illusztrációk.
Kiadásért felelős személy: Fodor Dániel, Az Év Irodája Kft. ügyvezető igazgatója
Szerkesztésért felelős személy: Horváth Balázs, az Ingatlan Évkönyv főszerkesztője
A kiadvány elsősorban a tavalyi adatokra alapozva, a 2026. január 15. előtti ingatlanpiaci folyamatokat mutatja be.
RESTART
2 Köszöntő
6 Ilyen lesz az ingatlanpiac következő 20 éve a polikrízis árnyékában
10 Állandó válságok kora: az ingatlanpiac új normalitása
14 20/20 PIACI TÉRKÉP
15 Irodából ökoszisztéma: így alakultak át a munkaterek két évtized alatt
20 Raktártól a robotizált hubig: rekordsebességen pörgött a magyar ipari-logisztikai piac
23 Vitrinből virtuális tér, avagy a vásárlás evolúciója
26 A nagybetűs metamorfózis: a magyar szállodaipar már két évtizede hullámvasúton száguldozik
30 Építőipari restart: újraindul az ágazat?
34 Lakáspiaci spirál: az elmúlt 20 évben tényleg minden megtörtént
37 Sodrásban a befektetési piac: ilyen volt a tőke útja az ingatlanban
40 AZ ÉV LAKÓPARKJA 2025
48 KÉT
ÉVTIZEDNYI URBANIZÁCIÓ: ÚJ FORMÁK ÉS FUNKCIÓK
49 Felhőkarcolók, közösségi terek, digitális utcák: ilyen lesz a városok jövője
53 Zöld otthon, stabil rezsi: így épülnek a fenntartható lakónegyedek
56 Béreljük vagy megvesszük? Közben teljesen átalakul, mit nevezünk otthonnak
59 Új fejezetet nyitnak az urbanizációban a barnamezős beruházások
62 AZ ELLÁTÁSI LÁNCOK ÚJ VALÓSÁGA
64 Nem az a kérdés, hogy kell-e még pláza
68 Online és pláza: így alakítja át a hibrid vásárló a fogyasztás tereit
71 Megérkezett a logisztika reneszánsza, minden az adatról szól
74 Városok idegrendszere: így alakítja át az ellátás a városi tereket
78 REAL ESTATE AWARDS 2025
90 SZÁLLODÁK: ÁTALAKULÓ VENDÉGTÉR
91 Hotel vs. Airbnb: verseny a vendégekért
94 Hospitality 2.0: hova áramlik a tőke a szektorban?
98 Változott a bakancslista: luxus, kaland és attrakciók egy csomagban
102 AZ ÉV IRODÁJA 2025
114 ÉLET/TÉR
115 Co-living, co-working, micro-living: az új életformák térnyerése és hatása a lakáspiacra
118 Ez mentheti meg az építőipart és Európát?
122 Olyan otthonra vágyunk, ahol regenerálódni tudunk
126 Kanyarban előz a zöld fordulat: az energiafaló ingatlanok ideje lejárt
132 TECH: AI AZ INGATLANPIACON
133 A holnap városa okosabb lesz, nem futurisztikusabb
138 Az AI lassan meghódítja az ingatlanfejlesztéseket is, de jó lesz vigyázni
141 Tervezés digitális szemüvegen át: új dimenzió a belsőépítészetben
145 Tízszer annyi energiát használ az AI: így még egy kérdés is sokba kerül
151 SZOLGÁLTATÓI LISTÁK
Ilyen lesz az ingatlanpiac
következő 20 éve a polikrízis
árnyékában
Összeomló pénzügyi rendszerek, dráguló energia és szélsőséges időjárás: a polikrízis alapjaiban formálhatja át az ingatlanszektort a következő két évtizedben. Stumpf-Biró Balázs összeomlás-kutató és Szalóczy Zsolt fizikus szerint a mostani árak és városi trendek nem fenntarthatók, és egy fájdalmas átértékelődés előtt állunk. Interjú.
Stumpf-Biró Balázs
Szalóczy Zsolt
Milyen jövőképet láttok a következő két évtizedre?
Stumpf-Biró Balázs: Azt kell mondanom, hogy egy rendkívül izgalmas, ám egyben nagyon is kritikus időszak előtt állunk. Nem túl pozitív, és mindenképpen drámai változások várnak ránk. Kutatásaink fókuszában a polikrízis kibontakozása áll, amelynek lényege, hogy összetett, rendszerszintű kockázatok sora egy kritikus szintet ért el. A civilizációnk kereteit adó komplex rendszerek – úgy a természeti, ahogy az emberi rendszerek – egymással párhuzamosan esnek szét. A természeti rendszerek, legyen szó akár az éghajlatról vagy az ökoszisztémákról, rég kibillentek az egyensúlyi állapotukból. És akármennyire is kívülállónak hisszük magunkat, a természeti rendszerek kiegyensúlyozott működése nélkül az emberi civilizáció sem fenntartható. Ami az emberi rendszereket illeti, a kapitalizmus egy piramisjáték elve szerint működik, ami arra a megkérdőjelezhetetlen, ugyanakkor téves képzetre épül, hogy egy véges erőforrásokkal rendelkező bolygón létezhet végtelen növekedés. Éppen ezért, az összeomlás-kutatók modelljei alapján mi arra számítunk, hogy az előttünk álló évtizedekben, sőt valószínűleg már ebben az évtizedben egy globális pénzügyi és gazdasági összeomlás következhet be.
Ezen a ponton kerül a képbe az ingatlanpiac, amely a gazdaságunk egyik alapja. Mi az, ami a hagyományos hitelbuboréknál is nagyobb veszélyt jelent a szektor számára?
Szalóczy Zsolt: Balázs már említette a pénzügyi buborékot, amelyben az ingatlan értéke elszakadt a valós fizikai értéktől. De az igazi, mély átrendeződés alapvetően két fizikai realitásból fakad. Az egyik az egyre szűkülő energia-hozzáférés, amelynek költsége folyamatosan emelkedik. Az energiához való hozzáférés egyre több energiát emészt fel. Másrészt az entrópia növekedési probléma áll fenn: a mesterséges környezet, amit felépítettünk, természeténél fogva lebomlik, szétesik. Ennek egyre nagyobb lendületet adnak a mind szélsőségesebb és gyakoribb időjárási események, amelyek tönkreteszik az infrastruktúrát. Ha összeadjuk, hogy egyre nehezebb pénzt találni, egyre drágább az energia és az anyag, miközben az infrastruktúrát egyre gyakrabban érik olyan csapások, amiket helyre kellene állítani, akkor ez egy megoldhatatlan egyenletet eredményez.
Említetted az energia egyre drágább előállítását és a csökkenő jólétet. Ez miként hat az ingatlanpiaci keresletre?
Sz. Zs.: A világ GDP-je közvetlenül kapcsolódik az energiafelhasználáshoz. Azonban az energiafelhasználásunk egyre nagyobb hányadát kell arra
fordítanunk, hogy magát az energiatermelést fenntartsuk – az EROI, azaz az energiaráfordítás megtérülése folyamatosan csökken globálisan. Miközben a megújuló energiák munkahelyeket teremtenek, ez valójában nem más, mint az energiatermelés fenntartásának része. Ebből az is következik, hogy egyre kevesebb energia marad a jóléti szolgáltatásokra. Az a középső szekció, amiért egyáltalán energiát termelünk – ház, élelmiszer, egészségügy, oktatás –, folyamatosan szűkül. Az állításom az, hogy a jóléti növekedés már megtorpant, sőt, csökkenni kezdett. Az ingatlanpiaci kereslet pedig az emberek jóléti szintjével növekszik. Ha tehát a jólét csökken, akkor a kereslet is drasztikusan esni fog.
Jelenleg hatalmas ingatlanpiaci lufit látunk, amit a támogatási programok és a tehetősebb rétegek kereslete még fenntart. Mikor pukkanhat ez ki, és milyen módon fogja átértékelni az ingatlanok minőségét?
Sz. Zs.: A pénzügyi buborék kipukkanásának időpontját nehéz megjósolni, hiszen az emberi kreativitás, a politikai akarat és a támogatási programok még ideig-óráig fenn tudják tartani azt. Amint azonban a támogatások kifulladnak, a realitás utoléri a költségvetéseket, és a csökkenő jólét miatti kereslethiány nyomása érvényesül. Ez a lufi nagyon nagyot fog durranni. A minőség átértékelődése azonban elkerülhetetlen. Az ingatlanok jelenlegi építési szabványai már nem állnak ellen a szélsőséges időjárásnak. Ha ma még a 125 kilométer/órás szélterhelésre méretezünk, de egyre gyakrabban mérnek nálunk is 150 kilométer/óra feletti szélvihart, akkor az infrastruktúrák nem lesznek képesek ellenállni. Egyre több energiát kellene fordítani a károk helyreállítására, vagy ami a lényeg: olyan épületekre lesz igény, amelyek bírják a megfelelő terhelést. Egy palatető, vagy egy olyan panelház, amit már ma is nehéz biztosítani, nem fog annyit érni, mint eddig. Az igények ugyan még nem tartanak itt, de a változás a nem-linearitás és a gyorsulás miatt hamar utoléri a piacot.
Ez a sérülékenység a városokat érinti a leginkább. Elképzelhető, hogy a jelenlegi, évtizedes urbanizációs trend megfordul, és tömeges vándorlás indul vissza vidékre?
S-B. B.: A modern városi élet szinte minden téren áramfüggő. Egy tartós áramkimaradás esetén nemcsak világítás, de vízellátás, fűtés, hűtés és pénzügyi tranzakciók sincsenek. Képzeljünk el egy 10 emeletes társasházat, ahol nem folyik víz a csapból, és a higiénia hiánya miatt gyorsan terjedő járványok üthetik fel a fejüket. Ezért az a romantika, hogy a panel hetedik emelete biztonságos, egy fikció. Amint a rendszer repedései nyilvánvalóvá válnak, és a tömegek számára is világossá válik a városi infrastruktúra sérülékenysége, egy kifelé
áramlás fog elindulni a városokból. A vidéki élet sem könnyű, de ha van valamennyi önellátó képesség, fával tudunk fűteni és vizet forralni, az több esélyt ad, mint a betonrengeteg.
Sz. Zs.: Abszolút. A városi hőterhelés, az élelmiszer-ellátás akadozása – ami a szélsőséges időjárás és a műtrágya-energiahiány miatt várhatóan be fog következni – arra kényszeríti az embereket, hogy a saját élelmiszerük előállítására koncentráljanak. Mivel ezt nem lehet a negyedik emeleti gangon megoldani, megindulhat a vándorlás viszsza vidékre. Ez alapjaiban változtatja meg a piaci trendeket: a vidéki ingatlanok felértékelődnek, míg a városiak értéke csökken.
Ha már a jövőről beszélgetünk, mit gondoltok a jövő otthonáról? Milyen építési koncepció képes kezelni ezeket az egyre növekvő kockázatokat?
S-B. B.: Mi az ún. hagyma-koncepciót dolgoztuk ki, ami alapvetően más, mint amit ma a „jövő otthona” alatt értenek. Az épület magját arra kell felépíteni, hogy minimális ellátási szinten is működőképes maradjon, amikor a ma természetesnek vett szolgáltatások (áram, víz, gáz, fűtés) már nem elérhetőek. Erre a stabil magra épülnek rá a hagyma héjai, amelyek rétegenként közelebb visznek minket a megszokott kényelmes életünkhöz. A lényeg, hogy ha bármilyen strukturális zavar miatt egy réteg leválik, az ott élők zökkenőmentesen át tudjanak állni egy egyszerűbb, de még működtethető életre.
A jövő otthonának ellen kell állnia a szélsőséges időjárás kihívásainak, miközben legalább részben képes biztosítani az alapvető szükségleteket – például a vízellátást, esetleg az élelem egy részét –, valamint függetlenednie kell a külső energiaforrásoktól. A biztonsági szempontok sem hagyhatók
figyelmen kívül: könnyen elképzelhető, hogy a látványos, hivalkodó épületek ideje lejár. Előnyösebb lehet egy olyan otthon, amely nem feltűnő, sőt inkább beleolvad a környezetébe – olyanynyira, hogy még a szomszédból sem vonja magára a figyelmet.
Jól látszik, hogy mennyire elszakadtunk a realitásoktól. Hol van az a pont, ahol az emberi tényező már nem tudja befolyásolni a természeti folyamatokat?
Sz. Zs.: Az emberi kreativitás a pénznyomtatás és a támogatási programok tekintetében határtalan, ám a természeti törvényekbe kevésbé tud beleszólni. A homok a második legfontosabb természeti erőforrásunk a víz után – pont emiatt a bűnözők is rákaptak, ma már a világ harmadik legnagyobb bűncselekményei közé sorolják a „homokmaffiát”. Az entrópia, a gyorsuló éghajlatváltozás, a szén-dioxid-kibocsátás miatti láncreakciók (olvadó jég, az Amazonas nettó kibocsátóvá válása) már nem törődnek a gazdasági tervekkel. Az ipari folyamatok esetében (cement, vas) a fosszilis energia használatáról nem tudunk lemondani, ami viszont fokozza az üvegházhatást. Az emberi agy ugyanakkor lineáris gondolkodásra épül, nehezen veszi fel a gyorsuló, nem lineáris változások ritmusát. A kognitív torzítások miatt az utolsó pillanatig ragaszkodunk a vívmányokhoz, és elhessegetjük a rossz híreket. A valósággal csak nagyon kevesen hajlandóak szembenézni. A „megoldás” inkább az, hogy nyomjuk a gázt tövig, ameddig csak tudjuk, és bízunk benne, hogy a szakadék felé vezető úton egyszer csak csoda történik. Nagyon valószínű, hogy már túl vagyunk azon a ponton, ahol ezt a folyamatot vissza lehetne fordítani. Ezért a legfontosabb az alkalmazkodás, a valódi fenntarthatóságra való áttérés. Az emberiség azonban továbbra is a valóság tagadásába menekül.
Vonzó euró hozam, regionális terjeszkedés
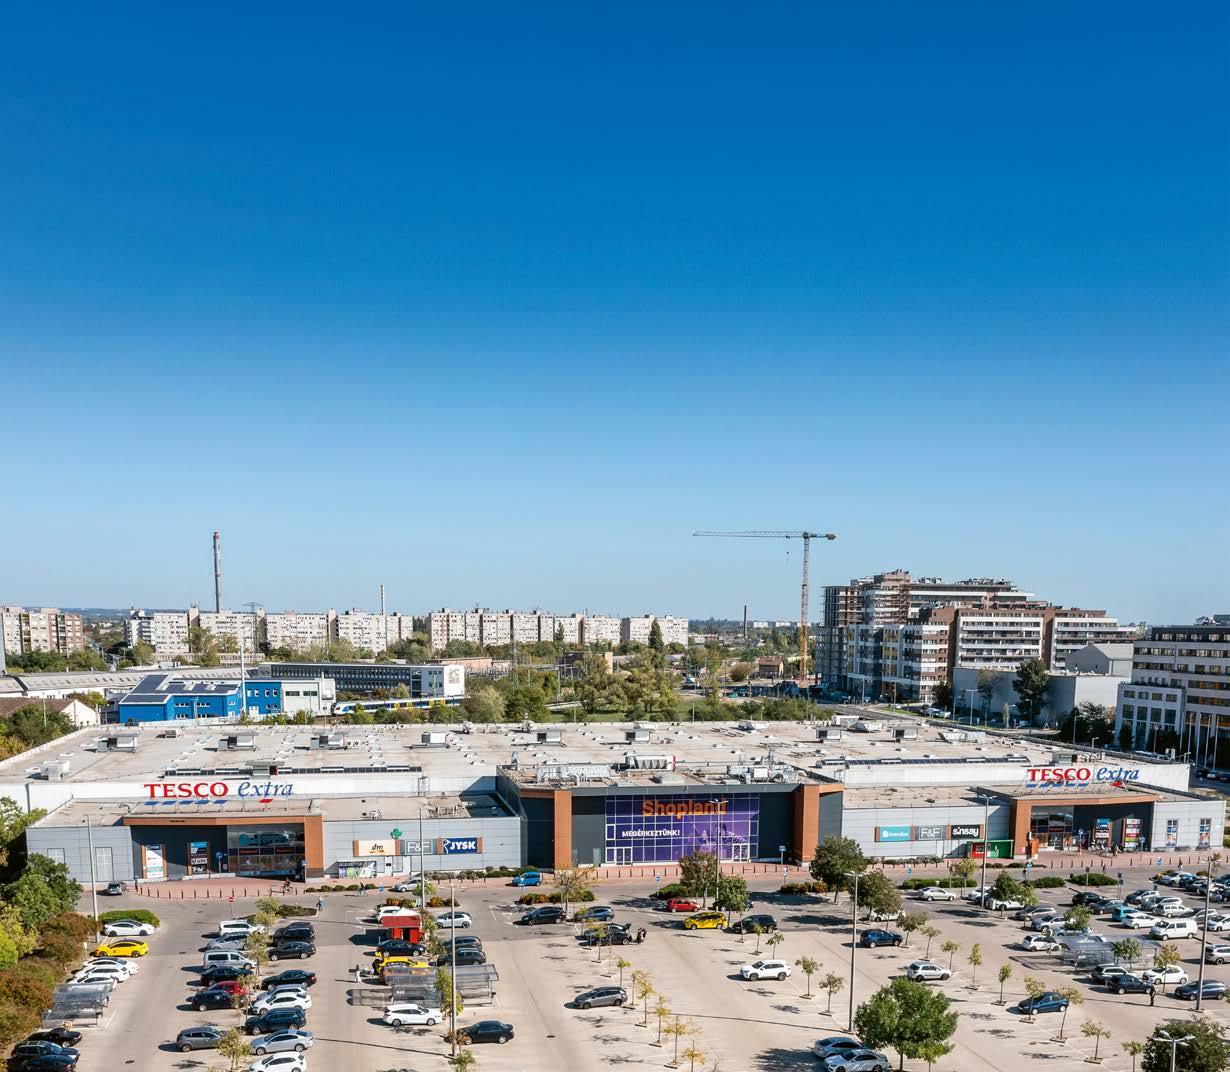
A Shopper Park Plus Nyrt. (SPP) időtálló, kelet-közép-európai retail park portfólióval kínál inflációt meghaladó növekedési potenciált és euró alapú osztalékot. A modell stabil cash flow-ra, diverzifikációra, valódi zöldítésre és fegyelmezett finanszírozásra épül.
A Shopper Park Plus a kelet-közép-európai régió egyik meghatározó bevásárlópark tulajdonosa és üzemeltetője. A 30 ingatlanból álló portfólió – Lengyelországban, Csehországban, Szlovákiában és Magyarországon – több mint 605 ezer négyzetméter bérbeadható területet foglal magában, közel 600 üzlethelyiséggel. A társaság célja, hogy a régió piacvezető szereplőjévé váljon ebben a szegmensben.
Az SPP modelljének alapja az inflációkövető bérleti struktúra és az élelmiszer-fókuszú (Tesco, Auchan) nemzetközi bérlői mix, amely stabil, euróban termelő cash flow-t biztosít.
Az átalakított ingatlanok Shopland márkaneve a kényelmes mindennapi bevásárlást jelenti a környékbelieknek: egy helyen elérhető minden napi, heti szinten szükséges szolgáltatás és árucikk, élelmiszer, drogéria, ruha, könyv, posta, gyógyszertár, lakberendezés, kávézók, gyorséttermek.
A társaság szabályozott ingatlanbefektetési társaságként (SZIT) működik. Az elmúlt években, az elsődleges nyilvános részvénykibocsátása (IPO) óta részvényenként összesen 1,6 euró osztalékot fizetett a befektetőknek, 7–8% körüli euró hozam mellett. A szabályozott működés és a tőzsdei transzparencia tovább erősíti a befektetői bizalmat.
Az SPP finanszírozási modellje konzervatív: mérsékelt, 50–55%-os tőkeáttétel és amortizációmentes hitelstruktúra jellemzi. A jelenlegi csökkenő euró kamat környezet, a robusztus eszközhozam és a finanszírozási költség közötti különbség támogatja az osztalékfizetést és a további növekedést.
Az ESG-szempontok, azaz a portfólió zöldítése, az energiahatékonysági beruházások és a BREEAM-minősítések megszerzése - 2026 Q1 végére a magyar és a cseh épületek után a szlovák eszközök is BREEAM In-Use Very Good minősítést szereznek - nemcsak környezeti, hanem pénzügyi értelemben is fenntartható működést támogatnak.
A Shopper Park Plus modellje egyszerre kínál intézményi szintű ingatlanbefektetési struktúrát és lakossági hozzáférést a Budapest Értéktőzsdén keresztül, ahol az elmúlt 3 évben mindig BÉT Legek-díjas volt. A régiós diverzifikáció, az euró alapú bevételek és az inflációt meghaladó növekedési potenciál egy olyan befektetési sztorit rajzol ki, amely hosszú távon stabil, kiszámítható értékteremtésre épül.
Állandó válságok kora: az ingatlanpiac új normalitása
A korábban megszokott ciklusok helyét egy tartósan bizonytalan, sokszereplős kockázati tér vette át az ingatlanpiacon. A válságok ma már nem elszigetelt események, hanem egymásra rakódó, strukturális hatások, amelyek átírják az értékteremtés és a befektetés szabályait. A geopolitikai feszültségek, az inflációs környezet, a finanszírozási feltételek szigorodása és a lakhatási szokások változása együtt alakítják az új piaci normalitást. Ebben a környezetben a hosszú távú siker kulcsa nem a ciklusok pontos időzítése, hanem az alkalmazkodóképesség és a reziliencia.
Az ingatlanpiac történetének egyik legérdekesebb és legösszetettebb szakaszát éljük. A klasszikus, ciklikus fellendülés–visszaesés modell – amelyben az ingatlanárak és -tranzakciók periodikusan ingadoznak, majd visszatérnek egy hosszú távú trendhez – ma már nem ír le hosszan fennálló, strukturális jelenségeket. Az elmúlt másfél évtized eseményei azt sugallják, hogy a normalitás helyett a piaci bizonytalanság vált általánossá.
Miért „nem normális” ma a normalitás?
A gazdasági szereplők hagyományosan az ingatlanpiacot ciklikusan kezelik: recesszió, kilábalás, növekedés, majd újabb lassulás. Ezt alátámasztják korábbi közgazdasági modellek, amelyek a lakáspiaci ciklusokat 14–18 éves periodicitással vizsgálják. Magyarország lakáspiaci ciklusait például a statisztikai elemzések is ezen időszakok köré rendezik, ahol a 2008 utáni válságot követő évtized ciklusai jól láthatóak az adatokban.
Ugyanakkor az utóbbi években ez a ciklikusság sokkal komplexebb mintázatot mutat, amelybe beépülnek:
• globális válságok, mint a 2008-as pénzügyi összeomlás,
• strukturális technológiai átalakulások,
• járványhatások (koronavírus),
• politikai és gazdasági bizonytalanságok, amelyek nem egyszeri sokkok, hanem hosszabb távon ható, kumulatív hatású jelenségek.
Az ingatlanpiac ma nem ciklikusan tér vissza egy korábbi „normális” állapotba. A normalitás maga alakult át, és a piaci szereplők – befektetők, fejlesztők, lakók – olyan környezetben működnek, ahol a makro- és mikrokörnyezet szinte folyamatosan instabil.
Bizonytalanság és válsághatások
A bizonytalansági sokkok hatása nem lineáris, és tartósan gyengítik a lakáspiac teljesítményét is, különösen recessziók idején, amikor a lakásárak, építkezési engedélyek és foglalkoztatottsági adatok is lassulnak. A politikai bizonytalanság – például választási ciklusok idején – alapesetben lassítja a tranzakciók számát, és általában csökkenti az árnövekedést, miközben a hitelpiac aktivitása is visszaesik. Magyarországon 2026-ban lesznek az országgyűlési választások, és a jelenlegi lakáspiaci helyzet nem tankönyvszerűen alakul.
A koronavírus-járvány következményeit elemző tanulmányok rámutatnak, hogy a pandémia azért volt kardinális, mert nem csupán egy időszakos sokk volt: a lakhatási és munkavégzési minták tartósan megváltoztak. A távmunka elterjedése például csökkentette az irodapiac iránti keresletet, miközben a lakóingatlanok iránti érdeklődés és értékek új mintákat követtek.
Jól látszik tehát, hogy az ingatlanpiacon most nem elszigetelt válságok vannak, hanem olyan kumulatív és strukturális hatások, amelyek hosszú távon formálják az értéket, a keresletet és a befektetési
döntéseket, mindeközben a „normalitás” tartalom nélkülivé válik.
Ezek a sokkok – például a 2020-as évek geopolitikai és inflációs helyzete – nemcsak egymásra rakódnak, hanem új piaci viselkedést generálnak, amelyben a szereplők rezilienciára készülnek, nem pedig ciklikus kilengésekre.
Geopolitika mint állandó kockázati tényező
A 2020-as években a geopolitikai feszültségek –különösen az orosz–ukrán háború – nemcsak energiapiaci, hanem építőipari és finanszírozási hatásokat is generáltak. Az energiaárak emelkedése, az ellátási láncok akadozása és az építőanyag-költségek növekedése közvetlenül érintette a fejlesztési projekteket.
A bizonytalanság új dimenziója, hogy a geopolitikai kockázat ma már nem extrém eseményként, hanem strukturális háttértényezőként jelenik meg. A befektetők országkockázati prémiumot áraznak, a fejlesztők rövidebb tervezési horizonttal dolgoz-
nak, és a kivitelezési szerződésekben is nagyobb hangsúlyt kapnak az árindexálási mechanizmusok.
Befektetési stratégia
A „buy and hold” stratégiát egyre inkább a kockázatdiverzifikáció és a likviditásmenedzsment váltja fel, hiszen a befektetők nem csupán hozamot, hanem stabilitást keresnek. Felértékelődnek az energiatakarékos, ESG-kompatibilis ingatlanok, mert ezek egyszerre jelenthetnek fenntarthatósági és finanszírozási előnyt is.
Az érték ma már nem kizárólag lokáció kérdése. A műszaki tartalom, az energiahatékonyság, a bérlői mix, a finanszírozási struktúra és a jogi környezet együttesen határozza meg a hosszú távú teljesítményt. A piaci szereplők gondolkodása is átalakul: a ciklikus kilengésekre optimalizált stratégiák helyett a folyamatos alkalmazkodás képessége válik kulcstényezővé. Pénzügyi, műszaki és szervezeti értelemben is versenyelőnnyé vált az ellenálló képesség.
Alkalmazkodás, diverzifikáció és rugalmasság
Az alkalmazkodóképesség szintén nagy versenyelőny az ingatlanpiacon, de ezt már-már alapfeltételnek tekinthetjük. A szereplők egyre inkább olyan működési modelleket alakítanak ki, amelyek gyorsan reagálnak a kamatkörnyezet változásaira, a szabályozási módosításokra vagy éppen a keresleti preferenciák átrendeződésére. Az adatvezérelt döntéshozatal, a rugalmas finanszírozási struktúrák és a fokozatos, ütemezett fejlesztési stratégiák mind azt szolgálják, hogy a piaci bizonytalanság ne bénító tényező, hanem kezelhető kockázat legyen.
A másik pillér a diverzifikáció és a funkcionális rugalmasság: ilyen eszközök például a vegyes hasznosítású projektek, az energiahatékonyságra optimalizált épületek, valamint a bérleti és tulajdonlási modellek közötti átjárhatóság. A 21. századi ingatlanpiacon nem az a legerősebb szereplő, aki a legnagyobb növekedést éri el egy konjunkturális szakaszban, hanem az, aki képes stabil működést fenntartani a folyamatosan változó gazdasági és geopolitikai környezetben.
Mindez azt jelenti, hogy az ingatlanpiac jövőjét nem egy újabb fellendülési hullám, hanem a tartós alkalmazkodás képessége határozza meg. A következő években azok a szereplők kerülnek előnybe, akik stratégiai gondolkodással, prudens finanszírozással és rugalmas projektstruktúrával reagálnak a változó környezetre. A bizonytalanság nem szűnik meg, de kezelhetővé válik azok számára, akik beépítik a működésükbe.
ESG-RESZ ABOTT FENNTARTHATÓ VÁLLALATITEREK
BOUTIQUE KÖRNYEZET, NAGYVÁLLALATI PRESZTÍZS
Reprezentatív irodák a Városliget mellett
A Liget Center Vitrum kortárs boutique irodaháza a Városliget szomszédságában, természetes fényben úszó terekkel és zöld, exkluzív belső udvarral várja azokat a cégeket, akik a környezetükben is értéket keresnek.
Hat szinten, akár 170 m²-től választható, személyre szabható irodaterek, fenntartható kialakítással, 100%-ban zöldárammal működtetve.
A BREEAM „Very Good” minősítés és a közel nulla energiaigény nem extra, hanem alap.
Ahogy a kortárs dizájn és a prémium környezet is.
Válasszon irodát, amely a márkája értékeit a mindennapokban is tükrözi!
20/20 PIACI TÉRKÉP
Irodából ökoszisztéma
Így alakultak át a munkaterek két évtized alatt
Az irodapiac a magyar kereskedelmiingatlan-szektor hagyományosan legjelentősebb szegmense, amely az elmúlt 20 évben nagy utat járt be. Jelenleg egy stagnáló időszakban vagyunk, azonban 2026-tól ismét beindulhatnak a fejlesztések. A munkaterek világa az íróasztalok és irodaszékek kombójából ma már egy komplex ökoszisztémává alakult, ahol a munka, kikapcsolódás, közösség hármasa határozza meg a dolgozói jóllétet.
Ősidők és az aranyidők
Budapest belvárosában a legelső modern A-kategóriás irodaház az 1991-ben megnyílt East-West Business Center volt, majd a Bank Center nyitása 1995-ben már némi fellendülést mutatott a szektorban. Az irodapiacon nagyjából a kilencvenes évek közepén jelent meg a nagybetűs bérlői igény az A-kategória iránt, 2000-ben pedig már az új, modern irodaállomány elérte az egymillió négyzetmétert, majd 2008-ban már kétmillió négyzetméternél jártunk.
A gyors növekedés nagyjából 20 éve, 2006-ban indult el, hiszen a nagy irodaház-fejlesztési dömping során, 2007-ben az átadások szintje elérte a 194 ezer négyzetmétert, 2008-ban bőven átlépte a 200 ezret, 2009-ben pedig már megközelítette a 300 ezer négyzetmétert. A kereslet azonban képtelen volt követni ezt a hatalmas kínálatot, ami a piacra zúdult, ezért az üresedési ráta jelentősen nőtt.
2007-ben 20 ingatlan nyitotta meg a kapuit, a felfutás egyik legkiemelkedőbb éve pedig 2008 volt, amikor 22 új irodaház épült. A kihasználatlansági ráta az év végére elérte a 16,8 százalékot, ami jelzi, hogy a kereslet és kínálat egyensúlya felbomlott, de az akkori beruházási lázban ezzel senki sem törődött.
Eljött a válság
Majd a virágzást a világgazdasági válság akasztotta meg, de a fejlesztések törvényszerűsége miatt egykét évnek még el kellett telnie, hogy beköszöntsön a krízis a statisztikák alapján. Még 2010-ben is hatalmas volumenben adtak át irodaházakat, mintegy 172 ezer négyzetméternyi új kínálat jelent meg a piacon, miközben a teljes budapesti állomány elérte a hárommillió négyzetmétert.
De 2010 végén már megjelent a krízis egy statisztikában is, hiszen az utolsó negyedévben mindöszsze 6200 négyzetméternyi új iroda került átadásra, ami 2006 óta a legrosszabb negyedéves adatnak számított. Ez már jelezte, hogy lassan véget ér a magyar irodapiac első aranykora. 2011-ben az átadás még 87 ezer négyzetmétert tett ki, de ez már 49 százalékkal kevesebb volt, mint 2010ben. Mivel az elkezdett építkezéseket nem hagyhatták félbe, a budapesti bérbe adható irodaterület volumene 2010-ben meghaladta a 2,5 millió négyzetmétert.
2012-ben aztán a számokban is megnyilvánult a hazai ingatlanpiac mélypontja, hiszen mindössze 23 ezer négyzetméternyi irodát adtak át. Ha összehasonlítjuk a 2008–2009-es évek „termésével”, akkor a csökkenés több mint tízszeres. 2013 még mindig mélypont volt, azonban az éves új átadás
elérte a 30 ezer négyzetmétert, ami meghaladta az előző év produktumát.
Az új projektek sorsa bizonytalan lett, a már megkezdett beruházások nehezen találtak bérlőt, a külföldi tőke visszafogta a tevékenységét. Az üresedési ráta megugrott, és a fejlesztők kénytelenek voltak kivárni. A piac néhány évig kómában volt: minimális új átadások, óvatos bérleti és befektetői döntések jellemezték az időszakot. Ugyanakkor a válság egyfajta természetes szelekciót is hozott – csak a tőkeerős, hosszú távon gondolkodó fejlesztők maradtak talpon.
Újabb fény az alagút végén
Majd 2012 után ismét beindultak a fejlesztések, és 2014-ben már látható jelei voltak annak, hogy a piac elindult a reorganizáció útján, hiszen 68 ezer négyzetméternyi új épület nyitotta meg a kapuit. 2015-re már az irodaházak volumene elérte a 2,6 millió négyzetmétert, hiszen a gazdaság újraéledt, a multik ismét bővítettek, a szolgáltatóközpontok (SCC-k, azaz shared service centerek) és a startup-szféra új lendületet hozott, és sorra indultak a nagy fejlesztések.
Az újabb aranykort igazolja, hogy Budapest modern irodaállománya 2018-ra már meghaladta a 3,5 millió négyzetmétert, miközben az üresedési ráta tartósan hat–nyolc százalék között mozgott –ez történelmi mélypontnak számított, ami Európában is a legalacsonyabb adatok között szerepelt. A bérleti díjak folyamatosan emelkedtek, a fejlesztések pedig ismét vonzották a befektetőket.
A piac egy rövid időre ideális egyensúlyba került: stabil gazdaság, bőséges kereslet, erős fejlesztői aktivitás. Csakhogy ez az egyensúly 2019-re ismét megbillent. A koronavírus-járvány 2020-ban teljesen új helyzetet teremtett. A home office egyik napról a másikra általánossá vált, a vállalatok pedig rájöttek, hogy a dolgozók többsége távolról is hatékony. Ez gyökeresen átalakította az irodahasználati szokásokat: kevesebb állandó munkaállomásra, több közösségi térre és rugalmasabb bérleti szerződésekre volt szükség.
Ezzel párhuzamosan azonban a korábbi években elindított fejlesztések beértek – vagyis rengeteg új iroda készült el, miközben a kereslet visszaesett. Az üresedési ráta 2023 végére 13 százalék fölé kúszott, és több projekt csak előbérletekkel tudott
életben maradni. A piac behúzta a kéziféket: a fejlesztők óvatosabbá váltak, a bérlők újratárgyalták a szerződéseket, a befektetők kivártak. 2025 elejére a budapesti modern irodaállomány már meghaladta a négymillió négyzetmétert, de az üresedési ráta még mindig 12–13 százalék körül mozog.
Mi várható idén?
A jelenlegi magas üresedés tehát elsősorban a kínálati oldalnak tudható be, a kínálati nyomás megszűntével azonban mérséklődő, egészségesebb trendeket, fokozatosan csökkenő üresedést prognosztizálnak a piacon. Ugyanakkor 2026-ban várhatóan egyszeri, jelentős üresedési hullám következik be a kormányzati intézmények költözése miatt. Nagy mozgások várhatóak a szektorban, az új irodatömbök Újbudán és Zuglóban élettel telnek meg, míg a belső kerületekben a kihasználatlanság meredeken emelkedhet.
A fejlesztések volumene ugyan csökken, de a kínálat továbbra is nagy, a kereslet pedig átalakulóban van. A hangsúly ma már nem a négyzetméteren, hanem az élményen van. A bérlők nem egyszerűen irodát keresnek, hanem rugalmas, technológiailag fejlett, fenntartható tereket. A WELL-, LEED- és BREEAM-minősítések szinte alapkövetelménnyé váltak, a hibrid modell pedig megmaradt.
A fejlesztők és az üzemeltetők most azon dolgoznak, hogyan tehetik az irodát olyan hellyé, ahová érdemes bejárni – inspiráló közeggel, kávézóval, közösségi térrel, akár sport- vagy egyéb kikapcsolódási lehetőséggel. A befektetési aktivitás ugyan visszafogottabb, de a szakértők szerint 2026-ra újraindulhat a piac, főként a prémium szegmensben. A jelenleg építés alatt álló, spekulatív iroda-fejlesztések összvolumene több mint 100 ezer négyzetmétert tesz ki 2027 negyedik negyedévéig. Az előrejelzések alapján az új irodafejlesztések háromnegyede a Váci úti irodafolyosóra koncentrálódik.
A változó piaci trendek miatt egyre több esetben fordul elő funkcióváltás is: sok eredetileg irodaháznak tervezett projektet végül más célokra – például lakó- vagy szállodai funkciókra – hasznosítanak. Az irodaházakban a rugalmas irodaszolgáltatók kerülnek előtérbe, akik a piaci változásokhoz gyorsabban tudnak alkalmazkodni, így a bérlők megváltozott igényeit is folyamatosan tudják kielégíteni.
Átalakulnak az irodák is
A magyar irodapiac az elmúlt két évtizedben folyamatosan alakult, a ciklusok elkerülhetetlenek, de a rugalmasság és az alkalmazkodás döntő.
A jövőben a verseny nem a négyzetméterekről, hanem a minőségről, közösségről és élményről fog szólni. A klasszikus irodatípusok megszűnőben vannak, abszolút a közösségi helyszín és az employer branding viszi a prímet.
Már nem is irodáról, hanem munkahelyi ökoszisztémáról beszélhetünk, ahol az iroda nem csupán egy hely, ahol dolgozunk, hanem különböző terek, szolgáltatások, technológiák és emberi interakciók egész hálózata. Az iroda különféle funkcionális zónákból álló élő rendszer (például koncentrációs zóna, közösségi tér, kreatív műhely, csendes szoba) amelyet fenntartható technológiai megoldások (például okos foglalás, energiamegosztás, beléptetés, levegőminőség-szenzor) támogatnak.
Az okosépület-technológiák ma már képesek mérni a levegőminőséget, a hőmérsékletet, a foglaltságot, sőt, a kihasználtsági mintákat is. Ezek az adatok valós időben segítik az üzemeltetést – például automatikusan lekapcsolják a világítást ott, ahol épp senki sem dolgozik. De az irodai ökoszisztéma a fizikai és digitális terek összekapcsolását is jelenti, hiszen a home office mellett megosztott munkaállomások biztosítják a működést, vagyis a hibrid munkamodellek újfajta térhasználatot és vállalati kultúrát igényelnek.
Az irodai ökoszisztéma lényege, hogy az iroda nemcsak helyet ad a munkának, hanem identitást is közvetít, nemcsak asztalt, hanem élményt és közösséget kínál, és nemcsak munkaidőt, hanem találkozási lehetőséget is biztosít. Ahogy egy ökoszisztémában minden elem kölcsönhatásban van, úgy az irodai ökoszisztéma is önszabályozó rendszerként működik: ha megváltozik a munkavégzés módja, ahhoz igazodik a tér, a technológia és a szervezeti dinamika. A munkahely ezek alapján egy rugalmas, önszerveződő rendszer, amely egyensúlyt teremt az ember, a technológia és a tér között.
A foglaltságérzékelőkből, az együttműködési eszközökből és a környezeti rendszerekből származó részletes és valós idejű információk átalakítják az irodákat reagáló környezetté. Ezek a terek most már képesek önállóan alkalmazkodni a változó körülményekhez – valós időben változtatva a világítást, a hőmérsékletet és akár a takarítási ütemtervet is –, hogy javítsák mind a hatékonyságot, mind az alkalmazottak jólétét.
A cél, hogy a dolgozó ne bejárjon az irodába, hanem otthon érezze magát. Ez a szemlélet egyre inkább várostervezési kérdéssé is válik: a jövő irodái nem szigetszerű (sokszor izolált) építmények, hanem városi szövetbe ágyazott, multifunkcionális központok lesznek.
Faedra Group
Egy
évtized,
három eszközosztály
BORONKAY BENCE TULAJDONOS, ÜGYVEZETŐ IGAZGATÓ
A Faedra Group egy teljes egészében magyar tulajdonban álló, dinamikusan fejlődő ingatlanfejlesztő cégcsoport, amely több mint 10 éves fejlesztői tapasztalatára építve, mára több eszközosztályban is aktív szereplővé vált a hazai piacon. A vállalat működésének alapját a megbízható megvalósítás, a hosszú távú értékteremtés és a felelős fejlesztői szemlélet jelenti.
A Faedra Group fejlesztői portfóliója jelenleg három aktív eszközosztályt ölel fel: ipari-logisztikai, lakóingatlan-, valamint – a diverzifikációs stratégia legújabb lépéseként – 2026-tól kiskereskedelmi fejlesztéseket. A cégcsoport által megvalósított és folyamatban lévő beruházások összértéke meghaladja a 60 milliárd forintot, amely mögött eddig mintegy 70 ezer négyzetméter ipari-logisztikai fejlesztés, aktuálisan több mint 500 lakás megvalósítása vagy előkészítése, valamint egy fázisoltan megvalósuló, közel 8500 négyzetméteres stripmall jellegű kiskereskedelmi projekt áll.
A Faedra Group növekedését számos sikeres exit is alátámasztja: a cégcsoport eredményesen zárt le lakó- és ipari-logisztikai ingatlanfejlesztéseket, valamint fejlesztésre előkészített telekingatlanok értékesítését egyaránt. A megvalósítás minden esetben szoros együttműködésben zajlik a finanszírozókkal és partnerekkel, maradéktalan vállalásteljesítés mellett.
A fenntarthatóság és az ESG-szempontok a Faedra fejlesztési filozófiájának szerves részét képezik. Valamennyi átadott ipari-logisztikai ingatlan zöld minősítéssel rendelkezik, miközben az ESG-keretrendszereknek való megfelelés már a tervezési és kivitelezési szakaszban meghatározó szerepet kap.
Különös büszkeséggel tekintenek arra, hogy a tőkefinanszírozás és a befektetői tőke vonatkozásában 100 százalékos visszafizetési rátát értek el, miközben minden projektfinanszírozási kötelezettségüket maradéktalanul teljesítették.
„A Faedra Group célja, hogy az ingatlanfejlesztési szakértelmet és az aktív alapkezelői szerepet összekapcsolva olyan befektetési struktúrákat kínáljon, amelyekben a befektetők nemcsak vonzó megtérülést, kiemelt minőségű projektekben való részvételt, hanem átlátható, intézményi minőségű kitettséget is kapnak” – mondja Boronkay Bence tulajdonos, ügyvezető igazgató.
A Faedra Group szolgáltatási portfóliója így egyszerre épül a klasszikus ingatlanfejlesztési tevékenységre és a professzionális tőkepiaci jelenlétre. A cégcsoport ma már nem csupán projekteket valósít meg, hanem hosszú távú befektetési platformot épít – stabil háttérrel, fegyelmezett növekedéssel és jövőálló szemlélettel.
Raktártól a robotizált hubig
Rekordsebességen pörgött a magyar ipari-logisztikai piac
A magyar ipari-logisztikai ingatlanpiac az elmúlt két évtizedben a magyar ingatlanszektor egyik leglátványosabban fejlődő szegmensévé vált. A 2000es évek közepén még alig néhány százezer négyzetméternyi modern raktár és ipari ingatlan állt rendelkezésre, ma viszont már csaknem hatmillió négyzetméternyi országos állományról beszélhetünk. A 2010-es években az expanziót válságok, szerkezeti átalakulások, új technológiák és környezettudatos megoldások kísérték, amelyek alapjaiban formálták át a piac működését.
A rendszerváltás után hatalmas sokkot kapott a magyar ipar, hiszen számos gyárat és vállalatot bezártak vagy külföldieknek értékesítettek, akik sorra szüntették meg a termelést. Lerobbant ipari zónák és raktárak maradtak csak mementó gyanánt. Lassan átformálódott az ipar szerkezete Magyarországon, az új nemzetközi vállalatok nyomán ismét erőre kapott a termelés, amely fokozatosan egyre nagyobb keresletet támasztott a modern ipari-logisztikai infrastruktúra iránt.
A korszerű ipari-logisztikai ingatlanállomány 2005 körül nagyságrendileg félmillió négyzetméternyi raktárterületet jelentett alapvetően Budapesten
és az M0-ás körgyűrű mentén. A fejlesztések többsége build-to-suit (BTS), azaz egyedi megrendelésre készült csarnokok voltak, a spekulatív beruházások nem képviseltek jelentős volument. A piacot a globális piaci szereplők uralták, miközben az új generációs logisztikai parkok már nemzetközi szinten is versenyképes sztenderdeket honosítottak meg. A keresletet főként a külföldi gyártók, disztribútorok és nagykereskedelmi vállalatok adták, míg a hazai cégek csak lassan váltottak a modern ingatlanmegoldásokra.
A válság után felpörögtek az események
A 2008-as globális pénzügyi válság természetesen a magyar ipari-logisztikai szektort is nehéz helyzetbe hozta, sok fejlesztés leállt, a spekulatív építkezések gyakorlatilag megszűntek, és a bérleti díjak is visszaestek. Később BTS-beruházásokkal indultak el óvatosan a piaci szereplők, a kereslet és kínálat egyre inkább egyensúlyi állapotba került. Miután konszolidálódott a magyar gazdaság és növekedési pályára lépett, ismét megjelentek a spekulatív beruházások.
A gazdaság egyre látványosabb szektorát jelentette az autóipar (gondoljunk csak az Audira, Mercedesre), amelynek jelentős logisztikai háttérállományra volt szüksége. Vidéken továbbra is a testre szabott megoldások domináltak, de a főváros közeli körgyűrű logisztikai parkjai már egyre inkább nyitottabbá váltak a spekulatív beruházások irányába. Budapest mellett a vidéki nagyvárosok – elsősorban Győr, Kecskemét, Debrecen, Székesfehérvár, Tatabánya – is a logisztikai térképre kerültek.
A korszerű ipari parkok fejlesztése a kormányzat ipartelepítési programjaival párhuzamosan zajlott, 2015-ben létrehozták a Nemzeti Ipari Park Üzemeltető és Fejlesztő Zrt.-t (NIPÜF) is. Az infrastruktúra-fejlesztés, az autópálya-kapcsolatok és a külföldi működőtőke-beruházások erősítették a vidéki régiók vonzerejét. Ekkorra tehető a magyar logisztikai ingatlanpiac regionális súlyának átrendeződése: míg korábban Budapest dominált, a 2010-es évek közepére a vidéki állomány aránya már megközelítette a 30 százalékot.
Aranyidők
A 2010-es évek második felében a piac újabb robbanásszerű bővülésbe kezdett. A makrogazdasági környezet kedvező volt: alacsony kamatok, bővülő gazdaság, növekvő fogyasztás és az e-kereskedelem látványos erősödése egyaránt ösztönözte a fejlesztéseket. A korszerű csarnokok iránti kereslet meghaladta a kínálatot, ami a bérleti díjak folyamatos emelkedéséhez vezetett.
A hazai logisztika kezdte beváltani az ígéretet, miszerint földrajzi helyzete arra predesztinálja Magyarországot, hogy regionális logisztikai hub legyen. A kihasználatlansági ráta 2021-ig öt százalék alá süllyedt Budapest környékén, ami a gyakorlatban teljesen telített piacot jelentett. 2022-re pedig az éves új átadások volumene országosan elérte a közel félmillió négyzetmétert, ami rekordnak számított.
A modern ipari-logisztikai állomány meghaladta az ötmillió négyzetmétert, az autóipar továbbra is domináns szerepet játszott, majd az elektromobilitás újabb lendületet adott az iparágnak. Az autó- és akkumulátorgyártás köré beszállítói ökoszisztéma épült ki, amely újabb ingatlanállományt igényelt.
Regionális hangsúlyok
A fejlesztések már nemcsak a fővárosi agglomerációban, hanem a regionális központokban is sorra valósultak meg a már említett vidéki iparosításnak köszönhetően. A hangsúlyeltolódást jól jelzi, hogy a Budapest Research Forum már egy ideje
az ingatlanállomány negyedéves jelentéseiben különválasztja a budapesti és a vidéki piacokat.
Míg 2005-ben a teljes állomány több mint 90 százaléka Budapestre és környékére koncentrálódott, 2025-re ez az arány 65 százalék alá csökkent. A vidéki logisztikai központok – különösen az autópályák mentén fekvő megyeszékhelyek –valódi alternatívát kínálnak a fővárosi agglomeráción kívül.
Az ország keleti felében különösen a Debrecen–Nyíregyháza–Miskolc háromszög vált kulcsterületté, részben a jármű- és akkumulátoripari beruházásoknak köszönhetően. De ugyanígy a Székesfehérvár–Tatabánya–Komárom régió is felemelkedett, miközben a Dél-Alföldön Kecskemét és Szeged (BYD) is lépést tartott a fejlődéssel.
Az országos szintű logisztikai hálózat fejlődését a közúti és vasúti infrastruktúra bővülése is támogatta. Az újonnan épült autópályák, illetve a vasúti terminálok modernizációja (például Záhony) fokozatosan integrálta Magyarországot a regionális ellátási láncokba.
Ez történt a pandémia után
Azonban a koronavírus-járvány miatt a globális ellátási láncok zavarai, az építési és finanszírozási költségek drasztikus emelkedése, valamint a gazdasági lassulás együttesen mérsékelték a keresletet. A megrendelői állomány tevékenységi köre is átalakult, vagyis a termelő vállalatok mellett megjelentek az e-kereskedelemhez kapcsolódó cégek, továbbá a nearshoring alapján a termelést, raktárakat közelebb hozták a fogyasztókhoz, ami a szállítási láncokat rövidítette.
2023-tól a bérlői aktivitás visszaesett, miközben a korábban elindított fejlesztések tömegesen kerültek piacra. A kihasználatlansági ráta fokozatosan emelkedve a 2024. végi hét–nyolc százalékról 2025 végére 13–14 százalékra emelkedett. A bérleti díjak növekedése megállt, sőt, egyes alpiacokon enyhe korrekció indult el.
Akárcsak az irodapiacon, itt is erőteljes folyamattá vált az evolúció, vagyis a modern, energiahatékony, zöld minősítéssel rendelkező, digitalizált állomány mellett továbbra is jelen vannak a korszerűtlen ingatlanegyüttesek, amelyek egyre nehezebben találnak bérlőt. A fejlesztők és tulajdonosok számára a következő évek kulcskérdése az lesz, miként tudják ezeket az ingatlanokat újrapozicionálni vagy felújítani.
Mindemellett érdemes megjegyezni, hogy a 2010es évek nagy globális szereplői (például a Prologis)
mellett újabb nagy regionális vállalatok jelentek meg (például a CTP), amelyek újabb lendületet adtak a piac dinamikájának. Eltérő stratégiákkal dolgoznak a piacon, egyesek értékesítik a fejlesztéseket, mások megtartva az állományt, sikeresen üzemeltetik azokat a bővítés lehetőségeivel is élve.
Sőt, magyar cégek is beszálltak a versenybe (Wing, HelloParks), amelyek egyre nagyobb szeletet hasítanak ki a tortából. Utóbbiak versenyképessége annak is köszönhető, hogy az anyavállalataik már évtizedes fejlesztői tapasztalatokkal felvértezve külföldön is sikeresen szerencsét próbáltak.
Új trendek hódítanak
A 2020-as évek közepére a fenntarthatóság és az energiahatékonyság vált a fejlesztések legfontosabb versenytényezőjévé. Az új ipari csarnokok többsége már BREEAM vagy LEED minősítéssel, napelemrendszerekkel, hőszivattyús fűtéssel és intelligens épületfelügyeleti rendszerekkel épül. Ez nemcsak környezetvédelmi, hanem gazdasági szükségszerűség is, hiszen az energiaárak a működési költségekben is komoly szerepet játszanak, ezért a zöld áram mindenhol előtérbe kerül, az egyes fejlesztők zöld kötvényeket bocsátanak ki.
A digitalizáció a logisztikai folyamatokban is teret nyert: a szenzoralapú raktármenedzsment, az automatizált anyagmozgatás és az adatvezérelt működés mára alapelvárás a nagyobb bérlők részéről.
A fejlesztőknek ehhez alkalmazkodva kell új generációs raktárakat kínálniuk, amelyek megfelelnek az e-kereskedelem és az ipar 4.0 követelményeinek.
A következő években a magyar ipari-logisztikai ingatlanpiac valószínűleg új, mérsékeltebb növekedési pályára áll. A kínálati túlsúly várhatóan 2026ig fennmarad, miközben a kereslet szerkezete átalakul: a nagy nemzetközi gyártók és disztribúto rok mellett egyre több kisebb, regionális szereplő jelenik meg.
A piac hosszabb távú stabilitását az ipari beruházá sok volumenének fenntartása, valamint az ország logisztikai pozíciójának megőrzése határozza meg. Az üresedési ráta fokozatosan csökkenhet, ha a fej lesztési aktivitás tovább mérséklődik. Kockázatot jelent ugyanakkor az energia- és nyersanyagárak bizonytalansága, a geopolitikai feszültségek, vala mint a finanszírozási környezet.
Mi várható?
A magyar ipari-logisztikai ingatlanpiac 20 év alatt látványos átalakuláson ment keresztül. A 2005-ös évek kezdetleges infrastruktúrájából egy fejlett,
regionálisan is meghatározó szektor jött létre, amely érdemben hozzájárul a nemzetgazdaság versenyképességéhez. A piac jelenleg korrekciós szakaszban van, de hosszú távon továbbra is stabil fundamentumokra épül.
A következő időszak kihívása nem a növekedés, hanem a minőségi megújulás lesz. Az energiahatékonyság, a digitalizáció és a fenntarthatóság iránti elvárások új fejlesztési logikát követelnek meg, vagyis a mennyiségi expanziót a minőségi egyensúly válthatja fel.
Miközben a 2010-es években jelentek meg az első modern logisztikai parkok fejlett infrastruktúrával, addig a 2020-as évekre már a piac átlépett a digitalizáció és automatizálás korszakába. A robotizált hubokban az árumozgatás, komissiózás és nyomon követés automatizált rendszerekkel zajlik, amit adatvezérelt logisztikai szoftverek irányítanak. Ez nemcsak hatékonyságot, hanem térhasználati paradigmaváltást is jelentett: a hangsúly a tárolásról a folyamatszervezésre helyeződött át.
Az Ingatlanfejlesztői Kerekasztal Egyesület (IFK) friss adatai szerint az ipari-logisztikai ingatlanpiac a növekedés élére állt: a teljes állomány ma már meghaladja a 17 millió négyzetmétert, ebből közel hatmillió négyzetméter bérlemény, míg bő 11 millió négyzetméter saját tulajdonú raktár vagy gyártócsarnok. További 2,5 millió négyzetméternyi fejlesztés van folyamatban, főként saját használatra, de 520 ezer négyzetméternyi új csarnok is épül bérlői igényeket célozva.
Vitrinből virtuális tér, avagy a vásárlás evolúciója
A kereskedelem története hosszú ideig egyszerű logika mentén szerveződött: az áru a boltban volt, a vevő odament, megvette, hazavitte. A digitális fordulat azonban nem egyszerűen új csatornát adott ehhez a modellhez, hanem alapjaiban írta újra a vásárlás térbeli, időbeli és funkcionális kereteit. A fizikai bolt ma már nem kizárólag értékesítési pont, hanem élménytér, logisztikai egység, adatgyűjtő felület és márkakommunikációs csatorna is egyben. A vitrinből virtuális tér lett – és ezzel együtt a kereskedelmi ingatlanok szerepe is gyökeresen átalakult.
Az e-kereskedelem elterjedése első körben sokakban azt az érzetet keltette, hogy a fizikai üzletek ideje lejárt. A valóság ennél azonban természetesen árnyaltabb: nem a boltok tűnnek el, hanem az a funkciójuk, amelyben egyedüli hozzáférési pontként működtek a termékekhez. A vásárlás ma már jellemzően több érintési ponton keresztül zajlik: online keresés, mobilos összehasonlítás, boltban történő kipróbálás, majd akár digitális megrendelés és házhoz szállítás. Ez az ún. omnichannel működés nem alternatívája, hanem kiegészítése a fizikai jelenlétnek.
Magyarországon az online vásárlás már régóta messze nem marginális jelenség: több e-kereskedelmi összefoglaló szerint 2023-ban öt magyar internetezőből már négy vett online valamilyen terméket vagy szolgáltatást. Ez jelentős növekedés 2019-hez képest, amikor még a lakosság alig több mint fele vásárolt az interneten keresztül. Ez a trend nem csupán Magyarországra korlátozódik, hiszen Európában 2023-ban az online kiskereske delem bevétele jelentős részt tett ki az összes kis kereskedelmi forgalom értékéből, és továbbra is évente nagyságrendileg tizedével bővül.
A PwC digitális kereskedelmi körkép adatai szerint 2024-ben a magyar e-kereskedelmi piac forgalma meghaladta az 1920 milliárd forintot, ami 15 száza lékos növekedést jelent az előző évhez képest. Ez a dinamikus bővülés jól mutatja, hogy még ha az
online tér növekedése nem is lineárisan gyorsabb minden évben, a szerepe stabilan erősödik a teljes kereskedelmi palettán. A számok is alátámasztják, hogy a vásárlók több szempontból is átálltak a digitális térre: a magyar internetezők körülbelül 80 százaléka vásárol legalább évente egyszer online, és ez még akkor is érvényes, ha a növekedés üteme az utóbbi időben lassult vagy ingadozott. A fizikai üzletek ma már nem elszigetelt értékesítési pontok, hanem olyan csomópontok, amelyek a digitális térrel együttműködve szolgálják ki a vásárlók igényeit – akár azért, mert az online kutatás után offline vesznek terméket, akár azért, mert a boltban showrooming után rendelnek online.
Showroom, élménytér: a digitális technológia beköltözik a fizikai térbe
A kereskedelmi tér így tehát elveszíti kizárólagos szerepét az értékesítésben, de cserébe új funkciókat kap. A bolt a döntéshozatal helyszíne lesz, nem feltétlenül a tranzakcióé. A hangsúly az élményen, a bizalmon és a márkakapcsolaton van, miközben maga a vásárlás egyre gyakrabban „láthatatlanná” válik a digitális háttérfolyamatok révén. A fizikai üzletek egyik legfontosabb átalakulási iránya a showroom-jelleg erősödése. Egyre több kereskedőnél jelenik meg az a modell, amelyben a bolt elsődleges célja nem az azonnali eladás, hanem a termék bemutatása, kipróbálása, személyre szabása. Az árukészlet jelentős része nem is feltétlenül helyben található meg, hanem raktárból vagy logisztikai központból érkezik a megrendelés után.
Ez a váltás az ingatlanhasználatot is érinti – kevesebb raktárfunkció a belvárosi üzletekben, kisebb alapterületű, de látványosabb, technológiailag felszereltebb terek, nagyobb hangsúly a lokáción és a vizuális megjelenésen. A bolt ebben a logikában a márka „színpada”, ahol a vásárló nemcsak terméket, hanem történetet és élményt is kap.
A digitális technológia fizikai térbe költözése nem pusztán belsőépítészeti vagy látványtechnikai kérdés, hanem alapvetően formálja át a kereskedelmi ingatlanokkal szembeni elvárásokat. Az üzlethelyiség ma már nem statikus értékesítési doboz, hanem folyamatosan változó, technológiailag felkészített tér, amelynek egyszerre kell kiszolgálnia az élményalapú vásárlást, az adatvezérelt működést és sok esetben a logisztikai funkciókat is. Ez a komplexitás a klasszikus „jó lokáció – megfelelő alapterület” szemléletet egy sokkal árnyaltabb értékelési rendszerrel váltja fel.
Funkcióváltás a boltok világában
Az élmény- és showroom-alapú üzletek terjedésével felértékelődnek azok az ingatlanok, amelyek könnyen alakíthatók, technológiailag bővíthetők, és alkalmasak digitális kijelzők, interaktív felületek vagy okoseszközök integrálására. Ezzel párhuzamosan nő a jelentősége az elektromos kapacitásnak, az adatkapcsolatok minőségének és a klimatizálásnak – vagyis olyan szempontok kerülnek előtérbe, amelyek korábban csak másodlagosak voltak a bérbeadásnál.
A funkcióváltás az alapterület-igényekre is hatással van. A showroom-jellegű üzletek sok esetben kisebb, de „prémiumabb” helyiségeket keresnek, ahol a forgalmas lokáció és a láthatóság fontosabb, mint a készletezés lehetősége. Ez különösen a belvárosi és bevásárlóközponti ingatlanoknál eredményez átrendeződést: a nagy alapterületű, hagyományos boltok helyét gyakran több kisebb, tematikus, élményközpontú egység veszi át. Az ingatlanfejlesztők és üzemeltetők számára ez rugalmasabb bérleti struktúrákat és aktívabb portfóliómenedzsmentet tesz szükségessé.
Mindez azt is jelenti, hogy a kereskedelmi ingatlan értéke egyre kevésbé önmagában a falakban, hanem a használhatóságában és adaptálhatóságában rejlik. Azok a terek maradnak versenyképesek, amelyek képesek gyorsan reagálni a technológiai és fogyasztói változásokra, míg a merev kialakítású, nehezen modernizálható üzlethelyiségek fokozatosan veszíthetnek vonzerejükből. A digitális technológia tehát nem csupán beköltözik a fizikai térbe, hanem újraírja annak gazdasági logikáját is.
A fizikai és a digitális tér ma már nem válik el, hanem egymást erősíti. Okospolcok, digitális kijelzők, mobilalkalmazással összekapcsolt hűségprogramok, arcfelismerésen vagy helymeghatározáson alapuló ajánlórendszerek jelennek meg az üzletekben. Ezek a megoldások nem öncélú technológiai újítások, hanem a vásárlói út rövidítését és személyre szabását szolgálják. A kereskedelmi tér
így adatgyűjtési ponttá is válik. A fizikai jelenlétből származó információk – mozgás, időtöltés, preferenciák – összekapcsolódnak az online viselkedéssel, és egy komplexebb képet adnak a fogyasztóról. Ez az adatvezérelt működés új értelmet ad a bolt létezésének, miközben tovább növeli az üzletek technológiai és üzemeltetési komplexitását.
Logisztika a kirakat mögött
Miközben a vásárlás egyre inkább élmény- és döntésvezérelt folyamattá válik a boltokban, a háttérben a logisztikai működés súlya látványosan megnő. A vásárlás virtuális térbe tolódása a háttérfolyamatokat is felértékelte, mert a gyors kiszállítás, az aznapi vagy másnapi átvétel, a rugalmas visszaküldés mára alapelvárássá vált. Ennek következménye, hogy a kereskedelemben a logisztika stratégiai tényező lett, nem pusztán költségtétel. Megjelentek a városi dark store-ok, mikroraktárak és átvételi pontok, amelyek gyakran nem is klasszikus kereskedelmi övezetekben működnek. Ezek az egységek kívülről sokszor láthatatlanok, mégis kulcsszerepet játszanak a vásárlói élményben. A „kirakat” és a „háttér” közötti határ elmosódik: a bolt egyszerre lehet bemutatótér és logisztikai csomópont.
A kereskedelem evolúciója közvetlen hatással van a kereskedelmi ingatlanok értékelésére és fejlesztésére. A jövő üzlethelyiségeinél nem az alapterület maximalizálása a cél, hanem a rugalmasság: átalakítható belső terek, többfunkciós használat, technológiai infrastruktúra. Felértékelődnek azok a lokációk, amelyek jól integrálhatók a városi logisztikába, könnyen elérhetők, és képesek élményt nyújtani.
Ezzel párhuzamosan viszont nő a kockázata azoknak a hagyományos üzlethelyiségeknek, amelyek sem élményben, sem elérhetőségben, sem digitális integrációban nem tudnak versenyezni. A kereskedelmi ingatlanpiacon tehát nem általános viszszaesésről, hanem erős szelekcióról beszélhetünk: a jó helyen lévő, jól adaptálható terek nyernek, a rugalmatlan modellek veszítenek.
Így válik „kapu” a boltokból
A vitrinből virtuális térbe való átmenet végső soron nem a fizikai bolt végét, hanem annak újradefiniálását jelenti. A vásárlás ma már nem egy adott pillanatban és helyen történik, hanem folyamatos jelenlétként kíséri a mindennapokat: a termékről előbb a telefonunkon tájékozódunk – például terméktesztek, termék-összehasonlító oldalak révén –, az üzletben kipróbáljuk, majd a tranzakció után a háttérben egy összetett logisztikai rendszer lép működésbe. A vásárlás lezárása után ma már nem egyszerű árumozgás indul el, hanem egy több szinten szervezett logisztikai folyamat. Ennek része a központi raktárkészletek valós idejű kezelése, a városi depók és mikro elosztó pontok működtetése, az átvételi helyek és csomagautomaták hálózata, valamint a visszárukezelés is. A cél nem csupán a gyors kiszállítás, hanem a rugalmasság: a vásárló dönthessen arról, hogy mikor, hol és milyen formában veszi át a terméket.
Ebben az új kereskedelmi ökoszisztémában a fizikai tér tehát továbbra is fontos marad – de csak akkor, ha képes alkalmazkodni. A jövő boltja nem vitrin, hanem kapu: egy olyan kapu, mely átjáró a virtuális és a valós világ között.
A nagybetűs metamorfózis
A magyar szállodaipar már két évtizede
hullámvasúton száguldozik
A turizmus és a hozzá kapcsolódó szállodaipar hatalmas átalakuláson ment keresztül az elmúlt 20 évben Magyarországon. A pandémia és az energiaválság negatív hatásait viszonylag gyorsan kiheverte a szektor, mert ma a kereskedelmiingatlan-piac egyik legjobban teljesítő szegmensévé nőtte ki magát, amely jobbnál jobb mutatókkal rukkol elő.
A magyar szállodaipar az elmúlt két évtizedben hatalmas átalakuláson ment keresztül, hiszen a fejlesztések, a bővülő kapacitás, a nemzetközi márkák megjelenése, az ötcsillagos presztízsberuházások és a növekvő vendégforgalom mind-mind hozzájárultak ahhoz, hogy mára már nemzetközi szinten is versenyképes hotelpiac jöjjön létre.
Az első fontos mérföldkőnek tekinthetjük Magyarország csatlakozását az Európai Unióhoz 2004ben, hiszen azt követően hazánk felkerült a külföldi turisták térképére, egyre több európai érkezett hazánkba. A növekvő látogatószám stimulálta a vendéglátóipart is, egyre több új beruházás indult alapvetően Budapesten és a Balaton térségében. Négycsillagos hotelek épültek, a régi állami vagy szakszervezeti üdülők egy részét pedig modern szállodákká alakították.
A vendégforgalom folyamatosan nőtt, a repülőtér forgalma rekordokat döntött, Budapest egyre népszerűbb lett az európai turisták körében, felfedezték a magyar főváros elképesztő építészeti örökségét és egyedi hangulatát. A szolgáltatási színvonalon is érződött a modernizáció, megjelentek az első nemzetközi márkák, egyre több minőségi étterem nyílt, a pesti belvárosban kezdett kialakulni a bulinegyed.
Ezzel párhuzamosan a budapesti fürdőéletbe egyre több turista kapcsolódott be, miközben a vidéki gyógyfürdőket is egyre nagyobb volumenben látogatták a hazai vendégek mellett a környező országok állampolgárai. Nem véletlenül a fiatal turisták mellett a wellness- és konferenciaturizmus váltak a meghatározó trendekké, miközben a hazai hotelláncok folyamatosan invesztáltak a felújításokba.
Válság és fellendülés
Majd érkezett a 2008-as globális válság, amelynek következtében erősen csökkent a külföldi vendégek száma, az üzleti célú utazások visszaestek, a konferenciaturizmus tetszhalott állapotba került. A szállodák kihasználtsága meredeken esett,
a RevPAR (revenue per available rooms, azaz egy szobára jutó árbevétel) pedig sok helyen két számjegyű mínuszba fordult. Bár a belföldi turizmus kisebb viszszaesést mutatott, mint a nemzetközi forgalom, a beruházások jelentős részét leállították vagy elhalasztották.
Majd a kilábalás jeleit tapasztalhattuk 2012–2013 körül – amely egyébként szinte valamennyi kereskedelmiingatlanpiaci-szegmensben érezhető volt –, amikor a turizmus újra erősödni kezdett. A repülőtéri forgalom emelkedett, a fapadosok terjeszkedtek, egyre több fejlesztés zajlott a Budapest Airporton, a főváros pedig újra trendivé vált a nemzetközi turizmusban. A szállodák javuló kihasználtsággal működtek, és a befektetők is egyre nagyobb érdeklődést mutattak.
A vendégéjszakák száma évről évre rekordokat döntött, és az átlagárak is stabilan emelkedtek. A beruházási kedv viszszatért, így a 2010-es évek közepén egyre több nemzetközi márka jelent meg, ráadásul átrendeződést figyelhettünk meg a célcsoportokban. Miközben a 2008-as válság előtt a kevésbé tehetős fiatalok jelentették a turisták derékhadát, akik
számára a háromcsillagos hotelek voltak a valós opciók, addig a 2010-es évek második felében megkezdődtek a prémium kategóriás fejlesztések is.
Több új, négy–öt csillagos hotel épült Budapesten, vidéken pedig jelentős wellness- és gyógyszálloda-fejlesztések zajlottak. A híres gyógyfürdőink és a kapcsolódó hotelek egyre több beruházásnak örülhettek, amelyek a szolgáltatási színvonal további emelkedését vonták maguk után. A rövid távú lakáskiadás is berobbant és átrendezte az erőviszonyokat. A 2010-es évek második felében Budapest Európa egyik fontos Airbnb-központjává vált. A több ezer lakás az olcsóbb és középkategóriás szállodák számára jelentett kihívást.
Pandémia előtt és után
A 2010-es évek végén a szállodák kihasználtsága rekordokat döntött, a RevPAR és az átlagárak minden korábbinál jobban teljesítettek, Budapest felkerült a nemzetközi szállodabefektetők térképére. Alapvetően a fővárosban, de kisebb részben vidéki turistaközpontokban is épültek új hotelek. Ráadásul eljött a tematikus szállodák ideje, a hagyomá-
nyos szolgáltatástól a butikhoteleken át az élményszállodákig szélessé vált a repertoár. A főváros belső kerületeiben zajlott a beruházások jelentős volumene, így jellemzően a régebbi épületek funkcióváltásával.
Ráadásul nem volt megállás, hiszen a KPMG akkori elemzése szerint a fővárosi kapacitás két–három év alatt több mint 50 új szállodában több mint 6000 új szobával bővülhetett volna. Azonban érkezett a járvány, és a magyar szállodaipar 2020 tavaszán gyakorlatilag egyik napról a másikra összeomlott. A határzárak, a járványügyi korlátozások és a globális utazási stop miatt a hotelpiac hirtelen állt le, a 2019-ben még dübörgő konferenciapiac teljesen eltűnt, az Airbnb-szektor is padlót fogott.
A pandémia egyik legnagyobb vesztese a szállodaipar és a turizmus volt, ezért a kormányzat jelentős energiákat összpontosított többek között „A maradj itthon!” szlogennel, aminek következtében a vidéki wellness- és fürdőszállodák 2021-ben újra életjeleket adtak. Azonban Budapesten, amely az elmúlt években számos listán a legnépszerűbb desztinációk egyike volt, nemigen sikerült a negatív spirálból kikerülni. A nemzetközi turizmus intenzitása drasztikusan lecsökkent, a szállodák félházakkal működtek.
2021 második felétől ismét megjelentek az első külföldi turisták, a nemzetközi járatok kezdtek visszatérni, és a foglalások volumene lassan emelkedett. A 2022es energiaválság és a háború további csapásokat mért a szektorra, azonban ezek a tényezők már nem okoztak akkora turbulenciát, mint a 2008-as válság vagy a pandémia. Az elmúlt egy–két évben ráadásul a piac látványosan talpra állt: Budapest újra megtelt turistákkal, a vidéki wellness-hotelek pedig stabilan vonzzák a belföldi vendégeket.
Újabb virágkor
A fellendülést jól mutatja, hogy 2022 első kilenc hónapjában Magyarországon 14 új szálloda kezdett üzemelni, mindemellett több kiemelkedő hotelt a tulajdonosai felújítottak, vagyis a válság lehetőséget adott a modernizációra. A foglaltság gyorsan emelkedett, és 2023-ra több szegmens már megközelítette a 2019-es számokat. A rövid távú kiadó ingatlanok piaca, azaz az Airbnb azonban továbbra is jelentős versenytársat jelentett a három–négy csillagos szállodák számára, különösen Budapesten.
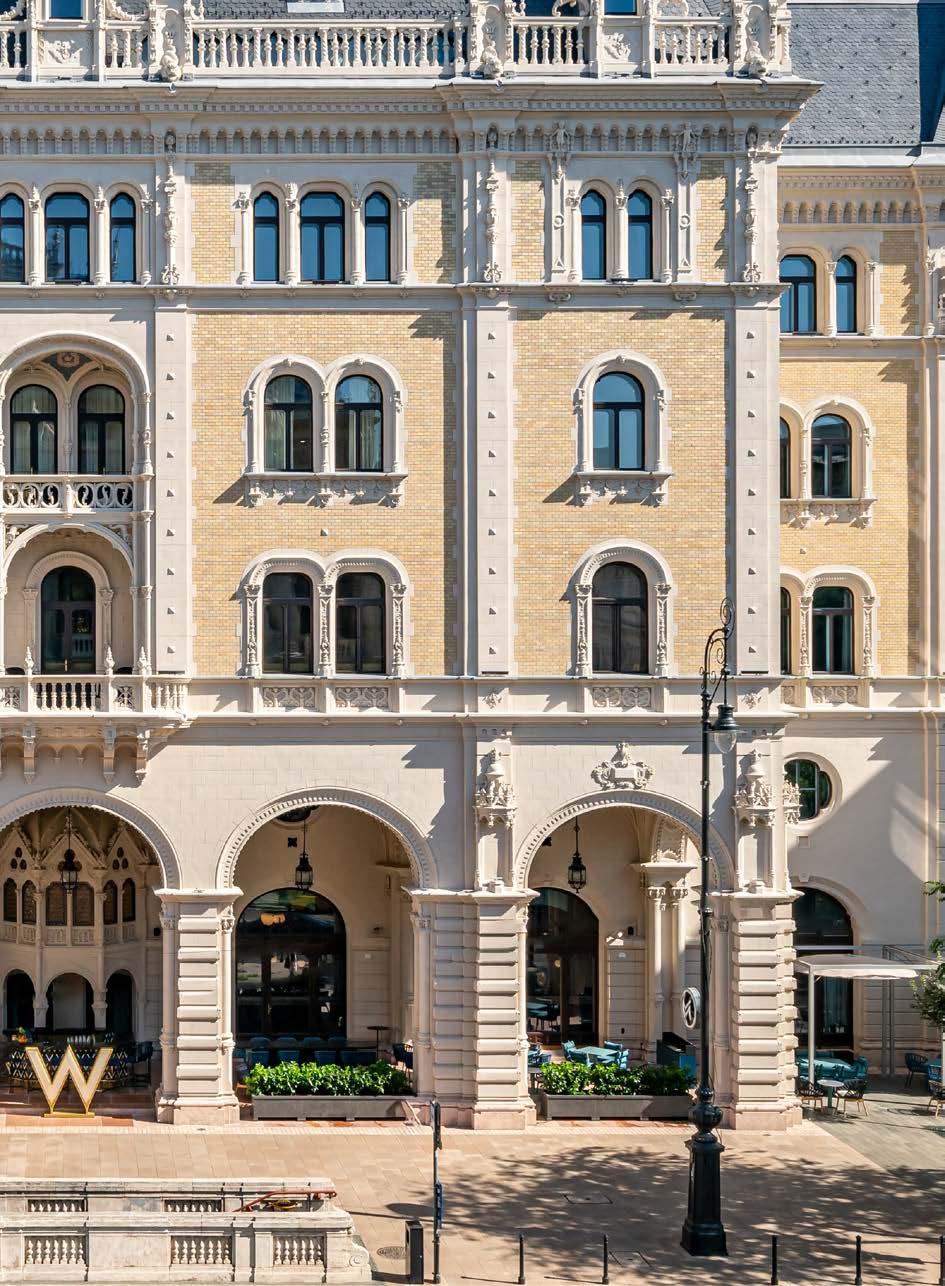
A fővárosban számos márka és koncepció települt meg, több ötcsillagos hotelt adtak át, elég csak az Andrássy úti Drechsler-palotában a W Hotelre vagy a Dorothea Hotelre gondolnunk, amelyek új dimenziókat nyitottak a hazai piacon. De nemcsak a fővárosban, hanem a vidéki helyszíneken is egyre nívósabb hotelek nyílnak, folyamatosan emelkednek a szobaárak, ami a minőségi váltásnak és a szolgáltatások színvonalának köszönhető.
Ma már sok szálloda magas szolgáltatási szintet képvisel, miközben a zöld (energiahatékonyság, fenntartható üzemeltetés) és a digitalizációs megoldások tovább erősitik a hotelek versenyképességét. Itt említhetjük meg, hogy az érintésmentes technológiák, a mobil alkalmazások és az automatizált folyamatok (check-in, vendégkommunikáció) már nem számítanak luxusnak, hanem szinte alapvető elvárásokká váltak.
Jelenleg az erős kereslet és a javuló gazdasági környezet vonzza a befektetőket, akik alapvetően a prémium és a középkategóriás szállodákra koncentrálnak. A lokációk köre is szélesedik, nem véletlenül a budapesti belváros mellett más kerületekben vagy éppen a Budapest Airporton is épültek hotelek.
Jelentős mennyiségű új fejlesztés van folyamatban, új márkák érkeznek Budapestre, az ötcsillagos luxusszegmens láthatóan erősödik, vagyis a tömegturizmus mellett más célcsoportok is érkeznek a magyar fővárosba. Sőt, olyan tervek is születnek, amelyek az elavult irodaházaknak szállodafunkciót adnának, természetesen ez egy átfogó megújítási program után lehetséges.
Mit hoz a jövő?
A következő években a kereslet várhatóan stabil marad: Budapest újra erős nemzetközi desztináció, a vidéki wellness forgalmát pedig alapvetően a belföldi utazók tartják fenn. A turizmus világszinten is növekedési pályára állt, és Magyarország ebből továbbra is részesedik. A vendégek elvárásai
viszont folyamatosan emelkednek, nem véletlenül újabb élményalapú koncepciók honosodnak meg.
Az ízlések szofisztikálódnak, ezért egyre több beruházó kisebb, magasabb kategóriájú, design-orientált hotelekben gondolkodik, miközben a nagy kapacitásbővítések háttérbe szorulnak. Emellett az állami szabályozás alakulása (például Airbnb) is nagy hatást gyakorolhat arra, hogy a szállodák merrefelé orientálódnak és milyen célcsoportok tekintetében erősödhetnek.
A Budapest Airport utasforgalma sorra dönti meg a rekordokat, miközben a repülőtér új tulajdonosi köre újabb fejlesztéseket tervez. A szállodapiacra érkeznek a nemzetközi láncok: az ötcsillagos szállodák mellett megjelentek a lifestyle-hotelek, a hibridmodellek, valamint az apartmanházak, amelyek ötvözik a kényelmet és a szolgáltatások biztonságát.
Míg Budapesten a nemzetközi láncok dominálnak, vidéken továbbra is a hazai tulajdonú szállodák határozzák meg a piacot. Az egyik legnagyobb hiányosság a hazai szállodapiacon a nemzetközi intézményi befektetők korlátozott jelenléte. Nyugat-Európában a szegmens mára már a nyugdíjalapok és a nagy ingatlanalapok portfóliójának szerves részévé vált, míg Magyarországon ez a folyamat még csak most kezdődhet el. A fővárosban jelenleg körülbelül 27 ezer szoba működik, szemben a prágai 37 ezres és a bécsi 43 ezres kínálattal. Idén Budapesten 800 új szoba nyílik, de a következő két évben további 2200 szobával gazdagodik a magyar főváros hotelkínálata az Ingatlanfejlesztői Kerekasztal Egyesület adatai szerint.
Építőipari restart: újraindul az ágazat?
Az építőipar teljesítménye az elmúlt években ismét a figyelem középpontjába került, ám a friss adatok alapján nehéz egyértelmű újraindulásról beszélni. Az ágazati adatok inkább széttartó, szegmensenként eltérő pályát rajzolnak ki, mint egységes fellendülést. Az elmúlt 20 év tapasztalata azt mutatja, hogy az építőipar teljesítményét ciklusok, állami beavatkozások és makrogazdasági sokkok formálták. A kérdés ma már nem az, hogy elindul-e az építőipar, hanem az, hogy milyen szerkezetben és milyen feltételek mellett talál új egyensúlyt.
Mit mutatnak a friss számok?
A Központi Statisztikai Hivatal (KSH) legfrissebb adatai szerint két egymást követő gyenge évet követően 2025-ben megállhatott az építőipar teljesítményének visszaesése. A legfrissebb adatok alapján szerény növekedést is elérhetett tavaly az ágazat. A részletesebb statisztikák azonban árnyalják a képet: miközben az épületek építésének volumene nőtt, az egyéb építmények – elsősorban az infrastruktúra-jellegű beruházások – termelése jelentősen visszaesett. Ez nem egyedi jelenség volt az év során, hiszen 2025-ben több hónapban is látványos kilengések jelentek meg a statisztikákban: voltak időszakok, amikor éves alapon két számjegyű növekedést is regisztrált a KSH, más hónapokban viszont ismét jelentősebb visszaesés következett.
A számok mögött nem statisztikai zaj, hanem szerkezeti különbségek húzódnak meg, hiszen másképp reagálnak a piaci és lakáscélú beruházások, és másképp az állami, infrastruktúra-vezérelt projektek. Az Építési Vállalkozók Országos Szakszövetsége (ÉVOSZ) értékelése szerint a visszaesés egyik fő oka a nagy állami beruházások kifutása és az új projektek lassabb indítása, miközben a vállalati és lakossági megrendelések csak fokozatosan térnek vissza.
Az ágazat tehát nem egyszerre „indul újra”, hanem eltérő tempóban mozognak a különböző részpiacok. Ez az eltérő tempó elsősorban a lakóépület-építés, az állami infrastruktúra-fejlesztések, valamint az ipari és logisztikai beruházások között rajzolódik ki. Ezek a részpiacok eltérő finanszírozási háttérrel, megrendelői körrel és döntési mechanizmussal működnek, ami jól magyarázza a statisztikákban látható széttartó mozgásokat.
A lakóépület-építés esetében a kereslet alakulását továbbra is erősen befolyásolják az állami otthonteremtési programok és a hitelkondíciók. Bár a magas kamatkörnyezet visszafogta az új projektek indítását, a támogatott konstrukciók és az időszakosan megjelenő ösztönzők egyfajta „pufferként” működtek, ami megakadályozta a lakásépítések teljes leállását. A lakásépítés így nem folyamatos növekedést, hanem hullámzó, támogatásvezérelt aktivitást mutatott az elmúlt időszakban.
Az állami és önkormányzati infrastruktúra-fejlesztések ezzel szemben jóval élesebb visszaesést szenvedtek el. A nagy volumenű közlekedési és közműberuházások kifutása, valamint az új projektek elhalasztása közvetlenül jelent meg az „egyéb építmények” statisztikáiban. Ez a szegmens hagyományosan erősen függ a költségvetési mozgástértől és az uniós forrásoktól, így a finanszírozási bizonytalanság gyorsan és látványosan visszaveti a kivitelezési volument.
Az ipari és logisztikai beruházások ugyanakkor ellenállóbbnak bizonyultak, mert ezeknél a projekteknél a döntéseket jellemzően nem rövid távú kamatmozgások, hanem hosszabb távú vállalati stratégiák, exportpiaci kilátások és ellátási láncok átalakulása határozza meg. Ennek köszönhetően ez a szegmens kiegyensúlyozottabb teljesítményt mutatott, és részben ellensúlyozni tudta a lakás- és infrastruktúra-építések gyengébb időszakait.
Húsz év távlatából: ciklusok és töréspontok
Az építőipar mai helyzetét nehéz megérteni az elmúlt 20 év tapasztalatai nélkül. A 2000-es évek közepén az ágazat felfutását elsősorban a lakossági hitelezés és a lakásépítések gyors növekedése hajtotta. A 2008–2009-es pénzügyi válság azonban éles törést hozott: a lakásépítések száma drasztikusan visszaesett, a kivitelezések elmaradtak, és az ágazat évekre mélypontra került.
A válság utáni időszakban az építőipar egyre inkább az állami és uniós forrásból finanszírozott beruházásokra támaszkodott. A 2010-es évek második felében – az uniós ciklus felfutásával párhuzamosan – az ágazat újra növekedési pályára állt, de ez a bővülés már nem kizárólag piaci alapon történt. Az állami megrendelések és támogatások súlya érezhetően megnőtt, ami egyszerre stabilizálta és sebezhetővé is tette az ágazatot.
A 2020-as évek elején, a pandémia idején újabb fordulat következett: a bizonytalanság ellenére az építőipar – részben állami ösztönzőknek köszönhetően – átmenetileg felpörgött. A lezárások időszakában a lakosság jelentős része hosszabb időt töltött otthon, ami felértékelte a lakókörnyezet minőségét, és sokakat ösztönzött felújításokra, átalakításokra. A home office elterjedése, valamint az állami lakásfelújítási támogatások megjelenése tovább erősítette ezt a trendet, ami – az új építések megtorpanása ellenére – érdemben növelte a felújítási célú építőipari keresletet. Mindezt azonban az infláció megugrása, az energiaárak emelkedése és a kamatkörnyezet szigorodása gyorsan fékezte is.
Az elmúlt 20 év tanulsága így egyértelmű: az építőipar teljesítménye nem folyamatos növekedés, hanem egymást követő, gazdaságpolitikai és finanszírozási döntések által befolyásolt ciklusok sorozata.
Állami támogatások és otthonteremtés: keresletélénkítés felülről
A magyar építőipar elmúlt évtizedének egyik legmeghatározóbb eleme az állami otthonteremtési politika volt. A családi otthonteremtési kedvezmény (csok), majd annak különböző átalakításai, a kedvezményes lakásáfa és az államilag támogatott hitelkonstrukciók érdemben növelték a lakásépítési és lakásvásárlási kedvet. Ezek az intézkedések több időszakban is látható élénkülést hoztak a lakásépítések számában és az építőipari megrendelésekben.
Ugyanakkor az elmúlt évek tapasztalata azt mutatja, hogy ezek a támogatások erősen időzítésérzékenyek: amikor a feltételek szigorodtak, vagy a kamatkörnyezet romlott, a kereslet gyorsan viszsza is esett. Az állami ösztönzők így inkább a kilengéseket tompították, semmint tartós, kiszámítható növekedési pályát biztosítottak volna az ágazat számára. A támogatások szerepe megkerülhetetlen, de önmagukban nem képesek fenntartani a kivitelezési volumeneket, ha a piaci feltételek romlanak.
Szerkezeti átalakulás: mit építünk ma, és mit nem, és főleg kivel?
A friss adatok és a hosszabb távú trendek egyaránt arra utalnak, hogy az építőipar szerkezete átalakulóban van. A nagy volumenű infrastruktúra-projektek súlya csökken, miközben a lakóépületek mellett egyre nagyobb szerepet kapnak az ipari, logisztikai és energiahatékonysági beruházások. A hangsúly eltolódik a mennyiségi növekedésről
a funkcionális, komplexebb projektek irányába. Ez a változás az ágazat működését is átírja. A kivitelezők számára egyre fontosabb a rugalmasság, a technológiai felkészültség és az alkalmazkodóképesség, miközben a beruházók oldaláról nő az igény a kiszámítható költségekre és az energiahatékony megoldásokra. Az építőipar így nem egyszerűen „kevesebbet” épít bizonyos területeken, hanem máshogyan és más célokra.
A szerkezeti átalakulás azonban nemcsak azt határozza meg, mit épít az ágazat, hanem azt is, hogy kivel. Az építőipar egyik legnagyobb korlátja továbbra is a munkaerőhiány, amely különösen a fellendülési időszakokban válik élessé. Amikor a kereslet élénkülni kezd, az ágazat sok esetben nem képes gyorsan reagálni, mert hiányoznak a megfelelő képzettségű szakemberek. A probléma elsősorban a szakipari területeken jelentkezik – például ácsok, bádogosok, burkolók, villanyszerelők és gépészek iránt tartósan magas a kereslet, miközben az utánpótlás szűk. A korábbi válságidőszakokban sok szakember hagyta el az ágazatot, vagy külföldön vállalt munkát, és a visszatérésük csak korlátozott mértékben történt meg. Ennek következtében a ciklikusan visszatérő kereslet gyakran nem kapacitásbővülést, hanem kapacitásszűkösséget eredményez.
A munkaerőhiány az ágazat egészére is hatással van: növeli a kivitelezési költségeket, meghosszabbítja a határidőket, és korlátozza a vállalkozások növekedési lehetőségeit. Mindez hozzájárul ahhoz, hogy az építőipar nem tud olyan gyorsan és látványosan fellendülni, mint a korábbi ciklusokban. A szerkezeti átalakulás így nemcsak beruházási és technológiai, hanem humánerőforrás-kérdés is, amely hosszabb távon meghatározza az ágazat alkalmazkodóképességét.
Újraindulás helyett új egyensúly?
A kérdés tehát nem az, hogy az építőipar újraindul-e, hanem az, hogy milyen pályára áll. A 2025ös adatok, az elmúlt 20 év tapasztalatai és az állami szerepvállalás változó súlya alapján inkább egy alkalmazkodási fázis rajzolódik ki. Az ágazat nem tér vissza a korábbi, volumenvezérelt növekedési modellhez, hanem egy differenciáltabb, szegmentáltabb működés felé halad.
Az építőipar nem nulláról indul újra, hanem inkább egy új egyensúlyt keres, ahol a piaci és állami megrendelések, a lakásépítés és az ipari-logisztikai beruházások, valamint az energiahatékonysági szempontok egyszerre formálják a jövőjét. Ebben az értelemben a „restart” nem egyetlen pillanat, hanem egy elnyújtott, szerkezetváltással járó folyamat.
Pontosan meg kell értenünk, hogy mik az ingatlan, a benne dolgozók, a használók és a tulajdonosok valódi igényei –és a megoldást nekünk kell biztosítanunk, hiszen mi vagyunk azok, akik értenek hozzá.
Karsai Tibor ügyvezető partner
Rustler Hungary
Krausz Palota - Andrássy
Rustler: a skálázható növekedés receptje az ingatlanpiacon
Nem a gyors profitmaximalizálás, hanem a tudatosan felépített, skálázható működés hozta meg a sikert a Rustler magyar leányvállalatának. A cég 2018 és 2025 között több mint ötszörösére növelte árbevételét – 467 millió forintról 2,5 milliárd forintra –, miközben a piaci átlag feletti EBIT-et ért el.
A kulcs a minőségközpontú, rendszeralapú működés volt – véli Karsai Tibor, a Rustler managing partnere.
Stabil alapok, emberfüggetlen folyamatok
A vezetés első lépésként a működési struktúrát szervezte újra. Az osztrák anyavállalati know-how-t a hazai piaci sajátosságokra adaptálták, és egységes folyamatlogikát vezettek be: standardizált folyamatok, mérhető kontrollpontok, visszacsatolási rendszerek minden szolgáltatási területen.
A cél egy olyan szervezet felépítése volt, amelyben a back- és front-office folyamatai egymásra épülnek, mégis önállóan működnek. Így a szolgáltatás nem egyes emberektől, hanem a rendszertől válik stabillá. Az új munkatársak gyorsan integrálhatók, a pozícióváltások pedig nem veszélyeztetik a minőséget.
Gyors skálázás, változatlan minőség
A modell működőképességét egy ceglédi autóipari gyár tisztatér-takarítási projektje bizonyította: három hét alatt 7/24-es szolgáltatást építettek fel 40 ezer négyzetméteren, közel ötvenfős csapattal. A környékbeli adottságból eredő fluktuáció ellenére a rendszer stabil maradt, az ügyfél rendkívül elégedett volt, és a projekt 40 százalékos EBIT-et hozott.
A tapasztalat azt mutatja: skálázhatóság csak erős szervezeti háttérrel, világos felelősségi körökkel és előre definiált szolgáltatási szinttel érhető el. A
Rustler tudatosan bővíti portfólióját új megbízásokkal évről évre és mobilizálja azokat úgy, hogy a növekedés ne menjen a szolgáltatási szint rovására.
Facility management mint stratégiai eszköz
A Rustler szemléletében a facility management nem költségtétel, hanem értékteremtő tényező. Nem az input – ledolgozott órák vagy darabszámok – számít, hanem az output és az outcome, azaz a végső cél-eredmény: hatékonyan működő munkahelyek, elégedett bérlők, hosszú távon értékálló ingatlan.
A rövid távú üzemeltetésiköltség-csökkentés könynyen lavinát indíthat: romló szolgáltatási szint, elégedetlen bérlők, csökkenő ingatlanérték. Ezzel szemben a tudatosan felépített, minőségvezérelt működés fenntartható ingatlangazdálkodást és értéknövekedést biztosít.
A Rustler példája azt mutatja, hogy az ingatlanpiacon a valódi versenyelőnyt nem az ész nélküli költségcsökkentés, hanem a tudatosan költségoptimalizált stabil, skálázható és minőségközpontú rendszer jelenti.
Lakáspiaci spirál
Az elmúlt 20 évben tényleg minden megtörtént
A magyar ingatlanpiac története az elmúlt két évtizedben egy olyan drámai hullámvasúthoz hasonlított, amelyen az utasok hol a végtelen optimizmus magasságaiban, hol a teljes összeomlás mélységeiben találták magukat. 2025-ben olyan mértékben emelkedtek a lakásárak, mint ebben az évszázadban még soha, az utolsó negyedévben 28,8 százalékos volt a drágulás.
A magyarországi lakáspiac az elmúlt 20 évben a gazdasági tankönyvek számára is érdekes, extrém mintázatot mutatott. A széles körű devizahitelezés okozta pénzügyi összeomlást követően a piac az állami beavatkozások által fűtött, soha nem látott árrobbanás korszakába lépett. De mégis hogyan alakították át a makrogazdasági folyamatok és a kormányzati döntések a lakhatáshoz jutás feltételeit?
Svájci frank és az első nagy illúzió (2005–2008)
Húsz évvel ezelőtt a magyar lakáspiacot egy sajátos, utólag nézve végzetes kettősség jellemezte. Az európai uniós csatlakozás utáni években az országba áramló tőke és a bankok agresszív hitelezési politikája elhitette a lakossággal, hogy a nyugati életszínvonal és a modern otthon bárki számára karnyújtásnyira van. Ez volt a devizahitelezés aranykora.
A svájci frank alapú konstrukciók olyan alacsony havi törlesztőrészleteket ígértek, amelyek mellett a reálbérek növekedése eltörpült. Budapest külső kerületeiben és az agglomerációban gombamód szaporodtak az új építésű lakóparkok, amelyeket sokszor már a tervezőasztalról eladtak. Ekkor még 200–300 ezer forintos négyzetméterárakról beszéltünk a fővárosban, és senki nem gondolta volna, hogy a spirál egyszer megáll, sőt, visszájára fordul.
A 2000-es évek közepén a magyar bankok és a lakosság a svájci frank alapú hiteleket részesítették előnyben a látszólag alacsonyabb kamatkülönbség miatt. A vásárlók ezzel olyan ingatlanokat engedhettek meg maguknak, amelyek vásárlóerejükhöz képest túlzottnak számítottak, mesterségesen fűtve az árakat.
A Magyar Nemzeti Bank (MNB) és a Központi Statisztikai Hivatal (KSH) adatai szerint a 2008-as válság előtt a lakossági hitelállomány több mint 70 százaléka volt devizában denominálva, ami rendszerszintű kockázatot jelentett.
A 2008-as globális pénzügyi válság, majd az azt követő forintgyengülés a kockázat azonnali realizálódásához vezetett. A svájci frank-forint árfolyamának drámai emelkedése miatt a törlesztőrészletek exponenciálisan nőttek. Ez több százezer háztartást taszított pénzügyi bizonytalanságba, az ingat lanpiaci forgalmat pedig szinte teljesen leállította.
A fordulat és a kijózanodás (2009–2014)
A 2008-as globális pénzügyi válság Magyaror szágon nem csupán egy gazdasági visszaesést, hanem egy teljes piaci és társadalmi sokkot oko zott. A devizahitelek árfolyamának elszállása tízez reket sodort a kilakoltatás szélére, az ingatlanpiac pedig szó szerint lefagyott. A tranzakciók száma a felére zuhant, az építőipar pedig tetszhalott álla potba került.
Ebben az öt évben a lakásárak nominálisan is csök kentek, reálértéken pedig hatalmasat zuhantak. Ez volt az az időszak, amikor a „készpénzes vevő” lett az úr, és amikor a befektetési célú vásárlás szinte ismeretlen fogalom volt a szélesebb rétegek szá mára. A bizalmi válság olyan mély volt, hogy még a nyomott árak ellenére is kevesen mertek vásá rolni – utólag persze tudjuk, hogy ez volt a törté nelmi lehetőség a vagyonépítésre.
az építőipari ágazat jelentős mértékben zsugorodott. A KSH adatai szerint a kiadott építési engedélyek száma a 2014-es mélyponton mindössze körülbelül 7000 lakást tett ki, ami messze elmaradt a fenntartható szinttől. Ez a hiányosság alapozta meg a későbbi, kínálati oldalon jelentkező torzulásokat és az árrobbanás intenzitását.
Támogatások, túlértékeltség és árspirál (2015–2022)
A 2015 utáni időszak a magyar lakáspiac történetének legintenzívebb korszaka, amelyet a kormányzati támogatások által vezérelt keresleti sokk jellemzett. A cél hivatalosan az otthonteremtés és a demográfiai fordulat volt, de a piacra gyakorolt hatás alapvetően az árak felfelé tolása lett.
A családi otthonteremtési kedvezmény (csok), a babaváró hitel és a kedvezményes, ötszázalékos újlakás-áfa bevezetése az alacsony jegybanki kamatokkal és a befektetői tőkeerővel találkozott. Mivel az építőipar kapacitása (a válság alatt elvesztett szakképzett munkaerő és a bürokratikus terhek miatt) nem tudott lépést tartani a hirtelen megnövekedett vásárlóerővel, a többletforrás szinte teljes egészében az ingatlanok áraiba épült be.
A statisztikai hivatal lakásárindexe szerint 2015 és
ben a fővárosi lakáspiac túlértékeltsége már akkor is a támogatások által generált lufiszerű
A kormányzati intézkedések – így az árfolyamgát és a forintosítás – stabilizálták a bankrendszert, és mérsékeltek bizonyos terheket, de a pénzügyi veszteségek jelentős részét továbbra is a háztartások viselték. A hitelpiac befagyása és a recesszió miatt
A támogatások fő haszonélvezői paradox módon gyakran nem a leginkább rászoruló rétegek, hanem a magasabb jövedelmű vásárlók és a tőkeerős befektetők voltak. A kedvezményes áfa és az alacsony kamatozás a lakást kiváló befektetési eszközzé tette, különösen az inflációs nyomás és az
alacsony banki hozamok idején. Ez a jelenség kiszorította a kevésbé tehetős, első lakásukat vásárló fiatalokat, akiknek a támogatás csak egyre nagyobb eladósodás árán tette lehetővé a magas áron megvett ingatlanokhoz való hozzáférést.
A megfizethetőség másik oldala
A lakásvásárlási piac torzulása közvetlenül érintette a bérleti piacot, amely a lakhatási válság másik frontja. Az ingatlanárak emelkedése magasabb kiindulási árat jelentett a befektetők számára, akik ezt a költséget a bérleti díjak növelésével igyekeztek kompenzálni a kívánt hozam elérése érdekében. A lakbérek Budapesten és a nagyobb egyetemi városokban folyamatosan és jelentősen nőttek, különösen a 2021–2023-as időszakban.
A bérleti piac szabályozatlansága és az állami támogatások által fűtött túlzott kereslet miatt a fiatalok és az alacsony jövedelműek egyre nagyobb része szorult ki a vásárlási piacról, növelve ezzel a nyomást a bérleti szegmensben, ahol a lakhatási költségek a jövedelmükhöz képest aránytalanul magasak maradtak. Ez a kettős nyomás – drága vásárlás és drága albérlet – súlyos társadalmi feszültségeket generál.
Mi a helyzet ma?
A 2022-es kamatemelések és az inflációs sokk 2023-ban átmenetileg megtörte a piacot, csökkentve a forgalmat, és lassítva az áremelkedést. Az elmúlt egy év azonban ismét a kormányzati intervenciók által irányított élénkülést hozta.
A régi támogatások átalakítása és az új, háromszázalékos fix kamatozású, hosszú futamidejű hitel bevezetése az első lakásukat vásárlóknak a kereslet újabb, intenzív mesterséges stimulációját jelenti. A hitel mértéke és rendkívül kedvező kamatozása a piaci kamatszinttől teljesen független forrást biztosít.
Ide mindannyian beköltöznénk
Az ingatlan.com összeállítása szerint a 2025-ben lekerült hirdetések – azaz jó eséllyel értékesített lakóingatlanok – alapján az országos toplistát az V. kerületi Bárczy István utca vezeti, az ottani luxuskategóriájú társasházra jellemző 6,7 millió forintos átlagos négyzetméterárral. A második helyen a tihanyi Középsőóvári utca áll 5,55 milliós értékkel. Harmadik lett a balatonkenesei Kikötő utca közel 4,3 milliós négyzetméterárral.
A gazdasági logika szerint a támogatás nem a vásárló zsebében marad, hanem azonnal átáramlik az ingatlan árába. A program által megcélozható ingatlanok (például 100 millió forint alatti vételár) szegmensében az eladók és fejlesztők azonnal beárazzák a vásárló többlet pénzügyi előnyét.
2015-ről 10 év alatt 271 százalékos áremelkedés ment végbe: a statisztikai hivatal adatai szerint a használt lakások 165, az újak 213 százalékkal voltak drágábbak, mint 2015-ben.
A Magyar Nemzeti Bank legutóbbi jelentése szerint 2025-ben olyan mértékben emelkedtek a lakásárak, mint ebben az évszázadban még soha. Éves alapon a negyedik negyedévben 28,8 százalékos volt a drágulás. Utoljára 2000 utolsó negyedévében volt ekkora vagy ennél is magasabb áremelkedés a szektorban.
Nem túl rózsás a helyzet
Jól látszik tehát, hogy a magyar lakáspiac az elmúlt két évtizedben a pénzügyi instabilitásból az államilag támogatott spekuláció és árnövekedés korszakába lépett. A beavatkozások rövid távon élénkítik a forgalmat, de hosszú távon fenntartják és mélyítik a megfizethetetlenség válságát, ahol a lakhatás költsége aránytalanul nehezedik a háztartásokra, és a lakás mint alapvető szükséglet egyre inkább spekulációs tőkévé válik.
A magyar lakáspiac jövőjét továbbra is a kínálati oldal korlátai és a kereslet folyamatos politikai fűtése határozza meg. Nemzetközi összehasonlításban, a Demographia International Housing Affordability Survey adatai szerint Magyarország a legkevésbé megfizethető lakáspiacok közé tartozik Európában a jövedelmek és az árak viszonyát tekintve. A támogatások nem csökkentik ezt a szakadékot, csupán a háztartások eladósodásának szintjét emelik a magasabb vételárak finanszírozása érdekében.
A legdrágábbak közé sorolható még a Budapest I. kerületében lévő Bérc utca, az V. kerületi Széchenyi rakpart, a XII. kerületi Csillagvölgyi út, valamint a II. kerületi Pálvölgyi út, utóbbiak 3,7–4 millió forintos négyzetméterárral rendelkeztek. Az országos tízben helyet kapott még a balatonszárszói Jókai Mór utca 3,5 milliós árral, továbbá a balatonvilágosi Zrínyi út 3,46 millió forinttal.
Sodrásban a befektetési piac
A magyar ingatlanbefektetési piacon az elmúlt 20 évben a hullámhegyek és -völgyek árnyékában nemcsak az éves volumenek mutattak nagy kilengéseket, hanem az egyes eszközosztályok népszerűsége is folyamatosan változott. Míg korábban az irodaházak és a bevásárlóközpontok kerültek középpontba, ma inkább a logisztikai létesítmények és a szállodák állnak a reflektorfényben.
A 2000-es évek közepén a kereskedelmiingatlanpiac nagyobb fordulatszámra kapcsolt, amelyet a bevásárlóközpont-építési hullám, az irodapiaci boom és a logisztikai fejlesztések jellemeztek. Egyfelől gyorsan nőtt a gazdaság, másfelől a külföldi befektetők magas hozamfelárat kaptak a nyugat-európai piacokhoz képest. Évente 200–300 ezer négyzetméternyi új irodaterület jött létre, a kihasználatlanság csökkenő trendet mutatott, szinte mindenhol plázák épültek.
Már szinte unalmas, de jött a válság
Majd a 2008-as globális pénzügyi válság Magyarországon különösen keményen csapódott le, hiszen miközben összeomlott a finanszírozási piac, eltűnt a külföldi tőke bizalma, a tranzakciók pedig gyakorlatilag leálltak. A befektetési piac 2009-ben olyan alacsony forgalmat produkált, amelyet előtte két évtizedig nem láthattunk.
A plázastop 2011-es bevezetése pedig véget vetett a bevásárlóközpont-építések korszakának is. 2012ben a budapesti befektetési volumen kevesebb mint 150 millió euró volt, ami a 2002 óta rögzített legalacsonyabb értéknek számított, vagyis tovább tartott a mélypont. Az a spekulatív modell, amely a nagy ingatlanpiaci növekedést produkálta a 2000-es évek elején, többé már nem volt fenntartható, hiszen a kereslet és a kínálat nem volt egyensúlyban.
Majd a ciklusforduló nagyjából 2014-ben következett be. A kamatkörnyezet történelmi mélypontra süllyedt, visszatért az intézményi tőke: irodaházak, ipari parkok, logisztikai csarnokok épültek. Főként
a német és osztrák befektetők voltak aktívak, de a hazai alapkezelők is dinamikusan bővültek. Nagyjából ekkor indult el az a folyamat, amely mára a magyarországi befektetők dominanciájához vezetett.
A 2015-ös fellendülés után a szakértők 2016-ban nagy eredménynek könyvelték el az éves 1,54 milliárd eurót. Az erős bérlői kereslet minden szektorban a korábbi évek kínálati hiányával együtt azt jelentette, hogy Magyaror-
pedig erősödött a kereslet a kiskereskedelmi, a logisztikai és a lakóingatlanok iránt is.
A Befektetési Alapkezelők és Vagyonkezelők Magyarországi Szövetségének adatai szerint 2017-ben egy év alatt az ingatlanalapokba több mint 280 milliárd forintnyi friss pénz érkezett, ennek köszönhetően vagyonuk az év végére meghaladta az 1000 milliárd forintot. Tovább folytatódott a pozitív trend, az éves realizált volumen meghaladta a más-
szág piaci alapjai egyre vonzóbbak lettek. A likviditás sem jelentett már akkora problémát, és egyre több nagyméretű tranzakció köttetett olyan hozamszinten, amelyet korábban évek óta nem láthattunk. Ráadásul a hitelminősítők is léptek, hiszen mindhárman – Fitch, Standard & Poor’s és Moody’s – visszaemelték a magyar besorolást a befektetésre ajánlott kategóriába.
2017-ben a magyar ingatlanbefektetési piac 2016-hoz hasonlóan nagyon jól teljesített, vagyis hazánk növekvő pályára állt, a gazdasági fundamentumok kedvező alapot biztosítottak a tranzakcióknak. A hazai alapok mellett diverzifikálódott a nemzetközi befektetők köre, az irodaházak mellett
ben rekordévet zárt 1,8 milliárd euró körüli befektetési forgalommal.
Újabb sokkok: pandémia és energiaválság
A koronavírus-válság azonban ismét sokkolta a piacot. A befektetési piac, ahol az irodaszektor mellett jelentős volt a retail-részesedés – elég, ha csak az akkori időszak nagy plázatranzakcióira gondolunk –, megtorpant. Az irodapiacon új korszak kezdődött: teret nyert a hibrid munkavégzés, a vállalatok pedig újraértelmezték a területigényeiket. A logisztikai szektor ezzel szemben szárnyalt: az e-kereskedelem forradalma miatt a raktárak és a fejlett technológiák iránti igény robbanásszerűen nőtt.
fél milliárd eurót. Továbbra is az iroda volt a sláger, de a retailszektor is nagyobb aktivitást mutatott. A hazai szereplők megőrizték meghatározó jelenlétüket, miközben a németek és az osztrákok mellett az ázsiaiak is beléptek a piacra.
A 2008-as világválságot követően Magyarországon volt szűk 10 esztendő – 2012-2013-tól – a pandémiáig, amikor a gazdaság nagyobb sebességbe kapcsolt. Ezzel párhuzamosan az ingatlanpiac is erőteljes növekedésnek indult. Az ezredforduló idején kibontakozó, kis túlzással ingatlanpiaci reneszánsz után eljött a második aranykor is a rendszerváltást követő időszakot tekintve. Az ingatlanfejlesztési piac 2019-
2020 első felében az ingatlanalapok nem teljesítettek túl jól, az év második felében azonban már konszolidálódott a piacuk. A volumen 2020-ban, a pandémia alatt egymilliárd euróra csökkent. 2021-ben a magyar befektetési piac azonban erőteljes élénkülést mutatott: a 40 végrehajtott tranzakció volumene elérte az 1,23 milliárd eurót, amely éves összehasonlításban 21 százalékos növekedést jelentett 2020-hoz képest. A legkedveltebb eszközosztály továbbra is egyértelműen az iroda volt –a teljes volumen körülbelül 80 százalékát tette ki –, amelyet az ipari ingatlanok követtek.
2022-ben beköszöntött az energiaválság az orosz-ukrán háborúval párhuzamosan, a változások pedig felerősítették az innovációt és a fenntarthatóságot. A magas energiaárak miatt a fejlesztők és a befektetők a hosszú távon gazdaságosan üzemeltethető ingatlanokra fókuszáltak, a zöld, fenntartható, vadonatúj irodaházakat viszonylag gyorsan megvették.
A pandémiát követő inflációs hullám, majd a jegybanki kamat-
emelések 2022-ben hirtelen fékezést okoztak. A hitelkamatok drasztikusan megugrottak, amelyek a kereskedelmiingatlan-piacra is hatással voltak: a finanszírozási költségek nőttek, a fejlesztők óvatosabbá váltak. A befektetők magasabb hozamot követeltek, így az értékeltségek csökkentek. A tranzakciós volumen visszaesett: mindenki kivárt.
A befektetési piacon az adásvételek túlnyomó többsége a hazai befektetőkhöz kötődött, bár ez a tendencia már korábban is jellemző volt. A forgalom különösen a külföldi befektetők részéről visszaesett, amelyek hátterében a magasabb finanszírozási költségek és a gazdasági kockázatok álltak.
2024-ben mindössze 300 millió eurós ingatlanbefektetés érkezett Magyarországra, amely 15 éves mélypontot jelentett. Azonban az az esztendő a stabilizáció éve is volt. A kamatok lassú mérséklődése konszolidálta a kereskedelmiingatlan-piacot, mindemellett a befektetők szemében a minőség, az energiahatékonyság és a bérlői struktúra stabilitása olyan szintű hangsúlyt kapott, amelyre korábban nem volt példa.
Három szegmens népszerűségét emelhetjük ki: a logisztikát az e-kereskedelem növekedése miatt; a prémium irodáknál a minőség és az energiahatékonyság dominált; míg a kiskereskedelmi parkok jobban átvészelték a gazdasági ingadozásokat, mint a plázák.
Mi a jövő?
Ma a befektetők kevésbé spekulatívak, jobban áraznak kockázatot, erősebben figyelnek az energiahatékonyságra és az ESG-re, miközben rugalmasabb
bérleti struktúrákat preferálnak. A hatalmas hozamok kora elmúlt, ma már a stabil, hosszú távú működés a piac alapvető jellemzője. A következő időszak kulcskérdései: hogyan alakulnak a kamatok, milyen ütemben pörög fel újra a hitelezés, mit kezdünk a fenntarthatósági elvárásokkal, és vajon mennyire tartós a hibrid munkavégzés térnyerése?
A 2024-es stabilizációt követően 2025-ben új növekedési ciklus indult el a hazai ingatlanfejlesztési szektorban. Megduplázódhat a befektetési forgalom, és 2026-ban a gazdasági kilátások javulásával, valamint a kormányzati programok támogatásával újra a pandémia előtti szintet célozhatjuk meg. A dinamika alapját az ipari- és a lakóingatlan-piac egyidejű erősödése adja.
A CBRE adatai szerint 2025-ben 800 millió eurós befektetési forgalom várható, ami a 2024-es 400 millió euró duplája, 2026-ban pedig a volumen újra elérheti az egymilliárd eurót. A hazánkba érkező működőtőke szempontjából meghatározóak az ipari fejlesztések, amelyek nemcsak gazdasági, hanem geopolitikai szempontból is új korszakot nyitottak. A befektetési piacon jelenleg a magyar tőke dominál, de erősödik a régiós és az EU-n kívüli szerepvállalás (például Kína), miközben a nyugat-európai befektetők aktivitása mérsékeltebb.
Idén a magyar kereskedelmiingatlan-piacot elsősorban a finanszírozás alakulása és a hozamnyomás fogja meghatározni. Bár a kamatok 2025 végére mérséklődtek, a korábbi drámai emelkedés hosszabb távon is érezteti majd a hatását: a fejlesztési projektek finanszírozása drágább és lassabb lesz, a befektetők pedig a stabil, garantált bérleti hozamokra fókuszálnak.
AZ ÉV LAKÓPARKJA 2025 DÖNTŐSEI
Az elmúlt években a hazai ingatlanpiacon jól láthatóvá vált, hogy a vásárlók egyre tudatosabban keresik azokat a projekteket, amelyek hosszú távon is értéket képviselnek: fenntarthatóak, korszerűek, élhető közösségeket teremtenek. Ezt a szemléletet erősíti most egy új szakmai kezdeményezés, amely a legjobbakat állítja reflektorfénybe. Azért indult útjára Az Év Lakóparkja verseny a Zenga főtámogatásával, hogy a hazai ingatlanpiac legkiemelkedőbb, fenntartható és élhető lakóparkjait díjazzuk, miközben iránytűt nyújtunk a vásárlóknak a tudatos választáshoz.
A LAKÓPARK XPO KIEMELT
TÁMOGATÓI
BAM Group
A BAM-csoport több mint 15 éve aktív az ingatlanfejlesztés és -menedzsment területén, teljes magyar tulajdonban. Budapest A-kategóriás Duna Tower irodájából működve, magasan képzett munkatársakkal és szakértő partnerekkel biztosítják a minőségi és megbízható szolgáltatást.
Bayer Property
A Bayer Property Magyarország egyik leginnovatívabb ingatlanfejlesztője, amely otthonok, irodák, ipari ingatlanok és komplex városfejlesztések terén tevékenykedik. Céljuk maradandó építészeti értéket teremteni költséghatékonyan, a legmagasabb minőséget biztosítva elhivatott szakértői csapatukkal. Portfóliójuk számos multifunkciós beruházást foglal magában, így a piacon meghatározó szereplővé váltak.
Biggeorge Property
A Biggeorge Property egy elismert, hosszú múltra visszatekintő ingatlanfejlesztő társaság, amely szenvedélyesen elkötelezett az inspiráló és minőségi életkörnyezetek létrehozása iránt. A cég tevékenysége lakóingatlan-fejlesztésekre, ipari és logisztikai ingatlanokra, valamint szállodákra egyaránt kiterjed.
CityPearl
A City Pearl egy modern lakópark a főváros történelmi környezetében, tágas közösségi terekkel, zöld teraszokkal és privát kertekkel. A fejlesztés központjában a Grand Piazza található, ahol éttermek, kávézók és irodák biztosítják a pezsgő társasági és üzleti életet. A City Pearl a török ingatlanipar ismert és sikeres piaci szereplőinek – Nurol, Özaltin, Polat – partnerségében épül.
Cordia
A Cordia a kelet-közép-európai régió egyik legnagyobb lakóingatlan-fejlesztő és -befektető vállalatcsoportja, amely erős, jól ismert márkával és jelenléttel rendelkezik Magyarország, Lengyelország, Románia és az Egyesült Királyság újlakás-kínálati piacainak közép- és felsőközép-szegmensében, továbbá egy pilotprojekttel Spanyolországban is jelen van.
Indotek Group
Az Indotek Group több mint 20 éve működik a hazai ingatlanpiacon, és ma Magyarország egyik vezető befektetéskezelője. Portfóliója több mint 1,7 millió négyzetméter bérbe adható területet, 20 irodaházat, mintegy 100 logisztikai létesítményt és 20 bevásárlóközpontot foglal magában.
LIVING
A LIVING Magyarország egyik vezető lakóingatlan-fejlesztője, célja olyan modern, fenntartható, városi otthonok létrehozása, amelyek emberközpontú szolgáltatásaikkal és intelligens megoldásaikkal az ott lakók életminőségét javítják. A lakóparkokat minőségi alapanyagokkal és szakértelemmel, fenntarthatóan, hosszú távra tervezve építik.
Mester-Építő
A Mester-Építő Kft. 2006 óta működik, a Mester-Nívó Kft. tapasztalatára építve, főként ingatlanfejlesztés és -építés területén. A cég ipari, irodai és szociális épületek generálkivitelezésében is jártas, referenciáit magas szakmai színvonal és elhivatott csapat biztosítja. Tanúsítványokkal, stabil pénzügyi háttérrel és teljes körű szakmai támogatással garantálják a megrendelők biztonságát és elégedettségét.
SevenPearl
A Seven Pearl egy exkluzív lakópark Budapest VII. kerületében, a történelmi zsidó negyed szívében. A projekt prémium kialakítású lakásokat kínál tágas elrendezéssel, csúcskategóriás burkolatokkal, intelligens otthon-rendszerekkel és zöldenergiás hőszivattyús fűtéssel-hűtéssel.
AZ ÉV ÁTADOTT LAKÓPARKJA
Corvin Next by Cordia
A 100 lakásos Corvin Next Budapest legszélesebb sétálóutcája, a nemzetközi díjnyertes Corvin Sétány közvetlen közelében, a megújult Futó utcában épült fel. A modern, fiatalos épület otthonos és energiatakarékos lakásai minőségi életteret biztosítanak az első otthonukat kereső vagy Budapestre költöző fiataloknak, illetve a belvárosban dolgozóknak. A gondosan megtervezett alaprajzok, a természetes fény, a minden lakáshoz tartozó erkély vagy kertkapcsolat tovább növeli a komfortérzetet és az értékállóságot.
Hárshegy 34
A Hárshegy 34-ben teljesen bútorozott, modern, három–négy szobás otthonok, privát kertkapcsolattal vagy tágas terasszal várják az érdeklődőket. Környezetbarát hőszivattyús fűtés-hűtés, energiatakarékos megoldásokkal. Mindegyik lakáshoz két garázshely és egy tároló tartozik. Az épületek csendes zöldövezetben, a Széll Kálmán tértől 10, nemzetközi iskoláktól 10-15 percre találhatók.
Metrodom Green, a zöld új színe
A Metrodom Green Budapest IX. kerületében megvalósuló, élő zöld homlokzattal rendelkező modern lakóépület-együttes, amely a megújuló Középső-Ferencváros ipari múltjára reflektál kortárs építészeti eszközökkel. A belső, forgalomtól elzárt, intenzíven parkosított kert és a prémium közösségi funkciók – például fitnesz-wellness részleg, coworking-iroda és tetőterasz – a lakók kényelmét szolgálják. Az okosotthon-rendszerrel, megújuló energiával és elektromosautó-töltőkkel felszerelt lakások a jövő otthonait képviselik.
A Szemesbay Resort a Biggeorge Property prémium balatoni fejlesztése, amely 152 lakást kínál közel 15,4 ezer négyzetméter értékesíthető területen, Balatonszemes központjához közel. A tóparti luxusprojekt szinte minden lakásból balatoni panorámát biztosít, valamint medencével, szaunával, jakuzzival és parkosított kerttel nyújt egész éves, exkluzív lakóélményt. A koncepciót a hullámzás motívuma ihlette, amely modern, elegáns megjelenést kölcsönöz. A beruházás kiemelten fenntartható megoldásokat alkalmaz, többek között geotermikus fűtést, energiahatékony rendszereket, zöldtetőt és jelentős zöldfelületi arányt.
A Paskal Rose II. lakópark Budapest XIV. kerületében, a Szugló és Bartl János utca, valamint a Rákos-patak által határolt területen található. Az elegáns, korszerű otthonokat kínáló beruházás összesen 140 lakásból áll, melyek egyedi hőmennyiségmérőkkel, vízórákkal és elektromos mérőórákkal felszereltek. Környezetbarát levegős-hőszivattyús rendszer biztosítja a fűtést és hűtést, valamint napelemek segítik a közös területek energiaellátását.
Waterfront City IV. ütem
A Waterfront City a „15 perces város” elve mentén, több ütemben épülő városrészfejlesztés az óbudai Duna-parton, közel az Árpád-hídhoz, amely 1641 lakást és jelentős kereskedelmi-szolgáltató területet kínál. Az öthektáros, modern környezetben minden fontos szolgáltatás negyedórán belül elérhető, a projekt első ütemei 2021–2024 között készültek el, a továbbiak 2030-ig valósulnak meg. A barnamezős beruházás a volt Óbudai Szeszgyár épületének és kéményének megőrzésével tiszteleg a terület ipari múltja előtt, miközben modern, változatos megjelenésű épületegyüttest hoz létre.
Paskal Rose II.
Szemesbay Resort
AZ ÉV TERVEZETT LAKÓPARKJA
Aerogate Homes
Az Aerogate Homes a modern városi lakhatás ikonikus példája: egy olyan lakópark, amely egyszerre nyújt kivételes elhelyezkedést, kiemelkedő építészeti minőséget, inspiráló közösségi tereket és jövőbe mutató fenntarthatósági megoldásokat. A projekt minden részlete azt a célt szolgálja, hogy valódi otthont teremtsen azoknak, akik többet keresnek a négy falnál: egy élhető, biztonságos, gondosan megtervezett környezetet, ahol minden adott a magas színvonalú mindennapokhoz.
Az Árnyas 40 Villa Suites a XII. kerület egyik legexkluzívabb zöldövezeti részén valósul meg, ahol a város és a természet ritmusa tökéletes harmóniában találkozik. A 20,5 ezer négyzetméteres telken, hat, egyenként négyemeletes villaépületben 102 prémium lakás kap helyet, amelyekből lenyűgöző panoráma nyílik a budai hegyekre. A pavilonszerű villák a terephez és az erdőhöz igazodva szinte belesimulnak környezetükbe. A lakásokban mennyezeti hűtés-fűtés, okosotthon-előkészítés és olasz Veneta Cucine konyhák biztosítják a kompromisszummentes kényelmet.
A Budai Walzer projekt III. üteme a fejlesztés evolúciós csúcspontja. Míg az előző ütemek megteremtették az alaphangot, a mostani ütem a kifinomultság és a jövőbiztos technológia jegyében született. A rozsdaövezeti revitalizáció keretében megvalósuló épületegyüttes a fenntarthatóságot és az energiahatékonyságot helyezi fókuszba, miközben a lakópark belső, legvédettebb zöld zónájában kínál intimitást. A tömegformálás itt is követi a „walzer” légiességét, de a homlokzati megoldásokat és a gépészetet már a 2030-as évek elvárásaira hangolták.
Debrecen – Tóparti Lakóliget
A Tóparti Lakóliget egy 13 hektáros, természetközeli lakóparkfejlesztés Debrecen keleti zöldövezetében, középpontjában egy 1,5 hektáros természetes tóval. A mintegy 400 lakásos projekt célja a városi kényelem és a természet közelségének ötvözése, összhangban a város fenntarthatósági törekvéseivel. Az építészeti koncepció letisztult, tájba illeszkedő tömegekkel és fokozatos magassági átmenettel reagál a környező családi házas övezetre.
Árnyas 40 Villa Suites
Budai Walzer III. ütem
Dunakanyar Residence
A Dunakanyar Residence egy hiánypótló, új építésű társasházi beruházás Vác déli részén, a Duna közelében, a fővárostól mindössze fél órára. Az ötszintes épületben 82 lakás és hat földszinti üzlethelyiség kap helyet, garzontól a penthouse-ig terjedő kínálattal. A projekt különlegessége, hogy házon belül biztosít számos kényelmi szolgáltatást, például kávézót, pékséget, üzleteket, e-autó-töltőket és játszóteret. A lakások tágasak, nagy üvegfelületekkel, erkéllyel vagy kertkapcsolattal rendelkeznek, így világos és komfortos életteret nyújtanak.
A Dürer Park fejlesztés a Városliget közvetlen szomszédságában, az Ajtósi Dürer soron valósul meg. A projekt két modern iroda- és három prémium lakóépületből áll, összesen 3,7 hektáron, 45 és 147 négyzetméter közötti alapterületű lakásokkal. Célja, hogy a patinás környezethez méltó módon újítsa meg az évtizedek óta elhanyagolt területet, miközben megőrzi annak történelmi és építészeti értékeit. A projektet a kivételes elhelyezkedés, a zöldfelületek és a kortárs építészeti megoldások teszik különlegessé.
A Furmint Resort egy 44 lakásos prémium lakópark a Szőlőliget Ökoparkban, amely a modern építészetet a természet közelségével ötvözi. Az egy-, két- és háromlakásos épületek mindegyike önálló bejárattal rendelkezik, így a társasházi kényelem privát otthonélménnyel párosul. A 17 ezer négyzetméteres területen megvalósuló fejlesztés exkluzív, tágas és alacsony beépítettségű környezetet biztosít. A prémium kivitelezésű, amerikai típusú lakópark tervezése során a kényelem, a biztonság és a magas minőség állt a középpontban.
A Láng Negyed a volt Láng Gépgyár helyén alakuló, fenntartható városnegyed Budapest XIII. kerületében, ahol az ipari múlt és a modern városi élet harmonikusan találkozik. A fejlesztés 2607 lakást, 65 ezer négyzetméter BREEAM- és WELL-minősítésű irodaterületet, valamint 11,3 ezer négyzetméter kereskedelmi területet hoz létre. A közel kéthektáros, nyitott, zöld közpark árnyas sétányokkal, futópályával, kültéri fitneszparkkal és játszóterekkel biztosít természetközeli élményt és közösségi teret.
Furmint Resort
Dürer Park
Láng Negyed
Liget Villa
A Liget Villát, a Faedra Group prémium lakóprojektjét három szabadon álló épület alkotja a Városligeti fasor történelmi környezetében, a főváros Diplomatanegyedében. A közel 5000 négyzetméteres telken 61 lakás kínál tágas, magas belmagasságú, kétirányú benapozású otthonokat privát kertekkel, nagy teraszokkal és parkosított közösségi terekkel. A projekt korszerű, talajszondás hőszivatytyús rendszerrel, okosotthon-megoldásokkal és várható A+ energetikai besorolással készül.
A fejlesztés keretében hat darab, egyenként négy lakásból álló, többlakásos lakóépület kerül megvalósításra egy közel 25 ezer négyzetméteres telken. A projekt középpontjában egy modern, fenntartható beépítési koncepció áll, amely figyelembe veszi a természetes terepadottságokat és az övezeti előírásokat. Az ingatlan Budapest II. kerületében helyezkedik el, a Hárshegy városrészben, ahol a SunDell a jelenleg építés alatt álló Hárshegy projekt révén rendelkezik tapasztalattal. A telek jelentős méretéből adódóan a Hárshegyi útról és a Budakeszi útról is megközelíthető.
A Metrodom Beat Budapest XIII. kerületében, a Marinapart közelében épül két ütemben, közel 450 lakással. Az elegáns megjelenést fehér szálcement homlokzat, olívazöld felületek és előnevelt, két szint magasságú növényfal teszi egyedivé. Az épületek egy nagy, autómentes belső parkot ölelnek körbe, amely dombokkal és sétányokkal kínál zöld, közösségi életteret. A lakók prémium szolgáltatásokat élvezhetnek, többek között wellness- és fitnessrészleget, uszodát, közösségi tereket, tetőteraszt és elektromosautó-töltőket.
A Malom Lakópark egy mohácsi fejlesztés a belváros közelében, amely egy már a 19. századi térképeken is szereplő malomépület megőrzésével és továbbfejlesztésével valósult meg. A beruházás alapelve az adaptív újrahasznosítás volt, amely a meglévő szerkezet megtartásával csökkenti az építési hulladékot és az energiafelhasználást. A korszerűsített malomépületet új lakótömbök ölelik körül, amelyek anyaghasználatukban és formálásukban az ipari múlt hangulatát idézik. A szellős beépítés, a zöldfelületek és az első emeleti közös lemezteraszok élhető, természetközeli környezetet teremtenek.
Malom Lakópark
Metrodom Beat, életed, ritmusod
Linden Hill
A SunDell Port lakópark Budapest XI. kerületében, a Hunyadi János út és a Duna-part által határolt területen épül meg. A több mint 600 modern, energiahatékony otthon kivételes életteret kínál a városi pezsgés és a vízparti nyugalom határán. A prémium kialakítás, a fenntartható megoldások és a könnyű megközelíthetőség teszik teljessé az élményt. Az innovatív fűtési-hűtési megoldások, a környezetbarát levegős hőszivattyú és a lakásonként szabályozható hőmérséklet biztosítják a mindennapi komfortot.
A Seven Pearl prémium lakóprojekt Budapest VII. kerületében, a Dohány utcai zsinagóga közvetlen közelében valósul meg. A fejlesztés három épületben összesen 163 lakást, 11 üzlethelyiséget és egy 149 férőhelyes, kétszintes mélygarázst foglal magában. Az építészeti koncepció a nagypolgári hagyományokat ötvözi a modern, minimalista formavilággal, nagy üvegfelületekkel és magas minőségű anyaghasználattal. A projekt célja, hogy a luxust a kifinomult térhasználatban, a természetes fényben és a közösségi élményben értelmezze újra.
A The View a Balaton déli partjának új ékköve: kis lakásszámú, exkluzív projekt Fonyódon, ahol a vízpart közelsége, a páratlan panoráma és a modern életstílus találkozik. A fejlesztés közvetlenül a Balaton-parton valósul meg, így csak néhány lépés a strand. A homlokzat különleges megjelenést kap: a burkolat nádat idéző elemekkel készül, ezzel is ráerősítve a balatoni hangulatra. Az elhelyezkedés a magas minőség és a különleges balatoni panoráma együttese miatt is kiemelkedő.
Az Év Lakóparkja 2025-ös versenyről részletek a www.azevlakoparkja.hu weboldalon olvashatók.
Seven Pearl
The View by Cordia
SunDell Port
KÉT ÉVTIZEDNYI URBANIZÁCIÓ: ÚJ FORMÁK ÉS FUNKCIÓK
Felhőkarcolók, közösségi terek, digitális utcák
Ilyen lesz a városok jövője
Hogyan fogunk élni Budapesten és más európai nagyvárosokban 2045-ben? A városok jövője már nem csupán a felhőkarcolók vagy lakótelepek számát jelenti: a következő két évtizedben az építészet, a közlekedés és a közterek integrált, adatvezérelt rendszerekké alakulnak. A rugalmas, moduláris épületek, a kevert funkciójú terek és a gyalogosbarát, zöld közterek együtt formálják majd a városi életet, miközben a digitális technológia lehetővé teszi a folyamatos alkalmazkodást.
Ahogy közeledünk 2045 felé, a városok, köztük Budapest is, lassan átalakulnak a mindennapi életünk és a technológiai lehetőségek új dimenzióiban. Nem pusztán a felhőkarcolók száma vagy a lakótelepek aránya fog változni: a városok jövőképe a fenntarthatóság, az intelligens technológiák és a társadalmi igények összefonódásának eredménye lesz. A következő évtizedekben az építészet és az ingatlantípusok alapvetően alkalmazkodni fognak a klímaváltozás kihívásaihoz, a rugalmas munkavégzés elterjedéséhez és az élhetőbb, emberközpontú városi környezet iránti igényhez.
A fenntartható és okos városok koncepciója szerint a közlekedés, az energiafelhasználás és az épületek integrációja már nem különálló kérdés, hanem egy komplex, adatvezérelt rendszer része lesz. A modern technológiák – mint az autonóm közlekedés, a digitális ikervárosok (urban digital twins) és az AI-alapú épületmenedzsment – lehetővé teszik a városok folyamatos optimalizálását, miközben a környezeti terhelést minimalizálják. Ezek a trendek átalakítják, hogy milyen típusú lakások és irodák lesznek fókuszban, és milyen struktúrában jelennek meg a közterek, a zöld felületek és a vegyes funkciójú épületek.
Mindez nem csupán elmélet: nemzetközi és hazai kutatások szerint a 15 perces városok, a vertikális kertvárosok és a moduláris lakóépületek iránti igény folyamatosan nő. Budapest esetében ez a jövőkép azt jelenti, hogy a belváros és a kiemelt városrészek
lassan, de biztosan átalakulnak, miközben a történelmi városmag megőrzi karakterét. A kérdés nem az, hogy a városképek változnak-e, hanem az, hogy mennyire lesznek rugalmasak, élhetők és fenntarthatók a következő évtizedekben.
Jön a 15 perces város
A következő két évtizedben a városi mobilitás radikálisan átalakulhat, és ez alapjaiban formálja majd a városképeket. A globális trendek azt mutatják, hogy a fenntartható közlekedés, az okos közlekedési rendszerek és a gyalogosbarát terek kiemelt szerephez jutnak a városfejlesztésben. A hagyományos gépjárműalapú városszerkezet helyét fokozatosan átveszik a multimodális közlekedési hálózatok, ahol az elektromos buszok, autonóm járművek, közösségi kerékpár- és rollerrendszerek integráltan működnek.
Ez a városi mobilitásváltás közvetlen hatással lesz az urbanisztikára. A forgalomcsökkentett, gyalogos- és kerékpárosbarát utcák lehetővé teszik a közösségi terek, parkok és zöld felületek bővítését, miközben a központi negyedek sűrűsége optimalizálható a gyalogos elérhetőséghez igazítva. A 15 perces város koncepciója szerint minden napi funkció – munkahely, bolt, szolgáltatás, iskola – 15 perces sétatávolságra lesz, ami csökkenti az autóhasználatot, és növeli a helyi közösségi élet minőségét.
Budapest esetében ez a trend különösen érdekes lehet: a belvárosi sétálóutcák és Duna-parti közterek már most is vonzó példái annak, hogyan lehet csökkenteni az autóforgalmat, miközben javítjuk az élhetőséget. A jövőben a városfejlesztők számára kulcsfontosságú lesz, hogy a közlekedési és építészeti döntések összhangban legyenek a társadalmi igényekkel, az energiahatékonysággal és a klímavédelmi célokkal. Így a mobilitás nem csupán logisztikai kérdés lesz, hanem a városi életminőség egyik alapvető meghatározója, amely átformálja a városképet, a köztereket és a lakótereket egyaránt.
A vertikális építkezéstől a modularitásig
A 2045-ös városok építészete és ingatlanpiaca várhatóan az alkalmazkodás és rugalmasság irányába mozdul el. A társadalmi és gazdasági igények gyors változása, valamint a klímaváltozás és az urbanizáció kihívásai új típusú épületeket és lakótereket követelnek. A nemzetközi kutatások szerint a következő évtizedekben a moduláris és adaptív épületek kerülhetnek fókuszba, amelyek könnyen bővíthetők, átalakíthatók és energiahatékonyan üzemeltethetők.
Az építészetben a modularitás azt a tervezési és kivitelezési módszert jelenti, amelynek során az
épületeket előregyártott, szabványosított és egymással kompatibilis térbeli egységekből, ún. modulokból állítják össze. Ezek a modulok a hagyományos építkezéssel ellentétben nem a helyszínen készülnek, hanem ellenőrzött gyári körülmények között, ezt követően a rendeltetési helyükre szállítják, és ott daruval a helyükre illesztik, majd összekapcsolják az elemeket.
A modularitás lehetővé teszi, hogy a lakások és irodák gyorsan alkalmazkodjanak a változó igényekhez: például a távmunka elterjedése miatt csökkenhet az igény az állandó irodaterületekre, míg nőhet a rugalmas, közösségi munkaterek iránti kereslet. Ezekhez hasonlóan, a kevert funkciójú épületek (mixed-use) biztosítják, hogy egy épületen belül egyszerre legyen lakás, munkahely, szolgáltatás és közösségi tér, csökkentve a városrészek közötti ingázást, és növelve az élhetőséget.
Budapest esetében a jövő ingatlanpiaca valószínűleg hasonló trendeket követ majd: a belvárosban a kevert funkciók és vertikális beépítés (felfele építkeznek, hogy több szabad földterület maradjon) növekedhet, míg a külső kerületekben a moduláris, kisebb lakások és rugalmas közösségi terek kerülhetnek előtérbe. A városépítészek és fejlesztők számára ez azt jelenti, hogy a következő évtizedekben a fenntarthatóság, a társadalmi rugalmasság és az élhetőség lesznek az új építészeti és ingatlanpiaci siker kulcsai.
Élőben szabályozható digitális
ikertestvér
A jövő városai nem csupán fizikai struktúrák lesznek: a digitális technológia és az adatvezérelt tervezés alapvetően átalakítja a városfejlesztést. A digital twin (digitális iker) koncepció lehetővé teszi, hogy a városokat valós időben modellezzék és szimulálják – megalkotva a város digitális térben létező ikertestvérét –, így a tervezők és döntéshozók folyamatosan optimalizálhatják a közlekedést, az energiafelhasználást, a közszolgáltatásokat és a zöld infrastruktúrát. Ezzel a város egy élő, lélegző rendszerként működik, amely képes gyorsan reagálni a társadalmi, gazdasági és környezeti változásokra.
Az adatvezérelt várostervezés kulcsa az, hogy minden fontos városi elem – épületek, utak, parkolók, közterek – szenzorok és IoT-eszközök hálózatán keresztül valós időben monitorozható. Ez lehetővé teszi a forgalom optimalizálását, az energiahatékonyság javítását és a közösségi terek jobb kihasználását. Például a dinamikus parkolásirányítás vagy a közlekedési lámpák valós idejű szabályozása csökkentheti a dugókat és a légszennyezést, miközben a gyalogos- és kerékpáros útvonalak biztonságosabbak lesznek.
A digitális eszközök ugyanakkor nemcsak az infrastruktúrát optimalizálják, hanem az épületek és lakóterek rugalmas működését is lehetővé teszik. Moduláris lakások, kevert funkciójú épületek, okos energia- és klímarendszerek mind adatvezérelt módon alkalmazkodhatnak a felhasználói igényekhez. Így a város nem merev, hanem folyamatosan tanuló, alkalmazkodó rendszerként működik.
A magyar főváros példájánál maradva, a digitális technológia és az adatvezérelt várostervezés lehetőséget ad arra, hogy a városmag megőrizze történelmi jellegét, miközben az új városrészek okos, fenntartható és élhető struktúrákkal gazdagodnak. Ez a kombináció biztosítja, hogy a jövő városai nem csupán vizuálisan, hanem funkcionálisan és társadalmilag is fenntarthatóbbak legyenek.
Budapest és más európai nagyvárosok esetében a jövő tehát nem pusztán új épületek és magasabb tornyok sorozata lesz, hanem rugalmas, adaptív városi rendszereké, ahol a közlekedés, az ingatlanok és a közterek egymással szoros összhangban működnek.
A 2045-ös városok nem csupán vizuális átalakulást jelentenek, hanem teljesen új életminőséget: integrált, fenntartható, technológiavezérelt és emberközpontú környezetet, ahol az épített és a digitális világ szoros együttműködésben alakítja a lakók mindennapjait. Budapest, hasonlóan más európai városokhoz, ekkorra olyan városi ökoszisztémává válhat, amely egyszerre őrzi múltját, alkalmazkodik jelenéhez, és kész a jövő kihívásaira.
Zöld otthon, stabil rezsi
Így épülnek a fenntartható lakónegyedek
A városi lakónegyedek fejlődése ma már nem csak a komfort és a dizájn kérdése. A fenntarthatóság, az energiatudatosság és a helyi erőforrások okos felhasználása kerül előtérbe, miközben a klímaváltozás és az ellátásbiztonság kihívásai sürgetik a városfejlesztőket. A részben önellátó, zöld infrastruktúrával felszerelt lakónegyedek nemcsak csökkentik a külső hálózatoktól való függést, hanem a közösségi életet és a minőségi városi környezetet is támogatják.
Az energiaárak volatilitása, a klímaváltozás hatásai és a városi infrastruktúra terhelhetőségének korlátai egyre sürgetőbbé teszik, hogy a lakóingatlan-fejlesztések ne csak kényelmet, hanem valódi ellenálló-képességet is kínáljanak. Az elmúlt években ezért került előtérbe a fenntartható, részben önellátó lakónegyedek koncepciója, amely a zöld technológiák és a közösségi megoldások ötvözésével igyekszik stabil, kiszámítható életkörnyezetet teremteni.
A fejlesztők ma már nem pusztán környezetvédelmi szempontok miatt fordulnak ezek felé a modellek felé: az ESG-elvárások, a finanszírozási motivációk, valamint a rezsiköltségek kiszámíthatósága kézzelfogható gazdasági előnyt jelent. A legújabb projektek energiatároló rendszerekkel, napelemekkel, esővíz-gazdálkodással és mikroközösségi szolgáltatásokkal próbálják csökkenteni a külső hálózatoktól való függőséget, miközben magasabb életminőséget ígérnek.
Bár a teljes önellátás ma még inkább vízió, mint realitás, a hazai és nemzetközi példák azt mutatják, hogy részleges autonómiával is jelentősen csökkenthető a lakónegyedek ökológiai lábnyoma. A következő évek fejlesztéseiben így nem az lesz a kérdés, hogy megjelennek-e ezek az elemek, hanem az, hogyan válnak a modern városfejlesztés alapkövetelményévé.
A fenntarthatóság nem vízió, hanem valós igény
Az önellátó, fenntartható lakónegyedek iránti érdeklődés az elmúlt években meredeken nőtt, és ennek hátterében több, egymást erősítő gazdasági és társadalmi folyamat áll. Az energiaárak extrém kilengései – különösen 2022 óta – rávilágítottak arra, mennyire sérülékenyek a háztartások és a fejlesztők egyaránt a külső energiapiacok turbulenciájával szemben. A stabil, kiszámítható rezsiköltség ezért nemcsak lakossági igény, hanem erős értékesítési érv is lett: a részben önellátó háztömbök és lakónegyedek a rezsistabilitás ígéretével jelennek meg a piacon.
A klímaváltozás hatásai szintén új megoldások keresésére kényszerítik a városfejlesztőket. A hőhullámok, a villámárvizek és a csapadékeloszlás szélsőségei miatt a hagyományos infrastruktúrák egyre több helyen kerülnek nyomás alá. A kék–zöld infrastruktúra, az esővíz-visszatartás, a zöldtetők és az árnyékolt közösségi terek már nem pluszfunkciók, hanem a túlélés feltételei egy sűrűn beépített városi környezetben. Az önellátó modellek ezért olyan komplex rezilienciacsomagot kínálnak, amely egyszerre mérsékli a kibocsátást, és növeli a városrészek alkalmazkodóképességét.
A trendet tovább erősítik a finanszírozási és szabályozási ösztönzők: az ESG-szempontok előtérbe kerülése, a bankok zöldhitel-termékei és az uniós fenntarthatósági elvárások mind abba az irányba tolják a fejlesztéseket, hogy a lakónegyedek ne csupán energiahatékonyak, hanem részben autonómok legyenek. A társadalmi igény is megváltozott: a fiatalabb generációk számára a fenntarthatóság már nem ideológiai kérdés, hanem életforma – olyan lakókörnyezetet keresnek, ahol a környezeti tudatosság, a közösség, a minőségi közterek és a kiszámítható működés alapkövetelmény.
A közösség erejében rejlik a titok
A modern önellátó lakónegyed olyan komplex városrészt jelent, amely a hagyományos infrastruktúrákra támaszkodva, de azokat tehermentesítve képes részben saját maga előállítani az energiát, a vizet vagy akár bizonyos élelmiszereket is.
A fenntarthatóság itt nem egyetlen technológián múlik, hanem egy egymásra épülő, zöld és digitális megoldáscsomagon.
Ennek egyik legfontosabb pillére az energia-önellátás, hiszen az önellátó lakónegyedek alapja a helyben előállított és okosan tárolt energia. Ezek lehetnek tető- és homlokzatintegrált napelemek, lakónegyedszintű akkumulátorparkok, mikrorácsok vagy éppen egy energiaközösségi modell.
A városi csapadékelvezető rendszerek túlterheltsége és az aszályos időszakok miatt a helyi vízgazdálkodás az önellátó negyed egyik legkritikusabb pontja. Erre a problémára több megoldás is van, úgy mint esővízgyűjtés és -tárolás, szürkevíz-újrahasznosítás (például zuhanyzók vizének újrahasznosítása), okos vízfelhasználás.
Nem mehetünk el szó nélkül az élelmiszer-termelés mellett sem, mert bár a lakónegyedek ma nem teljes élelmiszer-önellátásra törekszenek, a helyben előállított élelmiszer növeli a közösség ellenállóképességét, és csökkenti az ellátási lánc terhét. Emiatt egyre több helyen látni közösségi kerteket, tetőkerteket és üvegházakat, vertikális minifarmokat, továbbá gyakori a komposztalapú körforgás is, ahol a helyben termelt zöldhulladékot visszaforgatják a termesztésbe.
Az önellátás része a hulladék keletkezésének csökkentése és a helyben történő feldolgozás is. A szelektív gyűjtőpontokat szinte mindenki ismeri, a fentebb már említett közösségi komposztálók is egyre elterjedtebbek, és egyre inkább divatba jön az ún. „repair café”, ami egy lakók által működtetett szerelőpont, ahol az elsődleges cél a tárgyak javítása a kidobás helyett.
Mint láthatjuk, a fenntartható működés rendszere nagyrészt az összefogáson, a közösség motiváltságán múlik, ehhez tudnak hozzátenni a technikai megoldások.
A jogszabályok nem követik a technológia fejlődését
Bár az önellátó lakónegyedek koncepciója egyre erősebben jelenik meg a városfejlesztésben, a megvalósítás ma még számos technológiai, pénzügyi és szabályozási korlátba ütközik. A fejlesztők számára ezért az önellátás jelenlegi szintje inkább részleges, mint teljes, és a projektek sikerét leginkább az határozza meg, mennyire tudnak okosan lavírozni ezek között a korlátok között.
Az egyik legnagyobb gát a zöld technológiák beruházási igénye: a napelemek, energiatárolók tárolókapacitása ma még rendkívül drága, egy lakónegyedszintű akkumulátorpark költsége jelentős tétel. Ugyanez a helyzet az épületautomatizálás és a mikrorácsok működtetéséhez szükséges szoftverekkel és infrastruktúrákkal is. S bár ezek a beruházások hosszú távon ugyan megtérülhetnek, de egy fejlesztés pénzügyi modelljében a rövid távú megtérülési kényszer gyakran visszatartó erő.
Szintén problémát jelent, hogy az önellátó rendszerek bevezetését sok helyen a jogi keretek hiányosságai nehezítik. Több országban még nincs egyértelmű keret arra, hogyan lehet lakónegyedszintű energiaosztó rendszert működtetni, a vízvisszaforgatást illetően pedig bizonyos helyeken engedélyezési akadályokba ütközhet az épületen belüli szürkevízrendszerek alkalmazása. Tehát mint azt láthatjuk, a jogszabályi környezet sokszor egyszerűen nem tart lépést a technológiai megoldásokkal.
Végül, de nem utolsósorban szót kell ejteni az emberi tényezőről is, mert bár nő az érdeklődés a fenntartható életmód iránt, a gyakorlat-
ban a lakók viselkedése határozza meg a rendszer hatékonyságát. Ha például a közösség nem alkalmazkodik a termelési ciklusokhoz, a megtakarítás csökken. A közös kertek, komposztálók, megosztott eszközök működtetése csak akkor sikeres, ha a lakók aktívan részt vesznek benne. Arról nem is beszélve, hogy az okos rendszerek, az új technológiák használata sokak számára még idegen.
Itthon van még teendő
Bár sok a pénzügyi, jogi és egyéb akadály, mégis vannak olyan helyek, ahol a törekvések megvalósultak. Ilyen például a londoni BedZED (Beddington Zero Energy Development), amely a zéró kibocsátású városfejlesztés úttörője. A negyed napelemekkel, napenergiával fűtött épületekkel, energiahatékony szigeteléssel és közösségi kertekkel működik. BedZED különlegessége a lakók aktív részvétele: a közösségi szemlélet és a megosztott infrastruktúra legalább annyira fontos, mint a technológia.
Ide sorolhatjuk a freiburgi Vaubant is, amely az autómentes és fenntartható közlekedés mintaprojektje. A negyedben a parkolást minimalizálták, helyette kerékpáros- és gyalogosútvonalakat, valamint elektromos járművek közösségi flottáját alakították ki. A házak energiatakarékos passzívházak, a közösségi zöldterületek pedig a hőmérséklet szabályozását és a csapadék visszatartását is szolgálják.
Ennyire konkrét hazai példával nem tudunk szolgálni, nálunk főként energiahatékonyságról, jó szigetelésről, modern komfortról beszélhetünk ezeknél a projekteknél. Az igazi ökológiai önellátás – ahol helyi energia- és víztermelés, valamint közösségi gazdálkodás zajlik – egyelőre nagyon ritka. Ahhoz, hogy Magyarországon is legyenek igazi mintaprojektek, amelyek összeállnak úgy, mint a külföldi példák, szükség lenne komplex tervezésre: nemcsak energiahatékonyság és zöld környezet, hanem energia-, víz-, hulladék-, közösségi szolgáltatás- és mobilitásrendszer integrálására. Ugyancsak kellenének a szabályozási és finanszírozási ösztönzők, hogy a fejlesztőknek megérje zöld beruházásba fektetni, nemcsak drágább komfortként, hanem hosszabb távú fenntarthatósági értékként.
A következő évtizedben a technológiai újítások, a szabályozási ösztönzők és a lakók fenntarthatósági tudatossága együtt teremtheti meg azt a lehetőséget, hogy a magyar lakónegyedek is a nemzetközi példákhoz hasonlóan ellenálló, környezettudatos közösségekké váljanak.
Béreljük vagy megvesszük?
Közben teljesen
átalakul, hogy mit nevezünk otthonnak
A lakáspiac is jelentős átalakuláson megy keresztül, új típusú megoldások látnak napvilágot, az újabb generációk pedig már egyáltalán nem biztos, hogy röghöz kötve, saját tulajdonban szeretnének élni. Az életcélok és -stílus alapján is mérlegelni kell, hogy bérlakásban vagy saját tulajdonú otthonban gondolkodjunk.
Alapvetően minden ember célja a saját lakás vásárlása, nem véletlenül az első lakást vásárlók kitüntetett szerepet kapnak az ingatlanszektorban. Azonban ma már nem ennyire egyértelmű a helyzet, a globálisan kibontakozó – és itthon igen jelentős mértékű – lakhatási válság új helyzetet teremtett: kevés az új építésű lakás, a növekvő árak, kamatok és az infláció megnehezítette a vevők helyzetét, miközben a fizetések alig követik az áremelkedést.
Az is lényeges kérdés, hogy az egyes országok milyen megoldásokkal támogatják a lakhatást, mert amíg hazánkban a családtámogatásokkal összefüggésben előtérbe helyezik a lakásvásárlást ösztönző programokat (például a családi otthonteremtési kedvezmény vagy a kedvezményes, háromszázalékos lakáshitel), addig a világ meghatározó részén a szociálisan megfizethető bérlakásokat részesítik előnyben.
Más generációk és életcélok
Ráadásul az életcélok tekintetében generációs különbségek is adódnak, hiszen amíg klaszszikusan a baby boomerek a saját otthont és
a gyermeknevelést tűzték ki életcélként a karrierépítés mellett, addig az X-generációt követően az Y-generáció már a korábbi válságok nyomán kialakult makrogazdasági feltételek miatt az első lakás megvételét időben kitolta.
Sőt, a jelenleg piacra lépő Z-generáció sokkal rugalmasabb életvitelre vágyik, amelyet támogat a pandémia után megerősödő home office. Gyakorlatilag a technológiai vívmányok segítségével fizikailag szinte bárhol lehetünk, amely a digitális nomádok létformáját is erősíti. Ráadásul a gazdasági válság következtében kibontakozó létbizonytalanságban már nem biztos, hogy egy lakáshitel miatt a fiatalok 20–30 évre el szeretnének adósodni.
Azonban az építőipar és a hozzá kapcsolódó lakáspiac a gazdaság nagyon fontos szegmensét képviseli, a bruttó hazai termék (GDP) meghatározó hányadát termeli ki, ezért minden ország elemi érdeke, hogy támogassa a lakásépítéseket. Ha pedig nem minden esetben a saját tulajdon a legpreferáltabb cél, akkor a bérlakáspiacon kell aktivizálni a szektort. Itt jönnek képbe a közösségi lakásbérlések, amikor többen vesznek ki egy nagyobb lakást, vagy akár egy nagyobb lakóközösség részei
lesznek, ahol a saját privát szféra mellett közösségi szolgáltatások támogatják a minőségi élettér kialakítását.
De ugyanígy közösen is vehetnek lakást barátok vagy éppen rokonok, vagyis nem csupán a házasságban vagy élettársi kapcsolatban élők vásárolhatnak közös tulajdont. Ezzel párhuzamosan eltolódik a gyermekvállalás időpontja, a Z-generáció nagyobb mobilitása miatt a lakás már nem feltétlenül a jövőkép központi eleme, mintegy szimbóluma a családi boldogságnak, hanem csupán része az új életstílusra alapozott ökoszisztémának.
Évtizedekig az otthon tulajdonlása a biztonságot, a sikert és a stabil felnőtt élet alapját szimbolizálta. A mai Z-generáció azonban – globálisan eltérő hangsúlyokkal – újragondolja a lakástulajdon fontosságát és megvalósíthatóságát. A kutatások azt mutatják, hogy bár többségük mindenhol a világon továbbra is vágyik arra, hogy végül otthont vásároljon, sokan a karrierépítést, a vésztartalék képzését és az utazást tartják sürgősebbnek. Ez ráadásul nem pusztán fiatalkori lázadás, hanem közvetlen válasz a gazdasági bizonytalanságra, az esetleges egyetemi diákhitelekre és az emelkedő megélhetési költségekre.
Venni vagy bérelni?
Mindenesetre továbbra is alapvető kérdés a lakáspiacon, hogy venni vagy bérelni érdemes inkább.
A bérlés mellett szól, hogy nem szükséges hozzá nagyértékű beruházás, könnyebben tovább lehet költözni, ha már mások a preferenciák, vagy éppen más városban adódik jobb munkalehetőség. A vásárlás révén viszont vagyontárgyhoz lehet jutni, ami az emelkedő árak mellett növeli annak értékét, valamint természetesen a tehermentes ingatlan esetén a havi lakhatási költségek jelentős része megtakarítható, ha csak nem szorul az otthon felújításra.
Az európai uniós (EU-s) statisztikák szerint jelentős különbségek vannak az országok között abban, hogy a lakosság mekkora hányada él saját tulajdonú ingatlanban, és mekkora hányada bérli a lakását. Magyarországon történelmi okokból a saját tulajdon a meghatározó. Az Unió lakosságának közel 70 százaléka él saját tulajdonú lakásban, de ez az arány országonként jelentősen eltér, a közép-kelet-európai országokban (ilyen Románia, Magyarország és Szlovákia) jóval magasabb, míg Nyugaton (például Németországban) jóval alacsonyabb. 2024-es adatok szerint az EU-n belül a legmagasabb arány a tulajdonosi körben Romániában (94,3 százalék), Szlovákiában (93,1 százalék) és Magyarországon (91,6 százalék) volt, míg Németországban ez csak 47,2 százalék.
Az is igaz, hogy az állami szabályozási és támogatási rendszernek meghatározó jelentősége van az arányok alakulásában, amelyek nálunk egyértelműen a saját tulajdon megszerzését erősítik. Magyarországon a 2025 szeptemberében indított kedvezményes, háromszázalékos lakáskölcsön hatására bár a havi törlesztőrészletek alacsonyabbak lehetnek, az idősebb lakásvásárlókkal összehasonlítva a Z-generációsok gyakran azt tapasztalják, hogy a pénzüket felemésztik a mindennapi kiadások. Ezek a plusz költések természetesen nálunk szintén megnehezítik a több millió forint félretételét, amely az önerőhöz szükséges volna. Az infláción túl ez a korosztály a mérsékelt kezdőfizetésekkel is küzd a változó munkaerőpiacon, amely nem tart lépést a lakhatási költségek növekedésével.
A hatások következtében a saját lakásban élők arányának további növekedése várható hazánkban. Persze ha a nagyságrendeket nézzük, akkor nálunk több millió embernek biztosan nem telik a 10 százalékos önerőre sem. Viszont az Otthon Start Program miatt a bérleti piac túlhevülhet, vagyis a nagy kínálat miatt a kereslet jobb pozícióba kerülhet. Stagnálhatnak vagy egyes esetekben csökkenhetnek is a bérleti díjak, de hosszú időre konszolidációs szakasz jöhet el, amely a bérletek felé terelheti a fiatalok egy részét.
Összességében a Z-generáció nem siet a lakásvásárlással, és ha a tulajdonlással kapcsolatban újraértelmezi a sztenderd felfogást, akkor annak hatása az egész lakhatási ökoszisztémában érezhető lesz. A fiatalabb generáció mai döntései évtizedekre megváltoztathatják a szektor pályáját, miközben ismételjük meg, hogy a magyar valóság jellemzően eltér a nyugati kulturális változásoktól. Nálunk az az alapvető kérdés, hogy a hagyományos lakástulajdonlás aránya hogyan változik majd a következő években, évtizedekben.
Okos otthonok
A lakáspiacot azonban nemcsak az új generációs szokások és életstílusok határozzák meg, hanem olyan alapvető trendek is, mint a digitalizáció és a fenntarthatóság. A digitalizáció már megjelent az új társasházakban és lakóparkokban, hiszen már okos otthonok épülnek, ahol különböző technológiai megoldások biztosítják a kényelmet és a minőséget. A magáncélra vásárolt lakások mellett a bérlakások esetében is érdemes energiahatékony megoldásokat alkalmazni, mert hoszszú távon megtérül a beruházás. Ráadásul az okos technológiák win-win szituációt jelentenek a fenntarthatósági törekvésekkel együtt, hiszen kéz a kézben jár a technológia és a környezettudatos ingatlanhasználat.
Az intelligens otthonokban különböző technikai segédeszközök, érzékelők biztosítják a nagyobb kényelmet, legyen az világítás, friss levegő vagy éppen hűtés-fűtés. Az okos otthon meghatározó elemeként az eszközöket hálózatba kapcsolták egymással, vagyis az internet of things (azaz dolgok internete, röviden IoT) segítségével olyan rendszer működhet, amelyben a fizikai eszközöket érzékelőkkel és szoftverrel szerelték fel, hogy interneten keresztül kommunikáljanak egymással, és adatokat gyűjtsenek.
A különböző okos rendszerek gyártói nagy hangsúlyt fektetnek arra is, hogy roppant egyszerűen működtethetők legyenek, sőt, az egyes termékek egyre inkább kompatibilisek egymással. Egyre több olyan megoldás születik, ahol a telepítés
A teljes épületállomány zéró emissziós legyen!
Az Európai Unió azt az ambiciózus célt tűzte ki maga elé, hogy 2050-re, tehát 25 év múlva a teljes épületállomány – lakás, középület, kereskedelmi ingatlan – zéró emissziós legyen, azaz az épületek üzemeltetése és építése se járjon szén-dioxid-kibocsátással. Ennek érdekében az Európai Parlament (EP) már 2024 tavaszán elfogadott egy komplex szabályozási csomagot, amelynek a legfontosabb eleme az Épületenergetikai irányelv (EPBD). Utóbbit minden tagállamnak át kell ültetnie a saját jogrendjébe 2026 májusáig. A gázt 2050-re teljeskörűen ki kell váltani. A hőszivattyúk szerepe kerülhet előtérbe, vagy éppen a geotermikus megoldások is szóba jöhetnek.
csupán pár percig tart, és a kezelőfelületek könynyedén használhatók.
A másik fontos szempont a kompatibilitás. A gyártók felismerték, hogy a vásárlók nem szeretnének egyetlen márka „foglyai” lenni, és nem akarnak minden eszköz mellé külön appot telepíteni. Ennek eredményeként folyamatosan bővül azoknak a szabványoknak a köre, amelyek lehetővé teszik, hogy a különböző cégek termékei zökkenőmentesen kommunikáljanak egymással. Ez nemcsak kényelmes, hanem hosszú távon időt és pénzt takarít meg a felhasználóknak.
Sőt, az energiatakarékosság jegyében, az okostelefonhoz való kapcsolódásnak köszönhetően, az összes eszköz energiafogyasztásáról tájékozódhatunk, és még azt is láthatjuk, hogy a napelem például mennyi villamos energiát termel a tetőn. Egyetlen ujjmozdulattal a legjobban fogyasztó készülékek is kikapcsolhatók, amikor elmegyünk otthonról, így még több energiát takaríthatunk meg.
Csak környezettudatosan
Általánosságban az új építésű lakóparkokban szinte teljesen eltűnnek a hagyományos gázkazánok, helyüket energiahatékonyabb és környezetkímélőbb rendszerek veszik át. Az Európai Unió szabályozásai szerint az épületeknek meg kell felelniük a közel nulla energiaigény elvének. Itt említhetjük meg a hőszivattyús technológiát, amely alapvetően levegő-víz hőszivattyú formájában jelenik meg. Ezek a rendszerek a külső levegőben lévő hőt hasznosítják, és alacsony üzemeltetési költséggel biztosítják a fűtést, a hűtést és a használati meleg vizet is.
A lakóparkok energiaellátását egyre gyakrabban egészíti ki napelemes termelés, amely részben képes fedezni a hőszivattyúk áramfogyasztását. A tetőre vagy a közösségi terekre telepített rendszerek csökkentik a lakók rezsijét, és tovább erősítik a fenntarthatósági szempontokat. Emellett egyes nagyvárosokban korszerű távhővel találkozhatunk, amely sok helyen már geotermikus energiát vagy hulladékhőt hasznosít, amely újabb markáns lépés a fenntarthatóság felé.
A megújuló energiával támogatott fűtési rendszerekkel a lakók korszerűbb otthonokba költözhetnek, egyszersmind hosszú távon kiszámíthatóbb, alacsonyabb üzemeltetési költségekre is számíthatnak. Összességében tehát a jövő otthona nemcsak a változó lakhatási szokások miatt alakul át, hanem a nagy globális trendek – mint a környezettudatosság és a digitalizáció – folyamatos innovációja is befolyásolja a lakások felszereltségét, kényelmét, alaprajzi struktúráját és élményszerűségét.
Új fejezetet nyitnak az urbanizációban
a barnamezős beruházások
A főváros szívében található, alulhasznosított ipari területek újraértelmezése döntő jelentőségű Budapest jövője szempontjából. A barnamezős fejlesztések nemcsak a lakhatási és közlekedési kihívásokra adnak választ, hanem fenntartható, élhető városrészeket hoznak létre. A koppenhágai Nordhavn vagy a bécsi főpályaudvar példái megmutatják, hogy a rozsdaövezetek átalakítása hosszú távú városstratégiai beruházás, amelyben a közés magánszféra együttműködése kulcsfontosságú. A magyar főváros számára ezek a területek jelentik azt a lehetőséget, ahol a 21. századi városi vízió valóban testet ölthet.
A barnamezős beruházások évek óta visszatérő témái az ingatlanpiaci és városfejlesztési diskurzusnak, de ma talán fontosabbak, mint valaha. Budapest szerkezete, a népességmozgások iránya, a fenntarthatósági elvárások erősödése és a városi életminőség iránti növekvő igény mind abba az irányba mutatnak, hogy a rozsdaövezetek újragondolása nem csupán lehetőség, hanem tulajdonképpen kényszer is.
A főváros tele van olyan értékes, mégis alulhasznosított területekkel – korábbi ipari zónákkal, elöregedett vasúti vagy raktárterületekkel –, amelyek a múlt gazdasági szerkezetének lenyomatai, de
már nem képesek betölteni eredeti funkciójukat. Ezek a barnamezők egyszerre jelentenek kihívást és hatalmas fejlesztési potenciált is. Újjáélesztésük a városfejlesztés egyik legfenntarthatóbb formája: nem új területeket foglal el, nem terjeszkedik tovább területileg, mégis képes egész városrészeket újragondolni és élhetőbbé tenni.
Miért kulcsfontosságúak?
A világ számos nagyvárosában a lakosság megtartása és a városi életminőség javítása csak úgy valósulhatott meg, hogy a fejlesztések a belső
területekre koncentráltak. Budapest esetében sincs ez másként. Az elmúlt két évtizedben a lakáspiaci nyomás és az árak megugrása sok családot terelt a peremkerületekbe vagy az agglomerációba. Ez a folyamat nemcsak az ingázási terhelést növeli, hanem fokozza a környezeti és közlekedési problémákat is.
A barnamezős beruházások éppen ezt a trendet képesek ellensúlyozni:
– új, modern, zöld városrészeket hoznak létre,
– bővítik a minőségi lakás- és irodaállományt,
– csökkentik az autófüggést, mivel általában jó tömegközlekedési kapcsolatokkal rendelkeznek,
– helyet teremtenek közösségi és rekreációs funkcióknak, amelyek erősítik a városi élet sokszínűségét.
Egy sikeres barnamezős fejlesztés nemcsak építészeti projekt: társadalmi és gazdasági katalizátor, amely képes új lendületet adni egy egész városrész fejlődésének.
Vannak követendő példák
Európa városaiban számos mintát találunk arra, miként születhetnek újjá hatalmas ipari vagy vasúti területek. A koppenhágai Nordhavn és a bécsi Hauptbahnhof köré épülő új városnegyedek olyan komplex rehabilitációs példák, amelyek megmutatják, hogy a közlekedésfejlesztés és a vegyes funkciójú ingatlanfejlesztés kéz a kézben járva működnek a leghatékonyabban.
Ezekben a projektekben közös, hogy magas szinten valósult meg a köz- és a magánszféra együttműködése, kiemelt szerepet kaptak a zöld és közösségi terek, a fenntartható városrészek vízióját helyezték előtérbe, a „15 perces város” elveinek figyelembevételével. Budapest számára ezek a projektek iránytűként szol-
gálhatnak: a rozsdaövezeti fejlesztések nem elszigetelt ingatlanprojektek, hanem hosszú távú városszerkezeti beavatkozások.
Merre tovább, Budapest?
A magyar főváros rozsdaövezeti területei nagyságrendileg több száz hektárt tesznek ki. A Józsefváros, Kőbánya, Ferencváros és Újpest határán húzódó ipari folyosó, az elhagyott vasúti területek, valamint a nagy, alulhasznosított telephelyek mind-mind olyan zónák, amelyek funkcióváltásra érettek.
Különösen igaz ez a vasút közvetlen környezetére. A vasúti infrastruktúrához kapcsolódó rozsdaövezetek a városi szövet legvonzóbb területein találhatók, mégis sokszor rendezetlenek, elhanyagoltak. Fejlesztésük az egyik leghatékonyabb módja annak, hogy a város központi területein új lakó-, iroda- és szolgáltatófunkciók jöjjenek létre.
A Nyugati pályaudvar Budapest egyik ikonikus épülete, a város egyik legfontosabb közlekedési csomópontja, mégis régóta rendezetlen és alulhasznosított környezet veszi körül. A Nyugati tér, az aluljáró és a Nagykörúttól egészen a Dózsa György útig terjedő, több mint 20 hektáros övezet talán a főváros leglátványosabban fejlesztésre szoruló területe.
A pályaudvar környezetének rehabilitációja nem pusztán esztétikai kérdés: városi és gazdasági léptékű fejlesztési lehetőségről beszélünk. A terület Budapest egyik legjobb tömegközlekedési adottságokkal rendelkező zónája, ahol a lakó-, iroda-, kereskedelmi és rekreációs funkciók egyaránt helyet kaphatnak.
Ha a reptéri vasút előkészítése valóban előtérbe kerül, az különösen aktuálissá teheti ezt a komplex városfejlesztési beavatkozást. A Nyugati mögötti vasúti terület,
a kapcsolódó felszíni és föld alatti infrastruktúra újragondolása a köz- és a magánszféra együttműködésének mintaprojektjévé válhat. Mindez nem csupán a közlekedési kapcsolatok javítását jelentené, hanem egy új, modern, élhető városnegyed létrehozását is – parkokkal, közösségi terekkel, kiskereskedelemmel, irodákkal és lakásokkal.
Értéknövelő hatása is van
A barnamezős beruházások sikerének egyik kulcsa, hogy nem pusztán új épületeket hoznak létre, hanem közösségi tereket és új városi identitást is. Az emberek nemcsak lakni vagy dolgozni szeretnének egy városrészben, hanem ott szeretnék megélni a mindennapokat: találkozni, sportolni, sétálni, vásárolni, gyermeket nevelni.
Ezért a modern rozsdaövezeti fejlesztések alapelvei közé tartozik a vegyes funkciójú városrészek tervezése, az emberléptékű közterületek kialakítása, a zöldfelületek növelése, ezzel együtt a fenntartható közlekedési módok – így a gyaloglás, kerékpár, kötöttpályás tömegközlekedés – kiemelt támogatása is. Sőt, ahol releváns, a korábbi ipari örökség értékalapú átmentése is fontos.
A rozsdaövezetből városnegyeddé válás mindig identitásképző folyamat. A siker abban mérhető, hogy az ott élők és dolgozók valóban sajátjuknak érzik-e az új környezetüket.
Mit jelent ez az ingatlanpiaci szereplőknek?
A barnamezős beruházások ma a hazai ingatlanpiac egyik legfontosabb növekedési irányát jelentik. Bár a fejlesztések
előkészítése komplex, a szükséges infrastruktúra kiépítése pedig komoly együttműködést igényel az állami szereplőkkel, a befektetés hosszú távon megtérülhet.
A befektetői érdeklődés szempontjából különösen fontos tényező lehet az értéknövekedési potenciál, hiszen a jól tervezett, központi fekvésű új városrészek értéke mérhetően magasabb. Emellett mivel a terület nagy mérete miatt a funkciók jól variálhatók, a piaci rugalmassági is biztosított. Valamint a modern, zöld és közlekedésbarát projektek iránt egyre nagyobb a kereslet bérlői és vásárlói oldalról egyaránt.
A piaci szereplőknek a kihívás sokszor az, hogy a különböző érdekek – közlekedési fejlesztők, önkormányzatok, szabályozók, helyi közösségek, befektetők – összehangolása időigényes és komplex folyamat. Mégis, ezek a projektek mutatják meg leginkább, hogy a városfejlesztés nemcsak építés, hanem partnerség és hosszú távú gondolkodás is.
Most döntünk a jövő városáról
A rozsdaövezetek új élete túlmutat az ingatlanpiaci érdekeken. Budapest számára ez a 21. századi versenyképesség egyik kulcsa. A város megújulási képessége, fenntarthatósági teljesítménye, lakhatási kínálata és nemzetközi vonzereje mind függ attól, hogyan használjuk ki ezeket a stratégiai területeket. Ezen területek újratervezése nemcsak a város jelenéről szól, hanem arról is, hogy milyen Budapestet szeretnénk 20–30 év múlva.
A cél egy élhető, kompakt, zöld, jól kapcsolt és fenntartható város, amely nem eltolja a problémákat a peremkerületek felé, hanem belülről újul meg. A barnamezős beruházások éppen ezt a jövőképet hozzák közelebb.
AZ ELLÁTÁSI LÁNCOK ÚJ VALÓSÁGA
30 év, 1,5 millió négyzetméter tervezés és kivitelezés
Miként válhat egy 100 százalékban magyar tulajdonú, kezdetben elsősorban irodatervezéssel és belsőépítészettel foglalkozó társaság
30 év alatt hazánk legkomplexebb építőipari szolgáltatásokat nyújtó,
40 milliárd forintot meghaladó éves árbevételű vállalatává?
A DVM történetét a piac igényeire reagáló organikus fejlődés és a folyamatos növekedés jellemzi. Szolgáltatási palettájukat az ügyfelek igényeihez igazítva folyamatosan bővítették. A kezdeti időszak óta meghatározó design & build koncepció lényege az integrált megközelítés és a folyamatok összehangolása, amely lehetővé teszi egy adott projekt teljes körű kezelését, beleértve a tervezési és kivitelezési feladatokat is. Gyorsabb és költséghatékonyabb megvalósítást tesz lehetővé, valamint csökkenti a fejlesztői kockázatokat is – különösen műemléki környezetben vagy komplex beruházások esetében.
A tevékenységi kör bővülése ellenére a vállalat eredeti elköteleződése – a minőség, a precizitás és a részletekre való odafigyelés – változatlan maradt. E sztenderdek fenntartása komoly kihívást jelent, hiszen teljesen eltérő szakmai fókuszt igényel egy műemléki épület alapozásának megerősítése, homlokzatának restaurálása vagy gépészeti rendszereinek korszerűsítése, mint az ugyanazon épületen belül megvalósuló luxus belső terek magas szintű, aprólékos kidolgozása. A társaság azonban magas szintű szakmai felkészültségének és összehangolt csapatmunkájának köszönhetően sikeresen megfelel ezeknek az összetett elvárásoknak.
A három évtized alatt 1,5 millió négyzetméter kivitelezési és tervezési terület kapcsolódik a DVM-hez. Többek között a belső Váci út egyik legnagyobb irodafejlesztése, a Promenade Gardens és a Szervita Square Buildings. Számos projektjüket szigorú műemlékvédelmi szempontok szerinti rekonstrukció jellemzi, ilyen az Eiffel Palace urbanisztikai, valamint fenntarthatósági szempontokat figyelembe vevő újjáépítése és az UNESCO világörökségi helyszínen álló Balettintézet épületének felújítása, abban pedig az ötcsillagos W Budapest Hotel kialakítása. Jelenleg is több ikonikus generálkivitelezési projekt zajlik a közreműködésükkel: a St. Regis Hotel a Klotild Palotában, a Mandarin Oriental szálloda a Gellértben, valamint részt vesznek a Hungaroring teljeskörű megújításában is. „Nem gondolom, hogy a DVM jövője új szektorok meghódításában rejlik. Sokkal inkább abban hiszek, hogy a meglévő tervezési és építési szolgáltatásainkat kell tovább finomítanunk. Még nagyobb figyelmet kell fordítanunk a környezettudatosságra, és fel kell ismernünk azt a felelősséget, amely ránk hárul a környezetünk alakításában” – mondja Massányi Tibor, a DVM ügyvezető partnere. A vállalat mérnöki diverzifikáltsága, nemzetközi tapasztalata és adaptív működése biztosítja, hogy a jelenlegi piaci bizonytalanságok ellenére is stabilan fejlődjön tovább.
Nem az a kérdés, hogy kell-e még pláza
Az elmúlt években átformálódott a kereskedelmiingatlan-fejlesztések logikája és ezzel együtt a bevásárlóközpontok szerepe is. Építőipari szemmel ma már nem az a kérdés, hogy eltűnnek-e a plázák, hanem az, hogy milyen formában, mekkora kockázattal és milyen megtérüléssel éri meg kereskedelmi célú ingatlant építeni – a fókusz a funkcióváltásra képes projektek felé tolódik.
Az e-kereskedelem térnyerése gyakran leegyszerűsített vitákhoz vezet: eltűnnek-e a bevásárlóközpontok, vagy túlélnek az online kereskedelemmel szemben? Beruházói és kivitelezői oldalról azonban más a kérdésfeltevés, ugyanis a döntő szempont nem az, hogy lesznek-e plázák, hanem az, hogy mit, hol és milyen kockázattal éri meg ma kereskedelmi céllal megépíteni. A kereskedelem átalakulása ugyanis közvetlenül írja át a beruházási méreteket, a kivitelezési logikát és a megtérülési elvárásokat.
Ma tehát már nem önmagában a fogyasztói kereslet a döntő kérdés, hanem az, hogy milyen típusú épületet, milyen lokáción és milyen időtávra érdemes megvalósítani. A korábbi évtizedekre jellemző, nagy alapterületű, homogén funkciójú bevásárlóközpontok helyett a beruházók egyre inkább olyan megoldásokat keresnek, amelyek jobban alkalmazkodnak a gyorsan változó piaci környezethez. Az építőipar számára ez azt jelenti, hogy az
egyszeri, nagyléptékű projektek helyett előtérbe kerülnek a rugalmasabb fejlesztések. Építőipari nézőpontból a hangsúly egyre inkább a beruházási kockázat és a megtérülés kiszámíthatóságára kerül. Egy klasszikus pláza megépítése hosszú kivitelezési idővel, jelentős tőkelekötéssel és összetett bérbeadási kockázatokkal jár, miközben a fogyasztói szokások gyorsan változnak. Ezzel szemben a kisebb volumenű kereskedelmi fejlesztések – például retail-parkok vagy vegyes funkciójú épületek – gyorsabban kivitelezhetők, könnyebben átalakíthatók, és a bérlői szerkezet is rugalmasabban változtatható. Ez a megközelítés az építőipar számára stabilabb munkavégzést és jobban tervezhető projektfolyamatokat kínál.
A funkcióváltás lehetősége kulcskérdéssé vált. Azok az ingatlanok bizonyulnak hosszú távon értékállónak, amelyek nem kizárólag egyetlen kereskedelmi modellre épülnek, hanem szükség esetén irodai, szolgáltatási, logisztikai vagy akár lakófunkcióval
is kiegészíthetők. Ez az építési gyakorlatban már a tervezési fázisban megjelenik: más alaprajzi kialakítást, eltérő műszaki infrastruktúrát és nagyobb átalakíthatóságot igényel. A kereskedelem átalakulása így nemcsak azt határozza meg, mit épít az építőipar, hanem azt is, hogyan gondolkodik egy projekt teljes életciklusáról.
Plázák aranykora és a szabályozási fordulat
Magyarországon a bevásárlóközpontok építésének aranykora az 1990-es évek végére és a 2000-es évek első felére esett. Ekkor alakult ki az a modell, amely nagy alapterületű, magas beruházási költségű projektekkel számolt, és hosszú távon a bérlői mix stabilitására épített. A 2012-ben bevezetett plázastop azonban markáns töréspontot jelentett, amely nem a keresletet szüntette meg, hanem a fejlesztések irányát fordította el.
Az új építések száma így visszaesett, miközben a hangsúly a meglévő központok korszerűsítésére és bővítésére helyeződött át. A Központi Statisz tikai Hivatal (KSH) nyilvántartása szerint 2013 óta mindössze három új bevásárlóközpontot adtak át, az országban jelenleg 122 ilyen egység működik. Ez önmagában is jelzi, hogy a klasszikus plázamodel lek helyett más fejlesztési irányok kerültek előtérbe.
Mit épít ma a piac pláza helyett?
Ma már egyre inkább a kisebb, rugalmasabb és sza kaszolható kereskedelmi projektek kerülnek elő térbe. Vidéken és az agglomerációban a retail-par kok terjedtek el, amelyek alacsonyabb belépési költséggel, gyorsabb kivitelezéssel és egyszerűbb üzemeltetéssel működnek. Építőipari szempontból ezek a fejlesztések mérsékeltebb kockázatot hor doznak: a beruházás nem igényel egyszerre nagy volumenű tőkét, és könnyebben igazítható a bér lői igényekhez. A különbség leginkább a kivitele zési idő és a projektkockázat oldalán jelenik meg. A nagy alapterületű, komplex bevásárlóközpon tok építése hosszú előkészítést, összetett engedé lyezést és többéves megvalósítást igényel, miköz ben a piaci környezet akár már a kivitelezés alatt is jelentősen átalakulhat. Ezzel szemben a kisebb léptékű kereskedelmi fejlesztések rövidebb ciklusban valósíthatók meg, ami gyorsabb reagálást és kiszámíthatóbb megtérülést tesz lehetővé.
nálást eredményez az építőiparban. Ez a megközelítés stabilabb projektportfóliót kínál egy olyan környezetben, ahol a kereslet alakulása nehezen prognosztizálható.
Mindez egyre inkább abba az irányba tereli a fejlesztéseket, hogy az épületek ne végleges funkciókra készüljenek, hanem már a tervezéskor magukban hordozzák az átalakíthatóság lehetőségét. A nagyvárosi környezetben ezért a funkcióváltás vált kulcsszóvá: számos bevásárlóközpont esetében az új építés helyett az átalakítás került fókuszba, irodai, egészségügyi, szabadidős vagy akár lakófunkciók megjelenésével a korábban tisztán kiskereskedelmi terekben. Ez az építőipar számára más típusú munkát jelent, azaz több belső átépítést és technológiai korszerűsítést, miközben a klasszikus „zöldmezős” projektek szerepe csökken.
Az e-kereskedelem hatása az építési logikára
A szakaszolható beruházási modell további előnyt jelent mind a beruházók, mind a kivitelezők számára. Az egyes ütemek indítása igazítható a kereslethez és a piaci feltételekhez, ami csökkenti a félkész vagy kihasználatlan fejlesztések kockázatát, és kiegyensúlyozottabb kapacitáskihasz-
Az online kereskedelem nem egyszerűen boltokat vált ki, hanem más típusú ingatlanokat hív életre. A hangsúly a logisztikai háttérre, a városi depókra és az ellátási lánc gyorsítására kerül. Ezek az épületek általában gyorsabban és olcsóbban kivitelezhetők, mint egy komplex bevásárlóközpont,
ugyanakkor más műszaki és lokációs követelményeket támasztanak. Építőipari oldalról ez a váltás rövidebb projektciklusokat, szabványosabb megoldásokat és nagyobb volumenű, de kevésbé látványos beruházásokat jelent.
Az e-kereskedelem térnyerésével az építési logika nemcsak funkcionálisan, hanem léptékében és elhelyezkedésében is átalakult. Míg a klasszikus bevásárlóközpontoknál a forgalmas, jól látható lokáció volt az elsődleges szempont, addig a logisztikai és kiszolgáló létesítményeknél a megközelíthetőség, a közlekedési kapcsolatok és a városon belüli elosztási idő vált meghatározóvá. Ennek eredményeként felértékelődtek a városszéli, illetve városon belüli ipari-kereskedelmi zónák, ahol a kivitelezés gyorsabban, kevesebb városképi és funkcionális kompromisszummal valósítható meg. Az építőipar számára ez új típusú helyszíneket és más engedélyezési, infrastruktúrafejlesztési kihívásokat jelent.
A kivitelezési gyakorlat szintjén az ilyen ingatlanok szabványosabb, iparosítottabb megoldásokat igényelnek. A hangsúly a belső terek hatékony kihasználásán, a nagy belmagasságon, a teherbíró szerkezeteken és az automatizálásra alkalmas kialakításon van, miközben az esztétikai és látványfunkciók háttérbe szorulnak. Ez az építőipar számára nagyobb volumenű, de egységében egyszerűbb projekteket jelent, ahol a költséghatékonyság, a határidők betartása és a műszaki megbízhatóság elsődleges szempont. A kereskedelem digitalizációja így nemcsak új épülettípusokat hozott létre, hanem átírta a kivitelezési prioritásokat is, hosz-
Mit üzen mindez az építőipar jövőjéről?
A plázák szerepe nem szűnik meg, hanem szelektálódik: a jó lokációjú, megfelelő bérlői összetételű és piaci beágyazottságú bevásárlóközpontok megmaradnak, sőt élmény- és szolgáltatásközpontként tovább erősödhetnek. A kedvezőtlen elhelyezkedésű, túlméretezett vagy nehezen alakítható egységek viszont egyre inkább átalakításra szorulnak. Ez a folyamat az építőipar számára kettős üzenetet hordoz: kevesebb új, ikonikus „kirakatprojekt” jelenik meg, miközben felértékelődnek a felújítások, korszerűsítések és funkcióváltások.
Az e-kereskedelem és a plázák „versenye” építőipari szemmel tehát nem egy győztes–vesztes történet, hanem egy alkalmazkodási kényszer. A kérdés ugyanis továbbra sem az, hogy eltűnnek-e a bevásárlóközpontok, hanem az, hogy milyen típusú kereskedelmi tereket, milyen rugalmassággal és milyen kockázati profillal érdemes megvalósítani. A hangsúly a nagyszabású, egyszeri megaprojektekről egyre inkább a funkcionális, adaptív fejlesztések felé tolódik, ahol az átalakíthatóság és a hoszszú távú használhatóság válik értékmérővé. Mindez az építőipar működését is új pályára állítja. A jövőben nem elsősorban a volumen, hanem a rugalmasság, a technológiai felkészültség és a projektéletciklusban való gondolkodás lesz a versenyelőny forrása. A kereskedelem átalakulása így nem az építések végét jelenti, hanem azok minőségi átalakulását: kevesebb, de tudatosabban tervezett beruházást, ahol az építőipar nem pusztán kivitelező, hanem a változó gazdasági és fogyasztói környe-
Online és pláza: így alakítja át a hibrid vásárló a fogyasztás tereit
A vásárlás ma már nem egyetlen helyhez vagy pillanathoz kötődik: a fogyasztók az online és az offline csatornákat tudatosan kombinálva hoznak döntéseket. Az e-kereskedelem kényelme és információgazdagsága, valamint a bevásárlóközpontok élmény- és közösségi szerepe egymást kiegészítve formálja a vásárlói utakat. A kérdés nem az, hogy melyik csatorna győz, hanem az, hogy hogyan alkalmazkodnak a kereskedelmi terek a hibrid vásárló logikájához.
A vásárlás a fogyasztók mindennapjaiban ma már nem egy adott helyhez és időponthoz kötött esemény, hanem folyamattá vált, amely több csatornán, több lépésben zajlik. A termékkel való első találkozás gyakran a telefon kijelzőjén történik: keresés, összehasonlítás, vélemények böngészése formájában. Az üzletbe lépés sok esetben már nem a döntés kezdete, hanem annak megerősítése, míg maga a vásárlás akár később, online is lezárulhat. A fogyasztói út így egyre kevésbé köthető egyetlen térhez, ami alapjaiban írta át a bevásárlóközpontok és az e-kereskedelem közötti viszonyt. A kérdés ma már nem az, hogy a vásárlók az online vagy az offline csatornát részesítik-e előnyben, sokkal
inkább az, hogy melyik élethelyzetben melyik formát választják.
A digitális csatornák gyorsaságot és kényelmet kínálnak, míg a fizikai terek élményt, azonnali viszszacsatolást és közösségi jelenlétet. A két világ nem kioltja, hanem kiegészíti egymást a fogyasztói döntésekben: a modern vásárló váltogat a csatornák között attól függően, hogy éppen időtakarékosságra, inspirációra, élményre vagy biztonságos döntésre van szüksége. A bevásárlóközpontok és az e-kereskedelem B2C-oldali „versenye” így sokkal inkább funkciómegosztásról szól, mint kizárólagos választásról.
Miért szeretjük az online kereskedelmet?
Az e-kereskedelem legnagyobb vonzereje a vásárlók számára a kényelem és az időmegtakarítás. A digitális csatornák lehetővé teszik, hogy a fogyasztó bármikor, bárhonnan hozzáférjen a kínálathoz, anélkül, hogy utazással, parkolással vagy sorban állással kellene számolnia. A vásárlás így könnyen beilleszthető a mindennapi rutinba, különösen azokban az élethelyzetekben, ahol az idő szűkös erőforrás. Az online tér emellett átláthatóbb döntéshozatalt kínál az árösszehasonlító oldalak, vásárlói értékelések és részletes termékleírások révén. A fogyasztók több információ birtokában hozhatnak döntést, könnyebben mérlegelnek, halasztanak, vagy több alternatívát is végiggondolnak, mielőtt elköteleződnek. Ez nem feltétlenül jelent olcsóbb vásárlást, inkább tudatosabbat.
Az e-kereskedelem előnyei különösen jól láthatók bizonyos élethelyzetekben és termékkategóriákban. A home office elterjedése, a városi élet felgyorsult ritmusa vagy a gyermekes háztartások mind olyan környezetet teremtenek, ahol az online vásárlás nemcsak kényelmesebb, hanem sokszor racionálisabb választás is. A rendszeresen vásárolt termékek, az utánrendelések vagy a széles kínálatot igénylő kategóriák esetében az online csatorna vált alapértelmezetté.
Miért
járunk mégis bevásárlóközpontba?
Miközben az e-kereskedelem számos vásárlási helyzetben már átvette a vezető szerepet, mégis, a bevásárlóközpontok továbbra is fontos funkciót töltenek be a fogyasztók életében. A plázába járás ma már ritkábban szól a puszta beszerzésről, hanem sokkal inkább a kimozdulásról, a környezetváltozásról és az élményszerzésről. A fizikai jelenlét olyan többletet ad, amelyet az online tér nem tud teljes egészében kiváltani: az azonnali tapasztalást, a személyes benyomásokat és a közvetlen visszacsatolást. A bevásárlóközpontok a vásárlók számára kontrollált, kényelmes és biztonságos környezetet kínálnak. Egy fedett, jól szervezett térben egyszerre elérhető a vásárlás, az étkezés, a szórakozás és a találkozás lehetősége, időjárástól és külső körülményektől függetlenül.
Fontos szempont az is, hogy bizonyos döntések esetében a fogyasztók nem mondanak le a személyes tapasztalásról. Ruházat, cipő, elektronikai eszközök vagy nagyobb értékű termékek vásárlásakor sokan igénylik a kipróbálást, az élő tanácsadást és azt a biztonságérzetet, amelyet a fizikai jelenlét nyújt. A bevásárlóközpont ebben az értelemben nem versenytársa az online csatornának, hanem
annak kiegészítője: azaz a döntés megerősítésének a helyszíne.
A plázák emellett közösségi funkciót is betöltenek, különösen a városi és elővárosi környezetben. Találkozási pontként, szabadidős térként és élményhelyszínként működnek, ahol a fogyasztó nemcsak vásárló, hanem látogató is egyben. Ez a szerep magyarázza, hogy a bevásárlóközpontok –átalakuló formában – továbbra is részei maradnak a mindennapi fogyasztói kultúrának, még egy erősen digitalizált kereskedelmi környezetben is.
Az élmény szerepe – mégis mit ad a pláza, amit az online nem tud?
A bevásárlóközpontok egyik legfontosabb versenyelőnye a digitális térrel szemben az érzékszervi élmény. A termékek megérintése, felpróbálása, kipróbálása sok vásárló számára továbbra is a döntéshozatal megkerülhetetlen része. A látvány, a térélmény és az azonnali visszacsatolás olyan komplex benyomást ad, amelyet az online felületek csak részben tudnak pótolni.
Az élmény nem csupán a termékhez, hanem az együtt töltött időhöz is kapcsolódik. A bevásárlás gyakran összekapcsolódik étkezéssel, mozival vagy
más szabadidős tevékenységgel, így a fogyasztó nem egyetlen tranzakcióra érkezik. A bevásárlóközpontok ebben az értelemben nem gyorsaságot, hanem minőségi időt kínálnak, ami különösen vonzó azoknak, akik a vásárlást társas élményként élik meg.
Tudatosabb lett a vásárló
Az elmúlt évek gazdasági környezete – az infláció, a megélhetési költségek emelkedése és a bizonytalanabb jövedelmi kilátások – érezhetően átformálta a vásárlói magatartást. A fogyasztói felmérések és a kiskereskedelmi adatok egyaránt azt jelzik, hogy az elmúlt évek inflációs környezetében a vásárlók megfontoltabban döntenek, ritkábban vásárolnak impulzívan, és nagyobb hangsúlyt helyeznek az ár–érték arányra. A költekezés egyre inkább tervezetté válik, ami mind az online, mind az offline csatornák használatát befolyásolja.
Ebben a környezetben az online tér elsődleges szerepe gyakran az információgyűjtés: a vásárlók előre tájékozódnak az árakról, elérhetőségről, termékjellemzőkről és véleményekről, mielőtt döntést hoznának. A bevásárlóközpontok és az üzletek ebben a folyamatban sokszor már nem a keresés helyszínei, hanem a döntés megerősítésének terepei, ahol a fogyasztó személyes tapasztalatot szerez, kipróbálja a terméket, és csökkenti a vásárlással járó kockázatot.
A tudatosabb vásárlói magatartás ugyanakkor nem a fogyasztás visszaszorulását, hanem annak átalakulását jelenti. A vásárlók kevesebb, de átgondoltabb döntést hoznak, és tudatosan választják meg, hogy melyik csatornát milyen célra használják. Az online és offline vásárlás így nem egymás alternatívái, hanem egymást kiegészítő eszközök egy racionálisabb, kontrolláltabb fogyasztói útban.
Megszületett a hibrid vásárló
Az elmúlt évek változásai egy új fogyasztói típust formáltak: a hibrid vásárlót. Ő nem kizárólag online vagy offline gondolkodik, hanem tudatosan kombinálja a két világ előnyeit. Az információgyűjtés és az árösszehasonlítás gyakran digitális térben zajlik, míg a személyes élmény és a megerősítés továbbra is a fizikai terekhez kötődik.
A hibrid vásárló megjelenése a kereskedelem egész struktúrájára hatással van. Az üzleteknek és bevásárlóközpontoknak nem csupán elérhetőnek, hanem relevánsnak kell lenniük egy olyan fogyasztó számára, aki már előzetes elvárásokkal érkezik. Az egységes árképzés, az online és offline kínálat összhangja, valamint a szolgáltatások integrációja alapelvárássá válik. A vásárlás így nem helyhez kötött esemény többé, hanem folyamat, amelyben a digitális és a fizikai tér egymást erősítve működik.
Merre tovább a vásárlás tereiben?
Az e-kereskedelem és a bevásárlóközpontok közötti viszony a fogyasztói oldalon ma már nem verseny, hanem együttélés. A vásárlók nem csatornákban, hanem helyzetekben gondolkodnak, és ennek megfelelően választanak online vagy offline megoldást. A bevásárlás folyamattá vált, amelyben az információgyűjtés, a döntés és a vásárlás lezárása akár különböző terekben is megtörténhet. Ebben a modellben a bevásárlóközpontok nem veszítenek jelentőségükből, hanem új szerepet kapnak: az élmény, a személyes jelenlét és a döntés megerősítésének helyszíneivé válnak.
A jövő fogyasztói tereit így nem az dönti el, hogy online vagy offline, hanem az, hogy mennyire tudnak alkalmazkodni a hibrid vásárlói logikához. Azok a bevásárlóközpontok és kereskedelmi szereplők maradnak versenyképesek, amelyek képesek értelmezni a megváltozott vásárlói utakat, és nem csupán tranzakciós pontként, hanem releváns találkozási térként működni. A vásárlás jövője ebben az értelemben nem egy új csatorna megjelenéséről szól, hanem a meglévő terek újragondolásáról – ahol a digitális és a fizikai világ nem szemben áll egymással, hanem egymást erősítve formálja a fogyasztói élményt.
Megérkezett a logisztika reneszánsza, minden az adatról szól
A logisztika minden eddiginél gyorsabban mozdul el az adatvezérelt működés irányába. A mesterséges intelligencia és az automatizáció nemcsak hatékonyságot és költségmegtakarítást hoz, hanem teljesen újragondolja a készletezéstől a fuvarszervezésig a teljes ellátási láncot. A vállalatok már nem reagálnak a változásokra, hanem előre látják azokat – ez a képesség pedig létkérdéssé válik. A digitalizáció ráadásul a fenntartható működés kapuját is megnyitja, drasztikusan csökkentve a logisztika környezeti terhelését, amely jelenleg a teljes szén-dioxidkibocsátás hét százalékát teszi ki.
A globális kereskedelem soha nem látott sebességgel bővül, és ezzel párhuzamosan a logisztikai iparág is radikális átalakuláson megy keresztül. A 21. század logisztikája már nem csupán a dobozok A-ból B-be való mozgatásáról szól; ma már egy komplex, hálózatba kapcsolt, és ami a legfontosabb, adatvezérelt ökoszisztémára van szükség.
A logisztikai folyamatok kapcsán korábban gyakran azt mondták, hogy túlzottan manuálisak és korántsem nevezhetők optimálisaknak, a big data és a mesterséges intelligencia (AI) térnyerése azonban paradigmaváltást hozott. Ma már minden
szállítmány, minden raktári mozgás és minden útvonalterv hatalmas mennyiségű értékes adatot generál. Tulajdonképpen ezen adatok gyűjtése, feldolgozása és elemzése teremti meg az adatközpontú rendszerek alapját.
Globálisan látszik a raktár-automatizáció felgyorsulása. Vállalati szinten is 100 millió dolláros nagyságrendben indulnak programok ötéves távon, iparági összesítésben több milliárd dollár áramlik be évente. Persze, a multinacionális cégek, mint például az Amazon, itt sokkal könnyebb helyzetben vannak, hiszen rendelkeznek a szükséges
alaptőkével a fejlesztésekhez, amivel a kisebb szereplőknek sokkal nehezebb dolguk van. A növekedési potenciál tehát nagy, ugyanakkor a megvalósítási kockázat is jelentős a jelenlegi gazdasági környezetben.
A Precedence Research adatai szerint a mesterséges intelligencia a logisztikai ágazatban 44,4 százalékos éves növekedési rátával (CAGR) emelkedik majd a következő években, és 2034-re meghaladhatja a 707,75 milliárd dolláros értéket. Mindez jól szemlélteti, hogy az iparág felismerte a digitalizációban rejlő, prediktív elemzésre és automatizálásra fókuszáló potenciált.
Az AI egyik legfontosabb alkalmazása a logisztikában a prediktív elemzés. Ahelyett, hogy a vállalatok csak reagálnának a keresletre és az ellátási lánc eseményeire, előre tudják jelezni azokat. Az algoritmusok képesek feldolgozni a korábbi eladási adatokat, a szezonalitást, az időjárási viszonyokat, közösségimédia-trendeket, sőt még a makrogazdasági változásokat is.
Gondoljunk például egy nagykereskedőre, amely előrejelzi, hogy a következő hetekben az időjárás hirtelen lehűlése miatt megnő az igény
a fűtőanyagokra. Egy AI-alapú rendszer automatikusan javaslatot tehet ilyenkor a raktárkészletek növelésére a regionális elosztóközpontokban, mielőtt a kereslet ténylegesen megugrana, minimalizálva ezzel a készlethiányt, és optimalizálva a szállítási költségeket.
Ezzel párhuzamosan a hagyományos útvonaltervezés is elavulttá válik. Az adatvezérelt rendszerek valós idejű forgalmi adatokkal, baleseti információkkal, időjárási viszonyokkal és akár a sofőrök pihenőidejének szabályozásával is számolnak. Míg két évtizeddel ezelőtt a szállítmányozásban dolgozó sofőröknek térképet is kellett tudniuk olvasni, ma már ez nem elvárás, hiszen minden digitalizált. Több felmérés és iparági benchmark is rámutatott, hogy a gyakorlatban a tervezés akár 15–20 százalékos üzemanyag-megtakarítást is eredményezhet.
Intelligens raktár
Az automatizálás révén a fizikai folyamatokat is forradalmasítják, különösen az e-kereskedelem elterjedése óta. Elvárás lett ugyanis a fogyasztók részéről a gyors és pontos rendelés-összeállítás, amit a manuális munkaerő már nem képes hatékonyan kezelni. A McKinsey tanulmánya szerint a fogyasztók ma már szinte mindenhez azonnali hozzáférést várnak el, legyen szó termékekről vagy szolgáltatásokról. Ha ezt a vásárló nem kapja meg, már odébb is áll, vagyis oda a lojalitás.
Kiváló példát mutat az automatizált élelmiszerlogisztikára egy magyar cég, a Kifli központi raktára, ahol a rendelések összeállítását nagyrészt raktári robotok végzik. Az adatok alapján a robotok optimalizálják a polcokhoz való hozzáférést, a termékek raktáron belüli elhelyezkedését pedig az előre jelzett kereslet alapján rendezik el, így a gyorsabban fogyó termékek könnyebben elérhetőek. Egy ilyen rendszer nemcsak a hatékonyságot növeli és költségeket csökkent, hanem a hibák számát is redukálja a csomagolásnál.
Bár még gyerekcipőben jár, a jövő részét képezik az autonóm kézbesítő járművek (leginkább önvezető autók) és a drónos szállítás is. Ez különösen a sürgős orvosi szállítmányok és a vidéki területek esetében lehet előnyös, ahol az adatok és a térképek mesterséges intelligencia-alapú feldolgozásával biztonságosan és hatékonyan megoldható a feladat. Lássuk be, ugyanezt például Budapesten nehezebb lenne megoldani a sűrű beépítésű területek és a nagy forgalom miatt.
Az automatizálás üzletileg is vonzó: kevesebb munkaerőre van szükség, gyorsabb átfutási idők érhetők el alacsonyabb költségen, és még a pontosság is javítható. A gyakorlatban azonban a siker erősen
architektúra- és kivitelezésfüggő. A tapasztalatok szerint azok a projektek működnek jól, amelyek pilottal kezdenek, amelyet mérés követ és végül skálázás, világos KPI-mérőszámokkal, folyamat-újratervezéssel és tudatos változásmenedzsmenttel, máskülönben a várt előnyök nem valósulnak meg.
Csökken a káros lábnyom
Elvitathatatlan, hogy a logisztikai szektor jelentős mértékben járul hozzá a globális szén-dioxid-kibocsátáshoz – mindez körülbelül hétszázalékos részesedést jelent. Az online vásárlás növekedése akarva-akaratlanul megnövelte a csomagszállítás környezeti lábnyomát. Az adatvezérelt reneszánsz azonban kulcsszerepet játszik a környezeti terhelés csökkentésében, ugyanis az AI-fuvarszervezők ma már nemcsak a költségeket, hanem a szén-dioxid-kibocsátást is optimalizálják. Ilyen stratégia például, hogy kerüljük a heves gyorsításokat és fékezéseket igénylő szakaszokat, csökkentsük a felesleges üresjáratokat.
A nagy e-kereskedelmi szereplők, mint például az Amazon és a DHL, egyre nagyobb mértékben alkalmaznak elektromos teherautókat és drónokat a szállítási folyamatban. Az energiatakarékos raktárépületek, a napenergia-használat, a csapadék-visszagyűjtők és az intelligens hűtési rendszerek szintén csökkentik a logisztikai központok – így a teljes szektor – ökológiai lábnyomát.
Ráadásul az adatok segítségével a vállalatok hatékonyabban integrálhatják a különböző szállítási módokat, megteremtve a multimodális szállítás
feltételeit. A vasúti fuvarozás sokkal környezetkímélőbb a közúti szállításnál. A szoftverek képesek valós időben összehangolni a konténerek átrakodását a tengeri kikötőkből vagy szárazföldi terminálokról a vasúti kocsikra és vissza. Ezáltal a vasúti fuvarozás, amely akár kilencszer kevesebb szén-dioxid-kibocsátással jár, mint a közúti szállítás, versenyképes alternatívát jelent a hosszú távú fuvarozásban, csökkentve az ökológiai lábnyomot.
Azonnal kell!
A modern vásárlók egyre gyakrabban várják el az egynapos vagy akár néhány órán belüli kiszállítást, ami komoly nyomást helyez a logisztikai rendszerekre. A hatékony és fenntartható megoldások kombinációjára van szükség, hogy a gyorsaság és a költséghatékonyság kéz a kézben járjon.
• Elosztott raktárhálózatok: a városok közelében lévő mikroraktárak rövidítik a szállítási időt, csökkentik a forgalmi torlódásokat, és lehetővé teszik a rugalmas készletgazdálkodást.
• Fejlett előrejelző rendszerek: az AI- és gépi tanulás-alapú keresletelemzés előrejelzi a fogyasztói igényeket, optimalizálja a raktárkészleteket, és minimalizálja a túl- vagy alulkészletezést.
• Drónok és autonóm járművek: az önvezető
autók, robotkocsik és drónok új korszakot nyithatnak a csomagszállításban, csökkentve a humán munkaerőigényt és a közlekedési infrastruktúra terhelését.
• Fenntartható szállítás: elektromos járművek és környezetbarát csomagolások alkalmazása segít mérsékelni a logisztikai folyamatok karbonlábnyomát, miközben a fogyasztók környezettudatos elvárásainak is megfelel.
• Valós idejű követés: GPS- és IoT-alapú rendszerek biztosítják a csomagok nyomon követhetőségét, növelve a vásárlói elégedettséget és a logisztikai folyamatok átláthatóságát.
• Rugalmas szállítási modellek: a pick-up pontok és a dinamikus útvonaltervezés lehetővé teszik, hogy a vásárlók igényei szerint alakítsák a kézbesítést, csökkentve a „vissza a feladóhoz” miatti extra költségeket.
Városok idegrendszere: így alakítja át az ellátás
át, hanem új, láthatatlan infrastruktúrát épít a városokban: a depók, mikro-elosztóközpontok és városi raktárak ma már a mindennapi ellátás kulcsszereplői, amelyek alapvetően formálják az ingatlanpiacot és az építőipari gondolkodást. Ami korábban háttérfolyamat volt, mára a városi működés egyik meghatározó eleme lett.
A városi logisztika térnyerésének legfontosabb motorja az e-kereskedelem gyors növekedése és a hozzá kapcsolódó fogyasztói elvárások átalakulása. A vásárlók számára ma már alapelvárás a gyors, rugalmas és kiszámítható kiszállítás, sok esetben akár aznapi vagy másnapi átvétellel. Ez a tempó azonban csak akkor tartható, ha az áruk fizikailag is közelebb kerülnek a fogyasztókhoz, vagyis a logisztikai folyamatok egyre inkább beköltöznek a városi térbe.
Mi hajtja a városi logisztika robbanását?
A szakmai elemzések és logisztikai szereplők értékelései szerint a „last mile”, vagyis az utolsó kilométeres kiszállítás vált az ellátási lánc egyik
legkritikusabb és legköltségesebb elemévé, különösen a sűrűn lakott városi környezetben. Míg a nagy regionális raktárak hatékonyan szolgálják ki az országos vagy nemzetközi árumozgást, a városon belüli elosztás már egészen más logikát igényel. A forgalmi terhelés, a parkolási nehézségek, a környezetvédelmi szempontok és az időablakok szűkössége mind arra kényszerítik a kereskedelmi és logisztikai szereplőket, hogy kisebb, decentralizált elosztópontokban gondolkodjanak.
A városi depók megjelenése ezért nem „technológiai divat”, hanem gazdasági kényszer. A gyors szállítás iránti igény csak úgy teljesíthető, ha az áruk nem a város pereméről, hanem annak közvetlen közeléből indulnak útnak. Ez a modell különösen a sűrűn lakott városi térségekben vált meghatározóvá, ahol a kiszállítás sebessége már
nemcsak versenyelőny, hanem a szolgáltatás alapfeltétele.
A folyamatot tovább erősíti, hogy a fogyasztók nemcsak gyorsan, hanem rugalmasan is szeretnének hozzájutni a megrendelt termékekhez: az átvételi pontok, csomagautomaták, üzletben történő átvétel vagy akár a visszaküldés egyszerűsége mind olyan elvárások, amelyek mögött komplex logisztikai háttér működik. A depók és mikro-elosztóközpontok így nem önálló létesítmények, hanem a modern kereskedelem láthatatlan infrastruktúrájának elemei.
Depók, dark store-ok és mikroelosztóközpontok – mik ezek, és miért terjednek?
A városi logisztika erősödésével párhuzamosan új típusú ingatlanok jelentek meg, amelyek funkciójukban és működésükben is eltérnek a klasszikus raktáraktól. A városi depók, dark store-ok és mikro-elosztóközpontok közös jellemzője, hogy nem a tárolásra, hanem a gyors elosztásra optimalizálták őket. Ezek az egységek jellemzően kisebb alapterületűek, közelebb helyezkednek el a fogyasztókhoz, és az utolsó kilométeres kiszállítás kiszolgálására épülnek.
A dark store-ok különösen az élelmiszerek és napi fogyasztási cikkek piacán terjedtek el. Külső szemlélő számára gyakran egyszerű üzlethelyiségnek tűnnek, valójában azonban nem fogadnak vásárlókat, kizárólag online rendelések összekészítésére és kiszállítására szolgálnak. Elhelyezkedésük tudatosan városi: céljuk, hogy a kiszállítási időt minimálisra csökkentsék, miközben elkerülik a hagyományos bolti működéssel járó költségeket és kötöttségeket. A mikro-elosztóközpontok ennél is funkcionálisabb szerepet töltenek be. Ezek az egységek sokszor már nem is önálló épületek, hanem meglévő ipari, kereskedelmi vagy akár parkolófunkciójú ingatlanok átalakított részei. Feladatuk az áruk ideiglenes átvétele, szortírozása és továbbítása – gyakran elektromos járművekkel, kerékpárokkal vagy gyalogos futárokkal. A hangsúly itt már nem is a készletezésen, hanem a gyors forgáson és az időablakok betartásán van.
Ezek az új logisztikai egységek azért terjednek gyorsan, mert egyszerre szolgálják ki a fogyasztói elvárásokat és a működési racionalitást. Az e-kereskedelem gyorsasági ígéretei csak akkor tarthatók fenn, ha az elosztás fizikailag is közel kerül a városi fogyasztókhoz. A depók és mikro-elosztóközpontok így a modern kereskedelem láthatatlan, de kulcsfontosságú infrastruktúrájává váltak, amelyek nélkül a „gyors szállítás” ígérete puszta marketingüzenet maradna.
Városi tér vs. logisztika
A városi logisztika térnyerése óhatatlanul feszültségeket hoz felszínre: miközben a depók és mikro-elosztóközpontok a gyors kiszállítás feltételeit teremtik meg, jelenlétük közvetlenül érinti a lakókörnyezetet is. A megnövekedett áruforgalom, a gyakori ki- és berakodás, valamint a futárforgalom koncentrációja zaj-, forgalom- és környezetterhelési problémákat is felvetnek, különösen a sűrűn lakott városi negyedekben. Ez a feszültség azonban nem új jelenség, hanem a városi gazdaság működéséből fakadó alapvető ellentmondás. Ugyanis a fogyasztók egyszerre várják el a gyors kiszállítást és az élhető városi környezetet, miközben a két cél között gyakran nehéz egyensúlyt találni. A logisztikai infrastruktúra ezért sok esetben „láthatatlanul” próbál meg működni: a meglévő épületek átalakításával, a kevésbé frekventált utcákban, vagy az időben korlátozott kiszolgálással. Azonban ez csak részben oldja fel a konfliktusokat.
Ez pedig elvezet ahhoz, hogy az önkormányzatok egyre gyakrabban kerülnek döntési kényszerbe: egyrészt támogatniuk kell a városi gazdaság működését és a helyi szolgáltatások elérhetőségét, másrészt reagálniuk kell a lakossági aggályokra. Ennek eredményeként sok városban már meg is jelentek a logisztikát érintő szabályozási eszközök – mint például az idősávos áruszállítás, a súlyés méretkorlátozások, az emissziós elvárások vagy épp a kijelölt rakodózónák. Ezek a megoldások azonban gyakran csak tüneti kezelést jelentenek, és nem oldják meg a strukturális kérdéseket.
tott szerkezetek, a rugalmas alaprajzi kialakítás és az előregyártott elemek használata lehetővé teszi a gyors megvalósítást és az igényekhez való alkalmazkodást. Gyakori megoldás a meglévő ipari vagy kereskedelmi ingatlanok átalakítása is, ami tovább csökkenti az idő- és költségigényt.
A lokációs és értékelési szempontok is eltérnek a klasszikus kereskedelmi ingatlanokétól. A városi logisztikai létesítményeknél nem a láthatóság vagy a gyalogosforgalom, hanem a közlekedési kapcsolatok, a gyors ki- és behajtás, valamint a hosszú távú átalakíthatóság számít. Ingatlanpiaci és befektetői elemzések szerint az ilyen városi logisztikai ingatlanok értékét elsősorban a műszaki rugalmasság és a hosszú távú használhatóság határozza meg, ami az építőipar számára kevésbé látványos, ugyanakkor stabil és folyamatos keresletet biztosít.
Láthatatlan rendszerek váltak a városok működésének kulcsává
A városi logisztika így egyre inkább kényszerű együttélésként jelenik meg a városi térben. A kérdés ma már nem az, hogy szükség van-e ezekre a funkciókra, hanem az, hogy milyen formában és milyen kompromisszumokkal illeszthetők be a városok szövetébe. Hosszabb távon mindez azt vetíti előre, hogy a logisztikai létesítmények elhelyezése és működése nem pusztán piaci, hanem várospolitikai kérdéssé válik, ahol az élhetőség, a fenntarthatóság és a gazdasági hatékonyság egyszerre kerül mérlegre.
Hogyan épül a városi logisztika?
A városi logisztika térnyerése az ingatlanfejlesztés és az építőipar gondolkodását is átalakítja. Ezeknél a projekteknél nem a látvány vagy az ikonikus megjelenés a döntő, hanem a funkcionalitás, a gyors kivitelezhetőség és az üzemeltetési hatékonyság. A depók és mikro-elosztóközpontok jellemzően egyszerűbb szerkezetű, iparosított megoldásokkal készülnek, ahol a hangsúly a belső logisztikai folyamatok optimalizálásán van, nem pedig a fogyasztói élményen. Építőipari oldalról ezek a beruházások rövidebb projektciklusokat és alacsonyabb kockázatot jelentenek, mint a hagyományos, komplex kereskedelmi fejlesztések. A szabványosí-
A városi logisztika fejlődése hosszabb távon túlmutat az e-kereskedelem aktuális növekedési ütemén. A depók, mikro-elosztóközpontok és városi raktárak nem átmeneti megoldások, hanem a városi gazdaság tartósan beépülő elemei. Ahogy a fogyasztói elvárások a gyorsaság, a rugalmasság és a kiszámíthatóság irányába tolódnak, úgy válik egyre inkább alapinfrastruktúrává az a logisztikai háttér, amely ezt lehetővé teszi. A városok működése szempontjából ezek az egységek ugyanúgy nélkülözhetetlenné válnak, mint korábban a közlekedési vagy közműhálózatok.
A következő években a hangsúly várhatóan az automatizációra és a fenntarthatóságra helyeződik. Az energiahatékony épületek, az elektromos vagy alternatív meghajtású kiszállítás, valamint a forgalomcsökkentő megoldások egyre fontosabb szerepet kapnak a városi logisztikában. Ezzel párhuzamosan felértékelődnek azok a fejlesztések, amelyek képesek illeszkedni a városszövethez: csendesebb működés, kisebb terhelés, rugalmas használat. A logisztikai létesítmények így nem elszigetelt ipari objektumokként, hanem a városi környezethez alkalmazkodó funkciókként jelennek meg. Mindez az ingatlanpiac és az építőipar számára is világos üzenetet hordoz: a városi logisztika nem a látványos beruházások terepe, hanem a hosszú távon fenntartható, funkcionális fejlesztéseké. Azok a városok és piaci szereplők kerülnek előnybe, amelyek képesek tudatosan integrálni ezeket a létesítményeket a városi térbe, és nem utólag reagálnak a logisztikai igényekre. A depók és mikro-elosztóközpontok így valóban a városok „idegrendszerévé” válnak: láthatatlanul, de meghatározó módon biztosítják a mindennapi működés folyamatosságát.
Új mércét állít a BAM
living: nem
csak otthont, jövőálló életminőséget is kínálnak
A BAM living lakóépületek középpontjában a fenntarthatóság és az egészséges lakókörnyezet áll. Míg a BAM living Újpest a BREEAM tanúsítási rendszer követelményei szerint valósult meg, addig a 2026ban induló BAM living Kispest fejlesztés új mércét állít: ez az első magyarországi lakóépület-fejlesztés, amely a WELL Residence minősítés megszerzését tűzte ki célul. A tervezési fázis során a BAM living Kispest már elért pontszáma messze meghaladta a WELL Residence követelményeit, ami azt bizonyítja, hogy a fenntarthatóság és az egészséges lakókörnyezet nemcsak egy ötlet, hanem mérhető, világszinten elismert és alkalmazott szabványok szerint hitelesített minőség.
A Kispest fejlesztésben az egészséges belső terek már a tervezéskor kerülnek meghatározásra. Az előkészítés során a WELL-alapú szempontokat alkalmazzák, és nem utólag, a működés során hoznak döntéseket, így a lakók egy olyan otthonba költöznek, ahol a falak, a burkolatok és a beépített anyagok, valamint alkalmazott technológiák nem terhelik és szennyezik feleslegesen sem a szervezetet, sem pedig a környezetet. Az új fejlesztés nemcsak a fizikai, hanem a mentális jóllétet is tudatosan támogatja, a közösségi terek és a közösségi konyhakert lehetőséget adnak a valódi kapcsolódásra, míg a tervezett, alapfelszereléssel ellátott kisebb edzőterem a mindennapi, könnyen elérhető mozgást segíti majd.
A vásárlói visszajelzések egyértelműen mutatják, hogy manapság a vevők már nem csupán egy lakást keresnek, hanem energiahatékony működést, egészséges beltéri környezetet és hosszú távon is értékálló otthont. A korszerű műszaki megoldások, a nemzetközi minősítések és a tudatos
A hazai lakóingatlan-fejlesztések aktuális kedvenc hívószava az egyre inkább kiüresedő „fenntarthatóság”. Vannak azonban olyan cégek, amelyek vállalták azt a kihívást, hogy valóban értékálló, minőségi lakóépületeket alkossanak, és ne csak marketinget tegyenek a fejlesztéseik mögé.
tervezés együttesen olyan biztonságérzetet adnak a tulajdonosoknak, amely túlmutat az azonnali használati értéken. Ez a szemlélet jelentős szerepet játszott abban is, hogy a BAM living Újpest lakásai rövid idő alatt gazdára találtak, visszaigazolva, hogy a minőségre épülő fejlesztések iránt erős és stabil kereslet mutatkozik.
A BREEAM v6 minősítés igazi mérföldkő a magyar ingatlanfejlesztésben. A BAM living Újpest Residence projekt BREEAM v6 minősítéssel példát mutat, hogy miként lehet a fenntarthatóságot következetesen és hitelesen beépíteni egy modern lakóépület tervezésébe.
A BAM Group stratégiai célja túlmutat az aktuális fejlesztéseken: olyan épületek létrehozására törekszenek, amelyek tartósan formálják városi környezetük karakterét. Számukra az ingatlan nem végtermék, hanem egy komplex, jövőálló rendszer, amely technológiai, környezeti és emberi szempontokat integrál. Ez a kvalitatív megközelítés teszi a BAM Groupot a jövő városi élettereinek tudatos formálójává.
REAL ESTATE AWARDS 2025
BEVÁSÁRLÓKÖZPONTJA
Győztes:
Allee Bevásárlóközpont
Az Allee Budapest egyik legismertebb és legforgalmasabb bevásárlóközpontja, amely 2009-es megnyitása óta évről évre meg tud újulni – nemcsak építészetileg, hanem működésében és szemléletében is. A közelmúltban zajló belsőépítészeti és infrastrukturális fejlesztések során átalakultak a belső terek, korszerűsödött az energetikai rendszer, bővült a szolgáltatás kínálata, és erősödött a digitális jelenlét. Az Allee olyan multifunkcionális, emberléptékű központ, amelyben a divat, a gasztronómiai élmények és a közösségi programok
természetes módon kapcsolódnak össze. A bérlői mixet a minőség és sokszínűség, a működést pedig a fenntarthatóság és az élményszerűség határozza meg. Az Allee az elmúlt évek tudatos fejlesztéseinek köszönhetően vált Budapest legélhetőbb, leginnovatívabb kereskedelmi központjává. A fenntarthatóság, a digitális megoldások, az élményalapú vásárlás és a közösségi aktivitások határozzák meg a napi működését. Az Alleeban már ma megtapasztalhatjuk, milyen a jövő bevásárlóközpontja.
HELYEZETTEK:
Etele Plaza
MaxCity Lakberendezési Bevásárlóközpont
Nyír Pláza külső/belső felújítása
AZ ÉV HOTELFEJLESZTÉSE
Győztes: Petit Bois Füred
A fejlesztés egy 117 éves, elhanyagolt, balatonfüredi villa rekonstrukcióval és bővítéssel egybekötött, 13 lakosztályos, prémium kategóriás szállodává alakítása. A tervezés egyik nagy érdeme, hogy a védett épületet és parkját a felújítás mellett úgy sikerült bővíteni, hogy az új épületrészek „láthatatlanok” maradtak. Bárhonnan nézünk a felújított villára, annak tömege egykori valójában tárul elénk. Az új épületrész külső és belső megjelenése továbbviszi a régi épületre reflektáló új építészeti, belsőépítészeti hangulatot, anyaghasználatot, formavilágot. Lépten-nyomon felbukkan az egykori villa egy-egy értéke. Ez az egész épületet átható, arányérzékkel megalkotott „Janus-arcúság” izgalmas, ugyanakkor egységes építészeti hangulatot eredményez. A rekonstrukció, valamint a racionális méretű bővítés jól illeszkedik Balatonfüred történelmi karakterébe és településfejlesztési koncepciójába.
HELYEZETTEK:
Le Primore Hotel & Spa
TRIBE Budapest Airport Hotel
AZ ÉV
LOGISZTIKAI FEJLESZTÉSE
Győztes: CTPark Budapest–Érd – I. ütem (BERD01)
Az ERD1 projekt egy következő generációs, több mint 52 ezer négyzetméteres logisztikai csarnok a CTPark Budapest–Érd területén, amely 2000 négyzetméter irodával és jelentős kapacitással rendelkezik. A fejlesztés a CTP magasraktári szabványaira épül, ugyanakkor kiemelten fenntartható megoldásokat alkalmaz: tetőre telepített napelemeket, hőszivattyús rendszert, esővíz-hasznosítást,
zöld homlokzatot és erdőkert-koncepciót. Stratégiai elhelyezkedése az M6-os és M0-ás autópálya közelében kiváló közlekedési kapcsolatokat biztosít. A projekt infrastrukturális fejlesztései – új körforgalom, gerincút, kerékpáros és gyalogos kapcsolatok – hosszú távú értéket teremtenek a bérlők és a helyi közösség számára.
HELYEZETTEK:
HelloParks Alsónémedi AN1
Rossmann BTS raktárépület
AZ ÉV TERVEZETT PROJEKTJE KÜLÖNDÍJ
Győztes:
„The Icon” by Marriott Residences Budapest
Budapest egyik legikonikusabb épülete, a Körszálló születik újjá a Market Asset Management Zrt. fejlesztésében. A Marriott Residences Budapest néven megvalósuló beruházás kategóriateremtő mérföldkő a hazai ingatlanpiacon: ez Magyarország első „branded residence” lakóépülete. A projekt keretében az 1967-ben épült, jellegzetes henger alakú toronyépület megőrzi egyedi sziluettjét, miközben műszakilag és funkcionálisan a legmagasabb prémium elvárások szerint újul meg. A 14 lakószinten
megtalálható 48 exkluzív magánlakás a modern dizájn és az építészeti örökség találkozása, amelyet a Marriott International világszínvonalú szállodai szolgáltatásai – wellness, fitness, 24 órás recepció és concierge – tesznek teljessé. A fejlesztés célja nem csupán a luxuslakások új szintjének megteremtése, hanem egy leromlott állapotú, ikonikus épület megmentése, valamint üzemeltetési szempontból közel zéró karbonkibocsátású épületté alakítása, jelentősen növelve a zöldfelületeket is.
A jövő ipari parkja már itt van: a CTP megvalósította azt, amit sokan még csak terveznek
DR. GONDI FERENC
CTP MAGYARORSZÁG
ÜGYVEZETŐ IGAZGATÓ
A CTP Magyarország 1,4 millió négyzetméteres portfóliója 109 bérlőt foglal magába. A magyar piac stratégiai jelentőséggel bír a régióban, miközben az energiahatékonyság és a komplex szolgáltatások egyre fontosabbá válnak a bérlők számára. A jövő ipari parkjai – mint például a vecsési, 80 hektáros komplexum – a munkaerő-megtartás, a költséghatékonyság és a hosszú távú bővülés új dimenzióit hozzák el a magyar logisztikai ingatlanpiacra – mondta dr. Gondi Ferenc, a CTP Magyarország ügyvezető igazgatója.
Hogyan alakult az ipari-logisztikai ingatlanpiac helyzete, milyen változások történtek 2025-ben?
Amit az elmúlt két–három évben tapasztaltunk, az 2025-ben is érvényes maradt, az egyszerűség korszaka lejárt. A döntési folyamatok egyre inkább elhúzódnak a bérlői oldalon, és lényegesen több gyártással és beszállítással kapcsolatos igény jelentkezik, miközben a klasszikus logisztikai igények kissé háttérbe szorultak.
Jelentős figyelmet fordítunk arra, hogy bemutassuk azokat a mérhető pénzügyi előnyt jelentő megoldásainkat, és fejlesztéseinket és azokat az értékajánlatokat, amelyek érdemben segítenek bérlőinknek.
Mennyire egészséges a piac a számok alapján?
Alapvetően egészséges, élénk piacot látunk. Szakértői becslések szerint a budapesti piacon 13 százalék körüli az üresedési ráta, országos szinten pedig megközelítőleg 11 százalék. A mi portfóliónkban
az üres területek aránya mindössze négy százalék, miközben növekedésünkkel elértük az 1,4 millió négyzetméteres állományt. Meggyőződésünk, hogy a kereslet és a megfelelő bérlők megtalálhatók, az üres területek pedig érdemi kompromisszumok nélkül kiadhatók. Egy dinamikus, ugyanakkor kihívásokkal teli piacról beszélhetünk: ma már nem elegendő várni a bérlőket, aktívan kell dolgozni értük. Összességében elértük és meg is haladtuk a terveinket, elégedettek vagyunk az elmúlt év teljesítményével, és optimistán tekintünk az idei évre is.
Hogyan befolyásolta a gazdasági környezet a CTP stratégiáját?
Az 1,4 millió négyzetméteren jelenleg 109 bérlő működik nálunk, és tapasztalataink szerint üzletmenetük stabil, működésük hosszú távon fenntartható, nem látunk strukturális problémát a portfólióban. Nem konjunkturális boom időszakát éljük: a döntések lassabbak, a vállalatok alaposabban mérlegelnek, mielőtt elköteleződnek. Ez azonban a piaci ciklus természetes része, és önmagában nem jelent kockázatot.
És mi a helyzet a finanszírozással?
Finanszírozási szempontból a CTP csoportszinten olyan struktúrát alakított ki, amelyben növekedését elsősorban zöld kötvények kibocsátásával finanszírozza. Természetesen banki hitelállományunk is van, ugyanakkor épületeink hatékonysága, energetikai és környezetvédelmi minősítése lehetővé teszi, hogy zöld kötvények révén rendkívül hatékonyan vonjunk be forrásokat. Ez jelentős mértékben támogatja növekedésünket és azt, hogy aktív szerepet vállaljunk a magyar és a közép-európai gazdaság fejlődésében. A CTP már 11 országban van jelen, és tavaly év végén beléptünk az olasz piacra is, ami stratégiai jelentőségű terjeszkedés volt. Mindez azt jelzi, hogy továbbra is van igény a hoszszú távú szemlélettel, stabil üzleti modellel és felkészült csapattal működő fejlesztőkre.
Mennyire fontos a bérlőknek az energiahatékonyság, és milyen más igények jelentek meg az elmúlt időszakban?
Az energiahatékonyság minden bérlő számára releváns szempont, még ha eltérő súllyal is jelenik meg a döntéseikben. Ez természetesen üzleti racionalitás kérdése: miért működtetnének egy épületet drágábban, ha az hatékonyabban is üzemeltethető? Épületeink műszaki megoldásai – a hőszigeteléstől a fűtési és hűtési rendszerekig – meghaladják a hazai piaci átlagot, így versenyképes energiahatékonysági mutatókat tudunk biztosítani. A nagy, globális vállalatok ESG-elvárásainak is megfelelünk, miközben a hazai kis- és középvállalatok számára is kínálunk költséghatékony, fenntartható megoldásokat, amelyek támogatják üzleti terveiket.
Magyarország milyen szerepet tölt be a CTP stratégiájában?
Magyarország továbbra is kiemelt jelentőségű a CTP globális stratégiájában, hiszen a cégcsoport teljes portfóliójának mintegy 10 százalékát képviseli, növekedésünk üteme pedig felette van ennek a számnak. Az elmúlt négy év mindegyikében európai szinten is kiemelkedő projekteket nyertünk el és valósítottunk meg határidőre. A magyar CTP csapat eredményei európai összehasonlításban az élmezőnybe tartoznak, ami jelentős versenyelőnyt biztosít a gyors és költséghatékony kivitelezésben.
Befektetési szempontból vonzóak vagyunk?
A nemzetközi befektetők jelenleg óvatosabbak Magyarországgal kapcsolatban, elsősorban a háborús szomszédság miatt, ami az egész régióban befolyásolja a befektetői hangulatot. Ugyanakkor a magyar piac bérlői aktivitása nem csökkent számottevően, a befektetési érdeklődés és potenciál továbbra is fennáll.
Lokáció kapcsán merre érdemes bővülni itthon?
Az elmúlt három évben elindult folyamat várhatóan tovább erősödik, és a bérlői igények a klaszszikus budapesti régió mellett egyre inkább a déli és délkeleti régiók felé tolódnak majd, összhangban a gazdaságpolitika és a munkaerő biztosította lehetőségekkel. Bár egyes bérlők továbbra is preferálják a nagyvárosi, kiemelt piacokat, az esetleges munkaerőhiány miatt egyre nehezebb nagy volumenű projekteket indítani ilyen helyeken.
Milyen típusú bérlők hajthatják fel a keresletet a következő időszakban?
A jelenlegi trendek alapján a gyártói és összeszerelői jellegű igények dominálhatnak, mind alapterület, mind darabszám tekintetében. A fejlesztők részéről megfelelő lokációs háttérre, pénzügyi struktúrára és komplex műszaki tudásra van szükség a bérlői igények kiszolgálásához.
Az elkövetkező öt évben milyenek a kilátások a piacon és a CTP-nél?
A következő öt év alakulása nagymértékben függ az autóipar helyzetétől és az orosz–ukrán háború kimenetelétől. Ez hatással lesz a fogyasztásra és várhatóan az építőanyagok elérhetőségére. Amennyiben jelentős keresletélénkülés következik be, az kivitelezési áremelkedést generálhat, amelyet a bérleti díjakban is érvényesíteni kell. Az elmúlt másfél–két évben a bérleti díjak stagnáltak, azonban a jövőben a fejlesztők számára elkerülhetetlenné válhat a költségnövekedések lekövetése. A kínai tőke beáramlása és az e-kereskedelmi szolgáltatók növekvő igényei szintén élénkíthetik a piacot. Rövid távon inkább pozitív kicsengéssel semleges, középtávon mindenképpen pozitív várakozással tekintünk a jövőbe.
Hogyan nézhet ki a jövő ipari parkja, logisztikai központja?
Erre jó példa a CTPark Budapest Vecsés ipari park. A 80 hektáros területen a legmodernebb, többfunkciós raktár- és gyártócsarnokok mellett szállásépületekkel, kerékpárutakkal, sportterületekkel, saját clubhouse-szal, étteremmel, bolttal és orvosi szolgáltatással olyan komplex szociális és üzleti környezetet biztosítunk, amely támogatja a munkaerő-megtartást, növeli a munkavállalók jóllétét, és operációs szempontból mérhető versenyelőnyt jelent a bérlőink számára. Európai szinten is versenyképes projekt, amely a CTP 10 legnagyobb parkja között szerepel. A jövő ipari parkja nem csupán infrastruktúrát jelent, hanem integrált, fenntartható és hosszú távon bővíthető üzleti környezetet.
AZ ÉV TERVEZETT KERESKEDELMI PROJEKTJE
Győztes: Láng Negyed
A volt Láng Gépgyár újjászületik – helyén egy élettel teli, zöld és inspiráló városnegyed formálódik, ahol az ipari múlt öröksége találkozik a jövő fenntartható városképével. A Láng Negyed új fejezetet nyit Budapest történetében: egy hely, ahol a múlt értékei és a jövő víziója egymásra épülnek. A fejlesztés tovább bővíti a főváros meghatározó Váci úti irodafolyosóját, miközben magas minőségű lakásokkal, modern irodaterületekkel és élhető, zöld városi környezettel gazdagítja a XIII. kerületet.
HELYEZETTEK:
Dreher Palota
H2Offices – 2. fázis
Waterfront
A projekt keretében 2607 új otthon, közel 77 ezer négyzetméter BREEAM és WELL minősítésű irodaterület és több mint 11 ezer négyzetméternyi kereskedelmi terület valósul meg 2026 és 2032 között.
A Láng Negyed központjában egy közel kéthektáros, mindenki számára nyitott zöld közpark teremt természetközeli élményt a város szívében, amely egyedi mikroklímája, árnyas sétányai, futópályája, kültéri fitneszparkja és játszóterei révén valódi közösségi térként szolgál.
AZ ÉV TRANZAKCIÓJA
A H2Offices 2. fázisának építése 2024 negyedik negyedévében kezdődött, és néhány hónapon belül a teljes 22,2 ezer négyzetméteres épületre egy olyan globális vállalat kötött előbérleti szerződést, amelyet a világ egyik vezető kereskedelmi ingatlantanácsadója, a CBRE képviselt. Ez a hosszú távú megállapodás kiemelkedő eredmény a jelenlegi, kihívásokkal teli irodapiacon, és egyértelműen
HELYEZETTEK:
Győztes: H2Offices – 2. fázis
bizonyítja a piac projekt iránti bizalmát. Egyben kiemeli annak képességét, hogy megfeleljen a nemzetközi vállalatok azon változó igényeinek, amelyek innovatív, megbízható és fenntartható irodai megoldásokat keresnek. A tranzakció gyorsasága jelentős elköteleződést és szakmai erőfeszítéseket követelt meg mind a globális bérlő, mind pedig a Skanska és a CBRE csapatai részéről.
A budapesti Marriott Hotel értékesítése
CTPark Tatabánya TTBN05-06
Erste Nyíltvégű Ingatlan Befektetési Alap – HelloParks Páty PT2 és PT3 raktárcsarnokok tranzakciója
AZ ÉV FEJLESZTŐCÉGE
Győztes:
Biggeorge Property
A Biggeorge Property 2025-ös ingatlanfejlesztési tevékenységét egy sikerévet követően értékesítési, bérbeadási, kivitelezési, befektetési és akvizíciós rekordok jellemezték: több mint 800 eladott és közel 2000 kivitelezés alatt álló lakással, 12 budapesti és balatoni lakóingatlan-projektben. Portfóliójában további 5000 előkészített lakás szerepel, miközben jelentős hazai és nemzetközi akvizíciókat hajtott végre, és sikeresen megvalósította külföldi expanzióját. Ipari-logisztikai fejlesztései és bérbeadásai kiemelkedő eredményeket hoztak, hotel- és hamarosan induló bérlakásprojektjei tovább erősítik pozícióját. A 334 milliárd forintos eszközállomány, a 47 ingatlanalap és a dinamikusan bővülő csapat egyértelműen igazolja piacvezető szerepét. A közel 300 főt foglalkoztató társaság az ingatlanpiac teljes vertikumában meghatározó szereplő, lefedve az ingatlanfejlesztés, a kivitelezés, valamint az alapkezelés területeit a lakó-, a hotel- és a kereskedelmiingatlan-szektorban egyaránt.
HELYEZETTEK:
CTP
Forestay Group
Futureal-csoport
AZ ÉV INGATLANPIACI VÁLLALATA
Győztes: Erste Alapkezelő
Zrt.
Az Erste Ingatlan Alapok hazánk piacvezető ingatlanbefektetési alapjai, amelyek két évtizede stabil, megbízható és fenntartható értékteremtést biztosítanak befektetőiknek és partnereiknek. Portfóliójuk közel 740 ezer négyzetméternyi prémium irodai, logisztikai és kiskereskedelmi területet foglal magában, országosan elhelyezkedő, A-kategóriás, zöld minősítéssel rendelkező ingatlanokkal. Alapjaik közül az Erste Nyíltvégű Ingatlan Befektetési Alap 2024-ben elsőként szerezte meg az ESG-minősítést a magyarországi ingatlanalapok között, míg az Erste Nyíltvégű Euro Ingatlan Befektetési Alap 2026-ban vált zöld alappá, tovább erősítve a vállalat fenntarthatósági törekvéseit és felelős vállalatirányítási elkötelezettségét. Az Erste Ingatlan Alapok Magyarország meghatározó ingatlanbefektetési alapjai, amelyek két évtizede stabilitást, innovációt és fenntartható értékteremtést biztosítanak a hazai ingatlanpiacon, és folyamatosan meghaladják a piaci átlagot bérbeadottságban és hozamban.
HELYEZETTEK:
DVM Group
HelloParks
Rustler Kft.
AZ ÉV TANÁCSADÓ CÉGE
Győztes: CBRE Magyarország
A CBRE Magyarországot két különleges tényező emeli ki a hazai ingatlanpiacon. Egyrészről a China Desk csapatuk kiemelten a kínai ügyfelek magyarországi törekvéseit segíti, aminek köszönhetően megerősítik Magyarország szerepét Európa egyik kulcsfontosságú belépési pontjaként. Másrészt egyedülálló a vidéki jelenlétük is, szegedi irodájuk megnyitásával aktív jelenléttel rendelkeznek Csongrád-Csanád Vármegye ingatlanpiacán. A budapesti és szegedi irodák tagjai annak a több mint 500 irodának, amelynek köszönhetően a cég a Fortune 500-as listáján a 128. helyet foglalja el, és már 15 egymást követő évben a Fortune legelismertebb ingatlanközvetítő vállalatának választották.
HELYEZETTEK:
Colliers
Cushman & Wakefield Nemzetközi Ingatlan Tanácsadó Kft.
ESTON International Kft.
AZ ÉV PROPERTY MANAGEMENT CÉGE
Győztes: ESTON International Kft.
Az ESTON International Property Management divíziója 2025-ben is bizonyította piacvezető szerepét a hazai ingatlanüzemeltetésben. Portfóliójuk egy év alatt 475-ről 863 ezer négyzetméterre bővült, ami 82 százalékos növekedést jelent, míg az általuk kezelt épületek száma 20-ról 34-re emelkedett. Több mint 1100 bérlő mindennapi működését támogatják, valamint a közel 300 milliárd forint összértékű kezelt állomány mellett 2025-ben elnyerték a Shopper Park Plus Nyrt. közel 500 ezer négyzetméteres, országos retail-portfóliójának kizárólagos kezelését is. A vállalat fenntarthatósági fókuszának köszönhetően ma már mintegy 20 épületük rendelkezik zöld tanúsítvánnyal, és tavaly nyolc olyan épület kapott BREEAMvagy egyéb minősítést, amely korábban nem rendelkezett ilyennel. A Savills globális partnerhálózatának részeként nemzetközi szintű sztenderdeket biztosítanak az ügyfeleknek.
HELYEZETTEK:
CBRE Magyarország
Colliers
Cushman & Wakefield Nemzetközi Ingatlan Tanácsadó Kft.
AZ ÉV FACILITY MANAGEMENT CÉGE
Győztes: SmartFM Ingatlanüzemeltető
A 13 éves SmartFM az ingatlanüzemeltetési piac ismert és elismert vállalata. 110 fős műszaki és üzemeltetési menedzsment-cég. Ügyfeleinek teljes körű üzemeltetési szolgáltatásokat nyújt. Megbízói között köszöntheti valamennyi nagy ingatlanalapot, asset és property management céget. Árbevétele évi 3,2 milliárd forint, az üzemeltetett ingatlanok alapterülete meghaladja a 800 ezer négyzetmétert. A nagy odafigyelést igénylő, valamilyen szempontból különleges irodaházak, logisztikai központok üzemeltetője. Több épületet üzemeltetnek tulajdonosváltásokon átívelően is. A tulajdonosok a megfontolt, organikus növekedés hívei, mindkét tulajdonos aktívan dolgozik a vállalatban. Megbízható szolgáltató, havária-menedzsmentben kifejezetten erősek.
HELYEZETTEK:
Dome Facility Services Group Kft.
NEO Property Services Zrt.
Rustler Kft.
AZ ÉV KIVITELEZŐ CÉGE
Győztes: FITOUT Zrt.
A FITOUT 2003 óta működő, magyar tulajdonú építőipari cégként folyamatos fejlődést tud felmutatni az elmúlt években is, mind bevételben, mind létszámban. A cég az alaptevékenyégén (fit-out kiépítések) felül, a komplexebb, szerkezetépítést is magába foglaló generálkivitelezési munkák kivitelezőjeként (például a Liget Center Classic és Auditorium, Vitrum Irodaház, H2O Irodaház 2. fázisa) is ismert lett az utóbbi időben. Ezeken felül saját beruházásban megvalósuló irodaház- és lakóházfejlesztésekben is sikerrel teljesít. 2025-ben olyan kimagasló hozzáadott értéket képviselő projekteken dolgozhattak, mint a H2Offices II. ütem generálkivitelezési munkái, a Corvin Palace Time Out Market, az UniCredit székház kétéves felújításának első ütemei. Közben a fit-out üzletáguk további, szép kihívásokkal teli irodaprojekteket is sikerrel teljesített: CBRE, Biggeorge, Cofidis, Natara, EOS, Waberer, Wolf Theiss. Saját fejlesztéseik közül befejezték a RHODIUM Irodaház kivitelezési munkáit. A WORKUP üzletágukkal szoros együttműködésben a Miramajor 58, egy 10 lakásos társasházfejlesztés is elindult 2025-ben.
HELYEZETTEK:
GroundUP
KÉSZ Építő és Szerelő Zrt.
Value4Real Group
A 2025-ös Real Estate Awards győzteseinek és helyezettjeinek teljes listája a www.azevirodaja.hu/dijatadok oldalon érhető el.
SZÁLLODÁK: ÁTALAKULÓ VENDÉGTÉR
Hotel vs. Airbnb
Verseny a vendégekért
Az utóbbi években egyre élesebbé vált a verseny a szállodák és
az Airbnb-lakások között, különösen Budapesten. Míg a hotelek a megszokott kényelmet és szolgáltatásokat kínálják, az Airbnb a nagyobb tér, a költséghatékonyság és az autentikus helyi élmény miatt egyre népszerűbb. A 2025-ben bevezetett hazai szigorítások és adóemelések azonban új kihívásokat jelentenek a rövid távú lakáskiadással foglalkozó szektor számára.
A hazai turizmus ugyan erős kilábalást mutat, de a kereslet szerkezete látványosan átalakul: egyre több külföldi turista választ rövid távú lakáskiadást, miközben a szállodák a drágább működtetés és a munkaerőhiány miatt nehezebben tartják az árversenyt. A két szállástípus közötti feszültség nem új keletű, de 2024–2025-ben ismét kiéleződött: a főváros egyes kerületeiben már a lakhatás szűkülését és az árak elszállását is a tömeges Airbnb-jelenléttel kötik össze.
Kényelem vs. nagyobb szabadság
Megoszlanak a vélemények az utazók körében, hiszen van, aki a kényelmesebb hotelekben, szállodákban foglal szállást, és van, aki az Airbnb-t részesíti előnyben. Például a többgyermekes családok jellemzően a lakásmegosztó platformon foglalnak szállást a pihenéshez, a gyermektelen párok pedig a svédasztalos reggelihez vagy valamilyen extra szolgáltatáshoz ragaszkodnak, ezért inkább a szállodákat választják.
Magyarországon 2025 őszén körülbelül ezer hotel üzemelt, ezek közül 235 Budapesten a Központi Statisztikai Hivatal (KSH) adatai szerint. Ezzel szemben 2025 elején mintegy 16 ezer Airbnb-lakást regisztráltak rövid távú kiadásra. Ez a szám a korábbi cirka 13 ezer lakáshoz képest jelentős, mintegy 20 százalékos növekedést mutat, amit a 2024 végén benyújtott 2–3 ezer új kérelmek okoztak. Budapesten egy Airbnb-tulajdonos átlagosan 1,7 lakással rendelkezik, persze vannak nagybefektetők is.
Kétéves moratórium
A piacot szabályozó kormányzati intézkedések és a turizmus növekedése egyaránt hatással van a lakásmegosztásban érdekelt szektorokra. Most például nem bővülhet a budapesti Airbnb-piac, mivel egy kormányrendelet szerint 2025. január elsejétől 2026. december 31-ig nem vehető nyilvántartásba új, Airbnb-típusú magánszálláshely a fővárosban.
Az Airbnb-t Magyarországon leggyakrabban a fiatal, felsőoktatásban tanuló vagy egyetemi végzettséggel rendelkező utazók használják. A felhasználók többsége 25 év alatti, vagy még esetleg a 25–34 éves korosztályba tartozik, és jelentős részük évente legalább négyszer utazik.
Az Airbnb-lakásokban és a hotelekben vagy szállodákban való tartózkodás előnyei és hátrányai eltérnek, és a tapasztalatok alapján az Airbnb több szempontból is kedvezőbb lehet, különösen azok számára, akik hosszabb távon vagy családdal
utaznak. Az Airbnb-lakásban általában nagyobb hely áll rendelkezésre, több egyedi kényelemmel, például saját konyhával és mosási lehetőséggel, ami sokak számára praktikusabb és költséghatékonyabb lehet, mint egy hotel, ahol gyakran csak kisebb, kétágyas szobákat találnak.
A kiadó lakásokban a tulajdonosok apróságokkal, gyümölcstállal, egy hűtőben elrejtett sütivel, esetleg egy autentikus helyi élménnyel is kedveskednek a vendégeknek. Sokan az ár-érték arány előnyei miatt választják a lakásmegosztó platformon keresztüli szállásfoglalást. Ugyanakkor a lakások tisztasága és a szállás helyének környezete vál-
tozó lehet, és előfordulhatnak kellemetlenségek, ha például a lakás állapota nem felel meg annak, amit a leírás tartalmazott, vagy nehézségek adódnak a kulcs átvételénél.
A hotelek előnye, hogy kényelmesek, karbantartottak. A többségükben mindennap takarítanak, ez pedig ideális azok számára, akik teljes kényelemre és szolgáltatásokra vágynak. Szállodákban az élmény többnyire biztosabb és (sajnos) szabályozottabb is.
A foglalás előtt egy alapos kutatómunka nem árt
Hol található pontosan a divatos lakás vagy az elegáns villa? Van-e esetleg a szomszédban gyár vagy egy vasútállomás? Segíthetnek a korábbi látogatók értékelései és persze a Google Maps is.
A szállodák általában a turisták számára ideális helyen találhatók, ám minél közelebb van egy szálláshely a város központjához, annál drágább lehet. A környéket ilyenkor is érdemes feltérképezni, találhatók-e a közelben éttermek, milyen a közlekedés, mennyire vannak messze a látnivalók.
A fővárosi szállodák kihasználtsága 68 százalék feletti, ez pedig azt jelenti, hogy bár erősen foglaltak, nem teljes kapacitáson működnek, van még tér a növekedésre, különösen turisztikai csúcsszezonokban.
A budapesti hotelek átlagos szobaára látványosan emelkedik: egy éjszaka átlagosan már 116 euró körül alakul, a felső kategóriában pedig 160 euró felett is járnak az árak. Ez azt mutatja, hogy a szállodák sikeresen érvényesítik a magasabb árakat a növekvő kereslet mellett.
Összességében akkor érdemes Airbnb-lakást választani, ha fontos a nagyobb tér, a konyha és egy autentikusabb helyi élmény, illetve hosszabb tartózkodás esetén sokszor költséghatékonyabb ez a megoldás.
A lakások, apartmanok garantáltan több helyet, nyugalmat és rugalmasságot kínálnak, mint a szállodák. Aki nem szeret szabályok között élni, kötelezően reggel 10-ig reggelizni és 20 órakor parancsra kijönni a medencéből, azoknak a rövid távra bérelhető lakás lesz a megoldás.
Ha viszont a maximális kényelem, állandó szolgáltatások és takarítás a prioritás, akkor a hotel az ideálisabb választás. A döntés tehát leginkább a személyes preferenciákon és az adott utazási helyzeten múlik.
Lehet fair a verseny a két szektor között?
Az Airbnb-t és a Booking.com-ot a szállodaipar is komolyan veszi, nem véletlenül akarták néhány éve felvásárolni ezeket a platformokat, látták benne a cash flow-t. A hotelek esetében a tulajdonos, az operátor és a brand is kereshet pénzt.
Az Airbnb-nél leginkább az amerikai cég növeli az árbevételét. 2024 első negyedévében 264 millió
dolláros nyereséget ért el világszerte, ez 126 százalékos növekedés az előző év azonos időszakához képest, 2024 második negyedévében pedig meghaladta az 555 millió dollárt, ami kis mértékű csökkenést jelent a magasabb adózási költségek miatt. 2024 második negyedévében a szabad cash flow elérte az egymilliárd dollárt.
A szolgáltatás korai szakaszában nagyon kevés szabály vonatkozott a rövid távon kiadható lakásokra, de a Magyar Szállodák és Éttermek Szövetségének nyomására már sokkal szigorúbb előírásoknak kell megfelelni.
A bürokratikus szabályozás Európában ugyanakkor leginkább csak Magyarországon van jelen. A magyarországi Airbnb-lakásoknak egy egységes minősítési eljáráson kell átesnie. A rövid távú lakáskiadóknak regisztrálniuk kell a szálláshelyet a Magyar Turisztikai Ügynökség (MTÜ) weboldalán, és önértékelést végezni, mielőtt vendégeket fogadnának. Majd helyszíni ellenőrzésre is szükség van a minőségtanúsító testület részéről. Végül a bíráló bizottság dönt, és kiállítja a minősítést igazoló dokumentumot, aminek az érvényességi ideje három év.
Az Airbnb-s lakások komplementerei lehetnek a kevesebb csillaggal rendelkező hotelek. A hotel stabil bizniszt jelent, Budapesten 2025-ben a szállodaszektor dominált. 2024-es és 2025-ös adatok alapján a budapesti Airbnb-lakások átlagos kihasználtsága 63–77 százalék között mozgott, időszaktól és kategóriától függően. A nyári és adventi időszakban jellemzően a felső tartományhoz közelítettek a foglalások. A rövid távú lakások átlagos napi díja ugyanebben az időszakban 80–120 euró körül alakult. A forintban számolt árak erősen szezonálisak: a főszezonban jóval magasabbak, míg a téli hónapokban számottevően csökkennek.
A hazai Airbnb-szektor számai ugyanakkor nem kedvezők, a megtérüléssel kapcsolatban az látszik, hogy csökkennek a hozamok. Szakértők szerint a 2025-ben bevezetett budapesti Airbnb-korlátozások új korszakot jelentenek a rövid távú lakáskiadás piacán. Az adóemelés és az új regisztrációk tiltása rövid távon sok befektető számára kihívást jelent, ugyanakkor hosszú távon stabilizálhatja a piacot. Aki most ingatlanbefektetésben gondolkodik, annak érdemes átgondolnia a stratégiáját, és nyitnia a hosszú távú bérbeadás irányába, vagy a fővároson túl más hazai városok felé orientálódni. Persze vannak olyanok is, akik megtalálták a kiskaput a moratórium idejére. Kisebb garzonok helyett nagyobb lakásokat vásárolnak, ezeket részekre osztják, és szállodai besorolást kaphatnak, majd így adják ki az apartmanokat.
Hospitality 2.0
Hova áramlik a tőke a szektorban?
A magyar szállodaiparban a beruházások fókusza a mennyiségi növekedésről a minőségi ugrás felé tolódott el, ahol az innováció, a rugalmasság és az adatalapú, fenntartható működés diktálja a tőke útját. A befektetők ma már a hibrid, élményalapú koncepciók felé fordulnak, amelyek jobban skálázhatók és kielégítik a modern utazók egyedi igényeit. A banki finanszírozás szigorodása és az intézményi nagytőke megjelenése megköveteli az adatalapú működést és az ESG-megfelelést, mivel ezek garantálják a projektek hosszú távú stabilitását és megtérülését.
A koronavírus-járvány lecsengését követő globális utazási kedv élénkülésével párhuzamosan a szállodaipar is dinamikus fejlődési szakaszba lépett. Az új korszak már messze túlmutat a puszta szálláshely-szolgáltatáson; egyértelműen az élményközpontú, rugalmas és mindenekelőtt fenntartható megoldások időszakát éljük. Ez a paradigmaváltás nem csupán az üzemeltetési modellre van hatással, hanem a tőkeáramlás irányát is alapvetően megváltoztatja, különösen a feltörekvő, ám nagy potenciállal rendelkező piacokon, mint amilyen a magyar is.
Nyugat-Európában, különösen az érett piacokon, a szállodapiac mára a nyugdíjalapok és a nagy ingatlanalapok portfóliójának természetes és szerves részévé vált. Ezek a befektetők hosszú távú, stabil hozamot ígérő eszközosztályként kezelik a szektort, míg Magyarországon ez a folyamat még csak most kezdődik igazán, ami óriási, ám mindeddig kiaknázatlan potenciált jelent a fejlődésre.
A tőke visszatérését megelőzte egy évtizedes lemaradás. Emlékezetes, hogy 2008 és 2018 között gyakorlatilag alig épült új szállodai szoba a fővárosban. Ez a stagnálás olyan súlyos lemaradást okozott, amely megakadályozta, hogy azok a nagy nemzetközi brandek és inno-
vatív koncepciók megjelenjenek, amelyek a globális piacon már korábban alternatívát kínáltak az Airbnb térnyerésére. Ezek a kicsit különlegesebb és érdekesebb, élményorientált koncepciók, amelyek nemzetközi szinten már új mércét állítottak, most kezdik feltölteni a piaci rést, ezzel felkeltve az intézményi tőke érdeklődését.
Versengenek az európai városok, van még hova fejlődnünk
Jól látható, hogy Budapestnek kemény versenyt kell folytatnia olyan regionális versenytársakkal, mint például Bécs, amely a kínálat változatossága és az intézményi jelenlét tekintetében előnyben van. A kitörési pontot azonban azok az innovatív modellek és termékkategóriák jelenthetik, amelyek a modern utazói igényekre reflektálnak, és amelyekre a befektetők is egyre inkább fókuszálnak.
2024-ben a teljes hazai szállodapiacon 15 százalékkal nőtt a befektetési volumen éves szinten. A közép-kelet-európai régióban regisztrált 417 millió euró értékű szállodai tranzakcióból a főváros is jelentős részt vállalt, leginkább a meglévő városi szállodák értékesítése és további új fejlesztések formájában –mutat rá a CBRE, a világ vezető
kereskedelmi ingatlan-tanácsadó vállalatának felmérése.
Befektetői szempontból Budapest kiemelkedik a régióból; folyamatosan bővülő kereslet, fejlett infrastruktúra és növekvő átlagár jellemzi. Közel két tucat új szállodai projekt áll előkészítési vagy építési fázisban, ezek nagy része már működő szálloda vagy egyéb funkciójú ingatlanok átalakításával valósul meg.
Új termékkategóriák a tőke célkeresztjében
Ma már nem a hagyományos, uniformizált hotelstruktúrába teszik a pénzt a befektetők, ezek a szolgáltatások ugyanis nehezen skálázhatók, ráadásul költségesen üzemeltethetők. Ehelyett azok a hibrid és élményalapú megoldások számítanak a legkeresettebbeknek, amelyek a vendégélményre és a hiteles hangulatra fókuszálnak, miközben rugalmasabb működési struktúrát kínálnak.
Ennek egyik legfontosabb példája a hotel + rezidencia mix modell; ez a hibrid koncepció mesterien ötvözi a szállodai szolgáltatások kényelmét az otthoni tér és kényelem biztosításával, így akár hosszú távú tartózkodásra is ideális választás. Ezek a projektek gyakran prémium minőségű luxuslakásokat kínálnak, neves
nemzetközi márkák menedzsmentje alatt, ami erősíti a befektetői bizalmat, biztosítja a magasabb minőséget, és lehetővé teszi a prémium árazást. A globális trendekhez igazodva ez a szegmens a budapesti kínálatban is egyre nagyobb szerepet kap, mivel stabil, hosszú távú bevételi forrást ígér a fejlesztőknek.
Egy másik dinamikusan fejlődő terület a lifestylehotelek szegmense. Ezek a szállodák abszolút a vendégélményt és a dizájnt helyezik a középpontba. Egyfajta „dizájn gyorséttermi” élményt kínálnak a vendégeknek, ahol a hangulat, a közösségi terek és az egyedi belsőépítészeti megoldások dominálnak a túlzott és sokszor felesleges klasszikus szolgáltatások helyett. Ez a koncepció azért növekszik rendkívül gyorsan, mert a modern utazók sokszor inkább autentikus, lokális és élményközpontú szálláshelyeket keresnek. Az ilyen típusú hoteleknél a kevesebb, de jobban fókuszált szolgáltatás és a magas dizájnérték teszi vonzóvá a befektetést.
Adatalapon finanszíroznak,
és
szigorúbbak a feltételek
Az új szállodai projektek finanszírozása továbbra is komoly kihívásokat rejt, hiszen a bankok a szektor viszonylag magas kockázati besorolása miatt rendkívül körültekintően hiteleznek. Ennek eredményeképpen a forrás csak tőkeerős fejlesztők és erős nemzetközi brandek mögött álló projektek számára biztosított. A „könnyű pénz” időszaka egyértelműen véget ért, a pénzintézetek ma sokkal szigorúbbak, az üzleti modelleket erősebben diszkontálják, és a versenyeztetés lehetőségei ellenére a kockázatok alapos mérlegelését követelik meg.
Ebben a szigorúbb finanszírozási környezetben felértékelődött az adatalapú működés szerepe.
A befektetői bizalom és a banki hitelképesség
elnyeréséhez már elengedhetetlen a nemzetközi benchmarkokhoz való viszonyítás, vagyis a projektek életképességét és hozamait a globális versenytársak adataival kell alátámasztani. A pontos, auditált teljesítménymérés, a transzparens adatokon nyugvó pénzügyi előrejelzés már alapvető elvárás mind a bankok, mind a potenciális intézményi befektetők részéről, hiszen csak így garantálható a hosszú távú megtérülés.
A tőkének a minőségi fejlesztések felé áramlását jól mutatja, hogy 2024-ben a budapesti szállodák bevétel/kiadható szoba mutatója (RevPAR) meghaladta a 2019-es, koronavírus-járvány előtti szintet, 22 százalékos növekedést regisztrálva, miközben az átlagos napi szobaár megközelítette a 123 eurót –derül ki a CBRE adataiból.
A jövő lehetséges irányai
A tőkeáramlás meghatározó mozgatórugója a fenntarthatóság és az ESG-megfelelés. A környezeti, társadalmi és irányítási (ESG) szempontok fokozatosan a szállodapiac egyik legfontosabb témájává válnak. A környezettudatos működés nemcsak a vendégek részéről jelenik meg egyre erősebb igényként, hanem a bankok és befektetők oldaláról is. Az intézményi tőke egyre inkább elvárja a fenntartható és felelős működést, ami egyre inkább nemcsak etikai kérdés, hanem finanszírozási előny is; a zöld hitelezés és a fenntartható alapok előszeretettel keresnek ESG-kompatibilis ingatlanokat.
Az energetikai fejlesztések – mint például egy CC minősítésű épület AA szintre emelése – valódi értéknövekedést jelentenek. A modern, energiahatékony épületek alacsonyabb működési költségeket biztosítanak, ami hosszú távon emeli a projekt értékét. Kérdés persze, hogy a fogyasztók hajlandóak-e egy „zöld” hotelben például 15 euróval magasabb díjat fizetni éjszakánként a jövő érdekében. Az egyre tudatosabb utazók számára az ESG-megfelelés akár döntő szempont is lehet a választásnál. Ezzel párhuzamosan az okos hotelek térnyerésével az automatizáció is befolyásolja a működést, ami bármilyen meglepő, a hatékonyságnövelés mellett támogatja a fenntarthatósági célokat is. Milyen digitális megoldásokba érdemes tőkét áramoltatni? Mesterséges intelligencia(AI-) alapú rendszerekbe, amelyek optimalizálják a bevételmenedzsmentet, garantálva a lehető legjobb kihasználtságot és árazást. Emellett a személyzet beosztását és a munkaszervezést is hatékonyabbá tehetik, valamint az energiafelhasználás szabályozásában is érintettek, például a szobai fűtés-hűtés és világítás automatizálásával a foglaltság függvényében.
NEO Construct
– a NEO új arca
A NEO Property Services komplex ingatlanszolgáltatóként a facility és property managementtől a fit-outon át a teljes generálkivitelezésig kínál megoldást, emberközpontú szemlélettel. Vágó László vezérigazgatóval és Pszota Frigyes generálkivitelezési vezérigazgató-helyettessel beszélgettünk a NEO-know howról és a társaság víziójáról.
A NEO Property Services az elmúlt 25 évben a hazai létesítménygazdálkodási piac megkerülhetetlen szereplőjévé vált. A NEO már jó ideje jelen van a generálkivitelezési szegmensben is. Milyen megfontolás áll a tevékenységi kör bővítés hátterében?
Vágó László: Működésünk fókuszában kezdetben a facility management és a property management szolgáltatások álltak. Már kezdetektől kisebb volumenű építési projekteket, fit-out munkákat, valamint energetikai fejlesztéseket végeztünk, amelyek jelentős kivitelezői tapasztalattal ruházták fel szakembereinket. Ezt követően szintet léptünk és a fit-out munkákon túl generálkivitelezési projektekre is fókuszáltunk. Ezt a stratégiai irányt közel öt éve indítottuk.
A NEO Construct ma már önálló márkaként illeszkedik a NEO szolgáltatási portfóliójába. Stratégiai döntésünk révén komplex
ingatlanszolgáltatóvá váltunk. A dinamikát jelzi, hogy ma már bevételeink egy jelentős részét ez a szegmens adja, növekedése pedig folyamatos.
Ahhoz, hogy egy cég hosszútávon is megragadjon a generálkivitelezői piacon, a tapasztalat mellett nélkülözhetetlen a speciális szaktudás, a rugalmasság, a pontosság, de legfőképp a megbízhatóság. Hogyan sikerül megfelelni az elvárásoknak?
Életre keltjük épületeit.
Pszota Frigyes: Az alapot a szervezeti kultúra és a kiváló szakemberekből álló csapat együttese biztosítja. A NEO negyed évszázados működése alatt kialakult egy folyamatos fejlődésre képes know how és szemlélet, ami ideális alapot biztosított a portfólió bővítésének is. Jómagam 2024ben csatlakoztam a társasághoz és azt a megtisztelő feladatot kaptam, hogy építsem fel a generálkivitelezői csapatot.
Az építőiparban eltöltött közel húsz év alatt kereskedelmi ingatlanok, irodaházak, bevásárlóközpontok és lakóingatlanok fejlesztésében vettem részt, a ranglétra szinte minden fokán, ezalatt pedig a legkiválóbb szakemberekkel dolgozhattam együtt. Ezt a kapcsolati tőkét immár a NEO Construct berkeiben kamatoztatjuk. Kiváló csapatjátékosokról van szó, és ez a kulcs, hiszen legyen szó akár iroda fit-out-kivitelezésről, akár egy több száz lakásos társasház építéséről, minden azon múlik, hogy mennyire vagyunk képesek közösen válaszokat adni a felmerülő problémákra.
V.L.: Magyarországon az ingatlanfejlesztéseket „divathullámok” határozzák meg. Generálkivitelezőként feladatunk, hogy ezekhez alkalmazkodjunk. Jelenleg a lakóingatlan-fejlesztés pörög, nem kis részt az állami ösztönzők hatására, így most ebben bizonyítjuk rátermettségünket. A fit-out szegmensben szerzett tapasztalatinknak köszönhetően felkészülten várjuk az irodapiac, vagy más kereskedelmi ingatlanok – bevásárlóközpontok, logisztikai központok – építésének reneszánszát is. Az irodapiacon így is vannak bőven feladatok, hiszen a 15-20 évvel ezelőtt megvalósult beruházások ma már ráncfelvarrásra érettek.
Milyen referenciákkal és futó projektekkel büszkélkedhet a NEO Construct és milyen vízió lebeg a szemük előtt?
P.F.: Korábban a NEO számos kivitelezési projektet megvalósított a MOL, a MÁV, illetve a Magyar Telekom számára több ezer négyzetméteren. A NEO Construct első munkája volt az Autó Wallis központi irodájának kiépítése a Liberty irodaházban. Egy közel 6000 négyzetméteres iroda fit-outról beszélünk, szűk határidővel, a legmagasabb színvonalon. Ami a generálkivitelezést illeti, a III. kerületben a 260 lakásos Római Park szakipari generál befejező munkálatait végezzük. A XIII. kerületben pedig a közel 150 lakásos Le Jardin II. projekt fut, ezt a földmunkától kezdve a NEO Construct viszi, csakúgy, mint az első ütemet.
Miközben a technológia, a robotika, az AI szerepe mind nagyobb az iparban, a NEO őrzi emberközpontúságát, szlogenjük is az „Ember az épület mögött”. Nem ellentétes ez a trendekkel?
V.L.: Mi sem tehetjük meg, hogy ne kövessük a technológia fejlődését, a NEO-nál kiemelt fontossággal bírnak a digitális és proptech fejlesztések, ugyanakkor az épületüzemeltetés és az építőipar olyan területek, ahol nélkülözhetetlen a humánerőforrás, amiből ráadásul egyre kevesebb áll rendelkezésre. Fontos számunkra az emberközpontú működés, éppen ezért nagy büszkeséggel tölt el, hogy nem rég kiérdemeltük a „Családbarát munkahely” tanúsítványt.
Változott a bakancslista
Luxus, kaland és attrakciók egy
csomagban
A turisták már nem elégszenek meg egy ággyal és egy tiszta szobával, a szállodai tartózkodás során az élmények, a kikapcsolódás és a személyre szabott szolgáltatások is ugyanolyan fontosak. A modern turista a pihenés minden pillanatát értékeli, miközben a világ szállodái egyre kreatívabb módon igyekeznek teljesíteni az igényeket.
Az utazók és turisták Magyarországon – és globálisan is – egyre inkább nem csupán egy tiszta ágyat keresnek a szállodában, hanem az egész tartózkodás során különleges élményeket szeretnének átélni. A klasszikus „szállás és alvás” szemlélet már nem elég: a vendégek ma már a kikapcsolódás, a feltöltődés és a személyre szabott élmények kombinációját várják el. Legyen szó akár szűkösebb vagy bőkezűbb költségvetéssel rendelkező turistáról.
Azok, akik kevesebb pénzt szánnak utazásra, bátran választhatnak olcsóbb, de tiszta és barátságos szállásokat, például hosteleket vagy panziókat. Utóbbi utazók inkább a kalandokra, ingyenes vagy olcsó programokra fókuszálhatnak, mint például városi séták, túrák, ingyenes múzeumok vagy helyi események, ahol az autentikus élmények jelentik az igazi attrakciókat.
Amíg a takarékos utazó a pillanat varázsát keresi, a bőkezűbb turista megengedheti magának a luxust, hogy a költségvetés nagyobb részét olyan élményekre fordítsa, mint például egy hajókirándulás, gasztronómiai kóstoló vagy egy különleges masszázs.
Ezek voltak a leglátogatottabb szállodatípusok
2025-ben a wellness-hotelek és resortok vezették a látogatottsági listákat világszerte és Magyarországon egyaránt, köszönhetően a prémium ellátásnak, termálfürdőknek és családi programoknak.
Egy utazás élménye nagymértékben függ attól, hol szállunk meg. A megfelelő szálloda nem csupán ágyat biztosít az éjszakára, hanem kényelmet, biztonságot és a pihenést szolgáló extrákat is kínál. Az utazók igényei azonban eltérőek lehetnek: míg egy városlátogatásnál a belvárosi elhelyezkedés és a gyors internet lehet a legfontosabb, egy pihenésre szánt tengerparti nyaralásnál a medence, a wellness és a tenger közelsége kerül előtérbe.
A szálláshelyválasztáskor elsődleges szempont mindig a szoba minősége: a tiszta, rendezett, kényelmes ágy, a megfelelő hőmérséklet és a fürdőszoba felszereltsége.
Manapság szinte elképzelhetetlen, hogy egy utazó ne igényelné a stabil wifit. A reggeli pedig nem csak az étkezésről szól, sokat számít, különösen hosszú kirándulások vagy munkával töltött napok előtt.
A szállodákban elérhető jó minőségű étel a vendégek elégedettségét nagymértékben növeli.
A pihenéshez és kikapcsolódáshoz hozzájárulnak a wellness-szolgáltatások, mint a szauna, a spa-ke-
zelések, a beltéri és kültéri medencék, valamint a fitneszterem. Ezek különösen hosszabb tartózkodásnál vagy nyaralás során értékesek. Egy olyan hotel, amely a pihenést és feltöltődést is szem előtt tartja, jelentős előnyt jelent a versenytársakkal szemben.
A mosoda, a ruhatisztítás, az üzleti központ vagy a gyermekfelügyelet már az extrább szolgáltatáskategóriába tartoznak. A 24 órás recepció, a széf, a jól megvilágított folyosók és a biztonságos beléptetési rendszer mind hozzájárulnak a nyugodt pihenéshez.
Masszázs vagy wellness-expressz
A wellness és gyógykezelések terén Európa minden régiója saját jellegzetességeket kínál, legyen szó a hegyvidéki üdülőhelyekről, a tengerparti resortokról vagy a városi szállodákról.
A masszázsok mindenütt a legnépszerűbb szolgáltatások közé tartoznak. A gyógykezelések terén a fürdővárosok hagyományai még mindig meghatározóak. Németországban és Ausztriában a termál- és gyógyvizes kezelések rendkívül elterjedtek: a pezsgőfürdők, iszapcsomagok, ásványi fürdők és hidroterápiás kezelések nem csupán a bőr és az ízületek egészségét javítják, hanem a teljes szervezetet revitalizálják. Magyarországon, például Hévízen vagy Zalakaroson, a gyógyfürdők és azok kísérő kezelései, mint az iszappakolás, a mozgásterápia, a szauna és az inhalációs kezelések nemcsak a belföldi, hanem a külföldi turisták körében is kedveltek.
A városi szállodákban a „wellness-expressz” koncepció hódít. Itt a vendég rövid idő alatt szeretné elérni a maximális relaxációt, ezért 30–60 perces masszázsokat, arckezeléseket, talpreflexológiát kínálnak a vendégeknek. A modern technológiák térnyerésével pedig egyre keresettebbek az elektrostimulációs kezelések, az infra- és fényterápiák, valamint a krioterápiás kabinok is egyre több szállodában jelennek meg a wellness részlegeken, különösen a közép- és felsőkategóriás hotelekben.
Ázsiában a masszázsok és gyógykezelések szinte kultikus szerepet kapnak a szállodákban. Thaiföld híres tradicionális masszázsairól, amelyek egyszerre szolgálják a test rugalmasságát, a vérkeringést és a stresszoldást. A spa-részlegek gyakran trópusi kertekkel, vízesésekkel és illóolajos aromákkal teremtik meg a relaxációs élményt. Indonézia, különösen Bali, a természetes alapanyagokra épülő kezelésekkel csábít: a kókuszolajos maszszázs, a virágfürdők és a lávaköves terápia kombinációja a fizikai felfrissülés mellett a lelki feltöltődést is biztosítja. Az Egyesült Államokban például
a spa-kultúra modern és high-tech irányba tolódott: elektrostimulációs kezelések, aromaterápiás olajos masszázs, talpreflexológia és különböző fitnesz-kiegészítéssel kombinált regenerációs programok várják a városi utazókat.
Afrikában, például a népszerű Marokkóban, a hammam-rituálék, a gőzfürdők, a fekete szappanos testmosások és az argánolajos masszázsok a tradicionális kultúra részei.
Bár kontinensről kontinensre változnak a kezelések, van egy közös nevező: a szállodák igyekeznek személyre szabott élményt nyújtani. Fontos, hogy a vendég a szállodai tartózkodás alatt ne csak pihenjen, hanem valóban regenerálódjon, elfelejtse a mindennapok stresszét, és új energiákkal térjen haza.
Szállástrendek az öt kontinensen
A világ szállástrendjei 2025-ben a fenntarthatóságra, autentikusságra és költségvetés-sokszínűségre épülnek, ahol a luxushotelektől a budget hostelekig minden kontinensen a helyi élményekhez igazodnak a népszerű opciók. A rangsorok szerint a prémium szállásokkal párhuzamosan egyre népszerűbbek az olcsó, közösségi szállások is, mint a hostelek és az apartmanok, amelyek sokszor megkönnyítik az élményekre való fókuszálást is.
Európa: boutique-hotelek és hostelek Európa legkeresettebb szállásai a design-hostelek és boutique-hotelek, mint Lisszabonban a Goodmorning Solo Traveller Hostel vagy Portóban a Tattva Design Hostel, amelyeket éjszakánként
3–5 ezer forintért kínálnak. Prémium szegmensben Horvátország tengerparti resortjai és Spanyolország Gran Hotel Mas d’en Bruno-ja dominál, ahol a természetközeli luxus a sláger.
Ázsia: luxus resortok és Airbnb-k Ázsiában Délkelet-Ázsia (Thaiföld, Vietnam, Kambodzsa) hostelei és apartmanjai a budget-utazók kedvencei 6–12 ezer forintért, míg Indiában (Oberoi Rajvilas, Jaipur) és Hongkongban (Regent) a kulturális luxushotelek vezetnek, fenntartható elemekkel kiegészítve.
Észak-Amerika: modern lakosztályok és kempingek
Az USA-ban (Chicago Godfrey Hotel, Kalifornia Lodge at Bodega Bay) a tetőtéri bárokat kínáló modern hotelek és apartmanok népszerűek, míg budget opcióként Airbnb-k és kempingek biztosítanak szállást az utazóknak. Kanadában a közösségi tulajdonú eco-lodge, vagyis az ökoházak a trend.
Dél-Amerika és Afrika: ökoházak és panziók
Dél-Amerikában (Mexikó La Casa de la Playa) a karibi boutique-resortok, Afrikában (Marokkó Selman) a sivatagi luxushotelek keresettek, alacsonyabb költségvetés esetén pedig panziók és kempingek biztosítanak autentikus élményt olcsón. Mindkét esetben nő a fenntartható, helyi kézműves szállások száma.
Ausztrália és Óceánia: luxus sátrazás
Ausztráliában és Óceániában a glamping (luxus sátrazás) és a víz feletti villák nyújtanak élményt, de persze itt is vannak Airbnb-apartmanok a strandok közelében.
AZ ÉV IRODÁJA 2025 DÖNTŐSEI
AZ ÉV IRODÁJA KATEGÓRIA
A Biggeorge Property új irodája, Bécsi Corner
A Biggeorge Property irodájának átalakítása a Bécsi Corner irodaház műemléki épületében különleges tervezési feladat volt: olyan kortárs, funkcionális és reprezentatív munkakörnyezet megalkotása, amely tisztelettel viszonyul az épület eredeti értékeihez, miközben határozottan tükrözi a vállalat karakterét, értékrendjét és jövőbe mutató szemléletét, valamint ingatlanberuházásainak magas minőségét. A cégcsoport organikus, dinamikus fejlődéséből adódó megváltozott méretbeli, elrendezési és munkaszervezési gényeken túl a teljes arculati megújulás, fenntarthatósági szempontok, valamint a gépész-elektromos rendszerfejlesztés szükségessége is az irodatér építészeti és műszaki újragondolása és minőségi megvalósítása mellett szólt.
Lufthansa Systems Szeged – Let’s fly higher
A Lufthansa Systems Hungária új szegedi irodája egy hatéves fejlesztési folyamat harmadik és egyben legérettebb állomása. A vállalat és a Demeter Design Stúdió együttműködése során immár a harmadik különböző szegedi iroda tapasztalatai épültek egymásra, így ebben az új építésű környezetben már teljes egészében a szervezet valós működése és mért igényei határozhatták meg a koncepció kialakítását. A vállalati identitás tudatos integrációja, a hibrid munkavégzést támogató térstruktúra, a sokrétű közösségi zónák – köztük a két szárnyat összekötő terasz – és a fenntartható megoldások egy időtálló, professzionális és emberközpontú iroda karakterét adják.
A Számlázz.hu új irodaterei a Graphisoft Parkban
Az idén 20 éves Számlázz.hu csapata tovább bővült, így a Graphisoft Parkban található központjukban egy újabb bérleményre volt szükségük. Az épület második emeletén teraszos, körpanorámás, Duna felé néző irodákat alakítottak ki. Az osztottgerendás mennyezet és a Duna-part közelsége adta az inspirációt a koncepcióhoz: egy római parti csónakház hangulatát idéző tér született, amely a folyó természetes ritmusát és élővilágát is megidézi. A terekben a Duna színei, hullámai és élővilága köszön vissza. Anyaghasználatban a természetes textúrák, a vízhez kapcsolódó színek és a fények játéka egyensúlyt teremtenek funkcionalitás és inspiráció között.
Accenture Hungary
Az Accenture Hungary 2025 nyár végén költözött új irodájába, ahol két, egymástól távol eső korábbi bérlemény összevonásával egyesítette csapatát egy teljesen új munkakörnyezetben. A helyszín kiválasztásánál fontos szempont volt, hogy az új iroda minden munkavállaló számára könnyen elérhető és vonzó legyen. Ennek megfelelően esett a választás a dél-pesti Duna-parton álló Millennium Gardens épületének harmadik emeletére, ahol egy világos, otthonos és a vállalat arculatát hitelesen tükröző tér valósult meg.
Az ALTEO új, négy emeleten elhelyezkedő irodaterületén a letisztult, természetközeli hangulat találkozik az energetikai iparág jellegzetes, robusztus elemeivel, így a belépéstől kezdve különleges vizuális élmény fogadja az érkezőket. A koncepció egyik fő alapeleme a szinteken körbefutó – az energia áramlására utaló – vonalszerű lámpatest, a folyosókon egyszerűbb vonalvezetéssel, a közösségi terekben pedig jóval szabadabb, játékosabb ívekkel és hullámokkal. Az egész irodakoncepciót áthatja a szándék, hogy a természet nyugalmát és az energetikai szektor dinamizmusát egyetlen, izgalmas és inspiráló térben hozzák össze.
AutoWallis Central Office
Az AutoWallis igazi magyar sikertörténet, a régió meghatározó, integrált autókereskedelmi és mobilitási szolgáltatója. A magyar központú cég irodai környezetben dolgozó hazai munkavállalóinak nagy része három üzletágba szervezve, négy fő lokáción dolgozott, eltérő kultúrával, miközben a vállalat organikusan növekedett. Az organikus fejlődés természetes mérföldköve a Liberty irodaházba való költözés, ahol a kitűzött üzleti célok eléréséhez szükséges az egységes vállalati identitás és kultúra megteremtése egy olyan iparági-piaci környezetben, ami drámai átalakuláson megy keresztül, és ahol nehezített pályán kell kiemelkedő teljesítményt nyújtani.
Az Ayvens magyarországi leányvállalata – integrációjának sikeres lezárásaként – az ország egyik legforgalmasabb csomópontjának ikonikus irodájában talált új otthonra. A Capstone Management belsőépítészeti terveiben a márka lendületét és a csapat innovatív, energikus megbízhatóságát egyesíti egy otthonos, emberközpontú munkakörnyezetben. A márka hívószavai a „Flow” és a „Future of Mobility”, így a formavilág az áramlásra, a mozgásra épít: íves vonalvezetésekkel, átjárható zónákkal, hibrid (aktív és passzív) térkapcsolatokkal. Az eredmény egy szerethető, fényes, természetközeli iroda, amely a csapatot is inspirálja.
ALTEO Központi Iroda
Ayvens
Café Frei
A Café Frei számára a munkahely közösség, a kávé szenvedély, az alkotás pedig küldetés. Céljuk, hogy minden vendégük számára maradandó élményt teremtsenek, újra és újra. A vállalat új irodája ezen gondolkodásmód kézzelfogható megtestesülése, a kreativitás, az egyediség és a fenntarthatóság jegyében született. Egy modern, fiatalos és fenntartható tér, amely kiszolgálja és egyben ösztönzi is az alkotó gondolkodást. Nem csupán egy munkatér, hanem egy kreatív közeg, ahol a kollégák szabadon alkothatnak. Az enteriőr minden részlete a márka filozófiáját tükrözi: a vibráló színek, egyedi grafikájú faldekorációk és természetes fényben úszó terek olyan atmoszférát teremtenek, amely ösztönzi a kreativitást és a közösségi élményt.
A CBRE irodafelújítási projektje a járvány utáni visszatéréskor indult, amikor a meglévő tér már szűkösnek bizonyult, de meglátták a lehetőséget az Eiffel Palace-ban a bővítésre. Közel két évig dolgoztak az előkészületeken, a megvalósítás hat hónapig tartott. A fenntarthatóság végig kulcsszerepet kapott: újrahasznosították az akusztikai paneleket, üvegfalakat, LED-es világítást, és megtartották a korábbi munkaállomásokat. Az eredmény egy modern, inspiráló iroda, amely nemcsak új érzést ad, hanem a következő évtizedben is otthont nyújt a dolgozóknak – kreatív, fenntartható és közösségközpontú környezetben.
Cofidis – Tér, ami összeköt. Jövő, amit együtt építünk.
Az új Cofidis-iroda nem csupán munkahely – ez a jövő közös alkotótere. Egy hely, ahol a múlt és az innováció találkozik, ahol rugalmas megoldások és fenntartható dizájn támogatja a csapatmunkát. Itt minden részlet azért született, hogy inspiráljon és összekössön. A vállalatnál hiszik, hogy a legjobb eredmények eléréséhez valódi csapatmunka, nyitottság és ügyfélközpontú gondolkodásmód szükséges. Ezért projektjüket a tranzakciómenedzsmenttől a tervezésen át egészen a kivitelezésig olyan partnerekkel valósították meg, akik pontosan értették, milyen kihívások előtt áll a Cofidis.
A Duna House új központi irodája egy átfogó belsőépítészeti és térszervezési megújulás eredményeként jött létre 2024–2025 között. A projekt célja egy olyan modern, inspiráló és emberközpontú munkakörnyezet kialakítása volt, amely egyszerre tükrözi a Duna House márkaértékeit, és támogatja a hatékony, rugalmas munkavégzést. A térkialakítás során hangsúlyt kapott az átláthatóság, az ergonomikus munkaállomások, valamint a közösségi és együttműködést ösztönző terek létrehozása. A prémium anyaghasználat, a tudatos világítástervezés és az elegáns, letisztult enteriőr mind hozzájárulnak ahhoz, hogy az iroda inspiráló közösségi térként is működjön.
CBRE Magyarország
Duna House HQ
ESAB Corporation
A megrendelő már az irodabérlemény kiválasztásakor törekedett a fenntarthatósági szempontok figyelembevételére: olyan bérleményt keresett, amelynek alaprajzi kialakítása megközelítőleg lefedte a funkcionális igényeiket, hogy minél kisebb átalakításra legyen szükség. Ez a szemlélet azután a teljes tervezési folyamatot végigkísérte, a belsőépítészeti kialakítás során az MLS Green Guide tervezési alapelveit követték. A meglévő elemek megtartására való törekvés, azok kreatív újrafelhasználása vagy újraértelmezése mellett az új anyagok takarékos felhasználása egy inspiráló, ugyanakkor költséghatékony és környezettudatos irodát eredményezett.
A KPMG egy több mint 600 főt foglalkoztató, 30-nál is több nemzetiséget számláló, többségében Z-generációs fiatalokból álló globális tanácsadócég. Az új irodatér kialakításánál a kihívásaik a változó igényekhez való rugalmas alkalmazkodni tudás, az enteriőrök által megteremthető hétköznapi harmónia és a különböző közösségi események befogadására való alkalmasság voltak. A siker leglátványosabb bizonyítéka az iroda piactere, a két épületszárnyat összekötő, 100 fő befogadására alkalmas agora, amely ebédidőben megtelik a fiatal kollégák jó hangulatú, zajos beszélgetéseivel, máskor pedig befogadja az üzletmenet sikerességét támogató vezetői Town Hall értekezleteket is.
Kyndryl
A Kyndryl a Budapest One irodaházban egy korábbi bérlő számára kialakított irodát választott, amibe rövid átfutási idővel szeretett volna beköltözni. Fenntarthatósági és egyben gazdaságossági szempontok miatt a lehető legkisebb átalakítással jött létre az új iroda. Ugyanezen szempontok figyelembevétele mellett a projekt legnagyobb és legérdekesebb kihívása a meglévő belsőépítészeti elemek és a Kyndryl szigorú tervezési irányelveiben megfogalmazott belsőépítészeti megoldások ötvözése volt. Letisztult forma- és színvilága jól harmonizál az épület hullámzó homlokzatával és a hangulatos belső udvarral.
Michelin iroda Nyíregyháza
A Michelin nyíregyházi gyárában alakította át meglévő irodáit, egyszerre adva korszerű választ az ipari környezet által támasztott műszaki és akusztikai kihívásokra. A különböző területekről érkező kollégák most egy nagy, közös térben dolgozhatnak együtt, ahol a kommunikáció és az együttműködés került a középpontba. Ez a felújítás a Michelin számára nem csupán egy új iroda, hanem a teljes munkakörnyezet megújításának első lépése, amely a telephely további épületeiben folytatódik majd.
KPMG Global Services Hungary Kft.
Nilfisk HUB
A Nilfisk új budapesti központja jól tükrözi a vállalat fenntarthatóságra és modern munkakultúrára épülő globális szemléletét és dán munkakultúráját, miközben a helyi csapat igényeire reagál. A tervezést kutatás, interjúk és közös workshopok előzték meg, így a tér és funkciók kifejezetten a budapesti hub működéséhez igazodnak. A Budapart Gate épületének két szintjén, összesen 1500 négyzetméteren kialakított iroda különlegessége, hogy a szintek eredetileg eltérő karakterét stílusegységbe kellett hozni. A korábbi bérlemény értékes adottságait – lágy íveket és üvegfalakat – megőrizték, miközben új funkciókkal alakították át a környezetet.
Az Optinvest irodája a Franklin Házban, egy századfordulós épületben született újjá, amelyet 2008-ban újítottak fel, majd 2023ban vett át és gondolt újra a fejlesztő. A cél nem egy látványos fit-out, hanem egy őszinte, anyagokra és térélményre épülő munkahely megteremtése volt. Az irodákban minden korábbi takarást és beépítést elbontottak: a terméskő főfalak, téglafalak és poroszsüveg födémek szerkezeti valójukban jelennek meg, a zárt, cellázott tereket nyitott, átlátható munkakörnyezet váltotta fel – tudatosan bemutatva mindazt, amivel egy ingatlanfejlesztő nap mint nap dolgozik.
A Red Bull budapesti központja látványos új térbe költözött, ahol minden a márka esszenciájáról szól: dinamizmusról, életerőről, sebességről és szárnyalásról – arról a végtelen energiáról, ami a vállalati kultúrát is jellemzi. A projektben prioritásként megfogalmazott költségtudatosság érdekében a megrendelő kérésére minden már korábbról meglévő céges bútort, berendezési tárgyat és mobil dizájnelemet integrálni kellett az új térbe, ami a tervezők számára egyszerre volt inspiráló szakmai kihívás és összetett feladvány.
A Váci Greens irodaházban található Sanofi Budapest Hub budapesti székhelyű nemzetközi szolgáltatóközpont 2019 óta dinamikusan nő, mind létszámában, mind tevékenységi körét tekintve. Az innovációt és csapatmunkát támogató központ az elmúlt években duplájára, 8000 négyzetméterrel bővült, így az iroda teljes alapterülete elérte a 15 ezer négyzetmétert. A vállalat a növekvő munkavállalói létszámot szolgálja ki az új irodarészekkel, amelyek mind a méretükben, mind technológiai felkészültségükben megfelelnek a jövő kihívásainak, technológiai és ergonómiai elvárásainak.
Red Bull
Optinvest Iroda @ megújult Franklin Ház
Sanofi bővülés
SPIE Hungaria Kft.
A SPIE Hungaria Kft. új irodája méltón tükrözi a vállalat több mint 100 éves francia technológiai hátterét és magyarországi meghatározó szakmai szerepét. Az iroda nem csupán modern munkakörnyezet, hanem a vállalat értékeinek és jövőbe mutató szemléletének térbeli megfogalmazása. A tervezés során törekedtek egy időtálló, mégis egyedi enteriőr kialakítására, ahol a cégarculat finoman megjelenik, ezzel is erősítve a vállalati identitást, létrehozva egy hatékony munkakörnyezetet.
A TOPdesk új irodájának kialakítása több mint két éve indult, és végig arra törekedtek, hogy egy innovatív, korszerű és inspiráló munkakörnyezetet hozzanak létre. Olyan teret terveztek, amely egyszerre közösségi centrum és a fókuszált munkát támogató helyszín: ahol természetes módon megférnek egymás mellett a közös élmények, az együttműködés és a csendes, elmélyült megbeszélések. Céljuk egy olyan környezet megteremtése volt, ahol dolgozóik jól érzik magukat, és ahol ötleteik és kreativitásuk szabadon, korlátok nélkül bontakozhat ki.
A Tresorit Haller Gardensben megvalósult új irodája a vállalat működésének és értékeinek térbeli lenyomata. Az activity-based, shared desk rendszerű munkakörnyezet a biztonságos adatkezelés és a nyitott együttműködés egyensúlyára épül, amit a felhőre és kiberbiztonságra reflektáló belsőépítészeti megoldások is erősítenek. A központi workcafé és a terasz a közösségi élet fókuszpontja, inspiráló és rugalmas munkateret teremtve. A Tresorit új irodája teljes mértékben a cég működésére és kultúrájára szabottan készült.
Value4Real Group
A Value4Real Group 12 éves történetében immár negyedszer választott új otthont folyamatosan bővülő csapatának. Az idei költözés különleges lehetőséget adott arra, hogy teljes vállalati kompetenciájukat – tervezést, projektmenedzsmentet és kivitelezést – saját működésük szolgálatába állítsák, és olyan irodát hozzanak létre, amely egyszerre reflektál a vállalat munkakultúrájára, értékeire és jövőbeni ambícióira. A BEM Centerben megvalósított új központ nem csupán helyszínváltás, hanem új fejezete annak, ahogy a cég gondolkodik a terek erejéről, a közösségükről.
Tresorit Kft.
TOPdesk Magyarország Kft.
WMC új irodája – Az egészségügy szolgálatában
Az új WMC irodaterek a munkatársak maximális komfortérzetét és az irodai munkavégzés hatékonyságát komplex módon biztosítják. Az új helyszín kitüntetett pozíciója, a megbízó igényessége és az ide költöző egészségügyi intézmény küldetése egy magas nívójú irodatér létrehozását kívánta meg. A terek üvegfalai nem gátolják a teljes körben feltáruló budai hegyek panorámáját, a környezet és az égbolt kék-zöld hangsúlyát az iroda bensőséges, meleg atmoszférával egészíti ki. A belső tér egyszerre elegáns és játékos, nyugodt és inspiráló, klasszikus és kortárs.
Igazi kihívás egy 25 éves irodaházban megalkotni egy mai elvárásoknak megfelelő komplex irodát egy vibráló médiaügynökség számára. A WPP Media / Mindshare számára azonban a végeredmény önmagáért beszél, egy nyitott, világos, előremutató iroda, ahol a nagy egységben mégis megjelenik minden divízió egyéni arca is.
A bérelt terület csökkentésével racionalizálni kellett a működési elrendezést, és az új iroda kialakításával megalkotni néhány új vállalati alapkövet, mint például a teljes cégcsoportra kiterjedő közös kantin, ami egyben multifunkcionális tér is.
AZ ÉV IRODAHÁZA
Dürer Park
A Dürer Park projekt a Városliget közvetlen szomszédságában, az Ajtósi Dürer soron valósult meg. A fejlesztés két modern irodaépületet és három prémium lakóépületet foglal magában. Az összesen 3,7 hektáros terület különleges múltat hordoz, mégis régóta megújulásra várt. A koncepció a kezdetektől a terület történelmi értékeinek megőrzésére és a modern igények kielégítésére épült. A projekt tervezésekor kiemelt figyelmet fordított a beruházó a terület történelmi és kulturális örökségére. A fejlesztés célja egy olyan innovatív épületegyüttes létrehozása volt, amely tiszteletben tartja a környék hagyományait, miközben modern és fenntartható megoldásokat kínál.
WPP Media / Mindshare
Liget Center Vitrum
A Liget Center Classic és Auditorium felújítása egy teljes üveghomlokzattal rendelkező új önálló épülettel teljesedett ki. A Liget Center Vitrum úgynevezett boutique-irodaház, amely hat szinten további 2200 négyzetméter modern irodaterületet kínál a zöld környezetben belvárosi irodát kereső cégeknek. A Dózsa György út autós forgalma és a járókelők elől ez az exkluzív ékszerdoboz sejtelmesen a műemléki épület mögé rejtőzködik. A három épület együttesen egy privát belső udvart keretez.
A Mill Park irodaház Budapest egyik dinamikusan fejlődő városrészében található, korszerű és fenntartható megoldásaival a modern irodaház-fejlesztések kiemelkedő példája. Az épületet a Skanska fejlesztette, jelenleg az Erste Ingatlan Alapok tulajdonában áll. Megvásárlása tudatos befektetési döntés volt, amely jól illeszkedik a tulajdonos hosszú távú, minőségi és felelős vagyonkezelési szemléletéhez. A Mill Park nem csupán irodaház, hanem értékálló befektetés és olyan munkahelyi környezet, amely támogatja az új munkakultúrákat és a bérlői igényekhez való alkalmazkodást.
A FITOUT cégcsoport legújabb fejlesztése, a RHODIUM Irodaház a Lomb utca és a Fáy utca sarkán, a Váci úti irodafolyosótól 100 méter távolságra, jól látható sarokpozícióban helyezkedik el. Gyalogosan könnyen elérhető az M3-as metróval, valamint az 1-es villamossal és buszokkal is. Az épület közel 3000 négyzetméteres bérbe adható területtel és 35 parkolóval várja bérlőit. 2026 első negyedévében a harmadik emeletre költözik a FITOUT cégcsoport központi irodája is.
TILIA – A space for success
A TILIA fejlesztése során a történelmi értékek és a korszerű technológiai megoldások találkoztak. A szegedi Gutenberg utca 25. szám alatt álló, 1873-ban szecessziós stílusban épült egykori polgári leányiskola újjászületése különleges kapcsolatot teremt a múlt és a jelen között. Ez az épület formálja a városok jövőjét, túlmutat a funkción: élményt ad, közösséget teremt és maradandó értéket képvisel. A komplexum három szinten kínál modern irodaterületeket, míg a kétszintes mélygarázs kényelmes parkolást biztosít a dolgozóknak és a látogatóknak. A bőséges természetes fény, az átlátható terek és a letisztult formavilág egyensúlyt teremt hatékonyság, kényelem és esztétikai igényesség között.
RHODIUM Irodaház
Mill Park
AZ ÉV KÖZÖSSÉGI TERE KATEGÓRIA
Közösségi Foodcourt a Mammut I. harmadik emeletén
A Mammut következetesen építi újjá pozícióját Budapest egyik legfontosabb, városi életmódra hangolt bevásárló- és találkozóhelyeként. Ennek a hosszú távú stratégiai megújulásnak újabb mérföldköve a most megnyíló Foodcourt a Mammut I. harmadik emeletén, amely a központ történetében először kínál közös étkezőteret a látogatóknak. A fejlesztés különösen fontos lépés egy olyan építészeti adottságokkal rendelkező komplexumban, amely két épületből áll, és ahol a vendégek eddig csak az egyes egységek saját asztalainál tudtak helyet foglalni, elszórva a két házban.
Roosevelt Irodaház lobby megújítás
A lobby megújítás célja az volt, hogy a Roosevelt Irodaház ne csupán egy prémium épület, hanem egy olyan dinamikus közeg legyen, ahol az üzleti élet a művészetekkel találkozik. A tervezésnél a cél egy elegáns, mégis otthonos atmoszférájú közeg megteremtése volt, ahol az akadálymentesség és a művészet organikus része a mindennapi életnek. A terek kialakításánál hazai tehetségek munkáit használták, ahol a vizuális művészetek mellett a szépirodalom is kiemelt figyelmet kap. Az OTP Ingatlan Befektetési Alapkezelő célja, hogy példát mutasson a társadalmi felelősségvállalás terén is.
Tétény Irodaház
A Tétény Irodaház Budatétényben, közvetlenül a Campona bevásárlóközpont szomszédságában található. Az épület közel két évtizeden át az RTL jól ismert székházaként szolgált. A tavalyi évben azonban a forgatáshoz nem kapcsolódó részlegek a belvárosba, a Városliget mellé költöztek, így az épület jelentős része megüresedett. Ezt a lehetőséget kihasználva a tulajdonos, az Erste Nyíltvégű Ingatlan Befektetési Alap célja az volt, hogy a felszabadult területet modern, rugalmasan hasznosítható irodaházzá alakítsa, amely több bérlő számára is ideális munkakörnyezetet és közösségi tereket biztosít, elősegítve az együttműködést és a kreatív gondolkodást.
The Club
A törökbálinti The Club, a DIEGO Ingatlankezelő Kft. beruházása egy klasszikus ipari csarnok bravúros transzformációja, ahol a sport mellett a kultúra, a művészet és a közösségi élet is helyet kap. A projekt alapfilozófiája az otthonosság: „Érkezz meg az otthonodba és eddz!”, ahol a látogató nemcsak a testét, hanem a lelkét is építheti. A közösségi élet motorja a szinergikus kültéri és beltéri terek egysége. A kültéren elhelyezett gym, jóga- és pilates-helyszínek közvetlen kapcsolatot teremtenek a természettel. Kiemelkedő szakmai megoldás a gépészeti rendszerek organikus elemek mögé való elrejtése, valamint a speciális rétegelt hangszigetelés.
A Time Out Market a világ első, kifinomult válogatással megalkotott gasztronómiai és kulturális piaca, amely egy fedél alatt gyűjti össze egy város legjavát: a legjobb séfeket, éttermeket, italokat és kulturális élményeket. A díjnyertes séfektől az autentikus, helyi kedvencekig, élő zenétől a kortárs művészeti installációkig – a Time Out Market a város szellemiségét és kreativitását ünnepli. Mindez az ikonikus Corvin Palace első emeletén kapott helyet – abban a történelmi múltú áruházban, amely 1926-ban nyitotta meg kapuit Európa egyik első bevásárlóközpontjaként, és amely nemrégiben eredeti neoklasszicista pompájában újult meg.
AZ ÉV SZÉKHÁZA KATEGÓRIA
Flex Next Gen
A Flex Next Gen 2025 novemberében megnyitotta harmadik gyárát Zalaegerszegen, amely 120 munkatárs számára teremt inspiráló, jövőálló munkakörnyezetet. A „Next Gen” szemlélet jegyében a tervezés a munkavállalói igényekre, a fenntarthatóságra és az inkluzivitásra épült. A rugalmasan alakítható terek, wellbeing-megoldások és közösségi funkciók nemcsak hatékony munkavégzést, hanem valódi közösségi élményt és erős helyi identitást is támogatnak.
Time Out Market Budapest
Visual Europe Group és United Illusions Székház és Filmstúdió
A Visual Europe Group új, fóti központja építészeti formába önti a vállalat kreatív és technológiai hitvallását. A szétszakított, két karakteres fekete tömb – az iroda- és raktárépület, valamint a United Illusions filmstúdió – határozott, erős egészet alkot, míg a tömeg széthúzása, mint a dinamikus szervezet metszete, betekintést enged a színes, mozgalmas, kreatív világába. A homlokzaton elhelyezett programozható LED-mátrix nemcsak vizuális ikonként működik egy ipari környezetben, hanem megjeleníti a cég működésének alapját képező technológiai és kreatív tudást is.
A Wagner Palota / Marshmallow House egy meglévő városi épület teljes újragondolása Budapest történeti belvárosában. Különlegessége, hogy építési engedély nélkül, a meglévő kereteken belül valósult meg, mégis átfogó koncepcionális, műszaki és térhasználati megújulást eredményezett. Az utcáról egy visszafogott, egyemeletes, 19. századi palota jelenik meg, miközben a hátsó, 1980–90-es években kialakított modern irodai traktussal együtt az épület nettó 2300 négyzetméter korszerű irodatérként működik. A projekt célja a történeti palotaszárny fiatalos újrapozicionálása és a későmodern épületrész értékalapú megtartása volt.
3h építésziroda Kft.
A 3h építésziroda Budapesten működő tervezői csoportosulás, amely irodaépületek, lakóházak, középületek, egyházi intézmények tervezésével és műemlékek felújításával foglalkozik. Több hazai és nemzetközi díj, pályázat, publikáció és kiállítás fémjelzi az itt készült tervek és munkák minőségét. A 3h a ceruza keménységét jelenti, a névválasztás metaforaként szolgál: a határozott, nyomot hagyó gondolkodást szimbolizálja. Jelenlegi irodájukat 2021–2024 között alakították ki úgy, hogy tükrözze az építészeti felfogásukat, melynek fókuszában a történeti értékek progresszív megőrzése áll. Cél volt ugyanakkor, hogy motiváló, támogató környezetet alkossanak.
Arkitektor Kft.
Capstone Management Kft.
Demeter Design Stúdió
impressono studio
MádiLáncos Studio
MOOD Interior Kft. PONTco.lab studio
UPPER Design Studio
Value4Real Group
Az Év Irodája 2025-ös versenyéről részletek a www.azevirodaja.hu/dijatadok weboldalon olvashatók.
Wagner Palota / Marshmallow House
ÉLET/TÉR
Co-living, co-working, micro-living
Az új életformák térnyerése és hatása a lakáspiacra
Már a csapból is a lakhatási válság folyik, amely nemcsak a feltörekvő régiók alapproblémája, hanem a nyugati világban is kritikus a helyzet.
Nem véletlenül a Z-generációs vásárló sok esetben a bérlést részesíti előnyben a saját lakással szemben. Azonban itt is változnak az idők, hiszen a költséghatékonyság és a fenntarthatóság jegyében új megoldások kerülnek előtérbe. Ezeket foglaljuk össze.
Az első lakásukat vásárló Z-generáció már nem tud vagy nem akar ugyanakkora arányban bekapcsolódni a lakáspiac vérkeringésébe, mint anno a baby boomer vagy az X-generáció fiataljai. Új trendek indultak el a lakáspiacon, amelyek hosszú távon is éreztetik a hatásukat, miközben átfogóan is új életforma hódít a fiatalok körében, amely mind a magánéletüket, mind a munkájukat érinti.
Ezek alapja a közösségi szemlélet, amely egyfajta válasz a pandémia óta kialakult változásokra. A járvány nyomán előtérbe került távmunka jelentős hatást gyakorolt a lakáspiacra, és megindultak azok az átfogó trendek, amelyek csak hosszabb távon
fognak valóban kiteljesedni. Ahogy a távmunka átalakítja a fiatal felnőttek lakóhelyét, a fejlesztők elmozdulhatnak a bérlemények, közösségi életterek vagy kisebb társasházak építése felé, amelyeket egyedülálló, mobilis fiatalok számára terveznek.
A Z-generáció egyes tagjai külvárosokba vagy kisebb városokba költözhetnek, ahol a lakhatás megfizethetőbb, ami potenciálisan fellendíthet bizonyos lokációkat, miközben más településeket, városrészeket kiürít. Az Amerikai Egyesült Államokban (USA-ban) és Európában a Z-generációhoz tartozó fiatalok egyre inkább elfordulnak a lakásvásárlás gondolatától, és inkább a bérlést választják.
Bár a gazdasági realitások jelentős szerepet játszanak, ez a változás túlmutat az egyszerű megfizethetőségen – tükrözi a változó értékeket, az életmódbeli preferenciákat és a jövőre vonatkozó eltérő szemléletet. Vagyis a Z-generáció nemcsak az ingatlanok magas ára miatt nem vásárol vagy nem tud vásárolni ingatlant, hanem mert egy olyan mobil generáció, akik közül sokan nem akarnak egy helyen „letelepedni”, és inkább a városok vagy országok közötti költözés szabadságát részesítik előnyben munka, tanulás vagy személyes fejlődés céljából.
Új életformák
Az új generációk térnyerésével együtt a modern városi életforma folyamatosan változik, akár csak az otthonról, a munkáról és a közösségről alkotott képünk is. Az elmúlt években három kulcsfogalom rajzolta át a városi életformát: a co-living, a co-working és a micro-living. Ezek nem csupán új ingatlanpiaci trendek, hanem egy társadalmi átalakulás tünetei és jelzései is, ahol az élmény, a rugalmasság és a közösség fontosabb, mint a birtoklás vagy a presztízs.
Co-living
A Z-generáció meghatározó hányada számára a szabadság és a pénzügyi autonómia elsőbbséget élvez az ingatlanvásárlással szemben. Az elkövetkező 5–10 évben a bérlakásszektor folyamatos növekedését és az „otthon” fogalmának változását fogjuk látni. A fiatalok számára az otthon nem egy fix cím vagy egy 30 éves futamidejű hitellel vásárolt lakás lesz, hanem egy kényelmes, rugalmas és fenntartható hely, amely támogatja életmódjukat és ambícióikat.
Sőt, egyre több európai városban ma már kifejezetten a Z-generációra szabott innovatív bérleti koncepciók honosodnak meg. Az ingatlanfejlesztők is alkalmazkodnak, hiszen többek között Barcelonában, Koppenhágában vagy éppen Varsóban egyre több bérbeadásra szánt ingatlant építenek.
A klasszikus bérlakások mellett újfajta megoldások terjednek, így a közösségi irodák mintájára közösségi lakásokat alakítanak ki. Ez az ún. co-living koncepció. Ebben az új lakhatási modellben több, egymástól független ember együtt él egy megosztott térben: mindenkinek van saját szobája, miközben közös helyiségeket (például konyha, nappali, dolgozótér) használnak.
Valójában egy újfajta társbérleti modell, amely jellemző volt a szocialista Magyarországon, csak persze sokkal fapadosabb verzióban, és nyilván az élményszerűség is hiányzott a plusz szolgáltatásokkal együtt. Sőt, egész társasházak épülhetnek
ilyen koncepcióban, vagy éppen korábbi ipari épületeket alakíthatnak át loft-stílusban effajta lakóegységekké.
A közösségi szolgáltatások közé sorolhatjuk például a helyszíni edzőtermeket, a közös munkavégzésre alkalmas tereket, a társalgókat vagy a concierge-szolgáltatásokat. Mintha egyfajta hippi újjászületésnek lennénk a szemtanúi.
Co-working
A co-living azonban nem önmagában létező trend, hanem kiegészül a co-workinggel, vagyis a közösségben végzett munkával. Mintha ezzel megteremtenénk a 15 perces város koncepcióját, hiszen egyetlen helyen lehet élni, dolgozni és szolgáltatásokat igénybe venni. A hibrid munkamodell és a home office konszolidációjával együtt a közösségi irodák továbbra is valós igényt elégítenek ki.
A 15 perces város koncepciója szerint ugyanis olyan városi struktúrát kell kialakítani, ahol az autók és a közlekedés helyett az ember áll a középpontban. Sok, egymástól elkülönülő lakóközösség helyett olyan kis városnegyedeket kell létrehozni, ahol 15 perces távolságban minden felmerülő ügyünket el tudjuk intézni a munkától a szórakozásig.
Ezen belül a co-working mozgalom létjogosultságát az biztosítja a továbbiakban is, hogy egyrészt egyre több szabadúszó, startup és távmunkás számára a közösségi irodák a második otthont jelentik, másrészt a technológiák lehetővé teszik, hogy a fizikai és a virtuális tereket összekapcsolják akár egy meeting vagy más tevékenység érdekében. Ezek a terek rugalmas bérleti konstrukciókat, modern infrastruktúrát és legfőképpen inspiráló környezetet biztosítanak.
A co-working nemcsak költséghatékony, hanem innovatív ökoszisztéma is, ahol az együtt dolgozás spontán együttműködéseket, üzleti kapcsolatokat és kreatív energiákat hoz létre. A pandémia után, amikor a hibrid munkavégzés tartósan megmaradt, a co-working nemcsak túlélte ezt, hanem megerősödve jött ki: a munkahely immár nem hely, hanem közösségi élmény.
Micro-living De nemcsak többen lakhatnak együtt az új típusú bérlakásrendszerben, hanem a kisebb garzonok –vagy nevezhetjük mikrolakásoknak – is új alternatívákat kínálhatnak. Itt szintén a bérleti díjon lehet spórolni, miközben biztosítani kell az élhető terek kialakítását. Akárcsak a co-working vagy co-living életterekben, több funkciót kell egyszerre megjeleníteni, csak sokkal kisebb alapterületen.
Vagyis a micro-living trend az urbanizáció és a tudatos életmód metszéspontjában alakult ki, hiszen
a zsúfolt nagyvárosokban, metropoliszokban nagyon megdrágult a lakhatás, az építési telkek elfogytak, így nyilvánvalóan a négyzetmétereken lehet spórolni. A kisebb térben pedig több tudatosság és hatékonyság szükséges, hogy a megfelelő életminőség biztosított legyen.
A mikrolakások – általában 20–35 négyzetméter között – nem a szűkösségről, hanem az okosan szervezett térről szólnak, hiszen olyan bútorokat hasznosítanak, amelyek könnyen alakíthatók, vagy több funkciót is képesek ellátni. Így például az ágy akár falba is hajtható, a konyha egy mozdulattal munkaasztallá alakul, vagyis a bútorok más funkciókat is átvesznek napszaktól és tevékenységi körtől függően.
is ad, hiszen így könnyebben válthatnak, költözhetnek, miközben a világot jobban felfedezhetik. Kezdetekben a túlzsúfolt ázsiai nagyvárosokban voltak jellemzőek ezek a mikrolakások, így például Hongkongban sok ilyen toronyházat láthatunk, ahol a népsűrűség hatalmas. De ma már a nyugati társadalmakban is hódít, egyrészt a magas lakhatási költségek, másrészt a Z-generáció újszerű életszemlélete és mobilitása miatt.
Új idők az ingatlanpiacon
A co-living és a co-working tehát egyetlen nagyobb ingatlanban egy helyszínen is megvalósulhat. Ezek a megosztott ingatlanmodellek egyszerre csökkentik a városi lakhatási válság miatti feszültséget, illetve gyógyírt jelentenek a kiégésre, elmagányosodásra és elszigeteltségre, amelyet a szingliség és az otthoni munkavégzés okozhat.
A co-living-lakások nemcsak megfizethetőbbek, hanem életstílust is kínálnak – programokat, közösségi eseményeket és a „modern lakótelep” egy új, digitális, nemzetközi verzióját. A fejlesztők és befektetők is gyorsan felismerték a benne rejlő lehetőséget: Európa nagyvárosaiban sorra épülnek az okos, közösségi szolgáltatásokkal felszerelt házak, amelyek már nemcsak lakásként, hanem élménytérként is funkcionálnak.
A közösségi irodák pedig újrahasznosíthatnak olyan ingatlanokat, amelyek korábbi funkciói megszűntek, és nehezen lehetne rentábilisan csupán lakóegységeket kialakítani a falak között. Ezek lehetnek régi üzletek, logisztikai csarnokok, ipari ingatlanok, amelyek eredeti funkciói a változó fogyasztói szokások miatt már nem tarthatók fenn.
De nemcsak a bérlakáspiac alakul át, hanem a vásárlások esetében is új trendek honosodnak meg. A pénzügyi korlátok miatt egyes Z-generációsok alternatív lakásvásárlási modelleket keresnek, például barátokkal vagy családtagokkal való közös vásárlást (co-buying) bonyolítanak le. Az erőforrások egyesítésével megengedhetnek maguknak egy olyan ingatlant, amely egyébként elérhetetlen lenne számukra.
Ez valójában a tér újraértelmezése, ahol minden elemnek megvan a maga helye és funkciója. A micro-living egyben szemléletbeli és életmódbeli változás is, hiszen, ha kevesebb tárgy vesz körül minket, több időnk és energiánk marad közösségi tevékenységekre vagy az egészséges életmód gyakorlására. Míg korábban az emberek generációkon át számtalan tárgyat halmoztak fel, amelyek sok esetben nem képviseltek valós funkciót a jelenben.
Ezt a megoldást egyre több fiatal digitális nomád választja, mert nemcsak pénzt, hanem szabadságot
Összességében az ingatlanfejlesztők ma már a lakások mellett életformákat is építenek: a munkáltatók a rugalmasságot és közösségi élményt hangsúlyozzák, a fiatal generáció pedig a birtoklás helyett a megosztás és mobilitás kultúráját választja. A co-living, a co-working és a micro-living együtt a 21. századi városi lét új modelljét rajzolják fel: ahol az otthon, a munka és a közösség nem egymástól független terepek, hanem egy rugalmas, egymásba fonódó hálózat részei, egy új ökoszisztéma jellemzői.
Ez mentheti meg az építőipart és Európát?
Európában lakhatási válság zajlik, kevesebb az új lakásépítési projekt, az építőipar és a munkaerő drága, a magas kamatok és a mérsékelten emelkedő munkabérek miatt az új vásárlóknak nem könnyű belépni a lakáspiacra. Az Európai Unió nem véletlenül tűzte ki célul, hogy erősíteni kell az építőipari innovációt, amelynek egyik izgalmas aspektusa többek között a moduláris építészet előtérbe kerülése.
Az Eurostat adatai szerint 2025 második negyedévében az ingatlanárak az Európai Unióban (EU-ban) 5,4 százalékkal nőttek az előző év azonos negyedévéhez képest, miközben egy év alatt a bérleti díjak 3,2 százalékkal emelkedtek. Ha a 2010 óta eltelt 15 évet nézzük, akkor az EU-ban az ingatlanárak 60,5 százalékkal, a bérleti díjak pedig 28,8 százalékkal lódultak meg. Magyarországon pedig több mint háromszorosára (+277 százalék) nőttek az árak másfél évtized alatt.
Még soroljunk adatokat, hogy lássuk a veszély nagyságrendjét!
Szintén az Eurostat 2025-ös statisztikái szerint az uniós háztartások 9,6 százaléka költi a jövedelmének több mint 40 százalékát lakhatásra, miközben Magyarországon ez az arány meghaladja a 13 százalékot. A fiatal (18–34 éves) korosztályban a lakásvásárlás aránya 15 év alatt 30 százalékról 17 százalékra esett vissza.
Nem véletlenül az Európa Tanács 2025. október 23-i ülésén először szerepelt külön napirendi pontként a megfizethető lakhatás kérdése. A tagállamok vezetői elismerték: a lakhatási válság nem nemzeti sajátosság, hanem kö-
zös európai kihívás, amely uniós szintű választ igényel.
Az Európai Bizottság most egy európai megfizethető lakhatási terv előkészítésére kapott megbízást, amely a 2026–2030 közötti ciklusban fejtené ki áldásos tevékenységét. A cél az, hogy az EU ne csak gazdasági, hanem társadalmi szinten is reagáljon a városi lakhatási válságra, vagyis a szimplán üzleti alapon működő lakáspiacot részben horizontális társadalmi síkra terelnék, azaz a piaci mechanizmusokat kiegészítenék szociális vívmányokkal.
Az építőipar lemaradt
Az egyik meghatározó tézis, hogy az építőiparnak is szüksége van megújulásra. Többek között a szakképzett munkaerő és az innováció a kulcsszavak a jövőre nézve. A nagy építőipari vállalatok a munka meghatározó hányadát alvállalkozók részére továbbítják, akik nehezen találnak megfelelő készségekkel rendelkező munkavállalókat.
Ezek a kisebb cégek alacsony termelékenységgel dolgoznak, ráadásul nem feltétlenül rendelkeznek olyan anyagi háttérrel, amely lehetővé tenné számukra, hogy digitális eszközökbe vagy képzésekbe fektessenek, költséghatékonyabbá téve a kivitelezést. Az unió építőipari cégeinek nagyjából 75 százaléka nem fektet be semmilyen innovációs tevékenységbe az Európai Befektetési Bank (EIB) befektetési jelentése szerint.
Innováció az építőiparban
Tehát ahogy az EIB is fogalmazott, a lakhatási válságot enyhítendő a célt három alapvető elemre bonthatjuk: innováció, felújítás és új építés. Ezen belül modernizálni kell az építőipart, vagyis gyorsabb és olcsóbb építési módokra van szükség a termelékenység javítása érdekében. Szerencsére egyre több európai vállalat fejleszt innovatív technológiákat és anyagokat, hogy gyorsabban és jobb minőségű otthonokat lehessen építeni. Azonban a szektornak több támogatásra volna szüksége ahhoz, hogy ezeket az új technológiákat integrálhassa a projektjeibe.
Alapvetően az építőipart kettősség jellemzi, hiszen a hagyományos munkák, a kétkezi tevékenység mellett a robotika és a digitalizáció is egyre profesz szionálisabb megoldásokat eredményeznek. Töb bek között az anyaggyártásnál már Magyarorszá gon is működnek üzemek, ahol egyedi termékeket hoznak létre magas színvonalú informatikai háttér rel és a mesterséges intelligencia alkalmazásával.
Vagyis fontos tényező, hogy milyen szerepet kap hat a technológia az építőipar jövőjének formálá sában. Emellett azonban még mindig az építőipar kardinális kérdései közé tartoznak a szakkép zés válsága, a pályaelhagyás okai, illetve az iparág motivációs gondjai. A problémák megoldásának egyik kulcsa lehet, hogy miként tudjuk újra von zóvá tenni a szakmát a Z-generációnak.
Újanyag-használat
Az ingatlanfejlesztés tervezési fázisa már régóta digitalizált folyamat, vagyis e tekintetben nincs újdonság. Itt említhetjük meg a legismertebb BIM
szoftvert, amely egy projekt számára hatékony digitalizációs támogatást nyújthat. Sőt, már a mesterséges intelligencia (AI) is bekapcsolódik a tervezésbe, bár egyelőre alapvetően a koncepció megalkotását támogatja. A kulcstényező természetesen az adat, vagyis minél több adattal rendelkezünk, a technológia annál részletesebb terveket tud kreálni.
A szabályozási akadályok és a hosszadalmas engedélyezési eljárások szintén lassítják a projekteket. A lakásépítést uniós, nemzeti, regionális és helyi szintű szabályozások korlátozzák, ami nagyfokú bürokráciát eredményez. A szabályozások harmonizálása és az épületek teljesítménye (például energiafogyasztása) szabványosított mérésének ösztönzése elősegítené az innovációt.
Az építőiparnak hatékonyabb anyagok beszerzésére és építésére is szüksége van, vagyis sablonszerűbb és modulárisabb terveket kell alkalmaznia a mesterséges intelligencia és más okos megoldások segítségével, amelyek lehetővé teszik a gyorsabb, robotikát hasznosító tömegtermelést. Valamint innovatív, új építőanyagokra van szükség, amelyek javítják az energiahatékonyságot, és csökkentik a szén-dioxid-kibocsátást.
Emlékezhetünk a régi időkben a házgyárakra, amelyek segítségével előregyártott elemekből gyors ütemben házakat és egész lakótelepeket húztak fel. Most a fejlesztők ismét elkezdtek foglalkozni előregyártott termékekkel, mert a lakásárak már
olyan szintet értek el, amely az eladói kört is egyre jobban behatárolja. A sztenderdizálás és a munkaerőhiány miatt ez egyre hatékonyabb válasz lehet, és ide kapcsolódhat be az említett robotika is. A fejlődés olyan döbbenetes – hiszen naponta, hetente, havonta történnek nagy változások –, hogy nem tudhatjuk, mi lesz egy vagy akár öt év múlva.
Moduláris építészet
A moduláris építészet lehet az egyik valódi alternatíva az európai ingatlanpiac és építőipar alapvető problémáira, hiszen innovatív technológiával előregyártott elemeket felhasználva, költséghatékony és energiatakarékos megoldásokat kínál.
Az üzemcsarnokban előre gyártott modulokból a helyszínen összeszerelik a házat, vagyis az egyik legnagyobb előny a sebesség. Amíg a hagyományos építkezés hetekig-hónapokig állhat az időjárás vagy munkaerőhiány miatt, addig a moduláris rendszerben a gyártás és a helyszíni előkészítés párhuzamosan történik. Mire elkészül az alap, a modulok is készen állnak a szállításra. Így nem ritka, hogy egy komplett épület feleannyi idő alatt elkészül, mint a megszokott módszerekkel.
A költséghatékonyság legalább ennyire fontos érv, ráadásul a tervezési és gyártási költségek pontosan kiszámíthatók. A moduláris építészet ráadásul rendkívül rugalmas. A modulok cserélhetők, bővíthetők, átrendezhetők, így az épület akár évek múltán is könnyedén átalakítható az aktuális igényeknek megfelelően.
Végül, de nem utolsósorban a fenntarthatóság is sokat nyom a latban. A gyári előállítás jóval kevesebb hulladékkal jár, könnyebb beépíteni energiahatékony megoldásokat, és a helyszíni terhelés is sokkal kisebb. Ez a fajta technológia már Magyarországon is egyre nagyobb teret nyer, több készházépítő vállalkozás is letette már a névjegyét, amelyek fa- vagy acélszerkezetes házakat kínálnak kulcsrakész állapotban.
A zöld építészet és az intelligens otthonok térnyerése miatt egyre több fejlesztő fog olyan készházakat és moduláris épületeket kínálni, amelyek előre beépített okosotthon-rendszerekkel és alacsony energiafogyasztású technológiákkal rendelkeznek. Az innovációk között szerepelhetnek a napenergiát hasznosító rendszerek, a hőszivattyús fűtési megoldások, valamint a környezetbarát, újrahasznosított anyagok alkalmazása.
Válasz az európai lakhatási válságra?
Az európai lakhatási válság ma már egyre inkább a nagyvárosok problémája, hiszen miközben a kereslet évek óta gyorsabban nő, mint a kínálat, a hagyományos építési folyamatok lassúsága súlyosbítja a helyzetet. Vajon a moduláris építészet lehet-e a kitörési pont? A technológia egyik legnagyobb erénye, hogy lényegesen gyorsabb, mint a megszokott építkezés, ráadásul költséghatékonyabb is lehet.
Azonban az európai országok széttagolt szabályozási rendszere gyakran csorbítja ezt az előnyt. Amíg Németország, Hollandia vagy a skandináv országok egységesebb szabványokkal dolgoznak, addig más régiókban az engedélyeztetés lassítja és drágítja a folyamatot. Nem véletlenül az Európai Bizottság most azon is dolgozik, hogy bár a lakhatás nemzeti hatáskör, átfogóan egyszerűsítsék a szabályozást, hogy a rugalmasabb megoldások gyorsítsák a lakásépítési projekteket.
Mindezek ellenére a moduláris építészet önmagában nem szabadítja ki Európát a válságból. A magas telekárak, a lakások befektetési célú felvásárlása, a rövid távú kiadások jelentős hányada, az önkormányzati bérlakásállomány leépülése és a túl lassú engedélyezés olyan rendszerszintű gondok, amelyeket nem lehet előregyártott panelekkel megoldani. A moduláris technológia inkább katalizátorszerepet játszhat, ha kiszámítható lakáspolitikával, gyorsabb adminisztrációval és szabályozott piaccal párosul.
Olyan otthonra vágyunk, ahol regenerálódni tudunk
A természetközeli építészet újra hódít: a hagyományos anyagok és régi építési praktikák nemcsak esztétikai értéket, hanem gazdasági előnyt is jelentenek. A vályog, fa vagy nádtető ma már a fenntarthatóság, az alacsony üzemeltetési költség és a növekvő piaci érték szinonimája, miközben a modern technológia biztosítja a komfortot és a biztonságot.
Az elmúlt évtizedek építészete sokáig a technológia mámorában élt. A beton, az acél és az üveg diadalmenete elhitette velünk, hogy a természet legfeljebb látvány a panorámaablakon túl, de semmiképpen sem partner. Légkondicionálókkal pótoltuk az árnyékot, szigetelőhabokkal a vastag falak bölcsességét, és azt gondoltuk, a komfort kizárólag gépészeti kérdés. A ház egyre inkább géppé vált, amelyet energiával kell életben tartani – és mi magunk is egyre inkább lakók lettünk, nem pedig otthonteremtők.
Most azonban csendes, mégis határozott irányváltás látszik. A klímaválság, az energiaárak és az egészségtudatosabb életmód együtt arra kényszerít, hogy újra ránézzünk a régi megoldásokra – és meglepve tapasztaljuk, hogy ezek nem múltidéző romantikák, hanem józan, gazdaságos és élhető alternatívák. A természetközeli építészet nem skanzenhangulatot jelent, hanem visszatérést ahhoz a logikához, amely évezredekig működött: az épület nem a természettel szemben, hanem azzal együttműködve válik igazán fenntarthatóvá.
Nem csak lakni szeretnénk, regenerálódni is
A fordulat nem egyik napról a másikra történt, és nem is esztétikai divatként kezdődött. Először az energia-
árak sokkja ébresztett rá bennünket arra, hogy egy ház valódi költsége nem a beruházás pillanatában, hanem az üzemeltetés hosszú éveiben mutatkozik meg. A gépekre támaszkodó épületek kiszolgáltatottsága – a fűtési és hűtési számlákon, a karbantartási költségekben – hirtelen nagyon is kézzelfoghatóvá vált. Ezzel párhuzamosan a klímaváltozás már nem elvont jelentésekben létezett, hanem mindennapi tapasztalattá vált: extrém hőhullámok, vízhiány, szélsőséges időjárás formájában. A kérdés egyszer csak nem az lett, hogyan „zöldítsünk” egy épületet, hanem az, hogyan tud egyáltalán tartósan és takarékosan működni egy változó környezetben.
A másik döntő tényező a szemléletváltás az emberi komforttal kapcsolatban. Kiderült, hogy a jólét nem kizárólag hőmérséklet-szabályozás és mesterséges fény kérdése. Felértékelődött a természetes fény, a szellőzés, a páraegyensúly, a tapintható felületek és az élő anyagok jelenléte.
Az emberek nemcsak energiahatékonyabb házakat szeretnének, hanem olyan tereket, amelyekben regenerálódni lehet – és amelyek nem választanak el a környezettől, hanem kapcsolódást kínálnak hozzá. Így szivárgott vissza a gondolkodásba a hagyomány: nem mint múltba révedés, hanem mint tudásbázis, amelynek válaszai meglepően aktuálisak lettek egy 21. századi gazdasági és környezeti helyzetben.
A fa és a nád reneszánsza
A természetközeli építészet újjáéledése leglátványosabban az anyaghasználatban jelenik meg. Olyan megoldások térnek vissza, amelyeket nem kézikönyvekben fedeztünk fel újra, hanem valójában sosem tűntek el – csak mellékszerepbe szorultak. A fa, a vályog, a nád vagy éppen a kenderbeton ma már nem egzotikus, különc megoldások, hanem egyre inkább racionális alternatívák a betonnal és a szintetikus szigetelőanyagokkal szemben. Ezek az anyagok nem csupán kisebb beépített szén-dioxidot hordoznak, hanem olyan tulajdonságokkal rendelkeznek, amelyek korábban természetesnek számítottak, ma viszont újra felfedezett luxussá váltak: hőtehetetlenség, páraszabályozás, öntisztuló felületek, helyi beszerezhetőség.
A reneszánsz ugyanakkor nem egyszerű visszafordulás. A hagyományos anyagok ma már sokszor modern technológiákkal párosulnak: számítógépes tervezés, precíziós gyártás, tűzvédelmi kezelések, korszerű csomóponti megoldások teszik őket versenyképessé a kortárs építésben. A vályogfal mellé hővisszanyerős szellőztetés kerül, a faszerkezetekhez digitális gyártástechnológia társul, a nádtető lángmentesítve válik elfogadhatóvá a biztosítók és hatóságok számára. Így születik meg az „okos hagyomány”: a múlt tapasztalata és a jelen technológiája találkozik, és együtt kínál választ arra, hogy miként lehet egyszerre takarékos, környezetkímélő és élhető épített környezetet létrehozni.
Hosszú távú takarékoskodás
A természetközeli építészet térnyerése mögött nemcsak esztétikai vagy ökológiai motivációk állnak, hanem egyre nyilvánvalóbban gazdasági racionalitás is. Bár a hagyományos anyagokkal épített házak kezdeti beruházási költsége gyakran magasabb a standard megoldásokhoz képest, a hosszú távú üzemeltetés során jelentkező megtakarítások gyorsan kompenzálják a különbözetet. A vályogfalak és faszerkezetek természetes hőszabályozó képessége, a nádtetők és jól szigetelt tetőfedések csökkentik a fűtés és hűtés energiaigényét, így az éves költségek szignifikánsan alacsonyabbak lehetnek, mint a modern, gépészeti rendszerekre támaszkodó épületeknél.
Ugyanakkor a beruházók és ingatlanfejlesztők számára a piaci értéktartás és vevői preferenciák is fontos tényezők. Az élményszerű, egészségtudatos, természetközeli épületek iránti kereslet folyamatosan növekszik, ami nemcsak a bérleti díjakban, hanem az eladási árakban is mérhető előnyt jelent.
A vásárlók ma már nem csupán négy falat keresnek, hanem olyan otthont, amely összhangban áll
életmódjukkal, és fenntartható, takarékos megoldásokat kínál. Így a természetközeli építészet gazdasági értelemben is egyre versenyképesebb, a hosszú távú előnyök pedig egyre több beruházót és fejlesztőt indítanak a hagyományos anyagok és technikák használatára.
Luxusból mainstream lesz
Ha a jelenlegi trendeket nézzük, egyértelműen látszik, hogy a természetközeli építészet nem marad csupán a luxus szegmens kiváltsága. Egyre több közép- és felső-középkategóriás fejlesztő épít be természetes anyagokat, és alkalmaz bioklimatikus tervezési elveket, így a korábban exkluzív megoldások lassan mainstreammé válnak. A vásárlói igények változása, az energiaárak, valamint a szabályozói és finanszírozási ösztönzők együtt formálják az ingatlanpiacot: az értékesítési stratégiákban, marketingkommunikációban és az építési tervekben is egyre hangsúlyosabb a fenntarthatóság és a természetközeli élmény.
Ez a folyamat azonban nem pusztán divat, hanem piaci logika kérdése is: a fenntartható, egészséges és energiatakarékos épületek iránti kereslet folyamatosan nő, miközben az üzemeltetési költségek és az életminőség egyre inkább a vásárlói döntések fókuszába kerülnek.
A „luxusból mainstream lesz” jelenség azt is jelzi, hogy a hagyományos építőanyagok és természetközeli megoldások hosszú távon versenyképesek, és a következő évtizedekben a piac szerkezetét is formálhatják – a fenntarthatóság így nemcsak esztétikai, hanem gazdasági tényezővé is válik az ingatlanfejlesztésben.
Figyelni kell a macerás szabályozásra
Annak ellenére, hogy a természetközeli építészet egyre vonzóbb és gazdaságilag is jobb választás, a terjedését néhány korlát és kihívás befolyásolja. Az egyik legfontosabb tényező a szakemberhiány: a vályogfal, a nádtető vagy a kenderbeton-építés speciális tudást igényel, és az utánpótlás nehezen követi a növekvő keresletet. Ez azonban egyben lehetőség is, hiszen a szakmák újjáéledése ösztönözheti a képzést és a helyi tudás átadását, és hoszszabb távon stabil szakmai bázist hozhat létre.
A szabályozási környezet szintén kihívást jelenthet: egyes természetes anyagokkal történő építésekre vonatkozó előírások még nem teljesen illeszkednek a modern technológiához, ami időnként tervezési kompromisszumokat követel. Jó példa erre a nádtető: bár a modern lángmentesítő kezelések és megfelelő tűzvédelmi megoldások jelentősen csökkentik a kockázatot, egyes biztosítók még mindig visszafogottabb feltételekkel kínálnak fedezetet, vagy magasabb díjat számítanak fel. Ez a gyakorlatban azt jelenti, hogy a fejlesztőknek nemcsak az építési szabványokra, hanem a finanszírozási és biztosítási feltételekre is figyelniük kell, ha hagyományos anyagokkal dolgoznak.
Emellett a piacon felbukkanhat a zöldmosás veszélye is, amikor a „természetközeli” jelzőt csupán marketingcélokra használják, anélkül, hogy a tényleges fenntarthatóság és minőség jelen lenne. Mindezek ellenére a tendencia egyértelmű: a tudatos beruházók és fejlesztők egyre inkább megtalálják az utat a valóban fenntartható és élhető épületekhez, miközben a kihívások innovációra és szakmai fejlődésre ösztönöznek.
Kanyarban előz a zöld fordulat
Az energiafaló ingatlanok ideje lejárt
A hazai ingatlanszektorban is egyre fontosabb a zöld energia. A megújuló energiák, mint a napelemek, a hőszivattyúk és a biomasszarendszerek nemcsak a rezsi összegét csökkentik, hanem növelik az ingatlan értékét és eladhatóságát is. Tapasztalatok szerint a vevők és a bérlők is egyre gyakrabban a fenntartható megoldásokat keresik.
Magyarországon az ingatlanállomány döntő része régi, energiafaló épület. A lakások nagyjából 70–80 százaléka 1990 előtt épült, amikor az energiahatékonyság még szinte nem is volt szempont. A zöld átállásban hátrébb állunk, mint az uniós átlag, de elindultunk. Magyarország tehát nem éllovas, de már nem is teljesen kívülálló. A következő 5–10 év dönti el, hogy az ingatlanállományunk felzárkózik vagy leszakad az európai mezőnytől.
Az Európai Unió (EU) világos irányt szabott, 2030tól az új épületeknek gyakorlatilag zéró kibocsátásúnak kell lenniük, a legrosszabb energetikai besorolású épületeket fel kell újítani, a megújuló energia nem extra, hanem alapelv lesz az ingatlanfejlesztésben.
Hazánkban a rezsiköltségek, főleg a fűtés- és a villanyszámla elkerülhetetlen tehernek számít, de a megújuló energiaforrások megjelenésével a számlák összege fokozatosan nemcsak csökkenthető, hanem tervezhető is, ez pedig elkezdte átformálni az ingatlanhasználók gondolkodását.
A
napkollektorok a legnépszerűbbek
Egyre többen keresik a kiszámítható rezsijű ingatlanokat, a megújuló energiaforrások a korszerű otthonok alapfelszereltsége lett. Magyarországon ma többféle megújuló technológia van jelen az ingatlanszektorban, eltérő mértékben és eltérő funkciókkal.
Statisztikai adatok szerint hazánkban a megújuló energiaforrások részesedése a teljes végső energiafelhasználásból 2023-ban rekordszintre, 17,4 százalékra emelkedett, miközben 2004-ben még csak 4,4 százalékot ért el.
A legelterjedtebb megoldás a napenergia felhasználása. A családi házak tetején megjelenő napelemek mára megszokott látvánnyá váltak, de egyre több társasház, irodaépület és logisztikai csarnok is él ezzel a lehetőséggel. A napelemes rendszerek elsősorban villamosenergia-termelésre szolgálnak, csökkentve az épületek hálózati függőségét. Az ingatlanpiacon ez nemcsak rezsielőnyt jelent, hanem értéknövelő tényezővé is vált: az alacsonyabb fenntartási költség és a jobb energetikai besorolás ma már piaci előnynek számít.
A hőszivattyús rendszerek is egyre keresettebbek az épületenergetikában. Új építésű lakóingatlanoknál, irodaházaknál és közintézményeknél is terjed a levegő-, víz- és talajszondás megoldások alkalmazása. Ezek a rendszerek a környezetből nyert hőt hasznosítják fűtésre, hűtésre és használati meleg víz előállítására, és különösen jól kombinálhatók napelemekkel. Az ingatlanfejlesztők számára a hőszivattyú ma már nem csupán környezetvédelmi szempont, hanem válasz a szigorodó energetikai előírásokra is.
A biomassza-alapú fűtés elsősorban vidéki térségekben és nagyobb alapterületű épületeknél van jelen. Pellet- és faaprítékkazánokkal találkozhatunk
társasházaknál, középületeknél, sőt ipari ingatlanoknál is. Bár ez a technológia kevésbé látványos, stabil alternatívát kínál ott, ahol a földgáz korlátozottan érhető el.
A geotermikus energia Magyarországon inkább a nagyobb léptékű projektek kiváltsága. Lakóparkok, wellness-szállodák, ipari és közintézményi fejlesztések esetében jelenik meg, ahol a földhő hasznosítása hosszú távon jelentős költségmegtakarítást eredményezhet. Bár beruházási igénye magas, az ilyen ingatlanok energetikai stabilitása és fenntarthatósága kiemelkedő.
Le kell jönni a földgázról
Az EU zöld átállási politikájának középpontjában áll, hogy a tagállamok csökkentsék foszszilis függőségüket, növeljék a megújuló energia részarányát és modernizálják az energetikai rendszereiket.
A magyar ingatlanszektor zöld átállása nem egyik napról a másikra történik, de az irány egyértelmű: a jövő értékálló épületei
azok lesznek, amelyek képesek megújuló forrásokból fedezni a saját energiaigényük egyre nagyobb részét.
A megújuló energiaforrások térnyerése ma már nem egységes jelenség a magyar ingatlanszektorban: másképp jelenik meg a lakóingatlanok világában, máshogy az irodapiacon, és eltérő logika mentén az ipari-logisztikai fejlesztésekben. Ami közös bennük, az az, hogy a megújuló technológiák használata egyre inkább üzleti, piaci és befektetési kérdéssé válik.
A lakóingatlan-piacon a napenergia és a hőszivattyúk dominálnak. A családi házaknál a napelemes rendszerek mára a rezsikockázat csökkentésének szinonimái lettek, különösen az energiapiaci bizonytalanságok tapasztalata után. Az új építésű társasházaknál egyre gyakoribb a központi hőszivattyús fűtés-hűtés, amely nemcsak alacsonyabb üzemeltetési költséget, hanem jobb energetikai besorolást is eredményez. A lakásvásárlók szemében ez kézzelfogható érték: a „zöldebb” ingatlanok gyorsabban
értékesíthetők, és hosszabb távon jobban tartják az árukat.
Az irodapiacon a megújuló energiahasználat már a bérbeadhatóság egyik feltételévé vált. A nagyobb irodaház-fejlesztésekben a napelemek, a geotermikus vagy hőszivattyús rendszerek, valamint az intelligens energiairányítás szinte alapelvárás. A nemzetközi bérlők ESG-szempontjai, a zöld minősítések és az energiahatékonyság együttesen határozzák meg egy irodaház piaci pozícióját. Az alacsonyabb rezsi nemcsak költségcsökkentés, hanem reputációs kérdés is.
Az ipari és logisztikai ingatlanoknál a megújulók elsősorban méretgazdaságossági alapon terjednek. A nagy tetőfelületek ideálisak napelemes rendszerek telepítésére, amelyek részben vagy teljesen fedezhetik az energiaigényeket. Egyes ipari létesítményeknél megjelenik a biomassza vagy a geotermikus energia használata is, különösen ott, ahol a folyamatos hőigény ezt indokolja. Az energiafüggetlenség az ipariingatlan-szektorban versenyképességi tényező.
Ilyen beruházási költségekkel
számoljunk a megújuló energetikai rendszerek kiépítésekor
Egy napelemes rendszer tipikus mérete egy magyar családi háznál jellemzően 5–10 kilowatt körül alakul. Ennek a beruházási költsége általában körülbelül három- és ötmillió forintba kerül.
Ez az összeg magasabb is lehet, ha nagyobb rendszert választanak, esetleg energiatároló akkumulátort építenek be, vagy bonyolultabb szerkezeti munkákra van szükség.
A hőszivattyús rendszer a megújuló átállás komolyabb lépcsőfoka. Magyarországi piaci példák szerint egy levegő-levegő típusú készülék –amely fűtésre és hűtésre is használható – teljes kiépítéssel együtt általában 350 ezer és 600 ezer
Még mindig a lokáció a legfontosabb
Egy ingatlan értékesítésekor ritkán hangzik el első kérdésként, hogy használ-e megújuló energiát az épület. A vevők továbbra is a lokációt, az árat és az állapotot mérlegelik először. Mégis, a döntés végén, amikor két hasonló ingatlan marad versenyben, egyre gyakrabban a rezsi és az energiafelhasználás dönti el, melyik lakás kulcsa kerül hamarabb az új tulajdonoshoz.
Az irodapiacon a megújuló energia használata ennél is markánsabban jelenik meg. Egy korszerű irodaház esetében ma már szinte magától értetődő elvárás az energiahatékonyság és a részleges vagy teljes megújuló energiaellátás. A nemzetközi bérlők számára ez nem elsősorban környezetvédelmi kérdés, hanem vállalati működési elvárás.
Az ipari és logisztikai ingatlanok világában a megújuló energia még pragmatikusabb szerepet kap. A hatalmas tetőfelületeken elhelyezett napelemek vagy az önálló energiaellátást támogató rendszerek kézzelfogható versenyelőnyt jelentenek. Ezek az ingatlanok nemcsak olcsóbban üzemeltethetők, hanem
forintnál indul, míg a korszerű, nagyobb teljesítményű levegő-víz hőszivattyúk ára kettő- és ötmillió forint körül mozog. Ha a talajból geotermikus módon történő hőkinyerésre alkalmas rendszert választ valaki, ennek a beruházási költsége még magasabb, gyakran a négy- és nyolcmillió forintot is elérheti.
A biomassza-alapú fűtési rendszerek kialakításakor egy- és ötmillió forint közötti összeggel lehet számolni.
A geotermikus hőszivattyús rendszerek a legmagasabb költséggel járó beruházások, egy családi ház esetében 6–10 millió forintba is kerülhet, nagyobb projektek esetében pedig elérheti a beruházás összege az egymilliárd forintot is.
rugalmasabban is alkalmazkodnak a bérlők igényeihez. A zöld energia itt már nem extra, hanem hatékonysági eszköz.
A zöld energiát alkalmazó épületek lassabban veszítenek értékükből, könnyebben finanszírozhatók, és eladáskor szélesebb vevőkör számára válnak vonzóvá.
Korszerű otthonhoz zöld hitel dukál
Az otthonteremtés sokak számára csak hitelből finanszírozható, az elmúlt években pedig egyre több bank kínál már ún. zöld hitelt. Ez egy olyan banki és szabályozói ösztönző eszköz, amelynek célja a lakóingatlanok energetikai korszerűsítésének és energiahatékony megvásárlásának támogatása. A zöld hitel nem csupán egy kedvezőbb hitelkonstrukció, hanem célja az ingatlanállomány energiahatékonyságának javítása és a háztartások rezsiköltségeinek csökkentése is.
Magyarországon a Magyar Nemzeti Bank (MNB) és a Magyar Bankszövetség (MBSZ) közös lépései kiemelt szerepet játszottak a zöld hitelek elterjedésében. A pénzintézetek kötelesek kamatkedvezményt biztosítani az ügyfeleknek, legalább 0,5 százalékponttal alacsonyabbat, mint a hagyományos ügyfélbarát lakáshitel esetén, ha a kölcsönt valóban zöld célra használják fel, például energiatakarékos otthon vásárlására vagy korszerűsítésre. A zöld hitelek aránya folyamatosan növekszik: 2025 harmadik negyedévére a zöld lakáshitelek volumene mintegy 271 milliárd forintot ért el, ami jegybanki adatok szerint egy év alatt közel 12 százalékos növekedést jelent.
TECH: AI AZ INGATLANPIACON
A holnap városa okosabb lesz, nem futurisztikusabb
A jövő városa egyszerre ígéret és kérdőjel. A technológia soha nem látott tempóban alakítja át a közlekedést, a lakhatást, a közszolgáltatásokat és a mindennapi életérzést – de nem biztos, hogy sci-fi díszletek között ébredünk majd. Inkább egy okosabb, adatvezérelt, kényelmesebb és fenntarthatóbb városi működés felé tartunk, amely új lehetőségeket és új kockázatokat is hoz magával.
Az ipari forradalom óta a városok folyamatos átalakuláson mentek keresztül. A gőzgép, a vasút és az elektromosság megjelenése alapjaiban változtatta meg a városi élet ritmusát: a lakóhelyek és munkahelyek távolsága nőtt, az infrastruktúra hálózatai egyre bonyolultabbá váltak, és az épületek egyre inkább a gépek kiszolgálását kezdték tükrözni. A 20. század második felében a számítástechnika és az automatizálás tette lehetővé, hogy a városok ne csak fizikailag, hanem adatvezérelt módon is működjenek, előkészítve a terepet a ma már „jövő városának” nevezett koncepcióhoz.
Ma a jövő városáról már nemcsak sci-fi forgatókönyvekben beszélünk, hanem a mindennapi életünkben érzékeljük a technológia hatását. Az okos közlekedés, a digitalizált közszolgáltatások, az adatalapú tervezés és az intelligens épületek mind-mind a városlakók komfortját, hatékonyságát és fenntarthatóságát szolgálják. A kérdés nem az, hogy a technológia beépül-e az életünkbe, hanem hogy miként formálja a városok szerkezetét, a közösségi tereket és az ingatlanpiacot, miközben új életmódbeli szokásokat és lehetőségeket teremt.
A jövő már most a kezünkben van
A jövő városában a digitalizáció nem csupán kényelmi extra, hanem a működés alapvető hajtóereje. Szenzorok ezrei figyelik a forgalmat, a levegőminőséget, a közműhálózat állapotát, és valós időben optimalizálják a városi rendszereket. Az okoslámpák, intelligens parkolók és adaptív
közlekedési jelzőlámpák révén a város maga válik „interaktívvá”: amellett, hogy reagál a lakók igényeire, előre is jelzi és alakítja azokat. Az adatokból létrejövő prediktív modellek segítségével a dugók, az energiafogyasztás vagy a hulladékkezelés már nem véletlenszerű, sokkal inkább előre tervezett, hatékony folyamat.
Az automatizálás és az IoT (Internet of Things) együttese a hétköznapi életben is érezhető változásokat hoz. Az önvezető buszok és drónfutárok lassan a mindennapok részévé válnak, az okos otthonok pedig személyre szabottan szabályozzák a hőmérsékletet, a világítást és a biztonsági rendszereket. A jövő városa így egyszerre látványos és praktikus: a technológia lehetőséget ad arra, hogy a lakók kevesebb energiát és időt fordítsanak a rutinfeladatokra, miközben a városi tér átláthatóbb, fenntarthatóbb és élhetőbb lesz.
Átmeneti egyenlőtlenségeket is teremthet a technológia
A technológia gyors térnyerése a városokban az ingatlanpiacot is alapjaiban formálja. Az okos otthonok, energiatakarékos épületek és digitális szolgáltatások iránti kereslet folyamatosan növekszik, ami a prémium kategóriában már árnövelő tényezőként jelentkezik. A befektetők és fejlesztők számára egyre fontosabb szempont, hogy a projektek ne csupán eladhatóak legyenek, hanem hosszú távon is értéktartóak és fenntarthatóak. Az adatalapú tervezés és az intelligens épületek optimalizált energiafelhasználása csökkenti az üzemelte-
tési költségeket, így a vásárlók számára egyszerre kínál életminőséget és gazdasági előnyt.
Ugyanakkor a technológiai fejlesztések megjelenése új kihívásokat is hoz a hozzáférhetőség szempontjából. A high-tech lakások és okosváros-projektek kezdetben a felső-középosztály és a prémium szegmens kiváltságai lehetnek, ami a lakáspiacon átmeneti egyenlőtlenségeket teremthet. A trendek azonban azt mutatják, hogy a digitalizált, fenntartható és energiatakarékos megoldások fokozatosan terjednek a mainstream-szegmens felé is, részben szabályozói ösztönzők, részben a hosszú távon megtakarítást biztosító üzemeltetési előnyök miatt. Így a jövő városában a technológia nem csupán kényelmet, hanem új piaci logikát és befektetési stratégiákat is hoz a lakóingatlanok világába.
Társadalmi átrendeződést is hozhat a future-feeling
A „jövő városának” technológiája nemcsak infrastruktúrát és szolgáltatásokat alakít át, hanem a mindennapi életérzést is. A digitalizált közlekedési rendszerek, az okos otthonok és az automatizált szolgáltatások révén a városi lét egyre inkább a kényelem és az időmegtakarítás ígéretével társul. A future-feeling – az az érzés, hogy „egy lépéssel a jelen előtt élünk” – erősíti az innovációval szembeni nyitottságot, és átkeretezi a városi életminőségről alkotott elképzeléseinket: a hatékonyság, az azonnaliság és a személyre szabhatóság válik alapelvárássá.
Ezzel párhuzamosan átalakulnak a társadalmi kapcsolatok és a közösségi terek funkciói is. A digitális platformok erősítik a hálózatosodást, ugyanakkor csökkenthetik a spontán személyes találkozások számát. A jól megtervezett, technológiával támogatott közösségi terek ezért felértékelődnek: találkozási pontok és élményhelyszínek is lesznek, ahol a fizikai jelenlét minősége válik fontossá. A kényelem nem feltétlenül egyenlő az elszigetelődéssel, de a várostervezésnek tudatosan kell kezelnie ezt a kockázatot.
A technológia terjedése társadalmi egyenlőtlenségeket is újrastrukturálhat. Azok, akik hozzáférnek a legmodernebb megoldásokhoz, és rendelkeznek a szükséges digitális készségekkel, gyorsabban élvezhetik a jövő városának előnyeit. A többiek számára viszont a kényelmi rendszerek hiánya vagy a technológia „idegensége” újfajta lemaradást jelenthet. A következő évek nagy kérdése ezért nem csupán az, hogy milyen lesz a jövő városa, hanem az is, hogy kik számára lesz elérhető – a technológiai fejlődés társadalmi integrációja végső soron meghatározza, majd, hogy a futurefeeling inkluzív ígéret vagy szűk rétegek privilégiuma marad.
Összeilleszteni a régit az újjal
A jövő városának technológiája a hatékonyság ígérete mellett komoly adatbiztonsági kérdéseket is felszínre hoz. Az okos eszközök, közlekedési rendszerek, közművek és városi szenzorhálózatok
működése hatalmas mennyiségű személyes és viselkedési adatot generál. Ezek kezelése, tárolása és felhasználása nem csupán technológiai, hanem etikai kérdés is: ki fér hozzá az adatokhoz, mire használják fel őket, és mennyiben tudják az állampolgárok kontrollálni saját digitális lábnyomukat? A kényelmi szolgáltatásokért cserébe egyre többet árulunk el magunkról, ezért az adatvédelembe vetett bizalom alapvető feltétele lesz a „smart city” modellek széleskörű elfogadásának.
Az infrastruktúra oldalán a technológiai átállás jelentős beruházásokat követel. Az intelligens közlekedési rendszerek, a nagy sávszélességű hálózatok, az okos közművek és a digitalizált városi adminisztráció kiépítése tőkeigényes, egyszersmind hosszú megtérülésű folyamat is. Emellett sok város esetében a meglévő, elavult infrastruktúrához kell illeszteni az új rendszereket, ami technikailag bonyolult és költséges feladat.
A kihívás tehát kettős: nem elég a technológiát megvásárolni, működőképessé, karbantarthatóvá és társadalmilag elfogadottá is kell tenni. A jövő városa így nem pusztán mérnöki projekt, hanem stratégiai döntések sorozata arról, milyen tempóban és milyen mélységben integráljuk a technológiát a mindennapi városi életbe.
Marty McFly életét éljük majd?
A jövő városáról gondolkodva könnyű a sci-fi képeihez nyúlni: lebegő autók, önmagukat tisztító utcák, holografikus hirdetések és teljesen automatizált mindennapok – mintha a „Vissza a jövőbe” világában sétálnánk. Ezek a képek nem véletlenül élnek bennünk: a technológia valóban olyan tempóban fejlődik, hogy sok, korábban csak filmekben látott megoldás ma már prototípus vagy kísérleti projekt formájában létezik. A mesterséges intelligencia, az önvezető járművek, a drónlogisztika vagy a virtuális ügyintézés mind azt az érzetet erősítik, hogy a jövő városa már itt áll a küszöbön.
Ugyanakkor a valóság várhatóan jóval „földhözragadtabb”, mint a filmek látványos díszletei. A jövő városát inkább fokozatosan fejlődő infrastruktúra, energiahatékony épületek, adatvezérelt döntéshozatal és sok apró, de nagyon is praktikus digitális szolgáltatás fogja meghatározni, nem pedig egy hirtelen, látványos ugrás a sci-fi világába. A legnagyobb változást talán nem a város kinézete, hanem a működése jelenti majd, az, hogy mennyire lesz zökkenőmentes, személyre szabott és erőforrás-takarékos az életünk. A jövő városa tehát nem feltétlenül látványosabb, inkább okosabb, technológiavezérelt és remélhetőleg élhetőbb lesz.
Az AI lassan meghódítja az ingatlanfejlesztéseket is, de jó lesz vigyázni
Ma már az építőiparban és az ingatlanfejlesztésekben is egyre több munkafázisban vehet részt a mesterséges intelligencia (AI), és bár a nagybetűs ember irányítja a folyamatokat, az AI-ügynökök sok esetben új megoldásokat alkalmazhatnak. A jövő pedig még számos lehetőséget tartogat, miközben folyamatosan alakítani kell a szabályozásokat, hogy egészséges egyensúly alakuljon ki az ember és az AI között.
A 2010-es évek elején minden vállalat a Szilíciumvölgyben működő nagy technológiai óriások nyomába akart lépni, hiszen az onnan érkező innováció az egész világot lenyűgözte. A vállalatok újragondolták az üzleti tevékenységüket, a technológiát helyezve a középpontba, vagyis megkezdődött a nagy digitális transzformáció.
Azonban az ingatlanpiac kicsit másként működött: a legnagyobb ingatlantulajdonosok és -kezelők üzleti modelljeiben az új technológiák bevezetése gyakran több zavart okozott, mint hasznot, különösen az alkalmazottak számára, akiknek új rendszereket kellett megtanulniuk. Az adaptációt tovább bonyolították a tulajdonosi struktúrák, hiszen sok kereskedelmi ingatlan esetében több szereplő együttesen dolgozott a sikerért, így a befektetők, a tulajdonosok, a vagyon- és ingatlankezelők saját preferenciáik és platformjaik szerint működtek.
Az ingatlanpiac ráadásul más kockázati görbén mozog, hiszen egy jó áron megvásárolt eszköz egyetlen szoftverfrissítés nélkül is képes stabil hozamot termelni. Ez pedig lehetővé tette, hogy számos ingatlanportfólió halogatta a technológiai transzformációt. Miközben a pénzügyeket a fintech gyorsan a fejlődés élére állította, addig a proptech adaptációja az ingatlanpiacon lassabban haladt.
Majd itt is megindult a változás
Azonban a pénzügyi válság, a fenntarthatóság, a költség- és energiaoptimalizálás, az infláció és az egyre költségesebb fejlesztések ezt a szektort is bevonták a digitalizációs átalakulás globális folyamatába. Egyre több digitális platformot fejlesztettek, szoftverek jelentek meg az ingatlanpiac
legtöbb szegmensében, legyen az fejlesztés, üzemeltetés vagy bérlőkkel való kapcsolattartás.
Hatalmas adatbankokat hoztak létre, ahol az információkat és a statisztikákat automatizálni vagy elemezni lehetett. A vállalatok dedikált munkatársai hónapokat töltöttek a táblázatok és adatbázisok strukturálásával és összeállításával. Rengeteg startup cég alkotta meg a saját megoldását, szoftverét, hogy a legkülönbözőbb munkafázisokban segítse az ingatlanpiaci szereplőket.
Az elmúlt évek hihetetlen tempójú digitális forradalmában olyan fogalmak jelentek meg, mint a felhőalapú számítástechnika vagy az IoT-rendszerek, amelyek az adatelemzéseket más dimenzióba helyezik, hiszen lehetővé teszik a szakemberek számára, hogy a döntésmechanizmusokban szintet ugorjanak.
Az ingatlanpiacon számtalan módon hasznosíthatjuk az adatokat, kapott mintákat és elemzéseket. Az ingatlanpiaci vállalatok egyre több piaci adathoz férhetnek hozzá, és kihasználhatják a technológiákat az épületek hatékonyságának növelése és a kockázatok csökkentése érdekében. Ezek pedig végső soron a befektetések és a portfóliók teljesítményének optimalizálására is lehetőséget biztosítanak.
Ellepik a piacot az AI-ügynökök
Majd elérkeztünk a digitalizációs forradalom következő fázisához, azaz a mesterséges intelligencia térhódításához. Ez egyelőre egy ismeretlen terület, de ma már az AI körül feladattól függően egész ökoszisztémák formálódnak, amelyekben az AI-ügynökök biztosítják a hatékonyságot.
A mesterséges intelligencia új lehetőséget kínál az ingatlancégeknek, hiszen az AI eszközei a munka nagy részét automatikusan elvégezhetik, több platformról is képesek adatokat kérni, megtisztítani és formázni azokat a szükséges feladatokhoz. Ez azt jelenti, hogy a vagyonkezelőknek és a portfólióvezetőknek nem kell mindent egyszerre átalakítaniuk, elég csak a digitalizáció óceánjára kiküldeni az AI-ügynököket, akik rendet vágnak a sorok között.
Többek között az AI lehetőséget teremt arra, hogy a kereskedelmi ingatlanoknál a befektetési társaságok, alapkezelők elemezzenek egyes ingatlanokat és fejlesztési lehetőségeket, hogy melyek lehetnek az elkövetkezendő évek legjobb befektetései. Információkat gyűjthetnek a piaci helyzet, az üzemeltetés, a bérlői érdeklődés és az előttünk álló társadalmi-gazdasági élet kihívásait figyelembe véve, ezek alapján pedig döntéseket készíthetnek elő.
Kell az emberi felügyelet
Az AI-szolgáltatásokat kínáló vállalatok számos integrációt építettek ki a legnagyobb adatszolgáltatókkal, hogy információkat mozgassanak a platformok között. Vagyis az ingatlancégek számára a hangsúly már nem azon van, hogyan alakítsák át üzleti tevékenységüket, hanem azon, hogy menynyi autonómiát adjanak a mesterséges intelligencia-alapú eszközeiknek.
Most még abban a fázisban vagyunk, hogy az AI-ügynökökre inkább gyakornokként, mint vezető elemzőként gondolunk. Az ügynököket idővel képezni kell, ezért nem szabad azonnal teljes irányítást adni nekik, javasolják a szakemberek. Ahhoz, hogy elkezdhessék az ügynökök építését,
az ingatlancégeknek először meg kell határozniuk, hogyan integrálhatók a munkafolyamataikba, ki felügyeli őket, és mennyi autonómiával kell rendelkezniük.
Még ha a mesterséges intelligencia egyre erősebbé válik is, továbbra is emberi felügyeletre van szüksége. Idővel ezek az eszközök egyre hasznosabbak lehetnek, hiszen tanulnak a visszajelzésekből, elkezdik előre látni, hogy mit akar egy csapat. Még azt is utánozhatják, hogy egy szervezet hogyan kezelt hasonló helyzeteket a múltban. Az eredmény nem csupán egy rendezettebb adathalmaz lesz, hanem egy intelligensebb, gyorsabb és alkalmazkodóképesebb munkafolyamat.
Szerepük az ingatlanfejlesztésben
Az utóbbi években az ingatlanfejlesztésben is erősödött a digitalizáció szerepe, a „property technology”, azaz röviden a proptech egyre hatékonyabban és eredményesebben kezdett el működni. Az ingatlanüzemeltetésben már aktívan jelen vannak az intelligens épületüzemeltetési rendszerek többek között jelenlétérzékelővel, frisslevegővagy éppen hőmérséklet-szabályozókkal, ráadásul a smart megoldások win-win szituációt jelentenek a fenntarthatósági törekvésekkel együtt, hiszen kéz a kézben jár a technológia és a környezettudatos ingatlanhasználat.
A fejlesztési tevékenységeknél is megjelent a 3Dnyomtatás, az automatizáció vagy éppen az épületinformációs modellezés, azaz a BIM. A BIM az első vázlattól a hosszú távú menedzsmentig észszerűsíti a kommunikációt, csökkenti a költségeket, és maximalizálja az épületek hatékonyságát.
A tulajdonosok használhatják a rendszert a kockázatok minimalizálására, a költséges utómunkálatok megelőzésére és olyan adatvezérelt döntések meghozatalára, amelyek a befektetéseik és a környezet szempontjából is előnyösek. A BIM forradalmasította az építőipart, hiszen megváltoztatta az épületek tervezésének és építésének módját, ösztönözve az építészek, mérnökök és építőcsapatok közötti együttműködést.
AI a fejlesztésben
Vagyis, bár az ingatlanfejlesztés tervezési fázisa már egy ideje digitalizált folyamat, a döntések alapvetően még mindig az emberi tapasztalatra, hagyományos piackutatásra és pénzügyi modellekre épülnek. Most azonban az AI is bekapcsolódik a tervezésbe, bár egyelőre alapvetően a koncepció megalkotását támogatja. Mindenesetre
érdemes óvatosan bánni a szerepével, hiszen a tervezés komplex és kreatív munkafolyamat, amelyhez emberi mérnökökre van szükség. Idővel azonban egyre professzionálisabb felhasználási területek kerülnek majd szóba, így a tervezés során is egyre hasznosabb lehetőségeket kínál a technológia.
Az AI mindenesetre már középtávon átalakítja a teljes fejlesztési folyamatot a telekválasztástól az értékesítésig, az üzemeltetéstől a kockázatkezelésig. A telek kiválasztása mindig is a szakma egyik legkockázatosabb fejezete volt. Az AI azonban hatalmas mennyiségű adatot képes átfésülni úgy, hogy közben rejtett összefüggéseket is feltár: demográfia, közlekedési mintázatok, ingatlantranzakciók, gazdasági aktivitás, környezeti terhelés, online vélemények és hangulat.
A mesterséges intelligencia a tervezést szó szerint új dimenzióba helyezi. A generatív algoritmusok képesek több száz vagy ezer eltérő építészeti tervet létrehozni, miközben a digitális ikrek – vagyis az adott épület virtuális mása – olyan részletességű szimulációkat nyújtanak, mintha a projekt már valóság lenne. A fejlesztők előre láthatják: hogyan mozognak majd az emberek a házban, mennyi energiát fogyasztanak a rendszerek, hol vannak zajos vagy rosszul szellőző pontok, és milyen lesz egy tér használhatósága különböző napszakokban.
De az építkezéseknél és kivitelezéseknél is jelen van, mint egy különleges projektmenedzser, amely jelzi a csúszásokat, figyelmeztet az anyagellátási vagy munkaerő-problémákra, elemzi az alvállalkozók teljesítményét, valós időben követi a költségkeret alakulását. Ehhez jönnek a robotizált megoldások, amelyek tovább gyorsítják és pontosítják a kivitelezést.
A mesterséges intelligencia a fenntarthatóságban és energiahatékonyságban is szerepet vállal: modellezi a várható fogyasztást, optimalizálja a HVAC-rendszereket, csökkenti a karbonlábnyomot, valós időben alkalmazkodik a használati mintákhoz. Így az épületek akár 20–30 százaléknyi energiát is megspórolnak. Majd jön az értékesítési fázis, ahol a munkatársak olyan szemléletes eszközöket kaptak a kezükbe, mint a virtuális bejárás, amely egészen más színvonalú élményt nyújt a leendő vásárlóknak vagy bérlőknek.
De az AI nem csodaszer, hiszen számos alkalommal tévedhet, így a kockázatok miatt egyelőre az ingatlanfejlesztés továbbra is emberekről szól. Mindenesetre a jövő városait nemcsak építészek és fejlesztők formálják majd, hanem algoritmusok is, amelyek adatból és előrejelzésekből építkeznek már ma is, hogy holnap élhetőbb tereket hozzunk létre.
Tervezés digitális szemüvegen át
Új dimenzió a belsőépítészetben
A belsőépítészet világa új korszakba lép: a mesterséges intelligencia nemcsak gyors vizualizációs eszköz, hanem egyre komplexebb megoldásokat kínál a tervezésben is. Generatív modellek, valós idejű 3D-renderelés és AR-integráció teszi lehetővé, hogy a tér, az anyagok és a stílusok pillanatok alatt életre keljenek. Miközben a nemzetközi piacokon a prémium stúdiók már aktívan alkalmazzák az AI-t, Magyarországon a trend csak most kezd elterjedni.
Az utóbbi években a mesterséges intelligencia(AI-) alapú technológiák gyorsan beszivárogtak a kreatív iparágakba, és ez alól a belsőépítészet sem kivétel. A látványtervezés területén ma már egyre több stúdió alkalmaz mesterséges intelligenciát a 3D-modellek, anyagkombinációk és stílusvariációk gyors generálására, lehetővé téve a tervezők számára, hogy rövidebb idő alatt több vizuális alternatívát mutathassanak be ügyfeleiknek.
Ez a technológiai fejlődés új kérdéseket vet fel a szakmában: hogyan lehet megtartani a kreatív kontrollt, miközben a gépi javaslatok felgyorsítják a folyamatot? A belsőépítészek és stúdiók körében épp ezért élénk vita zajlik arról, hogy az AI menynyire egészíti ki vagy esetleg módosítja a hagyományos tervezői munkát.
Miközben a piacon egyre több AI-alapú látványtervező szoftver jelenik meg, a kulcskérdés az, hogyan lehet ezeket az eszközöket hatékonyan integrálni a tervezési folyamatba úgy, hogy a kreativitás és az egyediség továbbra is megmaradjon.
Emberi kreativitás és gépi tervezés: együttműködés vagy verseny?
A belsőépítészet lényege mindig is az emberi kreativitásban rejlett: az arányok finomhangolása, a térérzet kialakítása, a fények és anyagok harmóniája mind olyan elemek, amelyek intuitív döntéseket igényelnek. Az AI ezzel szemben képes milliónyi variációt gyorsan előállítani, elemzi a stílusokat, javaslatokat tesz, és kiszűri azokat a kombinációkat, amelyek esztétikailag működnek. Ez a folyamat látszólag felgyorsítja a kreatív munkát, ám felveti a kérdést: vajon az algoritmus előállíthat-e valódi, egyedi kreativitást, vagy csupán a meglévő mintákból kombinál új formákat?
A szakemberek szerint a válasz a hibrid megközelítésben rejlik. Az AI-eszközök a gyors vizualizációban, a stílusvariációk és anyagkombinációk kipróbálásában segítenek, de az ötletek végső kiválasztása, a tér egyediségének megőrzése és az ügyfél igényeire szabott finomhangolás továbbra is az ember feladata. Például egy projekt során a gép
képes lehet több száz bútorelrendezést generálni, de a tervező dönti el, melyik kombináció illik a helyszín hangulatához, a fényviszonyokhoz és az ügyfél életstílusához.
Az AI így nem versenytárs, hanem kreatív partner. Egyre több stúdió alkalmaz úgynevezett AI-asszisztált tervezést, ahol az algoritmus inspirációs forrásként és gyors vizualizációs eszközként működik, míg az ember végzi a kritikai döntéseket és a finomhangolást. Ez a fajta együttműködés új dimenziókat nyit a belsőépítészetben: a tervezők gyorsabban kísérletezhetnek, több ötletet mutathatnak be, miközben az egyediség és az emberi kreativitás megmarad a projekt középpontjában.
A fényektől a színekig
Az AI ma már nem csupán gyors segédeszköz, hanem képes a tervezési folyamat komplex részeinek automatizálására is. A mesterséges intelligencia a 3D-modellezéstől kezdve a stílusvariációk generálásáig terjed: képes különböző anyagkombinációkat, színpalettákat és térszerkezeteket létrehozni, amelyek gyorsan vizualizálhatóak ügyfelek számára. A piacot több, kifejezetten belsőépítészethez adaptált eszköz uralja, mint például a Planner 5D AI, Foyr Neo vagy a MidJourney-t kreatívan használó stúdiók, amelyek az inspirációt segítik, miközben a tervező döntő szerepe megmarad.
De mire jók ezek a szoftverek?
A Planner 5D AI például lehetővé teszi, hogy a tervező egy alaprajzot feltöltsön, majd az AI automatikusan generáljon teljes, berendezett tereket a megadott stílusok szerint. Az algoritmus javaslatot tesz bútorok elhelyezésére, anyagokra, színkombinációkra, és a felhasználó pillanatok alatt több verziót is át tud tekinteni. Ez a gyors iteráció lehetővé
teszi, hogy az ügyfélváltoztatásokat szinte valós időben lássa a térben.
A Foyr Neo ezzel szemben inkább a renderelés és a valósághű látványtervek generálására fókuszál. A szoftver AI-alapú eszközökkel automatikusan optimalizálja a fényeket, árnyékokat és anyagtextúrákat, így a tervezők kevesebb időt töltenek a technikai részletekkel, és többet a kreatív döntésekkel. Emellett a platform képes gyors stílusvariációk létrehozására is: például egy modern nappali több színés bútoralternatívája percek alatt generálható, ami korábban órákig tartó manuális modellezést igényelt volna.
A MidJourney és hasonló generatív AI-eszközök inkább inspirációs forrásként működnek. Itt a tervező egy szöveges leírást
vagy térszerkezethez, amelyeket aztán a tervező beépíthet a projektbe.
A 3D-élmény segíti a döntést
A valós idejű 3D-technológiák tehát lehetővé teszik, hogy a tervezők interaktív módon, a projekt közben módosítsák a tereket, virtuális sétákat tegyenek, és azonnal lássák az alternatív elrendezések hatását.
ad meg (például „minimalista loft lakás természetes anyagokkal”), és az AI több vizuális interpretációt készít. Ezek nem kész 3D-modellek, de segítik a kreatív folyamatot: gyorsan lehet új stílusokat kipróbálni, ötletet meríteni anyaghasználathoz, színvilághoz
Az augmented reality (AR) integráció különösen izgalmas trend: az AI által generált vizualizációk már nemcsak képernyőn jelennek meg, hanem valós térbe vetítve, okostelefonon vagy AR-szemüvegen keresztül is kipróbálhatók. Ez lehetővé teszi az ügyfelek számára, hogy valós méretben érzékeljék a bútorok, anyagok és színek hatását, és így a döntéshozatal sokkal intuitívabbá válik.
Nemzetközi példák alapján a nagyobb városi piacokon – például New Yorkban, Londonban, Tokióban – a prémium stúdiók már
évek óta integrálnak AI-alapú eszközöket a tervezésbe. Ezeket a stúdiók a vizuális trendek elemzésére, ügyfél-preferenciák előrejelzésére és a projektek gyors prototípus-készítésére használják. Emellett kisebb, innovatív stúdiók is kísérleteznek generatív modellekkel, hogy gyorsan új koncepciókat hozzanak létre, és vizuálisan kommunikálják azokat. A nemzetközi trendekből látszik, hogy a következő években a tér-interaktív AI, AR/VR integráció és adaptív design modellek fognak dominálni, különösen a komplex, többfunkciós belső terek tervezésében.
Már a gyártóknak is hasznára van a technológia
Vannak olyan példák is, melyeken keresztül kiválóan látható, hogy nemcsak lakás- vagy otthoni design van a palettán: a gyártói/kereskedelmi oldalon is fontos a vizualizáció, hiszen az AI segíthet modell- és katalóguskészítésben, prezentációban is. Egy német CGI-stúdió például különféle bútorgyártók, lakberendezési cégek számára készít 3D-vizualizációkat, virtuális környezeteket.
De olyan technológia is létezik, amely megmutatja, hogyan lehet RGB-D képek alapján automatikusan, nagy pontossággal 3D-belső tereket generálni VR-alkalmazásokhoz. Ez segíthet abban, hogy a valós helyiségek digitalizálása és átalakítása gyorsabb, olcsóbb és skálázható legyen.
Egy rendszer pedig generatív AI-t használ arra, hogy egy szöveges leírás és vizuális iránymutatás alapján belső tereket generáljon, mintha a tervező leírná: „nappali, világos, skandináv stílus, sok természetes fény” – és vizuálisan értelmezve állítja össze a belső teret.
Ez a vonal jól mutatja, hová tart a belsőépítészet: ha ezek a módszerek kiforrnak, akár nem szakemberek számára is hozzáférhető lehet a tervezés, és a folyamat sokkal gyorsabb, olcsóbb, intuitívabb lesz.
Itthon az oktatásra kell helyezni a hangsúlyt
A magyar belsőépítészeti piac – különösen építőipari boom vagy lakásújítás kapcsán – akár profitálhat is abból, hogy az AI-vizualizáció gyors és olcsó alternatívát ad: kisebb költségvetésű lakásoknál, bérlakásprojektekben, előzetes tervek bemutatásában.
Célszerű lehet felmérni, mennyire ismertek és használtak ezek a nemzetközi stúdiókhoz hasonló szolgáltatások itthon – lehet, hogy van piaci rés,
amit külső vizualizátor vagy AI-alapú tervezőeszköz kínálata betölthetne.
Hangsúlyos továbbá az oktatás szerepe: az új generációs belsőépítészeket – akár egyetemi szinten vagy képzéseken is – fel lehetne készíteni arra, hogy ne csak hagyományos tervezők legyenek, hanem az AI/AR/VR-eszközök értői és használói is.
Fontos lenne emellett, hogy a szakmában – tervezők, ügyfelek, beruházók részéről – tudatosuljon, hogy az AI-alapú vizualizáció nem csupán egy „szép kép-opció”, hanem valós értéket ad: segíti a döntéshozatalt, csökkentheti a félreértéseket, és javíthatja az elégedettséget.
az AI
Tízszer annyi energiát használ
Így még egy kérdés is sokba kerül
A generatív mesterséges intelligencia térnyerése korábban nem látott mértékben növeli az adatközpontok iránti keresletet és ezzel együtt az energiafogyasztást is. Az AI-ra optimalizált infrastruktúra piaca 2025-ben már több mint 236 milliárd dollárt ért, és néhány éven belül ennek akár a négyszeresére is nőhet. Az energiaigény drasztikus emelkedése miatt pedig egyetlen AI-platformnak feltett kérdés is lényegesen többe kerül, mint egy hagyományos internetes keresés.
Az adatközpontok iránti globális kereslet 2025-ben a korábbi várakozásokat is felülmúlta, melynek oka a generatív mesterséges intelligencia- (AI-) alapú modellek betanításához és futtatásához szükséges hatalmas számítási és tárolási kapacitás. A Markets and Markets adatai szerint az AI-adatközpontok globális piaca 2025-ben több mint 236 milliárd dollárt tett ki, míg 2030-ra már megközelítheti a 934 milliárd dollárt, évi 31,6 százalékos növekedési ütemmel számolva.
Milyen szempontokat vesznek figyelembe a cégek, amikor adatközpontot választanak? Megfelelő energiaellátás, hűtési lehetőségek, valamint a kiváló hálózati kapcsolat és az alacsony késleltetés biztosítása. Speciális infrastruktúrájuk és kiemelt jelentőségük kulcsszereplővé teszi őket a globális ingatlanpiacon. Ezek az ingatlanok nem csupán technológiai szempontból kiemelkedőek, hanem befektetési oldalról is vonzóak, mivel stabil és hosszú távú bérleti szerződéseket kínálnak, gyakran nagyvállalatokkal vagy technológiai óriásokkal.
A JLL 2025-ös globális adatközpont-jelentése szerint mintegy 170 milliárd dollárnyi eszközérték számára kell fejlesztési vagy tartós finanszírozást biztosítani 2025 folyamán. Az AI-infrastruktúra iránti kereslet olyan mértékű, hogy az AI-optimalizált szerverekre szánt globális végfelhasználói kiadások a 2025-ös 170 milliárd dollárról 2026-ra várhatóan tovább emelkednek.
Így állunk mi, magyarok
Jelenleg világszerte több mint 8000 adatközpont üzemel, ezek körülbelül 16 százaléka Európában, így az öreg kontinensen van bőven teendő e téren.
A KPMG vonatkozó adatai szerint az öreg kontinensen körülbelül 1200 adatközpont található. Az európai országok között Németország és az Egyesült Királyság több mint 500 központtal büszkélkedhet. Hazánk önállóan nem szerepel semmilyen listán, nem véletlenül, hiszen nem vagyunk technológiai nagyhatalom, bár fontos kiemelni, hogy a digitalizációban – például a pénzügyi szektorban – az élen járunk.
A legnagyobb magyarországi adatközpontok jellemzően Budapesten és környékén üzemelnek, ahol adott az optikai gerinchálózathoz való jó kapcsolódás. Ezek közül is kiemelkedik néhány, nemzetközi szolgáltatóhoz tartozó létesítmény, de Magyarország továbbra is elmarad a nyugat-európai legjelentősebb adatközpont-huboktól (Frankfurt, London, Amszterdam, Párizs), és a régióban is szerényebb a szerepe, mint például Varsónak vagy Prágának.
Beszállnak az AI-versenybe
13 330 844 905 000 forintból épülhet fel a világ legnagyobb adatközpontja Dél-Koreában. Az ország ezzel tovább szeretné erősíteni globális technológiai pozícióját, és olyan adatközpontot hozna létre, amely teljesítményében minden eddigit felülmúlna. Nem meglepő módon elsősorban a mesterséges intelligencia igényeit szolgálná ki.
A Google, a Microsoft, az Oracle és az Amazon is működtet hatalmas adatközpontokat, ám a dél-koreai elképzelések messze felülmúlják ezeket. Jóváhagyták ugyanis egy három gigawatt kapacitású, AI-fókuszú létesítmény megépítését. A projekt kezdetben 10 milliárd dolláros beruházással indul, és a teljes költség később akár a 35 milliárd dollárt is elérheti. Az adatközpont kivitelezése még az idei évben megkezdődik, és a jelenlegi tervek szerint 2028-ra készülhet el.
Kevesebb kognitív erőfeszítés, de több energia
Az AI-iparág adatközpontokra támaszkodik mindenben: a modellek képzése és működtetése egyaránt indokolja ezek folyamatos és zökkenőmentes működését. Mindez megnövekedett energiaigényhez vezet, és fokozza az üvegházhatású gázok kibocsátását globálisan. A Goldman Sachs előrejelzése szerint az iparágnak 2030-ra 160 százalékkal több energiára lesz szüksége.
Egy-egy ChatGPT-nek feltett kérdés például tízszer több áramot fogyaszt, mint egy Google-keresés. Becslések szerint napi kilencmilliárd keresés esetén ez évente közel 10 terrawattórányi energiatöbbletet igényel – derül ki egy, a Joule folyóiratban megjelent kutatásból.
A mesterséges intelligencia működtetéséből származó környezeti terhelés jelenleg csupán kis részét adja a teljes technológiai szektor kibocsátásának, amelyet világszinten nagyjából két–három százalékra becsülnek. Ez az arány várhatóan növekedni fog, ahogy a vállalatok, állami intézmények és különféle szervezetek egyre szélesebb körben alkalmazzák az AI-megoldásokat, ráadásul a különböző alkalmazások száma is rohamosan emelkedik.
A legfrissebb adatok szerint a Google 2023-as globális üvegházhatásúgáz-kibocsátása közel másfélszerese volt a 2019-es szintnek, elsősorban a megnövekedett adatközponti energiaigény miatt. Vélhetően ez a növekedés azóta megtöbbszöröződött.
Írország példájából láthatjuk, hogy van okunk a félelemre, hiszen a helyi adatok szerint az adatközpontok villamosenergia-felhasználása akár meg is kétszereződhet 2026-ra. Ha az AI alkalmazása továbbra is ilyen ütemben terjed, az iparág akár az ország teljes áramigényének 32 százalékát is kiteheti ebben az évben.
A generatív AI-hoz használt modern grafikus processzorok hatalmas energiát igényelnek. Míg a hagyományos, általános célú szerverekkel felszerelt egységek energiaigénye jellemzően 8–15 kilowatt volt, addig az AI-számításra optimalizált állványok teljesítményigénye jelenleg 60 és 12 kilowatt között mozog, sőt, egyes ultranagy teljesítményű konfigurációké még ennél is magasabb.
Hűtés: ez lehet a túlélés kockázata?
A Nemzetközi Energiaügynökség (IEA) legfrissebb jelentése szerint a globális adatközpontok éves villamosenergia-felhasználása 2024-ben körülbelül 415 terawattóra volt, ami a világ teljes áramfogyasztásának nagyjából 1,5 százaléka. Az előrejelzések alapján ez az érték 2030-ra megduplázódhat, és
elérheti a 945 terawattórát. A tanulmány szerint az AI által „gyorsított szerverek” lesznek a fogyasztás növekedésének legfontosabb mozgatórugói. A Gartner és a McKinsey előrejelzése is hasonló tendenciát feltételez.
Az adatközpontokat hűteni kell, így nem meglepő módon ez a piac is gyorsan növekszik: piaci értéke 16,32 milliárd dollárra rúgott 2024-ben, és várhatóan 40,72 milliárd dollárig nő 2030-ig. Különösen a folyadékhűtés területén erőteljes a bővülés: a Grand View Research szerint a központok folyadékhűtési piaca 2024-ben mindössze 5,38 milliárd dollár volt, hat év alatt azonban 20 százalék feletti bővülésre számítanak.
A megnövekedett hősűrűség miatt a hagyományos léghűtési rendszerek képtelenek megbirkózni a magas hőtermeléssel. A megoldás a folyadékhűtés ipari szintű bevezetése volt. Terjed a szerverek folyadékba „merítése” is, valamint a direct-to-chip hűtés, amivel magukat a hardvereket hűtik, nem csak az azokat tartalmazó központok légrendszerét.
A folyadékhűtés magasabb hűtési hatékonysággal rendelkezik, mint a léghűtés, ami jelentősen
javíthatja a hőeloszlás hatékonyságát. Ugyanakkor továbbra is a léghűtés a fő hűtési módszer az adatközpontokban. Az emelkedő elektromos terhelés növeli a hálózati kihívásokat, különösen abban az esetben, ha az adatközpontok olyan régiókban épülnek, ahol az infrastruktúra már szűkös. A folyadékhűtés bevezetése ugyan magas beruházási költséggel jár, de jelentős energia-megtakarításokat tesz lehetővé, főleg nagy terhelésű rendszerek esetén.
Derűs kilátások
Az adatközpontok szerepe az ingatlanpiacon várhatóan tovább erősödik, mivel a mesterséges intelligencia terjedésével rohamosan nő az igény a hatalmas mennyiségű adat tárolására és feldolgozására. Ez a folyamat nemcsak a meglévő létesítmények kapacitásbővítését teszi szükségessé, hanem új adatközpontok létrehozását is ösztönzi – különösen azokban a térségekben, ahol adottak a fenntartható üzemeltetés feltételei, például a megújuló energiaforrásokhoz való hozzáférés vagy a kedvező környezetvédelmi szabályozási környezet. Az adatközpontok így technológiai és ingat-
lanpiaci értelemben egyaránt meghatározó elemei maradnak a digitális infrastruktúra fejlődésének.
A globális adatközpontszektor értéke 2026-ra meghaladhatja a 300 milliárd dollárt is, és az előrejelzések szerint az elkövetkező öt évben éves szinten mintegy 10 százalékos bővülés várható.
A növekedés egyik fő hajtóerejét az olyan technológiai fejlesztések adják majd, mint a korszerűbb, hatékonyabb hűtési megoldások és az egyre energiatakarékosabb szerverrendszerek.
Az Európai Unió az elmúlt években több olyan intézkedést is bevezetett, amelyek az uniós nagyvállalatok – köztük az adatközpontok – számára kiemelten kezelik az ESG-követelményeket. A vállalati fenntarthatósági jelentéstételi irányelv (CSRD) és a taxonómiarendelet több környezeti kérdésre kiterjedő jelentéstételi kötelezettséget ír elő. Emellett a legújabb, a vállalati fenntarthatósági átvilágításról szóló irányelv (CSDDD) előírja, hogy az érintett vállalkozások olyan átfogó átvilágítási politikát és eljárásokat vezessenek be, amelyek képesek mérsékelni az általuk azonosított káros környezeti és társadalmi hatásokat.
SZOLGÁLTATÓI LISTÁK
Nowy Styl Hungary Zrt. irodabútor 1133 Budapest, Váci út 116-118. Agora Tower 1, 10. emelet
A Nowy Styl immár 30 éve forradalmasítja a munkaterek kialakítását. Európa egyik vezető irodabútor-gyártójaként olyan megoldásokat kínál, amelyek ötvözik a funkcionalitást, az ergonómiát és a modern dizájnt. Széles termékkínálatának köszönhetően bármilyen irodatérhez megtalálható a tökéletes berendezés. A Nowy Styl bútorokkal kialakított munkahelyek kényelmes és inspiráló környezetet teremtenek, ahol az emberek hatékonyan dolgozhatnak, és a vállalatok sikeresen fejlődhetnek.
Ahrend Hungary irodabútor 1117 Budapest, Neumann János utca 1., Infopark A épület
Art Front Hungary Kft. tervezés/ belsőépítészet 1024 Budapest, Kis Rókus utca 39/A
AVmax Rendszertechnika audovizuális rendszerek 1113 Budapest, Bocskai út 54.
BAM Group ingatlanfejlesztő 1138 Budapest, Népfürdő utca 22. Duna Tower – B torony, 5. emelet
Basic Collection Kft. irodabútor 1054 Budapest, Aulich utca 4-6.
Blue Business Interior Kft. irodabútor 1138 Budapest, Váci út 135-139.
Bravosincord Kft. irodabútor 1149 Budapest, Róna utca 120-122.
CityPlant növénydekoráció növénydekoráció 1172 Budapest, Rétifarkas utca 6.
DNB Tervező és Kivitelező Kft. épületvillamosság 1033 Budapest, Szentendrei út 88-95. PP Center
Europa Design irodabútor 1025 Budapest, Törökvész út 71-75.
Eurotrend 2000 design & build 1117 Budapest, Budafoki út 70.
Frachtmeister International Kft. irodaköltöztetés 1238 Budapest, Szentlőrinci út 17.
G-Green Interior
irodabútor 1139 Budapest, Teve utca 18-28.
GMB Solutions mobil- és üvegfalak 1139 Budapest, Lomb utca 37-39. B3. Ferrum irodaház, B épület
Gourmet Garden Kft. – Grofie – Green On!
Horsens Partners Kft.
Kinnarps
Nanavízió
Neudoerfler Office Systems
Office Line Kft.
növénydekoráció 1146 Budapest, Thököly út 64.
kivitelezés/fitout 1054 Budapest, Szabadság tér 7. Bank Center Citi 10. emelet
irodabútor 1138 Budapest, Esztergomi út 31-39. HUB 1. épület, 1. emelet
tervezés/ belsőépítészet 1061 Budapest, Andrássy út 45. 3. emelet (DANU)
irodabútor 1115 Budapest, Bartók Béla út 105-113.
irodabútor 1117 Budapest, Budafoki út 91-93. IP West Irodaház – C épület, földszint
Officium Irodafejlesztő Zrt. kivitelezés/fitout 1106 Budapest, Tarkarét utca 2.
Plantart
Pont Light Kft.
növénydekoráció 2045 Törökbálint, Torbágy utca 14/A
világítástechnika 1036 Budapest, Nagyszombat utca 1.
Rustler design & build 1016 Budapest, Hegyalja út 7-13. Buda Center Irodaház
Simo Group Kft.
mobil- és üvegfalak 6321 Újsolt, Táncsics Mihály utca 4.
Stratos Magasépítő Zrt. kivitelezés/fitout 1044 Budapest, Váci út 83.
Streamnet Zrt.
audovizuális rendszerek 1138 Budapest, Váci út 182. C épület, 3. emelet
Top Trade Kft. irodaszőnyeg, padló 1142 Budapest, Erzsébet királyné útja 125.