поэтому эффект весеннего скачка цен полностью не исчез.
Индекс PCE, на который ориентируется ФРС,
пока выглядит менее комфортно. Общий PCE
снизился на 0,1% м/м, а его годовой рост
замедлился до 3,7% с 4,1% в мае. Базовый PCE
вырос на 0,1% и составил 3,3% г/г против 3,4%
месяцем ранее. Во II квартале PCE-инфляция составила 5,1% в пересчёте на год, базовая3,4%, отражая сильный ценовой импульс
апреля и мая.
Экономика США продолжает расти, однако
отдельные компоненты показывают
до 3,9% с 1,7%.
Source: Bloomberg, Astero
Инвестиции бизнеса поддержали экономическую активность. Во II квартале реальные расходы на оборудование увеличились на 15,2% в пересчете на год после 15,8% в I квартале. Рост охватил промышленное, транспортное и информационно-технологическое оборудование. В категории высокотехнологичного оборудования и
программного обеспечения, связанного
Source:
Акции:
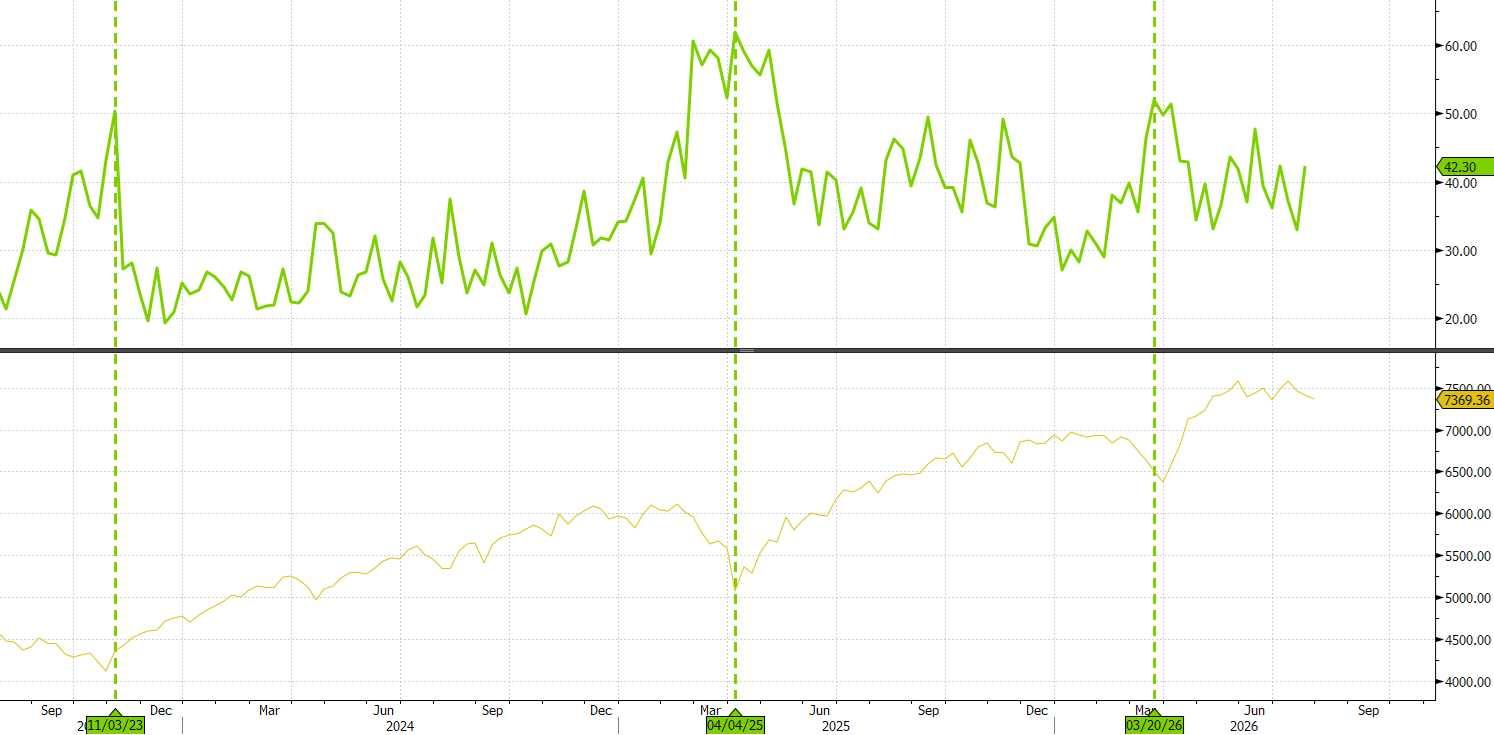
С начала июня мировые фондовые рынки
вошли в коррекцию, в точном соответствии с
графиком «Sell in May and go away». Пик
котировок пришёлся на 2 июня, и с тех пор
большинство акций находится в боковике или
снижается. На протяжении двух месяцев
продолжается ротация: сектора, которые с
начала года были лидерами роста, вошли в
глубокую коррекцию, а стоимостные акции
компаний «старой экономики» наоборот ведут
себя более стабильно.
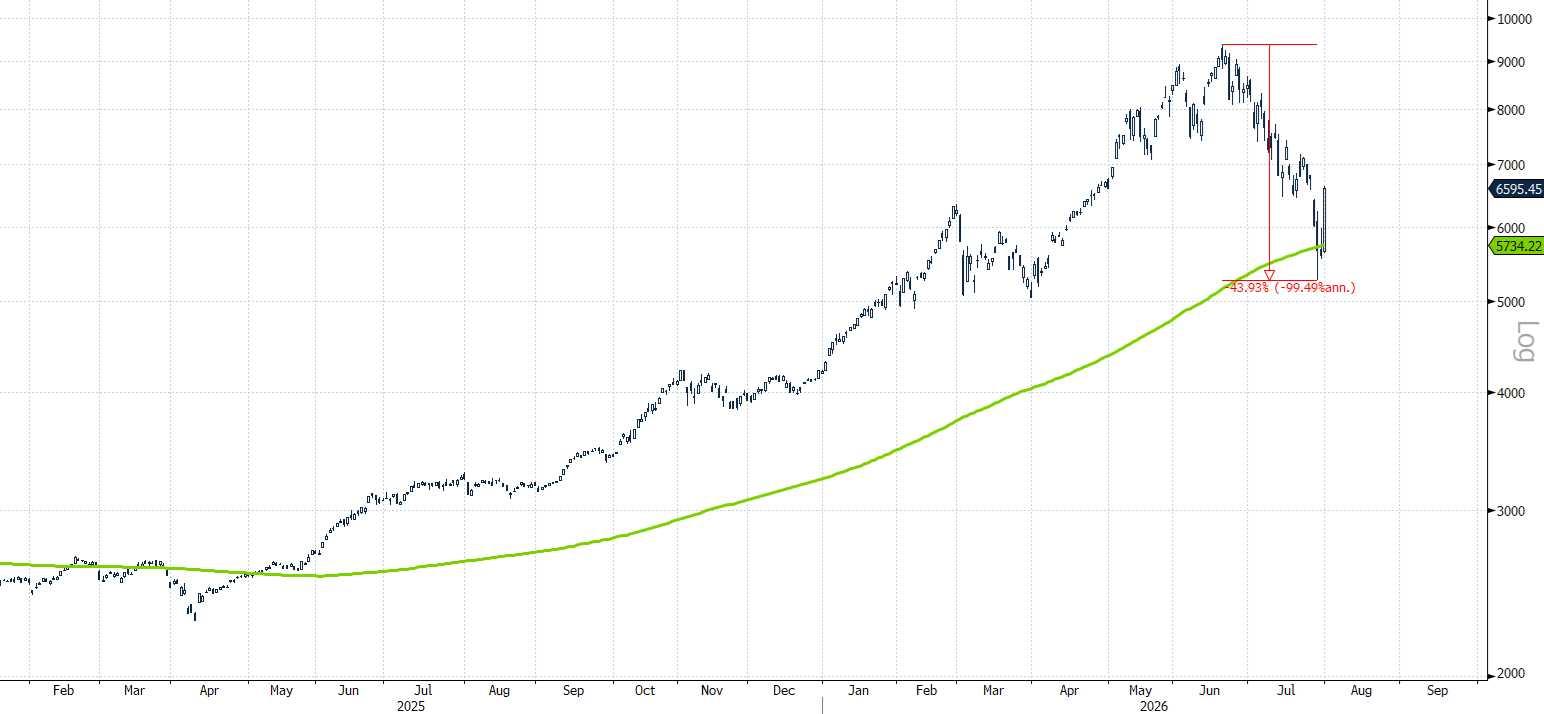
Лидер роста, сектор полупроводников,
опустился более чем на 20% с недавнего
максимума. 10 июля южнокорейская компания
SK Hynix разместила расписки на бирже
Nasdaq, собрав более $26 млрд, и это размещение ознаменовало пик эйфории
инвесторов и локальный максимум для всего сектора.
KOSPI, индекс акций Южной Кореи, в котором 2 компании полупроводников (Samsung и SK Hynix) формируют почти половину совокупной капитализации,
Source:
Индекс KOSPI Южнокорейский
Source: Bloomberg, Astero Falcon analytics.
На заседании 29 июля ФРС сохранила ставку в
диапазоне 3,50-3,75%, но голосование оказалось
заметно жёстче самого решения: трое из 12
членов FOMC выступили за повышение на 25 б.п.
Регулятор отметил, что экономическая
активность продолжает расти устойчивыми
темпами, производительность и капитальные
вложения остаются сильными, прирост
занятости соответствует росту рабочей силы, а
безработица изменилась незначительно.
Инфляция при этом всё ещё превышает целевые 2%.
ФРС не дала чёткого обещания по траектории
ставки
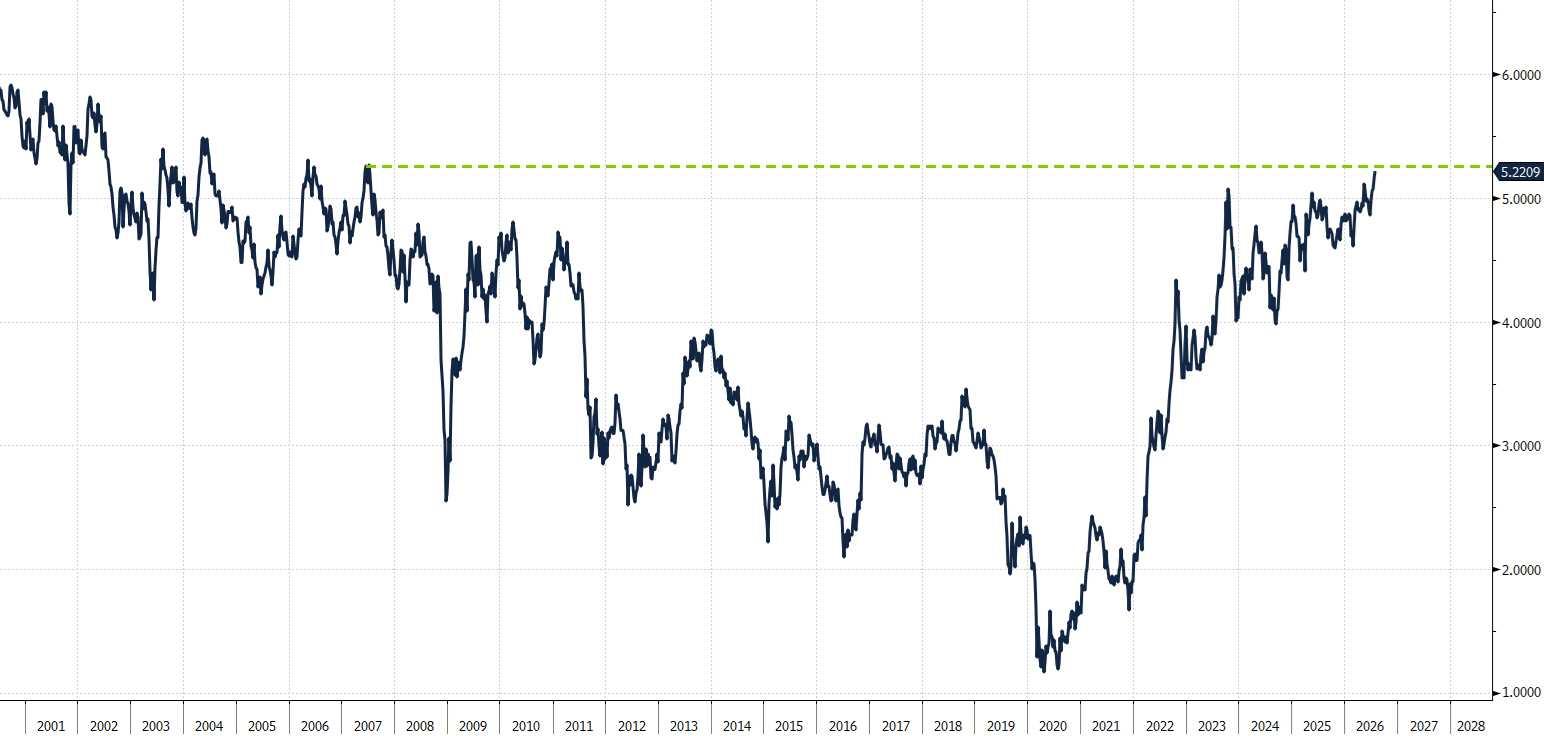
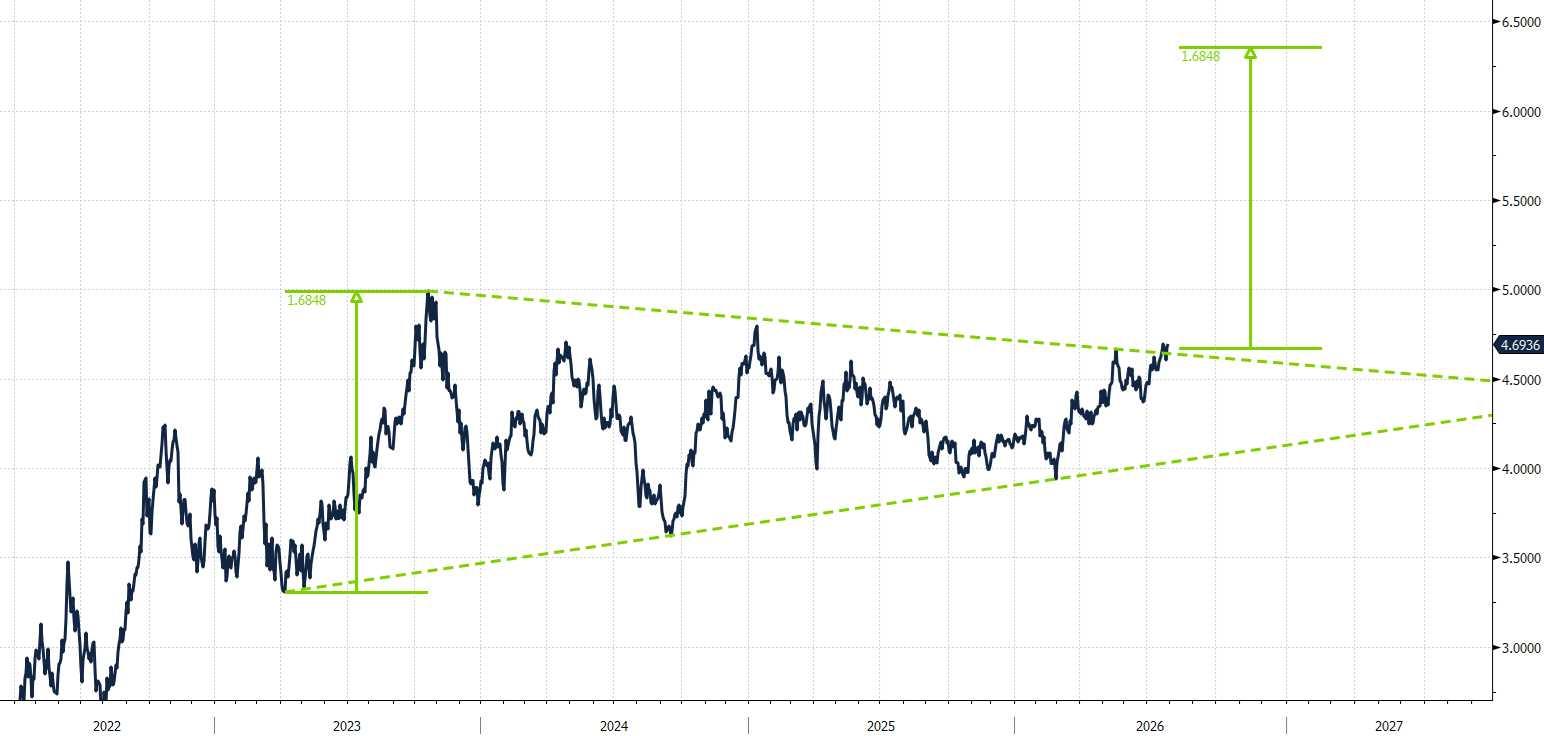
в 70%. К концу июля доходность
существует риск
дальнейшего роста до 6-6,5%. На фоне растущих
доходностей рынок облигаций остаётся под
давлением, причём долларовые облигации с
рейтингом инвестиционного уровня (на примере фонда iShares Investment Grade Bond ETF) с
начала года показывают результат -1.4% и
просели сильнее, чем высокодоходные
облигации (фонд iShares High Yield Bond ETF с
начала года в плюсе +1.2%, в основном за счёт высоких купонов). Кредитные спрэды остаются
Source:
Source:
самым
высоким показателем с третьего квартала 2021
года (40%) и вторым подряд кварталом с ростом
прибыли выше 20%. Кроме того, это седьмой
подряд квартал с двузначным ростом EPS.
Alphabet стал главным драйвером роста прибыли
индекса: компания опубликовала исключительно
крупный положительный сюрприз по прибыли
($9,11 против прогноза $2,88), в основном
благодаря переоценке ценных бумаг. Если
исключить сюрприз от Alphabet, сводный рост
прибыли S&P 500 снизился бы до 25,9%.
Инвесторы строго оценивали результаты лидеров рынка с точки зрения эффективности
капитальных затрат. Акции Meta упали почти на 10% из-за
от облачного сервиса Azure ускорились на 43% в четвертом квартале и впервые превысили $100 млрд.
Amazon отчитался о рекордном квартале с
сильным ростом прибыли и выручки. Выручка
компании за квартал составила 201 млрд
долларов, что на 23% больше, чем годом ранее, а
чистая прибыль достигла 63 млрд долларов - в 3
раза больше, чем во втором квартале 2025 года.
Ключевым драйвером стало облачное
подразделение AWS: его выручка увеличилась на
37% до 42 млрд долларов, а операционная
прибыль AWS выросла до 16,6 млрд долларов
выросла на 43% до 27,5 млрд долларов. После публикации отчёта акции Amazon
фоне успешного квартала Apple
объявила новую программу обратного выкупа
акций на 100 млрд долларов и увеличила
дивиденды на 4%.
Чистая рентабельность компаний S&P 500
исторического максимума. Сводная
рентабельность (net profit margin) во втором квартале 2026 года составила 15,7%, что является самым высоким значением с момента начала отслеживания этого
показателя FactSet в 2009 году и превышает
предыдущий рекорд в 14,8%,
зафиксированный в первом квартале 2026
года. Основной вклад в этот рекорд также
внесла прибыль Alphabet: без неё
рентабельность индекса составила бы 14,4%.
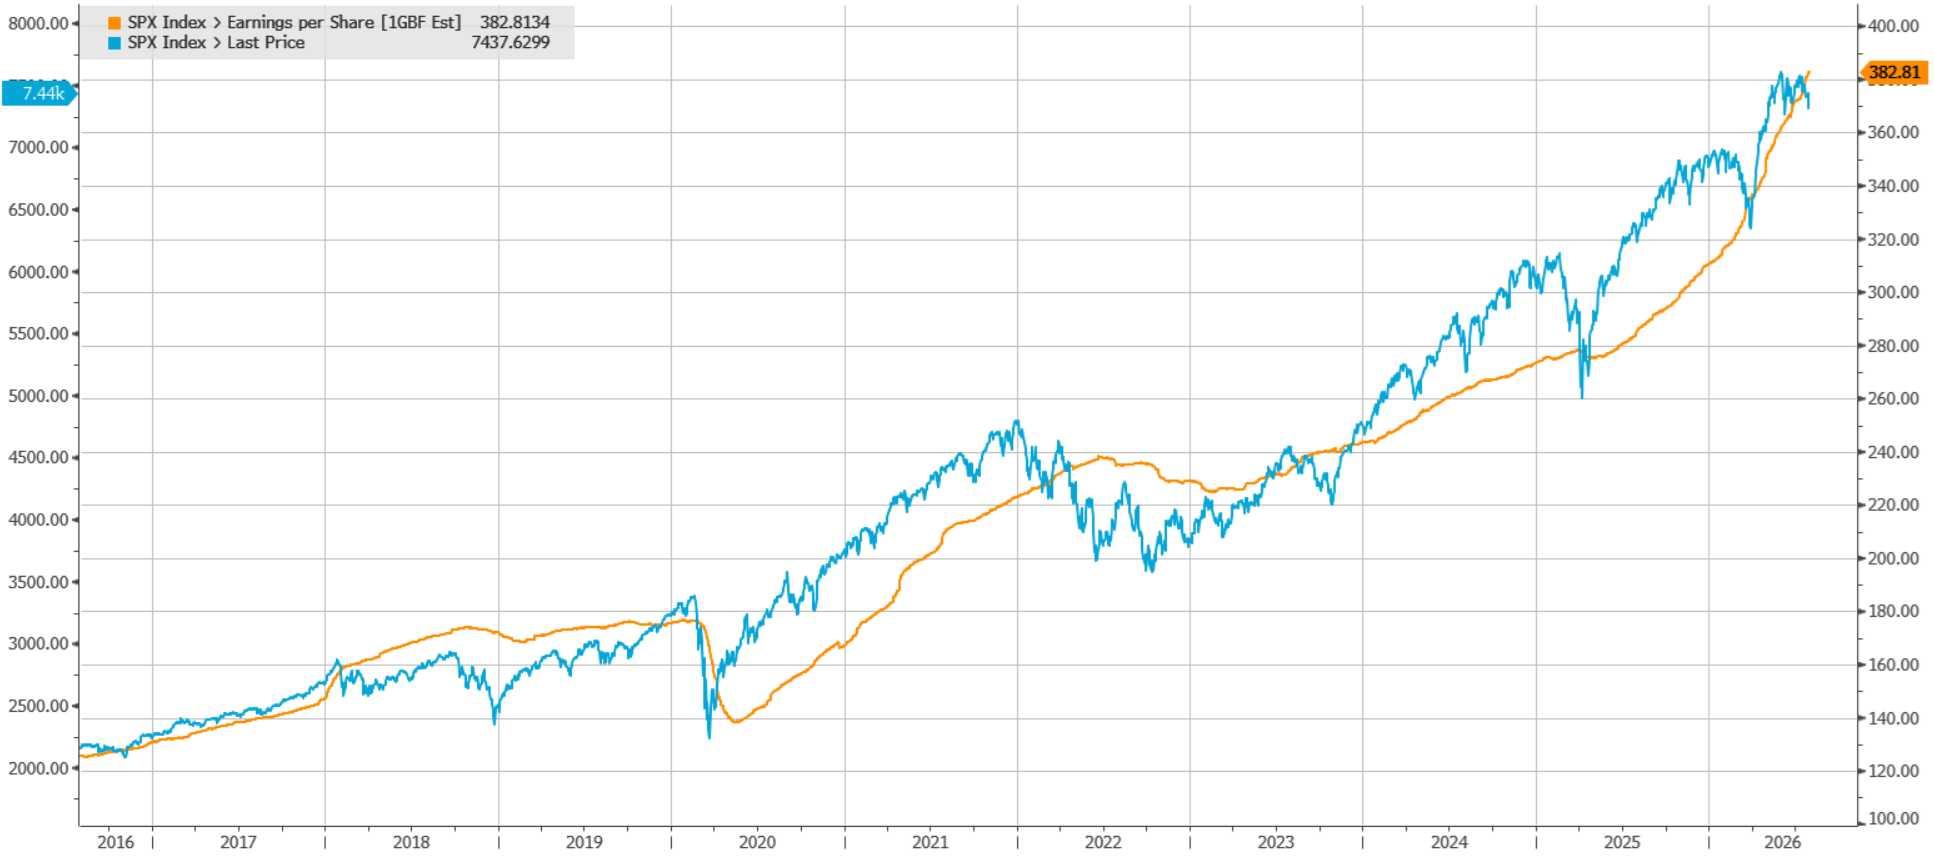
Форвардный 12-месячный коэффициент P/E
для S&P 500 составил 20,1х, что чуть выше 5летнего (20х) и 10-летнего (19х) средних
значений; при этом аналитики прогнозируют
рост прибыли индекса на 27,3% в 2026
календарном году и на 15,3% в 2027 году, а также рост выручки на 11,0% и 8,3%
соответственно.
чем на 10%. Apple также показала сильные результаты: рост выручки на 17% г/г и рост прибыли на 22%
Source: Bloomberg, Astero Falcon analytics.
Source:
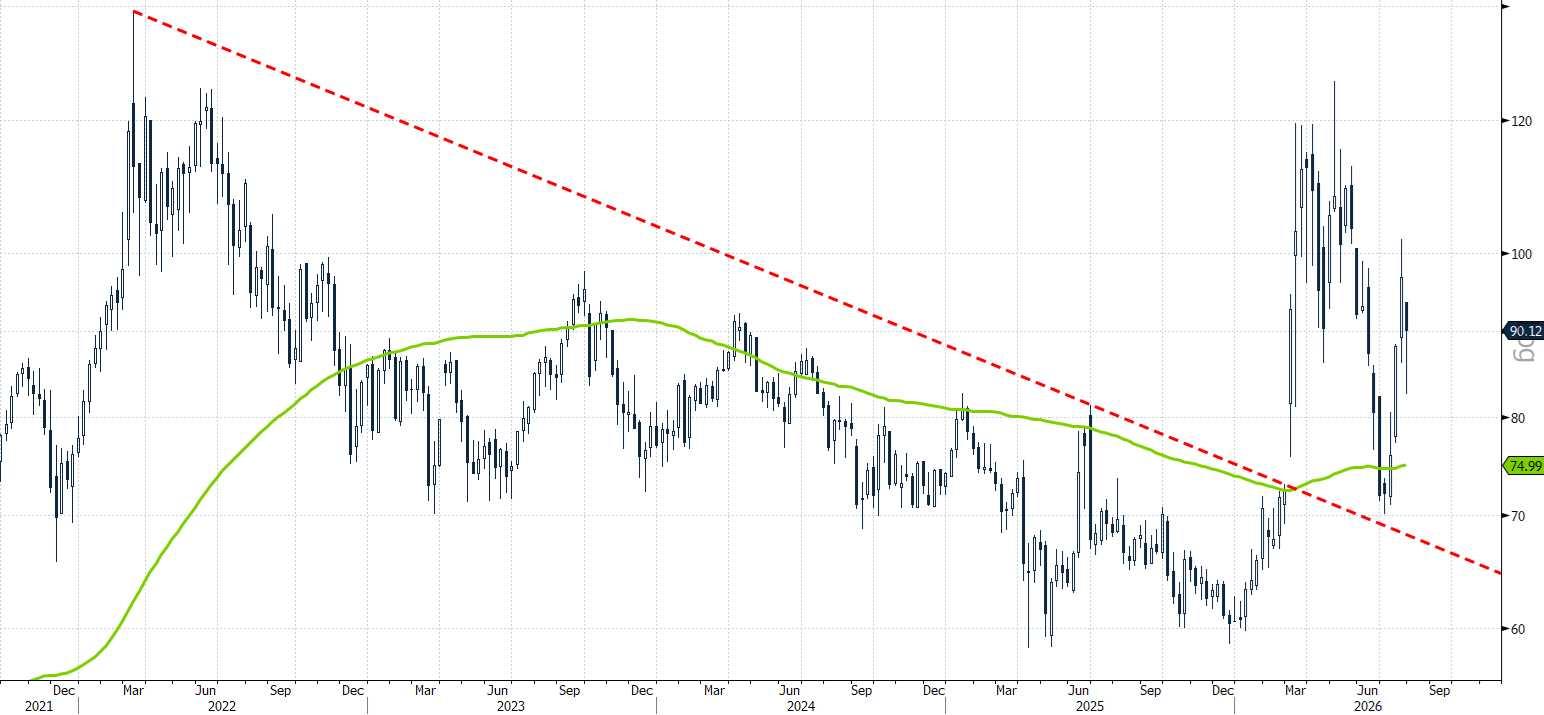
коррекцию на фондовом рынке, ключевые криптоактивы
вели себя стабильно на протяжении летних
месяцев. Более того, впервые с апреля эфир
сумел закрепиться выше краткосрочных средних
(за 8-, 21- и 50-дневный период).
Хотя 200-дневная средняя (на уровне $2,200) пока
ещё выступает сильным сопротивлением, на
коротком таймфрейме эфир показывает
положительную динамику – как в абсолюте, так и
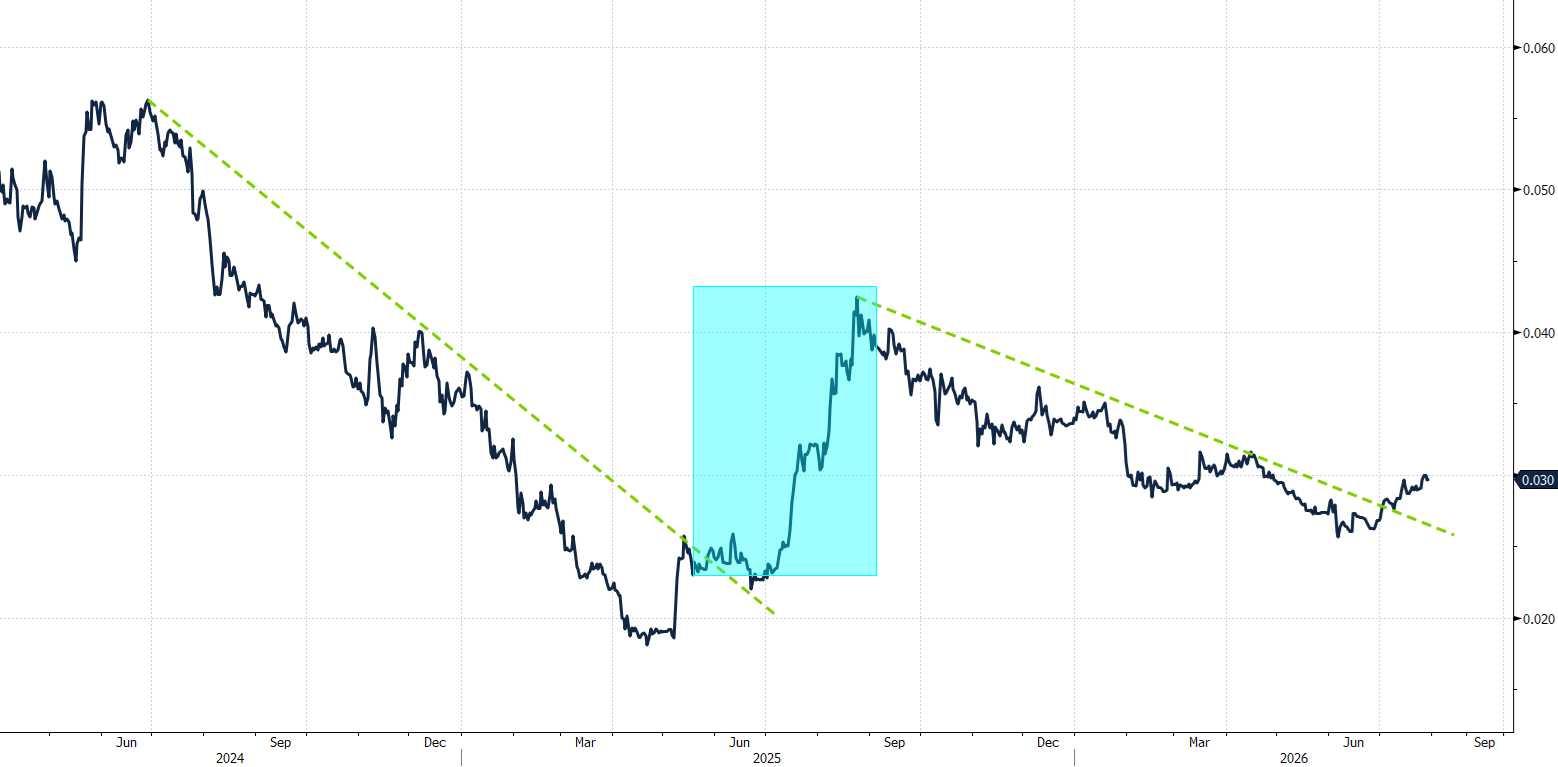
относительно биткоина. Соотношение ETH/BTC
пробило нисходящий тренд и обновило локальный максимум, что говорит об
опережающей динамике эфира. Медвежий рынок
сильнее сказался на котировках ETH (-70% с
пиковых значений), чем на цене BTC (-50% с
прошлогоднего максимума), поэтому и отскок в
эфире локально более сильный. Относительная
динамика ETH/BTC напоминает лето 2025 года:
тогда после слома
BTC.
растущего тренда
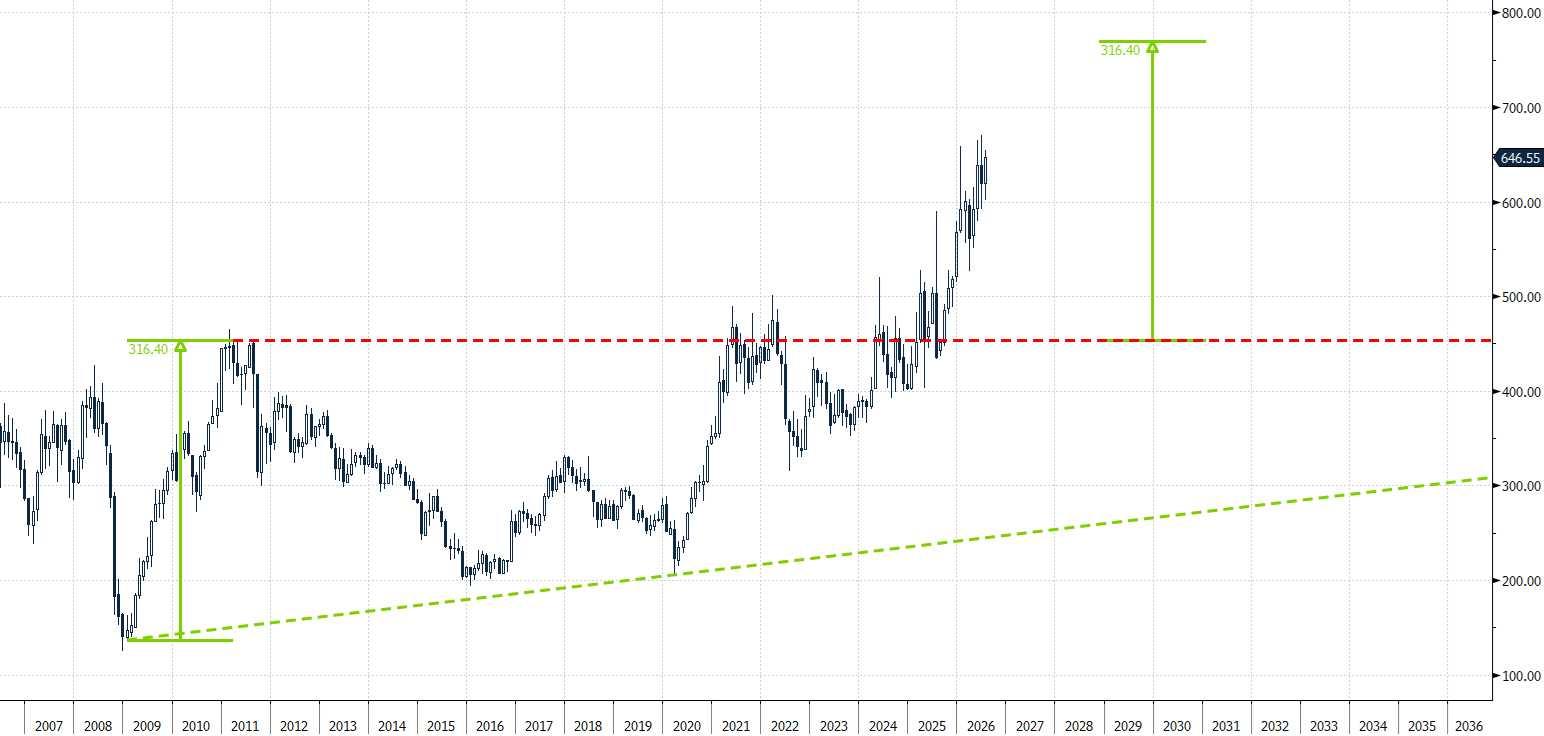
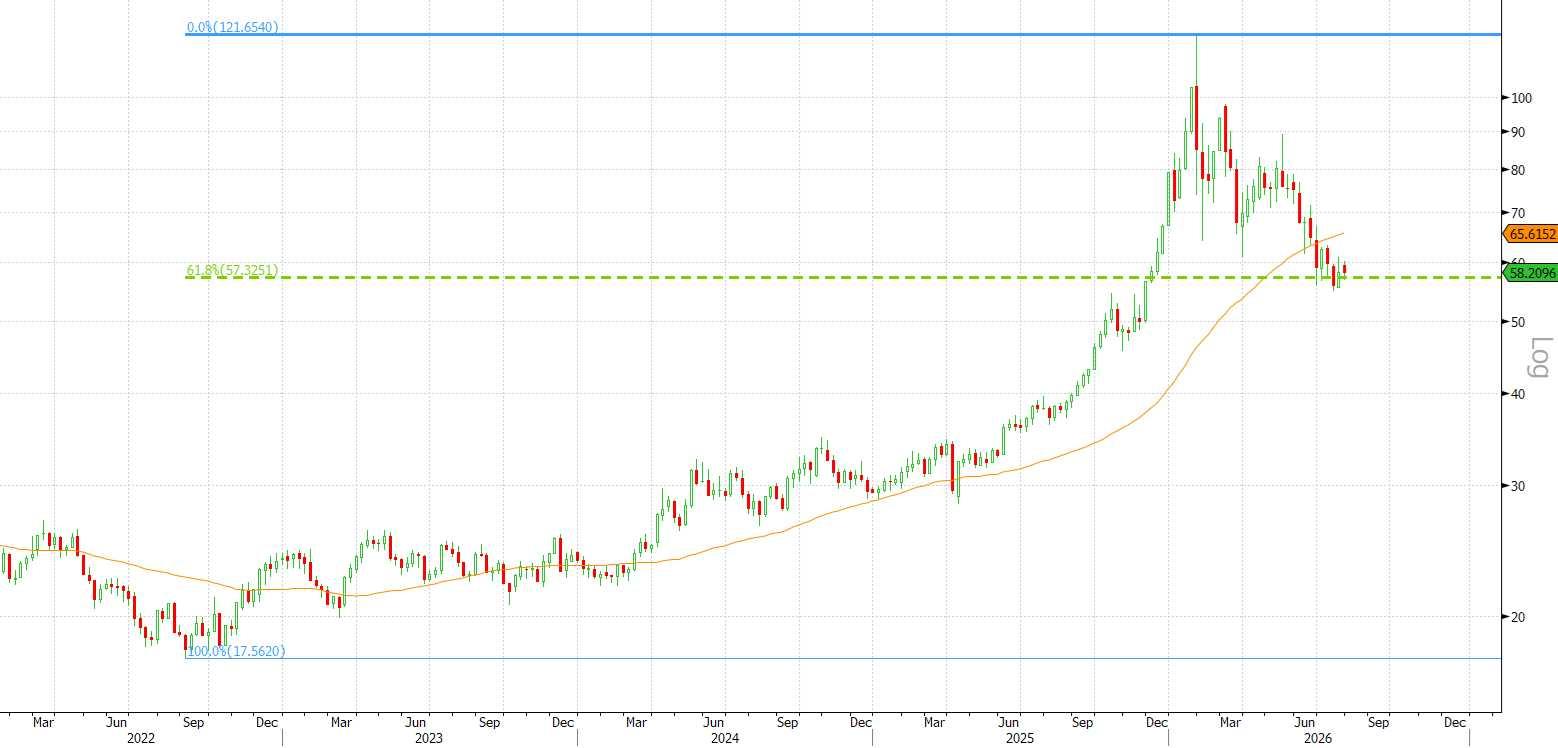
должно закрепиться выше цены $4,200 за унцию. На
графике появляются признаки
Source: Bloomberg, Astero Falcon analytics.
Source: Bloomberg, Astero Falcon analytics.
По данным Valuation Research, в первом квартале
2026 года объем сделок с участием частных
инвестиционных фондов в США составил 260,2
млрд долларов, что в годовом исчислении
составляет 1,04 трлн долларов: восстановление
по сравнению с 2023 годом, но все еще ниже
показателей 2025 года (1,19 трлн долларов) и
2021 года (1,27 трлн долларов). Такое
соотношение объясняет более осторожный цикл:
добавочные сделки (add-ons) составили 58,6% от
общего числа сделок в первом квартале, в то
время как сделки buyout/LBO — 18,2%, а
инвестиции в развитие или расширение — 23,2%.
По оценкам Valuation Research, по состоянию на
июнь объем свободных средств в американском
фонде прямых инвестиций составляет 1,13
триллиона долларов, а в глобальном масштабе — 2,42 триллиона долларов, в то время как Aranca
зафиксировала 57-процентный рост объема
привлеченных средств в PE-фондах по сравнению с предыдущим кварталом, до 137
миллиардов долларов во втором квартале.
Однако, по данным EY, дивидендные выплаты
составляют около 15% от чистой стоимости
активов по сравнению с типичными 20-25%, и 35% глобального портфеля прямых инвестиций находятся в собственности более шести лет. Этот
разрыв объясняет, почему привлечение средств
концентрируется в руках устоявшихся
управляющих, даже при наличии капитала: инвесторы гарантируют способность
управляющего возвращать деньги, а не просто
использовать их. Таким образом, вопрос
распределения средств заключается в том, может
ли конкретный фонд конвертировать
операционный прогресс компаний в реальную стоимость в сегодняшних условиях
финансирования
Source: Bloomberg,
что активность сделок в Северной Америке в июне была на
52,3% ниже уровня января, в то время как
стоимость корпоративных слияний и
поглощений в Северной и Южной Америке выросла на 71%
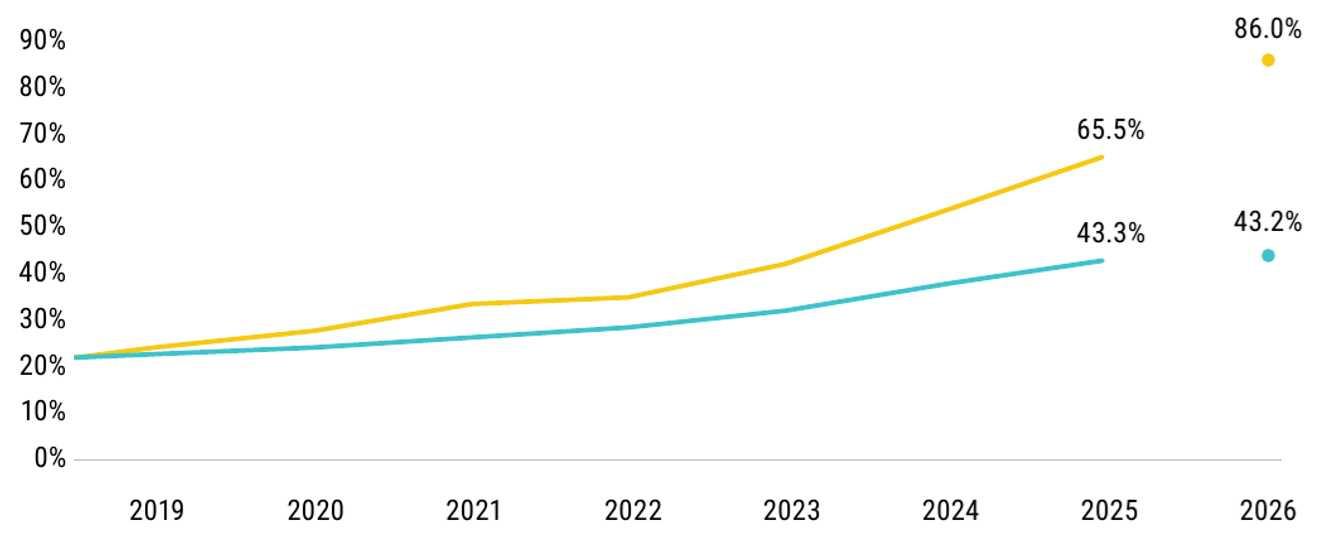
По данным PitchBook-NVCA, объем сделок с
восстановление рынка. Рынок демонстрирует рекордные объемы инвестиций, возможности распределены неравномерно по стадиям, секторам и управляющим компаниям. Инвесторам следует различать инвестиции в небольшую группу лидеров в области искусственного
целом.
Крупные венчурные фирмы привлекли 64,5 миллиарда
Source: Bloomberg, Astero Falcon analytics.
Облигации
Swiss Bond Index (SBI) AAA-BBB
Bloomberg Barclays Euro Aggregate Corporate TR
Bloomberg Barclays Pan-European High Yield TR
Bloomberg Barclays US Corporate High Yield TR
Bloomberg Barclays Sterling Corporate TR
Bloomberg Barclays China Aggregate TR
Bloomberg Barclays Asia USD High Yield TR
Bloomberg Barclays Global High Yield TR
JPM EMBI Global Total Return Index
Bloomberg Barclays Global-Aggregate TR
Акции
NASDAQ 100 Stock Index
S&P 500 INDEX
Dow Jones Industrial Average
MSCI World Index
MSCI Europe Index
MSCI Emerging Markets Index
SPI
SMIM
DAX
FTSE 100 Index
Hang Seng Index
Shanghai Shenzhen CSI 300 Inde
Nikkei 225
Сырье
Gold
Silver
Copper
WTI
BRENT
Bloomberg Commodity Index
Валюты
EURCHF
CHFUSD
CHFGBP
EURUSD
EURGBP
GBPUSD
Source: Bloomberg, Astero Falcon analytics.
Июль 2026
-1,08% -0,92% -0,37% -0,24% -1,11% -0,34% -0,05% -0,37% -1,54% -0,34%
Июль 2026
-7,15% -0,76% -0,15% -0,01% 1,14% -9,02% 1,36% -0,66% 2,66% 4,06% 13,45% -7,41% -8,13%
Июль 2026
0,75% -2,19% 4,55% 20,27% 22,09% 8,05%
Июль 2026
0,88% -0,28% -1,48% 0,58% -0,62% 1,20%
2026 -0,34% 0,40% 1,50% 1,71% -0,26% 1,79% 3,69% 1,50% 1,26% 1,79% 2026 11,71% 9,35% 9,59% 9,94% 12,58% 12,74% 11,36% 8,17% 4,81% 11,96% 2,99% 0,59% 28,95% 2026 -6,51% -20,02% 13,95% 45,58% 46,31% 23,56%
2026 0,07% -2,23% -1,84% -2,20% -1,80% -0,40%