SECRETARÍAS OPERATIVAS
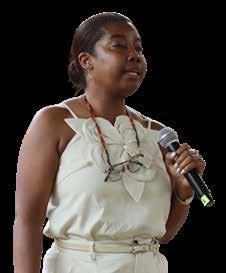
LEYDA RODRÍGUEZ
SECRETARIA ASUNTOS PEDAGÓGICOS
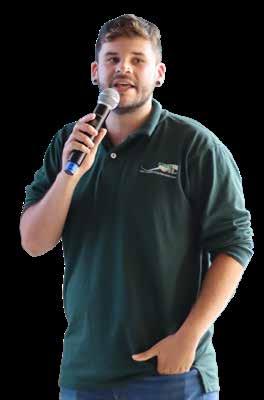
CÉSAR VALDERRAMA
SECRETARIO ASUNTOS INTERINSTITUCIONALES Y DE LA MUJER
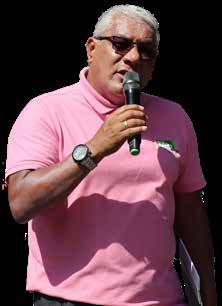
MAURICIO RENDÓN
SECRETARIO RECLAMOS Y ASUNTOS LABORALES
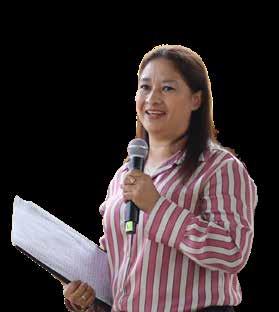
MARÍA EMMA MARTÍNEZ
SECRETARIA SALUD Y BIENESTAR SOCIAL
KERTON PALACIOS
SECRETARIO PRENSA Y PUBLICACIONES
REGLAMENTO INTERNO DE LA ASAMBLEA
Con el propósito de brindar disciplina y ahorro de tiempo en el marco de la democracia y para que las discusiones de los temas sean más productivas, les solicitamos tener en cuenta los siguientes aspectos:
Según los Estatutos, la Asamblea será moderada por la Presidencia; la Secretaría General tomará nota de las intervenciones, propuestas y decisiones; el Fiscal junto con el Comité de Disciplina velarán por el orden y el respeto dentro del recinto.
Si la reunión es presencial, deberá portar la escarapela, cuando sea virtual deberá identificarse en la sala virtual con nombres y apellidos, de lo contrario será retirado (a) de la sala.
Llegue puntualmente: solo se permitirá el ingreso hasta 60 minutos después de la hora citada.
Permanezca dentro del recinto o sala virtual: No se retire o desconecte por largos periodos de tiempo.
Respete el uso de la palabra: El máximo de tiempo por cada intervención es de tres (3) minutos, por tal razón sea claro, conciso y exacto. Solo se concederá una (1) intervención por cada tema.
El uso de la palabra será concedido por la presidencia a quien la solicite, para ello entregará su escarapela (presencial) o levantará la mano en la sala virtual. El uso de la palabra se hará en el orden respectivo.
Cuando levante la mano para realizar una moción, anuncie de qué se trata la moción, espere a que se le conceda el uso de la palabra, aclare a qué tipo de moción se refiere y recuerde que una moción no es una intervención. Tiempo máximo un (1) minuto.
A continuación, le suministramos la siguiente información teórica:
Moción: es una proposición que se hace a una asamblea deliberante.
Moción de punto previo: Se solicita antes del comienzo del evento o punto de orden del día, cuando se hace necesario aclarar algo que todos deben conocer o realizar un procedimiento especial, no previsto en el orden del día.
Moción de orden: Se solicita cuando se ha alterado el orden del día, o cuando algún participante pretende discutir o introducir un tema distinto del previsto. También cuando se ha alterado la disciplina dentro de la asamblea.
Moción de suficiente ilustración: Se solicita cuando alguien considera que el tema en discusión ya está suficientemente desarrollado y se puede tomar decisiones o someterlo a votación, si es el caso.
Moción de aclaración: Cuando uno de los asistentes considera que un aspecto del tema en discusión no está claro, puede pedir la palabra para solicitar una aclaración o realizar un aporte aclarando lo que considere ambiguo o impreciso.
Moción de procedimiento: Se solicita al moderador, cuando se quiera proponer un procedimiento para abordar una cuestión o tomar decisiones en el debate. Se puede solicitar para la forma como debe resolverse un tema o caso, por ejemplo, si es por votación o consenso.
Interpelación: Cuando uno de los participantes tiene el uso de la palabra y otro asambleísta considera necesario hacerle una aclaración o un aporte. La interpeclación se solicita a quien hace uso de la palabra y es este quien está en libertad de concederla o no.
Propuestas: Una vez concedido el uso de la palabra, expresará su propuesta de manera verbal para dejar constancia en el audio, igualmente, deberá dejarla por escrito en el chat de la sala (reunión virtual) o en un formato que se le entregará cuando la reunión sea presencial. Las propuestas deben estar relacionadas con el tema que se está tratando en el momento.
PARA EL DESARROLLO DE UNA ASAMBLEA
DELIBERATIVA Y CONSTRUCTIVA
CERTIFICACIÓN
Señores
LII ASAMBLEA ANUAL ORDINARIA
ASOCIACIÓN SINDICAL DE EDUCADORES DEL MUNICIPIO DE MEDELLIN
ASDEM La Representante Legal y la Contadora
Certificamos que:
Hemos preparado el Estado de Situación Financiera, el Estado de Actividades, el Estado de Cambio en Activo Neto y el Estado de Flujos del Efectivo a diciembre 31 de 2025 y 2024, de acuerdo con el Decreto 3022 de 2013, incluyendo sus correspondientes revelaciones que hacen parte integral de estos.
Los procedimientos de valuación, valoración y presentación han sido aplicados uniformemente con los del 202 4 y reflejan razonablemente la situación financiera de la Asociación al 31 de diciembre de 202 5; así como los resultados de sus actividades y además:
Las cifras incluidas son fielmente tomadas de los libros y auxiliares respectivos.
No hemos tenido conocimiento de irregularidades que involucren a miembros de la Administración o empleados, que puedan tener efecto d e importancia relativa sobre los estados financieros enunciados.
2633-26 v1 2/2
Los activos representan probables beneficios económicos y los pasivos probables sacrificios económicos, ambos a futuro y todos los elementos han sido reconocidos por sus valores apropiados de acuerdo con las normas de contabilidad y de información financiera aceptadas en Colombia.
Garantizamos la existencia de los activos y pasivos cuantificables, así como sus derechos y obligaciones registrados de acuerdo con cortes de documentos y con las acumulaciones y compensaciones contables de sus transacciones en el ejercicio, valuados utilizando métodos de reconocido valor técnico
Confirmamos la integridad de la información proporcionada puesto que todos los hechos económicos, han sido reconocidos en ellos.
Los hechos económicos se han registrado, clasificado, descrito y revelado dentro de los estados financieros básicos y sus respectivas revelaciones.
No se han presentado hechos posteriores en el curso del período que requieran ajuste o revelaciones en los estados financieros o en las notas subsecuentes.
En cumplimiento del artículo 1º de la Ley 603 declaramos que el software utilizado tiene la licencia correspondiente y cumple por tanto con las normas de derecho de autor. Y que los p agos de seguridad social se han hecho de forma adecuada y en los plazos establecidos a través del Operador.
Medellín, marzo de 2026
JANET MORALES ARANGO
MARÍA GIRALDO GARCÍA Representante Legal 2025-2028 Contadora T.P. 87124-T
ESTADO DE SITUACIÓN FINANCIERA
ACTIVO
ACTIVO CORRIENTE
EFECTIVO Y EQUIVALENTES
EFECTIVO RESTRINGIDO
CUENTAS POR COBRAR COMERCIALES
ACTIVO NO CORRIENTE
PROPIEDAD, PLANTA Y EQUIPO
y comunicación
Las notas que se adjuntan, son parte integral de estos estados financieros. Cifras fielmente tomadas de los libros previamente confirmadas (art. 37 ley 222/95)
FIRMA EN ORIGINAL
CLAUDIA JANET MORALES ARANGO
Representante Legal 2025-2028
FIRMA CERTIFICADO DIGITAL
LINA MARÍA GIRALDO GARCÍA
Contadora T.P. 87124-T
ESTADO DE SITUACIÓN FINANCIERA
PASIVO + ACTIVO NETO
PASIVO
OBLIGACIONES FINANCIERAS
CUENTAS POR PAGAR COMERCIALES
PASIVO POR IMPUESTOS
BENEFICIOS EMPLEADOS
OTROS PASIVOS NO FINANCIEROS
FONDOS CREADOS POR ASAMBLEA
ACTIVO NETO
PATRIMONIO
RESERVAS
RESULTADOS DEL EJERCICIO
Las notas que se adjuntan, son parte integral de estos estados financieros. Cifras fielmente tomadas de los libros previamente confirmadas (art. 37 ley 222/95)
FIRMA EN ORIGINAL
CLAUDIA JANET MORALES ARANGO
FIRMA CERTIFICADO DIGITAL
LINA MARÍA GIRALDO GARCÍA Representante Legal 2025-2028 Contadora T.P. 87124-T
INGRESOS OPERACIONALES
CUOTA SINDICAL FONDO ROTATIVO
ESTADO DE ACTIVIDADES
-210.817
COMISIÓN POR CONVENIOS
TRABAJO SINDICAL Y ASOCIATIVO
SINDICAL
OTROS COSTOS
EXCEDENTES BRUTOS
Las notas que se adjuntan, son parte integral de estos estados financieros.
Cifras fielmente tomadas de los libros previamente confirmadas (art. 37 ley 222/95)
CLAUDIA JANET MORALES ARANGO LINA MARÍA GIRALDO GARCÍA
Representante Legal 2025-2028 Contadora T.P. 87124-T
GASTOS OPERACIONALES
ESTADO DE ACTIVIDADES
EXCEDENTES OPERACIONALES
INGRESOS NO OPERACIONALES
GASTOS NO OPERACIONALES
EXCEDENTES NETOS DEL EJERCICIO
Las notas que se adjuntan, son parte integral de estos estados financieros. Cifras fielmente tomadas de los libros previamente confirmadas (art. 37 ley 222/95)
FIRMA EN ORIGINAL FIRMA CERTIFICADO DIGITAL
CLAUDIA JANET MORALES ARANGO LINA MARÍA GIRALDO GARCÍA
Representante Legal 2025-2028 Contadora T.P. 87124-T
ESTADO DE CAMBIOS EN EL ACTIVO NETO
Pyme (cifras en miles de pesos)
ACTIVO NETO
Las notas que se adjuntan, son parte integral de estos estados financieros. Cifras fielmente tomadas de los libros previamente confirmadas (art. 37 ley 222/95)
FIRMA EN ORIGINAL FIRMA CERTIFICADO DIGITAL
CLAUDIA JANET MORALES ARANGO
Representante Legal 2025-2028
LINA MARÍA GIRALDO GARCÍA
Contadora T.P. 87124-T
SALDO INICIAL EFECTIVO Y SU EQUIVALENTE FUENTES POR LA OPERACIÓN
FUENTES POR LA INVERSIÓN
FUENTES POR LA FINANCIACIÓN
USOS POR LA OPERACIÓN
seg, prest, dotac, honorarios
USOS POR LA INVERSIÓN
USOS POR LA FINANICACIÓN
SALDO FINAL EFECTIVO Y SU EQUIVALENTE
Las notas que se adjuntan, son parte integral de estos estados financieros.
Cifras fielmente tomadas de los libros previamente confirmadas (art. 37 ley 222/95)
CLAUDIA JANET MORALES ARANGO LINA MARÍA GIRALDO GARCÍA
Representante Legal 2025-2028
Contadora T.P. 87124-T
REVELACIONES 2025
por c.p. lina maría giraldo garcía asesora contable
REVELACIONES 2025
NIIF Pyme (cifras en miles de pesos)
1. De la entidad
La Asociación Sindical de Educadores del Municipio de Medellín, Asdem, con personería jurídica No. 1616 de 1975, fue constituida como una organización sindical de educadores del primer grado y de gremios, sin ánimo de lucro y de naturaleza civil, que actuará de conformidad con sus estatutos, la ley y la constitución nacional. Tiene su domicilio principal en la CL48 42-41 en Medellín –Antioquia – Colombia.
Su objeto general, según el artículo quinto de los Estatutos Generales, es: “Asegurar la dignificación de sus asociados(as) en su calidad humana, profesional y comunitaria, como corresponde a una organización social pluralista, democrática y progresista”. Y en el artículo 6 de los mismos Estatutos, se detallan los siguientes objetivos específicos:
a. Estudiar las características de la profesión docente, los salarios, seguridad social, horarios, sistema de protección y prevención de accidentes y demás condiciones de trabajo referente a sus asociados (as), para procurar su mejoramiento y defensa
b. Procurar el acercamiento entre el nominador y educadores (as) sobre base de participación, justicia, mutuo respeto y subordinación a la ley, colaborando en el perfeccionamiento del quehacer pedagógico con miras a que se garantice la calidad de la educación
c. Celebrar con el Municipio de Medellín actas de acuerdo, convención colectiva y otros, velar por el cumplimiento de las partes y ejercer los derechos y acciones que de ellos resulten
d. Asesorar a sus asociados (as) en defensa de los derechos emanados de un contrato de trabajo o de la actividad profesional correspondiente y representarlos ante las autoridades administrativas, Concejo de Medellín, nominador y ante terceros
e. Representar en juicio o ante cualquier autoridad u organismo, los intereses económicos, laborales, gremiales y sociales comunes de los (as) asociados (as) y representarlos también ante el nominador docente o terceros, en caso de
conflictos colectivos que no hayan podido resolver por arreglo directo, procurando la conciliación
f. Planear y promover la educación sindical, pedagógica, cooperativa y comunitaria
g. Propender porque el Estado cumpla con la educación integral del educador para el ejercicio de su profesión en términos de ascensor, actualización, investigación y formación avanzada del docente
h. Prestar auxilio moral y/o económico a sus afiliados (as) en caso de enfermedad, calamidad doméstica y capacitación
i. Promover la creación y fomentar el desarrollo de cooperativas, cajas de ahorros, fondo rotatorio para préstamos y fondo para auxilios, fondos mutuales, escuelas y colegios, bibliotecas, instituciones técnicas o de habilitación profesional, organizaciones de previsión social y b eneficio común, actividades deportivas y culturales y demás organismos adecuados a los fines profesionales, culturales y de solidaridad
j. Presentar ante las autoridades competentes, pliegos de peticiones, solicitudes respetuosas y/o formar convenciones colecticas, pactos, acuerdos, convenios y otros de carácter económico, laboral y asistencial que mejoren las condiciones de vida de los (as) asociados (as) de sus familias
k. Prestar asesoría jurídica a los (as) educadores (as)
l. Promover la dignificación de la carrera docente en términos del ingreso, promoción y/o ascenso laboral
m. Designar entre sus delegados (as) y afiliados (as) las comisiones de trabajo sindical que determinen los estatutos, la Junta Directiva y la Asamblea de Delegados (as)
n. Adquirir a cualquier título y poseer los bienes
2. Principales características contables
De acuerdo al Decreto 3022 de 2013 que contiene el marco técnico normativo de información financiera para las Pymes, las principales características que se tuvieron en cuenta para la expedición de los estados financieros fueron las 13
contenidas en las políticas contables, cada una definida desde su objetivo, alcance, referencia técnica y normativa, definiciones, reconocimiento e información a revelar:
Política moneda funcional
Presentación de estados financieros
Política efectivo y equivalente de efectivo
Políticas contables, estimaciones y correcciones de errores
Beneficios a los empleados
Instrumentos financieros
Impuestos a las ganancias
Información financiera intermedia
Ingresos de actividades ordinarias
Provisiones y contingencias
Hechos ocurridos después del periodo sobre el que se informa
Propiedad planta y equipo
Deterioro de los activos
En la política cuarta llamada “Políticas contables, estimaciones y corrección de errores”, se detallan las características de las políticas contables: Comprensibilidad, flexibilidad, fiabilidad, uniformidad y relevancia.
Para noviembre de 2024, se realizó una revisión de las políticas contables como parte de un trabajo de grado de una de las asistentes de Tesorería, para lo cual fue necesario realizar un vínculo con docentes, asesores y estudiantes de último semestre del pregrado de contaduría pública del Politécnico Colombiano “Jaime Isaza Cadavid”. Trabajo recibido a satisfacción y aprobado por la Junta Directiva.
3. Efectivo y equivalentes al efectivo
El efectivo y sus equivalentes para el cierre, está compuesto por el saldo final de la caja y de las cuentas de ahorros bancarias debidamente conciliadas.
Entiéndase por conciliada que el saldo de contabilidad cada mes, es igual al saldo del extracto, pues se realiza un reconocimiento contable de todas las partidas incluidas en los extractos, evitando papeles de trabajo que perpetúen transacciones sin identificar.
En la cuenta donde se manejan los recursos propios, se reciben los dineros de las pagadurías que corresponden a la cuota sindical, las deducciones para los
convenios y los abonos a los préstamos del fondo rotatorio. En relación con este último, el recaudo se traslada a la cuenta donde se administran estos dineros.
Cuando se otorgan créditos, se desembolsa directamente de la cuenta donde se custodian los recursos del fondo rotatorio.
Equivalentes al efectivo
Bancolombia 7-89
Bancolombia 9-65
Utilización 2025 2024
Recursos propios 666.413 476.086
Fondo rotatorio 192.835 81.062
Caja menor Pagos menores 1.424 1.300
Total 860.671 558.448
Nótese el aumento del saldo de la cuenta bancaria donde reposan los dineros que se ponen a disposición de los Asociados en calidad de préstamo a través de fondo rotatorio, el cual se gestiona de acuerdo a su reglament o, el cual, al momento de la elaboración de este informe, se encontraba en actualización.
En los recientes periodos, ha sido necesario suspender el acceso a los montos ofrecidos en las líneas de endeudamiento, por considerar que existe un riesgo financiero.
Los recursos propios son de constante monitoreo, con el fin de garantizar las obligaciones adquiridas con empleados, contratistas, proveedores y acreedores, así como para responder en el flujo de efectivo, con los actos sindicales incluidos con insuficiencia o no contenidos en el presupuesto.
La caja menor es por un salario mínimo mensual legal vigente, tal como lo dispone el artículo 396 del Código Sustantivo del Trabajo.
El equivalente al afectivo no da cuenta de recaudos por facturas emitidas a los convenios, pues estás son descontadas de los pagos realizados por las deducciones a los maestros y administrativos.
4. Efectivo restringido
El portafolio de inversiones de la Asociación está compuesto por CDT’s alojados en entidades del sector solidario, cooperativas vigiladas por la Superintendencia de Economía Solidaria y la Superintendencia Financiera.
La política de inversión, establece dos momentos:
Uno dado hace más de 20 años donde el ahorro a través de los CDT ha sido constante y se custodian partidas adeudadas por las ejecuciones de los fondos decretados por la Asamblea, siendo así, la forma para garantizar las reinversiones de los excedentes.
Un segundo momento nace en la Asamblea del 2018 donde es aprobada una propuesta para reservar el aporte de los nuevos asociados para ser destinada en una nueva sede. Es allí cuando se crea la reserva pro-sede que incluye el aporte de los asociados nuevos del 2018, 2019 (+2018), 2020, 2021, 2022, 2023 y 2024, y a la cual se le sumó una porción de los excedentes del 2020 con el mismo fin El 2025 es el octavo año consecutivo de esta estrategia de ahorro para la adquisición de un bien capitalizable.
El aporte de los nuevos por el 2025 fue de $210.717, de los cuales ya se hizo la reserva contable y se espera se custodie aumentando la reser va pro-sede con una inversión de similar portafolio, permitiendo así el soporte financiero de dicho fondo. Apropiación que se venía haciendo una vez los informes contables estuvieran aprobados y antes que el año finalice. Para el 2025, desde la Tesorería se vienen apropiando los aportes de los nuevos asociados del año en un CDT virtual
(*) Los aportes de los nuevos para el 2025, fueron de 210.817. El saldo en el CDT de Bancolombia corresponde al 89% de este valor. Durante feb-2026, fueron adicionados a la inversión lo faltante.
Las inversiones incluyen los dineros del fondo para la adquisición de un software competitivo que aperture al Sindicato a complementar sus obligaciones
contables, con manejo de bases de datos y gestión documental en lo referente con el crédito rotatorio y de los convenios.
Para todos casos, los excedentes que rentan las inversiones son sumados para engrosar el capital, evitando su uso operacional y se espera que los intereses de los años siguientes también se consideren un mayor valor de la reserva.
5. Cuentas por cobrar comerciales
Son valores cobrables por efecto de los créditos rotatorios otorgados a los Asociados, las cuales se espera recuperar por un periodo inferior de 2 años. Todas las deudas son recuperables en su totalidad. También incluyen las cuentas por cobrar a los empleados, por reclamaciones y otras cuantías menores.
Cuentas Por Cobrar 2025
Las cuentas por cobrar a los Asociados por el uso del fondo rotatorio, son constantemente sujetas a conciliaciones por el comité y la tesorería, labor que mejora la cobrabilidad de la cartera y la identificación a tiempo de inconsistencias con las pagadurías. Razón por la cual, no se ha considerado iniciar con una política de deterioro de cartera ni tampoco afectar provisión realizada en años anteriores que se mantiene en $25.701. Cada deuda de difícil cobro, donde estén agotados los recursos legales y por lo tano sea considerada incobrable, deberá ser asumida en el año corriente disminuyendo el resultado.
Obsérvese la disminución gradual que ha tenido el endeudamiento del fondo rotatorio en los últimos dos años
En relación con las cuentas por cobrar reclamaciones, se continúan pendientes por recuperar dineros girados sin procedencia.
Señor Asociado:
Si por algún motivo la Asociación le giró dineros dobles y mayores a los comprometidos, les solicitamos reintegren lo girado como un acto de honestidad y respeto por los recursos de la Asociación.
El endeudamiento de los empleados, se realiza bajo el reglamento del fondo rotatorio, se ha mantenido constante, rotante y con una expectativa real de recaudo.
6. Propiedad, planta y equipo
Se contempla tres tipos de activos fijos: Edificación, equipo de cómputo y muebles y enseres. Se registran al costo y se tienen para su uso. La propiedad incluye la valorización realizada desde el 2015 y ajustada en el 2016 con un avalúo técnico requerido con la implementación de las normas internacionales de información financiera.
La depreciación del inmueble se está haciendo a 20 años sobre el costo de adquisición, cerrando el 2025 con 17 años de depreciación, quedando pendiente 3, es decir que a partir del 2029 se inicia la depreciación del avalúo por otros 20 años.
Equipo y muebles
Depreciación
Solo se considera como depreciable la propiedad raíz, por ser la única que genera valor atribuible a un proceso de capitalización. Las demás compras se catalogan como controlables, pues son depreciadas en el momento de la compra, llevando su valor al gasto o costo que correspond a. El inventario de muebles, enseres y equipos se consideran activos controlables
7. Obligaciones financieras
Como respuesta a las adquisiciones que se hacen en ambientes virtuales, tales como compra de bienes y servicios informáticos, desde el 2021, se inició con el uso de una tarjeta de crédito, logrando que los soportes cumplan con los requisitos de procedencia y evitando el uso de métodos de pago a través de productos financieros que no pertenecen a la Asociación.
Todas las compras pagadas por este medio son diferidas en los plazos considerados por la entidad financiera para compras internacionales, pero siempre se cancelan al mes siguiente el total de la deuda, pues su uso no requiere financiación.
La deuda de este instrumento financiero, se concilia cada mes y finaliza con un saldo que es cancelado al mes siguiente.
Obligaciones financieras 2025 2024
Bancos nacionales 5.082 4.247
Total 5.082 4.247
El uso de plásticos bancarios siempre será un riesgo. Desde la Tesorería se trabaja arduamente en prácticas antifraudes con el manejo del plástico, evitando que se realicen compras
8. Cuentas por pagar comerciales
Corresponden las obligaciones contraídas por la Asociación a favor de terceros y que se encuentran pendientes por cancelar al cierre del periodo.
Cuentas por pagar
Costos y gastos por pagar
Deudas con asociados
Cuotas para devolver
Total
En los costos y gastos por pag servicios y deudas con no obligados a facturar pendientes corrientes.
Las deudas con asociados corresponden a las cotidianas y a la causación por cierre de año por reclamaciones con los
Señor Asociado:
Si a la fecha la Asociación continúa con deudas pendientes con usted, le solicitamos tramiten en la tesorería el desembolso de lo adeudado diligenciando el formato de devoluciones.
Se considera un aporte por cuota sindical cuando la pagaduría le deduce al maestro y le traslada a Asdem, por lo tanto, toda consignación o transferencia que haga un maestro a la cuenta trata como una cuenta por dinero acreditado. Así mismo, diligencien el formato de devoluciones para hacerles el desembolso de lo adeudado.
También, cuando un maestro asociado es trasladado a un diferente y se le descuenta la cuota mientras se hace efectiva la novedad de
Tope Ingresos brutos* Ingresos brutos Asdem 2025
Los ingresos brutos son la suma total de todos los ingresos recibidos durante un periodo de tiempo determinado, y cuando hablamos de "brutos", significa que no están afectados ni disminuidos por ningún concepto, como pueden ser devoluciones, descuentos, deducciones, capitalizaciones o reservas.
para la eficacia en la presentación de las declaraciones de impuestos, solo se requiere la firma del representante legal de Asdem, pues a la fecha del corte, no se superó el tope de los 3.000 salari os mínimos en ingresos los 5.000 salarios mínimos de activos brutos, para que la autoridad tributaria exija la firma de un responsable de la revisoría fiscal. Pero se continúa con la obligación de incluir la firma del asesor contable en el caso de saldos a , escenario no contemplado durante los periodos sujetos a este
Los ingresos brutos son la suma total de todos los ingresos recibidos durante un periodo de tiempo determinado, y cuando hablamos de "brutos", significa que no están afectados ni disminuidos por ningún concepto, como pueden er devoluciones, descuentos, deducciones, capitalizaciones o reservas.
comprobar los topes para definir la periodicidad del IVA y la exigencia de nombrar un responsable de la revisoría fiscal. Para este último millones para superar el tope de ingresos, una cifra en los próximos años, pero con el aumento del SMMLV del 2026 los topes aumentaron para este año. 2026
al momento de superar el tope
En relación con los impuestos municipales, los sindicatos son de prohibido gravamen del impuesto de industria, comercio y avisos, ICA, pero desde el 2023 el Distrito ha extendido obligaciones fiscales a los no contribuyentes, específicamente asumiendo la calidad de informante de exógena sobre transacciones realizadas con contribuyentes del Distrito y en las relacionadas con ingresos recibidos para terceros. Obligación que se viene cumpliendo a cabalidad.
Se desconocen obligaciones fiscales con municipio diferentes a donde está el domicilio principal de la Asociación.
10. Beneficios a empleados
Están dadas por las prestaciones sociales pendientes por cancelar a los empleados. Los intereses a las cesantías entregados en enero, las cesantías consignadas en febrero y las vacaciones pendientes por disfrutar.
Cuentas por pagar
Obligaciones laborales
Retenciones y aportes de nómina PILA vinculados y contratistas
También se incluyen los conceptos que hacen parte del sistema de seguridad social integral en Colombia para vinculados, partidas que fueron canceladas antes del disfrute del periodo de vacaciones, quedando solo pendiente los aportes sobre las horas extras requeridas a fin de año.
Para la Asociación, es esencial que los contratistas cumplan con sus obligaciones ante el sistema de seguridad social, pues reconoce la solidaridad
que existe en casos de generar beneficios prestacionales ante los fondos de pensiones, en el sistema de salud y los riesgos laborales.
Por lo tanto, se continúan generando retribuciones justas que permitan a los contratistas prestar su servicio y realizar el pago como independiente con cobertura total en el sistema de seguridad social.
Señor Asociado:
Si a pesar de ser un maestro sindicalizado, prestas algún servicio a la Asociación, te invitamos para que realices las afiliaciones al sistema de seguridad social y empieces a realizar tus aportes como trabajador independiente por fuera del tratamiento especial propio de tus labores como docentes.
Así, estás protegido, proteges tu familia y proteges la Asociación.
11. Otros pasivos no financieros
Conformado por ingresos recibidos de las pagadurías para convenios con instituciones privadas prestadoras de servicios y que serán transferidos a sus dueños en los plazos y condiciones convenidos.
Señor Asociado:
Te invitamos para que conozca los convenios que tiene la Asociación, en los cuales podrás disfrutar de tarifas exclusivas que pagarás a través de deducciones de nómina. Benefíciate ya de esta oportunidad y extiende estos beneficios a tu grupo familiar.
Convenio
Entre los convenios se encuentran los servicios funerarios, la atención de emergencias, urgencias, tratamientos médicos, y compra financiada de bienes, estos datos son cuidadosamente tratados para evitar inconvenientes en los servicios, lo que requiere de una constante conciliación entre las deducciones hechas por las pagadurías y los dineros desembolsados a los convenios.
Señor Asociado:
Seguimos comprometidos en lograr una trazabilidad total de los Asociados en el sistema de información contable, mejora ndo nuestro nivel de respuesta frente a contingencias que reclaman una intervención rápida y eficiente, ya sea desde los servicios mencionados como también en los relacionados con la financiación de compras que mejoran la calidad de vida de los Asociados y sus familias.
Cabe mencionar que en periodos anteriores, fue girado por parte de una pagaduría una cuantía que estaba pendiente por identificar y que de acuerdo a la política contable, es posible, en caso que sea necesario, trasladar a cuentas de estados de resultados. Continúa con un saldo de $31.681.
En esta partida, también se registran otros dineros recibidos para terceros por aquellas obligaciones que tienen los empleados. Al cierre con un saldo de $2.752.
En relación con la posibilidad que tiene el Sindicato de ser operador de libranzas, se están dando cambios en algunas las pagadurías, las cuales están considerando centralizar la operación de las libranzas a través de un operador de forma virtual. A la fecha de este informe se desconoce el impacto financiero que esta decisión tendrá en las finanzas de Asdem.
12. Fondos
Son fondos que por aprobación del máximo órgano, fueron creados con los excedentes de los años anteriores y que tienen destinación específica.
Por ser obligaciones generadas por la reinversión de excedentes, propia de las entidades sin ánimo de lucro del tipo de Asdem, son considerados un pasivo no corriente.
2019 Sec.SyB Aux muerte$2.657 2,657 2,657
Secre. de asuntos interinstitucionales 20,696 20,696
Sec.As.Int.Solid.org.sc-in. Edc 2,644 2,644
2023 SAI Comité muj dv $18.052 18,052 18,052
Secre. de asuntos laborales
Sec.As. Lab.Jurid. defen. Maestro 12,994
Secre. de prensa y publicaciones
14.023 Sec.PyP Periódico y esp. Radial 6,802 6,802
PYP Revista $7.221 (r) 7,221 7,221
Gastos
Gto NIIF 2,211 2,211
2017 Gto Moderniza Asdem$35mill 8,847 8,847
2018 Gto Adec. sede como$51.232 2,508 2,508
Gto casa pascasio
Gto Sede Pascasio 588 588
2017 Gto Sede Pascasio $10mill
(*) Se realizó una agrupación de los fondos según su relación con la actividad meritoria
(**) Desde el 2020 se identificaron varias inconsistencias en el actual software contable, lo que generó la necesidad de crea r un fondo para ir ahorrando los recursos necesarios para un programa diferente, pues no solo se trata de comprar un licenciamiento sino de proyectar un equipo de colaboradores que garanticen que el cambio de herramienta, no tendrá contratiempos como atrasos e inconsistencias. Esto solo se puede certificar teniendo un año de transición donde la información se haga tanto en el software nuevo como en el actual, doblado la operatividad del área de Tesorería, aspecto que deberá ser incluido en el presupuesto del año en el cual se dé la opción de cambio.
Desde el 2017 se controlan los fondos que cada año la Asamblea aprueba para la ejecución de los excedentes. Por lo tanto, se ejecutan los fondos más antiguos dejando pendientes, los más recientes.
Los fondos son considerados una herramienta financiera para que las gestione s de los elementos del costo y de las Secretarías, puedan iniciar labores antes que el presupuesto sea aprobado y en caso que las ejecuciones sean aprobadas y financiadas con recursos del mismo año, los fondos seguirán
pendientes de ejecutar, extendiendo el apalancamiento financiero durante el primer trimestre de los siguientes años.
Aunque en el momento de ejecutar fondo, el dinero es desembolsado de la cuenta de los recursos propios, se deben garantizar el capital para ejecutar los fondos en el momento de ser requerido, es por eso que la Asociación, en su portafolio de inversiones tiene inversiones tendientes a soportar financieramente este pasivo.
13. Activo Neto
El patrimonio de la Asociación, está constituido por:
legales, estatutarias y ocasionales
del ejercicio
(*) El fondo social de Asdem, ha tenido las siguientes capitalizaciones: Año Valor Inicial 900
(**) El valor detallado en los resultados de ejercicios anteriores corresponden a las siguientes cifras:
Concepto Valor
Concepto
Excedentes acumulados no reinvertidos 549.519
Revalorización de años anteriores 132.560
Avalúo de Casa Pascasio 179.869
Ajustes transición NIIF -1.497
Total 860.451
Las fluctuaciones de un periodo a otro se detallan en el estado de cambio en el activo neto y corresponden a los excedentes del año corriente, la reserva pro-sede y la capitalización del fondo rotatorio
En la nota de efectivo restringido, se detallan las apropiaciones que se han hecho a través de inversiones de las partidas reservadas para la pro-sede, estando pendiente solo la contemplada por los aportes de los nuevos asociados que ingresaron durante el 2025.
Se analiza desde el 2022, de forma separada, las cifras del fondo rotatorio, con el fin de identificar si quedó con un saldo favorable y en caso que así sea, proceder a capitalizarlo, es decir restarlo de los ingresos para incrementar el patrimonio, convirtiéndose en una determinación que evita que dichos excedentes sean absorbidos por los del sindicato y dar rigurosidad a una política que busca evitar el agotamiento patrimonial del fondo.
14. Ingresos operacionales
Corresponden a las cuotas sindicales (flujo por la operación), la comisión por los convenios (flujo por la operación) y los rendimientos del crédito rotatorio (flujo por inversión), con los cuales la Asociación cumple su objeto social:
Ingresos 2025 2024
Cuota sindical ordinaria mensuales 3.304.752 2.549.772
Cuota sindical ordinaria quincenales 261.740 309.978 (db) reserva pro-sede -210.817 -273.472 Interés crédito rotatorio
(db) reserva fortalecimiento -9.708 -42.804
De la cuota sindical, se resta el aporte de los nuevos asociados para realizar la reserva pro-sede, fondo que se custodia posterior a la aprobación de los estados financieros
Señor Asociado:
Lo invitamos a consultar constantemente su colilla de pago, pue s la pagaduría ha generado retraso en algunas novedades, lo que implica la reliquidación de deducciones.
El nivel de endeudamiento de los Asociados con el fondo rotatorio disminuyó. Cabe mencionar que una vez el crédito es desembolsado al Asociado, los intereses cobrados son devengados en los registros contables, evitando amortizaciones propias del sector financiero. El fondo rotatorio se consolida como una posibilidad valiosa de mejorar los flujos de efectivo de los Asociados a tasas justas, evitando intermediaciones y lucros provechosos.
El fondo es autofinanciado en los desembolsos necesarios para funcionar , en un 100% por los ingresos por intereses que son liquidados en los préstamos. El excedente se reserva desde el 2023, para el fortalecimiento patrimonial del mismo fondo.
La comisión facturada a los convenios corresponde a actividades propias de los contratos. La masa poblacional beneficiada con las tarifas preferenc iales de los convenios, ha venido fluctuando, permitiendo a los Asociados la búsqueda de las mejores opciones que se acomoden a sus necesidades. Se factura pero no se recauda, lo adeudado es descontado de la transferencia que se hace de lo deducido al beneficiario, trasladado a la Asociación y que luego le es cancelado a cada uno de los convenios.
15. Trabajo sindical y asociativo
Son las erogaciones efectuadas por la Asociación para el desarrollo de su objeto social como: Lucha sindical, CUT, negociación pliego, gestión sindical, fondo rotatorio y apoyos intersindicales.
También se incluyen las 5 secretarías:
Sec. Asuntos pedagógicos
Sec. Salud y bienestar social
Sec. Asuntos interinstitucionales
Sec. Prensa y publicaciones
Sec. Asuntos laborales
Trabajo sindical y asociativo 2025 2024
Trabajo sindical y asociativo 2025 2024
Trabajo sindical y asociativo 2025 2024
No hacen parte del costo por gestión sindical, las ejecuciones de los fondos creados como reinversión de excedentes, por lo que a los valores ejecutados en actividades sindicales, en caso que ocurra, habría que sumarle las ejecuciones de los fondos para poder determinar el verdadero impacto sindical que tuvo Asdem durante el año
16. Gastos operacionales
Son las erogaciones efectuadas por la Asociación para el desarrollo de su objeto social pero diferente a las relacionadas con la lucha sindical , asociatividad y todo aquello que es considerado un costo.
Son considerados gastos de personal todos los pagos salariales y no , de los empleados administrativos, los demás, están imputados en la secretaría donde desempeñan sus actividades principales. En relación con la dotación, se cumple con lo estipulado por el código de trabajo.
(*) Los servicios incluyen aseo, asistencia técnica, p rocesamiento electrónico de datos, servicios públicos, teléfono, móvil, correos y transportes.
(**) Los gastos diversos contienen las erogaciones por elementos de aseo y cafetería, útiles, papelería, transportes, restaurante y refrigerios
Durante el 2025, fue pagada la tasa de seguridad a la Gobernación de Antioquia de forma cumplida, lo que aumentó el rubro de impuestos.
La depreciación, tal y como se explica en la nota de propieda d, planta y equipo, corresponde a las compras de equipos y muebles y al uso de la propiedad raíz. Ésta última así no afecte una salida de efectivo, se debe reconocer su deterioro en el tiempo como un gasto para la Asociación.
Los equipos y muebles depreciados, son aquellos que generan impacto en el área administrativa, por lo tanto, si la compra afecta la lucha sindical, las secretarías, directivos o el fondo rotatorio, se lleva al costo que corresponda.
17. Ingresos no operacionales
Los ingresos no operacionales están representados en los intereses de la cuenta de ahorros y la inversión de los CDT’s, junto con ingresos menores que afectan periodos anteriores, recuperaciones y diversos.
Ingresos no operacionales 2025 2024
Rendimientos CDT’s Confiar 45.210 67 087
Financieros cuenta de ahorros 843 971
Rendimientos reserva pro-sede: Confiar + Coopetraba 143.119 139.977 (db) Capitalización pro-sede -143.119 -139.977
Ingresos no operacionales 2025 2024
Rendimientos fondo software: Coopetraba 12.590 14.030 (db) Capitalización software -12.590 -14.030
Diversos no gravados 108 7.171
Tal como se explicó en la revelación del efectivo restringido, para el 202 5 y años anteriores, los rendimientos de las inversiones pro-sede y para el software, no se incluyeron en la operación, son un mayor valor de la reserva, por lo tanto, los únicos rendimientos incluidos son los de la cuenta de ahorros y los CDT anteriores a la reserva.
18. Gastos no operacionales
Los gastos no operacionales son los asociados al uso del sector financ iero y a impuestos asumidos.
19. Excedentes a reinvertir
La Asociación identifica en su estado de actividades tres excedentes y/o déficit. El primero es el “Bruto” que se haya cuando al total de los ingresos operacionales se le resta todo aquello que es considerado costo para la entidad, es decir todos los desembolsos que tienen que ver con la actividad meritoria u objeto social que para este caso se denomina trabajo sindical y asociativo.
Como segundo está el “Operacional” que se encuentra cuando al excedente o déficit bruto, se le restan los gastos operacionales, que son las erogaciones que no son parte del costo, pero que se requiere para el funcionamiento.
Por último, está el “Neto o del ejercicio”, que es cuando al excedente o déficit operacional se le adicionan los ingresos no operacionales y se le restan los gastos no operacionales, que en su mayoría corresponden a los obtenidos por el relacionamiento con el sector financiero.
Es función de esta Asamblea, autorizar la reinversión de los excedentes netos o del ejercicio que obtiene la Asociación cada año. Para el 2024 dicha cuantía asciende a $498.724.
20. Flujo de efectivo
Como una ampliación del efectivo y su equivalente, los estados financieros incluyen el estado de flujos de efectivo, el cual contiene las f uentes y los usos durante el 2025 y comparativos con el 2024
Su elaboración es bajo el método directo, partiendo del saldo inicial del 202 5 $558.448 y llegando al saldo final de $860.671 del mismo año.
En este informe, las fuentes y los usos de efectivo se dividen en tres conceptos: Por la operación, por inversión y por financiación. Siendo los primeros, aquellos en los cuales está determinado el resultado del ejercicio. Los segundos, tratan de aquellas partidas susceptibles a aumentar a disminuir el activo. Y los últimos, son los que mejoran las posibilidades de financiamiento y capitalización a través de la deuda.
FIRMA CERTIFICADO DIGITAL LINA MARÍA GIRALDO GARCÍA
Contadora T.P. 87124-T