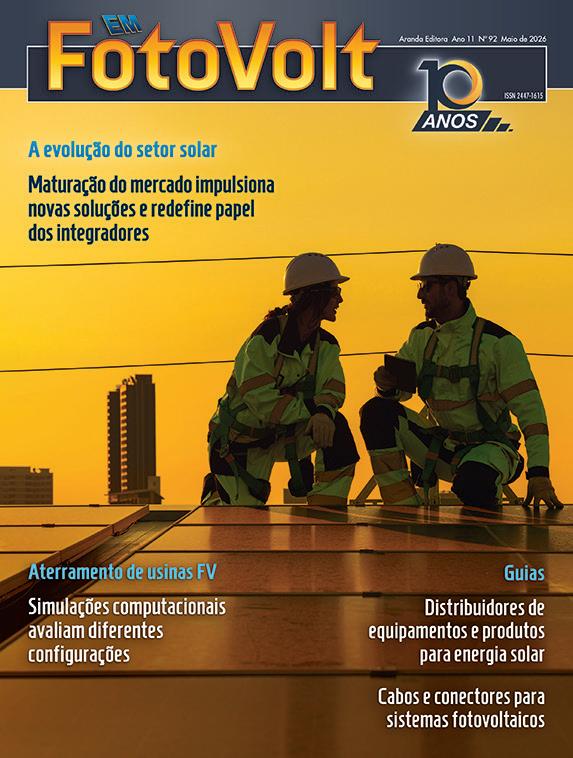
Distribuidores de produtos para energia solar fotovoltaica
Além de fornecer equipamentos e produtos para sistemas solares fotovoltaicos, distribuidoras do setor também exercem papel estratégico no apoio a instaladores e integradores. O guia lista empresas que atuam nesse mercado.
Nova fase, novos desa os
Com mais de 68 GW instalados, a energia solar brasileira entra em uma fase marcada por desafios como saturação das redes e avanço do armazenamento. Em evento realizado em Fortaleza, especialistas discutiram caminhos para sustentar o crescimento do setor e o novo papel do integrador.
Con gurações de aterramento para usinas fotovoltaicas
Simulações computacionais analisam o desempenho de diferentes configurações de aterramento em uma usina fotovoltaica submetida a descargas atmosféricas. Os resultados contribuem para a avaliação técnica das estratégias de proteção em UFVs.
Cabos e conectores para sistemas fotovoltaicos
O levantamento reúne fornecedores de cabos flexíveis, terminais, conectores MC4 e acessórios para bancos de baterias, com informações técnicas que auxiliam na especificação dos componentes.
Projeto &
Instalação
Veículos elétricos
Fios & fatos
Solar FV em foco
Agenda
Produtos
Publicações
Índice de anunciantes
Capa Helio Bettega
Foto: Washburn HM/Shutterstock
As opiniões dos artigos assinados não são necessariamente as adotadas por FotoVolt, podendo mesmo ser contrárias a estas.
D a ex p a n sã o à i n t e g ra ção
Jucele Reis, Editora
Durante muitos anos, o principal desafio da energia solar no Brasil foi crescer. E o setor respondeu com vigor, ampliando sua presença em todas as regiões do país e consolidando a fonte como uma das protagonistas da expansão da matriz elétrica nacional. Hoje, a geração fotovoltaica entra em uma etapa de maturação. A desaceleração recente não representa recuo, mas mudança de escala. Em 2016, o mercado brasileiro cresceu 353% em relação ao ano anterior — resultado expressivo, mas impulsionado por uma base instalada pequena, ainda próxima de 100 MW. Atualmente, com mais de 68 GW em operação, as adições anuais ocorrem na casa dos gigawatts.
Agora, mais do que adicionar capacidade, o debate passa a ser como integrar essa expansão de forma eficiente ao sistema elétrico. Eventos como a Intersolar Brasil Nordeste 2026, realizada em Fortaleza, cumprem papel importante nesse processo. A reportagem desta edição traz um retrato detalhado das discussões que reuniram especialistas no congresso: os obstáculos foram mapeados e os debates avançaram sobretudo na direção dos caminhos para superá-los.
Um ponto que emergiu com clareza é que solução disponível não é necessariamente a mais eficiente. A expansão térmica, por exemplo, responde a necessidades reais de potência e segurança energética, mas o setor começa a questionar quais alternativas oferecem maior flexibilidade operacional, harmonização ambiental e melhor aproveitamento da infraestrutura existente.
O armazenamento de energia ocupa posição crescente no debate — e não apenas na escala centralizada, voltada aos serviços sistêmicos. O armazenamento distribuído, com baterias associadas a sistemas fotovoltaicos residenciais, comerciais e industriais, também ganha relevância à medida que a penetração da geração distribuída nas redes se aprofunda. Ao permitir deslocamento de carga, redução de picos de demanda e maior aproveitamento local da energia produzida, as baterias passam a ocupar posição estratégica no setor fotovoltaico.
A expansão do armazenamento de energia reconfigura também o posicionamento das empresas do setor. Integradores deixam gradualmente de atuar apenas como vendedores e instaladores e passam a incorporar soluções mais amplas de gestão energética, como baterias, monitoramento de consumo e adequação a novos modelos tarifários. A oferta de sistemas híbridos consolida-se menos como tendência futura e mais como adaptação prática às novas demandas do mercado. Para os integradores, o recado é direto: quem começa agora a desenvolver competência nessa área estará melhor posicionado quando o mercado ganhar tração em escala.
A questão central já não é a capacidade de expandir a geração solar, mas sim de incorporar flexibilidade, inteligência operacional e integração à rede — condições para que o crescimento dos próximos anos seja sustentável.
Diretores: Edgard Laureano da Cunha Jr., José Roberto Gonçalves e José Rubens Alves de Souza (in memoriam )
REDAÇÃO
Editora: Jucele Menezes dos Reis (jornalista responsável – Reg. MTb. 0048092/SP)
Japan: Echo Japan Corporation – Mr. Ted Asoshina – Grande Maison Room 303; 2-2, Kudan-kita 1-chome, Chiyoda-ku, Tokyo 102-0073; tel: +81-(0)3-3263-5065; fax: +81-(0)3-3234-2064; aso@echo-japan.co.jp
Korea: JES Media International – Mr. Young-Seoh Chinn – 2nd fl, Ana Building, 257-1, Myungil-Dong, Kandong-Gu, Seoul 134-070; tel: +82 2 481-3411; fax: +82 2 481-3414; jesmedia@unitel.co.kr
UK (+Belgium, Denmark, Finland, Norway, Netherlands, Norway, Sweden): Mr. Edward J. Kania – Robert G Horsfield International Publishers – Daisy Bank, Chinley, Hig Peaks, Derbyshire SK23 6DA; tel. +44 1663 750 242; mobile: +44 7974168188; ekania@btinternet.com
Diretor Administrativo: Edgard Laureano da Cunha Jr.
PROJETO VISUAL GRÁFICO, DIAGRAMAÇÃO E EDITORAÇÃO ELETRÔNICA: Helio Bettega Netto
DEPARTAMENTO DE PRODUÇÃO: Vanessa Cristina da Silva e Talita Silva
CIRCULAÇÃO: Clayton Santos Delfino
Tel.: (11) 3824-5300; csd@arandaeditora.com.br
SERVIÇOS
Impressão: Ipsis Gráfica e Editora S.A.
Distribuição: ACF - Ribeiro de Lima
TIRAGEM: 10.000 exemplares
FotoVolt é uma publicação mensal da Aranda Editora Técnica e Cultural Ltda. Redação, publicidade, administração e correspondência: Alameda Olga, 315; 01155-900 São Paulo, SP - Brasil. Tel.: +55 (11) 3824-5300; Fax: +55 (11) 3666-9585 em@arandaeditora.com.br – www.arandaeditora.com.br
ISSN 2447-1615
I NTERS OLA R SOUT H AME RI CA
A m a i o r al i a n ç a d e f ei r a s
p a r a o s et o r e n e r g é t i c o d a
A m é r i c a L a ti n a
A maior feira & congresso da América Latina para o setor solar
A Intersolar South America, a maior feira & congresso da América Latina para o setor solar, enfoca os ramos de fotovoltaica, produção FV e tecnologias termossolares. O evento reúne fabricantes, fornecedoras, distribuidoras, prestadoras de serviços e parceiras do setor solar, incentivando um meio ambiente mais limpo, acesso universal à energia e redução de preços. Solidamente enraizada na América Latina, a feira
EE S SOUT H AMERIC A
destaca seu expressivo potencial solar. A Intersolar South America será realizada de 25 a 27 de agosto de 2026 no moderno e bem localizado Expo Center Norte, em São Paulo, dentro do evento The smarter E South America, a maior aliança de eventos para o setor energético da América Latina.
O evento essencial para baterias e sistemas de armazenamento de energia na América Latina
A ees South America, o evento essencial para baterias e sistemas de armazenamento de energia na América Latina, enfoca soluções de armazenamento de energia que apoiam e complementam sistemas energéticos com número crescente de fontes renováveis de energia, integrando prossumidores e veículos elétricos. Com presença consolidada na região, o evento reflete a crescente importância da integração
entre eletricidade, calor e transportes. A mostra especial Element1, integrada à ees, destaca especificamente o alto potencial do hidrogênio verde no Brasil. A ees South America será realizada de 25 a 27 de agosto de 2026 no moderno e bem localizado Expo Center Norte, em São Paulo, dentro do evento The smarter E South America, a maior aliança de eventos para o setor energético da América Latina.
Inscreva-se no Congresso
Visite a Feira Gratuitamente *
*Somente para inscrições online até 31de julho
ELETR OT EC+E M-POWE R S OUT H AMERIC A
A feira de infraestrutura elétrica e gestão de energia
A Eletrotec+EM-Power South America é o evento de infraestrutura elétrica e gestão de energia na América Latina. A feira destaca as tecnologias de distribuição de energia elétrica, bem como serviços e soluções de informática para gestão de energia em rede, de serviços públicos e de edificações. Solidamente estabelecida no continente, a feira conecta profissionais e empresas das áreas de projeto,
P OWE R2DRIV E SOUT H AMER IC A
instalação e manutenção - da geração distribuída até a distribuição de energia por redes aéreas e subterrâneas. Será realizada de 25 a 27 de agosto de 2026 dentro do evento The smarter E South America, a maior aliança de eventos para o setor energético da América Latina.
A feira e congresso fundamentais para infraestrutura de recarga e eletromobilidade na América Latina
Power2Drive South America: a feira & congresso fundamental para infraestrutura de recarga e eletromobilidade na América Latina. Solidamente estabelecido no continente, o evento evidencia a importância do veículo elétrico para um futuro sustentável de transporte e para sua crescente contribuição na matriz energética.
A feira reúne fabricantes, fornecedoras, instaladoras, distribuidoras, administradoras de frotas e de energia, fornecedoras e eletromobilidade e novas empresas. Será realizada em São Paulo, dentro do evento The smarter E South America, a maior aliança de eventos para o setor energético da América Latina.
Energia solar supera R$ 300 bi em investimentos
Os investimentos acumulados em energia solar superaram a marca de R$ 300 bilhões no Brasil, incluindo geração centralizada e distribuída (MMGD), segundo mapeamento divulgado pela Absolar - Associação Brasileira de Energia Solar Fotovoltaica. De acordo com a entidade, na última década, o setor fotovoltaico foi responsável pela criação de mais 2 milhões de empregos verdes.
O setor fotovoltaico possui mais de 68,6 GW em operação no Brasil e já garantiu mais de R$ 95,9 bilhões em arrecadação aos cofres públicos. diz um comunicado da Absolar. Atualmente, a solar é a segunda fonte na matriz elétrica brasileira, representando cerca de 25,3% do total.
O resultado acontece em meio a desaceleração dos projetos no País, tanto nas grandes usinas quanto nos sistemas distribuídos. Somente em 2025, a retração no acréscimo de potência foi da ordem de 25,6%, diminuindo de 15,6 GW em 2024 para 11,6 GW no ano passado. Entre as razões desta baixa no mercado, a associação aponta os cortes de geração de usinas renováveis sem ressarcimento aos empreendedores e os obstáculos à conexão nos pequenos sistemas às redes das distribuidoras de energia, sob a alegação de incapacidade das redes e inversão de fluxo de potência.
Segundo a Absolar, os desafios enfrentados pelo setor fotovoltaico ao longo do último ano resultaram no fechamento de empresas, cancelamento de investimentos e redução de postos de trabalho. De acordo com Barbara Rubim, presidente do Conselho de Administração da entidade, entre as prioridades de atuação da Absolar estão o estímulo a um ambiente regulatório mais eficiente, o fortalecimento do mercado livre de energia e o desenvolvimento de sinais de preço mais
claros ao consumidor, além do incentivo a tecnologias complementares, como armazenamento de energia, data centers, hidrogênio verde e eletromobilidade.
Ritmo da MMGD diminui e carga de datacentersaumenta
ACCEE - Câmara de Comercialização de Energia Elétrica, o ONS - Operador Nacional do Sistema Elétrico e a EPE - Empresa de Pesquisa Energética divulgaram recentemente os resultados da “1ª Revisão Quadrimestral das Previsões de Carga para o Planejamento Anual da Operação Energética – 2026-2030 (PLAN 2026-2030)”. A perspectiva agora é de crescimento médio anual de 4% da carga do Sistema Interligado Nacional (SIN) no período. Na comparação com a previsão da carga para o PLAN 2026-2030, houve uma redução média anual de 283 MW médios nas expectativas (-0,3%).
Para 2026, no entanto, projeta-se um aumento de 3,1%, atingindo 83.826 MW médios no final do ano. Em 2030, espera-se que a carga global alcance 98.824 MW médios. Os resultados consideram a introdução da micro e minigeração distribuída (MMGD), a expansão dos data centers e, desde setembro de 2025, a integração de Roraima no Subsistema Norte.
Segundo o estudo, a previsão de capacidade instalada de MMGD acumulada
prevista para 2030 é de 67,5 GW, com queda de 1,9 GW (-2,8%) em relação ao PLAN 2026-2030. Em termos de capacidade média, o parque de MMGD é previsto atingir 10,43 GW médios em 2030.
Como fatores negativos para a expansão da MMGD, o documento cita o corte de subsídio no imposto de exportação na China, manutenção do percentual de imposto de importação de módulos FV no Brasil, saturação de mercado de alto consumo, manutenção de altas taxas de juros (posto que 50% dos sistemas são financiados), negativas de acesso em função de inversão de fluxo (principalmente em MG, SP, RS, MA e RR), aumento da cobrança do Fio B (Lei n. 14.300) e incertezas pós 2028.
Por outro lado, o documento lembra fatores positivos, como o incentivo ao armazenamento via Lei nº 15.269/2025, o benefício do Reidi para minigeração, o ainda baixo percentual de adotantes em nível nacional, sistemas “grid zero”, veículos elétricos, sistemas flutuantes sem limite de capacidade e outros. No campo das incertezas, são listadas, entre outras, a abertura do mercado para baixa tensão, curtailment aplicado à MMGD e possibilidade de mudança na tarifa branca.
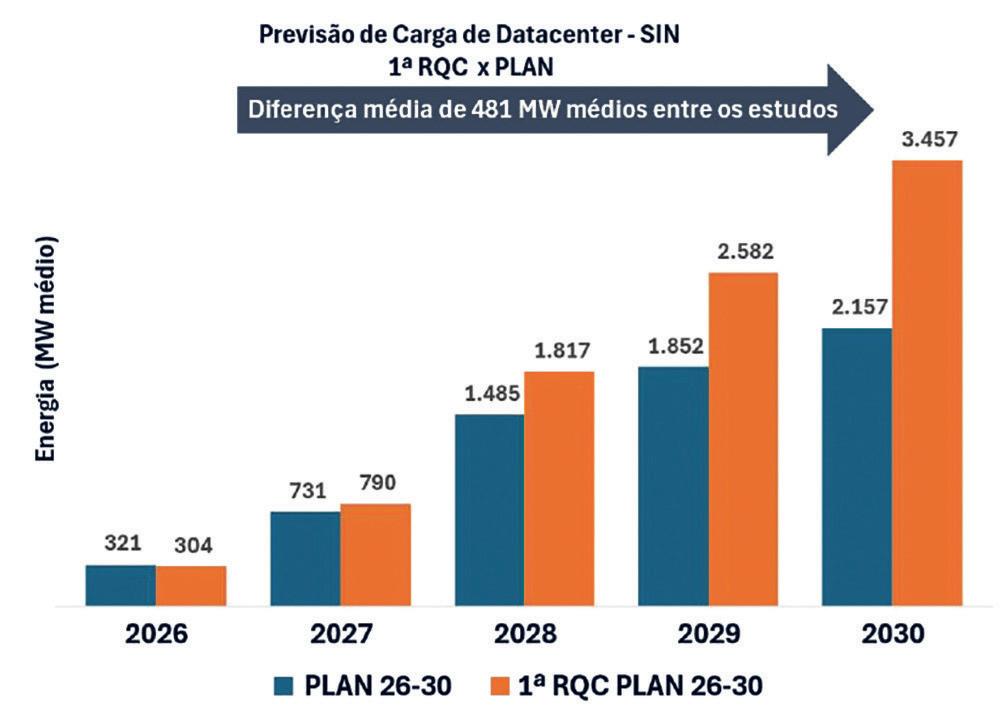
Já no lado da carga, a revisão aumenta em 481 MW médios anuais a
Estudos da CCEE, ONS e EPE revisam números do crescimento da carga de data centers
Segundo Absolar, setor fotovoltaico criou de mais 2 milhões de empregos verdes na última década no Brasil
Absolar/divulgação
previsão de acréscimo de carga de data centers na rede básica do SIN. Em 20 de março, quando foi feita a consulta na base de dados para o estudo, havia 22 contratos assinados e 18 pedidos de acesso de data centers favoráveis emitidos, contra 8 contratos assinados e 21 pedidos de acesso favoráveis no estudo do PLAN 2026-2030. O acréscimo de carga representado por essas instalações é previsto agora chegar a 3.457 MW médios em 2030 (contra 2.157 MW médios da previsão original), com concentração nos subsistemas Sudeste/ Centro-Oeste, Nordeste e Sul.
A estimativa de crescimento do PIB em 2026 foi revista de 2,1% para 2,0%, uma leve queda de 0,1 ponto percentual. Para o horizonte de 2027 a 2030, foram mantidas as projeções anteriores, cenário que pode ser alterado em caso de acirramento de conflitos geopolíticos, incertezas na política fiscal e monetária, além dos impactos das mudanças climáticas.
Plano Nacional de Transição
Energética vai a consulta pública
OMME - Ministério de Minas e Energia lançou a consulta pública do Plano Nacional de Transição Energética (Plante), como qual o governo busca transformar a produção e o consumo de energia nos próximos 30 anos.
O Plante, um plano interministerial, foi elaborado com amplo envolvimento do governo, da sociedade civil e do setor produtivo, envolvendo mais de
EPE atualiza painel interativo sobre MMGD
AEPE - Empresa de Pesquisa Energética atualizou o Painel de Dados de Micro e Minigeração Distribuída (PDGD) com os dados de 2025, reunindo indicadores sobre capacidade instalada, consumidores, geração de eletricidade e projeções para o setor.
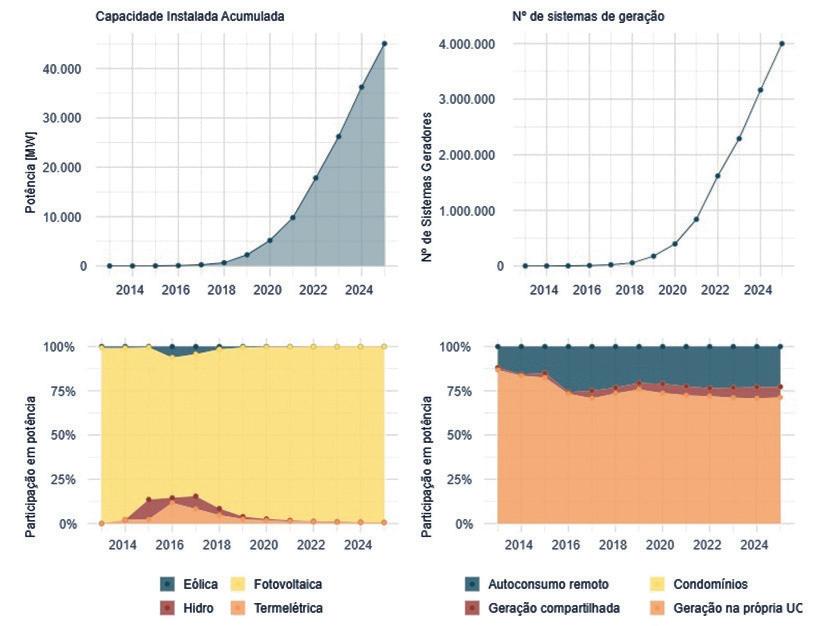
Os números confirmam o avanço da MMGD no Brasil: entre 2024 e 2025, a capacidade instalada passou de 36,2 gigawatts (GW) para 45 GW, o número de consumidores com MMGD chegou a 7,2 milhões e a geração estimada alcançou 54.483 GWh.
Empresa faz um retrato tratado detalhado da micro e minigeração atual e projeções
A ferramenta reúne dados da Agência Nacional de Energia Elétrica (Aneel) e estudos da EPE, com visualização interativa e possibilidade de download das bases. Apresenta a evolução anual da capacidade instalada e do número de instalações de MMGD, assim como a composição do total por fonte, classe e modalidade. Também identifica as unidades federativas e os municípios com maior capacidade instalada ou número de instalações, traz dados sobre e evolução da potência típica dos projetos para microgeradores (até 75 kW) e minigeradores (maiores que 75 kW) e informações sobre os investimentos realizados. Também é mostrado o montante de geração oriunda dos projetos de MMGD, as parcelas da geração autoconsumida e da injetada na rede o percentual do consumo dos consumidores cativos que está sendo atendido por MMGD.
Por fim, apresenta uma estimativa da evolução do payback e da taxa interna de retorno (TIR) para projetos fotovoltaicos típicos, desde 2013, e relaciona ainda as distribuidoras de eletricidade nas quais os projetos apresentam os menores paybacks e as maiores TIR. Por fim, a aba “Projeções” reproduz a evolução esperada de capacidade acumulada, da geração de energia, do números de consumidores com GD, da participação das fontes, dos segmentos de consumo e das regiões. Essas são as últimas projeções publicadas pela EPE no Plano Decenal de Energia PDE 2035.
O PDGD pode ser acessado em https://dashboard.epe.gov.br/apps/pdgd/.
40 instituições representadas no FonteFórum Nacional de Transição Energética. “O Plante orienta uma transição que contribui para a neutralidade de emissões, amplia o acesso à energia limpa e de qualidade, gera oportunidades e assegura um sistema energético seguro, confiável e resiliente, sem deixar ninguém para trás”, afirmou a secretária substituta de Transição Energética e Planejamento do MME, Lorena Perim.
Apresentado em dois volumes: um com diretrizes estratégicas e outro, o “Ca-
derno de Ações”, com as etapas do primeiro ciclo (2026-2029), o plano está estruturado em três pilares temáticos: Segurança e Resiliência Energética; Justiça Energética, Climática e Ambiental; e Energia Competitiva para uma Economia de Baixo Carbono. Segundo comunicado do MME, esses pilares apoiam-se entre si, sistematizando 15 blocos de ação e cerca de 200 iniciativas.
Com horizonte de longo prazo (30 anos), o documento é dividido em ciclos de quatro anos, alinhados ao ciclo típico de políticas públicas. Esses intervalos permitem monitorar ações e avaliar resultados com base nos ce-
Iniciativa traça caminhos para alcançar a neutralidade de carbono e operacionalizar a transição energética brasileira
nários do Plano Nacional de Energia (PNE) 2055, verificando a aderência ao objetivo final e procedendo a ajustes de rota.
O Plante integra a política energética com base nos instrumentos de planejamento já existentes. O Balanço Energético Nacional (BEN) reúne dados anuais; o Plano Decenal de Expansão de Energia (PDE) projeta a expansão do setor em 10 anos; e o PNE define cenários e estratégias de longo prazo. O Plante define ações no presente para viabilizar os resultados de longo prazo previstos no PNE 2055.
Meta contrata energia solar do espaço para IA
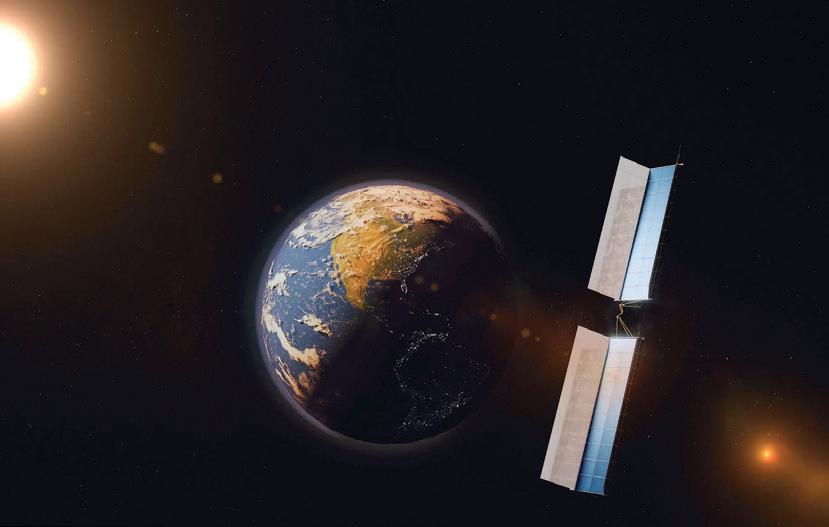
AMeta anunciou recentemente parcerias com as empresas Overview Energy e Noon Energy, para geração e armazenamento de energia, visando dar suporte às suas operações de data centers e infraestrutura de inteligência artificial (IA). Com a Overview Energy, o escopo é a coleta de energia solar em órbita e sua transmissão para fazendas solares em solo. “Satélites da Overview Energy em órbita geossíncrona a aproximadamente 35.400 quilômetros acima do equador, onde a luz solar é constante, coletarão energia no espaço, transmitindo-a para instalações solares terrestres sob forma de luz infravermelha próxima de baixa intensidade. Isso significa que as fazendas solares que atualmente ficam ociosas à noite podem continuar produzindo eletricidade 24 horas por dia”, explica a Meta em comunicado.
As instalações terrestres vão converter o feixe de luz em eletricidade e injetá-la na rede, da mesma forma como processam a luz solar direta hoje. Significa dobrar a produção sem necessidade de terrenos adicionais ou ampliações da rede. “Como a tecnologia
se baseia na infraestrutura solar já existente, em vez de exigir novas instalações, ela pode ser implementada em larga escala mais rapidamente do que as construções tradicionais”, diz o comunicado.
Segundo a Meta, essa parceria a torna uma das primeiras grandes empresas de tecnologia a garantir uma reserva de capacidade para energia solar espacial. A demonstração orbital da Vision Energy está planejada para 2028, sendo a primeira vez que o sistema deverá transmitir energia sem fio do espaço para uma usina solar na Terra. Se bem-sucedida, a entrega comercial à rede elétrica dos EUA poderá começar já em 2030.
Mas mesmo com novas fontes de geração de energia, a rede elétrica precisa de armazenamento que possa fornecer energia limpa por períodos não apenas de algumas horas mas durante dias seguidos. “É aí que entra nossa parceria com a Noon Energy, [cuja] tecnologia utiliza células de combustível de óxido sólido modulares e reversíveis, além de armazenamento à base de carbono, para fornecer mais de 100 horas de armazenamento de energia, muito além do que as baterias de íon-lítio atuais conseguem oferecer.” Por meio dessa parceria, a Meta reservou até 1 GW/100 GWh de capacidade de armazenamento de energia de ultralonga duração, iniciando com um projeto piloto de demonstração de 25 MW/2,5 GWh previsto para ser concluído também em 2028. Segundo a Meta, a tecnologia vai possibilitar que
a energia alimente sua infraestrutura de IA 24 horas por dia, 7 dias por semana. Um design modular vai permitir que a capacidade cresça junto com a infraestrutura de data centers da empresa.
De acordo com a Meta, ambas as tecnologias estão em estágio inicial e por isso vale a pena apoiá-las agora. “O potencial de aproveitar melhor a infraestrutura existente e armazenar energia por vários dias é o tipo de inovação que pode remodelar o que é possível”.
Até o momento, a Meta já contratou mais de 30 GW de energia limpa e renovável, representando bilhões de dólares em investimentos de capital. Isso inclui parcerias para o desenvolvimento de energia geotérmica de última geração, além da compra de energia nuclear representando 7,7 GW de potência.
A empresa anunciou assinatura de contrato com a EDP Renewables North America para compra de energia de longo prazo (PPA) do projeto solar Cypress Knee, com capacidade de 250 MW, a ser desenvolvido no Arkansas, EUA. Este é o terceiro acordo celebrado entre a Meta e a EDP no país, elevando a capacidade total de energia contratada entre as duas empresas a 545 MW. A conclusão do projeto também está prevista para 2028.
Cotações de baterias para renováveis disparam
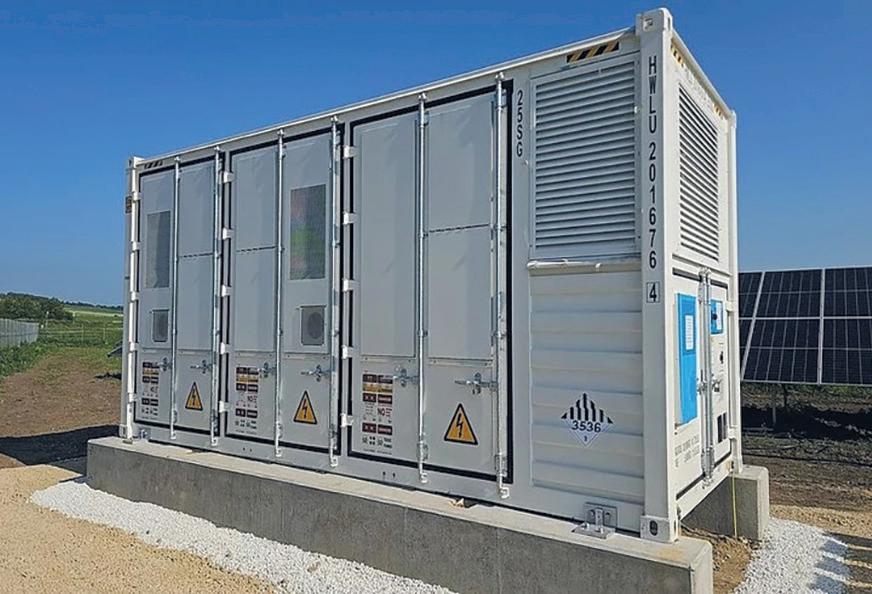
OSegundo a TTS, os dados evidenciam uma mudança relevante no perfil da demanda por soluções energéticas no País, que passa a incorporar, de forma mais consistente, sistemas híbridos de geração solar com armazenamento e projetos dedicados a baterias. Na comparação entre o quarto trimestre de 2025 e o primeiro trimestre de 2026, a TTS Energia registrou um crescimento de aproximadamente 300% nas consultas por projetos de BESS.
Jacques Hulshof, CEO da TTS Energia, disse em comunicado à imprensa que o movimento reflete tanto a maturidade tecnológica quanto os avanços regulatórios e as novas necessidades operacionais dos consumidores de energia, especialmente diante de desafios como curtailment, volatilidade tarifária e busca por maior segurança energética. “Estamos observando uma inflexão clara no mercado. Se antes o foco estava majoritariamente na geração solar, agora os clientes estão olhando para a gestão da energia como um todo, e as baterias passam a ser um elemento central nessa estratégia”, afirma.
mercado brasileiro de armazenamento de energia vem acelerando. Números divulgados pela TTS Energia, empresa de engenharia e construção de usinas fotovoltaicas e ativos de energia renovável, mostram que entre janeiro e abril de 2026 aproximadamente 50% de todos os pedidos e cotações recebidos pela empresa envolveram projetos com baterias, sendo que cerca de 25% correspondem a sistemas exclusivamente de armazenamento (BESS).
Entre os pedidos de orçamento para projetos que combinam energia solar e baterias, o setor industrial lidera com ampla vantagem, representando cerca de 70% das cotações. Na sequência aparecem, pela ordem, comércio, agronegócio e serviços. E, ainda, 5% das cotações são solicitados por investidores que pretendem participar do Leilão de Reserva de Capacidade para Armaze-
namento (LRCAP-BESS). De acordo com a TTS Energia, o protagonismo da indústria está diretamente ligado à necessidade de maior previsibilidade de custos, continuidade operacional e mitigação de riscos associados à qualidade e disponibilidade de energia.
O avanço da demanda também está alinhado ao contexto regulatório e às expectativas em torno da contratação de sistemas de armazenamento em larga escala no Brasil. A perspectiva de realização do LRCAP-BESS e a evolução do arcabouço legal “têm contribuído para dar maior segurança jurídica e previsibilidade ao setor, estimulando investimentos”, afirma a TTS.
A TTS Energia vem ampliando sua atuação em projetos híbridos e sistemas de armazenamento, oferecendo desde engenharia e desenvolvimento até construção (EPC) e operação e manutenção (O&M). A companhia tem implementado soluções com baterias, incluindo projetos de microrredes e sistemas híbridos para clientes industriais e do agronegócio, integrando geração solar, armazenamento e sistemas avançados de gestão de energia.
Para o CEO da empresa, o crescimento acelerado das cotações é uma indicação de que o armazenamento deve se consolidar como um dos principais pilares da transição energética no Brasil. “As baterias deixam de ser um complemento e passam a ocupar um papel estrutural no sistema elétrico. Elas são fundamentais para aumentar a flexibilidade, reduzir perdas, integrar renováveis e garantir maior confiabilidade ao fornecimento de energia.”
Equity Group entra na corrida do armazenamento
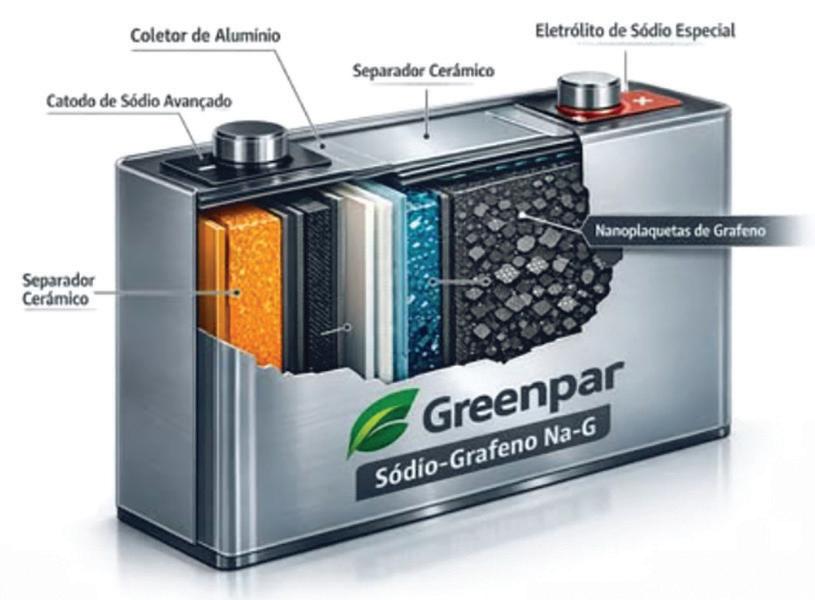
Recentemente a GreenPar, empresa brasileira dedicada ao desenvolvimento de baterias baseadas em sódio e lítio grafeno, passou a integrar a vertical de Green Economy da Equity
Projetos com armazenamento representam metade das cotações na TTS Energia em 2026
Arquivo
FV
Reprodução
Group, estrutura da holding voltada ao acompanhamento de empresas ligadas à economia verde e à transição energética. As soluções desenvolvidas pela GreenPar têm aplicação em diferentes segmentos industriais que dependem de sistemas robustos de armazenamento energético, como veículos elétricos de transporte pesado, empilhadeiras industriais, equipamentos logísticos, sistemas de armazenamento para redes elétricas, infraestrutura energética associada à geração renovável, máquinas industriais e sistemas de backup energético utilizados em operações críticas. Com portfólio composto por mais de 60 patentes e desenhos industriais, a empresa atua no desenvolvimento de soluções voltadas ao aumento da durabilidade, eficiência energética e segurança operacional das baterias.
Vertical de Green Economy incorporou a GreenPar, dedicada ao desenvolvimento de baterias baseadas em sódio e lítio grafeno
A vertical de Green Economy acompanha empresas que atuam em setores ligados à transição energética e à economia de baixo carbono. A holding, fundada em 2023, reúne atualmente um portfólio com mais de 80 empresas em diferentes áreas da economia. Para Ariane Mayer, líder da vertical de Green Economy da Equity Group, o desenvolvimento de soluões tecnológicas voltadas ao armazenamento tende a ganhar relevância à medida que a participação das energias renováveis cresce na matriz energética. “O armazenamento de energia já se consolida como uma infraestrutura crítica da transição energética. Fortalecer essa cadeia produtiva no Brasil é fundamental para ampliar a segurança energética e permitir maior integração das fontes renováveis”, afirma. Na avaliação de João Kepler, CEO da Equity Group, iniciativas voltadas ao desenvolvimento de tecnologia nacional também ampliam a participação do País nas etapas industriais da nova economia energética. “Quando o Brasil passa a desenvolver tecnologia própria em áreas estratégicas da transição energética, ele começa a capturar mais valor industrial, conhecimento e autonomia tecnológica em uma cadeia que tende a crescer de forma significativa nos próximos anos”, afirma.
Também para Luiz Nicolao, CEO da GreenPar, o avanço dessa tecnologia está ligado à autonomia estratégica do País no setor energético. “Armazenamento de energia é um tema de soberania nacional. Países que dominam essa
tecnologia controlam parte essencial da infraestrutura energética do futuro. O Brasil precisa desenvolver e produzir suas próprias soluções para garantir autonomia e segurança energética”, afirma.
Sudene libera recursos para parque solar em PE
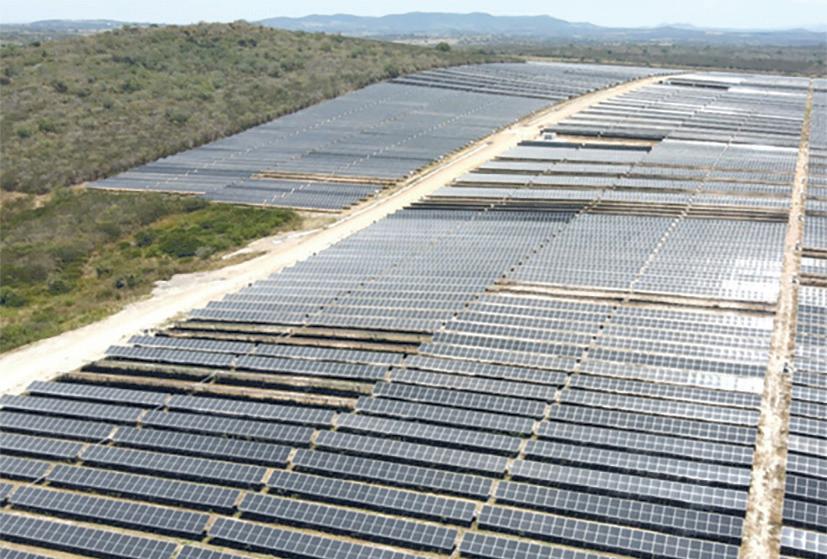
As obras do parque solar fotovoltaico Sol do Agreste, em Pernambuco, e da ferrovia Transnordestina, no Ceará, receberão aportes de recursos do Fundo de Desenvolvimento do Nordeste (FDNE). A Superintendência do Desenvolvimento do Nordeste (Sudene) aprovou a liberação de R$ 161,2 milhões para os dois projetos, sendo R$ 41,2 milhões para a ferrovia e os demais recursos para a empresa de energia renovável.
Os dois projetos integram a carteira prioritária do Novo Programa de Aceleração do Crescimento (Novo PAC), do governo federal. Segundo o superintendente da Sudene, Francisco Alexandre, o FDNE é o principal instrumento de financiamento de longo prazo para grandes projetos estruturantes no Nordeste, sendo mesmo “essencial para viabilizar projetos estruturantes que ampliam a competitividade do Nordeste, geram empregos e reduzem desigualdades regionais de forma sustentável”, afirmou.
O complexo Sol do Agreste, instalado nos municípios de São Caetano e Tacaimbó (PE), soma investimentos totais de R$ 327,3 milhões, sendo R$
120 milhões financiados pelo FDNE, além de recursos próprios e do Fundo Constitucional de Financiamento do Nordeste (FNE). Com capacidade instalada de 170 MW, o complexo amplia a participação da energia solar na matriz elétrica brasileira. O projeto é composto por seis usinas, Sol do Agreste I a VI, que, juntas, totalizam 594 unidades geradoras. A instalação já se encontra em operação.
A ferrovia Transnordestina é uma das principais obras de infraestrutura em execução no País e é voltada à ampliação da capacidade logística do Nordeste, com impacto direto sobre o escoamento da produção industrial, mineral e agropecuária. O diretor de Gestão de Fundos e Incentivos Fiscais da Sudene, Wandemberg de Almeida, destacou que o aporte aprovado corresponde a uma parcela complementar do montante previsto para 2025, de R$ 1 bilhão.
Com orçamento total estimado em R$ 15 bilhões e conclusão prevista para 2029, a Transnordestina mantém ritmo acelerado de execução, com frentes de trabalho em diversos municípios cearenses. Atualmente, cerca de cinco mil trabalhadores atuam direta e indiretamente no projeto. A primeira fase já alcança 81% de execução e deve ser concluída em 2027. Há vários trechos em fase de comissionamento.
Petrobras pede autorização para solar
APetrobras solicitou autorização da Aneel – Agência Nacional de Energia Elétrica para instalar uma usina solar fotovoltaica (UFV) em regime de autoprodução no Complexo de Energias Boaventura, em Itaboraí, Rio de Janeiro, informou a BNamericas. A usina terá capacidade de 13,5 MW, ligeiramente superior à UFV da Refinaria Gabriel Passos (Regap), em Minas Gerais, que tem 13,3 MW, e foi a
primeira instalada em uma refinaria da Petrobras.
De acordo com o portal de licitações públicas da estatal, Petronect, a empresa Lotus ICT Empreendimentos foi a vencedora da licitação para a construção da usina fotovoltaica em Boaventura. A Petrobras planeja instalar 55,5 MW de capacidade de energia solar fotovoltaica em suas unidades de refino usinas FV também estão planejadas para a refinaria Paulínia (Replan), em São Paulo, e para a refinaria Abreu e Lima (Rnest), em Pernambuco.
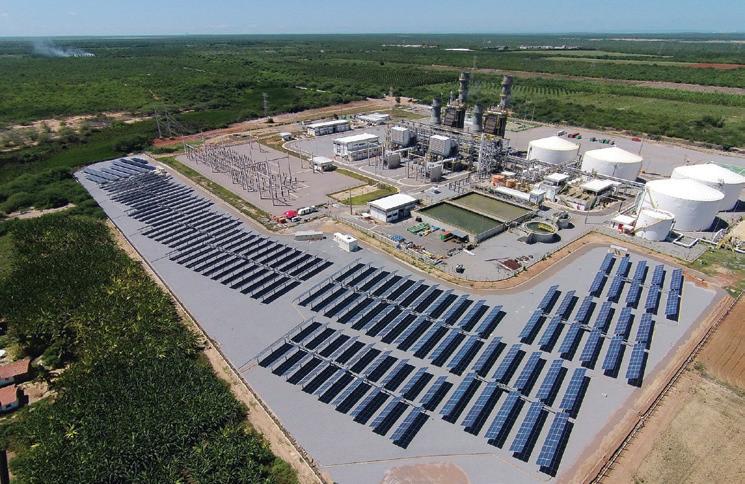
A instalação de usinas fotovoltaicas integradas aos sistemas de geração de energia das refinarias pode melhorar a integração e a confiabilidade operacional, reduzindo potencialmente o consumo de gás e as emissões de gases de efeito estufa (GEE), afirma a Petrobras. A empresa possui atualmente uma usina solar piloto em Alto do Rodrigues (UFV-AR), próxima à Usina Termoelétrica do Vale do Açu (UTE-VLA), no Rio Grande do Norte, com capacidade instalada de 1,1 MW.
A usina iniciou suas operações em 2014, permitindo testes com três tecnologias de conversão fotovoltaica, duas alternativas de montagem e sua integração com um sistema de armazenamento de energia. Em uma possível nova fase, a UFV-AR poderia abrigar o projeto de pesquisa em hidrogênio verde da Petrobras.
Em abril de 2024, sua subsidiária Transpetro inaugurou, no terminal de Guarulhos, em São Paulo, uma usina
Com 170 MW, Sol do Agreste entrou em operação no nal de março
Empresa já possui usina solar piloto em Alto do Rodrigues (RN), junto à Termoelétrica do Vale do Açu, onde faz testes com tecnologias FV e armazenamento
Rapeel/Aneel
solar fotovoltaica de 2 MW. O plano de negócios da Petrobras prevê investimentos de US$ 2,6 bilhões em energia eólica e solar entre 2026 e 2030, priorizando parcerias como a joint venture com a Lightsource bp.
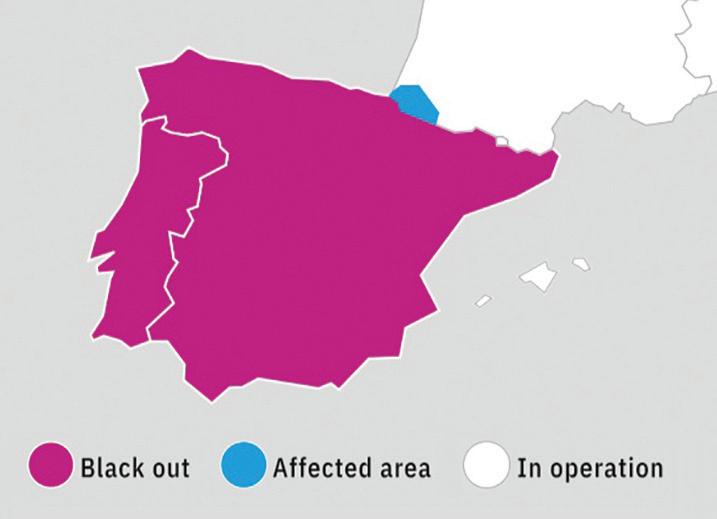
ENTSO-E publica relatório sobre apagão na Península Ibérica
RConjunção de fatores levou a aumentos rápidos de tensão e desconexões em cascata da geração
ecentemente publicado pela associação ENTSO-E (Rede Europeia de Operadores de Sistemas de Transmissão de Eletricidade), o relatório final do painel de especialistas sobre o apagão de 28 de abril de 2025 na Espanha continental e em Portugal identifica causas e apresenta recomendações para fortalecer a resiliência do sistema elétrico interligado da Europa. O relatório foi elaborado por um painel de 49 membros, incluindo representantes de operadores de sistemas de transmissão (OSTs), centros regionais de coordenação, da agência para cooperação entre agentes reguladores da União Europeia (Acer) e dos próprios reguladores nacionais, e foi presidido por especialistas de dois OSTs não afetados.
A investigação conclui que o apagão resultou de uma combinação de diversos fatores interagindo, incluindo oscilações, falhas no controle de tensão e potência reativa, diferenças nas práticas de regulação de tensão, reduções rápidas de geração e desconexões de geradores na Espanha, além de diferenças das capacidades de estabilização. Esses fatores levaram a aumentos rápidos de tensão e desconexões em cascata de geração, resultando no apagão.
Com base nessas conclusões, o Painel de Especialistas apresentou recomendações que abordam cada um dos fatores identificados no relatório para ajudar a prevenir eventos semelhantes no futuro. As recomendações incluem reforços em práticas operacionais, monitoramento aprimorado do comportamento do sistema e maior coordenação e troca de dados entre os agentes do sistema elétrico. As conclusões da investigação também destacam a necessidade de adaptação dos marcos regulatórios para acompanhar a natureza evolutiva do sistema elétrico.
O apagão foi um evento inédito, e as recomendações se referem a soluções que já são tecnologicamente implementáveis. Esse apagão evidencia como os desenvolvimentos em nível local podem ter implicações em todo o sistema e ressalta a importância de manter fortes vínculos entre o comportamento e a coordenação dos sistemas locais e
Condutores 2,5mm2 a 6mm2
Diâmetro externo condutor 4,7 a 7mm
Faixa de Temperatura Ambiente -40°C a +85°C
Temperatura Máxima Limite120°C
Grau de Proteção (IP) IP68
Classe de Proteção/Segurança II
Classe de Sobretensão III
Tipo de ConexãoCrimpagem
Material de contato Cobre Estanhado
Material de isolamentoPA
Tensão nominal (Vdc) 1500V
Corrente Nominal 2,5/4/6mm2 25A/35A/45A
Classe de chamas (flamabilidade) UL94: V-0
Proteção de todo o sistema, evitando falhas nas conexões, mau funcionamento e danos aos condutores e equipamentos
O conector KSE K4 é usado para conexão serial segura e simples de módulos solares fotovoltaicos, em uma única solução atende condutores de 2,5 a 6mm2. Por possuir moderna tecnologia de produção, sistema de conexão multicontato, componentes e matéria-prima de alta qualidade, oferta alta estabilidade e segurança nas conexões para todo o sistema.
ENTSO-E
europeus, garantindo, ao mesmo tempo, que os mecanismos de mercado, os marcos regulatórios e as políticas energéticas permaneçam alinhados aos limites físicos do sistema.
O relatório completo, em inglês, pode ser lido em www.entsoe.eu/ publications/blackout/28-april-2025iberian-blackout/.
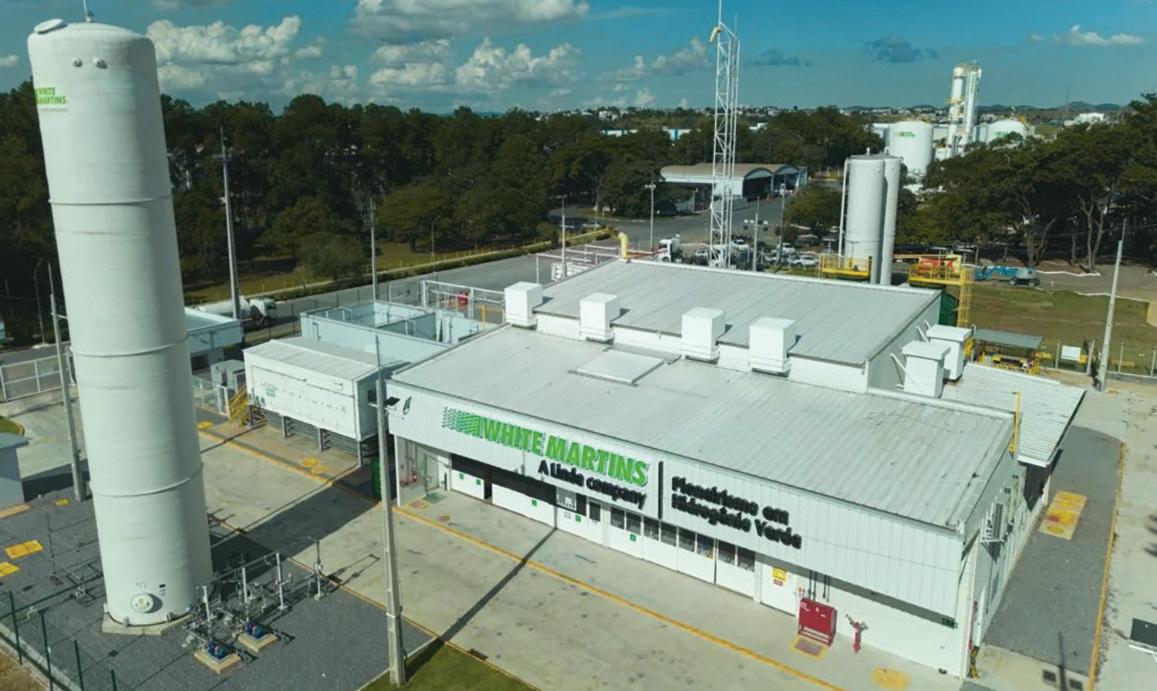
White Martins inaugura planta de hidrogênio verde
Afornecedora de gases industriais
White Martins colocou em operação sua primeira planta de hidrogênio verde no sudeste do Brasil. Localizada em Jacareí, em São Paulo, a planta deverá fornecer hidrogênio para usuários industriais da região, afirmando que isso ajudará a evitar “centenas de toneladas” de emissões de CO2 anualmente. A produção é feita por eletrólise da água totalmente alimentada por energias solar e eólica, diz a empresa a White Martins já é autoprodutora de energia solar no Complexo Futura I (em Juazeiro, BA), e de energia eólica no Complexo Chuí (em Chuí, RS).
em Jacareí, consumirá 20% da produção,
A localização da planta de H2V em Jacareí, no corredor industrial do estado de São Paulo, a posiciona próximo a importantes polos de demanda, incluindo os setores químico e industrial. O projeto marca a expansão regional da produção de hidrogênio verde pela White Martins, subsidiária brasileira da Linde, que vem desenvolvendo cadeias de suprimento de hidrogênio na América Latina.
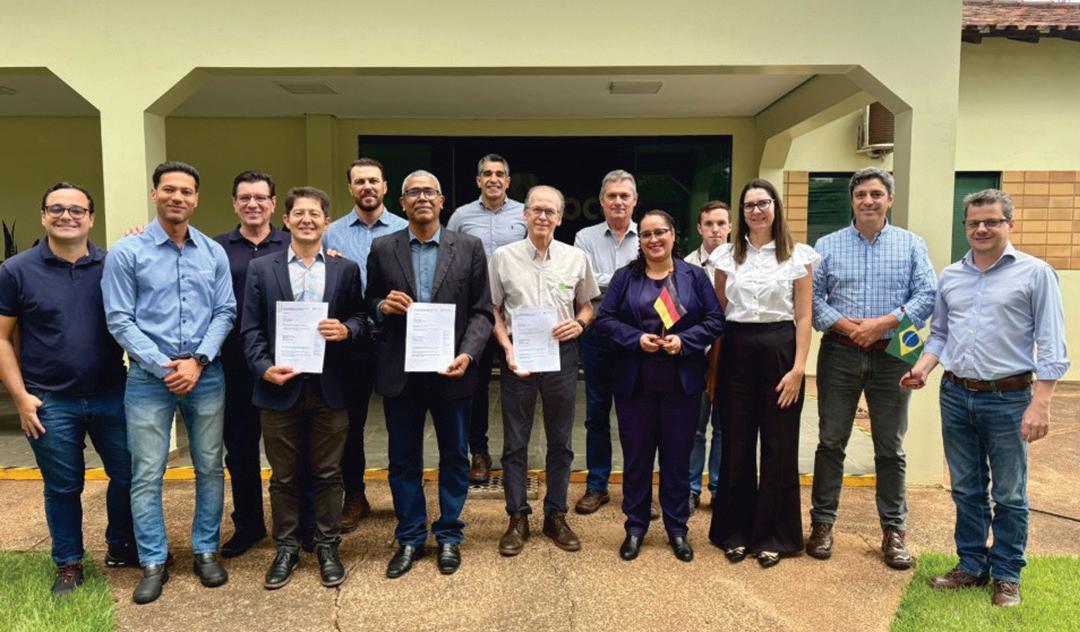
Parceria mira produção de H2V em usina de etanol
ASiemens Brasil, a produtora de energia renovável Cocal e a Cooperação Brasil-Alemanha para o Desenvolvimento Sustentável, por meio da Deutsche Gesellschaft für Internationale Zusammenarbeit (GIZ)
Com a nova planta, que tem capacidade de 800 toneladas por ano de H2V, a empresa informa que está quintuplicando a produção do combustível limpo no País uma outra instalação, inaugurada em 2022 em Pernambuco, produz 200 t/ano. Os consumidores são indústrias dos estados de São Paulo, Rio de Janeiro e Minas Gerais. Apenas a fabricante de vidros Cebrace,
e atender outras demandas de uma planta Power-to-X-Metanol para Combustível de Aviação (MtJ). Além disso, será realizada uma análise da otimização da oferta de CO2 ao longo do ano, com o objetivo de viabilizar a operação contínua da planta PtX, garantindo estabilidade no suprimento de carbono biogênico. Pelo acordo, a Siemens Brasil e a Cocal fornecerão suporte técnico, econômico e operacional, e a GIZ Brasil supervisionará a garantia de qualidade e o alinhamento com os objetivos do Programa H2Uppp.
Brasil, Cocal e GIZ avaliarão viabilidade e analisarão também planta fotovoltaica para a produção de hidrogênio (na foto, representantes das empresas e da GIZ na apresentação do acordo)
GmbH, já iniciaram o planejamento inicial relativo a um recente acordo de cooperação para o estudo de desenvolvimento da produção de hidrogênio verde e combustíveis sintéticos em usinas de etanol à base de cana-de-açúcar. O projeto faz parte do Programa Internacional de Expansão do Hidrogênio (H2Uppp), iniciativa do Ministério de Economia e Energia (BMWE) da Alemanha.
A parceria avaliará a pré-viabilidade técnica e econômica da integração da produção de etanol, hidrogênio verde, e-metanol e SAF em uma das plantas da Cocal no oeste paulista. A pesquisa também analisará opções de fornecimento de eletricidade renovável, por meio de uma planta fotovoltaica para gerar a eletricidade necessária para produção de hidrogênio verde
Com o objetivo de estabelecer um “modelo replicável” de descarbonização das operações industriais para outras empresas e de fortalecer o desenvolvimento de um mercado de combustíveis sustentável dentro de um modelo de economia circular, a iniciativa realizará estudos de integração de engenharia entre plantas de produção de etanol, hidrogênio verde, e-metanol e SAF, por meio dos estudos de pré-viabilidade e de logística de exportação.
Notas
Solar alimenta fábrica de gelo no AM – Uma fábrica de gelo alimentada a energia solar fotovoltaica começou a operar recentemente na comunidade Santa Helena do Inglês, na Reserva de Desenvolvimento Sus-
Empresa vai atender clientes em São Paulo, Rio e Minas a partir de Jacareí
Siemens
White Martins/divulgação
Siemens/divulgação
tentável Rio Negro, no município de Iranduba, Amazonas. Segundo a Fundação Amazônia Sustentável (FAS), o projeto Gelo Caboclo permite a produção local de gelo, reduzindo custos logísticos, evitando desperdícios e fortalecendo a economia da região, baseada na atividade pesqueira e turismo. Com capacidade média de produção de uma tonelada de gelo por dia, a fábrica opera com água de poço artesiano exclusivo e energia gerada por usina solar dedicada. A estrutura também conta com câmara fria e espaço de armazenamento, permitindo atender à demanda mesmo em períodos de maior atividade pesqueira.
Defesa instala usina no AM – O Programa Calha Norte do Ministério da Defesa financiou um sistema de energia solar em Maturacá, no Amazonas, para atendimento ao Pelotão Especial de Fronteira (PEF), unidade militar localizada em área remota. A usina fotovoltaica substitui o antigo sistema de geradores a diesel e parte da energia gerada passará a ser compartilhada com comunidades da etnia Yanomami, que somam cerca de 1.800 habitantes. Além de garantir maior segurança energética em região, que não conta com atendimento por rede de energia elétrica, a iniciativa evitará a emissão de 334,3 toneladas de CO2 por ano e reduzirá os custos logísticos associados ao transporte de combustível em uma das áreas mais isoladas do País. Entre os benefícios proporcionados pela nova usina, destaca-se a melhoria das condições para o armazenamento adequado de alimentos, soros e vacinas.
Matrix projeta 154 MWh de BESS –
A Matrix Energia comunicou que vai dobrar sua capacidade instalada em sistemas de armazenamento de energia em baterias (BESS, na sigla em inglês), passando dos atuais 96 MWh em operação para cerca de 250 MWh até o fim de 2026 com projetos behind-the-meter Os 250 MWh representam 48% do total
de capacidade instalada do segmento comercial & industrial (C&I) no Brasil, que acumula 524 MWh segundo a consultoria de inteligência de mercado Greener, citada pela Matrix em comunicado.
Películas coloridas para módulos FV – Cientistas do Instituto Fraunhofer de Sistemas de Energia Solar (ISE), da Alemanha, conseguiram criar películas coloridas com recortes transparentes, produzindo assim designs com aparência realista em módulos fotovoltaicos, o que permite imitar telhas, por exemplo. Por meio da tecnologia MorphoColor, é feita uma impressão de cor sem comprometer significativamente a eficiência de um módulo fotovoltaico. Medições independentes confirmam que os módulos fotovoltaicos assim coloridos fornecem aproximadamente 95% da potência de saída de um módulo comparável sem revestimento.
SIGFIs para atendimento de aldeias – O MME - Ministério de Minas e Energia iniciou mais uma etapa da 1ª Tranche Especial Indígena do Programa Luz para Todos (LPT), voltada ao atendimento das aldeias Mapuera, em áreas remotas do Pará, beneficiando 2.910 unidades consumidoras, com investimento avaliado em R$ 129,3 milhões. A operacionalização será feita por meio da instalação de SIGFIs - Sistemas Individuais de Geração de Energia Elétrica com Fonte Intermitente. O MME também celebrou contrato entre a Empresa Brasileira de Participações em Energia Nuclear e Binacional (ENBPar) e a Energisa Acre para a execução da 4ª Tranche do Programa Luz para Todos em áreas remotas do Acre. Com investimento avaliado em R$ 83 milhões, a iniciativa vai beneficiar 2.550 novas unidades consumidoras por meio de SIGFIs.
Distribuidores de produtos para energia solar fotovoltaica
Da Redação de FotoVolt
Os distribuidores desempenham papel estratégico no fornecimento de equipamentos e produtos para sistemas solares fotovoltaicos e apoio aos instaladores e integradores. Este guia reúne empresas que atuam na distribuição de módulos, inversores, baterias, dispositivos de proteção contra surtos, materiais de aterramento, disjuntores, etc.
Conectado à rede (on-grid) Isolado (off-grid) Híbrido Central String Microinversor
Otimizador FV Caixa de junção Cabo de c.c. para sistema FV Conector FV de corrente contínua Disjuntor de corrente contínua Dispositivo de Proteção contra Surto Bateria estacionária FV Controlador de carga de baterias Materiais para aterramento
Módulo solar fotovoltaico
Empresa/Telefone/E-mail UF
Energy Shop (48) 99104-3638 vendas@energyshop.com.br
Foco Energia (49) 3664-3739 contato@focoenergia.ind.br
SGV Solar (47) 3371-1148 jose.macedo@sgvsolar.com
Fbcon (11) 98474-2299 comercial@fbcon.com.br
LCI (11) 96334-4673 vendas@lci-brasil.com
Logik (11) 98807-7222 vendas@logik.com.br
RB Solar (11) 97581-3495 bruno.beloto@riobranco.com.br
Estrutura de montagem para módulos Rastreador solar FV
Inversor fotovoltaico
Conectado à rede (on-grid) Isolado (off-grid) Híbrido Central String Microinversor Monocristalino Policristalino Outros
Otimizador FV Caixa de junção Cabo de c.c. para sistema FV Conector FV de corrente contínua Disjuntor de corrente contínua Dispositivo de Proteção contra Surto Bateria estacionária FV Controlador de carga de baterias Materiais para aterramento
Obs.: Os dados constantes deste guia foram fornecidos pelas próprias empresas que dele participam, de um total de 465 empresas pesquisadas. Fonte: Revista FotoVolt, maio de 2026
Este e muitos outros guias estão disponíveis on-line, para consulta. Acesse https://www.arandanet.com.br/revista/fotovolt/guias e confira. Também é possível incluir a sua empresa na versão on-line de todos estes guias. Basta preencher o formulário em www.arandanet.com.br/revista/fotovolt/guia/inserir/
FotoVolt - Maio - 2026
Nova fase, novos desafios
Aenergia solar fotovoltaica segue consolidando seu protagonismo na transição energética. Em 2025, a fonte respondeu por cerca de 80% de toda a nova capacidade renovável adicionada no mundo. No Brasil, apesar de um ambiente marcado por desafios regulatórios, financeiros e operacionais, o setor mantém trajetória de expansão, embora em ritmo mais moderado do que nos primeiros ciclos de crescimento. No ano passado, o País adicionou cerca de 12 GW de fonte solar. Hoje, já soma cerca de 46 GW em micro e minigeração distribuída (MMGD) e mais de 22 GW em usinas de grande porte. Segundo projeções da Absolar – Associação Brasileira de Energia Solar Fotovoltaica, a capacidade fotovoltaica nacional deve ultrapassar 75 GW até o fim de 2026.
Nesse cenário, o Nordeste brasileiro se destaca. Na geração distribuída, a região concentra aproximadamente 10,2 GW, o equivalente a mais de 21% desse mercado. Já na geração centralizada, detém cerca de 11,85 GW de usinas solares em operação, o que corresponde a mais de 53% do total do Brasil, reforçando o papel do Nordeste como principal polo nacional de empreendimentos de grande porte. O protagonismo nordestino fica ainda mais evidente quando se observa o pipeline de expansão. Dos 117 GW de projetos solares já outorgados no País, cerca de 74 GW estão concentrados na região,
Com mais de 68 GW instalados no País e forte concentração de projetos no Nordeste, a energia solar entra em uma etapa de maturação, marcada por desafios ligados à saturação das redes e à necessidade crescente de soluções de armazenamento. Durante evento realizado em Fortaleza, especialistas discutiram caminhos para sustentar o crescimento do setor, com destaque para a transformação do integrador em fornecedor de soluções energéticas mais completas e estratégicas.
o que representa quase 65% do total nacional.
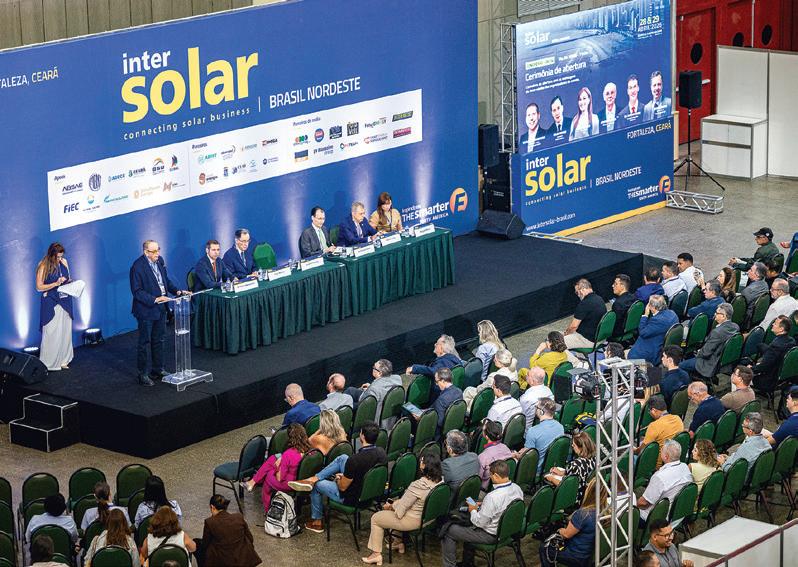
Por conta dessa posição estratégica, o Nordeste sediou mais uma vez a edição regional da Intersolar Brasil, em Fortaleza, CE, em abril. O evento, realizado pela Solar Promotion, FMMI e Aranda Eventos, reuniu representantes da indústria, especialistas, investidores e agentes do setor elétrico para discutir os desafios e as oportunidades da energia solar no País.
Desafios sistêmicos
Nesta edição, no centro dos debates figuraram temas como cortes de geração, restrições de conexão para MMGD, problemas de fluxo reverso, limites da infraestrutura elétrica e armazenamento, entre outros. FotoVolt
Rodrigo Sauaia, presidente executivo da Absolar – Associação Brasileira de Energia Solar Fotovoltaica, ofereceu ao público um panorama da geração solar no Brasil. Ele destacou que a expansão acelerada da geração fotovoltaica acabou expondo os limites da infraestrutura de transmissão. Também frisou que a rede de distribuição enfrenta gargalos e precisará passar por um processo de modernização para acompanhar a nova realidade do setor elétrico. “Isso depende de investimentos das distribuidoras e de sinais claros da Agência Nacional de Energia Elétrica, do regulador e da Empresa de Pesquisa Energética”. Quanto aos cortes da produção de grandes usinas, Jurandir Picanço, consultor de energia da FIEC -
Jucele Reis, editora
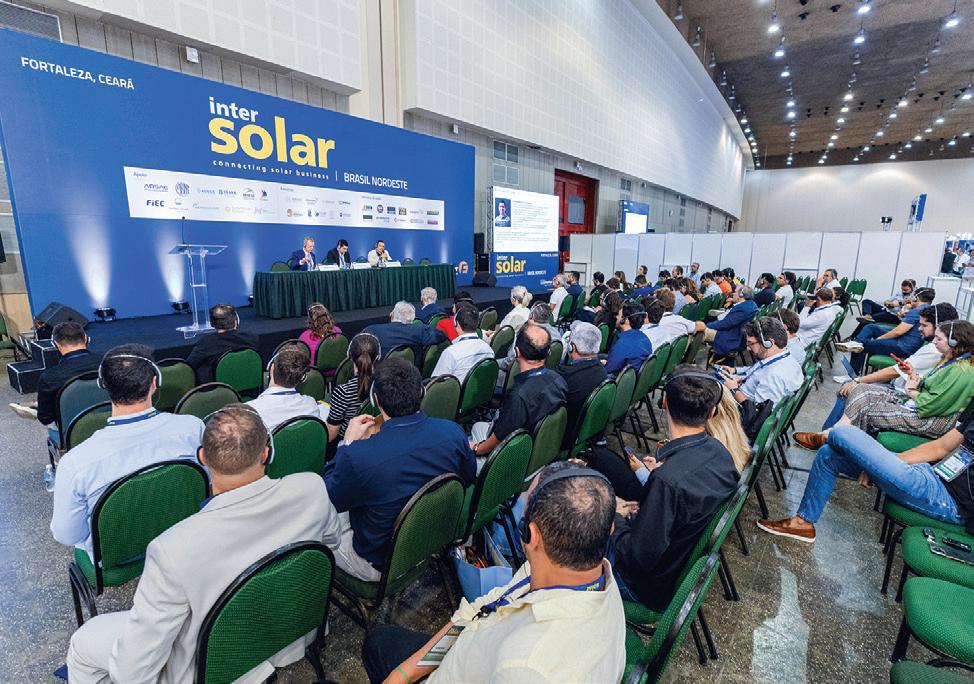
Participantes do Intersolar Brasil Nordeste discutem a nova fase da energia solar no Brasil, marcada por saturação das redes, armazenamento em baterias e maior integração entre geração distribuída e operação do sistema elétrico
Fotos: Nicolas Leiva
Rodrigo Sauaia (Absolar): As companhias vão deixar de ser apenas instaladoras e projetistas de sistemas fotovoltaicos para oferecer soluções completas de energia aos clientes”
Federação das Indústrias do Estado do Ceará, avalia que o crescimento do setor ocorreu em velocidade muito superior à capacidade de adaptação da infraestrutura e do planejamento sistêmico. “O investidor que fez seu cálculo com base na capacidade de produção de uma instalação teve uma perda de receita importante. E qual investidor vai querer fazer novos investimentos dentro desse cenário? As soluções existem, mas estão demorando a ser implantadas”, ressaltou.
Já Brígida Miola, secretária da Indústria da Secretaria do Desenvolvimento Econômico do Ceará, afirmou que a solução passa não apenas pela construção de novas linhas de transmissão, mas também pela atração de cargas eletrointensivas, como data centers e plantas de hidrogênio verde. “Além disso, também estamos tentando agilizar os processos relacionados à regulamentação do armazenamento”.
Durante sua palestra, Carlos Dornellas, diretor da Alma Solar Energia, destacou que a geração distribuída (GD) também começa a enfrentar desafios econômicos e tarifários mais complexos. Segundo ele, os juros elevados, o aumento dos custos relacionados ao uso da rede e o avanço da tarifa branca começam a alterar parte da lógica econômica que impulsionou a expansão da GD nos últimos anos. “O modelo da tarifa branca induz o consumo justamente em horários de menor produção solar. Esse descasamento tende, sem dúvida, a afetar os investimentos em energia solar”, afirmou.
Dornellas, [que assina a coluna “Fios & Fatos”, em Fotovolt], também chamou atenção para a infraestrutura de distribuição como um dos principais limitadores da expansão da GD. Para ele, a falta de modernização das redes e de coordenação operacional começa a impor restrições mais claras ao crescimento do setor. O executivo observou ainda que o curtailment, um fenômeno historicamente associado às grandes usinas de geração centralizada, começa a entrar também no radar da geração
distribuída. Segundo Dornellas, já existem discussões em andamento sobre mecanismos de limitação de geração que futuramente poderão alcançar parte da GD. “Por enquanto, não é possível cortar aquilo que não se consegue observar”. Na prática, explicou, eventuais mecanismos de controle tenderiam inicialmente a atingir usinas de GD de maior porte, especialmente empreendimentos conectados em média tensão.
Dentro desse contexto, segundo ele, começa a ganhar força o conceito de DSO (Distribution System Operator), modelo no qual as distribuidoras assumem papel mais ativo na gestão operacional das redes de distribuição, incluindo mecanismos de coordenação, controle e, eventualmente, limitação de geração em determinadas condições operativas.
Outra transformação relevante apontada durante o evento envolve a ampliação do mercado livre de energia, que hoje já representa cerca de 44% de toda a eletricidade consumida no Brasil. Segundo Rodrigo Sauaia, esse movimento abre espaço para novos modelos de negócio e exige uma mudança de posicionamento das empresas do setor solar. “As companhias vão precisar aprender a atuar nesse novo ambiente, deixando de ser apenas instaladoras e projetistas de sistemas fotovoltaicos para oferecer soluções completas de energia aos clientes. Isso exige preparação, capacitação e entendimento de novas tecnologias, como o armazenamento”, afirmou.
Armazenamento
O armazenamento em baterias, aliás, apareceu de forma recorrente entre os principais temas debatidos durante o evento. Para Sauaia, políticas públicas bem estruturadas podem acelerar a integração das baterias ao sistema elétrico. “Embora ainda falte uma legislação e regulamentação federal específica para baterias, os estados podem desde já estruturar
programas e incentivos voltados à substituição ou complementação de geradores a diesel por soluções com armazenamento”, ponderou.
Na visão de Markus Vlasits, diretor da NewCharge, empresa de projetos e consultoria na área, o armazenamento é um complemento natural da geração solar fotovoltaica, sobretudo por permitir maior flexibilidade operacional e transformar a fonte em um recurso despachável. Segundo ele, o Brasil deve ultrapassar em 2026 a marca do primeiro gigawatt-hora de sistemas de armazenamento em operação. “O primeiro giga sempre é o mais difícil. Os demais seguirão também com dificuldades, mas espero que estas sejam menores e o crescimento, mais acelerado”, afirmou.
Apesar do avanço esperado, Vlasits avalia que persistem obstáculos importantes, principalmente relacionados à regulação e às questões tributárias. Por outro lado, observa crescimento da viabilidade econômica do armazenamento em aplicações comerciais e industriais, com aumento da atratividade econômica dessas soluções. Para o executivo, o debate sobre flexibilidade sistêmica tende a ganhar ainda mais relevância em um cenário de aumento tarifário e de maior preocupação com segurança energética.
Saturação das redes
Bárbara Rubim (Absolar):
“A análise da GD não pode considerar apenas o volume instalado. É preciso entender a relação entre geração e carga dentro de cada área de concessão”
Bárbara Rubim, presidente do Conselho Administrativo da Absolar, tratou da saturação localizada das redes de distribuição em função da elevada penetração da geração solar distribuída — fenômeno que começa a ganhar relevância crescente no Brasil. Segundo ela, embora o problema não seja homogêneo em todo o País, tampouco pode ser tratado como algo pontual ou marginal.
A executiva observa que, em mercados internacionais onde os desafios relacionados à inversão de fluxo já estão mais consolidados, os níveis médios de penetração de GD costumam girar em torno de 20%. Em algumas regiões brasileiras, no entanto, esse índice já está muito acima desse patamar.
A diferença entre os estados, explica Rubim, está diretamente ligada às condições de atratividade econômica e ao perfil de carga das redes locais. Em estados como Mato Grosso e Mato Grosso do Sul, por exemplo, fatores como tarifas mais elevadas e maior disponibilidade de terras em determinadas regiões criaram condições favoráveis para uma expansão mais acelerada da geração distribuída.
Nesse contexto, o nível de penetração da GD passa a se tornar um elemento estratégico para empresas que atuam em diferentes mercados regionais, segundo ela. “Essa saturação aponta para a necessidade de soluções mais integradas com a rede, e não necessariamente de substituição completa dela”, afirmou.
Na avaliação da executiva, a defesa de modelos totalmente off-grid de forma generalizada tende a desconsiderar a realidade operacional e econômica do sistema elétrico brasileiro. “Em regiões onde já existe uma rede estruturada, isso pode ser ineficiente economicamente e até aumentar o custo sistêmico para outros consumidores”, ressaltou.
Para Rubim, o avanço da geração distribuída exige uma leitura cada vez mais técnica e regionalizada do sistema elétrico. “A análise da GD não pode considerar apenas o volume instalado. É preciso entender a relação entre geração e carga dentro de cada área de concessão”, destacou. Assim, o debate atual passaria, sobretudo, pelo reconhecimento mais preciso das condições reais da rede elétrica brasileira. A presidente do Conselho da Absolar também reforça que existe uma diferença importante entre a atuação institucional e a lógica de mercado. “Enquanto associação, nosso papel é defender as melhores condições regulatórias possíveis para o setor. Já na
perspectiva empresarial, é fundamental manter uma leitura objetiva da evolução do mercado e entender para onde ele está caminhando, evitando decisões desalinhadas com a nova estrutura da rede”.
Rubim destaca que os sinais dessa transformação já começaram a aparecer de forma concreta no setor elétrico brasileiro. Cita, por exemplo, a portaria do MME - Ministério de Minas e Energia que prevê a instalação de medidores inteligentes pelas distribuidoras incluindo funcionalidades como medição horária e mecanismos de limitação ou corte de geração. “A onda está vindo, e a prancha para surfar nessa onda, muito possivelmente, vai ser o armazenamento de energia, porque ele permite deslocar carga e geração”.
Embora parte relevante do mercado aposte que esse deslocamento ocorrerá principalmente por meio de sistemas centralizados de armazenamento, a executiva avalia que as baterias de grande porte devem assumir um papel mais voltado à prestação de serviços sistêmicos, como reserva de capacidade, enquanto o equilíbrio entre geração e consumo tende a acontecer, sobretudo, de forma distribuída. “A função de casar melhor as curvas de geração e carga — que hoje são bastante descasadas no Brasil — deve ficar principalmente nas baterias distribuídas. Foi exatamente isso que vimos acontecer na Austrália”, destaca.
No caso australiano, políticas públicas de incentivo à instalação residencial de baterias tiveram papel decisivo para acelerar a adoção da tecnologia. Segundo Rubim, o resultado foi um deslocamento relevante da demanda e da geração ao longo do dia, reduzindo inclusive a necessidade de expansão de usinas térmicas a gás e carvão. Markus Vlasits também citou os casos da Austrália e do Texas como referências durante sua apresentação. Segundo ele, a Austrália
já soma cerca de 8 GWh em baterias descentralizadas, incluindo aplicações residenciais, comerciais e projetos de community batteries — estruturas compartilhadas voltadas ao atendimento de comunidades e municípios. No Texas, a capacidade instalada supera 3 GWh, concentrada majoritariamente em sistemas residenciais.
Embora parte relevante dessas baterias ainda seja utilizada para arbitragem tarifária, reduzindo o custo da energia nos horários de ponta, Vlasits observa que novos modelos de operação começam a ganhar espaço, especialmente aqueles baseados na coordenação de recursos energéticos distribuídos. “No Texas, além da função de backup energético, cresce o uso integrado de baterias e sistemas fotovoltaicos conectados de forma agregada. O conceito é simples: reunir dezenas ou centenas de baterias e sistemas solares em uma única plataforma operacional coordenada. Isso nada mais é do que uma usina virtual”, explicou.
Segundo ele, esse modelo permite transformar uma geração naturalmente variável em um recurso observável e administrável pelo operador do sistema elétrico. “Você passa a conseguir despachar a mini e microgeração de forma coordenada, tornando essa geração algo planejável e gerenciável”, afirmou.
Markus Vlasits (NewCharge): “Potencialmente, o armazenamento representa dezenas de bilhões de reais em investimentos em uma tecnologia de baixo carbono, capaz de gerar novas oportunidades de negócios e agregar flexibilidade ao sistema”
O executivo destacou ainda que esses modelos criam novas oportunidades de monetização para consumidores e investidores. “Você presta um serviço ao sistema elétrico, é remunerado por isso e ainda reduz sua própria conta de energia. É exatamente esse empilhamento de receitas que viabiliza economicamente os projetos”, observou.
Na avaliação de Vlasits, porém, o Brasil ainda oferece poucas possibilidades efetivas para aplicações mais avançadas de armazenamento distribuído, embora exista uma necessidade urgente de incorporar atributos de despachabilidade e controlabilidade à MMGD. Atualmente, as soluções mais consolidadas concentram-se em operações atrás do medidor, voltadas principalmente à redução de demanda na ponta, backup energético e otimização do consumo, além de aplicações isoladas off-grid. Já modelos como usinas virtuais (VPPs) e agregação coordenada de recursos distribuídos seguem dependentes de avanços regulatórios para se viabilizarem em larga escala no País.
Segundo ele, uma política pública mais estruturada para armazenamento poderia abrir uma nova frente de investimentos para o setor elétrico brasileiro. “Estamos falando potencialmente de dezenas de bilhões de reais em investimentos em uma tecnologia de baixo carbono, capaz de gerar novas oportunidades de negócios e agregar flexibilidade ao sistema”, afirmou.
Apesar de o Brasil ainda não contar com um marco regulatório específico para armazenamento, Bárbara Rubim avalia que isso não impede o avanço das aplicações distribuídas. “Seria extremamente positivo ter uma regulamentação mais estruturada, mas a verdade é que muitas distribuidoras já possuem procedimentos internos publicados para conexão de sistemas híbridos. Isso já é possível hoje”. De acordo com ela, a ausência de uma regulamentação nacional mais robusta afeta mais diretamente investidores institucionais, enquanto consumidores residenciais e comerciais já conseguem acessar economicamente essas soluções. “Para um consumidor que quer investir na própria casa ou no comércio, a regulação faz pouca diferença prática neste momento”, observou. Por isso, a executiva defende que os integradores não esperem uma definição regulatória completa para começar a ofertar sistemas híbridos ao mercado.
“Se eu fosse uma empresa instaladora, não esperaria para levar essa solução ao cliente. Isso já está posto, já é tecnicamente possível e financeiramente viável em grande parte das localidades”, afirmou.
Segundo ela, o custo atual de um sistema híbrido com baterias já se aproxima do investimento necessário para instalar um sistema solar on-grid poucos anos atrás. Nos cálculos apresentados durante o evento, um sistema fotovoltaico de 5,5 kW associado a uma bateria de 5 kWh apresenta payback médio em torno de cinco anos, especialmente em áreas com elevada penetração de geração distribuída. “Além da segurança energética proporcionada em caso de interrupções no fornecimento, a solução também permite reduzir o uso da rede em determinados horários, otimizar custos tarifários e preparar o consumidor para futuros modelos de tarifação horária”, destaca ela.
Porém, um dos principais obstáculos ao avanço das baterias ainda está dentro do próprio mercado solar, de acordo com Rubim. “Muitos integradores ainda não sabem dimensionar os sistemas e têm receio de ofertar armazenamento”. Ela também critica o discurso negativo frequentemente reproduzido pelo próprio setor em relação às baterias. “Toda vez que eu posto alguma coisa sobre armazenamento, o primeiro comentário costuma ser: ‘é muito caro’, ‘não é viável’. A gente não vê vendedores de automóveis entrando nas redes sociais para dizer que o próprio produto deles não vale a pena. Mas no setor solar fazemos isso o tempo todo”, observou. Na visão da executiva, essa postura acaba criando uma barreira adicional para a adoção da tecnologia pelo consumidor final. “A gente cria uma resistência que depois terá mais dificuldade para vencer junto ao cliente”.
Segundo Rubim, embora o mercado ainda não tenha atingido volumes expressivos de vendas, o momento atual se assemelha aos primeiros anos da própria geração distribuída no Brasil. “Quem entrou na GD em 2012, 2013 ou 2014 também não viu imediatamente o volume de vendas que o mercado alcançou em 2022. Mas essas empresas estavam muito mais preparadas para absorver o crescimento quando ele aconteceu”, afirma.
A expectativa, segundo ela, é que o mesmo movimento se repita no armazenamento. “Quando esse mercado realmente ganhar tração no Brasil, as empresas que começaram agora serão as mais estruturadas para capturar essa expansão”, concluiu.
Carlos Dornellas (Alma Solar):
“O mercado começa a migrar de um modelo centrado na venda de equipamentos para uma estrutura mais orientada à prestação de serviços e geração de receita recorrente”
Carlos Dornellas também apontou para a transformação conceitual do mercado de geração distribuída. Segundo ele, o setor caminha gradualmente para um modelo baseado em soluções energéticas distribuídas (SEDs), ampliando a atuação das empresas para além da simples instalação de sistemas fotovoltaicos. A tendência envolve a integração entre geração solar, armazenamento em baterias, gestão inteligente do consumo, monitoramento energético e suporte a operações ligadas ao mercado livre de energia. “O integrador tradicional, historicamente focado apenas na instalação de sistemas fotovoltaicos, começa a evoluir para um perfil mais próximo ao de consultor energético, com foco em estratégia, eficiência e integração de soluções”, afirmou. Segundo ele, essa mudança também altera a lógica econômica do setor. “O mercado começa a migrar de um modelo centrado na venda de equipamentos para uma estrutura mais orientada à prestação de serviços e geração de receita recorrente”, concluiu.
Configurações de aterramento para usinas fotovoltaicas
Luiz Silva Almeida, João Marcos Belisário Dantas e Normando Alves, da Termotécnica Para-raios; e Wagner Costa da Silva, da WMF Consultoria
Um arranjo fotovoltaico pode requerer a implementação de um sistema de aterramento para equipotencialização, a fim de evitar potenciais elétricos distintos na instalação [1]. O aterramento também exerce papel fundamental na dispersão segura de corrente proveniente de descargas atmosféricas para o solo, minimizando sobretensões perigosas [2-3].
A norma brasileira que trata das instalações elétricas de arranjos fotovoltaicos aborda o aterramento de forma ampla e generalista, direcionando os requisitos para normas de proteção contra descargas atmosféricas (PDA) e de instalações elétricas [1] de maneira adaptada.
Uma alternativa muito utilizada por projetistas é o relatório técnico IEC TR 63227:2020 [4], que estabelece diretrizes gerais para a proteção contra descargas atmosféricas (PDA) em sistemas fotovoltaicos (SFV). O documento define que uma malha de 20 m × 20 m e 40 m × 40 m deve ser instalada como medida complementar de aterramento, e interligada com as estruturas metálicas que sustentam os módulos.
Algumas abordagens apontam que as usinas fotovoltaicas possuem características e dimensões distintas das subestações e, portanto, demandam que
Simulações computacionais analisam o desempenho de diferentes configurações de aterramento em uma usina fotovoltaica submetida a descargas atmosféricas. Foram identificadas sobretensões que podem danificar módulos localizados próximos ao ponto de impacto do raio bem como a circulação de correntes capazes de comprometer equipamentos instalados nos eletrocentros. Os resultados contribuem para a avaliação técnica das estratégias de proteção em UFVs.
o aterramento seja projetado de forma otimizada a partir de estudos adequados e utilização de ferramentas computacionais mais robustas [5-7], principalmente para manter em níveis adequados as tensões perigosas em 60 Hz.
Diante dessas lacunas normativas e das diferenças entre as abordagens hoje praticadas pelo mercado, o Brasil iniciou discussões para desenvolver normas específicas para a PDA e aterramento de UFVs. As divergências citadas tendem a ser pauta de discussões nas respectivas comissões. Atualmente, o grupo de trabalho GT-11 da comissão de estudos CE 64.10 do CB-003 da ABNT, também conhecido como Cobei, está focado na elaboração de um texto voltado para a PDA de sistemas fotovoltaicos em geral, sejam estes instalados sobre edifícios ou no solo. Além disso, a comissão responsável pelas normas de aterramentos pretende desenvolver uma norma específica para aterramentos de sistemas fotovoltaicos. Este artigo apresenta resultados de simulações computacionais que podem contribuir para as discussões em andamento. Ferramentas computacionais simplificadas possibilitam modelagens adequadas para determinados contextos, permitindo simulações rápidas e de baixo custo. Esses resultados podem orientar estudos mais aprofundados com ferramentas avançadas [8-9].
Durante a definição dos cenários a serem explorados, foi utilizado o software NEC5, que trabalha com modelo de solo homogêneo e sinais no domínio da frequência [10]. Posteriormente, para as simulações finais, utilizou-se o XGSLab.
Caracterização da usina
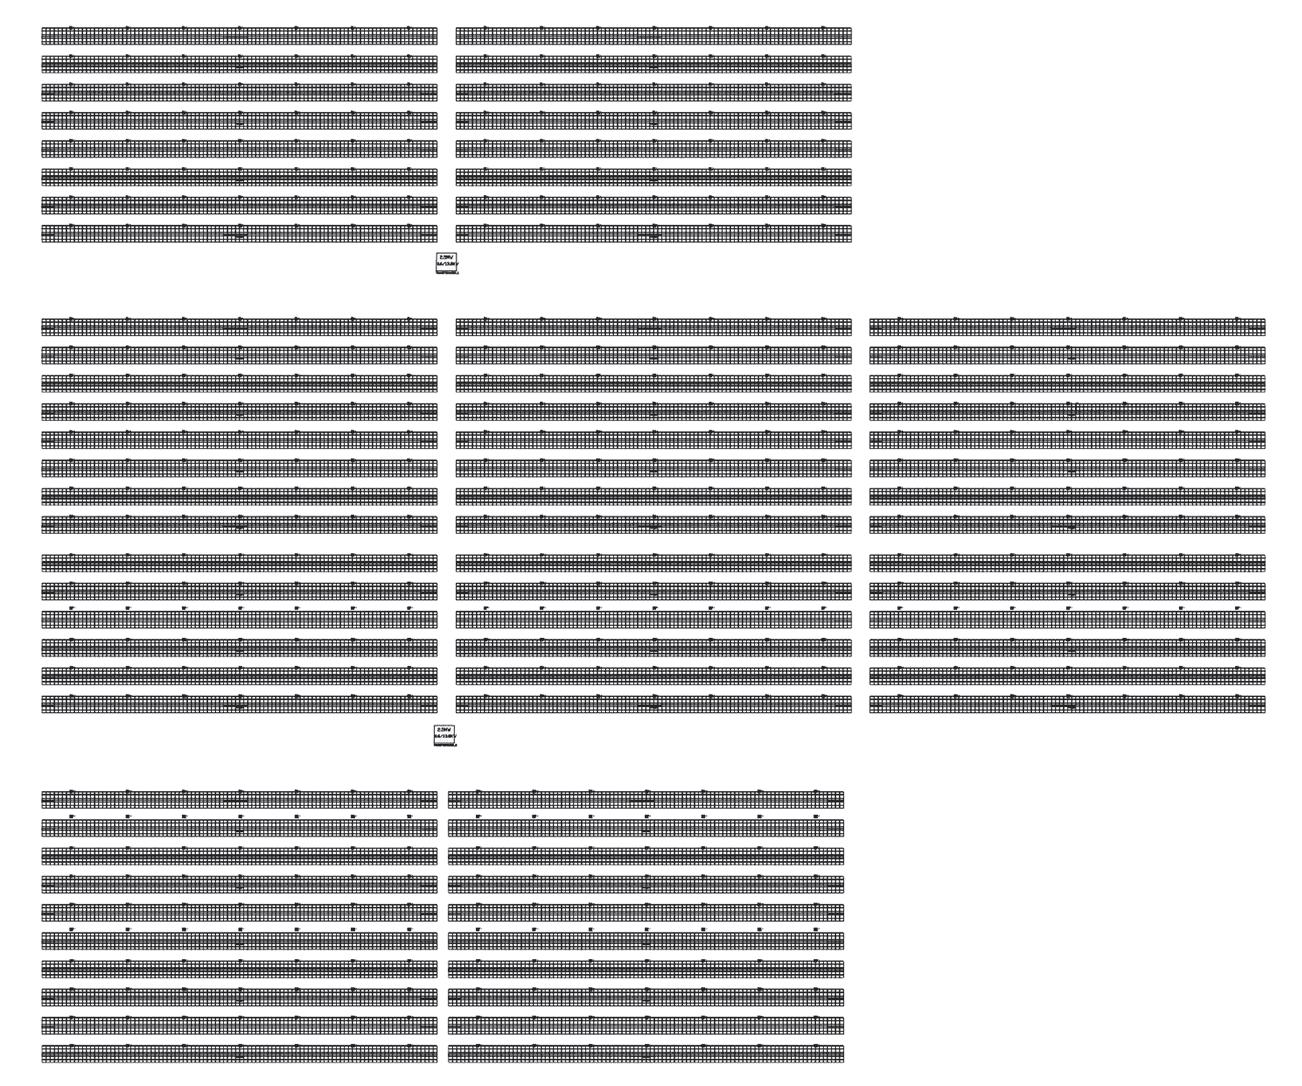
Nas simulações aqui apresentadas, foi considerada uma UFV típica de Geração Distribuída (GD). Com área total de 68.900 m², o empreendimento conta com 15.288 módulos de 125 W, 39 inversores e 2 transformadores de 1 MW. A figura 1 mostra a disposição dos módulos, inversores e transformadores.
Configurações de aterramento
As simulações comparam o desempenho de diferentes configurações de aterramento, frequentemente observadas em casos práticos e citadas em fóruns técnicos. Este artigo detalha casos simulados.
Esta configuração está alinhada com a futura norma brasileira voltada à PDA de sistemas fotovoltaicos. A tendência é que o documento determine que as armaduras das fundações e
Gabriel
demais elementos metálicos enterrados da estrutura da UFV sirvam como aterramento natural, desde que cumpram os requisitos da norma ABNT NBR 5419-3. Adicionalmente, deve haver pelo menos um anel externo circundando a área dos módulos e a usina, com conexões que garantam a continuidade elétrica e a equipotencialização. Nesta configuração, para a UFV deste estudo de caso, é necessário utilizar cerca de 2,5 km de condutores.
Cenário 2 - Aterramento em conformidade com o IEC TR 63227
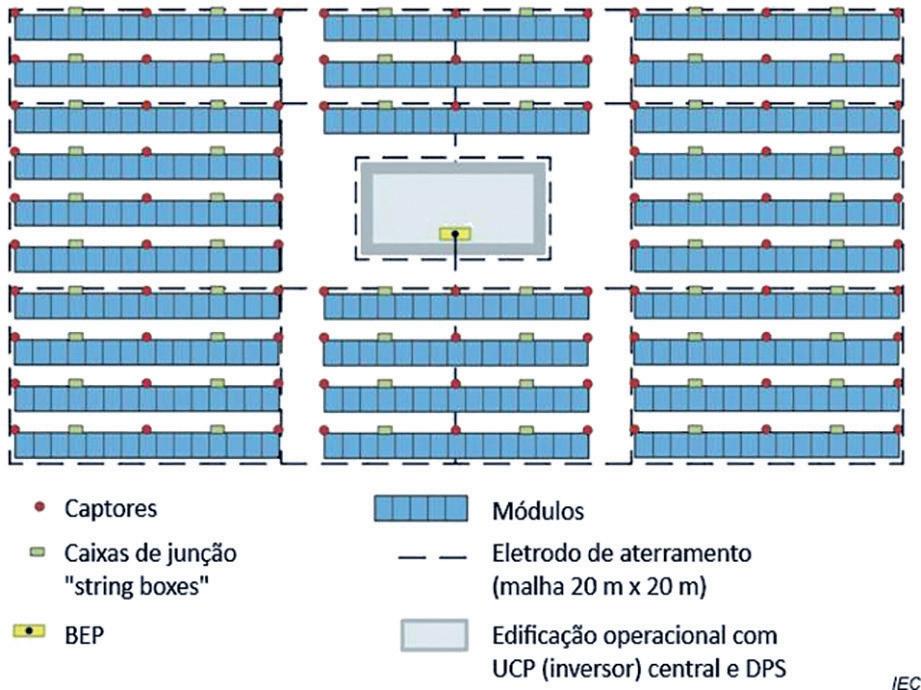
Esta configuração segue a recomendação apresentada pelo Anexo D do relatório técnico IEC TR 63227 [4], ou seja, o aterramento consiste em uma malha com dimensões entre 20 m × 20 m e 40 m × 40 m (veja figura 2). Nesta configuração, para a UFV deste estudo de caso, foram utilizados cerca de 5,1 km de condutores.
Simulação
As duas configurações descritas anteriormente foram simuladas no software NEC5. Foram considerados um solo homogêneo com resistividade de 2.500 Ω.m e a injeção de uma corrente de descarga atmosférica, com amplitude e
frequência compatíveis com uma onda de 200 kA (10/350 µs), diretamente em um dos vértices do anel externo de aterramento, comum a todas as configurações.
Nesta primeira etapa de simulações, foi analisada a sensibilidade considerando diferentes possibilidades de configuração, para além da disposição dos anéis de aterramento. Verificou-se, dentre outros aspectos, a influência da representação completa dos elementos metálicos das estruturas que suportam os arranjos, da interligação entre esses elementos por meio de ligações equipotenciais e do estabelecimento do caminho percorrido pelo surto representado como um condutor.
Após a análise dos resultados das simulações, foram selecionados dois ce-
nários para uma avaliação mais aprofundada utilizando o XGSLab. A implementação dos casos na plataforma levou em conta resistividade uniforme do solo de 2.500 Ω.m, com parâmetros variantes com a frequência, e a injeção de uma corrente de descarga atmosférica com amplitude de 200 kA e forma de onda 10/350 µs. Toda a simulação foi realizada no domínio do tempo através da transformada inversa de Fourier.
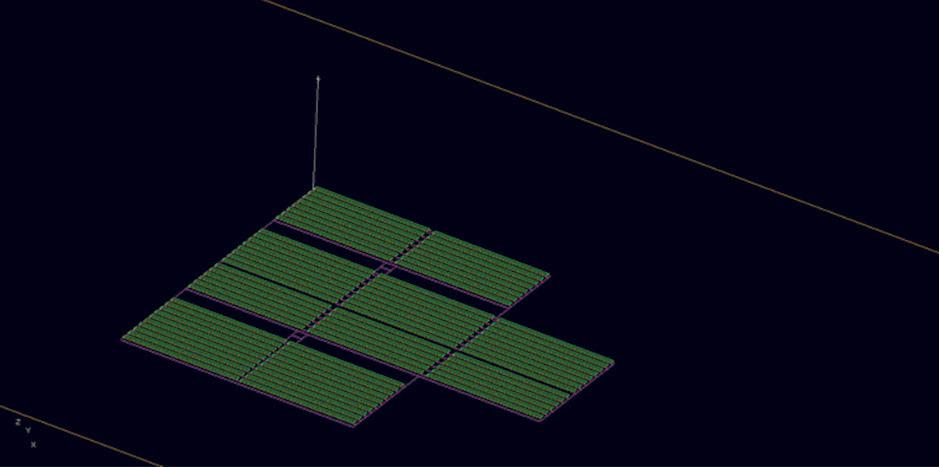
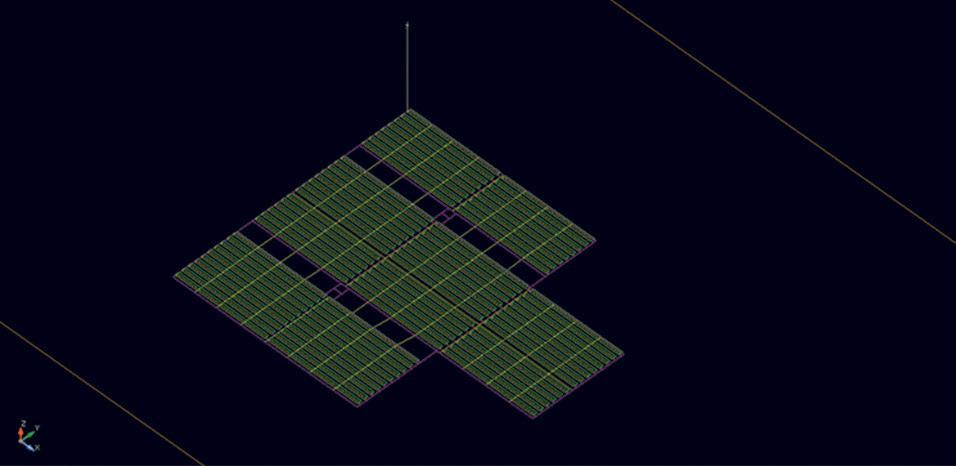
O cenário 1 considera a UFV com anéis perimetrais de aterramento circundando as áreas ocupadas pelos arranjos, conforme ilustrado na figura 3. Já o cenário 2 consiste na UFV com os anéis perimetrais e reforços posicionados em forma de malha, com espaçamentos descritos anteriormente (veja figura 4).
Resultados e discussões
Aqui são analisados dois aspectos decorrentes da descarga atmosférica incidente na UFV: a corrente que flui para os eletrocentros e a sobretensão nos módulos. Ambos os efeitos podem ter consequências danosas aos equipamentos. Os possíveis riscos à vida humana decorrentes das descargas atmosféricas, como as tensões de toque e passo, não foram considerados nesta análise, haja vista que a UFV se localiza em uma área aberta, impossibilitando uma proteção adequada por meio da instalação de PDA [2, 11].
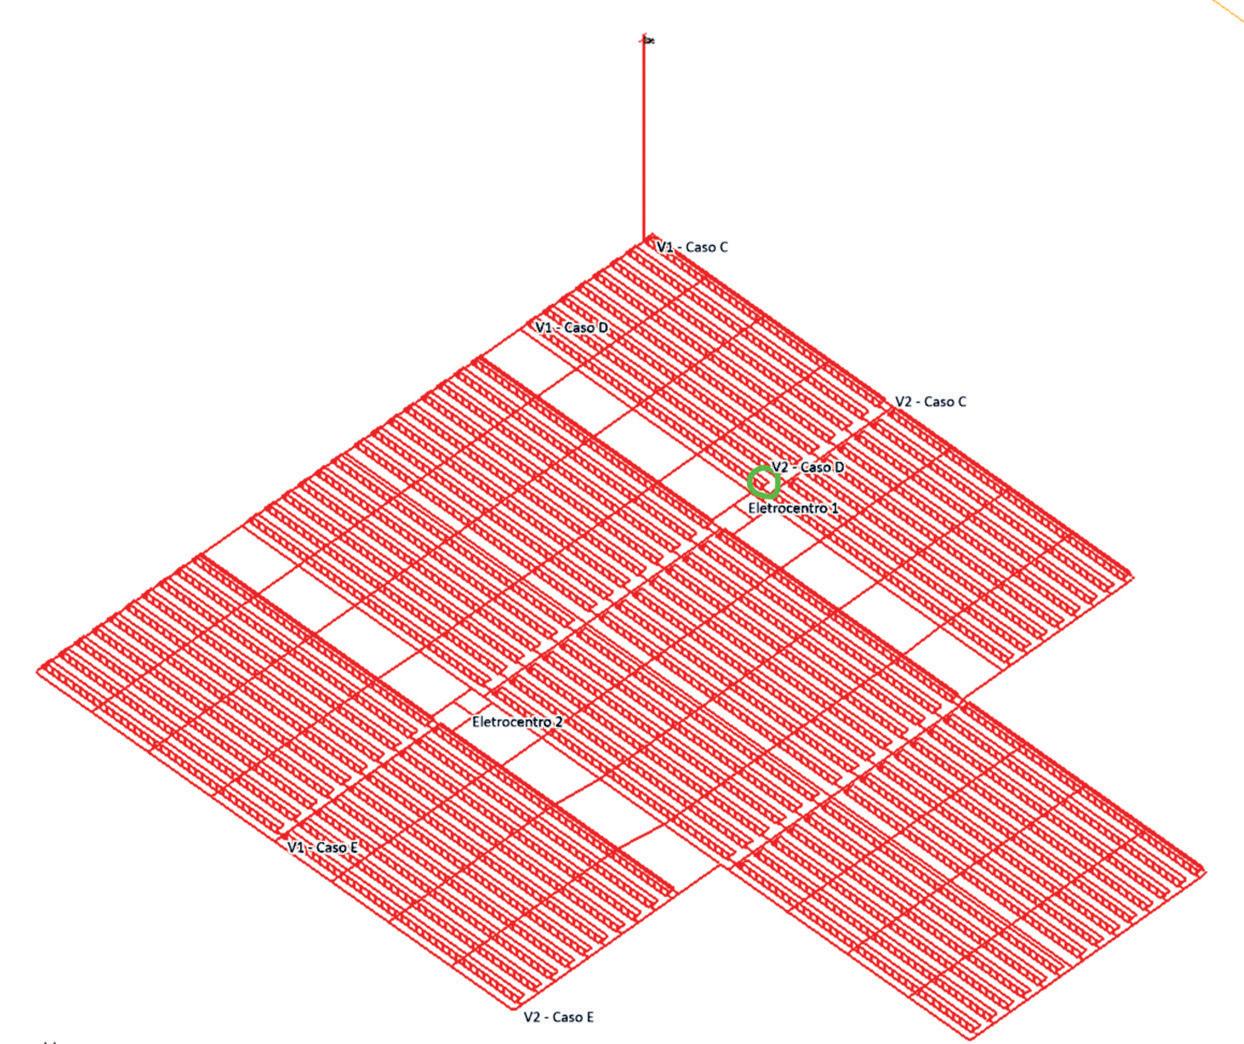
Fig. 1 - Layout da usina GD considerada nas simulações
Fig. 2 - Conceito do arranjo de aterramento e DPS para uma usina fotovoltaica (adaptado do IEC TR 63227 [4])
Fig. 3 - Implementação da UFV com anéis perimetrais no XGSLab
Fig. 4 - Implementação da UFV com anéis perimetrais e reforços no XGSLab
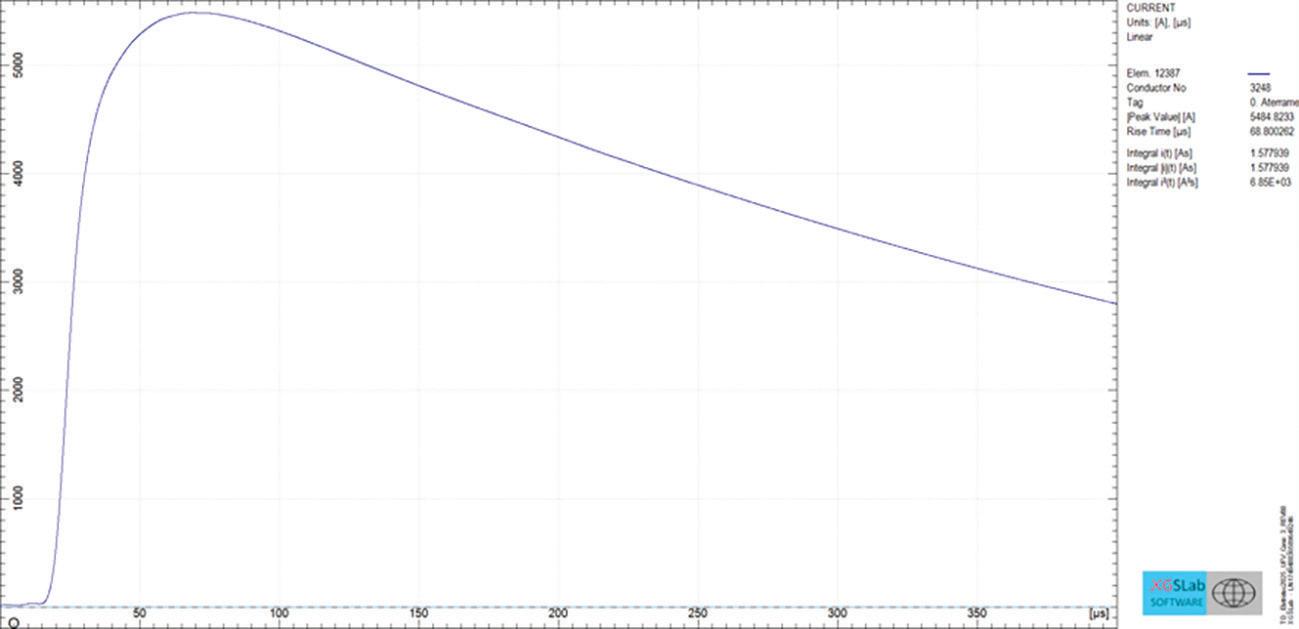
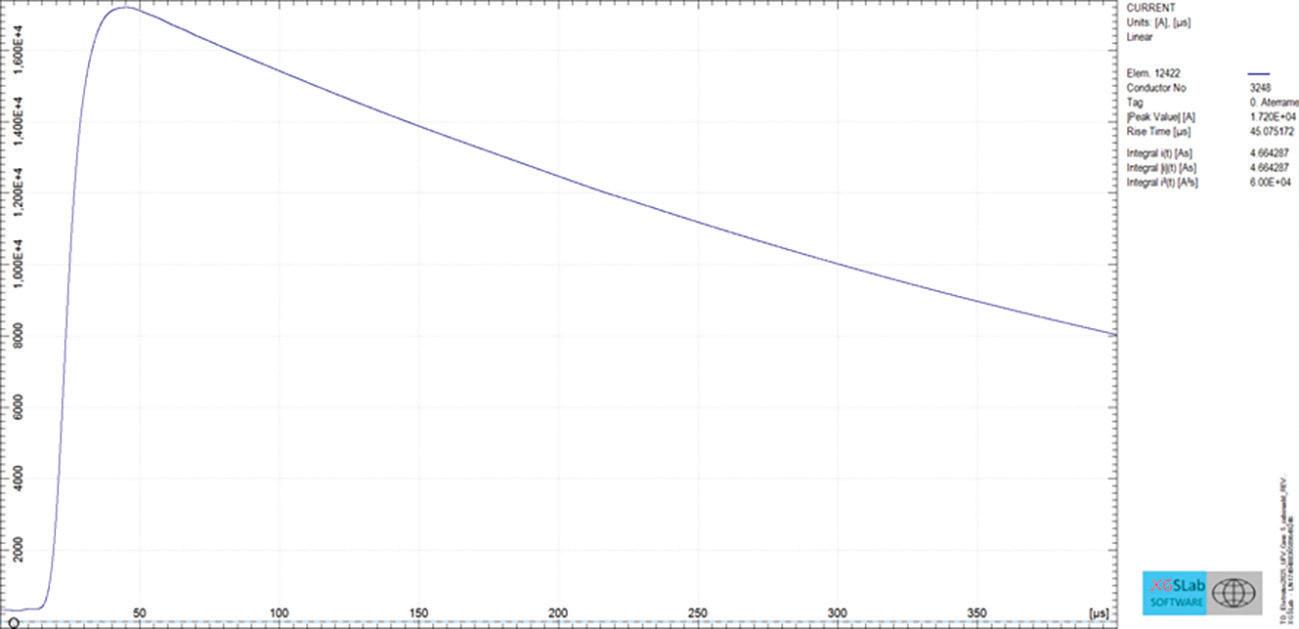
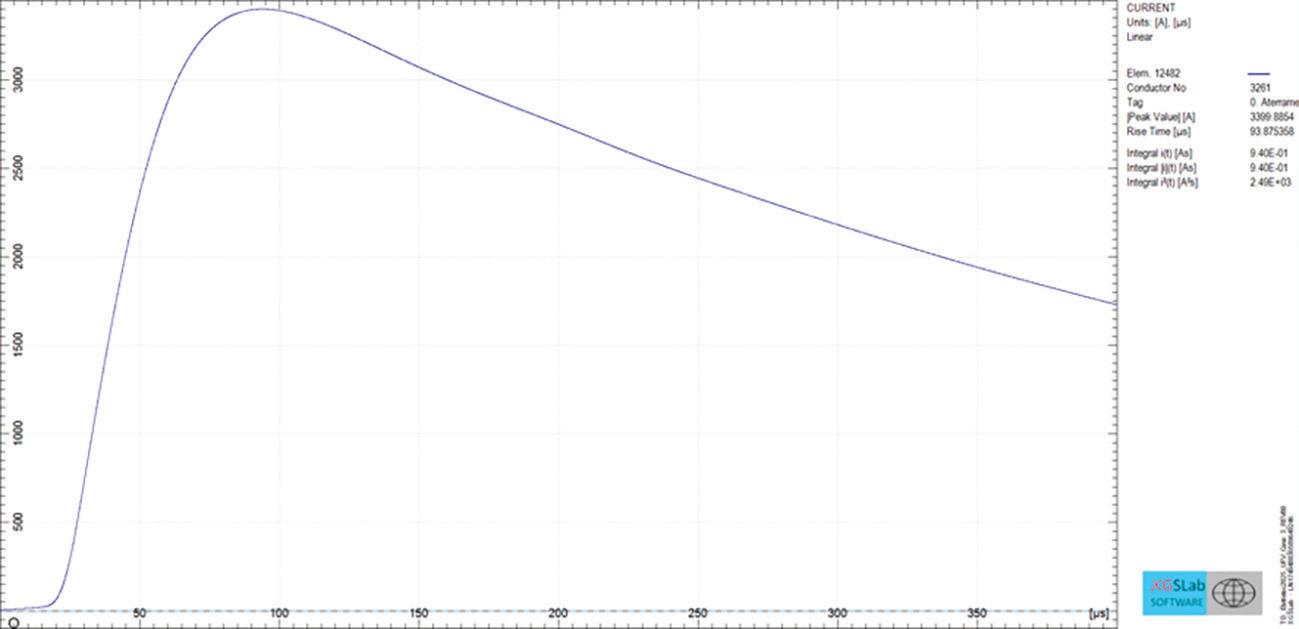
A tabela I apresenta os casos de medição dos valores de corrente obtidos na simulação. O “Caso A” representa a corrente no eletrocentro 1, localizado a uma menor distância do ponto de impacto da descarga atmosférica. Já o “Caso B” representa a corrente no eletrocentro 2, mais distante do ponto de impacto. A localização desses equipamentos é mostrada na figura 5.
Caso A – Eletrocentro 1
Cenário Corrente (kA)
Caso B – Eletrocentro 2
Cenário Corrente (kA)
3,399
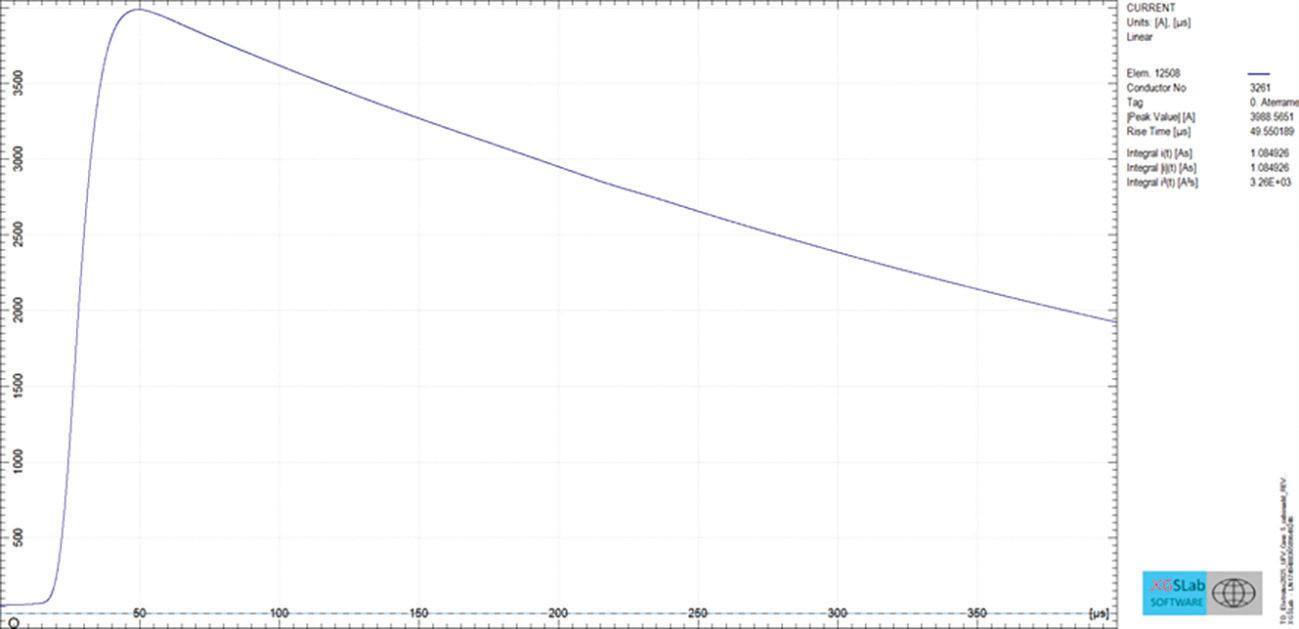
3,988
Observa-se que, para uma mesma condição de corrente do raio, as correntes que atingem os eletrocentros são mais elevadas para o cenário que conta com os reforços de aterramento em forma de malha. Isso ocorre porque a resistividade do solo é muito alta e causa uma dissipação de corrente mais distante do ponto de injeção da descarga atmosférica. No caso com mais anéis, essa distribuição de corrente é pior no centro da UFV, resultando numa maior corrente nos eletrocentros e maior energia.
As figuras 6 a 9 mostram a amplitude e a forma de onda das correntes
de surto que atingem o eletrocentro nos diferentes casos. Para todos os cenários, circulam correntes com potencial de danos aos equipamentos localizados nos eletrocentros. As correntes observadas apresentam forma similar à onda original 10/350 µs, porém com um di/dt menor, em torno de 25 µs. Portanto, estes equipamentos demandam Dispositivos de Proteção contra Surtos (DPS) Classe I ou I+II com capacidade de corrente de impulso Iimp superior aos valores obtidos nesta simulação.
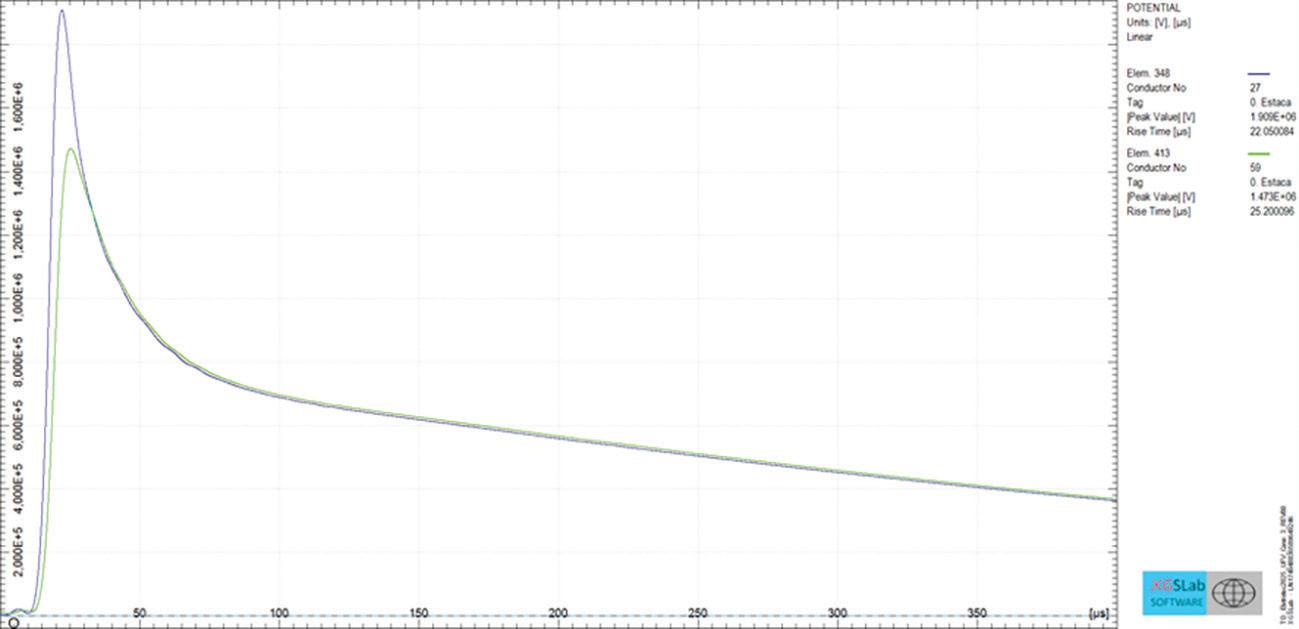
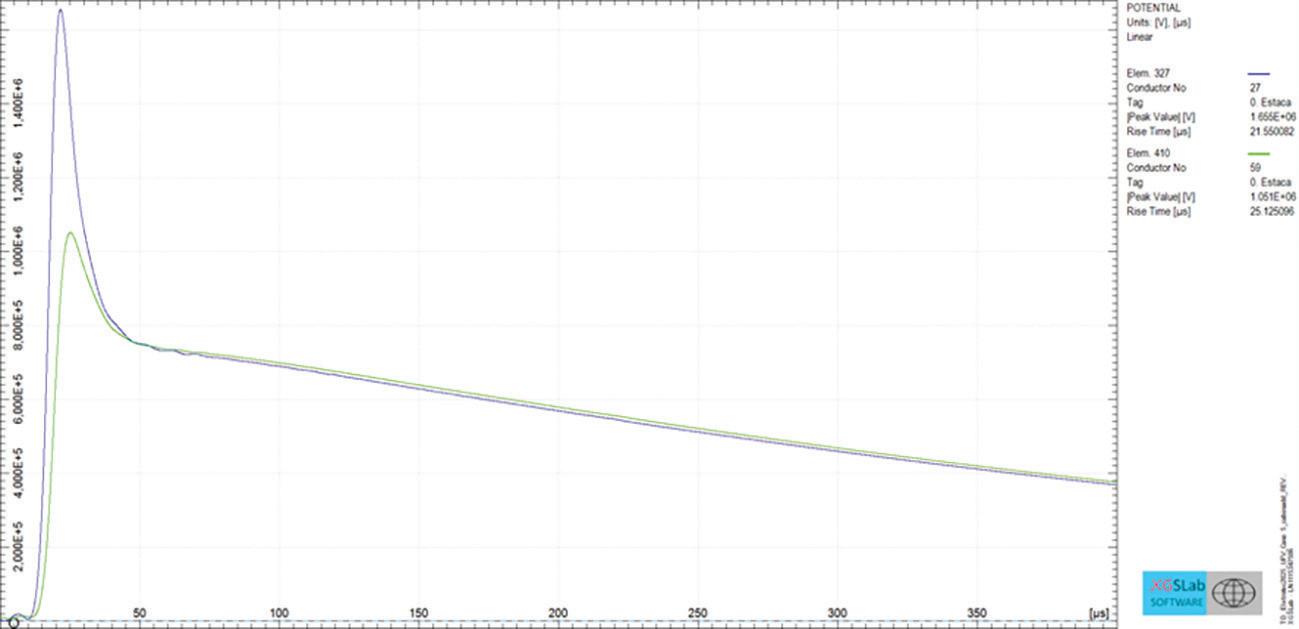
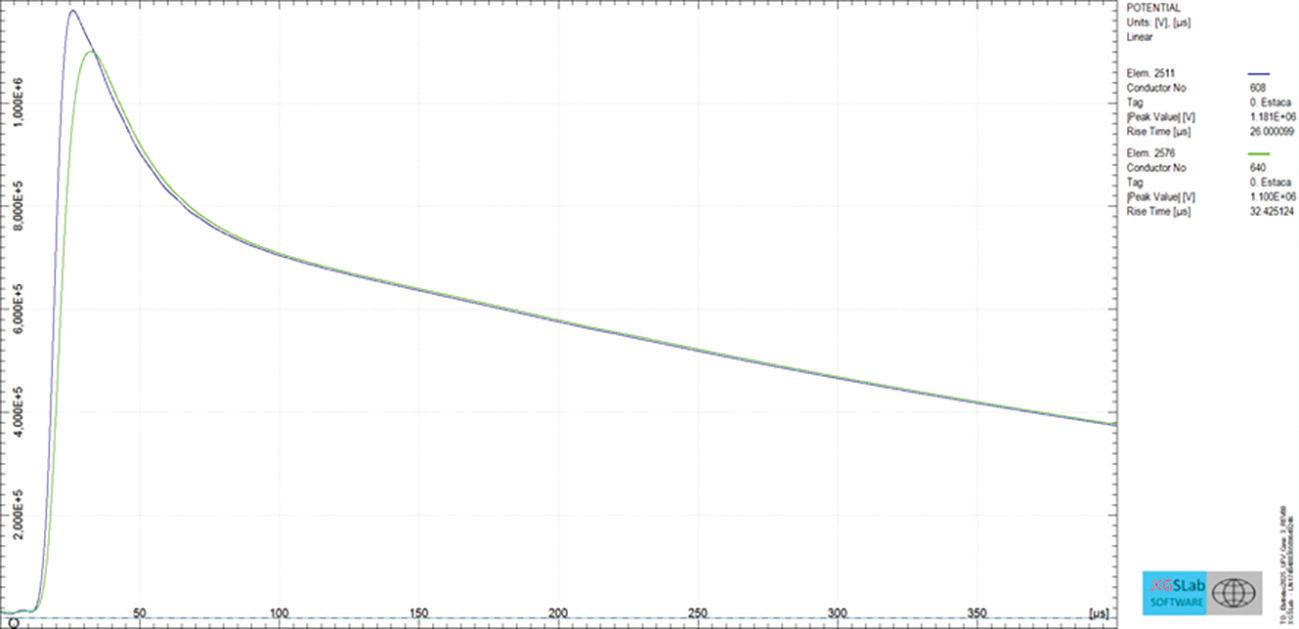
A tabela II apresenta os valores de potenciais obtidos da simulação. Foram selecionados três casos para analisar a elevação de potencial provocada pela descarga atmosférica, conforme mostrado na figura 5: um arranjo nas proximidades do ponto de impacto (C); um arranjo nas proximidades do eletrocentro (D); e um arranjo distante do ponto de impacto (E).
Os potenciais V1 e V2 foram observados nas laterais do suporte metálico dos módulos localizados nas extremidades de cada arranjo, e são valores absolutos, com referência ao infinito. A diferença Vdif é referente aos potenciais V1 e V2.
Observa-se que Vdif foi obtida, de forma simplificada, a partir da diferença entre os picos de V1 e V2, desprezandose o deslocamento existente no tempo. Os impactos dessa simplificação devem ser considerados durante a análise dos resultados. No entanto, são esperadas apenas diferenças numéricas dentro de uma mesma ordem de grandeza.
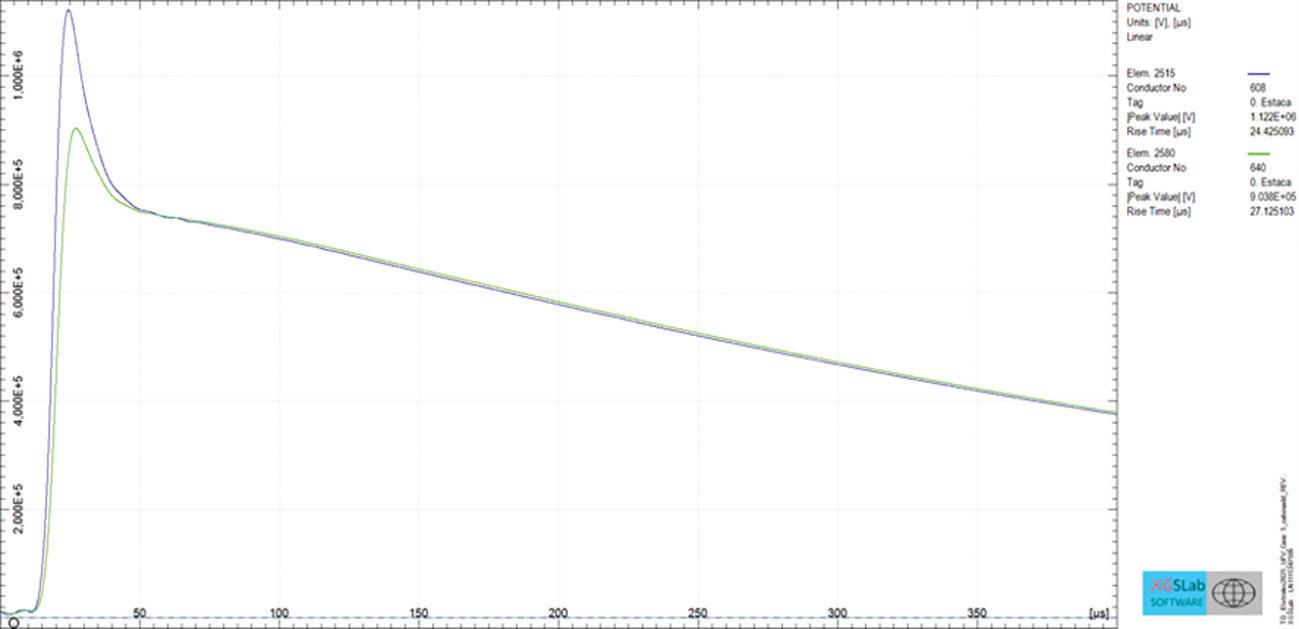
A figura 10, que apresenta o gráfico com potenciais referentes ao caso C do cenário 1 da tabela II, denota a metodologia utilizada para a obtenção dos da-
Tab. II - Potenciais obtidos da simulação
Caso C – Arranjos mais próximos ao ponto de impacto da descarga atmosférica
Caso D – Arranjos mais próximos ao eletrocentro
Caso E – Arranjos mais distantes
Fig. 5 - Localização dos equipamentos relevantes para análise das correntes de surto e sobretensões
Fig. 6 - Corrente do caso A, cenário 1
Fig. 7 - Corrente do caso A, cenário 2
Tab. I – Correntes obtidas da simulação
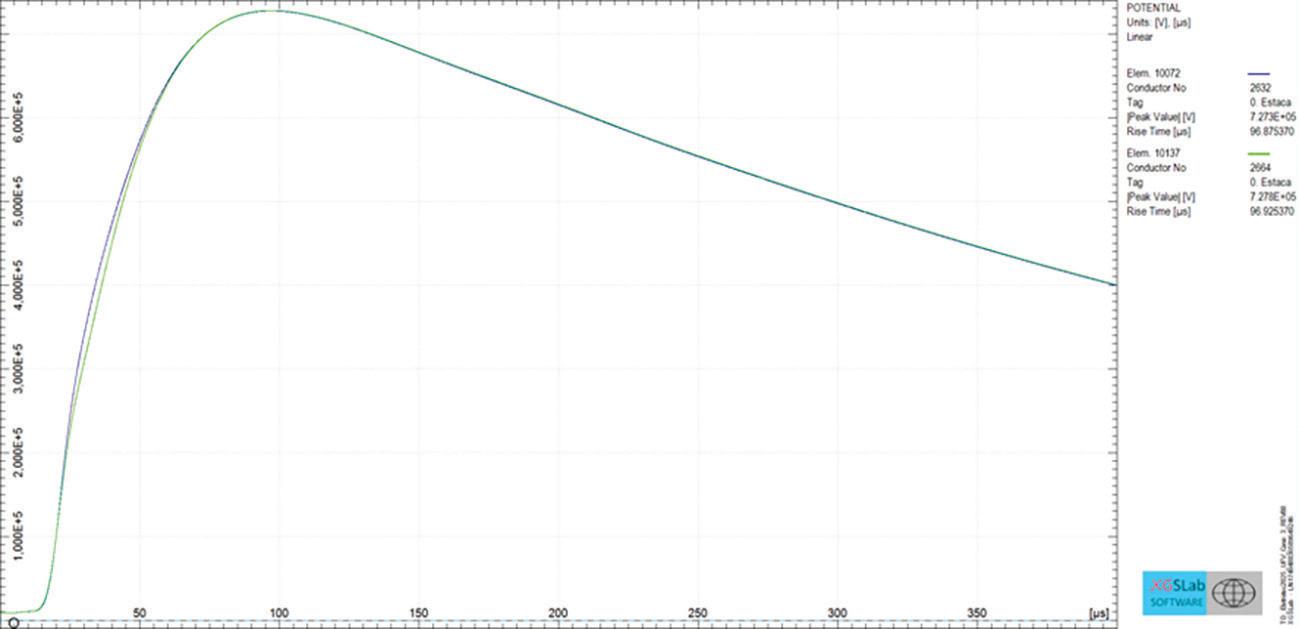
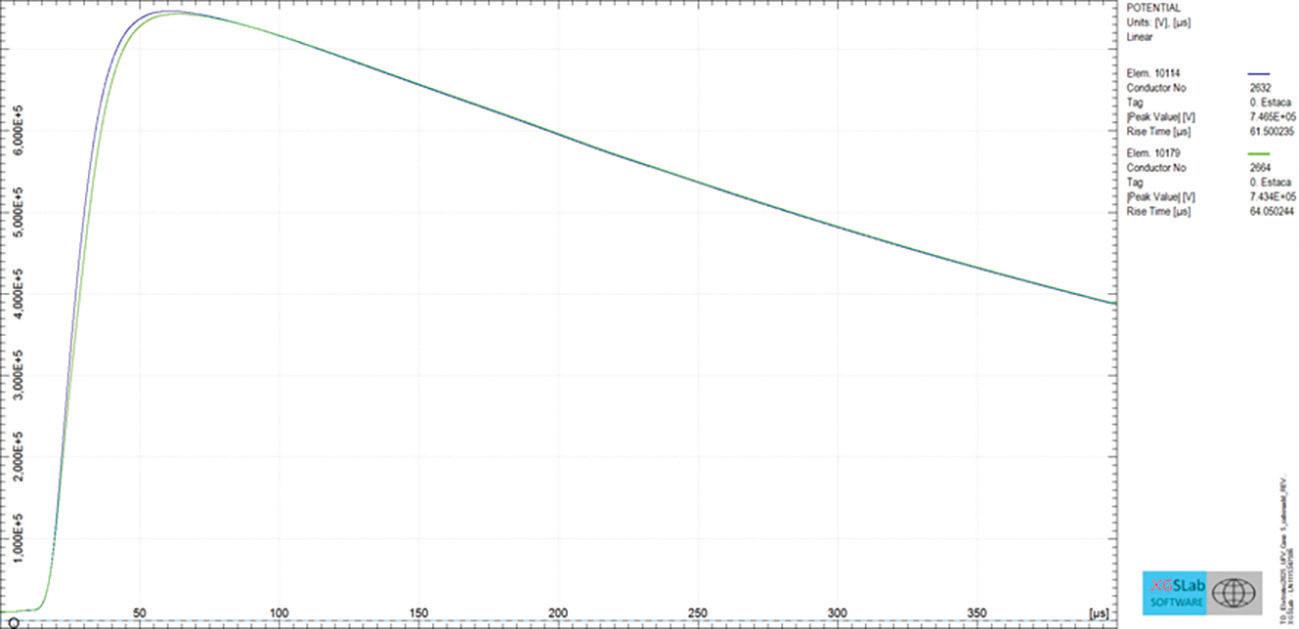
dos e ajuda a compreender as questões apontadas anteriormente. No caso de módulos próximos ao ponto de impacto da descarga atmosférica (caso C) e ao eletrocentro (caso D), observa-se que o cenário 1, que conta com os anéis perimetrais, apresenta maiores potenciais absolutos que o cenário 2, que possui reforços em forma de malha. Por outro lado, a diferença de potencial entre as laterais dos módulos é maior no cenário 2. Já no caso E, em que os módulos estão mais distantes do ponto de impacto, o resultado observado foi similar para ambos os cenários.
As figuras 11 a 15 apresentam as leituras de potencial referentes aos demais casos e cenários.
Todas as diferenças de potencial verificadas nos diferentes cenários dos Casos C e D representam riscos de
queima dos módulos, uma vez que superam fortemente os valores observados de suportabilidade Uw desses equipamentos, que tipicamente variam de 2,5 kV a 8 kV [12]. Observa-se, no entanto, que a extensão dos danos é limitada tendo em vista que os módulos mais distantes (Caso E) não foram submetidos a grandes diferenças de potencial.
Conclusões
Os resultados das simulações mostram o desempenho de diferentes configurações de aterramento de uma UFV típica de GD submetida à descarga atmosférica. Foram observados e discutidos alguns dos efeitos causados, como as sobretensões que podem danificar ou mesmo inutilizar módulos localizados próximos ao ponto de impacto do raio, bem como a circulação de correntes com energia suficiente para queimar equipamentos localizados nos eletrocentros.
Deve-se observar também que este artigo abordou um estudo de caso. Desta forma, os resultados apresentados, embora orientativos, não devem ser generalizados.
A descarga atmosférica é um fenômeno aleatório que envolve correntes de alta intensidade e curta duração. Assim, o ponto de incidência pode ocorrer em qualquer local da usina, e não somente onde foi arbitrado neste estudo.
Além disso, a UFV escolhida como exemplo conta com dois eletrocentros e 39 inversores espalhados ao longo de sua área. Portanto, os fenômenos estudados sobre alguns destes dispositivos, tomados como referência, podem se manifestar com diferentes severidades nos demais equipamentos que compõem a instalação.
Neste estudo foi considerado um solo uniforme com parâmetros variantes na frequência. Porém, a norma ABNT NBR 7117-1 [13] recomenda que os modelos de solos tenham no mínimo três camadas. Os impactos dessa simplificação devem ser considerados em uma análise mais aprofundada, pois o local de implantação de uma UFV pode ter solo
Fig. 8 - Corrente do caso B, cenário 1
Fig. 9 - Corrente do caso B, cenário 2
Fig. 10 - Potenciais do caso C, cenário 1
Fig. 11 - Potenciais do caso C, cenário 2
completamente diferente e heterogêneo, o que altera as sobretensões e correntes ao longo da usina.
Comparativamente, as duas configurações de aterramento apresentam diferenças de desempenho quando submetidas a uma descarga atmosférica. No entanto, nenhuma das alternativas exploradas neste artigo foi capaz de eliminar a circulação de correntes perigosas ou o surgimento de sobretensões perigosas nos equipamentos, de forma que a utilização de DPS Classe I ou I+II pudesse ser dispensada. Portanto, em função dos níveis de energia transferidos pela corrente da descarga atmosférica e dos riscos de perdas econômicas envolvidos, recomenda-se considerar a adoção de DPS com maiores níveis de confiabilidade — por exemplo, dispositivos centelhadores.
Dado o exposto, a configuração de aterramento que utiliza o anel perimetral mostra-se técnico-economicamente mais viável, reduzindo em 51% a quantidade de condutores utilizados no aterramento.
Referências
[1] ABNT NBR16690: Instalações elétricas de arranjos fotovoltaicos - Requisitos de projeto. 2019.
[2] ABNT NBR5419-3: Proteção contra descargas atmosféricas - Parte 3: Danos físicos a estruturas e perigos à vida. 2015.
[3] ABNT NBR5410: Instalações elétricas de baixa tensão. 2004.
[4] IEC TR 63227: Lightning and surge voltage protection for photovoltaic (PV) power supply systems. 2020.
[5] Fonseca Freire, Paulo Edmundo da: A futura norma ABNT de sistemas de aterramento de usina fotovoltaica. Revista Canal Solar, n. 19, p. 58–60, 2023.
[6] IEEE Std 2778-2020: IEEE Guide for Solar Power Plant Grounding for Personnel Protection.
[7] Alipio, Rafael; Pinto Coelho, Anderson Alfredo; Resende Leite, Rodrigo: Designing Grounding Systems for Large Photovoltaic Solar Power Plants: Safety Challenges and Key Differences from Substation Grounding Grids. In: Ground 2024 and 11th LPE. João Pessoa, Brazil, 2024.
[8] Birkl, Josef; Shulzhenko, Eduard: Investigation of Lightning Current Distribution in a Large-Scale Earth-Termination System of Photovoltaic Power Plant. In: 2018 34th International Conference on Lightning Protection (ICLP). Rzeszow: IEEE, 2018, p. 1–7.
[9] Grange, Francois; Journet, Sebastien; Dawalibi, Farid Paul; et al.: Lightning Overvoltage and Transient Ground Potential Rise in large PV plants. In: 2022 36th International Conference on Lightning Protection (ICLP). Cape Town, South Africa: IEEE, 2022, p. 1–6.
[10] NEC, v5.0 available from LLNL. Disponível em https:// softwarelicensing.llnl.gov/ product/nec-v50. Acesso em: 6 mar. 2025.
[11] ABNT NBR16785: Proteção contra descargas atmosféricas - Sistemas de alerta de tempestades elétricas. 2019.
[12] ABNT NBRIEC61643-32: Dispositivos de proteção contra surtos de baixa tensão - Parte 32: DPS conectado no lado corrente contínua das instalações fotovoltaicas - Princípios de seleção e aplicação. 2022.
[13] ABNT NBR 7117-1: Parâmetros do solo para projetos de aterramentos elétricos - Parte 1: Medição da resistividade e modelagem geoelétrica. 2020.
Trabalho apresentado no congresso Eletrotec+EM-Power 2025, realizado em agosto de 2025 em São Paulo, SP.
Fig. 12 - Potenciais do caso D, cenário 1
Fig. 13 - Potenciais do caso D, cenário 2
Fig. 14 - Potenciais do caso E, cenário 1
Fig. 15 - Potenciais do caso E, cenário 2
Cabos e conectores para sistemas fotovoltaicos
Da Redação de FotoVolt
Responsáveis pela conexão elétrica e pela con abilidade operacional dos sistemas fotovoltaicos, cabos e conectores devem suportar condições severas de operação, exposição solar e variações ambientais. Este guia reúne fornecedores de cabos exíveis, terminais, conectores MC4 e acessórios para bancos de baterias, com informações técnicas que auxiliam na especi cação dos componentes.
Obs.: Os dados constantes deste guia foram fornecidos pelas próprias empresas que dele participam, de um total de 100 empresas pesquisadas. Fonte: Revista FotoVolt, maio de 2026 Este e muitos outros guias estão disponíveis on-line, para consulta. Acesse https://www.arandanet.com.br/revista/fotovolt/guias e confira. Também é possível incluir a sua empresa na versão on-line de todos estes guias. Basta preencher o formulário em www.arandanet.com.br/revista/fotovolt/guia/inserir/
Cabos flexíveis
Cabos para conexão em série de baterias
Terminal
Conectores MC4
Eletromobilidade não é para integrador
“ O desa o da eletromobilidade não está apenas em instalar carregadores, mas em garantir que sua expansão ocorra com segurança, engenharia e responsabilidade técnica”
Quando falamos em energia, passamos por vários hypes. No setor de MMGD, principalmente de energia solar, o mercado se divide entre os que colocam fogo no parquinho e os que vendem esperanças. Hoje eu estou ao lado dos que acreditam que essa discussão precisa ser feita com mais profundidade técnica.
Eletromobilidade: energia ou infraestrutura
Quando tratamos de eletromobilidade, naturalmente a enxergamos como carga (consumo), e não como geração, o que está correto. Ainda assim, muitos consideram que essa atividade seja conduzida por empresas de integração solar.
A justificativa, a princípio, é simples: a eletromobilidade só pode ser considerada uma estratégia de descarbonização se (e somente se) a energia utilizada para abastecer os veículos elétricos tiver origem em fontes renováveis. Dessa forma, a eletromobilidade complementa de maneira direta a solução de energia solar.
A realidade dura do mercado de energia solar
A priori, toda instaladora de energia solar é uma empresa de serviços de engenharia ou técnicos e, portanto, deveria possuir registro — da empresa, e não
apenas do profissional — junto ao conselho de classe, seja o Crea ou o CFT. Para isso, é necessário contar com um responsável técnico devidamente registrado, encarregado de responder pelos projetos e execuções. Dependendo do conselho, esse profissional pode atuar em regime de tempo parcial.
Como responsável técnico, cabe a ele desenvolver ou acompanhar o projeto e sua execução, incluindo a energização, e não apenas assinar os documentos.
A terceirização da engenharia, se feita de forma correta por profissionais competentes e habilitados, é lícita e não traz problemas. Trata-se de um modelo de negócios. No entanto, ainda existem empresas cuja estrutura técnica não acompanha a complexidade dos projetos executados; nestes casos, decisões críticas podem ser tomadas sem o devido suporte de profissionais efetivamente envolvidos no projeto e na execução. E serão justamente essas empresas que participarão da expansão da eletromobilidade no Brasil.
Eletromobilidade: segurança e infraestrutura
A eletromobilidade pressupõe que cargas de potência razoável estarão ligadas por um longo período, muitas vezes inseridas em instalações existentes. Neste caso, três óticas devem ser analisadas, e obedecidas:
Vinícius Ayrão*
• A instalação atende as normas de prevenção e combate a incêndio?
• A infraestrutura elétrica é capaz de suportar a potência de carregadores? Quais os ajustes necessários?
• Quais os custos da energia para abastecer os veículos?
Normas do Corpo de Bombeiros
Em prédios de múltiplos usuários, um dos principais desafios é autorizar (ou não) a instalação de carregadores veiculares. O tema costuma gerar divergências entre os que rejeitam a ideia, geralmente por receio de incêndios, e os que defendem a instalação, normalmente proprietários ou futuros usuários de veículos elétricos.
Há pouco tempo, praticamente não existia legislação do Corpo de Bombeiros Militares dos estados sobre o assunto, o que deixava os responsáveis pela decisão de permitir ou rejeitar a instalação, e os profissionais e empresas instaladoras, em uma posição no mínimo delicada. Mas a Ligabom - Conselho Nacional de Comandantes-Gerais dos Corpos de Bombeiros Militares publicou a “Diretriz Nacional sobre Ocupações Destinadas a Garagens e Locais com Sistemas de Alimentação de Veículos Elétricos (SAVE)” em 25 de agosto do ano passado, estabelecendo regras. Embora a Diretriz não seja necessariamente um regulamento do
Corpo de Bombeiros, diferentes corporações no País estão revisando ou elaborando suas normas em sua maioria alinhadas ao conteúdo da diretriz. Dessa forma, a análise das normas vigentes do Corpo de Bombeiros no estado onde os carregadores serão instalados — ou, na ausência delas, das exigências previstas na diretriz nacional — constitui o primeiro passo para definir ou recusar a instalação.
De forma simplificada, em garagens fechadas e subsolos sem sistemas de sprinklers, é proibido instalar carregadores para abastecimento de veículos elétricos. Ou seja, em muitos prédios existentes essa instalação não será possível. Aqui, a discussão não é sobre o direito de instalação, mas sim sobre restrições técnicas de segurança contra incêndio.
Infraestrutura elétrica
Esse tema se relaciona a vários itens. Veja a seguir.
Potência necessária
O abastecimento de veículos elétricos demanda um tempo considerável. Dessa forma, é razoável prever a utilização simultânea de diversos carregadores. A NBR 17.019 reconhece essa condição e, por isso, estabelece a adoção de fator de demanda 1 — exceto nos casos em que exista controle de carregamento.
O primeiro passo, portanto, é determinar quantos carregadores serão instalados e quais serão suas potências.
Suportabilidade da infraestrutura de entrada de energia
Após definir a quantidade e a potência dos carregadores, saberemos a demanda total da entrada de energia necessária. Precisaremos então analisar a entrada de energia e verificar a capacidade de fornecimento da concessionária definida em contrato.
Essa avaliação deve ser realizada por um especialista em entrada de
energia de BT e MT, pois, muitas vezes, será necessário propor adequações, as quais demandam profundo conhecimento técnico e regulatório.
Gerenciamento inteligente
Quando a infraestrutura elétrica não suporta a quantidade de carregadores previstos, podemos reformar a entrada de energia, reduzir o número/potência de carregadores ou fazer o controle inteligente de carga dos carregadores.
Os custos de reforma da entrada de energia podem ser bastante altos, inviabilizando o projeto. Uma alternativa é limitar a quantidade de carregadores à potência máxima suportada pela infraestrutura existente.
Além disso, podemos implantar um sistema de gestão inteligente de carga que reduzirá/limitará a potência total solicitada pelos carregadores, evitando que estes não demandem mais energia do que a infraestrutura oferece.
Requisitos de projeto e instalação
Vencidas as etapas anteriores, o próximo passo é determinar quais dispositivos de proteção e condutores são necessários, e quais adequações nas instalações precisam ser realizadas. Nesse momento, devem ser atendidas as normas NBR 5410 e a NBR 17.019.
Custos da energia
Os custos de energia podem variar dependendo do uso dos carregadores (consumo próprio ou comercialização), tipo de entrada (BT ou MT) e grupo tarifário (A ou B).
Empreendimentos que possuem conta de energia no Grupo B podem utilizar energia solar fotovoltaica, totalmente ou parcialmente; neste caso, o custo de energia tende ao LCOE (Levelized Cost of Energy).
No caso de empreendimentos com conta no grupo A, o custo do kWh depende do acréscimo marginal de demanda exigido pelos carregadores, dos custos de energia adquiridos da concessionária ou do LCOE, se houver geração própria de energia.
Se os custos de energia não forem bem modelados, podem inviabilizar negócios de eletropostos.
Objetivo
Esta coluna buscou chamar a atenção para o fato de que a instalação de carregadores veiculares exige análises integradas de combate a incêndio, infraestrutura elétrica e viabilidade econômica.
Discordo das empresas de instalação que ignoram a existência de normas de prevenção contra incêndio, mantendo o foco apenas na disponibilidade elétrica.
O desafio da eletromobilidade não está apenas em instalar carregadores, mas em garantir que sua expansão ocorra com segurança, engenharia e responsabilidade técnica.
Observações
O termo técnico dos carregadores para veículos elétricos é Sistema de Abastecimento de Veículos Elétricos (S.A.V.E.).
Na próxima edição, vou analisar as normas de incêndio já publicadas e as do Ligabom relacionadas ao assunto.
* Engenheiro eletricista com três décadas de experiência em subestações consumidoras, média tensão e geração distribuída, especialista em proteção elétrica e engenharia regulatória, atuando na análise de riscos técnicos e enquadramentos normativos junto a concessionárias, diretor técnico do Sindistal-RJ e atuante na formação e desenvolvimento de profissionais do setor elétrico, Vinícius Ayrão apresenta nesta coluna aspectos de projeto, execução e operação das instalações fotovoltaicas. Os leitores podem apresentar dúvidas e sugestões pelo e-mail: fv_projetoinstalacao@arandaeditora.com.br, mencionando em “assunto” “Coluna Projeto e Instalação”.
O Nordeste confirmou sua força na energia solar.
Dois dias que movimentaram o setor e geraram resultados.
A Intersolar Brasil Nordeste 2026 encerrou sua sexta edição em Fortaleza reunindo mais de 5 mil participantes, empresas, especialistas e lideranças do setor em dois dias de negócios, conteúdo técnico e conexões estratégicas.
A edição consolidou o evento como uma das principais plataformas do setor de energias renováveis no país, com debates sobre energia solar, hidrogênio verde, armazenamento, data centers, segurança elétrica e os novos caminhos da economia digital no Nordeste.
Com mais de 60 empresas expositoras em 7.500 m², a feira reforçou o protagonismo da região e abriu caminho para a próxima edição.
A Intersolar Brasil Nordeste 2026 foi um sucesso e a de 2027 já está marcada.
+5 MIL
PARTICIPANTES +60 EXPOSITORES +7.500 m² DE FEIRA E NEGÓCIOS
Direito à recarga: o avanço das leis para veículos elétricos em condomínios e edificações
Rafael Cunha*
“ Limitações de potência não necessariamente inviabilizam a expansão da recarga em condomínios, desde que haja projeto adequado e gestão dinâmica das recargas”
Recentemente, em meio às discussões sobre segurança e combate a incêndio envolvendo veículos elétricos em garagens de edificações, foi publicada a Lei nº 18.403/2026, do Estado de São Paulo, que dispõe sobre o direito à instalação de Sistemas de Abastecimento de Veículos
Elétricos (SAVE) por parte dos condôminos. O desenvolvimento do projeto de lei foi motivado por casos recentes de proibição da instalação de carregadores por síndicos ou assembleias condominiais cenário frequentemente impulsionado pela falta de informação técnica ou pela disseminação de informações equivocadas sobre a tecnologia e seus riscos.
Nesse contexto, a Lei nº 18.403/2026 surge como um dos marcos regulatórios mais relevantes do País sobre o chamado “direito à recarga”. A legislação estabelece que o condômino poderá instalar, às suas próprias expensas, infraestrutura de recarga em vaga privativa, desde que sejam observadas normas técnicas, requisitos de segurança e critérios definidos pela concessionária de energia.
O direito à recarga e os desafios das edificações
O tema, entretanto, vai muito além de simplesmente permitir ou proibir carregadores em condomínios. A discussão passa diretamente por aspectos relacionados à segurança elétrica, gestão de demanda energética, capacidade instalada das edificações, responsabilidade técnica, autonomia condominial e adaptação das construções brasileiras à nova realidade da mobilidade elétrica.
A legislação paulista é relativamente curta e objetiva, deixando claro que o direito à instalação da infraestrutura de recarga depende do atendimento aos critérios técnicos e de segurança previstos na própria legislação. O texto estabelece que a instalação poderá ocorrer desde que
exista viabilidade técnica na edificação e que sejam integralmente observadas as normas técnicas aplicáveis, especialmente as normas da ABNT relacionadas à infraestrutura de recarga, instalações elétricas de baixa tensão e sistemas de proteção, além dos regulamentos e exigências definidos pelos corpos de bombeiros e demais órgãos competentes.
O
avanço das
legislações no Brasil
Embora a Lei nº 18.403/2026 seja uma das mais abrangentes sobre o tema, ela não surgiu de forma isolada. O município de São Paulo já possuía legislação anterior exigindo previsão de infraestrutura para recarga em novos empreendimentos, enquanto cidades como Fortaleza e outros estados brasileiros passaram a discutir legislações semelhantes, seja garantindo o direito individual à instalação, seja impondo critérios mínimos para expansão da infraestrutura elétrica dos edifícios.
No âmbito federal, projetos de lei em tramitação buscam alterar a legislação condominial brasileira para incorporar oficialmente o direito à instalação de infraestrutura de recarga em vagas privativas. Em geral, as propostas possuem pontos em comum: garantir o direito do usuário à recarga, exigir conformidade técnica e preservar a segurança coletiva da edificação.
Limitação de demanda e o papel do smart charging
Apesar do avanço regulatório, as legislações também abriram espaço para debates importantes. Parte dos profissionais que atuam com condomínios argumenta que o chamado “direito à recarga” não poderia ser absoluto, principalmente devido às limitações de demanda elétrica existentes em muitos empreendimentos. Em edificações antigas, por exemplo, a infraestrutura frequentemente não foi projetada considerando dezenas de veículos carregando simultaneamente. Nesse cenário, os primeiros condôminos a instalarem carregadores poderiam ter seu direito atendido, enquanto os demais enfrentariam limitações técnicas para realizar a instalação.
Essa conclusão parte da falsa premissa de que os carregadores operam continuamente em sua potência nominal, como se fossem agentes passivos da rede elétrica. Neste momento, qualquer leitor desta coluna já sabe rebater este argumento, pois os carregadores de mercado, em sua maioria, possuem sistemas de gestão que mitigam o risco de ultrapassagem de demanda ou sobrecarga do sistema.
Com um conjunto de carregadores inteligentes e um sistema de gerenciamento de carga compatível, é possível controlar e limitar a potência total de operação do conjunto, evitando que a demanda contratada da edificação seja ultrapassada. Dependendo do projeto e do contexto operacional, é possível inclusive prever um carregador por vaga, utilizando sistemas de filas virtuais e balanceamento dinâmico de potência, sem comprometimento da instalação elétrica do condomínio.
Embora esse tipo de operação possa ser menos prático em determinadas situações, devido a necessidade de uma operação robusta, com possível redução constante da potência da recarga, o modelo pode atender plenamente às normas técnicas e aos requisitos dos corpos de bombeiros, preservando
simultaneamente o direito à recarga por parte dos usuários. Na prática, isso significa que limitações de potência não necessariamente inviabilizam a expansão da recarga em condomínios, desde que haja projeto adequado e gestão dinâmica das recargas.
O papel da convenção condominial
A convenção condominial continua exercendo papel relevante nesse contexto, especialmente na definição de padrões técnicos mínimos para as instalações. Nesse sentido, torna-se razoável que os condomínios passem a exigir, dos condôminos interessados na instalação de carregadores, a utilização de equipamentos inteligentes compatíveis com soluções de balanceamento de carga.
Entre as tecnologias disponíveis no mercado, destacam-se carregadores compatíveis com OCPP 1.6 e funcionalidades de smart charging implementadas, permitindo integração com plataformas de gerenciamento energético e maior controle operacional da infraestrutura.
Os desafios financeiros da adaptação das edificações
Outro ponto que ganha relevância é a discussão financeira envolvendo a adaptação das edificações. Em muitos casos, os investimentos necessários para modernização elétrica, adequação de medição individualizada e implantação de infraestrutura coletiva podem ser significativos.
Em muitos cenários, a principal discussão que efetivamente demanda deliberação da assembleia condominial está relacionada justamente aos investimentos coletivos necessários para adequação da infraestrutura. Sendo o padrão técnico do condomínio um alimentador centralizado na unidade consumidora do condomínio, é possível que surjam impactos financeiros relevantes.
A depender dos custos envolvidos, uma alternativa é o condomínio deixar para que os próprios condôminos interessados arquem com os custos de implantação do sistema de recarga, já que a própria lei aponta para esta solução.
Considerações finais
Mais do que um debate exclusivamente jurídico, o direito à recarga representa uma transformação estrutural na forma como os edifícios brasileiros precisarão se adaptar ao crescimento da mobilidade elétrica. O tema envolve engenharia, energia, tecnologia, segurança, operação e planejamento urbano, tornando-se cada vez mais central para construtoras, síndicos, projetistas, concessionárias e operadores de infraestrutura de recarga.
À medida que a adoção dos veículos elétricos cresce no Brasil, torna-se inevitável que condomínios e edificações passem a tratar a infraestrutura de recarga não mais como exceção, mas como parte integrante da infraestrutura predial moderna.
Referências
São Paulo (Estado). Lei nº 18.403, de 18 de fevereiro de 2026. Dispõe sobre o direito à instalação de Sistemas de Abastecimento de Veículos Elétricos (SAVE) em condomínios. São Paulo: Assembleia Legislativa do Estado de São Paulo, 2026. Disponível em: https://www.al.sp.gov.br/ repositorio/legislacao/lei/2026/lei-1840318.02.2026.html. Acesso em: 8 maio 2026.
Karpat Sociedade de Advogados. Recarga de veículos elétricos em condomínios: avanço sustentável ou risco à segurança e à autonomia condominial? 2025. Disponível em: https://karpat.adv.br/ recarga-de-veiculos-eletricos-em-condominiosavanco-sustentavel-ou-risco-a-seguranca-e-aautonomia-condominial/. Acesso em: 8 maio 2026.
* Rafael Cunha é engenheiro eletricista e COO da startup movE Eletromobilidade. Nesta coluna, discute aspectos da mobilidade elétrica: mercado, estrutura, regulamentos, tecnologias, afinidades entre veículos elétricos e geração solar fotovoltaica. E-mail: veletricos@arandaeditora.com.br, mencionando no assunto “Coluna Veículos Elétricos”.
Entre engenharia e mercado: o novo risco do integrador
“ O integrador pode não carregar as obrigações formais de um comercializador, mas pode estar exposto a riscos equivalentes, sem dispor da mesma estrutura de gestão”
Oavanço dos integradores fotovoltaicos rumo ao Ambiente de Contratação Livre (ACL) deixou de ser uma tendência e passou a ser uma escolha estratégica. À medida que o mercado amadurece e os consumidores demandam soluções mais sofisticadas, o integrador amplia seu escopo de atuação e passa a operar mais próximo da lógica de mercado.
Esse movimento cria oportunidades, mas também introduz uma camada de risco que nem sempre está sendo plenamente incorporada às decisões de negócio. Nos últimos meses, o mercado livre brasileiro tem oferecido sinais claros nesse sentido. Casos envolvendo comercializadoras, marcados por pressão sobre garantias financeiras, renegociações contratuais e medidas judiciais para evitar rupturas, evidenciam como o equilíbrio operacional pode se deteriorar rapidamente quando liquidez e crédito deixam de ser variáveis controladas.
Para os integradores, esses episódios não são periféricos. Funcionam como um referencial concreto do nível de disciplina exigido para operar no ACL.
Ao ingressar nesse ambiente, o integrador não necessariamente se torna um comercializador formal. Em muitos casos, sua atuação permanece vinculada à representação do cliente, estruturando a solução energética e viabilizando a contratação por meio de uma comercializadora varejista, que assume as obrigações perante a CCEE. Esse modelo, em princípio, limita a
exposição direta ao mercado de curto prazo e às exigências de garantias.
Na prática, porém, essa separação tende a se tornar mais tênue. À medida que o integrador passa a estruturar contratos, definir estratégias de suprimento e assumir compromissos comerciais próprios com seus clientes, sua atuação começa a incorporar elementos típicos da comercialização. Mesmo sem ser o agente formal, ele passa a influenciar a alocação de riscos e, com frequência, a absorvê-los de forma implícita.
É nesse espaço intermediário que surgem as maiores vulnerabilidades. O integrador pode não carregar as obrigações formais de um comercializador, mas pode estar exposto a riscos equivalentes, sem dispor da mesma estrutura de gestão.
A liquidez é, nesse contexto, o ponto mais sensível. Diferentemente do risco de preço, que costuma ser monitorado, a liquidez se deteriora de forma silenciosa. Ela se manifesta quando a operação é economicamente consistente no longo prazo, mas não se sustenta no curto prazo. No ACL, encargos e liquidações seguem calendários rígidos, enquanto a entrada de caixa depende do comportamento dos clientes, criando um descompasso estrutural que precisa ser ativamente gerido.
Os eventos recentes ilustram essa dinâmica com clareza. Pressões sobre garantias financeiras e exposição ao mercado de curto prazo podem rapidamente comprometer o equilíbrio de operações que, em tese, permanecem viáveis.
O crédito completa esse quadro. Cada contrato firmado representa uma avaliação de risco de contraparte, ainda que nem sempre formalizada como tal. Quando essa avaliação é insuficiente, a inadimplência deixa de ser um evento isolado e passa a gerar efeitos em cadeia, afetando múltiplos contratos e pressionando a estrutura financeira como um todo.
O ponto central está na velocidade da expansão em relação à maturidade da gestão. A entrada no ACL tem sido conduzida, em muitos casos, com estruturas ainda pouco preparadas para lidar com a complexidade inerente ao mercado livre. A sofisticação das operações avança mais rápido do que os mecanismos de controle de risco. Essa assimetria tende a aparecer justamente nos momentos de maior volatilidade. Atuar no ACL exige disciplina financeira, leitura contínua de exposição e critérios consistentes na seleção de contrapartes. Não se trata apenas de proteger margens, mas de preservar a continuidade do negócio em cenários adversos.
O mercado livre amplia oportunidades, mas redefine as condições para capturá-las. Nesse ambiente, o diferencial do integrador deixa de estar apenas na execução e passa a incluir, de forma decisiva, sua capacidade de gerir risco.
(*) Carlos Dornellas, fundador da Alma Solar Energia, é especialista em estratégia regulatória e desenho de mercados no setor elétrico brasileiro, com mais de 30 anos de experiência executiva. É ex-diretor da Absolar, ex-executivo da CCEE e chair do Comitê C5 do Cigre-Brasil (Mercados e Regulação).
Carlos Dornellas*
SOLUÇÕES INTELIGENTES
No Brasil
Energy Summit Global – O Energy Summit Global, focado em inovação e empreendedorismo nos setores de energia e sustentabilidade, será realizado em parceria com o MIT de 23 a 25 de junho, no Rio de Janeiro, RJ, para discutir financiamento, inovação e execução de projetos estratégicos no setor energético. A edição de 2026 marca a estreia da feira Energy Summit Expo, organizada por distritos temáticos, e voltada à execução de projetos, conexões estratégicas e investimentos. Entre os destaques está o Pavi lhão Cidades e Regiões, espaço dedicado a estados e municípios que apresentarão projetos prioritários e oportunidades de investimento. Já a International Leaders Zone reunirá delegações estrangeiras, consulados e agências internacionais interessadas em cooperação tecnológica e atração de capital. A questão geopolítica também estará presente na Megatrends Zone, abordando tecnologias e questões econômicas que estão redesenhando o setor energético. Saiba mais em https:// energysummit.global/
REDs – Desafios técnicos, regulatórios e de mercado relacionados aos recursos energéticos distribuídos (REDs), incluindo geração distribuída, armazenamento, microrredes, veículos elétricos e a interface TSO-DSO, serão os principais temas do Senred ‑ Seminário Nacional de Recursos Energéticos Distribuídos, que acontece nos dias 25 e 26 de junho na UFPR - Universidade Federal do Paraná. O evento é uma iniciativa do Comitê de Estudos Sistemas Ativos de Distribuição e Recursos Energéticos Distribuídos – CigreBrasil CE-C6. Informações e inscrições: https://senred.cigre.org.br/
Greener Summit 2026 – A 8ª edição do Greener Summit, com o tema A nova economia de energia, acontecerá nos dias 21 e 22 de julho na Amcham Brasil, em São Paulo, SP. O evento reunirá líderes, investidores e especialistas para discutir os caminhos da transição energética.
A pauta inclui temas como armazenamento de energia e flexibilidade; autoprodução, sistemas híbridos e soluções próximas ao consumo; estruturação financeira, fundos e reciclagem de capital no setor; mobilidade elétrica, data centers e novas cargas intensivas; e regulação, estratégias tributárias e gestão de risco. Mais informações e inscrições em https://www.sympla.com.br/ evento/greener-summit-26-novaeconomia-da-energia/3395106?utm_ medium
The smarter E – O The smarter E South America 2026 acontecerá de 25 a 27 de agosto no Expo Center Norte, em São Paulo, congregando os eventos: Interso lar South America - A maior feira & congresso para o setor solar da América do Sul; ees South America - Feira de baterias e sistemas de armazenamento de energia; Eletrotec+EM‑Power South AmericaFeira de infraestrutura elétrica e gestão de energia; e Power to Drive South America - Feira de produtos e serviços para eletromobilidade. Organização de Solar Promotion International GmbH, Freiburg Management and Marketing International e Aranda Eventos & Congressos. Mais informações no site www.thesmartere.com.br.
Cbens – A cidade de Niterói, RJ, sediará de 26 a 30 de outubro o 11º Cbens ‑ Congresso Brasileiro de Energia Solar, realizado bienalmente pela Abens - Associação Brasileira de Energia Solar e organizado pela UFF - Universidade Federal Fluminense. O evento tem como objetivo apresentar o desenvolvimento científico e tecnológico das aplicações da energia solar, em particular no Brasil, promovendo a troca de informações e experiências entre universidades, institutos de pesquisa, empresas, órgãos governamentais, agentes do setor energético e associações da sociedade civil. Mais informações estão disponíveis na página https://www.abens.org.br/ eventos/7/xi-congresso-brasileiro-deenergia-solar
Canal Conecta – Nos dias 29 e 30 de outubro, em São Paulo, acontecerá a sexta edição do Canal Conecta, promovido pelo Crea-SP - Conselho Regional de Engenharia e Agronomia de São Paulo. O evento reunirá especialistas para discutir temas em destaque no setor como baterias e armazenamento, mercado livre e estratégia, vendas e escala, entre outros. Mais informações: https://cursos.canalsolar. com.br/canal-conecta/
No exterior
Intersolar Europe – A Intersolar Eu‑ rope 2026, composta por conferência e exposição e considerada um dos principais eventos globais da indústria solar, ocorrerá entre os dias 23 e 26 de junho, no Messe München, em Munique, Alemanha. O foco da feira é conectar negócios solares, destacando tendências de mercado, inovações tecnológicas e modelos de negócios emergentes. Os temas principais do congresso incluem tecnologias fotovoltaicas, usinas solares e sistemas térmicos solares, com oportunidades para networking, participação em conferências lideradas por especialistas e exposição de soluções. Mais informações no site oficial do evento: www.intersolar.de.
Armazenamento de energia – A quinta edição do Energy Storage Summit Latin America vai ser realizada em 27 e 28 de outubro, em Santiago, Chile. O evento pretende reunir mais de 300 profissionais de armazenamento de energia, incluindo representantes de governos, produtores independentes de energia (IPPs), desenvolvedores, investidores, bancos, fabricantes, EPCistas e fornecedores de software. O objetivo é aprofundar os debates sobre os atuais avanços e desafios do segmento na América Latina. Mais informações em https://storagelatam. solarenergyevents.com
Produtos
Energia portátil
A estação de energia portátil Pecron, da NeoSolar, é um equipamento para backup emergencial e que oferece mobilidade para aplicações fora da rede elétrica. Com conceito Plug & Use, a
estação dispensa instalação técnica e conta com monitoramento remoto via aplicativo. Disponível nas versões 127 V, 220 V e bivolt, permite recarga tanto pelo plugue 12 V automotivo quanto por painéis solares. O portfólio contempla três faixas de potência: 500 W, para smartphones, notebooks, Wi-Fi, iluminação LED, câmeras, pequenos drones e CPAP de viagem; 1000 W para frigobar, eletrodomésticos de pequeno e médio porte, ferramentas, drones profissionais e iluminação para gravações; e 2400 W para eletrodomésticos maiores como geladeiras, micro-ondas, ferramentas de médio porte e ventiladores. A empresa destaca como diferenciais técnicos a função UPS (nobreak automático, exceto para o P500), que permite aos equipamentos conectados permanecerem ligados de forma instantânea em caso de interrupção da rede. O conjunto inclui múltiplas portas de saída (USB, USB-C, tomadas padrão brasileiro (10A) e saídas CC), além de display digital integrado para visualização das principais informações do sistema.
https://www.neosolar.com.br/
Solar e armazenamento
A Huawei anunciou recentemente uma solução para atender à demanda de recarga de veículos elétricos. A PV+ ESS+Charger integra geração de ener-
gia limpa através de painéis solares; armazenamento em baterias de grande capacidade (CA 215 kWh e CC 215 kWh); e carregadores ultrarrápidos refrigerados a líquido, com até 600 A de saída máxima. Segundo a companhia, a solução foi desenhada com alta modularidade, o que não exige expansão da capacidade da rede concessionária. Para projetos de pequeno a médio/grande porte (com baterias CA ou CC de 215 kWh), a tecnologia é indicada para shoppings, supermercados, centros urbanos, parques de escritórios e campi universitários. Já para operações que demandam força industrial, a Huawei oferece estações híbridas de grande escala (utilityscale), alcançando 5 MWh de capaci-
dade, desenhadas especificamente para operações de mineração, frotas logísticas pesadas e terminais de ônibus. O sistema utiliza as baterias (ESS) para a estação armazenar sua própria energia solar ou consumir energia da rede lentamente. Segundo a empresa, a tecnologia de Power Pooling permite que o software divida a energia de forma inteligente: se cinco carros estão conectados e um deles atinge uma carga quase cheia (demandando menos energia), o software redireciona imediatamente a potência excedente para um carro que acabou de chegar. https://www.huawei.com/br/
Inversor híbrido
A DAH Solar anunciou o reforço de sua atuação no Brasil com a inclusão em seu portfólio de uma linha de inversores híbridos de acionamento ultrarrápido, de 4 milissegundos, integrados a baterias para energia solar e conversores com tecnologia AC Cou-
pling (PCS). A solução é voltada a aplicações comerciais, industriais e projetos de maior escala. A empresa destaca o conceito All-in-one, em que módulos, inversores e baterias são desenvolvidos para operar de forma integrada. A proposta é simplificar a instalação, reduzir a complexidade dos projetos e aumentar a confiabilidade dos sistemas, afirma a companhia. Entre as soluções, o SolarUnit permite começar com um sistema on-grid e evoluir posteriormente para armazenamento, com a adição de PCS e baterias. A DAH Solar afirma que o modelo facilita projetos de retrofit ao permitir a integração com sistemas já instalados, sem necessidade de substituição completa dos equipamentos. As soluções são modulares e atendem diferentes escalas, desde aplicações residenciais, com capacidade de até 20 kWh, até sistemas comerciais (de 26 kWh a 273 kWh) e industriais (de 1 MWh a 4 MWh).
https://pt.dahsolar.com/
Inversores monofásicos
A linha de inversores monofásicos, da Goodwe, conta com corrente de entrada de até 20 A, e é compatível com módulos bifaciais e de alta potência (até 700 W). Possui AFCI com inteligência artificial para prevenção ativa contra incêndios, Rapid Shutdown integrado, conforme norma ABNT NBR 17193 e limitação de exportação por horário. Segundo a fabricante, a operação é silenciosa e a instalação fácil.
https://br.goodwe.com
É renovável? – Um levan tamento da Descarbonize Soluções, empresa especiali zada em energia solar e sus tentabilidade, identificou que muitos brasileiros não sabem
quais são as energias reno váveis. Quase meio milhão de pesquisas foram feitas no Google nos últimos 12 meses para o termo “é renovável?” e “energia renovável”. As bus cas foram mais expressivas no Nordeste (Rio Grande do Norte, Ceará, Piauí, Paraíba e Bahia). As regiões Norte e Sul também aparecem em evidência, com dois estados no ranking dos dez primei ros colocados. A empresa destaca que diferentemente do cenário global, no qual as alternativas renováveis repre sentam apenas 14% da matriz energética mundial, o Brasil possui 48% de sua matriz composta por fontes renová veis, segundo dados de 2026 da EPE ‑ Empresa de Pesqui sa Energética. De acordo com a Descarbonize, nos últimos anos, a transição energética tornou‑se um tema central
nos debates sobre sustentabi lidade, especialmente diante das mudanças climáticas e do aquecimento global, e as pes quisas recentes dos brasileiros no Google revelam que esse ainda é um tema permeado por dúvidas. A metodologia considerou buscas online en tre abril de 2025 a março de 2026. Para descobrir os esta dos brasileiros que mais bus caram por energia renovável, foram analisadas as pesquisas no Google pelos termos e suas buscas relacionadas. Após a coleta dos volumes de busca, foi feita a proporção desses valores com o número de habitantes de cada estado, gerando rankings mais corres pondentes com a realidade, de acordo com a empresa. https://descarbonizesolucoes. com.br/blog
Tarifa Branca – Um estudo da TR Soluções aponta que a re‑ formulação da Tarifa Branca em discussão pela Aneel pode gerar im pactos dis tintos entre os consumidores de baixa tensão, com efeitos mais significativos para o seg mento residencial. Segundo a análise, a adoção de uma
sinalização horária mais ade rente aos custos do sistema elétrico tende a beneficiar principalmente consumidores rurais e parte dos consumi dores comerciais, ao mesmo tempo em que pode elevar os custos para residências com consumo concentrado nos horários de pico. De acordo com o levantamento, 53,5% dos consumidores do sub grupo residencial B1 teriam aumento médio de 22,2% na parcela de transporte da tarifa (TUSD), enquanto os demais observariam redução média de 8,3%. Já no subgrupo rural B2, 73,9% dos consumidores seriam beneficiados com re dução média de 22% na fatura de TUSD Transporte, reflexo de um perfil de consumo mais concentrado fora dos horá rios críticos da rede. Entre os consumidores comerciais e de serviços (B3), 85,1% apre sentariam redução média de 23,1%. A análise completa está disponível em https://www.
Relatório de sustentabilidade – A Elera Renováveis divulgou em maio seu Relató rio de Sustentabilidade 2025, documento que reúne os resultados socioambientais, operacionais e financeiros da companhia. De acordo com a empresa, o setor elétrico bra sileiro está inserido em um cenário de maior complexida de regulatória e operacional. O documento destaca avanços em governança, gestão de ris cos, segurança operacional e disciplina financeira, além da ampliação do uso de tecnolo gias como inteligência artifi cial, análise preditiva, drones e automação para aumentar a eficiência e a confiabilidade dos ativos. Na agenda socio ambiental, a empresa informa que suas ações beneficiaram diretamente mais de 40 mil pessoas nas regiões onde atua, por meio de 32 projetos conduzidos principalmente pelo Programa Elera Socio ambiental. O relatório segue as diretrizes da Global Repor‑ ting Initiative (GRI) e está alinhado à Agenda 2030 da ONU. Pode ser acessado na íntegra em: https://elera. com/wp‑content/uploads/ 2026/04/Relatorio‑de‑ Sustentabilidade‑2025.pdf
Armazenamento e microrredes: a nova fase da transição energética no Brasil
“ Paralelamente ao avanço do armazenamento centralizado, cresce a tendência de microrredes inteligentes, integrando solar fotovoltaica, baterias e sistemas digitais de gestão”
Osetor elétrico brasileiro atravessa uma transformação estrutural impulsionada pelo avanço das fontes renováveis, especialmente da fonte solar fotovoltaica. Com isso, cresce a necessidade de soluções capazes de prover mais exibilidade, estabilidade e segurança à operação do sistema elétrico nacional. Nesse cenário, os sistemas de armazenamento de energia elétrica por baterias (BESS) surgem como novos protagonistas da próxima etapa da transição energética no País.
Segundo projeções da EPE - Empresa de Pesquisa Energética apresentadas no Plano Decenal de Energia (PDE 2035), o Brasil poderá incorporar cerca de 7 GW em armazenamento de eletricidade até 2035, além de outros 3 GW em mecanismos de resposta da demanda. Esses recursos serão fundamentais para atender às necessidades de potência do Sistema Interligado Nacional (SIN), reduzir custos operacionais e ampliar a con abilidade da rede elétrica. De fato, com a rápida redução dos preços das baterias, é possível que sejam instaladas quantidades muito superiores às dessas projeções conservadoras, acelerando ainda mais os ganhos trazidos por esta tecnologia ao Brasil. A forte expansão da fonte solar exige respostas cada vez mais rápidas e e cientes do sistema elétrico, para equilibrar geração e consumo ao longo do dia. Projeções de mercado apontam que a carga líquida mínima do SIN em 2029 poderá ser inferior à observada atualmente, enquanto as rampas de carga em horários especícos podem crescer signi cativamente, aumentando a necessidade de exibilidade operativa.
Nesse contexto, o armazenamento desponta como solução estratégica e cada vez mais competitiva. Estudos do setor indicam que as necessidades de exibilidade de curto prazo podem crescer entre duas e dez vezes até 2035, segundo dados da consultoria Deloitte. Tecnologias como baterias, resposta da demanda e usinas hidrelétricas reversíveis passam a ocupar papel central na operação conável, segura, competitiva e sustentável dos sistemas elétricos modernos.
Além dos ganhos operacionais, o armazenamento também se consolida como alternativa competitiva às térmicas fósseis. Análises da consultoria Cela apontam que o uso de baterias pode reduzir em até 48% os custos totais para atendimento da necessidade de capacidade (potência) no setor elétrico brasileiro, em relação a termelétricas movidas a combustíveis fósseis.
Outro benefício está na mitigação da volatilidade do Preço de Liquidação das Diferenças (PLD), que já apresenta oscilações expressivas ao longo do dia. O uso estratégico das baterias permite reduzir perdas de geração renovável, minimizar acionamentos térmicos e ampliar a e ciência operacional e a segurança de suprimento do sistema elétrico.
Paralelamente ao avanço do armazenamento centralizado, cresce a tendência de implantação de microrredes inteligentes, integrando geração solar fotovoltaica, baterias e sistemas digitais de gestão elétrica. Essas soluções permitem maior autonomia energética para comunidades, hospitais, indústrias, condomínios, produtores rurais e habitantes de áreas
remotas (ribeirinhos, indígenas, quilombolas, entre outros). Em muitos casos, estas microrredes autônomas substituem também a necessidade de geradores a diesel, mais caros, poluentes, barulhentos e com manutenção mais complexa e desaadora em regiões isoladas.
Quando conectadas às redes convencionais, em casos de falhas ou interrupções no sistema principal, as microrredes podem operar de forma isolada, garantindo continuidade no fornecimento de energia.
Apesar do enorme potencial brasileiro, ainda existem desa os importantes. A ausência de um marco regulatório para o armazenamento, a di culdade de remuneração adequada pelos múltiplos serviços prestados pelas baterias, a alta carga tributária de 70% a 80% sobre as baterias, a pouca disponibilidade de linhas denanciamento especí cas e as limitações na estrutura de mercado ainda di cultam a expansão do setor.
Nesse sentido, o aprimoramento do mercado de serviços ancilares, com sinais econômicos claros e valorização dos atributos técnicos do armazenamento, será um dos pilares fundamentais para destravar investimentos e consolidar modelos de negócio sustentáveis.
O Brasil reúne condições únicas para se tornar protagonista global na integração entre energia solar, armazenamento e digitalização das redes elétricas. A combinação entre abundância de recursos renováveis, avanço tecnológico e necessidade crescente de modernização da infraestrutura cria uma oportunidade histórica para o País liderar uma nova etapa da transição energética sustentável.
* Bárbara Rubim é Presidente do Conselho de Administração da Absolar; Rodrigo Sauaia é CEO da Absolar; Sérgio Jacobsen é Vice-Presidente de Armazenamento da Absolar e CEO da Micropower.