APINFORMA
numero 9 15 maggio 2026
IN PRIMO PIANO





Selezioniamo per te le migliori opportunità del mercato




Gestioni patrimoniali

Mettiamo al centro i tuoi obiettivi di investimento, che si tratti di massimizzare i rendimenti o di proteggere il patrimonio.



Messaggio pubblicitario con nalità promozionale. Il presente documento non rappresenta una forma di sollecitazione all’investimento né consulenza nanziaria o raccomandazione d’investimento. Non impegna altresì CiviBank SpA a stipulare contratti con clienti o potenziali clienti. Prima di adottare qualsiasi decisione di investimento, ed operare una scelta informata in merito all’opportunità di investire è necessario leggere attentamente il contratto di gestione di portafogli e l’Allegato B, nei quali sono riportate tutte le informazioni necessarie per conoscere in dettaglio le caratteristiche, i rischi ed i costi della gestione, nonché, i diritti degli Investitori disponibile presso la banca. Prima di procedere con gli investimenti è necessario valutare l’adeguatezza delle operazioni tramite il proprio consulente di riferimento. Ulteriori informazioni circa la natura, gli scopi e i metodi della valutazione di adeguatezza sono indicate nella premessa al Questionario di pro lazione Mi d nonché possono essere richieste al proprio consulente di riferimento. L’investitore non ha alcuna garanzia di mantenere invariato il valore del conferimento iniziale e di quelli successivi eventuali. civibank.it
In arrivo il decreto iper ammortamento
Dichiarazione Iva
Bando certificazioni
Ristori per le calamità di novembre 2025


ORGANIZZAZIONE EXPORT MARKETING
Convenzione con CUOA Business School
Autotrasporto. Riduzione dei pedaggi autostradali 2025 Tachigrafo
dateci il vostro indirizzo di posta elettronica per comunicare più facilmente, per fornirvi informazioni in tempo reale e per realizzare economie di scala. info@confapifvg.it
editore redazione
Associazione Piccole e Medie Industrie del Friuli Venezia Giulia - Confapi FVG Viale Ungheria, 28 33100 Udine Tel. 0432 507377 www.confapifvg.it
direttore responsabile Lucia Cristina Piu
registrazione presso il tribunale di Udine n. 404 del 27.08.1977
progetto Grafico Clikka!com www.clikka.com
concessionaria per la pubblicità Scripta Manent srl Via Pier Paolo Pasolini, 2/A 33040 Pradamano (UD) Tel. 0432 505900 ufficio@scriptamanent.sm

Associato all’Unione Stampa Periodica Italiana
Transizione 5.0
Confermato il Credito per le impreSe eSodate
Dopo la comunicazione di esaurimento delle risorse disponibili dello scorso anno da parte del Ministero delle Imprese e del Made in Italy (MIMIT) per le Imprese che avevano presentato la comunicazione preventiva al GSE per gli investimenti “Transizione 5.0”, l’art. 8 del D.L. n. 38/2026 aveva previsto il riconoscimento di un contributo pari al 35% dell’ammontare richiesto. Percentuale considerata irrisoria rispetto a quanto previsto in origine dalla norma, tanto che aveva suscitato vive proteste da parte delle associazioni datoriali, le quali si sono attivate per richiedere maggiori fondi. Fondi arrivati con il decreto “Caro petrolio bis” D.L. n. 42/2026, che hanno consentito di incrementare la percentuale di beneficio all’89,77% dell’ammontare richiesto per gli investimenti agevolati di cui alle Tabelle A e B allegate alla legge Finanziaria per il 2017.
Il credito d’imposta rifinanziato riguardava le Imprese che:
- avevano presentato la comunicazione preventiva per accedere al credito “transizione 5.0”;
- avevano ricevuto dal GSE la conferma che l’investimento corrisponde tecnicamente ai requisiti di ammissibilità previsti dal D.M. 24/7/2024;
- erano state escluse dal credito a causa dell’esaurimento delle risorse.
Il MIMIT con avviso del 29 aprile 2026 nel confermare la disponibilità di nuovi fondi ha precisato che le Imprese che hanno ricevuto dal GSE l’attestazione di conformità tecnica, riceveranno la conferma del credito d’imposta spettante.
La ricevuta sarà resa disponibile nella Piattaforma informatica Transizione 5.0 gestita dal GSE e comunque sarà comunicata tramite PEC all’Impresa beneficiaria. Il credito è utilizzabile in compensazione solo dopo 5 giorni dalla comunicazione del GSE.
Lo stesso MIMIT ha anche specificato che le Imprese beneficiarie devono:
- comunicare tempestivamente al GSE eventuali variazioni societarie o situazioni che possono far venir meno i requisiti di ammissione, intervenuti nel quinquennio successivo alla data di presentazione della comunicazione di completamento;
- conservare e rendere disponibile tutta la documentazione dell’investimento ai fini dell’accertamento della correttezza documentale comprese le certificazioni, le perizie e i documenti di trasporto;
- comunicare al GSE l’eventuale cessione a terzi dei beni agevolati, la loro destinazione a finalità estranee all’esercizio dell’Impresa, a strutture produttive diverse da quelle che hanno dato origine all’agevolazione nonché, in caso di leasing, il mancato riscatto del bene.
Il credito è utilizzabile esclusivamente in compensazione tramite modello F24 utilizzando il codice tributo 7079 istituito con la Risoluzione delle Entrate n. 14/E del 16 aprile 2026, da presentare esclusivamente tramite Entratel o Fisconline entro il 31 dicembre 2026.
(pz)
In arrivo il decreto iper ammortamento
* 100% fino a 10 mln. di euro di investimento;
* 50% fino a 20 mln. di euro di investimento.
aggiunta una nuova
ComuniCazione annuale
preMeSSa
Il Ministro delle Imprese e del Made in Italy (MIMIT) in data 4 maggio 2026 ha firmato il decreto di attuazione della misura Transizione 5.0 – iperammortamento, decreto che, dopo la bollinatura della Ragioneria Generale dello Stato, sarà firmato dal Ministro dell’Economia e, dopo il passaggio in Corte dei Conti, dovrebbe essere pubblicato in Gazzetta. Per essere operativo servirà un successivo decreto direttoriale che fisserà l’apertura dei termini delle domande e di avvio della piattaforma gestita dal GSE. La tempistica dovrebbe essere di circa un mese e la misura sarà operativa entro la prima settimana di giugno. Le aziende per accedere all’agevolazione dovranno fare i conti con un appesantimento burocratico e con un incremento di costi non banale, che non mancheranno di complicare l’accesso all’agevolazione.
i chiariMenti del decreto Il decreto prevede che:
- il periodo di validità degli investimenti decorre dal 1° gennaio 2026 e termina il 30 settembre 2028. La lett. i) dell’articolo 1 relativa al completamento degli investimenti consente di chiarire che i beni prenotati nel 2025 ma consegnati nel 2026 possono rientrare nell’iperammortamento, perché fa fede la data di consegna o spedizione ai sensi dell’art. 109 del TUIR;
- la maggiorazione è relativa alla determinazione delle quote di ammortamento e dei canoni di locazione finanziaria ai fini delle imposte sui redditi;
- la misura dell’agevolazione è modulata in base all’entità dell’investimento complessivo:
* 180% fino a 2,5 mln. di euro di investimento;
cinqUe
coMUnicazioni
Per quello che riguarda la procedura - rispetto alla precedente relativa al credito di imposta Transizione 5.0 - è stata resa più pesante, prevedendo anche comunicazioni annuali (a partire dal 2027) entro il 20 gennaio ed entro il 30 giugno.
L’agevolazione sarà gestita attraverso una piattaforma informatica del GSE i cui termini di apertura saranno definiti da uno o più decreti direttoriali del MIMIT.
L’accesso alla procedura telematica tramite la piattaforma del GSE, sarà accessibile con SPID/ CIE, per trasmettere le seguenti comunicazioni:
1 - preventiva con l’invio dei dati identificativi, tipologia e ammontare degli investimenti previsti (di cui agli Allegati IV e V alla legge di bilancio n. 199 del 2025) e la data presunte di interconnessione o entrata in funzione;
2 - di conferma, da inviare entro 60 giorni dall’esito positivo del GSE, confermando l’investimento e dimostrando il pagamento di un acconto pari ad almeno il 20% del costo di acquisizione;
3 - di completamento dell’investimento, da inviare a investimenti ultimati e interconnessi, entro il 15 novembre 2028;
4 - entro il 20 gennaio di ogni anno l’Impresa deve trasmettere una comunicazione con le informazioni sugli investimenti effettuati, i costi sostenuti e la previsione di utilizzo del beneficio;
5 - entro il successivo 30 giugno si deve inoltre trasmettere una comunicazione integrativa recante il piano di ammortamento con l’indicazione delle quote dell’incentivo imputate in ciascun esercizio.
la docUMentazione neceSSaria
Relativamente ai requisiti tecnici e documentali per garantire la spettanza del beneficio, le Imprese devono produrre:
- una perizia tecnica asseverata che attesti le caratteristiche tecniche dei beni, l’avvenuta interconnessione e la conformità degli impianti FER. La perizia deve essere rilasciata da ingegneri o periti industriali iscritti all’albo o, in alternativa, si richiede l’attestazione rilasciata da un ente di certificazione accreditato. Si evidenzia che la perizia è stata estesa a tutti gli investimenti, a prescindere quindi dal loro importo, diversamente da quanto previsto in passato dove per gli investimenti fino a 300.000 euro era possibile produrre un’autocertificazione;
- una certificazione contabile per attestare l’effettivo sostenimento delle spese e la corrispondenza alla documentazione contabile, rilasciata dal soggetto incaricato della revisione legale dei conti. Per le Imprese non obbligate alla revisione, deve essere rilasciata da un revisore o società di revisione iscritti nella sezione A del Registro.
frUizione del beneficio
Il decreto prevede che la fruizione della deduzione maggiorata sarà utilizzabile solo dopo la trasmissione della comunicazione di completamento dell’investimento. Quindi oltre all’entrata in funzione del bene e alla sua interconnessione è richiesta anche la trasmissione della comunicazione di chiusura e l’ottenimento dell’autorizzazione da parte del GSE.
Operativamente l’iperammortamento prevede che oltre all’importo imputato a conto economico come ammortamento applicando i coefficienti di cui al D.M. 31 dicembre 1988, si aggiunga nella dichiarazione dei redditi, come variazione in diminuzione, una quota corrispondente all’ammortamento del 180% (per investimenti fino a 2,5 milioni di euro, 100% da 2,5 a 10 milioni e 50% tra 10 e 20 milioni).
Volendo proporre un esempio si pensi ad un investimento in un bene materiale del valore di 1 milione di euro, con i requisiti 5.0 e con un coefficiente di ammortamento del 15%.
In questo caso si potrà beneficiare di una deduzione aggiuntiva complessiva di 1.8 milioni di euro, di cui il 7,5% (135.000 euro) nel primo anno (l’aliquota è ridotta a metà), e del 15% (270.000 euro) negli esercizi successivi fino ad esaurimento del valore.
Per gli investimenti realizzati da parte di un soggetto Ires per importi fino a 2,5 milioni di euro il vantaggio, rappresentato dal risparmio d’imposta è pari al 43,2%.
Si ribadisce che per accedere all’incentivo, la deduzione maggiorata non decorre più dall’entrata in funzione del bene e dalla sua interconnessione, bensì dalla comunicazione conclusiva.
Il decreto in argomento, infatti, precisa che al fine di monitorare la spesa, la detrazione decorre dal periodo d’imposta in cui l’Impresa, dopo l’entrata in funzione del bene e la sua interconnessione, abbia trasmesso al GSE la comunicazione di completamento e ricevuto dallo stesso la conferma di esito positivo.
Così un bene entrato in funzione e interconnesso nel 2026, per l’inserimento della deduzione aggiuntiva, riprendendo il nostro esempio 135.000 euro, nel calcolo dell’Ires da versare a giugno 2027 (Modello Redditi 2027 relativo al 2026), la comunicazione di chiusura dovrà essere trasmessa entro il 31 dicembre 2026.
Da quanto sopra non sarà infrequente l’ipotesi di un disallineamento della extra deduzione rispetto all’ammortamento ordinario, sarà infatti sufficiente che la comunicazione di chiusura sia trasmessa nell’esercizio successivo a quello di entrata in funzione e di interconnessione.
Rimanendo sul nostro esempio qualora la comunicazione di chiusura non sia trasmessa nel 2026 bensì nel 2027, si dovrà far partire la deduzione aggiuntiva nel modello Redditi 2028.
Andrà chiarito se in questi casi nella dichiarazione Redditi 2028 riferita al 2027 andrà inserita la sola quota di competenza del 2027 (270.00 euro) o una doppia quota, con recupero di quella dell’esercizio precedente (135.000 + 270.000 euro) e conseguente riallineamento con il piano ordinario.
acconto
SUl SinGolo bene
Il versamento dell’acconto del 20% deve essere riferito al singolo bene oggetto d’investimento anche se questo rientra in un progetto combinato. I beni oggetto di investimento non possono essere sostituiti in corso di progetto, quelli comunicati nella comunicazione iniziale devono rimanere fino alla chiusura del progetto, pena la riduzione del beneficio. La comunicazione dell’investimento confermato deve indicare la data e l’importo del pagamento relativo all’ultima quota dell’acconto necessario al raggiungimento del 20% del costo di ogni bene, riportando anche i dati identificativi delle fatture. Si tratta di una novità importante rispetto alla disciplina prevista dal piano Transizione 5.0 dove era sufficiente documentare il versamento dell’acconto del 20% del valore complessivo della domanda, con la sola distinzione tra beni rientranti negli elenchi agevolabili e destinati
all’autoconsumo energetico. La richiesta di collegamento dell’acconto al singolo bene è legata alla circostanza che per gli iperammortamenti l’Impresa può comunicare l’ultimazione del progetto in modo frazionato, anche quando la comunicazione iniziale è unica. In questo modo non è richiesto che l’agevolazione sia legata alla realizzazione di un intero progetto combinato, ma può essere utilizzata anche con riferimento ad investimenti parziali.
enerGia
da fonti rinnovabili
Per quello che riguarda i beni materiali finalizzati all’autoproduzione di energia rinnovabile, si specifica che gli impianti devono essere destinati all’autoconsumo della struttura produttiva e sono agevolabili:
- gruppi di generazione dell’energia elettrica;
- trasformatori posti a monte dei punti di connessione della rete elettrica ed i misuratori dell’energia elettrica funzionali alla produzione di energia;
- impianti per la produzione di energia termica, inclusi i relativi sistemi di accumulo, utilizzata esclusivamente come calore di processo e non cedibile a terzi, con elettrificazione dei consumi termici, alimentata tramite energia elettrica rinnovabile autoprodotta e autoconsumata ovvero certificata come rinnovabile attraverso un contratto di fornitura di energia rinnovabile ai sensi della deliberazione ARERA ARG/elt 104/11;
- servizi ausiliari di impianto;
- impianti per lo stoccaggio dell’energia se asserviti a nuovi impianti di generazione di energie già esistenti.
La produzione massima attesa non può eccedere il 105% del fabbisogno energetico annuo della struttura produttiva. In altri termini per evitare la vendita speculativa a terzi di energia prodotta con gli incentivi fiscali e agevolare solo il fabbisogno aziendale con l’autoconsumo diretto, le Imprese beneficiarie dell’iperammortamento non potranno installare impianti energetici di dimensioni superiori alle proprie necessità. Le dimensioni dell’impianto dovranno essere certificate dalla perizia tecnica asseverata da allegare alla comunicazione di completamento.
Il decreto stabilisce tetti di spesa specifici differenziati per fonte (solare, eolica, geotermica, idraulica, biomasse) e fasce di potenza specificati nell’Allegato 1.
Il decreto disciplina, infine, le modalità di controllo da parte del GSE nonché i casi di decadenza
totale o parziale dal beneficio. Non è previsto l’obbligo di sottoscrizione di polizza catastrofale. Nell’ultima versione del decreto è stata esclusa la possibilità di agevolare software in cloud as a service. Si tratta di uno strumento utilizzato dalle Imprese, dove le applicazioni vengono ospitate da un fornitore esterno e accessibile via Internet consentendo agli utenti di pagare un abbonamento senza quindi acquistare direttamente le licenze.
eliMinato il Made in eU
Per i beni materiali e immateriali riguardanti i beni inseriti negli Allegati IV e V della legge di bilancio per l’anno in corso è stato eliminato il vincolo territoriale del “Made in EU”. I beni potranno conseguentemente essere acquistati anche in paesi extracomunitari senza correre il rischio di rimanere esclusi dall’agevolazione.
Il vincolo di acquisto in ambito comunitario rimane per i pannelli fotovoltaici, questi infatti possono essere scelti esclusivamente tra quelli iscritti nel registro Enea alle lettere b) e c).
Ubicazione deGli inveStiMenti
Il decreto prevede che ogni progetto sia riferito ad una struttura produttiva già identificata, costituita da uno o più unità locali o stabilimenti insistenti nella medesima particella catastale o particelle contigue, all’interno dei quali si realizza un’attività finalizzata alla produzione di beni o all’erogazione di servizi. Tali entità devono anche essere dotate di autonomia tecnico funzionale e organizzativa. L’Impresa è tenuta a trasmettere una o più comunicazioni preventive per ciascuna struttura produttiva cui si riferiscono gli investimenti. La comunicazione dovrà essere precisa nel senso che dovrà contenere i dati identificativi degli investimenti, che devono corrispondere ai beni agevolabili indicati negli allegati IV e V della legge di Bilancio per l’anno in corso, indicando anche la data prevista per l’interconnessione. Dovrà inoltre riportare la tipologia e l’ammontare degli investimenti nei beni destinati all’autoproduzione e all’autoconsumo da fonti di energia rinnovabili, nonché la data prevista di entrata in funzione. Dovranno inoltre essere evidenziati i dati relativi all’applicazione della maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria.
decadenza del beneficio
Si decade dal diritto al beneficio quando nel corso del periodo di fruizione si verifica il realizzo a
titolo oneroso del bene oggetto dell’agevolazione o ancora quando lo stesso è destinato a strutture produttive ubicate all’estero, anche se appartenenti allo stesso soggetto economico, senza che l’Impresa nello stesso periodo d’imposta, sostitu-
isca il bene originario con un bene materiale strumentale nuovo avente caratteristiche tecnologiche analoghe o superiori.
(pz)
DUBBIO?
Marco Alvise
De Stefani
Hai il sospetto che un dipendente abbia rubato i tuoi file, che il tuo smartphone o la tua mail siano spiati, o che la concorrenza stia usando i tuoi documenti riservati? Qui entriamo in gioco noi.
351 387 4481
info@synaptic.it
Siamo periti informati ci forensi: realizziamo la copia forense dei dispositi vi aziendali, analizziamo i dati e ricostruiamo con precisione cosa è successo.
Dipendenti infedeli. Truffe digitali. Telefoni spiati. Concorrenza sleale.
Ti forniamo prove digitali solide, da inserire nella strategia legale del tuo avvocato, per difendere i tuoi diritti e tutelare la tua impresa.
Synaptic
Dichiarazione IVA
Come rimediare a errori e omiSSioni
preMeSSa
Il 30 aprile scorso è scaduto il termine per inviare all’amministrazione finanziaria la dichiarazione Iva relativa al 2025. L’obbligo riguardava tutti i soggetti passivi, anche in assenza di operazioni imponibili.
Le dichiarazioni annuali devono essere trasmesse telematicamente e l’invio si considera tempestivo se il file viene accettato dal sistema. A questo proposito sono considerate tempestive le dichiarazioni presentate entro i termini, ma scartate dal servizio telematico, a condizione che siano ripresentate entro 5 giorni successivi lo scarto.
Può comunque capitare che la dichiarazione sia trasmessa in ritardo, omessa o infedele.
Per ciascuna di queste violazioni sono previste specifiche sanzioni e rimedi.
il nUovo reGiMe
Sanzionatorio
Prima di entrare nel merito dei rimedi previsti per le diverse violazioni è opportuno ricordare che il D. Lgs. n. 87 del 14 giugno 2024 ha modificato il regime sanzionatorio rendendolo più favorevole a partire dal 1° settembre 2024. Per le violazioni commesse prima di quest’ultima data, si rendono applicabili le vecchie sanzioni.
dichiarazioni tardive
Nel caso in cui la dichiarazione risulti trasmessa oltre la scadenza del 30 aprile 2026 ma entro i novanta giorni successivi, la stessa non è considerata omessa ma tardiva. I contribuenti hanno quindi la possibilità di presentarla entro il 29 luglio 2026. In questi casi la sanzione prevista dall’art. 5 comma 1 del D. Lgs. 471/97 è di 250 euro, anche nel caso non siano dovute imposte.
Questa sanzione andrà aggiunta quella per l’eventuale omesso o carente versamento dell’imposta. La violazione può essere sanata con il ravvedimento operoso previsto dall’art. 13 comma 1 lett. c) del D. Lgs 472/97 versando una sanzione ridotta a 1/10 di quella ordinaria, quindi versando l’importo di 25 euro utilizzando il codice tributo 8911. Qualora anche l’imposta sia versata in ritardo, la stessa potrà essere sanata applicando alla sanzione ordinaria del 30% le riduzioni previste dall’art. 13 citato.
dichiarazioni
oMeSSe
Decorso il termine di novanta giorni dalla scadenza la dichiarazione si considera omessa, tale violazione è punita con la sanzione del 120% delle imposte dovute con un minimo di 250 euro.
La dichiarazione inviata oltre il termine di novanta giorni, ancorché considerata omessa è utilizzabile per la riscossione dell’imposta che ne risulti dovuta e in essa indicata. Se la dichiarazione viene comunque trasmessa dopo i 90 giorni ed entro il termine dell’azione di accertamento e in assenza di qualsiasi attività di accertamento da parte dell’Ufficio, si rende applicabile la sanzione del 75% dell’imposta dovuta o, in assenza di imposte dovute, quella di 250 euro.
Si segnala che dopo i 90 giorni l’omissione non può beneficiare delle riduzioni delle sanzioni previste dal ravvedimento operoso.
La sanzione è calcolata in base all’imposta dovuta calcolata sottraendo dall’ammontare dell’Iva a debito:
- tutti i versamenti effettuati e relativi al periodo d’imposta;
- il credito dell’anno precedente non richiesto a rimborso;
- l’imposta detraibile risultante dalle liquidazioni regolarmente eseguite.
L’Agenzia delle Entrate con la risoluzione n. 82 del 24 dicembre 2020 in merito al riconoscimento del credito relativo ad una dichiarazione presentata dopo i 90 giorni, quindi legalmente omessa, ha riconosciuto al contribuente la possibilità di presentare istanza di rimborso.
Sempre la stessa Agenzia in occasione del Forum
fiscale 2025 in merito al caso della dichiarazione omessa con versamenti regolarmente effettuati, ha riconosciuto l’applicazione della sanzione fissa di 250 euro solo nel caso in cui tale versamento sia effettuato entro 90 giorni successivi alla scadenza del termine di presentazione della dichiarazione annuale.
Oltre tale termine, anche in presenza di versamenti regolari la sanzione prevista per l’omissione è quella proporzionale vista in apertura del 120%.
dichiarazioni inteGrative
Dopo la scadenza del termine è possibile rettificare o modificare i dati di una dichiarazione trasmessa presentandone una nuova compilata in ogni sua parte. Tale possibilità interessa sia le dichiarazioni a favore del contribuente sia quelle a sfavore, importante che siano trasmesse entro i termini di scadenza previsti per l’accertamento, vale a dire entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione originaria. La disciplina delle dichiarazioni integrative è contenuta nei commi da 6 – bis a 6 –quater dell’art. 8 del DPR 322/1998 e prevede l’utilizzo dei modelli approvati per il corrispondente periodo d’imposta.
La dichiarazione integrativa sul frontespizio deve riportare il codice 2 se presentata a seguito di comunicazione dell’amministrazione finanziaria o il codice 1 negli altri casi.
La dichiarazione integrativa può essere presentata solo in presenza di una dichiarazione validamente trasmessa, anche in ritardo, ma non superiore a 90 giorni.
L’Agenzia delle Entrate con la risoluzione n. 82 del 2020 ha distinto due ipotesi di dichiarazione integrativa: a favore e a sfavore.
Dichiarazione integrativa a favore
La dichiarazione integrativa a favore del contribuente può essere trasmessa senza versare sanzioni, se però la stessa, pur chiudendo con un saldo a favore presenti anche l’integrazione di elementi a sfavore, si rende applicabile la sanzione da 250 a 2.000 euro.
Si segnala inoltre che l’Agenzia delle Entrate con l’interpello n. 115 del 17 aprile 2025 ha previsto che la dichiarazione integrativa a favore può essere utilizzata per recuperare l’Iva non detratta nel periodo di competenza, solo se le sottostanti fatture di acquisto sono state registrate nei termini di legge, ovvero in quelli ordinari. In assenza di registrazione l’imposta non detratta nell’esercizio di competenza non è recuperabile con la dichiara-
zione integrativa. Questa rigida posizione dell’amministrazione finanziaria non è supportata dalla normativa interna e contrasta con quella comunitaria. Anche diverse sentenze della Corte Europea hanno recentemente censurato la posizione italiana sull’argomento.
Con la dichiarazione integrativa è possibile rimediare, senza sanzioni, all’omessa apposizione del visto di conformità nella dichiarazione originaria per accedere alla compensazione orizzontale per importi superiori a 5.000 euro.
La presentazione di una dichiarazione integrativa proroga i termini per l’accertamento limitatamente però agli elementi oggetto di integrazione.
Dichiarazione integrativa a sfavore entro 90 giorni
La nuova lettera a - bis dell’art. 13 del D. Lgs. 472/1997 ha previsto una specifica sanatoria per le dichiarazioni integrative a sfavore presentate entro 90 giorni. Per la loro regolarizzazione è previsto il versamento della sanzione ridotta a 1/9, prendendo a base quella prevista per la dichiarazione inesatta da 250 a 2.000 euro. Se però dalla dichiarazione integrativa emergere un maggior versamento o un minor credito sarà necessario regolarizzare anche tale violazione.
Dichiarazione integrativa a sfavore oltre 90 giorni
La regolarizzazione delle dichiarazioni integrative a sfavore presentate oltre i 90 giorni prevede l’applicazione della sanzione per infedele dichiarazione che assorbe quella prevista per l’eventuale compensazione indebita. In questi casi sull’ammontare dell’imposta dovuta si applica la sanzione del 50% della maggiore imposta o della differenza del credito utilizzato. Se non è dovuta imposta, la sanzione è di 150 euro.
La sanzione del 50% è aumentata dalla metà al doppio qualora siano state utilizzate fatture o altra documentazione falsa, utilizzati altri artifici, raggiri, condotte simulate o fraudolente. Resta ferma l’applicabilità delle disposizioni relative al ravvedimento operoso, se la regolarizzazione interviene entro il termine di trasmissione della dichiarazione dell’anno successivo la sanzione è ridotta a 1/8.
il credito delle inteGrative a favore
L’eventuale credito risultante dalla dichiarazione integrativa a favore, derivante dal minor debito o dal maggior credito può essere:
- portato in detrazione in sede di liquidazione periodica o dichiarazione annuale;
- utilizzato in compensazione secondo le regole ordinarie;
- richiesto a rimborso se sussistono i requisiti.
È tuttavia necessario che la dichiarazione integrativa sia presentata entro il termine della dichiarazione annuale.
Se invece la dichiarazione integrativa a favore è presentata oltre il termine per la presentazione
della dichiarazione relativa all’anno successivo, il relativo credito può essere:
- chiesto a rimborso se esistono i requisiti; - utilizzato in compensazione per eseguire i versamenti di debiti maturati a partire dal periodo di imposta successivo a quello in cui è presentata la dichiarazione integrativa.
(pz)
Lotto 1
mq. 12.500
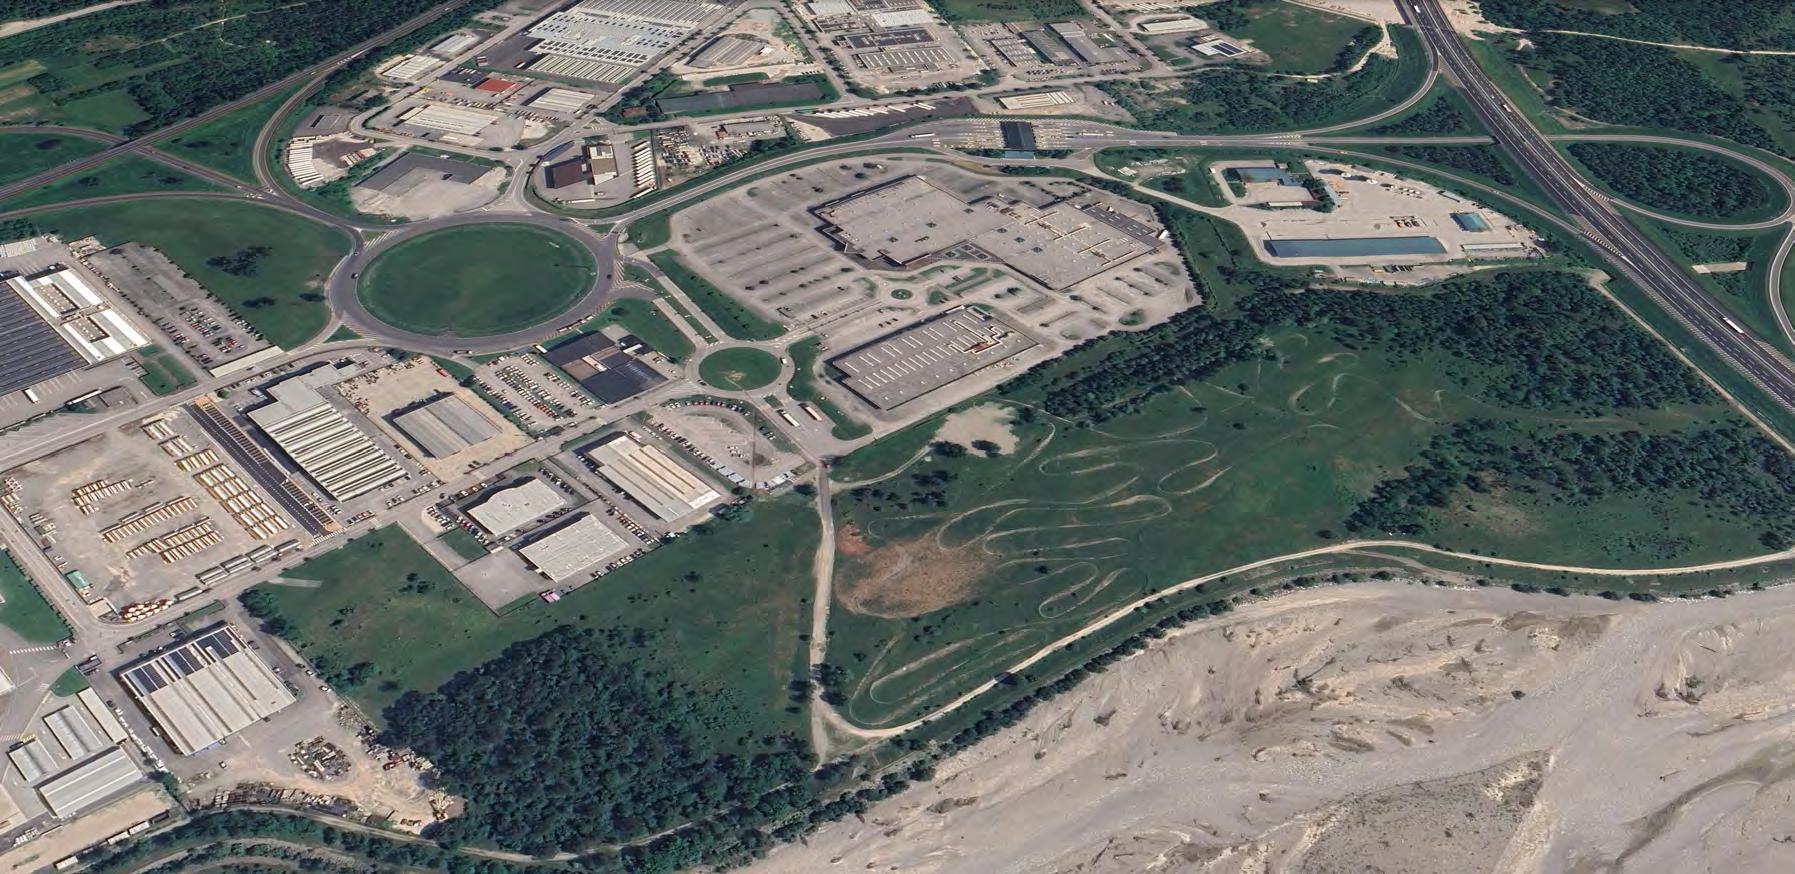
Lotto 3 mq. 11.500
Lotto 2 ASSEGNATO
Lotto 4 ASSEGNATO
Nuovi lotti per l’insediamento
Disponibili ancora 2 nuovi macrolotti, in fase di urbanizzazione, nella zona industriale di Amaro, in prossimità dello svincolo autostradale Carnia della A23.
Spazi strategici e infrastrutture moderne in un territorio dinamico e attrattivo, ideale per costruire il futuro della tua azienda!
Tutta la documentazione sul sito web: www.carniaindustrialpark.it
Bando certificazioni 2026
Contributi per SpeSe retroattive
SoStenute per l’ottenimento o il mantenimento
delle CertifiCazioni di Qualità e delle atteStazioni Soa
confapi fvG presta l’assistenza per la presentazione della domanda di contributo
Facciamo seguito alla nostra circolare prot. n. 207/MM del 12 maggio 2026 per comunicare che, con delibera n. 588 del 30 aprile 2026 della Giunta Regionale Friuli Venezia Giulia, è stato adottato l’allegato A della medesima delibera, recante la concessione di incentivi in favore delle PMI con sede legale od operativa sul territorio regionale, per l’ottenimento o il mantenimento di certificazioni di qualità, anche di filiera, rilasciate da organismi di certificazione accreditati attestanti la conformità del prodotto, servizio, processo o sistema di gestione, a specifiche norme o standard internazionali.
Per l’anno 2026 le risorse disponibili sono di euro 690.000,00.
1. SoGGetti beneficiari
Possono presentare domanda di contributo le micro, piccole e medie Imprese (PMI) in possesso, al momento della presentazione della domanda e fino alla concessione dell’incentivo, tra l’altro, dei seguenti requisiti:
a) essere iscritte al Registro delle Imprese;
b) avere sede legale od operativa nel territorio regionale;
c) non essere in stato di fallimento o liquidazione volontaria e non essere sottoposte a procedure concorsuali, salvo il caso del concordato preventivo con continuità aziendale;
d) essere in stato di regolarità contributiva nei confronti degli enti previdenziali e assistenziali.
L’Impresa s’impegna a comunicare tempestivamente l’eventuale variazione della dimensione aziendale intervenuta tra la presentazione della domanda e la comunicazione della concessione del contributo. Tuttavia, la variazione della dimensione aziendale dell’Impresa beneficiaria, successiva alla concessione del contributo, non comporta la rideterminazione o, qualora superi la dimensione di PMI, la revoca del contributo concesso.
2. interventi aMMiSSibili e tipoloGie di certificazioni
Sono ammissibili a contributo le spese per l’ottenimento o il mantenimento delle seguenti certificazioni di qualità, anche di filiera, rilasciate da organismi di certificazione accreditati, che attestano la conformità di un prodotto, servizio, processo o sistema di gestione, a specifiche norme o standard internazionali:
a) certificazioni dei sistemi di gestione; b) certificazione sulla sicurezza;
c) certificazioni di prodotti e servizi; d) certificazioni delle figure professionali; e) certificazioni sulla sostenibilità; f) diagnosi energetiche.
Annualmente ogni Impresa può presentare una sola domanda, per l’ottenimento alternativamente di:
- una sola certificazione singola;
- una certificazione integrata o combinata, considerata come un’unica certificazione, finalizzata all’ottenimento contestuale di almeno due dei diversi tipi di certificazione;
- attestazione e/o accreditamento;
- rinnovo e/o l’adeguamento delle certificazioni, attestazioni o accreditamenti già esistenti;
- diagnosi energetiche;
- attestazione SOA
Sono ammissibili le spese sostenute nei 12 mesi antecedenti la domanda concernenti lo svolgimento delle attività e l’acquisizione dei servizi necessari per l’ottenimento o il mantenimento delle certificazioni.
Non sono ammissibili a contributo le spese per ottenimento di nuove certificazioni, singole oppure integrate o combinate, per le quali sia già stato
concesso un contributo ai sensi del bando 2025 (deliberazione della Giunta regionale n. 1280 del 19 settembre 2025).
Non sono ammissibili a contributo le spese riconducibili a normali costi di funzionamento dell’Impresa e quelle di consulenza per la predisposizione e la presentazione telematica della domanda.
3. preSentazione della doManda
La domanda di contributo è redatta e trasmessa alla Direzione centrale attività produttive e turismo tramite il sistema Istanze On Line (di seguito “IOL”) previa autenticazione a partire
dalle ore 9.00 del 25 maggio 2026 alle ore 16.00 del 25 giugno 2026.
La domanda è costituita dal modulo di domanda, che si genera dalla compilazione online e dai seguenti allegati:
a) copia del modello F23 o F24 attestante il pagamento dell’imposta di bollo di euro 16,00 ovvero la dichiarazione di assolvimento tramite intermediario convenzionato con rilascio del relativo contrassegno;
b) i giustificativi di spesa e i relativi documenti attestanti il pagamento tramite bonifico bancario o altro strumento che ne consenta la tracciabilità, con esclusione del pagamento in contanti;
c) copia della certificazione oggetto di incentivo. È ammissibile a contributo una sola domanda per ogni anno e qualora siano presentate più domande è ammissibile soltanto l’ultima domanda validamente presentata in ordine cronologico. Le domande sono istruite con procedura valutativa a sportello secondo l’ordine cronologico di presentazione e fino ad esaurimento delle risorse disponibili annualmente. In caso di esaurimento delle risorse stanziate, ne sarà data comunicazione mediante avviso pubblicato sul sito istituzionale nella sezione dedicata alla linea contributiva. La concessione del contributo con contestuale li-
quidazione è disposta entro 45 giorni dalla presentazione della domanda.
4. intenSità del contribUto
Ai soggetti beneficiari è concesso un contributo a fondo perduto nella misura del 75% delle spese riconosciute come ammissibili e regolarmente documentate secondo i seguenti criteri:
a) fino a euro 3.500,00 per l’ottenimento di certificazioni singole;
b) fino a euro 7.000,00 per gli investimenti di certificazione integrata o combinata finalizzati all’ottenimento contestuale di almeno due dei diversi tipi di certificazione;
c) fino a euro 3.000,00 per l’attestazione e/o accreditamento;
d) fino a euro 3.000,00 per il rinnovo e/o l’adeguamento delle certificazioni, attestazioni e accreditamenti;
e) fino a euro 8.000,00 per le diagnosi energetiche.
È riconosciuta alle Imprese che ne facciano richiesta una premialità aggiuntiva di euro 250,00 per il processo del rating di legalità.
Per le micro Imprese il contributo è maggiorato del 10%.
5. reGiMi di aiUto e cUMUlo con altri
aiUti di Stato
Il contributo in parola viene erogato in “de minimis”. L’agevolazione è cumulabile con altri contributi o incentivi pubblici nel rispetto delle regole di cumulo di cui all’art. 5 del Regolamento (UE) n. 2831/2023 e non può, in nessun caso, essere superiore alla spesa effettivamente sostenuta dal richiedente.
L’Associazione rimane a disposizione per dare assistenza alle Imprese nella presentazione delle domande e nell’ottenimento dell’attestazione SOA.
(MM)
Ristori per le calamità di novembre 2025
Contributi a SoStegno delle attività eConomiChe delle provinCe di gorizia e udine. preSentazione domande entro il 30 giugno 2026
Si fa seguito alla nostra circolare prot. n. 213/MM del 18 maggio 2026 per comunicare che, con delibera della Giunta regionale n. 479 del 10 aprile 2026, sono state approvate le modalità di concessione ed erogazione dei contributi per il sostegno alle attività economiche site nelle province di Gorizia e Udine colpite dalle calamità occorse il 16 e il 17 novembre 2025. L’allegato A del Decreto DCR/2/CD20/2026 dd. 30 marzo 2026 del Commissario Delegato OCDPC (Ordinanza del Capo del Dipartimento della protezione civile) n. 1182/2026 individua i Comuni colpiti dagli eccezionali eventi meteorologici in argomento. L’allegato B della delibera n. 479 del 10 aprile 2026 regola la concessione del contributo in favore delle attività economiche e produttive non appartenenti al settore agricolo, forestale e della pesca.
La dotazione finanziaria per questo strumento verrà determinata a seguito degli esiti dell’istruttoria comunicati alla Protezione civile della Regione dalla Direzione centrale competente.
1. SoGGetti beneficiari
Possono beneficiare dei contributi le Imprese e gli esercenti una libera professione aventi sede legale od operativa attiva nel territorio dei Comuni colpiti dagli eventi calamitosi come individuati nell’allegato A del Decreto DCR/2/CD20/2026 dd del 30 marzo 2026.
Per il dettaglio dei requisiti di ammissibili, si rinvia all’art. 2 dell’allegato B della delibera n. 479 del 10 aprile 2026.
All’atto della presentazione della domanda, l’Impresa beneficiaria s’impegna a:
a) comunicare ogni variazione ai requisiti dichiarati in domanda;
b) utilizzare la PEC come strumento di comunicazione con la Direzione centrale attività produttive e turismo;
c) comunicare senza ritardo l’ottenimento di indennizzi assicurativi o altri contributi corrisposti per le medesime finalità;
d) rispettare l’obbligo di stipula di contratti assicurativi a copertura dei danni (L. n. 213/2023, art. 1, c. 101).
2. interventi
e SpeSe finanziabili
Si riportano sinteticamente le spese ristorabili, rinviando per il dettaglio all’art. 4 dell’allegato B della delibera n. 479 del 10 aprile 2026:
a) ripristino strutturale e funzionale dell’immobile danneggiato;
b) ripristino delle relative pertinenze danneggiate che si configurano come unità strutturali non distinte da quella sede dell’attività;
c) ripristino di aree e fondi danneggiati, esterni al fabbricato;
d) ripristino o sostituzione di macchinari e attrezzature danneggiati o distrutti (la spesa ammissibile è pari al costo di riparazione o, nel caso di sostituzione di tali beni, dal loro valore di mercato);
e) acquisto di scorte di materie prime, semilavorati e prodotti finiti danneggiati o distrutti e non più utilizzabili (la spesa ammissibile è pari al costo d’acquisto dei materiali necessari a ricostituire le scorte);
f) ripristino o sostituzione di arredi dei locali ristoro (mensa aziendale) e relativi elettrodomestici (la spesa ammissibile è pari al costo di riparazione o, nel caso di sostituzione di tali beni, dal loro valore di mercato);
g) ripristino o sostituzione di beni mobili registrati (veicoli, natanti, velivoli) distrutti o danneggiati sempre che intestati all’Impresa (la spesa ammissibile è pari al costo di riparazione o, nel caso di sostituzione di tali beni, dal loro valore di mercato);
h) impianti ciclo produttivo mobili (la spesa ammissibile è pari al costo di riparazione o, nel

caso di sostituzione di tali beni, dal loro valore di mercato);
i) impianti ciclo produttivo ancorati al suolo (la spesa ammissibile è pari al costo di riparazione o, nel caso di sostituzione di tali beni, dal loro valore di mercato).
Possono essere esposti ai soli fini ricognitivi e per l’assegnazione di eventuali ulteriori risorse le spese per:
a) affitto di altro immobile o altra soluzione temporanea, qualora l’immobile in cui era esercitata l’attività sia stato distrutto o dichiarato totalmente inagibile;
b) ricostruzione o acquisto di nuovo immobile previa demolizione dell’immobile distrutto o danneggiato e dichiarato inagibile e sgomberato con intervento della pubblica autorità mediante ricostruzione o acquisto di nuova unità;
c) premi assicurativi per il rischio di danni da eventi naturali versati nel quinquennio precedente all’evento calamitoso.
È, altresì, ammissibile a contributo la perdita di reddito dovuta alla sospensione totale o parziale dell’attività per un periodo massimo di sei mesi dalla data in cui si è verificato l’evento.
Il contributo da concedere è determinato sulla base dell’importo indicato nella perizia asseverata se necessaria, o sulla base dell’importo indicato nell’istanza di contributo.
Le eventuali migliorie risultano sempre a carico dei beneficiari del contributo.
Il ripristino o la sostituzione con beni uguali o equivalenti non può eccedere in quantità quello dei beni distrutti o danneggiati.
I contributi sono riconosciuti anche per eventuali adeguamenti obbligatori ai sensi di legge.
Le spese per prestazioni tecniche di progettazione e direzione lavori sono ammissibili a contributo nel limite massimo del 10% delle spese di ripristino strutturale e funzionale dell’immobile danneggiato, delle relative pertinenze danneggiate che si configurano come unità strutturali non distinte da quella sede dell’attività, di aree e fondi danneggiati, esterni al fabbricato.
In relazione ai lavori eseguiti in economia, sono ammissibili a contributo solo le forniture, acquisite da terzi, di materiali per l’esecuzione degli stessi.
3. preSentazione della doManda
La domanda è predisposta e presentata esclusivamente per via telematica tramite il sistema online dedicato, a cui si accede previa autenticazione. La domanda si considera inoltrata all’atto della convalida finale.
La domanda va presentata entro le ore 16.00 del 30 giugno 2026
e va corredata da:
a) relazione descrittiva del danno e degli interventi di ripristino già effettuati o da effettuare o, nei casi previsti, perizia asseverata;
b) eventuale documentazione fotografica geolocalizzata attraverso tag della struttura produttiva danneggiata; c) eventuali quietanze assicurative relative agli indennizzi percepiti.
La perizia asseverata è necessaria se:
- le spese ammissibili sono superiori a euro 40.000,00;
- in ogni caso, se il contributo è chiesto ai sensi dell’art. 50 del Regolamento (UE) n. 651/2014.
La relazione descrittiva del danno è sufficiente qualora:
- le spese ammissibili non superino euro 40.000,00 e il contributo sia richiesto in de minimis.
Per ogni sede, legale od operativa, anche facente riferimento ad un’unica attività economica e/o produttiva e/o professionale, che abbia subito danni in conseguenza dell’evento calamitoso, deve essere presentata una sola domanda di contributo. La domanda può essere presentata dal titolare o legale rappresentante:
- dell’Impresa proprietaria dell’immobile sede, alla data dell’evento calamitoso, dell’attività propria o di altra Impresa, usufruttuaria/comodataria dell’immobile;
- dell’Impresa proprietaria dell’immobile costituente, alla data dell’evento calamitoso, oggetto della sua attività;
- dell’Impresa usufruttuaria/affittuaria/comodataria dell’immobile, sede, alla data dell’evento calamitoso, della sua attività se tale Impresa si accolla la relativa spesa. In tal caso, l’Impresa dovrà acquisire e conservare, al fine di successivi controlli, la dichiarazione di rinuncia al contributo sottoscritta dal titolare o legale rappresentante dell’Impresa proprietaria dell’immobile o dalla persona fisica proprietaria dell’immobile.
Le quietanze dei pagamenti, effettuati dopo l’attribuzione del CUP, devono riportare il relativo codice.
4. intenSità del contribUto e reGiMe d’aiUto I contributi sono concessi in de minimis o ai sen-
si dell’art. 50 del Regolamento (UE) n. 651/2014. I contributi sono cumulabili con altre agevolazioni pubbliche, ivi comprese quelle che si qualificano come aiuti di Stato e con indennizzi assicurativi a condizione che il loro cumulo non superi il 10% del costo dell’intervento ritenuto ammissibile. Condizione necessaria per accedere al contributo è la sussistenza del nesso di causalità diretto tra i danni subiti e gli eventi meteorologici di cui trattasi.
I contributi concessi non hanno finalità risarcitoria, pertanto, il ripristino dei beni danneggiati o la sostituzione dei beni non riparabili costituiscono condizione per l’erogazione dei medesimi. Il contributo è concesso in misura pari al 50% della spesa ammissibile ed entro il limite di euro 1.000.000,00.
Nel caso in cui il contributo sia richiesto in de minimis e la spesa ammissibile superi euro 40.000,00, e la domanda non sia supportata da perizia asseverata, il contributo concedibile sarà conseguentemente rideterminato entro l’importo massimo di euro 20.000,00.
5. conceSSione del contribUto e liqUidazione dell’anticipo
I provvedimenti di concessione dei contributi sono adottati dalla Direzione centrale attività
produttive e turismo entro 120 giorni dalla data di presentazione della domanda. In sede di concessione si tiene contro dei dati comunicati in sede di domanda con riferimento agli indennizzi assicurativi già quantificati o liquidati, per i quali il beneficiario abbia allegato all’istanza la relativa documentazione.
Il contributo può essere erogato in via anticipata nella misura massima del 50% dell’importo concesso e comunque entro il limite minimo di euro 5.000,00 e massimo di euro 20.000,00, senza presentazione di garanzia fideiussoria, oppure con tale garanzia se l’anticipo richiesto è superiore a euro 20.000,00. Anche per la liquidazione dell’anticipo si terrà conto di eventuali indennizzi ricevuti. L’anticipo è liquidato ed erogato entro 45 giorni dal ricevimento della richiesta.
6. rendicontazione
A pena di revoca del contributo, il beneficiario presenta entro il 30 giugno 2028 un’unica rendicontazione degli interventi di ripristino e delle relative spese, indipendentemente dal numero delle domande presentate.
L’Ufficio Economico dell’Associazione rimane a disposizione per chiarimenti ed esigenze di approfondimento.
(MM)
Contrasto alla crisi dei costi energetici
approvato emendamento
Sull’utilizzo
del freSato d’aSfalto
Nella serata del 29 aprile u.s. il Senato ha licenziato il disegno di legge di conversione del decreto Infrastrutture-Commissari (Dl 32/2026) che passa alla Camera dove deve essere approvato definitivamente entro il 10 maggio p.v. Nel testo si segnala un emendamento finalizzato a contrastare la crisi dei costi energetici.
Si dispone, in particolare, che fino al 31 dicembre p.v. le stazioni appaltanti potranno utilizzare integralmente il fresato d’asfalto, materiale derivante dalla rimozione delle pavimentazioni stradali, per interventi di manutenzione, costruzione e riqualificazione delle infrastrutture viarie.
Di seguito il testo integrale dell’emendamento.
“Al fine di fronteggiare l’eccezionale incremento dei prezzi del bitume e dei materiali energetici, fino al 31 dicembre 2026, in relazione a interventi di manutenzione, costruzione e riqualificazione
di infrastrutture stradali, le stazioni appaltanti adottano misure volte ad assicurare, per il medesimo scopo, l’utilizzo integrale del materiale derivante dalla rimozione delle pavimentazioni stradali in conglomerato bituminoso, ivi incluso il fresato d’asfalto, nel medesimo cantiere ovvero nell’ambito di altri cantieri, interventi stradali o infrastrutturali di competenza del medesimo soggetto attuatore, anche non direttamente connessi al luogo di produzione del materiale stesso. Il materiale di cui al primo periodo può essere trasportato, in qualità di materiale tolto d’opera senza ulteriori trasformazioni, ai sensi dell’articolo 230 del decreto legislativo 3 aprile 2006, n. 152, oppure essere reimpiegato, senza ulteriore trattamento diverso dalla normale pratica industriale, nel medesimo cantiere ovvero nell’ambito di altri cantieri, interventi stradali o infrastrutturali di competenza del medesimo soggetto attuatore, anche non direttamente connessi al luogo di produzione del materiale stesso. Il reimpiego ai sensi del secondo periodo è subordinato alla preventiva verifica, da parte del produttore, delle caratteristiche del materiale e della conformità ambientale dello stesso rispetto al processo di destinazione e all’impiego previsto”.
(c)
Norme UNI sulla sicurezza accessibili gratuitamente
l’elenCo
Comprende le norme
teCniChe riChiamate dal t.u. Sulla SiCurezza e altri Standard nazionali (uni), europei (Cen) e internazionali (iSo)
Dal 28 aprile 2026, le principali norme tecniche UNI in materia di salute e sicurezza sono consultabili liberamente e gratuitamente. In attuazione delle recenti misure previste dall’art. 10 del “Decreto Sicurezza sul lavoro” (D.L. n. 159/2025), anche su sollecitazione di CONFAPI, è stata sottoscritta una convenzione triennale tra il Ministero del Lavoro e delle Politiche Sociali, l’Inail e l’UNI con l’obiettivo di abbattere le barriere
economiche all’informazione tecnica per rafforzare concretamente la cultura della prevenzione in ogni luogo di lavoro.
Grazie a questo accordo, il costo del servizio di consultazione delle norme UNI sarà coperto dalla finanza pubblica tramite l’Inail, permettendo quindi la consultazione gratuita. L’elenco delle norme consultabili comprende tutte le norme tecniche richiamate direttamente dal Testo Unico sulla Sicurezza (D.lgs. 81/2008) e altri standard nazionali (UNI), europei (CEN) e internazionali (ISO) di fondamentale rilevanza per la tutela della salute dei lavoratori.
Sarà possibile accedere alle norme attraverso il portale dell’UNI al seguente link: https://store. uni.com/consultazione-norme-uni-portale-sicurezza-sul-lavoro?size=100
(c)
Le misure del Governo sulle politiche abitative
- possibilità di partenariato pubblico-privato.
Le risorse messe a disposizione ammontano a:
è previSto di avviare
una riCognizione Straordinaria
degli immobili pubbliCi
Il Piano Casa 2026, introdotto con il Decreto-Legge n. 66 del 7 maggio 2026, nasce per rispondere alla crescente crisi abitativa che coinvolge soprattutto i soggetti più fragili economicamente quali: giovani, anziani, lavoratori fuori sede, famiglie vulnerabili e genitori separati. L’obiettivo del Governo è aumentare l’offerta di alloggi a prezzi accessibili, attraverso interventi strutturali su edilizia pubblica, sociale e convenzionata.
Di seguito analizziamo in particolare quali sono i punti più significativi del Decreto.
recUpero e ManUtenzione dell’edilizia reSidenziale pUbblica e Sociale
Il Decreto interviene direttamente sul patrimonio pubblico esistente, con finalità di rendere nuovamente abitabili alloggi edilizia residenziale oggi inutilizzati per carenze manutentive e recuperare immobili destinati per locazione a canone calmierato, con priorità ai contesti di degrado o rigenerazione urbana. È previsto di avviare una ricognizione straordinaria degli immobili pubblici (Stato, Regioni, Comuni, enti pubblici e società partecipate non quotate) per destinarli a progetti di edilizia sociale, includendo anche beni già previsti per valorizzazione o dismissione. Il modello di gestione prevede:
- commissario straordinario, con poteri derogatori, limitati alla fase preliminare delle gare.
- Cabina di monitoraggio interministeriale.
- Invitalia SpA come soggetto gestore operativo, responsabile della selezione dei progetti tramite avvisi pubblici basati su sostenibilità economica.
- applicazione del Codice dei Contratti 36/2023 per tutti gli interventi.
- 970 milioni € (Leggi di bilancio 2024–2025);
- 50% del Fondo sociale per il clima destinato all’Edilizia Residenziale Pubblica;
- 4,8 miliardi € dal programma di spesa del Ministero dell’Interno per rigenerazione urbana.
- fondo morosità incolpevole: 22 milioni € per il 2026 e 2 milioni € per il 2027.
- riscatto alloggi per assegnatari non morosi.
- locazione con riscatto per giovani coppie e genitori separati, su immobili ad alta efficienza energetica.
fondo hoUSinG coeSione
Con questo decreto il Governo vuole aumentare l’offerta di alloggi in edilizia residenziale pubblica e sociale privilegiando il recupero del patrimonio esistente, tramite un nuovo strumento finanziario gestito da Invimit SGR SpA.
La dotazione finanziaria per questo strumento ammonta a:
- 100 milioni € dal Fondo Sviluppo e Coesione 2021–2027;
- risorse aggiuntive derivanti dalla riduzione del cofinanziamento nazionale del Programma Metro Plus e Città Medie del Sud.
- possibilità per Regioni e Province Autonome di alimentare il Fondo con risorse della politica di coesione nazionale ed europea, incluse quelle riassegnate alla “casa accessibile”.
SeMplificazioni procedUrali
Il DL introduce misure di accelerazione significative:
- SCIA per ristrutturazioni urbanistiche/edilizie e demolizioni/ricostruzioni.
- Conferenza di servizi semplificata e asincrona: 30 giorni (40 con enti di tutela). Dal documento: “Si considera acquisito l’assenso delle amministrazioni che non si sono espresse nel termine…”.
- Cambio di destinazione d’uso semplificato, con vincolo di 30 anni.
- Dichiarazione automatica di pubblica utilità
per progetti in contesti di degrado o rigenerazione.
- Riduzione dei requisiti dimensionali minimi (art. 24, c. 5-bis DPR 380/2001):
* altezza interna minima: 2,40 m
* superfici minime: 20 mq (1 persona), 28 mq (2 persone)
proGraMMi infraStrUttUrali di edilizia inteGrata
Uno degli scopi che si è prefisso il Governo è quello di attrarre capitali privati per realizzare edilizia convenzionata (vendita e locazione a prezzi calmierati), integrata con edilizia libera, destinata alla fascia meno abbiente della popolazione (requisiti che saranno definiti da decreto attuativo).
I programmi saranno strutturati per avere:
- prevalenza di investimenti privati;
- almeno 70% dell’investimento destinato all’edilizia convenzionata;
- criteri di sostenibilità ambientale, efficienza energetica e contenimento del consumo di suolo;
- prezzi di vendita/locazione ridotti di almeno il 33% rispetto ai valori OMI ( quotazioni immobiliari ufficiali pubblicate dall’Osservatorio del Mercato Immobiliare e dell’Agenzia delle Entrate) o effettivi;
- vincolo di destinazione d’uso calmierata per 30 anni;
- dotazione adeguata di servizi pubblici;
- possibilità di incrementi volumetrici fino al 35%;
- priorità a interventi di rigenerazione urbana e riuso di aree degradate.
SeMplificazioni procedUrali
Per investimenti strategici si prevedono delle semplificazioni procedurali, in particolare:
- dichiarazione di preminente interesse nazionale;
- nomina di un Commissario di Governo;
- applicazione della disciplina speciale dell’art. 13 DL 104/2023 (autorizzazione unica con effetto di variante);
- agevolazioni:
* superficie convenzionata esclusa dal computo SLP (Superficie Lorda di Pavimento)
* costi di bonifica scomputabili dagli oneri;
* conferenza di servizi semplificata;
* incrementi volumetrici fino al 35%;
* onorari notarili dimezzati;
* deroghe agli strumenti urbanistici (senza usare aree non edificabili)
MiSUre
aGGiUntive
Le ulteriori misure disposte riguardano:
- immobili INPS: utilizzabili per nuove locazioni o progetti di valorizzazione;
- Conferimento di immobili pubblici non strumentali ai programmi di edilizia integrata;
- Coinvolgimento degli enti di previdenza privati come investitori istituzionali.
conclUSione
L’obiettivo che si è dato il Governo con questo Decreto è quello di aumentare l’offerta di alloggi accessibili, sostenibili e integrati nei contesti urbani, con un orizzonte di medio-lungo periodo.
Il Piano Casa 2026 rappresenta un importante intervento organico e multilivello che combina:
- recupero del patrimonio pubblico;
- strumenti finanziari dedicati;
- forte coinvolgimento del settore privato;
- semplificazioni procedurali incisive;
- governance centralizzata tramite Commissari straordinari.
(cSc)
Confapi Aniem News
la newSletter dell’unione nazionale delle impreSe edili manifatturiere e Settori affini
badGe di cantiere: incontro proMoSSo dal MiniStero del lavoro
Il 4 maggio si è svolto un incontro promosso dal Ministero del Lavoro sull’attuazione di quanto disposto dall’art. 3, comma 3, del D.L. n. 159/2025 (convertito dalla Legge n. 198/2025) in tema di badge di cantiere.
La norma, come noto, prevede che con decreto del Ministero del Lavoro, di concerto con il Ministro delle infrastrutture e sentite le organizzazioni dei datori di lavoro e le organizzazioni sindacali dei lavoratori comparativamente più rappresentative, sono individuate le modalità di attuazione delle misure di controllo e sicurezza nei cantieri, e, in particolare, dell’attivazione della tessera di riconoscimento dotata di codice univoco anticontraffazione. La tessera sarà utilizzata come badge con gli elementi identificativi del dipendente, tramite strumenti digitali nazionali interoperabili con la piattaforma SIISL (Sistema informativo per l’inclusione sociale e lavorativa).
L’incontro ha voluto attivare una prima verifica tecnica con il sistema delle Casse Edili/Edilcasse e con le parti sociali per verificare le modalità di coordinamento e interoperabilità del sistema con la piattaforma SIISL e, in particolare, acquisire informazioni sui dati informativi disponibili presso le stesse casse.
Nel corso dell’incontro è stato evidenziato come l’attivazione di un sistema nazionale che coinvolge 112 casse edili richieda tempi adeguati e verifiche approfondite, esigenze delle quali è stato preso atto dal Ministero che si è riservato ulteriori momenti di confronto prima di coinvolgere le organizzazioni imprenditoriali e sindacali in un tavolo di confronto politico.
confapi anieM: richieSta di chiariMenti ad anac SU oS21
Come anticipato nelle scorse settimane, anche a seguito di un confronto con le associazioni rappresentative delle Soa, Confapi Aniem ha predisposto e trasmesso all’Anac una richiesta di chiarimento sulle modalità di qualificazione nella cat. OS21 e, in particolare, sul possesso del patentino certificato. La richiesta scaturisce dalla novità contrattuale oggetto del rinnovo del CCNL Confapi Aniem, nella quale si precisa che il patentino non è necessario per l’attestazione acquisita tramite lavorazioni che non comprendono sottofondazioni, pali, trivellazioni, pozzi (come ad esempio il consolidamento manuale, le sottomurazioni classiche o l’adeguamento sismico che non comporti perforazioni meccanizzate). La disposizione contrattuale, secondo Confapi Aniem, produce effetti sull’attività di attestazione, in considerazione di quanto previsto dal Codice Appalti (art. 18, comma 24, dell’Allegato II.12) che condiziona l’applicazione dell’obbligo di possesso del patentino alle previsioni dei contratti collettivi nazionali di lavoro. Anche al fine di superare comprensibili incertezze interpretative da parte degli Organismi di attestazione e aggiornare quanto previsto nel Manuale di qualificazione alla luce dell’evoluzione del nostro CCNL, Confapi Aniem ha pertanto chiesto all’Autorità di precisare la legittimità dell’attestazione in OS21 priva della verifica del vincolo sul personale munito di patentino certificato per le Imprese che aderiscono al CCNL Confapi Aniem e che svolgano lavori non ricomprendenti le sopra menzionate attività inerenti sottofondazioni, pali, trivellazioni e pozzi.
con il decreto SUi tol parte
la nUova reviSione prezzi
Con specifica nota e allegati normativi, il 28 aprile è stato pubblicato il decreto direttoriale n. 743 del Mit che ha adottato gli indici di costo Istat per Tipologie Omogenee di Lavorazioni (TOL) necessari per l’attivazione del nuovo sistema di revisione prezzi.
Il decreto arriva al termine di una lunga e articolata fase istruttoria che ha coinvolto un tavolo di lavoro presso il Ministero nel quale è stata attivamente presente anche una rappresentanza di Confapi Aniem.
Il provvedimento consente di dare attuazione a quanto previsto dal Codice Appalti (articolo 60, comma 4) che richiede l’individuazione di “singoli indici di costo delle lavorazioni, sulla base delle tipologie omogenee di cui alla tabella A dell’allegato II.2-bis”. Ai fini dell’attivazione della revisione, la variazione del costo dell’opera, in aumento o in diminuzione, deve risultare superiore al 3 per cento dell’importo complessivo e la revisione opera nella misura del 90 per cento del valore eccedente tale soglia (per servizi e forniture, invece, la revisione opera quando la variazione supera il 5% ed è riconosciuta nella misura dell’80% della parte eccedente).
Il nuovo sistema comporta il superamento dei 3 indici (fabbricato residenziale, capannone industriale, tronco stradale con tratto in galleria) che, secondo quanto previsto all’articolo 16, comma 3, dell’Allegato II.2-bis, potranno essere utilizzati solo a fini statistici.
L’art. 1 del decreto dispone che “sono adottati i singoli indici di costo delle lavorazioni individuati dall’ISTAT sulla base delle tipologie omogenee di cui alla tabella A dell’allegato II.2-bis del medesimo Codice. Gli indici di costo di cui al primo periodo sono resi disponibili banca dati IstatData, raggiungibile al seguente indirizzo https:// esploradati.istat.it/databrowser/#/.”
L’art. 2 precisa che le nuove disposizioni si applicano alle procedure di affidamento avviate dalla data di acquisizione di efficacia del decreto (28 aprile 2026): per l’individuazione del momento temporale si fa riferimento alla pubblicazione del bando o all’avviso di indizione di gara, con la trasmissione di un invito oppure con l’adozione della determina a contrarre.
La norma consente alle stazioni appaltanti, nei limiti del quadro economico dell’opera, di applicare convenzionalmente gli indici ISTAT: “a) alle procedure di affidamento, relative ai contratti non ancora stipulati, anche in deroga alle clausole di revisione prezzi previste dal bando o dall’avviso, pubblicati prima della entrata in efficacia del presente decreto, ovvero, in caso di procedure senza pubblicazione di bando o avvisi, a quelle, in relazione alle quali, alla data di entrata in efficacia del presente decreto, siano già stati inviati gli avvisi a presentare offerte; b) alle procedure di affidamento, relative ai contratti in corso di esecuzione con riferimento agli
stati di avanzamento dei lavori afferenti alle lavorazioni eseguite e contabilizzate dal direttore dei lavori ovvero annotate, sotto la responsabilità dello stesso, nel libretto delle misure a far data dalla entrata in efficacia del presente decreto, anche in deroga alle clausole di revisione prezzi inserite nei medesimi contratti in essere.”
Il decreto non introduce quindi un meccanismo automatico dei contratti in essere, ma attribuisce alle stazioni appaltanti una facoltà, nei limiti del quadro economico dell’intervento e sulla base di una valutazione amministrativa in relazione alle clausole già previste nei documenti di gara e nei contratti. Il Mit, nel presentare il decreto, ha evidenziato come per la prima volta, le variazioni dei prezzi nei cantieri vengono ancorate a parametri ufficiali e omogenei, superando incertezze e contenziosi che negli ultimi anni hanno rallentato opere strategiche. Gli indici consentono di applicare in modo più chiaro e oggettivo le clausole di revisione prezzi, grazie a criteri puntuali per il calcolo delle variazioni di ciascuna lavorazione. Lo stesso Ministero ha preannunciato di voler proseguire il lavoro del Tavolo tecnico per garantire aggiornamento e monitoraggio costante dell’andamento dei costi.
anac: leGittiMa la richieSta della diSponibilità
dei Mezzi Già in Sede di offerta
L’Anac (parere di precontenzioso n. 136 del 15 aprile 2026) ha ritenuto legittima la richiesta nella lex specialis della disponibilità dei mezzi già nella fase di presentazione dell’offerta. Il caso specifico riguardava l’affidamento del servizio di raccolta differenziata.
Il disciplinare prevedeva che l’aggiudicatario dovesse produrre “entro 30 giorni la tabella riepilogativa degli automezzi, che dovranno confermare quanto dichiarato nell’Offerta Tecnica e rispettare le prescrizioni minime previste dal Capitolato Tecnico. […] La mancata presentazione della copia conforme dei libretti di circolazione e/o dei contratti di cui sopra entro 30 (trenta) giorni dal ricevimento della menzionata comunicazione e dunque la mancata dimostrazione della piena disponibilità dei mezzi offerti nella tempistica richiesta, determinerà la caducazione dell’aggiudicazione”.
Pur aderendo al principio generale che i requisiti di esecuzione non devono essere posseduti al momento della presentazione dell’offerta, l’Anac ha concordato con quanto dichiarato dal Consiglio

di Stato secondo il quale “la regolazione dei requisiti di esecuzione va rinvenuta nella lex specialis, con la conseguenza che, se richiesti come elementi essenziali dell’offerta o per l’attribuzione di un punteggio premiale, la loro mancanza al momento di partecipazione alla gara comporta, rispettivamente, l’esclusione del concorrente o la mancata attribuzione del punteggio” (Cons. St., III, 26 ottobre 2023, n. 9255).
L’Autorità riconosce ampia discrezionalità alla stazione appaltante nel “definire specifici requisiti ritenuti essenziali ai fini dell’esecuzione che i concorrenti dichiarano di accettare, purché tale scelta risponda ai parametri di legalità, ragionevolezza e proporzionalità rispetto allo scopo perseguito, alla tipologia e all’oggetto dello specifico appalto e non sia eccessivamente ed irragionevolmente limitativa della concorrenza”.
Tale discrezionalità “si estende anche alla fase di valutazione e verifica dei requisiti, dell’offerta e delle condizioni di esecuzione”, purché sia proporzionata e ragionevole.
Nel caso in esame non si tratta di un onere sproporzionato né limitativo della concorrenza, in quanto si limita a richiedere che l’atto di impegno con il fornitore sia compatibile con il termine prescritto, affinché, nell’ottica del principio del risultato, siano selezionati operatori concretamente in grado di avviare il servizio nei tempi previsti.
Il parere si chiude con una valutazione positiva sull’operato della Stazione appaltante, estrinsecatosi nel provvedimento di esclusione e “ritenuto conforme ai principi generali in materia di contrattualistica pubblica e alla normativa di riferimento”.
i pareri Mit
SU SUbappalto, Garanzie
e qUalificazione
Il Mit ha pubblicato alcuni pareri approvati lo scorso 21 aprile sulla corretta applicazione delle norme del Codice Appalti. Si segnalano, in particolare, quelli su subappalto, garanzia della rata di saldo e requisiti di qualificazione. In merito al soggetto legittimato a rilasciare autorizzazione al subappalto, nel parere n. 4181 si fa presente che l’art. 119 al comma 4 non contiene una puntuale indicazione in merito al soggetto competente al rilascio dell’autorizzazione, ma parla genericamente di “stazione appaltante”, lasciando intendere che debba trattarsi di un dirigente, in qualità di organo di vertice della stazione appaltante che abbia i poteri per impegnare la stazione appaltante all’esterno.
“Conseguentemente, l’autorizzazione al subappalto può essere rilasciata anche dal RUP nel caso in cui questi sia un dirigente e/o disponga dei necessari poteri per impegnare la stazione appaltante all’esterno”.
Con il parere n. 4150 i chiarimenti hanno riguardato l’ambito applicativo dell’art. 117, comma 9, (garanzia per la rata di saldo nelle ipotesi di collaudo). In particolare, è stato richiesto se la disposizione si applichi esclusivamente nei casi in cui venga utilizzato il collaudo, ovvero anche nelle ipotesi in cui, in luogo del collaudo o della verifica di conformità, sia utilizzato il certificato di regolare esecuzione o forme semplificate di attestazione (per le procedure di importo inferiore a 40.000 euro). Per il Ministero sia il certificato di collaudo sia il certificato di regolare esecuzione costituiscono “forme di collaudo”, con differenti effetti in termini di accettazione dell’opera ai sensi dell’art. 1655 c.c., precisando che, nel caso di collaudo, tra l’emissione del collaudo provvisorio e l’accettazione trova applicazione l’art. 117, comma 9, con conseguente necessità della garanzia per il pagamento della rata di saldo, mentre, nel caso di certificato di regolare esecuzione, emesso entro tre mesi dalla fine dei lavori e seguito dalla conferma del RUP, l’opera si considera accettata e si procede al pagamento della rata di saldo senza necessità di garanzia, ferma restando l’applicazione degli artt. 1667 e 1669 c.c.
Con il parere n. 4187 si è data risposta a un quesito sulla garanzia relativa alla rata di saldo prevista all’art. 117 c. 9 del Codice dei Contratti e, in particolare, se questa debba risultare pari all’importo dello stato di avanzamento conforme al finale ovvero alla sola quota pari allo 0,5% (ex art. 11 c. 6).
Il Ministero ha risposto che la garanzia sulla rata di saldo “deve coprire l’intero importo dello stato di avanzamento conforme al finale, maggiorato del tasso di interesse legale applicato per il periodo intercorrente tra la data di emissione del certificato di collaudo e l’assunzione del carattere di definitività dei medesimi”.
Il parere n. 4207 si è espresso su una questione inerente alla qualificazione delle Imprese e, in particolare, se il valore di 2,5 volte della cifra d’affari debba essere parametrato alla/e sola/e categoria/e per la/le quale/i occorra la classifica VIII o all’importo totale a base di gara (l’art. 2, comma 6 dell’allegato II.12 del D.Lgs. n. 36/2023 stabilisce che “per gli appalti di importo a base di gara superiore a euro 20.658.000, l’operatore economico, oltre alla qualificazione conseguita nella classifica VIII, deve aver realizzato, nel quinquennio antecedente la data di pubblica-
zione del bando, una cifra di affari, ottenuta con lavori svolti mediante attività diretta e indiretta, non inferiore a 2,5 volte l’importo a base di gara”.)
Il Mit, richiamando anche giurisprudenza in merito, ha ritenuto che il valore deve “essere parametrato all’importo totale a base di gara e non alle sole categorie per le quali occorra una classifica VIII. Ed invero la classifica VIII costituendo lo scaglione più altro del sistema di qualificazione non esaurisce la portata qualificante dell’operatore economico e le sue capacità ma integra una soglia oltre la quale le stazioni appaltanti sono tenute ad introdurre all’interno della lex specialis l’ulteriore requisito della cifra d’affari riferito al valore a base di gara al fine di individuare un aggiudicatario adeguato alle lavorazioni da eseguire”.
tar caMpania: errore nella dichiarazione di SUbappalto non coMporta eSclUSione
Il Tar Campania (Sent. n. 689 del 9 aprile 2026) ha precisato che un errore nella dichiarazione di subappalto, pur non essendo sanabile con il soccorso istruttorio, non comporta esclusione ma solo inefficacia della medesima dichiarazione. Il contenzioso riguardava un operatore economico in possesso della qualificazione per la categoria prevalente che aveva indicato la volontà di ricorrere al subappalto quantificando, per mero errore materiale, nell’80% delle lavorazioni della categoria prevalente la quota da subappaltare, eccedendo i limiti previsti dall’art. 119 del D.Lgs. n. 36/2023 e dalla lex specialis. Conseguentemente, il seggio di gara aveva disposto l’esclusione.
Il Tar ha ritenuto che l’indicazione della quota dell’80% rientrasse nell’errore materiale, privo dei requisiti di immediata riconoscibilità richiesti dalla giurisprudenza e, come tale, non soggetto a essere sanato con il soccorso istruttorio.
Ciò non comporta comunque che l’errore si configuri automaticamente come una causa di esclu-
sione. L’operatore economico era in possesso della qualificazione necessaria per eseguire direttamente le lavorazioni, per cui la dichiarazione relativa al subappalto non aveva rilievo sostanziale riguardando una facoltà rimessa all’organizzazione dell’esecuzione.
L’errore, quindi, pur non essendo sanabile, produce un effetto limitato che si traduce nell’inefficacia della dichiarazione di subappalto, lasciando invece ferma la partecipazione alla procedura.
tar lazio: obbliGo di verifica coSti dei contratti di avvaliMento
Il Tar Lazio (Sent. n. 7631 del 26 aprile 2026) è intervenuto sull’obbligo di verifica dei costi dei contratti di avvalimento, ritenendo che tali costi debbano essere valutati nel corso della verifica dell’anomalia.
Secondo i Giudici “i costi derivanti dal contratto di avvalimento devono essere necessariamente considerati nella verifica dell’anomalia dell’offerta, con la conseguenza che la loro omessa considerazione può rendere l’offerta economicamente insostenibile, se erode l’utile dichiarato...l’avvalimento configura un autonomo rapporto contrattuale, in cui l’Impresa ausiliaria assume su di sé i costi organizzativi e finanziari delle risorse messe a disposizione, mentre l’Impresa ausiliata sopporta unicamente il corrispettivo pattuito.
Ne consegue che, ai fini della verifica di congruità, il costo rilevante per l’offerente è rappresentato proprio da tale corrispettivo, quale voce diretta dell’offerta economica, e non può essere confuso o assorbito in altre componenti di costo. L’omessa considerazione di tale rilevante esborso determina, dunque, un vizio sostanziale della valutazione di anomalia, in quanto incide sul giudizio complessivo di attendibilità e sostenibilità dell’offerta, fondato su un margine di utile che risulta in concreto insussistente.”
(c)
Al via l’accordo
UE - MERCOSUR
l’eliminazione dei dazi sarà realizzata in un arco di 9 anni.
la riduzione graduale dei dazi apre nuove proSpettive CommerCiali
preMeSSa
Dal 1° maggio 2026 è in vigore in via provvisoria l’accordo Ue - Mercosur (Argentina, Brasile, Paraguay e Uruguay) dopo 25 anni di trattative, aprendo nuove opportunità commerciali per l’export europeo. Si tratta di un accordo di importanza storica perché destinato a creare l’area di libero scambio più grande del mondo perché rappresenta circa il 20% del PIL mondiale. L’accordo prevede un progressivo azzeramento di circa il 90% dei dazi dei prodotti esportati dall’Unione Europea aprendo importanti prospettive anche per le aziende del territorio.
Settori
intereSSati
L’accordo assicurerà l’abolizione dei dazi su determinati prodotti, a titolo di esempio le tariffe sono azzerate immediatamente su alcuni prodotti ittici come pesci, molluschi e frutti di mare, parti di autoveicoli, elementi per orologeria, prodotti del settore illuminazione, articoli per la scrittura, strumenti musicali e materiale sportivo.
Riduzioni sono invece previste per alcuni beni dell’industria metallurgica, siderurgica e delle apparecchiature elettriche di segnalazione e controllo per infrastrutture di trasporto.
Per quanto riguarda l’export europeo il percorso di riduzione/esenzione avrà un percorso più graduale prevedendo per i comparti più critici contingenti tariffari al fine di evitare traumi competitivi per i settori più vulnerabili. Per il comparto dei veicoli e delle componenti automobilistiche il periodo di transizione potrà arrivare a 18 anni, per il settore farmaceutico previste riduzioni immediate per alcuni prodotti mentre per una liberalizzazione progressiva si dovrà aspettare 5 anni. Anche il settore tessile e dell’abbigliamento
il reqUiSito dell’oriGine preferenziale
L’accordo è strettamente incentrato sul concetto di merce originaria, per accedere all’esenzione o riduzione dei dazi, l’importatore deve presentare in Dogana una statement on origin (attestato di origine) compilata a cura dell’esportatore. È ammesso il cumulo bilaterale consentendo di considerare originari prodotti che incorporano materiali dell’altra parte, a patto che abbiano subito lavorazioni sostanziali. Per l’origine è di fondamentale importanza la corretta classificazione doganale del prodotto, da essa infatti vengono individuate e costruite le regole di origine specifiche. La precisione documentale diventa quindi di fondamentale importanza anche se sono tollerate minime discordanze formali, le autorità doganali manterranno una vigilanza altissima per contrastare pratiche fraudolente.
L’accordo quindi non prevede un annullamento automatico dei dazi, ma trova applicazione esclusivamente nei confronti dei prodotti che soddisfano le condizioni legali e sostanziali, per essere considerati di origine preferenziale europea o Mercosur.
Devono essere rispettate tre distinte condizioni:
- la merce deve rispettare le regole di origine preferenziale stabilite dall’accordo e dall’allegato 3B;
- il bene esportato deve essere accompagnato da una prova dell’origine preferenziale;
- la merce deve essere trasportata direttamente dall’Unione Europea verso i paesi Mercosur. Hanno diritto al beneficio daziario i prodotti realizzati tramite trasformazione o lavorazione di componenti realizzati in paesi terzi, se hanno subito nell’Unione Europea una lavorazione sufficiente come definita dal testo dell’accordo e, in particolare, se soddisfano le condizioni di cui all’allegato 3B che prevede regole di origine specifiche anche per le lavorazioni. Si tratta delle normali regole previste nei contratti di libero scambio quali il cambio di classificazione doganale, l’aver eseguito un parti-
colare processo produttivo, avere un valore o peso minimo di componenti non originari.
le prove dell’oriGine preferenziale
La concessione del trattamento tariffario preferenziale in base all’accordo si basa su un sistema di prova di origine fondato principalmente sull’autodichiarazione dell’esportatore. Lo strumento ordinario è la “dichiarazione di origine” statement on origin prevista dall’Allegato 3 – C che deve essere compilata dall’esportatore su documenti commerciali quali fatture o bolle di consegna, a condizione che consenta l’identificazione chiara dei prodotti. L’Agenzia delle Dogane con l’avviso del 24 aprile 2026 ha reso noti i dettagli operativi e i modelli documentali necessari per beneficiare dei nuovi regimi tariffari. Il modello prevede campi dettagliati relativi al produttore, all’importatore, ai criteri di origine applicati e ai riferimenti della fattura commerciale.
Per gli operatori comunitari la dichiarazione è associata al sistema REX (Registered exporter system) e non richiede firma, indipendentemente
dal valore della fornitura, fermo restando l’obbligo di conservazione della documentazione giustificativa dell’origine.
Per gli operatori del Mercosur invece, è richiesta la registrazione nei rispettivi elenchi nazionali e l’indicazione del numero identificativo, accompagnata dalla firma della dichiarazione, che può essere autografa, elettronica o digitale a seconda della normativa interna.
indicazione GeoGrafica protetta
Un aspetto significativo dell’accordo, che interessa per lo più il settore alimentare, riguarda la tutela delle Indicazioni geografiche protette, è infatti previsto il divieto di imitazione per oltre 340 prodotti europei riconosciuti come indicazioni geografiche (Ig) e tra queste 57 prodotti Made in Italy. A difesa dell’identità dei prodotti è stata prevista la graduale eliminazione di termini generici usati impropriamente come “Tipo Grana Padano”, “Parmesano” o “Reggianito”.
(pz)
Convenzione con CUOA Business School
SConti Sui CorSi a Catalogo per gli aSSoCiati Confapi fvg
Abbiamo rinnovato la convenzione con CUOA Business School, per permettere a tutti gli Associati di ottenere uno sconto del 10% in caso di iscrizione alle iniziative formative a catalogo (master, corsi executive, seminari).
Lo sconto del 10% sarà riconosciuto sul prezzo comunicato sul sito www.cuoa.it e sarà cumulabile con le agevolazioni temporali se previste dal singolo corso. Lo sconto del 10% non sarà invece cumulabile con le eventuali Promozioni attive e con la categoria “Socio Fondatore/Sostenitore CUOA”.
CUOA è la Business School di più antica tradizio-
ne in Italia, nata a Nordest e riconosciuta a livello nazionale, con 70 anni di esperienza nell’alta formazione per lo sviluppo delle competenze manageriali e imprenditoriali. Ogni anno CUOA forma migliaia di manager, professionisti e Imprenditori, e sono 18 gli Atenei sostenitori della Scuola, tra cui anche l’Università di Udine e quella di Trieste. validità
La convenzione è attiva fino al 30 aprile 2027. Modalità di adeSione
Gli Associati interessati a usufruire dello sconto possono scrivere una mail a relazioniesterne@ confapifvg.it indicando il corso specifico al quale vorrebbero iscriversi.
La dott.ssa Susanna Fontana è a disposizione per ogni ulteriore informazione allo 0432-507377.
(Sf)
Autotrasporto. Riduzione dei pedaggi autostradali 2025
1999, ovvero aventi sede nel Regno Unito e titolari di licenza emessa in ottemperanza del Regolamento CE n. 1072/2009;
prenotazione della domanda: 3- 9 giugno 2026
preMeSSa
Facciamo seguito alla nostra circolare prot. n. 209/MM del 13 maggio 2026 per ricordare che, con deliberazione n. 6 del 16 aprile 2026 del Comitato Centrale per l’Albo Nazionale degli Autotrasportatori del Ministero delle Infrastrutture e dei Trasporti (di seguito delibera), sono state approvate le disposizioni applicative per la riduzione compensata dei pedaggi autostradali di competenza dell’anno 2025 a favore delle Imprese di autotrasporto di cose in conto terzi e in conto proprio che abbiano avuto pedaggi minimi annui di almeno 200.000 euro a riscossione differita mediante fatturazione.
Come per gli anni precedenti, le risorse complessivamente disponibili superano euro 140 milioni. Le riduzioni autostradali possono essere richieste da:
a) Imprese iscritte all’Albo nazionale delle persone fisiche e giuridiche che esercitano l’autotrasporto di cose per conto terzi di cui all’art. 1 della L. n. 298/1974;
b) cooperative aventi requisiti mutualistici, di cui all’art. 26 del D. Lgs. del Capo provvisorio dello Stato 14 dicembre 1947, n. 1577 e successive modificazioni, oppure consorzi o società consortili costituiti a norma del Libro V, titolo X, capi I, sez. II e II-bis c.c., aventi nell’oggetto l’attività di autotrasporto, iscritti all’Albo nazionale degli autotrasportatori;
c) Imprese di autotrasporto di merci per conto terzi oppure raggruppamenti aventi sede in uno dei Paesi dell’Unione Europea che risultano titolari di licenza comunitaria rilasciata ai sensi del Regolamento CE n. 1072/2009 del 21 ottobre 2009, ovvero aventi sede in Svizzera e titolari di licenza svizzera emessa in ottemperanza all’accordo CE/Svizzera del 21 giugno
d) Imprese oppure raggruppamenti aventi sede in Italia esercenti l’attività di autotrasporto in conto proprio titolari di licenza in conto proprio di cui all’art. 32 della L. n. 298/1974;
e) Imprese oppure raggruppamenti aventi sede in altro Paese dell’Unione Europea, Svizzera, Regno Unito, che esercitano attività di autotrasporto in conto proprio.
La delibera stabilisce che la domanda va presentata in via telematica, attraverso l’applicativo “PEDAGGI” del sito web dell’Albo (www.alboautotrasporto.it), in due fasi:
- fase 1 - prenotazione della domanda: dalle ore 9.00 del 3 giugno 2026 e fino alle ore 14.00 del 9 giugno 2026;
- fase 2 - inserimento dati, firma digitale e invio della domanda: dalle ore 9.00 del 23 giugno 2026 alle ore 14.00 del 22 luglio 2026 (termine ultimo).
A quest’ultimo riguardo occorre precisare che l’applicativo “PEDAGGI” elabora i dati in maniera asincrona, pertanto, il termine ultimo per l’inserimento dei dati della fase 2 è il 21 luglio 2026. Il termine delle ore 14.00 del 22 luglio 2026 è valido per la sola firma ed invio della domanda. Il beneficio è applicato oltre che ai veicoli italiani, a quelli immatricolati in Paesi dell’Unione Europea che “circolano in Italia con licenza comunitaria”, anche ai veicoli con targa extra-UE, purché muniti di titolo abilitante al transito in Italia (autorizzazione CEMT o bilaterale extra-UE) facenti capo a cooperative o consorzi italiani o comunitari sempre di categoria Euro V o VI o a trazione alternativa.
le dUe faSi: la prenotazione e l’invio della doManda
Nella prima fase, i soggetti richiedenti (Imprese, cooperative e consorzi) inseriscono i propri dati identificativi e quelli relativi ai codici clienti a loro imputabili come rilasciati dalle società di gestione dei pedaggi.
Il procedimento per richiedere la riduzione dei pedaggi autostradali è esperibile, a pena di irricevibilità, attraverso l’apposito applicativo “PEDAGGI” presente sul portale dell’Albo. A tal fine è necessario preliminarmente registrarsi allo stesso portale attraverso la procedura attivabile dall’indirizzo https://www.alboautotrasporto.it/web/ portale-albo/iscriviti.
Nella seconda fase, le sole Imprese che abbiano presentato domanda di prenotazione in tempo utile devono compilare i vari dati dell’istanza, verificare le targhe dei veicoli in loro disponibilità o che comunque fanno capo al soggetto interessato (soprattutto nei casi di raggruppamenti) e, infine, firmare digitalmente la richiesta, inviandola al sistema informatizzato del citato portale dell’Albo. La presentazione della domanda richiede l’assolvimento dell’imposta di bollo tramite pagamento attraverso il sistema PagoPA. All’uopo l’Impresa inserisce negli appositi campi predisposti dal sistema informatico del portale dell’Albo gli estremi della data di effettuazione e dell’identificativo. La ricevuta del predetto pagamento va conservata dal richiedente, e non inoltrata al Comitato centrale, salvo essere esibita, su sua richiesta, per le opportune verifiche. Nel caso di mancato pagamento dell’imposta di bollo, il Comitato centrale ne dà
segnalazione all’ufficio dell’Agenzia delle Entrate territorialmente competente. Tutte le operazioni da svolgere in entrambe le fasi sono dettagliatamente descritte nella delibera e riprese nel relativo Manuale utente Impresa, sempre disponibile sul citato sito web dell’Albo e a cui si rinvia per gli aspetti procedurali.
ripartizione delle riSorSe
Come per gli anni precedenti, l’intero stanziamento verrà suddiviso fra le Imprese beneficiarie attraverso un sistema di calcolo che differenzia le percentuali di riduzione in funzione del “fatturato” in pedaggi dell’Impresa e della categoria ecologica dei veicoli utilizzati in autostrada. Le singole percentuali di sconto sono state definite con la direttiva del Ministro delle infrastrutture e dei trasporti n. 104 del 6 maggio 2025.
Il beneficio sarà riconosciuto ai veicoli Euro V e categorie superiori o ad alimentazione alternativa o elettrica che rientrano nelle classi B, 3 (3 assi), 4 (4 assi) e 5 (5 assi) se basato sul numero di assi e della sagoma dei veicoli stessi o nelle classi 2, 3 e 4, se basato su sistema volumetrico.
Le percentuali di riduzione sono indicate nella seguente tabella:
Per le Imprese che hanno realizzato almeno il 10% del fatturato in pedaggi nelle ore notturne (con ingresso in autostrada dopo le 22.00 ed entro le ore 2.00, ovvero uscita prima delle ore 6.00), la riduzione compensata è incrementata del 10%, fermo restando, comunque, il limite percentuale massimo di riduzione del 13%.
Nel caso in cui l’ammontare complessivo delle riduzioni applicabili risulti superiore alle disponibilità, il Comitato stesso provvede al calcolo del coefficiente determinato dal rapporto tra lo stan-
ziamento disponibile e la somma complessiva delle riduzioni richieste dagli aventi diritto. Al termine della seconda fase, cioè, dopo il 22 luglio 2026, il Comitato Centrale, tramite il CED del Ministero, provvederà a trasmettere l’elenco dei soggetti che hanno presentato la domanda completa ai provider che hanno gestito i pedaggi autostradali (Telepass spa, DKV Euro Service GmbH+Co, Axxes sas, Unipoltech S.p.A. e AS24) per la definitiva elaborazione dei pedaggi effettuati nel 2025. Questi ultimi forniranno quindi i
dati sui pedaggi effettuati dai diversi apparati di pagamento. Seguirà l’erogazione dei benefici alle Imprese.
L’Ufficio Trasporti dell’Associazione rimane a disposizione per ogni esigenza di approfondimento. (MM)
Tachigrafo intelligente di seconda generazione
obbligo inStallazione anChe
Sui veiColi da 2,5 ton a 3,5 ton impiegati in traSporti internazionali o di Cabotaggio
Facciamo seguito alle nostre circolari prot. n. 277/ MM dell’1 settembre 2025 e n. 205/MM dell’11 maggio 2026, con le quali, tra l’altro, ricordavamo l’ultima delle scadenze riguardanti i tachigrafi intelligenti di seconda generazione, ossia quella dell’1 luglio 2026 per gli autoveicoli leggeri di massa complessiva compresa tra 2,5 e 3,5 tonnellate, che effettuano trasporti internazionali o di cabotaggio.
A tale proposito il Ministero delle Infrastrutture e dei Trasporti ha emesso la circolare n. 9674 del 16 aprile 2026 fornendo alcuni chiarimenti in merito all’obbligo di installazione.
La circolare richiamata conferma la data dell’1 luglio 2026 per l’estensione delle regole relative ai periodi di guida, alle interruzioni e ai periodi di riposo ai conducenti di veicoli con massa massima ammissibile dalle 2,5 ton alle 3,5 ton, compresi eventuali rimorchi e semirimorchi se impegnati in trasporti internazionali o di cabotaggio merci. Da questo obbligo consegue che tali veicoli devono essere equipaggiati con la seconda versione del tachigrafo intelligente (G2V2).
Dall’obbligo sono esclusi i trasporti non effettuati per conto terzi ma per conto proprio sempre che la guida non rappresenti per il conducente del veicolo l’attività principale.
Riassumendo, ferma restando la massa massima ammissibile dei veicoli dalle 2,5 ton alle 3,5 ton, le casistiche interessate dall’estensione sono:
- i trasporti di merci in conto terzi in ambito internazionale o di cabotaggio;
- i trasporti di merci in conto proprio in ambito
internazionale sempre che la guida costituisca l’attività principale del conducente.
Sono invece esclusi:
- i trasporti di merci in conto terzi o in conto proprio in ambito nazionale;
- i trasporti di merci in ambito internazionale in conto proprio quando la guida non costituisce l’attività principale del conducente.
Come detto, l’estensione dell’obbligo in argomento comporta la dotazione e l’utilizzo della seconda versione di tachigrafo intelligente (G2V2) e della carta del conducente durante l’esecuzione dei detti trasporti.
Vige anche per questi trasporti l’obbligo dei conducenti di presentare ogni registrazione fatta durante il giorno in corso e nei 56 giorni precedenti all’1 luglio 2026, trattandosi di una prescrizione relativa al conducente, a meno che lo stesso non sia mai stato tenuto, prima di tale data, al rispetto delle norme del Regolamento (UE) n. 561/2006. La circolare in parola chiarisce inoltre che il conducente, che alterna periodi di guida di veicoli in ambito nazionale (esclusi dal regime di applicazione del Regolamento (CE) n. 561/2006 tramite veicoli di massa complessiva a pieno carico fino a 3,5 ton) con periodi di guida in ambito internazionale o di cabotaggio (soggetti all’obbligo del tachigrafo), è tenuto a garantire la continuità delle registrazioni per i 56 giorni precedenti al controllo. Dall’1 luglio 2026 scattano anche gli obblighi di organizzazione, formazione, istruzione e controllo per i conducenti di questi veicoli durante l’esecuzione di operazioni di trasporto internazionale o di cabotaggio. La formazione degli autisti che conducono esclusivamente veicoli da 2,5 ton a 3,5 ton, che, conseguentemente, non sono soggetti alla qualificazione professionale CQC, assume un ruolo decisivo come strumento di tutela della sicurezza propria e degli utenti della strada. Per ogni altra informazione è possibile rivolgersi all’Ufficio Economico dell’Associazione.
(MM)