Piccoli impianti geotermici a servizio degli edifici
terre e rocce da scavo
ORGANIZZAZIONE EXPORT MARKETING
Certificazione BIS per esportare in India
Business News
Scambi fra Soci
Parere preventivo di collaudo
Scadenze aziendali del mese di maggio 2026
dateci il vostro indirizzo di posta elettronica per comunicare più facilmente, per fornirvi informazioni in tempo reale e per realizzare economie di scala. info@confapifvg.it
editore redazione
Associazione Piccole e Medie Industrie del Friuli Venezia Giulia - Confapi FVG Viale Ungheria, 28 33100 Udine Tel. 0432 507377 www.confapifvg.it
direttore responsabile Lucia Cristina Piu
registrazione presso il tribunale di Udine n. 404 del 27.08.1977
progetto Grafico Clikka!com www.clikka.com
concessionaria per la pubblicità Scripta Manent srl Via Pier Paolo Pasolini, 2/A 33040 Pradamano (UD) Tel. 0432 505900 ufficio@scriptamanent.sm
Associato all’Unione Stampa Periodica Italiana
Piazza Garibaldi, 5 – Udine
0432 502100
www.immobiliareinudine.it
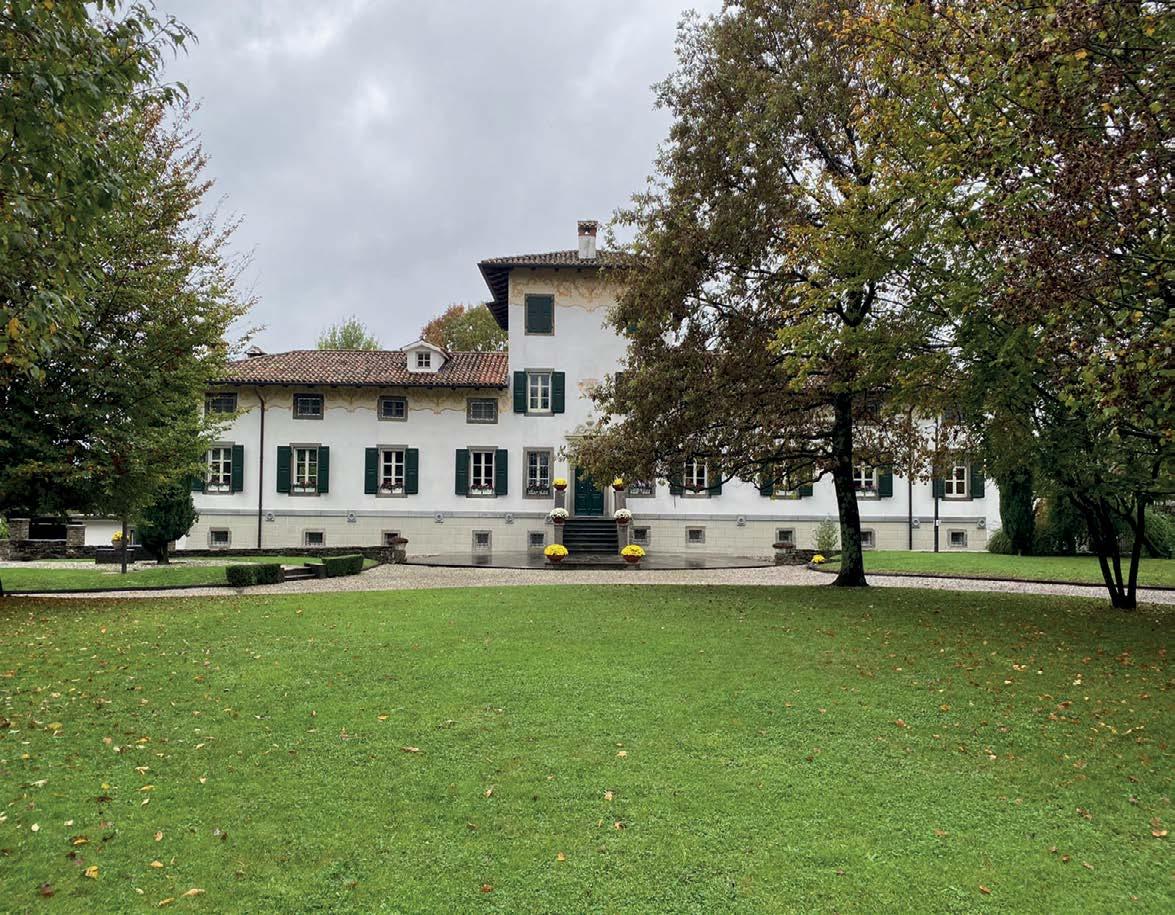
VILLA STORICA 10 KM. A NORD DI UDINE
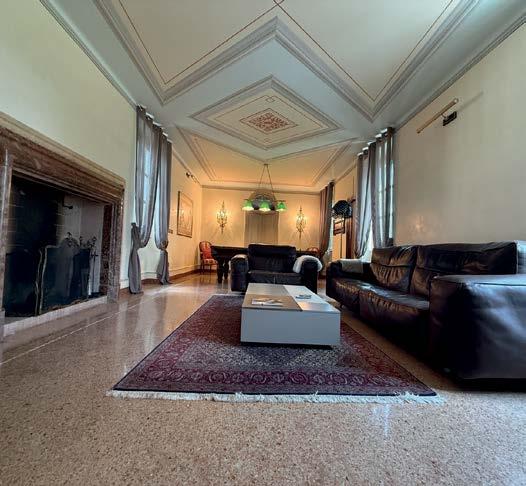
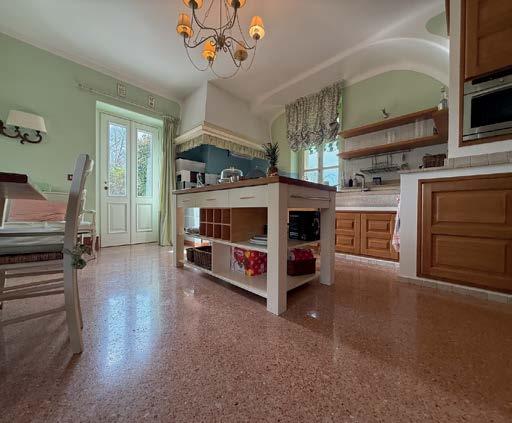
Sulle prime alture di Tricesimo, avvolta nel silenzio dorato delle colline udinesi, sorge Villa Cernazai-Terasona. Non è solo una villa di fine '800 completamente ristrutturata: è un invito a vivere in un’opera d’arte. Mq. 5.000 di parco “all'italiana”, dove la geometria perfetta delle siepi si sposa con la poesia di un piccolo stagno privato e scorci che sembrano usciti da un dipinto. All'interno, il fascino della storia convive con la razionalità e la qualità moderna. Perché sceglierla? Perché oggi il lusso non è solo spazio, ma tempo vissuto nella bellezza.
Assistenza fiscale per il mod. 730/2026
operativo il Servizio
Su appuntamento
fino a Settembre
Presso l’Associazione è operativo il Centro di Assistenza Fiscale CAF, utilizzabile dai lavoratori dipendenti e pensionati, per la compilazione, l’assistenza, la trasmissione o conferma del modello 730/2026.
La presentazione del 730 può essere eseguita fino al 30 settembre 2026.
L’amministrazione finanziaria mette a disposizione dei contribuenti il modello pre-compilato al quale è possibile accedere anche per il tramite del nostro CAF previa compilazione di apposita delega. Il modello pre-compilato messo a disposizione dall’amministrazione finanziaria, può essere confermato dal contribuente, qualora lo stesso sia completo, oppure integrato con eventuali dati mancanti.
Il Centro oltre a raccogliere le dichiarazioni, sarà a disposizione per fornire tutta l’assistenza necessaria alla corretta compilazione del modello.
Il servizio è aperto a tutti gli interessati a questo modello dichiarativo, come ad esempio dipendenti, pensionati e collaboratori.
Il modello 730 permette il recupero di eventuali crediti d’imposta vantati nei confronti dell’Era-
rio, direttamente in busta paga oppure di pagare le imposte dovute (saldi e acconti), alle scadenze previste dalla legge, con trattenute sulle retribuzioni senza ulteriori adempimenti da parte dei contribuenti.
È consentito accedere al modello 730 anche da parte dei contribuenti privi di un datore di lavoro, a patto che i propri redditi risultino tra quelli dichiarabili con la dichiarazione semplificata, in questi casi sarà l’amministrazione finanziaria ad effettuare il rimborso.
Tutti gli interessati possono rivolgersi all’Associazione e per ogni ulteriore informazione è possibile contattare il dottor Paolo Zorzenone, presso l’Associazione al numero telefonico 0432/507377.
Il prezzo del servizio di assistenza fiscale è così determinato:
modello 730/2026:
- € 30,00 per modifica del modello pre-compilato dall’amministrazione finanziaria;
- € 60,00 per modifica del modello pre-compilato dall’amministrazione finanziaria congiunto;
- € 60,00 per inserimento di un nuovo contribuente;
- € 90,00 per inserimento di una nuova dichiarazione congiunta;
- per elaborazioni massive il prezzo potrà essere concordato preventivamente con l’Associazione.
I prezzi sono comprensivi di Iva.
(pz)
Presentazione al CAF del modello 730
la doCumentazione
da preSentare
per la diChiarazione
SemplifiCata
premessa
Con il modello 730 i lavoratori dipendenti, collaboratori e pensionati, possono dichiarare i propri redditi con una procedura che consente di ottenere i rimborsi oppure effettuare i versamenti delle somme a debito direttamente in busta paga. Possono presentare il modello 730 i soggetti che nel 2025 hanno percepito redditi di lavoro dipendente, pensione e/o alcuni redditi assimilati a quelli di lavoro dipendente. Possono utilizzarlo anche i contribuenti privi di un sostituto d’imposta tenuto ad effettuare il conguaglio, in questi casi sarà l’amministrazione finanziaria ad eseguire il rimborso.
Entro il 31 maggio
dal 1° giugno al 20 giugno
dal 21 giugno al 15 luglio
dal 16 luglio al 31 agosto
dal 1° settembre al 30 settembre
L’invio scaglionato delle dichiarazioni comporta una tempistica differenziata per gli addebiti e accrediti risultanti dalle operazioni di conguaglio. Il conguaglio, infatti, deve essere eseguito nella prima retribuzione utile e comunque nella retribuzione di competenza del mese successivo a quello in cui il sostituto riceve il prospetto di liquidazione. Alla luce della tempistica sopra indicata i contribuenti con posizioni a debito nei confronti dell’amministrazione finanziaria potranno scegliere di spedire la dichiarazione a settembre posticipando conseguentemente, senza sanzioni, il momento di versamento delle imposte a ottobre.
Per i soggetti autorizzati a presentare il 730 la
Il 730 può essere presentato anche dagli eredi dei soggetti deceduti nel 2025 o entro il 30 settembre 2026.
I contribuenti possono scaricarsi dal sito delle Entrate il proprio modello 730 precompilato telematicamente, procedendo alla conferma dei dati in esso indicati oppure modificandoli.
In alternativa è possibile rivolgersi ad un CAF al quale è necessario rilasciare apposita delega affinché possa accedere ai dati del contribuente. Resta impregiudicata la possibilità, anche nei casi di ricorso al CAF, di confermare il modello predisposto dall’amministrazione, qualora lo stesso sia completo, oppure procedere alla sua integrazione qualora incompleto.
i termini di presentazione
Il termine ultimo di presentazione del modello 730 è fissato al 30 settembre 2026.
In base alla data in cui il contribuente presenta al CAF la documentazione per il 730, sono previsti termini differenziati di trasmissione del modello all’amministrazione finanziaria.
il 15/6
entro il 29/6
entro il 23/7
entro il 15/9
entro il 30/9
scelta della sua presentazione risulta conveniente anche rispetto alla presentazione del modello REDDITI che rimane vincolato alle ordinarie scadenze di versamento di giugno.
Al contrario, i soggetti con posizioni a credito avranno convenienza ad anticipare il momento di presentazione del modello 730 per avere il rimborso il prima possibile.
i redditi interessati al modello
Con il modello 730 possono essere dichiarati i seguenti redditi: - di lavoro dipendente e assimilato;
- di terreni e fabbricati;
- di capitale;
- di lavoro autonomo non esercitato abitualmente;
- redditi occasionali derivanti da attività commerciali;
- indennità di trasferta e rimborsi forfettari di spesa, premi e compensi erogati nell’esercizio di attività sportive dilettantistiche;
- alcuni redditi diversi;
- alcuni redditi assoggettati a tassazione separata;
- redditi di capitale di fonte estera percepiti senza l’intervento di intermediari;
- comunicazione dei dati relativi alla rivalutazione dei terreni (quadro M);
- finanziari necessari a determinare le imposte sostitutive dovute, Ivafe, Ivie, imposte sulle criptovalute.
soGGetti che possono Utilizzare il modello
Per il modello 730, affinché il rimborso sia effettuato direttamente dal sostituto d’imposta, è richiesto che il rapporto di lavoro sia in vigore. Nei casi in cui manchi il sostituto d’imposta ma i redditi ricadano tra quelli dichiarabili tramite il modello 730, il conguaglio a credito sarà eseguito direttamente dall’Agenzia delle Entrate.
Qualora non sia possibile utilizzare il modello 730, ad esempio in presenza di redditi d’impresa, si dovrà presentare il modello REDDITI 2026. Il modello 730 può essere presentato, oltre che da pensionati e lavoratori dipendenti, anche da:
- soggetti che percepiscono indennità sostitutive di reddito di lavoro dipendente;
- soci di cooperative di produzione e lavoro;
- sacerdoti della chiesa cattolica;
- giudici costituzionali, parlamentari nonché titolari di cariche pubbliche ed elettive;
- soggetti impegnati in lavori socialmente utili;
- soggetti che percepiscono redditi prodotti all’estero diversi di quelli di cui al rigo G4;
- soggetti che hanno destinato a locazioni brevi meno di 4 appartamenti;
- soggetti che devono presentare la dichiarazione per conto di contribuenti deceduti nel 2025 o entro il 30 settembre 2026;
- personale della scuola con contratto a tempo determinato se questo dura almeno da settembre 2025 a giugno 2026;
- soggetti che percepiscono alcune tipologie di redditi soggetti a tassazione separata e/o imposta sostitutiva;
- soggetti che percepiscono redditi derivanti da cessioni di partecipazioni, obbligazioni e altri strumenti che generano plusvalenze e da cessioni di cripto attività;
- produttori agricoli esonerati dalla presentazione della dichiarazione Irap, Iva e 770.
chi non pUò
Utilizzare il modello
Non possono utilizzare il modello 730 e conseguentemente devono presentare il modello REDDITI, i contribuenti che per il 2025 devono dichiarare:
- redditi d’impresa, anche in forma di partecipazione;
- redditi di lavoro autonomo per i quali è stata richiesta la partita Iva;
- redditi diversi non compresi tra quelli che possono essere dichiarati con il modello 730 nei quadri D4 e D5, come ad esempio nel caso di affitto dell’unica azienda;
- redditi derivanti da produzione di agroenergie oltre i limiti di cui al D.L. n. 66/2014;
- indennità dei giudici onorari di pace e vice procuratori;
- i soggetti che devono presentare un’altra dichiarazione, come ad esempio Iva, Irap o il modello 770;
- i soggetti non residenti in Italia nel 2025 e/o nel 2026;
- i soggetti che hanno percepito redditi di lavoro dipendente erogati da soggetti non sostituti d’imposta, come ad esempio i collaboratori familiari;
- i soggetti che nel 2025 hanno percepito redditi derivanti da TRUST;
- i soggetti che utilizzano crediti d’imposta per redditi prodotti all’estero diversi da quelli indicati al rigo G4;
- i soggetti che hanno destinato nel 2025 a locazione breve più di 4 immobili;
- i soggetti che devono compilare il prospetto degli aiuti di Stato.
a chi si presenta
Al contribuente è riconosciuta la facoltà di gestire in autonomia la propria dichiarazione, infatti, l’amministrazione finanziaria mette a disposizione dei contribuenti il proprio modello 730/2026 precompilato. In questi casi l’accesso avviene nell’area autenticata del sito Internet dell’Agenzia delle entrate alla quale è possibile accedere dal 30 aprile 2026, tramite:
- Carta Nazionale dei Servizi, inserendo la carta nel lettore e registrandosi, il sistema fornisce PIN e password di accesso a Fisconline;
- Sistema pubblico di identità digitale (SPID); - Carta di identità digitale CIE. Qualora non si voglia gestire autonomamente la dichiarazione, il modello può essere presentato al proprio sostituto d’imposta, se questi presta l’assistenza diretta, oppure ad un CAF. Limitatamente ai dipendenti delle pubbliche amministrazioni, questi possono presentare il modello 730 direttamente all’ufficio che svolge le funzioni di sostituto d’imposta. Il 730 può inoltre essere presentato a un professionista abilitato. Ricordiamo che i sostituti d’imposta, anche se non prestano l’assistenza fiscale, sono obbligati a effettuare le operazioni di conguaglio relative alle dichiarazioni modello 730. principali noVità del 730/2026
Con provvedimento del 27 febbraio 2026 è stato approvato il modello 730/2026 con le relative istruzioni. Tra le principali novità si segnala la conferma della riduzione a 3 degli scaglioni Irpef e il conseguente adeguamento delle detrazioni d’imposta e la nuova nozione di “familiari a carico”. Sono state inoltre:
- recepite le nuove misure di riduzione della pressione fiscale per i redditi di lavoro dipendente inferiori a 20.000 euro e prevista un’ulteriore detrazione per quelli sotto i 40.000 euro;
- confermato il nuovo regime per le locazioni brevi con aliquota al 26% (ridotta al 21% per una sola unità immobiliare);
- aumentata la quota detassata delle mance;
- introdotte tra i redditi assimilati al lavoro dipendente i compensi degli addetti al controllo e alla disciplina delle corse ippiche che concorrono a formare il reddito per la parte che eccede la soglia di 15.000 euro;
- incrementate le soglie delle somme erogate ai dipendenti sotto forma di partecipazioni agli utili dell’Impresa soggette ad imposta sostitutiva;
- modificate le detrazioni per il personale del comparto sicurezza e difesa;
- previste delle soglie di esenzione per le spese riconosciute a copertura dei canoni di locazione a favore dei lavoratori dipendenti che nel 2025 si sino trasferiti per motivi di lavoro oltre i 100 chilometri dal luogo di residenza;
- previsti nuovi meccanismi di riordino delle detrazioni in presenza di redditi complessivi superiori a 75.000 euro;
- incrementati i limiti massimi di spesa detraibile delle spese di istruzione non universitaria che passa da 800 a 1.000 euro;
- incrementati i limiti massimi di spesa detraibile delle spese di mantenimento dei cani guida dei soggetti non vedenti che passa da 1.000 a 1.100 euro;
- differenziate le detrazioni (36% o 50%) per le spese sostenute per interventi edilizi e l’applicazione della percentuale di detrazione del 65% per le spese superbonus sostenute nel 2025, ove detta agevolazione risulti ancora fruibile;
- eliminate le soglie di esenzione delle plusvalenze legate alle cessioni di criptoattività;
- recepite le disposizioni che consentono di rivalutare il valore dei terreni versando un’imposta sostitutiva del 18%.
docUmentazione da presentare
Nelle ipotesi in cui si intenda utilizzare un CAF è possibile presentare un modello 730/2026 autocompilato dal contribuente unitamente alla relativa documentazione giustificativa. È inoltre richiesta la consegna del modello 730-1, completo dei dati anagrafici, anche nei casi in cui non si desideri esprimere la destinazione dell’8 o del 5 per mille. Per agevolare le operazioni di raccolta della documentazione, è necessario preparare tutti i documenti riguardanti i redditi e gli oneri inerenti alla dichiarazione stessa.
elenco
docUmentazione da presentare al caf
Al CAF deve essere presentata la seguente documentazione:
- copia documento d’identità valido del dichiarante e del coniuge in caso di dichiarazione congiunta;
- dichiarazione dei redditi relativa al 2024 per compilare la delega di accesso alla precompilata;
- dati anagrafici aggiornati (indirizzo e numero di telefono). Se la residenza è variata indicare data di variazione;
- codice fiscale del dichiarante, del coniuge e dei familiari a carico (è necessario fornire fotocopia del documento d’identità);
- notizie su coniuge e familiari a carico (reddito complessivo, grado di parentela);
- dati del datore di lavoro o del sostituto d’imposta tenuto ad effettuare le operazioni di conguaglio;
- dati relativi a terreni e fabbricati: è necessario presentare un documento da cui si possa desumere la rendita catastale (effettiva o presunta) attribuita al fabbricato, ad esempio: a) foglio catastale aggiornato, visura catasta-
le aggiornata ed eventuali comunicazioni dell’Ufficio Tecnico Erariale per variazioni o attribuzioni di rendita;
b) dichiarazione Ici/Imu/Ilia;
c) atti notarili riguardanti acquisti, vendite, donazioni;
d) dichiarazione di successione;
e) contratto di locazione immobili di proprietà o ricevute degli affitti;
f) contratto multiproprietà;
- CU 2026 attestante il reddito di lavoro dipendente, assimilato o di pensione relativo al 2025 (dati del sostituto d’imposta che effettuerà il conguaglio se diverso dal datore di lavoro della CU);
- documentazione attestante il possesso di altri redditi:
a) cassa integrazione, mobilità, disoccupazione, maternità e altre indennità erogate da Inps o altri Enti;
b) redditi da borse di studio o da stage;
c) redditi da assegni periodici percepiti dal coniuge (come da sentenza di separazione);
d) certificazione redditi da compensi, indennità, gettoni di presenza per cariche elettive;
e) certificazione redditi da lavoro occasionale;
f) redditi da utili;
f) certificazione riscatto premi assicurativi;
h) certificazioni INAIL relative a indennità per inabilità temporanea;
i) pensioni integrative corrisposte da Fondi Pensioni o Fondi di Previdenza Complementare;
l) pensioni estere;
- imposte e oneri rimborsati nel 2025 e già dedotti o detratti in anni precedenti;
- documentazione probatoria degli oneri deducibili o detraibili completi delle ricevute di pagamento riguardanti:
a) spese mediche (fatture di visite specialistiche, cure odontoiatriche ecc.);
b) scontrini “parlanti” acquisto medicinali da banco, per i dispositivi medici la documentazione attestante la marcatura CE, anche per occhiali e lenti con gli estremi della normativa di riferimento;
c) spese veterinarie;
d) spese mediche e paramediche di assistenza ai portatori di handicap;
e) ricevute o dichiarazioni di assicurazioni vita e/o infortuni pagate nel 2025;
f) contributi previdenziali volontari e obbligatori;
g) contributi previdenziali ed assistenziali per addetti servizi domestici e familiari;
h) contributi versati per il riscatto del corso di laurea proprio e dei familiari fiscalmente a carico;
i) certificazioni interessi passivi su mutui ipotecari rilasciate dalla banca;
l) copia del contratto di mutuo ipotecario e copia della compravendita;
m) spese per intermediazione immobiliare;
n) contratto di locazione relativo ad abitazione principale;
o) spese funebri;
p) tasse scolastiche relative alle Università e alle scuole di istruzione secondaria superiore;
q) spese sostenute dai genitori per il pagamento di rette relative alla frequenza di asili nido e per la pratica di attività sportiva per ragazzi di età compresa fra i 5 e i 18 anni;
r) erogazioni liberali a favore di ONLUS, istituzioni religiose, organizzazioni non governative (ONG) ecc.;
s) documentazione detrazione edilizia del 50% o 36% (copia comunicazione inizio lavori con ricevuta della raccomandata, bonifici bancari, fatture o dichiarazione dell’amministratore se trattasi di spese condominiali);
t) documentazione detrazione 65% per spese sostenute per interventi finalizzati alla riqualificazione energetica degli edifici già esistenti nonché del Superbonus;
u) spese per l’acquisto di mobili per i quali è riconosciuta la detrazione del 50%;
v) spese per l’acquisto di abbonamenti al servizio di trasporto pubblico;
z) premi assicurativi per rischio eventi calamitosi per unità immobiliari ad uso abitativo;
- ricevute versamenti assegno corrisposto al coniuge, sentenza di separazione o divorzio e codice fiscale del beneficiario;
- spese per canoni di locazione per studenti;
- fatture, bonifici, ricevuta trasmissione telematica alle Entrate relativi alle spese sostenute per beneficiare del credito d’imposta per videosorveglianza;
- documentazione riferita a crediti d’imposta di anni precedenti;
- deleghe di versamento Irpef per acconti. Importante sottolineare che ai fini della compilazione della delega per lo scarico del 730 precompilato dell’Agenzia delle Entrate, è necessario allegare sia un documento d’identità valido, sia i redditi e il dato del rigo “Differenza” riferiti al periodo d’imposta 2024.
QUando il 730 non basta
Ci sono dei casi in cui oltre al modello 730, è necessario presentare anche dei quadri aggiuntivi del modello REDDITI PF nei modi e nei tempi previsti per quest’ultimo.
Il Quadro RT (o il nuovo Quadro T nel 730) serve a dichiarare e tassare le plusvalenze derivanti dalla vendita di azioni, fondi di investimento, obbligazioni, altri strumenti finanziari e cripto-asset.
La tassazione ordinaria delle plusvalenze è pari al 26%, mentre le eventuali minusvalenze possono essere riportate negli anni successivi per ridurre imposte future. Inoltre, nel quadro devono essere riportati anche i dati relativi alla rivalutazione delle partecipazioni, effettuata secondo l’art. 7 della legge n. 448/2001 e l’art. 2 del D.L. n. 282/2002 (e successive modificazioni).
Il quadro RM del modello REDDITI 2026 PF si dovrà presentare:
- incasso redditi di capitale di fonte estera sui quali non sono state applicate ritenute a titolo d’imposta;
- interessi, premi e altri proventi di obbligazioni e titoli similari sui quali non sia stata pagata l’imposta sostitutiva;
- l’incasso di indennità di fine rapporto da soggetti che non rivestono la qualifica di sostituto d’imposta;
- l’incasso di proventi derivanti da depositi a garanzia per i quali è dovuta una imposta sostitutiva del 20%;
- il noleggio occasionale di imbarcazioni o navi da diporto assoggettati ad imposta sostitutiva del 20%;
- rivalutazione del valore dei terreni operata nel 2025.
aGricoltori in reGime di esonero
Tra gli obbligati a presentare il modello REDDITI
2026 rientrano i produttori agricoli in regime di esonero o sotto la soglia dei 7.000 euro di volume d’affari, non tenuti alla presentazione del Mod. 770, Irap e Iva.
Questi contribuenti ordinariamente possono limitarsi a presentare il modello 730 ma se lo scorso anno sono stati destinatari di Aiuti di Stato o di contributi in regime “de minimis”, devono compilare anche il quadro RU ed eventualmente il quadro RS del modello REDDITI 2026 PF o in alternativa compilare solo quest’ultimo modello in forma completa.
inVio telematico del modello
730/4
Ricordiamo che la ricezione del modello 730/4 viene eseguita attraverso una procedura telematica che consente ai datori di lavoro di scaricare i conguagli da operare, direttamente dal sito dell’Agenzia delle Entrate.
A tale proposito i sostituti d’imposta dovevano comunicare con il modello CU le informazioni per la ricezione dei dati riguardanti l’assistenza fiscale prestata. In alternativa è possibile trasmettere telematicamente apposito modello qualora siano variati i dati comunicati nell’anno precedente.
presso la Vostra associazione
il serVizio
è Già operatiVo
Si ricorda che presso l’Associazione è operativo il servizio del CAF per il ritiro e la compilazione del modello 730/2026, al quale è possibile rivolgersi per l’assolvimento dell’obbligo dichiarativo, previa presentazione di tutta la documentazione in originale e in fotocopia fissando un appuntamento o anticipando la documentazione via e-mail.
(pz)
Obbligo di pubblicità di sovvenzioni e contributi
o sul sito Internet della rete associativa cui l’Ente aderisce.
modalità differenziate a SeConda
della tipoloGia di impreSa
premessa
La legge 124/2017 ha previsto l’obbligo, per Imprese, associazioni e cooperative di rendere trasparenti le sovvenzioni e le contribuzioni di natura pubblica ricevute nel corso dell’anno. L’onere ricade sui soggetti interessati con cadenza annuale con riferimento ai contributi ricevuti nel corso dell’esercizio precedente e vuole introdurre un principio di trasparenza nei rapporti commerciali soprattutto con riferimento ad Imprese operanti in settori omogenei.
modalità
di pUbblicazione
Le informazioni relative ai benefici ricevuti devono essere fornite:
- nella nota integrativa del bilancio d’esercizio;
- in caso di assenza dell’obbligo della nota integrativa, come ad esempio per le ditte individuali, le società di persone e le micro Imprese, l’obbligo può essere assolto tramite pubblicazione, entro il 30 giugno dell’anno successivi, sul proprio sito Internet o in mancanza sul Portale digitale dell’associazione di categoria di appartenenza.
Nel caso di indicazione delle informazioni in argomento nella nota integrativa, il termine entro il quale provvedere all’adempimento è quello previsto per l’approvazione del bilancio.
Per le micro Imprese non tenute alla nota integrativa, oltre alla modalità indicata in precedenza possono riportare le informazioni in esame in calce allo stato patrimoniale.
Con riferimento alle associazioni, fondazioni, ONLUS e cooperative sociali l’obbligo può essere assolto tramite la pubblicazione delle informazioni entro il 30 giugno di ogni anno sul proprio sito Internet o su analogo portale digitale, su Facebook
contribUti da indicare
Le informazioni da fornire riguardano:
- sovvenzioni;
- sussidi;
- vantaggi;
- contributi o aiuti.
Questi vantaggi possono essere stati incassati in denaro o in natura, non devono avere carattere generale e devono essere privi di natura corrispettiva, retributiva o risarcitoria.
Devono essere effettivamente erogati nell’esercizio finanziario precedente da parte di pubbliche amministrazioni ed enti collegati.
A questo proposito la rendicontazione deve seguire un criterio di cassa, in caso di erogazioni in natura il criterio di cassa andrà inteso in senso sostanziale, vale a dire nel periodo in cui il beneficio è stato fruito.
Importante sottolineare che i contributi oggetto di segnalazione sono solo quelli di importo complessivo pari o superiore a 10.000 euro. Questo limite deve essere considerato in modo cumulativo e non con riferimento alle singole erogazioni. Questo significa che in caso di ricevimento di più contribuzioni ciascuna di importo inferiore a 10.000 ma che sommate superano questo importo, si dovranno riportare gli elementi informativi relativi a tutte le erogazioni.
i soGGetti che eroGano i contribUti
Le segnalazioni devono riguardare i benefici ricevuti da tutte le amministrazioni dello Stato compresi:
- istituti e scuole di ogni ordine e grado;
- aziende ed amministrazioni dello Stato ad ordinamento autonomo, Regioni, Comuni, Comunità montane, e loro consorzi e associazioni;
- istituzioni universitarie;
- IACP;
- CCIAA e loro associazioni;
- Enti pubblici non economici nazionali, regionali e locali;
- Amministrazioni, aziende ed enti del SSN;
- Agenzie per la rappresentanza negoziale delle pubbliche amministrazioni (ARAN);
- Agenzie delle Entrate, delle Dogane, del Territorio ecc.;
- Autorità portuali;
- Autorità amministrative indipendenti di garanzia, vigilanza, e regolazione;
- Enti pubblici economici e Ordini professionali;
- Società a controllo pubblico, escluse quelle quotate;
- Associazioni e fondazioni ed enti di diritto privato comunque denominati, anche privi di personalità giuridica, con bilancio superiore a 500.000 euro.
aiUti esclUsi
dall’obbliGo di pUbblicazione
Non rientrano nell’obbligo di pubblicazioni gli aiuti di Stato/”de minimis” contenuti nel Registro Nazionale degli aiuti di Stato (RNA).
A questo proposito il comma 125 - quinquies, dell’art. 1) della legge 124/2017 dispone che la registrazione degli aiuti nel RNA “tiene conto degli obblighi” posti a carico dei soggetti indicati in precedenza. L’infelice formula virgolettata deve essere intesa come “in sostituzione” in modo che l’iscrizione nel Registro automaticamente esonera l’obbligo pubblicitario.
Risultano inoltre esclusi dall’obbligo pubblicitario gli aiuti:
- aventi carattere generale vale a dire che sono riconosciuti a tutti i soggetti che presentano determinate condizioni, a prescindere dalle modalità di fruizione, come ad esempio un credito d’imposta;
- che rappresentano un corrispettivo per una prestazione svolta, una retribuzione per un incarico o un risarcimento. Potremmo anche dire che sono esclusi i rapporti di natura corrispettiva dove a fronte di una prestazione viene riconosciuta una somma di denaro (rapporto sinallagmatico).
L’obbligo riguarda sostanzialmente i contributi erogati in base a rapporti bilaterali, dove un soggetto riconducibile alla sfera pubblica, riconosce un vantaggio particolare ad un’Impresa o ad un soggetto del terzo settore.
Il carattere generale dovrebbe prescindere dalla procedura per il riconoscimento del beneficio, vale a dire agevolazione automatica, o previa presentazione di apposita richiesta;
informazioni da indicare in nota inteGratiVa
Le informazioni devono essere fornite in forma schematica e di facile e immediata comprensibilità. In particolare si deve indicare la denominazione e il codice fiscale del soggetto ricevente e i dati del soggetto erogante, la somma incassata per ogni singolo rapporto giuridico sottostante, la data di incasso e la causale. In caso di beni in natura questi vanno valutati in base al valore dichiarato dal soggetto che ha attribuito il bene.
Nella Nota Integrativa XBRL Italia nella Nota 22.1.2020 è prevista la possibilità di utilizzare una delle seguenti due modalità:
1) il campo testuale “attualmente presente nella tassonomia Principi Contabili Italiani versione 2018-11-04 specificando all’interno della cella il riferimento normativo corretto”;
2) uno dei campi testuali generici “disponibili nel tracciato della nota integrativa in forma ordinaria (ad esempio: quelli di introduzione e di commento alla sezione “Nota integrativa, altre informazioni”)”
La formulazione da riportare in Nota Integrativa potrebbe essere la seguente.
In riferimento all’art. 1, comma 125 – bis, Legge n. 124/2017 si segnala che la società ha ricevuto, nel corso dell’esercizio oggetto del presente bilancio, ossia nel 2024, sovvenzioni, sussidi, vantaggi, contributi o aiuti pubblici in denaro o in natura, non aventi carattere generale, che vengono dettagliati nella seguente tabella:
Come già anticipato la pubblicazione delle informazioni sulle agevolazioni seguono le tempistiche legate alla sua approvazione compreso il differimento dell’approvazione entro 180 giorni alla presenza di particolari situazioni.
La formulazione di cui sopra può essere utilizzata anche per la pubblicazione sul proprio sito Internet o sul portale digitale dell’associazione di categoria di appartenenza.
Per le società con esercizio non coincidente con l’anno solare si deve fare riferimento ai benefici ricevuti nell’esercizio finanziario precedente. Si deve pertanto avere riguardo al periodo amministrativo precedente.
Per i soggetti non tenuti a redigere la Nota integrativa per i quali è prevista la pubblicazione entro il 30 giugno di ogni anno sul proprio sito Internet o,
in mancanza, sul portale digitale dell’Associazione di categoria di appartenenza. Anche in questi casi può essere utilizzata la tabella sopra riportata.
sanzioni
La mancata pubblicazione delle informazioni in argomento comporta l’irrogazione di una sanzione pari all’1% dei benefici ricevuti, con un minimo di 2.000 euro, oltre ovviamente all’adempimento dell’obbligo di pubblicazione.
Se quest’ultimo adempimento accessorio non viene eseguito entro 90 giorni dalla contestazione da parte della Pubblica amministrazione, è prevista l’integrale restituzione del beneficio ricevuto.
(pz)
Start up e PMI innovative
ComuniCazione annuale per il mantenimento dei reQuiSiti
La CCIAA PN-UD ci segnala di ricordare alle Imprese Associate sull’adempimento pubblicitario relativo alla comunicazione annuale di mantenimento dei requisiti delle Start Up e PMI Innovative iscritte nella Sezione Speciale del Registro delle Imprese ad esse dedicata.
Si tratta dell’adempimento annuale previsto dall’art. 25 del D.L. 179/2012, convertito in Legge 221/2012 e successive modificazioni ed integrazioni, per le Start Up Innovative e dall’art. 4 del D.L. 3/2015, convertito in Legge 33/2015 e successive modificazioni ed integrazioni, per le PMI Innovative.
Per continuare a beneficiare delle agevolazioni previste come Start up innovativa e come PMI innovativa è necessario infatti confermare il mantenimento dei requisiti nei termini e modi di legge. In caso di perdita dei requisiti l’Impresa è tenuta a presentare domanda di cancellazione dalla sezio-
18 marzo
30 aprile
per le società che approvano il bilancio (oltre i 120 gg) in presenza delle condizioni di cui all’art. 2364, 2 co c.c.
ne delle Start Up/PMI Innovative. Diversamente, la start up che evolve in PMI Innovativa deve presentare una pratica per la richiesta di passaggio alla sezione con qualifica di PMI Innovativa.
Nello specifico le Start Up e le PMI Innovative devono provvedere alla conferma del proprio profilo personalizzato sul portale https://startup.registroimprese.it/ o al suo aggiornamento, dopo l’approvazione del bilancio e prima di presentare la comunicazione annuale di mantenimento. La mancata compilazione del profilo comporta l’impossibilità di procedere alla conferma dei requisiti.
La comunicazione annuale, anche se resa in concomitanza con la pratica di deposito del bilancio, va presentata separatamente, con adempimento specifico.
Obbligato all’adempimento è il legale rappresentante della società.
L’adempimento va eseguito entro 30 giorni dall’approvazione del bilancio e comunque entro 6 mesi dalla chiusura di ciascun esercizio, ovvero entro il 30 giugno. Nel caso di società che prevedano un termine di 180 giorni dalla chiusura dell’esercizio per la convocazione dell’assemblea chiamata ad approvare il bilancio, il termine è portato a 7 mesi, fermo il rispetto dei 30 giorni dall’approvazione e comunque non oltre il 31 luglio.
Esempi con chiusura esercizio al 31/12:
aprile
maggio
30 giugno 30 luglio
oltre il 30 giugno
La comunicazione tardiva comporta l’applicazione delle sanzioni amministrative di cui all’ art. 2630 del codice civile a carico di tutti i legali rappresentanti.
L’omissione comporta invece la cancellazione d’ufficio dalla sezione speciale.
Ecco i passaggi:
1. Aggiorna o conferma i dati nella tua vetrina:
luglio (TERMINE MASSIMO)
- cerca il tuo profilo su startup.registroimprese.it;
- nella sezione “Dati dichiarati con Firma digitale”, seleziona il bottone per aggiornare o confermare i dati;
- fai firmare digitalmente dal Legale rappresentante il file generato;
- carica il file.
Da oltre 26 anni liberi di investire nel tuo interesse, senza compromessi.
La società riceverà un messaggio di conferma e la pagina si aggiornerà in pochi minuti.
2. Genera e invia la pratica di Comunicazione Unica:
- utilizza DIRE, il software per la compilazione e l’invio pratiche del sistema camerale, (o scegli una delle altre soluzioni di mercato);
- rivolgiti a uno studio o associazione di categoria di tua fiducia.
Si ricorda che le Start Up godono dell’esenzione da diritti di segreteria, imposta di bollo e tariffe.
Le PMI
sono invece tenute al versamento dei diritti di se-
greteria e sono esenti dall’imposta di bollo per i primi cinque anni.
Per le Start Up si ricorda inoltra che, a seguito dell’entrata in vigore della legge 193/2024 e dell’emanazione della circolare ministeriale del 30/07/2025, protocollo 0072022, in tema di iscrizione e mantenimento dello status di startup innovativa, è disponibile la modulistica per la dichiarazione possesso e conferma requisiti, scaricabile dal sito camerale: https://www.pnud. camcom.it/registro-imprese/supporto-ri/guidemodulisticaistruzioni-ri
(c)
Cariche sociali
novità
per Gli adempimenti
pubbliCitari
La CCIAA PN-UD ci comunica che, a seguito di un’evoluzione normativa volta a garantire certezza e completezza della pubblicità legale, sono state modificate le modalità di presentazione delle domande di iscrizione nel Registro Imprese delle cariche sociali.
Il Decreto Direttoriale del Ministero delle Imprese e del Made in Italy (MIMIT) del 4 dicembre 2025, pubblicato in Gazzetta Ufficiale n. 289 del 13/12/2025, ha espressamente previsto che
la richiesta di iscrizione delle nomine alle cariche sociali debba essere accompagnata dal verbale di nomina.
Pertanto le domande che saranno presentate a partire dal 4 maggio 2026, dovranno essere corredate del relativo verbale di assemblea dei soci recante la «nomina, conferma o sostituzione» delle cariche sociali, e di quello dell’organo amministrativo di conferimento dei poteri.
In entrambi i casi, il verbale, firmato digitalmente dal soggetto obbligato o legittimato alla presentazione della domanda, deve essere allegato alla stessa selezionando nel campo “Tipo documento” il codice (98) - documento ad uso interno.
La mancata allegazione del verbale comporterà la richiesta di correzione con contestuale sospensione della pratica.
Accordo di rinnovo Unionmeccanica Confapi 2025/26
interpretazione autentiCa
Come noto l’Agenzia delle Entrate ha emanato i primi chiarimenti operativi in merito alla disciplina della tassazione agevolata introdotta dall’ultima Legge di Bilancio (Legge 199/2025), finalizzata a sostenere l’adeguamento salariale al costo della vita (Circolare 2/E del 24 febbraio 2026).
Le nuove misure riguardano anche un’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali del 5% sugli incrementi retributivi corrisposti ai dipendenti del settore privato nel 2026, in attuazione di rinnovi contrattuali sot-
toscritti nel periodo dal 1° gennaio 2024 al 31 dicembre 2026. Questa agevolazione si applica con riferimento ai titolari di reddito di lavoro dipendente, nell’anno 2025, di importo non superiore a 33.000 euro (art. 1, co. 7).
Con la finalità di ribadire che l’intesa siglata in data 24 luglio 2025 rappresenta a tutti gli effetti un rinnovo contrattuale biennale della parte economica per il periodo 2025-2026 e quindi integrare i presupposti per l’applicazione del regime di detassazione di cui sopra, Unionmeccanica e le OO.SS. hanno sottoscritto una specifica intesa in data 29 aprile 2026.
Si riportano pertanto il testo dell’Intesa del 29 aprile 2026 e la relativa Circolare di Unionmeccanica.
L’Ufficio Relazioni Industriali rimane a disposizione per ulteriori chiarimenti.
(ei)
Il Presidente
Roma, 29 aprile 2026
Oggetto: Applicazione Imposta Sostitutiva 5% (Legge di Bilancio 2026) – Ipotesi di Accordo Unionmeccanica Confapi 2025-2026
In data 24 luglio 2025 è stata siglata l’Ipotesi di Accordo per il rinnovo del CCNL Unionmeccanica Confapi, un’intesa che le Parti hanno successivamente confermato rappresentare a tutti gli effetti, con una lettera di interpretazione del 29 aprile 2026, un rinnovo contrattuale biennale della parte economica per il periodo 2025-2026
È importante sottolineare che tale accordo non deve essere considerato un “accordo ponte”, bensì una vera e propria ridefinizione dei nuovi minimi contrattuali previsti a livello nazionale Di conseguenza, l’incremento complessivo di € 100,00 parametrato al 5° livello erogato in due tranche da € 50,00 rispettivamente per le annualità 2025 e 2026 costituisce a pieno titolo un aumento retributivo derivante dall'esecuzione del rinnovo contrattuale.
Le Parti hanno inoltre ribadito che anche la quota di aumento relativa all’anno 2025, pur essendo composta dalle frazioni di € 22,10 e € 27,90, è parte integrante della nuova struttura dei minimi retributivi e non può essere ricondotta a regimi di ultrattività del contratto precedente.
Sulla base di queste premesse, Unionmeccanica Confapi ritiene che gli importi corrisposti come aumento nel corso del 2026, compresi i recuperi legati ai meccanismi di calcolo IPCA definiti nell’accordo stesso, rientrino interamente nel perimetro dell’imposta sostitutiva del 5% stabilita dalla Legge di Bilancio 2026 (Legge n. 199/2025), sempre che sussistano i requisiti di reddito del lavoratore
Infine, Unionmeccanica Confapi si riserva di valutare, dopo un opportuno confronto con gli enti competenti, se sia possibile applicare la medesima agevolazione fiscale anche agli incrementi retributivi derivanti dall’accordo di incremento dei minimi contrattuali sottoscritto in data 11 giugno 2024.
Cordiali saluti
Luigi Sabadini
DOMANI NASCE OGGI IL TUO
L’avvento dell’AI generativa segna un punto di svolta che può rivoluzionare il modo in cui lavoriamo, collaboriamo e innoviamo.
Aiutiamo le aziende a far propri questi orizzonti inesplorati per fornire nuove modalità di efficienza e creatività, con i nostri servizi di Digital workplace e Customer Relationship Management (CRM).
Infrastruttu e servizi IT
Infostar è un’azienda system integrator specializzata nella fornitura e nell’integrazione di soluzioni informatiche e digitali. Contattaci.
+39 0432 783940
infostargroup.com
Cybersecurity e Data protection
workplace e AI Innovazione e agilità negli ambienti di lavoro digitali
Formazione
CCNL materiali da costruzione Aniem
detaSSazione
deGli aumenti Contrattuali.
indiCazioni operative
Confapi aniem
Riportiamo la circolare emanata da CONFAPI
ANIEM relativa alle indicazioni operative in materia di tassazione agevolata degli aumenti retri-
butivi derivanti dai rinnovi contrattuali, alla luce dei chiarimenti forniti dall’Agenzia delle Entrate con la Circolare n. 2/E del 24 febbraio 2026
In particolare la Legge 199/2025 (Legge di Bilancio 2026) ha introdotto un regime di tassazione agevolata con riferimento agli aumenti retributivi derivanti da rinnovi del CCNL sottoscritti nel periodo 1° gennaio 2024 – 31 dicembre 2026, tassati con un’imposta sostitutiva del 5% (in luogo dell’IRPEF ordinaria e delle addizionali regionali e comunali), per i lavoratori con reddito da lavoro dipendente nel 2025 non superiore a € 33.000.
L’accordo di rinnovo sottoscritto il 25 gennaio 2024 prevede aumenti retributivi per gli anni 2024 e 2025 differenziati per settore. Gli importi complessivi, interamente “trascinati” sul 2026, determinano i seguenti imponibili detassabili (× 13 mensilità) suddivisi per settore:
Ne consegue che l’imposta sostitutiva - ricorrendone i presupposti soggettivi - si applicherà sugli importi che verranno erogati nel corso dell’anno d’imposta 2026, come da tabella seguente (ipotizzando un’aliquota ordinaria del 33% e un’aliquota INPS lavoratore del 9,19%):
Sulla base della circolare di CONFAPI ANIEM, si segnalano i seguenti aspetti di rilievo pratico:
- Base imponibile agevolata: l’aliquota del 5% si applica sulle somme erogate dal 1° gennaio al 31 dicembre 2026 a titolo di 12 mensilità e tredicesima; sono incluse anche le integrazioni a carico del datore per malattia e maternità/paternità.
- Esclusioni: l’agevolazione non si applica sugli istituti indiretti (scatti di anzianità, straordinari, ferie, permessi, indennità e maggiorazioni per lavoro notturno).
- Assorbimento del superminimo: gli aumenti contrattuali beneficiano dell’imposta sostitutiva anche nel caso in cui assorbano il super-
lapidei – 5° liVello
laterizi – liVello c cemento – area specialistica par. 140
lapidei
minimo individualmente riconosciuto.
Gli adempimenti a carico delle Imprese sono:
- verificare, per ciascun dipendente, il requisito reddituale 2025 ai fini dell’applicazione della tassazione agevolata;
- applicare l’imposta sostitutiva sugli importi della retribuzione diretta riconducibili agli aumenti contrattuali del CCNL di riferimento erogati nel 2026;
- raccogliere le eventuali dichiarazioni di rinuncia alla tassazione agevolata dai lavoratori interessati;
- coordinarsi con il proprio Consulente del lavoro o ufficio paghe per la corretta applicazione sui cedolini e per l’utilizzo dei codici tributo previsti dalla Risoluzione n. 3/E del 29 gennaio 2026.
Per ulteriori approfondimenti si rinvia alla nostra circolare n. 124/2026 del 16 marzo 2026.
L’Ufficio Relazioni Industriali rimane a disposizione per ulteriori chiarimenti.
(aG)
Confapi Aniem materiali da costruzioni: accordo rinnovo minimi per gli anni 2024 e 2025 Detassazione degli aumenti contrattuali
L’Agenzia delle Entrate ha emanato i primi chiarimenti operativi in merito alla disciplina della tassazione agevolata introdotta dall’ultima Legge di Bilancio (Legge 199/2025), finalizzata a sostenere l’adeguamento salariale al costo della vita (Circolare 2/E del 24 febbraio 2026).
Confapi Aniem intende offrire le indicazioni operative in rapporto al rinnovo della parte economica del CCNL materiali da costruzione sottoscritto il 25 gennaio 2024 per gli anni 2024 e 2025.
Le misure – come è noto - riguardano, in particolare, gli aumenti retributivi derivanti dai rinnovi contrattuali e le indennità connesse al lavoro notturno, festivo e a turni, erogati nel corso del 2026.
Si tratta, in particolare, di:
• un’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali del 5% sugli incrementi retributivi corrisposti ai dipendenti del settore privato nel 2026, in attuazione di rinnovi contrattuali sottoscritti nel periodo dal 1°gennaio 2024 al 31 dicembre 2026. Questa agevolazione si applica con riferimento ai titolari di reddito di lavoro dipendente, nell’anno 2025, di importo non superiore a 33.000 euro (art.1, co -7);
• un’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali del 15%, per le componenti del salario relative alle indennità per lavoro notturno, festivo e a turni corrisposte, nel periodo di imposta 2026, entro il limite di 1.500 euro, per i lavoratori con reddito non superi ore a 40.000 euro nel 2025 (art.1, co-10,11).
In merito alla tassazione degli incrementi retributivi viene chiarito, tra l’altro, che:
• l’agevolazione riguarda gli incrementi retributivi derivanti da rinnovi previsti da contratti collettivi nazionali, sottoscritti negli anni 2024, 2025 e 2026, e l’imposta sostitutiva del 5% si applica agli importi erogati dal 1° gennaio al 31 dicembre 2026 ;
• gli importi su cui si applica l’imposta sostitutiva sono quelli che confluiscono nella retribuzione diretta: le dodici mensilità e la tredicesima. Sono inclusi anche gli istituti retributivi indiretti quali le assenze, per la sola parte integrata dal datore di lavoro, che danno diritto alla conservazione del posto: la malattia, la maternità/paternità;
• gli aumenti contrattuali beneficiano dell’imposta sostitutiva anche qualora assorbano il superminimo eventualmente riconosciuto al lavoratore;
• se il contratto prevede che l’incremento retributivo sia riconosciuto su più anni, l’imposta sostitutiva si applicherà, comunque, alle tranches di incremento corrisposte dal 1° gennaio al 31 dicembre 2026, comprensive anche della parte di aumento la cui erogazione sia iniziata prima del 2026.
In questo senso, l’accordo di Confapi Aniem con le OO.SS. del 25 gennaio 2024 ha previsto – ad esempioper il livello medio dei settori interessati (Lapidei, Laterizi, Cemento) aumenti nel corso del 2024 e 2025 così ripartiti:
Lapidei Livello 5°
anno Aumenti
2024 86,10
2025 36,90 €
Totale 123,00 €
Laterizi Livello C
anno Aumenti
2024 73,00 €
2025 27,00 €
Totale 100,00 €
Cemento Area
Specialistica Par. 140
anno Aumenti
2024 83,30 €
2025 35,70 €
Totale 119,00 €
Ne consegue che l’imposta sostitutiva – ricorrendone i presupposti soggettivi - si applicherà sugli importi che verranno erogati nel corso dell’anno d’imposta 2026 pari ad un imponibile detassabile nel corso del 2026 di
Lapidei 5° livello
anno Aumenti mensilità Imponibile
2024 86,10
2025 36,90 € trascinamento su anno 26 123,00 € 13 1.598,98 €
Laterizi Livello C
anno Aumenti mensilità imponibile
2024 73,00 €
2025 27,00 € trascinamento su anno 26 100,00 € 13 1.300,00 €
Cemento Area
Specialistica Par. 140
anno Aumenti mensilità
24 83,30 €
25 35,70 € trascinamento su anno 26 119,00 € 13
1.547,00 €
Ricordiamo inoltre che l’imposta sostitutiva trova applicazione in presenza dei presupposti soggettivi del singolo lavoratore: il limite reddituale di 33.000 euro riferito al 2025, al di là del quale l’agevolazione non è riconosciuta, e che include tutti i redditi da lavoro dipendente percepiti nel periodo di imposta
Inoltre, per accedere alla flat tax non occorre una specifica istanza, ma è richiesta l’espressa rinuncia per accedere alla tassazione ordinaria, nelle ipotesi ad esempio di contratti part -time prestato presso differenti datori di lavoro, o di assunzioni in corso d’anno, per i quali - al datore di lavoro che dovrebbe operare l’agevolazione - non è noto l’imponibile fiscale antecedente
La circolare dell'Agenzia delle Entrate ha precisato che il vantaggio si applica solo sulla retribuzione diretta, vale a dire le 12 mensilità della retribuzione e la tredicesima prevista dal nostro CCNL. In caso di assenza per malattia, maternità/paternità, infortunio, il beneficio spetta sulla retribuzione integrata dal datore di lavoro con i parametri stabiliti dal CCNL; ad esempio, in caso di malattia il beneficio spetterà per la quota a carico del datore, da determinarsi secondo i criteri previsti dal CCNL Confapi Aniem in relazione ai settori di appartenenza
L’agevolazione, invece, non si applica sulla quota parte di incremento che impatta sulle retribuzioni indirette come, ad esempio, gli scatti di anzianità, gli straordinari, ferie, permessi, le indennità e le maggiorazioni per lavoro notturno.
Si segnala che la Risoluzione 3/E/2026 ha istituito i codici tributo utili ai sostituti d’imposta per il versamento, tramite modello F24, dell’imposta sostitutiva.
In relazione agli imponibili definiti, l’applicazione del regime di detassazione comporta per il lavoratore il beneficio fiscale come qui di seguito definito
Aliquota ordinaria ipotizzata 33%.
Lapidei
Detassazione
A imponibile 1.598,98 € B aliquota Inps lavoratore 9,19% 9,19% 146,95
A-B Imponibile Irpef 1452,03
C Tassazione 33% 33% 479,17 €
D Tassazione agevolata 5% 5% 72,60 €
E Risparmio Irpef (C-D) 406,57 €
Laterizi Livello
C
Detassazione
A imponibile 1.300,00 €
B aliquota Inps lavoratore 9,19% 9,19% 119,47
A-B Imponibile Irpef 1180,53
C Tassazione 33% 33% 389,57 €
D Tassazione agevolata 5% 5% 59,03 €
E Risparmio Irpef (C-D) 330,55 €
Cemento Area specialistica Par. 140
Detassazione
A imponibile 1.547,00 €
B aliquota Inps lavoratore 9,19% 9,19% 142,17
A-B Imponibile Irpef 1404,83
C Tassazione 33% 33% 463,59 €
D Tassazione agevolata 5% 5% 70,24 €
E Risparmio Irpef (C-D) 393,35 €
Indice mensile rivalutazione
t.f.r.
marzo 2026
Unico Concessionario
Piccoli impianti geotermici a servizio degli edifici
maSe: reGimi autorizzativi e norme teCniChe
Sulla Gazzetta Ufficiale del 15 aprile è stato pubblicato il decreto del Ministero dell’Ambiente e della Sicurezza Energetica che aggiorna i regimi autorizzativi degli impianti geotermici di piccola dimensione a servizio degli edifici e stabilisce alcune prescrizioni tecniche generali e per la perforazione.
L’art. 1 precisa che il “decreto si applica alle piccole utilizzazioni locali di calore geotermico … realizzate mediante l’installazione di impianti scambiano solo energia termica con il terreno, utilizzando un fluido vettore che circola in appositi impianti posti a contatto con il terreno, senza effettuare prelievi o immissione di fluidi nel sottosuolo”.
L’art. 3 precisa che è soggetta ad attività libera la realizzazione di impianti che rispettano tutte le seguenti condizioni: le sonde geotermiche si esten-
dono, se orizzontali, a profondità non superiore a 2 metri dal piano campagna e/o, se verticali, a profondità non superiore a 80 metri dal piano campagna e la potenza termica dell’impianto è inferiore a 50 kW.
In questi casi, il modello unico semplificato è reso disponibile dal proponente alla piattaforma SUER, in modalità telematica, entro 5 giorni dall’entrata in esercizio dell’impianto.
Sono invece soggetti a PAS (procedura abilitativa semplificata) gli impianti di potenza termica inferiore a 500 kW, le cui sonde geotermiche si estendono, se orizzontali, a profondità non superiore a 3 metri dal piano campagna e/o, se verticali, a profondità non superiore a 250 metri dal piano campagna. Nella normativa fino a oggi in vigore, la soglia di potenza era fissata pari a 100 kW e la profondità pari a 170 m.
In attesa dell’operatività della piattaforma SUER, la presentazione della documentazione sarà effettuata in modalità digitale.
L’art. 4 riporta le prescrizioni tecniche di carattere generale, il successivo art. 5 le norme Uni di riferimento, mentre l’art. 6 elenca le disposizioni tecniche per la perforazione.
(c)
Regolamento terre e rocce da scavo
il parere favorevole
del ConSiGlio di Stato
Il Consiglio di Stato (parere n. 710 del 20 aprile 2026) ha espresso un parere sostanzialmente favorevole sul regolamento del Mase relativo alla
disciplina semplificata per la gestione delle terre e rocce da scavo, in sostituzione del DPR 120/2017. Il provvedimento mira a semplificare e rendere più efficiente la gestione delle terre e rocce da scavo, favorendo gli obiettivi di sostenibilità fissati anche in sede europea.
Seppur formulando alcune osservazioni critiche, il parere dovrebbe consentire di sbloccare la definitiva approvazione e entrata in vigore della nuova normativa, da tempo in fase di stallo.
(c)
SOA: rinnovo per la Eucos Srl
più di un SeColo di paSSione, innovazione e CreSCita
Rinnovo dell’attestazione SOA per la EUCOS Srl, azienda che opera nel campo delle installazioni impiantistiche del settore civile, terziario ed industriale, nella costruzione di impianti di climatizzazione, elettrici, termici, idraulici e antincendio. Fondata a Udine nel 1903 da Libero Saltarini Modotti, l’azienda ha attraversato oltre un secolo di storia evolvendosi attraverso quattro generazioni, diventando sotto la guida di Antonio prima e dei figli Paolo e Fabio poi, un punto di riferimento regionale per l’impiantistica. Nel 2000, Marco Saltarini Modotti assume il timone per traghettare questa eredità centenaria verso il nuovo millennio; in questo percorso di modernizzazione, l’incontro
nel 2013 con il socio Guido Casarin ha dato vita al progetto EUCOS: un rebranding strategico che ha trasformato la storica ditta di famiglia in una realtà industriale d’avanguardia, capace di diversificare i servizi e diventare il punto di riferimento tecnologico per il settore terziario e industriale.
Negli ultimi anni, EUCOS ha intrapreso un deciso percorso di trasformazione digitale, evolvendo il proprio modello di business per rispondere alle sfide di flessibilità ed efficienza energetica del mercato post-pandemico. L’azienda ha integrato nel proprio know-how l’uso dell’intelligenza artificiale applicata ai Big Data e ha abbracciato la filosofia della servitizzazione, lanciando soluzioni innovative come il noleggio operativo a lungo termine. Oggi questa evoluzione ha dato vita a un Gruppo strutturato e multidisciplinare: la capogruppo è affiancata da EUCOS SERVIZI, dedicata interamente alla manutenzione e all’assistenza tecnica, e da Alpinvest, che cura la gestione immobiliare e il coordinamento societario. A completare l’offerta si aggiunge la nuova business unit EUCOS NOLEGGIO (https://eucosrent.it/), che attraverso il
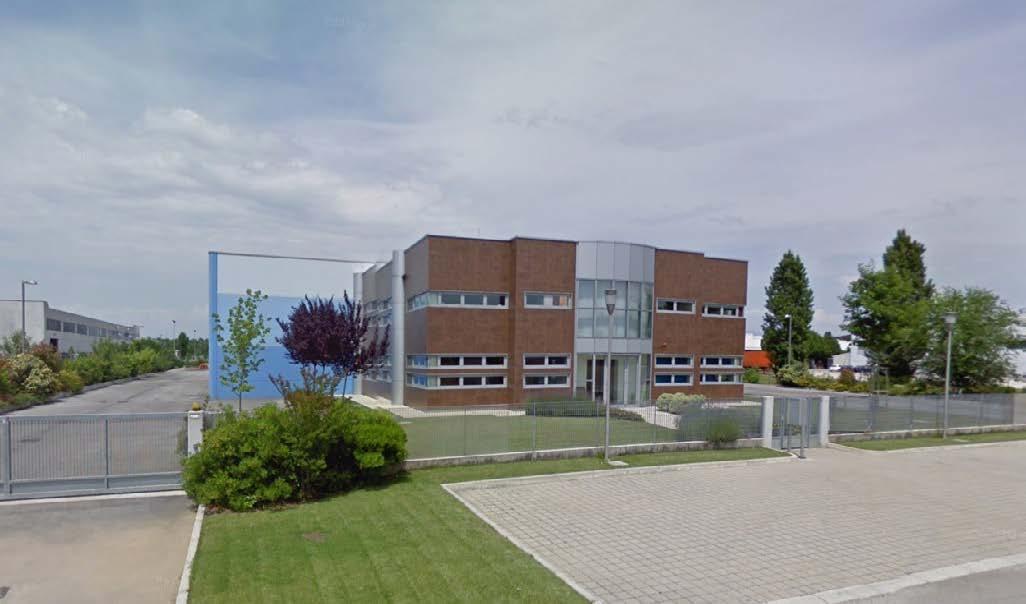
La nuova sede operativa di Pavia di Udine.
servizio “Cooling as a Service” propone il noleggio di chiller e pompe di calore, consolidando la posizione del Gruppo come leader capace di offrire soluzioni tecnologiche su misura e all’avanguardia. A conferma di questo percorso di espansione, EUCOS ha recentemente inaugurato la nuova sede operativa a Pavia di Udine, all’interno del polo industriale COSEF. Lo spazio, situato in Via Giusto Fontanini 8, è stato progettato come un vero e proprio hub tecnologico per sostenere i ritmi di crescita del Gruppo: una palazzina uffici dal design moderno si affianca a un magazzino completamente digitalizzato e ad ampie aree logistiche, ottimizzando la movimentazione di mezzi e attrezzature secondo i più alti standard di efficienza. Questa evoluzione logistica riflette l’approccio innovativo di una realtà che ha saputo trasformare una storica eccellenza familiare in un leader di settore. Sotto la guida dei due soci, Marco Saltarini Modotti e Guido Casarin, EUCOS combina oggi passione centenaria e visione manageriale, pronta a navigare le sfide del futuro con ambizione, dinamismo e una solida competenza tecnica. Questo solido percorso di crescita strutturale e tecnologica poggia su basi di affidabilità garantite da certificazioni di rilievo internazionale, che testimoniano l’impegno del Gruppo verso l’eccellenza operativa. Già nel 2017, EUCOS ha segnato un importante traguardo ottenendo la certificazione di qualità secondo la norma ISO 9001:2015 con il TUV Rheinland, validando i propri processi per l’installazione e la manutenzione di impianti termo-sanitari, elettrici, antincendio e di
climatizzazione, oltre che per il trasporto e l’utilizzo del gas. Oggi, grazie a una crescita costante e all’esecuzione di commesse di rilevanza strategica, l’azienda ha ulteriormente potenziato la propria capacità d’intervento attraverso il rinnovo dell’attestazione SOA. In particolare, la categoria dedicata agli impianti termici e di condizionamento (OS28) è stata elevata alla classifica IV-bis, un salto qualitativo che permette a EUCOS di gestire commesse fino a 4.200.000 euro. Questo traguardo abilita l’azienda a farsi carico della fornitura, del montaggio e della manutenzione di impianti termoclima di qualsiasi entità, garantendo un servizio completo che include ogni opera muraria e accessoria necessaria alla perfetta esecuzione del progetto.
L’evoluzione non si ferma qui: EUCOS ha raggiunto l’importante obiettivo di qualificarsi anche nella categoria degli impianti tecnologici (OG11) in classifica II, potendo così gestire interventi complessi fino a 619.200 euro. Questa specifica qualificazione certifica la capacità dell’azienda di coordinare e interconnettere funzionalmente diversi sistemi tecnologici, garantendo una sinergia tra le componenti idriche, termiche ed elettriche che non sarebbe possibile con esecuzioni separate.
A questo si aggiunge il consolidamento della categoria relativa agli impianti idrico-sanitari, cucine e lavanderie (OS3), portata alla classifica III-bis per un importo fino a 1.800.000 euro, a conferma della storica specializzazione del Gruppo anche nei settori del gas e dell’antincendio.
Con questo nuovo assetto di qualificazioni, EU-
Il cantiere dell’ex birrificio Dormisch, nuova sede di Spazio Villalta e ITS Academy
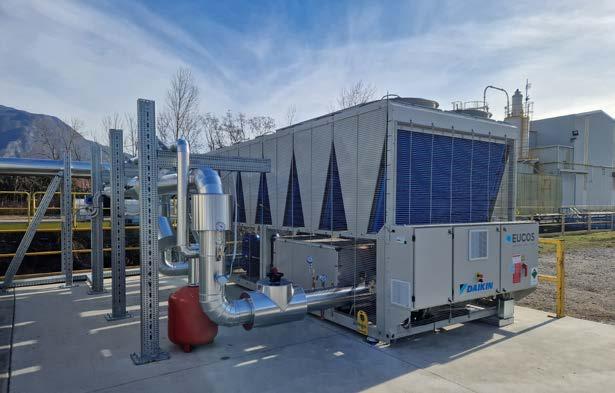
Noleggio di un gruppo frigorifero da 600kW presso uno stabilimento del Gruppo Pittini
COS si posiziona sul mercato come un partner di assoluto rilievo per i settori terziario e industriale, capace di offrire prestazioni “chiavi in mano” su larga scala. La capacità di operare su importi così significativi, unita alla solidità di una storia centenaria, permette alla società di navigare con ambizione le sfide del futuro, garantendo ai propri committenti la certezza di una competenza tecnica certificata e una visione manageriale pronta a gestire la complessità dei moderni cantieri.
Ricordiamo che l’attestazione SOA costituisce condizione indispensabile per la partecipazione alle procedure d’aggiudicazione dei lavori d’importo superiore ai 150.000 euro. Al fine d’assistere gli Imprenditori, l’Associazione ha predisposto un servizio d’informazione ed assistenza alle proprie Imprese sui requisiti e sulla documentazione richiesti per la qualificazione.
(cs)
Confapi Aniem News
la newSletter dell’unione nazionale delle impreSe edili manifatturiere e Settori affini
politiche abitatiVe: l’incontro di confapi aniem a palazzo chiGi
Si è svolto in settimana un incontro informale a Palazzo Chigi sulle prossime iniziative legislative che il Governo si appresta ad approvare in materia di politiche abitative.
Nel corso dell’incontro, al quale Confapi Aniem ha partecipato con una delegazione ristretta guidata dal Presidente Nazionale Giorgio Delpiano, è stata evidenziata la complessità della questione determinata da diversi elementi socio-economici che richiedono interventi strategici, integrati e coordinati.
Da parte della Presidenza del Consiglio, è stata ribadita l’intenzione di approvare un decreto legge, probabilmente entro il prossimo 30 aprile. Gli investimenti complessivi sulla casa, comprensivi della rimodulazione dei fondi europei di coesione, dovrebbero aggirarsi sui 7 miliardi. Il provvedimento dovrebbe contenere i seguenti elementi:
Case popolari: il progetto dovrebbe basarsi su interventi di recupero su immobili oggi inagibili, per un numero stimato in 55.000 unità per un finanziamento di circa 1 miliardo. Il costo medio di una ristrutturazione è stato stimato in 20.000 euro. Edilizia residenziale sociale: una seconda linea di interventi riguarderebbe l’edilizia residenziale sociale, con abitazioni a canone calmierato e residenze per studenti.
Le case per la “fascia grigia”: una parte del decreto dovrebbe disciplinare la realizzazione di case a prezzi accessibili per quella fascia sociale intermedia, coloro cioè che non hanno i requisiti per le case popolari ma non possono permettersi neanche di rivolgersi al mercato libero. In questo caso
dovrebbero essere attivati fondi immobiliari privati, oltre alla Cassa Depositi e Prestiti. Semplificazioni edilizie e urbanistiche: nel pacchetto normativo figurerebbero semplificazioni procedurali in grado di velocizzare la realizzazione dei lavori. In questo contesto sarebbe anche attivato il modello dei commissari.
Nel corso dell’incontro Confapi Aniem, ha espresso perplessità sul coinvolgimento dei fondi di investimento che rischierebbero di squilibrare il progetto su logiche più speculative che penalizzerebbero l’intera filiera; in questo senso è stata evidenziata la necessità che un ruolo centrale sia riservato all’Impresa, attraverso il coinvolgimento delle associazioni di rappresentanza. Fondamentale è inoltre l’esigenza di prevedere intese e convenzioni con gli enti locali per garantire la fattibilità del modello.
Confapi Aniem ha consegnato un primo documento riservandosi un intervento più analitico quando saranno resi noti i contenuti del decreto.
protocollo tipo di leGalità: docUmento Unitario delle associazioni al ministero dell’interno
A seguito dell’audizione preliminare svoltasi lo scorso 1° aprile presso il Ministero dell’Interno, le Associazioni imprenditoriali intervenute (Confapi Aniem, Ance, organizzazioni dell’artigianato) hanno condiviso un documento che è stato trasmesso al Prefetto Paolo Canaparo, Presidente del CCASIIP (Comitato di Coordinamento per l’Alta Sorveglianza delle Infrastrutture e degli Insediamenti Prioritari).
Nelle considerazioni di carattere generale è stata evidenziata l’esigenza di un unico Protocollo che abbia valenza su tutto il territorio nazionale e per tutte le opere. Ciò sia per garantire uniformità di disciplina del settore sia per semplificare gli adempimenti e gli obblighi a carico delle aziende rispetto alle opere in cui sono coinvolte. Contestualmente è stata ribadita la necessità di coerenza con i principi cardini del Codice dei Contratti e, in particolare, con il principio della fiducia che il Protocollo dovrebbe riprendere.
La concreta attuazione dei Protocolli dovrebbe inoltre essere utilmente accompagnata dall’adozione di atti interpretativi o FAQ esplicative di portata nazionale: molte delle criticità applicative riguardano il fatto che, sovente, è necessario compiere uno sforzo interpretativo individuale, al fine di applicare le prescrizioni contenute nei Protocolli, tenuto conto delle molteplici, variegate e peculiari casistiche contrattuali che accompagnano l’esecuzione dell’opera, alle quali le stesse devono essere adattate.
Inoltre, è stato segnalato un problema di carattere economico, legato al fatto che l’applicazione delle numerose e pervasive misure di prevenzione e controllo contenute nel Protocollo genera aggravi ed oneri significativi per gli operatori economici. Per questo il Protocollo dovrebbe indicare espressamente una quota da destinare al pagamento di tali misure, che le committenti dovrebbero riconoscere alle Imprese: le Associazioni imprenditoriali hanno proposto l’inserimento di una clausola espressa volta a prevedere che i costi connessi all’attuazione delle prescrizioni contenute nei Protocolli, inclusi i costi relativi al “Referente di cantiere”, siano ricompresi in un’apposita aliquota forfettaria, da individuare nel quadro economico dell’intervento a cura del soggetto aggiudicatore o concedente, e sottratta a ribasso d’asta, in quanto destinata all’implementazione delle misure di prevenzione e contrasto alla criminalità e ai tentativi di infiltrazione mafiosa.
la relazione annUale anac in parlamento: settore laVori -10.6%
Il 21 aprile il Presidente dell’Anac, Giuseppe Busìa ha presentato in Parlamento la relazione annuale sull’attività svolta dall’Autorità.
Emerge anzitutto il dato del 2025 sul valore complessivo degli appalti pubblici: il valore è di 309,7 miliardi di euro, di cui circa 20,8 miliardi dovuti ad appalti effettuati e finanziati con le risorse del Pnrr. Il numero complessivo degli appalti è stato pari a 287.421, in aumento rispetto al 2024 sia per numero di procedure, con +7,6%, che per il loro importo totale con un incremento del +13,9%.
Cala in termini di importo il settore dei lavori pubblici con un -10,6%, mentre crescono i settori forniture e servizi, rispettivamente con +25,2% e +15,9% rispetto al precedente anno.
Tra i temi affrontati l’esplosione degli affidamenti diretti per servizi e forniture, arrivando al 95% delle acquisizioni totali, con un significativo addensamento a ridosso della soglia, tra i 135.000 e i 140.000 euro (si passa dai 1.549 del 2021 ai 13.879
del 2025); la disparità di genere negli appalti Pnrr (meno dell’8% delle procedure Pnrr hanno previsto clausole per incentivare la parità di genere e l’assunzione di giovani, 7.000 procedure su 96.000); la distrazione dei fondi dell’Unione europea (in crescita del 35% lo scorso anno); l’assenza di obbligo di dichiarazione del titolare effettivo, per le Imprese che partecipano agli appalti. In merito alla sicurezza, il Presidente Anac ha dichiarato che “negli appalti pubblici – anche più che altrove – servono tutele stringenti: controlli rafforzati, responsabilità di filiera, cantieri digitali, tracciabilità dei flussi di manodopera, formazione obbligatoria. I rischi maggiori si annidano nei subappalti, soprattutto quando si moltiplicano a cascata, erodendo trasparenza e responsabilità”.
Evidente il miglioramento sul fronte della digitalizzazione: “in appena due anni, l’Italia ha compiuto un salto che sembrava impossibile. Le procedure analogiche sono crollate dal 21% all’1%, le stazioni appaltanti che le hanno usate almeno una volta l’anno dal 45% all’1%, mentre con il nostro Fascicolo virtuale dell’operatore economico (Fvoe) sono stati verificati circa 175.000 operatori nel 2025, con oltre 4 milioni di certificazioni rilasciate”.
Riguardo alla qualificazione delle stazioni appaltanti, “in due anni siamo passati da oltre 20.000 a circa 4.000. L’obiettivo, però, non è solo ridurre il numero degli enti qualificati, ma renderli più forti, più efficienti, più capaci di offrire servizi migliori anche ai soggetti meno strutturati. Attraverso la professionalizzazione operiamo anche per rendere le procedure più efficienti e veloci, monitorando il rispetto del termine di 160 giorni per la loro conclusione”.
pnrr: approVate le linee GUida per l’Ultimazione deGli interVenti
Sono state approvate dalla Struttura di Missione PNRR (e pubblicate sul sito della stessa Struttura), d’intesa con l’Ispettorato Generale del Ministero dell’Economia e delle Finanze, le linee guida recanti “Indicazioni operative per la conclusione degli interventi e la rendicontazione finale di target e milestone” finalizzate a fornire “un quadro di riferimento unitario per accompagnare i soggetti attuatori nella fase conclusiva di attuazione del PNRR, favorendo una gestione ordinata e coerente con le scadenze europee”.
Nel documento sono individuati 30 programmi di investimenti che coinvolgono l’edilizia scolastica,
la rigenerazione urbana (come i PINQuA e i PU), lo sviluppo del trasporto rapido di massa (TBM) e le ciclovie.
Le amministrazioni titolari potranno estendere l’applicazione delle disposizioni a ulteriori misure del Piano, qualora la verifica degli obiettivi sia basata sul certificato di ultimazione dei lavori, sul certificato di regolare esecuzione, sul certificato di verifica di conformità, o su altra documentazione equivalente prevista dalla normativa.
Si richiede ai soggetti attuatori di completare le attività entro il 30 giugno 2026 per rispettare il termine del 31 agosto 2026, indicato dalla Commissione Europea.
La struttura di Missione ha adottato un modello di certificato per l’ultimazione dei lavori allegato alle linee guida (atto formale che attesta il rispetto delle scadenze). Viene consentito al RUP, in via eccezionale, di redigere un’attestazione “suppletiva”, allegata alla documentazione di rendicontazione, recante le informazioni rilevanti (es. il verbale di fine lavori) e, idonea a integrare l’attestazione resa dall’operatore economico.
Ulteriori chiarimenti sono forniti in merito al rispetto delle scadenze intermedie e a quelle finali.
le misUre di semplificazione
sUlla conferenza di serVizi
nel decreto pnrr in Gazzetta
Sulla Gazzetta Ufficiale del 20 aprile 2026 è stata pubblicata la legge n.50 relativa alla conversione in legge del decreto sul Pnrr, contenente diverse semplificazioni amministrative che impattano sull’edilizia privata.
Si segnalano, in particolare, i contenuti dell’art. 5 del provvedimento sulla disciplina della conferenza di servizi.
Nella conferenza semplificata, il termine perentorio per rendere le determinazioni non può essere superiore a 30 giorni che si estende a 60 se sono coinvolte amministrazioni preposte alla tutela ambientale, paesaggistico-territoriale e dei beni culturali.
Oltre all’inserimento della modalità telematica, si introduce il riferimento alle posizioni prevalenti delle amministrazioni partecipanti come criterio guida per la determinazione conclusiva (l’amministrazione decide “sulla base delle posizioni prevalenti espresse dalle amministrazioni partecipanti tramite i rispettivi rappresentanti”); si conferma che le determinazioni devono essere congruamente motivate e devono indicare le prescrizioni e le
misure mitigatrici che rendono possibile l’assenso, con quantificazione, ove possibile, dei relativi costi. Il silenzio-assenso non potrà attivarsi se la domanda non è stata ricevuta dall’amministrazione competente o sia sprovvista degli elementi indispensabili per individuare l’oggetto e le ragioni del provvedimento richiesto.
Per verificare il tempo decorso viene previsto un meccanismo automatico e telematico dal quale scatta il silenzio-assenso; per i procedimenti non telematizzati, l’Amministrazione è tenuta comunque a trasmettere l’attestazione entro un termine perentorio di 10 giorni dalla formazione del silenzio-assenso.
in aUmento
Gli indici istat di febbraio per le costrUzioni
L’aggiornamento mensile degli indici Istat di febbraio scorso, evidenzia un incremento per il settore costruzioni.
Il fabbricato residenziale segna un + 0,3%, mentre il capannone industriale cresce dell’1,4% e il tronco stradale con tratto in galleria dell’1,3%.
Nella media del trimestre dicembre 2025 - febbraio 2026 la produzione nelle costruzioni diminuisce dell’1,1% nel confronto con il trimestre precedente.
tar lazio: mancata docUmentazione sU parità di Genere non comporta
aUtomatica esclUsione
Il Tar Lazio (Sent. n. 3265 del 20 febbraio 2026) ha precisato che la mancata produzione documentale sulla parità di genere non comporta automatica esclusione, non equivalendo a carenza del requisito, e impone comunque il ricorso al soccorso istruttorio.
Il Tribunale, prendendo atto delle novità introdotte dal Decreto correttivo al Codice Appalti, ha chiarito che l’obbligo di produzione del rapporto sulla parità di genere per gli operatori con oltre 50 dipendenti non è più circoscritto alle procedure finanziate con risorse PNRR/PNC, ma è esteso a tutte le gare. Il possesso del requisito è necessario anche in assenza di un richiamo espresso nella lex specialis
In questo contesto, i Giudici hanno evidenziato la funzione del soccorso istruttorio nel Codice.
In particolare, l’art. 101, comma 1, lett. b), d.Lgs. n. 36/2023 rappresenta lo strumento deputato ad accertare se l’operatore fosse effettivamente privo del requisito, o se semplicemente non avesse prodotto la relativa documentazione in sede di gara.
Il Tar ha accolto il ricorso dell’Impresa annullando il provvedimento di esclusione e condannando l’Amministrazione ad aggiudicare la gara in favore della stessa Impresa ricorrente, sostenendo la necessità di distinguere tra carenza e irregolarità. La semplice mancata allegazione in sede di gara non legittima l’esclusione automatica se il rapporto sulla parità di genere risulta regolarmente trasmesso al Ministero del Lavoro in data anteriore alla presentazione dell’offerta.
Nella sentenza viene infine affermato che l’estensione dell’obbligo alla presentazione della documentazione, introdotta con il Correttivo al Codice Appalti, comporta che il soccorso istruttorio non sia più una facoltà ma debba essere sempre consentito.
consiGlio di stato: i reQUisiti speciali dell’aUsiliaria Vanno Verificati in fase di ValUtazione dell’offerta
Il Consiglio di Stato (Sent. 3111 del 21 aprile 2026), intervenendo sull’istituto dell’avvalimento, ha precisato che i requisiti speciali dell’ausiliaria devono essere oggetto di verifica.
I Giudici hanno evidenziato, in particolare, che l’Impresa ausiliaria deve possedere e dichiarare i requisiti di idoneità professionale: la sussistenza
di tali requisiti dovrà essere puntualmente verificata dalla stazione appaltante nell’ambito della fase valutativa delle offerte.
La diversa tesi dell’appellante (e della stazione appaltante), secondo cui nel caso di avvalimento premiale l’Impresa ausiliaria dovrebbe dichiarare esclusivamente i requisiti oggetto del prestito finalizzato al miglioramento dell’offerta tecnica e non anche quelli di idoneità professionale prescritti dalla lex specialis, è confutata dal dato normativo. L’art. 104, comma 4 d.lgs. n. 36 del 2023 non distingue infatti tra tipologie di avvalimento, né subordina l’obbligo dichiarativo ivi prescritto alla natura o alla finalità del prestito, essendo il richiamo all’art. 100 onnicomprensivo (dunque ricomprende tutti i requisiti di ordine speciale lì menzionati, inclusi quelli di idoneità professionale).
Tale conclusione, oltreché fondata sul dato normativo testuale, “è altresì coerente con la stessa ratio dell’avvalimento, per garantirne l’effettiva serietà: è infatti del tutto logico che qualora l’impresa ausiliaria presti al concorrente la propria esperienza pregressa nel settore oggetto di gara (qui nel recupero crediti), tale esperienza debba essere stata acquisita in conformità alla normativa applicabile, tra cui il possesso dell’eventuale titolo abilitativo richiesto”.
(c)
Certificazione BIS per esportare in India
il CataS Spa è aCCreditato per i relativi Standard iS riChieSti
premessa
Il Bureau of Indian Standards (BIS) è l’ente nazionale indiano di normazione e certificazione, fondato nel 1986 sotto l’egida del Ministero degli Affari dei Consumatori, dell’Alimentazione e della Distribuzione Pubblica. Il BIS è responsabile di tre funzioni principali: lo sviluppo degli standard nazionali indiani (Indian Standards – IS), la promozione della qualità e sicurezza dei beni immessi sul mercato indiano e la certificazione dei prodotti e dei sistemi di gestione. La sua rilevanza per le Imprese che intendono esportare in India è fondamentale: senza la certificazione BIS, numerose categorie di prodotti non possono essere legalmente importate, vendute o distribuite nel Paese. Il quadro normativo di riferimento è costituito principalmente dal BIS Act del 2016, che ha sostituito la precedente legislazione e ha ampliato i poteri dell’ente. Tale legge stabilisce le procedure per la certificazione, definisce le categorie di prodotti soggetti a obbligo certificativo e prevede sanzioni per la non conformità.
Il BIS Act 2016 stabilisce ufficialmente il BIS come unico ente responsabile per la normazione, la certificazione e la promozione della qualità in India. Il governo centrale indiano ha il potere di individuare i prodotti soggetti a certificazione obbligatoria tramite Quality Control Orders (QCO).
La non conformità al BIS Act comporta gravi conseguenze: blocco delle merci alla dogana, confisca dei prodotti, sanzioni pecuniarie significative e, nei casi più gravi, procedimenti penali a carico dei responsabili.
il rUolo di catas
CATAS SPA, nostra Impresa Associata, è laboratorio accreditato ISO/IEC 17025 e a seguito dell’en-
trata in vigore della certificazione BIS ha completato l’accreditamento ISO/IEC 17025 anche per i singoli metodi previsti dagli standard IS relativi agli arredi. Si tratta per CATAS di una importante nuova estensione del proprio campo di accreditamento, riconosciuta ufficialmente da ACCREDIA e che va a completare l’ampio elenco delle prove CATAS già accreditate. Oltre alle principali norme europee EN, internazionali ISO, americane (ANSI/BIFMA) e nazionali di settore, CATAS è ora pienamente operativo anche per nuovi standard in ingresso sullo scenario internazionale, come gli standard IS per gli arredi destinati al mercato India.
Di seguito le principali caratteristiche della certificazione BIS.
beni interessati
Ogni anno viene rivisto l’elenco dei beni che necessitano di certificazione con nuovi gruppi merceologici, rendendo difficile stabilire gli obblighi per ogni prodotto. Tuttavia i nuovi standard obbligatori di solito entrano in vigore in una data successiva alla loro pubblicazione, in questo modo i produttori beneficiano di un periodo utile per ottenere la certificazione entro i tempi previsti.
L’elenco dei prodotti soggetti all’obbligo è disponibile al presente link, ribadendo che si tratta di una lista oggetto di continue modifiche.
A titolo esemplificativo ricadono nell’obbligo le seguenti macrocategorie:
- pompe e compressori industriali;
- macchine per il packaging e l’imballaggio;
- apparecchiature termiche e di trattamento;
- macchine utensili e sistemi di automazione;
- apparecchiature di controllo e sicurezza;
- componentistica elettrica per sistemi di controllo;
- macchinari per la lavorazione di plastica, gomma, ceramica e marmo;
- attrezzature per costruzioni e movimento terra;
- assemblaggi, sottoassiemi e componenti elettrici o meccanici;
- sottosistemi e componenti delle macchine sopra elencate;
- sedute per ufficio, tavoli, scrivanie, mobili contenitori e letti.
entrata in ViGore
L’entrata in vigore dell’obbligo di certificazione inizialmente era prevista per il 28 agosto 2025, ma è stata posticipata al 1° settembre 2026, anche se, dal 10 novembre 2025, alcuni gruppi di prodotti sono già soggetti all’obbligo, tra cui le apparecchiature a bassa tensione e le unità di controllo. Per l’arredo l’obbligo è già operativo dallo scorso 14 febbraio.
Il sistema BIS prevede quattro schemi principali di certificazione, ognuno dei quali si applica a diverse categorie di prodotti e prevede procedure specifiche. Per i produttori esteri, il percorso corretto dipende dalla natura del prodotto da esportare.
l’aUthorized indian representatiVe (air)
La nomina di un Authorized Indian Representative (AIR) è un requisito obbligatorio per tutti i produttori esteri che richiedono la certificazione BIS. L’AIR funge da punto di contatto ufficiale tra il produttore estero e le autorità BIS, assumendo piena responsabilità legale in India per la conformità del prodotto.
L’AIR deve soddisfare alcune condizioni che di seguito elenchiamo:
- deve essere un individuo residente in India (cittadinanza indiana o residenza stabile);
- deve avere un background educativo adeguato per comprendere le procedure BIS;
- deve essere esperto nelle procedure di certificazione BIS;
- deve avere un indirizzo fisico verificabile in India (nome e indirizzo figurano sul certificato);
- non deve avere conflitti di interesse con i laboratori terzi che testano i campioni;
- deve poter dichiarare la propria responsabilità ai sensi del BIS Act 2016.
L’AIR si assume la responsabilità della gestione di tutte le comunicazioni con il BIS, della presenta-
zione e supervisione della documentazione, delle risposte alle richieste di chiarimento tecnico e della conformità continuativa durante il periodo di validità della licenza. In caso di non conformità è l’AIR a rispondere legalmente di fronte alle autorità indiane.
Se il produttore estero ha una branch office o un ufficio di rappresentanza in India, può nominare come AIR un dipendente di tale struttura. In assenza di presenza locale, può essere designato qualsiasi soggetto che soddisfi i requisiti sopra elencati, inclusi agenti, distributori locali o società di consulenza specializzate.
docUmenti tecnici del prodotto
I documenti da predisporre per la richiesta di certificazione sono:
- descrizione tecnica dettagliata del prodotto (specifiche, materiali, processi);
- disegni tecnici e schemi costruttivi;
- lista dei componenti principali con relative specifiche;
- manuale di qualità (Quality Manual) dell’azienda;
- documentazione sul processo produttivo (dall’approvvigionamento materie prime ai test finali);
- report di test interni e, ove disponibili, di laboratori terzi;
- dichiarazione di conformità agli standard IS applicabili.
docUmenti dell’air
Per la nomina dell’AIR si deve disporre:
- lettera di nomina ufficiale dell’AIR firmata dal produttore estero;
- documenti di identità e prova di residenza in India dell’AIR;
- dichiarazione di accettazione delle responsabilità ai sensi del BIS Act 2016;
- indirizzo verificabile in India (figurerà sul certificato BIS).
Validità del certificato
La validità della licenza BIS varia in funzione dello schema applicato. Può essere concessa inizialmente per uno o due anni, con possibilità di rinnovo fino a cinque anni.
sorVeGlianza continUa
Il BIS può condurre ispezioni di sorveglianza in
qualsiasi momento durante il periodo di validità del certificato, senza preavviso. Può inoltre prelevare campioni dal mercato per verificarne la conformità in caso di reclami da parte dei consumatori. I produttori devono mantenere registri accurati e conformarsi continuativamente agli standard IS.
settore
Elettronica e IT
Illuminazione
Elettrodomestici
Materiali da costruzione
Apparecchiature elettriche
Prodotti chimici
Imballaggi alimentari
Arredi
bis Vs marcatUra ce:
principali settori e prodotti soGGetti a certificazione
Come anticipato la certificazione BIS obbligatoria interessa un’ampia gamma di settori. Di seguito si riportano i principali ambiti applicativi con la tipologia di schema applicabile.
esempi di prodotti schema applicabile
Computer, smartphone, tablet, router, stampanti, accessori IT CRS (Schema II)
Contenitori metallici per alimenti FMCS (Schema I)
Sedute per ufficio, sedute e sgabelli, tavoli e scrivanie, mobili contenitori, letti FMCS (Schema I)
differenze fondamentali
Un errore frequente tra i produttori europei è rite-
nere che la conformità alla normativa CE sia sufficiente o equivalente alla certificazione BIS. Le due certificazioni presentano differenze sostanziali elencate di seguito. aspetto
marcatUra ce (eUropa)
Natura
Ente certificatore
Ispezione fabbrica
Standard di riferimento
Validità
Riconoscimento reciproco
Presenza locale
Tempi medi
Auto-dichiarazione del fabbricante
Organismi notificati (ove richiesto)
Richiesta solo per alcuni moduli
Direttive e regolamenti UE (es. 2006/42/CE)
Continua fino a modifica prodotto/norma
Non applicabile al mercato indiano
Non richiesta
Variabile (settimane-mesi)
La certificazione BIS non è un’auto-certificazione: a differenza della marcatura CE, non può essere effettuata in autonomia dal fabbricante.
Solo il Bureau of Indian Standards può autorizzare e rilasciare una certificazione BIS valida. Questo implica un iter più lungo, più oneroso e più prescrittivo rispetto alla marcatura CE
implicazioni
certificazione bis (india)
Certificazione di terza parte obbligatoria
Solo Bureau of Indian Standards (BIS)
Obbligatoria per FMCS e Schema X
Indian Standards (IS), es. IS 16819:2018
1-3 anni, con sorveglianza periodica
Non applicabile al mercato UE
AIR obbligatorio (residente in India)
4-8 mesi (FMCS standard)
strateGiche per le aziende esportatrici
L’introduzione dell’OTR 2024 e il progressivo ampliamento dell’obbligo certificativo BIS segnalano un cambiamento strutturale nella politica commerciale indiana. L’obiettivo dichiarato del governo di New Delhi è duplice: aumentare il controllo tecnologico e qualitativo sui beni in uso nel Paese,
e consolidare il ruolo dell’India come hub manifatturiero globale alternativo alla Cina.
Per le Imprese italiane ed europee, questo significa che l’adeguamento normativo non è più un’opzione ma una condicio sine qua non per mantenere o sviluppare la propria presenza nel mercato indiano.
Per le aziende interessate si suggerisce di:
- avviare la procedura di certificazione, i tempi medi sono di 6-8 mesi e la data del 1° settembre 2026 non è lontana;
- verificare se i propri prodotti rientrano nelle categorie OTR: consultare l’Allegato 1 dell’OTR 2024 con i codici HS doganali e l’Allegato;
- identificare il corretto schema di certificazione prima di avviare la procedura;
- selezionare con cura un AIR esperto, preferire professionisti o società con comprovata esperienza BIS;
- verificare la conformità del prodotto agli standard IS (che possono differire dagli omologhi ISO/IEC);
- strutturare il laboratorio interno con le attrezzature di test richieste dagli IS applicabili.
impatto sUlla sUpply chain
La certificazione BIS coinvolge non solo il produttore del bene finito, ma anche i fornitori di componenti e sottosistemi inclusi nell’Allegato 1 dell’OTR. Commercianti e importatori indiani sono coinvolti indirettamente perché possono commercializzare solo prodotti certificati e non possono richiedere la certificazione autonomamente (la certificazione è sempre rilasciata al produttore).
il settore arredo
Abbiamo visto che per diverse tipologie di arredi in ingresso e vendita nel mercato indiano già dal 14 febbraio 2026 è obbligatorio che questi siano certificati dal BIS (Bureau of Indian Standards), con marchio ISI.
Questa certificazione richiede l’implementazione di un insieme articolato di procedure, controlli di conformità tecnica dei prodotti agli standard indiani IS e il mantenimento di un piano di qualità con prove di laboratorio che i produttori possono svolgere internamente o presso laboratori riconosciuti/accreditati dal BIS o presso qualsiasi altro laboratorio terzo accreditato secondo norma ISO/ IEC 17025. Le tipologie di arredi, e i relativi standard di prodotto, coinvolti dai nuovi obblighi BIS sono i seguenti:
- sedute per ufficio (norma IS 17631:2022/ A1:2025),
- sedute e sgabelli (norma IS 17632:2022/ A1:2025),
- tavoli e scrivanie (norma IS 17633:2022/ A1:2025),
- mobili contenitori (norma IS 17634:2022/ A1:2025),
- letti (norma IS 17635:2022/A1:2025)
- letti a castello (norma IS 17636:2021).
Gli standard descrivono i requisiti e metodi di prova per il prodotto finito. A seconda della tipologia di prodotto possono includere anche le prove per i singoli materiali componenti, quali ad esempio le superfici e i rivestimenti (tessuti e pelle), ove applicabili.
conclUsioni
La certificazione BIS rappresenta un ostacolo ma anche una opportunità per le Imprese che intendono accedere o mantenere la propria presenza nel mercato indiano. Con l’entrata in vigore dell’OTR 2024 il 1° settembre 2026, l’obbligo si estende a un’ampia platea di produttori di macchinari, apparecchiature elettriche e arredo finora non soggetti a questo tipo di compliance. Le Imprese italiane devono agire con urgenza: avviare la verifica dei propri prodotti, identificare lo schema di certificazione corretto, nominare un AIR qualificato e predisporre la documentazione tecnica richiesta. I tempi dell’iter certificativo non consentono di rimandare. Chi si adeguerà per tempo potrà trasformare la certificazione BIS da vincolo burocratico a leva competitiva, consolidando la propria posizione in uno dei mercati più dinamici del mondo.
CATAS SPA è in grado di seguire le Imprese nel riconoscere i prodotti delle Imprese locali conformi agli standard indiani IS, accelerando notevolmente i tempi di rilascio della certificazione BIS.
Le Imprese interessate a ricevere maggiori informazioni possono prendere contatto con l’Ufficio Estero dell’Associazione, dott. Paolo Zorzenone, tel. 0432.507377, email estero@confapifvg.it. (pz)
Business News
informazioni per l’internazionalizzazione a Cura di informeSt ConSultinG Srl
Riceviamo da INFORMEST Consulting srl una serie di informazioni su iniziative e comunicazioni in materia di internazionalizzazione delle Imprese. In calce ad ogni notizia sono indicati anche i referenti a cui rivolgersi per ogni utile approfondimento, fermo restando che gli interessati possono sempre fare capo all’ufficio internazionalizzazione dell’Associazione (email: estero@confapifvg.it).
eVento b2b internazionale
Venice Wine net | Venezia, 8-9 ottobre 2026 | incontri b2b tra prodUttori VitiVinicoli e bUyers internazionali di settore
INFORMEST Consulting, in collaborazione con Consorzio Vini Venezia, organizza VENICE WINE NET, l’evento internazionale in presenza di incontri B2B dedicato agli operatori professionali del mondo del vino che avrà luogo nei giorni 8 e 9 ottobre 2026 a Venezia. L’iniziativa prevede l’organizzazione di incontri B2B tra l’eccellenza della produzione vitivinicola italiana e selezionati buyers internazionali provenienti da Europa, Nord America e Paesi Asiatici.
Saranno selezionati buyers bene inseriti nella distribuzione di vini anche internazionali, interessati a promuovere presso la loro clientela i vini italiani/regionali e ad instaurare relazioni commerciali con i produttori vitivinicoli italiani partecipanti all’evento: importatori e distributori del canale HORECA e/o della distribuzione specializzata, buyers di catene di negozi specializzati tra cui enoteche e negozi di delikatessen, buyers della distribuzione organizzata (es. supermercati
regionali) specializzati nel settore vino, buyers interessati ad una collaborazione su private label). Ai produttori vitivinicoli partecipanti saranno garantiti incontri “personalizzati” preliminarmente definiti sulla base dell’offerta di vini locali/regionali proposti e in funzione delle richieste degli importatori e dei buyers esteri. Ogni azienda partecipante avrà a disposizione un tavolo attrezzato per garantire la migliore esperienza degustativa e per agevolare gli incontri ed il dialogo con i buyers. Le Imprese vitivinicole potranno far degustare i propri vini fino ad 8 selezionati buyers esteri in un’unica giornata senza dover sostenere gli elevati costi e i lunghi tempi di partecipazione ad una fiera di settore. Sarà fornita assistenza e supporto prima, durante e dopo i meeting per massimizzare i risultati dell’iniziativa. Per maggiori informazioni è possibile contattarci alla email marketing@ informestconsulting.it oppure telefonare al numero 0421.280440.
richieste
di collaborazione dall’eUropa – da enterprise eUrope netWorK
- Distributore danese attivo nel settore agroalimentare è alla ricerca di un produttore italiano specializzato nella realizzazione di pizze pronte a marchio privato (private label) con base ad alto contenuto proteico. Il prodotto richiesto dovrà prevedere una base arricchita di proteine e topping salutari e proteici (con verdure, ecc.). Il partner ideale dispone di capacità produttive adeguate e flessibili, nonché esperienza nello sviluppo di prodotti innovativi orientati al benessere. La cooperazione prevista potrà basarsi su accordi di fornitura e distribuzione.
- Azienda danese attiva nel commercio agroalimentare, specializzata nell’approvvigionamento su larga scala di ingredienti per il mercato scandinavo e orientata a partnership di lungo periodo, è alla ricerca di produttori affidabili per diverse categorie di prodotti. In particolare, l’azienda ricerca produttori italiani di olio d’oliva (sanse e frullati), pistacchi e
nocciole. Il partner ideale garantisce elevati standard qualitativi, capacità di gestione di volumi consistenti e affidabilità nelle forniture. La cooperazione prevista potrà basarsi su accordi di fornitura a lungo termine.
- Agente commerciale con sede in Portogallo, attivo nel settore agroalimentare e con esperienza nelle vendite internazionali, è alla ricerca di produttori italiani di alimenti gourmet e specialty food interessati a sviluppare la propria presenza sui mercati esteri. L’agente offre
servizi di rappresentanza commerciale su base commissionale, supportando la distribuzione nei canali retail, HORECA e trade specializzato. Il partner ideale è un produttore di medie dimensioni con prodotti di qualità e orientamento all’export. La cooperazione prevista si basa su accordi di rappresentanza commerciale a lungo termine.
Informazioni: office@informestconsulting.it
Scambi fra Soci
le ultime SeGnalazioni riCevute
L’Associazione mette in contatto Imprenditori interessati a vendere, acquistare e/o a qualsiasi altro scambio che possa costituire un’opportunità per l’attività aziendale, come ad esempio cessioni di capannoni, di aree fabbricabili, di attività, di attrezzature per chiusura attività, ...
Riportiamo di seguito le ultime segnalazioni ricevute, ricordando che per ogni ulteriore informazione o per la documentazione eventualmente disponibile le Imprese interessate possono contattare il p.i. Claudio Scialino dell’Ufficio Edilizia e Territorio dell’Associazione.
impresa associata
ValUta la cessione
o l’affitto di capannone a rtiGianale/indUstriale a ViVaro (pn)
Impresa Associata valuta la cessione o l’affitto nella zona industriale di Vivaro (PN) di capannone artigianale/industriale completo di uffici, spogliatoi, mensa e servizi di circa mq 2.000, oltre terreni pertinenziali, in parte edificabili.
impresa associata ValUta Una collaborazione, l’acQUisto o l’affitto, con azienda del settore meccanico in zona Udine
Impresa Associata che progetta e produce macchine per lavorazioni meccaniche è interessata a valutare una collaborazione, o l’acquisto, o l’affitto, con azienda del settore meccanico o affine sita sul territorio di Udine o limitrofo, che abbia la disponibilità di immobile e di ufficio tecnico.
(csc)
Parere preventivo di collaudo
attivazione del nuovo Servizio online di piattaforma aGilefvG
La Motorizzazione Civile Regionale ha attivato un nuovo servizio online per richiedere il parere pre-
ventivo di collaudo, necessario nel caso di allestimenti e trasformazione del veicolo e propedeutico al collaudo con visita e prova. Il servizio è disponibile tramite la piattaforma AgileFVG, accessibile previa autenticazione. Nella pagina del sito della Motorizzazione Civile dedicata ai collaudi e alle revisioni è disponibile il manuale d’uso che fornisce le necessarie istruzioni per presentare l’istanza.
(mm)
Scadenze aziendali del mese di maggio 2026
ressi, premi o altri frutti di obbligazioni e titoli similari;
- provvigioni;
il Calendario delle SCadenze per il meSe di maGGio 2026
Venerdì 15
FATTURAZIONE DIFFERITA - Scade il termine per l’emissione delle fatture riferite a cessioni di beni consegnati o spediti, previa emissione di un documento di trasporto, nel mese di aprile. Le stesse fatture devono essere registrate entro il termine di emissione e con riferimento al mese di consegna o spedizione.
sabato 16 (posticipa a lUnedì 18)
IVA - LIQUIDAZIONE MENSILE - Scade il termine per il versamento dell’Iva relativa al mese di aprile. I versamenti vanno effettuati utilizzando il modello F24.
IVA - LIQUIDAZIONE TRIMESTRALE - Scade il termine per il versamento dell’Iva relativa al 1° trimestre 2026. Sull’ammontare del tributo dovuto si devono aggiungere gli interessi dell’1%. I versamenti vanno effettuati utilizzando il modello F24.
IVA ANNUALE - RATEIZZAZIONE - Scade il termine per il versamento della 3^ rata dell’Iva, relativa al 2025 con la maggiorazione dello 0,33% per ogni mese o frazione di mese a decorrere dal 16 marzo 2026 utilizzando il codice tributo 6099.
IRPEF - Scade il termine per il versamento delle ritenute operate nel mese precedente su:
- redditi di lavoro autonomo;
- redditi derivanti dall’utilizzazione di marchi ed opere dell’ingegno e contratti di associazione in partecipazione;
- obbligazioni e titoli similari;
- dividendi corrisposti nel trimestre precedente;
- redditi di capitale diversi da dividendi e inte-
- bonifici relativi ad interventi di ristrutturazione edilizia e risparmio energetico;
- redditi di lavoro dipendente e assimilati.
I versamenti vanno effettuati utilizzando il modello F24.
INPS - CONTRIBUTO GESTIONE SEPARATAScade il termine per il versamento del contributo INPS della gestione separata secondo le seguenti aliquote:
- 26,07% per i lavoratori autonomi titolari di partita Iva;
- 35,03 % (prima fascia) per i soggetti che non sono iscritti ad altre forme previdenziali obbligatorie;
- 24% per i soggetti già iscritti ad altra gestione obbligatoria.
Il contributo così calcolato è posto:
- per un terzo a carico dei percettori dei compensi,
- per due terzi a carico del soggetto che eroga i compensi.
I versamenti vanno effettuati utilizzando il modello F24.
lUnedì 25
IVA INTRACOMUNITARIA MENSILI - Scade il termine per la trasmissione degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e servizi relativi al mese di aprile.
La presentazione deve essere effettuata in via telematica.
domenica 31 (posticipa a mercoledì 3 GiUGno)
CONTRATTI DI LOCAZIONE - Scade il termine per la registrazione dei nuovi contratti di locazione di immobili con decorrenza 1° maggio 2026 e versamento dell’imposta di registro per i contratti di locazione con annualità scaduta il 30 aprile 2026.
LIQUIDAZIONI IVA - Scade il termine per l’invio
telematico da parte di tutti i soggetti passivi Iva, delle liquidazioni di gennaio, febbraio e marzo (per i mensili) e del primo trimestre 2026 (per i trimestrali).
IMPOSTA DI BOLLO FATTURE ELETTRONI-
CHE - Scade il termine per il versamento dell’imposta di bollo riferite al I trimestre senza Iva, come ad esempio operazioni esenti o fuori campo, per un importo superiore a 5.000 euro.
LIQUIDAZIONE IOSS - Scade il termine per l’invio telematico della dichiarazione Iva IOSS del mese precedente relativa alle vendite a distanza di beni importati da parte di soggetti iscritti al nuovo Sportello unico per le importazioni IOSS.
COLLEGAMENTO RT - POS - Scade il termine per comunicare all’Agenzia delle Entrate l’abbinamento RT - POS attivati nel mese precedente. (pz)