numero 14 31 luglio 2026






numero 14 31 luglio 2026
Iperammortamento; disponibili le conferme
Smobilizzo di magazzino
Omessi versamenti da autoliquidazione
Assegnazione agevolata beni ai soci entro settembre
Crisi d’impresa
Sentenza del Consiglio di Stato sui crediti R&S
Bando fotovoltaico 2026
Ristoro extra-costo gasolio 2026
Aumento del prezzo del gasolio
Bando Invitalia per il settore turistico 2026
CCNL Unionmeccanica Confapi
Edilizia FVG Confapi Aniem
Adesione automatica alla previdenza complementare
Indice mensile rivalutazione t.f.r. giugno 2026
Sicurezza: violazioni che fanno perdere gli incentivi
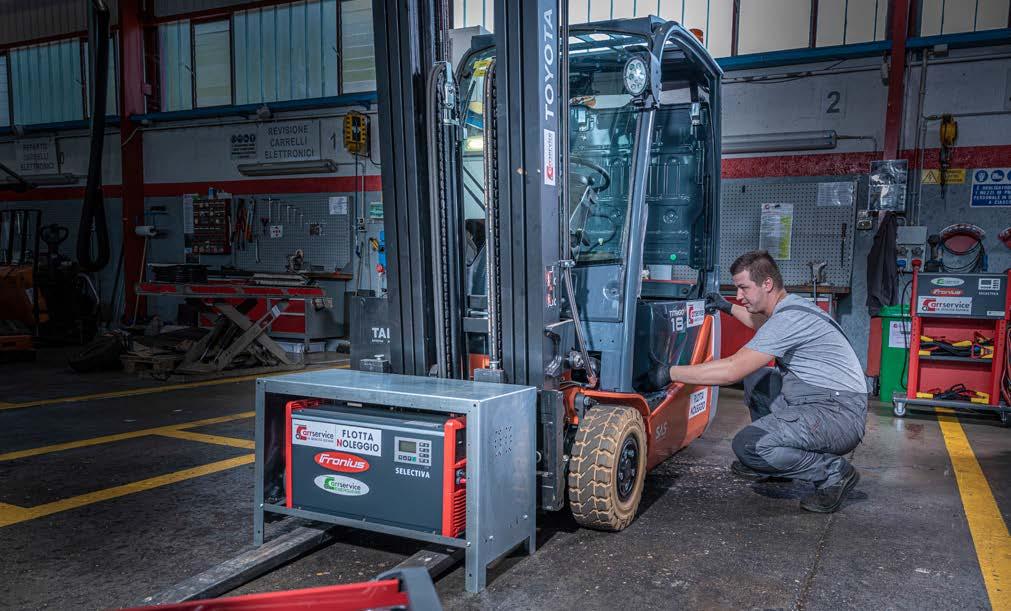
ORGANIZZAZIONE
La Direttiva NIS2 per le Imprese assoggettate
Intelligenza
CHIUSURA ESTIVA DEI NOSTRI UFFICI
Durante il periodo estivo i nostri uffici resteranno chiusi da lunedì 10 agosto a venerdì 21 agosto 2026. Per le sole urgenze potrete contattarci al numero 338.6904139.
Dateci il vostro indirizzo di posta elettronica per comunicare più facilmente, per fornirvi informazioni in tempo reale e per realizzare economie di scala. info@confapifvg.it
Editore Redazione Associazione Piccole e Medie Industrie del Friuli Venezia Giulia - Confapi FVG Viale Ungheria, 28 33100 Udine Tel. 0432 507377 www.confapifvg.it
Direttore Responsabile Lucia Cristina Piu
Registrazione presso il Tribunale di Udine n. 404 del 27.08.1977
progetto Grafico Clikka!com www.clikka.com
Concessionaria per la pubblicità Scripta Manent srl Via Pier Paolo Pasolini, 2/A 33040 Pradamano (UD) Tel. 0432 505900 ufficio@scriptamanent.sm

Associato all’Unione Stampa Periodica Italiana
Piazza Garibaldi, 5 – Udine
0432 502100
www.immobiliareinudine.it
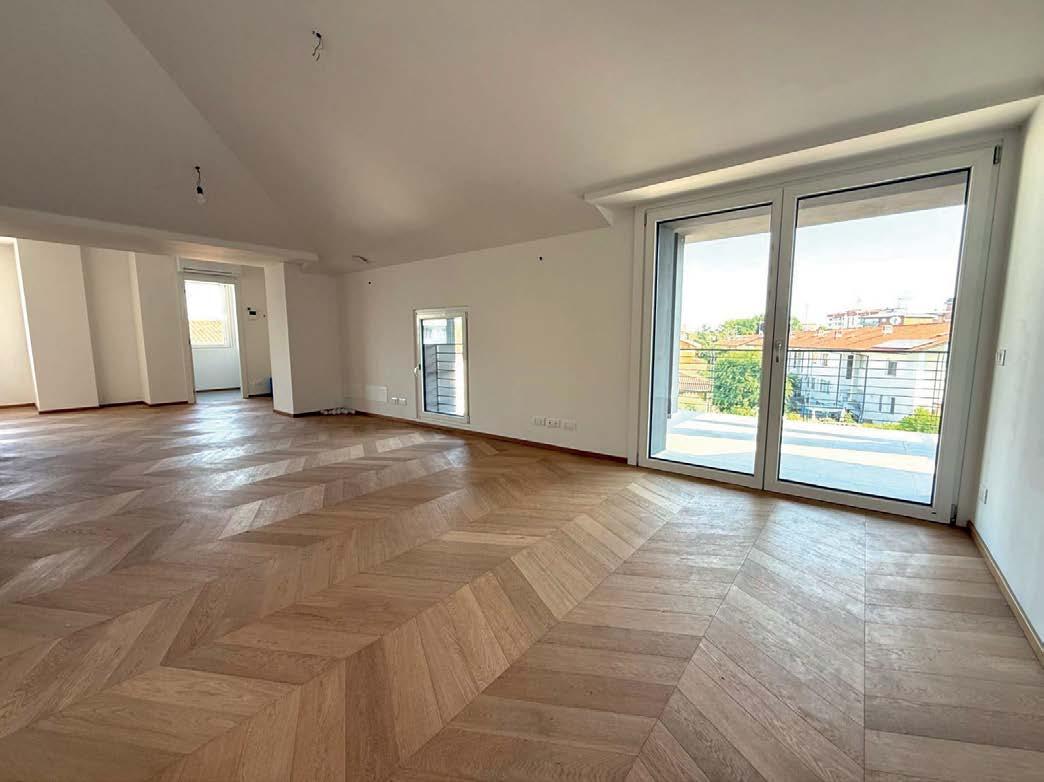
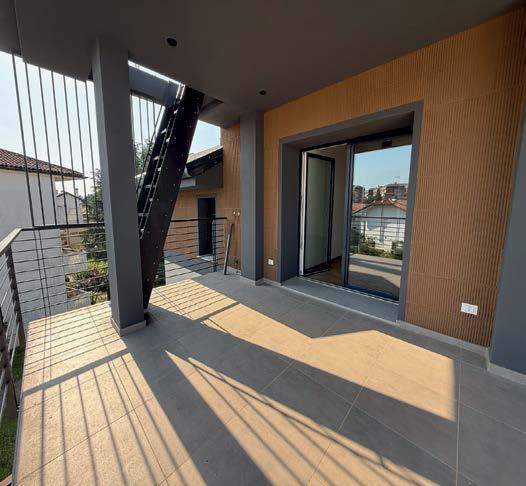
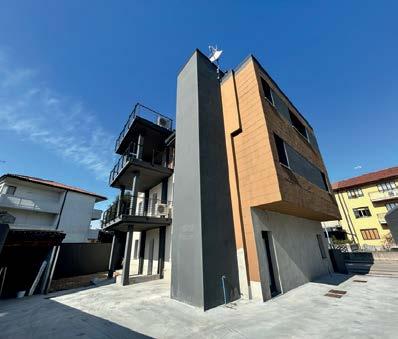
Attico libero a 360°, in nuovo palazzo di sole tre unità, con terrazzo e solarium, dove è possibile godere di momenti di relax e di pace, comoda zona giorno open space, tre bagni finestrati, completo di garage e posto auto. Dotazione di tutti i comfort moderni, tra i quali aria condizionata canalizzata e riscaldamento autonomo a pavimento, impianto ventilazione meccanico: palazzina in classe “A4”, molto efficiente dal punto di vista energetico con una garanzia di risparmio sui costi di gestione. Posizione strategica, vicina a tutti i servizi essenziali come negozi, scuole, ospedale e mezzi di trasporto pubblico. Prezzo clamoroso € 495.000!
il gSe ha reSo utilizzabile
il portale per l’invio delle ComuniCazioni
Con il decreto congiunto del Ministro delle Imprese e del Made in Italy e dell’Economia e delle Finanze del 20 luglio 2026 è stata data attuazione al secondo step della disciplina dell’iperammortamento introdotta dalla Legge di Bilancio 2026. L’agevolazione prevede una maggiorazione del costo di acquisizione dei beni strumentali nuovi, con esclusivo riferimento alla determinazione delle quote di ammortamento e dei canoni di leasing finanziario, per investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028. Il GSE (Gestore dei servizi Energetici) ha reso di-
sponibile la piattaforma per l’invio della comunicazione di conferma da trasmettere entro 60 giorni dall’esito positivo del modello preventivo.
Ricordiamo che l’agevolazione consiste nel riconoscere al costo di acquisizione dei beni strumentali nuovi, una maggiorazione (in misura variabile per scaglioni sui montanti annuali determinati per competenza), esclusivamente per calcolare:
- le quote di ammortamento deducibili;
- i canoni di locazione finanziaria (leasing) deducibili.
Operativamente la maggiore deduzione si suddivide per quote lungo la vita utile del bene (o del contratto di leasing), secondo le regole ordinarie degli ammortamenti.
L’agevolazione spetta solo per gli investimenti destinati a strutture produttive ubicate nel territorio dello Stato.
La maggiorazione del costo è graduata per scaglioni come indicato di seguito:
Il limite massimo di costi ammissibili è fissato a € 20 milioni, tetto da intendersi annuale.
Per gli investimenti in leasing, si deve considerare il costo sostenuto dalla società di leasing per l’acquisto dei beni.
LA DECADENzA
DAL BENEFICIO
Il diritto al beneficio decade totalmente o parzialmente se:
- il bene viene venduto a titolo oneroso o destinato a strutture produttive situate all’estero durante il periodo di fruizione della maggiorazione. La decadenza si evita solo se l’Impresa sostituisce il bene, nello stesso periodo d’imposta, con un bene nuovo di caratteristiche tecnologiche analoghe o superiori;
- mancanza originaria o sopravvenuta dei re-
quisiti tecnici di ammissibilità, o presenza di documentazione irregolare non sanabile;
- mancata tenuta e conservazione dei documenti giustificativi di spesa (fatture, perizie, certificazioni contabili, documenti di trasporto);
- impossibilità per il GSE di effettuare le verifiche e i controlli documentali o ispettivi per cause imputabili all’azienda.
La misura riguarda gli investimenti realizzati dal 1° gennaio 2026 e fino al 30 settembre 2028 e l’accesso avviene tramite procedura telematica attivata attraverso la piattaforma del GSE, accessibile con SPID/CIE.
È prevista la trasmissione delle seguenti comunicazioni:
1. preventiva con l’invio dei dati identificativi, tipologia e ammontare degli investimenti previsti (di cui agli Allegati IV e V alla legge di bilancio n. 199 del 2025) e la data presunta di interconnessione o entrata in funzione;
2. di conferma, da inviare entro 60 giorni dall’esito positivo del GSE, confermando l’investimento e dimostrando il pagamento di un acconto pari ad almeno il 20% del costo di acquisizione;
3. di completamento dell’investimento, da inviare a investimenti ultimati e interconnessi, entro il 15 novembre 2028;
4. entro il 20 gennaio di ogni anno l’Impresa deve trasmettere una comunicazione con le informazioni sugli investimenti effettuati, i costi sostenuti e la previsione di utilizzo del beneficio;
5. entro il successivo 30 giugno si deve inoltre trasmettere una comunicazione integrativa recante il piano di ammortamento con l’indicazione delle quote dell’incentivo imputate in ciascun esercizio.
COSA pREVEDE
IL DECRETO
Il decreto citato ha dato avvio al secondo step dell’iter procedurale riguardante la possibilità di trasmettere la comunicazione di conferma dopo quella preventiva da inviare prima di iniziare l’investimento (si veda Apinforma n. 11/2026). Ricordiamo che la prima comunicazione per molti ha riguardato anche gli investimenti già avviati dall’inizio dell’anno, se non addirittura ultimati.
Ora la seconda comunicazione di conferma è possibile trasmetterla dal 21 luglio, e deve essere trasmessa entro 60 giorni dal ricevimento dell’esito positivo del modello preventivo. Ricordiamo che nella comunicazione di conferma non è possibile indicare investimenti diversi o di costo superiore a quanto indicato in quella preventiva. Pertanto le Imprese che hanno ricevuto l’esito positivo della comunicazione preventiva, possono accedere tramite l’area clienti del sito del GSE e procedere alla compilazione ed invio della comunicazione di conferma. Oltre alla descrizione degli investimenti e sottoscrivere le dichiarazioni che attestano la spettanza dell’agevolazione, si deve indicare la data di pagamento dell’ultima o unica rata dell’acconto del 20% e il relativo importo, nonché gli estremi della fattura emessa dal fornitore.
In caso di investimento effettuato tramite locazione finanziaria, è sufficiente aver sottoscritto il contratto di leasing riportando nella comunicazione gli estremi. Dopo l’invio della comunicazione di conferma ed entro le 24 ore successive, sarà rilasciata una ricevuta di avvenuto invio attraverso una notifica inviata tramite mail all’indirizzo del referente.
Manca ancora all’appello la comunicazione di completamento e le due di mantenimento per chiudere il procedimento autorizzativo. La prima quota di iperammortamento può essere dedotta solo nel periodo d’imposta in cui viene effettuata la comunicazione di completamento e a patto che il bene sia entrato in funzione e interconnesso.
(pz)
non è un’operazione finanziaria
eSente da iva
Una recente question time del 15 luglio in commissione Finanze della Camera ci offre lo spunto per affrontare un particolare strumento giuridico utile per fornire liquidità alle Imprese nonché il relativo trattamento fiscale. Il tema riguarda lo smobilizzo degli stock di magazzino, noto come “destocking”, è il processo con cui un’azienda riduce deliberatamente le proprie scorte di magazzino, sia di materie prime che di prodotti finiti o semilavorati. Lo smobilizzo si può rendere necessario a causa di un pregresso eccesso di produzione cui non ha corrisposto un adeguato volume di vendite o l’accaparramento di merci a causa di crisi internazionali che potrebbero rendere più critico trovare materie prime, o ancora speculazioni legate a disponibilità di merci a prezzi particolarmente vantaggiosi.
A fronte di queste ragioni che possono spingere a incrementare i valori di magazzino, ce ne sono altre di senso opposto. In generale, infatti, le Imprese cercano di evitare di gonfiare le scorte di magazzino perché significa immobilizzare risorse finanziarie importanti.
Ecco quindi che a seguito di operazioni di stoccaggio importanti si può rendere necessario intervenire con strumenti straordinari per smobilizzare l’investimento nel magazzino.
Tra le varie opzioni disponibili c’è anche quella di de-stocking effettuate nell’ambito di cartolarizzazione dei crediti ex artt. 7 e seguenti della legge 130/1999. Si tratta di una procedura che consente di trasformare il magazzino in liquidità prima an-
cora che la merce venga venduta. In questo modo le Imprese possono conferire il valore economico del proprio magazzino ad una SPV (Special purpose vehicle) che anticipa la somma in cambio della monetizzazione futura delle scorte, consentendo così all’Impresa di smobilizzare il proprio capitale investito nel magazzino, senza attendere i tempi ordinari di vendita dei beni e di incasso dei relativi crediti.
Il question time ha riguardato proprio questa particolare procedura, in particolare i profili di imposizione ai fini Iva e in particolare se le stesse potessero beneficiare del regime di esenzione.
La risposta ha chiarito che queste operazioni non possono configurarsi esclusivamente come operazioni finanziarie beneficiando quindi del regime di esenzione, perché tale regime riguarda principalmente le operazioni relative a crediti, finanziamenti, titoli e strumenti finanziari.
Si deve conseguentemente valutare il regime Iva caso per caso, il de-stocking può così riguardare:
- beni mobili, in questi casi si renderà applicabile la disciplina Iva prevista per la specifica natura dei beni;
- beni immobili, sarà necessario fare riferimento al regime previsto dall’art. 10 della legge Iva, ricordando che i punti 8, 8 - bis e 8 - ter prevedono rispettivamente un regime di esenzione, uno di imponibilità obbligatoria e uno di imponibilità per opzione.
Solo nei casi in cui il de-stocking riguardi crediti o attività finanziarie può trovare applicazione il regime di esenzione di cui all’art. 10 del DPR 633/72.
Le operazioni di de-stocking non configurano quindi tout court operazioni di natura finanziaria perché sono legate alla tipologia di bene costituente il magazzino, solo se la cartolarizzazione riguarda lo smobilizzo di poste finanziarie sarà possibile beneficare del regime di esenzione Iva.
(pz)
il regime Sanzionatorio per il ravvedimento
I tardivi e gli omessi versamenti delle imposte sono regolati, sotto il profilo sanzionatorio, dal D. Lgs. 87/2024 prevedendo, in generale, una sanzione dal 30% al 25% con possibilità di ulteriore riduzione in caso di ricorso al ravvedimento operoso.
Come noto il ravvedimento operoso, disciplinato dall’art. 13 del D. Lgs. 472/1997, consente di sanare omissioni o insufficienti versamenti o altre irregolarità versando sanzioni differenziate in base al periodo in cui viene eseguita la regolarizzazione. Per i tributi gestiti dall’Agenzia delle Entrate o delle Dogane il ricevimento di un avviso bonario o di un atto impositivo esclude la possibilità
di ricorrere al ravvedimento operoso. Se invece il tributo è gestito da altri soggetti impositori, come Comuni o Camere di Commercio, il ravvedimento è inibito solo dal controllo fiscale ex commi 1 e 1ter dell’art. 13 del D. Lgs. 471/1997. Il decreto 87/2024 ha anche ridotto dal 90% al 70% la sanzione per infedele dichiarazione. Le irregolarità fiscali possono quindi essere regolarizzate provvedendo spontaneamente alla rimozione della violazione commessa pagando l’imposta dovuta, la sanzione ridotta e gli interessi, calcolati al tasso legale annuo dal giorno in cui il versamento avrebbe dovuto essere effettuato a quello in cui viene effettivamente eseguito.
Si ricorda che per i versamenti effettuati con un ritardo non superiore a 90 giorni la sanzione si riduce a metà, quindi dal 25% si scende al 12,5%. Per i versamenti effettuati con un ritardo non superiore a 15 giorni poi, la sanzione del 12,5% è ulteriormente ridotta a 1/15 per ogni giorno di ritardo, vale a dire 0,83%.
Di seguito una tabella con le sanzioni ridotte previste in caso di ricorso al ravvedimento operoso.
Entro 14 giorni dalla scadenza
Dal 15° al 30° giorno dalla scadenza
Dal 31° al 90° giorno dalla scadenza
Entro il termine di presentazione della dichiarazione o 1 anno dal termine ordinario
Oltre il termine di presentazione della dichiarazione o 1 anno dal termine ordinario
L’articolo 3 dello stesso decreto n. 87/2024, ha modificato anche l’articolo 12 del decreto legislativo n. 472 del 1997, estendendo l’ambito di applicazione del cumulo giuridico al ravvedimento operoso.
giornaliero
(25%/8)
(25%/7)
È invece escluso il cumulo giuridico con riferimento alle violazioni concernenti gli obblighi di pagamento e le indebite compensazioni.
(pz)
valutazioni di Convenienza da valutare CaSo per CaSo
Si stanno assottigliando i termini per approfittare dell’art. 1 commi da 35 a 41 della legge 199 del 30 dicembre 2025 (legge di bilancio per il 2026) che ha riproposto la possibilità di assegnare i beni aziendali ai soci in regime semplificato. La scadenza è fissata per il 30 settembre 2026 per approfittare dell’opportunità di sottrarre al regime impositivo ordinario le plusvalenze legate all’autoconsumo di specifici beni. Inoltre l’assegnazione può essere uno strumento per sottrarsi alla normativa sulle società di comodo. È prevista anche la possibilità di trasformarsi in società semplice beneficiando delle stesse semplificazioni, ma nel presente articolo non sarà analizzata tale possibilità.
Sono interessati alla disciplina dell’assegnazione agevolata di beni ai soci in generale tutte le società, con esclusione delle cooperative. Vi rientrano quindi tutte le società sia di capitali che di persone a prescindere dal regime contabile adottato. I soci devono risultare tali al 30 settembre 2025. Per le società dove non è prevista la tenuta del libro soci, si dovrà fare riferimento al Registro delle Imprese, mentre per le società di persone farà fede qualsiasi atto idoneo, avente data certa sempre anteriore al 30 settembre 2025. L’ingresso nella compagine societarie di nuovi soci successivamente a quest’ultima data, non preclude l’accesso all’assegnazione agevolata ma ne limita la portata esclusivamente a quelli vecchi. La percentuale di partecipazione del socio è quella esistente alla data dell’assegnazione.
BENI AGEVOLABILI
Sono agevolabili le assegnazioni di:
- immobili, ancorché strumentali per natura (A10, B, C ed E), che non siano utilizzati direttamente per l’esercizio dell’attività d’impresa da parte del loro possessore, come ad esempio quelli locati, concessi in comodato a terzi, ecc.;
- immobili merce oggetto di produzione e scambio;
- beni mobili iscritti in pubblici registri non utilizzati nell’esercizio dell’attività d’impresa;
- immobili patrimonio a condizione che non siano utilizzati direttamente per l’esercizio dell’attività, come ad esempio abitazioni o terreni locati a terzi o comunque non utilizzati direttamente;
- immobili di società di gestione qualora locati a terzi, sia abitativi che commerciali;
- terreni agricoli a meno che non siano utilizzati dalle società operanti nel settore agricolo per la coltivazione e/o l’allevamento.
DALL’AGEVOLAzIONE
Non possono essere assegnati gli immobili strumentali per natura rientranti nelle categorie catastali B, C, D, E e A/10, utilizzati direttamente nell’esercizio dell’attività d’impresa.
Da quanto sopra per le immobiliari di famiglia l’assegnazione può rappresentare, come già accennato, un’opportunità da non perdere perché ad essa viene riconosciuto un regime fiscale di vantaggio.
Le caratteristiche degli immobili devono essere verificate con riferimento al momento dell’assegnazione, pertanto fino a quel momento sarà possibile modificare la destinazione dei beni al fine di rispettare i requisiti oggettivi posti dalla norma.
L’AGEVOLAzIONE
L’assegnazione in realtà prevede diversi interventi agevolativi che di seguito riportiamo:
1. applicazione di un’imposta sostitutiva delle imposte sui redditi e dell’Irap calcolata sulla differenza tra il valore normale e il costo fiscalmente riconosciuto dei beni assegnati o ceduti o, in caso di trasformazione, dei beni posseduti all’atto della trasformazione in società sem-
plice. Il valore normale può essere assunto in misura pari a quello catastale. L’imposta sostitutiva è fissata nelle seguenti misure:
- 8% per le società operative;
- 10,5% per le società considerate non operative in almeno due dei tre periodi d’imposta precedenti;
2. riduzione al 50% delle aliquote dell’imposta proporzionale di registro eventualmente applicabili;
3. applicazione in misura fissa delle imposte ipotecarie e catastali;
4. assoggettamento ad un’imposta sostitutiva del 13% alle riserve in sospensione d’imposta annullate per effetto dell’assegnazione.
Come accennato per gli immobili il valore normale può essere assunto su base catastale, in misura parti a quello risultante dall’applicazione alle rendite catastali specifici moltiplicatori previsti dalle norme in tema di imposta di registro.
Moltiplicatori che di seguito ricordiamo, precisando che la rendita catastale va assunta al netto della rivalutazione del 5%, in quanto già compresa nel valore:
- 63 per le categorie D e A/10;
- 42,84 per le categorie C/1 ed E;
- 126 per le categorie A (escluso l’A/10) e C (escluso il C/1);
- 147 per le categorie B.
Per i beni mobili iscritti in pubblici registri, il valore normale va individuato in base alle ordinarie disposizioni previste dall’art. 9 del TUIR.
0In caso di cessione, è possibile considerare il corrispettivo, se però questo è inferiore al valore normale del bene determinato secondo le regole ordinarie del TUIR, o in alternativa, con l’applicazione dei moltiplicatori, il valore da considerare non può essere inferiore a uno dei due valori (valore normale o valore catastale).
Per i beni merci, qualora non sia possibile utilizzare il metodo del costo specifico perché ad esempio si utilizza il LIFO, il FIFO o il costo medio, si farà riferimento al valore risultante dalla situazione di magazzino riferita alla data dell’assegnazione.
IN CApO
ALLA SOCIETà
Tassazione diretta e Irap
Per comprendere meglio il meccanismo è opportuno analizzare gli effetti dell’assegnazione prima in capo alla società e successivamente in capo ai soci. In capo alla società potremmo pensare che
si tratti di una situazione simile ad una cessione, dove sostanzialmente contro la cessione dell’immobile la società incassa un corrispettivo. Nell’assegnazione anche se il corrispettivo manca, apparentemente si producono gli stessi effetti. Tuttavia sulla tassazione della plusvalenza o dei ricavi, per i beni merce, in luogo delle ordinarie aliquote impositive si applica l’imposta sostitutiva stabilita nella misura dell’8% o del 10,5 per le società di comodo.
Per evitare censure da parte della UE, l’estromissione non prevede agevolazioni particolari per l’Iva e conseguentemente si rendono applicabili le regole ordinarie. In prima battuta si deve verificare se l’immobile sia entrato nella sfera dell’impresa in regime Iva oppure no.
Non rientrano nel regime Iva gli acquisti precedenti il 1973, gli acquisti da soggetti privati e gli apporti dei soci. In questi casi l’assegnazione, ma anche la trasformazione in società semplice è fuori campo di applicazione Iva.
Se il fabbricato è entrato nella società con Iva detratta, l’assegnazione entra nel campo di applicazione dell’Iva. L’obbligo di applicazione di questa imposta sussiste per l’impresa di costruzioni che assegna o cede il fabbricato entro cinque anni dall’ultimazione, mentre negli altri casi l’assegnazione o cessione è esente da Iva ai sensi dell’art. 10 punto 8-bis o 8-ter del DPR 633/72, salvo opzione per l’imponibilità.
Rettifica della detrazione
Nei casi in cui l’estromissione del fabbricato abbia generato la detrazione dell’imposta e l’assegnazione rientri nel campo di applicazione Iva, ancorché esente in base all’art. 10, si rederà necessario operare la rettifica della detrazione.
Se non sono ancora decorsi dieci anni dall’acquisto o nello stesso arco temporale su questi immobili sono state sostenute spese di ristrutturazione o incrementative con imposta detratta, dovrà essere eseguita la rettifica della detrazione ai sensi dell’art. 19 bis 2, comma 2 del DPR 633/72, versando l’Iva in rapporto ai decimi mancanti al compimento del decennio.
Imposte di registro e ipo-catastali
Abbiamo ricordato che l’assegnazione dei beni comporta la riduzione del 50% dell’imposta di registro qualora sia dovuta in misura proporzionale e l’applicazione delle ipo-catastali in misura fissa.
Per i fabbricati strumentali sia in caso di applica-
zione dell’Iva sia in caso di esenzione, l’imposta di registro è dovuta in misura fissa (200 euro) così come le ipo-catastali, 200 euro ciascuna.
Per i fabbricati abitativi qualora l’assegnazione sia soggetta ad Iva l’imposta di registro è dovuta nella misura di 200 euro mentre se l’operazione è esente l’imposta di registro è prevista nella misura proporzionale. Quest’ultima viene ridotta del 50%, passando dal 9% al 4,5% o all’1% in caso di prima casa. Le ipo-catastali sono dovute in misura fissa paria 50 euro ciascuna.
IN CApO AI SOCI
Il momento in cui si esegue l’assegnazione assume rilevanza anche ai fini della successiva cessione del bene assegnato e della rilevanza della plusvalenza ex art. 67 del TUIR. Si pensi all’immobile assegnato al socio e successivamente ceduto, in questi casi il quinquennio di decorrenza per considerare non soggetta a tassazione la cessione decorre dall’assegnazione.
La norma in argomento prevede:
- che nei confronti dei soci non si rendono applicabili le disposizioni di cui di cui ai commi 1, secondo periodo, e da 5 a 8 dell’art. 47 del TUIR;
- che il valore normale dei beni ricevuti riduce corrispondentemente il valore fiscale della partecipazione;
- che non si presumono inoltre prioritariamente distribuiti gli utili e le riserve di utili, conseguentemente l’assemblea può deliberare, ai fini dell’assegnazione, di distribuire riserve di capitale.
Il costo fiscalmente riconosciuto del bene in capo al socio, corrisponde a quello assunto dalla società ai fini dell’applicazione dell’imposta sostitutiva. Si tratta di una sorta di bilanciamento che potrebbe indurre, qualora vi sia l’intenzione di cedere a breve il bene assegnato, ad assumere il valore di mercato qualora sia più alto di quello catastale, in modo da ridurre la plusvalenza da assoggettare a tassazione al momento della cessione da parte del socio.
In capo ai soci la tassazione riguarda la differenza tra il valore normale dei beni assegnati e l’importo su cui è stata applicata l’imposta sostitutiva. Per valore normale s’intende quello di mercato o quello catastale, conformemente a quanto scelto dalla società. In questo modo il socio non pagherà imposte sulla parte in cui la società ha versato l’imposta sostitutiva.
Abbiamo visto che solamente la differenza tra il valore normale del bene assegnato e l’importo su
cui la società ha pagato l’imposta sostitutiva assumerà rilevanza ai fini della tassazione in capo al socio. Ma questa stessa differenza assumerà rilevanza in capo al socio:
- quale riduzione del costo della partecipazione qualora siano annullate riserve di capitale;
- come utile in natura se vengono annullate riserve di utili limitatamente pero ai soci di società di capitali.
Per le società di persone, infatti, in capo si soci non si determina alcuna tassazione essendo per questi previsto il regime d’imposizione per trasparenza. Per le società di persone, pertanto, l’assegnazione non comporta alcuna tassazione in capo ai soci, l’unica eccezione può riguardare il caso in cui il valore del bene assegnato sia superiore al valore fiscale della partecipazione.
Il meccanismo di cui sopra riconosce una sorta di franchigia in capo al socio ai fini della tassazione della plusvalenza, dato dalla differenza appunto tra il valore normale e la base imponibile su cui la società ha versato l’imposta sostitutiva.
Per le società di capitali in linea generale vi sarà tassazione qualora l’assegnazione comporti la distribuzione di riserve di utili, mentre nel caso di assegnazione con distribuzione di riserve di capitali non ci sarà alcuna tassazione ma il valore fiscalmente riconosciuto della partecipazione sarà corrispondentemente ridotto.
Con l’uscita del bene dal patrimonio aziendale, si verifica una riduzione del patrimonio della società e conseguentemente del valore della partecipazione del socio. Sul punto la circolare 40/2002 delle Entrate, per evitare una doppia tassazione in capo al socio, ha previsto che il valore della partecipazione deve essere aumentato della differenza assoggettata a imposta sostitutiva, prima di diminuirlo del valore normale del bene assegnato.
Per le società di capitali, qualora si decida di attribuire ai soci una riserva di utili, il valore della partecipazione non viene modificato. Il valore normale del bene assegnato è assimilato ad un utile in natura che rappresenta un reddito per il socio per la sola parte eccedente quanto già tassato in capo alla società. Reddito che sarà tassato secondo le ordinarie modalità vale a dire con una ritenuta a titolo d’imposta del 26%.
TERMINI E VERSAMENTI
L’assegnazione deve essere effettuata entro il 30 settembre 2026 mentre l’imposta sostitutiva deve
essere versata in due rate come di seguito indicato: - 60% entro il 30 settembre 2026; - 40% entro il 30 novembre 2026.
la tranSazione
Con il fiSCo
Con la circolare n. 5 del 16 luglio 2026 l’Agenzia delle Entrate è intervenuta sulla transazione fiscale riconosciuta all’imprenditore in presenza di una crisi d’Impresa fornendo importanti chiarimenti. L’art. 23 comma 2 – bis del D. Lgs. 12 gennaio 2019 n. 14 (codice della Crisi d’impresa) riconosce all’imprenditore rientrante nella composizione negoziata la possibilità di proporre alle agenzie fiscali, Entrate e Riscossione, il pagamento parziale o dilazionato dei debiti erariali e relativi accessori. La proposta richiede l’allegazione di un’attestazione di convenienza rispetto alla liquidazione giudiziale e la relazione sulla completezza e veridicità dei dati aziendali.
L’attestazione di convenienza non esaurisce l’istruttoria dell’amministrazione finanziaria perché una determinata percentuale può essere superiore al realizzo stimato in liquidazione ma allo stesso tempo risultare irrealizzabile o eccessivamente benevola sulla capacità di generare i flussi di cassa futuri. In molti Piani gli scenari, anche se formulati considerando quelli negativi, non sempre riescono a intercettare la realtà. Ad esempio un contratto commerciale sottoscritto riduce sicuramente il rischio commerciale ma non elimina quello di consegna ritardata, di riduzione dei volumi, di variazione dei prezzi o di ritardo negli incassi. Allo stesso modo un costo ricorrente o fisso non è immutabile, si pensi alle materie prime, all’energia, alla logistica al personale o agli oneri finanziari, tutti costi che possono subire fluttuazioni significative e che la storia recente è buona testimone. Per l’amministrazione finanziaria quindi un Piano prudente non è esente da margini di errore. Esso deve valutare anche le capacità dell’Impresa di mantenere condizioni di equilibrio anche in presenza di eventi sfavorevoli straordinari. L’analisi deve individuare le variabili critiche, ap-
plicare scostamenti plausibili, ricalcolare margini e flussi finanziari e indicare il break point, vale a dire il livello oltre il quale l’Impresa non riesce a finanziare la continuità e a rispettare le rate della transazione. I Principi di attestazione dei Piani attribuiscono rilievo alla what-if analysis, finalizzata a verificare come cambiano i valori al mutare delle ipotesi di fondo e se esso conservi la propria tenuta prospettica sotto il profilo economico finanziario. La verifica deve concentrarsi soprattutto sulle assunzioni maggiormente incerte e sulle variabili competitive e gestionali capaci di incidere sulla fattibilità. Il test deve misurare almeno l’impatto della contrazione dei ricavi, dell’incremento dei costi, dell’allungamento dei tempi d’incasso e del mancato raggiungimento degli obiettivi commerciali. Si devono poi combinare eventi collegati perché nelle crisi gli eventi negativi raramente si presentano isolati, con gravi ripercussioni sulla liquidità. Gli interventi correttivi devono essere realistici, il taglio dei costi deve distinguere tra quelli comprimibili e quelli indispensabili alla continuità, la nuova finanza deve essere supportata da impegni credibili, gli apporti dei soci non devono restare intenzioni e le dismissioni di attività devono essere accompagnate da impegni, prezzi e tempi certi. Per l’Agenzia delle Entrate nelle operazioni di composizione negoziata la domanda non è “quanto incasserò rispetto alla liquidazione” ma “con quale probabilità l’Impresa produrrà la cassa necessaria al pagamento dei debiti”. È su questo secondo aspetto che deve essere condotta l’analisi diventando cerniera del Piano industriale, attestazione e proposta. Il Piano deve sostanzialmente misurare quanto può andare storto senza compromettere il risanamento, individua per tempo la soglia critica e dimostra di possedere le contromisure applicabili. È necessario focalizzare quindi l’attenzione su tre variabili numeriche: l’importo del recupero offerto; il recupero liquidatorio e il margine di resilienza. L’ultima variabile è quella che decidere la credibilità delle prime due. L’Agenzia vuole quindi che si conduca una profonda analisi circa i possibili eventi avversi che si possono abbattere sul Piano di ristrutturazione e verificare se lo stesso abbia gli anticorpi per un efficace contrasto. (pz)
La sentenza del Consiglio di Stato n. 5627 del 14 luglio 2026 ha messo definitivamente fuori gioco il Manuale di Frascati per gli investimenti in R&S fino al 31 dicembre 2019. La sentenza ha rigettato l’appello del Ministero delle Imprese del Made in Italy (MIMIT) confermando quanto precedentemente stabilito dal TAR del Lazio con la sentenza n. 15039 del luglio 2025 in base alla quale i criteri del Manuale di Frascati in tema di crediti R&S non possono trovare applicazione prima del 2020. Ricordiamo che il richiamo al Manuale di Frascati ha prodotto conseguente particolarmente pesanti negli accertamenti, perché il richiamo ai requisiti previsti dallo stesso ha portato a qualificare il credito come inesistente, con recupero dell’agevolazione, irrogazione delle più gravi sanzioni e spesso la trasmissione degli atti all’autorità giudiziaria per l’avvio di procedimenti penali.
La sentenza dovrebbe chiudere molti dei contenziosi in essere sorti negli ultimi anni beneficiando anche del termine lungo di 8 anni per l’azione di accertamento prevista per la contestazione dei crediti inesistenti. Anche se la Cassazione non si è ancora pronunciata sotto il profilo tributario, si deve riconoscere che il percorso argomentativo seguito dal Consiglio di Stato non sembra lasciare spazio a ricostruzioni interpretative di tipo diverso. Il riferimento alle rigide condizioni del Manuale di Frascati è applicabile solo dal 1° gennaio 2020, data di entrata in vigore della legge 160/2019 (Finanziaria 2020), che espressamente lo richiamava.
La sentenza in argomento ha disposto che l’evoluzione normativa è andata via via completando e definendo i requisiti in termini di aggiornamento, ma che il perimetro di accesso all’agevolazione in merito al requisito oggettivo era compiutamente ed esclusivamente definito dall’art. 3 del D.L.
145/2013, il quale non prevedeva il rispetto del Manuale.
La stessa Agenzia delle Entrate con la circolare n. 5 del 2016 fornendo i primi chiarimenti aveva rinviato alla circolare MISE n. 46586 del 2009 la quale richiamava il Manuale di Oslo (molto meno rigido in termini di condizioni da rispettare) quale strumento di riferimento per qualificare le attività agevolabili. La circolare MISE n. 59990 del 2018 e la risoluzione delle Entrate n. 40 del 2019 hanno adottato una interpretazione innovativa, individuando nei 5 requisiti del Manuale di Frascati gli specifici requisiti richiesti per l’accesso all’agevolazione. Questi ultimi però sono stati recepiti dal punto di vista normativo solo con al legge Finanziaria 2020 citata, conseguentemente la sussistenza della novità, creatività, incertezza, sistematicità e trasferibilità/riproducibilità non possono che avere effetto dal 2020, senza alcuna possibilità di applicazione retroattiva. Non deve poi essere trascurata la circostanza che se la norma avesse avuto una presunta natura interpretativa, non si giustificherebbe la necessità di un formale intervento legislativo per introdurre espressamente il richiamo al Manuale di Frascati come parametro vincolante a partire dal 2020.
Si deve inoltre considerare che la ratio della norma era quella di spingere e sostenere le Imprese in processi di miglioramento tesi a incrementare la competitività del sistema economico diversamente dalla normativa introdotta con la legge 160/2019 che si incentrava sulla nozione di novità in senso assoluto, facendo intendere che l’attività doveva contribuire all’incremento dello stock di conoscenze scientifiche a livello sistemico. Resta ora da vedere quali saranno le conseguenze sui diversi contenziosi in essere, a questo proposito sarebbe anche auspicabile una presa di posizione da parte dell’Agenzia delle Entrate, invitando gli uffici territoriali ad abbandonare le liti in essere anche al fine di evitare costi di giudizio a questo punto evitabili.
Sul fronte penale parte della questione è stata risolta dal D. Lgs. 87/2024 inserendo una specifica causa di non punibilità ex comma 2 – bis dell’art. 10 del D. Lgs. 74/2000, tuttavia questa risulta
applicabile esclusivamente all’indebita compensazione di crediti non spettanti, lasciando aperti i procedimenti per quelli inesistenti.
La sentenza in argomento dovrebbe chiudere anche gran parte dei contenziosi in essere anche con riferimento alle ipotesi di contestazioni di crediti inesistenti vista l’ampiezza delle argomentazioni, mantenendo i soli casi legati a situazioni di fro-
di o di assenza di requisiti soggettivi od oggettivi diversi da quelli citati. Rappresenta infatti, un precedente importante spendibile tento nel contenzioso amministrativo sui dinieghi di certificazione quanto in quello tributario sulla natura del credito.
Si fa seguito alla circolare associativa prot. n. 292/ MM del 20 luglio 2026 per comunicare che, con Regolamento DPReg. n. 077/Pres. del 20 giugno 2024, come modificato dal DPReg. n. 086/Pres. del 10 luglio 2026 (di seguito “Regolamento”), sono previsti contributi a fondo perduto per la riduzione dei consumi energetici mediante l’autoproduzione ed eventualmente l’accumulo di energia rinnovabile.
La dotazione finanziaria ammonta a euro 10.500.000,00.
Le Imprese possono presentare una sola domanda di contributo, avente ad oggetto un solo progetto comprendente uno o più impianti fotovoltaici da realizzare in un’unica sede o unità locale, mediante accesso al sistema informativo IOL,
dalle 10.00 del 20 luglio 2026 alle ore 16.00 del 30 settembre 2026.
I contributi sono concessi con procedimento valutativo a sportello secondo l’ordine cronologico di presentazione delle domande, che abbiano raggiunto almeno n. 12 punti e fino a esaurimento delle risorse disponibili.
1. SOGGETTI BENEFICIARI
Possono beneficiare del contributo le Imprese micro, piccole, medie e grandi che svolgono nella sede legale o unità locale in cui viene realizzato l’intervento, attività primaria riferita alle Imprese del settore manufatturiero, del terziario e delle costruzioni. I codici ATECO ammissibili sono compresi dell’elenco pubblicato nella pagina del sito della Regione FVG dedicata alla misura agevolativa.
AMMISSIBILI
Sono finanziabili i progetti aventi ad oggetto l’acquisto e installazione nella sede o unità locale dell’Impresa di nuovi impianti fotovoltaici o il potenziamento di impianti fotovoltaici preesistenti, finalizzati alla produzione e all’autoconsumo di energia elettrica da fonti rinnovabili, di potenza nominale non superiore a 5.000 kWp.
Sono inoltre finanziabili i sistemi strettamente connessi agli impianti sopra indicati quali:
a) sistemi di accumulo di energia funzionali allo stoccaggio di energia prodotta dagli impianti finanziati;
b) sistemi di monitoraggio e gestione dell’energia intelligenti inclusa la domotica al fine di ridurre l’impronta energetica delle Imprese. Sono ammessi a finanziamento esclusivamente progetti:
a) realizzati nella regione Friuli Venezia Giulia; b) che riguardino un’unica sede o unità locale; la sede o l’unità locale in cui viene realizzato l’investimento può comprendere anche più unità immobiliari;
c) in cui la produzione attesa dell’impianto finanziato non è superiore al fabbisogno energetico annuo, con una tolleranza del 15% in eccesso, come attestato da un tecnico abilitato; non sono agevolabili le spese riguardanti la parte eccedente il fabbisogno energetico annuo;
d) che ottengano un punteggio di almeno 12 punti sui 32 disponibili, sulla base dei criteri di valutazione indicati nell’allegato A del Regolamento.
Nel caso di installazione di impianti fotovoltaici a terra per il potenziamento di impianti preesistenti devono essere rispettati i seguenti requisiti:
- l’installazione a terra sia realizzata in via esclusiva in aree poste all’interno del comprensorio aziendale, catastalmente riferibili alla sede o unità locale dell’Impresa e urbanisticamente compatibili con l’attività esercitata nella sede o unità locale medesime; non è ammissibile l’installazione di impianti al di fuori di tali aree interne;
- l’Impresa si trovi in una condizione di saturazione delle coperture degli immobili nei limiti
della quota di potenza non realizzabili sulle coperture dell’unità immobiliare o delle relative pertinenze.
Il progetto deve essere avviato in data successiva a quella di presentazione della domanda.
DI DETERMINAzIONE
DEL CONTRIBUTO
L’intensità di aiuto applicabile alle spese ammissibili è la seguente:
a) per gli impianti di potenza nominale fino
1.000 kWp:
1) 50% per le micro e piccole Imprese;
2) 40% per le medie Imprese;
3) 30% per le grandi Imprese;
b) 20% per gli impianti di potenza superiore a 1.000 kWp per la parte eccedente i 1.000 kWp e fino a 3.000 kWp a prescindere dalla dimensione dell’Impresa;
c) 10% per gli impianti di potenza nominale superiore a 3.000 kWp, per la parte eccedente i 3.000 kWp e fino a 5.000 kWp, a prescindere dalla dimensione dell’Impresa.
4. IMpORTO MINIMO
E MASSIMO
DEL CONTRIBUTO
Limite minimo di spesa ammissibile è di euro 20.000,00.
Limite massimo di contributo concedibile è di euro 500.000,00.
5. REGIME DI AIUTO E CUMULO
I contributi sono concessi in esenzione ai sensi dell’art. 41 del Regolamento (UE) n. 651/2014, concernente gli aiuti agli investimenti per la promozione di energia da fonti rinnovabili, di idrogeno rinnovabile e di cogenerazione ad alto rendimento. I contributi non sono cumulabili con altre misure di aiuto di Stato, anche in regime “de minimis”, e con finanziamenti europei a gestione diretta, concessi per le medesime spese.
In deroga a quanto precede, i contributi sono cumulabili con gli aiuti erogati sotto forma di garanzia, anche in regime “de minimis”, a condizione che tale cumulo non porti al superamento delle intensità massime di aiuto previste dal Regolamento (UE) n. 651/2014.
Sulle medesime spese è consentito il concorso di misure agevolative fiscali, anche in forma di credito d’imposta, aventi caratteri di generalità e uniformità non costituenti aiuti di Stato.
L’Ufficio Economico rimane a disposizione per approfondimenti.
(MM)
note illuStrative del bando e della relazione teCniCa
Facciamo seguito alle nostre circolari n. 295/MM del 22 luglio, n. 293/MM del 21 luglio e n. 277/ MM dell’8 luglio 2026 per comunicare che
dalle ore 10.00 del 22 luglio 2026 alle ore 16.00 del 15 settembre 2026
è accessibile il sistema IOL per la presentazione delle domande di contributo a parziale ristoro delle spese sostenute nel 2026 a fronte dei maggiori oneri sostenuti per l’aumento dei costi del carburante rispetto all’anno 2025. Fermo restando quanto già illustrato nella circolare n. 277/MM dell’8 luglio u.s., che qui si ha per interamente trascritta, di seguito forniamo alcune indicazioni sui dati da inserire nella Relazione Tecnica da allegare alla domanda, secondo quanto previsto dal c. 3 dell’art. 3 del bando Nel modello di Relazione Tecnica messo a disposizione nella sezione “Modulistica” del sito della Regione FVG, al punto 3, rubricato “Chilometri percorsi”, è prevista, in modo predefinito, la seguente attestazione da parte del soggetto richiedente: “l’attività aziendale non ha subito variazioni strutturali nei periodi oggetto di analisi e che le condizioni operative risultano omogenee tra i due periodi considerati” (1/3/2025-15/6/2025 e
1/3/2026-15/6/2026). Qualora un tanto non dovesse corrispondere, in tutto o in parte, alla situazione reale, consigliamo di descrivere, nel punto 6 “Note”, le variazioni strutturali intervenute e di chiarire in che termini queste rilevino ai fini del conteggio dell’extra-costo.
La voce “Maggior costo sostenuto”, prevista al punto 5 della Relazione Tecnica viene determinata per differenza tra le spese carburanti imputabili ai due periodi di riferimento, ferma l’omogeneità dei dati storici a confronto. Nel caso di non omogeneità dei dati, consigliamo di fornire chiarimenti nel punto 6 “Note”.
Il contributo è concesso in “de minimis” ed è cumulabile con altre agevolazioni pubbliche, ivi comprese quelle che si qualificano come aiuti di Stato a condizione che il cumulo non superi il 100% del costo dell’intervento ritenuto ammissibile.
Sono esclusi dalla contribuzione i maggiori costi realizzati nell’ambito del contratto di appalto per il quale siano state attivate le clausole di revisione dei prezzi previste dall’art. 60 del D. Lgs. n. 36/2023 (Nuovo Codice degli Appalti pubblici).
Le Imprese con codice ATECO 41 o 42 possono chiedere il contributo solamente per l’extra-costo generato dalla logistica di cantiere e non anche per quello generato dall’utilizzo di escavatori, gru, ecc. Ricordiamo infine che la Relazione Tecnica va firmata digitalmente dal legale rappresentante dell’Impresa.
Le domande sono istruite secondo l’ordine cronologico di presentazione, fino ad esaurimento delle risorse finanziarie disponibili.
L’Ufficio Economico rimane a disposizione per approfondimenti.
(MM)

Specializzati in soluzioni ICT avanzate, quali
infrastrutture client server, cloud, ibride, ci impegniamo a garantire la continuità operativa delle aziende attraverso i nostri servizi di supervisione e monitoraggio Argo Supervisor
Ci occupiamo di progetti innovativi fornendo
infrastrutture, servizi e formazione, essenziali per una transizione digitale agile e sicura.
Dal 1999, dai PC, ai server, al cloud, all’AI.
Scopri di più:
+39 0432 783940
Infostar è un’azienda system integrator specializzata nella fornitura e nell’integrazione di soluzioni informatiche e digitali.
Cybersecurity e Data protection


Credito d’impoSta e altri Strumenti agevolativi per l’autotraSporto
Dopo il bando regionale apertosi il 22 luglio u.s., del quale abbiamo dato notizia nel testo precedente e nelle nostre circolari n. 277/MM dell’8 luglio 2026, n. 293/MM del 21 luglio 2026 e n. 295/MM del 22 luglio 2026, che prevede il parziale ristoro del maggior prezzo del gasolio pagato, dall’1 marzo 2026 al 15 giugno 2026, dagli operatori economici appartenenti a talune categorie, il Ministero delle Infrastrutture e dei Trasporti (di seguito “MIT”) ha fissato le regole per il credito d’imposta in favore dell’autotrasporto.
Quest’ultima misura fiscale, prevista dal Decreto Legge n. 33/2026 (di seguito “D.L. n. 33/2026”) e s.m.i., è stata rifinanziata per euro 322 milioni con Decreto Legge n. 133 del 27 luglio 2026 (di seguito “D.L. n. 133/2026”). Come il bando regionale, anche il credito d’imposta ha la finalità di mitigare gli effetti economici derivanti dall’aumento eccezionale del prezzo del gasolio.
Con il decreto 23 maggio 2026, pubblicato sulla Gazzetta Ufficiale n. 167 del 21 luglio 2026, il MIT ha definito i criteri e le modalità di attuazione della disciplina di questo contributo straordinario. Possono accedere al credito d’imposta le Imprese aventi sede legale o stabile organizzazione in Italia esercenti l’attività di trasporto merci e persone, che utilizzino veicoli euro 5 ed euro 6:
- per il trasporto di merci, massa complessiva a pieno carico pari o superiore a 7,5 ton;
- per il trasporto di persone con autobus cat. M2 e M3 (oltre 9 posti, conducente compreso). Restano esclusi i veicoli euro 4 e inferiori, nonché il trasporto in conto proprio (merci e persone).
L’individuazione dei beneficiari e la presentazione dell’istanza sono previste esclusivamente attraverso l’apposita piattaforma informatica dell’Agenzia delle Dogane e dei Monopoli. Non sono ammesse modalità alternative di presentazione
della domanda. La piattaforma proporrà un elenco precompilato delle targhe dei veicoli riconducibili all’Impresa, che potrà comunque intervenire su tale elenco, selezionando o deselezionando i veicoli proposti e aggiungendo eventuali veicoli mancanti tramite apposito campo libero.
Il credito d’imposta è concesso nella misura massima del 70% della maggiore spesa sostenuta per l’acquisto di gasolio, utilizzato per la trazione di veicoli nella disponibilità dell’Impresa, determinata sulla base dei litri acquistati, come risultanti dalle fatture di acquisto, nei mesi di marzo, aprile, maggio, giugno e luglio 2026, rispetto al prezzo medio rilevato dal Ministero dell’ambiente e della sicurezza energetica (di seguito “MASE”) per il mese di febbraio 2026. Il periodo di riferimento è stato esteso al mese di luglio 2026 solo recentemente con il D. L. n. 133/2026.
Il credito d’imposta è utilizzabile solo in compensazione entro il 31 dicembre 2026, presentando il modello F24 unicamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle Entrate, pena il rifiuto dell’operazione di versamento, a decorrere dal decimo giorno successivo alla trasmissione, da parte del MIT, dell’elenco delle Imprese ammesse a fruire del credito d’imposta con l’indicazione dell’importo concesso.
L’ammontare del credito d’imposta utilizzato in compensazione non deve eccedere l’importo concesso dal MIT, pena lo scarto dell’operazione di versamento.
Il credito d’imposta non concorre alla formazione del reddito d’impresa, né della base imponibile dell’imposta regionale sulle attività produttive e non rileva ai fini del rapporto di cui agli artt. 61 e 109, c. 5, del Testo Unico delle imposte sui redditi approvato con DPR n. 917 del 22 dicembre 1986.
Fatte salve le disposizioni unionali in materia di accisa, e in particolare il livello minimo di tassazione ivi previsto, il credito d’imposta è cumulabile con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell’imposta regionale sulle attività produttive, non porti al superamento del costo sostenuto.
Il periodo per l’inserimento delle istanze è presumibilmente fissato nei primi 15 giorni di settembre 2026. Le tempistiche tuttavia non sono certe, pertanto ci si riserva di fornire aggiornamenti al proposito.
In parallelo a questa misura agevolativa fiscale, il 27 luglio 2026, sono stati adottati il D.L. n. 133/2026, come già accennato, e il Decreto del Ministero dell’Economia e delle Finanze rubricato
“Riduzione temporanea delle aliquote di accisa”, che prevedono un taglio delle accise sul gasolio per autotrazione, dal 28 luglio 2026 al 6 agosto 2026, di 17 centesimi euro/litro, di cui 14 centesimi sulle accise e 3 centesimi sull’Iva.
Per ogni altra informazione è possibile rivolgersi all’Ufficio Economico dell’Associazione.
(MM)
SoStegno a progetti
di inveStimento finalizzati allo
Sviluppo dell’offerta turiStiCa
nel territorio nazionale
Facciamo seguito alla nostra circolare prot. n. 279/MM dell’8 luglio 2026 per ricordare che, con decreto del Ministero del Turismo del 16 marzo 2026 (di seguito “decreto 16.3.2026”) è stata adottata la misura agevolativa a sostegno dei progetti di investimento finalizzata allo sviluppo dell’offerta turistica nel territorio nazionale, anche attraverso interventi finalizzati alla destagionalizzazione dei flussi turistici, alla digitalizzazione dell’ecosistema turistico, alle filiere turistiche, agli investimenti per il rispetto dei criteri ambientali, sociali e di governance e al turismo sostenibile. Per darvi attuazione, è stato adottato il decreto direttoriale n. 96263 del 18.6.2026 (di seguito “d.d. n. 96263 del 18.6.2026”) che ha definito le modalità di presentazione delle domande di agevolazione e la documentazione obbligatoria a corredo delle stesse.
Della dotazione finanziaria prevista per questo strumento, una quota pari a 59 milioni è destinata alla concessione di agevolazioni sotto forma di contributo a fondo perduto ed euro 50 milioni sotto forma di incentivi nella forma del finanziamento agevolato. Le agevolazioni sono concesse nei limiti della presente dotazione. Il 60% delle risorse stanziate è destinata al finanziamento di investimenti realizzati da PMI, di cui il 25% è destinato al finanziamento di investimenti realizzati da micro e piccole Imprese. Soggetto gestore dello strumento è l’Agenzia nazionale per l’attrazione degli investimenti e lo sviluppo d’Impresa S.p.A. - Invitalia.
1. SOGGETTI BENEFICIARI
Possono presentare domanda di contributo le PMI e le grandi Imprese operanti in uno dei settori turistici identificati dai codici ATECO di cui all’art.
5, c. 1, del decreto 16.3.2026, che presentano i requisiti previsti dal c. 3 del medesimo art. 5 e che abbiano adempiuto all’obbligo di stipula di contratti assicurativi a copertura dei danni cagionati da calamità naturali ed eventi catastrofali (come previsto dall’art. 1, c. 101, della L. n. 213/2023 s.m.i.).
2. pROGRAMMI
E pIANI AMMISSIBILI
Sono ammissibili alle agevolazioni i programmi e i piani di investimento finalizzati allo sviluppo dell’offerta turistica nel territorio nazionale, attraverso una combinazione di interventi finalizzati a favorire la destagionalizzazione dei flussi turistici, la digitalizzazione dell’ecosistema turistico, le filiere turistiche, gli investimenti per il rispetto dei criteri ambientali, sociali e di governance (ESG) e il turismo sostenibile.
Il piano di investimento può essere realizzato anche in forma congiunta mediante il ricorso allo strumento del contratto di rete.
Tali finalità possono essere conseguite mediante gli interventi dettagliati al c. 2 dell’art. 6 del decreto 16.3.2026 di seguito riassunti:
a) interventi per il miglioramento dell’efficienza energetica degli immobili oggetto di intervento o della parte oggetto di intervento qualora abbia una propria autonomia per la quale sia misurabile il risparmio energetico, pari almeno alla percentuale minima prevista dall’art. 38 bis e dalle altre disposizioni del regolamento GBER – opere murarie e assimilate, limitatamente a quelle necessarie per soddisfare gli obiettivi ambientali, come asseverate nel progetto di investimento;
b) impianti e attrezzature varie, nuovi di fabbrica, e relative opere murarie per l’installazione degli stessi destinati a ridurre o ad eliminare l’inquinamento e i fattori inquinanti e quelli volti ad adattare i metodi di produzione in modo da tutelare l’ambiente;
c) installazione di apparecchiature per la digitalizzazione degli edifici, in particolare per aumentarne la predisposizione all’intelligenza artificiale, compreso il cablaggio passivo interno o il cablaggio strutturato per le reti di dati e
la parte accessoria dell’infrastruttura a banda larga sulla proprietà cui appartiene l’edificio, escluso il cablaggio per le reti di dati al di fuori della proprietà; d) riqualificazione di piscine, impianti termali, wellness, centri congressi o strutture per eventi mirati a proporre un’offerta turistica di maggiore qualità e più vasta ovvero realizzazione di soluzioni ecosostenibili o ammodernamento delle strutture per una migliore accessibilità, al fine di promuovere un turismo responsabile e inclusivo, anche elevando la competitività della località sul mercato internazionale; e) acquisto o sviluppo di programmi informatici, brevetti, licenze, know-how e conoscenze tecniche non brevettate concernenti nuove tecnologie di prodotti e processi produttivi, volti a favorire la destagionalizzazione dei flussi turistici, la digitalizzazione dell’ecosistema turistico, le filiere turistiche, gli investimenti per il rispetto dei criteri ambientali, sociali e di governance (ESG) o il turismo sostenibile. Il c. 2 dell’art. 6 del decreto 16.3.2026 esplicita, a titolo meramente esemplificativo, le spese ammissibili per ciascuna tipologia di intervento. I programmi di investimento ammissibili devono essere finalizzati, in via prevalente, al miglioramento dell’efficienza energetica e/o alla produzione di energia da fonti rinnovabili, attraverso una combinazione di interventi “trainanti” e “trainati”. Detti interventi sono individuati nell’allegato 3 del d.d. n. 96263 del 18.6.2026.
In favore delle sole PMI sono ammissibili anche le spese relative a servizi di consulenza ai sensi dell’art. 18 del Regolamento GBER connesse strettamente agli strumenti ammissibili in misura non superiore al 4% dell’importo complessivo quale contributo a fondo perduto per ciascun progetto di investimento.
In favore delle Imprese di qualunque dimensione sono ammissibili anche servizi di consulenza in materia di tutela dell’ambiente e di energia conformi dall’art. 49 del Regolamento GBER.
Ai fini dell’ammissibilità del singolo programma di investimento gli interventi “trainanti” devono costituire almeno il 51% della spesa ammissibile nell’ambito del medesimo programma di investimento.
Tutti gli interventi devono essere conformi con quanto disciplinato dagli artt. 18, 28, 38, 38 bis, 41 e 49 del Regolamento GBER o, eventualmente, al Regolamento de minimis. Ciascun programma di investimento o, nel caso di contratto di rete, piano di investimento deve avere i seguenti requisiti:
a) interessare una o più strutture/unità locali delle Imprese proponenti;
b) prevedere spese complessive ammissibili di importo non inferiore a euro 1.000.000,00 e non superiori a euro 15.000.000,00;
c) essere avviato successivamente alla presentazione della domanda di accesso alle agevolazioni. Per data di avvio si intende la data di inizio dei lavori di costruzione relativi all’investimento oppure la data del primo impegno giuridicamente vincolante o di qualsiasi altro impegno che renda irreversibile lo stesso piano di investimento. A tale fine, si specifica che i lavori preparatori quali la richiesta di permessi o la realizzazione di studi di fattibilità non sono considerati come avvio dei lavori;
d) essere concluso entro 18 mesi dalla data di concessione delle agevolazioni di cui all’art. 11 del decreto 16.3.2026 e, in ogni caso, non oltre il 30 settembre 2028 ovvero entro un termine più breve ove reso necessario dalla normativa di rifermento in caso di cofinanziamento con risorse dell’Unione europea. Per data di ultimazione del programma di investimento o del piano di investimento si intende la data dell’ultimo pagamento riferibile ai titoli di spesa rendicontati e ritenuti ammissibili alle agevolazioni o la data dell’ultimo verbale di consegna dei beni, nel caso di investimenti che prevedono operazioni di leasing finanziario. Puntuali indicazioni sui requisiti di ammissibilità delle spese sono contenute nell’art. 7 del d.d. n. 96263 del 18.6.2026.
3. pRESENTAzIONE
DELLA DOMANDA
Ciascuna Impresa proponente può presentare la domanda di accesso alle agevolazioni esclusivamente tramite la procedura informatica, accessibile dall’apposita sezione dedicata del sito di Invitalia.
dalle ore 12.00 del 15 luglio 2026 alle ore 17.00 del 15 settembre 2026
Ciascuna domanda deve riferirsi ad un programma di investimento o piano di investimento unitario e organico relativo alla realizzazione di uno o più progetti di investimento su una o più strutture/unità locali, purché l’importo complessivo non risulti inferiore o superiore alle soglie minime e massime di spese complessive ammissibili. Ciascun soggetto, singolo o partecipante ad un contratto di rete, può presentare una sola domanda relativa ad un unico programma di investimen-
to, pena la non ammissibilità di tutte le istanze presentate o partecipate dallo stesso soggetto. In sede di presentazione della domanda, l’Impresa proponente è tenuta a presentare la documentazione richiesta dall’art. 8 del d.d. n. 96263 del 18.6.2026, redatta secondo gli schemi disponibili nell’apposita sezione del sito Invitalia. L’elenco completo degli allegati obbligatori e propedeutici alla presentazione della domanda è riportato nell’allegato 4 del d.d. n. 96263 del 18.6.2026.
4. AGEVOLAzIONI CONCEDIBILI, INTENSITà
DEL CONTRIBUTO
E REGIME D’AIUTO
Le agevolazioni sono concesse, nei limiti delle intensità massime di aiuto ai sensi degli articoli applicabili del Regolamento GBER, nella forma del contributo a fondo perduto e del finanziamento agevolato, in combinazione tra loro. Le agevolazioni sono, infatti, concesse secondo un mix agevolativo predefinito, in relazione all’intensità agevolativa massima applicabile, articolato in una quota pari al 54% sotto forma di contributo a fondo perduto e una quota pari al 46% sotto forma di finanziamento agevolato.
Le spese relative agli investimenti che consentono di migliorare l’efficienza energetica di infrastrutture diverse dagli edifici, di cui all’art. 38 del Regolamento GBER, sono agevolabili secondo una intensità massima di aiuto del 30% delle spese ammissibili. Le agevolazioni possono essere maggiorate:
a) di 20 punti percentuali per le piccole Imprese e di 10 punti percentuali per le medie Imprese; b) di 15 punti percentuali per investimenti effettuati nelle zone a e di 5 punti percentuali per investimenti effettuati in zone c, come definite alle lett. ee) e ff) dell’art. 1 del d.d. n. 96263 del 18.6.2026, ossia zone assistite che soddisfano le condizioni di cui all’art. 107, c. 3, lett. a) e c) del Trattato sul funzionamento dell’Unione europea, come individuate dalla Carta degli aiuti a finalità regionale. Le spese per gli investimenti per misure di efficienza energetica relative agli edifici, di cui all’art. 38 bis del Regolamento GBER, sono agevolabili secondo un’intensità massima del 30%.
Qualora l’intervento nell’installazione o nella sostituzione di un solo tipo di “elemento edilizio”, secondo la definizione della Direttiva 2010/31/UE del 19 maggio 2010 sulla prestazione energetica nell’edilizia, l’intensità di aiuto non può superare il 25% delle spese ammissibili.
Qualora l’intervento sia diretto a conformare l’edificio a disposizioni minime di prestazione energetica che costituiscono norme dell’Unione europea e il relativo aiuto è concesso meno di 18 mesi prima dell’entrata in vigore di tali norme, l’intensità di aiuto non può superare il 15% delle spese ammissibili nel caso di progetto consistente esclusivamente nell’installazione o nella sostituzione di un solo di tipo di elemento edilizio e il 20% in tutti gli altri casi.
Le intensità contributive indicate possono essere maggiorate, anche cumulativamente, nei seguenti casi:
a) di 20 punti percentuali per le piccole Imprese e di 10 punti percentuali per le medie Imprese;
b) di 15 punti percentuali per gli investimenti effettuati nelle zone a e di 5 punti percentuali per gli investimenti effettuati nelle zone c; c) di ulteriori 15 punti percentuali qualora gli interventi determinino un miglioramento della prestazione energetica dell’edificio misurata in energia primaria di almeno il 40% rispetto alla situazione precedente all’investimento. Tale elemento di premialità non si applica qualora gli interventi non migliorino la prestazione energetica dell’edificio oltre il livello imposto dalle disposizioni dell’Unione europea in termini di prestazione energetica, la cui entrata in vigore è prevista entro 18 mesi dal momento in cui l’investimento è attuato e completato.
Le spese per investimenti per la promozione di energia da fonti rinnovabili, di idrogeno rinnovabile e di cogenerazione ad alto rendimento, di cui all’art. 41 del Regolamento GBER, sono agevolabili nei limiti delle seguenti intensità massime: a) del 45% per le Imprese di grandi dimensioni, ovvero del 55% per le medie Imprese, ovvero del 65% per le piccole Imprese, nel caso di investimenti in impianti per la produzione di energia, riscaldamento o raffreddamento da fonti rinnovabili;
b) del 30% per le Imprese di grandi dimensioni, ovvero del 40% per le medie Imprese, ovvero del 50% per le piccole Imprese, nel caso di investimenti in sistemi di stoccaggio dell’energia prodotta dagli impianti agevolati.
Le agevolazioni per le spese per l’acquisto o lo sviluppo di programmi informatici, brevetti, licenze, know-how e conoscenze tecniche non brevettate concernenti nuove tecnologie di prodotti e processi produttivi, volti a favorire la destagionalizzazione dei flussi turistici, la digitalizzazione dell’ecosistema turistico, le filiere turistiche, gli investimenti per il rispetto dei criteri ambientali
sociali e di governance (ESG) o il turismo sostenibile sono concesse alle sole PMI ai sensi dell’art. 28 del Regolamento GBER, in base al quale l’intensità di aiuto non può superare il 50% dei costi ammissibili ad eccezione del caso particolare degli aiuti per i servizi di consulenza e di sostegno all’innovazione, per cui l’intensità di aiuto può essere aumentata fino al 100% dei costi ammissibili, a condizione che l’importo degli aiuti per tali servizi non superi euro 220.000,00 per beneficiario su un periodo di 3 anni.
Le agevolazioni relative alle spese per servizi di consulenza strettamente connessi e funzionali al programma di investimento o al piano di investimento sono concesse alle sole PMI ai sensi del Regolamento GBER, in base al quale l’intensità di aiuto non può superare il 50% dei costi ammissibili. Tali spese sono comunque ammissibili nel limite del 4% dell’investimento complessivamente ammissibile.
Le agevolazioni per le spese per studi e servizi di consulenza in materia di tutela dell’ambiente e di energia sono concesse alle Imprese di qualunque dimensione ai sensi dell’art. 49 del Regolamento GBER, in base al quale l’intensità dell’aiuto non può superare i seguenti limiti:
a) il 60% dei costi ammissibili, per studi e servizi di consulenza effettuati per conto di Imprese di grandi dimensioni;
b) il 70% dei costi ammissibili, per studi e servizi di consulenza effettuati per conto di Imprese di medie dimensioni;
c) l’80% dei costi ammissibili, per studi di consulenza effettuati per Imprese di piccole dimensioni.
Tali spese sono comunque ammissibili nel limite del 2% rispetto dell’investimento complessivamente ammissibile, fermo restando che per le PMI tali spese concorrono anche al raggiungimento del limite indicato per le spese per servizi di consulenza strettamente connessi e funzionali al programma di investimento o al piano di investimento. Le spese per sostituzione di pavimenti, rivestimenti o tamponature interne preesistenti con modifica dei materiali, privilegiando materiali sostenibili provenienti da fonti rinnovabili e per installazione di manufatti leggeri in forma di pergotende bioclimatiche sono agevolabili in de minimis qualunque sia la dimensione dell’azienda.
5. FORMAzIONE
DELLA GRADUATORIA
E pROCEDURE
DI CONCESSIONE
Le agevolazioni disciplinate dal presente provve-
dimento sono concesse sulla base di una procedura valutativa con procedimento a sportello. La graduatoria finale è determinata sulla base del punteggio attribuito ai singoli piani di investimento attribuito secondo i criteri di valutazione previsti dall’allegato 1 del d.d. n. 96263 del 18.6.2026, fondati su:
- elementi di natura prettamente tecnica e legati alle finalità del bando agevolativo. Le informazioni dovranno essere fornite dalla stessa Impresa proponente all’interno dei documenti tecnici obbligatori per la presentazione della domanda;
- elementi oggettivi di natura economica finanziaria ricavati dall’ultimo bilancio d’esercizio approvato e depositato alla data di presentazione della domanda. Il caricamento del bilancio d’esercizio rappresenta un elemento imprescindibile per la presentazione della domanda;
- premialità legate al possesso (alla data di presentazione della domanda) di certificazioni ambientali, rating di legalità e parità di genere. Le domande di accesso alle agevolazioni presentate nell’ambito dello sportello sono considerate come pervenute nello stesso istante, indipendentemente dal giorno, dall’ora e dal minuto di presentazione, non determinando alcuna preferenza nell’ambito della graduatoria.
Per i piani di investimento per i quali l’attività istruttoria si è conclusa con esito positivo, il Ministero, con il supporto di Invitalia, procede ad approvare il piano, così come definito nell’ambito dell’attività istruttoria e a concedere le agevolazioni con una specifica determinazione per ciascuna delle Imprese partecipanti.
6. CONCESSIONE
ED EROGAzIONE
DEL CONTRIBUTO
Le agevolazioni assumono la forma del contributo a fondo perduto e del finanziamento agevolato, in combinazione tra loro.
Le agevolazioni a fondo perduto sono concesse nei limiti delle somme stanziate, con contributo diretto alla spesa in termini di percentuale nominale rispetto alle spese ammissibili nel limite massimo del 30% e di euro 4,5 milioni. L’erogazione dell’acconto deve essere assistita da idonee garanzie ipotecarie, bancarie o assicurative nel limite dell’importo erogato.
I finanziamenti agevolati, assegnati ai medesimi beneficiari e con i medesimi costi ammissibili dei contributi a fondo perduto, sono concessi in termini di percentuale nominale rispetto alle spese
ammissibili nel limite massimo del 70% e devono essere assistiti da idonee garanzie ipotecarie, bancarie o assicurative nel limite dell’importo in linea capitale del finanziamento. Il cumulo tra il contributo a fondo perduto e finanziamento agevolato non può in ogni caso superare il costo ammissibile del progetto di investimento. La prima erogazione delle agevolazioni a fondo perduto a titolo di anticipazione, nella misura pari al 30% del totale del contributo concesso, è prevista entro 30 giorni dalla sottoscrizione del disciplinare, previa presentazione di fideiussione bancaria o di polizza assicurativa. Il soggetto gestore procede a un’erogazione intermedia fino al raggiungimento dell’80% del totale del contributo complessivo concesso, con le modalità previste dal c. 4 dell’art. 12 del decreto 16.3.2026. Il soggetto gestore procede a un’erogazione finale a saldo, entro 90 giorni dalla rendicontazione della spesa per il 100% dell’importo complessivo del progetto approvato, corredata della documentazione tecnico-amministrativa e contabile attestante l’effettiva conclusione dei lavori e il collaudo.
L’erogazione dei finanziamenti agevolati avviene entro 30 giorni dalla sottoscrizione del disciplinare, previa presentazione di fideiussione bancaria o di polizza assicurativa. Il finanziamento agevolato
ha una durata massima di 5 anni. Il tasso agevolato di finanziamento è pari al 20% del tasso di riferimento vigente alla data di concessione delle agevolazioni, fissato sulla base di quanto stabilito dalla Commissione europea pubblicato sul sito internet. Il rimborso del finanziamento agevolato avviene secondo un piano di ammortamento a rate semestrali posticipate scadenti il 30 giugno e il 31 dicembre di ogni anno.
Le agevolazioni concesse in relazione ai progetti d’investimento non sono cumulabili con altre agevolazioni pubbliche concesse per le medesime spese, incluse quelle concesse a titolo di de minimis, ad eccezione di quelle ottenute esclusivamente nella forma dei benefici fiscali e di garanzia e comunque entro i limiti delle intensità massime previste dal Regolamento GBER.
L’Ufficio Economico dell’Associazione rimane a disposizione per chiarimenti ed esigenze di approfondimento.
(MM)
SCioglimento della riServa
delle oo.SS. firmatarie
In data 23 luglio 2026 le Segreterie Nazionali di FIM-CISL, FIOM-CGIL e UILM-UIL hanno comunicato (si veda l’allegata nota ricevuta da Uniomeccanica Confapi) lo scioglimento ufficiale della riserva relativa all’ipotesi di rinnovo contrattuale firmata il 4 giugno 2026.
Lo scioglimento della riserva è stato formalizzato a seguito dell’esito della consultazione svolta tra i
lavoratori. Con questo passaggio si conclude formalmente il percorso di consultazione e validazione del verbale di accordo che pertanto si considera definitivo.
Si ricorda che il CCNL, fatto salvo quanto previsto per i singoli istituti e dall’Ipotesi di Accordo sottoscritta in data 24 luglio 2025, decorre dal 1° gennaio 2025 con scadenza al 31 dicembre 2028. Per gli approfondimenti si rinvia alla nostra Circolare prot. n. 248/EI del 18 giugno 2026. Dal mese di settembre riprenderanno gli incontri con FIM, FIOM e UILM per giungere alla stesura definitiva del testo contrattuale.
L’Ufficio Relazioni Industriali rimane a disposizione per ogni chiarimento.
SEGRETERIE NAZIONALI
Corso Trieste, 36 - 00198 Roma - Tel. +39 06 852621
Protocollo LC 833 lt2026
ROMA,23 luglio 2026
Spett.le
UNIONMECCANICA CONFAPI
c.a. Presidente
Dott. Luigi Sabadini
Unionmeccanica@confapi.org
Oggetto: scioglimento riserva per il rinnovo del CCNL
Con la presente, a seguito dell'esito della consultazione svolta tra i lavoratori sull’ipotesi di rinnovo contrattuale firmata in data 4 giugno 2026, vi comunichiamo lo scioglimento della riserva.
Con l'occasione salutiamo con cordialità.
Segreterie nazionali
Fim-Cisl Fiom-Cgil Uilm-Uil
M. Nobis
M. Rota
L.M. Colonna
definito importo e.v.r. a valere per il 2025. prima tranChe
Con la retribuzione erogata a Settembre 2026
Il giorno 27 luglio 2026 è stata definita, tra le parti firmatarie del Contratto Integrativo Regionale di lavoro per l’edilizia sottoscritto il 28 luglio 2023, una intesa relativa alla definizione e modalità di erogazione dell’E.V.R. (elemento variabile della retribuzione) per il 2025.
Al fine del calcolo, come previsto dal citato Integrativo Regionale, sono stati utilizzati i seguenti quattro indicatori:
a) numero lavoratori iscritti in Cassa Edile che adottano il presente contratto;
b) monte salari denunciato in Cassa Edile per i lavoratori di cui al punto precedente;
c) ore dichiarate in Cassa Edile con esclusione delle ore in Cigo per i lavoratori di cui al primo punto;
d) prodotto interno lordo del settore delle costruzioni a livello regionale.
Con riferimento ai trienni 2018-2021/2021-2023 tutti i previsti indicatori sono risultati positivi e pertanto l’E.V.R. dovrà essere riconosciuto nell’interezza di quanto stabilito nell’art. 12 dell’Integrativo regionale, che prevede importi in base al livello di inquadramento, e variano da € 49,40 lordi mensili per il 1° livello per arrivare a € 98,80 lordi mensili del 7° livello.
In dettaglio, l’art. 12 citato prevede i seguenti importi:
Le parti hanno previsto che l’importo dell’E.V.R. come sopra definito sarà erogato, ai lavoratori in forza alle rispettive date, come segue:
- con riferimento al periodo gennaio 2025agosto 2025, in unica soluzione, con la retribuzione erogata nel mese di settembre 2026; - con riferimento al periodo settembre 2025dicembre 2025, in unica soluzione, con la retribuzione erogata nel mese di dicembre 2026. Si precisa che l’E.V.R., da corrispondere da parte di tutte le Imprese del settore, è riconosciuto nella misura massima prevista dall’Integrativo Regionale di Lavoro, con le medesime modalità già adottate per l’erogazione relativa all’anno 2024.
(AG)
inpS. indiCazioni operative
fondo di teSoreria
L’INPS, con il messaggio n. 2325 del 10 luglio 2026, ha fornito chiarimenti operativi in merito al meccanismo di adesione automatica alla previdenza complementare, introdotto dall’art. 8 del D.Lgs. n. 252/2005 (come modificato dall’art. 1, comma 204, della L. n. 199/2025) e applicabile, a decorrere dal 1° luglio 2026, ai lavoratori dipendenti del settore privato di prima assunzione (esclusi i domestici) assunti successivamente al 30 giugno 2026. Per ulteriori informazioni si rinvia alla nostra circolare n. 261 del 26 giugno 2026. Il lavoratore di prima assunzione dispone di un termine di 60 giorni dalla data di assunzione per rinunciare all’adesione automatica, optando per una diversa forma di previdenza complementare oppure per il mantenimento del TFR ai sensi dell’art. 2120 c.c. In assenza di tale termine risulta ancora sospesa la destinazione definitiva delle quote di TFR maturande, in vista dell’eventuale applicazione della disciplina del Fondo di Tesoreria. In caso di adesione automatica, il datore di lavoro ne dà comunicazione alla forma pensionistica di destinazione e avvia i versamenti dal mese succes-
sivo alla scadenza dei 60 giorni, con effetto retroattivo alla data di assunzione. Analogamente, secondo le Direttive COVIP del 19 giugno 2026 ove il lavoratore opti per il mantenimento del TFR ex art. 2120 c.c., resta comunque ferma, ove ne ricorrano i presupposti, l’applicazione della disciplina del Fondo di Tesoreria.
Le quote di TFR maturate nel periodo intercorrente tra l’assunzione e la scelta del lavoratore assumono natura di competenze arretrate. L’INPS precisa che:
- la regolarizzazione contributiva va effettuata mediante il codice causale “CF05” (“Versamento arretrati quote TFR legge n. 199/2025”), da valorizzare nell’elemento Tipo ImpPregCMT del flusso Uniemens (GestioneTFR/MeseTFR/MeseTesoreria/Contribuzione/ImportoPregresso);
- se effettuata entro il mese successivo al perfezionamento della scelta del lavoratore, la regolarizzazione non comporta sanzioni civili, interessi o somme aggiuntive;
- in caso di denuncia tardiva, oltre tale termine, occorre invece utilizzare il codice “CF02”, unitamente al codice “CF11” per il versamento della maggiorazione dovuta.
Si invitano le Imprese Associate a verificare tempestivamente la posizione dei lavoratori di prima assunzione dal 1° luglio 2026, ai fini della corretta gestione dei termini e degli adempimenti contributivi sopra descritti.
(AG)
le CauSe oStative
operano Solo Quando
la violazione è aCCertata
Con provvedimento definitivo
Il Decreto Ministeriale n. 78 del 22 giugno 2026, pubblicato nella Gazzetta Ufficiale n. 156 dell’8 luglio 2026, definisce il nuovo elenco delle violazioni in materia di lavoro, tutela delle condizioni di lavoro e sicurezza che impediscono ai datori di lavoro di accedere ai benefici normativi e contributivi previsti dalla legislazione vigente. Il provvedimento dà attuazione all’art. 1, comma 1175, della Legge 296/2006, come modificato dal D.L. 19/2024.
DELL’ESCLUSIONE
DAI BENEFICI
Violazioni più gravi, 24 mesi, si applica nei casi di:
- rimozione o omissione dolosa di cautele contro gli infortuni sul lavoro (art. 437 c.p.);
- omicidio colposo commesso con violazione delle norme antinfortunistiche (art. 589, comma 2, c.p.);
- intermediazione illecita e sfruttamento del lavoro (art. 603-bis c.p.).
Lesioni personali colpose gravi o gravissime, 18 mesi, si applica nei casi di:
- Lesioni commesse con violazione della normativa antinfortunistica (art. 590, comma 3, c.p.).
VIOLAzIONI RILEVANTI
pER IL SETTORE
DELLE COSTRUzIONI
Particolare importanza assumono le violazioni del D.Lgs. 81/2008 richiamate nell’Allegato A del decreto.
Tra queste rientrano:
- obblighi del datore di lavoro e del dirigente;
- protezioni contro le cadute dall’alto;
- uso e manutenzione delle attrezzature di lavoro;
- ponteggi e opere provvisionali;
- cantieri temporanei o mobili;
- impianti elettrici di cantiere;
- ulteriori disposizioni in materia di salute e sicurezza.
- violazioni del DPR 320/1956 relative ai lavori in sotterraneo.
Per tali violazioni, l’esclusione dai benefici ha una durata di 12 mesi.
pATENTE A CREDITI
(ART. 27, COMMA 11, D.LGS. 81/2008)
Il decreto include tra le cause ostative:
- lo svolgimento di attività nei cantieri senza patente a crediti;
- lo svolgimento di attività con punteggio inferiore a 15 crediti.
In entrambi i casi, la perdita dei benefici dura 6 mesi.
ULTERIORI
VIOLAzIONI
Sono previste dall’Allegato A al Decreto ulteriori violazioni:
- impiego di lavoratori stranieri privi di regolare titolo di soggiorno ( 8 mesi);
- lavoro irregolare (6 mesi);
- violazioni sull’orario di lavoro e sui riposi (3 mesi);
- altre violazioni penali in materia di lavoro e legislazione sociale, incluse sicurezza e condizioni di lavoro (3 mesi);
ACCERTAMENTO DEFINITIVO
DELLA VIOLAzIONE
Le cause ostative operano solo quando la violazione è accertata con provvedimento definitivo, come:
- sentenza passata in giudicato;
- ordinanza-ingiunzione divenuta definitiva. Non si applicano invece nei casi di estinzione del procedimento tramite:
- prescrizione obbligatoria;
- oblazione, nei casi previsti dalla legge. (CSC)
aggiornati
gli inveStimenti
Lo scorso 9 luglio si è svolto l’incontro della cabina di regia sulla crisi idrica convocato dal Ministro delle Infrastrutture e dei Trasporti Matteo Salvini. Nel corso dell’incontro, Angelica Catalano, Direttore della Direzione Generale Dighe e Infrastrutture Idriche del Ministero delle Infrastrutture e dei Trasporti, ha illustrato lo stato di attuazione del programma nazionale degli investimenti nel settore idrico, articolato in 733 interventi per un finanziamento complessivo superiore a 6 miliardi di euro. Sono state anche presentate le prossime iniziative
del Ministero. In particolare, il MIT è impegnato nella predisposizione delle procedure per l’assegnazione di circa 1 miliardo di euro destinato agli investimenti nel settore idrico potabile. Inoltre si sta definendo un ulteriore programma di finanziamento pari a circa 700 milioni di euro nell’ambito del Piano Nazionale di Interventi Infrastrutturali e per la Sicurezza nel Settore Idrico (PNISSI), destinato principalmente a interventi per l’uso irriguo della risorsa.
Salvini ha sottolineato come la gestione dell’acqua debba necessariamente essere portata avanti con programmazione, rapidità di intervento e una visione di lungo periodo. Il ministro ha ribadito l’azione importante del proprio dicastero che oltre ai 6 miliardi di euro già programmati aggiunge le nuove misure in arrivo per circa 1,7 miliardi di euro a conferma dell’impegno per rafforzare la sicurezza degli approvvigionamenti.
la newSletter dell’unione nazionale delle impreSe edili manifatturiere e Settori affini
Il Consiglio Nazionale di Confapi Aniem, riunitosi lo scorso 15 luglio, ha eletto Giorgio Delpiano alla Presidenza di Confapi Aniem per il prossimo triennio.
Il Presidente, dopo aver tracciato un’analisi sullo stato del settore e sulle sue prospettive, ha ripercorso i passaggi più significativi del suo mandato, evidenziando, in particolare, i risultati raggiunti nelle relazioni sindacali e istituzionali: a Confapi Aniem è stato riconosciuto il merito di aver espresso competenze e aver acquisito credibilità e affidabilità nella sua azione di rappresentanza. Successivamente, ha anticipato le linee programmatiche dei prossimi anni nel corso dei quali l’impegno sarà concentrato nell’ampliamento delle aree di intervento, nel rafforzamento dell’organizzazione e della sinergia associativa, nel potenziamento della comunicazione esterna.
Delpiano ha sottolineato come “le pmi edili industriali rappresentate da Confapi Aniem possano essere vincenti nella competizione con le maggiori imprese europee e contribuire alla crescita economica del nostro Paese, ma è necessario che ci sia una politica industriale che le supporti. In questo contesto, uno strumento come il Piano Casa può costituire un grande impulso se opportunamente declinato mettendo l’impresa al centro del progetto e non privilegiando aspetti che stimolano la speculazione dei grandi fondi finanziari internazionali; in questo caso il rischio di un superbonus bis, con tutte le ripercussioni negative che abbiamo già vissuto, è concreto”.
Nel ringraziare il Consiglio Nazionale per la fiducia confermata, Delpiano ha infine auspicato “il
rafforzamento della coesione, essenziale per affrontare le prossime sfide e sostenere azioni specifiche a sostegno delle Pmi, perseguendo gli interessi collettivi della nostra Categoria. Mi auguro la stessa coesione anche con la parte sindacale nel comune interesse delle imprese, delle lavoratrici e dei lavoratori”.
Nella parte pubblica del Consiglio Nazionale sono intervenuti i Segretari Generali di Feneal Uil (Mauro Franzolini), Filca Cisl (Cristina Raghitta in sostituzione di Ottavio De Luca) e Fillea Cgil (Antonio Di Franco), il Presidente della Cnce (Dario Firsech), il Direttore del Formedil (Stefano Macale), il Presidente di Ance (Antonio Ciucci) e, in conclusione dei lavori, il Presidente di Confapi Cristian Camisa.
AL TAVOLO ANAC SU QUALIFICAzIONE CONSORzI STABILI
Si è svolto lunedì 13 luglio u.s. il preannunciato incontro tecnico presso l’Anac per approfondire le questioni interpretative e applicative emerse a seguito delle recenti modifiche introdotte alla disciplina dei consorzi stabili. Per Confapi Aniem è intervenuto Alberto Drezza, portando il contributo dell’Associazione su un tema destinato ad avere effetti concreti sull’accesso delle Imprese al mercato dei lavori pubblici.
L’incontro ha rappresentato un’importante occasione di confronto tra Autorità, operatori del settore e rappresentanze imprenditoriali per esaminare le ricadute operative della Legge n. 34/2026, che ha modificato l’articolo 67 del Codice dei contratti pubblici, e per favorire un’applicazione della disciplina coerente con le finalità perseguite dal legislatore.
Permangono infatti incertezze e orientamenti diversificati sulle modalità di qualificazione dei consorzi in sede di gara e, in particolare, sulla possibilità che l’Impresa designata come esecutrice possa qualificarsi attraverso i requisiti del consorzio stesso.
Nel corso del dibattito, Confapi Aniem ha pertanto richiamato l’attenzione sull’esigenza di garantire regole chiare e uniformi, superando le persi-
stenti disomogeneità applicative che negli ultimi mesi hanno inciso sull’operatività delle Imprese e delle stazioni appaltanti. In particolare, è stata evidenziata l’importanza di valorizzare il ruolo delle forme aggregative come strumento di crescita delle PMI, di rafforzamento della concorrenza e di maggiore capacità delle Imprese di partecipare alle gare pubbliche.
Confapi Aniem continuerà a seguire con attenzione gli sviluppi del confronto istituzionale, offrendo il proprio contributo affinché il nuovo quadro normativo trovi un’applicazione uniforme, garantisca certezza del diritto e sostenga la competitività del sistema produttivo.
ATTUAzIONE pIANO CASA: LE ANTICIpAzIONI DEL COMMISSARIO SQUITIERI
Il Commissario Straordinario, Felice Squitieri ha fornito alcune anticipazioni sulla fase attuativa e sul cronoprogramma concernente gli adempimenti previsti dalle norme sul Piano Casa.
Già avviata la ricognizione del patrimonio di edilizia residenziale pubblica, presupposto indispensabile per la verifica degli immobili da destinare ad alloggi e, soprattutto, per una valutazione sugli interventi di riqualificazione.
Il Commissario ha aggiunto di essere già al lavoro “con Invitalia alla stesura del bando e alla definizione dei criteri di assegnazione delle risorse finanziarie” che verranno ripartite fra le Regioni; poi, tramite il bando, i territori presenteranno le richieste in base al proprio specifico fabbisogno di riutilizzo e ristrutturazione del patrimonio Erp.
E’ prevista come imminente la nomina del subcommissario e della relativa squadra, mentre nei prossimi giorni è previsto un incontro con il Mef sulla ricognizione del patrimonio statale.
Secondo Squitieri “i primi cantieri partiranno tra fra gennaio e marzo del prossimo anno, il Piano casa sarà davvero efficace se saprà coniugare rapidità, qualità progettuale e responsabilità nel tempo: non semplicemente case, ma luoghi nei quali le persone possano riconoscersi, vivere con dignità e costruire il proprio futuro”.
ANAC: LE INDICAzIONI
pER L’UTILIzzO
DELL’ACCORDO QUADRO
Con il parere consultivo n. 17/2026 l’Anac ha fornito indicazioni sul ricorso all’accordo quadro (art. 59 del d.lgs. 36/2023) per l’affidamento di lavori.
L’Autorità ha evidenziato che non sussistono limiti applicativi all’utilizzo di tale strumento, ma
il suo utilizzo è ritenuto maggiormente idoneo per affidamenti caratterizzati da prestazioni omogenee e ripetitive, rispetto alle quali non siano predeterminabili con certezza il “se”, il “quando” e il “quantum” delle prestazioni.
In questo contesto, l’Anac ha evidenziato che la coerenza del ricorso all’accordo quadro deve essere valutata con particolare attenzione nel caso concreto e che deve esserci uno stretto collegamento tra accordo quadro, strumenti di pianificazione e fonti di finanziamento.
Nel caso esaminato oggetto del parere, l’Anac ha osservato che l’utilizzo di progetti definitivi predisposti ai sensi del d.lgs. 50/2016 e basati su prezzari non aggiornati non appare coerente con la disciplina vigente, che impone l’applicazione dei prezzari regionali aggiornati ai sensi dell’art. 41, comma 13, del Codice. Tale circostanza potrebbe determinare la necessità di modificare le condizioni economiche definite nell’accordo quadro in sede di stipula dei contratti attuativi, in contrasto con il divieto di apportare modifiche sostanziali previsto dall’art. 59, comma 2, del d.lgs. 36/2023. Quanto alla suddivisione in lotti, l’Autorità ha rinviato all’art. 58 del d.lgs. 36/2023 e alle FAQ dedicate, richiamando il principio volto a favorire l’accesso delle micro, piccole e medie Imprese e ribadendo che le relative valutazioni rientrano nella discrezionalità tecnica della stazione appaltante.
TAR CAMpANIA: pROCEDURA NEGOzIATA
SENzA BANDO
COSTITUISCE ECCEzIONE
Il Tar Campania (Napoli Sent. n. 4277 dell’8 luglio 2026), intervenendo sull’affidamento di un servizio sanitario, ha precisato che la procedura negoziata senza pubblicazione del bando “rappresenta un’eccezione al principio generale della pubblicità e della massima concorrenzialità tipica della procedura aperta, con la conseguenza che i presupposti fissati dalla legge per la sua ammissibilità devono essere accertati con il massimo rigore e non sono suscettibili d’interpretazione estensiva”.
Nell’esaminare il caso specifico, i Giudici hanno rilevato che “non opera la disposizione di cui all’art. 76 comma 2 del d.lgs. 36/2023, la quale, peraltro prevede solo la facoltà – e non l’obbligo – per la p.a. di ricorrere a una procedura negoziata senza pubblicazione di un bando quando i lavori, le forniture o i servizi possono essere forniti unicamente da un determinato operatore economico nei casi specificati dalla stessa norma”.
Il Tar, infine, ha altresì affermato che “il principio di equivalenza opera anche se non espressamente
previsto nei documenti di gara; ne consegue che grava sull’offerente l’onere di dimostrare nella propria offerta, con qualsiasi mezzo appropriato, che le soluzioni proposte ottemperano in maniera equivalente alle prestazioni, a requisiti funzionali ed alle specifiche ivi prescritti”.
CONSIGLIO DI STATO: pARTECIpAzIONE
A GARA NON EQUIVALE
A ACQUIESCENzA
CLAUSOLE BANDO
Il Consiglio di Stato (Sent. n. 5421 del 7 luglio u.s.) ha chiarito che la mera partecipazione a una procedura di affidamento non equivale ad acquiescenza alle clausole del bando.
Sussiste acquiescenza ad un provvedimento amministrativo solo nel caso in cui ci si trovi in presenza di atti, comportamenti o dichiarazioni univoci, posti in essere dal destinatario dell’atto, che dimostrino la chiara ed incondizionata (cioè non rimessa ad eventi futuri ed incerti) volontà dello stesso di accettarne gli effetti e l’operatività: situazione che non può essere desunta per presunzione senza che vi sia un riscontro esplicito della volontà dell’interessato dal quale emerga la consapevolezza ad accettare tutte le conseguenze derivanti dall’atto amministrativo.
Nello specifico settore dei contratti pubblici, la giurisprudenza ha dichiarato che la partecipazione alla procedura di gara non configura, di per sé, acquiescenza alle clausole del bando, le quali, anzi, possono essere impugnate solo dopo avere concretamente dimostrato non solo la volontà di partecipare alla procedura selettiva (cfr. Cons. Stato, Sez. V, 10 febbraio 2000, n. 734; id., 27 giugno 2001, n. 3507), ma la lesione attuale e concreta dell’interesse legittimo azionato.
Tale principio non può non valere anche per la successiva sottoscrizione del contratto avvenuta all’esito di una gara in cui l’Impresa, pur risultata aggiudicataria, abbia contestato alcune prescrizioni della lex specialis o le modalità di svolgimento della procedura, al fine di conseguire una posizione in graduatoria più favorevole, trattandosi di accordo quadro con più operatori economici.
L’acquiescenza rispetto ai provvedimenti impugnati avrebbe dovuto essere manifestata chiaramente, mediante una qualsiasi dichiarazione espressa di segno contrario (rinuncia al ricorso, dichiarazione di abbandono o altra dichiarazione equipollente): in mancanza di dichiarazioni contrarie, non può presumersi una volontà della ricorrente di rinunciare all’impugnazione precedentemente proposta.
Il Consiglio di Stato (Sent. n. 5732 pubblicata il 15 luglio u.s.), nell’ambito di un ricorso presentato da un operatore economico nei confronti della Società Infrastrutture Milano Cortina 2026 S.p.a., ha precisato che il ribasso percentuale va calcolato sull’intero importo posto a base d’asta, comprensivo dei costi della manodopera e che, qualora sia stato indicato un costo della manodopera identico a quello espresso dalla stazione appaltante, si esprime la volontà di non ribassare quella specifica componente.
Nel caso in cui i costi siano inferiori a quelli indicati dalla stazione appaltante, in sede di verifica dell’anomalia dell’offerta, spetterà all’operatore economico dimostrare che il loro ribasso deriva da una più efficiente organizzazione aziendale e, pur sempre, nel rispetto dei minimi salariali.
Il Consiglio di Stato ha richiamato una precedente sentenza della medesima sezione (23 ottobre 2025, n. 8225) confermata anche dalla sentenza Cons. Stato, sez. III, 1° aprile 2026, “la quale ha espressamente affermato che i costi della manodopera fanno parte della base di gara e che i concorrenti sono chiamati a formulare il ribasso complessivo sull’intero importo dell’appalto, non essendo consentito considerare la sola quota al netto della manodopera”.
Secondo i Giudici “nessuna disposizione normativa prevede che l’indicazione di un costo della manodopera superiore a quello stimato dalla stazione appaltante costituisca, di per sé sola, elemento sintomatico di anomalia”: il Codice dei Contratti consente all’operatore economico di incidere anche sui costi della manodopera, purché sia successivamente in grado di dimostrare, nell’ambito della verifica dell’anomalia, che il ribasso deriva da una più efficiente organizzazione aziendale e che risultano rispettati i minimi salariali.
Nel caso specifico oggetto della sentenza “la clausola che richiama la non ribassabilità della manodopera deve essere coordinata con tutte le ulteriori previsioni della lex specialis e, soprattutto, con il richiamo espresso all’art. 41, comma 14, del codice ….. dal quale emerge che i costi della manodopera continuano a costituire una componente dell’importo a base di gara, pur essendo destinati ad autonoma evidenziazione e ad eventuale verifica di congruità”.
nuovo Servizio. la noStra attività di aSSiStenza e formazione per l’implementazione del SiStema aziendale
Il decreto legislativo 4 settembre 2024, n. 138, ha recepito la direttiva (UE) 2022/2555, relativa alle misure che le organizzazioni nazionali devono adottare per un livello comune ed elevato di cybersicurezza nell’Unione, meglio nota come Direttiva NIS2.
Nell’attuale era digitale le minacce informatiche si evolvono con una rapidità sorprendente e la sicurezza dei dati diventa un imperativo per ogni Impresa. La direttiva NIS2 non si limita a soddisfare un obbligo legale, ma si configura come una strategia comune di cybersecurity per tutti gli Stati membri, elevando i livelli di sicurezza dei servi-
zi digitali su scala europea. Si integra inoltre con altre normative e linee guida sulla protezione dei dati e della privacy, come il GDPR, il Regolamento DORA, e il Cyber Resilience Act, per affrontare le minacce informatiche sempre più sofisticate e invasive, che hanno visto un incremento significativo negli ultimi anni.
Anche su questo tema, garantiamo per le Imprese che rientrano nella sfera di applicazione, l’assistenza necessaria ad assolvere tutti gli adempimenti. Il servizio è a pagamento: dopo un’analisi delle esigenze aziendali rilevate tramite un incontro di primo check up, Vi sarà sottoposto un progetto di implementazione con il relativo preventivo, garantendo anche la verifica puntuale e l’assistenza per accedere agli strumenti contributivi a copertura delle spese.
Il referente per la materia è il dott. Paolo Zorzenone dell’Ufficio Fiscale dell’Associazione, contattabile al n. 0432.507277, o all’indirizzo fisco@ confapifvg.it, che resterà a Vostra disposizione per ogni necessità.
(pz)
la noStra
alle impreSe nell’appliCazione e utilizzo ConCreto
dell’ia generativa
L’Intelligenza Artificiale generativa sta modificando il modo in cui si producono documenti, si analizzano informazioni, si preparano offerte, si gestiscono contenuti, si organizzano processi e si supportano le decisioni.
Assistiamo le Imprese nel valutare l’introduzione dell’IA in azienda, affinché questo cambiamento sia compreso, governato e trasformato in un’opportunità concreta, senza sottovalutare i profili di sicurezza, riservatezza dei dati, responsabilità e organizzazione interna.
Le Imprese che desiderano verificare se ci sono possibilità e spazi per introdurre nella propria
realtà aziendale l’Intelligenza Artificiale, possono contattare la dott.ssa Susanna Fontana del nostro ufficio Relazioni Esterne allo 0432-507377 o via mail all’indirizzo relazioniesterne@confapifvg.it.
Il servizio è a pagamento: dopo un’analisi delle esigenze aziendali, rilevate tramite un incontro di primo check-up, Vi verrà sottoposto un progetto modulare di Intelligenza Artificiale che potrà essere, a seconda dei casi: - strategico - formativo
- organizzativo
- operativo
Per ogni progetto garantiamo anche una verifica puntuale e l’assistenza per accedere agli strumenti contributivi a copertura delle spese.
Il nostro obiettivo è costruire percorsi di IA accessibili per le nostre Imprese associate, con un linguaggio comprensibile e con esempi vicini alla vita reale dell’Impresa.
(SF)
Si riCorda Che le SCadenze
dal 1° al 20 agoSto
Slittano al 20 agoSto 2026
SOSPENSIONE FERIALE - Inizia a decorrere il termine di sospensione feriale dei termini processuali.
FATTURAZIONE DIFFERITA - Scade il termine per l’emissione delle fatture riferite a cessioni di beni consegnati o spediti, previa emissione di un documento di trasporto, nel mese di luglio. Le stesse fatture devono essere registrate entro il termine di emissione e con riferimento al mese di consegna o spedizione.
IVA - LIQUIDAZIONE MENSILE – Scade il termine per il versamento dell’Iva relativa al mese di luglio. I versamenti vanno fatti utilizzando il modello F24.
IVA - LIQUIDAZIONE TRIMESTRALE – Scade il termine per la liquidazione ed il versamento dell’Iva relativa al 2° trimestre 2026. Sull’ammontare del tributo dovuto si devono aggiungere gli interessi dell’1%. I versamenti vanno effettuati utilizzando il modello F24.
IVA ANNUALE - RATEIZZAZIONE - Scade il termine per il versamento della 6^ rata dell’Iva, relativa al 2025 risultante dalla dichiarazione annuale con applicazione degli interessi nella misura dello 0,33% mensile a decorrere dal 16 marzo 2026 utilizzando il codice tributo 6099.
IRPEF - Scade il termine per il versamento delle ritenute operate nel mese precedente su:
- redditi di lavoro autonomo;
- redditi derivanti dall’utilizzazione di marchi ed opere dell’ingegno e contratti di associazione in partecipazione;
- obbligazioni e titoli similari;
- dividendi corrisposti nel trimestre precedente;
- redditi di capitale diversi da dividendi e interessi, premi o altri frutti di obbligazioni e titoli similari;
- provvigioni;
- bonifici relativi ad interventi di ristrutturazione edilizia e risparmio energetico;
- redditi di lavoro dipendente e assimilati.
I versamenti vanno effettuati utilizzando il modello F24.
INPS - CONTRIBUTO GESTIONE SEPARATAScade il termine per il versamento del contributo INPS della gestione separata secondo le seguenti aliquote:
- 26,07% per i lavoratori autonomi titolari di partita Iva;
- 35,03 % (prima fascia) per i soggetti che non sono iscritti ad altre forme previdenziali obbligatorie;
- 24% per i soggetti già iscritti ad altra gestione obbligatoria.
Il contributo così calcolato è posto:
- per un terzo a carico dei percettori dei compensi,
- per due terzi a carico del soggetto che eroga i compensi.
I versamenti vanno effettuati utilizzando il modello F24.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI PERSONE FISICHE - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle persone fisiche soggette agli ISA con la maggiorazione dello 0,80%.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOCIETà DI PERSONE - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da
parte delle società di persone soggette agli ISA con la maggiorazione dello 0,80%.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOGGETTI IRES - Scade il termine di versamento del saldo per il 2025 e del primo acconto per il 2026 delle imposte dovute in base alla dichiarazione unificata da parte dei soggetti Ires, il cui periodo d’imposta si è chiuso il 31.12.2025 beneficiando della proroga prevista per i soggetti agli ISA con la maggiorazione dello 0,80%.
DIRITTO ANNUALE CCIAA - Scade il termine per il versamento del diritto camerale dovuto per il 2026 per i soggetti ISA con la maggiorazione dello 0,80%. Il pagamento dovrà essere effettuato utilizzando il modello F24, compilando la sezione Regioni ed Enti locali ed indicando il codice tributo 3850.
AFFRANCAMENTO RISERVE IN SOSPENSIONE D’IMPOSTA 2023 e 2024 - Scade il termine per il versamento con la maggiorazione dello 0,80% della rata dell’imposta sostitutiva del 10% dovuta per l’affrancamento del saldo attivo di rivalutazione e delle riserve in sospensione d’imposta esistenti nei bilanci 2023 - 2024.
AFFRANCAMENTO RISERVE IN SOSPENSIONE D’IMPOSTA 2025 - Scade il termine per il versamento con la maggiorazione dello 0,80% della prima rata dell’imposta sostitutiva del 10% dovuta per l’affrancamento del saldo attivo di rivalutazione e delle riserve in sospensione d’imposta esistenti nel bilancio 2025.
SOGGETTI ISA - Scade il termine per effettuare il versamento con la maggiorazione dello 0,80% dell’Iva sui ricavi 2025 indicati nel modello Redditi 2026 per migliorare il proprio indice di affidabilità.
IVA INTRACOMUNITARIA MENSILI - Scade il termine per la trasmissione degli elenchi riepilogativi delle cessioni intracomunitarie di beni e servizi relativi al mese di luglio.
I modelli da presentare sono:
- l’INTRA 1, l’INTRA 1-bis, l’INTRA 1-ter, l’INTRA 1-quater e l’INTRA 1-quinquies per le cessioni;
La presentazione deve essere effettuata in via telematica.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOGGETTI IRES - Scade il termine di versamento del saldo per il 2025 e del primo acconto per il 2026 delle imposte dovute in base alla dichiarazione unificata da parte dei soggetti Ires, il cui periodo d’imposta si è chiuso il 31.12.2025 beneficiando della proroga di 180 giorni con la maggiorazione dello 0,40%.
CONTRATTI DI LOCAZIONE - Scade il termine per la registrazione dei nuovi contratti di locazione di immobili con decorrenza 1° agosto 2026 e versamento dell’imposta di registro per i contratti di locazione con annualità scaduta il 31 luglio 2026.
LIQUIDAZIONE IOSS - Scade il termine per l’invio telematico della dichiarazione Iva IOSS del mese precedente relativa alle vendite a distanza di beni importati da parte di soggetti iscritti al nuovo Sportello unico per le importazioni IOSS.
SOSPENSIONE FERIALE - Scade il periodo di sospensione feriale dei termini processuali.
(pz)