APINFORMA
numero 12 30 giugno 2026
IN PRIMO PIANO
60 Anni insieme a Voi
Sessanta anni fa Luciano Uliana introduceva il carrello elevatore in Friuli.
Sono stati sessanta anni di crescita, impegno e soddisfazioni.
Grazie a tutti i Clienti per avere reso tutto questo possibile e per la fiducia che ci rinnovate ogni giorno.
Grazie a tutti i Collaboratori per l’impegno continuo e assiduo.
Se Luciano fosse ancora con noi oggi sarebbe il primo a ringraziarVi per averci permesso di diventare un punto di riferimento per i Carrelli Elevatori nel Nord Est.
Credito d’imposta Transizione 5.0
La classificazione delle voci straordinarie
Le deduzioni forfettarie per gli autotrasportatori
I compensi agli amministratori
Ristori per le calamità di novembre 2025
Attività in condizioni di esposizione prolungata al sole
Rinnovo CCNL Unionmeccanica Confapi
CCNL metalmeccanica PMI Unionmeccanica
Piazza Garibaldi, 5 – Udine 0432 502100
www.immobiliareinudine.it
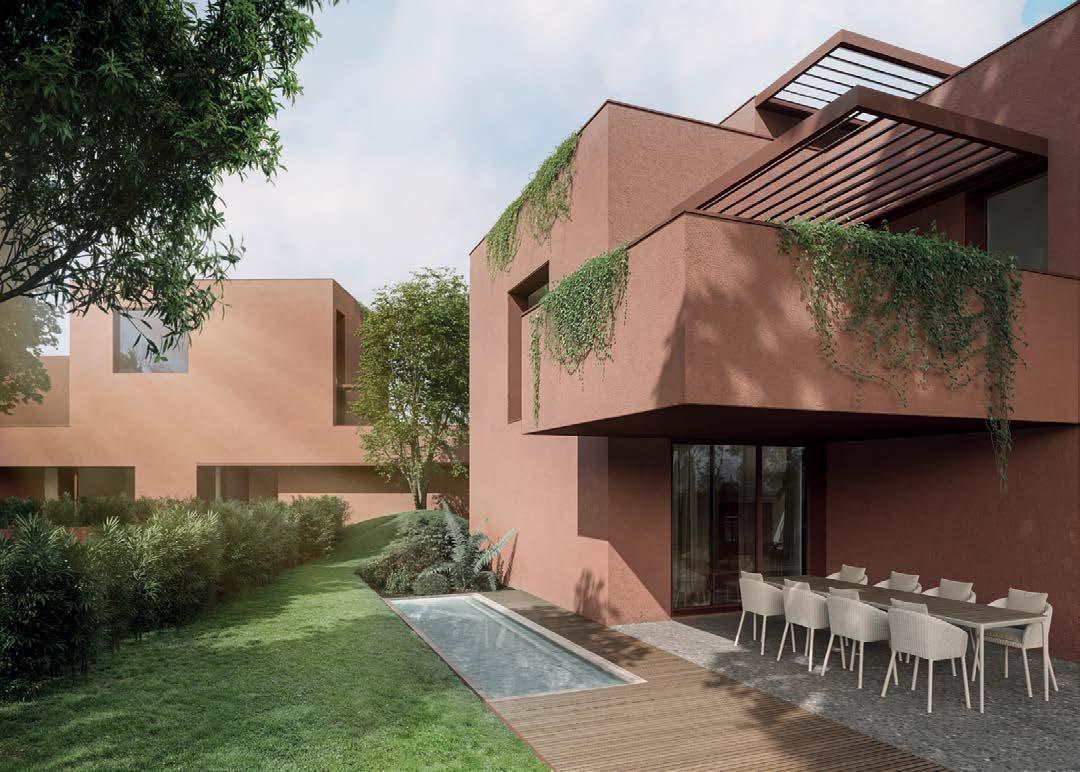
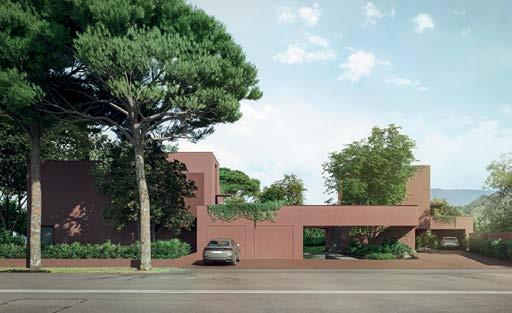
KOMOREBI FELETTO UMBERTO
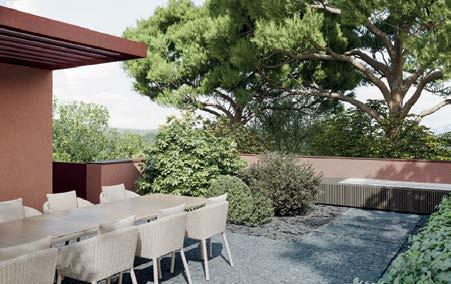
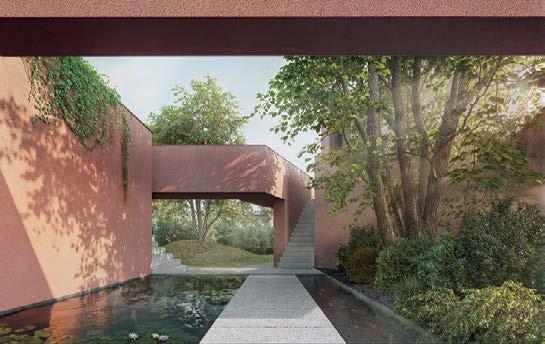
Una nuova idea, un progetto abitativo che punta a ridefinire il concetto di casa, con un’architettura pensata per chi cerca un abitare in armonia con la natura, protettivo ed accogliente. Cinque unità abitative che dialogano ma allo stesso tempo contemplano privacy. Abbiamo pensato a soluzioni uniche dove equilibrio, luce, volumi e spazio regalano il piacere di rientrare a casa. Aree comuni con specchi d’acqua, sintonia e legame con il verde, materiali unici. 1 2/3 2

ORGANIZZAZIONE
Scadenze aziendali del mese di luglio 2026
Dateci il vostro indirizzo di posta elettronica per comunicare più facilmente, per fornirvi informazioni in tempo reale e per realizzare economie di scala. info@confapifvg.it
Editore Redazione
Associazione Piccole e Medie Industrie del Friuli Venezia Giulia - Confapi FVG Viale Ungheria, 28 33100 Udine Tel. 0432 507377 www.confapifvg.it
Direttore Responsabile Lucia Cristina Piu
Registrazione presso il Tribunale di Udine n. 404 del 27.08.1977
Progetto Grafico Clikka!com www.clikka.com

Concessionaria per la pubblicità Scripta Manent srl Via Pier Paolo Pasolini, 2/A 33040 Pradamano (UD) Tel. 0432 505900 ufficio@scriptamanent.sm Associato all’Unione Stampa Periodica Italiana
Credito d’imposta
Transizione 5.0
l’utilizzo legato
alla ComuniCazione di Spettanza del benefiCio da parte del gSe
L’Agenzia delle Entrate nell’ambito delle FAQ del 30 giugno ha fornito chiarimenti in merito alla fruizione del credito d’imposta Transizione 5.0 riconosciuto alle Imprese nel 2024 e 2025 per gli investimenti innovativi capaci di ridurre i consumi energetici in percentuale non inferiore al 3% - 5%. Il contributo richiedere la trasmissione al GSE di 3 distinte comunicazioni: preventiva (per la prenotazione del credito d’imposta), confermativa (all’accettazione dell’ordine e versamento del 20% di acconto) e di completamento (per l’accertamento dell’effettivo investimento).
Il credito deve essere indicato nel quadro RU del modello Redditi riportando nel campo 1 il codice credito T6.
Le istruzioni del modello Redditi 2026 prevedono
2025 - Invio comunicazione preventiva
- Completamento investimento
2026
che: il credito d’imposta maturato, comunicato al beneficiario dal GSE, nel periodo d’imposta oggetto della dichiarazione.
Su questa previsione l’Agenzia delle Entrate nelle FAQ citate ha esaminato due fattispecie distinte e fornito importanti chiarimenti. In primo luogo ha previsto che si deve considerare l’anno in cui il GSE comunica l’importo effettivamente utilizzabile in compensazione con il modello F24 al beneficiario.
Per gli investimenti effettuati nel 2025 l’Agenzia ha distinto:
- il credito Transizione 5.0 ai sensi dell’art. 38 del D.L. n. 19/2024;
- il credito Transizione 5.0 riferito alle Imprese esodate ai sensi dell’art. 8 del D.L. 38/2026. Nel primo caso rientrano i contribuenti che avevano effettuato gli investimenti completandoli nel 2025, trasmesso la comunicazione preventiva al GSE nel 2025 e comunicato il completamento del progetto nel 2026. Il GSE aveva comunicato l’importo del credito effettivamente utilizzabile è pervenuto al contribuente nel 2026.
La situazione può essere schematizzata nella seguente tabella:
- Invio comunicazione completamento - Ricevimento dal GSE della comunicazione dell’importo effettivamente utilizzabile in compensazione nel mod. F24
In questi casi il credito andrà indicato nel mod. Redditi 2027 relativa al 2026, vale a dire nella dichiarazione relativa all’anno in cui ha ricevuto la comunicazione da parte del GSE. Rileva quindi la data di comunicazione del GSE, non è quindi necessario prenotare il credito nel modello relativo al 2025, la compilazione viene rimandata al prossimo anno.
Il credito sarà utilizzabile in compensazione con il mod. F24 in 5 quote annuali di pari importo utilizzando il codice tributo 7072.
Il secondo caso riguardava le Imprese esodate che dopo aver ricevuto dal GSE la comunicazione che i
fondi erano esauriti, pur con un investimento che rispettava tecnicamente i requisiti di ammissibilità, sono state ammesse a beneficare di un credito limitato all’89,77% dell’importo richiesto, come comunicato dal GSE entro il 30 aprile 2026. Sostanzialmente interessava le Imprese che:
- avevano presentato la comunicazione preventiva;
- hanno ricevuto dal GSE la conferma che l’investimento soddisfa i requisiti tecnici di ammissibilità previsti dal D.M. 27/7/2024;
- non hanno potuto accedere al credito per l’esaurimento delle risorse disponibili;
- con lo stanziamento di nuove risorse, hanno ricevuto dal GSE, entro il 30 aprile 2026, la comunicazione del credito effettivamente uti-
lizzabile pari all’89,77% di quanto richiesto. L’Agenzia nella FAQ esamina l’Impresa esodata che presentava la seguente situazione.
ANNO FATTISPECIE
2025 - Invio comunicazione preventiva - Completamento investimento
2026 - Invio comunicazione completamento - Ricevimento dal GSE della comunicazione dell’importo effettivamente utilizzabile in compensazione nel mod. F24
Anche in questi casi il credito andrà indicato nel mod. Redditi 2027 relativo al 2026, vale a dire nella dichiarazione riguardante l’anno in cui ha ricevuto la comunicazione da parte del GSE. Il credito sarà utilizzabile in compensazione con il mod. F24 entro il 31 dicembre 2026 utilizzando il codice tributo 7079. Non sarà pertanto possibile recuperare l’eventuale residuo. Si segnala che per gli esodati sarà necessario intervenire manualmente sul modello F24 modifi-
cando il codice tributo 7072 che viene generato in automatico compilando la sezione T6 del quadro RU utilizzando il codice corretto 7079. L’anno di riferimento da indicare nel modello F24 per entrambe le fattispecie di cui sopra, nonostante lo slittamento temporale di fruizione, rimane il 2025, come indicato nei cassetti fiscali degli interessati.
(PZ)
La classificazione delle voci straordinarie
l’oiC 12 indiCa le opzioni dopo l’eliminazione delle voCi di bilanCio
L’Organismo Italiano di Contabilità con il principio contabile n. 12” Composizione e schemi del bilancio d’esercizio” disciplina la classificazione dei costi e ricavi di natura straordinaria dopo l’eliminazione delle relative poste contabili operata dal D. Lgs 139/2015. Come noto tale decreto ha abrogato la voce E del conto economico che accoglieva le componenti di natura straordinaria richiedendo una loro nuova collocazione all’interno delle ordinarie voci di bilancio.
Per le poste di natura straordinaria è pertanto necessario trovare una collocazione nel conto economico ai costi e ai ricavi che per natura siano il più possibili omogenei al conto interessato.
Il principio distingue le poste straordinarie in due gruppi, per il primo è lo stesso documento che individua una precisa collocazione all’interno del conto economico, per il secondo gruppo viene delegato al redattore del bilancio, il compito di fare la scelta più appropriata per la corretta classificazione.
Ad esempio nella voce Altri ricavi e proventi A.5) e Oneri diversi di gestione B.14) vanno indicate le plusvalenze e le minusvalenze da cessione di cespiti e quelle legate a operazioni straordinarie quali fusioni, scissioni e conferimenti. In queste voci non vanno indicate le plus e minusvalenze legate a gestioni significative di partecipazioni o titoli che andranno collocate nella parte finanziaria contraddistinta dalla lettera C). In quest’ultimo
classe vanno indicati anche i componenti reddituali derivanti da operazioni di ristrutturazione del debito.
Nella voce A.5) vanno sempre indicati i rimborsi assicurativi, le erogazioni liberali, i contributi ricevuti nonché l’incasso di caparre a titolo definitivo.
Nella voce B.14) andranno indicate le multe, le penalità legate a fatti straordinari nonché le caparre pagate.
Per il secondo gruppo spetta invece al redattore del bilancio valutare la giusta collocazione, considerando la natura intrinseca della posta sulla base della tipologia dell’evento che ha generato la componente reddituale.
Si pensi alle spese relative a ristrutturazioni aziendali, dove i costi per il personale potrebbero trovare collocazione alla voce B.9) mentre gli altri costi alla voce B.13). Allo stesso modo spetterà al redattore del bilancio individuare la giusta collocazione per le sopravvenienze attive o passive distinguendo quelle da fatti naturali rispetto a quelle estranei, allo stesso modo andranno trattati i furti o ammanchi di beni di tipo straordinario, oppure la perdita o il danneggiamento di beni legati a eventi eccezionali. Una valutazione di tipo soggettivo richiederanno anche gli oneri legati a controversie contrattuali o legali non legate all’attività caratteristica dell’azienda.
Con riferimento alle imposte relative ad esercizi precedenti il principio distingue in base alla loro natura: per quelle dirette, l’imposta, le sanzioni e gli interessi vanno collocate nella voce 20 “Imposte sul reddito d’esercizio”; per quelle indirette le sopravvenienze e i relativi oneri accessori o le differenze rispetto ai fondi stanziati finiranno se positive in A.5), mentre se sono negative in B.14).
(PZ)
Da oltre 26 anni liberi di investire nel tuo interesse, senza compromessi.
Luca Feruglio
Manuél Varutti
Carlo Milesi
Gilberto Bassi Thomas Candolo Matteo Ciani
Andrea Paderni
Nico Degano
Gianluca Scelzo Piergiorgio Scelzo Leonardo Trabalza
Luca Spedicato
Le deduzioni forfettarie
per gli autotrasportatori
un ComuniCato del mef
ha Confermato gli importi
previSti per lo SCorSo anno
Le deduzioni forfettarie per gli autotrasportatori rappresentano una delle agevolazioni fiscali più significative per il settore del trasporto merci in Italia. La disciplina è regolata dall’articolo 66, comma 5, del TUIR e riconosce alle Imprese di autotrasporto merci per conto di terzi la possibilità di dedurre, in
via forfettaria e senza obbligo di documentazione analitica, le spese sostenute per le trasferte effettuate personalmente dall’imprenditore o dai soci. Ogni anno gli importi vengono definiti con un comunicato congiunto del Ministero dell’Economia e delle Finanze (MEF) e del Ministero delle Infrastrutture e dei Trasporti (MIT), sulla base delle risorse stanziate in bilancio, cui segue un comunicato dell’Agenzia delle Entrate con le istruzioni operative per la compilazione della dichiarazione dei redditi.
Con il comunicato del MEF del 23 giugno 2026 e il successivo comunicato dell’Agenzia delle Entrate, sono stati confermati gli importi già in vigore, così articolati:
16,80 euro
Nel Comune in cui ha sede l’Impresa 48 euro Fuori dal Comune in cui ha sede l’Impresa
La deduzione spetta una sola volta per ogni giorno in cui viene effettuato il trasporto, indipendentemente dal numero di viaggi compiuti nella stessa giornata. Non è quindi possibile cumulare più deduzioni giornaliere per trasporti multipli effettuati nelle 24 ore.
L’agevolazione è riservata alle Imprese autorizzate all’autotrasporto di merci per conto di terzi, il cui reddito sia determinato:
- in regime di contabilità semplificata; oppure
- in regime di contabilità ordinaria per opzione, con ricavi riferiti all’anno precedente non superiori ai limiti previsti per l’accesso al regime semplificato.
La deduzione riguarda specificamente le trasferte effettuate personalmente dall’imprenditore individuale o dai soci di società di persone (S.n.c. e S.a.s.) che esercitano l’attività di autotrasporto. Sono esclusi i dipendenti, per i quali esiste una deduzione specifica.
L’Agenzia delle Entrate ha confermato l’utilizzo degli stessi quadri e codici degli anni precedenti per l’esposizione della deduzione nel modello Redditi 2026 (relativo al periodo d’imposta 2025): Quadro RF – regime di contabilità ordinaria, rigo RF55:
- Codice 43: deduzione per trasporti effettuati all’interno del Comune
- Codice 44: deduzione per trasporti effettuati oltre il territorio comunale
Quadro RG – regime di contabilità semplificata, rigo RG22:
- Codice 16: deduzione per trasporti effettuati all’interno del Comune
- Codice 17: deduzione per trasporti effettuati oltre il territorio comunale
Ai fini ISA, l’importo va inoltre riportato nel rigo F17 del modello di riferimento campo 1.
Sebbene si tratti di una deduzione per “spese non documentate” (quindi non soggetta a giustificativi analitici come scontrini o ricevute), è comunque necessario predisporre un prospetto riepilogativo delle trasferte, sottoscritto dall’imprenditore o dai soci, che attesti il numero di giorni di effettuazione dei trasporti e il relativo ambito territoriale (all’interno o oltre il Comune sede dell’Impresa).
Tale prospetto costituisce il presidio documentale minimo richiesto in caso di controllo, come chiarito nella prassi ministeriale.
Per gli autotrasportatori l’art. 95, 4° comma del TUIR prevede inoltre la deduzione forfettaria di
59,65 euro al giorno elevate a 95,80 euro per le trasferte del personale dipendente, in alternativa al metodo analitico di deduzione di tali spese.
Tutte le Imprese di autotrasporto, a prescindere dal regime contabile adottato, possono quindi dedurre, al netto delle spese di viaggio e trasporto, importi forfettari giornalieri per le trasferte dei dipendenti fuori dal territorio comunale.
È inoltre prevista la deducibilità integrale degli impianti di telefonia fissa e mobile installati sui
veicoli adibiti al trasporto merci, nel limite di un solo impianto per veicolo. La deduzione forfettaria relativa ai trasporti effettuati nel Comune deve essere indicata nel prospetto “Aiuti di Stato” indicando come codice aiuto “46” da indicare nel campo 1 del rigo RS401. L’ammontare dell’aiuto spettante da indicare nel campo 17 dello stesso rigo consiste nel risparmio d’imposta corrispondente alla deduzione. (PZ)
I compensi agli amministratori
neCeSSaria una SpeCifiCa delibera aSSembleare
PREMESSA
L’assemblea che approva i bilanci aziendali spesso viene utilizzata anche per nominare gli amministratori e quantificare i loro compensi. I compensi degli amministratori presentano due aspetti critici, il primo riguarda la congruità degli stessi al fine del riconoscimento della loro deducibilità, il secondo è legato agli adempimenti formali che legittimano l’erogazione del compenso. Nel presente articolo ci concentreremo sul secondo aspetto.
LA NORMA
L’art. 2389 del codice civile richiede che i compensi spettanti agli amministratori siano stabiliti all’atto della nomina o dall’assemblea. Ne consegue che se il compenso non è determinato dallo statuto, deve essere deliberato dall’assemblea. A questo proposito esistono due orientamenti giurisprudenziali: il primo che considera la delibera di approvazione del bilancio come un’implicita approvazione anche del compenso amministratore e un secondo che invece ritiene che sia in ogni caso necessaria un’esplicita delibera assembleare. È di fondamentale importanza individuare il comportamento corretto da seguire perché diversamente l’amministrazione finanziaria potrebbe disconoscere la deduzione del relativo costo.
LA RATIFICA
IN SEDE DI APPROVAZIONE DEL BILANCIO
Come ricordato una corrente minoritaria della giurisprudenza e della dottrina, ritiene sufficiente che l’individuazione del compenso spettante agli amministratori e conseguentemente della relativa deducibilità, possa essere ratificato a posteriori con l’approvazione del bilancio da parte dei soci.
In questo modo è riconosciuta agli amministratori la possibilità di determinare il quantum in maniera autonoma sanando l’assenza della specifica delibera in sede di approvazione del bilancio.
SPECIFICA DELIBERA
ASSEMBLEARE
L’orientamento maggioritario prevede un’esplicita delibera dell’assemblea dei soci, ritenendo insufficiente la ratifica a posteriori. Per coloro che sostengono questa tesi è necessario, anche ai fini della deducibilità fiscale del compenso, una manifestazione di volontà dei soci e una determinazione dello stesso attraverso l’espressione di voto consapevole. Non viene richiesto che la delibera sia ripetuta ogni anno, potendo l’assemblea stabilirlo per più annualità, salva in ogni caso la possibilità di revoca o modifica. Segnaliamo che per alcuni giudici tributari, la delibera relativa al compenso spettante agli amministratori, andrebbe assunta in epoca antecedente rispetto al momento di pagamento del compenso stesso.
LA CORTE DI CASSAZIONE
La seconda tesi è maggioritaria anche a livello giurisprudenziale, una per tutte la sentenza n. 21933/2008 della Corte di Cassazione che testualmente afferma: “Qualora il compenso non sia stabilito dallo statuto è necessaria una specifica delibera assembleare che non può considerarsi esplicita in quella di approvazione del bilancio”. Per i supremi giudici la delibera di approvazione del bilancio ha un contenuto e un oggetto diverso rispetto a quanto previsto dall’art. 2389 C.C. L’approvazione del bilancio contenente il costo riguardante il compenso amministratore, conseguentemente, non è idoneo a ritenere la specifica delibera di determinazione dello stesso sufficiente a giustificarne la deducibilità.
Per scongiurare quindi riprese a tassazione dei compensi amministratori da parte dell’amministrazione finanziaria, è opportuno che gli stessi siano supportati da specifiche delibere assembleari.
(PZ)
Ristori per le calamità di novembre 2025
Contributi a SoStegno delle attività eConomiChe delle
provinCe di gorizia e udine.
proroga termine di preSentazione delle domande al 31 luglio 2026
corsi a seguito degli eventi calamitosi verificatisi il 16 e il 17 novembre 2025. Il termine di presentazione delle relative domande era originariamente fissato per il giorno 30 giugno 2026. Con decreto DCR/799/PC/2026 del 26 giugno 2026 dell’Assessore alla protezione civile, tale termine di presentazione delle domande è stato prorogato al
31 luglio 2026
Fermo il resto.
Facciamo seguito alla nostra precedente circolare n. 213/MM del 18 maggio 2026 con la quale abbiamo comunicato l’adozione della misura contributiva regionale in favore delle attività economiche e produttive non appartenenti al settore agricolo, forestale e della pesca, per il ristoro dei danni oc-
L’Ufficio Economico dell’Associazione rimane a disposizione per chiarimenti ed esigenze di approfondimento.
(MM)
Attività in condizioni di esposizione prolungata al sole
nel Settore agriColo e florovivaiStiCo, nei Cantieri edili e Stradali e nelle Cave. ordinanza regione fvg di divieto
La Regione FVG, analogamente a quanto già stabilito per il 2025, ha approvato una specifica Ordinanza (Ordinanza n. 1/2026/SAL) che dispone il divieto di svolgere attività lavorative all’aperto dalle ore 12:30 alle 16:00 dal 16 giugno al 15 settembre 2026 nei settori agricolo e florovivaistico, nei cantieri edili e stradali e nelle cave. Il provvedimento prevede, in particolare, per il periodo di cui sopra, il divieto di svolgere attività di lavoro in condizioni di esposizione prolungata al sole, dalle ore 12:30 alle ore 16:00, sull’intero territorio regionale nelle aree o zone interessate dallo svolgimento di attività lavorativa nel settore agricolo e florovivaistico, nonché nei cantieri edili e stradali e nelle cave, limitatamente ai giorni e nelle aree in cui la mappa del rischio pubblicata sul sito internet https://app.worklimate.it/ordinanza-caldo-lavoro con riferimento a “lavoratori esposti al sole” con “attività fisica intensa” alle ore 12:00, se segnala un livello di rischio “ALTO”. Si evidenzia che, rispetto all’Ordinanza per il 2025, la nuova Ordinanza per il 2026 non prevede l’ulteriore condizione rimessa alle Imprese circa l’inefficacia di specifiche misure di prevenzione previste dalle «Linee di indirizzo per la protezione dei lavoratori dal calore e dalla radiazione solare».
Il divieto, pertanto, opera in modo automatico al verificarsi del rischio ALTO sulla piattaforma Worklimate, indipendentemente dalle misure adottate dall’azienda.
Pertanto, le Imprese i cui settori sono interessati dal provvedimento alle condizioni sopra indicate, previa verifica della segnalazione di rischio “ALTO” sulla piattaforma Worklimate, per le fasce orarie dalle ore 12:30 alle ore 16:00 dovranno astenersi dal disporre attività di lavoro in condizioni di esposizione prolungata al sole.
L’Ordinanza prevede inoltre che il divieto non trovi applicazione per le P.A., i concessionari di pubblico servizio e i relativi appaltatori quando si tratti di interventi di pubblica utilità, di protezione civile o finalizzati alla salvaguardia della pubblica incolumità.
Si ricorda che, con riferimento alla contrazione di orario di lavoro conseguente al necessario rispetto dell’Ordinanza, sono integrabili dall’INPS a titolo di CIGO/FIS con causale “ sospensione o riduzione dell’attività per ordine di pubblica autorità per cause non imputabili all’impresa o ai lavoratori” le giornate/ore per le quali opera il divieto di svolgimento delle attività lavorative. A tal fine, così come chiarito dall’Istituto (Messaggio numero 2130 del 03-07-2025 | Dettaglio di Circolari, Messaggi e Normativa | INPS), i datori di lavoro, nella relazione tecnica, devono riportare i soli estremi dell’Ordinanza adottata dalla pubblica autorità, senza la necessità di doverla allegare.
L’Ufficio Relazioni Industriali rimane a disposizione per ogni chiarimento.
(EI)
DOMANI NASCE OGGI IL TUO
L’avvento dell’AI generativa segna un punto di svolta che può rivoluzionare il modo in cui lavoriamo, collaboriamo e innoviamo.
Aiutiamo le aziende a far propri questi orizzonti inesplorati per fornire nuove modalità di efficienza e creatività, con i nostri servizi di Digital workplace e Customer Relationship Management (CRM).
Infrastruttu e servizi IT
Infostar è un’azienda system integrator specializzata nella fornitura e nell’integrazione di soluzioni informatiche e digitali. Contattaci.
+39 0432 783940
infostargroup.com
Cybersecurity e Data protection
workplace e AI Innovazione e agilità negli ambienti di lavoro digitali
Formazione
Rinnovo CCNL Unionmeccanica Confapi
ipoteSi aCCordo del 4 giugno 2026.
prima CirColare illuStrativa
Con riferimento all’Ipotesi di accordo per il rinnovo del CCNL in parola riportiamo una prima nota di commento di UNIONMECCANICA CONFAPI con riserva di ulteriori approfondimenti su specifiche tematiche oggetto del presente rinnovo.
Si ricorda che le OO.SS., al fine di dare piena efficacia ed esigibilità all’Ipotesi di rinnovo del 4 giugno 2026, procederanno a realizzare una consultazione certificata delle lavoratrici e dei lavoratori interessati, attraverso assemblee e un voto segreto da realizzarsi entro il 23 luglio 2026. Successivamente, nel caso di esito positivo della consultazione, si procederà alla sottoscrizione formale dell’accordo.
L’Ufficio Relazioni Industriali rimane a disposizione per ogni chiarimento.
(EI)
Circolare Ipotesi accordo rinnovo CCNL Unionmeccanica Confapi del 4 giugno 2026
In data 4 giugno 2026 è stata sottoscritta tra Unionmeccanica Confapi, Fim -Cisl, FiomCgil e Uilm-Uil, l’Ipotesi di accordo per il rinnovo del CCNL per le lavoratrici e i lavoratori addetti alla piccola e media industria metalmeccanica, orafa ed alla installazione di impianti Unionmeccanica Confapi.
Il CCNL, fatto salvo quanto previsto per i singoli istituti e dall’Ipotesi di Accordo sottoscritto in data 24 luglio 2025, decorre dal 1° gennaio 2025 con scadenza al 31 dicembre 2028.
Un aspetto rilevante nella dinamica politico -sindacale dell’Ipotesi di rinnovo è il riconoscimento, da parte di Fim, Fiom e Uilm, che il CCNL Unionmeccanica Confapi rappresenta da sempre il principale Contratto e strumento per la disciplina del rapporto di lavoro tra le imprese industriali PMI e le lavoratrici e lavoratori, nonché l’architettura portante delle relazioni industriali e sindacali in riferimento al settore delle PMI industriali. Si tratta di una dichiarazione politico -sindacale di estrema rilevanza in quanto ne attesta la rappresentanza certa e concreta nel settore metalmeccanico delle piccole e medie imprese.
Il fondamento del rinnovo contrattuale è la Premessa, che trasforma il CCNL in uno strumento di innovazione sociale e sostenibilità, ponendo al centro un approccio sostanziale alla salute, alla sicurezza e al benessere nei luoghi di lavoro, promuovendo con forza l’inclusione e l’equità tra i lavoratori e le lavoratrici e il miglioramento della conciliazione vita-lavoro, stabilendo la tolleranza zero verso ogni forma di violenza, molestia e discriminazione, garantendo la reale applicazione di queste tutele attraverso il monitoraggio di appositi Osservatori Paritetici. Tali principi devono guidare l’applicazione delle regole contrattuali nella relazione tra le aziende e le lavoratrici e lavoratori.
Rappresentanza
Al fine della misurazione della Rappresentanza, le aziende dovranno, oltre che indicare il codice del CCNL applicato (C018), procedere alla certificazione degli iscritti alle OO.SS. mediante la compilazione completa e puntuale del flusso UNIEMENS.
Unione
Nello specifico, con l’Accordo Interconfederale del 26 luglio 2016, come modificato dall’accordo integrativo del 19 settembre 2019 e del 18 maggio 2026, sottoscritti da Confapi, da una parte, e da Cgil, Cisl e Uil, dall’altra, sono state definite le regole per la misurazione della rappresentanza delle Organizzazioni sindacali per la contrattazione collettiva nazionale di categoria.
Pertanto, in base alle correnti disposizioni attuative dell’Accordo, Unionmeccanica Confapi e Fiom-Cgil, Fim-Cisl, Uilm-Uil, richiamano i contenuti delle convenzioni sottoscritte con l’Inps per l’esposizione, da parte delle aziende, dei dati utili da riportare sulla dichiarazione Uniemens, al fine di partecipare alla certificazione della rappresentanza secondo le regole ivi previste dagli accordi in materia.
L’ipotesi di accordo prevede la disciplina degli istituti di seguito elencati.
Per ogni istituto vengono evidenziate le decorrenze nella vigenza del presente CCNL.
Minimi tabellari (art. 40)
Viene concordato un aumento dei minimi tabellari per il biennio 2027 -2028 pari a € 100,00 lordi riferiti al 5° livello, da aggiungersi all’aumento previst o nell’Ipotesi di rinnovo sottoscritta in data 24 luglio 2025. Pertanto, l’aumento complessivo per tale livello è pari ad € 200,00 lordi, suddivisi come segue:
a) € 27,90 lordi: giugno 2025
b) € 22,10 lordi: settembre 2025
c) € 50,00 lordi: giugno 2026
d) € 45,00 lordi: giugno 2027
e) € 55,00 lordi: giugno 2028
Nella tabella sono riportati gli aumenti relativi a tutte le categorie previste dal CCNL
1
3 € 1.920,00 € 24,96 € 1.944,96 € 19,77
7
8-8Q
Nazionale della Piccola e Media Industria Metalmeccanica Confapi Via della Colonna Antonina, 52 – 00186 Roma
+39-06-690151; fax +39-06-6791488 C.F. 97150670582
Unione
Per gli anni 2027 e 2028 i minimi contrattuali per livello, di cui alla tabella sopra riportata, saranno adeguati sulla base della dinamica inflativa consuntivata e misurata con l’IPCA al netto degli energetici importati limitatamente alla parte eccedente la percentuale IPCA superiore a 2,653% per l’anno 2027 e a 2,729% per l’anno 2028.
Ciò significa che applicando la percentuale di IPCA che verrà, anno per anno, pubblicata dall’ISTAT, l’adeguamento dei minimi contrattuali avverrà solo se il valore IPCA è superiore alle percentuali sopra indicate. Al di sotto non verrà adeguato il minimo retributivo. Esemplificando, se l’IPCA 2026 fosse pari al 2,5%, applicato al minimo in vigore al 1° giugno 2026 (€ 2245,87), determinerebbe un aumento del minimo contrattuale di € 56,14. Essendo la percentuale inferiore a quella stabilita (2,653%) non verrà effettuato alcun adeguamento e l’importo da riconoscere sarà quello concordato di € 45,00.
Nessuna modifica è stata effettuata in relazione alla possibilità di assorbire gli aumenti contrattuali così come disciplinato dall’art. 40 del CCNL.
Campo di applicazione – Dichiarazione Comune
Unionmeccanica ha ritenuto essenziale che la materia relativa al campo di applicazione del presente CCNL fosse oggetto di confronto con le rispettive Confederazioni al fine di assicurare il rispetto dei perimetri della contrattazione collettiva e dei suoi contenuti, con la finalità di impedire, specie a soggetti privi di rappresentatività, di violare ed eludere arbitrariamente i confini degli ambiti di applicazione dei contratti collettivi di categoria.
Contratto a tempo determinato (art.
4)
Importanti novità sono state introdotte nella disciplina del contratto a tempo determinato. La più rilevante riguarda l’introduzione delle condizioni utili per poter prorogare oltre i 12 mesi un rapporto di lavoro a termine.
Si ricorda che non è necessario indicare alcuna condizione per la stipula di un contratto di lavoro subordinato a tempo determinato non superiore a dodici mesi, compresi proroghe e/o rinnovi.
Per concordare una durata superiore, ma comunque non eccedente i ventiquattro mesi (salva l’ipotesi di cui al punto 3, art. 19, D.lgs 81/2015), compresi proroghe e/o rinnovi, sono state introdotte le seguenti condizioni, così come previsto dalla lettera a), comma 1, art. 19, D.lgs 81/2015, che ineriscono il contratto:
▪ stipulato con lavoratori che abbiano compiuto i 50 anni di età;
▪ stipulato con lavoratori che non abbiano compiuto i 24 anni di età;
▪ stipulato con lavoratori che siano percettori di indennità di mobilità o di altro trattamento di disoccupazione;
▪ stipulato per la sostituzione di personale a qualunque titolo assente dal servizio e con diritto alla conservazione del posto; al fine di favorire il necessario passaggio di consegne, l’assunzione, la proroga o il rinnovo si considerano in “sostituzione” anche se avvenuti con anticipo fino a 60 giorni rispetto al periodo d’inizio dell’assenza, elevati a 90 nei casi di cui all’art. 4 D.lgs. n. 151/2001;
▪ stipulato con lavoratori da impiegare nei periodi interessati dallo svolgimento di mostre e di fiere, compresi tra 15 giorni precedenti e 15 giorni successivi all’evento;
▪ stipulato con lavoratori da impiegare nell’esecuzione di specifiche commesse, ordini, incarichi o progetti la cui realizzazione presenti una durata temporanea; l’assunzione, la proroga o il rinnovo può avvenire anche nel caso in cui, per ritardi imputabili al committente o a fattori esterni, la realizzazione si prolunghi oltre i tempi inizialmente previsti;
▪ ulteriori casi eventualmente previsti dalla contrattazione aziendale, solo laddove già sottoscritta alla data del presente rinnovo.
Si evidenzia che i requisiti e le condizioni di cui al precedente elenco devono sussistere al momento della decorrenza dell’assunzione, della proroga o del rinnovo sottoscritto fra le parti.
► Decorrenza 1° gennaio 2027
A decorrere dal 1° gennaio 2027 l’utilizzo delle condizioni sopra riportate è subordinato alla previa stabilizzazione a tempo indeterminato presso la medesima azienda di almeno il 20% del numero dei lavoratori a tempo determinato cessati nell’anno civile precedente l’assunzione (1° gennaio - 31 dicembre); tale disciplina non si applica ai contratti a tempo determinato stipulati per ragioni sostitutive.
Non si computano nel numero dei contratti a tempo determinato quelli conclusi per recesso durante il periodo di prova, dimissioni, risoluzione consensuale, licenziamento per giusta causa o per sopravvenuto diritto al godimento di qualsivoglia trattamento pensionistico.
Nel caso in cui il datore di lavoro non sia in grado di garantire nel singolo anno, ricorrendone i presupposti, la stabilizzazione, potrà comunque fare ricorso alla disciplina di cui alle lettere a), b) e b-bis) dell’art. 1 del D.lgs. 81/2015 e s.m.i.
Per agevolare i datori di lavoro di piccole dimensioni è stato previsto un numero minimo di contratto a tempo determinato anche nella fattispecie della somministrazione a tempo determinato, nel rispetto dei seguenti limiti:
▪ numero 3 contratti, compresi quelli in somministrazione a tempo determinato, per le aziende che occupano fino a 5 lavoratori a tempo indeterminato;
▪ numero 6 contratti, compresi quelli in somministrazione a tempo determinato, per le aziende che occupano da 6 a 18 lavoratori a tempo indeterminato.
Lavoro in somministrazione
► Decorrenza 1° giugno 2026
In materia di somministrazione, si conferma il rinvio alla disciplina contenuta nel D.lgs. 81/2015 (art. 30 e segg.) ad eccezione della somministrazione a tempo indeterminato. Per tale fattispecie, anche al fine di far cessare e /o prevenire contenziosi in merito alla legittimità di tale tipologia contrattuale alla luce del contenzioso giudiziale in corso (con rimando alla Corte di Giustizia Europea), è stato definito un periodo di 48 mesi per stabilizzare il lavoratore o la lavoratrice in somministrazione a tempo indeterminato.
Il conteggio dei 48 mesi decorre dal 1° giugno 2026 escludendo tutti i periodi antecedenti.
Appalti (art. 6)
In materia di appalti privati e al fine di indirizzare le aziende committenti alla corretta gestione di tale tipologia contrattuale, le stesse dovranno esigere dalle aziende appaltatrici l’applicazione del CCNL di categoria a cui appartengono le attività svolte dalle medesime aziende appaltatrici, purché stipulato con le organizzazioni sindacali comparativamente più rappresentative sul piano nazionale, nonché l’applicazione di tutte le norme previdenziali ed infortunistiche.
Nel caso di appalti continuativi e/o di lunga durata, i lavoratori di aziende appaltatrici impiegati presso l’appalto, possono fruire, per quanto compatibili con gli ambienti di lavoro, con l’organizzazione dell’azienda e con la valutazione dei rischi interferenziali, della disponibilità di spazi congrui, dei servizi di mensa, degli spogliatoi, delle docce, dei parcheggi, e della possibilità di affissione in appositi spazi di materiale sindacale, previa opportune intese fra azienda appaltante ed azienda appaltatrice. Laddove esistente dovrà essere messa a disposizione l’infermeria per gli interventi di primo soccorso.
Una particolare disciplina è stata prevista per le aziende con più di 400 dipendenti, in tema di informativa alle RSU (ove esistenti) e di ruolo attivo del committente al fine di
favorire lo scambio di informazioni tra l’azienda uscente e quella subentrante finalizzato a verificare le opportunità di salvaguardia dell’occupazione compatibilmente con le esigenze organizzative delle imprese coinvolte, nonché a contrastare fenomeni distorsivi della concorrenza.
Passaggio temporaneo e cumulo di mansioni (art. 12)
Sono stati incrementati i giorni per la decorrenza del diritto alla mansione superiore. Nello specifico il lavoratore e/o lavoratrice avranno diritto alla mansione superiore in caso di impiego (per lo svolgimento di una mansione superiore) per:
• 60 giorni continuativi (prima erano 30) ovvero 120 giorni non continuativi (prima erano 75) nell’arco di un anno o 6 mesi non continuativi nell’arco di tre anni.
• 4 mesi (prima erano 3) continuativi, ovvero 9 mesi non continuativi nell’arco dei tre anni per l’acquisizione della 6ª, 7ª, 8ª, e 9ª categoria professionale In tal caso è stata aggiunta anche la 6ª categoria.
Regime di fruizione dei PAR e Conto ore (art. 22)
In materia di permessi annui retribuiti s ono state apportate tre modifiche.
Fruizione collettiva dei PAR
Nella fattispecie già disciplinata della fruizione in gruppi di ore collettive per un totale di 56 annue, è stato eliminato il limite delle 28 semestrali , rendendo più agevole l’utilizzo di tale istituto.
►Decorrenza: limite di almeno 50 lavoratori 1° gennaio 2027 – 31 dicembre 2028
Per i lavoratori che prestano la propria opera in sistemi di turnazioni di 15 o più turni settimanali comprendendo il turno notturno e/o quelli di sabato e domenica, è riconosciuto, un ulteriore PAR di 4 ore in aggiunta alle 8 già previste. Pertanto, per il periodo 1° gennaio 2027 – 31 dicembre 2028 , saranno riconosciuti ulteriori 4 ore di permesso annuo retribuito (PAR), nelle aziende che occupano in ciascuna unità produttiva almeno 50 dipendenti. Tale ulteriore PAR verrà computato in ragione di anno di servizio o frazione ed è assorbito dalle eventuali riduzioni di orario definite da accordi aziendali.
►Decorrenza: abolizione limite di almeno 50 lavoratori 1° gennaio 2029
A decorrere dal 1° gennaio 2029 le 4 ore di permesso annuo r etribuito (PAR) di cui sopra, verranno riconosciute anche nelle aziende che occupano meno di 50 lavoratori.
Infine, è stato precisato che i PAR individuali devono essere goduti a gruppi minimi di 4 ore; salvo diverse intese con il datore di lavoro e/o prassi in atto e compatibilmente con le esigenze tecnico -produttive e organizzative, potranno essere concessi permessi inferiori alle 4 ore.
Lavoro straordinario, notturno e festivo (art. 29)
Sono stat e incrementate le ore di straordinario c.d. comandabile. Nello specifico:
• 52 ore annuali per ciascun lavoratore non turnista (prima erano 48);
• 44 ore annuali per ciascun lavoratore turnista (prima erano 40).
Festività (art. 32)
È stato introdotto un importante chiarimento, utile al fine di prevenire o cessare contenziosi. Nello specifico, con la mensilizzazione della retribuzione per gli operai avvenuta nel 2009, non era stato specificato se il riconoscimento dell’erogazione pari ad 1 ora e 20 minuti corrisposta in occasione di ciascuna festività infrasettimanale spettasse solo agli operai in forza alla data del 31 dicembre 2008, o anche a quelli assunti successivamente. Ora, confermando l’interpretazione sempre sostenuta da Unionmeccanica, è stato definitivamente chiarito che t ale disciplina si applica solo ai lavoratori in forza al 31 dicembre 2008. Sono fatti salvi gli effetti derivanti dagli usi e/o prassi aziendali e/o accordi aziendali che hanno riconosciuto tale erogazione anche ai lavoratori e lavoratrici assunti successivamente al 31 dicembre 2008.
È stato aggiornato l’elenco delle festività con l’inserimento di San Francesco (4 ottobre).
Previdenza complementare (art. 50)
In materia di Previdenza complementare (FONDAPI) le parti hanno sottoscritto un avviso comune (parte integrante del presente CCNL) avente ad oggetto i contributi datoriali e i fondi di previdenza complementare negoziale. Le Parti, analizzata la normativa vigente, definiranno in sede di stesura la relativa disciplina.
Sanità integrativa, salute, prevenzione e benessere (art. 51)
►Decorrenza 1° gennaio 2027
Al fine di aumentare le prestazioni a favore dei lavoratori e lavoratrici è stato aumentato il contributo alla sanità integrativa – EBM Salute, importante strumento di welfare integrativo, attualmente fissato a 96 euro annui (su ddivisi in 12 quote mensili da 8 euro cadauna).
Pertanto, a decorrere dal 1° gennaio 2027 viene prevista una contribuzione pari a 120 euro annui (suddivisi in 12 quote mensili da 10 euro cadauna) a totale carico
Unione
dell’azienda, comprensiva delle coperture per i familiari fiscalmente a carico, ivi compresi i conviventi di fatto ai sensi della legge n. 76 del 20 maggio 2016 con analoghe condizioni reddituali .
►Decorrenza 1° gennaio 2029
A decorrere dal 1° gennaio 2029 tale contribuzione viene elevata a 132 euro annui (suddivisi in 12 quote mensili da 11 euro cadauna), nel rispetto delle stesse condizioni di cui sopra.
È utile ricordare che gli importi definiti nel CCNL costituiscono l’unico parametro di riferimento per il confronto con altre forme di assistenza sanitaria integrativa (fornite dall’azienda da eventuali diversi gestori).
Welfare (art. 52)
►Decorrenza anno 2028
A decorrere dall’anno 2028 il valore degli strumenti di welfare sarà incrementa to di € 50,00. Pertanto, a decorrere dall’anno 2028, entro il 1° giugno di ciascun anno le aziende dovranno mettere a disposizione dei lavoratori e lavoratrici strumenti di welfare del valore complessivo di € 250,00.
Con l’incremento dell’importo è stata modificata la data entro la quale mettere a disposizione dei lavoratori e lavoratrici gli strumenti di welfare. Pertanto, a decorrere dall’anno 2028, la scadenza passa dal mese di febbraio di ogni anno al 1° giugno di ogni anno.
Trattamento in caso di malattia e infortunio non sul lavoro (art. 55)
In termini generali e valevoli per tutti i lavoratori e lavoratrici è stato chiarito, al fine di permettere una efficace organizzazione e programmazione del lavoro, che in caso di malattia il lavoratore e la lavoratrice devono avvertire l'azienda entro l’inizio del turno di lavoro ed inviare alla medesima, nel più breve tempo possibile e comunque entro due giorni dall'inizio dell'assenza, il numero di protocollo PUC e/o il certificato medico attestante la malattia. In caso di oggettiva e documentata impossibilità ad avvertire l’azienda prima dell’inizio del turno il lavoratore dovrà provvedere entro il primo giorno di assenza. A tal riguardo si rammenta che, come già espressamente previsto dal CCNL, in mancanza di ciascuna delle comunicazioni suddette, salvo il caso di giustificato impedimento, l’assenza verrà considerata ingiustificata. Tale disciplina riguarda tutti i lavoratori e lavoratrici.
►Lavoratori e lavoratrici in condizione di disabilità
Significative novità sono state previste nella disciplina del periodo di comporto per i lavoratori e lavoratrici in condizione di disabilità, in linea con gli attuali orientamenti giurisprudenziali e normativi che evidenziano la necessità di prevedere i c.d.
accomodamenti ragionevoli al fine di salvaguardare l’occupazione e/o prima di procedere con il licenziamento per superamento del periodo comporto.
Per quanto riguarda la conservazione del posto di lavoro , nel rispetto del principio di uguaglianza sostanziale e di accomodamento ragionevole , per i lavoratori e lavoratrici in condizione di disabilità sono state rafforzate le tutele dei portatori di disabilità certificata ai sensi del D.lgs. n. 62/2024, L. 104/1992 e L. 68/1999 e risultante dalla documentazione consegnata al datore di lavoro e che deve sussistere al momento del superamento del periodo di comporto.
►Decorrenza 4 giugno 2026
Pertanto, a decorrere dal 4 giugno 2026, per i lavoratori sopra indicati, al momento del superamento del periodo di comporto previsto dal punto 2), art. 55 del CCNL, (sia esso breve o prolungato) lo stesso verrà prolungato, in base all'anzianità di servizio maturata, come segue:
• 1 mese per i lavoratori con un’anzianità di servizio fino a 3 anni compiuti;
• 1 mese e mezzo per coloro che hanno superato i 3 anni e fino ai 6 anni compiuti;
• 2 mesi per i lavoratori con un’anzianità di servizio oltre i 6 anni.
Per tali periodi sarà riconosciuta una integrazione a carico dell’azienda fino al raggiungimento del 50% della normale retribuzione che avrebbe percepito la lavoratrice o il lavoratore se avesse prestato normale attività lavorativa.
Sono stati previsti due obblighi a carico del datore di lavoro , che rafforzano la tutela del lavoratore o lavoratrice in condizione di disabilità.
In primo luogo, è stato previsto che il datore di lavoro, prima di applicare il prolungamento ha il dovere di informare il lavoratore e lavoratrice in condizione di disabilità. Tale comunicazione deve confermare che, considerata la condizione di disabilità, il periodo di conservazione del posto verrà prolungato secondo le condizioni e i tempi sopra riportati, garantendo così una tutela trasparente e tempestiva; in secondo luogo , il datore di lavoro, prima di procedere con il licenziamento per superamento del periodo di comporto, porrà la massima attenzione alla tutela della continuità lavorativa compatibilmente con la normativa vigente in materia di accomodamenti ragionevoli e con l’organizzazione dell’azienda.
Questi due adempimenti di natura informativa, unitamente al prolungamento del periodo comporto, sono volti a soddisfare, in una logica di interlocuzione, gli interessi di entrambe le parti alla corretta valutazione della salvaguardia dell’occupazione, che trova una tutela maggiore in presenza di condizioni di disabilità.
Unione Nazionale della Piccola e Media Industria Metalmeccanica Confapi Via della Colonna Antonina, 52 – 00186 Roma tel. +39-06-690151; fax +39-06-6791488 C.F. 97150670582
►Attenzione: la malattia intervenuta durante l’ulteriore periodo di conservazione del posto di lavoro può essere utile per la maturazione del diritto al periodo di comporto prolungato di cui al punto 2), art. 55, CCNL.
Sempre nell’ottica di una maggiore tutela, e di garantire la continuità lavorativa, sono stati incrementati i periodi di aspettativa non retribuita, di cui al punto 2) dell’art. 55 del CCNL rispettivamente a 6 mesi e a 30 mesi.
Lavoratori affetti da malattie oncologiche, invalidanti e croniche (nuovo art. 55 bis)
Recependo la disciplina contenuta nella legge n. 106/2025, i lavoratori e le lavoratrici affetti da malattie oncologiche, ovvero da malattie invalidanti o croniche, anche rare, che comportino un grado di invalidità pari o superiore al 74%, hanno diritto, se richiesto e previa prescrizione del medico di medicina generale o di un medico specialista operante in una struttura sanitaria pubblica o privata accreditata che ha in cura il lavoratore, ad un periodo di congedo, continuativo o frazionato, non superiore a ventiquattro mesi.
I suddetti lavoratori hanno inoltre diritto a dieci ore annue di permesso per visite, esami strumentali, analisi chimico-cliniche e microbiologiche e cure mediche frequenti.
Tale diritto è esteso anche ai lavoratori con figlio minorenne affetto da malattie oncologiche, in fase attiva o in follow-up precoce, ovvero da malattie invalidanti o croniche, anche rare, che comportino un grado di invalidità pari o superiore al 74%.
Per le dieci ore di permesso verrà riconosciuta al lavoratore un’integrazione a carico azienda fino al raggiungimento della normale retribuzione che avrebbe percepito se avesse lavorato
Sarà inoltre permesso fruire nella stessa giornata di quote di PAR per coprire, in tutto o in parte, la prestazione lavorativa giornaliera in caso di mancato rientro.
Permessi per la malattia dei figli (nuovo art. 58 bis)
►Decorrenza 1° gennaio 2027
A decorrere dal 1° gennaio 2027, nell’ambito dei permessi annui previsti dalla normativa vigente per la malattia dei figli, sarà riconosciuta per la malattia dei figli di età non superiore a 4 anni e per un numero massimo annuo di 3 giorni, al genitore, anche adottivo o affidatario, una indennità a carico azienda pari al 50% della normale retribuzione che il lavoratore o lavoratrice avrebbe percepito se avesse prestato normale attività lavorativa.
►Decorrenza 1° gennaio 2028
A decorrere dal 1° gennaio 2028 l’indennità di cui sopra sarà pari all’80% della normale retribuzione che il lavoratore o lavoratrice avrebbe percepito se avesse prestato normale attività lavorativa.
La lavoratrice o il lavoratore che intende fruire dei già menzionati permessi deve avvertire il datore di lavoro prima dell’inizio della propria prestazione lavorativa e comunque, in caso di giustificato impedimento, entro due ore ed inviare entro due giorni lavorativi dall’inizio dell’assenza il protocollo del certificato medico.
Formazione Continua (art. 61)
È stata riconosciuta l’importanza della formazione continua e della sua spendibilità nel mercato del lavoro da parte dei lavoratori e delle lavoratrici.
I lavoratori e le lavoratrici sono tenuti a partecipare con diligenza, continuità e attivo coinvolgimento alle attività formative previste, contribuendo in modo responsabile al proprio sviluppo professionale e al miglioramento delle competenze richieste dall’organizzazione aziendale.
È stato esteso il diritto alla formazione continua anche ai lavoratori a tempo determinato superiore a 12 mesi continuativi che siano impiegati nelle unità produttive che occupano oltre 50 lavoratori. In tal caso le 24 ore di formazione pro capite triennali verranno proporzionate in relazione alla durata effettiva del contratto di lavoro a tempo determinato.
I lavoratori al rientro da un’assenza continuativa pari o superiore a 6 mesi e rientranti nella tipologia di assenza per malattia, infortunio, congedo straordinario di cui all’art. 3, comma 3, legge 104/1992, cassa integrazione guadagni straordinaria e contratto di solidarietà, ridotti a 5 mesi nel caso di assenza per congedo di maternità, paternità o di congedo parentale, saranno inseriti, laddove coerente con la professionalità del lavoratore, in piani aziendali già programmati. In tali casi le ore di formazione continuativa in relazione al tempo dell’assenza, alla mansione svolte e alle esigenze aziendali, saranno incrementate di un numero massimo di 4 ore.
Le Parti definiscono convenzionalmente che il triennio di competenza del rinnovo del presente CCNL decorra dal 1° giugno 2026 e scada il 31 dicembre 2028
Ambiente di lavoro (art. 67)
Il tema della sicurezza e del benessere psico -fisico dei lavoratori e delle lavoratrici è stato al centro della discussione che ha portato all’Ipotesi di rinnovo.
Al fine rendere effettiva la tutela della salute e sicurezza negli ambienti di lavoro si potranno organizzare i cosiddetti break formativi. Rispetto alla formulazione precedente è stato superato il concetto che il break formativo sia uno strumento sperimentale.
I break formativi possono concorrere, nei limiti dei contenuti trattati e della loro coerenza con la normativa vigente, all’assolvimento degli obblighi formativi in materia di salute e sicurezza sul lavoro, di cui al d.lgs. 9 aprile 2008, n. 81 e agli Accordi Stato-Regioni applicabili. A tal fine verrà aggiornato l’attuale allegato 33 al CCNL
In tutte le aziende:
• in una fase successiva al verificarsi di un infortunio, il RSPP con il coinvolgimento dei RLS, RLST e RSU, dove costituite, procederanno a una analisi dell’evento e alla causa che lo ha determinato, con la finalità di attuare tutte le strategie ed accorgimenti necessari per la futura prevenzione. A tali incontri potrà partecipare il datore di lavoro;
• verranno adottati sistemi di segnalazione dei quasi infortuni e delle situazioni rischiose sulla base delle prassi aziendali di comunicazione interna.
Divieti (art.72)
È stato precisato, co n chiaro riferimento all’art. 2105 del Codice Civile, che il lavoratore e la lavoratrice non potr anno prestare la propria opera presso altri datori di lavoro diversi da quello in cui è regolarmente assunto, salvo il caso di sospensione del lavoro senza trattamento economico e fatto salvo il rispetto della disciplina contenuta nel già richiamato art. 2105 (art. 2105 - obbligo di fedeltà - Il prestatore di lavoro non deve trattare affari, per conto proprio o di terzi, in concorrenza con l'imprenditore, né divulgare notizie attinenti all'organizzazione e ai metodi di produzione dell'impresa, o farne uso in modo da poter recare ad essa pregiudizio).
È stato posto a carico del datore di lavoro l’onere di informare il lavoratore o lavoratrice (che saranno responsabili per le informazioni rese) del contenuto del presente articolo e per le finalità principali di cui alle lett. a) e c), comma 2, art. 8, D.lgs. 27 giugno 2022, n. 104.
In sostanza è importante avere notizia, principalmente con riferimento agli aspetti inerenti all’orario di lavoro, degli eventuali lavori presso altri datori di lavoro (compresa le fasce orarie nella quali vengono svolte le prestazioni lavorative) per valutarne la compatibilità con le norme di igiene, salute e sicurezza negli ambienti di lavoro e il diritto ai riposi giornalieri e settimanali.
Quota associativa straordinaria: dichiarazione Fim -Cisl, Fiom-Cgil e Uilm-Uil
In occasione dell’accordo di rinnovo del 24 luglio 2025 e del 4 giugno 2026, Fim -Cisl, Fiom-Cgil e Uilm-Uil stipulanti il CCNL Unionmeccanica Confapi chiedono ai lavoratori e lavoratrici non iscritti al sindacato una quota associativa straordinaria di € 90,00 (novanta,00), da corrispondere in tre rate annuali di € 30,00 (trenta,00), da trattenere sulla retribuzione afferente a dicembre 2026, dicembre 2027 e dicembre 2028.
Le aziende, insieme alla busta paga del mese di settembre 2026, 2027 e 2028, consegneranno ai lavoratori appositi moduli, da riconsegnare all’azienda entro il 30 novembre 2026, 2027 e 2028, che consente di dichiarare l’accettazione o il rifiuto della richiesta del sindacato.
Nel testo dell’Ipotesi di rinnovo è stat a riportat a la bozza del modulo da utilizzare.
Fim, Fiom e Uilm al fine di dare piena efficacia ed esigibilità all’Ipotesi di rinnovo del 4 giugno 2026, procederanno a realizzare una consultazione certificata delle lavoratrici e dei lavoratori interessati, attraverso assemblee e un voto segreto da realizzarsi entro il 23 luglio 2026
Successivamente, nel caso di esito positivo della consultazione, si procederà alla sottoscrizione formale dell’accordo.
Il Presidente Luigi Sabadini
CCNL metalmeccanica PMI
Unionmeccanica
dell’indennità di reperibilità in vigore alla data del 1° giugno 2026.
definiti i minimi
dal 1° giugno 2026
In attuazione dell’Ipotesi di rinnovo del CCNL del 4 giugno 2026 (si vedano le nostre Circolari n. 257/EI del 25 giugno 2026, n. 248/EI del 18 giugno 2026 e n. 228/EI del 5 giugno 2026), con la pubblicazione da parte dell’ISTAT del dato IPCA consuntivato 2025 Unionmeccanica e le OO.SS. hanno proceduto a valutare l’adeguamento dei minimi retributivi, dell’indennità di trasferta e
Tenuto conto che il valore dell’IPCA in parola è stato quantificato dall’ISTAT in 1,9%, i minimi retributivi non subiranno alcun adeguamento rispetto alle previsioni disciplinate nel rinnovo del 24 luglio 2025. Sono state adeguate le indennità di trasferta e l’indennità di reperibilità. Si riporta pertanto in allegato il verbale di accordo siglato da Unionmeccanica Confapi, Fim-Cisl, Fiom-Cgil e Uilm-Uil in data 17 giugno 2026, che prevede la definizione dei minimi retributivi, indennità di trasferta e indennità di reperibilità in vigore alla data del 1° giugno 2026.
L’Ufficio Relazioni Industriali rimane a disposizione per ogni chiarimento.
(EI)
Indice mensile rivalutazione
t.f.r. maggio 2026
(C)
Nuovo regolamento imballaggi
fabbricante, importatore o distributore, a seconda della fattispecie.
CoSa Cambia
dal 12 agoSto 2026 per le impreSe
Il nuovo Regolamento (UE) 2025/40, noto come PPWR - Packaging and Packaging Waste Regulation, rappresenta una svolta per il settore del packaging europeo.
Con l’abbandono delle direttive e il passaggio a un’unica normativa direttamente applicabile in tutti gli Stati membri, l’Unione Europea punta a uniformare criteri di sostenibilità, responsabilità e tracciabilità lungo l’intera filiera degli imballaggi. Dal 12 agosto 2026 entrerà in vigore la parte più consistente degli obblighi previsti dal PPWR, con impatti significativi su produttori, importatori, distributori e utilizzatori industriali di imballaggi.
Per supportare le Imprese in questa fase di transizione, prima del 12 agosto, organizzeremo dei Webinar dedicati a spiegare gli adempimenti documentali e le nuove procedure di conformità. Di seguito riassumiamo gli argomenti di maggior interesse per le Imprese.
PREMESSE
Il Regolamento ridefinisce una nuova architettura delle responsabilità e i ruoli della filiera, che si riassumono in:
- Fabbricante: chi produce o fa produrre un imballaggio e lo commercializza con il proprio marchio, oppure chi immette sul mercato un prodotto imballato.
- Importatore: chi introduce nel mercato UE imballaggi o prodotti imballati provenienti da Paesi terzi.
- Distributore: chi mette a disposizione prodotti imballati lungo la catena commerciale.
- Operatore economico: categoria ombrello che include tutti i soggetti sopra citati, compresi i fornitori di servizi logistici.
Ai fini della Responsabilità Estesa del Produttore (EPR), il termine “produttore” può coincidere con
Il produttore è tenuto a iscriversi ai registri nazionali, fornire dati alle autorità competenti e sostenere i costi di gestione dei rifiuti di imballaggio nel Paese in cui l’imballaggio diventerà rifiuto.
OBBLIGHI IN VIGORE
DAL 12 AGOSTO 2026
RESTRIZIONI CHIMICHE
E DI SICUREZZA
Metalli pesanti (Art. 5)
La somma delle concentrazioni di piombo, cadmio, mercurio e cromo VI non potrà superare 100 mg/kg nell’imballaggio o nei suoi componenti.
Divieto di PFAS negli imballaggi alimentari
Scatta il divieto di PFAS (Poli Fluoro Alchil Sostanze, sono un gruppo molto ampio di sostanze chimiche artificiali, usate in prodotti industriali e di consumo) usate negli imballaggi destinati al contatto con alimenti, con soglie variabili in base ai metodi analitici.
Segnaliamo che gli imballaggi contenenti PFAS immessi sul mercato prima del 12 agosto 2026 potranno continuare a essere commercializzati; quelli immessi dopo dovranno rispettare i nuovi limiti.
VALUTAZIONE
DELLA CONFORMITÀ
E DOCUMENTAZIONE TECNICA
Procedura di conformità (Art. 15)
Ogni imballaggio dovrà essere sottoposto a una valutazione che dimostri il rispetto dei requisiti ambientali, strutturali e chimici.
Fascicolo tecnico
Le Imprese dovranno predisporre un fascicolo contenente:
- risultati dei test,
- schede materiali,
- calcoli strutturali,
- evidenze sulla riciclabilità.
Dichiarazione di Conformità UE (Art. 39)
Obbligatoria per tutti gli imballaggi, secondo il
modello armonizzato europeo. Tempi di conservazione:
- 5 anni per imballaggi monouso, - 10 anni per imballaggi riutilizzabili.
VIGILANZA, TRACCIABILITÀ
E OBBLIGHI DI FILIERA
Informazioni dai fornitori (Art. 16)
I fornitori di materiali devono trasmettere ai fabbricanti tutti i dati necessari per la valutazione di conformità.
Obblighi dei distributori (Art. 19)
Il distributore non potrà più limitarsi alla rivendita: dovrà verificare la conformità documentale del prodotto imballato prima della commercializzazione.
RESPONSABILITÀ ESTESA
DEL PRODUTTORE (EPR)
Dal 12 agosto 2026 i produttori dovranno:
- iscriversi ai regimi EPR,
- ottenere le autorizzazioni previste,
- contribuire finanziariamente alla gestione dei rifiuti,
- modulare il contributo in base alle caratteristiche di eco-design dell’imballaggio.
LE SCADENZE
SUCCESSIVE
Il PPWR prevede un calendario di ulteriori obblighi:
- 12 febbraio 2027 Refill obbligatorio nel takeaway, QR code per identificare i sistemi EPR, regole nazionali sulle sanzioni.
- 12 agosto 2027 Iscrizione obbligatoria al registro nazionale dei produttori.
- 1° gennaio 2028 Adozione dei criteri europei di Design for Recycling e introduzione delle classi di riciclabilità.
- 12 febbraio 2028 Compostabilità industriale obbligatoria per filtri tè, cialde permeabili, etichette ortofrutta; minimizzazione peso/volume; riutilizzo nel take-away.
- 12 agosto 2028 Etichettatura ambientale armonizzata UE tramite pittogrammi (se adottati gli atti di esecuzione).
- 1° gennaio 2029 Sistemi di deposito cauzionale (DRS) per bottiglie in plastica e lattine fino a 3 litri.
- 1° gennaio 2030:
* Divieto di immettere sul mercato imballaggi non riciclabili (classe minima C).
* Target di contenuto riciclato per le plastiche.
* Limite dello spazio vuoto al 50%.
* Divieti per vari formati monouso (ortofrutta, HoReCa, hotel).
* Target di riutilizzo per imballaggi industriali da trasporto.
COSA CAMBIA
CON IL CONAI
Con il nuovo Regolamento (UE) 2025/40, noto come PPWR, non sostituisce il CONA (Consorzio Nazionale Imballaggi), ma cambia profondamente il modo in cui il CONAI dovrà operare e il modo in cui le Imprese dovranno adempiere agli obblighi sugli imballaggi.
Di fatto il PPWR diventa la legge europea unica e direttamente applicabile, invece, il CONAI rimane il sistema nazionale attraverso cui le Imprese italiane assolvono la Responsabilità Estesa del Produttore (EPR).
Il CONAI rimane il sistema EPR italiano, infatti, il PPWR non crea un nuovo ente e ogni Stato membro continua a usare i propri sistemi EPR, In Italia:
- CONAI resta l’organismo di riferimento,
- i Consorzi di filiera (Corepla, Comieco, ecc.) continuano a operare,
- le Imprese continueranno a versare il CAC –Contributo Ambientale CONAI.
Da agosto 2026, infatti, Il CONAI dovrà:
- modulare i contributi secondo i criteri europei di eco-design,
- adeguare le procedure di iscrizione,
- aggiornare le dichiarazioni ambientali,
- allineare le regole di tracciabilità,
- integrare i nuovi requisiti di riciclabilità (classi A-B-C dal 2028),
- gestire i nuovi obblighi di reporting previsti dal PPWR.
Invece, per le Imprese:
- si continua a pagare il CONAI,
- si aggiungono nuovi obblighi tecnici e documentali derivanti dal PPWR,
- la conformità non si esaurisce più nel solo CAC: serve fascicolo tecnico, DoC UE, verifiche chimiche, riciclabilità, tracciabilità
CONCLUSIONI
Con il PPWR l’imballaggio non è più solo un elemento funzionale, ma un componente regolato, tracciato e valutato lungo tutto il suo ciclo di vita. Per le Imprese, soprattutto PMI, la sfida sarà integrare questi obblighi nei processi produttivi e documentali.
(CSC)
Confapi Aniem News
la newSletter dell’unione nazionale delle impreSe edili manifatturiere e Settori affini
PATENTE A CREDITI:
LE LINEE GUIDA
SU RECUPERO
E I CRITERI
SUI CREDITI ULTERIORI
Si è svolta una riunione tra Ispettorato Nazionale del Lavoro e parti sociali per definire le linee guida per le Commissioni di recupero crediti.
Le linee guida, che saranno oggetto di continuo monitoraggio al fine di valutare eventuali modifiche e integrazioni, fissano le modalità di erogazione dei corsi di formazione che potranno essere svolti in presenza e/o in videoconferenza sincrona (a condizione che quest’ultima non sia ritenuta dalla Commissione incompatibile rispetto agli scopi formativi).
La durata dei corsi dovrà tener conto delle gravità delle violazioni, ma dovrà avere una durata minima sulla base di una formula individuata in: (30 – crediti rimanenti) * moltiplicatore compreso tra 0,8 e 1,5. Per quanto concerne i crediti da attribuire saranno riconosciuti 0,25 crediti per ogni ora di formazione. Poiché i crediti possono essere recuperati progressivamente, l’Impresa avrà facoltà di presentare un piano formativo suddiviso in moduli al termine dei quali la commissione attribuirà i crediti corrispondenti.
Il testo sulle linee guida sarà pubblicato nei prossimi giorni.
L’Ispettorato ha altresì condiviso alcuni passaggi sui criteri che saranno oggetto del riconoscimento dei crediti ulteriori (art. 5 D.M. n.132/2024). Anche questo provvedimento dovrebbe essere formalizzato nei prossimi giorni e comunque entro la pausa estiva.
CARO MATERIALI
E PREZZARIO NAZIONALE:
COMUNICATO
E
LETTERA AL MIT
Nei giorni scorsi, Confapi Aniem è intervenuta sul delicato tema del rincaro dei materiali in edilizia.
Un recente decreto del Mit ha finanziato il Fondo per la prosecuzione delle opere pubbliche con 695,9 milioni di euro per compensare il caro materiali relativamente a 860 cantieri, per lavorazioni relative alla prima finestra del 2025.
Confapi Aniem, nell’esprimere preoccupazione per un’emergenza che sta diventando strutturale, ha evidenziato i ritardi nell’erogazione delle risorse: non sono stati ancora chiusi i pagamenti del 2024 e mancano ancora circa 2 miliardi.
Con l’ultima Legge di Bilancio, peraltro, la copertura finanziaria delle risorse finalizzate all’adeguamento dei prezzi è incentrata sulle responsabilità delle stazioni appaltanti, sulla loro capacità di gestione delle gare e sulla tempestività nella rimodulazione dei programmi: un quadro che non garantisce alcuna certezza delle risorse e che è assolutamente contraddittorio con il diritto alla revisione prezzi sancito dalla normativa nazionale. Contestualmente, con una lettera inoltrata al Ministero Infrastrutture, Confapi Aniem ha avanzato la richiesta di partecipazione al tavolo tecnico per la formazione dei prezzari (art. 41, comma 13 del Codice dei Contratti Pubblici) e a quello previsto dalla Legge di Bilancio 2026 (art. 1, comma 487 della L. 30 dicembre 2025, n. 199) per la definizione del prezzario nazionale che avrà cadenza annuale e costituirà uno strumento centrale per la definizione dei prezzari regionali.
CONFAPI ANIEM CRITICA SU ITER DI APPROVAZIONE DEL “DECRETO CASA”
L’VIII Commissione ha ultimato le votazioni sulla conversione del decreto sul “piano casa” che approda in Aula per essere votato; il provvedimento passerà immediatamente dopo al Senato dove dovrà essere approvato entro le successive due settimane, di fatto il testo dovrebbe rimanere “blindato”.
Nelle ultime ore non sono mancate tensioni e sorprese nel corso dell’iter in Commissione. Dopo la scelta di respingere la quasi totalità delle
620 proposte emendative, comprese quelle avanzate dalla stessa maggioranza, sembravano dovessero essere inseriti due emendamenti che valorizzavano il ruolo dell’Agenzia del Demanio e della Cassa Depositi e Presiti, affidando alla prima la gestione degli immobili degli enti locali (vendita, permuta, rigenerazione) e riservando alla CDP i progetti di edilizia sociale sulla base di una rimodulazione dei fondi Pnrr.
Nelle ultime ore, invece, le due proposte sono state ritirate, anche se il Governo ha anticipato che lo strumento concepito per CDP farà parte di un prossimo decreto una volta ricevuto l’assenso dell’Unione Europea sull’effettiva disponibilità dei fondi. In merito alla contestata norma che limitava le semplificazioni ai soli investimenti provenienti dai fondi esteri superiori a 1 miliardo, è stato eliminato il riferimento ai fondi esteri, ma è rimasto il vincolo sull’importo: la quota di 1 miliardo, peraltro, non potrà essere calcolata su più operazioni ma unicamente nell’ambito “funzionalmente unitario” definito nella convenzione con il comune interessato.
Un ulteriore emendamento approvato prevede che anche le società non interamente costituite da enti pubblici potranno accedere ai fondi immobiliari abilitati a ricevere gli investimenti da Invimit Sgr e per la riqualificazione del patrimonio immobiliare.
Sulla parte del decreto relativa al recupero del patrimonio di edilizia pubblica e sociale, inoltre, viene chiarito che gli enti territoriali, oltre agli Iacp, sono ricompresi tra i soggetti attuatori.
Sono state respinte le altre proposte strutturali emerse nel corso delle numerose audizioni parlamentari.
Su questa scelta, Confapi Aniem, mentre erano in corso le votazioni sulle proposte emendative in Commissione, ha espresso una posizione molto critica sintetizzata in un comunicato stampa nel quale si sottolinea come la bocciatura delle proposte emerse nel corso delle audizioni e oggetto di emendamenti al decreto costituisca “un fatto grave che rafforza l’idea di un modello chiuso, predefinito, rispetto al quale le istanze unanimemente rappresentate dal sistema produttivo sono assolutamente ignorate”.
In particolare, restano inascoltate le richieste finalizzate a rivedere il ruolo dei fondi di investimento, che rischia di lasciare le Imprese assoggettate a logiche prevalentemente speculative, e all’eliminazione di rigidità che rendono non sostenibili gli interventi.
Confapi Aniem ha pertanto rivolto un appello a Governo e Parlamento sollecitando un ripensa-
mento in extremis su possibili interventi correttivi prima della definitiva conversione.
MIT: PUBBLICATO
IL DECRETO CHE FINANZIA
IL CARO-MATERIALI
SUI LAVORI RELATIVI
ALLA PRIMA FINESTRA 2025
Il Mit, con il decreto direttoriale n. 54 del 30 aprile u.s., pubblicato sulla Gazzetta Ufficiale del 6 giugno, ha finanziato il “Fondo per la prosecuzione delle opere pubbliche” con 695,9 milioni per compensare il caro – materiali relativamente a 860 cantieri, su lavorazioni eseguite o contabilizzate tra il 1° gennaio e il 31 maggio 2025.
Il decreto riporta l’elenco delle stazioni appaltanti interessate e dei relativi contributi ammessi in riferimento alle istanze presentate nella finestra temporale aperta a luglio 2025; una seconda finestra aperta dal 1° al 28 febbraio 2026 riguarda le lavorazioni contabilizzate dal 1° giugno al 31 dicembre 2025 per un ammontare stimato in 1,08 miliardi.
Rfi e Anas, rispettivamente con 222 milioni e 54 milioni, risultano le stazioni appaltanti con i contributi maggiori.
La liquidazione avverrà attraverso decreti di impegno e pagamento, seguendo l’ordine cronologico di presentazione delle domande e nei limiti delle risorse effettivamente disponibili.
Saranno quindi necessari ulteriori stanziamenti, tenuto conto delle disponibilità di competenza e cassa già esaurite.
Il provvedimento evidenzia anche le domande escluse perché non pervenute nei termini a mezzo Pec, per contratti che già avevano avuto accesso al Fondo, per Sal non coincidenti con il periodo di riferimento o perché non attinenti appalti di lavori. La situazione presenta, tuttavia, ancora criticità e ritardi motivati dall’esaurimento delle disponibilità di cassa: si stimano in circa 2 miliardi di euro le somme da corrispondere alle aziende per compensazioni maturate tra il 2024 e il 2025.
MIT: LE LINEE GUIDA
SULLA REVISIONE PREZZI PER SERVIZI E FORNITURE
Il Ministero delle Infrastrutture e dei Trasporti ha predisposto e pubblicato le Linee guida per l’applicazione delle clausole di revisione prezzi negli appalti di servizi e forniture, con l’obiettivo di garantire criteri uniformi alle stazioni appaltanti e assicurare una gestione più chiara ed equilibrata dei contratti pubblici di durata.
Il documento dà piena attuazione a quanto previ-
sto dal Codice dei contratti pubblici, senza introdurre nuovi oneri per la finanza pubblica né automatismi nell’aumento della spesa, ma fornendo indicazioni operative utili a ridurre incertezze applicative e contenziosi.
Il viceministro alle Infrastrutture e ai Trasporti Edoardo Rixi ha accompagnato l’iter del provvedimento attraverso incontri e tavoli di confronto con i rappresentanti del settore, le amministrazioni e gli operatori coinvolti, con l’obiettivo di costruire regole applicabili, condivise e capaci di garantire maggiore stabilità nei contratti pubblici di servizi e forniture.
L’intervento assume particolare rilievo in un comparto strategico per il funzionamento della pubblica amministrazione e per la continuità delle prestazioni ai cittadini, soprattutto nei contratti di lunga durata maggiormente esposti alle variazioni dei costi.
PUBBLICATE LE FAQ
SUL BADGE SISMA
Sono state pubblicate dal sistema di assistenza alla ricostruzione Sisma 2016 (https://assistenza. sisma2016.gov.it/) le faq sulla gestione del badge e del settimanale di cantiere nelle aree della ricostruzione in vigore dal 13 maggio u.s.
Viene ribadita l’unicità del badge collegato all’Impresa o al datore di lavoro: il lavoratore può utilizzarlo per accedere a tutti i cantieri della stessa Impresa, anche in territori diversi.
La Cassa Edile/Edilcassa che ha proceduto alla creazione del badge potrà rilasciare lo stesso direttamente al lavoratore dopo la sottoscrizione di apposito modulo di consegna. Per i lavoratori non edili e per gli altri soggetti (es. lavoratori autonomi) che non avranno una posizione attiva in Cassa, la richiesta del badge dovrà essere formulata alla Cassa Edile/Edilcassa territorialmente competente.
Le timbrature sono previste al momento dell’accesso al cantiere, non in uscita (il lavoratore che si sposta tra più cantieri nella stessa giornata deve timbrare a ogni nuovo accesso).
In un’altra faq si precisa che è l’Impresa capofila ad avere il compito di nominare il referente delle timbrature; possono esserci anche più referenti di timbrature per Impresa e per cantiere. Il badge non deve essere rilasciato ai trasportatori che scaricano il materiale: i fornitori che non entrano nel ciclo produttivo del cantiere sono esclusi, mentre il titolare, i soci, i collaboratori familiari che apportano manodopera nei cantieri dovranno essere muniti del badge.
Pur essendo le indicazioni circoscritte alla ricostruzione, è evidente il loro valore in prospettiva
anche con riferimento al badge nazionale attualmente oggetto ancora di approfondimenti: le tematiche affrontate sono sostanzialmente comuni (gestione mobilità dei lavoratori, monitoraggio manodopera presente in cantiere, ecc).
PROTOCOLLO D’INTESA ANAC-MEF-CONSIP
SUI CONTRATTI PUBBLICI
Anac, Ministero Economia/Finanze e Consip hanno sottoscritto un Protocollo d’intesa finalizzato a rafforzare la digitalizzazione, favorendo l’interoperabilità delle piattaforme, la circolarità dei dati e delle informazioni, la cultura della trasparenza e della legalità.
L’obiettivo prioritario è quello di rendere più efficace il funzionamento del sistema degli acquisti pubblici attraverso l’utilizzo dei dati, l’integrazione tra strumenti digitali e presidio dei processi. Tra i principali ambiti di collaborazione previsti:
- il rafforzamento dell’interoperabilità tra banche dati e piattaforme digitali per la gestione dei contratti pubblici;
- lo sviluppo di soluzioni tecniche e di processo a supporto del principio di unicità dell’invio dei dati e delle informazioni relative agli acquisti pubblici;
- la collaborazione su ambiti di innovazione del procurement, tra cui le evoluzioni del Fascicolo Virtuale degli Operatori Economici e la semplificazione dei micro-affidamenti;
- la promozione della cultura del dato e della legalità, anche con riferimento alle autorizzazioni al subappalto e al monitoraggio dei contratti.
ILLEGITTIMA
L’ESCLUSIONE AUTOMATICA
NELLE GARE SOPRA SOGLIA
Il Tar Milano (Sent. n. 3167 del 15 giugno 2026) si è espresso sulla legittimità del provvedimento con cui una stazione appaltante ha disposto l’esclusione automatica di un’Impresa in una procedura di gara sopra soglia, a causa del superamento del limite di anomalia, calcolato secondo il Metodo A dell’All. II.2 al Codice Appalti, e della clausola del disciplinare di gara nella quale si disponeva che “tutti gli sconti superiori alla soglia di anomalia sono automaticamente esclusi”.
L’Impresa ricorrente aveva contestato l’esclusione sostenendo, tra l’altro, che per le procedure sopra soglia è imposto il sub-procedimento di verifica in contraddittorio delle offerte che appaiono anormalmente basse, escludendo ogni automatismo espulsivo.
Il Collegio, tuttavia, aderendo ad un recente orientamento giurisprudenziale, ha ritenuto che la sanzione di nullità (art. 10, comma 2 del Codice) debba essere interpretata in senso restrittivo e non possa essere estesa a ogni ipotesi di clausola escludente illegittima. In questo contesto “non tutte le violazioni del codice degli appalti che portano all’esclusione dell’offerta possono condurre alla nullità delle clausole del bando e quindi alla sua disapplicazione”. L’illegittimità della clausola si riverbera, tuttavia, sul provvedimento di esclusione, rendendolo a sua volta illegittimo e meritevole di annullamento. La stazione appaltante, applicando una clausola del bando palesemente in contrasto con una norma imperativa del Codice dei contratti pubblici (l’art. 110), ha adottato un provvedimento viziato per violazione di legge.
CONSIGLIO DI STATO: DEMOLIZIONE E RICOSTRUZIONE
PUò RIENTRARE
NELLA CATEGORIA
DELLA RISTRUTTURAZIONE
Il Consiglio di Stato (Sent. n. 4155 del 22 maggio 2026), esprimendosi sulle differenze tra nuova costruzione e ristrutturazione, ritiene possibile l’assimilazione della demolizione e ricostruzione di un edificio esistente nel concetto di ristrutturazione edilizia, anche quando il nuovo manufatto risulti profondamente diverso dal precedente, purché l’intervento si innesti su un fabbricato pre-
esistente e sia rispettata la disciplina urbanistica ed edilizia applicabile.
Secondo i Giudici ciò che distingue la ristrutturazione edilizia dalla nuova costruzione, sostanzialmente, è la preesistenza di un fabbricato; si determina una nuova costruzione, invece, quando l’intervento determina una trasformazione del territorio con nuovo consumo di suolo, realizzando un organismo edilizio dove prima non esisteva alcun edificio.
La sentenza assume particolare rilevanza, considerate anche le incertezze seguite a un precedente orientamento giurisprudenziale più restrittivo (Consiglio di Stato – sent. n. 8542/2025), che aveva ricondotto la ristrutturazione ricostruttiva entro limiti più rigidi, valorizzando criteri quali la continuità con il manufatto originario e la neutralità dell’impatto sul territorio.
Precisa, in particolare, la sentenza che “alla luce del confronto tra le due definizioni legislative, la ristrutturazione edilizia ricomprende anche interventi che conducono a modifiche radicali dell’edificio preesistente, ivi inclusa la demo ricostruzione con differenti collocazioni spaziali, caratteristiche architettoniche e, in determinati casi, volumetriche del nuovo edificio, sicché quello che ormai differenzia la ristrutturazione edilizia dalla nuova costruzione è soltanto la preesistenza, nella prima tipologia di intervento, di un fabbricato, mentre la nuova costruzione si concretizza in una trasformazione del territorio implicante un consumo di suolo del tutto nuovo”. (C)
Business News
informazioni per l’internazionalizzazione a Cura di informeSt ConSulting Srl
Riceviamo da INFORMEST Consulting srl una serie di informazioni su iniziative e comunicazioni in materia di internazionalizzazione delle Imprese. In calce ad ogni notizia sono indicati anche i referenti a cui rivolgersi per ogni utile approfondimento, fermo restando che gli interessati possono sempre fare capo all’ufficio internazionalizzazione dell’Associazione (email: estero@confapifvg.it).
OPPORTUNITÀ DI BUSINESS
DALLA MOLDOVA PER IMPRESE ITALIANE | INCOMING DI PRODUTTORI
MOLDAVI DEI SETTORI MOBILE-ARREDO E AGROALIMENTARE
Nel mese di ottobre 2026, INFORMEST Consulting organizzerà in Veneto e Friuli Venezia Giulia un esclusivo evento di incoming imprenditoriale. L’iniziativa, inserita nell’ambito di un programma internazionale di promozione economica, coinvolgerà 40 selezionate aziende della Repubblica di Moldova, orientate all’export ed interessate a sviluppare partnership commerciali, produttive e di investimento con operatori italiani. L’iniziativa rappresenta un’importante occasione per conoscere Imprese manifatturiere moldave della filiera del mobile–arredo ed Imprese moldave agroalimentari, caratterizzate da elevata flessibilità produttiva, crescente attenzione alla qualità ed esperienza nella collaborazione con partner europei. Grazie alla vicinanza geografica ai mercati dell’Unione Europea, ad una forza lavoro qualificata e a costi produttivi competitivi, la Moldova si sta affermando come partner strategico per le Imprese europee alla ricerca di fornitori affidabili e di nuove opportunità di collaborazione. I settori coinvolti sono:
- Mobile-arredo: produttori di prodotti finiti, componenti, semilavorati ed elementi per l’industria del mobile e per la filiera dell’abitare, interessati a collaborazioni industriali, forniture conto terzi, accordi commerciali per la fornitura sia di prodotti finiti sia di semilavorati a prezzi competitivi
- Agroalimentare: produttori di frutta (mele, prugne, uva da tavola, ciliegie, albicocche, ecc.), trasformati di frutta e verdura (conserve, confetture, succhi di frutta, frutta congelata, verdure lavorate, ecc.), miele, frutta secca e noci, vino, semi oleosi e ingredienti agricoli, e altre specialità alimentari, alla ricerca di importatori, distributori e partner commerciali per il mercato italiano.
I due comparti sono stati individuati in quanto rappresentano eccellenze produttive della Moldova ed offrono interessanti opportunità di collaborazione con le PMI italiane.
Il settore dei mobili e della lavorazione del legno vanta una lunga tradizione manifatturiera ed una crescente specializzazione nella produzione di componenti e semilavorati destinati all’industria del mobile. Il comparto costituisce uno dei settori trainanti dell’industria manifatturiera moldava e delle relazioni commerciali con l’Unione Europea, rappresentando circa il 15% delle Imprese manifatturiere del Paese. Chișinău e la regione di Ungheni concentrano gran parte delle attività produttive, distinguendosi come i principali hub per la lavorazione del legno, incluso il legno massiccio, e per le lavorazioni in conto terzi e di subfornitura. Il comparto agroalimentare, invece, beneficia di condizioni pedoclimatiche favorevoli, di una forte vocazione agricola, di produzione agro-alimentare e di standard qualitativi sempre più allineati alle richieste dei mercati internazionali, con un’offerta diversificata e competitiva. L’agricoltura contribuisce direttamente a circa il 10% del PIL; se integrata con l’industria della trasformazione alimentare, la filiera arriva a generare complessivamente oltre il 30% del PIL nazionale. Gran parte dell’industria agroalimentare moldava è focalizzata sulla trasformazione delle materie prime e sull’export verso UE e verso l’Italia di olio di girasole, grano, mais, frutta e verdura, anche trasformate.
L’incoming prevede la partecipazione di un numero limitato di aziende italiane, selezionate sulla base della coerenza del proprio profilo con quello delle Imprese moldave coinvolte. Attraverso un’attività di matchmaking dedicata, saranno organizzati incontri B2B finalizzati a favorire l’avvio di nuove opportunità di business, accordi commerciali e collaborazioni di lungo periodo tra aziende moldave e italiane. La partecipazione all’iniziativa è finanziata al 100% dal programma internazionale.
Contattaci per verificare il matchmaking della tua azienda: consulenza@informestconsulting.it
INCOMING
DAGLI STATI UNITI IN ITALIAARCHITETTI, DESIGNER, GENERAL CONTRACTOR
E OPERATORI
DEL REAL ESTATE
ALLA RICERCA DI FORNITORI
MADE IN ITALY
DELLA FILIERA ABITARE
Nell’ambito delle attività di sviluppo commerciale internazionale a supporto delle Imprese della filiera abitare, prosegue il programma di inserimento e consolidamento commerciale delle aziende italiane sul mercato statunitense attraverso iniziative mirate di business matching e incontri diretti con operatori qualificati.
Con oltre 2 mld $ di importazioni annue di prodotti italiani per l’arredo e l’abitare, gli Stati Uniti rappresentano uno dei mercati più attrattivi per la filiera italiana del design, dell’arredamento e del contract. La crescita dei segmenti residenziale premium, hospitality e real estate di alta gamma continua ad alimentare la domanda di soluzioni Made in Italy da parte di architetti, interior designer, developer e general contractor statunitensi. La riconosciuta qualità del design italiano, unita alla capacità di offrire soluzioni personalizzate e ad alto valore aggiunto, rappresenta un importante fattore competitivo in un mercato sempre più orientato verso prodotti distintivi, sostenibili e caratterizzati da elevati standard qualitativi. In questo contesto, la costruzione di relazioni dirette con buyer, studi di progettazione e operatori specializzati costituisce un elemento strategico per favorire l’ingresso e il consolidamento delle Imprese italiane sul mercato statunitense.
A partire dai prossimi mesi, INFORMEST Consulting organizzerà una serie di incoming in Italia che vedranno la partecipazione di selezionati professionisti e decision maker provenienti dagli Stati Uniti, tra cui architetti, interior designer, studi
di progettazione, general contractor, developer immobiliari ed operatori attivi nei settori del real estate residenziale, hospitality e contract.
L’iniziativa si inserisce all’interno dei programmi di inserimento commerciale nel mercato americano che INFORMEST Consulting dedica alle aziende della filiera abitare, con l’obiettivo di favorire la creazione di relazioni dirette tra produttori italiani e interlocutori coinvolti nella progettazione, selezione e gestione delle forniture per progetti negli Stati Uniti.
I buyers americani saranno coinvolti in un programma personalizzato di visite aziendali presso le sedi delle Imprese italiane selezionate, finalizzato a conoscere direttamente le capacità produttive, il livello di innovazione, la qualità delle lavorazioni, le possibilità di personalizzazione e l’organizzazione industriale delle aziende coinvolte.
L’interesse degli operatori statunitensi riguarda in particolare le eccellenze del Made in Italy nei settori dell’arredamento e del design, delle cucine, dell’illuminazione, dei complementi d’arredo, dei rivestimenti, delle superfici, dei serramenti, delle porte, delle soluzioni per il bagno e il wellness, nonché tutte le forniture e lavorazioni destinate a progetti residenziali, hospitality e contract di fascia medio-alta e premium.
Le aziende interessate possono contattare INFORMEST Consulting allo 0421 280440 oppure consulenzapd@informestconsulting.it
RICHIESTE
DI COLLABORAZIONE
DALL’EUROPA -
DA ENTERPRISE EUROPE NETWORK
- Azienda belga specializzata nello sviluppo e produzione di caramelle gommose personalizzate per cosmetica e nutrizione sportiva, offre R&S interna e produzione industriale per cocreazione, formulazione e private label. Cerca distributori specializzati nella GDO, negozi specializzati e HoReCa, proprietari di marchi, aziende nutraceutiche e cosmetiche in Italia interessati a integrare o lanciare prodotti gommosi innovativi. Collaborazioni possibili: fornitura, private label, accordi commerciali e di sviluppo prodotto.
- Azienda lituana attiva in progetti infrastrutturali nei Paesi baltici e nei paesi scandinavi ricerca fornitori a lungo termine di coil in acciaio zincato preverniciato. Richiede partner con capacità di consegna regolare di volumi medioalti, conformità a standard di qualità e certificazioni internazionali e gestione lo-
gistica affidabile. La cooperazione prevista si basa su accordi di fornitura o produzione. L’azienda è interessata a ricevere dall’azienda italiana: profilo aziendale, capacità produttiva, specifiche di coating e formati disponibili, certificazioni e tempi di consegna.
- Azienda gourmet lituana specializzata nella vendita di prodotti alimentari di alta qualità è alla ricerca di produttori di latte di mandor-
la di macadamia o altri latti vegetali. Interesse per prodotti premium pronti alla vendita o personalizzabili per private label. Offerta di collaborazione: accordo commerciale o di fornitura.
Informazioni: office@informestconsulting.it
Scadenze aziendali del mese di luglio 2026
I versamenti vanno effettuati utilizzando il modello F24.
il Calendario delle SCadenze per il meSe di luglio 2026
MERCOLEDì 15
FATTURAZIONE DIFFERITA - Scade il termine per l’emissione e trasmissione delle fatture riferite a cessioni di beni consegnati o spediti, previa emissione di un documento di trasporto, nel mese di giugno.
Le stesse fatture devono essere registrate entro il termine di emissione e con riferimento al mese di consegna o spedizione.
GIOVEDì
16
IVA - LIQUIDAZIONE MENSILE - Scade il termine per il versamento dell’Iva relativa al mese di giugno. I versamenti vanno effettuati utilizzando il modello F24.
IVA ANNUALE - RATEIZZAZIONE - Scade il termine per il versamento della 5^ rata dell’Iva, relativa al 2025 risultante dalla dichiarazione annuale con applicazione degli interessi nella misura dello 0,33% mensile a decorrere dal 16 marzo 2026 utilizzando il codice tributo 6099.
IRPEF - Scade il termine per il versamento delle ritenute operate nel mese precedente su:
- redditi di lavoro autonomo;
- redditi derivanti dall’utilizzazione di marchi ed opere dell’ingegno e contratti di associazione in partecipazione;
- obbligazioni e titoli similari;
- dividendi corrisposti nel trimestre precedente;
- redditi di capitale diversi da dividendi e interessi, premi o altri frutti di obbligazioni e titoli similari;
- provvigioni;
- bonifici relativi ad interventi di ristrutturazione edilizia e risparmio energetico;
- redditi di lavoro dipendente e assimilati.
INPS - CONTRIBUTO GESTIONE SEPARATAScade il termine per il versamento del contributo INPS della gestione separata secondo le seguenti aliquote:
- 26,07% per i lavoratori autonomi titolari di partita Iva;
- 35,03 % (prima fascia) per i soggetti che non sono iscritti ad altre forme previdenziali obbligatorie;
- 24% per i soggetti già iscritti ad altra gestione obbligatoria.
Il contributo così calcolato è posto:
- per un terzo a carico dei percettori dei compensi,
- per due terzi a carico del soggetto che eroga i compensi.
I versamenti vanno effettuati utilizzando il modello F24.
LUNEDì 20
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI PERSONE FISICHE - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle persone fisiche soggette agli ISA.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOCIETÀ DI PERSONE - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle società di persone soggette agli ISA.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOCIETÀ DI CAPITALI - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle società di capitali soggette agli ISA e periodo d’imposta coincidente con l’anno solare.
SABATO 25
IVA INTRACOMUNITARIA MENSILI - Scade il
termine per la trasmissione degli elenchi riepilogativi delle cessioni intracomunitarie di beni e servizi relativi al mese di giugno.
I modelli da presentare sono l’INTRA 1, l’INTRA 1-bis, l’INTRA 1-ter, l’INTRA 1-quater e l’INTRA 1. La presentazione deve essere effettuata in via telematica.
IVA INTRACOMUNITARIA TRIMESTRALI -
Scade il termine per la trasmissione degli elenchi riepilogativi delle cessioni di beni e servizi relativi al secondo trimestre 2026. I modelli da presentare sono l’INTRA 1, l’INTRA 1-bis, l’INTRA 1-ter, l’INTRA 1-quater e l’INTRA 1- quinquies. La presentazione deve essere effettuata in via telematica.
GIOVEDì 30
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI PERSONE FISICHE - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle persone fisiche, non soggette agli ISA con la maggiorazione dello 0,40%.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOCIETÀ DI PERSONE - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle società di persone non soggette agli ISA, con la maggiorazione dello 0,40%.
DIRITTO ANNUALE CCIAA - Scade il termine per il versamento del diritto camerale dovuto per il 2026 per i soggetti ISA. Il pagamento dovrà essere effettuato utilizzando il modello F24, compilando
la sezione Regioni ed Enti locali ed indicando il codice tributo 3850.
ISA - Scade il termine per effettuare il versamento dell’Iva relativa all’adeguamento dei ricavi agli ISA e dell’eventuale aumento del 3%.
VENERDì 31
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOGGETTI IRES - Scade il termine di versamento del saldo per il 2025 e del primo acconto per il 2026 delle imposte dovute in base alla dichiarazione unificata da parte dei soggetti Ires non soggetti agli ISA, il cui periodo d’imposta si è chiuso il 31.12.2025 beneficiando della proroga di 180 giorni.
RIMBORSO/COMPENSAZIONE INFRANNUALE IVA - Scade il termine per la presentazione telematica del modello per la richiesta di rimborso/ compensazione dell’Iva a credito relativa al secondo trimestre 2026.
CONTRATTI DI LOCAZIONE - Scade il termine per la registrazione dei nuovi contratti di locazione di immobili con decorrenza 1° luglio 2026 e versamento dell’imposta di registro per i contratti di locazione con annualità scaduta il 30 giugno 2026.
LIQUIDAZIONE IOSS - Scade il termine per l’invio telematico della dichiarazione Iva IOSS del trimestre precedente e del mese precedente relative alle vendite a distanza di beni importati da parte di soggetti iscritti al nuovo Sportello unico per le importazioni IOSS.
(PZ)