numero 10 31 maggio 2026
numero 10 31 maggio 2026
Sessanta anni fa Luciano Uliana introduceva il carrello elevatore in Friuli.
Sono stati sessanta anni di crescita, impegno e soddisfazioni.
Grazie a tutti i Clienti per avere reso tutto questo possibile e per la fiducia che ci rinnovate ogni giorno.
Grazie a tutti i Collaboratori per l’impegno continuo e assiduo.
Se Luciano fosse ancora con noi oggi sarebbe il primo a ringraziarVi per averci permesso di diventare un punto di riferimento per i Carrelli Elevatori nel Nord Est.
Il sistema di controllo interno e di gestione dei rischi
A fine giugno il versamento delle imposte
Iva sulle permute
Triangolazioni comunitarie con regole severe
Avviso Isi Inail 2025
Indice mensile rivalutazione t.f.r. aprile 2026
Piazza Garibaldi, 5 – Udine 0432 502100
www.immobiliareinudine.it
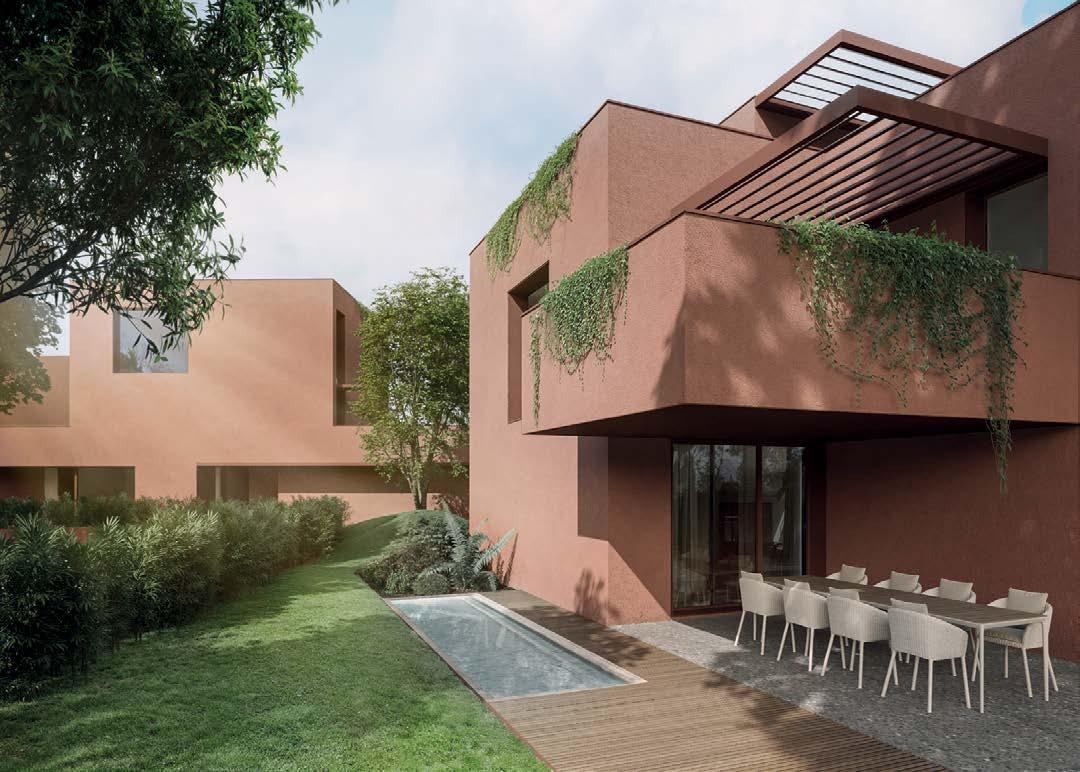
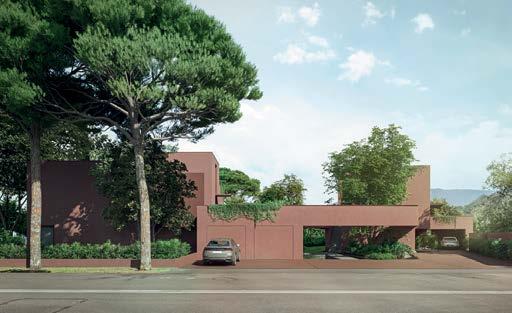
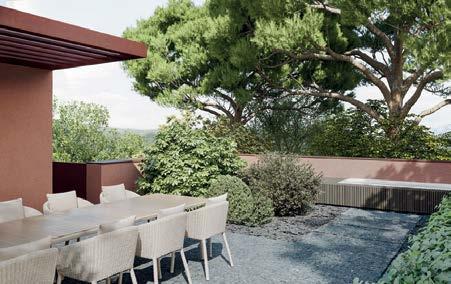
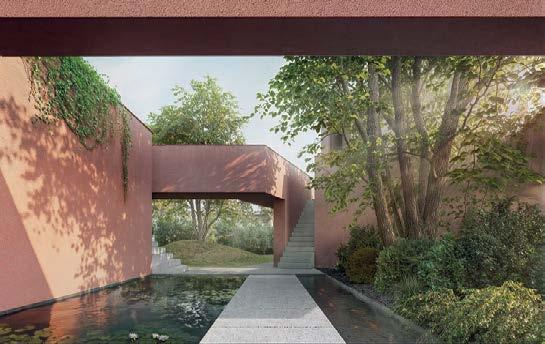
Una nuova idea, un progetto abitativo che punta a ridefinire il concetto di casa, con un’architettura pensata per chi cerca un abitare in armonia con la natura, protettivo ed accogliente. Cinque unità abitative che dialogano ma allo stesso tempo contemplano privacy. Abbiamo pensato a soluzioni uniche dove equilibrio, luce, volumi e spazio regalano il piacere di rientrare a casa. Aree comuni con specchi d’acqua, sintonia e legame con il verde, materiali unici. 1 2/3 2

ORGANIZZAZIONE
Convenzione con Me.La. Servizi
Servizio
Dateci il vostro indirizzo di posta elettronica per comunicare più facilmente, per fornirvi informazioni in tempo reale e per realizzare economie di scala. info@confapifvg.it
Editore Redazione Associazione Piccole e Medie Industrie del Friuli Venezia Giulia - Confapi FVG Viale Ungheria, 28 33100 Udine Tel. 0432 507377 www.confapifvg.it
Direttore Responsabile Lucia Cristina Piu
Registrazione presso il Tribunale di Udine n. 404 del 27.08.1977
Progetto Grafico Clikka!com www.clikka.com
Concessionaria per la pubblicità Scripta Manent srl Via Pier Paolo Pasolini, 2/A 33040 Pradamano (UD) Tel. 0432 505900 ufficio@scriptamanent.sm

Associato all’Unione Stampa Periodica Italiana
L’avvento dell’AI generativa segna un punto di svolta che può rivoluzionare il modo in cui lavoriamo, collaboriamo e innoviamo.
Aiutiamo le aziende a far propri questi orizzonti inesplorati per fornire nuove modalità di efficienza e creatività, con i nostri servizi di Digital workplace e Customer Relationship Management (CRM).
Infrastruttu e servizi IT
Infostar è un’azienda system integrator specializzata nella fornitura e nell’integrazione di soluzioni informatiche e digitali. Contattaci.
+39 0432 783940
infostargroup.com
Cybersecurity e Data protection
workplace e AI Innovazione e agilità negli ambienti di lavoro digitali
nuovi obblighi
per gli organi amminiStrativi
e di vigilanza
per il Collegio SindaCale
di Davide David, Dottore commercialista in Monfalcone
(aggiornato al 25 maggio 2026)
Il D.Lgs. 47/2026, entrato in vigore il 29 aprile 2026, ha significativamente riformato le disposizioni del codice civile dedicate ai i modelli di amministrazione e controllo delle società per azioni. Tra le novità di rilievo vi è l’attribuzione al collegio sindacale (più in generale all’organo di controllo) di vigilare sul sistema di controllo interno e di gestione dei rischi (SCIGR) e sul coordinamento delle sue funzioni.
Ciò comporta la necessità per le società ed i collegi sindacali di implementare, anche con un eventuale supporto esterno, le conoscenze in materia di risk management e di monitoraggio dei sistemi di controllo.
Nel presente contributo vengono brevemente illustrate le principali implicazioni delle nuove disposizioni codicistiche nonché la struttura di un SCIGR, con particolare attenzione alla gestione dei rischi contabili, amministrativi e fiscali. Per una analisi più approfondita è certamente utile fare riferimento, tra l’altro, alle linee guida rilasciate dall’Agenzia delle Entrate per il Tax Control Framework, che se anche rivolte specificatamente alla gestione del rischio fiscale nell’ambito della Cooperative compliance1, offrono una visione di più ampia portata sulle modalità di implementazione e gestione di un SCIGR.
1 Cfr. D.Lgs. 128/2015 come modificato dai Decreti legislativi 221/2023 e 108/2024. Le linee guida sono reperibili sul sito web dell’Agenzia delle entrate.
DEL CODICE CIVILE
Il D.Lgs. 47/2026 ha introdotto nel codice civile il nuovo articolo 2396-quinquies (rubricato “Doveri dell’organo di controllo”), che così recita: “L’organo di controllo vigila sull’osservanza della legge e dello statuto, sul rispetto dei principi di corretta amministrazione, nonché sull’adeguatezza e sul concreto funzionamento dell’assetto organizzativo, amministrativo e contabile adottato dalla società, ivi compreso il sistema di controllo interno e di gestione dei rischi e il coordinamento delle sue funzioni. È fatto salvo quanto diversamente stabilito ai sensi delle leggi speciali. L’organo di controllo riferisce sull’attività di vigilanza svolta e sulle omissioni e sui fatti censurabili rilevati all’assemblea convocata per l’approvazione del bilancio di esercizio ovvero ai sensi del secondo comma dell’articolo 2364-bis”.
Il decreto ha altresì novellato l’art. 2403 (ora rubricato “Controllo contabile”) che nella nuova formulazione così dispone: “Fermo restando quanto previsto dall’articolo 2396-quinquies, il collegio sindacale esercita il controllo contabile nel caso previsto dall’articolo 2409-bis”.
Come condivisibilmente affermato in dottrina2 le nuove disposizioni confermano, per converso, il dovere per le società di istituire, laddove non già presente, un adeguato sistema riferito ai controlli interni ed alla gestione dei rischi.
È altresì da ritenere che il dovere di vigilanza da parte dell’organo di controllo, ancorché inserito in una norma riferita alle società per azioni, valga anche per l’organo di controllo (collegio sindacale o sindaco unico) delle società a responsabilità limitata, tenuto conto che, per quanto espressamente disposto dall’art. 2477 c.c., in caso di nomina di un organo di controllo da parte di una srl si applicano “le disposizioni sul collegio sindacale previste per le società per azioni”. Peraltro, l’esigenza di istituire un SCIGR adeguato era già insita nel sistema, come anche riscon-
2 G. Buffelli, Legge Capitali: evoluzione del ruolo dell’organo di controllo con particolare riguardo al sistema di controllo interno e di gestione dei rischi e al rafforzamento degli obblighi di vigilanza; inasprimento degli adempimenti e dei controlli??, in “Diritto della Crisi” dell’8 maggio 2026.
trabile dalle norme di comportamento del collegio sindacale di società non quotate emanate dal CNDCEC (dicembre 2024) che già prevedono il dovere di vigilare “sull’adeguatezza e sul concreto funzionamento dell’assetto organizzativo, anche con specifico riferimento ai processi di gestione dei rischi” (norma 3.5 “Vigilanza sull’adeguatezza e sul funzionamento dell’assetto organizzativo”)3. Per le società quotate e gli intermediari vigilati tali doveri sono inoltre già disciplinati anche a livello normativo4 .
L’espresso riporto a livello codicistico del dovere di vigilanza rende comunque ancora più stringente per il collegio sindacale (e più in generale per l’organo di controllo) la necessità di predisporre procedure strutturate di verifica periodica del SCIGR, documentare le attività di vigilanza in modo specifico e differenziato rispetto alla generica vigilanza sugli assetti organizzativi e assicurarsi di ricevere flussi informativi adeguati da tutte le funzioni che compongono il sistema.
A detto fine ed in attesa delle nuove norme di comportamento per le società non quotate che tengano conto della evoluzione normativa è certamente utile fare riferimento a quanto dettagliatamente indicato nelle norme di comportamento del collegio sindacale di società quotate emanate dal CNDCEC (dicembre 2024) e, in particolare, nella norma Q.3.5. “Vigilanza sull’adeguatezza e sul funzionamento del sistema di controllo interno” nella quale è previsto che “all’inizio dell’incarico e poi periodicamente, il collegio sindacale:
- verifica se l’organo di amministrazione ha definito e approvato le linee generali di indirizzo sul Sistema di controllo interno e gestione rischi (SCIGR) in coerenza con le strategie della società;
- verifica se l’organo di amministrazione ha definito i princìpi che riguardano il coordinamento e i flussi informativi tra i diversi soggetti coinvolti nel sistema di controllo interno
3 Con “un controllo sintetico complessivo volto a verificare che le procedure aziendali consentano un efficiente monitoraggio dei fattori di rischio, nonché la pronta emersione e una corretta gestione delle criticità” e la “valutazione della capacità del sistema di controllo interno di prevenire non conformità significative rispetto alla legge, allo statuto e ai principi di corretta amministrazione” (norma 3.6 “Vigilanza sull’adeguatezza e sul funzionamento del sistema di controllo interno”).
4 Cfr. D.Lgs. 58/1998 (TUF-Testo Unico della Finanza) e D.Lgs. 385/1993 (TUB-Testo Unico Bancario). Un riferimento al sistema di controllo interno era già contenuto anche nell’art. 2409-octiesdecies del codice civile per il comitato per il controllo sulla gestione nel sistema monistico, nella versione previgente alle modifiche apportate dal D.Lgs. 47/2026.
e di gestione dei rischi al fine di massimizzare l’efficienza del sistema stesso, ridurre le duplicazioni di attività e garantire un efficace svolgimento dei compiti propri dell’organo di controllo;
- verifica, in particolare, se l’organo di amministrazione ha quantificato il livello di rischio che la società è in grado di accettare (risk appetite) in coerenza con gli elementi fondanti della società stessa (mission, vision e core value) e dei conseguenti obiettivi strategici;
- approfondisce la comprensione del modello di riferimento adottato dalla società per lo SCIGR;
- acquisisce la conoscenza del sistema di controllo interno e di gestione dei rischi, prendendo in considerazione:
* la governance e la cultura;
* la strategia e la definizione degli obiettivi;
* il sistema di identificazione, analisi e valutazione dei rischi aziendali, l’implementazione delle risposte ai rischi, nonché l’attività di monitoraggio dei rischi;
* il riesame e la revisione delle competenze e le procedure della gestione dei rischi e le performance conseguite rispetto agli obiettivi;
* le procedure e i meccanismi di informazioni, di comunicazione e di rendicontazione (cfr. Norma Q.3.6.);
- segnala agli amministratori eventuali profili di rischio riscontrati nel sistema di controllo interno, sollecitando interventi correttivi, informandone anche la società di revisione legale”. Pare peraltro logico pensare che nel vigilare sull’adeguatezza dei SCIGR il collegio sindacale debba comunque tenere conto delle dimensioni e della complessità della società con un criterio di proporzionalità (come anche indicato nella norma di comportamento 3.6 per le società non quotate).
Per le Imprese di minori dimensioni o con attività meno complesse dovrebbe quindi essere sufficiente dotarsi di un sistema più semplice e ridotto rispetto a quello richiesto per le grandi Imprese, purché adeguato rispetto alle caratteristiche dell’Impresa ed idoneo agli obiettivi da raggiungere, senza che si debbano sopportare oneri eccessivi rispetto a tali obiettivi.
IL SISTEMA
DI CONTROLLO INTERNO
E DI GESTIONE
DEI RISChI AZIENDALI
Passando ad una sintetica rappresentazione dei SCIGR, un punto di riferimento fondamentale per
la loro implementazione sono i modelli elaborati dal Committee of Sponsoring Organizations of the Treadway Commission (COSO) per la progettazione, valutazione e monitoraggio dei sistemi di controllo interno e per la gestione del rischio aziendale (“COSO framework” e “COSO ERM”)5. ll COSO framework definisce il controllo interno come un processo posto in essere dal consiglio di amministrazione, dal management e dal personale aziendale, finalizzato a fornire una ragionevole sicurezza sul conseguimento degli obiettivi aziendali e si fonda sulle seguenti categorie di obiettivi:
- efficacia ed efficienza nella conduzione delle operazioni aziendali;
- attendibilità dell’informazione finanziaria;
- conformità alle leggi e ai regolamenti in vigore. Prendendo a base il COSO framework ed il COSO ERM sono stati sviluppati diversi modelli di SCIGR in funzione della tipologia di rischi da presidiare ed ai quali è possibile fare riferimento, con gli opportuni adattamenti, per la implementazione di un SCIGR adeguato alle esigenze specifiche della singola società, in ragione anche delle sue caratteristiche dimensionali ed organizzative. In particolare, per il presidio dei rischi in ambito contabile ed amministrativo è possibile prendere spunto dai sistemi di controllo adottati dalle società quotate per adempiere agli obblighi imposti dalla legge n. 262/20056 .
Per i rischi fiscali il modello da prendere a riferimento è certamente il tax control framework (TCF) previsto dalla disciplina sulla cooperative compliance di cui si è detto in premessa.
Dal COSO framework e dagli altri modelli sopra citati si ricava che i principali pilastri su cui si fonda un adeguato SCIGR sono:
- l’Ambiente di controllo, vale a dire il corpus normativo interno ed i principi base sui cui si fonda il SCIGR, compresa l’adozione di una strategia;
- la Governance del sistema di controllo, ovvero la definizione dei ruoli e delle responsabilità dei soggetti coinvolti nella gestione del siste-
5 Il primo modello del Coso framework è stato pubblicato nel 1992 e poi è stato aggiornato nel 2013. Nel 2004 è stata rilasciata la prima versione del framework sull’Enterprise Risk Management (ERM) successivamente revisionata nel 2017.
6 La legge n. 262/2005 ha introdotto nel Testo Unico della Finanza (TUF) la figura del dirigente preposto alla redazione dei documenti contabili societari, il quale ha il compito di predisporre adeguate procedure amministrative e contabili, verificare l’effettiva applicazione delle procedure, attestare la corrispondenza dei documenti contabili alle risultanze aziendali, garantire l’affidabilità del bilancio e delle comunicazioni finanziarie.
ma secondo un modello strutturato su più linee di controllo;
- il Processo di risk assessment, cioè l’insieme di norme, regole e processi aziendali volti a consentire l’identificazione, la misurazione e la gestione e dei rischi, da riepilogare in una apposita Mappa dei rischi;
- i Meccanismi di aggiornamento ed autoapprendimento (monitoraggio) ovvero l’attività di verifica svolta nel continuo volta a valutare l’adeguatezza e l’effettività del SCIGR.
DEL
DI CONTROLLO
Elemento fondamentale della Governance di un SCIGR è la precisa definizione dei ruoli e delle responsabilità dei soggetti coinvolti del processo di gestione dei rischi nonché delle relative linee di riporto (da formalizzare in apposita documentazione aziendale nel rispetto dei principi di separazione delle funzioni e di escalation decisionale).
Per quanto riguarda i livelli di controllo, nella pratica si riscontra, di norma, un modello a tre linee di controllo.
La prima linea di controllo è posta a carico delle funzioni operative che gestiscono direttamente i processi “a rischio” e che sono responsabili sia dei processi che delle relative procedure di competenza (c.d. “risk owner”).
I risk owner identificano e valutano i rischi insiti nei processi di propria competenza nonché individuano e monitorano i piani d’azione e le misure adottate per mitigare detti rischi.
Di norma i risk owner coincidono con i responsabili delle funzioni aziendali “a rischio”.
Un esempio di risk owner è il responsabile della funzione fiscale, il quale ha il compito di coordinare ed assicurare l’adeguato assolvimento degli adempimenti fiscali sovraintendendo alle relative attività. Il suo ruolo è, tra l’altro, quello di valutare le operazioni con potenziale impatto fiscale, di monitorare e testare i controlli previsti e di valutare eventuali carenze rilevate dandone adeguata informativa alla funzione di controllo di secondo livello (di norma il tax risk management).
Un altro esempio è il responsabile amministrativo per le funzioni di sua competenza.
La seconda linea di controllo è attribuita ad una funzione di risk management, che non svolge attività di linea “a rischio” e che ha il compito di verificare periodicamente il SCIGR nel suo disegno complessivo nonché l’effettiva operatività dei controlli di primo livello.
La funzione di risk management deve possedere
un elevato grado di indipendenza rispetto alle funzioni di primo livello e deve quindi essere segregata da queste sotto il profilo organico e funzionale. Laddove le risorse interne non consentono una segregazione adeguata è possibile esternalizzare la funzione.
Un esempio di funzione di controllo di secondo livello è quella del tax risk management, che ha tra i suoi compiti:
- la definizione, l’aggiornamento e la diffusione della documentazione che costituisce il sistema normativo interno del sistema di controllo del rischio fiscale;
- il monitoraggio della normativa fiscale e le evoluzioni legislative rilevanti, assicurando l’aggiornamento della Mappa dei Rischi Fiscali;
- la collaborazione con i risk owner nella identificazione e misurazione dei rischi fiscali e nella rilevazione dei controlli rilevanti a presidio di tali rischi;
- la predisposizione del piano di monitoraggio dei controlli di secondo livello, garantendone l’l’esecuzione.
La terza linea di controllo è affidata alla funzione di audit interno o attribuita ad una funzione di assurance esterna con la finalità di valutare periodicamente l’adeguatezza del SCIGR, sia nel suo disegno che nel suo effettivo funzionamento: fornendo ai vertici aziendali elementi utili per l’eventuale rafforzamento dei presidi di controllo e per il continuo miglioramento del sistema nel suo complesso.
Elemento fondamentale di un sistema di controllo è poi la separazione (anche detta “segregazione”) dei compiti: il che comporta, tra l’altro, una adeguata distribuzione delle attività e delle responsabilità tra i diversi soggetti operanti all’interno dello stesso processo, con l’obiettivo di evitare una eccessiva concentrazione di poteri e di favorire l’instaurazione di meccanismi di controllo reciproco. Qualora le risorse presenti non siano sufficienti a garantire una corretta ripartizione dei compiti, è necessario definire e implementare controlli compensativi, anche di natura esterna, atti a riportare il rischio entro livelli accettabili. Ad esempio, se la stessa persona inserisce gli ordini, registra le fatture e dispone i pagamenti la mancata segregazione può essere mitigata da dei
controlli compensativi da parte di un altro soggetto di livello superiore ovvero esterno: quali la revisione periodica dei pagamenti, le riconciliazioni bancarie o l’approvazione dei pagamenti.
Il processo di Risk Assessment è finalizzato a identificare, misurare e gestire i rischi che si possono generare sia nello svolgimento di attività ordinarie o di routine, sia con riferimento a operazioni di carattere straordinario o non routinari.
Il processo si delinea su diverse fasi, tra le quali:
- la identificazione dei processi a rischio rilevante e delle attività che li compongono;
- la identificazione dei rischi che impattano sulle singole attività;
- la misurazione dei rischi sulla base dell’impatto potenziale e della probabilità di accadimento senza tenere conto dell’esistenza ed effettiva operatività di tecniche di controllo (rischio inerente);
- la identificazione di adeguati controlli di primo livello atti a prevenire i rischi o ridurre la probabilità di accadimento;
- la determinazione del rischio residuo di primo livello dato dal rischio inerente mitigato dai controlli di primo livello;
- la determinazione del rischio residuo di secondo livello conseguente alla adozione dei controlli di secondo livello.
Output del processo di Risk Assessment è la Mappa dei Rischi o Risk Control Matrix (RCM), da redigere con riferimento ad ogni singolo processo aziendale e ad ogni singola attività di cui questo si compone.
Per gli ambiti contabile, amministrativo e fiscale i principali processi aziendali da mappare sono:
- Ciclo Attivo;
- Ciclo Passivo;
- Gestione immobilizzazioni;
- Gestione personale;
- Gestione finanziaria;
- Gestione magazzino;
- Adempimenti fiscali.
Di seguito si riportano alcuni esempi di attività riferite ai singoli processi, tratte dalle linee guida dell’Agenzia delle Entrate per il TCF7 .
7 Cfr. Provvedimento del 10 gennaio 2025
CICLO ATTIVO
CICLO PASSIVO
GESTIONE IMMOBILIZZAZIONI
GESTIONE PERSONALE
GESTIONE FINANZIARIA
GESTIONE MAGAZZINO
ADEMPIMENTI FISCALI
• Emissione fatture attive e note credito/debito
• Operazioni con l’estero
• Registrazione ricavi /corrispettivi
• Gestione dei documenti contabili ricevuti da fornitori
• Gestione Ammortamenti
• Gestione Immobili
• Valutazione Immobilizzazioni
• Dismissione e Vendita di Immobilizzazioni
• Elaborazione, liquidazione e contabilizzazione dei cedolini
• Elaborazione, liquidazione e contabilizzazione imposte e contributi del personale e relativi adempimenti fiscali
• Individuazione delle funzioni e delle attività svolte dal personale
• Gestione finanziamenti
• Gestione coperture rischi finanziari
• Gestione garanzie
• Gestione strumenti finanziari
• Gestione movimentazioni di beni/materiali
• Valutazione giacenze
• Determinazione base imponibile/imposta
• Fiscalità internazionale
• Adempimenti Fiscali per stabili organizzazioni e società controllate
• Adempimenti Intrastat
• Adempimenti IRES
• Adempimenti IVA
• Adempimenti Sostituto d’Imposta
• Gestione e conservazione documentazione contabile e fiscale
In relazione a ciascuna attività vanno poi mappati i rischi che impattano sulla stessa, fornendone la relativa descrizione.
Le linee guida per il TCF riportano una elencazione di rischi “standard”, certamente utile quale au-
CICLO ATTIVO Operazioni con l’estero
CICLO PASSIVO
silio per mappare, oltre che i rischi fiscali, anche i rischi contabili e amministrativi.
A titolo esemplificativo si riportano di seguito alcuni dei rischi individuati dalle linee guida.
Gestione dei documenti contabili ricevuti da fornitori
GESTIONE IMMOBILIZZAZIONI
Gestione Ammortamenti
GESTIONE PERSONALE
Elaborazione, liquidazione e contabilizzazione imposte e contributi del personale e relativi adempimenti fiscali
Assenza di documentazione probatoria idonea a dimostrare i requisiti per qualificare l’operazione come cessione intracomunitaria
Errata/mancata/ tardiva registrazione delle fatture acquisti/note di credito
Errata/omessa determinazione delle differenze tra ammortamento civilistico e ammortamento deducibile ai fini fiscali delle immobilizzazioni materiali e immateriali (delta aliquota, limitazioni riferite a particolari tipologie di cespiti es. auto, telefoni, superammortamenti, iperammortamenti)
Errata determinazione delle ritenute su reddito di lavoro dipendente applicate
PROCESSO
GESTIONE FINANZIARIA Gestione finanziamenti
GESTIONE MAGAZZINO Valutazione giacenze
ADEMPIMENTI FISCALI Fiscalità internazionale
Per ogni rischio va quindi individuato, ai fini della misurazione del rischio inerente:
- l’impatto, consistente nel livello di gravità (in termini monetari, reputazionali o altro) di una sua eventuale manifestazione;
- la probabilità, consistente nel livello di probabilità di un suo accadimento e che può tra l’altro essere influenzata dalla frequenza con cui
IMPATTO
Per ciascun rischio individuato, nella RCM viene indicato lo specifico controllo (o “presidio”) di primo livello previsto per prevenire o ridurre il verificarsi del rischio stesso, con una descrizione della frequenza e delle modalità di esecuzione del controllo, dei soggetti responsabili e delle relative evidenze (corrispondenza interna, check list, ecc.).
I controlli di primo livello devono formare oggetto di una valutazione in termini di adeguatezza, finalizzata a verificare che le relative modalità e carat-
adeguato
Efficace Adeguato
Nel caso in cui all’esito della valutazione il controllo risulti “non adeguato” o “parzialmente adeguato” devono essere evidenziate le carenze riscontrate (ad esempio la mancata formalizzazione di una procedura, la mancata automatizzazione in tutto o in parte del controllo, ecc.) e le previste attività rimediali (ovvero le attività da prevedere al fine di
Erroneo trattamento fiscale delle componenti di reddito derivanti dalla stipula dei contratti di gestione finanziaria infragruppo (cd. Cash Pooling)
Errata/omessa gestione fiscale delle giacenze di magazzino
Errata applicazione della normativa sui prezzi di trasferimento in relazione a cambiamenti organizzativi idonei a modificare i profili funzionali dei soggetti coinvolti nelle transazioni infragruppo
viene effettuata l’attività o dalla complessità della materia.
Nella pratica i livelli di impatto e probabilità vengono spesso declinati secondo la gradazione “alto”, “medio” e “basso”.
Il rischio inerente è poi dato dalla combinazione di detti fattori secondo il seguente schema.
teristiche siano efficaci e tracciabili e pertanto in grado di mitigare il rischio sottostante.
Nella pratica i livelli di efficacia vengono spesso declinati secondo la gradazione “Non efficace”, “Parzialmente efficace” ed “Efficace”, mentre quelli di tracciabilità con “Tracciabile”, “Parzialmente tracciabile” e “Non tracciabile”.
Il livello di adeguatezza è quindi dato dalla combinazione di detti fattori secondo il seguente schema.
Parzialmente adeguato
Parzialmente adeguato
Non adeguato
Non adeguato
colmare il gap e rendere il controllo “adeguato”). Va poi determinato il rischio che residua dopo l’applicazione dei presidi implementati, ricavandone la gradazione (“alto”, “medio”, “basso”) dalla combinazione delle valutazioni relative al rischio inerente e alla adeguatezza del controllo di primo livello, secondo il seguente schema.
RISCHIO INERENTE
CONTROLLO I LIVELLO
Adeguato
Parzialmente adeguato Non adeguato Alto
Basso
IL MONITORAGGIO DEL SISTEMA DI CONTROLLO
Basso
Il monitoraggio di un SCIGR è l’insieme di tutte quelle attività, da rappresentare nella Mappa dei Rischi, volte a verificare che il sistema sia correttamente disegnato e operativo.
Il monitoraggio sull’efficacia operativa dei controlli ha la finalità di:
- verificare che i controlli operino coerentemente al loro disegno;
- verificare che gli owner dei controlli possiedano l’autorità, le competenze necessarie e i mezzi adeguati a porre efficacemente in atto il controllo;
Basso
Medio
- evidenziare, laddove vengano riscontrate criticità, dei piani di miglioramento.
L’attività di monitoraggio è svolta dalla funzione incaricata del controllo di secondo livello che effettua l’attività di testing sia sul disegno sia sull’efficacia dei controlli più significativi.
Sulla base degli esiti del testing, le eventuali carenze riscontrate sono valutate in termini di significatività al fine di predisporre raccomandazioni per la chiusura dei rilievi ed eventuali piani di azioni volti a risolvere le criticità emerse.
In ragione delle risultanze dell’attività di monitoraggio, riferita ad un arco temporale sufficientemente ampio, il management esprime il proprio giudizio sull’efficacia del sistema di controllo alla data di chiusura del periodo.
1
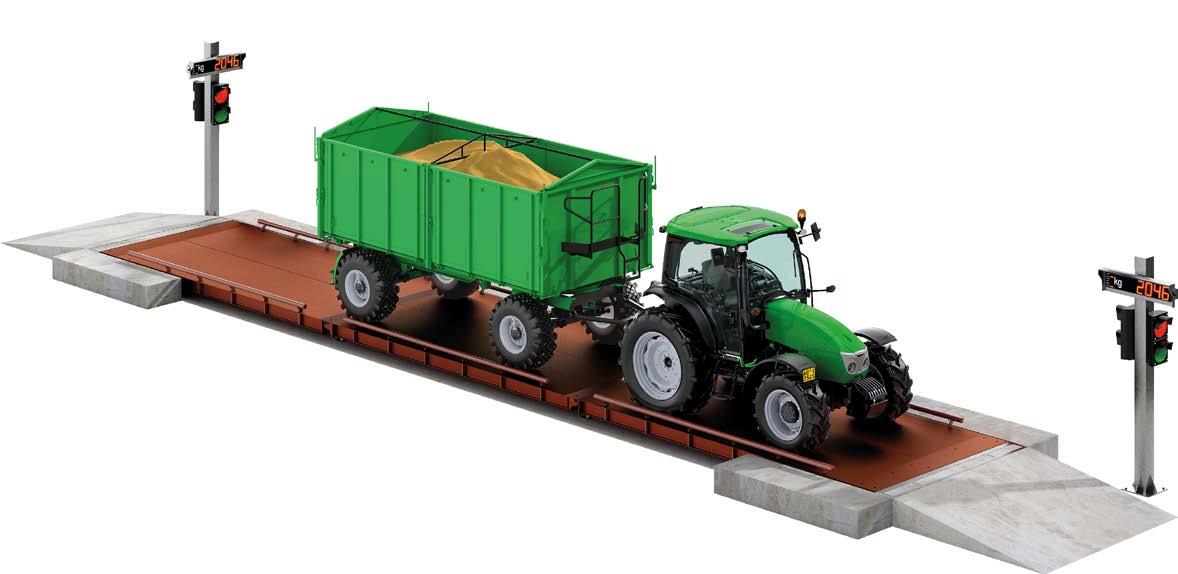
Posiziona il veicolo sulla pesa a ponte e attendi che il semaforo diventi rosso
2
3
Seleziona no a 4 prodotti dando il consenso con un unico telecomando
Al termine della pesata il semaforo diventa verde e si può scendere
AUTOMATIZZATA con riconoscimento del veicolo da telecomando
I dati di pesata possono essere stampati in uf cio oppure salvati in formato Excel o PDF.
È possibile associare alla pesata informazioni quali: Targa e tara del veicolo Prodotto trasportato Area di provenienza del raccolto
per i Soggetti iSa
Si può arrivare al 20 agoSto ma la maggiorazione
è dello 0,80%
Il decreto legge 89/2026 ha concesso una proroga dei termini di versamento delle imposte a favore dei contribuenti, compresi i forfettari, minimi e soggetti che partecipano a società, interessati all’applicazione degli Indici Sintetici di Affidabilità fiscale (ISA). Per questi soggetti ISA è stato previsto un differimento del versamento del saldo e del primo acconto delle imposte al 20 luglio ovvero, con una maggiorazione dello 0,80% in luogo di quella ordinaria dello 0,40%, al 20 agosto 2026. Per i contribuenti non interessati agli ISA il termine per il versamento del saldo e del primo acconto delle imposte dovute in relazione alla dichiarazione dei redditi riferita al 2025 rimangono quelli del 30 giugno 2026 o del 30 luglio 2026 versando la maggiorazione dello 0,4%.
Per le società di capitali qualora, alla presenza di particolari situazioni, si sia deciso di convocare l’assemblea entro 180 giorni dalla chiusura dell’esercizio, vale a dire entro il 29 giugno 2026, il termine per il versamento delle imposte è il 31 luglio 2026. Tale termine può essere ulteriormente differito di 30 giorni applicando una maggiorazione dello 0,40%. Entro questi termini si dovrà pertanto provvedere al versamento del saldo 2025 e del primo acconto delle imposte riferito all’anno in corso. In queste scadenze rientrano tutte le imposte risultanti dal modello REDDITI, quindi Irpef, Ires, Irap, addizionali, cedolare secca e imposte sostitutive.
Con riferimento al saldo Irpef 2025 da effettuarsi entro le date sopra indicate, il versamento deve considerare gli acconti eventualmente versati nel corso del 2025 prendendo a riferimento il rigo RN34. L’imposta non deve essere versata qualora
d’importo sia inferiore a 12 euro con riferimento all’Irpef e alle addizionali, mentre con riferimento all’Irap l’importo minimo è fissato a 10,33 euro, tali limiti rilevano anche ai fini della possibilità di effettuare le compensazioni.
Entro il termine del 30 giugno o del 30 luglio 2025 con maggiorazione, si deve provvedere al versamento anche del saldo relativo alla cedolare secca, con le aliquote del 26%, 21% e 10%.
Entro gli stessi termini le società di capitali considerate di comodo, sono tenute ad effettuare il versamento della maggiorazione dell’aliquota Ires del 10,50% utilizzando lo specifico codice tributo. Il saldo interessa anche l’imposta dovuta sugli immobili situati all’estero (IVIE) e le attività finanziarie detenute oltre confine (IVAFE).
L’ACCONTO IRPEF
PER IL 2025
Entro il termine del 30 giugno o del 30 luglio 2026 con maggiorazione dello 0,40%, vanno versati anche gli acconti per il periodo d’imposta in corso. Per i contribuenti interessati agli ISA come già ricordato il versamento slitta al 20 luglio o al 20 agosto 2026 applicando una maggiorazione dello 0,80%.
L’importo dovuto può essere calcolato utilizzando il metodo storico oppure quello previsionale.
Con il metodo storico si deve considerare il rigo differenza o il rigo imposta dovuta, al netto di eventuali saldi a credito risultanti dalla dichiarazione. Con il metodo previsionale gli acconti vanno versati sulla base di quello che presumibilmente sarà il reddito per l’anno in corso. La scelta dei due metodi riguarda la singola imposta e non tutte le imposte della dichiarazione, pertanto un’Impresa potrebbe scegliere il metodo storico per l’acconto Irpef e il previsionale per l’acconto Irap.
Per quanto riguarda l’Irpef il versamento dell’acconto va calcolato sul 100% dell’imposta dovuta per l’anno precedente prendendo a riferimento il rigo RN34 del modello REDDITI tenendo presente quanto segue:
- se tale importo è inferiore a 51,65 euro non è dovuto l’acconto;
- se superiore a 51,65 ma inferiore a 257,52 il versamento va effettuato in unica soluzione entro novembre 2026;
- se superiore a 257,52 il versamento va effettuato in due rate di cui la prima, pari al 40% (50% per i soggetti Isa), entro il 30 giugno 2026 (20/7 per i soggetti ISA) e il rimanente 60% (50% per i soggetti Isa) entro novembre 2026.
All’interno del modello REDDITI PF è inserito un prospetto “Acconto 2026”, nel quale, qualora si utilizzi il metodo previsionale, vanno inseriti comunque gli importi determinati con il metodo storico e non i minori importi effettivamente versati.
Il versamento dell’Ires deve essere effettuato entro l’ultimo giorno del sesto mese successivo alla chiusura del periodo d’imposta. Versando la maggiorazione dello 0,40% è possibile differire di 30 giorni il versamento delle imposte.
Così se il bilancio è stato approvato il 30 aprile 2026, il pagamento delle imposte può essere effettuato entro il 30 giugno 2026 oppure nei 30 giorni successivi con la maggiorazione dello 0,40%, arrivando così al 30 luglio.
La mancata approvazione del bilancio entro i 30 giorni successivi al termine ordinario di 120 giorni comporta l’obbligo di pagamento entro l’ultimo giorno del mese successivo a quello in cui si sarebbe dovuto approvare il bilancio.
L’acconto Ires è dovuto nella misura del 100% dell’imposta dovuta nell’anno precedente rinvenibile nei righi RN17 o RN28 rispettivamente di REDDITI SC e ENC.
Il versamento dell’acconto va eseguito secondo le seguenti modalità:
- se inferiore a 20,66 euro non è dovuto l’acconto;
- se superiore a 20,66 ma inferiore a 257,52 il versamento va effettuato in unica soluzione entro novembre 2026;
- se superiore a 257,52 il versamento va effettuato in due rate di cui la prima, pari al 40% (50% per i soggetti Isa), entro la scadenza prevista per il saldo visto sopra e il rimanente 60% (50% per i soggetti Isa) entro novembre 2026.
Il primo acconto Irap 2026 segue le regole viste sopra, vale a dire che il parametro sul quale calcolarlo è il 100% dell’imposta dell’anno precedente. L’acconto non è dovuto se l’imposta a debito indicata nel rigo IR21 è inferiore a 20,66 euro per i soggetti Ires. Qualora l’acconto sia dovuto, andrà
versato in due rate di cui la prima, parti al 40% (50% per i soggetti Isa), entro il 30 giugno 2026 (20 luglio 2026 per i soggetti Isa) e il rimanente 60% (50% per i soggetti Isa), entro novembre di quest’anno.
I contribuenti che hanno locato immobili abitativi per i quali hanno esercitato l’opzione per l’applicazione della cedolare secca, sono tenuti al versamento dell’acconto pari al 100% dell’imposta dovuta per l’anno precedente. Le percentuali sono tre: 26% per il secondo immobile e fino al quarto affittato con il metodo degli affitti brevi; 21% aliquota normale e 10% per gli immobili situati in comuni ad alta tensione abitativa o per i quali sia stato deliberato lo stato di emergenza a seguito di eventi calamitosi.
Anche per la cedolare secca il primo acconto, pari al 40%, (50% per i soggetti Isa), deve essere versato entro il 30 giugno 2026 (20 luglio 2026 per i soggetti Isa) mentre il rimanente 60% (50% per i soggetti Isa), entro il mese di novembre.
Il versamento deve essere eseguito come segue:
- se l’importo del rigo LC1 campo è inferiore a 51,65 euro non è dovuto l’acconto; se superiore a 51,65 ma inferiore a 257,52 il versamento del 100% va effettuato in unica soluzione entro novembre 2026;
- se superiore a 257,52 il versamento va eseguito in due rate di cui la prima, pari al 40% (50% per i soggetti Isa), deve essere versato entro il 30 giugno 2026 (20 luglio 2026 per i soggetti Isa) mentre il rimanente 60% (50% per i soggetti Isa), entro il mese di novembre.
Nell’ipotesi in cui nel corso del 2025 siano stati percepiti redditi assoggettabili a tassazione separata, si deve procedere al versamento di un importo a titolo di acconto pari al 20% di quanto indicato nella dichiarazione dei redditi e in particolare al rigo RM21, colonna 3. Sono esclusi dal versamento dell’acconto i redditi di capitale e quelli per i quali il contribuente abbia optato per la tassazione ordinaria.
Gli importi a debito da versare possono essere compensati con eventuali importi a credito riferiti allo stesso tributo (verticale) o con altri tributi (orizzontale). Si ricorda che per compensare orizzontalmente importi a credito riguardanti le
imposte dirette, indirette e Iva superiori a 5.000 euro, è richiesta l’apposizione del visto di conformità nella relativa dichiarazione annuale. La compensazione non è consentita alla presenza di imposte erariali iscritte a ruolo dovute in tutto o in parte all’utilizzo indebito di crediti da parte del contribuente.
Ricordiamo che la compensazione di crediti inesistenti è sanzionata nella misura dal 100% al 200% dei crediti stessi, mentre per l’utilizzo di crediti esistenti ma non spettanti la sanzione è del 30%.
ENTRATEL/FISCONLINE
Per le compensazioni orizzontali oltre al limite di 5.000 euro con il visto di conformità, è richiesto l’utilizzo del canale telematico per l’invio del modello F24.
Per i titolari di partita Iva, è obbligatorio utilizzare esclusivamente gli strumenti telematici messi a disposizione dalle Entrate, escludendo quindi l’home banking, per effettuare le compensazioni orizzontali con i modelli F24, risultanti da crediti
d’imposta indicati nel quadro RU e riferiti alle imposte sopra indicate.
Ricordiamo che è sempre possibile sanare eventuali omissioni, ritardi o insufficienti versamenti con l’utilizzo del ravvedimento operoso ex art. 13 del D. Lgs. 472/1997.
Le sanzioni in questi casi sono così calcolate:
- 0,0833% per ogni giorno di ritardo e fino al 14°;
- 1,25% dal 15° al 30° giorno di ritardo;
- 1,3889% dal 31° al 90° giorno di ritardo;
- 3,125% se la regolarizzazione viene eseguita entro il termine della dichiarazione annuale;
- 3,5714% se la regolarizzazione viene eseguita entro il termine della dichiarazione dell’anno successivo;
Oltre alla sanzione si dovrà provvedere al versamento degli interessi moratori calcolati, dal 1° gennaio 2026, nella misura dell’1,6%.
Cambia la baSe imponibile
Il decreto fiscale n. 38/2026 con l’art. 1 ha abrogato totalmente la previsione contenuta nella legge di bilancio per l’anno in corso in materia di Iva sulle permute (Apinforma n. 3/2026).
La Manovra 2026 superando la valutazione al valore normale, aveva introdotto il criterio del costo sostenuto per rendere la disposizione normativa nazionale più aderente a quella comunitaria. Tale criterio ha però creato tra gli operatori alcune incertezze soprattutto con riferimento alle operazioni permutative dove le parti considerano le pre-
stazioni equivalenti, può essere ad esempio il caso di una sponsorizzazione.
In base alla nuova previsione contenuta nel decreto fiscale la base imponibile Iva delle operazioni permutative, deve fare riferimento a una quantificazione basata sui corrispettivi, con possibilità di fare riferimento al valore monetario dei beni e dei servizi come determinato nel contratto. Tale valore non può in ogni caso essere inferiore all’ammontare complessivo dei costi riferibili alle cessioni effettuate e alle prestazioni rese da ciascuna delle parti, determinato al momento in cui si effettuano le operazioni. La norma è applicabile ai contratti stipulati o rinnovati a decorrere dal 1° gennaio 2026. Sono fatti salvi i comportamenti adottati in conformità alla legge di bilancio per l’anno in corso e fino alla data di entrata in vigore del decreto. Non si farà in ogni caso luogo a rimborsi d’imposta o a variazioni rispetto all’imposta precedentemente liquidata.
(PZ)
Si deve deSignare
il debitore d’impoSta in fattura
altrimenti Si Configura
una CeSSione a Catena
L’Agenzia delle Entrate nella risposta ad una domanda di interpello, la n. 111 del 29 maggio 2026, ha fornito delle importanti precisazioni in merito ai requisiti da osservare nelle operazioni triangolari. Le operazioni triangolari presuppongono il coinvolgimento di tre soggetti, dei quali almeno uno residente in Italia, e due cessioni: A vende a B che vende a C, ma la merce viaggia direttamente da A C. Tutti gli operatori devono essere soggetti passivi Iva e iscritti al VIES. In queste operazioni l’operatore intermedio, nel nostro esempio B, è il promotore della triangolazione che, per risparmiare sul trasporto, incarica A di spedire la merce a C. In queste operazioni sia il primo cedente A che il promotore della triangolazione B, beneficiano del regime di non imponibilità Iva a patto che il destinatario C sia designato debitore dell’imposta. La risposta dell’Agenzia intervenendo su questo punto, ha precisato che l’operatore comunitario intermedio (promotore della triangolazione) non può beneficare del regime di non imponibilità previsto per le operazioni triangolari, se non designa nella fattura il proprio cessionario (acquirente e destinatario finale) come debitore dell’Iva. Si applica in questi casi la disciplina delle cessioni a “catena”, recepita in Italia con l’art. 41 – ter del D.L. 331/1993, per cui l’operatore intermedio, in assenza di tale indicazione è tenuto ad identificar-
si ai fini Iva nel paese di destinazione per assolvere gli obblighi relativi alle operazioni ivi effettuate. Il caso analizzato nell’interpello riguardava una società con sede in Germania che aveva acquistato beni in Polonia e li aveva rivenduti in Italia, curando direttamente il trasporto dall’uno all’altro stato membro. Il fornitore polacco aveva fatturato la merce come cessione comunitaria al tedesco e quest’ultimo, sempre con lo stesso regime l’aveva, fatturata all’italiano, cliente finale.
La società tedesca nella fattura di vendita all’italiano non aveva fatto riferimento all’art. 141 della Direttiva né all’applicazione del regime di reverse charge né aveva designato esplicitamente il cessionario italiano quale debitore dell’imposta. Per l’Agenzia l’operazione così strutturata non consentiva di beneficiare del regime di non imponibilità riservato alle triangolazioni difettando della condizione prevista dalla normativa comunitaria. L’operazione di vendita tra l’operatore tedesco e l’italiano, conseguentemente deve considerarsi operazione interna, in Italia, per la quale è necessaria l’identificazione nel nostro paese. L’operatore tedesco non avendo rispettato l’indicazione della designazione del cessionario debitore dell’Iva in fattura doveva aprire una posizione Iva in Italia avendo qui realizzato una cessione interna. Alla luce del caso analizzato nell’interpello è necessario porre particolare attenzione, per queste tipologie di operazioni, alla corretta compilazione della fattura. È infatti necessario indicare la designazione del cessionario debitore dell’imposta con il meccanismo dell’inversione contabile per evitare che la cessione tra il promotore della triangolazione e il destinatario finale sia considerata cessione interna con tutte le conseguenze sanzionatorie conseguenti.
aggiornamento
Calendario delle SCadenze e pubbliCazione della tabella temporale
Facciamo seguito alle nostre circolari prot. n. 237/
MM del 10 giugno, n. 225/MM del 3 giugno 2026, n. 109/MM del 9 marzo 2026, n. 61/MM del 5 febbraio 2026, n. 397/MM del 19 dicembre 2025, con le quali abbiamo dato comunicazione della pubblicazione dell’avviso pubblico Isi 2025 e alle quali rinviamo per approfondimenti contenutistici.
Come di consueto, il calendario delle scadenze della procedura informatica è in continuo aggiornamento. Lo riportiamo per comodità con le date rese note ad oggi.
Apertura della procedura informatica per la compilazione della domanda
Chiusura della procedura informatica per la compilazione della domanda
Pubblicazione “Regole tecniche” per l’invio del codice domanda tramite sportello informatico – Click Day
13 aprile 2026
28 maggio 2026, ore 18.00
15 maggio 2026
Pubblicazione “Tabella temporale” 28 maggio 2026
Inizio periodo acquisizione codici identificativi per le domande partecipanti allo sportello informatico
Pubblicazione elenchi NCD (No Click Day)
29 maggio 2026
3 giugno 2026
Caricamento della documentazione per le domande degli elenchi NCD (pena decadenza della domanda) dal 3 giugno al 9 settembre 2026, ore 18.00
Pubblicazione elenchi cronologici provvisori CD
Caricamento documentazione per le domande degli elenchi CD (pena decadenza domanda)
Pubblicazione elenchi cronologici definitivi (compresi gli elenchi NCD)
Caricamento documentazione per le domande subentrate agli elenchi definitivi CD
Si consiglia di prendere visione anche della “Tabella temporale”, di cui sopra, accessibile anche dalla presente circolare, contenente le specifiche scadenze, costituente allegato al documento “Regole tecniche e modalità di svolgimento”. In particolare si richiama l’attenzione sul giorno in cui vengono collocati i momenti 4, 5 e 6 della Tabella
In aggiornamento
In aggiornamento
In aggiornamento
In aggiornamento
temporale, considerato “data di apertura e chiusura dello sportello informatico”, da cui decorrono i 14 giorni per la pubblicazione degli elenchi cronologici.
Per altre informazioni, gli interessati possono rivolgersi all’Ufficio Economico dell’Associazione. (MM)
pubbliCata
Sulla Gazzetta Ufficiale n. 106 del 9 maggio 2026 è stata pubblicata la legge 8 maggio 2026, n. 71, (conversione del D.L. n. 32/2026, recante disposizioni in materia di commissari straordinari e concessioni).
Oltre alle diposizioni che impattano su specifiche opere (Ponte sullo Stretto, Traforo del Gran Sasso, Linea C Metropolitana di Roma, ecc.), il provvedimento, come anticipato nel precedente numero, prevede all’art. 9 la possibilità di utilizzo del materiale derivante dalla rimozione delle pavimentazioni stradali, incluso il fresato d’asfalto.
Fino al 31 dicembre 2026, per interventi di manu-
tenzione, costruzione e riqualificazione di infrastrutture stradali, le stazioni appaltanti possono adottare misure volte ad assicurare l’utilizzo integrale del materiale derivante dalla rimozione delle pavimentazioni stradali in conglomerato bituminoso, incluso il fresato d’asfalto, nel medesimo cantiere o nell’ambito di altri cantieri, interventi stradali o infrastrutturali di competenza del medesimo soggetto attuatore.
Il reimpiego è subordinato alla preventiva verifica, da parte del produttore, delle caratteristiche del materiale e della conformità ambientale dello stesso rispetto al processo di destinazione e all’impiego previsto.
Si segnala, infine, all’articolo 8-bis, introdotto nel corso dell’esame al Senato, l’intervento relativo ai finanziamenti statali per la messa in sicurezza di ponti e viadotti che proroga il termine per l’aggiudicazione dei lavori al 30 settembre 2026, fermo restando il meccanismo di revoca automatica delle risorse in caso di mancato rispetto del termine.
(C)
l’aggiornamento è Stato redatto Con il Supporto del tavolo teCniCo a Cui parteCipa anChe Confapi fvg
L’edizione 2026 è stata approvata con delibera della Giunta regionale del Friuli Venezia Giulia n. 728 del 22 maggio 2026, pubblicata sul B.U.R.S.O. n. 13 del giugno 2026, ed entrerà in vigore il 1° luglio 2026.
L’aggiornamento del prezzario avviene attraverso un monitoraggio dei prezzi, riferiti ad una selezione di prodotti-campione, rilevandone le variazioni periodiche. Per perseguire un costante allineamento all’evoluzione tecnica e normativa in atto nel settore, il documento è inoltre oggetto di un progressivo aggiornamento delle descrizioni tecniche e delle caratteristiche tipologiche dei prodotti e delle lavorazioni in esso contenuti.
Per la redazione e aggiornamento del prezzario opera un Tavolo tecnico che riunisce i rappresentanti degli operatori economici e degli altri soggetti istituzionali del settore tra cui Confapi FVG.
Per questa edizione si è lavorato anche in collaborazione con altre Regioni che hanno aggiornato il proprio prezziario, come Lombardia e Veneto, per evitare che l’attuale situazione di aumento dei prezzi dei carburanti potesse generare fenomeni speculativi sui valori degli interventi edilizi. Il Prezzario contiene un sistema codificato di voci che descrivono gli oneri compresi o esclusi dal prezzo dei magisteri, i prezzi di una serie di materiali a piè d’opera, dei noli, i costi orari della manodopera.
Con la nuova edizione si registra un sensibile aggiornamento di diverse voci del prezziario. Sono state inoltre approfondite e integrate ulteriori categorie, come richiesto sia dalle Direzioni regionali sia dal Comitato Tecnico.
La nuova edizione è inoltre il risultato di aggiornamenti ed integrazioni ad alcune sezioni (classi e sottoclassi), adottati a seguito di specifici approfondimenti tecnico-economici, ed inerenti, in par-
ticolare, all’ introduzione di oltre 70 nuove voci che rispettano i criteri ambientali minimi (CAM), con un particolare focus sulle infrastrutture stradali. Tra le altre novità, spiccano aggiornamenti mirati all’abbattimento delle barriere architettoniche e l’inserimento di nuove lavorazioni specifiche legate alla digitalizzazione e all’ICT, alla messa in sicurezza delle pareti rocciose, alle barriere paramassi finalizzate al contenimento ed alla protezione dalla caduta dei massi e alle valanghe, inclusi gli interventi con tecniche alpinistiche perfezionate con il supporto e il contributo tecnico della Protezione Civile del Friuli Venezia Giulia.
L’edizione 2026 è frutto di una rilevazione di mercato dettagliata che ha coinvolto ben 51 operatori regionali, raccogliendo dati aggiornati su un migliaio di voci di lavorazioni e materiali.
Questo continuo monitoraggio ha assicurato una maggiore aderenza ai reali costi di mercato per poi garantire un utile strumento ai progettisti e alle Imprese esecutrici dei lavori assicurando maggiore trasparenza nella spesa pubblica regionale.
L’obiettivo finale è promuovere opere pubbliche sempre più sostenibili, tecnologicamente evolute e pienamente accessibili a tutti i cittadini.
Con l’approvazione dell’aggiornamento del prezzario la nostra Regione ha rispettato i tempi fissati Governo che aveva previsto che tutte le Regioni d’Italia devono aggiornare i prezzari entro luglio di ogni anno. Ricordiamo anche che il prezzario Regionale è diventato lo strumento fondamentale per compensare economicamente le Imprese del settore pubblico per l’aumento dei prezzi delle materie prime, contrastando gli effetti economici del costo dei materiali, ma anche strumento fondamentale per applicazione degli sgravi fiscali e bonus.
Per perseguire un costante allineamento all’evoluzione tecnica e normativa in atto nel settore, il documento è oggetto di un progressivo aggiornamento delle descrizioni tecniche e delle caratteristiche tipologiche dei prodotti e delle lavorazioni in esso contenuti.
Il percorso metodologico seguito per la stesura del prezzario può essere così sintetizzato:
- creazione di una banca dati aggiornata da gestire in via informatica;
- individuazione delle singole voci di costo ele-
mentare e classificazione delle stesse in categorie omogenee;
- individuazione di una serie di prezzi-campione;
- monitoraggio dei prezzi-campione sul mercato;
- analisi dei dati e individuazione dei coefficienti di rivalutazione da applicare alle voci elementari;
- rivalutazione delle voci elementari e conseguente aggiornamento dei valori di prezzo dei magisteri e delle opere compiute;
- progressivo e contestuale aggiornamento dei magisteri e delle relative descrizioni tecniche. Il prezzario riporta l’indicazione dell’incidenza percentuale del costo della manodopera, per ciascuna voce delle “opere compiute”.
Con riferimento ai contenuti delle singole voci i valori di prezzo pubblicati nel prezzario regionale rappresentano la somma delle componenti relative ai materiali, manodopera, noli, trasporti, necessari per la realizzazione delle quantità unitarie di ogni voce, nonché delle relative incidenze per utili e spese generali dell’Impresa.
Già con le edizioni precedenti è stata posta particolare cura nell’individuare i magisteri che si riferiscono alla sicurezza dei cantieri, per un adeguato supporto agli operatori in ordine alle valutazioni dei costi in materia di tutela della salute e sicurezza nei luoghi di lavoro, che nell’ambito di un contratto pubblico, si distinguono in: - costi della sicurezza connessi al coordinamento delle attività nel cantiere, alla gestione delle interferenze o sovrapposizioni, nonché quelle degli apprestamenti, dei servizi e delle procedure necessarie per la sicurezza dello specifico cantiere, valutati nel Piano di Sicurezza e Coordinamento (PSC) mediante la redazione di un preciso computo metrico estimativo (art. 100 del D.Lgs. 81/2008 s.m.i. e relativo allegato XV); per i magisteri non reperibili all’interno di questo prezzario regionale, l’indicazione di tali costi dovrà essere congrua, analitica (per singole voci a corpo o a misura), riferita ad elenchi prezzi standard o specializzati, calcolati tenendo conto dell’impiego nel luogo di lavoro interessato; questi costi, frutto delle scelte tecniche fatte dal committente dell’opera, ai quali l’Impresa è vincolata contrattualmente, nel quadro economico, sono tenuti distinti dall’ammontare complessivo dei lavori in quanto rappresentano la quota sottratta al ribasso e non sono soggetti ad alcuna verifica di congruità essendo stati stimati a monte dalla Stazione Appaltante; - costi della sicurezza afferenti ai precisi obblighi normativi, relativi alla prevenzione ed alla
protezione della salute e della sicurezza dei lavoratori che l’appaltatore è tenuto a rispettare per eseguire in sicurezza le singole lavorazioni, nell’ambito della specifica attività e della propria struttura organizzativa, svolta da ciascuna Impresa (costi ex lege), non riconducibili agli oneri previsti al punto 4 dell’allegato XV del D.Lgs. 81/2008 s.m.i. (vedi D.P.I., sorveglianza sanitaria, formazione dei lavoratori etc.); tali costi, indipendenti dal rapporto contrattuale e quindi non ascrivibili a carico del committente, sono compresi nei relativi prezzi unitari quali quota-parte delle spese generali e dovranno essere indicati dal singolo operatore economico nella propria offerta per essere sottoposti alla verifica di congruità, rispetto all’entità e alle caratteristiche del lavoro, da parte della Stazione Appaltante.
Le norme di misurazione, oltre alla definizione dell’unità di misura, sono normalmente incluse nelle specifiche tecniche. Per la predisposizione del prezzario sono state utilizzate le norme di misurazione correntemente in uso nei Capitolati Tipo.
L’analisi del prezzo di ogni singolo magistero è stata effettuata utilizzando il costo dei materiali in fornitura a piè d’opera, il costo della manodopera pubblicata dal Ministero con cadenza annuale e gli altri costi diretti per unità di misura, completati dalle spese generali e dall’utile d’Impresa. I prezzi in fornitura a piè d’opera sono stati determinati aggiungendo al costo di fornitura i trasporti, la manodopera e gli altri costi diretti, oltre a spese generali e utile d’Impresa.
Per il costo della manodopera, sono state individuate le ore/uomo per l’unità di misura, a cui è stato applicato il costo orario medio della manodopera ricavato dalle Tabelle dei costi della manodopera edile predisposte dal Ministero del Lavoro e delle politiche sociali delle quattro Province della Regione.
Il Prezziario rimarrà valido fino al 31 dicembre 2026 con la possibilità di essere utilizzato in via transitoria fino al 30 giugno 2027, per il prossimo anno la regione Friuli Venezia Giulia ha cominciato l’iter di acquisizione e di test del software della Toscana, con l’obiettivo per quest’anno di operare con questo nuovo strumento prevedendo la pubblicazione del prezzario nel 2027 con il nuovo sistema già in vigore in Toscana.
La consultazione del prezzario FVG 2026, comprensiva di delibera di approvazione, è libera e gratuita, la versione del 2026 in formato PDF può essere scaricata al link: Allegato 1 alla Delibera 728-2026.pdf (CSC)
la newSletter
dell’unione nazionale
delle impreSe edili
manifatturiere e Settori affini
È stato pubblicato sulla Gazzetta Ufficiale del 7 maggio u.s. il decreto legge n. 66, approvato dal Consiglio dei Ministri il 30 aprile, contenente “disposizioni urgenti per il Piano Casa”.
Rispetto alla versione resa nota nel corso del passaggio al Consiglio dei Ministri, si segnalano le seguenti modifiche:
- circa 4,8 miliardi sono stanziate in deroga all’art. 1 della legge n. 160/2019 (contributi ai comuni per piccoli progetti di rigenerazione urbana) per finanziare i progetti di edilizia sociale (art. 2 comma 6);
- il sensibile “taglio” al fondo morosità, da 20 a 2 milioni (art. 4);
- il ripristino del ruolo centrale delle soprintendenze nella gestione degli interventi di edilizia residenziale pubblica e sociale (art. 8, comma 1): resta, in particolare, la possibilità di opporsi ai progetti per la tutela dei beni culturali.
Il decreto è passato all’esame del Parlamento per l’iter di conversione in legge. La Commissione VIII della Camera ha già avviato l’esame del provvedimento con la relativa presentazione degli articoli da parte della Relatrice Mazzetti (FI).
A seguito dell’illustrazione, la Relatrice ha comunicato di reputare opportuno che la Commissione svolga un ciclo di audizioni informali, al fine di acquisire elementi informativi utili per il prosieguo dell’esame.
Proprio in previsione delle consultazioni parlamentari, si rinnova l’invito a trasmettere osservazioni sui contenuti del provvedimento.
Di seguito una sintesi aggiornata sui contenuti del decreto.
1) Recupero e manutenzione alloggi Edilizia residenziale pubblica e sociale (Art. 2-6)
Attraverso una ricognizione degli immobili pubblici, si prevede il recupero di alloggi con destinazione a canone calmierato per la parte destinata all’edilizia residenziale sociale.
Su questo ambito sono previsti i seguenti finanziamenti:
- 970 milioni di euro già stanziati dalle Leggi di bilancio del 2024 e del 2025;
- il 50% delle risorse del Fondo sociale per il clima destinate al sostegno di famiglie vulnerabili per la componente edilizia residenziale pubblica;
- 4,8 miliardi di euro provenienti dal programma di spessa, finanziato con la Legge di bilancio del 2020 (L. 160/2019, art. 1, comma 42) relativo a contributi per investimenti in progetti di rigenerazione urbana. Tali fondi verranno assegnati ai Comuni, attraverso avvisi pubblici.
La governance è affidata a un Commissario straordinario (da nominare con successivo decreto) in carica fino al 31 dicembre 2027, con relativa struttura, cabina di monitoraggio interministeriale e eventuale sub-commissario. Il Commissario gestisce tale funzione attraverso ordinanze con poteri straordinari e derogatori delle normative vigenti, fatti salvi il diritto penale, le disposizioni antimafia, le misure di prevenzione, il codice dei beni culturali e del paesaggio, nonché i vincoli inderogabili derivanti dall’appartenenza all’Unione europea.
La fase operativa è affidata a Invitalia Spa attraverso la stipula di apposite convenzioni con i soggetti attuatori (enti gestori, ex IACP, ecc.) e la pubblicazione di avvisi pubblici contenenti i requisiti di selezione dei programmi nel rispetto del Codice dei Contratti. Sono consentite operazioni di partenariato pubblico-privato.
Il decreto prevede anche la possibilità del Rent to buy: progetti su immobili di almeno 25 unità, garantendo elevata efficienza energetica e sostenibilità ambientale, con affitto a lungo termine e possibilità di acquisto finale da regolarsi attraverso apposite convenzioni con i Comuni.
2) Lo strumento finanziario Fondo Housing Coesione (art. 7)
Viene creato uno strumento finanziario gestito da
Invimit SGR Spa, denominato “Fondo housing coesione”, al fine di contrastare il disagio abitativo con interventi di edilizia residenziale pubblica e sociale che prevedano “la valorizzazione del patrimonio immobiliare esistente e il contenimento del consumo di suolo”.
Per l’anno 2026 si dispone una dotazione iniziale di 100 milioni di euro; Regioni, Province autonome e Amministrazioni centrali potranno alimentare il Fondo attingendo alle risorse destinate all’edilizia abitativa dalla politica di coesione nazionale ed europea oggetto della revisione intermedia dei fondi strutturali 2021-2027. Per questi interventi e per tutti quelli rientranti nell’ambito dell’edilizia residenziale pubblica e sociale sono previste specifiche semplificazioni procedurali: la Scia per tutti gli interventi di ristrutturazione urbanistica o edilizia e di demolizione/ricostruzione, la conferenza di servizi in forma semplificata con termine di conclusione entro 30 giorni e assenso acquisito in caso di amministrazioni assenti o che abbiano espresso un dissenso non motivato, automatica dichiarazione di pubblica utilità dei progetti inseriti in programmi di contrasto al degrado, cambio di destinazione d’uso semplificato, requisiti dimensionali minimi con altezze minime interne ridotte a 2,40 metri (invece di 2,70 m) e superfici minime inferiori (20 mq per una persona, 28 mq per due) per tutti gli interventi di edilizia residenziale sociale.
3) L’edilizia integrata (art. 9)
Riguarda la c.d. fascia sociale intermedia, da valutare sulla base di ISEE, età, composizione nucleo familiare e altri elementi che saranno definiti con successivo decreto attuativo.
I programmi coinvolgono investimenti privati e eventuali risorse pubbliche disponibili e devono prevedere almeno il 70% dell’importo complessivo dell’investimento di edilizia convenzionata. Il valore di vendita o locazione deve essere ridotto di almeno il 33% rispetto ai prezzi di mercato e l’immobile deve mantenere la destinazione d’uso residenziale a prezzo calmierato per almeno 30 anni dalla data di fine lavori.
Viene data priorità interventi ai programmi di rigenerazione urbana, riuso di aree degradate, riqualificazione patrimonio edilizio con possibilità di incremento volumetrico fino al 35%.
Per grandi programmi di investimento con componente estera in misura non inferiore ad almeno un miliardo di euro si applica l’autorizzazione unica in luogo tutti gli atti di concessione, autorizzazione, assenso, intesa, parere e nulla osta e si provvede alla dichiarazione di preminente in-
teresse strategico nazionale e alla nomina di un Commissario di Governo (art. 9, comma 7).
Agli interventi di edilizia integrata si applicano deroghe urbanistiche e semplificazioni procedurali: la superficie destinata all’edilizia convenzionata non concorre al conteggio della superficie lorda dell’intervento, i costi di bonifica possono essere portati a scomputo degli oneri di urbanizzazione, la conferenza di servizi si svolge in forma semplificata (termine di conclusione entro 30 giorni) con assenso acquisito delle amministrazioni assenti o che abbiano espresso un dissenso non motivato, sono previsti cambi d’uso anche in deroga, incrementi volumetrici fino al 35%, dimezzamento degli onorari notarili.
ANAC:
AGGIORNAMENTO BANDI
SU SERVIZI-FORNITURE
E ARChITETTURA-INGEGNERIA
Anac ha modificato e aggiornato il bando tipo n. 1 del 2023 per l’affidamento di contratti pubblici di servizi e forniture nei settori ordinari sopra le soglie europee, da aggiudicarsi con il criterio dell’offerta economicamente più vantaggiosa.
L’aggiornamento recepisce le indicazioni fornite dal Consiglio di Stato sulla questione della messa a disposizione, tra i primi cinque classificati, della documentazione di gara non verificata dalla stazione appaltante in caso di inversione procedimentale.
Tra le novità più rilevanti si segnala l’introduzione, nel bando tipo e nella domanda di partecipazione, di clausole che prevedono che gli operatori economici dichiarino di aver utilizzato sistemi di Intelligenza Artificiale nella predisposizione dell’offerta o se intendono utilizzarli in fase esecutiva.
L’Autorità ha inoltre approvato il bando tipo n. 2 concernente l’affidamento di contratti pubblici di servizi di architettura e ingegneria di importo pari o superiore alle soglie di rilevanza europea con il criterio dell’offerta economicamente più vantaggiosa sulla base del miglior rapporto qualità/prezzo.
Il bando in questione tiene conto delle modifiche apportate alla specifica disciplina di settore ad opera del decreto legislativo n. 209 del 31 dicembre 2024 ed affronta e risolve taluni dubbi interpretativi, in particolare sui requisiti di idoneità professionale, sui requisiti economici-finanziari e tecnici-professionali, sulle problematiche concernenti l’utilizzo di metodi e strumenti di gestione informativa digitale delle costruzioni (cd. BIM), sull’avvalimento e sul subappalto.
I documenti sono pubblicati sul sito dell’Autorità e entreranno in vigore il quindicesimo giorno suc-
cessivo alla pubblicazione sulla Gazzetta Ufficiale della Repubblica Italiana.
Con parere n. 4241 del 21 aprile 2026, il Mit è intervenuto sulle condizioni ammesse per l’iscrizione delle riserve negli appalti pubblici. Il quesito scaturisce da quanto previsto dal Codice Appalti (art. 7, comma 2, all. II.14, del Dlgs 36/2023): “le riserve sono iscritte a pena di decadenza sul primo atto dell’appalto idoneo a riceverle... In ogni caso, sempre a pena di decadenza, le riserve sono iscritte anche nel registro di contabilità”. Esistono, quindi, altri atti che precedono temporalmente il registro di contabilità sui quali l’Impresa è chiamata a iscrivere le riserve. In questo contesto, è stato chiesto anzitutto se tra tali atti siano compresi i verbali predisposti durante l’esecuzione dei lavori, la nota con cui l’Impresa trasmette il cronoprogramma, o la nota ad hoc con cui la ditta esplicita le riserve.
Secondo il Mit “ogni atto che documenta un’interazione tra le parti sulla fase esecutiva è potenzialmente idoneo a ricevere la manifestazione del dissenso (riserva) purché sia idoneo a documentare il fatto pregiudizievole o la disposizione della DL/SA, sia formale, cioè rientra nel flusso procedimentale dell’appalto, e sia idoneo a rendere edotta tempestivamente la stazione appaltante della contestazione”.
Pertanto, possono essere ricompresi tra gli atti idonei, i verbali di cantiere (verbali di consegna dei lavori totale o parziale, i verbali di sospensione e di ripresa dei lavori, e i verbali di nuovi prezzi) e gli ordini di servizio, se l’Impresa intende contestare disposizioni impartite dal Direttore dei Lavori che generano un onere immediato. “Riguardo alle note formali e cronoprogramma, una “nota ad hoc” non sostituisce l’obbligo di iscrizione nei documenti contabili ufficiali, ma serve a rispettare il requisito di tempestiva informazione” previsto dalla norma.
Nello stesso quesito è stato chiesto inoltre se, in assenza dell’iscrizione delle riserve su uno degli atti precedenti il registro di contabilità, le riserve iscritte sul registro debbano considerarsi intempestive (qualora, ovviamente, la percezione del danno sia precedente il registro di contabilità). Il parere risponde precisando che se la percezione del danno avviene in un momento antecedente alla predisposizione del registro di contabilità, “l’impresa decade dal diritto di far valere la riserva
se non l’ha iscritta sul “primo atto idoneo che ha avuto occasione di firmare o ricevere … L’iscrizione effettuata solo sul registro di contabilità, se avvenuta dopo che l’impresa ha già sottoscritto altri verbali o atti idonei relativi allo stesso scopo senza eccepire nulla, è considerata intempestiva e la pretesa è soggetta a decadenza”.
CONSIGLIO DI STATO:
MISURE DI RAVVEDIMENTO
DELL’IMPRESA
hANNO EFFETTI ANChE
SULLA GARA IN CORSO
Il Consiglio di Stato (Sent. n. 3381 del 30 aprile 2026) ha confermato che le misure di “self cleaning” adottate dall’Impresa (disciplinate dall’art. 96 del Codice Appalti ai fini dell’esclusione), assumono rilevanza anche nella procedura di affidamento nel corso della quale è stato rilevato il grave illecito professionale e non solo con riferimento nelle procedure successive.
Qualora l’ente appaltante abbia pertanto proceduto all’esclusione, non valutando tali iniziative, dovrà prendere atto dell’illegittimità dello stesso provvedimento.
L’obiettivo della norma, infatti, si pone oltre la dimensione procedurale, tendendo a dare concreta attuazione ai principi del risultato e della fiducia. Pertanto, il Consiglio di Stato ha ritenuto, nel caso oggetto del contenzioso, che “il provvedimento di esclusione non ha tenuto in alcuna considerazione le misure adottate dalla società …. mentre, anche nel vigore del d.lgs. n. 50 del 2016, secondo la prevalente interpretazione giurisprudenziale, dette misure dovevano essere valutate dalla stazione appaltante al fine di verificare che in relazione all’affidamento offerto non vi fossero potenziali rischi derivanti da pregresse condotte del ricorrente (Cons. Stato, V, 23 agosto 2023, n. 7903; V, 16 dicembre 2024, n. 10105). Ciò significa che le misure di self-cleaning rilevano anche sulle gare in corso, e non già solo pro futuro, e si impone all’amministrazione la valutazione dell’idoneità delle stesse”.
ALLA WhITE LIST NON EQUIVALE
A ISCRIZIONE
Il Tar Sicilia (Sent. n. 1350 del 6 maggio 2026) ha precisato che la sola presentazione della domanda di iscrizione nella white list non equivale ad iscrizione e, pertanto, non può produrre gli stessi effetti giuridici.
Il Tar ha richiamato in tal senso la sentenza del Consiglio di Stato n. 10256/2024 che ha interpretato in tal senso la normativa vigente e, in particolare, l’art. 1, commi 52 e 53 della Legge n. 190/2012. Nel prevedere che l’iscrizione avvenga su richiesta dell’interessato, la norma nulla dispone in ordine a eventuali effetti della domanda antecedenti al
perfezionamento del procedimento di iscrizione. Ne discende che, in base alla normativa di settore, il requisito si acquisisce solo a seguito della conclusione con esito favorevole, del procedimento aperto con la domanda di iscrizione.
- ecodiagnostica
- medicina estetica
SContiStiCa
Sulle preStazioni Sanitarie
erogate in regime privato
Informiamo con piacere le Imprese Associate che abbiamo stipulato una convenzione con la nostra associata Me.La. Servizi - Medici del Lavoro Associati S.r.l., con sedi a Tavagnacco (UD) e Zoppola (PN). Gli Imprenditori, i dipendenti e i loro familiari di primo grado potranno accedere a una scontistica del 10% sulle seguenti prestazioni svolte in regime privato:
- psicologia
- punto prelievi
- fisioterapia
- medicina dello sport
- cardiologia
Per usufruire dell’agevolazione, l’utente dovrà presentare il modulo fornito da Confapi FVG e compilato dalla propria azienda. Le Imprese interessate possono contattare la dott.ssa Susanna Fontana dell’Ufficio Relazioni Esterne allo 0432507377 o via mail all’indirizzo relazioniesterne@ confapifvg.it
riChiedere un Servizio di traduzioni e interpretariato
Che Copre tutte le lingue
Ricordiamo alle Imprese associate che tramite
Confapi FVG è possibile richiedere un servizio di traduzioni e interpretariato che copre tutte le lingue.
In particolare siamo in grado di provvedere tempestivamente a:
- Traduzioni tecniche: manuali d’uso e manutenzione, libretti di istruzioni, monografie,
brevetti, documentazione per gare d’appalto e sistemi di qualità.
- Traduzioni: commerciali, finanziarie, scientifiche, giuridiche, testi pubblicitari, siti web.
- Traduzioni giurate: asseverazioni e legalizzazioni.
- Interpretariato: traduzione simultanea e consecutiva per convegni, meeting, fiere e trattative.
- Technical writing: redazione di manuali tecnici secondo normativa.
Il servizio è a pagamento. Le Imprese interessate possono contattare la sig.ra Clara Ferro allo 0432507377 o via mail all’indirizzo segreteria@confapifvg.it (SF)
FATTURAZIONE DIFFERITA - Scade il termine per l’emissione e trasmissione delle fatture riferite a cessioni di beni consegnati o spediti, previa emissione di un documento di trasporto, nel mese di maggio. Le stesse fatture devono essere registrate entro il termine di emissione e con riferimento al mese di consegna o spedizione.
IVA - LIQUIDAZIONE MENSILE - Scade il termine per il versamento dell’Iva relativa al mese di maggio.
I versamenti vanno effettuati utilizzando il modello F 24.
IVA ANNUALE - RATEIZZAZIONE - Scade il termine per il versamento della 4^ rata dell’Iva, relativa al 2025 risultante dalla dichiarazione annuale con applicazione degli interessi nella misura dello 0,33% mensile a decorrere dal 16 marzo 2026 utilizzando il codice tributo 6099.
IRPEF - Scade il termine per il versamento delle ritenute operate nel mese precedente su:
- redditi di lavoro autonomo;
- redditi derivanti dall’utilizzazione di marchi ed opere dell’ingegno e contratti di associazione in partecipazione;
- obbligazioni e titoli similari;
- dividendi corrisposti nel trimestre precedente;
- redditi di capitale diversi da dividendi e interessi, premi o altri frutti di obbligazioni e titoli similari;
- provvigioni;
- bonifici relativi ad interventi di ristrutturazione edilizia e risparmio energetico;
- redditi di lavoro dipendente e assimilati.
I versamenti vanno effettuati utilizzando il modello F24.
INPS - CONTRIBUTO GESTIONE SEPARATAScade il termine per il versamento del contributo INPS della gestione separata secondo le seguenti aliquote:
- 26,07% per i lavoratori autonomi titolari di partita Iva;
- 35,03 % (prima fascia) per i soggetti che non sono iscritti ad altre forme previdenziali obbligatorie;
- 24% per i soggetti già iscritti ad altra gestione obbligatoria.
Il contributo così calcolato è posto:
- per un terzo a carico dei percettori dei compensi,
- per due terzi a carico del soggetto che eroga i compensi.
I versamenti vanno effettuati utilizzando il modello F24.
ILIA - PRIMA RATA 2026 - Scade il termine per il versamento della prima rata dell’ILIA dovuta per il 2026. Il pagamento va effettuato utilizzando il modello F24.
25
IVA INTRACOMUNITARIA MENSILI - Scade il termine per la trasmissione degli elenchi riepilogativi delle cessioni e servizi effettuati relativi al mese di maggio.
La presentazione deve essere effettuata in via telematica.
MARTEDì 30
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI PERSONE FISICHE - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle persone fisiche, non interessate all’applicazione degli ISA, senza alcuna maggiorazione.
VERSAMENTO DELLE IMPOSTE DOVUTE IN BASE A REDDITI SOCIETÀ DI PERSONE - Scade il termine per il versamento del saldo per il 2025
e del primo acconto per il 2026, delle imposte dovute in base alla dichiarazione unificata da parte delle società di persone, non interessate all’applicazione degli ISA, senza alcuna maggiorazione.
VERSAMENTO DELLE IMPOSTE DOVUTE
IN BASE A REDDITI SOGGETTI IRES - Scade il termine di versamento del saldo per il 2025 e del primo acconto per il 2026 delle imposte dovute in base alla dichiarazione unificata da parte dei soggetti Ires, non interessati all’applicazione degli ISA, il cui periodo d’imposta si è chiuso il 31.12.2025 senza beneficiare della proroga di 180 giorni per l’approvazione del bilancio e lo hanno approvato entro 120 giorni dalla chiusura del periodo d’imposta.
VERSAMENTO IRAP - Scade il termine per il versamento del saldo per il 2025 e del primo acconto per il 2026 dell’Irap.
CEDOLARE SECCA - Scade il termine per il versamento del primo acconto riferito alle locazioni per le quali si è optato per il regime della cedolare secca.
REDDITI 2025 CARTACEO - Scade il termine per la presentazione del modello REDDITI 2026 cartaceo alle Poste da parte di persone fisiche non soggette ad Iva. Si ricorda che l’obbligo della trasmissione telematica è stata generalizzata anche per le persone fisiche, tranne poche eccezioni.
DICHIARAZIONE ILIA - TARI - Scade il termine per la presentazione al Comune, qualora prevista, delle dichiarazioni Ilia e TARI, relativamente ai fabbricati per i quali sono intervenute variazioni ai fini della determinazione dell’imposta.
CONTRATTI DI LOCAZIONE - Scade il termine per la registrazione dei nuovi contratti di locazione di immobili con decorrenza 1° giugno 2026 e versamento dell’imposta di Registro per i contratti di locazione con annualità scaduta il 31 maggio 2026.
DIRITTO ANNUALE CCIAA - Scade il termine per il versamento del diritto camerale dovuto per il 2026. Il pagamento dovrà essere effettuato utilizzando il modello F24, compilando la sezione Regioni ed Enti locali ed indicando il codice tributo 3850.
ISA - Scade il termine per effettuare il versamento dell’Iva relativa all’adeguamento dei ricavi agli ISA e dell’eventuale maggiorazione del 3%.
IVIE/IVAFE - Scade il termine per il versamento del saldo 2025 dell’imposta dovuta sugli immobili situati all’estero (IVIE) e sulle attività finanziarie detenute all’estero (IVAFE) da parte delle persone fisiche, non interessate all’applicazione degli ISA, senza alcuna maggiorazione.
LIQUIDAZIONE IOSS - Scade il termine per l’invio telematico della dichiarazione Iva IOSS del mese precedente relativa alle vendite a distanza di beni importati da parte di soggetti iscritti al nuovo Sportello unico per le importazioni IOSS.
ESTROMISSIONE AGEVOLATA IMPRESA INDIVIDUALE - Scade il termine per il versamento della seconda rata del 40% dell’imposta sostitutiva dell’8% per l’estromissione dell’immobile posseduto al 31 ottobre 2024 da parte dell’Imprenditore individuale.