

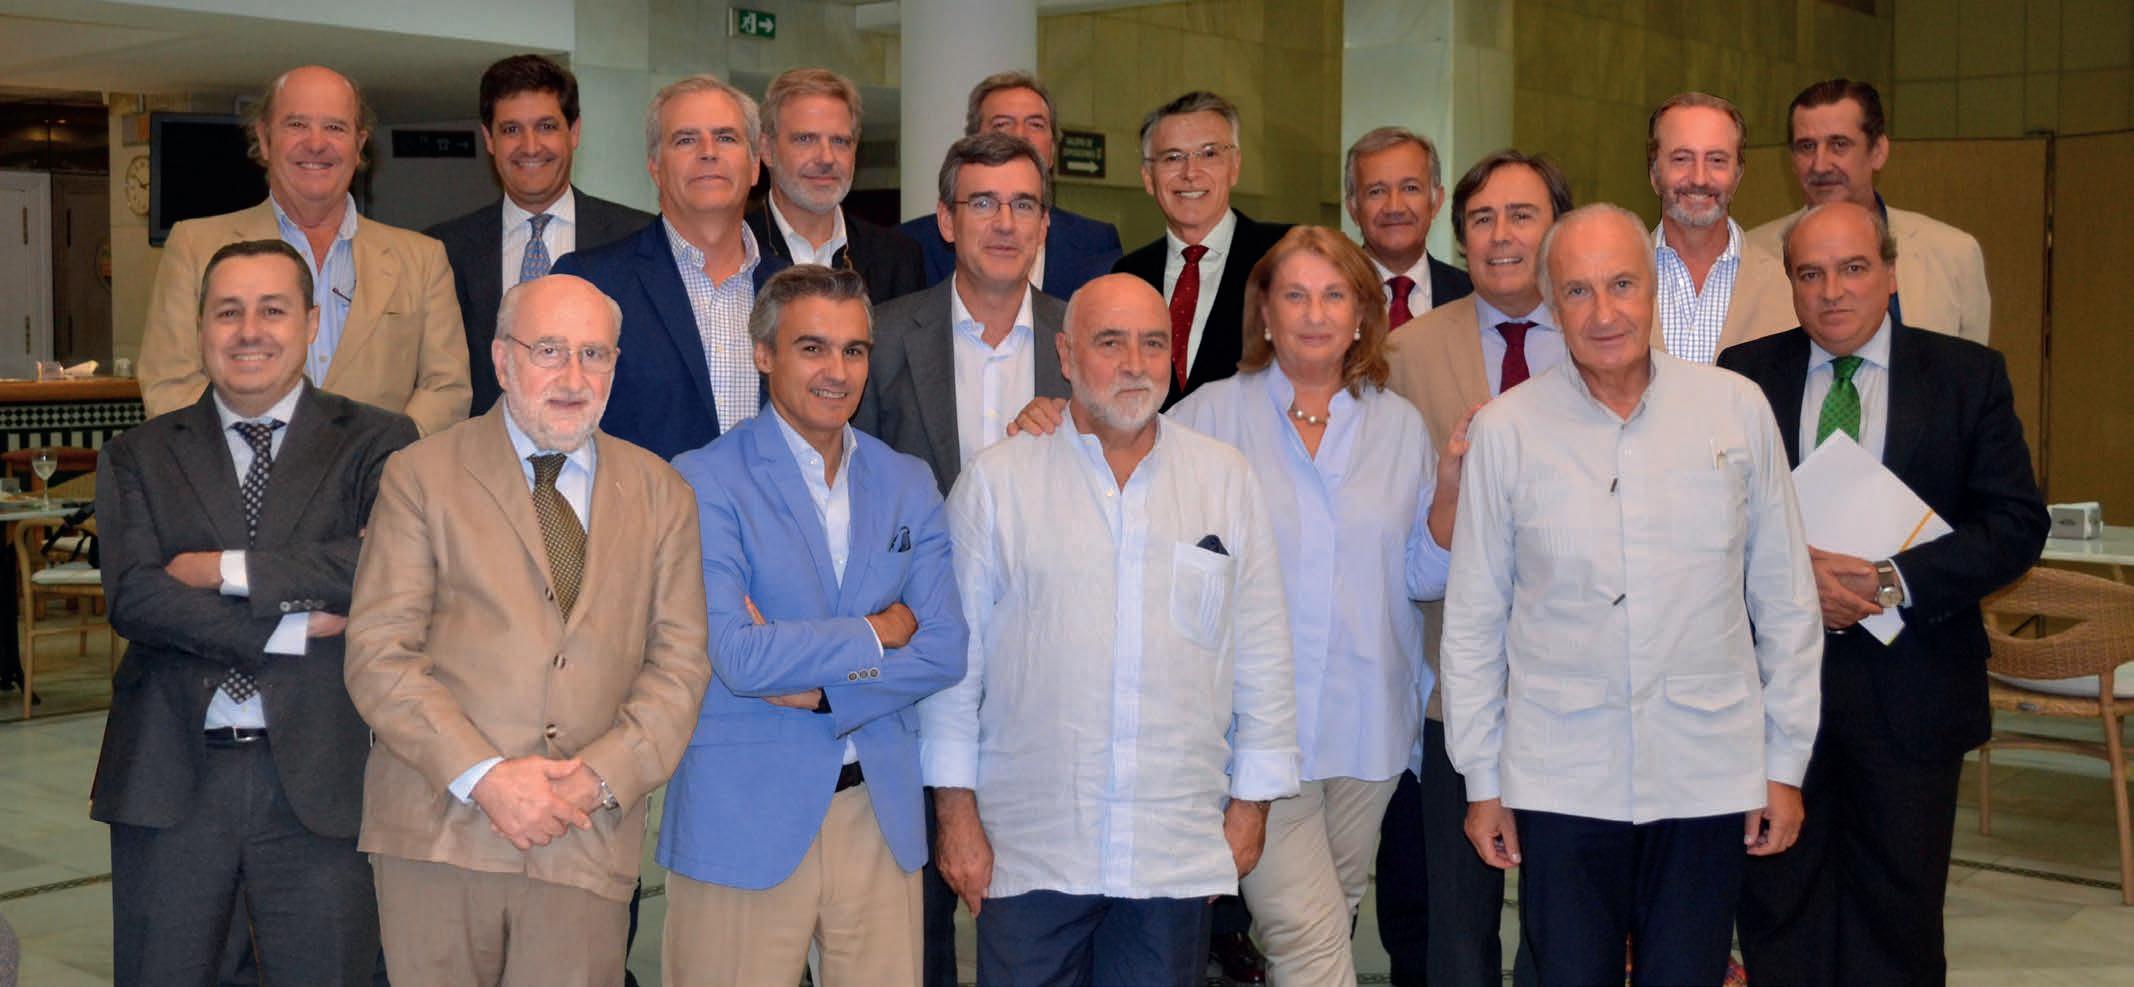
Se nos ha ido un gran hombre, Alfonso Sedeño:
No es fácil hablar de él, de su enorme profesionalidad, de sus grandes ideas y sus grandes inquietudes
ALFONSO Sedeño, extremeño de nacimiento y sevillano por adopción, desarrolló una trayectoria profesional extraordinariamente polifacética y exitosa. Inició su actividad con Hispano Alemana y posteriormente tras la absorción de esta, en FCC. Tras esta etapa, la inmobiliaria Viapol solicitó sus servicios convirtiéndose en el gerente que capitaneó el desarrollo urbanístico de este barrio nervionense que lleva precisamente el nombre de la promotora.
Su buen hacer, unido a su talante cercano y a su calidad humana, le permitió mantener siempre una relación excelente con la Gerencia de Urbanismo y con todos los actores que participaron en este singular desarrollo urbano.
Fue presidente de Gaesco y consiguió que esta asociación, fundada en 1962, adquiriera un auge importante, siendo aglutinante para el mundo de la construcción y la promoción inmobiliaria de Sevilla. Fue el artífice de la primera Mesa de la Construcción en España, vicepresidente de la Confederación de Empresarios de Sevilla y miembro del Comité Ejecutivo de la Cámara de Comercio, además de presidente de la Comisión de Infraestructura, miembro de la Comisión de Licencias en la Gerencia de Urbanismo y miembro del Consejo Asesor de esta revista, Andalucía Inmobiliaria.
Su última actuación profesional destacada fue la importante gestión que llevó a cabo para la implantación del Centro Comercial LAGOH, en la que su buen hacer y gran reputación profesional propició la realización de este magnífico complejo que revitalizó fuertemente la zona sur sevillana.
Pero si brillante fue su trayectoria profesional, no lo fue menos
la huella que dejó en Sevilla, su ciudad adoptiva. En ella, con su carisma, supo ganarse el cariño y el respeto de una ingente cantidad de amigos que lo quisieron fervientemente, porque a todos ellos les ofreció siempre su afecto, su confianza, su honestidad, su seriedad y, sobre todo, su inconfundible calidez humana.
Su marcha nos recuerda que tras estas páginas hay grandes profesionales pero sobre todo grandes personas y que él era, sin duda, una de las mejores. Se ha ido con su habitual discreción y sus grandes silencios. Son muchos los buenos momentos que hemos compartido con él. Quienes tuvimos la oportunidad de verle en el día a día sentíamos una profunda tristeza al comprobar cómo su vida se iba apagando poco a poco. En estos últimos años fue perdiendo lentamente el ánimo y la esperanza, especialmente desde la dolorosa pérdida de su gran compañera de vida, Sol.
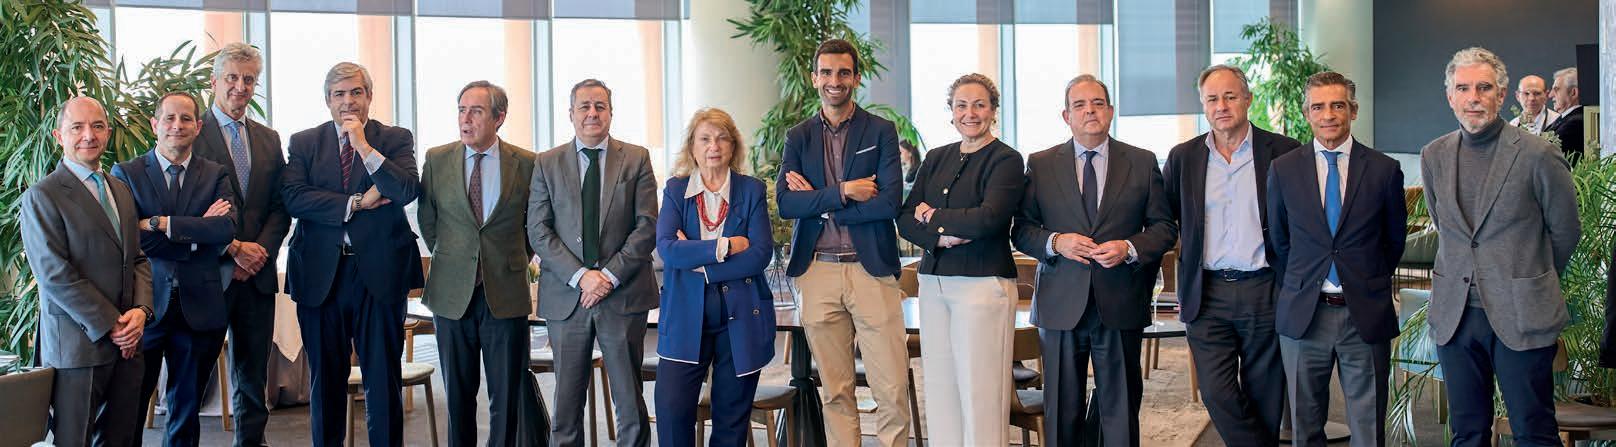
Alfonso Sedeño fue consejero de Andalucía Inmobiliaria, revista a la que estuvo entregado desde su primer número, en el año 1999, ayudando y asesorando. Desde el consejo de Ai y desde el equipo editor y redactor, te damos las gracias. Ha sido un lujo tenerte a nuestro lado como amigo.
Entre otras distinciones, obtuvo la Medalla de Oro al Mérito Profesional del COAAT en 2007; el Premio Andalucía Inmobiliaria a la Mejor Trayectoria Profesional en 2017; la Medalla de Oro de la Cámara de Comercio en 2025; y un merecido homenaje del Ayuntamiento de Sevilla por su contribución a la mejora de la ciudad, y por toda una vida entregado a hacer mejor la vida de los demás.
Te recordaremos siempre. Ai
Revista independiente especializada, del sector inmobiliario y de la construcción.
EDITA
R Y M Medios y Asesoría, S.L.
DIRECTORA EDITORA
Rosa Hafner
CONSEJERO DELEGADO
Eduardo Martín Jiménez-Carlés
CONSEJO ASESOR
Ricardo Arranz de Miguel Fco. Javier de Aspe García-Junco
Antonio Carrillo Álcala
Rodrigo Charlo Molina
Simón Chávarri de la Fuente
Mikel Echavarren Pablos
Iñigo Galán Cáceres
José Antonio Granero Ramírez
Javier Martín Banderas
Luis Miguel Martín Rubio
Iñigo Molina Fernández Leopoldo Parias Mora-Figueroa
Fernando Piñar Parias
Enrique Piñeyro Pueyo
Ricardo Pumar López
Jorge Segura Rodríguez
REDACTORES Y COLABORADORES
Elena Segura, José Luis Piedra, Simón Onrubia, Olivia Fernández, Sonia Mora
FOTOGRAFÍA
Rocío Fernández Ruz
José Moreno
PORTADAS
Sergio Romero
DISEÑO Y MAQUETACIÓN
Lola Fernández
RESPONSABLE DE EVENTOS
Belén Balbontín
ADJUNTA A DIRECCIÓN
Pilar Salcedo
ADMINISTRACIÓN
R Y M Medios y Asesoría, S.L.
FOTOMECÁNICA E IMPRESIÓN EGONDI
ANDALUCÍA INMOBILIARIA
CN Centro de Negocios Plaza Aviador Ruiz de Alda, 11 41004 – SEVILLA teléfono 954 36 93 14
www.andaluciainmobiliaria.es redaccion@andaluciainmobiliaria.es
Andalucía Inmobiliaria es una publicación plural. Los artículos y comentarios que en ella aparecen reflejan las opiniones de los respectivos autores.
Depósito Legal: SE-1943-99
6
Ricardo López Perona Director de la Asociación de Fabricantes de Cemento de Andalucía - AFCA
Manuel A. González Fustegueras Arquitecto y urbanista 16

Mauricio Mesa González Presidente del Consejo de Administración de Cordia en España y Rumanía 20
/
Jorge Loring Lasarte
Ingeniero Industrial. Presidente de GE&PE, S.L.
José Ortiz Pereira
Socio fundador de Sevilla City One
Araceli Martín-Navarro
Fundadora y presidenta de COWORD
Director de la Asociación de Fabricantes de Cemento de Andalucía - AFCA
“Crecemos de forma estable y sostenida en la actividad del sector de la construcción, pero sin llegar al nivel óptimo para atender las necesidades de la sociedad”
El sector del cemento en Andalucía no se puede entender sin la figura de Ricardo López Perona, todo un referente con una dilatada trayectoria de más cuatro décadas vinculadas al desarrollo de ese producto clave para el mundo de la construcción y termómetro infalible de su desarrollo. Este ingeniero de caminos, canales y puertos inició su carrera en 1984 en el Instituto Técnico Español del Cemento, donde se curtió como experto en aplicaciones, desarrollo y normativas de este sector, lo que le llevó en 2001 a la dirección de la Asociación de Fabricantes de Cemento de Andalucía. Esta dedicación la simultaneó con su vocación de servicio y su pasión por su profesión, implicándose durante
- En este 2026 cumplirá 25 años al frente de la Agrupación de Fabricantes de Cemento de Andalucía, ¿qué balance hace de esta dilatada trayectoria?
– Muy positiva porque he tenido el privilegio de ser testigo de la evolución de un sector clave para el mundo de la construcción durante estas últimas cuatro décadas. Un sector muy estable y además con mucha historia ya que la fábrica más antigua en Andalucía, situada en Málaga, tiene más de 100 años, y la más reciente, ubicada en Carboneras (Almería) tiene ya 45 años. No es fácil poner en marcha una planta cementera, se requiere de una gran inversión en sus instalaciones además de disponer terrenos donde se puedan explotar canteras durante bastantes años para obtener las materias primas que nutran su actividad.
En los más de 40 años de trayectoria he vivido varias crisis, de hecho empecé
una década en el Colegio de Ingenieros de Andalucía, donde ejerció de presidente, un compromiso con su colectivo profesional que extendió además durante cuatro años al Colegio a nivel nacional, formando parte también de su directiva.
Reflexivo, analista y con una perspectiva de altura que le confieren las luces largas de su amplia carrera, abordamos con él el presente y el futuro de un sector que forma parte esencial de su vida, reflejando el mismo entusiasmo, pasión y optimismo de aquel joven ingeniero que arrancó su andadura profesional en los años 80 con una energía y espíritu que permancen intactos.
José Luis Piedra
Fotos: Millán Herce
con una, la de los años 80, para pasar después al boom del 92 con la Expo de Sevilla, que dio paso de nuevo a una corta recesión para ir después un despegue brutal a principios de siglo con una actividad frenética nunca vista en el sector, convirtiéndose España en esos años en el quinto consumidor de cemento del mundo en 2007.
- ¿Cómo definiría la situación actual del sector cementero como termómetro clave para medir el estado de salud de la economía?
– Para definir la situación actual hay que analizarla con perspectiva. En el año 1988 se consumieron en Andalucía 3,8 millones de toneladas de cemento y en este año 2026 podemos acercarnos a dicha cifra, por lo que estaríamos en ese caso al mismo nivel de demanda de hace 38 años. En el boom del 92 se consumieron
5,2 millones de toneladas y después bajamos a menos de 4 millones, para a partir de ahí comenzar un crecimiento continuado e inédito hasta los años 2006 y 2007, en los que alcanzamos los 10,5 millones.
Con la llegada de la crisis de 2008 la caída fue estrepitosa hasta desplomarse el consumo en un 36% en 2009, más incluso que en el año 1936 cuando se inició la Guerra Civil. Ya entre 2013 y 2016 se tocó suelo con un mínimo de 1,8 millones de toneladas, un descenso del 82%. En ese periodo prácticamente con una sola fábrica se podía abastecer la demanda de cemento de toda Andalucía, donde existían 7 fábricas, lo que evidencia el alcance de la crisis sufrida por el sector, que ha tenido que ir adaptándose a las circunstancias.
Desde 2017 se está creciendo de forma lenta pero estable y ya estamos a punto de duplicar este año ese mínimo histórico de la crisis de la pasada década. El año
“En 1988 se consumieron 3,8 millones de toneladas de cemento y este año se espera una cifra similar, estamos con la misma demanda de hace 38 años”
pasado 2025 se consumieron 3,5 millones de toneladas con un crecimiento del 10% respecto al año anterior, y para este año 2026 esperamos aumentar dicha cifra pero con un crecimiento inferior al que tuvimos el año pasado.
Llevamos, por tanto, una senda estable de crecimiento desde hace 8 años, pero todavía nos queda para llegar a un nivel normal de actividad si tenemos en cuenta el factor poblacional. En el año 1988 Andalucía contaba con 6,8 millones de personas, por lo que la media de consumo de cemento por habitante era de 560 kilos. En cambio, hoy la comunidad autónoma tiene una población de 8,7 millones de personas, y si alcanzásemos la misma cifra que en 1988 el consumo medio estaría en 436 kilos por habitante, por lo que todavía nos queda senda de crecimiento para alcanzar un nivel de actividad similar al de 1988 teniendo en cuenta el aumento de la población, casi un 25% más.
Por tanto estamos creciendo pero no hemos llegado todavía a un nivel óptimo atendiendo a las necesidades de la sociedad. Hemos salido de una crisis muy profunda y larga, de casi una década, con secuelas importantes ya que se ha dejado en el camino a dos fábricas que tuvieron que cerrar y donde algunos hornos de cemento tuvieron también que parar. Pese a todo, las empresas del sector han demostrado tener una gran capacidad de resiliencia y para paliar la ausencia de demanda nacional apostaron por las exportaciones. Así, en los años más duros de la crisis en Andalucía llegamos a exportar 2 millones de toneladas, pero en
los últimos años estas ventas al exterior se han reducido y solo suponen algo más de 400.000 toneladas, con una bajada el último año de un 25%
Este descenso exportador se debe también a la pérdida de competitividad con respecto a países como Turquía, Egipto o Argelia, lugares que no tienen los costes laborales ni las exigencias ambientales derivadas de la descarbonización que asume el sector en Europa, a lo que se añade también el precio de la energía eléctrica.
- ¿Cree que el sector va acompasado con el crecimiento de la economía en general?
– Vamos en la línea con la marcha de la economía, creciendo de forma sostenida por el aumento de la población debida a la inmigración, además también del empuje que está suponiendo para la inversión la llegada de los fondos europeos. Si la economía va mejor, como hasta ahora, eso se refleja indudablemente en la construcción y en nuestro sector, por una mayor demanda de viviendas e infraestructuras.
- ¿Cómo ve la demanda de cemento para las infraestructuras y obra civil? ¿Qué protagonismo tiene actualmente la inversión pública? ¿Y el sector privado?
La mayor parte de la demanda de cemento la protagoniza el sector inmobiliario, que supone más del 60% del consumo, mientras que el resto va destinada a infraestructuras.
En Andalucía la inversión en infraestructuras de la Administración central está encorsetada por las prórrogas presupuestarias de estos últimos años, mientras que
la administración autonómica, la Junta de Andalucía sí cuenta con presupuestos, con un crecimiento del 10% en inversión en infraestructuras. Ello unido a que estamos en un año preelectoral en la administración local, estimamos una inversión que alcance este año 2026 unos 2.500 millones en construcción de obra civil.
Es necesario incrementar la inversión pública, tanto en obra nueva como sobre todo en mantenimiento de infraestructuras. Lo estamos viendo con lo que ha pasado con las infraestructuras ferroviarias en la línea del AVE y la tragedia de Adamuz, donde el tráfico se ha multiplicado. Es inconcebible por ejemplo que el aeropuerto de Sevilla no tenga todavía una conexión ferroviaria con la estación de Santa Justa, o el caso de la Costa del Sol, con toda la demanda y la riqueza que se genera allí, que no tenga un ferrocarril que la recorra.
Lo vemos también en las infraestructuras hidráulicas, después del tren de borrascas que hemos sufrido, ya que pensemos que hubiese pasado si no hubieran existido las presas actuales que han regulado los caudales de los ríos y arroyos evitando mayores riadas e inundaciones, y si hubiesen existido más presas construidas si dichas inundaciones no hubiesen sido menores.
Hay estudios que apuntan a una necesidad de inversión en materia hidráulica de 100.000 millones en España en diez años, en ámbitos como el saneamiento, regulación o abastecimiento. Por ejemplo en el mantenimiento de presas, según la Asociación de Ingenieros de Caminos la administración central invierte sólo 16 millones de euros, mientras cifra en 570 la inversión necesaria para su mantenimiento.
También existe un importante déficit en el mantenimiento de las carreteras, la Asociación Española de la Carretera cifra en más de 14.000 millones el déficit en esa conservación de la red viaria, ya que el 50% de los firmes de las carreteras presenta problemas en España.
Hay un claro déficit en todas las infraestructuras y en su mantenimiento, por lo que la inversión pública tiene que crecer mucho más.
- ¿Qué diagnóstico hace de la situación de la vivienda en la actualidad?
– El sector de la edificación de viviendas partía de unos datos ridículos en la década pasada, ya que en 2015 se llegaron a visar unas 5.000 viviendas nuevas en toda Andalucía. Afortunadamente se ha ido creciendo y el último dato apunta
a 32.00 viviendas visadas, aunque sigue siendo una cifra muy alejada de los mejores momentos.
Subrayar que históricamente y antes de la crisis el volumen mínimo de viviendas nuevas visadas en Andalucía no había bajado de 40.000. Es cierto que la cantidad de viviendas que había en stock tras el frenazo de 2008 ha costado darle salida, pero ya esta cantidad está absorbida y en estos momentos todas las viviendas visadas se venden, por lo que no generan stock. Las perspectivas son, por tanto, buenas, siempre que el mercado financiero acompañe facilitando el componente crediticio.
Todo lo que se construye se vende, aunque el dato interanual en mayo del pasado año cifraba las viviendas visadas en cerca 35.000, en noviembre registraba 32.000, por lo que parece que ha habido una cierta ralentización a finales de año.
- ¿Y cómo vislumbra el futuro de la vivienda?
– La demanda ha cambiado con la evolución de la modificación de la composición de los hogares y el flujo migratorio y hace falta construir más viviendas, para lo cual es necesario agilizar los trámites urbanísticos. Un proyecto para la edificación
“Es necesario incrementarla, tanto en obra nueva como sobre todo en mantenimiento, lo hemos visto con el tren y la tragedia de Adamuz” Inversión en infraestructuras
es complicadísimo sacar adelante, sobre todo si se ubica en un suelo a desarrollar. Otro aspecto fundamental es la necesidad de construir más viviendas de protección oficial que en la última década casi había desaparecido, cuando anualmente en Andalucía siempre se habían construido más de 10.000 viviendas anuales. Es necesario recuperar el impulso de este tipo de vivienda.
- El avance en la construcción está impulsando nuevas formas y modelos para la edificación, con nuevos materiales, ¿cómo está abordando el sector estos cambios mirando al futuro?
– Necesitamos adoptar procesos de industrialización en la construcción. Es cierto que el uso creciente de módulos prefabricados de forma industrializada va a conferir más agilidad y ritmo de construcción y van a disminuir la dependencia de los trabajos tradicionales, que se están perdiendo por el déficit de mano de obra especializada. Además las técnicas de construcción apoyadas en las nuevas tecnologías, como la construcción en 3D y otras técnicas en digitalización tienen bastante futuro y se van a ir abriendo camino cada vez con más fuerza.
- La sostenibilidad y la eficiencia energética están marcando la pauta para el futuro de todos los sectores productivos, ¿cómo lo está afrontando el sector y cuáles son sus planes para su despliegue?
– Tenemos un gran reto por delante que es el de la descarbonización del sector de la construcción en general y el de los materiales de construcción en particular. Por ejemplo en el sector cementero disponemos ya de una hoja de ruta para
lograrlo en el 2050 y el sector está hoy en ebullición y comprometido con ello.
A nivel nacional ahora mismo hemos reducido un 25% las emisiones de CO2 por tonelada de cemento con respecto al año 1990, que es el punto inicial. En el horizonte de 2030 tenemos que rebajar dichas emisiones en un 42% por tonelada de cemento, un 83% en el 2040 y ser incluso negativos en CO2 en 2050. La exigencia de 2030, la más cercana, estamos en el camino de lograrla.
Una de las palancas clave para la descarbonización de la construcción es la utilización de cementos con menos huella de carbono y por tanto con menos emisiones de CO2 y eso se puede aplicar a todos los materiales y también a los procesos de producción. Debemos tener presente que con el tiempo se van a demandar más estos materiales con menor huella de carbono. En ese sentido la Di-
rectiva Europea de Eficiencia Energética de Edificios, que hay que transponer a la legislación española ya en 2026, establece límites de huella de CO2 por metro cuadrado construido.
Un aspecto importante para avanzar en la descarbonización de la construcción es la necesidad de que las administraciones tienen que ejercer de elementos tractores en la demanda de estos materiales más sostenibles, solicitándolos y primándolos en sus licitaciones y contrataciones con una apuesta clara por la compra pública verde. En la actualidad no vemos que las administraciones lo valoren y lo prioricen en sus obras públicas.
- ¿Cómo ve el reto de la valorización de residuos y la apuesta por la economía circular?
– Nuestro sector es uno de los mayores recicladores que hay en España, ya que
“La maraña administrativa es uno de los cuellos de botella para el desarrollo y la inversión, hace falta más agilidad y acortar plazos”
utilizamos residuos como combustibles alternativos a los de origen fósil. Para elaborar el cemento cogemos materia prima, calizas y arcillas fundamentalmente, y las calcinamos a temperaturas del orden de 1.450 ºC y para ello necesitamos combustibles que tradicionalmente han sido de origen fósil (carbón y coque de petróleo).
Para disminuir el consumo de estos combustibles fósiles llevamos más de 20 años sustituyéndolos por residuos en lo que se denomina la valorización energética de residuos, y ya hemos alcanzado cifras de un 40% en los niveles de sustitución. Nos queda mucho camino aún por recorrer porque en Europa hay países, como Alemania y Austria, que ya han alcanzado niveles del 70%. En el año 2023 valorizamos 216.000 toneladas de residuos en las fábricas de Andalucía y tenemos un potencial que nos puede llevar a duplicar esta cifra, evitando además su depósito en vertederos.
- Y sobre el reto de la descarbonización general de la economía, ¿cree que se está avanzando a la velocidad adecuada?
“Es positiva pero la velocidad a la que se pretende que vayamos no es real y las administraciones deber ser tractoras“
– El hecho de tener que afrontar este reto ya es un beneficio en sí mismo, ya que nos obliga a ser eficientes y a seguir un camino que tenemos que recorrer todos. Ahora bien, creo que los objetivos recogidos por el Pacto Verde Europeo hace seis años son demasiado ambiciosos y nos exige una velocidad que no creo que la economía y la sociedad vayan a alcanzar.
De hecho, la Unión Europea ya está matizando sus exigencias en cuanto a la industria de la automoción y el uso de combustibles. La descarbonización de la economía es positiva pero la velocidad a la que se pretende que vayamos no es real, sobre todo porque estamos en un mundo globalizado y competimos con otras áreas geográficas que no tienen estas exigencias ni compromisos.
- ¿Cuál es su valoración sobre la burocracia actual y los tiempos en las tramitaciones administrativas?
– La gran maraña legislativa (fundamentalmente medioambiental y urbanística) que tenemos con normas europeas, nacionales, autonómicas y locales es muy compleja de afrontar y ralentiza y desincentiva las inversiones. Por ejemplo, para una modificación de una planta te tiras dos o tres años de trámites administrativos. Las empresas necesitan más agilidad y sobre todo certidumbre para saber en qué plazos de tiempo van a recuperar sus inversiones, estos no se pueden eternizar por la burocracia administrativa.
Esta maraña administrativa es, sin duda, uno de los cuellos de botella para el desarrollo y la inversión, está todo hiperregulado y los procesos administrativos son excesivamente largos. No obstante en Andalucía la Junta de Andalucía está
dando pasos positivos como son la ley de simplificación administrativa o la creación de la unidad aceleradora de proyectos en la Consejería de Industria, que te hacen sentir acompañado.
- La nueva ley como es la de gestión ambiental marcará la pauta en muchos sectores productivos y afecta al sector de forma directa, ¿cuál es su opinión y qué aportaciones habéis planteado?
– Que una ley ambiental hable de agilidad administrativa y simplificación de trámites ya es positivo, ya que todas las normas de este tipo han sido siempre muy proteccionistas. Es importante porque hay un cambio de mentalidad a la hora de enfocar la ley. Una de nuestras reclamaciones es la necesidad de la seguridad en los plazos de respuesta en los trámites administrativos con la instauración del silencio positivo en algunos casos. También criticamos que no haya hay un trámite específico para que agilicen las inversiones en descarbonización de procesos productivos y reclamamos una unificación de criterios en los diferentes órganos de la administración también en la aplicación de las normas.
- La incertidumbre y tensiones actuales en el panorama geopolítico internacional con las nuevas políticas de Donald Trump, ¿teme que repercuta en la marcha de la economía o desate una nueva crisis?
– La geopolítica siempre ha sido complicada pero históricamente siempre hemos avanzado. No obstante a corto plazo la situación internacional es muy volátil por los últimos acontecimientos acaecidos en Oriente Medio y pueden ge-
nerar efectos sobre el comercio mundial, el incremento de los precios fundamentalmente energéticos, sobre la inflación y restricción de los mercados financieros, lo que sería muy negativo para España, y por tanto nos afectaría al sector de la construcción. Habrá que estar muy atentos a cómo evolucionan dichos acontecimientos.
- Con su larga trayectoria como ingeniero, ¿cómo ve al sector de la ingeniería y su proyección en un futuro cada vez más tecnológico y marcado por la IA?
– La ingeniería tiene mucho futuro, las empresas y la sociedad demandan muchos ingenieros bien formados en nuevas tecnologías para ámbitos tan diversos como el transporte, el agua, infraestructuras y obra civil. En cuanto a la IA, es muy útil ya que nos ayudará a ser más eficentes y productivos, especialmente en procesos de automatismo donde se ha avanzado muchísimo, y también nos va a permitir disponer de más datos e información, aunque siempre harán falta personas que los interpreten, el conocimiento humano tiene que estar ahí para discernir y discriminar.
- ¿Cree que la falta de mano de obra es un problema serio para el futuro de la construcción?
– Es un cuello de botella, no hay renovación en los oficios tradicionales de la construcción y la mano de obra va envejeciendo, no hay suficiente relevo generacional. Pero la verdad no entiendo mucho la situación en Andalucía, cómo hay falta mano de obra cuando hay 50.000 parados en el sector de la construcción según el SEPE, esto es una contradicción.
- Desde el sector cementero, ¿cómo se ve la situación actual y el futuro del sector inmobiliario?
– Tiene un buen futuro, ya que se necesitan muchas viviendas y el sector tiene mucho recorrido por delante para seguir creciendo. En Andalucía no se debería
“La capacidad de adaptarte a los cambios del sector, de mi profesión y de la sociedad en general, si no te quedas estancado y mueres”
construir menos de 40.000 viviendas anuales atendiendo a la demanda actual y estamos todavía en 32.000. Andalucía es muy dinámica por el sector del turismo y por la evolución de su población, por lo que el futuro que se dibuja es muy favorable.
- ¿Y el futuro del sector del cemento?
– Lo veo con confianza y positividad, hay muchas expectativas ya que se necesitan más viviendas y más infraestructuras, además del mantenimiento y conservación de las mismas antes subrayado, hay también futuro y mucho por hacer por delante.
- ¿Cúal ha sido la clave para evolucionar en tu larga trayectoria y cómo vislumbras tu futuro?
– Estoy con ganas y energía, me siento muy bien para seguir trabajando y sigo siendo el mismo en el fondo, pero después de 40 años uno va sumando todas las experiencias vividas, con más madurez y conocimientos.
Y la clave durante mi trayectoria ha estado, sin duda, en la capacidad para adaptarme a los cambios del sector, de mi profesión y de la sociedad en general, si no te quedas estancado y mueres, aquello de que tiempos pasados fueron mejores normalmente no es verdad.
- Por último, ¿cómo valora la marcha de la economía en Andalucía y cómo ve el panorama político actual en un año electoral?
– En Andalucía hay un valor muy positivo que es la estabilidad y la certeza institucional, que son factores importantísimos para la actividad económica. También esto ha venido acompañado de una buena evolución de la inversión industrial, por lo que si se continua con las mismas políticas, vislumbro un futuro positivo si se mantienen las condiciones de estabilidad y confianza empresarial. La verdad que nos gustaría contar con esta misma situación y que esa confianza se pudiera extender también a la política nacional. Ai
LAestabilidad
económica pende de un fino hilo que puede romperse en cualquier momento y desencadenar consecuencias imprevisibles. El sector empresarial trata de tener bien ordenada su casa, con sus cuentas saneadas, pero sabiendo que de puertas afuera cualquier movimiento que salga de su control puede entrar como un vendaval por la ventana. Si la guerra de Ucrania ya alertó de las consecuencias que podía tener en la economía nacional un conflicto internacional, todo lo que ha venido después -como el conflicto de Israel con Palestina o los sonados aranceles de Trump- han puesto de manifiesto la inestabilidad del sistema. Ahora, con la guerra de Irán, vuelven a temblar los mercados.
Hace unos días, el ministro español de Economía, Comercio y Empresa, Carlos Cuerpo, reconocía que el conflicto en Oriente Medio ha generado una “elevada incertidumbre y volatilidad a nivel internacional” y que el efecto final “dependerá de la duración del conflicto”
Miguel Rus
Francisco Lazcano
“Las carreteras arrastran un déficit de conservación superior a los 13.000 millones de euros”
Carlos Cuerpo
“El efecto final del conflicto de Oriente Medio dependerá de su duración”
Además, la tensión que se ha instalado en las relaciones entre España y Estados Unidos no ayuda a hacer frente a toda esta situación. Precisamente por ello, el presidente de la Confederación Empresarial de Sevilla (CES), Miguel Rus, afirmaba hace unos días que lo conveniente sería “ir de la mano de la Unión Europea a la hora de tomar una po-
“Sería conveniente ir de la mano de la Unión Europea a la hora de tomar una posición” Miguel Rus
sición”. El representante de los empresarios mostraba su temor por las consecuencias que puedan darse de esta situación y recordaba que “hay 114 empresas sevillanas con ventas exteriores al país norteamericano que, en conjunto, superan los 650 millones de euros”. Hay mucho en juego y precisamente por ello Rus confirmaba que ya están trabajando desde la CEOE a nivel nacional y con Europa para reconducir la situación por el “bien general de nuestra economía y el empleo”
La situación en el exterior no es nada halagüeña pero dentro del país también hay mucho que hacer. Estos meses se ha discutido bastante sobre infraestructuras. El desgraciado accidente ferroviario de Adamuz ha destapado algo de lo que ya se hablaba y que este descarrilamiento ha puesto en evidencia: es necesario una mayor inversión destinada al mantenimiento
de las infraestructuras. El presidente de la AEC, Juan Francisco Lazcano, ya reclamaba a finales del pasado año una “reflexión serena y urgente” sobre el actual sistema de financiación de la red viaria española, recordando que “las carreteras arrastran un déficit de conservación superior a los 13.000 millones de euros” al tiempo que defendía la colaboración público-privada como “un complemento real y eficaz de la financiación presupuestaria”, capaz de aportar “eficiencia, transferencia adecuada de riesgos, incentivos para la innovación, mejora de la calidad del servicio y equidad intergeneracional”.
Esta es una solución que ya se ha puesto otras veces sobre la mesa. De hecho, se menciona en el libro ‘La economía de las infraestructuras en España: realidad, retos y recomendaciones’ que publicaba Funcas el pasado mes de febrero. Ginés de Rus, coordinador del libro, afirmaba que “es imprescindible comprometer más al sector privado para que acometa ese
“Es
Ginés de Rus
imprescindible comprometer más al sector privado para que acometa ese volumen de inversión en mantenimiento”
volumen de inversión en mantenimiento sin cargar la deuda pública” y añadía que “hay que reorientar la política de transporte hacia la eficiencia económica, la evaluación rigurosa de proyectos, la tarificación por uso y la consideración de los efectos territoriales”. La idea es evitar inversiones que puedan estar motivadas por intereses políticos y no sociales.
Está claro que hay mucho por hacer, pero también hay otro problema que preocupa bastante en el sector: la escasez de mano de obra. Sin ella, no se podrá hacer frente al reto del mantenimiento de las infraestructuras y tampoco a la demanda de producción de vivienda que es otro de los retos actuales. En este sentido, Antonio Garamendi, presidente de la CEOE, reflexionaba sobre este asunto en la apertura de la cumbre empresarial ‘Liderando en incertidumbre’,
apuntando que se echa en falta la ‘cultura del esfuerzo’ para trabajar en sectores en los que se necesitan más trabajadores, entre ellos el de la construcción. “Tenemos tres millones de parados en este país si los contabilizamos de verdad y, sin embargo, faltan miles de personas en la hostele-
Antonio Garamendi
“Tenemos tres millones de parados en este país y, sin embargo, faltan miles de personas en hostelería, construcción y transporte, y eso es un problema de actitud”
ría, miles de personas en la construcción, miles de personas en el transporte, y eso es un problema de actitud”, afirmaba Garamendi
También reflexionaba sobre este tema el presidente de la Confederación Nacional de la Construcción (CNC), Pedro Fernández Alén, en el programa ‘Intereconomía Inmobiliario’, poniendo el foco
Pedro Fernández Alén
“La repercusión del absentismo golpea muy duro al sector de la construcción y también al inmobiliario”
sentismo golpea muy duro al sector de la construcción y también al inmobiliario, porque todo absentismo que se produce en la ejecución de una obra repercute en el coste que al final tiene que asumir un promotor”
en el absentismo laboral y definiéndolo como “uno de los mayores problemas silenciosos del sector”. Esta patronal ha elaborado el primer informe sectorial que mide su impacto específico en la obra y la conclusión es clara, ya que está afectando a plazos y costes. Según el estudio, el coste anual para la construcción asciende a 3.500 millones de euros, con un crecimiento del 23% en las horas no trabajadas y pagadas entre 2018 y 2025. “El absentismo es toda ausencia al puesto de trabajo durante el horario laboral habitual. No son solo faltas injustificadas: también son las horas perdidas por incapacidad temporal y los permisos remunerados”. Para Fernández Alén “la repercusión del ab-
Todo esto ocurre en un contexto en el que los tipos de interés pueden volver a repuntar. Según el gobernador del Banco de España, José Luis Escrivá, sería “muy improbable” que el Banco Central Europeo (BCE) suba los tipos de interés por encima del 2% actual en la próxima reunión del organismo en abril. Estas declaraciones se producen después de que la miembro del Comité Ejecutivo del Banco Central Europeo (BCE), Isabel Schnabel, alertara hace unos meses de que se podría producir esta subida. “Si la economía muestra más resistencia y la demanda se recupera más rápidamente de lo esperado, esto podría tender a adelantar la necesidad de una subida de los tipos de interés”, declaraba Schnabel.
La economía avanza así hoy entre tensiones externas y asuntos domésticos, en un cóctel de elementos que puede hacer alterar su rumbo en cualquier momento y conducirla a escenarios insospechados. Ai
“Andalucía hacia 2050: un nuevo modelo territorial para una comunidad autónoma más cohesionada, sostenible y estratégica”
se encuen-
tra ante una oportunidad histórica. La revisión del Plan de Ordenación del Territorio de Andalucía (POTA) no es, simplemente, una actualización técnica: es la redefinición estratégica de cómo queremos que crezca, se conecte, se cuide y se proyecte nuestra comunidad durante las próximas décadas. El nuevo modelo territorial, que mira hacia 2050, nace en un escenario global dominado por retos ambientales, tecnológicos, económicos y demográficos. Y lo hace con una idea clara: Andalucía debe crecer mejor, de forma cohesionada, resiliente y competitiva, sin renunciar a la riqueza de sus paisajes, sus recursos y su identidad.
La nueva planificación se sustenta en principios rectores que garantizan
Arquitecto y urbanista
Director de la Asistencia Técnica para la redacción de la Revisión del Plan de Ordenación del Territorio de Andalucía
la coherencia del modelo: un desarrollo sostenible que equilibre economía, ambiente y cohesión social; la sostenibilidad ecosistémica, que reconoce los límites naturales como marco de actuación; y una planificación estratégica orientada a transformaciones de largo alcance. Se añaden otros valores clave, como la equidad territorial, la regeneración y el control de la expansión urbana, una transición económica innovadora alineada con la neutralidad climática, la protección de la diversidad territorial y cultural, la flexibilidad ante cambios futuros y una gobernanza participativa que involucra a administraciones, ciudadanía y agentes económicos. Estos principios impregnan todas las estrategias y programas del nuevo POTA, convirtiéndolo en un instru-
mento moderno, coherente y alineado con las agendas internacionales de sostenibilidad.
Sobre estos principios se construye un Modelo Territorial estructurado en torno a cuatro grandes sistemas: la infraestructura verde, las ciudades, los sistemas de articulación y cohesión regional (movilidad, energía, agua, telecomunicaciones) y el patrimonio territorial. A todo ello se suman ejes transversales fundamentales –perspectiva de género, salud pública, accesibilidad universal y desafío demográfico– que impregnan el Plan de principio a fin y que conectan la ordenación del territorio con la vida cotidiana de las personas. El territorio deja así de entenderse como una abstracción física para convertirse en el espacio donde se
asegura bienestar, igualdad de oportunidades y calidad de vida.
Andalucía se explica a través de cuatro grandes ámbitos o dominios territoriales: Sierra Morena y Los Pedroches, el Valle del Guadalquivir, las Sierras y Valles Béticos y el Litoral. Esta división permite comprender la enorme complejidad de la Comunidad Autónoma y diseñar estrategias diferenciadas según sus recursos, riesgos y dinámicas sociales.
Sierra Morena y Los Pedroches, territorio de dehesas, bosques y pequeños municipios, requiere políticas dirigidas a proteger su biodiversidad, impulsar su economía ligada al medio natural, mejorar su conectividad física y digital y frenar la despoblación. El Valle del Guadalquivir, gran corredor agrícola y urbano, articula la movilidad interior y la logística de Andalucía. Allí se prioriza el uso eficiente del agua, la protección de suelos fértiles, la modernización de infraestructuras y la resiliencia frente a inundaciones. Las Sierras y Valles Béticos, con ecosistemas únicos y recursos hídricos estratégicos, ponen el acento en la conservación, la prevención de riesgos y el impulso de actividades de bajo impacto ambiental. En el litoral, uno de los espacios más tensionados por el turismo, el cambio climático y la presión urbanística, el Plan apuesta por equilibrar desarrollo, protección y seguridad ante temporales y erosión.
INFRAESTRUCTURA VERDE: EL GRAN SALTO EN LA PLANIFICACIÓN
Una de las innovaciones más significativas del nuevo POTA es la creación de una Infraestructura Verde de escala regional, concebida como una red territorial continua que conecta espacios naturales protegidos, corredores ecológicos, cuencas y cauces fluviales, vías pecuarias, paisajes de especial interés y zonas ac-
tualmente fragmentadas por la actividad humana. Esta visión integradora reconoce que los ecosistemas no funcionan como unidades aisladas, sino como sistemas interdependientes cuyos equilibrios son esenciales para la salud ambiental y para la calidad de vida en las ciudades. La Infraestructura Verde supone un cambio de paradigma: transforma la forma en que Andalucía urbaniza, crece y se relaciona con su entorno, integrando naturaleza y ciudad como partes inseparables de un mismo sistema territorial.
La Infraestructura Verde se concibe como un criterio estructural de planificación. Su presencia obliga a que los planes urbanísticos municipales y las futuras actuaciones territoriales incorporen, desde el inicio, consideraciones de conectividad
El Plan concede un papel central al Sistema de Ciudades, entendiendo que la fortaleza del territorio andaluz depende de cómo se relacionan y complementan sus diferentes núcleos urbanos. En este contexto, las ciudades medias adquieren un protagonismo especial: son parte esencial de la identidad andaluza, articulan servicios y oportunidades en sus áreas de influencia y actúan como puentes entre los ámbitos metropolitanos y los municipios rurales.
La revisión del modelo urbano promueve que estas ciudades consoliden su papel mediante estrategias de regeneración urbana que priorizan la mejora y reutilización del tejido existente frente
“La revisión del Plan de Ordenación del Territorio de Andalucía (POTA) no es, simplemente, una actualización técnica: es la redefinición estratégica de cómo queremos que crezca, se conecte, se cuide y se proyecte nuestra comunidad durante las próximas décadas”
ecológica, permeabilidad del paisaje y protección de los recursos naturales. Esto se traduce en ciudades más saludables, con más sombra, vegetación y espacios naturales accesibles; en suelos más resilientes, capaces de absorber agua y reducir el impacto de inundaciones; y en corredores climáticos que facilitan la ventilación urbana y mitigan los efectos de las olas de calor. Además, esta red verde favorece una mejor gestión del agua, fomentando soluciones basadas en la naturaleza que facilitan la retención, filtración y reutilización del recurso, algo especialmente relevante en un contexto de sequía estructural. También amplía y conecta los hábitats de la fauna y la flora, fortaleciendo la biodiversidad, un valor estratégico tanto ambiental como económico.
a nuevos crecimientos dispersos, reduciendo así el consumo de suelo y mejorando la eficiencia en infraestructuras y servicios. Se impulsa también la creación de densidades equilibradas, capaces de sostener servicios públicos de calidad, favorecer la vida de proximidad y contribuir a una movilidad más sostenible.
La accesibilidad y la conectividad se convierten en objetivos estratégicos: se apuesta por sistemas de transporte que faciliten la movilidad interurbana sin depender exclusivamente del vehículo privado, y por redes de telecomunicaciones que garanticen una integración efectiva en la economía digital. La idea es configurar un sistema de ciudades más cooperativo, interconectado y equilibrado, capaz de generar oportunidades en todo
el territorio y de reducir las desigualdades entre ámbitos urbanos y rurales.
El POTA entiende que la cohesión territorial y la reducción de desigualdades entre ámbitos urbanos y rurales dependen de varios sistemas estructurales cuya calidad es determinante para el bienestar, la competitividad y las oportunidades. Movilidad, energía, agua y telecomunicaciones actúan como verdaderas columnas vertebrales del modelo. En conjunto, estos sistemas no solo organizan el territorio: definen su competitividad y capacidad para atraer inversión y actividad económica sostenible. Un territorio bien conectado, energéticamente eficiente y digitalmente inclusivo es un territorio con futuro.
En movilidad, se apuesta por la inter-
de infraestructuras y la protección de acuíferos, situando la seguridad hídrica como pieza clave del equilibrio territorial. Las telecomunicaciones se consideran esenciales para garantizar igualdad de oportunidades, especialmente en zonas rurales. La conectividad avanzada permite impulsar la economía digital, mejorar servicios públicos y fijar población en territorios en riesgo de despoblación.
EL PATRIMONIO TERRITORIAL COMO ESTRUCTURA IDENTITARIA Y RECURSO ESTRATÉGICO
El nuevo POTA otorga un papel central al Sistema de Patrimonio Territorial de Andalucía, entendido no solo como un conjunto de bienes culturales o naturales aislados, sino como la suma de los paisajes, ecosistemas, elementos históricos, tradiciones, infraestructuras patrimoniales y formas de ocupación
“La posición de Andalucía adquiere protagonismo en la revisión del Plan. La comunidad aspira a reforzar su papel como territorio estratégico en los flujos económicos, culturales y logísticos internacionales”
modalidad y el transporte público –especialmente el ferroviario– para reducir la dependencia del vehículo privado y mejorar la integración entre ciudades, áreas metropolitanas y territorios rurales. Esta movilidad sostenible aumenta la accesibilidad, reduce emisiones y refuerza la cohesión territorial.
El sistema energético se orienta hacia las renovables, la eficiencia y la generación distribuida, apoyándose en comunidades energéticas y tecnologías innovadoras que permiten avanzar hacia la neutralidad climática y fortalecer la economía.
En agua, uno de los grandes retos del siglo XXI, se impulsa la optimización del recurso, la reutilización, la modernización
del territorio que han construido la identidad andaluza a lo largo del tiempo. Este sistema incluye desde los grandes espacios naturales protegidos hasta los paisajes agrícolas tradicionales, pasando por conjuntos históricos, redes hidráulicas históricas, vías pecuarias, caminos históricos y hitos culturales que articulan el territorio.
El Plan considera este patrimonio como un activo estratégico que contribuye a la cohesión social, a la calidad paisajística, a la diversidad cultural y a la diferenciación territorial de Andalucía en el contexto europeo y mediterráneo. Por ello, promueve su conservación activa, su integración en las nuevas políticas urba-
nas y territoriales y su valorización como motor de desarrollo sostenible, vinculado a sectores como el turismo cultural, la agricultura de calidad, las industrias creativas o la educación ambiental.
Además, el Sistema de Patrimonio Territorial se coordina con la Infraestructura Verde y con el Sistema de Ciudades, reforzando la continuidad paisajística, la memoria histórica de los lugares y la capacidad del territorio para ofrecer experiencias y oportunidades basadas en su singularidad. Así, Andalucía consolida una mirada que combina protección, uso sostenible e innovación, asegurando que su patrimonio no sea un límite, sino un recurso clave para el futuro.
La planificación territorial no puede desligarse del desarrollo económico. El nuevo POTA incorpora estrategias específicas para los grandes sectores productivos: agroalimentario, pesquero, industrial, minero, turístico y comercial. La visión es clara: Andalucía debe avanzar hacia una economía innovadora, diversificada y climáticamente neutra, capaz de generar empleo de calidad en todo el territorio.
En agricultura y ganadería se impulsa la sostenibilidad, el uso racional del agua y la valorización de productos locales. En industria se apuesta por la economía circular, la transformación agroalimentaria, la innovación tecnológica y la modernización energética. El sector minero se orienta hacia la compatibilidad ambiental y la regeneración de antiguas explotaciones. El turismo debe evolucionar hacia modelos más sostenibles, que integren patrimonio cultural, paisaje y calidad territorial. Y el comercio, especialmente el vinculado a las ciudades medias, se concibe como un factor de cohesión económica y social.
Estas estrategias buscan no solo impulsar sectores tradicionales, sino apro-
“Andalucía consolida una mirada que combina protección, uso sostenible e innovación, asegurando que su patrimonio no sea un límite, sino un recurso clave para el futuro”
vechar las nuevas oportunidades globales, desde las energías renovables hasta la logística internacional o la bioeconomía.
La posición de Andalucía, puerta de Europa hacia África y punto clave en las redes atlánticas y mediterráneas, adquiere protagonismo en la revisión del Plan. La comunidad aspira a reforzar su papel como territorio estratégico en los flujos económicos, culturales y logísticos internacionales.
La integración exterior del territorio apuesta por mejorar las conexiones europeas, fortalecer los vínculos con Portugal y Marruecos, impulsar el papel de los puertos y nodos logísticos y promover la cooperación con regiones vecinas.
Esta proyección internacional no se queda solo en infraestructuras: implica articular políticas compartidas en materia de energía, movilidad, economía del conocimiento y sostenibilidad, que permitan a Andalucía posicionarse como un territorio competitivo en el contexto global.
UN TERRITORIO MÁS SEGURO Y PREPARADO PARA EL CAMBIO CLIMÁTICO
La gestión de riesgos naturales –inundaciones, olas de calor, incendios forestales, sequías o la erosión del litoral– se sitúa en el centro de la nueva planificación territorial. El Plan impulsa la creación de territorios capaces no solo de responder a estos fenómenos, sino de anticiparse a ellos y recuperarse con rapidez, integrando criterios de prevención en todas las escalas de actuación. El concepto de resiliencia territorial deja de ser un añadido para convertirse en un requisito central de cualquier proyecto o política
pública, orientando a Andalucía hacia un modelo capaz de convivir con los efectos del cambio climático y minimizar sus impactos.
Para ello se promueven medidas como la naturalización urbana, que reduce las temperaturas y mejora la calidad ambiental; la recuperación y mejora de cauces y zonas de inundación, que actúan como amortiguadores naturales; y la protección de áreas especialmente vulnerables, evitando usos inadecuados del suelo. A estas acciones se suma la diversificación energética, clave para reducir la dependencia de sistemas frágiles ante eventos extremos, y la modernización de infraestructuras básicas, esenciales para garantizar servicios seguros y continuos.
UN TERRITORIO PENSADO PARA LAS PERSONAS
El nuevo modelo territorial incorpora dimensiones que tradicionalmente quedaban fuera de la ordenación:
• Perspectiva de género, para garantizar que el territorio ofrezca igualdad real en movilidad, acceso a servicios, seguridad y oportunidades.
• Salud pública, integrando calidad ambiental, espacios verdes, movilidad activa y bienestar urbano.
• Accesibilidad universal, para asegurar que todos los espacios, equipamientos e infraestructuras sean utilizables por todas las personas.
• Desafío demográfico, clave en áreas rurales donde la despoblación amenaza la cohesión territorial y la sostenibilidad de servicios básicos.
Estos ejes convierten el territorio en un espacio pensado para la vida cotidiana y para las necesidades reales de la ciudadanía.
La revisión del POTA concibe la planificación territorial como un proceso dinámico, que debe evaluarse y ajustarse conforme evolucionan las condiciones del territorio. Para ello incorpora mecanismos de participación pública, reforzando la transparencia y la implicación de administraciones, ciudadanía y agentes económicos.
El Plan establece sistemas de información accesibles y indicadores de seguimiento que permiten medir avances, detectar desviaciones y corregir las estrategias con criterios objetivos. Además, prevé nuevos instrumentos de escala provincial y territorial, que adaptan la estrategia general a las particularidades de cada provincia o comarca. Estos elementos garantizan que el POTA funcione como un instrumento vivo y flexible, capaz de mantener la coherencia del modelo mientras responde a los retos emergentes.
La nueva planificación territorial de Andalucía plantea un modelo equilibrado, verde, competitivo y resiliente. Su apuesta por la integración económica, la proyección exterior, la sostenibilidad y la cohesión social sitúa a la comunidad en una posición sólida para afrontar los desafíos de las próximas décadas.
Para el sector inmobiliario y urbanístico, el mensaje es claro: la calidad del territorio será el principal valor del futuro. Regeneración, eficiencia, integración de la naturaleza, movilidad sostenible y resiliencia serán los factores que marcarán la viabilidad de los proyectos.
Con esta revisión del POTA, Andalucía se proyecta hacia 2050 como una Comunidad Autónoma más fuerte, más conectada, más justa y consciente de su potencial estratégico. Ai
Elena Segura | Fotos: Cordia
Destaca en el sector por su impecable carrera profesional y por liderar proyectos emblemáticos, que han sido reconocidos internacionalmente. Una trayectoria que le llevó desde la capital malagueña, donde nació, hasta la Europa del Este, donde dio sus primeros pasos en países como Bulgaria o Rumanía, para después volver a liderar la expansión de Cordia en su tierra natal. La calidad, la sostenibilidad y la integración con el entorno marcan su forma de entender el desarrollo urbanístico.
Su carrera profesional le ha llevado de Marbella a Rumanía. ¿Qué destacaría de su experiencia a nivel nacional y qué es lo que más le ha aportado?
Los inicios de mi carrera profesional me llevaron a desarrollar proyectos en Bulgaria y Rumanía. Esta incursión en Europa del Este de la mano de inversores privados me permitió poner la mirada en estos mercados. Ciertamente, son realidades muy diferentes a las españolas. De nuestro país, yo destacaría la solidez técnica de los profesionales y la capacidad de adaptación del sector inmobiliario español que ha pasado por muchos mo-
mentos diferentes y siempre ha sido capaz de adaptarse. Mi experiencia internacional me permite muchas veces visualizar cómo se pueden crear mejores proyectos o cómo implementar diferentes soluciones de un país a otro y viceversa. En Cordia tenemos muy presente la importancia de ese intercambio transfronterizo de conocimiento, información y soluciones técnicas que compartimos entre los diferentes países donde trabajamos.
En un mercado donde no basta con crecer, sino también hay que hacerlo bien, ¿qué factores o buenas prácticas suele tener presente en su actividad profesional?
Para mí hay tres factores clave. En primer lugar, es muy importante la calidad de los proyectos, tanto por lo que respecta al diseño como a la conceptualización del mismo. En este punto en Cordia entramos muy profundamente y analizamos hasta el último detalle en ese sentido. Importante es la calidad en la definición del concepto pero también es muy importante la calidad en la ejecución en sí, por lo que se debe supervisar y garantizar que efectivamente esa ejecución se lleva a cabo respetando las calidades planteadas en el diseño inicial.
En segundo lugar, los proyectos deben ser medioambiental, social y económicamente viables. En Cordia siempre hemos tenido clara esa premisa y hemos apostado siempre por la sostenibilidad como guía, lo que nos ha hecho merecedores
de distintas certificaciones en este sentido. Por ejemplo, en el nuevo proyecto de Mijas, 360º by Cordia, estamos intentando también implementar soluciones que a día de hoy son muy innovadoras, como un sistema de reciclaje de las aguas grises. Desde Cordia queremos implementarlo porque al usar el agua más veces se produce un destacable ahorro en el consumo de recursos hídricos además de un considerable ahorro económico. El problema es que la iniciativa requiere aprobaciones y trámites administrativos que no son precisamente rápidos.
Por último, los proyectos deben estar plenamente integrados en el entorno y la comunidad local. Solo se deben desarrollar proyectos sólidos con una planificación rigurosa que minimice riesgos y maximice el valor a largo plazo.
¿Qué proyectos de su trayectoria destacaría por su especial relevancia o por haber supuesto un reto personal?
Casi te diría que todos los proyectos son para mí un reto personal. No obstante, destacaría, la reconstrucción del antiguo Hotel Cismisiu en el centro de Bucarest. Es un edificio precioso que se construyó inicialmente en 1912, estilo francés, con una fachada espectacular, muy bonita, con muchos detalles. El proyecto fue muy complejo porque prácticamente tuvimos que vaciar el edificio por dentro, con 44 niveles y cuatro pisos. Supuso realizar una excavación dentro de una demolición con un interior que estaba completamente perjudicado, porque además había sufrido también el terremoto que hubo en Bucarest en el año 1977, por lo que había que desmantelar completamente la estructura existente. Fue un proyecto muy complicado que duró mucho tiempo pero muy bonito a la vez y el resultado fue espectacular.
Más reciente en el tiempo y en suelo español destacaría Jade Tower, en Fuengirola, merecedor de numerosos galardones tanto nacionales como internacionales y que es un ejemplo de proyecto de calidad, sostenible y de integración con el entorno que realmente aporta mucho valor, tanto a la ciudad como a los propios compradores.
Habiendo nacido en la Costa del Sol ¿qué opina de la evolución que ha tenido esta zona y qué modelo de crecimiento debe tener de cara al futuro?
En los últimos tiempos, la Costa del Sol ha vivido una transformación muy positiva configurándose no solo como un destino internacionalmente reconocido desde el punto de vista turístico, sino también residencial y de inversión. Además, el patrón socialdemográfico ha cambiado. A partir de la COVID muchos vieron la conveniencia de residir en entornos más placenteros y el teletrabajo vino para quedarse, bien en sistema híbrido o completo. Todo esto ha provocado que mucha gente se replantee su forma de vivir.
En el caso de Marbella y la Costa del Sol, siempre han estado identificados como destinos turísticos pero ya no hablamos de
destinos turísticos estivales, sino de destinos de todo el año. La gente no viene solo a disfrutar de sus vacaciones, sino que viene a vivir, a estudiar, a trabajar etc… Esto es muy positivo pero también hay que pensar en el futuro para no morir de éxito, y esto supone afrontar el reto desde una mirada supramunicipal. Es decir, cuando hablamos de la Costa del Sol, no podemos referirnos por separado a Torremolinos, Fuengirola o Benalmádena… porque tenemos 100 kilómetros de largo, donde es necesario tener una perspectiva global, sobre todo en cuanto a recursos e infraestructuras para que el crecimiento sea equilibrado y respetuoso con el medio ambiente.
En la estrategia de crecimiento que se plantea Cordia en España, ¿pretende expandirse en más zonas o su objetivo es la Costa del Sol?
En la actualidad, para Cordia, la Costa del Sol es un mercado estratégico pero nuestra intención es buscar oportunidades por toda España, de hecho estamos trabajando activamente en otras localidades fuera de la Costa del Sol, tanto en Andalucía como fuera de ella, buscando oportunidades que encajen dentro de los valores y los estándares de calidad que tenemos.
Como experto en temas urbanísticos, le hemos visto defender en varios foros la implementación de medidas que puedan hacer frente al exceso de burocracia. ¿Hasta qué punto cree que afecta al sector toda esta maraña burocrática, este exceso de trámites y qué soluciones considera que serían más eficaces?
Haber viajado y trabajado en otros países me permite reconocer que España es un país con mucha burocracia. Hay muchas administraciones, muchas entidades públicas y esto hace que los procesos sean muchas veces muy largos, a veces tan largos
que no puedes ni planificarlos. Este exceso de burocracia afecta muy directamente, por ejemplo, a iniciativas de desarrollo de suelo porque los promotores saben cuándo comienzan pero nunca saben cuándo van a terminar. En ese sentido, creo que sería
interesante buscar soluciones prácticas como, por ejemplo, aplicar un silencio administrativo positivo. Es decir, entender que si la Administración no te contesta en un plazo prudente de tiempo, se da por hecho que la respuesta es favorable. Ai
Paloma Angulo Pozuelo
Abogada SociaenAndersen
“Esta Ley nace con la vocación de establecer un marco regulatorio completo en materia de vivienda”
EL 24 de enero de 2026 entraba en vigor la Ley 5/2025, de 16 de diciembre, de Vivienda de Andalucía, que viene a culminar la batería de medidas que se han venido aprobando en materia de vivienda en Andalucía con el objetivo de aumentar la producción residencial –especialmente vivienda asequible y protegida–, buscando solucionar, o al menos paliar, la creciente brecha entre oferta y demanda.
Esta Ley nace con la vocación de establecer un marco regulatorio completo en materia de vivienda, concebido para superar un modelo normativo fragmentado, disperso y parcialmente obsoleto. Supone la reforma más profunda del marco autonómico en materia de vivienda en las últimas décadas, con un impacto directo en la promoción inmobiliaria, la gestión de suelo y la viabilidad económica de los desarrollos residenciales.
Pero, más allá de su alcance técnico, de la norma subyace también un mensaje político claro: la Administración necesita al promotor privado para incrementar la oferta de vivienda.
Entre las novedades más destacadas están las siguientes.
Se introduce la posibilidad de declarar Áreas Prioritarias de Vivienda a aquellos ámbitos territoriales en los que se detecte una elevada demanda de vivienda y dificultades de acceso a la misma, con el objetivo de impulsar la construcción y rehabilitación de vivienda.
Estas áreas se configuran como espacios en los que se establece prioridad en el acceso a los programas del Plan Andaluz de Vivienda y Suelo vigente, y su aprobación lleva aparejada la declaración de urgencia en la tramitación de los instrumentos de planeamiento y gestión urbanística necesarios para su desarrollo. Además, la declaración de un área prioritaria de vivienda puede incentivar la promoción de vivienda protegida en parcelas inicialmente destinadas a vivienda libre, permitiendo incrementar el número máximo de viviendas en un 20% y la edificabilidad en un 10%, sin necesidad de modificar los instrumentos de ordenación urbanística.
Otra medida relevante es la posibilidad de autorizar,
sin necesidad de modificar el instrumento de planeamiento, el uso de vivienda o alojamiento dotacional en parcelas calificadas como equipamiento comunitario, lo que introduce una mayor flexibilidad en la gestión urbanística del suelo y puede facilitar la incorporación de nuevas viviendas en ámbitos urbanos consolidados.
RESIDENCIALES EN LA UNIDAD ACELERADORA DE PROYECTOS
La normativa permite incorporar grandes desarrollos residenciales a la Unidad Aceleradora de Proyectos de la Junta de Andalucía, con el objetivo de agilizar la tramitación urbanística y administrativa de actuaciones que incluyan un volumen significativo de vivienda protegida y compromisos de ejecución en plazos determinados.
La inclusión en esta unidad permite una tramitación preferente y coordinada entre las distintas Administraciones implicadas, reduciendo significativamente los tiempos administrativos que tradicionalmente han supuesto uno de los principales factores de incertidumbre en la promoción inmobiliaria.
En materia de rehabilitación también se introducen novedades que pueden resultar especialmente interesantes desde el prisma del promotor.
Entre ellas destaca la posibilidad de redistribuir y optimizar la división horizontal existente en edificios residenciales con ocasión de actuaciones de rehabilitación, permitiendo adaptar el número y configuración de las viviendas a las nuevas necesidades del mercado.
Asimismo, si el edificio se encuentra en un Área Prioritaria de Vivienda, podrá incrementarse la densidad de vivienda hasta un 20%, estableciéndose una ratio de 70 m² construidos por vivienda, incluidas zonas comunes.
Por último, se establece la posibilidad de que los instrumentos de ordenación urbanística detallada o las ordenanzas municipales prevean que la superficie construida necesaria para mejorar la eficiencia energética, la habitabilidad y la accesibilidad en los edificios existentes no com-
pute a efectos de la edificabilidad máxima de la parcela, incluyendo elementos exteriores que supongan ampliación de la ocupación.
Esta medida resulta particularmente relevante en actuaciones de mejora energética o accesibilidad -instalación de ascensores, ampliaciones de fachada, mejora del aislamiento térmico- que hasta ahora se encontraban limitadas por los parámetros urbanísticos.
RECONOCIMIENTO DE NUEVAS FORMAS HABITACIONALES
La Ley introduce por primera vez en la normativa autonómica el reconocimiento expreso de nuevas figuras habitacionales, encuadrables dentro del uso residencial comunitario, como el cohousing, coliving o flex living.
La incorporación de estos modelos residenciales puede ofrecer al promotor importantes ventajas estratégicas, financieras y urbanísticas frente a la promoción residencial tradicional, al permitir nuevas fórmulas de explotación y adaptación a las
demandas emergentes del mercado.
No obstante, este reconocimiento normativo constituye todavía un primer paso, que deberá necesariamente completarse con la adaptación de la normativa urbanística municipal para permitir su implantación efectiva.
“Subyace un mensaje político claro: la Administración necesita al promotor privado para incrementar la oferta de vivienda”
Entre ellas destacan:
• El mandato a las Administraciones públicas de fomentar la promoción de vivienda protegida mediante medidas económicas, urbanísticas o de cualquier otra naturaleza, como la cesión de derechos de superficie a promotores.
• La posibilidad de esta-
“La Ley introduce por primera vez en la normativa autonómica el reconocimiento expreso de nuevas figuras habitacionales”
En materia de vivienda protegida se produce un cambio de paradigma significativo.
La vivienda protegida deja de concebirse exclusivamente como una obligación urbanística residual para pasar a configurarse como un producto promovible y económicamente viable, mediante la introducción de diversas medidas de fomento.
blecer incentivos económicos en las distintas fases de la promoción o construcción de las viviendas, así como en la compraventa de las mismas.
• La previsión de que no computen, hasta un máximo del 10% de la edificabilidad máxima permitida, las terrazas y estancias destinadas al uso social de los residentes en edificios de vivienda protegida.
• La posibilidad de conceder ayudas económicas (préstamos, subvenciones o subsidios) cuyos importes y
condiciones se establecerán en los correspondientes planes de vivienda.
DEL SECTOR INMOBILIARIO
La norma introduce asimismo una medida relevante para el sector: la creación del Registro obligatorio de Agentes Inmobiliarios, requisito para operar en la intermediación residencial, con el objetivo de reforzar la transparencia y la calidad del mercado.
MEDIDAS INTRODUCIDAS POR EL DECRETO-LEY 1/2025
La Ley de Vivienda de Andalucía se suma y complementa las medidas que ya había introducido el Decretoley 1/2025, de 24 de febrero, de medidas urgentes en materia de vivienda, cuyo objetivo era incrementar de forma inmediata la oferta de vivienda asequible y protegida. Entre las principales medidas destacan:
• Flexibilización del uso del suelo, permitiendo destinar a vivienda protegida parcelas inicialmente previstas para otros usos (oficinas, alojamiento turístico, dotacional privado o usos de interés público y social), siempre que el municipio se haya adherido a la medida.
• Incremento de la densidad de viviendas hasta un 20% en parcelas de vivienda libre destinadas a vivienda protegida, y hasta un 20% de densidad y un 10% de edificabilidad en parcelas ya destinadas a VPO.
• La posibilidad de introducir vivienda o alojamiento dotacional público en suelos de equipamiento comunitario sin necesidad de modificar el planeamiento.
• La revisión del régimen de vivienda protegida en el marco del Plan Vive en Andalucía, ampliando los beneficiarios mediante el incremento de los límites de ingresos para acceder a estas viviendas (3 veces el IPREM en régimen especial, 5,5 veces en régimen general y 7 veces en el régimen de precio limitado), y revisando los coeficientes territoriales, lo que permite ajustar los precios máximos a la realidad de los distintos mercados locales.
• La posibilidad de que proyectos residenciales con impacto relevante en vivienda protegida sean declarados proyectos estratégicos, pudiendo tramitarse a través de la Unidad Aceleradora de Proyectos. Ai
Conclusión: nuevas herramientas para ampliar la
En conjunto, esta batería de medidas configura una actualización relevante del marco normativo en materia de vivienda en Andalucía, incorporando instrumentos orientados a facilitar el incremento de la oferta residencial y a introducir mayor flexibilidad en determinados aspectos de la promoción, la rehabilitación y la vivienda protegida.
Algunas de estas medidas -como la posibilidad de incrementar densidades vinculadas a la vivienda protegida, la flexibilización de determinados usos del suelo, los incentivos asociados a actuaciones de rehabilitación o la agilización de ciertos procedimientos administrativospueden contribuir a mejorar la viabilidad de determinados desarrollos residenciales y a ampliar las alternativas de actuación para el sector promotor.
No obstante, el alcance real de estas iniciativas dependerá en gran medida de su aplicación práctica, de la coordinación entre las distintas Administraciones implicadas y de la adaptación de la normativa urbanística municipal, que en muchos casos será necesaria para materializar algunas de las posibilidades que la norma contempla.
En este contexto, más que soluciones automáticas, el nuevo marco normativo ofrece herramientas adicionales que, bien utilizadas, pueden facilitar el desarrollo de determinados proyectos residenciales. Su aprovechamiento requerirá, en todo caso, un conocimiento preciso del marco regulatorio y una adecuada planificación jurídica, urbanística y técnica de las actuaciones.
En definitiva, se abre un escenario en el que el sector promotor dispone de nuevos instrumentos que pueden contribuir a ampliar la oferta de vivienda, si bien su efectividad dependerá, como ocurre habitualmente en el ámbito urbanístico e inmobiliario, de la capacidad de los distintos operadores para interpretar e integrar adecuadamente el nuevo marco normativo en el desarrollo de sus proyectos.
En un contexto de creciente presión sobre el acceso a la vivienda, el nuevo marco normativo andaluz incorpora instrumentos que pueden contribuir a ampliar la oferta residencial. Su eficacia dependerá, en última instancia, de su aplicación práctica y de la capacidad del sector para incorporarlos adecuadamente en el desarrollo de nuevos proyectos. Ai
“Sin un reforzamiento de la infraestructura eléctrica, será imposible conectar nuevas viviendas a la red.
Esto afectará a los nuevos proyectos y puede agravar la crisis de la vivienda actual”
Ingeniero
Industrial Presidente
de GE&PE, S.L.
“Si la luz es el pulso invisible de nuestras ciudades, hoy ese pulso late al límite”
EL gasto de energía, sobre todo el eléctrico, es indispensable y necesario, pues data de hace más de 130 años que forma parte del ser humano. De tal modo que de un simple alumbrado se ha pasado a una dependencia absoluta.
Primero fue la bombilla; después llegó la refrigeración, la calefacción, la conservación de alimentos (el congelador) y la climatización. Hoy, han llegado hasta nosotros las redes de comunicación, los electrodomésticos, los robots de limpieza, el cepillo de dientes eléctrico, etc. La electricidad ya no es la electricidad, la electricidad se ha transformado en nuestro día a día, es nuestra razón de ser.
En la actualidad, el consumo energético en las viviendas es bastante elevado. Desde la crisis del petróleo de 1973, administraciones y compañías han implementado políticas de eficiencia energética que han dado resultados: lámparas más eficientes, sistemas de climatización
de alto rendimiento y electrodomésticos con mejores calificaciones energéticas. Sin embargo, a pesar de todos los avances que se han ido logrando la demanda eléctrica no ha cesado de crecer. ¿Por qué? Porque hay más hogares, porque hay más confort y, por ende, los niveles de vida exigen más energía para disfrutar de la misma.
Al mismo tiempo, han emergido nuevos modelos de producción que permiten, desde un lugar determinado, generar electricidad, como la energía solar o geotérmica. Alternativas al consumo eléctrico que permiten no sólo ser independientes de la red, sino que se convierten en una alternativa sólida y cada vez más económica. En este sentido, la eficiencia energética, entendida como el consumo óptimo a partir de determinados niveles de confort, se convierte en una herramienta estratégica y, cuando se acopla a las energías renovables, son
las que determinan la sinergia, el impulso que propicia el ahorro y, en última instancia, una mayor competitividad del sector inmobiliario.
Pero existe un problema estructural que es imposible de eludir: un alto porcentaje de estos inmuebles superiores a 25 años no se adaptan a los estándares mínimos de eficiencia, ni están dotados de tecnologías renovables, lo que se traduce en un consumo mayor y en emisiones superiores al de las construcciones nuevas. Y a pesar de las mejoras (en las luminarias, en la climatización, en el aislamiento, en la carpintería o en los electrodomésticos), muchas de ellas sujetas a ayudas y deducciones, el parque inmobiliario de segundas y terceras manos constituye un hecho no resuelto.
A la par que aumenta la demanda. La presión poblacional en la península ibérica (atribuible al turismo, a la inmigración o a cualquier otro aspecto) y el desarrollo
industrial (centros de datos), que sólo viene a incrementar el consumo energético (de electricidad) hasta niveles nunca considerados.
Y aquí aparece el dato que hace sonar todas las alarmas, el 83,4 % de la red eléctrica se encuentra totalmente saturada, tal y como ha dicho AELEC (Endesa, Iberdrola, EDP y Naturgy), en respuesta a una solicitud de la CNMC (Comisión Nacional de los Mercados y la Competencia). No es un dato trivial: significa que las posibilidades para el acceso a nuevas conexiones son prácticamente nulas.
El anuncio llega también después del apagón que dejó a España a oscuras durante prácticamente el 28 de abril entero. La asociación dice que la primera causa de la ampliación de las solicitudes de acceso y/o conexión se debe al crecimiento del desarrollo económico y la aparición de nuevos agentes. Pero si no se hacen inversiones indispensables en ampliación y renovación de las redes de transporte y distribución, la futura demanda quedará sin respuesta.
Sus consecuencias son evidentes: sin un reforzamiento de la infraestructura eléctrica, será imposible conectar nuevas viviendas a la red. Esto afectará a los nuevos proyectos y puede agravar la crisis de la vivienda actual.
La última frase es rotunda. Es clave que el Gobierno, el regulador y las empresas responsables hagan las inversiones necesarias en redes eléctricas, pero también es clave promover la eficiencia energética y la generación distribuida en el mismo punto de consumo.
Porque la transición energética no es solo una cuestión ambiental. Es, ante todo, una cuestión de capacidad, planificación y futuro.
Sin embargo, si a nivel nacional el margen de maniobra es escaso, en Andalucía las cosas llegan a un punto de preocupación excesiva.
La nueva planificación de infraestruc-
turas eléctricas 2026-2030 que tiene que ser aprobada por el Gobierno central cada cinco años y que ahora se encuentra en proceso de validación definitiva, es la que marca el ritmo de las inversiones en redes de transporte de alta tensión, inversiones que lo son a través de los Presupuestos Generales del Estado, que no son cosa menor, ya que de estas inversiones dependen las capacidades reales de crecimiento económico, industrial y residencial de cada territorio.
Y es en este punto donde aparece la descompensación.
Andalucía, que representa más o menos el 18 % de la población del país, y que posee un importante potencial de generación renovable (especialmente en la eólica y en la solar), solo recibirá el 11,8 % de la inversión total que contempla la planificación 2026-2030. Tal diferencia no forma parte solo de la estadística, implica
forma parte de uno de los territorios con mayor capacidad estratégica para la transición energética. La limitación de la inversión en la red de transporte puede suponer:
• Retraso en la conexión de nuevas promociones de vivienda.
• Problemas para atraer centros logísticos, tecnológicos e industriales.
• Imposibilidad de evacuar energías renovables generadas in situ.
• Pérdida de competitividad frente a otras áreas con mayor capacidad de infraestructura.
En un espacio donde la electrificación económica avanza (movilidad eléctrica, autoconsumo, almacenamiento, hidrógeno verde), la planificación de la red pasa de ser una cuestión técnica a una decisión estratégica para el desarrollo del territorio.
La transición en el sector energéti-
“La eficiencia energética, entendida como el consumo óptimo a partir de determinados niveles de confort, se convierte en una herramienta estratégica”
peor capacidad de evacuación de la energía, menor posibilidad de las conexiones para futuros desarrollos industriales, así como peor integración de proyectos de generación renovable ya autorizados o en tramitación.
Por si todo lo anterior fuera poco, otro dato significativo aparece: solo el 23% de los proyectos propuestos por la comunidad autónoma han acabado formando parte del documento estatal. Esto es, ya más de tres cuartas partes de las necesidades identificadas en el ámbito territorial han sido excluidas de la hoja de ruta oficial.
Las consecuencias pueden ser estructurales y no solo porque Andalucía sea una región con gran presión demográfica y peso turístico, sino porque, además,
co no se sostiene únicamente en la sola instalación de placas solares o de aerogeneradores, sino que precisa una red consolidada, equilibrada y elaborada con una perspectiva a futuro. La inexistencia de dicha base estructural anula cualquier modelo de crecimiento que vea limitado su horizonte por una infraestructura que no responde a la demanda.
Así pues, el debate no se da ya única y exclusivamente en el “cuánta” energía producimos, somete la cuestión a la cuestión del “dónde” y el “cómo” la podemos transportar y distribuir. Y hay que dejar claro que es la planificación de redes aquella donde el cuello de botella del modelo energético que se encuentra con su premeditación renovada y definida. Ai
Socio fundador de Sevilla City One
“Sevilla ha definido con claridad una identidad, ha identificado los proyectos que marcarán su transformación en la próxima década y ha alineado a buena parte de los actores públicos y privados en torno a una visión compartida”
Del relato a los datos: por qué Sevilla necesita medir
los últimos años, Sevilla y su área metropolitana han avanzado de forma decidida en la construcción de un nuevo relato urbano. Un relato que supera la visión fragmentada de la ciudad y que entiende el territorio como un sistema metropolitano integrado, diverso y complementario. Hoy, Sevilla ha definido con claridad una identidad, ha identificado los proyectos que marcarán su transformación en la próxima década y ha alineado a buena parte de los actores públicos y privados en torno a una visión compartida.
Ese trabajo previo –imprescindible–está hecho. Y precisamente por eso, el momento actual exige dar un paso más.
Porque cuando el relato está claro y los proyectos están sobre la mesa, el verdadero factor diferencial ya no es la
ambición, sino la capacidad de medir, evaluar y corregir. En otras palabras: pasar de la planificación a la gestión estratégica basada en datos.
EL NUEVO LENGUAJE DEL INVERSOR
El inversor que hoy se aproxima a los procesos de transformación urbana ya no busca únicamente localizaciones atractivas o proyectos singulares. Busca algo más profundo y, a la vez, más exigente: certidumbre.
Certidumbre sobre la dirección del territorio, sobre la coherencia entre discurso y acción, sobre la capacidad institucional para ejecutar, hacer seguimiento y ajustar cuando sea necesario. En un contexto internacional altamente competitivo, los territorios compiten no solo
por su potencial, sino por su gobernanza. Y la gobernanza, en el ámbito urbano y metropolitano, se demuestra con indicadores.
Medir no es una cuestión técnica secundaria. Es una señal clara de madurez. Es la forma en la que un territorio demuestra que no solo sabe a dónde quiere ir, sino que es capaz de comprobar si realmente está avanzando en esa dirección.
EL RIESGO DE LOS PLANES QUE NO SE MIDEN
España –y Europa– acumulan una larga experiencia en planes estratégicos bien formulados que, con el paso del tiempo, pierden capacidad de tracción por falta de seguimiento. Estrategias ambiciosas que no incorporan mecanismos sistemáticos
de evaluación acaban convirtiéndose en documentos estáticos, desconectados de la realidad cambiante del territorio.
En un entorno metropolitano complejo como el sevillano, este riesgo se multiplica. La escala supramunicipal, la diversidad de actores y la dimensión temporal de los grandes proyectos hacen imprescindible contar con herramientas de medición dinámicas, capaces de ofrecer información real, periódica y comparable.
No se trata de fiscalizar, sino de aprender. De identificar qué está funcionando, qué avanza más lento de lo previsto y dónde conviene reforzar esfuerzos o introducir ajustes.
Hablar de indicadores no significa limitarse a grandes cifras macroeconómicas. Una transformación urbana como la que afronta Sevilla requiere una mirada mucho más precisa y transversal.
Medir implica, por ejemplo, conocer con exactitud cómo evolucionan la disponibilidad y ejecución del suelo urbanizable, el ritmo real de producción de vivienda –especialmente la protegida–, el impacto efectivo de las inversiones en movilidad sobre los patrones de desplazamiento, o el grado de avance de los objetivos de sostenibilidad y eficiencia energética.
Implica también evaluar la coherencia entre planificación y demanda real, anticipar posibles desequilibrios territoriales y detectar con tiempo suficiente aquellas dinámicas que pueden comprometer la competitividad futura del área metropolitana.
Los indicadores no deben entenderse como una fotografía fija, sino como un sistema vivo de seguimiento, capaz de adaptarse a los cambios demográficos, económicos y sociales que se producen a lo largo del tiempo.
Existe, además, una dimensión estratégica que a menudo se subestima: la medición también forma parte del relato. Un territorio que mide, que publica datos, que se compara y que se exige a sí mismo transmite un mensaje muy claro al mercado: Sevilla es un espacio serio, transparente y previsible para invertir. La disponibilidad de información fiable reduce incertidumbre, mejora la toma de decisiones y refuerza la confianza del capital a largo plazo.
Las grandes áreas metropolitanas europeas que hoy lideran la atracción de inversión urbana comparten un rasgo común: han convertido la evaluación y el seguimiento en parte esencial de su identidad. No solo planifican; gobiernan con datos.
Sevilla tiene la oportunidad de situarse en ese mismo plano, incorporando la medición como una palanca más de su posicionamiento metropolitano.
La próxima década será decisiva para Sevilla y su área metropolitana. Los proyectos están definidos, los suelos identificados y las oportunidades sobre la mesa. El reto ya no es imaginar el futuro, sino gestionar su ejecución con rigor.
En este contexto, establecer un sistema sólido de indicadores y medidores no es un ejercicio académico, sino una herramienta estratégica al servicio de la inversión, la sostenibilidad y la cohesión territorial. Es la base para una toma de decisiones más informada, más flexible y más alineada con la realidad. Los territorios que atraen inversión de calidad no son solo los que prometen más, sino los que mejor saben medirse. Y Sevilla, hoy, está en condiciones de dar ese salto definitivo: del relato a los datos, de la visión a la gobernanza, de la oportunidad a la consolidación. Ai
“España
–y Europa– acumulan una larga experiencia en planes estratégicos bien formulados que, con el paso del tiempo, pierden capacidad de tracción por falta de seguimiento”
“El reto
ya no es imaginar el futuro, sino gestionar su ejecución con rigor”
“Las grandes áreas metropolitanas europeas que hoy lideran la atracción de inversión urbana comparten un rasgo común: han convertido la evaluación y el seguimiento en parte esencial de su identidad”
Coliving, respuesta a la revolución social del siglo XXI
Una reflexión sobre el cambio de paradigma en la forma de vivir, trabajar y relacionarse, y la importancia de la comunidad, los valores y el compromiso colectivo
VIVIMOS un cambio de paradigma profundo, social, económico y cultural. La sociedad adapta progresivamente sus maneras de habitar, trabajar y relacionarse, respondiendo a transformaciones demográficas, laborales y vitales que afectan a todas las generaciones. Cambian las prioridades, cambian los tiempos y cambian las expectativas sobre los espacios que ocupamos y compartimos.
Las revoluciones son cambios de paradigma en los que se producen transformaciones radicales en una sociedad. Generan debate y tensiones, pero también abren la puerta al progreso y a soluciones más alineadas con las necesidades de su tiempo. En este contexto surge el coliving, no como una tendencia pasajera, sino como una respuesta coherente a los retos sociales del siglo XXI, donde los es-
Fundadora
y Presidenta de COWORD
“El
coliving representa una evolución en el diseño: la elección de materiales, los espacios, la luz natural, el color, las fachadas y la sostenibilidad dejan de ser elementos accesorios y pasan a ser centrales”
pacios vuelven a situarse al servicio de las personas y la comunidad.
Experiencia y proceso de aprendizaje. En mi caso, el coliving no apareció como un concepto teórico, sino como un reto profesional concreto. Un fondo internacional de inversión inmobiliaria me encargó analizar y desarrollar en España un proyecto de coliving, en un momento en que este modelo era prácticamente desconocido y carecía de referencias claras o marco normativo.
Para poder dar una respuesta sólida, era imprescindible comprender qué estaba ocurriendo realmente en la sociedad y cómo esos cambios se traducían en nuevas formas de vivir, trabajar y relacionarse.
Ese proceso me llevó a estudiar lo que ya estaba sucediendo en Estados Unidos, Reino Unido, Países Bajos y otras ciuda-
des del norte de Europa. Analicé evolución demográfica, cambios económicos, culturales y sociales, y cómo se materializaban en nuevas tipologías residenciales. Visité proyectos, hablé con inversores, arquitectos y operadores internacionales pioneros, y comprendí que el coliving respondía a una lógica profunda de adaptación a nuevas formas de vida: más flexibles, más conectadas y más comunitarias.
¿QUÉ ES EL COLIVING?
El coliving combina espacios privativos con zonas comunes, servicios integrados y una gestión profesional que aporta flexibilidad y calidad en la experiencia de habitar. Fomenta la creación de comunidades, facilita el acceso a recursos y servicios e integra la tecnología como parte estructural del espacio.
Desde el punto de vista arquitectóni-
co, el coliving representa una evolución en el diseño: la elección de materiales, los espacios, la luz natural, el color, las fachadas y la sostenibilidad dejan de ser elementos accesorios y pasan a ser centrales.
Lejos de ser un concepto nuevo, la vivienda compartida ha acompañado históricamente los cambios sociales. En Madrid, las corralas del siglo XVI combinaban espacios privados reducidos con intensa vida comunitaria. En el siglo XX, Le Corbusier incorporó en la Unité d’Habitation comedores colectivos y espacios sociales para responder a cambios laborales y familiares. El coliving recoge esa tradición y la actualiza con diseño, servicios y gestión adaptados al siglo XXI.
Nuevas demandas: nuevas formas de vivir y convivir. La demanda de espacios compartidos refleja una transformación en las necesidades residenciales y estilos de vida. Millennials y generación Z priorizan ubicación, flexibilidad, servicios y experiencias sobre la propiedad tradicional. Buscan espacios que se adapten a ritmos laborales cambiantes, que faciliten la conexión social y optimicen recursos y espacios.
El modelo también adquiere relevancia en el ámbito senior. Ser mayor hoy implica mantenerse activo, autónomo y socialmente conectado. Los seniors valoran la privacidad, pero también la convivencia, el bienestar y la calidad de vida. El coliving permite dar respuesta mediante espacios diseñados para la interacción, servicios de salud preventiva, actividades deportivas, sociales para paliar la soledad, sin renunciar a la independencia.
En ambos casos, el coliving responde a una misma lógica: comunidades bien diseñadas, con servicios y espacios compartidos que mejoran la experiencia de habitar y relacionarse.
Mercado, inversión y el papel de la administración. La evolución del coliving evidencia cómo la transformación social
impacta directamente en el mercado y en la inversión. A medida que estos modelos demuestran su viabilidad y capacidad de responder a necesidades reales, el interés de promotores, operadores e inversores se consolida, especialmente en núcleos urbanos estratégicos.
La administración forma parte de manera activa del ecosistema que permite desarrollar estas tipologías de forma ordenada y segura. Cuando existen personas con visión y capacidad de adaptación dentro de las instituciones, los marcos normativos evolucionan y facilitan que la innovación llegue al territorio de manera estructurada.
La Comunidad de Madrid es un ejemplo de este proceso. Tras años de escucha, análisis y comprensión, ha publicado recientemente el Proyecto de Reglamento
que vivimos, trabajamos y compartimos experiencias. Esta labor se guía por valores claros: visión, compromiso, valentía y responsabilidad con el bien común, que orientan cada decisión y acción hacia soluciones coherentes con la sociedad que queremos construir.
Esta revolución del siglo XXI no la lidera una sola institución ni un único sector. La impulsamos personas con visión, valientes y comprometidas, capaces de unir talento, alinear esfuerzos y abrir espacios de colaboración con administraciones, promotores, inversores, consultores y operadores, especializados entre otros del sector.
Hoy el foco ya no está en convencer a quienes dudan o ponen barreras. Está en avanzar junto a los que somos valientes, visionarios y comprometidos; adminis-
“Cuando existen personas con visión y capacidad de adaptación dentro de las instituciones, los marcos normativos evolucionan y facilitan que la innovación llegue al territorio de manera estructurada”
de Vivienda, incorporando por primera vez el reconocimiento normativo del coliving y de alojamientos para estudiantes. Este paso asume que las nuevas generaciones priorizan ubicación, servicios y espacios compartidos, y sienta bases sólidas para un desarrollo coherente y sostenible.
Este avance normativo surge de un trabajo continuado de diálogo y colaboración entre sector público y privado, orientado a que los nuevos espacios realmente respondan a la sociedad que los habita.
Liderar la revolución social: visión, valores y legado. La implicación y compromiso social que tengo, trasciende lo profesional: consiste en alinear talento, abrir espacios de diálogo con administraciones y fomentar el trabajo colaborativo para transformar la manera en
traciones abiertas al diálogo, profesionales implicados que comprendemos que innovación y propósito social pueden ir de la mano.
Como decía Thomas Jefferson, (presidente de Estados Unidos, 1801–1809) “..cada generación necesita una nueva revolución”. La revolución que vivimos hoy se escribe a través de nuevas formas de vivir, trabajar y generar experiencias compartidas. Nuestro legado es ayudar a estas generaciones a tener lo que necesitan, transmitiendo el conocimiento y la experiencia acumulada, y aportando nuestro conocimiento, esfuerzo, valores y compromiso al servicio de los demás, para que la convivencia, la comunidad y la calidad de vida sigan creciendo y evolucionando. Ai
Los representantes del mundo de la construcción y la promoción muestran su confianza ante un futuro lleno de incertidumbres pero también de oportunidades. La unidad y la colaboración serán claves para hacer frente a los complicados retos que existen y que cada año se hacen más presentes
De izquierda a derecha, Rafael
La revista Andalucía Inmobiliaria reunió el pasado mes de febrero a los principales representantes del sector promotor y constructor de la región en una nueva edición de su tradicional Almuerzo-Coloquio. Este encuentro, que ya alcanza su decimoséptima convocatoria, estuvo moderado —como es habitual— por Íñigo Molina, director de Colliers en Andalucía. La jornada volvió a convertirse en un espacio de referencia para el intercambio de ideas, el análisis de los desafíos actuales y la búsqueda conjunta de soluciones para un sector estratégico en la economía andaluza. Una cita ya consolidada y esencial para los empresarios constructores e inmobiliarios, que fortalece la cohesión tan necesaria en el sector y contribuye a avanzar hacia sus objetivos de forma conjunta.
EL ambiente distendido, cercano y colaborador es el que marca cada año el encuentro de promotores y constructores que organiza la revista Andalucía Inmobiliaria, en el que se dan cita representantes de importantes firmas del sector para analizar, desde la experiencia que le da su bagaje profesional, la situación actual. No se trata solo de opiniones, sino de un diagnóstico real, sustentado en lo que estas empresas pueden ver en su día a día y una visión realista basada en el conocimiento directo del territorio y del funcionamiento del mercado. Algunos de los participantes son ya habituales en esta mesa, a la que se unen cada año nuevas caras que enriquecen el debate que se produce en torno a ella. En esta ocasión, acudieron a este encuentro Rosa Villaseca (Grupo ABU); Rafael Miranda (Caralca); Javier Torres (Azvi); Germán Peral (Chavsa); Antonio Gálvez (Grupo Galia); Ricardo Pumar y José Ortiz (Grupo Insur); Antonio Gil (Metrovacesa); Javier Braza (Lagoom Living); Ignacio Martín (Martín Casillas); Manuel Mayo (Areall), además de Rosa Hafner, directora-editora de la revista, junto a Íñigo Molina, de Colliers, que ha ejercido de moderador.
El problema de la vivienda vuelve a centrar un año más el debate, porque el reto del sector de responder a la demanda del mercado cada vez es mayor, y la producción no crece al ritmo necesario. Todo
ello con un horizonte lleno de sombras, ya que los datos del INE muestran una tendencia clara y sostenida de crecimiento en el número de hogares en España durante los últimos años. Desde 2022 hasta mediados de 2025, el número total de hogares no ha dejado de aumentar, superando los 19,5 millones en el segundo trimestre de 2025 y acercándose progresivamente a los 19,7 millones. Este crecimiento es constante trimestre a trimestre, aunque con un ritmo algo más moderado en los últimos años.
Aunque el número de hogares sigue creciendo, se observa que el ritmo de crecimiento anual se va desacelerando ligeramente. Mientras que en 2022 y 2023 las tasas anuales se situaban en torno al 1,4–1,5%, en 2024 y 2025 estas se mueven ya alrededor del 1%. Esto indica que el crecimiento continúa, pero de forma más contenida.
CAMBIOS
ESTRUCTURALES
En paralelo, los datos confirman un cambio estructural en la composición de los hogares. Cada vez hay más pero al mismo tiempo más
Datos provisionales desde el 1 de abril de 2025. AÑO
Datos provisionales.
pequeños. En este contexto, cobra especial relevancia el aumento de los hogares unipersonales, una tendencia especialmente marcada entre las personas mayores de 65 años. Esto refleja cambios sociales y demográficos como el envejecimiento de la población, una mayor longevidad y nuevos modelos de convivencia y marca lo que las empresas deben construir de cara al presente y al futuro.
En conjunto, los datos apuntan a una España con más hogares, pero de menor tamaño y con necesidades distintas, lo que se traduce en nuevos
servicios y equipamientos.
Para hacer frente a esta tendencia, el sector reclama modificaciones en las normativas que permitan adaptar el producto a lo que los compradores necesitan. No solo poder tener una mayor flexibilidad con el tamaño de la vivienda, sino también adaptar las calidades que se requieren dentro de unos estándares de seguridad. Para plantear soluciones primero hay que poner sobre la mesa las dificultades con las que se encuentran las empresas. Partiendo de ahí, el moderador, Iñigo Molina (Co-
Datos 2025: Según la Estadística Continua de Población (ECP), el número de hogares superó los 19,5 millones en el segundo trimestre de 2025 y rozó los 19,7 millones en octubre de 2025.
Hogares unipersonales: La tendencia muestra una disminución del tamaño de los hogares, aumentando el peso de los hogares de una sola persona, especialmente en mayores de 65 años.
lliers) invitó a los participantes a realizar un diagnóstico de la situación. Hay un asunto en el que todos coinciden: el elevado coste de la construcción.
La industrialización se sitúa, un año más, como una de las mejores opciones para hacer frente a este problema, aunque no es una pócima mágica que pueda resolverlo todo. Todos coinciden en que permite ganar eficiencia, reducir tiempos y mejorar la planificación, pero necesita procesos estandarizados para poder exprimir más su potencial y generar economías de escala que se traduzcan en una mejora clara de la rentabilidad.
Se pide también una política social de vivienda eficaz, recuperando ayudas a la compra o al alquiler que hace décadas tuvieron un efecto muy positivo en el mercado. Estas medidas podrían contribuir a cerrar la brecha entre precios y capacidad adquisitiva. Del mismo
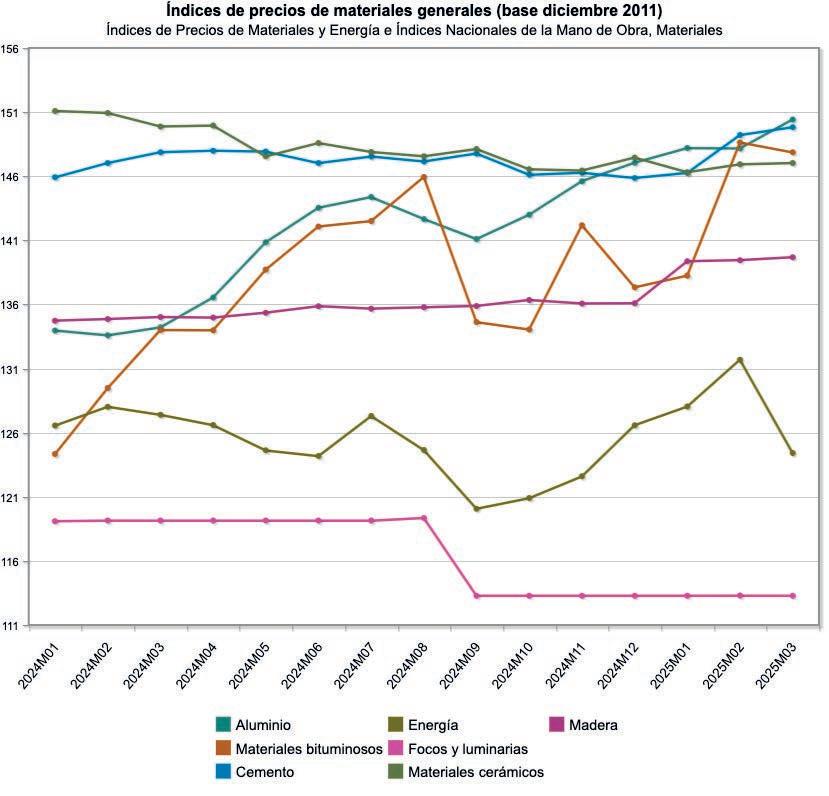
modo, mejorar la planificación y gestión de los suministros básicos —electricidad y agua, entre otros— es clave para agilizar desarrollos y evitar retrasos que encarecen los proyectos y minan su rentabilidad.
Lo que es cierto es que los márgenes son ya muy estrechos y la capacidad de actuar sobre los precios es casi nula. Está en manos de otros factores como el valor del suelo,
la evolución de los materiales o la subida de los tipos de interés. En lo que todos coincidieron es en que existe mucha demanda pero poca capacidad de compra. Y que aunque la demanda baje, no van a hacerlo los precios porque todos los márgenes están ya muy ajustados en la construcción.
Como nota positiva, cabe señalar el suelo, que comienza a mostrar algunos signos de
“Solo desde la colaboración entre todos los que forman parte de esta cadena productiva se puede dar solución a los crecientes retos que se le plantean al sector”
mejora en términos de disponibilidad y tramitación, lo que podría aliviar parcialmente la presión en el medio plazo. Las administraciones públicas han visto la necesidad de actuar con más diligencia para poner freno a este problema y en el caso de Andalucía parece que las medidas adoptadas están surtiendo efecto. El decreto ley del pasado año lanzado por la Junta de Andalucía para impulsar la liberalización del suelo con la colaboración de ayuntamientos ha activado bolsas de suelo dirigido a viviendas de precio asequible.
No obstante, el desafío sigue siendo estructural. Hay que encontrar un equilibrio en un mercado muy tensionado donde la mano de obra es un auténtico obstáculo para poder avanzar. Pero ante todo, las empresas quieren ir de la mano, porque solo desde la colaboración entre todos los que forman parte de esta cadena productiva se puede dar solución a los crecientes retos que se le plantean al sector. Ai
Para los asistentes al Almuerzo Coloquio de Ai, nos encontramos en un momento de estabilidad y bonanza pero con grandes retos por resolver. Hay que replantear procesos y buscar soluciones que abaraten costes y buscar alternativas a la falta de mano de obra. Sobre todo ello se reflexionó en el inicio de este encuentro profesional en el que se planteó la necesidad de recuperar el equilibrio del mercado. Si ese desajuste no se corrige, si no se aborda con reformas profundas, puede marcar el devenir del sector en el medio plazo.
ÍÑIGO MOLINA
Director en Andalucía de Colliers y moderador del debate
“Vamos a hablar del sector y a compartir experiencias”
“Hablar del sector y compartir experiencias”. Con ese objetivo y estas palabras comenzaba Íñigo Molina este debate, convertido ya en toda una tradición por Andalucía Inmobiliaria. Un encuentro en el que compañías promotoras y constructoras, con experiencia a nivel local, nacional e incluso internacional, se reúnen alrededor de una misma mesa en un ambiente cercano dando pie al diálogo y al intercambio de opiniones. “Para mí es un auténtico placer moderar una mesa tan diversa, en la que coinciden profesionales
que vienen por primera vez con otros que ya son habituales en este foro, en el que todos podéis aportar vuestra visión sobre los retos del sector. Sentíos cómodos para intervenir y compartir vuestro punto de vista”, indicaba el moderador. Para entrar en materia, Molina abrió paso a una primera ronda de intervenciones donde los participantes pudieran “hacer un repaso exponiendo su balance del último año y sus previsiones para 2026 con mensajes concretos en los que después iremos profundizando”.
almuerzo - coloquio de
RAFAEL MIRANDA
Director general de Caralca
“Existen
factores de peso que amenazan con provocar reajustes”
El momento que atraviesa actualmente el sector inmobiliario presenta claros matices de contraste. Por un lado, la evolución de las ventas continúa mostrando un comportamiento muy favorable y la economía, en términos generales, transmite señales de solidez. No obstante, existen elementos de gran relevancia que podrían derivar en ajustes en el corto y medio plazo e incluso en la ralentización en la puesta en carga de determinados proyectos.
Entre estos factores, destaca especialmente el incre-
mento desmesurado de los costes de construcción. Lejos de experimentar una estabilización, estos costes acumulan ya cuatro años de aumentos continuados, lo que está sometiendo a una fuerte presión la viabilidad económica de numerosas promociones. Esta situación, además, plantea un riesgo evidente: el encarecimiento del producto final podría limitar el acceso a la vivienda para determinados segmentos de la población.
El sector se encuentra así ante una coyuntura compleja. Por una parte, la demanda de vivienda se mantiene firme, impulsada en gran medida por una década caracterizada por niveles de producción casi nulos, lo que ha generado un notable déficit de oferta y una demanda insatisfecha. Por otro lado, persisten importantes dificultades para poner en marcha nuevos desarrollos. El resultado es un escenario marcado por una elevada necesidad de vivienda, pero también por crecientes obstáculos para activar nuevos proyectos, en gran medida condicionados por el impacto de los costes de construcción.
Coincido Coincido con el
“El encarecimiento del producto final podría limitar el acceso a la vivienda para determinados segmentos”
Director de Promoción
Residencial en Andalucía
Occidental de Grupo Insur
“Los elevados costes de construcción: el gran reto que hay que resolver”
análisis que se está haciendo en este foro, porque describe con enorme precisión la radiografía real del momento actual. Nos encontramos ante un mercado estable, con una economía que está respondiendo y con niveles de venta que, en términos generales,
evolucionan positivamente. El mercado funciona, s in embargo, esa estabilidad convive con un hándicap estructural que no podemos ignorar: el coste de la construcción. Hoy por hoy, ese es el gran reto que tenemos que resolver como sector.
Se habla mucho de vivienda asequible, pero la verdadera tensión que condiciona la sostenibilidad de nuestras compañías está en el precio de ejecución de la obra. Mantener este negocio resulta cada vez más complicado por las dificultades de trasladar el coste constructivo al mercado final. La industrialización, los nuevos sistemas constructivos y, probablemente, la incorporación de tecnologías como la inteligencia artificial serán palancas clave para ganar eficiencia. El sector debe dar un paso decidido hacia modelos más industrializados si quiere seguir siendo competitivo. En definitiva, el mercado resiste y la demanda acompaña, pero el verdadero examen lo tenemos en cómo abordamos la transformación productiva del sector.
ROSA VILLASECA CEO de Grupo ABU
“El problema actual de la vivienda se concentra en el segmento medio”
En primer lugar, agradecer a Rosa y a todo su equipo la invitación a este encuentro, al que acude por primera vez Grupo ABU. Sobre lo que se está comentando, me gustaría resaltar un matiz en relación a la oferta de vivienda. Creo que donde más dificultades estamos encontrando no es tanto en la vivienda de precio asequible ni en el segmento ‘prime’, sino en el tramo medio. Es en esa demanda de vivienda de precio medio donde estamos teniendo más dificultades para ofrecer
producto viable. El incremento sostenido de los costes de construcción, sumado al encarecimiento del suelo, nos está empujando inevitablemente hacia precios finales cada vez más elevados. En el caso de la vivienda protegida, pese a las limitaciones, la actualización de módulos permite contener relativamente los precios. En el otro extremo del mercado, contamos con una demanda sólida, especialmente en enclaves como la Costa del Sol, donde el comprador internacional sostiene buena parte de la actividad. Sin embargo, no estamos sabiendo llegar a ese
segmento medio que representa a la mayoría de la población española. Y ese desajuste, si no se corrige, puede generar una brecha cada vez mayor entre oferta y demanda real, excepto en aquellos municipios en los que se cuenta con una clase media sólida que absorbe la poca oferta que se está generando, como puede ser Málaga o Sevilla. A ello se suma una preocupación adicional: el aumento de los costes de construcción, cuya corrección no parece sencilla ni inmediata. Incluso avanzando hacia la industrialización —un camino que considero imprescindible— no está claro que, por sí sola, vaya a resolver el problema en el corto plazo. Y añadiría un factor más de complejidad que probablemente abordemos más adelante: la gestión de los suministros, que está suponiendo un impacto significativo en plazos y planificación, y no percibimos una solución clara a muy corto plazo.
JAVIER TORRES
Delegado de Azvi
“Estamos ante un verdadero cambio de ciclo”
Creo que estamos ante la prolongación de un escenario que ya arrastrábamos desde el año pasado. Todos conocemos perfectamente las tensiones que atraviesa la actividad constructora y cómo impactan en promotores, clientes y en el propio producto final.
La problemática es estructural. La falta de mano de obra cualificada, la presión sobre los costes y la pérdida de capacidad productiva nos obligan a asumir que estamos ante un verdadero cambio de ciclo. La industrialización se presenta como una solución para mitigar el problema que estamos teniendo de falta de mano de obra. Pero en
general debemos hacer una transformación profunda de los procesos. Reformular cómo diseñamos, planificamos y ejecutamos nuestra actividad es imprescindible si queremos recuperar control sobre plazos y costes. De lo contrario, corremos el riesgo de quedar atrapados en un modelo en el que seguimos licitando y adjudicando obras en función de la presión de los subcontratistas, con escaso margen de maniobra. Este es un debate que, sin duda, merece ser abordado aquí en profundidad.
Director general del Grupo Martín Casillas en el área de Construcción
“Las empresas seleccionan cuidadosamente dónde concurrir porque el riesgo de desviación es elevado”
En nuestro caso Martín Casillas es una empresa con 65 años de historia especializada en obra civil y mi experiencia se centra sobre todo
almuerzo - coloquio de promotores y constructores
en este sector. En el ámbito de la edificación, aunque en alguna ocasión hemos probado a acometer algún proyecto residencial, hemos preferido orientar nuestra actividad a proyectos logísticos, naves industriales, edificación singular y aparcamientos subterráneos. En estos segmentos contamos con una amplia experiencia, tanto en desarrollo como en explotación, y es donde aportamos valor diferencial, tenemos un conocimiento profundo del negocio y podemos obtener buenos resultados.
En cuanto a la situación del sector, creo que en los últimos años nos venimos enfrentando siempre al mismo problema: hay un desequilibrio muy serio entre volumen de obra y capacidad real de ejecución. Trabajo hay pero carecemos del capital humano necesario para absorberlo. No hablo solo de mano de obra básica, faltan técnicos, titulados superiores y medios, encargados, capataces y oficiales especializados. La cadena completa está tensionada. Hasta el punto de que muchas empresas nos hemos visto obligadas a contratar profesionales fuera de España
ante la imposibilidad de encontrar personal cualificado en el mercado nacional.
A esta falta de recursos humanos se suma otro problema de enorme calado: la inflación real de determinados materiales y que no está siendo adecuadamente recogida en los sistemas oficiales de revisión de precios. Los índices que publica el Instituto Nacional de Estadística (INE) y que sirven de referencia para administra-
cado se han multiplicado por 2. El resultado es una situación difícil de sostener y prueba de ello es que asistimos a un fenómeno creciente de licitaciones públicas que se quedan desiertas. Las empresas ya no pueden acudir a cualquier proyecto: seleccionan cuidadosamente dónde concurrir porque el riesgo de desviación es elevado.
Paradójicamente, el sector, en términos agregados, no
“La inflación real de determinados materiales no está siendo adecuadamente recogida en los sistemas oficiales de revisión de precios”
ciones públicas como Ministerio de Transportes y Movilidad Sostenible o la Junta de Andalucía no reflejan con precisión la evolución efectiva de ciertos materiales y especialidades. El caso del hormigón es muy significativo, ya que sube entre 10 y 15 euros cada año mientras las revisiones de precios no lo contemplan. Lo mismo ocurre con partidas como el encofrado, y el transporte cuyos precios reales de mer-
presenta malos resultados. La actividad es intensa y muchas compañías mantienen cifras razonables. Pero estamos entrando en una dinámica peligrosa: gran volumen de obra, escasa capacidad de respuesta y márgenes cada vez más tensionados. Si no se corrigen los desajustes entre precios reales, sistemas de revisión y disponibilidad de recursos, corremos el riesgo de no responder al mercado.
ANTONIO GIL Director Territorial de Andalucía Occidental de Metrovacesa
“Tenemos una demanda estructuralmente sólida”
Estos encuentros anuales nos permiten hacer balance de cómo ha evolucionado el ejercicio anterior y anticipar el rumbo del actual. Si nos centramos en los últimos tres o cuatro años, el balance para el sector inmobiliario puede calificarse de positivo. Los indicadores macroeconómicos nos han acompañado y ha habido una creación sostenida de hogares, niveles relevantes de inversión, un volumen significativo de ahorro acumulado por las familias y un mercado laboral que, con matices, ha mostrado fortaleza. Todo ello ha apuntalado a una demanda estructuralmente sólida que ha sido capaz de absorber incrementos de precios en la vivienda.
De cara a 2026, mi impresión es que mantendremos la tendencia, probablemente con una ligera moderación en el ritmo de crecimiento de precios
y en algunos indicadores, pero sin un cambio brusco de ciclo. Ahora bien, seguimos conviviendo con los mismos riesgos estructurales que arrastramos desde hace años: escasez de suelo finalista, aumento de los costes de construcción, falta de mano de obra cualificada y procesos de desarrollo excesivamente largos y complejos. Es más, en ciertos aspectos no solo la situación no ha mejorado, sino que ha ido a peor. Han pasado los años sin que se hayan adoptado soluciones de calado que permitan reducir de estos riesgos.
Es cierto que en determinados territorios se están implementando medidas normativas orientadas a aumentar la oferta de obra nueva, pero el problema de fondo persiste y esta sigue siendo insuficiente, a pesar de haber registrado en 2025 más de 700.000 transacciones, un volumen que no se alcanzaba desde hace quince años aproximadamente. En definitiva, la perspectiva para 2026 es de continuidad: una tendencia positiva, aunque con menor pendiente, y los riesgos que hemos visto en esta mesa en ediciones anteriores.
RICARDO
PUMAR
Presidente de Insur
“El verdadero cuello de botella está en la escasez de mano de obra especializada”
Coincido con el resto de participantes en el diagnóstico: está bastante claro que el mercado residencial encadena varios años de buen comportamiento y en cada ejercicio se supera el número de transacciones. Paradójicamente, no conseguimos aumentar el volumen de la oferta y no es por falta de demanda, sino porque no hay capacidad para producir más vivienda.
Se suelen señalar como factores limitantes a la finan-
ciación, al suelo o a la burocracia administrativa. Todos influyen, sin duda, pero, desde mi experiencia, el verdadero cuello de botella está hoy en la escasez de mano de obra especializada y en la limitada capacidad de los servicios de construcción.
El suelo podría activarse a corto plazo con medidas políticas, como incrementos de densidad, cambios de uso o ajustes normativos. El problema es que no podemos ponerlo en carga con la agilidad necesaria si no tenemos quién lo ejecute. Y la subcontratación resulta cada vez más complicada, ya que estamos en un contexto de fuerte demanda y escasa competencia y eso limita aún más la capacidad global del sistema. Por eso hemos apostado decididamente por la industrialización, no como una tendencia, sino como una necesidad estratégica. Porque esta situación no va a mejorar, de hecho podría agravarse, ya que la construcción tradicional resulta cada vez menos atractiva para las nuevas generaciones. Sin embargo, un modelo más industrializado y más tecnificado sí podría atraer a esta mano de obra. Con la industrialización podremos incrementar la oferta y equilibrar un mercado que, por el lado de la demanda, sigue mostrando una fortaleza notable.
Delegado territorial en Andalucía de Chavsa
“La percepción es que el sector vive un momento extraordinario, pero la realidad es más compleja”
C on 43 años que acabamos de cumplir de trayectoria en el sector, la experiencia permite hablar con cierta perspectiva. Y coincido con el diagnóstico que se ha mencionado en la mesa: el problema no está en la falta de proyectos, sino en la capacidad real para ejecutarlos.
Nuestra compañía está especializada principalmente en el ámbito terciario y en edifi cación para promotores privados y el mayor problema que estamos padeciendo hoy en día no es la oferta, donde es posible seleccionar cliente, tipología o ubicación. El verdadero desafío comienza después de la fi rma. Si antes lo complejo era cerrar el contrato ahora lo complejo es ejecutarlo.
No estamos hablando
“Estamos consiguiendo producir vivienda viable. Y este es un desafío complejo, que no tiene soluciones simples”
de proyectos de un mes de ejecución, donde la incertidumbre es limitada. Son obras con plazos medios de doce o catorce meses, la situación es muy distinta: se sabe cómo empiezan, pero no cómo terminan. Y esa incertidumbre resulta muy difícil de trasladar al promotor, que estructura su inversión con unos números cerrados, con un plan fi nanciero defi nido y unos márgenes calculados. Sin embargo, en un contexto como el actual —con incrementos constantes en materiales como el hormigón y revisiones de precios que pueden suponer subidas inmediatas del 10% o el 20%— hay mucha incertidumbre, porque a veces no es posible repercutir esos incrementos durante la ejecución.
La pregunta es evidente: ¿hasta dónde puede llegar esta situación? No se sabe a ciencia cierta, pero algunos proyectos corren el riesgo de paralizarse o replantearse. Ya lo estamos viendo en determinadas obras de gran envergadura, especialmente en el ámbito público, donde las desviaciones presupuestarias y los sobrecostes se
acumulan y los plazos se dilatan. Y esa dinámica, inevitablemente, termina trasladándose también al ámbito privado.
La situación es preocupante, porque en un momento como el actual, con un elevado volumen de obra y aparente dinamismo, están desapareciendo constructoras. Existe la percepción de que el sector vive un momento extraordinario, pero la realidad es más compleja. La presión sobre costes y márgenes está poniendo en serios problemas a muchas empresas.
MANUEL MAYO
Socio director de Areall
“Crisis, no, bloqueo por fricción”
Este es un gran punto de encuentro para los profesionales del sector y le agradecemos a Andalucía Inmobiliaria que lo haga posible. Desde Areall vivimos muy de cerca los problemas reales de la promoción y construcción y el diagnóstico que se ha planteado hoy aquí es acertado.
No estamos ante una crisis, pero sí ante un bloqueo. La sensación general es que cuesta avanzar: los costes suben, los plazos se alargan y las decisiones se ralentizan. Todo ello genera una fricción creciente que termina trasladándose a los proyectos. Estamos viendo promociones que se quedan estancadas, en ocasiones incluso en fases avanzadas de desarrollo. Uno de los problemas recurrentes es que se han adquirido suelos sin un conocimiento completo de las cargas reales que implican o con limitaciones —especialmente en materia de suministros— que no se detectan inicialmente y que pueden acabar comprometiendo la viabilidad del proyecto. No tenemos un problema de demanda. La necesidad de producto existe y es sólida. Tampoco falta tejido empresarial ni capacidad técnica. El
verdadero problema es otro: no estamos consiguiendo producir vivienda viable. Y este es un desafío complejo, que no tiene soluciones simples. En nuestro caso, la diversificación nos está permitiendo explorar algunas respuestas. No trabajamos únicamente en residencial; tenemos también una presencia relevante en el ámbito logístico y en otros sectores. Esto nos permite analizar dinámicas distintas y trasladar aprendizajes de un segmento a otro. Ello nos está permitiendo demostrar que, al menos en parte, es posible reducir esa fricción que hoy está bloqueando el desarrollo de vivienda viable.
Consejero delegado y fundador de Lagoom Living
“Es momento de evolucionar hacia esquemas más colaborativos”
“Si cada actor conoce mejor al otro, las fricciones se reducen y la viabilidad mejora”
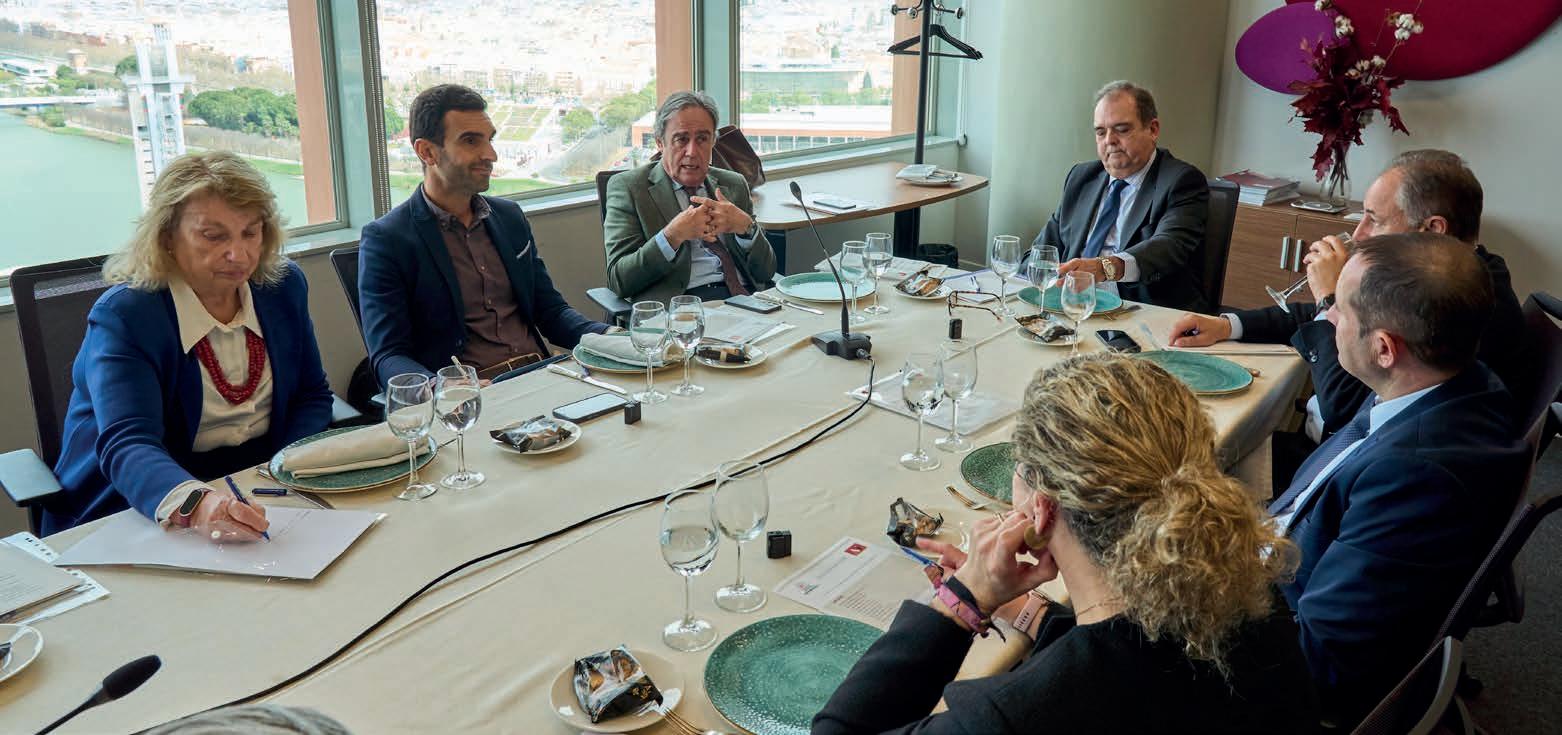
En mi caso puedo aportar una visión quizá más global. Ya éramos plenamente conscientes de los problemas estructurales del sector desde hace años. Nada de lo que se ha comentado hoy aquí nos resulta ajeno, sin embargo, me gustaría introducir un matiz de optimismo.
Hace dos años, el escenario era claramente de bloqueo. Hoy, sin negar las dificultades, la situación es distinta. Los distintos actores -administraciones, constructoras, promotoras, gestores- estamos remando en la misma dirección. El gran desequilibrio sigue siendo evidente: se crean más hogares que viviendas somos capaces de promover y finalizar. Ahí está la raíz del problema. Y para corregirlo, todos debemos asumir parte de responsabilidad. Desde mi punto de vista, seguimos demasiado anclados en modelos de gestión del pasado.
Es momento de evolucionar hacia esquemas más colaborativos: contratos donde los riesgos estén mejor distribuidos, donde la arquitectura asuma un papel más firme en la coordinación y responsabilidad técnica, donde la constructora pueda intervenir desde fases tempranas para optimizar soluciones y donde exista más transparencia. Si cada actor conoce mejor al otro, las fricciones se reducen y la viabilidad mejora.
La Administración, con sus limitaciones, actúa dentro de un engranaje complejo y pesado. No siempre puede avanzar al ritmo que el mercado exige. Nuestra responsabilidad es entender ese marco y saber operar dentro de él con inteligencia y anticipación, intentando que no haya una sobrerregulación.
Dicho esto, tenemos la bendita paradoja de que al no haber vivienda hay mucha demanda. Eso es lo que nos
ha sostenido hasta ahora. El incremento de costes de subcontratas y mano de obra no es un fenómeno local, es algo generalizado. Nuestro trabajo, es atraer inversión, y la realidad es que el capital sigue confiando en España. Estamos viendo cómo grandes carteras de vivienda en alquiler que comenzaron a desarrollarse hace años ya están estabilizadas y generando retornos. En Lagoom Living hemos apostado por una creciente profesionalización y por una gestión más estructurada. En los últimos tres años hemos puesto en carga 1.700 viviendas y seguimos creciendo en Sevilla y Málaga. Ahora desembarcamos también en Madrid y en la Comunidad Valenciana. Contamos con la confianza del capital, y lo más relevante es que esa confianza no es solo hacia nuestra compañía, sino hacia el mercado español en su conjunto. Eso es lo importante.
“La rentabilidad ha bajado signi cativamente”
Desde hace cuatro años venimos compartiendo diagnósticos muy similares. La diferencia es que, lejos de corregirse, muchos de los problemas se han ido agravando. Y lo más preocupante es que no existen soluciones inmediatas ni medidas drásticas capaces de dar una solución a esta situación en el corto plazo. El principal desafío sigue estando en los costes de construcción y en la escasez de mano de obra cualificada. Son problemas estructurales y, por tanto, de resolución compleja. La industrialización es un paso necesa-
Consejero delegado del Grupo Galia
esto es así porque tendemos a medir la salud del mercado en número de operaciones o en volumen comercializado, no en términos de rentabilidad o de esfuerzo requerido para obtenerla. Quienes llevamos décadas en este mercado sabemos que las rentabilidades actuales han bajado significa-
rio que nos permitirá acelerar plazos, mejorar procesos y tener un mayor control, pero hasta la fecha no ha demostrado una capacidad clara para reducir costes de forma significativa. Es una herramienta útil, pero no un milagro.
Es cierto que, en términos generales, el sector se comporta bien. Cada empresa, en función de su tamaño, su estrategia y sus objetivos, mantiene actividad y ventas. Pero
producto resulta más difícil de encajar, porque en vivienda libre, el margen de maniobra es limitado, Hay dos grandes variables: suelo y construcción y el resto de costes está todo tasado. En el segmento alto siempre existirá una cuota de mercado. En determinadas ubicaciones y con determinados perfiles de cliente, seguirá habiendo demanda. Pero la franja media es la que más sufre el encarecimiento del suelo y de la construcción, porque no puede absorber los incrementos de precio que se están dando.
Sin embargo, creo que la vivienda asequible, que es la más demandada, sí es posible porque existen alternativas viables, pero requiere deci-
tivamente y están muy por debajo de las históricas. Ese dato explica, en parte, la evolución de muchas promotoras hacia modelos con menos capital, posicionándose como gestoras más que como inversores patrimonialistas. Es una adaptación lógica a un entorno de márgenes más estrechos. En cuanto a los segmentos de mercado, coincido con que el gran perjudicado es el de la clase media. Es ahí donde el
siones políticas valientes y una visión estratégica a largo plazo. No se trata de soluciones mágicas ni de medidas coyunturales, sino de crear un marco que facilite el acceso a suelo adecuado para reducir cargas.
En definitiva, el sector mantiene su actividad y el dinamismo de años anteriores, pero arrastra problemas estructurales que afectan especialmente a la clase media.
ROSA HAFNER
Directora-editora de Andalucía Inmobiliaria
“Me siento orgullosa y agradecida de que con éis en nosotros”
Quisiera agradeceros a todos vuestra presencia aquí, tanto a los que sois ya habituales en esta mesa como a las nuevas incorporaciones. Tengo la fortuna de comprobar año tras año que, cuando convocamos este tipo de encuentros, siempre respondéis. Conocéis cómo trabajamos, sabéis cuál es el espíritu de estas mesas y sois vosotros los que hacéis de estos eventos una cita obligada y aportáis vuestra experiencia y vuestro conocimiento a esta publicación. Es un privilegio poder contar con todos vosotros, consolidar este espacio como punto de encuentro del sector y convertirlo en un foro donde compartir ideas, aprender unos de otros y reflexionar juntos Porque los retos que tenemos por delante exigen diálogo y colaboración. Estoy convencida de que la mejor manera de afrontarlos es desde la unidad y el encuentro y ese es, precisamente, el objetivo de este foro. Me siento orgullosa y agradecida de que confiéis en nosotros y de que la revista se haya consolidado como un referente y un lugar común para el sector. Ai
Constructores y promotores hacen un juego de equilibrios para poder sacar adelante un producto cada vez más complicado, no tanto ya por el suelo, que aunque sigue escaseando, empieza a responder a las medidas que se han ido adoptando y resurge en algunas localizaciones, sino por el resto de problemas que vienen arrastrando desde hace años y que ponen en aprieto la rentabilidad de los proyectos.
El sector ve como cada año los problemas de los que ya advirtieron hace tiempo los empresarios se van agravando. El resultado es un mercado cada vez menos accesible que sobre todo afecta a las clases bajas y medias. Iñigo Molina, moderador de este debate, subrayaba que “a la hora de analizar la situación actual, todos coincidís en los mismos temas porque os impactan por igual. De los que estáis comentando, me queda una sensación de que os afectan más los relacionados con la fase de construcción: escasez de mano de obra y costes de materiales como el hormigón. La industrialización puede reducir los plazos pero ¿hasta qué punto esto se refleja en los resultados del proyecto? En esta parte del debate vamos a profundizar en estos temas y en cómo estructuráis vuestros procesos”. El otro asunto preocupante que destacaba Molina “es el problema de la clase media y cabe preguntarse qué dificultades tenéis los promotores para darles respuesta, qué posibilidades hay para construir viviendas destinadas a este colectivo, que está por encima del salario medio pero no llega al mercado de gama alta”.
NA de las soluciones que vienen repitiéndose desde hace ya muchos años en estos debates es el de la industrialización. Sobre ella, Ricardo Pumar, de Grupo Insur, matizaba el mensaje que a veces se da sobre su resultado. “En el corto plazo, es posible que su impacto no sea determinante; sin embargo, en el medio y largo plazo —a cinco o diez años vista— su impacto es evidente. Aunque la industrialización no suponga inicialmente un ahorro directo en costes, el simple hecho de reducir los plazos de la promoción ya tiene un reflejo significativo en la rentabilidad. En el negocio promotor, el tiempo es una variable crítica: acortar los ciclos implica liberar antes el capital invertido, reducir costes financieros y disminuir la exposición al riesgo. Si la industrialización permite reducir los plazos de ejecución en un 40%, la mejora en la rentabilidad es inmediata. Si esa reducción alcanza el 50%, el impacto es aún mayor. No se trata únicamente de construir más rápido, sino de optimizar todo el ciclo del proyecto”. Además, recordaba, “a medida que aumenta el vo-
lumen de construcción industrializada, se generan economías de escala que permiten ofrecer precios unitarios más competitivos. Este crecimiento reequilibra también el peso frente a la construcción tradicional”, lo que puede ayudar a combatir los problemas que sufre actualmente.
Antonio Gálvez, de Grupo Galia, coincidía en que el impacto de la industrialización no se verá en el corto plazo. “Está claro que no va a ser para mañana, y que queda mucho camino por recorrer, porque entre otras cosas, no tenemos infraestructura ni industria que pueda ser capaz de generar la cantidad de producto que se necesita y porque hace falta invertir en formación. Pero cabe preguntarse entonces cual es la alternativa, porque continuar con la mano de obra tradicional incrementándola para dar respuesta a lo que demanda el mercado es algo imposible”, indicaba. Además, “la industrialización en la construcción no es algo nuevo, nosotros llevamos muchos años aplicándola. De hecho, cuando casi nadie utilizaba pladur, nosotros ya lo incorporábamos. Hoy, sin embargo, este material ha llegado a ser más caro que el ladrillo y va subiendo de precio cada año. Esto demuestra que debemos analizar por qué ocurren estas situaciones, ya que el pladur es, en esencia, industrialización”.
Y añadía que “actualmente, todos asumimos la capacidad de industrializar dentro de
lo que realmente es posible: principalmente fachadas y baños. Más allá de eso, el margen de industrialización es limitado y, en ese ámbito, los costes ya están interiorizados. No parece que podamos obtener mucho más rendimiento del que conseguimos hoy en día. Por eso creo que la clave para que la industrialización avance es la estandarización. Sin ella, la industrialización pierde sentido. Hoy seguimos diseñando cada edificio como si fuera único, reinventándolo cada vez. Así no se generan sinergias ni se aprovecha el aprendizaje previo. Sin estandarización real, la industrialización no alcanza la rentabilidad que debería porque así no podemos aprovechar ninguna sinergia de lo aprendido anteriormente”. Gálvez se
ANTONIO GÁLVEZ
GRUPO GALIA
“La
clave para que la industrialización avance es la estandarización. Sin ella, la industrialización pierde sentido”
preguntaba entonces cómo se podría avanzar. “En nuestro caso, cuando trabajamos en proyectos propios, por ejemplo con sistemas de steel frame, sí aplicamos una industrialización más profunda. Al hacerlo para nosotros mismos, conseguimos ahorrar tiempo y, por tanto, costes. La diferencia está precisamente por tanto en poder estandarizar, repetir y optimizar desde la experiencia acumulada”, reflexionaba.
En este sentido, para Antonio Gil, de Metrovacesa “es evidente que un proceso arte-
sanal requiere más tiempo de ejecución que uno industrial, pero acortar así los plazos no necesariamente te va a incrementar la rentabilidad. Lo que sí es cierto es que sí puede tener un impacto positivo desde una perspectiva empresarial. Hoy operamos con criterios más industriales y financieros que hace una década: se analiza la rotación del capital, la velocidad de recuperación de la inversión y la posibilidad de reinvertir antes los recursos recuperados. Si recupero antes lo invertido, puedo volver a invertirlo. El sector proba-
blemente evolucionará en esa dirección. Seguirá existiendo construcción artesanal, especialmente en rehabilitaciones o en edificaciones con valor patrimonial o elementos que deban conservarse por su singularidad. No obstante, lo lógico es que el modelo general tienda hacia la industrialización, del mismo modo que ya ocurre en otros sectores. Todo ello, dejando a un lado las preferencias que existen actualmente por ciertos trabajos, donde la construcción no está logrando atraer la mano de obra necesaria”.
Para Rafael Miranda, director general de Caralca, este aspecto constituye uno de los principales desafíos estructurales del sector. En su opinión, el acceso a la vivienda es un problema estructural que requiere una estrategia a largo plazo, dotación presupuestaria pública y nuevas bases normativas que provoquen menos plazos y menos fiscalidad. Además, indicaba que “hemos evolucionado hacia una sociedad menos acostumbrada al esfuerzo y al ahorro, en cierta medida, más acomodada”. Mientras tanto, la vivienda continúa ocupando titulares de forma recurrente en los medios de comunicación, aunque —según apuntaba— el debate rara vez se centra en el verdadero origen del problema.
En este sentido, Miranda consideraba que la atención pública se dirige con frecuencia a cuestiones como el precio del suelo, el coste
RAFAEL MIRANDA CARALCA
“Resulta imprescindible reforzar la formación profesional y facilitar la incorporación tanto de jóvenes como de población inmigrante al sector”
del alquiler o la escasez de oferta, dejando en un segundo plano un factor clave: la falta de profesionales cualificados en la construcción. A su juicio, el sector necesita incorporar a una parte significativa de la población.
El directivo recordaba además que la formación profesional experimentó una transformación que terminó relegando este tipo de enseñanzas. Como consecuencia, hoy existe una notable escasez de oficios especializados y un número muy limitado de trabajadores cualificados.
Esta situación ha generado un mercado laboral claramente descompensado. “Lo realmente preocupante -subrayaba Miranda- es que esta cuestión apenas forma parte del debate público”. En su opinión, “resulta imprescindible reforzar la formación profesional y facilitar la incorporación tanto de jóvenes como de población inmigrante a estos oficios, fundamentales para garantizar la capacidad productiva y el futuro del sector”.
Según Javier Torres, de Azvi, “hay mucha población
que podría trabajar, pero priorizan otras cosas. Por eso hay que tratar de hacer atractivo para el joven su incorporación al mercado laboral y en concreto al proceso constructivo”. De la misma opinión era Ignacio Martín, de Martín Casillas, quien señalaba que “en los últimos años, la construcción se ha ido percibiendo como un sector menos atractivo para las nuevas generaciones. Es una realidad que constatamos en los procesos de selección. En nuestro caso, colaboramos activamente con la Escuela de Ingenieros, intentamos estar presentes desde la etapa de grado, ofrecer prácticas, facilitar la compatibilidad con el máster y acompañar a los jóvenes en sus primeros pasos profesionales. Lo hacemos porque sabemos que, si no trabajamos esa base, es muy difícil renovar equipos y asegurar el relevo generacional. Sin embargo, lo que observamos es que el sector no resulta espe-
cialmente atractivo para esos jóvenes que empiezan a trabajar. La gestión de la obra, en particular, genera menos interés que otras actividades y se percibe como una tarea muy exigente y de alta presión. La consecuencia es que estamos teniendo dificultades para incorporar talento joven en la parte más operativa del negocio, que es precisamente donde más se necesita relevo generacional. Este es un reto sectorial importante: si queremos atraer y retener a las nuevas generaciones, debemos reflexionar sobre cómo hacer más atractiva esta actividad, de lo contrario, corremos el riesgo de agravar el problema de falta de talento en una profesión clave para el desarrollo económico”.
Para Germán Peral, este es uno de los problemas más preocupantes actualmente. Según manifestaba el delegado territorial de Chavsa, “la mayoría de las empresas auxiliares crecerían si pudieran. El problema no es la falta de voluntad, sino la carencia de mano de obra cualificada. Sin ese personal no es posible ampliar capacidad. Ese es el verdadero cuello de botella que impide al sector crecer al ritmo que la sociedad demanda. La industrialización puede y debe formar parte de la solución, especialmente en obra nueva, donde aún existe un amplio margen de mejora”. Pero no hay que olvidar otro aspecto importante del parque inmobiliario que comentaba Peral, ya que
“además de ser extenso es un parque envejecido, lo que exigirá cada vez más intervención. La rehabilitación va a ganar peso en los próximos años y ese tipo de proyectos difícilmente puede resolverse mediante procesos industrializados. Al contrario, requerirá profesionales cada vez más preparados y especializados para abordar esos proyectos
de rehabilitación de edificios para adecuarlos bien a vivienda, o a uso terciario o como oficinas”.
Hay otro asunto que mencionaba José Ortiz, de Grupo Insur, y que también complica la actividad del sector, y es que “aunque actualmente es posible encontrar suelo y estructurar una promoción, el verdadero problema surge
JOSÉ ORTIZ GRUPO INSUR
“El verdadero problema surge cuando, una vez iniciado el proyecto, se producen cambios en las condiciones económicas o regulatorias”
cuando, una vez iniciado el proyecto —e incluso con las viviendas ya comercializadas—, se producen cambios en las condiciones económicas o regulatorias. Esta situación impacta directamente en la rentabilidad prevista y en la viabilidad económica de la promoción. En un sector donde los márgenes están ajustados y los ciclos son largos, la estabilidad normativa y la previsibilidad de costes resultan fundamentales para garantizar la sostenibilidad de las inversiones”.
Todos estos factores afectan al mercado más tensionado actualmente: el de la vivienda. Profundizando en este asunto, Antonio Gil mencionaba que “si el objetivo es facilitar el acceso a la vivienda, una de las vías más directas son las ayudas públicas. Cuando no existe una diferenciación relevante en el Código Técnico, en los parámetros urbanísticos u otras exigencias regulatorias entre una vivienda asequible y una libre, el margen para reducir el precio final es muy limitado, porque los costes de suelo
y de construcción al final son muy similares. Y por eso el acceso a la vivienda solo puede mejorarse actuando sobre la financiación o mediante ayudas directas. De hecho, históricamente este ha sido el mecanismo utilizado. Hasta el año 2005, las viviendas protegidas contaban con instrumentos de apoyo como subvenciones a la entrada o ayudas vinculadas al tipo de interés, lo que permitía reducir el esfuerzo económico inicial de los compradores”. Para Gil, “también existe la opción de que sean las propias administraciones públicas las que promuevan esas viviendas y puedan ponerlas en el mercado por debajo de su coste. La realidad es que cualquier promoción tiene un coste objetivo y la pregunta clave es cómo podemos reducirlo o compensarlo para hacer la vivienda más accesible. El principal problema no es el precio en sí, sino el desajuste que existe actualmente entre el coste de acceso a la vivienda y la capacidad económica de los jóvenes. Si comparamos por estratos de edad, los niveles de riqueza y ahorro de
la población joven hoy son, en términos relativos, inferiores a los de quienes tenían esa misma edad hace 30 ó 40 años. Más allá de los hábitos de consumo, que también influyen, el factor determinante es la evolución de la renta disponible y del poder adquisitivo. Porque el crecimiento de los ingresos no ha ido acompasado con el incremento del precio de la vivienda”.
Ricardo Pumar acompañaba esta reflexión con otros datos. “España está creciendo en términos de volumen de actividad, pero uno de los principales retos de la economía es la evolución de la productividad, que este año ha caído en torno a un 0,2%0,3%- Esto es lo que impide que se puedan subir los salarios. Por tanto, el debate no es solo cuánto crece la economía, sino cómo crece. Sin avances en productividad, resulta difícil consolidar subidas salariales sostenibles sin
RICARDO PUMAR INSUR
“A medida que aumenta el volumen de construcción industrializada, se generan economías de escala que permiten ofrecer precios unitarios más competitivos”
comprometer la viabilidad y fortaleza del tejido empresarial”. En este sentido, para Pumar, “la vivienda asequible afronta un escenario complejo. Por un lado, los costes de construcción siguen mostrando una tendencia al alza. Por otro, no parece previsible una bajada significativa de los tipos de interés en el corto plazo. Es cierto que la reducción de tipos en los últimos años facilitó el acceso a la vivienda al abaratar la financiación, pero ese margen ya no es tan amplio. Si entendemos por vivienda asequible aquella cuyo propietario puede destinar en torno al 30% de sus ingresos
al pago de la cuota hipotecaria, el equilibrio es cada vez más difícil de sostener. Para que esa proporción se mantenga, es necesario que al menos uno de estos tres factores mejore: precios finales más contenidos, salarios reales al alza o costes financieros más bajos”. De hecho, “si los costes de construcción siguen aumentando, los salarios no crecen de forma significativa en términos reales y los tipos de interés no descienden, esa regla del 30% va a ser cada vez más difícil de cumplir. En consecuencia, el reto de la vivienda asequible va a ser cada vez mayor”, según el presidente de Insur.
Según Javier Braza, de Lagoom Living, “en el caso de la vivienda asequible o protegida, la viabilidad del modelo depende de factores clave más allá del coste directo de construcción. Por normativa, los alquileres no pueden superar ciertos límites, por lo que el proyecto solo es sostenible si se combina con ayu-
das públicas, como las procedentes de los fondos Next Generation. Otro elemento crítico es la deuda, que debe contar con plazos y amortización adecuados. Pero el coste del material o la mano de obra es secundario frente a estos factores. Es importante que cualquier posible incremento de costes se prevea y se comunique para incorporarlo al modelo financiero”.
Además de la mano de obra, Íñigo Molina mencionó otro “cuello de botella” para las promociones: los suministros. Este tema está dificultando a los promotores la entrega de las viviendas y complica los plazos y la gestión.
Para Rosa Villaseca, de Grupo ABU, “en este punto nos encontramos con una situación compleja. Como to-
dos saben, actualmente hay promociones que no pueden entregarse porque no tienen garantizado el suministro eléctrico. En algunos casos, se trata de cuestiones que están judicializadas; en otros, responden a condicionantes administrativos o de gestión pública. Esta situación puede prolongarse durante semanas o incluso meses, lo que provoca que las viviendas no puedan disponer de suministro, con el consiguiente
perjuicio para promotores y compradores. No es nuestro caso, pero realmente la potencia eléctrica condicionará en el corto plazo los nuevos desarrollos. Es una realidad que debemos abordar de forma coordinada. Además, no se trata únicamente de un problema relacionado con la electricidad. Existen también dificultades en otros suministros básicos, como el agua, especialmente en zonas de alta demanda, como la Costa del
GERMÁN PERAL CHAVSA
“El problema no es la falta de voluntad, sino la carencia de mano de obra cualificada”
Sol o en núcleos con un consumo muy elevado. No olvidemos que asumimos un esfuerzo económico al financiar infraestructuras eléctricas e hidráulicas y en muchos casos debemos afrontar también los plazos adicionales asociados a su ejecución y puesta en servicio”. Es decir, aclaraba, “una vez que el promotor ha contribuido económicamente a la infraestructura, pueden producirse demoras significativas en la ejecución de las obras por parte de las compañías suministradoras. Estas demoras repercuten directamente en los plazos de los proyectos, especialmente en el momento de obtener la conexión definitiva. En este sentido estamos completamente desprotegidos. En definitiva, es un reto estructural que afecta al conjunto del sector y que requiere planificación, colaboración institucional y soluciones ágiles”.
Germán Peral, de Chavsa, era de la misma opinión, y destacaba principalmente “dos situaciones. Por un lado,
retrasos o limitaciones en la garantía de suministro. Por otro, la asignación a los promotores de determinados costes de infraestructura que, en ocasiones, resultan difíciles de asumir. Un ejemplo habitual es la necesidad de ejecutar un nuevo centro de transformación. En algunos casos, esta infraestructura no solo da servicio a una promoción
concreta sino también a futuros desarrollos previstos en la zona que pertenecen a otros operadores. Sin embargo, el coste puede recaer íntegramente en el primer promotor que impulsa la actuación. Este es un aspecto que debería revisarse, buscando fórmulas más proporcionadas y equilibradas que permitan distribuir estas cargas.
Otro de los temas que no suelen faltar en estos debates es el de la financiación. Como indicaba Íñigo Molina, “hoy en día hay una amplia variedad de opciones: desde cotizadas que tienen sus proveedores de financiación internacionales, promotores más grandes, más pequeños, unos que buscan family office y hacen pool de inversión… En definitiva, la sensación que tenemos es que hay financiación, o bien la tradicional o la alternativa”.
Como apuntaba Javier Braza, “lo cierto es que las exigencias de retorno y rentabilidad a veces son elevadas. No siempre es sencillo captar el capital necesario —ya sea vía deuda o vía
Javier Torres recordaba “que ya se pasó por algo parecido en los años 80 y 90 en el ámbito de las telecomunicaciones, cuando era imprescindible canalizar cualquier actuación a través de una única compañía. Con la liberalización del mercado, ese escenario cambió sustancialmente y hoy es posible contar, en cada proyecto, con distintas opciones y elegir la oferta más competitiva. Quizá sea mo-
mento de reflexionar sobre si un modelo más abierto en el ámbito del suministro eléctrico podría contribuir a mejorar la eficiencia, los plazos y la competitividad. Explorar fórmulas que permitan una mayor diversidad de operadores podría favorecer un entorno más dinámico y equilibrado para el desarrollo de las promociones”.
Para Antonio Gil, “en el fondo, la base de este pro-
equity— en condiciones que permitan cumplir con los plazos y objetivos de inversión establecidos. La clave está en analizar con rigor los costes, la estructura financiera y la rentabilidad esperada. Y cuando el suelo se adquiere a precios elevados a lo que hay que sumar el coste de construcción, la presión sobre el precio final de venta es evidente. Porque para que la operación sea viable y cumpla con las exigencias de rentabilidad, los precios de comercialización deben situarse en niveles muy superiores. Además, el tejido empresarial no es tan amplio como podría pensarse. En lo últimos años se ha producido un importante proceso de concentración en el
sector inmobiliario, donde las grandes promotoras están muy ubicadas y en paralelo el pequeño promotor ha ido perdiendo protagonismo. La pregunta es si realmente estamos en condiciones de superar las 100.000 viviendas anuales de producción. A día de hoy, todo apunta a que esa capacidad es limitada”. En opinión de Rosa Villaseca, en lo que respecta a la financiación inmobiliaria, “existe un interés muy elevado por parte de distintos tipos de inversores. No solo hablamos de fondos institucionales de gran tamaño, sino también de family offices y otros vehículos de capital privado, todos con una fuerte disposición a invertir en el sector”. Ai
blema se encuentra en la capacidad disponible en la red de alta tensión. Esta capacidad fue dimensionada para un determinado volumen de nuevos desarrollos, pero actualmente existe una concentración muy significativa de proyectos en tramitación — como centros de datos y otras iniciativas de alto consumo energético— que incrementan notablemente la demanda. Aunque España cuenta con distintas fuentes de generación —termosolar, hidráulica, nuclear, entre otras—, el reto no es solo la producción
ROSA VILLASECA GRUPO ABU
“Actualmente la ley permite que estas reservas de potencia se mantengan aunque el proyecto asociado no se construya de inmediato”
de energía, sino también la capacidad de transporte y distribución. En algunos casos, la red de alta tensión no está suficientemente dimensionada o preparada para absorber incrementos adicionales de
ANTONIO GIL METROVACESA
“Hoy operamos con criterios más industriales y financieros que hace una década”
potencia. Ahora, según los borradores del nuevo plan estatal parece que se va a incrementar la capacidad de la red. De confirmarse y ejecutarse conforme a lo previsto, estas medidas podrían contribuir a aliviar progresivamente las tensiones existentes en determinadas áreas del territorio”.
Rosa Villaseca añadía también otro “aspecto regulatorio relacionado con la reserva de potencia. Actualmente, la ley permite que estas reservas se mantengan aunque el proyecto asociado
no se construya de inmediato. En algunos casos, se solicitan puntos de conexión en ubicaciones estratégicas con la previsión de que puedan ser necesarios en el futuro, aunque el desarrollo no se acometa de forma inmediata. Creo que en este ámbito sería útil considerar un cambio normativo: establecer un plazo máximo para materializar la construcción vinculada a la reserva de potencia. Es una solución sencilla y eficaz que permitiría desbloquear muchos desarrollos actualmente pendientes, garantizando un uso más eficiente de la infraestructura disponible y evitando que queden recursos estratégicos retenidos sin aprovechamiento”.
Ante los numerosos desafíos que atraviesa el sector, Manuel Mayo, de Areall, recordaba que en los últimos años se ha dejado de poner el foco en cuestiones que durante mucho tiempo fueron centrales en este debate, como los problemas urbanísticos. “Es cierto que, con mucho esfuerzo, estamos consiguiendo sacar adelante suelo finalista. Sin embargo, el proceso sigue siendo extraordinariamente complejo. Cuando se aprueba un instrumento de ordenación urbanística debe pasar por tramitaciones ambientales, sectoriales y por otros procedimientos posteriores. Lo razonable sería que, una vez superados todos estos pasos, cuestiones básicas como los suministros quedaran de-
finitivamente resueltas. Sin embargo, en la práctica comprobamos que no siempre es así”, explicaba.
Para el representante de Areall, esta es una cuestión que podría abordarse desde el ámbito regulatorio. “Conviene distinguir entre los factores que dependen del mercado y los que dependen de la regulación. En nuestra mano están cuestiones como los costes de construcción o la gestión de la mano de obra. Pero existen otros elementos —como la planificación de infraestructuras, los plazos administrativos o la garantía de los suministros— que corresponden a las administraciones y cuyo funcionamiento viene determinado por la normativa vigente”. Y añadía una reflexión de fondo: “toda regulación es susceptible de revisión si existe voluntad para ello”.
Manuel Mayo insistía en que no se trata de una crítica política, sino de identificar ámbitos de mejora. “En el problema de la vivienda, en muchas ocasiones la regulación trata de elevar el estándar, de igualar siempre por arriba. Como objetivo aspiracional es muy loable, pero la puerta de entrada al mercado no se puede situar en el segmento alto. Y eso está dejando fuera del mercado a una parte muy significativa de la población. Si el resultado es que un porcentaje elevado de ciudadanos no puede acceder ni a la compra ni al alquiler, quizá convenga reflexionar sobre posibles ajustes que permitan ampliar
“Tipologías de vivienda muy estandarizadas, que durante décadas han funcionado como referencia, pueden empezar a resultar insuficientes”
el acceso sin comprometer la calidad ni la seguridad”.
El mercado, además, presenta hoy una enorme diversidad. “Actualmente convivimos con viviendas que pueden superar los 2,5 millones de euros y otras que se sitúan en el entorno de los 200.000 euros. Sin embargo, la paradoja es que en muchos casos utilizamos prácticamente los mismos sistemas constructivos y estamos sometidos a exigencias normativas muy similares para productos situados en extremos
tan distantes”, explicaba Manuel Mayo, que precisamente por eso prefería hablar de “vivienda viable” más que de vivienda asequible. En definitiva, “existen medidas que el propio sector puede y debe mejorar, pero también reformas regulatorias que podrían contribuir de manera decisiva a facilitar el acceso a la vivienda”, señalaba.
EL PROBLEMA REAL
Por otro lado, hay muchos temas enquistados, que no terminan de avanzar. Hace
falta vivienda protegida y hace falta vivienda libre, pero el hecho es que actualmente hay un Gobierno central de un signo político y la mayor parte de las comunidades autónomas de otro. Y el problema de la vivienda, sin la colaboración de todas las administraciones, no se puede resolver. Como comentaba Javier Braza, resulta evidente que “el marco normativo en materia de vivienda y suelo atraviesa un momento de gran incertidumbre. En muchos casos, estos debates se han convertido más en un instrumento de confrontación política que en un espacio de consenso. El clima político de los últimos años ha dificultado la adopción de reformas necesarias. Todo ello resulta especialmente preocupante si se tiene en cuenta que la vivienda constituye un pilar fundamental
del Estado del bienestar. Sin embargo, a día de hoy sigue sin existir un verdadero pacto de Estado en esta materia”, reflexionaba, recordando que ni siquiera se ha logrado aprobar una reforma clave y tan necesaria como la modificación de la Ley del Suelo.
Durante el debate también se reflexionó sobre la necesidad de adaptar el sector a las transformaciones sociales que se están produciendo. Para Manuel Mayo, el mercado de la vivienda continúa estructurándose en torno a categorías muy rígidas: por nivel económico —segmento alto, medio o bajo— o por tipología de producto —vivienda grande, mediana o pequeña—, “pero quizá convenga preguntarse si este enfoque sigue siendo suficiente para responder a las necesidades reales de la sociedad”, indicaba.
“Es
importante que cualquier posible incremento de costes se prevea y se comunique para incorporarlo al modelo financiero”
La realidad social, especialmente entre los jóvenes, ha cambiado de forma notable en los últimos años: han evolucionado las formas de convivencia, la configuración de los hogares y las estructuras familiares, que hoy son mucho más diversas y menos previsibles. Este cambio plantea una cuestión relevante para el sector: ¿Son los modelos residenciales tradicionales capaces de adaptarse a esta nueva realidad? Según Manuel Mayo, “tipologías de vivienda muy estandarizadas, que durante décadas han funcionado como referencia,
pueden empezar a resultar insuficientes para responder a formas de vida más dinámicas y menos homogéneas”. Y a ello se suma otra limitación importante: el marco regulatorio. “En muchos casos, la normativa urbanística y residencial ya se ha quedado corta para atender esta realidad, lo que dificulta el desarrollo de nuevos formatos de vivienda capaces de responder a las necesidades de este nuevo mercado”, señalaba. Como se mencionaba en la mesa, muchos de los problemas que afectan al sector no dependen directamente
de las empresas. Se trata de decisiones urbanísticas, políticas de vivienda o financieras que, evidentemente, influyen en esta actividad. Sin embargo, todos coincidían en la importancia de adaptarse a ese contexto y buscar oportunidades allí donde existan. En esta línea se expresaba Antonio Gil, explicando que “cuando determinados productos encuentran barreras regulatorias o de mercado, el sector tiene que ser capaz de reinventarse y explorar nuevas alternativas”. Para el representante de Metrovacesa, hay un factor clave: la inversión. “Actualmente existe una gran liquidez y un nivel de ahorro elevado. El capital busca oportunidades donde pueda obtener rentabilidad, y el sector inmobiliario sigue siendo un espacio amplio donde pueden generarse: desde vivienda hasta retail,
oficinas, hotelero o centros de datos. En el ámbito residencial, estamos viendo cómo surgen oportunidades vinculadas a nuevos modelos residenciales que responden a cambios en los estilos de vida: el flex living, coliving, senior living o distintas fórmulas de alojamiento flexible. Son formatos que están creciendo porque se adaptan tanto a la demanda actual como al marco normativo existente”. Pero el gran reto sigue siendo la accesibilidad a la vivienda. Según Gil, “cada vez nos encontramos con un mercado más diverso y segmentado, por lo que las soluciones también tendrán que ser distintas para cada caso: vivienda asequible, vivienda turística o distintos formatos residenciales. En cualquier caso, hay desafíos que requieren una reflexión más amplia como sociedad: cuestiones relacionadas con la energía, los suministros o incluso el acceso a recursos básicos. Son retos que afectan no solo al sector inmobiliario, sino al conjunto de la economía. En este contexto, el papel del sector es claro: identificar oportunidades, adaptarse a los cambios y
gestionar de la mejor manera posible las dificultades para seguir avanzando”.
Según Ignacio Martín, lo que está claro es que en este sector hay que renovarse o morir. Por eso en Martín Casillas, cuya especialización está en la obra civil, uno de los pasos que se están dando es trabajar en proyectos a futuro con la iniciativa privada. Entre ellos, destacaba La Ciudad de la Justicia, en Cádiz, junto a Dragados, un proyecto de la Consejería de Justicia, que también tiene previstos proyectos similares en Jaén y Huelva. Según Martín, “nuestra estrategia pasa por buscar proyectos que generen negocio recurrente y a largo plazo,
MARTÍN CASILLAS
“Nuestra estrategia pasa por buscar proyectos que generen negocio recurrente y a largo plazo, especialmente en el ámbito concesional”
especialmente en el ámbito concesional. Creemos que ahí existe una oportunidad para empresas históricas y con credibilidad financiera como la nuestra. La idea es participar en determinados proyectos y alianzas, también con socios estratégicos, aportando nuestra experiencia”. Otro ejemplo sería el aparcamiento subterráneo en San Martín de Porres (Sevilla) o el proyecto de ampliación del recinto de la Feria en Sevilla, donde también participa Martín Casillas.
“Son proyectos en los que hay que invertir capital, pero que permiten construir modelos de negocio más estables y con rentabilidad sostenida en el tiempo”, explicaba. Para este directivo, “el problema es que en España este modelo está muy limitado por el marco regulatorio, especialmente por la llamada Ley de Desindexación de la Economía Española, que fija la rentabilidad de los proyectos concesionales en niveles muy bajos y muchos proyectos resultan difíciles de financiar,
porque las entidades financieras no los consideran suficientemente atractivos. Esto ha provocado que, a pesar de que España cuenta con grandes empresas líderes mundiales en el negocio concesional, el desarrollo de nuevas concesiones en el país sea muy limitado. En algunos casos, como ocurre con determinados proyectos impulsados por administraciones autonómicas, se están buscando fórmulas para hacerlos viables dentro del marco actual, pero sigue siendo un ámbito con potencial pero complicado”.
El plan estratégico de Martín Casillas también pasa por el crecimiento internacional. “Estamos presentes en Colombia desde hace casi 14 años y somos de las pocas empresas españolas que han mantenido allí una presencia continuada. No ha sido fácil, ha requerido mucho esfuerzo, pero la experiencia está siendo positiva. Por otro lado, queremos seguir desarrollando proyectos de colaboración público-privada e iniciativas privadas, como las que hemos comentado, que permiten generar actividad y oportunidades más estables a medio y largo plazo”, afirmaba. Desde la perspectiva de
Azvi, representada en la mesa por Javier Torres, también es importante la internacionalización, de hecho esta constructora está ya en 12 países, alcanzando la cifra de 8.500 trabajadores. Además, como explicaba Torres, desde esta firma “se está apostando por el segmento residencial y se están explorando nuevas vías como promotor”, con viviendas tanto en Sevilla como en Madrid. “Creo que la clave está en crear sinergias entre constructor y promotor. El constructor ya no debe ser únicamente un ejecutor de la obra, tiene que gestionar proyectos complejos y debe poder integrar todas las fases de desarrollo. Por eso considero que la tendencia es clara: la colaboración y el trabajo conjunto son imprescindibles. Para responder a necesidades tan importantes como las
JAVIER TORRES AZVI
“Hay que tratar de hacer atractivo para el joven su incorporación al mercado laboral y en concreto al proceso constructivo”
50.000 viviendas que Andalucía requerirá en los próximos dos años, será necesario aunar esfuerzos. Solo mediante la cooperación vamos a ser capaces de lograrlo”, afirmaba. También era de esta opinión Germán Peral, que ponía el foco en la colaboración entre promotores y constructores. “Tradicionalmente, la construcción ha sido un sector donde muchas veces ha predominado la distancia con el de enfrente. Sin embargo, el contexto actual exige justo lo contrario. Necesitamos más colaboración y una visión más conjunta del trabajo, entendiendo que todos formamos parte del mismo proceso y que solo sumando esfuerzos podremos afrontar los retos que tiene el sector. Hoy seguimos viendo una excesiva separación entre los
distintos profesionales: arquitectos, project managers, promotores, constructores y subcontratas. En muchos casos funcionan como compartimentos separados, cuando en realidad deberían actuar como auténticos socios dentro de un mismo proyecto. Por eso creo que uno de los grandes retos que tenemos por delante es avanzar hacia una cultura de mayor confianza y cooperación, porque así es como realmente podemos generar más valor para todos”. Y añadía que “una de las mejores herramientas que tenemos actualmente son los contratos colaborativos, tenemos que fomentar su uso, puesto que están basados en la transparencia, así ganaremos todas las partes más confianza y eliminaremos mucha de las incertidumbres”. Ai
Para cerrar este encuentro, Iñigo Molina repasó las principales ideas que había dejado el debate. “Se han puesto sobre la mesa los problemas que por un lado se ven desde el punto de vista constructor y por otro desde el promotor”, indicaba. Ahora era el momento de mirar hacia el futuro y para ello invitó a los asistentes a reflexionar sobre su estrategia empresarial, “dónde queréis estar y qué tipología de producto y de empresa queréis tener de cara a los próximos años”.
Desde mi trayectoria profesional y por la posición que ocupo, he tenido la oportunidad de conocer prácticamente todos los ámbitos de este negocio. Si me hubieran preguntado hace dos años, habría dicho que existía una situación de bloqueo bastante evidente en el sector. Sin embargo, la situación ha ido evolucionando y ha cambiado. Actualmente se percibe un mayor esfuerzo colectivo y una mayor colaboración entre los distintos agentes que forman parte del sector. Existe más disposición a que cada uno pueda aportar e intervenir, en mayor o menor medida, en las diferentes fases y ámbitos de los proyectos.
Como resumen, yo diría que en el momento actual del sector lo importante es ocuparse más que preocuparse. Llevo más de 40 años en el sector y he visto desde etapas de crecimiento a momentos de caída y crisis muy duras. Este es un sector cíclico y, con el tiempo, uno aprende que lo fundamental es gestionar con prudencia. Para mí esa es la clave: ofertar con cautela, trabajar con clientes razonables y firmar contratos equilibrados. Porque en este sector los problemas acaban llegando incluso cuando uno cree que no van a aparecer.
También creo que existe una relación muy clara entre promoción y construcción. Cuando al promotor le va bien, al constructor también, porque somos negocios paralelos. Y cuando la promoción sufre, termina arras-
En el caso de las empresas cotizadas se opera con un marco de actuación muy estructurado y exigente. Pero precisamente esa combinación de mayor colaboración sectorial y de estructuras empresariales sólidas genera las condiciones necesarias para que puedan desarrollarse proyectos de calidad.
En cuanto al suelo, conviene señalar que sí existe disponibilidad. En otros momentos del pasado reciente, cuando realmente no había suelo, la actividad se paralizaba prácticamente por completo. Hoy, sin embargo, la situación es diferente: suelo hay. De hecho, en este momento afrontamos retos más relevantes que el de la falta de suelo. Ai
MARTÍN / MARTÍN CASILLAS
trando a toda la cadena de actividad. Por eso, como constructor, siempre deseo que a los promotores les vaya bien, porque al final eso repercute positivamente en todos. En cuanto a los retos, el principal creo que sigue siendo la escasez de mano de obra cualificada, tanto técnica como de oficios. Hemos tenido una generación prácticamente perdida entre 2009 y 2017, cuando mucha gente abandonó el sector y no volvió. Hoy eso se refleja en las obras. Ante esta situación, en Martín Casillas decidimos hace años apostar por formar a nuestra propia gente, incorporar a jóvenes y acompañarlos en su crecimiento profesional. Hoy muchos de ellos son magníficos jefes de obra, encargados o responsables de equipo. Creemos mucho en la promoción
interna y en desarrollar el talento dentro de casa, aunque en ciertos momentos también haya que buscar perfiles fuera. En definitiva, creo que debemos centrarnos en gestionar bien los problemas y seguir avanzando, porque, pese a las dificultades, lo cierto es que hoy el sector está funcionando razonablemente bien para la mayoría de los constructores. Ai
Para nosotros sería deseable que en el futuro se mantuviera la tendencia actual de fuerte demanda de vivienda y al mismo tiempo, aspiramos a avanzar hacia un escenario de estabilización de precios, que aporte mayor equilibrio al mercado y facilite el acceso a la vivienda a la población.
En cuanto a los sectores, en el ámbito residencial nos sentimos cómodos y queremos seguir reforzando nuestra presencia en él. Además, estamos explorando nuevas oportunidades vinculadas al sector terciario, analizando distintos formatos —como proyectos de living o desarrollos hoteleros y en paralelo también estamos estudiando nuestra posible entrada en el segmento de la vivienda asequible. Tenemos que
Desde mi punto de vista, es importante afrontar el momento actual con una visión positiva, sin descuidar los riesgos que nos rodean. Hoy el sector cuenta con una demanda de vivienda que supera claramente nuestra capacidad productiva y, como industria —porque considero que debemos entender la construcción precisamente como una industria—, esta situación es muy favorable. Existen más clientes que
Debemos seguir trabajando y haciendo de altavoz en todos aquellos foros donde el sector pueda ser escuchado, con el objetivo de trasladar y contribuir a resolver las distintas problemáticas que afronta esta industria. Son muchos los desafíos que hemos mencionado en esa mesa: urbanísticos, regulatorios, relacionados con las políticas de vivienda, la escasez de mano de obra, el incremento de los costes de construcción o la necesaria industrialización del sector, entre otros.
ROSA VILLASECA / GRUPO ABU
profundizar en el análisis de este mercado y en el alcance real de las ayudas que se están planteando. En este sentido, la ley estatal contempla la posibilidad de impulsar ayudas a la venta —cuando hasta ahora los incentivos se habían orientado exclusivamente al alquiler—, con lo cual vamos a explorar estas vías. Donde previsiblemente no estaremos es en el segmento medio al que hacíamos referencia en este debate. Es precisamente en este tipo de viviendas donde resulta más difícil absorber las desviaciones de costes que se producen en la construcción. Esa inestabilidad en los precios de ejecución se traslada de manera directa al precio final de la vivienda, lo que limita la capacidad de maniobra en ese segmento. Ai
capacidad de construir viviendas. Hay una base de compradores que, previsiblemente, puede sostener la actividad durante los próximos diez o incluso veinte años, lo que nos permite trabajar con una perspectiva de largo plazo muy alentadora.
Evidentemente, el sector también afronta desafíos relevantes. Entre ellos destacan la limitada capacidad productiva, el incremento de los costes de construcción, los retrasos en la puesta en carga de suelo finalista o algunas cuestiones normativas que históricamente han condicionado el desarrollo de proyectos. Sin embargo, incluso con estos obstáculos, el hecho de contar con una demanda sólida nos sitúa en una posición de crecimiento.
Personalmente me considero optimista, aunque también soy consciente de que atravesamos un momento puntual que probablemente requiera cierto reajuste. En muchos casos, simplemente supondrá posponer el inicio de nuevas obras hasta
que los costes de construcción se estabilicen y las condiciones permitan garantizar la viabilidad de los proyectos. Mientras tanto, el sector continúa desarrollando y comercializando promociones cuyos contratos de obra se cerraron hace uno o dos años, con estructuras de costes diferentes a las actuales, lo que contribuye a mantener la actividad.
Desde Caralca estamos concentrados en producir sin perder el autocontrol. El control de poder lanzar o no un proyecto si este coyunturalmente no es viable. No todo el incremento del coste se puede trasladar al precio de la vivienda. Esto lo consideramos clave.
En definitiva, el balance general sigue siendo positivo. Creo que este contexto nos permite mirar al futuro con confianza, siempre desde una actitud de prudencia, adaptación y planificación a medio-largo plazo para aprovechar al máximo las oportunidades que ofrece el mercado. Ai
En definitiva, creo que se trata de seguir avanzando y de mantener una actitud activa ante estas dificultades. Por nuestra parte, como empresas, el camino pasa por continuar identificando oportunidades, adaptarnos a los cambios que se producen en el entorno y responder a las nuevas realidades del mercado. Ese es, en última instancia, el papel del empresario: evolucionar con los tiempos y encontrar la manera de seguir avanzando incluso en situaciones complicadas. Ai
Mirando hacia el futuro, en nuestro caso, en este momento estamos finalizando un nuevo plan estratégico que presentaremos próximamente. Nuestra intención es seguir desarrollando el mismo mix de actividades que venimos haciendo hasta ahora, aunque con la idea de crecer algo más en el ámbito de la promoción terciaria y avanzar hacia una mayor diversificación.
Ese crecimiento, además, queremos que esté apoyado en un modelo basado en la rotación. Apostar por una mayor rotación de los activos permite mejorar la eficiencia del negocio y, en consecuencia, incrementar la rentabilidad. Para lograrlo, es importante asumir que esta actividad ya no debe entenderse únicamente como un negocio, sino como una verdadera industria. Y en ese contexto, las claves pasan por avanzar en la incorporación de tecnología, mejorar los procesos y profundizar en la industrialización del sector.
Si hablamos del futuro, lo cierto es que muchas de las variables que lo condicionan son positivas. Existe una demanda significativa, las perspectivas de crecimiento de
la economía española siguen siendo favorables, y factores como la creación de empleo o los flujos migratorios también están contribuyendo a sostener la demanda.
Hay otros elementos que generan cierta preocupación, como la evolución de la productividad o de la renta per cápita, pero en términos generales las condiciones financieras parecen encaminadas a mantenerse relativamente estables. A esto se suma un déficit muy significativo de vivienda que todavía no somos capaces de cubrir.
Por todo ello, desde el punto de vista de la actividad promotora, el contexto actual resulta claramente favorable. Evidentemente siempre pueden surgir factores inesperados o situaciones a nivel global que escapan a nuestro control, pero la realidad es que, a día de hoy, el escenario es positivo. Ai
Creo que en este debate hemos abordado los principales aspectos que marcan la situación actual. En términos generales, existe cierto margen para el optimismo: todos contamos con proyectos en marcha y con una planificación razonablemente definida para los próximos cuatro o cinco años. A corto plazo, por tanto, el escenario parece relativamente estable.
No obstante, siempre persiste un grado importante de incertidumbre ligado a factores externos —especialmente en el ámbito internacional— que escapan al control de las empresas del sector y que pueden alterar la actual situación de forma repenti-
na. Son circunstancias imprevisibles que no podemos controlar.
Además, estamos hablando de una actividad en la que el precio del producto se fija con varios años de antelación y durante ese periodo está expuesto a muchos cambios e imprevistos que pueden producirse y que afectan a los costes, pero que no siempre pueden trasladarse al precio final y pueden impactar directamente en la viabilidad de los proyectos.
En cualquier caso, las dificultades identificadas durante este debate son comunes a todos los operadores del sector, independientemente de su tamaño. Son problemas
JAVIER TORRES / AZVI
Como conclusión creo que, más allá de las problemáticas que hemos puesto sobre la mesa, la realidad es que hoy estamos trabajando en un entorno que, en muchos aspectos, resulta envidiable en términos de actividad. Es cierto que existen retos importantes que hemos comentado a lo largo del debate: la escasez de mano de obra, las dificultades de acceso al suelo o algunas limitaciones que afectan al desarrollo de determinados proyectos. Son cuestiones que el sector tendrá que abordar
que afectan a la construcción, la postventa, al desarrollo de proyectos o a la financiación. En definitiva, se trata de retos compartidos por todo el sector y frente a los que ninguna empresa está completamente al margen. Ai
con responsabilidad y colaboración entre todos los actores.
Sin embargo, también hemos visto que existen bases sólidas: hay demanda, hay inversión y hay actividad. Por eso, si tuviera que resumir lo que hemos escuchado hoy en una sola idea, sería una muy sencilla: a pesar de los problemas, la situación del sector sigue siendo favorable. Y desde esa realidad es desde donde debemos seguir trabajando para afrontar los desafíos que tenemos por delante. Ai
La principal dificultad que estamos observando actualmente no reside tanto en la selección de proyectos, ni en la fase de estudio, ni siquiera en la búsqueda de financiación. El verdadero reto aparece en la ejecución. Es precisamente en esa fase donde están surgiendo los mayores obstáculos.
Desde la perspectiva de la gestión de proyectos, nuestra capacidad para generar valor se apoya fundamentalmente en dos líneas de actuación. La primera consiste en anticipar escenarios: identificar con antelación posibles riesgos, evaluarlos con rigor
GERMÁN PERAL / CHAVSA
El momento actual lo definiría como positivo en términos de actividad, pero también extremadamente complejo. Actualmente hay oferta y contamos con un buen número de proyectos, pero mantenerse en el mercado exige ahora hacer las cosas muy bien. Estamos, por así decirlo, en una cresta de la ola de actividad, pero solo las empresas que gestionen con gran rigor podrán mantenerse sobre ella. Lamentablemente, estamos viendo cómo compañías sólidas y con trayectoria están teniendo serias difi-
y trabajar en soluciones antes de que se materialicen. La segunda es ofrecer alternativas a medida que los proyectos avanzan. No se trata únicamente de reaccionar cuando aparecen los problemas, sino de adelantarse a ellos y plantear distintos caminos posibles para que el desarrollo del proyecto pueda continuar de la forma más eficiente posible.
En definitiva, aunque las fases iniciales del proyecto funcionan razonablemente bien, el principal desafío hoy está en el desarrollo y la ejecución. Y es ahí donde debemos concentrar nuestros esfuerzos. Ai
cultades para sostenerse y otras que están entrando en concurso de acreedores. Como comentaba, no es una cuestión de falta de proyectos, sino de la enorme complejidad que supone gestionarlos: coordinar subcontratas, responder a las exigencias de clientes, arquitectos y project managers, y al mismo tiempo mantener la rentabilidad necesaria para que la empresa siga siendo viable. En nuestro caso, los 43 años de experiencia nos han permitido construir una base sólida y una posición estable en el sector. Aun así, mantenerse requiere un esfuerzo enorme por parte de todo el equipo. De cara a 2026, si nos fijamos en los principales retos que tenemos por delante, es cierto que poco podemos influir en cuestiones políticas o legislativas. Creo que desde nuestra posición sí podríamos hacer más por tratar de solucionar el problema de la falta de mano de obra cualificada. En este sentido, es cierto que hay temas que son competencia del Ministerio de Educación y donde las empresas tenemos una capaci-
Creo que estamos atravesando un momento dulce para el sector, un periodo estable y con tendencias alcistas que nos permiten ser optimistas respecto a la actividad y la demanda. Sin embargo, como siempre ha ocurrido a lo largo de la historia de la construcción, persisten los desafíos y los problemas que debemos afrontar. Nada de lo que hoy vemos puede hacernos perder de vista que la prudencia, la gestión responsable y la capacidad de adaptación siguen siendo fundamentales.
dad de actuación limitada, pero sí podemos incidir más en la formación y en la atracción de talento hacia el sector. Hoy vemos cómo muchos profesionales altamente cualificados —maestros de obra y oficiales— se están jubilando sin que exista un relevo generacional suficiente. Es necesario que administraciones, empresas y sector educativo trabajemos conjuntamente para fomentar la formación profesional y mejorar la percepción de la construcción entre los jóvenes. Creo que también debemos abrir el sector a nuevos perfiles, tanto nacionales como internacionales, y mostrar que la construcción puede ser una oportunidad profesional sólida y atractiva.
En gran medida, los elevados costes actuales de la mano de obra están directamente relacionados con esa escasez. En el momento en que logremos contar con una base suficiente de profesionales cualificados, lo más probable es que el mercado se estabilice y que los costes vuelvan progresivamente a niveles más equilibrados. Ai
JOSÉ ORTIZ / GRUPO INSUR
Teniendo esto en cuenta, en mi opinión nuestra labor como profesionales y empresarios pasa por adaptarnos a las circunstancias y, en muchos casos, reinventarnos. El sector tiene que afrontar que los costes de construcción van aumentando y que es difícil conseguir la mano de obra necesaria. Pero no podemos quedarnos estáticos, necesitamos visión estratégica e innovación para encontrar soluciones que nos permitan mantener la rentabilidad y aprovechar las oportunidades que se nos presenten. Ai
Autovías, embalses, conexiones ferroviarias o metropolitanos siguen esperando una inyección presupuestaria que los impulse. Mientras, va creciendo el problema de mantener unas infraestructuras cada vez más desgastadas y con un mayor número de usuarios, sin que a la par lo haga el presupuesto destinado a ellas.
NO hay provincia que apruebe en el repaso que las patronales dan a las infraestructuras en la comunidad andaluza. En todas ellas hay asignaturas pendientes que no terminan de abordarse con el paso de los años y que son clave en el desarro-
llo territorial de esas zonas. Su ausencia o su paralización repercute en la economía regional e impacta en la calidad de vida de sus habitantes y de ahí la preocupación entre ciudadanos y empresas. Si repasamos algunas de estas obras, nos encontramos
con proyectos estancados de todo tipo, desde autovías o carreteras hasta conexiones ferroviarias, metropolitanas o infraestructuras hidráulicas. Algunos van levantando el vuelo poco a poco, otros siguen en el cajón del olvido. En el mismo centro de la región se encuentra una de las vías más demandadas desde hace años: la Autovía del Olivar, una infraestructura clave para vertebrar el interior de la comunidad. Poco se ha avanzado estos últimos años. El pasado mes de noviembre se abrigaba algo de esperanza con el anuncio de la puesta en marcha de un nuevo tramo entre las localidades de Martos y Arroyo Salado. El Consejo de Gobierno de la Junta de Andalucía autorizaba la contratación de las obras por un importe de 40,8 millones de euros y un plazo de ejecución de 36 meses, abriendo así de nuevo el camino para que esta autovía, tantos años paralizada, volviera a reactivarse. Son 5,2 nuevos kilómetros de
la A-316 que se convertirán ahora en autovía, mejorando los accesos al futuro Polígono Olivarero y a la ampliación del Polígono Cañada de la Fuente. Según la Junta de Andalucía, “la obra comprende la implantación de cinco estructuras, un paso inferior de carretera, tres pasos inferiores de camino y un paso superior de vía verde. Igualmente, contempla las restituciones de caminos y otros viales necesarios para garantizar las condiciones de accesibilidad existentes en la actualidad, destacando entre ellos la Vía Verde del Aceite. Además, se prevén medidas preventivas y correctoras del impacto ambiental como el diseño de balsas de recogidas de vertidos junto al arroyo Salado. Para mantener la continuidad de la carretera A-316 será necesaria la ejecución de desvíos provisionales”.
Este anuncio sucedía después de que el pasado verano la Junta diera también el visto bueno ambiental al tramo entre Cabra y Martos, que abarca
dÉFicit 2025
Fuente: Asociación Española de la Carretera.
una longitud de alrededor de 57 kilómetros, incluidos los 8,4 de la variante de Cabra, actualmente en redacción.
Algo insuficiente para la oposición local, que exige un calendario público, realista y con dotación presupuestaria suficiente para ejecutar de una vez los tramos pendientes.
También en Jaén la Junta ha realizado otra actuación el pasado año enfocada a la ampliación y mejora de la seguridad vial en la carretera A-315, una de las principales vías de comunicación de la Sierra de Cazorla y el acceso al parque natural, para lo que se ha destinado una inversión de 8,4 millones de euros, contado además con los fondos Feder. Otro proyecto que avanza lentamente es el de la autovía A-81 entre Badajoz, Córdoba y Granada, diseñado para sustituir a la peligrosa N-432, una vía básica para conectar Andalucía con Extremadura.
Se trata de una reivindicación histórica pero poco se ha conseguido hasta la fecha, más allá de la puesta en servicio de un tramo entre Pinos Puente y Atarfe hace ya cinco años. El avance más reciente, publicado en el BOE, ha sido la aprobación de la declaración de impacto ambiental del primer tramo, que ha quedado casi en su totalidad en la provincia de Badajoz, algo que no ha estado exento de crítica ya que aunque se da un paso más en la puesta en marcha de esta vía, aún se ve lejos la ejecución de este tramo. Son
71 kilómetros que unirán la capital pacense con el municipio cordobés de Espiel, ve como su tramitación se desbloquea, pero aún tendrá que esperar a la licitación para la redacción del proyecto y posteriormente las obras de la infraestructura. Un logro descafeinado ya que no soluciona la situación entre Espiel y Córdoba. En el tramo aprobado se prevé un gran enlace con la A-66 (Ruta de la Plata), que conectará el eje norte–sur de Extremadura con el futuro corredor este–oeste hacia Córdoba y Granada.
“La falta de soluciones metropolitanas agrava la situación de las carreteras, sobre todo en los accesos a las grandes ciudades”
A paso lento va también la SE-40 en Sevilla, que vio su primer tramo en el año 2011. Actualmente se encuentran en servicio sólo 38 kilómetros de una vía que debe alcanzar aproximadamente 75 kilómetros de longitud. De lo que resta para su finalización, lo más inmediato sería el tramo del sector noroeste del anillo hacia el norte, entre Valencina y Salteras, que está en ejecución y fue adjudicado el pasado año por 116,4 millones de euros; el tramo EspartinasValencina, que cuenta ya con las obras adjudicadas por más de 84 millones de euros. También se ha avanzado en el tramo de la SE-40 a su paso por la Rinconada cuya redacción del proyecto está en licitación. En cuanto al resto de esta ronda de circunvalación, el pasado mes de noviembre se aprobaba el proyecto del trazado del tramo Dos Hermanas–Palomares y Coria del Río, un recorrido que incluye el paso sobre el río Guadalquivir y que permitirá cerrar la
PRESIDENTE DE FADECO CONTRATISTAS
¿Hacia dónde cree que se debe enfocar la inversión en infraestructuras en Andalucía?
Es un momento especialmente oportuno para abordar esta cuestión, coincidiendo con el proceso de revisión del Plan de Ordenación del Territorio de Andalucía, que debe servir para alinear la inversión en infraestructuras con un modelo territorial coherente. Desde FADECO Contratistas siempre hemos defendido que la prioridad debe ser reforzar la cohesión territorial de Andalucía, avanzando hacia una mayor convergencia entre sus distintas provincias, entendiendo
las infraestructuras como un elemento vertebrador y no como actuaciones aisladas. A ello se suma el escenario post fondos Next Generation, que plantea un reto relevante en la planificación y ejecución de nuevas inversiones, obligando a una mayor racionalidad y coordinación. En este contexto, resulta clave mejorar la cooperación entre las distintas administraciones públicas para optimizar recursos y evitar solapamientos. Y, junto a todo ello, es imprescindible hacer un esfuerzo decidido en conservación y mantenimiento de las infraestructuras existentes, así como en infraestructuras
hidráulicas y energéticas, donde la capacidad de suministro eléctrico se ha convertido en una preocupación creciente para el tejido empresarial.
El mantenimiento de las infraestructuras es uno de los temas que más preocupan actualmente. ¿Es suficiente la inversión destinada a este capítulo?
SE-40 por el sur. En este caso, los proyectos de construcción están aún en redacción. Es el tramo más esperado y el más complicado de este proyecto, y el que más debate ha suscitado. En el proyecto aprobado ahora se incluye un conjunto de viaductos de aproximadamente 3,5 kilómetros de longitud total, en el que se incluye un puente atirantado cuyo vano central salva el río sin necesidad de pilas en su cauce, respetando así la vegetación de ribera existente y la Zona de Especial Conservación del Bajo Guadalquivir, y con un gálibo vertical mínimo de 70,80 metros sobre el río.
La actuación se completa con un parque periurbano y un corredor ecológico a su paso sobre los ríos Guadalqui-
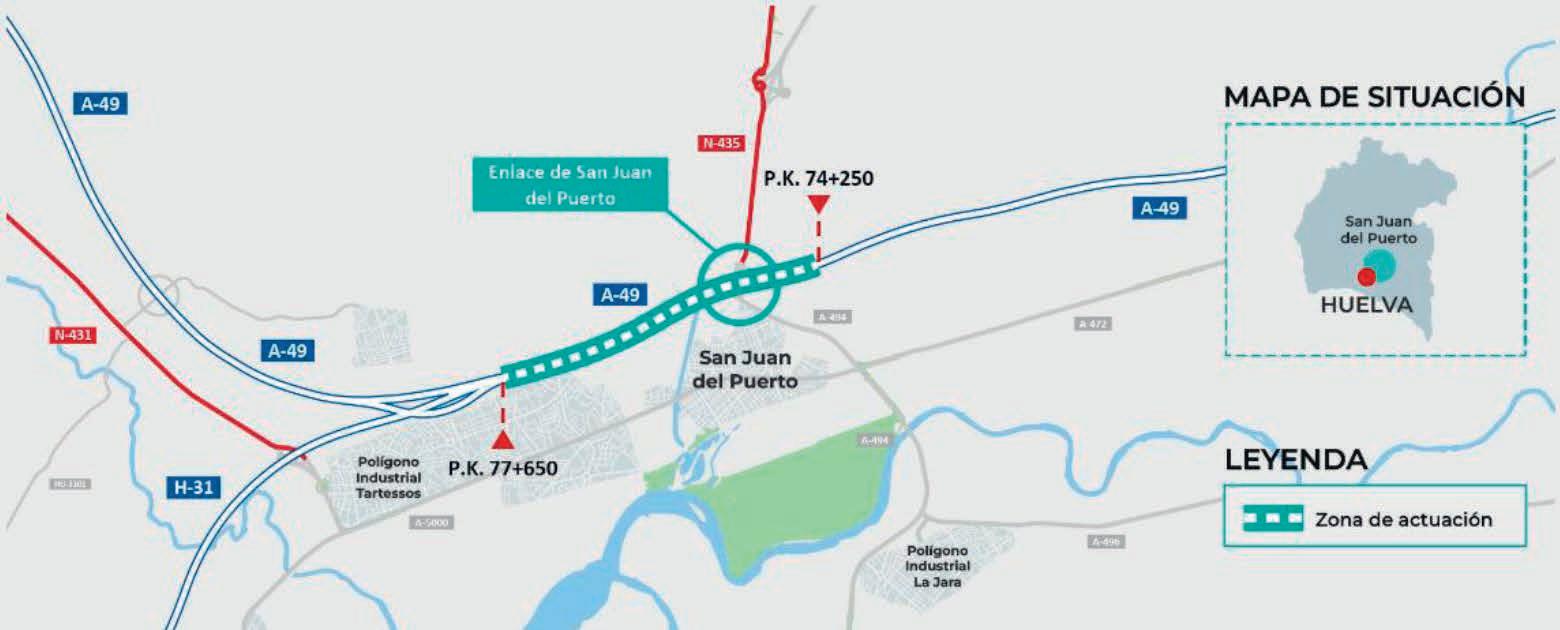
Fuente: Red de Carreteras del Estado. Ministerio de Transportes y Movilidad Sostenible.
vir y Guadaira, entre los municipios de Coria del Río y Dos Hermanas, donde se desarrolla un entorno de carácter fundamentalmente natural donde la ciudadanía pueda realizar actividades de ocio.
El Ministerio de Transportes y Movilidad Sostenible da
un plazo de tres meses para la presentación de ofertas, que finalizará en marzo de 2026. Entonces empezará un proceso de valoración previo a la adjudicación. El plazo de ejecución es de 52 meses con un total de cuatro fases.
En Huelva, cabe señalar la
adjudicación para la redacción del proyecto del tercer carril de la A-49, que veía la luz en diciembre del pasado año. El Ministerio de Transportes y Movilidad Sostenible adjudicaba, por un importe de algo más de 511.000 euros este contrato, con el que se
El mantenimiento y la conservación de las infraestructuras ha sido una reivindicación histórica del sector empresarial y, muy especialmente, de FADECO Contratistas. Hablamos de una cuestión claramente estratégica para cualquier territorio, directamente vinculada a su capacidad de desarrollo económico y social, y que debería situarse al mismo nivel de importancia que la construcción de nuevas infraestructuras, que también son necesarias y trascendentales. Es cierto que, a raíz de acontecimientos recientes, este debate ha cobrado mayor visibilidad pública, pero no se trata en absoluto de una preocupación nueva. Los problemas que hoy estamos conociendo son, en muchos casos, consecuencia de años de déficit acumulado de inversión en conservación y mantenimiento. Por ello, resulta imprescindible incrementar de forma urgente, constante y permanente la inversión destinada a este capítulo, si queremos garantizar infraestructuras
pretende mejorar la funcionalidad y la movilidad de la A-49 entre Huelva y San Juan del Puerto. Pero aún queda el grueso de esta inversión, ya que la ejecución de este carril, a lo largo de 3,4 kilómetros y la mejora del enlace con la N-435 se estima en unos 14 millones de euros.
La falta de soluciones metropolitanas agrava la situación de las carreteras, sobre todo en los accesos a las grandes ciudades. El colapso de tráfico se hace notar en las horas punta, sobre todo en la A-49 en Sevilla, la A-7 en Málaga y la A-44 en Granada, ciudades que no cuentan con
“La prioridad debe ser reforzar la cohesión territorial de Andalucía, avanzando hacia una mayor convergencia entre sus distintas provincias”
seguras, eficientes y al servicio del crecimiento de Andalucía.
¿Se debería contar más con el sector privado para hacer frente a estos retos?
La respuesta es rotundamente sí. La colaboración público-privada no solo es necesaria para acometer proyectos de infraestructuras cuya envergadura supera, en muchos casos, la capacidad presupuestaria de las administraciones públicas, sino que permite además poner al servicio del interés general la experiencia, la solvencia técnica y la capacidad de gestión de un tejido empresarial líder a nivel internacional, moderno, innovador y altamente profesionalizado. Las empresas constructoras
una red de metro que articule bien las necesidades de movilidad de la población.
El apartado de obras hidráulicas tampoco aprueba en este análisis. Entre los suspensos se encuentra la presa de Alcolea, una infraestructura que no termina de encontrar la luz, tras varios intentos por desbloquearse. Los desencuentros entre Gobierno central y autonómico se han hecho más que evidentes a principios de año, cuando el consejero de Agricultura, Pesca, Agua y Desarrollo Rural, Ramón Fernández-Pacheco,
andaluzas y españolas cuentan con un conocimiento contrastado en planificación, ejecución y mantenimiento de infraestructuras complejas, lo que aporta eficiencia, control de costes y cumplimiento de plazos. Evidentemente, el sector privado no puede ni debe sustituir al sector público; es en la complementariedad entre ambos donde reside el verdadero valor de esta fórmula. Para ello, resulta necesario revisar el marco normativo vigente, especialmente la legislación en materia de desindexación, con el fin de hacer estos modelos más atractivos y viables. En este sentido, creemos que se está avanzando en la buena dirección y que en Andalucía empiezan a darse pasos positivos para consolidar este modelo. Ai
tras siete meses sin recibir respuesta, enviaba al Ministerio para la Transición Ecológica y el Reto Demográfico el protocolo firmado para hacerse cargo de esta infraestructura. Ahora para el Ejecutivo central el proyecto está desfasado y condiciona el acuerdo
con la Junta de Andalucía para desbloquear las obras a una revisión completa previa. Nuevo varapalo por tanto a esta obra, tan demandada por los regantes de Huelva, que ven una vez más como, tras varios meses de negociaciones, un proyecto vital para la
provincia, paralizado desde hace una década, vuelve de nuevo a la casilla de salida.
Algo similar ocurre con las obras del túnel de San Silvestre, una actuación que en el año 2023 anunciaba el inicio de unos trabajos que nunca comenzaron y que incluso a día de hoy siguen en suspenso. El desvío del presupuesto necesario para acometerla, que ha pasado de 63 millones a 90, obliga a una nueva autorización que bloquea su inicio. La plataforma ciudadana que defiende la necesidad urgente de esta obra aclara que cuando se construyó, este túnel, “por los apenas 8 kilómetros de longitud de esta infraestructura circulaban 8 m3 por segundo de agua, durante ocho horas. Hoy, casi 50 años después, lo hacen durante 24 horas. Por tanto, los consu-
mos se han multiplicado por cinco sin que el túnel se haya modificado o adaptado para hacer posible este aumento. El túnel se ha convertido así en un auténtico cuello de botella que podría dejar sin agua al 90 % de los usuarios de la provincia de Huelva”.
En cuanto a los proyectos ferroviarios, entre los más urgentes se encuentran la conexión de la alta velocidad con Cádiz, donde pocas esperanzas se albergan hasta la fecha. En el caso de Huelva, en octubre del 2025 se anunciaba la adjudicación de la redacción del proyecto de esta línea por 31,4 millones. Aún queda camino que recorrer, ya que cuando se disponga de los proyectos básicos se podrán iniciar las actuaciones
¿Cómo ha evolucionado la inversión en obra pública en Andalucía en los últimos años?
CEACOP tiene registrada la inversión en obra pública en Andalucía en los últimos 25 años. En este periodo podemos observar cómo se ha pasado de los casi 5.000 millones de euros registrados en 2007 a unos valores de en torno a los 3.600 millones en 2024. Si analizamos estas cuantías, la inversión en 2007 a valores actuales equivaldría a 8.000 millones de euros, por lo que el volumen a día de hoy ni siquiera alcanza el 50% con respecto al ejercicio mencionado. Las necesidades en materia de infraestructuras no dejan de incrementarse, como se pone de manifiesto en el elevado número de actuaciones pendientes en Andalucía. Asimismo, se constata de forma cada vez más evidente la necesidad de acometer inversiones adicionales que garanticen la adecuada conservación, el mantenimiento y la seguridad estructural de una red de infraestructuras en continuo crecimiento, pero cada vez más envejecida, junto con el aumento sostenido del tráfico asociado.
A qué retos se enfrentan actualmente las empresas andaluzas que se dedican a este sector
Son varias las vicisitudes a las que tienen que hacer frente las empresas del sector. Una de nuestras principales reivindicaciones es el incremento de la inversión, que, aunque mantiene un ritmo creciente en los últimos años, aún está lejos de los valores que se registraban en el perio-
do comprendido entre 2006-2009, como ya hemos comentado. En esta misma línea, reclamamos presupuestos específicos destinados a la conservación y el mantenimiento de las infraestructuras, claves para preservar el estado, la funcionalidad y seguridad de la infraestructura. Así mismo, echamos de menos la falta de planificación y regularidad en las inversiones.
Otra carencia que el sector viene arrastrando desde hace años es la dificultad para encontrar mano de obra especializada. Esta escasez se arrastra desde la crisis de 2008, cuando el estallido de la “burbuja inmobiliaria” obligó a miles de profesionales a buscar trabajo en otras áreas de actividad. Muchos de ellos nunca se volvieron a reincorporar y, a ello, se suman otros problemas como el relevo generacional y un nivel de formación por debajo de la media, lo que dificulta cubrir perfiles especializados, vinculados a nuevas tecnologías o la edificación sostenible. El resultado es que falta personal en
sociedades estatales, especialmente a Tragsa e Ineco.
Uno de los problemas que más afecta a la población es el mayor uso de la red vial y la ferroviaria. ¿Cómo se deben respaldar estas infraestructuras para que se asegure la seguridad y un buen mantenimiento?
Las infraestructuras son cada vez más extensas, más complejas y sometidas a un uso creciente y cada vez más exigente. Su mantenimiento y conservación constituyen una alta responsabilidad. Puesto que no hacerlo sobre lo ya construido conlleva una pérdida progresiva de calidad y eficiencia, y puede derivar en consecuencias graves, como fallos estructurales, colapsos o accidentes. Por este motivo, nuestras reivindicaciones han sido constantes y claras: es imprescindible incrementar la inversión destinada a la conservación y el mantenimiento de las infraestructuras existentes.
“La inversión, aunque mantiene un ritmo creciente, aún está lejos de los valores que se registraban en el periodo entre 2006-2009”
toda la cadena, desde ingenieros y jefes de obra, hasta albañiles, soldadores, ferrallistas o encofradores, con una especial urgencia en la incorporación de profesionales cualificados.
Otro factor que ha amenazado la viabilidad de las empresas es el especial incremento del coste de los materiales y la ineficacia para poner en marcha un mecanismo para la revisión del precio de los contratos. Esto ha supuesto que las compañías hayan asumido sobrecostes que en algunos casos siguen pendientes de compensación. Igualmente, las empresas seguimos lidiando con las bajas temerarias, el aumento de contratos a empresas no andaluzas para ejecutar infraestructuras dentro de nuestra región o la competencia desleal en la que incurren las administraciones al hacer un uso excesivo de los encargos directos a las
Para ello, se requiere una planificación rigurosa que defina las actuaciones a acometer, sus plazos y la dotación presupuestaria necesaria. Esta planificación no puede quedar supeditada a decisiones coyunturales ni a voluntades políticas. La conservación no debe abordarse de manera reactiva, ni como respuesta a episodios puntuales o deterioros ya evidentes.
Tras una fase de fuerte desarrollo de las infraestructuras en la primera década del siglo XXI, la inversión se ha orientado hacia otras prioridades. La inercia y la calidad de lo construido permiten mantener niveles aceptables durante un tiempo, pero esa capacidad es limitada. Hoy resulta evidente la necesidad de renovar, reforzar y mantener de forma continua una red de infraestructuras que envejece y soporta una presión creciente. Ai
“En el apartado de obras hidráulicas, entre los suspensos se encuentra la presa de Alcolea, una infraestructura que no termina de encontrar la luz”
de información pública preceptivas, en tanto se avanza con la elaboración de los proyectos constructivos. La idea del Ministerio es optimizar los plazos para licitar las obras de una línea de alta velocidad muy reclamada para mejorar la conectividad entre la capital onubense y la sevillana, que quedaría en unos 25 minutos en las relaciones directas, frente a la hora y media de los servicios actuales.
Otra reclamación histórica es el tren litoral que conecte la Costa del Sol. El Ejecutivo central adjudicó el pasado mayo el estudio de viabilidad entre Nerja y Algeciras. Aunque aún se está a la espera de los resultados definitivos, el Gobierno se ha mostrado a favor de una solución soterrada entre Marbella y Fuengirola, a través de un túnel que iría bajo la autovía A-7. Este tramo sería prioritario para el Gobierno, ya que es que más demanda de viajeros tendría según los datos que maneja el Ministerio de Transportes y Movilidad Sostenible.
Más allá de los nuevos pro-
“Mirar hacia
el
futuro no solo es invertir
en nuevos proyectos,
tan visibles socialmente, sino que también lo es mantener lo ya realizado”
yectos, el foco está puesto ahora también en el mantenimiento de los ya existentes. El desgraciado accidente ferroviario del pasado mes de enero ha elevado aún más el debate de la revisión de las infraestructuras, destapando cifras reveladoras, como la caída de la inversión en mantenimiento de la alta velocidad ferroviaria por viajero, pese a contar, estos últimos años, con los fondos de la Unión Europea.
Aunque el ferrocarril centra ahora más atención, en carreteras el asunto es igual de preocupante. El pasado verano, la Asociación Española de la Carretera (AEC) ya advertía que estas vías se encontraban en el “peor momento de su historia” y que en España, un total de 34.000 kilómetros, es decir, el 32%, necesita reconstrucción urgente”. Y Andalucía se encuentra en las primeras posiciones de este lamentable ranking. Es la tercera comuni-
dad, solo por detrás de Castilla y León y Castilla la Mancha, en necesidad de inversión, según el informe de la AEC, ya que necesita un total de 1.743 millones de euros para poner a punto sus infraestructuras viarias y debería de poner a
punto un total de 4.322 kilómetros en un plazo inferior a un año.
El reto es por tanto doble, mirar hacia el futuro no solo es invertir en nuevos proyectos, tan visibles socialmente, sino que también lo es man-
tener lo ya realizado, una tarea que requiere cada año mayor presupuesto ya que así lo indican las cifras que apuntan a un crecimiento de viajeros o de vehículos. De nada servirá crecer sino se mantiene adecuadamente ese crecimiento. Ai
Km Que necesitan actuación urgente (< 1 años)
Km Que necesitan actuación a corto plaZo (< 4 años)
Fuente: Asociación Española de la Carretera.
¿Cuál debería ser el modelo de crecimiento de la capital malagueña para los próximos años?
Málaga se ha ido modelando en los últimos años en torno al Plan General de 1983 y ahora se enfrenta al difícil reto de crecer para dar respuesta a las nuevas necesidades de sus habitantes. Arquitectos de reconocido prestigio, vinculados a esta ciudad y que han formado parte de su desarrollo urbanístico, ofrecen aquí su visión privilegiada sobre su modelo de crecimiento, en el que la vivienda cobra especial importancia, ya que se necesitan suelos para aumentar el parque residencial, mientras que se deben seguir impulsando los grandes proyectos de la ciudad y sus infraestructuras. Todo ello manteniendo su identidad y su patrimonio cultural y natural. Un debate interesante de actores privilegiados que han acompañado a la ciudad en su evolución y han visto cómo iban cambiando sus necesidades. Escuchar a quienes la han conocido desde dentro no es solo pertinente, sino también imprescindible.
Alfonso y Miguel Peralta Muñoz Peralta Arquitectos
Como malagueños, asistimos con optimismo a la dinámica de desarrollo que ha tomado la ciudad en las últimas dos décadas, atentos a las oportunidades y conscientes de los desafíos inevitables de este crecimiento. Nuestra percepción es que Málaga está hoy mejor posicionada que nunca para afrontarlos y aspirar a más: más vivienda, más espacio urbano y, ante todo, calidad. Los grandes proyectos que está atrayendo la ciudad deben compatibilizarse con un impulso prioritario a la vivienda, respaldado por una necesaria optimización de los tiempos de tramitación urbanística. A nivel municipal, los suelos disponibles en el litoral y los ámbitos entre la ronda y la hiperronda son una oportunidad única: el reemplazo de tejido industrial obsoleto por actuaciones residenciales debe afianzar una trama urbana ordenada y coherente, que asuma el policentrismo como clave de desarrollo territorial equilibrado, dando mayor relevancia al espacio público en los barrios. Y a escala metropolitana, aprovechar el potencial del Valle del Guadalhorce para un urbanismo que dé soporte a un estilo de vida enfocado en la naturaleza. El espacio público debe ser protagonista en todo ello. Como ciudad mediterránea, Málaga se disfruta al aire libre. El futuro debe pasar por la generación de zonas verdes y un espacio peatonal coherente y de calidad, que cuide desde las aceras y el mobilia-
“Como
ciudad mediterránea, Málaga se disfruta al aire libre. El futuro debe pasar por la generación de zonas verdes y un espacio peatonal coherente y de calidad, que cuide desde las aceras y el mobiliario urbano hasta parques y jardines”
rio urbano hasta parques y jardines. Es importante que el espacio público asuma un estándar común de urbanización, que unifique el tejido urbano y promueva la continuidad entre barrios.
Y es necesario que las instituciones y la ciudadanía apuesten decididamente por la calidad. Un espacio bien diseñado ayuda a comprender mejor la ciudad y a reforzar lo común. Aspirar a una ciudad mejor es una responsabilidad compartida por todos, que debe estar guiada por un nivel de exigencia a la altura de los retos de la ciudad.
En paralelo, actuar puntualmente en dos grandes proyectos, como son completar la unión efectiva entre Puerto, Parque y ciudad, soterrando el Paseo de los Curas, o el tratamiento de continuidad de la trama urbana del proyecto del Guadalmedina. En definitiva, confiamos en un modelo de crecimiento que afronte los desafíos actuales, poniendo la calidad y el peatón en el centro de todas las actuaciones, para que Málaga se reafirme como centro de un área metropolitana con estándares urbanísticos de primer nivel, potenciando su vibrante actividad empresarial e innegable calidad de vida como sellos de identidad. Ai
Arquitecto Asociado ENTREABIERTO Málaga
Málaga ha consolidado su posición como ciudad atractiva para vivir, invertir y visitar. Ese éxito plantea hoy un reto ¿Cuál debe ser el objetivo del modelo de desarrollo, sin perder la identidad?
Sabemos cómo hacer crecer una ciudad, disponemos de instrumentos urbanísticos y jurídicos, contamos con inversión y existe demanda. Estas son las herramientas, pero hay que saber a dónde dirigir la mirada para dar el siguiente paso. El objetivo es mantener un clima ambiental y social compatible con el desarrollo y la inversión privada, con una visión estratégica de largo plazo.
Los eventos climáticos extremos cada vez más frecuentes, y la falta de una infraestructura del transporte suficiente para albergar las tensiones de Málaga y su periferia, hacen necesario repensar su sistema de infraestructuras de movilidad y medioambiental. Necesitamos densificar con criterio, regenerar tejidos existentes, crear una red de infraestructuras ambientales y activar vacíos urbanos.
Los planes anteriores ya se ocuparon de establecer un equilibrio adecuado de dotaciones en los barrios. Hoy la política de vivienda debe situarse en el centro del modelo urbano. Málaga necesita incrementar su parque residencial, especialmente el destinado a vivienda asequible, e incorporar nuevas tipologías residenciales que respondan a nuevas necesidades, pero también repensar la mezcla de usos para que trabajo, residencia y ocio convivan sin
“Málaga necesita incrementar su parque residencial, especialmente el destinado a vivienda asequible, e incorporar nuevas tipologías residenciales
que respondan a nuevas necesidades”
generar segregación funcional ni expulsión de población.
La ciudad debe seguir apostando por una economía diversificada, basada en la innovación, la cultura, la tecnología y un turismo de calidad, menos intensivo e integrado en la vida urbana. El turismo debe convivir con la ciudad residencial, aportando valor y respetando sus ritmos, su escala e identidad.
La preservación del patrimonio, por su parte, debe entenderse como una oportunidad y no como un freno. Proteger el centro histórico no significa congelarlo, sino permitir su evolución mediante intervenciones respetuosas, contemporáneas, capaces de mantenerlo vivo y habitable. El patrimonio que no se usa, se degrada; el que se integra con inteligencia, se fortalece.
El futuro de Málaga no puede construirse desde posiciones extremas. Ni el inmovilismo normativo ni el crecimiento desregulado ofrecen una respuesta válida. El verdadero reto está en el equilibrio: entre desarrollo urbano y preservación del carácter local; entre actividad económica y derecho a la vivienda; entre una ciudad abierta al turismo y una ciudad pensada para sus habitantes.
Solo desde el conocimiento profundo podremos diseñar un modelo urbano que mantenga a Málaga como ciudad atractiva para la inversión, generadora de actividad económica de calidad y, sobre todo, habitable para sus ciudadanos actuales y futuros. Ai
Ángel Asenjo
Director general y fundador de Asenjo Arquitectos Asociados
Para un mejor entendimiento de la previsión de desarrollo de la ciudad de Málaga en los próximos años, nos planteamos realizar un breve análisis de la evolución de la misma desde mediados del siglo pasado, lo que hacemos a partir de un punto de inflexión, que es la aprobación del Plan General de Málaga de 1983 y sus posteriores revisiones de 1997 y 2010, los que han determinado el estado de desarrollo que actualmente tiene el término municipal de Málaga.
El crecimiento futuro de la ciudad de Málaga está limitado por el norte debido a una orografía, constituida por una cadena montañosa que determina los límites de su desarrollo, lo que no impide la consolidación del crecimiento que está viviendo esta ciudad, que está abocada a ejercer las funciones políticas y administrativas de capitalidad en aspectos concretos de su Area Metropolitana y de la Costa del Sol, lo que le requerirá un desarrollo de funciones terciarias de capitalidad respecto de la conurbación urbana litoral con casi dos millones de habitantes.
De forma particularizada este crecimiento se ha de producir en el Centro Urbano, donde el crecimiento se posibilita de forma clara en el Muelle Cuatro del Puerto, y este crecimiento será muy limitado en los litorales Este y Oeste. En mayor medida existe la posibilidad de realizar un desarrollo urbanístico de mayor contenido en los terrenos denominados Limonar Alto, donde se puede llevar a efecto un crecimiento urbano de calidad de carácter residencial y turístico con equipamientos y zonas deportivas, generando una transición ordenada con el Parque Natural de los Montes de Málaga, así como en la zona oeste, que aunque se encuentra bastante consolidada, queda por desarrollar parte del Plan Bahía de Málaga, que hasta ahora ha sido objeto de una mala articulación, en lo que queda se podrá realizar un desarrollo de calidad, que articule de forma equilibrada todo el entorno de los terrenos próximos a Torremolinos.
Pero, en todo caso, es el desarrollo de la Zona Oeste hacia la Vega del Guadalhorce, en los entornos de Campanillas y el Parque Tecnológico, el lugar donde se puede dar respuesta al grave problema que tiene de déficit de vivienda esta ciudad, donde se pueden crear desarrollos residenciales asequibles para jóvenes y mayores, y para las familias medias de esta ciudad, para lo que se podrán construir conjuntos urbanos compactos con centralidad propia, capaces de dar respuesta a todos los requerimientos de su población, en los que se puede vivir en ámbitos con proximidad peatonal razonable, sin necesidad de recurrir al transporte para
satisfacer cualquier necesidad. No obstante, también debe ser objeto de consideración las posibles actuaciones de renovación urbana de los desarrollos urbanos actualmente consolidados de forma insatisfactoria, que pueden ser objeto de remodelación buscando la creación de una ciudad más compacta, generadora de los equipamientos y áreas libres necesarios para generar la requerida centralidad urbana, lo que requerirá de una planificación flexible y ordenada, que permita alcanzar en todo los núcleos de renovación urbana el requerido equilibrio urbanístico, de forma que se vean satisfechos todos los requerimientos de sus ciudadanos.
“El
crecimiento futuro de la ciudad de Málaga está limitado por el norte debido a una
orografía, constituida por una cadena montañosa que determina los límites de su desarrollo”
Todo este desarrollo previsible, para alcanzar una ciudad deseable y de calidad para sus habitantes, requerirá de importantes infraestructuras viarias, peatonales, rodadas, de metro y ferrocarril, con independencia de las aéreas y marítimas, así como las de suministros de agua, electricidad y comunicaciones y de desagües de pluviales y fecales, sin olvidar los equipamientos urbanos de ocio, culturales, recreativos, educativos, deportivos, sanitarios, asistenciales, que en definitiva es todo aquello que requiere una ciudad moderna y tecnológica como es la ciudad de Málaga, que en ningún momento puede dejar de atender las demandas complementarias del uso residencial, como son los usos productivos, industriales, logísticos y de todo tipo para conseguir el necesario equilibrio urbano, que cualquier crecimiento urbano ordenado requiere. Ai
Alejandro Pérez
Socio
fundador y director general
HCP Architecture & Engineering
Málaga se encuentra en una fase de crecimiento urbano que exige definir con claridad cómo y hacia dónde debe desarrollarse la ciudad en los próximos años. El planeamiento vigente marca unos límites claros, pero ceñirse exclusivamente al término municipal como único ámbito de crecimiento resulta insuficiente para responder a las dinámicas reales del territorio. Málaga es hoy una realidad metropolitana más amplia, interdependiente y funcional, que requiere una planificación acorde a esa escala.
Asumir este modelo implica apostar decididamente por infraestructuras potentes y estructurantes, en las que no se ha invertido con la intensidad necesaria en los últimos años. Ciudades europeas como Copenhague o Rotterdam han demostrado que las infraestructuras no son solo elementos técnicos, sino piezas clave para generar cohesión social, competitividad económica y equilibrio urbano.
En este contexto, resulta imprescindible una actuación coordinada de las administraciones públicas —estatales, autonómicas y municipales— que permita mejorar la red de transporte público y la movilidad metropolitana. Inversiones complejas y necesariamente a largo plazo, como la mejora de la infraestructura ferroviaria de cercanías, el refuerzo del transporte intermunicipal o la modernización de la red viaria, son esenciales para aliviar la congestión actual y garantizar una conectividad eficaz entre los distintos núcleos residenciales y la capital.
“Junto a la movilidad, el crecimiento urbano debe apoyarse en la modernización de las infraestructuras hidráulicas y energéticas”
Junto a la movilidad, el crecimiento urbano debe apoyarse en la modernización de las infraestructuras hidráulicas y energéticas. La mejora de las redes de saneamiento y abastecimiento, la gestión eficiente del ciclo del agua, la reutilización de recursos y la reducción de consumos resultan claves en un escenario marcado por la escasez. La saturación de la red eléctrica en amplias zonas de la Costa del Sol es un ejemplo claro de los límites actuales al desarrollo urbano.
Desde HCP, durante casi cuarenta años hemos acompañado la evolución de Málaga desde distintas perspectivas urbanas, con un compromiso creciente con la sostenibilidad y la planificación responsable. Actualmente participamos en diversos desarrollos urbanísticos, entre ellos los que configurarán un nuevo barrio de dimensiones similares a Teatinos, integrando ámbitos como Distrito Z o Cortijo Merino, que suponen una oportunidad para generar ciudad de calidad.
El futuro urbanístico de Málaga solo puede construirse desde soluciones consensuadas, una estrategia integral y una visión compartida que convierta el crecimiento en progreso real. Ai
La segunda mesa sobre construcción industrializada organizada por Andalucía Inmobiliaria en la sede del Club Cámara Antares de Sevilla reunió a promotores, arquitectos, constructores, industrializadores y gestores públicos en un debate que evidenció avances técnicos y culturales respecto a 2025, pero también un obstáculo común: la financiación y la capacidad real de escalar del modelo. El diagnóstico compartido fue claro: la falta de capacidad productiva y de cualificación tensiona el modelo tradicional. Pero también lo fue la conclusión principal: la industrialización no es una solución inmediata ni un atajo presupuestario, sino un cambio estructural que exige rediseñar contratos, procesos, plataformas empresariales y, sobre todo, mentalidades.
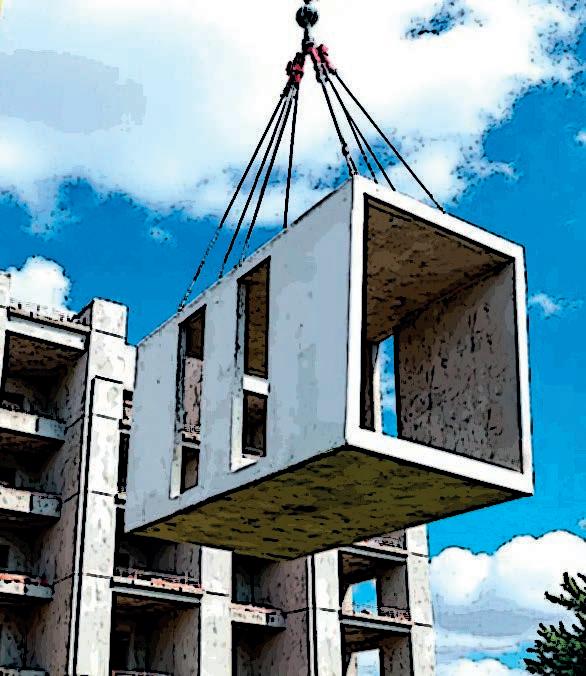
estratégico, límites productivos y financieros
LA industrialización no es una panacea inmediata ni un atajo simple frente al déficit de vivienda. Es, más bien, un proceso de transformación transversal que afecta a diseño, contratación, financiación, logística y cultura empresarial. La tecnología está disponible; la voluntad, en buena medida, también. Pero la consolidación dependerá de la capacidad colectiva y la colaboración real entre todos los eslabones de la cadena de valor. Con esa premisa se celebró la segunda edición de la mesa de expertos para analizar la, todavía incipiente, transformación del proceso inmobiliario.
Moderada por Javier Martín Banderas, Senior Advisor en Colliers, y con la presencia de la directora editora Rosa Hafner y la redactora Sonia Mora, el encuentro reunió a Felipe Castellano (Construcciones Felipe Castellano), José Ignacio Fernández de Jódar (AEDAS Homes), Juan Manuel Rojas (Hombre de Piedra Arquitectos), Ricardo Martínez Alfaro (Vive Alcalá) y Juan Francisco Rodríguez Ruiz (Bilba).
Javier Martín Banderas abrió la jornada situando el debate en perspectiva. “Hay una pequeña discusión semántica entre estandarización e industriali-
zación”, apuntó, “pero al final estamos hablando de lo mismo: mejorar la eficiencia del proceso”. A su juicio, España afronta el debate con retraso respecto a otros mercados, y además en un momento en el que se enfrentan la presión de la demanda y las restricciones productivas. El moderador subrayó que la transformación no puede limitarse a una fase concreta: “Desde la compra del suelo hasta la entrega del edificio, toda la cadena de valor tiene que adecuarse al nuevo modelo. Y eso no se cambia de un día para otro”.
Desde la óptica del diseño, Juan Ma-
JAVIER MARTÍN BANDERAS Colliers
FELIPE CASTELLANO
Construcciones Felipe Castellano
nuel Rojas defendió que la industrialización no es una moda reciente, sino una asignatura pendiente desde hace un siglo. “La arquitectura moderna nació pensada para fabricarse industrialmente”, recordó, evocando los planteamientos de la Bauhaus. Sin embargo, la abundancia histórica de mano de obra permitió que la construcción mantuviera procesos artesanales bajo una apariencia formalmente moderna. “Vivimos una falsa modernidad: las formas estaban pensadas para la industria, pero se ejecutaban de forma artesanal”.
Para Rojas, el problema ya no es ideológico, sino productivo. Mientras la industria ha duplicado su productividad por
JOSÉ IGNACIO FERNÁNDEZ DE JÓDAR Aedas HOMES
Estudio de Arquitectura
Hombre de Piedra
hora trabajada en las últimas décadas, la construcción tradicional la ha reducido. “Cada vez hay menos trabajadores, peor formados y más presión para producir más vivienda. La ecuación es insostenible: hacemos menos, más caro y en más tiempo”. La única salida, sostuvo, es avanzar hacia la industrialización, aunque reconoció que el sector se encuentra en una fase de transición en la que se atacan elementos concretos -fachadas, baños, estructuras- sin haber transformado aún el conjunto del sistema.
Felipe Castellano, desde la doble condición de constructor y productor de módulos industrializados, introdujo un matiz clave: la industrialización no con-
JUAN FRANCISCO RODRÍGUEZ RUIZ
BILBA
RICARDO MARTÍNEZ
VIVE Alcalá
siste en “coger un proyecto tradicional y meterle elementos industrializados”. A su juicio, ese enfoque conduce a sobrecostes y frustraciones. “El proyecto tiene que nacer en formato industrializado. El 50% de los problemas se resuelven en la fase de proyecto”, afirmó. La diferencia entre prefabricar e industrializar, insistió, no es menor: la primera puede limitarse a producir piezas fuera de obra; la segunda implica un cambio integral de modelo y de cultura organizativa.
UN MODELO COLABORATIVO
Ese cambio supone pasar de una cadena de valor lineal a un modelo colaborativo desde el inicio. “Antes inte-
grábamos subcontratas; ahora tenemos que integrar soluciones”, resumió. Castellano advirtió además de que la clave no está tanto en el material -madera, acero u hormigón- como en la capacidad de gestionar plataformas industriales que aglutinen distintos especialistas. El reto también es financiero: “Una línea robotizada cuesta varios millones de euros y hay que amortizarla”. En su opinión, sin inversiones de escala y sin integración empresarial, Andalucía corre el riesgo de convertirse en mero territorio ensamblador de soluciones diseñadas y fabricadas fuera.
Juan Francisco Rodríguez coincidió en la necesidad de pensar en términos de “industria de la construcción”. Explicó que en su plataforma trabajan con fabricantes especializados y herramientas de cálculo que permiten determinar la solución industrializada óptima según parámetros técnicos y económicos de cada proyecto. Pero fue tajante respecto al método: “Es imposible afrontar un proyecto industrializado si no intervienen desde el minuto uno arquitecto e indus-
trializadores, y si no se trabaja en BIM”. La precisión exigida por la producción offsite -con tolerancias milimétricas- no admite improvisaciones propias de la obra tradicional.
José Ignacio Fernández de Jódar aportó la visión desde la promoción. Recordó que en AEDAS Homes la apuesta por la industrialización fue una decisión estratégica impulsada desde la dirección: “Si no tienes un vértice en la compañía que lo impulse de arriba abajo, esto no sale”. Sin embargo, reconoció que, en términos estrictamente económicos, la industrialización no siempre resulta más barata. “A nosotros nos sale más caro un baño industrializado que uno ejecutado in situ”, afirmó. Las ventajas, precisó, se concentran en el control del plazo y en la reducción de incertidumbres, especialmente cuando la constructora integra directamente el proceso fabril.
Más allá de los números, Fernández de Jódar situó el debate en el terreno cultural. “No deberíamos hacer esto solo por la falta de mano de obra”, advirtió.
Aunque el envejecimiento del sector y la escasez de trabajadores cualificados son realidades evidentes, la transformación debe obedecer a una convicción estratégica: asumir que la construcción es, y debe comportarse, como una industria comparable a la automovilística o a cualquier otro sector manufacturero avanzado.
La escasez de mano de obra no es un fenómeno exclusivamente español ni reciente. Javier Martín Banderas recordó que en los años noventa el Reino Unido ya afrontó un problema similar. “La construcción tradicional no atrae mano de obra nacional”, señaló. Entonces, como ahora, la alternativa fue recurrir a trabajadores extranjeros con menor cua-lificación, una solución que no resuelve el déficit estructural de productividad.
En ese punto introdujo el caso de Vive Alcalá, la empresa municipal de vivienda del Ayuntamiento de Alcalá de Guadaíra, como uno de los primeros ejemplos en Andalucía de licitación pública que valora de forma explícita el grado de industrializaciónde las ofertas recibidas.
Javier Martín Banderas
“En el modelo tradicional cada solar se convierte en una fábrica distinta, con condiciones morfológicas, geográficas y humanas cambiantes”
“La fabricación centralizada permite acumular conocimiento y reducir ineficiencias mediante repetición y aprendizaje”
Ricardo Martínez, gerente de la entidad y abogado con más de tres décadas de experiencia en el ámbito urbanístico e inmobiliario, explicó que la decisión partió de una constatación: “El problema de la vivienda es enorme y acumulado, y la tendencia va a peor”. Ante ese escenario, la administración local -aunque consciente de sus limitaciones- optó por “dar su mejor versión” dentro de su ámbito competencial, “agilizando al máximo la tramitación administrativa y elaborando un pliego de redacción de Proyectos y Ejecución de Obras en Proceso industrializado”.
UNA OPORTUNIDAD INELUDIBLE
“Hay un problema cultural y de formación grande”, admitió, pese a lo cual, considera que la industrialización es una
oportunidad ineludible. Uno de los principales descubrimientos, según relató, fue el cambio de lógica que implica el proceso. Frente al esquema lineal tradicional y competitivo, la industrialización exige un planteamiento paralelo y colaborativo que suma valor desde el origen, con el objetivo de cumplir en plazo, precio y calidad.
Desde la perspectiva pública, esa filosofía se tradujo en una decisión contractual relevante: licitar conjuntamente proyecto y obra en un único procedimiento, al tiempo que el pliego incorpora incentivos claros a la industrialización sin cerrar la puerta a constructoras que se están iniciando en este nuevo mo-
Juan Manuel Rojas
“En el modelo tradicional, el diseño suele desarrollarse sin un conocimiento preciso de cómo se ejecutará”
“La industrialización obliga a asumir desde el inicio las reglas productivas como parte del proceso creativo. La creatividad no se ve disminuida; se canaliza”
delo. Para no limitar la concurrencia es bueno exigir un grado mínimo de industrialización en el sistema constructivo, entre un 5% y un 15% del PEM equivalente a un grado 2, según los criterios del clúster de la edificación. El sistema de puntuación debe favorecer a quienes acrediten mayor aplicación de herramientas tecnológicas para la gestión del proyecto, experiencia, mejor calificación energética de las viviendas y un plan coherente de ejecución industrializada. Además, se introdujeron mecanismos para limitar bajas temerarias, moderar la oferta económica, priorizar la calidad técnica y arquitectónica, incentivando la mejor certificación energética que acredite una construcción sostenible conforme a estándares internacionales.
Juan Manuel Rojas intervino para
“En términos económicos, la industrialización no siempre resulta más barata”
“La transformación debe obedecer a una convicción estratégica: asumir que la construcción es, y debe comportarse, como una industria comparable a la automovilística o a cualquier otro sector manufacturero avanzado”
reforzar la idea de que los plazos de ejecución son, en sí mismos, un elemento que hace inviable el método tradicional. Martínez concretó las cifras del concurso: cinco meses para proyecto y quince para ejecución. Un calendario que, según coincidieron varios participantes, obliga de facto a adoptar procesos industrializados si se quiere cumplir con los tiempos comprometidos.
El gerente de Vive Alcalá confesó también que uno de sus prejuicios iniciales era asociar la industrialización a una merma de calidad arquitectónica. Sin embargo, la experiencia del proceso le llevó a matizar esa percepción. “Hemos tenido la suerte de ponderar la calidad arquitectónica junto con la edificatoria”, explicó, lo que permite compatibilizar eficiencia productiva con exigencia formal.
El debate avanzó hacia la motivación empresarial detrás del salto industrial. Javier Martín Banderas preguntó directamente a Juan Francisco Rodríguez por el origen de la apuesta de Bilba. Rodríguez situó el punto de inflexión hace algo más de tres años, cuando comenzaron a implantar modelos colaborativos en sus contratos. “Tenemos bastante experiencia ya en este tipo de procesos,
tanto en el sector privado como en el público”, explicó. A esa evolución contractual se sumó la creación de una dirección de innovación y la implicación académica como patronos de una cátedra sobre arquitectura ambiental avanzada e industrializada junto a la Escuela de Arquitectura de Málaga. El objetivo fue definir una plataforma propia capaz de integrar soluciones industriales de forma sistemática.
El diagnóstico al que llegaron fue contundente: “No hay alternativa”. Rodríguez citó datos que apuntan a un descenso acusado de la productividad y a un bajo nivel formativo de buena parte de la mano de obra disponible. Con una cartera creciente y una estructura con elevado peso de personal propio -“hemos vivido en nuestra propia organización el coste fijo y la caída de productividad”- la industrialización dejó de ser una apuesta estratégica para convertirse en una necesidad operativa.
En su experiencia, el elemento crítico es la estructura, de ahí el foco en prefabricación e industrialización estructural, más allá de baños o fachadas. El mate-
rial, sostuvo, es secundario: steel frame, madera o hormigón presentan ventajas e inconvenientes en función del contexto urbano, la logística, la resistencia al fuego o la huella de carbono. “Lo importante es medir todas las variables y trabajar desde el minuto uno con el arquitecto y con el cliente”.
Javier Martín introdujo entonces una variable financiera de fondo: la baja rentabilidad del sector constructor en España frente a otros países europeos. “Si el retorno sobre el equity es del tres por ciento, no hay inversión”, advirtió. A su juicio, la transformación no ven-drá impulsada por una financiación bancaria específica para procesos industrializados, que previsiblemente tardará en consolidarse.
José Ignacio Fernández de Jódar aportó la visión del promotor sometido a
Felipe Castellano
“La actividad industrializada permite mejorar la rentabilidad vía productividad y control del absentismo”
“Más que innovar, el objetivo es escalar. La escalabilidad empresarial depende de la capacidad de estandarizar procesos”
la disciplina de los fondos. Recordó que los primeros inversores que entraron tras la crisis adquirieron suelo a precios muy reducidos y obtuvieron retornos significativos, pero el escenario actual es distinto. “Los fondos que vienen ahora exigen sus parámetros de rentabilidad, y la TIR es el primero”, señaló.
Para ilustrar la complejidad, relató una promoción real de 96 unifamiliares con estructura de madera en Canarias. La apuesta industrializada supuso un sobrecoste de 3,5 millones de euros asumido conscientemente por la compañía, en un contexto de ticket elevado y fuertes incertidumbres de plazo en el archipiélago. A las dificultades financieras se suman las logísticas: transporte, aduanas, desplazamiento de equipos y alojamiento en mercados tensionados.
Su conclusión fue pragmática: el modelo dominante en los próximos años será híbrido. “Tendremos parte industrializada y parte artesanal”. Pero incluso en el sistema tradicional, defendió, la colaboración temprana entre promotor, constructor y arquitecto es ya imprescindible. “Hay un trabajo pedagógico enorme dentro de nuestras propias estructuras”, reconoció.
Juan Francisco Rodríguez añadió que el reto financiero también recae sobre el constructor. En su caso, están trabajando con entidades financieras para articular fórmulas de crédito puente que repartan el riesgo entre constructor e industrializador y alivien la tensión de tesorería.
Felipe Castellano aportó una visión comparada de rentabilidades. El
residencial como constructora, explicó, ofrece volumen y visibilidad, pero márgenes reducidos. En cambio, la actividad industrializada permite mejorar la rentabilidad vía productividad y control del absentismo, al concentrar la actividad en centros de trabajo estables y repetitivos. “En la eficiencia del personal es donde ganamos margen”.
Javier Martín sintetizó la lógica productiva: en el modelo tradicional cada solar se con-vierte en una fábrica distinta, con condiciones morfológicas, geográficas y humanas cambiantes. La fabricación centralizada permite acumular conocimiento y reducir inefi-ciencias mediante repetición y aprendizaje. Castellano fue un paso más allá: “Más que innovar, el objetivo es escalar”. Sin industrialización, sostuvo, es inviable incrementar facturación o cartera de obra de forma sostenible. La escalabilidad empresarial depende de la capacidad de estandarizar procesos.
Para Juan Manuel Rojas, lo relevante cuando se introduce industrialización en la construcción no es solo el cumplimiento de objetivos económicos y de
“El problema de la vivienda es enorme y acumulado, y la tendencia va a peor” “Frente al esquema lineal tradicional y competitivo, la industrialización exige un planteamiento paralelo y colaborativo que suma valor desde el origen, con el objetivo de cumplir en plazo, precio y calidad”
plazo, sino la calidad arquitectónica alcanzada. Para el arquitecto, este enfoque transforma las reglas del juego profesional. En el modelo tradicional, afirmó, el diseño suele desarrollarse sin un conocimiento preciso de cómo se ejecutará. La industrialización obliga a asumir desde el inicio las reglas productivas como parte del proceso creativo. “La creatividad no se ve disminuida; se canaliza”.
Ricardo Martínez confirmó que la calidad arquitectónica fue uno de los aspectos mejor valorados en el concurso de vivienda en Alcalá de Guadaíra, junto con la calificación energética A y la certificación de sostenibilidad propuesta. “Nos ha sorprendido el diseño, disposición de las viviendas y calidad de las zonas comunes”, reconoció, destacando que la apuesta industrializada no implicó renuncia formal ni de calidad. Reclamó asimismo un marco de ayudas más ambicioso y flexibilizar la normativa si se quiere afrontar de manera estructural el déficit de vivienda asequible y en particular a la administración local respecto al techo de gasto y al límite de endeudamiento actual.
Juan Francisco Rodríguez introdujo un matiz relevante: el beneficio de la constructora no aumenta automática-
mente por industrializar. “Los márgenes son similares en tradicional e industrializado”, afirmó. La ganancia procede del proceso colaborativo: optimización, reducción de errores de proyecto y mayor eficiencia global. Es decir, el diferencial no está en el precio unitario, sino en la disminución de incertidumbre.
Juan Manuel Rojas reforzó esa idea desde la experiencia técnica. Citó el testimonio de un experto que cifraba en hasta un 60% el sobrecoste de un proyecto no concebido desde el origen para industrializar frente a uno diseñado con esa lógica. “Esa es una clave que no está suficientemente ponderada”, señaló. No se trata de aplicar componentes prefabricados a un proyecto convencional, sino de concebirlo desde el inicio bajo reglas in-dustriales.
La discusión derivó entonces hacia uno de los mayores cuellos de botella: la urbanización. Javier Martín advirtió que, con módulos de vivienda protegida en torno a 10 euros por metro cuadrado al mes en alquiler, transformar suelo urbanizable partiendo de cero supera fácilmente el límite económico. “Los costes de urbanización son superiores a la repercusión máxima permitida sobre el módulo de vivienda protegida”, afirmó.
Ricardo Martínez recordó que en los planes de vivienda de 1997 existían subvenciones específicas a la urbanización de suelo para vivienda protegida, hoy desaparecidas. “Eso es fundamental, que haya ayudas”, insistió. El moderador añadió que desde la Junta se estudian mecanismos de aval o soporte financiero para facilitar crédito destinado a la transformación de suelo, dado que actualmente ni la adquisición ni la urbanización cuentan con financiación suficiente. Financiar las obras de urbanización con 100% de capital propio, coincidieron, resulta extremadamente oneroso.
Felipe Castellano apuntó que el ICO estudia fórmulas de ayuda directa al promotor en el borrador de un nuevo decreto. Juan Francisco Rodríguez fue más explícito: “La administración no puede acometer toda la necesidad de vivienda asequible. Hay que facilitar las cosas al promotor privado. Si no le salen las cuentas al que pone el dinero, no va a hacer ni una vivienda”.
En ese contexto, Javier Martín lanzó una propuesta: aplicar fórmulas de “peaje en la sombra” al alquiler asequible en promociones desarrolladas sobre suelos públicos en régimen de derecho de superficie concesión administrativa. Si el precio máximo de alquiler no cubre la rentabilidad exigida, la administración
podría complementar con una aportación por vivienda adjudicada, compitiendo en licitación por el menor importe de ese complemento. El objetivo sería atraer capital privado a ubicaciones que, de otro modo, no resultan atractivas.
La conversación dio un giro técnico hacia la figura del integrador o plataforma industrial. Martín subrayó que alguien debe ensamblar los distintos elementos fabricados en paralelo y garantizar tolerancias y estandarización, todo ello soportado por software.
Works para generar el modelo definitivo que alimenta la máquina. “La automatización reduce errores humanos y acelera la producción”, resumió.
Felipe Castellano describió procesos similares en steel frame para estructura y fachada, y en módulos de baño. El software no solo dirige el corte y ensamblaje, sino que gestiona stock y flujo de materiales. Sin embargo, advirtió de un cambio cultural relevante: la necesidad de que el cliente elija acabados en el momento de la firma del contrato. “No
Juan Manuel Rojas defendió que, por fin, el BIM encuentra en la industrialización su verdadero sentido. Durante años, explicó, fue una exigencia formal con escasa traslación real a obra. Ahora, el modelo digital permite fabricar directamente desde el archivo de diseño mediante conexión con maquinaria de control numérico. En el caso del CLT (madera contralaminada), el modelo BIM inicial se integra en programas como Solid-
admitió que la industrialización reduce notablemente esas desviaciones.
Más allá de la tecnología, Fernández de Jódar introdujo un elemento humano decisivo. AEDAS lleva años exigiendo BIM a estudios y constructoras, implantando herramientas como Dalux y promoviendo el análisis conjunto con fabricantes. Pero, a su juicio, “por mucha tecnología que haya, si las personas no se entienden, se difumina”. La psicología, la capacidad de negociación y la flexibilidad siguen siendo determinantes.
estamos acostumbrados a presionar al cliente para que defina desde el inicio”, explicó. La industrialización exige decisiones tempranas, igual que ocurre al configurar un vehículo antes de su fabricación.
José Ignacio Fernández de Jódar reconoció la tensión que esto genera en la comercialización progresiva de promociones. La venta escalonada mientras la obra avanza introduce incertidumbres, especialmente cuando existen posibles modificados o adicionales. No obstante,
El modelo que hoy funciona en España, concluyó, es híbrido. La implantación plena requeriría un tejido industrial mucho más amplio. Hace cinco años apenas existían dos fábricas de baños industrializados; hoy son diez. En estructuras y fachadas, en cambio, el número es muy limitado. “A ver quién es capaz de montar una fábrica sin un PERTE de la construcción detrás”, señaló. Sin apoyo público que reduzca el riesgo inicial, la capacidad industrial difícilmente crecerá al ritmo que exige la demanda.
En el tramo final del debate, Javier Martín quiso aterrizar la discusión en la capacidad real del tejido industrial. Preguntó a Felipe Castellano por la evolución de EOSS, su fábrica de baños industrializados. “Hace dos años salió el primer cuarto de baño”, respondió. La capacidad actual ronda las 4.000 unidades anuales y, con la nueva línea robotizada, podría alcanzar las 8.000. “Estamos en transición”, matizó. La escalabilidad técnica existe, pero inmediatamente afloró la limitación estructural: la capacidad productiva no siempre coincide con la capacidad financiera.
José Ignacio Fernández de Jódar señaló que la demanda está tensionando la oferta hasta el punto de que los promotores tienen problemas para garantizarse el suministro. Las fábricas de baños, fachadas o estructuras tienen carteras colapsadas; los montadores no siempre están disponibles cuando la obra lo requiere. La paradoja es evidente: se invierte para acortar plazos y, sin embargo, la falta de capacidad de instalación puede generar demoras adicionales. Ilustró el efecto comercial de la industrialización con un ejemplo revelador. Cuando se montan fachadas industrializadas y el edificio adquiere apariencia casi terminada en pocas semanas, las ventas pueden incrementarse entre un 10% y un 20%. “La gente deja de ver una caja de ladrillos”, explicó. La percepción
Juan Francisco Rodríguez Ruiz
“Es imposible afrontar un proyecto industrializado si no intervienen desde el minuto uno arquitecto e industrializadores, y si no se trabaja en BIM”
“La precisión exigida por la producción offsite -con tolerancias milimétricasno admite improvisaciones propias de la obra tradicional”
del avance físico impacta directamente en la comercialización.
Rosa Hafner introdujo una perspectiva evolutiva: respecto a la mesa celebrada el año anterior, la sensación de desconcierto ha dado paso a un mayor entendimiento entre todos los agentes intervinientes. Rojas reconoció que el cambio es cultural y exige una pedagogía constante. Muchos clientes siguen asociando industrialización con soluciones provisionales o de baja calidad. La estrategia, explicó, consiste en mostrar referencias de alto nivel -terminales portuarias premiadas, viviendas de lujo en Sotogrande- para desmontar prejuicios. El convencimiento rara vez es inmediato; requiere tiempo.
Juan Francisco Rodríguez añadió que la reacción es similar cuando se propone un modelo verdaderamente colaborativo. La resistencia inicial forma parte del proceso. Javier Martín recordó que hace 25 años ocurría algo parecido con el pladur en divisiones interiores; hoy es estándar.
El foco volvió a la financiación. Ricardo Martínez confirmó que Vive Alcalá ha asegurado en una de las promociones un 50% de subvención a fondo perdido
para la construcción de vivienda protegida en alquiler a precio asequible, concedida por la Diputación Provincial de Sevilla y negocia financiación bancaria con el ICO para el resto. El entusiasmo institucional existe, pero la ecuación sigue siendo delicada: “Si no hay ayuda, difícilmente se puede hacer más con la normativa actual”.
Javier Martín amplió el análisis: tras la crisis, el requerimiento de fondos propios exigido al promotor ha pasado de niveles cercanos al 10% a ratios del 30% o 40% para acceder a financiación bancaria. Pero, el verdadero problema, explicó, no es solo el control del flujo económico, sino el del flujo físico. Los bancos temen financiar elementos que aún no han salido de fábrica. ¿Dónde está el activo si el fabricante entra en concurso?
Castellano describió la situación como “la pescadilla que se muerde la cola”. Para crecer, el industrializador necesita balance para generar circulante y capacidad de avales; su capacidad de producción queda limitada por su capacidad financiera. Puede disponer de capacidad para fabricar 10.000 baños, pero solo asumir la financiación de 5.000 si no puede garantizar más riesgo. La ca-
pacidad técnica puede ir por detrás de la financiera en algunos casos.
Juan Manuel Rojas apuntó que estas empresas requieren una “inteligencia financiera espectacular” que no siempre acompaña al talento técnico. Muchas son pymes industriales con gran conocimiento productivo, pero vulnerables a tensiones de tesorería. Morir de éxito -aceptar un gran contrato sin respaldo financiero suficiente- es un riesgo real.
tensionados como Barcelona o Madrid, el problema no es producir baños, sino alojar a las cuadrillas de montaje hasta allí desplazadas. Rodríguez subrayó que la industrialización exige dar el mismo peso a construcción, urbanización y logística desde el inicio. La falta de adaptación del sistema a las condiciones reales de obra puede arruinar la ventaja teórica.
La escasez de oficios tradicionales, como fontaneros, alicatadores o albañiles, sigue siendo un drama, con incrementos de costes de mano de obra que
Fernández de Jódar lo resumió con claridad: sin resolver la financiación, la industrialización no puede desplegarse de forma masiva. En el caso de las promociones de vivienda protegida, con márgenes estrechos, apenas admiten sobrecostes o adelantos significativos. “Si no ganamos dinero, no podemos hacer casas”, afirmó.
La logística emergió como otra restricción crítica. No basta con fabricar; hay que instalar. Castellano relató cómo en algunos mercados, con alquileres muy
pueden triplicarse a lo largo de una promoción. En ese contexto, la industrialización no elimina todos los riesgos, pero sí reduce la exposición a una parte de ellos.
El equilibrio de poder en el sector también ha cambiado. Fernández de Jódar afirmó que el promotor ya no puede imponer condiciones sin tener en cuenta al constructor. La concentración empresarial y la escasez de operadores han invertido la “pirámide de poder”, afirmó Felipe Castellano, quien comparó el negocio constructor con el bancario: mucho vo-
“La industrialización no es una solución inmediata, sino un cambio estructural”
“Respecto a la mesa celebrada el año pasado, la sensación de desconcierto ha dado paso a un mayor entendimiento entre todos los agentes intervinientes”
lumen, poco margen; un solo impago puede comprometer el resultado anual. Rodríguez recordó que las constructoras operan con márgenes muy reducidos y alto riesgo: “Ganamos muy poco dinero y con mucho riesgo, por arriba y por abajo”.
En la pregunta final -cuál es la principal restricción actual- la respuesta fue unánime: la capacidad de inversión -los fondos propios- de los operadores del sector. La financiación condiciona la escala, la velocidad y, en última instancia, la consolidación del modelo. Ai
AÑO 2014: Mención Especial: Mariano Palancar Mejor Empresario: José Martín Casillas Mejor Proyecto Innovador: Edificio Arttysur Mejor Proyecto Inmobiliario: Parque Empresarial Higueron Sur Mejor Trayectoria Empresarial: José Luis Sánchez Dominguez Mejor Trayectoria Profesional: Antonio Cruz y Antonio Ortiz Mejor Empresa: Inmobiliaria del Sur Mejor Proyecto Inmobiliario: Sede de Cajamar en el PITA Mejor Proyecto Innovador: Puente de la Constitución
Ciudad Siglo XXI: Málaga 2015: Mejor Trayectoria Empresarial: José Luis Sánchez Dominguez Mejor Trayectoria
Profesional: Antonio Cruz y Antonio Ortiz Mejor Empresa: Inmobiliaria del Sur Mejor Proyecto Inmobiliario: Sede de Cajamar en el PITA Mejor Proyecto Innovador: Puente de la Constitución Ciudad Siglo XXI: Málaga 2016: Trayectoria
Empresarial: Ricardo Arranz de Miguel Mejor Trayectoria Profesional: José Luis Manzanares Mejor Empresa: Insersa Mejor Proyecto Inmobiliario: La Zagaleta Mejor Proyecto Innovador: Idealista Ciudad Siglo XXI: Dos Hermanas 2017: Mejor Profesional: Alfonso Sedeño Masot Mejor Empresario: Juan Antonio Gómez-Pintado Mejor Proyecto
Inmobiliario: Torre Sevilla Mejor Proyecto Innovador Inmobiliario: Gran Hotel Miramar Mejor Proyecto Innovador Turístico: Montenmedio Ciudad Siglo XXI: Estepona 2018: Mejor Empresario: Francisco Martínez-Consentino Mejor Trayectoria Profesional: José María Gea Mejor Profesional del Año: Mikel Echavarren Mejor Empresa: Salsa Inmobiliaria Mejor Proyecto Inmobiliario: La Reserva de Sotogrande Mejor Proyecto Innovador: Terminal de Cruceros del Puerto de Sevilla Ciudad Siglo XXI Benahavís 2019: Trayectoria Empresarial: Manuel Contreras Ramos Trayectoria
Profesional: Luis Moral Ordóñez Empresa Destacada: Grupo Rusvel Proyecto Inmobiliario Destacado: Centro Comercial Lagoh Proyecto Innovador Destacado: Hospital Quirón Salud Cordoba Ciudad Siglo XXI: Marbella 2020: Trayesctoria Empresarial Destacada: Cristobal Peñarroya Sánchez Trayectoria Profesional Destacada: Felipe Romera Lubías Empresa Destacada: Hijos de Terrats Construcciones Proyecto Inmobiliario Destacado: Rio 55 Madrid Busines Park Proyecto Innovador Destacado: Campus Universidad Loyola Dos Hermanas Ciudad Siglo XXI: Chiclana de la Frontera 2021: Mención Especial: Juan Manuel Moreno Bonilla Mención Especial: Javier González de Lara Trayectoria Profesional Destacada: José Alba García Proyecto Innovador Destacado: Student Accommodation Urbania Málaga Proyecto Inmobiliario Destacado: Residencial Nereidas Torremolinos, Metrovacesa Empresa Destacada por su Apuesta por Andalucía: AEDAS Homes Empresa Destacada 2021 por sus Proyectos Singulares: Grupo Abu Entidad Turística Destacada: FAHAT � Federación Andaluza de Hoteles y Alojamientos Turísticos Ciudad Siglo XXI: Córdoba 2022: Mención Especial: Marifran Carazo Mención Especial: Carlos Herrera Trayectoria Profesional: Luis Miguel Martín-Rubio Trayectoria Empresarial Destacada: UG21 Empresa Destacada por su Apuesta por Andalucía: Vía Célere Proyecto Innovador Destacado: Citythinking Eddea Desarrollo Sostenible Destacado: CIAC Centro de Innovación Andaluz para la Construcción Sostenible Ciudad Siglo XXI: Tomares 2023: Trayectoria Empresarial: Isabel García Bardón Trayectoria Profesional: Eduardo Martínez Zúñiga Empresa Destacada: Jarquil Empresa Destacada por su Apuesta por Andalucía: Arcano Partners Proyecto Innovador Destacado: Nuevo Ayuntamiento de Estepona Proyecto Inmobiliario Destacado: Tribeka by Kronos Homes Ciudad Siglo XXI: Alcalá de Guadaíra Mención Especial: Agustín Vidal Mención Especial: Ricardo Arranz 2024: Trayectoria Profesional: José Luis García Palacios Trayectoria Empresarial: Construcciones Felipe Castellano Empresa Destacada: Grupo GS Empresa Destacada por su Apuesta por Andalucía: KKH Property Investors Proyecto Inmobiliario Destacado: Málaga Towers Living Promovido por Metrovacesa Proyecto Innovador Destacado: AQ Urban Sky Promovido por AQ Acentor Infraestructura Sostenible Destacada: Proyecto Mitlop Desarrollado Por Emasesa Ciudad Siglo XXI: El Puerto de Santa María 2025: Mención Especial: 80 años Insur Trayectoria Empresarial: Antonio Morera Vallejo Trayectoria Profesional: José Ignacio Fernández de Jódar Empresa Destacada por su Apuesta por Andalucía: Metrovacesa Proyecto Singular Destacado: Castillo de Santiago Proyecto Innovador Destacado: SUP-T8 Distrito Universidad | Lagoom Living Proyecto Cultural y Artístico: Reales Atarazanas de Sevilla Ciudad Siglo XXI: Sevilla
JUAN FRANCISCO
RODRÍGUEZ RUIZ BILBA
JUAN MANUEL ROJAS HOMBRE DE PIEDRA ARQUITECTOS
JOSÉ IGNACIO FERNÁNDEZ DE JÓDAR AEDAS HOMES
“La industrialización es una necesidad”
Creo firmemente que la industrialización es una necesidad. No tengo dudas sobre su futuro. Lo que sí reconozco es que ninguno tenemos completamente claro cómo vamos a llegar hasta ese modelo consolidado que todos imaginamos. Hay mucho de prueba y error, mucho de inversión en capex, muchas ayudas públicas necesarias, incentivos fiscales y apoyo real al promotor privado. Se habla con entusiasmo de industrialización y de vivienda asequible, pero la realidad es que constructores, promotores y arquitectos estamos asumiendo una carga enorme sin que las administraciones avancen al mismo ritmo.
Nosotros estamos aquí para hacer empre-
sa y generar riqueza y empleo; si el modelo no es económicamente sostenible para todos los eslabones, no llegará a consolidarse. Además, el problema no es solo el déficit de vivienda; también existe una grave disfunción en el propio mercado constructor, con márgenes prácticamente nulos. Si la industrialización se orienta a corregir esas ineficiencias -a formar mejor, a estabilizar costes, a reducir riesgos- se implantará antes. Si se utiliza solo como bandera innovadora, sin resolver lo estructural, no tendrá un crecimiento sólido. Debe ser una herramienta real para transformar el sistema, no solo un discurso atractivo. Ai
“El modelo colaborativo implica libros abiertos”
No nos queda más remedio que avanzar hacia la industrialización, por las buenas o por las malas, y hay una oportunidad para que todos ganemos en el proceso si lo hacemos por las buenas. La industrialización exige un cambio profundo en cómo diseñamos la arquitectura, cómo contratamos y cómo distribuimos riesgos y beneficios.
Si queremos innovación real, necesitamos contratos que la permitan. El modelo colaborativo -como el Integrated Project Delivery (IPD)- implica libros abiertos, transparencia y corresponsabilidad de manera que el que
mayor beneficio obtiene asume mayor riesgo, como es lógico. Si un industrial dedica meses a desarrollar ingeniería para una fachada o un sistema, no puede hacerlo a coste cero. Si no protegemos ese esfuerzo, lo que conseguiremos es desconfianza y pérdida de ese know how pues no se regalará gratuitamente para que otros se beneficien. Para que alguien aporte su conocimiento con generosidad, tiene que tener cubiertos sus costes y sus riesgos básicos. La industrialización no es solo técnica; es, sobre todo, una cuestión contractual y cultural. Ai
“La industrialización está desalineada con la financiación”
El modelo de industrialización es necesario y técnicamente está preparado para escalar. El problema es que está sistemáticamente desalineado con la financiación. Mientras no resolvamos esa brecha, el despliegue masivo no será posible. Podemos tener fábricas, procesos optimizados y equipos preparados, pero si el sistema financiero no acompaña, la escala se frena.
También existe un desalineamiento cultural. Hablamos mucho de industrialización; prolife-
ran foros y debates, pero seguimos sin resolver cuestiones estructurales detectadas desde hace años. En vivienda protegida, además, el modelo no siempre encaja con los pliegos públicos, salvo excepciones muy concretas. Si queremos pasar de hacer 60 u 80 viviendas a decenas de miles, necesitamos ajustar normativa, financiación y licitaciones. En resumen: la tecnología está lista, pero el entorno económico y regulatorio todavía no lo está. Ai
“No hay un debate tecnológico; el reto es el modelo”
FELIPE CASTELLANO
CONSTRUCCIONES
FELIPE CASTELLANO
España aún no tiene un sector de construcción plenamente industrializado; tiene un ecosistema incipiente, con cuatro o cinco focos que intentan abrir camino. Para que esto funcione debemos mover tres palancas en paralelo: concentración empresarial para ganar capacidad, adaptación financiera para soportar inversión y riesgo, y un cambio cultural en diseño y contratación. Si activamos solo una, no servirá de nada. La industrialización ya no es un debate tecnológico; la tecnología existe desde hace décadas en otros sectores. El verdadero reto es el modelo. Si no transformamos la forma de diseñar y contratar, y si no adaptamos la financiación a la realidad del off site, no avanzaremos con la rapidez que necesitamos. O abordamos las tres dimensiones a la vez o seguiremos dando pasos parciales sin consolidar un cambio estructural. Ai
“Hay avances, pero faltan escala y músculo inversor”
La mesa ha confirmado que la industrialización no es una solución milagro al problema de la vivienda. Es un cambio profundo que obliga a repensar cómo diseñamos, contratamos, financiamos y ejecutamos. No se trata de añadir piezas prefabricadas a un sistema tradicional, sino de concebir los proyectos desde el inicio con lógica industrial y con una colaboración real entre todos los agentes. También ha quedado claro que el gran límite hoy no es técnico, sino financiero. Hay capacidad y conocimiento, pero faltan escala, músculo inversor y un marco que acompañe el riesgo. Ai
“Tenemos que superar prejuicios culturales arraigados”
Comparto que el contexto es complejo y que los condicionantes son múltiples: financia-ción, normativa, cultura, colaboración público-privada. Todo influye. Pero también creo que tenemos la obligación de intentarlo con las herramientas actuales. Apostar por la industrialización no es solo una decisión empresarial; es también una oportunidad para evolucionar el sector.
En nuestro proyecto he visto que la industrialización no está reñida con el diseño ni con la calidad. Al contrario, puede elevar el estándar incluso en vivienda pública y mejorar la sostenibi-
lidad ambiental. Tenemos que superar prejuicios culturales muy arraigados -como ocurre con la madera CLT o con determinados sistemas constructivos- y demostrar con hechos que el resultado puede ser excelente. Si cada uno aporta su mejor versión, acotando riesgos y colaborando de verdad, podremos aprovechar esta oportunidad. Porque el problema de la vivienda no es solo económico; es social. Si no damos una respuesta estructural, las consecuencias serán cada vez más profundas. Estamos, en definitiva, condenados a entendernos. Ai
“Necesidad de estandarizar procesos en la industria inmobiliaria”
En España la industria inmobiliaria, en su conjunto, presenta un grave déficit de productividad. Esto provoca una baja rentabilidad de las empresas traduciéndose en una limitada capacidad de inversión y, con ello, de generar nueva oferta.
Para superar esta situación se necesita estandarizar sus procesos: ganando eficiencia, evitando errores reduciendo el número de decisiones y la necesidad de aprendizaje. Esto es
posible conseguirlo avanzando en la industrialización de toda la cadena de valor: desde el diseño integrándolo con el sistema de producción -on-site y off-site- y, por último, el ensamblaje en el solar.
En definitiva, y parafraseando a A.N. Whitehead (1911), “el sector inmobiliario no avanzará hasta que amplié sustancialmente el número de operaciones relevantes que puedan ejecutarse sin pensar en ellas”. Ai
Inerzia ha presentado su Informe 2026 sobre el Sector Inmobiliario Terciario en Sevilla en un acto celebrado en la sede del Club Cámara de Sevilla, donde analizó la evolución de los tres grandes mercados: naves industriales, locales comerciales y oficinas.
ÍÑIGO Galán, CEO de Inerzia; Pedro Zubiría, socio director y responsable del Departamento de Agencia; y Mercedes Hueso, consultora del Departamento de Agencia, fueron los encargados de presentar los distintos segmentos analizados por la consultora.
El mercado de naves industriales en Sevilla ha vivido en 2025 un periodo de crecimiento sostenido, con una tendencia claramente alcista tanto en alquiler como en venta. Sin embargo, bajo esta evolución positiva subyace una preocupación compartida: la insufi-
ciente oferta de producto, una carencia que se arrastra desde hace años y que, de no corregirse, puede derivar en una ralentización progresiva de la actividad.
En lo que respecta al alquiler, la contratación mantiene un volumen notable pese a la escasez de activos disponibles. La falta de obra nueva constituye hoy el principal desafío. Salvo aportaciones puntuales, la actividad promotora resulta claramente insuficiente, lo que está provocando un “efecto embudo” que amenaza con colapsar la demanda acumulada, especialmente en naves de dimensiones medias y grandes.
Además, se aprecia un cambio en el perfil del demandante, que ahora busca espacios de mayor envergadura, en línea con la evolución de las necesidades logísticas y de almacenamiento. Geográficamente, el incremento de precios es generalizado, aunque destaca especialmente en la Zona Urbana y en la Zona Este, donde las rentas han llegado a registrar picos de incremento de hasta el 16% interanual.
En el mercado de compraventa se percibe un cierto “despertar” en el número de operaciones, acompañado de una revalorización de los activos. No obstante, la demanda
es eminentemente inversora. Predominan las adquisiciones en rentabilidad, con compradores que buscan la seguridad de un alquiler rápido y precios competitivos.
Los precios de venta también han evolucionado al alza, aunque de forma más moderada que en el alquiler, con un incremento medio del 4,6%, hasta situarse en 548 euros por metro cuadrado. El mercado sigue muy atomizado, dominado por propietarios individuales, y la promoción industrial para venta aún no ha recuperado una estructura sólida, si bien empiezan a detectarse nuevas iniciativas en la Zona Este.
El segmento logístico continúa siendo el principal motor de la construcción industrial reciente, concentrando prácticamente toda la nueva superficie desarrollada en los últimos años, ya sea en modalidad llave en mano o a riesgo. En 2025 se contrataron 143.000 metros cuadrados en alquiler logístico, más de 60.000 en solo dos operaciones, con especial protago-
nismo de las zonas Sur y Este. No obstante, llama la atención que ninguno de los promotores haya iniciado aún obras en los cerca de 400.000 metros cuadrados de suelo adquiridos en ejercicios anteriores. En cuanto al mercado de suelo, se han registrado operaciones de adquisición por parte de fondos de inversión en el área metropolitana. Existe disponibilidad de suelo urbanizado en las principales áreas industriales, pero la incertidumbre derivada de la falta de suministro eléctrico suficiente en muchos suelos dificulta su desarrollo a corto plazo.
En el mercado de locales comerciales, 2025 ha consolidado en Sevilla la senda alcista iniciada el año anterior, con un incremento generalizado de las rentas y una oferta que, en términos globales, sigue siendo limitada. El escenario es claramente competitivo,
con fuertes tensiones en los ejes más consolidados y comportamientos diferenciados según distritos.
La Zona Centro mantiene su liderazgo como principal foco comercial de la ciudad, con los niveles de renta más elevados y una ocupación prácticamente total en arterias como Tetuán-Velázquez, Constitución o Plaza Nueva. La actividad ha estado muy marcada por el dinamismo del sector moda -con nuevas aperturas como Bexley, New Era, Legit o Mr. Boho- y por la expansión de conceptos de restauración y alimentación para llevar. La escasez de locales disponibles continúa presionando al alza los precios.
Los Remedios ha sido el
área con mayor subida de rentas del conjunto del mercado, reflejo de un creciente interés y de una absorción sostenida del stock, lo que refuerza su posición como enclave de comercio de proximidad en un entorno residencial de nivel medio-alto. La Zona Sur, por su parte, se sitúa como la segunda con mayor crecimiento, destacando por una reducción significativa de la disponibilidad, impulsada por el desarrollo de nuevas áreas residenciales y de servicios. Frente a ello, Nervión y Triana presentan una evolución más contenida. En ambas zonas se aprecia un ligero aumento de la oferta disponible, lo que apunta a un mayor equilibrio entre oferta y de-
15 PRINCIPALES CALLES COMERCIALES DE SEVILLA POR NIVEL DE RENTAS
97,0 Constitución
82,0 Plaza Nueva
65,0 Sierpes
63,3 Rioja
46,0 Sagasta
36,5 Luis de Morales
36,0 Reyes Católicos
35,0 San Jacinto peatonal
34,0 San Pablo
33,0 O´Donnell
31,0 Cuna
26,0 La Buhaira
22,0 Asunción peatonal
20,0 San Francisco Javier
Precio expresado en €/m²/mes.
* El segundo decimal está redondeando al alza o a la baja.
** Precio medio obtenido teniendo en cuenta todos los P.I..
* Precio expresado en €/m²/mes
El segundo decimal está
al alza o a la baja
manda, dentro de mercados maduros y con una base de consumo consolidada.
De cara a 2026, todo apunta a una prolongación de esta tendencia, con rentas previsiblemente al alza y una disponibilidad limitada en los ejes tradicionales, lo que favorecerá la expansión comercial hacia zonas emergentes de la ciudad y una progresiva diversificación del mapa comercial sevillano.
El mercado de oficinas ha cerrado 2025 con los mejores registros de ocupación de los últimos quince años, consolidando una fase expansiva que, sin embargo, empieza a evidenciar tensiones por la
hoteles o apartamentos turísticos. A ello se suma que en los tres últimos años no se ha construido ningún nuevo edificio de oficinas, lo que explica las crecientes dificultades para encontrar espacios de tamaño medio o grande en las zonas más demandadas.
La disponibilidad total asciende a 196.731 m2, pero únicamente el 24% se localiza en zonas prime, donde la ocupación media supera el 91%. Nervión, Centro, Cartuja y Los Remedios concentran la mayor demanda, los niveles más altos de ocupación y las rentas más elevadas. Como dato significativo, existen diez edificios completamente vacíos que suman alrededor de 40.000 m2, un volumen re-
“En la última década, el stock de oficinas se ha reducido en casi 145.000 m2, y en los últimos cinco años el descenso ha sido de 95.000 m2”
escasez de producto. Dicha ocupación alcanza el 83,8%, con más de un millón de metros cuadrados contratados (1.014.175 m2), lo que supone un incremento de algo más de 10.000 m2 respecto a 2024 y el mejor dato desde 2011.
El parque total de oficinas se sitúa en 1.210.906 m2, la cifra más baja desde 2008. En la última década el stock se ha reducido en casi 145.000 m2, y solo en los últimos cinco años el descenso ha sido de 95.000 m2, principalmente por la reconversión de edificios en
levante que, no obstante, no siempre se ajusta a las necesidades actuales del mercado.
En términos de absorción, 2025 vuelve a cerrar en positivo, con 13.984 m2 absorbidos, prolongando la tendencia favorable de la última década, aunque con el registro más bajo de los últimos cinco años.
La presión sobre la oferta ha impulsado nuevamente las rentas. El precio medio alcanza los 8,8 €/m2/mes, un 6% más que en 2024 y el nivel más alto en quince años. En zonas prime, las rentas supe-
ran los 11 €/m2/mes. De cara a 2026, la entrada de tres nuevos edificios en el complejo Vera Sevilla, con unos 9.000 m2 adicionales, aliviará parcialmente la tensión, si bien todo apunta a que las rentas continuarán al alza ante la limitada oferta disponible.
MESA REDONDA
La presentación del Informe concluyó con una mesa coloquio que permitió aterrizar los datos en la realidad del mercado. Moderada por José María León, socio director y responsable del Departamento de Property de Inerzia, reunió a Iñigo Galán y Pedro Zubiría, también de la consultora, junto a Manuel Fernández, commercial manager en España de VGP, y Antonio Gálvez, consejero delegado de Grupo Galia.
Antonio Gálvez abrió el turno situando a su compañía -que este año cumple 30 años- como una promotora “especialmente sevillana”, con foco actual en el residencial andaluz, aunque con una creciente actividad en terciario,
entre otros segmentos. Sobre la ciudad fue claro: “¿Sevilla es destino de inversión? Lo primero que diría es que sí”. España, recordó, está en el foco internacional desde hace años y, aunque “primero llegan a Madrid, Barcelona o Valencia y después llegan a Sevilla”, la transformación es evidente, especialmente en el sector hotelero.
A su juicio, la capital andaluza está “en un periodo de expansión”, aunque arrastra déficits importantes. El principal, las infraestructuras. “No tenemos metro, algo fundamental. La movilidad se ha convertido en un drama”, afirmó. También señaló el “déficit de rentas” en oficinas y la falta de liquidez de producto finalista: “Hoy el sector de oficinas en Sevilla es prácticamente ilíquido como producto finalista. No existen inversores institucionales que puedan venir a comprar edificios terminados”.
Iñigo Galán coincidió en el diagnóstico estructural: el mercado sevillano ha estado tradicionalmente atomizado.
“¿Cuántos edificios de oficinas en Sevilla hay de un único propietario? Poquísimos”. Sin propiedad concentrada, explicó, no puede haber rotación de activos como en Madrid o Barcelona.
En el ámbito logístico, Manuel Fernández defendió la apuesta de VGP por Sevilla tras su implantación en Dos Hermanas, donde desarrollaron 55.000 m² “totalmente alquilados” antes incluso de finalizar las obras. Para la firma, Sevilla es “el nodo logístico industrial del sur de España” y no ve otra ciudad andaluza con sus condiciones. Sin embargo, matizó que la demanda es mayoritariamente local: “Hemos visto más relocalización de empresas ya presentes en Sevilla que nuevas implantaciones internacionales”. Pedro Zubiría añadió que el tamaño medio de las operaciones en Sevilla es inferior al de otros grandes mercados: “La petición media aquí es muchísimo más pequeña que en Madrid o Barcelona”. Aun así, coincidió en el potencial de crecimiento vinculado a las infraestructuras, especialmente en torno a la SE-40. “Todo el mercado logístico se ha vertebrado en torno a
esa infraestructura”, explicó, apuntando al enorme recorrido que tendría la zona norte cuando la circunvalación conecte plenamente con la A-66.
Gálvez insistió en que “sin comunicaciones, no es que no se implante una empresa, es que las empresas son personas que tienen necesidades de movilidad”, y recordó que muchos edificios del Aljarafe tendrían mayor ocupación con mejores accesos.
En el mercado de locales comerciales, Zubiría subrayó que las mayores revalorizaciones no están en los ejes consolidados, sino en los nuevos desarrollos residenciales como Entrenúcleos o Palmas Altas. En cambio, en calles prime como Tetuán, la elevada rotación -cercana al 20%responde a un factor evidente: “Con ese nivel de renta, es difícil aguantar si el negocio no va muy bien, porque pocos pueden pagar 150 euros el metro cuadrado”.
El debate regresó a las oficinas y a la viabilidad de nuevas promociones. Galán fue directo: construir un edificio nuevo ronda los 2.000 euros/ m2, sin contar suelo ni gastos financieros. “Para que salgan
los números, no lo puedes alquilar por debajo de 16 o 17 euros el metro cuadrado”. Proyectos como Vera Sevilla, con rentas previstas de 25 a 30 euros/m², marcan un nuevo techo, pero el suelo disponible en zonas prime es escaso.
Gálvez amplió el foco a los costes de construcción, “casi imparables” y creciendo por encima del IPC. No obstante, defendió que existe una demanda clara de espacios de calidad y, sobre todo, de proyectos llave en mano para
Íñigo Galán y Pedro Zubiría, de Inerzia, junto a Manuel Fernández, commercial manager en España de VGP, y Antonio Gálvez, consejero delegado de Grupo Galia. Los miembros de la mesa redonda fueron moderados por José María León, socio director del Dpto. de Agencia de Inerzia
un formato que nació como recurso en tiempos difíciles, pero que “ha venido para quedarse”.
En el ámbito logístico, Fernández reconoció que el nuevo reglamento de seguridad contra incendios y el encarecimiento de los costes impactan directamente en el producto final. “Es más restrictivo y evidentemente encarece el producto”, lo que dificulta en ocasiones el salto desde naves obsoletas a activos de mayor calidad.
“La mesa concluyó que Sevilla vive un momento de alta demanda pero con tensiones evidentes”
superficies medias y grandes: “Lo que más se demanda es proyecto llave en mano”. También destacó el auge de los centros de negocio, una línea que Grupo Galia inició hace dos décadas casi “como una aventura” y que demostró su resiliencia en la crisis de 2008, cuando mientras el alquiler tradicional sufría, los espacios flexibles crecían.
Zubiría respaldó ese modelo: “Abres mucho la horquilla porque no pones metros, pones puestos de trabajo”. Es
La mesa cerró con una sensación compartida: Sevilla vive un momento de alta ocupación y demanda en casi todos los segmentos, pero con tensiones evidentes por la falta de oferta, la atomización de la propiedad y los déficits de infraestructuras. Un mercado “sano”, como apuntó el moderador, pero que necesita nuevos desarrollos, mejores conexiones y una apuesta decidida por producto de calidad para consolidar su salto definitivo. Ai
El turismo sigue creciendo y con él los proyectos hoteleros, desde los más lujosos a los más novedosos. Desde Latinoamérica y Oriente llegan nuevas infraestructuras que vienen a mejorar las conexiones fomentando que siga creciendo ese turismo así como el transporte comercial, que reclama nuevas vías para seguir llevando mercancías en el menor tiempo posible.
Todo está listo para que esta próxima primavera el nuevo hotel de Four Seasons en Cartagena de Indias comience a recibir visitantes. Se trata de uno de los proyectos más emblemáticos de esta cadena, ubicado en el céntrico barrio Getsemaní de esta ciudad colombiana. Four Seasons Hotel and Residences Cartagena destaca por su cuidada oferta en un edificio histórico que se ha rehabilitado con un resultado sofisticado y lujoso, que atrae tanto a turistas locales como internacionales. Con esta apertura la cadena amplía su presencia en Colombia. Según Antoine Chahwan, presidente de Operaciones Hoteleras de Four Seasons para las Américas. “junto con nuestros socios propietarios, San Francisco Investments, y un equipo dedicado de creativos visionarios, expertos culinarios y hoteleros, nos complace ofrecer una experiencia personalizada y distintiva de Four Seasons en un entorno extraordinario”. Ai
Un ambicioso plan de inversiones ampliará y modernizará un total de 11 aeropuertos administrados por Aena Brasil. Así lo ha anunciado su director-presidente, Santiago Yus junto al presidente de la República de Brasil, Luiz Inácio Lula da Silva, y varios ministros y autoridades brasileños hace unas semanas en el Palácio do Planalto, en Brasilia. Yus ha especificado que afectará a las infraestructuras ubicadas en Congonhas (São Paulo), Campo Grande, Ponta Porã y Corumbá (Mato Grosso do Sul), Santarém, Marabá, Carajás y Altamira (Pará), así como Uberlândia, Uberaba y Montes Claros (Minas Gerais). Un plan financiado por el BNDES (Banco Nacional de Desarrollo Económico y Social) y el Banco Santander. Aena Brasil es la marca de la operación brasileña de la compañía española Aena, el mayor operador aeroportuario del mundo en número de pasajeros, responsable de la gestión de 46 aeropuertos y dos helipuertos en España. Ai

Sacyr gana peso en el quinto continente gracias a su alianza con Built
Entre los objetivos estratégicos de Sacyr para el periodo 2024-2027 estaba aumentar su cartera de proyectos en países de habla inglesa. Ahora la empresa da un importante paso para alcanzar esta meta con el acuerdo marco de colaboración con Built para ejecutar conjuntamente proyectos de construcción en Australia. La experiencia en el país de Built, constructora y promotora inmobiliaria australiana, junto a la capacidad técnica y el conocimiento global de Sacyr son la combinación perfecta para poder acometer todo tipo de infraestructuras con la idea del lograr obras más inteligentes y resilientes. El proyecto más reciente de ambas es la construcción del nuevo hospital Peel Health Campus en Mandurah, cerca de Perth, en Australia Occidental, donde ambas firmas participan en una joint venture como socio preferente, y cuya construcción se estima que comience a mediados de este año. Ai

Meta selecciona
El tándem entre Mortenson y Turner, la filial constructora de ACS, sigue dando buenos resultados. Ahora ambas han conseguido el proyecto de Meta para construir un nuevo complejo de centros de datos valorado en unos 8.436 millones de euros y que se inaugurará, previsiblemente, entre finales de 2027 y principios de 2028. El complejo, diseñado con tecnología de última generación, estará ubicado en Lebanon, en el estado de Indiana, y ocupará una superficie de construcción que supera los 370.000 metros cuadrados. A medida que crece la demanda de computación de alto rendimiento, este tipo de campus a escala gigavatio será clave para la infraestructura digital de próxima generación, por lo que este contrato supone un hito estratégico para ACS, que va tomando posiciones en este mercado. La tecnológica cubrirá el coste total de la energía utilizada por el centro de datos, asegurando que los residentes locales no se vean afectados. En línea con sus compromisos de sostenibilidad, el 100% de la energía del campus será renovable y limpia. Además, el edificio se construirá para alcanzar la certificación LEED Gold, incorporando un sistema de refrigeración líquida de circuito cerrado que recicla el agua de manera eficiente. Ai
Room00 continúa su expansión por Europa con nuevas aperturas
El modelo de negocio de Room00 sigue dando muestras de fortaleza. Esta plataforma, centrada en el desarrollo de hoteles en destinos urbanos, ha reforzado su estructura con la apertura de nuevos establecimientos. Uno de ellos en el centro histórico de Oporto: el Porto República Hostel & Suites, un edificio histórico de 59 habitaciones que refuerza la presencia que la compañía tenía en la ciudad lusa. En este caso, Room00 opera en régimen de alquiler a largo plazo. La firma adopta la mejor opción en cada una de sus operaciones, combinando sus recursos con los de otros socios financieros en el caso de que sea necesario. Para su crecimiento, siempre busca destinos urbanos bien posicionados, que sean accesibles y tengan personalidad propia, con un alto componente artístico o cultural. En su plan de expansión, además de Oporto, la cadena cuenta con otros activos en Barcelona, Madrid, Málaga y Roma, en este último caso tiene prevista la apertura del Mecenate Palace Hotel. Ai
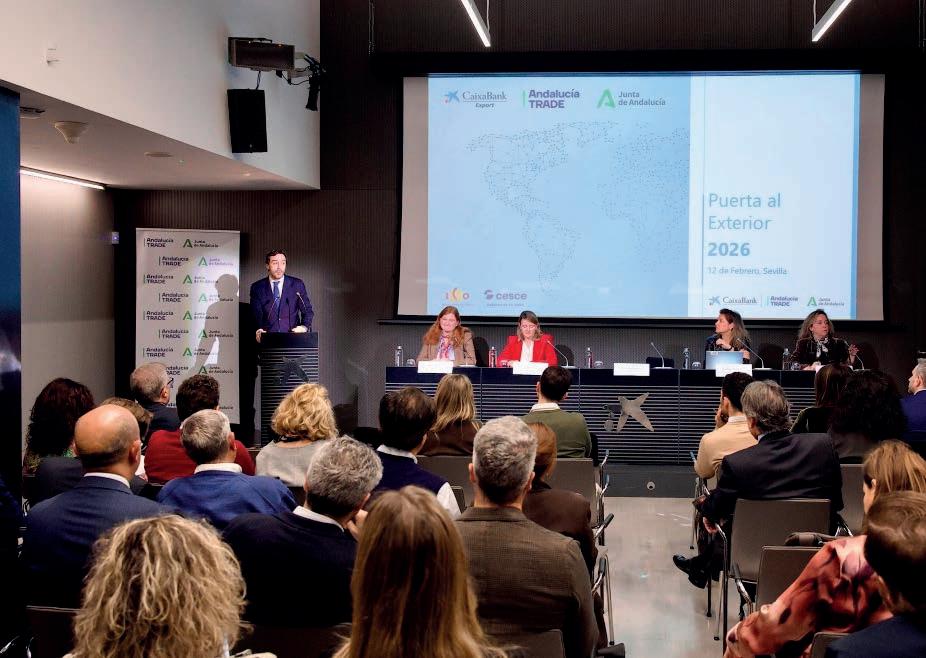
La internacionalización de las empresas andaluzas de la mano de Caixabank y Andalucía Trade
La jornada ‘Puerta al Exterior’, celebrada en Sevilla, ha sido organizada por CaixaBank, en colaboración con Andalucía Trade y ha reunido en CaixaForum a más de 40 empresas andaluzas que han tenido la oportunidad de conocer de primera mano las peculiaridades de los diferentes mercados internacionales para desarrollar sús vías de expansión internacional. Tanto lo representantes de CaixaBank como los de Andalucía Trade han destacado la importancia de la internacionalización como “motor de crecimiento y competitividad” para las empresas andaluzas. Para lograrlo, la entidad ha puesto a disposición de las compañías su red de Banca Internacional de sucursales y oficinas de representación repartidas por todo el mundo: más de 300 profesionales, casi 30 puntos de presencia internacional y acuerdos de cooperación con más de 1.600 bancos, lo que le permite cubrir 72 países, es decir, el 94% de los flujos de comercio exterior desde o hacia España. Los asistentes pudieron realizar también entrevistas B2B con la sucursal de CaixaBank en Marruecos, las oficinas de representación internacionales de Argelia, India y Perú, el Spanish Desk en México, así como con Andalucía Trade. Ai
El mercado residencial español ha vuelto a marcar máximos históricos tanto en las zonas más exclusivas como en las más asequibles, según el último informe de precios Máximos y Mínimos de Grupo Tecnitasa, correspondiente a 2025. La subida media se sitúa en el 13,5%, muy por encima del 5,95% del año anterior, por la menor oferta y una demanda sostenida.
En los enclaves más ‘prime’, los precios alcanzan niveles reservados a muy pocos compradores. Recoletos, en Madrid, supera los 20.500 euros metro cuadrado, mientras que Puente Romano, en Marbella, y Nou Llevant, en Palma de Mallorca, rondan los 17.000. Barcelona, en el Paseo de Gracia, se sitúa en 10.900 euros por metro cuadrado. Además, otras ciudades como San Sebastián, Málaga, Bilbao, Las Palmas de Gran Canaria o Sevilla consolidan valores por encima de los 6.000 euros.
En el extremo opuesto, el informe confirma la práctica desaparición de viviendas por debajo de los 500 euros por metro cuadrado. Ponferrada se convierte en la ciudad más barata, con 520 euros, seguida de Jaén, Murcia, Elche o Cáceres, en torno a los 600. Pese al fuerte encarecimiento general, algunas localidades registran descensos en sus precios mínimos, como Jaén, Reus u Orense. El estudio también pone de relieve importantes incrementos en áreas periféricas y ciudades medias, especialmente en los precios más asequibles. Municipios como Fuenlabrada, Móstoles o Granada registran subidas superiores al 40% e incluso al 50%. Ai
ANDALUCÍA 17.150 €/m2 Marbella (Málaga) 560 €/m2 Jaén
ARAGÓN 3.800 €/m2 Zaragoza 820 €/m2 Teruel
ASTURIAS 3.745 €/m2 Gijón 1.005 €/m2 Oviedo
CANTABRIA 5.603 €/m2 Santander 1.017 €/m2 Santander
CASTILLA LA MANCHA 3.700 €/m2 Toledo 650 €/m2 Talavera de la Reina (Toledo)
CASTILLA Y LEÓN 5.200 €/m2 Valladolid 520 €/m2 Ponferrada (León)
CATALUÑA 10.900 €/m2 Barcelona 620 €/m2 Tarragona
C. VALENCIANA 5.450 €/m2 Valencia 598 €/m2 Elche (Alicante)
EXTREMADURA 2.650 €/m2 Badajoz 600 €/m2 Cáceres
GALICIA 4.250 €/m2 A Coruña 780 €/m2 Lugo
ISLAS BALEARES 17.000 €/m2 Palma de Mallorca 1.650 €/m2 Palma de Mallorca
ISLAS CANARIAS 6.500 €/m2 Las Palmas de Gran Canaria 1.050 €/m2 Telde (Gran Canaria) LA RIOJA 3.150 €/m2 Logroño 950 €/m2 Logroño
MADRID 20.500 €/m2 Madrid 1.000 €/m2 Madrid
MURCIA 4.400 €/m2 Murcia 575 €/m2 Murcia
NAVARRA 5.000 €/m2 Pamplona - Iruña 1.450 €/m2 Pamplona - Iruña
PAÍS VASCO 9.617 €/m2 San Sebastián / Donostia (Guipuzcoa) 1.620 €/m2 Baracaldo y Bilbao (Vizcaya)
La vivienda mantiene su escalada y sube un 14,4 % en un año
El precio de la vivienda en España mantiene un fuerte ritmo de crecimiento, según el último Índice de Mercados Inmobiliarios Españoles (IMIE) de Tinsa by Accumin. En enero, el valor medio de la vivienda nueva y usada aumentó un 0,9 % mensual y un 14,4% interanual, hasta alcanzar los 2.205 puntos. Este avance supone un crecimiento del 11,7% por encima de la inflación y confirma la continuidad del intenso encarecimiento registrado
a lo largo de 2025, especialmente en los principales polos de empleo y destinos turísticos.
Por territorios, las mayores subidas se concentran en las zonas insulares, con un incremento interanual del 21,6%, y en las áreas metropolitanas, donde los precios avanzaron un 16,6%. También destaca la Costa Mediterránea, mientras que las capitales y grandes ciudades mostraron una evolución más
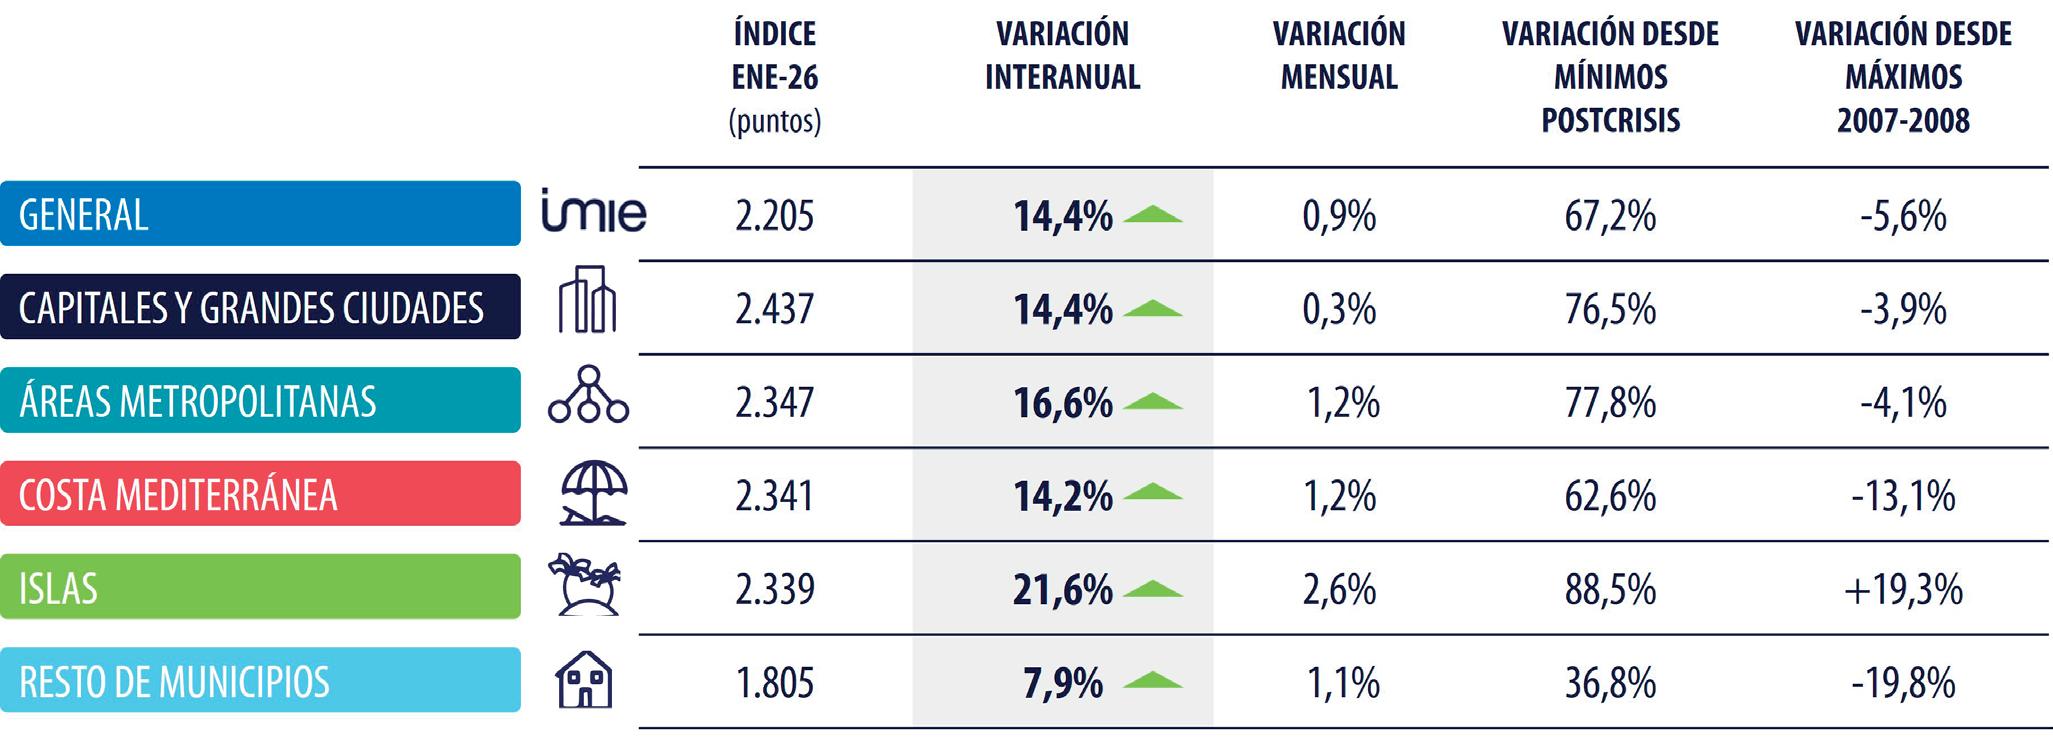
moderada en enero. El desequilibrio entre oferta y demanda en estas zonas sigue ampliando las dificultades de acceso a la vivienda y extendiendo las áreas de influencia de las grandes ciudades.
El dinamismo del mercado se apoya en unas compraventas sólidas durante 2025, impulsadas por el crecimiento de la población, el buen comportamiento del empleo y la reducción del coste hipotecario. Sin embargo, la construcción continúa
generando un volumen de vivienda insuficiente para atender la creación de nuevos hogares, lo que mantiene la presión alcista sobre los precios.
A pesar de la fuerte revalorización acumulada, el valor medio de la vivienda en España aún se sitúa un 5,6% por debajo de los máximos de 2007 en términos nominales, y un 16% por debajo en términos reales, con la excepción de las islas, que ya superan los niveles del anterior ciclo alcista. Ai
Andalucía crecerá un 2% en 2026, tres décimas menos que España
El Indicador Sintético de Actividad de Andalucía elaborado por el Observatorio Económico de Andalucía refleja que la economía andaluza creció un 0,7% en el cuarto trimestre de 2025, confirmando su fase de expansión. En términos interanuales, el avance fue del 2,8%, dos décimas por encima de la media nacional. Con ello, la previsión de crecimiento regional para el conjunto de 2025 se sitúa en el 3,1%, también por encima de la estimación para España, apoyada en la solidez de la demanda interna, el consumo, la inversión en bienes de equipo y el buen comportamiento de la industria. De cara a 2026, España mantendrá el mayor dinamismo entre las grandes economías de la eurozona, con un crecimiento previsto en torno al 2,3%, según estimaciones de la Comisión Europea y el Fondo Monetario Internacional. Este mejor desempeño relativo se explica por una demanda interna más equilibrada y una menor dependencia de la industria pesada. Ai
Análisis comparativo de indicadores - Cierre 2025
DEBILIDADES RELATIVAS
capital internacional lideró
El mercado inmologístico español cerró 2025 con un balance sólido, con una inversión cercana a los 1.700 millones de euros y un claro liderazgo del capital internacional, que concentró el 64% de las compras, según el informe Inmologístico España Q4 2025 de Colliers. Los fondos institucionales protagonizaron el ejercicio al representar el 66% de las adquisiciones, en un entorno cada vez más profesionalizado y competitivo por los activos prime y estratégicos. La demanda se mantuvo elevada y más selectiva, priorizando ubicaciones consolidadas, eficiencia operativa y calidad de los inmuebles.
Madrid registró su tercer mejor dato histórico de absorción, con cerca de 1,02 millones de m² contratados, manteniendo el pulso pese a un contexto macroeconómico más exigente. La tasa de disponibilidad se redujo en más de 140 puntos básicos respecto a 2024 por la fortaleza de la demanda y la menor promoción especulativa en grandes su-
perficies. Barcelona, por su parte, reforzó su recuperación con una absorción próxima a 590.000 m² y una disponibilidad mínima del 3,5%, mientras las rentas prime escalaron hasta 9,2 €/m²/ mes por la escasez de producto bien ubicado.
Valencia se consolida como tercer gran polo logístico nacional, con una absorción cercana a 560.000 m² y pre-
visión de aumento de stock superior al 18% en 2026, aunque con un repunte puntual de la disponibilidad por la entrada de nuevos proyectos a riesgo.
De cara a 2026, el sector avanza hacia una mayor institucionalización, con presión sobre rentas en ejes prime, más operaciones llave en mano y un fuerte foco en sostenibilidad, eficiencia energética y criterios ESG. Ai
El mercado de oficinas en España cerró 2025 con una inversión total de 2.626 millones de euros, acercándose a niveles propios de un mercado estabilizado tras el ajuste por los tipos de interés, según el informe Office Pulse de Savills. Para 2026, la consultora prevé que la inversión alcance los 3.000 millones de euros, consolidando el regreso del inversor a este segmento, impulsado por unos fundamentos de demanda sólidos y un contexto macroeconómico favorable.
Madrid lideró la recuperación, con 1.346 millones de euros destinados a oficinas puras, el doble que el año anterior, concentrándose principalmente en el centro y en submercados fuera de la M-30. La contratación superó los
550.000 m², mientras la disponibilidad se redujo a mínimos históricos, con un 2,43% dentro de la M-30 y un 8,68% en el mercado total, lo que presiona al alza las rentas, que ya alcanzan los 46 €/m²/mes en los mejores edificios.
En Barcelona, la inversión creció un 47% hasta los 721 millones de euros, acercándose a su media histórica, mientras que el distrito 22@ lideró la contratación con 132.000 m², recuperando su papel como zona clave. La tasa de disponibilidad se situó en el 10,5%, con descensos significativos en el 22@, y las rentas teóricas máximas alcanzaron los 31 €/m²/mes en el CBD, reflejando la presión de la escasez de producto y la fuerte demanda en edificios de calidad y bien ubicados. Ai
Andalucía dispara un 17,3% la inversión en construcción en 2025


El gasto en construcción en Andalucía registró en 2025 un fuerte avance del 17,3% interanual, hasta alcanzar 12.599 millones de euros. Según el informe sectorial de Doubletrade, en la comunidad se ejecutaron 6.464 obras, un 2,4% más que el año anterior, lo que sitúa a Andalucía como la segunda región con mayor volumen de actividad. El dato contrasta con el conjunto nacional, donde el número de obras cayó un 4,2% y la inversión retrocedió un 16,4%.


Por provincias, destacan los incrementos de inversión en Sevilla, Granada, Córdoba y Cádiz, frente al fuerte descenso registrado en Huelva y el recorte presupuestario en Málaga pese a su mayor dinamismo en número de actuaciones. También se confirma un cambio de ciclo en vivienda a escala nacional: tras el impulso de 2024, las obras residenciales bajan un 14,2% en 2025
y pierden peso frente a segmentos como infraestructuras y energía. La reforma sigue siendo la tipología dominante (71% de los proyectos), por delante de la obra nueva (25,5%) y las ampliaciones (3,5%). Ai
El 68% de los alquileres superan el esfuerzo máximo recomendado para familias
El 68% de la oferta de viviendas de dos dormitorios en alquiler en España supera el umbral de esfuerzo recomendado para familias con ingresos medios, según un estudio de idealista. El criterio de “alquiler razonable” fija que el hogar no destine más del 30% de sus ingresos al pago de la renta. Con este baremo, el alquiler máximo asumible sería de 805 euros mensuales, frente a un precio mediano de mercado de 1.088 euros al cierre del cuarto trimestre de 2025, lo que deja fuera de ese rango a más de dos tercios de la oferta disponible.
La escasez de alquileres razonables es especialmente acusada en los grandes mercados urbanos. Málaga encabeza la lista, con solo un 9% de pisos de dos dormitorios accesibles para una familia media, seguida de Palma y Valencia (11%). También presentan bajos porcentajes Madrid y Alicante (16%) y Barcelona
(18%). En la capital catalana se registra además la mayor brecha entre renta razonable y precio de mercado: 694 euros mensuales de diferencia. En el extremo opuesto figuran Ciudad Real (97% de oferta dentro de lo razonable), Melilla (91%), Palencia y Zamora (90%) y Jaén (88%).
El cálculo del alquiler razonable se realiza a partir de los ingresos medios por hogar publicados por el Instituto Nacional de Estadística, aplicando el límite financiero del 30%. Las mayores tasas de esfuerzo se dan en Barcelona, donde las familias deben dedicar el 46% de sus ingresos al alquiler de un piso de dos dormitorios, seguida de Palma (43%), Málaga (41%), Valencia y Madrid (40%). Por debajo del 20% solo se sitúan mercados como Ciudad Real y Jaén, donde las rentas actuales permanecen claramente por debajo del umbral recomendado. Ai
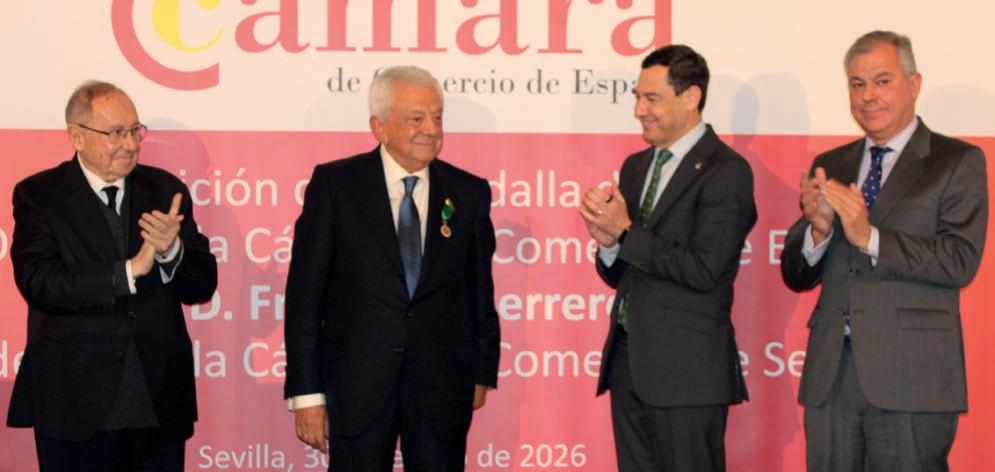
Francisco Herrero, Medalla de Oro de la Cámara de Comercio de España
El presidente de la Cámara de Comercio de Sevilla, Francisco Herrero, ha sido distinguido con la Medalla de Oro de la Orden de la Cámara de Comercio de España en un acto que reunió a destacadas autoridades y representantes del tejido empresarial andaluz. Entre los asistentes figuraron el presidente de la Junta de Andalucía, Juan Manuel Moreno Bonilla; el alcalde de Sevilla, José Luis Sanz; y el presidente de la Cámara de Comercio de España, José Luis Bonet.
Neinor Homes ha completado la adquisición de AEDAS Homes tras elevar su participación hasta el 96,83% mediante la OPA obligatoria, culminando así el proceso iniciado en junio de 2025. La compañía, que había alcanzado el 79,20% en diciembre a través de una OPA voluntaria con el respaldo de su principal accionista, Castlelake, ha invertido en total 923 millones de euros.
VÍA ÁGORA se ha adjudicado una parcela en la Avenida de los Guindos, en Málaga, para construir 65 viviendas. El proyecto, con 5.099 metros cuadrados de edificabilidad sobre una superficie de 780,51, supondrá una inversión cercana a los 22 millones .
Grupo Insur bate récords y alcanza el mayor beneficio de su historia
Grupo Insur ha cerrado 2025 con los mejores resultados de su trayectoria, tras alcanzar una cifra de negocio de 238,6 millones de euros, un 28,4% más que el año anterior, y un Ebitda de 48,2 millones, que supone un crecimiento del 49,2%. El resultado de explotación se situó en 59,6 millones (+46,3%) y el beneficio neto escaló hasta los 39,3 millones de euros, un 58,8% más que en 2024, marcando un nuevo máximo histórico para la compañía. Estos datos reflejan el sólido comportamiento de sus principales líneas de negocio y una mejora sustancial de márgenes. La actividad promotora volvió a ser el gran motor del grupo, con 177,7 millones de euros en ingresos (+35,1%) tras la entrega de 670 viviendas -la cifra más alta registrada en un solo ejercicio- con un precio medio de venta de 301.000 euros.
IKEA y Lagoom Living han firmado un acuerdo para facilitar el equipamiento de las 530 viviendas de alquiler asequible del proyecto ‘Distrito Universidad’ en Málaga, uno de los mayores desarrollos de vivienda protegida en arrendamiento del país. Los adjudicatarios podrán beneficiarse de un 10% de descuento en muebles y complementos.
La inversión en obra pública en Andalucía alcanzó en 2025 los 4.514,6 millones de euros, un 23% más que el año anterior y el volumen más alto desde 2009, según los datos facilitados por CEACOP, en su balance anual de adjudicaciones. El Estado volvió a situarse como principal inversor con 1.523,7 millones (+12,3%), seguido de los ayuntamientos, que protagonizaron el mayor repunte porcentual al rozar los 1.382 millones (+50%), y de la Junta, con 1.375 millones (+20,8%).
Sevilla City One refuerza su crecimiento y marca rumbo para 2026
Sevilla City One celebró su Asamblea General en el Colegio de Economistas para cerrar 2025 y marcar la hoja de ruta de 2026. Durante la jornada, Álvaro Pimentel y Francisco José Tato destacaron el crecimiento del clúster como motor de la “Sevilla del millón de personas” y la necesidad de infraestructuras estratégicas para impulsar la ciudad.
Abre
Kora Living abrió el pasado 9 de marzo en Torremolinos Kora Olea, su nuevo complejo de flex living en la Costa del Sol, con 180 apartamentos y más de 6.000 m2 de zonas comunes.
Sólido desempeño de Savills e impulso creciente
La consultora inmobiliaria Savills ha anunciado los resultados del ejercicio 2025, en el que ha destacado el sólido crecimiento de los ingresos, un 6% más, con incremento intersanual en las cuatro áreas de negocio y en las tres regbiones. El beneficio subyacente antes de impuestos aumentó un 11%.
Árima eleva el valor de su cartera un 57% en 2025
La SOCIMI Árima ha presentado sus resultados 2025. A 31 de diciembre de 2025, el valor bruto de los activos (GAV) de Árima se situó en 563,5 millones de euros, lo que supone un crecimiento del 57% interanual respecto de 2024.
Insur propondrá a Francisco Pumar como nuevo presidente
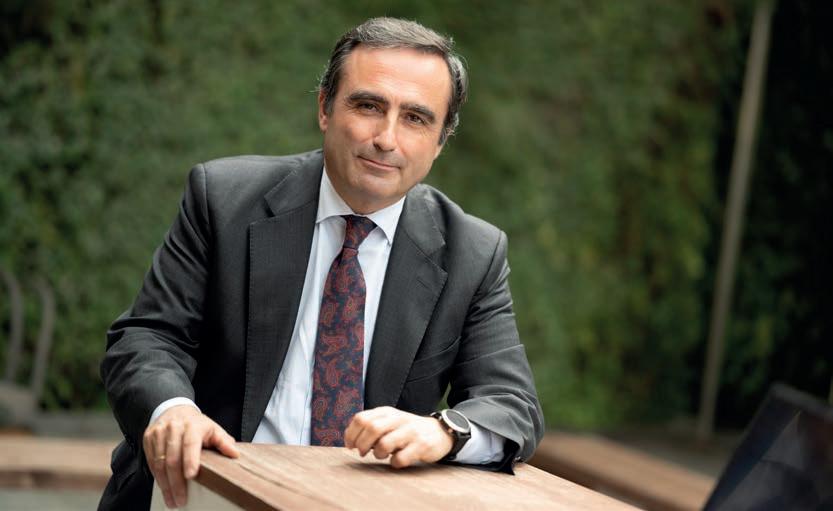
El Consejo de Administración de Inmobiliaria del Sur, S.A. ha anunciado que propondrá a la Junta General de Accionistas, prevista para el 15 de abril, a Francisco Pumar como nuevo presidente y consejero ejecutivo. Esta designación se enmarca en la sucesión de Ricardo Pumar, que tras más de veinte años al frente dimitirá para facilitar una transición ordenada y liderar el nuevo Plan Estratégico 2026-2030 desde su inicio. La Junta también abordará la incorporación de María Teresa Pumar y Leopoldo Parias, con el objetivo de reforzar la paridad de género y aumentar la presencia de consejeros independientes.
McArthurGlen Málaga cierra 2025 con récord de visitantes
McArthurGlen Designer Outlet Málaga ha cerrado 2025 con un incremento del 9% en ventas y del 6% en afluencia, alcanzando 9,2 millones de viitantes. Desde su apertura en 2020, más de 40 millones de personas han pasado por sus instalaciones, consolidándolo como uno de los principales destinos de compras outlet prémium del sur de Europa. El año estuvo marcado por la celebración de su Quinto Aniversario, que transformó la Plaza Central en un Patio Andaluz.
Metrovacesa dispara su beneficio y refuerza su caja
Metrovacesa cerró 2025 con un salto del 74% en su EBITDA, hasta 127,6 millones de euros, y un beneficio neto de 56,9 millones, más del triple que en 2024. La promotora incrementó un 8% sus ingresos, alcanzando 708,5 millones, generó 225 millones de euros en caja y repartió 240 millones en dividendos.
Inbisa cierra 2025 con 6,5 millones de beneficio
La promotora Inbisa finalizó 2025 con un beneficio antes de impuestos de 6,5 millones de euros y un EBITDA de 9,1 millones, tras entregar 153 viviendas. La compañía mantiene preventas pendientes de escriturar por más de 160 millones.
Luis Miguel Martín Rubio, presidente de Honor de AED
La Asociación Española de Directivos (AED) arrancó su agenda de 2026 en el restaurante Abades Triana, con la intervención del presidente de la Junta de Andalucía, Juanma Moreno. Durante el acto, el abogado sevillano Luis Miguel Martín Rubio, con más de 18 años de trayectoria en distintas representaciones directivas y reconocido como uno de los principales ejecutivos de la abogacía hispalense, fue nombrado presidente de Honor de la AED. Socio de Ontier abogados, Martín Rubio destaca por su asesoramiento integral a empresas e instituciones públicas y privadas.
Savills IM refuerza Transacciones en Iberia con Alain Pérez
Savills Investment Management ha incorporado a Alain Pérez Egaña como nuevo responsable de Transacciones para España y Portugal, reforzando así su equipo en la península ibérica. El directivo, que se unió en diciembre a la oficina de Madrid y reporta al director general Fernando Ramírez de Haro, cuenta con más de 15 años de experiencia en inversión inmobiliaria y finanzas.
Ana Múgica, nombrada nueva CEO de RKS-AM
RKS-AM ha nombrado a Ana Múgica consejera delegada en el arranque de una etapa estratégica tras su décimo aniversario. Con una sólida trayectoria en el sector inmobiliario y financiero, y tras dirigir el área de Vivienda Asequible y Social en Sareb, asume el reto de escalar el modelo operativo de la firma y consolidar su posicionamiento como operador especializado en vivienda asequible.
Eduardo Ruiz, nuevo presidente del Consejo Andaluz de Graduados Sociales
El Consejo Andaluz de Colegios Oficiales de Graduados Sociales ha proclamado como nuevo presidente a Eduardo Ruiz Vegas, quien sustituye en el cargo a José Blas Fernández Sánchez tras ocho años al frente de la institución. Junto a él, ha sido designada vicepresidenta María del Mar Ayala Andújar, presidenta del Colegio de Almería.
Grupo Lar asciende a Sergio García a director general de Retail
Grupo Lar ha designado a Sergio García como nuevo director general de Retail, cargo que asumió el 1 de enero con el objetivo de reforzar una de las áreas estratégicas de la compañía. García, vinculado al grupo desde 2017, amplía sus responsabilidades al incorporar la gestión de las actividades de inversión y desinversión, además de la dirección global del negocio, con foco en la optimización del porfolio actual.
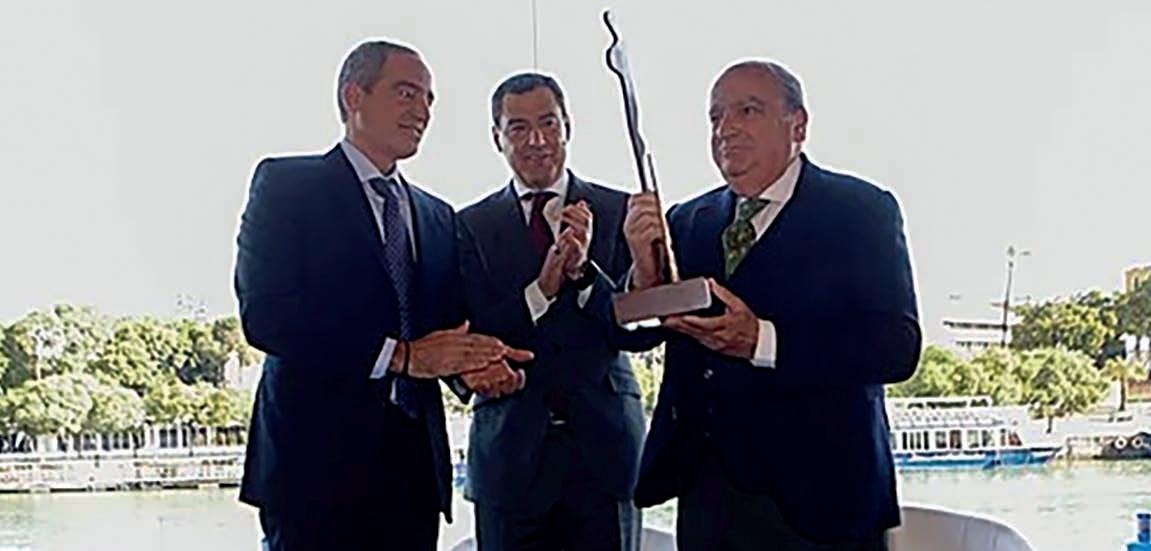
Laura Hernando, nueva CEO de Colliers Iberia
Colliers ha nombrado a Laura Hernando nueva CEO de Iberia, cargo que asumirá en el segundo trimestre de 2026, relevando a Mikel Echavarren, quien continuará como presidente y miembro del EMEA Senior Leadership Team. Con más de dos décadas de experiencia en el mercado ibéricoa, Hernando liderará la próxima fase de crecimiento de la firma.
Planner Exhibitions refuerza su cúpula con Santiago Herreros de Tejada
Planner Exhibitions, organizadora del Salón Inmobiliario Internacional de Madrid (SIMA), ha nombrado a Santiago Herreros de Tejada nuevo Managing Partner. El directivo regresa a la compañía tras haber impulsado entre 2003 y 2008 su expansión exterior y la red de alianzas en más de 50 países, y lo hace después de 17 años en Grupo Sociedad de Tasación.
JLL nombra a Mencía Barreiros responsable de Comunicación
La consultora inmobiliaria JLL ha nombrado a Mencía Barreiros nueva responsable de Comunicació. Con una sólida trayectoria en marketing a nivel nacional, regional y global, Barreiros ha desempeñado hasta ahora cargos como responsable de Marketing para EMEA y responsable de Marketing y Comunicación en España, impulsando iniciativas clave en la diversa cartera de la firma.
Gran Marbella Resort & Beach Club ficha a Jeroen Nettekoven como director general
Gran Marbella Resort & Beach Club ha incorporado a Jeroen Nettekoven como nuevo director general con el objetivo de consolidar su posicionamiento como referente del lujo en la Costa del Sol. El establecimiento, integrado en la cartera de Iconic Luxury Hotels del grupo L+R Hotels, refuerza así su estructura ejecutiva con un profesional que acumula más de 25 años de experiencia.