DOSSIER FORMATIVO INTEGRADOR ÁREA DE CONTABILIDAD PÚBLICA
MICHELLY JHOANA OSORIO TRILLOS 231436
KEVIN YESID VEGA SANJUAN 231430
JUAN CARLOS SANCLEMENTE RODRIGUEZ 231395
DOCENTE: CLEMENCIA FIGUEROA CARRASCAL
UNIVERSIDAD FRANCISCO DE PAULA SANTANDER SECCIONAL OCAÑA. FACULTAD DE CIENCIAS ADMINISTRATIVAS Y ECONÓMICAS
CONTADURÍA PÚBLICA 2026
OBJETIVO GENERAL
Fortalecer la gestión y el registro de los ingresos de la empresa Nova Casa S.A.S., dedicada a la compra y venta de electrodomésticos y muebles, garantizando su correcta ejecución, control yreporte conforme a las obligaciones fiscales establecidas por la DIAN y su aporte a la contabilidad pública.
OBJETIVOS ESPECÍFICOS
1. Registrar de manera oportuna y veraz todos los ingresos generados por la venta de electrodomésticos y muebles, asegurando su correcta clasificación contable y cumplimiento de las normas vigentes
2. Determinar y declarar adecuadamente los impuestos derivados de los ingresos (como IVA y renta), contribuyendo al financiamiento del Estado y al sistema de información de la contabilidad pública.
3. Implementar controles internos que permitan verificar la trazabilidad de los ingresos, facilitando procesos de supervisión por entidades como la Superintendencia de Sociedades y garantizando transparencia en la información financiera.
PREÁMBULO
La contabilidad pública en Colombia es un sistema de información estructurado que permite identificar, medir, registrar y comunicar los hechos económicos, financieros, sociales y ambientales de las entidades que conforman el sector público.
Este sistema es regulado por la Contaduría General de la Nación, organismo encargado de establecer las normas, principios y procedimientos contables que deben aplicar las entidades del Estado, con el fin de garantizar uniformidad, transparencia y calidad en la información financiera pública.
Además, la contabilidad pública cumple una función social importante, ya que permite evaluar cómo el Estado administra los recursos y si estos contribuyen al cumplimiento de los fines esenciales, como el bienestar general y el desarrollo económico.
JUSTIFICACIÓN
Una empresa privada tiene relación con una empresa pública porque ambas hacen parte del mismo sistema económico y social, interactuando constantemente en el desarrollo de actividades que benefician al país.
En primer lugar, las empresas privadas contribuyen al financiamiento del Estado mediante el pago de impuestos administrados por entidades como la DIAN, lo cual permite a las empresas públicas cumplir sus funciones y prestar servicios a la comunidad.
Además, muchas empresas privadas establecen vínculos directos con entidades públicas a través de contratos, licitaciones o alianzas estratégicas, donde participan en la ejecución de obras, prestación de servicios o suministro de bienes. En estos casos, la empresa privada puede llegar a administrar recursos públicos, generando una relación directa con la gestión estatal.
Por otra parte, las empresas privadas están sujetas a la regulación y supervisión del Estado, ejercida por organismos como la Superintendencia de Sociedades, lo que garantiza transparencia, legalidad y control en sus operaciones.
15.PAGODE MATERIALES Y
16.
17.PAGODE MUEBLES YENSERES PARAOFICINA
CUENTA
18.
20.
6.
Conclusiones
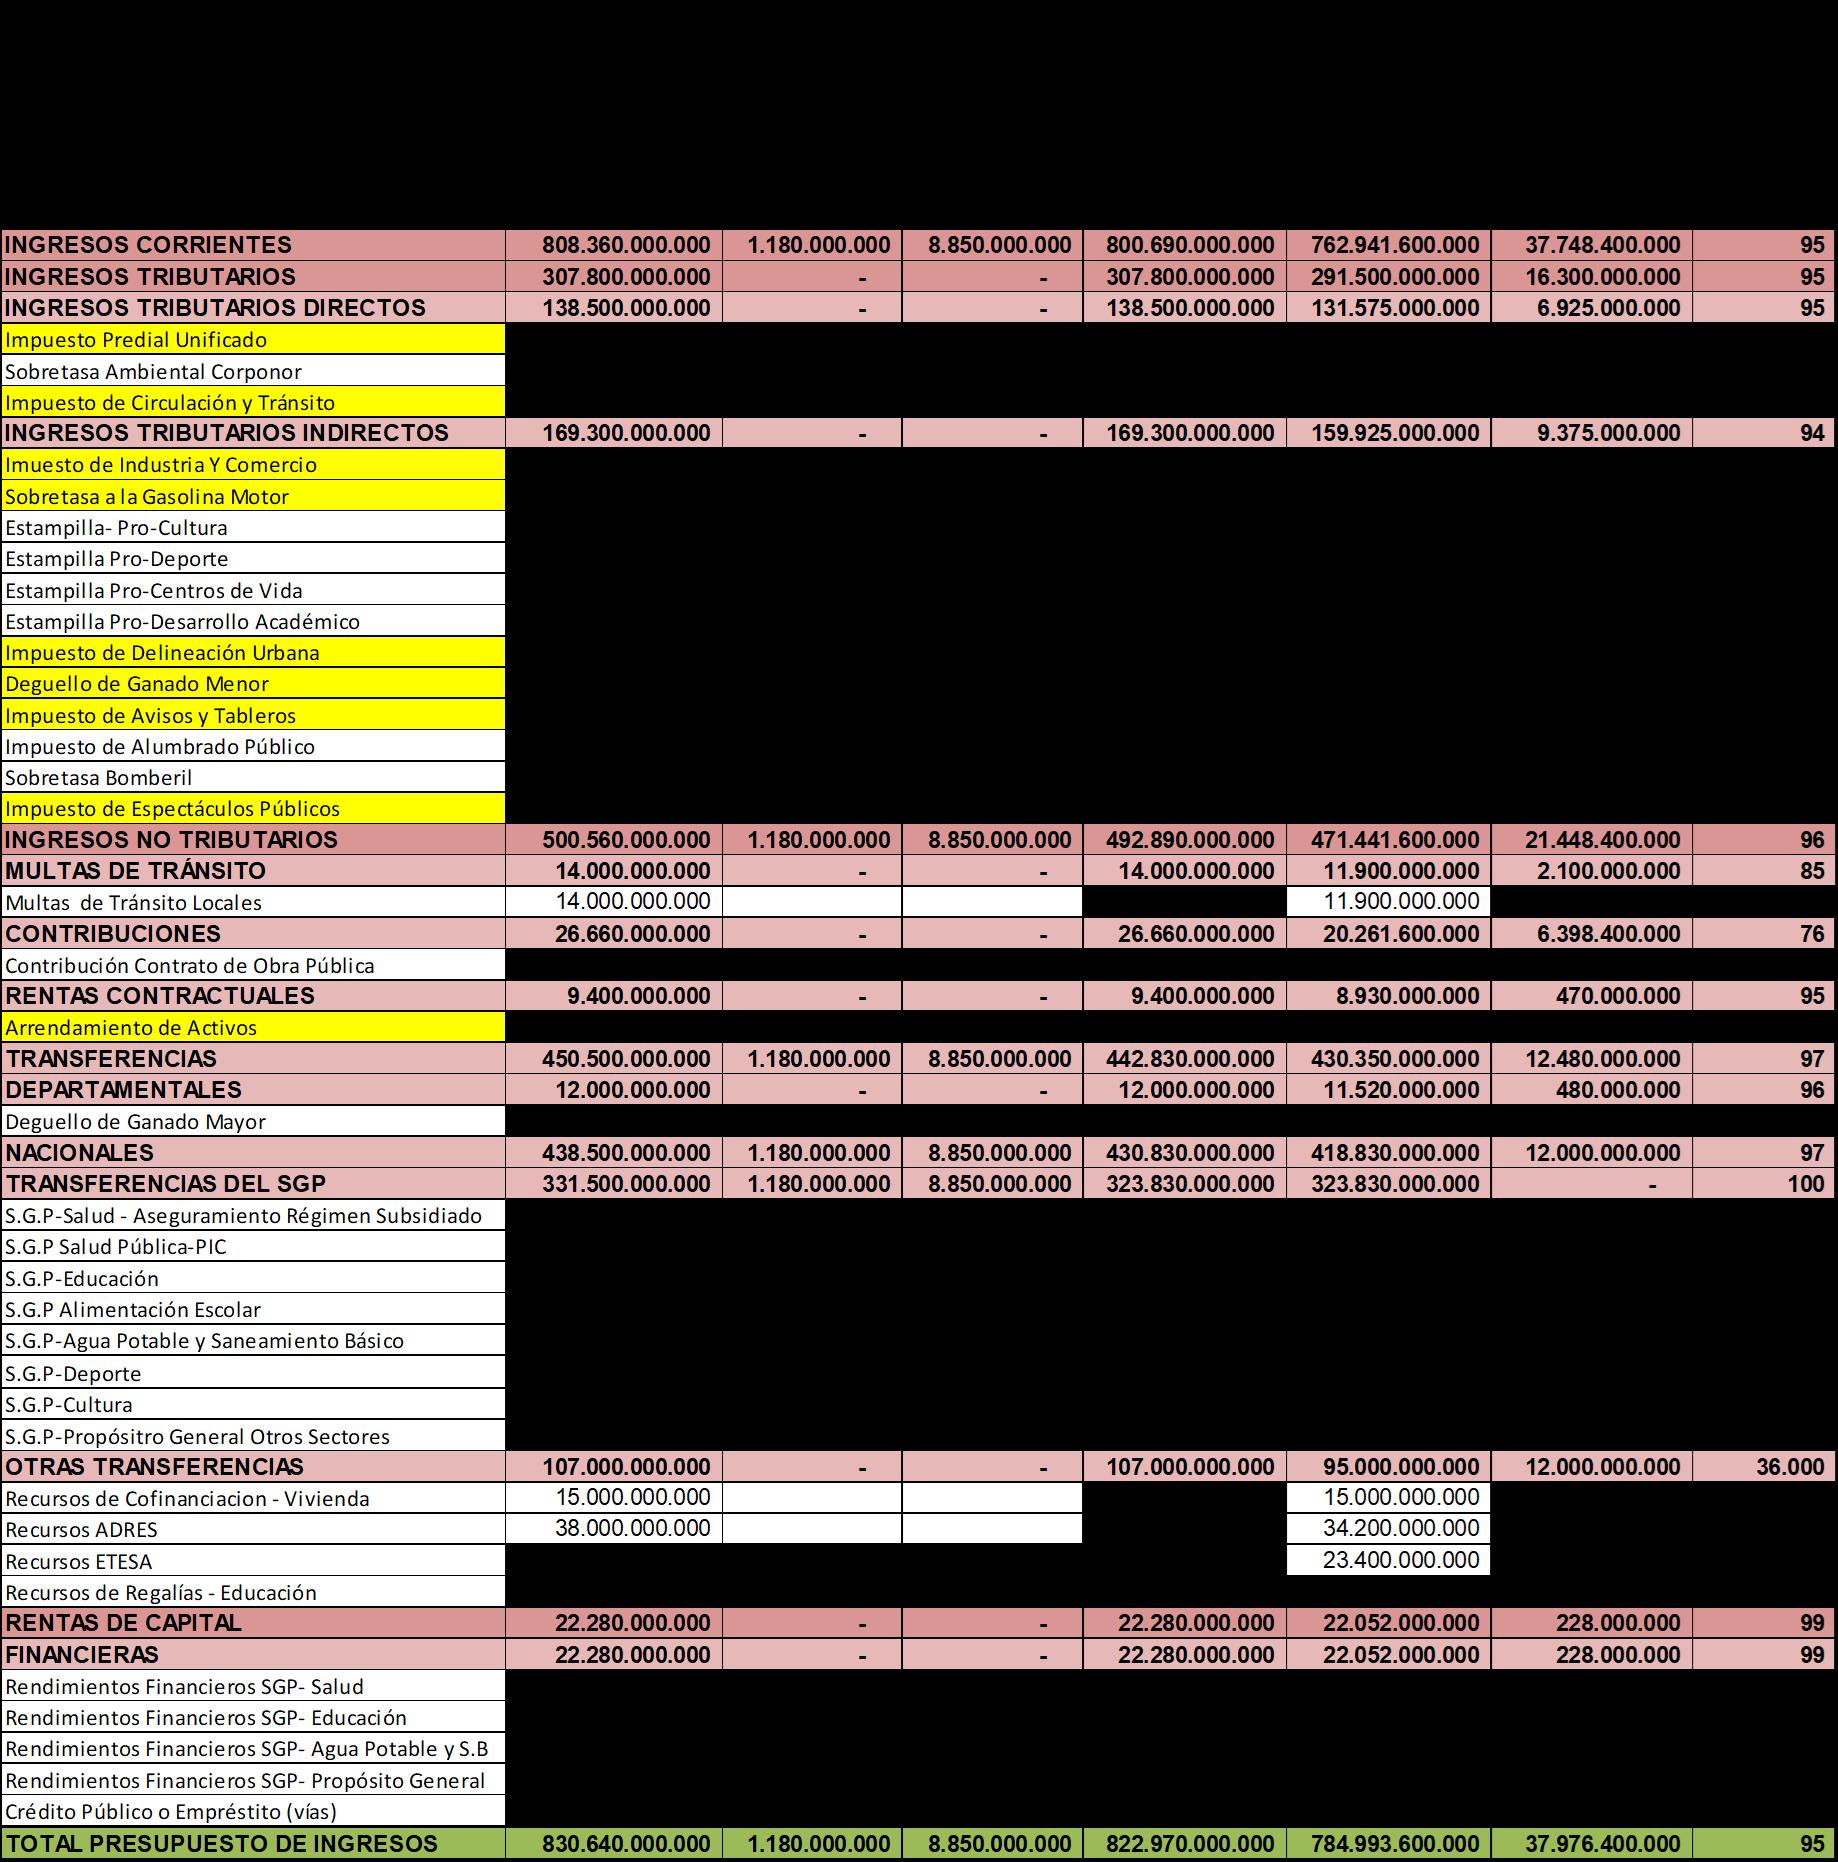
La realización de este trabajo permitió poner en práctica los principios, normas y procesos propios de la contabilidad gubernamental, demostrando su importancia en el control, registro y análisis de los recursos públicos. Mediante la elaboración de los libros relacionados con la ejecución presupuestal de ingresos y gastos, junto con los respectivos registros contables, se logró comprender el manejo financiero de una entidad territorial y la manera en que se promueve la transparencia dentro de la administración pública.
De igual forma, se reconoció la importancia de una adecuada ejecución presupuestal para alcanzar las metas institucionales, identificando la relación entre la planeación financiera, el recaudo de ingresos, el reconocimiento de obligaciones y la realización de pagos. Los resultados obtenidos permitieron evaluar el nivel de ejecución de los recursos y evidenciar la necesidad de implementar mecanismos de control que garanticen una administración eficiente, organizada y responsable.
En síntesis, la contabilidad gubernamental es una herramienta indispensable para la toma de decisiones, el control administrativo y la rendición de cuentas, ya que contribuye al fortalecimiento de la confianza de los ciudadanos en las instituciones públicas y asegura que los recursos estatales sean manejados de manera transparente y orientados al beneficio de la comunidad.