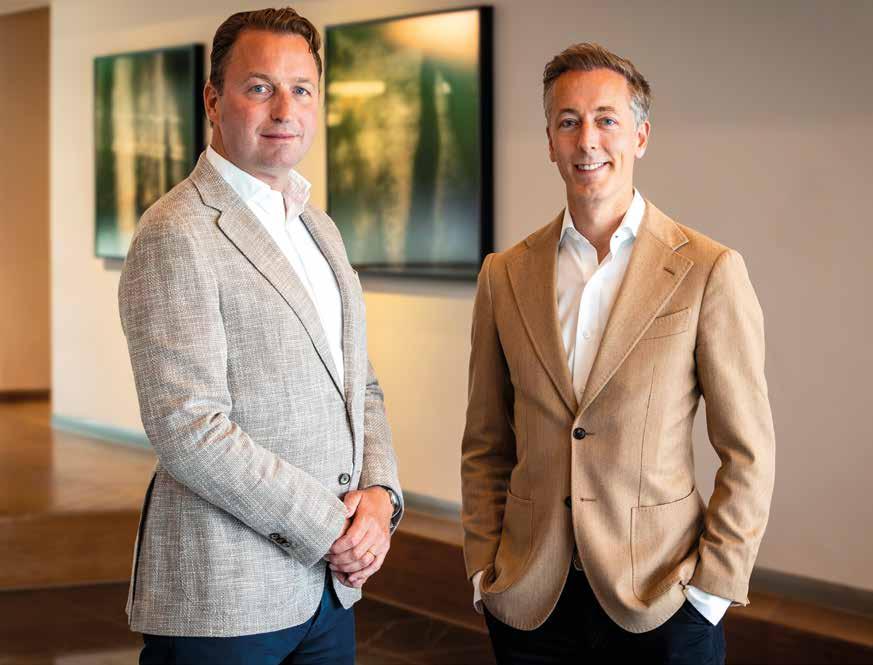
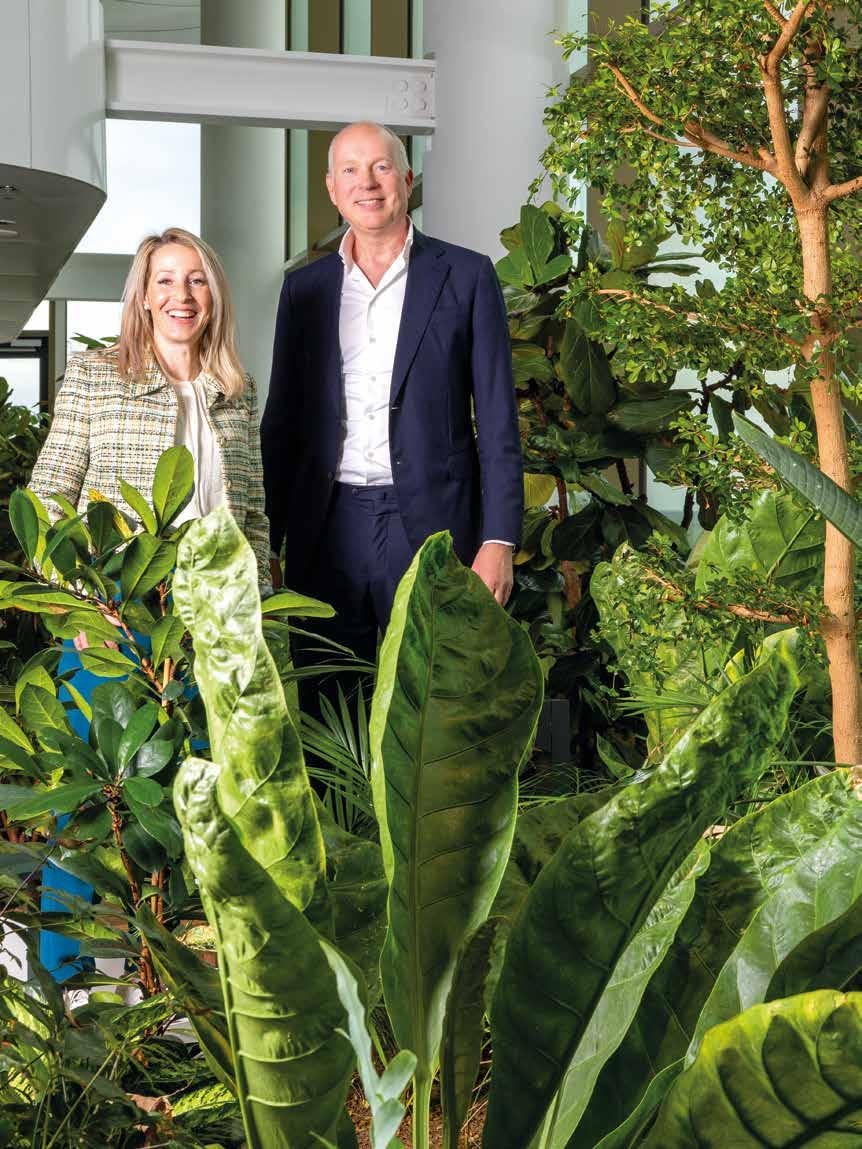
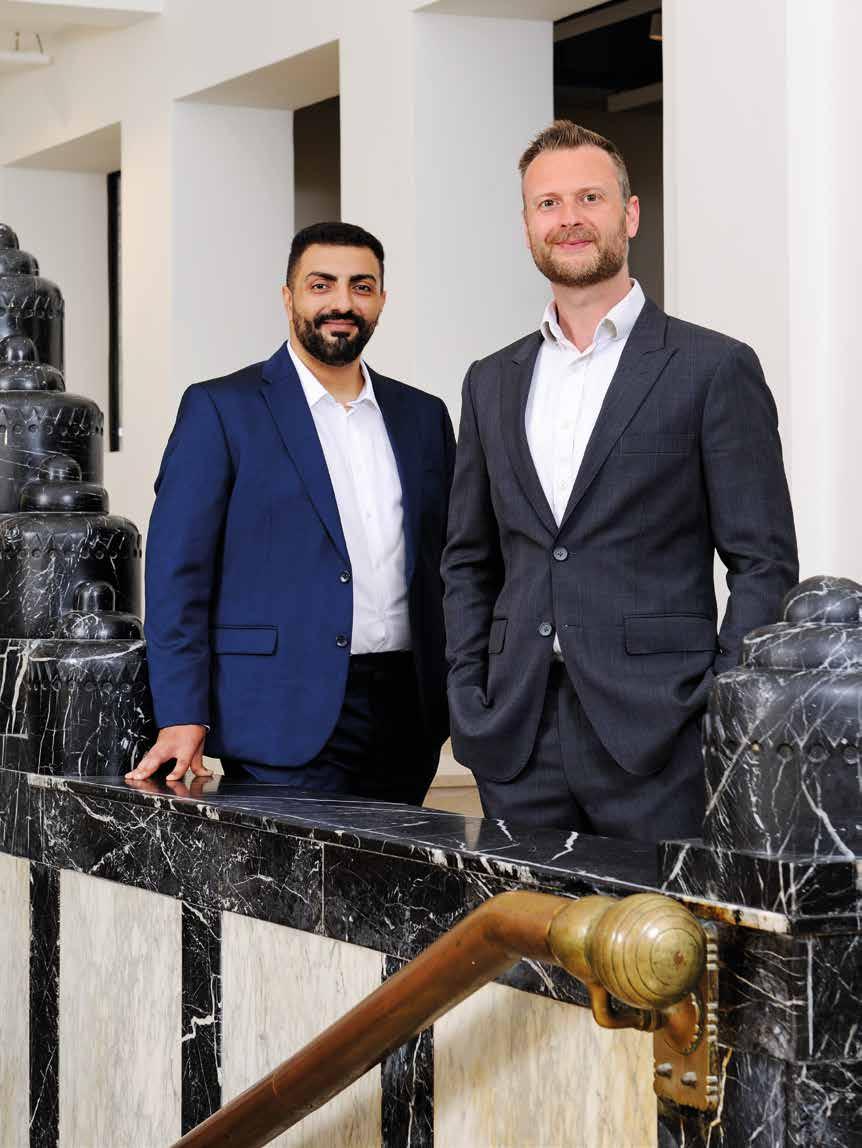
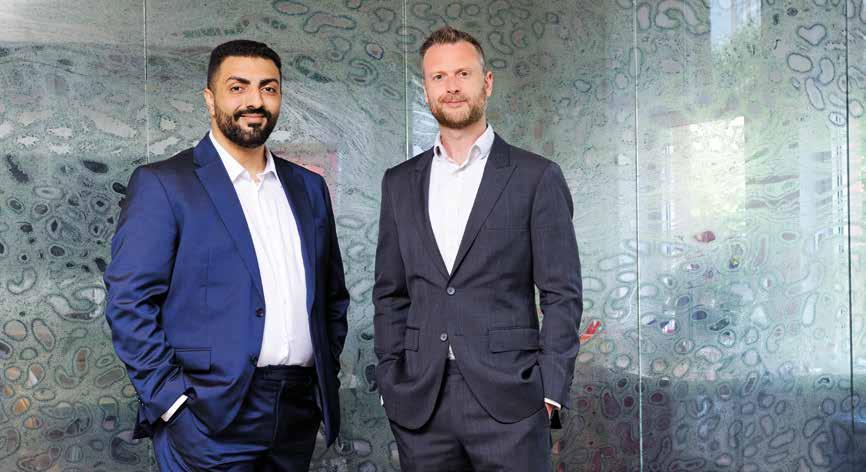
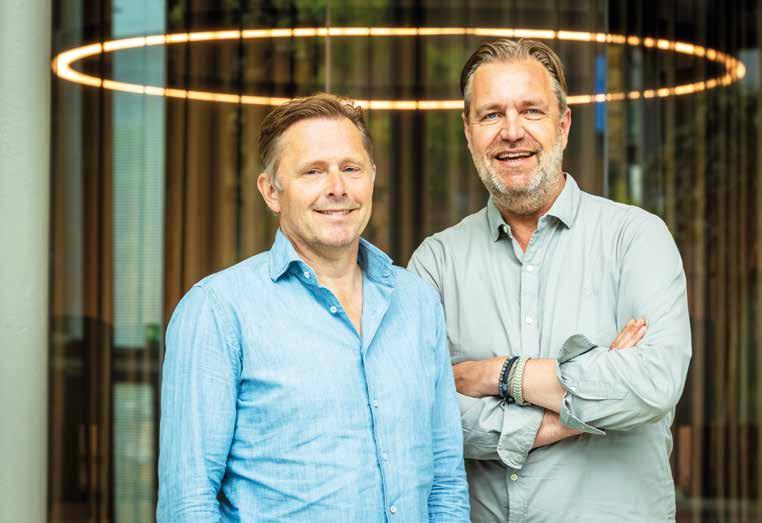
Young M&A: Uitblinkers in het vak Fenne Schenkelaars (ABN AMRO) & Baris Koca (A&O Shearman)
Diversiteit als drijvende kracht
Rebecca Kuijpers-Zimmerman & Laila Kouchi (Baker McKenzie) over inclusie in M&A
Een deep dive in AI Hoe je het verschil maakt wanneer iedereen dezelfde tools heeft
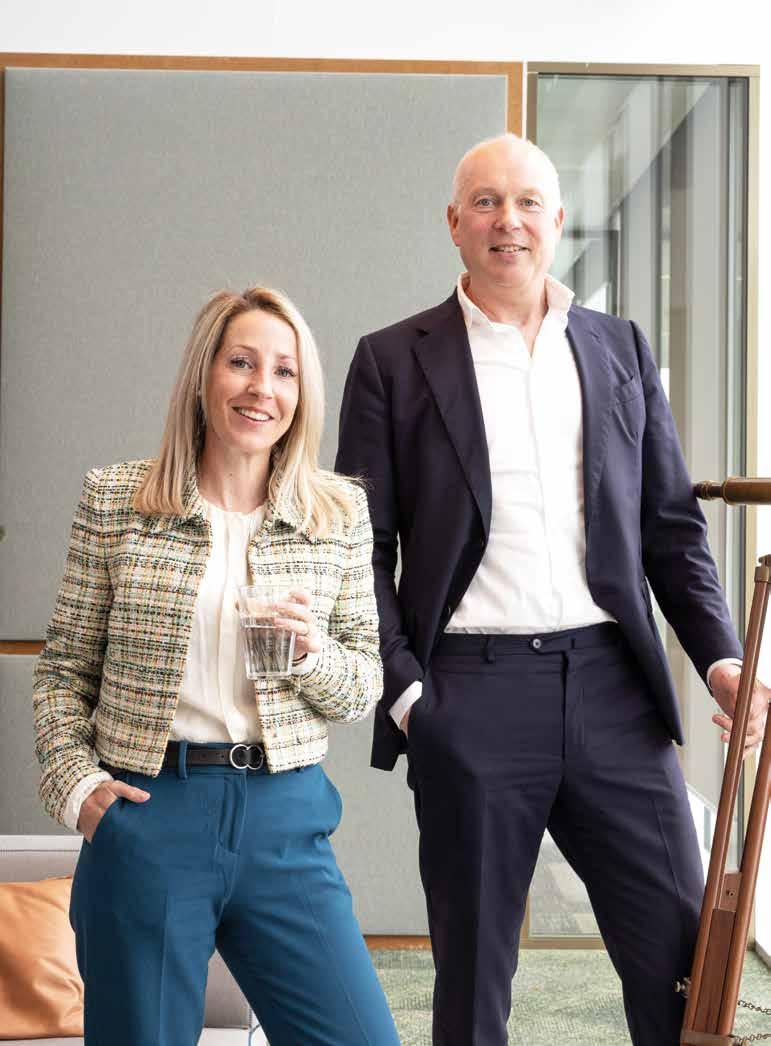
Pieter van der Meer & Stephanie Mooij, Gilde Healthcare
“Onderscheidend
door diepgaande sectorkennis”
SAVE THE DATE
Word lid en kom naar alle
M&A Community events in 2026:
M&A Criterium
10 september 2026
UP events Weesp
M&A Trend Forum
8 oktober 2026
ING, Amsterdam
Young M&A Forum
19 november 2026
Capital C, Amsterdam
M&A Awards
10 december 2026
Beurs van Berlage, Amsterdam
Bekijk alle events en meld je nu aan via MenA.nl/events
MEER KENNIS MEER DEALS
Word lid van de M&A Community* en profiteer van de volgende privileges:
M&A (online) Events, Masterclasses & Drinks
M&A Insight
M&A Database & League Tables M&A Magazine
M&A Nieuwsbrief
Deals invoeren
Ga voor meer informatie direct naar MenA.nl
* Het Young en Full M&A Membership is voorbehouden aan professionals werkzaam in M&A, corporate finance en private equity.
Colofon
De M&A Community brengt professionals in M&A, Corporate Finance en Private Equity bij elkaar middels live events, het M&A Magazine, de website MenA.nl en een M&A database (Dealmaker.nl). M&A Magazine informeert over actuele ontwikkelingen op het gebied van fusies, overnames, participaties en investeringen.
Redactielead M&A
Jeppe Kleijngeld
Bijdragende redacteuren
Jan Bletz, Ellis Bloembergen, Killian McCarthy, Willem van Oosten (cartoon), Charles Sanders, Henk Vlaming, Leo van de Voort
Vormgeving
Christiaan Drost
Fotografie
Mark van den Brink, Eric Fecken, Robert Tjalondo, Ton Zonneveld
Sijthoff Capital C Weesperplein 4A 1018 WZ, Amsterdam
Drukker
Damen Drukkers
Lidmaatschap M&A Community - de mooiste deals worden gesloten met de juiste kennis en de beste contacten. De top van de M&A-professionals in Nederland is daarom aangesloten bij de M&A Community. Wilt u daar ook bij horen? Meld u aan op MenA.nl
Adverteren via hét M&A-platform?
Bereik jouw doelgroep via onze krachtige marketingkanalen: de website, het magazine, nieuwsbrieven, events en social media. Elk kanaal binnen ons M&A-platform heeft een unieke impact — en samen bieden ze oneindig veel mogelijkheden om jouw marketingdoelen te realiseren. Of het nu gaat om branded content, display advertising, eigen digitale magazines of zichtbaarheid op onze toonaangevende events: wij denken graag met je mee en zorgen voor een campagne die écht werkt.
Benieuwd naar de mogelijkheden?
Neem vrijblijvend contact op via sales@mena.nl.
Wet bescherming persoonsgegevens: de abonneegegevens zijn opgenomen in een database van Sijthoff Media B.V. Deze is aangemeld bij het College Bescherming Persoonsgegevens. Wij gebruiken deze gegevens om u op de hoogte te houden van aanbiedingen. Indien u hier bezwaar tegen heeft, maakt u dit kenbaar door een bericht te zenden naar contact@sijthoffmedia.nl
Concurrentievoordeel halen uit AI vereist andere focus
Toen we tijdens de redactievergadering de thema’s voor dit nummer bespraken, bracht een van onze redacteuren het onderwerp voorzichtig ter sprake: “Toch maar weer een keer over AI?” Een begrijpelijke reactie. Kunstmatige intelligentie domineert al geruime tijd het gesprek in de M&A-markt en de ontwikkelingen volgen elkaar in hoog tempo op. Toch vonden we dat we er niet omheen konden. Niet omdat er weer nieuwe tools zijn verschenen, maar omdat AI inmiddels een veel fundamentelere vraag oproept: hoe moeten organisaties zich aanpassen om er daadwerkelijk voordeel uit te halen?
Daarom hebben we in dit nummer gekozen voor een tweeluik over AI. Niet met de focus op technologie alleen, maar vooral op de impact op organisaties, cultuur, businessmodellen en leiderschap.
Wat daarbij opvalt, is dat AI zich razendsnel ontwikkelt van hulpmiddel naar integraal onderdeel van het M&A-proces. Waar toepassingen aanvankelijk vooral werden ingezet tijdens due diligence, zien we vandaag gebruik in vrijwel alle fasen van de dealcyclus: van sourcing en targetanalyse tot integratie. Dankzij agentic AI, slimme workflows en geautomatiseerde playbooks kunnen analyses worden uitgevoerd die voorheen simpelweg te tijdrovend waren.
Toch ligt de echte waarde niet in de technologie zelf. AI-tools worden steeds toegankelijker en zullen uiteindelijk voor vrijwel iedereen beschikbaar zijn. Daarmee verdwijnt het concurrentievoordeel van de vroege gebruiker. Het onderscheidend vermogen verschuift naar iets anders: de kwaliteit van de eigen data, de kennis die organisaties in hun systemen weten te verankeren en vooral de manier waarop AI wordt ingebed in processen en cultuur.
AI neemt het repetitieve en data-intensieve werk over. Dat is goed nieuws. Het geeft professionals meer ruimte voor wat werkelijk waarde toevoegt: oordeelsvorming, strategisch advies, creativiteit en relatiebeheer.
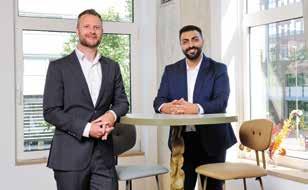
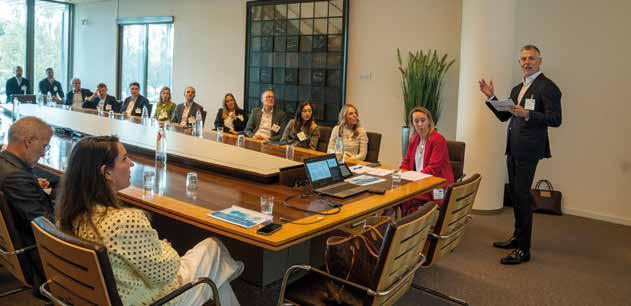
Dat wordt mooi geïllustreerd door de interviews met de winnaars van de M&A Awards voor Best Young M&A Advisor en Best Young M&A Lawyer: Fenne Schenkelaars (ABN AMRO) en Baris Koca (A&O Shearman). Hun succes is niet gebaseerd op het verwerken van informatie alleen, maar op eigenschappen die zich moeilijk laten automatiseren: leiderschap onder druk, relaties bouwen, het creëren van vertrouwen, strategisch inzicht en het vermogen om mensen en belangen bij elkaar te brengen.
AI zal de M&A-sector onmiskenbaar veranderen. Misschien zelfs ingrijpender dan we ons vandaag kunnen voorstellen. Maar juist daardoor worden de kwaliteiten die de beste dealmakers onderscheiden belangrijker dan ooit. Technologie kan analyses versnellen en inzichten genereren. Vertrouwen opbouwen, complexe belangen afwegen en richting geven in onzekere situaties – dat blijft mensenwerk.
JEPPE KLEIJNGELD
& 82.
Awards Young
26. Gilde Healthcare: Investeren in oplossingen voor de wereld van morgen
12. Insight: AI in M&A – Deel 1
110. Insight: AI in M&A – Deel 2
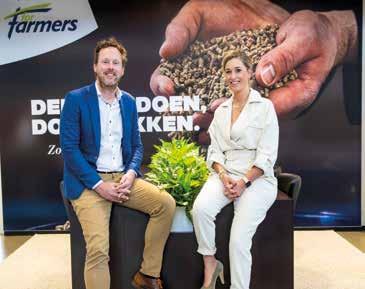
90. Rob Kiers & Ilse Niehof-Duivelshof, ForFarmers: ‘Alle partijen willen dat die pasgeboren joint venture een succes wordt’
62. Caroline Tervoort en Maya Agema, KPMG: 'Equal Pay is here to stay. Ook voor de M&A-sector’
100. Patrick Kerssemakers, DFF Ventures: ’De grootste groei zien we in fysieke goederenmarktplaatsen’
40. Howden M&A Benelux: ‘Buy-and-build opent de deur naar W&I voor kleinere transacties’
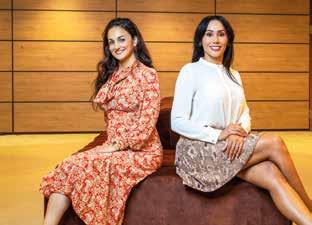
52. Baker McKenzie, award winning Diversity Firm: In gesprek met Rebecca Kuijpers-Zimmerman en Laila Kouch
En verder...
09. M&A Kwartaalupdate
10. M&A Trends
17. Markt Update: Oaklins Nederland neemt Andreas Capital over
20. Community Update: De toekomst van waardecreatie
36. Movers & Shakers
38. Onderzoek: Hoe uitstekende CFO’s M&A met beide benen op de grond houden
44. Top 5 juridische due diligence findings in Nederlandse M&Atransacties
47. Management Incentive Plans: niet langer je laatste onderhandelings punt
58. De bedrijfsburn-out als verborgen due diligence-risico
61. Dealflash: AKD adviseert Scope Capital bij buyout van Stone Fashion Group
68. Column: Garbage in, garbage out: waarom AI in finance staat of valt met datakwaliteit
70. Een carve-out is geen uitverkoop
78. Geopolitiek als dealbreaker: FDIscreening en de nieuwe realiteit van Nederlandse M&A
81. Column: De deal zit niet in de cijfers, maar in de aannames
88. Onafhankelijk toezicht in de midmarket
96. Waarom Europese dealmakers aandacht moeten besteden aan de secondary markt
103. Column: Dealzekerheid in een afwachtende M&A-markt – de toegevoegde waarde van escrow
104. League Tables
ChatGPT en Copilot voor M&A-professionals
AI verandert de M&A-praktijk sneller dan veel professionals beseffen
Generatieve AI versnelt M&A-processen: van due diligence en contractanalyse tot waarderingen en investeringsmemo’s. Ontdek in de masterclass ChatGPT en Copilot voor M&A-professionals hoe je AI veilig, verantwoord en effectief inzet in de dealpraktijk.
Wat levert de masterclass jou op?
Versnel due diligence, analyses en documentbeoordeling
Maak meer tijd vrij voor strategische besluitvorming
Herken risico’s in financiële en juridische documentatie
Werk veilig en verantwoord met AI in de dealpraktijk
Creëer een voorsprong op dealteams die AI nog niet structureel inzetten
Maarten de Borst
Management
Consultant
AI-adviseur in finance & M&A
Data & locatie: 18 september 2026, Amsterdam 7 december 2026, Bussum
Meer weten?
Ga naar alexvangroningen.nl of scan de QR-code
De 10 grootste deals van Q2, 2026
10. Quantware haalt 152 miljoen euro op in een Series B-financieringsronde
Dealwaarde: € 152 miljoen
09. Ryan neemt Svalner Atlas Advisors over
Dealwaarde: € 250 - 500 miljoen
08. Nijmeegse AI-startup General Intuition haalt 280 miljoen op in tweede investeringsronde
Dealwaarde: € 280 miljoen
07. Adyen neemt het Amerikaanse factureringsplatform Orb over
Dealwaarde: € 300 miljoen
06. Nearfield Instruments haalt 331 miljoen euro op om de productie van AI-chips te versnellen
Dealwaarde: € 331 miljoen
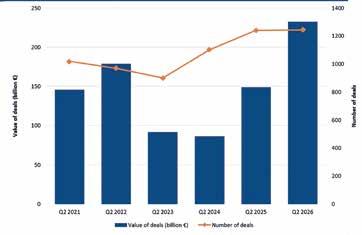
M&A deals Q2 2021-2026
05. GBL neemt meerderheidsbelang in BUKO Group met 500 miljoen euro investering
Dealwaarde: € 500 miljoen
04. Nebius Group neemt EigenAI over Dealwaarde: € 550 miljoen
03. Adyen neemt Duitse loyalty- en promotiespecialist Talon.One over Dealwaarde: € 750 miljoen
02. Aegon stoot Britse dochteronderneming af Dealwaarde: € 2,3 miljard
01. TotalEnergies en EPH bundelen krachten in nieuwe 50/50 joint venture TTEP voor flexibele energieopwekking in West-Europa Dealwaarde: € 5,1 miljard
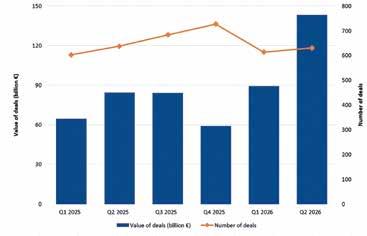
M&A deals laatste 6 kwartalen
Soft ware PE-deals dalen sterk tot laagste niveau sinds 2020
De toonzett er
De activiteit op het gebied van private equity-deals in de softwaresector in de VS en Europa is sterk gedaald tot het laagste niveau sinds 2020. Uit een analyse van de afgelopen zes jaar door Gain.ai blijkt dat PE-exits in de VS, die gemiddeld ongeveer 16 procent van de totale markt uitmaakten, dit jaar zijn gedaald tot slechts 10 procent. In Europa is de daling nog uitgesprokener: PE-exits in software, die gemiddeld 9 procent van de markt besloegen, zijn nu gedaald tot 4 procent. Ook de instroom van nieuwe deals in zowel de VS als Europa vertoont een vergelijkbare daling. De onzekerheid rond AI speelt hierin een cruciale rol. Kopers kunnen nog niet inschatten of AI de markt van een softwarebedrijf vergroot of juist overbodig maakt, en veel partijen wachten af tot er meer duidelijkheid is. Daarnaast speelt de grote kloof tussen vraag- en bodprijzen een belemmerende rol. d. Investeerders waarderen softwaregedreven en grid-geïntegreerde bedrijven structureel hoger dan traditionele producenten van batterijcellen.”
Hoe uitstekende CFO's M&A met beide benen aan de grond houden (pagina 38).
Europese durfkapitaalmarkt krimpt voor het eerst in jaren – “De feestdagen zijn
voorbij”
De Europese durfkapitaalmarkt (VC) staat voor een historische ommekeer. Na een decennium van gestage groei voorspelt PitchBook dat het beheerde vermogen (AUM) van Europese VC-fondsen de komende vijf jaar zal krimpen –een directe omkering van de oververhitte markt tijdens en net na de pandemie. De grootste uitdaging? Het ontbreken van exits en terugstromen naar limited partners (LP's) na een boom in deals vijf jaar geleden. De markt worstelt met inconsistentie in dealflow, exits en kapitaalwerving, terwijl startups te maken krijgen met lagere waarderingen en moeilijkere financieringsrondes. Volgens PitchBook zal het Europese VC-AUM (Assets Under Management) dalen van 431 miljard dollar in 2025 naar 311 miljard dollar in 2030 – een scherpe daling die voornamelijk wordt aangedreven door zwakke kapitaalwerving sinds 2023. Zelfs in het meest optimistische scenario blijft het AUM in 2030 onder het niveau van 2025 (406 miljard dollar), terwijl het slechtste scenario een daling naar 244 miljard dollar voorspelt.
Recordhoge ‘deal cost index’ dwingt private
equity tot operationele waardecreatie
5 gewoonten van de best presterende private equitygesteunde CEO's
De totale kostprijs van deals – een combinatie van hoge aankoopmultiples en hoge financieringskosten – is nu hoger dan ooit. Nooit eerder waren deze twee factoren tegelijkertijd zo hoog, wat de noodzaak voor operationele waardecreatie alleen maar vergroot. Dat blijkt uit de Private Equity Midyear Report 2026 van Bain & Company. Een jaar geleden leek de private equity-markt klaar voor een opleving, maar die bleef uit door tarieven en andere marktverstoringen. Ook in 2026 leek het eerst beter te gaan, totdat drie nieuwe schokken elkaar in rap tempo opvolgden: de AI-gedreven ‘SaaSpocalypse’ in de softwarebranche, spanningen in private credit en de oorlog in Iran met bijbehorende olieprijsstijgingen. Het resultaat? Een scherpe en brede terugval in dealactiviteit. Tussen al deze onzekerheden blijft er maar één uitweg: focus op wat je kunt controleren. Dat betekent de prestaties van portfoliobedrijven verbeteren. Bain benadrukt vier sleutelprincipes:
1. 12 is het nieuwe 5
Een deal die tien jaar geleden volstond met 5 procent groei in EBITDA om een doelrendement van 2,5x over vijf jaar te behalen, heeft nu 12 procent groei nodig.
2. Omarm AI
Voor private equity wordt AI snel een van de belangrijkste kansen voor waardecreatie in de portfolio.
3. Vermijd de middenfase
De middenfase van de houdingsperiode is vaak waar waardecreatie verloren gaat. Hoe langer een bedrijf wordt aangehouden, hoe groter de kans dat het oorspronkelijke waardecreatieplan zijn kracht verliest.
4. Focus op de winnaars
Er is meer waarde te realiseren door het optimaliseren van de winnaars dan uit het gelijkmatig verdelen van bronnen.
Uit een tweejarig onderzoek van Harvard Business Review onder meer dan 75 CEO’s van private equity-gesteunde bedrijven blijkt dat de best presterende leiders – die gemiddeld een 6,2x multiple on invested capital (MOIC) behalen – zich onderscheiden door deze vijf sleutelgedragingen.
1. Strategische helderheid creëren
De beste CEO’s zorgen ervoor dat de investeringsthesis niet alleen in de boardroom blijft hangen, maar door het hele bedrijf heen leeft.
2. Talent afstemmen op groeiambities
Toppresterende CEO’s vullen kritieke rollen niet zomaar in met goed personeel, maar met toptalent dat meegroeit met het bedrijf.
3. Onwrikbare focus op high-impact prioriteiten
In een omgeving vol chaos en verandering blijven de beste CEO’s lasergericht. Ze weerstaan de verleiding om te veel initiatieven na te jagen en concentreren zich op drie tot vijf ‘big rocks’ die écht het verschil maken.
4. Disciplinair uitvoeren via operationele ritmes
De meest succesvolle CEO’s zetten strategie om in actie door ritmes, dashboards en beslissingsfora te creëren die verantwoordelijkheid afdwingen. Ze ontwerpen periodieke routines die passen bij het tempo en de doelen van het bedrijf.
5. Een cultuur van vertrouwen en verantwoordelijkheid bouwen
De best presterende CEO’s weten dat cultuur is wat je tolereert. Ze vertrouwen niet op leuzen of extra’s, maar zijn bewust van de toon die ze zetten, de waarden en gedragingen die ze belonen en de normen die ze toestaan.
De beste private equity-gesteunde CEO’s benaderen hun rol als architecten – ze verankeren deze principes in hoe het bedrijf daadwerkelijk functioneert.
Kunstmatig intelligente tools voor het zoeken naar overnamekandidaten, het doorlichten van contracten, het opstellen van transactiedocumentatie en het integreren van overgenomen bedrijven: ze bestaan en worden steeds intensiever gebruikt. "Wij kunnen nu analyses uitvoeren die voorheen simpelweg te tijdrovend waren. Niet alleen neemt de efficiëntie toe, de kwaliteit van ons werk gaat ook verder omhoog dankzij AI."
Enkele jaren geleden werd AI bij fusies en overnames nog vrijwel uitsluitend gebruikt in de due diligence-fase. Dat is nu al niet meer zo", zeggen Remco van Daal en Martin Kerkhof, respectievelijk Deals Leader en Director Deal Data Analytics bij accountants- en adviesorganisatie PwC Nederland "AI is in korte tijd doorgedrongen tot alle fases in het dealproces en kan in elk toepassingsgebied waarde toevoegen."
De opkomst van Agentic AI maakt het bovendien makkelijker om die verschillende fases te integreren. Waar AI na de introductie van ChatGPT eind 2022 aanvankelijk vooral als intelligente zoekmachine of schrijftool handig was, kan een agent een reeks handelingen achter elkaar uitvoeren – een document samenvatten, vergelijken met kantoorstandaarden en vervolgens een conceptadvies genereren, allemaal in één teug. De gebruiker hoeft minder te schakelen tussen losse tools voor onderzoek, analyse en tekstproductie.
"Veel AI-platforms bieden nu ook hele 'playbooks' van elkaar opeenvolgende prompts voor complete workflows, die gebruikers naar eigen inzicht kunnen aanpassen", zegt Jacob Hoogslag, Senior Associate bij het advocatenkantoor Hogan Lovells Cadwalader. Goed prompten blijft belangrijk, maar een groeiend
aantal AI-tools biedt tegenwoordig de mogelijkheid om een ruwe prompt automatisch te verbeteren tot een goed geschreven en gestructureerde opdracht. "Je hoeft als advocaat geen prompt engineer te zijn om effectief met AI te werken – de AI-tools helpen je daar steeds meer bij", zegt Jaap Geleijns, Partner Corporate/M&A/Private Equity bij Hogan Lovells Cadwalader.
Let wel: "De kracht van AI zit niet in de tooling zelf, maar in de kennis die je erin stopt", zegt Van Daal. "Een platform dat voor iedereen beschikbaar is, biedt geen onderscheidend voordeel. Wie echt wil differentiëren, moet AI voeden met zijn eigen data en expertise." Ook dat is een betrekkelijk recente ontwikkeling, en vereist een andere benadering van AI dan in de beginperiode na november 2022, zeggen Hoogslag en Geleijns. "In het begin draaide het voornamelijk om bewustwording en training: welke tools zijn er, wat kunnen ze? Inmiddels zijn we door die fase heen en ligt de nadruk op experimenteren en structureren. Nu gaat het er vooral om hoe we AI kunnen inpassen in onze bestaande werkprocessen."
‘Er ontstaat een kloof tussen de voorlopers en de achterblijvers’
Om optimaal gebruik te kunnen maken van AI, zijn enorme investeringen nodig in medewerkers (in IT'ers, in opleidingen van gebruikers) en in hard- en software. "Het
DOOR JAN BLETZ | BEELD CHRISTIAAN DROST/FIREFLY AI
kost veel leergeld en veel research en bij grootschalig gebruik ook veel 'tokens' die we bij de aanbieders van large language models afnemen", zegt Van Daal. PwC heeft z'n interne, wereldwijde kennissysteem toegankelijk voor AI gemaakt. De mogelijkheden tot kruisbestuiving tussen de verschillende disciplines en medewerkers zijn hierdoor enorm toegenomen. "Stel dat een klant een stoelenfabrikant wil kopen", legt Van Daal uit. "Vroeger zocht je de ene collega die dat eerder had gedaan. Nu kun je in één keer alle kennis bundelen die ooit binnen PwC over stoelenfabrikanten is verzameld – van tientallen verschillende mensen en projecten. Die informatie is veel rijker dan wat je te weten komt als je alleen die ene toevallige expert raadpleegt."
Hogan Lovells Cadwalader heeft een eigen in Amsterdam gevestigd legal techbedrijf Eltemate, met meer dan 120 medewerkers, waaronder meer dan 40 softwareengineers en AI-specialisten. Het bedrijf combineert de juridische expertise van Hogan Lovells Cadwalader met legal tech om maatwerk oplossingen te ontwikkelen die cliënten helpen complexe juridische vraagstukken efficiënter, kosteneffectiever en met hogere kwaliteit aan te pakken. Ook niet onbelangrijk: gevoelige klantdata blijven op de eigen servers.
Investeren op een schaal zoals PwC en Hogan Lovells Cadwalader doen is voor kleinere partijen niet weggelegd. Ook organisaties in streng gereguleerde branches – denk aan het bankwezen – kunnen tegen investeringsbarrières oplopen. "En ik zie een groot gat ontstaan tussen de voorlopers en de achterblijvers. De kans is groot dat wie nu een achterstand oploopt die straks nog maar moeilijk kan inhalen", zegt Kerkhof. Neemt niet weg dat ook kleinere partijen die bij fusies en overnames zijn betrokken profiteren van de mogelijkheden die AI biedt.
Een overzicht van wat AI nu al vermag. Tenzij anders vermeld, zijn deze toepassingen voor alle partijen – groot en klein – beschikbaar. Zeven gebieden waar AI waarde toevoegt:
1. De VDR: meer dan een digitale archiefkast
De Virtual Data Room (VDR) is al lang niet meer een digitale archiefkast die pas bij het boekenonderzoek uit de kast wordt getrokken. Ansarada is een van de platforms
die een integrale transactie-omgeving biedt die gedurende de gehele levenscyclus van een deal actief is – van de eerste voorbereiding tot ver na de overdracht.
Door AI-functionaliteiten te koppelen aan de dataroom kunnen adviseurs al rapporten draaien over potentiële overnamedoelen op basis van publieke informatie, nog voordat de officiële dataroom van de verkoper is geopend. Zodra koper en verkoper commercieel nader tot elkaar komen, wordt de dataroom geopend. En blijft voor beide partijen open totdat de deal wordt gesloten. Daarna, in de post-merger fase, wordt de VDR door de koper vaak ingezet om de integratie te bevorderen. Op z'n minst kan de VDR als het archief van alle tijdens de due diligence geanalyseerde contracten en afspraken fungeren.
2. Sourcing: een algoritmische jacht
De jacht op overnamekandidaten was lange tijd grotendeels mensenwerk: het juiste netwerk, de juiste bankier, het juiste congres. Die persoonlijke netwerken blijven waardevol, maar ernaast staat inmiddels een groeiend arsenaal aan AI-gestuurde sourcingplatformen. Platforms als Dealsuite, Grata, SourceScrub en DealCloud van Intapp kunnen continu ongestructureerde data uit openbare bronnen scannen – handelsregisters, vacaturesites, persdiensten en sociale media. Grotere partijen bouwen intussen ook hun eigen sourcinginfrastructuur op. Bewust, omdat ze hun sectorkennis niet met de concurrentie willen delen.
Algoritmes detecteren patronen die op groeipotentieel of verkoopbereidheid duiden, soms voordat die informatie in officiële rapportages zichtbaar wordt. Bedrijven die voorheen onzichtbaar bleven – te klein voor de grote banken, te onbekend voor de gevestigde netwerken – verschijnen nu eerder in beeld. Een uitkomst voor – vooral – venture capital-maatschappijen en private equity-partijen die buy-and-build-strategieën uitvoeren en op zoek zijn naar add-ons.
3. Betere target- en omgevingsanalyse
Analyses van ontwikkelingen die relevant kunnen zijn voor een deal worden makkelijker dankzij AI. Het legal tech bedrijf Eltemate van Hogan Lovells Cadwalader heeft bijvoorbeeld de Regulatory Pilot ontwikkeld. Met behulp van AI identificeert deze tool de relevante regelgeving van jurisdicties die voor de betreffende cliënt van
belang zijn. Hiermee kunnen cliënten complexe juridische en compliance-vraagstukken sneller en efficiënter adresseren, terwijl handmatig monitoren sterk wordt teruggedrongen.
Ook kan AI worden ingezet om informatie te verwerven over potentiële overnamekandidaten op basis van publiekelijk beschikbare informatie – persberichten, websites, zoekresultaten. "Hierdoor weten wij nog voordat wij starten met de diligence, waar we later extra op moeten letten", zegt Geleijns. "We beschikken tegenwoordig over veel meer data dan vroeger, waardoor wij gerichter en diepgaander due diligence onderzoek kunnen doen."
4. Due diligence onherkenbaar veranderd
De due diligence-fase is dankzij algemene tools als Harvey, Lebora, Saga en speciale tools voor due diligence zoals Emma en Jurimesh onherkenbaar veranderd. "Wie ooit bij de overname van een bank betrokken is geweest, weet hoe dat vroeger ging. Duizenden standaardleningen moesten worden doorgespit, contract voor contract, om te kijken of er ergens een afwijkende bepaling in sloop. Teams advocaten waren er weken mee bezig, samenvattingen schrijven, Excelsheets invullen, kolommen afwerken. "Tegenwoordig doet AI dat allemaal. En dat in de tijd die je nodig hebt om een kop koffie te halen, of nog sneller", zegt Geleijns.
Niet alleen doet AI dit sneller dan de mens, het gaat ook grondiger te werk. "Vroeger bekeek je de tien of twintig belangrijkste contracten en hoopte dat je niets miste. Nu kun je alle honderd overeenkomsten tegelijk scannen op alle relevante risico's. Dat was vroeger simpelweg niet betaalbaar", zegt Ivar Brouwer, die als advocaat bij Houthoff nauw betrokken is bij de adoptie van AI binnen het kantoor.
Dit alles betekent niet per se dat de due diligence-fase ook korter duurt dan vroeger. "Een due diligence-onderzoek duurt nog altijd doorgaans vier tot zes weken. Als een groot probleem pas in week drie boven water komt, zoals vroeger, blijft er weinig tijd over om er iets zinvols mee te doen. AI helpt ons om risico's al in week één op tafel te krijgen. Zodat wij de tijd hebben om problemen op te lossen in plaats van alleen constateren dat ze er zijn."
5. Betere waardering en prijsvorming?
In een traditionele deal heeft de verkoper vaak een informatievoorsprong op de koper. AI helpt die asymmetrie te verkleinen. Doordat de koper dankzij AI grote hoeveelheden data van een overnamekandidaat grondig kan analyseren krijgt hij een goed beeld van de werkelijke waarde van een bedrijf. Veel beter dan vroeger in elk geval.
Dat zou ertoe moeten leiden dat de prijzen ook in overeenstemming met die werkelijke waarde komen te liggen, zegt Van Daal. "Mogelijk zal het in het MKB ook leiden tot een kortere looptijd van deals. Anders dan bij grote ondernemingen. Daar zal AI er eerder toe leiden dat de waardering grondiger zal worden gedaan. We zijn dan niet per se sneller klaar, maar we leveren wél een beter product."
6. Onderhandelen zonder junioren te belasten
Tijdens onderhandelingen kunnen de betrokken partijen gebruik maken van 'negotiation playbooks' die met AI zijn uitgerust. Deze platforms helpen advocaten en dealmakers zich sneller en grondiger voor te bereiden, zonder dat ze handmatig contractversies en e-mails hoeven door te spitten.
De meest waardevolle functie: AI ordent contractwijzigingen automatisch in een tabel – eigen positie, voorstel tegenpartij, mogelijke uitkomst. "We krijgen het contract terug en hebben meteen een tabel van wat onze positie is, wat de tegenpartij voorstelt en wat de uitkomst is", zegt Aston Goad, corporate/M&A-advocaat en partner bij het kantoor Van Campen Liem in Amsterdam. "Vroeger zette je daar een junior advocaat voor aan het werk. Nu voert AI dat uit in een fractie van de tijd en met minder risico op fouten."
AI vervangt de onderhandeling zelf niet: "Alleen mensen kunnen aan tafel aanvoelen waar de werkelijke ruimte ligt en wat de tegenpartij motiveert. Je moet nog steeds met elkaar aan tafel om te zien waar de ruimte zit en welke uitkomst acceptabel is."
7. De closing: lichtere laatste meters
AI maakt ook de laatste meters in het dealproces lichter. In de afsluitende fase van een deal – denk aan het beantwoorden van biedervragen en het organiseren van de
Q&A in de dataroom – helpt AI bij het verminderen van administratieve ruis. Een tool als Ansarada automatiseert een deel van het documentbeheer, markeert dubbele vragen en genereert conceptantwoorden op basis van eerder verstrekte informatie, binnen enkele seconden. Ansarada claimt met de Bidder Engagement Score – gebaseerd op gedragspatronen in de dataroom – met hoge nauwkeurigheid te kunnen voorspellen welke partij het winnende bod uitbrengt.
Veel AI-platforms bieden Word add-ins, zodat een advocaat niet meer hoeft te wisselen tussen programma's. AI kan bijvoorbeeld een termsheet met afspraken van een deal op hoofdlijnen razendsnel naar formele juridische tekst vertalen. AI-agents vergelijken conceptteksten met kantoorstandaarden en suggereren aanpassingen als een clausule afwijkt van de eigen 'best practices'. In documenten van honderden pagina's spoort AI ook technische inconsistenties op die mensen makkelijk missen, wat de betrouwbaarheid van het document ten goede komt.
‘Human-led
en tech-powered'
Al met al fungeert AI als een 'hyper-intelligente junior medewerker', zegt Goad. "Maar ook niet meer dan dat. Ik zou nooit het werk van een medewerker zomaar doorsturen naar een cliënt. Elke suggestie vraagt om controle en juridisch oordeel. AI begrijpt taalpatronen, maar mist het diepe begrip van de commerciële context en de nuances van de cliëntrelatie. Het definitieve oordeel blijft een menselijke aangelegenheid. Je kunt meer werk met minder mensen doen. Maar dat wil niet zeggen dat het werk verdwijnt. De output moet nog steeds worden gecontroleerd, verbeterd en juridisch beoordeeld."
Van Daal en Kerkhof spreken van 'human-led en techpowered'. Alles wat AI produceert, moet door een mens worden gevalideerd. Ook al kan AI sneller werken dan de mens, ook al kan het veel meer informatie verstouwen, de mens moet wel alert blijven of AI z'n werk goed verricht. En vanaf het prille begin (is die prompt wel goed?). Als dat allemaal goed gaat, ontstaat door de vrijgekomen tijd ruimte voor activiteiten met een hogere toegevoegde waarde dan data verzamelen en controleren. Advies hoe om te gaan met bepaalde risico's, bijvoorbeeld, of hoe te onderhandelen. Want, zoals Brouwer zegt: "AI neemt vooral het handwerk over, zodat er voor de mens meer tijd is voor denkwerk."
Oaklins Nederland neemt
Andreas Capital over
Oaklins Nederland neemt – onder voorbehoud van goedkeuring van de Luxemburgse toezichthouder CSSF – Andreas Capital over. Primeur: voor het eerst koppelt een Nederlandse ona ankelijke corporate financeadviseur zijn dienstverlening aan vermogensbegeleiding voor ondernemers, families en professionals. Managing Partners Frederik van der Schoot en Frank de Hek van Oaklins lichten toe.
De wens stond al jaren op de strategische agenda van Oaklins Nederland, de toonaangevende internationaal opererende corporate finance adviseur aan de Amsterdamse Beethovenstraat.
DOOR CHARLES SANDERS
BEELD MARK VAN DEN BRINK
“De koppeling met een toonaangevende vermogensbeheerder biedt concrete toegevoegde waarde voor onze klanten”, vertelt Frederik van der Schoot, Managing Partner bij Oaklins Nederland.
“We zochten naar een vooraanstaand family office dat naadloos bij het Oaklins DNA past”, vervolgt hij. Anno 2026 is de juiste partij gevonden; Andreas Capital, vermogensbeheerder en family office van – met name –Nederlandse ondernemersfamilies wordt overgenomen.
Het is voor het eerst in Nederland dat een onafhankelijke corporate finance-adviseur zijn dienstverlening combineert met vermogensbeheer. Collega Managing Partner Frank de Hek: “Deze krachtenbundeling is de nieuwste stap in onze ambitieuze strategie. We groeiden afgelopen jaren zelfstandig naar een team van 66 collega’s, een verdubbeling ten opzichte van 5 jaar geleden. Ook na deze overname blijven we inzetten op groei. In de kern autonoom, maar mogelijk brengen we ook verdere versnelling door gerichte, strategische overnames.”
‘Ondernemend, persoonlijk, met een no-nonsense insteek’
Andreas Capital is een onafhankelijk family office en vermogensbeheerder voor ondernemers, families, business professionals en stichtingen. De onderneming ondersteunt hen bij vermogensstructurering, strategische assetallocatie, private market-oplossingen, intergenerationele vermogensoverdracht en risicobeheer.
Deze geïntegreerde aanpak komt samen in vier proposities: Family Office Services, Wealth Management, Wealth Management voor Business Professionals en Private Markets. Binnen Wealth Management voor Business Professionals biedt Andreas Capital gespecialiseerde dienstverlening voor onder meer private equity managers, advocaten, consultants en andere professionals met complexe vermogensvraagstukken. Andreas Capital begeleidt inmiddels meer dan vijftig klanten en heeft ongeveer 1,5 miljard euro aan vermogen onder beheer en/of advies.
“Als gezegd is bij Oaklins Nederland passend DNA een absolute must”, zegt Frank de Hek. “Die match vonden we
FRANK DE HEK (LINKS) EN FREDERIK VAN DER SCHOOT
“We zien dat ondernemers vaak heel onrustig worden, als die uiteindelijke exit nadert. De man of vrouw wordt in dat tijdsbestek door tal van partijen benaderd met allerlei investeringsvoorstellen.”
bij Andreas Capital. Een gerenommeerd multi-family ofce en vermogensbeheerder met een vergunning van de Luxemburgse toezichthouder.”
Over dat ‘onderling passende DNA’, zegt zijn collega Managing Partner Frederik van der Schoot: “Bij Andreas Capital wordt op eenzelfde wijze gewerkt als bij Oaklins Nederland. Ondernemend, persoonlijk, met een no-nonsense insteek. Veel partijen in onze branches praten veel, heel veel. Maar zeggen uiteindelijk weinig tot niets. Wij leggen er de nadruk op om zo simpel en duidelijk mogelijk zaken uit te leggen. In de dagelijkse praktijk werken we zes tot twaalf maanden aan de bedrijfsverkoop van een ondernemer, vaak ook de founder. Wat te doen met dat vrijkomende vermogen? We zien dat ondernemers vaak heel onrustig worden, als die uiteindelijke exit nadert. De man of vrouw wordt in dat tijdsbestek door tal van partijen benaderd met allerlei investeringsvoorstellen.”
‘Ona ankelijk alternatief voor de grootbanken’
Frederik van der Schoot: “De combinatie corporatenance en vermogensbeheer sluit aan op een concrete en al langer bestaande klantbehoefte. Ondernemers die hun bedrijf (deels) verkopen, krijgen te maken met complexe vermogensvraagstukken. Door de overname van Andreas Capital kunnen wij die ondernemers zowel tijdens als ná de verkoop begeleiden. Een tijdige voorbereiding geeft direct rust na een intensief en vaak ook emotioneel beladen traject en leidt tot vermogens die zes tot twaalf maanden eerder kunnen worden geïnvesteerd. Wat 10 tot 15 procent extra rendement kan opleveren. Daarmee bieden we concrete toegevoegde waarde.”
Van der Schoot en De Hek: “Wij positioneren ons met deze overname als onafhankelijk alternatief voor grootbanken en traditionele marktpartijen. Deze overname geeft ons direct de schaal voor het introduceren van hoogwaardige dienstverlening. Tegelijkertijd blijven we
compact genoeg om het behoud van onze persoonlijke en betrokken aanpak te garanderen en voort te zetten.”
Waarom Oaklins Nederland dit gat in de markt zag, ziet en nu dus de polderprimeur heeft, waar het bij andere partijen oorverdovend stil blijft? “Zo gemakkelijk is het natuurlijk niet”, aldus Frank de Hek. “Corporate nanceadvies en vermogensbeheer, het zijn beide onderling verschillende organisaties, spelend in andere takken van sport. Het is niet eenvoudig om zo’n samenwerking rond te krijgen en vanaf niets opbouwen gaat gepaard met grote investeringen in zowel geld als tijd.”
‘Versnelling door gerichte,
strategische overnames’
Oaklins Nederland blijft ook na de overname van Andreas Capital gericht op verdere groei, zegt Managing Partner Frank de Hek. “Ook na deze acquisitie blijven we inzetten op groei. Autonoom in de kern, als gezegd. Maar mogelijk brengen we ook een versnelling door gerichte, strategische overnames. Onze hoofdroute voor Andreas Capital voor de komende vijf jaar? Van 1,5 miljard euro beheerd vermogen doorgroeien naar 3 tot 5 miljard euro. Onze ambitie is groot, we kijken bijvoorbeeld naar groei in vijf Europese landen en focussen daarbij op grote klanten. Voor Oaklins en Andreas Capital samen gaan we naar een personeelsbestand van honderd collega’s.”
Zijn collega Managing Partner Frederik van der Schoot vult aan: “Met Andreas Capital hebben we zoveel meer slagkracht. Er is straks een onafhankelijke partij aan boord die aantrekkelijker voor ondernemers met verkoopambities kan zijn dan de traditionele grootbanken. Andreas Capital is ook veel beter in staat om maatwerkoplossingen te bieden dan de grootbanken, die veel meer met een vast stramien werken. Win-win situatie voor Andreas Capital, voor Oaklins en voor de échte ondernemer.”
Oaklins is partner van de M&A Community
Private Equity Summit 2026 over waardecreatie: Deze factoren zijn het meest cruciaal voor succes
Een verslag van het Private Equity Summit 2026, waar de toekomst van waardecreatie en exits centraal stond.
DOOR JEPPE KLEIJNGELD | BEELD ROBERT TJALONDO
Samenvatting
• De private equity-sector staat voor enorme uitdagingen: hogere kapitaalkosten, geopolitieke spanningen en een trage exitmarkt.
• Specialisatie, diepe sectorkennis en talent management zijn de sleutels tot succes in de komende jaren.
• Jeroen Smit daagde de sector uit om verder te kijken dan alleen financieel rendement en maatschappelijke impact te omarmen.
Dinsdag 9 juni 2026 was Amstelveen het epicentrum van de Nederlandse private equity-wereld.
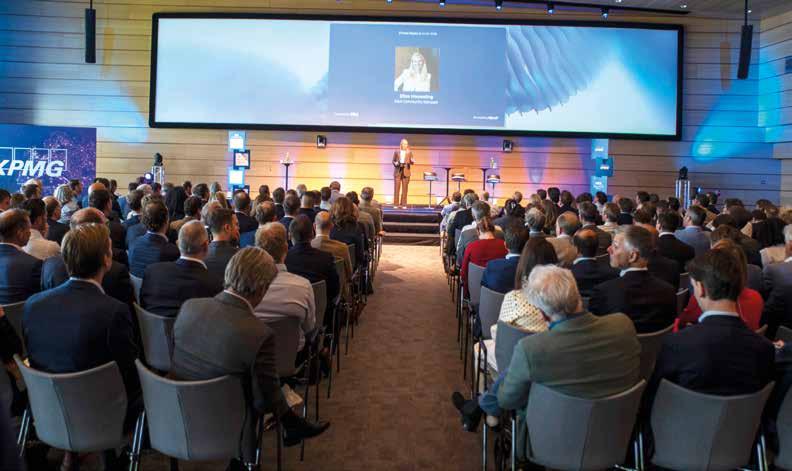
Honderden PE-professionals en leden van de M&A Community stroomden toe voor het jaarlijkse Private Equity Summit, georganiseerd bij KPMG. Een dag vol diepgang, netwerkmomenten en – niet te vergeten – uitstekende hospitality. Maar bovenal: een dag waar de toekomst van de sector werd ontleed, bediscussieerd en soms zelfs ter discussie gesteld.
Een nieuw tijdperk: de makkelijke tijden zijn voorbij
Elisa Houweling, M&A Community Manager, opende de dag met een warm welkomstwoord. Ze bedankte host KPMG, principal partner Ansarada en de andere community partners, en lichtte een tipje van de sluier op over het thema: ‘Focus, Value & The New PE Playbook’. "Veel woorden", gaf ze toe, "maar wat betekent het écht? Waar we allemaal benieuwd naar zijn: welke factoren bepalen de waardecreatie en exits in de jaren 2026-2028?"
Thijs Douque, Private Equity Lead bij KPMG, diepte het thema verder uit. "We bevinden ons in een heel ander tijdperk", stelde hij vast. "Tien jaar lang was de omgeving PE goed gezind: lage rentes, liquiditeit in overvloed en vol-
doende exit-mogelijkheden. Nu zijn de tijden complexer. Hogere kapitaalkosten, supply chain-disrupties, oplopende inflatie, geopolitieke spanningen… Alleen de deals die écht sense maken, gaan door."
Met traditionele hefbomen die minder betrouwbaar zijn, is discipline belangrijker dan ooit. "Wat waarde drijft, is focus, expertise en executie, geholpen door diepe sectorkennis", aldus Douque. "Technologie – en dan met name AI – speelt hierin een fundamentele rol. Niet alleen in waardecreatie binnen portfoliobedrijven, maar ook in hoe bedrijven gewaardeerd worden. Maar is specialisatie in een niche de winnende strategie van de toekomst, of is het beter om waardecreatie te spreiden over verschillende sectoren?"
Drie visies, één vraag: wat werkt in 2026?
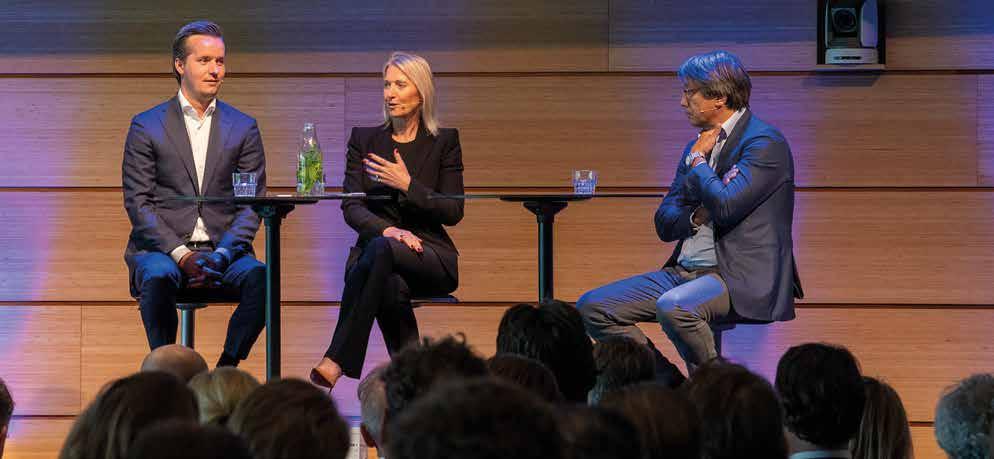
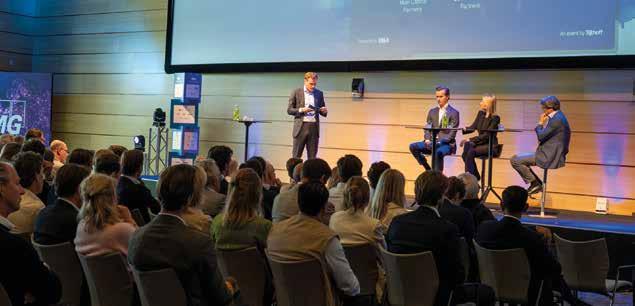
Deze centrale vraag stond centraal in het panelgesprek, geleid door moderator Ruben Munsterman (Sr. communicatie-adviseur MN en voormalig hoofdredacteur M&A).
Aan tafel: drie toonaangevende Nederlandse investeerders met uiteenlopende strategieën:
• Lesley van Zutphen (Bencis)
• Sjoerd Aarts (Main Capital Partners)
• Wouter Han (CVC)
Community Update
Munsterman opende met een directe vraag: Hoe bezorgd zijn jullie? Van Zutphen was eerlijk: "Een beetje bezorgd, ja." De DPI (Distributions to Paid-In Capital) – een cruciale indicator in PE die meet hoeveel geld er daadwerkelijk aan investeerders is uitgekeerd ten opzichte van hun oorspronkelijke inleg – staat op het laagste niveau in jaren. "De Limited Partners (LP’s) vinden dit niet leuk", aldus Van Zutphen. Ook de exitmarkt baart haar zorgen: "Strategische M&A gaat langzaam, sponsors zijn heel kieskeurig, en beursgangen vinden nauwelijks plaats. Bovendien is de bid-ask spread nog steeds erg groot."
Toch waren er ook lichtpunten. "De schuldenmarkten zijn open, er is nog altijd vraag naar goede assets, en we hebben nu een zeer volwassen secondaries-markt", benadrukte ze. Van Zutphen, al sinds 2002 actief in het vak, gaf de huidige periode een 7 of 8 uit 10 qua moeilijkheidsgraad. "Als General Partner (GP) is er meer dan ooit de noodzaak om je te onderscheiden."
Wouter Han, sinds 2022 partner bij CVC, vond de reset eigenlijk gezond. "Het was tijd voor een koerscorrectie. Er zit weinig beweging bij veel partijen. Cashflow is alles in dit vakgebied, en dus zijn de LP’s niet tevreden. De partijen die nog altijd gezonde returns kunnen halen in deze omstandigheden, dat zijn de winnaars."
Sjoerd Aarts sloot zich hierbij aan. "Wat er gebeurt, is cyclisch, maar wel met structurele effecten. GP’s stellen exits uit, wat frustrerend is voor LP’s. Die kijken naar wat er uiteindelijk gerealiseerd wordt, dus wordt de lat hoger gelegd."
Specialisatie vs. generalisme: wat is de sleutel?
Een van de centrale thema’s was specialisatie. Voor Main
Capital Partners, gespecialiseerd in B2B-software, heeft dit model zich uitbetaald. "We blijven dicht bij onszelf", aldus Aarts. "B2B-softwarebedrijven laten groeien door autonome groei, internationalisatie en buy & build. We investeren alleen in winstgevende B2B-softwarebedrijven."
Dit winnende recept heeft de afgelopen jaren consistente returns opgeleverd. "We hebben elke twee jaar een nieuw fonds opgehaald, en elk fonds was ten minste een verdubbeling van het vorige. Dat doen niet veel investeerders ons na."
Hoewel Main Capital een specialist is, zit er in hun portfolio veel diversiteit. "Een generalist ziet software, wij zien diversificatie in veel verschillende subsectoren. Software voor de publieke sector, bouwsector of gezondheidszorg is compleet anders."
De specialisten bij Main kennen de subsegmenten inmiddels op hun duimpje. "We hebben inmiddels 400 bedrijven gekocht en opgeschaald volgens een beproefd, gedisciplineerd concept. Deze aanpak – met buy-andbuild als centrale pilaar – is succesvol, en founders zien dat. We kunnen precies aantonen wat we al honderden keren gedaan hebben, en dat zorgt voor credibility."
Is specialisatie ook iets voor Bencis? Munsterman stelde de vraag aan Van Zutphen. "Dit krijgt altijd veel aandacht", antwoordde ze. "LP’s vragen ons dit wel vaak. We staan er open voor, maar zijn tot nu toe generalist gebleven. Toch zijn we ook specialisten in onze geografieën en in de midmarket. Je kunt je niet alleen onderscheiden in een sector, maar ook in dealtypes en bepaalde businessmodellen die je goed begrijpt. Wij zijn gespecialiseerd
in founder-led deals en doen alleen primaries. Bedrijven die nog sterk aan de founder hangen, brengen we naar het volgende niveau."
Ze benadrukte wel de risico’s: "Als een bedrijf sterk aan een founder hangt, is het kwetsbaar. Onze uitdaging is om het te professionaliseren en minder afhankelijk te maken van een paar key people. We werken nauw samen met het management om te internationaliseren. Dit is een ware kunstvorm."
CVC is sectoragnostisch, maar wel opportunistisch, aldus Wouter Han. "We zitten sterk in gezondheidszorg, financiële instellingen en sport & leisure. Dat is van nature zo gegroeid. Partners hebben succesvolle deals gedaan in die sectoren en weten alles wat er gebeurt. In essentie gaat het om het herkennen van patronen en weten hoe je daarop moet inspelen."
AI: bedreiging of kans?
De opkomst van AI kon niet onbesproken blijven. Traditionele softwarebedrijven zoals SAP, Microsoft en Salesforce zagen hun beurswaarde kelderen door angst dat AI hun businessmodellen zou verstoren. "Wolters Kluwer verloor 10 procent beurswaarde op één dag omdat Anthropic een tool lanceerde die niet eens gerelateerd was aan hun businessmodel", aldus Aarts.
Toch hoeft AI niet alleen maar negatief te zijn. "Zeer deskundige, verfijnde kopers weten welke bedrijven goed gepositioneerd zijn voor de toekomst, dus blijven exit-mogelijkheden open. AI zal impact hebben op de industrie, maar er zijn ook veel softwarebedrijven die gaan profiteren van AI om enorm te versnellen en AI-add-ons toe te voegen aan hun producten."
De cruciale factoren voor waardecreatie
Aan het einde van het panel werd gevraagd: Wat is de cruciale factor voor waardecreatie?
Voor Sjoerd Aarts was dit specialisatie. "We zijn nog steeds overtuigd van ons model. We weten binnen deze sector hoe je moet bouwen, kopen en exitten op het juiste moment."
Wouter Han noemde talent en management-teams als de bepalende factor. "Je maakt een rigoureus plan. Als je dan een topteam hebt om het uit te voeren, dan ga je het uitvoeren en de resultaten monitoren en bijsturen waar nodig." Hoe spot je die talenten? "Ervaring", antwoordde Han. "Als je al zo lang in het vak zit, weet je hoe goed eruitziet."
Lesley van Zutphen was het hier roerend mee eens. Ook de connectie tussen het PE-team en het managementteam is cruciaal. "Je moet helemaal in sync zijn met elkaar."
Daarnaast benadrukte ze het belang van agility. "Je maakt een excellent plan en houdt je daaraan, maar tegelijkertijd moet je openstaan voor verandering. Hoeveel crisissen hebben we niet gezien die het speelveld veranderden? Als je het juiste talent en managementteam hebt, heb je ook het vermogen om je mind aan te passen en snel te bewegen."
Sessies en rondetafels: van liquiditeit tot leiderschap
De dag vervolgde met twee blokken sessies en rondetafels. In het eerste blok hostte Investec een sessie over het navigeren van liquiditeit in een tragere PE-markt. Uit een
Community Update
publiekspoll bleek dat geopolitieke en macro-economische onzekerheid het grootste probleem was voor de sector, gevolgd door de tragere exitmarkt en een tekort aan assets om te kopen.
In een sessie van NautaDutilh stonden Management Incentive Plans centraal. Caroline Tervoort en Maya Agema van KPMG bespraken equal pay als waardedrijver in PE, en in een rondetafelsessie voor PE-managers stond het thema exit-readiness centraal.
In het tweede blok sprak Per Edin van KPMG over hoe portfoliobedrijven nu écht waarde kunnen halen uit kunstmatige intelligentie, en hostte Odgers Berndtson een sessie over leiderschap – de sterkste voorspeller van waardecreatie.
Jeroen Smit: de andere stem in de zaal
Aan het einde van de middag was de zaal afgeladen vol. De spreker trok alle aandacht: Jeroen Smit, bekend schrijver (boeken over Ahold, ABN AMRO en Unilever), journalist en – sinds zijn laatste boek over Unilever uit 2019 – ook een soort activist. Smit gaf een andere blik op de PE-sector dan de meeste sprekers die dag.
"Weet je zeker dat je mij hier wilt neerzetten?", had hij de organisatie gevraagd. "Dat wisten ze zeker, want ze wilden ook een ander geluid laten horen."
Wat Smit opviel – hij had de hele dag rondgelopen en sessies bijgewoond – is dat de focus enkel en alleen op geld ligt. "Making as much money as soon as pos-
sible." Zo vatte hij het discours van de dag samen. "Er is 160.000 miljard dollar dagelijks op zoek naar rendement. Het is een monster zonder moreel kompas." Dat was zijn kernachtige beschrijving van private equity.
"Waarom", wilde hij weten, "vragen jullie je niet af waar je wilt staan in 2035? In minder dan 10 jaar is het zover, en de voorspellingen zijn bar slecht. Er is consensus onder de wetenschap – slechts ontkend door Trump en Wilders – dat de systemen van de planeet onze huidige economie niet aankunnen."
Wat de boeken van Smit gemeen hadden, is dat ze gingen over bestuurders – mannen vooral – die Shakespeariaans waren. Waarom? "Ze gingen geloven in hun eigen waarheid." Er is volgens Smit niks gevaarlijker, want als dat gebeurt, stopt het luisteren. "Zodra je baas prijzen begint te winnen, moet je je zorgen gaan maken." Zijn centrale boodschap: tunnelvisie en groepsdenken zijn de grootste ziektes van organisaties.
De oplossing? Nodig ‘die andere’ uit. "Daarom was ik zo blij op dit congres te staan, want ik ben die andere in PE." Volgens Smit is die andere uitnodigen een van de moeilijkste dingen om te doen. "Want waarom zou je dat doen als je succesvol bent?"
In zijn onderzoek naar Paul Polman (voor zijn boek Het Grote Gevecht) viel de boodschap van Polman nog in de smaak: "We are doing well by doing good." Mensen aten het op. "Per dag gaan er 800 miljoen mensen hongerig naar bed. Het is aan bedrijven om dit op te lossen", vond Polman. "Nobody can be successful in a world that
fails." "Als we zo doorgaan, zit er in 2050 meer plastic dan vis in de zeeën. Wie wil dat? Bedrijven kunnen hier wat aan doen."
Polman zocht samenwerking met NGO’s en overheden om grote problemen zoals vervuiling, klimaatverandering en verlies van biodiversiteit op te lossen. Het creeren van een vliegwiel, noemde hij dat. Geld verdienen moet gebeuren, maar dat mag nooit het enige doel zijn.
"Dit was een boodschap die sterk resoneerde destijds", aldus Smit. "Maar wat gebeurde er in 2016, 10 jaar geleden: de Brexit, de verkiezing van Trump."
En in 2017 vond de overnamepoging plaats van Unilever door Kraft-Heinz voor 135 miljard dollar. Polman wist dit te voorkomen, maar was gedwongen om eigen aandelen in te kopen en duurzaamheidsinitiatieven te schrappen om een nieuwe overnamepoging af te wenden. "Toen wist ik", zei Smit, "de verandering gaat niet komen van beursgenoteerde bedrijven."
Private equity bezit bedrijven voor soms wel 10 jaar. "10 jaar!", benadrukte Smit. "In die tijd kun je écht nieuwe systemen bouwen en vliegwielen voor verandering. Wat houdt ons tegen? We zijn nu bewust incompetent. We weten dat we krankzinnig bezig zijn, maar doen er niks aan. Leiders zeggen vaak de juiste dingen, geloven vaak de juiste dingen, maar als ze terug zijn in de realiteit zeggen ze: ‘maar onze concurrenten, en China, de VS, die doen het als wij het niet doen’."
"Onze samenleving wordt gerund door procesmanagers", ageerde Smit. "Ze voorzien in onze behoefte om
alles snel, efficiënt en goedkoop te doen. Het voorstellingsvermogen ontbreekt." De titel van zijn nieuwe boek is dan ook: Slimme schapen. "Jullie zijn slim en maken jullie zorgen over de wereld, maar maandag keren jullie terug naar het kuddekapitalisme."
Dat het ook anders kan, bewijst een bedrijf als Auping. "Per jaar gooiden we 35 miljoen matrassen weg, die worden verbrand", zei Smit. "Dus wat deed Auping? Ze vonden een circulair matras uit. En ze deelden al hun kennis met de markt. Nu komt er een verbod op nietcirculaire matrassen, omdat ook de overheid begrijpt dat dit sense maakt. Als die regels er zijn, gaat vervolgens al het geld, de ideeën, de innovaties in de juiste richting."
Zijn afsluitende boodschap voor PE-managers bestond uit drie gouden tips:
1. Nodig ‘die andere’ uit en challenge je ideeën.
2. Maak een plan voor 2035. Welke vliegwielen ga je bouwen met je portfoliobedrijven om maatschappelijke problemen op te lossen?
3. Ga nooit meer naar kantoor als een slim schaap.
Community Manager Elisa Houweling bedankte Jeroen Smit dat hij de andere wilde zijn op dit event. Met de juiste gedachten begaven de professionals zich naar de borrel, om te bespreken waar het anders kan – en hoe de vraag van meer rendement niet de enige vraag hoeft te zijn in het volgende partnerberaad.
Pieter van der Meer & Stephanie Mooij, Gilde Healthcare:
‘Wij geloven in specialisatie in een wereld die steeds complexer wordt’
De missie van Gilde Healthcare – hoofdkantoor Utrecht, vestigingen in Boston (VS) en Frankfurt (Duitsland) – is helder, de lat ligt hoog: investeren in oplossingen voor de wereld van morgen, gericht op de gezondheid van mens en planeet. Pieter van der Meer, mede-oprichter en Managing Partner, en Stephanie Mooij, Head of Responsible Investment, over de fondsstrategieën van de investeringsmaatschappij met ruim 3 miljard euro onder beheer.
DOOR CHARLES SANDERS | BEELD ERIC FECKEN
Van chemicus en consultant, tot grootinvesteerder in de zorg- en klimaatsector. De loopbaan van Pieter van der Meer is allesbehalve ‘standaard’ in de wereld van durfkapitaal, private equity en M&A. De co-founder en Managing Partner van Gilde Healthcare studeerde scheikunde aan de Universiteit van Leiden en specialiseerde zich in bio-organische synthese en molecular modelling.
“Tja, die studie”, kijkt hij terug. “Het was 1988, de wereld was in de wurgende ban van het HIV-virus en ik wilde een bijdrage leveren aan de oplossing van de aidsepidemie. Vandaar die keuze, na het gymnasium, voor Scheikunde. Maar uiteindelijk bleek het praktische laboratoriumwerk niet mijn passie. En werd mijn eerste werkgever KPMG Management Consulting, waar ik bij het onderdeel Milieu – tegenwoordig Sustainability – ben begonnen.”
Met, meteen al, grote uitdagingen. Van der Meer werkte aan milieujaarverslagen, en onderzocht de uitdagingen van het investeren in waterzuiveringstechnologie. “Een private investeerder wilde weten of hij er verstandig aan deed nog meer geld in een innovatief waterzuiveringsbedrijf te steken”, vertelt hij. “Dan onderzoek je alle aspecten van zo’n bedrijf. Uiteindelijk kwam ik tot een negatief advies, op korte en middellange termijn zou dat niet winstgevend blijken. Nog niet zo bekend met de investeringswereld, vreesde ik eerst nog voor een negatieve reactie van de cliënt. Maar die toonde zich juist opgelucht, omdat hij – door niet nog meer geld in het project te pompen – werd behoed voor nog meer verliezen.”
‘Bij Gilde Healthcare vormen ESG en Impact een standaard onderdeel van de analyse’
Van der Meer trad, na een aantal jaar als consultant bij KPMG, in 1998 toe tot Gilde Investment Management. “Gilde, opgericht door Leendert van Driel in 1982, was toen net overgenomen door Rabobank”, vertelt hij. “Ik
zag toen ook al dat bedrijven in biotech en life sciences een enorme vlucht namen. Toen Rabobank, vanwege Basel 2 richtlijnen, besloot om haar private equity activiteiten af te stoten, hebben we Gilde zelf teruggekocht in 2005. Inmiddels hadden we een team opgebouwd dat gespecialiseerd was in life sciences bedrijven. Op basis van succesvolle biotech-investeringen zoals Ablynx, GlycArt en Innate Pharma hadden we een overtuigend trackrecord waarmee we ons eerste dedicated healthcare Venture&Growth fonds konden ophalen.”
Als Managing Partner van Gilde Healthcare is hij sindsdien niet alleen betrokken bij de Venture&Growth fondsen, maar ook verantwoordelijk voor de oprichting van de Private Equity-strategie gericht op healthcare, en het onlangs gelanceerde Private Equity fonds gericht op klimaatoplossingen. Hij is medeverantwoordelijk voor het algemene bedrijfsmanagement en de bedrijfsontwikkeling, lid van de investeringscommissies en verantwoordelijk voor de fondsenwerving.
Op het Utrechtse hoofdkantoor van Gilde Healthcare praten we met Pieter van der Meer en Stephanie Mooij (Head of Responsible Investment), die sinds 2022 deel uitmaakt van het team.
Voor haar geen studie Scheikunde, maar een PhD in Responsible Investment aan de Universiteit van Oxford. Daarnaast heeft Mooij een Master in Finance & Investments, cum laude en met honours, van de Erasmus Universiteit. “Ik ben me vanaf 2013 in de combinatie ESG/Finance gaan specialiseren, toen Environment, Social en Governance nog in de kinderschoenen stond”, zegt ze. “Vanaf dat prille begin zag ik al het belang van lange termijn investeringen en de zakelijke relevantie van factoren als ziekteverzuim, verloop etc. Bij Gilde Healthcare vormen ESG en Impact een standaard onderdeel van de analyse, net als het financieel rendement.”
”Zowel voor als na een investering schakelen we onze Climate Advisory Board in: een internationale groep van senior experts in circulariteit, klimaaten biodiversiteit.”
STEPHANIE MOOIJ
Functie Head of Responsible Investment Gilde Healthcare
Leeftijd 38
Studie Msc Finance & Investments, PhD Responsible Investment
Woonplaats Darmstadt, Duitsland
Gezinssituatie Getrouwd, 2 honden
Hobby, sport Zoekhondenwerk als vrijwilliger
Laatst gelezen boek The Structure of Scientific
Revolutions
Dé vakantiebestemming Elk jaar iets nieuws, bijvoorbeeld een kayak trip in Zweden met overnachtingen op onbewoonde eilandjes
Muziek, televisie, streaming Altijd een muziekje erbij
Focus op impactgedreven samenwerking
“Impact en rendement gaan bij Gilde Healthcare hand in hand”, licht ze haar keuze, vier jaar geleden, voor de Nederlandse investeringsmaatschappij toe. “Belangrijk voor mijn rol is dat het Gilde-management ESG & Impact echt als toegevoegde waarde ziet.”
Mooij houdt toezicht op Gilde’s impact strategie voor de investeringen en zorgt ervoor dat die overeenkomen met het ESG & Impact-beleid van het bedrijf. Stephanie Mooij werkt al ruim tien jaar in de impactsector, het laatst als Responsible Investment Manager bij Aegon Asset Management. Als lid van het investeringscomité voor het Global Equity Impact-fonds van Aegon omvatte haar rol het integreren van ESG-praktijken en het waarborgen van nauwkeurige en tijdige rapportages over Aegon Asset Management’s wereldwijde engagementsactiviteiten. Eerder vervulde ze functies als equity analyst bij Ownership Capital en werkte ze bij Gimv en Duff & Phelps.
Gilde Healthcare heeft in 2026 een nieuw Private Equity fonds gelanceerd gericht op ‘Climate Solutions’ met een succesvolle closing van 250 miljoen euro. Hoe ESG & Impact hier worden nagestreefd, licht zij toe: “Met een uitgebreide in-house Life Cycle Assessment (LCA) leggen we de producten van bedrijven waarin we mogelijk investeren naast de marktstandaard. Alleen bedrijven die aantoonbaar beter presteren op CO2-uitstoot komen in aanmerking voor het fonds. Maar daar stopt het niet. Ook ná de investering blijven we intensief samenwerken om die impact verder te vergroten. Zowel voor als na een investering schakelen we onze Climate Advisory Board in: een internationale groep van senior experts en vooraanstaande specialisten op thema’s als circulariteit, klimaat en biodiversiteit. Zij ondersteunen ons niet alleen met advies voordat we investeren, maar werken ook één-op-één samen met managementteams om duurzame verbeteringen door te voeren.”
”De klimaatsector is klaar voor een grote consolidatieslag. Eigenlijk heel vergelijkbaar met wat we in de zorgsector zagen.”
PIETER VAN DER MEER
Functie Co-founder en Managing Partner Gilde Healthcare
Leeftijd 55 jaar
Studie Scheikunde
Woonplaats Amsterdam
Gezinssituatie Samenwonend, twee puberzonen en een hond met ADHD
Hobby, sport Hardlopen, fietsen en padel
Laatst gelezen boek Goodbye to all that van Robert
Graves
Dé vakantiebestemming Bergen aan Zee Muziek, televisie, streaming Succession
Die focus op impactgedreven samenwerking is niet nieuw. Al in 2022 maakte Gilde Healthcare de oprichting van hun Healthcare Impact Council bekend, waarmee sindsdien actief wordt samengewerkt. Het Impact Council ondersteunt bij de beoordeling van ‘betere zorg voor patiënten tegen lagere kosten voor het zorgsysteem’, een belangrijk criterium voor de healthcare investeringen. Als een van de succesverhalen noemen Mooij en Van der Meer de investering in Karius, een Amerikaans bedrijf dat met geavanceerde bloedtesten infecties bij patiënten opspoort. Waar in de eerste week van een ziekenhuisopname normaal vijftien tot twintig afzonderlijke microbiologietesten nodig zijn en de uitslagen vaak pas na meerdere dagen beschikbaar komen, kan Karius doorgaans binnen 24 uur uit één bloedmonster meer dan
duizend verschillende pathogenen aantonen, wat leidt tot een snellere en volledigere diagnose.
Optimale waardecreatie in de gezondheidszorg
Gilde Healthcare heeft ruim drie miljard euro onder beheer in drie aparte fondsstrategieën. Venture & Growth richt zich op healthtech en therapeutics en onderscheidt zich door diepgaande sectorkennis, in tientallen jaren opgedaan. Het investeringsteam bestaat uit industrie experts, wetenschappers en ondernemers en ondersteunt de managers bij het bepalen van de groeistrategie, mede door het beschikbaar stellen van sectorkennis. Het team is ervan overtuigd dat optimale waardecreatie in de gezondheidszorg samengaat met betere zorg tegen lagere kosten.
Coverstory
Het Venture&Growth-fonds richt zich op:
• Medische technologie, digitale zorgtechnologie en nieuwe geneesmiddelen.
• Investeringen tot 75 miljoen euro per portfoliobedrijf.
• Europa en Noord-Amerika.
• Significant minderheidsbelang.
Afgelopen jaren investeerde Gilde Healthcare in bedrijven als het Nederlandse Tagworks (ontwikkeling van Click-toRelease geneesmiddelen tegen kanker), het Amerikaanse SpyGlass dat onlangs een succesvolle beursgang aan de NASDAQ realiseerde met haar platform voor medicijnafgifte in een intraoculaire lens, het Ierse ProVerum (een medisch implantaat om symptomatische prostaathyperplasie te behandelen), het Deense ADCendo (antilichaamgeneesmiddelconjugaten ADCs voor de behandeling van kanker), het Nederlandse Lumicks dat researchinstrumenten verkoopt om metingen uit te voeren op moleculair niveau, en het Amerikaanse GT Medical dat implanteerbare bestralingstherapie heeft ontwikkeld voor de nabehandeling van hersentumoren.
‘Een succesverhaal
met louter winnaars.’
Founder en Managing Partner van Gilde Healthcare Pieter van der Meer licht nog een deal van het Venture&Growthfonds toe. “Onze investering in het Amerikaanse Inari Medical”, vertelt hij, “betreft een innovatief MedTech bedrijf gespecialiseerd in de behandeling van verstopte bloedvaten, zoals voorkomt bij longembolie en diep-veneuze trombose. Inari Medical richt zich op het verwijderen van bloedstolsels en heeft de beste katheters in zijn klasse ontwikkeld.”
Inari Medical groeide van 250.000 dollar omzet in Q1 2018 naar 60 miljoen dollar in 2024. Gilde Healthcare leidde in 2018 de Serie C-financiering, zag de marktkans in veneuze trombo-embolie en was actief betrokken bij de uitbouw van de commerciële organisatie.
Pieter van der Meer: "De katheters van Inari redden duizenden levens. Voor hun oplossing gebruikte de medische wereld bloedverdunners, met risico’s op herseninfarcten. Nu worden de katheters wereldwijd gebruikt – in Nederland eerst in het Erasmus MC, nu in veel ziekenhuizen. Patiënten kunnen vaak al na een dag naar huis."
Creëren van marktleiders in de gezondheidzorg
De tweede fondsstrategie van Gilde Healthcare behelst Private Equity in Healthcare. Dat onderscheidt zich, aldus de eigen website, door diepgaande sectorkennis van de gezondheidszorg en life sciences industrieën, vertrouwend op de bredere ervaring en het netwerk van Gilde. Het investeringsteam ondersteunt portfoliobedrijven bij het plannen van groeistrategie, internationale expansie, buy-and-build strategieën, operationele verbetering en professionalisering.
Het Private Equity fonds in Healthcare richt zich op:
• Pharma & life sciences , Medtech & Diagnostics, Zorgaanbieders, Healthtech IT & Uitbestede diensten.
• Gevestigde en winstgevende bedrijven met een EBITDA tussen 2 en 15 miljoen euro.
• Voornamelijk Noordwest-Europa.
• Voorkeur voor meerderheidsbelang.
Gilde Healthcare investeerde recentelijk in Ace Pharmaceuticals, een toonaangevend Nederlands specialty pharma-bedrijf dat medicijntekorten bestrijdt en de toegan-
kelijkheid van essentiële geneesmiddelen voor patiënten met zeldzame aandoeningen waarborgt. Het bedrijf werkt samen met patiëntenorganisaties en leveranciers om toeleveringsketens te herstellen en levert aan een breed netwerk van apotheken.
Met steun van Gilde Healthcare breidt Ace zijn productportfolio uit, schaalt het compounding-activiteiten op en versnelt het internationale groei via acquisities en licentieovereenkomsten.
Gilde Healthcare creëerde via buy-and-build (Chr. Diener in 2022, Koscher & Würtz in 2023 en Rudischhauser in
2026) een toonaangevende groep Duitse contractfabrikanten van chirurgische precisie-instrumenten. De groep, met 350 hoogopgeleide medewerkers op vier locaties in Tuttlingen, levert herbruikbare en wegwerpinstrumenten voor orthopedie, wervelkolomchirurgie, endoscopie en neurochirurgie. Door de voortdurende marktconsolidatie ziet Gilde kansen voor verdere groei via acquisities.
Het Private Equity team van Gilde Healthcare heeft recent een nieuw investeringsfonds gelanceerd gericht op de middenmarkt; Gilde Healthcare Private Equity V, en verwacht op korte termijn de maximale omvang te bereiken in een efficiënt fundraisingsproces. Traditioneel haalt Gilde Healthcare haar nieuwe fondsen snel op en hoeft
zij geen gebruik te maken van externe adviseurs. In ieder vervolgfonds wordt er ruimte gemaakt voor nieuwe investeerders, veelal internationale institutionele partijen. Nederlandse family offices en ondernemers zijn vanaf de start van Gilde Healthcare een trouwe groep participanten gebleken, in alle fondsen.
Oplossingen ondersteunen voor drie planetaire uitdagingen
Eerder dit jaar startte Gilde Healthcare met een derde fondsstrategie; Private Equity in Climate Solutions, ‘investeren in klimaatoplossingen voor de wereld van morgen’. In dat fonds wordt samengewerkt met bedrijven die actief inspelen op de drie planetaire uitdagingen waar de wereld voor staat: de energietransitie, het verlies aan biodiversiteit en afval & vervuiling.
Bij dit fonds is de strategie gericht op het realiseren van sterke financiële rendementen door ondersteuning van impactvolle leiders in aantrekkelijke klimaatgerelateerde markten. Bedrijven waarvan de groei direct bijdraagt aan het versnellen van de energietransitie of het terugdringen van biodiversiteitsverlies en vervuiling.
Waardecreatie wordt mogelijk gemaakt door een gespecialiseerd team van ervaren professionals op het gebied van investeringen, impact en operationeel management. Het Climate Solutions-fonds richt zich op:
• Ondersteuning van de energietransitie, behoud van biodiversiteit en vermindering van afval & vervuiling.
• Gevestigde en winstgevende bedrijven met een EBITDA tussen 2 en 15 miljoen euro.
• Voornamelijk Noordwest-Europa, met de focus op de Benelux en de DACH-regio.
• Voorkeur voor meerderheidsbelang.
Onder het motto ‘de energietransitie is een onomkeerbare weg’, heeft Gilde Healthcare 250 miljoen euro opgehaald voor het nieuwste fonds. Bedoeld voor bedrijven met klimaatoplossingen. “Echte verandering komt vaak pas als er winstgevende verdienmodellen ontstaan, die niet afhankelijk zijn van subsidies, dat is precies wat je nu ziet gebeuren”, aldus founder en Managing Partner Pieter van der Meer in een interview na de start van het fonds.
Gilde Healthcare haalde de 250 miljoen euro in korte tijd op bij pensioenfondsen, banken, fund-in-funds, family
offices en ondernemers. Bedoeling is deel te nemen in acht tot tien winstgevende bedrijven, gericht op klimaatoplossingen in de Benelux en Duitsland. Het fonds richt zich op participaties in bedrijven met een omzet tussen de 10 en 100 miljoen euro. De buy-and-build-strategie behelst een periode van gemiddeld vijf jaar tijd om bedrijven versneld, maar impactvol te laten groeien en daarna tot verkoop over te gaan.
‘Groei is geen tegenpool van impact, maar het instrument waarmee de transitie wordt versneld’
“Een logische stap”, noemen Pieter van der Meer en Stephanie Mooij het nieuwe fonds. “Omdat we al veel langer bij investeringen in kansrijke bedrijven in de zorg ‘het klimaat’ als belangrijke factor meenamen, beschikken we over veel expertise.”
Stephanie Mooij leidt het ESG & Impact-team en licht met haar collega’s potentiële investeringen door. Waarbij bedrijven aan een reeks duurzaamheidscriteria moeten voldoen voordat verdere investeringsstappen worden overwogen. Daarbij hoort ook een uitgebreide jaarlijkse ESG & Impact rapportage en een goede samenwerking met de bedrijven, om ze optimaal te kunnen ondersteunen.
“Bestaande partijen die al financiering leverden aan de andere fondsen, vroegen of we onze investeringsmethodiek konden uitbreiden richting klimaattechnologie”, vertelt Mooij. “’In huis’ kunnen we rekenen op zeer goed ingevoerde sectorexperts, wij doen immers veel meer dan alleen optreden als kapitaalverschaffer. Onze specialisten laten bijvoorbeeld zien hoe groei, bij een portefeuillebedrijf, kan worden versneld. Groei is in deze strategie geen tegenpool van impact, maar het instrument waarmee de transitie wordt versneld, op basis van de juiste KPI's.”
Het nieuwe fonds richt zich met name op de Benelux en Duitstalige landen. “Omdat”, zo zegt Van der Meer, “we lokaal kunnen opereren vanuit onze kantoren in Utrecht en Frankfurt, en omdat gebleken is dat klimaatgerelateerde bedrijven ongeveer 20 procent van de fusie-en overnamemarkt vormen in die landen. Een met de healthcare sector te vergelijken aandeel.”
Gilde haalde 250 miljoen euro op voor het fonds, mede
dankzij 25 jaar ervaring en resultaten. Het team werd versterkt met Hein Ploegmakers en Michel Verhoog (senior partners) en investment professionals met buy-and-buildervaring. Ook trok Gilde nieuwe internationale investeerders aan.
Van der Meer en Mooij: "Naast ons ESG & Impact-team hebben we een klimaatspecialist aangetrokken voor life cycle assessments. Met het Climate Advisory Board hebben we een unieke positionering. Het fonds, gelanceerd in 2026, is al bezig met de eerste investeringen in duurzame bouw en energietransitie, waar platforms een financiële partner zoeken voor buy-and-build. De klimaatsector is klaar voor een grote consolidatieslag. Eigenlijk heel vergelijkbaar met wat we in de zorgsector zagen. De eerste groeifase in de klimaatsector was vaak gedreven door subsidies en overheidssteun. De huidige winnaars zijn echter succesvol omdat ze efficiëntere oplossingen bieden met een kostenvoordeel ten opzichte van de concurrentie.”
‘Soms brengen we na een investering een van onze operating partners in om kloven te overbruggen.’
En dan nog die ene, die prangende vraag, vaak hoofdbrekens opleverend voor én na overnames en investeringen: hoe wordt bij Gilde Healthcare gekeken naar die al dan niet ‘passende’ culturen, hoe wordt er gecontroleerd op de allesbepalende ‘fit’, hoe wordt ‘post M&A’ ellende voorkomen?
“Cultuur, daar draait het om. Cultuur is essentieel”, zegt Pieter van der Meer. “Wij krijgen op jaarbasis ongeveer 2.000 aanvragen voor investeringen verspreid over onze fondsen, uiteindelijk stappen we bij een zestal bedrijven per twaalf maanden in. De winnaars van de toekomst, daarnaar zijn we voortdurend op zoek. Maar de klik moet er natuurlijk zijn. De interne bedrijfscultuur moet ook kloppen, dus kijken we bijvoorbeeld naar het ziekteverzuim binnen een onderneming, naar het verloop en naar medewerkerstevredenheidsonderzoeken. Bij Gilde Healthcare streven we naar één ultiem doel: impactvolle groei. Dat doen we onder meer door portfoliobedrijven acquisities te laten realiseren en door onze eigen experts tijdelijk in te zetten binnen deelnemingen. Zo ondersteunen we bedrijven ook na de investering actief bij het overbruggen van uitdagingen en het ondersteunen van groei.”
Movers & Shakers
SAMENSTELLING DE REDACTIE
VentureLawyers heeft Dirk de Waard benoemd tot partner. De Waard brengt ruime ervaring mee op het gebied van ondernemingsrecht, met een focus op M&A-transacties, venture capital en corporate governance.
Quint Verboven versterkt CORP. advocaten als advocaat. Met zijn komst versterkt CORP. advocaten haar team van specialisten op het gebied van transacties en internationaal zakelijk recht. Verboven werkte eerder bij Hogan Lovells, DLA Piper en Van Doorne.
DLA Piper versterkt de Corporatepraktijk met Gearte Sijens als Legal Director. Ze staat bekend om haar technische excellentie, commercieel pragmatisme en heldere communicatie, en heeft in de afgelopen tien jaar gewerkt aan transacties met een cumulatieve waarde van meer dan 18 miljard euro.
Michiel Galema is toegetreden tot
het managementteam van Dutch Dream Group, een M&A-adviseur gespecialiseerd in het begeleiden van ambitieuze MKB-ondernemers. Na zijn studie Technische Bedrijfskunde in Groningen vervulde Galema CFO-rollen bij innovatieve bedrijven, waarbij hij betrokken was bij financieringen, transacties en fusie- en overnametrajecten.
Clifford Chance heeft Sanne Blankestijn benoemd tot Counsel. Zij heeft ruime ervaring in het arbeidsrecht en adviseert nationale en internationale bedrijven over onder meer grensoverschrijdende herstructureringen, strategisch bestuurlijk advies, medezeggenschap, ontslagen en de arbeidsrechtelijke aspecten van complexe internationale M&Atransacties.
Steef van Kuijen heeft zich aangesloten bij SINCERIUS als Associate Partner binnen het financial due diligence-team. Van Kuijen begon zijn carrière bij Deloitte, waar hij
zeven jaar werkte, de laatste vijf jaar binnen Transaction Services. Daarna stapte hij over naar RSM, waar hij mede verantwoordelijk was voor het opbouwen van een FDD-team gericht op de mid-market.
Diederik Schuurmans is benoemd tot partner bij het kantoor van DLA Piper in Amsterdam. Schuurmans begon zijn carrière bij DLA Piper in 2013 als junior associate. In de loop der jaren heeft hij een sterke reputatie opgebouwd als vooraanstaand bedrijfsadviseur, met een focus op grensoverschrijdende fusies en overnames, private equity en joint ventures.
JPR Advocaten versterkt haar corporate/M&A-praktijk met de komst van Tom van Wijngaarden als partner. Van Wijngaarden werkte eerder als partner bij Stibbe en Eversheds Sutherland. Met meer dan 30 jaar ervaring in het ondernemingsrecht, fusies en overnames, private equity en venture capital zet
Sanne Blankestijn
Gearte Sijens
Dirk de Waard
JPR een volgende strategische stap in de verdere groei en positionering van haar corporatepraktijk.
Paul Quick is gepromoveerd tot Investment Director bij Fortino Capital. Sinds zijn toetreding drie jaar geleden heeft Quick een sleutelrol gespeeld in het opbouwen van de aanwezigheid van Fortino in Duitsland. Hij zal zich blijven richten op het ondersteunen van B2B-softwareondernemers in de DACH-regio en Europa, met als doel het bouwen van B2B-SaaS-kampioenen in het tijdperk van AI.
NautaDutilh verwelkomt Jochem Polderman als counsel in haar kantoor in New York. Polderman zal zich richten op ondernemingsrechtelijke en kapitaalmarkttransacties, waarbij hij optreedt als Nederlands juridisch adviseur voor mondiale financiele instellingen en bedrijven en in samenwerking met toonaangevende Amerikaanse advocatenkantoren.
BNP Paribas heeft Marco Gulpers
benoemd tot Hoofd Advisory binnen corporate finance en M&A in Nederland. Zijn vorige rol was Head of Corporate Finance M&A bij ING Nederland. Met zijn komst zet BNP Paribas een volgende stap in de verdere uitbouw van zijn advisory-activiteiten en de groei van zijn Corporate & Institutional Banking-platform in Nederland.
Oaklins Nederland heeft Geert Damman benoemd tot partner binnen Debt Advisory. Sinds zijn komst naar Oaklins, twee jaar geleden, heeft Damman een belangrijke bijdrage geleverd aan de uitbouw van de Debt Advisory-praktijk, in het bijzonder richting private equity. Damman beschikt over meer dan twaalf jaar ervaring in wholesale banking, leveraged finance en corporate banking.
Claire Krüger treedt toe als partner bij TREBLE. Zij versterkt de transactiepraktijk van het Eindhovense niche-advocatenkantoor, gespecialiseerd in M&A en Competition, al
sinds januari 2024. “Ik ben gevallen voor de dynamiek en positiviteit van de transactiepraktijk", aldus Krüger. “Ik werk graag met ondernemers samen en mijn bedrijfseconomische achtergrond komt mij in de M&Apraktijk ook erg goed van pas.”
Mathijs R. de Wit (39) is de nieuwe managing director van venture capital-investeerder Newion. De Wit heeft de dagelijkse leiding overgenomen van Patrick Polak (60). De nieuwe bestuurder is ambitieus en heeft inmiddels Pieter Welten (40), afkomstig van Prime Ventures, geworven om van het bedrijf de ‘Amerikaanse’ VC van Nederland te maken.
3d Investors heeft de benoeming van Joris van Benthem als Investment Associate in het Amsterdamse kantoor bekendgemaakt. Van Benthem komt over van Boston Consulting Group (BCG), waar hij werkzaam was als Project Leader binnen het private equity-team in Amsterdam en Londen.
Mathijs R. de Wit
Jochem Polderman
Geert Damman
Onderzoek
De rem op de deal: Hoe
uitstekende CFO’s
M&A met beide benen op de grond houden
Killian McCarthy is een hoogleraar in Strategie aan de Radboud Universiteit. Hij heeft de prestaties van meer dan 500.000 fusies en overnames bestudeerd en wijst in deze serie artikelen op enkele van de belangrijkste oorzaken van hun succes en falen. In deze editie staat de rol van de CFO centraal.
Wanneer een overname mislukt, gaat de aandacht meestal uit naar de ambitie van de CEO of het toezicht van de raad van bestuur. Maar vaak wordt de persoon die vanaf het begin de moeilijkste vragen had moeten stellen, over het hoofd gezien: de CFO. Het is de taak van de CFO om financiële discipline toe te passen, aannames te betwisten en ervoor te zorgen dat de cijfers de opwinding rechtvaardigen. Als het goed wordt gedaan, zou de CFO de volwassene in de kamer moeten zijn – het tegenwicht tegen hoogmoed. Als de CFO dit nalaat, of genegeerd wordt in de board, wordt hij of zij een passagier in een voertuig dat afstevent op waardevernietiging.
Wat sterke CFO’s doen bij M&A
Drie dingen onderscheiden CFO’s die waarde beschermen van diegenen die rampen goedkeuren.
Ten eerste gaan uitstekende CFO’s niet alleen de spreadsheet na – ze dagen het verhaal uit. Zijn de synergieën echt, of zijn ze gewoon geëxtrapoleerd uit de investeerderspresentatie van de target? Zijn de volledige integratiekosten begroot of handig doorgeschoven naar fase twee? Wat gebeurt er als de omzet 12 maanden langer duurt dan voorspeld, of als sleutelfiguren vertrekken? Uit onderzoek blijkt dat, wanneer CFO’s actief de waardering, due diligence en scenarioplanning leiden, de rendementen na de deal aanzienlijk verbeteren (Krishnan
DOOR KILLIAN MCCARTHY
& Masulis, 2013). Bij deals waarbij CFO’s aan de kant worden gezet, is de kans op grote afschrijvingen tot 23 procent groter (Lammers & Pape, 2025).
Ten tweede beschermen ervaren CFO’s waarde door de hoogte van de overnamepremie te bewaken. De gemiddelde premie bij een openbare deal is 30 procent, maar alles daarboven wordt moeilijk terug te verdienen – vooral als het wordt aangedreven door hype of concurrentiedruk. Uit onderzoek blijkt dat premies boven de 40 procent gepaard gaan met een drievoudige toename van het risico op waardevernietiging. Bedrijven met CFO’s die eerder M&A-deals hadden geleid, betaalden 12 tot 15 procent minder en behaalden 9 procent hogere abnormale rendementen na de overname (Malmendier et al., 2020). Met andere woorden: ze verlagen de kosten en verbeteren de resultaten.
Ten derde onderwerpen slimme CFO’s de deal aan een stresstest. Ze wegen niet alleen de financieringsopties af – ze beoordelen ook de verdunning door eigen vermogen, de hefboomwerking van schulden en de blootstelling aan renterisico’s, valuta’s en belastingrisico’s. Cruciaal is dat ze onderzoeken of de financiële onderbouw van de deal standhoudt als de synergieën tegenvallen. En dat is belangrijk: synergieën zijn moeilijk te realiseren. Uit onderzoek blijkt dat tot 60 procent van de gemakkelijke synergieën na de overname wordt gerealiseerd, maar slechts 8 procent van de moeilijker uitvoerbare synergieen ooit werkelijkheid wordt. Wanneer de verwachtingen niet uitkomen, vallen de financieringsaannames vaak in duigen. Proactieve CFO’s voorzien dit – ze bouwen buffers in, beperken de schuldverhoudingen en testen de liquiditeit onder ongunstige scenario’s. Uit onderzoek blijkt dat 72 procent van de mislukte deals wijst op onderschatte structurele risico’s, zoals restrictieve voorwaarden of liquiditeitsproblemen na de afronding. Deals die door betrokken CFO’s worden gevormd, kennen 25 procent minder verrassingen na de afronding. De beste CFO’s plannen dus niet alleen voor succes – ze plannen voor alles wat mis kan gaan.
Wanneer de CFO afwezig is – of genegeerd wordt
Wanneer CFO’s zwijgen, volgen er vaak problemen. Neem de overname van Autonomy door Hewlett-Packard in 2011 voor 11 miljard dollar. De deal werd doorgedrukt onder druk van de CEO, ondanks ernstige rode
vlaggentijdens de due diligence. De toenmalige CFO, Cathie Lesjak, zou bezorgdheid hebben geuit, maar werd buitenspel gezet. Het resultaat? HP schreef later 8,8 miljard dollar af, onder meer vanwege boekhoudkundige onregelmatigheden en overbetaling. Investeerders verloren het vertrouwen, er volgden rechtszaken en de deal werd een schoolvoorbeeld van falend bestuur.
Vergelijk dat met de overname van Genentech door Roche. Het was een van de grootste biotechdeals in de geschiedenis, maar de CFO van Roche verdedigde strikt de waarderingslimieten en de integratieplanning. De deal werd in fasen opgebouwd, met waarborgen voor de uitvoering en het behoud van de cultuur. Tegenwoordig wordt deze overname gezien als een van de meest succesvolle farmaceutische overnames van de afgelopen twee decennia.
De strategische rem
Enige spanning tussen de CEO en de CFO is niet alleen natuurlijk – het is noodzakelijk. CEO’s zien overnames als transformatieve strategische zetten. CFO’s zien ze als complexe financiële verplichtingen, vol risico’s. Die spanning zorgt voor balans.
Als je een koper bent, verwar dan stilte niet met instemming. Vraag je af of je CFO daadwerkelijk betrokken is bij de deallogica of slechts akkoord gaat met de spreadsheet. Sterke kopers geven hun CFO’s de ruimte om mede-eigenaar te zijn van de dealthesis, de due diligence te leiden en een signaal af te geven wanneer de hype de fundamenten overstijgt. Uit onderzoek blijkt dat, wanneer ze dat doen, de deals consistent een hogere ROIC, lagere premies en minder verrassingen na de afronding opleveren.
Als je een doelwit bent, let dan goed op de rol van hun CFO. Zijn ze aanwezig bij de onderhandelingen? Dringen ze aan op earn-outs, synergieprognoses of metrieken na de deal? Dat gedrag is een venster naar hoe realistisch hun financiële aannames zijn en hoe hobbelig de integratie zal verlopen. Een betrokken CFO signaleert institutionele volwassenheid. Een passieve CFO kan een rode vlag zijn.
Uiteindelijk zijn uitstekende CFO’s de remmen die M&A met beide benen op de grond houden. Ze stoppen de vooruitgang niet. Ze voorkomen crashes. �
Joe Mathis en Aïmane Gannouf, Howden M&A Benelux:
“Buy-and-build opent de deur naar W&I voor kleinere transacties”
De private-equitypartij die een buy-and-build strategie volgt, bouwt via een reeks kleinere acquisities aan een waardevol platform. Juist die add-ons bepalen vaak het tempo en het succes van de strategie. Voor veel van deze transacties bleek een traditionele warranty & indemnityverzekering echter lastig inpasbaar: minimumpremies en standaardstructuren maken de polis bij kleinere deals al snel disproportioneel duur. Volgens verzekeringsmakelaar Howden M&A Benelux vraagt de opmars van buy-and-build daarom om een fundamenteel andere benadering van W&I.
De voordelen van een warranty & indemnityverzekering zijn voor grote M&A-transacties inmiddels onomstreden. Verkopers ontvangen de volledige koopsom direct in handen. Kopers zijn beschermd tegen verborgen gebreken in de boeken van het overgenomen bedrijf. En de onderhandelingen verlopen soepeler aangezien allerlei risico's zijn wegverzekerd.
Voor private equity-partijen met een buy-and-build strategie is er echter een hindernis. Juist de kleine addons – de acquisities van maximaal enkele miljoenen euro die zo kenmerkend zijn voor deze strategie – vielen lang buiten het bereik van een W&I-verzekering. Verzekeraars hanteren een minimumpremie die schommelt tussen de 80.000 en 100.000 euro. "Dat wordt een beetje duur als je een fysiotherapiepraktijk overneemt voor anderhalf miljoen", zoals Joe Mathis, Director bij Howden M&A Benelux het verwoordt.
Maar het blijkt goed mogelijk om dit drempelbedrag te verlagen, zeggen Mathis en zijn collega Aïmane Gannouf,
Senior Associate bij Howden M&A Benelux. De sleutel is een fundamenteel andere manier van denken: add-ons zien als onderdeel van een doorlopende reeks overnames en niet als afzonderlijke deals.
Van transactie naar platform
Een buy-and-build strategie is natuurlijk ook meer dan een opeenstapeling van losse, op zichzelf staande overnames. Een private equity-partij verwerft een platformbedrijf en voegt daar systematisch kleinere spelers aan toe, meestal in dezelfde sector.
Accountantskantoren, fysiotherapiepraktijken, tandartspraktijken, nicheproducenten: in al deze sectoren is de afgelopen jaren fors geconsolideerd. De gedachte is steeds dezelfde: meer schaal, lagere kosten, hogere marktwaarde. Waarom zou de W&I-verzekering hier niet beter op kunnen worden afgestemd?
De logica is eenvoudig. Bij herhaalde acquisities in dezelfde industrie bouw je als broker, koper en verzekeraar samen steeds meer sectorkennis op. Wat bij de eerste
Markt Update
AÏMANE GANNOUF JOE MATHIS
deal nog veel due diligence vereist, is bij de derde al grotendeels bekend terrein. Gannouf: "Bij buy-and-build doet een private equity-partij herhaalde acquisities van targets in dezelfde industrie. Door onze ervaring en kennis van de sector en koper kunnen we bij elke deal snel inschatten wat nodig is, zoals de due diligence, garanties en afspraken met de verzekeraar. Zo weten we precies welke dekking we kunnen regelen met een W&I-verzekering. Bij volgende deals hergebruiken we die kennis, wat zorgt voor lagere premies dan bij losse transacties.”
Twee smaken, één strategie
Howden heeft twee concrete varianten ontwikkeld voor partijen met een buy-and-build strategie. Welke het meest geschikt is, hangt af van de omvang van de individuele transacties en de opzet van het acquisitieprogramma.
De eerste variant is een raamwerkovereenkomst met één verzekeraar, waarbij staffelkortingen worden afgesproken voor een reeks transacties. De eerste deal fungeert als referentie. Vervolgtransacties kunnen op basis daarvan snel worden afgewikkeld, want Howden kan dan al een goede inschatting maken van de risico's die de deal oplevert. "Bij de eerste deal in de reeks betaal je nog de
reguliere premie, maar bij vervolgtransacties kunnen schaalvoordelen ontstaan”, zegt Mathis.
Voor de echt kleine add-ons schiet zelfs zo'n raamwerkovereenkomst soms tekort. Daarvoor heeft Howden een tweede oplossing: de limietpool. Op dag één wordt in overleg met de verzekeraar een totale dekking vastgesteld voor alle acquisities in de komende twee jaar. Per overname wordt vervolgens een deel van die pool toegewezen aan de specifieke risico's van die transactie.
Mathis licht het als volgt toe: “Stel, je hebt een verzekeringslimiet van vijftig miljoen. Bij elke transactie kun je het gedeelte van die vijftig miljoen toebedelen aan het risico van de specifieke eerstvolgende transactie. Als je een kleine acquisitie doet van een tandarts op de hoek met twee werknemers en een koopprijs van een paar miljoen, dan kun je zeggen: voor die acquisitie wil ik dekking voor potentiële schade tot 300.000 euro.”
Dat is dekking die voorheen eenvoudigweg te duur was in verhouding tot de transactiesom. "Maar zo wordt een W&I-verzekering toegankelijk voor transacties waarin het niet of nauwelijks loont om een ton af te tikken." De tijdshorizon voor zo'n pool is beperkt tot twee jaar. Een
langere periode zou niet werkbaar zijn: wetgeving verandert, risicoparameters verschuiven, de markt beweegt. Twee jaar biedt een private equity-partij geeft genoeg ruimte voor een ambitieus acquisitietraject, met realistische verzekeringsafspraken.
Het geheime wapen: synthetische garanties
Er speelt vaak nog een complicerende factor bij buy-andbuild in het MKB-segment, en die heeft alles te maken met de verkopers zelf. Een eigenaar die zijn boekhoudkantoor of zijn fysiotherapiepraktijk verkoopt aan een professionele PE-partij, heeft doorgaans weinig ervaring met de documentatie die bij een M&A-transactie hoort. Representations & warranties, disclosure letters – het is een wereld die ver van hem of haar af staat.
“Je kunt verwachten dat de verkopers moeite hebben om alle garanties af te geven die nodig zijn om een W&Iverzekering af te sluiten”, zegt Mathis. Dat duwen en trekken kost tijd, geld en goodwill. Soms leidt het ertoe dat een koper genoegen moet nemen met een zwakkere contractuele bescherming dan hij had gewild.
Howden biedt hier een elegante uitweg: synthetische garanties. Op basis van de kennis opgebouwd in eerdere transacties in dezelfde sector kan een verzekeraar bereid zijn bepaalde garanties te dekken die formeel niet in de koopovereenkomst staan. "Zodra wij en de verzekeraar een beter beeld hebben van de risico's en een bewezen garantieset hebben, kan die ook synthetisch worden toegepast in toekomstige transacties."
De verkoper kan dan een 'schone' koopovereenkomst tegemoetzien, zonder uitgebreide lijst met garanties waarover hij wekenlang onder druk heeft moeten onderhandelen. De koper krijgt via de polis toch de bescherming die hij nodig heeft. Kortom, zegt Mathis: "Goede garanties zonder dat koper en verkoper er veel moeite voor hoeven doen."
Dit werkt uiteraard het beste als de verzekeraar de sector en de koper al goed kent, en voor iedere transactie voldoende disclosure plaatsvindt om voldoende DD te doen. Synthetische garanties zijn dan ook typisch iets voor later in een buy-and-build traject – niet bij de eerste deal, maar zodra er voldoende vertrouwen en kennis is opgebouwd.
Van tussenpersoon naar strategisch partner
De rol van de W&I-broker verschuift snel van transactioneel adviseur naar strategisch partner binnen buyand-build trajecten. Waar brokers traditioneel pas laat in het proces werden ingevlogen om ‘nog even een polis te regelen’, vraagt de huidige markt om veel eerdere betrokkenheid.
Volgens Howden ontstaat de echte meerwaarde juist over meerdere transacties heen. “Buy-and-build draait om herhaling”, zegt Mathis. “Hoe beter je de koper, de sector en de terugkerende risico’s begrijpt, hoe efficiënter en beter je toekomstige deals kunt structureren. Dan ben je niet langer bezig met één polis, maar met het schaalbaar organiseren van risico over het hele platform.”
Vroege betrokkenheid maakt een groot verschil. Een verzekeraar die de strategie van de koper, de sector en de typische risico's van meet af aan kent, zal eerder bereid zijn tot creatieve oplossingen – zoals de limietpool of synthetische garanties. In de woorden van Gannouf: “Hoe eerder wij betrokken zijn, hoe meer impact we kunnen maken. Niet alleen bij één transactie, maar bij het organiseren van risico over het volledige platform. Dat leidt uiteindelijk tot betere dekking, meer efficiëntie en een sterker resultaat voor alle betrokken partijen.”
Howden is Gold Partner van de M&A Community
Top 5 legal due diligence findings in Nederlandse M&A-transacties
Een due diligence-onderzoek is onmisbaar om risico’s in kaart te brengen en onderhandelingen te sturen voor een M&A transactie. Maar welke juridische valkuilen komen het meest voor? Uit onze analyse van recente Nederlandse transacties destilleren we de top 5 terugkerende findings.
Een gedegen due diligence-onderzoek beschermt de koper door risico's van een doelonderneming in kaart te brengen en richting te geven aan de onderhandelingsstrategie. Tegelijk biedt het de verkoper en de doelonderneming inzicht in mogelijke tekortkomingen en aandachtspunten van een doelonderneming, zodat deze tijdig kunnen worden aangepakt of passend kunnen worden verwerkt in de transactiedocumentatie. Zo helpt het due diligence-proces om verwachtingen aan beide zijden op één lijn te brengen. Maar wat zijn die risico’s en hoe vaak komen ze voor?
Wij analyseerden de due diligence-rapporten van onze recente Nederlandse M&A-transacties en destilleerden daaruit de vijf meest voorkomende juridische findings,
oftewel: de top 5 thema's die regelmatig terugkeren, ongeacht de sector of omvang van de transactie. In deze bijdrage bespreken wij deze top 5 aflopend naar hoe vaak ze voorkomen:
5. Vastgoed
Op de vijfde plaats van meest voorkomende due diligence findings staat volgens onze analyse de rechtspositie van de doelonderneming met betrekking tot haar bedrijfspanden. Wij treffen regelmatig situaties aan waarin schriftelijke huurovereenkomsten ontbreken. Juridisch gezien is dat verdedigbaar, want het Nederlands recht kent geen schriftelijkheidsvereiste voor een huurovereenkomst. In de praktijk levert het ontbreken van een schriftelijke
DOOR FRIEDERIKE HENKE EN DENIZ XINYI BUSSING
huurovereenkomst echter wel een probleem op: geen schriftelijke vastlegging betekent geen duidelijkheid over de duur, de huurprijs, de opzeggingsbepalingen en de verdeling van onderhoudsverplichtingen van het gehuurde.
Dit risico doet zich in het bijzonder voor bij carve-outtransacties, waarbij de doelonderneming panden gebruikt die formeel door een andere groepsvennootschap worden gehuurd. Verder zien wij gedurende onze due diligence onderzoeken regelmatig onderhuurconstructies waarbij geen toestemming is gevraagd aan de verhuurder. Een dergelijke contractbreuk kan de verhuurder het recht geven de hoofdhuurovereenkomst te beëindigen, waardoor ook de onderhuur haar grondslag verliest. De onderhuurder kan dan met lege handen komen te staan. Ten slotte treffen wij in huurovereenkomsten change of controlbepalingen aan die vergelijkbare risico's meebrengen als in commerciële contracten (spoiler alert: deze komen verderop in dit artikel nogmaals aan bod!).
4. Intellectueel eigendom
Intellectuele eigendomsrechten staan in M&A-transacties steeds meer in de spotlights. De vierde meest voorkomende bevinding in onze DD-rapporten is dat de doelonderneming niet de volledige juridische eigenaar van haar IE-rechten blijkt te zijn. We zien regelmatig dat rechten zijn geregistreerd op naam van een oprichter of een groepsmaatschappij, dat documentatie ten aanzien van de overdracht ontbreekt of dat de eigendomsketen onduidelijk is. Dit is met name problematisch bij software, omdat deze vaak door meerdere partijen in opeenvolgende fasen is ontwikkeld zonder dat bij elke stap een schriftelijke overdracht heeft plaatsgevonden. Verder geldt dat niet-geregistreerde rechten, zoals auteursrechten, bedrijfsgeheimen en know-how, alleen beschermd zijn wanneer adequate maatregelen voor het borgen van vertrouwelijkheid zijn getroffen. Vroegtijdige openbaarmaking vóór de indiening van een patent- of modelaanvraag kan de octrooieerbaarheid of beschermbaarheid volledig vernietigen.
En dan zijn er nog de licentieovereenkomsten voor IErechten van derden. Die bevatten regelmatig change of control-bepalingen of beperkingen op de mogelijkheid tot overdracht waarvoor medewerking van de licentiegever
vereist is. Vooral bij transacties waarbij IE centraal staat, kan het ontbreken van die medewerking verstrekkende gevolgen hebben: zonder de benodigde toestemming voor de overdracht van een voor de bedrijfsvoering essentiële licentie, kan de transactie uiteindelijk geen doorgang vinden.
3. Arbeidsrechtelijke kwesties
Op plek 3 staan de bevindingen vanuit arbeidsrechtelijke hoek en daarbij komen in onze DD-rapporten vier soorten risico's aan het licht:
1. Het risico op herkwalificatie: overeenkomsten die als opdracht- of freelanceovereenkomst zijn vormgegeven, kunnen op grond van de feitelijke uitvoering worden aangemerkt als arbeidsovereenkomst. De gevolgen zijn ingrijpend: naheffingen voor loonbelasting en sociale premies, ontslagbescherming en aanspraken op vakantiegeld en pensioen.
2. Ontbreken van schriftelijke afspraken: regelmatig ontbreken voor bestuurders van doelvennootschappen schriftelijke overeenkomsten. Zonder documentatie is onder meer onduidelijk wat het salaris is, hoe bonussen worden berekend, welke opzegtermijnen gelden en of er beschermende bedingen gelden.
3. Ontbrekende beschermingsbepalingen: bestaande arbeidsovereenkomsten bevatten regelmatig geen of gebrekkige IP-beschermings-, non-concurrentie-, relatie- en geheimhoudingsclausules, met name in oudere of gestandaardiseerde contracten.
4. Betrokkenheid van de ondernemingsraad: op grond van de Wet op de ondernemingsraden heeft de ondernemingsraad bij een M&A-transactie een adviesrecht dat tijdig en zorgvuldig moet worden nageleefd om vertraging – of, erger, een procedure bij de Ondernemingskamer – te voorkomen.
2. Statuten en aandeelhoudersovereenkomsten
Op plek twee van de meest voorkomende due diligence findings staan bevindingen met betrekking tot de statuten en aandeelhoudersovereenkomsten. De statuten
vormen het constitutionele fundament van iedere Nederlandse rechtspersoon. Onze rapportanalyse laat zien dat deze drie statutaire thema’s steeds terugkeren:
1. statuten die dateren van vóór de Wet vereenvoudiging en flexibilisering bv-recht (1 oktober 2012) en sindsdien niet zijn aangepast;
2. kwaliteitseisen waaraan een potentiële koper mogelijk niet voldoet; en
3. blokkeringsregelingen die de overdracht van aandelen beperken of conditioneren.
Bij die laatste categorie gaat het vooral om bepalingen die een aandeelhouder verplichten zijn aandelen aan te bieden bij het intreden van bepaalde gebeurtenissen, zoals een faillissement of een change of control. Ook beperkingen op het verpanden van aandelen kunnen een onmiddellijk transactierisico vormen wanneer de koper of de financierende bank ten behoeve van acquisitie- of herfinanciering zekerheden wenst te vestigen.
En dan zijn er nog de aandeelhoudersovereenkomsten. Die dienen naast de statuten te worden beoordeeld want inconsistenties tussen beide documenten zijn in de praktijk geen uitzondering en kunnen een transactie ernstig compliceren. Dit is een complicatie die je liever vroeg dan laat ontdekt.
1. Change of control-clausules
Last but not least blijkt uit onze due diligence-rapporten dat change of control-clausules in commerciële contracten de meest voorkomende finding in due diligence onderzoeken zijn. Dergelijke clausules geven contractpartijen van de doelonderneming, zoals afnemers, leveranciers, financiers of verhuurders, het recht om bij een wijziging van zeggenschap (een change of control) te worden geïnformeerd, de overeenkomst te beëindigen, te heronderhandelen of voorafgaande toestemming te verlangen. Hoewel ze op het eerste gezicht als standaardbepaling kunnen worden beschouwd, vormen zij in de praktijk een serieus transactierisico.
Voor de koper kan het wegvallen van een materiële overeenkomst de bedrijfscontinuïteit van de doelonderneming direct in gevaar brengen. Voor de verkoper geldt dat een koper die een change of control-bepaling en het daarmee samenhangende risico van beëindiging ontdekt, een prijsverlaging kan eisen. Of erger: de koper kan zelfs
besluiten geheel van de transactie af te zien. Proactief handelen wordt hierbij sterk aanbevolen. Identificeer vroegtijdig de relevante clausules, benader de relevante wederpartijen en overweeg toestemming als opschortende voorwaarde op te nemen.
Conclusie
Onze analyse van recente due diligence-rapporten maakt duidelijk dat change of control-clausules, statutaire bepalingen, arbeidsrechtelijke risico's, risico’s inzake IE-rechten en vastgoedrisico’s steeds terugkerende aandachtspunten in M&A transacties zijn. Wie deze risico’s negeert, betaalt de prijs. Soms in euro’s, soms in tijd, soms in de deal zelf. En wie ze tijdig signaleert, en waar mogelijk mitigeert, beschikt over de beste uitgangspositie voor de onderhandelingen – én maximaliseert de kans op een succesvolle en soepele transactie!
FRIEDERIKE HENKE IS PARTNER, ADVOCAAT EN RECHTSANWÄLTIN BIJ BUREN EN HOOFD VAN BURENS GERMAN DESK. ZIJ IS GESPECIALISEERD IN ( INTER) NATIONAAL ONDERNEMINGSRECHT, FUSIES & OVERNAMES, FINANCIERINGEN, REORGANISATIES EN HERSTRUCTURERINGEN. HENKE ADVISEERT MULTINATIONALS EN MIDDELGROTE ONDERNEMINGEN BIJ INTERNATIONALE TRANSACTIES EN MET EEN FOCUS OP DE DUITSTALIGE MARKT DENIZ XINYI BUSSING IS ADVOCAAT BIJ BUREN EN GESPECIALISEERD IN ONDERNEMINGSRECHT. ZIJ ADVISEERT OVER M&A-TRANSACTIES, INVESTERINGSRONDES EN CORPORATE GOVERNANCE. DAARNAAST IS ZIJ WERKZAAM BINNEN DE CHINA PRAKTIJK VAN BUREN, WAAR ZIJ ONDER MEER ADVISEERT OVER COMMERCIËLE CONTRACTEN.
BUREN is partner van de M&A Community
Management Incentive Plans: niet langer je laatste onderhandelingspunt
Management Incentive Plannen (MIPs) zijn volop in beweging. In de markt zien wij een opvallend brede variëteit aan structuren en benaderingen ontstaan. Op basis van gesprekken met vooraanstaande Nederlandse PE-sponsors en de inzichten die wij opdeden tijdens de KPMG Private Equity Summit op 9 juni 2026, hebben wij in kaart gebracht welke ontwikkelingen in het huidige transactieklimaat bepalen hoe MIPs eruit komen te zien – en wat dat betekent voor jouw volgende transactie.
Het Nederlandse MIP-landschap is aan het veranderen
Drie jaar geleden waren preferente aandelen gecombineerd met gewone aandelen, sweet equity (lucratief belang) belast in Box 2, en een envy ratio van twee tot tweeënhalf keer nog nagenoeg de standaard. Nu zien wij een aanzienlijk gevarieerder palet aan instrumenten. Stock appreciation rights (SARs), prestatie-gerelateerde vergoedingen, ratchets en hybride structuren duiken steeds vaker op, als alternatief voor de klassieke sweet equity en als aanvulling daarop. De sterkere onderhandelingspositie van management, langere holdingperiodes en aanstaande wijzigingen in het Nederlandse belastingstelsel vragen van sponsors
een aanpak op maat: toegesneden op de specifieke dynamiek van elke transactie, en verder te denken dan de oude ‘standaard’.
SARs zijn scaal aantrekkelijker dan ze op het eerste gezicht lijken
De aftrekbaarheid van SAR-betalingen voor de vennootschapsbelasting (Vpb) kan het rendementsverschil met sweet equity aanzienlijk verkleinen. Sponsors die deze dynamiek doorgronden – en daar al bij het ontwerp van het plan rekening mee houden –kunnen een echt concurrerend pakket samenstellen, zonder de administratieve lasten die gepaard gaan met een aandelenparticipatiestructuur.
DOOR JOOST DEN ENGELSMAN, SOPHIE VAN LANSCHOT EN NINA KIELMAN
Expert Visie
De timing van Vpb-aftrekbaarheid als strategische hefboom
In bepaalde structuren kunnen toekomstige SAR- of ratchet-betalingsverplichtingen tijdens de holdingperiode, nog vóór het jaar van de exit, op de fiscale en commerciële balans worden verwerkt. Dat levert een Vpb-voordeel op vóór de exit. Sponsors die hier tijdig op anticiperen, voorkomen moeizame discussies over de aanwezigheid en verdeling van dit belastingvoordeel tijdens het verkoopproces – en houden meer regie op de economische uitkomst.
Fiscale rulings zijn niet langer een vanzelfsprekende stap in het proces
Sommige sponsors stemmen de fiscale gevolgen van de MIP standaard (vooraf) af met de Belastingdienst via een ‘tax ruling’. Anderen, die voldoende ervaring hebben opgebouwd met een bepaalde structuur, voelen zich comfortabel genoeg om deze structuur te implementeren zonder die voorafgaande zekerheid van de Belastingdienst. De juiste keuze hangt af van de structuur, de timing en de relatie met de fiscus. Ervaren sponsors maken die keuze steeds vaker bewust en strategisch.
Goed doordachte leaver-bepalingen lonen de moeite
De financiële gevolgen van leaver-scenario’s lopen sterk uiteen. Sponsors die tijd investeren in een helder, commercieel verdedigbaar en consistent toegepast leaver-kader, plukken daar dubbel de vruchten van: ze beschermen op deze manier zowel de cohesie van het managementteam tijdens de holdingperiode als hun eigen reputatie in de markt op de lange termijn.
MIP-ontwerp hoort aan het begin van het proces, niet aan het einde
De keuzes die vroeg in het proces worden gemaakt – over structuur, instrumentkeuze, fiscale behandeling en leaver-mechanismen – werken door gedurende de hele holdingperiode en worden bij de exit volledig zichtbaar. Sponsors die het meeste uit hun MIPs willen halen, behandelen het incentiveplan vanaf dag één als een strategische exercitie – en niet als een bijzaak voor later.
Het volledige plaatje: drie krachten die samenkomen in 2026
Dat MIPs niet langer het laatste onderhandelingspunt zijn, is geen toeval. Drie krachten hervormen tegelijkertijd de manier waarop sponsors en managementteams nadenken over incentiveplannen: de huidige marktdynamiek, een veranderend fiscaal landschap en een markt die op zoek is naar een nieuwe standaard. Dat zorgt voor complexiteit – en voor kansen voor wie er goed mee weet om te gaan.
Een goed ontworpen MIP loont in een dynamische markt
Door langere holdingperiodes en hogere kapitaalkosten is nancial engineering alleen geen garantie meer voor hoge rendementen. Een paar jaar geleden boden goedkope financiering, hefboomwerking en multipleexpansie een vergevingsgezind speelveld voor een onnauwkeurig MIP-ontwerp. De huidige markt beloont echter sponsors die van meet af aan inzetten op een passende structuur voor de alignment van management. Een goed ontworpen MIP is daarmee niet langer slechts een dealvereiste. Het is een instrument voor waardecreatie, dat gedurende de hele holdingperiode zijn vruchten afwerpt.
Een veranderend fiscaal landschap
Het Nederlandse fiscale regime staat op twee fronten onder druk: de aangekondigde grondslagverbreding van het lucratieve belang – per 2028 – en de aanhoudende onzekerheid over Box 3. Voor sponsors die nu handelen, biedt dit een concrete kans. Investeringen door het management, gestructureerd als een reguliere Box 3-investering gecombineerd met SARs, werden zo'n drie jaar geleden al algemeen gezien als een opkomende trend. Nu de inkomsten uit een lucratief belang-investering in Box 2 tegen een hoger tarief worden belast en de heffing op werkelijke opbrengsten dichterbij komt, trekt een nieuwe generatie op maat gemaakte structuren – die aandelen en niet-aandelenbonussen combineren –steeds meer belangstelling. De concrete fiscale kans is er nu, maar is er niet voor altijd. Sponsors die vóór 2028 handelen, staan straks sterker dan wie afwacht.
Een markt op zoek naar een nieuwe standaard
Een paar jaar geleden volgde vrijwel elke Nederlandse
PE-transactie hetzelfde basispatroon. Die uniformiteit heeft plaatsgemaakt voor een duidelijk gevarieerder landschap. Sweet equity, SARs, ratchets, prestatie-gerelateerde bonussen en hybride benaderingen bestaan nu naast elkaar. Wat wij steeds terug hoorden van PEsponsors tijdens onze voorbereiding op de Private Equity Summit was veelzeggend: elke sponsor weet precies wat hij zelf doet, maar heeft weinig zicht op wat andere investeerders doen. Die behoefte aan benchmarking – en aan een open, gelijkwaardige uitwisseling over wat in de huidige markt daadwerkelijk werkt – stond dan ook centraal tijdens onze sessie op de Private Equity Summit
Corporate structuring: een breder instrumentarium
De klassieke aandelenparticipatiestructuur – preferente en gewone aandelen met een STAK- en ManColaag – vormt nog steeds de basis van veel Nederlandse PE-transacties en bewijst in de juiste omstandigheden nog altijd zijn waarde. Tegelijkertijd zien wij in de markt een toenemend aantal creatieve varianten, gedreven door de specifieke dynamiek van individuele transacties. Sponsors die bereid zijn hun aanpak aan te passen, merken dat die flexibiliteit een echt concurrentievoordeel oplevert bij het aantrekken en behouden van managementtalent.
Het meest sprekende voorbeeld is buy-and-build. Waar een platform frequente toetreders en vertrekkers kent, of waar de waardering van de onderneming regelmatig wijzigt, wordt het commercieel en operationeel steeds complexer om bij elk instapmoment een nieuwe envy ratio vast te stellen. Sommige sponsors hebben hierop gereageerd door voor (tweedelijns) management over te stappen op een SAR-gebaseerde structuur: een bonusregeling die bij exit wordt uitgekeerd, doorgaans zonder dat de manager zelf hoeft te investeren. De logica is helder: wanneer het participatiebedrag voor een (tweedelijns) manager beperkt is, kan een instrument betaalbaar in cash hetzelfde doel – te weten: alignment of interests – bereiken, met aanzienlijk minder administratieve lasten. Voor die managers kan een SAR in de praktijk een effectiever retentie-instrument zijn dan een aandeleninvestering.
Een alternatieve aanpak die in buy-and-build-situaties aan populariteit wint, combineert een reguliere inves-
tering, dus zonder sweet equity, in Box 3 of Box 2 met een prestatie-gerelateerde vergoeding (PRF). De PRF is een gestructureerde bonus met een opbouwperiode, gekoppeld aan waardegroei en aftrekbaar voor Vpb-doeleinden op het niveau van de onderneming. Die fiscale aftrekbaarheid kan bij exit een aanzienlijk voordeel opleveren. Vooruitziende sponsors nemen dat voordeel van meet af aan mee in de totale economische opzet van het plan.
Ratchet-structuren blijven relevant, met name wanneer het management een sterke onderhandelingspositie heeft. Dat is bijvoorbeeld het geval wanneer management een prominente rol speelt in het verkoopproces en in feite vrij is in de keuze van de gewenste PE-partner. Een ratchet biedt dan een commercieel elegante manier om een substantieel deel van de upside te delen, zonder de primaire rendementsstructuur te verwateren.
Tot slot een structureel punt dat niet over het hoofd mag worden gezien: wanneer bonusinstrumenten –inclusief SARs en ratchets – worden uitgekeerd door de aandeelhouder in plaats van door de onderneming, zijn de betalingen waarschijnlijk niet aftrekbaar zijn voor de vennootschapsbelasting. Sponsors die fiscale aftrekbaarheid nastreven, dienen bij de structurering de verplichtingen van de betrokken partijen en het betalingsmechanisme zorgvuldig vast te leggen. In de ontwerpfase is dit eenvoudig te regelen; achteraf herstellen is aanzienlijk lastiger – en soms ronduit onmogelijk.
Fiscale kwalificatie van de investering: het ontwerp bepaalt de uitkomst
De fiscale behandeling van een instrument hangt niet af van hoe een instrument heet, maar van de onderliggende economische realiteit. In 2026 zijn dit de drie belangrijkste fiscale posities naar Nederlands recht:
Box 1 - Lucratief belang (sweet equity): Leveraged shares (aandelen met toepassing van een hefboom, een envy), hurdle shares, ratchets en performance shares kunnen onder het lucratief belang-regime vallen. Alle voordelen uit een lucratief belang-investering zijn belast in Box 1, met progressieve tarieven tot 49,5%, tenzij sprake is van een zogenoemd ‘indirect lucratief belang’;
Expert Visie
Box 2 - Aanmerkelijk belang (indirect lucratief belang): investeringen die voor Nederlandse fiscale doeleinden kwalificeren als een lucratief belang kunnen zo worden gestructureerd dat alle inkomsten en vermogenswinsten niet in Box 1, maar in Box 2 worden belast, met een maximumtarief van 31%. Dit vereist onder meer dat (i) het lucratief belang indirect wordt gehouden via een Management Company (ManCo), (ii) elke manager een aanmerkelijk belang in die ManCo bezit en (iii) de ManCo ten minste 95% van de inkomsten uit het lucratief belang uitkeert in het jaar van realisatie; en Box 3 - Privé gehouden minderheidsbelang: Reguliere aandeleninvesteringen van minder dan 5%, die niet kwalificeren als een lucratief belang, worden op dit moment jaarlijks belast op een verondersteld rendement van 6% tegen een tarief van 36%, tenzij kan worden aangetoond dat het werkelijke rendement lager is.
Kortom: sponsors die niet het standaard MIP-model toepassen maar de fiscale structuur van de MIP zorgvuldig vormgeven kunnen management een materieel beter netto fiscaal resultaat bieden, zonder extra kosten voor het fonds. Het verschil tussen een fiscale behandeling in Box 1 of Box 2 is bij een serieuze managementinvestering aanzienlijk. En dat verschil maak je niet met hoe je de investering noemt, maar met hoe je de investering daadwerkelijk vormgeeft.
De SAR-vraag: het volledige economische plaatje begrijpen
Zowel tijdens de voorbereidende gesprekken als tijdens de Private Equity Summit-sessie zelf leverde de werkelijke netto fiscale positie van SARs ten opzichte van aandelenparticipatie de levendigste discussie op.
Op het eerste gezicht lijken SARs fiscaal nadelig te zijn. Opbrengsten worden belast als loon, tegen progressieve tarieven tot 49,5%, terwijl een correct gestructureerde sweet equity-investering in Box 2 in 2026 uitkomt op een maximumtarief van 31%. Maar een zorgvuldig ontworpen SAR-plan drukt de vennootschapsbelasting van de winstgevende onderneming, omdat de contante bonusbetaling doorgaans aftrekbaar is van de belastbare winst. Een sponsor die dit Vpb-voordeel meeneemt in het ontwerp van het plan door de bruto-bonus te verhogen of de aftrekbaarheid te verdisconteren in het economische model kan management een netto-uitkomst bieden die
dicht in de buurt komt van, en soms gelijk is aan, het nettorendement van een klassieke sweet equity-investering.
Expertise in MIP-ontwerp creëert dus daadwerkelijk waarde. Sponsors die de volledige economische werking van de SAR begrijpen – inclusief de fiscale aspecten – kunnen een aantrekkelijk pakket aanbieden zonder regie op de structuur te verliezen. Daarmee staan ze ontegenzeggelijk sterker in de onderhandeling met management.
Een extra inzicht uit de praktijk: in bepaalde omstandigheden is het mogelijk om verwachte, toekomstige SAR- of ratchet-betalingen tijdens de holdingperiode, vóór het jaar van de exit, al als verplichting op de fiscale en commerciele balans te verwerken, zodat een deel van het Vpb-voordeel vóór de exit kan worden gerealiseerd. Sponsors die hierop anticiperen, voorkomen dat zij tijdens het verkoopproces nog moeten onderhandelen over de aanwezigheid, hoogte en verdeling van het belastingvoordeel – vaak een moeizaam en gevoelig gesprek met een krappe tijdslijn. De juridische vraag wanneer een verplichting naar goed koopmansgebruik mag worden erkend, vergt zorgvuldige analyse. Twee punten verdienen daarnaast vroegtijdig aandacht: de borging van de medewerking van de koper na closing, en de opname van passende vrijwaringen in de SPA
Voorafgaande fiscale rulings: een bewuste strategische keuze
De vraag of de fiscale gevolgen van de investering voorafgaand met de Belastingdienst moeten worden afgestemd middels een fiscale ruling is voor ervaren sponsors steeds vaker een bewuste strategische afweging, en niet langer een automatische stap.
Sommige sponsors vragen routinematig fiscale rulings aan voor Box 2-structuren. Zij geven aan dat deze fiscale rulings zelden worden geweigerd, mits de structuur niet te agressief van opzet is. Deze aanpak biedt zekerheid vooraf en is volkomen passend voor wie daar waarde aan hecht. Doorgaans wordt de implementatie van de investering door management in dat geval uitgesteld totdat de fiscale ruling is ontvangen. Wel verplicht management zich bij closing tot de investering.
Anderen – doorgaans sponsors die ruime ervaring hebben met een specifieke structuur – concluderen dat die structuren voldoende gangbaar zijn en de fiscale behandeling helder is, zodat implementatie zonder fiscale ruling een redelijke en pragmatische keuze is, zeker nu de doorlooptijd van de gevraagde ruling tegenwoordig zo’n 6
tot 12 maanden kan bedragen. De uitkomst hangt steeds vaker af van de belastinginspecteur die het rulingverzoek behandelt, en het opbouwen van een productieve relatie op dat niveau is een écht onderscheidend vermogen.
Goed weten waar de relevante envy ratio-drempel ligt voor een ruling-conforme Box 2-structuur blijft relevante achtergrondkennis. Doorgaans gaat het om een exit-envy factor van twee tussen het rendement van het management en dat van de sponsor. Voor Box 3-structuren worden in de regel geen fiscale rulings gevraagd. De afwezigheid van loonbelasting en sociale premies op het moment van de investering en de aftrekbaarheid van SARs voor Vpb-doeleinden worden doorgaans wel in het rulingverzoek meegenomen.
Leaver-bepalingen: het commerciële en reputationele belang van een goede inrichting
De leaver-classificaties zijn in de Nederlandse PE-markt redelijk gestandaardiseerd. De driedeling ‘good leaver’, ‘intermediate leaver’ en ‘bad leaver’ wordt breed toegepast, en van sponsor tot sponsor verschillen de omstandigheden die tot elk van deze classificaties leiden niet wezenlijk van elkaar.
De variatie – en de kans – zit in de financiële gevolgen en de totale opzet van het pakket. De prijsstelling bij een ‘bad leaver’ varieert van het laagste van de uitgifteprijs en de reële marktwaarde met een korting tot wel 50%, tot louter de nominale waarde. De bandbreedte is aanzienlijk.
Sponsors die tijd investeren in het zorgvuldig afstemmen van deze bepalingen, met een kader dat commercieel robuust, helder gedocumenteerd en consistent toegepast is, merken dat deze investering zich op twee manieren terugbetaalt. Zij beschermt de cohesie en motivatie van het managementteam tijdens de holdingperiode, én zij ondersteunt de reputatie van de sponsor in een markt waar managementteams steeds vaker advies inwinnen en voorwaarden met elkaar vergelijken.
De waarderingsmethode verdient toenemende aandacht. Een onafhankelijke expert inschakelen om de reële marktwaarde vast te stellen bij leaver-scenario's – in plaats van een door de sponsor bepaalde formule – wordt door managementteams gezien als een teken van goede trouw en wint snel terrein als market practice. Sponsors die deze beweging voor zijn, voorkomen dat ze lastige gesprekken moeten voeren op een gevoelig moment.
Een praktische les: een leaver-kader dat te royaal is, of geheel ontbreekt, kan onbedoelde effecten veroorzaken tijdens de holdingperiode. Wanneer achterblijvende managers zien dat vertrekkende collega’s de volledige of nagenoeg volledige waarde ontvangen zonder enige korting, neemt het incentive-effect van het MIP voor het zittende team sterk af. Een goed doordacht leaver-kader dient de belangen van het managementteam als geheel, en niet alleen die van de vertrekkende manager.
Kortom: wie betrokken is bij een PE-transactie in Nederland, doet er goed aan vanaf het begin van het proces het ontwerp van het incentiveplan als strategische exercitie te beschouwen. Wat in de markt geldt als de standaard voor MIPs, is onder invloed van verschillende krachten in 2026 aan het schuiven. Dat geeft ook mogelijkheden om je te onderscheiden. Door vanaf de start bewuste keuzes te maken over structuur, instrumentkeuze, fiscale behandeling en leaver-mechanismen – keuzes die doorwerken gedurende de hele holdingperiode en waarvan de impact vaak pas bij de exit echt tot uitdrukking komt – kunnen sponsors een potentiële upside creëren die te groot is om de MIP een bijzaak te laten zijn.
JOOST DEN ENGELSMAN LEIDT HET PRIVATE EQUITY TEAM VAN NAUTADUTILH. MET RUIM 25 JAAR AAN TRANSACTIE-ERVARING BEHOORT HIJ TOT EEN VAN DE MEEST ERVAREN M&A-ADVOCATEN VAN NEDERLAND.
SOPHIE VAN LANSCHOT IS NOTARIAL M&A PARTNER. ZE WERKT NAUW SAMEN MET PRIVATE EQUITY-SPONSORS EN MANAGEMENTTEAMS AAN HET ONTWERPEN EN IMPLEMENTEREN VAN HOOGWAARDIGE, OP MAAT GEMAAKTE INCENTIVESTRUCTUREN.
NINA KIELMAN IS FISCAAL PARTNER BIJ NAUTADUTILH. ZIJ RICHT ZICH MET NAME OP GROTE M&A-TRANSACTIES IN DE PUBLIEKE EN PRIVATE SECTOR, EN MAAKT DAARNAAST DEEL UIT VAN HET PRIVATE EQUITY-TEAM VAN HET KANTOOR.
NautaDutilh is partner van de M&A Community
Eerst inclusie, dan diversiteit: zo maakt Baker McKenzie het verschil als Best Diversity Firm
“Als collega's zich niet thuis voelen, kun je als organisatie ook niet divers zijn”
Baker McKenzie draagt de titel van Best Diversity Firm 2025. Tijdens de uitreiking van de M&A Awards in december was de jury het er unaniem over eens dat diversiteit en inclusie bij dit kantoor geen mooie woorden zijn, maar dat dit beleid echt gevoeld wordt in de organisatie. Rebecca Kuijpers-Zimmerman en Laila Kouchi vertellen hoe zij hieraan bijdragen én de cultuur ervaren. "Iedereen moet zich hier thuis voelen."
DOOR ELLIS BLOEMBERGEN | BEELD MARK VAN DEN BRINK
Interview
Volgens de jury overtuigde Baker McKenzie met een sterke focus op genderdiversiteit, culturele diversiteit en inclusie. In 2019 was de organisatie het eerste advocatenkantoor ter wereld dat gender aspirational targets (GATs) introduceerde. En die resultaten zijn zichtbaar: vrouwen en professionals met diverse nationaliteiten bekleden posities op alle niveaus, medewerkers voelen zich vrij om hun perspectieven te delen. Baker McKenzie Amsterdam heeft bovendien sterke boegbeelden op het gebied van diversiteit, zoals Mo Almarini, hoofd van de M&A-praktijk, en Rebecca Kuijpers-Zimmerman en Laila Kouchi die tijdens de finale van de M&A Awards de case presenteerden. Bij de pitch maakten zij duidelijk indruk met hun persoonlijke verhaal.
Eerste vrouwelijke M&A-partner
Rebecca Kuijpers-Zimmerman werkt achttien jaar bij Baker McKenzie en is sinds 2023 partner bij de M&Apraktijkgroep, met als specialisme Equity Capital Markets. Diversiteit is voor haar een belangrijk thema: "Verschillende perspectieven maken ons als organisatie sterker. Bovendien is de samenleving ook niet homogeen." Ze licht toe dat Baker McKenzie streeft naar een 40-40-20-verdeling qua personeelssamenstelling. Dat betekent 40 procent vrouw, 40 procent man en 20 procent flexibel, dus man, vrouw of andere genderidentiteiten." Haar M&A-team scoort behoorlijk goed met zeven vrouwen en negen mannen. De achtergronden van de collega's lopen uiteen van Marokkaans, Grieks en Chinees tot Afghaans-Oekraïens, Turks, Curaçaos en Nederlands. Het zit hem volgens Kuijpers-Zimmerman niet alleen in gender en nationaliteit. "We letten ook op verschillen in karakter, persoonlijke achtergrond en levensovertuiging."
Toen ze achttien jaar geleden begon, was dat wel anders. "Vrouwelijke M&A-partners waren er niet, partners met een biculturele achtergrond evenmin", zegt Kuijpers-
Zimmerman, die Nederlandse en Curaçaose wortels heeft. Het gebrek aan rolmodellen werd een belangrijke persoonlijke drijfveer: "Ik wilde de eerste vrouwelijke M&A-partner worden." Toch voelde ze zich destijds al meteen thuis bij Baker McKenzie. "Toen ik de advocatuur binnenstapte, selecteerden veel kantoren sterk op een bepaald profiel. Een bestuursjaar bij een studentenvereniging of lidmaatschap van een studentencorps telde zwaar mee." In dat plaatje paste ze niet. "Maar ik had wel twee masteropleidingen afgerond met goede cijfers. Ook was ik leergierig en erg gemotiveerd. Bij Baker waren ze geïnteresseerd in wie ik was en waarom ik ondernemingsrecht zo interessant vond. Ze zagen mijn potentieel en keken niet alleen maar naar mijn cv."
Kuijpers-Zimmerman vindt het belangrijk om ID&E te bevorderen. Ze coacht vrouwelijke collega's die willen doorgroeien, en is trots dat een van haar 'trainees' nu legal director is. "Ik wil een voorbeeld zijn en laten zien dat een partnerfunctie binnen bereik ligt. Hier help ik jonge vrouwen graag bij op weg."
Geleerd om stem te laten horen
De trainee waar ze op doelt, is Laila Kouchi. Zij is sinds vorig jaar legal director in de M&A-praktijk, met een focus op de Energy & Infrastructure-sector. Voordat ze in 2021 bij Baker McKenzie kwam, werkte ze bij twee andere Zuidas-kantoren. Elf jaar geleden liep ze al eens stage bij Baker McKenzie; toen werd ze eveneens begeleid door Kuijpers-Zimmerman. Ook Kouchi heeft een multiculturele achtergrond: ze kwam op haar vijfde naar Nederland en is half-Oekraïens, half-Afghaans.
Anders dan Kuijpers-Zimmerman was ze wel lid van een studentenvereniging. "Toch merkte ik al vroeg in mijn carrière dat ik door mijn achtergrond een ander perspectief had in vergelijking met mijn collega's. Dat komt doordat ik vanuit mijn opvoeding andere waarden heb
Laila Kouchi:
“Ik ben met andere waarden opgevoed dan veel van mijn collega’s. Ik heb moeten leren om mijn stem te laten horen.“
meegekregen." Zo was ze gewend om tijdens een gesprek eerst te luisteren en ruimte te geven aan iemand met meer senioriteit. "Dat was in de directe cultuur van een advocatenkantoor niet vanzelfsprekend. Ik heb bewust geleerd om mijn stem te laten horen. Die ervaring helpt me vandaag de dag ook in internationale transacties, waarin verschillende culturen en communicatiestijlen samenkomen”, zegt Kouchi.
Om anderen te helpen die vergelijkbare ervaringen hebben werd ze actief binnen Bridges Network, een initiatief om de brug te versterken tussen rechtenstudenten met een biculturele achtergrond en de commerciële advocatuur. Kuijpers-Zimmerman zit sinds 2025 in het bestuur van Stichting Lequal, een stichting die zich inzet voor het bevorderen van culturele en intersectionele diversiteit binnen juridische beroepsgroepen. "Want", zegt ze stellig: "Zeker aan de top kan dit nog wel beter.”
Eerst inclusie, dan pas diversiteit
Bij Baker McKenzie draait het om ID&E: inclusion, diversity & equity. Voor die volgorde is bewust gekozen, aldus Kouchi: "You need inclusion to be diverse. Als bepaalde collega's zich niet thuis voelen, kun je als organisatie ook niet divers zijn. Het begint met inclusie, daarna komt de rest."
Dat komt bij het advocatenkantoor op veel verschillende manieren tot uiting, bijvoorbeeld tijdens personeelsuitjes, of tijdens de jaarlijkse skitrip. "Niet iedereen heeft van huis uit leren skiën. Daarom zorgen we voor alter-
Rebecca
Kuijpers-Zimmerman:
“Verschillende perspectieven maken ons als organisatie sterker. Bovendien is de samenleving ook niet homogeen.“
natieve activiteiten, zodat iedereen tijdens zo’n trip kan meedoen." Kouchi noemt ook de sociale activiteiten op kantoor. "Voor sommige collega's sluiten traditionele borrels minder goed aan bij hun voorkeuren of hun achtergrond. Daarom kijken we bewust naar activiteiten waarbij ontmoeting en verbinding centraal staan, zonder dat de borrel het vanzelfsprekende startpunt is."
Beide vrouwen benadrukken dat het hebben van diversiteitsbeleid niet genoeg is: het moet vooral gedragen en geleefd worden. Daarom wordt er binnen Baker McKenzie op verschillende niveaus gewerkt aan ID&E. Zo speelde Kuijpers-Zimmerman als voorzitter van de GATS-commissie een actieve rol bij de genderdoelstellingen van de organisatie. Daarnaast belegt het kantoor regelmatig bijeenkomsten voor vrouwen waar zij ervaringen kunnen delen. Ook zijn er twee mentorprogramma's: LIFT (Leaders Investing For Tomorrow) voor vrouwelijke partners en senior advocaten, en RISE, voor senior associates die de stap naar partner willen zetten. Beide programma's omvatten een tweedaagse bijeenkomst in het buitenland waar vrouwen uit de hele EMEA-regio samenkomen.
Kouchi legt uit hoe zo’n programma vrouwen kan ondersteunen. "Er wordt bijvoorbeeld aandacht besteed aan hoe je jezelf goed kunt profileren. Mannen zijn daar meestal beter in, zij zeggen al gauw dat ze een deal hebben binnengehaald, terwijl ze er soms zijdelings bij betrokken waren. Een vrouw zal dat niet zo snel doen."
Haar collega Kuijpers-Zimmerman benadrukt dat deze
programma’s geen klaagsessies zijn. "Het gaat erom hoe we vrouwen kunnen empoweren: wat hebben de collega’s nodig om zich comfortabel te voelen?"
Rondleiding tijdens Keti Koti
Naast programma's investeert het kantoor in momenten die culturele diversiteit voelbaar maken. Zo staat het kantoor ieder jaar stil bij Keti Koti, de herdenking van de afschaffing van de slavernij. In 2025 organiseerde de ID&E-commissie een rondleiding 'Sporen van Slavernij' bij het Paleis op de Dam. Daarnaast keken de medewerkers dit jaar samen naar de documentaire 'Het drama van het Amsterdamse slavenschip de Leusden'. "Veel collega’s meldden zich voor deze initiatieven aan", zegt Kouchi. “Het creëert bewustzijn. Zo leren we elkaar beter te begrijpen."
Ook organiseert het kantoor jaarlijks een iftar: een gezamenlijke maaltijd waarmee het vasten tijdens de Ramadan na zonsondergang wordt verbroken. "Wie wil, vast die dag mee: we merken dat het tot meer begrip en respect leidt voor collega's die de Ramadan volgen", aldus Kouchi. Verder zijn er bijvoorbeeld Pink Drinks tijdens Pride. En dit jaar wordt de samenwerking met het Rijksmuseum aangegrepen om een breder perspectief te bieden op onderbelichte onderwerpen. Zo is er aandacht voor de queer-geschiedenis in Nederland en wat hiervan is terug te zien in de kunst.
Dat de cultuur de afgelopen jaren sterk veranderd is, merkt Kuijpers-Zimmerman ook aan de manier waarop binnen het kantoor wordt omgegaan met ouderschap. Toen zij moeder werd, was er behalve de mannelijke partner niemand in haar team die kinderen had. "De overige collega's begrepen simpelweg niet wat het betekent om zwanger en vervolgens moeder te zijn." Die situatie is volgens haar sterk veranderd: er zitten verschillende jonge ouders in het M&A-team, er is daardoor meer begrip wanneer er iets speelt met de opvang. Binnenkort gaat één van de partners met vaderschapsverlof. "Ook dat getuigt van meer gelijkheid."
Work in progress
Ze stelt dat werken aan diversiteit en inclusie geen traject met een duidelijk begin en einde is, maar een voortdurend proces waar iedereen in de organisatie aan bijdraagt. "De 40-40-20-genderdoelstelling is work in progress.” Daarnaast reikt de ambitie verder dan cijfers alleen, aldus Kuijpers-Zimmerman. “De ID&E-strategie is sterk terug te zien in het talent dat we aantrekken. Hiertoe werven we bijvoorbeeld ook buiten de traditionele kanalen. Recruitment was voornamelijk gericht op studentenverenigingen in Groningen, Leiden en Utrecht. Ons kantoor investeert ook in andere steden zoals Rotterdam. Ook zijn er contacten met biculturele studieverenigingen."
Kuijpers-Zimmerman en Kouchi zien het winnen van de Best Diversity Firm-award vooral als een erkenning van de stappen die het kantoor heeft gezet op het gebied van inclusie en diversiteit. Kuijpers-Zimmerman: "Het is mooi dat onze ambities op deze manier aandacht krijgen. Andere kantoren mogen altijd bij ons aankloppen om er meer over te horen. We're happy to share."
Het dealproces
De bedrijfsburn-out als verborgen due diligence-risico
In M&A draait alles om meetbare zaken – EBITDA, forecasts, synergieën – maar de grootste risico’s zi en vaak verborgen waar de cijfers niets verraden. Waar plannen en dashboards kloppen, kan de organisatie stilletjes uitgeput raken, waardoor executiekracht en waardecreatie onder druk komen te staan. Dit artikel onthult hoe ‘bedrijfsburn-out’ in deals een sluipend, maar financieel materieel risico vormt.
DOOR PATRICK NIJHOFF
In M&A zijn professionals sterk in wat meetbaar is. Er worden forecasts gebouwd, EBITDA’s genormaliseerd, working capital-posities getoetst en synergieën doorgerekend. Toch kan een onderneming langzaam uitgeput raken zonder dat dit direct in de cijfers zichtbaar is. Je ziet het in organisaties waar plannen, KPI’s en dashboards kloppen, maar waar de energie ontbreekt. In de boardroom lijkt het beheerst, terwijl in de operatie de rek er al uit is. En precies daar ontstaat in deals waardeverlies: niet omdat de markt tegenzit, maar omdat executiekracht verdwijnt. Synergie blijkt dan geen spreadsheet-vraagstuk, maar een capaciteitsvraagstuk. Kunnen mensen het lopende werk én de verandering ernaast nog dragen, en zo ja: hoe lang?
Wat bedoelen we met ‘bedrijfsburn-out’?
Net als mensen kunnen teams en organisaties vastlopen wanneer strategie en plannen losraken van de dagelijkse
praktijk. In burn-out termen: het ‘hoofd’ (strategie, plannen, cijfers) negeert dan signalen van het lichaam (praktijk, mensen, verhalen) en van buiten de organisatie. Signalen worden nog wel gehoord, maar te vaak weggezet als een druk kwartaal, een krappe arbeidsmarkt of een groot project dat toevallig samenvalt met de transactie. Het risico is dat het geen incident blijkt, maar een patroon dat al langer loopt.
Herkenning in DD: luister naar taal, toets processen, vertaal naar uitvoerbaarheid
In due diligence worden signalen en oorzaken vaak snel geduid als ‘tijdelijk’ of ‘verklaarbaar’. Wees hier kritisch op en vraag door: waar merken jullie dit in de praktijk? Denk aan plekken waar vertraging, herstelwerk of frictie ontstaat: in delivery, klantcontact en besluitvorming. En vooral: hoor je het op één plek, of op meerdere plekken tegelijk?
1) Taal-signalen: wat wordt er normaal gevonden? Een praktische manier om incident en patroon te onderscheiden, is tijdens interviews niet alleen naar feiten te vragen, maar ook scherp te luisteren naar de taal waarmee druk wordt ingekaderd. In due diligence hoor je zelden rauwe uitspraken als “het team is uitgeput”. Veel vaker gaat het om nette, geruststellende formuleringen die de indruk wekken dat alles ‘onder controle is’. Eén keer kan dat kloppen. Maar als dezelfde zinnen terugkomen bij meerdere gesprekspartners - terwijl de dataroom op orde is en het managementdeck sluitend - dan is dat vaak geen piek meer, maar een signaal dat structurele overbelasting wordt genormaliseerd.
Vijf ontwijkende, maar veelzeggende DD-zinnen:
• “Het is momenteel wat intens, maar we hebben het onder controle.”
• “De doorlooptijd is soms wat langer, maar dat hoort bij de complexiteit.”
• “We hebben de organisatie lean ingericht, dus we moeten keuzes scherp blijven maken.”
• “We zijn wat zwaarder gaan rapporteren om grip te houden.”
• “We vragen veel van een paar sleutelspelers, maar die zijn heel betrokken.”
2) Gedrag-signalen: energiebubbels en terugtrekking Hoe het er echt aan toe gaat in de onderneming zie je meestal pas na de closing, wanneer de integratie de operatie raakt en mensen zich niet meer verschuilen achter wenselijke due dilligence-antwoorden. In de eerste 100 dagen is het daarom belangrijk om te letten op teams die binnen hun eigen domein prima draaien, maar zich afsluiten voor afstemming en verandering. Dat zie je in patronen zoals informatie die blijft hangen, besluiten die worden omzeild, en uitzonderingen die “even” via een achterdeur worden geregeld. Vaak groeit ook de afhankelijkheid van een paar mensen – vaak informele leiders - die alles bij elkaar houden. Als dit ontstaat, is integratie niet alleen een planningsvraagstuk, maar ook een uitvoerbaarheidsvraagstuk.
3) Proces- en governance-signalen: datarijker, betekenisarmer
Een derde cluster is procesmatig. In veel targets groeit reporting, terwijl gedeeld begrip afneemt. Je merkt
het wanneer besluitvorming trager wordt, governance zwaarder wordt en afstemming vooral méér overleg betekent, terwijl de operatie al krap zit. Het systeem lijkt beheerst, maar in werkelijkheid verdwijnt de ruimte om het werk goed te doen.
Waarom dit financieel materieel is
Dit is relevant voor forecasts, synergieën en key people risk om drie redenen. Ten eerste: uitvoeringsrisico. Als druk structureel wordt, haperen projecten, schuift planning, en sluipen fouten en herstelwerk het systeem in. Dat vertaalt zich in vertraging, faalkosten en margeverlies.
Ten tweede: synergierisico. Synergie veronderstelt absorptiecapaciteit. Als teams al op de grens draaien, wordt “nog een verandering erbij” een verzoek om door te rennen terwijl de uitvoerbaarheid afneemt. Ten derde: key people risk. In overbelaste organisaties neemt indekgedrag toe en wordt behoud van cruciale dragers lastiger. De mensen die je nodig hebt voor integratie en verandering, hebben vaak al hun bordje vol en zijn vatbaar voor uitval als je de druk nog verder verhoogt.
Averechtse reflexen: herken ze en blokkeer ze
Het verraderlijke is dat organisaties signalen soms wél zien, maar er reflexmatig op reageren. Capaciteitsdruk leidt dan tot meer overleg “om af te stemmen”. Onrust leidt tot meer reporting “om grip te houden”. Weerstand leidt tot nog een programma “om mensen mee te nemen”. Het is verstandig deze reflexen vooraf te herkennen en te blokkeren als standaardantwoord. Als je ze ziet ontstaan, is dat juist een signaal dat je moet terugschakelen: eerst scherp prioriteren en ruimte maken, vóór je nieuwe druk toevoegt.
Casus
Een investeerder kocht een snelgroeiende B2B-dienstverlener met een heldere waardecreatiedoelstelling: professionaliseren, shared services bouwen, IT harmoniseren en marge opschalen. De cijfers waren niet het probleem. De mismatch tussen plannen en dagelijkse praktijk wel. In de eerste 100 dagen werden logische stappen gezet: een nieuwe reportingcyclus, centralisatie van finance, start van ERP-selectie en een commerciële push. Tegelijk
Het dealproces
liepen initiatieven over elkaar heen, terwijl de organisatie al krap zat.
In de operatie ontstond een domino-effect. Als iemand uitviel, ving het team het op, waardoor het signaal niet werd opgelost maar geabsorbeerd. De governancereactie werd zwaarder, met meer stuurgroepen en meer statusupdates. Na zes tot negen maanden werd het waardeverlies zichtbaar: sleutelspelers vertrokken, klantissues namen toe, implementaties liepen uit en de synergieplanning schoof door. De ambities waren legitiem maar verloren tempo en geloofwaardigheid.
Eén governance-ingreep die vaak direct helpt
In de eerste 100 dagen werkt één simpele ingreep vaak beter dan tien extra KPI’s: maak de energievraag standaard onderdeel van de stuurgroepagenda: Wat kost energie en wat geeft energie, en welke concrete keuze volgt daaruit? Als het antwoord structureel negatief is, is het geen sfeer-issue maar een uitvoerbaarheidsissue. Dan hoort daar een besluit bij: stoppen, faseren of ontlasten, zodat waardecreatie haalbaar blijft. Daarmee wordt vitaliteit geen ‘zacht’ thema, maar een harde stuurvariabele voor tempo, risico en haalbaarheid van de integratie.
Dit artikel is gebaseerd op het boek De Bedrijfsburn-out van Patrick Nijhoff.
PATRICK NIJHOFF WERKTE JARENLANG IN DIRECTIE- EN ORGANISATIEADVIESROLLEN (O.A. M&A). HIJ HELPT ORGANISATIES EN INVESTEERDERS BIJ HET HERKENNEN EN TERUGDRINGEN VAN GEDOE EN ENERGIEVERLIES, ONDER MEER VIA EEN BEDRIJFSBURN-OUT DIAGNOSE EN GESPREKSTRAJECT DAT PATRONEN VROEGTIJDIG ZICHTBAAR MAAKT EN VERTAALT NAAR CONCRETE ACTIES. HIJ IS AUTEUR VAN DE BEDRIJFSBURN-OUT.
3 VRAGEN TIJDENS HET DD
1. Noem twee momenten in de afgelopen maand waarop het werk stroef liep. Wat was het effect op klant, doorlooptijd of foutkans?
2. Wat gebeurt er hier meestal als het stroef loopt: wordt het opgelost, of vooral opgevangen met extra inspanning en workarounds?
3. Waar leunt het systeem op: welke sleutelspelers en welke terugkerende aannames (“intens maar onder controle”, “hoort bij complexiteit”)?
3 vragen in de eerste 100 dagen
1. Wat stoppen of faseren we direct, zodat integratie niet “erbij” komt?
2. Welke twee integratie-onderdelen zijn kritisch voor waardecreatie, en wie krijgt daar aantoonbaar tijd en mandaat voor?
3. Welke vroege signalen volgen we wekelijks (doorlooptijd, herstelwerk, escalaties, afhankelijkheid), en welke keuze koppelen we daaraan?
DE BEDRIJFSBURN-OUT
Patrick Nijhoff beschrijft hoe organisaties kunnen “uitputten” terwijl plannen en cijfers nog kloppen. Met een praktisch model en concrete vragen helpt het boek leiders, HR en adviseurs om vroegsignalering en herstel te organiseren, en om in transities (zoals na een overname) uitvoerbaarheid en energie expliciet te betrekken.
Meer informatie en bestellen: https:// futurefactors.nl/debedrijfsburnout/
AKD adviseert Scope Capital bij
buyout van Stone Fashion Group
Het Zweeds-Zwitserse private equity huis Scope Capital verwerft een meerderheidsbelang in Stone Fashion Group – het Amsterdamse moederbedrijf achter Goldbergh, hét premium ski- en activewearmerk dat de afgelopen jaren furore maakte op en naast de piste. Een multidisciplinair team van AKD begeleidde Scope Capital als lead counsel.
Stone Fashion Group begon in 1957 als bescheiden outerwearspecialist. Inmiddels is het bedrijf uitgegroeid tot een internationale consumentenmerkengroep met een uitgebreid portfolio. Naast vlaggenschip Goldbergh voert het de merken Beaumont, Reset, District en Creenstone. Goldbergh is verkrijgbaar bij meer dan 700 retailers in 66 landen en heeft een sterke reputatie opgebouwd door technische functionaliteit te combineren met modieus design.
Met Scope Capital aan boord versnelt Stone Fashion Group de internationale expansie, met Azië en de VS als voornaamste groeimarkten. Scope Capital is gespecialiseerd in premium consumentenmerken en bewees zich eerder met investeringen in onder meer Happy Socks, Klättermusen en Maileg.
AKD adviseerde over alle juridische facetten van de transactie, naar Nederlands en Luxemburgs recht. Het AKD-team trok daarbij op met het Debt Advisory-team van Lincoln, onder leiding van Sander Thiadens.
Lennart Crain, M&A partner bij AKD en lead partner op deze transactie: “Dit was een complexe crossborder transactie als gevolg van de historische structuur en de grote groep founders, die allemaal doorrollen. Goldbergh is een herkenbaar merk, en Stone Fashion Group is een volwassen onderneming met operaties in verschillende landen. Het was inspirerend om aan een transactie van zo’n internationaal succesvol Nederlands consumer goods bedrijf te werken. Met name de innovatiekracht en de samenwerking van de ondernemers achter het bedrijf waren indrukwekkend. Wij stonden, samen met Lincoln voor het Debt Advisory-deel, het private equity-huis Scope Capital bij, dat gewend zijn dit soort deals te doen in de consumer goods-sector in diverse landen. Dat, en de professionaliteit van alle adviseurs, maakten deze transactie een plezier om aan te werken.”
AKD is partner van de M&A Community
Lennart Crain
”
Equal Pay is here to stay. Ook voor de M&A-sector ”
De ingangsdatum voor de EU Pay
Transparancy Directive is begin juni verstreken, Nederland hee die deadline niet gehaald en zet nu in op 1 januari 2027 als start. Caroline Tervoort –Partner HR Transformatie bij KPMG – en Maya Agema – Senior Consultant HR Transformatie KPMG – over het belang van loontransparantie bij het sluiten van M&A-deals.
DOOR CHARLES SANDERS | BEELD MARK VAN DEN BRINK
De EU Pay Transparency Directive heeft directe implicaties voor compliance, kostenstructuur en waardering bij fusies en overnames. Organisaties worden verplicht om beloningsverschillen inzichtelijk te maken én objectief te onderbouwen. Lukt dat niet, dan kunnen looncorrecties, claims en boetes volgen – met directe impact op kostenstructuur en EBITDA.
Voor investeerders en kopers betekent dit dat beloningsbeleid niet langer een HR-onderwerp is, maar een expliciet onderdeel van due diligence. Ongedocumenteerde verschillen of een onvolwassen beloningsstructuur kunnen leiden tot prijsaanpassingen, aanvullende garanties of zelfs dealrisico’s.
Naast transparantie in het wervingsproces introduceert de richtlijn ook verplichtingen op het gebied van werknemersrechten en rapportage. Daarmee wordt Equal Pay een structureel onderdeel van governance en reporting – en dus een factor die zowel tijdens als na een transactie waarde kan beïnvloeden.
Equal Pay als gamechanger in M&A:
Caroline Tervoort prikkelt PE-sector tot actie
Caroline Tervoort, Partner HR Transformatie bij KPMG, zette Equal Pay centraal tijdens de recente M&A Private Equity Summit 2026 in Amstelveen. Haar lezing leidde tot boeiende gesprekken en levendige meningsuitwisselingen met en onder de bezoekers van de PE-top. ”Het is zaak je goed te informeren over de principes van de EU-richtlijn inzake loontransparantie”, aldus Tervoort. “Want de impact van gelijke beloning bij het aangaan van fusies, het doen van overnames en de uiteindelijke gevolgen voor de exit-waarden kunnen groot zijn. Het is nu tijd om je voor te bereiden, wacht dus niet!”
Voor hun sessie op de PE Summit had Caroline Tervoort een stropdas omgedaan. “Als knipoog naar de nog altijd goed vertegenwoordigde populatie mannelijke bezoekers”, lacht ze. “Een beetje prikkelen, om zo nóg meer aandacht voor het onderwerp rond Equal Pay te krijgen. Dat is zeker gelukt!”
Over de keuze voor uitgerekend dit moment, om gelijkwaardige beloning voor mannen en vrouwen op de PE Summit-agenda te zetten, zegt ze: “De EU Pay Transparancy Directive is afgelopen 7 juni geïmplementeerd, veel actueler wordt het niet. Nederland heeft overigens, net als enkele andere EU-lidstaten, de deadline voor de nieuwe richtlijn niet gehaald. Deze is dus nog niet omgezet in nationale wetgeving, omdat Nederland verdere voorbereidingen nodig heeft. Als nieuwe streef-ingangsdatum voor ons land geldt nu 1 januari 2027.”
Niet nakomen van deze EU-directive kan flink in de papieren gaan lopen
Haar KPMG-collega Maya Agema, senior consultant HR Transformatie, over dat niet halen van de deadline: “Dat neemt niet weg dat als er vóór 1 januari volgend jaar processen over niet-gelijkwaardige salariëring zijn, rechters de EU Pay Transparency Directive wel degelijk als handleiding zullen mogen gebruiken. Want ook zonder nationale wet kunnen rechters al richtlijnconform gaan uitleggen. Werknemers zouden zo – wellicht gedeeltelijk – een beroep kunnen doen op de verplichtingen uit de richtlijn, nog vóórdat de Nederlandse wetgeving is aangepast. Daarnaast zouden er voor Nederland – en nog enkele lidstaten die de Directive te laat implementeren – boetes vanuit de EU kunnen volgen voor het niet behalen van de EU-deadline.”
“De gender ‘pay gap’ in de EU is al tien jaar onveranderd, en blijft hangen op 13 procent. “Als je naar de
CAROLINE TERVOORT
Functie Partner Workforce & HR Transformatie bij KPMG
Gezinssituatie Getrouwd, twee zoons van 17 en 14
Studie Algemeen Sociale Wetenschappen
Woonplaats Amsterdam
Hobby, sport Hardlopen, HIIT en krachttraining, kickboksen, open water zwemmen, reizen, lezen
Laatst gelezen boek Een haas in huis, Chloe Dalton
Dé vakantiebestemming Vallandry
Muziek Van klassiek tot techno
pensioenkloof kijkt, dan is dat verschil in Nederland zelfs bijna 40 procent, ook weer in het voordeel van mannen", zegt Maya Agema. “Nederland zit al jaren rond de 12 procent lagere salariëring voor vrouwen. Daarmee scoren we slechter dan bijvoorbeeld België, IJsland en Luxemburg en zitten we ongeveer op hetzelfde niveau als Frankrijk.”
De EU heeft met de Directive onder andere de ambitie om gelijkheid in beloning te creëren in alle 27 EUlidstaten”, aldus Caroline Tervoort. “Blijken er grote onverklaarbare verschillen in beloning tussen mannen en vrouwen in vergelijkbare functies? Dan is het zaak
hiernaar te handelen en een mitigatieplan op te stellen; bij herhaaldelijk uitblijven van zichtbare inspanningen en afname van deze verschillen, kan het niet nakomen van de Directive flink in de papieren gaan lopen met boetes tot wel 11.000 euro per medewerker. De nieuwe regelgeving creëert bewustwording op het bestaan van onbewuste vooroordelen en dwingt bedrijven hun beleid, systemen, processen en data onder de loep te nemen en zelfkritisch te zijn. Voor bedrijven en organisaties is dít het moment om door te pakken.” Een advies dat hard nodig is ook. Want tijdens de PE Summit hoorden Agema en Tervoort diverse keren ‘Ik heb hier nog helemaal niet over nagedacht’.
De nieuwe EU-richtlijn gaat een behoorlijke impact geven op de M&A-markt
Bedrijven met meer dan 250 collega’s moeten jaarlijks rapporteren over de loonkloof. Dan is er nog het hoofdstuk ‘Rapportageverplichtingen voor Bedrijven’. Ondernemingen moeten via openbare rapportages inzicht geven in de loonkloof tussen mannen en vrouwen binnen de organisatie. De rapportageverplichting hangt af van de omvang van de organisatie.
MAYA AGEMA
Functie Senior Consultant HR Transformatie KPMG
Leeftijd 28
Gezinssituatie Samenwonend
Studie Human Resources en Arbeidsrecht
Woonplaats Amsterdam
Hobby, sport Tennis, pilates, reizen
Laatst gelezen boek Verity van Colleen Hoover
Dé vakantiebestemming Mexico
Favoriete tv-serie, film, streaming The Blacklist, Gilmore
Girls
Muziek Alles wat gezelligheid brengt
Al in mei 2023 verscheen de EU-richtlijn over beloningstransparantie in het Europese Unie-Publicatieblad. Daarin werd toen al meteen vermeld dat EU-bedrijven informatie moeten uitwisselen over hoeveel zij vrouwen en mannen betalen voor werk van gelijke waarde. Én dat die bedrijven actie moeten ondernemen als de loonkloof binnen hun organisatie meer dan 5 procent bedraagt. Met als sancties bepalingen over compensatie voor slachtoffers van loondiscriminatie en boetes voor werkgevers die de regels overtreden. Daar waar de bewijslast bij loondiscriminatie tot 7 juni 2026 bij de werknemer lag, is het nu aan de werkgever om aan te tonen dat hij of zij de EU-regels inzake gelijke beloning en loontransparantie niet heeft geschonden.
De nieuwe EU-richtlijn gaat een behoorlijke impact geven op de M&A-markt, zo verwachten beide KPMGexperts. Bedrijven die gelijkwaardige betaling hoog in het vaandel hebben en dat kunnen aantonen, worden aantrekkelijker als fusie- of overnamekandidaat dan organisaties met grote loonkloven.
“In het gehele M&A-proces kun je in het due diligenceonderzoek Human Resources van een bedrijf in de etalage doorlichten op loonverschillen”, zegt Maya Agema. “Zo
kun je detecteren waar zich mogelijk risico’s bevinden. Is er beleid binnen een bedrijf om die inkomenskloof te voorkomen, is er een functiehuis, hoe is het bijvoorbeeld gesteld met de loonstructuren, is er sprake van grote verschillen qua salariëring tussen mannen en vrouwen in vergelijkbare functies? Dankzij de nieuwe EU Directive stuk voor stuk medebepalend voor al dan niet die uiteindelijke succesvolle exit. Als dat namelijk niet op orde is, is er een kans dat je financieel moet compenseren.”
Het old boys network verder op zijn retour
“In de M&A-wereld zijn aanzienlijk meer mannen dan vrouwen actief, dat is een feitelijke constatering", zegt
Caroline Tervoort. “Soms worden nieuwe collega’s op hun unieke individuele skills aangetrokken, met de daarbij behorende beloning. Daar is niets mis mee, als je de meerwaarde van zo’n nieuwkomer ook écht kunt aantonen. Want dan hoeft er immers geen sprake te zijn van ‘gelijkwaardig’ werk. Maar de invoering van deze EU Directive is een stevige impuls om het old boys network, waarbij de ene Director een bekende uit het netwerk – die veel op hem lijkt – contracteert op persoonlijke inschaling en dit niet objectief kan uitleggen, nog verder op zijn retour.”
Volgens beide KPMG HR-specialisten speelt bij die verschillen in beloning ook de houding tussen mannen en vrouwen bij de salarisonderhandelingen. “Mannen schatten hun geschiktheid voor een functie of promotie vaak hoger in en zijn positiever over zichzelf”, aldus Tervoort en Agema. “Beschikken zij over zeven van de tien gevraagde competenties, dan gaan ze er al snel vanuit dat zij de rest ook wel zullen ontwikkelen. Vrouwen zijn daarin doorgaans terughoudender en kritischer op zichzelf. Dat verschil in zelfbeeld en houding werkt door in hoe er wordt onderhandeld, en uiteindelijk ook in de hoogte van het salaris.”
len in beloning mogen er zijn, bedrijven hoeven hun high performance cultuur niet aan de wilgen te hangen, maar je moet beloningsverschillen wél kunnen uitleggen – op basis van objectieve en genderneutrale criteria.”
Die verschuiving vraagt om een fundamenteel andere benadering van beloning. Waar verschillen eerder impliciet bleven, worden ze nu expliciet inzichtelijk en bespreekbaar. Dat leidt tot meer dialoog binnen organisaties én tot grotere druk om keuzes te onderbouwen. “Dit raakt niet alleen de organisatie, maar ook de individuele medewerker,” vult Agema aan. “Werknemers krijgen inzicht in hoe hun beloning zich verhoudt tot die van collega’s in vergelijkbare functies. Dat maakt het des te belangrijker dat verschillen uitlegbaar en verdedigbaar zijn.”
”Bedrijven hoeven hun high performance cultuur niet aan de wilgen te hangen, maar je moet beloningsverschillen wél kunnen uitleggen.”
Verder gaan op de oude weg is geen optie
De verbazing en het beperkte bewustzijn onder bezoekers van de PE Summit over de verplichtingen uit de EU Pay Transparency Directive is veelzeggend. Waar ESG- en CSRD-verplichtingen in de praktijk soms minder ingrijpend bleken dan vooraf gevreesd, verwachten Tervoort en Agema dat dit bij Equal Pay anders ligt. De impact raakt niet alleen rapportage, maar juist de kern van de organisatie: beloningsstructuren, besluitvorming en individuele medewerkers. “Dit is geen tijdelijke ontwikkeling”, benadrukt Tervoort. “Het is here to stay. Verschil-
“Als je loonkloof groter is dan 5 procent en je kunt dat niet objectief verklaren, dan heb je als werkgever een probleem dat moet worden opgelost en moet je die medewerkers compenseren”, vervolgt ze. De EU Pay Transparency Directive is zeker niet bedoeld als een soort naming & shaming, als een schandpaal, maar is onder de streep wel heel belangrijk voor het imago van een organisatie, zowel als aantrekkelijk werkgever als interessante partij voor investeerders.”
Uit een marktstudie van KPMG blijkt dat 70 procent van de geïnterviewde bedrijven Equal Pay al op de agenda heeft staan. Door bijvoorbeeld te constateren dat het functiehuis moet worden opgericht of vernieuwd. Een hoge beloning voor de één, afgezet tegen een lagere beloning voor de ander moet uitlegbaar zijn, daarvoor
”Significante salarisverschillen die je zou moeten compenseren kunnen een structureel effect hebben op je EBITDA, op de winstgevendheid van je onderneming.”
moet een objectief en genderneutraal motief bestaan. Zo niet, dan is het zaak zelfreinigende mechanismen in werking te laten treden.
“Je ontkomt er niet langer aan verantwoording af te leggen”, zeggen Agema en Tervoort. “Je moet nu echt aan de bak. Alle bedrijven, alle kantoren, alle organisaties – óók die in de publieke sector – moeten publiceren over hun gender loonkloof. Met behulp van tooling ondersteunen we bedrijven bij zowel de rapportageverplichtingen als het analyseren van de onderliggende oorzaken.”
Dat schouderophalen en verder gaan op de oude weg geen optie is, blijkt uit de sancties en handhaving rond de EU-richtlijn. Zo komen er zowel interne als externe controles. In de interne governance is er een belangrijke rol weggelegd voor de werknemersvertegenwoordiging. Externe controles vinden plaats via het civiele recht. Bijvoorbeeld door veroordeling tot het betalen van een schadevergoeding. En via het bestuursrecht, waarbij boetes opgelegd kunnen worden. Een speciale monito-
ringsinstantie gaat de oorzaken van de loonkloof analyseren en zorgen dat onverklaarbare ongelijke beloning wordt aangepakt.
Grote beloningsverschillen kunnen een structureel effect hebben op je
EBITDA
Caroline Tervoort was in haar loopbaan betrokken bij M&A-trajecten. “Als er grote verschillen zijn in beloning tussen mannen en vrouwen, neem je dat natuurlijk mee in de overnameonderhandelingen”, zegt ze. “Want tijdens het due diligence onderzoek beschik je immers over de hoogte van de salarissen binnen een bedrijf.
Significante verschillen die je zou moeten compenseren kunnen een structureel effect hebben op je EBITDA, op de winstgevendheid van je onderneming. Als je het aan de voorkant niet ziet, kan dat heel vervelend uitpakken tijdens het M&A-proces.”
“Bij het oplossen van zo’n in eerste instantie onverklaarbare pay gap is er na deze EU Directive een belangrijke rol voor de Ondernemingsraden weggelegd”,
aldus Tervoort. “Die hebben rechten gekregen om tot oplossingen te komen. Als tijdens het due diligence-onderzoek blijkt dat het in orde is met Equal Pay van een bedrijf in de etalage, kan dat een value driver zijn. Zo niet? Dan is het mogelijk dat je bij een fusie of overname risico in huis haalt en moet je dat vervolgens meenemen in de onderhandelingen over de acquisitieprijs. Die prijs kan dus zowel lager, als hoger uitpakken.”
Maya Agema stipt nog een andere gevoeligheid aan die in de krappe Nederlandse arbeidsmarkt voor dilemma’s bij zowel werkgevers als talenten kunnen gaan zorgen. “Talenten hechten grote waarde aan indiensttreding bij een aantrekkelijke werkgever met een goed imago”, vertelt ze. “Hoe wil je als organisatie richting de toekomst groeien? Reputatie is daarbij van essentieel belang. Vrouwen bedenken zich wel een aantal keer als blijkt dat bij dat potentiële nieuwe bedrijf waar je mee in gesprek bent een grote loonkloof bestaat. En behoud van vrouwen die al in dienst zijn, is ook een hele uitdaging als blijkt dat er een loonkloof bestaat.”
Hoe de Private Equity-sector met de nieuwe EU richtlijn rond beloningstransparantie te maken krijgt? Maya Agema en Caroline Tervoort: “PE wil bedrijven aan boord halen en zet in veel gevallen een nieuw managementteam neer dat de klus kan klaren. Dat gebeurt vaak onder hoge druk en met behulp van een groot eigen netwerk waaruit geselecteerd wordt. Onbewuste vooroordelen spelen hier ongemerkt snel een rol. En rationales voor maatwerk afspraken, bijvoorbeeld omdat het unieke posities of skills betreft, worden in de meeste gevallen niet gedocumenteerd. Transparantie is hier het toverwoord. Met uitlegbaarheid en verantwoording kom je ver. Nu proactief sturen voorkomt achteraf reactief compenseren. Partijen hebben zelf het stuur in handen. Wacht niet, onderneem actie. Want geloof ons, dít gaat niet weg.”
KPMG is Gold Partner van de M&A Community
Garbage in, garbage
out: waarom AI in finance staat of valt met datakwaliteit
AI belooft veel in de financiële wereld. Stel een vraag over je cijfers of vraag om een analyse, en het antwoord rolt eruit zonder draaitabellen of wachten op de controller. Voor investeerders en management klinkt dat als de heilige graal: diepgaande analyses, op het moment dat je het nodig hebt. Maar er zit een adder onder het gras die nog te vaak onbesproken blijft. AI is namelijk maar zo goed als de data waarop het draait. Garbage in, garbage out.
De verleiding van het snelle antwoord
AI maakt het verleidelijk eenvoudig. Een CFO plakt een export in een chatbot, vraagt om een analyse of een dashboard, en krijgt binnen seconden een overtuigend ogend antwoord. En het blijft niet bij rapportages: je kunt je cijfers ook gewoon ondervragen. "Waar komt de margedaling dit kwartaal vandaan?" "Welke entiteit trekt het werkkapitaal omhoog?" Vragen die voorheen een analist een halve dag kostten, lijken nu een kwestie van knippen en plakken.
Daar zit precies de adder. Of je nu een dashboard laat bouwen of een vraag stelt, het antwoord is maar zo betrouwbaar als de data eronder. Een AI-antwoord komt vloeiend, stellig en compleet. Maar als de onderliggende cijfers niet volledig zijn, grootboekrekeningen inconsistent zijn gemapt, als entiteiten niet uniform zijn geconsolideerd of als normalisaties ontbreken, dan krijg je een vloeiend en stellig fout antwoord. De data die erin gaat is zelden zo schoon als de presentatie die eruit komt. En juist in de context van een transactie of de eerste honderd dagen na een deal, waarin op die cijfers wordt gestuurd, zijn de gevolgen groot.
Eerst het fundament, dan de intelligentie
Voordat AI waarde toevoegt, moet de data eronder kloppen. Dat betekent een uniform datamodel, consistente definities en een betrouwbare aansluiting met de bron. De aantrekkingskracht van AI mag niet leiden tot het overslaan van dat onzichtbare werk, hoe verleidelijk dat ook is.
Voor ons is dat geen theorie, maar de volgorde waarin we het Business Insight platform bouwen. Eerst het datamodel AI-ready maken, normalisaties structureren en grootboekrekeningen consistent en automatisch mappen. Pas als dat fundament staat, bouw je er met een gerust hart intelligentie bovenop. De jarenlange ervaring met due diligence heeft ons geleerd hoe financiële data écht in elkaar zit: waar de valkuilen zitten, welke normalisaties ertoe doen en hoe je cijfers van verschillende entiteiten vergelijkbaar maakt. Dat soort kennis laat zich niet achteraf op de data plakken; het bepaalt hoe je de data vanaf de bron opbouwt.
AI als versneller, niet als vervanger
AI vervangt de financial professional niet; het maakt hem sneller en scherper, mits de data op orde is. Denk aan AI die afwijkingen signaleert die een mens over het hoofd ziet, patronen herkent over een hele portfolio, of een rol speelt in de forecast door scenario's door te rekenen die anders blijven liggen. Stuk voor stuk versnellen ze het werk, maar het oordeel en de verantwoordelijkheid blijven bij de mens.
Voor private equity en de bedrijven waarin zij investeren betekent dit een belangrijke nuance in de hype. De vraag is niet "kunnen we AI inzetten op onze cijfers?" Het antwoord daarop is bijna altijd ja. De betere vraag is: "is onze data goed genoeg om de antwoorden te vertrouwen?"
Wie die vraag serieus neemt en eerst investeert in datakwaliteit, krijgt een instrument dat het verschil maakt. Wie die stap overslaat, krijgt overtuigende antwoorden op een wankel fundament.
En dan hebben we het nog niet eens gehad over de volgende vraag: zelfs met een schoon fundament kan AI inconsistente antwoorden geven of cijfers verzinnen die er niet zijn. Een betrouwbaar antwoord vraagt dus niet alleen om goede data, maar ook om intelligentie die binnen duidelijke kaders mag opereren. Maar dat is een onderwerp voor een volgend artikel. Voor nu geldt: garbage in, garbage out en omgekeerd, quality in, intelligence out.
Business Insight by SINCERIUS is partner van de M&A community
JAN VAN ANGELEN IS DIRECTOR
BUSINESS INSIGHT BY SINCERIUS
Fenne Schenkelaars, ABN AMRO
“Juist door dicht bij jezelf te blijven, kun je uitblinken in het vak”
Toen haar collega halverwege een grote transactie onverwachts eerder met vaderschapsverlof ging, aarzelde Fenne Schenkelaars geen seconde. Ze nam zijn rol als deal captain over en voltooide de deal. De 29-jarige M&Aadviseur bij ABN AMRO won mede dankzij haar natuurlijke leiderschap de award voor Best Young M&A Advisor 2025. Haar visie op het vak? “Financieel moet een transactie kloppen, maar dat is slechts het vertrekpunt.”
Young M&A
FENNE SCHENKELAARS
Functie Director Corporate Finance ABN AMRO
Leeftijd 30
Woonplaats Amsterdam
Opleiding Master Financial Economics
Sport Tennis, hockey
Hobby Sporten, reizen, sport kijken
Favoriete vakantiebestemming Indonesië
Favoriete boek Ik ben nooit echt een lezer
geweest
Favoriete film/serie Lion
Favoriete muziek Ik heb een brede muzieksmaak, maar luister voornamelijk up-tempo
Dat Fenne Schenkelaars de financiële sector in zou rollen, lag niet direct voor de hand. Ze groeide op in Voorschoten, in een typisch bètagezin – haar vader studeerde moleculaire wetenschappen, haar moeder voedingswetenschappen. “Maar ik was al op jonge leeftijd nieuwsgierig naar hoe bedrijven functioneren en hoe de financiële wereld in elkaar steekt. Op de middelbare school vond ik het vak economie meteen interessant. Ik verraste mijn mentor door als enige leerling te kiezen voor een studie Economie & Bedrijfseconomie in Rotterdam.”
Op de universiteit werd ze aangestoken door enthousiaste verhalen van ouderejaarsstudenten en koos voor een stage in de wereld van mergers & acquisitions. Ze voelde meteen dat ze er thuishoorde. “Dit vak is dynamisch en competitief. Dat past goed bij mij. Ik wil altijd winnen en hou van tempo; ik word onrustig als dingen traag gaan of niet goed geregeld zijn.”
In 2020 begon ze met een Corporate Financetraineeship bij ABN AMRO. Ze draaide mee in verschillende teams, kreeg zo een beeld van wat Corporate Finance behelst en leerde veel collega’s kennen. Het bevestigde opnieuw dat ze zich wilde specialiseren in M&A. Na bijna drie jaar in het vak – en verschillende transacties verder – betekende een carve-out van VolkerWessels een nieuw niveau van complexiteit: drie
entiteiten werden als één pakket afgestoten, elk met hun eigen structuur en uitdagingen. “Ik kreeg veel verantwoordelijkheid, en nam onder meer het financiële model voor mijn rekening. Daar heb ik ontzettend veel van geleerd.”
Let’s go for it
Dat ze vorig jaar door ABN AMRO werd voorgedragen als Best Young M&A-advisor noemt ze een grote eer. “Ik ben ontzettend trots dat ik de award uiteindelijk heb gewonnen.”
Volgens het juryrapport valt Schenkelaars op door haar natuurlijke leiderschap. Ze omschrijft zichzelf als ‘toegankelijk, energiek, en doelgericht’. “Als ik ergens in geloof en een doel voor ogen heb, dan ga ik er volledig voor. Dat helpt om mensen mee te krijgen en samen naar een resultaat toe te werken. Ik haal bovendien veel energie uit samenwerken in teams.”
“Dit vak is dynamisch en competitief. Dat past goed bij mij. Ik wil altijd winnen en hou van tempo; ik word onrustig als dingen traag gaan of niet goed geregeld zijn.”
Haar talent voor leiderschap kwam goed van pas tijdens een verkooptransactie voor SnelStart, een boekhoudsoftwarebedrijf voor ZZP’ers en MKB’ers. Midden in het proces ging de deal captain onverwachts eerder met vaderschapsverlof. Zonder aarzelen nam Schenkelaars zijn taken over. “Normaalgesproken wordt de rol van deal captain vervuld door iemand met meer jaren werkervaring. Ik dacht: ik grijp deze kans - let's
“Alleen door het proces strak en gestructureerd te begeleiden en de regie te houden, breng je een deal succesvol naar de finish. Dat is uiteindelijk waar het om draait als M&A-adviseur.”
go for it. Ik herinner me goed hoe het was om voor het eerst zo’n grote verantwoordelijkheid te dragen. En daarbij samen te werken met zeer ervaren adviseurs en andere stakeholders. Ik voelde dat er aanvankelijk kritisch naar mij werd gekeken: ‘Gaat zij de leiding nemen?’ Dat gaf me juist extra motivatie om de klus goed af te ronden. En dat lukte, al was het ook spannend. Ik leerde ervan dat je meer kunt dan je denkt.”
Achter elke deal zitten mensen
Volgens de jury onderscheidt Schenkelaars zich door haar vermogen om een deal te ‘ownen’, ofwel eigenaarschap te tonen. “Ik probeer volledig te doorgronden wat de klant wil. Tegelijkertijd kijk ik scherp naar de transactiedynamiek: wat zijn de belangrijkste value drivers, waar liggen de belangen van de verschillende partijen en waar kunnen spanningen ontstaan? Door dat goed te begrijpen, kun je vooruitdenken, potentiële knelpunten vroeg signaleren en daarop anticiperen”, verduidelijkt ze. “Alleen door het proces strak en gestructureerd te begeleiden en de regie te houden, breng je een deal succesvol naar de finish. Dat is uiteindelijk waar het om draait als M&A-adviseur.”
Over wat een goede deal maakt, is ze helder. Financieel moet het kloppen, maar dat is slechts het vertrekpunt. "Een succesvolle deal klopt ook strategisch en menselijk, en blijft waarde creëren na closing. Uiteindelijk zitten achter elke transactie mensen. Wanneer partijen fundamenteel verschillen in cultuur of toekomstvisie, maakt dat succesvolle samenwerking lastig." Daarom
hoort eerlijk adviseren bij haar rol. “Zelfs als dat betekent dat een deal uiteindelijk niet doorgaat.”
Veertien uur non-stop onderhandelen
Tijdens haar pitch deelde ze een van haar ‘war stories’, een transactie met een intensieve slotfase. Dat ging om de verkoop van Unox door Unilever. Voor de feestdagen moest er getekend worden, terwijl nog een flink aantal punten openstond. Om 21 uur 's avonds schoven de partijen aan, om 11 uur de volgende ochtend lag er een getekende deal. Zo werd er veertien uur lang non-stop onderhandeld in een kamer op een advocatenkantoor. “In de slotfase wordt vaak nog over van alles onderhandeld - van commerciële afspraken tot merkgebruik, intellectueel eigendom en contractuele voorwaarden. Juist daar merk je hoeveel belangen, strategie en emotie er achter een deal kunnen zitten.”
Hoe ze zelf omgaat met deadlines en hoge verwachtingen? “Ik blijf altijd vrij kalm. Deadlines en werkdruk horen bij het vak. Ik kan me tijdens intensieve periodes goed richten op wat echt belangrijk is.” Regelmatig reserveert ze momenten van rust. “Als het werk het toelaat, sport ik veel of maak ik verre reizen. Af en toe afstand nemen helpt me om scherp te blijven.”
Geen typisch bankiersprofiel
Sinds begin 2026 is Schenkelaars Director Corporate Finance en als poolmanager verantwoordelijk voor de begeleiding van de nieuwe generatie trainees. Uit erva-
ring weet ze hoe overweldigend de M&A-wereld in het begin kan zijn: “het tempo ligt hoog, de verwachtingen zijn groot, iedereen wil presteren.” Wat ze jonge professionals mee wil geven: “Geloof in je eigen kunnen. Je hoeft niet aan het typische bankiersprofiel te voldoen om succesvol te zijn in dit vak. Juist wanneer je dicht bij jezelf blijft, kun je uitblinken. Technische vaardigheden blijven essentieel, maar uiteindelijk maken de menselijke kwaliteiten het verschil. Iedereen kan op enig moment een financieel model bouwen. Maar hoe je relaties onderhoudt en vertrouwen opbouwt bij klanten - dáármee onderscheid je jezelf echt.”
Op haar lijf geschreven
Binnen de familie- en vriendenkring weten ze inmiddels dat dit vak op haar lijf geschreven is. “Dat besef moest groeien. Niet iedereen begreep direct wat mij aantrok in deze wereld of waarom ik bereid was lange dagen te maken. Gaandeweg zagen ze in dat mijn kwaliteiten hier goed tot hun recht komen en dat die gedrevenheid juist heel typerend voor mij is. Tijdens mijn traineeship viel me op dat ambitie niet altijd hetzelfde wordt bekeken. Lange dagen maken werd bij mannelijke collega’s vaak gezien als gedrevenheid. Als ik twee uur te laat op een verjaardag arriveerde, was de reactie vaak: Waarom zou je jezelf dat aandoen? Dat verschil is nog steeds niet helemaal verdwenen.”
Met het winnen van de M&A-Award hoopt Schenkelaars jonge professionals – en in het bijzonder jonge vrouwen – te inspireren die twijfelen of de M&A-wereld iets voor hen is. “Dat zou de dynamiek en besluitvorming in de dealroom goed doen. Ik geloof dat mensen met verschillende achtergronden en perspectieven elkaar goed aanvullen. M&A is in veel opzichten nog een mannenwereld. Ik merk dat het verandert, alleen heeft het tijd nodig.”
Geopolitiek als dealbreaker: FDI-screening en de nieuwe realiteit van Nederlandse M&A
De Nederlandse M&A-praktijk bevindt zich midden in een – inmiddels niet meer zo – stille maar fundamentele verschuiving. Het traditioneel open en aantrekkelijke investeringsklimaat van Nederland komt steeds verder onder druk te staan en de speelruimte voor (buitenlandse) investeerders wordt in toenemende mate begrensd, steeds vaker door geopolitieke overwegingen.
DOOR JOEP SCHREIJER
Recente ontwikkelingen, waaronder de interventies rond strategische technologiebedrijven als Nexperia en Solvinity, illustreren dat overnames niet langer uitsluitend langs economische of commerciële lijnen worden beoordeeld. Het speelveld verandert en de opkomst van foreign direct investment (FDI) screening als materiële factor markeert een nieuwe fase: investeringsscreening is niet langer louter een procedurele horde, maar een variabele, dealbepalende factor die vanaf dag één strategische aandacht vereist.
De toenemende aandacht voor FDI-screening past binnen een bredere Europese en mondiale trend. Ook Nederland wordt alerter op afhankelijkheden in kritieke sectoren, wat zich vertaalt in een verschuiving van een reactieve naar een proactieve overheid, met een strategisch
(investerings-)beleid dat nationale veiligheid, (digitale) autonomie en economische soevereiniteit centraal stelt.
Recent nog is door minister Heleen Herbert (Economische Zaken en Klimaat) bekendgemaakt dat de Wet veiligheidstoets investeringen, fusies en overnames (Wet Vifo) in 2027 wordt uitgebreid met 6 (deeptech) technologieën waarbinnen een veiligheidstoets kan plaatsvinden, naast de huidige ‘sensitieve technologie’ van quantum, fotonica, halfgeleiders en dual use goederen.1 Daarnaast wordt er door de overheid 360 miljoen euro extra in deeptech geïnvesteerd.2
In het licht van de huidige geopolitieke dynamiek en een steeds breder wordend toetsingskader, is de verwachting dan ook dat dergelijke interventies door overheden in frequentie zullen toenemen.
Solvinity en Nexperia
Op 25 mei jl. greep de Nederlandse overheid in bij de overname van Solvinity, het cloudbedrijf dat DigiD en MijnOverheid beheert, door het Amerikaanse Kyndryl. Een primeur. Staatssecretaris Willemijn Aerdts van Digitale Economie en Soevereiniteit heeft de Solvinityovername verboden ‘ter bescherming van het publieke belang’, op advies van het Bureau Toetsing Investeringen (BTI) die de overname sinds november 2025 onderzocht.3 Niet op basis van de Wet Vifo, maar op grond van de Wet ongewenste zeggenschap telecom (WOZT).4
De motivering is niet openbaar. In deze casus speelt de gevoeligheid over vitale digitale infrastructuur en digitale autonomie. Het betrof hier een IT-dienstverlener die niet zelf een klassieke telecomaanbieder is, maar wél onder de WOZT valt. Hoewel dergelijke infrastructuur niet altijd evident is aan te merken als ‘kritiek’, lijkt de reikwijdte ruim te worden geïnterpreteerd. Ook
IT-dienstverleners, zoals cloudbedrijven, die indirect toegang hebben tot dergelijke systemen kunnen binnen de scope van FDI-screening vallen.
Daarnaast heeft de casus rondom Nexperia, een in Nederland gevestigd halfgeleiderbedrijf met Chinese aandeelhouder sinds 2019 (dus te vroeg voor de Wet Vifo), laten zien dat geopolitiek inmiddels een doorslaggevende rol speelt – en hoe disruptief een investeringsscreening voor een business kan uitpakken.
Bij bevel van demissionair minister Karremans (EZK) greep de Nederlandse overheid in op basis van de Wet beschikbaarheid goederen (Wbg 1952), om te voorkomen dat door Nexperia geproduceerde goederen niet beschikbaar zouden zijn in een noodsituatie. Doordat de halfgeleidersector van strategisch belang wordt geacht, kwalificeert buitenlandse inmenging snel als potentieel risico.
Het juridisch kader: Vifo
als spil in een groeiend web van toetsingskaders
Sinds 1 juni 2023 is de Wet Vifo in werking, met terugwerkende kracht tot peildatum 9 september 2020, welke onder meer ziet op (i) vitale aanbieders (bijvoorbeeld op gebied van drinkwater, kernenergie en luchtvervoer), (ii) ondernemingen actief in sensitieve technologie (waaronder kwantumtechnologie, fotonica, halfgeleiders en dual use goederen) en (iii) beheerders van bedrijfscampussen die van belang zijn voor de nationale veiligheid.
Deze wet vormt het centrale Nederlandse instrument voor FDI-screening en geeft de overheid bevoegdheden om transacties te toetsen en zo nodig (geheel of gedeeltelijk) te blokkeren. De toetsing richt zich primair op risico’s voor de nationale veiligheid, continuïteit van vitale processen en ongewenste strategische afhankelijkheden.
4. Op grond van artikel 14a.4, eerste lid van hoofdstuk 14a van de Telecommunicatiewet.
Strategische investeringen en nationale veiligheid
Daarnaast blijft sectorspecifieke regelgeving bestaan – en verder toenemen (o.m. met de recente uitbreiding van de Energiewet en de aanstaande toetsing van defensie-gerelateerde investeringen) – en vervult de herziene EU FDI Screening Regulation een coördinerende functie. De verwachting is dan ook dat de rol en reikwijdte van FDIscreening verder zullen toenemen (evenals de werkdruk bij het BTI). Naast traditionele sectoren zoals energie en halfgeleiders komen ook opkomende deeptech-domeinen als AI, nano- en biotechnologie onder de loep te liggen.
Hoewel de formele toetsingskaders in theorie de discretionaire ruimte van overheden begrenzen, bevatten zij veelal open normen – zoals 'publiek belang’, 'strategisch belang' en 'nationale veiligheid' – die de overheid beoordelingsruimte bieden, die bovendien steeds politieker wordt ingevuld. De kaders zijn weliswaar ‘landenneutraal’ en juridisch omkleed, maar politieke context en maatschappelijke druk spelen in de praktijk een niet te verwaarlozen rol in de besluitvorming (zoals de Solvinity-zaak illustreert).
Impact op de M&A-praktijk
Dit alles vergroot de onzekerheid voor transactiepartijen en heeft verder praktische gevolgen voor de M&A-praktijk, die vrijwel alle fases van het transactieproces raken.
Allereerst brengen FDI-procedures onvermijdelijk vertraging met zich mee, met name door (pre-)notificatiefases en informele afstemming met autoriteiten. Ook zoeken partijen actief naar manieren om risico’s te mitigeren, bijvoorbeeld door carve-outs van gevoelige activiteiten of het structureren van joint ventures dan wel minderheidsdeelnemingen in plaats van ‘control’. Daarnaast staat de dealzekerheid onder druk. FDI-toetsing is in veel transacties inmiddels een standaard condition precedent (CP)
Dit alles vertaalt zich in een toenemend gebruik van hellor-high-water verplichtingen, reverse break fees, flexibele long stop dates en specifiekere FDI-conditions precedent met gedetailleerde cooperation covenants en expliciete regulatory risk-allocatie.
De conclusie is helder: geopolitiek is geen incidentele factor meer. FDI-screening is verschoven van tick-thebox-formaliteit naar strategisch kernonderdeel dat het gehele transactieproces kan beheersen. Met een steeds ruimer wordend web van toetsingskaders en overnames die in-scope zijn, bepaalt FDI-screening in toenemende mate óf een transactie doorgaat, onder welke voorwaarden en tegen welke prijs. Succesvolle dealmaking vereist daarom een geïntegreerde aanpak waarin politieke sensitiviteit, strategische positionering en regulatory planning vanaf dag één centraal staan. Geopolitiek als nieuwe dealbreaker, dat zullen we alleen maar vaker gaan zien.
JOEP SCHREIJER IS COUNSEL BINNEN HET CORPORATE EN M&A-TEAM VAN DENTONS IN AMSTERDAM. HIJ ADVISEERT CLIËNTEN, VARIËREND VAN ( PRIVATE EQUITY-) INVESTEERDERS EN CORPORATES TOT ONDERNEMERS, OVER EEN BREED SCALA AAN ONDERNEMINGSRECHTELIJKE EN TRANSACTIONELE VRAAGSTUKKEN, MET EEN FOCUS OP COMPLEXE, VEELAL GRENSOVERSCHRIJDENDE M&A-TRANSACTIES, JOINT VENTURES EN CORPORATE REAL ESTATE. ZIJN CLIËNTEN ZIJN ACTIEF IN SECTOREN ALS CONSUMER & RETAIL, LEISURE, TECHNOLOGIE EN REAL ESTATE, WAARONDER LOGISTIEK EN INFRASTRUCTUUR.
Dentons is partner van de M&A Community
De deal zit niet in de cijfers, maar in de aannames
In M&A wordt vaak gezegd dat “de cijfers moeten kloppen”. Dat is natuurlijk waar. Een koper wil weten wat hij koopt, een verkoper wil laten zien wat hij heeft opgebouwd en financiers willen comfort op de kasstromen. Toch zit de kern van een goede deal zelden alleen in de historische cijfers. Die zit vooral in de aannames erachter.
Want EBITDA is geen natuurwet. Werkkapitaal is geen vaststaand gegeven. En groei is geen rechte lijn omdat het management dat zo in een model heeft gezet. Achter iedere normalisatie, forecast en multiple schuilt een verhaal. Soms een sterk verhaal, soms een optimistisch verhaal en soms een verhaal dat vooral goed klinkt in een managementpresentatie.
Juist daar wordt financial due diligence interessant. Niet als afvinkexercitie, maar als manier om de economische realiteit van een onderneming beter te begrijpen. Waarom groeide de omzet echt? Is margeverbetering structureel of tijdelijk? Zijn kosten achtergebleven omdat er te weinig is geïnvesteerd? En hoeveel cash is er daadwerkelijk nodig om het bedrijf te laten draaien na closing?
De beste transacties ontstaan wanneer koper en verkoper niet alleen discussiëren over de uitkomst, maar ook over de onderliggende logica. Een verschil van mening over waarde is vaak eigenlijk een verschil van mening over risico. En risico zit bijna altijd in aannames: over klanten, pricing, personeel, capex, integratie, synergieën of de houdbaarheid van de marktpositie.
In de huidige markt, waarin financiering kritischer wordt bekeken en kopers selectiever zijn, neemt het belang van goed onderbouwde aannames alleen maar toe. Een scherpe analyse kan dan het verschil maken tussen vertrouwen en vertraging, tussen een prijsdiscussie en een constructieve oplossing, tussen een deal die sneuvelt en een deal die werkt.
Dat vraagt om discipline in het proces. Niet ieder verschil hoeft direct een dealbreaker te zijn, maar ieder verschil moet wel expliciet worden gemaakt. Pas wanneer aannames zijn getest, gevoeligheden zijn doorgerekend en belangen helder zijn, ontstaat een basis waarop partijen met overtuiging kunnen onderhandelen en echt bewuste besluiten nemen.
Daarom is goede dealadvisering niet alleen terugkijken, maar vooral doorvragen. Niet alleen constateren wat er is gebeurd, maar begrijpen waarom het is gebeurd en wat dat betekent voor de toekomst.
Uiteindelijk wordt waarde niet bepaald door Excel. Excel rekent alleen uit wat wij erin stoppen. De echte vraag is dus niet of het model klopt, maar of de aannames de werkelijkheid kunnen dragen.
TIC Advisory is partner van de M&A Community
Baris Koca, A&O Shearman
“De
toekomst van de M&Aadvocatuur vraagt om meer dan alleen juridische excellentie”
Op het hoogste niveau presteren en tegelijkertijd bijdragen aan een meer inclusieve beroepspraktijk: M&A-advocaat Baris Koca (A&O Shearman) bewijst dat dit hand in hand kan gaan. En dat je er zelfs een betere advocaat van wordt. Hij won hiermee de M&A Award voor Best Young Lawyer 2025. “Maatschappelijke betrokkenheid is een wezenlijk onderdeel van wie ik ben als professional.”
DOOR ELLIS BLOEMBERGEN | BEELD MARK VAN DEN BRINK
“Je maakt het verschil als je in complexe transacties richting kunt geven, structuur aanbrengt, het belang begrijpt en partijen op één lijn krijgt én houdt.”
Ruim acht jaar geleden begon Baris Koca bij A&O Shearman. Als senior M&A-advocaat begeleidt hij internationale transacties voor grote corporates en private equity-partijen. Eind vorig jaar werd de 34-jarige Koca uitgeroepen tot Best Young M&A Lawyer 2025. De jury omschreef hem als een ‘uitzonderlijk talent binnen de wereld van mergers & acquisitions. De resultaatgerichte en strategische adviseur onderscheidt zich niet alleen door zijn juridische expertise en zakelijke inzichten, maar ook door zijn maatschappelijke betrokkenheid en zijn visie op de toekomst van de advocatuur.’
Wat het vak zo boeiend maakt, vindt Koca, is de veelzijdigheid. “De ene dag sta je een corporate bij die een transportbedrijf overneemt, de volgende dag adviseer je een private equity-partij die wil investeren in een founder-led techbedrijf. Elke deal vergt een frisse blik, elke sector kent zijn eigen dynamiek, er spelen altijd andere belangen.”
Dat de juridische basis moet kloppen, spreekt volgens Koca voor zich. “Maar dat is niet waarmee je je onderscheidt. Je maakt het verschil als je in complexe transacties richting kunt geven, structuur aanbrengt, het belang begrijpt en partijen op één lijn krijgt én houdt. Juist in grensoverschrijdende transacties, waar verschillende jurisdicties, governance-structuren en stakeholderbelangen samenkomen, is dat essentieel. Dat betekent continu schakelen: als je alleen in de documenten zit, mis je het grotere plaatje van de transactie. Kijk je alleen naar de hoofdlijnen, dan mis je de risico’s.”
De advocaat van morgen denkt verder
Volgens Koca zal de rol van advocaat veranderen in de toekomst. “Dat komt allereerst doordat AI veel repetitieve
en procesmatige onderdelen van ons werk zal overnemen. Daardoor verschuift de toegevoegde waarde van de advocaat naar analyse, oordeelsvorming en strategisch advies. Advocaten die AI effectief inzetten, zullen een voorsprong hebben.” Maar er speelt meer: “De wereld wordt complexer, en dat geldt ook voor – met name internationale – transacties. Denk aan logistieke bedrijven die producten vervoeren naar het buitenland en afhankelijk zijn van transportlicenties, of denk aan producenten die hun marges zien schommelen door wisselende importheffingen. Cliënten hebben steeds meer behoefte aan een trusted advisor: iemand die begrijpt hoe hun onderneming werkt, die wijst op risico's en die verder denkt dan het juridische vraagstuk.”
Die titel van trusted advisor moet je verdienen, meent Koca. “Dat begint met een goede relatie met de cliënt. Ik ben er als de cliënt me hard nodig heeft: om elf uur ‘s avonds als er een onverwacht bod binnenkomt, of als de cliënt snel een strategisch besluit moet nemen.”
Daarnaast wil Koca de mens achter de cliënt kennen. “Het hoeft niet altijd formeel of over de inhoud te gaan. Ik wil een vertrouwensrelatie opbouwen en iemand zijn waarmee de cliënt kan sparren. Ook voor een korte vraag mogen ze me bellen. En”, zegt Koca: “na een deal neem ik altijd de tijd om te evalueren.”
De adrenaline houdt je op de been
Private equity en corporate M&A vergen een fundamenteel andere aanpak. Bij corporates draait het om strategische waardecreatie op de lange termijn; bij private equity om optimalisatie binnen de investeringsperiode, met een duidelijk route naar een exit. Met name PE-trajecten kunnen intensief zijn. Vooral als een cliënt besluit te pre-empten bij een controlled auction, ofwel
buiten het verkoopproces om direct een bod wil doen dat de verkoper niet kan weigeren. “Zo klopte een cliënt bij ons aan die binnen enkele dagen rond wilde zijn met de verkoper. We gingen meteen aan de slag en werkten met een internationaal team dag en nacht door. In nog geen vier dagen regelden we de due diligence, de financiële structurering, de onderhandeling, de contracten en andere documenten. Dat dit lukte, zonder dat de kwaliteit eronder leed, bewijst wat voor geoliede, wereldwijde machine A&O Shearman is”, vindt Koca die eraan toevoegt dat de adrenaline je tijdens die dagen op de been houdt. “Als de handtekeningen eenmaal zijn gezet en de cliënt tevreden is, weet je waar je het voor doet.”
Inclusief leiderschap vraagt dagelijkse keuzes
Het winnen van de titel brengt Koca behalve erkenning, ook een podium om aandacht te vragen voor zijn visie op inclusief leiderschap. “Voor organisaties is het thema diversiteit en inclusiviteit niet een kwestie van nice to have”, zegt hij met klem. “Verschillende perspectieven leiden tot betere besluitvorming, sterkere teams en beter advies. De meest succesvolle organisaties zijn daarom divers samengesteld: in achtergrond, perspectief en ervaring.”
Dat bereik je volgens Koca alleen met inclusief leiderschap. “Iedereen moet dezelfde kansen krijgen om te
Young M&A
groeien, ongeacht zijn achtergrond. Die visie moet dagelijks terugkomen in de samenstelling van teams, wie je bij pitches betrekt en hoe je feedback geeft.”
Daarbij waardeert hij zijn werkgever: “A&O Shearman is een progressief advocatenkantoor. We vinden het belangrijk breder te zoeken naar talent, ruimte te geven aan verschillende perspectieven en een omgeving te creëren waarin mensen zichzelf kunnen zijn. Maar”, nuanceert hij, “we zijn er nog niet, zeker niet aan de top. Er is talent dat nu nog niet zichtbaar is. Het is makkelijker om talentvolle mensen binnen te halen dan ze te behouden en te begeleiden naar de top. Daar ligt de uitdaging. Overigens geldt dit voor de gehele advocatuur.”
De wereld eerlijker maken
Binnen A&O-Shearman kreeg Koca de ruimte om naast zijn M&A-praktijk bij te dragen aan bredere initiatieven.
Zo is hij zowel binnen als buiten kantoor initiatiefnemer van verschillende programma’s waarmee hij zich inzet voor de ontwikkeling van de volgende generatie. “Maatschappelijke betrokkenheid is voor mij geen extraatje, maar vormt een wezenlijk onderdeel van wie ik ben als professional.”
Hij is trots op de door hem geïnitieerde samenwerking tussen A&O Shearman en One Young World, het grootste jongerencongres ter wereld. “Elk jaar komen 2.000 jonge professionals samen met politieke leiders, CEO's en changemakers om te spreken over inclusiviteit, ethisch leiderschap en hoe de wereld eerlijker kan worden ingericht.”
Wat als een klein initiatief begon in Amsterdam, groeide uit tot een internationaal ontwikkelings- en leiderschapsprogramma voor collega's uit het wereldwijde
A&O Shearman-netwerk, van New York tot Milaan, van Warschau tot Amsterdam. In de afgelopen acht jaar nam Koca ruim zestig collega's mee naar de One Young World Summit. "Het programma biedt netwerkmogelijkheden en persoonlijke ontwikkeling die je niet op een standaard conferentie vindt. Je wordt uitgedaagd na te denken over je eigen rol. Ik vind dat een advocaat breed opgeleid moet worden, zeker bij een organisatie als A&O Shearman.”
Op het podium tussen CEO’s en changemakers
Afgelopen jaar stond hij zelf op het hoofdpodium, tussen internationale CEO’s en changemakers. Zijn keynote 'Becoming the leader you needed’ ging over het belang van inclusief leiderschap en het vormgeven van je eigen carrière. “Het was bijzonder om mijn boodschap uit te dragen: dat je als leider impact maakt door ruimte te
“Maatschappelijke betrokkenheid is voor mij geen extraatje, maar vormt een wezenlijk onderdeel van wie ik ben als professional.”
creëren voor anderen. Leiderschap gaat steeds meer over initiatief nemen, verbinding creëren en anderen meenemen.”
De maatschappelijke betrokkenheid van Koca reikt verder. Zo is hij binnen A&O Shearman ook lid van de Amsterdamse Pro Bono en Community Investment commissie, waarbij hij zich samen met collega's inzet voor lokale initiatieven. Momenteel loopt een samenwerking met FEM-Start, waarvoor het kantoor 750 uur juridisch advies heeft gedoneerd aan vrouwelijke ondernemers. “Slechts 2 procent van het venture capital gaat naar vrouwelijke ondernemers. Omdat we grote fondsen adviseren, vind ik het logisch dat we ook oog hebben voor de andere kant van het veld.”
Daarnaast begeleidt Koca via externe mentorprogramma's studenten die als eerste in hun familie naar de universiteit gaan. “We hebben als kantoor het platform, het netwerk en de kennis om iets te betekenen. Dat brengt wat mij betreft een verantwoordelijkheid met zich mee.”
Verder kijken dan de deal
Met het winnen van de M&A-award bewijst Koca dat succes in de advocatuur niet per se is af te meten aan het aantal succesvolle deals. “De nieuwe generatie advocaten kijkt verder dan de deal: ze willen waarde toevoegen voor de cliënt, het team én de samenleving. Dat is de richting waar het vak naartoe gaat – daar ben ik van overtuigd.”
Onafhankelijk toezicht in de mid-market
Enkele observaties over de spanning tussen aandeelhoudersvertegenwoordiging en het vennootschappelijk belang in de raad van commissarissen
DOOR YTZEN MARSEILLE, MARIELLE BROEKHUYSEN EN ROOS-MARIE STOKVIS
Wij zien regelmatig dat de samenstelling van de raad van commissarissen (RvC) van ondernemingen met private equity of venture capital investeerders de aandeelhoudersstructuur weerspiegelt. Grotere aandeelhouders hebben daarbij het recht om een of meer commissarissen te benoemen en dragen commissarissen voor uit hun eigen fonds of netwerk. Vanuit aandeelhoudersperspectief is dat begrijpelijk. Toch roept deze praktijk een fundamentele governance-vraag op, namelijk in hoeverre de RvC zijn wettelijke rol als onafhankelijk toezichthouder kan vervullen als de RvC in belangrijke mate bestaat uit commissarissen die aan aandeelhouders zijn gelieerd. In dit artikel bespreken wij het juridisch kader, de praktijk en de risico's die deze spanning met zich brengt.
Juridisch kader
Op grond van de wet houdt de RvC toezicht op het beleid van het bestuur en de algemene gang van zaken binnen de vennootschap en de met haar verbonden onderneming. Daarnaast staat de RvC het bestuur met advies terzijde. Daarbij richten commissarissen zich naar het belang van de
vennootschap en de met haar verbonden onderneming. Dat belang is (mogelijk) een ander belang dan het belang van de individuele aandeelhouder.
De Nederlandse Corporate Governance Code gaat ervan uit dat een meerderheid van de commissarissen onafhankelijk is. Volgens de best practice-bepalingen is een commissaris onafhankelijk als hij geen banden heeft met de vennootschap, haar bestuursleden of haar aandeelhouders die zijn onafhankelijke oordeelsvorming kunnen beïnvloeden. Hoewel de Corporate Governance Code uitsluitend geldt voor beursvennootschappen, bieden deze regelingen een referentiekader voor de mid-market.
Uitwerking in de praktijk
Het is op zichzelf geen probleem dat commissarissen worden voorgedragen door aandeelhouders. Evenmin betekent een band met een aandeelhouder op zichzelf dat een commissaris zijn taak niet onafhankelijk kan uitoefenen. De spanning ontstaat met name als de rollen van aandeelhouder en toezichthouder door elkaar gaan lopen. Waar de aandeelhouder in de algemene vergadering in beginsel zijn eigen belang mag nastreven, dient de RvC toezicht te houden vanuit het vennootschappelijk belang. De Hoge Raad heeft in het Cancún-arrest benadrukt dat dit belang bij een vennootschap met een onderneming in belangrijke mate wordt bepaald door het bevorderen van het bestendige succes van die onderneming.
Juist in de praktijk van de mid-market blijkt die scheidslijn niet altijd scherp. In het geval dat
de RvC grotendeels bestaat uit commissarissen die zijn verbonden aan verschillende aandeelhouders, bestaat het risico dat discussies over aandeelhoudersaangelegenheden (zoals voorgenomen investeringsrondes) gemakshalve binnen de RvC worden gevoerd. Daarmee verschuift de dynamiek binnen de RvC van onafhankelijk toezicht naar belangenvertegenwoordiging, wat gevolgen heeft voor het functioneren van de governance. Als bepaalde commissarissen zich laten leiden door een aandeelhoudersbelang en andere commissarissen door het vennootschappelijk belang, kan dit bijvoorbeeld in de weg staan aan constructieve en collectieve besluitvorming binnen de RvC.
De wettelijke tegenstrijdig-belangregeling biedt niet altijd soelaas, omdat deze slechts ziet op concrete belangenconflicten en niet op structurele afhankelijkheden. Uit de rechtspraak volgt bovendien dat de enkele verbondenheid met een aandeelhouder onvoldoende is om een tegenstrijdig belang aan te nemen.
Conclusie
De centrale vraag in dit artikel is of een RvC die vooral een weerspiegeling is van de aandeelhoudersstructuur, voldoende onafhankelijk is om het vennootschappelijk belang voorop te stellen. In de praktijk is dit niet altijd het geval. Een onafhankelijke meerderheid binnen de RvC, zoals aanbevolen in de Corporate Governance Code, is niet uitsluitend bedoeld om belangenverstrengeling te voorkomen, maar vooral om de eigen positie van de RvC als toezichthoudend orgaan te beschermen. Het kan daarom raadzaam deze lijn ook in de midmarket te volgen, onder meer om te borgen dat dat discussies over aandeelhoudersaangelegenheden in de algemene vergadering worden gevoerd en niet in de RvC.
MARIELLE BROEKHUYSEN EN YTZEN MARSEILLE ZIJN PARTNER BIJ JB LAW. ROOS-MARIE STOKVIS STUDEERT DE MASTER COMMERCIËLE RECHTSPRAKTIJK AAN DE UNIVERSITEIT VAN AMSTERDAM EN LOOPT EEN STUDENT-STAGE BIJ JB LAW.
JB Law is partner van de M&A Community
Rob Kiers & Ilse Niehof-Duivelshof, ForFarmers:
“Alle partijen willen dat die pasgeboren joint venture een succes wordt”
De joint venture die ForFarmers recent aankondigde met het Poolse KPS Food Group is tekenend voor de strategie van de Nederlandse beursgenoteerde leverancier van onder andere veevoer. Rob Kiers (COO, lid van de Raad van Bestuur) en Ilse Niehof-Duivelshof (Corporate Aff airs Director) lichten toe.
DOOR CHARLES SANDERS | BEELD MARK VAN DEN BRINK
Het was letterlijk en figuurlijk een lange reis die tot ketenintegratie en de nieuwe joint venture ForFarmers Polska leidde. Anderhalf jaar lang werkten Rob Kiers en Ilse Niehof van het diervoerbedrijf uit Lochem met hun teams naar het uiteindelijke resultaat toe. Met diverse reizen naar Radom, Oost-Polen, waar KPS Food Group zetelt.
“Als we daar dan waren, gingen we drie dagen van intensieve onderhandelingen in”, vertelt Ilse NiehofDuivelshof, Corporate Affairs Director van ForFarmers. “We waren met onze joint venture Tasomix al aanwezig in Polen, maar wilden onze positie in de groeiende Poolse pluimveemarkt versterken. Dat past naadloos in onze strategie verder te groeien in Europa, naast onze aanwezigheid in het Verenigd Koninkrijk en Duitsland. En natuurlijk in ons thuisland, Nederland. Het betekent een volgende stap in waardeketenintegratie.”
Haar collega Rob Kiers, COO en lid van de Raad van Bestuur van ForFarmers: “Met KPS Food Group vonden we een toonaangevende, innovatieve speler in de keten van productie, slacht en verwerking van pluimvee. Onze al bestaande joint venture Tasomix werkte al langer samen met KPS. Nu worden de activiteiten van beide
bedrijven samengebracht in ForFarmers Polska. Wij krijgen een meerderheidsbelang van 50,5 procent en zullen de joint venture volledig consolideren.”
De eigenaren van KPS, twee families en tevens medeaandeelhouders van Tasomix, behouden de overige 49,5 procent van de aandelen. Pieter Wolleswinkel, CEO ForFarmers, zei bij het bekendmaken van de plannen voor de nieuwe joint venture: “In de markten waarin we actief zijn, wordt het steeds belangrijker om de waardeketen te integreren voor een toekomstbestendige pluimveesector. Ik ben dan ook zeer positief over deze strategisch belangrijke stap voor ForFarmers. Door Tasomix samen te voegen met één van de modernste pluimvee verwerkende bedrijven van Polen, kunnen we onze krachten bundelen in een geïntegreerde organisatie die goed kan inspelen op de markt. Met ForFarmers Polska kunnen we onze positie op de Poolse pluimveemarkt versterken en profiteren van de groeimogelijkheden in Polen.”
KPS beschikt over diverse eigen pluimveebedrijven, dienstverlenende bedrijven voor distributie en verkoop, een slachterij en productielocatie voor consumentenproducten. De omzet bedraagt 252 miljoen euro, de jaarlijkse EBITDA ongeveer euro 46 miljoen euro.
ROB KIERS
Functie Chief Operating Officer ForFarmers Groep
Leeftijd 45 jaar
Woonplaats Heino
Gezin Getrouwd met Hanke van der Sluis, 2 kinderen
(Isolde en Flore)
Studie Hogere Hotelschool, Internationale Bedrijfskunde
Laatst gelezen boek Veel kookboeken
Favoriete tv-serie/streaming Sport
Sport Wielrennen (vooral om te kijken)
Hobby Koken, reizen, concerten bezoeken
Dé droomvakantie Rondreizen in Afrika
Muziek: Zeer breed, maar Pearl Jam als favoriete band
Auto BMW (maar meestal gewoon wat beschikbaar is)
‘We zijn blij dat de huidige eigenaren van KPS betrokken blijven bij
ForFarmers Polska’
COO Rob Kiers van ForFarmers: “Met 2000 werknemers is KPS een serieus grote speler, de nieuwe joint venture betekent een forse groei van ForFarmers als geheel. Tasomix telt ongeveer 525 collega’s. We zijn blij dat de huidige eigenaren van KPS betrokken blijven bij ForFarmers Polska, als aandeelhouder én ook nog eens operationeel.”
Een win-win situatie volgens betrokken partijen. ForFarmers brengt via Tasomix diepgaande kennis op het gebied van voeders, duurzame voerproductie en voeradvies. Het bedrijf behoort tot één van de grootste producenten van diervoer in Polen en levert voor pluimvee, varkens en herkauwers. Met een team van 525 medewerkers biedt het betrouwbare en efficiënte voeroplossingen. Tasomix maakt sinds 2018 deel uit van de ForFarmers Groep. Het management van ForFarmers Polska zal bestaan uit vertegenwoordigers vanuit de joint venture-partners. De Enterprise Value van de joint venture is 520 miljoen euro.
“Vanzelfsprekend hebben we de voorgenomen deal aangemeld bij de Poolse mededingingsautoriteiten”, aldus Ilse Niehof. “We zitten nu middenin dat proces en hopen deze transactie in de tweede helft van 2026 te kunnen afronden.”
ForFarmers rondde eerder dit jaar via haar deelneming Tasomix een overeenkomst af om 100 procent van de aandelen in Farmpasz Podlasie Sp. z.o.o. in Makówka over te nemen. Voor Tasomix toen een volgende stap in de groeistrategie om haar marktpositie verder te versterken,
met name in de rundveesector. De transactie was als het ware een ouverture naar de nieuwe voorgenomen joint venture ForFarmers Polska. Tasomix werkt al jaren samen met Farmpasz. Daardoor kent het bedrijf de technologische mogelijkheden van de productielocatie en weet wat de kansen zijn ten aanzien van de productiecapaciteit. Dit maakt een soepele integratie en verdere ontwikkeling mogelijk.
‘Deze acquisitie maakt deel uit van onze strategie voor expansie in Europa’
Farmpasz werd opgericht in 2001 en is gespecialiseerd in de productie van rundveevoer, met een jaarlijkse capaciteit van 80.000 ton. De fabriek beschikt over een moderne verpakkingslijn en een modern opslagmagazijn, wat daarmee een solide en efficiënte basis is voor zakgoedvoeders.
Rob Kiers: “We waren nog niet fysiek aanwezig in NoordOost Polen, waar Farmpasz is gevestigd, vandaar die overname eerder dit jaar. En natuurlijk maakt ook deze acquisitie deel uit van onze strategie voor expansie in Polen en de uiteindelijke nieuwe joint venture.”
Zowel Niehof als Kiers benadrukken het belang van de samenwerking bij de ForFarmers M&A-activiteiten van het in fusies en overnames gespecialiseerde team van ING. “Dat was bij vrijwel al onze eerder tot stand gekomen overnames en joint ventures zo, en ook bij deze Poolse deals werden we uiterst vakkundig geadviseerd door Yvette Erdkamp, Director Corporate Finance. Bijvoorbeeld over waarderingen, over integratie, over prijzen in de branche. Ze helpen ons bij het vinden van leads. Met ING onderhouden we korte lijnen, erg prettig dat we altijd op hen kunnen rekenen en vertrouwen.”
Ilse Niehof werkt al bijna vijftien jaar bij ForFarmers. Ze studeerde aanvankelijk notarieel recht in Groningen, maar bedacht dat ze geen notaris wilde worden en switchte naar Nederlands recht (privaat en bedrijfsrecht) en fiscaal recht en behaalde drie masters. Nu leidt ze het legal & compliance team, is verantwoordelijk voor corporate affairs, waarbinnen ze samen met haar team werkt aan de duurzaamheidsstrategie van ForFarmers, corporate communicatie en stakeholderdialoog van ForFarmers. Daarnaast werkt ze samen met Rob Kiers op alle lopende M&A-trajecten.
ILSE NIEHOF-DUIVELSHOF
Functie Corporate Affairs Director ForFarmers Groep Leeftijd 39 jaar
Woonplaats Lattrop-Breklenkamp
Gezin Getrouwd met Tom Niehof, 2 kinderen (Lasse 9 jaar en Ties 7 jaar)
Studie Bachelor en master notarieel recht en master Nederlands recht (privaat en bedrijfsrecht) en fiscaal recht
Laatst gelezen boek Omringd door idioten en ben nu De graanrepubliek aan het lezen
Favoriete tv-serie/streaming Verschillende documentaires / series op verschillende streamingplatforms
Sport Nu sportschool (eerder altijd volleybal)
Hobby Reizen, volleyballen, skiën, fotografie en gezellig op stap met de vrienden
Dé droomvakantie Bijzondere reizen maken samen met de kinderen, maar ook lekker actief in de bergen in de zomer, maar vooral ook in de winter (skiën)
Muziek Van alles, van Chefs special tot Ariana grande en Anouk en alles daartussen
Auto Altijd voorkeur voor Volvo gehad, maar nu een Audi, maar wel elektrisch
‘De interactie met stakeholders, dat
gevoel, de dynamiek van M&A…’
“Ik wilde het bedrijfsleven in, dat realiseerde ik me al vroeg tijdens mijn studies”, vertelt ze. “Mijn eerste baan bracht me naar ForFarmers in 2011. Eén van de eerste grootste overnames waar ze aan mocht werken, was de overname van veevoeractiviteiten van Nutreco (waaronder Hendrix UTD en Pavo) en de overname van de aandelen in BOCM Pauls in Verenigd Koninkrijk. Vanaf het begin was ik hier vervolgens bij alle overnames, fusies en joint ventures betrokken. Nee, ik hou geen lijstjes bij, maar ik schat dat het er tussen de dertig en veertig geweest moeten zijn. Die interactie met stakeholders, dat gevoel, de dynamiek van M&A… Dat alles krijg je door de praktijk van elke dag pas écht in je vingers.”
Rob Kiers studeerde af aan de Hogere Hotelschool en deed een vervolgstudie Internationale Bedrijfskunde aan Radboud Universiteit Nijmegen. Hij werkte vier jaar lang als consultant voor Finext en was onder andere gedetacheerd bij softwarebedrijf Ordina. “Daar werkte ik met name voor de CFO”, vertelt Kiers. “Bij Nutreco deed ik 14 jaar lang brede internationale ervaring op in de agrisector en M&A vanuit de business kant. Met reizen naar Oost-Europa, het Midden-Oosten, Zuid-Amerika, Afrika
en Azië. Ik zat meer in het vliegtuig dan dat ik thuis was. In 2021 kwam ForFarmers op mijn pad. Eerst twee jaar in de functie van Director Strategy and Mergers & Acquisitions, vanaf 2023 als Chief Operational Officer en lid van de Raad van Bestuur.”
Bij ForFarmers was in 2023 – mede als gevolg van de Covid-19 pandemie – een reorganisatie en strategieherziening noodzakelijk. “We kozen voor huis op orde in combinatie met gerichte internationale groei waar ForFarmers zich altijd op gericht heeft”, vertellen Kiers en Niehof.
“De internationale expansie begon met onze deelneming in Tasomix, we wilden richting Oost-Europa en stapten voor 60 procent in. Vervolgens zijn daar veel bedrijven bij aangesloten. Ook in Duitsland en het Verenigd Koninkrijk gingen we op overnamepad. Het aanbrengen van potentiele overnamekandidaten gebeurde én gebeurt lokaal. Als het daarna serieus wordt, gaan wij ter plekke praten.”
‘We kiezen voor groeiende agrimarkten, waar behoefte is aan technisch goed voer’
De M&A-strategie van ForFarmers wordt met name aangestuurd door groei in het marktaandeel en dat ‘over alle diersoorten heen’. Ook geografie telt. “Mede daarom hebben we inderdaad Farmpasz Podlasie – een producent van rundveevoer – via onze deelneming Tasomix begin dit jaar overgenomen”, aldus Rob Kiers. “In Noord-Oost Polen waren we nog niet vertegenwoordigd, daar hadden we geen fabrieken. We kiezen voor landen met groeiende agri-markten in Europa, landen waar behoefte is aan technisch goed voer. Naast Nederland, Polen, Duitsland en het Verenigd Koninkrijk richten we onze blik ook op andere interessante markten binnen Europa, voor ons potentieel erg interessant.”
Zijn collega Ilse Niehof: “We gaan in de regel voor bedrijven actief in de keten, ook wel verticale samenwerking.
Voer, boeren, verwerking. En heel vaak voor één bedrijf, het komt geregeld voor dat daar dan sprake is van een opvolgingsvraagstuk waar wij oplossingen voor kunnen bieden. We kijken natuurlijk eerst naar het prijskaartje, de waarde. Maar ook duurzaamheid staat hoog in het vaandel. We willen ervoorzorgen dat we een bijdrage kunnen blijven leveren aan een toekomstbestendige sector.”
“Het traject van een M&A-transactie is als een accordeon”, glimlacht Rob Kiers. “Er is telkens weer een nieuwe fase die als het ware wordt uitgeschoven. Als we serieus naar een kandidaat kijken, begint dat natuurlijk met de prijs, met de waarde. Met de onderhandelingen daarover, dat is struikelblok nummer één. Je wilt natuurlijk niet te hoog starten, het is voorzichtig aftasten. Als er dan uiteindelijk overeenstemming is over de financiën, kan daar toch nog ruis op de lijn komen.”
Corporate Affairs Director Ilse Niehof vult aan: “Zo’n volgende fase is bijvoorbeeld het due diligence proces, het boekenonderzoek. Dat kan nog wel eens tot discussies leiden. Kijk, zo’n eigenaar – vaak ook founder – denkt dat de race na het akkoord over de prijs wel zo ongeveer gelopen is. Kritisch boekonderzoek verwacht zo’n eigenaar dan niet meer altijd. In de praktijk betekent onderhandelen lange werktijden, soms wel zestien uur per etmaal. We noemden al die driedaagse reizen die we afgelopen anderhalf jaar geregeld naar Polen maakten, ik schat dat we daar zeker tien keer naartoe zijn geweest.”
‘Wij zijn een beursgenoteerd bedrijf en willen kunnen meebeslissen’
“En dan is daar nog het maken van afspraken over zeggenschap”, aldus Kiers. “Wie gaat waar over? Wij zijn een beursgenoteerd bedrijf en willen kunnen meebeslissen. Zo mag bij de deal in Polen ForFarmers de nieuwe CEO leveren. Wat daarna volgt, is bijvoorbeeld het regelen van risicomanagement, hoe leg je dat vast, hoe staat het met
garanties, met vrijwaringen? Ik hou van onderhandelen, met als uiteindelijke doel die nieuwe joint venture op te richten. Dat is complex, het duurt lang. Vaak langer en gecompliceerder dan een ‘gewone’ overname. Voordeel is dat je er als twee partijen sámen in gaat zitten. Dus wil iedereen aan de onderhandelingstafel dat de pasgeboren joint venture een succes wordt.”
Wat bij ForFarmers voorop staat, is de primaire klant. En dat is en blijft de boer. In de hal van het hoofdkantoor van ForFarmers in het Gelderse Lochem staan diverse leuzen. ‘Denken, Doen, Doorpakken. Zo doen we dat’. En: ‘Inzet, Innovatie, Impact’. Aan de wanden van het kantoor van Ilse Niehof en Rob Kiers twee schilderijen. De één laat een oer-Hollandse klomp zien, de ander – gebroederlijk bij elkaar – een koe, een geit, een varken en een haan. “Alles draait hier om de boer”, zeggen beiden. “Een goed verdienmodel voor de boer staat bij ons centraal”.
De mooiste deal? Ilse Niehof denkt lang na. “KPS was recent natuurlijk heel spannend, heel complex. Nieuw ook, een hele keten, anders. Maar waar ik ook heel veel energie van krijg, zijn dealtrajecten met die wat kleinere familiebedrijven. Dat je dan met het gezin aan de keukentafel zit, die emotie in de ogen van de founder ziet. Gek genoeg kan je ook van een transactie die uiteindelijk níet doorgaat, genieten. Zo waren we twee jaar lang in onderhandeling met een partij in het Verenigd Koninkrijk, de gesprekken begonnen in corona-tijd. We zouden een nieuwe joint venture oprichten. Maar de Engelse mededingingsautoriteiten toonden zich niet erg enthousiast. Toen hebben we besloten de stekker eruit te trekken. Maar het mooie is dat we met die partij nog steeds een hele goede band hebben.”
‘Culturen samenbrengen, die balans vinden, dat is puur maatwerk, elke deal is anders’
Rob Kiers: “Ik hou van complexiteit. En alles na de aankoopcomponent. Post merger na het oprichten van die joint venture. Als je een concurrent koopt, is cultuur echt belangrijk. Want waarom kopen de klanten van die partij die je binnenhaalt niet bij jou? En waarom werken de medewerkers van die concurrent niet bij ForFarmers? Het risico dat er uiteindelijk weinig van het marktaandeel dat je binnenhaalt overblijft is altijd aanwezig. Culturen samenbrengen, die balans vinden, dat is puur maatwerk, dat is bij elke M&A-deal weer anders.”
Dan is daar in de agri-sector de beeldvorming. “Veel mensen zien nog onvoldoende hoe innovatief en duurzaam de agri-sector vandaag de dag is” realiseert Ilse Niehof zich. “We moeten dus meer zichtbaar maken dat we als sector kennis en kunde hebben en daarmee het veevoer steeds duurzamer produceren en daarmee een belangrijke bijdrage leveren in duurzaam, maar ook betaalbaar voedsel. We verwerken bijvoorbeeld ook heel veel voedsel van bijproducten, denk aan bierborstel. Dat zou anders worden weggegooid, nu zetten dieren het om in hoogwaardige eiwitten. Hierdoor stimuleren we circulariteit in onze sector. Onze duurzaamheidsdoelstellingen voor 2030 zijn helder, de lat ligt hoog. Maar we doen er alles aan om deze doelen te gaan halen.”
Bij ForFarmers werkt een data analytics team, dat verschillende performance tools per diersoort gebruikt. “Het houden van dieren is heel datagedreven”, zegt Rob Kiers. “Denk aan data die boeren zelf bijhouden en aan gegevens over bijvoorbeeld melkkwaliteit. Door databronnen slim te koppelen in analyses en platforms, onder andere met behulp van AI, ontstaat steeds meer inzicht. Daarbij gaat het niet alleen om technologie, maar juist ook om de collega’s die deze informatie interpreteren en vertalen naar praktische toepassingen. Zo kunnen we beter sturen op duurzaamheid, efficiëntie en betaalbaarheid. En hoewel levende dieren zich nooit volledig laten voorspellen, geldt dat voor het bestelgedrag van boeren en de levering van voer in veel gevallen wél. Juist daar liggen kansen voor een efficientere supply chain en slimmer transport, zeker met het oog op ontwikkelingen als de kilometerheffing voor trucks.”
Over verdere groei van ForFarmers zegt Rob Kiers: “Het rendement op geïnvesteerd vermogen moet minimaal 10 procent zijn, nu bedraagt dit 19.6 procent in het eerste kwartaal van 2026, zoals gepubliceerd werd bij het persbericht over het eerste kwartaal. We willen groeien in de huidige markten, zowel organisch als door M&A, we willen ons meer richten op ketenintegratie. Én we kijken naar overnamekansen in zogenaamde white spots, daar waar we nog niet vertegenwoordigd zijn, maar dat wel willen. Zoals onze CEO onlangs nog zei over onze overnamestrategie: ‘We drinken genoeg koffie, dus aan overleg, aan praten hebben we hier in huis geen gebrek’.”
Waarom Europese dealmakers aandacht moeten besteden aan de secondary markt
De secondary markt is niet langer een nichehoek van de private equity vermogensklasse. Het is uitgegroeid tot een structurele pilaar van de private markten, en op basis van de jaarcijfers van 2025 is de boodschap voor M&A-professionals in heel Europa duidelijk: een markt die ooit werd gezien als een gespecialiseerd liquiditeitsinstrument, ontwikkelt zich snel tot een mainstream onderdeel van het dealmakinglandschap.
DOOR INVESTEC
Het wereldwijde transactievolume op de secondary markt bereikte in 2025 circa 234 miljard dollar, wat neerkomt op een samengestelde jaarlijkse groei van ongeveer 18 procent sinds 2018.
Nog belangrijker is dat deze groei een structurele verschuiving weerspiegelt in de manier waarop sponsors liquiditeit creëren, nu traditionele exit routes – zoals de verkoop aan strategen, sponsor-naar-sponsor transacties en IPO’s – beperkt blijven.
Centraal in deze ontwikkeling staat de opkomst van GP-led transacties en continuation fondsen. Waar deze
structuren ooit met scepsis werden bekeken, worden ze nu breed erkend als een legitieme ‘vierde exit route’.
In 2025 vertegenwoordigden GP-led secondaries ongeveer 47 procent van het totale volume op de secundaire markt, een stijging ten opzichte van 2018 met 32 procent. De transactiewaarde van deze GP-led secondaries bedroeg 111 miljard dollar. In plaats van te wachten tot de marktomstandigheden verbeteren, nemen sponsors steeds vaker zelf de controle over hun exitstrategie.
Implicaties voor Europese dealmakers
Voor Europese dealmakers heeft deze verschuiving duidelijke gevolgen. Secondaries zijn niet langer een te-
rugvaloptie die alleen in periodes van marktstress wordt gebruikt; ze ontwikkelen zich tot een proactief instrument voor portfoliomanagement en waardecreatie.
Als gevolg hiervan worden M&A-adviseurs vaker betrokken bij processen die steeds meer lijken op traditionele transacties, maar met extra complexiteit op het gebied van prijszetting, structurering en afstemming met investeerders.
Europa’s groeiende rol
De rol van Europa in deze ontwikkeling is significanter dan de nieuwskoppen uit Noord-Amerika vaak doen vermoeden. Bedrijven uit EMEA (Europa, Midden-Oosten en Afrika) waren in 2025 goed voor 35 procent van het volume aan GP-led transacties, wat onderstreept hoe stevig deze structuren in de regio zijn verankerd.
Aan de LP-led-kant vertegenwoordigden EMEA-verkopers 24 procent van het volume, wat wijst op een groeiende bereidheid onder Europese instellingen om secondaries te gebruiken als actief instrument voor portfoliomanagement in plaats van als laatste redmiddel voor liquiditeit.
Tegelijkertijd stijgt de kwaliteitsdrempel voor transacties met continuïteitsfondsen. Multi-asset fondsen worden steeds vaker opgebouwd rond een klein aantal goed presterende bedrijven in plaats van rond resterende portefeuilleposities. Deze verschuiving verhoogt de uitvoeringsnormen, met een grotere nadruk op waarderingsdiscipline, strategieën voor het betrekken van kopers en een genuanceerd begrip van de dynamiek op de secundaire markt. Dit worden steeds meer kerncompetenties in het adviesproces in plaats van specialistische expertise.
Aantrekkingskracht voor kopers
Europa ontwikkelt zich ook tot een steeds aantrekkelijkere markt voor kopers op de secondary markt. Lagere instapwaarderingen, een gediversifieerde sectorenmix en een groeiende pijplijn van hoogwaardige activa ondersteunen de vraag. Terwijl Amerikaanse portfolio’s nog steeds zwaar leunen op technologie, biedt de Europese blootstelling aan sectoren als industrie, gezondheidszorg, infrastructuur en consumentengoederen een diversificatie die bijzonder aantrekkelijk is in de huidige omstandigheden.
Marktdynamiek en kapitaal
Ondanks dat het ongebruikte kapitaal (dry powder) op de secondary markt een recordhoogte van 226 miljard dollar heeft bereikt, blijft de markt structureel ondergekapitaliseerd. De vraag groeit sneller dan het aanbod, omdat nieuwe transacties sneller op de markt komen dan het kapitaal kan worden ingezet. Deze disbalans trekt een breder scala aan deelnemers aan: nieuwe spelers waren in 2025 goed voor ongeveer 16 procent van het transactievolume (omhoog van 7 procent in 2023).
De secondary market heeft nu zijn eigen dynamiek. Voor de Nederlandse en bredere Europese (M&A)gemeenschap is de vraag niet langer óf secondaries een permanent onderdeel zullen blijven van private equity, maar of dealmakers gepositioneerd zijn om te profiteren van de voortdurende groei.
BRONNEN
Wereldwijde gegevens afkomstig uit Investec’s Secondary Market Review (februari 2026), gebaseerd op marktinformatie van Investec, Preqin, PitchBook en Secondaries Investor.
OVER INVESTEC
Investec is een genoteerde mondiale investeringsbank en vermogensbeheerder. De M&A advisory-praktijk telt meer dan 300 professionals wereldwijd, met kantoren in Europa, het VK, Zuid-Afrika, Azië en de VS. Investec Advisory bedient mid-market bedrijven en hun private equity-investors in de Benelux, met M&A advisory, direct lending en fondsenoplossingen vanuit één geïntegreerde relatie.
Investec is Gold Partner van de M&A Community
Patrick Kerssemakers, DFF Ventures:
‘De
grootste groei zien we in fysieke goederenmarktplaatsen‘
Van platformbedrijven naar deep tech, cybersecurity en circulaire marktplaatsen: DFF Ventures hee in vier jaar tijd een flinke transformatie doorgemaakt. Met de lancering van een nieuw fonds van 70 miljoen euro blikt medeoprichter Patrick Kerssemakers terug op die ontwikkeling én vooruit op de impact van AI, geopolitiek en veranderende markten. “Je moet meebewegen, maar je niet gek laten maken.“
DOOR JEPPE KLEIJNGELD | BEELD MARK VAN DEN BRINK
Venture Capital
Vier jaar geleden spraken we Patrick Kerssemakers (50) van DFF Ventures, toen het fonds nog investeerde vanuit zijn eerste fonds met een focus op platformbedrijven. Nu, met de lancering van het derde fonds van 70 miljoen euro, is de wereld – en het fonds – aanzienlijk veranderd. "Ja, superleuk om te vertellen wat er allemaal gebeurt", vertelt Kerssemakers. "Kijk, wij als founders van het fonds hebben allemaal een werkhistorie bij internetgerelateerde bedrijven. Die ervaring hebben we meegenomen naar het opzetten van het eerste fonds. Toen zijn we naar fonds 2 gegaan, en nu met weer meer ervaring naar fonds 3, en daar zie je dat je jezelf ontwikkelt en de wereld zich ook ontwikkelt en sneller dan ooit. Dat is gewoon dynamisch."
Toch blijft de uitdaging om langetermijnvisie te combineren met flexibiliteit. “Limited Partners stappen bij ons in op basis van een verhaal, ze willen mee met plannen die we gemaakt hebben. Je moet soms wel met de markt meebewegen, maar je mag je niet gek laten maken", benadrukt Kerssemakers. "En ik vind dat soms best lastig: dat je elkaar scherp moet houden en goede keuzes moet maken. Dat is wel spannend."
Toch blijft de kern van hun strategie onveranderd: eerste tickets in beloftevolle startups. "We zoeken founders die al iets gedaan hebben, ooit. En die beginnen opnieuw een bedrijf. Die ondersteunen wij."
Wat wel veranderd is? De focus. Waar Fonds 1 nog algemener was, lag Fonds 2 al meer op marktplaatsen en vertical SaaS. Nu komen daar deep tech, cybersecurity en zelfs Defence Tech bij. "We zien nog steeds opportuniteiten die we niet van tevoren hadden bedacht, maar die we niet kunnen laten lopen. Als topfondsen die gaan doen, zullen wij ze ook oppakken."
AI, marktplaatsen en de kracht van fysieke goederen
Een van de opvallendste trends in het portfolio van DFF Ventures? Fysieke goederenmarktplaatsen. "De grootste groei zien we in fysieke goederenmarktplaatsen: tweedehands telefoons, gebruikt aluminium, bussen – stadsbussen, tourbussen – en andere fysieke goederen. We zijn een van de weinige partijen in Europa die als eerste in dit soort bedrijven willen investeren", vertelt Kerssemakers.
“Wij denken wel dat marktplaatsen – met name die waar fysieke goederen worden verhandeld, vaak in B2B – een enorme goede hedge zijn tegen AI en deep tech. Want uiteindelijk is er een tekort aan grondstoffen in de wereld. Er is vraag naar heritage, naar tweedehands producten die men wil inkopen of verhandelen."
Een voorbeeld van zo'n fysieke marktplaats en een kroonjuweel in hun portfolio? Vintage.com – een B2C-bedrijf dat tweedehands spullen zoals camera’s, sieraden en horloges opkoopt, analyseert met AI en doorverkoopt op platforms als eBay en Marktplaats.
"Als we de doos openmaken, maken we een foto van de spullen. Dan gaat AI eroverheen en die herkent precies: dit is een iPhone van dit model, dat is een D-horloge, dit is een Nikon D3500, et cetera. Omdat we zoveel van dezelfde spullen binnenkrijgen en er zoveel data over beschikbaar is – ook uit onze eigen eBay-verkoopgeschiedenis, want we zijn de grootste seller op eBay UK – kunnen we die data verrijken. Met AI kunnen we dan heel snel een fair bod doen aan de consument. Een geweldig model. Niemand doet dit op de schaal die wij aan het opbouwen zijn."
Op zoek naar founders met vlieguren en lef
DFF Ventures staat bekend als hands-on investeerder, gericht op ondernemers met ervaring en visie. "Dat ze voldoende vlieguren hebben gemaakt, ergens anders. Dat ze hebben bewezen dat ze in staat zijn om een groot team achter zich te krijgen en dat voor langere tijd te leiden", benadrukt Kerssemakers. Ook de bereidheid om eigen beperkingen toe te geven is cruciaal: "En het liefst founders die in hun kracht staan en snel zeggen: ‘Wij zijn niet goed in dit of dat.’ Dan weten we precies: oké, dan kunnen wij daar helpen of de juiste mensen zoeken." Met een wereldwijd netwerk van 15 venture partners kan DFF Ventures specialisten inzetten waar nodig, of het nu gaat om deep tech, cryptografie of andere niche-expertises.
In de pre-seed en seed-fase draait het due diligence-proces van DFF Ventures vooral om de founder en het team. "Het draait vooral om de mens en om de reeds gebouwde tech, als die er is. Soms is die er nog niet, en dat hoeft ook niet altijd", legt Kerssemakers uit. Een belangrijke les uit de afgelopen jaren: "Een B2B-marktplaats bouwt niet eerst de tech en probeert dan vraag en aanbod te creëren. Nee,
“Domeinkennis is cruciaal. Dat moet echt. We investeren bijna niet in single founders.”
je gaat eerst zelf bellen – met één, twee, drie mensen – en achter je staat een team van product owners en developers die op basis van die kennis de tech gaan bouwen. De eerste omzet komt vaak nog uit handmatig werk, maar uiteindelijk moet de herhaling via een platform lopen.”
DFF Ventures investeert tussen 500.000 en 3 miljoen euro per deal, met een minimale eis van 15 procent aandeel. "Het hangt af van hoeveel geld een bedrijf nodig heeft en hoe groot de markt is. Dan ga je al snel naar 20 of 25 procent. Anders heeft het gewoon geen zin", aldus Kerssemakers. Domeinkennis is hierbij non-negotiable: "Domeinkennis is cruciaal. Dat moet echt. We investeren bijna niet in single founders. Die expertise moet in het hele team zitten, echt embedded. Zonder sectorkennis kom je niet eens aan tafel."
Circulaire economie als natuurlijke focus
Voor DFF Ventures is re-commerce en circulaire economie geen trend, maar een logische uitbreiding van hun kernactiviteit: marktplaatsen. "Het woord circulair is eigenlijk een modewoord geworden. Maar voor ons komt het voort uit de kern van marktplaatsen. Marktplaatsen verhandelen immers vaak geen nieuwe, maar gebruikte producten", legt Kerssemakers uit. Of het nu gaat om laboratoriumapparatuur, bussen of aluminium, het principe blijft hetzelfde: hergebruik en efficiëntie. "We zijn geen impactfund,
maar veel van onze deelnemingen hebben wel een circulaire gedachtegang. Die founders willen de tussenpersoon uitschakelen en beide partijen een betere marge geven."
De veranderende geopolitieke dynamiek speelt een belangrijke rol in de strategie van DFF Ventures. Kerssemakers noemt Metycle, een aluminiummarktplaats, als voorbeeld: “Dat bedrijf koopt schroot op bij kleinere schroothandelaren. In een eigen fabriek in Maasmechelen zuiveren we dat materiaal, waardoor het per categorie een hogere waarde krijgt dan als het als schroot zou worden verkocht. Door dit lokaal te doen, in plaats van het naar China of India te sturen, houden we die grondstoffen in Europa. Om geopolitiek in te spelen op deze markt, bouwen we nu zes fabrieken wereldwijd – in Amerika, Azië, Engeland en mogelijk nog meer in Europa. Zo houden we lokaal aanbod en vraag in balans en ben je gehedged tegen afhankelijkheid van routes zoals China-Europa of Europa-Amerika. Daar wordt heel erg over nagedacht.”
De toekomst van re-commerce ligt volgens Kerssemakers in grading-technologie en trust layers. "De grading-technologie wordt steeds beter", aldus Kerssemakers. “Vroeger kon je een container vullen met schroot en stenen, maar nu kun je materiaal precies scheiden. Je voegt een trust layer toe: de koper weet zeker dat hij aluminium koopt, geen stenen. Deze technologieën maken marktplaatsen
Patrick Kerssemakers met één van de mede-oprichters van DFF Ventures, Laurens Groenendijk.
Venture Capital
sterker. Waarom zou je via een handelaar kopen als een marktplaats inspectie, garantie en factoring kan bieden? Dat is het mooie: die mogelijkheid is er nu."
Exit-strategie: geduld en potentie in balans
Voor DFF Ventures is het natuurlijke moment voor een exit niet altijd duidelijk te bepalen. "In deze markt is dat best lastig te zeggen. Idealiter zo snel mogelijk, maar alleen als het goed kan", aldus Kerssemakers. Als eerste investeerder weten ze dat het jaren kan duren voordat een bedrijf klaar is voor verkoop. "Een fonds heeft natuurlijk een levensduur van 10 plus 2 jaar. Hoe ver ga je daarin? Dat is altijd het spel bij private equity en venture capital."
Met Fonds 1 en 2 die uitstekend presteren, toont DFF Ventures aan dat hun strategie werkt: "Bij Fonds 1 hebben we van de twaalf bedrijven vier met extreem hoge groei. Bij Fonds 2 hebben we bijvoorbeeld het eerdergenoemde aluminiumbedrijf – dat groeit gigantisch."
“Naar
de maan in drie jaar“: een ambitie die vorm krijgt
In 2022 stelde Kerssemakers dat DFF Ventures "naar de maan wilde in drie jaar tijd". Hoe ver zijn ze nu? "We zijn ver. We hebben een aantal portfoliobedrijven die ontzettend outperformen op alle vlakken. En dat is waar je als fonds naar kijkt: als het goed gaat met je bedrijven, dan gaat het goed met het fonds."
De succesvolle prestaties van Fonds 1 en 2 hebben ertoe geleid dat Fonds 3 relatief makkelijk kon worden opgehaald. "Mensen zien dat."
De opkomst van AI brengt zowel kansen als uitdagingen met zich mee. "Nou, dat AI zo snel gaat. En dat je, als je gaat investeren, moet nadenken: Hoe speelt AI hierin een rol? Is het overbodig? Helpt het juist?", reflecteert Kerssemakers. De impact van AI is onvoorspelbaar: "We hebben bedrijven die echt hard geraakt worden door AI, iets wat we nooit hadden voorzien. Bedrijven die opeens overbodig blijken door AI."
Toch blijft DFF Ventures optimistisch over hun positie in
de markt: "Onze kracht is dat we voldoende aanbod hebben van potentieel uitstekende marktplaatsen, en daarom die focus kunnen vasthouden. Ik weet 100 procent zeker dat als we een marktplaats-founder aan tafel hebben, we de deal kunnen winnen."
DFF VENTURES: ONDERNEMERS DIE INVESTEREN IN
ONDERNEMERS
DFF Ventures, oorspronkelijk opgericht als Dutch Founders Fund, is een early-stage venture capital-fonds uit Amsterdam dat zich richt op Europese marktplaatsen en ondergedigitaliseerde sectoren.
Het fonds wordt geleid door een team van ervaren ondernemers en operators: Patrick Kerssemakers, Laurens Groenendijk, Bas Beerens, Hidde Hoogcarspel en Remco van Zanten. Met een achtergrond in succesvolle bedrijven als fonQ, WeTransfer, Just Eat, Treatwell en Hiber combineren zij praktijkervaring met een hands-on benadering.
Wat DFF Ventures uniek maakt, is de bovengemiddelde betrokkenheid en het vermogen om startups te koppelen aan hun uitgebreide netwerken. Het fonds zoekt naar "een man of vrouw met een plan" – ondernemers met doorzettingsvermogen, creativiteit en de ambitie om snel te schalen. Met een no-nonsense mentaliteit en focus op echte uitvoering in plaats van alleen mooie pitchdecks, investeert DFF in de mensen achter de ideeën.
Met een sterke focus op internet, netwerkeffecten en e-commerce is DFF Ventures niet alleen een investeerder, maar ook een partner die helpt bij groei, strategie en het toekomstbestendig maken van bedrijven. Het fonds staat bekend om zijn full-commitment benadering en de overtuiging dat succes ontstaat wanneer het geheel groter is dan de som der delen.
In april 2026 sloot DFF Ventures zijn derde fonds af, met een inverteerbaar vermogen van 70 miljoen euro – meer dan oorspronkelijk voorzien door de grote interesse. Dit fonds richt zich op Vertical AI, marktplaatsen en software die de echte wereld raakt, zoals logistiek, handel en operationele processen waar concurrentievoordeel ontstaat uit data, netwerken en jarenlange inzichten.
ABDERRAHIM ASSA IS
DIRECTOR ESCROW & SETTLEMENT BIJ CSC
Dealzekerheid in een afwachtende M&A-markt: de toegevoegde waarde van escrow
In ons eerdere artikel bespraken wij de belangrijkste trends die de groei van de wereldwijde escrow-markt stimuleren. Hoewel de Europese M&A-markt tekenen van herstel heeft laten zien eind 2025, blijven veel transacties langer op de plank liggen dan partijen enkele jaren geleden gewend waren. Waarderingsverschillen, financieringsvraagstukken en geopolitieke spanningen zorgen ervoor dat kopers en verkopers terughoudender zijn. Juist in deze markt kan een escrowregeling waarde toevoegen.
Een escrow-arrangement biedt partijen een praktische manier om onzekerheden rondom een transactie af te dekken zonder de voortgang van een deal te vertragen. Door gelden tijdelijk onder te brengen bij een onafhankelijke escrow-agent ontstaat zekerheid voor alle betrokken partijen. Het geld wordt pas vrijgegeven wanneer aan vooraf overeengekomen voorwaarden is voldaan, waardoor risico's beheersbaar blijven en discussies achteraf kunnen worden beperkt. Deze behoefte aan zekerheid beperkt zich niet tot M&A-transacties. Ook bij (internationale) disputen, handelscontracten, financieringen en complexe projecten wordt escrow steeds vaker ingezet als instrument om vertrouwen tussen partijen te creëren.
Daarnaast is er een financieel voordeel dat regelmatig over het hoofd wordt gezien. Escrow-gelden worden aangehouden op speciaal ingerichte bankrekeningen die doorgaans aantrekkelijkere rentevoorwaarden bieden dan reguliere zakelijke betaalrekeningen. Tegelijkertijd blijven de gelden dagelijks beschikbaar zodra aan de vrijgavevoorwaarden is voldaan. In veel gevallen zien wij dat de additionele renteopbrengsten de kosten van het escrow-arrangement volledig compenseren.
Minstens zo belangrijk is de keuze van de escrow-provider. In de markt zijn verschillende aanbieders actief die escrow-diensten als aanvullende dienstverlening aanbieden of opereren zonder specifiek financieel toezicht. Voor partijen die substantiële bedragen willen veiligstellen, is dat een aandachtspunt. Het beheer van cliëntgelden vraagt om gespecialiseerde kennis, robuuste processen en passend toezicht. Een gereguleerde escrow-agent opereert binnen een kader van financiële regelgeving en controlemechanismen die zijn ontworpen om gelden, processen en betrokken partijen te beschermen. Dit wordt steeds relevanter nu regelgeving zoals PSD2, AMLR en DORA hogere eisen stelt aan financiële dienstverleners op het gebied van governance, integriteit, operationele weerbaarheid en bescherming van cliëntgelden.
In een markt waarin dealzekerheid, compliance en risicobeheersing steeds belangrijker worden, biedt een professioneel en gereguleerd escrow-arrangement partijen een effectieve manier om financiële verplichtingen veilig en transparant te structureren. Met een FCA-vergunning in het Verenigd Koninkrijk en een PSD2-licentie binnen de Europese Unie biedt CSC Escrow and Settlements partijen een solide en grensoverschrijdend gereguleerd escrowplatform.
CSC is partner van de M&A Community
League Tables Q2, 2026
Veerkracht ondanks onzekerheden
Jan-Pieter Borst (IMAP): "Ondanks aanhoudende geopolitieke onzekerheid blijft de Nederlandse M&A-markt opvallend veerkrachtig. Private equitypartijen staan onder toenemende druk om portefeuillebedrijven te verkopen, terwijl onzekerheid over handelstarieven, energieprijzen en geopolitieke spanningen transacties vertraagt. Zodra de marktomstandigheden stabiliseren, verwachten wij na de zomer van 2026 een duidelijke toename van de dealactiviteit."
Tom Beltman (Marktlink): "De M&Amarkt is uitdagender geworden, vooral in sectoren waar AI-waardeproposities en businessmodellen versneld veranderen. Toch liggen we goed op koers voor opnieuw een recordjaar. De vraagkant blijft solide en het financieringslandschap is breder dan enkele jaren geleden."
League Tables
Michael Schouten (De Brauw Blackstone Westbroek): "Met het openbaar bod op InPost en de fusie tussen AkzoNobel en Axalta hebben we twee aansprekende public M&A-deals gezien. Verder zien we een toename van investeringen in de defensiesector: scale-ups die groeikapitaal ophalen, private equity funds die investeren. Het geopolitieke klimaat zorgt voor onzekerheid en regulatory complexiteit, zoals bij Solvinity. Hier zal bij steeds meer deals rekening mee moeten worden gehouden."
Ytzen Marseille (JB Law): "Ons kantoor heeft een voortvarend halfjaar achter de rug! Op basis van de pijplijn verwachten we een drukke zomer en een goed Q3. We zien over het eerste halfjaar in de mid-market M&A geen grote verschillen met 2025, wat gezien de onrust in het Midden-Oosten en de geopolitieke ontwikkelingen opvallend is."
League Tables
Age Lindenbergh (Alvarez & Marsal): "De geopolitieke onzekerheid is nog steeds groot. Het voorspellen van de economische groei is nu dan ook lastiger dan het juist voorspellen van de toekomstige winnaar van het WK voetbal. Ondanks de grote onzekerheid ligt de M&A markt er verrassend goed bij en daarom kijken we de komende maanden met vertrouwen tegemoet."
Thijs Douqué (KPMG): "We zien volop beweging in de markt, maar deals komen alleen nog tot stand als de strategische en financiële rationale écht klopt. Kapitaal is beschikbaar, maar selectiever dan ooit. We verwachten dat de dealactiviteit na de zomer verder aantrekt, waarbij focus, sectorexpertise en operationele waardecreatie bepalend zullen zijn voor succesvolle investeringen en exits."
FDD DEALMAKERS Q2 2026 DEAL VALUE
2
FDD DEALMAKERS Q2 2026 DEAL VOLUME
Disclaimer: De League Tables zijn altijd een momentopname. De gepubliceerde resultaten in het Financieele Dagblad, MenA.nl en het M&A Magazine kunnen daarom verschillen van wat op een later moment zichtbaar is op Dealmaker.nl. De online versie op Dealmaker.nl toont altijd de meest actuele status.
AI in M&A – Deel 2
5 manieren om met AI alsnog
het verschil te maken – ook als
iedereen dezelfde tools heeft
AI verricht standaardwerk beter dan de mens. Due diligencerapporten gaan sneller, contracten worden grondiger geanalyseerd, risico's systematischer in kaart gebracht. Wie de tool eerder inzet dan zijn concurrenten, wint terrein. Maar die voorsprong is tijdelijk. Naarmate AI-tools verder ingeburgerd raken, verdwijnt het voordeel van de koplopers. De vraag is dan niet langer of je AI gebruikt, maar wat je nog te bieden hebt als iedereen dat doet.
DOOR JAN BLETZ | BEELD CHRISTIAAN DROST/FIREFLY AI
AI blinkt uit in het overnemen van herhalend, tijdrovend en data-intensief werk: de ‘commodity-laag’ van juridische en financiële dienstverlening. In de woorden Jeroen Zweers, innovatieadviseur op het gebied van legal tech: “AI draagt ertoe bij dat gebruikers standaardwerk beter en sneller kunnen uitvoeren.”
Contracten doorzoeken, due diligence-rapportages opstellen, clausules inventariseren op risico’s: het zijn taken waarbij consistentie en volume zwaarder wegen dan creativiteit. Hier laat AI de mens ver achter zich.
Of liever gezegd: kan AI de mens ver achter zich laten. Want in werkelijkheid kan een goede AI-tool in handen
van een prutser een slecht rapport opleveren, zegt Jurjen Boorsma, jurist bij de IND en het brein achter de site cyberlawyer.nl.
Niet alleen liggen fouten op de loer – AI staat erom bekend dat het kan 'hallucineren', sterker nog, dat doet het 'by design', het is ontworpen als wat Magali Fiechter-Deloof, oprichter van adviesbureau Nextwire, een 'droommachine' noemt, die 'als je tien keer dezelfde vraag stelt, tien keer een ander antwoord geeft'. Ook dreigt menig gebruiker in details te verzanden, zegt Boorsma: "Wie AI blind gebruikt als zoekmachine, kan zelfs aan efficientie verliezen. De tool levert immers snel veel details op, waardoor de verleiding groot is om steeds verder te blijven graven naar informatie. Je moet vooraf scherp formuleren wat je zoekt, welke hoofdlijn je wilt toetsen en welke risico’s je wilt uitsluiten." Kortom: je moet AI deskundig weten te hanteren.
Beperkt concurrentievoordeel
AI lijkt dergelijke deskundige gebruikers in eerste instantie duidelijk concurrentievoordelen te bieden. Wie AI eerder inzet dan anderen, werkt sneller, grondiger en goedkoper dan wie dat niet doet. Maar die voorsprong is eindig. Naarmate AI-tools breder beschikbaar worden en breder in de markt worden gezet, verdwijnt dat onderscheidende vermogen van de 'early adopter'. Partijen met eigen tools en unieke data kunnen misschien nog excelleren dankzij AI, voor de rest geldt dat AI noodzakelijk is, maar geen bonus oplevert: je hebt het nodig om mee te spelen, maar je wint er de wedstrijd niet mee.
Zoals Bart ter Steege, oprichter van cultureel adviesbureau SUMM zegt: "Een voordeel waar iedereen over beschikt, is geen voordeel meer. Zodra corporate finance-
specialisten, advocatenkantoren en investeerders over vergelijkbare AI-tools beschikken, worden de verschillen in 'harde' vaardigheden kleiner."
Als iedereen dezelfde toegang tot dezelfde tools heeft, hoe kun je dan nog concurrerend zijn? Daar zijn zeker vijf verschillende, elkaar aanvullende mogelijke antwoorden op.
1. Intern samenwerken
Om te beginnen: door interne samenwerking te bevorderen. Dat is tenminste de visie van Fiechter-Deloof, oprichter van Nextwire, een adviesbureau dat gespecialiseerd is in AI-gedreven leiderschapstransformatie voor corporates en private equity-partijen. Zij benadrukt dat organisaties hun silo's moeten doorbreken om volop te kunnen profiteren van AI. "Want waar juridische, financiele en commerciële teams voorheen elk hun eigen stukje van de puzzel bekeken, maakt AI het voor het eerst mogelijk om documenten en risico's 'end-to-end' te analyseren. Maar daarvoor moeten al die afdelingen wel nauwer samenwerken dan in het verleden. Samenwerken met je verschillende afdelingen", stelt ze. De organisatie zal dus platter moeten worden dan in het verleden en interdisciplinair werken zal er de norm moeten worden.
2. Beter businessmodel
Ook een (gedeeltelijk) nieuw businessmodel is mogelijk een deel van de oplossing. Hiervoor pleit Zweers bijvoorbeeld. De kern van Zweers’ analyse is dat AI het traditionele businessmodel van de advocatuur fundamenteel onder druk zet. Niet omdat advocaten overbodig worden, maar omdat cliënten steeds minder bereid zijn voor routinematig juridisch werk dezelfde hoge uurtarieven te betalen als voor hoogwaardige diensten. Juridi-
sche afdelingen van grote bedrijven, investeringsfondsen en andere professionele opdrachtgevers 'gaan harder dan de advocatuur', constateert hij. Zij zetten AI in om zelf de routinematige, data-intensieve taken in huis te kunnen uitvoeren. Het gevolg is dat werk dat vroeger vanzelfsprekend bij advocatenkantoren terechtkwam, niet meer wordt uitbesteed. Of, als het wel wordt uitbesteed, dat het steeds vaker naar gespecialiseerde Alternative Service Providers gaat, die tegen lagere tarieven werken dan advocatenkantoren.
Daarmee dreigen diezelfde kantoren dus minder werk te krijgen, doordat er minder vraag is naar hun activiteiten in de commodity-laag. Logisch dat er wordt geëxperimenteerd met alternatieve businessmodellen, aldus Zweers. De logische stap is volgens hem een meer modulair prijsmodel. Kantoren moeten volgens Zweers veel scherper bepalen welke onderdelen van hun dienstverlening zich lenen voor vaste (lage) prijzen en welke onderdelen maatwerk blijven. De eerste fasen van de due diligence, contractanalyse of ander gestandaardiseerd werk kunnen als een soort 'product' worden aangeboden.
Strategische advisering, onderhandelingen en andere activiteiten die een speciale juridische expertise vereisen zouden nog op uurbasis kunnen worden verkocht of op grond van de toegevoegde waarde. Waarbij ze uiteraard gebruik kunnen maken van AI, zegt Fiechter-Deloof, maar dan om 'augmentatie' na te streven. "Vroeger duurden allerlei processen zo lang dat je vanzelf tijd had informatie te laten bezinken, verbanden te zien, je onderbewuste zijn werk te laten doen. Die incubatietijd staat onder druk door de versnelling die AI meebrengt. De kunst is om die tijd te nemen om tot diepgang te komen en de 'human judgement' te laten floreren."
Ze geeft een persoonlijk voorbeeld: een voorstel dat ze vroeger in twee weken met twee medewerkers schreef, maakt ze nu grotendeels in een halve dag. Toch levert ze het dan niet meteen in. Ze bouwt bewust enkele dagen in, slaapt er een nacht over, leest het opnieuw, herziet de tekst – enzovoorts. Het resultaat is een rapport dat volgens haar volgens haar niet alleen tien keer sneller tot stand is gekomen, maar ook twintig keer beter is dan vroeger.
3. Andere cultuur
Dit betoog om de mens vooral niet uit het proces te snijden sluit aan op dat van Ter Steege, die stelt dat het werkelijke onderscheidende vermogen van organisaties steeds meer afhangt van hun mensen en de cultuur – 'de herkenbare manier waarop mensen dagelijks samenwerken, verantwoordelijkheid nemen, verwachtingen managen en elkaar corrigeren'.
Cultuur is ook geen 'zacht HR-thema', zegt hij, maar 'een factor van strategisch belang'. "Het wordt steeds crucialer welk gedrag een organisatie werkelijk anders maakt dan de rest. Waar staat een investeringsfonds of advieskantoor voor? Wat is de 'pitch' richting klanten, overnamekandidaten en portfoliobedrijven? En wordt die belofte intern ook dagelijks waargemaakt?"
Cultuur ontstaat volgens Ter Steege door wat een organisatie beloont, tolereert en corrigeert. Wie zegt ondernemend, persoonlijk of scherp adviserend te zijn, moet dat vertalen naar concrete normen: wie neem je aan, wie krijgt promotie, welk gedrag krijgt ruimte en welk gedrag wordt begrensd?
4. Ander leiderschap
Daarmee is een volgend onderwerp aangestipt: het belang van leiderschap, het domein van Fiechter-Deloof. Leiders moeten volgens haar zelf inzien wat AI kan, waar het tekortschiet en hoe de technologie hun organisatie, verdienmodel en manier van werken raakt. Want alleen dan kunnen ze beoordelen waar AI waarde kan toevoegen en hoe de organisatie het beste kan inspelen op de verdere opmars van AI en de benodigde cultuurverandering en adoptie binnen de organisatie te stimuleren.
Leiders met verstand van AI zijn al helemaal onmisbaar bij investeerders in AI-bedrijven en hun adviseurs, zegt Fiechter-Deloof. "Heeft het target bijvoorbeeld eigen, exclusieve data? Is de AI werkelijk ingebed in de workflow van klanten, of een laagje vernis op een kwetsbare leveranciersafhankelijkheid? Kunnen kopers dat niet beoordelen, dan lopen ze extra risico dat ze teveel betalen."
Fiechter-Deloof noemt als afschrikwekkend voorbeeld een bedrijf uit India dat zichzelf in de etalage had gezet als 'AI-native developer assistant' – tot bleek dat er achter de schermen een ploeg programmeurs dag en nacht zat te coderen. En dat de AI-premie die het bedrijf bij de verkoop wilde in werkelijkheid absurd hoge loonkosten waren.
5. Alternatief voor het Ajax-model
Hoewel de verleiding daartoe misschien groot is, waarschuwt Fiechter-Deloof leiders ook om AI-vraagstukken niet simpelweg te delegeren aan de IT-afdeling of aan junioren. "Evenmin als leiders toen de computer z'n intrede deed konden zeggen: laat de junioren maar leren met de computer om te gaan, ik blijf met mijn notitieblokje werken."
Wel kunnen ze junior medewerkers stimuleren om ervaring met AI op te doen. Dat klinkt misschien als een open deur, maar is het bepaald niet. Want: AI vormt een directe aanval op de positie van junior medewerkers, en het is allerminst vanzelfsprekend dat ze goed worden begeleid om zich in dit AI-tijdperk staande te houden. Het 'Ajax-model' zoals veel advocatenkantoren dat van oudsher hanteren – train talent door hen handwerk te laten doen – wordt namelijk steeds minder aantrekkelijk naarmate AI beter kan worden ingezet om Excelmodellen te bouwen, contracten door te spitten en analyses voor te bereiden. En het is niet duidelijk hoe junioren zich dan moeten ontwikkelen.
Zweers pleit voor scenario's, simulaties en gamification – manieren om in een veilige omgeving te leren wat vroeger werd opgedaan door metershoge documentenstapels. Fiechter-Deloof pleit voor 'red teaming': synthetische AI-analyses met bewuste fouten voorleggen aan
reviewers, zodat zij leren die te herkennen. Teams moeten na elke deal terugkijken: wat zei het AI-systeem, wat klopte, wat niet, en wat hebben we ervan geleerd?
Of mogelijk kunnen junioren nu ze steeds minder grondwerk hoeven te verrichten eerder in het diepe worden gegooid, en worden meegenomen: naar klanten, naar potentiële kopers en verkopers, naar de dealroom. Maar het stelt allemaal hoge eisen aan hun begeleiders. Zij moeten hoe dan ook hun kennis en ervaring overdragen en tijd besteden aan in de persoonlijke ontwikkeling van hun pupillen. Anders geformuleerd: ze moeten de eerste winsten die ze boeken door AI in te zetten, herinvesteren in het 'human capital' aangezien de 'zachte' menselijke kwaliteiten – zie het betoog van Ter Steege zo'n belangrijke bron van waardecreatie worden.
Zwaardvechters trainen
De eerste winsten met AI – de toegenomen efficiency, de reductie van werk – lijken misschien betrekkelijk eenvoudig te bereiken. Immers: "AI kopen is het makkelijkste wat er is", zoals Zweers zegt, en enkele projecten optuigen zal ook wel lukken. "Maar je hele organisatie het laten gebruiken is een totaal ander aspect. Dat kost geen weken maar jaren." De moeilijkheden doen zich vooral voor in het doorvoeren van de organisatorische en culturele veranderingen.
Uiteindelijk is het aan de leiders om die veranderingen aan te zwengelen. Maar of dat ook vaak zal gebeuren?
Zweers is niet onverdeeld optimistisch, tenminste niet over de advocatuur met z'n verslaving aan het uurtje-factuurtjemodel. "Advocaten zijn niet gewend hun processen te veranderen, omdat dat nooit nodig is geweest."
Ook Boorsma wijst op de weerstand onder advocaten: "Het is alsof je zwaardvechters moet trainen om met geweren om te gaan. Zij zullen vooral geneigd zijn om met de geweren te slaan en dan te roepen dat hun oude sabels beter waren. Hetzelfde zie je met AI: maar al te vaak komt het voor dat mensen een zoekopdracht met een AI-bot uitvoeren en roepen dat het weinig toevoegt
Uw ambitie, onze expertise
ABN AMRO Corporate Finance biedt u strategische sector expertise. Hoogwaardige dienstverlening in M&A, ECM en Debt Advisory en een sterk Noordwest-Europees netwerk. Voor corporates én familiebedrijven. Kijk op abnamro.nl/corporatefinance of neem contact op met sander.neeteson@nl.abnamro.com
Turn project chaos into project clarity with Ansarada Intelligence
AI-Smart Sort
Automatically organise and order your data room in minutes, not hours.
AI-Translate
Immediately translate documents using AI into Dutch, French, German and more directly in your data room.
AI-Bulk Redact
Seamlessly redact over 500 documents in minutes, saving time and reducing risk.
AI-Predict
Predict winning bidders with 97% accuracy, bringing certainty to every decision.
Ask AiDA
Immediately find instant, source-backed answers & generate simple reports with Ask AiDA, Ansarada’s secure AI assistant built directly into your secure data room.
Contact us today Dogan Aytug +31 6502 12912 dogan.aytug@ansarada.com