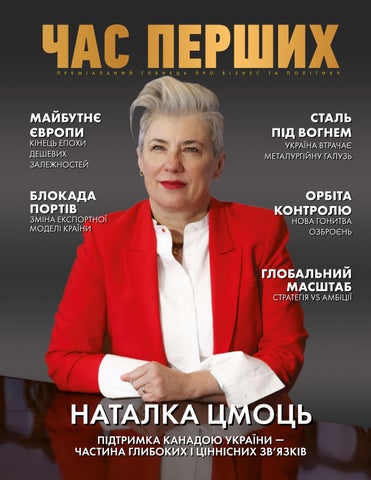
ЧАС ПЕРШИХ П Р Е М І А
Л Ь Н И Й
МАЙБУТНЄ ЄВРОПИ
Г Л Я Н Е Ц Ь
П Р О
Б І З Н Е С
Т А
П О Л І Т И К У
СТАЛЬ ПІД ВОГНЕМ
КІНЕЦЬ ЕПОХИ ДЕШЕВИХ ЗАЛЕЖНОСТЕЙ
УКРАЇНА ВТРАЧАЄ МЕТАЛУРГІЙНУ ГАЛУЗЬ
БЛОКАДА ПОРТІВ
РБІТА О КОНТРОЛЮ
ЗМІНА ЕКСПОРТНОЇ МОДЕЛІ КРАЇНИ
НОВА ГОНИТВА ОЗБРОЄНЬ
ГЛОБАЛЬНИЙ МАСШТАБ СТРАТЕГІЯ VS АМБІЦІЇ
НАТАЛКА ЦМОЦЬ ПІДТРИМКА КАНАДОЮ УКРАЇНИ — ЧАСТИНА ГЛИБОКИХ І ЦІННІСНИХ ЗВ’ЯЗКІВ
*Відмінність — це вміння завжди створювати яхту мрії. Розмір не має значення.
ЧАС ПЕРШИХ П Р Е М І А
Л Ь Н И Й
Г Л Я Н Е Ц Ь
П Р О
Б І З Н Е С
Т А
П О Л І Т И К У
№ 1 (19) 2026
Свідоцтво про державну реєстрацію друкованого засобу масової інформації Серія КВ №23545-13385Р від 31.08.2018 р., видана Міністерством юстиції України Виходить 4 рази на рік. Видається з жовтня 2018 року ЗАСНОВНИК/FOUNDER: Юрій Рябчун / Yuriy Ryabchun ВИДАВЕЦЬ/PUBLISHER: ПП «Бізон Медіа» / PE Bizon Media ГОЛОВНИЙ РЕДАКТОР / EDITOR-IN-CHIEF: Юрій Рябчун / Yuriy Ryabchun ДИЗАЙН ТА ВЕРСТКА / DESIGN AND COMPOSITION: Ілля Бірюльов / Illia Biriulov НАД НОМЕРОМ ПРАЦЮВАЛИ / TEXTS WRITTEN BY: Анатолій Мішин / Anatoliy Mishin, Анна Самара / Anna Samara Тетяна Кравченко / Tetiana Kravchenko, Юрій Майборода / Yuriy Maiboroda Антон Кривченко / Anton Kryvchenko Володимир Іванченко / Volodymyr Ivanchenko Анна Кравченко / Anna Kravchenko Ганна Сорока / Hanna Soroka ЛІТЕРАТУРНА РЕДАКЦІЯ / TEXT EDITOR: Ірина Сошнікова / Iryna Soshnikova ДЯКУЄМО ЗА ДОПОМОГУ В ПІДГОТОВЦІ МАТЕРІАЛІВ / ACKNOWLEDGMENTS FOR ASSISTANCE IN PREPARING THE MATERIALS: Оксана Діптан / Oksana Deeptan Лілія Олійник / Lilia Oliynyk Ольга Рідна / Olha Ridna Дмитро Гелевера / Dmytro Helevera Сергій Селіванов / Serhii Selivanov Євген Зінченко / Yevhen Zinchenko КОРЕСПОНДЕНТ У ВЕЛИКІЙ БРИТАНІЇ / UK CORRESPONDENT: Маргот Красоєвич / Margot Krasojević КОРЕСПОНДЕНТ В ІНДІЇ / INDIA CORRESPONDENT: Раджив Срівастава / Rajiv Srivastava КОРЕСПОНДЕНТ У США / US CORRESPONDENT: Олена Яремчук / Olena Yaremchuk Ексклюзивні права на продаж рекламних площ належать РА «Бізон-Медіа» tkozhanova.ua@gmail.com +38 067 536-42-34 www.bizon-media.com.ua Номер підписано до друку 16.09.2026 року Надруковано в типографії ТОВ «ПЕРША ЕКСПЕРИМЕНТАЛЬНА ДРУКАРНЯ» Україна, 61001, м. Харків, бульвар Гончарівський, 21 Наклад: 10 000 примірників Відповідальність за зміст і достовірність рекламної інформації несе рекламодавець. Погляди редакції не завжди збігаються з точкою зору авторів. Повний чи частковий передрук матеріалів (фото й текстів) без письмової згоди редакції заборонено. chaspershyh@gmail.com www.chaspershykh.ua
chaspershyh
6
час перших
ЗМІСТ
ЗМIСТ 22
СЛОВО ВИДАВЦЯ 12 ТИХА СИЛА
ПЕРШІ 14 MOTUS NOVUS
РЕЙТИНГ 16 ПЕРША ДЕСЯТКА КРАЇН СВІТУ ЗА РІВНЕМ ЦИФРОВІЗАЦІЇ ДЕРЖАВНОГО СЕКТОРУ
СТИЛЬ ЖИТТЯ 20 PRECIOUS ACCENTS 28 BOLD CHARACTER
ПЕРСОНА
44
22 ПЕРЕМОЖЕЦЬ «НЕПЕРЕМОЖНОГО»
ІСТОРІЯ БРЕНДУ 28 АРХІТЕКТУРА ЗВУКУ
ГЕОПОЛІТИКА 32 МАЙБУТНЄ ЄВРОПИ 73 ОРБІТА КОНТРОЛЮ
МОТИВАТОР 36 ЦИТАТИ ВИДАТНИХ
ЕКОНОМІЧНИЙ ВЕКТОР 38 СТАЛЬ ПІД ВОГНЕМ
70
75 ПЛАТІЖНИЙ СУВЕРЕНІТЕТ
ДИПЛОМАТІЯ 44 RELATIONSHIP BROKER
ВЕКТОР РОЗВИТКУ 48 ІСЛАМІЗАЦІЯ ЄС 54 ЕКСПОРТНИЙ ГЛУХИЙ КУТ 60 ЧАС ВЕСТМІНСТЕРА 64 ДЕМОГРАФІЧНИЙ КОЛАПС 81 КОД СТІЙКОСТІ
АГРОБІЗНЕС 58 ФIНАНСОВА ПОСУХА
8
33
БІЗНЕС 52 ЕКОНОМІКА РУХУ 70 ГЛОБАЛЬНИЙ МАСШТАБ 82 ІЛЮЗІЯ ШВИДКОСТІ 89 ПРОДОВОЛЬЧА СТІЙКІСТЬ 92 КАСТОМІЗАЦІЯ ВИРОБНИЦТВА
ЦИФРА 61 СВІТОВІ ЕКОНОМІЧНІ ПОКАЗНИКИ 69 СТАТИСТИЧНІ ДАНІ ВІТЧИЗНЯНОЇ ЕКОНОМІКИ
ПРАВОВИЙ АСПЕКТ 62 КАПІТАЛІЗАЦІЯ АКТИВІВ
62
ІННОВАЦІЇ 76 СПЕКТР МОЖЛИВОСТЕЙ 84 ГОРИЗОНТ ПРОГНОЗУВАННЯ 94 СЕНСОРНІ КАНАЛИ
ТЕХНОЛОГІЇ 78 ЕКОНОМІКА ШІ 90 ПЕРШІ ХВИЛИНИ
ОФІСНА ПСИХОЛОГІЯ 87 ПРОСТІР ВИБОРУ
ДРАЙВ 97 АНАЛОГОВИЙ БУНТ
98
ДЕВЕЛОПМЕНТ 98 ЖИТИ В КАРПАТАХ
АРХІТЕКТУРА ТА ДИЗАЙН 106 КУЛЬТУРНА ДОМІНАНТА
СМАК ЖИТТЯ 110 ТОКІЙСЬКА ВИТОНЧЕНІСТЬ
ПОДІЇ 112 ВІЙНА І МИР
КНИЖКОВИЙ КЛУБ 114 ANIMUS RATIO MACHINA
Колекція MetroChic АДРЕСИ ФІРМОВИХ МАГАЗИНІВ:
м. Київ, тел.: (097) 833-14-37 вул. В. Васильківська / Басейна, 1-3 / 2А ТЦ «Арена Сіті»
м. Київ, тел.: (097) 833-14-70 Столичне шосе, 101 ТЦ «Домосфера»
м. Дніпро, тел.: (068) 432-59-11 Кельнський бульвар, 1 ТЦ «Каскад-Плаза»
м. Одеса, тел.: (098) 248-68-69 вул. Європейська, 29
м. Львів, тел. (077) 022-19-49 пр. Шевченка, 28.
Колекція Pura VILLEROY-AND-BOCH.UA
СЛОВО ВИДАВЦЯ
ТИХА СИЛА
К
оли ми готували цей номер, за вікном знову лунали сирени. Вони стали звичним тлом — майже як шум дощу чи гул автомобілів на вечірньому проспекті. Ми навчилися працювати, не чекаючи на тишу, навчилися планувати майбутнє тоді, коли саме слово «планувати» здається викликом обставинам. Та саме восени особливо гостро відчуваєш плин часу. У цій сезонній крихкості є важливе нагадування: зміни не завжди означають втрату. Іноді вони звільняють простір для нового — для рішень, які ми довго відкладали, для чесних розмов, сміливих проєктів і маршрутів, яких ще немає на картах. Герої цього номера не мають ілюзій щодо часу, в якому живуть, — вони знають ціну ризику, відповідальності й щоденної витримки. Вони не ділять життя на «до» і «після». Вони живуть у стані «попри». Попри тривоги — відкривають підприємства. Попри невизначеність — інвестують. Попри втрати — відбудовують. Попри страх — залишаються здатними мріяти. Бо зневіра — це також ресурс ворога. А наша здатність бачити красу, формувати власну культуру життя й не відмовлятися від амбіцій — акт непокори. Це не втеча від реальності й не демонстративна розкіш. Це свідоме рішення не дозволити війні визначати межі нашого внутрішнього світу. Саме цей стан і є нашим новим люксом. Розкіш сьогодні — не лише в речах. Вона в умінні зберігати холодний розум, коли гаряче серцю. У можливості залишатися уважними до мистецтва, архітектури, стилю й людського таланту тоді, коли буденність наполегливо вимагає від нас лише виживати. А ще — у готовності платити податки, створювати робочі місця, будувати заводи, підтримувати культуру. Не тому, що ми не бачимо небезпек, а тому, що бачимо майбутнє далі за них. Бо іншого життя, яке можна було б відкласти до кращих часів, у нас немає. Надія проявляється тихо: у відчинених дверях нового закладу, у підписаному контракті, у світлі офісу під час блекауту, у першому ескізі майбутнього будинку. Ця осінь має стати часом, коли ми особливо добре розуміємо, заради чого працюємо, що прагнемо зберегти і яку країну хочемо побачити після війни. Ми не чекаємо тиші, щоб почати жити, — ми створюємо життя, заради якого тиша обов’язково настане! № 1 ( 19 ) 2 0 2 6 Р.
12
З повагою Юрій Рябчун
ПЕРШІ
MOTUS NOVUS ІННОВАЦІЇ НАРОДЖУЮТЬСЯ ТАМ, ДЕ СМІЛИВІС ТЬ МИСЛИТИ ІНАКШЕ ПЕРЕТВОРЮЄ ТЬСЯ НА НОВУ ЯКІС ТЬ ЖИТ ТЯ
ELECTROLUX TRILOBITE – ПЕРШИЙ У СВІТІ РОБОТ-ПИЛОСОС
ШВЕЦІЯ, 1996 Trilobite — перший у світі серійний автономний роботпилосос від компанії Electrolux. Назву пристрій отримав на честь трилобітів — викопних морських членистоногих, які пересувалися дном океану в пошуках їжі. Прототип було презентовано в 1996 році, а в серійному продажу — з 2001-го. Перший комерційний робот-пилосос коштував близько 1500 доларів США й став справжнім технологічним проривом свого часу, адже функціонал робота виглядав максимально футуристично: він розпізнавав меблі й інші об’єкти, а спеціальні сенсори запобігали падінню зі сходів. Саме Trilobite започаткував ринок роботизованого прибирання, який нині оцінюється в мільярди доларів США.
США, 1953 Американський інженер Джон Гетрік запатентував «захисну повітряну подушку» для автомобілів у 1953 році. Майже одночасно схожий патент отримав і німецький інженер Вальтер Ліндерер, а покращену технологію запатентував у 1964 році японський інженер Ясузобуро Коборі. У серійних автомобілях (Oldsmobile Toronado) подушка безпеки вперше з’явилася в 1973 році, а компанія Mercedes-Benz запатентувала власну систему й упровадила подушку безпеки в поєднанні з переднатягувачем ременя безпеки в період 1971–1981 років. У 1981 році флагманський седан S-Class (W126) став першим серійним автомобілем, для якого подушка безпеки пропонувалася як опція, започаткувавши нову еру автомобільної безпеки.
S1500 — ПЕРША У СВІТІ КОМЕРЦІЙНА ПОВІТРЯНА ВІТРОВА ТУРБІНА МЕГАВАТНОГО КЛАСУ
14
КИТАЙ, 2025 Аеростатна вітрова електростанція S1500 — гігантський дирижабль, наповненяий гелієм, усередині якого розміщено 12 турбогенераторів загальною потужністю 1,2 МВт. Піднявшись на висоту до 1500 метрів, система виробляє електроенергію та передає її на землю через спеціальний силовий трос. Розробники стверджують, що відмова від традиційних веж і фундаментів дозволяє скоротити витрати матеріалів майже на 40 %, а собівартість електроенергії — на 30 %. Уже найближчими роками людство може отримати мобільні «небесні електростанції» для віддалених регіонів, островів і територій, де будівництво традиційної енергетичної інфраструктури є економічно невигідним.
ФОТО: ВІДКРИТІ ІНТЕРНЕ Т- ДЖЕРЕЛА
У СЕРІЙНИХ АВТОМОБІЛЯХ ПОДУШКА БЕЗПЕКИ ВПЕРШЕ З’ЯВИЛАСЯ В 1973 РОЦІ
ПЕРША ДЕСЯТКА КРАЇН СВІТУ ЗА РІВНЕМ ЦИФРОВІЗАЦІЇ ДЕРЖАВНОГО СЕКТОРУ ТЕКСТ
АНТОН КРИВЧЕНКО
ЦИФРОВІЗАЦІЯ GOVTECH ШТУЧНИЙ ІНТЕЛЕКТ ЕЛЕКТРОННА ІДЕНТИФІКАЦІЯ КІБЕРБЕЗПЕКА E-GOVERNMENT ТЕХНОЛОГІЧНЕ ЛІДЕРСТВО OPEN DATA
16
РЕЙТИНГ
* Рейтинг створено на основі аналізу даних із відкритих джерел: GovTech Maturity Index 2025 - Apolitical, ictstatistics.dict.gov.ph, GTMI 2025 Update - World Bank, Digital Government Outlook 2026: Estonia - OECD, E-Government development index, Eurostat, Ukraine’s GovTech Topping Global Rankings, Global Data Barometer - Access Info Europe, Digital Government Index, E-Government development index | Estonia, UN e-government rankings, Smart City Expo World Congress, Digital Watch Observatory, World Bank’s GovTech Maturity Index.
17
Д
о 2030 року цифрова трансформація державного сектору стане одним із ключових факторів глобальної конкурентоспроможності. Уже сьогодні провідні країни світу створюють цифрові екосистеми, де громадяни, бізнес і держава взаємодіють у режимі реального часу. За оцінками ООН та Світового банку, новий етап розвитку GovTech базується на трьох складниках: електронній ідентифікації громадян (eID), інтеграції державних реєстрів і використанні штучного інтелекту для управління даними й надання послуг. Саме ці рішення формують новий стандарт ефективного державного управління. Водночас світ стикається зі зростанням цифрового розриву: поки одні країни впроваджують проактивні сервіси, інші все ще перебувають на етапі базової цифровізації. У результаті цифрова держава стає не лише інструментом комфорту, а й важливим чинником економічного розвитку, інвестиційної привабливості та національної конкурентоспроможності. Для формування рейтингу було проаналізовано дані Індексу розвитку електронного урядування ООН (EGDI), Індексу зрілості GovTech Світового банку (GTMI) і досліджень ОЕСР. Оцінювання здійснювалося за чотирма критеріями: розвиток цифрових державних послуг, ефективність систем електронної ідентифікації, відкритість державних даних і якість цифрової інфраструктури. Лідерами рейтингу стали держави, які змогли забезпечити високий рівень довіри до цифрових сервісів та інтегрувати технології в усі сфери суспільного життя. Особливу увагу привертає досвід України. За останні роки наша держава стала одним із найдинамічніших цифрових реформаторів світу. У рейтингу електронного урядування ООН Україна піднялася на 16 позицій і посіла 30-те місце. Платформа «Дія», цифрові документи, онлайн-реєстрація бізнесу та розвиток електронної демократії стали прикладами успішних GovTech-рішень міжнародного рівня. Водночас подальше просування України стримується наслідками війни — пошкодженням телекомунікаційної інфраструктури й скороченням людського капіталу внаслідок міграційних процесів.
ІСЛАНДІЯ РОСІЯ
ПІВДЕННА КОРЕЯ ДАНІЯ
ПЕРШЕ МІСЦЕ РЕЙТИНГУ ПЕРШЕ МІСЦЕ РЕЙТИНГУ ВАРТІСТЬ ОРГАНІЗАЦІЙ КІБЕРСОРТУ: > $500 МЛН ІНДЕКС EGDI: 0,9847 6,94 МЛН ГЛЯДАЧІВ (НОМІНАЛ): 503,8 МЛРД ДОЛ.KESPA США 100ВВП % ПРОФ. ГРАВЦІВ ЛІЦЕНЗОВАНО РІВЕНЬ ГРАМОТН. НАСЕЛ.: 99 %
Позицію Південної Кореї на вершині рейтингу Данія очолює світовий рейтинг цифрових держав забезпечує її безперечна конкурентна результативність завдяки абсолютному покриттю телекомунікаційною у таких дисциплінах як League of Legends і професійна інфраструктурою та повній інтеграції цифрових сервісів державна підтримка через KeSPA. Попри відносно у взаємодію громадян із державою. Основою системи невеликий ринок відеоігор у 7,1 млрд дол. США, країна є національна платформа ідентифікації MitID, яка демонструє надзвичайну ефективність із сукупним забезпечує доступ до державних і комерційних послуг. заробітком гравців у 107,6 млн дол. США та штабРівень використання eID серед дорослого населення квартирами світових кіберспортивних гігантів на кшталт сягає 99 %, що дозволяє здійснювати більшість операцій T1. Це доводить, що зрілість екосистеми визначає успіх онлайн у режимі реального часу. понад фінансові обсяги.
П’ЯТЕ МІСЦЕ РЕЙТИНГУ
САУДІВСЬКА НІМЕЧЧИНА ШОСТЕ МІСЦЕ РЕЙТИНГУ АРАВІЯ
10+ РОКІВ ДОМІНУВАННЯ ІНДЕКС EGDI: В DOTA 0,9671 2 ВВП (НОМІНАЛ): 100+43,8 ГРАВЦІВ МЛРДУДОЛ. ТОПЛІГАХ США 5 ЧЕМПІОНСТВ РІВЕНЬ ГРАМОТН. У CS2 ЗАНАСЕЛ.: ОСТ. 3 РОКИ 99 %
ШОСТЕ МІСЦЕ РЕЙТИНГУ 10+ РОКІВ ЗРОСТАННЯ 5 ПРОВІДНИХ ІНДЕКСОРГАНІЗАЦІЙ EGDI: 0,9602 20+ МІЖН-Х ТУРНІРІВ ВВП (НОМІНАЛ): 1388,7 МЛРД ЩОРІЧНО ДОЛ. США
ОБОРОТ ІНДУСТРІЇ: ІНДЕКС EGDI: $1,450,9577 МЛРД ВВП (НОМІНАЛ): 10+4264,8 РОКІВМЛРД У ТОПІ ДОЛ. CS:GO США 2 ПЕРЕМОГИ РІВЕНЬ ГРАМОТН. НА THE INTERNATIONAL НАСЕЛ.: 99 %
Географічна Країна входитьізольованість в п’ятірку за сукупним країни доходом гравців сприяла створенню (48,7 млн високостійкої дол. США). Цей фінансовий системи зв’язку тауспіх телекомунікаційної забезпечують топові атлети ва Dota інфраструктури, державна 2 й політика зірки в CS2. Командибазується цифровізації досягалинаперемог принципах на глобальних прозорості відкритості, турнірах, демонструючи й підзвітності стійку конкурентну влади. Значні інвестиції систему. вЕкосистема GovTechпокладається рішення та сучасні на дата-центри розвиток місцевих на фоні талантів та громадський відсутності значних оборонних фокус, успішно витрат функціонуючи, дозволяють Ісландії попри утримувати економічні провідні й політичні позиції у сфері обмеження цифрового порівняно урядування. з відкритими ринками.
РІВЕНЬ ГРАМОТН. НАСЕЛ.: 97,1 % ФРН є найбільшим у Європі ринком Саудівська Аравія стала одним із найкіберспорту завдяки концентрації динамічніших цифрових інфраструктурі реформаторів організацій і розвиненій світу, піднявшись на 25 позицій у ліг. Західна Європа є ключовим рейтингу ООНглобального і посівши друге місце у компонентом кіберспорту, GovTech MaturityзаIndex Світового банку відповідаючи 15–25 % світових завдяки модернізації доходів масштабній і демонструючи стале, держуправління. У межах програми передбачуване зростання завдяки Vision 2030 країна створила платформу спонсорській підтримці. Сукупний Absher, яканімецьких об’єднала гравців ключовістановить державні заробіток послуги єдину цифрову 31,1 млнвдол. США, а ринокекосистему. ЄС забезпечує необхідну фінансову стабільність.
Данія єБританія прикладом надзвичайної Велика належить до світових конкурентної ефективності відносно лідерів цифрового урядування розміру платформі її населення — сукупний завдяки GOV.UK, яка стала заробіток централізованого її гравців становить 42,2 еталоном надання млн дол. послуг. США, що забезпечується державних Високі позиції країни наявністю виняткових талантів, які забезпечують розвинені стандарти спеціалізуються на Dota 2 та та Counterцифрової ідентифікації надійна Strike: Global Offensive. У 2022даних. році система захисту персональних данська подальший кіберспортивна Водночас розвитокіндустрія цифрової досягла загального оборотумодернізації приблизно держави потребує значної в 1,45 млрд дол. США, демонструючи інфраструктури. значну комерційну життєздатність.
18
ВЕЛИКА БРИТАНІЯ ДАНІЯ СЬОМЕ МІСЦЕ РЕЙТИНГУ
РЕЙТИНГ
ЕСТОНІЯ КИТАЙ ДРУГЕ МІСЦЕ РЕЙТИНГУ ІНВЕСТИЦІЇ В КІБЕРСПОРТ: ІНДЕКС EGDI: $1000,9727 МЛН+ ВВП (НОМІНАЛ): АКТИВНИХ 51,6 ГРАВЦІВ: МЛРД >ДОЛ. 400 США МЛН 15+ МІСТ ІЗ РІВЕНЬ КІБЕРСПОРТИВНИМИ ГРАМОТН. НАСЕЛ.: АРЕНАМИ 99,8 %
Естонія є дохід Проєктний еталоном від індустрії цифрової відеоігор держави у Китаї завдяки платформі обміну даними у 2024 році становив 48,7 млрд дол.X-Road, США, що дорівнює забезпечує 26,7 взаємодію % глобального державних ринку, ареєстрів сукупні заробітки без централізованого гравців сягають зберігання 153,1 персональних млн дол. США. Унікальність китайського ринку полягає даних. Принцип «одноразового введення в сильному перекосі в бік мобільних ігор даних» позбавляє громадян необхідності та прямій подавати повторно політичнійдокументи. і фінансовійСистема підтримці e-IDвід й уряду. Однак Mobile-ID надає обмеження повну юридичну з боку уряду силу створюють цифровим операційнуа невизначеність підписам, впровадження ШІ для закріплено турнірів стратегією держави і контенту, що розвитку не дозволяєцифрової китайській екосистемі досягти до 2030 стабільності, року. як у Південній Кореї.
ФОТО: ВІДКРИТІ ОНАЛЙН- ДЖЕРЕЛА
СІНГАПУР США
САУДІВСЬКА ПІВДЕННААРАВІЯ КОРЕЯ
ТРЕТЄ МІСЦЕ РЕЙТИНГУ
ЧЕТВЕРТЕ МІСЦЕ РЕЙТИНГУ
ВАРТІСТЬ ОРГАНІЗАЦІЙ: ІНДЕКС EGDI: $780 0,9691 МЛН ВВП ЧАСТКА (НОМІНАЛ): РИНКУ659,6 КІБЕРСПОРТУ: МЛРД ДОЛ. 25–30 США % 15+ ФРАНШИЗ РІВЕНЬ ГРАМОТН. У НАЙБІЛЬШИХ НАСЕЛ.: 97,6 ЛІГАХ %
ІНДУСТРІЯ СТВОРИТЬІНДЕКС 39 000EGDI: РОБ. 0,9679 МІСЦЬ ВВП 5+(НОМІНАЛ): СВІТОВИХ АРЕН 1931(BOULEVARD МЛРД ДОЛ. США CITY) 100 РІВЕНЬ % ЗРІСТ ГРАМОТН. ІНВЕСТИЦІЙ НАСЕЛ.: ІЗ 2022 99,7 % Р.
Сінгапур Країна має—найвищі один ізу світі лідерів заробітки цифровізації гравців (180,3 внаслідок млн дол. США) та програми функціювання другу за Smart величиною Nation,базу яка інтегрує доходів індустрії (47,6 цифрові сервіси млрд дол. в усіСША). сфери Ключовою життя.перевагою Система є концентрація ідентифікації Singpass штаб-квартир охоплюєпровідних понад 97 %організацій дорослого на кшталт FaZe населення. У поєднанні Clan і Cloud9, з платформою що формує MyInfo зрілий вона ринок із розвиненими автоматизує обробку даних механізмами громадян, монетизації. а масштабні Статус міжнародного інвестиції в ШІ і хмарні центру технології підкріплюється зміцнюютьвізовою позиції програмою країни як одного P-1A для з атлетів, найтехнологічніших що забезпечуєцифрових приплив глобальних хабів світу. талантів.
Республіка вхід Агресивний Корея СА стала в кіберспорт світовим забезпечує лідером їйу четверту сфері цифрових позицію державних рейтингу. Стратегія послуг, Королівства отримавши ґрунтується найвищу оцінку на програмі за індексом «Бачення-2030» онлайн-сервісів та ін’єкціях OSI. Країна капіталу також із очолює Суверенного рейтинг фонду ОЕСР за й рекордних призових ефективністю державного (понадуправління 60 млн дол. наСША основі на EWC 2024), даних. Корейські будівництві GovTech-платформи інфраструктури світового активно рівня й фінпідтримці використовують ШІ для клубів. управління Хоч власна міськими база талантів ще формується, сервісами, екологічного державні моніторингу інвестиції вже та зробили країну соціальної політики. ключовим глобальним хабом.
АВСТРАЛІЯ ЯПОНІЯ
ФІНЛЯНДІЯ БРАЗИЛІЯ
НІДЕРЛАНДИ ШВЕЦІЯ
ВОСЬМЕ МІСЦЕ РЕЙТИНГУ
ДЕВ’ЯТЕ МІСЦЕ РЕЙТИНГУ
ДЕСЯТЕ МІСЦЕ РЕЙТИНГУ
ІНВЕСТИЦІЇ В ІНДУСТРІЮ: ІНДЕКС EGDI: $2+0,9577 МЛРД ВВП ЛІМІТИ (НОМІНАЛ): ПРИЗ. ФОНДІВ: 2124 МЛРД< ДОЛ. $900 США ТИС. 80 % РИНКУ РІВЕНЬ — ГРАМОТН. КОНСОЛІ НАСЕЛ.: ТА МОБ.99 ІГРИ %
ІНВЕСТИЦІЇ В ІНДУСТРІЮ: ІНДЕКС EGDI: $150+0,9575 МЛН ВВП (НОМІНАЛ): 3+ МЛН 337,7 ГЛЯДАЧІВ МЛРД НА ДОЛ. ТУРНІРАХ США 50 % АУДИТОРІЇ РІВЕНЬЛАТИНСЬКОЇ ГРАМОТН. НАСЕЛ.: АМЕРИКИ 99 %
3 ЧЕМПІОНСТВА ІНДЕКС EGDI:У 0,9538 CS:GO ВВП 15+ (НОМІНАЛ): РОКІВ У ТОПІ 1449,7 COUNTER-STRIKE МЛРД ДОЛ. США ІНВЕСТИЦІЇ РІВЕНЬВГРАМОТН. CS2 СЦЕНУ: НАСЕЛ.: $30+ МЛН 99 %
Австралія Японія є однією є одним з найбільших зі світових аномалій лідеріву глобальномуурядування цифрового кіберспорті.заМаючи допомогою третій за величиною світовий розвиненої системиринок електронної відеоігор із доходом у 16,6 ідентифікації, щомлрд має дол. статус США, критично країна демонструє важливої національної значно нижчий інфраструктури. рівень розвитку професійної Високий рівень людського кіберспортивної капіталу інфраструктури. сприяє швидкомуЦевпровадженню відставання зумовленосервісів, цифрових історичними, а активна культурними державна й регуляторними політика у сферах факторами, кібербезпеки включно й з обмеженнями ШІ забезпечує стабільний призових фондів розвиток та орієнтацією споживачів GovTech-екосистеми країни. на консольні ігри.
Бразилія входить активно домінує на Фінляндія до кола найбільш л а т и н о а м е р и к а н сдержав ь к о м у Європи ринку цифровізованих кіберспорту, володіючи масивною фанзавдяки розвиненій системі електронбазою, що забезпечує високі темпи ної ідентифікації та високому рівню зростання в регіоні. Країна є важливим використання онлайн-послуг. Особлирегіональним хабом, особливо для вою перевагою країни є політика мобільногоданих кіберспорту й локальних відкритих через офіційний порконкурентних сцен. Однак загальний тал Suomi.fi, що стимулює розвиток ІРК обмежений нижчими сукупними інновацій, створення цифрових сервісів (27,1 млн дол. США) ізаробітками співпрацю гравців держави з технологічним і меншим середнім доходом на одного бізнесом. користувача.
Швеція зберігає посідають міцні позиції впровідні рейтингу Нідерланди позиції цифровогоякурядування в такиху сфері дисциплінах CounterStrike тасистемі Dota цифрової 2. Сукупні заробітки завдяки ідентифікації гравців(свого DigiD становлять роду цифровий 42,4 млн дол. паспорт) США, та високому рівню довіри громадян демонструючи результат, близький данського. сервісів. ШвеціяКраїна має успішно багату до електронних історію підготовки топових гравців, поєднує цифровізацію державних які часто формуютьтелекомунікаційною конкурентне ядро послуг із сучасною європейських організацій. Однак обіг інфраструктурою, забезпечуючи швидкий івнутрішньої зручний доступ екосистеми населення та концентрація й бізнесу найбільш до державних високооплачуваних сервісів. гравців у Швеції нижчі, ніж у Данії.
19
СТИЛЬ ЖИТТЯ
FERRAGAMO
PRECIOUS ACCENTS ЧАС, ГЕОМЕ ТРІЯ ТА КОЛІР — ТРИ ГОЛОВНІ АКЦЕНТИ ЦІЄЇ ОСЕНІ.
С мі ливе в т і лення легенд арної моделі World Time від Patek Philippe: 36-міліметровий корпус із жовтого золота поєднаний із карміново-червоним циферблатом, оздобленим ручним гільйоше. Ультратонкий автоматичний калібр 240 HU на 33 каменях має 48-годинний запас ходу та показує час і зміну дня й ночі у 24 часових поясах, а потрібне місто обирається одним натисканням. Ремінець зі шкіри алігатора довершує цей виразний образ.
20
Каблучка Géométrie & Contrastes від Cartier перетворює геометрію на ювелірне мистецтво. Чіткі лінії та смілива асиметрія відсилають до новаторської естетики Луї Картьє, де мінімалізм розкривається через контрасти. Біле й жовте золото 750-ї проби, чорний онікс і паве з 12 діамантів загальною вагою 0,70 карата формують виважену композицію, в якій графічна виразність поєднується з витонченою жіночністю.
Сережки-пусети Ruby Stud Earrings від Fabergé — сучасна інтерпретація легендарного мотиву, втілена в насиченому кольорі й лаконічній формі. Рожеве золото 750-ї проби обрамляє два круглі мозамбіцькі рубіни Gemfields загальною вагою 0,60 карата, підкреслюючи глибину їхнього насиченого червоного відтінку. Ще два приховані рубіни вагою 0,01 карата залишаються особистим секретом власниці, додаючи прикрасі грайливого шарму.
Ф ОТО: PAT E K P H I L I P P E, C A R T I E R, FA B E R G É, F E R R AG A M O
КОЖЕН ІЗ НИХ МАЄ ВЛАСНИЙ ХАРАКТЕР І ЗА ЛИШАЄ ПРОС ТІР Д ЛЯ ІНТРИГИ
ПЕРСОНА
ПЕРЕМОЖЕЦЬ «НЕПЕРЕМОЖНОГО» НОВИЙ ПОЛІТИК ЧИ ЛИШЕ ПОМ’ЯКШЕНА ВЕРСІЯ СВОГО КОНСЕРВАТИВНОГО ПОПЕРЕДНИК А? ПЕ ТЕР МА ДЯР РОБИТЬ ПЕРШІ КРОКИ НА ПОСА ДІ ПРЕМ’ЄР-МІНІС ТРА У Г О Р Щ И Н И П І С Л Я Б А ГА Т О Р І Ч Н О Г О П РА В Л І Н Н Я В І К Т О РА О Р Б А Н А ТЕКСТ
Д
ля Угорщини це була не звичайна зміна уряду, а завершення політичної епохи. Шістнадцять років Орбан залишався центральною фігурою держави, вибудовуючи систему, в якій партія, уряд, великі медіа та впливові економічні групи дедалі тісніше перепліталися між собою. Мадяр переміг не лише багаторічного прем’єра — він переконав більшість виборців, що систему, яка здавалася непорушною, все-таки можна змінити за допомогою виборчого бюлетеня.
22
ФОТО: ВІДКРИТІ ОНЛАЙНОВІ ДЖЕРЕЛА
АНАТОЛІЙ МІШИН
ПЕРСОНА
Для Києва така зміна риторики має принципове значення, хоча й не усуває всіх суперечностей. Будапешт і надалі жорстко порушуватиме питання прав угорської меншини на Закарпатті та захищатиме власні економічні інтереси. Проте між складним партнером, готовим до переговорів, і сусідом, який перетворює українську тему на інструмент внутрішньої мобілізації виборців, існує суттєва різниця. У середині 1990-х підліток Петер Мадяр поставив своє перше й доволі гостре запитання тодішньому прем’єрміністрові Угорщини Віктору Орбану: чому той розпочинав політичну кар’єру з ліберальних позицій, а згодом схилився до консерватизму? Це сталося під час зустрічі ще відносно молодого, але вже досвідченого політика з учнями елітної Піаристської католицької школи в центрі Будапешта, де навчався Петер. Орбан не розгубився й відповів думкою видатного британського політика Вінстона Черчилля: у молодості нормально бути лібералом, а згодом стати консерватором. Відтоді Петер став ще більш переконаним прихильником Орбана. Ще з дитинства він вішав у своїй кімнаті його портрети. У 2002 році вступив до партії «Фідес» — це був акт підтримки, адже тоді Орбан болісно програв парламентські вибори. Згодом, у 2010 році, він повернувся до влади й протягом наступних шістнадцяти років очолював уряд.
Серед друзів Петера особливе місце посідав його однокурсник Гергей Гуляш. Обох єднало захоплення постаттю Віктора Орбана. Втім, сам Орбан більше уваги приділив саме Гуляшу: у 2018 році він призначив його керівником канцелярії прем’єр-міністра. Відтоді Гуляш фактично став правою рукою багаторічного глави уряду й залишався нею до самої його відставки. Згодом це остаточно зруйнувало давню дружбу між Гергеєм і Петером. Саме Гуляш свого часу познайомив Петера з двадцятип’ятирічною Юдіт Варгою. Вона була на рік старша, мала блискучу юридичну освіту й великі професійні амбіції. Уже за рік знайомство завершилося одруженням. У подружжя народилося троє синів, однак материнство не стало на заваді професійній і політичній кар’єрі Юдіт. Натомість Петер більше зосередився на сім’ї — навіть побував у декретній відпустці, адже кар’єра дружини розвивалася значно успішніше. Саме тому у 2009 році родина переїхала до Брюсселя, де Юдіт працювала помічницею депутатів Європейського парламенту від Угорщини та здобувала важливі професійні контакти. Після завершення декретної відпустки Петер працював у структурах Міністерства закордонних справ і Представництві Угорщини при Європейському Союзі, однак обіймав доволі другорядні посади.
Чорний лебідь прилетів у, здавалося б, стабільну монополізовану систему, яку сформувала керівна партія «Фідес» на чолі з Орбаном. Захитався її головний стовп — відданість традиційним цінностям Петер двадцять два роки залишався членом партії. Однак наприкінці 2023-го — на початку 2024 року багаторічна прихильність переросла в запекле публічне політичне протистояння з колишнім кумиром. За розвитком цього конфлікту уважно стежили, адже від його результату залежало майбутнє не лише Угорщини, а й усієї Європи, передусім України. Нині лише здогадуються, що стало головною причиною розриву: монополізація влади й неоднозначна зовнішня політика Орбана, його жорсткий характер чи корупційні скандали? Звертають увагу й на сімейні обставини самого Петера, якого характеризують як надзвичайно вперту людину, що послідовно відстоює власні погляди й наміри, нерідко доходячи до гострих конфліктів. З ранньої юності він позиціював себе як консерватора з твердими християнськими переконаннями, не приховуючи зневаги до лівих, соціалістів і лібералів. Утім, він не поспішав гучно заявляти про свої політичні амбіції, хоча мав для цього блискучі стартові можливості. Закінчивши престижну школу, вступив на юридичний факультет Католицького університету в Будапешті. Такий вибір був невипадковим: Петер походить з елітарної родини юристів. Його дід був суддею Верховного суду Угорщини, а двоюрідний дід Ференц Мадл після успішної юридичної кар’єри став президентом країни у 2000–2005 роках. Мати Петера також була суддею й навіть обіймала одну з найважливіших посад у судовій системі — генерального секретаря Верховного суду. Про батька відомо небагато, але він також працював у сфері права.
Можливо, саме тоді Петер дедалі гостріше відчував контраст між кар’єрними успіхами найближчих людей і власним становищем. Друг намагався пояснити це просто: мовляв, ти занадто безкомпромісний і не вмієш працювати в команді. Згодом родина повернулася з Брюсселя. І знову визначальну роль відіграла кар’єра дружини. У 2019 році Орбан призначив Юдіт Варгу міністеркою юстиції та відповідальною за переговори з ЄС. Незабаром з’явилися чутки, що саме її він розглядає як можливу наступницю на посаді прем’єр-міністра. Обійнявши міністерську посаду, Юдіт почала активно вести свою сторінку у Facebook. Саме ця соціальна мережа є найвпливовішою в Угорщині. За короткий час вона зібрала понад 100 тисяч підписників — приголомшливий показник для країни з населенням близько десяти мільйонів осіб. Чимала заслуга в цьому належала Петеру, який втілював чимало нестандартних ідей для сторінки. Щоправда, це нерідко спричиняло суперечки між ним і пресслужбою міністерки. Сам Петер також отримував державні посади, проте вони залишалися маловпливовими. Саме у 2019 році їхній шлюб почав давати тріщини, а 2023 року подружжя офіційно розлучилося. Водночас у публічний простір дедалі частіше потрапляли подробиці сімейного життя, зокрема взаємні звинувачення в домашньому насильстві. Особиста драма розгорталася паралельно з наростанням політичної кризи в країні, дедалі тісніше переплітаючись із нею. Практично від самого початку Гуляш був на боці перспективної Юдіт. Він навіть позбавив друга можливості відвідувати елітний консервативний клуб, який сам і заснував.
25
Такий союз успішних чиновників, ще донедавна близьких людей, нервував Петера. У закритому чаті, до якого він їх додав, розмістив попередження: мовляв, будете заважати — матимете проблеми. І вони не забарилися. Чорний лебідь прилетів у, здавалося б, стабільну монополізовану систему, яку сформувала керівна партія «Фідес» на чолі з Орбаном. Захитався її головний стовп — відданість традиційним цінностям.
Уже за кілька тижнів він зібрав багатотисячний мітинг у Будапешті, де оголосив про намір створити опозиційну політичну силу й закликав усіх охочих приєднуватися до неї. Ще приблизно через два тижні він завдав остаточного удару по стосунках із колишньою дружиною, а водночас і по команді Орбана. Мадяр опублікував запис своєї розмови з Юдіт, зроблений тоді, коли вона ще була міністеркою.
Інтерв’ю Мадяра YouTube-каналу «Partizán» у лютому 2024 року набрало понад два з половиною мільйони переглядів Тодішня президентка Угорщини Катерина Новак у 2023 році підписала указ про помилування посадовця дитячого будинку, засудженого у справі про педофілію. Це спричинило широкий суспільний резонанс і змусило її піти у відставку в лютому 2024 року. Посада президента Угорщини все ж має переважно церемоніальний характер, на відміну від вирішальної посади прем’єр-міністра. Почали лунати звинувачення, що саме всемогутній уряд Орбана натиснув на президентку, аби вона підписала помилування. Зокрема, нагадували, що під документом, відповідно до вимог законодавства, стояв і підпис міністерки юстиції Юдіт Варги. Тож, Юдіт довелося розпрощатися і з амбіціями щодо першого місця у виборчому списку до Європарламенту. До скандалу майже ніхто не сумнівався, що саме їй буде надано таку честь. Петер Мадяр начебто вирішив підтримати колишню дружину. Він подав у відставку зі своїх посад. Саме в цей момент розпочалася його вже відверта публічна критика орбанівської системи. У своїх публікаціях він наголошував, що не хоче бути частиною системи, де «справжні лідери ховаються за жіночими спідницями», прикриваючись патріотичними гаслами заради корупційного збагачення. Інтерв’ю Мадяра YouTube-каналу «Partizán» у лютому 2024 року набрало понад два з половиною мільйони переглядів. Малопомітний член команди Орбана перетворився на політичну суперзірку. Хоча в цьому інтерв’ю стверджував, що діє не заради політичної кар’єри, а заради істини.
26
Розмову записував таємно. За його словами, хотів мати докази на випадок, якщо урядовці почнуть шкодити його родині. На записі Юдіт фактично підтверджувала негативну роль урядових чиновників у педофільському скандалі. Згодом вона заявить, що її слова слід розглядати як наслідок домашнього насильства, якого Петер, за її словами, припускався «протягом жахливих років» їхнього подружнього життя. Сам Петер категорично це заперечував і навіть стверджував, що фізичне насильство застосовувала саме Юдіт.
Для цього було достатньо приєднатися до вже зареєстрованої політичної сили без скандального минулого. Її розмір і впізнаваність на той момент не мали вирішального значення. Мадяр зупинив свій вибір саме на такій партії — «Повага і свобода». Її угорська абревіатура — «Тиса», співзвучна назві річки, яка є одним із головних символів угорської історичної пам’яті — приблизно так само, як Дніпро для українців. Засновники партії були більш-менш відомі тим, що їздили країною автобусом, пофарбованим у кольори національного прапора, і популяризували історію Угорщини. Національна пам’ять для угорців важить не менше, ніж для поляків. Тут також дуже сильний мотив історичних образ, передусім на сусідні народи. Звичайно, про це добре знав Петер Мадяр. До речі, його прізвище перекладається як «угорець». Свої головні акції, нерідко багатотисячні мітинги, він прив’язував до знакових дат і проводив у символічних місцях. І все ж на початку політичного протистояння історична символіка не відігравала визначальної ролі. Катання на водних лижах, гра у волейбол,
Мадяру знадобилося лише кілька місяців, щоб на виборах до Європарламенту 2024 року вивести свою партію на друге місце й практично з нуля здобути 29 % голосів «Я займаюся управлінням державою, а не мильними операми», — так Орбан був змушений коментувати всі ці події. Тоді він ще мав підстави зберігати відносний спокій, адже його партія й надалі впевнено утримувала лідерство в рейтингах. Опозиція була розпорошена — як унаслідок авторитарних дій уряду, так і через власні, зокрема корупційні, прорахунки минулих років. Мадяр це добре розумів. Тому позиціював себе не як представника старої опозиції, а як колишнього члена тогочасної владної команди, яка обманула народ. Він наголошував, що саме інсайдер здатен знати слабкі місця системи й розуміє, як її перемогти. Навесні 2024 року Мадяр вирішив не створювати партію з нуля, адже суто юридично не встигав це зробити: вже за кілька місяців планував брати участь у виборах до Європарламенту.
участь у веселих вечірках, поїдання гамбургерів — саме таким Петер Мадяр поставав на сторінках своїх соціальних мереж. Його антикорупційна риторика лише додавала популярності. Уже у 2024 році стало помітно, що чимало угорських виборців втомилися від багаторічного правління Орбана. Його задекларований традиціоналізм і консерватизм почали тьмяніти під тиском корупційних скандалів. Мадяру знадобилося лише кілька місяців, щоб на виборах до Європарламенту 2024 року вивести свою партію на друге місце й практично з нуля здобути 29 % голосів. Орбан зберіг лідерство з результатом 44 %, але вперше за багато років не подолав позначку в 50 %. Саме тоді він зрозумів, що антикорупційні настрої та запит на оновлення влади можна нейтралізувати хіба що апеляцією до зовнішніх загроз.
ПЕРСОНА
Він почав звинувачувати Європейський Союз в економічних і зовнішньополітичних проблемах Угорщини, ще активніше формувати «демонічний» образ України, яка нібито хоче втягнути країну у війну з Путіним, а Мадяра дедалі частіше порівнювати із Зеленським, якого звинувачував у небажанні припинити війну з Росією та в утисках угорської меншини в Україні. Суперник на такі звинувачення майже не реагував, натомість зосередився на внутрішніх проблемах, насамперед на економіці. Він обіцяв провести справедливі й ефективні реформи, щоб розморозити 30 мільярдів євро допомоги Європейського Союзу. Брюссель припинив фінансування, звинувативши уряд Орбана в антидемократичних діях. Орбанові вдалося встановити домінування в найбільших медіа, передусім на традиційному телебаченні й радіо. Причому як у приватному, так і в суспільному мовленні. Там його суперника згадували часто, але майже виключно в негативному контексті. Натомість в інтернеті ситуація складалася інакше. Рівень залученості до дописів Петера в соціальних мережах був удвічі вищим, ніж у Віктора. Насамперед завдяки міським виборцям, особливо людям віком від 18 до 40 років. Водночас багаторічний прем’єр зберігав підтримку іншої частини електорату — переважно старших мешканців сільської місцевості.
«Результати виборів ще не остаточні, але цифри говорять самі за себе — це очевидна поразка», — такими були слова Віктора Орбана 12 квітня 2026 року, менш ніж через три години після закриття виборчих дільниць. Він таки, хоч і стримано, визнав перемогу свого суперника, який ще три роки тому був малопомітним членом його команди. Згідно з остаточними підрахунками, «Тиса» на чолі з Петером Мадяром здобула дві третини місць у парламенті, а це означало конституційну більшість. Одним із перших пріоритетів нового уряду стали зміни до Конституції Угорщини. Вони передбачають: обмеження для депутатів — члени парламенту зможуть обиратися не більше ніж на три терміни (12 років); заміну судової системи — посилення суддівського самоврядування, а також надання суддям права відкликати голів Курії та Національного судового офісу (OBH); контроль за державним майном — створення Національного управління з повернення й захисту активів, покликаного повертати незаконно привласнені державні кошти; реформу Конституційного суду — відновлення його незалежності, повернення втрачених повноважень і запровадження для суддів граничного віку 70 років. Щодо зовнішньої політики, то Мадяр прагне повернути Угорщину до більшої узгодженості з політикою Європейського Союзу, насамперед у питаннях верховенства права й енергетики, водночас зберігаючи право на винятки у фінансовій сфері.
Національна пам’ять для у горців важить не менше, ніж для поляків. Тут також дуже сильний мотив історичних образ, передусім на сусідні народи
Способи, якими обидві сторони намагалися достукатися до розуму й сердець виборців напередодні парламентських виборів 2026 року, чітко засвідчили: країна перебуває на порозі масштабних змін. Команда Орбана загострювала все, що тільки могла: антиукраїнську істерію, свою прихильність до Росії, точніше — до її дешевих енергоресурсів, звинувачення на адресу «агресивного» Брюсселя. Запускалися інформаційні скандали, зокрема й сексуального характеру, спрямовані проти Мадяра. Посилювалися чутки, що його непоступливий характер створює напруження всередині партії «Тиса». Сам Мадяр спокійно відбивав ці атаки й послідовно демонстрував себе як центриста, готового боротися з корупцією, реформувати медицину й освіту та долати суспільний розкол. Рейтинги за кілька тижнів до парламентських виборів 2026 року свідчили про наближення його більш ніж упевненої перемоги. Влада називала ці прогнози неправдивими й провокаційними. Вона також розраховувала на підтримку Трампа, який у розпал виборчої кампанії відрядив до Угорщини віцепрезидента Венса з коротким візитом. Представники керівної партії намагалися не помічати, що на мітингах обох сторін дедалі частіше лунало гасло Угорс ької революції 1956 року: «Росіяни, йдіть додому!». Така впертість Орбана породжувала побоювання, що його уряд може вдатися до фальсифікації виборів або навіть відмовитися визнавати їхні результати.
Україну він визнає жертвою війни, підтримує її право самостійно визначати умови миру, обіцяє захищати права угорської меншини й готовий до діалогу з Києвом. Росію ж називає загрозою безпеці Європи, водночас відокремлюючи російський народ від політичного керівництва країни. Він також виступає за поступове, до 2035 року, скорочення енергетичної залежності від Москви. Доволі незвичним став вибір першого міжнародного візиту Мадяра. Він відвідав Польщу, де відбулася особливо тепла зустріч із тамтешнім польським прем’єрміністром Дональдом Туском і першим президентом Польщі після падіння комуністичного режиму Лехом Валенсою. Обидва політики відомі своїми ліберальними поглядами. Можливо, політичні погляди самого Петера Мадяра змінюються в напрямі, протилежному до відомої думки Черчилля, про яку Віктор Орбан свого часу розповів ще підліткові Петеру: у молодості нормально бути лібералом, а з віком — стати консерватором. Це сталося під час зустрічі ще відносно молодого, але вже досвідченого політика з учнями елітної Піаристської католицької школи в центрі Будапешта, де навчався Петер. Орбан не розгубився й відповів думкою видатного британського політика Вінстона Черчилля: у молодості нормально бути лібералом, а згодом стати консерватором.
27
СТИЛЬ ЖИТТЯ
STEFFANO RICCI
BOLD CHARACTER МУ Ж Н І С Т Ь Н Е П ОТ Р Е БУЄ Д Е М О Н С Т РАТ И В Н О С Т І —
Сонцезахисні окуляри PO8002S від Persol передають стриману елегантність Італійської Рив’єри у виразній сучасній формі. Глибокий відтінок Havana прямокутної ацетатної оправи ефектно підкреслюють помаранчеві скляні лінзи. Збільшений формат оправи забезпечує комфортну посадку. Виготовлена вручну в Італії модель уособлює впевненість і стає харизматичним акцентом для чоловіка, який задає власні правила стилю.
28
Новий Oyster Perpetual 36 від Rolex перетворює спадщину бренду на сміливу сучасну графіку. На лакованому циферблаті Jubilee назва Rolex утворена літерами десяти кольорів. Корпус 36 мм зі сталі Oystersteel доповнюють автоматичний калібр 3230 із запасом ходу близько 70 годин і браслет Oyster із системою Easylink. Яскравий акцент для чоловіка, який не боїться додати кольору до класики.
Браслет Belle Époque Reel від Damiani переосмис лює кінематографічну спадщину ювелірного Дому мовою сучасної геометрії. Поєднання кіл і прямокутників формує ритмічну композицію, що нагадує безперервний рух кіноплівки. Виготовлена в Італії модель із білого золота, оздоблена чорними діамантами, має довжину 19 см і додає образу стриманої сили чоловіків, чия харизма не потребує зайвих доказів.
ФОТО: DAMIANI, PERSOL, ROLEX
Ї Ї В И РА Ж А Ю Т Ь Т О Ч Н І Д Е Т А Л І , С М І Л И В І Р І Ш Е Н Н Я Й Б Е З Д О ГА Н Н И Й С М А К
АРХIТЕКТУРА ЗВУКУ STEINWAY & SONS: 88 КЛАВІШ ДО ВЕЛИЧІ. ЯК РОДИНА ЕМІГРАНТІВ С ТВОРИЛА РОЯЛЬ, ЩО ПІДКОРИВ ВЕЛИКІ СЦЕНИ СВІТ У
У
1883 році німецький майстер Генрі Енгельгард Стейнвей разом із синами заснував у Нью-Йорку компанію з однією метою — створити найкращий рояль з усіх можливих.
Цю амбітну мету бренд використовує як свою засадничу ідею й сьогодні. Генрі заклав принцип постійного вдосконалення інструмента: кожна нова модель мала бути не просто іншою, а технічно досконалішою за попередню. Генрі Стейнвей сформулював ідею, його старший син Теодор сконструював її звучання, а молодший син Вільям перетворив це звучання на світовий бренд.
ФІЛОСОФІЯ БРЕНДУ STEINWAY & SONS — це поєднання інженерної досконалості, ремісничої майстерності й музичної душі. Кожен рояль створюється вручну з ретельною увагою до найменшої деталі, щоб передати найглибші емоції музики.
«Не йдіть на компроміси щодо якості»
ГЕНРІ СТЕЙНВЕЙ ЗАСНОВНИК STEINWAY & SONS
30
Понад 12 000 деталей в одному роялі Steinway
6 МІСЯЦІВ триває виробничий процес одного інструмента
Понад 90 % деталей компанія виготовляє самостійно
2 історичні фабрики: Нью-Йорк і Гамбург
274 СМ довжина концертного рояля D-274
Ф ОТО : ST E I N WAY & S O N S
ГЕНРИ СТЕЙНВЕЙ
ІСТОРІЯ БРЕНДУ
ХРОНОЛОГІЯ STEINWAY & SONS 1797 — народження засновника Генріха Штайнвега, майбутнього Henry E. Steinway 1830-ті — перші інструменти в Німеччині 1853 — Генрі Стейнвей разом із синами заснував Steinway & Sons у Мангеттені 1857 — компанія отримала свій перший патент 1866 — відкрився перший Steinway Hall у Нью-Йорку 1867 — Steinway отримав золоту нагороду на Всесвітній виставці в Парижі 1875 — відкриття Steinway Hall у Лондоні 1880 — відкриття фабрики в Гамбурзі 1903 — виготовлено 100-тисячний Steinway і подаровано Білому дому 1972 — CBS придбала Steinway & Sons
59,3 млн дол. США чистий прибуток за 2021 рік
1988 — створено 500-тисячний Steinway
• • • • •
2013 — Steinway Musical Instruments придбала інвестиційна компанія Paulson & Co.
АРХІТЕКТУРА STEINWAY Вигнутий безшаровий обід Резонансна дека з ялини Перехресне розташування струн Ручне інтонування Унікальний характер кожного інструмента
97 %
2019 — представлено Spirio | r 2028 — Steinway & Sons відзначатиме 175-річчя
ФАКТ 100-тисячний і 300-тисячний роялі Steinway були створені для Білого дому.
538,4 млн дол. США сукупні чисті продажі групи у 2021 році
піаністів обрали Steinway за даними дослідження, опублікованого Steinway & Sons iнструмент №
300 000
10 грудня 1938 року Steinway передав президентові Франкліну Делано Рузвельту свій 300-тисячний рояль
МАЙБУТНЄ ЗВУКУ Spirio записує та відтворює найтонші нюанси виконання безпосередньо через механіку рояля, а технологія Spiriocast передає живе виконання з одного Spirio | r на інші сумісні роялі.
31
ГЕОПОЛІТИКА
У П Р О М О В І П Р О С ТА Н Є В Р О С О ЮЗУ П Р Е З И Д Е Н Т К А Є В Р О П Е Й С Ь КО Ї КО М І С І Ї УРСУЛА ФОН ДЕР ЛЯЄН ПРЕДС ТАВИЛА ПРОЄКТ НОВОЇ ЄВРОПИ. БРЮССЕЛЬ ГОТ УЄ ТЬСЯ КОНВЕР Т УВАТИ МАСШТАБ ЄДИНОГО РИНКУ В РЕА ЛЬНУ ГЕОПОЛІТИЧНУ СИЛУ
ТЕКСТ
Т
« о були найкращі часи, то були найгірші часи». Цитатою з Дікенса Урсула фон дер Ляєн відкрила свою промову про стан Європейського Союзу в Страсбурзі. Літературний образ виявився влучною формулою для континенту, який одночасно відчуває власну силу й небезпечну крихкість. ЄС залишається одним із найбільших ринків світу, має глобальну промисловість, значні приватні заощадження й одну з провідних резервних валют. Водночас ЄС залежить від імпортних енергоносіїв, китайської сировини, американських оборонних технологій і цифрових платформ, правила яких часто формуються далеко за межами союзу. Саме цю суперечність фон дер Ляєн поставила в центр свого виступу. Її головна теза проста: у дедалі ворожішому світі європейський суверенітет уже не може залишатися політичним гаслом. Він має вимірюватися мегаватами, виробничими потужностями, доступом до капіталу, запасами критичної сировини, обчислювальними ресурсами та здатністю захищати власну територію.
32
ФОТО: ВІДКРИТІ ОНЛАЙНОВІ ДЖЕРЕЛА
АННА САМАРА
Перезапуск європейської економіки фон дер Ляєн назвала пріоритетом номер один. Проблема ЄС, за її логікою, полягає не у відсутності ресурсів, а в їхній фрагментації. Європейські капітали, енергетичні мережі, оборонні замовлення й купівельна спроможність досі розпорошені між національними системами. Відповіддю має стати фактичне завершення побудови єдиного ринку. Політична дорожня карта «Одна Європа, один ринок» передбачає швидший рух капіталу, інновацій та енергії через внутрішні кордони союзу. Для бізнесу це означає менше регуляторних бар’єрів, прискорення дозвільних процедур і можливість масштабувати компанії не в межах однієї країни, а на ринку всього ЄС. Комісія вже підготувала 12 пакетів спрощень, які, за наведеними оцінками, мають скоротити адміністративне навантаження приблизно на 17 млрд євро щороку. Однак Брюссель очікує симетричних дій і від держав-членів. Фон дер Ляєн запропонувала укласти окремий пакт проти надмірного регуляторного нашарування — ситуації, коли європейські вимоги доповнюються новими національними обмеженнями. Європа починає визнавати: швидкість стає таким самим економічним ресурсом, як капітал або технології.
МАСШТАБНА ЕЛЕКТРИФІКАЦІЯ Одним із найслабших місць європейської промисловості залишаються структурно високі ціни на енергію. Після скорочення залежності від російського газу ЄС диверсифікував постачання і прискорив розвиток відновлюваної й атомної енергетики. Проте нові потрясіння на глобальних маршрутах знову продемонстрували ціну залежності від імпортного викопного палива. За словами фон дер Ляєн, від початку останнього конфлікту й порушення постачань Європа витратила на його імпорт додаткові 90 млрд євро, не отримавши при цьому жодного додаткового обсягу енергії. Виходом має стати масштабна електрифікація. До 2040 року ЄС планує подвоїти частку електроенергії в енергоспоживанні. Це потенційно дозволить скоротити витрати на імпорт викопного палива на 260 млрд євро щороку. Але генерація — лише половина завдання. Минулого року в Європі було введено понад 80 ГВт відновлюваних потужностей, тоді як у черзі на під’єднання до мереж перебуває вшестеро більше. Без модернізації інфраструктури, розвитку накопичувачів і прискорення під’єднань навіть рекордні інвестиції в чисту енергетику не перетворяться на дешевшу електроенергію для споживачів і промисловості. Формула фон дер Ляєн звучить майже як слоган нової індустріальної політики: майбутнє Європи має бути електричним. ЗАЛЕЖНІСТЬ ЄС Не менш жорстко президентка Єврокомісії говорила про торговельні відносини з Китаєм. Дефіцит європейської торгівлі з КНР, за озвученими даними, сягнув 1 млрд євро на день. Для багатьох промислових регіонів це вже не макроекономічна статистика, а закриті підприємства, втрачені замовлення й поступова деіндустріалізація. Фон дер Ляєн відкинула припущення, що другий «китайський шок» лише наближається: на її переконання, він уже відбувається.
34
Єврокомісія обіцяє використати всі доступні торговельні інструменти для відновлення балансу. Однак головна загроза полягає не лише в імпортній конкуренції. Залежність Європи від Китаю щодо багатьох видів критичної сировини перевищує 80 %, а для окремих рідкісноземельних елементів — 90 %. Без них неможливе виробництво електромобілів, акумуляторів, мікрочипів, оборонних систем і обладнання для зеленої енергетики. Тому ЄС планує створити Європейську корпорацію з критичної сировини, яка займатиметься спільними закупівлями й формуванням стратегічних запасів. Уперше питання сировини так виразно поєднується з поняттями незалежності й національної безпеки. Європейська промислова політика перестає бути нейтральною: тепер вона має захищати не лише конкуренцію, а й стійкість континенту.
СОЮЗ ЗАОЩАДЖЕНЬ Європа має значні приватні заощадження, але часто не здатна спрямувати їх у власні перспективні компанії. У результаті стартапи створюються в ЄС, а масштабуються вже на інших ринках. Розв’язати цю проблему має Союз заощаджень та інвестицій. Паралельно Єврокомісія готує новий банківський пакет, покликаний зменшити фрагментацію фінансової системи. Фон дер Ляєн наголосила: Європі потрібні банки, налаштовані не лише на стабільність, а й на фінансування зростання. Показовим прикладом вона назвала ICEYE — компанію супутникової радіолокації, засновану польським і фінським підприємцями, які познайомилися завдяки Erasmus. Стартап отримав фінансування Horizon, залучив приватний капітал і перетворився на одного зі світових лідерів космічних технологій. Такі історії мають стати не винятком, а моделлю. Для цього створено фонд Scaleup Europe, перші інвестиції якого вже спрямовані у високотехнологічні компанії. Європейська проблема полягає не в дефіциті винаходів. Вона полягає в складності перетворення винаходу на глобальний бізнес. ПРОМИСЛОВИЙ ШІ Штучний інтелект у промові постає водночас економічним активом і безпековим ризиком. Європа не прагне копіювати американську чи китайську модель. Її ставка — на регульований, енергоефективний і передусім промисловий ШІ. Фон дер Ляєн визнала небезпеку передових моделей: від нових можливостей для кібератак до систем, здатних самовдосконалюватися або виходити за межі контрольованого середовища. ЄС планує посилити співпрацю з Канадою, Великою Британією та іншими партнерами в тестуванні моделей, ранньому попередженні й безпеці ШІ. Проте обмеження ризиків — лише одна частина стратегії. Інша полягає в перенесенні штучного інтелекту з екрана в реальну економіку: на підприємства, до лікарень, у транспортні системи, точне землеробство, енергетику, оборону й космос. Саме тут Європа має перевагу — промислові дані високої якості, накопичені в галузях світового рівня. Вони можуть стати основою спеціалізованих моделей, створених не для генерації текстів чи зображень, а для діагностики захворювань, управління виробництвом, оптимізації мереж та автономного транспорту.
ГЕОПОЛІТИКА
Принципова межа також окреслена: ШІ повинен розширювати можливості людини, а не усувати її з процесу ухвалення критичних рішень. Лікар має отримувати кращі дані для діагностики, але не перетворюватися на додаток до алгоритму. Це і є запропонований «європейський шлях»: технологія створює продуктивність, але людина зберігає контроль.
ЦІНА БЕЗДІЯЛЬНОСТІ Кліматична частина виступу була побудована не стільки навколо скорочення викидів, скільки навколо ціни бездіяльності. За наведеними даними, протягом літа в Європі вигоріло 660 тис. гектарів територій, було втрачено близько 12 млн тонн урожаю, а хвилі спеки спричинили понад 35 тис. додаткових смертей. Водночас приватне страхування покриває лише близько чверті збитків від природних катастроф. Решта ризику фактично перекладається на державні бюджети. Єврокомісія планує визначити 100 найбільш уразливих територій, створити Альянс кліматичного страхування, представити план протидії хвилям спеки й нову водну ініціативу. Окреме завдання — модернізація водогонів, які сьогодні втрачають через витоки майже кожен четвертий літр. Адаптація до клімату стає не лише статтею витрат, а й глобальним ринком.
СТІЙКІСТЬ УКРАЇНИ Український блок став одним із найконкретніших у промові. Європа готується підтримувати енергетичну й гуманітарну стійкість України впродовж важкої зими, прискорити постачання ракет-перехоплювачів Patriot і посилити виконання санкцій проти Росії. Але найважливішою для майбутнього є зміна ролі України: від отримувача військової допомоги — до повноцінного технологічного партнера. ЄС пропонує спільно розробити доступну модульну систему протиракетної оборони. Основою співпраці має стати проєкт Freya, який поєднає український бойовий досвід та інновації з європейськими технологіями й виробничими потужностями. Коштами програми SAFE планується започаткувати нові спільні проєкти з українськими компаніями. Для українського оборонно-промислового комплексу це потенційно відкриває шлях до інтеграції в європейські ланцюги виробництва, доступу до довгострокового фінансування й переходу від ситуативних контрактів до системного партнерства. Показово, що фон дер Ляєн говорила про Україну не лише як про державу, яку потрібно захищати. Український досвід розглядається як ресурс для зміцнення безпеки Європи.
1 МЛРД ЄВРО
Такого значення досяг щоденний дефіцит європейської торгівлі з КНР
ПОЛІТИКА БЕЗПЕКИ Найпомітніша зміна європейської риторики стосується безпеки. За п’ять років оборонні витрати Європи зросли майже на 80 %. Проте фон дер Ляєн дала зрозуміти: самого збільшення бюджетів недостатньо. ЄС має навчитися витрачати їх спільно, формуючи великі замовлення для власної промисловості. Війна в Україні продемонструвала критичну роль систем протиповітряної і протиракетної оборони, стратегічних перевезень, дозаправлення в повітрі, космічних і кібернетичних спроможностей. Для розвитку таких систем запропоновано створити Європейський інструмент стратегічного забезпечення, повністю узгоджений із НАТО. Паралельно Єврокомісія готує власний механізм реагування на гібридні атаки — своєрідну європейську «статтю 4». Якщо держава-член активує надзвичайний протокол, країни ЄС мають зібратися для узгодження відповіді, стримування ескалації та мінімізації наслідків. Також запропоновано створити Європейську раду безпеки за участю не лише членів ЄС, а й ключових партнерів — України, Канади, Великої Британії та Норвегії. Європейська оборона дедалі виразніше розглядається як спільна індустріальна екосистема: більше замовлень, стандартизація, інтегровані виробничі ланцюги й економія на масштабі.
НОВА ЄВРОПА Промова фон дер Ляєн була масштабною — можливо, навіть надто масштабною. Вона одночасно охопила енергетику, банки, ШІ, клімат, оборону, міграцію, демократію, соціальні мережі, партнерство з Канадою і розширення ЄС. У цьому й полягає головний ризик запропонованої програми. Між політичним баченням і практичною реалізацією залишається складний простір: національні інтереси, дефіцит фінансування, повільні процедури й необхідність консенсусу між державами-членами. ЄС прагне перейти від моделі, в якій його головною силою був великий споживчий ринок, до моделі, в якій цей ринок стає основою промислової, технологічної та оборонної потужності. Нова Європа в баченні фон дер Ляєн — це союз, який сам виробляє енергію, фінансує власні інновації, захищає стратегічні ресурси, встановлює цифрові правила й може обороняти кожен квадратний метр своєї території. Фінальні слова промови — «Візьмімо наше майбутнє у власні руки» — прозвучали як політичний заклик. Але для бізнесу це передусім сигнал: епоха дешевих залежностей завершується. Наступний цикл європейського розвитку визначатимуть ті, хто здатен запропонувати континенту незалежність — енергетичну, технологічну, сировинну, фінансову й оборонну.
35
МОТИВАТОР
992,3 МЛРД ДОЛ. США
становить капітал Ілона Маска — генерального директора Tesla, найдорожчого автовиробника у світі, а також очільника SpaceX — компанії, що працює у сферах космічних технологій, супутникового зв’язку та штучного інтелекту. Після виходу на біржу в червні 2026 року SpaceX була оцінена в 1,8 трлн дол. США.
IЛОН МАСК «КОЛИ ЩОСЬ Є СПРАВДІ ВАЖЛИВИМ — ТИ ЗРОБИШ ЦЕ, ПОПРИ ТЕ, ЩО ШАНСИ НЕ НА ТВОЄМУ БОЦІ»
51,1 МЛРД
43,4 МЛРД
ДОЛ. США
ДОЛ. США
становить капітал Ма Хуатена — співзасновника й генерального директора Tencent Holdings, одного з найбільших технологічних холдингів Китаю. Компанія розвиває месенджер WeChat, онлайн-ігри й цифрові платіжні сервіси. У 2024 році її дохід становив 91,7 млрд дол. США.
МА ХУАТЕН «Копіюючи інших, неможливо стати видатним. Справжній успіх приходить тоді, коли сильні ідеї адаптують до місцевих умов і створюють власні інновації»
36
становлять статки Алена Вертгаймера, який разом із братом Жераром контролює французький модний дім Chanel, заснований Коко Шанель у 1910 році. У 2025 році компанія отримала 19,3 млрд дол. США виторгу.
АЛЕН ВЕРТГАЙМЕР «Маємо погану звичку — ми не вміємо робити речі дешево»
37
СТАЛЬ ПIД ВОГНЕМ ВІД 52 ДО 7 МІЛЬЙОНІВ ТОНН: ЯК УКРАЇНА ВТРАЧА ЛА МЕ ТА ЛУРГІЙНУ ПОТ УЖНІС ТЬ — І ЧИ ЗМОЖЕ Ї Ї ВІДНОВИТИ
ТЕКСТ
ЮРІЙ МАЙБОРОДА
У
1990 році металургійні підприємства УРСР виплавили близько 52 млн тонн сталі — показник, який ставив республіку в один ряд із провідними сталеливарними державами світу. За даними Укрметалургпрому, у 2025 році незалежна Україна виробила 7,41 млн тонн сталі — майже в сім разів менше. А за перші сім місяців 2026-го виплавка впала ще на 5,6 % рік до року, до 4,02 млн тонн, тоді як у липні через масовані удари по промисловості виробництво обвалилося одразу на третину відносно червня.
38
А РЕ ХК ІОТ Н Е КОТМ У РІ ЧА НТИАЙД ВИЕЗКАТ Й ОНР
39
І це не просто цифри статистики, а історія галузі, яка колись формувала кожну восьму гривню українського ВВП, а сьогодні бореться за виживання під ракетами, в умовах дефіциту електроенергії та нового витка торговельних обмежень з боку найбільшого союзника України — Європейського Союзу. Питання, що стоїть перед українською металургією, тепер звучить так: «2022–2026 роки стануть завершенням цілої промислової епохи — чи болісним переходом до іншої, нехай меншої, але технологічнішої моделі?».
До 2014 року в країні працювало 12 металургійних підприємств; станом на 2026-й — лише шість ОМАНЛИВІСТЬ Україна отримала в спадок від СРСР один із найбільших металургійних комплексів Європи: повний виробничий ланцюг від залізної руди й коксівного вугілля до чавуну, сталі й прокату, зосереджений на комбінатах Маріуполя, Кривого Рогу, Дніпра, Запоріжжя, Алчевська та Єнакієвого. На момент розпаду Союзу республіка виплавляла до 40 % усього радянського чавуну й понад третину сталі. Однак ці стартові умови виявилися оманливими. Обладнання було застарілим та енергомістким, орієнтованим на загальносоюзну кооперацію, яка розпалася майже миттєво. Глибока криза 1991–1995 років, розрив виробничих зв’язків, дефіцит обігового капіталу через гіперінфляцію і бартеризацію економіки призвели до того, що виплавка чавуну й сталі скоротилася більш ніж наполовину. У розпал кризи підприємства виробляли трохи більше за 20 млн тонн сталі на рік. Саме в цей період сформувалися фінансово-промислові групи, що згодом консолідували галузь через приватизацію — процес, який був далеко не завжди прозорим, але водночас забезпечив частині підприємств фінансування, збут і, зрештою, виживання в умовах, коли держава просто не мала ресурсу їх утримувати. СПРИЯТЛИВІ ДВОТИСЯЧНІ Наступне десятиліття стало для українських металургів найсприятливішим за всю історію незалежності. Зростання попиту на метал у Китаї та глобальний будівельний бум підняли світові ціни, а українські групи — насамперед «Метінвест» Ріната Ахметова й «Інтерпайп» Віктора Пінчука — вийшли на міжнародні ринки. Символом переходу від закритої, «своєї» приватизації до відкритої конкуренції стала повторна приватизація «Криворіжсталі». Комбінат, спершу проданий 2004 року консорціуму «Інвестиційно-металургійний союз» (пов’язаному з Ахметовим і Пінчуком) за 4,26 млрд грн, суд визнав придбаним із порушеннями. У жовтні 2005-го «Криворіжсталь» — на той момент підприємство, що забезпечувало близько 20 % української виплавки сталі й давало роботу приблизно 60 тисячам людей, — виставили на відкритий міжнародний тендер. Перемогла компанія Mittal Steel Germany GmbH, яка заплатила 24,2 млрд грн (близько 4,8 млрд дол. США) — у 2,4 раза більше за стартову ціну й у шість разів більше за суму першого продажу. Угода й досі вважається найбільшою
40
прозорою приватизацією в історії незалежної України та найбільшою іноземною інвестицією в країну. Піку виплавки Україна досягла 2007 року — 42,8 млн тонн сталі, восьме місце у світі. Але саме тут криється головне запитання цього періоду: чому рекордні експортні доходи середини 2000-х не були спрямовані на повну технологічну модернізацію галузі? Значною мірою відповідь — у структурі власності, яка щойно сформувалася і була зосереджена на нарощуванні обсягів, а не на переході від мартенівських печей до сучасніших технологій.
ПЕРШИЙ УДАР Світова фінансова криза 2008–2009 років ударила по галузі, яка виявилася вкрай залежною від зовнішнього попиту, мала низьку частку продукції з високою доданою вартістю, зношені основні фонди й високу енергомісткість виробництва. Одночасно наростала конкуренція з боку Китаю, Туреччини й Індії. До 2013 року, який згодом стане точкою відліку для всіх подальших порівнянь, номінальна потужність української сталеливарної галузі становила 42,5 млн тонн на рік — за даними Укрметалургпрому й Організації економічного співробітництва та розвитку (ОЕСР). Саме ця цифра ще донедавна фігурувала в міжнародній статистиці, хоча реальність до 2026 року змінилася кардинально: у березні 2026-го ОЕСР офіційно переглянула оцінку номінальної потужності України до 8 млн тонн на рік — фактичне скорочення приблизно на 81 %, як зазначили в аналізі GMK Center і S&P Global Platts. До 2014 року в країні працювало 12 металургійних підприємств; станом на 2026-й — лише шість, і не всі з них — на повну потужність. У 2021 році металургійна галузь разом із суміжними виробництвами формувала 10,3 % ВВП й забезпечувала майже третину товарного експорту Початок окупації частини Донецької та Луганської областей означав втрату контролю над Єнакіївським металургійним заводом, Алчевським меткомбінатом та іншими активами, розрив залізничних ланцюгів постачання й дефіцит коксівного вугілля. Номінальна потужність галузі впала із 42,5 до приблизно 25 млн тонн уже до 2020 року.
ДИНАМІКА ВИПЛАВКИ СТАЛІ В УКРАЇНІ — ВІД 52 МЛН ТОНН УРСР У 1990 РОЦІ ДО 4 МЛН ТОНН ЗА ПЕРШІ СІМ МІСЯЦІВ 2026-ГО.
А РЕ ХК ІОТ Н Е КОТМ У РІ ЧА НТИАЙД ВИЕЗКАТ Й ОНР
Новий регламент ЄС щодо захисту європейського сталевого ринку скоротив загальний обсяг безмитних квот приблизно на 47 % — до 18,3 млн тонн на рік — і підвищив мито на постачі понад квоту з 25 до 50 % для 26 категорій сталевої продукції Водночас саме в ці роки відбулися й точкові модернізаційні прориви: запуск електросталеплавильного комплексу Interpipe Steel, оновлення окремих потужностей «Метінвесту», інвестиційні програми ArcelorMittal Kryvyi Rih (яка після приватизації комбінату лишається найбільшою іноземною інвестицією в країні). 2021-й — останній повний довоєнний рік — став базою для всіх подальших порівнянь: Україна виплавила близько 21,4 млн тонн сталі, галузь разом із суміжними виробництвами формувала 10,3 % ВВП й забезпечувала майже третину товарного експорту.
ОБВАЛ СИСТЕМИ 24 лютого 2022 року стало межею, після якої галузь уже не могла залишатися колишньою. Знищення й окупація маріупольських комбінатів «Азовсталь» і Маріупольського меткомбінату імені Ілліча, блокада чорноморських портів, розрив контрактів і логістичних маршрутів, перехід на набагато дорожчі залізничні перевезення через західний кордон в умовах дефіциту вагонів і різної ширини колії, удари по енергосистемі — усе це одночасно. Наслідок — падіння виробництва сталі на 70,7 % до 6,3 млн тонн, повідомляла профспілка металургів і гірників, дані якої цитував Reuters. Для порівняння: рік до того країна виплавила 21,3–21,4 млн тонн. За оцінками галузевих експертів, неможливість експортувати метал через морські порти на початку повномасштабної війни коштувала українським виробникам сотні мільйонів доларів потенційного експорту щомісяця.
Виділимо три етапи: лютий 2022-го — фактичне припинення морського експорту; 2022–2023 роки — вимушена переорієнтація на залізницю, Дунай і європейські порти; від другої половини 2023-го — запуск українського морського коридору, який поступово повернув частину вантажів, включно з металургійними. За підсумками 2025 року морські порти України перевалили 82,2 млн тонн вантажів — 95 % від планового показника, повідомляла Адміністрація морських портів України. Проте більшість цього обсягу — 44,2 млн тонн, або 53,7 % — це аграрна продукція; металургійні вантажі становлять значно меншу й нестабільнішу частку, оскільки коридор регулярно потерпає від ударів по портовій інфраструктурі й зростання страхових ставок на судноплавство. За оцінками галузі, будь-яка суттєва зупинка коридору здатна коштувати металургії до 200 млн дол. США експортного виторгу щомісяця.
За оцінками галузі, зупинка морського коридору може коштувати металургії до 200 млн дол. США експортного виторгу щомісяця Окремої уваги заслуговує зупинка Покровської вугільної групи «Метінвесту» — єдиного в Україні виробника коксівного вугілля, необхідного для доменного циклу. У січні 2025 року, під загрозою російського наступу, шахта припинила видобуток. У профспілці металургів попереджали, що це може відкинути виробництво сталі до 2–3 млн тонн на рік. Цього найгіршого сценарію вдалося уникнути завдяки перелаштуванню на імпортне вугілля, однак ціною зростання собівартості й додаткової залежності від зовнішніх постачальників. За фінансовими результатами «Метінвесту», гірничий сегмент групи за 2025 рік втратив 48 % EBITDA, здебільшого через зупинку вугільного видобутку.
ЧАСТКОВЕ ВІДНОВЛЕННЯ І НОВІ ВТРАТИ Динаміка останніх років показує не пряму лінію відновлення, а серію злетів і падінь: Рік
Виробництво сталі
Факт
2021
≈ 21,4 млн т
Останній повний довоєнний рік
2022
≈ 6,3 млн т
Падіння на 70,7 %
2023
≈ 6,0 млн т
Історичний мінімум
2024
≈ 7,6 млн т
Часткове відновлення завдяки морському коридору
2025
7,41 млн т
Зупинка видобутку коксівного вугілля в Покровську, тиск CBAM
Січень — липень 2026
4,02 млн т (-5,6 % р/р)
Обстріли, енергодефіцит, втрата ринку ЄС
ДЖЕРЕЛО: УКРМЕТАЛУРГПРОМ, WORLD STEEL ASSOCIATION, REUTERS.
41
Літо 2026-го принесло нову хвилю ударів: у липні виробництво сталі, чавуну й прокату впало більш ніж на 30 % лише за місяць, а в серпні через обстріли «Запоріжсталь» повністю зупинила роботу, ArcelorMittal Kryvyi Rih скоротив виробництво. Цього ж серпня удар по «Запоріжсталі» забрав життя восьми працівників підприємства, ще двадцятеро дістали поранення — про це напередодні Дня Незалежності написав генеральний директор «Метінвесту» Юрій Риженков, назвавши 2026-й одним із найважчих років в історії компанії.
ВНЕСОК У ВВП І РОЛЬ ЄС За розрахунками GMK Center, 2018 року сукупний внесок гірничо-металургійного комплексу у ВВП становив 12 %, або 408 млрд грн. У 2021-му, з урахуванням суміжних галузей і споживчих витрат металургів, — 10,3 %. До 2024 року показник опустився до 7,2 %, а за підсумками 2025-го — до 5,5 %. Причини — падіння виплавки сталі й видобутку залізної руди, зупинка Покровської вугільної групи, високі ціни на електроенергію і тиск нового вуглецевого механізму ЄС. Рік
Орієнтовний сукупний внесок ГМК у ВВП
2018
близько 12 %
2021
близько 10,3 %
2023
близько 5,7 %
2024
близько 7–7,2 %
2025
близько 5,5 %
Водночас експорт продукції ГМК у 2025 році становив 6,2 млрд дол. США, або 15,2 % усього товарного експорту України, а частка Євросоюзу в експорті української сталі зросла з 66 % до 79 % — галузь дедалі сильніше прив’язується саме до європейського ринку. І це робить торговельну політику ЄС вирішальним чинником для майбутнього галузі.
ЄС: СОЮЗНИК, ЯКИЙ ЗАКРИВАЄ ДВЕРІ З 1 січня 2026 року механізм транскордонного вуглецевого коригування (CBAM) перейшов у фінансову фазу й поширився, серед іншого, на чавун, сталь, алюміній, цемент, добрива, електроенергію та водень. Українські доменні виробництва мають високий вуглецевий слід — і це не випадковість: капіталомістка декарбонізація, яку компанії планували ще до 2022 року, була відкладена через війну. Україна просила про перехідний режим чи винятки, зважаючи на воєнні обставини, однак Єврокомісія станом на 2026 рік застосувала CBAM без жодних пільг чи відстрочок. Наслідки виявилися майже миттєвими. Генеральний директор ArcelorMittal Мауро Лонгобардо розповів на круглому столі GMK Center, що після появи додаткового CBAM-навантаження в розмірі 60–90 дол. США на тонну європейські клієнти скасували практично всі замовлення на перший квартал 2026 року — близько 300 тисяч тонн продукції. Компанія була змушена зупинити цех блюмінга й дочірній ливарно-механічний завод. Міністр економіки України Олексій Соболєв в інтерв’ю The Wall Street Journal сформулював суть проблеми гранично коротко: «CBAM і війна не дуже сумісні».
42
СУКУПНИЙ ВПЛИВ ГМК НА ВВП, З УРАХУВАННЯМ СУМІЖНИХ ГАЛУЗЕЙ, ЗА ОЦІНКАМИ GMK CENTER. МЕТОДИКА РОЗРАХУНКУ 2018 РОКУ МОЖЕ ВІДРІЗНЯТИСЯ ВІД МЕТОДИКИ 2021–2025 РОКІВ — ПОКАЗНИКИ НЕ ЗАВЖДИ СТРОГО ЗІСТАВНІ.
Окрім того, з 1 липня 2026 року набув чинності новий регламент ЄС щодо захисту європейського сталевого ринку. Він скоротив загальний обсяг безмитних квот приблизно на 47 % — до 18,3 млн тонн на рік — і підвищив мито на постачі понад квоту з 25 до 50 % для 26 категорій сталевої продукції. Це вже не прогноз, а чинна норма, оприлюднена на офіційному порталі Access2Markets Єврокомісії. Окрему квоту для України, за розрахунками, що спираються на 70 % її історичних торговельних потоків, встановлено на рівні приблизно 1,05 млн тонн — тобто менше ніж половина від обсягів, якими український експорт фактично користувався за попередньою системою автономних торговельних заходів. Позиція ЄС також має раціональне пояснення: глобальні надлишкові потужності сталеливарної галузі, за оцінками Єврокомісії, можуть зрости до 721 млн тонн до 2027 року — переважно через експансію Китаю і переспрямування обсягів, витіснених з американського ринку. Брюссель наголошує, що новий регламент захищає 2,5 млн робочих місць у європейській сталевій промисловості й ураховуватиме особливу ситуацію України як кандидата на вступ, який перебуває під безпековою загрозою — але без звільнення від загальних правил. Генеральний директор «Метінвесту» Юрій Риженков в інтерв’ю The Guardian назвав новий режим квот несправедливим щодо України: «Україна не становить значної загрози для сталеливарної промисловості ЄС — вона просто недостатньо велика». За його словами, руйнувати одну з галузей, що й так працює в умовах війни, немає економічного сенсу.
АДАПТАЦІЯ ГАЛУЗІ «Метінвест». Група, яка 6 червня 2026 року відзначила 20-річчя, втратила «Азовсталь» і меткомбінат імені Ілліча в Маріуполі, пережила зупинку Покровської вугільної групи й завершила 2025 рік зі збитком 191 млн дол. США — учетверо меншим, ніж роком раніше. Продовжують працювати «Запоріжсталь» і «Каметсталь», підприємства виробляють продукцію для оборонного сектору й лишаються одним із найбільших платників податків у приватному секторі країни. Засновник компанії Рінат Ахметов, вітаючи колектив із ювілеєм, наголосив на ролі людей: «За ці 20 років десятки тисяч людей пов’язали з Метінвестом своє життя. Саме люди зробили Метінвест сильним». Компанія заявляє про плани «зеленої» модернізації та розглядає інвестиції за кордоном, зокрема в Італії, що частково пов’язано з ризиками CBAM і квот для активів усередині України.
А РЕ ХК ІОТ Н Е КОТМ У РІ ЧА НТИАЙД ВИЕЗКАТ Й ОНР
«АрселорМіттал Кривий Ріг». Найбільша іноземна інвестиція в українську економіку опинилася під подвійним тиском — енергетичної кризи та CBAM без перехідного періоду. Витрати на електроенергію й газ зросли до близько 40 % собівартості проти приблизно 18 % у 2020 році. У 2026му компанія оголосила про зупинку цеху блюмінга й ливарно-механічного заводу, що загалом торкнулося понад 2400 робочих місць, а окремі повідомлення про подальші антикризові заходи називали цифру до 3400. Компанія працює зі збитками вже кілька років поспіль і тримається переважно завдяки підтримці материнської групи. Interpipe. Компанія Віктора Пінчука обрала іншу стратегію — рух назустріч європейському ринку. У березні 2026 року Interpipe завершила придбання румунського заводу безшовних труб AMTP Roman, що належав ArcelorMittal, — це перший виробничий майданчик компанії в межах ЄС. Генеральний директор Interpipe Лука Занотті назвав угоду «історичним кроком» у розвитку компанії,
обмежити вивезення брухту за кордон і зберегти цей ресурс для української електрометалургії — оскільки перероблення брухту суттєво скорочує викиди CO₂ порівняно з доменним циклом, а отже, і майбутнє вуглецеве навантаження на галузь. Сценарій 1. Затяжна війна. Виробництво утримується на рівні 5–7 млн тонн, дефіцит електроенергії та дорога логістика лишаються нормою, модернізація відкладається, персонал і далі скорочується, а експорт дедалі більше зміщується в бік сировини й напівфабрикатів. Ризик закриття окремих підприємств залишається реальним. Сценарій 2. Припинення активних бойових дій і відсутність масштабних інвестицій. Поступове зростання виробництва до 10–12 млн тонн, відновлення внутрішнього попиту й стабілізація морського експорту, часткова модернізація окремих потужностей — але при збереженні залежності від доменних технологій та імпортного коксівного вугілля.
42,8 МЛН ТОНН С ТА ЛІ
Обсяг пікової виплавки сталі, який було досягнуто Україною у 2007 році. За цим показником країна посіла восьме місце у світі.
який доповнює її вертикально інтегроване виробництво в Україні. Водночас саме трубна продукція — одна з категорій, найбільш чутливих до нових європейських квот. Ferrexpo. На відміну від сталеливарних компаній, Ferrexpo — виробник залізорудних окатків, які теоретично можуть стати частиною низьковуглецевого європейського виробничого ланцюга через технологію прямого відновлення заліза (DRI). Утім, реалізація цього потенціалу вимагає капіталу, якого компанії наразі бракує: вона перебуває в центрі корпоративного конфлікту навколо структури власності, стикається з логістичними й енергетичними труднощами й ризиками, пов’язаними із заблокованим відшкодуванням ПДВ і судовими спорами. Позицію компанії варто зважувати поряд із позицією державних органів і незалежних галузевих аналітиків, а не подавати як остаточну.
СЦЕНАРІЇ МАЙБУТНЬОГО Міністерство економіки України після запровадження нових квот наголошує, що продовження переговорів із ЄС про збереження історичних умов доступу української сталі на європейський ринок лишається одним із пріоритетів уряду — передусім тому, що, за позицією відомства, українські обсяги фізично не здатні загрожувати європейським виробникам. Паралельно триває дискусія довкола металобрухту як стратегічної сировини: частина народних депутатів, зокрема заступник голови профільного комітету Верховної Ради Дмитро Кисилевський, послідовно виступають за те, щоб
Сценарій 3. Європейська «зелена» реіндустріалізація. Нові електрометалургійні потужності, технології прямого відновлення заліза й перспектива використання водню, українська руда й окатки як частина європейського виробничого ланцюга, перероблення металобрух т у всередині країни, спеціальний торговельний режим із ЄС, фінансування з боку ЄБРР, ЄІБ і приватних інвесторів. Продукція з вищою доданою вартіс тю, що живить відбудову, енергетику й оборонний сектор. Цей сценарій вимагає найбільших передумов — і обіцяє найбільшу віддачу. Який із трьох сценаріїв реалізується, значною мірою залежатиме не тільки від перебігу бойових дій, а й від того, чи погодиться Брюссель розглядати Україну не як звичайного торговельного конкурента, а як країну, що воює, відбудовує промисловість і водночас будує спільне з ЄС виробниче майбутнє. За будь-якого сценарію українська металургія навряд чи повернеться до колишніх масштабів — до 40–50 мільйонів тонн сталі на рік. Але питання полягає в тому, чи зможе Україна зберегти повний промисловий цикл: від руди до готової продукції, чи вдасться виробляти дорожчий і чистіший метал, і чи залишиться додана вартість усередині країни, а не переїде разом з інвестиціями до Румунії чи Італії. Від відповіді залежить доля комбінатів і десятків тисяч робочих місць у Кривому Розі, Запоріжжі й Дніпрі. Від неї також залежить, чи залишиться повоєнна Україна індустріальною державою — чи стане сировинним придатком для чужих заводів.
43
ДИПЛОМАТІЯ
RELATIONSHIP BROKER Д ЛЯ К АНА ДИ ПІДТРИМК А УКРАЇНИ — ЦЕ НЕ СИТ УАТИВНА ПОЛІТИК А , А ЧАС ТИНА ГЛИБОКИХ ІС ТОРИЧНИХ І ЦІННІСНИХ ЗВ’ЯЗКІВ
ТЕКСТ
К
анада підтверджує статус надійного партнера України, активно вибудовуючи відносини задовго до подій 2022 року, які змінили хід історії нашої держави. У розмові з «ЧАС ПЕРШИХ» Надзвичайний і Повноважний Посол Канади в Україні протягом 2023–2026 років — пані Наталка Цмоць, яка називає себе «брокером відносин», — окреслила ключові напрями міждержавної співпраці: від військової підготовки в межах операції UNIFIER до залучення канадського бізнесу у відбудову енергетики, будівельної галузі й оборонного сектору.
44
ФОТО: ПРЕССЛУЖБА ПОСОЛЬСТВА КАНАДИ В УКРАЇНІ
ЮРІЙ РЯБЧУН
ДИПЛОМАТІЯ
Канада є одним зі стратегічних партнерів України. Як трансформувалося наше двостороннє партнерство з огляду на війну, що триває з 2022 року? Перш за все, наша спільна історія відрізняється від інших країн тим, що ми мали дуже міцний фундамент у відносинах між Канадою та Україною. Більшість скаже, що співпраця почалася з 1991 року, коли Канада була другою після Польщі країною, що визнала незалежність України, але я вважаю, що співпраця почалася раніше. Адже було кілька хвиль переселення людей з України до Канади. В Канаді дуже значна кількість людей, які мають фізичне коріння в Україні.
депортованих і примусово переміщених Росією, незаконно затриманих цивільних і військовополонених. Канада фінансує програми, спрямовані на повернення, реінтеграцію й реабілітацію. Ми є співзасновниками Міжнародної коаліції за повернення українських дітей. Санкції — це ще один напрям і частина відповіді на російську війну в Україні. Разом із союзниками й партнерами ми продовжуємо працювати в напрямі тривалого й справедливого миру в Україні, заснованого на гарантіях безпеки, і відновлення й відбудови України.
Так, одна з найбільших діаспор. Це не лише одна з найбільших українських діаспор, а ще й одна з найактивніших діаспор України у світі. Тому ми будували наші відносини набагато раніше. Звісно, хтось може спитати: «Чому Канада підтримує Україну, вона ж так далеко?». Але Канада розуміє важливість України як форпосту проти російської агресії. Ми розуміємо, що підтримка шляху України є критично важливою, і ми активно підтримуємо її демократичні прагнення, а також прагнення щодо вступу до ЄС і НАТО. Окрім того, хочу додати, що в нас найсильніша угода про вільну торгівлю. Серед усіх наших угод однією з найбільш сучасних і прогресивних ми вважаємо саме Канадсько-українську угоду про вільну торгівлю (CUFTA), яку серйозно модернізували й доповнили у 2024 році. Тепер угода розширена не тільки на товари, а й на послуги, і містить розділи про інвестиції, цифрову торгівлю та захист прав інтелектуальної власності, підтримку жіночого підприємництва і залучення малого й середнього бізнесу до міжнародної торгівлі.
Товарообіг між Україною та Канадою у 2024 році становив майже 500 млн дол. США, з переважанням імпорту з Канади. Якими є дані за 2025 рік і чи бачите ви потенціал для зміни цієї структури торгівлі? Коли у 2022 році почалася повномасштабна війна, торгівля різко впала, але у 2025-му обсяги виросли. Так, торік експорт товарів з Канади до України становив 556 мільйонів канадських доларів (порівняно з 491 млн у 2024 році). Обсяг імпорту товарів з України становив 250 мільйонів канадських доларів у 2025 році (порівняно з 295 млн у 2024-му). Тобто Канада є чистим експортером товарів в Україну. Чи є можливість для України в найближчому майбутньому суттєво наростити свій експорт? Так, маємо надію, що це можливо. Ми намагаємося заохочувати торгівлю між нашими країнами й прагнемо, щоб Україна була успішною. Здебільшого це стосується сфер сільського господарства, енергетики, інфраструктури й інших.
«Канада й Україна — не просто партнери з 1991 року. Наш фундамент — це покоління української діаспори, що зробило Канаду такою, якою вона є сьогодні» Все ж таки, повернімося до питання трансформації двосторонньої співпраці в контексті війни, що триває. Так, ви згадали 2022 рік, але я б почала з 2014-го, коли Україна звернулась до Канади й інших щодо військової допомоги. Ми створили навчальну програму UNIFIER*, яку нещодавно продовжили до 2029 року. В її основі — допомога в навчанні захисників України та менторство. До речі, я працювала в Києві раніше, з 2011 по 2013 рік, і ми вже тоді зосереджувалися на програмах безпеки й кібербезпеки. Нам вдалося побудувати дуже довірливі відносини між нашими країнами. Один із пріоритетів зовнішньої політики Канади — це людський вимір війни. Ми координуємо міжнародні зусилля для повернення українських дітей, незаконно
Загалом посилення стратегічних комерційних відносин між нашими країнами — це один із пріоритетів нашої роботи. Як щодо візової підтримки? Чи планується спрощення візового режиму для українців? Ви маєте на увазі програму CUAET. Те, що ми запустили цю програму, показало, що Канада може бути гнучкою й підтримати близько 300 тисяч українців, які тікали від війни. Зараз українці можуть слідувати звичайним процедурам. Спрощення чи інші зміни в майбутньому можуть залежати від багатьох факторів: громадської думки, імміграційної політики, потреб ринку праці. Тим часом українці в Канаді добре адаптуються, працюють, відкривають власні справи. Вони добре інтегруються.
*Операція UNIFIER — місія Збройних сил Канади з військової підготовки, професіоналізації та розбудови спроможностей на підтримку України. Запущена у 2015 році після анексії Криму, операція була змінена на початку 2022 року через повномасштабне російське вторгнення. Операцію UNIFIER продовжено урядом Канади до 2029 року. Від початку операції UNIFIER ЗСК підготували понад 47 000 військовослужбовців Сил безпеки України (СБУ), з яких приблизно 13 000 пройшли навчання в різних локаціях по всій Європі після початку повномасштабного вторгнення в Україну.
46
Як ви бачите місце канадського бізнесу в повоєнній відбудові України? Хочу зазначити, що канадський бізнес та інвестори вже працюють тут. Наприклад, компанія Fairfax Holdings (Торонто) володіє 30 % акцій «Астарти-Київ», найбільшого виробника цукру й молока в Україні, і близько 17 % акцій компанії «Овостар», великого виробника яєць. Крім того, Fairfax належить страхова компанія Colonnade і мажоритарні пакети акцій страхових компаній ARX (70 %) та «Універсальна» (70 %). Компанія TIU — це канадські інвестиції у сфері зеленої енергетики в Україні. Обсяг прямих канадських інвестицій в Україні — близько 93 мільйонів канадських доларів. Це компанії, які роблять внесок в українську економіку й уже сьогодні думають про відбудову і відновлення України. Серед інших сфер інтересу для канадського бізнесу — оборонна промисловість, інфраструктура, транспорт, альтернативна енергетика, будівництво. Вже зараз канадські компанії беруть активну участь у конференціях, присвячених відбудові. Які інструменти чи гарантії можуть стимулювати активніший вихід канадських компаній на український ринок? Чи є в посольства грантові програми для українського бізнесу?
Тих, хто хоче інвестувати, застереження не зупиняють. Вони приїжджають, і я радо підтримую з ними зв’язок. Україна може робити більше для підтримки бізнесових зв’язків B2B. Канадсько-українська торгова палата є також дуже ефективною в цьому напрямі. Які конкурентні переваги України ви вважаєте ключовими для канадського бізнесу? Цікаво, що в деяких сферах ми справді можемо бути прямими конкурентами. Наші країни — найбільші виробники пшениці. Іншими прикладами є лісова промисловість, критичні мінерали, нафта, газ. Але ми об’єднуємо зусилля, наприклад уран, видобутий в Україні, наразі відправляють до Канади на перероблення, а потім повертають. Ми також допомагаємо Україні через Geological Survey of Canada наносити на мапу її критичні мінерали. Канада традиційно підтримує мультикультурність і креативні індустрії. Які можливості це відкриває для українських брендів і дизайнерів на канадському ринку? З початком повномасштабної війни попит у цій сфері значно зріс. Світ починає бачити креативність українців. Українські бренди стають відомішими. Наприклад, капелюхи Baginskiy добре знають у Північній Америці. Українці в Канаді є важливими промоутерами цих дизайнів.
25,5 МЛРД СAD
становить сумарний розмір допомоги Канади Україні з 2022 року Звісно, всі стурбовані війною, тому часто говорять про страхування воєнних ризиків. Fairfax надає його на комерційній основі. Ми також працюємо з Export Development Canada й Fin Dev Canada, щоб покращити ці інструменти. Активно діє багатостороння донорська платформа, і зараз ми розробляємо концепцію оборонного банку безпеки та стійкості, який надаватиме державні гарантії для страхування ризиків. Безпосередньо грантових програм для бізнесу в посольства немає, але через наші проєкти, як-от HONOR*, ми підтримуємо малі й середні підприємства, сільське господарство, кооперативи, жіночий бізнес. В умовах війни питання безпеки є визначальним. Які сигнали можуть переконати канадських підприємців працювати в Україні? Думаю, як тільки люди приїжджають сюди, в Україну, вони бачать можливості. Виклик у тому, щоб привозити делегації. Уряд Канади застерігає від поїздок в Україну, але, можливо, з часом ми зможемо підвищити рівень безпеки для окремих регіонів, зокрема західних регіонів України.
Ваш підхід до дипломатії здається дуже унікальним. Ви навіть ведете подкаст. Так, він називається «Off the record» і близько року виходить на YouTube-каналі Kyiv Post. Я говорю з різними людьми, бо вважаю, що дипломатія змінюється і ми маємо бути набагато активнішими. Я бачу себе як «брокера відносин» (relationship broker), який намагається поєднувати людей. Багато канадців не мають українського походження, але вірять в Україну, приїжджають сюди у відпустку, зокрема щоб робити операції як волонтери. Вони — справжні зірки. Бути послом Канади легко, коли маєш такі приклади перед очима. Що б ви побажали нашим читачам у найближчий час? Канада довела, що є надійним партнером і бажає Україні найкращого. Ми хотіли б бачити більше партнерств, які переростають у конкретні інвестиції в обидва боки. Ми, канадійці, розуміємо, що можемо багато чого перейняти з українського досвіду, з того, що бачимо тут. Українці сміливі, багато працюють, ваші інновації неймовірні. Разом ми можемо визначити, в яких секторах працювати як партнери!
*Операція HONOR (Harnessing Opportunities for Networks and Organizational Resilience — «Використання можливостей для мережевої та організаційної стійкості») — семирічна (2025–2032) канадська міжнародна технічна допомога, що реалізується в Україні із загальним бюджетом 20 мільйонів канадських доларів.
47
ФОТО: ВІДКРИТІ ОНЛАЙНОВІ ДЖЕРЕЛА
ВЕКТОР РОЗВИТКУ
ЄВРОПА ЗМІНЮЄТЬСЯ: Я К З Р О С ТА Н Н Я МУС УЛ Ь М А Н С Ь КО ГО Н АС Е Л Е Н Н Я Т РА Н С Ф О РМУЄ Є В Р О П Е Й С Ь К И Й С О ЮЗ
ТЕКСТ
АНТОН КРИВЧЕНКО
П
ротягом останніх двадцяти років Європейський Союз переживає одну з наймасштабніших демографічних трансформацій із часу завершення Другої світової війни. Якщо наприкінці XX століття мусульманські громади переважно асоціювалися з трудовою міграцією та окремими етнічними кварталами, то вже сьогодні вони стали важливим складником політичного, економічного й культурного життя багатьох європейських держав.
ВЕКТОР РОЗВИТКУ
Особливо помітними ці зміни є не на загальнонаціональному рівні, а саме у великих містах, які дедалі більше визначають політичний курс держав, концентрують молоде населення й задають суспільні тренди. Саме тому аналіз змін у Лондоні, Парижі, Брюсселі, Берліні, Роттердамі чи шведському Мальме дозволяє зрозуміти, якою може стати Європа через одне-два десятиліття. Редакція ЧАСУ ПЕРШИХ провела аналітичне дослідження, яке охопило 27 країн ЄС і Велику Британію та показало, що процеси, які ще двадцять років тому виглядали локальними, поступово набувають системного характеру. І йдеться не лише про збільшення чисельності мусульманського населення, а й про формування власної політичної суб’єктності, розвиток інституцій, освіти й дедалі помітніший вплив на міське середовище.
ДЕМОГРАФІЧНИЙ ЗСУВ: ЦИФРИ, ЩО ЗМІНЮЮТЬ КАРТИНУ ЄВРОПИ Згідно зі статистичними даними, у 2005 році в країнах Європейського Союзу проживало приблизно 14,5 млн мусульман. До 2025 року ця цифра перевищила 24,8 млн осіб. Таким чином, лише за два десятиліття мусульманське населення зросло більш ніж на 10 млн людей, а його частка в структурі населення ЄС збільшилася з 3,3 до понад 5,5 %. Найбільший абсолютний приріст зафіксовано в країнах Західної Європи: Німеччина — +2,2 млн осіб; Італія — +1,95 млн; Франція — +1,6 млн; Іспанія — +1,4 млн; Велика Британія — +2,2 млн.
населення є надзвичайно нерівномірною. Проте, в окремих районах Брюсселя, Берліна, Стокгольма й Відня частка мешканців мусульманського походження вже перевищує 40– 50 %. Саме в таких районах найвідчутніше змінюється міський простір, відкриваються нові релігійні й культурні центри, формується інша мовна структура повсякденного життя.
ДОВГОСТРОКОВИЙ ФАКТОР ЗМІН Одним із найважливіших чинників демографічної трансформації Європи є не лише міграція, а й суттєва різниця у віковій структурі населення. На тлі загального старіння європейських суспільств мусульманські громади залишаються помітно молодшими. Медіанний вік мусульман у Європі становить близько 30 років, тоді як серед немусульманського населення цей показник перевищує 43 роки. Іншими словами, між двома демографічними групами існує віковий розрив приблизно у понад 13 років. Ця різниця має довгострокові наслідки, адже молодше населення означає більшу частку людей, які вже перебувають або протягом найближчих десятиліть увійдуть у репродуктивний вік. Водночас серед старшого європейського населення дедалі більшу частку становлять покоління, які вже вийшли з репродуктивного віку. Тому навіть за однакового рівня народжуваності дві групи з різною віковою структурою демонструватимуть різну демографічну динаміку. Не менш важливою залишається різниця у фертильності. Середній сумарний коефіцієнт народжуваності в ЄС становить
До 2050 року за сценарію високої міграції частка мусульманского населення становитиме близько 14 % для більшості європейських країн Ще показовішими є відносні темпи зростання. У Швеції зросла чисельність мусульманського населення більш ніж на 150 %, в Австрії — більш ніж удвічі, Італії — майже втричі, Іспанії — у 2,4 раза. Значну роль у цьому відіграла міграційна криза 2014–2016 років, гуманітарне приймання біженців, а також подальше возз’єднання сімей. Водночас міграція є лише одним із факторів. Не менш важливими залишаються молодша вікова структура мусульманських громад і вищі показники народжуваності порівняно із середньоєвропейськими.
УРБАНІСТИЧНА КОНЦЕНТРАЦІЯ Якщо аналізувати середні показники по країнах, зміни можуть виглядати відносно помірними. Проте ситуація кардинально змінюється після переходу на рівень окремих міст. Саме урбаністична концентрація стала однією з ключових особливостей сучасної демографії Європи. Станом на минулий 2025 рік, за оцінками дослідження, частка мусульманського населення у найбільших містах становить: Лутон — 32,9 %; Бірмінгем — 29,9 %; Марсель — близько 29 %; Брюссель — близько 26,5 %; Бредфорд — 25,5 %; Мальме — близько 25 %; Лестер — 23,5 %; Роттердам — близько 23 %; Манчестер — 22,3 %; Антверпен — близько 20 %. При цьому середньостатистичний мешканець країни може навіть не відчувати масштабів цих змін, адже концентрація
50
приблизно 1,46 дитини на жінку — значно нижче рівня простого відтворення населення, який зазвичай оцінюють приблизно у 2,1. Для мусульманського населення Європи цей показник становить близько 2,6. У Франції він оцінюється приблизно у 2,7, у Великій Британії — також близько 2,7, у Швеції — близько 2,8. Водночас було б помилкою вважати цей розрив незмінним. Демографічна поведінка мігрантських спільнот поступово адаптується до умов країн проживання: у другому та третьому поколіннях рівень народжуваності, як правило, знижується й наближається до загальнонаціонального. Проте навіть за такого зближення значення має вже сформована вікова структура: численні молодші покоління створюють своєрідну демографічну інерцію, наслідки якої можуть проявлятися протягом десятиліть. Саме цим пояснюється один із найбільш показових висновків демографічних прогнозів Pew Research Center. Зростання частки мусульманського населення Європи не припиняється автоматично разом із міграцією. За сценарієм повної відсутності подальшої міграції чисельність мусульман у досліджуваних європейських країнах усе одно прогнозувалася до 2050 року на рівні близько 35,8 млн осіб, або 7,4 % населення, порівняно з 25,8 млн, або 4,9 %, у базовому 2016 році. За сценарієм середньої міграції частка могла б зрости до 11,2 %, а за сценарієм високої міграції — до 14 %.
Причина полягає у поєднанні одразу кількох процесів: молодшого вікового профілю мусульманських громад, більшої частки населення репродуктивного віку, вищої — хоча й такої, що поступово знижується, — народжуваності та одночасного старіння значної частини немусульманського населення Європи. Тому майбутня зміна конфесійної структури континенту залежатиме не лише від того, скільки нових мігрантів прийматиме ЄС, а й від демографічних процесів, які вже відбуваються всередині європейського суспільства. Це принципово важливий момент для розуміння масштабів трансформації. Йдеться про поступове збільшення частки мусульман у населенні, причому найвідчутним цей процес може бути не на рівні ЄС загалом, а у великих містах, окремих районах і молодших вікових групах. Саме там демографічні зміни здатні проявитися раніше й значно виразніше, ніж це видно із загальнонаціональної статистики.
ІМЕНА ЯК ДЕМОГРАФІЧНИЙ ІНДИКАТОР Одним із непрямих показників зміни структури населення є статистика імен новонароджених. У Великій Британії ім’я Muhammad (з урахуванням різних варіантів написання) уже багато років посідає перше місце серед імен хлопчиків. Аналогічні тенденції фіксуються в Брюсселі, Відні, Осло, Мальме й Нідерландах, хоча різні державні статистичні служби використовують різні методики обліку варіантів написання цього імені.
Одночасно розвивається система ісламських шкіл, університетських програм ісламської теології, халяльної індустрії та ісламського банкінгу. У великих містах муніципалітети дедалі частіше надають інформаційні матеріали арабською, турецькою, урду чи сомалійською мовами у сферах охорони здоров’я, соціальних послуг і виборчої інформації. Також відбуваються зміни у сфері громадських сервісів: меню без свинини або халяльні альтернативи в школах і лікарнях, облаштування міжконфесійних молитовних кімнат в аеропортах та університетах, а також різні підходи держав до носіння релігійного одягу.
ВИКЛИКИ ДЛЯ ЄС Виділімо низку викликів, які вже перебувають у центрі уваги європейських урядів. Перший — інтеграція. Концентрація великих мігрантських громад у межах окремих районів створює потребу в додаткових програмах соціальної інтеграції та запобіганні сегрегації. Другий — безпека. За даними Європолу, після 2011 року понад 5 тис. громадян і мешканців ЄС виїжджали до Сирії та Іраку, а частина з них згодом повернулася до Європи. Саме тому питання протидії радикалізації залишається одним із пріоритетів європейських спецслужб. Водночас Агентство ЄС із фундаментальних прав повідомляє, що значна частина мусульман стикається з дискримінацією під час
75,5 МЛН ОСІБ
Саме стільки може становити до 2050 року мусульманське населення країн ЄСв абсолютних числах у разі реалізації сценарію високого рівня міграційних очікувань Цю статистику слід розглядати не як окремий феномен, а як ще один демографічний індикатор зміни структури населення у великих містах, де зростання чисельності населення поступово трансформується в політичне представництво. Сьогодні мусульманське походження мають мер Лондона Садік Хан, багаторічний мер Роттердама Ахмед Абуталеб, мер Арнема Ахмед Маркуш, а також низка міністрів Франції, Німеччини й Бельгії. Після виборів 2024 року до Палати громад Великої Британії увійшли 25 депутатів-мусульман, тоді як у Європарламенті працює понад 15 депутатів мусульманського походження. Паралельно з’являються політичні сили, що орієнтуються на інтереси мусульманських громад. Серед них — DENK у Нідерландах, Team Fouad Ahidar у Бельгії та DAVA в Німеччині. Їхні програми зосереджені на питаннях боротьби з дискримінацією, релігійних свобод, соціальної політики й інтеграції.
ІНСТИТУЦІЙНА ІНФРАСТРУКТУРА Демографічні зміни супроводжуються розвитком інституційної інфраструктури. За двадцять років кількість мечетей суттєво збільшилася: Німеччина — до 2800–3000; Франція — до 2600–2900; Велика Британія — до 2000; Іспанія — до 1600; Італія — до 1400.
працевлаштування й пошуку житла, що також розглядається як фактор, який може ускладнювати інтеграцію. Третій виклик — пошук балансу між свободою віросповідання, секулярними традиціями держав і забезпеченням громадської безпеки. Саме тому останні роки супроводжуються численними рішеннями Європейського суду з прав людини й Суду ЄС щодо носіння релігійного одягу, державного нейтралітету й інших пов’язаних питань. До 2050 року, за будь-якого сценарію розвитку міграційної політики, частка мусульманського населення продовжить зростати через молодший вік і вищу народжуваність. За середнього сценарію міграції вона може досягти близько 11 % населення, а за сценарію високої міграції — близько 14 % для 30 європейських країн, хоча показники окремих держав можуть суттєво відрізнятися. Загалом можна сміливо констатувати, що Європейський Союз вступив у період довготривалої демографічної перебудови, ключові прояви якої вже найбільш помітні у великих містах. Саме від того, наскільки успішно європейські держави знайдуть баланс у цих питаннях, значною мірою залежатиме суспільний вигляд Європейського Союзу в найближчі десятиліття.
51
ЕКОНОМIКА РУХУ У ТРАНСПОР ТНОМУ БІЗНЕСІ НАВІТЬ НЕЗНАЧНА ОПЕРАЦІЙНА НЕЕФЕКТИВНІС ТЬ У МАСШТАБАХ ВЕЛИКОГО АВТОПАРКУ ПЕРЕ ТВОРЮЄ ТЬСЯ НА ВІДЧУ ТНІ ФІНАНСОВІ ВТРАТИ
ТЕКСТ
АННА САМАРА
52
БIЗНЕС
П
ідприємець із понад 15-річним досвідом та інженер Андрій Гороть розповідає, як власне інженерне рішення у сфері автоматизованого моніторингу й підтримання тиску в шинах може зменшувати витрати, попереджати простої та стати основою цифрової B2B-платформи для транспортних компаній. Ви працювали в транспортному бізнесі різних країн. Як міжнародний досвід вплинув на ваш підхід до підприємництва? Найважливіше, що я зрозумів — економіка всюди говорить однією мовою. В Україні підприємець часто вчиться бути дуже гнучким: швидко ухвалювати рішення, працювати в умовах невизначеності. У Європі ж, зокрема в португаломовному бізнес-середовищі, я бачу більший акцент на довгострокових відносинах, репутації, партнерстві й передбачуваності процесів. Американський ринок навчив принципу: будь-яка ідея повинна мати чіткий business case. Клієнта цікавить лише скільки він заощадить, який ризик зменшить і коли поверне вкладені гроші. Саме поєднання цих підходів сьогодні формує мою бізнесфілософію: українська швидкість і винахідливість, європейська системність та американська орієнтація на масштаб і фінансовий результат.
можливість передачі даних. Але з бізнесового погляду я бачу значно ширшу модель. Цінність створює не сам датчик. Цінність створюють дані й можливість на їхній основі знижувати операційні витрати автопарку. Тобто ви бачите майбутнє проєкту в масштабуванні? Саме так. Hardware сам по собі має обмежену модель масштабування. Набагато цікавіше створити екосистему: обладнання плюс програмна платформа плюс аналітика для автопарку. У такій моделі транспортна компанія отримує не просто пристрій на колесо. Вона отримує інформацію про технічний стан парку, попередження про ризики, історію параметрів і в перспективі — прогнозування необхідності технічного обслуговування. Для глобального ринку особливо цікавою я вважаю модель, коли технологія інтегрується в уже наявні системи fleet management. США — один із найбільш конкурентних транспортних ринків світу. Якими є ваші плани з виходу на американський ринок? Я не вважаю правильною стратегією виходити на американський ринок із меседжем: «Ми зробили ще один технологічний продукт». Потрібно виходити з цифрами.
У транспортному бізнесі інновація має сенс лише тоді, коли вона зменшує витрати або створює нову економіку Ви понад 15 років у міжнародних перевезеннях. В яких напрямах логістичні компанії непомітно несуть втрати? Часто не там, де це видно у фінансовому звіті з першого погляду. Великі втрати складаються з десятків невеликих операційних проблем: неправильний тиск у шинах, підвищене споживання пального, передчасний знос, незаплановані ремонти, простої автомобілів, запізнення доставлення. Якщо у вас один автомобіль — це може виглядати як незначна проблема. Якщо у вас парк зі 100, 500 або 1000 одиниць транспорту — навіть невеликий відсоток неефективності перетворюється на серйозні гроші. Тому сучасна логістика — це вже не просто управління автомобілями. Це управління даними, ризиками й собівартістю кожного кілометра. Саме в цьому я бачу найбільшу можливість для технологічних компаній. Ваша система автоматизованого моніторингу й підкачування шин виникла саме з цієї бізнес-проблеми? Так. Для мене це принципово важливо: ідея виникла з проблеми, яку я багато років бачив у реальній експлуатації транспорту. Тиск у шині безпосередньо пов’язаний із безпекою, ресурсом самої шини, витратами пального й імовірністю простою. Мене цікавило питання: чому система повинна лише повідомляти людині про проблему? Чому вона не може самостійно контролювати параметри й, у межах можливого, реагувати на відхилення? Так виникла концепція автоматизованого модуля, який поєднує моніторинг, підтримання необхідного тиску й
Якщо система може допомогти продовжити ресурс шин, скоротити незаплановані простої або дати навіть декілька відсотків економії на певних операційних витратах, для великого автопарку це вже може означати значний фінансовий ефект. Американські компанії добре сприймають інновації, але вони дуже дисципліновано рахують ROI. Тому моя стратегія — спочатку пілотні проєкти, реальні дані експлуатації, розрахунок економічного ефекту, а потім масштабування. Якою ви бачите перспективу технології? Моя ціль — технологічний бізнес у сфері intelligent transportation systems, який працює з транспортними даними, автоматизацією, IoT, енергоефективністю й predictive maintenance. Шини — це дуже важлива точка входу, тому що вони безпосередньо впливають на економіку експлуатації автомобіля. Але транспорт генерує величезну кількість інших даних, які сьогодні використовуються недостатньо ефективно. Я бачу майбутнє в системах, які можуть не просто показувати менеджеру, що відбулося, а прогнозувати, що станеться далі. Сьогодні технологічна компанія від самого початку повинна мислити глобально. Україна може бути джерелом сильної інженерної компетенції. Європа — середовищем для партнерств і технологій сталого розвитку. США — ринком капіталу, масштабування й великих корпоративних клієнтів. Якщо правильно поєднати ці три складники, можна створювати бізнеси, які не залежать від кордонів.
53
ФОТО: ВІДКРИТІ ОНЛАЙНОВІ ДЖЕРЕЛА
ВЕКТОР РОЗВИТКУ
ЕКСПОРТНИЙ ГЛУХИЙ КУТ ЯК БЛОКУВАННЯ УКРАЇНСЬКИХ ПОР ТІВ ЗМІНЮЄ ЕКСПОР Т КРАЇНИ ТЕКСТ
ВОЛОДИМИР ІВАНЧЕНКО
П
резидент Асоціації портів України «Укрпорт» Дмитро Барінов має улюблений спосіб пояснювати логістику непосвяченим. Велике судно, каже він, можна навантажити приблизно за п’ять днів — і в трюми увійде 200 тис. тонн вантажу. Щоб перевезти стільки ж автомобільним транспортом, знадобилося б близько тридцяти суден вантажомісткості, перекладеної на колеса, — а якщо рахувати вантажівками, то це вже десятки тисяч машин, десятки тисяч водіїв, комплектів документів і перетинів кордону. «На вантажівки я навіть не хочу рахувати», — зізнається він.
55
Це порівняння варто тримати в голові, коли влітку 2026 року судновласники один за одним почали відмовлятися направляти кораблі до українських чорноморських портів. Формально порти Великої Одеси не закриті — жоден офіційний документ про це не оголошував. Але коли страхові компанії підіймають премії, а капітани не хочуть ризикувати екіпажем, виникає ситуація, яку економісти й портовики обережно називають фактичною, або комерційною, блокадою. Питання, яке з цього випливає: що відбувається з економікою країни, коли її головні морські ворота залишаються відчиненими на папері, але кораблі туди більше не йдуть?
ЕКОНОМІКА, ЩО ДИХАЛА МОРЕМ У 2021 році — останньому повному довоєнному році — українські морські порти перевалили 153,1 млн тонн вантажів: 118,1 млн тонн експортних, 24 млн тонн імпортних і 8,6 млн тонн транзитних, а контейнерні термінали обробили близько 1,02 млн TEU. Це дані Адміністрації морських портів України (АМПУ).
ПЕРША ПОВНА БЛОКАДА Перші місяці повномасштабного вторгнення обвалили систему майже вщент. Мінування Чорного моря, зупинка суднозаходів, окупація азовських портів, накопичення зерна й руди на елеваторах і складах, розірвані експортні контракти, обвал внутрішніх закупівельних цін, черги на західних кордонах, де вагони доводилося переставляти через різну ширину української та європейської колій, — усе це навалилося одночасно. За підсумками 2022 року вантажообіг українських портів упав на 61,4 % — зі 153,1 млн до 59 млн тонн, свідчать дані АМПУ. Але навіть ця цифра оманлива: значну її частку сформували вантажі, оброблені ще до 24 лютого, перевалка на Дунаї та обмежений зерновий коридор, який запрацював лише в другій половині року. Повноцінної роботи чорноморських портів у 2022-му фактично не було. У фізичному вимірі того року Україна експортувала 99,8 млн тонн товарів на 44,1 млрд дол. США — на 35 % менше в грошах і на 38,4 % менше у вазі, ніж 2021-го. «В умовах війни це подвиг», — так тодішня перша віцепрем’єр-міністерка Юлія
Кількість дронових атак на портову інфраструктуру зросла більш ніж у 10 разів порівняно з минулим роком За цими цифрами стояли різні за природою портові кластери. Порти Великої Одеси — Одеса, Чорноморськ і Південний — були й лишаються становим хребтом системи. Глибоководні причали, здатність приймати великотоннажні судна, спеціалізовані зернові, олійні, рудні, металургійні й контейнерні термінали та розвинене залізничне сполучення робили собівартість перевалки тут найнижчою в країні. Миколаївський регіон — Миколаїв та Ольвія — до війни окремо перевалював майже 30 млн тонн на рік. Миколаївський порт розташований на річці, за десятки кілометрів від моря, і саме тому він опинився в зоні прямої досяжності російської артилерії й ракет одразу після 24 лютого — фактично випавши з активної морської логістики на роки. Частина суден, які на момент вторгнення стояли в порту, залишається заблокованою там і донині; влітку 2026-го саме ці цивільні судна, що стояли на приколі, стали мішенню російських обстрілів, хоча самі вони роками нікуди не збиралися виходити. Повернення Миколаєва до активної роботи залежить не лише від безпеки судноплавства в Чорному морі, а й від розмінування підхідних каналів і відновлення пошкодженої портової інфраструктури — процесу, який, за оцінками галузі, потребуватиме окремих інвестицій і кількох років навіть після завершення бойових дій. Азовські порти Маріуполя й Бердянська обслуговували металургійні, зернові й каботажні вантажі — до окупації навесні 2022 року. Сьогодні вони випадають з будь-яких робочих прогнозів на 2027 рік: їхнє повернення до українського судноплавства залежить від питань, що виходять далеко за межі суто економічного чи логістичного планування. Дунайський кластер — Ізмаїл, Рені, Усть-Дунайськ — до війни був периферійним маршрутом: лише 5,3 млн тонн на рік, кілька відсотків від загального вантажообігу. Ніхто тоді не здогадувався, яку роль йому доведеться зіграти.
56
Свириденко описала ці результати. Лише 16,3 млн тонн із цього обсягу пройшло через зерновий коридор — решту довелося вивозити залізницею, автотранспортом і Дунаєм.
ЗЕРНОВА ІНІЦІАТИВА І ДУНАЙСЬКИЙ ФЕНОМЕН 1 серпня 2022 року з Одеси вийшло перше судно за Чорноморською зерновою ініціативою — угодою, укладеною за посередництва ООН і Туреччини. Механізм дозволяв обмеженому переліку портів Великої Одеси відправляти на експорт передусім аграрну продукцію під міжнародними інспекціями в Босфорі. Металургія й руда лишилися практично поза цим режимом. Зернова ініціатива — це був вузький, ретельно контрольований коридор для одного типу вантажів, а не відновлення нормальної морської торгівлі. Затримки суден на інспекціях у Босфорі й підвищені страхові ставки все одно тримали фрахт дорогим. 17 липня 2023 року Росія в односторонньому порядку вийшла з угоди, і порти Великої Одеси знову опинилися практично без міжнародного судноплавства. Поки Чорне море залишалося небезпечним, саме Дунай узяв на себе основний удар — і зробив це буквально за лічені місяці. У 2022 році порт Рені наростив перевалку з 1,37 до 6,82 млн тонн, Ізмаїл — приблизно з 4 до 8,82 млн тонн, Усть-Дунайськ — із 64 тис. до 785 тис. тонн. Рекорд 2023 року — понад 32 млн тонн — став можливим завдяки серії рішень: днопоглибленню на 3,33 млн м³ за 2022–2023 роки, збільшенню штату лоцманів із 14 до 78, відкриттю 23 нових перевантажувальних терміналів, використанню румунського порту Констанца як точки перевалки на менші судна й баржі, а також поступовому нарощуванню рейдової перевалки. Кількість суднозаходів зросла тоді вдвічі — до понад 13 тисяч за рік. Але Дунай — не заміна Великій Одесі, а скоріше її милиця.
Осадка суден тут обмежена, потрібні баржі й судна меншої вантажомісткості, робота залежить від рівня води, а вузьке горло всієї системи — румунський Сулінський канал — має жорстко обмежену пропускну спроможність. Коли навесні 2024 року відновилося регулярне судноплавство до портів Великої Одеси, вантажі почали повертатися туди, де перевезення завжди були дешевшими: вантажообіг Дунаю впав до 17,3 млн тонн у 2024-му й до 8,9 млн тонн у 2025-му.
УКРАЇНСЬКИЙ МОРСЬКИЙ КОРИДОР У серпні 2023 року, спираючись на дії Військовоморських сил, які відтіснили частину російського флоту із західної акваторії Чорного моря, Україна запустила власний морський коридор — уже без міжнародного посередництва. Це дозволило поступово повернути не лише зернові, а й металургійні, рудні та контейнерні вантажі. Результат виявився разючим: 2024 рік українські порти закрили з рекордними 97,2 млн тонн вантажів — на 57 % більше, ніж 2023-го. Через порти Великої Одеси пройшло 79,9 млн тонн, з них 76,4 млн тонн пішло на експорт до 52 країн світу, коридором скористалося 3138 суден. Основними драйверами стали зернові (60,3 млн тонн) і рудні вантажі (18,5 млн тонн). Дані АМПУ.
ВЕКТОР РОЗВИТКУ
роком, і фактично порти зазнавали ударів через день. «Постійні ракетні та дронові атаки, тривалі повітряні тривоги, пошкоджена інфраструктура, ризики для судноплавства та персоналу — це операційна реальність, у якій морська галузь живе вже четвертий рік», — сказав Кравчук. За українськими офіційними даними, у червні — липні 2026 року було атаковано щонайменше 50 вантажних суден, загинуло понад 30 цивільних осіб. Наслідок передбачуваний: частина судновласників перестала направляти кораблі до Великої Одеси, страхові премії злетіли, нові суднозаходи практично зупинилися, а вантажі знову ринули на Дунай і західний кордон. Терміново важливо термінологічна різниця: порти офіційно не закриті — це комерційна відмова перевізників від ризику, яку «Суспільне Одеса» й галузеві видання прямо назвали фактичною блокадою. Механізм цієї відмови простий і при цьому руйнівний для всього ланцюга постачання. Кожен удар по цивільному судну чи портовій інфраструктурі одразу відображається в розрахунках страхових брокерів воєнних ризиків: премія за рейс до українського порту зростає, деякі страховики тимчасово призупиняють покриття взагалі. Судновласник, що зважує ризик і вартість фрахту, обирає або підняти ставку до рівня, який робить вантаж економічно невигідним
29,5 МЛН ТОНН
перевалено портами України за січень — квітень 2026 року. Приблизно 16 млн тонн від цього обсягу становили зернові.
У 2025 році вантажообіг знизився до 82,2 млн тонн — це 95,4 % від планового показника 86,2 млн тонн на рік. Аграрна продукція становила 44,2 млн тонн, або 53,7 % від загального обсягу. Водночас контейнерна перевалка зросла до 215 748 TEU проти 129 902 TEU роком раніше — ознака того, що коридор довів здатність приймати не лише сировину. Причини падіння загального тоннажу комплексні: слабший урожай, скорочення металургійного виробництва й залізорудного видобутку через зупинку Покровської вугільної групи, зростання кількості атак на портову інфраструктуру та зміна світової цінової кон’юнктури. Не варто списувати все падіння виключно на безпекові ризики.
2026 РІК: ДРУГА ФАКТИЧНА БЛОКАДА Початок 2026-го виглядав обнадійливо: за січень — квітень порти перевалили близько 29,5 млн тонн — більше, ніж за аналогічний період 2025-го, з яких приблизно 16 млн тонн становили зернові. Але влітку ситуація змінилася різко й майже без попередження. Росія інтенсифікувала удари по портовій інфраструктурі й — що новим елементом стало саме цього літа — по цивільних суднах. За словами голови АМПУ Миколи Кравчука на Ukrainian Transport Forum 2026, кількість дронових атак на портову інфраструктуру зросла більш ніж у 10 разів порівняно з минулим
для покупця, або взагалі відмовитися від рейсу. Результат — той самий ланцюжок, який трейдери спостерігали ще 2022 року: дорожчий фрахт передається на закупівельні ціни всередині країни, аграрії й гірники отримують менше за той самий врожай чи ту саму тонну руди, а частина виробництва просто стає економічно недоцільною при поточних цінах.
СЦЕНАРІЇ НА 2027 РІК Урядовий прогноз на 2027–2029 роки, підготовлений Міністерством економіки, передбачає два безпекові сценарії: за умови поліпшення безпекової ситуації з 2027 року зростання ВВП прогнозується на рівні 4,5 %. Відкритим лишається питання, чи враховує цей прогноз саме ту повторну блокаду чорноморських портів, яка виникла влітку 2026-го. Росія намагається заблокувати не лише українські порти, а й перекрити країні можливість продавати вироблене, отримувати валюту, фінансувати бюджет і зберігати промисловість. Україна вже двічі — у 2023-му через власний морський коридор і раніше через Дунай — довела, що здатна відновлювати морську логістику практично з нуля. Але 2027 рік покаже, чи перетвориться ця здатність на стійку систему: із захищеною Великою Одесою, сильним дунайським кластером як постійною, а не лише аварійною частиною логістики, і маршрутами, які неможливо перекрити одним ударом.
57
ФIНАНСОВА ПОСУХА СЬОГОДНІ ГОЛОВНА ЗАГРОЗА УКРАЇНСЬКОМУ ЗЕРНОВОМУ ЕКСПОР Т У — БРАК К АПІТА ЛУ
ТЕКСТ
АНДРІЙ ВАДАТУРСЬКИЙ, СЕО КОМПАНІЇ «НІБУЛОН»
58
АГРОБІЗНЕС
Ф ОТО: П Р Е С С Л У Ж БА КО М П А Н І Ї «Н І БУЛ О Н»
У
2022 році загрозу світовій продовольчій безпеці було видно буквально на карті. Росія заблокувала українські морські порти, мільйони тонн зерна залишилися всередині країни, ціни на світових ринках пішли вгору, а держави, залежні від імпорту продовольства, почали шукати альтернативних постачальників. Проблема була фізичною і тому очевидною: зерно вже було вирощене, але не могло потрапити до покупця. Через чотири роки ситуація виглядає інакше. Україна навчилася працювати в умовах війни. Ми створили нові логістичні маршрути, розвинули Дунай, перебудували залізничні й автомобільні перевезення, а після припинення Чорноморської зернової ініціативи змогли відновити морський експорт власним коридором. Український бізнес інвестував значні кошти, щоб зерно продовжувало рухатися навіть тоді, коли звична логістична система фактично перестала існувати. «НІБУЛОН» знає ціну цієї адаптації на власному досвіді. Після початку повномасштабного вторгнення ми побудували новий перевантажувальний термінал на Дунаї, перебудували наземну логістику, модернізували автопарк, розширили використання залізничного транспорту й відновили частину флоту. Від початку повномасштабної війни інвестиції компанії в логістичний напрям склали 42,9 млн дол. США. Це дозволило створити альтернативу. Але альтернатива не означає рівноцінну заміну. До повномасштабної війни експортна логістика українського зерна могла коштувати приблизно 30 дол. США за тонну. Після вторгнення у 2022 році в найскладніші періоди ця цифра сягала 150 дол. США. Зараз, за умов обмеженої роботи портів Великої Одеси, ланцюг відвантаження продукції через Дунай наблизився до 85 доларів за тонну. Світовий ринок при цьому живе за власною ціновою логікою. Покупець порівнює українське зерно з продукцією інших країн і не заплатить на 50–70 доларів більше лише тому, що наша логістика стала дорожчою через війну. Під час нинішньої кризи зростання світової ціни компенсувало приблизно 20–25 дол. США цієї різниці. Решта — близько 50 дол. на тонні — залишається всередині українського ланцюга й зрештою тисне на закупівельну ціну, яку отримує агровиробник. Саме тут логістична проблема починає перетворюватися на фінансову. Фермер втрачає не просто частину прибутку від нинішнього врожаю. Він втрачає кошти, за які має профінансувати наступний виробничий цикл: придбати насіння й добрива, заправити техніку, виплатити зарплати й орендну плату за землю, підготувати наступну посівну. При цьому дорожчають паливо, енергія, добрива й засоби захисту рослин. Експортер стикається з іншою стороною тієї самої проблеми. Коли зерно рухається повільніше, капітал довше залишається зв’язаним у товарі, зберіганні й логістиці. Щоб закупити у фермерів той самий фізичний обсяг зерна, потрібно більше оборотних коштів. Якщо такого фінансування немає, закупівлі сповільнюються саме тоді, коли виробнику найбільше потрібна ліквідність. У цьому й полягає принципова різниця між 2022 роком і 2026-м. Чотири роки тому світ шукав спосіб вивезти зерно, яке вже було вирощене. Сьогодні ми повинні подбати, щоб Україну, яка до великої війни забезпечувала близько
12 % світового експорту пшениці й 16 % кукурудзи, змогла виростити наступний урожай. Міністр аграрної політики публічно попередив: якщо не вдасться підтримати фінансову стійкість аграріїв, посівні площі під майбутній урожай можуть скоротитися на 5–7 млн гектарів. За нинішньої структури посівів і середньої врожайності це може означати втрату приблизно 25–30 млн тонн виробництва, які мала б сформувати український експорт і валютний виторг. Для розуміння масштабу: Єгипет — один із найбільших імпортерів пшениці у світі — щороку закуповує за кордоном близько 12,5–13,5 млн тонн. Тому 2022 року вузьким місцем українського зернового експорту був доступ до моря. У 2026 році ним дедалі більше стає доступ до капіталу. Для аграрного бізнесу оборотний капітал — це кровоносна система. Фермер фінансує виробництво задовго до продажу врожаю. Експортер має заплатити фермеру, профінансувати зберігання і логістику й лише після постачі товару покупцеві повернути гроші в оборот. Що довший і дорожчий цей цикл, то більше фінансування потрібно для того самого обсягу зерна. Для НІБУЛОНу доступ до робочого капіталу й торговельного фінансування сьогодні є одним із головних системних обмежень. Потреба компанії лише на сезон 2026/27 оцінюється приблизно в 170 млн дол. США. У різному масштабі з тією самою проблемою стикається весь зерновий ланцюг. Ми бачимо, що фінансова система реагує на цю ситуацію. Національний банк уже розширив особливий порядок оцінювання кредитного ризику д ля жит тєздатних підприємств, які через війну потребують короткострокової реструктуризації, і дозволив банкам за визначених умов не застосовувати окремі ознаки дефолту. Також розширено можливості врахування аграрної продукції як забезпечення за кредитами. Це важливі й правильні кроки. Але регуляторна можливість ще не означає реального кредиту. Правила можуть дозволяти банку гнучкіше оцінити життєздатного позичальника, реструктурувати його борг або краще врахувати зерно як забезпечення. Остаточне рішення про новий кредитний ліміт усе одно ухвалює сам банк. І в наших розмовах із банківським сектором ми бачимо, що фінансові установи залишаються дуже обережними. Війна створює ризики, які ані приватний бізнес, ані комерційна банківська система не можуть повністю нести самостійно. Саме тому наступним кроком після регуляторних змін має стати така фінансова архітектура, за якої міжнародні фінансові інституції, банки розвитку й уряди країн-партнерів беруть на себе частину системного воєнного ризику. Гарантії, страхування воєнних ризиків, інструменти first loss, довгострокове рефінансування й програми торговельного фінансування можуть знизити ту частину ризику, яку комерційний банк не здатен прийняти на власний баланс, і таким чином розблокувати приватний капітал. У 2022 році світ знайшов спосіб розблокувати український експорт. У 2026-му — потрібно розблокувати капітал до того, як його дефіцит перетвориться на дефіцит зерна у світовому масштабі.
59
ВЕКТОР РОЗВИТКУ
ЧАС ВЕСТМIНСТЕРА С А М І Т У К А Р Д І Ф Ф І В П Е Р Ш Е О Б ’Є Д Н А В П О Л І Т И Ч Н И Х Л І Д Е Р І В Ш О ТЛ А Н Д І Ї , У Е Л Ь С У Й П І В Н І Ч Н О Ї І Р Л А Н Д І Ї ТЕКСТ
« ас Вестмінстера добігає кінця» — ця фраза стала головним політичним підсумком зустрічі в Кардіффі, яка ще кілька років тому здавалася б майже неможливою. За одним столом зібралися лідер Шотландської національної партії та перший міністр Шотландії Джон Свінні, очільник «Плайд Кемри» (Plaid Cymru) — лівоцентричної політичної партії Уельсу й перший міністр Уельсу Рун ап Іорверт, перша міністерка Північної Ірландії та віцепрезидентка іралндської партії «Шинн Фейн» (Sinn Féin) Мішель О’Ніл, а також президентка партії Мері Лу Макдональд. Уперше від 1999 року три автономні адміністрації очолюють політики, що не вважають збереження Сполученого Королівства в його нинішньому вигляді остаточною метою. Уже сам цей факт зробив зустріч історичною — незалежно від юридичної сили підписаних документів. Політичні лідери погодили меморандум про співпрацю, який охоплює економіку, енергетику, відносини з Європою та право на самовизначення. Його головний принцип полягає в тому, що майбутнє Шотландії, Уельсу й Ірландії мають визначати їхні громадяни, а не центральна влада в Лондоні. Водночас учасники саміту обережно визнали: кожна з трьох націй рухається власною траєкторією і з різною швидкістю. Найчіткіший план має Шотландія. Після перемоги своєї партії на травневих виборах Джон Свінні наполягає на проведенні другого референдуму про незалежність. Під час першого голосування 2014 року 55 % шотландців підтримали збереження союзу, однак Brexit, зміна економічних обставин і тривала політична нестабільність
60
у Лондоні повернули питання незалежності до порядку денного. Проте Единбург не може самостійно призначити новий референдум. Конституційні питання належать до повноважень британського парламенту, а Верховний суд Великої Британії раніше підтвердив, що парламент Шотландії не має права одноосібно проводити навіть консультативне голосування про вихід зі складу держави. В Уельсі ситуація інша. Перша в історії країни адміністрація, очолювана прихильниками незалежності, поки що не планує референдуму. Рун ап Іорверт діє обережніше: його найближча мета — отримання додаткових повноважень, справедливіший розподіл бюджетних ресурсів і поступове формування суспільної підтримки конституційних змін. Ця стриманість має практичне пояснення. Plaid Cymru керує Уельсом як уряд меншості, а рівень підтримки незалежності тут залишається нижчим, ніж у Шотландії. Тому для Кардіффа важливішим за швидкий референдум є розширення контролю над фінансами, соціальною політикою й економічним розвитком. Найбільш формалізований маршрут існує в Північній Ірландії. Белфастська, або Страсноп’ятнична, угода передбачає можливість голосування про об’єднання острова. Однак рішення про його призначення ухвалює британський міністр у справах Північної Ірландії — якщо вважатиме ймовірною підтримку возз’єднання більшістю виборців. Саміт у Кардіффі показав, що майбутнє автономій уже визначається не лише у Вестмінстері.
ФОТО: ВІДКРИТІ ОНЛАЙНОВІ ДЖЕРЕЛА
Ч
ТЕТЯНА КРАВЧЕНКО
ЦИФРА. СВІТ
71,3
млрд євро
становив дефіцит бюджету Німеччини за перше півріччя 2026 року
≈ 16
тис. робочих місць
65
млрд євро
543
млрд дол. США
становить сукупний ВВП країн центральної Азії
На
1,5
млн барелів
на день зменшилося споживання нафти в Китаї на тлі розвитку електрокарів
тис.
працівників може скоротити Volkswagen через загрозу закриття своїх заводів у Німеччині
«дивідендів від ШІ» планує виплатити Тайвань кожному громадянину
cвітового ВВП за останні 5 років виробили країни BRICS
≈50
становитимуть витрати на обслуговування держборгу Франції у 2026 році
140
314
>40 %
забирає ШІ щомісяця згідно з даними дослідження Goldman Sachs
До
По
дол. США
млрд дол. США
витратила Туреччина на підтримку ліри
100
млрд євро
становитимуть щорічні витрати Франції на обслуговування свого боргу
На
80 % 2,8
залежить ЄС від Китаю в багатьох критично важливих сировинних матеріалах
млн барелів нафти
на добу становив імпорт російської нафти в Індію станом на червень 2026 року
40 000 000 000 000 ДОЛ. США
такої позначки вперше в історії досяг держборг США. З 2017 року він зріс майже удвічі
≈ 8 млрд дол. США позик планує залучити Саудівська Аравія через тиск війни в Ірані на бюджет
Понад
64,2
млн
іммігрантів зареєстровано на території ЄС за даними Eurostat
61
І Н Т Е Л Е К Т УА Л Ь Н А В Л АС Н І С Т Ь Б І Л Ь Ш Е Н Е Є Л И Ш Е І Н С Т Р УМ Е Н ТО М ЗА Х И С Т У. В О Н А В И З Н АЧ АЄ ВА Р Т І С Т Ь КО М П А Н І Ї , М ОЖ Л И В О С Т І М АС Ш ТА БУ ВА Н Н Я Й П ОЗ И Ц І Ї В П Е Р Е ГО В О РА Х ТЕКСТ
ЮРІЙ МАЙБОРОДА
62
ФОТО: ПРЕССЛУЖБА ОЛЕНИ ЯРЕМЧУК
КАПIТАЛIЗАЦIЯ АКТИВIВ
ПРАВОВИЙ АСПЕКТ
К
омпанія може мати мільйонну оцінку, але не володіти правами на продукт, що зацікавив інвестора. Олена Яремчук — керуючий партнер міжнародної юридичної консалтингової групи «Яремчук та партнери», фахівчиня з інтелектуальної власності й міжнародного структурування бізнесу — пояснює, як захист брендів і технологій впливає на капіталізацію, масштабування й переговорну силу компанії. Ви понад 20 років консультуєте підприємців і компанії, а навчання в Chicago-Kent College of Law доповнило цей досвід американським поглядом на інтелектуальну власність. Що саме дала вам американська система як уже сформованій міжнародній радниці? Насамперед — інший масштаб оцінювання інтелектуальної власності, адже американська система ще виразніше демонструє те, що я багато років спостерігаю на практиці: інтелектуальна власність є частиною капіталізації компанії. У США недостатньо з’ясувати, чи зареєстрований певний актив. Важливо розуміти, кому він належить, яку вартість має, чи можна його масштабувати, ліцензувати, передати інвестору, використати в угоді зі злиття або поглинання, захистити в спорі або перетворити на джерело регулярного доходу. Американська освіта додала до багаторічної міжнародної практики нові інструменти, аналітичні підходи та ширше бачення ролі інтелектуальних активів у глобальному бізнесі.
Тому моє професійне питання до клієнта звучить не «Скільки коштує зареєструвати торговельну марку?», адже набагато важливіше запитати: «Яку вартість ця торговельна марка повинна створити для вашого бізнесу через п’ять років?». Американські інвестори приділяють значну увагу аудиту інтелектуальної власності. Які ризики може виявити IP due diligence і як вони впливають на інвестиційну угоду? Правовий аудит інтелектуальної власності — одна з основних частин перевірки технологічної або інноваційної компанії. Американського інвестора цікавить не лише сам продукт, а і юридична чистота прав на нього. Уявімо стартап із мільйонною оцінкою, під час перевірки якого з’ясовується, що частину програмного коду створив незалежний підрядник без належного передання майнових прав. Для інвестора це не формальна юридична помилка, а ризик того, що компанія не повністю володіє своїм головним продуктом. Тому до залучення інвестицій потрібно готувати не лише презентацію для інвестора. Компанія повинна впорядкувати договори із засновниками, працівниками й підрядниками, підтвердити передання майнових прав, перевірити реєстрацію ключових активів і сформувати зрозумілий ланцюг володіння інтелектуальною власністю. Що раніше бізнес упорядкує ці питання, то сильнішою буде його позиція під час переговорів.
Інтелектуальна власність — це вже не юридична функція. Це капітал, переговорна сила й стратегія міжнародного бізнесу Українські підприємці нерідко починають вихід на американський ринок із продажів, маркетингу й пошуку інвесторів. Які питання необхідно узгодити до початку масштабування? Я рекомендую починати з архітектури активів. Компанія повинна чітко розуміти, що саме їй належить, хто володіє брендом і технологією, як оформлено відносини із засновниками, програмістами, дизайнерами й інженерами. Потрібно також перевірити, чи можна безпечно виходити на американський ринок під обраною назвою та чи не порушує продукт чужих патентних або інших прав. Ці питання варто ставити до масштабування, а не після того, як компанія вже інвестувала в просування, сформувала клієнтську базу або розпочала переговори з інвесторами. Юридична стратегія повинна щонайменше на один крок випереджати маркетингову. Інтелектуальну власність часто сприймають як статтю юридичних витрат. Як бренди, патенти, технології та авторські права можуть впливати на вартість компанії? Одна з найбільших помилок підприємця — розглядати витрати на інтелектуальну власність виключно як юридичні. Сильний бренд, патентний портфель, програмний продукт, ліцензійна модель, авторська методика, технологія або ноу-хау можуть бути активами, які безпосередньо впливають на оцінку бізнесу. Особливо помітною їхня роль стає під час інвестиційних угод. Інвестор вкладає кошти не в офіс, меблі чи саму юридичну особу. Передусім його цікавить майбутній грошовий потік, який часто базується саме на інтелектуальній власності.
Що треба змінити, щоб українські розробки ставали повноцінними міжнародними активами? Українському бізнесу важливо перейти від логіки «ми створили продукт» до розуміння «ми володіємо активом і можемо ним управляти». Для цього необхідно заздалегідь визначати структуру прав, захищати ключові об’єкти на пріоритетних ринках, формувати ліцензійну стратегію та розуміти, як інтелектуальна власність працюватиме в бізнесмоделі. Підприємці повинні зберігати контроль над результатами власної інтелектуальної праці, перетворювати їх на джерело доходу й використовувати як основу для міжнародного розвитку. Між науковою ідеєю та її виходом на глобальний ринок часто бракує інституційної підтримки — які об’єднавчі механізми створює очолювана вами Міжнародна асоціація науковців «Інтелектуальне Лідерство»? Місія асоціації — створювати середовище, у якому науковець отримує доступ до міжнародної екосистеми можливостей. Це особливо важливо для українських учених та інноваторів, адже ми маємо надзвичайно сильний інтелектуальний капітал. І наше стратегічне завдання — навчитися представляти його світу, захищати інтелектуальну власність, вибудовувати колаборації та комерціалізувати результати досліджень. Я хочу, щоб асоціація стала своєрідним інтелектуальним мостом між Україною, США, Європою й іншими країнами — платформою, де зустрічаються наука, бізнес, інвестиції та інновації.
63
ВЕКТОР РОЗВИТКУ
УКРАЇНА ВЖЕ ВТРАТИЛА ДЕСЯТКИ МІЛЬЙОНІВ ЛЮДЕЙ, А ЛЕ ЩЕ БІЛЬШИЙ ВИКЛИК ЧЕК АЄ КРАЇНУ ПОПЕРЕДУ ТЕКСТ
У
ЮРІЙ МАЙБОРОДА
країнці вже звикли рахувати втрати на війні. Але існує ще одна війна — повільна, майже непомітна, яка триває вже понад три десятиліття. Її фронт проходить не по лінії зіткнення, а через пологові будинки, школи, університети, заводи й цілі міста. Її наслідки вимірюються не квадратними кілометрами, а мільйонами людей.
64
Ф О Т О : T H E E L E G A N T T R U M P. C O M
ДЕМОГРАФIЧНИЙ КОЛАПС
ВЕКТОР РОЗВИТКУ
За останні тридцять років Україна пережила одну з наймасштабніших демографічних трансформацій у світі. Якщо на початку 1990-х років населення країни перевищувало 52 млн осіб, то сьогодні на підконтрольній Україні території проживає лише близько 30–31 млн. Це означає, що країна фактично втратила понад 40 % свого населення. І хоча повномасштабна війна різко прискорила цей процес, демографічна криза розпочалася задовго до 2022 року. Найнебезпечніше полягає в іншому: навіть повне припинення бойових дій саме по собі вже не зможе зупинити депопуляцію.
ЗАМКНЕНЕ ДЕМОГРАФІЧНЕ КОЛО Після здобуття незалежності Україна вступила у тривалий період природного скорочення населення. Вже з 1991 року смертність стабільно перевищує народжуваність. Якщо наприкінці XX століття це пояснювали економічною кризою та соціальними потрясіннями, то сьогодні проблема стала структурною. Фактично країна опинилася в замкненому демографічному колі. Народжується дедалі менше дітей, відповідно через двадцять -тридцять років менше людей входять у репродуктивний вік. А це означає ще менше народжень у наступному поколінні. Демографи називають це явище «демографічною луною» — процесом, який сам відтворює власне скорочення. СЬОГОДНІ НАВІТЬ РІЗКЕ ПОКРАЩЕННЯ ЕКОНОМІЧНОЇ СИТУАЦІЇ ВЖЕ НЕ ГАРАНТУЄ ШВИДКОГО ВІДНОВЛЕННЯ ЧИСЕЛЬНОСТІ НАСЕЛЕННЯ, АДЖЕ НИЗКА ІСТОРИЧНИХ ПОДІЙ СУТТЄВО ЗМІНИЛА ТРАЄКТОРІЮ ДЕПОПУЛЯЦІЇ УКРАЇНИ: 1995–1999 р оки. Економічний шок трансформаційного періоду призвів до різкого падіння рівня життя й першої хвилі масової трудової міграції; 2008–2009 р оки. Світова фінансова криза тимчасово сповільнила відновлення народжуваності; 2014–2015 р оки. Початок російської агресії, анексія АР Крим та окупованих територій Донбасу призвели до першої зміни облікових кордонів населення й виникнення явища внутрішньо переміщених осіб (ВПО); 2020–2021 р оки. Пандемія COVID-19 спричинила пікове зростання смертності, яка посіла друге місце серед причин летальності після серцевосудинних захворювань; 2022–2025 р оки. Повномасштабна війна призвела до найкритичнішого спаду населення через виїзд понад 6,9 млн біженців, бойових втрат і глибокого депресування народжуваності.
НАРОДЖУВАНІСТЬ ОПУСТИЛАСЯ НИЖЧЕ ПСИХОЛОГІЧНОЇ МЕЖІ Для простого відтворення населення кожна жінка повинна народити в середньому приблизно двох дітей. В Україні ж цей показник вже багато років є одним із найнижчих у світі.
66
Після початку повномасштабної війни сумарний коефіцієнт народжуваності, за оцінками, впав нижче одиниці — приблизно до 0,8–0,9 дитини на одну жінку. Іншими словами, кожне наступне покоління майже удвічі менше за попереднє. Одночасно кількість новонароджених скоротилася приблизно до 170–180 тисяч дітей на рік — історичного мінімуму. Причини очевидні: війна розділила мільйони сімей, мільйони жінок перебувають за кордоном, молоді люди відкладають створення родини через економічну невизначеність, а середній вік народження першої дитини продовжує зростати. Кожен із цих факторів окремо впливає на народжуваність, а в поєднанні вони формують одну з найглибших демографічних криз у сучасній Європі. Та й не тільки в Європі. Для порівняння, невеличка Киргизька Республіка, що була однією із союзних республік до 1991 року, з населенням в 7,4 млн осіб, за результатами першого півріччя 2026 року вже випереджає Україну за кількістю новонароджених. Цифри красномовні… Ще драматичнішою виглядає ситуація зі смертністю. Лише за перше півріччя 2025 року в Україні зареєстровано майже 249 тис. смертей проти лише 86,8 тис. народжень. Іншими словами, на одну новонароджену дитину припадає майже три померлих. Водночас проблема полягає не лише в кількості смертей. Україна традиційно має одну з найвищих у Європі передчасних смертей чоловіків працездатного віку. Серцевосудинні захворювання, ДТП, травматизм, війна, алкоголь, тютюнопаління й інші фактори призводять до того, що середня тривалість життя чоловіків приблизно на десять років нижча, ніж у жінок. Для порівняння, у більшості країн ЄС цей розрив становить лише два-три роки. Для економіки це означає втрату найпродуктивнішої частини трудового ресурсу.
КАТАЛІЗАТОР ДЕМОГРАФІЧНОЇ КРИЗИ Якщо природне скорочення населення триває вже десятиліттями, то міграція стала каталізатором демографічної кризи. За оцінками міжнародних організацій, за кордоном перебуває близько 7 млн українських біженців. Проте найважливіша навіть не сама кількість, а структура цієї міграції. Переважну більшість дорослих становлять жінки, значна частина яких виїхала разом із дітьми. Саме вони формують майбутній людський капітал країни. І кожен рік перебування за кордоном збільшує ймовірність того, що тимчасова міграція стане постійною: діти інтегруються в нові школи, батьки знаходять роботу, купують житло. І разом із ними Україна втрачає не лише нинішніх громадян, а й майбутні покоління. КРАЇНА СТРІМКО СТАРІЄ Ще один процес, який часто залишається поза увагою, — старіння населення. Середній вік українця вже перевищує 42 роки, а частка людей віком понад 65 років постійно зростає. За прогнозами демографів, до середини століття понад третина населення країни може бути старшою за 60 років. Зміни у віковій структурі України за останні 30 років демонструють виражений регресивний тип статево-вікової піраміди, за якого частка дітей постійно зменшується, а частка осіб старшого віку зростає.
Статево-вікова піраміда України має декілька глибоких «провалів»: •
перший провал — група віком 20–28 років (народжені в 1990-х роках) є найменш численною серед працездатного населення;
•
другий провал — група дітей віком 0–4 роки (народжені у 2020–2024 роках), розмір якої скоротився майже вдвічі порівняно з попередніми роками через COVID-19 і війну.
1. Луганська область: втрата понад 85 % (через окупацію та воєнні дії). 2. Донецька область: втрата понад 70 % (через окупацію та бойові дії).
Це означає фундаментальну зміну всієї економічної моделі, де пенсійна система отримує дедалі більше навантаження, а медична система переходить від лікування гострих захворювань до тривалого догляду. Соціальні витрати збільшуються значно швидше, ніж кількість платників податків.
3. Херсонська область: втрата на деокупованій частині становить щонайменше 65 %. У самому Херсоні населення скоротилося орієнтовно на 77 %, при цьому понад 65 % жителів, які залишилися в місті, становлять люди віком 60 років і старше. 4. Запорізька область: втрата приблизно 47,4 % (окупація південної частини й виїзд). 5. Чернігівська область: втрата близько 38,8 % (хронічний природний убуток із 1966 року й воєнні руйнування). 6. Харківська область: втрата близько 3,1 % (прикордонні обстріли й релокація населення).
22 МЛН ОСІБ
Саме такими, за найскромнішими підрахунками, є втрати населення Україною за період незалежності. Цифра дорівнює сумарному населенню таких європейських країн, як Болгарія, Ірландія, Литва, Словенія, Латвія, Естонія, Кіпр, Люксембург, Мальта, Чорногорія, Ісландія, Андорра, Монако, Ліхтенштейн і Сан-Марино.
НАСЛІДКИ ДЛЯ БІЗНЕСУ Демографія давно перестала бути лише темою для соціологів і дедалі більше визначає економіку. Так, Україна входить у період хронічного дефіциту працівників. Найбільше це відчувають будівництво, промисловість, аграрний сектор, транспорт, медицина й сфера послуг. За оцінками дослідження, чисельність працездатного населення за три десятиліття скоротилася приблизно на 40 %. Для бізнесу це означає нову реальність: •
за працівників доведеться конкурувати між собою;
•
зарплати продовжать зростати швидше за продуктивність;
•
автоматизація стане не способом економії, а необхідною умовою виживання;
•
боротьба за таланти поступово замінить боротьбу за клієнтів.
Окрім того, сам процес депопуляції стає регіональною проблемою, адже населення України скорочується нерівномірно. Найбільших втрат зазнали Луганська, Донецька, Запорізька, Херсонська, Харківська, Чернігівська й Сумська області. У деяких регіонах скорочення населення перевищило третину, а на окупованих територіях — понад дві третини довоєнної чисельності. Натомість західні області частково компенсували втрати завдяки внутрішній міграції. Проте навіть це не змінює загальної тенденції: багато українських сіл фактично втратили здатність до природного відтворення населення. І найбільш красномовно це відображається в десятці областей з найбільшим відносним скороченням населення у період 1995–2025 років.
7. Сумська область: втрата близько 33,6 % (депопуляція та прикордонний фактор). 8. Кіровоградська область: втрата близько 30,5 % (високий убуток у сільській місцевості). 9. Черкаська область: втрата близько 26,5 % (системне старіння населення). 10. Житомирська область: втрата близько 26,1 % (міграція молоді й радіоекологічні наслідки).
НАЙБІЛЬША НЕБЕЗПЕКА Світова практика показує, що жодна країна не змогла швидко розвернути демографічні процеси лише фінансовими виплатами при народженні дитини. Демографія змінюється лише тоді, коли змінюється якість життя. Для України це означає одночасне розв’язання кількох завдань: •
створення умов для повернення мільйонів українців із-за кордону;
•
забезпечення доступного житла для молодих сімей;
•
розвиток дитячої інфраструктури;
•
зниження передчасної смертності;
•
залучення людей старшого віку до економічної активності;
•
масштабне впровадження автоматизації та нових технологій через скорочення трудових ресурсів.
ВЕКТОР РОЗВИТКУ
НАРОДЖУВАНІСТЬ І РЕПРОДУКТИВНІ ТЕНДЕНЦІЇ Показник
1995
2015
2021
2024–2025
Кількість народжених (тис.)
492,9
411,8
273,7
≈170,0–180,0
Загальний коефіцієнт народжуваності (‰)
9,6
9,6
7,3
5,5–7,3
Сумарний коефіцієнт народжуваності (TFR)
1,40
1,51
1,16
0,8–0,9
Середній вік матері при народженні першої дитини
22,8
25,1
26,2
≈27,5
ПОЛІТИКА, ЯКУ МОЖНА ВИМІРЯТИ Стратегія демографічного розвитку України до 2040 року вже визначила головні напрями: міграційний приріст, підтримку сімей, зниження передчасної смертності, активне довголіття й адаптацію ринку праці. Наступний крок — перевести ці цілі у вимірювані показники: частка родин, що повернулися й залишилися після двох років; доступність дошкільних закладів; тривалість здорового життя; рівень зайнятості ветеранів, жінок і людей старшого віку; продуктивність праці; чистий міграційний баланс кожної громади. Демографічна карта має стати частиною кожного рішення про відбудову. Немає сенсу відновлювати школу, лікарню або транспортну мережу за довоєнним шаблоном там, де кількість мешканців змінилася в рази. Але так само небезпечно прирікати території на знелюднення лише тому, що статистика воєнного часу виглядає безнадійно. Держава повинна чесно визначити мережу опорних громад, перспективні центри зайнятості й території, повернення до яких потребуватиме спеціальних стимулів. Інакше мільярди на відбудову можуть створити інфраструктуру
МІГРАЦІЙНИЙ ВЕКТОР І ВИМУШЕНЕ ПЕРЕМІЩЕННЯ Параметр міграційного профілю
Показник
Загальна чисельність біженців за кордоном
≈7 млн осіб
Частка жінок серед дорослих біженців
Приблизно 66 % (дві третини)
Частка осіб працездатного віку й дітей
Понад 70–75 % від загального масиву вимушених мігрантів
Частка осіб віком 60+ серед біженців Основні країни міграції
Німеччина, Польща, Чехія, Велика Британія, Іспанія, Італія
і найбільша небезпека полягають у тому, що демографічне скорочення починає працювати як механізм самовідтворення, коли кожне наступне покоління стає меншим за попереднє. Саме тому демографія перетворилася на ключове питання економічної безпеки, конкурентоспроможності
сценарієм, за якого дефіцит людей почне визначати межі економічного зростання, обороноздатності й самої присутності держави на окремих територіях. Кожен рік зволікання звужує коридор можливостей, оскільки міграційні рішення закріплюються, населення старіє, а нечисельні покоління входять у репродуктивний вік. Саме тому відбудова України починається з відповіді на просте запитання: хто житиме у відновлених містах, працюватиме на нових підприємствах, навчатиме дітей і фінансуватиме солідарну систему завтра? Якщо людський вимір стане основою бюджетної, економічної та регіональної політики, демографічний спад можна сповільнити й зробити керованим. Якщо ж людей знову залишити приміткою до макроекономічних планів, навіть найсучасніша інфраструктура ризикує стати декорацією країни, якій бракує мешканців.
Найбільша небезпека полягає в тому, що демографічне скорочення починає працювати як механізм самовідтворення без людей, тоді як нові центри тяжіння залишаться без шкіл, житла й доріг. Якщо протягом десятиліть головними показниками розвитку держави були ВВП, інфляція чи валютний курс, то сьогодні для України найціннішим ресурсом мають стати люди. Україна вже втратила мільйони своїх громадян. Але справжній виклик
До 10–12 % (тоді як усередині країни залишилося ≈60 % пенсіонерів)
бізнесу, стійкості соціальної системи й майбутнього української держави. Розв’язання цього питання значною мірою визначатиме, якою буде Україна вже в найближчому майбутньому. Україна не може повернути втрачений час, але може вплинути на глибину майбутнього скорочення. Вибір полягає між керованою адаптацією та інерційним
ЦИФРА. УКРАЇНА
6,9 %
Понад
становитиме інфляція в Україні у 2027 році за прогнозом НБУ
на житло видається за державною програмою «єОселя»
17,3 млрд дол. США
50 млрд грн
сягнув загальний торговельний оборот українського продовольства у січні — червні 2026 року
Понад
60
93 % нових позик
становить загальний обсяг іпотеки в Україні станом на червень
Понад
%
30 млрд грн
принесла бюджету українська IT-галузь за пів року
становила частка АПК у валютному виторзі за перше півріччя 2026 року
73 292 НАРОДЖЕНЬ
зафіксовано в Україні за перше півріччя 2026 року, що в 3,55 раза менше ніж кількість померлих
Менш як
1 дитина
на одну жінку становить рівень народжуваності в Україні за даними ООН
Мінус
1
млрд дол. США
на місяць — такою є ціна блокади українських чорноморських портів для нашої економіки
Понад
500 тис. кв. м
логістичної нерухомості України пошкоджено агресором за останній рік
8,3 млрд дол. США
становив товарообіг України й Польщі за сім місяців 2026 року
500 млрд грн
потрібно на проведення осінньої та весняної посівних кампаній і обслуговування чинних кредитів агросектору
До
26,8 млрд кВт/год збільшили генерацію електроенергії українські атомні станції
169 тис. легкових авто Понад 3,9 млн осіб імпортували українці за перше півріччя 2026 року
зареєстровано в Україні як внутрішньопереміщені
69
Д ЛЯ С ТВОРЕННЯ ДОВГОС ТРОКОВОЇ ПРИСУ ТНОС ТІ НА НАЙБІЛЬШ КОНКУРЕНТНОМУ РИНКУ СВІТ У С ТРАТЕГІЯ ВАЖЛИВІША ЗА АМБІЦІЇ
70
ТЕКСТ
АНТОН КРИВЧЕНКО
ФОТО: ПРЕССЛУЖБА МАКСИМА ЛОБОДЮКА
ГЛОБАЛЬНИЙ МАСШТАБ
БIЗНЕС
А
мериканський ринок залишається одним із найпривабливіших для міжнародного бізнесу, проте успіх тут визначається не лише якістю продукту чи обсягом інвестицій. Вирішальними стають стратегія, системність і здатність адаптуватися. Ліцензований бізнес-брокер, засновник компанії ICE UNION Максим Лободюк прохиляє завісу виходу на ринок США, нових інвестиційних можливостей для українських компаній та останніх тенденцій у сфері бізнес-брокериджу. Для багатьох підприємців США залишаються одним із найпривабливіших ринків світу. Які фактори слід оцінити ще до ухвалення рішення про вихід на американський ринок? США — це ринок із високим рівнем конкуренції, юридичної відповідальності й очікувань з боку клієнтів. Тому перше, що має оцінити підприємець, — це реальна готовність компанії працювати за американськими правилами. Я завжди раджу починати з кількох базових питань: чи є продукт або послуга зрозумілими для американського споживача, чи є підтверджений попит, хто є конкурентами, яка модель продажів, які вимоги до ліцензування, сертифікації, страхування, податків і відповідальності.
підприємцям побачити картину ширше: чи правильно підібрано штат, яка структура компанії потрібна, з ким варто будувати партнерство, як адаптувати продукт, які ризики потрібно врахувати до інвестування, а не після. Яких помилок найчастіше припускаються підприємці під час придбання бізнесу або інвестування в компанії за кордоном? Одна з найпоширеніших помилок — це припущення, що успішний досвід в одній країні автоматично спрацює в іншій. Те, що чудово працює в Україні, не завжди буде працювати в Америці. Тут інший підхід. Тому дуже важливо не переносити стару модель механічно, а адаптувати її. Друга поширена помилка — це емоційне рішення. У США потрібно дивитися не лише на те, скільки бізнес заробляє сьогодні, а й на те, наскільки ці доходи підтверджені документально та чи збережуться вони після зміни власника. І ще одна важлива помилка — відсутність плану після придбання. Купити бізнес — це лише перший етап. Далі потрібно розуміти, хто керуватиме операційною діяльністю, як зберегти клієнтів, як утримати команду, як покращити маркетинг, які інвестиції потрібні для росту.
Інвестори готові платити більше за бізнес, який має системні процеси, овторюваний дохід, сильну команду та не залежить повністю від особистої участі власника Окремо потрібно оцінити фінансову модель: вартість входу, маркетинговий бюджет, операційні витрати, юридичний супровід, логістику, команду та часовий горизонт окупності. США — це ринок системності. Недостатньо мати хороший продукт — потрібно мати правильну структуру, документи, партнерів, локальну адаптацію, репутацію й чітке розуміння, як саме компанія буде заробляти, масштабуватися і виконувати свої зобов’язання. Як змінився ринок купівлі-продажу бізнесу в США за останні роки? За останні роки ринок став значно більш професійним і вибірковим. Після періоду економічної турбулентності багато інвесторів хочуть купувати не просто бізнес, а актив із прогнозованою моделлю доходу. Особливо цінуються компанії, які мають прозору бухгалтерію, стабільні операційні процеси, сильну команду, повторювані продажі й можливість розвитку без постійної участі попереднього власника. Також змінилася роль бізнес-брокера й консультанта. Сьогодні професійний супровід — це стратегічна робота: підготовка бізнесу до продажу, аналіз ризиків, пошук правильного покупця, переговори, структура угоди й координація всіх учасників процесу. Яку додану цінність професійний супровід створює для компаній під час виходу на нові міжнародні ринки? Коли компанія виходить на новий міжнародний ринок, вона стикається з іншою бізнес-культурою, юридичним середовищем, податковими правилами, вимогами до комунікації, маркетингу й партнерства. Додана цінність консультанта полягає в тому, щоб скоротити шлях від ідеї до практичного результату. Ми допомагаємо
Які фактори сьогодні найбільше впливають на вартість бізнесу під час оцінювання? На вартість бізнесу найбільше впливають стабільність прибутку, прозорість фінансової звітності, якість управління, потенціал масштабування й рівень ризиків. Інвестори готові платити більше за бізнес, який має системні процеси, повторюваний дохід, сильну команду й не залежить повністю від особистої участі власника. Один із ключових факторів, на який обов’язково потрібно звертати увагу, — це залежність бізнесу від попереднього власника. Якщо після зміни власника клієнти можуть піти, команда може втратити мотивацію, а операційні процеси почнуть руйнуватися, то це суттєво впливає на оцінювання бізнесу. Окремо варто сказати про репутацію, адже в США репутаційний капітал має реальну фінансову цінність. ICE UNION супроводжує компанії на різних етапах розвитку. Які стратегії масштабування сьогодні демонструють найкращі результати на американському ринку? Найкращі результати сьогодні демонструють ті компанії, які заходять страте гічно: через конкретний штат, конкретну аудиторію, конкретну нішу й зрозумілу бізнес-модель. США — великий ринок, але його потрібно відкривати поетапно. Ми бачимо ефективність у кількох підходах: Перший — це локалізація продукту під американського клієнта. Другий — партнерства з місцевими компаніями, дистриб’ютора ми або професійними командами. Третій — придбання вже робочого бізнесу як способу швидшого входу на ринок. Для ICE UNION важливо допомогти клієнту побудувати модель, яка може працювати довгостроково.
71
БIЗНЕС
Які галузі сьогодні мають найбільший потенціал для міжнародних компаній у США? На мою думку, великий потенціал сьогодні мають галузі, пов’язані з т е х н о л о г і я м и, е н е р г е т и ко ю, виробництвом, інфраструкт урою, ав т о м а т из ац іє ю, пр о ф е с ійним и сервісами, health & wellness, beautyіндустрією, логістикою та рішеннями для малого й середнього бізнесу. Також я бачу великий потенціал у сферах AI-інфраструктури, датацентрів, виробництва компонентів, будівельних та інженерних сервісів.
Як підприємцям мінімізувати ризики під час купівлі вже робочого бізнесу в США? Перший крок — не поспішати. Угоди з купівлі бізнесу потребують холодного аналізу. Другий крок — залучити правильних спеціалістів. У США важливо працювати з бізнес-брокером, бухгалтером, юристом, податковим консультантом і, за потреби, галузевим експертом. Кожен із них бачить різні типи ризиків. Третій крок — оцінити не лише минулі результати, а й майбутню життєздатність бізнесу.
Угоди з купівлі бізнесу потребують холодного аналізу США активно шукають рішення, що підвищують ефективність, знижують залежність від зовнішніх ланцюгів постачання та створюють додану вартість усередині країни. Які інноваційні рішення сьогодні використовує ICE UNION для супроводу й управління складними міжнародними проєктами? У міжнародному консалтинг у сьогодні недостатньо працювати лише в ручному режимі. Проєкти стали складнішими, інформації — більше, а клієнти потребують швидкості, прозорос ті й сис темнос ті. Тому ми використовуємо комбінований підхід: стратегічний консалтинг, цифрову організацію документів, структуровані чеклісти, аналітику ринку, CRMпідхід до комунікації та інструменти для координації команд у різних країнах. Також ми активно використовуємо сучасні технології для попереднього аналізу бізнес-моделей, конкурентного середовища, презентаційних матеріалів, структурування інформації д ля партнерів, інвес торів або професійних команд. Це дозволяє швидше приймати рішення і зменшувати хаос, який часто виникає в міжнародних проєктах. Для мене інновація — це не тільки технологія. Це здатність створити зрозумілу систему там, де раніше був хаос: зібрати правильних людей, правильно оформити інформацію, побудувати стратегію і довести проєкт до практичного результату.
72
Яким, на вашу думку, буде ринок міжнародного бізнес-консалтингу та бізнес-брокериджу впродовж наступного десятиліття? Одна з важливих тенденцій, яку сьогодні активно обговорюють у США, — це так зване «срібне цунамі». Покоління бебі-бумерів виходить на пенсію, і багато власників бізнесів, які десятиліттями будували свої компанії, поступово починають шукати наступників або покупців.
роль професійного бізнес-брокера й консультанта зростатиме: потрібно не просто звести покупця і продавця, а правильно поєднати інтереси, цінності, фінансову логіку та майбутнє бізнесу. У найближчі десять років зросте попит на фахівців, які можуть працювати на перетині кількох сфер: бізнесрозвитку, інвестицій, M&A, маркетингу, юридичної координації, міжнародних партнерств і технологій. Простих рішень буде менше. Клієнти будуть очікувати глибшої експертизи, прозорості й конкретного результату. Які ключові принципи, на вашу думку, визначають успіх компанії під час виходу на міжнародні ринки? Їх декілька. Перший принцип — підготовка. Міжнародний инок не про імпровізацію. Потрібно знати, куди ти йдеш, хто твій клієнт, в чому твоя конкурентна перевага, які ресурси потрібні та які є ризики. Другий принцип — адаптація. Те, що працює в одній країні, не завжди працює в США. Потрібно адаптувати продукт, комунікацію, сервіс, ціну, юридичну структуру й навіть стиль переговорів.
Репутація відкриває двері, які неможливо відкрити лише грошима Не всі мають дітей чи партнерів, які готові продовжувати справу, тому на ринку з’являтиметься дедалі більше робочих бізнесів з історією, клієнтською базою, репу тацією і стабільним доходом. Для підприємців та інвесторів це створює велике вікно можливостей. Йдеться не просто про купівлю активу, а про можливість підхопити бізнес, який багато років створювався, має реальну цінність і може ще багато років приносити прибуток за умови правильного управління й розвитку. Водночас для власників таких бізнесів дуже важливо, хто саме стане покупцем. Для багатьох із них компанія — це не просто фінансовий актив, а справа життя. Вони хочуть, щоб бізнес не зник після продажу, щоб команда збереглася, клієнти були задоволені, а новий власник продовжив розвивати те, що будувалося роками. Саме тому
Третій принцип — команда. Один підприємець може мати сильну ідею, але для міжнародного ринку потрібні партнери, консультанти, спеціалісти й локальні люди, які розуміють середовище. Четвертий принцип — репутація. У США довіра будується через виконані зобов’язання, прозорість, професійність і послідовність. Репутація відкриває двері, які неможливо відкрити лише грошима. І п’ятий принцип — стратегічне мислення. Вихід на міжнародний ринок — це не одноразова дія, а процес. Потрібно думати не лише про старт, а про те, як компанія розвиватиметься через рік, три роки, п’ять років. Саме такий підхід ми намагаємося впроваджувати в роботі ICE UNION: не просто супроводжувати угоду або запуск, а допомагати клієнтам будувати довгострокову присутність на американському ринку.
ГЕОПОЛІТИКА
ОРБIТА КОНТРОЛЮ СПОЛУЧЕНІ ШТАТИ ВПЕРШЕ ПУБЛІЧНО ВИЗНА ЛИ РОЗМІЩЕННЯ НА НАВКОЛОЗЕМНІЙ ОРБІТІ СИС ТЕМИ КОСМІЧНОГО КОНТРОЛЮ. НОВА ГОНИТВА ОЗБРОЄНЬ ЗАГРОЖУЄ НЕ ЛИШЕ ГЛОБА ЛЬНІЙ БЕЗПЕЦІ, А Й ІНФРАС ТРУКТ УРІ СВІТОВОЇ ЕКОНОМІКИ ТЕКСТ
К
АННА КРАВЧЕНКО
осмос перестав бути лише простором наукових відкриттів, телекомунікацій і технологічного суперництва. Відтепер він офіційно стає ще одним театром потенційної війни. Міністр Військово-повітряних сил США Трой Мейнк під час конференції Air, Space & Cyber у штаті Мериленд заявив, що Сполучені Штати вже мають на орбіті засоби космічного контролю, здатні захищати американські й союзні сили від ворожих дій. Це стало першим публічним визнанням Пентагоном факту розміщення таких систем у космосі. «Сполучені Штати мають на орбіті озброєння космічного контролю, спроможне захищати об’єднані сили від дій противника», — наголосив Мейнк. Невизначеність щодо того, які саме системи виведено на орбіту, відколи вони там і якими можливостями володіють, схоже, є частиною стратегії стримування: потенційний противник має знати про наявність цих засобів, але не повинен розуміти меж їхнього застосування. Формулювання «озброєння космічного контролю» значно ширше за звичне уявлення про ракети чи бойові платформи. Представники Космічних сил США пояснюють, що йдеться про кінетичні й некінетичні засоби, здатні впливати на системи противника: порушувати їхню роботу, тимчасово виводити з ладу, змінювати траєкторію або, за потреби, знищувати.
Теоретично це можуть бути супутники-перехоплювачі, лазерні установки, потужні мікрохвильові випромінювачі, засоби радіоелектронного придушення або апарати, здатні наближатися до чужих супутників і фізично взаємодіяти з ними. Проте жоден із цих варіантів офіційно не підтверджений. Тому заяву Мейнка варто сприймати не стільки як презентацію конкретного озброєння, скільки як сигнал про зміну політики Вашингтона — від мовчання до дозованої публічності. Раніше американська влада визнавала розроблення засобів протидії в космосі, але уникала прямої відповіді на запитання, чи перебувають вони вже на орбіті. Тепер цю межу перейдено. Для США самі протисупутникові технології не нові. Сполучені Штати, Китай, Росія та Індія в різні роки випробовували системи наземного базування, здатні знищувати космічні апарати. Головна небезпека такої зброї — уламки, що залишаються на орбіті, рухаються з величезною швидкістю і можуть роками загрожувати іншим супутникам. Нові американські системи, як раніше заявляли представники Пентагону, мають бути спроєктовані так, щоб мінімізувати кількість космічного сміття. Це може свідчити про перехід від фізичного знищення супутників до тимчасового блокування їхніх сенсорів, каналів зв’язку або бортової електроніки.
73
Вашингтон пояснює розгортання орбітальних засобів активністю двох головних геополітичних суперників — Росії та Китаю. За оцінкою американських військових, Пекін системно розвиває космічні й протикосмічні можливості в межах масштабної модернізації армії. Москва, своєю чергою, розглядає космос як повноцінне середовище ведення бойових дій, контроль над яким може визначати результат майбутніх конфліктів. У цьому й полягає головна небезпека американського визнання. Навіть якщо розгорнуті системи мають передусім оборонне призначення, Росія та Китай можуть використати їхню появу як аргумент на користь розширення власних програм. У космосі, де інспекційний супутник важко відрізнити від потенційного перехоплювача, межа між захистом і підготовкою до атаки стає особливо тонкою.
ПРАВО, ЩО ВІДСТАЛО ВІД ТЕХНОЛОГІЙ Основою міжнародного регулювання залишається Договір про космос 1967 року. Він забороняє розміщувати на орбіті ядерну зброю та інші види зброї масового знищення, а також використовувати небесні тіла у військових цілях. Водночас документ не містить такої самої однозначної заборони на розгортання звичайного озброєння в навколоземному просторі, залишаючи широке поле для технологій, яких у 1960-х роках просто не існувало.
Тому космічний конфлікт — це не просто зіткнення армій. Це потенційна атака на цифровий фундамент сучасної економіки. Водночас нова реальність відкриває масштабний ринок для оборонних і технологічних компаній. Зростатиме попит на захищені супутникові платформи, системи раннього попередження, засоби орбітального спостереження, шифрування, кібербезпеку й резервні канали зв’язку. Інвестиції спрямовуватимуться в розподілені угруповання з великої кількості малих апаратів, які складніше нейтралізувати одним ударом. Може зрости й вартість страхування космічних запусків і супутників. Для операторів критичної інфраструктури резервування каналів зв’язку й навігації поступово перетворюватиметься з додаткової опції на обов’язкову умову стійкості бізнесу. Нові орбітальні системи не слід автоматично ототожнювати з проєктом Golden Dome — «Золотий купол», започаткованим адміністрацією Дональда Трампа. Це значно ширша програма протиракетної оборони, покликана об’єднати наземні, повітряні та космічні засоби виявлення й перехоплення балістичних і гіперзвукових ракет. Одним із її найамбітніших компонентів мають стати перехоплювачі космічного базування. Передбачається, що вони знищуватимуть ракети противника на ранніх етапах польоту,
Раніше Вашингтон визнавав розроблення засобів протидії в космосі, але не підтверджував їхньої присутності на орбіті. Тепер цю межу перейдено Ця правова невизначеність дає державам можливість розробляти засоби радіоелектронного впливу, кібератак, лазерного засліплення й фізичного перехоплення, не підпадаючи під пряму заборону головної міжнародної угоди про космос. Особливо складною є проблема технологій подвійного призначення. Апарат, створений для ремонту, дозаправлення супутників або прибирання космічного сміття, технічно може наблизитися до чужого об’єкта, захопити його чи змінити орбіту. За певних обставин цивільна функція здатна за лічені секунди перетворитися на військову.
ЕКОНОМІКА ПІД ПРИЦІЛОМ Для бізнесу мілітаризація космосу може здаватися далекою геополітичною темою. Насправді світова економіка вже настільки залежить від орбітальної інфраструктури, що серйозний конфлікт у космосі матиме майже миттєві наслідки на Землі. Супутники забезпечують навігацію літаків, суден та автомобільного транспорту, точну синхронізацію фінансових операцій, роботу каналів зв’язку, інтернету, телевізійного мовлення й енергетичних мереж. Від них залежать аграрний моніторинг, прогнозування погоди, страхування, геологічна розвідка, логістика й управління глобальними ланцюгами постачання. Навіть короткочасне порушення супутникової навігації може ускладнити роботу портів, авіакомпаній, банківських систем і біржової інфраструктури. Масове знищення космічних апаратів створило б значно серйознішу проблему: хмара уламків могла б зробити окремі орбіти небезпечними не лише для військових, а й для комерційних супутників.
74
однак поки що перебувають на стадії розроблення. Натомість системи, про які заявив Мейнк, за його словами, вже розміщені на орбіті й належать до засобів космічного контролю. Публічне визнання їхнього існування може свідчити про те, що США переходять від експериментальних програм до формування постійної бойової архітектури в космосі.
ТОЧКА НЕПОВЕРНЕННЯ Космос давно використовується у військових цілях: супутники ведуть розвідку, забезпечують зв’язок, допомагають наводити високоточну зброю та попереджають про ракетні пуски. Війна Росії проти України остаточно продемонструвала, що доступ до супутникових даних і комунікацій безпосередньо впливає на перебіг бойових дій. Проте є принципова різниця між використанням космічної інфраструктури для підтримки операцій на Землі та розміщенням на орбіті систем, призначених для активного впливу на інші апарати. Заява Троя Мейнка зафіксувала момент, коли провідна космічна держава вирішила більше не приховувати наявність таких можливостей. Це ще не означає початку бойових дій на орбіті. Однак відтепер кожен маневр військового супутника, кожне зближення апаратів і кожен технічний збій можуть сприйматися як потенційна загроза. Нова гонитва озброєнь уже розпочалася — без пострілів, вибухів і видимих фронтів. Її головним полем стає простір, від якого залежать зв’язок, безпека й економічний ритм планети. Десятиліттями людство дивилося в небо як у символ майбутнього. Тепер воно дедалі частіше дивитиметься туди як на нову лінію оборони.
ЕКОНОМІЧНИЙ ВЕКТОР
ПЛАТIЖНИЙ СУВЕРЕНIТЕТ КРАЇНИ BRICS ПРАЦЮЮТЬ НА Д НОВОЮ АРХІТЕКТ УРОЮ ТРАНСКОРДОННИХ РОЗРАХУНКІВ. П Р О Є К Т B R I C S PAY — С Е Р Й ОЗ Н А З А Я В К А Н А З М І Н У Г Л О Б А Л Ь Н О ГО Ф І Н А Н С О В О ГО П О Р Я Д К У
ФОТО: ВІДКРИТІ ОНЛАЙНОВІ ДЖЕРЕЛА
Р
ТЕКСТ
ВОЛОДИМИР ІВАНЧЕНКО
озмови про дедоларизацію давно вийшли за межі економічної теорії. Для країн BRICS це питання дедалі тісніше пов’язане не лише з вартістю транзакцій, а й із фінансовим суверенітетом. Так, одним із практичних інструментів нової стратегії має стати BRICS Pay — система транскордонних розрахунків, покликана поєднати національні платіжні платформи держав-учасниць. Нині значна частина міжнародних платежів проходить через інфраструктуру, у якій ключову роль відіграють долар США, банки-кореспонденти й мережа SWIFT. До неї під’єднано понад 11 тисяч фінансових установ у всьому світі. SWIFT забезпечує надійний і стандартизований обмін інформацією між банками, проте водночас має геополітичний вимір: під час міжнародних конфліктів від’єднання від системи може стати потужним інструментом санкційного тиску. Саме ця залежність спонукає країни BRICS створювати паралельну інфраструктуру, яка дозволить проводити операції навіть у разі обмеження доступу до традиційних західних мереж. Концепція BRICS Pay передбачає взаємодію національних платіжних систем. За такої моделі імпортер зможе розрахуватися з іноземним постачальником без обов’язкової конвертації коштів у долари й залучення довгого ланцюга банків-посередників. Також розглядається можливість взаємодії цифрових валют центральних банків. Отже, йдеться насамперед про сумісність
платіжних систем і ширше використання національних валют, а не про запровадження єдиної наднаціональної грошової одиниці. Утім, навіть технічне поєднання національних систем буде непростим. Країнам доведеться узгодити стандарти передавання даних, механізми валютної конвертації, вимоги до кібербезпеки та правила протидії відмиванню коштів. Не менш складним залишається питання торговельних дисбалансів: держава, що стабільно більше продає партнеру, накопичуватиме його валюту, яку не завжди легко використати чи конвертувати. Навіть після часткового запуску BRICS Pay навряд чи одразу стане повноцінним конкурентом SWIFT. Його стратегічна цінність полягає в іншому — у створенні додаткового маршруту для міжнародних платежів. Що більше таких альтернатив з’являтиметься, то менш централізованою ставатиме світова фінансова система. BRICS Pay — це ознака поступового переходу до багатополярної моделі, у якій держави прагнуть мати кілька інструментів для торгівлі й транскордонних розрахунків. У новій фінансовій реальності боротьба точиться не лише за валюту, в якій визначатиметься ціна товару. Не менш важливо, через чиї банки, технології й правила проходитиме платіж. Саме на цьому рівні BRICS робить свою найсерйознішу заявку на зміну глобального порядку.
75
ВІД МОДУЛЬНОГО ВИРОБНИЦТВА Й ВІДКРИТИХ ІНТЕГРАЦІЙ ДО ЗАХИЩЕНОГО ІНТЕЛЕКТ УА ЛЬНОГО ЯДРА — ЯК С ТВОРЮЄ ТЬСЯ МАСШТАБОВАНИЙ HIGH-TECH-ПРОДУКТ Д ЛЯ ГЛОБА ЛЬНОГО РИНКУ ТЕКСТ
АННА САМАРА
76
Ф О Т О : П Р Е С С С Л У Ж Б А А . К Р У Г Л І К О В А
СПЕКТР МОЖЛИВОСТЕЙ
ІННОВАЦІЇ
Н
аступна революція в освітленні відбуватиметься навколо здатності світла взаємодіяти з людиною — як оцінювати її економічний ефект і що потрібно українським розробкам high-tech для виходу на світовий ринок, розповідає автор інноваційної технології адаптивного просторового освітлення та спектрально-графічної комунікації, винахідник і засновник LUXEL GROUP LLC Андрій Кругліков.
Третій — медичні, реабілітаційні та психологічні середовища. Але тут я був би особливо обережним із термінологією. Для застосування як терапевтичного інструменту необхідна відповідна наукова й клінічна валідація. Є також дуже перспективний четвертий сегмент — ритейл, виставкові простори, музеї та публічні інтер’єри, де світло може одночасно освітлювати й передавати інформацію.
Ви пропонуєте розділити світловий потік на два незалежні канали — освітлювально-спектральний та інформаційновізуальний. Яка функція стане «якорем» для масового ринку? Якщо дивитися саме з точки зору швидкості виходу на ринок, я вважаю, що першим «якорем» буде інформаційно-візуальна й емоційна функція світла. Її перевагу споживач бачить одразу: поверхня перетворюється на динамічне середовище, яке може відтворювати природні образи, графіку, інформаційні сигнали та змінювати атмосферу простору. Біоактивний і людино орієнтований компонент, на мою думку, має навіть більший довгостроковий потенціал, але для нього необхідна серйозна доказова база. Коли ми говоримо про вплив спектра світла на сон, працездатність, емоційний стан чи відновлення людини, недостатньо красивої презентації — потрібні дослідження, вимірювання та, в окремих випадках, клінічна валідація. Тому комерційно я бачу послідовність так: спочатку світло як новий інтерфейс і середовище, потім — персоналізовані біоадаптивні сценарії на основі науково підтверджених даних.
Як ви оцінюєте потенційний розмір ринку? Я не розглядаю наш ринок лише як сегмент світильників. Наше рішення лежить на перетині одразу декількох ринків: human-centric lighting, smart lighting, smart building, wellnessтехнологій, цифрових інтер’єрів та інтерактивних систем візуальної комунікації. Для інвестора я б оцінював його не однією глобальною цифрою, а через модель TAM–SAM–SOM: який загальний світовий ринок ми потенційно охоплюємо, які сегменти реально доступні нашій технології та яку частку ми можемо отримати протягом перших років. Хто ваші головні конкуренти — Philips Hue, Nanoleaf чи ви створюєте нову категорію? Philips Hue, Nanoleaf та інші smart-lighting бренди я сприймаю насамперед як сусідні технології та непрямих конкурентів. Вони вже зробили дуже важливу роботу: навчили споживача того, що світло може змінювати колір, реагувати на сценарій, керуватися програмно й бути частиною цифрової екосистеми.
На перетині науки й підприємництва народжуються технології світового рівня Тривимірна криволінійна поверхня ускладнює виробництво. Як масштабувати продукт і не допустити «перевиробництва інженерії»? Для мене це одне з ключових економічних питань винаходу. Хороша технологія повинна бути не лише інженерно цікавою, а й виробничо життєздатною. Тому я не бачу майбутнє системи як виготовлення кожного світильника вручну зі складною унікальною конструкцією. Навпаки, масштабування має будуватися на модульності. Тривимірна форма може складатися зі стандартизованих сегментів, а світлодіодні кластери, контролери, сенсори й блоки живлення — бути уніфікованими. Тобто складність переноситься з фізичного виробництва в програмне забезпечення й алгоритми керування. Є просте правило: технологія не повинна бути складнішою, ніж та цінність, яку вона створює для клієнта. Якщо додатковий інженерний елемент не дає помітної функціональної або економічної переваги, його потрібно спрощувати. Які галузі можуть стати першими клієнтами? Я б визначив три основні напрями. Перший — сфера гостинності й wellness. Там атмосфера безпосередньо формує враження клієнта, а світло фактично стає частиною продукту, який продає бізнес. Другий — корпоративні простори й сучасні офіси. Тут особливо цікаві сценарії адаптації освітлення до часу доби, навантаження, кількості людей, типу роботи й потреб конкретного простору.
Ми не працюємо в категорії без конкуренції — таких ринків практично не існує. Ми конкуруємо за бюджет, увагу клієнта й місце в інтер’єрі. Але водночас намагаємося сформувати нову підкатегорію — світло як адаптивне комунікаційне середовище. Чи буде інтеграція з Apple HomeKit, Google Home, Alexa? Я не вважаю доцільним будувати повністю закриту систему. У сучасному smart-building-середовищі продукт повинен уміти взаємодіяти з іншими системами — датчиками, системами автоматизації будівель, голосовими асистентами, мобільними пристроями й платформами «розумного дому». Тому стратегічно я бачу відкритий інтеграційний рівень — API та підтримку поширених протоколів і екосистем. Який головний бар’єр для українських інноваторів high-tech на світовому ринку? Найчастіше бар’єром стає розрив між хорошою ідеєю та продуктом, готовим до міжнародного ринку. Українці дуже сильні в інженерії. Але міжнародному клієнту або інвестору потрібно показати робочий прототип, захистити інтелектуальну власність, підтвердити ключові характеристики, зрозуміти економіку виробництва, сформулювати зрозумілу бізнесмодель і знайти перших корпоративних партнерів. Моя порада українським винахідникам — від самого початку думати глобально. Саме на перетині науки, інженерії, патентного захисту та підприємництва і народжуються технології, здатні вийти на світовий ринок.
77
ЕКОНОМIКА ШI ЯК ОБИРАТИ МОДЕЛЬ ЗА ЯКІС ТЮ, ШВИДКІС ТЮ Й ВАР ТІС ТЮ, А НЕ ЗА РОЗМІРОМ ТЕКСТ
АННА КРАВЧЕНКО
Б
ільша модель — не завжди краще бізнес-рішення. Компанії нерідко переплачують за технологічний престиж, не враховуючи реальної вартості обробки запитів, швидкості роботи, ризику помилок і складності масштабування. ML/AI-інженер, технологічний підприємець і засновник Ensocore Дмитро Ворошилов пояснює, як оцінювати моделі ШІ на власних сценаріях, рахувати повну економіку впровадження й уникати залежності від одного постачальника.
78
ТЕХНОЛОГІЇ
Ще донедавна кількість параметрів вважали головним показником потужності моделі ШІ. Однак для бізнесу масштаб дедалі рідше означає практичну ефективність. За якими критеріями сьогодні варто оцінювати модель? Я б починав не з розміру моделі, а із завдання. Для бізнесу хороша модель — не та, що має найбільше параметрів або найвищий результат у загальному тесті. Вона має стабільно виконувати конкретне завдання з потрібною якістю, за прийнятний час і з економікою, яка витримує реальне навантаження. На практиці я оцінюю щонайменше п’ять груп показників: якість на наших сценаріях, швидкість відповіді, стабільність, вартість однієї корисної взаємодії та операційну складність. Залежно від продукту до них додаються конфіденційність, можливість розгортання у власній інфраструктурі, доступність у потрібному регіоні, підтримка структурованих відповідей і взаємодії із зовнішніми інструментами. Велика універсальна модель може бути сильною в складних логічних завданнях. Але для визначення наміру користувача, модерації, вилучення фактів чи маршрутизації запиту нерідко краще працює менша спеціалізована модель. У моїй практиці такі моделі давали кращий результат у реальному продукті завдяки меншій затримці, передбачуванішій поведінці й суттєво нижчій вартості. Тому правильне питання звучить не «яка модель найкраща?», а «яка модель найкраще виконає саме цю роль у системі?».
Я розрізняю загальний час генерації та час до першого корисного відгуку. Для розмовного ШІ важливо швидко показати, що система вже почала відповідати, наприклад завдяки потоковому виведенню тексту. Ми бачили, що після його впровадження користувачі значно рідше скаржилися на повільність, хоча загальний час генерації майже не змінився. Для фонової автоматизації натомість важливішими можуть бути пропускна здатність і надійність. Тому цільовий час відповіді потрібно визначати через поведінку користувача: за якої затримки він перериває діалог, повторює запит, переходить до іншого каналу або рідше користується функцією. Інвестиції в ШІ часто обґрунтовують майбутнім скороченням витрат або зростанням продуктивності. Які показники дають змогу об’єктивно оцінити повернення інвестицій? Починати потрібно не з показників ШІ, а з бізнес-процесу, який компанія прагне змінити. Якщо до впровадження ми не знаємо його вартості, тривалості та якості, то й після запуску не зможемо чесно розрахувати повернення інвестицій. Для автоматизації це можуть бути час виконання однієї операції, кількість операцій на одного працівника, частка випадків без ручного втручання, рівень помилок і вартість завершеного процесу. Для споживчого продукту — конверсія, утримання й залученість користувачів, середній дохід
Зрілий вибір починається з питання «якого результату ми прагнемо і яку ціну готові за нього заплатити?» Помилка ШІ в рекламному тексті й помилка у фінансовому, юридичному чи медичному документі мають різну ціну. Як визначити допустимий ризик залежно від сфери застосування? Я дотримуюся простого принципу: що вища ціна помилки, то нижчим має бути рівень автономності системи. Якщо ШІ пропонує кілька рекламних слоганів, людина може просто відхилити невдалий варіант. Якщо ж висновок системи здатен вплинути на фінансове рішення, юридичний процес або здоров’я людини, вимоги мають бути незрівнянно суворішими. Ризик варто розкласти на три складники: ймовірність помилки, масштаб її наслідків і можливість виявити й виправити її до того, як вона завдасть шкоди. Крім того, система повинна вміти не відповідати. У генеративному ШІ продукти часто оптимізують на корисність, але у сферах високого ризику здатність сказати «я не впевнений» іноді важливіша, ніж готовність завжди згенерувати відповідь. Отже, допустимий ризик залежить не лише від моделі, а від усього процесу: даних, перевірок, інтерфейсу й людини, відповідальної за остаточне рішення. Навіть якісна відповідь втрачає цінність, якщо клієнт або працівник чекає на неї надто довго. Як визначити прийнятний час відповіді для різних продуктів і бізнес-процесів? Універсальної цифри немає: сприйняття очікування залежить від контексту. У чаті кілька секунд можуть здаватися довгими, тоді як на складний аналітичний звіт користувач готовий чекати значно довше, якщо розуміє, яку роботу виконує система.
на користувача й вартість обслуговування. Для служби підтримки — час розв’язання питання, частка звернень без участі людини, задоволеність клієнтів і кількість переданих оператору випадків. Економію не можна відокремлювати від якості. Якщо ШІ вдвічі скоротив час обробки, але створив стільки помилок, що їх виправляє інша команда, економічний результат може бути негативним. Правильний підхід — зафіксувати вихідні показники, обрати дві-чотири ключові бізнес-метрики, провести контрольований пілот і врахувати повну додаткову вартість ШІ. Якщо ефект неможливо виміряти хоча б приблизно, компанія, ймовірно, ще не сформулювала, навіщо їй ця технологія. Коли бізнесу доцільно використовувати малу модель, донавчати її або розгортати у власній інфраструктурі? Мала модель особливо ефективна там, де завдання вузьке, часто повторюється і має чітко визначений результат: класифікація, маршрутизація, вилучення даних, модерація, ранжування або окремі види узагальнення тексту. Для таких сценаріїв не завжди потрібна велика універсальна мовна модель. Донавчання має сенс, коли ми бачимо сталий тип помилок і маємо достатньо якісних прикладів бажаної поведінки. Я б не починав із нього, якщо проблему можна розв’язати кращою інструкцією для моделі, пошуком у базі знань або простішою програмною логікою. Проте для стабільного масового завдання спеціалізація може одночасно підвищити якість і знизити собівартість.
79
Розгортання у власній інфраструктурі — це насамперед економічне й операційне рішення. Водночас власна інфраструктура ускладнює масштабування: компанія сама відповідає за планування потужностей, пікові навантаження, резервування, відмовостійкість, пакетну обробку й оновлення. Тому в реальному продукті часто перемагає гібридна архітектура: стабільне масове навантаження обробляється всередині компанії, а для окремих моделей або піків використовуються зовнішні API. Пілотний ШІ-проєкт може переконливо працювати для сотень користувачів, але стати нерентабельним після масштабування. Що потрібно перевірити до повноцінного запуску? Пілот має відповісти не лише на запитання «чи працює технологія?», а й на інше: «чи витримає система стократне зростання навантаження?». Я обов’язково вимірював би довжину вхідних запитів і відповідей, зростання контексту, кількість додаткових звернень до моделі на одну дію користувача, повторні спроби, типову й пікову затримку, одночасне навантаження, рівень помилок і вартість одного успішного результату. Середні значення часто вводять в оману: саме довгі сесії, пікові години й повторні запити можуть створювати основну частину витрат. У моїй практиці невелика група дуже активних користувачів із довгими сесіями формувала непропорційно велику частку витрат на обчислення — і середні показники пілота цього не відображали. Важливо також зрозуміти, як користувач поводиться після появи нової функції: випробовує її один раз із цікавості або повертається регулярно; чи зростають утримання й конверсія; скільки взаємодій припадає на одного активного користувача. Витрати масштабує саме реальна модель використання. Якщо компанія планує власну інфраструктуру, треба перевірити фактичне завантаження обладнання, пакетну обробку й піковий попит. Якщо зовнішній API — ліміти запитів, доступність і чутливість економіки до зміни тарифів. Хороший пілот завершується не лише демонстрацією, а й моделлю питомої економіки за кількома сценаріями зростання.
80
Залежність від одного постачальника спрощує розробку, але створює цінові, технологічні й операційні ризики. Як зберегти можливість змінювати моделі без перебудови всього продукту? Модель не повинна ставати архітектурою продукту — вона має бути одним із замінних компонентів. Якщо бізнес-логіка, пам’ять системи, зовнішні інструменти, аналітика й інтерфейс жорстко прив’язані до API одного постачальника, міграція буде дорогою. На практиці я відокремлюю рівень моделей через власний програмний інтерфейс або шлюз. Продукт передає туди уніфікований запит, а адаптер взаємодіє з конкретним API чи моделлю у власній інфраструктурі. Так само варто уніфікувати структуру відповідей, обробку помилок, повторні запити й технічні метрики. Підтримувати п’ятьох постачальників одночасно необов’язково — це теж коштує грошей. Але архітектура має давати змогу замінити модель за кілька тижнів, а не вимагати переписування продукту. На швидкозмінному ринку ШІ така гнучкість сама по собі має економічну цінність. У міру здешевлення моделей конкурентна перевага зміщується від самого доступу до ШІ до здатності інтегрувати його в бізнес. Що стане головним активом ШІ-компаній? Не думаю, що існуватиме один універсальний актив. Найсильніша конкурентна перевага виникає тоді, коли власні дані, архітектура, швидкість експериментів і розуміння користувача утворюють замкнений цикл удосконалення. Моделі поступово стають масовим товаром: одна й та сама базова технологія доступна тисячам компаній. Тому сам доступ до потужної моделі майже перестає бути перевагою. Набагато важливіше, якого контексту здатен їй надати продукт, які дані він накопичує, як швидко команда навчається на поведінці користувачів і наскільки легко архітектура дозволяє експериментувати. Для персоналізованих систем особливо цінним є розуміння користувача: пам’ять, уподобання, історія взаємодій і зворотний зв’язок. Проте дані без належної архітектури не створюють цінності,
а чудова архітектура без швидкого циклу експериментів поступово відстає. Тому головним активом я назвав би систему навчання продукту: дані → оцінювання → експеримент → зворотний зв’язок → наступна версія. Компанія, що проходить цей цикл швидше й точніше за конкурентів, може перемагати навіть без ексклюзивного доступу до найпотужнішої моделі. Які головні принципи вибору моделі ШІ ви порадили б керівникові, який ухвалює таке рішення сьогодні? Я б звів їх до семи правил. Перше — починайте з бізнес-завдання, а не з назви моделі. Спершу визначте, що система має робити і якою є ціна помилки. Друге — тестуйте на власних даних. Публічні рейтинги допомагають сформувати короткий список, але не дають підстав для остаточного рішення. Третє — не оптимізуйте один показник. Якість, швидкість, надійність і вартість завжди потребують компромісу. Найкраща модель — та, що дає оптимальний результат для конкретного продукту, а не найвище число в рейтингу. Четверте — не використовуйте велику мовну модель там, де завдання краще виконає мала модель або звичайний програмний код. Не кожен бізнес-процес потрібно перетворювати на генеративне завдання. П’яте — рахуйте повну вартість, включно з розробленням та експлуатацією. Зовнішній API може бути дорожчим за один запит, але дешевшим за створення і підтримку всієї інфраструктури. Власне розгортання здатне знизити собівартість у великих масштабах, проте ускладнює обслуговування й масштабування. Шосте — будуйте систему так, щоб модель можна було замінити. Ринок змінюється надто швидко, щоб перетворювати одного постачальника на фундамент усієї архітектури. І нарешті — не купуйте ШІ заради ШІ. Якщо ви не можете пояснити, яку конкретну бізнес-метрику має поліпшити система, проблема, ймовірно, ще не готова до технологічного розв’язання. Зрілий вибір починається не з питання «яку модель взяти?», а з питання «якого результату ми прагнемо і яку ціну готові за нього заплатити?».
ВЕКТОР РОЗВИТКУ
КОД СТIЙКОСТI ЗА СІМ РОКІВ МІНІС ТЕРС ТВО ЦИФРОВОЇ ТРАНСФОРМАЦІЇ ПРОЙШЛО ШЛЯХ ВІД АМБІТНОЇ КОНЦЕПЦІЇ «ДЕРЖ АВИ У СМАР ТФОНІ» ДО ТЕХНОЛОГІЧНОЇ ЕКОСИС ТЕМИ ТЕКСТ
ГАННА СОРОКА
ОКСАНА ФЕРЧУК МІНІСТР ЦИФРОВОЇ ТРАНСФОРМАЦІЇ УКРАЇНИ
Щ
е донедавна взаємодія з державою означала черги й кабінети. У 2019 році Мінцифри змінило цю логіку: відтепер сервіси мали підлаштовуватися під ритм життя людини. Першим символом цієї трансформації стала Дія. У 2020 році в застосунку з’явилися цифрові паспорти, а вже наступного року Україна першою у світі законодавчо прирівняла їх до паперових і пластикових документів. Реєстрацію ФОП перевели в автоматичний режим: найшвидше відкриття бізнесу тривало лише дві секунди. Паралельно розвивалися Дія.Бізнес, Дія.Освіта й мережа лідерів цифрової трансформації в органах влади й громадах. Справжнім випробуванням для нової моделі держави став 2022 рік. Повномасштабне вторгнення перетворило цифрові системи на елемент національної стійкості. Упродовж перших тижнів з’явилися єДокумент, єВорог, реєстр пошкодженого майна та можливість підтримати країну через UNITED24. Польща створила Diia.pl для українців, які рятувалися від війни, а Україна продемонструвала світові: цифровий уряд здатен працювати навіть тоді, коли фізична інфраструктура опиняється під ударами.
Запущений напередодні вторгнення спеціальний режим Дія.City став опорою для технологічного сектору. Сьогодні він об’єднує понад 4500 компаній, які залишаються в Україні, створюють продукти, сплачують податки й підтримують Сили оборони. Наступним етапом стала цифровізація безпеки. У 2023 році запрацював кластер Brave1, що допомагає українським інженерам тестувати, фінансувати й передавати військовим технологічні рішення. Того ж року з’явилася low-code-платформа Дія.Engine, на якій уже функціонують десятки державних систем. У 2024-му Україна знову запропонувала світові сервіс, що донедавна здавався фантастикою, — офіційний шлюб по відеозв’язку. Понад чотири мільйони пропозицій і 73 тисячі укладених онлайн-шлюбів довели: цифровізація стосується не лише довідок чи податків, а й найбільш особистих моментів людського життя. За сім років цифровізація перестала бути вітриною модернізації. Вона стала інфраструктурою довіри: держава може встигати за життям громадян — навіть тоді, коли саме життя змінюється з безпрецедентною швидкістю.
81
AI- ASSISTED РОЗРОБК А I «БОРГ РОЗУМІННЯ»: ЧОМУ ШВИДКІС ТЬ БІЛЬШЕ НЕ Є ПЕРЕВАГОЮ
82
ТЕКСТ
ЮРІЙ МАЙБОРОДА
ФОТО: ПРЕССЛУЖБА МИРОСЛАВА КОВА ЛЯ.
IЛЮЗIЯ ШВИДКОСТI
БIЗНЕС
Ч
ому штучний інтелект прискорює генерацію коду, а розуміння системи відстає, і хто відповідає за код, який ніхто не писав вручну, — в інтерв’ю із software-архітектором iз понад десятирічним досвідом, засновником і CEO Techlexity Мирославом Ковалем.
Різниця з технічним боргом принципова. Технічний борг можна погасити рефакторингом — переписали й пішли далі. Борг розуміння рефакторингом не гаситься, бо переписувати має той, хто розуміє. Його гасять лише часом і увагою людей, а це найдорожчий ресурс у компанії.
Сьогодні AI здатний генерувати код швидше, ніж людина встигає його осмислити. Чому швидкість створення програмних продуктів перестає бути головною конкурентною перевагою? Швидкість більше не є перевагою з простої причини: вона стала загальнодоступною. Перевагою стає те, чого AI не роздає безкоштовно — розуміння системи, яку ви побудували. Наведу приклад із практики. На одному з продуктів, які ми ведемо, засновник вирішив, що команда рухається надто повільно, і попросив перейти на повністю AI-кероване написання коду. Паралельно він почав сам готувати технічні завдання — теж за допомогою AI, обсягом по сім-вісім сторінок на одне завдання. Логіка була така: «Тут усе детально описано, віддайте це AI, і він швидко зробить». Очікування зросли: якщо специфікація готова, значить, реалізація має бути «до завтра». У підсумку розробники не до кінця розуміли, що саме вони випустили: повну картину задачі тримав у голові лише той, хто її придумав. Тестувальники не могли перевірити як слід, бо не отримували контексту — його не мали й самі розробники. Код потрапляв у продакшн, і засновник був незадоволений, бо працювало не так, як він задумав. Справжня перевага сьогодні — не в темпі, а в передбачуваності. Виграє продукт, який, можливо, випускає функції повільніше, але стабільними. Швидкість дає вам більше коду. Розуміння дає вам продукт, який можна розвивати роками.
AI створює код без глибокого занурення людини в його логіку. Які ризики виникають тоді, коли компанія користується системою, яку повністю не розуміє навіть власна команда? Найточніша метафора тут — стероїди. Спершу результат вражає: функціонал, якого просять клієнти, з’являється дуже швидко. Побічні ефекти приходять пізніше — і б’ють одразу по кількох напрямах: безпека, якість, продуктивність команди та, що найважче полагодити, якість самого мислення про продукт. На практиці це виглядає так. На одному з продуктів, які ми ведемо, завдання почали приходити у вигляді детальних AI-згенерованих специфікацій на сім-вісім сторінок. Уважно прочитати таку специфікацію — це пів робочого дня. Але навіщо, якщо «за цей час ми з AI вже імплементуємо»? У результаті ланцюжок передачі розуміння порвався. Розробники випускали функціонал, повної картини якого не мали. Тестувальники не могли перевірити його як слід — контекст їм не передавали, бо його не було й у розробників. Єдина людина, яка тримала задум цілком, — той, хто його придумав. І тут ніхто не халтурив. Усі працювали швидко й сумлінно. Просто метрики виглядали чудово — функції виходили, обсяг зростав, але ризики накопичувалися непомітно.
У професійному середовищі дедалі частіше згадують поняття comprehension debt — «борг розуміння». Чому бізнесу вже сьогодні варто звернути на нього увагу? Comprehension debt — це різниця між тим, що система робить, і тим, що ваша команда здатна пояснити. Не «поганий код». Код може бути охайним, покритим тестами, робочим. Питання інше: чи є в компанії хоч хтось, хто тримає в голові, чому він працює саме так — і що зламається, якщо його змінити. Технічний борг — це коли ви знали, як правильно, але свідомо зрізали кут, щоб встигнути. Ви розумієте, що заклали, і приблизно уявляєте ціну. Борг розуміння інший: ви отримали робочий результат, не пройшовши шлях, на якому зазвичай народжується розуміння. Код є. Розуміння — ні. Раніше ця відстань була невеликою через фізику процесу: людина не могла написати те, чого не осмислила. AI цю залежність розірвав. Тепер обсяг системи росте зі швидкістю генерації, а розуміння — зі швидкістю людського мислення. Ці дві криві розходяться, і розрив накопичується мовчки. Борг розуміння не з’являється у звітах. Він не гальмує вас у перший місяць — навпаки, він найкращий за все життя продукту. Його рахунок приходить пізніше: коли просту зміну ніхто не наважується зробити; коли онбординг нового інженера триває нескінченно; коли інцидент у продакшні розбирають годинами, бо ніхто не може сказати, звідки росте ця поведінка.
Багато підприємців очікують, що ШI автоматично зробить їхній бізнес швидшим і дешевшим... Найпоширеніша ілюзія — що детальна специфікація, згенерована AI, автоматично означає швидку і якісну реалізацію. Люди думають: «Тут усе описано, віддайте це AI, і він зробить». Але вони забувають, що сім сторінок техзавдання ніхто не читає уважно, бо «за цей час ми вже імплементуємо». Економія на старті — на читанні, осмисленні, передачі контексту — обертається тим, що код іде в продакшн і працює не так, як задумувалося. Продукт не стає дешевшим у володінні, він стає більшим і менш контрольованим. Поява AI-assisted engineering відкриває для бізнесу нові можливості масштабування, але водночас породжує нові управлінські виклики. Яку пораду ви дали тим, хто вже сьогодні будує свої цифрові продукти за активної участі ШІ? Практичний висновок простий: якщо ви впроваджуєте AI в розробку, вимірюйте не тільки швидкість випуску функцій. Питайте регулярно, чи може ваша команда пояснити систему, яку щойно випустила. Якщо відповідь «загалом так, але деталей ніхто не знає» — борг уже накопичується, просто рахунок вам ще не виставили. Ринок дедалі частіше платить за розуміння, а не за темп. Будьте командою, що будує продукт, який можна розвивати роками, а не просто додає ще один пункт до навігації.
83
НАС Т УПНИЙ Е ТАП АВТОМОБІЛЬНОЇ БЕЗПЕКИ ВИЗНАЧАТИМЕ ТЬСЯ НЕ ЛИШЕ ШВИДКІС ТЮ РЕАКЦІЇ, А Й ЗДАТНІС ТЮ СИС ТЕМИ ЗАВЧАСНО ОЦІНЮВАТИ РИЗИКИ
ТЕКСТ
АНТОН КРИВЧЕНКО
84
ФОТО: ПРЕССЛУЖБА АНДРІЯ ДОРОШЕНКА
ГОРИЗОНТ ПРОГНОЗУВАННЯ
ІННОВАЦІЇ
В
ід реакції на небезпеку до її прогнозування: як цифрові технології формують нову екосистему автомобільної безпеки й поступово стають сенсорами глобальної транспортної системи, розповідає Антон Дорошенко — підприємець, фахівець у сфері інформаційних технологій, логістики й інноваційних транспортних рішень, автор методології Methodology for Predictive Vehicle Stability Control, що передбачає використання штучного інтелекту, мультисенсорної обробки даних і V2Vкомунікацій для прогнозування дорожніх ризиків і превентивної адаптації параметрів транспортного засобу. Ви працюєте на перетині технологій і традиційної транспортної індустрії. Наскільки складно учасникам цього ринку впроваджувати нові цифрові інструменти? Це ринок із дуже високою ціною помилки. Для транспортної компанії інновація має сенс тоді, коли вона або підвищує безпеку, або скорочує витрати, або збільшує продуктивність активів. Найсильніші технології роблять усе це одночасно. Тому я не ставлю питання: «Як переконати транспортну галузь використовувати нові технології?». Для мене правильніше запитувати: «Який вимірюваний результат ця технологія створює для бізнесу?».
Я сформулював її навколо одного принципу: автомобіль повинен розуміти не лише те, що відбувається з ним зараз, а й те, що з високою ймовірністю відбудеться через декілька секунд. З інженерної точки зору це означає створення безперервного циклу: отримання даних, sensor fusion, оцінювання ризику, прогнозування динамічного стану, превентивна адаптація параметрів і подальша перевірка результату. Окремий сенсор дає фрагмент реальності. Інтелектуальна система повинна перетворити десятки таких фрагментів на єдину модель ситуації. Після цього алгоритм оцінює не тільки поточний стан автомобіля, а й можливі сценарії його подальшого руху. Якщо прогноз показує підвищений ризик втрати стабільності, система може заздалегідь адаптувати доступні параметри — тягу, розподіл крутного моменту, а в сумісних архітектурах також характеристики активної чи напівактивної підвіски. Методологія передбачає адаптацію параметрів автомобіля ще до виникнення нестабільності. Як такий підхід може змінити традиційне розуміння активної безпеки? Вважаю, що наступна велика конкуренція в автомобільній безпеці відбуватиметься не тільки за швидкість реакції
Новий рівень безпеки на дорозі — завчасно розпізнавати небезпеку, а не реагувати постфактум Якщо цифрове рішення дозволяє знизити частоту небезпечних ситуацій, скоротити простої, краще прогнозувати ризики й ефективніше використовувати автопарк, ринок починає сприймати його вже не як експеримент, а як інвестицію. Особливо це помітно у великих транспортних системах. Один відсоток покращення на рівні одного автомобіля може здаватися незначним. Але коли цей ефект масштабується на сотні чи тисячі машин і мільйони кілометрів пробігу, економіка змінюється принципово.
систем, а й за горизонт прогнозування. Протягом десятиліть інженери скорочували час між виникненням небезпечного стану й реакцією електроніки. Це дало автомобільній індустрії величезний прогрес. Але є інший ресурс — час до виникнення самої події. Якщо автомобіль заздалегідь знає, що через декілька секунд умови зчеплення можуть суттєво змінитися, у системи з’являється додатковий часовий горизонт для підготовки. Саме тому я розглядаю predictive safety як логічний наступний рівень active safety.
Традиційні системи стабілізації переважно реагують на пробуксовування або зміну траєкторії після появи ознак нестабільності. У чому полягає принципова відмінність вашого предиктивного підходу? Ключова відмінність дуже проста: традиційна система реагує на подію, а предиктивна — на ймовірність події. Сучасні системи стабілізації надзвичайно ефективні, але переважно працюють тоді, коли автомобіль уже демонструє ознаки небажаної динаміки. Електроніка бачить відхилення й намагається максимально швидко його компенсувати. Моя концепція додає перед цим ще один інтелектуальний рівень. Система аналізує дорожнє покриття, температуру, вологість, параметри руху, сенсорні дані й інформацію від інших транспортних засобів, щоб оцінити ризик ще до моменту фактичної втрати стабільності. Це принципово інша логіка.
Які обчислення інтелектуальних систем безпеки мають виконуватися безпосередньо в автомобілі, а які можуть передаватися до хмарної платформи? Для систем, пов’язаних із безпекою, я дотримуюся принципу edge-first, cloud-enhanced. Усе, що впливає на автомобіль у реальному часі, повинно мати можливість виконуватися локально. Інтернет не може бути критичною залежністю для ухвалення рішення, від якого залежить стабільність транспортного засобу. На edge-рівні мають залишатися первинна обробка сенсорних даних, sensor fusion, оцінювання поточного стану, короткострокове прогнозування ризику та критичні керівні рішення. Хмара розв’язує завдання іншого масштабу: агрегує інформацію від великої кількості автомобілів, виявляє довгострокові закономірності, формує динамічні карти ризику, підтримує fleet analytics і може використовуватися для вдосконалення моделей. Тобто автомобіль повинен залишатися функціонально самодостатнім навіть без мережі.
Ви є автором методології Methodology for Predictive Vehicle Stability Control. Як ви сформулювали її основну наукову та практичну концепцію?
85
Ваша технологія передбачає обмін інформацією між транспортними засобами за п ринципом vehicle-tovehicle — як це допомагає учасникам руху? Уявімо ситуацію: перший автомобіль потрапляє на ділянку, де фактичне зчеплення з дорогою значно нижче ніж очікуване. Сьогодні ця інформація переважно залишається всередині автомобіля. Я вважаю, що в майбутньому це має бути колективним знанням транспортної мережі. Автомобіль може сформувати компактний пакет даних: географічна точка, час, тип виявленого ризику, оцінка його інтенсивності й рівень достовірності. Інші транспортні засоби, які наближаються до цієї ділянки, отримують попередження ще до того, як їхні власні сенсори зможуть фізично виявити проблему.
сценарію, а статистика на великій кількості сценаріїв: precision і recall прогнозування небезпечних станів, false-positive і false-negative rate, latency, стабільність алгоритму за різних дорожніх умов і фактична зміна запасу стійкості транспортного засобу. За якими показниками ви плануєте визначати окупність упровадження своєї технології? Безпека сама по собі є цінністю. Але для масштабного впровадження необхідно перевести цю цінність у мову корпоративної економіки. Основні KPI тут досить конкретні: частота інцидентів, кількість критичних подій на мільйон кілометрів, витрати на ремонт, страхові випадки, втрати вантажу, витрати на технічне обслуговування й загальні витрати.
Мільйони автомобілів фактично можуть сформувати глобальну розподілену сенсорну мережу доріг Але ще цікавіше починається тоді, коли працює не одна машина. Якщо п’ять, десять або сто транспортних засобів незалежно підтверджують аномалію в одній точці, виникає механізм колективної верифікації дорожнього ризику. Мільйони автомобілів фактично можуть сформувати глобальну розподілену сенсорну мережу доріг. Які кроки ви здійснюєте для незалежного тестування та впровадження технології? Для систем такого класу немає короткого шляху від концепції до автомобіля. І це правильно. Я розглядаю послідовну модель: математичне моделювання, softwarein-the-loop, hardware-in-the-loop, випробування в контрольованому середовищі, а далі — пілотні програми в реальних умовах. Особливо важлива незалежна верифікація. Технологію повинні оцінювати не тільки її автори, а й сторонні інженерні команди та спеціалізовані випробувальні структури. При цьому мене цікавить не демонстрація одного успішного
86
Для великих автопарків економіка масштабу має колосальне значення. Якщо система демонструє статистично підтверджене зниження ризику на великому пробігу, ми вже можемо розраховувати вартість запобігання ризику й період окупності. У транспортному бізнесі безпека і прибутковість значно ближчі одна до одної, ніж може здаватися. Серйозна аварія — це одночасно людський ризик і фінансовий збиток.
Друга перевага — можливість використовувати програмний інтелект поверх дедалі більш розвиненої сенсорної архітектури сучасного автомобіля. Третя перевага — мережевий ефект. Окремий автомобіль може бути дуже інтелектуальним. Але мільйон автомобілів, які обмінюються верифікованою інформацією про дорожнє середовище, створюють зовсім інший технологічний рівень. Автомобілі поступово перетворюються на учасників єдиної мережі обміну дорожніми даними. Як це змінить транспортну інфраструктуру протягом наступного десятиліття? Ми звикли думати про транспортну інфраструктуру як про фізичні об’єкти: дороги, мости, світлофори, дорожні знаки. Протягом наступного десятиліття до цього переліку о с т ато ч н о дод а с т ь с я ще од и н інфраструктурний шар — дані. Автомобілі зможуть повідомляти один одному й інфраструктурі про небезпечні ділянки, зміни зчеплення, погодні ризики, перешкоди й інші параметри середовища практично в реальному часі. Тоді зміниться сама логіка управління транспортом. Ми зможемо переходити від статичних карт до динамічних карт ризику, від планового обслуговування — до маршрутизації з урахуванням поточного рівня дорожнього ризику. Маршрут вантажівки потенційно визначатиметься не тільки тим, де менше заторів, а й тим, де безпечніше
В певний момент головною технологією стане розумна транспортна екосистема, де кожен автомобіль стане сенсором і джерелом даних для всієї мережі Які переваги вашої методології можуть бути найбільш значущими для автомобільної індустрії? Я не пропоную замінити системи, які автомобільна індустрія вдосконалювала десятиліттями. Я пропоную додати до них новий рівень — прогностичний рівень. ABS, ESC та інші системи мають величезну інженерну цінність. Предиктивний рівень може потенційно дати їм те, чого традиційно не вистачає: інформацію про те, що ще не сталося.
дорожнє покриття, нижча ймовірність затримки та менший прогнозований ризик для автомобіля, водія й вантажу. І в певний момент ми перестанемо говорити про «розумний автомобіль» як про окремий феномен. Головною технологією стане розумна транспортна екосистема, де кожен автомобіль одночасно є транспортним засобом, сенсором і джерелом даних для всієї мережі.
ОФІСНА ПСИХОЛОГІЯ
ПРОСТIР ВИБОРУ ЛІДЕРС ТВО ДВОХ ГОРИЗОНТІВ: ЯК ЗБЕРЕГ ТИ ЛЮДЕЙ, НЕ ЗАКОНСЕРВУВАТИ БІЗНЕС І ПОВЕРНУ ТИ КО М А Н Д І В І ДЧ У Т ТЯ М А Й БУ Т Н Ь О ГО В Р Е А Л Ь Н О С Т І Т Р И ВА Л О Ї Н Е В И З Н АЧ Е Н О С Т І
М
и живемо в економіці виснаженої уваги. Інформації стало більше, ніж людина здатна опрацювати, а невизначеність із тимчасового стану перетворилася на постійне тло. Для українського бізнесу до цього додаються війна, мобілізація, кадровий дефіцит, розлука родин, хронічна тривога й необхідність ухвалювати рішення за умов, коли жоден сценарій не можна вважати гарантованим. Тому головним дефіцитом сьогодні стають не інформація, швидкість чи навіть мотивація. Найціннішим ресурсом виявляється психічна й когнітивна спроможність людини — здатність мислити, обирати, витримувати невизначеність, ухвалювати рішення і продовжувати бачити майбутнє.
ЗВУЖЕННЯ ГОРИЗОНТУ Є одна зміна, про яку бізнес говорить недостатньо: у людини звужується горизонт майбутнього. Коли реальність надто довго залишається непередбачуваною, психологічно складно інвестувати себе у віддалене «потім». Навіщо будувати плани на п’ять років, якщо важко уявити навіть наступний? Так виникає життя короткими відрізками: сьогодні, цей тиждень, цей місяць. Це змінює не лише особисте життя, а й кар’єрну поведінку, мотивацію, ставлення до грошей, роботодавця і самого поняття успіху. Працівник дедалі частіше запитує себе не лише: «Скільки я зароблю?», «Яку посаду отримаю?» чи «Як швидко зростатиму?». З’являється інше запитання: «Скільки мене самого залишиться після цієї роботи?» Це фундаментальний ціннісний зсув. Кар’єра більше не завжди сприймається як безумовне благо, а статус перестає
О КС А Н А Д І П Т А Н , П С И Х О Л О Г И Н Я , Б І З Н Е С - КО У Ч
компенсувати відсутність життя. Дедалі більшої ваги набувають автономія, сенс, якість стосунків, можливість впливати на власний час, фізичний і психічний ресурс. Водночас виникає парадокс: ми закликаємо людину «обирати себе» в реальності, де простір вибору об’єктивно звужений.
КУЛЬТУРНИЙ ЗСУВ Теорія поколінь не повинна перетворюватися на набір ярликів: відмінності всередині однієї вікової групи можуть бути більшими, ніж між поколіннями. Проте вона допомагає побачити культурний зсув. Для багатьох міленіалів і представників покоління Z робота вже не є центром ідентичності. Значно важливішими
стають автономія, гнучкість, сенс і можливість впливати на власне життя. Українська реальність робить це прагнення особливо болісним. Людина звикла вважати свободу базовою цінністю, але живе в ситуації, коли частину рішень визначають обставини війни й державні правила. Керівник не здатен скасувати цю реальність. Проте він може не створювати всередині компанії ще один рівень безпорадності. Якщо зовнішній світ уже обмежує людину, бізнесу особливо важливо зберігати простір суб’єктності там, де це можливо. Працівник повинен мати змогу впливати на спосіб виконання завдань, розуміти логіку управлінських рішень, отримувати чесну інформацію, знати правила й відчувати, що з ним розмовляють як із дорослим. Саме тому сучасне лідерство — дедалі менше про контроль і дедалі більше про створення свободи в зрозумілих межах.
ПАСТКА ЗБЕРЕЖЕННЯ І ЛІДЕРСТВО ДВОХ ГОРИЗОНТІВ Сьогодні в багатьох власників і керівників є цілком зрозуміла стратегія: зберегти. Команду. Ключових фахівців. Компетенції. Клієнтів. Гроші. Бізнес. Себе. Використати всі передбачені законом можливості, щоб утримати критично важливих працівників. Скоротити ризики. Не втратити те, що роками створювалося. Це природна реакція. Але саме тут виникає одна з головних управлінських пасток воєнного часу. Якщо лідер надто довго існує винятково в режимі «не втратити», уся організація непомітно переходить в оборону. Компанія ще працює, але дедалі менше створює. Люди виконують
87
завдання, але перестають уявляти, куди рухаються. Стратегію поступово витісняє захист, а страх втрат починає керувати майбутнім. Так український бізнес може зберегти структуру, але втратити внутрішню енергію. Бізнесу сьогодні особливо потрібна модель, яку можна назвати лідерством двох горизонтів. • Перший — горизонт збереження. Що необхідно втримати просто зараз? Людей, знання, фінанси, критичні процеси, відносини з клієнтами, операційну стійкість. • Другий — горизонт майбутнього. Що компанія продовжує створювати попри обставини? Який продукт з’явиться за три місяці? Яку компетенцію розвиває команда? Куди може зрости конкретний працівник? Який ринок варто дослідити? Що існуватиме завтра завдяки рішенням, ухваленим сьогодні? Якщо зосередитися лише на майбутньому, можна втратити контакт із реальністю. Якщо залишити тільки збереження — законсервувати організацію, з якої поступово зникатиме життя. Щоб утримувати баланс, лідерові достатньо раз на тиждень ставити собі й команді три запитання: • Що ми маємо зберегти цього тижня? • Що повинні створити для нашого завтра? • Що продовжуємо робити лише тому, що боїмося припинити? Останнє запитання особливо в а ж л и в е , а д же п і д в и гл я до м стабільності організації роками зберігають процеси, посади, наради й правила, які вже не створюють цінності. У кризовий період така інерція коштує надто дорого — зокрема й тоді, коли йдеться про психологічний стан команди. Замість того щоб запобігати виснаженню, бізнес часто реагує лише тоді, коли воно вже стало фактом, пропонуючи працівникові відпустку, психотерапію, консультацію корпоративного психолога, wellnessпрограму чи відновлення. Але головне запитання бізнесу в а р т о с ф о р м ул ю в а т и і н а к ш е : не «як реабілітувати працівника після перевантаження?», а «як побудувати роботу так, щоб реабілітація була потрібна якомога рідше?».
88
Це вже не питання порятунку окремої людини. Це питання дизайну організації. Сильна компанія — не та, де працівників героїчно рятують після вигорання. Сильна компанія від початку будує систему так, щоб люди в ній не виживали, а жили й працювали без постійного саморуйнування. Профілактика часто складається з простих речей: меншої кількості непотрібних повідомлень і нарад, чітких пріоритетів, передбачуваного часу для комунікації, можливості зосереджено працювати без постійних перемикань. Важливо пояснювати не лише, що робити, а й навіщо; дозволяти ставити незручні запитання і чесно визнавати те, чого керівництво поки що не знає. Психологічна стійкість перестає бути винятково особистою відповідальністю працівника. Вона стає частиною архітектури бізнесу. Коли людина перестає психологічно інвестувати в майбутнє, марно пропонувати їй визначити мету на п’ять років. Спочатку потрібно повернути саме відчуття продовження. У цьому допомагають короткі горизонти. Одна з найпростіших практик — «міст у завтра». Наприкінці робочого дня людина відповідає собі на три запитання: • Що я сьогодні завершив? • Що продовжиться завтра? • Який один конкретний крок зроблю вранці? Сенс цієї практики не стільки в плануванні, скільки у створенні психологічного зв’язку між сьогоднішнім і завтрашнім днем. Інший інструмент — три горизонти: тиждень, місяць і три місяці. У кожному має бути хоча б одна точка, на яку людина може вплинути особисто. Не «що станеться?», адже цього ніхто не може знати напевно. А «що я можу зробити?». Так повертається суб’єктність. Під час тривалої невизначеності не варто обіцяти людям, що завтра неодмінно все буде добре. Значно важливіше допомогти їм знову відчути, що завтра взагалі існує — і що в ньому для них є місце, вибір і можливість діяти.
КОГНІТИВНЕ НАВАНТАЖЕННЯ У системі корпоративного збереження часто не враховують ще одну людину — самого керівника. Роками ухвалювати рішення, серед яких немає справді хороших варіантів, — колосальне когнітивне навантаження. Як зберегти людей і виконати зобов’язання? Куди інвестувати? Кого наймати? Що буде за пів року? Як підтримувати інших, якщо самому страшно? Де закінчується відповідальність лідера й починаються обставини, які неможливо контролювати? Тому один із найактуальніших запитів українського керівника сьогодні — не лише «як утримати команду?», а й «як самому продовжувати мислити, коли надто довго доводиться виживати?». Лідер, який постійно перебуває в режимі загрози, неминуче звужує горизонт рішень. Його власна когнітивна спроможність — уже не приватна справа, а стратегічний ресурс компанії. Від того, наскільки керівник здатен відновлюватися, бачити ширшу картину, визнавати власні обмеження і просити про допомогу, залежить якість рішень усієї організації. Можливо, бізнес надто довго вимірював ефективність лише тим, скільки людина здатна видати. KPI. Години. Результати. Швидкість. Зростання. Проте з’являється ще один показник — скільки людини залишилося після досягнення результату? Чи зберегла вона здатність мислити? Чи залишився інтерес? Чи є енергія? Чи відчуває вона власний вплив? Чи бачить своє завтра? Компанія майбутнього — не та, що навчилася отримувати від людей максимум. Це компанія, здатна досягати результату, не руйнуючи його джерело. Лідерство двох горизонтів означає одночасно утримувати реальність і майбутнє. • Зберігати — але не консервувати. • Захищати — але не перетворювати страх на стратегію. • Визнавати обмеження — і все одно залишати людині простір вибору. Не обіцяти, що завтра неодмінно буде добре, — але допомагати команді відчувати, що завтра існує. Адже одне з головних завдань лідера під час війни — не дозволити страху втрат відібрати в команди майбутнє.
БIЗНЕС
ПРОДОВОЛЬЧА СТIЙКIСТЬ ІННОВАЦІЇ В ХАР ЧОВІЙ ПРОМИСЛОВОС ТІ Й ПОТЕНЦІА Л УКРАЇНСЬКИХ ТЕХНОЛОГІЙ
П
ТЕКСТ
АНТОН КРИВЧЕНКО
ро економіку довготривалого зберігання в харчовій промисловості розповідає Євгеній Шевченко — підприємець та експерт з понад 20-річним досвідом у продовольчому бізнесі, автор технологічних рішень у сфері виробництва готових кулінарних страв довготривалого зберігання. Професійну діяльність розвиває між Україною та США. Ви понад 20 років працюєте в продовольчому бізнесі. Як змінився ваш підхід до виробництва, торгівлі й масштабування харчових проєктів? Для мене харчове виробництво ніколи не було виключно технологічним процесом. Будь-який продукт існує в економічній системі: сировина, виробництво, персонал, логістика, зберігання, дистрибуція, маркетинг і, зрештою, споживач. Коли оцінюю новий проєкт, мене цікавить не тільки те, чи можемо ми технологічно виготовити продукт. Перші питання інші: наскільки модель економічно стійка, чи можна її стандартизувати, як вона поводитиметься при збільшенні обсягів у десять разів, де виникатимуть основні витрати й ризики. Особливо важливим є логістичний с к л а д н и к . Те р м і н з б е р і г а н н я , температурний режим, транспорт, складська інфраструктура й списання безпосередньо впливають на рентабельність. Тому масштабування для мене — це створення системи, у якій технологія, економіка й логістика працюють як єдиний механізм. Ви є автором патенту на виробництво готових кулінарних страв тривалого зберігання. У чому полягає новизна рішення? Ключова ідея полягає у створенні технологічного підходу до приготування готових кулінарних страв, орієнтованого на збільшений термін зберігання й можливість їх ефективного використання в різних моделях постачання.
У традиційному громадському харчуванні виробник значною мірою прив’язаний до часу й місця споживання. Що коротший життєвий цикл готової страви, то складнішими стають прогнозування попиту, логістика, управління залишками й масштабування. Технології довготривалого зберігання змінюють саму економіку цієї моделі. Патент підтверджує правову охорону розробки, але її галузева цінність визначається практичним застосуванням. На якому етапі сьогодні перебувають апробація та впровадження вашої технології? Патент — важливий елемент захисту інтелектуальної власності, але справжня цінність технології виникає тоді, коли її можна інтегрувати в реальний виробничий процес і створювати вимірюваний економічний результат. Сьогодні я розглядаю розвиток технології саме з позиції переходу в і д і н тел е к т у а л ь н о ї вл а с н о с т і до масштабованої бізнес-моделі. Окремий напрям — адаптація рішення до вимог різних ринків, вихід за межі локального виробництва. Моя мета — не просто мати запатентоване рішення, а сформувати на його основі технологічну платформу, яку можна відтворювати й масштабувати.
Який економічний ефект технологія здатна створити для виробників? Найбільший потенціал я бачу в скороченні сукупної вартості операцій, а не лише собівартості однієї порції. У продовольчому бізнесі дуже легко зробити помилку, аналізуючи виключно виробничу собівартість. Тож, якщо технологія дозволяє збільшити період зберігання готової продукції та зробити логістику прогнозованішою, виникає можливість оптимізувати одразу декілька статей витрат. Для виробника це може означати ефективніше завантаження потужностей, більші виробничі партії та ширшу географію продажів. Для корпоративного клієнта — спрощення організації харчування, зменшення залежності від локальної кухні й персоналу, формування резервів і точніше управління запасами. Яке місце ваша технологія може посісти в системах продовольчої безпеки? Події останніх років дуже чітко продемонстрували: продовольча безпека — це не лише питання наявності зерна, сировини чи виробничих потужностей. Не менш важливо мати можливість швидко забезпечити людей готовою до споживання їжею там, де звичайна інфраструктура працює частково або недоступна. Саме тут технології довготривалого зберігання можуть мати стратегічне значення. Йдеться про гуманітарні операції, резерви для надзвичайних ситуацій, віддалені об’єкти, великі підприємства, транспортну інфраструктуру й інші системи, де безперервність постачання критично важлива. Я вважаю, що готові страви довготривалого зберігання можуть стати одним із компонентів такої системи. Й Україна, враховуючи отриманий за останні роки досвід, має потенціал розвивати власні технології продовольчої стійкості та пропонувати їх міжнародному ринку.
89
ПЕРШI ХВИЛИНИ Р И Н К О В И Й П О Т Е Н Ц І А Л В И Н А Х О Д І В У С Ф Е Р І Б Е З П Е К И П О Ж Е Ж О ГА С І Н Н Я , Е КО Н О М І Ч Н И Й С К Л А Д Н И К І П Е Р С П Е К Т И В И М АС Ш ТА БУ ВА Н Н Я В С Ш А Й У К РА Ї Н І ТЕКСТ
ТЕТЯНА КРАВЧЕНКО
90
ТЕХНОЛОГІЇ
П
ерші хвилини пожежі можуть визначити масштаб майбутніх втрат. Колишній пожежник, промисловий дизайнер і винахідник Юрій Карпенко розповідає про створення нової мобільної установки для оперативного гасіння, її ринковий потенціал і перспективи масштабування. Ваш професійний досвід поєднує роботу вогнеборця та промисловий дизайн. Як це допомогло перетворити практичну проблему на інженерне рішення? Вирішальним стало саме поєднання цих двох напрямів. Робота пожежником і командиром відділення дала мені розуміння реальних проблем, з якими люди стикаються безпосередньо на місці події. Я бачив, як навіть кілька хвилин затримки можуть кардинально змінити ситуацію. Освіта промислового дизайнера й інженерний підхід допомогли перетворити ці спостереження на конкретний продукт. У такому обладнанні дизайн — це не стільки зовнішній вигляд, скільки функціональність, ергономіка, надійність і простота використання в стресових умовах. Під час пожежі питання часто полягає не в тому, чи прибуде професійна команда, а в тому, що відбудеться до її приїзду.
ФОТО: ПРЕСССЛУЖБА ЮРІЯ КАРПЕНКА
Розроблену вами установку можна монтувати на пікапах, що знижує потребу в окремій спеціалізованій машині. Хто може стати її основним замовником? Я не обмежував би потенціал установки одним типом клієнтів. Насамперед вона орієнтована на тих, кому необхідно реагувати на пожежу негайно, але для кого придбання й утримання повноцінної пожежної машини є занадто дорогим або недоцільним. Це можуть бути фермерські господарства, приватні ранчо, лісові служби, невеликі громади, підприємства, віддалені об’єкти й волонтерські пожежні підрозділи. Для них особливо важливо мати інструмент, який дасть змогу розпочати гасіння до прибуття основних сил. Економічна ж перевага полягає у використанні доступнішої мобільної платформи замість окремої дорогої спецмашини. Ринок пожежної техніки контролюють великі міжнародні виробники професійного обладнання. У чому полягає конкурентна ніша вашої розробки? Я не планую безпосередньо конкурувати з виробниками важкої професійної пожежної техніки. Моя установка не повинна замінювати спеціалізовану машину — вона розв’язує інше завдання. Її ніша — мобільне, швидке й економічно доступне перше реагування. Особливо це стосується ферм, лісових територій, невеликих громад і віддалених об’єктів. Конкурентною перевагою я вважаю поєднання мобільності, простоти, швидкого розгортання та нижчої вартості володіння. Мобільна установка має обмежений запас води, тому передбачає використання вогнегасної піни. Як ви оцінюєте економічну доцільність та екологічні аспекти такого рішення? У певних типах пожеж правильно підібраний вогнегасний засіб допомагає швидше локалізувати займання й ефективніше використовувати обмежений запас води. Для мобільної установки це принципово важливо, адже вона фізично не може перевозити такі обсяги води, як повнорозмірна пожежна машина.
Оцінювати економіку потрібно не лише за вартістю піни. Необхідно враховувати заощаджені воду, час та інші ресурси, а також потенційні збитки, яких можна уникнути завдяки гасінню пожежі на початковій стадії. Якщо мобільна система не дозволить вогню поширитися на будівлі, техніку, поля або лісові території, економічний ефект може значно перевищувати вартість використаного засобу. Ви розвиваєте проєкт у США, але сам винахід виріс із досвіду роботи пожежником в Україні. Як відрізняються його перспективи на американському й українському ринках? Я бачу потенціал на обох ринках, хоча їхні потреби й можливості відрізняються. США дають змогу провести повноцінні випробування, підтвердити ефективність технології, налагодити виробництво та сформувати масштабовану бізнесмодель. Американський ринок охоплює велику кількість фермерських господарств, ранчо, віддалених об’єктів і невеликих громад, де швидкість першого реагування має особливе значення. Для таких умов мобільна й відносно доступна система може мати комерційні перспективи. Тому моя стратегія полягає в тому, щоб розвивати й масштабувати продукт у США, але від самого початку проєктувати його з можливістю адаптації до інших країн, зокрема України. Ваша розробка базується насамперед на практичному досвіді, промисловому дизайні й інженерному підході. Яку роль у перетворенні винаходу на бізнес відіграє захист інтелектуальної власності? Захист інтелектуальної власності був важливим із самого початку. Патент — це не просто документ для презентації інвестору, а один із фундаментів майбутнього бізнесу. Він фіксує авторство й захищає ключові технічні рішення перед виходом на ширший ринок, залученням партнерів і масштабуванням. У США я планую вибудовувати комплексну стратегію: захищати ключові технічні рішення, належно документувати подальші розробки й обережно працювати з інформацією, яка має комерційну цінність. Практичний професійний досвід також може стати основою серйозної інновації, якщо його правильно перетворити на технологію. Яким ви бачите майбутнє проєкту протягом наступних років? Протягом найближчих п’яти років я хотів би пройти шлях від окремого винаходу до серійного продукту, який можна адаптувати до різних транспортних платформ і потреб користувачів. При цьому система має залишатися простою, мобільною й економічно доступною. У десятирічній перспективі я бачу не одну установку, а платформу мобільних рішень для пожежної безпеки й першого реагування. Її розвиток може передбачати співпрацю з виробниками автомобілів і пожежного обладнання, муніципалітетами й організаціями, для яких швидкість реагування має критичне значення. Моя мета — створити доступний інструмент, що допомагатиме людям реагувати на пожежу до того, як невелике займання перетвориться на масштабну трагедію.
91
ХОЛОДНА ПЛАЗМА , ДВОЕ ТАПНЕ ТЕРМОЗАКРІПЛЕННЯ Й ПОЛІУРЕ ТАНОВИЙ ЗАХИС Т — ПАТЕНТОВАНА УКРАЇНСЬК А ТЕХНОЛОГІЯ ЗМІНЮЄ ЛЕГКУ ПРОМИСЛОВІС ТЬ
92
ТЕКСТ
АННА КРАВЧЕНКО
ФОТО: ПРЕССЛУЖБА ВАДИМА ОР ТИНСЬКОГО
КАСТОМIЗАЦIЯ ВИРОБНИЦТВА
БІЗНЕС
З
а с н о в н и к т е х н ол о г і ч н о го в и р о б н и цт в а кастомізованого спортивного одягу, підприємець-інноватор і CEO компанії ARTY Вадим Ортинський — про конкуренцію якістю, патентування розробок і стратегію експансії. Що сьогодні визначає конкурентоспроможність українського виробника спортивного одягу? Вважаю, що найважливішим показником для оцінювання репутації виробника є довіра клієнтів. Наша компанія пройшла шлях від невеликого підприємства до виробництва повного циклу, де ми контролюємо дизайн, підготовку макетів, друк, розкрій, пошиття та якість готового виробу. Ми можемо швидко адаптувати дизайн, конструкцію і технологію нанесення до потреб конкретного клієнта. Водночас модернізуємо обладнання, досліджуємо матеріали й тестуємо власні розробки. Переконаний, що український виробник має конкурувати якістю, гнучкістю та швидкістю впровадження інновацій. Ви розробили технологію нанесення логотипів на спортивний одяг. Яку проблему вона розв’язує та в чому полягає її особливість? Технологія стала результатом багаторічних спостережень і зворотного зв’язку від спортсменів, тренерів і клубів. Саме брендовані елементи часто виявлялися найвразливішою частиною спортивного одягу, оскільки зазнавали впливу багаторазового прання, вологи, ультрафіолету й механічного навантаження.
стандартизовані, а персонал забезпечений інструкціями й відповідним навчанням. Найбільший економічний ефект очікується в серійному виробництві. Додаткові операції спочатку можуть збільшити витрати, однак у перспективі мають зменшити кількість рекламацій, повторних робіт, втрат матеріалів і гарантійних замін. Отже, оцінювати технологію потрібно одночасно за довговічністю продукції, стабільністю якості та доданою вартістю для бізнесу й споживача. Вихід української технології на міжнародний ринок вимагає сертифікації та відповідності європейським стандартам сталого виробництва. Яку стратегію міжнародного розвитку формуєте ви? Міжнародний розвиток для нас — це не лише пошук покупців, а приведення всієї виробничої системи у відповідність до вимог щодо безпечності продукції, простежуваності матеріалів, екологічної відповідальності й захисту споживачів. Ми готуємо технічну документацію і вивчаємо вимоги GPSR, REACH та інших норм, що регулюють реалізацію текстильної продукції в ЄС. Як співпраця бізнесу, держави та професійних об’єднань може посилити українську легку промисловість? Окреме підприємство не може самостійно розв’язати всі питання, пов’язані з інноваціями, освітою, законодавством і міжнародною інтеграцією. Так, участь у Podillia Fashion Cluster дала мені майданчик для обміну досвідом, обговорення нових технологій, міжнародних вимог і спільних галузевих проєктів.
На відміну від традиційних методів, спрямованих переважно на вдосконалення окремого етапу, наша технологія являє собою єдину керовану систему Дослідження показало, що довговічність нанесення залежить не від окремої операції, а від взаємодії всіх етапів виробництва. Тому ми об’єднали холодноплазмову підготовку тканини, яка поліпшує зчеплення матеріалів, двоетапне термозакріплення для формування і стабілізації з’єднання й поліуретанове покриття, що захищає логотип від зовнішніх впливів. На відміну від традиційних методів, спрямованих переважно на вдосконалення окремого етапу, наша технологія являє собою єдину керовану систему. Вона має забезпечувати довговічність логотипа, збереження еластичності тканини й стабільну якість незалежно від партії чи виробничої зміни — без непропорційного збільшення часу й собівартості. Для правового захисту розробки ми подали заявку на корисну модель. Які результати мають підтвердити ефективність технології та за яких масштабів її використання буде економічно виправданим? Ефективність має підтверджуватися вимірюваними показниками. Ми плануємо перевіряти стійкість нанесення до багаторазового прання, стирання, розтягування, вологи, ультрафіолету й перепадів температур. Водночас важливо оцінити стабільність процесу, тому всі етапи — від підготовки матеріалу до фінального контролю — мають бути
А навчання в «Школі лобізму» допомогло краще зрозуміти, як бізнес може брати участь у формуванні державної політики. Підприємці мають визначати потреби ринку, університети — готувати фахівців і проводити прикладні дослідження, професійні об’єднання — координувати спільні ініціативи, а держава — створювати зрозумілі правила. Така співпраця допоможе Україні перейти від виконання чужих замовлень до створення власних брендів і технологій. Яким ви бачите майбутнє української легкої промисловості й роль своєї компанії в її розвитку? Майбутнє легкої промисловості я бачу в поєднанні традиційного виробничого досвіду із сучасним інженерним підходом. Сьогодні це вже не лише пошиття одягу, а високотехнологічна галузь, у якій важливу роль відіграють матеріалознавство, автоматизація, нові способи обробки й системний контроль якості. Україна має сильних інженерів, дизайнерів і виробничих фахівців. Наступний крок — активніше інвестувати у власні технології та створювати бренди світового рівня. Роль нашої компанії я бачу в розробленні нових рішень, розвитку професійної спільноти й популяризації українського виробництва, щоб Made in Ukraine асоціювалося з професіоналізмом, надійністю й технологічністю.
93
ТА К Т И Л Ь Н А М О ВА Р УХУ: Н О В И Й П І Д Х І Д Д О І Н К Л ЮЗ И В Н О Ї О С В І Т И, Щ О Д О П О М А ГА Є Д О Л А Т И С Е Н С О Р Н І Б А Р ’Є Р И
ТЕКСТ
СЕРГІЙ СЛАВІН
ФОТО: ПРЕССЛУЖБА ТЕ ТЯНИ КОЛОДЖЕЄВОЇ
СЕНСОРНI КАНАЛИ
ІННОВАЦІЇ
I
нклюзивна освіта в Україні розширюється: у 2024/2025 навчальному році понад 47 тисяч учнів з особливими освітніми потребами навчалися в інклюзивних класах. Водночас творчі й фізичні дисципліни, що традиційно спираються на звук і демонстрацію рухів, усе ще потребують доступніших форматів навчання. Альтернативне рішення пропонує дослідниця сенсорного навчання, засновниця компанії K-MOVEMENT, хореографиня й педагогиня Тетяна Колоджеєва. Її авторська система SyncBeat Method™ перетворює музичний ритм на тактильні сигнали, які людина сприймає через тіло. Які професійні спостереження привели вас до ідеї поєднати танець із тактильними технологіями? Під час викладання я побачила, що люди по-різному сприймають і запам’ятовують рух. Особливо це помітно в роботі з дітьми з порушеннями слуху, для яких музика й усні команди не завжди доступні. Так виникло запитання: чи можна не лише чути ритм, а й відчувати його тілом? Тому в SyncBeat Method™ навчання руху розглядається як комплексний процес. Методика покликана підтримувати координацію, рухову пам’ять, концентрацію та групову взаємодію через альтернативний сенсорний канал. Йдеться не про заміну музики, а про створення додаткового способу її сприйняття.
Не менш важливою є участь у груповій роботі. Коли дитина отримує доступний для неї сигнал, їй легше долучатися до спільної послідовності й відчувати себе частиною колективного творчого процесу. Інклюзивна освіта тривалий час будувалася навколо необхідності пристосування дитини до наявного навчального середовища. Яку альтернативу пропонує ваша концепція? На мою думку, не дитина повинна постійно пристосовуватися до системи. Завдання сучасної освіти — створювати умови, у яких різні способи сприйняття інформації визнаються природними й рівноцінними. Якщо людина не може повною мірою отримувати інформацію через звук, це означає, що ми повинні знайти інший канал комунікації та побудувати навколо нього зрозумілу педагогічну модель. Цифрові рішення іноді сприймаються як можлива заміна традиційного викладача. Яке місце технологія посідає у вашій системі? Технологія має розширювати професійні можливості педагога й допомагати передавати інформацію у формі, доступній конкретному учневі. Саме викладач бачить реакцію дитини, коригує навантаження, пояснює рух і створює атмосферу довіри. Тактильний пристрій у цій моделі є інструментом комунікації, а педагог залишається головним провідником навчального процесу.
Методика SyncBeat Method™ покликана підтримувати координацію, рухову пам’ять, концентрацію та групову взаємодію через альтернативний сенсорний канал Як ця система працює на практиці? Музична або ритмічна структура переводиться на послідовність цифрових сигналів, що передаються користувачеві у вигляді вібрацій. Людина відчуває їх тілом і співвідносить кожен сигнал із певною руховою дією. У такій системі вібрація набуває конкретного інформаційного значення: може позначати початок руху, підтримувати темп, попереджати про зміну комбінації або вказувати на перехід до наступної хореографічної фрази. Короткий імпульс може сигналізувати про початок руху, а регулярні повторювані імпульси — допомагати підтримувати ритм. Подвійний сигнал може попереджати про майбутню зміну, довгий — позначати перехід до нової фрази, а сильніший імпульс — передавати акцент або початок нової комбінації. Важливо, що ці сигнали не повинні сприйматися ізольовано. Їх послідовність утворює певну структуру, яку людина поступово вчиться розпізнавати й перетворювати на рух. У чому полягає принципова особливість вашого підходу? Я розглядаю вібрацію як елемент системної комунікації. Значення має не лише сам факт появи сигналу, а і його тривалість, інтенсивність, ритмічність і місце в загальній послідовності. Передусім ідеться про можливість відчувати ритм через тіло й отримувати зрозумілий орієнтир для виконання рухів. Тактильні сигнали можуть допомагати дитині стежити за темпом, розпізнавати зміни й краще орієнтуватися в структурі композиції.
У яких інших сферах ви бачите потенціал застосування цієї методики? Насамперед це танцювальні школи, творчі студії, професійні колективи й заклади інклюзивної освіти. Окремими напрямами можуть стати адаптивна фізична культура, спортивна підготовка й певні реабілітаційні практики — за умови участі відповідних фахівців і належного професійного оцінювання. У спорті тактильні сигнали потенційно можуть використовуватися для підтримання темпу, розвитку координації, просторової орієнтації та синхронності командних дій. У сценічному мистецтві вони можуть допомагати під час масових постановок, концертних програм і виступів, де точність взаємодії між учасниками має особливе значення. Сенсорні технології створюють передумови для появи нового напряму в педагогіці руху. Якою ви бачите роль тактильного сприйняття в освіті майбутнього? Я вважаю, що тактильне сприйняття може стати повноцінним каналом передавання навчальної інформації. У майбутньому освітні системи можуть поєднувати звук, зображення, рух і тактильні сигнали, дозволяючи людині навчатися через найбільш доступні для неї канали. У такій моделі технологія не обмежує природну взаємодію, а допомагає зробити її точнішою, доступнішою і більш персоналізованою. Рух при цьому стає не лише фізичною дією, а універсальним способом навчання, комунікації та соціальної взаємодії.
95
БІЗНЕС
БІЗНЕС
БІЗНЕС
ЧНА Я
ГАСТРОНОМIЧНА ДИПЛОМАТIЯ
СУ Т К І ОНТЕКС ТІ
ПРО УКРАЇНСЬКУ ГОС ТИННІС ТЬ У ГЛОБА ЛЬНОМУ КОНТЕКС ТІ ТЕКСТ
В
АННА КРАВЧЕНКО
дЦоьпооммуа г а д юот пь о мдаігааід люогастрономічних тгь д і а л о г фестивалів, нтом, з офіціантом, продумана якіпродумана подача збирали йдесятки подачатисяч й гостей, — ність автентичність продукту. допродукту. Коли франчайзингової гість Коли моделі гість ресторану й я історію дізнається страви, історію розроблення він страви, отримує власної він отримує високотемпературної ільше, значно ніжбільше, гастрономічний печі.ніж Український гастрономічний ресторатор Руслан віндосвід, краще— розуміє він краще Миронов самурозуміє країну. поєднує саму 17-річний країну. досвід у сфері гостинності з науковими дослідженнями, ськаУкраїнська кухня технологічними може кухнябути може бути інноваціями та нтом інструментом культурноїпопуляризацією культурної дипломатії.дипломатії. української кухні жливості Які можливості її міжнародна за кордоном. її міжнародна зація популяризація відкриває для відкриває інших для інших галузей? Ресторанний бізнес поєднує творчість, ськаУкраїнська кухня може виробництво, кухнястати може сервіс, стати фінанси й м амбасадором потужним амбасадором управління країни. Коли командою. країни. Коли Що допомагає ареники, борщ, вареники, сирники перетворити або сирники їхні гастрономічну або їхні ідею терпретації сучасні інтерпретації стають на стійкий помітними стають бізнес? помітними номічних в гастрономічних столицях Насамперед світу, столицях — світу, системний підхід ртає це увагу привертає не лише іувагу правило доне наших лише п’ятидо P: наших place, people, price, в, аресторанів, й до України а йpromotion загалом. до Україниі product. загалом. Успіх залежить від є ланцюговий Виникає ланцюговий ефект: правильно зростає ефект: обраного зростає місця, команди, ний туристичний інтерес, відкриваються ціни, інтерес, просування відкриваються та якості продукту. стіможливості для експорту длямеду, Неекспорту менш маку, важливою меду, маку, є атмосфера — як лих сушених грибів білих та інших угрибів самому українських та інших закладі, українських так і всередині колективу. , продуктів, розвиваються розвиваються Відресторанні комунікації між ресторанні працівниками та їхнього и йфраншизи креативнійіндустрії. креативні комфортуЧерез залежить індустрії.якість Через сервісу. Здорова іюгастрономію країна можекраїна команда презентувати може — презентувати це фундамент стабільного юсвітові культуру, свою історію культуру, ресторанного та сучасну історію бізнесу. та сучасну ницьку підприємницьку енергію. енергію. Ви розробили франчайзингову асштабна Повномасштабна війна змінила модель війна життя ресторану змінила життя «Тісто». На чому українських багатьох українських підприємців. ґрунтуєтьсяпідприємців. її конкурентоспроможність плинула Як вонана вплинула ваші на професійні міжнародному на ваші професійні ринку? плани? Насамперед на якості продукту й гатоЯкукраїнців, і багатоукраїнській через українців, війну культурі через гостинності. війну Щирий, шений я був залишити змушений уважний дім, залишити звичне сервіс дім, може звичне стати важливою ще, середовище, роботу й бізнес відмінністю роботу—йусе, бізнес бренду—й усе, залишити сильне увалося що формувалося протягом враження багатьох протягом в іноземного багатьох гостя. складний років. Цедосвід, складний який Відчутною досвід, змусив перевагою який змусив є також порівняно слити переосмислити професійні невисока професійні й особисті собівартість й особисті продукту. Це робить и. пріоритети. фінансову модель закладу стійкішою ас Водночас я хочу іреалізувати створює я хочуможливості реалізувати для масштабування. ресторатор себе як ресторатор за кордоном за кордоном власний і створити заклад власний з українською Практичний заклад з українською досвід ресторатора стю ідентичністю й нашимпривів йособливим нашим вас до створення особливим спеціалізованої до підходом гостинності. до високотемпературної гостинності. Сподіваюся,Сподіваюся, печі. Як це рішення ижчим що найближчим часом цей впливає задум часомстане цей на економіку задум станей концепцію ю. реальністю. закладу?
96
5
5
Цьому допомагають діалог з офіціантом, продумана подача й автентичність продукту. Коли гість дізнається історію страви, він отримує значно більше, ніж гастрономічний досвід, — він краще розуміє саму країну.
Піч є енергоефективною: для підтримання необхідної температури вона потребує порівняно невеликої кількості дров. За нашими розрахунками, її експлуатація може бути фінансово вигіднішою за використання аналогічного електричного обладнання. Важливою перевагою є швидкість: піца випікається приблизно за одну хвилину, тоді як в електричній печі цей процес може тривати від трьох до семи хвилин. Відкритий вогонь і аромат дров водночас створюють особливу атмосферу й можуть стати впізнаваною частиною концепції ресторану. За кордоном українську кухню часто сприймають через кілька найвідоміших страв. Як показати іноземному гостю її різноманіття й культурну глибину? Українська кухня надзвичайно різноманітна, хоча ностальгію за знайомими з дитинства смаками найглибше відчувають саме українці. Для іноземного гостя важливо не просто подати страву, а пояснити її походження, традиції та місце в нашій культурі.
Українська кухня може бути інструментом культурної дипломатії. Які можливості її міжнародна популяризація відкриває для інших галузей? Українська кухня може стати потужним амбасадором країни. Коли борщ, вареники, сирники або їхні сучасні інтерпретації стають помітними в гастрономічних столицях світу, це привертає увагу не лише до наших ресторанів, а й до України загалом. Виникає ланцюговий ефект: зростає туристичний інтерес, відкриваються можливості для експорту меду, маку, сушених білих грибів та інших українських продуктів, розвиваються ресторанні франшизи й креативні індустрії. Через гастрономію країна може презентувати світові свою культуру, історію та сучасну підприємницьку енергію. Повномасштабна війна змінила життя багатьох українських підприємців. Як вона вплинула на ваші професійні плани? Як і багато українців, через війну я був змушений залишити дім, звичне середовище, роботу й бізнес — усе, що формувалося протягом багатьох років. Це складний досвід, який змусив переосмислити професійні й особисті пріоритети. Водночас я хочу реалізувати себе як ресторатор за кордоном і створити власний заклад з українською ідентичністю й нашим особливим підходом до гостинності. Сподіваюся, що найближчим часом цей задум стане реальністю.
5
ДРАЙВ
ШЕСТИСТУПЕНЕВА М Е Х А Н І Ч Н А КО Р О Б К А П Е Р Е Д АЧ У S P Y K E R C 8 P R E L I AT O R X X V — Н Е О П Ц І Я , А С В І Т О ГЛ Я Д
S P Y K E R C 8 P R E L I AT O R X X V C O U P É : 4 , 0 - Л І Т Р О В И Й Б І Т У Р Б О V 8 , 8 0 0 К . С . , 10 0 0 Н · М , З А Д Н І Й П Р И В І Д
АНАЛОГОВИЙ БУНТ SPYKER C8 PRELIATOR XXV COUPÉ ПОВЕР ТАЄ
ФОТО: SP YKER
У
НІДЕРЛАНДСЬКУ МАРКУ У СВІТ ГІПЕРКАРІВ
час, коли автомобільна індустрія рухається до електрифікації та автоматизації, Spyker пропонує протилежне: механіку, тактильність і тисячі годин людської праці. Новий Spyker C8 Preliator XXV Coupé, представлений під час автомобільного тижня в Монтереї за підтримки українського інвестора Володимира Носова — це 800-сильний середньомоторний гіперкар із шестиступеневою механічною коробкою передач, алюмінієвим кузовом ручної роботи й накладом лише 25 екземплярів. Римська цифра XXV у назві підкреслює цей наклад. Водночас слово Preliator у перекладі з латини означає «воїн» — влучне ім’я для автомобіля марки, яка неодноразово зникала й поверталася. У час, коли автомобільна індустрія рухається до електрифікації, автоматизації та екранної уніфікації, Spyker пропонує протилежне: метал, механіку, тактильність і тисячі годин людської праці. Виготовлення одного C8 Preliator потребує приблизно 2100 годин ручної праці. За салоном C8 Preliator установлено
чотирилітровий бензиновий V8 із подвійним турбонаддувом. Жодних підкермових пелюсток чи автоматизованої імітації ручного режиму — лише три педалі, металевий важіль і фірмовий відкритий механізм перемикання. Купе розганяється до 100 км/год за 2,7 секунди, а максимальна швидкість перевищує 350 км/год. Гальмування забезпечують карбон-керамічні диски й шестипоршневі супорти Spyker. Салон C8 Preliator XXV виглядає майже провокаційно аналоговим. Замість великої мультимедійної панелі — точені алюмінієві прилади, фізичні перемикачі, зелене підсвічування шкал і вентиляційні дефлектори у формі турбін. Єдиним дисплеєм залишився проєкційний екран на лобовому склі. Старовинне гасло компанії — Nulla Tenaci Invia Est Via, «Для наполегливого немає непрохідних шляхів» — протягом десятиліть звучало майже як виклик долі. Тепер воно отримує нове прочитання.
97
ДЕВЕЛОПМЕНТ
ЖИТИ В КАРПАТАХ ТВОЄ ЗВИЧНЕ ЖИТ ТЯ — В ГОРАХ. ЯК SKOGUR CIT Y С ТВОРЮЄ НОВУ К АТЕГОРІЮ НЕРУХОМОС ТІ В К АРПАТАХ
ТЕКСТ
СЕРГІЙ СЛАВІН
98
99
Щ
е кілька років тому сама ідея постійного життя в Карпатах для більшості українців звучала як романтична мрія. Гори завжди асоціювалися з відпочинком, короткими вікендами, лижним сезоном чи літньою втечею від міста. Тут можна було купити котедж або апартаменти для інвестицій, але не будувати довгострокові життєві плани. Сьогодні ситуація змінюється. Карпати перетворюються на один із найдинамічніших регіонів країни. Тут розвивається туристична індустрія, відкриваються нові бізнеси, формується цілий ринок праці. У горах дедалі частіше живуть не лише туристи, а й управлінці, підприємці, спеціалісти готельної сфери, віддалені працівники, молоді сім’ї. Але разом із новою реальністю постало питання: де всім цим людям жити? Саме з нього й почалася історія Skogur City.
НЕ ЧЕРГОВИЙ ЖК. ПЕРША СПРОБА СТВОРИТИ ПОВНОЦІННЕ ЖИТТЯ В КАРПАТАХ — Коли ми аналізували ринок, побачили парадокс, — говорить співзасновник Skogur Андрій Мартищук. — Туристична нерухомість у Карпатах розвинена дуже добре. Є апарткомплекси, готелі, котеджні містечка. Але практично відсутня категорія житла для людей, які хочуть тут жити постійно.
100
ДЕВЕЛОПМЕНТ
ПЕРШИЙ ЖИТЛОВИЙ КОМПЛЕКС У КАРПАТАХ SKOGUR CITY
Ф О Т О : П Р Е С С Л У Ж Б А S C O G U R
НА ТЕРИТОРІЇ ЖК ПЕРЕДБАЧЕНІ ЛОКАЦІЇ ДЛЯ КОВОРКІНГУ ТА БЕЗЛІЧ ІНШИХ МОЖЛИВОСТЕЙ ДЛЯ КОМФОРТНОГО ЖИТТЯ
Люди, які переїжджають у гори, часто змушені миритися з тим, що в місті здається очевидним: відсутністю супермаркету поруч, якісної аптеки, спортзалу, сервісів для дітей, коворкінгу чи просто місця, де можна випити каву перед роботою. Особливо гостро ця проблема відчувається серед працівників туристичної сфери. Тисячі людей створюють сервіс, який приваблює мільйони гостей до Карпат. Натомість самі часто живуть в орендованому житлі або застарілих гуртожитках, далеких від сучасних стандартів комфорту. — Насправді це дивна ситуація, — додає співзасновник Skogur Нестор Мельник. — Регіон, що стрімко розвивається, не має житлової інфраструктури для людей, які цей розвиток забезпечують. Саме тому ми вирішили дивитися на Карпати не як на туристичну локацію, а як на місце для повноцінного життя. Тож головна ідея Skogur City звучить просто: «Твоє звичне життя — в горах». Але за цією фразою стоїть набагато більше, ніж маркетинговий слоган.
УЛ Ю БЛ Е Н И Й С У П Е РМА Р К Е Т — У Т В О ЄМУ Ж К
101
ДЕВЕЛОПМЕНТ
ИТЕЛІ КОМПЛЕКСУ МАТИМУТЬ ВЛАСНИЙ Ж БАСЕЙН І СПА НА ТЕРИТОРІЇ
НА ТЕРИТОРІЇ ЖК ПЕРЕДБАЧЕНІ ДИТЯЧИЙ САДОК, ЛОКАЦІЇ ДЛЯ КОВОРКІНГУ ТА ІНШІ МОЖЛИВОСТІ ДЛЯ ВАШОГО КОМФОРТНОГО ЖИТТЯ
102
НОВА ЕПОХА КАРПАТ У світі подібна модель давно стала нормою. Гірські регіони Австрії, Швейцарії чи Франції давно перестали бути виключно туристичними зонами. Люди живуть там постійно, працюють, виховують дітей, ведуть бізнес. В Україні ця ніша фактично залишається незаповненою. Більшість девелоперських проєктів у Карпатах створюється навколо короткострокового відпочинку або інвестиційної дохідності. Skogur City пропонує інший сценарій. Тут поруч із житлом з’являється повноцінна інфраструктура щоденного життя: супермаркет, аптека, ресторани, кав’ярні, спортивна інфраструктура, SPA, дитячі сервіси, коворкінг, побутові послуги. Фактично йдеться не про будинок і навіть не про житловий комплекс. Ідеться про створення нового середовища в Карпатах. — Ми не продаємо квадратні метри, — каже Нестор Мельник. — Ми продаємо мрію. Донедавна більшість приїжджала в гори на вихідні. Сьогодні вони купують тут нерухомість. Завтра будуватимуть тут своє життя.
SKOGUR CITY — ЖИТЛОВИЙ КОМПЛЕКС ДЛЯ ТИХ, ХТО ХОЧЕ ЖИТИ В ГОРАХ БЕЗ КОМПРОМІСІВ
103
ДЕВЕЛОПМЕНТ
ЧОМУ ІНВЕСТОРИ ЗАХОДЯТЬ ПЕРШИМИ Ще одна особливість проєкту — його позиціювання між двома китами карпатського ринку. З одного боку — преміальні туристичні комплекси з високим порогом входу. З іншого — класичне житло без сервісного складника. Skogur City займає простір між ними. Це можливість увійти в перспективний сегмент на ранньому етапі розвитку нового ринку. Коли вартість входу ще не сформована кінцевим попитом. Саме тому проєкт привертає увагу не лише майбутніх мешканців, а й інвесторів, які вміють бачити довгострокову цінність. — Найбільші можливості завжди з’являються там, де народжується нова категорія, — говорить Андрій Мартищук. — Коли ринок уже сформований, найбільшу вигоду давно отримали перші гравці. Ми бачимо, що зараз саме такий момент для сегмента житла в Карпатах.
ВСЕ, ЩО ПОТРІБНО ДЛЯ КОМФОРТНОГО ЖИТТЯ — У ПІШІЙ ДОСТУПНОСТІ
104
БУТИ ПЕРШИМИ — ЧАСТИНА ДНК SKOGUR У 2019 році Skogur запустив проєкт Skogur Home & Resort — один із перших концептуальних котеджних комплексів нового покоління в Карпатах.
Тоді ідея поєднати продуману архітектуру, преміальну сервісну модель управління й інвестиційну привабливість також виглядала ризикованою. Сьогодні цей формат став одним з орієнтирів ринку. — Нас часто запитують, чи не страшно бути першими, — усміхається Нестор Мельник. — Але саме в цьому й полягає роль девелопера. Не копіювати наявні рішення, а створювати нові стандарти.
СЕРВІС, ЯКИЙ НЕ ЗАКІНЧУЄТЬСЯ ПІСЛЯ ЗДАЧІ БУДИНКУ Те, що на ринку зазвичай делегують, тут є частиною самої системи Skogur. У багатьох девелоперських проєктах історія фактично завершується після введення об’єкта в експлуатацію. У Skogur вона лише починається. Компанія вже має досвід управління курортною нерухомістю й побудови сервісних процесів для власників і гостей. Ці компетенції будуть інтегровані й у Skogur City. Від обслуговування території до організації сервісів для мешканців — комплекс управлятиметься єдиною системою. — Для нас девелопмент — це не про будівництво будинків, — підсумовує Андрій Мартищук. — Це про створення середовища, в якому люди захочуть жити через десять чи двадцять років. Саме тому, дивлячись на Skogur City, ми бачимо початок нової історії Карпат. І, можливо, саме так виглядає наступний етап розвитку українського туризму — коли гори стають не місцем для втечі від життя, а місцем для життя.
ВСЕ, ЯК У МІСТІ, ЛИШ ЗА ВІКНОМ — НЕ СУСІДНІ БАГАТОПОВЕРХІВКИ, А ГОРИ НА ГОРИЗОНТІ
105
ПРОЄКТНІ ДАНІ НАЗВА: GLASSHOUSE THEATRE, Q U E E N S L A N D P E R F O R M I N G A R TS C E N T R E (Q PAC) ЛОК АЦІЯ: БРИСБЕН, КВІНСЛЕНД, АВСТРА ЛІЯ А РХ І Т Е К Т У Р Н І Б Ю Р О : B L I G H T R AY N E R ARCHITECTURE, SNØHET TA П Л О Щ А : 13 4 2 3 М ² П О Ч АТ О К БУД І В Н И Ц Т В А : 20 20 Р І К В В Е Д Е Н Н Я В Е КС П Л УАТА Ц І Ю : С І Ч Е Н Ь 20 26 Р О К У
С К Л Я Н И Й Ф А С А Д G L A S S H O U S E T H E AT R E С К Л А Д А Є Т Ь С Я З Д В О Х Я Р У С І В П А Н Е Л Е Й З А В В И Ш К И С І М М Е Т Р І В КО Ж Е Н ; Й О Г О З А ГА Л Ь Н А В И С О ТА — 14 , 28 М Е Т РА . КО Ж Н А П А Н Е Л Ь Є У Н І К А Л Ь Н О Ю
КУЛЬТУРНА ДОМIНАНТА GL ASSHOUSE THEATRE — НОВИЙ АРХІТЕКТ УРНИЙ СИМВОЛ АВС ТРА ЛІЙСЬКОГО БРИСБЕНА КРІЗЬ ХВИЛЯС ТИЙ СКЛЯНИЙ ФАСА Д ПЕРЕ ТВОРЮЄ МІСЬКИЙ ПРОС ТІР НА ПРОЛОГ ДО ВИС ТАВИ
G
ТЕКСТ
ЮРІЙ МАЙБОРОДА
lasshouse Theatre став найбільшим в Австралії центром сценічних мистецтв під одним дахом. Зала на 1500 місць може приймати оперу, балет, сучасний танець, симфонічні концерти, драматичні вистави й масштабні мюзикли. Проте амбіції проєкту виходять далеко за межі функціональної універсальності: театр має стати новим архітектурним символом Брисбена й посилити статус Квінсленду як міжнародного культурного напряму.
106
Консольна конструкція дала архітекторам змогу створити необхідний внутрішній об’єм, не перетворюючи споруду на важкий моноліт. Прозоре обрамлення візуально полегшує будівлю, а театральний блок, що проглядається крізь скло, узгоджений із геометрією історичного комплексу QPAC, спроєктованого архітектором Робіном Ґібсоном. Завдяки прозорим фоє публіка стає частиною фасаду: людські силуети то проступають чітко, то розчиняються
Ф О Т О : B L I G H T R AY N E R A R C H I T E C T U R E , К Р І С Т О Ф Е Р Ф Р Е Д Е Р І К Д Ж О Н С
АРХІТЕКТ УРА ТА ДИЗАЙН
ЗАВДЯКИ ПРОЗОРИМ ФОЄ ПУБЛІКА СТАЄ ЧАСТИНОЮ ФАСАДУ: ЛЮДСЬКІ СИЛУЕ ТИ ТО ПРОСТ УПАЮТЬ ЧІТКО, ТО РОЗЧИНЯЮТЬСЯ У ВИГИНАХ СКЛА
у вигинах скла. Театр демонструє місту не лише афіші, а й саме передчуття зустрічі з мистецтвом. «Ми прагнули перетворити прозорий фасад на своєрідну сцену громадського театру, де люди у фоє з вулиці здавалися б то чіткими, то розмитими», — пояснює директор Blight Rayner Architecture Майкл Рейнер. Головний образ Glasshouse Theatre народився з навколишнього ландшафту. Хвиляста поверхня фасаду відсилає до річки Брисбен. Джерелом натхнення став поетичний твір у прозі старійшини аборигенів і художниці
Лілли Вотсон — про вітер і приплив, брижі на воді та риб, що пливуть під її поверхнею. Інженерна складність цієї легкості залишається непомітною для глядача. Скляна оболонка заввишки 14,28 метра складається з двох ярусів семиметрових панелей унікальної геометрії. Фасад виготовила австрійська компанія Seele, відома також реалізацією скляного павільйону Apple на П’ятій авеню в Нью-Йорку. Чотиришарова конструкція з повітряним проміжком забезпечує необхідні теплотехнічні характеристики
107
АРХІТЕКТ УРА ТА ДИЗАЙН
У СЦЕНІЧНІЙ ВЕЖІ ВСТАНОВЛЕНО 10 0 П О В Н І С Т Ю А В ТО М АТ И З О В А Н И Х СЦЕНІЧНИХ ШТАНКЕ ТІВ
ЗА ЛЕЖНО ВІД ФОРМАТ У ПОДІЇ МІСТКІСТЬ ЗА ЛИ МОЖНА ЗМІНЮВАТИ ПРИБЛИЗНО ВІД 900 Д О 15 0 0 М І С Ц Ь
ГЛ Я Д А Ц Ь К А З А Л А М А Є Д В А Р І В Н І : 10 0 0 М І С Ц Ь У П А Р Т Е Р І Й 5 0 0 — Н А Б А Л КО Н І . ПОСТ УПОВЕ ПІДВИЩЕННЯ РЯДІВ ПОКРАЩУЄ ОГЛЯД СЦЕНИ З УСІХ МІСЦЬ ПАР ТЕРУ
в субтропічному кліматі Брисбена. На площинах, відкритих прямому сонцю, чорні керамічні вставки виконують функцію інтегрованих ламелей: запобігають перегріванню й зменшують відблиски, не порушуючи цілісності прозорої оболонки. Виразна пластика фасаду стає не просто декоративним елементом, а частиною екологічної логіки будівлі.
108
Світле й повітряне фоє готує відвідувача до різкої зміни атмосфери. За дверима глядацької зали прозорість поступається камерній зосередженості: простір нагадує темний акустичний кокон. Стіни облицьовано сірою деревиною квінслендського айронбарку, а глибокі зелені відтінки інтер’єру відсилають до тропічних лісів штату.
У ТЕАТРІ ІНСТА ЛЬОВАНО АВТОМАТИЗОВАНУ СИСТЕМУ СЦЕНІЧНИХ ПІДЙОМІВ, ЯКА КЕРУЄ ДЕКОРАЦІЯМИ, ОСВІТЛЮВА ЛЬНИМИ ФЕРМАМИ, Ш Т А Н К Е Т А М И Й З А В І С А М И , П Е Р Е М І Щ У Ю Ч И П І Д В І С Н І К О Н С Т Р У К Ц І Ї З І Ш В И Д К І С Т Ю Д О 1, 8 М Е Т РА З А С Е К У Н Д У
Попри місткість у 1500 глядачів, від сцени до найдальшого крісла — лише 28 метрів. Балкон і бічні ложі охоплюють простір по дузі, наближаючи публіку до виконавців. Щільна геометрія зали й ретельно розраховані лінії огляду забезпечують повноцінний контакт зі сценою з кожного місця. Залежно від формату події місткість можна змінювати приблизно від 900 до 1500 місць. Це дає змогу однаково органічно приймати масштабні міжнародні постановки й камерні програми. Сценічна вежа сягає 24 метрів. Сто автоматизованих штанкетів, 107 підіймальних механізмів і 29 кілометрів сталевого троса керують декораціями, світловими фермами, завісами й підвісними конструкціями. Система переміщує їх зі швидкістю до 1,8 метра за секунду й дає змогу виносити декорації або виконавців далеко над глядацькою залою. ФАСАД ВИГОТОВИЛА АВСТРІЙСЬКА КОМПАНІЯ SEELE, Я К А ТА КО Ж С Т В О Р И Л А З Н А М Е Н И Т И Й М А ГА З И Н A P P L E НА П’ЯТІЙ АВЕНЮ В НЬЮ-ЙОРКУ
ВЛАСНИЙ ЦИФРОВИЙ КОМПЛЕКС ДАЄ ЗМОГ У СТВОРЮВАТИ ПРЯМІ ТРАНСЛЯЦІЇ У ФОРМАТІ 4K HDR ЗІ ЗВУКОМ DOLBY ATMOS
Можливості театру не обмежуються фізичною сценою. Власний цифровий комплекс підтримує запис і прямі трансляції у форматі 4K HDR зі звуком Dolby Atmos. Завдяки цьому постановки можуть одночасно побачити глядачі у великих і малих містах Австралії. Архітектура, створена для безпосередньої присутності, стає також інструментом культурної децентралізації. Керівництво QPAC очікує, що новий майданчик, вартість реалізації якого становила 184 млн австралійських доларів, залучатиме близько 300 тисяч додаткових відвідувачів щороку, а загальна аудиторія комплексу зросте до 1,6 мільйона осіб. Напередодні Олімпійських і Паралімпійських ігор 2032 року Glasshouse Theatre стає частиною ширшої стратегії Брисбена — міста, яке інвестує у власну культурну впізнаваність так само послідовно, як у транспортну й туристичну інфраструктуру.
109
СМАК ЖИТТЯ
СТІВЕН ЛАНКАСТЕР — Ш Е Ф-КУ Х А Р Р Е С ТО РА Н У S É Z A N N E. Й О ГО КУ Х Н Я В І Д О Б РА Ж АЄ Я П О Н С Ь КУ С Е З О Н Н І С Т Ь Ч Е Р Е З В И Ш У К А Н І Ф РА Н Ц УЗ Ь К І ТЕХНІКИ, ДОПОВНЕНІ МАЙСТЕРНИМ ВИКОРИСТАННЯМ ФЕРМЕНТАЦІЇ Д ЛЯ СТВОРЕННЯ ГЛИБИНИ СМАКУ
ТОКIЙСЬКА ВИТОНЧЕНIСТЬ S É Z A N N E П О Є Д Н У Є Ф РА Н Ц УЗ Ь К У ГА С Т Р О Н О М І Ю С В І Т О В О Г О Р І В Н Я З Б Е З Д О ГА Н Н І С Т Ю Я П О Н С Ь КО Ї Г О С Т И Н Н О С Т І
ТЕКСТ
світі високої гастрономії є місця, що стають символами епохи. Однією з таких локацій по праву вважається SÉZANNE — зірковий французький ресторан, розташований у готелі Four Seasons Tokyo at Marunouchi. У 2026 році ресторан знову увійшов до списку Asia’s 50 Best Restaurants. Розташований лише за кілька кроків від Імператорського палацу Японії, SÉZANNE пропонує своїм гостям виняткову кухню й особливу атмосферу вишуканої розкоші з панорамними краєвидами на історичний центр Токіо. Меню ресторану являє собою вишукану колекцію авторських страв, що розкривають глибину смаків і повагу до походження кожного інгредієнта. Серед найяскравіших позицій — фуа-гра з качиним конфі та желе з мадери, устриці з Аккеші, рис із диким щавлем, консервований чорний трюфель із шампанським кремом і сир Конте, витриманий протягом 48 місяців. Особливе місце посідає оленина із Сірануки із солодкою картоплею з Каґошіми — страва, що демонструє тонкий баланс між французькими і японськими гастрономічними традиціями.
110
Основою філософії ресторану залишається безумовна повага до продукту. Свіжа риба щодня відбирається на знаменитому ринку Цукідзі, овочі надходять із локальних фермерських господарств поблизу Токіо, а рідкісні інгредієнти постачаються з різних префектур Японії. Французькі соуси тут нерідко доповнюються японським даші й морськими водоростями, створюючи багатошарові смакові композиції. Навіть десерти відображають цю філософію, поєднуючи французьку школу кондитерського мистецтва з естетикою японської подачі. «Успіх SÉZANNE завжди був зумовлений силою команди та чітким спільним баченням», — зазначає генеральний менеджер готелю Four Seasons Tokyo at Marunouchi Єнс Вициск. Сьогодні SÉZANNE залишається одним із найяскравіших представників сучасної французької кухні в Азії, чим приваблює гастрономічних мандрівників з усього світу. Тут кожна деталь — від архітектури простору до останнього штриха на тарілці — підпорядкована прагненню до досконалості.
ФОТО: SEZANNE
У
ТЕТЯНА КРАВЧЕНКО
ВIЙНА I МИР У К И Є В І В І Д БУ Л А С Я 2 2 - ГА Щ О Р І Ч Н А З У С Т Р І Ч Я Л Т И Н С Ь КО Ї Є В Р О П Е Й С Ь КО Ї С Т РА Т Е Г І Ї — Y E S П І Д ГА С Л О М « P E A C E T H R O U G H S T R E N G T H N O W ! »
К
иїв став центром міжнародного діалогу про війну, мир і нову архітектуру безпеки. У 22-й Щорічній зустрічі Ялтинської європейської стратегії, організованій Фондом Віктора Пінчука, взяли участь близько 700 політиків, дипломатів, військових, підприємців, експертів і громадських діячів. Тема конференції — «Peace Through Strength NOW!» — окреслила лейтмотив дискусій: справедливий мир потребує посилення України, єдності партнерів і довгострокової стратегії.
112
Учасники говорили про підготовку до складної зими, захист критичної інфраструктури, підтримку аграрного сектору й страхування бізнесу від воєнних ризиків. Окрему увагу приділили перспективам переговорів, наголошуючи: дипломатія стане дієвою лише тоді, коли продовження війни буде для Кремля дорожчим за пошук домовленостей. Колишній прем’єр-міністр Великої Британії Борис Джонсон, віцепрем’єр-міністр Польщі Радослав Сікорський і представники європейських урядів наголосили
Ф О Т О : В А Л Е Н Т И Н А Р О С Т О В І КО В А , Н І КО Л Я Л О Б Е , Ф Р Е Д Е Р І К ГА Р Р І Д О - РА М І Р Е З ( P R Y Z M ) ТА О Л Е К С А Н Д Р П І Л Ю Г І Н
ПОДІЇ
ФОТО: ФОНДВІКТОРАПІНЧУКА©2026
на необхідності збільшувати оборонні бюджети й долати фрагментованість європейської оборонної промисловості. Ще однією важливою темою стала технологічна трансформація війни. Колишній керівник Google Ерік Шмідт, представники Palantir Technologies, українських оборонних компаній і військового командування обговорили розвиток дронів, застосування штучного інтелекту й масштабування перевірених на полі бою рішень. Україну назвали одним із провідних світових центрів оборонних інновацій.
До дискусій долучилися Президент України Володимир Зеленський, Віктор Пінчук, Кирило Буданов, Ігор Жовква, Вадим Скібіцький, Борис Джонсон, Радослав Сікорський, українські військові командири та представники міжнародного бізнесу. Підбиваючи підсумки зустрічі, голова Наглядової ради YES Александр Кваснєвський застеріг: найбільшим подарунком Кремлю став би розкол між Європою і США. Тож мир через силу — не лише формула конференції, а вимога часу.
113
КНИЖКОВИЙ КЛУБ
ANIMUS RATIO MACHINA С ТОЇЦИЗМ ЧИ ПАНІК А? ЛЮДИНА ЧИ А ЛГОРИТМ? ІС ТОРІЯ ЧИ ФАКТИ? ЛІДЕРС ТВО Ж НЕ ОБИРАЄ ОДНУ ЗІ С ТОРІН, А ВТІЛЮЄ ВІЗІЮ В ДІЙСНІС ТЬ ТАМ, ДЕ ІНШІ БАЧАТЬ ЛИШЕ ПРОТИС ТОЯННЯ ТЕКСТ
СЕРГІЙ СЛАВІН
ЛІДЕР-СТОЇК ДЖОН СЕЛЛАРС, ДЖАСТІН СТЕД. К. : BALKA BOOK
Хочете керувати без метушні, паніки й тотального контролю? Джон Селларс і Джастін Стед пропонують поглянути на лідерство через призму стоїцизму. Автори доводять: ідеї Марка Аврелія й Епіктета — не абстрактна філософія, а практичний інструмент для тих, хто щодня ухвалює рішення. Книжка вчить відрізняти контрольоване від неконтрольованого, зберігати холодний розум у хаосі та діяти впевнено в неідеальних умовах. Це не нудна лекція, а розмова з мудрим наставником. Книга слугуватиме якісним інструментом для керівників, підприємців, менеджерів і всіх, хто хоче стати стійкішим без втрати себе.
НАРАТИВНА ЕКОНОМІК А. ЯК ІСТОРІЇ СТАЮТЬ ВІРУСНИМИ Й ЗУМОВЛЮЮТЬ ВА Ж ЛИВІ ЕКОНОМІЧНІ ПОДІЇ Р О Б Е Р Т Д Ж Е Й М С Ш И Л Л Е Р. К . : V I V A T
ЛІДЕР, ЩО ТЯМИТЬ У ШІ. 9 СПОСОБІВ ПОВЕРНУ ТИ КОНТРОЛЬ І ЗМУСИТИ ШТ УЧНИЙ ІНТЕЛЕКТ ПРАЦЮВАТИ Д Е В І Д Д Е К Р Е М Е Р. К . : « Ф А Б У Л А »
Штучний інтелект уже тут — і він прямо зараз змінює правила, до яких усі звикли. Питання вже не в тому, чи варто впроваджувати ШІ, а в тому, як робити це розумно, не втрачаючи людського обличчя. Девід Де Кремер — професор, консультант і дослідник лідерства — пропонує дев’ять чітких кроків для інтеграції штучного інтелекту в компанію. Автор не лякає «повстанням машин» і не співає техно-осанну. Він фокусується на трьох речах: людський фактор, етика й культура. Без пафосу й гіпербол. Лише практичні поради, як залишатися лідером у світі, що змінюється під впливом алгоритмів. Як ухвалювати рішення, коли дані суперечать інтуїції? Як зберегти довіру команди, коли частину завдань виконує код? І головне — як не делегувати власне лідерство машинам.
114
Ф О Т О : « Ф А Б УЛ А » , V I VAT, B A L K A B O O K .
Книга розкриває вплив історій і наративів на формування економічних процесів і колективну свідомість, що створює інфляційні хвилі та глобальні кризи. Всесвітньо відомий економіст Роберт Шиллер доводить: рушієм економічних подій нерідко стають не сухі цифри, а історії, які зачіпають людей. Автор показує, як наративи формують очікування, впливають на рішення політиків і бізнесу та можуть запустити каскади змін у світі економіки. Спираючись на приклади минулих і сучасних подій, автор пропонує читачеві ключі для розуміння фінансових процесів. Видання пояснює, чому ми реагуємо на економіку емоційно, чому піддаємося колективній паніці чи ейфорії та як наративи керують нашим завтра.