INVESTMENT MEMORANDUM
MULTIFAMILY PORTFOLIO III
GEORGIA | INDIANA | FLORIDA
Totaal 576 appartementen en 1.252 studentenkamers in zowel bestaand vastgoed als vastgoedontwikkeling
Uitstekende locaties in groeisteden in de Sun Belt van de VS en bij groeiende Tier 1-/Tier 2-universiteiten
Ideale spreiding in vier verschillende vastgoedobjecten
Uitkering oplopend tot 6% op jaarbasis, prognose bruto totaalrendement 68,8% over gemiddeld 4,9 jaar
Uitgifte van 2.922 participaties van US$ 25.000 (afname minimaal vijf) in Multifamily Portfolio III Capital LP
INTERNATIONAL REAL ESTATE PARTNERS
MAART 2023
INTERNATIONAL REAL ES TATE PA R TNERS
MULTIFAMILY PORTFOLIO III
GEORGIA | INDIANA | FLORIDA
Initiatiefnemer REALIANCE USA B.V. Skoon 78 1511 HV Oostzaan Nederland Contact +31 (0) 20 210 31 80 invest@realiance.nl realiance.nl
Uitgave Niets uit deze uitgave mag worden verveelvoudigd, door middel van druk, fotokopieën, geautomatiseerde gegevensbestanden of op welke andere wijze ook, zonder voorafgaande schriftelijke toestemming van de uitgever.
Disclaimer
Dit Investment Memorandum is met de grootst mogelijke zorgvuldigheid samengesteld, waarbij de initiatiefnemer heeft gestreefd naar het geven van correcte en actuele informatie. Aan de informatie verstrekt in dit Investment Memorandum kunnen geen rechten worden ontleend.
© 2023 REALIANCE USA B.V. (KVK 61073997)
Auteur Alf Span en Bas America
Beeldmateriaal REALIANCE/Shutterstock
88 Vergoedingen REALIANCE en lokale partners 90 Structuur en juridisch Projecten en portfolio 92 Controle en compliance REALIANCE in control 94 Fiscaliteit Verenigde Staten en Nederland 96 Risicoprofiel Mitigeren en beheersen 100 Algemene informatie Deelname en overig 6 Multifamily Portfolio III
kerngegevens, unique selling points, strategie 12 Economie en woningmarkt USA en regio’s 22 Beleid Projecten, ESG 24 Projecten The Columns at Paxton Lane 24 The Monroe 38 Integra Avalon 52 The Beacon 68 84 Betrokken partijen
Inleiding,
REALIANCE, ICG, CRA en ILC
Inhoud 5
PORTFOLIO III
MULTIFAMILY
Multifamily Portfolio III Inleiding
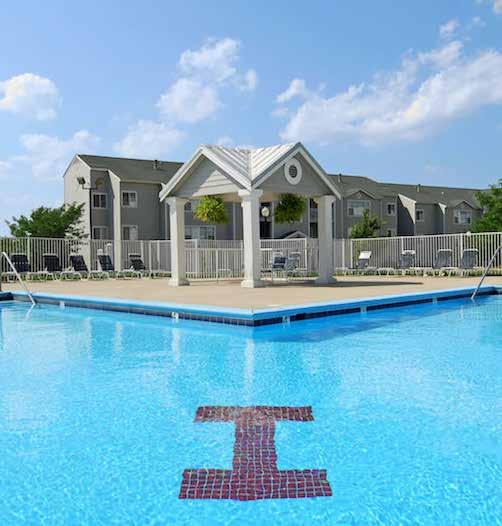
REALIANCE is verheugd u de unieke mogelijkheid te bieden om via Multifamily Portfolio III (hierna MFP III) gespreid in een viertal projecten deel te nemen. U investeert samen met drie van onze vier strategische partners in een gezonde mix van verschillende Amerikaanse vastgoedproposities die zijn gericht op de categorie Multifamily (zowel huurwoningen als studentenhuisvesting). Binnen deze categorie variëren de proposities tussen ontwikkeling, bestaand vastgoed met een verbeterpotentieel en nieuw bestaand vastgoed. Het voordeel van de spreiding is dat projectspecifieke risico’s hiermee worden gemitigeerd.
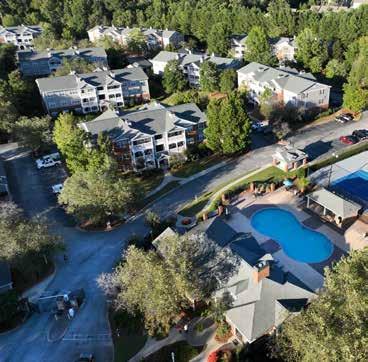
REALIANCE richt zich op de groeiende Amerikaanse Sun Belt-regio’s zoals Atlanta, Austin, Dallas en Orlando. Deze markten kenmerken zich door hun positieve demografische ontwikkeling en werkgelegenheidsgroei. Daarnaast hebben deze markten een gunstig vestigingsklimaat (met onder andere lage belastingen) en relatief lage kosten voor levensonderhoud ten opzichte van steden als New York en San Francisco. Voor de categorie Multifamily zijn de vraag-aanbodverhoudingen gunstig en op zowel korte als lange termijn wordt mede door een structureel tekort aan huurwoningen een blijvende vraag in combinatie met huurstijging voorzien.
Via REALIANCE krijgt u directe toegang tot deze belangrijkste groeimarkten van de Verenigde Staten met sterke lokale partners en een uitgebreid netwerk van adviseurs. Samenwerking, rapportage en controle verlopen reeds jaren uitstekend en alle partners hebben jarenlange ervaring, een gedegen organisatie en een uitstekend track record. Afgelopen jaren heeft dat geleid tot succesvolle verkopen met alle lokale partners. Op dit moment heeft REALIANCE in de Verenigde Staten een portfolio onder beheer met ruim 6.700 appartementen en studentenkamers, waarbij het eigen vermogen onder beheer circa US$ 210 miljoen bedraagt.
Vanwege de opgelopen korte rente en in mindere mate de lange rente zijn cap rates de afgelopen maanden aanzienlijk opgelopen. Met de dalende inflatie is het de verwachting dat de rentes in de loop van 2023 zullen stabiliseren en daarna weer zullen dalen, met als gevolg dat ook de cap rates weer kunnen dalen. Derhalve ziet REALIANCE 2023 bij uitstek als een window of opportunity voor de aankoop van Multifamilyvastgoed.
INVESTMENT MEMORANDUM 6
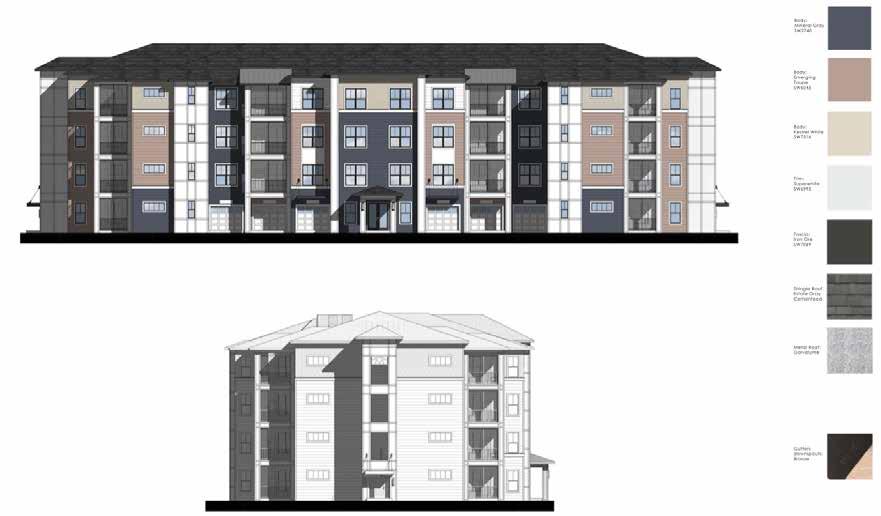
HI G H L Y C O N F IDE N TI A L N O T F O R DI S TRIB U TI O N Architectural Elevation
7 MULTIFAMILY PORTFOLIO III
“ U investeert samen met strategische partners in een gezonde mix van verschillende Amerikaanse vastgoedproposities in de categorie Multifamily.”
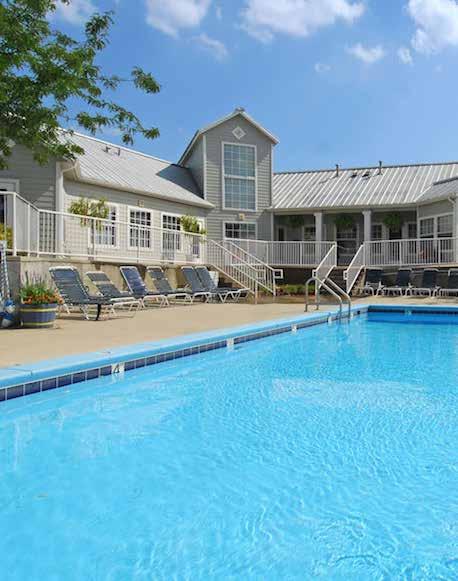
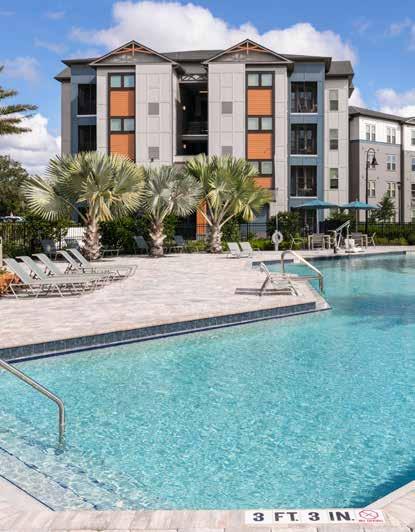
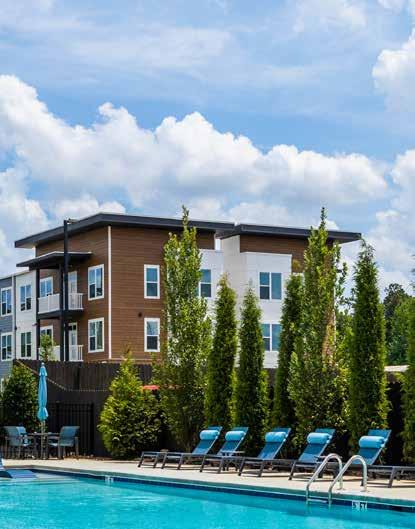
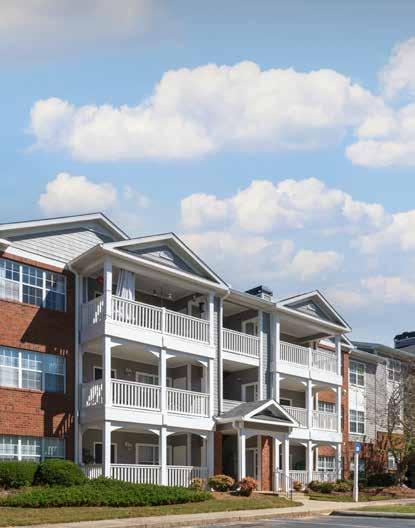
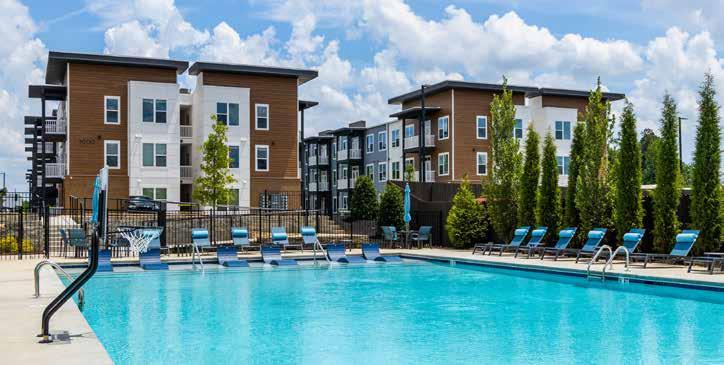
Links/boven Multifamily Portfolio III: The Monroe, The Columns at Paxton Lane, impressie Integra Avalon en The Beacon
Multifamily Portfolio III Kerngegevens
Portfolionaam
Multifamily Portfolio III
Structuur
Deelname in Multifamily Portfolio III Capital LP (zie pag. 90)
Projecten en partners
The Columns at Paxton Lane (ICG)
The Monroe (CRA)
Integra Avalon (ILC)
The Beacon (CRA)
Initiatiefnemer
REALIANCE USA B.V.
Verwachte investeringshorizon
Vijf tot zeven jaar met mogelijke exits vanaf jaar 3
Exitstrategie
Verkoop (per object of als (deel)portfolio)
check-square
Totale investering US$ 267.002.468 The Columns at Paxton Lane US$ 75.328.500 The Monroe US$ 56.250.175 Integra Avalon US$ 81.489.638 The Beacon US$ 53.934.156 Bankfinanciering US$ 155.927.693 The Columns at Paxton Lane US$ 43.250.000 The Monroe US$ 36.029.500 Integra Avalon US$ 44.819.300 The Beacon US$ 31.828.893 Risicodragend eigen vermogen US$ 111.074.775 The Columns at Paxton Lane US$ 32.078.500 The Monroe US$ 20.220.675 Integra Avalon US$ 36.670.338 The Beacon US$ 22.105.263 Totaal risicodragend eigen vermogen Multifamily Portfolio III Capital LP US$ 73.050.000 Deelnames onderliggende projecten US$ 72.553.787 Opstartkosten en plaatsingsvergoeding US$ 496.213 Deelname vanaf US$ 125.000 Uitkering Vanaf het tweede jaar, op basis van de beschikbare cashflow uit onderliggende projecten. Streefuitkering totaal 4% per jaar, oplopend tot 6% per jaar. The Columns at Paxton Lane Totaal risicodragend eigen vermogen US$ 32.078.500 Multifamily Portfolio III Capital LP US$ 26.400.000 Multifamily Portfolio III German Capital LP US$ 1.400.000 Lokale partner/REALIANCE US$ 4.278.500 The Monroe Totaal risicodragend eigen vermogen US$ 20.220.675 Multifamily Portfolio III Capital LP US$ 13.278.695 Multifamily Portfolio III German Capital LP US$ 881.980 Lokale partner/REALIANCE US$ 2.020.000 Andere Limited Partners US$ 4.040.000 Integra Avalon Totaal risicodragend eigen vermogen US$ 36.670.338 Multifamily Portfolio III Capital LP US$ 12.875.092 Multifamily Portfolio III German Capital LP US$ 1.670.813 Preferred equity US$ 8.148.964 Lokale partner/REALIANCE US$ 1.426.069 Andere Limited Partners US$ 12.549.400 The Beacon Totaal risicodragend eigen vermogen US$ 22.105.263 Multifamily Portfolio III Capital LP US$ 20.000.000 Multifamily Portfolio III German Capital LP US$ 1.000.000 Lokale partners/REALIANCE US$ 1.105.263 Prognose bruto totaalrendement Multifamily Portfolio III Capital LP 68,8% The Columns at Paxton Lane 63,2% (regulier eigen vermogen en mezzanine) The Monroe 64,7% Integra Avalon 61,6% The Beacon 83,8% Prognose bruto rendement (ROI) Multifamily Portfolio III Capital LP 14,1% p.j. The Columns at Paxton Lane 12,6% p.j. (regulier eigen vermogen en mezzanine) The Monroe 16,2% p.j. Integra Avalon 15,4% p.j. The Beacon 12,0% p.j. Stortingsdatum Indien u stort vóór 21 april 2023 ontvangt u vanaf het moment van storting tot en met de closingdatum van de portfolio (30 juni 2023) een vergoeding van 8% op jaarbasis.
De onderlinge bedragen kunnen bij closing afwijken.
INVESTMENT MEMORANDUM 8
Unique Selling Points
Unieke mogelijkheid om gespreid te investeren met drie van de vier strategische Amerikaanse lokale partners van REALIANCE. Alle partners hebben een uitstekend track record en met alle partners zijn de afgelopen jaren REALIANCEprojecten succesvol afgewikkeld met bruto rendementen van meer dan 25% per jaar.
De vastgoedproposities zijn gericht op de categorie Multifamily in zowel huurwoningen als studentenhuisvesting. De proposities variëren tussen ontwikkeling (value-add), bestaand vastgoed met een verbeterpotentieel (value-add) en relatief nieuw vastgoed (core/core+). De Multifamily-categorie heeft als belangrijk voordeel een inflatie-hedge te zijn, waarbij huurinkomsten jaarlijks kunnen worden aangepast aan het actuele marktniveau als gevolg van relatief korte huurcontracten. Daarnaast zijn investeringen in specifiek studentenhuisvesting doorgaans minder gevoelig voor economische schommelingen.
De Sun Belt-groeiregio’s waarin wordt geïnvesteerd kenmerken zich door sterke fundamentals, zoals een sterke bevolkingsen werkgelegenheidsgroei. Voor wat betreft de nichemarkt voor studentenhuisvesting wordt geïnvesteerd in proposities met een gezonde ontwikkeling van het aantal jaarlijkse inschrijvingen (enrollment) bij de Tier 1-/Tier 2-universiteiten.
De regio’s waar REALIANCE investeert hebben zich de afgelopen jaren bewezen als stabiele markten met een
gunstig vestigingsklimaat voor bedrijven en relatief lage kosten voor levensonderhoud, wat een katalysator is voor een gezonde vraag-aanbodverhouding. Naast de relatief grote demografische groep die huurt, bevordert ook de betaalbaarheid van huurwoningen ten opzichte van hogere (financierings)lasten voor koopwoningen de vraag naar dit type woningen.
De projectlocaties betreffen logische zicht- c.q. uitbreidingslocaties en zijn goed ontsloten ten aanzien van retail en werkgelegenheidscentra, scholen en overige voorzieningen. De studentenhuisvesting ligt nabij of is goed bereikbaar ten opzichte van de campus van groeiende Tier 1-/ Tier 2-universiteiten.
Het risico wordt onder andere gemitigeerd door een relatief conservatieve leverage van maximaal 65% alsook realistische uitgangspunten aangaande bijvoorbeeld huurgroei en verkoopwaarde. Voor projectontwikkelingen wordt kapitaal pas beschikbaar gesteld wanneer er voldoende comfort is ten aanzien van de financiering, het aannemingscontract en de benodigde vergunningen. Daarnaast is er via de juridische documentatie gewaarborgd dat controle kan worden genomen over de onderliggende projecten/het onderliggende vastgoed.
De initiatiefnemer en de lokale partners nemen gezamenlijk voor circa 5% tot 10% deel in de onderliggende projectvennootschappen.
Multifamily Portfolio III Capital LP
Aan beleggen/investeren in voorliggende vastgoedpropositie zijn risico’s verbonden. Een participatie in Multifamily Portfolio III, die een indirect belang heeft in het ontwikkelen, exploiteren en/of renoveren van verschillende vastgoedprojecten in de US, heeft een risicodragend karakter. Het resultaat zal mede afhangen van de (markt)ontwikkelingen die buiten de directe invloedsfeer van de initiatiefnemer/assetmanager en de lokale partner liggen. Zoals bij elke belegging is het te verwachten rendement op basis van veronderstellingen opgesteld. De belangrijkste risico’s die aan onderhavige investering zijn verbonden, zijn beknopt beschreven in het hoofdstuk Risicoprofiel.
The Columns LP The Monroe LP Integra Avalon LP The Beacon LP
9
MULTIFAMILY PORTFOLIO III
Multifamily Portfolio III Strategie
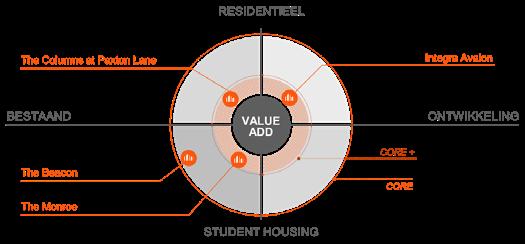
REALIANCE biedt deze vastgoedpropositie aan via de juridische entiteit Multifamily Portfolio III Capital LP en voor haar Duitse relaties via Multifamily Portfolio III German Capital LP. Het voornaamste doel van Multifamily Portfolio III is een gezonde spreiding bieden op het gebied van geografie, risico, type vastgoedpropositie en leverage. Hierboven ziet u hoe de verschillende projecten in Multifamily Portfolio III worden gecategoriseerd.
Het bijkomende voordeel van een natuurlijke en bredere spreiding, waarbij zich meerdere objecten in een investeringspropositie bevinden in plaats van één object, is dat er bij (deel)verkoop meerdere opties zijn om de opbrengst te optimaliseren.
Investeringsperiode en totaal eigen vermogen
Het is de intentie om core/core+-objecten (The Beacon) aan te houden voor een periode van zeven jaar. De verkoop van de value-add proposities vindt in beginsel plaats na doorvoering van de value-add c.q. ontwikkelingsstrategie (drie tot vijf jaar), maar kan mogelijk langer worden aangehouden.
Indien blijkt dat er tijdens de emissie onvoldoende kapitaal beschikbaar komt voor het gepresenteerde doelvermogen, behoudt de initiatiefnemer zich het recht voor om de participatie van Multifamily Portfolio III Captial LP en Multifamily Portfolio III German Captial LP in de individuele projecten te verlagen dan wel een deelname in een van de projecten te laten vervallen. Hierdoor wijzigt het belang en de invloed van deze entiteiten in de onderliggende projectvennootschappen. Voor specifiek Integra Avalon zou een andere Limited Partner een deel van het belang van REALIANCE kunnen overnemen. Tevens is het mogelijk dat een onderdeel van een onderliggend project niet kan worden ingevuld, bijvoorbeeld de verkrijging van een conveniërende financiering, waardoor dat project dan geen doorgang kan
vinden. Dit zou ertoe kunnen leiden dat het portfolio minder spreiding heeft dan beoogd.
Investeringscriteria onderliggende projecten
De onderliggende projecten zijn geselecteerd op basis van de volgende kenmerken:
• Goede kwaliteit vastgoed – gezonde mix van Class A/A+ en Class B
• Goed bereikbare (zicht)locatie nabij retail-/ werkgelegenheidscentra/scholen en/of universiteiten
• Maximale leverage van 65% per object
• Conservatieve/realistische aannames voor bijvoorbeeld huurgroei en exit-cap rate
• Geprognosticeerde bruto ROI van 10% tot 18% per jaar per onderliggend project
• Direct uitkeerbaar rendement van onderliggend project aan de portfolio vanaf tweede jaar (bestaand vastgoed) c.q. derde jaar (ontwikkeling) – 4% tot 7% per jaar
• Portfoliomanager en lokale partners leveren 5% tot 10% van het eigen vermogen
• Belangrijk deel van de vergoedingen van initiatiefnemers is uitgesteld tot het moment van verkoop
Uitkeringsstrategie
In het eerste jaar na closing zal niet aan beleggers worden uitgekeerd. Vanaf het tweede jaar is de doelstelling om de beschikbare middelen uit te keren met een jaarlijkse streefuitkering van totaal 4%. Deze uitkering wordt mogelijk gemaakt door uitkeringen uit de onderliggende projecten. Beschikbare middelen uit de verkoop van projecten worden na aftrek van afwikkelingskosten en benodigde inhoudingen (zoals Withholding Tax) in eerste instantie gebruikt om een uitkering tot 4% aan te vullen (indien nodig) en anders als slotuitkering uitgekeerd. Na de slotuitkering en de laatste fiscale aangifte worden de entiteiten van de portfoliostructuur ontbonden.
INVESTMENT MEMORANDUM 10
Planning
MULTIFAMILY PORTFOLIO III
* Indien u stort vóór 21 april 2023 ontvangt u vanaf het moment van storting tot en met de closingdatum van de portfolio (30 juni 2023) een vergoeding van 8%. Dit bedrag zal uit mogelijke uitkeringen als eerste worden uitgekeerd.
Introductie Investment Memorandum 27 maart 2023 Stortingsdatum* 1 april t/m 15 juni 2023 Closing Columns at Paxton Lane 26 april 2023 Closing The Monroe 28 april 2023 Closing Integra Avalon 15 mei 2023 Closing The Beacon 30 juni 2023 Closing Multifamily Portfolio III 30 juni 2023 Multifamily Portfolio III Totaal The Columns at Paxton Lane The Monroe Integra Avalon The Beacon Investering US$ 267.002.468 75.328.500 56.250.175 81.489.638 53.934.156 Lening US$ 155.927.693 43.250.000 36.029.500 44.819.300 31.828.893 Risicodragend eigen vermogen projectvennootschap US$ 111.074.775 32.078.500 20.220.675 36.670.338 22.105.263 Bestaande uit de volgende categorieën Preferred equity US$ 8.148.964 8.148.964 Initiatiefnemers US$ 8.829.832 4.278.500 2.020.000 1.426.069 1.105.263 Overige investeerder(s) US$ 16.589.400 4.040.000 12.549.400 MFP III Capital US$ 65.906.305 19.752.518 13.278.695 12.875.092 20.000.000 MFP III Capital - mezzanine US$ 6.647.482 6.647.482 MFP III German Capital US$ 4.600.275 1.047.482 881.980 1.670.813 1.000.000 MFP III German Capital - mezzanine US$ 352.518 352.518 Opstartkosten US$ 113.651 59.556 54.095 Plaatsingsvergoeding US$ 429.769 229.769 200.000 Totaal risicodragend eigen vermogen Multifamily Portfolio III Capital LP US$ 73.050.000 26.400.000 13.550.000 13.100.000 20.000.000 Totaal risicodragend eigen vermogen Multifamily Portfolio III German Capital LP US$ 5.000.000 1.400.000 900.000 1.700.000 1.000.000 Uitkering over uitstaand vermogen Multifamily Portfolio III Capital LP Jaar 1 US$ - 0% - 0% - 0% - 0% - 0% Jaar 2 US$ 3.197.000 4% 1.584.000 6% 813.000 6% - 0% 800.000 4% Jaar 3 US$ 4.114.000 6% 1.584.000 6% 813.000 6% 917.000 7% 800.000 4% Jaar 4 US$ 4.314.000 6% 1.584.000 6% 813.000 6% 917.000 7% 1.000.000 5% Jaar 5 US$ 2.584.000 6% 1.584.000 6% - 0% - 0% 1.000.000 5% Jaar 6 US$ 1.200.000 6% - 0% - 0% - 0% 1.200.000 6% Jaar 7 US$ 1.200.000 6% - 0% - 0% - 0% 1.200.000 6% Rendement Multifamily Portfolio III Capital LP Prognose bruto totaalrendement US$ 50.274.633 16.676.316 8.767.951 8.074.548 16.755.818 Prognose bruto totaalrendement % 68,8% 63,2% 64,7% 61,6% 83,8% Prognose bruto rendement (ROI) US$ 9.939.576 3.335.263 2.191.988 2.018.637 2.393.688 Prognose bruto rendement (ROI) % 14,1% 12,6% 16,2% 15,4% 12,0% Portfolio overzicht 11
Economie en woningmarkt USA en regio’s
Economie USA
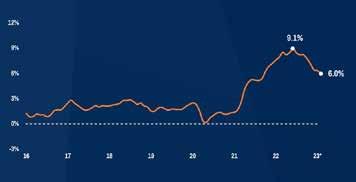
Mede dankzij een sterke demografische basis kenmerkt de Amerikaanse economie zich doorgaans door groei en veerkracht. Nadat de Amerikaanse economie in 2020 vanwege de coronapandemie was gekrompen, is deze in 2021 en 2022 weer hersteld door onder andere de stimuleringsmaatregelen van de Amerikaanse overheid. Met als doel om maximale werkgelegenheid te behouden, voerde de FED een ruim monetair beleid in met een lage rente en een opkoopprogramma van obligaties. Echter, dit beleid heeft ook geleid tot een hoge inflatie, oplopend tot ruim 9% in juni 2022 (Marcus&Millichap, 2023).
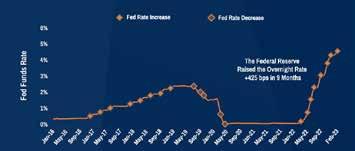
Om de hoge inflatie te beteugelen worden de stimuleringsmaatregelen afgebouwd en is de FED per maart 2022 begonnen met het verhogen van de Federal Reserve Interest Rate, de basisrente voor financiers. Het gevolg is dat de financieringslasten voor bedrijven en particulieren stijgen.
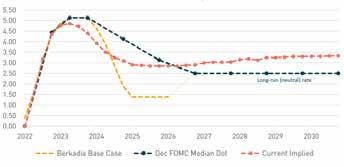
De FED heeft de basisrente stapsgewijs verhoogd tot een niveau van 4,5% tot 4,75%, waarbij het tempo van de verhogingen afneemt. De verwachting is dat de piek in 2023 bij 5,25% tot 5,5% zal liggen, om vervolgens in 2024 weer te dalen.
Deze maatregelen lijken effect te hebben; de prijzen (en daardoor schaarste) van materialen en vraag naar arbeid
beginnen te normaliseren. Daardoor zal naar verwachting ook de inflatie dalen (Marcus&Millichap, 2023).
Voor de cap rates, die mede de waarde van vastgoed bepalen, is de tienjaarsrente het meest relevant. Deze langetermijnrente is in het laatste kwartaal van 2022 opgelopen tot circa 4,5%. Met de verwachting dat de inflatie in 2024 voor een belangrijk deel onder controle komt, ligt deze inmiddels weer tussen 3,5% en 4%. Het is de verwachting dat, mede door uitdagingen bij een aantal individuele banken, deze rente in de loop van 2023 verder zal dalen.
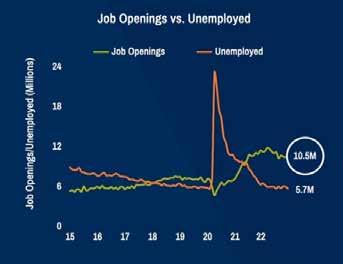
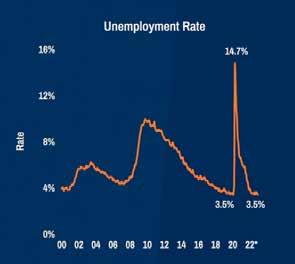
De werkgelegenheidssituatie in de USA blijft relatief sterk met meer vacatures dan werkelozen. Mede door de maatregelen van de FED is het de verwachting dat de werkeloosheid in 2023 stijgt tot 5,3%. Door de hoge inflatie, het FED-beleid als reactie hierop, geopolitieke uitdagingen en de oorlog in Oekraïne wordt de economische groei in 2023 geremd. Mede doordat de Verenigde Staten qua energie niet afhankelijk is van andere landen, lijkt het conflict in Oekraïne echter een beperkt effect te hebben op de groeiverwachtingen. Desondanks zal de GDP in 2023 naar verwachting groeien met 0,2% en in 2024 met 1,7% (The Conference Board, 2023). Tussen 2021 en 2031 is de verwachting dat de GDP met gemiddeld 2,1% per jaar groeit (U.S. Bureau of Labour Statistics, 2022). Op de lange termijn blijven de fundamentals voor groei, zeker in het zuiden van de Verenigde Staten, naar verwachting dan ook in stand.
Bron usafacts.org Population in the U.S. Fed Funds Rate Projections
12
Bron Berkadia
INVESTMENT MEMORANDUM
“
Een belegging in huurappartementen biedt een goede bescherming tegen inflatie aangezien de huren jaarlijks worden geïndexeerd.”
Inflationary
13 MULTIFAMILY
Bron Marcus & Millichap
Pressure
PORTFOLIO III
Woningmarkt USA
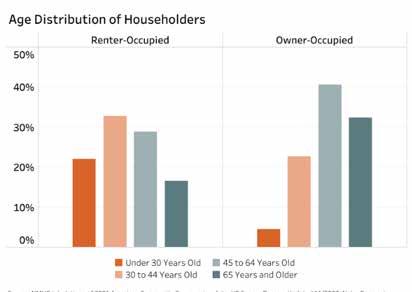
De woningmarkt in de USA bestaat voor 35% uit huurwoningen en 65% uit koopwoningen. De doelgroep voor huurwoningen is overwegend jonger (NMHC, 2022).
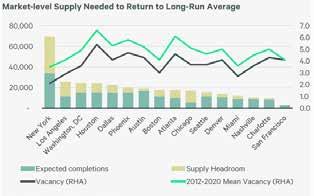
Gemiddeld genomen zal tot 2030 de vraag naar huurwoningen sneller stijgen dan jaarlijks wordt opgeleverd (Hoyt Advisory Services NMHC/NAA; U.S. Census Bureau). Door deze groeiende vraag naar woningen stijgt het aantal opgeleverde woningen. Mede door vertragingen tijdens de coronapandemie wordt in 2023 naar verwachting het hoogste aantal huurwoningen opgeleverd in twintig jaar. Hierdoor neemt de huidige krapte iets af en zal de gemiddelde leegstand zich stabiliseren rond het langjarig gemiddelde van circa 5%. De verwachting is dat deze vervolgens weer zal dalen door het aanhoudende woningtekort van momenteel circa 375.000 woningen (CBRE Econometric Advisors, 2022).
Alhoewel de Sun Belt-markten waar REALIANCE actief is (Orlando, San Antonio, Houston, Dallas, Austin en Atlanta) een relatief hoog aantal opleveringen kennen, is de vraag in deze regio’s momenteel hoger dan het aanbod (CBRE Econometric Advisors, 2022). Daarnaast blijft de vraag naar woningen stijgen doordat de vraag naar geschoolde werknemers voor de zogenaamde white-collar jobs (kantoorbanen) stijgt (Berkadia, 2023).
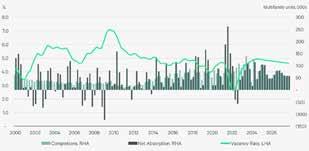
Door huidige financieringsbeperkingen en gestegen bouwkosten is de verwachting dat het aantal opleveringen na 2023 zal afnemen. Een goede indicator voor toekomstige opleveringen van nieuwe woningen zijn de afgegeven bouwvergunningen. In november 2022 is het aantal afgegeven vergunningen met ruim 20% gedaald (Moody’s Analytics, 2022).
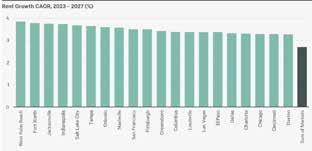
De afgelopen jaren zijn de huurprijzen geleidelijk gestegen en ook voor 2023 tot 2027 is de verwachting dat de gemiddelde huurprijs met circa 3% per jaar stijgt. Zeker voor de Sun Belt-markten wordt een hogere dan gemiddelde huurstijging verwacht (CBRE Econometric Advisors, 2022).
INVESTMENT MEMORANDUM 14
MULTIFAMILY PORTFOLIO III
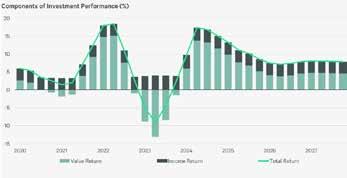
Door onder andere de gestegen financieringslasten neemt de waardering van woningen af en zal naar verwachting in de loop van 2023 weer toenemen. Daarbij blijft het directe rendement in stand (zie grafiek rechts).
Ook de gemiddelde cap rate (verhoudingsgetal tussen inkomsten en waarde van huurwoningen c.q. het aanvangsrendement) loopt na jaren van daling weer iets op (Berkadia, 2023). In de hiernaast afgebeelde grafiek (CBRE Econometric Advisors, 2022) is te zien dat de cap rate vanaf volgend jaar naar verwachting weer zal dalen.
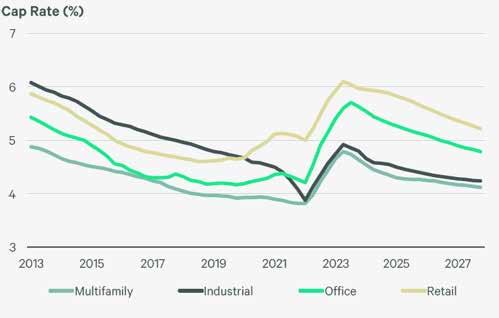
De gemiddelde woonlasten voor Amerikaanse huishoudens bedragen circa 24% van het huishoudinkomen. Door de hogere financieringskosten wordt het verschil tussen woonlasten voor een huurwoning (huurprijzen) en voor een koopwoning (hypotheek) groter. Uit de grafiek hieronder is voor een aantal regio’s in Texas af te leiden dat de gemiddelde woonlasten voor een koopwoning minimaal tweemaal zo hoog zijn als voor een huurwoning. In combinatie met een benodigde hoge inbreng van eigen kapitaal zijn minder huishoudens daardoor in staat om een woning te kopen en zijn daardoor aangewezen op een huurwoning. Dit draagt bij aan een blijvende vraag naar huurappartementen.
Naast de relatief grote demografische groep die doorgaans huurt (25- tot 35-jarigen), profiteert de huurwoningmarkt van zogenaamde empty nesters: ouderen die na vertrek van hun kinderen een grotere woning inruilen voor een huurappartement.
Monthly Payment Houston Austin $1,473 Dallas-Fort Worth $2,849 $1,442 $1,606 San Antonio $1,141 $803 $727 $688 $0 $1.000 $2.000 $3.000 $4.000 $5.000 01 04 07 10 13 16 19 22* 01 04 07 10 13 16 19 22* 01 04 07 10 13 16 19 22* 01 04 07 10 13 16 19 22* Monthly Mortgage Payment Average Effective Rent 15
Economie en woningmarkt
Atlanta, Georgia
Werkgelegenheid
De werkgelegenheid in de Atlanta-regio stijgt in 2023 naar verwachting met 1,3% (39.000 banen). Atlanta blijft met een gunstig vestigingsklimaat een business-friendly regio die nieuwe werkgevers aantrekt. Hoewel de krapte blijft bestaan loopt de werkeloosheid op tot 3,9%. Het gemiddelde huishoudinkomen groeit met 3,5% tot US$ 82.191 per jaar.
Prijs per unit en cap rate
Na jaren van prijsstijgingen daalt de gemiddelde waarde per woning in 2023 naar verwachting met gemiddeld 3,1%. De gemiddelde cap rate van 4,6% (+10 basispunten) weerspiegelt deze waardedaling.
Busiest Airport in the world World Airport Traffic 2022 Metro Tech Hub & Growth Leader Business Facilities 2021 Metro Area for Tech Diversity Index Compa TIA 2021 Largest Black Tech Workspace Compa TIA 2021 #1
Boven Snapshots Atlanta Area INVESTMENT MEMORANDUM 16
#1 #1 #1
MULTIFAMILY PORTFOLIO III
Vraag en aanbod
De groeiende bevolking en werkgelegenheid zorgen voor een aanhoudende vraag naar (huur)woningen. Waar in 2020 en 2021 het aantal door de markt opgenomen woningen nog ruim boven het aantal opgeleverde woningen lag, stijgt het aantal nieuw op te leveren woningen in 2023 tot ruim 21.000, waarmee een deel van de woningkrapte kan worden verlicht. Vooral in de binnenstedelijke submarkten van Atlanta worden meer woningen opgeleverd omdat hier de gewenste voorzieningen en werkgelegenheid aanwezig zijn.
Huurprijs en bezettingsgraad
De gemiddelde huurprijzen zijn sinds 2017 met gemiddeld 7,4% gestegen, waarbij 2021 een uitzonderlijk jaar was met een stijging van ruim 22%. Zonder 2021 is de gemiddelde huurstijging 3,6% per jaar. De verwachte huurstijging voor 2023 is 2,4% op jaarbasis en daarmee lager dan de stijging van het gemiddelde huishoudinkomen (3,5%). Hierdoor daalt de gemiddelde woonquote naar 25%, hetgeen de kosten voor levensonderhoud dus ten goede komt. Het grotere aanbod zorgt ervoor dat de bezettingsgraad daalt naar 93,8%.
Atlanta
4,2% Q2 2022 Vacancy Rate 20,3% 2021 YOY Rent Growth AxioMetrics 17
Multifamily Market Snapshot
Economie en woningmarkt
Orlando, Florida
Werkgelegenheid
Door het aantrekkelijke vestigingsklimaat (Florida kent geen State Tax) worden nieuwe bedrijven in Orlando aangetrokken. De werkgelegenheid in de regio stijgt hierdoor in 2023 naar verwachting met 2,3% (32.300 banen) tot 1.412.600 banen en de werkeloosheid normaliseert rond 3,8%. Het gemiddeld aantal toegevoegde banen lag afgelopen jaren met 70.800 per jaar een stuk hoger. Het gemiddelde huishoudinkomen groeit met 3,7% tot US$ 75.451 per jaar.
Vraag en aanbod
Het aantal nieuw op te leveren woningen stijgt in 2023 tot bijna 16.000. De helft van deze woningen wordt opgeleverd in zuidelijke submarkten, nabij het nieuwe Epic Universethemapark dat voor 14.000 nieuwe banen zal zorgen. Het relatief hoge aantal nieuwe woningen is op middellange termijn hard nodig gezien de verwachte hoge netto migratie naar de regio (+ 40.900).
- Orlando Business Journal -


“Orlando ranks TOP 4 cities for job growth in the nation.”
- Money Geek -
“Orlando ranks 2ND rent increases in the U.S. for Q3.”
INVESTMENT MEMORANDUM 18
Bron Berkadia, 2023
MULTIFAMILY PORTFOLIO III
Huurprijs en bezettingsgraad
De gemiddelde huurprijzen zijn sinds 2017 met gemiddeld 8,6% gestegen, waarbij 2021 en ook 2022 uitzonderlijke jaren waren met 26,5% en 12,6%. Zonder 2021 is de gemiddelde huurstijging 4,1% per jaar. De verwachte huurstijging voor 2023 is met 4,3% op jaarbasis hoger dan de stijging van het gemiddelde huishoudinkomen (2,3%). Hierdoor stijgt de gemiddelde woonquote naar 30%. Door het aanzienlijke aanbod daalt de bezettingsgraad op korte termijn naar het langjarig gemiddelde van circa 95%.
Prijs en cap rate
Na jaren van prijsstijgingen daalt de gemiddelde waarde per woning in 2023 naar verwachting met gemiddeld 0,4%. De gemiddelde cap rate van 4,3% (+10 basispunten) weerspiegelt deze waardedaling.
- U.S. Bureau of


- Wallethub -

“
Florida ranks TOP 5 state for its economy & quality of life.”
“Florida ranks 2ND fastest GDP growth in the nation.”
Economic Analysis -
19
INVESTMENT MEMORANDUM
Economie en woningmarkt Student housing
Demografie en studenten
De demografische groei is een belangrijk onderdeel van het groeipotentieel en de dynamiek van de Amerikaanse economie. Het aantal inwoners in de Verenigde Staten is momenteel 332 miljoen en zal volgens Trading Economics tot 2025 oplopen naar bijna 335 miljoen. Deze demografische groei vormt tevens een goede basis voor de groei van het aantal studenten. Volgens het National Center for Education Statistics zal het aantal studenten in het hoger onderwijs van 19 miljoen in 2020 stijgen naar 20,5 miljoen in 2030. Het National Multifamily Housing Council onderschrijft deze groei en verwacht dat het aantal studenten tussen 2020 en 2031 met 1,1% per jaar toeneemt. In dezelfde periode wordt verwacht dat het aantal studentenkamers stijgt van 8,5 miljoen naar 9,2 miljoen (0,75% per jaar) (NMHC, 2021).
De groei van het aantal inschrijvingen (enrollments) zal geografisch verschillen. Vooral voor Texas, Nevada en Washington wordt een relatief sterke stijging verwacht. De groei van inschrijvingen zal naar verwachting minder zijn in staten zoals Vermont, Rhode Island en New Hampshire, voornamelijk door afname van het aandeel jongeren (NMHC, 2021). De universiteiten in Georgia en Indiana laten een vergelijkbare dynamiek zien als de eerste drie staten.
Een investering in studentenhuisvesting is daarnaast minder gevoelig voor conjuncturele schommelingen doordat deze categorie minder invloed ondervindt van economische ontwikkelingen. Hierdoor heeft student housing zich tijdens de financiële crisis van 2008 duidelijk bewezen als een interessant alternatief.
(Transactie)prijs studentenkamers
Tussen 2021 en 2022 zijn de gemiddelde koopprijzen gestegen met 18% tot US$ 99.937 per studentenkamer (zie figuur 2). Daarbij zorgt de afstand van het object tot de universiteitscampus voor een prijsdiversificatie tussen de verschillende objecten; zie figuur 3. De categorie ‘> 2 Mile’ heeft afgelopen jaar de grootste stijging doorgemaakt van ruim 21% (Berkadia, 2023).
Figuur 2 Ontwikkeling prijs studentenkamers (Berkadia)
≤ 0.5 Mile 0.6 to 1 Mile 1.1 to 2 Mile > 2 Mile $131,244 $107,164 $81,008 $74,089 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 US$ 84.791 2022 US$ 99.937 US$ 77.634 US$ 72.207 US$ 75.791 US$ 70.596 US$ 64.619 US$ 65.512 US$ 59.301 US$ 52.870 US$ 48.590 US $46,931 ≤ 0.5 Mile 0.6 to 1 Mile 1.1 to 2 Mile > 2 Mile $131,244 $107,164 $81,008 $74,089 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 US$ 84.791 2022 US$ 99.937 US$ 77.634 US$ 72.207 US$ 75.791 US$ 70.596 US$ 64.619 US$ 65.512 US$ 59.301 US$ 52.870 US$ 48.590 US $46,931
Figuur 3 Prijs per bed (Berkadia)
State Number of 18- to 24-yr olds, 2020 % of total Cumulative % of total California 3.609.402 12% 12% Texas 2.810.395 9% 21% Florida 1.722.604 6% 27% New York 1.719.506 6% 33% Illinois 1.149.867 4% 37% Pennsylvania 1.135.786 4% 41% Ohio 1.057.111 4% 44% Georgia 1.013.874 3% 48% North Carolina 983.305 3% 51%
Figuur 1 State Distribution of U.S. Youth
20
INVESTMENT MEMORANDUM
Beleid Projecten
De verschillende vastgoedproposities hebben een eigen beleid, maar er zijn veel kenmerken die met elkaar overeenkomen, hetgeen hieronder nader wordt toegelicht.
Verhuur
Het verhuurbeleid is in zijn algemeenheid gericht op stijgende huren (zonder huurachterstanden), controleren van uitgaven en bevorderen van het wooncomfort, waarbij het doel is om kwalitatief goede huurders (bij studentenhuisvesting met een ouderlijke garantie) aan te trekken. Enerzijds kan dit door het leveren van goede service door het propertymanagementteam, anderzijds door verdere verbetering van het vastgoed indien sprake is van een value-add propositie. Door deze verbeteringen kunnen de complexen onder andere concurreren met andere complexen in de submarkt. Daarbij is het creëren van huurdersloyaliteit een pre. ICG en CRA werken daarvoor met in-house propertymanagers en de ontwikkelend partner ILC werkt met externe langetermijnsamenwerkingspartners.
Renovatie
Bij value-add projecten is het de verwachting dat, aanvullend op de stijging van de markthuur en het benutten van de huurpotentie, premies voor de verbeteringen kunnen worden gerealiseerd met hogere huurinkomsten tot gevolg.
De algemene ruimtes en voorzieningen van het complex worden doorgaans voorzien van een nieuwe look and feel door bijvoorbeeld het schilderen van het complex en de landscaping te verbeteren. De technische verbeteringen van de interieurs zijn gericht op een hoog/hoger afwerkingsniveau met bijvoorbeeld granieten werkbladen, roestvrijstalen keukenapparatuur, wasmachines en drogers, en een vinyl-houten vloerafwerking. Voor deze verbeteringen wordt een premie gerekend.
Ontwikkeling
Bij ontwikkelingsprojecten wordt de eventuele voorontwikkeling voornamelijk voor rekening en risico van de lokale partner uitgevoerd. Gedurende deze periode worden minimaal de bestemming (of bestemmingsplanwijziging) alsmede het goedgekeurde siteplan verkregen en dient er voldoende comfort te zijn ten aanzien van de financiering en de aanbesteding (GMAX-contract). Bij dit contract (Guaranteed Maximum Price) garandeert de aannemer een maximale bouwprijs.
Doordat ontwikkelingsprojecten doorgaans gefaseerd worden opgeleverd zullen verhuurinspanningen grotendeels vanaf locatie worden uitgevoerd, aangezien het clubhuis als een van de eerste gebouwen zal worden opgeleverd.
Verkoop
Nadat een complex kwalitatief is verbeterd dan wel opgeleverd en de bezettingsgraad met een solvabel huurdersbestand is geoptimaliseerd, zal het complex na drie tot vijf jaar worden verkocht aan een (eind)belegger dan wel worden aangehouden en mogelijk worden geherfinancierd. Een core/core+-complex zal naar verwachting voor een periode van zeven jaar worden aangehouden.
Het doel bij mogelijke herstructurering is een deel van het rendement uit te keren en met het oorspronkelijke (mogelijk verhoogde) eigen vermogen een aantrekkelijk doorlopend direct rendement te genereren.
Ondanks het strategische uitgangspunt van een looptijd van drie tot vijf jaar voor een value-add c.q. ontwikkelingsproject en zeven jaar voor een core/core+-project, kan de marktsituatie invloed hebben op het meest geschikte verkoop-/ herstructureringsmoment.
22
MULTIFAMILY PORTFOLIO III
ESG
Sustainable Finance Disclosure Regulation
Op 10 maart 2021 is de Sustainable Finance Disclosure Regulation (SFDR) in werking getreden. Deze Europese verordening verplicht financiële ondernemingen om transparant te zijn over het al dan niet duurzaam opereren. Vanuit deze verplichting is een ESG-visie en -strategie ontstaan waarin REALIANCE aangeeft hoe zij met duurzaamheid omgaat. REALIANCE heeft een duurzaamheidsverklaring opgesteld en gepubliceerd op haar website.
Duurzaamheidsrisico’s
Een duurzaamheidsrisico is het risico dat een gebeurtenis of omstandigheid op het gebied van duurzaamheid van negatieve invloed is op de waardeontwikkeling van investeringen.
Multifamily Portfolio III heeft niet tot doel een duurzame of ‘groene’ investering te bieden, noch het promoten van zowel ecologische als sociale kenmerken. De onderliggende proposities houden geen rekening met de EU-criteria voor ecologisch duurzame economische activiteiten.
In het investeringsbeleid worden echter wel duurzaamheidsrisico’s in aanmerking genomen. Ten aanzien van de onderliggende proposities wordt rekening gehouden met tal van factoren die van invloed kunnen zijn op de waardeontwikkeling. Omdat duurzaamheidsrisico’s van negatieve invloed kunnen zijn op deze waardeontwikkeling, maken deze aspecten hier eveneens deel van uit. Zo worden bijvoorbeeld bij de renovatie of ontwikkeling van een complex
energie- en waterbesparende maatregelen genomen om de belasting voor het milieu te verminderen, maar tevens om de operationele kosten te verlagen. De beheersing van deze duurzaamheidsrisico’s en daarmee de hoogte van de operationele kosten spelen dan ook een rol in het monitoren of de investering voldoet aan de gestelde eisen.
Duurzaamheidsfactoren
Duurzaamheidsfactoren zijn bijvoorbeeld ecologische, sociale en werkgelegenheidszaken, eerbiediging van de mensenrechten en bestrijding van corruptie en omkoping. Duurzaamheidsfactoren kunnen eveneens van invloed zijn op de waardeontwikkeling van investeringen. Investeringen kunnen echter omgekeerd ook van invloed zijn op duurzaamheidsfactoren. Zo zou bijvoorbeeld een investering in fossiele brandstoffen tot meer milieuschade kunnen leiden dan een investering in groene energie.
Hoewel REALIANCE een meer duurzame samenleving ondersteunt, richt zij zich niet specifiek op duurzaamheidsfactoren. De directie van REALIANCE is van mening dat het, gezien haar investeringsbeleid, op dit moment niet betekenisvol is om de belangrijkste ongunstige effecten van investeringsbeslissingen op duurzaamheidsfactoren te meten. De directie van REALIANCE zal doorlopend afwegen of zij op enig moment een duurzaamheidsverklaring wenst af te geven voor haar proposities, waaronder Multifamily Portfolio III, en sluit niet uit dat zij een dergelijke verklaring in de toekomst wél zal afgeven. Dit is met de korte looptijd echter niet de verwachting.
23
Project
The Columns at Paxton Lane
24 INVESTMENT MEMORANDUM
MULTIFAMILY PORTFOLIO III THE COLUMNS AT PAXTON LANE
Projectnaam
The Columns at Paxton Lane
Locatie
4305 Paxton Ln SW, Lilburn, Georgia 30047, USA
Lokale partner
InterCapital Group (ICG)
Propertymanager
Dayrise Residential
Categorie
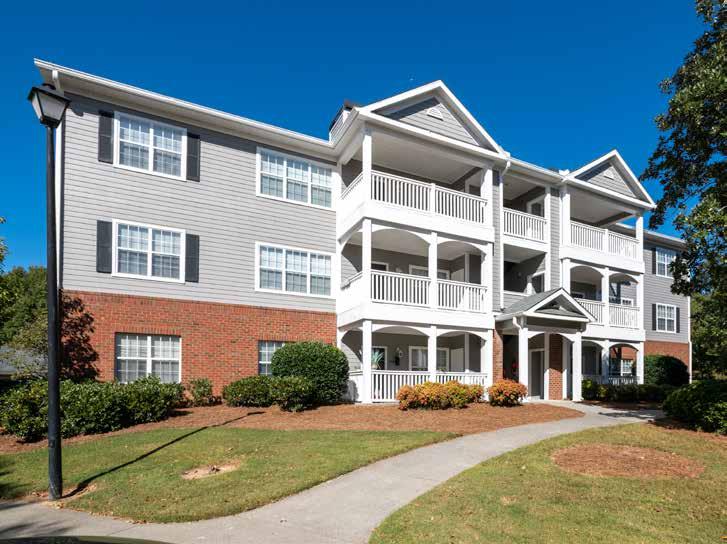
296 bestaande huurappartementen met verbeterpotentieel
Verwachte investeringshorizon
Drie tot vijf jaar
Exitstrategie Verkoop aan een (eind)belegger, dan wel aanhouden na herstructurering
Totale investering US$ 75.328.500
Bankfinanciering US$ 43.250.000 (57%)
The
Structuur Deelname via Multifamily Portfolio III Capital LP in onderliggende projectvennootschap The Columns LP.
Prognose bruto totaalrendement MFP III Capital LP
71% exclusief (63,2% inclusief) rendement mezzanine kapitaal
Prognose bruto rendement MFP III Capital LP
14,2% exclusief (12,6% inclusief) mezzanine kapitaal, per jaar (ROI)
Vergoeding mezzanine kapitaal
6% per jaar, plus 2% per jaar bij verkoop (indien winst dat toelaat)
Uitkering aan Multifamily Portfolio III
(Eén of twee keer per jaar) 6% vanaf het tweede jaar
Onderscheidend
• Financieringstermijn zeven jaar, aflossingsvrij en met gunstig gefixeerde rente (5,28%).
• Huurpotentie in reguliere huurprijzen alsook in verbeterpotentieel doordat alle units momenteel nog niet zijn gerenoveerd.
• Gwinnett County is een van de snelst groeiende submarkten van Atlanta.
Aan beleggen/investeren in voorliggende vastgoedpropositie zijn risico’s verbonden. Een participatie in Multifamily Portfolio III, die een indirect belang heeft in het ontwikkelen, exploiteren en/of renoveren van verschillende vastgoedprojecten in de US, heeft een risicodragend karakter. Het resultaat zal mede afhangen van de (markt)ontwikkelingen die buiten de directe invloedsfeer van de initiatiefnemer/assetmanager en de lokale partner liggen. Zoals bij elke belegging is het te verwachten rendement op basis van veronderstellingen opgesteld. De belangrijkste risico’s die aan onderhavige investering zijn verbonden, zijn beknopt beschreven in het hoofdstuk Risicoprofiel.
De onderlinge bedragen kunnen bij closing afwijken
(projectvennootschap) US$
US$ 26.400.000
US$ 1.400.000 Initiatiefnemers US$ 3.288.500
vergoeding US$ 990.000
Columns LP Risicodragend vermogen
32.078.500 Waarvan: Multifamily Portfolio III Capital LP
Multifamily Portfolio III German Capital LP
Uitgestelde
US$
Eigen vermogen US$ 19.752.518
US$ 6.647.482
Multifamily Portfolio III Capital LP Risicodragend vermogen
26.400.000 Waarvan:
Mezzanine kapitaal
25
Project The Columns at Paxton Lane
Locatie
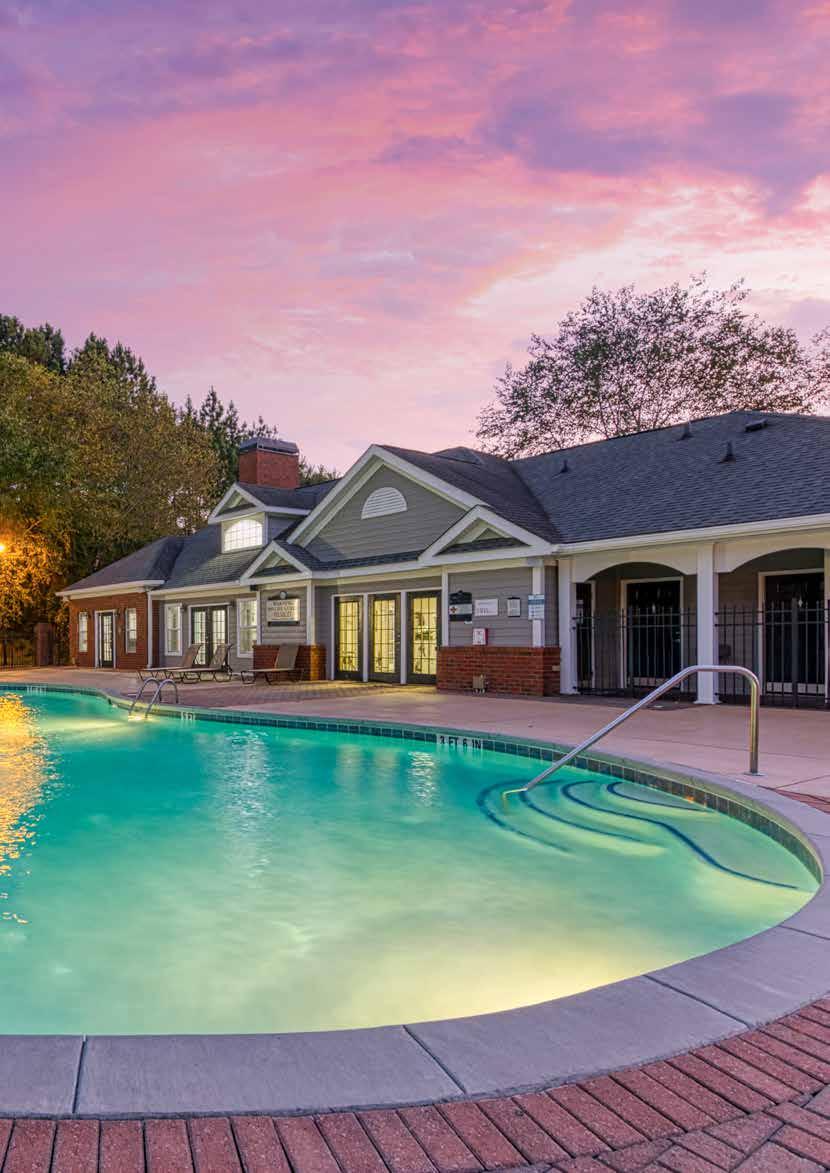
The Columns at Paxton Lane, Lilburn, Gwinnett County, is gelegen in een van de snelst groeiende logistieke/industriële regio’s van Atlanta. In de omgeving bevinden zich onder andere:


• Amazon Fulfillment Center, Sugarloaf Corporate District
• Internationaal vliegveld (Hartsfield-Jackson) ligt op 25 mijl
• Een grote hoeveelheid retail (Killian Hill Village Shopping Center, PetSmart, The Exchange at Gwinnett, Sugarloaf Mills)



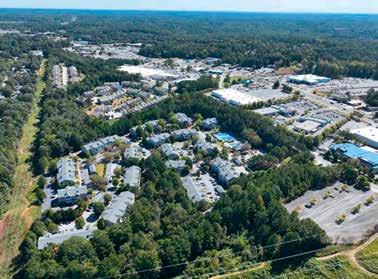
• Groenvoorzieningen (Camp Creek Greenway, Lake Sidney Lanier)



• Entertainment
• Onderwijs
De toekomstige werkgelegenheid wordt gestimuleerd door de verdere ontwikkeling van The Exchange at Gwinnett (food hall en suites), Rowen Development Center en Amazon’s Distribution Center.
Complex
Het appartementencomplex bestaat uit 296 huurappartementen, verdeeld over zeventien gebouwen. Met een dichtheid van 31 woningen per hectare is het een aangenaam en weids opgezet complex. Het terrein is daarnaast voorzien van 602 parkeerplaatsen (parkeerratio van ruim 2).
Het complex verkeert in een technisch goede staat. Zo zijn recentelijk onder andere de volgende werkzaamheden uitgevoerd:
• De daken zijn in 2016 vervangen; gemiddelde levensduur van vijftien tot twintig jaar
• De warmwatervoorzieningen zijn tussen 2019 en 2022 vervangen
• De verlichting van de bijgebouwen is in 2020 vervangen
• Het clubhuis is in 2021 geüpgraded
• Het exterieur van de gebouwen is in 2022 geschilderd
Daarnaast omvat het complex de volgende gemeenschappelijke voorzieningen:
• Gerenoveerd clubhuis
• Dog park
• Fitness center
• Internetcafé


• Zwembad
• Speeltuin
• Verlichte tennisbanen
• Picknick area met grill
De appartementen hebben momenteel de volgende kenmerken: hoge plafonds, witte keukenapparatuur, patio of balkon met opbergruimte, aparte eethoek en aansluitingen voor was- en droogmachine. Een aantal appartementen
HARTSFIELD-JACKSON INT’L AIRPORT MIDTOWN 109KJOBS BUCKHEAD 100K JOBS TUCKER 20K JOBS CENTRAL PERIMETER 135KJOBS DULUTH 20K JOBS SUGARLOAF OFFICECORRIDOR 40K JOBS THE COLUMNS AT PAXTON LANE ALPHARETTA 112KJOBS JOHNS CREEK 20KJOBS DOWNTOWN 150K JOBS AMAZON FULFILLMENT CENTER 5KJOBS 20 75 85 285 STONE MOUNTAIN HIGHWAY STONE MOUNTAIN STONE MOUNTAIN KILLIAN HILL VILLAGE SHOPPINGCENTER THE COLUMNS AT PAXTON LANE INTERNATIONAL REAL ES TATE PA R TNERS INTERNATIONAL REAL ES TATE PA R TNERS INVESTMENT MEMORANDUM 26
MULTIFAMILY PORTFOLIO III THE COLUMNS AT PAXTON LANE
hebben daarnaast een uitbouw of erker, zwarte keukenapparatuur, een eigen entree, vuurhaard en inloopkast. Het huidige afwerkingsniveau biedt de mogelijkheid om de appartementen naar een hoger niveau te tillen door renovatie.
Type appartement # Units Opp. sq. ft. Gem. huur/ maand Gem. huur/ mnd./sq. ft. Markthuur mnd./sq. ft. 1BR-1BA 20 801 US$ 1.346 US$ 1,68 US$ 1,89 1BR-1BA 36 888 US$ 1.368 US$ 1,54 US$ 1,77 1BR-1BA 20 806 US$ 1.372 US$ 1,53 US$ 1,73 2BR-1BA 20 1.131 US$ 1.498 US$ 1,32 US$ 1,51 2BR-2BA 44 1.156 US$ 1.592 US$ 1,38 US$ 1,51 2BR-2BA 108 1.220 US$ 1.606 US$ 1,32 US$ 1,47 3BR-2BA 48 1.411 US$ 1.827 US$ 1,29 US$ 1,38 Totaal/gem. 296 1.145 US$ 1.570 US$ 1,37 US$ 1,52 Parkeerplaatsen 602 85 Boven/links Clubhuis met zwembad/situatietekening 2 BR 58% 1 BR 26% 3 BR 16% BR: bedroom BA: bathroom A Clubhouse B Swimming Pool C Tennis Courts D Picnic Area with Grill E Mail Kiosk F Nature Area
mix
gemiddelde grootte van 1.145 sq. ft. Paxton Lane A B C D D E F 100 200 300 400 500 600 7 00 800 900 1000 1100 1200 1300 1400 1500 1600 1700
Unit
Het complex kent een mix van verschillende typen huurappartementen (van 801 tot 1.411 sq. ft.), met een
27
INVESTMENT MEMORANDUM 28
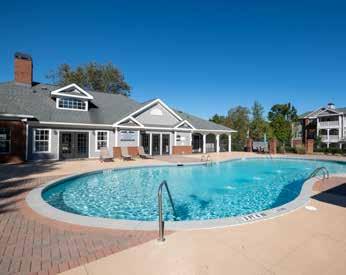
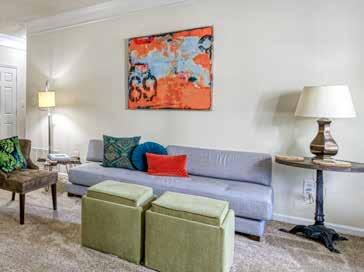
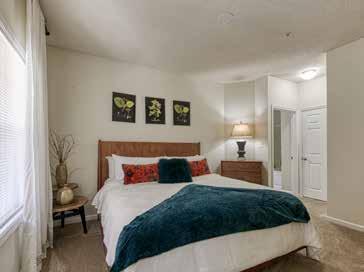
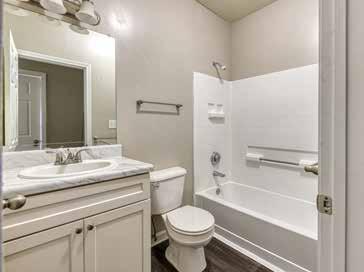
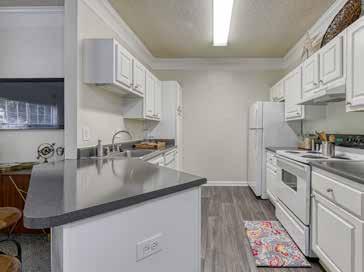
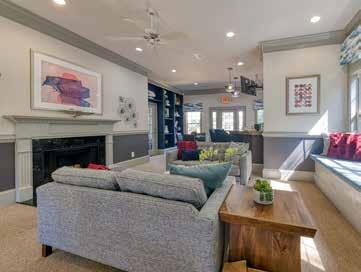
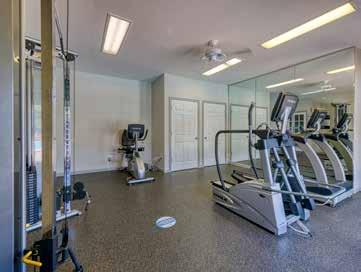
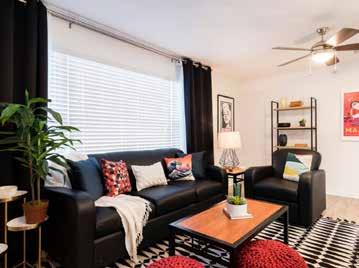
Boven Interieur, gemeenschappelijke gym en clubhuis van The Columns at Paxton Lane
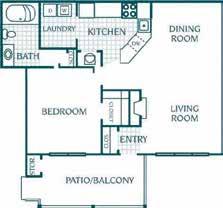
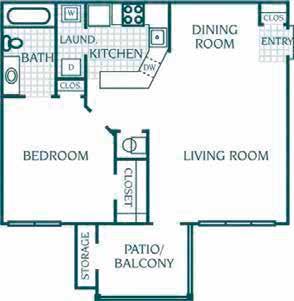
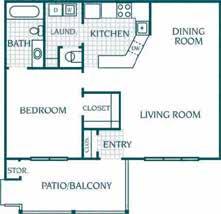
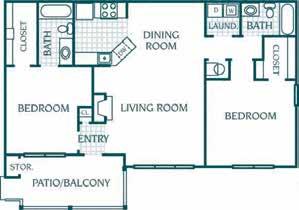
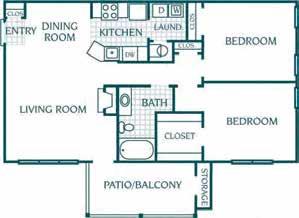
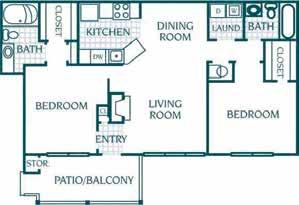
The Columns at Paxton Lane 1 Bedroom | 1 Bathroom | 801sq. ft. 1 Bedroom | 1 Bathroom | 888 sq. ft. 2 Bedroom | 2 Bathroom | 1.220 sq. ft. 2 Bedroom | 1 Bathroom | 1.131 sq. ft. 2 Bedroom | 2 Bathroom | 1.156 sq. ft. 1 Bedroom | 1 Bathroom | 806 sq. ft. 3 Bedroom | 2 Bathroom | 1.411 sq. ft.
Plattegronden
COLUMNS
LANE 29
MULTIFAMILY PORTFOLIO III THE
AT PAXTON
INVESTMENT MEMORANDUM 30
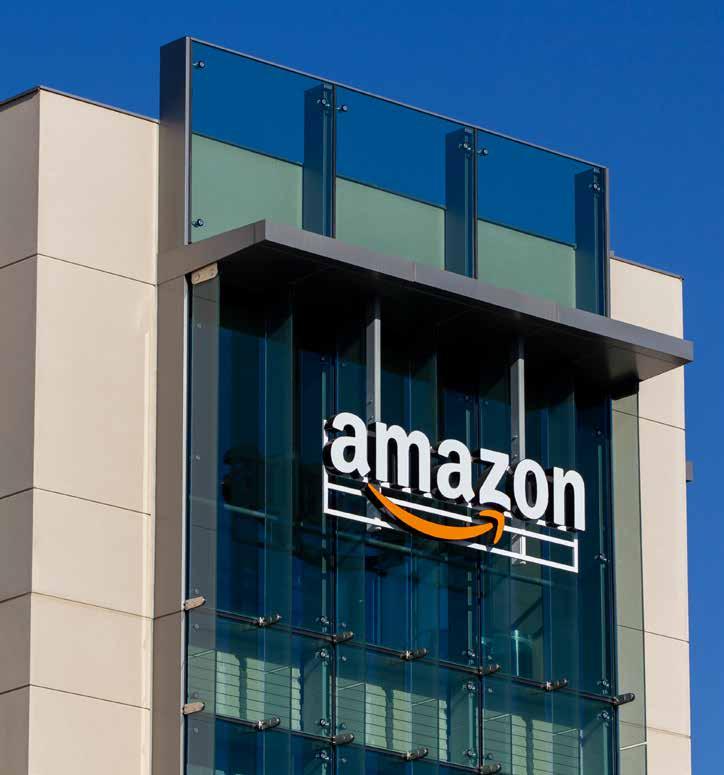
Boven Amazon Fulfillment Center
MULTIFAMILY PORTFOLIO III THE COLUMNS AT PAXTON LANE
Huurreferenties The Columns at Paxton Lane
3
2 4 1
Het gemiddelde inkomen van huishoudens in het complex is US$ 5.555 per maand, hetgeen drieënhalf keer de gemiddelde huur is. In de markt is daarentegen een multiple van drie keer gebruikelijk, waardoor de huur – bij een gelijkblijvend inkomen – zou kunnen oplopen tot US$ 1.850 per maand.
De gemiddelde woonduur in dit complex is veertig maanden, waarbij 68% van de bewoners hier een jaar of langer woont.
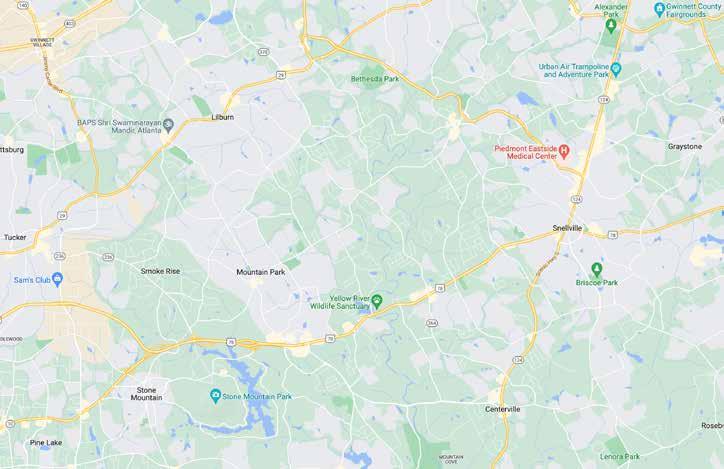
Nr Omschrijving # Units Bouwjaar Bezettingsgraad Gem. opp. (sq. ft.) Markthuur Eff. huur Eff. huur/ sq. ft. 1 Stonecreek on the Green 150 2003 89% 1.108 US$ 1.879 US$ 1.879 US$ 1,70 2 Artistry at Bethesda Park 222 2001 97% 1.181 US$ 1.837 US$ 1.837 US$ 1,56 3 Grove Parkview 268 1988 94% 868 US$ 1.808 US$ 1.808 US$ 2,08 4 The Views 256 1987 95% 1.010 US$ 1.745 US$ 1.745 US$ 1,73 Totaal/gemiddeld 238 1995 93% 1.062 US$ 1.802 US$ 1.767 US$ 1,66 The Columns at Paxton Lane 296 1996 93% 1.145 US$ 1.742 US$ 1.565 US$ 1,37 INTERNATIONAL REAL ES TATE PA R TNERS
31
INVESTMENT MEMORANDUM
Verkoopreferenties The Columns at Paxton Lane
2 4
6
5
INTERNATIONAL REAL ES TATE PA R TNERS
1 3
In de nabije omgeving is slechts een beperkt aantal nieuwe opleveringen gepland:
• Parkwood Terrace (74 units). Bestaande uit zogenaamde townhomes van circa 1.840 square feet en huurprijzen vanaf US$ 2.200 per maand. De (toekomstige) bewoners van dit complex zijn met deze oppervlaktes en huurprijzen een andere doelgroep dan voor Columns at Paxton Lane van toepassing is.
• The Tomlin (262 units). Het complex wordt momenteel verhuurd (44% bezetting), waardoor huurprijzen bij volledige verhuur aanzienlijk hoger zullen liggen. De huidige – lagere – huurprijzen liggen boven de gemiddelde huurprijzen van Columns at Paxton Lane. Ook voor deze nieuwe toevoeging zullen de prijzen naar verwachting, ook na premiums voor renovaties, aanzienlijk hoger liggen.
Naast deze twee nieuwbouwprojecten zijn in de directe omgeving geen nieuwe ontwikkelingen gepland.
Rechts The Columns at Paxton Lane
32 Nr Omschrijving # Units Bouwjaar Verkoopprijs Prijs per unit Periode verkoop 1 The Square at Lawrenceville 142 1998 US$ 40.200.000 US$ 283.099 Juni 2022 2 Retreat at Arc Way 284 1986 US$ 71.400.000 US$ 251.408 April 2022 3 Stonecreek on the Green 150 2003 US$ 36.750.000 US$ 245.000 December 2021 4 Park 156 222 2001 US$ 54.000.000 US$ 243.243 November 2021 5 Views at Jacks Creek 256 1987 US$ 63.350.000 US$ 247.461 November 2021 6 Durant at Sugarloaf 300 2000 US$ 69.544.000 US$ 231.813 November 2021 Totaal/gemiddeld 226 1996 US$ 55.874.000 US$ 250.337 The Columns at Paxton Lane 296 1996 US$ 66.000.000 US$ 222.973 Q1 2012 Incl. renovatiebudget 296 1996 US$ 72.216.000 US$ 243.973 Q1 2023
INVESTMENT MEMORANDUM
Project
The Columns at Paxton Lane
Investering zeven jaar, tegen 5,28%. Gedurende de looptijd is er geen aflossingsverplichting. De stabiliteit en zekerheid van de lening zijn, in een tijd waarin de rente sterk fluctueert, een belangrijk kenmerk van onderhavige propositie.
• Een deel van de vergoeding voor de initiatiefnemers (US$ 990.000) wordt uitgesteld tot moment van verkoop.
• Het vermogen in de onderhavige propositie wordt voor een deel van 9,3% aangemerkt als mezzanine kapitaal. De vergoeding en terugbetaling van dit kapitaal zijn preferent aan het reguliere eigen vermogen, maar achtergesteld aan de bankfinanciering. De vergoeding voor het mezzanine kapitaal bedraagt 6% op jaarbasis met een additionele vergoeding bij verkoop van 2% per jaar, indien de winst daarvoor toereikend is.
• Het preferente rendement voor het reguliere eigen vermogen bedraagt 6% per jaar.
• De uitkeringen voor het mezzanine kapitaal en het reguliere eigen vermogen aan Multifamily Portfolio III zullen naar verwachting 6% van het kapitaal bedragen en aanvangen vanaf het tweede jaar. De nog niet uitgekeerde vergoeding en het preferent rendement worden bij verkoop uitgekeerd indien de winst daarvoor toereikend is.
Toelichting exploitatieoverzicht (rechts)
Toelichting investeringsopzet
• De aankoopprijs bedraagt US$ 222.973 per appartement. Op basis van de gerealiseerde verkoopprijzen en huidige marktomstandigheden is deze prijs naar de mening van de initiatiefnemers reëel.
• De aankoop-cap rate bedraagt 4,81% op basis van de T3 NOI (bij tekenen koopovereenkomst). Doordat de nieuw afgesloten huren de afgelopen maanden hoger zijn, stijgt de NOI en daarmee de aankoop-cap rate. De cap rate op basis van het totale investeringsbedrag bedraagt 4,2%, waarbij moet worden aangemerkt dat hierin de renovatiekosten zijn meegenomen die bijdragen aan verhoging van de huurinkomsten.
• De renovatiekosten bestaan voor een deel voor de gemeenschappelijke ruimtes (US$ 1.480.000) en een deel voor de appartementen (US$ 4.736.000, zijnde gemiddeld US$ 16.000 per appartement). De aanname voor het aantal te renoveren woningen per jaar is als volgt: 15% jaar 1, 30% jaar 2 en 3, 25% jaar 4.
• De totale investering zal naar verwachting voor 57,4% worden gefinancierd door een lening van Fannie Mae via Greystone uit New York. De rente is reeds gefixeerd voor
• Op basis van de huurpotentie (verschil tussen huidige huur en huurprijzenreferenties, zijnde circa US$ 200/unit/maand) wordt in de eerste jaren gerekend met een hogere dan gemiddelde autonome huurstijging. Vanaf het vierde jaar wordt uitgegaan van een gemiddelde langetermijnhuurgroei van 3%. Daarnaast wordt er een stijging geprognosticeerd als gevolg van de verbeteringen die gedurende de looptijd worden uitgevoerd.
• In de exploitatie wordt verder rekening gehouden met leegstand, concessies en een post voor oninbare huren, waardoor de economische bezettingsgraad in jaar 1 uitkomt op 85,5% en vervolgens zal oplopen. Met een fysieke bezettingsgraad die normaal gesproken rond 95% ligt, zijn er in het budget voldoende mogelijkheden om concessies te verlenen indien de markt dit verlangt en kunnen betalingsproblemen bij huurders adequaat worden opgevangen.
• De operationele kosten zijn voor het eerste jaar gebudgetteerd op 44% van de totale inkomsten. Dit percentage zal door hogere huurinkomsten als gevolg van optimalisatie en renovatie van het vastgoed in het vijfde jaar dalen naar 38%.
• De geprognosticeerde jaarlijkse uitkering van het directe rendement bedraagt 6% vanaf het tweede jaar.
Investeringsopzet
Aankoopprijs complex US$ 66.000.000 Renovatiekosten US$ 6.216.000 Juridische kosten US$ 100.000 Afsluitprovisie banklening US$ 432.500 Kosten inspectie complex US$ 45.000 Verzekeringen & nutsvoorzieningen US$ 60.000 Acquisitievergoeding ICG US$ 990.000 Structurerings- en plaatsingsvergoeding REALIANCE US$ 990.000 Werkkapitaal en reserve US$ 495.000 Totale investering projectvennootschap US$ 75.328.500 Te financieren door: Banklening US$ 43.250.000 Uitgestelde vergoedingen US$ 990.000 Mezzanine kapitaal MFP III Capital LP US$ 6.647.482 Mezzanine kapitaal MFP III German Capital LP US$ 352.518 Eigen vermogen MFP III Capital LP US$ 19.752.518 Eigen vermogen MFP III German Capital LP US$ 1.047.482 Eigen vermogen initiatiefnemers US$ 3.288.500
The Columns at Paxton Lane
34
MULTIFAMILY PORTFOLIO III THE COLUMNS AT PAXTON LANE
Exploitatie
Exploitatieoverzicht The Columns at Paxton Lane
Aannames Aantal units 296 Gemiddeld sq. ft. per unit 1.145 Totaal sq. ft. 338.896 T-3 jaar 1 jaar 2 jaar 3 jaar 4 jaar 5 Huurprijs per sq. ft. per maand (gem.) US$ 1,52 1,64 1,77 1,91 2,01 2,07 Huurprijs per sq. ft. per maand (gem.) na concessies en leegstand US$ 1,26 1,40 1,56 1,72 1,85 1,91 Huurprijs per maand (gem.) US$ 1.746 1.873 2.025 2.181 2.307 2.368 Effectieve huurprijs per maand na concessies en leegstand (gem.) US$ 1.443 1.606 1.789 1.970 2.113 2.192 Huuraanpassing markt n/a 5,00% 4,00% 4,00% 3,00% 3,00% Huuraanpassing na renovatie n/a 2,27% 4,10% 3,74% 2,91% 0,00% Economische bezettingsgraad 82,7% 85,5% 87,6% 89,4% 90,5% 91,6% Inkomsten T-3 jaar 1 jaar 2 jaar 3 jaar 4 jaar 5 Potentiële huurinkomsten US$ 6.200.155 6.510.163 6.770.570 7.041.393 7.252.634 7.470.213 Inkomsten door renovatie US$ 0 141.192 423.576 705.960 941.280 941.280 Overige inkomsten US$ 486.642 515.840 536.474 557.933 574.671 591.911 Leegstand en concessies US$ -972.853 -815.768 -739.645 -679.077 -615.334 -551.929 Oninbare huren US$ -102.305 -130.203 -101.559 -70.414 -72.526 -74.702 Totale inkomsten US$ 5.611.639 6.221.224 6.889.416 7.555.794 8.080.724 8.376.773 Operationele kosten Propertymanagement US$ -168.349 -186.637 -206.682 -226.674 -242.422 -251.303 Administratie en marketing US$ -120.718 -125.547 -130.569 -135.792 -141.223 -146.872 Salarissen US$ -455.441 -473.659 -492.605 -512.309 -532.802 -554.114 Regulier onderhoud US$ -301.097 -313.141 -325.667 -338.693 -352.241 -366.331 Energie en water US$ -326.225 -339.274 -352.845 -366.959 -381.637 -396.902 Onroerendgoedbelasting US$ -803.918 -850.594 -884.617 -920.002 -956.802 -995.074 Verzekeringen US$ -177.600 -177.600 -184.704 -192.092 -199.776 -207.767 Assetmanagementvergoeding incl. kosten US$ 0 -150.000 -153.000 -156.060 -159.181 -162.365 Vervangingsreserve US$ -88.800 -88.800 -88.800 -88.800 -88.800 -88.800 Totale operationele kosten US$ -2.442.149 -2.705.251 -2.819.489 -2.937.381 -3.054.884 -3.169.528 Netto operationeel resultaat (NOI) US$ 3.169.490 3.515.974 4.069.927 4.618.414 5.025.841 5.207.245 Debt Service Coverage Ratio (DSCR) 1,52 1,76 1,99 2,17 2,25 Rentelasten US$ -2.315.317 -2.315.317 -2.315.317 -2.315.317 -2.315.317 Aflossing US$ 0 0 0 0 0 Additionele financieringslasten US$ 0 0 0 0 0 Vergoeding mezzanine kapitaal 6,0% US$ 0 -420.000 -420.000 -420.000 -420.000 Reservering renovatie interieurs US$ 0 0 0 0 0 Kosten LP US$ -15.000 -15.300 -15.606 -15.918 -16.236 Netto resultaat 1.185.657 1.319.310 1.867.491 2.274.606 2.455.692 Percentage van eigen vermogen 5,2% 5,8% 8,2% 10,0% 10,8% Als volgt te verdelen: Direct uitkeerbaar rendement initiatiefnemers US$ 0 197.310 197.310 197.310 197.310 Direct uitkeerbaar rendement MFP III Capital LP US$ 0 1.169.326 1.169.326 1.169.326 1.169.326 Direct uitkeerbaar rendement MFP III German Capital LP 0 78.674 78.674 78.674 78.674 Kasreserve (cumulatief) US$ 1.185.657 1.059.657 1.481.838 2.311.134 3.321.516
35
Rendement
INVESTMENT MEMORANDUM
Verkoopopbrengst en winstverdeling The Columns at Paxton Lane 5 jaar NOI jaar 5 US$ 5.369.610 Cap rate bij verkoop 5,75% Verkoopopbrengst US$ 93.384.520 Af: Verkoopkosten 3% US$ -2.801.536 Netto verkoopopbrengst US$ 90.582.984 Bij: Kasreserve US$ 3.321.516 Af: Achtergestelde vergoedingen US$ -1.287.000 Af: Saldo banklening US$ -43.250.000 Af: Aflossing mezzanine kapitaal US$ -7.000.000 Af: Additionele vergoeding mezzanine kapitaal 2% US$ -700.000 Af: Aanvulling preferent rendement eigen vermogen en mezzanine US$ -1.865.310 Af: Terugbetaling eigen vermogen US$ -24.088.500 Overwinst projectvennootschap US$ 15.713.691 Winstaandeel initiatiefnemers | ROI ≤ 12 % 30% US$ 4.714.107 Winstaandeel Limited Partners | ROI ≤ 12 % 70% US$ 8.736.000 Winstaandeel initiatiefnemers | ROI > 12 % 50% US$ 1.131.792 Winstaandeel Limited Partners | ROI > 12 % 50% US$ 1.131.792 Winstaandeel MFP III Capital LP Winstaandeel MFP III Capital LP 82,0% US$ 8.091.568 Bij: Preferent rendement aanvulling eigen vermogen 6,0% US$ 1.185.151 Totale winstaandeel MFP III Capital LP US$ 9.276.719 Totale bruto uitkering aan MFP III Capital LP Inkomsten uit exploitatieresultaat The Columns at Paxton Lane LP US$ 4.740.604 Winstaandeel in The Columns at Paxton Lane LP US$ 9.276.719 Rendement MFP III Capital LP Totale winst uit exploitatie en verkoop US$ 14.017.323 Totaal rendement voor belastingen 71,0% ROI per jaar 14,2% Totaal rendement voor belastingen incl. emissiekosten 68,9% ROI per jaar 13,8%
36
MULTIFAMILY PORTFOLIO III THE COLUMNS AT PAXTON LANE
Toelichting rendementsberekening
• Het complex wordt naar verwachting na drie tot vijf jaar verkocht dan wel geherstructureerd c.q. geherfinancierd, waarbij het financiële model uitgaat van een periode van zestig maanden. De cap rate bij verkoop is geprognosticeerd op 5,75%, hetgeen 0,94% boven de aankoop-cap rate ligt. Met de verwachting dat de lange rente in de loop van dit jaar zal dalen, is dit uitgangspunt conservatief. Dit geldt zeker voor een gerenoveerd complex op een goede locatie in een van de meest dynamische huurmarkten van de Verenigde Staten.
• Voor bepaling van de verkoopprijs wordt doorgaans gerekend met de NOI van het daaropvolgende jaar. Vanuit conservatieve overwegingen kiest REALIANCE ervoor de NOI van het verkoopjaar zelf te nemen.
• De assetmanagement-vergoeding is in de calculatie voor de verkoopopbrengst gecorrigeerd aangezien een potentiële koper daar geen rekening mee houdt.
• De makelaarscourtage van 1% tot 1,5% over de verkoopprijs wordt voldaan uit de dispositievergoeding. Het restant komt toe aan de initiatiefnemers en is voor de begeleiding van de verkoop en afwikkeling van de gehele structuur.
• Van overwinst is sprake na toerekening van het preferent rendement, welke in beginsel voor een belangrijk deel gedurende de looptijd van het project zal worden uitgekeerd en voor het restant bij verkoop. De overwinst wordt tot en met enkelvoudige ROI van 12% per jaar voor 70/30 verdeeld tussen de Limited Partners en de initiatiefnemers. Bij een hogere ROI is de verdeling van de overwinst 50/50 verdeeld.
Er is voor een aantal scenario’s een gevoeligheidsanalyse uitgewerkt, waarin naast de variatie in de cap rate additionele huurconcessies van 5% of 10% zijn opgenomen.
Scenarioanalyse
Cap rate Break-even cap rate Extra huurconcessies 5,25% 5,75% 6,25% (ROI 0%) 0,0% 18,2% 14,2% 10,9% 7,7% -/- 5% 14,1% 10,3% 6,4% 7,0% -/- 10% 9,8% 5,6% 0,5% 6,3%
bij 4-jaar exploitatie (ROI per jaar)
37
Project The Monroe
38 INVESTMENT MEMORANDUM
Projectnaam
The Monroe Locatie
1150 Clarizz Blvd, Bloomington, Indiana 47401, USA
Lokale partner
Campus Realty Advisors (CRA)
Propertymanager Campus Realty Management
Categorie
254 units/796 studentenkamers met verbeterpotentieel
Verwachte investeringshorizon Drie tot vijf jaar
Exitstrategie
Verkoop aan een (eind)belegger, dan wel aanhouden na herstructurering
Totale investering US$ 56.250.175
Bankfinanciering US$ 36.029.500 (64%) The Monroe LP
Structuur
REALIANCE neemt deel met twee tot vier participaties.
Prognose bruto totaalrendement MFP III Capital LP
64,7% over vier jaar
Prognose bruto rendement MFP III Capital LP
16,2% per jaar (ROI)
Uitkering aan Multifamily Portfolio III
(Eén of twee keer per jaar) 6% vanaf jaar 2
Onderscheidend
• Nabij een gerenommeerde Tier 1-universiteit met een sterke enrollment-ontwikkeling.
• Potentiële huurgroei van circa 25% ten opzichte van markthuur.
• Lokale partner heeft aan onderhavige universiteit gestudeerd.
• De aankoopprijs is circa 30% lager dan referenties.
Aan beleggen/investeren in voorliggende vastgoedpropositie zijn risico’s verbonden. Een participatie in Multifamily Portfolio III, die een indirect belang heeft in het ontwikkelen, exploiteren en/of renoveren van verschillende vastgoedprojecten in de US, heeft een risicodragend karakter. Het resultaat zal mede afhangen van de (markt)ontwikkelingen die buiten de directe invloedsfeer van de initiatiefnemer/assetmanager en de lokale partner liggen. Zoals bij elke belegging is het te verwachten rendement op basis van veronderstellingen opgesteld. De belangrijkste risico’s die aan onderhavige investering zijn verbonden, zijn beknopt beschreven in het hoofdstuk Risicoprofiel.
De onderlinge bedragen kunnen bij closing afwijken
(projectvennootschap) US$
Waarvan: Multifamily
US$
Multifamily Portfolio
German
LP US$ 881.980 T2 Investments US$ 4.040.000 CRA US$ 2.020.000
Risicodragend vermogen
20.220.675
Portfolio III Capital LP
13.278.695
III
Capital
Risicodragend
US$ 13.550.000 Waarvan: Risicodragend vermogen in
US$ 13.278.695 Plaatsingsvergoeding US$ 215.458 Opstartkosten US$ 55.847
Deelname via Multifamily Portfolio III Capital LP in onderliggende projectvennootschap The Monroe LP. Multifamily Portfolio III Capital LP
vermogen
The Monroe LP
39
MULTIFAMILY PORTFOLIO III THE MONROE
Project The Monroe
Locatie
The Monroe, Bloomington, Indiana, is gelegen bij Indiana University (Tier 1). In de omgeving bevindt zich onder andere werkgelegenheid (bijvoorbeeld het Amazon Fulfillment Center, Sugarloaf Corporate District), restaurants, entertainmentmogelijkheden en Paynetown Staterecreatiegebied.
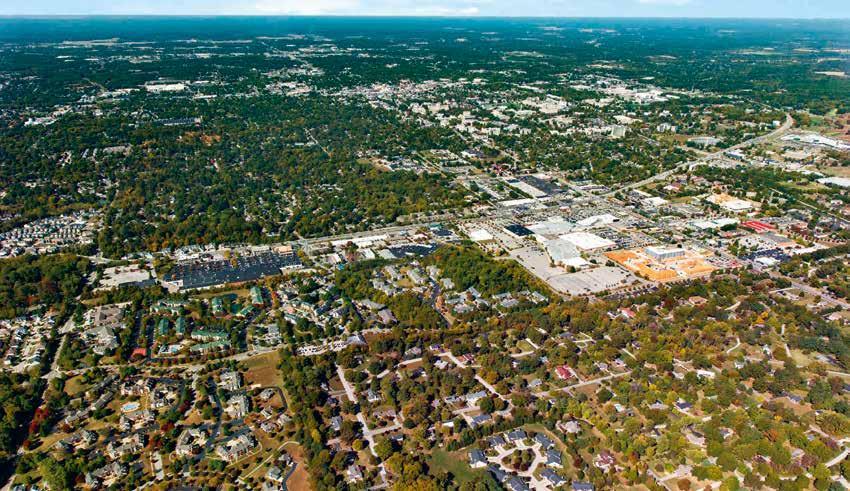
De locatie is gevestigd op South Clarizz Boulevard, naast de intersectie met East More Pike. De universiteit is onder andere met het openbaar vervoer (twee bushaltes bij het complex, vier bussen per uur) in tien minuten te bereiken.
Complex
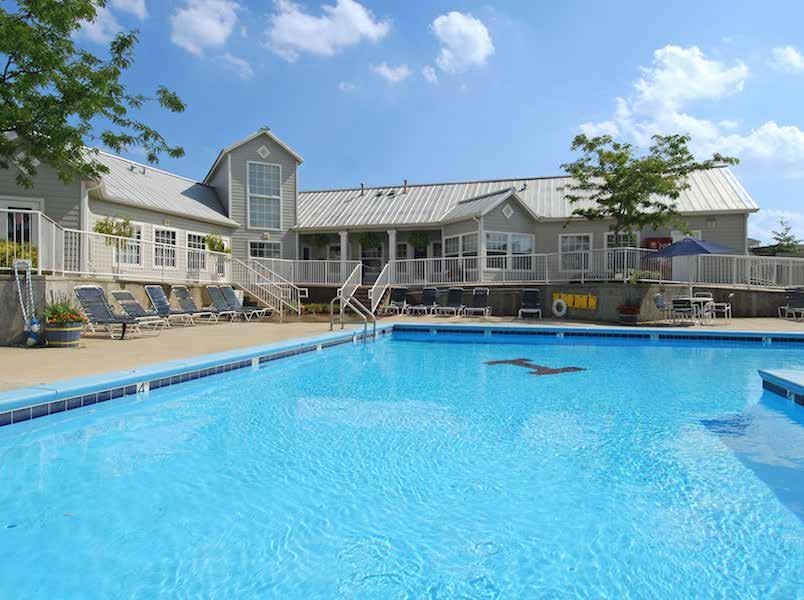
Het complex is gebouwd in 1999 en bestaat uit zestien gebouwen met voornamelijk drie verdiepingen. In het complex zijn de gebruikelijke gemeenschappelijke voorzieningen
aanwezig:
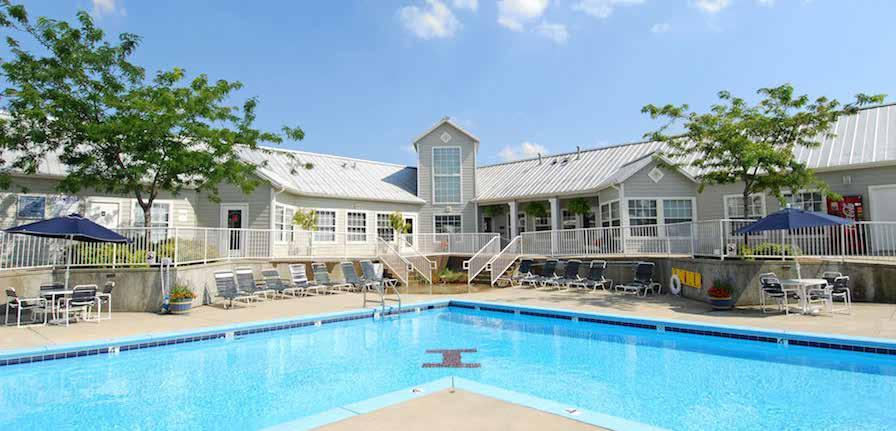
• Resort-style zwembad
• Zonnedek
• Fitness, tennisbaan, basketbal- en volleybalcourt


• Koffiebar en cybercafé
• Tv-lounge en gamekamer
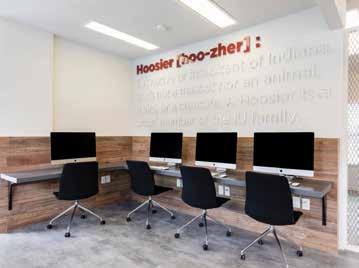
• Studieruimte met iMacs
Het terrein is daarnaast voorzien van 867 parkeerplaatsen (parkeerratio van ruim 1).
De gebouwen bestaan uit 254 units/796 studentenkamers met de volgende kenmerken:
• Een eigen badkamer per kamer
• Zwarte keukenapparatuur en lichthouten keukenkasten
• Formica keukenbladen
• Vinyl vloerbedekking in de appartementen, tapijt in de slaapkamers
• Volledig gemeubileerd met tv
• Open plattegrond
• Wasmachine en droger
Het huidige afwerkingsniveau biedt de mogelijkheid om de
INTERNATIONAL REAL ES TATE PA R TNERS INVESTMENT MEMORANDUM 40
MULTIFAMILY PORTFOLIO III THE MONROE
gerenoveerd/gemoderniseerd, de meubels vervangen en wordt er nieuwe verlichting geplaatst.
Indiana University
De Tier 1-universiteit is gesticht in 1820 en bestaat uit zeven campussen en twee regionale centers, waarbij de Bloomington-campus de belangrijkste locatie is. De universiteit biedt zestien verschillende studierichtingen aan, zoals een School of Medicine, School of Law en School of Business. Daarnaast zijn er legio studentenorganisaties. De kwaliteit van het onderwijs en het leven en verblijven op de campus zorgt ervoor dat de universiteit goed scoort in bepaalde rankings (volgens U.S. News & World report):
#1 Nonprofit management graduate program
#1 Environmental policy and management graduate program
#1 Public affairs graduate program
#2 Best college campus in Indiana
#1 Online M.B.A. program
#2 Social psychology graduate program
Daarnaast, en gelijk de belangrijkste fundamentele driver voor studentenhuisvesting, vertaalt de kwaliteit van onderwijs en campus zich in een hoog en oplopend aantal inschrijvingen (enrollments).
Voor collegejaar 2022-2023 zijn de enrollments verder toegenomen tot circa 47.000 (+3,7%). Ook de komende jaren wordt nog een stijging voorzien, hetgeen een gunstig vooruitzicht is voor de studentenhuisvestingsmarkt. Interessant om te vermelden is dat Randy Herron (manager/eigenaar van CRA) op onderhavige universiteit heeft gestudeerd en daarmee zeer bekend is met de universiteit en de omgeving.
Unit mix
Het complex kent een mix van verschillende typen units met studentenkamers, met een gemiddelde grootte van 1.043 sq. ft. voor een unit en 333 sq. ft. voor een studentenkamer.
Type appartement # Units # Kamers % Mix Gem. opp. unit (sq. ft.) Gem. huur/ mnd./bed 2BR-1BA 37 4 0,8% 824 US$ 710 2BR-2BA 46 74 14,6% 784 US$ 710 2BR-2BA Deluxe 25 92 18,1% 784 US$ 715 2BR-2BA Deluxe + Upgraded 68 50 9,8% 784 US$ 760 4BR-2BA 57 272 26,8% 1.240 US$ 520 4BR-2BA Deluxe 19 228 22,4% 1.240 US$ 525 4BR-2BA Deluxe + Upgraded 254 76 7,5% 1.240 US$ 605 Totaal/gem. 867 796 100% 1.043 US$ 586 Parkeerplaatsen 602 School year Total enrollment Number change Percent change Under graduate enrollment U.G. % change Graduate enrollment Graduate % change Freshman enrollment % of Student body IS Freshman 2012 42.133 -598 -1,40% 32.371 0,53% 9.762 -4,18% 7.962 18,90% 2013 42.351 218 0,52% 32.396 0,08% 9.955 1,98% 7.658 18,08% 2014 42.673 322 0,76% 32.676 0,86% 9.997 0,42% 7.562 17,72% 2015 43.171 498 1,17% 33.021 1,06% 10.150 1,53% 8.765 20,30% 2016 43.748 577 1,34% 33.278 0,78% 10.511 3,56% 8.353 19,09% 2017 43.710 -38 -0,09% 33.429 0,45% 10.281 -2,19% 8.188 18,73% 2018 43.503 -207 -0,47% 33.301 -0,38% 10.202 -0,77% 8.194 18,84% 2019 43.260 -243 -0,56% 33.084 -0,65% 10.176 -0,25% 8.291 19,17% 2020 43.064 -196 -0,45% 32.989 -0,29% 10.078 -0,96% 7.928 18,41% 2021 45.328 2.264 5,26% 34.253 3,83% 11.075 9,89% 9.482 20,92% BR: bedroom BA: bathroom Enrollments Indiana University
41
INVESTMENT MEMORANDUM 42
Boven
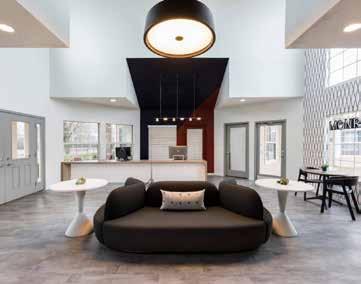
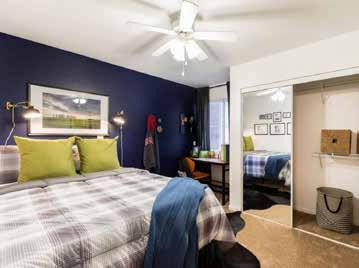
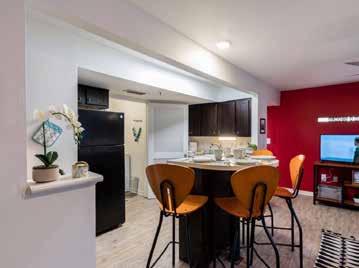
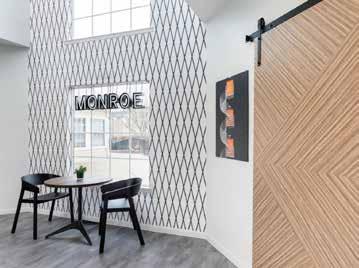
Interieur en gemeenschappelijke ruimtes van The Monroe
Plattegronden The Monroe
MULTIFAMILY PORTFOLIO III THE MONROE
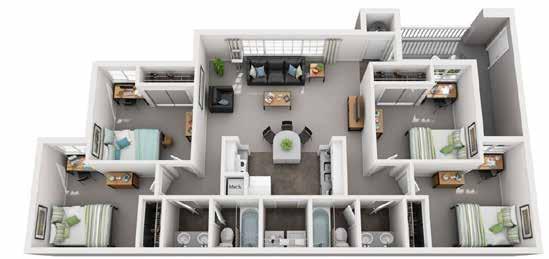
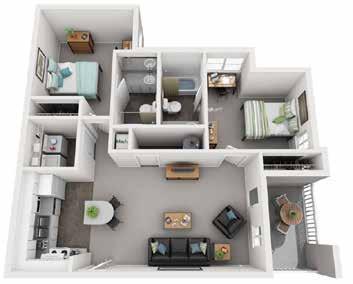 2 Bedroom | 2 Bathroom | 784 sq ft.
4 Bedroom | 2 Bathroom | 784 sq ft.
43
Huurreferenties
Voor studiejaar 2022-2023 hebben circa 47.000 studenten zich ingeschreven voor een van de opleidingen van de universiteit. Op het universiteitsterrein (on-campus) zijn 13.000 bedden beschikbaar – 28% van het aantal studenten. Hierdoor zijn 34.000 studenten aangewezen op huisvesting buiten het universiteitsterrein (off-campus). Dit kan zijn in specifieke studentenhuisvesting (purpose-built) of in reguliere huisvesting zoals huurwoningen. De laatste categorie geniet vanwege de beperkte privacy en het gebrek aan voorzieningen doorgaans niet de voorkeur van studenten. Daarnaast is een regulier appartement niet per kamer te huren.
Wanneer on-campus en purpose-built housing voorziet in maximaal 50% van de benodigde studentenkamers, wordt dit als een gezonde markt gezien. In de onderhavige situatie is het onder dit percentage.
In de omgeving zijn 7.863 purpose-built studentenkamers beschikbaar – circa 17% van het aantal studenten. Waarbij
de belangrijkste referenties zijn in te delen in drie submarkten: Mall Submarket (waar The Monroe onderdeel van is), Downtown Submarket en Stadium Submarket (zie figuur 4).
The Monroe kent een type met twee studentenkamers en een type met vier studentenkamers. Het type met twee studentenkamers is het een na goedkoopste en heeft een huurprijs die 28% lager is dan het marktgemiddelde van dit type. Het type met vier studentenkamers is het goedkoopst en heeft een huurprijs die 33% lager is dan het marktgemiddelde van dit type.
Hoewel er nieuwe ontwikkelingen hebben plaatsgevonden, is een deel van de bestaande studentenhuisvesting omgezet naar conventionele appartementen waardoor er netto 1.500 bedden zijn bijgekomen.
Daarnaast ligt het overige aanbod bijvoorbeeld verder van de campus en/of is niet purpose-built.
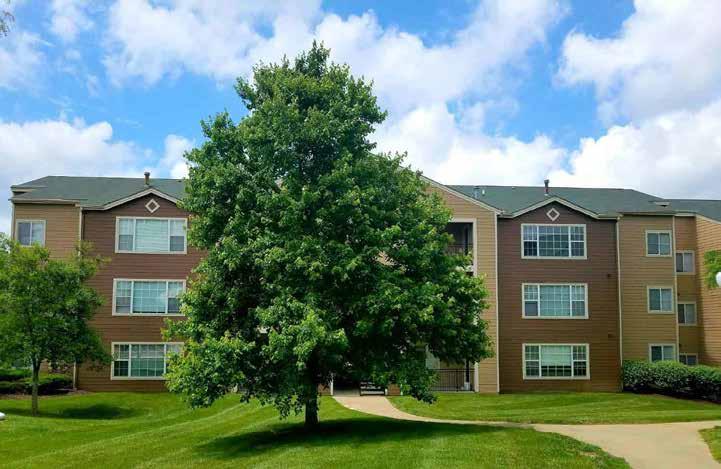
Boven Exterieur The Monroe
MEMORANDUM 44
INVESTMENT
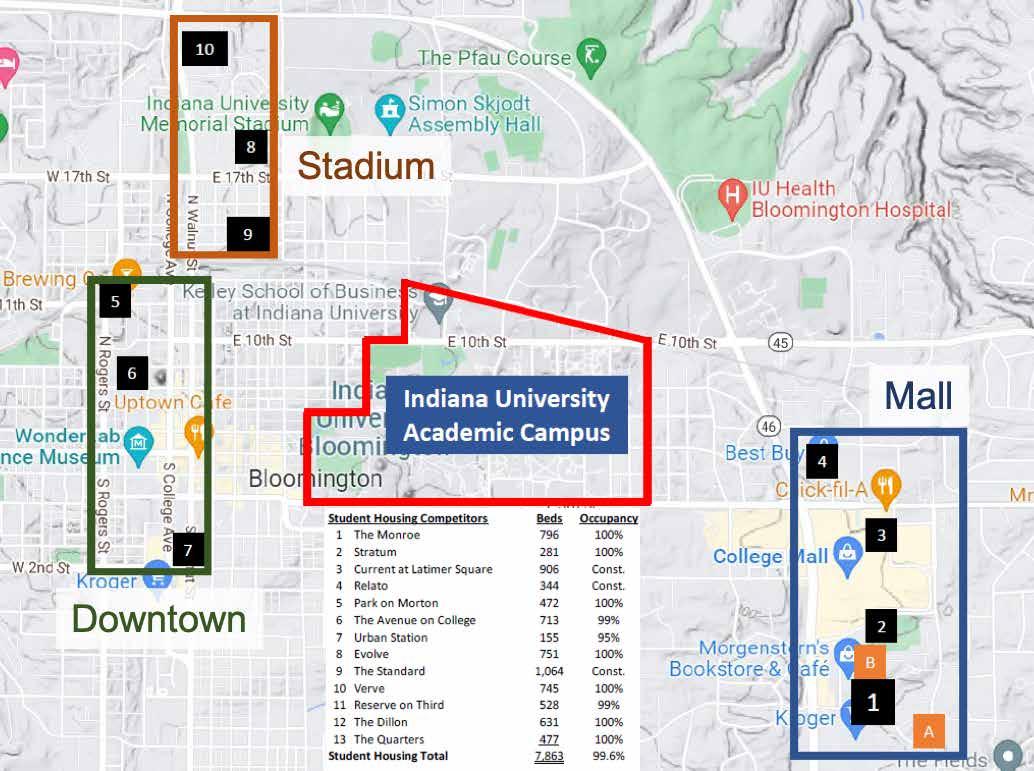
Nr Omschrijving # Units/ kamers Bouwjaar Bezettingsgraad Huur type 2-kamer Huur type 4-kamer 2 Stratum 180/281 2009 100% US$ 780 US$3 Current at Latimer Square 340/906 2023 0% US$ 1.065 US$ 885 4 Relato 234/344 2023 0% US$ 1.114 US$5 Park on Morton 152/472 2014 100% US$ 1.070 US$ 975 6 The Avenue on College 228/713 2004 99% US$ 975 US$ 865 7 Urban Station 155 2016 95% US$ 1.090 US$ 1.020 8 Evolve 279/751 2018 100% US$ 1.274 US$ 1.114 9 The Standard 1.064 2023 0% US$ 1.380 US$ 1.180 10 The Verve 242/745 2022 100% US$ 1.254 US$ 1.024 Totaal/gemiddeld 2015 96% US$ 1.080 US$ 964 The Monroe 254/796 1997 100% US$ 795 US$ 649
Figuur 4 Indiana University student housing property map
MONROE 45
MULTIFAMILY PORTFOLIO III THE
INVESTMENT MEMORANDUM
Verkoopreferenties The Monroe
The Monroe, gelegen in de Mall Submarket, kan worden aangekocht voor een aantrekkelijke prijs van US$ 59.709 per studentenkamer. Hetgeen minimaal 30%
lager is dan de transacties in Bloomington. Daarnaast is de aankoop-cap rate met 5,6% gunstiger dan de gerealiseerde cap rates in deze submarkt, hetgeen onder andere het gevolg is van de veranderende financieringsmarkten.
Property Name City State University Sales Price Sale Date Beds Units YOC Price/Bed Price/Unit Cap rate Note Bloomington, Indiana Market The Dillon Bloomington IN Indiana University US$ 58.197.000 Apr. ’22 631 203 2014 US$ 92.230 US$ 286.685 N/A Portfolio Sale The Fields Bloomington IN Indiana University US$ 46.020.000 Jan. ’22 537 285 1997 US$ 85.698 US$ 161.474 5,03% Not all units bed/bath parity The Crest & 10 North Bloomington IN Indiana University US$ 19.800.000 Jun. ’21 110 85 2014 US$180.000 US$ 232.941 5,30% Portfolio Sale Midwest Market 615 S. Wright Champaign IL University of Illinois US$ 21.335.076 Jan. ’22 220 55 2018 US$ 96.978 US$ 387.910 4,69% All units are 4 bed/2.5 bath Yugo Urbana IL University of Illinois US$ 63.000.000 Feb. ’22 400 225 2021 US$157.500 US$ 280.000 N/A Portfolio Sale Station 21 West Lafayette IN Purdue University US$ 31.475.000 Feb. ’22 629 201 2001 US$ 50.040 US$ 156.592 N/A SAGA Ann Arbor Ann Arbor MI University of Michigan US$ 58.091.855 Mar. ’22 345 97 2008 US$168.382 US$ 598.885 4,25% Portfolio Sale Lattitude River Landing Coralville IA University of Iowa US$ 72.775.000 Mar. ’22 663 303 2019 US$109.766 US$ 240.182 4,25% Wabash Landing West Lafayette IN Purdue University US$ 37.150.000 Jul. ’22 315 206 2002 US$117.937 US$ 180.340 5,00% View on High Columbus OH Ohio State University US$ 25.000.000 Jun. ’22 176 50 2015 US$142.045 US$ 500.000 4,90% Not all units bed/bath parity Landmark on Grand River East Lansing MI Michigan St. University US$ 91.250.000 Apr. ’22 464 273 2019 US$196.659 US$ 334.249 N/A Most units not bed/bath parity
Rechts ‘Showalter Fountain’ Indiana University (© @emilygriffinn)
46
INVESTMENT MEMORANDUM
Project The Monroe
Investering
Toelichting investeringsopzet
• De aankoopprijs bedraagt US$ 187.118 per appartement en US$ 59.709 per kamer. Op basis van de gerealiseerde verkoopprijzen en huidige marktomstandigheden is deze prijs naar de mening van de initiatiefnemers reëel.
• De aankoop-cap rate bedraagt 5,6% op basis van de T12 NOI. De cap rate op basis van het totale investeringsbedrag bedraagt 4,7%, waarbij moet worden aangemerkt dat hierin de renovatiekosten zijn meegenomen die bijdragen aan verhoging van de huurinkomsten. Na renovatie loopt de cap rate in het tweede jaar op naar 5,5%.
• De renovatiekosten bestaan uit een deel voor de gemeenschappelijke ruimtes en renovatiebegeleiding (US$ 1.463.815) en een deel voor de appartementen (US$ 4.222.161, zijnde gemiddeld US$ 15.112 per unit). De renovatiewerkzaamheden worden in de eerste twee jaar uitgevoerd.
• De totale investering zal naar verwachting voor 64% worden gefinancierd. Waarbij de verwachte aflossing start vanaf het vierde jaar; de rente is gebaseerd op de SOFR + 2,50%. Om rentelasten te betalen indien de rente hoger uitvalt dan geprospecteerd is een rentereserve opgenomen. Een conveniërende financiering is een belangrijke voorwaarde om tot transport over te gaan.
• Een deel van de plaatsingsvergoeding (US$ 466.517) wordt uitgesteld tot moment van verkoop.
Toelichting exploitatieoverzicht (rechts)
• Voor de autonome huurprijsaanpassing wordt de langjarige gemiddelde huurstijging gebruikt, hetgeen conservatief is gezien de huurpotentie. De gemiddelde huurprijs voor een type 2-kamer is 25% lager dan het gemiddelde. Voor een type 4-kamer is de huurprijs gemiddeld 33% lager dan het gemiddelde.
• Daarnaast wordt er voornamelijk in het tweede jaar een huurstijging geprognosticeerd als gevolg van de renovaties die gedurende het eerste jaar worden uitgevoerd.
• Voor de ontwikkeling van de economische bezettingsgraad wordt een conservatieve aanname gedaan van 94%, voornamelijk door een hogere aanname voor leegstand (4%), welke op dit moment op slechts 0,1% ligt.
• In het model is gerekend met een rente van 7% in de eerste twee jaar; vanaf het derde jaar is het de verwachting dat de SOFR zal normaliseren waardoor de rente in het model daalt naar 6% vanaf het derde jaar.
• De geprognosticeerde jaarlijkse uitkering van het directe rendement bedraagt 6% vanaf het tweede
jaar.
Investeringsopzet
Aankoopprijs complex US$ 47.528.000 Renovatiekosten US$ 5.685.977 Juridische kosten US$ 356.460 Marketing start-up/rebranding US$ 40.000 Due diligence US$ 100.000 Afsluitprovisie banklening US$ 450.369 Rentereserve US$ 1.080.885 Acquisitievergoeding CRA 1,00% US$ 475.280 Vergoeding T2 0,30% US$ 168.749 Structureringsvergoeding REALIANCE 2,00% US$ 283.214 Onvoorzien US$ 81.241 Totale investering projectvennootschap US$ 56.250.175 Te financieren door: Banklening 64% US$ 36.029.500 Eigen vermogen 36% US$ 20.220.675 waarvan: Eigen vermogen T2 20,0% US$ 4.040.000 Eigen vermogen CRA 10,0% US$ 2.020.000 Eigen vermogen MFP III Capital LP 65,7% US$ 13.278.695 Eigen vermogen MFP III German Capital LP 4,3% US$ 881.980 MFP III Capital LP Investering in projectvennootschap US$ 13.278.695 Plaatsingsvergoeding US$ 215.458 Opstartkosten US$ 55.847 Totale investering MFP III Capital LP US$ 13.550.000
The Monroe
48
MULTIFAMILY PORTFOLIO III THE MONROE
Exploitatie
The Monroe
Exploitatieoverzicht
Aannames Aantal units 254 Aantal studentenkamers 796 Gemiddeld sq. ft. per unit 1.043 Gemiddeld sq. ft. per kamer 333 Totaal sq. ft. 264.880 T-12 jaar 1 jaar 2 jaar 3 jaar 4 jaar 5 Huurprijs per sq. ft. per maand US$ 1,68 1,78 2,00 2,16 2,22 2,29 Effectieve huurprijs per sq. ft. per maand US$ 1,64 1,74 1,97 2,13 2,19 2,26 Huurprijs per maand per kamer US$ 560 591 667 718 739 761 Effectieve huurprijs per maand per kamer US$ 546 579 657 709 730 752 Huuraanpassing markt n/a 3,0% 3,0% 3,0% 3,0% 3,0% Huuraanpassing 2,6% 9,9% 4,9% 0,4% 0,4% Economische bezettingsgraad 97,4% 93,9% 94,5% 94,8% 94,8% 94,8% Inkomsten T-12 jaar 1 jaar 2 jaar 3 jaar 4 jaar 5 Potentiële huurinkomsten US$ 5.349.202 5.509.678 5.674.968 5.845.217 6.020.574 6.201.191 Potentiële huurinkomsten n.a.v. renovatie US$ 137.185 697.023 1.010.896 1.041.223 1.072.460 Leegstand US$ -3.657 -225.874 -254.880 -274.245 -282.472 -290.946 Concessies US$ -97.603 -87.120 -61.899 -44.412 -45.523 -46.661 Oninbare huren US$ -35.217 -32.526 -36.703 -39.491 -40.676 -41.896 Overige inkomsten US$ 436.323 695.354 712.738 730.556 748.820 767.541 Totale inkomsten US$ 5.649.048 5.996.696 6.731.248 7.228.522 7.441.947 7.661.689 Operationele kosten Administratie US$ -207.197 -115.000 -117.875 -120.822 -123.842 -126.938 Marketing en promotie US$ -78.130 -75.000 -76.875 -78.797 -80.767 -82.786 Propertymanagement-vergoeding US$ -162.891 -209.884 -235.594 -252.998 -260.468 -268.159 Externe contracten US$ -87.888 -110.000 -112.750 -115.569 -118.458 -121.419 Energie en water US$ -803.468 -803.468 -823.555 -844.144 -865.247 -886.878 Internet en kabel US$ -164.924 -76.000 -77.900 -79.848 -81.844 -83.890 Regulier onderhoud US$ -104.544 -70.044 -71.796 -73.590 -75.430 -77.316 Turnover US$ -150.653 -100.000 -102.500 -105.063 -107.689 -110.381 Salarissen US$ -501.057 -526.900 -540.073 -553.574 -567.414 -581.599 Verzekeringen US$ -255.628 -200.000 -205.000 -210.125 -215.378 -220.763 Onroerendgoedbelasting US$ -469.000 -590.396 -830.112 -855.016 -880.666 -907.086 Totale operationele kosten US$ -2.985.380 -2.876.693 -3.194.029 -3.289.545 -3.377.203 -3.467.216 Netto operationeel resultaat (NOI) US$ 2.663.668 3.120.003 3.537.219 3.938.977 4.064.743 4.194.472 Debt Service Coverage Ratio (DSCR) 1,2 1,40 1,82 1,57 1,62 Debt service US$ -2.522.065 -2.522.065 -2.161.770 -2.592.181 -2.592.181 Kosten LP US$ -15.000 -15.000 -15.000 -15.000 -15.000 Vervangingsreserve US$ -50.800 -50.800 -50.800 -50.800 -50.800 Management Campus Housing US$ -59.967 -67.312 -72.285 -74.419 -76.617 Netto resultaat 472.171 882.042 1.639.122 1.332.343 1.459.875 Percentage van eigen vermogen 2,4% 4,6% 8,5% 6,9% 7,5% Preferent rendement MFP III US$ 330.666 617.703 1.147.893 933.053 1.022.365 Beheervergoeding REALIANCE US$ 0 -44.019 -44.899 -45.797 -46.713 Kosten Capital LP US$ 0 -10.200 -10.404 -10.612 -10.824 Netto kaspositie US$ 330.666 563.484 1.092.590 876.644 964.827 Direct uitkeerbaar rendement MFP III Capital LP US$ 0 813.000 813.000 813.000 813.000 Direct uitkeerbaar rendement MFP III German Capital LP US$ 0 54.000 54.000 54.000 54.000 Kasreserve (cumulatief) US$ 330.666 27.150 252.740 262.384 360.211
49
INVESTMENT MEMORANDUM
Verkoopopbrengst en winstverdeling The Monroe 3 jaar 4 jaar 5 jaar NOI jaar verkoop US$ 4.064.743 4.194.472 4.297.523 Cap rate bij verkoop 5,75% 5,75% 5,75% Verkoopopbrengst US$ 70.691.186 72.947.347 74.739.536 Af: Verkoopkosten 0,8% US$ (565.529) (583.579) (597.916) Netto verkoopopbrengst US$ 70.125.657 72.363.768 74.141.620 Bij: Kasstroom US$ 2.993.334 4.325.677 5.785.552 Af: Saldo banklening US$ (36.029.500) (35.663.509) (35.271.060) Af: Terugbetaling eigen vermogen US$ (20.220.675) (20.220.675) (20.220.675) Af: Preferent rendement 11% US$ (6.672.823) (8.897.097) (11.121.371) Af: Uitgestelde structureringsvergoeding T2 Investments 0,2% US$ (112.500) (112.500) (112.500) Af: Uitgestelde structureringsvergoeding REALIANCE 2,5% US$ (354.017) (354.017) (354.017) Af: Uitgestelde beheervergoeding REALIANCE US$ (264.148) (355.742) (449.169) Af: Uitgestelde beheervergoeding T2 Investments US$ (99.782) (136.992) (175.301) Overwinst projectvennootschap US$ 9.365.546 10.948.913 12.223.080 Winstcalculatie MFP III Winstaandeel General Partner 30% US$ 2.809.664 3.284.674 3.666.924 Winstaandeel Limited Partners 70% US$ 6.555.882 7.664.239 8.556.156 Totale inkomsten MFP III 70% US$ 9.264.151 11.598.016 13.780.305 Bij: Correctie beheervergoeding REALIANCE US$ 88.918 134.715 181.429 Af: Kosten LP US$ (271.305) (271.305) (271.305) Af: Preferent rendement MFP III 8% US$ (3.468.000) (4.624.000) (5.780.000) Af: Kosten afwikkeling incl. begeleiding 0,5% US$ (247.528) (255.428) (261.703) Overwinst MFP III US$ 5.366.237 6.581.999 7.648.726 Winstaandeel MFP III | ROI ≤ 16% 75% US$ 3.252.000 4.336.000 5.420.000 Winstaandeel REALIANCE | ROI ≤ 16% 25% US$ 1.341.559 1.645.500 1.912.181 Winstaandeel MFP III | ROI > 16% 65% US$ 502.241 390.324 205.754 Winstaandeel REALIANCE | ROI > 16% 35% US$ 270.437 210.175 110.791 Rendement MFP III Capital LP Preferent rendement 8,0% US$ 3.252.000 4.336.000 5.420.000 Winstaandeel US$ 3.520.413 4.431.951 5.275.361 Terugbetaling eigen vermogen US$ 13.550.000 13.550.000 13.550.000 Totale bruto uitkering US$ 20.322.413 22.317.951 24.245.361 Prognose totaal bruto rendement 50,0% 64,7% 78,9% Prognose ROI per jaar 16,7% 16,2% 15,8% Prognose totaal bruto rendement incl. emissiekosten 48,5% 62,8% 76,6% Prognose ROI per jaar incl. emissiekosten 16,2% 15,7% 15,3%
Rendement
50
MULTIFAMILY PORTFOLIO III THE MONROE
Toelichting rendementsberekening
Projectvennootschap
Het complex wordt naar verwachting na drie tot vijf jaar verkocht dan wel geherstructureerd c.q. geherfinancierd. De cap rate bij verkoop is geprognosticeerd op 5,75%. Op basis van recente cap rates (zie verkoopreferenties), en met de verwachting dat de lange rente in de loop van dit jaar zal dalen, is dit uitgangspunt naar de mening van de initiatiefnemers realistisch. Dit geldt zeker voor een gerenoveerd complex nabij een Tier 1-universiteit waar de vraag hoger is dan het aanbod.
• Voor bepaling van de verkoopprijs wordt conform gebruikelijk gerekend met de geprognosticeerde NOI van het jaar na verkoop.
• Na aftrek van verkoopkosten, optelling kasreserve, aflossing van de lening, terugbetaling eigen vermogen en betaling van uitgestelde vergoedingen, wordt indien mogelijk het preferente rendement van 11% aan de Limited Partners (waaronder MFP III Capital LP) uitgekeerd.
• Het bedrag dat mogelijk overblijft na uitkering van het preferente rendement is de overwinst in de projectvennootschap. De overwinst van de projectvennootschap wordt 70/30 tussen de Limited Partners en de General Partner (CRA) verdeeld.
Multifamily Portfolio III Capital LP
• Na verrekening van (een correctie voor) kosten wordt, indien mogelijk, het preferente rendement van 8% aan de investeerder uitgekeerd. Een gedeelte kan gedurende de looptijd van het project worden uitgekeerd en het restant van het preferent rendement wordt, indien mogelijk, betaald bij verkoop.
• Het bedrag dat overblijft na uitkering van het preferente rendement is de overwinst in de Capital LP. De overwinst wordt tot en met een ROI van 16% per jaar voor 75/25 verdeeld tussen de Limited Partners (de investeerders) en de General Partner (REALIANCE). Boven de 16% ROI is de verdeling voor de overwinst 65/35.
• Naar aanleiding van de fluctuerende rentes op de financieringsmarkt is aanvullend een alternatief rentescenario doorgerekend. De financieringslasten gedurende de looptijd kunnen 11% hoger zijn dan het basisscenario, alvorens de rentereserve volledig is verbruikt. Tot dat punt blijft de ROI per jaar ongewijzigd.
Er is voor een aantal scenario’s een gevoeligheidsanalyse uitgewerkt, waarin naast de variatie in de cap rate additionele huurconcessies van 5% of 10% zijn opgenomen.
Scenarioanalyse bij 4-jaar exploitatie (ROI per jaar)
Cap rate Break-even cap rate Extra huurconcessies 5,25% 5,75% 6,25% (ROI 0%) 0,0% 19,0% 16,2% 12,9% 7,9% -/- 5% 16,1% 12,4% 9,4% 7,1% -/- 10% 12,0% 8,2% 1,8% 6,4%
51
Project Integra Avalon
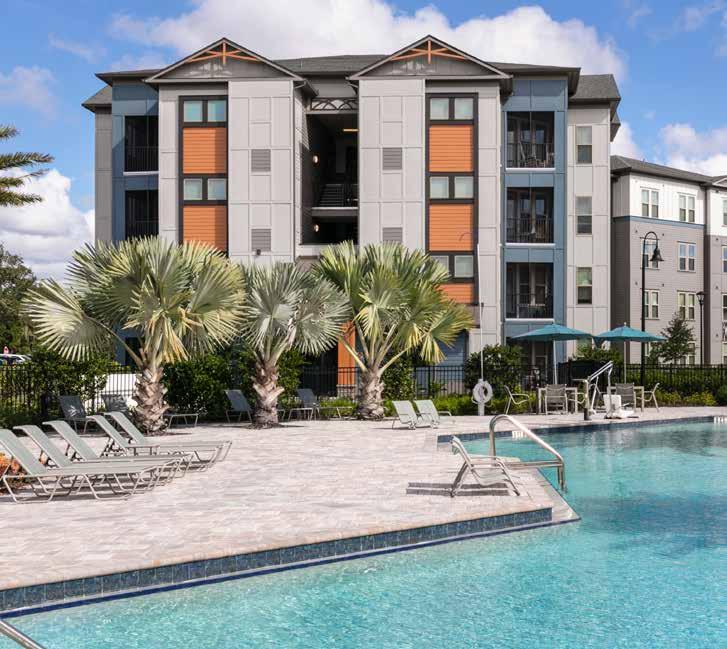
52 INVESTMENT MEMORANDUM
MULTIFAMILY PORTFOLIO III INTEGRA AVALON
Projectnaam
Integra Avalon
Locatie
17509 Bali Blvd, Winter Garden, Florida 34787
Lokale partner
Integra Land Company (ILC)
Propertymanager
Asset Living
Aannemer Roger Kennedy Construction
Categorie
Ontwikkeling van 280 garden-style appartementen
Verwachte investeringshorizon
Drie tot vijf jaar
Exitstrategie
Verkoop aan een (eind)belegger, dan wel aanhouden na herstructurering
Prognose bruto totaalrendement MFP III Capital LP
61,6% over vier jaar
Prognose bruto rendement MFP III Capital LP
15,4% per jaar (ROI)
Uitkering aan Multifamily Portfolio III
Bij stabilisatie (7% vanaf derde jaar) en verkoop
Onderscheidend
• Locatie bevindt zich op een van de meest gewilde submarkten in Orlando, in de buurt van de themaparken van Walt Disney (werkgelegenheid).
• De ontwikkellocatie bevindt zich ‘in de achtertuin’ van de lokale partner, waar de afgelopen tien jaar veel projecten succesvol zijn afgerond.
• Met de ombouw van een bestaand kantoor ontstaat een bijzonder, groter dan normaal, clubhuis.
44.819.300
Aan beleggen/investeren in voorliggende vastgoedpropositie zijn risico’s verbonden. Een participatie in Multifamily Portfolio III, die een indirect belang heeft in het ontwikkelen, exploiteren en/of renoveren van verschillende vastgoedprojecten in de US, heeft een risicodragend karakter. Het resultaat zal mede afhangen van de (markt)ontwikkelingen die buiten de directe invloedsfeer van de initiatiefnemer/assetmanager en de lokale partner liggen. Zoals bij elke belegging is het te verwachten rendement op basis van veronderstellingen opgesteld. De belangrijkste risico’s die aan onderhavige investering zijn verbonden, zijn beknopt beschreven in het hoofdstuk Risicoprofiel.
REALIANCE neemt deel met twee tot vier participaties.
De onderlinge bedragen kunnen bij closing afwijken
Totale investering US$
US$
Preferred equity US$
Integra Avalon LP Risicodragend vermogen (projectvennootschap) US$ 28.521.374 Waarvan: Multifamily Portfolio III Capital LP US$ 12.875.092 Multifamily Portfolio III German Capital LP US$ 1.670.813 Investeerder Case Pomeroy US$ 7.722.706 Investeerder Highpoint/Asset Living US$ 4.826.694 General Partner US$ 1.426.069 Structuur
LP
projectvennootschap Integra Avalon LP. Multifamily Portfolio III Capital LP Risicodragend vermogen US$ 13.100.000 Waarvan: Risicodragend vermogen Integra Avalon LP US$ 12.875.092 Plaatsingsvergoeding US$ 177.027 Opstartkosten US$ 47.881
81.489.638 Bankfinanciering
8.148.964
Deelname via Multifamily Portfolio III Capital
in onderliggende
53
Project Integra Avalon
Locatie
De locatie ligt ten noorden van de W. Irlo Bronson Memorial Highway en 7,7 mijl vanaf Walt Disney’s Animal Kingdom. In de komende vijf jaar zijn er voor een aantal wegen verbeteringen gepland waarbij de SR 27 en 429 (rondweg om Orlando) met elkaar worden verbonden.
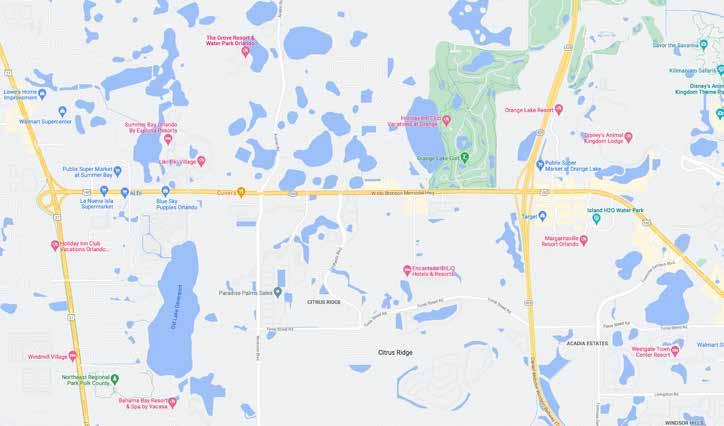
De dichtstbijzijnde luchthaven, Orlando International Airport, is een van de drukste luchthavens van de VS (oplopend tot ruim 4 miljoen passagiers in alleen augustus 2022). In september 2022 is hier een nieuwe terminal (budget US$ 2.9 miljard) geopend en voor 2023 staat de opening van Brightline Rail Station gepland waarmee met een hogesnelheidstrein rechtstreeks naar onder andere Miami, Fort Lauderdale en West Palm Beach kan worden gereisd.
Werkgelegenheid
In de nabijheid van het complex bevinden zich meerdere grote themaparken met een ruim aanbod aan werkgelegenheid, zoals Universal Orlando Resort (circa 24.000 banen) en themaparken van Walt Disney (circa 70.000 banen). In de zomer van 2025 is de opening gepland van Epic Universe Theme Park waarmee circa 14.000 nieuwe banen worden toegevoegd aan de regio. Naast verschillende themaparken zijn er in de regio nog een aantal werkgevers met een groot banenaanbod, zoals AdventHealth Hospital (39.374 banen), Orange County Public School (24.576 banen) en Orlando Health (23.252 banen).
Het is de verwachting dat in Orlando de komende tien jaar circa 500.000 nieuwe banen worden toegevoegd gebaseerd op onderzoek van Orlando Economic Partnership. De toevoeging van deze banen zorgt voor een groeiende vraag naar huisvesting in de regio.
INTERNATIONAL REAL ES TATE PA R TNERS
INVESTMENT MEMORANDUM 54
Disney’s Animal Kingdom
MULTIFAMILY PORTFOLIO III INTEGRA AVALON
Vestigingsklimaat
Florida kent een aantrekkelijk vestigingsklimaat mede doordat de staat geen inkomstenbelasting heeft. De kosten voor levensonderhoud zijn in Florida gunstig ten opzichte van grote noordelijke steden zoals New York. Daarbij zijn deze kosten voor levensonderhoud in Orlando, hoewel niet laag ten opzichte van het US-gemiddelde, minder hoog dan in bijvoorbeeld Tampa en Miami.
In 2022 is Orlando uitgeroepen als een van de beste plekken in de US voor investeringen in huurwoningen, gebaseerd op uitgangspunten zoals beschikbare cash flow, betaalbare huurprijzen, bevolkingsgroei en banenaanbod.
Demografie
Orlando kent een relatief jonge bevolking met een gemiddelde leeftijd van 34 jaar. Dit is een groep die bij uitstek aangewezen is op de huurmarkt.
De regio kent de op één na snelste bevolkingsgroei van de dertig grootste steden in de VS en neemt met meer dan 1.000 personen per week toe. Daarbij zijn de nieuwkomers doorgaans hoog opgeleid door het banenaanbod in de regio. Orlando staat op plaats 23 van de ranglijst voor beste bedrijfsvestiging dan wel zakelijke carrières en op de zesde plaats wat betreft werkgelegenheidsgroei. Orlando is qua inwonertal de vierde stad van Florida.
Onderwijs
In de nabijheid van het te ontwikkelen complex bevinden zich diverse mogelijkheden voor hoger onderwijs, zoals Orlando Science Middle High Charter. Middelbaar onderwijs (Middle en High School) wordt aangeboden op meerdere locaties binnen tien autominuten, zoals Lake Pointe Academy. Daarnaast zijn er voor basisonderwijs een aantal goede scholen in de directe omgeving, zoals Village Park Elementary. Tevens is in Orlando een van de grootste universiteit van het land gevestigd: University of Central Florida.
Vraag-aanbod
Door de toevoeging van werkgelegenheid in combinatie met de kwaliteit van wonen stijgt de migratie naar Orlando. Door deze migratiestroom en de demografische ontwikkeling worden meer woningen gerealiseerd waardoor het aanbod toeneemt. Onderzoeksinstellingen Costar en Axio hebben
de geplande opleveringen in kaart gebracht tussen 2021 en 2023.
In sommige regio’s in de VS zal er wellicht sprake zijn van overaanbod waar het de verwachting is dat huurprijzen enigszins onder druk komen te staan en/of concessies nodig zullen zijn. Mede hierdoor zullen een aantal geplande ontwikkelingen geen doorgang kunnen vinden. In 2024 en 2025, wanneer de verhuur van Integra Avalon zal starten, is het de verwachting dat in de submarkt van het project de vraag naar huurappartementen het aanbod zal overtreffen.
Daarnaast zal de vraag naar huurwoningen naar verwachting verder stijgen door de hogere financieringslasten en het benodigd eigen vermogen voor koopwoningen.
Complex
Het complex kijkt aan de achterkant uit op een groot meer en kent tevens de gebruikelijke gemeenschappelijke voorzieningen:
• Groot clubhouse (voormalig call center)
• Fitness center (twee verdiepingen)
• Golfsimulator
• Gezamenlijke keuken
• Business center met kantoorplekken
• Conferentiekamer
• Opslagruimtes
• Cybercafé
• Dog park/laundry
• Zwembad met uitkijk op een meer
Orlando
Axio Costar Average New Supply (units) 2021 9.972 8.613 9.293 % of total supply 4,0% 4,5% 4,3% 2022 8.306 8.149 8.228 % of total supply 3,2% 4,1% 3,7% 2023 forecast 15.488 11.016 13.252 % of total supply 5,6% 5,2% 5,4%
MSA
55
INVESTMENT MEMORANDUM
De units krijgen de volgende kenmerken:
• Hoge plafonds
• Vloeren worden voorzien van laminaat/vinyl
• Badkamer voorzien van inloopdouche
• Plaatsing was- en droogmachine
•
“ #2 in the Country for Job Growth ” - U.S. Bureau of Labor Statistics, 2021
“ 1.000+ People per Week Added to the Population ” - UF BEBR, 2022
“ 40.000+ Qualified Tech Workers in Orlando ” - JobsEQ, 2021
“ Orlando International Airport (MCO) ranked #1 Airport in the U.S. ” - USA Today
“ Rising Star City for Tech Employment and Job Growth ” - Brookings Institute, 2022
“ US$ 10B+ Investment in Transportation and Infrastructure Projects Underway ” - OEP, 2023
Architectural Elevation
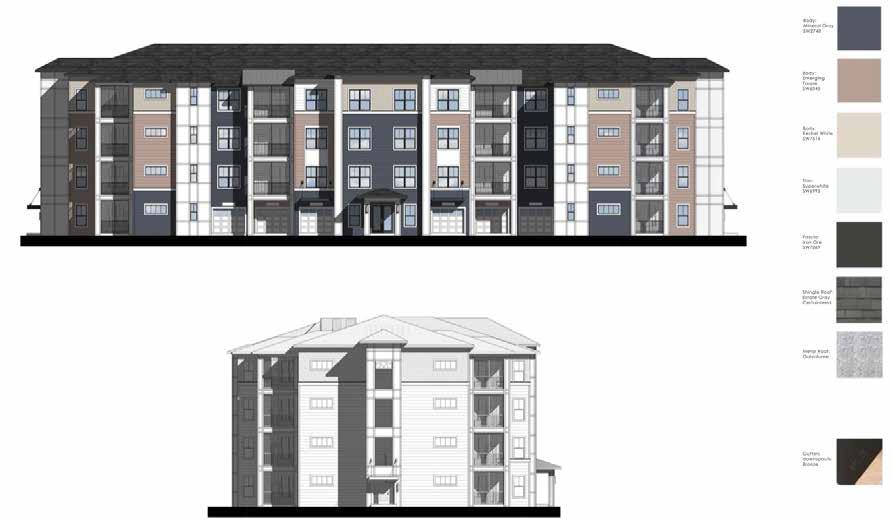
mix Type appartement # Units % Mix Opp. sq. ft. Gem. huur/ maand Gem. huur/ mnd./sq. ft. 1BR-1BA 72 25,7% 638 US$ 1.700 US$ 2,66 1BR-1BA 10 3,6% 684 US$ 1.750 US$ 2,56 1BR-1BA 24 8,6% 813 US$ 1.850 US$ 2,28 1BR-1BA 18 6,4% 746 US$ 1.825 US$ 2,45 2BR-2BA 60 21,4% 1.088 US$ 2.200 US$ 2,02 2BR-2BA 72 25,7% 1.182 US$ 2.400 US$ 2,03 3BR-2BA 24 8,6% 1.363 US$ 2.950 US$ 2,16 Totaal/gem. 280 960 US$ 2.117 US$ 2,21 Parkeerplaatsen 502 Maaiveld 410 Parkeergarage 92 150 Storage 42 25
Unit
• Roestvrijstalen keukenapparatuur
Balkons BR: bedroom BA: bathroom
56
Contracten en vergunningen
De grond zal 15 mei 2023 worden getransporteerd. Het definitieve GMAX-contract en het verkrijgen van de bouwvergunningen en financiering zal niet eerder beschikbaar zijn dan nadat de plannen verder geconcretiseerd zijn (naar verwachting per Q3 2023). Op het moment van transport van de grond is er echter voldoende comfort ten aanzien van de bouwkosten en de financiering. Daarnaast zijn er in het financiële model voldoende buffers opgenomen.
De bouw zal naar verwachting worden uitgevoerd door General Contractor (GC) Roger Kennedy Construction. Dit is een GC waarmee de lokale partner al meerdere projecten succesvol heeft gerealiseerd. Voor het propertymanagement werkt de lokale partner samen met Asset Living. Dit is tevens een van de mede-investeerders in dit project, hetgeen zorgt voor een gedeeld belang en het vertrouwen in de propositie onderstreept.
“ In de nabijheid van het complex bevinden zich meerdere grote themaparken met een ruim aanbod aan werkgelegenheid.”
57
MULTIFAMILY PORTFOLIO III INTEGRA AVALON
INVESTMENT MEMORANDUM 58
Boven Ingang ‘Dolphins Hotel’ Animal Kingdom
Huurreferenties
Nr Omschrijving # Units Bouwjaar Bezettingsgraad Eff. huur/unit Eff huur/ sq. ft. 1 IMT Sonoma Hills 340 2018 99% US$ 2.144 US$ 2,21 2 Lakewalk at Hamlin 316 2018 99% US$ 20.17 US$ 1,88 3 Solay Horizon West 248 2023 new US$ 0 US$ 0 4 Westbay Village 252 2022 lease up US$ 1.214 US$ 2,41 5 Domain Orlando 324 2017 94% US$ 2.022 US$ 1,93 6 The Retreat at Sunset Walk 352 2023 lease up US$ 1.897 US$ 1,86 7 Dolce Living at Royal Palm 326 2020 94% US$ 1.917 US$ 2,01 8 Braxton Waterleigh 354 2020 93% US$ 1.998 US$ 1,85 Totaal/gemiddeld 318 96% US$ 1.887 US$ 2,02 Integra Avalon 280 93% US$ 2.117 US$ 2,21 INTERNATIONAL REAL ES TATE PA R TNERS 2 4 1 3 5 6 7 8 MULTIFAMILY PORTFOLIO
INTEGRA AVALON 59
III
Verkoopreferenties
INVESTMENT MEMORANDUM
2 4 1 3 5 6 7 8 10 11 INTERNATIONAL REAL ES TATE PA R TNERS 9 Nr Omschrijving Plaats # Units Bouwjaar Verkoopprijs Prijs per unit Periode verkoop 1 Linden Audubon Park Ph. II Orlando 196 2016 US$ 46.000.000 US$ 234.694 Juli 2022 2 Linden Crossroads Orlando 314 2016 US$ 97.065.750 US$ 309.127 Juli 2022 3 Park at Napoli Orlando 238 1985/2018 US$ 54.600.000 US$ 229.412 Juli 2022 4 Axis West Orlando 268 2017 US$ 86.500.000 US$ 322.761 Augustus 2022 5 Legacy Universal Orlando 350 2022 US$ 129.000.000 US$ 368.571 Augustus 2022 6 Casa Mirella Orlando 276 2015 US$ 80.222.500 US$ 290.661 Augustus 2022 7 The Baldwin Orlando 270 2022 US$ 87.300.000 US$ 323.333 September 2022 8 Luma Headwaters Orlando 328 2020 US$ 98.000.000 US$ 298.780 September 2022 9 Ancora Orlando 289 2017 US$ 87.780.000 US$ 303.737 Juli 2022 10 Dolce Living at Royal Palm Kissimee 326 2020 US$ 95.000.000 US$ 291.411 Juli 2022 11 Sonoma Pointe Kissimee 216 2015 US$ 68.000.000 US$ 314.815 Augustus 2022 Gemiddelde Q3 2022 279 2018 US$ 84.497.114 US$ 298.846 Integra Avalon 280 2024 US$ 81.489.638 US$ 291.034
60
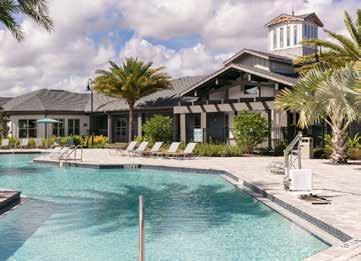
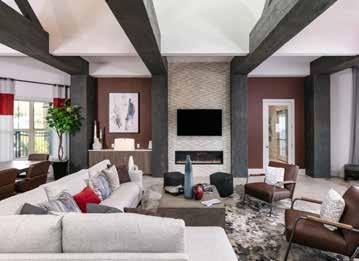
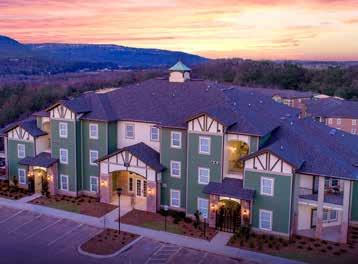
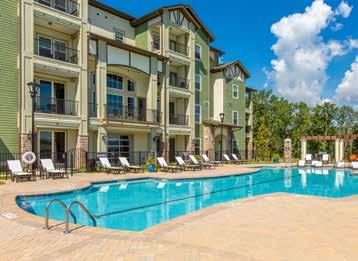
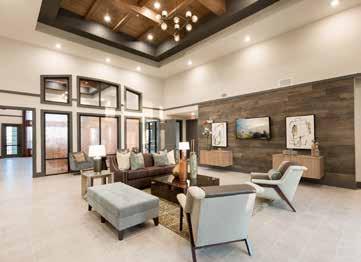
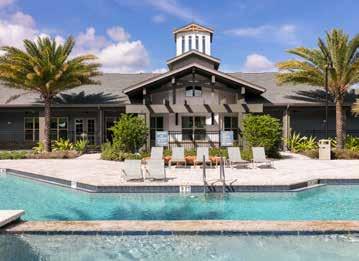
Boven Impressies ontwikkelingen Integra Land Company INVESTMENT MEMORANDUM 62
Site Plan
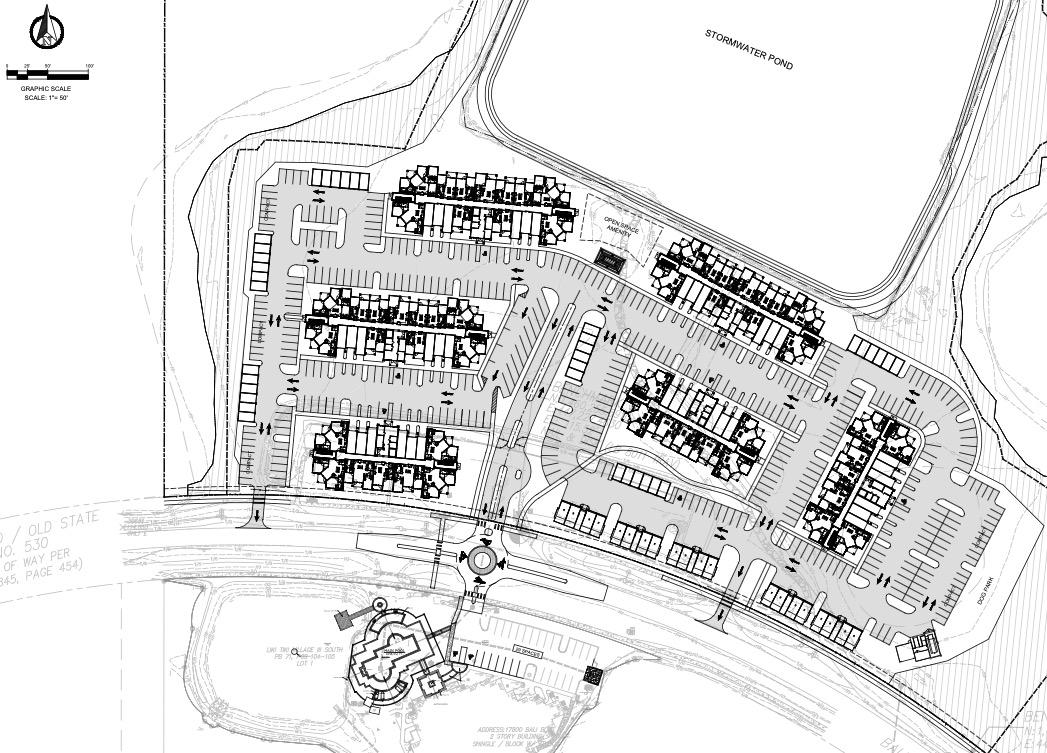
Situatieschets Integra Avalon HI G H L Y C O N F IDE N TI A L N O T F O R DI S TRIB U TI O N
Florida ranks #1 for innovative
- Yahoo Finance/PRNewswireMULTIFAMILY
63
“
business climates & investor policies.”
PORTFOLIO III INTEGRA AVALON
INVESTMENT MEMORANDUM
Project Integra Avalon
Investering
Toelichting investeringsopzet
• De aankoopprijs bedraagt US$ 291.034 per appartement. Op basis van de gerealiseerde verkoopprijzen en huidige marktomstandigheden is deze prijs naar de mening van de initiatiefnemers reëel.
• De ontwikkel-cap rate (NOI jaar 4) bedraagt 6,5%.
• De ontwikkeling wordt naar verwachting gefinancierd met een leverage van 55% en aangevuld tot 65% met preferred equity met aantrekkelijke voorwaarden. De looptijd is doorgaans 42-48 maanden. De verwachte rente is SOFR + 0,5% (onvoorzien) + 2,5% spread. In het model wordt gerekend met 6%. De verwachting is dat de SOFR na circa twee jaar weer zal normaliseren.
• De post Onvoorzien kan, indien van toepassing, worden gebruikt om hogere rentelasten op te vangen.
• Naast Multifamily Portfolio III Capital LP zijn ook Case Pomeroy en Highpoint/Asset Living investeerders in de projectvennootschap. Waarbij Highpoint/Asset Living tevens de propertymanager is van het project, hetgeen zorgt voor een gedeeld belang en het vertrouwen in de propositie onderschrijft.
• Een deel van de vergoeding voor de initiatiefnemers (US$ 304.690) wordt uitgesteld tot moment van verkoop.
Investeringsopzet Integra Avalon Grondkosten US$ 9.470.000 Bouwkosten US$ 53.859.898 Vergunningen US$ 5.406.312 Architectkosten US$ 1.025.000 Management/belastingen/marketing US$ 800.000 Lease-up reserve US$ 500.000 Bouwbegeleiding US$ 247.846 Rentelasten US$ 2.199.891 Afsluitprovisie lening US$ 305.586 Juridische kosten en verzekering US$ 1.203.849 Interieur clubhuis US$ 700.000 Plaatsingsvergoeding US$ 714.008 Ontwikkelvergoeding US$ 2.557.248 Onvoorzien US$ 2.500.000 Totale investering projectvennootschap US$ 81.489.638 Te financieren door: Banklening 55% US$ 44.819.300 Preferred equity 10% US$ 8.148.964 Eigen vermogen 35% 28.521.374 waarvan: Lokale partner 5,0% US$ 1.426.069 MFP III Capital LP 45,1% US$ 12.875.092 MFP III German Capital LP 5,9% US$ 1.670.813 Investeerder Case Pomeroy 27,1% US$ 7.722.706 Investeerder Highpoint/Asset Living 16,9% US$ 4.826.694 Investering MFP III Capital LP Investering Integra Avalon US$ 12.875.092 Plaatsingsvergoeding US$ 177.027 Opstartkosten US$ 47.881 Totale investering MFP III Capital LP US$ 13.100.000
64
Exploitatie
MULTIFAMILY PORTFOLIO III INTEGRA AVALON
Toelichting exploitatieoverzicht
• De vergoeding voor het preferred equity bedraagt 12% per jaar. Over de definitieve verdeling van deze vergoeding (tijdens exploitatie versus bij verkoop) wordt nog gesproken, maar in het model wordt gerekend met 6% vergoeding vanaf jaar 2 en het restant bij verkoop.
Aannames Aantal units 280 Gemiddeld sq. ft. per unit 960 Totaal sq. ft. 268.812 jaar 1 jaar 2 jaar 3 jaar 4 Gemiddelde huur per sq. ft. US$ 1,71 2,36 2,45 2,52 Effectieve huur per sq. ft. US$ n/a n/a 2,42 2,53 Effectieve huur per maand US$ n/a n/a 2.324 2.434 Huurgroei n/a n/a 4% 3% Economische bezettingsgraad lease up lease up 92,3% 93,8% Inkomsten jaar 1 jaar 2 jaar 3 jaar 4 Potentiële huuropbrengst US$ 5.512.310 7.611.321 7.896.568 8.138.418 Overige inkomsten US$ 392.821 542.402 562.730 579.964 Loss to lease US$ - (30.330) (115.171) (105.250) Leegstand US$ (5.905.132) (5.114.545) (537.134) (435.919) Bad debt en concessies US$ - - -Totale inkomsten US$ 3.008.848 7.806.993 8.177.213 Operationele kosten US$ (49.318) (1.188.413) (2.779.625) (2.868.971) Vervangingsreserve US$ - - (44.987) (46.355) Totale operationele kosten US$ (49.318) (1.188.413) (2.824.612) (2.915.326) Netto operationeel resultaat (NOI) US$ (49.318) 1.820.435 4.982.382 5.261.887 Af: Financieringslasten - (2.465.062) (2.689.158) Af: Vergoeding preferred equity 6,00% (488.938) (488.938) (488.938) Bij: Overbruggingsfinanciering US$ 49.318 145.046 -Netto inkomsten 1.476.543 2.028.382 2.083.791 Beschikbaar voor MFP III 45,1% 666.540 915.650 940.663 Asset Managementvergoeding REALIANCE (107.785) (109.941) (112.140) Kosten Capital LP US$ (5.202) (5.306) (5.412) Netto resultaat - 553.552 800.403 823.111 Operationeel cash-on-cash rendement 0,0% 3,7% 5,4% 5,6% Direct uitkeerbaar rendement MFP III Capital LP US$ - - 917.000 917.000 Direct uitkeerbaar rendement MFP III German Capital LP US$ - - 119.000 119.000 Kasreserve (cumulatief) US$ - 553.552 436.955 343.066
Exploitatieoverzicht Integra Avalon
65
Rendement
INVESTMENT MEMORANDUM
Verkoopopbrengst en overwinst Integra Avalon Positief Basis Conservatief NOI jaar 5 US$ 5.421.996 5.421.996 5.421.996 Cap rate 4,75% 5,00% 5,25% Opbrengst bij verkoop US$ 114.147.285 108.439.921 103.276.115 Af: Verkoopkosten (2,25%) US$ (2.568.314) (2.439.898) (2.323.713) Bij: Cash flow US$ 5.588.717 5.588.717 5.588.717 Beschikbare cashflow US$ 117.167.688 111.588.739 106.541.119 Af: Banklening US$ (44.819.300) (44.819.300) (44.819.300) Af: Preferred equity US$ (8.148.964) (8.148.964) (8.148.964) Af: Vergoeding preferred equity (excl. voldaan uit cashflow) 12,0% US$ (2.444.689) (2.444.689) (2.444.689) Af: Eigen vermogen US$ (28.521.374) (28.521.374) (28.521.374) Af: Preferent rendement van 9% (4 jaar - average outstanding) US$ (10.267.694) (10.267.694) (10.267.694) Overwinst projectvennootschap US$ 22.965.666 17.386.718 12.339.098 Verdeling: Winstdeel lokale partner 30,0% US$ 6.889.700 5.216.015 3.701.729 Aandeel lokale partner 5,0% US$ 803.799 608.535 431.869 Aandeel MFP III 51,0% US$ 8.198.745 6.207.060 4.405.059 Aandeel Case Pomeroy 27,1% US$ 4.352.875 3.295.450 2.338.732 Aandeel Highpoint/Asset Living 16,9% US$ 2.720.548 2.059.657 1.461.709 Totale inkomsten MFP III 51,0% US$ 13.435.271 11.443.586 9.641.585 Af: Uitgestelde plaatsingsvergoeding US$ (304.690) (304.690) (304.690) Af: Uitgestelde assetmanagement-vergoeding REALIANCE US$ (213.457) (213.457) (213.457) Af: Kosten Capital LP US$ (10.302) (10.302) (10.302) Af: Uitgestelde kosten MFP III US$ (54.095) (54.095) (54.095) Af: Preferent rendement MFP III 8% US$ (4.736.000) (4.736.000) (4.736.000) Af: Dispositievergoeding REALIANCE 0,50% US$ (291.076) (276.522) (263.354) Overwinst MFP III US$ 7.825.651 5.848.519 4.059.686 Winstaandeel REALIANCE | ROI ≤ 16% 25% US$ 1.956.413 1.462.130 1.014.922 Winstaandeel MFP III | ROI ≤ 16% 75% US$ 4.736.000 4.386.390 3.044.765 Winstaandeel REALIANCE | ROI > 16% 35% US$ 396.633 -Winstaandeel MFP III | ROI > 16% 65% US$ 736.605 -Rendementscalculatie MFP III Capital LP Preferent rendement US$ 4.192.000 4.192.000 4.192.000 Winstaandeel US$ 4.843.995 3.882.548 2.695.028 Totale bruto uitkering US$ 9.035.995 8.074.548 6.887.028 Prognose bruto vermogensgroei 69,0% 61,6% 52,6% Prognose bruto rendement (ROI 17,2% 15,4% 13,1% Bruto vermogensgroei incl. emissiekosten 59,3% 53,0% 45,2% ROI 14,8% 13,2% 11,3%
66
MULTIFAMILY PORTFOLIO III INTEGRA AVALON
Toelichting rendementsberekening
Projectvennootschap
• Het preferente rendement voor het reguliere eigen vermogen bedraagt 9% per jaar over het gemiddeld uitstaande vermogen.
• Het complex wordt naar verwachting na vier jaar verkocht dan wel geherstructureerd c.q. geherfinancierd.
• De cap rate bij verkoop is geprognosticeerd op 5%, hetgeen in lijn is met de verwachtingen van Moody’s (Moody’s Analytics, 2022 Q4). Met de verwachting dat de lange rente in de loop van dit jaar zal dalen, is dit uitgangspunt naar de mening van de initiatiefnemers realistisch.
• Voor bepaling van de verkoopprijs wordt doorgaans gerekend met de NOI van het daaropvolgende jaar. Vanuit conservatieve overwegingen kiest REALIANCE ervoor om een lagere NOI te gebruiken dan door de lokale partner is aangenomen.
• Van overwinst in de projectvennootschap is sprake na terugbetaling van de lening, het preferred equity, de vergoeding hiervoor en uitkering van het preferent rendement. De lokale partner ontvangt hiervan een winstaandeel van 30%, waarna het restant over de Limited Partners wordt verdeeld op basis van aandeel in de projectvennootschap
Multifamily Portfolio III Capital LP
• Na verrekening van (een correctie voor) kosten en uitgestelde vergoedingen wordt, indien mogelijk, het preferente rendement van 8% aan de investeerder uitgekeerd.
• Het bedrag dat overblijft na uitkering van het preferente rendement is de overwinst. De overwinst wordt tot en met een ROI van 16% per jaar voor 75/25 verdeeld tussen de Limited Partners en de General Partner (REALIANCE). Boven de 16% ROI is de verdeling voor de overwinst 65/35.
• Naar aanleiding van de fluctuerende rentes op de financieringsmarkt is aanvullend een alternatief rentescenario doorgerekend. Bij een rente van 7% in plaats van 6% wordt US$ 1,3 miljoen van de post Onvoorzien (US$ 2,5 miljoen) gebruikt voor hogere rentelasten.
Er is voor een aantal scenario’s een gevoeligheidsanalyse uitgewerkt, waarin naast de variatie in de cap rate additionele huurconcessies van 5% of 10% zijn opgenomen.
Scenarioanalyse bij 4-jaar exploitatie (ROI per jaar)
Cap rate Break-even cap rate Extra huurconcessies 4,50% 5,00% 5,50% (ROI 0%) 0,0% 19,1% 15,4% 11,1% 6,6% -/- 5% 15,9% 11,1% 6,5% 6,0% -/- 10% 11,2% 5,8% -1,2% 5,4%
67
Project The Beacon
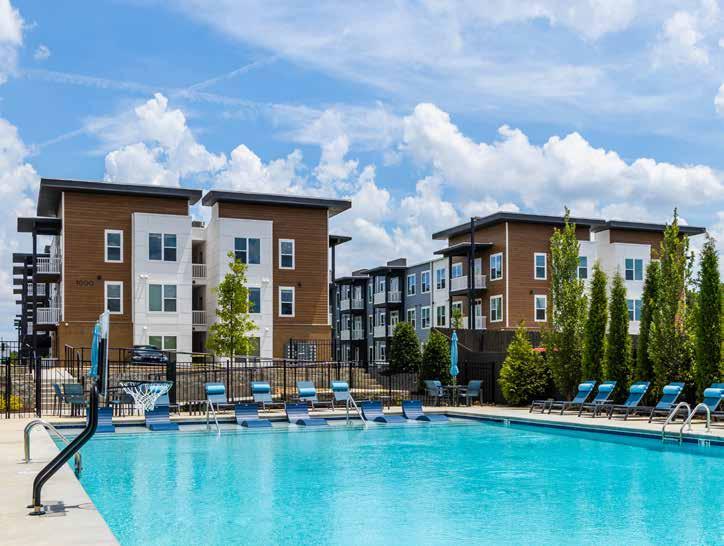
INVESTMENT MEMORANDUM 68
MULTIFAMILY PORTFOLIO III THE BEACON
Projectnaam
The Beacon
Locatie
315 Freys Gin Rd SE, Marietta, Georgia 30067
Lokale partner
Campus Realty Advisors (CRA)
Propertymanager Campus Realty Management
Categorie
Studentenhuisvesting – 455 studentenkamers in 157 units
Verwachte investeringshorizon Zeven jaar
Exitstrategie
Verkoop aan een (eind)belegger, dan wel aanhouden na herstructurering
Totale investering
US$ 53.934.156
Bankfinanciering US$ 31.828.893 (59%)
The Beacon LP
Risicodragend vermogen (projectvennootschap) US$ 22.105.263
Waarvan:
Multifamily Portfolio III Capital LP US$ 20.000.000
Multifamily Portfolio III German Capital LP US$ 1.000.000 General partners US$ 1.105.263
Structuur
Deelname via Multifamily Portfolio III Capital in onderliggende projectvennootschap The Beacon LP.
Multifamily Portfolio III Capital LP
Risicodragend vermogen US$ 20.000.000
REALIANCE neemt deel met twee tot vier participaties.
Prognose bruto totaalrendement MFP III Capital LP
83,8% over zeven jaar
Prognose bruto rendement MFP III Capital LP
12% per jaar (ROI)
Uitkering aan Multifamily Portfolio III
Eén of twee keer per jaar. 4% jaar 2 en 3, 5% jaar 4 en 5, 6% jaar 6 en 7
Onderscheidend
• Nabij een gerenommeerde universiteit met een sterke enrollment-ontwikkeling, zeker ten aanzien van dit deel van de Kennesaw State University (Marietta campus).
• Hoge bezetting (100%) en actieve wachtlijst; pre-leasing collegejaar 2023-2024 reeds op 70%.
• Geen nieuwe ontwikkelingen voor purpose-built student housing gepland.
• Kwalitatief hoogstaand product op loopafstand van de campus.
Aan beleggen/investeren in voorliggende vastgoedpropositie zijn risico’s verbonden. Een participatie in Multifamily Portfolio III, die een indirect belang heeft in het ontwikkelen, exploiteren en/of renoveren van verschillende vastgoedprojecten in de US, heeft een risicodragend karakter. Het resultaat zal mede afhangen van de (markt)ontwikkelingen die buiten de directe invloedsfeer van de initiatiefnemer/assetmanager en de lokale partner liggen. Zoals bij elke belegging is het te verwachten rendement op basis van veronderstellingen opgesteld. De belangrijkste risico’s die aan onderhavige investering zijn verbonden, zijn beknopt beschreven in het hoofdstuk Risicoprofiel.
De onderlinge bedragen kunnen bij closing afwijken
69
Project The Beacon
Locatie
De Marietta-campus van Kennesaw State University ligt op loopafstand van The Beacon (noord op onderstaande afbeelding). Het gebied wordt eenvoudig ontsloten via de Highway 41 en 120. De binnenstad van Atlanta is in twintig minuten te bereiken.
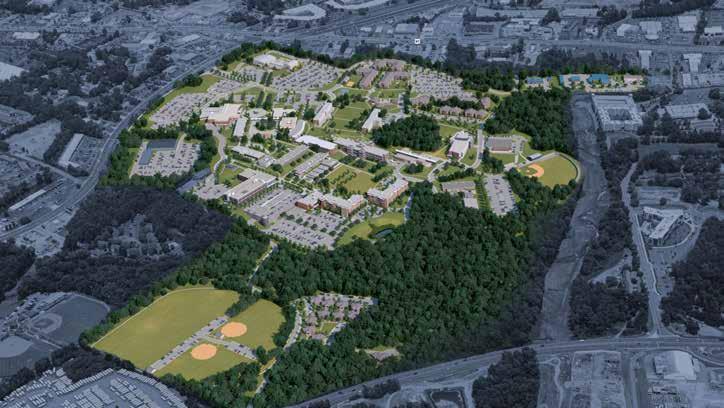
Daarnaast zijn op de campus en in de nabije omgeving meerdere horecagelegenheden en is een Wallmart aanwezig op nog geen tien minuten lopen.
Complex
Het complex is gebouwd in 2022 en is voorzien van de gebruikelijke gemeenschappelijke voorzieningen:
• Resort-style zwembad
• Study lounge en studiekamers
• Fitness center
• Yogakamer
• Gratis parkeergelegenheid
• Nutsvoorzieningen inbegrepen (tot een max.)
• Overal led-verlichting
• Wifi
• Pakketsysteem
• Dog park en laundry
Daarnaast is het propertymanagement-team aanwezig op locatie, in een modern clubhuis met gemeenschappelijke voorzieningen.
INVESTMENT MEMORANDUM 70
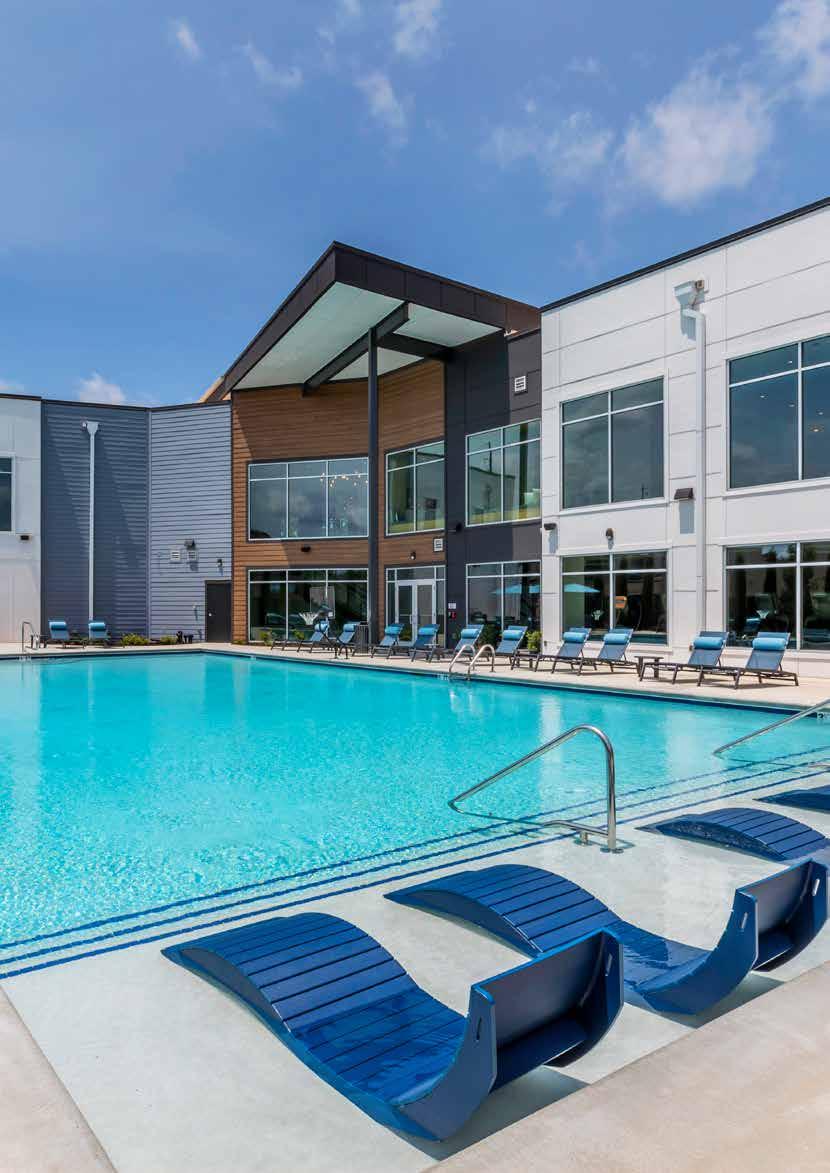
71
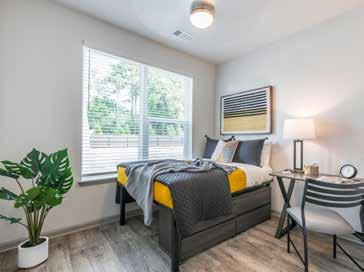
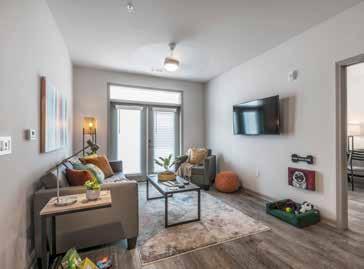
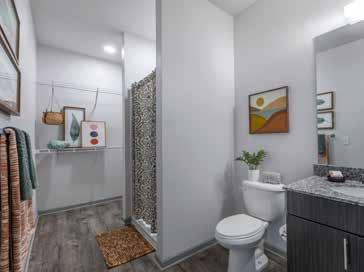
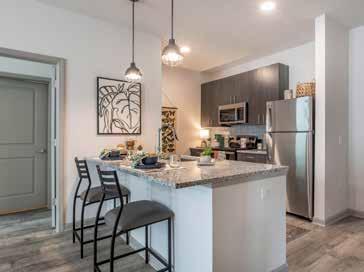
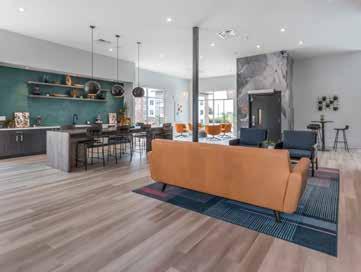
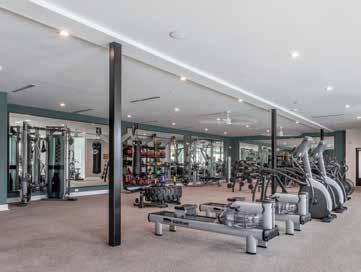
INVESTMENT MEMORANDUM 72
Boven Interieur en gemeenschappelijke ruimtes The Beacon
MULTIFAMILY PORTFOLIO III THE BEACON
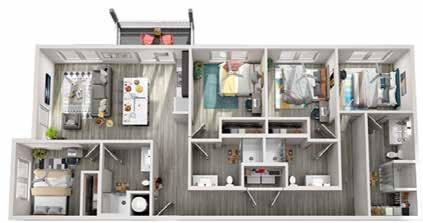
Type 1 Bedroom | 1 Bathroom Type 2 Bedroom | 2 Bathroom Type 3 Bedroom | 3 Bathroom Type 4 Bedroom | 4 Bathroom
The Beacon
Plattegronden
73
Kennesaw State University
Kennesaw State University (KSU) is de derde grootste universiteit van de staat Georgia en biedt meer dan 180 onderwijsprogramma’s aan. KSU is geaccrediteerd door de Southern Association of Colleges and Schools Commission on Colleges.
Het aantal inschrijvingen (enrollments) is de afgelopen jaren gestaag toegenomen. Waarbij tussen 2019 en 2021 een stijging van gemiddeld 8% per jaar laat zien. Voor de herfst 2022 heeft de groei doorgezet naar 43.268 inschrijvingen van 41.181 inschrijvingen in het jaar daarvoor.
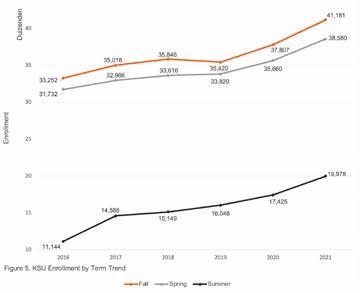
Op het universiteitsterrein zijn ruim 5.900 studentenkamers beschikbaar – circa 14% van het aantal inschrijvingen. De omgeving rond de universiteit is nagenoeg volledig uitontwikkeld en er zijn een beperkt aantal grondposities beschikbaar voor toekomstige ontwikkelingen.
Naast tal van faciliteiten (retail en horeca) in zowel Kennesaw als Marietta hebben studenten tevens goede toegang tot andere grootstedelijke faciliteiten van Atlanta, hetgeen een plus is ten opzichte van veel universiteiten die in kleinere plaatsen zijn gelegen.
Units/studentenkamers
De units zijn hoogwaardig afgewerkt en voorzien van:
• Wasmachine en droger
• Granieten keukenbladen en wastafels
• Rvs-keukenapparatuur
• Luxe wood plank flooring
• Privébadkamer(s) bij iedere studentenkamer
Unit mix
- Diverse: Issues in Higher Education -
- US News & World Report
Type appartement # Units # Kamers Gem. opp./ unit (sq. ft.) Gem. huur/ kamer/mnd. Gem. huur/ mnd./sq. ft. 1BR-1BA 6 6 655 US$ 1.127 US$ 1,72 2BR-2BA 60 120 857 US$ 956 US$ 2,23 3BR-3BA 35 105 1.118 US$ 837 US$ 2,25 4BR-4BA 56 224 1.404 US$ 820 US$ 2,34 Totaal/gem. 157 455 1.101 US$ 863 US$ 2,27 Parkeerplaatsen 455 BR: bedroom BA: bathroom
Boven KSU enrollment by term trend
“Nation’s Top 100 Degree Producers.”
“Ranked among National Universities in 2022-2023 Best Colleges.”
74
-
INVESTMENT MEMORANDUM
INVESTMENT MEMORANDUM
De prijs per unit en per bed van deze propositie ligt in de range van de referenties. De aankoop-cap rate is beduidend hoger (=gunstiger) dan de referenties.
Herstructurering bestaande REALIANCEpropositie
Het project The Beacon is reeds een bestaande propositie van REALIANCE. Daarmee is er een herstructurering van deze propositie van toepassing na de ontwikkelingsperiode.
De verkoop-/aankoopprijs is onderbouwd met een waardebepaling (Brokers Opinion Value) door CBRE, afgegeven op 4 januari 2023. Deze waarde geeft een inschatting
van de huidige verkoopwaarde. The Beacon wordt op dit moment gewaardeerd op een waarde van US$ 48.100.000 tot US$ 51.600.000, met een vraagprijs van US$ 52.000.000. Op basis van de huidige voorverhuur, de huurgroeipotentie en de gezonde vraag-aanbodverhoudingen is de aankoopprijsprijs vastgesteld op US$ 51.342.000, onder andere vanwege het feit dat voor deze transactie makelaarskosten kunnen worden bespaard. Potentiële participanten krijgen met deze herstructurering de kans een aantrekkelijk core-product aan te kopen in het segment studentenhuisvesting. Een belangrijke voorwaarde is het verkrijgen van deze herstructurering zijn het verkrijgen van een conveniërende financiering.
Boven The Beacon gemeenschappelijk zwembad
76
Huurreferenties The Beacon
MULTIFAMILY PORTFOLIO III THE BEACON
A antal studentenkamers per unit Nr Omschrijving 1 2 3 4 1 Campus Edge 1.018 670 655 2 14 Sixty Five 1.007 920 919 3 Bixby 1.313 1.035 860 4 The Indy 1.199 1.037 949 917 5 Sona 1.225 1.023 910 890 6 The Blake 1.199 999 909 869 7 The Retreat 1.180 1.090 1.085 1.007 8 U Club on Frey 1.049 899 9 The Beacon Kennesaw 1.399 1.139 979 929 10 Charlestowne Apartments 1.554 945 647 11 U Point 1.019 924 846 12 Copper Social 873 13 West 22 1.169 1.029 974 927 Gemiddelde 1.251 1.003 922 882 The Beacon 1.127 956 837 820 INTERNATIONAL REAL ES TATE PA R TNERS 2 1 8 7 6 3 5 4 11 12 13 9 10
77
Verkoopreferenties The Beacon
Rechts Mercedes-Benz Stadium, Atlanta.
Nr Omschrijving # Units # Bedden Bouwjaar Verkoopprijs Prijs per unit Prijs per bed Datum verkoop Cap rate 1 14 Sixty Five 52 241 2022 US$ 27.000.000 US$ 519.231 US$ 112.033 Aug. 2022 5,00% 2 Bixby 179 656 2020 US$ 78.000.000 US$ 435.754 US$ 118.902 Sept. 2021 4,60% 3 The Indy 172 543 2020 US$ 53.500.000 US$ 311.047 US$ 98.527 Dec. 2020 5,40% 4 Sona 248 816 2018 US$ 81.321.000 US$ 327.907 US$ 99.658 Dec. 2019 5,40% Gemiddelde Q3 2022 163 564 US$ 398.485 US$ 107.280 5,10% The Beacon 158 456 2022 US$ 51.342.000 US$ 324.949 US$ 112.592 6,19% 2 3 5 4 INTERNATIONAL REAL ES TATE PA R TNERS INVESTMENT MEMORANDUM 78
INVESTMENT MEMORANDUM
Project The Beacon
Investering
Investeringsopzet The Beacon
Toelichting investeringsopzet
• De aankoopprijs bedraagt US$ 324.949 per appartement en US$ 112.592 per kamer. Op basis van een waardebepaling door een onafhankelijke makelaar (CBRE) is deze prijs naar de mening van de initiatiefnemers reëel.
• De aankoop-cap rate bedraagt 6,2% op basis van NOI jaar 1. De cap rate op basis van het totale investeringsbedrag bedraagt 5,9%.
• De totale investering zal naar verwachting voor circa 59% worden gefinancierd. Waarbij de verwachte aflossing start vanaf het vierde jaar en de rente de eerste jaren op 6,7% staat en vervolgens daalt naar 5,5% als gevolg van een herfinanciering nadat de financieringsmarkten normaliseren. Teneinde financieringslasten te kunnen betalen bij een hogere rente dan geprospecteerd is een rentereserve opgenomen.
• De voorwaarden van deze herstructurering zijn het verkrijgen van een conveniërende financiering en het instemmen met de verkoop door huidige participanten.
• Een deel van de plaatsingsvergoeding (US$ 886.710) wordt uitgesteld tot moment van verkoop.
Toelichting exploitatieoverzicht (rechts)
• Op basis van de huidige huurverhogingen in de lease-up voor volgend studiejaar wordt in de eerste jaren gerekend met een hogere dan gemiddelde autonome huurstijging. Vanaf het derde jaar wordt uitgegaan van een gemiddelde langetermijnhuurgroei van 3%.
• Voor de ontwikkeling van de economische bezettingsgraad wordt een conservatieve aanname gedaan van 95%, vergeleken met de huidige bezettingsgraad van 98,9%.
• In het model is gerekend met een rente van 6,67% in de eerste drie jaar; vanaf het vierde jaar is het de verwachting dat de SOFR zal normaliseren waardoor de rente in het model daalt naar 5,5%. Daarnaast is een rentereserve opgenomen indien de rentelasten hoger zijn dan geprognosticeerd.
• De geprognosticeerde jaarlijkse uitkering van het directe rendement bedraagt 4% in jaar 2 en 3, 5% in jaar 4 en 5, en 6% in jaar 6 en 7.
Aankoopprijs complex US$ 51.342.000 Renovatiekosten US$ 100.000 Juridische kosten US$ 385.065 Marketing start-up/rebranding US$ 25.000 Due diligence US$ 40.000 Afsluitprovisie banklening US$ 477.433 Acquisitievergoeding CRA 0,50% US$ 256.710 Structureringsvergoeding REALIANCE 2,00% US$ 420.000 Rentereserve US$ 800.000 Onvoorzien US$ 87.948 Totale investering projectvennootschap US$ 53.934.156 Te financieren door: Banklening 59% US$ 31.828.893 Eigen vermogen 41% US$ 22.105.263 Waarvan: Eigen vermogen CRA 5,0% US$ 1.105.263 Eigen vermogen MFP III Capital LP 90,5% US$ 20.000.000 Eigen vermogen MFP III German Capital LP 4,5% US$ 1.000.000
80
Exploitatie
Exploitatieoverzicht The Beacon
MULTIFAMILY PORTFOLIO III THE BEACON
Aannames Aantal units Aantal studentenkamers Gemiddeld sq. ft. per unit Gemiddeld sq. ft. per kamer Totaal sq. ft. T-5 jaar 1 jaar 2 jaar 3 jaar 4 jaar 5 jaar 6 jaar 7 Huurprijs per sq. ft. per maand US$ 2,27 2,44 2,56 2,64 2,72 2,80 2,88 2,97 Effectieve huurprijs per sq. ft. per maand US$ 2,24 2,41 2,54 2,61 2,69 2,77 2,85 2,94 Huurprijs per maand per kamer US$ 863 930 976 1.005 1.036 1.067 1.099 1.132 Effectieve huurprijs per maand per kamer US$ 855 920 966 995 1.025 1.056 1.087 1.120 Huuraanpassing markt n/a 7,7% 5,0% 3,0% 3,0% 3,0% 3,0% 3,0% Economische bezettingsgraad 98,9% 95,0% 95,0% 95,0% 95,0% 95,0% 95,0% 95,0% Inkomsten T-5 jaar 1 jaar 2 jaar 3 jaar 4 jaar 5 jaar 6 jaar 7 Potentiële huurinkomsten US$ 4.723.477 5.086.680 5.341.014 5.501.244 5.666.282 5.836.270 6.011.358 6.191.699 Leegstand US$ -6.359 -203.467 -213.641 -220.050 -226.651 -233.451 -240.454 -247.668 Concessies US$ -47.642 -40.303 -41.512 -42.757 -44.040 -45.361 -46.722 -48.124 Oninbare huren US$ 0 -12.717 -13.353 -13.753 -14.166 -14.591 -15.028 -15.479 Overige inkomsten US$ 222.318 176.703 182.004 187.464 193.088 198.881 204.847 210.993 Totale inkomsten US$ 4.891.794 5.006.896 5.254.513 5.412.148 5.574.513 5.741.748 5.914.001 6.091.421 Operationele kosten Administratie US$ -30.965 -42.393 -43.665 -44.975 -46.324 -47.714 -49.145 -50.619 Marketing en promotie US$ -63.624 -61.905 -63.762 -65.675 -67.645 -69.674 -71.765 -73.918 Propertymanagement-vergoeding US$ -170.706 -175.241 -183.908 -189.425 -195.108 -200.961 -206.990 -213.200 Externe contracten US$ -59.429 -67.239 -69.257 -71.334 -73.474 -75.678 -77.949 -80.287 Energie en water US$ -145.792 -330.000 -339.900 -350.097 -360.600 -371.418 -382.560 -394.037 Internet en kabel US$ -45.757 -50.774 -52.298 -53.867 -55.483 -57.147 -58.861 -60.627 Regulier onderhoud US$ -16.701 -26.950 -27.759 -28.591 -29.449 -30.332 -31.242 -32.180 Turnover US$ -1.352 -58.000 -59.160 -60.935 -62.763 -64.646 -66.585 -68.583 Salarissen US$ -360.158 -443.461 -456.765 -470.468 -484.582 -499.119 -514.093 -529.516 Verzekeringen US$ -33.690 -100.000 -103.000 -106.090 -109.273 -112.551 -115.927 -119.405 Onroerendgoedbelasting US$ -52.124 -472.726 -545.451 -561.815 -578.669 -596.029 -613.910 -632.327 Totale operationele kosten US$ -980.297 -1.828.690 -1.944.924 -2.003.271 -2.063.369 -2.125.271 -2.189.029 -2.254.700 Netto operationeel resultaat (NOI) US$ 3.911.497 3.178.206 3.309.589 3.408.877 3.511.143 3.616.478 3.724.972 3.836.721 Debt service US$ -2.122.987 -2.122.987 -2.122.987 -2.168.651 -2.168.651 -2.168.651 -2.168.651 Kosten LP US$ -20.000 -20.000 -20.000 -20.000 -20.000 -20.000 -20.000 Vervangingsreserve US$ -68.400 -68.400 -68.400 -68.400 -68.400 -68.400 -68.400 Management Campus Housing US$ -50.069 -52.545 -54.121 -55.745 -57.417 -59.140 -60.914 Beheervergoeding REALIANCE US$ -63.000 -64.260 -65.545 -66.856 -68.193 -69.557 -70.948 Netto resultaat 853.750 981.397 1.077.823 1.131.491 1.233.815 1.339.223 1.447.807 Percentage van eigen vermogen 4,0% 4,7% 5,1% 5,4% 5,8% 6,3% 6,9% Netto kaspositie REALIANCE investeerders (95%) US$ 811.063 932.327 1.023.932 1.074.916 1.172.125 1.272.262 1.375.417 Direct uitkeerbaar rendement MFP III Capital LP US$ 0 800.000 800.000 1.000.000 1.000.000 1.200.000 1.200.000 Direct uitkeerbaar rendement MFP III German Capital LP US$ 0 40.000 40.000 50.000 50.000 60.000 60.000 Kasreserve (cumulatief) US$ 811.063 903.390 1.087.322 1.112.238 1.234.363 1.246.625 1.362.042 158 456 1.100 381 173.759
81
INVESTMENT MEMORANDUM
Verkoopopbrengst en winstverdeling The Beacon 5 jaar 6 jaar 7 jaar NOI jaar verkoop US$ 3.616.478 3.724.972 3.836.721 Cap rate bij verkoop 5,50% 5,50% 5,50% Verkoopopbrengst US$ 65.754.138 67.726.762 69.758.565 Af: Verkoopkosten 0,75% US$ (493.156) (507.951) (523.189) Netto verkoopopbrengst US$ 65.260.982 67.218.811 69.235.375 Bij: Kasstroom US$ 5.278.276 6.617.500 8.065.307 Af: Saldo banklening US$ (30.947.180) (30.468.681) (29.963.191) Af: Terugbetaling eigen vermogen US$ (22.105.263) (22.105.263) (22.105.263) Af: Preferent rendement 5% US$ (5.526.316) (6.631.579) (7.736.842) Af: Uitgestelde structureringsvergoeding REALIANCE 3,0% US$ (630.000) (630.000) (630.000) Af: Uitgestelde acquisitievergoeding CRA 0,50% US$ (256.710) (256.710) (256.710) Af: Uitgestelde beheervergoeding 0,30% US$ (315.000) (378.000) (441.000) Af: Vergoeding afwikkeling 1,0% US$ (657.541) (677.268) (697.586) Overwinst projectvennootschap US$ 10.101.248 12.688.810 15.470.091 Winstcalculatie MFP III Winstaandeel initiatiefnemers | Project ROI ≤ 12 % 30% US$ 3.030.374 3.806.643 4.641.027 Winstaandeel Limited Partners | Project ROI ≤ 12 % 70% US$ 7.070.873 8.882.167 10.829.064 Winstaandeel initiatiefnemers | Project ROI > 12 % 50% US$ 0 0 0 Winstaandeel Limited Partners | Project ROI > 12 % 50% US$ 0 0 0 Winstaandeel en preferent rendement MFP III Winstaandeel MFP III 95% US$ 6.700.572 8.417.008 10.261.946 Bij: Preferent rendement projectvennootschap 5,0% US$ 5.236.903 6.284.283 7.331.664 Rendement MFP III Capital LP Totale winst uit exploitatie en verkoop 95,2% US$ 11.369.023 14.001.230 16.755.818 Totaal rendement voor belastingen 56,8% 70,0% 83,8% ROI per jaar 11,4% 11,7% 12,0% Totaal rendement incl. emissiekosten 55,2% 68,0% 81,3% ROI 11,0% 11,3% 11,6%
Rendement
82
MULTIFAMILY PORTFOLIO III THE BEACON
Toelichting rendementsberekening
Projectvennootschap
• Het complex wordt naar verwachting na zeven jaar verkocht dan wel geherstructureerd c.q. geherfinancierd. Op basis van de verwachting dat de lange rente in de loop van dit jaar zal dalen, is de aangenomen exit-cap rate naar de mening van de initiatiefnemers realistisch.
• Voor bepaling van de verkoopprijs wordt doorgaans gerekend met de NOI van het daaropvolgende jaar. Vanuit conservatieve overwegingen kiest REALIANCE ervoor de NOI van het verkoopjaar zelf te nemen.
• Na aftrek van verkoopkosten, optelling kasreserve, aflossing van de lening, terugbetaling eigen vermogen en betaling van uitgestelde vergoedingen, wordt indien mogelijk het preferente rendement aan de Limited Partners uitgekeerd.
• Het bedrag dat mogelijk overblijft na uitkering van het preferente rendement is de overwinst. De overwinst wordt tot een enkelvoudige ROI van 12% per jaar voor 70/30 verdeeld tussen de Limited Partners en de initiatiefnemers. Bij een hogere ROI is de verdeling van de overwinst 50/50 verdeeld.
• Naar aanleiding van de fluctuerende rentes op de financieringsmarkt is aanvullend een alternatief rentescenario doorgerekend. De financieringslasten gedurende de looptijd kunnen 5,3% hoger zijn dan het basisscenario, alvorens de rentereserve volledig is verbruikt. Tot dat punt blijft de ROI per jaar ongewijzigd.
Er is voor een aantal scenario’s een gevoeligheidsanalyse uitgewerkt, waarin naast de variatie in de cap
huurconcessies
zijn opgenomen.
Scenarioanalyse bij 7-jaar exploitatie (ROI per jaar) Cap rate Break-even cap rate Extra huurconcessies 5,00% 5,50% 6,00% (ROI 0%) 0,0% 14,2% 12,0% 9,4% 8,3% -/- 5% 11,4% 8,6% 6,2% 7,3% -/- 10% 7,8% 5,2% 2,3% 6,4%
rate additionele
van 5% of 10%
83
Betrokken partijen
REALIANCE, ICG, CRA en
ILC
REALIANCE/realiance.nl richt zich als initiatiefnemer en assetmanager op het verwerven, ontwikkelen en exploiteren van vastgoed in economisch stabiele groeimarkten in de Verenigde Staten (focusregio) en Europa. Om deze strategie te implementeren beschikt zij over een uitgebreid lokaal partneren adviseursnetwerk en daarmee over kennis en expertise op het gebied van de lokale (sub)markten. REALIANCE is opgericht in 2014.
In de Verenigde Staten werkt REALIANCE momenteel met vier ervaren lokale partners, waarvan voor deze propositie met de volgende drie partners wordt samengewerkt:
• InterCapital Group (ICG)/Dayrise Residential –proposities in bestaande huurappartementen, zowel met verbeterpotentieel als nieuwe huurwoningen.
• Integra Land Company (ILC) – proposities in ontwikkeling en realisatie van huurappartementen, mogelijk vast te houden voor een langere termijn.
• Campus Realty Advisors (CRA) – proposities in studentenhuisvesting in 1) zowel nieuw vastgoed als bestaand vastgoed met verbeterpotentieel en 2) ontwikkeling en realisatie van studentenhuisvesting.
In samenwerking met ICG heeft REALIANCE momenteel tien bestaande complexen onder beheer (totaal 2.830 appartementen) in Dallas/Ft. Worth, San Antonio (Texas) en Atlanta (Georgia). Voor de recent afgewikkelde projecten zijn bruto rendementen behaald van 34% tot 44% per jaar.
In de categorie ontwikkeling en realisatie zijn vier appartementencomplexen (totaal 1.301 appartementen) onder beheer in Austin, San Antonio (Texas) en Orlando (Florida) in verschillende stadia van ontwikkeling. Bij verkoop van de laatste twee ontwikkelprojecten is een bruto rendement behaald van 23% tot 43% per jaar.
In de categorie studentenhuisvesting worden momenteel zes complexen met in totaal 2.930 studentenkamers beheerd. Het laatste project in deze categorie is eind mei 2022 na een succesvolle doorvoering van het renovatieprogramma getransporteerd met een jaarlijks bruto rendement van 29% per jaar.
De afgelopen periode zijn de huurinkomsten in de portfolio van REALIANCE aanzienlijk toegenomen, waarmee de waardes van de complexen van de portfolio onder beheer ondanks de toegenomen cap rates zich bevredigend ontwikkelen. Daarnaast zijn alle projecten in ontwikkeling (op één project na – Park at Stone Oak) volledig opgeleverd of grotendeels afgerond.
Lokale partner | ICG
De lokale partner InterCapital Group/intercapital.net, met zijn hoofdkantoor in Houston, TX, is een gerenommeerde vastgoedonderneming voornamelijk op het gebied van aankoop, renovatie en management van appartementen met renovatiepotentieel. De samenwerking met ICG, qua beheer, rapportage en netwerk, verloopt prettig en professioneel.
InterCapital Group LLC is begin jaren negentig door Ed Biskind opgericht in Chicago. Hij heeft een achtergrond als ontwikkelaar en meer dan dertig jaar ervaring in het investeren almede het ontwikkelen en managen van vastgoed. Vanaf 2010 heeft Ed de krachten gebundeld met Andy Schor en is de focus verlegd naar de acquisitie en renovatie van huurappartementen in de Sun Belt-regio. Andy Schor is het eerste aanspreekpunt van REALIANCE en heeft als mede-eigenaar een schat aan ervaring opgedaan in vergelijkbare activiteiten. Met zijn eerdere bedrijven Alliance Holdings LLC en Haven Partners LLC was hij een van de grootste owners/operators van huurappartementen in de Verenigde Staten.
Voor het beheer van de complexen is Dayrise Residential/ dayriseresidential.com opgericht als propertymanager. Suan Tinsley is mede-eigenaar en eindverantwoordelijk voor het beheer bij Dayrise Residential. Onder haar leiding is een sterk team van vastgoedprofessionals opgebouwd. Zij was vóór haar samenwerking met Andy Schor en Edward Biskind elf jaar lang verantwoordelijk voor het management van een portfolio van 30.000 huurappartementen van Alliance. De afgelopen twintig jaar heeft zij in verschillende branchegerelateerde besturen gezeten en is zij onderscheiden met een aantal belangrijke industry awards.
INVESTMENT MEMORANDUM 84
Rechts Het historische Gwinnett-gerechtsgebouw in Lawrenceville
Lokale partner | CRA
Partner Campus Realty Advisors/campusrealtyadvisors.com is een nichespeler in studentenhuisvesting en heeft op het gebied van ontwikkeling en management hiervan uitgebreide ervaring. De eigenaren van CRA zijn tijdens hun loopbaan betrokken geweest bij de ontwikkeling en/of het management van meer dan 25.000 studentenwoningen. Veel relevante ervaring is door hen opgedaan bij de gerenommeerde partij Place Properties, waarmee een uitstekend track record is opgebouwd. Daarnaast is ontwikkelingservaring van meerdere categorieën residentieel vastgoed opgedaan via Synergy Realty Services. Na de uitdagende crisisjaren rond 2008 is de focus verder verlegd naar studentenhuisvesting.
Met haar hoofdkantoor in Atlanta, Georgia, richt CRA zich op het ontwikkelen, renoveren en beheren van studentenhuisvesting nabij universiteiten en hogescholen voornamelijk in het zuidoosten van de Verenigde Staten. Om de projecten adequaat te kunnen managen, heeft het de voorkeur dat de universiteiten doorgaans binnen vijf uur per auto vanaf Atlanta bereikbaar zijn.
De eigenaren van CRA zijn Randy Herron (eerste aanspreekpunt voor REALIANCE) en Michael Putman. De focus van Randy is gericht op acquisitie, ontwikkeling en financiering, terwijl Michael zich richt op het managen van de studentencomplexen inclusief contact met de universiteiten. Sinds eind 2021 heeft CRA het propertymanagement in huis gehaald, waarmee de organisatie een verticale integratie heeft doorgemaakt en in omvang verder groeit. Het voordeel is dat verhuuractiviteiten gedurende een ontwikkeling of renovatie beter aansluiten bij de verhuur na oplevering en vice versa.
Om haar groeiambitie verder te kunnen waarmaken, werkt CRA nauw samen met T2 Investments uit Chicago. T2 Investments is een investeerder in value-add projecten en heeft sinds 2011 ruim US$ 1 miljard geïnvesteerd in projecten welke onder de radar liggen van institutionele beleggers. Eén van de eigenaren en CEO van T2 Investments is Jeff
Brown, met wie REALIANCE in eerdere projecten in de studentenhuisvesting goede ervaringen heeft opgedaan. Belangrijk is dat zij doelstellingen hebben die vergelijkbaar zijn met die van REALIANCE. Voordeel van het samenwerken met T2 Investments is dat zij samen met CRA het grootste gedeelte van de due diligence- en voorontwikkelingstrajecten voor hun rekening nemen, waardoor investeerders van REALIANCE pas instappen als deze fase volledig is afgerond en de financiering en het aannemingscontract beschikbaar zijn.
Lokale partner | ILC
Partner Integra Land Company/integralandcompany.com heeft zijn hoofdkantoor in Lake Mary, Orlando, Florida. ILC is een familiebedrijf met David McDaniel als directeur-eigenaar. De samenwerking met deze gerenommeerde ontwikkelaar is in 2014 begonnen en met de afgelopen projecten heeft ILC haar meerwaarde als ontwikkelaar bewezen
Met de succesvolle afwikkeling van meer dan 25 complexen in het afgelopen decennium, heeft ILC een prima track record met rendementen van 25% tot 50% per jaar. De doelstelling van ILC is elk jaar twee tot vier ontwikkelingen te starten, zodat de portfolio een gemiddelde omvang heeft van circa tien projecten. Met haar hoofdkantoor in Orlando en kantoren in Charlotte en Denver heeft ILC momenteel een geografisch gespreide portfolio met projecten in verschillende stadia van ontwikkeling. Het grootste aantal lopende en afgeronde projecten bevindt zich in de omgeving van Orlando.
David McDaniel heeft ruim dertig jaar ervaring in vastgoed, voornamelijk in ontwikkeling en bouw. Na de start van zijn carrière bij een hypotheekverstrekker en een ontwikkelaar heeft hij veel ervaring opgedaan in de ontwikkeling en bouw van appartementen bij Contravest, uiteindelijk als directeur en partner. In 2006 heeft hij ILC opgericht. David McDaniel, zelf nauw betrokken bij de ontwikkeling van de projecten, is het eerste aanspreekpunt van REALIANCE.
MEMORANDUM 86
INVESTMENT
MULTIFAMILY PORTFOLIO III
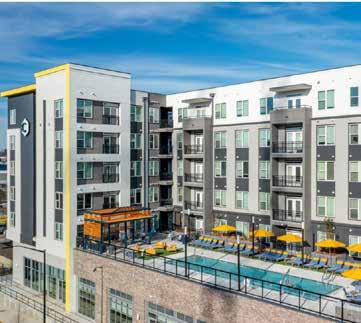
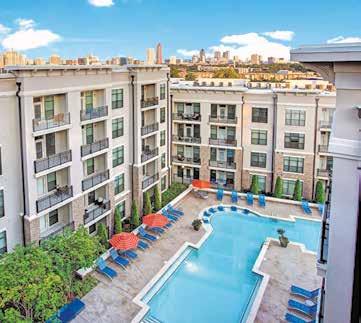
87
Boven Projecten met de lokale partners: The Edge at Georgia Tech/Catalyst, Mark at West Midtown, Shores on Sweetwater, Integra Vistas
INVESTMENT MEMORANDUM
Vergoedingen REALIANCE en lokale partners
Vergoedingen en kosten Multifamily Portfolio III
Projectspecifiek wordt bepaald welke kosten op projectniveau worden voldaan en welke kosten op Capital LP-niveau. In het financiële model van ieder project wordt dat inzichtelijk gemaakt. Daarnaast zijn er geen andere kosten in Multifamily Portfolio III.
Vergoedingen The Columns
Emissievergoeding
Acquisitie-/structurerings-/plaatsingsvergoeding
Assetmanagement-/beheervergoeding
Dispositievergoeding
Winstaandeel
Propertymanagement-vergoeding
Begeleidingskosten renovatie
Vergoedingen The Monroe
Emissievergoeding
Acquisitie-/structurerings-/plaatsingsvergoeding
Assetmanagement-/beheervergoeding
Dispositievergoeding
Winstaandeel
Propertymanagement-vergoeding
Begeleidingskosten renovatie
Lokale partner
1,5% van aankoopprijs. Waarvan de helft wordt uitgesteld tot verkoop. Hierover is het preferente rendement van toepassing
REALIANCE
3% over geplaatst kapitaal
1,5% van aankoopprijs. Waarvan de helft wordt uitgesteld tot verkoop. Hierover is het preferente rendement van toepassing
0,56% over het geplaatst kapitaal in jaar 1. De vergoeding wordt jaarlijks geïndexeerd
3% van de verkoopprijs, waarvan ook de verkoopmakelaar wordt betaald
30% na preferent rendement tot en met een ROI van 12% per jaar, 50% daarboven. Het door de lokale partner ingebrachte eigen vermogen wordt op dezelfde wijze behandeld als het kapitaal van de Limited Partners
3% van de bruto huurinkomsten
8% over het renovatiebudget
Lokale partner REALIANCE
3% over geplaatst kapitaal
1% van aankoopprijs. T2 Investments ontvangt eenzelfde plaatsingsvergoeding over het geplaatst kapitaal in de projectvennootschap als REALIANCE
1% over de totale inkomsten per jaar
6% over het geplaatst kapitaal. Een deel in de projectvennootschap en een deel in Capital LP
0,65% over het geplaatst kapitaal in jaar 1, jaarlijks indexatie. 50% tijdens exploitatie en 50% bij verkoop
0,5% van de verkoopprijs, over het aandeel van de Capital LP in de projectvennootschap
30% na preferent rendement in de projectvennootschap
3,5% van de bruto huurinkomsten
5% over het renovatiebedrag
25% na het preferent rendement in de Capital LP, tot en met een ROI van 16% per jaar, 35% daarboven
88
Acquisitie-/structurerings-/plaatsingsvergoeding
Assetmanagement-/beheervergoeding
Dispositievergoeding
Winstaandeel
Vergoedingen The Beacon
Emissievergoeding
Acquisitie-/structurerings-/plaatsingsvergoeding
MULTIFAMILY PORTFOLIO III
30% na preferent rendement in de projectvennootschap
5,7% over het geplaatst kapitaal in de projectvennootschap. Een deel bij aanvang van het project (in projectvennootschap en Capital LP) en een deel bij verkoop
0,7% over het geplaatst kapitaal in jaar 1, jaarlijks indexatie. Uitbetaling vanaf jaar 3 en bij verkoop
0,5% van de verkoopprijs, over het aandeel van de Capital LP in de projectvennootschap
25% na het preferent rendement in de Capital LP, tot en met een ROI van 16% per jaar, 35% daarboven
Lokale partner
REALIANCE
3% over geplaatst kapitaal
1% van aankoopprijs. 0,5% bij aankoop/ herstructurering en 0,5% bij verkoop
Assetmanagement-/beheervergoeding 1% over de totale inkomsten per jaar
Dispositievergoeding 1% van de verkoopprijs
Winstaandeel
Propertymanagement-vergoeding
5% over het geplaatst kapitaal in de projectvennootschap. Een deel bij plaatsing (2%) en een deel (3%) bij verkoop
0,6% over het geplaatst kapitaal per jaar, 0,3% gedurende exploitatie en 0,3% bij verkoop
30% na preferent rendement tot en met een ROI van 12% per jaar, 50% daarboven
3,5% van de bruto huurinkomsten
Deze voorliggende propositie heeft een core+-risicoprofiel. Hierop zijn de vergoedingen voor de initiatiefnemers aangepast. Zo is de plaatsingsvergoeding 5% (in plaats van 6%) en wordt het grootste deel (3%) uitgesteld tot verkoop. De assetmanagement-vergoeding bedraagt 0,6% inclusief kosten in plaats van circa 0,8% exclusief kosten.
89
Structuur en juridisch Projecten en portfolio
De gepresenteerde structuur is in beginsel zo eenvoudig mogelijk en fiscaal transparant opgezet en reeds afgelopen jaren een bekende structuur geweest. Deelnemers delen mee via een Amerikaanse Limited Partnership Multifamily Portfolio III Capital LP, welke entiteit investeert in de onderliggende projectvennootschappen. Het voordeel van deelname in een transparante structuur is dat iedere individuele investeerder gebruik kan maken van het fiscaal vriendelijke Amerikaanse belastingregime (zie ook hoofdstuk Fiscaliteit). Daarbij dienen investeerders individueel belastingaangifte te doen, maar dit kan tegen een aantrekkelijk tarief door onze adviseur Rödl & Partner worden verzorgd.
Mocht een relatie behoefte hebben aan deelname op een andere wijze, dan biedt REALIANCE hiertoe mogelijkheden. Te denken valt aan het oprichten van een LLC/C-corp om te voorkomen dat een individuele investeerder belastingaangifte dient te doen. Of het optuigen van een Nederlandse B.V. of C.V., indien men niet rechtstreeks in de Verenigde Staten wenst deel te nemen. Wel heeft deze maatwerkoplossing fiscale consequenties zoals de Branche Profit Tax en verliest men voordelen die het Amerikaanse belastingregime biedt ten aanzien van (verlies)compensatie bij verschillende deelnames.
Projectvennootschappen
Het eigendom van het onderliggende vastgoed ligt bij separate projectvennootschappen met een aan de lokale partner gelieerde entiteit als General Partner. De lokale partner zal zorg dragen voor zorgvuldig management van deze projectvennootschap waarbij hij verantwoordelijk is voor het dagelijkse beheer en de renovatie van het complex voor bestaande projecten en realisatie, lease-up en beheer
bij ontwikkelprojecten. REALIANCE heeft een controlerende en sturende functie.
Multifamily Portfolio III Capital LP (hierna MFP III) houdt een (meerderheids)belang in de projectvennootschappen. In alle gevallen worden adequate afspraken aangaande belangrijke beslissingen in de projectvennootschap (o.a. verkoop) vastgelegd in een Limited Partnership Agreement (LPA). Met een gekwalificeerde meerderheid of unanimiteit ten aanzien van belangrijke onderdelen heeft MFP III een beslissende stem.
De documenten voor de projectvennootschappen zullen worden opgesteld door de verschillende advocaten van de lokale partners en worden gecontroleerd door de advocaat van REALIANCE, Mike Rubinger van Nelson Mullins Riley & Scarborough te Atlanta.
Multifamily Portfolio III Capital LP
De General Partner van MFP III is een vennootschap gelieerd aan REALIANCE USA B.V. (100% dochter van REALIANCE B.V.), welke entiteit via REALIANCE USA B.V. conform een beheerovereenkomst zal zorg dragen voor zorgvuldig assetmanagement en commercieel beheer van MFP III.
Afspraken aangaande kapitaalbijdragen, bevoegdheden en belangrijke beslissingen worden vastgelegd in een LPA. De documenten voor MFP III zullen worden opgesteld door Mike Rubinger en zullen voor storting van het eigen vermogen in concept beschikbaar worden gesteld. De getekende versie van de LPA zal tevens het bewijs van deelname zijn. De verschillende documenten worden daarnaast door BDO getoetst op fiscale transparantie.
90
INVESTMENT MEMORANDUM
Natuurlijke personen Rechtspersonen Multifamily Portfolio III Capital LP Multifamily Portfolio III German Capital LP Nederland USA 100% Beheerovereenkomst REALIANCE B.V. REALIANCE USA B.V. REALIANCE MFP III The Columns LP The Monroe LP Integra Avalon LP The Beacon LP Lokale partner GP GP MULTIFAMILY PORTFOLIO III 91
INVESTMENT MEMORANDUM
Controle en compliance REALIANCE in control
Ten aanzien van de onderliggende projecten vindt door de lokale partner bij acquisitie een uitgebreide due diligence plaats en wordt gedurende de looptijd op regelmatige basis gerapporteerd, is er sprake van een geïnstitutionaliseerd overleg en zijn er regelmatig projectbezoeken.
Als assetmanager heeft REALIANCE een uitgebreid controlesysteem om projecten gedurende de verschillende fases van de investering nauwlettend te volgen en te controleren. Deze interne controle is vastgelegd in een eigen systeem, waarbij per fase controlemechanismen worden gespecificeerd met frequentie van controle en verantwoordelijk persoon. Op deze manier wordt iedere propositie nauwlettend van aankoop tot verkoop gevolgd.
REALIANCE zal de beleggers periodiek (in beginsel een keer per kwartaal) informeren over de stand van zaken en voortgang van ieder individueel project in MFP III. Daarnaast zal er jaarlijks een jaarvergadering worden georganiseerd.
Separate bankrekeningen
De gelden van de investeerders zullen worden verzameld op een separate Nederlandse projectrekening van Stichting REALIANCE. Onder deze stichting zijn projecten van REALIANCE ondergebracht. Uitkeringen zullen in beginsel eveneens vanaf deze stichtingsrekening worden verzorgd. Mogelijk kunnen de uitkeringen direct van een separate Amerikaanse bankrekening van de Capital LP of van de onderliggende projectvennootschappen worden gedaan.
Bestaand vastgoed – ICG | CRA
Op projectniveau wordt in de Verenigde Staten door de lokale partners voor ieder bestaand project een separate bankrekening geopend, welke vooruitlopend op de aankoop onder supervisie staat van een title agent, vergelijkbaar met de notaris in Nederland. Bij de overdracht van het complex zal het benodigde vermogen van MFP III en een groot deel van het vreemd vermogen worden benut om de aankoopprijs en overdrachtskosten te voldoen. Het renovatiebudget wordt gereserveerd en kan derhalve alleen aan onderhoud en renovatie worden besteed. Vrijgave vindt plaats na controle van de bank op een juiste besteding van de middelen. Uiteraard zal ook REALIANCE USA B.V. als beheerder erop toezien dat de renovatie volgens plan wordt uitgevoerd.
Ontwikkelprojecten – CRA | ILC
Op verzoek van de General Partner van de projectvennootschap wordt het eigen vermogen van MFP III op basis van de bouwvoortgang periodiek overgemaakt naar een separate bankrekening ten behoeve van het ontwikkelproject. In een periode van zes maanden tot een jaar zal het eigen vermogen volledig zijn besteed, waarna aanspraak op de financiering kan worden gemaakt. De voortgang van de bouw zal door de architect worden afgetekend en zal periodiek door de bank worden gecontroleerd, waarna vrijgave van de financiering plaatsvindt. Uiteraard zal ook REALIANCE erop toezien dat de bouw volgens plan wordt uitgevoerd door de lokale partner en de aannemer. Hierover wordt gedurende de bouw maandelijks gerapporteerd door de lokale partner door middel van een draw request met onderliggende stukken.
Raad van Advies en Wft
Voor toezicht, controle en toetsing wordt een Raad van Advies (RvA) met maximaal vijf personen opgericht. Samen te stellen uit de belangrijkste strategische partners van REALIANCE en investeerders van MFP III. De belangrijkste taken bestaan uit:
Adviseren aangaande verkoop van projecten.
Gevraagd en ongevraagd adviseren over projecten onder beheer.
Kascontrolecommissie: de geldstromen (ten aanzien van uitkeringen en afwijkende betalingen) op de bankrekening controleren.
De RvA zal minimaal eenmaal per jaar bijeenkomen. Formeel is de RvA op geen enkele wijze aansprakelijkheid.
Wet op financieel toezicht
Het onderhavige fonds betreft een zogenaamd closed-end fonds, waarbij een beperkte mogelijkheid is voor toe- en uittreding (bijvoorbeeld in het geval van een overlijden). Voorts kan voor deze propositie gebruik worden gemaakt van de vrijstelling c.q. uitzondering voor zowel de prospectusplicht als de vergunningplicht, hetgeen impliceert dat de propositie niet onder toezicht van de AFM (Autoriteit Financiële Markten) staat:
1 Vrijstelling prospectusplicht: Doordat de deelname per belegger c.q. investeerder groter is dan het equivalent van € 100.000 geldt hiervoor geen prospectusplicht in de zin van Boek 5 Wft. Er is dus
92
MULTIFAMILY PORTFOLIO III
geen door de AFM goedgekeurd prospectus verplicht gesteld.
2 Vrijstelling vergunningplicht:
Voor REALIANCE, als aanbieder van beleggingen/ investeringen in vastgoed, is de wetgeving in het kader van de AIFMD relevant. Dit betekent dat de AFM toezicht uitoefent op fondsen (waaronder portfolio’s) en haar beheerders. In de financiële wetgeving wordt een fonds een ‘alternatieve beleggingsinstelling’ genoemd. Indien dit fonds onder de wetgeving valt, dan kan het zijn dat de aanbieder c.q. beheerder vergunningplichtig is. Deze zal dan een vergunning bij de AFM moeten aanvragen om het fonds te mogen aanbieden en/of te beheren. Er gelden echter vrijstellingen en uitzonderingen.
Doordat participaties in Multifamily Portfolio III Capital LP worden aangeboden in een equivalent van minimaal € 100.000 geldt dat de aanbieding uitgezonderd is van toezicht van de AFM en de beheerder niet vergunningplichtig is op basis van de Wft. Zij is derhalve vrijgesteld van de vergunningplicht, hetgeen vermeld wordt met de afbeelding op de omslagpagina.
Echter, doordat Multifamily Portfolio III Capital LP zich kwalificeert als een ‘alternatieve beleggingsinstelling’, maar participaties worden aangeboden onder de vrijstelling van de vergunningplicht, geldt voor deze emissie een registratieplicht bij de AFM. Jaarlijks zal tevens financiële informatie aan de AFM worden verstrekt. Het fonds staat niet onder toezicht van de AFM.
93
Boven Hartsfield-Jackson Atlanta International Airport
INVESTMENT MEMORANDUM
Fiscaliteit Verenigde Staten en Nederland
De gepresenteerde structuur is fiscaal transparant opgezet met als doel investeerders individueel gebruik te laten maken van de gunstige belastingwetgeving in de Verenigde Staten (Capital Gain-regime voor natuurlijke personen en Corporate Tax-regime voor rechtspersonen). In deze structuur dient iedere participant (zowel natuurlijke als rechtspersonen) zelfstandig aangifte te doen, waarbij de afgedragen voorheffing (Withholding Tax - WHT) bij projectverkopen via de persoonlijke aangifte (gedeeltelijk) kan worden teruggevorderd. Investeerders hebben de mogelijkheid om zich via REALIANCE aan te melden voor de dienstverlening van Rödl & Partner, waarbij REALIANCE participanten zoveel mogelijk tracht te ontzorgen. De belastingaangifte van MFP III wordt verzorgd door Windham Brannon.
Federale belasting op projectniveau
Gedurende de looptijd van het project worden de netto huurinkomsten tijdens de exploitatie in de Verenigde Staten fiscaal aangemerkt als Ordinary Income. Voor natuurlijke personen wordt belasting geheven volgens een progressief belastingstelsel met belastingtarieven variërend van 10% tot 37% (hoogste schijf begint overigens pas bij ruim US$ 500.000). Voor rechtspersonen wordt belasting geheven volgens een vaste corporate tax rate van 21%. Het netto resultaat kan echter worden verminderd met de afschrijvingen op onroerende zaken. Afschrijvingen zijn gebaseerd op een looptijd van dertig jaar, waarbij de totale investeringskosten worden gereduceerd met een grondcomponent van 10% tot 15%. Door deze fiscale afschrijving zal gedurende de looptijd van de investering voor zowel natuurlijke als rechtspersonen dan ook geen of nauwelijks belasting zijn verschuldigd.
De (vermogens)resultaten die behaald worden bij verkoop van de projecten wordt fiscaal aangemerkt als Capital Gain. De verschuldigde belasting voor natuurlijke personen is 0% tot een inkomen van ruim US$ 40.000. Vermogensresultaten boven de belastingvrije voet worden belast tegen 15% of 20%. Voor rechtspersonen geldt eveneens een vast belastingtarief van 21%.
Bij winstuitkeringen is de General Partner van Multifamily Portfolio III Capital LP verplicht om WHT in te houden, welke voor rechtspersonen 21% is en voor natuurlijke personen op kan lopen tot het maximale tarief van 37%, maar welk percentage in de praktijk aanzienlijk lager zal liggen.
Hierdoor kan mogelijk een (groot) deel van de ingehouden belasting bij verkoop worden teruggevorderd via de jaarlijkse individuele belastingaangifte. Voor natuurlijke personen kan bij positieve inkomsten het belastbare inkomen overigens worden verminderd met een zogenaamd itemized deduction, oplopend tot US$ 10.000. Daarnaast kan voor zowel natuurlijke als rechtspersonen bij de aangifte verliescompensatie van andere beleggingen/investeringen worden gebruikt, waarmee belastingdruk kan worden uitgesteld.
State Tax en andere belastingen
Naast de federale belasting op landelijk niveau is er in een aantal staten waar REALIANCE actief is sprake van een bescheiden State Tax, waaronder voor Georgia (1% tot 5,75% voor natuurlijke personen en 5,75% voor rechtspersonen). In Indiana is het tarief vergelijkbaar (3,23% voor natuurlijke personen en 4,9% voor rechtspersonen). Staten als Texas en Florida kennen geen inkomstenbelasting op staatsniveau, maar hebben wel andere vormen van State Tax, die in de regel minimaal zijn. In Florida is er bij verkoop van vastgoed overigens voor rechtspersonen wel een heffing die er niet is voor natuurlijke personen. De verschuldigde belasting kan onder bepaalde omstandigheden worden opgevoerd als aftrekpost in de federale belastingaangifte voor rechtspersonen.
Indien investeerders een keuze maken voor een niettransparante structuur, waarbij een tussenentiteit de belastingverplichting op zich neemt, is er naar verwachting sprake van een Branche Profit Tax van 5% over de gerealiseerde winsten. De beschikbare middelen in deze entiteit kunnen vervolgens wel netto worden uitgekeerd aan de investeerders.
Nederland
Nederlandse participanten investeren rechtstreeks in een Limited Partnership (hierna LP). Een LP is een rechtsvorm waarbij partners een beperkte aansprakelijkheid hebben. Dit betekent dat alle partners persoonlijk beschermd zijn tegen eventuele schulden of verplichtingen van de LP, uitgezonderd van bijzondere omstandigheden.
De LP is als ondernemingsvorm het best te vergelijken met de Nederlandse besloten commanditaire vennootschap. Kenmerkend voor de LP is dat deze fiscaal als transparant wordt aangemerkt. Er wordt als het ware door de LP heen gekeken. Dit betekent dat alle bezittingen en schulden die
94
MULTIFAMILY PORTFOLIO III
binnen deze entiteit aanwezig zijn rechtstreeks dienen te worden toegerekend aan de participanten naar rato van de participatiegrootte in de entiteit.
Voor Nederlandse natuurlijke personen valt deze investering voor de Nederlandse belastingwetgeving in box 3 (sparen en beleggen). Op grond van het belastingverdrag NederlandVerenigde Staten dient Nederland, behoudens de kaspositie, voorkoming van dubbele belasting te verlenen. Hiermee wordt met het oog op het vernieuwde box 3-stelsel investeren voor natuurlijke personen via REALIANCE in de Verenigde staten fiscaal aantrekkelijker de komende jaren.
Voor rechtspersonen is het belastingverdrag NederlandVerenigde Staten eveneens van toepassing en worden, op koersresultaten na, de resultaten uit onroerende zaken vrijgesteld van belastingheffing op grond van de objectvrijstelling in de vennootschapsbelasting. Voor toepassing van de objectvrijstelling wordt u geadviseerd contact op te nemen met uw fiscaal adviseur.
N.B.
In de Verenigde Staten dient door iedere participant jaarlijks belastingaangifte te worden gedaan, waarvoor een eigen belastingnummer (ITIN) benodigd is. De Amerikaanse belastingaangifte, alsmede de aanvraag van het belastingnummer kunnen worden verzorgd door een externe fiscale adviseur met wie door REALIANCE nauw wordt samengewerkt. REALIANCE kan in dit proces desgewenst een rol als intermediair vervullen.
95
INVESTMENT MEMORANDUM
Risicoprofiel Mitigeren en beheersen
Algemeen
In het algemeen kan worden gesteld dat aan beleggen/investeren in vastgoed risico’s verbonden zijn. Betrokken partijen hebben getracht deze risico’s voor (potentiële) investeerders zoveel mogelijk te beperken, maar een participatie in Multifamily Portfolio III die een indirect belang heeft in het ontwikkelen, exploiteren en/of renoveren van vastgoedprojecten, heeft een risicodragend karakter. Het resultaat zal mede afhangen van de (markt)ontwikkelingen die buiten de directe invloedsfeer van de initiatiefnemer/assetmanager en de lokale partner liggen.
Zoals bij elke belegging is het te verwachten rendement op basis van veronderstellingen opgesteld. Gezien de realistische uitgangspunten en de kritische procesgang van zowel de lokale partners als REALIANCE worden de risico’s in belangrijke mate beperkt of gecontroleerd. De belangrijkste risico’s die aan onderhavige investering zijn verbonden, zijn beknopt beschreven. Indien zich onverhoopt een calamiteit of andere onvoorziene omstandigheden voordoen, zouden deze van invloed kunnen zijn op de waarde van de belegging en/of de hoogte van het rendement.
Vastgoedmarkt/huurniveau
In de uitgangspunten van de onderliggende proposities wordt gecalculeerd met marktconforme huurniveaus. Uiteraard zou het kunnen dat bij verslechterende omstandigheden de huurprijzen dienen te worden verlaagd, maar er zou voldoende buffer aanwezig moeten zijn om in ieder geval de operationele kosten en de financieringslasten te dekken.
Met de goede vooruitzichten voor de huurwoningmarkt in de Sunbelt States en de markt voor studentenhuisvesting bij Tier 1-/2-universiteiten worden nieuwe projecten in ontwikkeling genomen en dientengevolge kan overaanbod ontstaan bij terugvallende vraag. Daarentegen worden nieuwe ontwikkelingen momenteel geremd door de stijgende bouwkosten (afgegeven vergunningen lopen terug).
In een neergaande markt is het mogelijk dat huurconcessies moeten worden gedaan, hetgeen een verlaging van de huuropbrengst tot gevolg heeft. Dit zou een lagere waardering van een complex tot gevolg kunnen hebben en dientengevolge tot een lager rendement kunnen leiden. De scenarioanalyses laten de impact
zien van een huurverlaging (van 5% tot 10%) en een afwijkende exit-cap rate. In uitzonderlijke situaties met huurverlagingen van 10% en een verdere verhoging van de exit-cap rate is er sprake van vermogensverlies, hoewel in deze situaties doorgaans wordt gekozen om nog niet te verkopen.
Daarnaast kunnen lagere huurinkomsten en niet-ingecalculeerde tegenvallers leiden tot een lagere dan geprognosticeerde uitkering.
96
MULTIFAMILY PORTFOLIO III
Economie Financieringsrisico
De economische ontwikkelingen in de Verenigde Staten in het algemeen, en het zuiden in het bijzonder, laten de afgelopen jaren een stabiele groei zien. Tijdens de coronapandemie was er sprake van een economische krimp, maar de vooruitzichten voor de lange termijn zijn positief, ondanks de opgelopen rentes. Het is mogelijk dat door verandering in de vraag, bijvoorbeeld ten gevolge van een conjuncturele daling, dan wel door onvoorziene omstandigheden zoals de uitbraak van de coronapandemie, de huuropbrengst – en als gevolg daarvan de verkoopopbrengst – van een complex lager zal uitkomen dan geprognosticeerd.
De huidige rentestijgingen hebben momenteel een drukkend effect op de vastgoedwaardes. Met de positieve economische middellangetermijnvooruitzichten is het de verwachting dat de lokale marktsituaties weer zullen normaliseren.
Voor de aankoop c.q. ontwikkeling van de verschillende projecten wordt uitgegaan van een conservatieve leverage van de totale investering c.q. stichtingskosten. De leningen voor The Columns at Paxton Lane en The Monroe zijn door twee verschillende financiers reeds gecommitteerd en in het geval van The Columns at Paxton Lane is ook al de rente vastgezet (circa 50 bps lager dan de huidige rente).
Ondanks het commitment voor twee van de vier projecten zijn de financieringen momenteel nog niet definitief en is het verkrijgen van een conveniërende financiering een belangrijke voorwaarde voor het vrijgeven van het eigen vermogen vooruitlopend op de overdracht. Het is daarbij mogelijk dat de lening lager zal zijn of dat er sprake is van hogere dan verwachte rentelasten, waardoor mogelijk meer eigen vermogen beschikbaar zou moeten komen en het geprognosticeerde rendement mogelijk lager uitkomt.
Voor The Columns at Paxton Lane is er met een gefixeerde lening van zeven jaar voor deze periode geen renterisico. Een mogelijk vereiste aflossing bij verlenging van de lening zou impact kunnen hebben op de NOI. Met de verwachte hogere NOI zijn er naar verwachting voldoende mogelijkheden de aflossing te kunnen doen dan wel het complex te herfinancieren. Desondanks kan het bij het langer
aanhouden van het complex zo zijn dat er voor een eventuele herfinanciering (in ieder geval na zeven jaar) extra kapitaal benodigd is, hetgeen naast de langere looptijd een negatieve invloed op het rendement kan hebben.
Voor de andere projecten is de rente variabel en gaan de modellen uit van het relatief hoge huidige rentepercentage. Daarbij wordt ervan uitgegaan dat de rente vanaf 2025 lager zal liggen, mogelijk door voor bijvoorbeeld The Beacon een herfinanciering door te voeren. Het is mogelijk dat de rente hoog blijft, waardoor het directe rendement alsook het totaalrendement lager kunnen uitvallen. Voor de verschillende projecten is in ieder geval een rentereserve c.q. voorziening opgenomen om een mogelijk hogere rente te bekostigen. Als deze rentereserves onvoldoende blijken, dan kan mogelijk een beroep moeten worden gedaan op de investeerders, hetgeen mogelijk een negatief effect zal hebben op het rendement.
97
INVESTMENT MEMORANDUM
Het is het mogelijk dat een deel van het doelvermogen niet kan worden geplaatst. In de onderliggende projecten zijn er via de lokale partners alternatieve mogelijkheden om dit zelf dan wel via andere Limited Partners in te vullen. Dit gaat echter mogelijk ten koste van het aandeel en daarmee de zeggenschap van Multifamily Portfolio III, maar doorgaans hebben partners dezelfde investeringsstrategie als REALIANCE. Tevens is het op dat moment mogelijk dat een van de projecten niet kan worden afgenomen, waardoor de spreiding afneemt doordat de portfolio dan deelneemt in een minder aantal projecten. Dit kan eveneens het geval zijn wanneer een van de onderliggende projecten niet kan worden afgenomen, omdat een voorwaarde, bijvoorbeeld conveniërende financiering, niet kan worden ingevuld. Ook in dit geval neemt de spreiding af.
De looptijd van de verschillende investeringen (drie tot vijf jaar voor value-add en zeven jaar voor core/ core+) is voor een belangrijk deel gebaseerd op ervaringen die de lokale partner in vergelijkbare projecten heeft opgedaan, maar valt voor de value-add projecten tevens binnen de kaders die binnen de portfolio van REALIANCE gebruikelijk zijn. In een periode van drie tot vijf jaar is voldoende tijd beschikbaar om (een groot deel van) de verbeteringen uit te voeren en inkomsten te genereren om rendement uit te keren. Na deze periode zal het complex aan een derde worden verkocht, dan wel worden aangehouden. Wel is het mogelijk dat het na vijf jaar dan wel zeven jaar niet het optimale moment voor verkoop of herstructurering is, waardoor mogelijk moet worden gewacht tot een beter moment.
Indien het complex desondanks bij ongunstige marktomstandigheden verkocht moet worden, is het eventueel mogelijk dat vermogensverlies moet worden geaccepteerd.
Hoewel de huurprijs van de onderliggende projecten per sq. ft. momenteel lager dan of gelijk zijn aan huurprijzen van concurrerende projecten, kan het vanwege verslechterde marktomstandigheden zo zijn dat de huren dalen. Daarbij zijn er voor de verschillende projecten voldoende buffers c.q. voorzieningen alsook concessies opgenomen om ten minste de operationele kosten te betalen en de financieringsverplichting na te komen dan wel mogelijke bouwkostenstijgingen op te vangen.
Voorts is er na de geprognosticeerde looptijd een verkooprisico. De verkoopprijs wordt bepaald door de bezettingsgraad, de NOI en de cap rate. Zoals bij de afzonderlijke projecten vermeld, kan de huur aanzienlijk dalen voordat het break-even point wordt bereikt. Op basis van de verwachte inkomsten gedurende de looptijd kan de cap rate bij verkoop voor de verschillende projecten oplopen voordat er sprake is van vermogensverlies.
Looptijdrisico Plaatsings- en spreidingsrisico Verhuur- en verkooprisico 98
MULTIFAMILY PORTFOLIO III
Verwateringsrisico Budgetoverschrijdingsrisico
Het is mogelijk dat kosten in de investerings- en operationele begroting worden overschreden. Het investeringsbudget voor Integra Avalon is gebaseerd op ervaringscijfers en eerste inschattingen van zowel de lokale partner als de aannemer die betrokken is bij het project en de opdracht tegen een maximale prijs (GMAX-contract) zal uitvoeren. Verder is in de begroting een bedrag gereserveerd voor onvoorziene kosten en aanpassingen, en is er op belangrijke onderdelen een afbouw- en kostengarantie van de lokale partner.
Daarnaast kunnen zich kostenstijgingen voordoen in de vier onderliggende operationele budgetten. Indien dit tot een negatieve cashflow leidt, wordt het tekort doorgaans opgevangen uit mogelijke reserves. Wanneer deze beschikbare reserves volledig zijn besteed, bestaat de mogelijkheid dat de General Partner een capital call zal doen aan de participanten om een operationeel tekort aan te vullen.
Daarnaast kunnen zich kostenstijgingen voordoen in het renovatiebudget van The Columns at Paxton Lane en The Monroe. Bij The Columns at Paxton Lane wordt het budget ten aanzien van het interieur van de appartementen slechts uitgegeven als daar hogere huren tegenover staan. Aangezien de scope voor de renovatie van de algemene ruimtes voor beide projecten relatief beperkt is, is er voor dat deel een beperkt risico op een kostenoverschrijding. Wel kan het zo zijn dat de renovatiekosten van de appartementen voor The Columns at Paxton Lane hoger uitvallen als blijkt dat voor extra investeringen een additionele premie kan worden ontvangen.
De participanten zijn aansprakelijk voor de schulden van de Capital LP, maar deze zijn beperkt tot maximaal hun inleg. De participanten delen naar evenredigheid van hun participatie in het vermogen van de Capital LP en zijn niet aansprakelijk voor tekorten en voeren tevens geen bestuurlijke activiteiten uit. Dit laat onverlet dat de General Partner van de Capital LP in het geval er een liquiditeitstekort optreedt binnen de Capital LP, bijvoorbeeld als gevolg van kapitaalsbehoefte in de onderliggende projectvennootschappen, de participanten kan verzoeken kapitaal bij te storten. Indien daaraan geen gehoor wordt gegeven, lopen de participanten van de Capital LP het risico dat hun kapitaal verwatert dan wel dat zij in de Capital LP en daarmee wellicht in de projectvennootschap in een financieel zwakke/zwakkere positie komen te verkeren. Dit heeft in beide gevallen een negatief effect op de hoogte van het rendement.
Informatierisico
Dit betreft het risico dat de door de lokale partner verstrekte informatie c.q. de genoemde bronnen in het Investment Memorandum niet juist en/ of onvolledig zijn, hetgeen zich zowel in de due diligence-fase als gedurende de looptijd van de belegging kan voordoen.
Toezichtrisico
Deze propositie is vrijgesteld c.q. uitgezonderd conform de Wet op het financieel toezicht (Wft). Dit is geen garantie ten aanzien van toekomstige ontwikkelingen of wijzigingen in de wet- en regelgeving. Daarnaast is er een risico dat de initiatiefnemers, waaronder REALIANCE, niet compliant zijn aan de wet- en regelgeving. Door REALIANCE wordt echter samen met externe compliance-adviseurs grote zorg betracht om compliant te zijn en te blijven.
99
INVESTMENT MEMORANDUM
Algemene informatie Deelname
en overig
Investeerders in Multifamily Portfolio III kunnen zowel natuurlijke als rechtspersonen zijn. Er kan worden deelgenomen in Multifamily Portfolio III door het volledig ingevulde (digitale) inschrijfformulier met bijbehorende stukken te sturen naar:
REALIANCE B.V.
Skoon 78 Antwoordnummer 11417 invest@realiance.nl
1511 HV Oostzaan 1510 VB Oostzaan
REALIANCE opereert binnen het wettelijk kader (Wwft), hetgeen haar verplicht een relatieonderzoek uit te voeren alvorens een relatie te accepteren. Het opsturen van bewijsstukken ten aanzien van de herkomst van vermogen kan naar invest@realiance.nl.
Voor participatie door een natuurlijk persoon zijn voor REALIANCE de volgende gegevens benodigd:
1. Volledig ingevuld inschrijfformulier.
2. Identificatie en verificatie. Kopie van een geldig legitimatiebewijs en eventueel van de wettige partner (indien nog niet in het bezit van REALIANCE).
3. Door REALIANCE/een adviseur gelegaliseerde handtekening(en) op het inschrijfformulier.
4. Bewijsstukken van herkomst van vermogen. Het betreft hier het vaststellen bewijsstukken van ‘bronvermogen’ op basis van de geldende wet- en regelgeving. Voor iedere nieuwe deelname dient dit ‘bronvermogen’ te worden aangegeven. Bij eventuele herhalingsaankopen hoeven bewijsstukken van het bronvermogen slechts bij veroudering aangeleverd te worden. Voorbeelden zijn:
• een verklaring van een accountant ter zake van de herkomst van de gelden; of
• andere documenten die zien op de toelichting op het inschrijfformulier (bijvoorbeeld nota van afrekening bij verkoop van een woning); of
• portfolio bankoverzicht bij uw vermogensbeheerder; of
• de IB-aangifte ter zake van het kalenderjaar voorafgaand aan het jaar waarin het project plaatsvindt. Hieruit moet voldoende box 3-vermogen blijken. Voor een buitenlandse belastingplichtige, voor wie het vermogen niet is verantwoord in de aangifte, zal dit op andere wijze aangetoond moeten worden. Indien voormelde nog niet beschikbaar is, volstaat de IB-aangifte van het kalenderjaar daarvoor. Hieruit moet blijken dat de persoon in ruimere mate beschikt over voldoende box 3-vermogen.
5. PEP-verklaring.
• Bij elk project dient te worden aangegeven of er sprake is van een PEP (politiek prominent persoon). Er zijn een aantal mogelijkheden waardoor u (tussen inschrijvingen) een PEP kunt worden. Dat kan zijn door een verandering van functie, maar ook door de wijziging van een functie van een persoon waarmee de belegger wordt geassocieerd.
Voor participatie door een rechtspersoon of een personenvennootschap zijn voor REALIANCE de volgende gegevens benodigd:
1. Volledig ingevuld inschrijfformulier.
2. Identificatie en verificatie. Kopie van een geldig legitimatiebewijs van tekeningsbevoegde en alle UBO’s (indien nog niet in het bezit van REALIANCE).
3. Door REALIANCE/een adviseur gelegaliseerde handtekening(en) op het inschrijfformulier.
4. Uittreksel KvK en statuten.
5. Organigram van de organisatiestructuur.
6. Bewijsstukken van herkomst van vermogen. Het betreft hier het vaststellen bewijsstukken van ‘bronvermogen’ op basis van de geldende wet- en regelgeving. Voor iedere nieuwe deelname dient dit ‘bronvermogen’ te worden aangegeven. Bij eventuele herhalingsaankopen hoeven bewijsstukken van het bronvermogen slechts bij veroudering aangeleverd te worden. Voorbeelden zijn:
• de (concept)jaarrekening over het kalenderjaar voorafgaand aan het jaar waarin het project plaatsvindt. Hieruit moet blijken dat de vennootschap over voldoende liquide middelen vlottende activa beschikt om te kunnen participeren en dat er voldoende eigen vermogen aanwezig is;
• indien voormelde nog niet beschikbaar is kan worden volstaan met de jaarrekening over het kalenderjaar. Hieruit moet dan echter blijken dat de vennootschap in ruimere mate over voldoende liquide middelen vlottende activa beschikt om te kunnen participeren en dat er voldoende eigen vermogen aanwezig is;
• indien voormelde nog niet beschikbaar is kan worden volstaan met een verklaring van een accountant ter zake van de herkomst van de gelden; of
• portfolio bankoverzicht bij uw vermogensbeheerder.
7. UBO-verklaring
• Bij elk project dient een nieuwe UBO-verklaring getekend te worden. Op eenvoudige wijze kan iemand als UBO kwalificeren. Dat kan niet alleen door een formele
100
MULTIFAMILY PORTFOLIO III
aanstelling, dan wel de verkrijging van een belang in een onderneming, maar ook doordat de feitelijke zeggenschap wijzigt. In het geval een enig aandeelhouder staat geregistreerd bij de KvK kunnen er daarnaast alsnog andere UBO’s zijn. Dit is bijvoorbeeld het geval als iemand anders zeggenschap heeft op grond van een overeenkomst afspraak statuten, etc. Van zeggenschap is bijvoorbeeld sprake bij de bevoegdheid tot benoeming en ontslag van bestuurders of wanneer iemand meer dan de helft van de stemrechten heeft.
• Bij een herhalingsaankoop wordt een minimale geldigheidsduur gehanteerd van drie maanden (gerekend vanaf het moment van ondertekening van het UBO-formulier). Derhalve in de praktijk maximaal twee maanden oud op moment van inschrijving.
8. PEP-verklaring.
• Bij elk project dient te worden aangegeven of er sprake is van een PEP (politiek prominent persoon). Er zijn een aantal mogelijkheden waardoor u (tussen inschrijvingen) een PEP kunt worden. Dat kan zijn door een verandering van functie, maar ook door de wijziging van een functie van een persoon waarmee de investeerder wordt geassocieerd.
Daarnaast zal REALIANCE zorg dragen voor een toetsing van de relaties aan nationale en internationale sanctielijsten.
Inschrijvingen worden op volgorde van binnenkomst van het inschrijfformulier in behandeling genomen. REALIANCE behoudt zich het recht voor inschrijvingen zonder opgaaf van redenen geheel of gedeeltelijk niet in aanmerking te nemen.
Voor aanvullende informatie en of reserveringen kan men contact opnemen met REALIANCE. invest@realiance.nl
+31 (0)20 21 03 180 realiance.nl
Overige gegevens
Tenzij anders vermeld luiden alle bedragen in dit Investment Memorandum in Amerikaanse dollars (US$). Door automatisering kunnen afrondingsverschillen ontstaan. Verantwoordelijk voor dit Investment Memorandum is REALIANCE USA B.V. Nadrukkelijk wordt vermeld dat aan deelname in MFP III Capital (financiële) risico’s zijn verbonden. Potentiële investeerders dienen daarom goede nota te nemen van de volledige inhoud van het Investment Memorandum. Bij de opzet van dit
memorandum is de grootst mogelijke zorgvuldigheid betracht. Desondanks wordt potentiële investeerders geadviseerd, mede in verband met hun specifieke omstandigheden, hun eigen (fiscale en/of financiële) adviseur(s) te raadplegen. Slechts de inhoud van het Investment Memorandum is bindend. Op dit Investment Memorandum is het Nederlands recht van toepassing. De Limited Partnership Agreement is gebaseerd op het Amerikaans recht, waarbij de Limited Partnership is opgericht in Georgia. Potentiële investeerders kunnen generlei recht aan dit Investment Memorandum ontlenen.
Dit Investment Memorandum is uitsluitend bestemd voor de investering in Multifamily Portfolio III. De afgifte en verspreiding van dit Investment Memorandum kunnen in bepaalde rechtsgebieden onderworpen zijn aan (wettelijke) beperkingen. Personen die in het bezit komen van dit Investment Memorandum dienen zich op de hoogte te stellen van die beperkingen en zich daaraan te houden. REALIANCE USA B.V., gelieerde vennootschappen en andere betrokken partijen aanvaarden in dit kader geen enkele aansprakelijkheid. Alleen de initiatiefnemer kan verklaringen afleggen en/of informatie verstrekken die niet in dit Investment Memorandum zijn/is opgenomen. Analyses, berekeningen, commentaren, prognoses en aanbevelingen worden in dit Investment Memorandum verstrekt om investeerders behulpzaam te zijn, maar vormen geen garantie voor het in de Capital LP te behalen rendement. REALIANCE USA B.V., haar directie, adviseurs en de andere bij de Capital LP betrokkenen aanvaarden geen aansprakelijkheid voor enige directe of indirecte verliezen die zouden kunnen ontstaan ten gevolge van deelname in Multifamily Portfolio III. Potentiële investeerders wordt aangeraden een deelname zorgvuldig te beoordelen op haar risicoprofiel en te beschouwen als onderdeel van een totale beleggingsstrategie.
De persoonlijke gegevens van investeerders die door REALIANCE worden verkregen in het kader van de onderhavige propositie zullen vertrouwelijk worden behandeld. REALIANCE zal zich hierbij houden aan de Algemene Verordening Gegevensbescherming (AVG). REALIANCE zal deze gegevens gebruiken ter uitvoering van hetgeen in dit Investment Memorandum is bepaald. De persoonlijke gegevens zullen, zonder toestemming van de potentiële investeerders, niet ter beschikking worden gesteld aan derden tenzij dit noodzakelijk is ter uitvoering van hetgeen in dit Investment Memorandum is bepaald of indien de terbeschikkingstelling op grond van een wettelijk voorschrift dient te geschieden.
101
GEORGIA | INDIANA | FLORIDA
Indiana University Academic Campus
MULTIFAMILY PORTFOLIO III
REALIANCE Skoon 78 1511 HV Oostzaan invest@realiance.nl +31 (0)20 21 03 180 realiance.nl