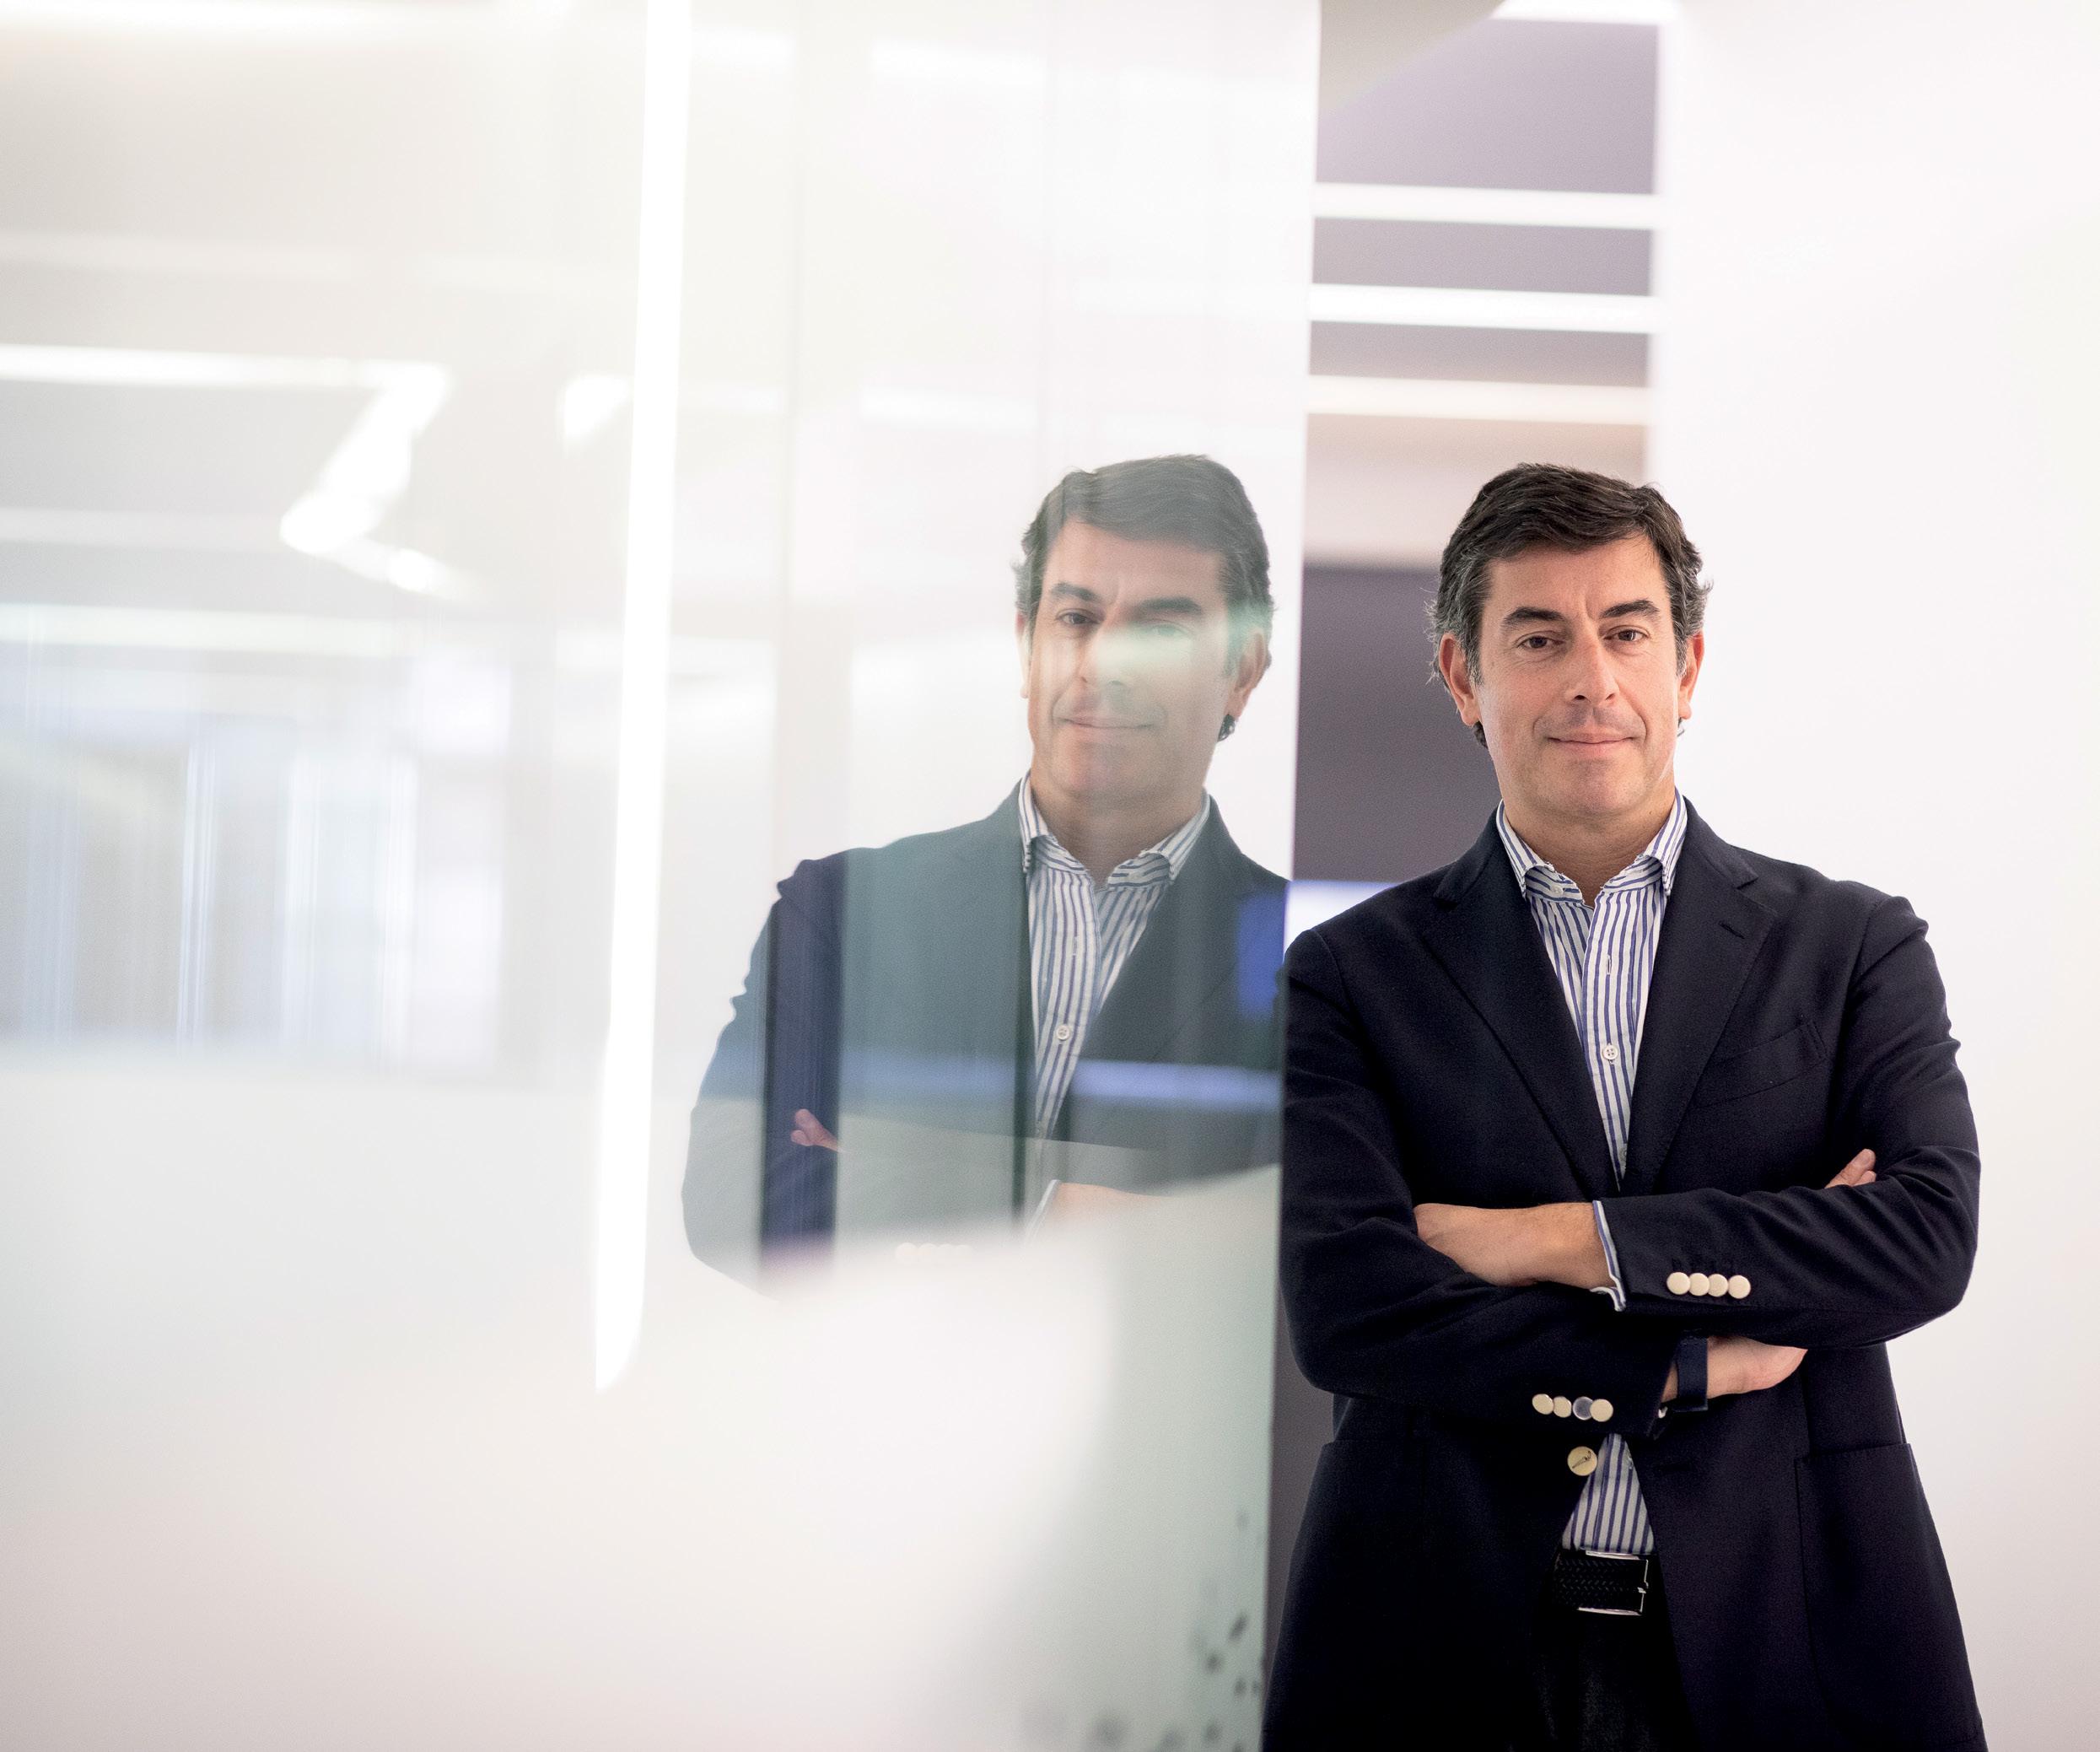
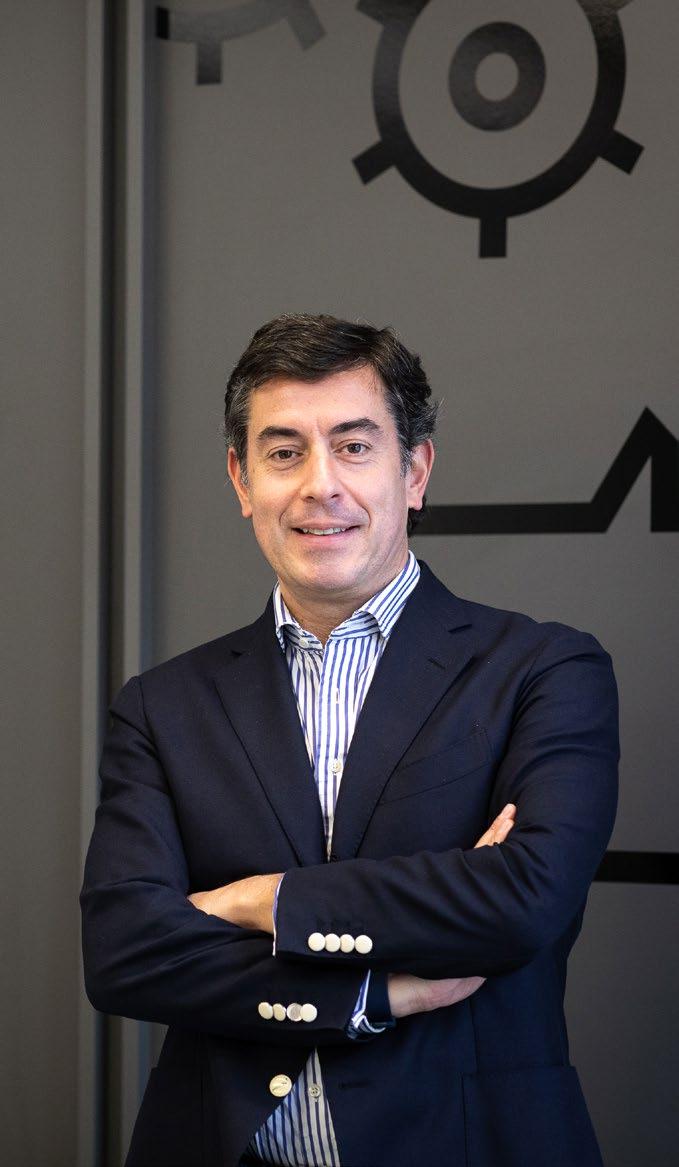
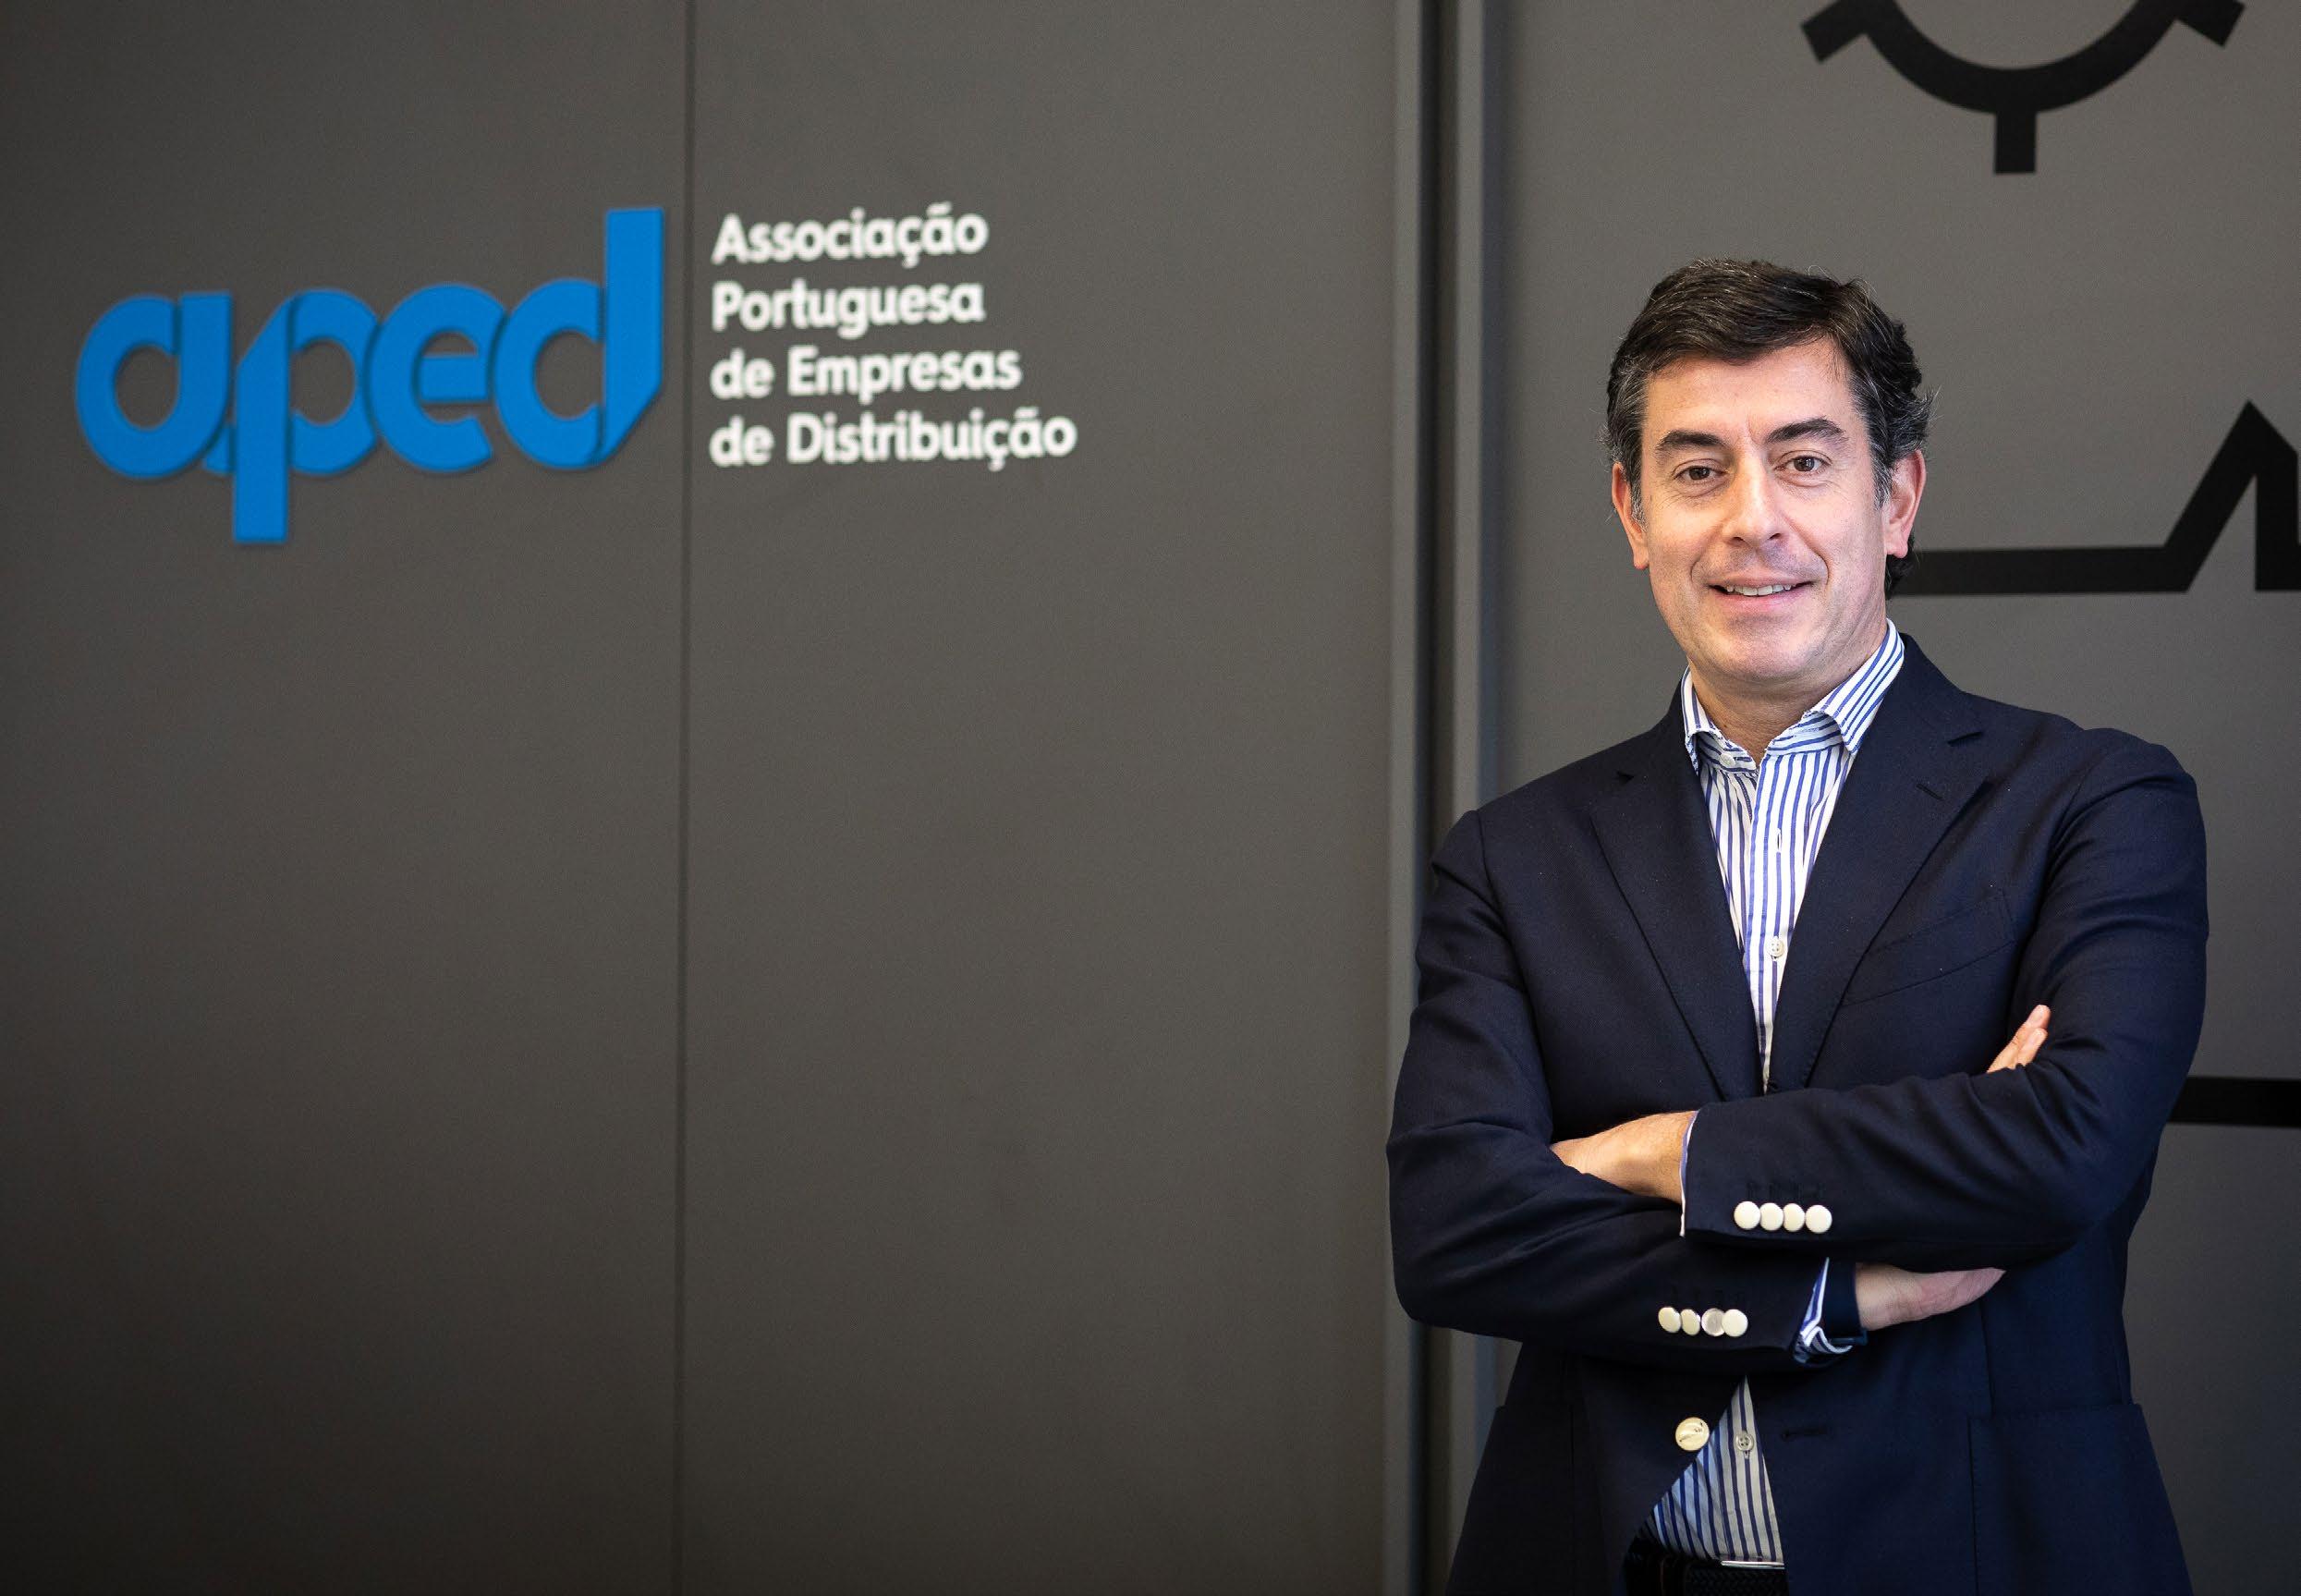
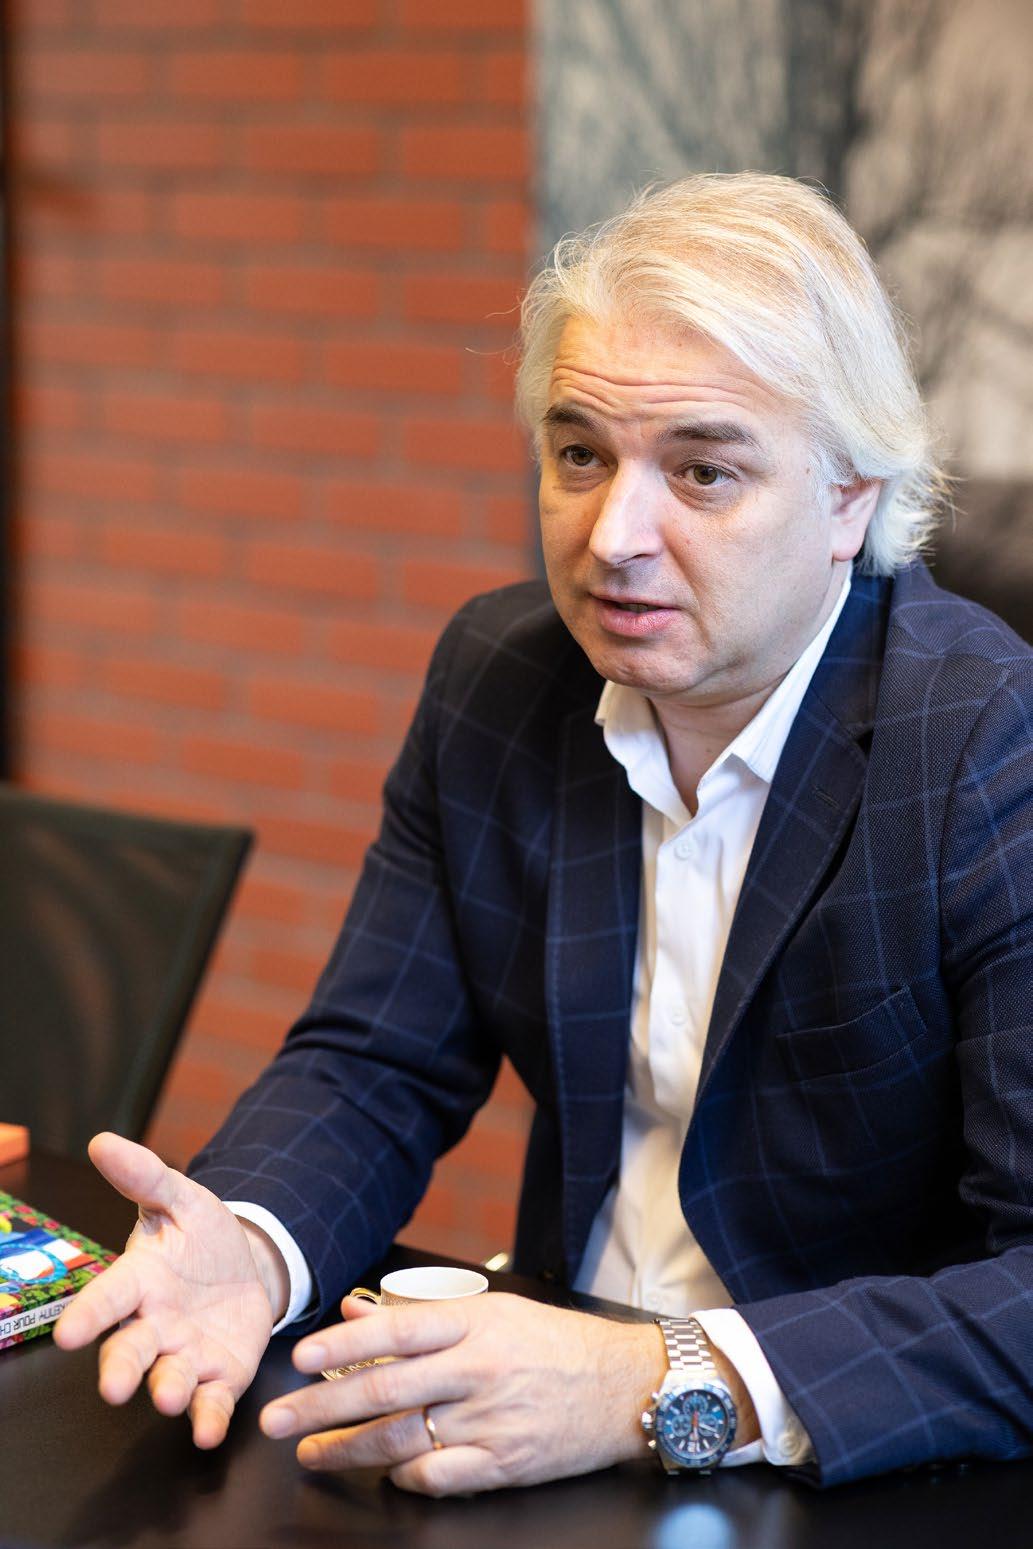
A caminho do segundo mandato como diretor geral da Associação Portuguesa de Empresas de Distribuição (APED), Gonçalo Lobo Xavier faz o balanço do ano de 2019 e aborda os desafios para o futuro. Assim como a relação com as entidades governamentais, sindicatos e indústria, as PIRC, as promoções, o nível concorrencial e o e-commerce. Temas que marcarão a atualidade de um segundo mandato que antecipa de “muito duro”, mas com a certeza de que “the best is yet to come” para a associação que, segundo o interlocutor, “está sempre disponível para o diálogo”.
VISTA ALEGRE EM
ENTREVISTA
Nuno Barra, administrador com o pelouro do marketing da Vista Alegre, aborda o plano de recuperação que visou relançar a empresa
Serge Hercberg, “pai” do Nutri-Score, apresenta as vantagens deste sistema de rotulagem que dá uma nota global a cada alimento
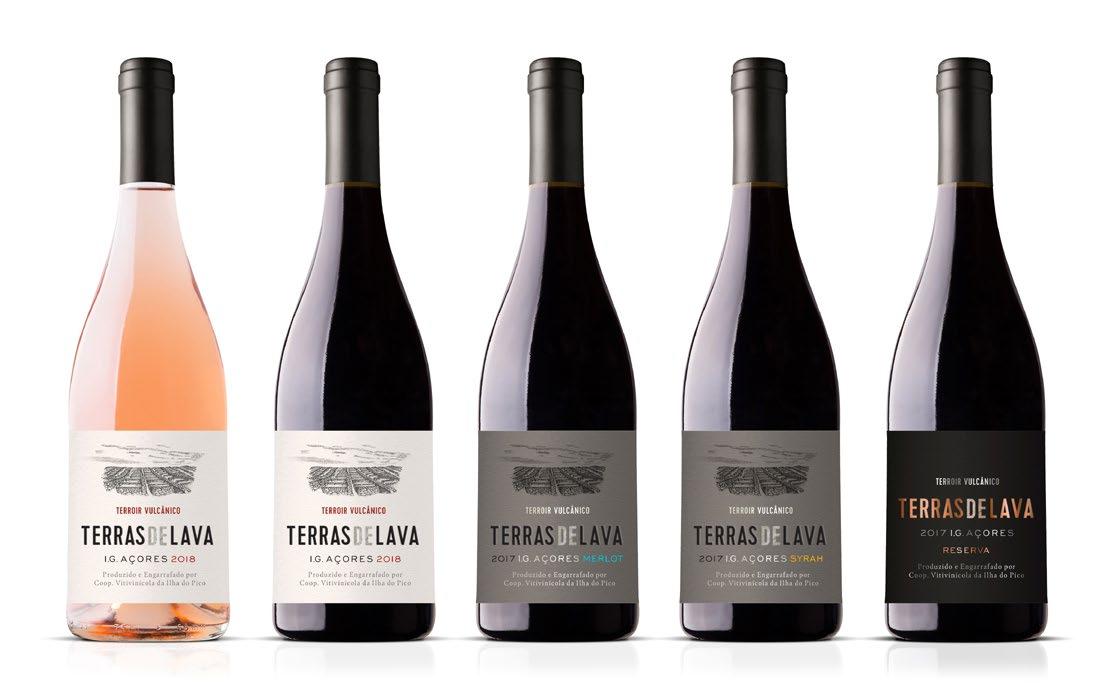
PICO WINES VINHOS
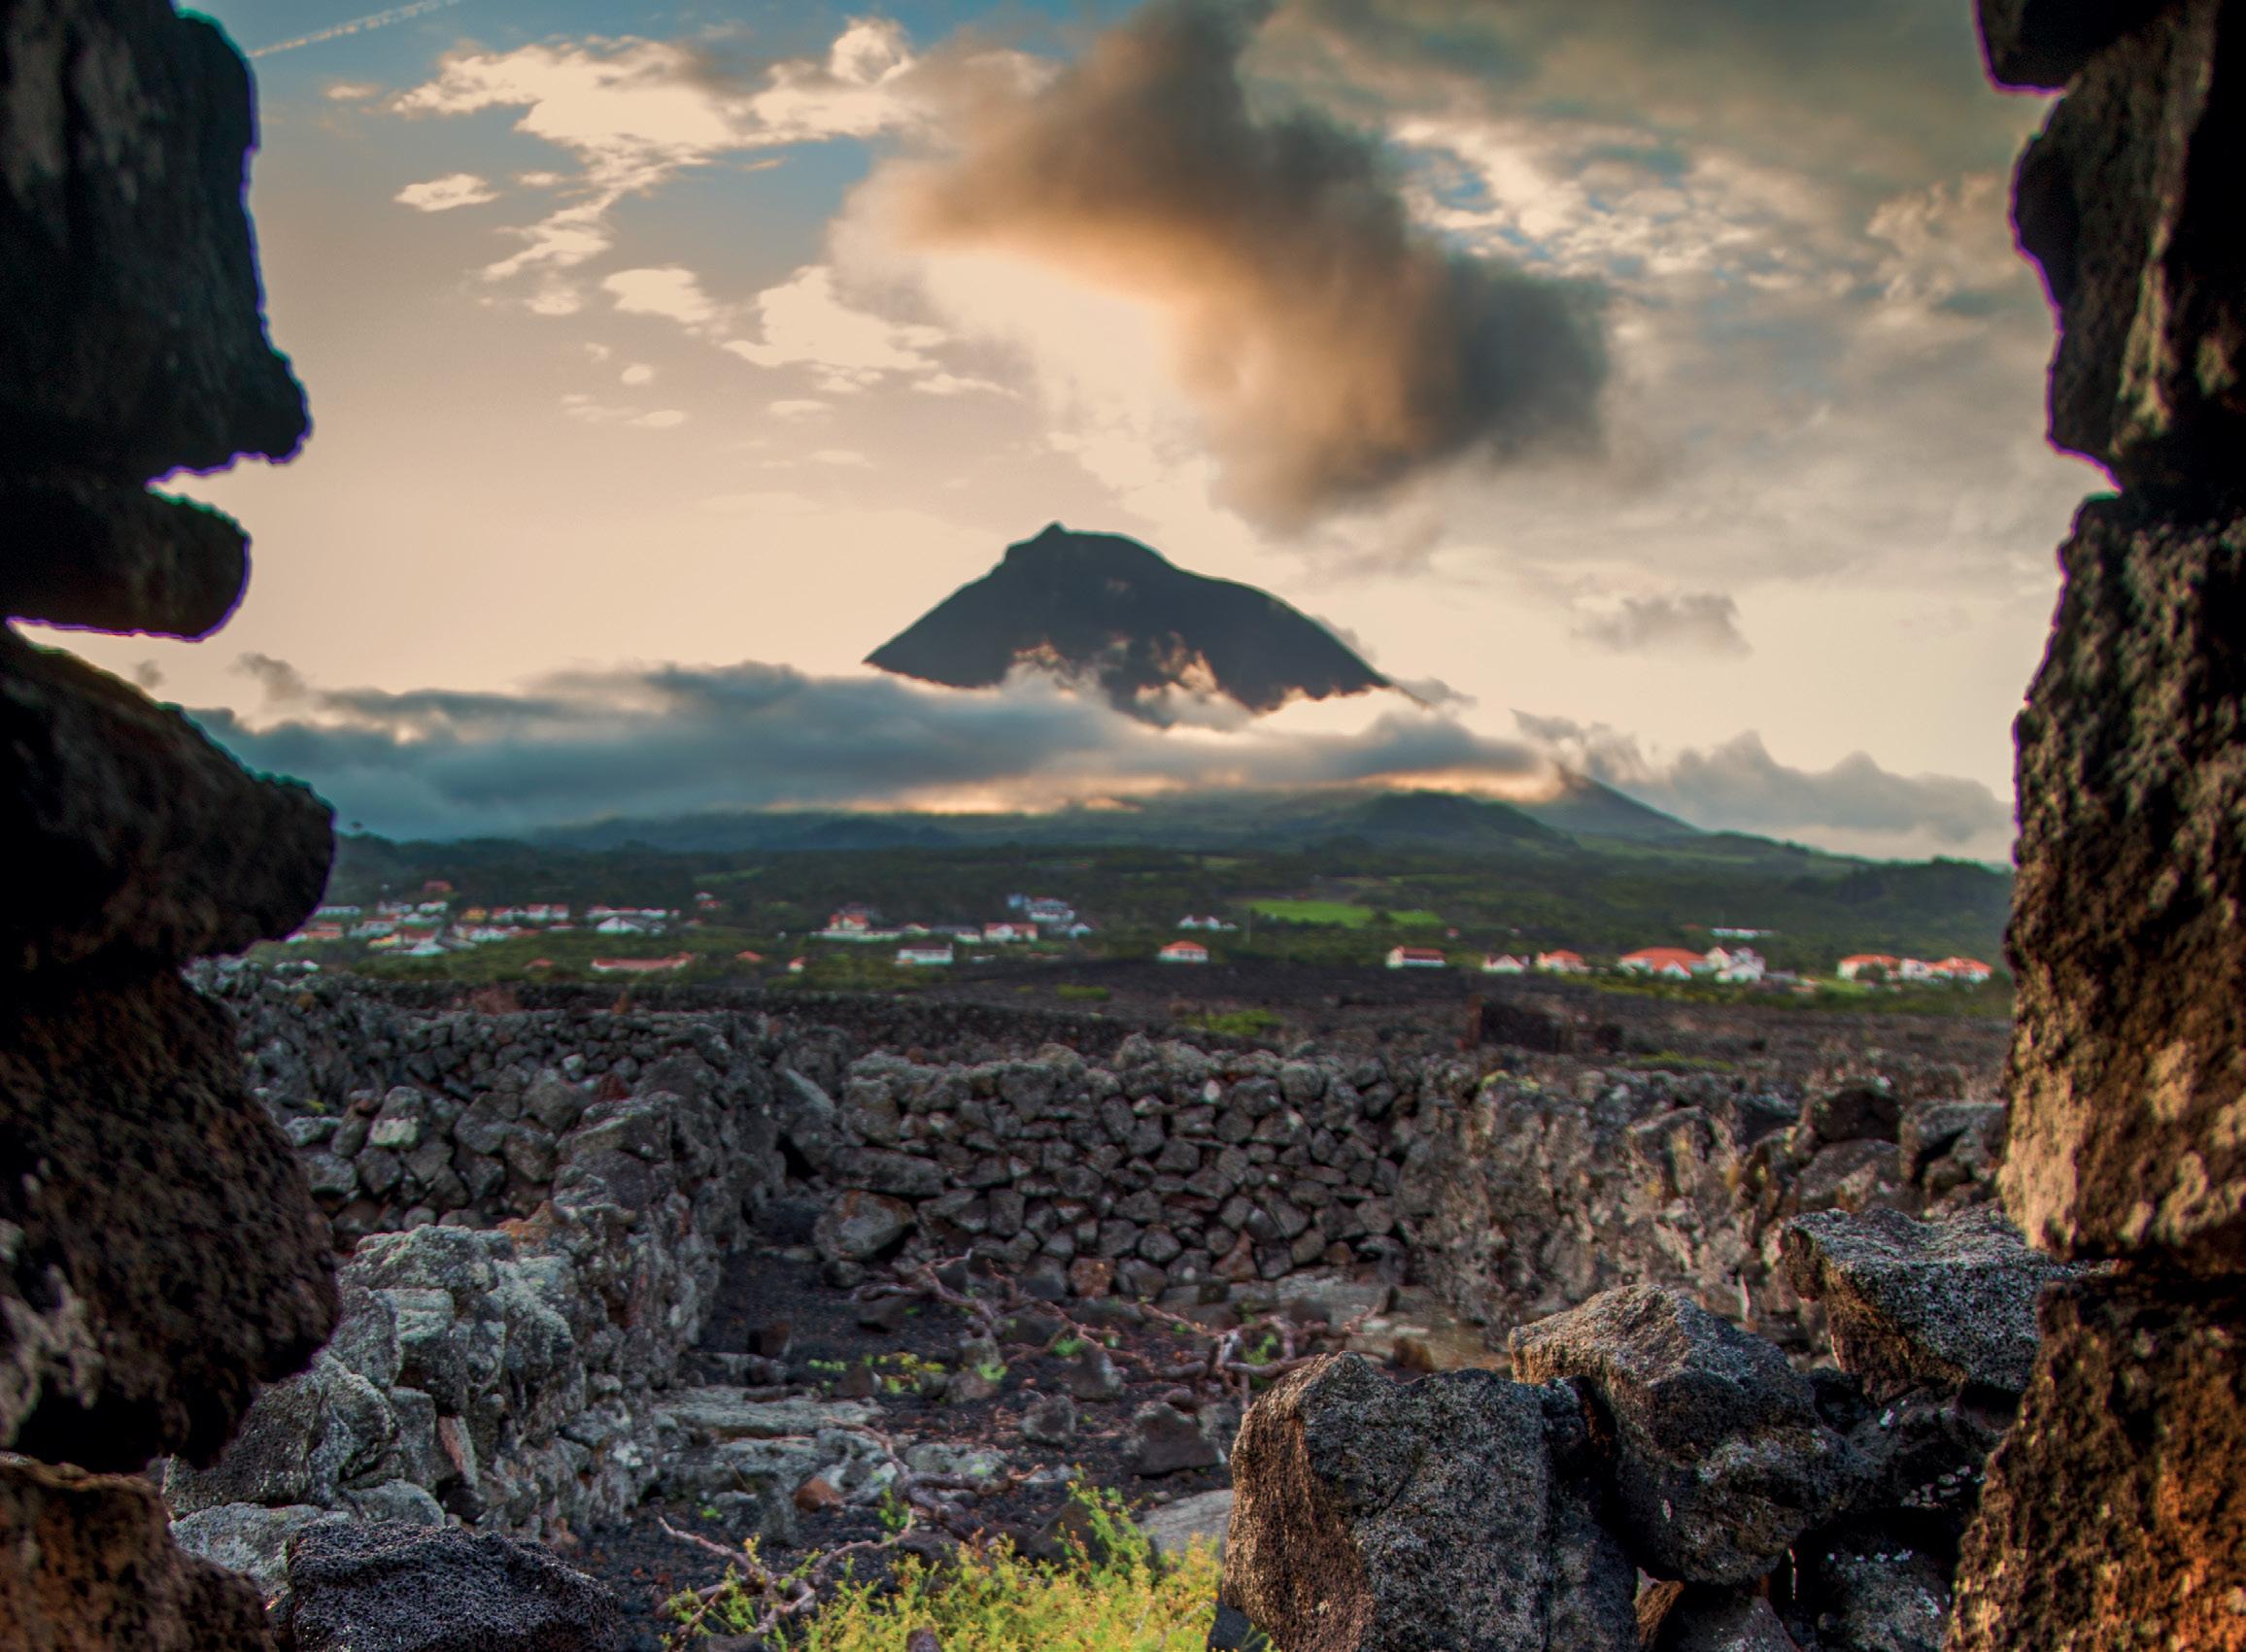
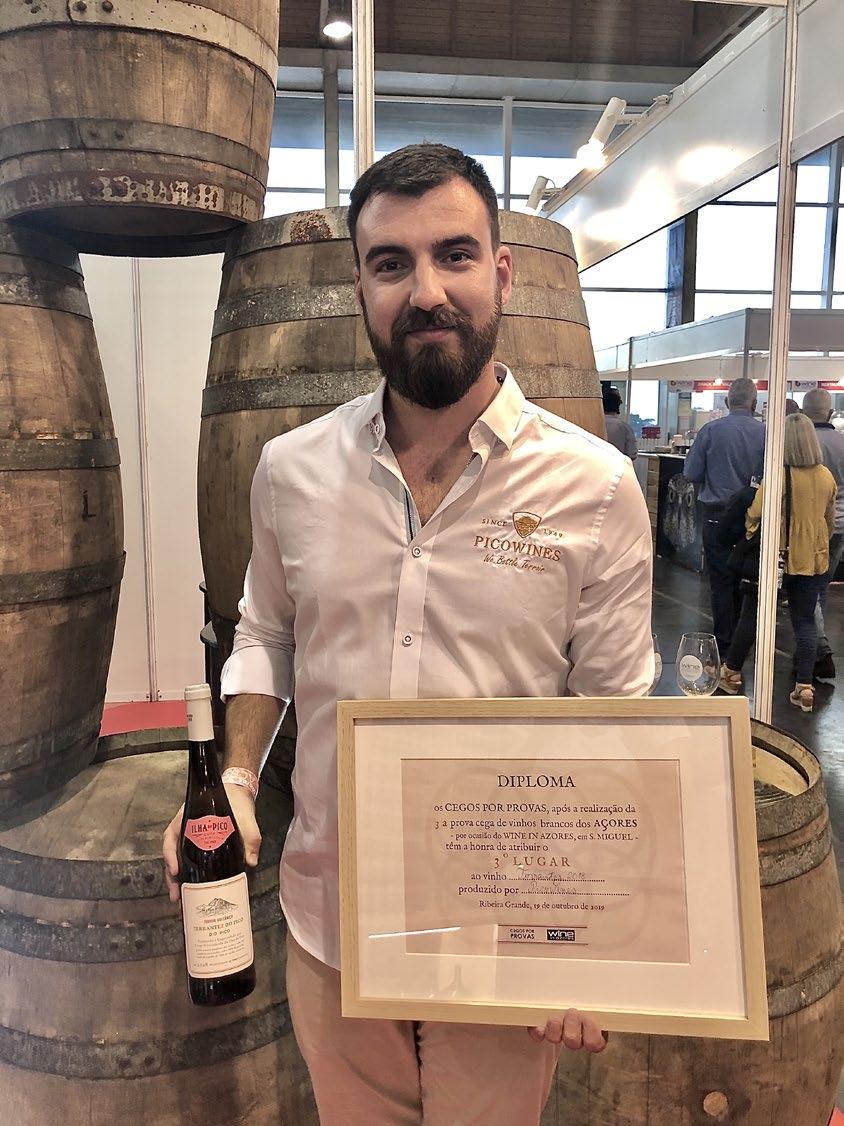
Ao longo de mais de 70 anos, a Cooperativa Vitivinícola da Ilha do Pico tem lutado para manter a tradição acesa na mais antiga cooperativa dos Açores
Editorial
2020 arrancou com as incertezas associadas ao Brexit e ao choque imprevisível do coronavírus, cujo impacto na economia mundial ainda se perceberá no seu devido tempo. Tirando estas duas variáveis da equação, o novo ano arranca com uma convicção transversal que marcará o presente e futuro do fantástico e complexo mundo dos bens de consumo: a sustentabilidade é a palavra de ordem.
Um dos maiores desafios que a sociedade moderna terá que enfrentar, reconvertendo muitos dos seus hábitos de compra, requacionando padrões e modos de vida, fazendo opções mais inteligentes, mais racionais, que possam a título individual contribuir para esse grande movimento que se encontra a alterar as nossas vidas.
Acompanhado da crescente penetração da tecnologia no nosso quotidiano, o pensar verde já não é uma opção, afigurase como o único caminho viável para que o amanhã possa continuar a comportar os padrões de vida modernos e o nível populacional do planeta. Tendência que é muito mais do que isso, é a realidade operacional das várias empresas portuguesas que estiveram, uma vez mais, presentes no EuroShop 2020, edição que sofreu de forma evidente o histerismo em torno do coronavírus, mas que, por outro lado, potenciou a qualidade dos contactos feitos. Com os catálogos a passarem a digital e as ferramentas tecnológicas a substituírem, em muitos casos, os cartões de visita, o colecionismo perde parte da sua piada e o lado efetivo do negócio prevalece, como se pede. Menos mas melhor é a conclusão que as empresas nacionais fizeram da sua presença no EuroShop e cujos produtos, tendências e conceitos apresentados deram a perceber, ou tão somente confirmaram, que a sustentabilidade não é mais uma palavra no léxico comercial de quem procura vender mais e melhor, assim como exportar com as mais-valias que não consegue no mercado doméstico.
Pelo mesmo diapasão alinhou o diretor geral da APED, Gonçalo Lobo Xavier, que desafiado a resumir o exercício de 2020 numa palavra não hesitou em escolher a que serve de tema central para este editorial. E se as marcas estão preocupadas com a reputação no que ao “green thinking” diz respeito, o retalho não poderia, nunca, deixar de aplicar essa tendência em ações concretas no decorrer da sua complexa e intensa quotidiana atividade comercial. Por outras palavras, mais um fator de pressão para este competitivo mercado, que já há algum tempo deixou de ter no preço a sua principal valência.
À medida que os preços se equivalem em muitos, e bons, catálogos promocionais, a principal ferramenta de diferenciação do retalho volta a ser, quando somente o serviço não é argumento suficiente para a desejada fidelização, a marca própria. Muito distante do que era a realidade do sector há 30 anos, as marcas próprias são hoje marcas de pleno de direito, de qualidade inquestionável, produzidas pelos mesmos fabricantes cujas marcas de referência compõem o nosso imaginário coletivo e individual e que se debatem na prateleira para ser a escolha acertada junto de todos os consumidores, levando consigo o selo de garantia, ou a responsabilização, de quem as comercializa com o seu próprio nome ou como marca exclusiva. 2020 será, ainda, o ano da marca própria, com algumas insígnias de referência do sector a assinalarem datas redondas de atividade no país. Os 25 anos do Lidl, o 30.º aniversário da Makro e as quatro décadas de portas abertas do Pingo Doce são algumas delas e cujas marcas próprias já há muito preenchem as nossas necessidades de consumo e são presença habitual no cabaz de compras de milhares de shoppers por esse Portugal fora. 2020 será, não duvido, um ano de intensa atividade na marca própria, com algumas novidades a serem apresentadas ao longo do ano. Não só por parte das insígnias atrás mencionadas, mas por parte de outros operadores cuja estratégia de silêncio terá que ser, mais dia ou menos dia, quebrada. No meio deste elaborado equilíbrio entre margem, vendas, concorrência, a sustentabilidade surge como mais uma variável da equação, com a origem sustentável do sourcing e do packaging a serem novos elementos decisivos, quer-se acreditar, para o consumidor final. Resta saber se o mesmo quer pagar o preço devido a este esforço produtivo, ou se será mais uma postura de “fake news” como já tanto nos habituámos nas redes sociais. No ano da marca própria, muitos serão os desafios, as tendências e as novidades a apresentar. O meio indicado para as encontrar já há 15 anos que sabe qual é. Vamos continuar a trabalhar para que continue a ser assim. Boas leituras!
Bruno Farias brunofarias@grandeconsumo.com
ABERTAS
condições especiais até 31 de março
EM
DEBATE
Liderança
Geopolítica
Globalização
Economia
Ética, responsabilidade e deontologia
startups
Smart Logistics
BOB WOODWARD
Omnichannel
Consumer Behaviour
Blockchain
Marketing & Storytelling
Inteligência artificial
Sustentabilidade
Cidades e Retalho
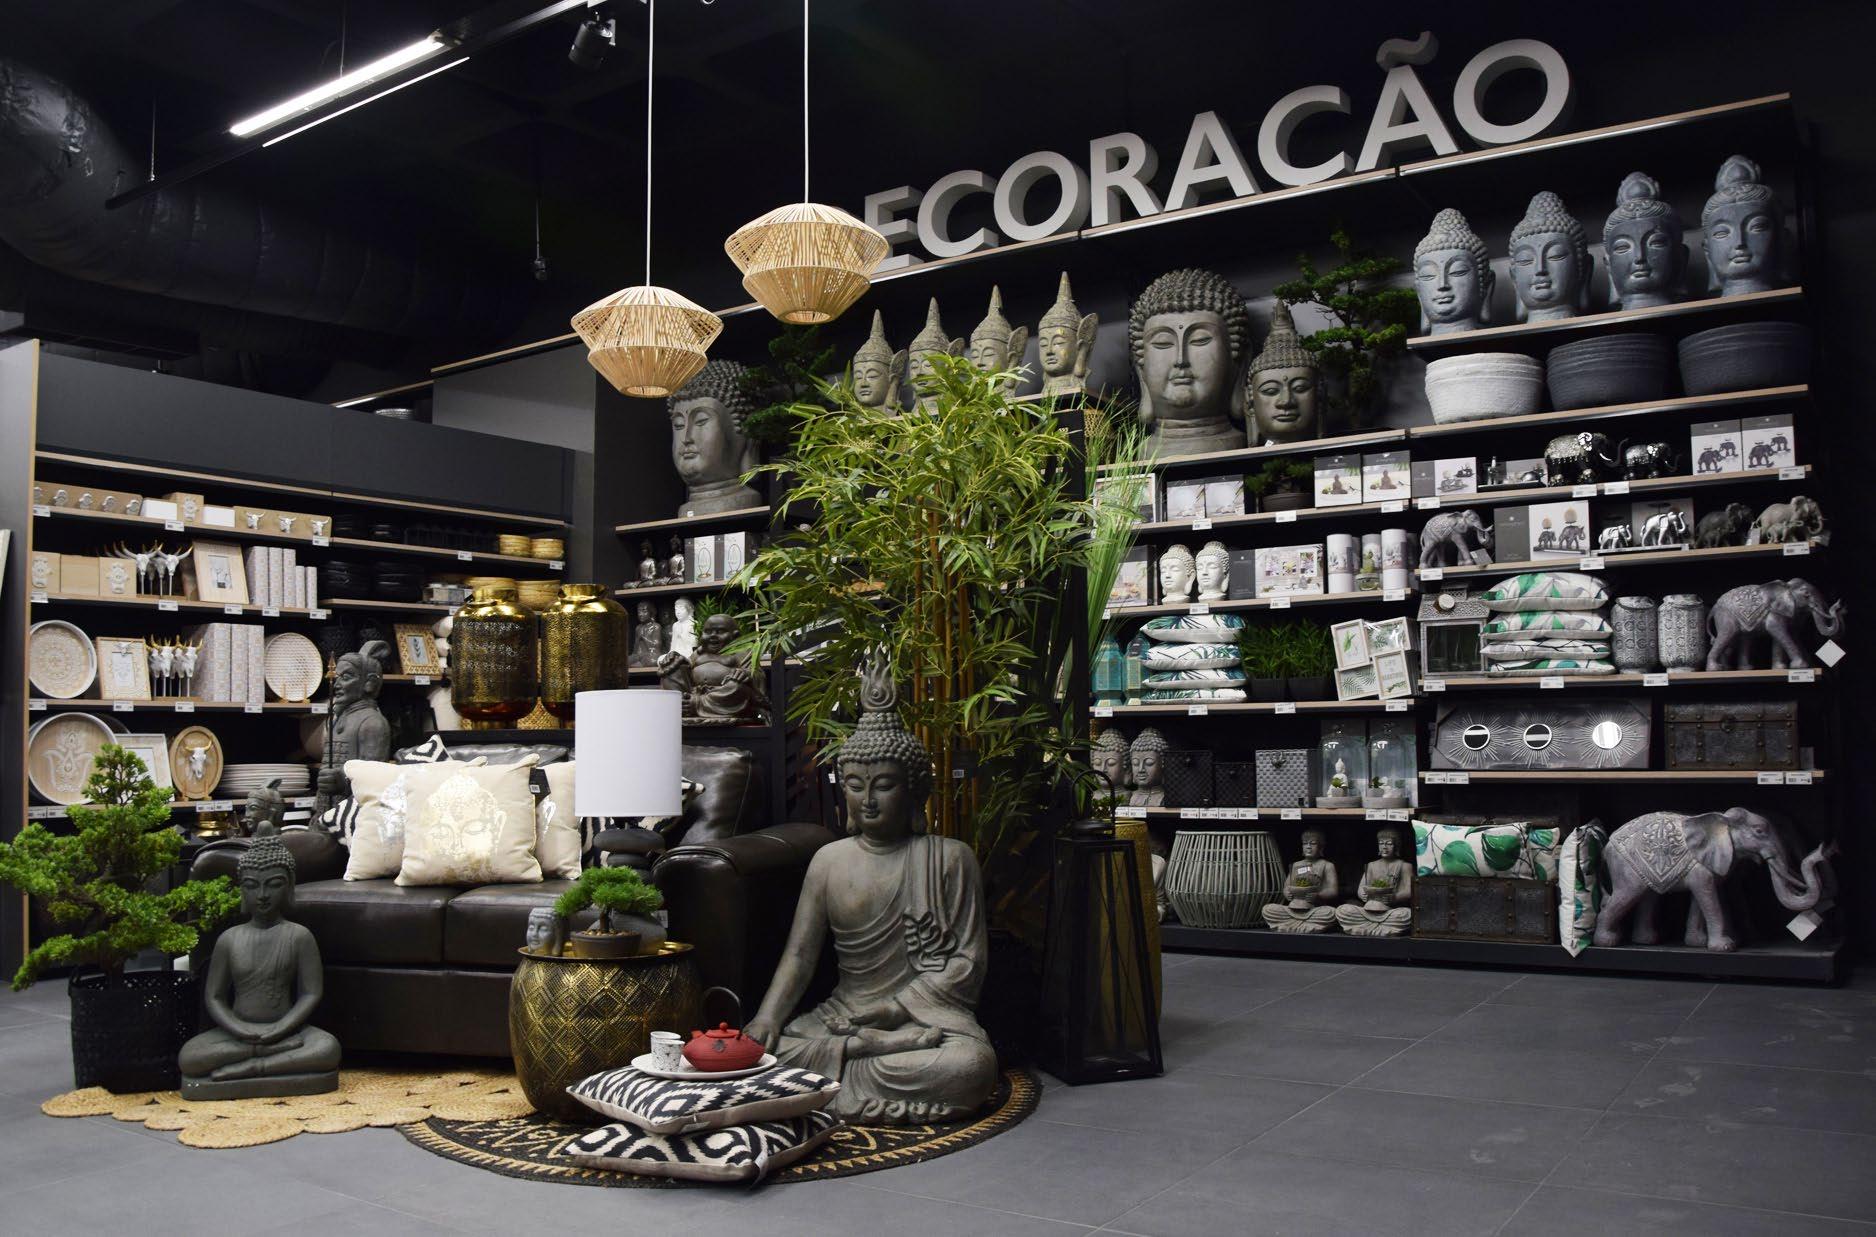
A DeBORLA mudou e é agora hôma. Um novo nome para uma marca que tem sabido acompanhar os tempos e que, depois de duas décadas a entrar na casa dos portugueses, pisca agora o olho à internacionalização
14
O EuroShop 2020 registou menos 19 mil participantes face à edição de há três anos. Fruto do coronavírus numa edição, ainda assim, de balanço positivo para as empresas portuguesas
20
A caminho do seu segundo mandato como diretor geral da Associação Portuguesa de Empresas de Distribuição (APED), Gonçalo Lobo Xavier faz o balanço de 2019 entre outros desafios
Índice
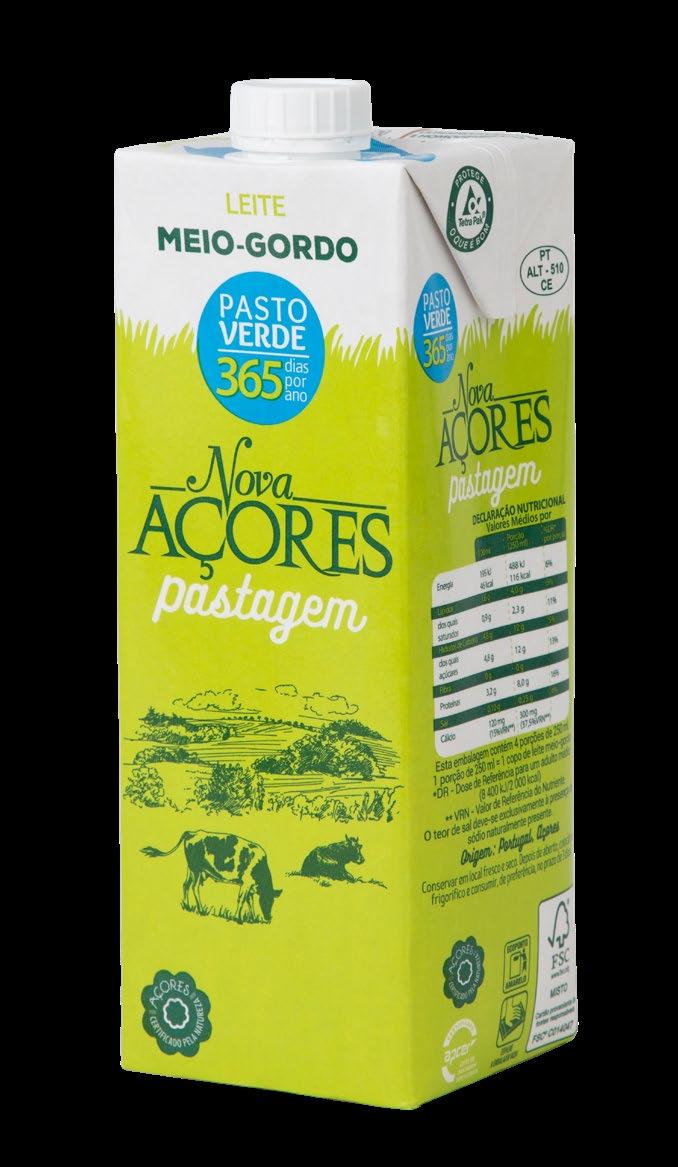
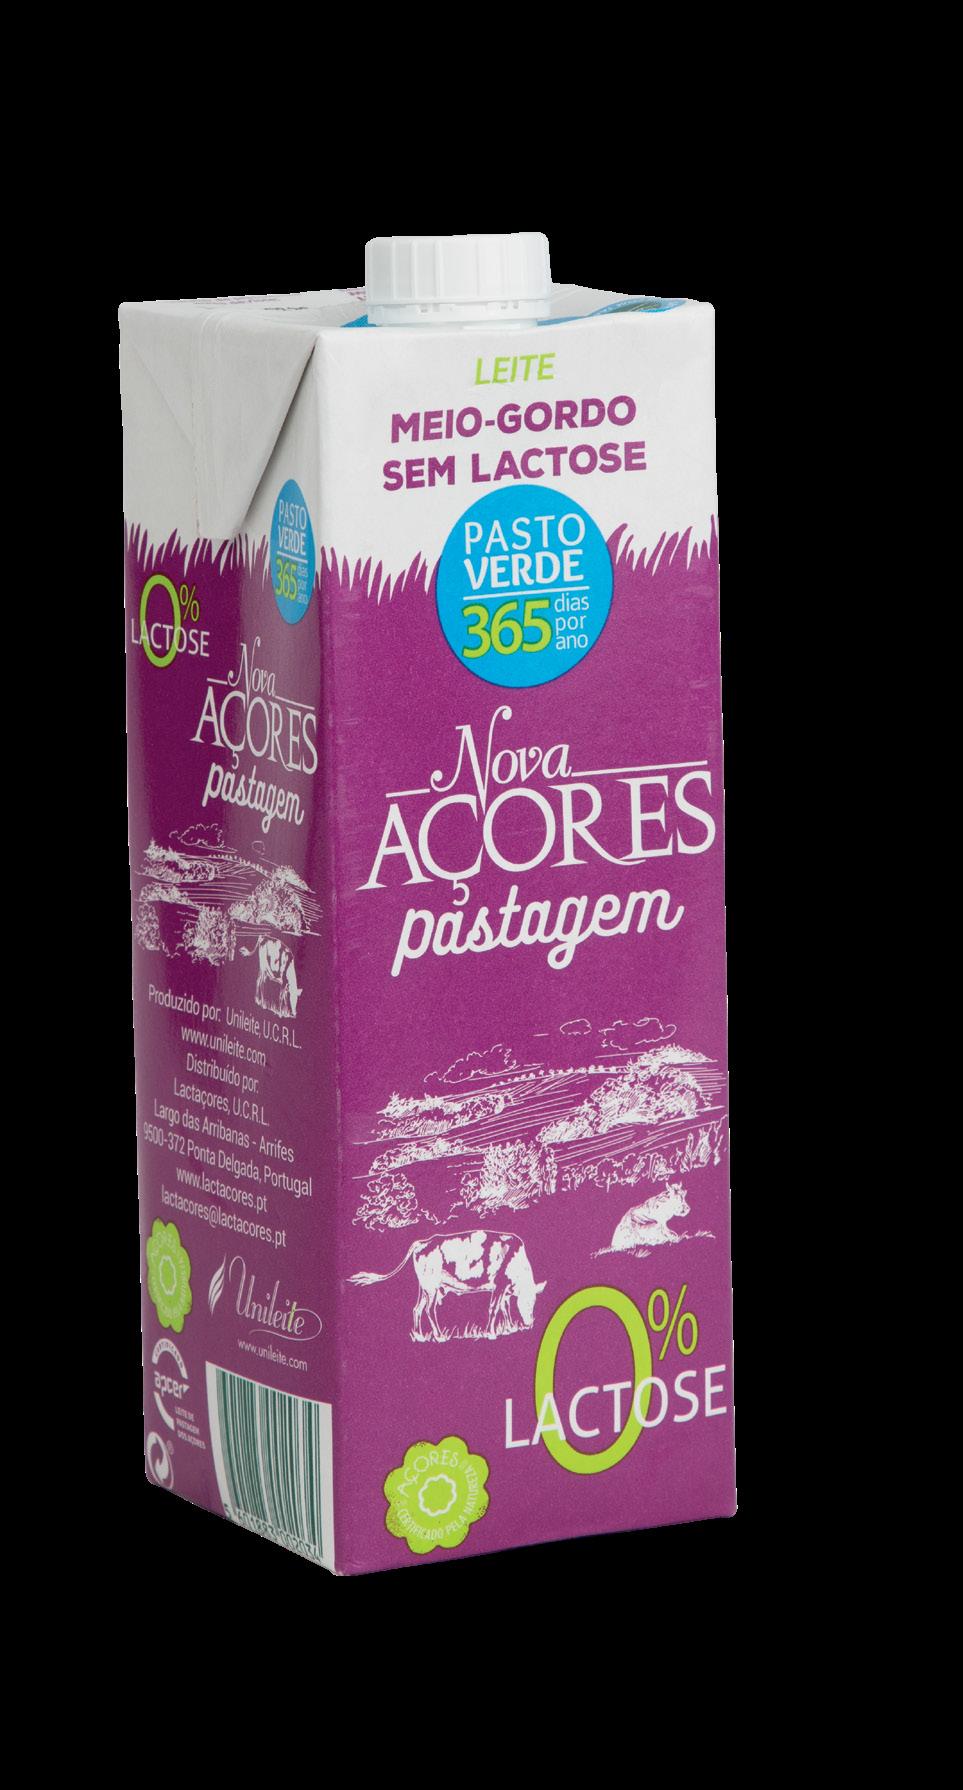
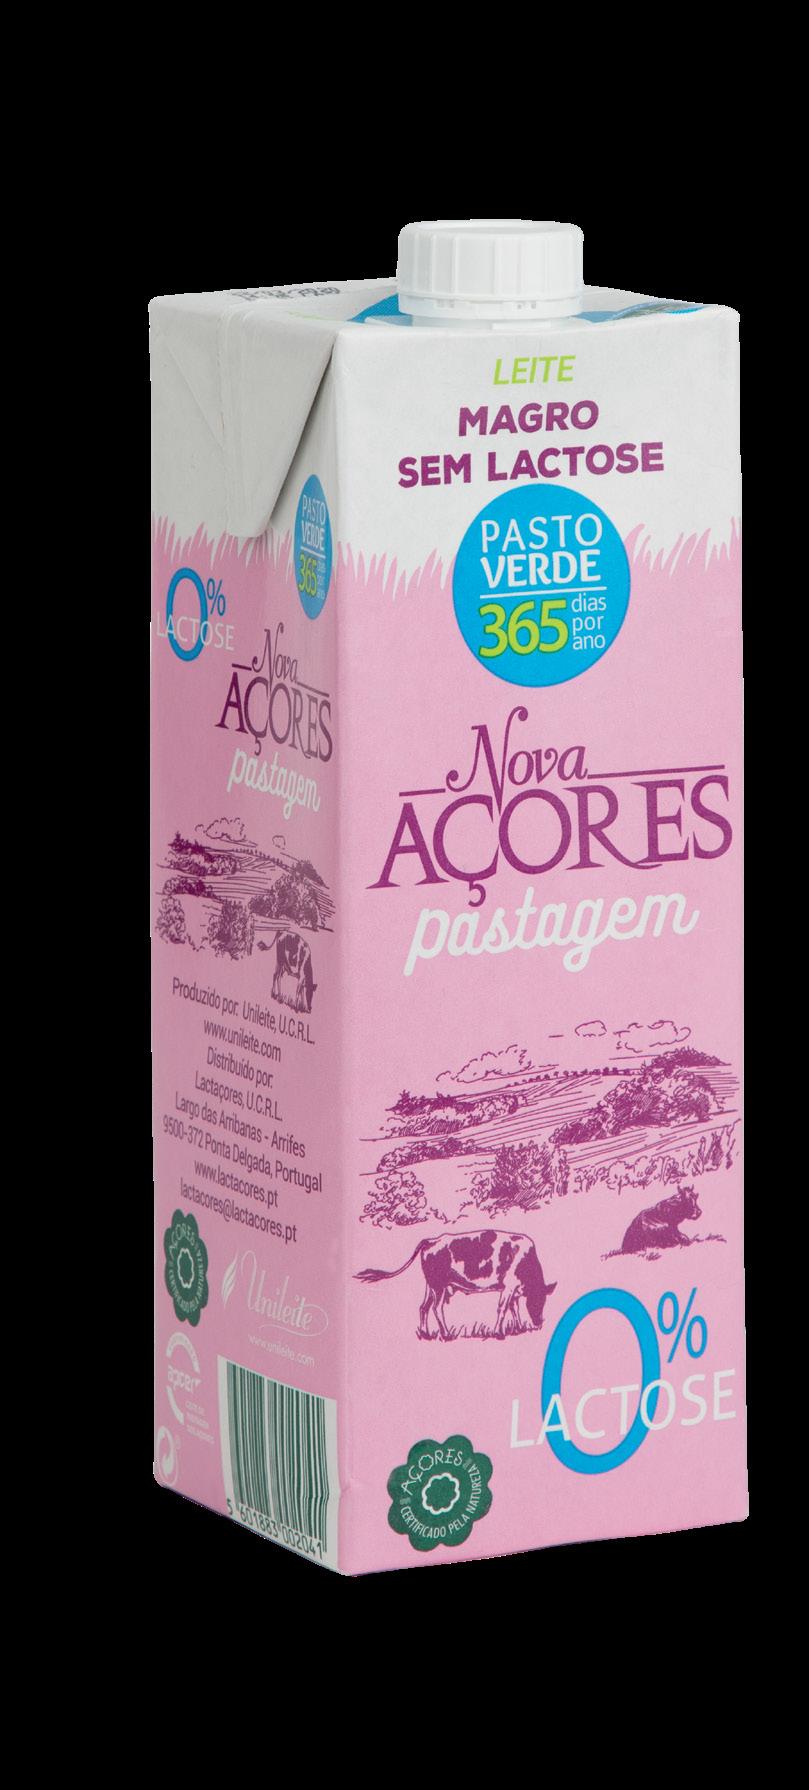
Disponível em quatro referências, Magro e Magro Sem Lactose, Meio Gordo e Meio Gordo Sem Lactose, o Leite de Pastagem Nova Açores é a mais recente aposta da Lactaçores
Nuno Barra, administrador com o pelouro do marketing e design de produto, descreve como a Vista Alegre conseguiu reposicionar-se no mercado e sair do vermelho
Tiago Melo, diretor de marketing de Mass Beauty de Garnier e L’Oréal, explica de que modo a tecnologia é colocada ao serviço do mercado, das categorias e do consumidor com o novo website da Garnier
A cadeia de lojas alimentares da Amazon, a Amazon Go, inaugurou, em Seattle, nos Estados Unidos da América, a sua primeira loja de grande dimensão.
O formato nascido em janeiro de 2018, e conhecido por ser totalmente automatizado, evoluiu e ganhou uma nova denominação: Amazon Go Grocery.
Com 970 metros quadrados, a loja quadruplica a superfície dos ativos até agora em funcionamento, que oscilam entre os 45 e os 250 metros quadrados.
Maior em dimensão, o ponto de venda tem também, como públicoalvo, uma outra tipologia de cliente e, em vez de se direcionar aos trabalhadores dos escritórios localizados nas suas proximidades, foca-se nos moradores dos bairros onde está localizada, numa nova abordagem em termos de proximidade.
O novo formato reflete a vontade da Amazon de atrair mais o gasto semanal do shopper através da alimentação, sendo um concorrente direto de insígnias como a Walmart, Kroger ou Albertsons.
Na Amazon Go Grocery, o sortido está focado nas frutas e verduras a granel, algumas com o selo ecológico “365” da Whole Foods, assim como produtos recém-confecionados de padaria e pastelaria. O peixe e carne chegam à loja várias vezes durante a semana, embalados de forma individual. A Amazon Go Grocery passa a oferecer, também, produtos de limpeza e higiene, assim como pet food.
Do mesmo modo que nas outras lojas Amazon Go, os clientes deste novo espaço têm de fazer o scan da app para entrar na loja.
Centenas de câmaras e sensores determinam o que colocam nos seus carrinhos, sendo o pagamento automático, através do cartão de crédito associado à conta de utilizador na Amazon, à saída da loja.
O ponto de venda está aberto de domingo a quinta, das 7 às 23 horas, e à sexta e ao sábado, das 7 às 24 horas. O estacionamento subterrâneo é gratuito pelo período de uma hora.
REINO UNIDO
Asda abre loja dedicada à sustentabilidade
A Asda uniu forças com outras empresas, incluindo a Unilever e a Kellogg, para lançar um projeto-piloto com o objetivo de encontrar novas maneiras de reduzir o plástico e promover a reutilização e o reabastecimento entre os consumidores.
Este primeiro supermercado sustentável estará localizado no centro da cidade de Leeds, em Inglaterra, e abrirá portas no próximo mês de maio. Será a primeira loja da Asda onde os clientes poderão encher as suas próprias embalagens com produtos como café, arroz e massa d marca própria.
A empresa também negociou com outras marcas conhecidas para que colaborem neste projeto: os compradores também possam usar os pontos de recarga com cereais da Kellogg’s e chá PG Tips da Unilever. Além desses pontos de recarga, a loja oferecerá alimentos soltos, como cogumelos, sem embalagens. Também terá outras instalações de reciclagem, que incluem uma máquina de venda reversa de garrafas e latas de plástico, reciclagem de cabides e um depósito para brinquedos pequenos de plástico.
A Asda vai pedir aos clientes que comprem na loja para dar a sua opinião sobre os serviços, o que lhe permitirá e aos seus fornecedores entender melhor como estes projetos funcionam na prática. O teste será válido durante, pelo menos, três meses, antes de ser tomada a decisão de continuar, redesenhar ou suspender a iniciativa. Este projeto faz parte dos compromissos da Asda de reduzir o uso de plástico. Depois de eliminar oito mil toneladas de embalagens de marca própria, desde 2018, assumiu o compromisso de fabricar quase um terço das embalagens de plástico a partir de fontes recicladas, até ao final de 2020, e reduzir o plástico em 15%, até fevereiro de 2021. Também elaborará todas as embalagens – de qualquer material – 100% recicláveis, até 2025
FRANÇA
Auchan testa venda de produtos em segunda mão
A Auchan Retail vai testar no mercado francês a venda de roupa em segunda mão. O grupo retalhista instalou espaços de moda em segunda mão em cinco dos seus hipermercados em França, numa parceria com a Patatam, um operador online especializado na venda deste tipo de produtos.
A iniciativa está a ser desenvolvida a título experimental durante três meses, de modo a avaliar a sua potencial expansão. A superfície alocada, o sortido e a localização destes “corners” variam consoante a loja. Os preços são fixos, dependendo do tipo de produto, independentemente da marca.
Estes espaços incluem também uma zona de recolhas, onde, em troca da doação de roupa, se entrega um cupão para gastar na secção de têxtil da loja.
BRASIL
Carrefour concretiza compra de ativos da Makro
O Carrefour comprou 30 lojas Makro e 14 estações de serviço no Brasil, por 420 milhões de euros, com o objetivo de acelerar o seu negócio grossista Atacadão.
Dos 30 pontos de venda adquiridos, 22 são em regime de plena propriedade e oito em aluguer.
As lojas localizam-se em 17 estados brasileiros, oferecendo “uma complementaridade geográfica sólida com a rede existente do Atacadão”, e totalizam 165 mil metros quadrados. Em 2019, geraram 600 milhões de euros em vendas.
Em comunicado, o grupo francês indica que o negócio permitirá à insígnia de cash & carry ampliar a sua presença, principalmente nas regiões do Rio de Janeiro (sete lojas) e do noroeste (oito lojas). “As novas lojas integrarão a rede atual de 187 pontos de venda do Atacadão, ao mesmo tempo que a empresa mantém o seu forte crescimento orgânico”.
A transformação deverá estar concluída nos 12 meses posteriores à conclusão da transação. O Carrefour espera que as vendas aumentem mais de 60% e otimizar a estrutura de custos para, gradualmente, alcançar níveis de rentabilidade próximos dos do Atacadão. “Esta transação é o movimento mais importante do Grupo Carrefour no Brasil, desde a aquisição do Atacadão, em 2007”, indica Alexandre Bompard, presidente e CEO do grupo francês.
Recorde-se que o Brasil é o segundo maior mercado do Carrefour, depois da França.
ESPANHA
El Corte Inglés deixa que os “instagrammers” escolham a música que passa nas suas lojas
O El Corte Inglés lançou uma campanha em Espanha, em que permite aos seus seguidores no Instagram de escolher a música que passa nas suas lojas.
Os cerca de 660 mil seguidores dos grandes armazéns naquela rede social podem propor um tema através das Instagram Stories ou de mensagem privada. Os pedidos serão acrescentados a uma lista que já está a tocar nas lojas e pode ser escutada no Spotify, com o nome da campanha (“La música la pones tú”).
Com esta ação, o objetivo do El Corte Inglés é interagir com os seus seguidores nas redes sociais e potenciar a força da música que sempre fez parte da identidade das suas campanhas.
BÉLGICA
Colruyt lança iniciativa de comércio social
O grupo belga de retalho Colruyt anunciou o teste do Collect & Go Connect, uma plataforma digital que facilita as compras colaborativas.
A iniciativa irá ser testada durante seis meses em sete lojas de proximidade da cadeia Okay.
Este é o primeiro projeto de economia partilhada da Colruyt. “Com esta plataforma, queremos juntar dois grupos de pessoas: aquelas que querem ser ajudadas com as suas compras e aquelas que querem ganhar um extra ao fazer compras para outros da sua vizinhança”, explica o gestor do projeto, Tom De Prater. “Consideramos que esta é uma fórmula interessante para as famílias com crianças, para as pessoas com menor mobilidade ou com uma vida agitada, que nem sempre têm disponibilidade para fazer as compras”. O serviço foca-se, principalmente, nas pequenas compras semanais de mercearia, como a fruta, os legumes e a carne. Juntamente com a plataforma, foi desenvolvida uma nova app, onde ambas as partes se podem registar. Os clientes podem fazer uma lista de compras e indicar onde, quando e que compensação gostariam de pagar pelas compras. O reembolso é feito através da plataforma.
HOLANDA
H&M testa entregas de bicicleta
A H&M lançou um teste-piloto para fazer entregas de roupa em bicicletas de carga.
O teste está a decorrer na Holanda e em parceria com a Fietskoeriers.nl, que cobre cerca de 30 cidades do país.
Para manter as emissões de CO2 num nível mínimo, a Fietskoeriers.nl recolhe as parcelas no armazém da H&M com veículos a gás e procede à entrega de bicicleta a partir dos centros locais.
O novo serviço é uma opção para as entregas no dia seguinte e tem o mesmo preço que a regular.
Em comunicado, a H&M indica que este projeto nasce para aproveitar a sua escala e impulsionar uma mudança positiva para soluções mais amigas do ambiente.
ÁUSTRIA
IKEA constrói loja sustentável com jardins suspensos
ALEMANHA
Lidl vai oferecer caixas de comida próxima do fim da validade com descontos de 50%
O Lidl lançou, na Alemanha, uma iniciativa de combate ao desperdício alimentar, em que vai oferecer caixas de comida variada próxima do fim de validade com descontos de 50%.
Trata-se de mais uma medida no âmbito da sua estratégia para reduzir o desperdício alimentar em 30%, até 2025, disponível em todas as lojas Lidl na Alemanha, sob o mote “a comida pertence ao prato e não ao lixo”.
A IKEA está a construir um novo conceito de loja urbana sustentável em Viena. Neste novo ponto de venda, não haverá parque de estacionamento. Ao longo dos seus sete andares, existirão varandas e jardins suspensos, com cerca de 160 árvores. Nesta nova loja, também não haverá grande mobiliário para venda. Ao invés, o espaço foca-se nos pequenos artigos para a casa. Os volumes maiores poderão ser entregues diretamente na casa do cliente no prazo de 24 horas, a partir de um centro localizado fora da cidade.
O espaço que não é, assim, ocupado pelo estacionamento e armazenamento de grandes peças de mobiliário é utilizado para criar novos elementos de experiência, como o hostel localizado nos dois andares superiores e o terraço. Este é acessível fora do horário de funcionamento da loja, de modo a converter-se num espaço público.
As caixas incluem todo o tipo de produtos, como pão, carne, fruta, molhos, chocolate, pastelaria, legumes, queijos e produtos congelados, etc. Serão colocadas em zonas estratégicas das lojas, junto dos artigos promocionais, e o seu conteúdo irá variar consoante os produtos que, em cada momento, se estejam a aproximar do fim da data de validade.
Os arquitetos responsáveis pelo projeto definem o edifício como sustentável também pelo facto deste ter um design flexível, que facilmente pode servir outros propósitos, mesmo se a IKEA decidir abandonar as instalações.
Aos 20 anos muda tudo, menos o preço
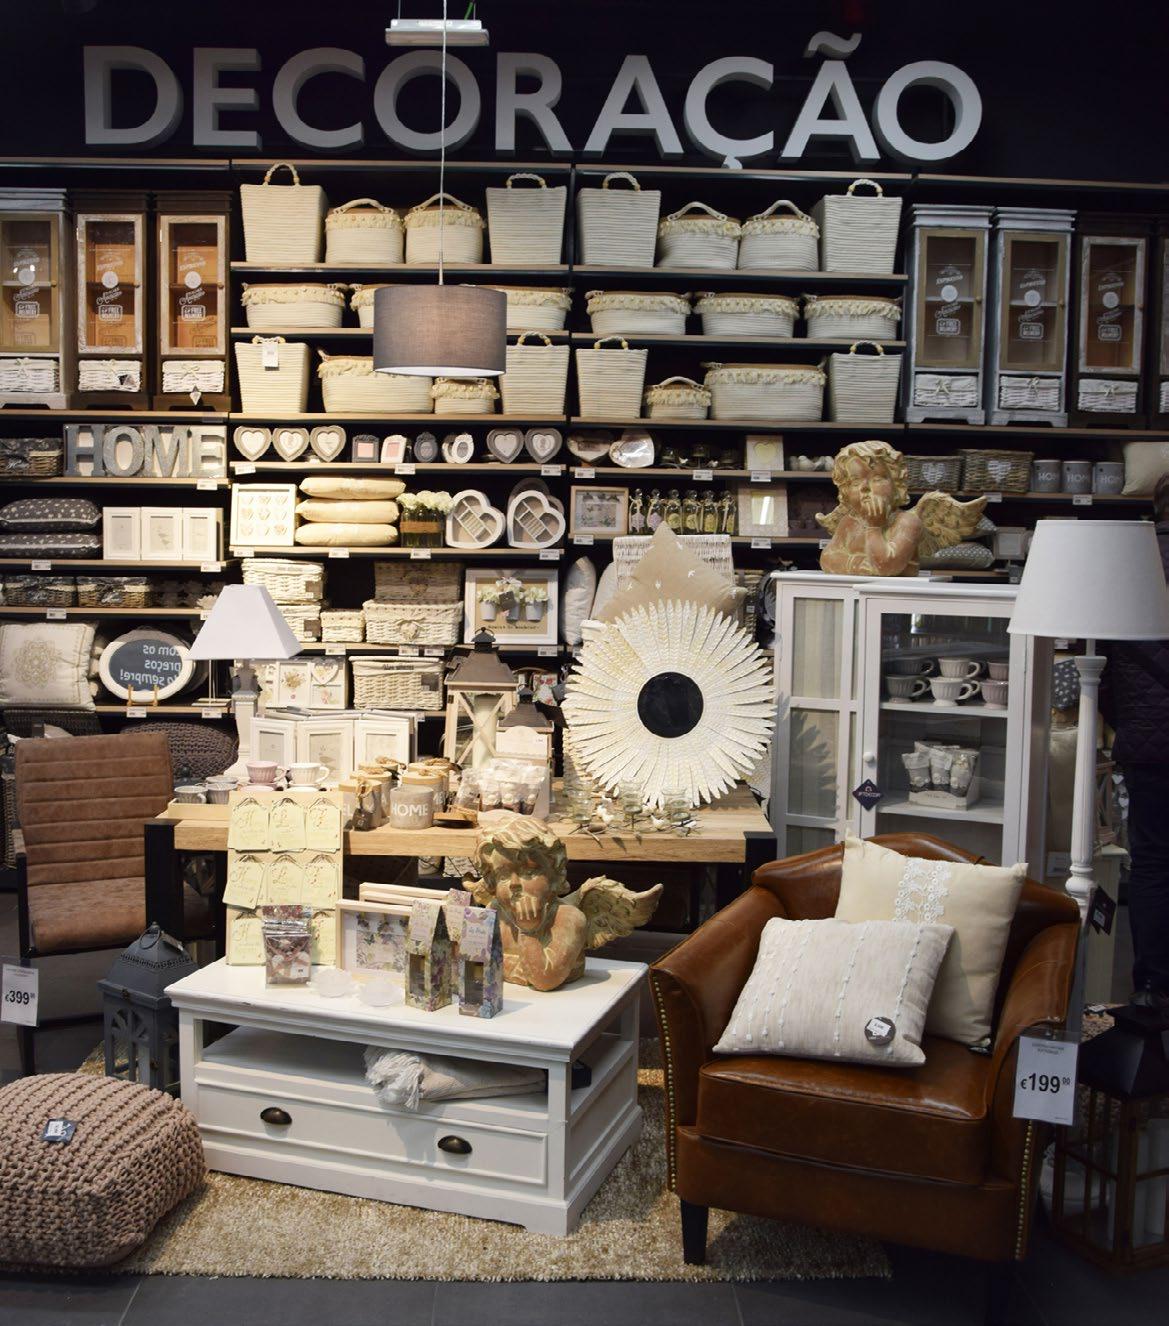
Em 1999, nascia em Ovar uma nova insígnia vocacionada para as soluções a preços baixos na área de bazar e artigos para o lar. Recebia o nome de DeBORLA, para vincar bem este seu posicionamento de preço. Nestes 20 anos, a marca cresceu e reposicionou-se. Do “lowest cost” evoluiu para o “best value for money”. A gama e a oferta de produtos em loja são hoje muito diferentes e a comunicação tornou-se mais aspiracional. A DeBORLA mudou e é agora hôma. Um novo nome para uma marca que tem sabido acompanhar os tempos e que, depois de duas décadas a entrar na casa dos portugueses, pisca agora o olho à internacionalização.
TEXTO Carina Rodrigues FOTOS D.R.
ADeBORLA mudou de nome e agora é hôma. Num investimento de 3,5 milhões de euros, este “rebranding” tem como grande objetivo ajustar a imagem da marca à sua oferta e posicionamento atuais, de forma a refletir a sua evolução. Mudança que assinala, também, o crescimento da marca, ao longo destes 20 anos, no mercado nacional. “A empresa transformou-se muito. As nossas lojas promovem uma nova experiência de compra.
A gama e oferta de produtos em loja são muito diferentes do que eram há 20 anos. O posicionamento de preço foi ajustado de ‘lowest cost’ para ‘best value for money’. A comunicação mudou radicalmente e tornou-se muito mais aspiracional. E, apesar de termos feito dois ‘face lifts’ na marca (um em 2013 e outro em 2016), entendemos que não foram suficientes para simbolizar a mudança do negócio, ao longo dos últimos 20 anos de presença no mercado. Precisávamos de uma nova marca que nos voltasse a representar”, introduz Luís Correia, diretor
Supere a concorrência...
... com as soluções de sinalética da OKI
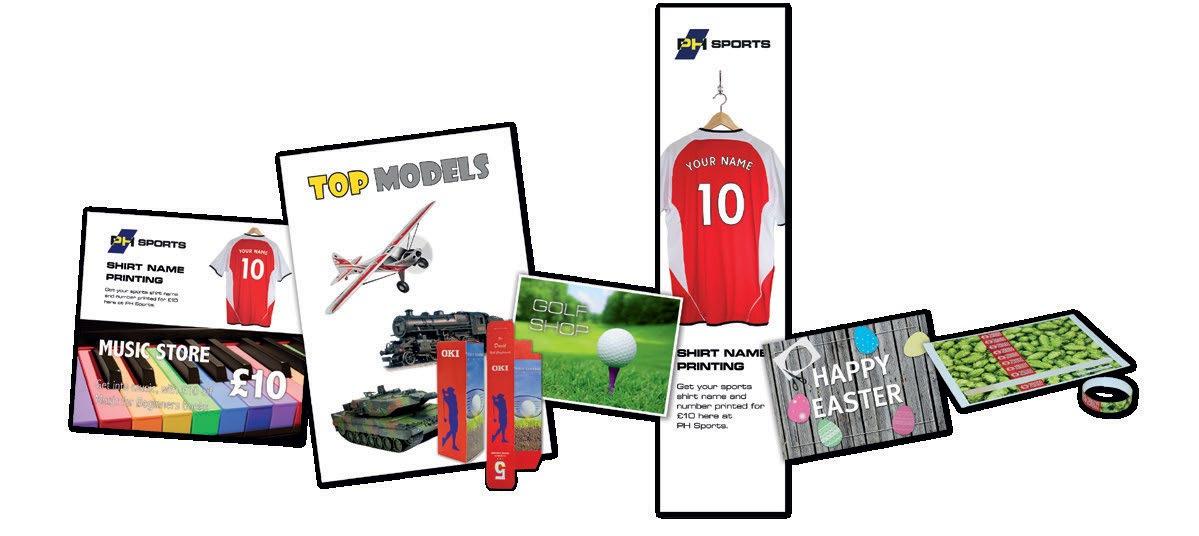
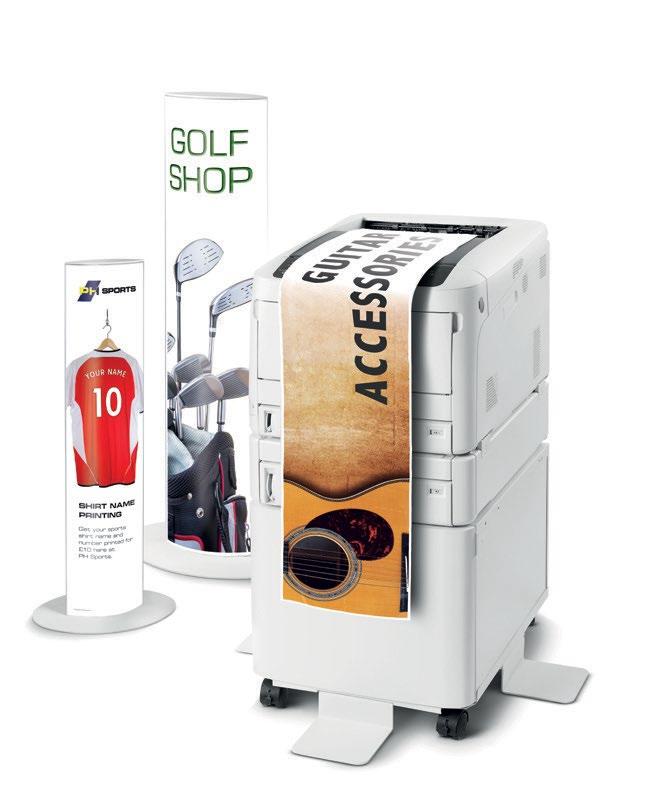
Satisfazer uma grande variedade de interesses dos clientes implica garantir que os seus expositores promocionais são adaptáveis e respondem às suas necessidades. De artigos desportivos a instrumentos musicais, seja qual for a sua área de negócio, as soluções de sinalética da OKI permitem criar banners, cartões de fidelização, vouchers personalizados, bilhetes para eventos, pulseiras, direct mails e muito mais, com qualidade profissional e in-house, aumentando tanto a fidelização do cliente como o valor de transação.
Para saber como pode superar a concorrência, visite www.oki.pt/retail
geral da hôma.
A nova identidade representa a ambição da marca para o futuro. Trata-se também de um nome internacional, adaptado a Portugal, num “piscar de olho” à internacionalização. “Acreditamos muito no nosso conceito e do valor que oferecemos aos nossos clientes e, como tal, estamos preparados para começar o desenvolvimento internacional. A internacionalização foi um fator importante na definição do novo nome. hôma é um nome internacional, de fácil perceção pelos portugueses, e com associação à nossa especialidade: casa”, sublinha.
20 anos a entrar na casa dos portugueses Foi em 1999 que os portugueses ficaram a conhecer uma nova insígnia no universo da casa, com a abertura da primeira loja DeBORLA em Ovar. A insígnia evoluiu ao ponto de, em 2013, iniciar um profundo processo de reposicionamento, refletido não apenas na sua imagem de marca e assinatura, “O
seu sorriso não tem preço”, mas também ao nível da organização das lojas, subdivididas em amplos sectores. Em 2016, apostou numa segunda mudança, com foco numa oferta mais diversificada e qualitativa, permitindo uma compra inteligente a um público cada vez mais exigente. Aos 20 anos, tudo muda. “Foi uma decisão ponderada e trabalhada ao longo de dois anos, pensámos muito sobre o assunto”, adianta Luís Correia. “A DeBORLA cumpriu na plenitude os desígnios para os quais foi criada, foi extremamente bem-sucedida e não é em vão que nos tornámos o que
“Acreditamos muito no nosso conceito e do valor que oferecemos aos nossos clientes e, como tal, estamos preparados para começar o desenvolvimento internacional. A internacionalização foi um fator importante na definição do novo nome. hôma é um nome
internacional, de fácil perceção pelos portugueses, e com associação à nossa especialidade: casa”
somos hoje. Mas evoluímos muito. Entendemos que devíamos dar este passo”, afirma Luís Correia.
Muda tudo, menos o preço. “O preço faz parte do nosso ADN e não muda. Mas, hoje, somos muito mais do que apenas o fator preço. Vamos manter a qualidade, o design e melhorar cada vez mais o serviço e a oferta. Cada vez mais ‘democráticos’ e especialistas em decoração e sorrisos”
Já com 35 lojas em território nacional, a hôma vai continuar a crescer, perspetivando um volume de negócios total na ordem de 80 milhões de euros. Luís Correia explica que a intenção, para este ano, é continuar a reforçar a presença em território nacional, estando previsto abrir mais três lojas, a primeira destas em Leiria, no final do primeiro trimestre. O e-commerce e a omnicanalidade são também áreas de interesse estratégico nesta nova fase da empresa e nas quais está a trabalhar de forma intensa. “Queremos estar sempre próximos dos nossos clientes seja em que canal for”, conclui o diretor geral.
EuroShop 2020: balanço positivo na edição do Coronavírus
FEIRA
TEXTO Bruno Farias
FOTOS Messe Düsseldorf/ctillmann/ D.R.
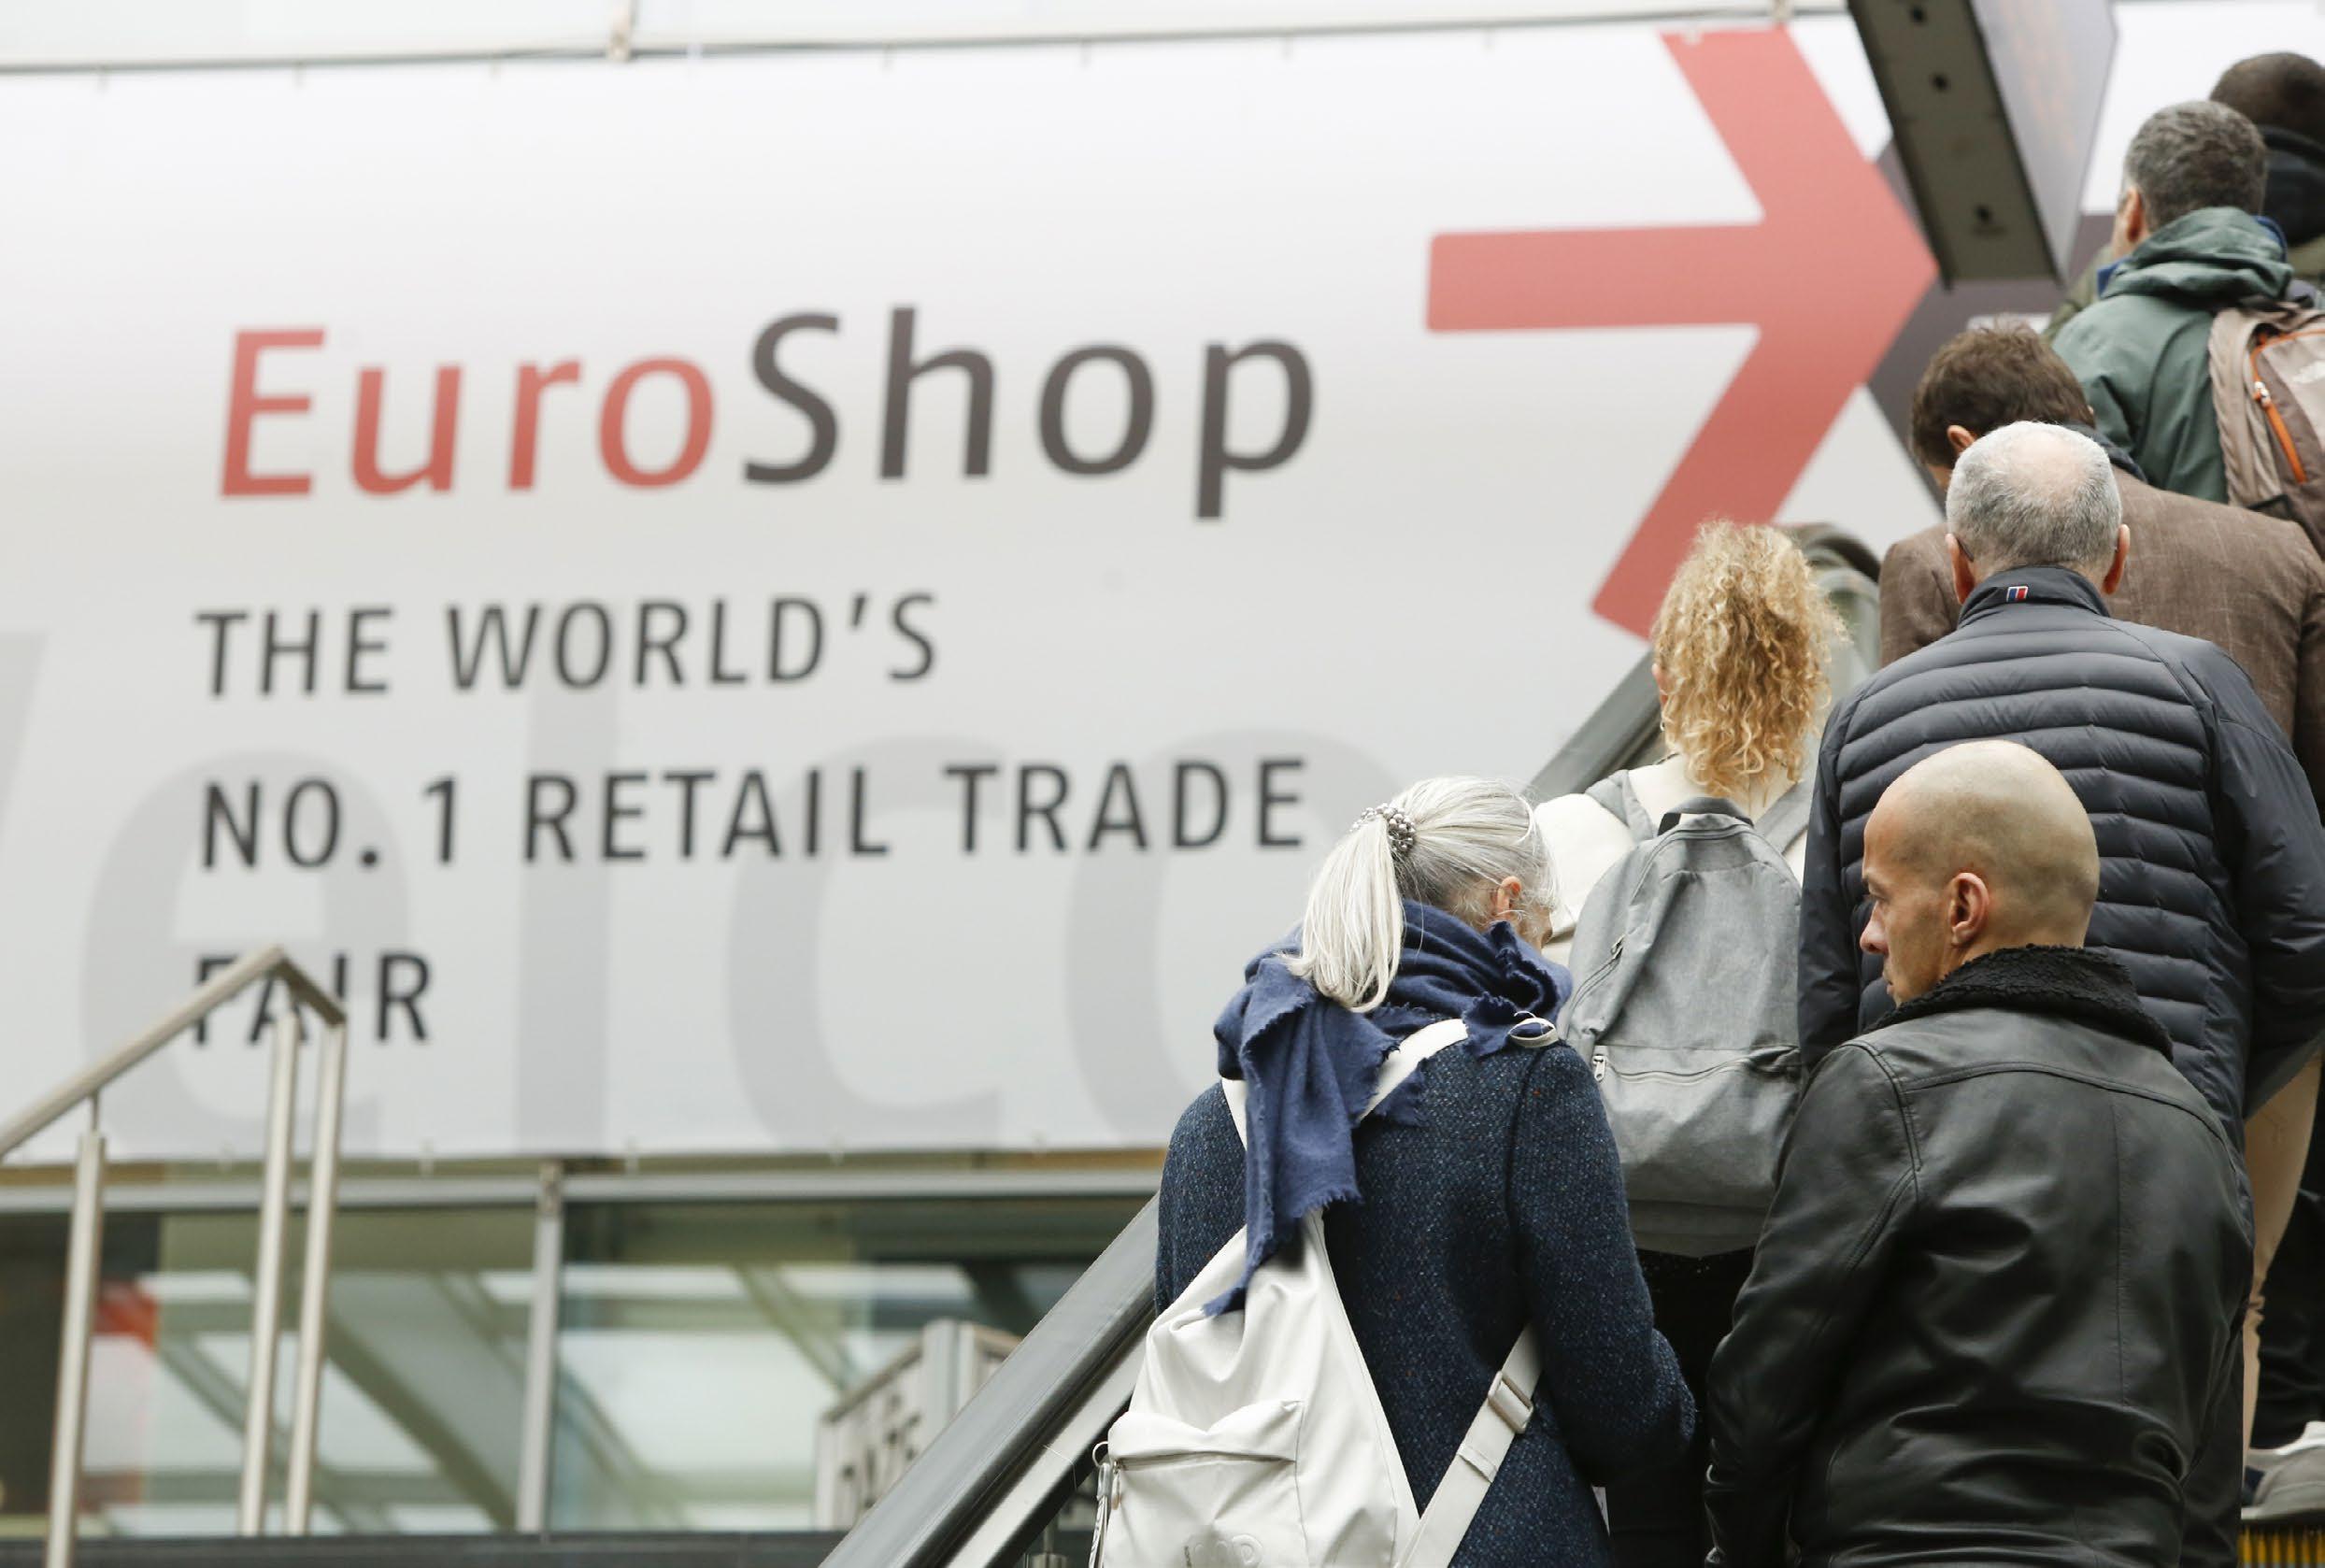
A edição de 2020 do EuroShop foi, para a organização, mais um exemplo de sucesso da feira que tem apostado na internacionalização, assim como na digitalização e promoção de novas experiências de consumo. Com praticamente tudo o que necessita para montar uma loja, o EuroShop 2020 registou menos 19 mil participantes face à edição de há três anos. Fruto do coronavírus e cuja suspeição continua a condicionar o ritmo normal da economia, numa edição, ainda assim, de balanço positivo para as empresas portuguesas.
Tal como no restante universo dos bens de grande consumo, também o EuroShop 2020 demonstrou que a sustentabilidade não é o caminho futuro, mas o presente, na edição que ficou marcada pela redução significativa de participantes e onde as empresas nacionais demonstraram a sua diferenciação num mundo cada vez mais global.
Quando fechou portas, a 20 de fevereiro, e após cinco dias de exibição, o EuroShop 2020 tinha acolhido um total de 2.300 expositores provenientes de 57 países, tendo sido visitado por mais de 94 mil pessoas que ficaram, assim, a conhecer a primeira linha de produtos, conceitos e tendências de mercado. Ao longo dos 16 pavilhões da Messe Düsseldorf, o EuroShop reforçou o seu cariz de feira de vanguarda para o retalho, jogando a seu favor o facto de se realizar a cada três anos para, de forma consistente, apresentar novidades e gerar, assim, valor acrescentado a todos os que a visitam.
Uma verdadeira plataforma para a comunidade global do retalho no que diz respeito a tendências, conceitos e networking, um aspeto muito significativo do EuroShop e destacado por algumas das empresas que habitualmente marcam presença no certame de Düsseldorf. Caso, entre outros, da Fricon que, desde 2005, participa no EuroShop. “Quem está no mundo do frio não tem alternativa de crescer e de se mostrar ao resto do mundo sem vir a esta feira. O EuroShop é o centro nevrálgico para apresentar o que se tem de melhor em termos de novidades e fazer com que o mundo
nos conheça. Já estamos em 115 países, nos cinco continentes, e bem que o devemos ao EuroShop. É uma feira onde tudo acontece e onde é possível trocar informações e experiências, não só com clientes e mercado-alvo, como também com a concorrência, pois tudo é uma questão de tendências”, introduz Hércules Zurita, Board Advisor da Fricon.
De facto, a internacionalização do perfil de visitante do EuroShop é um dos seus principais motivos de atração, com 70% da audiência a ser originária do estrangeiro, num total de 142 proveniências registadas este ano. Presença regular no EuroShop desde 1998, a Mafirol já exporta 80% do que produz em refrigeração, tendo trazido, para a edição deste ano, as suas mais recentes novidades nesta matéria. “A ‘guerra’ do ambiente e da sustentabilidade levou-nos a trazer equipamentos sem gases WP, gases neutros em termos de emissões de efeito estufa. A guerra da visibilidade do produto e do ambiente são os desafios da indústria face àquilo que foi a edição de há três anos. Ser sustentável não é uma opção, é o único caminho, e tentamos estar sempre na vanguarda do melhor que se faz, uma vez que lutamos com gigantes”, considera Rui Martins, administrador da Mafirol.
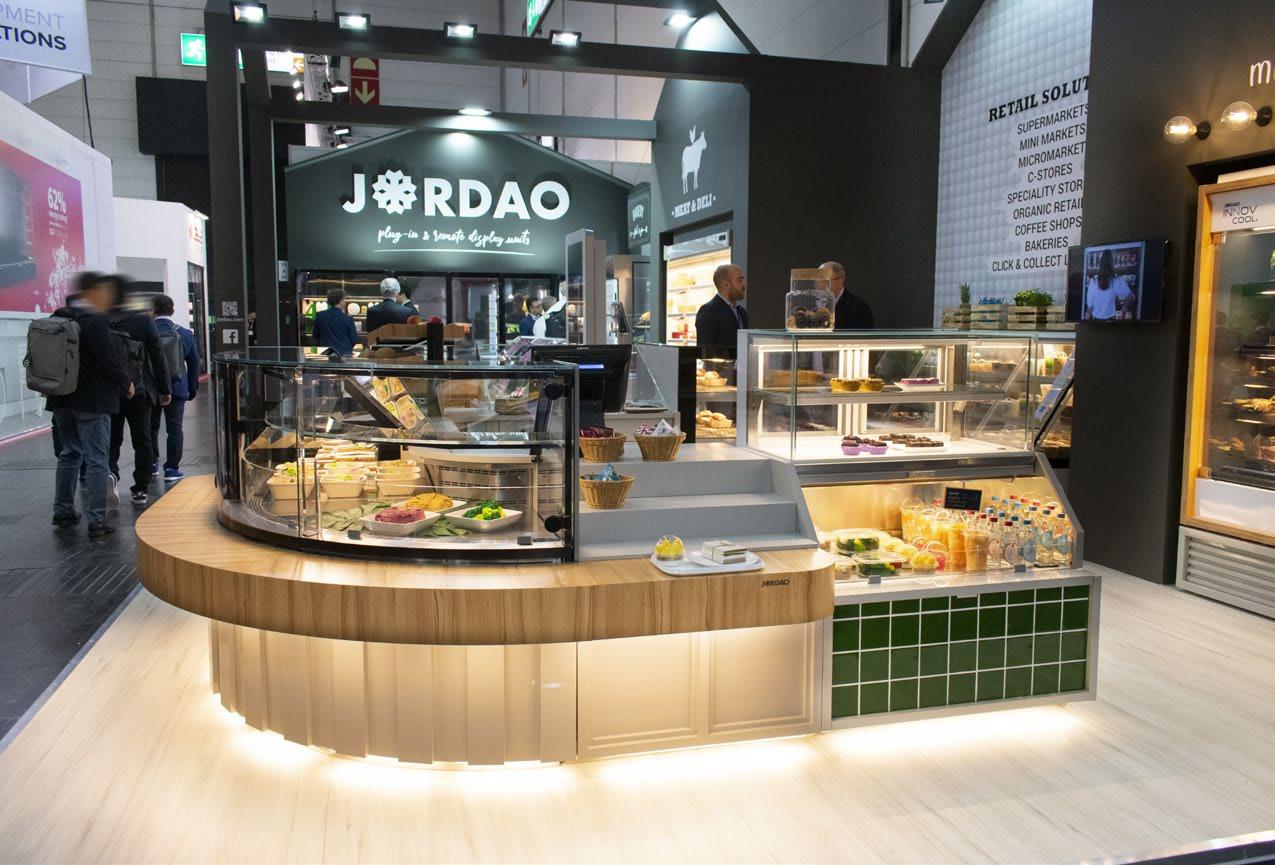
“Gigantes” que surgem de todos os lados deste mundo sem barreiras e onde as empresas portuguesas presentes no EuroShop não só demonstraram a sua forte aposta na exportação, como um perfil diferenciador e uma capacidade de concretizar projetos à medida que é digna de nota por parte dos parceiros internacionais. Com soluções práticas, eficientes, que resolvem problemas concretos, com base sustentável, preço competitivo e que vão de encontro às mais recentes tendências mundiais, como destaca Mário Rodrigues, diretor de marketing da Jordao Cooling Systems, que alerta para o facto da inovação de produto se fazer por iniciativa própria, mas também por desafio dos parceiros do retalho.
“Na observação do mercado e da evolução dos modelos de negócio, quer do retalho alimentar, quer do canal Horeca, a empresa identifica oportunidades de inovação de produto que, por iniciativa própria, desenvolve e propõe ao mercado. Por outro lado, posicionando-se a Jordao como um fornecedor de soluções de exposição e de conservação alimentar customizadas, a sua relação com os retalhistas, prescritores e demais agentes do mercado é, necessariamente, muito próxima. Esta circunstância permite acompanhar em ‘real time’ os desejos e as expectativas do mercado e pegar nas oportunidades que os desafios dos clientes aportam para
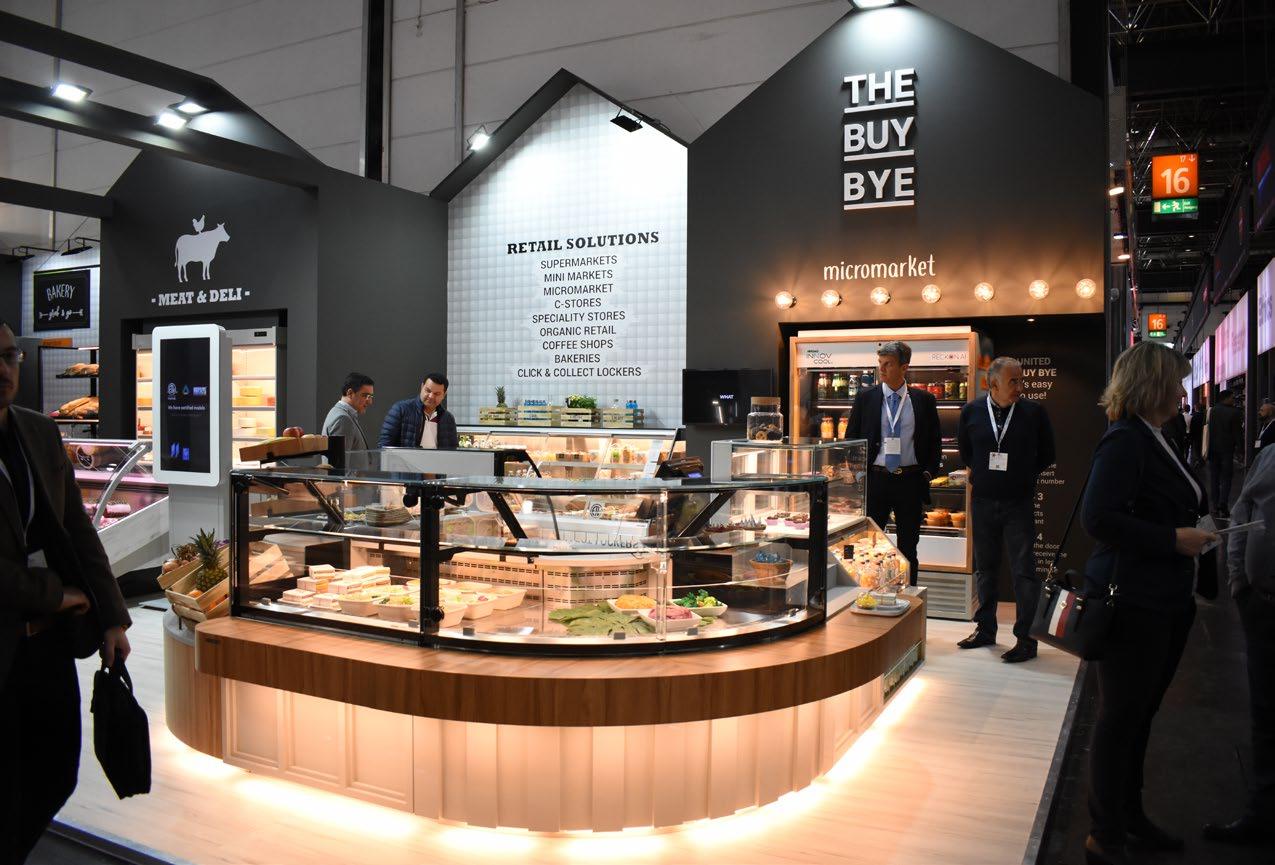
fazer inovação de produto. Exemplo desta estratégia é o novo modelo United Buy Bye - expositor micro market - que foi desenvolvido em parceria com a Jerónimo Martins e a Reckon.ai e que teve a sua estreia na Lab Store Pingo Doce, na Nova Business School, em Carcavelos”
Mas não é caso único para a Jordao Cooling Systems que, em função de outras oportunidades de negócio existentes no mercado, já desenvolveu soluções que dão resposta a essas necessidades do mercado. São exemplo os “fenómenos” do take-away, mas também o do chocolate, dos gelados e, em último caso, dos ultracongelados, que, em diferentes momentos, proporcionaram oportunidades a nível de inovação de produto e colocação de novas referências de equipamentos no mercado, de modo a responder à evolução e às respetivas tendências. “A Jordao oferece hoje uma proposta muito ampla e abrangente, que permite aos retalhistas encontrar, num só fornecedor, soluções para praticamente todas as necessidades de exposição e conservação alimentar, em todas as temperaturas - quente e frio - e para todos os formatos de negócio, do hipermercado à pequena loja de proximidade. Não obstante a diversidade da proposta da empresa, as soluções de refrigeração continuam a ser um atributo muito importante para a marca Jordao Cooling Systems”, reforça o responsável.
Inovação made in Portugal
Refrigeração, um tema muito sensível nos dias que correm, pela atenção de toda a comunidade para o tema da sustentabilidade, o que levou os representantes nacionais da
indústria de frio presentes no EuroShop a procurar estar na vanguarda do aproveitamento energético, de modo a ir de encontro a essas necessidades. Caminho de sentido único, como já se percebeu, e que colocou as empresas nacionais a concorrer sem ser pelo preço com outros fabricantes e proveniências mais agressivas nesse domínio. Empresas com créditos firmados, ou emergentes, como é caso a Hydra Cooling que, na segunda participação no EuroShop, procurou demonstrar dimensão, capacidade e oferta de produto para entrar em determinados mercados, sendo uma empresa exportadora de 98% da sua produção e para a qual somente agora o mercado interno está a ficar alerta, apesar dos seus 10 anos de atividade comercial. “Além de nos darmos a conhecer, pretendemos dar a conhecer os novos produtos que temos vindo a desenvolver, caso dos ‘undercounter’, mural de congelados, assim como uma nova linha de produto denominada de Hyso, cujo protótipo foi apresentado no EuroShop e com bastante interesse por parte dos visitantes. Apresentamo-nos ao mercado como um fornecedor que exibe uma boa relação preço/qualidade, mas sem entrar em loucuras. Não entrámos no mercado numa lógica de preço por preço. Procuramos apresentar soluções diferenciadoras e conceitos distintos, dirigimo-nos ao mercado como um fabricante de soluções. O que leva a que os clientes tenham modelos exclusivos fabricados por nós. As ideias chegam-nos e procuramos desenvolver equipamentos à medida das necessidades dos nossos clientes”, detalha Eduardo Oliveira, CEO da HydraCooling.
Mas a inovação portuguesa no EuroShop não se ficou pela indústria do frio, apesar da representatividade da participação deste universo empresarial que encontra no certame de Düsseldorf uma porta aberta para outros mercados, nomeadamente, para os do leste europeu, atendendo à dimensão e atratividade da feira de retalho para os mercados vizinhos. O que leva a que estreantes, como a Olitrem, tenha levado a sua marca Marecos até ao salão, de modo a dar a conhecer a abrangência da sua oferta, dirigida a sectores tão distintos como o retalho, a restauração e hotelaria, visual merchandising, assim como a saúde. “Trouxemos equipamentos que podem ser trabalhados para a área de retalho, mas não só. A grande novidade foi a nova linha de vinhos de uma e duas temperaturas, equipada com filtros de carvão com circulação de ar, para não danificar a rolha, proteção UV nas portas, sistemas anti vibração, para não sujeitar os vinhos às vibrações dos motores, e baixo ruído, entre outras componentes essenciais para uma cave de vinhos. Isto além de outras soluções para os operadores alimentares, como pequenos expositores em vidro, equipamentos desmontáveis em cartão para fácil transporte e para ações promocionais e equipamentos para linhas de saída nos supermercados. Produzimos muito para outras marcas conhecidas nestas latitudes, mas queremos, cada vez mais, dar a conhecer a nossa marca, também pelo perfil do visitante que adere a esta feira. Apesar de vendermos sobretudo a distribuidores, sabemos que é importante dar a conhecer aos compradores dos retalhistas a nossa oferta”, detalha Gonçalo Ferreira, Business Development Manager da Olitrem. Inovação “made in Portugal” que se estendeu, ainda, entre outros exemplos, ao caso de agências cada vez mais globais, como é exemplo a PLM, que conta com
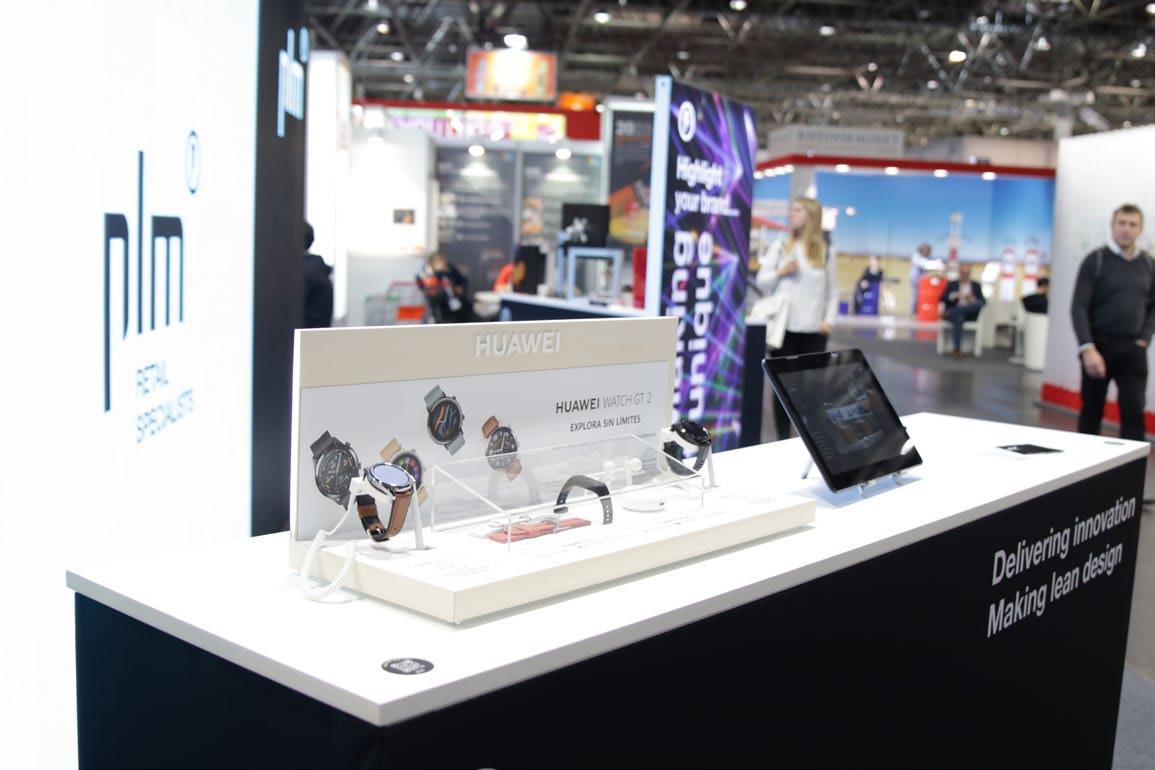
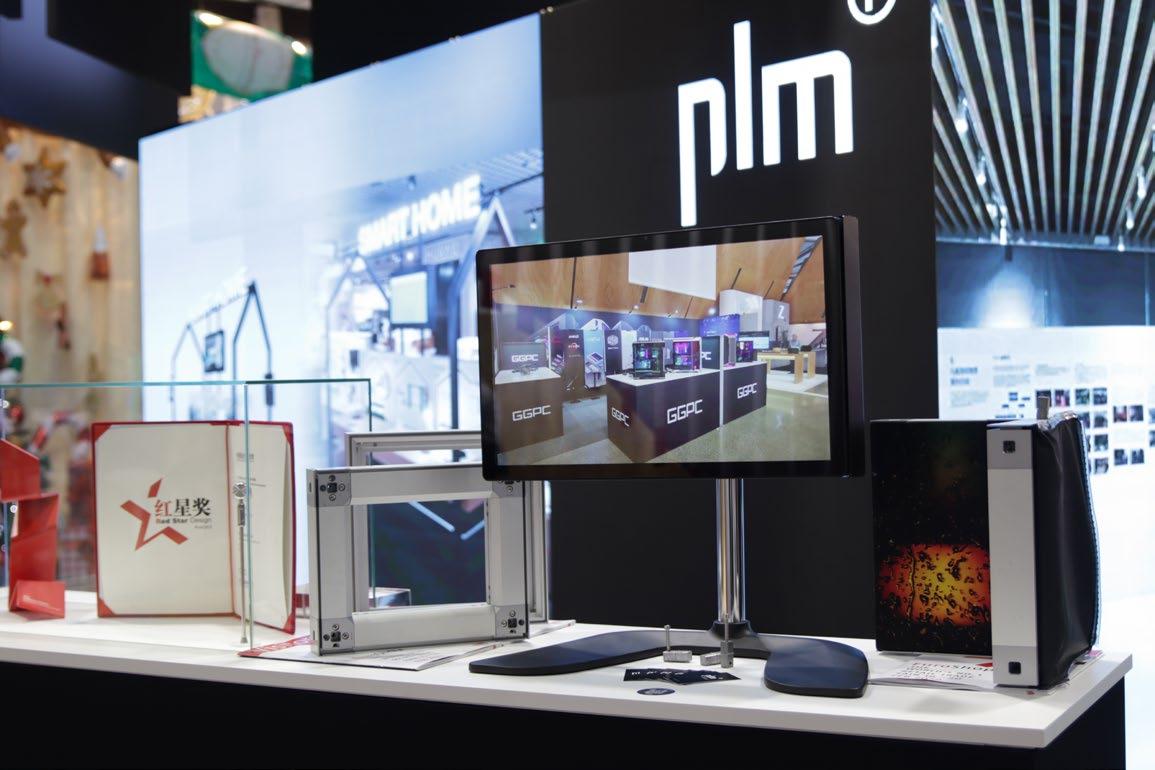
mais de 40 anos de ativações no ponto de venda e uma presença internacional em universos tão distintos como Espanha e China, tendo trazido para o EuroShop uma pequena mostra das soluções tecnológicas e físicas de que dispõe para o retalho (ver vídeo).
Passando ainda por empresas de soluções de base tecnológica para o retalho, como a Tlantic, e por fornecedores de revestimentos de cortiça, como a Corkart, isto sem esquecer os expositores, com a Versatile Displays a apresentar algumas inovações sustentáveis que se colocam como alternativas à utilização de polímeros.
Presentes no EuroShop desde 2008, os responsáveis da empresa consideram que, além de constituir “um momento privilegiado com os clientes, é uma oportunidade para mostrar produtos, de escutar as suas necessidades, dialogar com alguns fornecedores. Há aqui um networking muito importante e interessante”, introduz Lurdes Prata, Sales Manager da Versatile Displays. Empresa que, na sua participação, levou duas grandes novidades: um expositor feito de 50% de matéria-prima virgem e 50% de garrafas de água recicladas, onde se verifica uma incorporação já muito boa de material reciclado, e um outro expositor de bioplástico, composto por amido de milho e batata, que, no final do período de vida, é compostado indus-
trialmente e pode ser utilizado como adubo agrícola. “A tendência observada na feira é uma aposta na venda deste tipo de estruturas para o retalho. Se o retalho tem preocupação com o ambiente, tem de aderir a estas soluções, porque estes expositores podem estar cinco anos numa loja”, reforça a responsável. “O facto de comercializarmos produtos que incorporam garrafas de plástico é uma forma também de recuperar e reintegrar parte do desperdício, sendo que a base dos nossos produtos é a reutilização. Não há nada que tenha uma pegada ecológica tão baixa como reutilizar. Os novos materiais podem ajudar, mas, nesta fase inicial, podem até ser contraproducentes, de alguma forma, porque, se misturados com os plásticos standard, vão contaminá-los e nenhum deles acaba por ser reciclado no futuro. A educação no sentido da reutilização é o caminho”, reforça, por sua vez, José Maciel, Project Manager da Versatile Displays.
Um dos muitos aspetos pelos quais as lojas do futuro se apresentarão, seguramente, mais apelativas do que nunca, à medida que a tecnologia redefine os nossos hábitos de consumo e a experiência em loja leva o ato de consumir para níveis nunca antes vistos. Quando tanto se fala do crescimento do e-commerce, nunca o papel da loja física foi tão decisivo na experiência de compra, com a digitalização do retalho e a competitividade crescente dos operadores a permitirem oferecer mais e melhores serviços, que conciliam a dimensão física e digital do retalho, ao mesmo tempo que simplificam os processos logísticos, potenciando a sustentabilidade das operações e respetiva maximização da eficiência energética.
Segundo a organização, 70% dos visitantes do EuroShop possuíam cargos de topo a nível europeu, o que demonstra a qualidade do perfil de visitante que passou pelo salão, ao longo dos seus cinco dias de exposição. E a julgar pelo que se viu das empresas nacionais, e não só, estamos em crer que não ficou desiludido. A edição de 2023 do EuroShop terá lugar, como sempre, em Düsseldorf, de 26 fevereiro a 2 de março.
Veja o vídeo da reportagem aqui:
COVID-19: O IMPACTO NO RETALHO
Consulting
Os últimos dias e semanas têm sido marcados pelo coronavírus, sobre a sua chegada à Europa e a Portugal e sobre como nos devemos preparar para esta epidemia, independentemente da sua gravidade.
Mas a necessidade de preparação não se limita apenas aos indivíduos e ao Estado, é fundamental que as empresas assumam o seu papel e se preparem para o futuro próximo e para o futuro depois do COVID-19. É, por isso, fundamental olhar para o seu impacto no retalho e a forma como as marcas e os retalhistas devem estar preparados para um comportamento do shopper distinto do habitual.
Um olhar para o ano de 2003 e para a crise da SARS mostra-nos que, como sempre, o retalho sobreviveu e que, passados seis meses, já tinha retomado o seu ritmo de crescimento, deixando atrás de si algumas mudanças de comportamento, como é exemplo o aumento do uso de produtos de lavagem e desinfeção das mãos ou dos produtos de papel.
Um olhar mais recente mostra-nos que, desde o início do ano, há comportamentos já distintos, sejam eles as alterações durante as festividades do ano chinês ou a “corrida às máscaras”, sinónimo da falta de informação e do medo. Os dados mais recentes mostram tendências já vistas anteriormente, com o aumento de vendas das categorias de “despensa”, mas também em categorias como bolachas, refeições pré-preparadas, lenços de bolso ou produtos de limpeza caseira. Por outro lado, categorias associadas a momentos de convívio estão já em perda, como é o caso das bebidas (alcoólicas e não alcoólicas).
Mas o impacto não será apenas ao nível das categorias de produto, será igualmente sentido ao nível das lojas, já que a história recente mostra que, em momentos de crise, os consumidores preferem fazer as suas compras em lojas de proximidade, acentuando, assim, o crescimento do retalho de proximidade e dos supermercados, em detrimento das deslocações a lojas maiores onde estão presentes mais pessoas.
Ao longo destes mais de 15 anos desde a crise da
SARS, o retalho evoluiu no sentido de se tornar mais digital e de apresentar ao consumidor uma oferta online mais vasta. Apesar da ainda fraca penetração do online no sector alimentar, momentos como uma crise de saúde pública podem significar uma mudança, levando a que os consumidores experimentem este canal e se tornem fiéis. Que o digam já os resultados de gigantes como a Alibaba ou a JD.
Sejam quais forem as medidas tomadas e a severidade com que o coronavírus atinja Portugal e o mundo, a certeza é de que não basta ter esperança, há que olhar para o passado, prevenir e planear.
Prevenir significa fazer todos os esforços para que o surto não se propague, tomando as medidas para que a força de trabalho esteja preparada com os meios necessários para manter (ao máximo) a normalidade da atividade de cada loja e de cada marca.
Planear significa prever o impacto que as alterações do comportamento do consumidor terão em toda a cadeia de abastecimento, desde as matérias-primas usadas pelos fornecedores ao serviço de entregas associado ao online, passando pelas alterações de procura de diversas categorias e pela manutenção de uma política ética de marcação de preços.
Olhar para o futuro significa ir mais longe na resposta ao imediato e pensar em qual será a herança após mais uma crise de saúde mundial, repensar a cadeia de abastecimento como um todo e voltar a equacionar as fontes de abastecimento e os canais de distribuição. Significa ter sempre presente que esta não é a primeira crise e que (infelizmente) não será a última, que devemos estar cada vez melhor preparados. A necessidade de adaptação à mudança é uma constante na vida do retalho e das marcas, as mudanças de comportamento do consumidor e do shopper fazem parte do dia-a-dia desta indústria, a qual tem sempre sabido superar com distinção os desafios.
Por isso, o fundamental é esperarmos o melhor, mas prepararmo-nos para o pior! “Stay safe”!
ARMANDO MATEUS
CXO da TouchPoint
“A APED ESTÁ SEMPRE DISPONÍVEL PARA O DIÁLOGO”
TEMA DE CAPA
A caminho do seu segundo mandato como diretor geral da Associação Portuguesa de Empresas de Distribuição (APED), Gonçalo Lobo Xavier confessa que, do ponto de vista profissional, não podia estar mais satisfeito. Um desafio enorme, um mandato que antecipa de muito duro, mas a certeza de que “the best is yet to come”. Para a associação que representa o sector que, talvez, tenha o maior impacto direto na vida das pessoas, o caminho passa pelo diálogo com os diferentes “stakeholders”, consciente de que “o interesse comum prevalece sobre qualquer política comercial específica”. O ano de 2019, os desafios para o futuro, a relação com as entidades governamentais, os sindicatos e a indústria, as PIRC, as promoções, o nível concorrencial e o e-commerce. Muitos foram os temas abordados por Gonçalo Lobo Xavier neste balanço feito à Grande Consumo do ano e meio que leva à frente da APED.
TEXTO Carina Rodrigues
FOTOS Sara Matos
Grande Consumo - O ano de 2019 foi, nas suas palavras, desafiante para o retalho nacional. Como se apresentará 2020 ao sector?
Gonçalo Lobo Xavier – 2019 acabou por ser um ano bastante interessante para o retalho em Portugal, com níveis de crescimento relativamente importantes. 2020 encerra um conjunto de desafios, que apelidaria de muito interessantes e de uma enorme responsabilidade. Desde logo, há aqui uma variável que tem que estar muito presente na mente de todos, que é a sustentabilidade. Se em 2019 já tivemos um conjunto de ações, de legislação e de condicionalismos, relativamente à atividade do sector, intimamente ligados à questão da sustentabilidade, 2020 marcará, não só a entrada em vigor de alguma legislação muito impactante, mas também de novas recomendações de boas práticas de consumo, relativas à utilização de certos materiais e à sua disponibilização para o consumidor. E este está cada vez mais exigente. Ano após ano, temos um consumidor que se interessa cada vez mais por causas, pelo ambiente e pela economia circular. São variáveis que estão claramente presentes no “mindset” das empresas retalhistas, quer falemos de retalho alimentar, quer de retalho especializado.
Por isso, o que prevemos para o sector é o adensar de políticas que estão intimamente ligadas ao bem-estar do consumidor: entregar valor acrescentado, sempre com um preço razoável, mas com uma preocupação de sustentabilidade inerente quer no ato de compra, quer nos produtos e no seu design, quer na própria durabilidade. Diria que vai ser um ano muito desafiante. Do ponto de vista do consumo, esperando que se mantenha a estabilidade política em Portugal e que haja níveis de emprego em crescimento, antecipamos um ano positivo.
GC – Quando forem anunciados, os números de 2019 poderão superar os de 2018?
ordem dos 2% a 3%.
Mas é importante referir que, embora haja um crescimento em volume, isso não é acompanhado pelas margens. Estas estão cada vez mais esmagadas. No retalho alimentar, é claramente uma tendência termos margens cada vez menores.
No entanto, isso pode até ser positivo, na perspetiva de que obriga todo o sector a repensar toda a cadeia de valor. A margem já não está só no produto, mas sim em toda a dinâmica do processo de compra.
GC - A APED terminou o exercício de 2019 com a apresentação de alguns eixos e objetivos estratégicos para os próximos três anos. Pessoas, economia do futuro, sustentabilidade e competitividade e ética marcarão o futuro próximo deste sector?
GLX – Os quatro eixos formam o nosso manifesto de mandato. Não obstante este durar três anos, foram pensados para terem um impacto de maior prazo.
Mas, hoje em dia, pensar o sector a mais de 10 anos é complicado. Está tudo a mudar de tal forma depressa, quer pelos hábitos de consumo, quer pelo comportamento do consumidor face a novas exigências, quer pela própria demografia e tendências no turismo e migratórias, onde Portugal assiste a um cada vez maior número de residentes estrangeiros.
Os estudos indicam que, dentro de 30 anos, vamos ter menos um milhão de pessoas. É algo gravíssimo, não se corrige rapidamente, nem apenas e só com políticas de fomento da natalidade ou com a entrada de estrangeiros em Portugal. Passa por um conjunto de políticas agregadas.
Os quatro eixos escolhidos pela direção da APED para
“O que prevemos para o sector é o adensar de políticas que estão intimamente ligadas ao bem-estar do consumidor: entregar valor acrescentado, sempre com um preço razoável, mas com uma preocupação de sustentabilidade inerente quer no ato de compra, quer nos produtos e no seu design, quer na própria durabilidade”
GLX – Os números de 2019 vão superar os de 2018 em volume. O Natal, que é sempre um período sensível de vendas, foi em 2019 ligeiramente melhor que o de 2018. E os números já consolidados até setembro indicam uma tendência de crescimento na
este mandato vão impactar o sector de forma indelével em dimensões críticas. A questão das pessoas é uma preocupação constante. O sector emprega 130 mil colaboradores. Nos últimos quatro anos, recrutou mais 25
mil pessoas. Mas, hoje em dia, é difícil recrutar. A nossa aposta é na melhoria das condições e na atratividade do sector enquanto potencial de carreira e captar talento. As novas gerações têm uma perceção sobre o trabalho completamente diferente e valorizam muito mais as experiências, a questão humana, a capacidade de mudança, pelo que o sector não pode fingir que o mundo não está a mudar rapidamente. Esta economia de futuro, que falamos nos nossos eixos, não se esgota apenas na digitalização, tem a ver com a própria forma como as pessoas vão fazer as suas
“Embora haja um crescimento em volume, isso não é acompanhado pelas margens. Estas estão cada vez mais esmagadas. No retalho alimentar, é claramente uma tendência termos margens cada vez menores. No entanto, isso pode
até ser positivo, na perspetiva de que obriga todo o sector a repensar toda a cadeia de valor”
compras. Recentemente, apresentámos as conclusões de um estudo sobre e-commerce e são imensos os exemplos de pessoas que vão ao canal digital pesquisar e, depois, querem ir à loja para ter a experiência. Este mix de sensações e oferta é fundamental para criar uma boa relação com o consumidor.
GC – Que legislação pode ter impacto, este ano, no sector?
GLX – Há um conjunto de argumentos e tendências legislativas a que temos assistido, até no próprio Orçamento de Estado, que, com certeza, vão ter impacto nas operações. Há, de facto, muita legislação e muitas ideias por parte dos grupos parlamentares, umas melhores do que outras. Parece-me que, com a Comissão Europeia apostada no Green Deal, com a tendência dos cidadãos para terem maior consciência ambiental, será irreversível haver uma tentação por parte dos Estados-membros e dos seus governos de legislar e de ver quem irá conseguir ter as leis mais restritivas sobre a utilização do plástico, sobre os alimentos processados, a carne bovina, etc.
O que a APED tem vindo e vai continuar a dizer é que não se pode legislar sem ter uma base científica e um conhecimento geral de como aquelas restrições vão, efetivamente, contribuir para a sustentabilidade. Proibir um camião de 18 toneladas de entregar produtos nos centros das cidades é, teoricamente, uma boa medida para a redução de emissões de gases com efeito de estufa. Mas isso vai implicar ter mais camiões mais pequenos a circular. No fim do dia, não nos parece que o saldo seja muito positivo. É este tipo de argumentário e de medidas populistas que queremos que se evitem e que sejam alvo de estudo e reflexão. Sobretudo, quando há uma tendência para legislar, há que consultar os “stakeholders” de forma séria e não se fazer tudo à pressa.
GC - Sal, gorduras, açúcar, plástico. É pela penalização e taxação fiscal que se promovem hábitos sustentáveis? Um sector competitivo não deveria ter a capacidade de se autorregular a si mesmo?
GLX – Consideramos que a autorregulação é sempre a melhor via para enfrentar um problema. E damo-nos bem com isso. Compreendemos as pressões que existem nos governos para se tomar decisões e haver medidas que sejam facilmente percecionadas pelos cidadãos, leia-se eleitores, mas realmente não se pode impor e limitar as liberdades das pessoas de forma tão acintosa.
A questão do sal e do açúcar é um bom exemplo
de como se pode trabalhar em prol do cidadão, de uma forma eficaz, aproveitando mecanismos que a administração pública tem de influenciar positivamente os hábitos de consumo e de conseguir que a indústria e a distribuição façam um caminho, não por via legislativa, não por imposição ou obrigação, mas por mote próprio, com base científica e critérios e tempo para adaptar quer os investimentos já efetuados pelas empresas, quer o que existe em termos de marketing e de publicidade, quer a fundamental questão sensorial por parte do consumidor. Este tipo de ações tem de ser progressivo. O caso do sal e do açúcar é paradigmático. Os acordos feitos com a Direção-Geral da Saúde e o Ministério da Saúde, que estão a ser monitorizados mensalmente por entidades externas e independentes, são um caso de sucesso. Obrigaram a um esforço enorme por parte da indústria e por parte da distribuição no que diz respeito às suas marcas, mas, no final do dia, temos equilíbrio na alimentação, temos um corte progressivo no sal e no açúcar que impacta diretamente a vida dos consumidores.
GC - Os formatos de comercialização continuarão a mudar em Portugal? Iremos assistir ao progressivo aumento de abertura de lojas de proximidade em detrimento de formatos de maior dimensão?
GLX – É uma tendência que veio para ficar. O sector está a adaptar-se às novas realidades e à nova forma de consumo e modo como o cidadão olha para as suas compras, seja de que subsector estejamos a falar.
No caso do retalho alimentar, as lojas de proximidade são a realidade. No princípio deste ano, tivemos a abertura de 25 lojas nos grandes centros urbanos. Lojas de bairro, nalguns casos, mas com uma atratividade, frescura e eficiência do ponto de vista da experiência de loja enormes, utilizando novas tecnologias e os espaços disponíveis. Temos várias insígnias que estão a ir ao encontro do que o consumidor quer e do que é uma boa experiência de compra, com vários serviços associados.
Não nos podemos desligar nesta análise do impacto do turismo, sobretudo nos grandes centros urbanos. Temos discutido com os nossos associados qual é o real impacto e estes sabem contabilizá-lo, até porque os obrigou, independentemente do tipo de retalho que estejamos a falar, a reformular um pouco a sua oferta. Isso é altamente positivo.
GC - Há condições para continuar a abrir mais espaços de retalho alimentar e não alimentar no espaço nacional? Há mercado para absorver tantas aberturas de loja?
ainda há espaço. Ainda estamos abaixo da média europeia no que diz respeito a metros quadrados por habitante. O que temos vindo a perceber é que há espaço para mais abertura de lojas, noutras zonas que não estavam cobertas pelas várias insígnias, e a prová-lo está o crescente interesse de outros “players” internacionais por Portugal, não apenas no alimentar. Não me canso de repetir que dois terços dos associados da APED são do não alimentar.
GC – O atual contexto é mais favorável ao diálogo entre as partes interessadas?
GLX – O país tem vivido uma certa acalmia, mas com bastante tensão social. Os períodos onde esta tensão cresce são aqueles onde se estão a negociar os contratos coletivos de trabalho ou os valores previstos para os aumentos salariais. Os sindicatos fazem o seu papel e têm que reivindicar melhores condições e salários. Tivemos, no dia 31 de janeiro, uma greve de vários sectores do país, a que se juntou um dos sindicatos que está connosco nas mesas de negociação, o CESPE, que, aliás, é o sindicato de Isabel Camarinha, que irá liderar a CGTP. Parece-nos interessante que alguém que conhece tão bem o sector da distribuição e do comércio esteja na liderança da CGTP.
A APED está sempre disponível para o diálogo. A verdade, por muito que custe, é esta: vamos ter sempre greves e reivindicações por parte dos sindicatos, consideramos que estes devem ser construtivos e queremos acreditar que querem participar na construção de um
sector melhor, mas os números indicam-nos que as adesões às greves são muito residuais. Não sabemos até que ponto os sindicatos, quando convocam as greves, estão a representar os reais interesses dos trabalhadores ou se estão numa lógica de reivindicação natural,
GLX – Essa é uma questão pertinente e que me obriga a citar alguns estudos e algum “benchmark” com outros Estados-membros. As empresas abrem lojas sabendo o que estão a fazer e, como já referi, só nos primeiros dois meses do ano abriram 25 de diferentes insígnias.
A APED não se mete na política comercial dos seus associados, mas reconhece que há uma tendência e que
“Quando há uma tendência para legislar, há que consultar os ‘stakeholders’ de forma séria e não se fazer tudo à pressa”
que está no seu ADN. As taxas de adesão às greves não são significativas e não perturbam o funcionamento do sector.
GC - E do ponto de vista comercial? O que é que a lei das PIRC veio trazer?
GLX – Pode ser uma surpresa o que vou dizer, mas a lei das PIRC não veio trazer algo de muito novo às boas práticas que já existiam. Veio trazer exigência, porventura, maior capacidade para verificação e cumprimento destas boas práticas, mas, em bom rigor, o que lá está não é nada de muito novo. Tem aspetos positivos e inovadores, desde logo, pela monitorização do seu cumprimento, mas do ponto de vista das alterações de comportamentos por parte dos nossos associados não trouxe mudanças radicais.
Identificamo-nos com as PIRC. Estivemos, desde a primeira hora, na discussão. Há aspetos que consideramos desnecessários, mas que não vale a pena estar a discuti-los porque a lei foi aprovada. Estamos todos em condições de a cumprir e é isso que iremos fazer. Tudo o que possa contribuir para uma maior transparência e melhoria da imagem do sector é positivo. É assim que olhamos tanto para as PIRC como para outras leis que, entretanto, apareceram relativamente aos saldos ou às promoções. Tudo o que seja para benefício e esclarecimento do consumidor é benéfico para os nossos associados.
GC – Existe, hoje, um maior espaço de diálogo e transparência entre o retalho e os fabricantes, nomeadamente, entre as respetivas associações representativas que intermediam os respetivos interesses coletivos?
GLX – Claro que sim. Respondo pelo meu mandato, mas a APED tem-se caracterizado por uma interação e respeito por todos os “stakeholders”, por todas as associações que impactam o sector, e são muitas. Não é possível estarmos de costas voltadas. Não é possível trabalhar sem ouvirmos todas as partes. O interesse comum prevalece sobre qualquer política comercial específica.
Quem ganha é o consumidor. Ganha com uma concorrência leal e justa e com uma competitividade acérrima que, sendo equilibrada, traz enormes vantagens quer no preço, quer na qualidade dos produtos, quer na exigência, quer na oferta.
GC - A entrada da Mercadona em Portugal veio trazer renovada competitividade ao sector?
GLX – Em bom rigor, nunca faltou competitividade a um sector que está robusto, que tem provas dadas no que diz respeito à inovação, que mede meças com o que de melhor se faz na Europa e no mundo.
A entrada de qualquer “player” em Portugal, seja ele qual for, é sempre vista como algo positivo, demonstrativo da qualidade do sector e do seu potencial.
GC - Acredita que a dinâmica promocional é para continuar? 46% de vendas (em 2018) em promoção é um número que assusta ou não?
GLX – Em termos de percentagem de promoções, Portugal está em quarto lugar, a nível europeu. À frente tem alguns países de leste, como a Rússia, em que as vendas são superiores a 50%.
O que temos assistido é que os portugueses gostam de promoções e gostam de comprar em promoção e perceber que estão a fazer um bom negócio. Parece que é uma tendência registada, algo que os retalhistas veem como uma oportunidade e um desafio. Volto a insistir, a APED não se mete nas políticas comerciais dos seus associados, mas sabe ler os números e estes indicam que é uma tendência para continuar.
GC - 2020 será o ano da marca própria para os entendidos do mercado. É uma evolução natural do sector a profusão de mais e melhor marca própria?
GLX – As marcas próprias tiveram uma evolução muito interessante nos últimos anos. Uma marca própria, há 15 anos, tinha um racional muito ligado ao preço. Hoje, temos marcas próprias que estão a ocupar o seu espaço por mérito próprio. A qualidade e disponibilidade do produto, o design, a durabilidade, a sustentabilidade associada, a inovação e o investimento feito no seu desenvolvimento são aspetos completamente diferentes dos que se colocavam há 15 anos.
Por isso, hoje, as marcas próprias têm um posicionamento completamente diferente e o consumidor, quando as compra, sabe que está a adquirir um produto com um determinado tipo de qualidade a um preço altamente competitivo. São marcas de pleno direito, de retalhistas que investiram, ao longo de muitos anos, no seu “branding” e na qualidade dos produtos. E são produtos que vieram dar resposta a uma questão importante para o consumidor que é a opção de escolha.
GC - Falando agora do comércio eletrónico. É realmente necessário haver um “level playing field” para o correto desenvolvimento deste canal de comercialização?
GLX – 85% das compras online em Portugal são feitas em plataformas internacionais. O que gostaríamos e queremos ver é os restantes 15% a crescerem. Queremos mais competitividade no online português, sendo que este é para todo o mundo.
Uma das conclusões do nosso estudo é que há pouca atenção a algumas questões específicas do online em Portugal e que permite até que se perca alguma receita fiscal e entrem no país produtos sem a qualidade necessária, que são cópias e violam a lei do ponto de vista da propriedade
intelectual e industrial. É isso que consideramos que tem de ser melhorado, não para distorcer a concorrência, mas para permitir que quem cumpre a lei, quem tem produto de qualidade, não seja prejudicado.
Torna-se muito difícil a um “player” nacional abrir um canal digital quando há ainda uma perceção negativa por parte do consumidor quanto à forma de pagamento, quanto à eventual capacidade de reclamar se algo não está correto na sua compra,quando há seis entidades que regulam o canal de e-commerce nacional. O que não se passa noutras geografias, nomeadamente, na Ásia.
Este nosso grito de alerta é no sentido positivo. É no sentido de se criar condições para que as plataformas digitais portuguesas tenham o seu espaço, possam fazer os seus negócios em segurança e contribuir para que o canal digital seja uma realidade para os portugueses, seja cómodo, fácil, seguro e com preços equilibrados.
“A verdade, por muito que custe, é esta: vamos ter sempre greves e reivindicações por parte dos sindicatos, consideramos que estes devem ser construtivos e queremos acreditar
que querem participar na construção de um sector melhor, mas os números indicam-nos
que as adesões às greves são muito residuais”
GC - De igual modo, a criação do Centro de Supervisão do Comércio Eletrónico seria importante para ultrapassar a atual dispersão do modelo regulatório?
GLX – Como indiquei, são seis entidades, entre ASAE, Autoridade Tributária, Banco de Portugal, Autoridade da Concorrência, só para citar algumas. Quando há uma questão específica, existe um verdadeiro ping-pong de responsabilidade entre as entidades, seja até para um mero esclarecimento. Estou em crer que esta foi, talvez, do ponto de vista concetual, a ideia que melhor acolhimento teve por parte do secretário de Estado João Torres. O nosso contributo é este: explorar caminhos e dar indicações sobre possíveis soluções, nas quais estamos disponíveis para colaborar.
GC – Associado ao desenvolvimento do canal digital, a simplificação de procedimentos sobre as obrigações fiscais das empresas do sector seria importante para o seu desenvolvimento?
GLX – Tenho que saudar o secretário de Estado dos Assuntos Fiscais, António Mendes, que no último ano foi inexcedível a ouvir a APED e os seus associados na tentativa de simplificar procedimentos, nomeadamente, nas questões ligadas à fatura digital e à faturação eletrónica. Percebeu que só colaborando com as empresas e a associação poderia dar resposta a alguns desafios que lhe estavam a aparecer. Tudo o que se possa fazer para simplificar processos, tirar as pessoas que estão focadas no negócio das grandes preocupações burocráticas associadas ao cumprimento das obrigações fiscais, é positivo. As mesmas obrigações fiscais ocupam um retalhista português mais duas semanas que a um retalhista espanhol. Duas semanas é uma perda de eficiência enorme. Não queremos que haja menos eficiência fiscal, até porque somos contribuintes líquidos da receita fiscal – somos o sector que mais IVA arrecada para o Estado. Temos é que fazer um esforço para simplificar procedimentos, sem perder o horizonte de cumprimento da lei. Identificámos um conjunto de procedimentos que se repetem, que são lesivos do desenvolvimento da nossa atividade, que obrigam à contratação de pessoas que podiam estar a fazer outras tarefas de valor acrescentado.
GC - 2020 será o ano da concretização do contrato coletivo de trabalho?
GLX – Acredito fortemente que sim. Estivemos em negociação durante bastante tempo e passámos agora à mediação, um instrumento que está previsto no Código do Trabalho. Esta mediação foi requerida pela APED, porque estávamos a verificar que havia um impasse muito grande na mesa de negociações e que era preciso desbloquear.
Estamos em crer que estão a ser dados passos firmes no sentido de virmos a ter, a breve prazo, um contrato coletivo de trabalho justo, equilibrado, que permita que sector continue a crescer do ponto de vista da contratação de pessoas, que os trabalhadores afetos ao sector estejam mais satisfeitos do ponto de vista da sua segurança, do seu futuro e da sustentabilidade dos seus empregos.
GC - A caminho do segundo ano do seu mandato, que balanço faz, a título pessoal, do tempo que leva na liderança da APED?
GLX – Do ponto de vista profissional, não podia estar mais satisfeito. Trata-se de um desafio enorme, porque é um sector muito competitivo, com um potencial enorme e, porventura, aquele sector da economia portuguesa que mais diretamente impacta a vida das pessoas. É extraordinário ver e analisar o comportamento das pessoas na compra, seja em que subsector for.
Foi um ano de desafios, que se vão manter. Vamos ter um mandato muito duro, mas – e tenho de usar uma expressão inglesa que sintetiza tudo -, “the best is yet to come”. Foi muito importante estudar as lógicas e conhecer os associados – e ainda não conheço todos os 163 associados da APED. Mas hei-de fazê-lo, até ao final do mandato. Como disse, “the best is yet to come”. Veja o vídeo da reportagem aqui:
ALIMENTAR
“Nutri-Score é o sistema de rotulagem com melhor performance em Portugal”
Um sistema gráfico voluntário de “front-of-pack”, fácil de ler e de entender, que classifica os alimentos e bebidas de acordo com o seu perfil nutricional. Na prática, é um esquema codificado com uma escala de A (escolhas mais saudáveis) a E (escolhas menos saudáveis), cada uma com uma cor diferente, do verde ao vermelho. Assim o explicou o médico, investigador e “pai” do NutriScore, Serge Hercberg, que apresentou as vantagens do sistema na conferência “Rótulos nos Alimentos: Escolhas Informadas”. O Nutri-Score dá uma nota global a cada alimento e, em Portugal, já há produtos com esta sinalética.
TEXTO Bárbara Sousa FOTOS Shutterstock
OInstituto Nacional de Saúde Doutor Ricardo Jorge, em Lisboa, recebeu a conferência “Rótulos nos Alimentos: Escolhas Informadas”, promovida pela DECO PROTESTE, em parceria com a Auchan, Danone e Nestlé, onde se debateram os diversos sistemas de rotulagem. A conferência contou com a presença do “pai” do Nutri-Score, Serge Hercberg, que se deslocou a Portugal para apresentar os seus argumentos a favor deste sistema de rotulagem que pretende simplificar a interpretação do consumidor sobre os alimentos que compra quando vai ao supermercado. E que revelou ser o Nutri-Score o sistema de rotulagem com melhor performance em Portugal, defendendo a sua implementação generalizada. “Num estudo conduzido, em 2019, em Portugal, que comparou diferentes rótulos em alimentos da mesma categoria, o Nutri-Score apresentou a melhor performance, pois aumentou a qualidade nutricional das escolhas feitas pelo consumidor”, avançou o médico especialista em epidemiologia e nutrição, corresponsável por um estudo que avaliou vários sistemas (por exemplo Nutri-Score, Semáforo Nutricional, entre outros).
Os resultados preliminares do estudo, onde participaram de cerca de mil portugueses, sugerem que o Nutri-Score é o sistema de rotulagem mais eficaz na melhoria do perfil nutricional das escolhas alimentares dos consumidores. Replicando estudos também já feitos noutros países, irá permitir avaliar não só a compreensão dos consumidores face aos diferentes sistemas usados nas embalagens para comunicar a qualidade nutricional de um alimento, como também a melhoria das escolhas alimentares dos portugueses.
Nutri-Score
Proposto por uma equipa francesa de pesquisa em nutrição, liderada por Serge Hercberg, o sistema Nutri-Score é, desde 2016, a escolha das autoridades de saúde francesas, aplicável aos alimentos transformados e pré-embalados e bebidas não alcoólicas, para colocar na frente dos rótulos. Uma escala progressiva, de A a E,
dividida em cinco cores (verde, verde-claro, amarelo, laranja e vermelho), que comunica a qualidade nutricional dos alimentos e, ao mesmo tempo, aposta numa interpretação fácil e rápida. Para estabelecer esta classificação, são considerados, em cada alimento, os ingredientes a privilegiar, como fibras, proteínas, fruta, legumes e frutos secos, e os que se devem limitar, como ácidos gordos saturados, açúcares e sal.
Serge Hercberg reforça que o Nutri-Score é um sistema de classificação nutricional com robusta evidência científica. A avaliação dos alimentos é feita de forma global, considerando sempre 100 gramas e não a porção individual do alimento, possibilitando, assim, uma fácil comparação entre alimentos de uma mesma categoria ou entre um tipo de alimento de diferentes marcas. “O nosso objetivo é que o consumidor perceba claramente o valor nutricional do produto que adquire, podendo, assim, fazer escolhas conscientes e acertadas para a sua saúde. O NutriScore tem demonstrado, nos vários estudos comparativos, ser claramente o sistema que permite ao consumidor entender mais facilmente quais os alimentos com um melhor equilíbrio nutricional e os resultados preliminares de Portugal parecem estar alinhados com a tendência internacional”, continua.
“O nosso objetivo é que o consumidor perceba claramente o valor nutricional do produto que adquire, podendo, assim, fazer escolhas conscientes e acertadas para a sua saúde”
A nível internacional, o Nutri-Score já foi adotado como sistema de rotulagem, com carácter opcional, em França, na Bélgica e em Espanha e está a dar os primeiros passos na Alemanha, Holanda e Luxemburgo. Foi lançada uma petição pelos membros da organização europeia de consumidores BEUC, que congrega sete associações de defesa dos consumidores (a francesa UFC–Que Choisir, a belga Test-Achats, a alemã VZBV, a holandesa Consumentenbond, a espanhola OCU, a polaca Federacja Konsumentów e a grega EKPIZO), para que o Nutri-Score se torne obrigatório no espaço dos 27 países da União Europeia. Caso o patamar de um milhão de assinaturas seja alcançado (a data-limite é 8 de maio), a Comissão Europeia terá de analisar a petição. Em Portugal, o Nutri-Score já pode ser encontrado nos produtos de marca própria Auchan e, em breve, estará também disponível em produtos da Danone e da Nestlé. De acordo com Pedro Neves, Head of Regulatory & Security Iberia da Danone, a multinacional começou por fazer o exercício de fixar os aspetos que pareciam caracterizar um sistema ideal. “O sistema ideal não existe, mas fizemos essa reflexão de tentar encontrar aquele que mais próximo estivesse deste. Uma das características é ter uma base científica muito forte, um respaldo científico independente. A segunda era ser uma avaliação da qualidade nutricional do alimento por 100 gramas, e não por porção, porque por porção poderia ser enganador para o consumidor e não permitiria comparar os alimentos entre si, numa mesma categoria. Um terceiro aspeto era que pudesse avaliar o alimento no seu todo. Quero dizer com isto que há outras metodologias e outros sistemas, como os ‘traffic lights’, que se limitam a olhar para os nutrientes menos bons. O Nutri-Score é um cálculo que pesa a componente menos boa e valoriza os aspetos positivos do alimento, como a fibra, a proteína, a fruta e os legumes. Quarto e último aspeto, mas um dos mais importantes, é ser facilmente compreendido pelo consumidor e que, de facto, tivesse sido testado e que esse entendimento estivesse comprovado. Estas quatro características encaixavam muito claramente no Nutri-Score e foi esta reflexão - este estabelecimento de características do que teria o sistema ideal - que nos levou ao Nutri-Score”, detalha.
”Em Portugal, o Nutri-Score já pode ser encontrado nos produtos de marca própria Auchan e, em breve, estará também disponível em produtos da Danone e da Nestlé
A implementação do Nutri-Score em todo o portfólio da Danone em Portugal acontece já a partir do primeiro trimestre, estendendo-se ao longo de 2020 e ainda início de 2021. “Temos um plano de implementação ao longo do ano. Conciliamos este plano com os programas normais de alteração da embalagem, atualização visual ou alguma reformulação que seja feita. Não alteramos a embalagem propositadamente para colocar o logo, para evitar custos associados. Vamos alterar as embalagens e introduzir o logo de acordo com os programas e os planos que as marcas já tinham”, explica o responsável.
Também a Nestlé impulsiona a utilização do Nutri-Score na Europa para apoiar escolhas mais saudáveis por parte dos consumidores. A multinacional anunciou que irá utilizar o esquema de rotulagem nutricional Nutri-Score na Áustria, na Bélgica, em França, na Alemanha e na Suíça, a partir do primeiro semestre. Num período de dois anos, a Nestlé implementará o Nutri-Score em todas as marcas dos seus negócios. A Cereal Partners Worldwide (CPW), a joint-venture que a une à General Mills para os cereais de pequeno-almoço, também implementará o Nutri-Score nas suas embalagens nos mesmos países. No total, são mais de cinco mil produtos que, nos cinco países, apresentarão o Nutri-Score.
A Nestlé e a Cereal Partners Worldwide estão a iniciar a implantação do Nutri-Score nos países europeus que já apoiam o esquema, mas estão também prontas para o fazer noutros mercados que o solicitem ou notifiquem à Comissão Europeia. As marcas Nestlé nas quais o Nutri-Score aparecerá incluem os produtos à base de plantas da Garden Gourmet, o achocolatado para leite Nesquik, as pizzas Buitoni, o café Nescafé, os produtos culinários Maggi e os chocolates KitKat. A Cereal Partners Worldwide utilizará o Nutri-Score nos seus cereais de pequeno-almoço, incluindo Fitness e Chocapic. Alguns produtos, como as fórmulas infantis, estão fora do âmbito ou enquadram-se em regulamentos separados.
Literacia alimentar
Atualmente, Portugal convive com vários tipos de sinalética para comunicar os valores nutricionais dos produtos alimentares e bebidas, o que pode dar origem a confusão entre os consumidores. Segundo um estudo encomendado pela Direção-Geral da Saúde, realizado em 2017, 40% dos consumidores portugueses não
compreendem a informação nutricional disponível nos rótulos, o que os impede de fazer uma escolha informada no momento de selecionarem os produtos mais adequados para si.
Já dados do estudo “Global Burden Disease” referem que uma má dieta alimentar é um dos fatores de risco que mais contribuem para a perda de anos saudáveis de vida entre 15,8% dos portugueses.
O documento indica ainda que 50% da população portuguesa sofre de problemas de obesidade e doenças crónicas, associadas a hábitos, sobretudo alimentares, que poderiam ser evitados.
O Nutri-Score é precisamente uma tentativa de ajudar o consumidor a compreender a mensagem, ajudando-o a tomar as melhores decisões. “Não sendo um substituto da informação nutricional, que deve manter-se, o Nutri-Score é um indicador muito simples e intuitivo, que permite comparar facilmente a qualidade nutricional de produtos da mesma categoria”, explica Serge Hercberg.
Esta evidência é, de resto, comprovada por mais de 40 estudos internacionais, que demonstram a eficácia deste sistema a impactar o ato da compra. Um estudo levado a cabo em 60 supermercados, em França, concluiu que o Nutri-Score melhora a qualidade nutricional do carrinho de compras em 10%. “Temos a demonstração na vida real que há uma modificação de comportamentos e há um aumento da qualidade nutricional das compras com a utilização deste sistema”, sublinha.
De acordo com Serge Hercberg, este impacto é ainda maior junto da população com níveis
académicos mais baixos e menor poder de compra. “Por ser simples e intuitivo, o Nutri-Score é muito bem compreendido pelos consumidores com menor literacia e menor poder de compra. Portanto, este sistema é também muito útil para ajudar a reduzir desigualdades sociais”, defende.
Mas, continua Pedro Neves, “mais do que se implementar este tipo de sistemas e logos, é importante que haja literacia alimentar, que o consumidor entenda o que significa, que perceba um pouco de nutrição e da qualidade nutricional dos alimentos. É da responsabilidade da Danone, e de todos os operadores que usarem este sistema, promoverem, proativamente, a explicação do que significam estes logos e como é que isso pode ser bem usado pelo consumidor quando vai às compras”, conclui.
” Segundo um estudo encomendado pela DireçãoGeral da Saúde, realizado em 2017, 40% dos consumidores portugueses não compreendem a informação nutricional disponível nos rótulos
OPINIÃO
ANA PINTO DE MOURA
Professora auxiliar na Universidade Aberta, engenheira alimentar pela ESB-UCP e doutorada em Engenharia de Sistemas Industriais, pelo INPL. Investigadora do GreenUPorto e coordenadora do curso de Mestrado em Ciências do Consumo Alimentar da Universidade Aberta
FATORES QUE FAVORECEM A PROCURA DE SOLUÇÕES ALIMENTARES DE CONVENIÊNCIA
As soluções alimentares de conveniência envolvem um conjunto alargado de produtos e de serviços à disposição do consumidor, destacando-se, no seio destas, os alimentos/ingredientes para a preparação de uma refeição (caso das batatas congeladas, da fruta enlatada ou de molhos processados); os alimentos/ingredientes acessórios para a preparação de uma refeição (caso dos alimentos para bebés); as refeições/parte da refeição prontas a consumir (caso das refeições refrigeradas ou congeladas, refeições take-away ou refeições consumidas na própria restauração).
Tratam-se, assim, de soluções que visam reduzir qualquer esforço desenvolvido pelo indivíduo, desde o planeamento das refeições até à fase final de limpeza dos utensílios/área utilizados, passando pelas fases de compra, preparação e consumo propriamente dito.
Na realidade, são várias as razões que favorecem o facto das soluções alimentares de conveniência fazerem parte do dia-a-dia do consumidor, destacando-se as causas relacionadas com as mudanças socais entabuladas com a inovação tecnológica, a saber a perceção da falta de tempo, a participação da mulher no mercado de trabalho, as novas estruturas familiares, nomeadamente no que diz respeito à diminuição da dimensão média das famílias, a falta de aptidões culinárias, o processo de industrialização dos alimentos e a penetração de eletrodomésticos nas cozinhas domésticas para o apoio à preparação e confeção de alimentos. Efetivamente, em consequência dos atuais estilos de vida, a pressa, o quotidiano acelerado, a falta de tempo para fazer tudo o que se precisa ou gostaria de fazer são sentimentos reiteradamente expressos nas sociedades industrializadas, nomeadamente em Portugal, fazendo com que o tempo, para a maior parte das pessoas, se tenha transformado num bem precioso que deve ser gerido criteriosamente. Esta realidade assume particular relevância para o caso das mulheres, nomeadamente as mulheres com filhos, devido às elevadas taxas de participação no mercado de trabalho em simultâneo com a manutenção das tarefas domésticas, designadamente na preparação das refeições e respetiva limpeza. Deste modo, as pessoas que consideram que têm uma vida muito ocupada “externalizam” as tarefas associadas à preparação das refeições, de modo a poderem utilizar o “tempo
economizado” em outras atividades que lhe são mais aprazíveis ou mais urgentes. Esta realidade é também fruto do declínio da transmissão inter-geracional sobre as aptidões culinárias básicas e da existência de outros centros de interesse/horizontes por parte de certas mulheres. Desta feita, o facto de não se saber cozinhar ou de não se gostar de cozinhar intensifica a compra de soluções alimentares de conveniência. Nesse sentido, as novas tecnologias alimentares (incluindo a manutenção da cadeia de frio), a par da presença quase ubíqua de certos eletrodomésticos para apoio ao trabalho doméstico têm vindo a facilitar a adoção destas soluções alimentares por parte dos consumidores, pois permitem conservar e terminar a preparação da refeição ou parte da refeição comprada. No entanto, de acordo com diversos estudos, existe uma associação positiva entre o consumo de alimentos de conveniência e a obesidade. Por exemplo, a ingestão elevada de refeições prontas a consumir está associada à má qualidade do regime alimentar (elevados teores de gordura saturada e de sal), contribuindo para o aumento da densidade energética da porção alimentar. De igual modo, vários estudos indicam que as refeições confecionadas fora de casa são mais energéticas, possuem elevados níveis de gordura total e gordura saturada e contêm baixos níveis de fibras, vitaminas e minerais, comparativamente às confecionadas em casa, muito embora, nesta análise, importaria considerar a natureza do restaurante (por exemplo, se restaurante fast food, se restaurante vegetariano). Diversos estudos corroboram que os consumidores corporizam igualmente esta atribuição negativa às soluções alimentares de conveniência, existindo um certo sentimento de culpa quando proporcionarem refeições prontas a consumir, pois consideram que estas propostas são prejudiciais à saúde, contrastando com as refeições preparadas em casa, que levam tempo e exigem empenho e o uso de aptidões culinárias. Não obstante esta avaliação, é cada vez mais frequente os consumidores recorrem a estas soluções alimentares. Em causa está a expectativa da otimização dos recursos dos consumidores durante as diferentes etapas da cadeia de consumo: recursos temporais, cognitivos e físicos.
Proteja o seu produto com um Packaging estratégico
Uma grande solução de embalagem é algo mais do que uma embalagem grande. Desenvolvemos as nossas soluções a pensar nos seus múltiplos benefícios: como ajudá-lo a satisfazer os seus clientes, a alcançar e ciências operacionais, a cumprir com os padrões de sustentabilidade e a reduzir os custos gerais, tendo em consideração o papel da embalagem em todos os seus âmbitos. Por isso, não se trata apenas de criar caixas. Trata-se de ir mais além.
O futuro em mente…
MANÁLISE
TEXTO:
Marta Santos, Manufacturers Sector Director da Kantar
as primeiro os factos:
- Menos “bocas” para alimentar: em 30 anos, Portugal perderá cerca de um milhão de habitantes, aumentando, ainda mais, o fosso da (invertida) pirâmide etária do país;
- Consumidor descrente: um país onde a economia mostrou, em 2019, alguns sinais de recuperação, mas que não levam ao consumidor a sensação de maior confiança (2019 revelou as maiores descidas na confiança do consumidor nos últimos três anos);
- Consumo mais individual: as famílias em Portugal caracterizam-se por serem constituídas por menos elementos, 2,5 em 2017 versus 3,8 em 1960;
- A recuperação comedida: um consumidor que enfrentou tempos de crise, de elevada carga fiscal e barreiras orçamentais e salariais, que, ao entrar no período de recuperação, tornou-se especialista na poupança seletiva, havendo, agora, maior abertura para gasto, comer fora de casa, por exemplo, mas com contenção e, por isso, em 2019, as famílias portuguesas aumentaram em 4,1% o seu gasto em produtos de grande consumo para o lar;
- Novas necessidades de uma esperança média de vida mais longa: o grupo comumente considerado por “seniores” (com mais de 65 anos de idade), que representam cerca de 22% da população atual, em 2048, estima-se que represente cerca de 35%;
- A saúde como ponto de partida e não de destino: o estado da saúde dos consumidores condiciona as suas escolhas, a elevada prevalência de patologias como colesterol, diabetes e tensão alta, em consumidores mais envelhecidos, condiciona as suas escolhas de produtos de alimentação e resulta em novas necessidades de consumo.
As escolhas que o consumidor (não) faz
São muitos os fatores que caracterizam e condicionam as escolhas dos consumidores e, cada vez mais, a alimentação torna-se numa discussão com traços epidémicos, não só devido à
cia de patologias como colesterol, diabetes e tensão alta, em consumidores mais envelhecidos, condiciona as suas escolhas de produtos de alimentação e resulta em novas necessidades de consumo.
As escolhas que o consumidor (não) faz
São muitos os fatores que caracterizam e condicionam as escolhas dos consumidores e, cada vez mais, a alimentação torna-se numa discussão com traços epidémicos, não só devido à respetiva escassez e ao impacto ambiental, mas também devido a uma miríade de temas relacionados.
O crescimento das taxas de obesidade nos países do primeiro mundo, a obsessão por alimentos saudáveis e o impacto da exploração animal no meio-ambiente são alguns exemplos. Estes fatores alimentarão, nos próximos anos, as conversas sobre uma visão diferente dos alimentos, com implicações ambientais, económicas e geopolíticas. Em Portugal, já se notam alguns movimentos, tanto por parte das escolhas do consumidor, como da parte da oferta, com muitos “players” importantes a dedicarem investimento em produtos Plant Based Food. Ao analisarmos as refeições realizadas pelo consumidor dentro de casa (painel de consumo da Kantar – Usage), identificamos já que 26% das ocasiões de consumo, em 2019, foram realizadas sem a presença de alimentos de origem animal (fig. 1).
Muitas foram as ocasiões, durante 2019, em que as Nações Unidas pediram uma mudança no comportamento alimentar humano. Especificamente, a organização afirmou que dietas à base de plantas devem substituir a carne para mitigar as mudanças climáticas. No estudo realizado pela divisão Worldpanel da Kantar (em 29 países a nível mundial), a cerca de 70 mil consumidores, #WhoCaresWhoDoes, questionou-se a sua disposição em reduzir a carne para proteger o meio ambiente. Foram encontrados os seguintes resultados:
vegetarianas incluem Chile (39%), França (22%), Áustria (20%), Suécia (20%) e China (20%).
O consumidor português tem demonstrado grandes mudanças, não só ao nível da redução de consumo de carne e peixe (fig.1), mas também dentro do espectro de alimentação saudável, ao nível de uma maior procura e reforço da compra de produtos biológicos, que crescem a dois dígitos há vários anos (+23% de evolução em valor 2019 versus 2018).
Bem-estar vs. conveniência
Uma tendência, na verdade “A” grande tendência, que veio para ficar não tem apenas a ver com o bem-estar físico, enquanto saúde física e/ou psicológica, mas com a progressiva escassez de “tempo” que alimenta a procura por conveniência e valor.
Quais os limites na perceção do consumidor para um produto/serviço de valor adicional versus um produto serviço demasiado caro? No final do dia, estamos a falar do e com o mesmo consumidor,
- Globalmente, as reduções no consumo de carne relatado ainda são raras. Em média, 56% de todos os entrevistados afirmam que nunca ou raramente evitam carne para salvar o planeta. Apenas 16% afirmam que frequentemente ou sempre preferem uma dieta sem carne;
- Entre os países, encontramos diferenças substanciais na redução declarada de carne: os três países em que os consumidores quase não se abstêm de pratos à base de carne são República Checa (77%), Rússia (76%) e Brasil (75%);
- No outro extremo da escala, os países onde a maioria dos consumidores alegam substituir a carne por opções
aquele que procura avidamente promoções e que, em 69% das suas cestas, leva algum produto em promoção e que assume que as promoções são uma obrigação das marcas que compra e das lojas que visita. Mas que, por fim, está disposto a pagar mais caro por uma refeição pronta, com taxa de entrega acrescida, tudo em prol da praticidade e do seu bem-estar (fig. 2).
O consumidor continuará a procurar pela melhor oferta “MAIS”: mais inovadora, mais sustentável, mais saudável, mais conveniente e nem sempre a mais acessível, mas sim a mais vantajosa.
OPINIÃO
TENDÊNCIAS DE INOVAÇÃO PARA O SECTOR AGROALIMENTAR 2020
A indústria agroalimentar tem revelado, ano após ano, um papel forte na economia do país, fruto do lançamento de produtos inovadores e mais competitivos. A partilha das tendências de inovação permite à PortugalFoods um diálogo aberto e próximo, contribuindo para um dinamismo nas empresas e nas entidades do sistema científico-tecnológico, no sentido de as orientar para o desenvolvimento de novos produtos e processos alinhados com as necessidades do mercado/consumidor. Para 2020, apresentam-se quatro mega tendências e 10 tendências chave (New Nutrition Business). Das mega tendências, que atuam como principais impulsionadores para a indústria, o naturalmente funcional refere-se à vontade do consumidor procurar alimentos e ingredientes que sejam mais simples e naturais, relacionando-os a um maior benefício para a sua saúde (por exemplo, abacate, mirtilos, algas). Quanto à fragmentação, esta revela que o mercado se encontra segmentado devido ao acesso facilitado (TICs) a informação sobre os alimentos e saúde, dividindo os consumidores em nichos em função das suas considerações e filosofias. A mega tendência da sustentabilidade mostra que o consumidor está cada vez mais consciente do impacto das suas escolhas no planeta, obrigando a indústria a ter uma abordem integrada da sua cadeia de abastecimento. Por último, a snackificação demonstra que os consumidores estão à procura de produtos mais convenientes, sem perder as características sensoriais.
Relativamente às 10 tendências chave, o bem-estar digestivo apresenta-se como uma tendência preponderante, uma vez que cerca de um terço refere sofrer de algum problema digestivo, levando, por exemplo, à procura de alimentos sem glúten, probióticos e fermentados (por exemplo, iogurte, miso, leite de cabra). A tendência hidratos de carbono bons e maus ilustra que os consumidores reconhecem os hidratos de carbono como fonte primordial de energia, mas identificam os que têm um impacto negativo na saúde (por exemplo, alimentos refinados) e os que têm um papel positivo. Já a alimentação “plant based” reflete a vontade dos consumidores em incluírem mais alimentos de origem vegetal na sua alimentação diária. No que respeita ao açúcar, este continua a ser conotado negativamente e, por isso, é fundamental continuar o esforço de reformulação dos produtos por forma a reduzir, substituir (por açúcares de origem natural como mel, agave, tâmaras) ou eliminar o
açúcar. Relativamente à proteína, esta é reconhecida como necessária na dieta e benéfica, sendo o principal desafio das empresas fornecerem opções ricas em proteínas completas e de elevada qualidade, num formato conveniente. Quanto ao renascimento da gordura, esta tendência indica que a perceção dos consumidores relativamente à gordura está a alterar-se, já não a associando tanto ao aumento de peso ou a malefícios para a saúde, sendo valorizados os alimentos fornecedores de gordura com benefícios de saúde associados (por exemplo, azeite, frutos oleaginosos, peixe gordo). A tendência carne reimaginada mostra a importância que o consumidor dá à carne, reconhecendo a sua importância nutricional. O sector deve, por um lado, apostar em formatos inovadores, como, por exemplo, a apresentação da carne enquanto snack e, por outro lado, comunicar as preocupações com as questões de sustentabilidade associadas a este produto.
O interesse do consumidor na origem e autenticidade dos produtos tem vindo a aumentar. Dar a conhecer a história por detrás de um produto, dos seus ingredientes ou dar a conhecer aspetos relacionados com a preocupação com a sustentabilidade do planeta são atraentes para o consumidor, que deseja conhecer melhor e criar relações de confiança com o produto. A energia 2.0 é uma tendência que se relaciona com o ritmo de vida intenso que se vive atualmente, fazendo com que o consumidor procure alimentos que permitam manter os níveis de energia física e mental. Por último, a tendência mood reforça o papel da alimentação no bem-estar emocional. O eixo intestino-cérebro manifesta-se como um fator preponderante e o estado emocional do consumidor influencia as suas escolhas. Em conclusão, as empresas que têm um profundo conhecimento das tendências de inovação e consumo estão mais preparadas para o mercado e são mais reativas às mudanças no comportamento dos consumidores. E a incorporação de várias tendências no desenvolvimento de um produto amplia a possibilidade de sucesso junto do consumidor, permitindo às empresas reforçarem a sua competitividade no mercado nacional e internacional.
DEOLINDA SILVA
diretora executiva da PortugalFoods
Pense na sua empresa e no seu trabalho. Experimente a nova app do Cartão Staples.
OPINIÃO
PLANT BASED, PINGO DOCE NA LINHA DA FRENTE
O Pingo Doce foi pioneiro em Portugal e acompanhou os primeiros retalhistas do mundo na aposta na dieta flexitariana. Conseguiu mesmo antecipar-se a grandes cadeias americanas, como a Kroger, quinto retalhista mundial, no lançamento de produtos de marca própria com proteína alternativa à carne. Enquanto especialista alimentar, o Pingo Doce quis estar na linha da frente na oferta de soluções para consumidores com necessidades e preocupações ligadas à sustentabilidade.
A adoção de uma dieta flexitariana, em que se reduz o consumo de carne (não se elimina) por aumento do consumo de vegetais, fruta, frutos secos, leguminosas e cereais, como fonte alternativa de proteína, está a tornar-se, cada vez mais, uma prática comum a nível internacional. Alguns estudos apontam para uma redução do consumo de carne por parte de 70% da população mundial (dados da GlobalData), enquanto cresce o grupo de pessoas que estão a eliminar a carne da sua dieta. Esta mudança de hábitos começou pela geração dos Millennials, por estar mais preocupada com questões ligadas à sustentabilidade, como o impacto ambiental e o bem-estar animal. Uma geração que quer saber a origem da proteína que come e quer sentir-se bem com as escolhas que faz e o impacto que têm no ambiente.
A preocupação ambiental é um tema cada vez mais importante para os consumidores, que se sentem corresponsáveis pelo problema e querem não só participar ativamente nas iniciativas que são desenvolvidas por governos e empresas, como também já há uma abertura de alguns consumidores para mudar os seus comportamentos em prol de um bem comum. Diversos estudos apontam para os produtos “plant based” – produtos com proteína alternativa à animal – como a resposta necessária para fazer face a estes problemas, reduzindo, por um lado, a pressão sobre os produtos de
origem animal (que sabemos que no futuro vão tornar-se mais escassos) e, por outro lado, respondem a preocupações ligadas à sustentabilidade.
Em 2050, prevê-se que a população mundial atinja os 10 biliões de pessoas, o que tem colocado uma enorme pressão nos governos em encontrar uma solução para responder, em termos alimentares, a este grande crescimento, ao mesmo tempo que existem pressões no sentido de reduzir o impacto nas alterações climáticas.
A confirmarem-se as previsões do Global Plant
Based Protein Industry Report 2019-2025, o mercado destes produtos vai atingir 40,6 mil milhões de dólares, em 2025, valendo atualmente 18,5 mil milhões.
O caminho está traçado!
RITA MANSO
diretora comercial de marca própria do Pingo Doce
Nova Açores entra no Leite de Pastagem
Disponível em quatro referências, Magro e Magro Sem Lactose, Meio Gordo e Meio Gordo Sem Lactose, o Leite de Pastagem Nova Açores é a mais recente aposta da Unileite - União das Cooperativas Agrícolas de Lacticínios da Ilha de São Miguel. Aposta na valorização do leite açoriano e que servirá, no seu devido tempo, como base produtiva para todos os produtos da Nova Açores, reforçando, assim, a sua presença em manteiga e queijo, que chegarão igualmente ao mercado com a assinatura de pastagem.
TEXTO Bruno Farias
Ea tendência da moda, ou um caminho incontornável quando a sustentabilidade encaminha toda a produção de bens de grande consumo. Único, na esmagadora maioria dos casos, com a valorização e respeito pelo meio ambiente e salvaguarda pelo bem-estar animal a serem atributos valorizados pelo consumidor em gestos tão simples, e quotidianos, como adquirir um pacote de leite da sua marca favorita.
Atenta a esta realidade, a Lactaçores, o braço comercial da Unileite - União de Cooperativas Agrícolas e de Lacticínios da Ilha de São Miguel, introduziu no mercado o seu primeiro leite de pastagem e que veio reforçar a oferta qualitativa com que a marca Nova Açores já habituou o mercado. Uma resposta concreta à necessidade de ir de encontro às novas tendências de consumo, onde o
respeito pelo trinómio acima descrito se encontra na base deste lançamento que visa gerar valor acrescentado para a categoria. “A Unileite – União de Cooperativas Agrícolas e de Lacticínios da Ilha de São Miguel desenvolveu, junto dos seus associados e em parceria com a APCER, um referencial que definisse o conceito de leite de pastagem e as regras para a certificação do produto”, introduz Pedro Tavares, presidente da Lactaçores.
Uma nova etapa no processo de valorização do leite proveniente da cooperativa, assim como dos Açores, com o “timing” de lançamento a ser o “possível”, em função da natureza do mesmo. Ao todo, decorreram mais de dois anos até que pudesse ser colocado em prática, com a certificação a abranger 25% da produção da Unileite, cerca de 130 explorações agropecuárias, de um total de 680 explorações ao abrigo da cooperativa, que, para integrar este programa, devem assegurar a rastreabilidade da sua produção, respetivas boas práticas ambientais e de bem-estar animal, além de 365 dias de pastagem por ano na alimentação animal. Com a produção anual de leite de pastagem a ser estimada em 56 milhões de litros, de um total de 200 milhões de litros de leite por ano. Ou seja, e segundo Pedro Tavares, 48% de todo o leite produzido em São Miguel, cerca de 32% da produção dos Açores e 11% quando comparado com todo o leite produzido em Portugal. “Muito mais há a fazer. Todos os dias temos que melhorar, ir ao encontro das tendências do mercado e necessidades dos consumidores. Acreditamos que estamos no local certo, e no momento exato, em que o nosso modo de produção, que assenta precisamente nesses princípios, na salvaguarda do respeito pelo meio ambiente e do bem-estar animal, com a ressalva de que todo o processo de certificação, desde as explorações à unidade fabril, é uma mais-valia no que concerne a bio segurança alimentar para o consumidor”, acrescenta o responsável.
TEXTO Bruno Farias FOTOS D.R.
”A produção anual de leite de pastagem é estimada em 56 milhões de litros, de um total de 200 milhões de litros de leite por ano. Ou seja, 48% de todo o leite produzido em São Miguel, cerca de 32% da produção dos Açores e 11% quando comparado com todo o leite produzido em Portugal
Lógica de porftólio
Uma aposta que tem como ponto de partida o leite, com o objetivo assumido de incorporar o leite de pastagem na totalidade do portfólio produzido, onde a aceitação por parte do consumidor é um critério chave para a velocidade com que os produtos serão, progressivamente, introduzidos no mercado.
Com um posicionamento de preço em torno dos 75 cêntimos por litro, o novo Leite de Pastagem Nova Açores chega às prateleiras com um posicionamento premium, com a respetiva gama a ser pensada para a comercialização nos espaços da distribuição moderna. Um caminho
de valorização do PVP médio por litro do leite em Portugal e que demonstra que, mesmo nas categorias consideradas como “commodities”, é possível apresentar valor acrescentado. Percurso que não foi iniciado com a Lactaçores, mas cujo “ingresso” nesta lógica produtiva apenas vem reforçar os propósitos que balizam a valorização de algo único existente em solo nacional e que já motivou, de forma faseada, o investimento de 14 milhões de euros na melhoria das suas infraestruturas produtivas.
E ao cabo de alguns meses de presença em prateleira, Pedro Tavares faz um balanço positivo do “sell out” da gama que, em breve, poderá ser reforçada com a disponibilização de um leite biológico e um outro enriquecido. Propostas que continuam dentro do plano de negócios para este lançamento, ainda que a natureza de ambas necessite da respetiva validação de carácter científico, o que leva a que não se coloquem datas para o respetivo lançamento, com o responsável a confirmar o foco e empenho da cooperativa no desenvolvimento dessas propostas.
Que vão de encontro à aposta em valorizar a produção de leite junto dos produtores, em detrimento de fomentar o aumento do volume.
“Estamos cientes que o objetivo, para ser superado, não passará pelo acréscimo de produção, mas sim pela valorização da mesma junto dos nossos produtores. Acreditamos, de uma forma muito convicta, que temos espaço para crescer junto do consumidor português, pois os produtos lácteos dos Açores não podem ser vistos como mais um produto lácteo concorrente, mas sim como um complemento no linear dos supermercados e superfícies comerciais dentro da oferta ao consumidor em lacticínios. Os produtos lácteos açorianos têm uma identidade própria, uma característica própria, quer na origem, quer no modo de produção. Sendo, desta forma, motivo diferenciador para estimular o consumo junto dos portugueses, possibilitando, assim, continuar a crescer no mercado nacional”, acrescenta Pedro Tavares.
Por outras palavras, um valor patrimonial dos Açores e que vai levar a que a cooperativa resista, assim, à “tentação” de abrir a produção de marca própria para o leite de pastagem, que irá manter-se como ferramenta diferenciadora da Unileite que, com a sua marca Lactaçores, quer levar o prestígio e qualidade intrínseca dos lacticínios do arquipélago a novas franjas de consumidores.
Naturalidade e saúde a beneficiar as vendas de gorduras alimentares
Os portugueses estão cada vez mais conscientes da importância de manterem regimes alimentares saudáveis, o que está a potenciar o crescimento das gorduras alimentares, mesmo de categorias que, outrora, já foram penalizadas por estas mesmas preocupações com a saúde. É o fator naturalidade a entrar em campo e a potenciar as vendas destes produtos. Um mercado onde a confiança nas marcas prevalece, sinónimo que são de inovação. E é pela diferenciação e introdução de valor acrescentado que as vendas de gorduras alimentares têm crescido.
MERCADO
TEXTO Carina Rodrigues FOTOS Shutterstock
Nos últimos anos, o mercado das gorduras alimentares tem conseguido manter o seu nível de penetração, na ordem dos 95%. “Podemos dizer que assistimos a uma estabilização do mercado, o que nos indica que os portugueses continuam a utilizar gorduras alimentares no seu dia-a-dia para a confeção dos seus pratos”, introduz Luísa de Bragança, Brand Manager da Fula. No caso particular dos óleos, verifica-se esta mesma tendência, sendo este o tipo de gordura alimentar apresenta um maior grau de penetração nos lares portugueses, cerca de 79%. “Acreditamos que esta estabilidade pode ser explicada pela tradição e as características particulares da culinária portuguesa, já que os óleos alimentares se apresentam como muito versáteis e podem estar presentes em pratos que vão desde as entradas às sobremesas”, prossegue. Mas não são só os óleos a mostrarem um bom desempenho. A categoria de Spread & Cooking, que engloba a manteiga, a margarina e os cremes vegetais para culinária, também está estável em volume e apresentou, em 2019, um crescimento de 3%. Registam-se, no entanto, comportamentos distintos dentro da categoria.
“Se, por um lado, a margarina e os cremes vegetais apresentam uma perda de 1% em valor, a manteiga, por sua vez, cresce 8%”, analisa Teresa Bruno, gestora da categoria de sólidos e derivados lácteos na Lactogal.
Mais sinais positivos para a manteiga: o número de lares compradores cresceu, em 2019, assim como o número de vezes que estes lares compraram manteiga e o volume e valor que gastaram em cada ocasião de compra.
a tendência crescente para a escolha de alimentos poucos processados, naturais, com receitas bem simples e muito sabor”, acrescenta Teresa Bruno. De facto, a naturalidade tem sido o principal impulsionador de compra da categoria, uma vez que a manteiga é uma gordura alimentar de processamento simples e que não exige quaisquer aditivos.
A crescente preocupação com a saúde, que até já foi desfavorável ao consumo de manteiga, associado ao seu teor de gordura, está agora a ter o efeito inverso e a manteiga tem vindo a ganhar novamente a confiança dos consumidores, pela sua naturalidade. “A manteiga pode ser integrada em dietas especiais e emergentes. Exemplo disso é a manteiga sem sal, perfeita para quem pretende controlar os valores de ingestão de sal, um segmento de mercado que pesa 3% e que cresceu 15%, em 2019, ou mesmo dietas sem lactose”, detalha a responsável da Lactogal.
O mesmo fator de naturalidade está, igualmente, a beneficiar os óleos alimentares. “As pessoas estão mais sensibilizadas para uma alimentação saudável, mas é também importante desmistificar que os óleos alimentares são de origem 100% vegetal, pelo que trazem benefícios para a saúde. A gordura é um elemento essencial na nossa dieta, sendo que é necessário optar por gorduras boas em vez de gorduras más. Acreditamos
A categoria apresentou, de facto, uma tendência de crescimento (8%) acima da performance dos Fast Moving Consumer Goods, estimada em 5%. Os dados Nielsen Market Track citados por Catarina Chaves, responsável Terra Nostra pelas categorias de leite e manteiga, dão conta deste crescimento, sobretudo em valor, alcançando os 75 milhões de euros. Em volume, assistiu-se, igualmente, a um acréscimo, na ordem dos 4%, tendo sido vendidas 12 mil toneladas de manteiga, em 2019. No arranque de 2020, o comportamento positivo mantém-se, com um crescimento de 7% face ao homólogo e a margarina com uma queda de 1,5% em valor. “Estes indicadores refletem a transversalidade, multiplicidade de utilizações da manteiga, bem como
que os consumidores estão cada vez mais informados e é por isso que assistimos a uma procura sólida e regular pelos óleos alimentares”, reforça Luísa de Bragança.
Preço vs fator confiança
Neste caminho de crescimento das gorduras alimentares, existem alguns fatores motrizes. Quer os óleos quer as manteigas são categorias onde o preço não é o “driver” principal, mas antes o fator confiança, e onde as campanhas promocionais servem o propósito de gerar um pico de consumo.
Não é por isso de estranhar que as marcas da indústria sejam privilegiadas nos carrinhos de compras.
“Quando se trata de óleos alimentares, os portugueses optam pelas marcas da indústria, que conhecem e com as quais estabeleceram uma relação de confiança. E,
aqui, a marca Fula assume a liderança”, defende Luísa de Bragança.
O mesmo se passa, aliás, na manteiga. “O fator preço não deixa de ser determinante na decisão de compra neste mercado, contudo, em manteigas, assistimos à supremacia das marcas”, confirma Teresa Bruno. De acordo com os dados avançados pela gestora da Lactogal, em 2019, as marcas da indústria representaram 74% do volume total de vendas da categoria, mais 7% que em 2018. As marcas de distribuição e primeiros preços, responsáveis por 26% da categoria, registaram uma queda de 4%.
Além disso, não obstante Portugal ser um dos países da Europa com maior pressão promocional, nesta categoria, tem um peso inferior a 34%. “E tende a diminuir (menos dois pontos percentuais face ao ano transato”, detalha Catarina Chaves. “O aumento do preço médio em 4% é um dos fatores que explicam esse decréscimo, que em termos absolutos corresponde a um incremento de 25 cêntimos”
Nesse sentido, o trabalho de valorização destas categorias tem sido feito, sobretudo, via inovação. A Terra Nostra, por exemplo, lançou no segundo semestre de 2019 a Manteiga Sem Sal 365 dias de pastagem. Com apenas quatro meses de vendas, a nova manteiga apresentou um incremento de 97 mil euros para o segmento e, no último período do ano, atingiu 12% de quota de mercado, em valor e volume, segundo os dados avançados pela marca. O sabor, de facto, é um aspeto muito valorizado pelos consumidores, o que tem potenciado o desempenho da manteiga açoriana. “Vale 22% da categoria e cresce acima do mercado em valor (18%) e em volume (10%)”, garante a responsável pela marca Terra Nostra. Apesar da manteiga ser uma categoria madura, as marcas acreditam que há espaço para crescer, inovar e diferenciar. “Em 2019, consolidámos os mais recentes lançamentos da marca Primor: a Manteiga Primor Light Sem Lactose, que nasce da tendência de crescimento da procura de produtos sem lactose e nutricionalmente equilibrados, e, por contraponto, a Manteiga Primor com Cristais de Sal Marinho, ex-libris do eixo de sabor e prazer, intrinsecamente associados à manteiga”, avança Teresa Bruno. “A par destes lançamentos, continuamos a apostar nas manteigas de valor acrescentado. A Manteiga Mimosa Fácil de Barrar, que facilita o gesto diário de barrar o pão ou a torrada acabada
de fazer, a Manteiga Milhafre, que dá um sabor pronunciado a qualquer momento de indulgência, a Manteiga Primor sem Sal, que realça o sabor de todas as receitas, ou a Manteiga Magra Matinal, quando se trata de ‘cuidar de mim’. Todas estas manteigas, que se destacam pela sua singularidade e qualidade, pesam já 13% no total do segmento de manteiga e registaram, em 2019, um crescimento de 17%” O mesmo caminho de inovação e diferenciação está a ser feito pelos óleos alimentares. No caso da Fula, por exemplo, a inovação é um conceito chave e bem espelhado nos lançamentos dos últimos anos, como a formulação de Fula Reduz o Cheiro a Fritos, Fula Spray & Go ou Fula Especial Fritura. E, em 2019, a família Fula cresceu. “Lançámos a gama Fula Nativos, que é constituída por óleos alimentares de origem vegetal, naturais e saborosos que chegaram para inovar nas nossas cozinhas e dar um toque especial às receitas de todos os portugueses. Em 2020, a grande novidade é a chegada de um novo produto para se juntar aos já conhecidos óleos de abacate, de grainha de uva e de sementes de sésamo tostadas, o óleo de coco. Este óleo é obtido por prensagem a frio e assume-se como um ingrediente muito versátil no tipo de utilizações que podemos dar. Pode ser usado tanto a quente, por ser resistente a altas temperaturas, para fazer salteados, sobremesas e pipocas, como a frio, para barrar o pão ou adicionar ao café pelo seu sabor natural a coco”, detalha Luísa de Bragança.
Quer os óleos quer as manteigas são categorias onde o preço não é o “driver” principal, mas antes o fator confiança, e onde as campanhas promocionais servem o propósito de gerar um pico de consumo
Soluções convenientes para o bem-estar do bebé
ANÁLISE
Um shopper com uma vida agitada, sem tempo para tarefas domésticas e que procura soluções rápidas e convenientes. Nada disto é novidade. Mas o que acontece a este shopper quando faz compras para o seu bebé?
Omercado dos bens de grande consumo tem hoje de ser entendido face a um conjunto de mudanças de comportamento entre os consumidores, associadas a estilos de vida e preocupações que conquistam crescente importância. No contexto de um ritmo de vida mais acelerado e perante o desafio de conciliar o tempo repartido entre o trabalho e a vida pessoal e familiar, a conveniência torna-se uma questão fundamental. Os consumidores “exigem” experiências facilitadas de compra e consumo, numa procura por produtos que lhes ofereçam simplicidade e poupança de tempo. Os dados analisados apontam para esta busca por uma gestão eficaz do tempo: segundo o relatório “The Quest for Convenience”, da Nielsen, mais de um terço dos portugueses destacam a necessidade
TEXTO Nadir Silva, Senior Client Consultant da Nielsen
de novas soluções que simplifiquem a sua vida. Para além disso, mais de metade dos portugueses assumem, de facto, estar disponíveis para pagar mais por soluções que lhes façam poupar tempo, segundo o estudo “ShopperTrends”, da Nielsen. A conveniência encontra-se, assim, muito presente nas decisões de compra dos pais e parece estar a potenciar o dinamismo em determina-
dos segmentos na categoria de puericultura. Se, por um lado, o segmento de Baby Food cresceu 10%, em 2019, as saquetas apresentam um acréscimo três vezes superior (35%).
Esta tipologia de packaging mais conveniente, “on-the-go” e de enorme carácter prático, revela a apetência por uma oferta de utilização descomplicada. Os ganhos de espaço e conquistas de SKUs em linear, o aumento promocional e a inovação dos produtos neste segmento – traduzida no aumento da variedade disponível – alavancam a categoria e ajudam a explicar o crescimento verificado. A procura pela conveniência não significa, contudo, que se ignore outro tipo de preocupações. A procura pelo bem-estar e pela qualidade, visível noutras categorias, surge também com um peso notável no cuidado do bebé, através do maior relevo dos produtos biológicos. Os produtos com a “marca” bio crescem neste período quase 50%.
Se o estilo de vida atual dita grande parte das tendências de consumo no universo da puericultura, o fator preço não pode ser ignorado. Em consonância com a enorme
apetência dos consumidores portugueses pelas promoções, também no que toca a Baby Food e Baby Drugs, o peso promocional é indiscutível, representando 60% e 58% das vendas, respetivamente, num contexto de liderança das marcas próprias com preços mais baixos por comparação à média do mercado. Este peso do preço é constatável no exemplo concreto do crescimento do formato de saquetas que, muito embora apresente um preço médio por litro mais elevado que outros formatos comercializados, sofre o efeito de diminuição de preço possibilitado pela venda em promoção. A estabilização dos valores da natalidade em Portugal, em linha com anos recentes, depois das quebras acentuadas na última década, indica que o sector terá ainda margem para continuar a crescer e demonstra oportunidades renovadas para marcas e retalhistas neste âmbito. Mas o que importa aos pais? Importa a conveniência, a saúde ou o preço? Importa tudo. E o grande desafio é dar resposta a tudo.
MERCADO
Conveniência, naturalidade, sustentabilidade e saúde marcam universo dos produtos para bebé
A procura pela conveniência é transversal nos bens de grande consumo, sendo que a puericultura não é exceção. Tal é visível no elevado crescimento experimentado por produtos como os homogeneizados, quer em volume, quer em valor, em detrimento, por exemplo, das farinhas e bolachas. Contudo, esta tendência crescente não inibe outro tipo de preocupações, como a procura pelo bem-estar e pela qualidade, que surge com um peso notável no cuidado do bebé. Traduzida no cada vez maior relevo dos produtos biológicos na alimentação, mas também na higiene, onde a naturalidade dos ingredientes é crescentemente valorizada. E sem esquecer as tão presentes questões de sustentabilidade, incontornáveis para os consumidores atuais.
Ouniverso dos produtos para bebé continua a apresentar desempenhos positivos, quer em volume, quer em valor. Exceção feita às farinhas e bolachas, que, de acordo com dados da Nielsen, apresentaram um decréscimo de 2% em volume (para os 9,4 milhões de quilogramas), no ano móvel findo a 26 de janeiro, embora tenham crescido em faturação (1%, para os 46,1 milhões de euros).
De resto, praticamente todas as categorias de puericultura analisadas pela Nielsen cresceram em valor, o que significa que o mercado se encontra numa tendência de “trade up”, não obstante o elevado peso que as promoções têm também neste universo. Como refere Nadir Silva, Senior Client Consultant da Nielsen, “se o estilo de vida atual dita grande parte das tendências de consumo no universo da puericultura, o fator preço não pode ser ignorado. Em consonância com a enorme apetência dos consumidores portugueses pelas promoções, também no que toca a Baby Food e Baby Drugs, o peso promocional é indiscutível, representando 60% e 58% das vendas, respetivamente”
Não obstante, é notório que todo o mercado se encontra a crescer e a ser valorizado. O leite para bebé cresceu 5%, para os 19,3 milhões de euros (4% em volume, para os 1,2 milhões de quilogramas) e os homogeneizados destacaram-se particularmente, com uma evolução de 19%, para os 40,2 milhões de euros (17% em volume, para os 61,7 milhões de unidades). Na higiene, os toalhetes para bebé cresceram 10%, para os 33,9 milhões de euros (8% em volume, para os 36,4 milhões de embalagens de 50 unidades), ao passo que as fraldas estabilizaram nos 78 milhões de euros (1% em volume, para os 42,9 milhões de embalagens de 10 unidades).
Tendências
Um mercado que cresce e que o faz seguindo as tendências que impregnam, de um modo global, o universo dos bens de grande consumo. A começar pela busca da conveniência, mas também da naturalidade, catalisada sobretudo pela Geração Millennial. “Este grupo geracional está preocupado em encontrar ingredientes cada vez mais naturais, não só por escolhas de saúde e bem-
-estar, mas também pelo impacto que as suas escolhas diárias têm no ambiente”, analisa João Pedro Rego, Brand Manager da Blédina. “Por outro lado, não nos podemos esquecer da velocidade a que hoje vivemos, pelo que a praticidade e a conveniência continuarão a ser tendências de bastante relevo. Os pais têm cada vez menos tempo disponível, tendo que se dividir em inúmeros papéis sociais, procurando, por isso, soluções saudáveis e convenientes. Cabe às marcas responder a este desafio, oferecendo soluções que vão de encontro a estas duas vertentes: por um lado, produtos cada vez mais naturais e, por outro, que sejam práticos e convenientes”
Perante este cenário, não é de estranhar o crescimento observado nos produtos com certificação biológica que, de acordo com Nadir Silva, cresceram quase 50%. Uma procura que é transversal à alimentação e à higiene, embora aqui com um maior caminho a percorrer, e que encontra cada vez mais resposta por parte das marcas. “Recentemente, lançámos várias gamas de produtos certificados biológicos, para responder a uma nova tendência. Na categoria de produtos para bebé, em ‘mass market’, somos a única marca com esta oferta”, confirma Sara McLeod, gestora de produto e comunicação dos Laboratórios Sarbec, detentores da marca Corine de Farme.
Aliadas a estas tendências surgem também as questões de sustentabilidade, que ganham renovada importância e obrigam a oferta a adaptar-se. Por exemplo, este ano, a Corine de Farme vai começar a comercializar toalhitas com fibras biodegradáveis e uma fórmula não perfumada, com 99% de água. A embalagem será mais leve e irá conter menos componentes que uma normal embalagem com tampa plástica. Mas já há um ano que a Procter & Gamble tem disponível as toalhitas Dodot Aqua Pure, também elaboradas com 99% de água, algodão orgânico, 0% de álcool e perfume e 1% de ingredientes delicados com a pele, que ajudam a recuperar o pH natural. Nas fraldas, está certificada com o standard 100 do instituto independente OEKO-TEX, que analisa o produto para centenas de substâncias nocivas. De facto, começa a surgir um consumidor mais preocupado e exigente, “que procura produtos sem perfume, para minimizar as reações cutâneas, que procura fórmulas minimalistas, isto é, com um número reduzido de ingredientes, que procura marcas mais amigas do ambiente e produtos ecológicos e até biológicos”, detalha Sara McLeod. “Também consideramos que a mudança se vai sentir no packaging dos produtos, com embalagens mais ecológicas, com menos plástico”. É o chamado efeito Greta Tundberg, confirmado por vários estudos, que está também a deixar marcas no consumo. Uma pesquisa da Ipsos para o Fórum Económico Mundial apurou que um em cada três adultos modificou o seu comportamento devido às preocupações com as alterações climáticas. De acordo com um estudo da GlobalWebindex, seis em cada 10 Millennials (22 a 35 anos) estão dispostos a pagar mais por produtos ecológicos e sustentáveis. 58% dos consumidores da Geração Z (16 a 21 anos)
” A procura por produtos genuínos, de origens reconhecidas, com certificação orgânica, associados a modos de produção sustentáveis são tendências crescentes e que estão a moldar o consumo em Portugal e no mundo
manifestam a mesma intenção, assim como 55% da Geração X (36 a 54 anos) e 46% dos Baby Boomers (55 a 64 anos). O perfil dos novos consumidores caracteriza-se por ser cívico, com pensamento crítico, coerente com os seus valores e responsável pelos seus atos, comprometido com o meio ambiente. Cresce a importância atribuída ao propósito das marcas e é cada vez mais valorizada a forma como estas procuram reduzir a sua pegada ambiental.
Um compromisso que Procter & Gamble assume ao longo de toda a cadeia de valor. “A pegada ecológica dos nossos produtos começa na origem dos materiais, continua nas nossas fábricas, no transporte até aos supermercados, na utilização dos mesmos, terminando quando eles já não são necessários. Nos últimos anos, temos focado os nossos esforços no início desta cadeia – 100% de eletricidade renovável e 0% de resíduos enviados para aterros na nossa fábrica da Dodot, em Jijona - e, em 20 anos, reduzimos em 70% o tamanho das nossas embalagens, o que nos permite reduzir também os camiões necessários para distribuir os produtos. Agora, estamos a desenvolver uma tecnologia pioneira na área de gestão de resíduos. Temos, em Itália, a única linha
de reciclagem de fraldas e outros produtos de higiene pessoal e pilotos já em marcha numa cidade europeia e com outras planeadas”, conta Carolina Veiga, diretora de marketing da Procter & Gamble. Conveniência, naturalidade, sustentabilidade, mas também saúde, outra das grandes preocupações do consumidor atual e que, do mesmo modo que afeta as suas escolhas no grande consumo, influencia ainda mais as suas opções para cuidar dos seus bebés. Se 2019 ficou marcado pela declaração da guerra ao plástico, que se prolonga por 2020, os anos anteriores tinham ficado já associados à guerra ao açúcar, que também se mantém. “Em resposta a esta tendência, temos vindo a inovar. Tal é o caso dos nossos boiões de refeição Blédina, que não têm adição de sal, e na gama de papas e frutapura, sem adição de açúcares, apenas com os açúcares naturalmente presentes nos seus ingredientes. Desta forma, oferecemos produtos atrativos do ponto de vista nutricional, convenientes e práticos para o dia-a-dia”, detalha João Pedro Rego. Uma vez mais, as preocupações com a saúde cruzam-se com a busca da naturalidade, o que, no entender do Brand Manager da Blédina, acarreta novas
responsabilidades para as marcas. “Uma importante dimensão da naturalidade passa pela responsabilidade de garantir que o produto que chega às grandes superfícies passou por um rigoroso critério de seleção e controlo de qualidade dos ingredientes que o compõe, do campo para a mesa. Para além disso, a naturalidade passa por respeitar ao máximo os ingredientes que a natureza nos oferece. Por isso, e a título de exemplo, as maçãs, um dos ingredientes mais utilizados nos nossos produtos, são colhidas manualmente e apenas quando atingem o seu grau de maturação”, garante. Uma ronda pelas tendências no universo dos produtos de bebé não ficaria completa sem uma menção à digitalização. “A preocupação pelos ingredientes vai continuar, mas falamos também de gerações de pais hiperconectados e nativos digitais que têm apps para tudo. A divisão de bebé da Procter & Gamble investiga continuamente estas tendências e já lançou, nos Estados Unidos, a Lumi, uma fralda inteligente e conectada que fornece aos novos pais muitas informações sobre o seu bebé à distância de um clique”, adianta Carolina Veiga. Tendências à parte, há aspetos que continuarão a marcar o consumo de produtos para bebé, e aliás todos os bens de grande consumo, independentemente se o consumidor está mais ou menos preocupado com a conveniência, a naturalidade, a sustentabilidade ou a saúde. A verdade é que as marcas têm de estar conscientes dos diversos pontos de contacto e trabalhá-los em simultâneo, conscientes da importância de cada um e em que momentos: os profissionais de saúde, que detêm uma maior relevância numa fase inicial, o ponto de venda e todos os suportes de comunicação disponíveis habituais, mas também o meio digital, que tem vindo a conquistar uma grande posição. Se na categoria de leites para bebés a recomendação do profissional de saúde é um elemento-chave na tomada de decisão dos pais, nos restantes produtos entram em jogo outros fatores a pesar na decisão de compra, como o preço e o sortido. As promoções continuam a atrair muitos consumidores e a ter uma importância significativa, mas é a comunicação que cria valor e sustenta as marcas.
A nova Gama Bebé Bio Corine de Farme é o resultado da nossa paixão pelo poder das plantas e pela investigação permanente. É com muito orgulho que lhe apresentamos uma gama absolutamente inovadora com fórmulas certificadas Bio.
A NATUREZA DAS PELES SENSÍVEIS
mundo DOS bebés
A
IDADE (EM MESES) EM QUE A CRIANÇA DEIXARÁ DE SER AMAMENTADA (PREVISÃO)
4-6 MESES 6-12
NÃO
14,71%
RAZÕES PARA NÃO AMAMENTAR/TER AMAMENTADO
ATÉ AOS
(6 meses é a idade mínina recomendada pela OMS para amamentação)
IDADE (EM MESES) EM QUE A CRIANÇA DEIXOU DE SER AMAMENTADA
ALIMENTAÇÃO
ENTREVISTA
TEXTO Bárbara Sousa
FOTOS Sara Matos
“A Vista Alegre e a Bordallo Pinheiro têm um objetivo: tornarEM-se uma marca global”
A Vista Alegre está, hoje, cada vez mais próxima de ser uma marca de “lifestyle”. A mesma marca que registava perdas a rondar os 18 milhões de euros, em 2009, deixa o epíteto de “tecnicamente falida, mas com muito potencial” para ver o seu melhor primeiro semestre de sempre, em 2019, registando um lucro de 3,71 milhões de euros e conquistando, no mesmo ano, 39 prémios de design internacionais. Em entrevista à Grande Consumo, Nuno Barra, administrador com o pelouro do marketing e design de produto, descreve como a Vista Alegre, que nasceu em 1824, conseguiu reposicionar-se no mercado e sair do vermelho. Após quase 200 anos de existência, esta reviravolta foi mais do que um recuar às origens e à tradição da marca. Tratou-se de um extenso processo de reformulação, que teve por base quatro pilares: atualização da gama de produtos, internacionalização, reposicionamento da marca e uma ligação mais forte aos meios de comunicação.
Grande Consumo – Em 2009, quando foi adquirida pelo Grupo Visabeira, a Vista Alegre estava em falência técnica, com prejuízos de 18 milhões de euros. Passados 10 anos, os resultados dos primeiros seis meses de 2019 dão conta de um lucro de 3,71 milhões de euros. Que percurso foi feito nestes 10 anos e que permitiu recuperar a empresa da difícil situação em que se encontrava?
Nuno Barra – Houve intervenções em várias áreas. Uma destas foi a área de produto, onde se percebeu que, tanto na Bordallo Pinheiro como na Vista Alegre, havia algum desfasamento entre aquilo que o mercado procurava e aquilo que era o portfólio de produtos. Portanto, houve uma necessidade grande de atualização da gama. Este foi o ponto de partida.
Depois, atuou-se na área da internacionalização, com o reforço das equipas comerciais e a abertura de algumas filiais no estrangeiro, em mercados prioritários. Relativamente à marca, definimos o posicionamento que se pretendia e que deveria claramente assumir o caminho de uma marca de luxo. Houve todo um
trabalho não só de reposicionamento da marca, como depois de reorganização dos canais de distribuição. Ou seja, a marca saiu de vários canais, houve necessidade de rever todos os locais onde estava a ser vendida.
A nível de comunicação, também houve uma alteração muito grande sobre a forma como se comunicava e começou-se a apostar muito no digital e na comunicação nas redes, quer a nível nacional, quer a nível internacional.
No fundo, foi atuar nas várias fases: no posicionamento da marca, na definição do produto e na comunicação do produto ao cliente, assim como na distribuição. Adicionalmente, reforçaram-se as equipas comerciais e, na área de produção, também se otimizou o layout, com instrumentos estratégicos, modernizou-se bastante o forno, porque era um forno com muitas ineficiências e que consumia imensa energia, quer eletricidade, quer gás. Houve um investimento muito grande na reformulação de todo o chão da fábrica e na reorganização do layout produtivo.
Na Bordallo, a mudança foi ainda mais radical porque implicou um crescimento da capacidade produtiva na ordem dos 60%, há cerca de dois anos.
GC – Voltando a 2009, qual era, no vosso entender, o principal problema enfrentado na altura pela Vista Alegre e que justificava a situação delicada em que se encontrava?
NB – Todas estas variáveis, em conjunto, criavam alguma dificuldade, mas um dos pontos importantes era a desadequação do produto para o mercado. Na altura, o produto ainda era, quase exclusivamente, clássico, um clássico que algum mercado ainda continuava a valorizar, como valoriza hoje, mas muitos segmentos de mercado distanciaram-se da marca e a esta saiu do radar de muitos consumidores. Mesmo as gerações mais novas conheciam a marca e tinham referências, até por relações familiares, mas não eram consumidores da marca. Não iam às lojas.
De facto, o produto estava desadequado, as lojas estavam desadequadas: tinham uma imagem e um layout nada atrativos e estavam muito fora do que são as exigências do retalho dos dias de hoje. Por isso,
“Temos o posicionamento da marca sustentado em várias coisas: o produto, o preço e os canais. A partir do momento que se decide que a Vista Alegre tem de ser uma marca de prestígio, naturalmente, não pode estar em certos canais de distribuição”
remodelámos as lojas todas. Criámos “flagship stores” e remodelámos a rede toda com um conceito de loja novo, mais aberto e mais contemporâneo, com as regras da distribuição atual.
Depois, fizemos a revisão dos canais de distribuição, que na altura não transmitiam a ideia correta da marca, porque esta estava em todo o lado: nos supermercados, nas papelarias ao lado do jornal.
GC – Como se consegue uma recuperação desta ordem, e a inevitável redução de custos, sem recorrer a despedimentos?
NB – Uma das coisas que se discutiu, logo de início, foi que existia a possibilidade de reduzir o número de pessoas, que têm um peso tremendo nos resultados. Mas, depois de uma análise, considerou-se que os problemas não tinham muito a ver com a estrutura em si e, sim, com ineficiências. Uma vez que havia esta conjugação de produto e distribuição que não estava a funcionar, acreditou-se que, quando tudo se invertesse, íamos precisar das pessoas. Pessoas que têm um know-how e uma ligação afetiva grande, que é uma das coisas que a Vista Alegre tem de muito valioso. Há gerações e gerações de pessoas que trabalham naquela fábrica e existe uma ligação emocional muito forte da fábrica com a região, que se perpetua. Em cima disso, o conhecimento técnico que eles têm é, de facto, único e é o que lhes permite fazer estas peças.
Há algumas marcas, de nível mundial, onde esta ligação existe, mas, na maior parte delas, foi-se perdendo, porque deslocaram a produção para a Ásia. Mantemos a produção toda em Portugal. Não quisemos reduzir pessoas, porque isso significava reduzir a capacidade de produção, perder know-how que depois vamos precisar, mais à frente, e criar na região, do ponto de vista social, alguma convulsão quando existe esta relação afetiva. Não faz muito sentido.
GC – A internacionalização tem sido um dos importantes vetores de crescimento da marca, respondendo por 74% do volume de negócios da empresa. Em quantos mercados está hoje presente e quais aqueles que são considerados estratégicos?
NB – A Vista Alegre, hoje em dia, vende para mais de 70 países de várias formas. Para mercados que não são prioritários, através de exportação simples, ou seja, diretamente a distribuidores ou a outros clientes. Nos prioritários, criamos filiais, onde existe uma estrutura e faz-se a gestão do próprio mercado. Acontece assim em Espanha, França, Estados Unidos da América e Brasil e, mais recentemente, Índia, México e Itália. Entre os mercados prioritários, Espanha é o maior mercado fora de Portugal.
GC – E o mercado interno? Tem ainda potencial de crescimento? Por que vias?
NB – Portugal continua a ser o mercado mais importante, com 37%. O mercado interno tem crescido todos os anos. Desde 2011 que tem vindo sempre a crescer, nos vários canais: nas lojas, no retalho, na hotelaria. O mercado nacional ainda tem bastante potencial de crescimento. Há canais que têm mais potencial do que outros, mas, no geral, o mercado ainda dá sinal de que tem potencial para crescer. A hotelaria, por exemplo, é uma das áreas que tem esse potencial, quer em Portugal, quer no estrangeiro.
GC – Como é que a modernidade se equilibra com a tradição, quer ao nível das coleções, quer dos processos produtivos? Tem sido esta modernização da capacidade produtiva um dos motivos da boa performance operacional da empresa?
NB – Um dos grandes desafios destas marcas – não só a Vista Alegre, mas qualquer marca com tradição – é como é que se mantém fiel à sua tradição, mas modernizando-se. Se só se mantiver fiel à sua tradição, acaba por morrer, fica desadequada do mercado. Mas também não pode ir só atrás do mercado, porque perde a identidade e torna-se uma marca sem alma e, também, sujeita à oscilação da moda. Esta tipologia de marcas obriga a que o desenvolvimento de produto seja bastante equilibrado. Ou seja, tem de se saber muito bem o que é a marca, o que é que pode e não pode fazer. Por outro lado, desenvolvemos produtos nas duas áreas: produto clássico e produto contemporâneo. A originalidade do mercado, hoje em dia, é que começa a ser muito difícil identificar um perfil de um cliente clássico de um cliente contemporâneo. Num momento de consumo, é clássico e, noutro momento de consumo, é contemporâneo. Ao princípio, tínhamos algum receio que os clientes mais clássicos olhassem para estes novos produtos com alguma desconfiança e, no entanto, hoje em dia, são um segmento importante das vendas de produtos contemporâneos.
É preciso fazer-se um desenvolvimento de produto equilibrado e dentro daquilo que é a essência da marca. Este é o ponto crítico. Para a produção, por vezes, é um desafio, porque há peças contemporâneas que são muito complicadas. É um desafio constante, mas isso é bom, porque vai alargando os limites da marca.
A Vista Alegre, nesse sentido, tem uma vantagem grande porque é bastante flexível. Tem vários técnicos de produção dentro da mesma estrutura. A fábrica da Atlantis tem técnicas que se podem utilizar também na porcelana. Conjugando tudo isto, dá para fazer coisas interessantes dentro do espírito da marca.
GC – Em várias das notícias publicadas sobre o processo de recuperação da empresa, fala-se da modernização da rede de distribuição como uma das peças essenciais. Há 10 anos, havia produtos Vista Alegre nas prateleiras dos supermercados e máquinas Nespresso nas lojas da marca. O que mudou e como está hoje estruturada esta rede de distribuição?
NB – Temos o posicionamento da marca sustentado em várias coisas: o produto, o preço e os canais. A partir do momento que se decide que a Vista Alegre tem de ser uma marca de prestígio, naturalmente, não pode estar em certos canais de distribuição.
Primeiro, apostou-se na rede própria de lojas. Na altura, abrimos várias lojas e criámos o conceito de “flagship store”, que abrimos em Lisboa e no Porto e depois acrescentámos Ílhavo e Aveiro, já este ano. Neste momento, temos quatro “flagship stores” em Portugal e três no estrangeiro, em Madrid, em Barcelona e em São Paulo. Considerou-se que, no primeiro nível, tivéssemos “flagship stores” que tivessem a gama alargada da Vista Alegre e que permitissem mostrar a marca como julgávamos que deveria ser mostrada. Depois, temos uma rede de lojas próprias – em shopping e de rua – que ronda os 30 pontos de venda. Assim como outras lojas, noutras partes do mundo, que são em colaboração com parceiros locais. Além da nossa rede de lojas, vendemos para outros canais, como a retalhistas e lojas com quem trabalhamos diretamente, distribuidores em alguns mercados e distribuidores de hotelaria. Os canais são vários, mas o que se fez foi uma reorganização total dos mesmos. Definimos em que canais se deveria estar e em que canais não se deveria estar e, dentro daqueles em que se deveria estar, como é que se deveria de estar.
GC – O online tem sido também importante para o crescimento das vendas?
NB – Sim. Neste momento, temos sete lojas online. Temos algumas lojas por país, específicas de certos países. É uma das áreas que tem sustentado o crescimento e o conhecimento da marca. É um canal que está em franco crescimento.
GC – Num regresso às origens, a Vista Alegre voltou a recuperar a tradição de colaboração com artistas e criadores, como as estabelecidas com Manuel Cargaleiro e Joana Vasconcelos ou as associadas ao mundo da moda, como as com Christian Lacroix e Oscar de la Renta. O que é que estas parcerias vieram trazer à marca?
NB – Várias coisas. Uma delas é a “contemporeinização” da marca. Hoje, a moda dita muitas tendências e até, às vezes, em indústrias que não têm relação direta, mas que são influenciadas por ela. A criação de tendência é parte da moda.
O que foi definido, do ponto de vista de produto, foi que a Vista Alegre não quer ser seguidora. Não queremos ir às feiras ver o que os outros andam a fazer, para depois começar a fazer também. Sendo uma marca de prestígio, é uma marca que tem de criar tendências no sector. Para criar tendências, começámos a participar com quem cria as tendências. Assim, ligámo-nos a designers que considerávamos que eram influentes para a criação de tendências. Hoje, a Vista Alegre, quando vai às feiras, já é seguida e é uma “fazedora de tendências”. As pessoas vão lá ver o que é que andamos a fazer.
GC – Foi difícil a decisão de abandonar uma marca como Atlantis pelo caminho? O vidro e o cristal continuam a ser uma área de negócio importante?
NB – Não foi difícil porque teve que ser, por uma questão estratégica. A Vista Alegre tinha uma taxa de notoriedade, em Portugal, de 98%. A Atlantis tinha uma taxa de notoriedade muito inferior. Nos mercados externos, esse número era muito pior ainda. Considerou-se, então, que para ser uma marca global, tinha que ser uma marca forte, o que requer sempre grandes investimentos. Se tivéssemos duas marcas, nunca iria conseguir fazer isso, porque o investimento iria diluir pelas duas.
Adicionalmente, as marcas estavam cada vez mais cruzadas. Quando se desenvolve um serviço de mesa, por exemplo, desenvolve-se logo com todos os elementos. Há, inclusive, peças que resultam do cruzamento das duas técnicas, que levam porcelana e cristal. Fazia sentido que as marcas se juntassem numa só. Até porque, e é uma parte curiosa, nos primeiros 50 anos da marca,
desde que foi fundada, a Vista Alegre produzia vidro e cristal, não porcelana. Ou seja, em 1824, a Vista Alegre arrancou com a produção de vidro e de cristal.
O vidro e o cristal continuam a ser uma área importante. É uma área onde estamos a investir, por exemplo, na renovação das tecnologias. No ano passado, investimos num forno novo para a produção de cristal. No vidro, temos vindo a apostar no vidro artístico e fomos buscar pessoas para o produzir, porque o vidro ainda tem muito para dar.
GC – Adquirida pelo Grupo Vista Alegre, em 2018, a Bordallo Pinheiro passou por um processo de recuperação semelhante. Quais os principais desafios porque passou? A marca está hoje no patamar ambicionado?
NB – Quer a Vista Alegre, quer a Bordallo Pinheiro têm um objetivo: tornarem-se uma marca global. O que é algo bonito de se dizer, mas muito exigente de se fazer. Ambas as marcas têm esse potencial de ser a marca de referência do sector.
Claro que são duas marcas distintas, com produtos muito diferentes. Mas a Bordallo tem um potencial enorme para crescer. Se formos ver o crescimento anual da Bordallo, tem sido a dois dígitos.
Contudo, a estrutura produtiva não estava
preparada para este crescimento. Daí que, no ano passado, teve de se fazer a ampliação da fábrica para mais de 60% da capacidade, porque já não estávamos a conseguir entregar produto. Os clientes não estavam satisfeitos com o nível de serviço, porque encomendavam hoje e só recebiam o produto passado um mês, porque, efetivamente, a fábrica não tinha capacidade. Assim, fez-se a reestruturação completa e ampliação da fábrica. Hoje, tem a capacidade produtiva instalada e está estável para melhorar o serviço ao cliente e para crescer.
A Bordallo abriu três lojas próprias, duas em Paris e uma em Madrid, porque sente que há esse potencial de crescimento e como marca própria tem o seu caminho. No dia 5 de fevereiro, fizemos uma campanha com a Bordallo no metro de Paris, com outdoors em cerca de 180 estações, para divulgar as duas lojas que tínhamos aberto. É uma aposta na internacionalização da marca.
GC – Qual a visão estratégica para a Bordallo?
NB – A estratégia é ser uma marca global. Uma marca de culto, no sentido em que é uma marca bastante diferente daquilo que se vê e que existe a nível internacional. Tudo sempre assente na obra de Rafael Bordallo Pinheiro, porque foi ele que teve a ideia. Ele é a génese de se criar uma fábrica que transformasse tudo o que havia na natureza em cerâmica. Na época, havia algumas referências, mas ele conseguiu levar a ideia bastante mais longe do que outros o fizeram.
GC – Que importância tem a manutenção da produção em Portugal?
NB – Acreditamos que a produção em Portugal é fundamental para as marcas. Primeiro, por causa do controlo técnico, pois são marcas muito rigorosas no processo de controlo de qualidade. Aquilo que temos visto de outras marcas que se deslocalizaram foi alguma perda na qualidade do processo.
Segundo, as marcas têm uma ligação muito grande com Portugal e com os portugueses, com a história da cultura portuguesa. São marcas que, dificilmente, deslocalizariam a totalidade da produção para a Ásia, como algumas
fizeram.
Terceiro, o know-how de produção está todo cá. A pintura à mão, a ornamentação, a modelação, entre outras, são técnicas e conhecimentos que vêm de gerações e gerações, o que facilita muito o processo. Às vezes, é difícil em perceber como é que isso se traduz na prática. Mas, se eu quiser fazer uma peça mais complicada – porque a cerâmica não tem um comportamento linear –, estas pessoas sabem algumas técnicas, algumas até bastante rudimentares, mas que permitem que as coisas se façam. É todo um know-how acumulado. Eles dizem “isso é fácil” e a peça é possível. Sem o conhecimento deles, não era possível.
GC – Que balanço se pode fazer dos acordos com o Club Med e IKEA, assim como com os produtores de conhaques Hennessy e Rémi Martin?
NB – São parcerias importantes para o grupo em áreas específicas. No caso da IKEA, é uma fábrica que resultou da colaboração da Vista Alegre com a IKEA na área de grés. São colaborações importantes e clientes importantes, não só do ponto de vista do negócio, mas também do ponto de vista técnico. Como são áreas muito específicas, com exigências muito diferentes das da Vista Alegre, porque temos um negócio muito diferente destes modelos, acaba por nos trazer desafios e um processo de aprendizagem grande, até relativamente a uma forma diferente de olhar para as coisas.
GC – O que seria um bom ano de 2020 para o grupo e para as suas marcas?
NB – Ter bons resultados que permitam continuar a criar condições para a sustentabilidade das empresas. Depois, conquistar quota de mercado em alguns mercados prioritários. Portanto, que a marca cresça nesses mercados para ganhar mais autonomia. E tornar-se mais global, com mais notoriedade dentro dos mercados onde atua. Isso é muito importante. A fase seguinte será trabalhar a notoriedade da marca em mercados prioritários.
Depois, conseguir implementar a visão estratégica do alargamento do conceito da mesa para “lifestyle”. Este é um ponto em que a Vista Alegre está a dar os seus primeiros passos, mas o caminho, inevitavelmente, será esse.
“Não queremos ir às feiras ver o que os outros andam a fazer, para depois começar a fazer também. Sendo uma marca de prestígio, é uma marca que tem de criar tendências no sector”
ENTREVISTA
TEXTO Carina Rodrigues
FOTOS Sara Matos
“É uma grande felicidade quando vemos a tecnologia entrar ao serviço do desenvolvimento do mercado”
Facilitar a pesquisa de produtos, promover a interação entre os consumidores e potenciar a acessibilidade dos artigos são alguns dos objetivos do novo site lançado pela Garnier em Portugal. Este lançamento está integrado na crescente aposta do Grupo L’Oréal no meio digital, criando ferramentas para melhorar a experiência do consumidor e disponibilizar informação útil. Em entrevista à Grande Consumo, Tiago Melo, diretor de marketing de Mass Beauty de Garnier e L’Oréal, explica de que modo a tecnologia é aqui colocada ao serviço do desenvolvimento do mercado e das categorias, num ano em que são esperadas muitas novidades por parte do grupo que quer conquistar cada vez mais quota de mercado nas casas de banho dos portugueses.
Grande Consumo – A Garnier lançou um novo site, que cria uma nova experiência para o consumidor. A que se deve esta aposta e porque é que é tão inovador para a marca?
Tiago Melo – Esta aposta foi muito importante para a Garnier, porque nesta reformulação colocou o consumidor no centro da sua estratégia digital. Naturalmente que passa por outras e diversas ferramentas, mas, no caso do website, tornámo-lo tipicamente virado para o consumidor, o que se reflete em alterações importantes. A primeira é se que se torna “mobile friendly”, tendo em conta que quase 80% dos nossos acessos são via dispositivos móveis. Em segundo lugar, a página de produto é acessível do ponto de vista da necessidade, isto é, quem tem cabelos secos, coloca essas características para ter a melhor solução da Garnier para essas necessidades. Finalmente, sentimos que na rotina de beleza dos portugueses há cada vez mais a necessidade de explicar que passos devem seguir, que a pele e o cabelo não são todos iguais e que muitos deles necessitam de outro tipo de cuidados. Por isso, criámos dicas e tutoriais, que são alimentados por nós ou, em breve, pelos nossos influenciadores ou embaixadores, para explicar como ter a melhor rotina, que produtos se devem utilizar, quais os ingredientes e a sua origem. Há também aqui um exercício de transparência da marca. Tudo culmina quando conseguimos fechar o ciclo e permitir que o produto seja adquirido online. Embora não façamos venda direta, permitimo-lo através dos nossos parceiros, Continente e Auchan.
GC - Quais os objetivos quantitativos e qualitativos?
TM - A marca, desde a sua origem, há mais de 100 anos, está
ligada à natureza. Aliás, foi a primeira marca de grande consumo ligada a ingredientes de origem natural. Desde o início do ano passado, a Garnier está numa profunda mudança. Um pouco por exigência do consumidor, a marca reformulou-se e demonstra cada vez mais os seus compromissos de naturalidade e de sustentabilidade, onde se junta agora também o biológico. Estamos a fazer um esforço de maior aproximação ao consumidor, de maior transparência, pelo que website
“Acreditamos verdadeiramente na questão da proximidade. Não é por acaso que a Garnier é a marca número um em Portugal. É porque sempre apostou na proximidade com o consumidor português e fê-lo através de rostos locais”
vem também posicionar-se como uma ferramenta facilitadora do acesso a essa informação.
Ao colocarmos o consumidor no centro desta plataforma, acrescentámos uma funcionalidade que, para nós, é chave, que são os “ratings” e as “reviews”. Na verdade, hoje em dia, o consumidor é impactado com a típica campanha de marketing tradicional, à qual se juntam a forte componente digital e os influenciadores, que têm um forte poder de recomendação. Mas, também a este nível, há que fechar o ciclo com os “reviews”. Os consumidores querem saber as opiniões dos seus pares e eles próprios contribuir com a sua opinião. Damos o poder e voz ao consumidor para ele dizer o que pensa do produto. E fazemo-lo porque estamos absolutamente seguros de que os nossos produtos são eficazes, que têm ingredientes de origem natural de fontes acreditadas, e onde vamos recuperar de forma responsável, e que vão contribuir para a melhoria da autoestima do consumidor.
Por outro lado, ao acrescentarmos a parte transacional, que existe através dos nossos parceiros, asseguramos a conclusão da compra.
Além disso, a parte de dicas e tutoriais ajuda-nos a nível de posicionamento no digital. É uma grande ferramenta de “branding”, mas, sobretudo, de educação. O mundo da beleza, em Portugal, disparou, desde há cerca de dois anos. Temos um mercado de beleza a atingir crescimentos que é preciso recuar à era pré-crise para encontrar valores semelhantes. Estando o consumidor predisposto a entrar neste mercado, queremos ajudá-lo nesse sentido com os melhores tutoriais, as melhores rotinas e os melhores produtos.
GC - Não teria feito sentido avançar anteriormente, num outro “timing” que não este?
TM – O “timing” é perfeito quando nos sentimos confortáveis para lançar uma ferramenta tão inovadora quanto esta. O consumidor tem, hoje, à sua disposição uma ferramenta incomparavelmente melhor do que a que tínhamos e do que as que existem no mercado.
GC - Qual a importância do marketing experimental, presentemente, para as marcas?
TM – O marketing de experiências é, presentemente, das grandes tendências que existem no marketing. E é muito importante por duas ordens de razão. A primeira é que nos permite criar afinidade com o consumidor. Essa é a grande mais-valia.
“O mercado de beleza que mais
cresce em Portugal, neste momento, é o masculino, quer em volume, quer em valor.
Existe
um grande potencial neste mercado, dois terços dos homens ainda compram produtos unissexo e queremos trazê-los para os produtos masculinos”
Por outro lado, permite, de forma mais direta, responder a grandes desafios que enfrentamos, enquanto marketeers, no desenvolvimento dos mercados. Vou pegar no exemplo da coloração. Em Portugal, existe ainda muito receio de pintar o cabelo e mudar radicalmente o visual. Através do marketing experimental, podemos facilitar para que o consumidor se sinta mais confortável e eliminar essa barreira. Ou seja, permite-nos responder a desafios de negócio, mas também de penetração.
GC - Era a ferramenta de comunicação que faltava à marca? A mesma vem reforçar, ainda mais, a assinatura de “especialistas em saúde e beleza da pele e cabelo”?
TM – No contexto atual, as marcas têm de estar permanentemente a trazer inovação, não só no produto, mas também nas formas de comunicar. Um website nunca seria a prioridade número um, mas é uma ferramenta que acaba por estar no centro da estratégia da marca.
A partir do momento em que somos uma marca jovem e especialista, acabamos por ter necessidade de agregar e de permitir maior acesso de informação e de conteúdo para todos os consumidores. E que isso possibilite, em qualquer atividade que façamos, redirecionar para a casa-mãe. É uma ferramenta chave quando ambicionamos um caminho de digitalização de uma marca e ser cada vez mais afinados na mensagem que queremos transmitir ao consumidor, ao mesmo tempo que desenvolvemos o negócio.
GC - Como é que este lançamento concorre para a visão do grupo em apostar cada vez mais no meio digital, ainda que o seu objeto de negócio seja tão físico e tangível?
TM – No Grupo L’Oréal, o digital é visto como um meio complementar para atingir o consumidor. Continuamos nos meios tradicionais e a apostar noutro tipo de ferramentas de interação. O digital é um meio complementar, mas bastante útil se pensarmos, por exemplo, em atingir jovens abaixo de 30 anos. Mas, mesmo na faixa acima dos 30 anos, temos visto a eficácia da nossa estratégia. Temos uma boa taxa de penetração do digital em Portugal e bastantes consumidores que interagem muito com as marcas do grupo. O Grupo L’Oréal procura estar sempre na vanguarda do digital. Fomos o primeiro grupo em Portugal a testar o Tik Tok e, do ponto de vista dos influenciadores, continuamos a ser o grupo número um em termos de aposta. Temos um investimento bastante elevado no digital.
Para a Garnier, enquanto marca de beleza número um em Portugal, que tem produtos para todas as idades, mas também gamas para os muito jovens, o digital tem um papel preponderante. Procuramos que todas as ferramentas que estão à nossa disposição estejam na vanguarda e permitam dar um passo em frente também no universo da beleza. É verdade que o nosso negócio é tangível, são produtos, mas também é verdade que, cada vez mais, os consumidores confiam no que se lhes está a ser recomendado e têm muito mais conhecimento do que necessitam.
GC - Acredita que as dicas e tutoriais poderão ter impacto junto dos consumidores que não têm, eventualmente, claro que produtos necessitam para cuidar da sua pele e cabelo?
TM – As dicas e tutoriais vão ajudar bastante o consumidor, especialmente no momento em que os nossos influenciadores e embaixadores vierem contribuir para as alimentar. Hoje, estamos numa grande tendência de ingredientes de origem natural. Mas já sabemos que, daqui a seis meses, pelas tendências mundiais de evolução do consumo, vão haver outras especificidades para as quais vamos ter de começar a ter dicas e tutoriais.
Acreditamos verdadeiramente na questão da proximidade. Não é por acaso que a Garnier é a marca número um em Portugal. É
porque sempre apostou na proximidade com o consumidor português e fê-lo através de rostos locais. Daí que o papel dos influenciadores e embaixadores seja muito importante. Se os consumidores querem ser recomendados, vão confiar tanto mais quanto reconhecerem o rosto de quem está a dar a recomendação.
GC - Como é que a realidade aumentada será aplicada no novo site da Garnier?
TM – É uma grande felicidade quando vemos a tecnologia entrar ao serviço da desmistificação e do desenvolvimento do mercado. Tornando a pegar no exemplo da coloração, através desta ferramenta que agora temos disponível em exclusivo no nosso website, que é o Try On, é possível experimentar virtualmente diversas cores de cabelo. Pode-se fazê-lo tirando uma fotografia no momento ou fazendo o upload de outra e simular a cor até nos sentirmos confortáveis.
No mercado da coloração, e designadamente no grande consumo, existe o grande desafio de não haver a recomendação no ponto de venda. Cada cor vendida no supermercado não fica igual em todas as pessoas, porque a base é diferente. A funcionalidade que temos no website vai reconhecer a base de cor que existe em cada cabelo e dar o resultado final após a aplicação da coloração. Irá ajudar a desenvolver a categoria no total nacional.
Existem três grandes cavalos de batalha no mercado da beleza: coloração, maquilhagem e cuidados de rosto. No último ano e meio, os cuidados de rosto desenvolveram-se de forma espetacular, crescendo a mais do que duplo dígito, ao que se associa muito o facto de seguirmos cada vez mais as tendências que vêm da Ásia, onde este mercado está muito desenvolvido. As áreas de coloração e maquilhagem também se desenvolvem, mas de forma mais tímida. Cabe às marcas de beleza desmistificar e ajudar o consumidor a ganhar confiança no consumo.
GC - Que novidades irão apresentar ao mercado este ano?
TM – As grandes novidades que estamos a apresentar, este ano, na Garnier, procuram reforçar o nosso caminho de
sustentabilidade, através da transparência quanto aos ingredientes e renovação dos produtos nesse sentido, mas também apoiando o biológico. Fomos a primeira marca de grande consumo a trazer o biológico de forma acessível para o consumidor em Portugal.
Na L’Oréal Paris, uma marca mais aspiracional, que procura valorizar o lado da autoestima, este ano, o mercado masculino volta a assumir preponderância. Continuamos com o nosso trabalho para o público feminino, como fazemos há mais de 100 anos, sobretudo alicerçado em rosto. Queremos educar melhor a consumidora sobre a rotina de rosto, dado que a marca se tornou, no último ano, líder em Portugal nos cuidados do rosto. Mas também começar a puxar pelo consumidor masculino. O mercado de beleza que mais cresce em Portugal, neste momento, é o masculino, quer em volume, quer em valor. Existe um grande potencial neste mercado, dois terços dos homens ainda compram produtos unissexo e queremos trazê-los para os produtos masculinos, porque temos uma gama que toca em cada momento da rotina do homem. A partir de abril, vamos ter novidades em Men Expert.
GC - O que seria um bom exercício de 2020 para a divisão de Mass Beauty?
TM – A nossa grande ambição é sempre conquistar quota de mercado na casa de banho dos portugueses. Garantirmos que temos as nossas marcas mais presentes. Isto passa não só por substituir produtos que lá tenham, mas também acrescentar rotinas.
Estamos fortemente empenhados em dar força aos nossos mercados pilares, onde temos boas taxas de penetração em Portugal, mas estamos, sobretudo, focados em alavancar novos mercados. Isso passa por usar as nossas marcas como uma alavanca de crescimento em cuidados de rosto e masculinos, de criação do biológico em beleza e de desenvolvimento da coloração. São estes quatro os territórios a desbravar pelas nossas marcas e vamos fazer um trabalho muito profundo, durante 2020, ao mesmo tempo que seguramos o nosso “core business”. Dou sempre o exemplo do que fizemos com a água micelar. Há sete anos, ninguém a conhecia e hoje é o produto número um de limpeza do rosto devido à Garnier.
2020: o ano do 8K para a Samsung
O Samsung Forum 2020, que se realizou em La Valletta, Malta, deu a conhecer o “line-up” com que a marca sul-coreana irá atacar o mercado, num ano marcado por grandes eventos desportivos, que, regra geral, como a GfK acaba por confirmar, se revelam de grande importância para a comercialização de televisores. Razão pela qual a Samsung aposta forte na introdução da sua linha de televisores QLED 8K, assim como QLED 4K, Lifestyle e MicroLED, secundadas por algumas muito interessantes propostas de soundbars e que prometem elevar o ato de ver televisão para outro patamar.
TECNOLOGIA
TEXTO Bruno Farias
FOTOS D.R.
Na conferência de imprensa realizada no Mediterranean Conference Center, a Samsung demonstrou de que modo continua a levar a cabo a promessa de estar na linha da frente no desenvolvimento de tecnologia que toque as vidas dos consumidores. Num evento que contou com mais de 1.350 participantes, provenientes de 17 subsidiárias europeias da marca, entre 11 e 13 de fevereiro foi possível vislumbrar o que a Samsung tem reservado para este ano. Na mesma semana em que foi anunciado, em São Francisco, o lançamento dos igualmente inovadores e dotados de tecnologia 8K telemóveis S20 e S20+, além do disruptivo ZFlip (entretanto já esgotado em Portugal), a marca deu a conhecer a sua contínua aposta na tecnologia QLED, da qual já colocou no mercado mais de cinco milhões
The Sero apresentado
Uma das estrelas do Samsung Forum 2020 foi o conceito The Sero, uma forma revolucionária de TV que, como principal atributo, apresenta o facto de girar entre as orientações horizontal e vertical, à melhor imagem de um smartphone. A primeira TV de design da Samsung permite fazer a transição entre a orientação do ecrã, espelhando o smartphone como comando preferencial. Disponível nos modelos de 43, 49 e 55 polegadas e em duas novas cores, Cloud White e Cotton Blue, o The Sero foi reconhecido pelo design inovador no International Forum Design Award.
de televisores a nível global. Com a visão de acompanhar a mudança do conceito de casa e a exigência do mercado por ecrãs mais inteligentes, interativos e imersivos, coloca-se a questão: porque razão é o 8K tão importante para a Samsung? Segundo Nathan Sheffield, Head of TV and Sound Devices da Samsung Europa, a categoria de 75 polegadas cresceu mais de 328% no último ano, o que legitima as pretensões da marca em liderar esse movimento de venda. É a pensar nesta realidade que foi anunciada a nova “flagship” Q950TS QLED 8K, que oferece uma experiência de visualização imersiva, ao conciliar qualidade de imagem e som de vanguarda, com um design premium. Dotada de um ecrã onde a imagem se estende a 99% do painel, com moldura de apenas 15 milímetros e seis colunas internas, a linha Q950 estará disponível, na Europa, nas dimensões de 65, 75 e 85 polegadas, com a implementação de tecnologia de inteligência artificial a permitir obter a melhor experiência de visualização, seja qual for a quantidade de iluminação disponível na sala, através da análise do conteúdo do ecrã e da sua envolvente exterior. Mas se a Q950 promete fazer as delícias de todos os cinéfilos e entusiastas de futebol por esse mundo fora, a Samsung anunciou, ainda, as gamas Q900TS e Q800T, igualmente com resolução 8K e disponíveis com resoluções entre 55 e 98 polegadas, a que
se junta a linha de televisores QLED 4K, que continuarão a ter uma (grande) palavra a dizer na venda de equipamentos da marca. Naquele que é, muito provavelmente, o “line-up” mais forte da Samsung a nível do 4K, as referências Q60T, Q70T, Q80T, Q90T e Q95T estarão disponíveis entre as 43 e as 85 polegadas. “Encontramo-nos numa nova era de ecrãs inteligentes, com 2020 a trazer ainda mais exigência para ‘personalização’ no campo dos televisores. O nosso ‘line-up’ de TV e equipamentos de som é o mais forte, o mais avançado e o mais imersivo que já tivemos”, considera Nathan Sheffield.
Televisores e não só
Potenciadas pela aplicação de inteligência artificial, a qualidade de som e de imagem são as premissas base da geração de QLED TV da Samsung (que, com a tecnologia 8K, podem reproduzir imagens até um total de 33 milhões de pixéis), a que se juntam, agora, avanços muito interessantes no campo do áudio e cujos desenvolvimentos visam acompanhar a tecnologia de ponta disponibilizada no campo visual. São
os casos do Active Voice Amplifier, que tem como missão eliminar o ruído de fundo gerado em casa, reconhecendo, automaticamente, a alteração das condições de visualização e ajustando a clareza da voz no televisor na escala adequada à não perturbação do utilizador, e o Objecting Tracking Sound+, uma experiência de som tridimensional, composta por nove altifalantes localizados em diferentes locais do televisor e que acompanham a ação no ecrã com uma nova experiência de audição.
Muito a descobrir nas propostas Samsung para este ano, sendo que a experiência de visualização da nova série de QLED TV será, necessariamente,
Disney + disponível a 24 de março
Disponível na Europa a partir de 24 de março, o canal premium da Disney Company, o Disney+, estará nos equipamentos de TV Samsung. Uma realidade integrada no “desenvolvimento e expansão de parcerias com os principais fornecedores de conteúdo” por parte da marca sul-coreana.
potenciada com a implementação da nova linha de soundbars, desenhadas para funcionar em simultâneo com as colunas dos televisores, em detrimento de as substituir. Os modelos Q800T, Q70T e Q60T são as propostas mais recentes para operar com a linha de QLED de 2020, utilizando, para tal, a tecnologia Samsung Acoustic Bean e capaz de integrar recursos como Dolby Atmos e DTS X. E o resultado final é, acreditem, no mínimo, entusiasmante.
Veja o vídeo da reportagem aqui:
Vinhos do PICO: terroir único e especial
A Cooperativa Vitivinícola da Ilha do Pico (CVIP) é um nome indissociável da produção vínica no arquipélago açoriano, ao disponibilizar, entre outras referências, o famoso Frei Gigante, consensualmente, durante muito tempo, o mais conhecido e conciliador vinho no que toca à visão de “um vinho do Pico”. Mas a narrativa da CVIP é a das suas gentes, dos currais de pedra, dos solos agrestes e pouco dóceis, que, com teimosia e engenho, são lavrados para dar a conhecer ao mundo um pouco do Portugal vinhateiro mais escondido, mas sem perder o seu cunho de diferenciação e autenticidade.
VINHOS
TEXTO Bruno Farias
FOTOS D.R.
Ao longo de mais de 70 anos, a Cooperativa Vitivinícola da Ilha do Pico (CVIP) tem vindo a ser um baluarte económico da pequena ilha açoriana. Ao todo, em 2020, são 254 os associados que delegam na CVIP a responsabilidade de tratar bem o que tão difícil é de extrair dos solos vulcânicos: uvas. Mais de 250 sócios que são, na realidade, 250 famílias que dão corpo à exigência da cultura artesanal. Que, por sua vez, é necessariamente rigorosa e a fazer com que, também por isso, os vinhos do Pico se apresentem como únicos. “Acima de tudo, temos um produto extraordinário (uvas) e na adega tentamos potenciá-lo ao máximo, através de uma intervenção mínima, respeitando o terroir e a qualidade fantástica do produto que nos chega”, considera Pedro Cavaleiro, coordenador geral da PicoWines.
Vinhos de fortíssima influência vulcânica e atlântica, para a qual contribui o facto de a CVIP ter conseguido manter e fomentar a produção das castas autóctones que, tal como os vinhos que delas resultam, se apresentam como singulares e únicas. Verdelho, Arinto e Terrantez continuam a ser as “estrelas” da casa, tendo sido, já em 2017, reforçadas com a criação dos néctares monocastas Ilha do Pico – Arinto dos Açores, Verdelho e Terrantez do Pico, dando, assim, a conhecer a elevada qualidade de cada uma delas, que não pode ser dissociada da “dedicação e resiliência dos viticultores do Pico, que se conhece como sendo uma das viticultoras mais artesanais e exigentes no planeta”, considera Pedro Cavaleiro.
Portfólio que acolhe ainda a presença do Merlot e Syrah no universo dos néctares tintos. Duas castas vencedoras entre os muitos ensaios feitos com castas nacionais e internacionais, ao apresentar uma excelente adaptação às adversidades climatéricas da ilha do Pico. Berço daquele que foi, durante muito tempo, o vinho branco açoriano mais conhecido e reconhecido, o Frei Gigante, mantendo, ainda hoje, o seu estatuto de vinho mais conciliador no que toca à visão de um “vinho do Pico”. Um Denominação de Origem do Pico e que, como tal, apresenta uma efetiva especificidade em termos das castas utilizadas e que concorrem para a diferenciação que os vinhos do Pico acarretam ao universo vínico nacional, com Pedro Cavaleiro a manifestar-se satisfeito com o portfólio atualmente detido e explorado. “Atualmente, estamos muito satisfeitos
com o portfólio de que dispomos. Temos desde vinhos brancos, e um espumante de alta qualidade e procura, a vinhos tintos, que todos os anos nos surpreendem com melhorias notórias e se apresentam cada vez mais competentes em defender o potencial e terroir da ilha do Pico na produção de tintos. Temos também os nos-
sos vinhos licorosos, que são cada vez mais apreciados, e ainda uma gama de licores e aguardentes que são representantes da história e da cultura da ilha”
Enologia
Momento de viragem no percurso da CVIP foi chegada do enólogo Bernardo Cabral, que, com a sua juventude e energia, contagiou as gentes locais, permitindo, entre outras metas menos tangíveis, a conquista de diversos prémios a nível interno e externo. Sobretudo, e segundo Pedro Cavaleiro, Bernardo Cabral trouxe consigo uma paixão pelos Açores e um carinho tremendo pela ilha do Pico e pelos
seus habitantes, condimento necessário para que a CVIP abraçasse com outra dinâmica um caminho rumo a um futuro que, ao dia de hoje, se afigura animador, com a influência do trabalho de enologia a verificar-se desde a primeira hora. “Marcado logo, desde cedo, pelo trabalho de filigrana feito com os monocastas Ilha do Pico – Arinto dos Açores, Verdelho e Terrantez do Pico, tanto a nível enológico como de imagem. Segue-se o trabalho feito com a gama Terras de Lava, com uma volta de 180 graus dada aos vinhos tintos e o lançamento de um rosé entusiasmante. Não esquecendo o trabalho que foi feito e que se apresenta com o Licoroso
10 Anos – Ilha do Pico, um vinho licoroso de tremenda qualidade. O Bernardo Cabral tem-se revelado um ativo de extrema importância para a cooperativa e estamos muito satisfeitos com o seu trabalho”, prossegue.
E o mercado reagiu de forma positiva ao trabalho daquela que foi, em 2018, eleita pela Revista de Vinhos Grandes Escolhas a Adega Cooperativa do Ano, com uma maior procura e interesse por estes vinhos que, quase por milagre, brotam dos solos vulcânicos e inebriam os sentidos. Desafios aos quais a CVIP quer responder de forma positiva, de modo a alargar a sua penetração no mercado e a cimentar uma escolha regular nos hábitos de consumo de entusiastas provenientes de todo o mundo. Com Portugal na moda enquanto destino turístico, e com os Açores a serem uma das regiões mais apreciadas por todos aqueles que “descobriram” Portugal no século XXI, o enoturismo já representa para a CVIP cerca de 15% da faturação, com esta unidade de negócio a ser alvo de maior investimento nos próximos anos, de modo a tornar a experiência da visita à cooperativa “cada vez mais obrigatória na vinda ao Pico”.
Até porque a respetiva equipa de gestão é ambiciosa e procura posicionar a CVIP como uma “empresa verdadeiramente internacional, sem nunca esquecer o mercado regional. Ambicionamos ser, nos próximos cinco a 10 anos, a maior empresa a produzir e vender vinhos no mercado regional e também ser a referência de vinhos dos Açores em Portugal Continental e no mundo”, assume, sem rodeios, Pedro Cavaleiro.
Amanhã que é preparado com investimento contínuo na renovação e modernização das instalações, mas não só.
Na era da comunicação digital, é preciso chegar “mais longe”, aos mercados internacionais, que são tratados por um departamento próprio, numa lógica de promoção combinada com a presença em eventos de especialidade, provas e degustações de produto, assim como maior visibilidade da CVIP nas redes sociais e assessoria mediática.
Etapas de um trabalho contínuo, feito por gentes de diferentes idades e saberes e que, na sua ação, contribuem para as metas definidas pela direção da CVIP para a próxima década. Mais balizada no tempo, para 2020, a cooperativa açoriana procura aumentar a presença dos seus vinhos no mercado local e regional, num rácio de 50% face a 2019, assim como assegurar a presença num leque cada vez mais alargado de países. “No mercado nacional, esperamos apresentar um crescimento na ordem dos 60% em relação ao ano anterior. Essencialmente, o que queremos é que cada vez mais pessoas possam provar os vinhos produzidos na ilha do Pico, queremos levar o terroir que tem tanto de único como de especial ao copo de cada vez mais pessoas”, conclui o responsável.
OPINIÃO
PAULO MORAIS
Diretor da Crédito y Caución, Portugal e Brasil
PÓS BREXIT, IMPACTOS E OPORTUNIDADES
A saída do Reino Unido da União Europeia (UE) materializou-se a 31 de janeiro de 2020. Embora as atenções estejam centradas na futura relação comercial entre o Reino Unido e a UE, é importante não menosprezar os impactos económicos que todo o processo terá, no curto prazo, sobre as empresas britânicas. Com o processo de saída terminado, a Grã-Bretanha pode agora abrir negociações formais para novos acordos comerciais, sendo o mais importante aquele que irá estabelecer com a UE. Até final deste ano, os atuais acordos mantêm-se em vigor, mas, com uma janela temporal tão limitada, é provável que apenas se consiga alcançar um acordo limitado, o que implicará ajustamentos dolorosos em 2021. Se até final do período de transição as duas partes não conseguirem chegar a um novo acordo, a relação comercial entre o Reino Unido e os seus parceiros da Europa continental assentará nas regras da OMC. As incertezas e as pressões sobre o ambiente económico, que geraram um clima negativo durante o período que antecedeu o Brexit, vão continuar a afetar os mercados do Reino Unido e da UE em 2020. Apesar do contexto de baixa confiança e elevada incerteza, espera-se para este ano uma estabilização do investimento empresarial britânico e um crescimento económico de 1%. Contudo, muitas empresas britânicas, significativamente enfraquecidas pela instabilidade das condições, desde o referendo de 2016, continuam em risco de insolvência.
A análise da Crédito y Caución aponta para um aumento das insolvências no Reino Unido, em 2020, que deverá chegar ou mesmo ultrapassar os 7%. Embora a um ritmo mais moderado, este cenário de agravamento afetará a maior parte dos mercados europeus. Desde 2018 que as insolvências no Reino Unido estão a aumentar, tendo-se registado um agravamento de 8%, no ano passado. O sector retalhista britânico continua a ser um dos mais afetados pelo aumento das insolvências, em consequência tanto da diminuição da confiança do consumidor, como de uma dinâmica de mudança intrínseca ao
sector. Muito dependentes das vendas sazonais, os retalhistas esperavam fortalecer o seu desempenho na quadra festiva, mas o total das vendas no retalho caiu de forma generalizada, em novembro e dezembro de 2019. Para os sectores britânicos dependentes de importações, como o agroalimentar, o Brexit continua a ser uma ameaça, com aumentos nos custos logísticos que poderão ser difíceis de incorporar. Os riscos de insolvência agravam-se igualmente no sector da construção civil, que se vê ameaçado pelo enfraquecimento dos investimentos e pela perda e agravamento dos custos de captação e retenção de mão-de-obra qualificada oriunda da UE. Embora com impactos mais moderados, os riscos de insolvência crescem em toda a UE. Países com laços comerciais mais estreitos com a Grã-Bretanha, como é o caso da Irlanda, apresentam riscos mais elevados. Espera-se um agravamento também na Bélgica, Holanda e Dinamarca e, de forma mais limitada, no resto da Europa. Os sectores industriais, que dependem fortemente das exportações para o Reino Unido, como o automóvel, o têxtil ou as tecnologias de ponta, são aqueles onde os impactos serão mais significativos. Apesar das previsões económicas permanecerem moderadas, há oportunidades de crescimento do comércio que não devem ser desprezadas, tanto durante como após o período de transição. Uma das chaves para agarrar essas oportunidades será a solidez das estratégias de gestão de risco que combinem o acesso a informação empresarial fiável e a capacidade de proteger as empresas dos riscos comerciais.